
1 Integrationsentscheidungen als datierte Zahlungsmittelentscheidungen formulieren
Diese Studie betrachtet vier Gruppen früher Integrationsentscheidungen: Kundenpreise und -bedingungen, Lieferantenbedingungen, Fakturierungs- und Kreditorensysteme sowie die Kontinuität der Finanzfunktionen, die diese Prozesse ausführen. Sie fragt, wie sich deren modellierte Zahlungsmittelfolgen vergleichen lassen, wie der vorübergehende Finanzierungsbedarf bestimmt werden kann und welche Nachweise erforderlich wären, um ihre Effekte bei einer beobachteten Übernahme zu schätzen. Das Zahlenbeispiel ist ein konstruiertes Experiment; es macht Annahmen und Messentscheidungen überprüfbar.
Zwei Schwierigkeiten prägen die Antwort. Erstens kann die Erwerbsbilanzierung die Ausgangsbasis verändern, während Wachstum, Saisonalität und Messzeitpunkt den verglichenen Bestand beeinflussen. Zweitens können frühe Umsetzungsentscheidungen mit den Finanzkompetenzen des Erwerbers und der Komplexität des Zielunternehmens zusammenhängen. Das Kohortenexperiment behandelt diese Merkmale über einen vom Autor festgelegten Zuweisungsmechanismus als mögliche Konfundierungsfaktoren. Es belegt weder, wie reale Erwerber entscheiden, noch die Größe eines eigenständigen Kapazitätseffekts. Wir behandeln die Ergebnisdefinition, vorgeschlagene Mechanismen, bedingte Modellergebnisse und die Zurechnung von Ergebnissen zu Entscheidungen getrennt.
Wir entwickeln den Rahmen anhand von Rechnungslegungsstandards, Gesetzen zu Zahlungsfristen, Unternehmensveröffentlichungen und publizierter Forschung zu Übernahmen und Handelskrediten [1, 2, 3, 4, 5, 6, 7, 8, 9, 10, 11, 14]. Anschließend führen wir ein vom Autor entworfenes Experiment für ein konstruiertes Unternehmen mit jeweils 4.000 Wiederholungen für jedes der 54 Entscheidungspakete durch. Ein zweites Experiment verwendet konstruierte Transaktionskohorten, in denen der Erwerber die Entscheidungen trifft. Das Experiment berichtet kein beobachtetes Ergebnis. Es zeigt, wie sich die Kennzahlen verhalten, wenn die angegebenen Mechanismen gelten.
Der Entscheidungsverantwortliche sollte mit einer Zahlungsmittelfrage beginnen, die hinreichend präzise ist, um eine Handlung zu verändern. Die bloße Aufforderung, das Working Capital zu verbessern, lässt das Basisszenario, den Zeitplan und die zulässigen kommerziellen Zugeständnisse offen. Eine brauchbare Frage benennt die Kunden- oder Lieferantenpopulation, die operative Entscheidung, ihren vorgesehenen Beginn, die Zahlungsmittelkennzahl und den Entscheidungszeitpunkt. Sie benennt auch, wer die Entscheidung ändern darf, wenn frühe Nachweise von den Annahmen abweichen. Die Studie schlägt diese Struktur für einen Käufer vor, der nach dem Vollzug die Abfolge von Änderungen der Bedingungen, der Fakturierung und des Finanzteams festlegt.
Der Rahmen hat drei unterschiedliche Verwendungszwecke. Treasury kann den zusätzlichen Puffer für eine vorgeschlagene Abfolge prüfen. Das Integrationsbüro kann eine Maßnahmenentscheidung in datierte operative Aufzeichnungen und Entscheidungspunkte mit klarer Verantwortung übersetzen. Ein Forschungsteam kann bestimmen, welche kausalen oder beschreibenden Aussagen diese Aufzeichnungen tragen. Dieselbe Tabelle kann allen drei Gruppen dienen. Eine dokumentierte Anweisung, ein simuliertes Ergebnis und ein verifizierter Zahlungseingang bei der Bank haben jedoch unterschiedliche Bedeutungen. Werden diese Bedeutungen ausdrücklich festgehalten, lässt sich die Analyse leichter hinterfragen und reproduzieren.
2 Zusätzliche Zahlungsmittel gegenüber einem ausdrücklich definierten operativen Basisszenario bestimmen
Die Ergebnisgröße ist die Freisetzung von Working Capital: die Differenz zwischen dem Working Capital, das das Unternehmen bei unveränderten Umschlagsdauern vor der Transaktion und bei gleichem Wachstum und gleicher Saisonalität gebunden hätte, und dem Working Capital unter dem gewählten Paket. Working Capital entspricht Forderungen zuzüglich Vorräten abzüglich Lieferantenverbindlichkeiten. Eine positive Freisetzung setzt Zahlungsmittel frei. Wir messen sie an Tag 100, Tag 180 und Tag 360 nach dem Vollzug. Eine zweite Ergebnisgröße, der Netto-Cashflow im ersten Jahr, addiert die Veränderung des Deckungsbeitrags über zwölf Monate und zieht die einmaligen Kosten nach Verrechnung etwaiger laufender Einsparungen ab.
Der Status-quo-Pfad ist wesentlich. Ein Unternehmen mit sechs Prozent jährlichem Wachstum und einem saisonalen Zyklus bindet auch ohne Änderungen zusätzliches Working Capital. Ein Vorher-nachher-Vergleich vermischt daher den Effekt der Entscheidungen mit der eigenständigen Entwicklung des Unternehmens. Wir werten Entscheidungen auch nicht allein deshalb als erfolgreich, weil sich eine Tageskennzahl verbessert: Kundenverluste senken Forderungen und verbessern einen Bestand, vernichten aber Deckungsbeitrag. Die Nettokennzahl berücksichtigt diesen Deckungsbeitrag.
Die Erwerbsbilanzierung kann den Vergleich der Eröffnungsbestände verändern. Bei einem nach der Erwerbsmethode bilanzierten Unternehmenszusammenschluss verlangt AASB 3, gewöhnliche erworbene Forderungen zum beizulegenden Zeitwert am Erwerbsstichtag zu bewerten. B41 verbietet eine gesonderte Wertberichtigung am Erwerbsstichtag für Unsicherheit, die bereits in diesem Wert enthalten ist [1]. Der Standard sieht bestimmte Ansatz- und Bewertungs-Ausnahmen vor. Ist die erstmalige Bilanzierung unvollständig, werden vorläufige Beträge anhand neuer Informationen über Tatsachen und Umstände angepasst, die beim Erwerb bestanden. Der Bewertungszeitraum endet, sobald die erforderlichen Informationen vorliegen oder nicht mehr beschafft werden können, und darf höchstens ein Jahr betragen [1]. Buchwerte und vertragliche Eröffnungsbestände können deshalb ohne Zahlungsmittelbewegung voneinander abweichen. Abschnitt 20 prüft eine vom Autor festgelegte Anpassung der Ausgangsbasis. Die entsprechenden Paragraphen von IFRS 3 sind im australischen Standard wiedergegeben; das anwendbare Unternehmen, Regelwerk und der Zeitraum müssen bestätigt werden.
Der zusätzliche Puffer ist eine außerhalb der Simulation definierte Treasury-Eingabe. Er bezeichnet Zahlungsmittel oder zugesagte Finanzierungskapazität, die nach Berücksichtigung der operativen Basisprognose, der Mindestliquiditätspolitik, der Erwerbsfinanzierung und anderer verbindlicher Verpflichtungen für Integrationsabweichungen verfügbar sind. Verfügungsbeschränkte Bestände, nicht abrufbare Fazilitäten und Mittel, die eine andere juristische Person benötigt, werden nicht allein dadurch verfügbar, dass eine modellierte Maßnahme zum Jahresende einen positiven Cashflow aufweist. Der Zahlenfall veranschaulicht eine zusätzliche Beschränkung; er berechnet nicht den gesamten Erwerbsfinanzierungsbedarf der zusammengeschlossenen Gruppe.
Eine Kennzahl für den Zahlungsmittelpfad sollte den Zeitpunkt jeder im Experiment berücksichtigten Kostenposition und Einsparung einbeziehen. Die Reihe der Working-Capital-Freisetzung beantwortet eine Frage zur Bestandseffizienz. Werden kumulierte Deckungsbeitragsdifferenzen addiert, kumulierte Umsetzungszahlungen abgezogen und kumulierte Einsparungen hinzugerechnet, entsteht eine um die Umsetzung bereinigte zusätzliche Zahlungsmittelreihe. Ihr Jahresendwert kann mit der bereits definierten Nettokennzahl des ersten Jahres übereinstimmen, während sich ihr Tiefpunkt erheblich verändert. Der Zahlungszeitpunkt ist eine offenzulegende Annahme; die Erfassung eines Aufwands und die zugehörige Auszahlung sind getrennte Ereignisse.
Zwei Zusammenfassungen eines simulierten Pfads benötigen unterschiedliche Bezeichnungen. Das Minimum der erwarteten monatlichen Zahlungsmittelreihe beschreibt den Tiefpunkt des Durchschnittspfads. Wird zunächst für jede Wiederholung das Minimum bestimmt und anschließend der Mittelwert dieser Minima gebildet, ergibt sich der erwartete pfadweise Tiefpunkt. Die Zeitpunkte der Minima können zwischen den Wiederholungen variieren; deshalb müssen die beiden Rechenoperationen nicht dasselbe Ergebnis liefern. Ein unteres Quantil der pfadweisen Minima und die Häufigkeit von Pufferüberschreitungen liefern jeweils weitere Informationen. Ergebnisse realer Transaktionen liegen außerhalb der Validierung dieses konstruierten Experiments.
3 Rechtsraumspezifische Grenzen für Zahlungen und Berichterstattung anwenden
Der EU-Rahmen erfordert eine vertragsbezogene Rechtsprüfung. Die Richtlinie 2011/7/EU wird auf EUR-Lex weiterhin als geltend geführt. Bei Geschäften zwischen Unternehmen verlangt Artikel 3(5) eine vertragliche Zahlungsfrist von höchstens 60 Kalendertagen, sofern nicht ausdrücklich eine längere Frist vereinbart wurde und diese gegenüber dem Gläubiger nicht grob nachteilig ist. Artikel 7 verlangt Rechtsbehelfe gegen grob nachteilige Zahlungsbedingungen oder Praktiken [3]. Artikel 12(3) lässt nationale Vorschriften zu, die für Gläubiger günstiger sind. Die Richtlinie gibt einem Käufer daher kein unbedingtes Recht, Fristen von 60 Tagen durchzusetzen. Die vorgeschlagene ersetzende Verordnung, Verfahren 2023/0323(COD), ist als auf den Standpunkt des Rates in erster Lesung wartend verzeichnet. Nationale Umsetzung, anwendbares Recht und der konkrete Vertrag sind weiterhin zu prüfen.
Das Vereinigte Königreich ist von einer Konsultation zum Commercial Payments Bill übergegangen. Bei der Prüfung am 8. November 2026 führte die Parlamentsdokumentation den Entwurf im Unterhaus in der zweiten Lesung und ausdrücklich noch nicht als Gesetz [4]. Die Regierung beschreibt eine vorgeschlagene Höchstfrist von 60 Tagen mit begrenzten Ausnahmen sowie verpflichtende Verzugszinsen von 8 Prozentpunkten über dem Basiszinssatz der Bank of England. Die ministerielle Antwort vom 19. Oktober 2026 sieht die meisten Maßnahmen für Ende 2027 oder Anfang 2028 vor, vorbehaltlich parlamentarischer Zustimmung, königlicher Zustimmung und erforderlicher nachrangiger Rechtsvorschriften. Der Entwurf sieht grundsätzlich Regelungen zur Inkraftsetzung vor [4]. Der gesetzliche Zinssatz von 8% über dem Basiszinssatz erscheint bereits in den aktuellen Hinweisen, mit einem Vorbehalt für Verträge, die einen anderen Zinssatz bestimmen. Das vorgeschlagene verpflichtende Regime muss daher von bestehenden Ansprüchen unterschieden werden. Gesetze zu gewerblichen Zahlungen in der Golfregion wurden nicht geprüft; Rechtsberater müssen die einschlägigen Regeln vor der Gestaltung einer Fristverlängerung bestätigen.
Lieferantenfinanzierung erfordert eine gesonderte Prüfung der Berichtspflichten. Für Unternehmen, die den einschlägigen Anforderungen von AASB 107 oder den entsprechenden Anforderungen von IAS 7 unterliegen, verlangen die Paragraphen 44F bis 44H Angaben über Vereinbarungen, bei denen ein Finanzierer anbietet, Lieferanten zu bezahlen, und das Unternehmen einer Zahlung im Rahmen der Vereinbarung zum selben oder einem späteren Zeitpunkt zustimmt [2]. Solche Vereinbarungen können dem Unternehmen längere Fristen oder seinen Lieferanten frühere Zahlungen ermöglichen. Zu den erforderlichen Angaben gehören Bedingungen, Buchwerte der Verbindlichkeiten und Abschlussposten, bereits von Finanzierern an Lieferanten gezahlte Beträge, Zahlungszeitspannen im Vergleich zu ähnlichen Verbindlichkeiten sowie Art und Wirkung nicht zahlungswirksamer Verbindlichkeitsänderungen, einschließlich Unternehmenszusammenschlüssen. Die Änderungen gelten für Geschäftsjahre, die am oder nach dem 1. Januar 2024 beginnen, und sind weiterhin in der aktuellen Fassung von 2026 enthalten. Australische Unternehmen, die die vereinfachten Angaben nach AASB 1060 Tier 2 nutzen, unterliegen einem gesonderten Rahmen; Anhang A von AASB 107 nimmt sie von diesem Standard aus. Diese Regeln liefern keine Schätzung der Lieferantenakzeptanz.
4 Ausgewählte Forschung beschreibt aggregierte Muster bei Übernahmen und Handelskrediten
Die Zusammenfassung des früheren NBER-Arbeitspapiers von Healy, Palepu und Ruback berichtet Ergebnisse für die 50 größten Zusammenschlüsse börsennotierter US-Industrieunternehmen, die von 1979 bis 1983 vollzogen wurden [7]. Sie berichtet branchenrelative Verbesserungen der Anlagenproduktivität und operativen Cashflow-Renditen, während Investitions- und Forschungs- und Entwicklungsquoten relativ zu Branchenvergleichsunternehmen aufrechterhalten wurden. Dies liefert historischen aggregierten Kontext. Die zugängliche Zusammenfassung enthält keine Schätzung für die hier definierten datierten Preis-, Umstellungs- oder Personalentscheidungen. Die 1992 veröffentlichte Zeitschriftenfassung ist eine eigenständige Version; diese Darstellung verwendet die Zusammenfassung des Arbeitspapiers und dessen angegebene Stichprobe.
Die Zusammenfassung von El Ghoul, Gong und Guedhami berichtet, dass nicht börsennotierte Zielunternehmen nach einer Übernahme mehr Lieferantenkredit erhalten und Kundenforderungen schneller einziehen, begleitet von Veränderungen bei Gewinnrücklagen, Muttergesellschaftsfinanzierung und Fremdfinanzierung [8]. Dies überschneidet sich unmittelbar mit den hier untersuchten Finanzierungs- und Einzugsmechanismen. Unsere Nutzung beschränkt sich auf die aggregierten Ergebnisse der Zusammenfassung; sie liefert keine verifizierte Effektgröße für die Pakete früher Entscheidungen dieser Studie. Die Zusammenfassung von Hu, Mou und Tuilautala berichtet, dass börsennotierte US-Unternehmen mit mehr Handelskrediten häufiger Übernahmen durchführen, Barangebote verwenden und niedrigere Übernahmeprämien zahlen [14]. Diese Selektions- und Finanzierungszusammenhänge betreffen eine andere Zielgröße als den Effekt einer datierten operativen Entscheidung auf das Working Capital nach dem Vollzug.
Die Prüfung erfasst den hier benannten selektiven Quellenbestand. Diese Quellen begründen die vier Entscheidungsgruppen sowie die hier betrachteten Mess- und Selektionsprobleme; sie validieren nicht die gemeinsamen Paketeffekte im vom Autor entwickelten Rechenmodell. Der vorgeschlagene Beitrag besteht in einem transparenten kontrafaktischen Vergleich zu festgelegten Zeitpunkten mit ausdrücklich ausgewiesenen Kosten und Liquiditätsspielräumen sowie einem Entwurf zur Erhebung von Entscheidungsnachweisen. Die empirische Brauchbarkeit und die Effektgrößen müssten anhand geeigneter Transaktionsaufzeichnungen untersucht werden. Aus den geprüften Quellen folgt keine Aussage über Neuartigkeit gegenüber der gesamten Literatur.
5 Verhandlungsmacht und Margeneffekte gemeinsam mit Zahlungsbedingungen prüfen
Das angenommene Manuskript von Fabbri und Klapper verwendet chinesische Umfragedaten auf Unternehmensebene, darunter Angaben zu Handelskreditbedingungen und zur Zahlungshistorie der Kunden. Zusammenfassung und Einleitung berichten, dass eine schwächere Verhandlungsmacht der Lieferanten mit mehr Handelskredit und längeren angebotenen Zahlungsfristen zusammenhängt und dass wichtige Kunden die angebotenen Fristen überschreiten und überfällige Beträge verursachen [10]. Die Datenbeschreibung nennt die World Bank Enterprise Survey für China aus dem Jahr 2003. Diese Ergebnisse motivieren einen vorgeschlagenen Mechanismus, nach dem mächtige Kunden einer Aufforderung zur Fristverkürzung nach einer Übernahme widerstehen könnten. Sie belegen weder die Akzeptanzreaktion auf eine solche Aufforderung noch deren Größe.
Die Zusammenfassung von Kieschnick, Laplante und Moussawi untersucht US-Unternehmen von 1990 bis 2006. Für das durchschnittliche Unternehmen berichtet sie eine niedrigere marginale Bewertung eines zusätzlichen Dollars im operativen Nettoumlaufvermögen als eines zusätzlichen Dollars an Zahlungsmitteln. Diese Bewertung variiert mit erwarteten Umsätzen, Schulden, Finanzierungsbeschränkungen und Insolvenzrisiko. Der berichtete Zusammenhang mit dem Aktionärsvermögen ist für einen zusätzlichen Dollar Kundenkredit beim durchschnittlichen Unternehmen stärker als für Vorräte [9]. Diese Bewertungszusammenhänge motivieren, neben einer Bestandsfreisetzung auch die Folgen für Umsatz, Marge und Kosten auszuweisen. Sie belegen nicht, dass die Verringerung eines bestimmten Forderungs- oder Vorratsbestands einen Anstieg des Aktionärswerts verursacht.
Diese Quellen begründen zwei Merkmale des Modells: eine mit der Konzentration variierende Kundenakzeptanz und Kosten verlorener Umsätze neben Verbesserungen der Umschlagsdauer. Keine der Quellen liefert eine Größenordnung. Akzeptanzanteil, Streitquote und Verlustwahrscheinlichkeiten im Experiment wurden vom Autor festgelegt.
6 Historische Veröffentlichungen berichten Einzugsverzögerungen, DSO-Verbesserungen und Umstellungsprognosen
Amedisys berichtet im Form 10-K für 2008, dass die Dauer ausstehender Erlöse brutto um drei Tage auf 54,4 und netto um zwei Tage auf 47,2 stieg. Im Jahresverlauf stellte das Unternehmen 145 übernommene Einrichtungen für häusliche Krankenpflege und Hospizversorgung mit USD 257,3 Millionen Nettodienstleistungserlösen auf seine Betriebs- und Fakturierungsplattformen um [5]. Das Management beschreibt umstellungsbedingte regulatorische und interne Verzögerungen sowie gesonderte Verarbeitungsprobleme bei privaten Kostenträgern. Es berichtet außerdem einen branchenweiten CMS-Dokumentensteuerungsfehler, durch den am Jahresende USD 7,8 Millionen an Forderungen zurückgehalten wurden; diese Mittel gingen im Februar 2009 ein. Nach Managementangaben hätte die Dauer ohne diese Zurückhaltung am Jahresende brutto 52,3 und netto 45,1 Tage betragen. Die Veröffentlichung dokumentiert somit mehrere gleichzeitige Einflüsse auf die Forderungslaufzeit. Sie isoliert nicht den kausalen Beitrag der Umstellung.
LabCorp berichtet im Form 10-K für 1999 eine Verbesserung der Forderungslaufzeit am Jahresende auf 74 Tage gegenüber 83 Tagen Ende 1998 [6]. Das Management beschreibt unternehmensweite Einzugsmaßnahmen und Verbesserungen der Abrechnungseinreichung, begleitet von der fortgesetzten Umstellung dezentraler Fakturierungsstandorte und funktionsübergreifenden Fakturierungsteams. Es erwartete, dass die Umstellungen zusammen mit Verbesserungen an der vorgelagerten Erfassung die DSO bis Ende 2000 auf ungefähr 69 senken würden. Es erwartete auch, dass Vorteile erst nach der Umstellung sichtbar würden, und gab ausdrücklich keine Zusicherung, dass die geplanten Umstellungen DSO oder Zahlungseinzug verbessern würden. Die historische DSO-Veränderung und die zukunftsgerichtete Umstellungsprognose sind unterschiedliche Aussagen; die Veröffentlichung liefert keinen isolierten Umstellungseffekt.
Diese Veröffentlichungen liefern sektorspezifische Managementdarstellungen zu Einzugsveränderungen und erwarteten Systemvorteilen. Amedisys beschreibt Umstellungsfriktionen neben anderen Verzögerungen; LabCorp berichtet eine aggregierte DSO-Verbesserung und prognostiziert spätere Vorteile aus einer Kombination von Initiativen. Ihre Abläufe mit Kostenträgern im Gesundheitswesen unterscheiden sich von denen vieler gewerblicher Unternehmen. Das Rechenmodell verwendet eine vorübergehende Umstellungsverzögerung und anschließend eine vom Autor festgelegte dauerhafte Verbesserung als vorgeschlagenen Mechanismus. Keine der beiden Veröffentlichungen kalibriert diese Verzögerung, Verbesserung oder Ausfallwahrscheinlichkeit.
7 Den Kapazitätsmechanismus des Finanzteams als Annahme des Autors festlegen
Cannella und Hambrick untersuchten 96 zwischen 1980 und 1984 vollzogene Übernahmen. Sie berichten, dass das Ausscheiden von Führungskräften aus übernommenen Unternehmen mit schlechterer Leistung nach der Übernahme zusammenhing, wobei das Ausscheiden der ranghöchsten Führungskräfte am schädlichsten erschien. Eine Stellung im Topmanagement des zusammengeschlossenen Unternehmens für Führungskräfte des Zielunternehmens hing mit besseren Ergebnissen zusammen [11]. Nur die Zusammenfassung war verfügbar. Die Studie betrifft leitende Führungskräfte und eine übergreifende Leistungskennzahl.
Die zugängliche Zusammenfassung berichtet keine Effekte für Forderungsmanager, Kreditorenmitarbeiter oder Bestandsplaner und enthält keine Koeffizienten für Forderungs-, Verbindlichkeits- oder Vorratslaufzeiten. Die Annahme des Rechenmodells, dass der Verlust dieser Mitarbeiter die operative Kapazität senkt, wurde vom Autor festgelegt: Sie erhöht Forderungs- und Vorratslaufzeiten und verkürzt Verbindlichkeitslaufzeiten proportional zum verlorenen Anteil. Die Sensitivitätsanalyse variiert diese Annahme. Eine reale Entscheidung erfordert Nachweise zu den tatsächlichen Personalrollen und Prozessen des Zielunternehmens; Ergebnisse zum Ausscheiden von Führungskräften liefern diese Größenordnung nicht.
Tabelle 1 fasst zusammen, was jede Quelle belegt und was sie offenlässt. So lässt sich der in den folgenden Abschnitten entwickelte Entwurf an den Nachweisen messen.
| Quelle | Status | Belegt | Bleibt offen |
|---|---|---|---|
| Standard für Unternehmenszusammenschlüsse [1] | Ausgewählte amtliche Vorschriften aus AASB 3; für den Berichtszeitraum aktuelle Fassung geprüft | Forderungen zum beizulegenden Zeitwert am Erwerbsstichtag; begrenzter Bewertungszeitraum von höchstens einem Jahr | Anwendbares Regelwerk und Berichtszeitraum; Cashflow-Wirkung einer Entscheidung |
| Lieferantenfinanzierung [2] | Amtliche Änderung und aktuelle Vorschriften aus AASB 107 für 2026 | Anwendbare Angaben zu Lieferantenfinanzierungen und nicht zahlungswirksamen Veränderungen | Andere Rechnungslegungsregelwerke; Teilnahme der Lieferanten |
| Richtlinie zum Zahlungsverzug [3] | EU-Regelwerk als in Kraft ausgewiesen; laufendes Verfahren zu seiner Ablösung geprüft | Grenzen ausdrücklicher B2B-Vereinbarungen und grober Benachteiligung; nationaler Gläubigerschutz | Maßgebliche nationale Umsetzung und Zahlungsvorschriften der Golfstaaten |
| Britischer Commercial Payments Bill [4] | Stadium der zweiten Lesung im Unterhaus; am 8. November 2026 noch kein Gesetz | Vorgeschlagene Höchstfrist von 60 Tagen mit Ausnahmen und verpflichtenden Zinsen; Zeitpunkt der Umsetzung unter Vorbehalt | Endgültiges Gesetz, Inkrafttreten und anwendbare Vertragsdetails |
| Unternehmensveröffentlichungen [5, 6] | Veröffentlichte historische Zahlen und Aussagen des Managements | Berichtete Einzugsverzögerungen und DSO-Verbesserung; spätere Prognose zur Systemumstellung | Isolierter Effekt der Systemumstellung oder tatsächliches Eintreten der Prognose |
| Forschung zu Übernahmen und Handelskrediten [7, 8, 14] | Kontextbezogene Evidenz auf Abstract-Ebene; Fassungen ausgewiesen | Berichtete Muster beim operativen Cashflow [7] und bei der Finanzierung [8]; Auswahl von Übernahmen und Zahlungsmethoden [14] | Wirkungen der zeitlich bestimmten Entscheidungspakete dieser Studie |
| Forschung zum Working Capital [9, 10] | Evidenz aus Abstracts und ausgewählten Passagen eines angenommenen Manuskripts | Zusammenhänge mit der marginalen Bewertung; Verhandlungsmacht und Kreditbedingungen | Kausale Größenordnungen nach der Transaktion und Akzeptanzquoten |
| Abgänge von Führungskräften [11] | Abstract auf der Website einer wissenschaftlichen Institution | Zusammenhang zwischen Abgängen von Führungskräften und schlechterer Geschäftsentwicklung | Kapazität des operativen Finanzpersonals und Auswirkungen auf das Working Capital |
Synthese des selektiven Quellenbestands durch den Autor. Grenzen des Regelwerks und der jeweiligen Version gelten; keine Modellergebnisse.
8 54 voneinander abhängige Integrationspakete vollständig erfassen
Das Experiment ordnet die frühen Entscheidungen vier Kategorien zu. Die Preispolitik hat drei Stufen: Preise und Bedingungen beibehalten, die Zahlungsbedingungen der Kunden an den Gruppenstandard angleichen oder zusätzlich zu den Bedingungen auch die Preisliste angleichen. Bei den Lieferantenbedingungen gibt es zwei Stufen: beibehalten oder auf den Gruppenstandard verlängern. Bei den Systemen gibt es drei: die Buchführung getrennt lassen, Fakturierung und Kreditorenbuchhaltung im Monat 2 umstellen oder nach einer Datenbereinigung im Monat 4 umstellen. Beim Personal gibt es drei: keine Maßnahme ergreifen, Bleibeprämien für Beschäftigte in Kreditmanagement, Kreditorenbuchhaltung und Planung gewähren oder diese Teams in einem Shared Service zusammenführen.
Jede Kombination bildet ein Paket; somit gibt es 54 Pakete. Ein vollständiges Raster ermöglicht es, die Wirkung jeder Entscheidung über die anderen Entscheidungen zu mitteln und Interaktionen zu messen. Einzelne benannte Fallbeispiele leisten dies nicht. Für jedes angegebene Kriterium werden innerhalb dieses endlichen, vom Autor konstruierten Designs das höchste Stichprobenergebnis und der gleichgewichtete Durchschnitt aller Pakete bestimmt. Tabelle 2 zeigt die Stufen, ihren Zeitpunkt und ihre Kosten. Die Codes werden durchgehend verwendet: A steht für Preispolitik, B für Lieferantenbedingungen, C für Systeme und D für Personal.
| Kategorie | Stufe | Entscheidung | Zeitpunkt im Modell | Kosten, Mio. USD |
|---|---|---|---|---|
| Preispolitik | A0 | Preise und Bedingungen beibehalten | Keine | 0.0 |
| Preispolitik | A1 | Kundenbedingungen angleichen | Beginn im Monat 1; Verkürzung um 17 Tage, skaliert nach Akzeptanz, Umsetzung in der Fakturierung und schrittweisem Übergang | 0.2 |
| Preispolitik | A2 | Preisliste und Bedingungen angleichen | Beginn im Monat 1; wie A1, zusätzlich schrittweise Angleichung der Preisliste | 0.4 |
| Lieferantenbedingungen | B0 | Lieferantenbedingungen beibehalten | Keine | 0.0 |
| Lieferantenbedingungen | B1 | Lieferantenbedingungen verlängern | Beginn im Monat 1; Verlängerung um 19 Tage, skaliert nach Akzeptanz, Umsetzung und schrittweisem Übergang | 0.2 |
| Systeme | C0 | Buchführung getrennt lassen | Keine Umstellung im ersten Jahr | 0.0 |
| Systeme | C1 | Fakturierung spätestens am Tag 60 umstellen | Fakturierung und Kreditorenbuchhaltung im Monat 2 umstellen | 1.8 |
| Systeme | C2 | Nach Bereinigung am Tag 120 umstellen | Nach Datenbereinigung im Monat 4 umstellen | 1.5 |
| Personal | D0 | Keine Maßnahme | Personalabgänge nach Bekanntgabe der Transaktion | 0.0 |
| Personal | D1 | Bleibeprämien | Bleibeprämien für Beschäftigte in Kreditmanagement, Kreditorenbuchhaltung und Planung | 1.2 |
| Personal | D2 | In einem Shared Service zusammenführen | Teams wechseln im Monat 2; Einsparung ab Monat 4 | 1,0 abzüglich Einsparung |
Analyse des konstruierten Falls durch den Autor. Vom Autor festgelegte Eingaben; Kosten in Mio. USD.
Das Entscheidungsverzeichnis sollte Absicht, Kommunikation und tatsächliche Exposition unterscheiden. Das Datum einer Managementfreigabe erfasst die Absicht. Ein Mitteilungsdatum erfasst die Kommunikation. Die erste Rechnung zu geänderten Bedingungen, die erste akzeptierte Zahlung zu diesen Bedingungen und der Tag, an dem ein Arbeitsvorrat im Kreditmanagement verlagert wurde, erfassen unterschiedliche betriebliche Ereignisse. Die vorgeschlagene Studie würde sie alle aufbewahren. Werden sie in einer einzigen Variablen zum Integrationsbeginn zusammengefasst, können Zahlungsbewegungen dem falschen Zeitraum zugeordnet und Maßnahmen bereits als umgesetzt eingestuft werden, während die Geschäftspartner noch unter den alten Vereinbarungen arbeiten.
Der Geltungsbereich gehört in dasselbe Verzeichnis. Eine Preis- oder Bedingungsänderung kann eine Rechtseinheit, ein Produkt, ein Kundensegment oder einen Rechnungsjahrgang betreffen. Eine Systemumstellung kann nur neue Rechnungen erfassen, während alte Forderungen in einer bisherigen Buchführung verbleiben. Bleibevereinbarungen können sich auf ausgewählte Funktionen statt auf den gesamten Finanzbereich beziehen. Das konstruierte Raster vereinfacht diese Grenzen bewusst. Ein Umsetzungsplan würde die erfassten und nicht erfassten Populationen sowie die Regeln für den Wechsel zwischen ihnen dokumentieren, damit eine Paketbezeichnung nicht die Evidenz dafür ersetzt, was tatsächlich geschehen ist.
9 Ein tagesbasiertes Rechenmodell übersetzt jede Entscheidung in Bestände und Cashflows
Das Rechenmodell verwendet monatliche Beobachtungen. Forderungen, Vorräte und Lieferantenverbindlichkeiten verbinden annualisierte Stromgrößen mit Tageskennzahlen. Die Freisetzung von Working Capital entspricht dem Bestand im Vergleichsfall mit konstanter Kapazität abzüglich des Bestands unter dem jeweiligen Paket. Die um Umsetzungszahlungen bereinigte inkrementelle Cashflow-Näherungsgröße addiert kumulierte Deckungsbeitragsunterschiede, zieht die modellierten einmaligen Auszahlungskosten ab und addiert kumulierte Shared-Service-Einsparungen. Ihr Endwert nach zwölf Perioden stimmt rechnerisch mit dem Netto-Cashflow des ersten Jahres überein.
In Gleichung 1a bezeichnen R und C den annualisierten Umsatz und die annualisierten Umsatzkosten; DSO, DIO und DPO bezeichnen die Forderungs-, Vorrats- und Verbindlichkeitenreichweite in Tagen, und SQ bezeichnet den Vergleichsfall mit konstanter Kapazität. Die Freisetzung ist NWC unter SQ abzüglich NWC unter dem Paket. Gleichung 1b definiert X für ganzzahlige Perioden t=0,..., 12. K sind die gesamten modellierten einmaligen Umsetzungskosten, die in diesem Zeitbeispiel bei Vollzug gezahlt werden. S sind die gesamten modellierten Einsparungen bis Periode 12: 0,675 Mio. USD bei Zusammenführung und ansonsten null, gutgeschrieben in neun gleichen Teilbeträgen von Periode 4 bis 12. Der annualisierte Deckungsbeitragsunterschied jedes Monats wird durch 12 geteilt und bis t kumuliert. X in Periode 12 entspricht der definierten Nettokennzahl des ersten Jahres. Kaufpreis, Finanzierungskosten, Steuern, sonstige Basisverpflichtungen und Extrema innerhalb der Perioden liegen außerhalb dieser Näherungsgröße.
Jede Tageskennzahl folgt vom Autor festgelegten Übergängen. Eine dauerhafte Verschiebung beginnt im Monat s und nähert sich mit der Rate tau ihrem Endwert; ein vorübergehender Schock klingt ab seinem Beginn ab. Die Forderungslaufzeit bildet das Hauptbeispiel.
Gleichung 2a definiert den schrittweisen Übergang phi. psi(t;s,tau) sei vor t=s gleich null und ab t=s gleich exp(-(t-s)/tau). In Gleichung 2b ist I_A gleich eins, wenn Kundenbedingungen geändert werden, I_C gleich eins bei einer der beiden Systemumstellungen und I_D2 gleich eins bei Zusammenführung. Der Kundenakzeptanzanteil alpha bleibt vom Umsetzungsgrad in der Fakturierung c_t getrennt; dieser beträgt bis eine Periode nach der Umstellung 0,70 und danach 1. s_C sei 2, 4 oder 99 für die frühe, die an Freigabekriterien gebundene oder die unterlassene Umstellung.
Die Bedingungskomponente T_t ist gleich -17 mal alpha mal c_t mal phi(t; 1,2) mal I_A. Die Komponente für Rechnungsstreitigkeiten infolge der Preispolitik D_A(t) beträgt 35 q_Apsi(t; 1,5), wobei q_A je nach gewählter Stufe der Preispolitik q1 oder q2 ist und ohne Änderung der Preispolitik null beträgt. Die systembedingte Streitkomponente D_C(t) beträgt 35 q_Cpsi(t;s_C,5), wobei q_C bei früher Umstellung 0,010, bei kriteriengebundener Umstellung 0,005 und ansonsten null beträgt.
Die Umstellungsverzögerung J_C(t) beträgt L_C(1+2F_C)psi(t;s_C,2), wobei L_C gleich 6, 3 oder 0 Tage und F_C die ausgewählte Ausfallziehung ist. Der Prozessgewinn G_t beträgt -1.5I_Cphi(t;s_C+3,3)-2I_D2phi(t; 5,3). Die Personalkomponente P_t ist das 28-Fache des modellierten Kapazitätsverlustpfads. Diese vom Autor festgelegten Komponenten bilden die Aktivierungsbedingungen des Codes nach und belassen die Forderungslaufzeit bei Vollzug auf 62 Tagen.
Die Zeitangaben verwenden zur Darstellung eine Konvention von 30 Tagen je Monat: Tag 100 entspricht 100/30 Perioden, Tag 180 der Periode 6 und Tag 360 der Periode 12. Die Bestandsberechnungen verwenden einen Nenner von 365 Tagen; der annualisierte Deckungsbeitragsunterschied jedes Monats wird vor der Kumulierung durch 12 geteilt. Diese Konventionen sind ausdrücklich Näherungen im konstruierten Rechenmodell. Eine Anwendung auf eine Transaktion erfordert tatsächliche Kalenderdaten und Zahlungsbelege; die Simulation validiert keine taggenaue Cashflow-Prognose.
10 Das konstruierte Unternehmen und seine festgelegten Eingaben bestimmen den Maßstab jeder Zahl
Der Übergang bei den Kundenbedingungen verwendet eine vom Autor festgelegte Verkürzung um 17 Tage, skaliert nach Akzeptanz und Umsetzungsgrad in der Fakturierung. Dieser Umsetzungsgrad beträgt bis eine Periode nach einer Systemumstellung 0,70 und danach 1; Akzeptanz und Umsetzung sind getrennte Mechanismen. Die Anteile der Rechnungsstreitigkeiten infolge der Preispolitik verwenden unabhängige Gleichverteilungen, bedingt auf die modellierten Transaktionsmerkmale. Strittige Rechnungen werden nicht gezielt den Kunden zugewiesen, die die Änderung nicht akzeptieren. Die Verlängerung für Lieferanten verwendet eine festgelegte Erhöhung um 19 Tage, skaliert nach Akzeptanz und Umsetzung sowie verbunden mit festgelegten Reaktionen bei Preisen, Vorräten und Betriebsunterbrechungen.
Die Umstellung der Fakturierung verursacht eine Verzögerung der Rechnungserstellung, die bei einem Scheitern der Umstellung größer ausfällt. Nach Zusammenführung der Daten folgt ein kleiner dauerhafter Gewinn bei Forderungs- und Vorratstagen. Personalverlust verringert die Kapazität in Forderungseinzug, Kreditorenbuchhaltung und Planung; dadurch steigen Forderungs- und Vorratstage, während sich die Verbindlichkeitentage im Verhältnis zum verlorenen Anteil verkürzen. Zusammenführung verursacht einen größeren vorübergehenden Kapazitätsverlust und später eine Einsparung sowie einen kleinen Prozessgewinn. Zwei vom Autor festgelegte stochastische Ereignisse erhöhen das Extremrisiko: der Verlust eines Schlüsselkunden nach Änderungen der Preispolitik und ein Lieferantenschock nach Verlängerung der Zahlungsfrist.
Das konstruierte Unternehmen beginnt mit einem Jahresumsatz von 240 Mio. USD, sechs Prozent Wachstum und sechs Prozent saisonaler Amplitude. Forderungs-, Vorrats- und Verbindlichkeitentage betragen anfangs 62, 48 und 41. Daraus ergeben sich anfängliches Working Capital von 44,0 Mio. USD, 18,3% des Jahresumsatzes, und ein Cash-Conversion-Cycle von 69 Tagen. Ein Umsatztag entspricht 0,66 Mio. USD. Die Referenzbedingungen für Kunden und Lieferanten betragen 45 und 60 Tage. Diese Werte geben einen vom Autor gewählten numerischen Maßstab vor; sie sind weder auf ein benanntes Unternehmen noch auf eine beobachtete Branchenverteilung kalibriert.
Die unsicheren Größen folgen vom Autor festgelegten Betaverteilungen oder Bernoulli-Ereignissen. Alle 54 Pakete verwenden dieselben 4.000 Ziehungen; gepaarte Paketdifferenzen beruhen somit auf gemeinsamen Zufallszahlen. Tabelle 3 dokumentiert die ausgewählten Eingaben und ihren Status. Das Experiment beschreibt bedingte Szenarioverteilungen. Es schätzt deren Parameter nicht aus Praxisdaten, belegt keine Übereinstimmung des Zielunternehmens mit diesen Verteilungen und misst keine Unsicherheit über die gewählten Parameterwerte.
| Eingabe | Wert | Status |
|---|---|---|
| Jahresumsatz des Zielunternehmens | 240 Mio. USD; Wachstum 6%; saisonale Amplitude 6% | Vom Autor festgelegt |
| Umsatzkosten und sonstige variable Kosten | 70% und 2% des Volumens zu Basispreisen, vor Anpassungen durch Lieferanten | Vom Autor festgelegt |
| Anfängliche Tageskennzahlen: Forderungen, Vorräte, Verbindlichkeiten | 62, 48 und 41 | Vom Autor festgelegt |
| Kundenbedingungen nach Angleichung | 45 Tage, eine Verkürzung um 17 Tage für zustimmende Kunden | Vom Autor festgelegt |
| Lieferantenbedingungen nach Verlängerung | 60 Tage, ein Zugewinn von 19 Tagen für zustimmende Lieferanten | Vom Autor festgelegt |
| Akzeptanz bei Kunden und Lieferanten | Beta, Mittelwerte 0,55 und 0,50, Konzentration 20 | Vom Autor festgelegt |
| Anteil und Dauer von Rechnungsstreitigkeiten | Mittelwerte 5% (A1), 9% (A2); 35 zusätzliche Tage, Abklingzeitkonstante 5 Monate | Vom Autor festgelegt |
| Verlust eines Schlüsselkunden | Wahrscheinlichkeit 6% (A1), 20% (A2); 8% des Umsatzes | Vom Autor festgelegt |
| Lieferantenschock nach Verlängerung | Wahrscheinlichkeit 15%; 60% des Zugewinns rückgängig gemacht; Vorräte 8 Tage | Vom Autor festgelegt |
| Störung durch die Umstellung | Verzögerung der Rechnungserstellung 6 (C1) und 3 (C2) Tage; Scheitern 30% und 10% | Vom Autor festgelegt |
| Skalen der Kapazitätsverlustverteilungen | Mittelwerte der Beta-Skalierung 22% (D0), 7% (D1), 40% (D2); dynamische Profile unterscheiden sich | Vom Autor festgelegt |
| Kapazitätswirkung des Personalverlusts | Forderungen +28, Vorräte +14, Verbindlichkeiten -12 Tage je Einheit | Vom Autor festgelegt |
| Liquiditätsspielraum | 3,0 Mio. USD | Vom Autor festgelegt |
| Wiederholungen und Startwert | 4.000 je Paket; Startwert 20261014 | Fest |
Analyse des konstruierten Falls durch den Autor. Sämtliche Einträge sind festgelegte Eingaben und keine Beobachtungen. Mio. USD, soweit nicht anders angegeben.
11 Angenommenen Verlust an Personalkapazität an einer Basis mit konstanter Kapazität messen
Der Vergleichsfall mit konstanter Kapazität bewahrt die anfänglichen betrieblichen Tageskennzahlen entlang des angegebenen Wachstums- und Saisonpfads. Das Paket ohne Maßnahmen nach Vollzug folgt einem gesondert vom Autor festgelegten Pfad des Personalkapazitätsverlusts. Ihre Differenz misst daher innerhalb des Rechenmodells die Folge dieses angenommenen Verlusts. Sie schätzt weder die Übernahme selbst noch Bekanntgabeeffekte in einer beobachteten Population oder den für den Unternehmenskauf gezahlten Betrag. Vergleiche mit Bleibeprämien und Zusammenführung übernehmen dieselbe Annahme und erfordern Sensitivitätsanalysen.
Das Paket ohne Maßnahmen lässt Preise, Bedingungen und Systeme unverändert und folgt dem festgelegten Personalkapazitätsverlustpfad. Sein Skalenparameter hat einen Mittelwert von 22%; er ist keine Anzahl ausgeschiedener Beschäftigter. Das Zeitprofil umfasst einen schrittweisen Verlust und eine teilweise Erholung. Unter diesen Annahmen weist das Paket am Tag 100 eine negative NWC-Freisetzung von 5,0 Mio. USD und am Tag 180 von 6,4 Mio. USD auf; am Tag 360 sind weiterhin 2,0 Mio. USD gebunden. Negative Freisetzung bedeutet, dass sein Working-Capital-Bestand über dem Vergleichsfall liegt. Der Netto-Cashflow über zwölf Perioden beträgt einen Verlust von 2,05 Mio. USD; 100,0% der Ziehungen liegen unter null.
Die Forderungskomponente erklärt 1,24 Mio. USD des Fehlbetrags am Tag 360. Das Ergebnis folgt unmittelbar aus dem festgelegten Kapazitätseffekt: Je größer der Verlust an Einzugskapazität je Einheit Personalabgang, desto höher die Kosten des Nichthandelns. Die spätere Sensitivitätsanalyse zeigt, dass das Ergebnis ohne Maßnahmen in jedem geprüften Fall negativ bleibt; geprüft werden sieben der festgelegten Eingaben. Für ein Leitungsgremium bedeutet dies, dass ein Plan zum unveränderten Fortführen zugleich eine Personalentscheidung mit einer Cashflow-Wirkung ist.
12 Vorübergehenden Finanzierungsbedarf entlang eines um Umsetzungszahlungen bereinigten Cashflow-Pfads verfolgen
Das einheitliche Paket kombiniert die Angleichung der Kundenbedingungen, verlängerte Lieferantenfristen, die frühe Systemumstellung und die Zusammenführung, Paket A1 B1 C1 D2. Die Auswahl dieser Maßnahmen setzt weder sofortige vollständige Akzeptanz noch den Abschluss ihrer schrittweisen Wirkungen voraus. Die konstruierte NWC-Freisetzung beträgt am Tag 100 negativ 7,0 Mio. USD, am Tag 180 positiv 1,2 Mio. USD und am Tag 360 11,3 Mio. USD. Der durchschnittliche Netto-Cashflow über zwölf Perioden beträgt nach modelliertem Deckungsbeitrag, Kosten und Einsparungen 7,18 Mio. USD. Der Stichprobenanteil mit negativem Endergebnis beträgt 0,3%.
Abbildung 1 zeigt den um Umsetzungszahlungen bereinigten inkrementellen Cashflow. Beim einheitlichen Paket liegt der Mittelwert der pfadweisen Minima bei negativ 11,5 Mio. USD; das gesonderte, ausschließlich auf NWC bezogene mittlere Minimum beträgt negativ 8,1 Mio. USD. Seine einmaligen Kosten von 3,20 Mio. USD werden unter der angegebenen Zeitannahme bei Vollzug gezahlt. Damit überschreitet es in jeder Ziehung sofort den beispielhaften inkrementellen Puffer von 3,0 Mio. USD. Positiver End-Cashflow belegt keine Vereinbarkeit des Finanzierungsablaufs mit diesem Puffer. Tabelle 4 trennt Statistiken zu Working Capital, End-Cashflow und Verlustpotenzial.
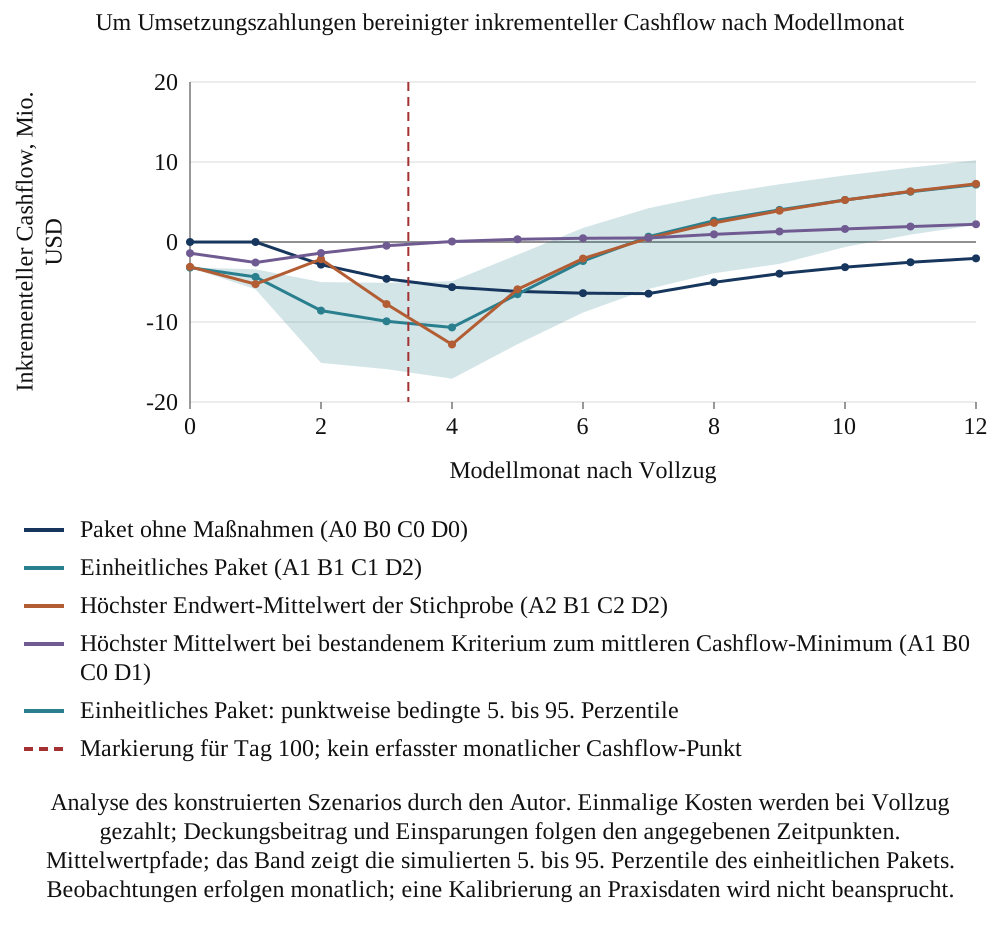
Analyse des konstruierten Szenarios durch den Autor. Einmalige Kosten werden bei Vollzug gezahlt; Deckungsbeitrag und Einsparungen folgen den angegebenen Zeitpunkten. Mittelwertpfade; das Band zeigt die simulierten 5. bis 95. Perzentile des einheitlichen Pakets. Beobachtungen erfolgen monatlich; eine Kalibrierung an Praxisdaten wird nicht beansprucht.
| Maßnahme | Paket | NWC-Freisetzung T100 | NWC-Freisetzung T360 | Net12-Mittelwert | Mittleres Cashflow-Minimum | 5. Perzentil des Cashflow-Minimums | Pufferüberschreitung |
|---|---|---|---|---|---|---|---|
| Paket ohne Maßnahmen | A0 B0 C0 D0 | -5.0 | -2.0 | -2.05 | -6.45 | -12.10 | 87.8% |
| Einheitliches Paket | A1 B1 C1 D2 | -7.0 | 11.3 | 7.18 | -11.53 | -17.16 | 100.0% |
| Höchster Endwert-Mittelwert der Stichprobe unter 54 Paketen | A2 B1 C2 D2 | -5.5 | 11.9 | 7.27 | -12.82 | -19.24 | 100.0% |
| Höchstes 10. Endwert-Perzentil der Stichprobe unter 54 Paketen | A1 B0 C2 D2 | -6.8 | 8.5 | 5.74 | -13.50 | -19.04 | 100.0% |
| Höchster Mittelwert bei bestandenem Kriterium zum mittleren Cashflow-Minimum | A1 B0 C0 D1 | 1.2 | 4.4 | 2.22 | -2.72 | -4.63 | 29.5% |
Konstruiertes Szenario, Mio. USD. NWC-Spalten zeigen die Freisetzung gegenüber dem Vergleichsfall mit konstanter Kapazität. Das Cashflow-Minimum ist der Mittelwert des niedrigsten um Umsetzungszahlungen bereinigten Cashflow-Werts jeder Ziehung über die ganzzahligen Perioden 0 bis 12. Das fünfte Perzentil und der Überschreitungsanteil beruhen auf diesen pfadweisen Minima. H ist ein vom Autor festgelegter inkrementeller Puffer; Wahrscheinlichkeiten sind bedingte Simulationshäufigkeiten.
13 Forderungen und Verbindlichkeiten liefern die Freisetzung; Vorräte und Kosten verbrauchen einen Teil davon
Tabelle 5 gliedert das Working Capital am Tag 360 nach Komponenten. Im einheitlichen Plan setzen Forderungen 7,89 Mio. USD und Verbindlichkeiten 4,06 Mio. USD frei; Vorräte binden 0,69 Mio. USD, weil gegen Reibungen mit Lieferanten Sicherheitsbestände aufgebaut werden. Das Working Capital erfasst nicht den gesamten Cashflow. Die Deckungsbeitragsänderung entspricht einem Jahresverlust von 1,55 Mio. USD infolge von Kundenverlusten und Preiserhöhungen der Lieferanten. Einmalige Kosten abzüglich der Shared-Service-Einsparung betragen 2,53 Mio. USD. Der Netto-Cashflow des ersten Jahres sinkt gegenüber der Working-Capital-Kennzahl auf 7,18 Mio. USD.
Die Überleitung zeigt, weshalb eine auf Tage verkürzte Schlagzeile das Ergebnis überzeichnet. Von den bis Tag 360 freigesetzten 11,3 Mio. USD werden 4,08 Mio. USD durch verlorenen Deckungsbeitrag und einmalige Nettokosten aufgezehrt. Bei Unternehmen mit anderen Margen und Kunden fällt der Verlust anders aus. Unabhängig von den Eingaben muss ein Plan alle drei Größen ausweisen: Bestände, Marge und Kosten.
| Maßnahme | Forderungen | Vorräte | Verbindlichkeiten | Working-Capital-Freisetzung im Monat 12 | Deckungsbeitragsänderung | Einsparung abzüglich einmaliger Kosten | Netto-Cashflow des ersten Jahres |
|---|---|---|---|---|---|---|---|
| Keine Maßnahmen | -1.24 | -0.43 | -0.37 | -2.05 | 0.00 | 0.00 | -2.05 |
| Einheitlicher Plan | 7.89 | -0.69 | 4.06 | 11.26 | -1.55 | -2.53 | 7.18 |
| Höchster Mittelwert | 8.61 | -0.07 | 3.32 | 11.86 | -2.16 | -2.43 | 7.27 |
| Höchster Mittelwert bei bestandenem Kriterium zum mittleren Cashflow-Minimum | 4.57 | 0.20 | -0.41 | 4.37 | -0.75 | -1.40 | 2.22 |
Analyse des konstruierten Falls durch den Autor. Mio. USD unter den angegebenen Eingaben. Der Netto-Cashflow des ersten Jahres entspricht der Working-Capital-Freisetzung zuzüglich Deckungsbeitragsänderung, abzüglich einmaliger Umsetzungskosten und zuzüglich modellierter Einsparungen.
14 Im Modell liefern Preispolitik und Kundenbedingungen den größten Cashflow-Anteil; die Entscheidungen wirken zusammen
Tabelle 6 zeigt die durchschnittliche Wirkung jeder Stufe gegenüber der ersten Stufe ihrer Kategorie, gemittelt über die anderen Entscheidungen. Die Angleichung der Kundenbedingungen erhöht den Netto-Cashflow des ersten Jahres um 5,33 Mio. USD; zusätzliche Angleichung der Preisliste erhöht ihn um 5,42 Mio. USD. Die Verlängerung der Lieferantenbedingungen erhöht ihn um 1,04 Mio. USD. Systemumstellung erhöht ihn bei früher Umstellung um 1,86 Mio. USD und bei kriteriengebundener Umstellung um 1,95 Mio. USD. Bleibeprämien erhöhen ihn um 0,16 Mio. USD und Zusammenführung um 1,79 Mio. USD.
Tabelle 7 verteilt den Übergang vom Nichthandeln zum einheitlichen Paket über die 24 Reihenfolgen der Kategorien. Die End-Cashflow-Anteile betragen 5,01 Mio. USD für Preispolitik, 0,81 für Lieferantenbedingungen, 1,59 für Systeme und 1,82 für Personal; zusammen 9,23. Die Gewinne der einzelnen Kategorien summieren sich auf 5,92; ihre Differenz zum gemeinsamen Gewinn beträgt 3,31. Im Code werden Kundenbedingungseffekte mit dem Umsetzungsgrad in der Fakturierung skaliert: 0,70 vor dem festgelegten Zeitpunkt nach Umstellung und danach 1. Akzeptanz bleibt ein gesonderter Anteil. Diese angenommenen Interaktionen erklären die konstruierte Zuordnung; für die praktische Nutzung erfordern ihre Größenordnungen zielunternehmensspezifische Evidenz.
In Gleichung 3 ist v das mittlere Ergebnis eines bewerteten Pakets. Im Vektor z-minus stehen die Kategorien, die i in der Reihenfolge pi vorausgehen, auf ihren Stufen im einheitlichen Paket; alle anderen Kategorien stehen auf ihren Basisstufen. Der Vektor z-plus unterscheidet sich nur dadurch, dass Kategorie i auf ihre einheitliche Stufe wechselt. Der Mittelwert der marginalen Differenz über alle 24 Reihenfolgen ergibt ihre Shapley-Zuordnung. Gleichung 3b ist die Effizienzidentität: Die Zuordnungen summieren sich zum Ergebnis des einheitlichen Pakets abzüglich des Ergebnisses ohne Maßnahmen. Dies ist eine Zuordnungskonvention innerhalb des konstruierten Designs und kein isolierter kausaler Beitrag in einer beobachteten Transaktion.
Diese Zuordnung behauptet nicht, welche Wirkung die Preispolitik in einer realen Transaktion hätte. Sie beschreibt, wie die vom Autor festgelegten Mechanismen das Ergebnis aufteilen. In einer Hinsicht ist die Aufteilung gegenüber den geprüften Eingaben robust: Das Paket mit dem höchsten Mittelwert gleicht die Kundenbedingungen in 14 von 14 Sensitivitätsläufen an, und die Preispolitik liefert im Basisfall den größten Anteil an der Freisetzung.
| Kategorie | Stufe | Entscheidung | Wirkung am Tag 100 | Wirkung am Tag 360 | Nettowirkung im ersten Jahr | Mittleres pfadweises, um Umsetzungszahlungen bereinigtes Cashflow-Minimum |
|---|---|---|---|---|---|---|
| Preispolitik | A0 | Preise und Bedingungen beibehalten | 0.00 | 0.00 | 0.00 | -10.5 |
| Preispolitik | A1 | Kundenbedingungen angleichen | 3.33 | 6.27 | 5.33 | -8.1 |
| Preispolitik | A2 | Preisliste und Bedingungen angleichen | 3.49 | 7.18 | 5.42 | -8.6 |
| Lieferantenbedingungen | B0 | Lieferantenbedingungen beibehalten | 0.00 | 0.00 | 0.00 | -9.2 |
| Lieferantenbedingungen | B1 | Lieferantenbedingungen verlängern | 1.38 | 2.04 | 1.04 | -8.9 |
| Systeme | C0 | Buchführung getrennt lassen | 0.00 | 0.00 | 0.00 | -6.1 |
| Systeme | C1 | Fakturierung spätestens am Tag 60 umstellen | -2.22 | 3.66 | 1.86 | -11.8 |
| Systeme | C2 | Nach Bereinigung am Tag 120 umstellen | 0.00 | 3.45 | 1.95 | -9.3 |
| Personal | D0 | Keine Maßnahme | 0.00 | 0.00 | 0.00 | -7.9 |
| Personal | D1 | Bleibeprämien | 3.37 | 1.36 | 0.16 | -6.6 |
| Personal | D2 | In einem Shared Service zusammenführen | -4.62 | 2.12 | 1.79 | -12.7 |
Vom Autor konstruiertes Szenario, Mio. USD. Die Spalten für Tag 100 und Tag 360 zeigen NWC-Freisetzungseffekte gegenüber Stufe null der Kategorie; die Nettospalte zeigt den entsprechenden End-Cashflow-Effekt, gemittelt über die anderen Kategorien. Die letzte Spalte zeigt je Stufe den Mittelwert des niedrigsten um Umsetzungszahlungen bereinigten Cashflow-Werts jeder Ziehung über die ganzzahligen Perioden 0 bis 12, gemittelt über die anderen Kategorien; dies ist eine stufenspezifische Statistik und kein Kontrast zu Stufe null.
| Kategorie und Stufe im einheitlichen Plan | Anteil an der Änderung am Tag 100 | Anteil an der Änderung am Tag 360 | Anteil am Netto-Cashflow des ersten Jahres | Änderung des mittleren pfadweisen, um Umsetzungszahlungen bereinigten Cashflow-Minimums |
|---|---|---|---|---|
| Preispolitik (A1) | 3.58 | 5.96 | 5.01 | 3.09 |
| Lieferantenbedingungen (B1) | 1.57 | 1.82 | 0.81 | 0.58 |
| Systeme (C1) | -2.46 | 3.39 | 1.59 | -4.63 |
| Personal (D2) | -4.65 | 2.14 | 1.82 | -4.12 |
| Gesamt, vom Nichthandeln zum einheitlichen Plan | -1.96 | 13.30 | 9.23 | -5.08 |
Vom Autor konstruiertes Szenario, Mio. USD. Die ersten beiden Zuordnungen betreffen NWC-Freisetzung am Tag 100 und Tag 360; die dritte betrifft den Netto-End-Cashflow und die letzte das mittlere pfadweise, um Umsetzungszahlungen bereinigte Cashflow-Minimum. Jede Spalte summiert sich konstruktionsgemäß zu ihrer Änderung zwischen einheitlichem Paket und Nichthandeln.
15 Umsetzungszeitpunkte mit Working-Capital- und Cashflow-Pfadrisiken vergleichen
Abbildung 2 vergleicht die Wirkung auf NWC-Freisetzung am Tag 100 mit der Nettowirkung auf den Cashflow des ersten Jahres, jeweils gemittelt über die anderen Entscheidungskategorien. Frühe Umstellung verringert die NWC-Freisetzung am Tag 100 gegenüber getrennter Buchführung um 2,22 Mio. USD und erhöht den Netto-End-Cashflow um 1,86 Millionen. Zusammenführung verringert die NWC-Freisetzung am Tag 100 um 4,62 Millionen und erhöht den Netto-End-Cashflow um 1,79 Millionen. Ihre gesonderten NWC-Wirkungen am Tag 360, 3,66 und 2,12 Millionen, stehen in Tabelle 6. Bleibeprämien erhöhen die NWC-Freisetzung am Tag 100 um 3,37 Millionen und den Netto-End-Cashflow um 0,16 Millionen. Angleichung der Kundenbedingungen erhöht die NWC-Freisetzung am Tag 100 um 3,33 Millionen.
Abbildung 3 vergleicht den mittleren End-Cashflow mit dem inkrementellen Puffer, der 95 Prozent der in der Stichprobe erfassten monatlichen Cashflow-Minima abdeckt. Das einzige Paket, das bei H = 3,0 Mio. USD das Kriterium zum mittleren Minimum erfüllt, ist A1 B0 C0 D1. Sein mittlerer End-Cashflow beträgt 2,22 Mio. USD, sein mittleres pfadweises Cashflow-Minimum negativ 2,7 und das Minimum des Mittelwertpfads negativ 2,6. Sein fünftes Stichprobenperzentil der Minima beträgt negativ 4,63 Millionen, und seine Häufigkeit der Pufferüberschreitung beträgt 29,5%. Das gesonderte Kriterium einer Überschreitungshäufigkeit von 5 Prozent lässt kein Paket zu. Das Mittelwertkriterium stellt daher eine andere und wesentlich schwächere Bedingung als das angegebene Verlustkriterium dar.
Bei festgehaltenen A1, B1 und D2 liegt die NWC-Freisetzung am Tag 100 bei früher Umstellung C1 um 1,22 Mio. USD unter der kriteriengebundenen Umstellung C2. Ihr mittleres pfadweises, um Umsetzungszahlungen bereinigtes Cashflow-Minimum liegt unter der angegebenen Konvention der Kostenzahlung bei Vollzug um 1,53 Mio. USD höher, ist also weniger negativ. Dieser Cashflow-Pfad-Kontrast unterscheidet sich vom ausschließlich auf NWC bezogenen Minimum. Frühere Umstellung verändert den Umsetzungsgrad in der Fakturierung früher; zugleich unterscheiden sich die Pakete bei Umstellungsverzögerung, Streitquoten, Ausfallwahrscheinlichkeiten und einmaligen Kosten. Der gemeinsame Vergleich gilt bedingt auf diese vom Autor festgelegten Mechanismen.
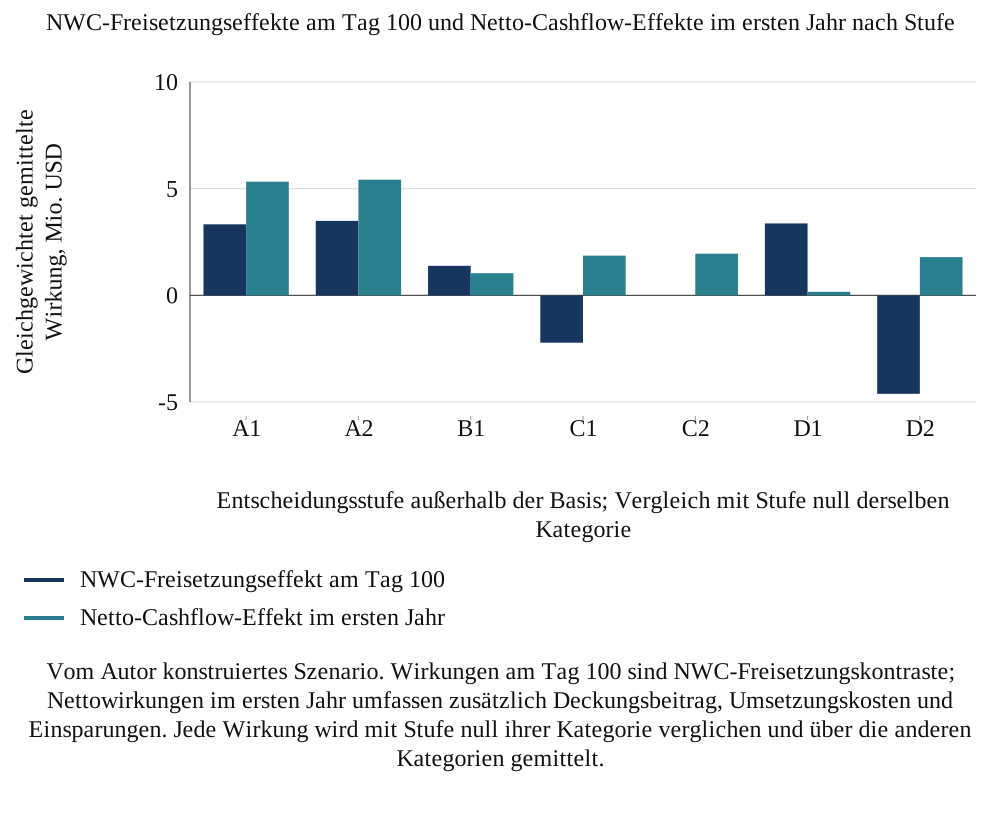
Vom Autor konstruiertes Szenario. Wirkungen am Tag 100 sind NWC-Freisetzungskontraste; Nettowirkungen im ersten Jahr umfassen zusätzlich Deckungsbeitrag, Umsetzungskosten und Einsparungen. Jede Wirkung wird mit Stufe null ihrer Kategorie verglichen und über die anderen Kategorien gemittelt.
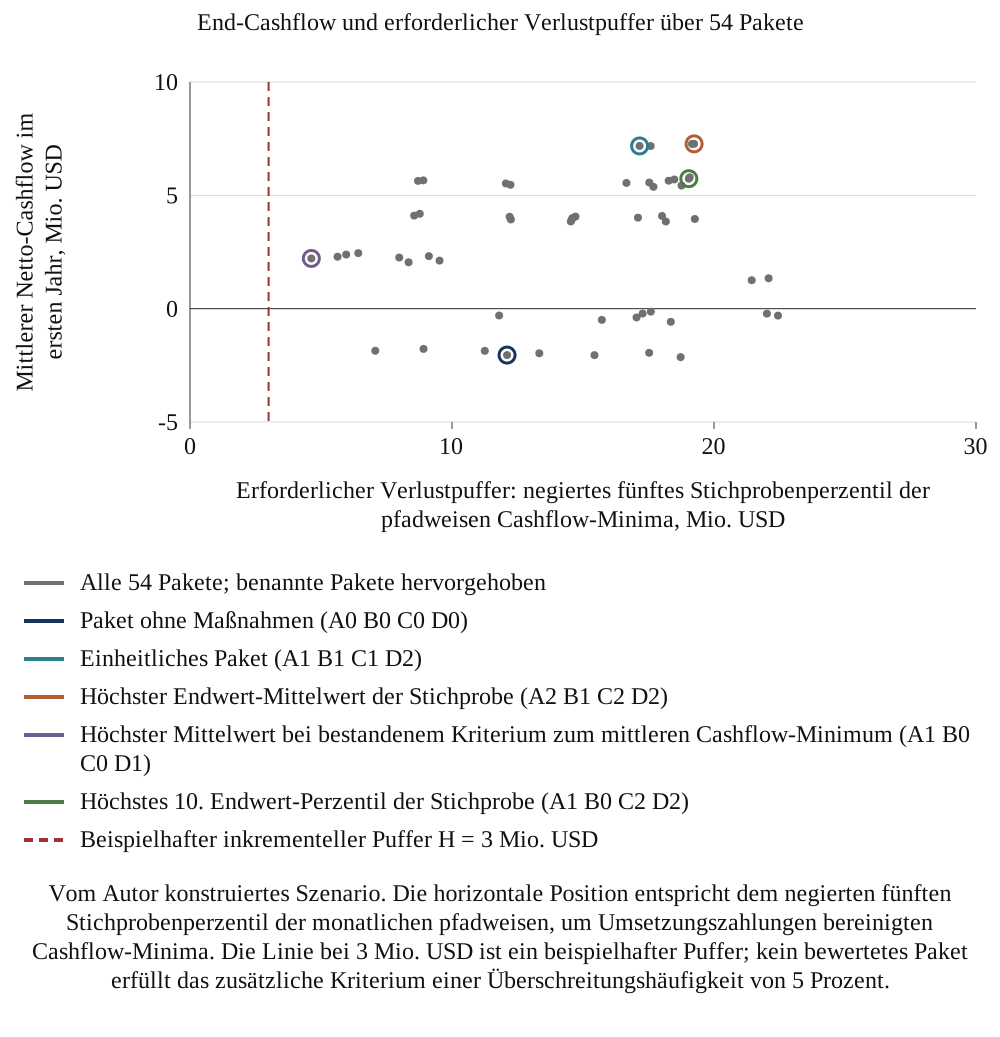
Vom Autor konstruiertes Szenario. Die horizontale Position entspricht dem negierten fünften Stichprobenperzentil der monatlichen pfadweisen, um Umsetzungszahlungen bereinigten Cashflow-Minima. Die Linie bei 3 Mio. USD ist ein beispielhafter Puffer; kein bewertetes Paket erfüllt das zusätzliche Kriterium einer Überschreitungshäufigkeit von 5 Prozent.
16 Entscheidungen auf einem endlichen Raster anhand offengelegter Cashflow- und Risikokriterien bewerten
Der höchste geschätzte Mittelwert der Stichprobe unter 54 Paketen entfällt auf A2 B1 C2 D2 mit 7,27 Mio. USD; der gleichgewichtete Paketmittelwert beträgt 2,71. Das einheitliche Paket erzielt 7,18 und liegt damit 0,09 unter diesem höchsten Stichprobenmittelwert. Die beiden führenden Mittelwerte unterscheiden sich um etwa 0,003 Mio. USD, bei einem gepaarten Monte-Carlo-Standardfehler von etwa 0,012 Mio. USD. Ihre Rangfolge wird durch diese Simulationspräzision nicht aufgelöst. Der Vergleich beschränkt sich auf das bewertete Design und die gewählten Verteilungen; Parameterunsicherheit und Unsicherheit aus der Praxis liegen außerhalb der Berechnung.
Das höchste geschätzte zehnte Perzentil der Stichprobe identifiziert Paket A1 B0 C2 D2 mit einem zehnten Endwert-Perzentil von 4,03 Mio. USD und mittlerem Cashflow von 5,74. Sein um Umsetzungszahlungen bereinigtes mittleres pfadweises Minimum beträgt negativ 13,5 Millionen. Das Paket, das das Kriterium zum mittleren Minimum erfüllt, hat ein zehntes Perzentil von 0,82. Dies sind unterschiedliche beschreibende Auswahlkriterien; keines ersetzt das zusätzliche Kriterium zur Überschreitungshäufigkeit. Bei dem angegebenen H und der Grenze von 5 Prozent enthält das bewertete Design kein zulässiges Paket.
Abbildung 4 zeigt die Verteilungen des Netto-End-Cashflows für die Pakete ohne Maßnahmen, das einheitliche Paket, das Paket mit dem höchsten Stichprobenmittelwert und das nach dem mittleren Minimum ausgewählte Paket. Ihre Standardabweichungen betragen jeweils 0,96, 2,38, 2,38 und 1,09 Mio. USD. Das letzte Paket wird nach dem Kriterium zum mittleren pfadweisen Minimum ausgewählt; seine Streuung und die gesonderte Häufigkeit der Pufferüberschreitung beantworten unterschiedliche Fragen. Die dargestellten bedingten Verteilungen bestimmen weder das für den Erwerber akzeptable Risiko noch seine verfügbare Liquidität.
Tabelle 8 zeigt das Endwert-Sensitivitätsexperiment: Sieben vom Autor festgelegte Eingaben werden einzeln auf niedrige und hohe Werte verändert; der Basisfall wird mit ausgewiesen. Die Tabelle zeigt den mittleren End-Cashflow und den höchsten geschätzten Mittelwert im endlichen Design. Der Abstand des einheitlichen Pakets reicht in diesen Fällen von 0,08 bis 0,23 Mio. USD. Andere Annahmen bleiben unverändert. Diese partielle Endwert-Sensitivitätsanalyse bewertet ausschließlich Endergebnisse; die Sensitivität der um Umsetzungszahlungen bereinigten Cashflow-Pfade und des Verlustkriteriums erfordert für diese Szenarien einen gesondert festgelegten Test.
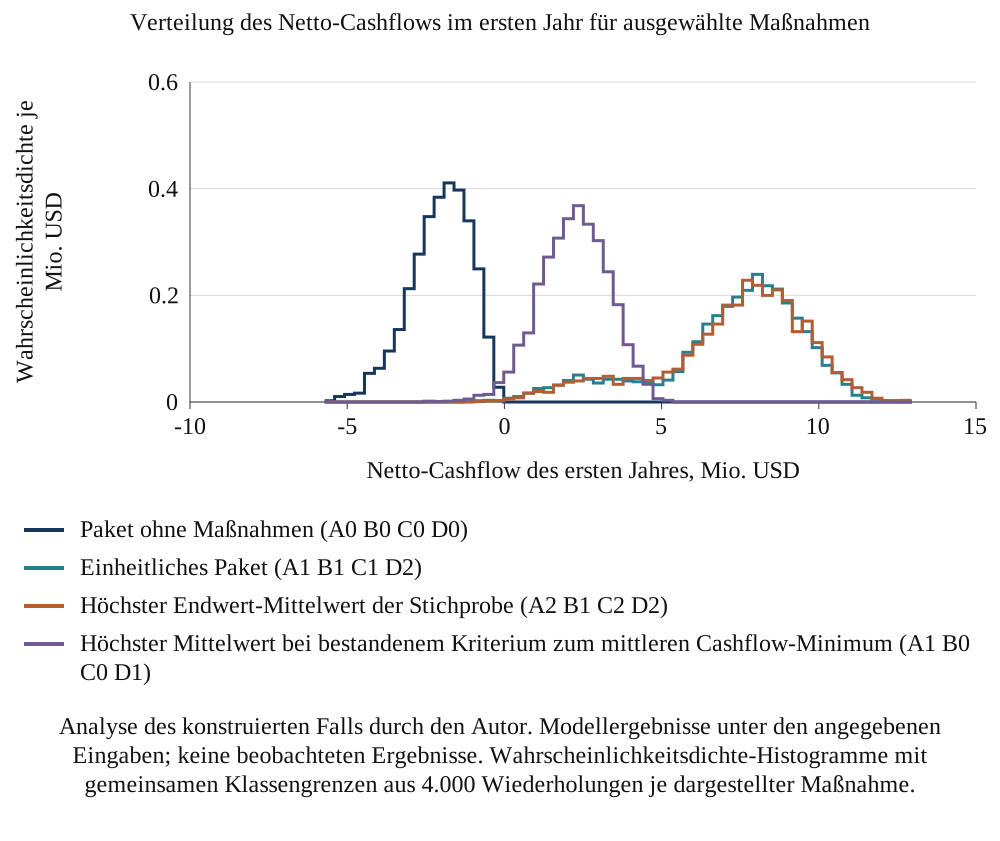
Analyse des konstruierten Falls durch den Autor. Modellergebnisse unter den angegebenen Eingaben; keine beobachteten Ergebnisse. Wahrscheinlichkeitsdichte-Histogramme mit gemeinsamen Klassengrenzen aus 4.000 Wiederholungen je dargestellter Maßnahme.
| Geänderte Eingabe | Paket mit höchstem Mittelwert | Sein Netto-Cashflow | Netto-Cashflow des einheitlichen Plans |
|---|---|---|---|
| Basiseingaben | A2 B1 C2 D2 | 7.27 | 7.18 |
| Kundenakzeptanz angeglichener Bedingungen, 0,4 | A2 B1 C2 D2 | 5.57 | 5.43 |
| Kundenakzeptanz angeglichener Bedingungen, 0,7 | A1 B1 C2 D2 | 9.01 | 8.92 |
| Kapazitätsverlustskala ohne Personalmaßnahme, 0,12 | A2 B1 C2 D2 | 7.27 | 7.18 |
| Kapazitätsverlustskala ohne Personalmaßnahme, 0,32 | A2 B1 C2 D2 | 7.27 | 7.18 |
| Wahrscheinlichkeit des Verlusts eines Schlüsselkunden unter A2, 0,1 | A2 B1 C2 D2 | 7.41 | 7.18 |
| Wahrscheinlichkeit des Verlusts eines Schlüsselkunden unter A2, 0,35 | A1 B1 C2 D2 | 7.27 | 7.18 |
| Wahrscheinlichkeit eines Lieferantenschocks nach Verlängerung, 0,05 | A1 B1 C2 D2 | 7.78 | 7.69 |
| Wahrscheinlichkeit eines Lieferantenschocks nach Verlängerung, 0,3 | A2 B1 C2 D2 | 6.54 | 6.42 |
| Wahrscheinlichkeit des Scheiterns einer frühen Umstellung, 0,15 | A2 B1 C2 D2 | 7.27 | 7.19 |
| Wahrscheinlichkeit des Scheiterns einer frühen Umstellung, 0,5 | A2 B1 C2 D2 | 7.27 | 7.17 |
| Lieferantenakzeptanz längerer Zahlungsfristen, 0,3 | A2 B1 C2 D2 | 6.45 | 6.33 |
| Lieferantenakzeptanz längerer Zahlungsfristen, 0,7 | A1 B1 C2 D2 | 8.12 | 8.03 |
| Wirkung der Einzugskapazität auf Forderungstage, 18 | A1 B1 C2 D2 | 7.65 | 7.56 |
| Wirkung der Einzugskapazität auf Forderungstage, 40 | A2 B1 C2 D2 | 6.82 | 6.72 |
Analyse des konstruierten Falls durch den Autor. Modellergebnisse unter den angegebenen Eingaben; keine beobachteten Ergebnisse. Jede Zeile verändert eine von sieben festgelegten Eingaben auf einen niedrigen oder hohen Wert; die übrigen bleiben auf Basiswerten. Der einheitliche Plan ist Paket A1 B1 C1 D2. Mio. USD.
17 Rangübereinstimmung zwischen Stichtagen im konstruierten Raster ausweisen
Tabelle 9 vergleicht die Rangfolgen der NWC-Freisetzung zu angegebenen Zeitpunkten mit den Rangfolgen des Netto-End-Cashflows. Am Tag 100 weisen 44 von 54 Paketmittelwerten negative NWC-Freisetzung auf; die Rangkorrelation mit dem mittleren Netto-Cashflow des ersten Jahres beträgt 0,09. Die zehn Pakete mit der höchsten NWC-Freisetzung am Tag 100 haben 2 Mitglieder mit den zehn höchsten nach mittlerem Netto-Cashflow gemeinsam. Das Paket mit der höchsten NWC-Freisetzung am Tag 100, A2 B1 C0 D1, erzielt einen mittleren Netto-Cashflow von 2,45 Mio. USD und liegt damit unter dem höchsten Endwert-Mittelwert der Stichprobe von 7,27 Millionen. Diese Statistiken beschreiben das bewertete endliche Design.
Bis Tag 180 beträgt die Rangkorrelation 0,75 und bis Tag 360 0,97. 39 Paketmittelwerte weisen am Tag 100 negative NWC-Freisetzung und am Tag 360 positive NWC-Freisetzung auf. Ein Integrationsteam, das anhand einer Cashflow-Kennzahl am Tag 100 beurteilt wird, wird somit für Entscheidungen belohnt, die frühe Mittelbindung vermeiden, etwa Bleibeprämien, und für Entscheidungen mit späterer Freisetzung benachteiligt. Daraus folgt, dass ein Leitungsgremium zeitlich bestimmte Freigabekriterien festlegen sollte, die den erwarteten Tiefpunkt berücksichtigen, statt eines einzigen frühen Ziels.
| Messzeitpunkt | Pakete mit negativer mittlerer NWC-Freisetzung | Rangkorrelation mit Netto-Cashflow im ersten Jahr | Überschneidung der höchsten zehn mit der Netto-Rangfolge |
|---|---|---|---|
| Tag 100 | 44 | 0.09 | 2 |
| Tag 180 | 34 | 0.75 | 2 |
| Tag 360 | 5 | 0.97 | 6 |
Analyse des konstruierten Falls durch den Autor. Modellergebnisse unter den angegebenen Eingaben; keine beobachteten Ergebnisse. Spearman-Rangkorrelation über 54 Pakete; Überschneidung der zehn höchsten zu jedem Zeitpunkt mit den zehn höchsten beim Netto-Cashflow.
18 Konstruierte Wirkungsreferenzen von Beobachtungsdatenschätzern trennen
Das Kohortenexperiment erzeugt konstruierte Transaktionen mit Bewertungen für Komplexität, Qualität der Finanzfunktion und Kundenkonzentration. Vier binäre Indikatoren entsprechen A0/A1, B0/B1, C2/C1 und D0/D1; daraus ergeben sich 16 mögliche Kombinationen. Die Kohorte lässt A2, getrennte Buchführung C0 und Zusammenführung D2 aus; ihr Systemkontrast vergleicht die frühe Umstellung C1 mit der kriteriengebundenen Umstellung C2. Die festgelegten Zuweisungswahrscheinlichkeiten hängen von den Bewertungen ab: Frühe Umstellung ist bei höherer Finanzqualität und geringerer Komplexität wahrscheinlicher, Bleibeprämien bei niedrigerer Finanzqualität und höherer Komplexität. Jedes Ergebnis wird mit demselben Rechenmodell und transaktionsspezifischen Parametern berechnet. In einer konstruierten Stichprobe von 20.000 Transaktionen unter dem gewählten Zuweisungsgesetz betragen die gepaarten Referenzen marginaler Umschaltungen 5,97 Mio. USD für die Angleichung der Preispolitik, 1,53 für Lieferantenbedingungen, -0,09 für frühe Umstellung und 0,26 für Bleibeprämien. Jede Referenz schaltet die benannte Entscheidung um und hält dabei die übrigen zugewiesenen Entscheidungen und gemeinsamen Ziehungen der jeweiligen Transaktion fest. Diese endlichen rechnerischen Referenzen repräsentieren das angegebene synthetische Zuweisungsgesetz.
In Gleichung 4 ist Y der konstruierte Netto-Cashflow über zwölf Perioden mit vom Autor festgelegtem Rechnungslegungsrauschen. T erfasst die simulierten Entscheidungen, X die Merkmale und epsilon das Residuum in einem Arbeitsregressionsmodell. In 4b ist mu-hat(j,z) der Stichprobenmittelwert von Y unter Beobachtungen mit T_j=z; beide Gruppen sind nicht leer. Das gemeinsame Modell enthält die vier Entscheidungen ohne X; die Version mit beobachteten Kontrollvariablen ergänzt verrauschte Näherungsvariablen und Konzentration. Die Version mit allen Merkmalen verwendet die modellierten Merkmale direkt. Diese additiven Projektionen bleiben durch Nichtlinearitäten, Interaktionen und heterogene Wirkungen im Datenerzeugungsmechanismus beschränkt.
Tabelle 10 zeigt die Verzerrung aus 400 Wiederholungen von Kohorten mit 160 Transaktionen. Ein naiver Mittelwertvergleich überschätzt die Wirkung der Preispolitik um 0,62 Mio. USD und die Lieferantenwirkung um 0,42 Mio. USD. Er lässt frühe Umstellung mit einer durchschnittlichen Schätzung von 0,65 Mio. USD vorteilhaft erscheinen, obwohl ihr wahrer Effekt -0,09 beträgt, und weist Bleibeprämien einen durchschnittlich geschätzten Effekt von -0,33 gegenüber einem wahren Wert von 0,26 zu; in 70% der Wiederholungen ist das Vorzeichen falsch. Regression auf die vier Entscheidungen ohne Kontrollvariablen belässt bei der Preispolitik eine Verzerrung von 0,55 Mio. USD. Beobachtete Kontrollvariablen verringern die Verzerrungen auf 0,15, 0,09, 0,12 und -0,07; die mittlere Abdeckung nominaler 90-Prozent-Intervalle über die vier Entscheidungen steigt von 68% bei der naiven Differenz auf 88%.
Abbildung 5 zeigt die Verzerrung nach Entscheidung und Schätzer. Die Anteile der Transaktionen, die in der konstruierten Population die jeweilige Entscheidung treffen, betragen 45% für die Angleichung der Preispolitik, 44% für verlängerte Lieferantenfristen, 44% für frühe Umstellung und 43% für Bleibeprämien. Gemeinsam erklären die vier Entscheidungen 0,74 der Variation des Netto-Cashflows im ersten Jahr. Die Merkmale erhöhen diesen Wert nur geringfügig auf 0,77, weil der große festgelegte Effekt der Preispolitik dominiert. In diesem Experiment unterscheidet sich die relative Präzision mit den zugewiesenen Effektgrößen und dem übrigen Datenerzeugungsdesign.
Die bereinigten Regressionen und die Regressionen mit wahren Merkmalen bleiben eingeschränkte statistische Spezifikationen eines nichtlinearen Rechenmodells mit Interaktionen. Abweichungen von der konstruierten Durchschnittseffektreferenz können Messung der Kovariaten, Selektion, Beschränkungen der funktionalen Form und Effektheterogenität widerspiegeln. Die Bereitstellung wahrer Merkmalswerte für eine Regression liefert nicht alle relevanten Nichtlinearitäten oder Interaktionen. Das Experiment mit zufälliger Zuweisung ist eine gesonderte Referenz mit eigener Zuweisungsverteilung; seine Schätzungen sollten mit der entsprechenden Wirkung unter zufälliger Zuweisung verglichen werden und nicht mit einer Wirkung, die unter einer anderen Verteilung der übrigen Entscheidungen definiert wurde.
| Entscheidung | Konstruierte Kontrastreferenz aus 20.000 Transaktionen | Verzerrung: naiv | Verzerrung: gemeinsam, ohne Kontrollen | Verzerrung: beobachtete Kontrollen | Verzerrung: alle Merkmale | Verzerrung unter zufälliger Zuweisung gegenüber eigener Referenz |
|---|---|---|---|---|---|---|
| Angeglichene Preispolitik (A1 gegenüber A0) | 5.97 | 0.62 | 0.55 | 0.15 | 0.06 | 0.01 |
| Verlängerte Lieferantenbedingungen (B1 gegenüber B0) | 1.53 | 0.42 | 0.16 | 0.09 | 0.03 | 0.06 |
| Frühe Umstellung (C1 gegenüber C2) | -0.09 | 0.74 | 0.22 | 0.12 | 0.02 | -0.03 |
| Bleibeprämien (D1 gegenüber D0) | 0.26 | -0.58 | -0.16 | -0.07 | 0.02 | 0.03 |
Analyse des konstruierten Falls durch den Autor. Modellergebnisse unter den angegebenen Eingaben; keine beobachteten Ergebnisse. Mio. USD; Verzerrung ist die mittlere Schätzung abzüglich ihrer entsprechenden konstruierten Referenz marginaler Umschaltung aus 20.000 Transaktionen. Die Kohorte mit zufälliger Zuweisung verwendet eine eigene Referenz unter ihrer anderen Verteilung der gleichzeitig getroffenen Maßnahmen.
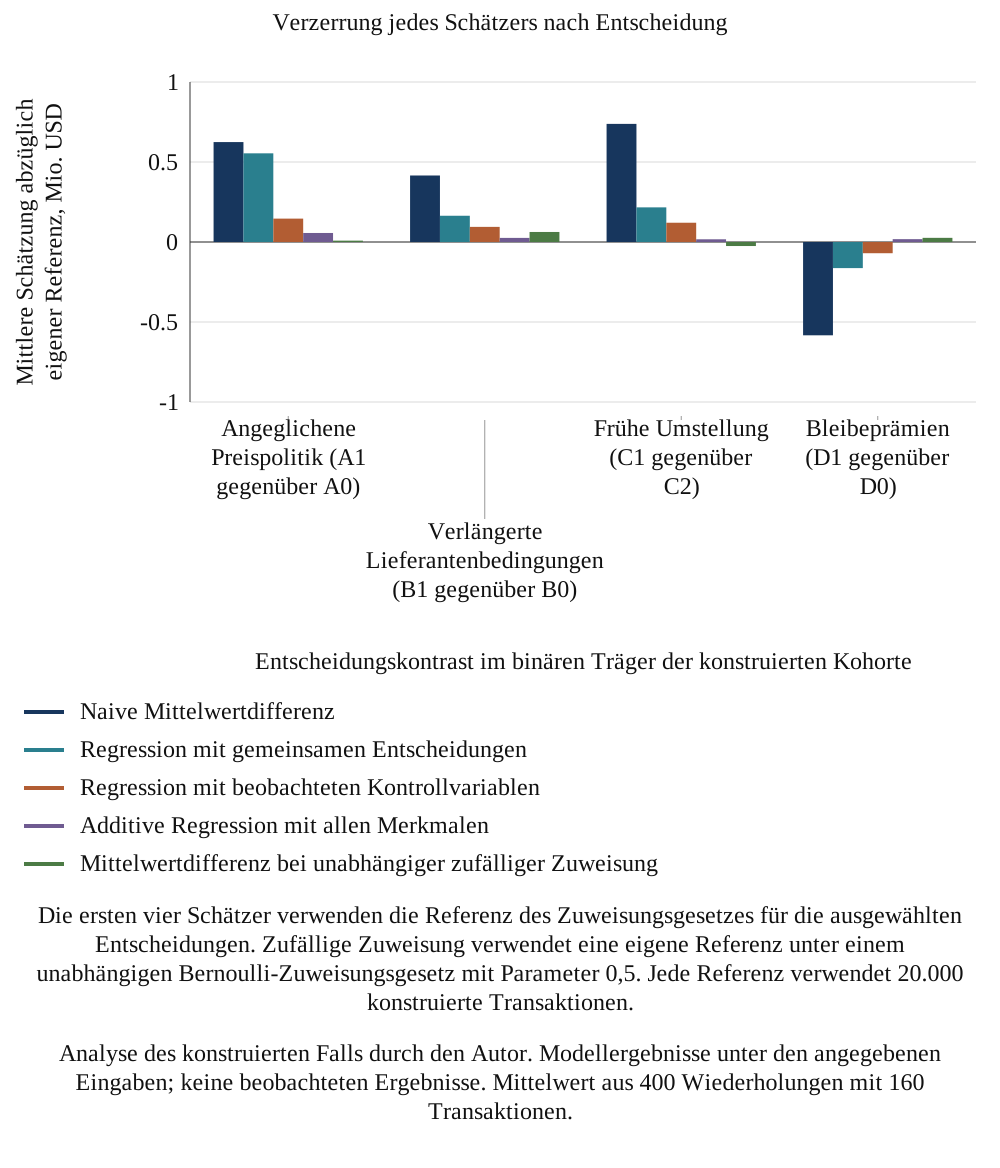
Analyse des konstruierten Falls durch den Autor. Modellergebnisse unter den angegebenen Eingaben; keine beobachteten Ergebnisse. Mittelwert aus 400 Wiederholungen mit 160 Transaktionen.
19 Intervallpräzision innerhalb des konstruierten Stichprobengrößenrasters interpretieren
Tabelle 11 zeigt das Verhalten des bereinigten Schätzers bei wachsender Kohorte. Gemittelt über die vier Entscheidungen beträgt der mittlere absolute Fehler 0,57 Mio. USD bei 40 Transaktionen, 0,30 bei 160 und 0,13 bei 1.280; die halbe Breite eines 90-Prozent-Intervalls beträgt 0,56 bei 160 Transaktionen und 0,20 bei 1.280. Der Effekt der Preispolitik ist groß; bereits bei 40 Transaktionen wird in 100% der Wiederholungen das richtige Vorzeichen ermittelt. Für Lieferantenbedingungen beträgt dieser Anteil 99%.
Die Bleibeprämien-Referenz beträgt 0,26 Mio. USD. Der bereinigte Schätzer liefert bei 40 Transaktionen in 58% der Wiederholungen das richtige Vorzeichen, bei 160 in 74% und bei 1.280 in 96%. Seine mittlere nominale 90-Prozent-Intervallhalbbreite beträgt bei 640 Transaktionen 0,27 Millionen und bei 1.280 0,19. Im Vergleich ungerundeter Werte unterschreitet sie die absolute Bleibeprämien-Referenz erstmals am geprüften Punkt von 1.280 Transaktionen; das Raster lokalisiert den Schnittpunkt zwischen 640 und 1.280 nicht. Die mittlere korrekte Vorzeichenquote des naiven Schätzers über A, B und D beträgt bei 40 Transaktionen 76% und bei 1.280 68%. Diese endlichen Simulationen veranschaulichen anhaltenden Fehler unter dem festgelegten Selektionsmechanismus. Identifikation in einer Beobachtungsstudie erfordert ein geeignetes Design und ausdrückliche Annahmen zusätzlich zur Erhöhung der Stichprobengröße.
Abbildung 6 trennt die beiden Präzisionsreihen. Ein Teilbild zeigt den über alle vier Entscheidungen gemittelten mittleren absoluten Schätzfehler. Das andere zeigt die bleibeprämienspezifische mittlere nominale 90-Prozent-Intervallhalbbreite und den absoluten konstruierten Bleibeprämien-Kontrast aus 20.000 Transaktionen. Letzterer beträgt etwa 0,256 Mio. USD. Die mittlere Halbbreite beträgt bei 640 Transaktionen etwa 0,267 Millionen und bei 1.280 0,188 Millionen. Der erste geprüfte Rasterpunkt unterhalb der Referenz liegt bei 1.280; die Schwelle zwischen den geprüften Punkten wird nicht lokalisiert. Dies ist eine bedingte Präzisionsdiagnostik und keine Teststärkeberechnung.
Die Kohortengrößenergebnisse gelten für diese vom Autor konstruierte Population, ihre Maßnahmenhäufigkeiten, ihr Rauschen, ihre Störfaktoren und ihren Schätzer. Sie bestimmen weder eine Mindestanzahl von Übernahmen für das Archiv eines realen Unternehmens noch belegen sie große Effekte der Preispolitik und der Lieferantenbedingungen in der Praxis. Eine vorgeschlagene Studie sollte die Präzision anhand ihrer eigenen Pilotvarianz, des interessierenden Effekts, der Zuweisungseinheiten, Überlappung, Clusterstruktur und fehlender Ergebnisse beurteilen, bevor ein Effekt als geklärt gilt. Ihre Protokolle können auch Mechanismen dokumentieren, wenn eine kausale Schätzung unpräzise bleibt.
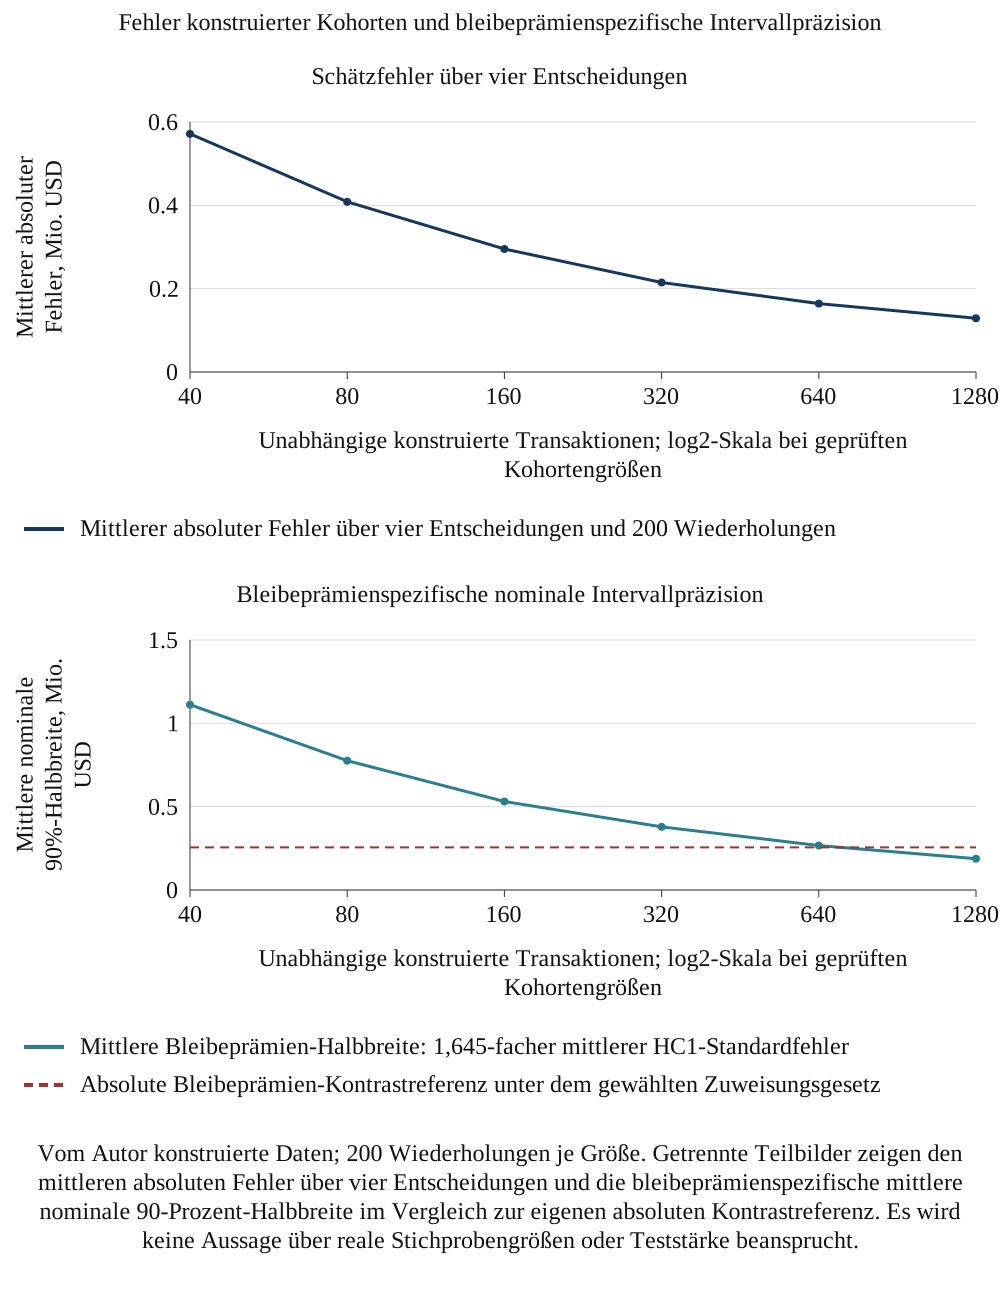
Vom Autor konstruierte Daten; 200 Wiederholungen je Größe. Getrennte Teilbilder zeigen den mittleren absoluten Fehler über vier Entscheidungen und die bleibeprämienspezifische mittlere nominale 90-Prozent-Halbbreite im Vergleich zur eigenen absoluten Kontrastreferenz. Es wird keine Aussage über reale Stichprobengrößen oder Teststärke beansprucht.
| Transaktionen | Mittlerer absoluter Fehler über vier Effekte, Mio. USD | Mittlere 90%-Intervallhalbbreite über vier Effekte | Mittlere korrekte Vorzeichenquote: A,B,D; bereinigt | Mittlere korrekte Vorzeichenquote: A,B,D; naiv | Richtiges Vorzeichen, Lieferantenbedingungen | Richtiges Vorzeichen, Bleibeprämien |
|---|---|---|---|---|---|---|
| 40 | 0.57 | 1.15 | 86% | 76% | 99% | 58% |
| 80 | 0.41 | 0.81 | 89% | 78% | 100% | 66% |
| 160 | 0.30 | 0.56 | 91% | 79% | 100% | 74% |
| 320 | 0.21 | 0.39 | 93% | 74% | 100% | 80% |
| 640 | 0.16 | 0.28 | 95% | 70% | 100% | 84% |
| 1280 | 0.13 | 0.20 | 98% | 68% | 100% | 96% |
Analyse des konstruierten Falls durch den Autor. Modellergebnisse unter den angegebenen Eingaben; keine beobachteten Ergebnisse. Mio. USD. Mittlerer absoluter Fehler und Halbbreite sind über die vier Entscheidungen gemittelt; die Bleibeprämien-Halbbreite steht im Text. Korrekte Vorzeichenquoten für Lieferantenbedingungen und Bleibeprämien; der Durchschnitt über drei Entscheidungen umfasst Preispolitik, Lieferantenbedingungen und Bleibeprämien, ohne Umstellung.
20 Operative Cashflows mit Rechnungslegung und Bilanzbewegungen abstimmen
Tabelle 12 veranschaulicht Messunterschiede am Tag-180-Punkt des Modells bei Saisonphase null. Die NWC-Freisetzung des einheitlichen Pakets gegenüber dem Vergleichsfall beträgt 1,24 Mio. USD; der Vergleich zwischen Anfangsbestand und späterem Bestand zeigt hingegen -0,06. Die Mittelbindung im Vergleichsfall von etwa 1,30 Mio. USD an diesem Endpunkt stammt aus Wachstum: Unter der Basisphase ist der saisonale Sinus an beiden berichteten Endpunkten null. Saisonale Effekte bleiben an anderen Zeitpunkten und in konstruierten Kohorten mit zufälligen Phasen relevant. Keine der Bestandsveränderungen zwischen Beginn und späterem Zeitpunkt isoliert für sich allein einen Eingriff.
Der Messvergleich ergänzt eine gesonderte, vom Autor festgelegte Anpassung der Anfangsbasis. Angenommen, erworbene Forderungen liegen anfangs um einen Anteil von 2% unter ihrem vertraglichen Bestand; dadurch sinkt der Anfangsbetrag um 0,82 Mio. USD. Bei unverändertem späterem Rechenmodellpfad ergibt allein diese Anpassung des Vergleichsfalls im Vorher-Nachher-Vergleich eine Mittelbindung von 0,87 Mio. USD. AASB 3 erläutert, weshalb der beizulegende Zeitwert am Erwerbsstichtag Unsicherheit über Cashflows berücksichtigt. Der Standard schreibt diesen Prozentsatz jedoch nicht vor und setzt den beizulegenden Zeitwert nicht mit dem Vertragswert abzüglich eines festen Abschlags für erwartete Kreditverluste gleich [1]. Dies ist ein modellierter Vergleich von Anfangsbasen; er ist weder ein beobachteter Cashflow noch ein Modell nachfolgender Kreditverluste und Einzugsleistung.
In Gleichung 5 ist der erste Term die modellierte Freisetzung; der Klammerausdruck ist der Anfangsbestand des Vergleichsfalls abzüglich seines Bestands bei t. Das Vorzeichen dieser Verschiebung hängt von Wachstum, Saisonalität und Messzeitpunkt ab. Am berichteten Tag-180-Punkt bei Phase null ist die saisonale Endpunktkomponente null und Wachstum macht den Klammerausdruck negativ. Rho ist die festgelegte Anpassung der Basis der Anfangsforderungen und AR_0 der Anfangsbetrag; Gleichung 5b wendet diese Anpassung auf den Vorher-Nachher-Vergleich an. Das Rechenmodell erfüllt Gleichung 5a innerhalb numerischer Genauigkeit.
Ein vorgeschlagener Vergleichsfall verwendet die monatlichen Bestände und Transaktionsaufzeichnungen des Zielunternehmens vor der Transaktion, mit dokumentierten Anpassungen für Wachstum und Saisonalität, zusammen mit Tageskennzahlen mit konsistenten Nennern. Seine Glaubwürdigkeit muss beurteilt werden; die bloße Skalierung eines Vorjahresbestands identifiziert keine Entscheidungswirkung. Die Rechnungslegungsabstimmung sollte vorläufige und endgültige Beträge am Erwerbsstichtag getrennt ausweisen. Bei unvollständiger erstmaliger Bilanzierung betreffen Anpassungen im Bewertungszeitraum neue Informationen zu Umständen am Erwerbsstichtag. Dieser Zeitraum endet, wenn die erforderlichen Informationen erlangt oder nicht mehr beschaffbar sind, spätestens jedoch nach einem Jahr [1].
| Kennzahl am Tag 180, einheitlicher Plan | Mio. USD | Enthaltene Komponenten |
|---|---|---|
| Vergleichbare Freisetzung gegenüber dem Status-quo-Pfad | 1.24 | Paketmechanismen gegenüber dem angenommenen Pfad mit konstanter Kapazität |
| Vorher-Nachher-Veränderung des Working Capital | -0.06 | Paketmechanismen zuzüglich Wachstumsverschiebung an diesem Zeitpunkt bei Phase null |
| In der Vorher-Nachher-Veränderung enthaltene Verschiebung | -1.30 | Wachstumsverschiebung; saisonale Endpunktkomponente an diesem Zeitpunkt bei Phase null gleich null |
| Neubewertung der Anfangsforderungen zum beizulegenden Zeitwert mit 2% Anpassung | -0.82 | Erwerbsbilanzierung, kein Cashflow |
| Vorher-Nachher-Veränderung nach Neubewertung | -0.87 | Paketmechanismen, Wachstumsverschiebung und Neubewertung |
Analyse des konstruierten Falls durch den Autor. Modellergebnisse unter den angegebenen Eingaben; keine beobachteten Ergebnisse. Mio. USD; Mittelwert über Wiederholungen.
Eine operative Abstimmung sollte die vertraglichen Anfangsforderungen, Anpassungen der Erwerbsbilanzierung, nachfolgende Fakturierung, Gutschriften, Abschreibungen, Zuordnung von Zahlungseingängen und Endbestand verbinden. Jede Überleitungsposition benötigt einen Quellenbeleg und eine definierte Zuordnung als zahlungswirksam oder nicht zahlungswirksam. Ein niedrigerer ausgewiesener Forderungsbestand kann aus Einzug, Bewertungsanpassung, Veräußerung oder Umgliederung resultieren. Jede Verringerung als Einzug zu behandeln würde ungleiche Ereignisse vermischen. Deshalb trennt das vorgeschlagene Rechenmodell sein Rechnungslegungsbeispiel vom operativen Eingriffsmechanismus.
Eine Erweiterung des Designs auf mehrere Währungen oder Rechtseinheiten erfordert weitere Überleitungen, die der numerische Fall nicht umsetzt. Eine Studie bräuchte eine konsistente Wechselkurskonvention, eine Abgrenzung der einbezogenen Einheiten und eine Behandlung konzerninterner Salden. Sie müsste auch unterscheiden, ob ein Lieferant vom Erwerber oder von einem Finanzierungsanbieter bezahlt wird. Diese Entscheidungen beeinflussen die Interpretation einer Bestandsbewegung und die Verfügbarkeit von Mitteln zur Bedienung von Verpflichtungen. Sie gehören in die Messspezifikation, bevor ein Dashboard Teams oder Transaktionen in eine Rangfolge bringt.
21 Eine vorgeschlagene Studie verwendet datierte Protokolle, einen benannten Vergleichsfall, rechtmäßigen Datenzugang und gegebenenfalls randomisierte Zeitpunkte
Eine Studie, die die Fragestellung dieser Arbeit beantworten könnte, würde die Transaktion als Einheit verwenden und für jede Transaktion Datum und Inhalt jeder frühen Entscheidung dokumentieren: versandte Mitteilungen zu Bedingungen, ausgegebene Lieferantenschreiben, Umstellungstermine für Fakturierung und Kreditorenbuchhaltung, Bleibeangebote und Teamverlagerungen. Sie würde monatliche Forderungen, Vorräte und Verbindlichkeiten nach Kundensegment für 24 Monate vor und 12 Monate nach Vollzug erfassen, um einen Status-quo-Pfad aufzubauen. Zudem würde sie Komplexität, Konzentration und Finanzqualität der jeweiligen Transaktion erfassen, bevor irgendeine dieser Entscheidungen getroffen wird. Tabelle 13 listet die Aufzeichnungen auf.
Ein vorgeschlagenes Vollzugsregister sollte alle unterzeichneten Transaktionen erfassen und Vollzug, Nichtvollzug, Rückabwicklung und spätere betriebliche Fehlschläge dokumentieren. Ein ab Vollzug gemessenes Ergebnis erfordert eine gesondert definierte, für die Messung ab Vollzug geeignete Kohorte; nicht vollzogenen Transaktionen kann nicht einfach ein Ergebnis nach Vollzug zugewiesen werden. Spätere Integrationsfehlschläge und fehlende Ergebnisse sollten sichtbar bleiben, einschließlich Aufzeichnungen mit schlechten Ergebnissen. Die Datenerhebung erfordert außerdem angemessene Genehmigungen für kommerziellen Zugang und Vertraulichkeit. Soweit UAE Federal Decree-Law No. 45 of 2021 anwendbar ist, erlaubt Artikel 4 die Verarbeitung ohne Einwilligung nur unter bestimmten Ausnahmen. Die Vertragsausnahme betrifft Verarbeitung, die für einen Vertrag erforderlich ist, dessen Partei die betroffene Person ist, oder die für von dieser Person angeforderte Schritte zum Abschluss, zur Änderung oder zur Beendigung eines Vertrags erforderlich ist [13]. Ein Übernahmevertrag erlaubt nicht automatisch die Forschungsnutzung sämtlicher Kunden- oder Personaldaten. Ist Einwilligung die Grundlage, verlangt Artikel 6 Nachweisbarkeit, Klarheit und leicht zugänglichen Widerruf. Artikel 2 nimmt unter anderem persönliche Gesundheitsdaten und Bank- oder Kreditdaten aus, die spezifischer Gesetzgebung unterliegen, sowie Freizoneneinheiten mit eigenem Datenschutzrecht. Aktuelle Durchführungsvorgaben und das anwendbare Regelwerk müssen für die Studie bestätigt werden.
Randomisierte Zeitpunkte sind eine vorgeschlagene Option, soweit betrieblich und rechtlich vertretbar. Ein Erwerber mit vergleichbaren Einheiten könnte erwägen, Umstellungszeitpunkte oder Wellen von Lieferantenmitteilungen per Los zuzuweisen; unabhängige Zuweisungseinheit, Übertragungseffekte, Kapazitätsgrenzen, Einhaltung und fehlende Ergebnisse wären vorher festzulegen. Gültige Zuweisung und Analyse können einen kausalen Vergleich für die geeignete Population stützen; die konstruierte randomisierte Spalte zeigt Leistung ausschließlich unter ihrem angegebenen Design. Der Abstract von LaLonde zum Schulungsprogramm liefert den kontextbezogenen Hinweis, dass nichtexperimentelle Schätzer eine experimentelle Referenz verfehlen können [12]. Er belegt weder die Durchführbarkeit von Randomisierung noch die Eignung eines Schätzers bei einer Übernahme. Das vorgeschlagene Protokoll nennt Ergebnisse an Tag 100, 180 und 360 sowie den Netto-Cashflow im ersten Jahr, jeweils mit Unsicherheitsintervallen. Vorgeschlagene Daten- und KI-Werkzeuge können Rechnungsextraktion, Risikobewertung und Zahlungsabgleich unterstützen; diese Aufgaben erfordern gesonderte Genauigkeitstests, geeignete Genehmigungen und datierte Aufzeichnungen und validieren für sich allein keine kausale Interpretation.
| Aufzeichnung | Felder | Zweck |
|---|---|---|
| Entscheidungsprotokoll | Datum, Geltungsbereich und Verantwortlicher jeder Bedingungsmitteilung, Umstellung, jedes Bleibeangebots und jeder Teamverlagerung | Definiert Maßnahme und Zeitpunkt |
| Bestandszeitreihe | Monatliche Forderungen, Vorräte und Verbindlichkeiten nach Segment, 24 Monate vorher bis 12 nachher | Baut den Status-quo-Pfad auf |
| Transaktionsmerkmale | Komplexität, Kundenkonzentration, Finanzqualität, Vollzugsmonat | Kontrolliert für Selektion |
| Reaktion von Kunden und Lieferanten | Akzeptanz, Streitigkeiten, Verluste, Schockereignisse | Misst Mechanismen |
| Kosten | Einmalige Kosten, Einsparungen, Deckungsbeitrag nach Monat | Netto-Cashflow des ersten Jahres |
| Vollzugs- und Nachbeobachtungsregister | Alle unterzeichneten Transaktionen; Eignung für die Messung ab Vollzug, Nichtvollzug, Rückabwicklung, spätere Fehlschläge und fehlende Ergebnisse | Dokumentiert Selektion und Nachbeobachtung; erzeugt keine Ergebnisse für nicht vollzogene Transaktionen |
| Datenzugang und Rechtsgrundlage | Genehmigungen zu kommerzieller Nutzung und Vertraulichkeit; anwendbares Datenschutzregime und Verarbeitungsgrundlage | Dokumentiert Befugnis und Bedingungen der vorgeschlagenen Nutzung [13] |
MatchPoint-Vorschlag für das Evidenzdesign. Rahmenwerkstabelle; keine Modellergebnisse.
Der primäre Ergebnisdatensatz sollte die Herkunft auf Rechnungsebene oder auf kontrollierter Aggregatebene bewahren. Mindestens benötigt eine Bestandsbeobachtung Einheit, Periode, Gegenparteikennung, Währung, Quellsystemkennung und Extraktionszeitpunkt. Ein Entscheidungsdatensatz benötigt Verantwortlichen, Freigabe, tatsächliches Ausführungsdatum, erfasste Population und Ausnahmegrund. Eine Verknüpfungstabelle sollte erklären, wie sich Kennungen durch den Zusammenschluss verändert haben. Ohne diese Verknüpfung kann ein migriertes Konto scheinbar verschwinden und wieder auftauchen und dabei als vermeintliche Cashflow-Verbesserung oder -Verschlechterung erscheinen.
Fehlende Aufzeichnungen erfordern eine ausdrückliche Behandlung. Eine fehlgeschlagene Extraktion ist kein Nullbestand. Ein nicht dokumentiertes Maßnahmendatum belegt keine unveränderte Maßnahme. Eine strittige Rechnung ist nicht automatisch eine uneinbringliche Forderung, und eine verspätete Zahlung ist nicht automatisch eine Ablehnung neuer Bedingungen. Das vorgeschlagene Protokoll würde für jede Beobachtung eine Kategorie fehlender Daten und einen Abstimmungsstatus samt Grund und Korrekturhistorie aufbewahren. Analysen würden offenlegen, welche Ausschlüsse die Kohorte oder den erfassten Bestand verändern, statt eine bereinigte Summe ohne ihren Nenner darzustellen.
Die angestrebte Schätzgröße sollte festgelegt werden, bevor der Vergleich berechnet wird. Eine Studie könnte nach dem durchschnittlichen Effekt des Angebots einer neuen Maßnahme für eine geeignete Population, nach dem Effekt bei tatsächlich exponierten Einheiten oder nach dem Ergebnis einer vollständigen Reihenfolgeregel fragen. Das sind unterschiedliche Fragestellungen. Ausnahmen und Ablehnungen können selbst Ergebnisse der Maßnahme sein. Eine nachträgliche Konditionierung auf sie kann den Vergleich verändern. Ein datierter Datensatz zu Eignung und Zuweisung macht die beabsichtigte Fragestellung sichtbar und gibt einem unabhängigen Prüfer eine Grundlage dafür, ob die berichtete Schätzung sie beantwortet.
Saisonalität und andere gleichzeitige Veränderungen benötigen eigene Aufzeichnungen. Eine Verkaufsaktion, ein Vorratsaufbau, eine Lieferantenstörung, eine Veräußerung oder eine Steuerzahlung kann mit einer Systemumstellung zusammenfallen. Das Studiendesign sollte festlegen, welche Ereignisse in die betriebliche Basis eingehen, welche eigenständige Expositionen sind und welche einen Vergleich ungeeignet machen. Weitere erklärende Spalten nach Kenntnis des Ergebnisses aufzuführen löst Selektion nicht für sich allein. Eine vorab festgelegte Analyse, ein dokumentiertes Änderungsprotokoll und Sensitivität gegenüber anderen vertretbaren Spezifikationen verdeutlichen die Evidenzgrenzen.
Kommerzielle Vertraulichkeit und Datenschutzkontrollen sollten operativ ausgestaltet sein. Der vorgeschlagene Forschungsarbeitsbereich würde Identifikationsschlüssel von Analysedaten trennen, den Zugang rollenbasiert beschränken, Zugriffsprotokolle aufbewahren und Zuständigkeiten für Löschung oder Aufbewahrung festlegen. Eine Datenweitergabevereinbarung würde zulässigen Zweck und Empfänger benennen. Die anwendbare rechtliche Prüfung muss für den tatsächlichen Datensatz und die Rechtsordnungen die Rechtsgrundlage sowie mögliche Übermittlungs- oder Sektorbeschränkungen bestimmen. Diese vorgeschlagene Governance-Regelung liefert keine allgemeine Schlussfolgerung, dass Einwilligung allein die Arbeit erlaubt.
Eine externe Evidenzaussage sollte die tatsächlich geprüften Materialien benennen. Die Lektüre eines Abstracts stützt eine engere Darstellung als die Reproduktion der vollständigen Methode und Ergebnisse einer Studie. Eine Unternehmensveröffentlichung dokumentiert die Erklärung oder Prognose des Unternehmens mit ihren angegebenen Einschränkungen. Ein konstruiertes Experiment liefert Ergebnisse, die seine eigenen Regeln erzeugen. Das vorgeschlagene Evidenzregister würde diese Kategorien neben jeder numerischen oder kausalen Aussage aufbewahren und Quellenfassung und Fundstelle festhalten. Dadurch wird eine spätere Tatsachenaktualisierung nachvollziehbar, ohne die Historie der geprüften Materialien umzuschreiben.
22 Entscheidungsfreigaben mit gemessener Exposition und klaren Verantwortlichen festlegen
Ein Bericht an das Leitungsgremium sollte jede Entscheidung, ihr Datum, den erwarteten inkrementellen Cashflow-Pfad und den gesondert verfügbaren Puffer benennen. Im konstruierten Fall hat das einheitliche Paket unter den angegebenen Zahlungszeitpunkten ein mittleres pfadweises monatliches Minimum von negativ 11,5 Mio. USD und ein fünftes Stichprobenperzentil der Minima von negativ 17,16 Millionen. Sein mittlerer Netto-Cashflow im ersten Jahr beträgt 7,18 Millionen und seine NWC-Freisetzung am Tag 360 11,3 Millionen. Getrennte Darstellung macht die Bestands-, Deckungsbeitrags- und Kostenkomponenten dieser Kennzahlen sichtbar.
Der Bericht sollte auch den Evidenzstatus nennen. Effektgrößen für Kundenakzeptanz, Streitigkeiten, Personalverlust und Lieferantenreaktionen sind in dieser Studie vom Autor festgelegt. Bei einer realen Transaktion wären es Schätzungen aus den eigenen Protokollen des Zielunternehmens, mit Bandbreiten. Im Einklang mit den Stichprobengrößenergebnissen sollte der Bericht angeben, welche Entscheidungen groß genug sind, um mit den verfügbaren Daten aufgelöst zu werden, und welche nicht. Ein Cashflow-Ziel am Tag 100 sollte durch datierte Freigabekriterien mit dem erwarteten Tiefpunkt ersetzt werden: im konstruierten Fall Monat 2, Monat 4 und Tag 100.
Ein einseitiges Dashboard sollte fünf Größen enthalten: Working Capital gegenüber dem Status-quo-Pfad nach Monat, den Tiefpunkt und sein Datum, den Netto-Cashflow im ersten Jahr, Kunden- und Lieferantenreaktionen gegenüber dem Plan sowie Personalverlust in Forderungseinzug, Kreditorenbuchhaltung und Planung. Jede Größe sollte ihre erwartete Bandbreite und das Datum der nächsten Freigabe zeigen. Das Verlassen der Bandbreite löst eine Entscheidung aus, etwa eine Umstellung zu pausieren oder ein Lieferantenschreiben zurückzunehmen; die Entscheidung wartet nicht auf die Quartalsdiskussion.
Die Finanzberichterstattung folgt dem für das Unternehmen anwendbaren Regelwerk und Berichtszeitraum. Unternehmen, die den einschlägigen Offenlegungspflichten zur Lieferantenfinanzierung unterliegen, berichten die dort vorgeschriebenen Bedingungen und Verbindlichkeitsinformationen, einschließlich Art und Wirkung anwendbarer nicht zahlungswirksamer Änderungen wie Unternehmenszusammenschlüsse [2]. Nach der Erwerbsmethode werden gewöhnliche erworbene Forderungen zum beizulegenden Zeitwert am Erwerbsstichtag bewertet; ein Bewertungszeitraum ist bei unvollständiger erstmaliger Bilanzierung und nur unter den Bedingungen des Standards relevant [1]. Das vorgeschlagene Managementpaket sollte seine kontrafaktische Working-Capital-Kennzahl mit diesen Abschlussbeträgen abstimmen.
Ein Freigabekriterium sollte Beobachtung, Schwelle, Entscheidungsverantwortlichen und verfügbare Handlung angeben. Bei einer Fakturierungsumstellung könnte die Beobachtung die durch Abstimmung geprüfte Vollständigkeit der Rechnungen und die Altersstruktur des ungelösten Arbeitsvorrats für die erfasste Population umfassen. Eine verfügbare Handlung könnte ein kontrolliertes Aussetzen der nächsten Migrationswelle sein, während der aktuelle Arbeitsvorrat korrigiert wird. Die Schwelle wäre eine transaktionsspezifische Managemententscheidung, gestützt auf die betriebliche Basis. Diese Studie schlägt die Struktur des Freigabekriteriums vor; sie liefert weder eine beobachtete allgemeingültige Toleranz noch einen validierten Umstellungstermin.
Cashflow-Freigabekriterien benötigen außerdem einen Eskalationsweg. Treasury sollte wissen, welche Annahmen sich verändert haben, welche Zahlungen weiterhin zugesagt sind und ob zusätzliche Kapazität rechtlich und praktisch zugänglich ist. Der Integrationsverantwortliche sollte wissen, welche Maßnahmen rückgängig gemacht werden können und welche gegenüber Kunden, Lieferanten oder Beschäftigten bereits verbindlich sind. Eine Stoppentscheidung ohne ausführbare Rückfalllösung hat begrenzten operativen Gehalt. Das vorgeschlagene Kontrollprotokoll enthält daher die Rückfalllösung, die zu ihrer Auslösung befugte Partei und die für die Wiederaufnahme benötigte Quellenbelegung.
Das Entscheidungspaket sollte Unsicherheit verständlich ausweisen. Ein erwarteter Pfad, ein ungünstiges pfadweises Quantil und eine geschätzte Überschreitungshäufigkeit beantworten unterschiedliche Fragen. Die gewählte Schwelle sollte mit einer benannten Risikobereitschaft für diese modellierte Exposition und einer gesondert beurteilten Liquidität verknüpft sein. Leser sollten auch erkennen können, welche Unsicherheit die Simulation abbildet und welche sie auslässt. Mehr Wiederholungen verringern Simulationsrauschen; sie validieren weder das angenommene Kundenverhalten noch beseitigen sie Parameterunsicherheit oder belegen, dass das tatsächliche Zielunternehmen dem konstruierten Rechenmodell folgt.
Eine kompakte Verantwortungsmatrix kann den vorgeschlagenen Prozess prüfbar machen. Der Transaktions-CFO verantwortet die integrierte finanzielle Interpretation, Treasury den verfügbaren Puffer und die Finanzierungsgrenzen. Die jeweiligen Verantwortlichen für Geschäft, Systeme und Personal liefern die Ausführungsevidenz für ihre Entscheidungen. Rechts- und Datenschutzprüfer bestimmen die anwendbaren Grenzen der tatsächlichen Vereinbarung. Diese vorgeschlagene Verantwortungszuordnung wäre an die Governance des Erwerbers anzupassen; sie beschreibt keine in einem Kundenmandat beobachteten Rollen.
| Entscheidung | Verantwortlicher | Evidenz für die Freigabe | Verfügbare Reaktion |
|---|---|---|---|
| Verfügbarer inkrementeller Puffer | Treasury mit Transaktions-CFO | Basisliquidität, Beschränkungen und zugesagte Verpflichtungen | Reihenfolge anpassen oder genehmigte Kapazität sichern |
| Kunden- und Lieferantenbedingungen | Geschäftsverantwortlicher mit rechtlicher Prüfung | Tatsächlich umgesetzter Geltungsbereich, Akzeptanz, Streitigkeiten und Zuordnung von Zahlungseingängen | Nächste Mitteilungswelle pausieren oder geeigneten Geltungsbereich anpassen |
| Umstellung von Fakturierung und Kreditorenbuchhaltung | Verantwortliche für Systeme und operative Finanzen | Abgestimmte Bestände, Kennungszuordnung und Ausnahme-Arbeitsvorrat | Migrationswelle aussetzen und definierte Ausnahmen korrigieren |
| Kontinuität kritischer Finanzteams | Personalverantwortlicher mit operativer Finanzfunktion | Rollenabdeckung, Übergabebelege und genehmigte Zusagen | Bleibe- oder Übergangsregelungen anpassen |
| Forschung und Datennutzung | Benannter Datenverantwortlicher mit Rechts- und Datenschutzprüfung | Zweck, Zugangsberechtigung, Rechtsgrundlage und Quellenherkunft | Betroffene Analyse beschränken, korrigieren oder aussetzen |
Vom Autor vorgeschlagenes Governance-Design. Verantwortlichkeiten und Schwellen erfordern Anpassung an den tatsächlichen Erwerber; es wird weder eine Kundenumsetzung noch eine beobachtete Wirkung beansprucht.
23 Pakete unter einer geprüften inkrementellen Puffergrenze auswählen
Eine vorgeschlagene Anwendung beginnt mit der Abstimmung der betrieblichen Basis und des gesondert verfügbaren inkrementellen Puffers. Danach werden modellierte Zahlungszeitpunkte, zusammenfassende Kennzahl und zulässige Verlustexposition festgelegt, bevor ein Paket ausgewählt wird. Der vom Autor gewählte Wert H=3,0 Mio. USD ist ein Beispiel. Tatsächliche Finanzierung, beschränkt verfügbare Mittel, Verpflichtungen und betriebliche Grenzen des Zielunternehmens erfordern unabhängige Beurteilung. Kontinuität kritischer Rollen und Umstellungszeitpunkte sollten als evidenzgestützte Mechanismen des Zielunternehmens in den Vergleich eingehen; für jede Entscheidung sollte eine verfügbare Rückfalllösung bestehen.
Der konstruierte Fall zeigt, weshalb diese Definitionen wichtig sind. Paket A1 B0 C0 D1 erfüllt das Kriterium zum mittleren Minimum mit einem Netto-Cashflow von 2,22 Mio. USD und einem mittleren pfadweisen Minimum von negativ 2,7. Seine Stichproben-Überschreitungshäufigkeit von 29,5% verfehlt die zusätzliche beispielhafte Bedingung von 5 Prozent. Kein anderes bewertetes Paket erfüllt diese Bedingung. Das Entscheidungsprotokoll sollte daher ein unter der angegebenen Verlustregel nicht durchführbares bewertetes Design ausweisen. Zusätzlicher Puffer, andere Kostenzeitpunkte oder ein anderes betriebliches Design erfordern einen neuen, ausdrücklich geprüften Fall; die Schwelle sollte nicht stillschweigend erhöht werden, um eine bevorzugte Antwort herzustellen.
Zwei Vorbehalte gelten. Kundenbedingungen sind durch das Recht der jeweiligen Rechtsordnung und durch die Verhandlungsmacht der größten Kunden begrenzt [3, 10]. Verlängerte Lieferantenfristen bergen ein Schockrisiko, das im Modell bei Eintritt einen angegebenen Anteil der Verlängerung rückgängig macht. Ein darauf gestützter Plan sollte die betroffenen Kunden und Lieferanten benennen und vor Versand der Schreiben eine Rückfalllösung festlegen.
KI-gestützte Dokumenten- und Datenverarbeitung kann als optionale Komponente dieses vorgeschlagenen Arbeitsablaufs bewertet werden. Ein mögliches System würde Rechnungskennungen, Daten und Vertragsbedingungen in einen Prüfungsarbeitsvorrat extrahieren und das Originaldokument sowie eine Fundstelle für jedes Feld aufbewahren. Ein menschlicher Prüfer würde einen repräsentativen Testsatz beurteilen, bevor die extrahierten Felder in eine Cashflow-Kennzahl eingehen. Die Bewertung würde Feldfehler und fehlgeschlagene Abstimmungen für die tatsächlich erfasste Population ausweisen. Diese Studie beansprucht für ein solches System keine getestete Genauigkeit, Zeitersparnis oder produktive Bereitstellung.
Ein vorgeschlagener Frühwarnwert sollte mit Informationen beurteilt werden, die zum Entscheidungszeitpunkt verfügbar waren. Ein Modell, das ein späteres Zahlungsergebnis oder einen korrigierten Datensatz nach Umstellung als früheres Merkmal verwendet, kann irreführend darstellen, was das Team damals wissen konnte. Die Studie würde Merkmalszeitpunkte einfrieren, manuelle Übersteuerungen dokumentieren und den resultierenden Arbeitsvorrat mit einer dokumentierten Alternative vergleichen. Eine prädiktive Rangfolge des Einzugsrisikos identifiziert für sich allein nicht die Cashflow-Wirkung geänderter Zahlungsbedingungen oder des Haltens eines Beschäftigten.
Automatisierung sollte die Entscheidungsgrenze bewahren. Ein vorgeschlagener Assistent kann eine Abstimmung zusammenstellen, widersprüchliche Bedingungen hervorheben oder einen Erläuterungsentwurf zur Prüfung vorbereiten. Änderungen an Kundenbedingungen, Bankverbindungen, Lieferantenanweisungen oder Bleibezusagen erfordern den jeweils zuständigen genehmigten Kontrollprozess. Die Forschungsaufzeichnung sollte benennen, welche Ausgabe vorgeschlagen, welche genehmigt und welche ausgeführt wurde. Verändert ein System die Arbeitszuweisung, wird auch dieser Zuweisungsprozess Teil der Evidenz, die zur Interpretation der resultierenden Cashflow-Ergebnisse benötigt wird.
24 Das Modell reproduzieren und verbleibende Evidenzgrenzen ausweisen
Tabelle 15 nennt numerische Kontrollen für Bestandskomponenten, End-Cashflow, Pfadstatistiken, über Reihenfolgen gemittelte Zuordnung, Messidentitäten und Kohortendefinitionen. Alle 216.000 Endpunkte der um Umsetzungszahlungen bereinigten Pfade stimmen mit dem Netto-Cashflow über zwölf Perioden innerhalb von 1e-11 Millionen überein. Mittleres pfadweises Minimum, Minimum des Mittelwertpfads, pfadweises fünftes Perzentil und Pufferüberschreitungsanteil werden getrennt definiert und berechnet. Die Kontrolle mit nahezu null Kapazitätsverlust verwendet eine ausdrückliche Näherung und Toleranz. Diese Prüfungen beurteilen das angegebene mathematische Rechenmodell und die bedingten Simulationsdefinitionen; Kalibrierung an Praxisdaten und beobachtete kausale Effekte erfordern gesonderte Evidenz.
Die Grenzen sind erheblich. Jede Eingabe ist vom Autor festgelegt: Akzeptanzanteil, Streit- und Verlustwahrscheinlichkeiten, Kapazitätseffekte und Kosten. Das Unternehmen hat eine Produktlinie, eine Währung und ein Bedingungswerk. Kunden und Lieferanten werden als Anteile behandelt, nicht als benannte Gegenparteien. Kreditversicherung, Finanzierungskosten und Steuern fehlen. Die Kohorte wird mit demselben Rechenmodell erzeugt, das sie analysiert; ihre Struktur der Störfaktoren ist gewählt. Das Experiment kann Lesern nicht sagen, ob eine frühe Entscheidung bei einer tatsächlichen Übernahme Cashflows verändert. Es kann zeigen, welche Evidenzmuster eine solche Aussage stützen würden und welche nicht.
Die nächste Entscheidung ist, ob die Aufzeichnungen aus Tabelle 13 für eine Reihe von Transaktionen erhoben werden und der Zeitpunkt mindestens einer Entscheidung randomisiert wird. Bis dahin unterstützt der Rahmen die Rangordnung von Entscheidungen nach Mechanismus, die Bemessung des Tiefpunkts und die Ablehnung eines Vorher-Nachher-Bilanzvergleichs als Wirkungsnachweis.
| Wissenschaftliche Kontrolle | Geprüfter Umfang | Ergebnis |
|---|---|---|
| Bestandskomponenten | Im Monat 12 entsprechen Forderungsfreisetzung zuzüglich Vorratsfreisetzung und Verbindlichkeitenbeitrag der NWC-Freisetzung für alle 54 Pakete und 4.000 Ziehungen | Innerhalb numerischer Toleranz abgestimmt |
| Inkrementeller End-Cashflow | Alle 216.000 Pfadendpunkte entsprechen der definierten Netto-Rechenmodellgröße über zwölf Perioden innerhalb von 1e-11 Millionen | Abgestimmt |
| Getrennte Pfadzusammenfassungen | Mittleres pfadweises Minimum, Minimum des Mittelwertpfads, fünftes Perzentil und Überschreitungsanteil werden getrennt berechnet; mittleres Minimum übersteigt das Minimum des Mittelwertpfads nicht | Definitionen und Ungleichung geprüft |
| Über Reihenfolgen gemittelte Zuordnung | Zuordnungen über 24 Reihenfolgen summieren sich zur Differenz zwischen einheitlichem Paket und Nichthandeln für NWC am Tag 100, NWC am Tag 360, net12 und mittleres Cashflow-Minimum | Effizienzidentitäten geprüft |
| Messzerlegung | Die Vorher-Nachher-NWC-Bewegung entspricht Freisetzung zuzüglich Verschiebung des Vergleichsfalls am ausgewählten Endpunkt | Identität innerhalb von 1e-9 Millionen geprüft |
| Kohorten- und Präzisionsdefinitionen | Gewählte und zufällige Zuweisung verwenden ihre jeweiligen konstruierten Referenzen; der Bleibeprämien-Vergleich verwendet ungerundete Halbbreiten bei sechs Größen | Bedingte Definitionen abgestimmt |
| Näherung bei nahezu null Kapazitätsverlust | Skala 1e-4 ergibt im Test ohne Maßnahmen mittlere NWC-Freisetzung mit einem Betrag unter 0,01 Millionen | Näherung; keine Identität bei exakt null Verlust beansprucht |
Vom Autor konstruierte numerische Kontrollen. Bestands- und Zuordnungsidentitäten, zusammengefasste Stichprobenpfade und bedingte Kohortendiagnostik beurteilen unterschiedliche Eigenschaften. Alle Größen verwenden das festgelegte Rechenmodell; diese Prüfungen begründen weder Praxiskalibrierung noch eine Liquiditätszusage.
Ein reproduzierbares Paket sollte Quellenrevision, numerische Eingaben, Zufallsstartwerte, Abhängigkeitsversionen und die Roharrays jeder dargestellten Tabelle und Abbildung aufbewahren. Rundung zur Darstellung ist ein Präsentationsschritt. Eine Durchführbarkeitsschwelle oder Intervallkreuzung sollte anhand ungerundeter Größen bewertet und das dargestellte Ergebnis danach abgestimmt werden. Dieselbe Unterscheidung gilt bei nahezu gleichen Maßnahmenmittelwerten: Die ausgewiesene Dezimalpräzision sollte keine stärkere Rangordnung erzeugen, als die zugrunde liegende Berechnung und ihre Simulationsunsicherheit tragen.
Die hier abgebildete Unsicherheit gilt bedingt auf den festgelegten Mechanismus und die Verteilungen. Parameterunsicherheit, Abhängigkeiten zwischen nicht modellierten Ereignissen und Änderungen der Unternehmensabgrenzung erfordern weitere Analysen. Eine Einzelparameter-Sensitivität verändert die benannte Eingabe bei unveränderten übrigen Eingaben; sie untersucht nicht jede gemeinsame Belastung. Ein Erwerber würde daher vor Nutzung eines Maßnahmenvergleichs die Parameterevidenz, plausible Abhängigkeitsstrukturen und belastete betriebliche Grenzen für das Zielunternehmen dokumentieren.
Für ein einzelnes Paket unterliegt der simulierte Überschreitungsanteil auch bei festen Parametern Monte-Carlo-Schwankungen. Bei 4.000 unabhängigen Ziehungen und einem Anteil von 29,5 Prozent beträgt der binomiale Monte-Carlo-Standardfehler etwa 0,72 Prozentpunkte. Dies beschreibt die Präzision der Simulationshäufigkeit unter ihrer eigenen Verteilung. Eingabemittelwerte, Abhängigkeitsannahmen, ausgelassene Schocks und die tatsächliche Liquiditätslage des Zielunternehmens erfordern gesonderte Evidenz. Die 54 Pakete teilen sich Parameterziehungen; ihre geschätzten Statistiken sind daher abhängig. Gepaarte Vergleiche sollten diese gemeinsamen Ziehungen beibehalten; die 54 Mittelwerte sind konstruierte Maßnahmenvergleiche und keine unabhängigen Praxisbeobachtungen.
Die geeignete Ausgabe ist ein Entscheidungsprotokoll, das bei veränderter Evidenz überarbeitet werden kann. Es sollte frühere Annahme, neue Beobachtung, daraus folgende Berechnung und den Grund der gewählten Handlung bewahren. Ein positives modelliertes Jahresendergebnis kann weder eine abgestimmte Cashflow-Aufzeichnung noch eine verfügbare Finanzierungszusage ersetzen. Der Beitrag dieser Studie ist die ausdrückliche Verbindung zwischen Entscheidungsdefinitionen, Cashflow-Messung, Evidenzgrenzen und verantworteten Entscheidungen. Reale Transaktionswirkungen erfordern die gesondert konzipierte und geregelte empirische Studie.
Literaturverzeichnis
- Australian Accounting Standards Board. AASB 3 Business Combinations, December 2022 compilation applicable to annual periods beginning on or after 1 July 2026 but before 1 January 2027, paragraphs 2-3, 18-21, 45-49 and B41. Australian Tier 1 for-profit correspondence with IFRS 3; entity and period applicability require confirmation. https://standards.aasb.gov.au/aasb-3-dec-2022-0
- Australian Accounting Standards Board. AASB 2023-1 Amendments to Australian Accounting Standards: Supplier Finance Arrangements, 22 June 2023, adding AASB 107 paragraphs 44F-44H, effective for annual periods beginning on or after 1 January 2024. Current AASB 107 compilation applicable from 1 January 2026, paragraphs 44F-44H, 62-63 and Appendix A AusA1. https://www.aasb.gov.au/admin/file/content105/c9/AASB2023-1_06-23.pdf ; https://www.legislation.gov.au/F2015L01538/2025-12-31/2025-12-31/text/original/epub/OEBPS/document_1/document_1.html
- European Parliament and Council. Directive 2011/7/EU of 16 February 2011 on combating late payment in commercial transactions (recast), Articles 3, 7 and 12. EUR-Lex marks the directive in force; applicable national implementation requires confirmation. European Parliament, Legislative Observatory, procedure 2023/0323(COD), Commercial transactions: combating late payment, status awaiting Council's first-reading position at 8 November 2026. https://eur-lex.europa.eu/eli/dir/2011/7/oj/eng ; https://oeil.europarl.europa.eu/oeil/en/procedure-file?reference=2023%2F0323%28COD%29
- United Kingdom Parliament. Commercial Payments Bill [HL], Bill 166 of 2026-27, as brought from the House of Lords, 21 October 2026; Commons second-reading stage and not an Act at 8 November 2026. Department for Business and Trade, Commercial Payments Bill: overview, 19 May 2026; written answer to question 33379, 19 October 2026. Proposed measures and implementation remain conditional on legislation and commencement. https://bills.parliament.uk/bills/4128 ; https://publications.parliament.uk/pa/bills/cbill/59-02/0166/260166.pdf ; https://www.gov.uk/government/publications/commercial-payments-bill-factsheets/commercial-payments-bill-overview ; https://questions-statements.parliament.uk/written-questions/detail/2026-10-09/33379 ; https://www.gov.uk/late-commercial-payments-interest-debt-recovery/charging-interest-commercial-debt
- Amedisys, Inc. Form 10-K for the year ended 31 December 2008, Management's Discussion and Analysis, Outstanding Patient Accounts Receivable, p. 49. United States Securities and Exchange Commission, accession 0001193125-09-031143. Historical reported figures and management explanations. https://www.sec.gov/Archives/edgar/data/0000896262/000119312509031143/d10k.htm
- Laboratory Corporation of America Holdings. Form 10-K for the year ended 31 December 1999, filed 17 March 2000, Management's Discussion and Analysis, Liquidity and Capital Resources. United States Securities and Exchange Commission, accession 0000920148-00-000009. Historical reported DSO and management conversion forecast. https://www.sec.gov/Archives/edgar/data/0000920148/000092014800000009/0000920148-00-000009.txt
- Healy, P. M., Palepu, K. G. and Ruback, R. S. (1990). Does Corporate Performance Improve After Mergers? NBER Working Paper 3348, May. The working-paper abstract describes mergers completed from 1979 to 1983. Published journal version: Journal of Financial Economics 31(2), 135-175 (1992), DOI 10.1016/0304-405X(92)90002-F. Contextual discussion uses the earlier working-paper version. https://www.nber.org/papers/w3348
- El Ghoul, S., Gong, Z. and Guedhami, O. (2025). Easing the Squeeze: How Do Acquisitions Relieve Target Firms' Financial Constraints? Research in International Business and Finance 74, 102673. DOI 10.1016/j.ribaf.2024.102673. https://scholar.xjtlu.edu.cn/en/publications/easing-the-squeeze-how-do-acquisitions-relieve-target-firms-finan/
- Kieschnick, R., Laplante, M. and Moussawi, R. (2013). Working Capital Management and Shareholders' Wealth. Review of Finance 17(5), 1827-1852. DOI 10.1093/rof/rfs043. https://ideas.repec.org/a/oup/revfin/v17y2013i5p1827-1852.html
- Fabbri, D. and Klapper, L. F. (2016). Bargaining Power and Trade Credit. Journal of Corporate Finance 41, 66-80. DOI 10.1016/j.jcorpfin.2016.07.001. Accepted manuscript, May 2016, City Research Online; this version may differ from the final publication. https://openaccess.city.ac.uk/id/eprint/17179/
- Cannella, A. A. and Hambrick, D. C. (1993). Effects of Executive Departures on the Performance of Acquired Firms. Strategic Management Journal 14(S1), 137-152. DOI 10.1002/smj.4250140911. https://pure.psu.edu/en/publications/effects-of-executive-departures-on-the-performance-of-acquired-fi/
- LaLonde, R. J. (1986). Evaluating the Econometric Evaluations of Training Programs with Experimental Data. American Economic Review 76(4), 604-620. https://ideas.repec.org/a/aea/aecrev/v76y1986i4p604-20.html
- United Arab Emirates. Federal Decree-Law No. 45 of 2021 Concerning the Protection of Personal Data, Articles 2, 4 and 6. Government-linked Arabic compilation, Dubai Judicial Institute, 2023. Applicable personal-data regime and current implementing requirements require confirmation. https://assets.u.ae/api/public/content/954629a06cc64fd887771ce3273d6154?v=21d88839 ; https://uaelegislation.gov.ae/en/legislations/1972
- Hu, M., Mou, J. and Tuilautala, M. (2020). How Trade Credit Affects Mergers and Acquisitions. International Review of Economics and Finance 67, 1-12. DOI 10.1016/j.iref.2019.12.004. https://ideas.repec.org/a/eee/reveco/v67y2020icp1-12.html
Über den Autor
Chennakeshav (CK) ist eine Führungskraft in Corporate Finance und Investmentbanking mit mehr als 25 Jahren weltweiter Erfahrung in Anbahnung, Strukturierung und Umsetzung von M&A, Wachstumskapital und Unternehmensstrategie. Er hat Wertschaffungsmandate für Gründer, Unternehmen und Fonds geleitet; dabei verbindet er die Perspektive der Unternehmensleitung mit praktischer Umsetzung und Transaktionsvollzug.
Seine Laufbahn umfasst Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ-Portfoliounternehmen und Emirates Growth Fund in TMT, Immobilien, Fintech, Deeptech, Cleantech, Infrastruktur und Energie. Er hat mit Unternehmensleitungen, Private-Equity- und Venture-Capital-Fonds, Staatsfonds und Family Offices zusammengearbeitet, um komplexe Kapitalaufnahmen und Wachstumsunternehmen zu finanzieren, und hat M&A-Due-Diligence, Post-Merger-Integration und Unternehmenstransformation zur Wertschaffung geleitet.
Bei Matchpoint Partners ist er Managing Partner und leitet Corporate Finance, M&A und Kapitalaufnahme. Er hat einen MBA der London Business School und einen Ingenieurabschluss der VTU; derzeit absolviert er einen Master of Laws (LLM) an UCL London.
CK ist aktiver Start-up-Mentor bei Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute und IN5, arbeitet als Entrepreneur Mentor in Residence (EMiR) an der London Business School und ist Juror des Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Haftungshinweis
Dieser Beitrag ist Teil einer fortlaufenden Reihe zur Struktur privater und alternativer Märkte. Die geäußerten Ansichten sind die des Autors. Der Beitrag dient ausschließlich der Information, beschreibt Marktstrukturen allgemein und ist weder Anlage-, Rechts-, Steuer- oder Regulierungsberatung noch eine Empfehlung zu einem Wertpapier, Vehikel oder einer Gegenpartei.
