
1 Plantear las opciones de integración como decisiones de caja fechadas
Este estudio considera cuatro familias de decisiones tempranas de integración: precios y condiciones de los clientes, condiciones de los proveedores, sistemas de facturación y cuentas por pagar, y continuidad de las funciones financieras que operan esos procesos. Pregunta cómo comparar sus consecuencias de caja modelizadas, cómo identificar la necesidad temporal de financiación y qué evidencia permitiría estimar sus efectos en una adquisición observada. El ejemplo numérico es un experimento construido; su finalidad es permitir el examen de los supuestos y las decisiones de medición.
Dos dificultades condicionan la respuesta. Primero, la contabilidad de la adquisición puede modificar la base de apertura, mientras que el crecimiento, la estacionalidad y la fecha de medición afectan al saldo comparado. Segundo, las decisiones tempranas de implementación pueden relacionarse con las capacidades financieras del adquirente y la complejidad de la empresa objetivo. El experimento de cohortes trata esas características como posibles factores de confusión mediante un mecanismo de asignación definido por el autor. No establece cómo deciden los adquirentes reales ni la magnitud de un efecto independiente de la capacidad. Separamos la definición del resultado, los mecanismos propuestos, los resultados condicionales del modelo y el problema de atribuir resultados a decisiones.
Construimos el marco a partir de normas contables, legislación sobre plazos de pago, documentos oficiales de empresas e investigación publicada sobre adquisiciones y crédito comercial [1, 2, 3, 4, 5, 6, 7, 8, 9, 10, 11, 14]. Después realizamos un experimento definido por el autor sobre una empresa construida, con 4 000 repeticiones para cada uno de 54 paquetes de decisiones, y un segundo experimento sobre cohortes construidas de transacciones en las que decide el adquirente. El experimento no presenta ningún resultado observado. Muestra cómo se comportan las medidas cuando se cumplen los mecanismos especificados.
El responsable de la decisión debería comenzar con una pregunta sobre caja lo bastante precisa para modificar una actuación. Solicitar una mejora del capital circulante deja sin definir la referencia, el calendario y las concesiones comerciales permitidas. Una pregunta utilizable identifica la población de clientes o proveedores, la decisión operativa, su inicio previsto, la medida de caja y la fecha de decisión. También identifica quién puede modificar la decisión cuando la evidencia temprana contradiga los supuestos. Este estudio propone esa estructura para un comprador que decide cómo secuenciar cambios de condiciones, facturación y equipo financiero después del cierre.
El marco tiene tres usos distintos. Tesorería puede examinar el colchón incremental necesario para una secuencia propuesta. La oficina de integración puede convertir una política elegida en registros operativos fechados y puntos de control con responsables. Un equipo investigador puede especificar qué afirmación causal o descriptiva sustentan esos registros. La misma hoja de cálculo puede servir a los tres grupos, pero una instrucción registrada, un resultado simulado y un cobro bancario verificado tienen significados diferentes. Explicitar esos significados facilita cuestionar y reproducir el análisis resultante.
2 Definir la caja incremental frente a una referencia operativa explícita
El resultado es el capital circulante liberado: la diferencia entre el capital circulante que habría mantenido la empresa si sus plazos anteriores a la transacción hubieran permanecido sin cambios, con el mismo crecimiento y estacionalidad, y el que mantiene con el paquete elegido. El capital circulante es cuentas por cobrar más inventarios menos cuentas comerciales por pagar. Una liberación positiva representa caja disponible. La medimos en los días 100, 180 y 360 desde el cierre. Un segundo resultado, la caja neta del primer año, añade el cambio en el margen de contribución durante doce meses y resta los costes no recurrentes netos de cualquier ahorro recurrente.
La trayectoria sin cambios importa. Una empresa que crece un seis por ciento anual y tiene un ciclo estacional absorbe capital circulante aunque no se cambie nada. Por ello, una comparación antes-después mezcla el efecto de las decisiones con la evolución de la empresa. Tampoco consideramos exitosas las decisiones solo porque mejore un indicador en días: perder clientes reduce las cuentas por cobrar y mejora un saldo, pero destruye margen, y la medida neta incorpora ese margen.
La contabilidad de adquisiciones puede modificar la comparación de apertura. Para una combinación de negocios contabilizada mediante el método de adquisición, AASB 3 exige medir las cuentas por cobrar ordinarias adquiridas a su valor razonable en la fecha de adquisición; B41 prohíbe reconocer en esa fecha una corrección separada por incertidumbre ya incorporada en dicho valor [1]. La norma contiene excepciones específicas de reconocimiento y medición. Si la contabilización inicial está incompleta, los importes provisionales se ajustan por nueva información sobre hechos y circunstancias existentes en la fecha de adquisición; el período de medición termina cuando se obtiene la información necesaria o ya no puede obtenerse, y no puede superar un año [1]. Los saldos contables y contractuales de apertura pueden, por tanto, diferir sin movimiento de caja. La sección 20 examina un ajuste de la base de apertura definido por el autor. Los párrafos correspondientes de IFRS 3 se reproducen en la norma australiana; deben confirmarse la entidad, el marco de información y el período aplicables.
El colchón incremental es un dato de tesorería definido fuera de la simulación. Representa caja o capacidad de financiación comprometida disponible para desviaciones de integración después de considerar la previsión operativa de referencia, la política de caja mínima, la financiación de la adquisición y las demás obligaciones vinculantes. Los saldos restringidos, las líneas no disponibles y los fondos necesarios para otra entidad jurídica no pasan a estar disponibles porque una política modelizada genere caja positiva al final del año. El caso numérico ilustra una restricción incremental; no calcula la necesidad total de financiación de la adquisición del grupo combinado.
Una medida de la trayectoria de caja debería incluir el momento de cada coste y ahorro representado en el experimento. La serie de liberación de capital circulante responde a una pregunta sobre eficiencia de los saldos. Añadir las diferencias acumuladas de margen de contribución, restar los pagos acumulados de implementación y añadir los ahorros acumulados genera una serie de caja incremental ajustada por la implementación. El valor de cierre del año puede conciliarse con la medida existente de caja neta del primer año mientras su mínimo cambia sustancialmente. El calendario de pagos es un supuesto que debe declararse; reconocer un gasto contable y pagar la caja asociada son hechos separados.
Dos resúmenes de una trayectoria simulada requieren etiquetas diferentes. Tomar el mínimo de la serie mensual esperada de caja describe el mínimo de la trayectoria media. Tomar el mínimo de cada repetición y después promediar esos mínimos describe el mínimo esperado por trayectoria. Las fechas de los mínimos pueden diferir entre repeticiones, de modo que ambas operaciones no tienen por qué dar el mismo resultado. Un percentil inferior de los mínimos por trayectoria y la frecuencia de incumplimiento del colchón aportan información adicional diferente. Los resultados de transacciones reales quedan fuera de la validación del experimento construido.
3 Aplicar los límites de pago e información propios de cada jurisdicción
El marco de la UE exige una revisión jurídica específica del contrato. La Directiva 2011/7/EU sigue figurando como vigente en EUR-Lex. Para las operaciones entre empresas, el artículo 3(5) exige un plazo contractual de pago no superior a 60 días naturales, salvo que se acuerde expresamente uno mayor y no resulte manifiestamente abusivo para el acreedor; el artículo 7 exige vías de recurso frente a condiciones o prácticas de pago manifiestamente abusivas [3]. El artículo 12(3) permite disposiciones nacionales más favorables para los acreedores, por lo que la directiva no concede al comprador un derecho incondicional a imponer plazos de 60 días. El reglamento propuesto para sustituirla, procedimiento 2023/0323(COD), figura pendiente de la posición del Consejo en primera lectura. Siguen pendientes de examen la aplicación nacional, la ley rectora y el contrato concreto.
El Reino Unido ha pasado de la consulta a un proyecto de ley Commercial Payments Bill. Según la comprobación del 8 de noviembre de 2026, el registro parlamentario lo sitúa en la Cámara de los Comunes en segunda lectura y declara expresamente que no es una ley aprobada [4]. El Gobierno describe un máximo propuesto de 60 días con exenciones limitadas e intereses obligatorios de demora de 8 puntos porcentuales sobre el tipo base del Banco de Inglaterra. Su respuesta ministerial del 19 de octubre de 2026 sitúa la mayoría de las medidas a finales de 2027 o principios de 2028, sujetas a aprobación parlamentaria, sanción real y la legislación secundaria necesaria; el proyecto prevé en general reglamentos de entrada en vigor [4]. El tipo legal de 8 puntos porcentuales sobre el tipo base ya figura en las orientaciones actuales, con una salvedad para contratos que estipulen otro tipo. Por ello, el régimen obligatorio propuesto debe distinguirse de los derechos existentes. No se revisó la legislación de pagos comerciales del Golfo; la asesoría jurídica debe confirmar las reglas pertinentes antes de diseñar una ampliación de plazo.
La financiación de proveedores requiere una comprobación informativa separada. Para entidades sujetas a los requisitos pertinentes de AASB 107 o los correspondientes de IAS 7, los párrafos 44F a 44H exigen información sobre acuerdos en los que un proveedor de financiación ofrece pagar a los proveedores y la entidad acuerda pagar conforme al acuerdo en la misma fecha o en una posterior [2]. Estos acuerdos pueden ampliar los plazos de la entidad o anticipar el pago a sus proveedores. La información exigida incluye las condiciones, los importes contables de los pasivos y las partidas de los estados financieros, los importes ya pagados a proveedores por las entidades financiadoras, los rangos de fechas de pago frente a cuentas por pagar comparables y el tipo y efecto de cambios no monetarios de pasivos, incluidas las combinaciones de negocios. Las modificaciones se aplican a ejercicios anuales iniciados el 1 de enero de 2024 o después y siguen en la compilación vigente de 2026. Las entidades australianas que utilizan las revelaciones simplificadas Tier 2 de AASB 1060 tienen un marco separado; el apéndice A de AASB 107 las excluye de esta norma. Estas reglas no proporcionan una estimación de la aceptación de los proveedores.
4 La investigación seleccionada describe patrones agregados de adquisiciones y crédito comercial
El resumen de la anterior versión como documento de trabajo de NBER de Healy, Palepu y Ruback presenta resultados para las 50 mayores fusiones entre empresas industriales estadounidenses cotizadas completadas entre 1979 y 1983 [7]. Informa de mejoras relativas al sector en la productividad de los activos y la rentabilidad del flujo de caja operativo, con tasas de inversión de capital e investigación y desarrollo mantenidas frente a empresas comparables del sector. Esto aporta contexto histórico agregado. El resumen accesible no ofrece ninguna estimación para las decisiones fechadas de precios, migración o personal aquí definidas. La versión publicada en revista en 1992 es distinta; este análisis utiliza el resumen del documento de trabajo y su muestra declarada.
El resumen de El Ghoul, Gong y Guedhami indica que las empresas objetivo de propiedad privada obtienen más crédito comercial de proveedores y cobran más rápidamente las cuentas de clientes tras la adquisición, junto con cambios en beneficios retenidos, financiación de la matriz y financiación mediante deuda [8]. Esto coincide directamente con los mecanismos de financiación y cobro examinados aquí. Nuestro uso se limita a los resultados agregados del resumen; no ofrece un tamaño de efecto verificado para los paquetes de decisiones tempranas de este estudio. El resumen de Hu, Mou y Tuilautala señala que las empresas estadounidenses cotizadas con más crédito comercial tienen mayor probabilidad de adquirir, emplear ofertas en efectivo y pagar primas menores por la empresa objetivo [14]. Esas asociaciones de selección y financiación responden a un estimando distinto del efecto sobre el capital circulante posterior al cierre de una decisión operativa fechada.
La revisión abarca el conjunto selectivo de fuentes identificado aquí. Estas fuentes motivan las cuatro familias de decisiones y los problemas de medición y selección considerados; no validan los efectos conjuntos de los paquetes del modelo contable definido por el autor. La contribución propuesta es una comparación contrafactual transparente en fechas especificadas, con costes y margen de liquidez explícitos, y un diseño para recopilar evidencia de decisiones. Su utilidad empírica y sus tamaños de efecto tendrían que evaluarse con registros adecuados de transacciones. Las fuentes revisadas no sustentan una afirmación de novedad respecto de toda la literatura.
5 Examinar el poder de negociación y los efectos sobre el margen junto con las condiciones de pago
El manuscrito aceptado de Fabbri y Klapper utiliza datos de una encuesta china a nivel de empresa, incluida información sobre condiciones de crédito comercial e historial de pago de los clientes. Su resumen e introducción indican que un menor poder de negociación del proveedor se asocia con más crédito comercial y plazos de pago ofrecidos más largos, y que los clientes importantes prolongan el pago más allá de los plazos ofrecidos y generan importes vencidos [10]. La descripción de los datos identifica la Encuesta de Empresas del Banco Mundial de 2003 para China. Estos resultados motivan un mecanismo propuesto por el que clientes con poder pueden resistirse a acortar los plazos tras una adquisición. No establecen la respuesta de aceptación a esa solicitud ni su magnitud.
El resumen de Kieschnick, Laplante y Moussawi examina empresas estadounidenses de 1990 a 2006. Para la empresa media, informa de una valoración marginal menor de un dólar adicional de capital circulante operativo neto que de caja; esa valoración varía con las ventas previstas, la deuda, las restricciones financieras y el riesgo de quiebra, y la asociación con la riqueza que presenta el estudio para un dólar adicional de crédito a clientes supera la de inventarios en la empresa media [9]. Estas asociaciones de valoración motivan informar de las consecuencias en ventas, margen y costes junto con la liberación de un saldo. No establecen que reducir un saldo concreto de cuentas por cobrar o inventarios cause un aumento del valor para los accionistas.
Estas fuentes justifican dos características del modelo: una aceptación de los clientes que varía con la concentración y un coste por ingresos perdidos junto a cualquier mejora en días. Ninguna aporta una magnitud. La proporción de aceptación, la tasa de disputas y las probabilidades de pérdida del experimento son definidas por el autor.
6 Los documentos históricos presentan retrasos de cobro, mejoras del DSO y previsiones de migración
El Form 10-K de Amedisys de 2008 informa de que los días de ingresos pendientes de cobro aumentaron tres días en términos brutos hasta 54,4 y dos en términos netos hasta 47,2. Durante el año migró 145 agencias adquiridas de atención sanitaria domiciliaria y cuidados paliativos, que representaban 257,3 millones de USD de ingresos netos por servicios, a sus plataformas operativas y de facturación [5]. La dirección describe retrasos regulatorios e internos asociados a la migración y problemas separados de procesamiento de pagadores privados. También informa de un error de control documental de CMS que afectó al sector y retuvo reclamaciones por 7,8 millones de USD al cierre del año; esos fondos llegaron en febrero de 2009. La dirección afirma que, sin esa retención, los días al cierre habrían sido 52,3 brutos y 45,1 netos. El documento, por tanto, recoge varias influencias concurrentes sobre los días de cobro. No aísla la contribución causal de la migración.
El Form 10-K de LabCorp de 1999 informa de que los días de ventas pendientes de cobro al cierre mejoraron hasta 74 desde 83 al cierre de 1998 [6]. La dirección describe esfuerzos de cobro en toda la empresa y mejoras en la presentación de reclamaciones, junto con la migración continuada de centros descentralizados de facturación y equipos interfuncionales de facturación. Preveía que las migraciones, combinadas con mejoras en los procesos iniciales, redujeran el DSO a aproximadamente 69 al cierre de 2000. También preveía que los beneficios aparecieran después de la migración y declaró expresamente que no daba ninguna garantía de que las migraciones previstas mejoraran el DSO o los cobros. El cambio histórico del DSO y la previsión futura de migración son afirmaciones distintas; el documento no ofrece un efecto aislado de la migración.
Estos documentos ofrecen explicaciones de la dirección específicas del sector sobre cambios en los cobros y beneficios esperados de los sistemas. Amedisys describe fricciones de migración junto con otros retrasos; LabCorp informa de una mejora agregada del DSO y prevé beneficios posteriores de una combinación de iniciativas. Sus procesos de pago sanitario difieren de los de muchas empresas comerciales. El modelo contable utiliza un retraso transitorio de migración seguido de una mejora permanente definida por el autor como mecanismo propuesto. Ningún documento calibra ese retraso, mejora o probabilidad de fallo.
7 Especificar el mecanismo de capacidad del equipo financiero como supuesto del autor
Cannella y Hambrick estudiaron 96 adquisiciones completadas entre 1980 y 1984 e indican que la salida de ejecutivos de las empresas adquiridas se asoció con peores resultados posteriores a la adquisición, que las salidas de los ejecutivos de mayor rango parecían las más perjudiciales y que otorgar a los ejecutivos de la empresa adquirida puestos de alta dirección en la empresa combinada se asoció con mejores resultados [11]. Solo estaba disponible el resumen. El estudio trata de altos ejecutivos y de una medida global del desempeño.
El resumen accesible no presenta efectos para responsables de control de crédito, personal de cuentas por pagar o planificadores de inventarios, ni aporta coeficientes de días de cuentas por cobrar, por pagar o inventarios. El supuesto del modelo contable de que perder ese personal reduce la capacidad operativa es definido por el autor: eleva los días de cobro e inventarios y acorta los días de pago en proporción a la fracción perdida. El análisis de sensibilidad modifica ese supuesto. Una decisión real requeriría evidencia de las funciones y los procesos efectivos del personal de la empresa objetivo; los resultados sobre salidas de ejecutivos no aportan la magnitud.
La tabla 1 resume qué establece cada fuente y qué deja sin resolver, para leer el diseño de las secciones siguientes a la luz de la evidencia.
| Fuente | Estado | Establece | Deja sin resolver |
|---|---|---|---|
| Norma de adquisición [1] | Disposiciones oficiales seleccionadas de AASB 3; comprobada la versión del período informativo actual | Cuentas por cobrar a valor razonable en la fecha de adquisición; período de medición restringido a un año como máximo | Marco y período aplicables; efecto de caja de una decisión |
| Financiación de proveedores [2] | Modificación oficial y disposiciones vigentes de AASB 107 en 2026 | Revelaciones aplicables sobre financiación de proveedores y cambios no monetarios | Otros marcos de información; participación de los proveedores |
| Directiva de morosidad [3] | Marco de la UE identificado como vigente; comprobado el procedimiento de sustitución pendiente | Límites B2B de acuerdo expreso y abuso manifiesto; protección nacional del acreedor | Aplicación nacional pertinente y reglas de pago del Golfo |
| Commercial Payments Bill del Reino Unido [4] | Segunda lectura en la Cámara de los Comunes; no es una ley aprobada a 8 de noviembre de 2026 | Máximo propuesto de 60 días con exenciones e intereses obligatorios; calendario de aplicación condicionado | Ley definitiva, entrada en vigor y detalles del contrato aplicable |
| Documentos oficiales de empresas [5, 6] | Cifras históricas y declaraciones de la dirección presentadas oficialmente | Retrasos de cobro y mejora del DSO declarados; previsión posterior de migración | Efecto aislado de la migración o cumplimiento de la previsión |
| Investigación sobre adquisiciones y crédito comercial [7, 8, 14] | Evidencia contextual basada en resúmenes; versiones identificadas | Patrones declarados de flujo de caja operativo [7] y financiación [8]; selección de adquisiciones y métodos de pago [14] | Efectos de los paquetes de decisiones fechadas de este estudio |
| Investigación sobre capital circulante [9, 10] | Evidencia del resumen y de partes seleccionadas de un manuscrito aceptado | Asociaciones de valoración marginal; poder de negociación y condiciones de crédito | Magnitudes causales posteriores a la transacción y tasas de aceptación |
| Salidas de ejecutivos [11] | Resumen institucional | Salidas de ejecutivos asociadas con peores resultados | Capacidad del personal financiero operativo y efectos sobre el capital circulante |
Síntesis del autor del conjunto selectivo de fuentes. Se aplican límites de marco y versión; no contiene resultados del modelo.
8 Enumerar 54 paquetes de integración interdependientes
El experimento agrupa las decisiones tempranas en cuatro familias. Precios tiene tres niveles: mantener precios y condiciones, alinear las condiciones de pago de los clientes con el estándar del grupo, o alinear también la lista de precios. Las condiciones de proveedores tienen dos: mantenerlas o ampliarlas hasta el estándar del grupo. Sistemas tiene tres: mantener separados los registros contables, migrar facturación y cuentas por pagar en el mes 2, o hacerlo en el mes 4 tras depurar los datos. Personal tiene tres: no actuar, conceder incentivos de retención al personal de crédito, cuentas por pagar y planificación, o consolidar esos equipos en un servicio compartido.
Cada combinación es un paquete, por lo que hay 54. Utilizar una cuadrícula completa, en lugar de unos pocos escenarios con nombre, permite dos cosas que los ejemplos de casos no ofrecen: promediar el efecto de cada decisión a través de los niveles de las otras familias y medir las interacciones. Define el mayor resultado de la muestra y la media de paquetes con igual ponderación dentro de este diseño finito definido por el autor para cada criterio declarado. La tabla 2 enumera los niveles, sus fechas y sus costes. Los códigos se utilizan en todo el estudio: A para precios, B para condiciones de proveedores, C para sistemas y D para personal.
| Familia | Nivel | Decisión | Calendario en el modelo | Coste, millones de USD |
|---|---|---|---|---|
| Precios | A0 | Mantener precios y condiciones | Ninguno | 0.0 |
| Precios | A1 | Alinear las condiciones de los clientes | Comienza en el mes 1; reducción de 17 días ajustada por aceptación, cumplimiento en la facturación y transición gradual | 0.2 |
| Precios | A2 | Alinear la lista de precios y las condiciones | Comienza en el mes 1; como A1, más alineación gradual de la lista de precios | 0.4 |
| Condiciones de proveedores | B0 | Mantener las condiciones de proveedores | Ninguno | 0.0 |
| Condiciones de proveedores | B1 | Ampliar los plazos de proveedores | Comienza en el mes 1; ampliación de 19 días ajustada por aceptación, cumplimiento y transición gradual | 0.2 |
| Sistemas | C0 | Mantener separados los registros contables | Sin migración durante el primer año | 0.0 |
| Sistemas | C1 | Migrar la facturación a más tardar el día 60 | Facturación y cuentas por pagar migran en el mes 2 | 1.8 |
| Sistemas | C2 | Migrar el día 120 tras la depuración | Migrar en el mes 4 tras depurar los datos | 1.5 |
| Personal | D0 | No actuar | La pérdida de personal sigue al anuncio de la transacción | 0.0 |
| Personal | D1 | Incentivos de retención | Incentivos de retención para personal de crédito, cuentas por pagar y planificación | 1.2 |
| Personal | D2 | Consolidar en un servicio compartido | Los equipos se trasladan en el mes 2; ahorro desde el mes 4 | 1,0 menos el ahorro |
Análisis del autor del caso construido. Datos de entrada definidos por el autor; costes en millones de USD.
El diccionario de decisiones debería distinguir intención, comunicación y exposición efectiva. Una fecha de aprobación por la dirección registra la intención. Una fecha de notificación registra la comunicación. La primera factura emitida con las nuevas condiciones, el primer pago aceptado conforme a ellas y la fecha en que se trasladó una cola de trabajo de control de crédito registran hechos operativos diferentes. El estudio propuesto conservaría todos ellos. Reunirlos en una sola variable de inicio de integración puede situar movimientos de caja en períodos incorrectos y clasificar una política como implementada mientras las contrapartes siguen operando bajo el acuerdo anterior.
El alcance pertenece al mismo diccionario. Un cambio de precio o plazo puede abarcar una entidad jurídica, producto, segmento de clientes o grupo de facturas por fecha de emisión. Una migración de sistemas puede cubrir solo las facturas nuevas, mientras las cuentas por cobrar antiguas permanecen en el registro anterior. Los acuerdos de retención pueden aplicarse a funciones seleccionadas y no a toda el área financiera. La cuadrícula construida simplifica deliberadamente esos límites. Un plan de implementación registraría las poblaciones incluidas y excluidas y la regla para trasladarse entre ellas, de modo que el nombre de un paquete no sustituya la evidencia de lo ocurrido efectivamente.
9 Un modelo contable basado en días convierte cada decisión en saldos y caja
El modelo contable utiliza observaciones mensuales. Las cuentas por cobrar, inventarios y cuentas por pagar combinan flujos anualizados con indicadores en días. La liberación de capital circulante es el saldo de referencia con capacidad estable menos el saldo del paquete. La aproximación de caja incremental ajustada por la implementación añade las diferencias acumuladas de margen de contribución, resta el coste de caja no recurrente modelizado y añade los ahorros acumulados del servicio compartido. Su valor al final de doce períodos se concilia con la caja neta del primer año.
En la ecuación 1a, R y C son los ingresos y el coste de los bienes vendidos anualizados; DSO, DIO y DPO son los días de cuentas por cobrar, inventarios y cuentas por pagar, y SQ denota la referencia con capacidad estable. La liberación es NWC bajo SQ menos NWC bajo el paquete. La ecuación 1b define X en períodos enteros t=0,..., 12. K es el coste completo de implementación no recurrente modelizado, supuesto pagado al cierre de la adquisición en esta ilustración temporal. S es el ahorro total modelizado hasta el período 12: 0,675 millones de USD para la consolidación y cero en los demás casos, incorporado en nueve cuotas iguales de los períodos 4 a 12. La diferencia anualizada de margen de contribución de cada mes se divide por 12 y se acumula hasta t. X en el período 12 equivale a la medida definida de caja neta del primer año. El precio de compra, los costes de financiación, los impuestos, otras obligaciones de referencia y los extremos dentro de cada período quedan fuera de esta aproximación.
Cada indicador en días evoluciona mediante transiciones definidas por el autor. Un cambio permanente comienza en el mes s y converge al ritmo tau, mientras que un choque transitorio decae desde su inicio. Los días de cuentas por cobrar constituyen el ejemplo principal.
La ecuación 2a define la transición gradual phi. Se define psi(t;s,tau) como cero antes de t=s y como exp(-(t-s)/tau) desde t=s en adelante. Para la ecuación 2b, I_A vale uno cuando cambian las condiciones de los clientes, I_C vale uno para cualquiera de las migraciones de sistemas e I_D2 vale uno para la consolidación. La proporción de aceptación de los clientes alpha sigue siendo distinta del cumplimiento en facturación c_t, que es 0,70 antes de que transcurra un período tras la migración y 1 después. Sea s_C igual a 2, 4 o 99 para migración temprana, condicionada o inexistente, respectivamente.
El componente de condiciones T_t equivale a -17 por alpha por c_t por phi(t; 1,2) por I_A. El componente de disputas de precios D_A(t) es 35 q_Apsi(t; 1,5), donde q_A selecciona q1 o q2 para el nivel de precios elegido y vale cero si no cambian los precios. El componente de disputas de sistemas D_C(t) es 35 q_Cpsi(t;s_C,5), donde q_C es 0,010 para la migración temprana, 0,005 para la condicionada y cero en los demás casos.
El retraso de migración J_C(t) es L_C(1+2F_C)psi(t;s_C,2), con L_C igual a 6, 3 o 0 días y F_C la realización de fallo seleccionada. La mejora del proceso G_t equivale a -1.5I_Cphi(t;s_C+3,3)-2I_D2phi(t; 5,3). El componente de personal P_t es 28 por la trayectoria modelizada de pérdida de capacidad. Estos componentes definidos por el autor reproducen las condiciones de activación del código y mantienen los días de cuentas por cobrar en 62 al cierre de la adquisición.
Las etiquetas del calendario utilizan una convención de presentación con meses de 30 días: el día 100 corresponde a 100/30 períodos, el día 180 al período 6 y el día 360 al período 12. Los cálculos de saldos utilizan un denominador de 365 días, mientras que cada diferencia mensual anualizada de margen de contribución se divide por 12 antes de acumularse. Estas convenciones son aproximaciones explícitas del modelo contable construido. Aplicar el marco a una transacción requiere fechas de calendario y registros de pago reales; la simulación no valida una previsión de caja por días naturales.
10 La empresa construida y los datos definidos por el autor determinan la escala de cada cifra
La transición de condiciones de los clientes utiliza una reducción de 17 días definida por el autor, ajustada por aceptación y cumplimiento en facturación. El cumplimiento es 0,70 antes de que transcurra un período después de la migración de sistemas y 1 después; aceptación y cumplimiento son mecanismos separados. Las proporciones de disputas de precios utilizan distribuciones uniformes independientes condicionadas a las características modelizadas de la transacción. Las facturas disputadas no se asignan específicamente a clientes que no aceptan los cambios. La ampliación a proveedores utiliza un incremento de 19 días definido por el autor, ajustado por aceptación y cumplimiento, junto con respuestas de precios, inventarios y perturbaciones definidas por el autor.
Migrar la facturación genera un retraso de emisión mayor si la migración falla, seguido de una pequeña mejora permanente en los días de cobro e inventarios una vez unificados los datos. La pérdida de personal reduce la capacidad de cobros, cuentas por pagar y planificación, lo que eleva los días de cobro e inventarios y acorta los de pago en proporción a la fracción perdida. La consolidación provoca una mayor pérdida temporal de capacidad y después un ahorro y una pequeña mejora de procesos. Dos sucesos estocásticos definidos por el autor añaden riesgo de cola: perder una cuenta clave después de cambiar los precios y un choque de proveedores después de ampliar los plazos.
La empresa construida parte de ingresos anuales de 240 millones de USD, crecimiento del seis por ciento y amplitud estacional del seis por ciento. Los días de cuentas por cobrar, inventarios y cuentas por pagar de apertura son 62, 48 y 41. Implican un capital circulante inicial de 44,0 millones de USD, el 18,3% de los ingresos anuales, y un ciclo de conversión de caja de 69 días. Un día de ingresos equivale a 0,66 millones de USD. Los plazos de referencia de clientes y proveedores son 45 y 60 días. Estos valores aportan una escala numérica definida por el autor; no están calibrados para una empresa identificada ni una distribución sectorial observada.
Las magnitudes inciertas siguen distribuciones beta o sucesos Bernoulli definidos por el autor. Los 54 paquetes comparten las mismas 4 000 realizaciones, por lo que las diferencias pareadas entre paquetes utilizan números aleatorios comunes. La tabla 3 registra los datos elegidos y su estado. El experimento describe distribuciones condicionales de escenarios. No estima sus parámetros con datos de campo, ni establece que la empresa objetivo siga esas distribuciones, ni mide la incertidumbre sobre los valores de parámetros elegidos.
| Dato de entrada | Valor | Estado |
|---|---|---|
| Ingresos anuales de la empresa objetivo | 240 millones de USD; crecimiento 6%; amplitud estacional 6% | Definido por el autor |
| Coste de los bienes vendidos y otros costes variables | 70% y 2% del volumen a precios de referencia, antes de los ajustes de proveedores | Definido por el autor |
| Días de apertura: cuentas por cobrar, inventarios, cuentas por pagar | 62, 48 y 41 | Definido por el autor |
| Condiciones de clientes después de la alineación | 45 días, reducción de 17 días para los clientes que aceptan | Definido por el autor |
| Condiciones de proveedores después de la ampliación | 60 días, incremento de 19 días para los proveedores que aceptan | Definido por el autor |
| Aceptación de clientes y proveedores | Beta, medias 0,55 y 0,50, concentración 20 | Definido por el autor |
| Proporción y duración de las disputas | Medias 5% (A1), 9% (A2); 35 días adicionales, constante temporal de decaimiento de 5 meses | Definido por el autor |
| Pérdida de una cuenta clave | Probabilidad 6% (A1), 20% (A2); 8% de los ingresos | Definido por el autor |
| Choque de proveedores después de la ampliación | Probabilidad 15%; se revierte el 60% de la mejora; inventarios 8 días | Definido por el autor |
| Perturbación de la migración | Retraso de facturación de 6 (C1) y 3 (C2) días; fallo 30% y 10% | Definido por el autor |
| Escalas de las distribuciones de pérdida de capacidad | Medias de escala Beta 22% (D0), 7% (D1), 40% (D2); los perfiles dinámicos difieren | Definido por el autor |
| Efecto de capacidad de la pérdida de personal | Cuentas por cobrar +28, inventarios +14, cuentas por pagar -12 días por unidad | Definido por el autor |
| Margen de liquidez disponible | 3,0 millones de USD | Definido por el autor |
| Repeticiones y semilla | 4 000 por paquete; semilla 20261014 | Fijo |
Análisis del autor del caso construido. Todos los datos de entrada son definidos por el autor y no observaciones. Millones de USD salvo indicación contraria.
11 Medir la pérdida supuesta de capacidad del personal frente a una referencia de capacidad estable
La referencia con capacidad estable conserva los días operativos iniciales a lo largo de la trayectoria de crecimiento y estacionalidad declarada. El paquete sin actuación posterior al cierre sigue una trayectoria de pérdida de capacidad del personal definida por separado por el autor. Su diferencia mide, por tanto, la consecuencia de esa pérdida supuesta dentro del modelo contable. No estima el efecto de la adquisición en sí, los efectos del anuncio en una población observada ni la caja pagada para adquirir la empresa. Las comparaciones de retención y consolidación heredan el mismo supuesto y requieren un análisis de sensibilidad.
El paquete sin actuación mantiene sin cambios precios, condiciones y sistemas y sigue la trayectoria de pérdida de capacidad del personal definida por el autor. Su parámetro de escala tiene media del 22%; no es un recuento de empleados perdidos. El perfil temporal incluye pérdida gradual y recuperación parcial. Bajo esos supuestos, el paquete presenta una liberación negativa de NWC de 5,0 millones de USD al día 100 y 6,4 millones de USD al día 180, con 2,0 millones de USD todavía absorbidos al día 360. Una liberación negativa significa que su saldo de capital circulante supera la referencia. La caja neta de doce períodos es una pérdida de 2,05 millones de USD; el 100,0% de las realizaciones está por debajo de cero.
El componente de cuentas por cobrar representa 1,24 millones de USD del déficit al día 360. El resultado es consecuencia directa del efecto de capacidad definido por el autor: cuanto mayor es la pérdida de capacidad de cobro por unidad de pérdida de personal, mayor es el coste de la inacción. El análisis de sensibilidad posterior muestra que el resultado sin actuar sigue siendo negativo en todos los casos probados, que cubren siete datos de entrada definidos por el autor. Para el consejo, el punto es que un plan para mantener todo estable es una decisión sobre personas y tiene un coste de caja.
12 Seguir las necesidades temporales de financiación mediante una trayectoria de caja ajustada por la implementación
El paquete uniforme selecciona alineación de condiciones de clientes, ampliación de proveedores, migración temprana de sistemas y consolidación, paquete A1 B1 C1 D2. Seleccionar esas políticas no implica aceptación plena inmediata ni que hayan concluido sus efectos graduales. La liberación construida de NWC es negativa en 7,0 millones de USD al día 100, positiva en 1,2 millones de USD al día 180 y de 11,3 millones de USD al día 360. La media de caja neta de doce períodos es 7,18 millones de USD después del margen de contribución, costes y ahorros modelizados. La proporción muestral con resultado terminal negativo es 0,3%.
La figura 1 muestra la caja incremental ajustada por la implementación. El paquete uniforme tiene una media de los mínimos por trayectoria de menos 11,5 millones de USD, frente a su media separada de mínimos de NWC solamente de menos 8,1 millones de USD. Su coste no recurrente de 3,20 millones de USD se paga al cierre de la adquisición según el supuesto temporal declarado, por lo que supera inmediatamente el colchón incremental ilustrativo de 3,0 millones de USD en cada realización. Una caja terminal positiva no establece que la secuencia de financiación se ajuste a ese colchón. La tabla 4 mantiene separadas las estadísticas de capital circulante, caja terminal y riesgo desfavorable.
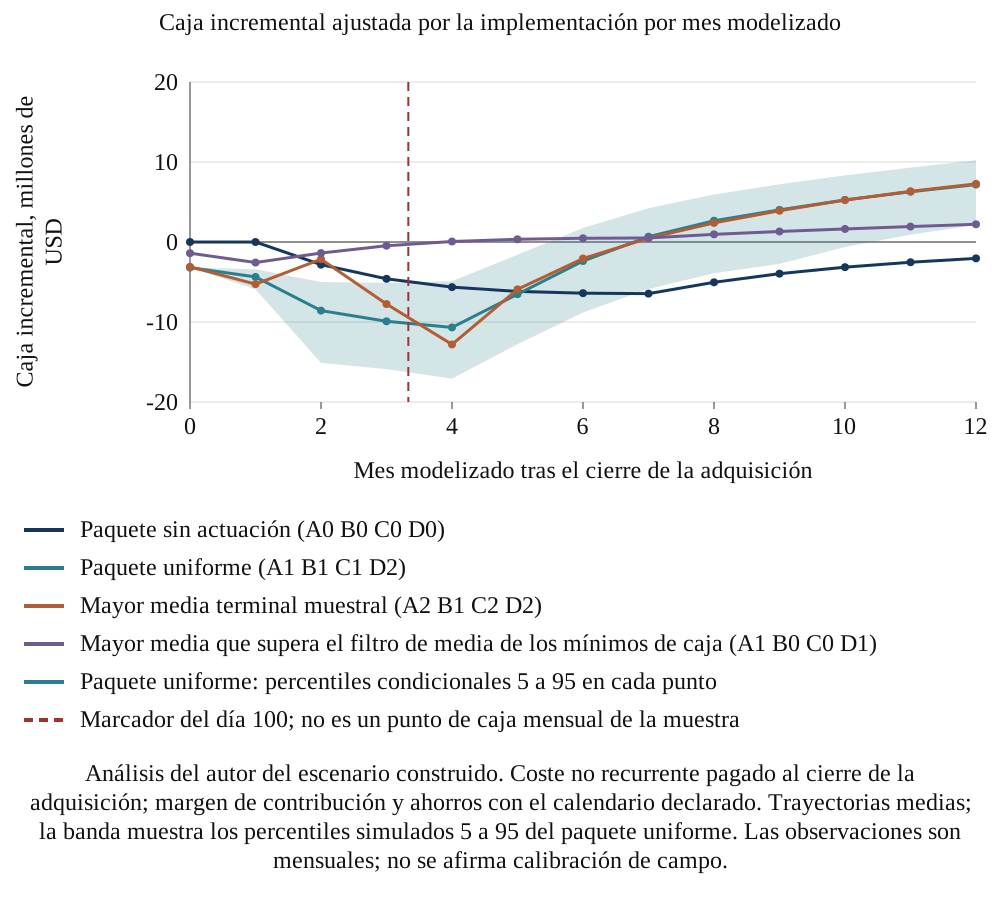
Análisis del autor del escenario construido. Coste no recurrente pagado al cierre de la adquisición; margen de contribución y ahorros con el calendario declarado. Trayectorias medias; la banda muestra los percentiles simulados 5 a 95 del paquete uniforme. Las observaciones son mensuales; no se afirma calibración de campo.
| Política | Paquete | Liberación NWC, día 100 | Liberación NWC, día 360 | Media de Net12 | Media de los mínimos de caja | Percentil 5 de los mínimos de caja | Incumplimiento del colchón |
|---|---|---|---|---|---|---|---|
| Paquete sin actuación | A0 B0 C0 D0 | -5.0 | -2.0 | -2.05 | -6.45 | -12.10 | 87.8% |
| Paquete uniforme | A1 B1 C1 D2 | -7.0 | 11.3 | 7.18 | -11.53 | -17.16 | 100.0% |
| Mayor media terminal de la muestra entre 54 paquetes | A2 B1 C2 D2 | -5.5 | 11.9 | 7.27 | -12.82 | -19.24 | 100.0% |
| Mayor percentil 10 terminal de la muestra entre 54 paquetes | A1 B0 C2 D2 | -6.8 | 8.5 | 5.74 | -13.50 | -19.04 | 100.0% |
| Mayor media que supera el filtro de media de los mínimos de caja | A1 B0 C0 D1 | 1.2 | 4.4 | 2.22 | -2.72 | -4.63 | 29.5% |
Escenario construido, millones de USD. Las columnas NWC presentan la liberación frente a la referencia con capacidad estable. El mínimo de caja es la media del mínimo de caja ajustada por la implementación de cada realización durante los períodos enteros de 0 a 12. El quinto percentil y la proporción de incumplimiento utilizan esos mínimos por trayectoria. H es un colchón incremental definido por el autor; las probabilidades son frecuencias de simulación condicionales.
13 Las cuentas por cobrar y por pagar aportan la liberación; inventarios y costes absorben parte de ella
La tabla 5 descompone el capital circulante al día 360. Para el plan uniforme, las cuentas por cobrar liberan 7,89 millones de USD y las cuentas por pagar 4,06 millones de USD, mientras que los inventarios absorben 0,69 millones de USD al acumular existencias de seguridad frente a las fricciones de proveedores. El capital circulante no representa toda la caja. El cambio en el margen de contribución es una pérdida de 1,55 millones de USD durante el año, debida a pérdidas de clientes y aumentos de precios de proveedores, y los costes no recurrentes netos del ahorro del servicio compartido son 2,53 millones de USD. La caja neta del primer año queda por debajo de la cifra de capital circulante, en 7,18 millones de USD.
La conciliación muestra por qué una cifra destacada en días exagera el resultado. De los 11,3 millones de USD liberados al día 360, se pierden 4,08 millones de USD por menor margen de contribución y costes no recurrentes netos. La pérdida será distinta para una empresa con otros márgenes y clientes. La exigencia de que un plan presente las tres partidas, saldos, margen y coste, no depende de los datos de entrada.
| Política | Cuentas por cobrar | Inventarios | Cuentas por pagar | Liberación de capital circulante en el mes 12 | Cambio de margen de contribución | Ahorro menos coste no recurrente | Caja neta del primer año |
|---|---|---|---|---|---|---|---|
| No actuar | -1.24 | -0.43 | -0.37 | -2.05 | 0.00 | 0.00 | -2.05 |
| Plan uniforme | 7.89 | -0.69 | 4.06 | 11.26 | -1.55 | -2.53 | 7.18 |
| Mayor media | 8.61 | -0.07 | 3.32 | 11.86 | -2.16 | -2.43 | 7.27 |
| Mayor media que supera el filtro de media de los mínimos de caja | 4.57 | 0.20 | -0.41 | 4.37 | -0.75 | -1.40 | 2.22 |
Análisis del autor del caso construido. Millones de USD con los datos declarados. La caja neta del primer año equivale a liberación de capital circulante más cambio de margen de contribución, menos coste no recurrente de implementación, más ahorros modelizados.
14 En el modelo, precios y condiciones de clientes aportan la mayor parte de la caja y las decisiones interactúan
La tabla 6 presenta el efecto medio de cada nivel frente al primer nivel de su familia, promediado sobre los demás niveles de decisión. Alinear las condiciones de los clientes añade 5,33 millones de USD de caja neta del primer año y alinear también la lista de precios añade 5,42 millones de USD. Ampliar los plazos de proveedores añade 1,04 millones de USD. La migración de sistemas añade 1,86 millones de USD si es temprana y 1,95 millones de USD si es condicionada. Los incentivos de retención añaden 0,16 millones de USD y la consolidación 1,79 millones de USD.
La tabla 7 asigna el paso de no actuar al paquete uniforme entre los 24 órdenes de las familias. Las aportaciones a la caja terminal son 5,01 millones de USD de precios, 0,81 de condiciones de proveedores, 1,59 de sistemas y 1,82 de personal, que suman 9,23. Las ganancias de cada familia por separado suman 5,92; su diferencia con la ganancia conjunta es 3,31. En el código, los efectos de las condiciones de clientes se ajustan por un cumplimiento en facturación de 0,70 antes del punto posmigración especificado y de 1 después. La aceptación sigue siendo una proporción separada. Esas interacciones supuestas explican la asignación construida; su magnitud requiere evidencia propia de la empresa objetivo para su uso práctico.
En la ecuación 3, v es el resultado medio de un paquete evaluado. En el vector z-minus, las familias que preceden a i en el orden pi están en sus niveles del paquete uniforme y todas las demás en la referencia. El vector z-plus difiere solo por mover la familia i a su nivel uniforme. Promediar la diferencia marginal sobre los 24 órdenes da su asignación de Shapley. La ecuación 3b es la identidad de eficiencia: las asignaciones suman el resultado del paquete uniforme menos el resultado sin actuación. Es una convención de reparto dentro del diseño construido; no es una contribución causal aislada en una transacción observada.
La atribución no afirma qué harían los precios en una transacción real. Indica cómo los mecanismos definidos por el autor reparten el resultado y, en un aspecto, el reparto resiste los datos probados: el paquete de mayor media alinea las condiciones de clientes en 14 de los 14 ejercicios de sensibilidad, y precios tiene la mayor participación en la liberación del caso base.
| Familia | Nivel | Decisión | Efecto al día 100 | Efecto al día 360 | Efecto neto del primer año | Media del mínimo por trayectoria de caja ajustada por la implementación |
|---|---|---|---|---|---|---|
| Precios | A0 | Mantener precios y condiciones | 0.00 | 0.00 | 0.00 | -10.5 |
| Precios | A1 | Alinear las condiciones de los clientes | 3.33 | 6.27 | 5.33 | -8.1 |
| Precios | A2 | Alinear la lista de precios y las condiciones | 3.49 | 7.18 | 5.42 | -8.6 |
| Condiciones de proveedores | B0 | Mantener las condiciones de proveedores | 0.00 | 0.00 | 0.00 | -9.2 |
| Condiciones de proveedores | B1 | Ampliar los plazos de proveedores | 1.38 | 2.04 | 1.04 | -8.9 |
| Sistemas | C0 | Mantener separados los registros contables | 0.00 | 0.00 | 0.00 | -6.1 |
| Sistemas | C1 | Migrar la facturación a más tardar el día 60 | -2.22 | 3.66 | 1.86 | -11.8 |
| Sistemas | C2 | Migrar el día 120 tras la depuración | 0.00 | 3.45 | 1.95 | -9.3 |
| Personal | D0 | No actuar | 0.00 | 0.00 | 0.00 | -7.9 |
| Personal | D1 | Incentivos de retención | 3.37 | 1.36 | 0.16 | -6.6 |
| Personal | D2 | Consolidar en un servicio compartido | -4.62 | 2.12 | 1.79 | -12.7 |
Escenario construido por el autor, millones de USD. Las columnas de los días 100 y 360 son efectos de liberación de NWC frente al nivel cero de la familia; la columna neta es el efecto correspondiente sobre la caja terminal, promediado entre las otras familias. La columna final es la media específica del nivel del menor valor de caja ajustada por la implementación de cada realización entre los períodos enteros de 0 a 12, promediada entre las otras familias; es una estadística del nivel y no un contraste frente al nivel cero.
| Familia y nivel en el plan uniforme | Participación en el cambio al día 100 | Participación en el cambio al día 360 | Participación en la caja neta del primer año | Cambio en la media del mínimo por trayectoria de caja ajustada por la implementación |
|---|---|---|---|---|
| Precios (A1) | 3.58 | 5.96 | 5.01 | 3.09 |
| Condiciones de proveedores (B1) | 1.57 | 1.82 | 0.81 | 0.58 |
| Sistemas (C1) | -2.46 | 3.39 | 1.59 | -4.63 |
| Personal (D2) | -4.65 | 2.14 | 1.82 | -4.12 |
| Total, de no actuar al plan uniforme | -1.96 | 13.30 | 9.23 | -5.08 |
Escenario construido por el autor, millones de USD. Las dos primeras asignaciones corresponden a liberación de NWC en los días 100 y 360; la tercera a caja neta terminal, y la última a la media del mínimo por trayectoria de caja ajustada por la implementación. Por construcción, cada columna suma su cambio de paquete uniforme menos ausencia de actuación.
15 Comparar el calendario de implementación con el riesgo de capital circulante y de la trayectoria de caja
La figura 2 compara el efecto sobre la liberación de NWC al día 100 con el efecto sobre la caja neta del primer año, promediados sobre las otras familias de decisiones. La migración temprana reduce la liberación de NWC al día 100 en 2,22 millones de USD frente a los registros separados y añade 1,86 millones a la caja neta terminal. La consolidación reduce la liberación de NWC al día 100 en 4,62 millones y añade 1,79 millones a la caja neta terminal. Sus efectos separados sobre NWC al día 360, de 3,66 y 2,12 millones, figuran en la tabla 6. Los incentivos de retención añaden 3,37 millones a la liberación de NWC al día 100 y 0,16 millones a la caja neta terminal. Alinear las condiciones de clientes añade 3,33 millones a la liberación de NWC al día 100.
La figura 3 compara la media de caja terminal con el colchón incremental que cubre el 95 por ciento de los mínimos mensuales de caja de la muestra. El único paquete que satisface el filtro de media de mínimos con H = 3,0 millones de USD es A1 B0 C0 D1. Su media de caja terminal es 2,22 millones de USD, su media de mínimos de caja por trayectoria es menos 2,7 y el mínimo de la trayectoria media es menos 2,6. Su mínimo en el quinto percentil muestral es menos 4,63 millones y su frecuencia de incumplimiento del colchón es 29,5%. El filtro separado de frecuencia de incumplimiento del 5 por ciento no admite ningún paquete. Por ello, el filtro de la media impone una condición diferente y sustancialmente más débil que el filtro de riesgo desfavorable declarado.
Manteniendo fijos A1, B1 y D2, la migración temprana C1 presenta una liberación de NWC al día 100 inferior en 1,22 millones de USD a la migración condicionada C2. Su media del mínimo por trayectoria de caja ajustada por la implementación es 1,53 millones de USD mayor, es decir, menos negativa, bajo la convención declarada de pago del coste al cierre de la adquisición. Es un contraste entre trayectorias de caja, distinto del mínimo de NWC solamente. Una migración más temprana modifica antes el cumplimiento en facturación, mientras que los paquetes también difieren en retraso de migración, tasas de disputas, probabilidades de fallo y coste no recurrente. La comparación conjunta está condicionada a esos mecanismos definidos por el autor.
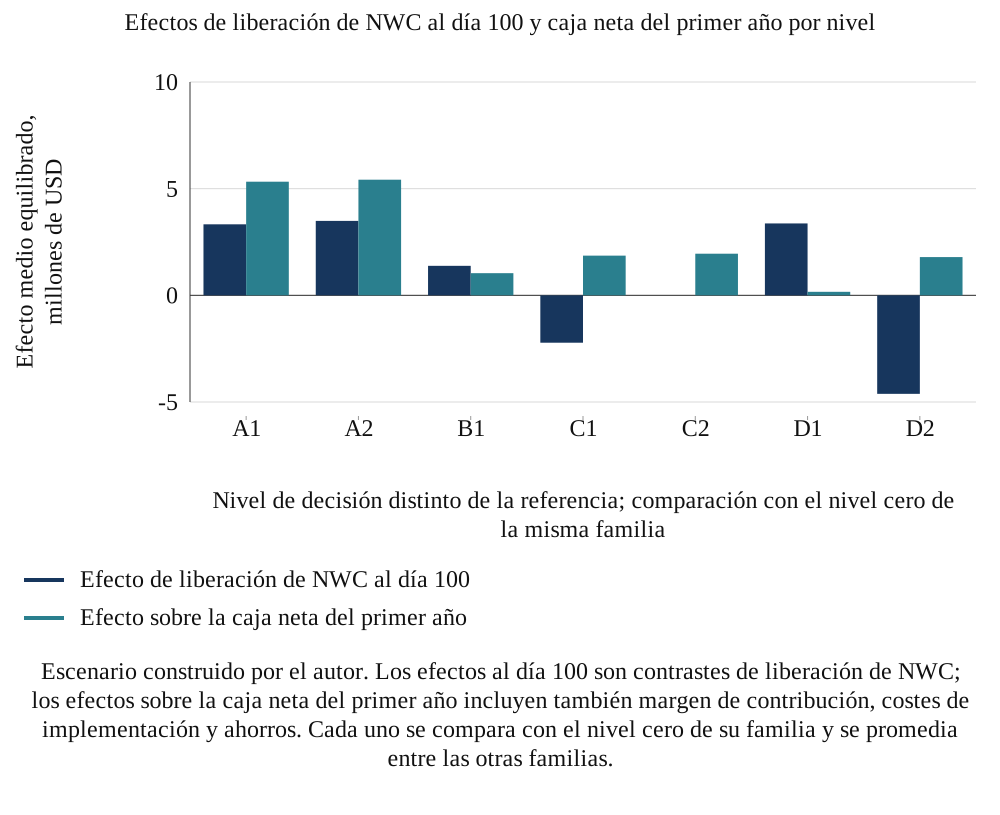
Escenario construido por el autor. Los efectos al día 100 son contrastes de liberación de NWC; los efectos sobre la caja neta del primer año incluyen también margen de contribución, costes de implementación y ahorros. Cada uno se compara con el nivel cero de su familia y se promedia entre las otras familias.
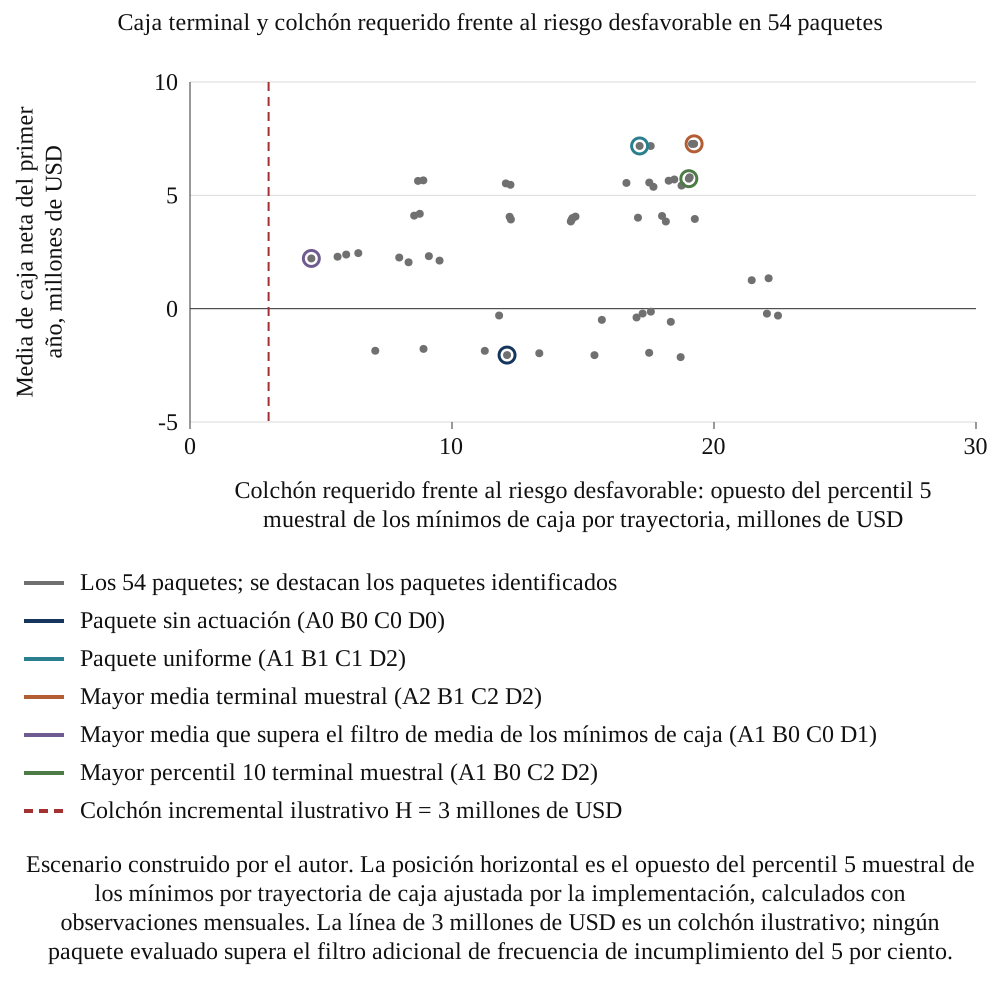
Escenario construido por el autor. La posición horizontal es el opuesto del percentil 5 muestral de los mínimos por trayectoria de caja ajustada por la implementación, calculados con observaciones mensuales. La línea de 3 millones de USD es un colchón ilustrativo; ningún paquete evaluado supera el filtro adicional de frecuencia de incumplimiento del 5 por ciento.
16 Evaluar las decisiones de la cuadrícula finita según criterios declarados de caja y riesgo
La mayor media estimada en la muestra entre 54 paquetes corresponde a A2 B1 C2 D2, con 7,27 millones de USD; la media de paquetes con igual ponderación es 2,71. El paquete uniforme genera 7,18, es decir, 0,09 menos que esa mayor media muestral. Las dos medias líderes difieren en unos 0,003 millones de USD, con un error estándar pareado de Monte Carlo de unos 0,012 millones de USD. Esa precisión de simulación no resuelve su orden. La comparación se restringe al diseño evaluado y las distribuciones elegidas; la incertidumbre de parámetros y de campo queda fuera del cálculo.
El mayor décimo percentil estimado en la muestra identifica el paquete A1 B0 C2 D2, con décimo percentil terminal de 4,03 millones de USD y media de caja de 5,74. Su media de mínimos por trayectoria ajustados por la implementación es menos 13,5 millones. El paquete seleccionado por el filtro de media de mínimos tiene décimo percentil de 0,82. Son criterios descriptivos de selección distintos; ninguno sustituye al filtro adicional de frecuencia de incumplimiento. Con H y el límite del 5 por ciento declarados, el diseño evaluado no contiene ningún paquete admisible.
La figura 4 muestra distribuciones de caja neta terminal para los paquetes sin actuación, uniforme, de mayor media muestral y seleccionado por el filtro de media de mínimos. Sus desviaciones estándar son 0,96, 2,38, 2,38 y 1,09 millones de USD, respectivamente. El último se selecciona mediante el filtro de media de mínimos por trayectoria; su dispersión y su frecuencia separada de incumplimiento del colchón responden a preguntas distintas. Las distribuciones condicionales representadas no establecen el riesgo aceptable para el adquirente ni su liquidez disponible.
La tabla 8 presenta el experimento de sensibilidad del resultado terminal: siete datos de entrada definidos por el autor se modifican individualmente a valores bajos y altos, junto con el caso base. Informa de la media de caja terminal y de la mayor media estimada del diseño finito. La brecha del paquete uniforme varía de 0,08 a 0,23 millones de USD entre esos casos. Los demás supuestos permanecen fijos. Este ejercicio parcial de sensibilidad solo evalúa resultados terminales; la sensibilidad de la trayectoria de caja ajustada por la implementación y del filtro de riesgo desfavorable para esos escenarios requiere una prueba especificada por separado.
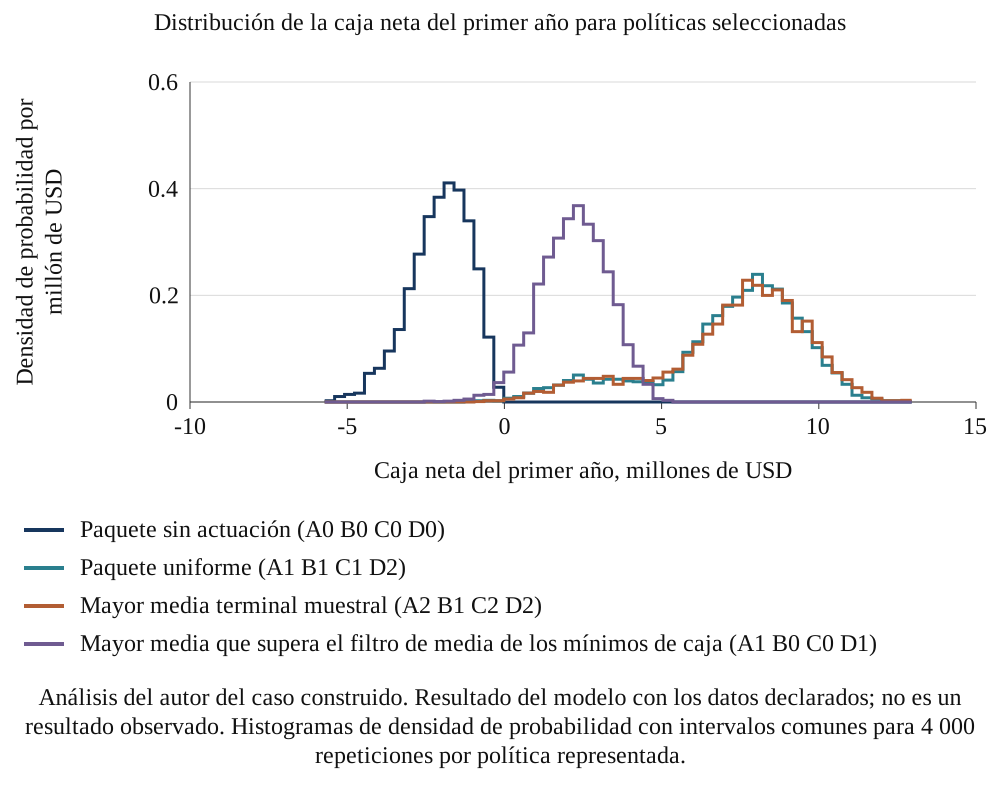
Análisis del autor del caso construido. Resultado del modelo con los datos declarados; no es un resultado observado. Histogramas de densidad de probabilidad con intervalos comunes para 4 000 repeticiones por política representada.
| Dato modificado a | Paquete de mayor media | Su caja neta | Caja neta del plan uniforme |
|---|---|---|---|
| Datos de entrada base | A2 B1 C2 D2 | 7.27 | 7.18 |
| Aceptación por los clientes de las condiciones alineadas, 0,4 | A2 B1 C2 D2 | 5.57 | 5.43 |
| Aceptación por los clientes de las condiciones alineadas, 0,7 | A1 B1 C2 D2 | 9.01 | 8.92 |
| Escala de pérdida de capacidad sin actuación sobre personal, 0,12 | A2 B1 C2 D2 | 7.27 | 7.18 |
| Escala de pérdida de capacidad sin actuación sobre personal, 0,32 | A2 B1 C2 D2 | 7.27 | 7.18 |
| Probabilidad de perder una cuenta clave con A2, 0,1 | A2 B1 C2 D2 | 7.41 | 7.18 |
| Probabilidad de perder una cuenta clave con A2, 0,35 | A1 B1 C2 D2 | 7.27 | 7.18 |
| Probabilidad de un choque de proveedores tras ampliar el plazo, 0,05 | A1 B1 C2 D2 | 7.78 | 7.69 |
| Probabilidad de un choque de proveedores tras ampliar el plazo, 0,3 | A2 B1 C2 D2 | 6.54 | 6.42 |
| Probabilidad de fallo de la migración temprana, 0,15 | A2 B1 C2 D2 | 7.27 | 7.19 |
| Probabilidad de fallo de la migración temprana, 0,5 | A2 B1 C2 D2 | 7.27 | 7.17 |
| Aceptación de plazos más largos por proveedores, 0,3 | A2 B1 C2 D2 | 6.45 | 6.33 |
| Aceptación de plazos más largos por proveedores, 0,7 | A1 B1 C2 D2 | 8.12 | 8.03 |
| Efecto de la capacidad de cobro sobre los días de cuentas por cobrar, 18 | A1 B1 C2 D2 | 7.65 | 7.56 |
| Efecto de la capacidad de cobro sobre los días de cuentas por cobrar, 40 | A2 B1 C2 D2 | 6.82 | 6.72 |
Análisis del autor del caso construido. Resultado del modelo con los datos declarados; no es un resultado observado. Cada fila cambia uno de siete datos definidos por el autor a un valor bajo o alto, manteniendo los demás en la base; el plan uniforme es el paquete A1 B1 C1 D2. Millones de USD.
17 Presentar la concordancia de clasificaciones entre fechas dentro de la cuadrícula construida
La tabla 9 compara las clasificaciones de liberación de NWC en fechas declaradas con las de caja neta terminal. Al día 100, 44 de las 54 medias de paquetes tienen liberación de NWC negativa, y la correlación de rangos con la media de caja neta del primer año es 0,09. Los diez paquetes con mayor liberación de NWC al día 100 comparten 2 miembros con los diez de mayor media de caja neta. El paquete de mayor liberación de NWC al día 100, A2 B1 C0 D1, tiene una media de caja neta de 2,45 millones de USD, por debajo de la mayor media terminal muestral de 7,27 millones. Estas estadísticas describen el diseño finito evaluado.
Al día 180, la correlación de rangos es 0,75 y al día 360 es 0,97. Hay 39 medias de paquetes con liberación de NWC negativa al día 100 y liberación de NWC positiva al día 360. Por ello, un equipo de integración evaluado con una medida de caja al día 100 recibe incentivos por decisiones que evitan la absorción temprana, como los incentivos de retención, y penalizaciones por las que obtienen liberación posterior. La implicación es que el consejo debería establecer puntos de control fechados que reflejen el mínimo esperado y superar la dependencia de un único objetivo temprano.
| Fecha de medición | Paquetes con media de liberación de NWC negativa | Correlación de rangos con la caja neta del primer año | Coincidencia de los diez primeros con la clasificación neta |
|---|---|---|---|
| Día 100 | 44 | 0.09 | 2 |
| Día 180 | 34 | 0.75 | 2 |
| Día 360 | 5 | 0.97 | 6 |
Análisis del autor del caso construido. Resultado del modelo con los datos declarados; no es un resultado observado. Correlación de rangos de Spearman entre 54 paquetes; coincidencia de los diez primeros de cada fecha con los diez primeros en caja neta.
18 Separar las referencias de efectos construidos de los estimadores observacionales
El experimento de cohortes genera transacciones construidas con puntuaciones de complejidad, calidad del área financiera y concentración de clientes. Cuatro indicadores binarios corresponden a A0/A1, B0/B1, C2/C1 y D0/D1, con 16 combinaciones posibles. La cohorte omite A2, los registros separados C0 y la consolidación D2; su contraste de sistemas compara la migración temprana C1 con la condicionada C2. Las probabilidades de asignación definidas por el autor dependen de las puntuaciones: la migración temprana es más probable con mayor calidad financiera y menor complejidad, y los incentivos de retención con menor calidad financiera y mayor complejidad. Cada resultado se calcula con el mismo modelo contable y parámetros específicos de la transacción. En una muestra construida de 20 000 transacciones bajo la ley de asignación elegida, las referencias pareadas de alternancia marginal son 5,97 millones de USD para alineación de precios, 1,53 para condiciones de proveedores, -0,09 para migración temprana y 0,26 para retención. Cada comparación alterna la decisión identificada manteniendo fijas las demás decisiones asignadas a esa transacción y las realizaciones comunes. Estas referencias computacionales finitas representan la ley de asignación sintética declarada.
En la ecuación 4, Y es caja neta construida de doce períodos con ruido contable definido por el autor. T registra las decisiones simuladas, X las características y epsilon el residuo de una regresión utilizada en el análisis. En 4b, mu-hat(j,z) es la media muestral de Y entre las observaciones con T_j=z, con ambos grupos no vacíos. El modelo conjunto incluye las cuatro decisiones sin X; la versión con controles observados añade variables sustitutivas con ruido y concentración. La versión con todas las características utiliza directamente las características modelizadas. Estas proyecciones aditivas siguen sujetas a no linealidades, interacciones y efectos heterogéneos del mecanismo generador de datos.
La tabla 10 presenta el sesgo de 400 repeticiones de cohortes de 160 transacciones. Una comparación ingenua de medias sobrestima el efecto de precios en 0,62 millones de USD y el de proveedores en 0,42 millones de USD, hace parecer beneficiosa la migración temprana con una estimación media de 0,65 millones de USD cuando su efecto verdadero en el modelo es -0,09, y atribuye a la retención un efecto medio estimado de -0,33 frente al verdadero de 0,26, con signo incorrecto en el 70% de las repeticiones. La regresión de las cuatro decisiones sin controles deja un sesgo de 0,55 millones de USD para precios. Añadir controles observados reduce el sesgo a 0,15, 0,09, 0,12 y -0,07, y la cobertura media de los intervalos nominales del 90 por ciento entre las cuatro decisiones sube del 68% de la diferencia ingenua al 88%.
La figura 5 muestra el sesgo por decisión y estimador. Las proporciones de transacciones que toman cada decisión en la población construida son 45% para alineación de precios, 44% para ampliación de proveedores, 44% para migración temprana y 43% para retención. Las cuatro decisiones juntas explican 0,74 de la variación en la caja neta del primer año y las características añaden poco más, hasta 0,77, porque domina el gran efecto de precios definido por el autor. En este experimento, la precisión relativa difiere según los tamaños de efecto asignados y el resto del diseño generador de datos.
Las regresiones ajustadas y con características verdaderas siguen siendo especificaciones estadísticas restringidas de un modelo contable no lineal y con interacciones. Las diferencias respecto de la referencia construida de efecto medio pueden reflejar medición de covariables, selección, restricciones de forma funcional y heterogeneidad de efectos. Proporcionar a una regresión los valores verdaderos de las características no aporta todas las no linealidades o interacciones pertinentes. El experimento de asignación aleatoria es una referencia separada con su propia distribución de asignación; sus estimaciones deben compararse con el efecto de asignación aleatoria correspondiente, y no con un efecto definido bajo otra distribución de las demás decisiones.
| Decisión | Referencia de contraste construida en 20 000 transacciones | Sesgo: ingenuo | Sesgo: conjunto, sin controles | Sesgo: controles observados | Sesgo: todas las características | Sesgo de asignación aleatoria frente a su propia referencia |
|---|---|---|---|---|---|---|
| Política de precios alineada (A1 frente a A0) | 5.97 | 0.62 | 0.55 | 0.15 | 0.06 | 0.01 |
| Plazos de proveedores ampliados (B1 frente a B0) | 1.53 | 0.42 | 0.16 | 0.09 | 0.03 | 0.06 |
| Migración temprana (C1 frente a C2) | -0.09 | 0.74 | 0.22 | 0.12 | 0.02 | -0.03 |
| Incentivos de retención (D1 frente a D0) | 0.26 | -0.58 | -0.16 | -0.07 | 0.02 | 0.03 |
Análisis del autor del caso construido. Resultado del modelo con los datos declarados; no es un resultado observado. Millones de USD; el sesgo es la estimación media menos su referencia correspondiente de alternancia marginal construida en 20 000 transacciones. La cohorte de asignación aleatoria utiliza su propia referencia bajo su distinta distribución de las demás decisiones asignadas.
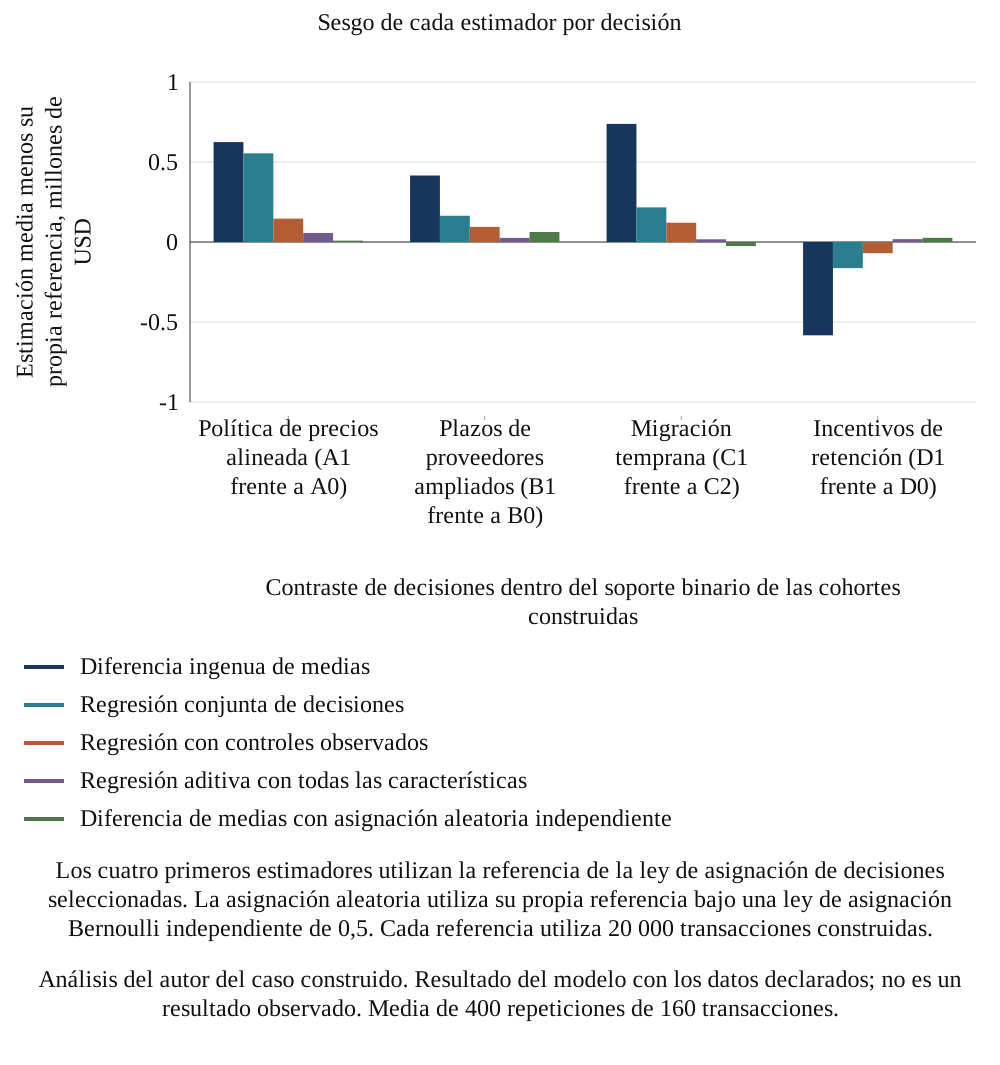
Análisis del autor del caso construido. Resultado del modelo con los datos declarados; no es un resultado observado. Media de 400 repeticiones de 160 transacciones.
19 Interpretar la precisión de los intervalos dentro de la cuadrícula construida de tamaños muestrales
La tabla 11 muestra cómo se comporta el estimador ajustado al aumentar la cohorte. Promediado entre las cuatro decisiones, el error absoluto medio es 0,57 millones de USD con 40 transacciones, 0,30 con 160 y 0,13 con 1 280, y la semianchura de un intervalo del 90 por ciento es 0,56 con 160 transacciones y 0,20 con 1 280. El efecto de precios es grande y se obtiene el signo correcto en el 100% de las repeticiones incluso con 40 transacciones. Para las condiciones de proveedores se obtiene en el 99%.
La referencia de retención es 0,26 millones de USD. El estimador ajustado obtiene el signo correcto en el 58% de las repeticiones con 40 transacciones, el 74% con 160 y el 96% con 1 280. La media de la semianchura de su intervalo nominal del 90 por ciento es 0,27 millones con 640 transacciones y 0,19 con 1 280. La comparación con valores sin redondear cae por primera vez por debajo del valor absoluto de la referencia de retención en el punto probado de 1 280 transacciones; la cuadrícula no localiza el cruce entre 640 y 1 280. La tasa media de signo correcto del estimador ingenuo entre A, B y D es 76% con 40 transacciones y 68% con 1 280. Esas simulaciones finitas ilustran el error persistente bajo el mecanismo de selección definido por el autor. La identificación en un estudio observado requiere un diseño adecuado y supuestos explícitos adicionales al aumento del tamaño muestral.
La figura 6 separa las dos series de precisión. Un panel muestra el error absoluto medio de estimación promediado entre las cuatro decisiones. El otro muestra la media de la semianchura del intervalo nominal del 90 por ciento específica de retención y el valor absoluto del contraste construido de retención en 20 000 transacciones. Este último es aproximadamente 0,256 millones de USD. Su semianchura media es aproximadamente 0,267 millones con 640 transacciones y 0,188 millones con 1 280. El primer punto probado de la cuadrícula por debajo de la referencia es 1 280; no se localiza el umbral entre puntos probados. Es un diagnóstico de precisión condicional, no un cálculo de potencia estadística.
Los resultados de tamaño de cohorte se aplican a esta población definida por el autor, sus frecuencias de tratamiento, ruido, confusión y estimador. No establecen un mínimo de adquisiciones para el archivo de una empresa real, ni muestran que los efectos de precios y proveedores sean grandes en la práctica. Un estudio propuesto debería evaluar la precisión con su propia varianza piloto, efecto de interés, unidades de asignación, soporte común, agrupamiento de observaciones y patrón de resultados ausentes antes de considerar resuelto un efecto. Sus registros también pueden documentar mecanismos cuando una estimación causal sigue siendo imprecisa.
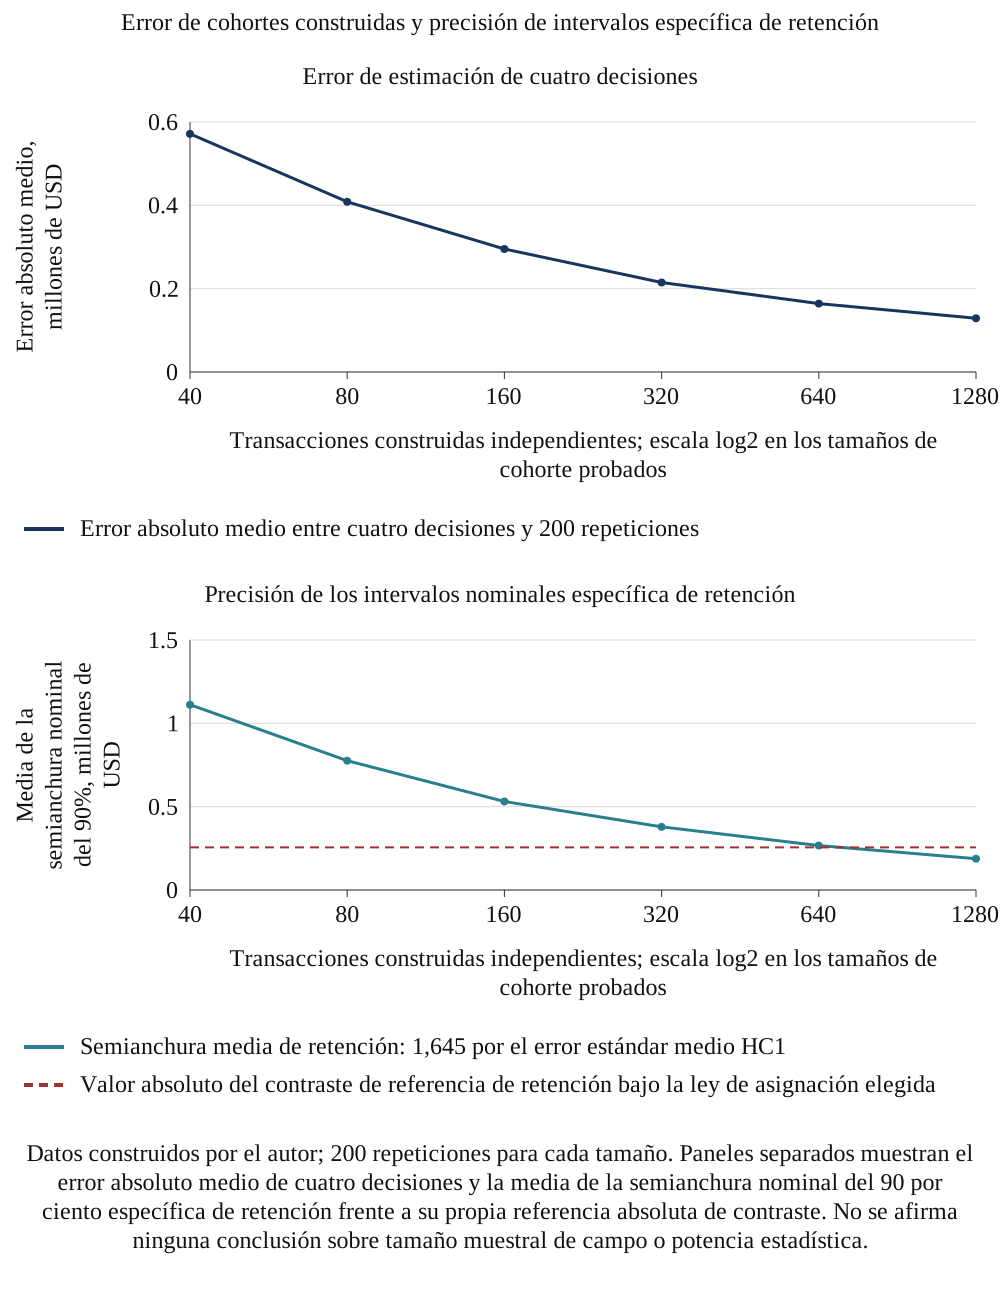
Datos construidos por el autor; 200 repeticiones para cada tamaño. Paneles separados muestran el error absoluto medio de cuatro decisiones y la media de la semianchura nominal del 90 por ciento específica de retención frente a su propia referencia absoluta de contraste. No se afirma ninguna conclusión sobre tamaño muestral de campo o potencia estadística.
| Transacciones | Error absoluto medio de cuatro efectos, millones de USD | Media de la semianchura de intervalos del 90% entre cuatro efectos | Media de signo correcto: A,B,D; ajustado | Media de signo correcto: A,B,D; ingenuo | Signo correcto, condiciones de proveedores | Signo correcto, retención |
|---|---|---|---|---|---|---|
| 40 | 0.57 | 1.15 | 86% | 76% | 99% | 58% |
| 80 | 0.41 | 0.81 | 89% | 78% | 100% | 66% |
| 160 | 0.30 | 0.56 | 91% | 79% | 100% | 74% |
| 320 | 0.21 | 0.39 | 93% | 74% | 100% | 80% |
| 640 | 0.16 | 0.28 | 95% | 70% | 100% | 84% |
| 1280 | 0.13 | 0.20 | 98% | 68% | 100% | 96% |
Análisis del autor del caso construido. Resultado del modelo con los datos declarados; no es un resultado observado. Millones de USD. El error absoluto medio y la semianchura se promedian entre las cuatro decisiones; la semianchura de retención figura en el texto. Tasas de signo correcto para condiciones de proveedores y retención; la media de tres decisiones utiliza precios, condiciones de proveedores y retención, y excluye la migración.
20 Conciliar la caja operativa con los movimientos contables y del balance
La tabla 12 ilustra diferencias de medición en el punto del día 180 con fase cero del modelo. La liberación de NWC del paquete uniforme frente a la referencia es 1,24 millones de USD, mientras que la comparación del saldo de apertura con el posterior da -0,06. La absorción de la referencia de aproximadamente 1,30 millones de USD en ese punto procede del crecimiento: el seno estacional es cero en ambos extremos presentados bajo la fase base. Los efectos estacionales siguen siendo pertinentes en otras fechas y en cohortes construidas con fases aleatorias. Ningún movimiento de saldo entre apertura y fecha posterior aísla por sí solo una intervención.
La comparación de medición añade un ajuste separado de la base de apertura definido por el autor. Supóngase que las cuentas por cobrar adquiridas están inicialmente por debajo de su saldo contractual en un 2%, reduciendo el importe inicial en 0,82 millones de USD. Manteniendo fija la trayectoria contable posterior, ese ajuste de la referencia por sí solo convierte la lectura antes-después en una absorción de caja de 0,87 millones de USD. AASB 3 explica por qué el valor razonable en la fecha de adquisición incorpora incertidumbre sobre flujos de caja, pero no prescribe ese porcentaje ni equipara el valor razonable al valor contractual menos un descuento fijo por pérdidas crediticias esperadas [1]. Es una comparación modelizada de bases de apertura, no un flujo de caja observado ni un modelo de pérdidas crediticias posteriores y comportamiento de cobro.
En la ecuación 5, el primer término es la liberación modelizada y el corchete es el saldo de apertura de la referencia menos su saldo en t. El signo de esta evolución depende del crecimiento, la estacionalidad y la fecha de medición. En el punto presentado del día 180 con fase cero, el componente estacional de los extremos es cero y el crecimiento hace negativo el corchete. Rho es el ajuste de la base de cuentas por cobrar de apertura definido por el autor y AR_0 el importe de apertura; la ecuación 5b aplica ese ajuste a la comparación antes-después. El modelo contable satisface la ecuación 5a con precisión numérica.
Una referencia propuesta utiliza los saldos mensuales y registros de transacciones de la empresa objetivo anteriores a la operación, con ajustes documentados de crecimiento y estacionalidad y medidas en días con denominadores coherentes. Debe evaluarse su credibilidad; escalar por sí solo un saldo del año anterior no identifica el efecto de una decisión. La conciliación contable debería identificar por separado los importes provisionales y definitivos en la fecha de adquisición. Cuando la contabilidad inicial está incompleta, los ajustes del período de medición corresponden a nueva información sobre circunstancias existentes en la fecha de adquisición y terminan cuando se obtiene la información necesaria o ya no puede obtenerse, con un máximo de un año [1].
| Medida al día 180, plan uniforme | Millones de USD | Qué incluye |
|---|---|---|
| Liberación comparable frente a la trayectoria sin cambios | 1.24 | Mecanismos del paquete frente a la trayectoria supuesta de capacidad estable |
| Cambio antes-después del capital circulante | -0.06 | Mecanismos del paquete más evolución por crecimiento en esta fecha de fase cero |
| Evolución incorporada al cambio antes-después | -1.30 | Evolución por crecimiento; componente estacional de los extremos nulo en esta fecha de fase cero |
| Reajuste a valor razonable de cuentas por cobrar de apertura al 2% | -0.82 | Contabilidad de adquisiciones, sin caja |
| Cambio antes-después tras el reajuste | -0.87 | Mecanismos del paquete, evolución por crecimiento y reajuste |
Análisis del autor del caso construido. Resultado del modelo con los datos declarados; no es un resultado observado. Millones de USD; media entre repeticiones.
Una conciliación operativa debería conectar las cuentas por cobrar contractuales de apertura, los ajustes contables de adquisición, la facturación posterior, las notas de crédito, las bajas contables, la aplicación de cobros y el saldo final. Cada partida de conciliación necesita un registro de origen y una clasificación definida como monetaria o no monetaria. Un menor saldo declarado de cuentas por cobrar puede proceder de cobros, un ajuste de valoración, una enajenación o una reclasificación. Tratar cada reducción como cobro mezclaría hechos diferentes. Por ello, el modelo contable propuesto mantiene separada su ilustración contable del mecanismo de intervención operativa.
Ampliar el diseño a varias monedas o entidades jurídicas exige conciliaciones adicionales que el caso numérico no implementa. Un estudio necesitaría una convención coherente de tipos de cambio, un perímetro de entidades y un tratamiento de saldos intragrupo. También distinguiría al proveedor pagado por el adquirente del pagado por una entidad financiadora. Esas decisiones afectan a la interpretación del movimiento de un saldo y a la disponibilidad de caja para atender obligaciones. Deben formar parte de la especificación de medición antes de que un cuadro de mando clasifique equipos o transacciones.
21 Un estudio propuesto utiliza registros fechados, una referencia declarada, acceso lícito a datos y posible aleatorización del calendario
Un estudio capaz de responder a la pregunta de este trabajo tomaría la transacción como unidad y registraría, para cada operación, la fecha y contenido de cada decisión temprana: avisos de condiciones enviados, cartas a proveedores emitidas, fechas de migración de facturación y cuentas por pagar, ofertas de retención y traslados de equipos. Registraría mensualmente cuentas por cobrar, inventarios y cuentas por pagar por segmento de clientes durante los 24 meses anteriores y 12 posteriores al cierre, para construir una trayectoria sin cambios, y registraría la complejidad, concentración y calidad financiera de cada operación antes de cualquier decisión. La tabla 13 enumera los registros.
El registro de cierres propuesto debería cubrir todas las transacciones firmadas y registrar cierre, ausencia de cierre, reversión y fallos operativos posteriores. Un resultado medido desde el cierre necesita una cohorte elegible para esa medición definida por separado; no puede asignarse sin más un resultado posterior al cierre a transacciones que no cerraron. Los fallos de integración posteriores y los resultados ausentes deberían permanecer visibles, incluidos los registros con malos resultados. La recopilación de datos también requiere los permisos adecuados de acceso comercial y confidencialidad. Cuando se aplica el Decreto-Ley Federal de los EAU n.º 45 de 2021, el artículo 4 permite el tratamiento sin consentimiento únicamente bajo excepciones específicas; la excepción contractual se refiere al tratamiento necesario para un contrato del que el interesado sea parte o a medidas solicitadas por esa persona para celebrar, modificar o terminar un contrato [13]. Un acuerdo de adquisición no autoriza automáticamente la investigación con todos los datos de clientes o personal. Cuando el consentimiento es la base, el artículo 6 exige prueba, claridad y una vía accesible para retirar el consentimiento. El artículo 2 excluye, entre otras categorías, los datos personales de salud y los datos bancarios o crediticios sujetos a legislación específica, y las entidades de zonas francas con su propia ley de datos personales. Deben confirmarse los requisitos de aplicación vigentes y el régimen aplicable al estudio.
Aleatorizar el calendario es una opción propuesta cuando sea aceptable operativa y jurídicamente. Un adquirente con unidades comparables podría considerar asignar por sorteo el calendario de migración o las oleadas de notificaciones a proveedores, especificando de antemano la unidad independiente de asignación, los efectos sobre otras unidades, las restricciones de capacidad, la adherencia a la asignación y los resultados ausentes. Una asignación y un análisis válidos pueden sustentar una comparación causal para la población elegible; la columna aleatorizada construida solo muestra el comportamiento bajo su diseño declarado. El resumen de LaLonde sobre un programa de formación aporta una advertencia contextual de que los estimadores no experimentales pueden no reproducir una referencia experimental [12]. No establece la viabilidad de la aleatorización ni la suficiencia de ningún estimador en una adquisición. El protocolo propuesto declara resultados a los días 100, 180 y 360 y caja neta del primer año, con intervalos de incertidumbre. Las herramientas propuestas de datos e IA pueden ayudar a extraer facturas, puntuar riesgos y conciliar pagos; esas tareas requieren pruebas de exactitud separadas, permisos adecuados y registros fechados, y no validan por sí mismas una interpretación causal.
| Registro | Campos | Finalidad |
|---|---|---|
| Registro de decisiones | Fecha, alcance y responsable de cada aviso de condiciones, migración, oferta de retención y traslado de equipos | Define el tratamiento y su calendario |
| Serie de saldos | Cuentas por cobrar, inventarios y cuentas por pagar mensuales por segmento, desde 24 meses antes hasta 12 después del cierre | Construye la trayectoria sin cambios |
| Características de la transacción | Complejidad, concentración de clientes, calidad financiera, mes de cierre | Controla la selección |
| Respuesta de clientes y proveedores | Aceptación, disputas, pérdidas, choques | Mide mecanismos |
| Costes | Costes no recurrentes, ahorros y margen de contribución por mes | Caja neta del primer año |
| Registro de cierre y seguimiento | Todas las transacciones firmadas; elegibilidad para el análisis desde el cierre, ausencia de cierre, reversión, fallos posteriores y resultados ausentes | Documenta selección y seguimiento; no crea resultados para operaciones que no cerraron |
| Acceso a datos y base jurídica | Permisos comerciales y de confidencialidad; régimen de datos personales aplicable y base del tratamiento | Documenta la autorización y las condiciones del uso propuesto [13] |
Propuesta de MatchPoint para el diseño de evidencia. Tabla conceptual; no contiene resultados del modelo.
El conjunto de datos del resultado principal debería conservar la trazabilidad a nivel de factura o de agregados controlados. Como mínimo, una observación de saldo necesita entidad, período, identificador de contraparte, moneda, identificador del sistema de origen y marca temporal de extracción. Un registro de decisión necesita responsable, aprobación, fecha real de ejecución, población cubierta y motivo de excepción. Una tabla de correspondencias debería explicar cómo cambiaron los identificadores durante la fusión. Sin esa correspondencia, una cuenta migrada puede parecer desaparecer y reaparecer como mejora o deterioro aparente de caja.
Los registros ausentes requieren un tratamiento explícito. Una extracción fallida no es un saldo cero. Una fecha de política no registrada no prueba que no cambiara ninguna política. Una factura disputada no es automáticamente deuda incobrable y un pago tardío no es automáticamente rechazo de las nuevas condiciones. El protocolo propuesto conservaría una categoría de ausencia y un estado de conciliación para cada observación, junto con el motivo y el historial de correcciones. Los análisis declararían qué exclusiones alteran la cohorte o el saldo cubierto, sin presentar un total depurado desprovisto de denominador.
El estimando objetivo debería escribirse antes de calcular la comparación. Un estudio podría preguntar por el efecto medio de ofrecer una nueva política a una población elegible, el efecto entre unidades efectivamente expuestas o el resultado de una regla completa de secuenciación. Son preguntas diferentes. Las excepciones y los rechazos pueden ser resultados de la propia política. Condicionar el análisis a ellos después del tratamiento puede modificar la comparación. Un registro fechado de elegibilidad y asignación hace visible la pregunta pretendida y permite a un revisor independiente comprobar si la estimación presentada la responde.
La estacionalidad y otros cambios contemporáneos necesitan su propio registro. Una promoción comercial, acumulación de inventarios, perturbación de proveedores, enajenación o pago de impuestos puede coincidir con una migración de sistemas. El diseño del estudio debería especificar qué sucesos entran en la referencia operativa, cuáles son exposiciones separadas y cuáles hacen inadecuada una comparación. Añadir más columnas explicativas después de ver el resultado no resuelve por sí solo la selección. Un análisis preespecificado, un registro de cambios documentado y la sensibilidad a especificaciones alternativas defendibles hacen más claros los límites de la evidencia.
Los controles de confidencialidad comercial y datos personales deberían ser operativos y trascender una declaración de intenciones. El espacio de investigación propuesto separaría las claves identificativas de los registros de análisis, restringiría el acceso por función, conservaría registros de acceso y definiría responsabilidades de eliminación o conservación. Un acuerdo de intercambio de datos identificaría la finalidad y el destinatario permitidos. La revisión jurídica aplicable debe determinar la base lícita y cualquier restricción de transferencia o sectorial para el conjunto de datos y las jurisdicciones reales. Este esquema de gobernanza propuesto no ofrece una conclusión universal de que el consentimiento por sí solo permita el trabajo.
Una afirmación basada en evidencia externa debería identificar el material realmente examinado. Leer un resumen sustenta una descripción más limitada que reproducir el método y los resultados completos de un estudio. Un documento oficial de empresa registra su explicación o previsión con las salvedades declaradas. Un experimento construido aporta resultados generados por sus propias reglas. El registro de evidencia propuesto mantendría esas categorías junto a cada afirmación numérica o causal y registraría la versión y el localizador de la fuente. Esa práctica permite trazar una actualización factual posterior sin reescribir el historial de lo revisado.
22 Establecer puntos de decisión con exposición medida y responsables identificados
Un informe al consejo debería identificar cada decisión, su fecha, la trayectoria prevista de caja incremental y el colchón disponible por separado. En el caso construido, el paquete uniforme tiene una media de mínimos mensuales por trayectoria de menos 11,5 millones de USD y un mínimo en el quinto percentil muestral de menos 17,16 millones bajo el calendario de pagos declarado. Su media de caja neta del primer año es 7,18 millones y su liberación de NWC al día 360 es 11,3 millones. Presentar estas medidas por separado hace visibles sus componentes de saldos, margen de contribución y costes.
El informe también debería declarar el estado de la evidencia. Los tamaños de efecto de aceptación de clientes, disputas, pérdida de personal y respuesta de proveedores son definidos por el autor en este estudio y, en una transacción real, serían estimaciones con rangos derivadas de los registros propios de la empresa objetivo. El informe debería indicar qué decisiones tienen efectos suficientemente grandes para distinguirse con los datos disponibles y cuáles no, en consonancia con los resultados de tamaño muestral. Un objetivo de caja al día 100 debería sustituirse por puntos de control fechados que incorporen el mínimo esperado: mes 2, mes 4 y día 100 en el caso construido.
Un cuadro de mando de una página debería contener cinco líneas: capital circulante frente a la trayectoria sin cambios por mes, mínimo y fecha, caja neta del primer año, respuesta de clientes y proveedores frente al plan, y pérdida de personal en cobros, cuentas por pagar y planificación. Cada línea debería mostrar su rango esperado y la fecha del próximo punto de control. Una línea fuera de su rango activa una decisión, como pausar una migración o revocar una carta a proveedores, sin esperar a discutirla al cierre del trimestre.
La información financiera sigue el marco y período aplicables a la entidad. Las entidades sujetas a los requisitos pertinentes de revelación de financiación de proveedores presentan las condiciones y la información de pasivos allí especificadas, incluido el tipo y efecto de cambios no monetarios aplicables como las combinaciones de negocios [2]. Bajo el método de adquisición, las cuentas por cobrar ordinarias adquiridas se miden al valor razonable en la fecha de adquisición; el período de medición es pertinente cuando la contabilización inicial sigue incompleta y únicamente bajo las condiciones de la norma [1]. La documentación de gestión propuesta debería conciliar su medida contrafactual de capital circulante con esos importes de los estados financieros.
Un punto de control debería especificar una observación, un umbral, un responsable de decisión y una actuación disponible. Para migrar la facturación, la observación podría ser la integridad conciliada de las facturas y la antigüedad de la cola de asuntos pendientes de la población cubierta. La actuación disponible podría ser una suspensión controlada de la siguiente oleada de migración mientras se corrige la cola actual. El umbral sería una decisión de gestión específica de la transacción respaldada por la referencia operativa. Este estudio propone la estructura del punto de control; no ofrece una tolerancia universal observada ni una fecha de migración validada.
Los puntos de control de caja también requieren una vía de escalamiento. Tesorería debería conocer qué supuestos han cambiado, qué pagos siguen comprometidos y si existe capacidad adicional accesible jurídica y prácticamente. El responsable de integración debería conocer qué actuaciones pueden revertirse y cuáles ya obligan a clientes, proveedores o empleados. Una decisión de parar sin alternativa ejecutable tiene contenido operativo limitado. Por ello, el registro de control propuesto incluye la alternativa, la parte autorizada para activarla y la evidencia de origen necesaria para reiniciar la actividad.
La documentación de decisión debería hacer comprensible la incertidumbre. Una trayectoria esperada, un cuantil adverso por trayectoria y una frecuencia estimada de incumplimiento responden a preguntas distintas. El umbral elegido debería vincularse a una tolerancia declarada a esa exposición modelizada y a una liquidez evaluada por separado. El lector también debería ver qué incertidumbre representa la simulación y cuál omite. Aumentar las repeticiones reduce el ruido de simulación; no valida la conducta supuesta de los clientes, no elimina la incertidumbre de parámetros ni establece que la empresa objetivo real siga el modelo contable construido.
Una matriz breve de responsabilidades puede hacer auditable el proceso propuesto. El director financiero de la operación, CFO, responde de la interpretación financiera integrada; tesorería responde del colchón disponible y las restricciones de financiación, y los responsables comerciales, de sistemas y de personas pertinentes aportan evidencia de ejecución de sus decisiones. Los revisores jurídicos y de privacidad determinan los límites aplicables al acuerdo real. Es una asignación propuesta de responsabilidades que el adquirente adaptaría a su gobernanza; no describe funciones observadas en un mandato de cliente.
| Decisión | Responsable final | Evidencia para el punto de control | Respuesta disponible |
|---|---|---|---|
| Colchón incremental disponible | Tesorería con el CFO de la operación | Liquidez de referencia, restricciones y obligaciones asumidas | Revisar la secuencia u obtener capacidad autorizada |
| Condiciones de clientes y proveedores | Responsable comercial con revisión jurídica | Alcance ejecutado, aceptación, disputas y aplicación de cobros | Pausar la siguiente oleada de avisos o revisar el alcance elegible |
| Migración de facturación y cuentas por pagar | Responsables de sistemas y operaciones financieras | Saldos conciliados, correspondencia de identificadores y cola de excepciones | Suspender una oleada de migración y corregir las excepciones definidas |
| Continuidad crítica del equipo financiero | Responsable de personas con finanzas operativas | Cobertura de funciones, evidencia de traspaso y compromisos autorizados | Adaptar los acuerdos de retención o transición |
| Investigación y uso de datos | Responsable designado de datos con revisión jurídica y de privacidad | Finalidad, autorización de acceso, base jurídica y trazabilidad de origen | Restringir, corregir o suspender el análisis afectado |
Diseño de gobernanza propuesto por el autor. Responsabilidades y umbrales requieren adaptación al adquirente real; no se afirma implementación en un cliente ni efecto observado.
23 Elegir paquetes bajo una restricción probada de colchón incremental
Una aplicación propuesta comienza conciliando la referencia operativa y el colchón incremental disponible por separado. Después define el calendario de pagos modelizado, la medida resumen y la exposición desfavorable permitida antes de elegir un paquete. H=3,0 millones de USD, elegido por el autor, es una ilustración. La financiación real, la caja restringida, los compromisos y las restricciones operativas de la empresa objetivo requieren evaluación independiente. La continuidad de funciones críticas y el calendario de migración deberían entrar en la comparación como mecanismos respaldados por evidencia de esa empresa, con una alternativa disponible para cada decisión.
El caso construido muestra por qué importan esas definiciones. El paquete A1 B0 C0 D1 satisface el filtro de media de mínimos, con caja neta de 2,22 millones de USD y media de mínimos por trayectoria de menos 2,7. Su frecuencia muestral de incumplimiento del 29,5% no satisface la condición ilustrativa adicional del 5 por ciento. Ningún otro paquete evaluado supera esa condición. El registro de decisión debería, por tanto, informar de un diseño evaluado inviable bajo la regla de riesgo desfavorable declarada. Un colchón adicional, otro calendario de costes u otro diseño operativo requeriría un caso nuevo sometido a prueba explícita; el umbral no debería elevarse silenciosamente para fabricar una respuesta preferida.
Se aplican dos advertencias. Las condiciones de clientes están limitadas por la ley de la jurisdicción pertinente y por el poder de negociación de los mayores clientes [3, 10], y la ampliación de proveedores conlleva un riesgo de choque que en el modelo revierte una proporción declarada de la ampliación cuando ocurre. Un plan que dependa de cualquiera de ambas debería identificar los clientes y proveedores afectados y establecer una alternativa antes de enviar las cartas.
El procesamiento de documentos y datos asistido por IA puede evaluarse como componente opcional de este proceso propuesto. Un sistema candidato extraería identificadores de facturas, fechas y condiciones contractuales a una cola de revisión, conservando el documento original y un localizador para cada campo. Un revisor humano examinaría y resolvería los casos de un conjunto de prueba representativo antes de utilizar los campos extraídos en una medida de caja. La evaluación presentaría errores de campos y fallos de conciliación para la población efectivamente cubierta. Este estudio no afirma exactitud probada, ahorro de tiempo ni despliegue en producción de tal sistema.
Una puntuación propuesta de alerta temprana debería evaluarse con información disponible en el momento de decidir. Un modelo que utiliza un resultado de pago posterior o un registro corregido después de la migración como característica anterior puede ofrecer una imagen engañosa de lo que el equipo podía conocer. El estudio fijaría las marcas temporales de las características, registraría las modificaciones manuales y compararía la cola resultante con una alternativa documentada. Una clasificación predictiva del riesgo de cobro no identifica por sí sola el efecto de caja de cambiar condiciones de pago o retener a un empleado.
La automatización debería conservar los límites de la autoridad de decisión. Un asistente propuesto puede preparar una conciliación, detectar condiciones contradictorias o elaborar un borrador de explicación para revisión. Los cambios de condiciones de clientes, datos bancarios, instrucciones a proveedores o compromisos de retención requieren el proceso de control autorizado pertinente. El registro de investigación debería identificar qué resultado se propuso, cuál se aprobó y cuál se ejecutó. Si un sistema cambia cómo se asigna el trabajo, ese proceso de asignación pasa también a formar parte de la evidencia necesaria para interpretar los resultados de caja resultantes.
24 Reproducir el modelo y declarar los límites de evidencia restantes
La tabla 15 establece controles numéricos de componentes de saldos, caja terminal, estadísticas de trayectoria, atribución promediada entre órdenes, identidades de medición y definiciones de cohortes. Los 216 000 extremos de trayectorias ajustadas por la implementación se concilian con la caja neta de doce períodos con una tolerancia de 1e-11 millones. La media de mínimos por trayectoria, el mínimo de la trayectoria media, el quinto percentil por trayectoria y la proporción de incumplimiento del colchón se definen y evalúan por separado. El control de pérdida de capacidad casi nula utiliza una aproximación y tolerancia explícitas. Estas pruebas evalúan el modelo contable matemático declarado y las definiciones condicionales de simulación; la calibración de campo y los efectos causales observados requieren evidencia separada.
Los límites son sustanciales. Todos los datos de entrada son definidos por el autor: proporción de aceptación, probabilidades de disputa y pérdida, efectos de capacidad y costes. La empresa tiene una línea de productos, una moneda y un conjunto de condiciones. Clientes y proveedores se representan como proporciones y no como contrapartes identificadas. No hay seguro de crédito, coste de financiación ni impuestos. La cohorte se genera con el mismo modelo contable que analiza y se elige su estructura de confusión. El experimento no puede indicar al lector si alguna decisión temprana modifica la caja en una adquisición real. Puede indicar qué patrones de evidencia sustentarían esa afirmación y cuáles no.
La próxima decisión es si se recopilarán los registros de la tabla 13 para una serie de transacciones y se aleatorizará el calendario de al menos una decisión. Hasta entonces, el marco permite ordenar decisiones por mecanismo, dimensionar el mínimo de caja y rechazar una lectura del balance antes-después como evidencia.
| Control científico | Alcance comprobado | Resultado |
|---|---|---|
| Componentes de saldos | En el mes 12, liberación de cuentas por cobrar más liberación de inventarios más contribución de cuentas por pagar equivale a liberación de NWC para los 54 paquetes y las 4 000 realizaciones | Se concilia dentro de la tolerancia numérica |
| Caja incremental terminal | Los 216 000 extremos de trayectorias equivalen al registro definido de caja neta de doce períodos con una tolerancia de 1e-11 millones | Se concilia |
| Resúmenes de trayectorias distintos | La media de mínimos por trayectoria, el mínimo de la trayectoria media, el quinto percentil y la proporción de incumplimiento se calculan por separado; la media de mínimos no supera el mínimo de la trayectoria media | Definiciones y desigualdad comprobadas |
| Atribución promediada entre órdenes | Las asignaciones de 24 órdenes suman la diferencia de paquete uniforme menos ausencia de actuación para NWC al día 100, NWC al día 360, net12 y media de mínimos de caja | Identidades de eficiencia comprobadas |
| Descomposición de medición | El movimiento antes-después de NWC equivale a liberación más evolución de la referencia en el extremo seleccionado | Identidad comprobada con una tolerancia de 1e-9 millones |
| Definiciones de cohortes y precisión | Las asignaciones elegida y aleatoria utilizan sus referencias construidas correspondientes; la comparación de retención utiliza semianchuras sin redondear en seis tamaños | Definiciones condicionales conciliadas |
| Aproximación de pérdida de capacidad casi nula | La escala 1e-4 genera una media de liberación de NWC de magnitud inferior a 0,01 millones en la prueba sin actuación | Aproximación; no se afirma una identidad exacta de pérdida cero |
Controles numéricos construidos por el autor. Las identidades de saldos y atribución, los resúmenes de trayectorias muestrales y los diagnósticos condicionales de cohortes evalúan propiedades diferentes. Todas las magnitudes utilizan el modelo contable definido por el autor; estas pruebas no implican calibración de campo ni garantía de liquidez.
Un paquete reproducible debería conservar la revisión de la fuente, los datos numéricos, las semillas aleatorias, las versiones de dependencias y las matrices brutas utilizadas en cada tabla y figura. Redondear para la presentación es un paso expositivo. Un umbral de viabilidad o cruce de intervalos debería evaluarse con magnitudes sin redondear y conciliarse después con el resultado presentado. La misma distinción se aplica al casi empate entre medias de políticas: la precisión decimal presentada no debería crear un orden más concluyente que el respaldado por el cálculo subyacente y su incertidumbre de simulación.
La incertidumbre representada aquí está condicionada al mecanismo y las distribuciones definidos por el autor. La incertidumbre de parámetros, la dependencia entre sucesos no modelizados y los cambios del perímetro empresarial requieren análisis adicional. La sensibilidad de una variable cada vez modifica el dato declarado y mantiene fijos los demás; no explora todos los escenarios adversos conjuntos. Por ello, antes de basarse en una comparación de políticas, un adquirente que utilice el marco documentaría la evidencia de los parámetros, las estructuras plausibles de dependencia y las restricciones operativas bajo estrés adecuadas para la empresa objetivo.
Para un paquete individual, la proporción simulada de incumplimiento presenta variación de Monte Carlo incluso con parámetros fijos. Con 4 000 realizaciones independientes y una proporción del 29,5 por ciento, el error estándar binomial de Monte Carlo es aproximadamente 0,72 puntos porcentuales. Esto describe la precisión de la frecuencia simulada bajo su propia distribución. Las medias de entrada, los supuestos de dependencia, los choques omitidos y la liquidez efectiva de la empresa objetivo requieren evidencia separada. Los 54 paquetes comparten realizaciones de parámetros, por lo que sus estadísticas estimadas son dependientes. Las comparaciones pareadas deberían conservar esas realizaciones compartidas; las 54 medias son comparaciones de políticas construidas y no observaciones de campo independientes.
El resultado apropiado es un registro de decisión revisable cuando cambie la evidencia. Debería conservar el supuesto anterior, la nueva observación, el cálculo resultante y el motivo de la actuación elegida. Un resultado positivo modelizado al cierre del año no sustituye un registro de caja conciliado ni un compromiso de financiación disponible. La contribución de este estudio es el vínculo explícito entre definiciones de decisiones, medición de caja, límites de evidencia y decisiones con responsables. Los efectos de transacciones reales requieren el estudio empírico diseñado y gobernado por separado.
Referencias
- Australian Accounting Standards Board. AASB 3 Business Combinations, December 2022 compilation applicable to annual periods beginning on or after 1 July 2026 but before 1 January 2027, paragraphs 2-3, 18-21, 45-49 and B41. Australian Tier 1 for-profit correspondence with IFRS 3; entity and period applicability require confirmation. https://standards.aasb.gov.au/aasb-3-dec-2022-0
- Australian Accounting Standards Board. AASB 2023-1 Amendments to Australian Accounting Standards: Supplier Finance Arrangements, 22 June 2023, adding AASB 107 paragraphs 44F-44H, effective for annual periods beginning on or after 1 January 2024. Current AASB 107 compilation applicable from 1 January 2026, paragraphs 44F-44H, 62-63 and Appendix A AusA1. https://www.aasb.gov.au/admin/file/content105/c9/AASB2023-1_06-23.pdf ; https://www.legislation.gov.au/F2015L01538/2025-12-31/2025-12-31/text/original/epub/OEBPS/document_1/document_1.html
- European Parliament and Council. Directive 2011/7/EU of 16 February 2011 on combating late payment in commercial transactions (recast), Articles 3, 7 and 12. EUR-Lex marks the directive in force; applicable national implementation requires confirmation. European Parliament, Legislative Observatory, procedure 2023/0323(COD), Commercial transactions: combating late payment, status awaiting Council's first-reading position at 8 November 2026. https://eur-lex.europa.eu/eli/dir/2011/7/oj/eng ; https://oeil.europarl.europa.eu/oeil/en/procedure-file?reference=2023%2F0323%28COD%29
- United Kingdom Parliament. Commercial Payments Bill [HL], Bill 166 of 2026-27, as brought from the House of Lords, 21 October 2026; Commons second-reading stage and not an Act at 8 November 2026. Department for Business and Trade, Commercial Payments Bill: overview, 19 May 2026; written answer to question 33379, 19 October 2026. Proposed measures and implementation remain conditional on legislation and commencement. https://bills.parliament.uk/bills/4128 ; https://publications.parliament.uk/pa/bills/cbill/59-02/0166/260166.pdf ; https://www.gov.uk/government/publications/commercial-payments-bill-factsheets/commercial-payments-bill-overview ; https://questions-statements.parliament.uk/written-questions/detail/2026-10-09/33379 ; https://www.gov.uk/late-commercial-payments-interest-debt-recovery/charging-interest-commercial-debt
- Amedisys, Inc. Form 10-K for the year ended 31 December 2008, Management's Discussion and Analysis, Outstanding Patient Accounts Receivable, p. 49. United States Securities and Exchange Commission, accession 0001193125-09-031143. Historical reported figures and management explanations. https://www.sec.gov/Archives/edgar/data/0000896262/000119312509031143/d10k.htm
- Laboratory Corporation of America Holdings. Form 10-K for the year ended 31 December 1999, filed 17 March 2000, Management's Discussion and Analysis, Liquidity and Capital Resources. United States Securities and Exchange Commission, accession 0000920148-00-000009. Historical reported DSO and management conversion forecast. https://www.sec.gov/Archives/edgar/data/0000920148/000092014800000009/0000920148-00-000009.txt
- Healy, P. M., Palepu, K. G. and Ruback, R. S. (1990). Does Corporate Performance Improve After Mergers? NBER Working Paper 3348, May. The working-paper abstract describes mergers completed from 1979 to 1983. Published journal version: Journal of Financial Economics 31(2), 135-175 (1992), DOI 10.1016/0304-405X(92)90002-F. Contextual discussion uses the earlier working-paper version. https://www.nber.org/papers/w3348
- El Ghoul, S., Gong, Z. and Guedhami, O. (2025). Easing the Squeeze: How Do Acquisitions Relieve Target Firms' Financial Constraints? Research in International Business and Finance 74, 102673. DOI 10.1016/j.ribaf.2024.102673. https://scholar.xjtlu.edu.cn/en/publications/easing-the-squeeze-how-do-acquisitions-relieve-target-firms-finan/
- Kieschnick, R., Laplante, M. and Moussawi, R. (2013). Working Capital Management and Shareholders' Wealth. Review of Finance 17(5), 1827-1852. DOI 10.1093/rof/rfs043. https://ideas.repec.org/a/oup/revfin/v17y2013i5p1827-1852.html
- Fabbri, D. and Klapper, L. F. (2016). Bargaining Power and Trade Credit. Journal of Corporate Finance 41, 66-80. DOI 10.1016/j.jcorpfin.2016.07.001. Accepted manuscript, May 2016, City Research Online; this version may differ from the final publication. https://openaccess.city.ac.uk/id/eprint/17179/
- Cannella, A. A. and Hambrick, D. C. (1993). Effects of Executive Departures on the Performance of Acquired Firms. Strategic Management Journal 14(S1), 137-152. DOI 10.1002/smj.4250140911. https://pure.psu.edu/en/publications/effects-of-executive-departures-on-the-performance-of-acquired-fi/
- LaLonde, R. J. (1986). Evaluating the Econometric Evaluations of Training Programs with Experimental Data. American Economic Review 76(4), 604-620. https://ideas.repec.org/a/aea/aecrev/v76y1986i4p604-20.html
- United Arab Emirates. Federal Decree-Law No. 45 of 2021 Concerning the Protection of Personal Data, Articles 2, 4 and 6. Government-linked Arabic compilation, Dubai Judicial Institute, 2023. Applicable personal-data regime and current implementing requirements require confirmation. https://assets.u.ae/api/public/content/954629a06cc64fd887771ce3273d6154?v=21d88839 ; https://uaelegislation.gov.ae/en/legislations/1972
- Hu, M., Mou, J. and Tuilautala, M. (2020). How Trade Credit Affects Mergers and Acquisitions. International Review of Economics and Finance 67, 1-12. DOI 10.1016/j.iref.2019.12.004. https://ideas.repec.org/a/eee/reveco/v67y2020icp1-12.html
Sobre el autor
Chennakeshav (CK) es un ejecutivo de finanzas corporativas y banca de inversión con más de 25 años de experiencia global en originación, estructuración y ejecución de operaciones de M&A, capital de crecimiento y estrategia corporativa. Ha liderado mandatos de creación de valor para fundadores, empresas y fondos; conecta la perspectiva del consejo con la ejecución práctica y el cierre.
Su trayectoria incluye Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, sociedades de la cartera de ADQ y Emirates Growth Fund, en TMT, inmobiliario, fintech, deeptech, tecnologías limpias, infraestructuras y energía. Ha colaborado con altos ejecutivos, fondos de capital privado y capital riesgo, fondos soberanos y oficinas de gestión patrimonial familiar para financiar captaciones complejas de capital y empresas en expansión, y ha dirigido diligencia debida de M&A, integración posterior a fusiones e iniciativas de transformación empresarial para crear valor.
En Matchpoint Partners es Managing Partner y dirige la práctica de finanzas corporativas, M&A y captación de capital de la firma. Tiene un MBA de London Business School, un título de ingeniería de VTU y cursa un Master of Laws (LLM) en UCL London.
CK participa activamente como mentor de empresas emergentes en Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, ejerce como Entrepreneur Mentor in Residence (EMiR) en London Business School y es miembro del jurado de Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Advertencia legal
Este artículo forma parte de una serie continua sobre la estructura de los mercados privados y alternativos. Las opiniones expresadas son las del autor. El artículo tiene una finalidad exclusivamente informativa, describe la estructura del mercado en términos generales y no constituye asesoramiento de inversión, jurídico, fiscal ni regulatorio, ni una recomendación sobre un valor, vehículo o contraparte.
