
1 Définir les choix d’intégration comme des décisions de trésorerie datées
Cette étude examine quatre familles de décisions précoces d’intégration : la tarification et les conditions clients, les conditions fournisseurs, les systèmes de facturation et de comptabilité fournisseurs, ainsi que la continuité des fonctions financières qui exploitent ces processus. Elle cherche comment comparer leurs conséquences de trésorerie modélisées, identifier le besoin de financement temporaire et déterminer les éléments nécessaires pour estimer leurs effets dans une acquisition observée. L’exemple numérique est une expérience construite ; son rôle est de rendre les hypothèses et les choix de mesure vérifiables.
Deux difficultés structurent la réponse. Premièrement, la comptabilisation de l’acquisition peut modifier la base d’ouverture, tandis que la croissance, la saisonnalité et la date de mesure influencent le solde comparé. Deuxièmement, les choix précoces de mise en œuvre peuvent être liés aux capacités financières de l’acquéreur et à la complexité de la cible. L’expérience sur les cohortes traite ces caractéristiques comme des facteurs de confusion possibles au moyen d’un mécanisme d’affectation défini par l’auteur. Elle n’établit ni la manière dont les acquéreurs réels choisissent, ni l’ampleur d’un effet indépendant de capacité. Nous distinguons la définition du résultat, les mécanismes proposés, les résultats conditionnels du modèle et le problème de l’attribution des résultats aux choix.
Nous construisons le cadre à partir des normes comptables, du droit des délais de paiement, des publications réglementaires d’entreprises et des travaux publiés sur les acquisitions et le crédit commercial [1, 2, 3, 4, 5, 6, 7, 8, 9, 10, 11, 14]. Nous menons ensuite une expérience élaborée par l’auteur sur une entreprise construite, avec 4 000 réplications pour chacune des 54 combinaisons de choix, puis une seconde expérience sur des cohortes synthétiques de transactions dans lesquelles les choix sont effectués par l’acquéreur. L’expérience ne rapporte aucun résultat observé. Elle montre le comportement des mesures lorsque les mécanismes annoncés sont vérifiés.
Le responsable de la décision devrait commencer par une question de trésorerie suffisamment précise pour modifier une action. Une demande d’amélioration du besoin en fonds de roulement laisse indéterminés la référence, le calendrier et les sacrifices commerciaux autorisés. Une question exploitable précise la population de clients ou de fournisseurs, le choix opérationnel, son démarrage prévu, la mesure de trésorerie et la date de décision. Elle précise aussi qui peut modifier le choix lorsque les premiers éléments contredisent les hypothèses. L’étude propose cette structure à un acquéreur qui doit séquencer les conditions commerciales, la facturation et les changements d’équipes financières après la réalisation de l’acquisition.
Le cadre a trois usages distincts. La trésorerie peut tester la réserve incrémentale nécessaire à une séquence proposée. Le bureau d’intégration peut traduire une politique en enregistrements opérationnels datés et en jalons assortis de responsabilités. Une équipe de recherche peut préciser les conclusions causales ou descriptives que ces enregistrements étayent. Le même tableur peut servir aux trois groupes, mais une instruction enregistrée, un résultat simulé et un encaissement bancaire vérifié ont des significations différentes. Expliciter ces significations facilite la contestation et la reproduction de l’analyse.
2 Définir la trésorerie incrémentale par rapport à un scénario opérationnel de référence explicite
Le résultat mesuré est le besoin en fonds de roulement libéré : la différence entre le BFR que l’entreprise aurait porté si ses délais antérieurs à l’acquisition étaient restés inchangés, à croissance et saisonnalité identiques, et le BFR porté sous la combinaison choisie. Le BFR correspond aux créances clients, augmentées des stocks et diminuées des dettes fournisseurs. Une libération positive représente de la trésorerie dégagée. Nous la mesurons aux jours 100, 180 et 360 après la réalisation de l’acquisition. Un second résultat, la trésorerie nette de première année, ajoute la variation de marge contributive sur douze mois et soustrait les coûts ponctuels nets des économies récurrentes.
La trajectoire du statu quo importe. Une entreprise dont la croissance annuelle est de six pour cent et qui suit un cycle saisonnier absorbe du BFR même en l’absence de changement. Une comparaison avant-après mêle donc l’effet des choix à l’évolution propre de l’activité. Une amélioration d’un indicateur en jours ne suffit pas non plus à qualifier un choix de réussite : les pertes de clients réduisent les créances et améliorent un solde, mais détruisent de la marge, laquelle entre dans la mesure nette.
La comptabilisation de l’acquisition peut modifier la comparaison d’ouverture. Pour un regroupement d’entreprises comptabilisé selon la méthode de l’acquisition, AASB 3 impose de mesurer les créances ordinaires acquises à leur juste valeur à la date d’acquisition ; B41 interdit une provision distincte à cette date pour une incertitude déjà intégrée à cette valeur [1]. La norme prévoit des exceptions déterminées en matière de comptabilisation et d’évaluation. Si la comptabilisation initiale est incomplète, les montants provisoires sont ajustés au vu de nouvelles informations sur des faits et circonstances existant à la date d’acquisition ; la période d’évaluation prend fin lorsque les informations nécessaires sont obtenues ou ne peuvent plus l’être, sans pouvoir dépasser un an [1]. Les soldes comptables et contractuels d’ouverture peuvent donc différer sans mouvement de trésorerie. La section 20 teste un ajustement de la base d’ouverture posé par l’auteur. Les paragraphes correspondants d’IFRS 3 sont reproduits dans la norme australienne ; l’entité, le référentiel et la période applicables doivent être confirmés.
La réserve incrémentale est une donnée de trésorerie définie en dehors de la simulation. Elle représente la trésorerie ou les capacités de financement engagées disponibles pour les écarts liés à l’intégration, après prise en compte des prévisions opérationnelles de référence, de la politique de trésorerie minimale, du financement de l’acquisition et des autres obligations contraignantes. Des soldes affectés, des lignes indisponibles ou des fonds nécessaires à une autre entité juridique ne deviennent pas disponibles du seul fait qu’une politique modélisée produit une trésorerie positive en fin d’année. Le cas numérique illustre une contrainte incrémentale ; il ne calcule pas le besoin total de financement de l’acquisition du groupe combiné.
Une mesure de la trajectoire de trésorerie devrait intégrer le calendrier de chaque coût et de chaque économie représentés dans l’expérience. La série de libération de BFR répond à une question d’efficacité des soldes. L’ajout des écarts cumulés de marge contributive, la déduction des paiements cumulés de mise en œuvre et l’ajout des économies cumulées produisent une série de trésorerie incrémentale ajustée de la mise en œuvre. Sa valeur de fin d’année peut correspondre à la mesure nette de première année déjà définie alors que son point le plus bas change sensiblement. Le calendrier des paiements est une hypothèse à expliciter ; la comptabilisation d’une charge et son décaissement sont des événements distincts.
Deux synthèses d’une trajectoire simulée nécessitent des intitulés différents. Le minimum de la série mensuelle de trésorerie espérée décrit le creux de la trajectoire moyenne. Calculer le minimum de chaque réplication puis la moyenne de ces minima décrit le creux espéré par trajectoire. Les dates des minima peuvent varier entre réplications ; ces opérations ne donnent donc pas nécessairement le même résultat. Un quantile bas des minima par trajectoire et la fréquence de dépassement de la réserve apportent encore des informations différentes. La validation de l’expérience construite ne couvre pas les résultats de transactions réelles.
3 Appliquer les limites de paiement et d’information propres à chaque juridiction
Le cadre de l’UE exige une vérification juridique propre au contrat. La directive 2011/7/EU est toujours indiquée comme étant en vigueur sur EUR-Lex. Pour les transactions entre entreprises, l’article 3(5) impose un délai contractuel de paiement de 60 jours calendaires au maximum, sauf accord exprès sur un délai plus long qui ne soit pas manifestement abusif à l’égard du créancier ; l’article 7 impose des recours contre les conditions ou pratiques de paiement manifestement abusives [3]. L’article 12(3) autorise des dispositions nationales plus favorables aux créanciers ; la directive ne confère donc pas à l’acheteur un droit inconditionnel d’imposer un délai de 60 jours. Le projet de règlement de remplacement, procédure 2023/0323(COD), est enregistré comme étant en attente de la position du Conseil en première lecture. La transposition nationale, le droit applicable et le contrat concerné restent à vérifier.
Le Royaume-Uni est passé de la consultation à un projet de loi, le Commercial Payments Bill. Selon la vérification effectuée le 8 novembre 2026, le registre du Parlement le situe au stade de la deuxième lecture à la Chambre des communes et précise expressément qu’il ne constitue pas une loi [4]. Le gouvernement décrit un plafond proposé de 60 jours, assorti d’exemptions limitées, et des intérêts de retard obligatoires à un taux supérieur de 8 points de pourcentage au taux directeur de la Banque d’Angleterre. Sa réponse ministérielle du 19 octobre 2026 situe la plupart des mesures à la fin de 2027 ou au début de 2028, sous réserve de l’approbation du Parlement, de la sanction royale et des textes d’application nécessaires ; le projet prévoit généralement des règlements d’entrée en vigueur [4]. Le taux légal égal au taux directeur majoré de 8 points de pourcentage figure déjà dans les orientations actuelles, avec une réserve pour les contrats prévoyant un taux différent. Le régime obligatoire proposé doit donc être distingué des droits existants. Les textes du Golfe sur les paiements commerciaux n’ont pas été examinés ; un conseil juridique doit confirmer les règles pertinentes avant de concevoir un allongement des délais.
Le financement des fournisseurs nécessite une vérification distincte des obligations d’information. Pour les entités soumises aux dispositions pertinentes d’AASB 107 ou aux dispositions correspondantes d’IAS 7, les paragraphes 44F à 44H imposent des informations sur les accords dans lesquels un financeur propose de payer les fournisseurs et l’entité accepte de payer selon l’accord à la même date ou à une date ultérieure [2]. Ces accords peuvent accorder des délais supplémentaires à l’entité ou permettre un paiement plus précoce à ses fournisseurs. Les informations requises comprennent les conditions, les valeurs comptables des passifs et les postes des états financiers, les montants déjà versés aux fournisseurs par les financeurs, les fourchettes de dates de paiement comparées à celles de dettes fournisseurs comparables, ainsi que la nature et l’effet des variations sans mouvement de trésorerie des passifs, y compris les regroupements d’entreprises. Les modifications s’appliquent aux exercices ouverts à compter du 1er janvier 2024 et figurent toujours dans la compilation actuelle de 2026. Les entités australiennes utilisant les informations simplifiées AASB 1060 Tier 2 relèvent d’un cadre distinct ; l’annexe A d’AASB 107 les exclut du champ de cette norme. Ces règles ne fournissent aucune estimation de l’acceptation par les fournisseurs.
4 Les travaux sélectionnés décrivent des tendances agrégées d’acquisition et de crédit commercial
Le résumé du document de travail antérieur de Healy, Palepu et Ruback publié par le NBER présente les résultats des 50 plus grandes fusions entre entreprises industrielles cotées américaines réalisées de 1979 à 1983 [7]. Il fait état d’améliorations de la productivité des actifs et du rendement des flux de trésorerie opérationnels par rapport au secteur, avec des taux d’investissement et de recherche-développement maintenus relativement aux entreprises comparables du secteur. Il fournit un contexte historique agrégé. Le résumé accessible ne donne aucune estimation pour les choix datés de tarification, de bascule ou de personnel définis ici. La version publiée en revue en 1992 est distincte ; cette discussion utilise le résumé du document de travail et l’échantillon qu’il précise.
Le résumé d’El Ghoul, Gong et Guedhami indique que les cibles non cotées obtiennent davantage de crédit fournisseur et recouvrent plus rapidement leurs créances clients après l’acquisition, avec des changements parallèles dans les bénéfices non distribués, les financements de la société mère et l’endettement [8]. Cela recoupe directement les mécanismes de financement et de recouvrement examinés ici. Notre utilisation se limite aux conclusions agrégées du résumé ; celui-ci ne fournit aucune ampleur d’effet vérifiée pour les combinaisons de décisions précoces de cette étude. Le résumé de Hu, Mou et Tuilautala indique que les sociétés américaines cotées disposant de davantage de crédit commercial ont une probabilité plus élevée d’acquérir, de payer en numéraire et de verser des primes d’acquisition plus faibles [14]. Ces associations de sélection et de financement portent sur un autre estimand que l’effet sur le BFR, après réalisation, d’un choix opérationnel daté.
La revue couvre le corpus sélectif identifié ici. Ces sources motivent les quatre familles de décisions et les problèmes de mesure et de sélection examinés ; elles ne valident pas les effets conjoints des combinaisons dans le modèle comptable de l’auteur. La contribution proposée est une comparaison contrefactuelle transparente à des dates définies, explicitant les coûts et la marge de liquidité, ainsi qu’un dispositif de collecte d’éléments probants sur les décisions. Son utilité empirique et ses ampleurs d’effet devraient être évaluées à partir de dossiers de transactions appropriés. Les sources examinées ne fondent aucune revendication de nouveauté à l’échelle de l’ensemble de la littérature.
5 Tester le pouvoir de négociation et les effets sur la marge avec les délais de paiement
Le manuscrit accepté de Fabbri et Klapper utilise des données d’enquête sur des entreprises chinoises, notamment leurs conditions de crédit commercial et l’historique de paiement de leurs clients. Son résumé et son introduction rapportent qu’un pouvoir de négociation plus faible des fournisseurs est associé à davantage de crédit commercial et à des délais proposés plus longs, et que les clients importants prolongent les paiements au-delà des délais proposés et génèrent des impayés échus [10]. La description des données identifie la World Bank Enterprise Survey de 2003 pour la Chine. Ces résultats motivent un mécanisme proposé dans lequel des clients puissants peuvent résister à une demande de raccourcissement des délais après une acquisition. Ils n’établissent ni la réponse d’acceptation à cette demande, ni son ampleur.
Le résumé de Kieschnick, Laplante et Moussawi examine des entreprises américaines de 1990 à 2006. Pour l’entreprise moyenne, il rapporte une valorisation marginale plus faible d’un dollar supplémentaire de besoin en fonds de roulement opérationnel net que d’un dollar de trésorerie ; cette valorisation varie selon les ventes attendues, l’endettement, les contraintes financières et le risque de faillite. Pour l’entreprise moyenne, l’association rapportée avec la richesse des actionnaires d’un dollar supplémentaire de crédit client dépasse celle d’un dollar de stocks [9]. Ces associations de valorisation motivent la présentation des conséquences sur les ventes, la marge et les coûts à côté d’une libération de solde. Elles n’établissent pas qu’une réduction d’une créance ou d’un stock déterminé cause une augmentation de la valeur pour les actionnaires.
Ces sources justifient deux caractéristiques du modèle : une acceptation des clients qui varie avec leur concentration, et un coût du chiffre d’affaires perdu à côté de toute amélioration des délais. Aucune ne fournit une ampleur. La part d’acceptation, le taux de contestation et les probabilités de perte de l’expérience sont posés par l’auteur.
6 Les publications historiques rapportent des retards de recouvrement, une amélioration du DSO et des prévisions de migration
Le Form 10-K d’Amedisys pour 2008 indique que le délai de recouvrement du chiffre d’affaires a augmenté de trois jours en brut, à 54,4, et de deux jours en net, à 47,2. Durant l’année, l’entreprise a transféré 145 agences acquises de soins à domicile et de soins palliatifs, représentant 257,3 millions d’USD de chiffre d’affaires net de services, vers ses plateformes opérationnelles et de facturation [5]. La direction décrit des retards réglementaires et internes liés à la migration, ainsi que des problèmes distincts de traitement chez les payeurs privés. Elle rapporte aussi une erreur de contrôle documentaire de CMS touchant le secteur, qui bloquait 7,8 millions d’USD de créances à la fin de l’année ; ces fonds ont été reçus en février 2009. Selon la direction, sans ce blocage, les délais de fin d’année auraient été de 52,3 en brut et de 45,1 en net. Le document fait donc état de plusieurs influences concomitantes sur les délais de recouvrement. Il n’isole pas la contribution causale de la migration.
Le Form 10-K de LabCorp pour 1999 indique que le délai de recouvrement des créances clients en fin d’année s’est amélioré, passant de 83 à la fin de 1998 à 74 [6]. La direction décrit des efforts de recouvrement à l’échelle de l’entreprise et des améliorations du dépôt des demandes de paiement, parallèlement à la migration continue de sites de facturation décentralisés et à des équipes transversales de facturation. Elle prévoyait que les migrations, combinées aux améliorations en amont, ramèneraient le DSO à environ 69 d’ici la fin de 2000. Elle prévoyait aussi que les bénéfices apparaîtraient après la migration et indiquait expressément ne donner aucune assurance que les migrations prévues amélioreraient le DSO ou le recouvrement. L’amélioration historique du DSO et la prévision prospective relative à la migration constituent deux énoncés distincts ; le document ne fournit aucun effet isolé de la migration.
Ces publications fournissent des comptes rendus de direction propres à un secteur sur l’évolution du recouvrement et les bénéfices attendus des systèmes. Amedisys décrit des frictions de migration parallèlement à d’autres retards ; LabCorp rapporte une amélioration agrégée du DSO et prévoit des bénéfices ultérieurs d’une combinaison d’initiatives. Leurs processus de paiement dans la santé diffèrent de ceux de nombreuses entreprises commerciales. Le modèle comptable utilise, comme mécanisme proposé, un retard temporaire de bascule suivi d’un gain permanent posé par l’auteur. Aucune des publications ne calibre ce retard, ce gain ou la probabilité d’échec.
7 Définir le mécanisme de capacité des équipes financières comme une hypothèse de l’auteur
Cannella et Hambrick ont étudié 96 acquisitions réalisées entre 1980 et 1984. Ils rapportent que les départs de dirigeants des entreprises acquises étaient associés à de moins bonnes performances après acquisition, les départs des dirigeants les plus haut placés paraissant les plus dommageables, et que l’attribution aux dirigeants des entreprises acquises de fonctions de direction générale dans l’entreprise combinée était associée à de meilleurs résultats [11]. Seul le résumé était disponible. L’étude porte sur les cadres dirigeants et sur une mesure globale de performance.
Le résumé accessible ne rapporte aucun effet concernant les responsables du recouvrement, les équipes fournisseurs ou les planificateurs des stocks, et ne fournit aucun coefficient de délais clients, fournisseurs ou de stocks. L’hypothèse du modèle selon laquelle la perte de ces collaborateurs réduit la capacité opérationnelle est posée par l’auteur : elle allonge les délais clients et de stocks et raccourcit les délais fournisseurs proportionnellement à la part perdue. L’analyse de sensibilité fait varier cette hypothèse. Une décision réelle nécessiterait des éléments sur les fonctions et processus effectifs du personnel de la cible ; les résultats relatifs aux départs de dirigeants n’en fournissent pas l’ampleur.
Le tableau 1 résume ce que chaque source établit et ce qu’elle n’établit pas, afin que le dispositif des sections suivantes puisse être lu à la lumière des éléments disponibles.
| Source | Statut | Établit | Laisse ouvert |
|---|---|---|---|
| Norme relative aux acquisitions [1] | Dispositions officielles sélectionnées d’AASB 3 ; version applicable à la période d’information vérifiée | Créances à la juste valeur à la date d’acquisition ; période d’évaluation encadrée, d’un an au maximum | Référentiel et période applicables ; effet d’un choix sur la trésorerie |
| Financement des fournisseurs [2] | Modification officielle et dispositions actuelles d’AASB 107 pour 2026 | Informations applicables sur le financement des fournisseurs et les variations sans mouvement de trésorerie | Autres référentiels d’information ; adhésion des fournisseurs |
| Directive sur les retards de paiement [3] | Cadre de l’UE indiqué en vigueur ; procédure de remplacement en cours vérifiée | Limites B2B d’accord exprès et d’absence d’abus manifeste ; protection nationale des créanciers | Transposition nationale pertinente et règles de paiement du Golfe |
| Commercial Payments Bill britannique [4] | Stade de la deuxième lecture aux Communes ; ce projet ne constitue pas une loi au 8 novembre 2026 | Plafond proposé de 60 jours, avec exemptions et intérêts obligatoires ; calendrier de mise en œuvre conditionnel | Loi définitive, entrée en vigueur et dispositions contractuelles applicables |
| Publications réglementaires d’entreprises [5, 6] | Chiffres historiques publiés et déclarations de la direction | Retards de recouvrement et amélioration du DSO rapportés ; prévision ultérieure de migration | Effet isolé de la migration ou réalisation de la prévision |
| Recherche sur les acquisitions et le crédit commercial [7, 8, 14] | Éléments contextuels limités aux résumés ; versions identifiées | Tendances rapportées des flux de trésorerie opérationnels [7] et du financement [8] ; sélection des acquisitions et des modes de paiement [14] | Effets des combinaisons de décisions datées de cette étude |
| Recherche sur le besoin en fonds de roulement [9, 10] | Éléments tirés de résumés et de passages sélectionnés d’un manuscrit accepté | Associations de valorisation marginale ; pouvoir de négociation et conditions de crédit | Ampleurs causales après acquisition et taux d’acceptation |
| Départs de dirigeants [11] | Résumé institutionnel | Départs de dirigeants associés à de moins bonnes performances | Capacité des équipes financières opérationnelles et effets sur le BFR |
Synthèse de l’auteur à partir du corpus sélectif. Les limites de référentiel et de version s’appliquent ; aucun résultat du modèle.
8 Énumérer 54 combinaisons interdépendantes d’intégration
L’expérience regroupe les choix précoces en quatre familles. La tarification comporte trois niveaux : maintenir les prix et les conditions, aligner les délais de paiement clients sur la norme du groupe, ou aligner aussi le barème de prix. Les conditions fournisseurs en comportent deux : les maintenir ou les allonger jusqu’à la norme du groupe. Les systèmes en comportent trois : conserver des comptabilités séparées, basculer la facturation et les dettes fournisseurs au mois 2, ou basculer au mois 4 après nettoyage des données. Le personnel en comporte trois : ne prendre aucune mesure, accorder des primes de fidélisation aux équipes de crédit client, de comptabilité fournisseurs et de planification, ou regrouper ces équipes dans un centre de services partagés.
Chaque association de niveaux forme une combinaison, soit 54 au total. L’utilisation d’une grille complète, au lieu de quelques scénarios nommés, permet de calculer pour chaque choix un effet moyenné sur les niveaux des autres familles et de mesurer les interactions, ce que des exemples de cas ne permettent pas. Elle définit, pour chaque critère annoncé, le résultat le plus élevé de l’échantillon et la moyenne équipondérée des combinaisons dans ce dispositif fini conçu par l’auteur. Le tableau 2 présente les niveaux, leur calendrier et leur coût. Les codes sont utilisés dans toute l’étude : A pour la tarification, B pour les conditions fournisseurs, C pour les systèmes et D pour le personnel.
| Famille | Niveau | Choix | Calendrier dans le modèle | Coût, en millions d’USD |
|---|---|---|---|---|
| Tarification | A0 | Maintenir les prix et les conditions | Aucun | 0.0 |
| Tarification | A1 | Aligner les conditions clients | Début au mois 1 ; réduction de 17 jours pondérée par l’acceptation, la conformité des factures et la transition progressive | 0.2 |
| Tarification | A2 | Aligner le barème de prix et les conditions | Début au mois 1 ; comme A1, avec alignement progressif du barème de prix | 0.4 |
| Conditions fournisseurs | B0 | Maintenir les conditions fournisseurs | Aucun | 0.0 |
| Conditions fournisseurs | B1 | Allonger les délais fournisseurs | Début au mois 1 ; allongement de 19 jours pondéré par l’acceptation, la conformité et la transition progressive | 0.2 |
| Systèmes | C0 | Conserver des comptabilités séparées | Aucune bascule durant la première année | 0.0 |
| Systèmes | C1 | Basculer la facturation au plus tard au jour 60 | Bascule de la facturation et de la comptabilité fournisseurs au mois 2 | 1.8 |
| Systèmes | C2 | Basculer au jour 120 après nettoyage | Bascule au mois 4 après nettoyage des données | 1.5 |
| Personnel | D0 | Aucune action | Les départs de personnel suivent l’annonce de l’opération | 0.0 |
| Personnel | D1 | Primes de fidélisation | Primes de fidélisation des équipes de crédit client, de comptabilité fournisseurs et de planification | 1.2 |
| Personnel | D2 | Regrouper les équipes dans un centre de services partagés | Transfert des équipes au mois 2 ; économies à partir du mois 4 | 1,0 diminué des économies |
Analyse de l’auteur sur le cas construit. Hypothèses fixées par l’auteur ; coûts en millions d’USD.
Le dictionnaire des décisions devrait distinguer l’intention, la communication et l’exposition effective. La date d’approbation par la direction enregistre l’intention. La date de notification enregistre la communication. La première facture émise aux nouvelles conditions, le premier paiement accepté sous ces conditions et la date de transfert d’une file de recouvrement enregistrent des événements opérationnels différents. L’étude proposée les conserverait tous. Les fusionner dans une seule variable de début d’intégration peut affecter les mouvements de trésorerie à la mauvaise période et classer une politique comme mise en œuvre alors que les contreparties continuent d’appliquer l’ancien dispositif.
Le périmètre appartient au même dictionnaire. Un changement de prix ou de conditions peut concerner une entité juridique, un produit, un segment de clientèle ou une génération de factures. Une migration de système peut ne couvrir que les nouvelles factures, tandis que les anciennes créances restent dans une comptabilité antérieure. Les dispositifs de fidélisation peuvent viser certaines fonctions et non toute la fonction financière. La grille construite simplifie délibérément ces limites. Un plan de mise en œuvre enregistrerait les populations couvertes et non couvertes ainsi que la règle de passage entre elles, afin que le nom d’une combinaison ne remplace jamais la preuve de ce qui s’est effectivement produit.
9 Un modèle comptable fondé sur les délais transforme chaque choix en soldes et en trésorerie
Le modèle comptable utilise des observations mensuelles. Les créances clients, les stocks et les dettes fournisseurs combinent des flux annualisés et des indicateurs de délais. La libération de BFR correspond au solde du comparateur à capacité constante diminué du solde de la combinaison. L’indicateur approché de trésorerie incrémentale ajustée de la mise en œuvre ajoute les écarts cumulés de marge contributive, soustrait le coût ponctuel de trésorerie modélisé et ajoute les économies cumulées du centre de services partagés. Sa valeur au terme des douze périodes est égale à la trésorerie nette de première année.
Dans l’équation 1a, R et C représentent le chiffre d’affaires et le coût des ventes annualisés ; DSO, DIO et DPO représentent les délais clients, de stocks et fournisseurs, et SQ désigne le comparateur à capacité constante. La libération est NWC sous SQ diminué de NWC sous la combinaison. L’équation 1b définit X aux périodes entières t=0,..., 12. K est le coût ponctuel complet de mise en œuvre modélisé, supposé payé à la réalisation de l’acquisition dans cette illustration de calendrier. S représente les économies totales modélisées jusqu’à la période 12 : 0,675 million d’USD pour le regroupement et zéro autrement, créditées en neuf versements égaux des périodes 4 à 12. L’écart annualisé de marge contributive de chaque mois est divisé par 12 et cumulé jusqu’à t. X à la période 12 est égal à la mesure nette de première année définie. Le prix d’acquisition, les coûts de financement, les impôts, les autres obligations du scénario de référence et les extrêmes à l’intérieur des périodes sont exclus de cet indicateur.
Chaque indicateur de délai évolue selon des transitions définies par l’auteur. Un changement permanent commence au mois s et se met progressivement en place selon le paramètre tau ; un choc temporaire décroît à partir de son début. Le délai clients constitue le principal exemple.
L’équation 2a définit la transition progressive phi. On définit psi(t;s,tau) comme nulle avant t=s et égale à exp(-(t-s)/tau) à partir de t=s. Pour l’équation 2b, I_A vaut un lorsque les conditions clients sont modifiées, I_C vaut un pour l’une ou l’autre bascule des systèmes et I_D2 vaut un pour le regroupement. La part alpha des clients qui acceptent reste distincte de la conformité des factures c_t, qui vaut 0,70 avant la période suivant la bascule et 1 ensuite. On note s_C les valeurs 2, 4 ou 99 pour une bascule précoce, après validation préalable ou absente.
La composante des conditions T_t est égale à -17 fois alpha fois c_t fois phi(t; 1,2) fois I_A. La composante de contestation tarifaire D_A(t) vaut 35 q_Apsi(t; 1,5), où q_A sélectionne q1 ou q2 selon le niveau de tarification choisi et vaut zéro en l’absence de changement tarifaire. La composante de contestation liée aux systèmes D_C(t) vaut 35 q_Cpsi(t;s_C,5), où q_C vaut 0,010 pour une bascule précoce, 0,005 pour une bascule après validation préalable et zéro autrement.
Le retard de bascule J_C(t) est L_C(1+2F_C)psi(t;s_C,2), avec L_C égal à 6, 3 ou 0 jours et F_C le tirage d’échec correspondant. Le gain lié aux processus G_t est égal à -1.5I_Cphi(t;s_C+3,3)-2I_D2phi(t; 5,3). La composante du personnel P_t représente 28 fois la trajectoire modélisée de perte de capacité. Ces composantes définies par l’auteur reproduisent les conditions d’activation du code et maintiennent le délai clients à 62 lors de la réalisation de l’acquisition.
Les repères du calendrier utilisent une convention d’affichage de mois de 30 jours : le jour 100 correspond à 100/30 périodes, le jour 180 à la période 6 et le jour 360 à la période 12. Le calcul des soldes utilise un dénominateur de 365 jours, tandis que chaque écart mensuel annualisé de marge contributive est divisé par 12 avant accumulation. Ces conventions sont des approximations explicites du modèle construit. L’application à une transaction exige des dates calendaires effectives et des justificatifs de paiement ; la simulation ne valide pas une prévision de trésorerie en jours calendaires.
10 L’entreprise construite et les hypothèses de l’auteur fixent l’échelle de chaque chiffre
La transition des conditions clients utilise une réduction de 17 jours posée par l’auteur, pondérée par l’acceptation et la conformité des factures. La conformité vaut 0,70 avant la période suivant une bascule des systèmes et 1 ensuite ; l’acceptation et la conformité sont des mécanismes distincts. Les parts de contestation tarifaire utilisent des tirages uniformes indépendants, conditionnellement aux caractéristiques modélisées de la transaction. Les factures contestées ne sont pas attribuées spécifiquement aux clients qui n’acceptent pas les nouvelles conditions. L’allongement des délais fournisseurs utilise une augmentation de 19 jours posée par l’auteur, pondérée par l’acceptation et la conformité, avec des réactions de prix, de stocks et de perturbation également définies par l’auteur.
La bascule de la facturation crée un retard d’émission des factures plus important en cas d’échec, suivi d’un petit gain permanent sur les délais clients et de stocks une fois les données unifiées. La perte de personnel réduit les capacités de recouvrement, de gestion des dettes fournisseurs et de planification, ce qui allonge les délais clients et de stocks et raccourcit les délais fournisseurs proportionnellement à la part perdue. Le regroupement entraîne une perte temporaire de capacité plus importante, puis des économies et un petit gain de processus. Deux événements stochastiques définis par l’auteur ajoutent un risque de queue : la perte d’un client clé après un changement tarifaire et un choc fournisseur après un allongement des délais.
L’entreprise construite démarre avec un chiffre d’affaires annuel de 240 millions d’USD, une croissance de six pour cent et une amplitude saisonnière de six pour cent. Les délais clients, de stocks et fournisseurs à l’ouverture sont de 62, 48 et 41 jours. Ils impliquent un BFR initial de 44,0 millions d’USD, soit 18,3% du chiffre d’affaires annuel, et un cycle de conversion en trésorerie de 69 jours. Un jour de chiffre d’affaires représente 0,66 million d’USD. Les délais de référence clients et fournisseurs sont de 45 et 60 jours. Ces valeurs donnent une échelle numérique posée par l’auteur ; elles ne sont calibrées ni sur une entreprise nommée, ni sur une distribution sectorielle observée.
Les grandeurs incertaines suivent des distributions bêta ou des événements de Bernoulli définis par l’auteur. Les 54 combinaisons partagent les mêmes 4 000 tirages ; leurs écarts appariés utilisent donc des nombres aléatoires communs. Le tableau 3 présente les hypothèses sélectionnées et leur statut. L’expérience décrit des distributions conditionnelles de scénario. Elle n’estime pas leurs paramètres à partir de données de terrain, n’établit pas que la cible suit ces distributions et ne mesure pas l’incertitude entourant les valeurs de paramètres choisies.
| Hypothèse | Valeur | Statut |
|---|---|---|
| Chiffre d’affaires annuel de la cible | 240 millions d’USD ; croissance de 6% ; amplitude saisonnière de 6% | Hypothèse de l’auteur |
| Coût des ventes et autres coûts variables | 70% et 2% du volume valorisé aux prix de référence, avant ajustements fournisseurs | Hypothèse de l’auteur |
| Délais d’ouverture : clients, stocks, fournisseurs | 62, 48 et 41 | Hypothèse de l’auteur |
| Conditions clients après alignement | 45 jours, soit une réduction de 17 jours pour les clients qui acceptent | Hypothèse de l’auteur |
| Conditions fournisseurs après allongement | 60 jours, soit un allongement de 19 jours pour les fournisseurs qui acceptent | Hypothèse de l’auteur |
| Acceptation des clients et des fournisseurs | Bêta, moyennes de 0,55 et 0,50, paramètre de concentration de 20 | Hypothèse de l’auteur |
| Part et durée des contestations | Moyennes de 5% (A1) et 9% (A2) ; 35 jours supplémentaires, paramètre de décroissance de 5 mois | Hypothèse de l’auteur |
| Perte d’un client clé | Probabilité de 6% (A1) et de 20% (A2) ; 8% du chiffre d’affaires | Hypothèse de l’auteur |
| Choc fournisseur après allongement des délais | Probabilité de 15% ; annulation de 60% du gain ; stocks augmentés de 8 jours | Hypothèse de l’auteur |
| Perturbation de bascule | Retard de facturation de 6 jours (C1) et de 3 jours (C2) ; échec de 30% et de 10% | Hypothèse de l’auteur |
| Paramètres d’échelle des distributions de perte de capacité | Moyennes des facteurs d’échelle bêta de 22% (D0), 7% (D1) et 40% (D2) ; profils dynamiques différents | Hypothèse de l’auteur |
| Effet sur la capacité de la perte de personnel | Délais clients +28, stocks +14, fournisseurs -12 jours par unité | Hypothèse de l’auteur |
| Marge de liquidité | 3,0 millions d’USD | Hypothèse de l’auteur |
| Réplications et graine aléatoire | 4 000 par combinaison ; graine 20261014 | Fixé |
Analyse de l’auteur sur le cas construit. Toutes les données d’entrée sont des hypothèses de l’auteur et non des observations. Millions d’USD sauf indication contraire.
11 Mesurer la perte supposée de capacité des équipes par rapport à une référence à capacité constante
Le comparateur à capacité constante conserve les délais opérationnels initiaux au fil de la trajectoire de croissance et de saisonnalité annoncée. La combinaison sans action après la réalisation suit une trajectoire distincte de perte de capacité du personnel posée par l’auteur. Leur différence mesure donc, dans le modèle, la conséquence de cette perte supposée. Elle ne constitue une estimation ni de l’acquisition elle-même, ni des effets d’annonce dans une population observée, ni de la trésorerie versée pour acquérir l’entreprise. Les comparaisons de fidélisation et de regroupement héritent de cette hypothèse et nécessitent une analyse de sensibilité.
La combinaison sans action maintient les prix, les conditions et les systèmes inchangés et suit la trajectoire de perte de capacité du personnel posée par l’auteur. Son paramètre d’échelle a une moyenne de 22% ; il ne compte pas les salariés partis. Le profil temporel comprend une perte progressive et une récupération partielle. Sous ces hypothèses, la combinaison affiche une libération négative de BFR de 5,0 millions d’USD au jour 100 et de 6,4 millions d’USD au jour 180, avec encore 2,0 millions d’USD absorbés au jour 360. Une libération négative signifie que son solde de BFR est supérieur à celui du comparateur. La trésorerie nette sur douze périodes représente une perte de 2,05 millions d’USD ; 100,0% des tirages sont inférieurs à zéro.
La composante des créances clients représente 1,24 million d’USD du déficit au jour 360. Le résultat découle directement de l’effet de capacité posé par l’auteur : plus la perte de capacité de recouvrement par unité d’attrition est importante, plus le coût de l’inaction est élevé. L’analyse de sensibilité montre ensuite que le résultat sans action reste négatif dans tous les cas testés, lesquels couvrent sept hypothèses de l’auteur. Pour un conseil d’administration, l’idée est qu’un plan visant à tout maintenir en l’état constitue aussi une décision sur les équipes, avec un coût de trésorerie.
12 Suivre les besoins de financement temporaires sur une trajectoire de trésorerie ajustée de la mise en œuvre
La combinaison uniforme choisit l’alignement des conditions clients, l’allongement des délais fournisseurs, la bascule précoce des systèmes et le regroupement, soit A1 B1 C1 D2. Le choix de ces politiques n’implique ni une acceptation intégrale immédiate, ni l’achèvement de leurs effets progressifs. La libération construite de BFR est négative de 7,0 millions d’USD au jour 100, positive de 1,2 million d’USD au jour 180 et de 11,3 millions d’USD au jour 360. La trésorerie nette moyenne sur douze périodes est de 7,18 millions d’USD après la marge contributive, les coûts et les économies modélisés. La part de l’échantillon dont le résultat terminal est négatif est de 0,3%.
La figure 1 présente la trésorerie incrémentale ajustée de la mise en œuvre. La combinaison uniforme a une moyenne des minima de trésorerie par trajectoire de 11,5 millions d’USD en valeur négative, comparée à sa moyenne distincte des minima de BFR seul de 8,1 millions d’USD en valeur négative. Son coût ponctuel de 3,20 millions d’USD est payé à la réalisation selon l’hypothèse de calendrier annoncée ; il dépasse donc immédiatement la réserve incrémentale illustrative de 3,0 millions d’USD dans chaque tirage. Une trésorerie terminale positive n’établit pas que la séquence de financement respecte cette réserve. Le tableau 4 distingue les statistiques de BFR, de trésorerie terminale et de risque défavorable.
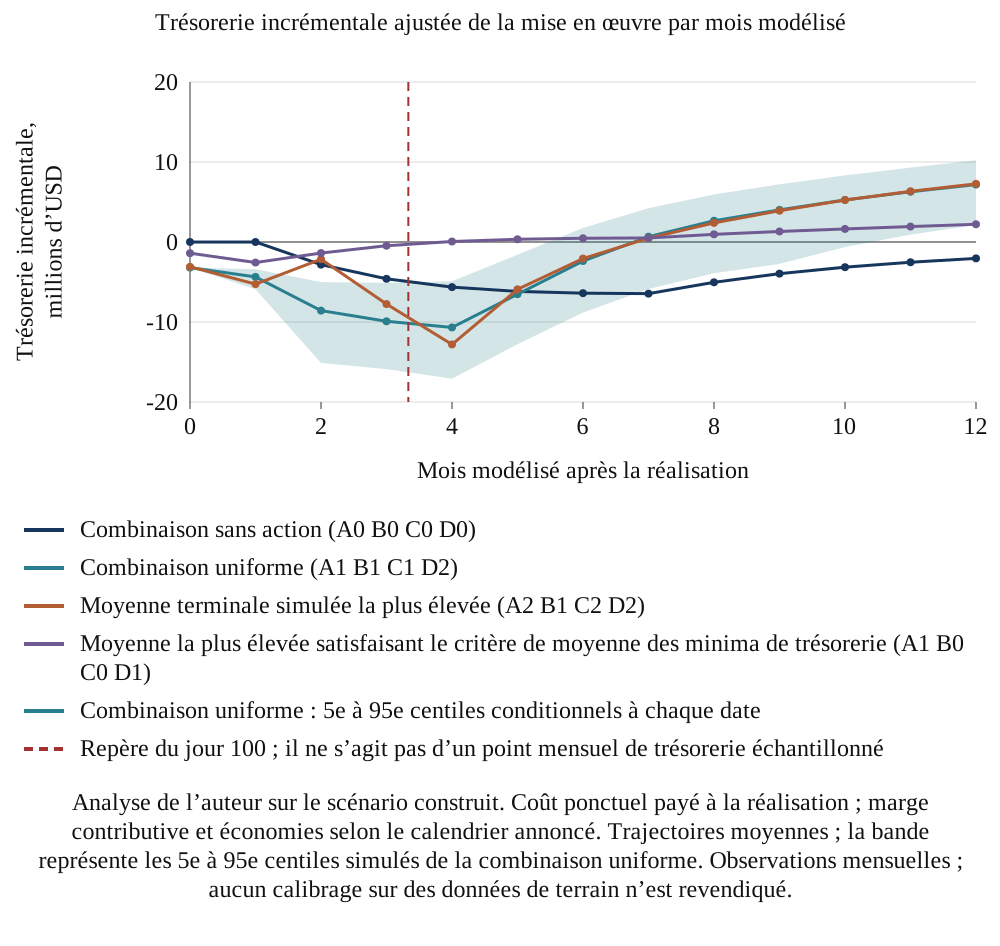
Analyse de l’auteur sur le scénario construit. Coût ponctuel payé à la réalisation ; marge contributive et économies selon le calendrier annoncé. Trajectoires moyennes ; la bande représente les 5e à 95e centiles simulés de la combinaison uniforme. Observations mensuelles ; aucun calibrage sur des données de terrain n’est revendiqué.
| Politique | Combinaison | Lib. BFR j100 | Lib. BFR j360 | Moyenne Net12 | Moyenne des minima de trésorerie | 5e centile des minima de trésorerie | Fréquence de dépassement de la réserve |
|---|---|---|---|---|---|---|---|
| Combinaison sans action | A0 B0 C0 D0 | -5.0 | -2.0 | -2.05 | -6.45 | -12.10 | 87.8% |
| Combinaison uniforme | A1 B1 C1 D2 | -7.0 | 11.3 | 7.18 | -11.53 | -17.16 | 100.0% |
| Moyenne terminale simulée la plus élevée parmi 54 combinaisons | A2 B1 C2 D2 | -5.5 | 11.9 | 7.27 | -12.82 | -19.24 | 100.0% |
| 10e centile terminal simulé le plus élevé parmi 54 combinaisons | A1 B0 C2 D2 | -6.8 | 8.5 | 5.74 | -13.50 | -19.04 | 100.0% |
| Moyenne la plus élevée satisfaisant le critère de moyenne des minima de trésorerie | A1 B0 C0 D1 | 1.2 | 4.4 | 2.22 | -2.72 | -4.63 | 29.5% |
Scénario construit, millions d’USD. Les colonnes de BFR indiquent la libération par rapport au comparateur à capacité constante. Le minimum de trésorerie est la moyenne du minimum de trésorerie ajustée de la mise en œuvre de chaque tirage sur les périodes entières 0 à 12. Le cinquième centile et la part des dépassements utilisent ces minima par trajectoire. H est une réserve incrémentale posée par l’auteur ; les probabilités sont des fréquences conditionnelles de simulation.
13 Les créances et les dettes fournisseurs dégagent de la trésorerie ; les stocks et les coûts en absorbent une partie
Le tableau 5 décompose le BFR du jour 360. Pour le plan uniforme, les créances clients libèrent 7,89 millions d’USD et les dettes fournisseurs 4,06 millions d’USD, tandis que les stocks absorbent 0,69 million d’USD avec la constitution de stocks de sécurité face aux frictions fournisseurs. Le BFR ne couvre pas toute la trésorerie. La variation de marge contributive représente une perte de 1,55 million d’USD sur l’année, due aux pertes de clients et aux hausses de prix des fournisseurs, et les coûts ponctuels nets des économies du centre de services partagés atteignent 2,53 millions d’USD. La trésorerie nette de première année s’établit donc en dessous de la libération de BFR, à 7,18 millions d’USD.
Le rapprochement montre pourquoi un chiffre présenté en jours surestime le résultat. Sur les 11,3 millions d’USD libérés au jour 360, 4,08 millions d’USD sont repris par la perte de marge contributive et les coûts ponctuels nets. Cette perte serait différente pour une entreprise ayant d’autres marges et d’autres clients. L’exigence de présenter les trois lignes, soldes, marge et coût, ne dépend pas des hypothèses choisies.
| Politique | Créances clients | Stocks | Dettes fournisseurs | Libération de BFR au mois 12 | Variation de marge contributive | Économies diminuées du coût ponctuel | Trésorerie nette de première année |
|---|---|---|---|---|---|---|---|
| Ne rien faire | -1.24 | -0.43 | -0.37 | -2.05 | 0.00 | 0.00 | -2.05 |
| Plan uniforme | 7.89 | -0.69 | 4.06 | 11.26 | -1.55 | -2.53 | 7.18 |
| Moyenne la plus élevée | 8.61 | -0.07 | 3.32 | 11.86 | -2.16 | -2.43 | 7.27 |
| Moyenne la plus élevée satisfaisant le critère de moyenne des minima de trésorerie | 4.57 | 0.20 | -0.41 | 4.37 | -0.75 | -1.40 | 2.22 |
Analyse de l’auteur sur le cas construit. Millions d’USD sous les hypothèses annoncées. La trésorerie nette de première année est égale à la libération de BFR augmentée de la variation de marge contributive, diminuée du coût ponctuel de mise en œuvre et augmentée des économies modélisées.
14 Dans le modèle, la tarification et les conditions clients expliquent l’essentiel de la trésorerie, et les choix interagissent
Le tableau 6 présente l’effet moyen de chaque niveau par rapport au premier niveau de sa famille, moyenné sur les autres choix. L’alignement des conditions clients ajoute 5,33 millions d’USD de trésorerie nette de première année, et l’alignement également du barème de prix en ajoute 5,42 millions d’USD. L’allongement des délais fournisseurs ajoute 1,04 million d’USD. La bascule des systèmes ajoute 1,86 million d’USD pour la bascule précoce et 1,95 million d’USD pour celle après validation préalable. Les primes de fidélisation ajoutent 0,16 million d’USD et le regroupement 1,79 million d’USD.
Le tableau 7 répartit le passage de l’absence d’action à la combinaison uniforme sur les 24 ordres possibles des familles. Les parts de trésorerie terminale sont de 5,01 millions d’USD pour la tarification, 0,81 pour les conditions fournisseurs, 1,59 pour les systèmes et 1,82 pour le personnel, soit un total de 9,23. Les gains des familles prises séparément totalisent 5,92 ; leur écart au gain conjoint est de 3,31. Dans le code, les effets des conditions clients sont pondérés par une conformité des factures de 0,70 avant le point post-bascule défini, puis de 1 après ce point. L’acceptation reste une part distincte. Ces interactions supposées expliquent l’allocation construite ; leur utilisation pratique nécessite des éléments propres à la cible sur leurs ampleurs.
Dans l’équation 3, v est le résultat moyen d’une combinaison évaluée. Dans le vecteur z-minus, les familles précédant i dans l’ordre pi sont à leurs niveaux de la combinaison uniforme et toutes les autres familles à leur niveau de référence. Le vecteur z-plus ne diffère que par le passage de la famille i à son niveau uniforme. La moyenne de l’écart marginal sur les 24 ordres fournit son allocation de Shapley. L’équation 3b est l’identité d’efficacité : la somme des allocations est égale au résultat de la combinaison uniforme diminué du résultat sans action. Il s’agit d’une convention d’allocation au sein du dispositif construit ; elle ne constitue pas une contribution causale isolée dans une transaction observée.
L’attribution n’affirme pas ce que la tarification produirait dans une transaction réelle. Elle expose le partage du résultat entre les mécanismes posés par l’auteur. Sur un point, ce partage reste robuste aux hypothèses testées : la combinaison à la moyenne la plus élevée aligne les conditions clients dans 14 des 14 simulations de sensibilité, et la tarification représente la plus grande part de la libération dans le cas de référence.
| Famille | Niveau | Choix | Effet au jour 100 | Effet au jour 360 | Effet net de première année | Moyenne des minima par trajectoire de trésorerie ajustée de la mise en œuvre |
|---|---|---|---|---|---|---|
| Tarification | A0 | Maintenir les prix et les conditions | 0.00 | 0.00 | 0.00 | -10.5 |
| Tarification | A1 | Aligner les conditions clients | 3.33 | 6.27 | 5.33 | -8.1 |
| Tarification | A2 | Aligner le barème de prix et les conditions | 3.49 | 7.18 | 5.42 | -8.6 |
| Conditions fournisseurs | B0 | Maintenir les conditions fournisseurs | 0.00 | 0.00 | 0.00 | -9.2 |
| Conditions fournisseurs | B1 | Allonger les délais fournisseurs | 1.38 | 2.04 | 1.04 | -8.9 |
| Systèmes | C0 | Conserver des comptabilités séparées | 0.00 | 0.00 | 0.00 | -6.1 |
| Systèmes | C1 | Basculer la facturation au plus tard au jour 60 | -2.22 | 3.66 | 1.86 | -11.8 |
| Systèmes | C2 | Basculer au jour 120 après nettoyage | 0.00 | 3.45 | 1.95 | -9.3 |
| Personnel | D0 | Aucune action | 0.00 | 0.00 | 0.00 | -7.9 |
| Personnel | D1 | Primes de fidélisation | 3.37 | 1.36 | 0.16 | -6.6 |
| Personnel | D2 | Regrouper les équipes dans un centre de services partagés | -4.62 | 2.12 | 1.79 | -12.7 |
Scénario construit par l’auteur, millions d’USD. Les colonnes du jour 100 et du jour 360 sont des effets de libération de BFR par rapport au niveau zéro de la famille ; la colonne nette est l’effet correspondant sur la trésorerie terminale, moyenné sur les autres familles. La dernière colonne présente, pour chaque niveau, la moyenne du minimum de trésorerie ajustée de la mise en œuvre de chaque tirage sur les périodes entières 0 à 12, moyennée sur les autres familles ; c’est une statistique propre au niveau, distincte d’un écart au niveau zéro.
| Famille et niveau dans le plan uniforme | Part de la variation au jour 100 | Part de la variation au jour 360 | Part de la trésorerie nette de première année | Variation de la moyenne des minima par trajectoire de trésorerie ajustée de la mise en œuvre |
|---|---|---|---|---|
| Tarification (A1) | 3.58 | 5.96 | 5.01 | 3.09 |
| Conditions fournisseurs (B1) | 1.57 | 1.82 | 0.81 | 0.58 |
| Systèmes (C1) | -2.46 | 3.39 | 1.59 | -4.63 |
| Personnel (D2) | -4.65 | 2.14 | 1.82 | -4.12 |
| Total, de l’absence d’action au plan uniforme | -1.96 | 13.30 | 9.23 | -5.08 |
Scénario construit par l’auteur, millions d’USD. Les deux premières allocations concernent la libération de BFR aux jours 100 et 360 ; la troisième porte sur la trésorerie nette terminale et la dernière sur la moyenne des minima par trajectoire de trésorerie ajustée de la mise en œuvre. Dans chaque colonne, la somme est égale, par construction, à la variation entre la combinaison uniforme et l’absence d’action.
15 Comparer le calendrier de mise en œuvre au risque de BFR et de trajectoire de trésorerie
La figure 2 compare l’effet sur la libération de BFR au jour 100 à l’effet sur la trésorerie nette de première année, chacun moyenné sur les autres familles de choix. La bascule précoce réduit la libération de BFR au jour 100 de 2,22 millions d’USD par rapport aux comptabilités séparées et ajoute 1,86 million à la trésorerie nette terminale. Le regroupement réduit la libération de BFR au jour 100 de 4,62 millions et ajoute 1,79 million à la trésorerie nette terminale. Leurs effets distincts sur le BFR au jour 360, de 3,66 et 2,12 millions, figurent au tableau 6. Les primes de fidélisation ajoutent 3,37 millions à la libération de BFR au jour 100 et 0,16 million à la trésorerie nette terminale. L’alignement des conditions clients ajoute 3,33 millions à la libération de BFR au jour 100.
La figure 3 compare la trésorerie terminale moyenne à la réserve incrémentale couvrant 95 pour cent des minima mensuels de trésorerie de l’échantillon. La seule combinaison satisfaisant le critère de moyenne des minima pour H = 3,0 millions d’USD est A1 B0 C0 D1. Sa trésorerie terminale moyenne est de 2,22 millions d’USD, sa moyenne des minima par trajectoire de trésorerie est négative de 2,7 et le minimum de sa trajectoire moyenne est négatif de 2,6. Le cinquième centile de ses minima dans l’échantillon est négatif de 4,63 millions, et sa fréquence de dépassement de la réserve est de 29,5%. Le critère distinct de fréquence de dépassement limitée à 5 pour cent n’admet aucune combinaison. Le critère de moyenne impose donc une condition différente et sensiblement plus faible que le critère de risque défavorable annoncé.
En maintenant A1, B1 et D2 constants, la bascule précoce C1 présente une libération de BFR au jour 100 inférieure de 1,22 million d’USD à celle de la bascule après validation préalable C2. Sa moyenne des minima par trajectoire de trésorerie ajustée de la mise en œuvre est supérieure de 1,53 million d’USD, donc moins négative, selon la convention annoncée de paiement des coûts à la réalisation. Cet écart porte sur la trajectoire de trésorerie et se distingue du minimum de BFR seul. Une bascule plus précoce modifie plus tôt la conformité des factures, tandis que les combinaisons diffèrent aussi par les retards de bascule, les taux de contestation, les probabilités d’échec et les coûts ponctuels. La comparaison conjointe est conditionnelle à ces mécanismes définis par l’auteur.
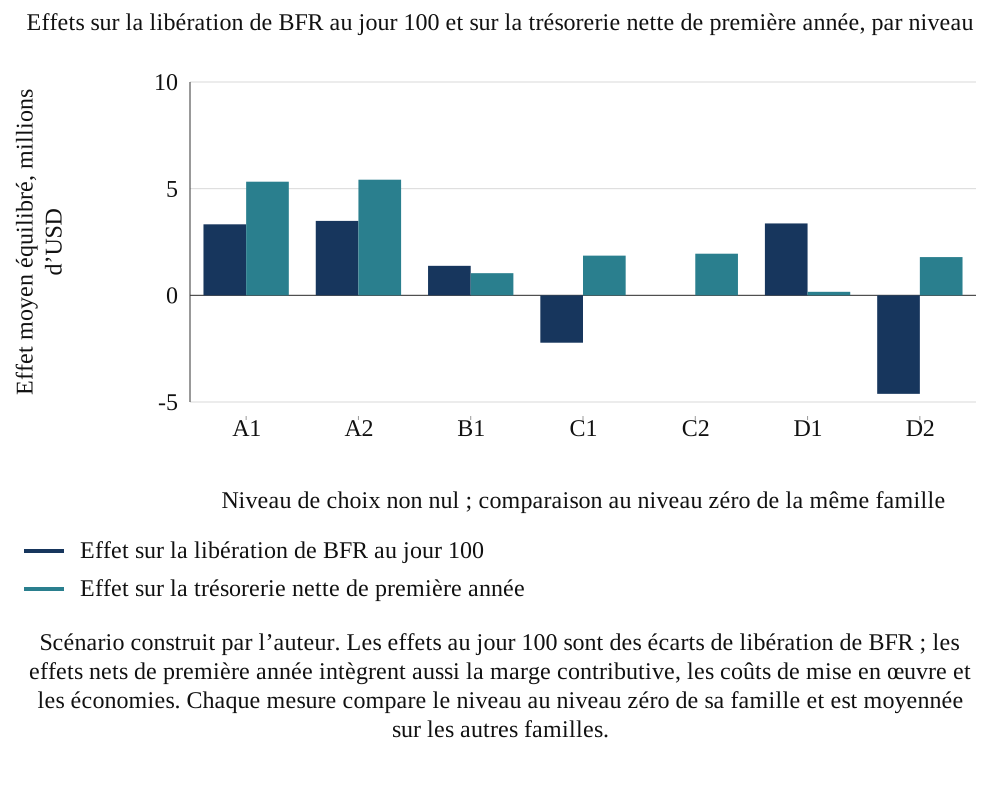
Scénario construit par l’auteur. Les effets au jour 100 sont des écarts de libération de BFR ; les effets nets de première année intègrent aussi la marge contributive, les coûts de mise en œuvre et les économies. Chaque mesure compare le niveau au niveau zéro de sa famille et est moyennée sur les autres familles.
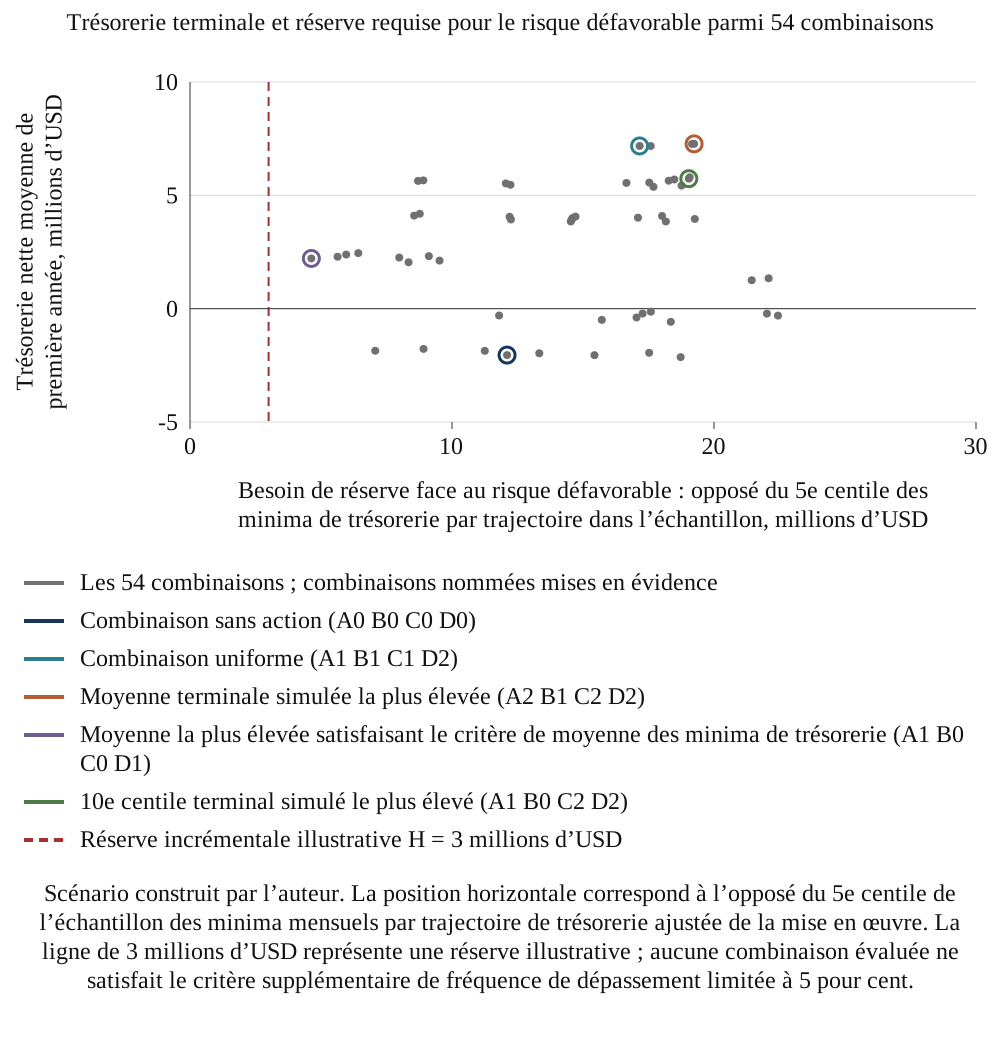
Scénario construit par l’auteur. La position horizontale correspond à l’opposé du 5e centile de l’échantillon des minima mensuels par trajectoire de trésorerie ajustée de la mise en œuvre. La ligne de 3 millions d’USD représente une réserve illustrative ; aucune combinaison évaluée ne satisfait le critère supplémentaire de fréquence de dépassement limitée à 5 pour cent.
16 Évaluer les choix de la grille finie selon les critères annoncés de trésorerie et de risque
La moyenne estimée la plus élevée parmi les 54 combinaisons est celle d’A2 B1 C2 D2, à 7,27 millions d’USD ; la moyenne équipondérée des combinaisons est de 2,71. La combinaison uniforme produit 7,18, soit 0,09 de moins que cette moyenne maximale de l’échantillon. Les deux premières moyennes diffèrent d’environ 0,003 million d’USD, avec une erreur-type Monte Carlo appariée d’environ 0,012 million d’USD. Cette précision de simulation ne permet pas de départager leur ordre. La comparaison est limitée au dispositif évalué et aux distributions choisies ; l’incertitude sur les paramètres et sur la situation réelle reste en dehors du calcul.
Le dixième centile estimé le plus élevé de l’échantillon désigne la combinaison A1 B0 C2 D2, dont le dixième centile terminal est de 4,03 millions d’USD et la trésorerie moyenne de 5,74. Sa moyenne des minima par trajectoire ajustée de la mise en œuvre est négative de 13,5 millions. La combinaison sélectionnée par le critère de moyenne des minima présente un dixième centile de 0,82. Ce sont des critères descriptifs de sélection différents ; aucun ne remplace le critère supplémentaire de fréquence de dépassement. Avec H et la limite de 5 pour cent annoncés, le dispositif évalué ne comporte aucune combinaison admissible.
La figure 4 présente les distributions de trésorerie nette terminale des combinaisons sans action, uniforme, à la moyenne simulée la plus élevée et satisfaisant le critère de moyenne des minima. Leurs écarts-types sont respectivement de 0,96, 2,38, 2,38 et 1,09 million d’USD. La dernière combinaison est sélectionnée selon la moyenne des minima par trajectoire ; sa dispersion et sa fréquence distincte de dépassement de la réserve répondent à des questions différentes. Les distributions conditionnelles représentées n’établissent ni le risque acceptable pour l’acquéreur, ni sa liquidité disponible.
Le tableau 8 présente l’expérience de sensibilité du résultat terminal : sept hypothèses de l’auteur sont modifiées individuellement vers une valeur basse et une valeur haute, avec présentation du cas de référence. Il indique la trésorerie terminale moyenne et la moyenne estimée la plus élevée dans le dispositif fini. L’écart de la combinaison uniforme varie de 0,08 à 0,23 million d’USD selon ces cas. Les autres hypothèses restent fixes. Cet exercice partiel de sensibilité n’évalue que les résultats terminaux ; la sensibilité des trajectoires de trésorerie ajustée de la mise en œuvre et du critère de risque défavorable de ces scénarios exige un test défini séparément.
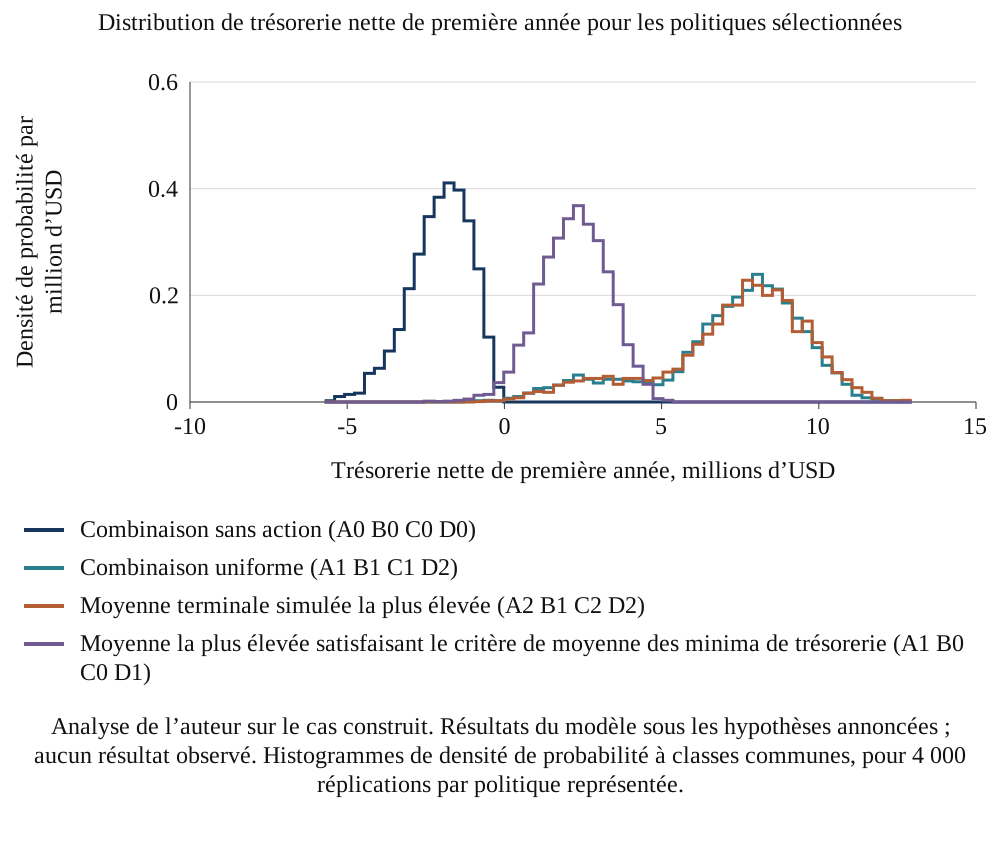
Analyse de l’auteur sur le cas construit. Résultats du modèle sous les hypothèses annoncées ; aucun résultat observé. Histogrammes de densité de probabilité à classes communes, pour 4 000 réplications par politique représentée.
| Hypothèse modifiée en | Combinaison à la moyenne la plus élevée | Trésorerie nette correspondante | Trésorerie nette du plan uniforme |
|---|---|---|---|
| Hypothèses de référence | A2 B1 C2 D2 | 7.27 | 7.18 |
| Acceptation des conditions alignées par les clients : 0,4 | A2 B1 C2 D2 | 5.57 | 5.43 |
| Acceptation des conditions alignées par les clients : 0,7 | A1 B1 C2 D2 | 9.01 | 8.92 |
| Facteur de perte de capacité sans action sur le personnel : 0,12 | A2 B1 C2 D2 | 7.27 | 7.18 |
| Facteur de perte de capacité sans action sur le personnel : 0,32 | A2 B1 C2 D2 | 7.27 | 7.18 |
| Probabilité de perte d’un client clé sous A2 : 0,1 | A2 B1 C2 D2 | 7.41 | 7.18 |
| Probabilité de perte d’un client clé sous A2 : 0,35 | A1 B1 C2 D2 | 7.27 | 7.18 |
| Probabilité d’un choc fournisseur après allongement des délais : 0,05 | A1 B1 C2 D2 | 7.78 | 7.69 |
| Probabilité d’un choc fournisseur après allongement des délais : 0,3 | A2 B1 C2 D2 | 6.54 | 6.42 |
| Probabilité d’échec d’une bascule précoce : 0,15 | A2 B1 C2 D2 | 7.27 | 7.19 |
| Probabilité d’échec d’une bascule précoce : 0,5 | A2 B1 C2 D2 | 7.27 | 7.17 |
| Acceptation d’un délai plus long par les fournisseurs : 0,3 | A2 B1 C2 D2 | 6.45 | 6.33 |
| Acceptation d’un délai plus long par les fournisseurs : 0,7 | A1 B1 C2 D2 | 8.12 | 8.03 |
| Effet de la capacité de recouvrement sur le délai clients : 18 | A1 B1 C2 D2 | 7.65 | 7.56 |
| Effet de la capacité de recouvrement sur le délai clients : 40 | A2 B1 C2 D2 | 6.82 | 6.72 |
Analyse de l’auteur sur le cas construit. Résultats du modèle sous les hypothèses annoncées ; aucun résultat observé. Chaque ligne modifie l’une des sept hypothèses de l’auteur vers une valeur basse ou haute, les autres restant à leur valeur de référence ; le plan uniforme est A1 B1 C1 D2. Millions d’USD.
17 Présenter la concordance des classements entre dates dans la grille construite
Le tableau 9 compare les classements de libération de BFR aux dates annoncées avec ceux de la trésorerie nette terminale. Au jour 100, 44 des 54 moyennes de combinaisons présentent une libération négative de BFR, et la corrélation de rang avec la trésorerie nette moyenne de première année est de 0,09. Les dix combinaisons ayant la plus forte libération de BFR au jour 100 partagent 2 membres avec les dix premières selon la trésorerie nette moyenne. La combinaison ayant la plus forte libération de BFR au jour 100, A2 B1 C0 D1, présente une trésorerie nette moyenne de 2,45 millions d’USD, inférieure à la moyenne terminale maximale de l’échantillon de 7,27 millions. Ces statistiques décrivent le dispositif fini évalué.
Au jour 180, la corrélation de rang est de 0,75, et au jour 360 de 0,97. Les moyennes de 39 combinaisons présentent une libération négative de BFR au jour 100 et positive au jour 360. Une équipe d’intégration évaluée sur une mesure de trésorerie au jour 100 est donc favorisée pour les choix qui évitent l’absorption initiale, comme les primes de fidélisation, et pénalisée pour ceux qui produisent une libération ultérieure. Il en découle que le conseil devrait fixer des jalons datés reflétant le creux attendu, plutôt qu’un seul objectif précoce.
| Date de mesure | Combinaisons dont la libération moyenne de BFR est négative | Corrélation de rang avec la trésorerie nette de première année | Recoupement des dix premières avec le classement en trésorerie nette |
|---|---|---|---|
| Jour 100 | 44 | 0.09 | 2 |
| Jour 180 | 34 | 0.75 | 2 |
| Jour 360 | 5 | 0.97 | 6 |
Analyse de l’auteur sur le cas construit. Résultats du modèle sous les hypothèses annoncées ; aucun résultat observé. Corrélation de rang de Spearman entre 54 combinaisons ; recoupement des dix premières à chaque date avec les dix premières en trésorerie nette.
18 Distinguer les références d’effet construites des estimateurs observationnels
L’expérience sur les cohortes génère des transactions construites avec des scores de complexité, de qualité de la fonction financière et de concentration de la clientèle. Quatre indicateurs binaires correspondent à A0/A1, B0/B1, C2/C1 et D0/D1, soit 16 combinaisons possibles. La cohorte exclut A2, la comptabilité séparée C0 et le regroupement D2 ; sa comparaison des systèmes oppose la bascule précoce C1 à la bascule après validation préalable C2. Les probabilités d’affectation définies par l’auteur dépendent des scores : une bascule précoce est plus probable lorsque la qualité financière est supérieure et la complexité moindre, et des primes de fidélisation lorsque la qualité financière est plus faible et la complexité supérieure. Chaque résultat est calculé avec le même modèle comptable et des paramètres propres à la transaction. Dans un échantillon construit de 20 000 transactions soumis à la loi d’affectation fondée sur le choix, les références appariées de changement marginal sont de 5,97 millions d’USD pour l’alignement tarifaire, 1,53 pour les conditions fournisseurs, -0,09 pour la bascule précoce et 0,26 pour la fidélisation. Chaque comparaison modifie le choix concerné en maintenant les autres choix affectés et les tirages communs de la transaction constants. Ces références de calcul finies représentent la loi d’affectation synthétique annoncée.
Dans l’équation 4, Y est la trésorerie nette construite sur douze périodes, assortie d’un bruit comptable défini par l’auteur. T enregistre les choix simulés, X les caractéristiques et epsilon le résidu d’une régression d’approximation. Dans 4b, mu-hat(j,z) est la moyenne de Y parmi les observations où T_j=z, les deux groupes étant non vides. Le modèle conjoint inclut les quatre choix sans X ; la version à variables de contrôle observées ajoute des mesures approchées bruitées et la concentration. La version utilisant toutes les caractéristiques emploie directement les caractéristiques modélisées. Ces projections additives restent soumises aux non-linéarités, interactions et effets hétérogènes du mécanisme générateur des données.
Le tableau 10 présente le biais issu de 400 réplications de cohortes de 160 transactions. Une comparaison naïve des moyennes surestime l’effet tarifaire de 0,62 million d’USD et l’effet fournisseur de 0,42 million d’USD, fait apparaître la bascule précoce comme bénéfique avec une estimation moyenne de 0,65 million d’USD alors que son effet vrai est de -0,09, et donne à la fidélisation un effet estimé moyen de -0,33 contre une valeur vraie de 0,26, avec un signe erroné dans 70% des réplications. La régression sur les quatre choix sans variables de contrôle laisse un biais de 0,55 million d’USD pour la tarification. L’ajout des variables de contrôle observées réduit les biais à 0,15, 0,09, 0,12 et -0,07, et fait passer la couverture moyenne des intervalles nominaux à 90 pour cent sur les quatre choix de 68% pour la différence naïve à 88%.
La figure 5 présente le biais par choix et par estimateur. Les parts de transactions effectuant chaque choix dans la population construite sont de 45% pour l’alignement tarifaire, 44% pour l’allongement des délais fournisseurs, 44% pour la bascule précoce et 43% pour la fidélisation. Les quatre choix expliquent ensemble 0,74 de la variation de trésorerie nette de première année ; les caractéristiques ajoutent peu, portant ce chiffre à 0,77, car le grand effet tarifaire posé par l’auteur domine. Dans cette expérience, la précision relative varie avec les ampleurs d’effet affectées et les autres composantes du dispositif générateur des données.
Les régressions ajustées et celles utilisant les caractéristiques exactes du modèle restent des spécifications statistiques restreintes d’un modèle comptable non linéaire avec interactions. Les écarts à la référence construite d’effet moyen peuvent refléter la mesure des covariables, la sélection, les restrictions de forme fonctionnelle et l’hétérogénéité des effets. Donner à une régression les valeurs exactes des caractéristiques ne lui fournit pas toutes les non-linéarités ou interactions pertinentes. L’expérience d’affectation aléatoire constitue une référence distincte avec sa propre distribution d’affectation ; ses estimations devraient être comparées à l’effet correspondant sous affectation aléatoire, et non à un effet défini sous une autre distribution des autres choix.
| Choix | Référence d’écart construite sur 20 000 transactions | Biais : naïf | Biais : conjoint, sans variables de contrôle | Biais : variables de contrôle observées | Biais : toutes les caractéristiques | Biais sous affectation aléatoire par rapport à sa propre référence |
|---|---|---|---|---|---|---|
| Alignement tarifaire (A1 par rapport à A0) | 5.97 | 0.62 | 0.55 | 0.15 | 0.06 | 0.01 |
| Allongement des délais fournisseurs (B1 par rapport à B0) | 1.53 | 0.42 | 0.16 | 0.09 | 0.03 | 0.06 |
| Bascule précoce (C1 par rapport à C2) | -0.09 | 0.74 | 0.22 | 0.12 | 0.02 | -0.03 |
| Primes de fidélisation (D1 par rapport à D0) | 0.26 | -0.58 | -0.16 | -0.07 | 0.02 | 0.03 |
Analyse de l’auteur sur le cas construit. Résultats du modèle sous les hypothèses annoncées ; aucun résultat observé. Millions d’USD ; le biais est l’estimation moyenne diminuée de la référence correspondante de changement marginal construite sur 20 000 transactions. La cohorte à affectation aléatoire utilise sa propre référence, sous sa distribution différente des autres choix conjointement affectés.
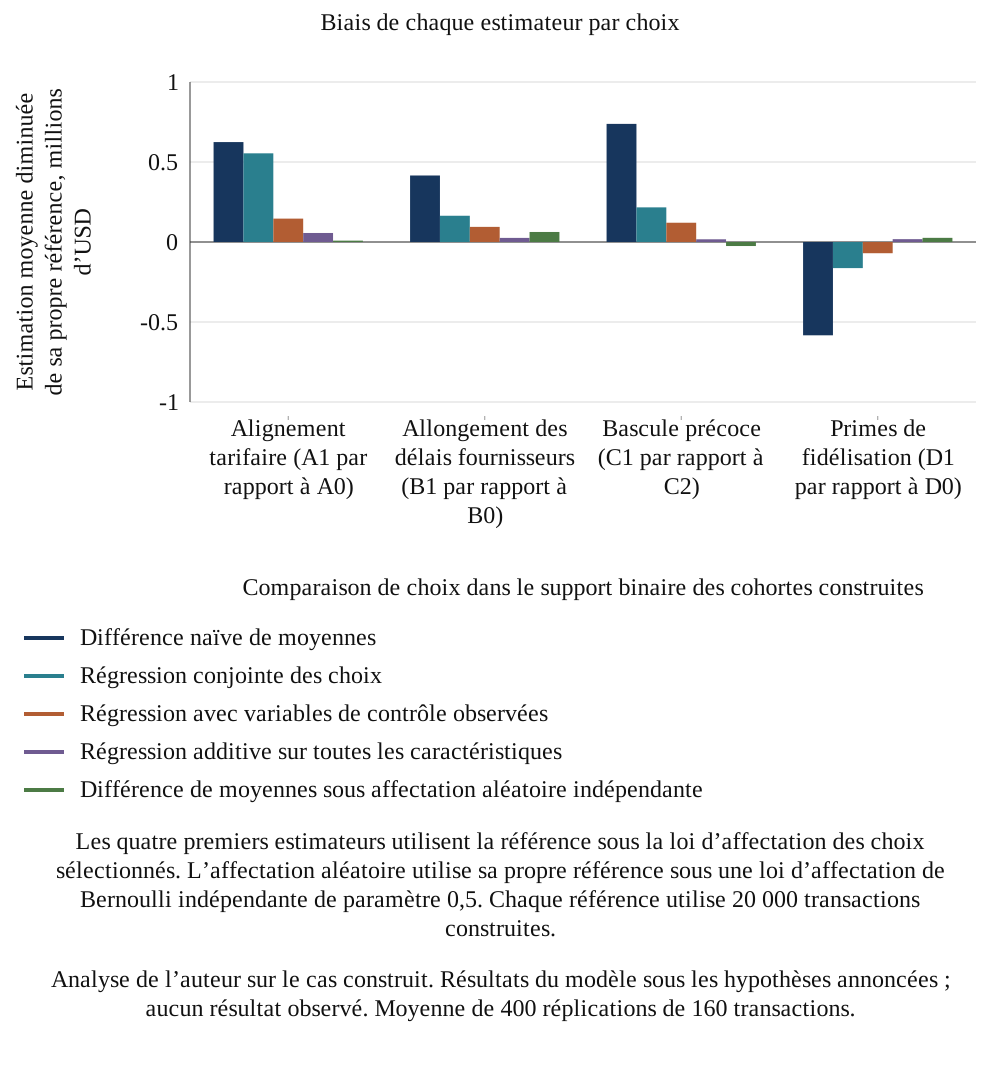
Analyse de l’auteur sur le cas construit. Résultats du modèle sous les hypothèses annoncées ; aucun résultat observé. Moyenne de 400 réplications de 160 transactions.
19 Interpréter la précision des intervalles dans la grille construite de tailles d’échantillon
Le tableau 11 montre le comportement de l’estimateur ajusté lorsque la cohorte grandit. En moyenne sur les quatre choix, l’erreur absolue moyenne est de 0,57 million d’USD pour 40 transactions, 0,30 pour 160 et 0,13 pour 1 280, et la demi-largeur d’un intervalle à 90 pour cent est de 0,56 pour 160 transactions et de 0,20 pour 1 280. L’effet tarifaire est grand et le signe correct est trouvé dans 100% des réplications, même avec 40 transactions. Pour les conditions fournisseurs, il est trouvé dans 99% des cas.
La référence de fidélisation est de 0,26 million d’USD. L’estimateur ajusté a le signe correct dans 58% des réplications avec 40 transactions, 74% avec 160 et 96% avec 1 280. Sa demi-largeur moyenne d’intervalle de niveau nominal 90 pour cent est de 0,27 million avec 640 transactions et de 0,19 avec 1 280. La comparaison sur les valeurs non arrondies passe pour la première fois sous la valeur absolue de la référence de fidélisation au point testé de 1 280 transactions ; la grille ne situe pas le franchissement entre 640 et 1 280. Le taux moyen de signe correct de l’estimateur naïf sur A, B et D est de 76% avec 40 transactions et de 68% avec 1 280. Ces simulations finies illustrent une erreur persistante sous le mécanisme de sélection posé par l’auteur. L’identification dans une étude observée nécessite un dispositif adapté et des hypothèses explicites au-delà d’une augmentation de la taille de l’échantillon.
La figure 6 sépare les deux séries de précision. Un panneau présente l’erreur absolue moyenne d’estimation, moyennée sur les quatre choix. L’autre montre la demi-largeur moyenne de l’intervalle nominal à 90 pour cent propre à la fidélisation et la valeur absolue de l’écart de fidélisation construit sur 20 000 transactions. Cette dernière est d’environ 0,256 million d’USD. La demi-largeur moyenne est d’environ 0,267 million avec 640 transactions et de 0,188 million avec 1 280. Le premier point testé de la grille sous la référence est 1 280 ; le seuil entre les points testés n’est pas localisé. Il s’agit d’un diagnostic conditionnel de précision, sans calcul de puissance.
Les résultats de taille de cohorte s’appliquent à cette population définie par l’auteur, à ses fréquences de traitement, à son bruit, à ses facteurs de confusion et à son estimateur. Ils n’établissent pas de nombre minimal d’acquisitions pour les archives d’une entreprise réelle et ne montrent pas que les effets tarifaires et fournisseurs sont grands en pratique. Une étude proposée devrait évaluer la précision à partir de sa propre variance pilote, de l’effet recherché, des unités d’affectation, du support commun, de la dépendance intragroupe et du profil de résultats manquants avant de considérer un effet comme suffisamment résolu. Ses journaux peuvent aussi documenter des mécanismes lorsqu’une estimation causale reste imprécise.
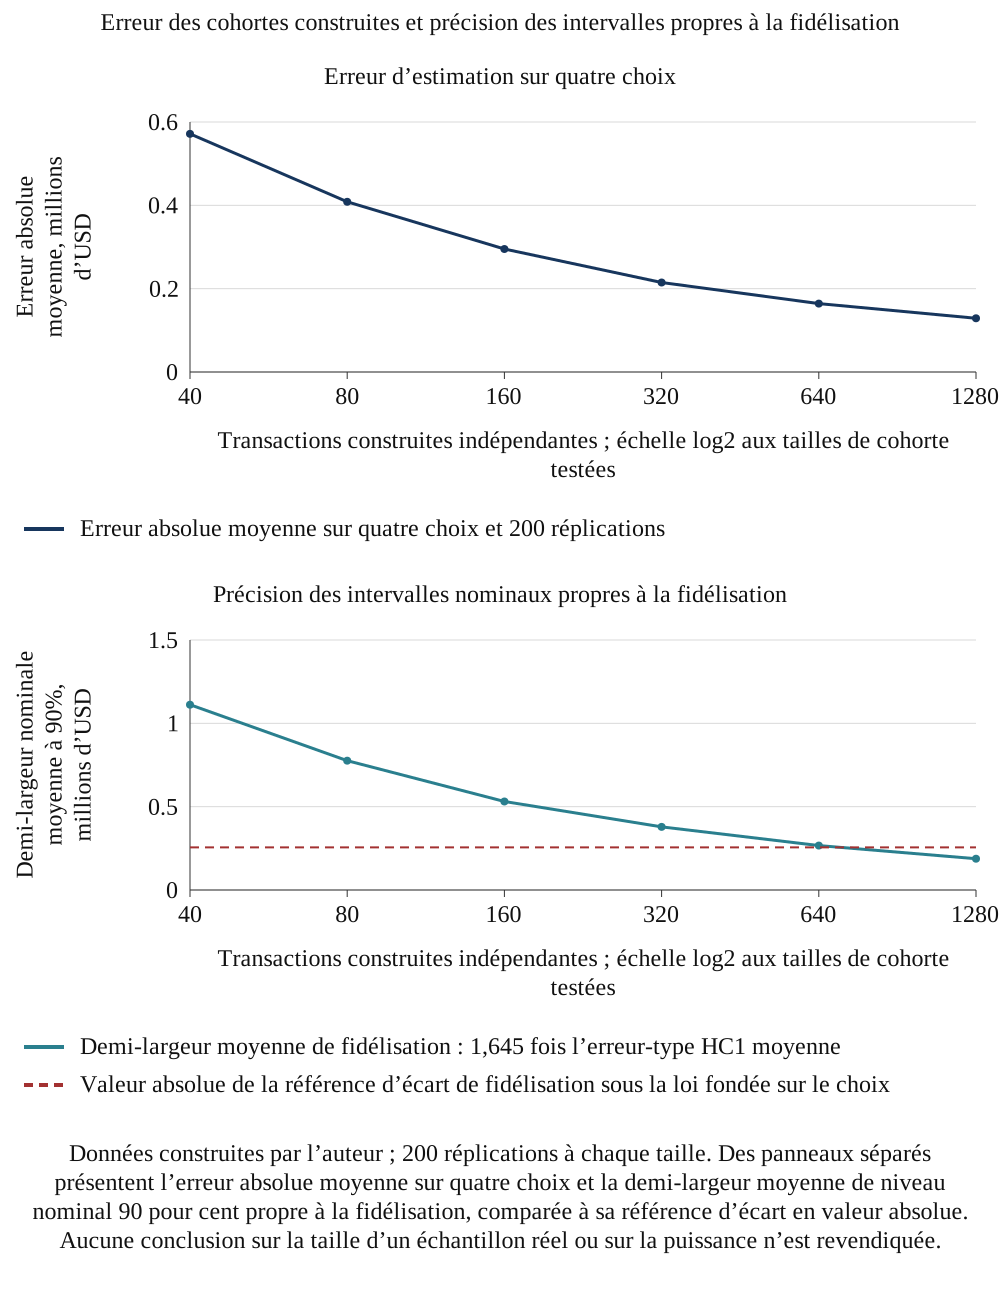
Données construites par l’auteur ; 200 réplications à chaque taille. Des panneaux séparés présentent l’erreur absolue moyenne sur quatre choix et la demi-largeur moyenne de niveau nominal 90 pour cent propre à la fidélisation, comparée à sa référence d’écart en valeur absolue. Aucune conclusion sur la taille d’un échantillon réel ou sur la puissance n’est revendiquée.
| Transactions | Erreur absolue moyenne sur quatre effets, millions d’USD | Demi-largeur moyenne des intervalles à 90% sur quatre effets | Taux moyen de signe correct : A,B,D ; ajusté | Taux moyen de signe correct : A,B,D ; naïf | Signe correct, conditions fournisseurs | Signe correct, fidélisation |
|---|---|---|---|---|---|---|
| 40 | 0.57 | 1.15 | 86% | 76% | 99% | 58% |
| 80 | 0.41 | 0.81 | 89% | 78% | 100% | 66% |
| 160 | 0.30 | 0.56 | 91% | 79% | 100% | 74% |
| 320 | 0.21 | 0.39 | 93% | 74% | 100% | 80% |
| 640 | 0.16 | 0.28 | 95% | 70% | 100% | 84% |
| 1280 | 0.13 | 0.20 | 98% | 68% | 100% | 96% |
Analyse de l’auteur sur le cas construit. Résultats du modèle sous les hypothèses annoncées ; aucun résultat observé. Millions d’USD. L’erreur absolue moyenne et la demi-largeur sont moyennées sur les quatre choix ; la demi-largeur propre à la fidélisation figure dans le texte. Taux de signe correct pour les conditions fournisseurs et la fidélisation ; la moyenne de trois choix utilise la tarification, les conditions fournisseurs et la fidélisation, en excluant la bascule.
20 Rapprocher la trésorerie opérationnelle des mouvements comptables et bilanciels
Le tableau 12 illustre les différences de mesure au jour 180, avec une phase initiale nulle dans le modèle. La libération de BFR de la combinaison uniforme par rapport au comparateur est de 1,24 million d’USD, tandis que la comparaison du solde d’ouverture au solde ultérieur indique -0,06. L’absorption d’environ 1,30 million d’USD par le comparateur à cette échéance provient de la croissance : le sinus saisonnier est nul aux deux dates présentées sous la phase de référence. Les effets saisonniers restent pertinents aux autres dates et dans les cohortes construites dont la phase est aléatoire. Aucun mouvement entre le solde d’ouverture et un solde ultérieur n’isole à lui seul une intervention.
La comparaison de mesure ajoute un ajustement distinct de la base d’ouverture posé par l’auteur. Supposons que les créances acquises soient initialement inférieures de 2% à leur solde contractuel, réduisant le montant d’ouverture de 0,82 million d’USD. En maintenant la trajectoire comptable ultérieure constante, ce seul ajustement du comparateur fait apparaître la lecture avant-après comme une absorption de 0,87 million d’USD. AASB 3 explique pourquoi la juste valeur à la date d’acquisition intègre l’incertitude sur les flux de trésorerie, mais ne prescrit pas ce pourcentage et n’assimile pas la juste valeur à la valeur contractuelle diminuée d’une décote fixe de pertes de crédit attendues [1]. Il s’agit d’une comparaison modélisée des bases d’ouverture, sans flux de trésorerie observé ni modèle des pertes de crédit et des performances de recouvrement ultérieures.
Dans l’équation 5, le premier terme est la libération modélisée et le terme entre crochets est le solde d’ouverture du comparateur diminué de son solde à t. Le signe de cette évolution dépend de la croissance, de la saisonnalité et de la date de mesure. Au jour 180 présenté, avec une phase initiale nulle, la composante saisonnière aux extrémités est nulle et la croissance rend le terme entre crochets négatif. Rho est l’ajustement de la base des créances d’ouverture posé par l’auteur, et AR_0 le montant d’ouverture ; l’équation 5b applique cet ajustement à la comparaison avant-après. Le modèle comptable satisfait l’équation 5a à la précision numérique près.
Un comparateur proposé utilise les soldes mensuels et les enregistrements de transactions de la cible avant l’acquisition, avec des ajustements documentés de croissance et de saisonnalité, ainsi que des indicateurs de délais à dénominateurs cohérents. Sa crédibilité doit être évaluée ; la seule mise à l’échelle d’un solde de l’année précédente n’identifie pas l’effet d’une décision. Le rapprochement comptable devrait distinguer les montants provisoires et définitifs à la date d’acquisition. Lorsque la comptabilisation initiale est incomplète, les ajustements de période d’évaluation portent sur de nouvelles informations concernant les circonstances à la date d’acquisition ; ils prennent fin lorsque les informations nécessaires sont obtenues ou ne peuvent plus l’être, avec un maximum d’un an [1].
| Mesure au jour 180, plan uniforme | Millions d’USD | Contenu |
|---|---|---|
| Libération à périmètre comparable par rapport à la trajectoire du statu quo | 1.24 | Mécanismes de la combinaison par rapport à la trajectoire supposée à capacité constante |
| Variation avant-après du besoin en fonds de roulement | -0.06 | Mécanismes de la combinaison et évolution liée à la croissance à cette date de phase initiale nulle |
| Évolution propre du comparateur incluse dans la variation avant-après | -1.30 | Évolution liée à la croissance ; composante saisonnière nulle aux extrémités à cette date de phase initiale nulle |
| Réévaluation à la juste valeur des créances d’ouverture à 2% | -0.82 | Comptabilisation de l’acquisition, sans trésorerie |
| Variation avant-après après réévaluation | -0.87 | Mécanismes de la combinaison, évolution liée à la croissance et réévaluation |
Analyse de l’auteur sur le cas construit. Résultats du modèle sous les hypothèses annoncées ; aucun résultat observé. Millions d’USD ; moyenne des réplications.
Un rapprochement opérationnel devrait relier les créances contractuelles d’ouverture, les ajustements de comptabilisation de l’acquisition, la facturation ultérieure, les avoirs, les passages en pertes, le lettrage des encaissements et le solde de clôture. Chaque élément du rapprochement nécessite un justificatif source et une classification définie avec ou sans mouvement de trésorerie. Un solde de créances publié plus faible peut résulter d’un encaissement, d’un ajustement de valeur, d’une cession ou d’un reclassement. Assimiler toute diminution à un encaissement mélangerait des événements différents. Pour cette raison, le modèle proposé sépare son illustration comptable du mécanisme d’intervention opérationnelle.
Étendre le dispositif à plusieurs monnaies ou entités juridiques exige des rapprochements supplémentaires que le cas numérique ne met pas en œuvre. Une étude nécessiterait une convention cohérente de taux de change, un périmètre d’entités et un traitement des soldes intragroupe. Elle distinguerait aussi un fournisseur payé par l’acquéreur d’un fournisseur payé par un financeur. Ces choix influencent l’interprétation d’une variation de solde et la disponibilité des fonds pour honorer les obligations. Ils doivent figurer dans la spécification de mesure avant qu’un tableau de bord classe les équipes ou les transactions.
21 L’étude proposée utilise des journaux datés, un comparateur explicite, un accès licite aux données et un calendrier éventuellement randomisé
Une étude capable de répondre à la question de cet article prendrait la transaction pour unité et enregistrerait, pour chaque opération, la date et le contenu de chaque choix précoce : notifications de conditions envoyées, lettres fournisseurs émises, dates de bascule de la facturation et de la comptabilité fournisseurs, offres de fidélisation et transferts d’équipes. Elle enregistrerait les créances clients, les stocks et les dettes fournisseurs mensuels par segment de clientèle pendant 24 mois avant et 12 mois après la réalisation, afin de construire une trajectoire du statu quo. Elle enregistrerait aussi la complexité, la concentration et la qualité financière de chaque opération avant tout choix. Le tableau 13 présente ces enregistrements.
Un registre proposé de réalisation des transactions devrait couvrir toutes les opérations signées et enregistrer leur réalisation, leur non-réalisation, leur annulation et les défaillances opérationnelles ultérieures. Un résultat mesuré depuis la réalisation nécessite une cohorte éligible définie séparément sur ce critère ; les opérations non réalisées ne peuvent pas simplement recevoir un résultat post-réalisation. Les échecs d’intégration ultérieurs et les résultats manquants doivent rester visibles, y compris les dossiers aux mauvais résultats. La collecte nécessite aussi les autorisations appropriées d’accès commercial et de confidentialité. Lorsque le décret-loi fédéral des Émirats arabes unis n° 45 de 2021 s’applique, l’article 4 n’autorise le traitement sans consentement que dans les exceptions prévues ; l’exception contractuelle concerne les traitements nécessaires à un contrat auquel la personne concernée est partie, ou aux démarches demandées par cette personne pour conclure, modifier ou mettre fin à un contrat [13]. Un accord d’acquisition n’autorise pas automatiquement l’utilisation, à des fins de recherche, de toutes les données clients ou du personnel. Lorsque le consentement constitue le fondement, l’article 6 exige une preuve, de la clarté et une possibilité accessible de retrait. L’article 2 exclut notamment les données personnelles de santé et les données bancaires ou de crédit régies par une législation spécifique, ainsi que les entités des zones franches disposant de leur propre droit des données personnelles. Les exigences d’application actuelles et le régime applicable doivent être confirmés pour l’étude.
Un calendrier randomisé est une option proposée lorsqu’elle est acceptable sur les plans opérationnel et juridique. Un acquéreur disposant d’unités comparables pourrait envisager de tirer au sort le calendrier des bascules ou les vagues de notifications aux fournisseurs, en précisant à l’avance l’unité indépendante d’affectation, les effets de débordement, les contraintes de capacité, le respect de l’affectation et les résultats manquants. Une affectation et une analyse valides peuvent étayer une comparaison causale pour la population éligible ; la colonne randomisée construite ne montre des performances que sous son dispositif annoncé. Le résumé du programme de formation de LaLonde fournit un avertissement contextuel : des estimateurs non expérimentaux peuvent manquer une référence expérimentale [12]. Il n’établit ni la faisabilité de la randomisation, ni l’adéquation d’un estimateur à une acquisition. Le protocole proposé annonce des résultats aux jours 100, 180 et 360 et une trésorerie nette de première année, avec des intervalles d’incertitude. Les outils de données et d’IA proposés peuvent aider à extraire les factures, noter les risques et rapprocher les paiements ; ces tâches exigent des tests d’exactitude distincts, des autorisations appropriées et des enregistrements datés, et ne valident pas à elles seules une interprétation causale.
| Enregistrement | Champs | Finalité |
|---|---|---|
| Journal des choix | Date, périmètre et responsable de chaque notification de conditions, bascule, offre de fidélisation et transfert d’équipe | Définit le traitement et son calendrier |
| Série de soldes | Créances clients, stocks et dettes fournisseurs mensuels par segment, de 24 mois avant à 12 mois après | Construit la trajectoire du statu quo |
| Caractéristiques de la transaction | Complexité, concentration de la clientèle, qualité financière, mois de réalisation | Contrôle de la sélection |
| Réaction des clients et des fournisseurs | Acceptation, contestations, pertes, chocs | Mesure des mécanismes |
| Coûts | Coûts ponctuels, économies et marge contributive par mois | Trésorerie nette de première année |
| Registre de réalisation et de suivi | Toutes les opérations signées ; admissibilité à la cohorte post-réalisation, non-réalisation, annulation, échecs ultérieurs et résultats manquants | Documente la sélection et le suivi ; ne crée pas de résultats pour les opérations non réalisées |
| Accès aux données et fondement juridique | Autorisations commerciales et de confidentialité ; régime applicable aux données personnelles et fondement du traitement | Documente l’autorité et les conditions de l’utilisation proposée [13] |
Proposition de MatchPoint pour le dispositif probatoire. Tableau de cadrage ; aucun résultat du modèle.
Le jeu de données du résultat principal devrait conserver la provenance au niveau des factures ou d’agrégats contrôlés. Au minimum, une observation de solde nécessite une entité, une période, un identifiant de contrepartie, une monnaie, un identifiant de système source et un horodatage d’extraction. Un choix enregistré nécessite son responsable, son approbation, sa date d’exécution effective, la population couverte et le motif d’exception. Une table de correspondance devrait expliquer les changements d’identifiants au cours de la fusion. Sans ce lien, un compte transféré peut sembler disparaître puis réapparaître comme une amélioration ou une dégradation apparente de trésorerie.
Les enregistrements manquants nécessitent un traitement explicite. Un échec d’extraction n’est pas un solde nul. Une date de politique non enregistrée ne prouve pas l’absence de changement. Une facture contestée n’est pas automatiquement une créance irrécouvrable, et un paiement tardif n’est pas automatiquement un refus des nouvelles conditions. Le protocole proposé conserverait, pour chaque observation, une catégorie de données manquantes et un statut de rapprochement, avec le motif et l’historique des corrections. Les analyses indiqueraient quelles exclusions modifient la cohorte ou le solde couvert, au lieu de présenter un total nettoyé sans son dénominateur.
L’estimand cible devrait être défini avant le calcul de la comparaison. Une étude pourrait rechercher l’effet moyen de la proposition d’une nouvelle politique à une population éligible, l’effet parmi les unités effectivement exposées ou le résultat d’une règle complète de séquencement. Ce sont des questions différentes. Les exceptions et les refus peuvent être des résultats de la politique elle-même. Conditionner la comparaison sur ces éléments après traitement peut la modifier. Un enregistrement daté de l’éligibilité et de l’affectation rend la question visée explicite et permet à un examinateur indépendant de vérifier si l’estimation publiée y répond.
La saisonnalité et les autres changements concomitants nécessitent leurs propres enregistrements. Une promotion commerciale, une constitution de stocks, une perturbation fournisseur, une cession ou un paiement fiscal peuvent coïncider avec une migration de système. Le dispositif de l’étude devrait préciser quels événements entrent dans la référence opérationnelle, lesquels sont des expositions distinctes et lesquels rendent une comparaison inadaptée. Ajouter des colonnes explicatives après observation du résultat ne résout pas à lui seul la sélection. Une analyse préspécifiée, un journal documenté des changements et une sensibilité à d’autres spécifications défendables rendent les limites probatoires plus claires.
La confidentialité commerciale et les contrôles relatifs aux données personnelles devraient être opérationnels, au-delà d’une déclaration d’intention. L’espace de recherche proposé séparerait les clés d’identification des données d’analyse, limiterait les accès par rôle, conserverait les journaux d’accès et définirait les responsabilités de suppression ou de conservation. Un accord de partage identifierait la finalité autorisée et le destinataire. L’examen juridique applicable doit déterminer le fondement licite et les éventuelles restrictions sectorielles ou de transfert pour les données et juridictions concernées. Cette gouvernance proposée ne permet aucune conclusion universelle selon laquelle le seul consentement autorise les travaux.
Une affirmation fondée sur des éléments externes devrait identifier les documents effectivement examinés. Lire un résumé permet un compte rendu plus limité que reproduire l’ensemble de la méthode et des résultats d’un article. Une publication réglementaire d’entreprise consigne son explication ou sa prévision, avec les réserves annoncées. Une expérience construite fournit des résultats générés par ses propres règles. Le registre probatoire proposé conserverait ces catégories à côté de chaque affirmation numérique ou causale et enregistrerait la version de la source et son emplacement précis. Cette pratique permet de retracer une mise à jour factuelle ultérieure sans réécrire l’historique de l’examen.
22 Fixer des jalons décisionnels avec une exposition mesurée et des responsables identifiés
Un rapport au conseil devrait identifier chaque choix, sa date, la trajectoire attendue de trésorerie incrémentale et la réserve disponible séparément. Dans le cas construit, la combinaison uniforme a une moyenne des minima mensuels par trajectoire négative de 11,5 millions d’USD et un cinquième centile des minima de l’échantillon négatif de 17,16 millions, selon le calendrier de paiement annoncé. Sa trésorerie nette moyenne de première année est de 7,18 millions et sa libération de BFR au jour 360 de 11,3 millions. Présenter ces mesures séparément rend visibles leurs composantes de soldes, de marge contributive et de coûts.
Le rapport devrait aussi préciser le statut des éléments probants. Les ampleurs d’effet relatives à l’acceptation des clients, aux contestations, aux pertes de personnel et aux réactions des fournisseurs sont posées par l’auteur dans cette étude ; dans une transaction réelle, elles seraient estimées à partir des journaux de la cible, avec des fourchettes. Le rapport devrait indiquer quels choix sont suffisamment importants pour être distingués avec les données disponibles et lesquels ne le sont pas, en cohérence avec les résultats de taille d’échantillon. Un objectif de trésorerie au jour 100 devrait être remplacé par des jalons datés tenant compte du creux attendu : mois 2, mois 4 et jour 100 dans le cas construit.
Un tableau de bord d’une page devrait comporter cinq lignes : le BFR mensuel comparé à la trajectoire du statu quo, le creux et sa date, la trésorerie nette de première année, les réactions des clients et fournisseurs comparées au plan et les pertes de personnel dans les équipes de recouvrement, de comptabilité fournisseurs et de planification. Chaque ligne devrait indiquer sa fourchette attendue et la date du prochain jalon. Une ligne sortie de sa fourchette déclenche une décision, comme la suspension d’une bascule ou le retrait d’une lettre fournisseur, sans attendre une discussion en fin de trimestre.
L’information dans les états financiers suit le référentiel et la période applicables à l’entité. Les entités soumises aux obligations pertinentes d’information sur le financement des fournisseurs publient les conditions et informations sur les passifs qui y sont prévues, y compris la nature et l’effet des variations sans mouvement de trésorerie concernées, telles que les regroupements d’entreprises [2]. Selon la méthode de l’acquisition, les créances ordinaires acquises sont mesurées à leur juste valeur à la date d’acquisition ; une période d’évaluation n’est pertinente que lorsque la comptabilisation initiale reste incomplète et dans les seules conditions de la norme [1]. Le dossier de gestion proposé devrait rapprocher sa mesure contrefactuelle de BFR des montants des états financiers.
Un jalon devrait préciser une observation, un seuil, un responsable décisionnaire et une action disponible. Pour une migration de facturation, l’observation pourrait porter sur l’exhaustivité des factures confirmée par rapprochement et sur l’ancienneté de la file non résolue pour la population couverte. L’action disponible pourrait être une suspension contrôlée de la prochaine vague de migration pendant la correction de la file en cours. Le seuil serait un choix de gestion propre à la transaction, étayé par la référence opérationnelle. Cette étude propose la structure des jalons ; elle ne fournit ni une tolérance universelle observée, ni une date de bascule validée.
Les jalons de trésorerie nécessitent aussi une voie d’escalade. La trésorerie devrait connaître les hypothèses modifiées, les paiements restant engagés et l’accessibilité juridique et pratique de capacités supplémentaires. Le responsable d’intégration devrait savoir quelles actions sont réversibles et lesquelles lient déjà les clients, fournisseurs ou salariés. Une décision d’arrêt sans solution de repli exécutable a une portée opérationnelle limitée. Le registre de contrôle proposé comprend donc la solution de repli, la partie autorisée à l’activer et les justificatifs sources nécessaires pour redémarrer l’activité.
Le dossier décisionnel devrait rendre l’incertitude lisible. Une trajectoire espérée, un quantile défavorable par trajectoire et une fréquence estimée de dépassement répondent à des questions différentes. Le seuil retenu devrait être lié à une appétence déclarée pour l’exposition modélisée et à une liquidité évaluée séparément. Le lecteur devrait aussi distinguer les incertitudes représentées et omises par la simulation. Accroître le nombre de réplications réduit le bruit de simulation ; cela ne valide pas le comportement supposé des clients, ne supprime pas l’incertitude sur les paramètres et n’établit pas que la cible réelle suit le modèle construit.
Une matrice compacte de responsabilités peut rendre le processus proposé auditable. Le directeur financier de l’opération est responsable de l’interprétation financière intégrée ; la trésorerie est responsable de la réserve disponible et des contraintes de financement ; les responsables commerciaux, des systèmes et des ressources humaines concernés fournissent les éléments d’exécution de leurs choix. Les examinateurs juridiques et de protection des données déterminent les limites applicables au dispositif réel. Cette répartition proposée serait adaptée à la gouvernance de l’acquéreur ; elle ne décrit pas des rôles observés dans un mandat client.
| Décision | Responsable décisionnaire | Éléments probants pour le jalon | Réponse disponible |
|---|---|---|---|
| Réserve incrémentale disponible | Trésorerie avec le directeur financier de l’opération | Liquidité de référence, restrictions et obligations engagées | Réviser la séquence ou obtenir une capacité autorisée |
| Conditions clients et fournisseurs | Responsable commercial avec examen juridique | Périmètre exécuté, acceptation, contestations et lettrage des encaissements | Suspendre la prochaine vague de notifications ou réviser le périmètre éligible |
| Bascule de la facturation et de la comptabilité fournisseurs | Responsables des systèmes et des opérations financières | Soldes rapprochés, correspondance des identifiants et file des exceptions | Suspendre une vague de migration et corriger les exceptions définies |
| Continuité des fonctions financières critiques | Responsable des ressources humaines avec la finance opérationnelle | Couverture des fonctions, preuves de passation et engagements autorisés | Adapter les dispositifs de fidélisation ou de transition |
| Recherche et utilisation des données | Responsable des données désigné avec examen juridique et de protection des données | Finalité, autorité d’accès, fondement juridique et provenance des sources | Restreindre, corriger ou suspendre l’analyse concernée |
Dispositif de gouvernance proposé par l’auteur. Les responsabilités et seuils doivent être adaptés à l’acquéreur concerné ; aucune mise en œuvre chez un client ni aucun effet observé ne sont revendiqués.
23 Choisir des combinaisons sous une contrainte testée de réserve incrémentale
Une application proposée commence par rapprocher la référence opérationnelle et la réserve incrémentale disponible séparément. Elle définit ensuite le calendrier de paiement modélisé, la mesure de synthèse et l’exposition défavorable autorisée avant de choisir une combinaison. La valeur H = 3,0 millions d’USD choisie par l’auteur est illustrative. Le financement réel de la cible, sa trésorerie affectée, ses engagements et ses contraintes opérationnelles exigent une évaluation indépendante. La continuité des fonctions critiques et le calendrier de bascule devraient entrer dans la comparaison comme des mécanismes étayés pour cette cible, avec une solution de repli disponible pour chaque décision.
Le cas construit montre l’importance de ces définitions. La combinaison A1 B0 C0 D1 satisfait le critère de moyenne des minima, avec une trésorerie nette de 2,22 millions d’USD et une moyenne des minima par trajectoire négative de 2,7. Sa fréquence de dépassement de 29,5% dans l’échantillon ne satisfait pas la condition illustrative supplémentaire de 5 pour cent. Aucune autre combinaison évaluée ne respecte cette condition. Le dossier décisionnel devrait donc constater l’absence de solution admissible dans le dispositif évalué sous la règle de risque défavorable annoncée. Une réserve supplémentaire, un autre calendrier des coûts ou un autre dispositif opérationnel nécessiteraient un nouveau cas explicitement testé ; le seuil ne devrait pas être relevé sans le signaler pour fabriquer la réponse souhaitée.
Deux précautions s’appliquent. Les conditions clients sont limitées par le droit de la juridiction concernée et le pouvoir de négociation des plus grands clients [3, 10]. L’allongement des délais fournisseurs présente un risque de choc qui, dans le modèle, annule une part annoncée de cet allongement lorsqu’il survient. Un plan reposant sur l’un ou l’autre devrait identifier les clients et fournisseurs concernés et définir une solution de repli avant l’envoi des lettres.
Le traitement de documents et de données assisté par l’IA peut être évalué comme une composante facultative de ce processus proposé. Un système candidat extrairait les identifiants de factures, les dates et les conditions contractuelles vers une file d’examen, en conservant le document original et l’emplacement de chaque champ. Un examinateur humain trancherait sur un jeu de test représentatif avant l’utilisation des champs extraits dans une mesure de trésorerie. L’évaluation présenterait les erreurs de champs et les échecs de rapprochement pour la population effectivement couverte. Cette étude ne revendique aucune exactitude testée, aucun gain de temps ni aucun déploiement en production d’un tel système.
Un score d’alerte précoce proposé devrait être évalué à partir des informations disponibles au moment de la décision. Utiliser un paiement ultérieur ou un enregistrement corrigé après bascule comme caractéristique antérieure peut donner une image trompeuse de ce que l’équipe aurait pu savoir. L’étude figerait les horodatages des caractéristiques, enregistrerait les dérogations manuelles et comparerait la file obtenue à une autre méthode documentée. Un classement prédictif du risque de recouvrement n’identifie pas à lui seul l’effet sur la trésorerie d’une modification des délais de paiement ou de la fidélisation d’un salarié.
L’automatisation devrait préserver la frontière décisionnelle. Un assistant proposé peut assembler un rapprochement, signaler des conditions contradictoires ou préparer un projet d’explication pour examen. Les modifications des conditions clients, coordonnées bancaires, instructions fournisseurs ou engagements de fidélisation nécessitent le processus de contrôle autorisé pertinent. Le dossier de recherche devrait identifier les résultats proposés, approuvés et exécutés. Si un système modifie la répartition du travail, ce processus d’affectation entre lui aussi dans les éléments nécessaires à l’interprétation des résultats de trésorerie.
24 Reproduire le modèle et préciser les limites probatoires restantes
Le tableau 15 présente des vérifications numériques sur les composantes des soldes, la trésorerie terminale, les statistiques de trajectoire, l’attribution moyennée sur les ordres, les identités de mesure et les définitions de cohorte. Les 216 000 points finaux des trajectoires ajustées de la mise en œuvre concordent avec la trésorerie nette sur douze périodes à 1e-11 million près. La moyenne des minima par trajectoire, le minimum de la trajectoire moyenne, le cinquième centile par trajectoire et la part des dépassements de réserve sont définis et évalués séparément. La vérification de perte de capacité quasi nulle utilise une approximation et une tolérance explicites. Ces vérifications évaluent le modèle mathématique annoncé et les définitions conditionnelles de simulation ; le calibrage de terrain et les effets causaux observés nécessitent des éléments distincts.
Les limites sont importantes. Chaque hypothèse est définie par l’auteur : la part d’acceptation, les probabilités de contestation et de perte, les effets de capacité et les coûts. L’entreprise comporte une seule ligne de produits, une monnaie et un ensemble de conditions. Les clients et fournisseurs sont traités comme des parts et non comme des contreparties nommées. Il n’y a ni assurance-crédit, ni coût de financement, ni impôt. La cohorte est générée par le modèle qu’elle analyse et sa structure de confusion est choisie. L’expérience ne peut pas dire si un choix précoce fait évoluer la trésorerie dans une acquisition réelle. Elle peut préciser quels schémas probatoires étayeraient ou non une telle affirmation.
La décision suivante est de déterminer s’il faut recueillir les enregistrements du tableau 13 pour une série de transactions et randomiser le calendrier d’au moins un choix. D’ici là, le cadre permet de classer les choix par mécanisme, de dimensionner le creux et de refuser de considérer un bilan avant-après comme une preuve.
| Vérification scientifique | Périmètre vérifié | Résultat |
|---|---|---|
| Composantes des soldes | Au mois 12, la libération des créances clients, augmentée de la libération des stocks et de la contribution des dettes fournisseurs, est égale à la libération de BFR pour les 54 combinaisons et les 4 000 tirages | Concordance dans la tolérance numérique |
| Trésorerie incrémentale terminale | Les 216 000 points finaux des trajectoires sont égaux au résultat net défini sur douze périodes à 1e-11 million près | Concordance |
| Synthèses distinctes des trajectoires | La moyenne des minima par trajectoire, le minimum de la trajectoire moyenne, le cinquième centile et la part des dépassements sont calculés séparément ; la moyenne des minima ne dépasse pas le minimum de la trajectoire moyenne | Définitions et inégalité vérifiées |
| Attribution moyennée sur les ordres | La somme des allocations sur 24 ordres est égale à l’écart entre la combinaison uniforme et l’absence d’action pour le BFR au jour 100, le BFR au jour 360, net12 et la moyenne des minima de trésorerie | Identités d’efficacité vérifiées |
| Décomposition de la mesure | La variation avant-après de BFR est égale à la libération augmentée de l’évolution propre du comparateur à l’échéance sélectionnée | Identité vérifiée à 1e-9 million près |
| Définitions de cohorte et de précision | Les affectations fondées sur le choix et aléatoires utilisent leurs références construites correspondantes ; la comparaison de fidélisation utilise les demi-largeurs non arrondies à six tailles | Définitions conditionnelles rapprochées |
| Approximation d’une perte de capacité quasi nulle | Une échelle de 1e-4 produit une libération moyenne de BFR de valeur absolue inférieure à 0,01 million dans la vérification sans action | Approximation ; aucune identité exacte de perte nulle n’est revendiquée |
Vérifications numériques construites par l’auteur. Les identités de soldes et d’attribution, les synthèses de trajectoires échantillonnées et les diagnostics conditionnels de cohortes évaluent des propriétés différentes. Toutes les grandeurs utilisent le modèle de l’auteur ; ces vérifications ne fournissent ni calibrage de terrain ni assurance de liquidité.
Un ensemble reproductible devrait conserver la révision source, les hypothèses numériques, les graines aléatoires, les versions des dépendances et les tableaux bruts utilisés dans chaque tableau et figure présentés. L’arrondi d’affichage est une étape de présentation. Un seuil de faisabilité ou le franchissement d’un intervalle devraient être évalués sur les valeurs non arrondies, puis rapprochés du résultat affiché. La même distinction vaut pour une quasi-égalité entre moyennes de politiques : la précision décimale présentée ne devrait pas suggérer un classement plus net que ne le permettent le calcul sous-jacent et son incertitude de simulation.
L’incertitude représentée ici est conditionnelle au mécanisme et aux distributions définis par l’auteur. L’incertitude sur les paramètres, la dépendance entre événements non modélisés et les changements de périmètre de l’activité nécessitent des analyses supplémentaires. La sensibilité un facteur à la fois modifie l’hypothèse indiquée en maintenant les autres constantes ; elle n’explore pas tous les chocs conjoints. Un acquéreur utilisant ce cadre documenterait donc les éléments étayant les paramètres, les structures de dépendance plausibles et les contraintes opérationnelles stressées propres à la cible avant de s’appuyer sur une comparaison de politiques.
Pour une combinaison donnée, la part simulée des dépassements présente une variation Monte Carlo même lorsque les paramètres sont fixes. Avec 4 000 tirages indépendants et une part de 29,5 pour cent, l’erreur-type Monte Carlo binomiale est d’environ 0,72 point de pourcentage. Cela décrit la précision de la fréquence de simulation sous sa propre distribution. Les moyennes des variables d’entrée, les suppositions de dépendance, les chocs omis et la liquidité effective de la cible nécessitent des éléments distincts. Les 54 combinaisons partagent les tirages des paramètres ; leurs statistiques estimées sont donc dépendantes. Les comparaisons appariées devraient conserver ces tirages communs ; les 54 moyennes sont des comparaisons de politiques construites et non des observations de terrain indépendantes.
Le résultat approprié est un dossier décisionnel révisable lorsque les éléments changent. Il devrait conserver l’hypothèse antérieure, la nouvelle observation, le calcul qui en résulte et le motif de l’action retenue. Un résultat positif modélisé en fin d’année ne peut remplacer un enregistrement de trésorerie rapproché ou un engagement de financement disponible. La contribution de l’étude est le lien explicite entre la définition des choix, la mesure de trésorerie, les limites probatoires et les décisions assorties de responsabilités. Les effets de transactions réelles nécessitent l’étude empirique conçue et encadrée séparément.
Références
- Australian Accounting Standards Board. AASB 3 Business Combinations, December 2022 compilation applicable to annual periods beginning on or after 1 July 2026 but before 1 January 2027, paragraphs 2-3, 18-21, 45-49 and B41. Australian Tier 1 for-profit correspondence with IFRS 3; entity and period applicability require confirmation. https://standards.aasb.gov.au/aasb-3-dec-2022-0
- Australian Accounting Standards Board. AASB 2023-1 Amendments to Australian Accounting Standards: Supplier Finance Arrangements, 22 June 2023, adding AASB 107 paragraphs 44F-44H, effective for annual periods beginning on or after 1 January 2024. Current AASB 107 compilation applicable from 1 January 2026, paragraphs 44F-44H, 62-63 and Appendix A AusA1. https://www.aasb.gov.au/admin/file/content105/c9/AASB2023-1_06-23.pdf ; https://www.legislation.gov.au/F2015L01538/2025-12-31/2025-12-31/text/original/epub/OEBPS/document_1/document_1.html
- European Parliament and Council. Directive 2011/7/EU of 16 February 2011 on combating late payment in commercial transactions (recast), Articles 3, 7 and 12. EUR-Lex marks the directive in force; applicable national implementation requires confirmation. European Parliament, Legislative Observatory, procedure 2023/0323(COD), Commercial transactions: combating late payment, status awaiting Council's first-reading position at 8 November 2026. https://eur-lex.europa.eu/eli/dir/2011/7/oj/eng ; https://oeil.europarl.europa.eu/oeil/en/procedure-file?reference=2023%2F0323%28COD%29
- United Kingdom Parliament. Commercial Payments Bill [HL], Bill 166 of 2026-27, as brought from the House of Lords, 21 October 2026; Commons second-reading stage and not an Act at 8 November 2026. Department for Business and Trade, Commercial Payments Bill: overview, 19 May 2026; written answer to question 33379, 19 October 2026. Proposed measures and implementation remain conditional on legislation and commencement. https://bills.parliament.uk/bills/4128 ; https://publications.parliament.uk/pa/bills/cbill/59-02/0166/260166.pdf ; https://www.gov.uk/government/publications/commercial-payments-bill-factsheets/commercial-payments-bill-overview ; https://questions-statements.parliament.uk/written-questions/detail/2026-10-09/33379 ; https://www.gov.uk/late-commercial-payments-interest-debt-recovery/charging-interest-commercial-debt
- Amedisys, Inc. Form 10-K for the year ended 31 December 2008, Management's Discussion and Analysis, Outstanding Patient Accounts Receivable, p. 49. United States Securities and Exchange Commission, accession 0001193125-09-031143. Historical reported figures and management explanations. https://www.sec.gov/Archives/edgar/data/0000896262/000119312509031143/d10k.htm
- Laboratory Corporation of America Holdings. Form 10-K for the year ended 31 December 1999, filed 17 March 2000, Management's Discussion and Analysis, Liquidity and Capital Resources. United States Securities and Exchange Commission, accession 0000920148-00-000009. Historical reported DSO and management conversion forecast. https://www.sec.gov/Archives/edgar/data/0000920148/000092014800000009/0000920148-00-000009.txt
- Healy, P. M., Palepu, K. G. and Ruback, R. S. (1990). Does Corporate Performance Improve After Mergers? NBER Working Paper 3348, May. The working-paper abstract describes mergers completed from 1979 to 1983. Published journal version: Journal of Financial Economics 31(2), 135-175 (1992), DOI 10.1016/0304-405X(92)90002-F. Contextual discussion uses the earlier working-paper version. https://www.nber.org/papers/w3348
- El Ghoul, S., Gong, Z. and Guedhami, O. (2025). Easing the Squeeze: How Do Acquisitions Relieve Target Firms' Financial Constraints? Research in International Business and Finance 74, 102673. DOI 10.1016/j.ribaf.2024.102673. https://scholar.xjtlu.edu.cn/en/publications/easing-the-squeeze-how-do-acquisitions-relieve-target-firms-finan/
- Kieschnick, R., Laplante, M. and Moussawi, R. (2013). Working Capital Management and Shareholders' Wealth. Review of Finance 17(5), 1827-1852. DOI 10.1093/rof/rfs043. https://ideas.repec.org/a/oup/revfin/v17y2013i5p1827-1852.html
- Fabbri, D. and Klapper, L. F. (2016). Bargaining Power and Trade Credit. Journal of Corporate Finance 41, 66-80. DOI 10.1016/j.jcorpfin.2016.07.001. Accepted manuscript, May 2016, City Research Online; this version may differ from the final publication. https://openaccess.city.ac.uk/id/eprint/17179/
- Cannella, A. A. and Hambrick, D. C. (1993). Effects of Executive Departures on the Performance of Acquired Firms. Strategic Management Journal 14(S1), 137-152. DOI 10.1002/smj.4250140911. https://pure.psu.edu/en/publications/effects-of-executive-departures-on-the-performance-of-acquired-fi/
- LaLonde, R. J. (1986). Evaluating the Econometric Evaluations of Training Programs with Experimental Data. American Economic Review 76(4), 604-620. https://ideas.repec.org/a/aea/aecrev/v76y1986i4p604-20.html
- United Arab Emirates. Federal Decree-Law No. 45 of 2021 Concerning the Protection of Personal Data, Articles 2, 4 and 6. Government-linked Arabic compilation, Dubai Judicial Institute, 2023. Applicable personal-data regime and current implementing requirements require confirmation. https://assets.u.ae/api/public/content/954629a06cc64fd887771ce3273d6154?v=21d88839 ; https://uaelegislation.gov.ae/en/legislations/1972
- Hu, M., Mou, J. and Tuilautala, M. (2020). How Trade Credit Affects Mergers and Acquisitions. International Review of Economics and Finance 67, 1-12. DOI 10.1016/j.iref.2019.12.004. https://ideas.repec.org/a/eee/reveco/v67y2020icp1-12.html
À propos de l'auteur
Chennakeshav (CK) est un dirigeant de la finance d'entreprise et de la banque d'affaires disposant de plus de 25 ans d'expérience internationale en origination, structuration et exécution d'opérations de M&A, de capital-développement et de stratégie d'entreprise. Il a piloté des missions de création de valeur pour des fondateurs, des entreprises et des fonds, reliant la vision du conseil d'administration à l'exécution opérationnelle et à la réalisation des transactions.
Son parcours comprend Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, des sociétés du portefeuille d'ADQ et Emirates Growth Fund, dans les secteurs TMT, immobilier, fintech, deeptech, cleantech, infrastructures et énergie. Il a travaillé avec des dirigeants, des fonds de private equity et de venture capital, des fonds souverains et des family offices pour financer des levées de fonds complexes et des entreprises en phase de croissance. Il a également dirigé des diligences M&A, des intégrations post-acquisition et des initiatives de transformation d'entreprise créatrices de valeur.
Chez Matchpoint Partners, il est Associé gérant et dirige les activités de finance d'entreprise, de M&A et de levée de capitaux du cabinet. Il est titulaire d'un MBA de London Business School, d'un diplôme en ingénierie de VTU et prépare un Master of Laws, LLM, à UCL London.
Actif dans l'accompagnement des start-up, CK intervient comme mentor auprès de Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute et IN5. Il est Entrepreneur Mentor in Residence, EMiR, à London Business School et membre du jury de l'Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Avertissement
Cet article fait partie d'une série consacrée à la structure des marchés privés et alternatifs. Les opinions exprimées sont celles de l'auteur. Le document est fourni uniquement à titre d'information, décrit la structure des marchés en termes généraux et ne constitue ni un conseil d'investissement, juridique, fiscal ou réglementaire, ni une recommandation concernant un titre, un véhicule ou une contrepartie.
