
1 Представить решения об интеграции как датированные денежные решения
Работа рассматривает четыре семейства первоначальных решений об интеграции: цены и условия клиентов, условия поставщиков, системы выставления счетов и учета кредиторской задолженности, а также непрерывность финансовых функций, обслуживающих эти процессы. Она ставит вопросы о сравнении моделируемых денежных последствий, выявлении временной потребности в финансировании и доказательствах, необходимых для оценки эффектов в наблюдаемом приобретении. Числовой пример является искусственным экспериментом; его задача состоит в том, чтобы сделать предпосылки и выбор измерений доступными для проверки.
Ответ определяется двумя трудностями. Во-первых, учет приобретения может изменить начальную базу, а рост, сезонность и дата измерения влияют на сравниваемый остаток. Во-вторых, первоначальные решения о внедрении могут быть связаны с возможностями финансовой функции приобретателя и сложностью компании-цели. Эксперимент с когортами рассматривает эти характеристики как возможные факторы смешения через авторский механизм назначения решений. Он не устанавливает, как выбирают реальные приобретатели, или величину отдельного эффекта операционной мощности. Мы разделяем определение результата, предложенные механизмы, условные результаты модели и проблему отнесения результатов к решениям.
Основа строится на стандартах учета, законодательстве о сроках оплаты, официальных документах компаний и опубликованных исследованиях приобретений и торгового кредита [1, 2, 3, 4, 5, 6, 7, 8, 9, 10, 11, 14]. Затем проводится авторский эксперимент на искусственной компании с 4 000 повторениями для каждого из 54 пакетов решений и второй эксперимент на искусственных когортах сделок, в которых решения принимает приобретатель. Эксперимент не представляет наблюдаемых результатов. Он показывает поведение показателей при выполнении заявленных механизмов.
Ответственный за решение должен начать с денежного вопроса, достаточно точного для изменения действия. Просьба улучшить оборотный капитал оставляет открытыми базу сравнения, сроки и допустимые коммерческие уступки. Пригодный для работы вопрос определяет совокупность клиентов или поставщиков, операционный выбор, предполагаемое начало, денежный показатель и дату решения. Он также определяет, кто может изменить выбор, когда первоначальные данные расходятся с предпосылками. Работа предлагает такую структуру покупателю, выбирающему последовательность изменений условий, выставления счетов и финансовой команды после закрытия сделки.
У основы три отдельных применения. Казначейство может проверить дополнительный запас ликвидности, необходимый для предлагаемой последовательности. Офис интеграции может превратить выбор политики в датированные операционные записи и контрольные точки с ответственными. Исследовательская команда может определить, какое причинное или описательное утверждение поддерживают эти записи. Одна таблица может обслуживать все три группы, однако зарегистрированное поручение, смоделированный результат и проверенное банковское поступление имеют разные значения. Их явное разграничение облегчает критическую проверку и воспроизведение анализа.
2 Определить прирост денежных средств относительно явной операционной базы
Результатом является высвобожденный оборотный капитал: разница между оборотным капиталом, который компания поддерживала бы при неизменных досделочных сроках и тех же росте и сезонности, и капиталом при выбранном пакете. Оборотный капитал равен дебиторской задолженности плюс запасы минус торговая кредиторская задолженность. Положительное высвобождение означает освобожденные денежные средства. Оно измеряется на день 100, день 180 и день 360 после закрытия сделки. Второй результат, чистый денежный результат первого года, добавляет изменение маржинального дохода за двенадцать месяцев и вычитает разовые затраты за вычетом регулярной экономии.
Траектория без изменений имеет значение. Компания с ростом шесть процентов в год и сезонным циклом поглощает оборотный капитал даже при отсутствии изменений. Поэтому сравнение до и после смешивает эффект решений с развитием бизнеса. Мы также не считаем решение успешным только потому, что улучшился показатель в днях: потеря клиентов сокращает дебиторскую задолженность и улучшает остаток, но уничтожает маржу, которая включена в чистый показатель.
Учет приобретения может изменить начальное сравнение. Для объединения бизнесов, учитываемого по методу приобретения, AASB 3 требует измерять обычную приобретенную дебиторскую задолженность по справедливой стоимости на дату приобретения; B41 запрещает отдельный резерв на эту дату для неопределенности, уже включенной в стоимость [1]. Стандарт содержит специальные исключения из правил признания и оценки. Если первоначальный учет не завершен, предварительные суммы корректируются на основании новой информации о фактах и обстоятельствах, существовавших на дату приобретения; период оценки заканчивается при получении необходимых данных или прекращении возможности их получить и не может превышать один год [1]. Поэтому начальные балансовые и договорные остатки могут различаться без движения денег. Раздел 20 проверяет авторскую корректировку начальной базы. Соответствующие пункты IFRS 3 воспроизведены в австралийском стандарте; применимые организация, система отчетности и период требуют подтверждения.
Дополнительный запас ликвидности является казначейским параметром, определяемым вне симуляции. Он представляет деньги или подтвержденную доступную финансовую емкость для отклонений интеграции после учета базового операционного прогноза, политики минимального остатка денег, финансирования приобретения и других обязательных платежей. Ограниченные остатки, недоступные кредитные линии и средства, необходимые другому юридическому лицу, не становятся доступными от того, что моделируемая политика дает положительный денежный результат в конце года. Числовой пример иллюстрирует дополнительное ограничение; он не рассчитывает полную потребность объединенной группы в финансировании приобретения.
Показатель денежной траектории должен учитывать сроки всех затрат и экономии, представленных в эксперименте. Ряд высвобождения оборотного капитала отвечает на вопрос эффективности остатков. Добавление накопленных изменений маржинального дохода, вычитание накопленных платежей за внедрение и добавление накопленной экономии дают ряд прироста денежных средств с учетом внедрения. Значение на конец года может совпадать с существующим чистым показателем первого года, тогда как минимум траектории существенно меняется. Сроки платежей являются раскрываемой предпосылкой; признание расхода в учете и выплата соответствующих денег являются отдельными событиями.
Два обобщения моделируемой траектории требуют разных обозначений. Минимум ожидаемого месячного ряда денежных средств описывает минимум средней траектории. Нахождение минимума каждого повторения с последующим усреднением минимумов описывает ожидаемый минимум по траекториям. Даты минимумов могут различаться между повторениями, поэтому эти операции не обязательно дают одинаковый результат. Нижний процентиль минимумов по траекториям и частота нарушения лимита запаса добавляют еще одну разновидность информации. Результаты реальных сделок остаются вне проверки искусственного эксперимента.
3 Применить платежные и отчетные ограничения конкретной юрисдикции
Правила ЕС требуют юридической проверки конкретного договора. Директива 2011/7/EU по-прежнему отмечена в EUR-Lex как действующая. Для сделок между предприятиями статья 3(5) предусматривает договорный срок оплаты не более 60 календарных дней, кроме случаев прямо согласованного более долгого срока, который не является явно несправедливым для кредитора; статья 7 требует средств защиты от явно несправедливых условий или практик оплаты [3]. Статья 12(3) допускает национальные нормы, более благоприятные для кредиторов, поэтому директива не дает покупателю безусловного права навязать срок 60 дней. Предлагаемый заменяющий регламент, процедура 2023/0323(COD), указан как ожидающий позиции Совета в первом чтении. Национальное исполнение, применимое право и конкретный договор требуют проверки.
Великобритания перешла от консультации к законопроекту Commercial Payments Bill. По состоянию на проверку 8 ноября 2026 парламентская запись относит его ко второму чтению в Палате общин и прямо указывает, что он еще не является законом [4]. Правительство описывает предлагаемый максимум 60 дней с ограниченными исключениями и обязательными процентами за просрочку на 8 процентных пунктов выше базовой ставки Банка Англии. Министерский ответ от 19 октября 2026 относит большинство мер к концу 2027 или началу 2028 при условии парламентского одобрения, королевской санкции и необходимого вторичного законодательства; законопроект в целом предусматривает акты о вступлении в силу [4]. Законная ставка на 8 процентных пунктов выше базовой уже содержится в действующих разъяснениях с оговоркой для договоров, устанавливающих другую ставку. Поэтому предлагаемый обязательный режим следует отличать от существующих прав. Коммерческое платежное законодательство стран Залива не рассматривалось; юрист должен подтвердить применимые правила до разработки продления срока.
Финансирование поставщиков требует отдельной проверки отчетности. Для организаций, подпадающих под соответствующие требования AASB 107 или IAS 7, пункты с 44F по 44H требуют информации о механизмах, в которых финансирующая сторона предлагает оплатить поставщикам, а организация соглашается платить по механизму в ту же или более позднюю дату [2]. Такие механизмы могут увеличить срок оплаты для организации или ускорить оплату ее поставщикам. Требуемые сведения включают условия, балансовую стоимость обязательств и строки отчетности, суммы, уже выплаченные поставщикам финансирующими сторонами, диапазоны дат платежей по сравнению с сопоставимой кредиторской задолженностью, а также вид и эффект неденежных изменений обязательств, включая объединения бизнесов. Изменения применяются к годовым периодам, начинающимся 1 января 2024 или позднее, и остаются в текущей редакции 2026. Австралийские организации, использующие упрощенные раскрытия Tier 2 по AASB 1060, имеют отдельную систему; приложение A к AASB 107 исключает их из этого стандарта. Эти правила не оценивают согласие поставщиков.
4 Выбранные исследования описывают общие закономерности приобретений и торгового кредита
Аннотация более ранней рабочей статьи Healy, Palepu и Ruback в NBER представляет результаты для 50 крупнейших слияний публичных промышленных компаний США, завершенных с 1979 по 1983 [7]. В ней сообщается об улучшении производительности активов и доходности операционных денежных потоков относительно отрасли при сохранении норм капитальных затрат и исследований и разработок по сравнению с отраслевыми аналогами. Это исторический общий контекст. Доступная аннотация не дает оценок для определенных здесь датированных решений в области ценообразования, перехода систем или персонала. Журнальная версия 1992 является отдельной версией; здесь используются аннотация рабочей статьи и указанная в ней выборка.
Резюме El Ghoul, Gong и Guedhami сообщает, что непубличные компании-цели после приобретения получают больше торгового кредита поставщиков и быстрее собирают клиентскую дебиторскую задолженность, наряду с изменениями нераспределенной прибыли, финансирования материнской компанией и долгового финансирования [8]. Это непосредственно пересекается с рассматриваемыми механизмами финансирования и сбора платежей. Наше использование ограничено общими результатами резюме; оно не дает проверенного размера эффекта для пакетов первоначальных решений этой работы. Резюме Hu, Mou и Tuilautala сообщает, что котируемые компании США с большим торговым кредитом чаще совершают приобретения, используют денежные предложения и платят меньшие премии за компании-цели [14]. Эти связи отбора и финансирования относятся к иной целевой оцениваемой величине, чем эффект датированного операционного выбора на оборотный капитал после закрытия сделки.
Обзор охватывает обозначенный здесь выборочный круг источников. Они мотивируют четыре семейства решений и рассматриваемые проблемы измерения и отбора; они не подтверждают совместные эффекты пакетов в авторской учетной модели. Предлагаемый вклад состоит в прозрачном контрфактическом сравнении на заданные даты с явным учетом затрат и запаса ликвидности и в схеме сбора доказательств решений. Эмпирическую полезность и размеры эффектов следовало бы оценивать по подходящим записям сделок. Из рассмотренных источников не следует утверждение о новизне относительно всей литературы.
5 Проверить переговорную силу и эффекты маржи вместе с условиями оплаты
Принятая рукопись Fabbri и Klapper использует данные китайского опроса на уровне компаний, включая условия торгового кредита и историю платежей клиентов. Резюме и введение сообщают, что более слабая переговорная сила поставщика связана с большим торговым кредитом и более долгими предлагаемыми сроками оплаты, а важные клиенты платят позже предлагаемых сроков и создают просроченные суммы [10]. Описание данных указывает обследование предприятий Всемирного банка в Китае за 2003. Эти результаты мотивируют предлагаемый механизм, при котором сильные клиенты могут сопротивляться просьбе сократить сроки после приобретения. Они не устанавливают реакцию согласия на такую просьбу или ее размер.
Резюме Kieschnick, Laplante и Moussawi рассматривает компании США с 1990 по 2006. Для средней компании оно сообщает о более низкой предельной оценке дополнительного доллара чистого операционного оборотного капитала по сравнению с деньгами; эта оценка зависит от ожидаемых продаж, долга, финансовых ограничений и риска банкротства, а представленная связь дополнительного доллара клиентского кредита с благосостоянием превышает соответствующую связь для запасов у средней компании [9]. Эти оценочные связи мотивируют представление последствий для продаж, маржи и затрат вместе с высвобождением остатка. Они не устанавливают, что сокращение конкретного остатка дебиторской задолженности или запасов причинно увеличивает стоимость для акционеров.
Эти источники обосновывают два свойства модели: согласие клиентов, меняющееся с концентрацией, и стоимость потерянной выручки вместе с любым улучшением в днях. Ни один не задает величину. Доля согласия, частота споров и вероятности потерь в эксперименте определены автором.
6 Исторические документы сообщают о задержках получения оплаты, улучшении DSO и прогнозах перехода
Form 10-K Amedisys за 2008 сообщает, что срок непогашенной выручки вырос на три дня брутто до 54,4 и на два дня нетто до 47,2. За год компания перевела 145 приобретенных организаций домашней медицинской и паллиативной помощи с чистой выручкой от услуг 257,3 млн USD на свои операционные платформы и системы выставления счетов [5]. Руководство описывает нормативные и внутренние задержки перехода и отдельные проблемы обработки платежей частными плательщиками. Оно также сообщает об общеотраслевой ошибке контроля документов CMS, задержавшей требования на 7,8 млн USD на конец года; деньги поступили в феврале 2009. По заявлению руководства, без этой задержки сроки на конец года составили бы 52,3 брутто и 45,1 нетто. Таким образом, документ фиксирует несколько одновременных влияний на сроки дебиторской задолженности. Он не изолирует причинный вклад перехода.
Form 10-K LabCorp за 1999 сообщает, что срок непогашенных продаж на конец года улучшился до 74 против 83 на конец 1998 [6]. Руководство описывает общефирменные усилия по сбору платежей и улучшения подачи требований наряду с продолжающимся переводом децентрализованных участков выставления счетов и межфункциональными командами по выставлению счетов. Оно ожидало, что переходы вместе с улучшениями первоначальных процессов снизят DSO примерно до 69 к концу 2000. Также ожидались выгоды после перехода, причем прямо отсутствовала гарантия, что запланированные переходы улучшат DSO или сбор платежей. Историческое изменение DSO и прогноз будущего перехода являются разными утверждениями; документ не дает изолированного эффекта перехода.
Эти документы содержат отраслевые объяснения руководства об изменениях сбора платежей и ожидаемой пользе систем. Amedisys описывает трудности перехода наряду с другими задержками; LabCorp сообщает об общем улучшении DSO и прогнозирует последующие выгоды от сочетания инициатив. Процессы оплаты в здравоохранении у этих компаний отличаются от процессов многих коммерческих предприятий. Учетная модель использует временную задержку перехода с последующим заданным автором постоянным улучшением как предлагаемый механизм. Ни один документ не калибрует эту задержку, улучшение или вероятность сбоя.
7 Определить механизм мощности финансовой команды как авторскую предпосылку
Cannella и Hambrick исследовали 96 приобретений, завершенных между 1980 и 1984, и сообщают, что уход руководителей приобретенных компаний был связан с худшими результатами после приобретения, причем уход наиболее высокопоставленных руководителей выглядел наиболее неблагоприятным, а предоставление руководителям приобретенной компании статуса высшего менеджмента в объединенной компании было связано с лучшими результатами [11]. Доступно было только резюме. Исследование относится к высшим руководителям и общему показателю результатов.
Доступное резюме не сообщает об эффектах для специалистов кредитного контроля, сотрудников учета кредиторской задолженности или планирования запасов и не дает коэффициентов дней дебиторской, кредиторской задолженности или запасов. Предположение учетной модели, что потеря этих сотрудников снижает операционную мощность, задано автором: оно увеличивает дни дебиторской задолженности и запасов и сокращает дни кредиторской задолженности пропорционально потерянной доле. Анализ чувствительности меняет эту предпосылку. Для реального решения потребуются сведения о фактических функциях сотрудников и процессах компании-цели; результаты об уходе руководителей не задают величину.
Таблица 1 обобщает, что устанавливает каждый источник и что он не устанавливает, позволяя сопоставить схему следующих разделов с доказательствами.
| Источник | Статус | Устанавливает | Оставляет открытым |
|---|---|---|---|
| Стандарт приобретения [1] | Выбранные официальные положения AASB 3; проверена версия текущего отчетного периода | Дебиторская задолженность по справедливой стоимости на дату приобретения; ограниченный период оценки не более одного года | Применимые система отчетности и период; денежный эффект решения |
| Финансирование поставщиков [2] | Официальная поправка и действующие положения AASB 107 за 2026 | Применимые раскрытия финансирования поставщиков и неденежных изменений | Другие системы отчетности; участие поставщиков |
| Директива о просрочке платежей [3] | Правила ЕС отмечены как действующие; проверена незавершенная процедура замены | Ограничения B2B по прямому соглашению и явной несправедливости; национальная защита кредитора | Соответствующее национальное исполнение и платежные нормы стран Залива |
| Британский Commercial Payments Bill [4] | Второе чтение в Палате общин; не является законом на 8 ноября 2026 | Предлагаемый максимум 60 дней с исключениями и обязательными процентами; условные сроки введения | Окончательный закон, вступление в силу и условия применимого договора |
| Официальные документы компаний [5, 6] | Официально представленные исторические показатели и заявления руководства | Сообщаемые задержки платежей и улучшение DSO; последующий прогноз перехода | Изолированный эффект перехода или достижение прогнозируемых результатов |
| Исследования приобретений и торгового кредита [7, 8, 14] | Контекстные доказательства на уровне резюме; версии определены | Сообщаемые закономерности операционных денежных потоков [7] и финансирования [8]; отбор приобретений и способов оплаты [14] | Эффекты датированных пакетов решений этой работы |
| Исследования оборотного капитала [9, 10] | Доказательства из резюме и выбранных частей принятой рукописи | Связи предельной оценки; переговорная сила и кредитные условия | Размеры причинных эффектов после сделки и доли согласия |
| Уход руководителей [11] | Институциональное резюме | Уход руководителей связан с худшими результатами | Операционная мощность финансового персонала и эффекты оборотного капитала |
Авторское обобщение выборочного круга источников. Применимы ограничения системы отчетности и версии; результатов модели нет.
8 Перечислить 54 взаимозависимых пакета интеграции
Эксперимент объединяет первоначальные решения в четыре семейства. У ценообразования три уровня: сохранить цены и условия, привести условия оплаты клиентов к стандарту группы или также привести к нему прейскурант. У условий поставщиков два: сохранить их или увеличить сроки до стандарта группы. У систем три: сохранить раздельный учет, перевести выставление счетов и учет кредиторской задолженности на целевые системы в месяц 2 или сделать это в месяц 4 после очистки данных. У персонала три: не действовать, предоставить премии для удержания сотрудников кредитного контроля, учета кредиторской задолженности и планирования или объединить эти команды в общий центр обслуживания.
Каждая комбинация является пакетом, поэтому их 54. Полная сетка вместо нескольких именованных сценариев позволяет сделать две вещи, недоступные примерам отдельных случаев: усреднить эффект каждого решения по уровням других семейств и измерить взаимодействия. Она определяет наибольший результат в выборке и равновзвешенное среднее пакетов внутри этого конечного авторского дизайна для каждого заявленного критерия. Таблица 2 перечисляет уровни, сроки и затраты. Коды используются далее повсюду: A для ценообразования, B для условий поставщиков, C для систем и D для персонала.
| Семейство | Уровень | Решение | Сроки в модели | Затраты, млн USD |
|---|---|---|---|---|
| Ценообразование | A0 | Сохранить цены и условия | Отсутствуют | 0.0 |
| Ценообразование | A1 | Привести условия клиентов к стандарту | Начало в месяц 1; сокращение на 17 дней с учетом согласия, соблюдения условий при выставлении счетов и постепенного перехода | 0.2 |
| Ценообразование | A2 | Привести прейскурант и условия к стандарту | Начало в месяц 1; как A1 плюс постепенное приведение прейскуранта к стандарту | 0.4 |
| Условия поставщиков | B0 | Сохранить условия поставщиков | Отсутствуют | 0.0 |
| Условия поставщиков | B1 | Увеличить сроки оплаты поставщикам | Начало в месяц 1; увеличение на 19 дней с учетом согласия, соблюдения условий и постепенного перехода | 0.2 |
| Системы | C0 | Сохранить раздельный учет | Без перехода в первый год | 0.0 |
| Системы | C1 | Перевести выставление счетов к дню 60 | Переход выставления счетов и учета кредиторской задолженности в месяц 2 | 1.8 |
| Системы | C2 | Выполнить переход в день 120 после очистки | Выполнить переход в месяц 4 после очистки данных | 1.5 |
| Персонал | D0 | Не действовать | Уход сотрудников следует за объявлением сделки | 0.0 |
| Персонал | D1 | Премии для удержания персонала | Премии для удержания сотрудников кредитного контроля, учета кредиторской задолженности и планирования | 1.2 |
| Персонал | D2 | Объединить в общий центр обслуживания | Команды переходят в месяц 2; экономия начинается с месяца 4 | 1,0 за вычетом экономии |
Авторский анализ искусственного примера. Авторские входные параметры; затраты в млн USD.
Словарь решений должен различать намерение, сообщение и фактическое воздействие. Дата одобрения руководством фиксирует намерение. Дата уведомления фиксирует сообщение. Первый счет на измененных условиях, первый принятый платеж на этих условиях и дата перевода очереди кредитного контроля фиксируют разные операционные события. Предлагаемое исследование сохраняло бы их все. Объединение в одну переменную начала интеграции может отнести денежные движения не к тому периоду и классифицировать политику как реализованную, когда контрагенты еще работают по прежнему порядку.
В том же словаре необходимо определить охват. Изменение цены или срока может охватывать юридическое лицо, продукт, сегмент клиентов или группу счетов по времени выпуска. Переход систем может относиться только к новым счетам, тогда как старая дебиторская задолженность остается в прежнем учете. Условия удержания могут распространяться на выбранные функции, не охватывая весь финансовый блок. Искусственная сетка намеренно упрощает эти границы. План внедрения фиксировал бы охваченные и неохваченные совокупности и правило перехода между ними, чтобы название пакета не заменяло доказательства фактических событий.
9 Учетная модель на основе дней преобразует каждое решение в остатки и деньги
Учетная модель использует месячные наблюдения. Дебиторская задолженность, запасы и кредиторская задолженность объединяют значения потоков в пересчете на год с показателями в днях. Высвобождение оборотного капитала равно остатку эталонной траектории со стабильной операционной мощностью за вычетом остатка пакета. Приближенный прирост денег с учетом внедрения добавляет накопленные различия маржинального дохода, вычитает моделируемые разовые денежные затраты и добавляет накопленную экономию общего центра обслуживания. Его значение в конце двенадцати периодов совпадает с чистым денежным результатом первого года.
В уравнении 1a R и C являются выручкой и себестоимостью продаж в годовом выражении, DSO, DIO и DPO обозначают дни дебиторской задолженности, запасов и кредиторской задолженности, а SQ является эталонной траекторией со стабильной операционной мощностью. Высвобождение равно NWC при SQ минус NWC при пакете. Уравнение 1b определяет X в целых периодах t=0,..., 12. K является полной моделируемой разовой стоимостью внедрения, предполагаемой оплаченной при закрытии сделки в этой иллюстрации сроков. S является общей моделируемой экономией до периода 12: 0,675 млн USD при объединении команд и ноль в остальных случаях, добавляемой девятью равными частями с периода 4 по период 12. Различие маржинального дохода каждого месяца, выраженное в годовом исчислении, делится на 12 и накапливается до t. X в период 12 равен определенному чистому показателю первого года. Цена покупки, затраты финансирования, налог, другие базовые обязательства и экстремумы внутри периода находятся вне этого приближения.
Каждый показатель в днях меняется через заданные автором переходы. Постоянный сдвиг начинается в месяц s и сближается с новым уровнем с параметром tau, а временный шок затухает с момента начала. Основным примером служат дни дебиторской задолженности.
Уравнение 2a определяет постепенный переход phi. Функция psi(t;s,tau) определяется как ноль до t=s и как exp(-(t-s)/tau) начиная с t=s. Для уравнения 2b I_A равно единице при изменении условий клиентов, I_C равно единице для любого перехода систем, а I_D2 равно единице при объединении команд. Доля согласия клиентов alpha остается отдельной от соблюдения условий при выставлении счетов c_t, которое составляет 0,70 до истечения одного периода после перехода и 1 затем. Пусть s_C равно 2, 4 или 99 для раннего перехода, перехода после очистки данных или отсутствия перехода соответственно.
Компонент условий T_t равен -17, умноженному на alpha, c_t, phi(t; 1,2) и I_A. Компонент споров по политике ценообразования D_A(t) равен 35 q_Apsi(t; 1,5), где q_A выбирает q1 или q2 для выбранного уровня политики ценообразования и равен нулю без изменения политики ценообразования. Компонент системных споров D_C(t) равен 35 q_Cpsi(t;s_C,5), где q_C составляет 0,010 для раннего перехода, 0,005 для перехода после очистки данных и ноль в остальных случаях.
Задержка перехода J_C(t) равна L_C(1+2F_C)psi(t;s_C,2), где L_C равно 6, 3 или 0 дней, а F_C является выбранной случайной реализацией сбоя. Улучшение процессов G_t равно -1.5I_Cphi(t;s_C+3,3)-2I_D2phi(t; 5,3). Компонент персонала P_t равен 28, умноженному на моделируемую траекторию потери операционной мощности. Эти авторские компоненты воспроизводят условия активации в коде и сохраняют дни дебиторской задолженности на уровне 62 при закрытии сделки.
Обозначения сроков используют условный месяц из 30 дней: день 100 соответствует 100/30 периодам, день 180 периоду 6, а день 360 периоду 12. Расчеты остатков используют знаменатель 365 дней, тогда как различие маржинального дохода каждого месяца в годовом выражении делится на 12 перед накоплением. Эти условности являются явными приближениями искусственной учетной модели. Применение к сделке требует фактических календарных дат и платежных записей; симуляция не подтверждает календарный подневный денежный прогноз.
10 Искусственная компания и авторские входные параметры определяют масштаб каждого числа
Переход условий клиентов использует авторское сокращение на 17 дней с учетом согласия и соблюдения условий при выставлении счетов. Соблюдение составляет 0,70 до истечения одного периода после перехода систем и 1 затем; согласие и соблюдение являются разными механизмами. Доли споров по политике ценообразования используют независимые равномерные распределения при условии моделируемых характеристик сделки. Спорные счета не назначаются специально клиентам, не согласившимся с изменением. Продление сроков поставщиков использует авторское увеличение на 19 дней с учетом согласия и соблюдения условий, вместе с заданными автором реакциями цен, запасов и сбоев.
Перевод выставления счетов создает задержку их выпуска, которая больше при неудачном переходе, после чего возникает небольшое постоянное улучшение дней дебиторской задолженности и запасов после объединения данных. Потеря персонала снижает операционную мощность сбора платежей, учета кредиторской задолженности и планирования, увеличивая дни дебиторской задолженности и запасов и сокращая дни кредиторской задолженности пропорционально потерянной доле. Объединение команд создает большую временную потерю мощности, а затем экономию и небольшое улучшение процессов. Два заданных автором случайных события добавляют хвостовой риск: потеря ключевого клиента после изменения политики ценообразования и шок поставщиков после продления срока.
Искусственная компания начинает с годовой выручки 240 млн USD, роста шесть процентов и сезонной амплитуды шесть процентов. Начальные дни дебиторской задолженности, запасов и кредиторской задолженности составляют 62, 48 и 41. Они дают начальный оборотный капитал 44,0 млн USD, или 18,3% годовой выручки, и денежный цикл 69 дней. Один день выручки равен 0,66 млн USD. Эталонные сроки клиентов и поставщиков составляют 45 и 60 дней. Эти значения задают авторский числовой масштаб; они не калиброваны по конкретной компании или наблюдаемому отраслевому распределению.
Неопределенные величины следуют авторским бета-распределениям или событиям Bernoulli. Все 54 пакета используют те же 4 000 случайных реализаций, поэтому парные различия пакетов основаны на общих случайных числах. Таблица 3 фиксирует выбранные параметры и их статус. Эксперимент описывает условные распределения сценариев. Он не оценивает их параметры по полевым данным, не устанавливает соответствие компании-цели этим распределениям и не измеряет неопределенность выбранных значений параметров.
| Входной параметр | Значение | Статус |
|---|---|---|
| Годовая выручка компании-цели | 240 млн USD; рост 6%; сезонная амплитуда 6% | Задано автором |
| Себестоимость продаж и другие переменные затраты | 70% и 2% объема по базовым ценам, до корректировок поставщиков | Задано автором |
| Начальные дни: дебиторская задолженность, запасы, кредиторская задолженность | 62, 48 и 41 | Задано автором |
| Условия клиентов после приведения к стандарту | 45 дней, сокращение на 17 дней для согласившихся клиентов | Задано автором |
| Условия поставщиков после продления | 60 дней, увеличение на 19 дней для согласившихся поставщиков | Задано автором |
| Согласие клиентов и поставщиков | Beta, средние 0,55 и 0,50, концентрация 20 | Задано автором |
| Доля и длительность споров | Средние 5% (A1), 9% (A2); 35 дополнительных дней, постоянная времени затухания 5 месяцев | Задано автором |
| Потеря ключевого клиента | Вероятность 6% (A1), 20% (A2); 8% выручки | Задано автором |
| Шок поставщиков после продления | Вероятность 15%; обратное изменение 60% улучшения; запасы 8 дней | Задано автором |
| Сбой перехода | Задержка счетов 6 (C1) и 3 (C2) дня; сбой 30% и 10% | Задано автором |
| Масштабы распределений потери операционной мощности | Средние масштаба Beta 22% (D0), 7% (D1), 40% (D2); динамические профили различаются | Задано автором |
| Эффект потери персонала для операционной мощности | Дни дебиторской задолженности +28, запасов +14, кредиторской задолженности -12 на единицу | Задано автором |
| Доступный запас ликвидности | 3,0 млн USD | Задано автором |
| Повторения и начальное значение генератора | 4 000 на пакет; начальное значение генератора 20261014 | Фиксировано |
Авторский анализ искусственного примера. Все позиции являются авторскими входными параметрами, а не наблюдениями. Млн USD, если не указано иное.
11 Измерить предполагаемую потерю мощности персонала относительно базы со стабильной мощностью
Эталонная траектория со стабильной операционной мощностью сохраняет исходные операционные сроки при заявленных росте и сезонности. Пакет без действий после закрытия сделки следует отдельно заданной автором траектории потери мощности персонала. Их разница поэтому измеряет последствие этой предполагаемой потери внутри учетной модели. Это не оценка самого приобретения, эффектов объявления в наблюдаемой совокупности или денег, уплаченных за покупку бизнеса. Сравнения удержания и объединения команд наследуют ту же предпосылку и требуют анализа чувствительности.
Пакет без действий сохраняет цены, условия и системы и следует авторской траектории потери операционной мощности персонала. Среднее его параметра масштаба равно 22%; это не число потерянных работников. Временной профиль включает постепенную потерю и частичное восстановление. При этих предпосылках пакет имеет отрицательное высвобождение NWC в размере 5,0 млн USD на день 100 и 6,4 млн USD на день 180, причем 2,0 млн USD остаются поглощенными на день 360. Отрицательное высвобождение означает, что остаток оборотного капитала выше эталонного. Чистый денежный результат двенадцати периодов составляет убыток 2,05 млн USD; 100,0% случайных реализаций находятся ниже нуля.
Компонент дебиторской задолженности составляет 1,24 млн USD дефицита на день 360. Результат прямо следует из заданного автором эффекта операционной мощности: чем больше снижение способности собирать платежи на единицу потери персонала, тем больше стоимость бездействия. Дальнейший анализ чувствительности показывает, что результат бездействия остается отрицательным во всех проверенных случаях, охватывающих семь авторских входных параметров. Для совета директоров смысл заключается в том, что план сохранить все без изменений является решением о людях и имеет денежную стоимость.
12 Отслеживать временную потребность в финансировании через денежную траекторию с учетом внедрения
Унифицированный пакет выбирает приведение условий клиентов к стандарту, продление сроков поставщиков, ранний переход систем и объединение команд, пакет A1 B1 C1 D2. Выбор этих политик не означает немедленного полного согласия или завершения постепенных эффектов. Искусственное высвобождение NWC составляет минус 7,0 млн USD на день 100, плюс 1,2 млн USD на день 180 и 11,3 млн USD на день 360. Средний чистый денежный результат двенадцати периодов равен 7,18 млн USD после моделируемых маржинального дохода, затрат и экономии. Доля выборки с отрицательным конечным результатом равна 0,3%.
Рисунок 1 показывает прирост денежных средств с учетом внедрения. У унифицированного пакета среднее минимумов по траекториям равно минус 11,5 млн USD по сравнению с отдельным средним минимумом только NWC минус 8,1 млн USD. Разовая стоимость 3,20 млн USD оплачивается при закрытии сделки по заявленной временной предпосылке, поэтому она сразу превышает иллюстративный дополнительный запас 3,0 млн USD в каждой реализации. Положительный конечный денежный результат не доказывает, что последовательность финансирования укладывается в этот запас. Таблица 4 разделяет статистики оборотного капитала, конечного денежного результата и неблагоприятного риска.
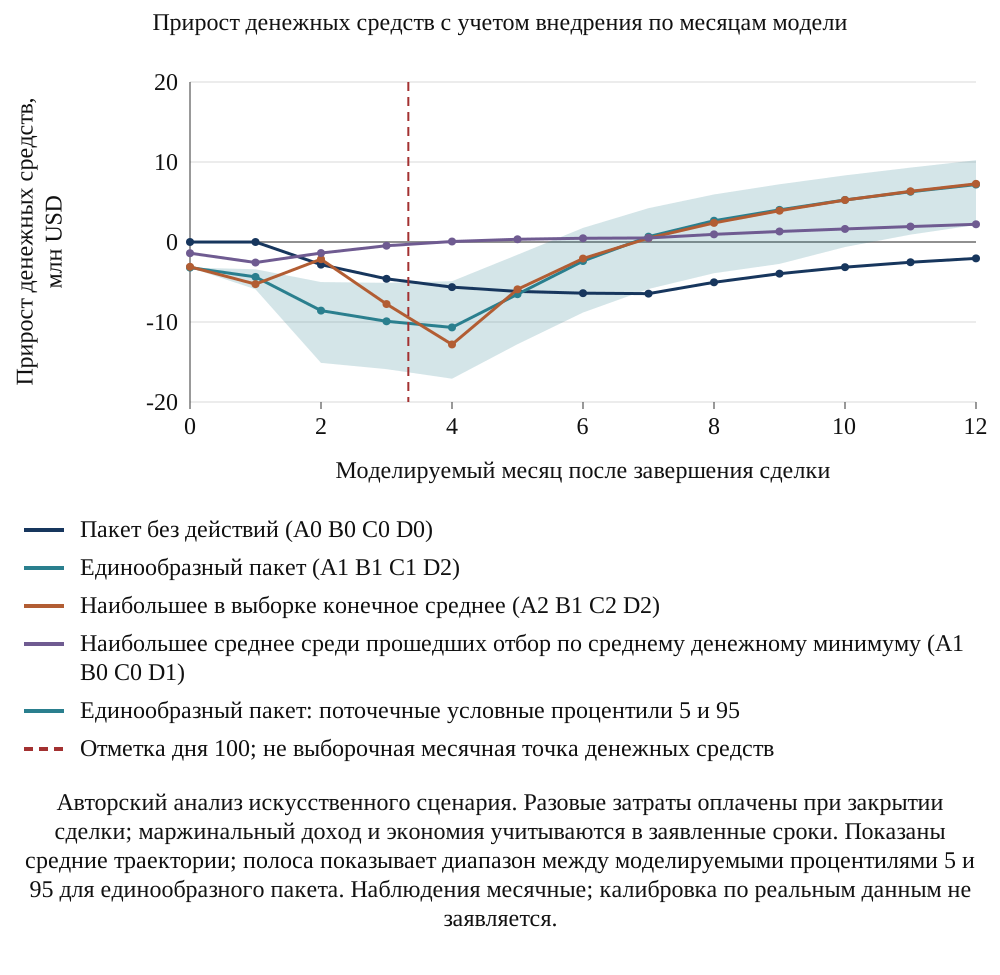
Авторский анализ искусственного сценария. Разовые затраты оплачены при закрытии сделки; маржинальный доход и экономия учитываются в заявленные сроки. Показаны средние траектории; полоса показывает диапазон между моделируемыми процентилями 5 и 95 для единообразного пакета. Наблюдения месячные; калибровка по реальным данным не заявляется.
| Политика | Пакет | Высвобождение NWC, день 100 | Высвобождение NWC, день 360 | Среднее Net12 | Среднее минимумов денежных средств | Процентиль 5 минимумов денежных средств | Нарушение лимита запаса |
|---|---|---|---|---|---|---|---|
| Пакет без действий | A0 B0 C0 D0 | -5.0 | -2.0 | -2.05 | -6.45 | -12.10 | 87.8% |
| Унифицированный пакет | A1 B1 C1 D2 | -7.0 | 11.3 | 7.18 | -11.53 | -17.16 | 100.0% |
| Наибольшее среднее конечного результата в выборке из 54 пакетов | A2 B1 C2 D2 | -5.5 | 11.9 | 7.27 | -12.82 | -19.24 | 100.0% |
| Наибольший конечный процентиль 10 в выборке из 54 пакетов | A1 B0 C2 D2 | -6.8 | 8.5 | 5.74 | -13.50 | -19.04 | 100.0% |
| Наибольшее среднее при выполнении критерия средних минимумов денежных средств | A1 B0 C0 D1 | 1.2 | 4.4 | 2.22 | -2.72 | -4.63 | 29.5% |
Искусственный сценарий, млн USD. Столбцы NWC показывают высвобождение относительно эталонной траектории со стабильной мощностью. Денежный минимум является средним минимумов каждой реализации с учетом внедрения на целых периодах от 0 до 12. Пятый процентиль и доля нарушения лимита используют эти минимумы по траекториям. H является авторским дополнительным запасом; вероятности представляют условные частоты симуляции.
13 Дебиторская и кредиторская задолженность дают высвобождение; запасы и затраты поглощают его часть
Таблица 5 разделяет оборотный капитал на день 360 по компонентам. Для унифицированного плана дебиторская задолженность высвобождает 7,89 млн USD, а кредиторская 4,06 млн USD, тогда как запасы поглощают 0,69 млн USD по мере формирования страховых запасов на фоне трений с поставщиками. Оборотный капитал не охватывает весь денежный результат. Изменение маржинального дохода представляет потерю 1,55 млн USD за год из-за потери клиентов и повышения цен поставщиков, а разовые затраты за вычетом экономии общего центра обслуживания равны 2,53 млн USD. Чистый денежный результат первого года снижается относительно высвобождения оборотного капитала до 7,18 млн USD.
Сверка показывает, почему заголовочный показатель в днях завышает результат. Из 11,3 млн USD, высвобожденных к дню 360, потерянный маржинальный доход и чистые разовые затраты поглощают 4,08 млн USD. Для компании с другими маржами и клиентами потеря будет иной. От входных параметров не зависит требование к плану показывать все три строки: остатки, маржу и затраты.
| Политика | Дебиторская задолженность | Запасы | Кредиторская задолженность | Высвобождение оборотного капитала в месяц 12 | Изменение маржинального дохода | Экономия за вычетом разовых затрат | Чистый денежный результат первого года |
|---|---|---|---|---|---|---|---|
| Не действовать | -1.24 | -0.43 | -0.37 | -2.05 | 0.00 | 0.00 | -2.05 |
| Унифицированный план | 7.89 | -0.69 | 4.06 | 11.26 | -1.55 | -2.53 | 7.18 |
| Наибольшее среднее | 8.61 | -0.07 | 3.32 | 11.86 | -2.16 | -2.43 | 7.27 |
| Наибольшее среднее при выполнении критерия средних минимумов денежных средств | 4.57 | 0.20 | -0.41 | 4.37 | -0.75 | -1.40 | 2.22 |
Авторский анализ искусственного примера. Млн USD при заявленных параметрах. Чистый денежный результат первого года равен высвобождению оборотного капитала плюс изменение маржинального дохода, минус разовые затраты внедрения, плюс моделируемая экономия.
14 В модели ценообразование и условия клиентов дают большую часть денежного результата, а решения взаимодействуют
Таблица 6 представляет средний эффект каждого уровня относительно первого уровня его семейства, усредненный по уровням остальных решений. Приведение условий клиентов к стандарту добавляет 5,33 млн USD чистого денежного результата первого года, а приведение также прейскуранта добавляет 5,42 млн USD. Продление сроков поставщиков добавляет 1,04 млн USD. Переход систем добавляет 1,86 млн USD при раннем варианте и 1,95 млн USD при варианте после очистки данных. Премии для удержания персонала добавляют 0,16 млн USD, а объединение команд 1,79 млн USD.
Таблица 7 распределяет переход от бездействия к унифицированному пакету по 24 порядкам семейств. Вклады в конечный денежный результат составляют 5,01 млн USD для ценообразования, 0,81 для условий поставщиков, 1,59 для систем и 1,82 для персонала, всего 9,23. Выигрыши отдельных семейств суммируются в 5,92; отличие от совместного выигрыша равно 3,31. В коде эффекты условий клиентов масштабируются соблюдением условий при выставлении счетов 0,70 до заданной точки после перехода и 1 затем. Согласие остается отдельной долей. Эти предполагаемые взаимодействия объясняют искусственное распределение; их размеры требуют данных конкретной компании-цели для практического применения.
В уравнении 3 v является средним результатом оцененного пакета. В векторе z-minus семейства, предшествующие i в порядке pi, находятся на уровнях унифицированного пакета, а остальные на базовых уровнях. Вектор z-plus отличается только переводом семейства i на его унифицированный уровень. Усреднение предельной разности по всем 24 порядкам дает распределение Shapley. Уравнение 3b является тождеством эффективности: сумма вкладов равна результату унифицированного пакета минус результат бездействия. Это соглашение о распределении внутри искусственного дизайна, не представляющее отдельного причинного вклада в наблюдаемой сделке.
Отнесение вклада не утверждает, что сделало бы ценообразование в любой реальной сделке. Оно показывает, как авторские механизмы разделяют результат, и в одном отношении разделение устойчиво к проверенным параметрам: пакет с наибольшим средним приводит условия клиентов к стандарту в 14 из 14 проверок чувствительности, а ценообразование имеет наибольшую долю высвобождения в базовом случае.
| Семейство | Уровень | Решение | Эффект на день 100 | Эффект на день 360 | Чистый эффект первого года | Средний минимум по траекториям денежных средств с учетом внедрения |
|---|---|---|---|---|---|---|
| Ценообразование | A0 | Сохранить цены и условия | 0.00 | 0.00 | 0.00 | -10.5 |
| Ценообразование | A1 | Привести условия клиентов к стандарту | 3.33 | 6.27 | 5.33 | -8.1 |
| Ценообразование | A2 | Привести прейскурант и условия к стандарту | 3.49 | 7.18 | 5.42 | -8.6 |
| Условия поставщиков | B0 | Сохранить условия поставщиков | 0.00 | 0.00 | 0.00 | -9.2 |
| Условия поставщиков | B1 | Увеличить сроки оплаты поставщикам | 1.38 | 2.04 | 1.04 | -8.9 |
| Системы | C0 | Сохранить раздельный учет | 0.00 | 0.00 | 0.00 | -6.1 |
| Системы | C1 | Перевести выставление счетов к дню 60 | -2.22 | 3.66 | 1.86 | -11.8 |
| Системы | C2 | Выполнить переход в день 120 после очистки | 0.00 | 3.45 | 1.95 | -9.3 |
| Персонал | D0 | Не действовать | 0.00 | 0.00 | 0.00 | -7.9 |
| Персонал | D1 | Премии для удержания персонала | 3.37 | 1.36 | 0.16 | -6.6 |
| Персонал | D2 | Объединить в общий центр обслуживания | -4.62 | 2.12 | 1.79 | -12.7 |
Авторский искусственный сценарий, млн USD. Столбцы дня 100 и дня 360 являются эффектами высвобождения NWC относительно нулевого уровня семейства; чистый столбец представляет соответствующий эффект конечного денежного результата, усредненный по другим семействам. Последний столбец представляет специфическое для уровня среднее наименьшего денежного значения с учетом внедрения каждой реализации на целых периодах от 0 до 12, усредненное по другим семействам; это статистика уровня, отличная от контраста с нулевым уровнем.
| Семейство и уровень унифицированного плана | Вклад в изменение на день 100 | Вклад в изменение на день 360 | Вклад в чистый денежный результат первого года | Изменение среднего минимума по траекториям денежных средств с учетом внедрения |
|---|---|---|---|---|
| Ценообразование (A1) | 3.58 | 5.96 | 5.01 | 3.09 |
| Условия поставщиков (B1) | 1.57 | 1.82 | 0.81 | 0.58 |
| Системы (C1) | -2.46 | 3.39 | 1.59 | -4.63 |
| Персонал (D2) | -4.65 | 2.14 | 1.82 | -4.12 |
| Итого, от бездействия к унифицированному плану | -1.96 | 13.30 | 9.23 | -5.08 |
Авторский искусственный сценарий, млн USD. Первые два распределения относятся к высвобождению NWC на день 100 и день 360; третье к конечному чистому денежному результату, а последнее к среднему минимуму по траекториям денежных средств с учетом внедрения. Сумма каждого столбца по построению равна соответствующему результату унифицированного пакета за вычетом результата пакета без действий.
15 Сравнить сроки внедрения с риском оборотного капитала и денежной траектории
Рисунок 2 сопоставляет эффект высвобождения NWC на день 100 с эффектом чистого денежного результата первого года, усредняя каждый по другим семействам решений. Ранний переход уменьшает высвобождение NWC на день 100 на 2,22 млн USD относительно раздельного учета и добавляет 1,86 млн к конечному чистому денежному результату. Объединение команд сокращает высвобождение NWC на день 100 на 4,62 млн и добавляет 1,79 млн к конечному чистому денежному результату. Их отдельные эффекты NWC на день 360, 3,66 и 2,12 млн, приведены в таблице 6. Премии для удержания персонала добавляют 3,37 млн к высвобождению NWC на день 100 и 0,16 млн к конечному чистому денежному результату. Приведение условий клиентов к стандарту добавляет 3,33 млн к высвобождению NWC на день 100.
Рисунок 3 сравнивает средний конечный денежный результат с дополнительным запасом, покрывающим 95 процентов минимумов по траекториям, рассчитанных по месячным значениям выборки. Единственный пакет, удовлетворяющий критерию среднего из минимумов при H = 3,0 млн USD, это A1 B0 C0 D1. Его средний конечный денежный результат составляет 2,22 млн USD, средний минимум по траекториям минус 2,7, а минимум средней траектории минус 2,6. Выборочный пятый процентиль минимумов равен минус 4,63 млн, а частота нарушения лимита запаса 29,5%. Отдельный критерий частоты нарушения лимита 5 процентов не допускает ни одного пакета. Следовательно, критерий среднего задает иное и существенно более слабое условие, чем заявленный критерий неблагоприятного риска.
При фиксированных A1, B1 и D2 ранний переход C1 дает высвобождение NWC на день 100 на 1,22 млн USD ниже, чем переход после очистки данных C2. Его средний минимум денежных траекторий с учетом внедрения на 1,53 млн USD выше, то есть менее отрицателен, при заявленной оплате затрат в момент закрытия сделки. Это контраст денежных траекторий, отдельный от минимума только NWC. Более ранний переход раньше меняет соблюдение условий при выставлении счетов, а пакеты также различаются задержкой перехода, частотой споров, вероятностями сбоя и разовыми затратами. Совместное сравнение обусловлено этими авторскими механизмами.
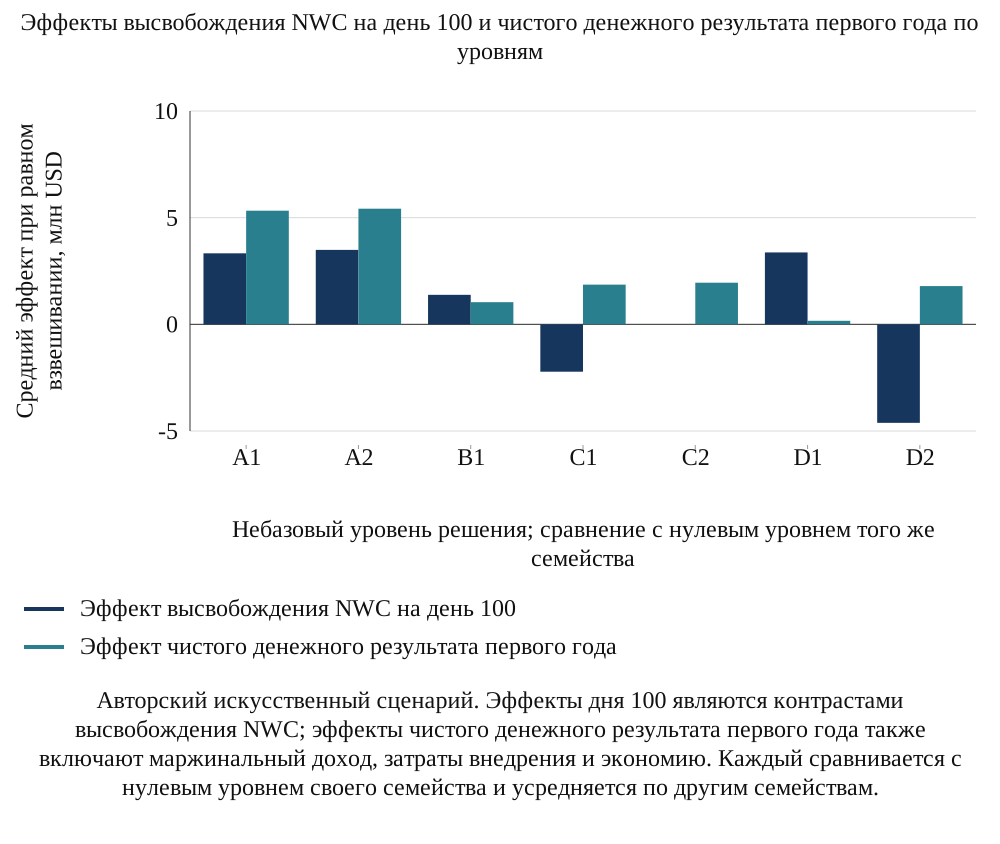
Авторский искусственный сценарий. Эффекты дня 100 являются контрастами высвобождения NWC; эффекты чистого денежного результата первого года также включают маржинальный доход, затраты внедрения и экономию. Каждый сравнивается с нулевым уровнем своего семейства и усредняется по другим семействам.
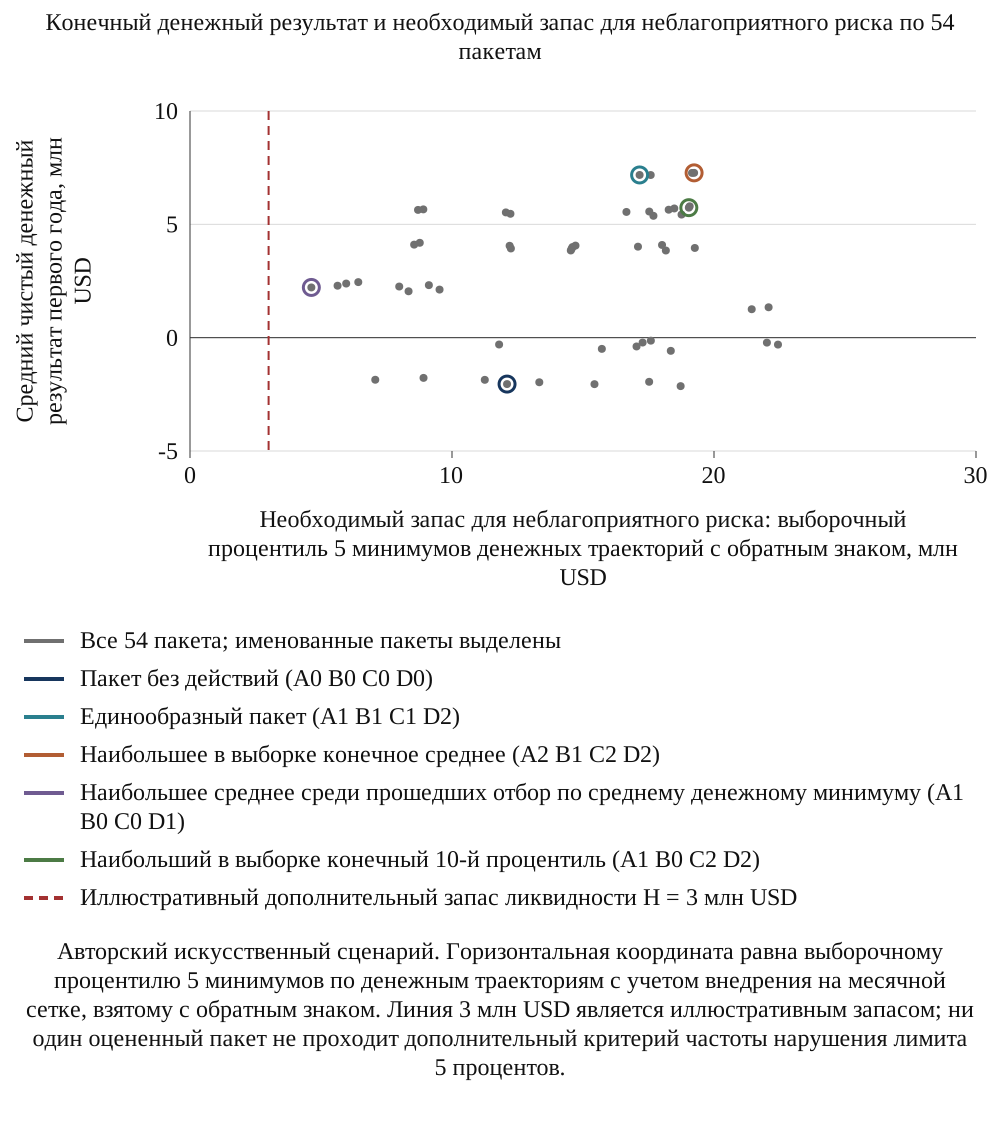
Авторский искусственный сценарий. Горизонтальная координата равна выборочному процентилю 5 минимумов по денежным траекториям с учетом внедрения на месячной сетке, взятому с обратным знаком. Линия 3 млн USD является иллюстративным запасом; ни один оцененный пакет не проходит дополнительный критерий частоты нарушения лимита 5 процентов.
16 Оценить решения конечной сетки по заявленным денежным и рисковым критериям
Наибольшее оцененное среднее в выборке из 54 пакетов имеет A2 B1 C2 D2, 7,27 млн USD; равновзвешенное среднее пакетов равно 2,71. Унифицированный пакет дает 7,18, на 0,09 ниже наибольшего выборочного среднего. Два ведущих средних различаются примерно на 0,003 млн USD при парной стандартной ошибке Monte Carlo около 0,012 млн USD. Такая точность симуляции не разрешает их порядок. Сравнение ограничено оцененным дизайном и выбранными распределениями; неопределенность параметров и реальных условий находится вне расчета.
Наибольшая оценка десятого процентиля в выборке выделяет пакет A1 B0 C2 D2 с конечным десятым процентилем 4,03 млн USD и средним денежным результатом 5,74. Его средний минимум по траекториям с учетом внедрения равен минус 13,5 млн. Пакет, выбранный критерием среднего из минимумов, имеет десятый процентиль 0,82. Это разные описательные критерии отбора; ни один не заменяет дополнительный критерий частоты нарушения лимита. При заявленных H и ограничении 5 процентов оцененный дизайн не содержит допустимого пакета.
Рисунок 4 показывает распределения конечного чистого денежного результата пакетов без действий, унифицированного, с наибольшим выборочным средним и выбранного критерием среднего из минимумов. Их стандартные отклонения составляют 0,96, 2,38, 2,38 и 1,09 млн USD соответственно. Последний пакет выбран критерием среднего минимума по траекториям; его разброс и отдельная частота нарушения лимита запаса отвечают на разные вопросы. Показанные условные распределения не определяют допустимый для приобретателя риск или доступную ликвидность.
Таблица 8 представляет эксперимент чувствительности конечных результатов: семь авторских входных параметров по одному меняются на низкие и высокие значения с показом базового случая. Она представляет средний конечный денежный результат и наибольшее оцененное среднее в конечном наборе вариантов. Разрыв унифицированного пакета в этих случаях составляет от 0,08 до 0,23 млн USD. Другие предпосылки фиксированы. Эта частичная проверка чувствительности оценивает только конечные результаты; чувствительность денежных траекторий с учетом внедрения и критериев неблагоприятного риска в этих сценариях требует отдельно определенного теста.
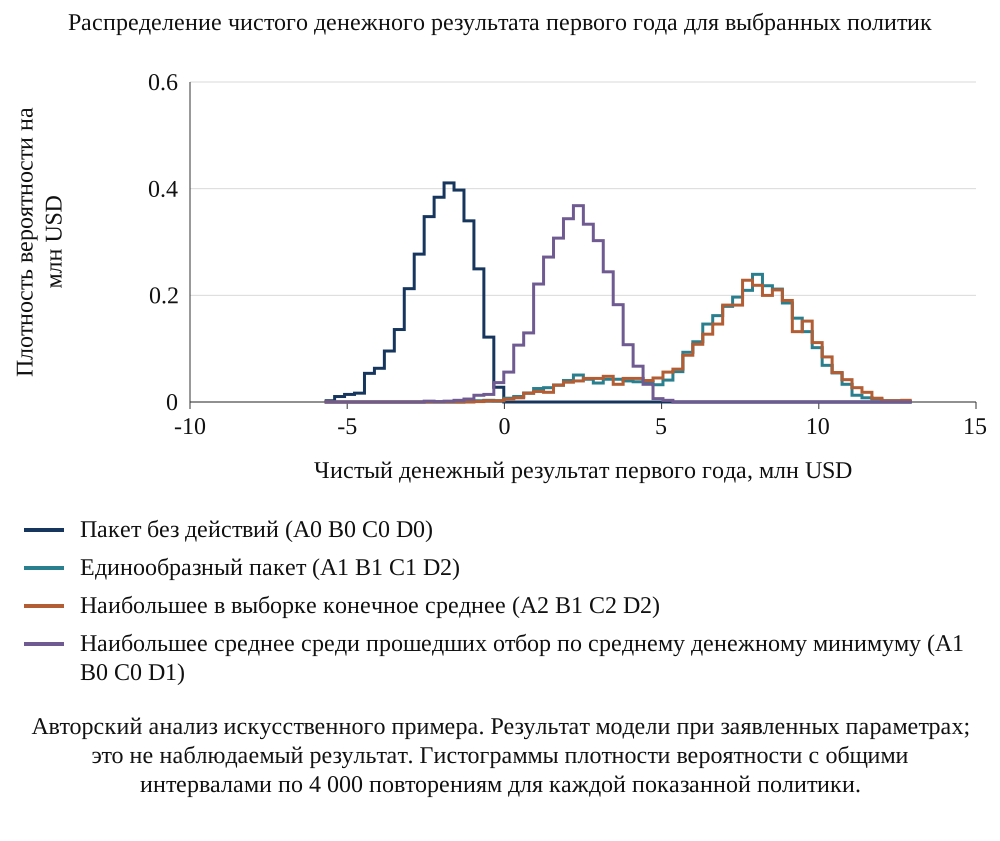
Авторский анализ искусственного примера. Результат модели при заявленных параметрах; это не наблюдаемый результат. Гистограммы плотности вероятности с общими интервалами по 4 000 повторениям для каждой показанной политики.
| Изменяемый входной параметр | Пакет с наибольшим средним | Его чистый денежный результат | Чистый денежный результат унифицированного плана |
|---|---|---|---|
| Базовые входные параметры | A2 B1 C2 D2 | 7.27 | 7.18 |
| Согласие клиентов с унифицированными условиями, 0,4 | A2 B1 C2 D2 | 5.57 | 5.43 |
| Согласие клиентов с унифицированными условиями, 0,7 | A1 B1 C2 D2 | 9.01 | 8.92 |
| Масштаб потери мощности без мер по персоналу, 0,12 | A2 B1 C2 D2 | 7.27 | 7.18 |
| Масштаб потери мощности без мер по персоналу, 0,32 | A2 B1 C2 D2 | 7.27 | 7.18 |
| Вероятность потери ключевого клиента при A2, 0,1 | A2 B1 C2 D2 | 7.41 | 7.18 |
| Вероятность потери ключевого клиента при A2, 0,35 | A1 B1 C2 D2 | 7.27 | 7.18 |
| Вероятность шока со стороны поставщиков после увеличения срока оплаты, 0,05 | A1 B1 C2 D2 | 7.78 | 7.69 |
| Вероятность шока со стороны поставщиков после увеличения срока оплаты, 0,3 | A2 B1 C2 D2 | 6.54 | 6.42 |
| Вероятность неудачи раннего перехода, 0,15 | A2 B1 C2 D2 | 7.27 | 7.19 |
| Вероятность неудачи раннего перехода, 0,5 | A2 B1 C2 D2 | 7.27 | 7.17 |
| Принятие поставщиками более длительных сроков оплаты, 0,3 | A2 B1 C2 D2 | 6.45 | 6.33 |
| Принятие поставщиками более длительных сроков оплаты, 0,7 | A1 B1 C2 D2 | 8.12 | 8.03 |
| Влияние мощности функции сбора платежей на срок оборота дебиторской задолженности, 18 | A1 B1 C2 D2 | 7.65 | 7.56 |
| Влияние мощности функции сбора платежей на срок оборота дебиторской задолженности, 40 | A2 B1 C2 D2 | 6.82 | 6.72 |
Авторский анализ искусственного примера. Результат модели при заявленных параметрах; это не наблюдаемый результат. Каждая строка меняет один из семи авторских параметров на низкое или высокое значение при сохранении остальных на базе; унифицированный план является пакетом A1 B1 C1 D2. Млн USD.
17 Отражать согласованность рангов на разных датах в искусственно построенной сетке
В таблице 9 ранги по высвобождению NWC на заданные даты сопоставляются с рангами по конечному чистому денежному результату. На день 100 среднее высвобождение NWC отрицательно у 44 из 54 пакетов, а ранговая корреляция со средним чистым денежным результатом первого года равна 0,09. Десять пакетов с наибольшим высвобождением NWC на день 100 имеют 2 общих участника с десяткой лидеров по среднему чистому денежному результату. Пакет с наибольшим высвобождением NWC на день 100, A2 B1 C0 D1, дает в среднем 2,45 млн USD чистого денежного результата, что ниже наибольшего в выборке конечного среднего, равного 7,27 млн. Эти показатели описывают оцененный конечный набор вариантов.
К дню 180 ранговая корреляция достигает 0,75, а к дню 360 составляет 0,97. У 39 пакетов среднее высвобождение NWC отрицательно на день 100 и среднее высвобождение NWC положительно на день 360. Поэтому оценка команды интеграции по денежному показателю на день 100 поощряет решения, позволяющие избежать раннего поглощения денежных средств, например премии для удержания персонала, и ухудшает оценку решений, дающих высвобождение позднее. Отсюда следует, что совету директоров следует устанавливать контрольные этапы с конкретными датами, отражающие ожидаемый минимум траектории, вместо единственной ранней цели.
| Дата измерения | Пакеты с отрицательным средним высвобождением NWC | Ранговая корреляция с чистым денежным результатом первого года | Пересечение десятки лидеров с ранжированием по чистому денежному результату |
|---|---|---|---|
| День 100 | 44 | 0.09 | 2 |
| День 180 | 34 | 0.75 | 2 |
| День 360 | 5 | 0.97 | 6 |
Авторский анализ искусственно построенного случая. Результат модели при заданных входных параметрах; не наблюдаемый результат. Ранговая корреляция Spearman по 54 пакетам; пересечение десятки лидеров на каждую дату с десяткой лидеров по чистому денежному результату.
18 Разделять искусственно построенные ориентиры эффектов и оцениватели по наблюдательным данным
Когортный эксперимент генерирует искусственные сделки с баллами сложности, качества финансовой функции и концентрации клиентов. Четыре бинарных индикатора соответствуют A0/A1, B0/B1, C2/C1 и D0/D1, образуя 16 возможных комбинаций. Когорта не включает A2, раздельный учет C0 и объединение команд D2; сопоставление системных решений сравнивает ранний переход C1 с переходом C2 после очистки данных. Заданные автором вероятности назначения зависят от баллов: ранний переход более вероятен при более высоком качестве финансовой функции и меньшей сложности, а премии для удержания персонала при более низком качестве финансовой функции и большей сложности. Каждый результат рассчитывается по одной и той же учетной модели с параметрами конкретной сделки. В искусственной выборке из 20 000 сделок при выбранном законе назначения парные ориентиры предельного переключения составляют 5,97 млн USD для согласования политики ценообразования, 1,53 для условий поставщиков, -0,09 для раннего перехода и 0,26 для удержания персонала. В каждом сравнении переключается указанное решение при неизменных остальных назначенных решениях этой сделки и общих случайных реализациях. Эти конечные вычислительные ориентиры представляют заданный синтетический закон назначения.
В уравнении 4 Y представляет искусственно построенный чистый денежный результат за двенадцать периодов с заданным автором учетным шумом. T отражает моделируемые решения, X характеристики, а epsilon остаток в рабочей регрессионной модели. В 4b mu-hat(j,z) означает выборочное среднее Y среди наблюдений с T_j=z при условии, что обе группы непусты. Совместная модель включает четыре решения без X; вариант с наблюдаемыми контрольными переменными добавляет зашумленные прокси-показатели и концентрацию. Вариант со всеми характеристиками использует моделируемые характеристики непосредственно. Эти аддитивные проекции остаются подвержены влиянию нелинейностей, взаимодействий и неоднородности эффектов в механизме генерации данных.
Таблица 10 показывает смещение в 400 повторениях когорт из 160 сделок. Наивное сравнение средних завышает эффект политики ценообразования на 0,62 млн USD, а эффект условий поставщиков на 0,42 млн USD; оно представляет ранний переход как выгодный со средней оценкой 0,65 млн USD при истинном эффекте -0,09 и дает для удержания персонала среднюю оценку эффекта -0,33 при истинном значении 0,26, с неверным знаком в 70% повторений. Регрессия на четыре решения без контрольных переменных оставляет смещение эффекта политики ценообразования в размере 0,55 млн USD. Добавление наблюдаемых контрольных переменных снижает смещение до 0,15, 0,09, 0,12 и -0,07, а среднее покрытие номинальных 90-процентных интервалов по четырем решениям повышается с 68% для наивной разности до 88%.
На рисунке 5 показано смещение по решениям и оценивателям. Доли сделок, в которых принимается каждое решение в искусственно построенной совокупности, составляют 45% для согласования политики ценообразования, 44% для увеличения сроков оплаты поставщикам, 44% для раннего перехода и 43% для удержания персонала. Четыре решения вместе объясняют 0,74 вариации чистого денежного результата первого года, а характеристики добавляют лишь немного, повышая показатель до 0,77, поскольку доминирует большой заданный автором эффект политики ценообразования. В этом эксперименте относительная точность различается в зависимости от заданных размеров эффектов и остальных элементов механизма генерации данных.
Регрессии с корректировкой и с истинными характеристиками остаются ограниченными статистическими спецификациями нелинейной учетной модели с взаимодействиями. Отклонения от искусственно построенного ориентира среднего эффекта могут отражать измерение ковариат, отбор, ограничения функциональной формы и неоднородность эффектов. Передача регрессии истинных значений характеристик не задает все значимые нелинейности и взаимодействия. Эксперимент со случайным назначением представляет отдельный ориентир с собственным распределением назначения; его оценки следует сравнивать с соответствующим эффектом при случайном назначении, а не с эффектом, определенным при ином распределении остальных решений.
| Решение | Искусственно построенный ориентир сравнения на 20 000 сделках | Смещение: наивный оцениватель | Смещение: совместная модель без контрольных переменных | Смещение: наблюдаемые контрольные переменные | Смещение: все характеристики | Смещение при случайном назначении относительно собственного ориентира |
|---|---|---|---|---|---|---|
| Политика ценообразования согласована (A1 по сравнению с A0) | 5.97 | 0.62 | 0.55 | 0.15 | 0.06 | 0.01 |
| Сроки оплаты поставщикам увеличены (B1 по сравнению с B0) | 1.53 | 0.42 | 0.16 | 0.09 | 0.03 | 0.06 |
| Ранний переход (C1 по сравнению с C2) | -0.09 | 0.74 | 0.22 | 0.12 | 0.02 | -0.03 |
| Премии для удержания персонала (D1 по сравнению с D0) | 0.26 | -0.58 | -0.16 | -0.07 | 0.02 | 0.03 |
Авторский анализ искусственно построенного случая. Результат модели при заданных входных параметрах; не наблюдаемый результат. Млн USD; смещение равно средней оценке за вычетом соответствующего искусственно построенного ориентира предельного переключения на 20 000 сделках. Когорта со случайным назначением использует собственный ориентир при ином распределении сопутствующих решений.
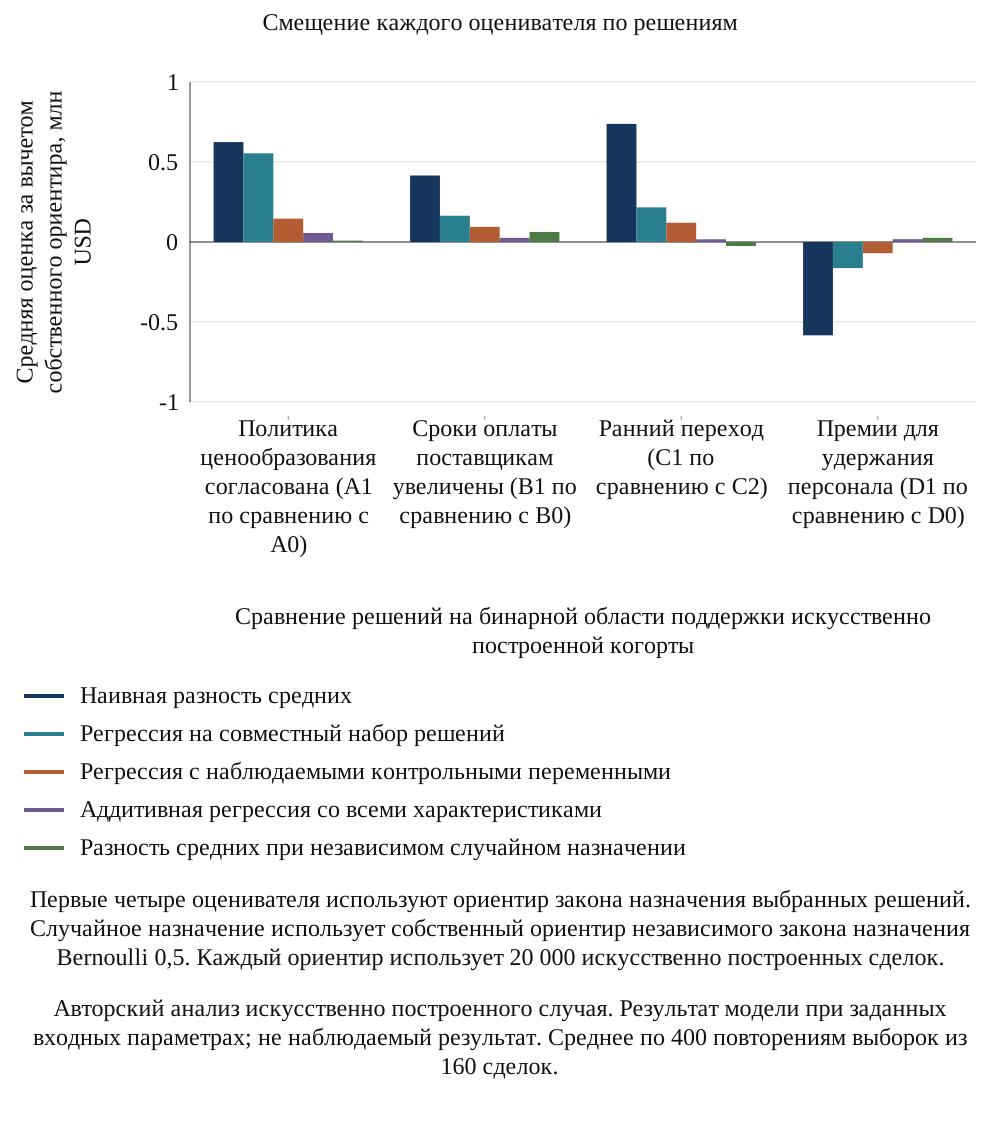
Авторский анализ искусственно построенного случая. Результат модели при заданных входных параметрах; не наблюдаемый результат. Среднее по 400 повторениям выборок из 160 сделок.
19 Интерпретировать точность интервалов в пределах искусственно построенной сетки размеров выборки
Таблица 11 показывает поведение оценивателя с корректировкой по мере увеличения когорты. В среднем по четырем решениям средняя абсолютная ошибка составляет 0,57 млн USD при 40 сделках, 0,30 при 160 и 0,13 при 1 280, а полуширина 90-процентного интервала равна 0,56 при 160 сделках и 0,20 при 1 280. Эффект политики ценообразования велик, и верный знак определяется в 100% повторений даже при 40 сделках. Для условий поставщиков он определяется в 99%.
Ориентир эффекта удержания персонала составляет 0,26 млн USD. Оцениватель с корректировкой дает верный знак в 58% повторений при 40 сделках, в 74% при 160 и в 96% при 1 280. Средняя полуширина его номинального 90-процентного интервала составляет 0,27 млн при 640 сделках и 0,19 при 1 280. При сравнении неокругленных значений полуширина впервые становится меньше абсолютного значения ориентира удержания персонала в проверенной точке 1 280 сделок; сетка не определяет точку пересечения между 640 и 1 280. Средняя доля верных знаков наивного оценивателя по A, B и D составляет 76% при 40 сделках и 68% при 1 280. Эти конечные симуляции иллюстрируют устойчивую ошибку при заданном автором механизме отбора. Идентификация в исследовании наблюдаемых данных требует подходящего дизайна и явных допущений помимо увеличения размера выборки.
Рисунок 6 разделяет два ряда показателей точности. На одной панели показана средняя абсолютная ошибка оценивания, усредненная по всем четырем решениям. На другой представлены средняя полуширина номинального 90-процентного интервала для удержания персонала и абсолютное значение искусственно построенного сравнения по удержанию на 20 000 сделках. Последнее составляет приблизительно 0,256 млн USD. Средняя полуширина равна приблизительно 0,267 млн при 640 сделках и 0,188 млн при 1 280. Первая проверенная точка сетки ниже ориентира составляет 1 280; порог между проверенными точками не определен. Это условная диагностика точности, а не расчет статистической мощности.
Результаты для разных размеров когорт относятся к заданной автором совокупности, частотам решений, шуму, смешению эффектов и оценивателю. Они не устанавливают минимальное число приобретений для архива реальной компании и не показывают, что эффекты политики ценообразования и условий поставщиков велики на практике. Предлагаемому исследованию следует оценивать точность на основе собственной пилотной дисперсии, интересующего эффекта, единиц назначения, перекрытия, кластеризации и структуры пропущенных результатов, прежде чем считать какой-либо эффект установленным. Его журналы также могут документировать механизмы, когда причинная оценка остается неточной.
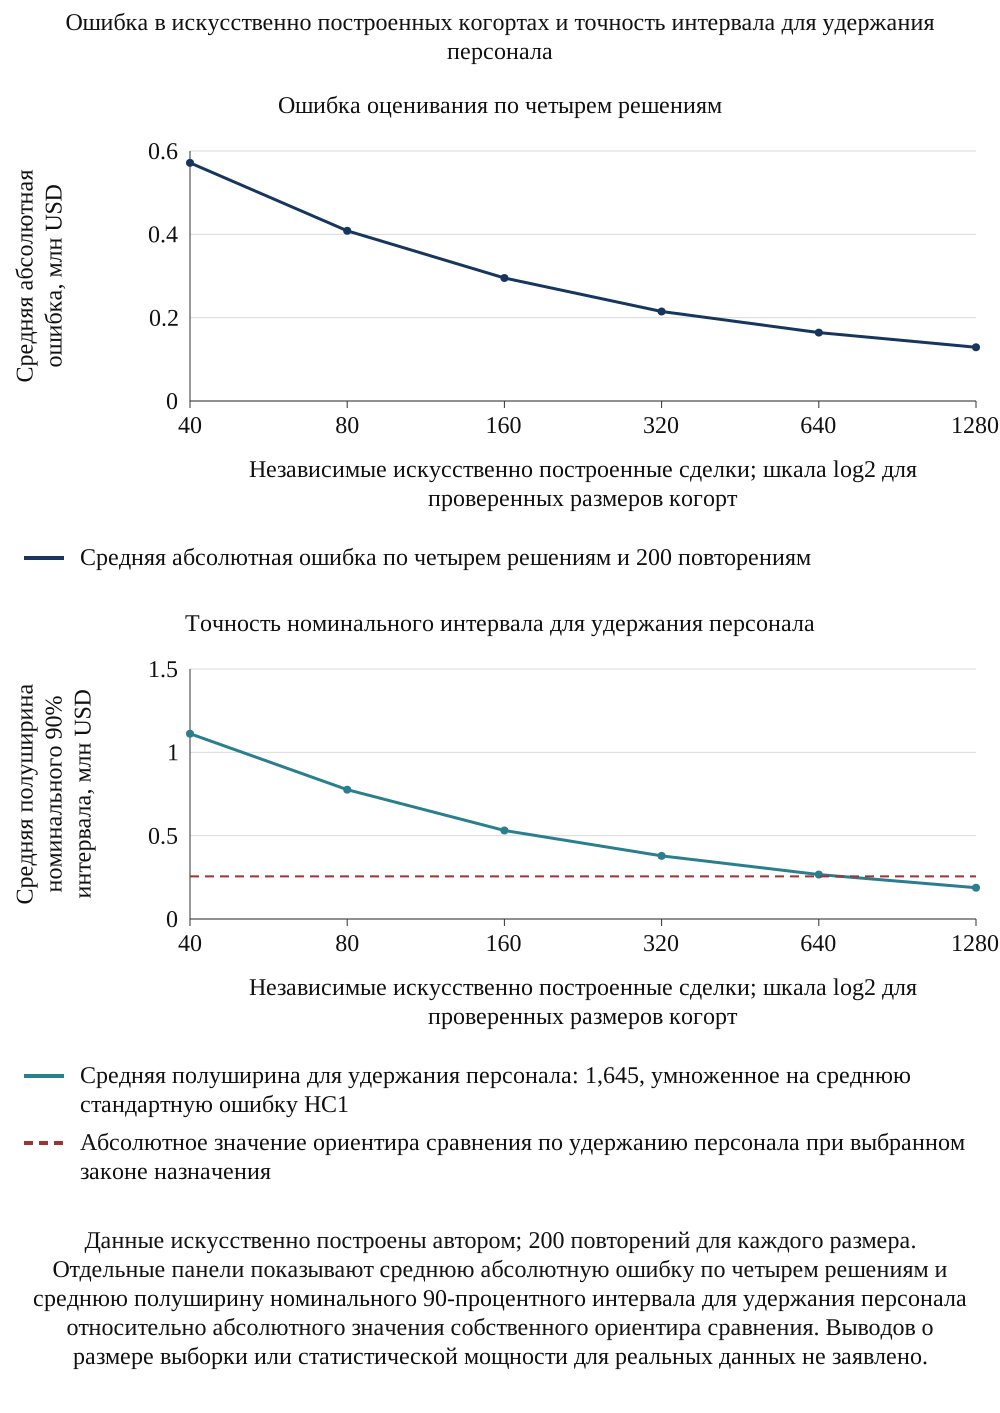
Данные искусственно построены автором; 200 повторений для каждого размера. Отдельные панели показывают среднюю абсолютную ошибку по четырем решениям и среднюю полуширину номинального 90-процентного интервала для удержания персонала относительно абсолютного значения собственного ориентира сравнения. Выводов о размере выборки или статистической мощности для реальных данных не заявлено.
| Сделки | Средняя абсолютная ошибка по четырем эффектам, млн USD | Средняя полуширина 90% интервала по четырем эффектам | Средняя доля верных знаков: A,B,D; с корректировкой | Средняя доля верных знаков: A,B,D; наивный оцениватель | Верный знак, условия поставщиков | Верный знак, удержание персонала |
|---|---|---|---|---|---|---|
| 40 | 0.57 | 1.15 | 86% | 76% | 99% | 58% |
| 80 | 0.41 | 0.81 | 89% | 78% | 100% | 66% |
| 160 | 0.30 | 0.56 | 91% | 79% | 100% | 74% |
| 320 | 0.21 | 0.39 | 93% | 74% | 100% | 80% |
| 640 | 0.16 | 0.28 | 95% | 70% | 100% | 84% |
| 1280 | 0.13 | 0.20 | 98% | 68% | 100% | 96% |
Авторский анализ искусственно построенного случая. Результат модели при заданных входных параметрах; не наблюдаемый результат. Млн USD. Средняя абсолютная ошибка и полуширина усреднены по четырем решениям; полуширина для удержания персонала приведена в тексте. Доли верных знаков указаны для условий поставщиков и удержания персонала; среднее по трем решениям включает политику ценообразования, условия поставщиков и удержание персонала, исключая переход.
20 Сверять операционные денежные потоки с учетными изменениями и движением балансовых остатков
Таблица 12 иллюстрирует различия измерения в точке дня 180 при нулевой фазе модели. Высвобождение NWC единообразного пакета относительно базы сравнения составляет 1,24 млн USD, тогда как сравнение начального и последующего остатков дает -0,06. Поглощение приблизительно 1,30 млн USD базой сравнения на эту конечную дату обусловлено ростом: при базовой фазе сезонная синусоида равна нулю в обеих представленных конечных точках. Сезонные эффекты сохраняют значение на других датах и в искусственно построенных когортах со случайными фазами. Само по себе движение остатков от начального к последующему моменту не выделяет эффект вмешательства.
В сопоставление измерений добавлена отдельная заданная автором корректировка начальной базы. Предположим, что приобретенная дебиторская задолженность первоначально отражена ниже договорного остатка на долю 2%, что уменьшает начальную сумму на 0,82 млн USD. При неизменной последующей учетной траектории только эта корректировка базы сравнения приводит к показателю до и после, равному поглощению 0,87 млн USD денежных средств. AASB 3 объясняет, почему справедливая стоимость на дату приобретения учитывает неопределенность денежных потоков, однако не предписывает этот процент и не приравнивает справедливую стоимость к договорной сумме за вычетом фиксированного дисконта на ожидаемые кредитные убытки [1]. Это моделируемое сравнение начальных баз, а не наблюдаемый денежный поток или модель последующих кредитных убытков и результатов сбора платежей.
В уравнении 5 первый член представляет моделируемое высвобождение, а выражение в скобках равно начальному остатку базы сравнения за вычетом ее остатка в момент t. Знак этого дрейфа зависит от роста, сезонности и даты измерения. В представленной точке дня 180 при нулевой фазе сезонная составляющая конечных точек равна нулю, а рост делает выражение в скобках отрицательным. Rho означает заданную автором корректировку начальной базы дебиторской задолженности, а AR_0 ее начальную сумму; уравнение 5b применяет эту корректировку к сравнению до и после. Учетная модель выполняет уравнение 5a с численной точностью.
Один из предлагаемых вариантов базы сравнения использует ежемесячные остатки и записи операций приобретаемой компании до сделки с документированными корректировками на рост и сезонность, наряду с показателями в днях с согласованными знаменателями. Достоверность такой базы требует оценки; одно лишь масштабирование остатка предыдущего года не идентифицирует эффект решения. Учетная сверка должна отдельно показывать предварительные и окончательные суммы на дату приобретения. Если первоначальный учет не завершен, корректировки периода оценки относятся к новой информации об обстоятельствах на дату приобретения и заканчиваются, когда необходимая информация получена или более не может быть получена, при максимальном сроке в один год [1].
| Показатель на день 180, единообразный план | Млн USD | Что включает |
|---|---|---|
| Сопоставимое высвобождение относительно траектории статус-кво | 1.24 | Механизмы пакета относительно предполагаемой траектории с постоянной операционной мощностью |
| Изменение оборотного капитала до и после | -0.06 | Механизмы пакета плюс дрейф из-за роста на этой дате с нулевой фазой |
| Дрейф, включенный в изменение до и после | -1.30 | Дрейф из-за роста; нулевая сезонная составляющая конечных точек на этой дате с нулевой фазой |
| Переоценка начальной дебиторской задолженности до справедливой стоимости на 2% | -0.82 | Учет приобретения, без движения денежных средств |
| Изменение до и после с учетом переоценки | -0.87 | Механизмы пакета, дрейф из-за роста и переоценка |
Авторский анализ искусственно построенного случая. Результат модели при заданных входных параметрах; не наблюдаемый результат. Млн USD; среднее по повторениям.
Операционная сверка должна связывать начальную договорную дебиторскую задолженность, корректировки учета приобретения, последующее выставление счетов, кредит-ноты, списания, разнесение денежных поступлений и конечный остаток. Каждая статья сверки требует исходной записи и определенной классификации как денежной или неденежной. Снижение отраженного остатка дебиторской задолженности может быть результатом получения оплаты, оценочной корректировки, выбытия или реклассификации. Отнесение любого снижения к сбору платежей смешивало бы разные события. По этой причине предлагаемая учетная модель отделяет учетную иллюстрацию от механизма операционного вмешательства.
Расширение дизайна на несколько валют или юридических лиц требует дополнительных сверок, которые числовой пример не реализует. Исследованию понадобятся единая методика применения валютных курсов, периметр юридических лиц и порядок учета внутригрупповых остатков. Оно также должно различать оплату поставщику приобретателем и оплату поставщику финансирующей организацией. Эти решения влияют на интерпретацию движения остатков и доступность денежных средств для исполнения обязательств. Их следует включить в спецификацию измерения до ранжирования команд или сделок на аналитической панели.
21 Предлагаемое исследование использует датированные журналы, заданную базу сравнения, законный доступ к данным и возможную рандомизацию сроков
Исследование, способное ответить на вопрос этой работы, использовало бы сделку как единицу анализа и фиксировало бы для каждой сделки дату и содержание каждого раннего решения: отправленные уведомления об условиях, выпущенные письма поставщикам, даты перехода выставления счетов и учета кредиторской задолженности, предложения премий для удержания персонала и перемещения команд. Оно фиксировало бы ежемесячные остатки дебиторской задолженности, запасов и кредиторской задолженности по сегментам клиентов за 24 месяца до и 12 месяцев после завершения сделки для построения траектории статус-кво, а также сложность, концентрацию и качество финансовой функции каждой сделки до принятия любого решения. В таблице 13 перечислены записи.
Предлагаемый реестр завершения должен охватывать все подписанные сделки и фиксировать завершение, незавершение, обратные операции и последующие операционные неудачи. Результат, измеряемый от даты завершения, требует отдельно определенной когорты, отвечающей условиям включения по завершению; незавершенным сделкам нельзя просто присвоить результат после завершения. Последующие неудачи интеграции и пропущенные результаты должны оставаться видимыми, включая записи с плохими результатами. Сбор данных также требует надлежащих разрешений в отношении коммерческого доступа и конфиденциальности. Если применяется Федеральный декрет-закон ОАЭ № 45 от 2021 года, статья 4 допускает обработку без согласия только в рамках установленных исключений; договорное исключение относится к обработке, необходимой для договора, стороной которого является субъект данных, либо для действий, запрошенных этим лицом для заключения, изменения или прекращения договора [13]. Договор приобретения не дает автоматического разрешения на исследовательское использование всех данных клиентов или сотрудников. Если основанием служит согласие, статья 6 требует доказательств, ясности и доступной возможности отзыва. Статья 2 исключает, среди прочих категорий, персональные медицинские данные, а также банковские или кредитные данные, регулируемые специальным законодательством, и организации свободных зон с собственным законодательством о персональных данных. Для исследования необходимо подтвердить действующие требования к исполнению и применимый режим.
Рандомизация сроков предлагается как вариант при операционной и правовой допустимости. Приобретатель с сопоставимыми подразделениями мог бы рассмотреть распределение сроков перехода или волн уведомлений поставщикам по жребию, заранее определив независимую единицу назначения, эффекты распространения, ограничения мощности, соблюдение назначений и пропущенные результаты. Надлежащее назначение и анализ могут поддерживать причинное сравнение для совокупности, отвечающей условиям включения; искусственно построенный рандомизированный столбец показывает результаты только при заданном дизайне. Аннотация исследования LaLonde по программе обучения дает контекстное предупреждение о том, что неэкспериментальные оцениватели могут не воспроизводить экспериментальный ориентир [12]. Она не устанавливает осуществимость рандомизации или достаточность какого-либо оценивателя при приобретении. Предлагаемый протокол задает результаты на день 100, 180 и 360 и чистый денежный результат первого года с интервалами неопределенности. Предлагаемые инструменты данных и ИИ могут помогать извлекать сведения из счетов, оценивать риски и сопоставлять платежи; эти задачи требуют отдельных проверок точности, надлежащих разрешений и датированных записей и сами по себе не подтверждают причинную интерпретацию.
| Запись | Поля | Назначение |
|---|---|---|
| Журнал решений | Дата, охват и ответственный для каждого уведомления об условиях, перехода, предложения премии для удержания и перемещения команды | Определяет воздействие и сроки |
| Ряды балансовых остатков | Ежемесячные остатки дебиторской задолженности, запасов и кредиторской задолженности по сегментам, за 24 месяца до и 12 после | Формирует траекторию статус-кво |
| Характеристики сделки | Сложность, концентрация клиентов, качество финансовой функции, месяц закрытия | Учитывает отбор |
| Реакция клиентов и поставщиков | Принятие условий, споры, потери, шоковые события | Измеряет механизмы |
| Затраты | Разовые затраты, экономия, маржинальный доход по месяцам | Чистый денежный результат первого года |
| Реестр завершения и последующего наблюдения | Все подписанные сделки; соответствие условиям включения по завершению, незавершение, обратные операции, последующие неудачи и пропущенные результаты | Документирует отбор и последующее наблюдение; не создает результатов для незавершенных сделок |
| Доступ к данным и законное основание | Коммерческие разрешения и разрешения по конфиденциальности; применимый режим персональных данных и основание обработки | Документирует полномочия и условия предлагаемого использования [13] |
Предложение MatchPoint по дизайну доказательной базы. Рамочная таблица; без результатов модели.
Основной набор данных результатов должен сохранять прослеживаемость до уровня счетов либо контролируемых агрегатов. Как минимум, наблюдению балансового остатка нужны юридическое лицо, период, идентификатор контрагента, валюта, идентификатор исходной системы и временная отметка извлечения. Записи решения нужны ответственный, одобрение, фактическая дата исполнения, охваченная совокупность и причина исключения. Таблица связей должна объяснять, как идентификаторы менялись при слиянии. Без этой связи перенесенный счет может выглядеть исчезнувшим и вновь появившимся, создавая видимость улучшения или ухудшения денежного результата.
Пропущенные записи требуют явного порядка обработки. Неудачное извлечение не означает нулевого остатка. Не зафиксированная дата политики не доказывает, что политика не менялась. Спорный счет не становится автоматически безнадежным долгом, а просроченный платеж не означает автоматического отказа от новых условий. Предлагаемый протокол сохранял бы категорию пропуска и статус сверки для каждого наблюдения вместе с причиной и историей исправлений. Анализы раскрывали бы, какие исключения меняют когорту или охваченный остаток, вместо представления очищенной итоговой суммы без ее знаменателя.
Целевую оцениваемую величину следует определить до расчета сравнения. Исследование может оценивать средний эффект предложения новой политики совокупности, отвечающей условиям включения, эффект среди единиц, фактически подвергшихся воздействию, либо результат полного правила последовательности действий. Это разные вопросы. Исключения и отказы могут сами быть результатами политики. Условный отбор по ним после воздействия может изменить сравнение. Датированная запись условий включения и назначения делает предполагаемый вопрос видимым и дает независимому рецензенту основу для проверки того, отвечает ли на него представленная оценка.
Сезонность и другие одновременные изменения требуют собственных записей. Стимулирование продаж, наращивание запасов, сбой поставок, выбытие или налоговый платеж могут совпасть с переходом систем. Дизайн исследования должен определять, какие события входят в операционную базу, какие представляют отдельные воздействия и какие делают сравнение непригодным. Добавление объясняющих столбцов после получения результата само по себе не устраняет проблему отбора. Заранее заданный анализ, документированный журнал изменений и чувствительность к альтернативным обоснованным спецификациям делают пределы доказательной базы яснее.
Коммерческая конфиденциальность и меры защиты персональных данных должны реализовываться операционно. Предлагаемое исследовательское пространство отделяло бы идентифицирующие ключи от аналитических записей, ограничивало доступ по ролям, сохраняло журналы доступа и определяло обязанности по удалению или хранению. Соглашение об обмене данными определяло бы разрешенную цель и получателя. Применимая правовая проверка должна установить законное основание и любые ограничения на передачу или отраслевые ограничения для фактического набора данных и юрисдикций. Такая предлагаемая организация управления не дает универсального вывода о том, что одного согласия достаточно для разрешения работы.
Ссылка на внешние доказательства должна указывать фактически изученный материал. Чтение аннотации дает основания для более узкого изложения, чем воспроизведение полного метода и результатов статьи. Корпоративная отчетность фиксирует объяснение или прогноз компании с указанными ею оговорками. Искусственно построенный эксперимент дает результаты, порожденные его собственными правилами. Предлагаемый реестр доказательств сохранял бы эти категории рядом с каждым числовым или причинным утверждением и фиксировал бы версию источника и указатель на соответствующее место. Такая практика делает последующее обновление фактов прослеживаемым без переписывания истории проведенной проверки.
22 Устанавливать контрольные этапы решений с измеренной экспозицией и ответственными лицами
Отчет совету директоров должен указывать каждое решение, его дату, ожидаемую траекторию прироста денежных средств и отдельно доступный запас ликвидности. В искусственно построенном случае единообразный пакет имеет средний минимум по ежемесячным траекториям минус 11,5 млн USD и выборочный пятый процентиль минимума минус 17,16 млн при заданных сроках платежей. Его средний чистый денежный результат первого года равен 7,18 млн, а высвобождение NWC на день 360 составляет 11,3 млн. Раздельное представление этих показателей делает видимыми их компоненты балансовых остатков, маржинального дохода и затрат.
Отчет также должен указывать статус доказательств. Размеры эффектов принятия условий клиентами, споров, потери персонала и реакции поставщиков в этой работе заданы автором; в реальной сделке они представляли бы оценки с диапазонами из собственных журналов приобретаемой компании. Отчет должен указывать, какие решения имеют достаточно большой эффект для его установления по имеющимся данным, а какие нет, в соответствии с результатами для размеров выборки. Цель по денежным средствам на день 100 следует заменить контрольными этапами с конкретными датами и ожидаемым минимумом траектории: месяц 2, месяц 4 и день 100 в искусственно построенном случае.
Одностраничная панель должна содержать пять строк: оборотный капитал относительно траектории статус-кво по месяцам, минимум траектории и его дату, чистый денежный результат первого года, реакцию клиентов и поставщиков относительно плана и потерю персонала в командах сбора платежей, учета кредиторской задолженности и планирования. Каждая строка должна показывать ожидаемый диапазон и дату следующего контрольного этапа. Выход строки за пределы диапазона служит сигналом для решения, например приостановки перехода или отмены письма поставщику, без ожидания обсуждения в конце квартала.
Финансовая отчетность следует применимой к организации системе стандартов и отчетному периоду. Организации, подпадающие под соответствующие требования раскрытия информации о финансировании поставщиков, раскрывают предусмотренные ими условия и сведения об обязательствах, включая вид и влияние применимых неденежных изменений, таких как объединения бизнеса [2]. При методе приобретения обычная приобретенная дебиторская задолженность оценивается по справедливой стоимости на дату приобретения; период оценки имеет значение, когда первоначальный учет остается незавершенным, и только в пределах условий стандарта [1]. Предлагаемый управленческий пакет должен сверять свой контрфактический показатель оборотного капитала с этими суммами финансовой отчетности.
Контрольный этап должен определять наблюдение, порог, ответственного за решение и доступное действие. При переходе выставления счетов наблюдением могут служить сверенная полнота счетов и очередь нерешенных вопросов с указанием возраста по охваченной совокупности. Доступным действием может быть контролируемая приостановка следующей волны миграции на время исправления текущей очереди. Порог был бы управленческим решением для конкретной сделки, обоснованным операционной базой. Работа предлагает структуру контрольного этапа; она не дает наблюдаемого универсального допуска или подтвержденной даты перехода.
Денежные контрольные этапы также требуют маршрута эскалации. Казначейство должно знать, какие допущения изменились, какие платежи остаются обязательными и доступно ли дополнительное финансирование с юридической и практической точки зрения. Ответственный за интеграцию должен знать, какие действия можно отменить, а какие уже обязательны для клиентов, поставщиков или сотрудников. Решение об остановке без исполнимого резервного варианта имеет ограниченное операционное содержание. Поэтому предлагаемая контрольная запись включает резервный вариант, лицо, уполномоченное его задействовать, и исходные доказательства, необходимые для возобновления деятельности.
Пакет для принятия решений должен наглядно показывать неопределенность. Ожидаемая траектория, неблагоприятный квантиль по траекториям и оцененная частота нарушения лимита отвечают на разные вопросы. Выбранный порог следует связывать с заявленным допустимым уровнем этой моделируемой экспозиции и с отдельно оцененной ликвидностью. Читатель также должен видеть, какую неопределенность представляет симуляция и какую она не включает. Увеличение числа повторений уменьшает шум симуляции; оно не подтверждает предполагаемое поведение клиентов, не снимает неопределенность параметров и не устанавливает соответствие реальной приобретаемой компании искусственно построенной учетной модели.
Компактная матрица ответственности может сделать предлагаемый процесс проверяемым. CFO сделки отвечает за совокупную финансовую интерпретацию, казначейство за доступный запас ликвидности и ограничения финансирования, а соответствующие ответственные за коммерческую деятельность, системы и персонал предоставляют доказательства исполнения своих решений. Специалисты по праву и защите данных определяют применимые границы фактической организации работы. Это предлагаемое распределение обязанностей, которое приобретатель адаптировал бы к своей системе управления; оно не описывает роли, наблюдавшиеся в клиентском мандате.
| Решение | Лицо, несущее ответственность | Доказательства для контрольного этапа | Доступная реакция |
|---|---|---|---|
| Доступный дополнительный запас ликвидности | Казначейство совместно с CFO сделки | Базовая ликвидность, ограничения и принятые обязательства | Пересмотреть последовательность или обеспечить доступ к одобренному финансированию |
| Условия клиентов и поставщиков | Ответственный за коммерческую деятельность с правовой проверкой | Фактический охват исполнения, принятие условий, споры и разнесение денежных поступлений | Приостановить следующую волну уведомлений или пересмотреть допустимый охват |
| Переход выставления счетов и учета кредиторской задолженности | Ответственные за системы и финансовые операции | Сверенные остатки, сопоставление идентификаторов и очередь исключений | Приостановить волну миграции и исправить определенные исключения |
| Непрерывность работы критически важных финансовых команд | Ответственный за персонал совместно с операционными финансами | Покрытие ролей, доказательства передачи обязанностей и одобренные обязательства | Адаптировать меры удержания персонала или перехода |
| Исследование и использование данных | Назначенный владелец данных с проверкой правовых аспектов и вопросов защиты данных | Цель, полномочия доступа, законное основание и происхождение исходных данных | Ограничить, исправить или приостановить затронутый анализ |
Предложенный автором дизайн управления. Обязанности и пороги требуют адаптации к фактическому приобретателю; внедрение у клиента или наблюдаемый эффект не заявлены.
23 Выбирать пакеты при проверенном ограничении дополнительного запаса ликвидности
Предлагаемое применение начинается со сверки операционной базы и отдельно доступного дополнительного запаса ликвидности. Затем до выбора пакета определяются моделируемые сроки платежей, итоговый показатель и допустимая неблагоприятная экспозиция. Выбранное автором H=3,0 млн USD служит иллюстрацией. Фактическое финансирование, ограниченные в использовании денежные средства, обязательства и операционные ограничения приобретаемой компании требуют независимой оценки. Непрерывность критических ролей и сроки перехода должны входить в сравнение как механизмы, подкрепленные доказательствами для этой компании, с доступным резервным вариантом для каждого решения.
Искусственно построенный случай показывает значение этих определений. Пакет A1 B0 C0 D1 проходит отбор по среднему минимуму: чистый денежный результат составляет 2,22 млн USD, а средний минимум по траекториям минус 2,7. Его выборочная частота нарушения лимита 29,5% не соответствует дополнительному иллюстративному условию 5 процентов. Ни один другой оцененный пакет не проходит это условие. Поэтому запись решения должна отражать отсутствие допустимого варианта в оцененном наборе при заданном правиле неблагоприятного риска. Дополнительный запас ликвидности, другие сроки затрат или иной операционный дизайн потребовали бы нового явно проверенного случая; порог нельзя незаметно увеличивать для получения предпочтительного ответа.
Действуют две оговорки. Условия клиентов ограничены правом соответствующей юрисдикции и переговорной силой крупнейших клиентов [3, 10], а увеличение сроков оплаты поставщикам несет риск шока, который в модели при его наступлении отменяет заданную долю увеличения. План, опирающийся на любой из этих механизмов, должен указывать соответствующих клиентов и поставщиков и определять резервный вариант до отправки писем.
Обработку документов и данных с помощью ИИ можно оценивать как необязательный компонент предлагаемого процесса. Рассматриваемая система извлекала бы идентификаторы счетов, даты и договорные условия в очередь проверки, сохраняя исходный документ и указатель для каждого поля. Человек-рецензент принимал бы решения по репрезентативному тестовому набору до использования извлеченных полей в денежном показателе. Оценка отражала бы ошибки полей и неудачные сверки для фактически охваченной совокупности. Работа не заявляет проверенной точности, экономии времени или промышленного внедрения такой системы.
Предлагаемый показатель раннего предупреждения следует оценивать с использованием информации, доступной в момент решения. Модель, использующая последующий результат платежа или исправленную запись после перехода как более ранний признак, может вводить в заблуждение относительно того, что команда могла знать. Исследование фиксировало бы временные отметки признаков, регистрировало ручные изменения и сравнивало полученную очередь с документированной альтернативой. Прогнозное ранжирование риска сбора платежей само по себе не идентифицирует денежный эффект изменения условий оплаты или удержания сотрудника.
Автоматизация должна сохранять границу принятия решений. Предлагаемый помощник может собирать сверку, выявлять противоречащие условия или готовить проект объяснения для проверки. Изменения условий клиентов, банковских реквизитов, инструкций поставщикам или обязательств по удержанию персонала требуют соответствующего уполномоченного процесса контроля. Исследовательская запись должна указывать, какой результат был предложен, какой одобрен и какой исполнен. Если система меняет распределение работы, этот процесс назначения также становится частью доказательной базы для интерпретации полученных денежных результатов.
24 Воспроизводить модель и указывать сохраняющиеся пределы доказательной базы
Таблица 15 задает численные проверки компонентов остатков, конечного денежного результата, статистик траекторий, усредненной по порядкам атрибуции, тождеств измерения и определений когорт. Все 216 000 конечных точек траекторий с учетом внедрения согласуются с чистым денежным результатом за двенадцать периодов в пределах 1e-11 млн. Средний минимум по траекториям, минимум средней траектории, пятый процентиль по траекториям и доля нарушений лимита запаса определяются и оцениваются отдельно. Проверка почти нулевой потери операционной мощности использует явное приближение и допуск. Эти проверки оценивают заданную математическую учетную модель и условные определения симуляции; калибровка по реальным данным и наблюдаемые причинные эффекты требуют отдельных доказательств.
Ограничения существенны. Все входные параметры заданы автором: доля принятия условий, вероятности споров и потерь, эффекты операционной мощности и затраты. В бизнесе одна продуктовая линия, одна валюта и один набор условий. Клиенты и поставщики представлены долями, без именованных контрагентов. Кредитное страхование, стоимость финансирования и налоги отсутствуют. Когорта генерируется той же учетной моделью, которую она анализирует, а структура смешения эффектов выбрана автором. Эксперимент не позволяет судить, меняет ли какое-либо раннее решение денежные потоки в реальном приобретении. Он позволяет определить, какие схемы доказательств поддерживали бы такое утверждение и какие не поддерживали бы.
Следующее решение состоит в том, собирать ли записи из таблицы 13 для ряда сделок и рандомизировать ли сроки хотя бы одного решения. До этого рамочная модель поддерживает ранжирование решений по механизмам, оценку величины минимума траектории и отказ от прочтения баланса до и после как доказательства.
| Научная проверка | Проверенный охват | Результат |
|---|---|---|
| Компоненты балансовых остатков | В месяце 12 высвобождение дебиторской задолженности плюс высвобождение запасов плюс вклад кредиторской задолженности равны высвобождению NWC для всех 54 пакетов и 4 000 случайных реализаций | Согласуется в пределах численного допуска |
| Конечный прирост денежных средств | Все 216 000 конечных точек траекторий равны определенному чистому денежному результату за двенадцать периодов в пределах 1e-11 млн | Согласуется |
| Раздельные сводные показатели траекторий | Средний минимум по траекториям, минимум средней траектории, пятый процентиль и доля нарушений рассчитываются отдельно; средний минимум не превышает минимум средней траектории | Определения и неравенство проверены |
| Усредненная по порядкам атрибуция | Распределения по 24 порядкам в сумме равны разности между единообразным пакетом и отсутствием действий для NWC на день 100, NWC на день 360, net12 и среднего денежного минимума | Тождества эффективности проверены |
| Разложение измерения | Движение NWC до и после равно высвобождению плюс дрейф базы сравнения в выбранной конечной точке | Тождество проверено в пределах 1e-9 млн |
| Определения когорт и точности | Выбранные и случайные назначения используют соответствующие им искусственно построенные ориентиры; сравнение по удержанию персонала использует неокругленные полуширины для шести размеров | Условные определения согласованы |
| Приближение почти нулевой потери операционной мощности | Масштаб 1e-4 дает среднее высвобождение NWC с абсолютной величиной ниже 0,01 млн при проверке отсутствия действий | Приближение; точное тождество нулевой потери не заявлено |
Численные проверки искусственно построены автором. Тождества остатков и атрибуции, выборочные сводные показатели траекторий и условная диагностика когорт оценивают разные свойства. Все величины используют заданную автором учетную модель; эти проверки не дают калибровки по реальным данным или заверения в ликвидности.
Воспроизводимый пакет должен сохранять версию источника, числовые входные параметры, начальные значения генераторов случайных чисел, версии зависимостей и исходные массивы каждой представленной таблицы и каждого рисунка. Округление для показа является этапом представления. Порог допустимости или пересечение интервалом заданного порога следует оценивать по неокругленным величинам с последующей сверкой отображенного результата. Такое же различие относится к близким средним политик: заявленная точность десятичных знаков не должна создавать более определенный порядок, чем допускают исходный расчет и его симуляционная неопределенность.
Представленная здесь неопределенность условна относительно заданных автором механизма и распределений. Неопределенность параметров, зависимость между немоделируемыми событиями и изменения периметра бизнеса требуют дополнительного анализа. Анализ чувствительности по одному параметру изменяет заданный входной параметр при неизменных остальных; он не исследует каждый совместный стресс. Поэтому приобретатель, использующий рамочную модель, документировал бы доказательства для параметров, правдоподобные структуры зависимостей и стрессовые операционные ограничения, соответствующие приобретаемой компании, прежде чем опираться на сравнение политик.
Для отдельного пакета моделируемая доля нарушений имеет вариацию Monte Carlo даже при фиксированных параметрах. При 4 000 независимых случайных реализациях и доле 29,5 процента биномиальная стандартная ошибка Monte Carlo составляет приблизительно 0,72 процентного пункта. Это описывает точность симуляционной частоты в рамках ее собственного распределения. Средние входных параметров, допущения о зависимости, неучтенные шоки и фактическая ликвидность приобретаемой компании требуют отдельных доказательств. Все 54 пакета используют общие случайные реализации параметров, поэтому их оцененные статистики зависимы. Парные сравнения должны сохранять эти общие реализации; 54 средних представляют искусственно построенные сравнения политик, а не независимые наблюдения реальных сделок.
Надлежащий результат представляет собой запись решения, которую можно пересматривать при изменении доказательств. Она должна сохранять предыдущее допущение, новое наблюдение, полученный расчет и причину выбранного действия. Положительный моделируемый результат на конец года не заменяет сверенную денежную запись или доступное обязательство по финансированию. Вклад этой работы заключается в явной связи определений решений, денежного измерения, пределов доказательной базы и подотчетных решений. Эффекты реальных сделок требуют отдельно спроектированного эмпирического исследования с установленным управлением.
Список источников
- Australian Accounting Standards Board. AASB 3 Business Combinations, December 2022 compilation applicable to annual periods beginning on or after 1 July 2026 but before 1 January 2027, paragraphs 2-3, 18-21, 45-49 and B41. Australian Tier 1 for-profit correspondence with IFRS 3; entity and period applicability require confirmation. https://standards.aasb.gov.au/aasb-3-dec-2022-0
- Australian Accounting Standards Board. AASB 2023-1 Amendments to Australian Accounting Standards: Supplier Finance Arrangements, 22 June 2023, adding AASB 107 paragraphs 44F-44H, effective for annual periods beginning on or after 1 January 2024. Current AASB 107 compilation applicable from 1 January 2026, paragraphs 44F-44H, 62-63 and Appendix A AusA1. https://www.aasb.gov.au/admin/file/content105/c9/AASB2023-1_06-23.pdf ; https://www.legislation.gov.au/F2015L01538/2025-12-31/2025-12-31/text/original/epub/OEBPS/document_1/document_1.html
- European Parliament and Council. Directive 2011/7/EU of 16 February 2011 on combating late payment in commercial transactions (recast), Articles 3, 7 and 12. EUR-Lex marks the directive in force; applicable national implementation requires confirmation. European Parliament, Legislative Observatory, procedure 2023/0323(COD), Commercial transactions: combating late payment, status awaiting Council's first-reading position at 8 November 2026. https://eur-lex.europa.eu/eli/dir/2011/7/oj/eng ; https://oeil.europarl.europa.eu/oeil/en/procedure-file?reference=2023%2F0323%28COD%29
- United Kingdom Parliament. Commercial Payments Bill [HL], Bill 166 of 2026-27, as brought from the House of Lords, 21 October 2026; Commons second-reading stage and not an Act at 8 November 2026. Department for Business and Trade, Commercial Payments Bill: overview, 19 May 2026; written answer to question 33379, 19 October 2026. Proposed measures and implementation remain conditional on legislation and commencement. https://bills.parliament.uk/bills/4128 ; https://publications.parliament.uk/pa/bills/cbill/59-02/0166/260166.pdf ; https://www.gov.uk/government/publications/commercial-payments-bill-factsheets/commercial-payments-bill-overview ; https://questions-statements.parliament.uk/written-questions/detail/2026-10-09/33379 ; https://www.gov.uk/late-commercial-payments-interest-debt-recovery/charging-interest-commercial-debt
- Amedisys, Inc. Form 10-K for the year ended 31 December 2008, Management's Discussion and Analysis, Outstanding Patient Accounts Receivable, p. 49. United States Securities and Exchange Commission, accession 0001193125-09-031143. Historical reported figures and management explanations. https://www.sec.gov/Archives/edgar/data/0000896262/000119312509031143/d10k.htm
- Laboratory Corporation of America Holdings. Form 10-K for the year ended 31 December 1999, filed 17 March 2000, Management's Discussion and Analysis, Liquidity and Capital Resources. United States Securities and Exchange Commission, accession 0000920148-00-000009. Historical reported DSO and management conversion forecast. https://www.sec.gov/Archives/edgar/data/0000920148/000092014800000009/0000920148-00-000009.txt
- Healy, P. M., Palepu, K. G. and Ruback, R. S. (1990). Does Corporate Performance Improve After Mergers? NBER Working Paper 3348, May. The working-paper abstract describes mergers completed from 1979 to 1983. Published journal version: Journal of Financial Economics 31(2), 135-175 (1992), DOI 10.1016/0304-405X(92)90002-F. Contextual discussion uses the earlier working-paper version. https://www.nber.org/papers/w3348
- El Ghoul, S., Gong, Z. and Guedhami, O. (2025). Easing the Squeeze: How Do Acquisitions Relieve Target Firms' Financial Constraints? Research in International Business and Finance 74, 102673. DOI 10.1016/j.ribaf.2024.102673. https://scholar.xjtlu.edu.cn/en/publications/easing-the-squeeze-how-do-acquisitions-relieve-target-firms-finan/
- Kieschnick, R., Laplante, M. and Moussawi, R. (2013). Working Capital Management and Shareholders' Wealth. Review of Finance 17(5), 1827-1852. DOI 10.1093/rof/rfs043. https://ideas.repec.org/a/oup/revfin/v17y2013i5p1827-1852.html
- Fabbri, D. and Klapper, L. F. (2016). Bargaining Power and Trade Credit. Journal of Corporate Finance 41, 66-80. DOI 10.1016/j.jcorpfin.2016.07.001. Accepted manuscript, May 2016, City Research Online; this version may differ from the final publication. https://openaccess.city.ac.uk/id/eprint/17179/
- Cannella, A. A. and Hambrick, D. C. (1993). Effects of Executive Departures on the Performance of Acquired Firms. Strategic Management Journal 14(S1), 137-152. DOI 10.1002/smj.4250140911. https://pure.psu.edu/en/publications/effects-of-executive-departures-on-the-performance-of-acquired-fi/
- LaLonde, R. J. (1986). Evaluating the Econometric Evaluations of Training Programs with Experimental Data. American Economic Review 76(4), 604-620. https://ideas.repec.org/a/aea/aecrev/v76y1986i4p604-20.html
- United Arab Emirates. Federal Decree-Law No. 45 of 2021 Concerning the Protection of Personal Data, Articles 2, 4 and 6. Government-linked Arabic compilation, Dubai Judicial Institute, 2023. Applicable personal-data regime and current implementing requirements require confirmation. https://assets.u.ae/api/public/content/954629a06cc64fd887771ce3273d6154?v=21d88839 ; https://uaelegislation.gov.ae/en/legislations/1972
- Hu, M., Mou, J. and Tuilautala, M. (2020). How Trade Credit Affects Mergers and Acquisitions. International Review of Economics and Finance 67, 1-12. DOI 10.1016/j.iref.2019.12.004. https://ideas.repec.org/a/eee/reveco/v67y2020icp1-12.html
Об авторе
Chennakeshav (CK) является руководителем в сфере корпоративных финансов и инвестиционно-банковского консультирования с глобальным опытом более 25 лет в поиске, структурировании и исполнении сделок M&A, привлечении капитала роста и корпоративной стратегии. Он руководил проектами создания стоимости для основателей, компаний и фондов, соединяя взгляд совета директоров с практическим исполнением и закрытием сделки.
Его карьера включает Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, портфельные компании ADQ и Emirates Growth Fund в TMT, недвижимости, финтехе, диптехе, клинтехе, инфраструктуре и энергетике. Он работал с высшим руководством, фондами прямых и венчурных инвестиций, суверенными фондами и семейными офисами над сложным привлечением средств и финансированием растущих компаний, руководил проверками M&A, интеграцией после слияния и трансформацией бизнеса для создания стоимости.
В Matchpoint Partners он занимает должность Managing Partner и руководит корпоративными финансами, M&A и привлечением капитала. У него MBA London Business School и инженерная степень VTU; в UCL London он обучается по программе Master of Laws (LLM).
CK активно поддерживает стартапы как наставник Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute и IN5, выступает Entrepreneur Mentor in Residence (EMiR) в London Business School и входит в жюри Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Отказ от ответственности
Работа входит в продолжающуюся серию о структуре частных и альтернативных рынков. Мнения принадлежат автору. Материал предназначен для информирования, описывает рыночную структуру в общих чертах и не является инвестиционной, юридической, налоговой или регуляторной консультацией либо рекомендацией относительно ценных бумаг, структур или контрагентов.
