
1 Enquadrar as escolhas de integração como decisões de caixa datadas
Este estudo considera quatro famílias de decisões iniciais de integração: preços e condições dos clientes, condições dos fornecedores, sistemas de faturação e contas a pagar, e continuidade das funções financeiras que operam esses processos. Pergunta como comparar as suas consequências de caixa modeladas, identificar a necessidade temporária de financiamento e determinar a evidência necessária para estimar os seus efeitos numa aquisição observada. O exemplo numérico é uma experiência construída; a sua função é tornar inspecionáveis os pressupostos e as escolhas de medição.
Duas dificuldades moldam a resposta. Primeiro, a contabilidade da aquisição pode alterar a base de abertura, enquanto crescimento, sazonalidade e data de medição afetam o saldo comparado. Segundo, as escolhas iniciais de implementação podem relacionar-se com as capacidades financeiras do adquirente e a complexidade da empresa-alvo. A experiência de coortes trata essas características como possíveis fatores de confundimento através de um mecanismo de atribuição definido pelo autor. Não estabelece como escolhem os adquirentes reais nem a dimensão de qualquer efeito independente de capacidade. Separamos a definição do resultado, os mecanismos propostos, os resultados condicionais do modelo e o problema de atribuir resultados a escolhas.
Construímos o enquadramento a partir de normas contabilísticas, legislação de prazos de pagamento, documentos oficiais de empresas e investigação publicada sobre aquisições e crédito comercial [1, 2, 3, 4, 5, 6, 7, 8, 9, 10, 11, 14]. Depois realizamos uma experiência definida pelo autor numa empresa construída, com 4 000 replicações para cada um de 54 pacotes de escolhas, e uma segunda experiência em coortes construídas de transações nas quais o adquirente faz as escolhas. A experiência não apresenta qualquer resultado observado. Mostra como se comportam as medidas quando se verificam os mecanismos declarados.
O responsável pela decisão deveria começar com uma pergunta de caixa suficientemente precisa para alterar uma ação. Pedir uma melhoria do capital circulante deixa por definir a referência, o calendário e as concessões comerciais permitidas. Uma pergunta utilizável identifica a população de clientes ou fornecedores, a escolha operacional, o início pretendido, a medida de caixa e a data de decisão. Identifica também quem pode alterar a escolha quando a evidência inicial contraria os pressupostos. Este estudo propõe essa estrutura para um comprador que decide como sequenciar alterações de condições, faturação e equipa financeira após a conclusão da transação.
O enquadramento tem três utilizações distintas. A tesouraria pode testar a margem incremental necessária para uma sequência proposta. O gabinete de integração pode transformar uma escolha de política em registos operacionais datados e pontos de controlo com responsáveis. Uma equipa de investigação pode especificar que afirmação causal ou descritiva esses registos sustentam. A mesma folha de cálculo pode servir os três grupos, mas uma instrução registada, um resultado simulado e um recebimento bancário verificado têm significados diferentes. Torná-los explícitos facilita questionar e reproduzir a análise resultante.
2 Definir a caixa incremental face a uma referência operacional explícita
O resultado é o capital circulante libertado: a diferença entre o capital circulante que a empresa teria mantido se os seus prazos anteriores à transação permanecessem inalterados, com o mesmo crescimento e sazonalidade, e o que mantém com o pacote escolhido. O capital circulante corresponde a contas a receber mais inventários menos contas comerciais a pagar. Uma libertação positiva representa caixa disponibilizada. Medimo-la aos dias 100, 180 e 360 após a conclusão. Um segundo resultado, a caixa líquida do primeiro ano, acrescenta a variação da margem de contribuição em doze meses e subtrai custos não recorrentes líquidos de qualquer poupança recorrente.
A trajetória de manutenção das condições iniciais importa. Uma empresa com crescimento de seis por cento ao ano e um ciclo sazonal absorve capital circulante mesmo sem alterações. Uma comparação antes-depois mistura, por isso, o efeito das escolhas com a evolução da empresa. Também não consideramos as escolhas bem-sucedidas apenas porque melhora uma medida em dias: a perda de clientes reduz as contas a receber e melhora um saldo, mas destrói margem, e a medida líquida inclui essa margem.
A contabilidade da aquisição pode alterar a comparação de abertura. Numa concentração de atividades empresariais contabilizada pelo método da aquisição, a AASB 3 exige que as contas a receber ordinárias adquiridas sejam medidas ao justo valor na data da aquisição; B41 proíbe uma correção separada nessa data para incerteza já incorporada nesse valor [1]. A norma contém exceções específicas de reconhecimento e mensuração. Se a contabilização inicial estiver incompleta, os montantes provisórios são ajustados por novas informações sobre factos e circunstâncias existentes na aquisição; o período de mensuração termina quando se obtém a informação necessária ou deixa de ser possível obtê-la, e não pode exceder um ano [1]. Assim, os saldos contabilísticos e contratuais de abertura podem diferir sem movimento de caixa. A secção 20 testa um ajuste da base de abertura definido pelo autor. Os parágrafos correspondentes da IFRS 3 são reproduzidos na norma australiana; é necessário confirmar a entidade, o referencial de relato e o período aplicáveis.
A margem incremental é um dado de tesouraria definido fora da simulação. Representa caixa ou capacidade de financiamento comprometida disponível para desvios de integração depois de considerados a previsão operacional de referência, a política de caixa mínima, o financiamento da aquisição e outras obrigações vinculativas. Saldos restritos, linhas indisponíveis e fundos necessários a outra entidade jurídica não se tornam disponíveis por uma política modelada apresentar caixa positiva no final do ano. O caso numérico ilustra uma restrição incremental; não calcula a necessidade total de financiamento da aquisição do grupo combinado.
Uma medida da trajetória de caixa deveria incluir o calendário de todos os custos e poupanças representados na experiência. A série de libertação de capital circulante responde a uma questão de eficiência dos saldos. Acrescentar diferenças acumuladas de margem de contribuição, subtrair pagamentos acumulados de implementação e acrescentar poupanças acumuladas produz uma série de caixa incremental ajustada pela implementação. O valor de final de ano pode reconciliar-se com a medida existente de caixa líquida do primeiro ano enquanto o mínimo muda materialmente. O calendário de pagamentos é um pressuposto a divulgar; reconhecer um gasto nas contas e pagar a caixa associada são acontecimentos separados.
Dois resumos de uma trajetória simulada exigem designações diferentes. O mínimo da série mensal esperada de caixa descreve o mínimo da trajetória média. Tomar o mínimo de cada replicação e calcular depois a média desses mínimos descreve o mínimo esperado por trajetória. As datas dos mínimos podem variar entre replicações, pelo que as operações não têm de produzir o mesmo resultado. Um percentil inferior dos mínimos por trajetória e a frequência de ultrapassagem da margem acrescentam ainda informação diferente. Os resultados de transações reais permanecem fora da validação da experiência construída.
3 Aplicar os limites de pagamento e relato próprios de cada jurisdição
O enquadramento da UE exige uma verificação jurídica específica do contrato. A Diretiva 2011/7/EU continua identificada como em vigor no EUR-Lex. Nas transações entre empresas, o artigo 3(5) exige um prazo contratual de pagamento não superior a 60 dias de calendário, salvo acordo expresso de prazo superior que não seja manifestamente abusivo para o credor; o artigo 7 exige meios de reparação para condições ou práticas de pagamento manifestamente abusivas [3]. O artigo 12(3) permite disposições nacionais mais favoráveis aos credores, pelo que a diretiva não confere ao comprador um direito incondicional de impor prazos de 60 dias. O regulamento de substituição proposto, processo 2023/0323(COD), consta como aguardando a posição do Conselho em primeira leitura. Continuam por verificar a aplicação nacional, a lei aplicável e o contrato concreto.
O Reino Unido avançou da consulta para o projeto de lei Commercial Payments Bill. Segundo a verificação de 8 de novembro de 2026, o registo parlamentar situa-o na Câmara dos Comuns em segunda leitura e declara expressamente que ainda não é uma lei [4]. O Governo descreve um máximo proposto de 60 dias, com isenções limitadas e juros de mora obrigatórios de 8 pontos percentuais acima da taxa de base do Banco de Inglaterra. A resposta ministerial de 19 de outubro de 2026 situa a maioria das medidas no final de 2027 ou início de 2028, sujeitas a aprovação parlamentar, sanção real e legislação secundária necessária; o projeto prevê, em geral, regulamentos de entrada em vigor [4]. A taxa legal de 8 pontos percentuais acima da taxa de base já consta das orientações atuais, com ressalva para contratos que estabeleçam outra taxa. Assim, o regime obrigatório proposto deve distinguir-se dos direitos existentes. A legislação de pagamentos comerciais do Golfo não foi revista; a assessoria jurídica deve confirmar as regras relevantes antes de definir uma extensão de prazo.
O financiamento de fornecedores exige uma verificação de relato separada. Para entidades sujeitas aos requisitos relevantes da AASB 107 ou aos correspondentes da IAS 7, os parágrafos 44F a 44H exigem informação sobre acordos em que um financiador se oferece para pagar a fornecedores e a entidade aceita pagar ao abrigo do acordo na mesma data ou posteriormente [2]. Esses acordos podem conceder prazos alargados à entidade ou pagamentos antecipados aos seus fornecedores. A informação exigida inclui condições, quantias escrituradas dos passivos e rubricas das demonstrações, montantes já pagos aos fornecedores pelos financiadores, intervalos de datas de pagamento face a contas a pagar comparáveis e o tipo e efeito de alterações não monetárias de passivos, incluindo concentrações de atividades empresariais. As alterações aplicam-se a períodos anuais iniciados em ou após 1 de janeiro de 2024 e permanecem na compilação atual de 2026. As entidades australianas que utilizam divulgações simplificadas Tier 2 da AASB 1060 têm um enquadramento separado; o apêndice A da AASB 107 exclui-as desta norma. Estas regras não fornecem uma estimativa da aceitação dos fornecedores.
4 A investigação selecionada descreve padrões agregados de aquisições e crédito comercial
O resumo da anterior versão como documento de trabalho do NBER de Healy, Palepu e Ruback apresenta resultados das 50 maiores fusões entre empresas industriais cotadas dos Estados Unidos concluídas de 1979 a 1983 [7]. Apresenta melhorias relativas ao setor na produtividade dos ativos e na rendibilidade dos fluxos de caixa operacionais, com manutenção das taxas de investimento e de investigação e desenvolvimento face às empresas comparáveis do setor. Isto fornece contexto histórico agregado. O resumo acessível não oferece uma estimativa para as escolhas datadas de preços, migração ou pessoal aqui definidas. A versão publicada em revista em 1992 é uma versão separada; esta discussão utiliza o resumo do documento de trabalho e a amostra nele declarada.
O resumo de El Ghoul, Gong e Guedhami refere que as empresas-alvo de capital fechado obtêm mais crédito comercial de fornecedores e cobram contas a receber de clientes mais rapidamente após a aquisição, juntamente com alterações dos resultados retidos, financiamento da empresa-mãe e financiamento por dívida [8]. Isto coincide diretamente com os mecanismos de financiamento e cobrança aqui examinados. A utilização limita-se às conclusões agregadas do resumo; não fornece um tamanho de efeito verificado para os pacotes de decisões iniciais deste estudo. O resumo de Hu, Mou e Tuilautala refere que as empresas cotadas dos Estados Unidos com mais crédito comercial têm maior probabilidade de adquirir, utilizar ofertas em numerário e pagar prémios menores pelas empresas-alvo [14]. Essas associações de seleção e financiamento dizem respeito a um estimando diferente do efeito pós-conclusão sobre o capital circulante de uma escolha operacional datada.
A revisão abrange o conjunto seletivo de fontes aqui identificado. Estas fontes motivam as quatro famílias de decisões e os problemas de medição e seleção considerados; não validam os efeitos conjuntos dos pacotes no modelo contabilístico definido pelo autor. A contribuição proposta é uma comparação contrafactual transparente em datas declaradas, com custos e margem de liquidez explícitos, e um desenho para recolher evidência de decisões. A sua utilidade empírica e os tamanhos de efeito teriam de ser avaliados com registos de transações adequados. As fontes revistas não sustentam uma afirmação de novidade relativamente a toda a literatura.
5 Testar o poder negocial e os efeitos na margem juntamente com as condições de pagamento
O manuscrito aceite de Fabbri e Klapper utiliza dados de um inquérito chinês ao nível da empresa, incluindo condições de crédito comercial e histórico de pagamento dos clientes. O resumo e a introdução referem que menor poder negocial do fornecedor se associa a mais crédito comercial e a prazos oferecidos mais longos, e que clientes importantes prolongam o pagamento para além das condições oferecidas e geram montantes vencidos [10]. A descrição dos dados identifica o Inquérito às Empresas do Banco Mundial de 2003 para a China. Estas conclusões motivam um mecanismo proposto em que clientes poderosos podem resistir a um pedido de encurtamento dos prazos após uma aquisição. Não estabelecem a resposta de aceitação a esse pedido nem a sua magnitude.
O resumo de Kieschnick, Laplante e Moussawi examina empresas dos Estados Unidos de 1990 a 2006. Para a empresa média, refere uma valorização marginal menor de um dólar adicional de capital circulante operacional líquido do que de caixa; essa valorização varia com vendas esperadas, dívida, restrições financeiras e risco de falência, e a associação com a riqueza que o estudo apresenta para um dólar adicional de crédito a clientes excede a correspondente aos inventários na empresa média [9]. Estas associações de valorização motivam a apresentação das consequências em vendas, margem e custos juntamente com a libertação de um saldo. Não estabelecem que reduzir um saldo específico de contas a receber ou inventários provoque um aumento do valor para os acionistas.
Estas fontes justificam duas características do modelo: aceitação dos clientes que varia com a concentração e um custo de receitas perdidas juntamente com qualquer melhoria em dias. Nenhuma fornece uma magnitude. A proporção de aceitação, a taxa de disputas e as probabilidades de perda da experiência são definidas pelo autor.
6 Os documentos históricos apresentam atrasos de cobrança, melhoria do DSO e previsões de migração
O Form 10-K de 2008 da Amedisys refere que os dias de receitas por cobrar aumentaram três dias em termos brutos, para 54,4, e dois em termos líquidos, para 47,2. Durante o ano, migrou 145 agências adquiridas de cuidados de saúde domiciliários e paliativos, representando 257,3 milhões de USD de receitas líquidas de serviços, para as suas plataformas operacionais e de faturação [5]. A administração descreve atrasos regulamentares e internos relacionados com a migração e problemas separados de processamento por pagadores privados. Refere também um erro setorial de controlo documental do CMS que reteve pedidos de pagamento de 7,8 milhões de USD no final do ano; esses fundos chegaram em fevereiro de 2009. A administração declara que, sem essa retenção, os dias no final do ano teriam sido 52,3 brutos e 45,1 líquidos. O documento regista, portanto, várias influências simultâneas nos dias de contas a receber. Não isola a contribuição causal da migração.
O Form 10-K de 1999 da LabCorp refere que os dias de vendas por cobrar no final do ano melhoraram para 74, face a 83 no final de 1998 [6]. A administração descreve esforços de cobrança em toda a empresa e melhorias na apresentação de pedidos de pagamento, a par da migração continuada de locais de faturação descentralizados e de equipas interfuncionais de faturação. Esperava que as migrações, combinadas com melhorias nos processos iniciais, reduzissem o DSO para aproximadamente 69 até ao final de 2000. Também esperava benefícios após a migração e declarou expressamente não garantir que as migrações previstas melhorassem o DSO ou a cobrança. A alteração histórica do DSO e a previsão futura de migração são afirmações distintas; o documento não fornece um efeito isolado da migração.
Estes documentos fornecem explicações da administração específicas do setor sobre alterações da cobrança e benefícios esperados dos sistemas. A Amedisys descreve fricções da migração juntamente com outros atrasos; a LabCorp apresenta uma melhoria agregada do DSO e prevê benefícios posteriores de uma combinação de iniciativas. Os seus processos de pagamento na saúde diferem dos de muitas empresas comerciais. O modelo contabilístico utiliza um atraso transitório de migração seguido de uma melhoria permanente definida pelo autor como mecanismo proposto. Nenhum documento calibra esse atraso, melhoria ou probabilidade de falha.
7 Especificar o mecanismo de capacidade da equipa financeira como pressuposto do autor
Cannella e Hambrick estudaram 96 aquisições concluídas entre 1980 e 1984 e referem que a saída de dirigentes das empresas adquiridas se associou a pior desempenho pós-aquisição, parecendo as saídas dos dirigentes de maior nível as mais prejudiciais, e que atribuir aos dirigentes da empresa adquirida estatuto de gestão de topo na empresa combinada se associou a melhores resultados [11]. Apenas estava disponível o resumo. O estudo trata de dirigentes de topo e de uma medida global de desempenho.
O resumo acessível não apresenta efeitos para responsáveis de controlo de crédito, pessoal de contas a pagar ou planeadores de inventários, nem fornece coeficientes de dias de contas a receber, contas a pagar ou inventários. O pressuposto do modelo contabilístico de que perder esse pessoal reduz a capacidade operacional é definido pelo autor: aumenta os dias de contas a receber e inventários e reduz os dias de contas a pagar em proporção da fração perdida. A análise de sensibilidade varia esse pressuposto. Uma decisão real exigiria evidência sobre as funções e os processos efetivos do pessoal da empresa-alvo; os resultados sobre saídas de dirigentes não fornecem a magnitude.
A tabela 1 resume o que cada fonte estabelece e o que deixa por resolver, para permitir ler o desenho das secções seguintes à luz da evidência.
| Fonte | Estado | Estabelece | Deixa por resolver |
|---|---|---|---|
| Norma de aquisição [1] | Disposições oficiais selecionadas da AASB 3; verificada a versão do período de relato atual | Contas a receber ao justo valor na data de aquisição; período de mensuração limitado a um ano, no máximo | Referencial e período aplicáveis; efeito de caixa de uma escolha |
| Financiamento de fornecedores [2] | Alteração oficial e disposições atuais da AASB 107 em 2026 | Divulgações aplicáveis de financiamento de fornecedores e alterações não monetárias | Outros referenciais de relato; adesão dos fornecedores |
| Diretiva sobre atrasos de pagamento [3] | Enquadramento da UE identificado como em vigor; verificado o procedimento de substituição pendente | Limites B2B de acordo expresso e abuso manifesto; proteção nacional do credor | Aplicação nacional relevante e regras de pagamento do Golfo |
| Commercial Payments Bill do Reino Unido [4] | Segunda leitura na Câmara dos Comuns; ainda não é lei em 8 de novembro de 2026 | Máximo proposto de 60 dias com isenções e juros obrigatórios; calendário de implementação condicionado | Lei final, entrada em vigor e pormenores do contrato aplicável |
| Documentos oficiais de empresas [5, 6] | Valores históricos e declarações da administração apresentados oficialmente | Atrasos de cobrança e melhoria do DSO declarados; previsão posterior de migração | Efeito isolado da migração ou concretização da previsão |
| Investigação sobre aquisições e crédito comercial [7, 8, 14] | Evidência contextual ao nível do resumo; versões identificadas | Padrões declarados de fluxos de caixa operacionais [7] e financiamento [8]; seleção de aquisições e métodos de pagamento [14] | Efeitos dos pacotes de decisões datadas deste estudo |
| Investigação sobre capital circulante [9, 10] | Evidência do resumo e de partes selecionadas de um manuscrito aceite | Associações de valorização marginal; poder negocial e condições de crédito | Magnitudes causais pós-transação e taxas de aceitação |
| Saídas de dirigentes [11] | Resumo institucional | Saídas de dirigentes associadas a pior desempenho | Capacidade do pessoal financeiro operacional e efeitos no capital circulante |
Síntese do autor do conjunto seletivo de fontes. Aplicam-se limites de referencial e versão; não contém resultados do modelo.
8 Enumerar 54 pacotes de integração interdependentes
A experiência agrupa as escolhas iniciais em quatro famílias. A política de preços tem três níveis: manter preços e condições, alinhar as condições de pagamento dos clientes com o padrão do grupo, ou alinhar também a tabela de preços. As condições dos fornecedores têm dois: manter ou alargar até ao padrão do grupo. A família de sistemas tem três níveis: manter registos contabilísticos separados, migrar faturação e contas a pagar no mês 2, ou migrar no mês 4 após limpeza de dados. A família de pessoal tem três níveis: não agir, atribuir incentivos de retenção ao pessoal de crédito, contas a pagar e planeamento, ou consolidar essas equipas num serviço partilhado.
Cada combinação é um pacote, pelo que existem 54. Utilizar a grelha completa em vez de apenas alguns cenários designados permite duas coisas que os exemplos de casos não permitem: calcular a média do efeito de cada escolha ao longo dos níveis das outras famílias e medir interações. Define o resultado mais elevado da amostra e a média de pacotes com igual ponderação neste desenho finito definido pelo autor para cada critério declarado. A tabela 2 apresenta os níveis, o seu calendário e o seu custo. Os códigos são utilizados ao longo do estudo, com A para preços, B para condições dos fornecedores, C para sistemas e D para pessoal.
| Família | Nível | Escolha | Calendário no modelo | Custo, milhões de USD |
|---|---|---|---|---|
| Preços | A0 | Manter preços e condições | Nenhum | 0.0 |
| Preços | A1 | Alinhar as condições dos clientes | Começa no mês 1; redução de 17 dias ajustada pela aceitação, cumprimento na faturação e transição gradual | 0.2 |
| Preços | A2 | Alinhar a tabela de preços e as condições | Começa no mês 1; como A1, com alinhamento gradual adicional da tabela de preços | 0.4 |
| Condições dos fornecedores | B0 | Manter as condições dos fornecedores | Nenhum | 0.0 |
| Condições dos fornecedores | B1 | Alargar os prazos dos fornecedores | Começa no mês 1; extensão de 19 dias ajustada pela aceitação, cumprimento e transição gradual | 0.2 |
| Sistemas | C0 | Manter registos contabilísticos separados | Sem migração no primeiro ano | 0.0 |
| Sistemas | C1 | Migrar a faturação até ao dia 60 | Faturação e contas a pagar migram no mês 2 | 1.8 |
| Sistemas | C2 | Migrar no dia 120 após limpeza | Migrar no mês 4 após limpeza de dados | 1.5 |
| Pessoal | D0 | Não agir | A perda de pessoal segue-se ao anúncio da transação | 0.0 |
| Pessoal | D1 | Incentivos de retenção | Incentivos de retenção para pessoal de crédito, contas a pagar e planeamento | 1.2 |
| Pessoal | D2 | Consolidar num serviço partilhado | As equipas transitam no mês 2; poupança a partir do mês 4 | 1,0 menos a poupança |
Análise do autor do caso construído. Dados definidos pelo autor; custos em milhões de USD.
O dicionário de decisões deveria distinguir intenção, comunicação e exposição efetiva. Uma data de aprovação pela administração regista a intenção. Uma data de notificação regista a comunicação. A primeira fatura emitida com as condições alteradas, o primeiro pagamento aceite nessas condições e a data de transferência de uma fila de trabalho de controlo de crédito registam acontecimentos operacionais diferentes. O estudo proposto conservaria todos eles. Reuni-los numa única variável de início da integração pode colocar movimentos de caixa no período errado e classificar uma política como implementada quando as contrapartes ainda operam segundo o acordo anterior.
O âmbito pertence ao mesmo dicionário. Uma alteração de preço ou prazo pode abranger uma entidade jurídica, produto, segmento de clientes ou conjunto de faturas por data de emissão. Uma migração de sistemas pode abranger apenas novas faturas, mantendo as contas a receber antigas num registo anterior. Os acordos de retenção podem aplicar-se a funções selecionadas sem abranger toda a função financeira. A grelha construída simplifica deliberadamente esses limites. Um plano de implementação registaria as populações abrangidas e não abrangidas e a regra de transição entre elas, para que o nome de um pacote nunca substitua a evidência do que efetivamente ocorreu.
9 Um modelo contabilístico baseado em dias transforma cada escolha em saldos e caixa
O modelo contabilístico utiliza observações mensais. Contas a receber, inventários e contas a pagar combinam fluxos anualizados com medidas em dias. A libertação de capital circulante é o saldo da referência de capacidade estável menos o saldo do pacote. A aproximação de caixa incremental ajustada pela implementação acrescenta diferenças acumuladas de margem de contribuição, subtrai o custo de caixa não recorrente modelado e acrescenta poupanças acumuladas do serviço partilhado. O seu valor final aos doze períodos reconcilia-se com a caixa líquida do primeiro ano.
Na equação 1a, R e C são receitas e custo das mercadorias vendidas anualizados, DSO, DIO e DPO são dias de contas a receber, inventários e contas a pagar, e SQ designa a referência de capacidade estável. A libertação é NWC em SQ menos NWC no pacote. A equação 1b define X em períodos inteiros t=0,..., 12. K é o custo completo de implementação não recorrente modelado, suposto pago na conclusão da transação nesta ilustração temporal. S é a poupança total modelada até ao período 12: 0,675 milhões de USD para a consolidação e zero nos restantes casos, acrescentada em nove parcelas iguais dos períodos 4 a 12. A diferença anualizada de margem de contribuição de cada mês é dividida por 12 e acumulada até t. X no período 12 equivale à medida definida de caixa líquida do primeiro ano. O preço de compra, custos de financiamento, impostos, outras obrigações de referência e extremos dentro do período ficam fora desta aproximação.
Cada medida em dias evolui por transições definidas pelo autor. Uma alteração permanente começa no mês s e converge ao ritmo tau, enquanto um choque transitório decai a partir do início. Os dias de contas a receber são o exemplo principal.
A equação 2a define a transição gradual phi. Define-se psi(t;s,tau) como zero antes de t=s e como exp(-(t-s)/tau) a partir de t=s. Para a equação 2b, I_A é um quando se alteram as condições dos clientes, I_C é um para qualquer das migrações de sistemas e I_D2 é um para consolidação. A proporção de aceitação dos clientes alpha permanece distinta do cumprimento na faturação c_t, que é 0,70 antes de decorrido um período após a migração e 1 daí em diante. Seja s_C igual a 2, 4 ou 99 para migração precoce, condicionada ou inexistente, respetivamente.
O componente de condições T_t equivale a -17 vezes alpha vezes c_t vezes phi(t; 1,2) vezes I_A. O componente de disputas da política de preços D_A(t) é 35 q_Apsi(t; 1,5), em que q_A seleciona q1 ou q2 para o nível de política de preços escolhido e é zero quando não há alteração da política de preços. O componente de disputas de sistemas D_C(t) é 35 q_Cpsi(t;s_C,5), em que q_C é 0,010 para migração precoce, 0,005 para migração condicionada e zero nos restantes casos.
O atraso de migração J_C(t) é L_C(1+2F_C)psi(t;s_C,2), com L_C igual a 6, 3 ou 0 dias e F_C a realização de falha selecionada. A melhoria de processo G_t equivale a -1.5I_Cphi(t;s_C+3,3)-2I_D2phi(t; 5,3). O componente de pessoal P_t é 28 vezes a trajetória modelada de perda de capacidade. Estes componentes definidos pelo autor reproduzem as condições de ativação do código e mantêm os dias de contas a receber em 62 na conclusão da transação.
As designações do calendário utilizam uma convenção de apresentação com meses de 30 dias: o dia 100 corresponde a 100/30 períodos, o dia 180 ao período 6 e o dia 360 ao período 12. Os cálculos de saldos utilizam um denominador de 365 dias, enquanto cada diferença mensal anualizada de margem de contribuição é dividida por 12 antes da acumulação. Estas convenções são aproximações explícitas do modelo contabilístico construído. Aplicar o enquadramento a uma transação exige datas de calendário e registos de pagamento reais; a simulação não valida uma previsão diária de caixa por calendário.
10 A empresa construída e os dados definidos pelo autor determinam a escala de cada número
A transição das condições dos clientes utiliza uma redução de 17 dias definida pelo autor, ajustada pela aceitação e pelo cumprimento na faturação. O cumprimento é 0,70 antes de decorrido um período após a migração de sistemas e 1 posteriormente; aceitação e cumprimento são mecanismos separados. As proporções de disputas de preços utilizam distribuições uniformes independentes condicionadas às características modeladas da transação. As faturas disputadas não são atribuídas especificamente aos clientes que não aceitam a alteração. O alargamento dos fornecedores utiliza um aumento de 19 dias definido pelo autor, ajustado pela aceitação e pelo cumprimento, juntamente com respostas de preços, inventários e perturbações definidas pelo autor.
Migrar a faturação cria um atraso na emissão de faturas maior se a migração falhar, seguido de uma pequena melhoria permanente nos dias de contas a receber e inventários após a unificação dos dados. A perda de pessoal reduz a capacidade de cobrança, contas a pagar e planeamento, aumentando os dias de contas a receber e inventários e reduzindo os dias de contas a pagar em proporção da fração perdida. A consolidação causa uma maior perda temporária de capacidade, seguida de uma poupança e de uma pequena melhoria de processo. Dois acontecimentos estocásticos definidos pelo autor acrescentam risco de cauda: perder uma conta-chave após alterações da política de preços e um choque de fornecedores após alargar o prazo.
A empresa construída começa com receitas anuais de 240 milhões de USD, crescimento de seis por cento e amplitude sazonal de seis por cento. Os dias iniciais de contas a receber, inventários e contas a pagar são 62, 48 e 41. Implicam capital circulante inicial de 44,0 milhões de USD, 18,3% das receitas anuais, e um ciclo de conversão de caixa de 69 dias. Um dia de receitas equivale a 0,66 milhões de USD. Os prazos de referência de clientes e fornecedores são 45 e 60 dias. Estes valores fornecem uma escala numérica definida pelo autor; não estão calibrados para uma empresa identificada nem para uma distribuição setorial observada.
As grandezas incertas seguem distribuições beta ou acontecimentos Bernoulli definidos pelo autor. Os 54 pacotes partilham as mesmas 4 000 extrações, pelo que as diferenças emparelhadas entre pacotes utilizam números aleatórios comuns. A tabela 3 regista os dados selecionados e o seu estado. A experiência descreve distribuições condicionais de cenários. Não estima os parâmetros com dados de campo, nem estabelece que a empresa-alvo siga essas distribuições, nem mede a incerteza sobre os valores escolhidos para os parâmetros.
| Dado de entrada | Valor | Estado |
|---|---|---|
| Receitas anuais da empresa-alvo | 240 milhões de USD; crescimento 6%; amplitude sazonal 6% | Definido pelo autor |
| Custo das mercadorias vendidas e outros custos variáveis | 70% e 2% do volume a preços de referência, antes dos ajustes de fornecedores | Definido pelo autor |
| Dias iniciais: contas a receber, inventários, contas a pagar | 62, 48 e 41 | Definido pelo autor |
| Condições dos clientes após alinhamento | 45 dias, redução de 17 dias para clientes que aceitam | Definido pelo autor |
| Condições dos fornecedores após alargamento | 60 dias, aumento de 19 dias para fornecedores que aceitam | Definido pelo autor |
| Aceitação de clientes e fornecedores | Beta, médias 0,55 e 0,50, concentração 20 | Definido pelo autor |
| Proporção e duração das disputas | Médias 5% (A1), 9% (A2); 35 dias adicionais, constante temporal de decaimento de 5 meses | Definido pelo autor |
| Perda de uma conta-chave | Probabilidade 6% (A1), 20% (A2); 8% das receitas | Definido pelo autor |
| Choque de fornecedores após alargamento | Probabilidade 15%; reversão de 60% da melhoria; inventários 8 dias | Definido pelo autor |
| Perturbação da migração | Atraso de faturação de 6 (C1) e 3 (C2) dias; falha 30% e 10% | Definido pelo autor |
| Escalas das distribuições de perda de capacidade | Médias da escala Beta 22% (D0), 7% (D1), 40% (D2); os perfis dinâmicos diferem | Definido pelo autor |
| Efeito de capacidade da perda de pessoal | Contas a receber +28, inventários +14, contas a pagar -12 dias por unidade | Definido pelo autor |
| Margem de liquidez disponível | 3,0 milhões de USD | Definido pelo autor |
| Replicações e semente | 4 000 por pacote; semente 20261014 | Fixo |
Análise do autor do caso construído. Todas as entradas são dados definidos pelo autor, sem observações. Milhões de USD salvo indicação em contrário.
11 Medir a perda suposta de capacidade do pessoal face a uma referência de capacidade estável
A referência de capacidade estável mantém os dias operacionais iniciais ao longo da trajetória de crescimento e sazonalidade declarada. O pacote sem ação após a conclusão segue uma trajetória de perda de capacidade do pessoal definida separadamente pelo autor. A diferença mede, por isso, a consequência dessa perda suposta no modelo contabilístico. Não estima o efeito da aquisição em si, os efeitos do anúncio numa população observada nem a caixa paga para adquirir a empresa. As comparações de retenção e consolidação herdam o mesmo pressuposto e exigem análise de sensibilidade.
O pacote sem ação mantém preços, condições e sistemas inalterados e segue a trajetória de perda de capacidade do pessoal definida pelo autor. O seu parâmetro de escala tem média de 22%; não representa um número de trabalhadores perdidos. O perfil temporal inclui perda gradual e recuperação parcial. Sob esses pressupostos, o pacote apresenta libertação negativa de NWC de 5,0 milhões de USD ao dia 100 e 6,4 milhões de USD ao dia 180, permanecendo 2,0 milhões de USD absorvidos ao dia 360. Uma libertação negativa significa que o seu saldo de capital circulante está acima da referência. A caixa líquida de doze períodos é uma perda de 2,05 milhões de USD; 100,0% das extrações estão abaixo de zero.
O componente de contas a receber representa 1,24 milhões de USD do défice ao dia 360. O resultado é consequência direta do efeito de capacidade definido pelo autor: quanto maior a perda de capacidade de cobrança por unidade de perda de pessoal, maior o custo de não agir. A análise de sensibilidade posterior mostra que o resultado sem ação permanece negativo em todos os casos testados, que abrangem sete dados de entrada definidos pelo autor. Para um conselho de administração, a implicação é que manter tudo estável é uma decisão sobre pessoas e tem um preço de caixa.
12 Acompanhar necessidades temporárias de financiamento através de uma trajetória de caixa ajustada pela implementação
O pacote uniforme escolhe alinhamento de condições dos clientes, alargamento de fornecedores, migração precoce de sistemas e consolidação, pacote A1 B1 C1 D2. Escolher essas políticas não implica aceitação total imediata nem conclusão dos seus efeitos graduais. A libertação construída de NWC é negativa em 7,0 milhões de USD ao dia 100, positiva em 1,2 milhões de USD ao dia 180 e de 11,3 milhões de USD ao dia 360. A média da caixa líquida de doze períodos é 7,18 milhões de USD após margem de contribuição, custos e poupanças modelados. A proporção amostral com resultado final negativo é 0,3%.
A figura 1 apresenta caixa incremental ajustada pela implementação. O pacote uniforme tem média dos mínimos por trajetória de menos 11,5 milhões de USD, comparada com a sua média separada dos mínimos apenas de NWC de menos 8,1 milhões de USD. O custo não recorrente de 3,20 milhões de USD é pago na conclusão da transação segundo o pressuposto temporal declarado, pelo que excede imediatamente a margem incremental ilustrativa de 3,0 milhões de USD em cada extração. Caixa final positiva não estabelece que a sequência de financiamento respeite essa margem. A tabela 4 mantém separadas as estatísticas de capital circulante, caixa final e risco desfavorável.
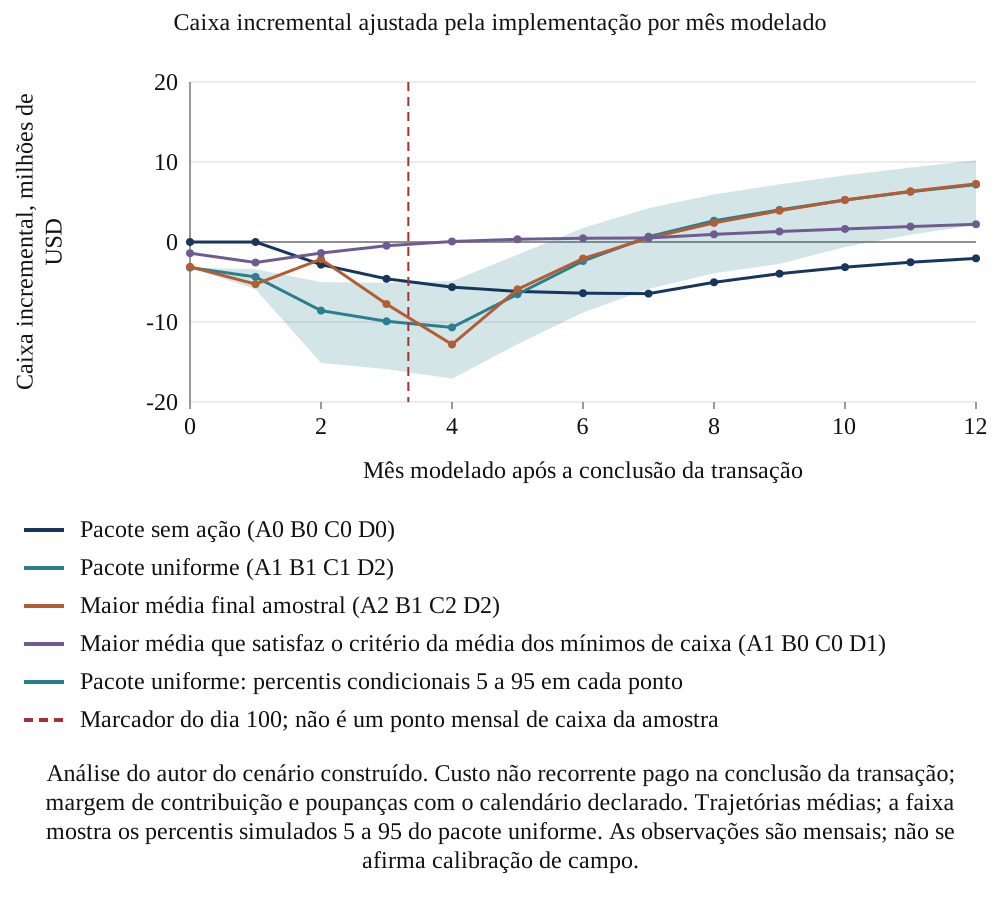
Análise do autor do cenário construído. Custo não recorrente pago na conclusão da transação; margem de contribuição e poupanças com o calendário declarado. Trajetórias médias; a faixa mostra os percentis simulados 5 a 95 do pacote uniforme. As observações são mensais; não se afirma calibração de campo.
| Política | Pacote | Libertação NWC, dia 100 | Libertação NWC, dia 360 | Média de Net12 | Média dos mínimos de caixa | Percentil 5 dos mínimos de caixa | Ultrapassagem da margem |
|---|---|---|---|---|---|---|---|
| Pacote sem ação | A0 B0 C0 D0 | -5.0 | -2.0 | -2.05 | -6.45 | -12.10 | 87.8% |
| Pacote uniforme | A1 B1 C1 D2 | -7.0 | 11.3 | 7.18 | -11.53 | -17.16 | 100.0% |
| Maior média final da amostra entre 54 pacotes | A2 B1 C2 D2 | -5.5 | 11.9 | 7.27 | -12.82 | -19.24 | 100.0% |
| Maior percentil 10 final da amostra entre 54 pacotes | A1 B0 C2 D2 | -6.8 | 8.5 | 5.74 | -13.50 | -19.04 | 100.0% |
| Maior média que satisfaz o critério da média dos mínimos de caixa | A1 B0 C0 D1 | 1.2 | 4.4 | 2.22 | -2.72 | -4.63 | 29.5% |
Cenário construído, milhões de USD. As colunas NWC apresentam libertação face à referência de capacidade estável. O mínimo de caixa é a média do mínimo de caixa ajustada pela implementação de cada extração nos períodos inteiros de 0 a 12. O quinto percentil e a proporção de ultrapassagem utilizam esses mínimos por trajetória. H é uma margem incremental definida pelo autor; as probabilidades são frequências condicionais de simulação.
13 Contas a receber e a pagar fornecem a libertação; inventários e custos absorvem parte dela
A tabela 5 decompõe o capital circulante ao dia 360. No plano uniforme, as contas a receber libertam 7,89 milhões de USD e as contas a pagar 4,06 milhões de USD, enquanto os inventários absorvem 0,69 milhões de USD com a formação de existências de segurança face à fricção de fornecedores. O capital circulante não representa toda a caixa. A variação da margem de contribuição é uma perda de 1,55 milhões de USD no ano, decorrente da perda de clientes e de aumentos de preços dos fornecedores, e os custos não recorrentes líquidos da poupança do serviço partilhado são 2,53 milhões de USD. A caixa líquida do primeiro ano fica abaixo do valor de capital circulante, em 7,18 milhões de USD.
A reconciliação mostra por que motivo um valor de destaque em dias sobrestima o resultado. Dos 11,3 milhões de USD libertados até ao dia 360, 4,08 milhões de USD são absorvidos pela perda de margem de contribuição e pelo custo não recorrente líquido. A perda será diferente numa empresa com outras margens e clientes. A exigência de que um plano apresente as três rubricas, saldos, margem e custo, não depende dos dados de entrada.
| Política | Contas a receber | Inventários | Contas a pagar | Libertação de capital circulante no mês 12 | Variação da margem de contribuição | Poupança menos custo não recorrente | Caixa líquida do primeiro ano |
|---|---|---|---|---|---|---|---|
| Não agir | -1.24 | -0.43 | -0.37 | -2.05 | 0.00 | 0.00 | -2.05 |
| Plano uniforme | 7.89 | -0.69 | 4.06 | 11.26 | -1.55 | -2.53 | 7.18 |
| Maior média | 8.61 | -0.07 | 3.32 | 11.86 | -2.16 | -2.43 | 7.27 |
| Maior média que satisfaz o critério da média dos mínimos de caixa | 4.57 | 0.20 | -0.41 | 4.37 | -0.75 | -1.40 | 2.22 |
Análise do autor do caso construído. Milhões de USD sob os dados declarados. A caixa líquida do primeiro ano equivale à libertação de capital circulante mais variação da margem de contribuição, menos custo não recorrente de implementação, mais poupanças modeladas.
14 No modelo, preços e condições dos clientes geram a maior parte da caixa e as escolhas interagem
A tabela 6 apresenta o efeito médio de cada nível face ao primeiro nível da sua família, calculado sobre os níveis das outras escolhas. Alinhar as condições dos clientes acrescenta 5,33 milhões de USD de caixa líquida do primeiro ano e alinhar também a tabela de preços acrescenta 5,42 milhões de USD. Alargar os prazos dos fornecedores acrescenta 1,04 milhões de USD. A migração de sistemas acrescenta 1,86 milhões de USD quando precoce e 1,95 milhões de USD quando condicionada. Os incentivos de retenção acrescentam 0,16 milhões de USD e a consolidação 1,79 milhões de USD.
A tabela 7 reparte a passagem de não agir para o pacote uniforme pelas 24 ordenações das famílias. As parcelas de caixa final são 5,01 milhões de USD para preços, 0,81 para condições dos fornecedores, 1,59 para sistemas e 1,82 para pessoal, somando 9,23. Os ganhos das famílias isoladas somam 5,92; a diferença para o ganho conjunto é 3,31. No código, os efeitos das condições dos clientes são ajustados pelo cumprimento na faturação de 0,70 antes do ponto pós-migração especificado e de 1 posteriormente. A aceitação permanece uma proporção separada. Essas interações supostas explicam a repartição construída; as magnitudes exigem evidência própria da empresa-alvo para utilização prática.
Na equação 3, v é o resultado médio de um pacote avaliado. No vetor z-minus, as famílias que precedem i na ordenação pi estão nos seus níveis do pacote uniforme e todas as outras estão na referência. O vetor z-plus difere apenas por deslocar a família i para o seu nível uniforme. A média da diferença marginal nas 24 ordenações dá a respetiva atribuição de Shapley. A equação 3b é a identidade de eficiência: as atribuições somam o resultado do pacote uniforme menos o resultado sem ação. É uma convenção de repartição no desenho construído, sem representar uma contribuição causal isolada numa transação observada.
A atribuição não afirma o que a política de preços faria numa transação real. Explicita como os mecanismos definidos pelo autor repartem o resultado e, num aspeto, a repartição resiste aos dados testados: o pacote de maior média alinha as condições dos clientes em 14 de 14 exercícios de sensibilidade, e a política de preços detém a maior parcela da libertação no caso base.
| Família | Nível | Escolha | Efeito ao dia 100 | Efeito ao dia 360 | Efeito líquido do primeiro ano | Média do mínimo por trajetória de caixa ajustada pela implementação |
|---|---|---|---|---|---|---|
| Preços | A0 | Manter preços e condições | 0.00 | 0.00 | 0.00 | -10.5 |
| Preços | A1 | Alinhar as condições dos clientes | 3.33 | 6.27 | 5.33 | -8.1 |
| Preços | A2 | Alinhar a tabela de preços e as condições | 3.49 | 7.18 | 5.42 | -8.6 |
| Condições dos fornecedores | B0 | Manter as condições dos fornecedores | 0.00 | 0.00 | 0.00 | -9.2 |
| Condições dos fornecedores | B1 | Alargar os prazos dos fornecedores | 1.38 | 2.04 | 1.04 | -8.9 |
| Sistemas | C0 | Manter registos contabilísticos separados | 0.00 | 0.00 | 0.00 | -6.1 |
| Sistemas | C1 | Migrar a faturação até ao dia 60 | -2.22 | 3.66 | 1.86 | -11.8 |
| Sistemas | C2 | Migrar no dia 120 após limpeza | 0.00 | 3.45 | 1.95 | -9.3 |
| Pessoal | D0 | Não agir | 0.00 | 0.00 | 0.00 | -7.9 |
| Pessoal | D1 | Incentivos de retenção | 3.37 | 1.36 | 0.16 | -6.6 |
| Pessoal | D2 | Consolidar num serviço partilhado | -4.62 | 2.12 | 1.79 | -12.7 |
Cenário construído pelo autor, milhões de USD. As colunas dos dias 100 e 360 são efeitos de libertação de NWC face ao nível zero da família; a coluna líquida é o efeito correspondente na caixa final, calculado em média sobre as outras famílias. A coluna final é a média específica do nível do menor valor de caixa ajustada pela implementação de cada extração nos períodos inteiros de 0 a 12, calculada sobre as outras famílias; é uma estatística do nível, distinta de um contraste face ao nível zero.
| Família e nível no plano uniforme | Parcela da variação ao dia 100 | Parcela da variação ao dia 360 | Parcela da caixa líquida do primeiro ano | Variação da média do mínimo por trajetória de caixa ajustada pela implementação |
|---|---|---|---|---|
| Preços (A1) | 3.58 | 5.96 | 5.01 | 3.09 |
| Condições dos fornecedores (B1) | 1.57 | 1.82 | 0.81 | 0.58 |
| Sistemas (C1) | -2.46 | 3.39 | 1.59 | -4.63 |
| Pessoal (D2) | -4.65 | 2.14 | 1.82 | -4.12 |
| Total, de não agir para o plano uniforme | -1.96 | 13.30 | 9.23 | -5.08 |
Cenário construído pelo autor, milhões de USD. As duas primeiras atribuições dizem respeito à libertação de NWC aos dias 100 e 360; a terceira à caixa líquida final, e a última à média do mínimo por trajetória de caixa ajustada pela implementação. Por construção, cada coluna soma a sua variação entre o pacote uniforme e o pacote sem ação.
15 Comparar o calendário de implementação com o risco do capital circulante e da trajetória de caixa
A figura 2 compara o efeito na libertação de NWC ao dia 100 com o efeito na caixa líquida do primeiro ano, calculando a média de cada um sobre as outras famílias de escolhas. A migração precoce reduz a libertação de NWC ao dia 100 em 2,22 milhões de USD face aos registos separados e acrescenta 1,86 milhões à caixa líquida final. A consolidação reduz a libertação de NWC ao dia 100 em 4,62 milhões e acrescenta 1,79 milhões à caixa líquida final. Os respetivos efeitos separados em NWC ao dia 360, de 3,66 e 2,12 milhões, constam da tabela 6. Os incentivos de retenção acrescentam 3,37 milhões à libertação de NWC ao dia 100 e 0,16 milhões à caixa líquida final. O alinhamento das condições dos clientes acrescenta 3,33 milhões à libertação de NWC ao dia 100.
A figura 3 compara a média da caixa final com a margem incremental que cobre 95 por cento dos mínimos de caixa da amostra calculados por trajetória com observações mensais. O único pacote que satisfaz o critério da média dos mínimos com H = 3,0 milhões de USD é A1 B0 C0 D1. A sua média de caixa final é 2,22 milhões de USD, a média dos mínimos de caixa por trajetória é menos 2,7 e o mínimo da trajetória média é menos 2,6. O mínimo no quinto percentil amostral é menos 4,63 milhões e a frequência de ultrapassagem da margem é 29,5%. O critério separado de frequência de ultrapassagem de 5 por cento não admite nenhum pacote. O critério da média oferece, por isso, uma condição diferente e materialmente mais fraca do que o critério de risco desfavorável declarado.
Mantendo A1, B1 e D2 fixos, a migração precoce C1 tem libertação de NWC ao dia 100 inferior em 1,22 milhões de USD à migração condicionada C2. A sua média do mínimo por trajetória de caixa ajustada pela implementação é 1,53 milhões de USD superior, isto é, menos negativa, segundo a convenção declarada de pagamento do custo na conclusão da transação. Este é um contraste de trajetórias de caixa, distinto do mínimo apenas de NWC. A migração mais precoce altera mais cedo o cumprimento na faturação, enquanto os pacotes também diferem no atraso de migração, taxas de disputas, probabilidades de falha e custo não recorrente. A comparação conjunta é condicional a esses mecanismos definidos pelo autor.
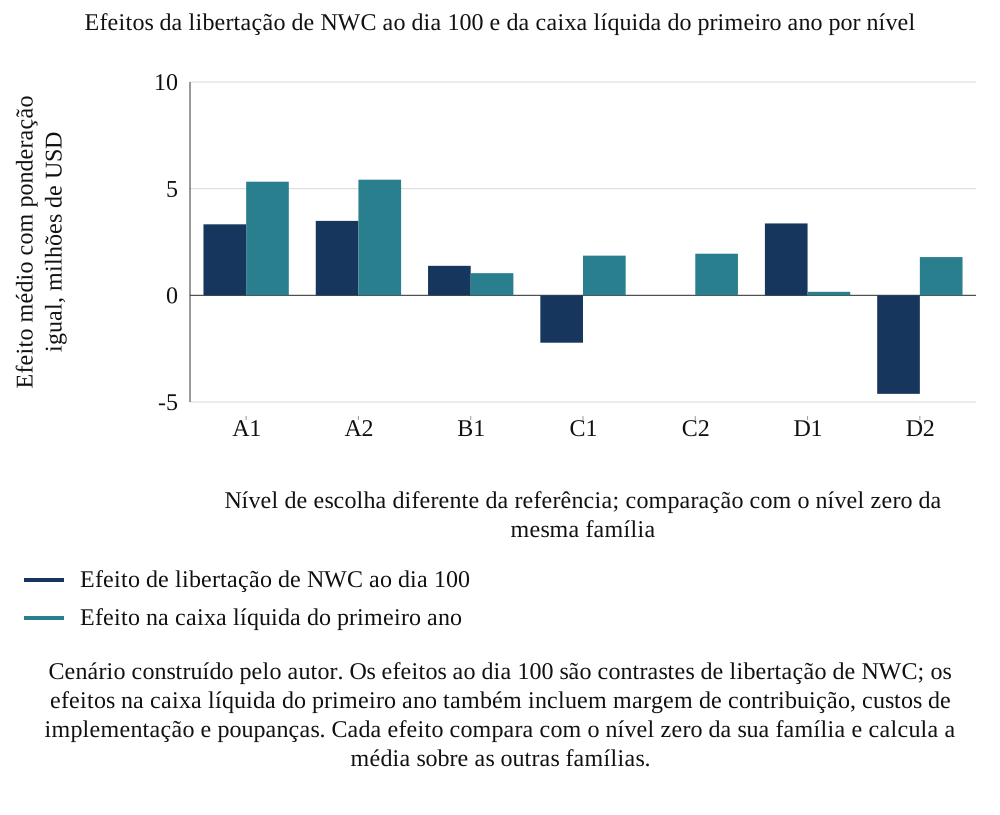
Cenário construído pelo autor. Os efeitos ao dia 100 são contrastes de libertação de NWC; os efeitos na caixa líquida do primeiro ano também incluem margem de contribuição, custos de implementação e poupanças. Cada efeito compara com o nível zero da sua família e calcula a média sobre as outras famílias.
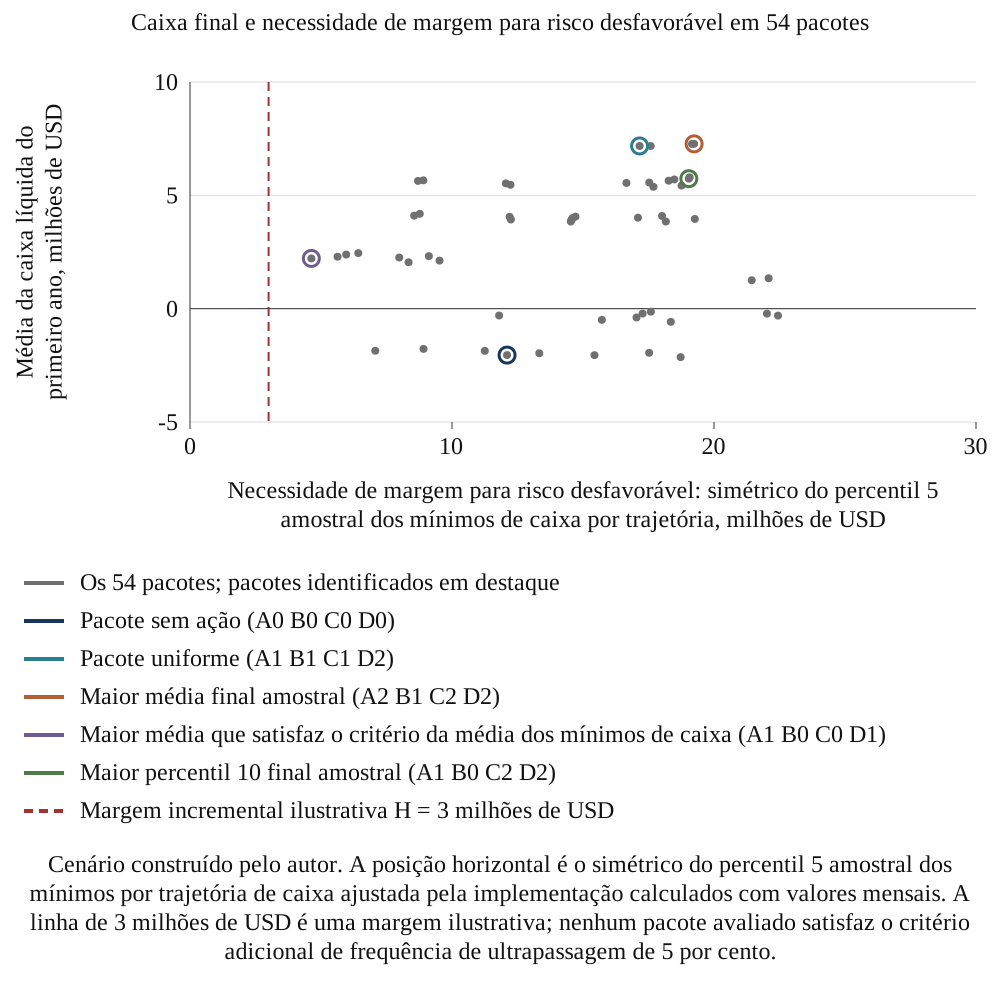
Cenário construído pelo autor. A posição horizontal é o simétrico do percentil 5 amostral dos mínimos por trajetória de caixa ajustada pela implementação calculados com valores mensais. A linha de 3 milhões de USD é uma margem ilustrativa; nenhum pacote avaliado satisfaz o critério adicional de frequência de ultrapassagem de 5 por cento.
16 Avaliar escolhas da grelha finita face a critérios declarados de caixa e risco
A maior média estimada na amostra entre 54 pacotes corresponde a A2 B1 C2 D2, com 7,27 milhões de USD; a média dos pacotes com igual ponderação é 2,71. O pacote uniforme produz 7,18, ou seja, menos 0,09 do que essa maior média amostral. As duas médias líderes diferem em cerca de 0,003 milhões de USD, com erro-padrão emparelhado de Monte Carlo de cerca de 0,012 milhões de USD. A precisão dessa simulação não resolve a ordenação. A comparação limita-se ao desenho avaliado e às distribuições escolhidas, ficando a incerteza de parâmetros e de campo fora do cálculo.
O maior décimo percentil estimado na amostra identifica o pacote A1 B0 C2 D2, com décimo percentil final de 4,03 milhões de USD e média de caixa de 5,74. A sua média dos mínimos por trajetória ajustados pela implementação é menos 13,5 milhões. O pacote selecionado pelo critério da média dos mínimos tem décimo percentil de 0,82. São critérios descritivos de seleção diferentes; nenhum substitui o critério adicional de frequência de ultrapassagem. Sob H e o limite de 5 por cento declarados, o desenho avaliado não contém qualquer pacote admissível.
A figura 4 apresenta distribuições de caixa líquida final para os pacotes sem ação, uniforme, de maior média amostral e selecionado pelo critério da média dos mínimos. Os seus desvios-padrão são 0,96, 2,38, 2,38 e 1,09 milhões de USD, respetivamente. O último pacote é selecionado pelo critério da média dos mínimos por trajetória; a sua dispersão e a sua frequência separada de ultrapassagem da margem respondem a perguntas diferentes. As distribuições condicionais representadas não estabelecem o risco aceitável para o adquirente nem a sua liquidez disponível.
A tabela 8 apresenta a experiência de sensibilidade dos resultados finais: sete dados definidos pelo autor são alterados individualmente para valores baixos e altos, com apresentação do caso base. Apresenta a média de caixa final e a maior média estimada no desenho finito. A diferença do pacote uniforme varia entre 0,08 e 0,23 milhões de USD nesses casos. Os restantes pressupostos mantêm-se fixos. Este exercício parcial de sensibilidade avalia apenas resultados finais; a sensibilidade da trajetória de caixa ajustada pela implementação e do critério de risco desfavorável nesses cenários exige um teste especificado separadamente.
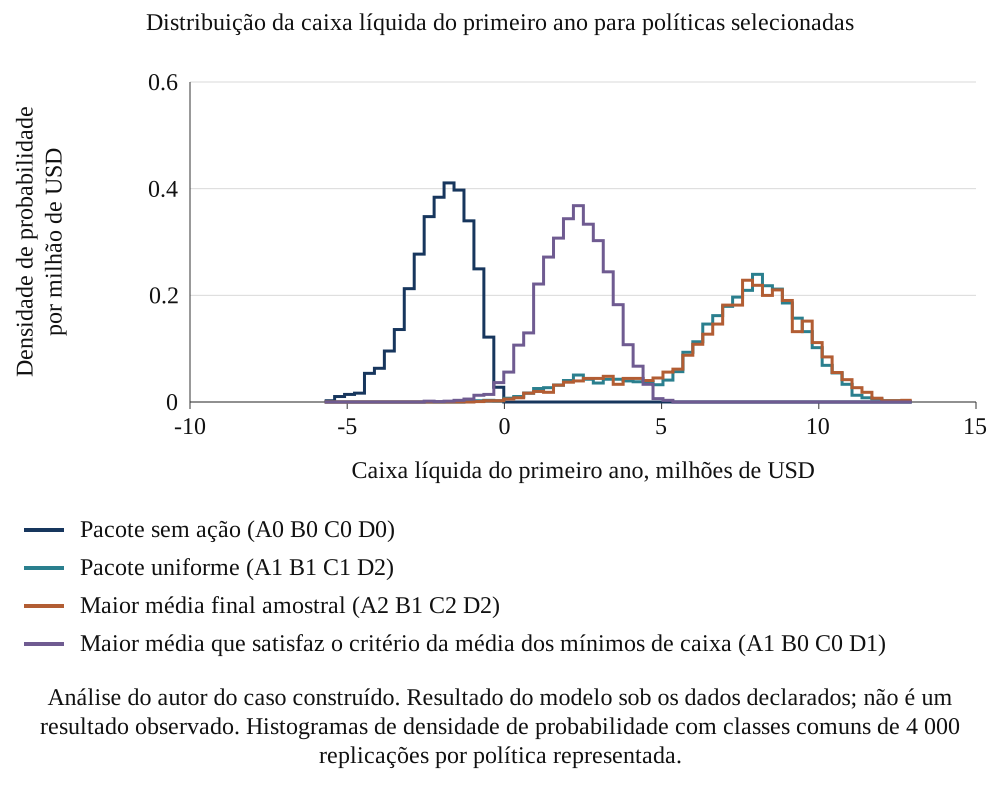
Análise do autor do caso construído. Resultado do modelo sob os dados declarados; não é um resultado observado. Histogramas de densidade de probabilidade com classes comuns de 4 000 replicações por política representada.
| Dado alterado para | Pacote de maior média | A sua caixa líquida | Caixa líquida do plano uniforme |
|---|---|---|---|
| Dados de entrada base | A2 B1 C2 D2 | 7.27 | 7.18 |
| Aceitação das condições alinhadas pelos clientes, 0,4 | A2 B1 C2 D2 | 5.57 | 5.43 |
| Aceitação das condições alinhadas pelos clientes, 0,7 | A1 B1 C2 D2 | 9.01 | 8.92 |
| Escala de perda de capacidade sem ação sobre pessoal, 0,12 | A2 B1 C2 D2 | 7.27 | 7.18 |
| Escala de perda de capacidade sem ação sobre pessoal, 0,32 | A2 B1 C2 D2 | 7.27 | 7.18 |
| Probabilidade de perda de uma conta-chave sob A2, 0,1 | A2 B1 C2 D2 | 7.41 | 7.18 |
| Probabilidade de perda de uma conta-chave sob A2, 0,35 | A1 B1 C2 D2 | 7.27 | 7.18 |
| Probabilidade de choque de fornecedores após alargamento, 0,05 | A1 B1 C2 D2 | 7.78 | 7.69 |
| Probabilidade de choque de fornecedores após alargamento, 0,3 | A2 B1 C2 D2 | 6.54 | 6.42 |
| Probabilidade de falha de uma migração precoce, 0,15 | A2 B1 C2 D2 | 7.27 | 7.19 |
| Probabilidade de falha de uma migração precoce, 0,5 | A2 B1 C2 D2 | 7.27 | 7.17 |
| Aceitação de prazos mais longos pelos fornecedores, 0,3 | A2 B1 C2 D2 | 6.45 | 6.33 |
| Aceitação de prazos mais longos pelos fornecedores, 0,7 | A1 B1 C2 D2 | 8.12 | 8.03 |
| Efeito da capacidade de cobrança nos dias de contas a receber, 18 | A1 B1 C2 D2 | 7.65 | 7.56 |
| Efeito da capacidade de cobrança nos dias de contas a receber, 40 | A2 B1 C2 D2 | 6.82 | 6.72 |
Análise do autor do caso construído. Resultado do modelo sob os dados declarados; não é um resultado observado. Cada linha altera um de sete dados definidos pelo autor para um valor baixo ou alto, mantendo os restantes na base; o plano uniforme é o pacote A1 B1 C1 D2. Milhões de USD.
17 Apresentar concordância de ordenações entre datas na grelha construída
A tabela 9 compara ordenações de libertação de NWC em datas declaradas com ordenações de caixa líquida final. Ao dia 100, 44 das 54 médias de pacotes têm libertação negativa de NWC e a correlação de postos com a média da caixa líquida do primeiro ano é 0,09. Os dez pacotes de maior libertação de NWC ao dia 100 partilham 2 membros com os dez de maior média de caixa líquida. O pacote de maior libertação de NWC ao dia 100, A2 B1 C0 D1, tem média de caixa líquida de 2,45 milhões de USD, abaixo da maior média final amostral de 7,27 milhões. Estas estatísticas descrevem o desenho finito avaliado.
Ao dia 180, a correlação de postos é 0,75 e ao dia 360 é 0,97. Há 39 médias de pacotes com libertação negativa de NWC ao dia 100 e libertação positiva de NWC ao dia 360. Uma equipa de integração avaliada por uma medida de caixa ao dia 100 é, por isso, recompensada por escolhas que evitam a absorção inicial, como os incentivos de retenção, e penalizada pelas que geram libertação posterior. A implicação é que o conselho deveria estabelecer pontos de decisão datados que reflitam o mínimo esperado, sem depender de um único objetivo inicial.
| Data de medição | Pacotes com média de libertação de NWC negativa | Correlação de postos com a caixa líquida do primeiro ano | Sobreposição dos dez primeiros com a ordenação líquida |
|---|---|---|---|
| Dia 100 | 44 | 0.09 | 2 |
| Dia 180 | 34 | 0.75 | 2 |
| Dia 360 | 5 | 0.97 | 6 |
Análise do autor do caso construído. Resultado do modelo sob os dados declarados; não é um resultado observado. Correlação de postos de Spearman entre 54 pacotes; sobreposição dos dez primeiros em cada data com os dez primeiros em caixa líquida.
18 Separar referências de efeitos construídos de estimadores observacionais
A experiência de coortes gera transações construídas com pontuações de complexidade, qualidade da função financeira e concentração de clientes. Quatro indicadores binários correspondem a A0/A1, B0/B1, C2/C1 e D0/D1, dando 16 combinações possíveis. A coorte omite A2, os registos separados C0 e a consolidação D2; o contraste de sistemas compara a migração precoce C1 com a condicionada C2. As probabilidades de atribuição definidas pelo autor dependem das pontuações: a migração precoce é mais provável com maior qualidade financeira e menor complexidade, e os incentivos de retenção com menor qualidade financeira e maior complexidade. Cada resultado é calculado pelo mesmo modelo contabilístico com parâmetros próprios da transação. Numa amostra construída de 20 000 transações sob a lei de atribuição escolhida, as referências emparelhadas de alternância marginal são 5,97 milhões de USD para alinhamento da política de preços, 1,53 para condições dos fornecedores, -0,09 para migração precoce e 0,26 para retenção. Cada comparação alterna a escolha identificada, mantendo fixas as outras escolhas atribuídas a essa transação e as extrações comuns. Estas referências computacionais finitas representam a lei de atribuição sintética declarada.
Na equação 4, Y é caixa líquida construída de doze períodos com ruído contabilístico definido pelo autor. T regista as escolhas simuladas, X as características e epsilon o resíduo numa regressão utilizada na análise. Em 4b, mu-hat(j,z) é a média amostral de Y nas observações com T_j=z, sendo ambos os grupos não vazios. O modelo conjunto inclui as quatro escolhas sem X; a versão de controlos observados acrescenta variáveis substitutas com ruído e concentração. A versão de todas as características utiliza diretamente as características modeladas. Estas projeções aditivas continuam sujeitas a não linearidades, interações e efeitos heterogéneos no mecanismo gerador de dados.
A tabela 10 apresenta o enviesamento de 400 replicações de coortes de 160 transações. Uma comparação ingénua de médias sobrestima o efeito de preços em 0,62 milhões de USD e o de fornecedores em 0,42 milhões de USD, faz a migração precoce parecer benéfica com uma estimativa média de 0,65 milhões de USD quando o seu efeito verdadeiro no modelo é -0,09 e atribui à retenção um efeito médio estimado de -0,33 face ao verdadeiro de 0,26, com sinal errado em 70% das replicações. A regressão das quatro escolhas sem controlos deixa enviesamento de 0,55 milhões de USD para preços. Acrescentar controlos observados reduz o enviesamento para 0,15, 0,09, 0,12 e -0,07, e a cobertura média dos intervalos nominais de 90 por cento nas quatro escolhas sobe dos 68% da diferença ingénua para 88%.
A figura 5 apresenta o enviesamento por escolha e estimador. As proporções de transações que fazem cada escolha na população construída são 45% para alinhamento da política de preços, 44% para alargamento dos fornecedores, 44% para migração precoce e 43% para retenção. As quatro escolhas em conjunto explicam 0,74 da variação da caixa líquida do primeiro ano e as características acrescentam pouco mais, até 0,77, porque predomina o grande efeito de preços definido pelo autor. Nesta experiência, a precisão relativa difere com os tamanhos de efeito atribuídos e o restante desenho gerador de dados.
As regressões ajustadas e com características verdadeiras continuam a ser especificações estatísticas restritas de um modelo contabilístico não linear e com interações. As diferenças face à referência construída de efeito médio podem refletir medição de covariáveis, seleção, restrições de forma funcional e heterogeneidade de efeitos. Fornecer à regressão os valores verdadeiros das características não fornece todas as não linearidades ou interações relevantes. A experiência de atribuição aleatória é uma referência separada com a sua própria distribuição de atribuição; as suas estimativas devem ser comparadas com o efeito correspondente dessa atribuição aleatória, sem usar um efeito definido sob outra distribuição das restantes escolhas.
| Escolha | Referência de contraste construída em 20 000 transações | Enviesamento: ingénuo | Enviesamento: conjunto, sem controlos | Enviesamento: controlos observados | Enviesamento: todas as características | Enviesamento da atribuição aleatória face à sua própria referência |
|---|---|---|---|---|---|---|
| Política de preços alinhada (A1 face a A0) | 5.97 | 0.62 | 0.55 | 0.15 | 0.06 | 0.01 |
| Prazos dos fornecedores alargados (B1 face a B0) | 1.53 | 0.42 | 0.16 | 0.09 | 0.03 | 0.06 |
| Migração precoce (C1 face a C2) | -0.09 | 0.74 | 0.22 | 0.12 | 0.02 | -0.03 |
| Incentivos de retenção (D1 face a D0) | 0.26 | -0.58 | -0.16 | -0.07 | 0.02 | 0.03 |
Análise do autor do caso construído. Resultado do modelo sob os dados declarados; não é um resultado observado. Milhões de USD; o enviesamento é a estimativa média menos a respetiva referência construída de alternância marginal em 20 000 transações. A coorte de atribuição aleatória utiliza a sua própria referência sob a sua diferente distribuição das outras escolhas atribuídas.
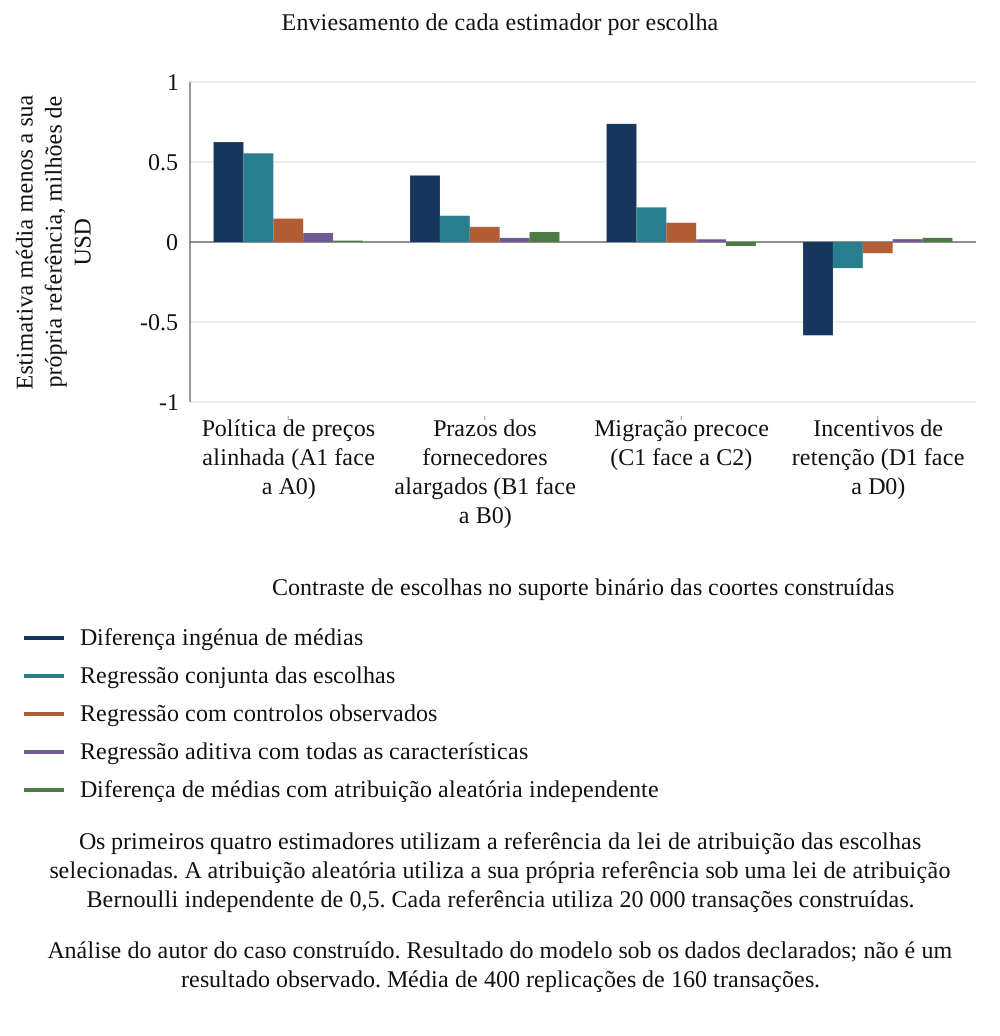
Análise do autor do caso construído. Resultado do modelo sob os dados declarados; não é um resultado observado. Média de 400 replicações de 160 transações.
19 Interpretar a precisão dos intervalos na grelha construída de dimensões amostrais
A tabela 11 mostra o comportamento do estimador ajustado à medida que a coorte aumenta. Calculado em média nas quatro escolhas, o erro absoluto médio é 0,57 milhões de USD com 40 transações, 0,30 com 160 e 0,13 com 1 280, e a semiamplitude de um intervalo de 90 por cento é 0,56 com 160 transações e 0,20 com 1 280. O efeito de preços é grande e o sinal correto surge em 100% das replicações mesmo com 40 transações. Para as condições dos fornecedores surge em 99%.
A referência de retenção é 0,26 milhões de USD. O estimador ajustado tem o sinal correto em 58% das replicações com 40 transações, 74% com 160 e 96% com 1 280. A média da semiamplitude do seu intervalo nominal de 90 por cento é 0,27 milhões com 640 transações e 0,19 com 1 280. A comparação com valores não arredondados fica pela primeira vez abaixo do valor absoluto da referência de retenção no ponto testado de 1 280 transações; a grelha não localiza o cruzamento entre 640 e 1 280. A taxa média de sinal correto do estimador ingénuo em A, B e D é 76% com 40 transações e 68% com 1 280. Estas simulações finitas ilustram erro persistente sob o mecanismo de seleção definido pelo autor. A identificação num estudo com dados observados exige um desenho adequado e pressupostos explícitos para além de aumentar a dimensão amostral.
A figura 6 separa as duas séries de precisão. Um painel apresenta o erro absoluto médio de estimação calculado sobre as quatro escolhas. O outro apresenta a média da semiamplitude nominal de 90 por cento específica da retenção e o valor absoluto do contraste construído de retenção em 20 000 transações. Este último é aproximadamente 0,256 milhões de USD. A semiamplitude média é aproximadamente 0,267 milhões com 640 transações e 0,188 milhões com 1 280. O primeiro ponto testado da grelha abaixo da referência é 1 280; o limiar entre os pontos testados não foi localizado. É um diagnóstico condicional de precisão, sem constituir um cálculo de potência estatística.
Os resultados de dimensão da coorte aplicam-se a esta população definida pelo autor, às suas frequências de tratamento, ruído, confundimento e estimador. Não estabelecem um número mínimo de aquisições para o arquivo de uma empresa real nem mostram que os efeitos de preços e fornecedores sejam grandes na prática. Um estudo proposto deveria avaliar a precisão com a sua própria variância piloto, efeito de interesse, unidades de atribuição, suporte comum, agrupamento das observações e padrão de resultados em falta antes de considerar um efeito resolvido. Os seus registos também podem documentar mecanismos quando uma estimativa causal permanece imprecisa.
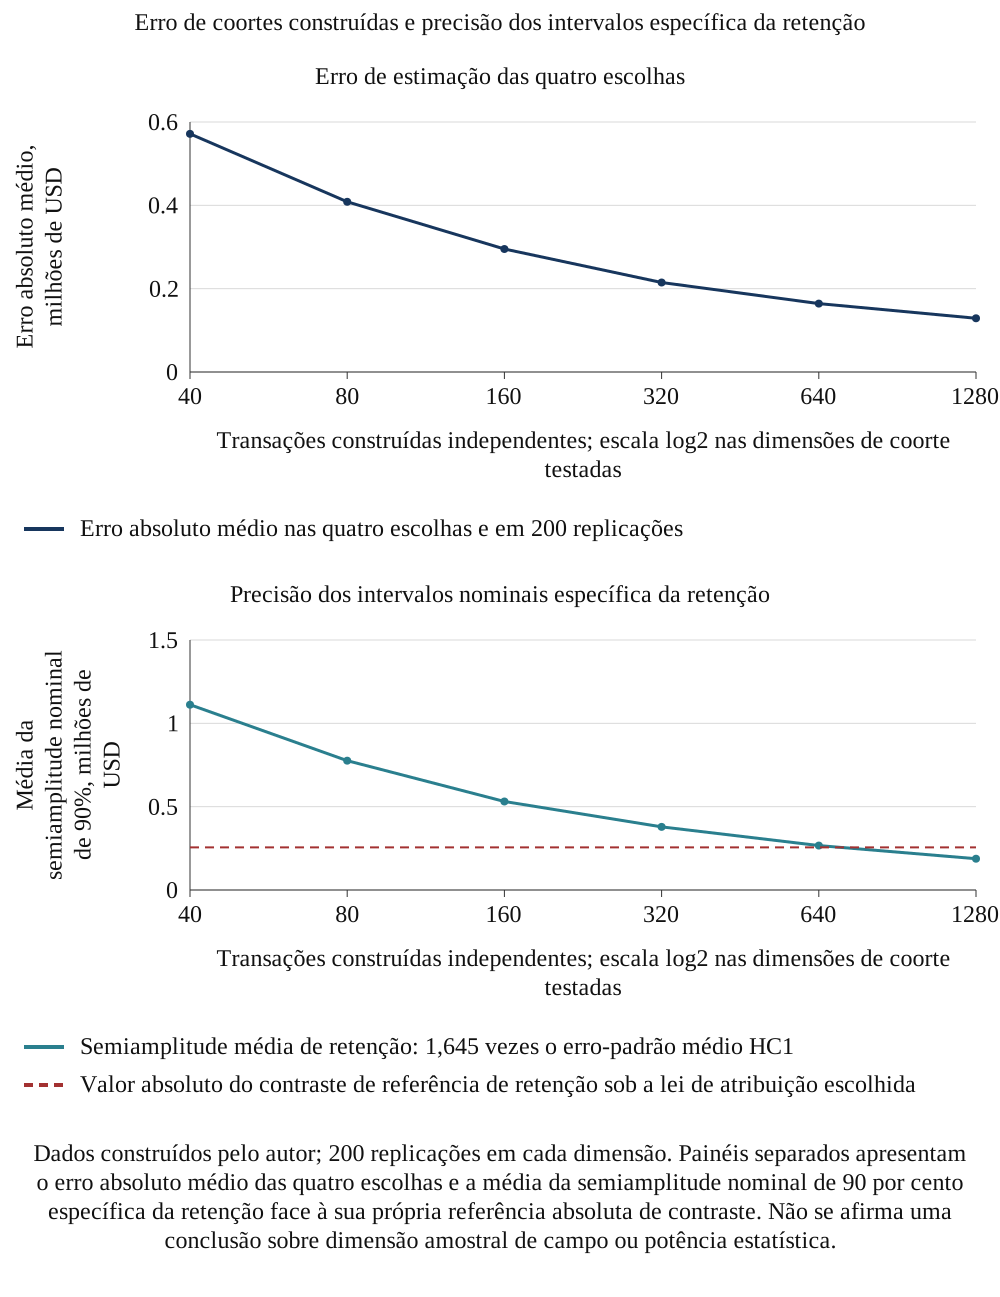
Dados construídos pelo autor; 200 replicações em cada dimensão. Painéis separados apresentam o erro absoluto médio das quatro escolhas e a média da semiamplitude nominal de 90 por cento específica da retenção face à sua própria referência absoluta de contraste. Não se afirma uma conclusão sobre dimensão amostral de campo ou potência estatística.
| Transações | Erro absoluto médio em quatro efeitos, milhões de USD | Média da semiamplitude de intervalos de 90% em quatro efeitos | Média de sinal correto: A,B,D; ajustado | Média de sinal correto: A,B,D; ingénuo | Sinal correto, condições dos fornecedores | Sinal correto, retenção |
|---|---|---|---|---|---|---|
| 40 | 0.57 | 1.15 | 86% | 76% | 99% | 58% |
| 80 | 0.41 | 0.81 | 89% | 78% | 100% | 66% |
| 160 | 0.30 | 0.56 | 91% | 79% | 100% | 74% |
| 320 | 0.21 | 0.39 | 93% | 74% | 100% | 80% |
| 640 | 0.16 | 0.28 | 95% | 70% | 100% | 84% |
| 1280 | 0.13 | 0.20 | 98% | 68% | 100% | 96% |
Análise do autor do caso construído. Resultado do modelo sob os dados declarados; não é um resultado observado. Milhões de USD. O erro absoluto médio e a semiamplitude são calculados em média nas quatro escolhas; a semiamplitude de retenção é indicada no texto. Taxas de sinal correto para condições dos fornecedores e retenção; a média de três escolhas utiliza preços, condições dos fornecedores e retenção, excluindo migração.
20 Reconciliar a caixa operacional com movimentos contabilísticos e do balanço
A tabela 12 ilustra diferenças de medição no ponto do dia 180 com fase zero do modelo. A libertação de NWC do pacote uniforme face à referência é 1,24 milhões de USD, enquanto a comparação do saldo de abertura com o posterior indica -0,06. A absorção da referência de aproximadamente 1,30 milhões de USD neste ponto decorre do crescimento: o seno sazonal é zero em ambos os extremos apresentados sob a fase base. Os efeitos sazonais permanecem relevantes noutras datas e em coortes construídas com fases aleatórias. Nenhum movimento de saldo entre abertura e data posterior isola, por si só, uma intervenção.
A comparação de medição acrescenta um ajuste separado da base de abertura definido pelo autor. Suponha-se que as contas a receber adquiridas estão inicialmente abaixo do saldo contratual em 2%, reduzindo o montante de abertura em 0,82 milhões de USD. Mantendo fixa a trajetória contabilística posterior, apenas esse ajuste da referência transforma a leitura antes-depois numa absorção de caixa de 0,87 milhões de USD. A AASB 3 explica por que motivo o justo valor na data de aquisição incorpora incerteza sobre fluxos de caixa, mas não prescreve esta percentagem nem equipara o justo valor ao valor contratual menos um desconto fixo por perdas de crédito esperadas [1]. É uma comparação modelada de bases de abertura, sem constituir um fluxo de caixa observado ou um modelo de perdas de crédito posteriores e desempenho de cobrança.
Na equação 5, o primeiro termo é a libertação modelada e os parênteses retos representam o saldo inicial da referência menos o seu saldo em t. O sinal desta evolução depende do crescimento, sazonalidade e data de medição. No ponto apresentado do dia 180 com fase zero, o componente sazonal dos extremos é zero e o crescimento torna os parênteses negativos. Rho é o ajuste da base inicial de contas a receber definido pelo autor e AR_0 o montante de abertura; a equação 5b aplica esse ajuste à comparação antes-depois. O modelo contabilístico satisfaz a equação 5a com precisão numérica.
Uma referência proposta utiliza os saldos mensais e registos de transações da empresa-alvo anteriores à operação, com ajustes documentados de crescimento e sazonalidade e medidas em dias com denominadores consistentes. A sua credibilidade deve ser avaliada; reescalar apenas um saldo do ano anterior não identifica o efeito de uma decisão. A reconciliação contabilística deveria identificar separadamente montantes provisórios e finais da data de aquisição. Quando a contabilização inicial está incompleta, os ajustes do período de mensuração dizem respeito a novas informações sobre circunstâncias da data de aquisição e terminam quando se obtém a informação necessária ou deixa de ser possível obtê-la, com máximo de um ano [1].
| Medida ao dia 180, plano uniforme | Milhões de USD | O que inclui |
|---|---|---|
| Libertação em base comparável face à trajetória de manutenção das condições iniciais | 1.24 | Mecanismos do pacote face à trajetória suposta de capacidade estável |
| Variação antes-depois do capital circulante | -0.06 | Mecanismos do pacote mais evolução por crescimento nesta data de fase zero |
| Evolução incluída na variação antes-depois | -1.30 | Evolução por crescimento; componente sazonal dos extremos nulo nesta data de fase zero |
| Reajuste ao justo valor das contas a receber de abertura em 2% | -0.82 | Contabilidade de aquisição, sem caixa |
| Variação antes-depois após o reajuste | -0.87 | Mecanismos do pacote, evolução por crescimento e reajuste |
Análise do autor do caso construído. Resultado do modelo sob os dados declarados; não é um resultado observado. Milhões de USD; média das replicações.
Uma reconciliação operacional deveria ligar as contas a receber contratuais iniciais, ajustes contabilísticos da aquisição, faturação posterior, notas de crédito, abates contabilísticos, afetação de recebimentos e saldo final. Cada rubrica de reconciliação necessita de um registo de origem e de classificação definida como monetária ou não monetária. Um saldo declarado inferior de contas a receber pode resultar de cobrança, ajuste de valorização, alienação ou reclassificação. Tratar cada redução como cobrança misturaria acontecimentos diferentes. Por isso, o modelo contabilístico proposto mantém a sua ilustração contabilística separada do mecanismo de intervenção operacional.
Alargar o desenho a várias moedas ou entidades jurídicas exige reconciliações adicionais que o caso numérico não implementa. Um estudo necessitaria de uma convenção cambial consistente, um perímetro de entidades e um tratamento dos saldos intragrupo. Separaria também um fornecedor pago pelo adquirente de um fornecedor pago por um financiador. Essas escolhas afetam a interpretação de um movimento de saldo e a disponibilidade de caixa para cumprir obrigações. Devem integrar a especificação de medição antes de um painel ordenar equipas ou transações.
21 Um estudo proposto utiliza registos datados, uma referência declarada, acesso lícito a dados e possível aleatorização do calendário
Um estudo capaz de responder à pergunta deste trabalho tomaria a transação como unidade e registaria, para cada operação, a data e o conteúdo de cada escolha inicial: avisos de condições enviados, cartas a fornecedores emitidas, datas de migração de faturação e contas a pagar, ofertas de retenção e transferências de equipas. Registaria mensalmente contas a receber, inventários e contas a pagar por segmento de clientes durante 24 meses antes e 12 depois da conclusão, para construir uma trajetória de manutenção das condições iniciais, e registaria a complexidade, concentração e qualidade financeira de cada operação antes de qualquer escolha. A tabela 13 apresenta os registos.
Um registo proposto de conclusão deveria abranger todas as transações assinadas e registar conclusão, não conclusão, reversão e falhas operacionais posteriores. Um resultado medido a partir da conclusão necessita de uma coorte elegível para essa medição declarada separadamente; não se pode simplesmente atribuir um resultado pós-conclusão a transações não concluídas. As falhas posteriores de integração e os resultados em falta deveriam permanecer visíveis, incluindo registos com maus resultados. A recolha de dados também exige autorizações adequadas de acesso comercial e confidencialidade. Quando se aplica o Decreto-Lei Federal dos EAU n.º 45 de 2021, o artigo 4 permite tratamento sem consentimento apenas nas exceções especificadas; a exceção contratual respeita ao tratamento necessário para um contrato em que o titular dos dados é parte ou para diligências solicitadas por essa pessoa para celebrar, alterar ou terminar um contrato [13]. Um acordo de aquisição não autoriza automaticamente a utilização de todos os dados de clientes ou pessoal em investigação. Quando o consentimento é a base, o artigo 6 exige prova, clareza e um meio acessível de retirar o consentimento. O artigo 2 exclui, entre outras categorias, dados pessoais de saúde e dados bancários ou de crédito abrangidos por legislação específica, bem como entidades de zonas francas com lei própria de dados pessoais. É necessário confirmar os requisitos de execução atuais e o regime aplicável ao estudo.
A aleatorização do calendário é uma opção proposta quando operacional e juridicamente aceitável. Um adquirente com unidades comparáveis poderia considerar atribuir por sorteio datas de migração ou vagas de notificações a fornecedores, especificando previamente a unidade independente de atribuição, efeitos sobre outras unidades, restrições de capacidade, cumprimento da atribuição e resultados em falta. Atribuição e análise válidas podem sustentar uma comparação causal para a população elegível; a coluna aleatorizada construída apresenta desempenho apenas sob o desenho declarado. O resumo de LaLonde sobre um programa de formação fornece um alerta contextual de que estimadores não experimentais podem não reproduzir uma referência experimental [12]. Não estabelece a viabilidade da aleatorização nem a adequação de qualquer estimador numa aquisição. O protocolo proposto declara resultados aos dias 100, 180 e 360 e caixa líquida do primeiro ano, com intervalos de incerteza. Ferramentas propostas de dados e IA podem apoiar extração de faturas, pontuação de risco e correspondência de pagamentos; essas tarefas exigem testes separados de exatidão, autorizações adequadas e registos datados, e não validam por si só uma interpretação causal.
| Registo | Campos | Finalidade |
|---|---|---|
| Registo de escolhas | Data, âmbito e responsável de cada aviso de condições, migração, oferta de retenção e transferência de equipa | Define tratamento e calendário |
| Série de saldos | Contas a receber, inventários e contas a pagar mensais por segmento, de 24 meses antes a 12 depois da conclusão | Constrói a trajetória de manutenção das condições iniciais |
| Características da transação | Complexidade, concentração de clientes, qualidade financeira, mês de conclusão | Controla a seleção |
| Resposta de clientes e fornecedores | Aceitação, disputas, perdas, choques | Mede mecanismos |
| Custos | Custos não recorrentes, poupanças e margem de contribuição por mês | Caixa líquida do primeiro ano |
| Registo de conclusão e acompanhamento | Todas as transações assinadas; elegibilidade para medição a partir da conclusão, não conclusão, reversão, falhas posteriores e resultados em falta | Documenta seleção e acompanhamento; não cria resultados para transações não concluídas |
| Acesso aos dados e fundamento jurídico | Autorizações comerciais e de confidencialidade; regime de dados pessoais e fundamento do tratamento aplicáveis | Documenta a autoridade e as condições da utilização proposta [13] |
Proposta da MatchPoint para o desenho de evidência. Tabela de enquadramento; não contém resultados do modelo.
O conjunto de dados do resultado principal deveria conservar a rastreabilidade de origem ao nível da fatura ou de agregados controlados. No mínimo, uma observação de saldo necessita de entidade, período, identificador da contraparte, moeda, identificador do sistema de origem e marca temporal de extração. Um registo de escolha necessita de responsável, aprovação, data efetiva de execução, população abrangida e motivo de exceção. Uma tabela de ligação deveria explicar como os identificadores mudaram durante a fusão. Sem essa ligação, uma conta migrada pode parecer desaparecer e reaparecer como melhoria ou deterioração aparente de caixa.
Os registos em falta exigem tratamento explícito. Uma extração falhada não é um saldo zero. Uma data de política não registada não é prova de que nenhuma política mudou. Uma fatura disputada não é automaticamente crédito incobrável e um pagamento tardio não é automaticamente recusa das novas condições. O protocolo proposto conservaria uma categoria de ausência e um estado de reconciliação para cada observação, com o motivo e o histórico de correções. As análises divulgariam que exclusões alteram a coorte ou o saldo abrangido, sem apresentar um total depurado desprovido do seu denominador.
O estimando pretendido deveria ser escrito antes de calcular a comparação. Um estudo poderia perguntar pelo efeito médio de oferecer uma nova política a uma população elegível, pelo efeito nas unidades efetivamente expostas ou pelo resultado de uma regra completa de sequenciação. São perguntas diferentes. Exceções e recusas podem ser resultados da própria política. Condicionar a análise a esses acontecimentos após o tratamento pode alterar a comparação. Um registo datado de elegibilidade e atribuição torna visível a pergunta pretendida e permite a um revisor independente verificar se a estimativa apresentada lhe responde.
A sazonalidade e outras alterações contemporâneas necessitam de registo próprio. Uma promoção de vendas, acumulação de inventários, perturbação de fornecedores, alienação ou pagamento de impostos pode coincidir com uma migração de sistemas. O desenho do estudo deveria especificar que acontecimentos integram a referência operacional, quais são exposições separadas e quais tornam uma comparação inadequada. Acrescentar mais colunas explicativas depois de conhecer o resultado não resolve, por si só, a seleção. Uma análise pré-especificada, um registo documentado de alterações e a sensibilidade a especificações alternativas defensáveis tornam mais claros os limites da evidência.
Os controlos de confidencialidade comercial e dados pessoais deveriam ser operacionais e ir além de uma declaração de intenções. O espaço de investigação proposto separaria chaves de identificação dos registos de análise, restringiria o acesso por função, conservaria registos de acesso e definiria responsabilidades de eliminação ou conservação. Um acordo de partilha de dados identificaria a finalidade e o destinatário permitidos. A revisão jurídica aplicável deve determinar o fundamento lícito e quaisquer restrições de transferência ou setoriais para o conjunto de dados e as jurisdições reais. Este esquema de governação proposto não fornece uma conclusão universal de que o consentimento, por si só, permite o trabalho.
Uma afirmação baseada em evidência externa deveria identificar o material efetivamente inspecionado. Ler um resumo sustenta uma descrição mais limitada do que reproduzir integralmente o método e os resultados de um estudo. Um documento oficial de empresa regista a explicação ou previsão da empresa, com as qualificações declaradas. Uma experiência construída fornece resultados gerados pelas suas próprias regras. O registo de evidência proposto manteria essas categorias junto de cada afirmação numérica ou causal e registaria a versão e o localizador da fonte. Essa prática permite rastrear uma atualização factual posterior sem reescrever o histórico do que foi revisto.
22 Estabelecer pontos de decisão com exposição medida e responsáveis definidos
Um relatório ao conselho deveria identificar cada escolha, a data, a trajetória esperada de caixa incremental e a margem disponível separadamente. No caso construído, o pacote uniforme tem média dos mínimos por trajetória calculados mensalmente de menos 11,5 milhões de USD e mínimo no quinto percentil amostral de menos 17,16 milhões sob o calendário de pagamentos declarado. A média da caixa líquida do primeiro ano é 7,18 milhões e a libertação de NWC ao dia 360 é 11,3 milhões. Apresentar estas medidas separadamente torna visíveis os componentes de saldos, margem de contribuição e custos.
O relatório também deveria declarar o estado da evidência. Os tamanhos de efeito de aceitação dos clientes, disputas, perda de pessoal e resposta dos fornecedores são definidos pelo autor neste estudo e, numa transação real, seriam estimativas dos registos próprios da empresa-alvo, com intervalos. O relatório deveria indicar que escolhas têm efeitos suficientemente grandes para serem distinguidos pelos dados disponíveis e quais não têm, em consonância com os resultados de dimensão amostral. Um objetivo de caixa ao dia 100 deveria ser substituído por pontos de decisão datados com o mínimo esperado: mês 2, mês 4 e dia 100 no caso construído.
Um painel de uma página deveria conter cinco linhas: capital circulante face à trajetória de manutenção das condições iniciais por mês, mínimo e respetiva data, caixa líquida do primeiro ano, resposta dos clientes e fornecedores face ao plano e perda de pessoal nas equipas de cobrança, contas a pagar e planeamento. Cada linha deveria mostrar o intervalo esperado e a data do próximo ponto de decisão. Uma linha fora do intervalo desencadeia uma decisão, como suspender uma migração ou reverter uma carta a fornecedores, sem esperar pela discussão no final do trimestre.
O relato financeiro segue o referencial e o período de relato aplicáveis à entidade. As entidades sujeitas aos requisitos relevantes de divulgação de financiamento de fornecedores apresentam as condições e a informação de passivos aí especificadas, incluindo o tipo e efeito de alterações não monetárias aplicáveis, como concentrações de atividades empresariais [2]. Pelo método da aquisição, as contas a receber ordinárias adquiridas são medidas ao justo valor na data de aquisição; um período de mensuração é relevante quando a contabilização inicial permanece incompleta e apenas nas condições da norma [1]. O dossier de gestão proposto deveria reconciliar a sua medida contrafactual de capital circulante com esses montantes das demonstrações financeiras.
Um ponto de decisão deveria especificar uma observação, um limiar, um responsável e uma ação disponível. Para uma migração de faturação, a observação poderia ser a completude reconciliada das faturas e a fila de assuntos por resolver por antiguidade na população abrangida. A ação disponível poderia ser uma suspensão controlada da vaga seguinte de migração enquanto a fila atual é corrigida. O limiar seria uma escolha de gestão própria da transação, sustentada pela referência operacional. Este estudo propõe a estrutura do ponto de decisão; não fornece uma tolerância universal observada nem uma data de migração validada.
Os pontos de decisão de caixa também exigem uma via de escalamento. A tesouraria deveria saber que pressupostos mudaram, que pagamentos permanecem comprometidos e se existe capacidade adicional acessível jurídica e praticamente. O responsável de integração deveria saber que ações podem ser revertidas e quais já vinculam clientes, fornecedores ou trabalhadores. Uma decisão de parar sem alternativa executável tem conteúdo operacional limitado. O registo de controlo proposto inclui, por isso, a alternativa, a parte autorizada a acioná-la e a evidência de origem necessária para reiniciar a atividade.
O dossier de decisão deveria tornar a incerteza legível. Uma trajetória esperada, um quantil adverso por trajetória e uma frequência estimada de ultrapassagem respondem a perguntas diferentes. O limiar escolhido deveria ligar-se a uma tolerância declarada para essa exposição modelada e a liquidez avaliada separadamente. O leitor deveria também conhecer a incerteza que a simulação representa e a que omite. Aumentar as replicações reduz o ruído da simulação; não valida o comportamento suposto dos clientes, não remove a incerteza de parâmetros nem estabelece que a empresa-alvo real siga o modelo contabilístico construído.
Uma matriz compacta de responsabilidades pode tornar auditável o processo proposto. O diretor financeiro da transação, CFO, responde pela interpretação financeira integrada, a tesouraria pela margem disponível e restrições de financiamento, e os responsáveis comerciais, de sistemas e de pessoas relevantes fornecem evidência de execução das suas escolhas. Os revisores jurídicos e de privacidade determinam os limites aplicáveis ao acordo real. É uma atribuição proposta de responsabilidades que o adquirente adaptaria à sua governação; não descreve funções observadas num mandato de cliente.
| Decisão | Responsável final | Evidência para o ponto de decisão | Resposta disponível |
|---|---|---|---|
| Margem incremental disponível | Tesouraria com o CFO da transação | Liquidez de referência, restrições e obrigações assumidas | Rever a sequência ou obter capacidade autorizada |
| Condições dos clientes e fornecedores | Responsável comercial com revisão jurídica | Âmbito executado, aceitação, disputas e afetação de recebimentos | Suspender a próxima vaga de avisos ou rever o âmbito elegível |
| Migração de faturação e contas a pagar | Responsáveis de sistemas e operações financeiras | Saldos reconciliados, correspondência de identificadores e fila de exceções | Suspender uma vaga de migração e corrigir as exceções definidas |
| Continuidade crítica da equipa financeira | Responsável de pessoas com finanças operacionais | Cobertura de funções, evidência de passagem de responsabilidades e compromissos autorizados | Adaptar acordos de retenção ou transição |
| Investigação e utilização de dados | Responsável de dados designado com revisão jurídica e de privacidade | Finalidade, autoridade de acesso, fundamento jurídico e rastreabilidade da origem | Restringir, corrigir ou suspender a análise afetada |
Desenho de governação proposto pelo autor. Responsabilidades e limiares exigem adaptação ao adquirente real; não se afirma implementação num cliente nem efeito observado.
23 Escolher pacotes sob uma restrição testada de margem incremental
Uma aplicação proposta começa por reconciliar a referência operacional e a margem incremental disponível separadamente. Define depois o calendário de pagamentos modelado, a medida de síntese e a exposição desfavorável permitida antes de escolher um pacote. H=3,0 milhões de USD, selecionado pelo autor, é uma ilustração. O financiamento real, a caixa restrita, os compromissos e as restrições operacionais da empresa-alvo exigem avaliação independente. A continuidade de funções críticas e o calendário de migração deveriam entrar na comparação como mecanismos sustentados por evidência própria dessa empresa, com uma alternativa disponível para cada decisão.
O caso construído mostra por que motivo essas definições importam. O pacote A1 B0 C0 D1 satisfaz o critério da média dos mínimos, com caixa líquida de 2,22 milhões de USD e média dos mínimos por trajetória de menos 2,7. A frequência amostral de ultrapassagem de 29,5% não cumpre a condição ilustrativa adicional de 5 por cento. Nenhum outro pacote avaliado cumpre essa condição. O registo de decisão deveria, portanto, declarar um desenho avaliado inviável sob a regra de risco desfavorável especificada. Uma margem adicional, outro calendário de custos ou outro desenho operacional exigiria um caso novo explicitamente testado; o limiar não deveria aumentar silenciosamente para fabricar uma resposta preferida.
Aplicam-se duas cautelas. As condições dos clientes são limitadas pela legislação da jurisdição relevante e pelo poder negocial dos maiores clientes [3, 10], e o alargamento dos fornecedores comporta um risco de choque que no modelo reverte uma proporção declarada da extensão quando ocorre. Um plano que dependa de qualquer destas medidas deveria identificar os clientes e fornecedores abrangidos e estabelecer uma alternativa antes do envio das cartas.
O processamento de documentos e dados assistido por IA pode ser avaliado como componente opcional deste processo proposto. Um sistema candidato extrairia identificadores de faturas, datas e condições contratuais para uma fila de revisão, conservando o documento original e um localizador para cada campo. Um revisor humano examinaria e resolveria os casos de um conjunto de teste representativo antes de utilizar os campos extraídos numa medida de caixa. A avaliação apresentaria erros de campos e falhas de reconciliação para a população efetivamente abrangida. Este estudo não afirma exatidão testada, poupança de tempo nem utilização em produção desse sistema.
Uma pontuação proposta de alerta precoce deveria ser avaliada com informação disponível no momento da decisão. Um modelo que utilize um resultado de pagamento posterior ou um registo corrigido após a migração como característica de um momento anterior pode dar uma imagem enganadora do que a equipa poderia ter conhecido. O estudo fixaria as marcas temporais das características, registaria alterações manuais e compararia a fila resultante com uma alternativa documentada. Uma ordenação preditiva do risco de cobrança não identifica, por si só, o efeito de caixa de alterar condições de pagamento ou reter um trabalhador.
A automatização deveria preservar os limites da autoridade de decisão. Um assistente proposto pode reunir uma reconciliação, identificar condições em conflito ou preparar uma explicação preliminar para revisão. Alterações das condições dos clientes, dados bancários, instruções a fornecedores ou compromissos de retenção exigem o processo de controlo autorizado relevante. O registo de investigação deveria identificar o que foi proposto, aprovado e executado. Se um sistema alterar a atribuição do trabalho, esse processo de atribuição passa também a integrar a evidência necessária para interpretar os resultados de caixa produzidos.
24 Reproduzir o modelo e declarar os limites de evidência restantes
A tabela 15 estabelece controlos numéricos de componentes de saldos, caixa final, estatísticas de trajetória, atribuição média nas ordenações, identidades de medição e definições de coortes. Todos os 216 000 extremos de trajetórias ajustadas pela implementação se reconciliam com a caixa líquida de doze períodos com tolerância de 1e-11 milhões. A média dos mínimos por trajetória, o mínimo da trajetória média, o quinto percentil por trajetória e a proporção de ultrapassagem da margem são definidos e avaliados separadamente. O controlo de perda de capacidade quase nula utiliza aproximação e tolerância explícitas. Estas verificações avaliam o modelo contabilístico matemático declarado e as definições condicionais da simulação; calibração de campo e efeitos causais observados exigem evidência separada.
Os limites são substanciais. Todos os dados de entrada são definidos pelo autor: proporção de aceitação, probabilidades de disputa e perda, efeitos de capacidade e custos. A empresa tem uma linha de produtos, uma moeda e um conjunto de condições. Clientes e fornecedores são tratados como proporções, sem identificação nominal de contrapartes. Não há seguro de crédito, custo de financiamento ou imposto. A coorte é gerada pelo mesmo modelo contabilístico que analisa e a estrutura de confundimento é escolhida. A experiência não pode dizer ao leitor se uma escolha inicial altera a caixa numa aquisição real. Pode indicar que padrões de evidência sustentariam essa afirmação e quais não a sustentariam.
A próxima decisão é se devem recolher-se os registos da tabela 13 para uma série de transações e aleatorizar o calendário de pelo menos uma escolha. Até lá, o enquadramento apoia a ordenação de escolhas por mecanismo, o dimensionamento do mínimo de caixa e a recusa de tratar um balanço antes-depois como evidência.
| Controlo científico | Âmbito verificado | Resultado |
|---|---|---|
| Componentes dos saldos | No mês 12, libertação de contas a receber mais libertação de inventários mais contribuição de contas a pagar equivale à libertação de NWC nos 54 pacotes e nas 4 000 extrações | Reconcilia dentro da tolerância numérica |
| Caixa incremental final | Todos os 216 000 extremos de trajetórias equivalem ao registo definido de caixa líquida de doze períodos com tolerância de 1e-11 milhões | Reconcilia |
| Resumos de trajetória distintos | Média dos mínimos por trajetória, mínimo da trajetória média, quinto percentil e proporção de ultrapassagem são calculados separadamente; a média dos mínimos não excede o mínimo da trajetória média | Definições e desigualdade verificadas |
| Atribuição média nas ordenações | As atribuições nas 24 ordenações somam a diferença entre pacote uniforme e pacote sem ação para NWC ao dia 100, NWC ao dia 360, net12 e média dos mínimos de caixa | Identidades de eficiência verificadas |
| Decomposição da medição | O movimento antes-depois de NWC equivale à libertação mais evolução da referência no ponto final selecionado | Identidade verificada com tolerância de 1e-9 milhões |
| Definições de coorte e precisão | As atribuições escolhida e aleatória utilizam as respetivas referências construídas; a comparação de retenção utiliza semiamplitudes não arredondadas em seis dimensões | Definições condicionais reconciliadas |
| Aproximação de perda de capacidade quase nula | A escala 1e-4 produz média de libertação de NWC com magnitude inferior a 0,01 milhões na verificação sem ação | Aproximação; não se afirma uma identidade exata de perda zero |
Controlos numéricos construídos pelo autor. Identidades de saldos e atribuição, resumos de trajetórias amostrais e diagnósticos condicionais de coortes avaliam propriedades diferentes. Todas as grandezas utilizam o modelo contabilístico definido pelo autor; estas verificações não implicam calibração de campo nem garantia de liquidez.
Um pacote reprodutível deveria conservar a revisão da fonte, dados numéricos, sementes aleatórias, versões das dependências e matrizes brutas utilizadas em cada tabela e figura. O arredondamento de apresentação é um passo expositivo. Um limiar de viabilidade ou cruzamento de intervalos deveria ser avaliado com grandezas não arredondadas, reconciliando-se depois o resultado apresentado. A mesma distinção aplica-se a um quase empate entre médias de políticas: a precisão decimal declarada não deveria criar uma ordenação mais forte do que a sustentada pelo cálculo subjacente e pela sua incerteza de simulação.
A incerteza aqui representada é condicional ao mecanismo e às distribuições definidos pelo autor. Incerteza de parâmetros, dependência entre acontecimentos não modelados e alterações do perímetro empresarial exigem análise adicional. A sensibilidade de um dado de cada vez varia a entrada declarada e mantém as outras fixas; não explora todos os cenários adversos conjuntos. Um adquirente que utilize o enquadramento documentaria, por isso, a evidência dos parâmetros, estruturas plausíveis de dependência e restrições operacionais sob tensão adequadas à empresa-alvo antes de confiar numa comparação de políticas.
Para um pacote individual, a proporção simulada de ultrapassagem apresenta variação de Monte Carlo mesmo com parâmetros fixos. Com 4 000 extrações independentes e uma proporção de 29,5 por cento, o erro-padrão binomial de Monte Carlo é aproximadamente 0,72 pontos percentuais. Isto descreve a precisão da frequência de simulação sob a sua própria distribuição. Médias de entrada, pressupostos de dependência, choques omitidos e a posição real de liquidez da empresa-alvo exigem evidência separada. Os 54 pacotes partilham extrações de parâmetros, pelo que as suas estatísticas estimadas são dependentes. Comparações emparelhadas deveriam conservar essas extrações partilhadas; as 54 médias são comparações construídas de políticas, sem serem observações de campo independentes.
O resultado adequado é um registo de decisão que possa ser revisto quando a evidência muda. Deveria preservar o pressuposto anterior, a nova observação, o cálculo resultante e a razão da ação escolhida. Um resultado modelado positivo no final do ano não substitui um registo de caixa reconciliado nem um compromisso de financiamento disponível. A contribuição deste estudo é a ligação explícita entre definições de escolhas, medição de caixa, limites de evidência e decisões com responsáveis definidos. Os efeitos de transações reais exigem o estudo empírico concebido e governado separadamente.
Referências
- Australian Accounting Standards Board. AASB 3 Business Combinations, December 2022 compilation applicable to annual periods beginning on or after 1 July 2026 but before 1 January 2027, paragraphs 2-3, 18-21, 45-49 and B41. Australian Tier 1 for-profit correspondence with IFRS 3; entity and period applicability require confirmation. https://standards.aasb.gov.au/aasb-3-dec-2022-0
- Australian Accounting Standards Board. AASB 2023-1 Amendments to Australian Accounting Standards: Supplier Finance Arrangements, 22 June 2023, adding AASB 107 paragraphs 44F-44H, effective for annual periods beginning on or after 1 January 2024. Current AASB 107 compilation applicable from 1 January 2026, paragraphs 44F-44H, 62-63 and Appendix A AusA1. https://www.aasb.gov.au/admin/file/content105/c9/AASB2023-1_06-23.pdf ; https://www.legislation.gov.au/F2015L01538/2025-12-31/2025-12-31/text/original/epub/OEBPS/document_1/document_1.html
- European Parliament and Council. Directive 2011/7/EU of 16 February 2011 on combating late payment in commercial transactions (recast), Articles 3, 7 and 12. EUR-Lex marks the directive in force; applicable national implementation requires confirmation. European Parliament, Legislative Observatory, procedure 2023/0323(COD), Commercial transactions: combating late payment, status awaiting Council's first-reading position at 8 November 2026. https://eur-lex.europa.eu/eli/dir/2011/7/oj/eng ; https://oeil.europarl.europa.eu/oeil/en/procedure-file?reference=2023%2F0323%28COD%29
- United Kingdom Parliament. Commercial Payments Bill [HL], Bill 166 of 2026-27, as brought from the House of Lords, 21 October 2026; Commons second-reading stage and not an Act at 8 November 2026. Department for Business and Trade, Commercial Payments Bill: overview, 19 May 2026; written answer to question 33379, 19 October 2026. Proposed measures and implementation remain conditional on legislation and commencement. https://bills.parliament.uk/bills/4128 ; https://publications.parliament.uk/pa/bills/cbill/59-02/0166/260166.pdf ; https://www.gov.uk/government/publications/commercial-payments-bill-factsheets/commercial-payments-bill-overview ; https://questions-statements.parliament.uk/written-questions/detail/2026-10-09/33379 ; https://www.gov.uk/late-commercial-payments-interest-debt-recovery/charging-interest-commercial-debt
- Amedisys, Inc. Form 10-K for the year ended 31 December 2008, Management's Discussion and Analysis, Outstanding Patient Accounts Receivable, p. 49. United States Securities and Exchange Commission, accession 0001193125-09-031143. Historical reported figures and management explanations. https://www.sec.gov/Archives/edgar/data/0000896262/000119312509031143/d10k.htm
- Laboratory Corporation of America Holdings. Form 10-K for the year ended 31 December 1999, filed 17 March 2000, Management's Discussion and Analysis, Liquidity and Capital Resources. United States Securities and Exchange Commission, accession 0000920148-00-000009. Historical reported DSO and management conversion forecast. https://www.sec.gov/Archives/edgar/data/0000920148/000092014800000009/0000920148-00-000009.txt
- Healy, P. M., Palepu, K. G. and Ruback, R. S. (1990). Does Corporate Performance Improve After Mergers? NBER Working Paper 3348, May. The working-paper abstract describes mergers completed from 1979 to 1983. Published journal version: Journal of Financial Economics 31(2), 135-175 (1992), DOI 10.1016/0304-405X(92)90002-F. Contextual discussion uses the earlier working-paper version. https://www.nber.org/papers/w3348
- El Ghoul, S., Gong, Z. and Guedhami, O. (2025). Easing the Squeeze: How Do Acquisitions Relieve Target Firms' Financial Constraints? Research in International Business and Finance 74, 102673. DOI 10.1016/j.ribaf.2024.102673. https://scholar.xjtlu.edu.cn/en/publications/easing-the-squeeze-how-do-acquisitions-relieve-target-firms-finan/
- Kieschnick, R., Laplante, M. and Moussawi, R. (2013). Working Capital Management and Shareholders' Wealth. Review of Finance 17(5), 1827-1852. DOI 10.1093/rof/rfs043. https://ideas.repec.org/a/oup/revfin/v17y2013i5p1827-1852.html
- Fabbri, D. and Klapper, L. F. (2016). Bargaining Power and Trade Credit. Journal of Corporate Finance 41, 66-80. DOI 10.1016/j.jcorpfin.2016.07.001. Accepted manuscript, May 2016, City Research Online; this version may differ from the final publication. https://openaccess.city.ac.uk/id/eprint/17179/
- Cannella, A. A. and Hambrick, D. C. (1993). Effects of Executive Departures on the Performance of Acquired Firms. Strategic Management Journal 14(S1), 137-152. DOI 10.1002/smj.4250140911. https://pure.psu.edu/en/publications/effects-of-executive-departures-on-the-performance-of-acquired-fi/
- LaLonde, R. J. (1986). Evaluating the Econometric Evaluations of Training Programs with Experimental Data. American Economic Review 76(4), 604-620. https://ideas.repec.org/a/aea/aecrev/v76y1986i4p604-20.html
- United Arab Emirates. Federal Decree-Law No. 45 of 2021 Concerning the Protection of Personal Data, Articles 2, 4 and 6. Government-linked Arabic compilation, Dubai Judicial Institute, 2023. Applicable personal-data regime and current implementing requirements require confirmation. https://assets.u.ae/api/public/content/954629a06cc64fd887771ce3273d6154?v=21d88839 ; https://uaelegislation.gov.ae/en/legislations/1972
- Hu, M., Mou, J. and Tuilautala, M. (2020). How Trade Credit Affects Mergers and Acquisitions. International Review of Economics and Finance 67, 1-12. DOI 10.1016/j.iref.2019.12.004. https://ideas.repec.org/a/eee/reveco/v67y2020icp1-12.html
Sobre o autor
Chennakeshav (CK) é um executivo de finanças empresariais e banca de investimento com mais de 25 anos de experiência global na originação, estruturação e execução de operações de M&A, capital de crescimento e estratégia empresarial. Liderou mandatos de criação de valor para fundadores, empresas e fundos; liga a perspetiva do conselho de administração à execução prática e ao fecho.
A sua carreira inclui Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, empresas participadas pela ADQ e Emirates Growth Fund, em TMT, imobiliário, fintech, deeptech, cleantech, infraestruturas e energia. Trabalhou com dirigentes empresariais, fundos de private equity e capital de risco, fundos soberanos e family offices para financiar captações complexas de capital e empresas em expansão, e liderou diligência de M&A, integração pós-fusão e transformação empresarial para criar valor.
Na Matchpoint Partners é Managing Partner, liderando a prática de finanças empresariais, M&A e captação de capital. Tem um MBA da London Business School, um grau em engenharia pela VTU e frequenta um Master of Laws (LLM) na UCL London.
CK participa ativamente como mentor de start-ups na Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, exerce como Entrepreneur Mentor in Residence (EMiR) na London Business School e é jurado do Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Aviso legal
Este artigo integra uma série contínua sobre a estrutura dos mercados privados e alternativos. As opiniões expressas são as do autor. O artigo tem finalidade exclusivamente informativa, descreve a estrutura do mercado em termos gerais e não constitui aconselhamento de investimento, jurídico, fiscal ou regulatório, nem recomendação relativa a um valor mobiliário, veículo ou contraparte.
