
1 Formuleer integratiekeuzes als kasbeslissingen met een datum
Dit onderzoek behandelt vier groepen vroege integratiebeslissingen: prijzen en voorwaarden voor klanten, leveranciersvoorwaarden, facturerings- en crediteurensystemen en de continuïteit van de financiële functies die deze processen uitvoeren. Het onderzoekt hoe hun gemodelleerde kasgevolgen kunnen worden vergeleken, hoe de tijdelijke financieringsbehoefte kan worden vastgesteld en welk bewijs nodig zou zijn om hun effecten bij een waargenomen overname te schatten. Het numerieke voorbeeld is een geconstrueerd experiment; het maakt de aannames en meetkeuzes controleerbaar.
Twee moeilijkheden bepalen het antwoord. Ten eerste kan de administratieve verwerking van de overname de openingsgrondslag veranderen, terwijl groei, seizoenspatronen en de meetdatum het te vergelijken saldo beïnvloeden. Ten tweede kunnen vroege implementatiekeuzes samenhangen met de financiële capaciteiten van de koper en de complexiteit van het overnamedoelwit. Het cohortexperiment behandelt die kenmerken als mogelijke verstorende variabelen via een door de auteur gekozen toewijzingsmechanisme. Het stelt niet vast hoe echte kopers kiezen of hoe groot een zelfstandig capaciteitseffect is. We behandelen de definitie van de uitkomst, de voorgestelde mechanismen, de voorwaardelijke modelresultaten en het toeschrijvingsvraagstuk afzonderlijk.
We bouwen het kader op uit verslaggevingsstandaarden, wetgeving over betalingstermijnen, bedrijfsrapportages en gepubliceerd onderzoek naar overnames en handelskrediet [1, 2, 3, 4, 5, 6, 7, 8, 9, 10, 11, 14]. Daarna voeren we een door de auteur opgezet experiment uit op een geconstrueerde onderneming, met 4.000 herhalingen voor elk van 54 keuzepakketten, en een tweede experiment op geconstrueerde cohorten van transacties waarin de koper de keuzes maakt. Het experiment rapporteert geen waargenomen resultaat. Het laat zien hoe de maatstaven zich gedragen wanneer de beschreven mechanismen gelden.
De beslissingsverantwoordelijke moet beginnen met een kasvraag die precies genoeg is om een handeling te veranderen. Een verzoek om het werkkapitaal te verbeteren laat het basisscenario, de timing en de toegestane commerciële concessies open. Een bruikbare vraag benoemt de klant- of leverancierspopulatie, de operationele keuze, de beoogde start, de kasmaatstaf en de beslisdatum. Zij benoemt ook wie de keuze mag aanpassen wanneer het vroege bewijs afwijkt van de aannames. Dit onderzoek stelt die structuur voor aan een koper die na de overdracht de volgorde van wijzigingen in voorwaarden, facturering en het financiële team bepaalt.
Het kader heeft drie afzonderlijke toepassingen. Treasury kan de incrementele buffer voor een voorgestelde volgorde toetsen. Het integratiebureau kan een beleidskeuze omzetten in gedateerde operationele registraties en beslismomenten met aangewezen verantwoordelijken. Een onderzoeksteam kan specificeren welke causale of beschrijvende uitspraak die registraties ondersteunen. Dezelfde spreadsheet kan alle drie groepen dienen, maar een vastgelegde instructie, een gesimuleerd resultaat en een geverifieerde bankontvangst hebben verschillende betekenissen. Door die betekenissen expliciet te houden, wordt de analyse beter toetsbaar en reproduceerbaar.
2 Definieer incrementele kasmiddelen ten opzichte van een expliciet operationeel basisscenario
De uitkomst is vrijgevallen werkkapitaal: het verschil tussen het werkkapitaal dat de onderneming zou hebben aangehouden als de looptijden van vóór de transactie gelijk waren gebleven, bij dezelfde groei en seizoenspatronen, en het werkkapitaal onder het gekozen pakket. Werkkapitaal bestaat uit debiteuren plus voorraden minus handelscrediteuren. Een positieve vrijval betekent vrijgemaakte kasmiddelen. We meten die op dag 100, dag 180 en dag 360 na de overdracht. Een tweede uitkomst, de netto kasstroom in het eerste jaar, telt de verandering in de dekkingsbijdrage over twaalf maanden erbij op en trekt de eenmalige kosten af, na verrekening van eventuele structurele besparingen.
Het ongewijzigde scenario is van belang. Een onderneming die jaarlijks zes procent groeit en een seizoenscyclus kent, legt ook zonder wijzigingen beslag op werkkapitaal. Een vergelijking vóór en na de overname vermengt daarom het effect van de keuzes met de autonome ontwikkeling van de onderneming. We beschouwen keuzes evenmin als geslaagd uitsluitend omdat een maatstaf in dagen verbetert: klantverlies verlaagt de debiteuren en verbetert een saldo, maar vernietigt marge. De nettomaatstaf neemt die marge mee.
De administratieve verwerking van een overname kan de openingsvergelijking veranderen. Bij een bedrijfscombinatie die volgens de overnamemethode wordt verwerkt, vereist AASB 3 dat gewone overgenomen vorderingen tegen de reële waarde op de overnamedatum worden gewaardeerd; B41 verbiedt een afzonderlijke voorziening op die datum voor onzekerheid die al in die waarde is opgenomen [1]. De standaard bevat specifieke uitzonderingen op opname en waardering. Als de eerste verwerking onvolledig is, worden voorlopige bedragen aangepast op basis van nieuwe informatie over feiten en omstandigheden die op de overnamedatum bestonden. De waarderingsperiode eindigt wanneer de vereiste informatie is verkregen of niet meer kan worden verkregen en mag niet langer dan één jaar duren [1]. Openingsboekwaarden en contractuele saldi kunnen daardoor verschillen zonder een kasbeweging. Paragraaf 20 toetst een door de auteur gekozen aanpassing van de openingsgrondslag. De overeenkomstige bepalingen van IFRS 3 zijn in de Australische standaard opgenomen; de toepasselijke entiteit, het verslaggevingsstelsel en de periode moeten worden bevestigd.
De incrementele buffer is een treasury-invoer die buiten de simulatie wordt gedefinieerd. Het gaat om kasmiddelen of gecommitteerde ruimte die beschikbaar zijn voor integratieafwijkingen, nadat rekening is gehouden met de operationele basisprognose, het beleid voor minimale kasmiddelen, de overnamefinanciering en andere bindende verplichtingen. Geblokkeerde saldi, niet-beschikbare faciliteiten en middelen die een andere rechtspersoon nodig heeft, worden niet beschikbaar enkel doordat een gemodelleerd beleid aan het jaareinde een positieve kasstroom heeft. Het numerieke voorbeeld illustreert een incrementele beperking; het berekent niet de totale overnamefinancieringsbehoefte van de gecombineerde groep.
Een kaspadmaatstaf moet rekening houden met het tijdstip van iedere kostenpost en besparing in het experiment. De reeks van vrijgevallen werkkapitaal beantwoordt een vraag over balansefficiëntie. Door cumulatieve verschillen in de dekkingsbijdrage op te tellen, cumulatieve implementatiebetalingen af te trekken en cumulatieve besparingen toe te voegen, ontstaat een voor implementatie gecorrigeerde incrementele kasreeks. De waarde aan het jaareinde kan aansluiten op de bestaande nettomaatstaf voor het eerste jaar, terwijl het laagste punt aanzienlijk verandert. Het betaalmoment is een aanname die moet worden vermeld; een last in de administratie opnemen en het bijbehorende bedrag betalen zijn afzonderlijke gebeurtenissen.
Twee samenvattingen van een gesimuleerd pad vereisen verschillende benamingen. Het minimum van de verwachte maandelijkse kasreeks beschrijft het dieptepunt van het gemiddelde pad. Het minimum van iedere herhaling bepalen en die minima vervolgens middelen beschrijft het verwachte dieptepunt per pad. De minima kunnen in verschillende herhalingen op andere datums vallen, waardoor de twee bewerkingen verschillende resultaten kunnen opleveren. Een lager percentiel van de minima per pad en de frequentie van bufferoverschrijdingen leveren elk weer andere informatie. Uitkomsten van echte transacties vallen buiten de validatie van het geconstrueerde experiment.
3 Pas jurisdictiespecifieke grenzen voor betalingen en verslaggeving toe
Het EU-kader vereist een juridische toets per contract. Richtlijn 2011/7/EU staat op EUR-Lex nog als van kracht vermeld. Voor transacties tussen ondernemingen bepaalt artikel 3(5) dat de contractuele betalingstermijn niet langer mag zijn dan 60 kalenderdagen, tenzij een langere termijn uitdrukkelijk is overeengekomen en niet kennelijk onbillijk is voor de schuldeiser. Artikel 7 vereist rechtsmiddelen tegen kennelijk onbillijke betalingsvoorwaarden of praktijken [3]. Artikel 12(3) staat nationale bepalingen toe die gunstiger zijn voor schuldeisers. De richtlijn geeft een koper dus geen onvoorwaardelijk recht om een termijn van 60 dagen op te leggen. De voorgestelde vervangende verordening, procedure 2023/0323(COD), staat geregistreerd als in afwachting van het standpunt van de Raad in eerste lezing. De nationale omzetting, het toepasselijke recht en het concrete contract moeten nog worden gecontroleerd.
Het Verenigd Koninkrijk is van een consultatie overgegaan naar een Commercial Payments Bill. Volgens de controle op 8 november 2026 vermeldt het parlementaire dossier het wetsvoorstel in het Lagerhuis in de fase van tweede lezing en uitdrukkelijk als nog geen wet [4]. De regering beschrijft een voorgesteld maximum van 60 dagen met beperkte uitzonderingen en verplichte vertragingsrente van 8 procentpunten boven de basisrente van de Bank of England. Het ministeriële antwoord van 19 oktober 2026 voorziet de meeste maatregelen eind 2027 of begin 2028, onder voorbehoud van parlementaire goedkeuring, koninklijke bekrachtiging en de benodigde secundaire regelgeving. Het wetsvoorstel voorziet in het algemeen in regelgeving voor inwerkingtreding [4]. De wettelijke rente van 8% boven de basisrente staat al in de huidige toelichting, met een voorbehoud voor contracten die een andere rente bepalen. De voorgestelde verplichte regeling moet daarom worden onderscheiden van bestaande aanspraken. Wetgeving over commerciële betalingen in de Golfregio is niet onderzocht; juridisch adviseurs moeten de relevante regels bevestigen voordat een termijnverlenging wordt ontworpen.
Leveranciersfinanciering vereist een afzonderlijke verslaggevingstoets. Voor entiteiten waarop de relevante vereisten van AASB 107 of het overeenkomstige IAS 7 van toepassing zijn, vereisen de bepalingen 44F tot en met 44H informatie over regelingen waarin een financier aanbiedt leveranciers te betalen en de entiteit instemt met betaling onder die regeling op hetzelfde of een later tijdstip [2]. Zulke regelingen kunnen de entiteit langere termijnen of haar leveranciers eerdere betaling geven. De vereiste informatie omvat voorwaarden, boekwaarden van verplichtingen en posten in de overzichten, bedragen die financiers al aan leveranciers hebben betaald, bandbreedtes van betaaldatums vergeleken met vergelijkbare handelscrediteuren en de aard en het effect van niet-kasmutaties in verplichtingen, waaronder bedrijfscombinaties. De wijzigingen gelden voor boekjaren die op of na 1 januari 2024 beginnen en staan nog in de huidige compilatie van 2026. Australische entiteiten die de vereenvoudigde toelichtingen van AASB 1060 Tier 2 gebruiken, vallen onder een afzonderlijk kader; bijlage A van AASB 107 sluit hen van deze standaard uit. Deze regels geven geen schatting van de acceptatie door leveranciers.
4 Geselecteerd onderzoek beschrijft geaggregeerde patronen in overnames en handelskrediet
De samenvatting van het eerdere NBER-werkdocument van Healy, Palepu en Ruback rapporteert resultaten voor de 50 grootste fusies tussen Amerikaanse beursgenoteerde industriële ondernemingen die van 1979 tot 1983 werden voltooid [7]. Zij rapporteert verbeteringen ten opzichte van de sector in activaproductiviteit en operationele kasstroomrendementen, terwijl de investerings- en onderzoeks- en ontwikkelingsintensiteit ten opzichte van sectorgenoten op peil bleef. Dit biedt historische geaggregeerde context. De toegankelijke samenvatting geeft geen schatting voor de hier gedefinieerde, gedateerde prijs-, systeemovergangs- of personeelskeuzes. De in 1992 gepubliceerde tijdschriftversie is een afzonderlijke versie; deze bespreking gebruikt de samenvatting van het werkdocument en de daarin beschreven steekproef.
De samenvatting van El Ghoul, Gong en Guedhami rapporteert dat niet-beursgenoteerde overnamedoelwitten na een overname meer leverancierskrediet krijgen en klantvorderingen sneller innen, naast veranderingen in ingehouden winsten, financiering door de moedermaatschappij en schuldfinanciering [8]. Dit sluit rechtstreeks aan op de hier onderzochte financierings- en inningsmechanismen. Ons gebruik blijft beperkt tot de geaggregeerde bevindingen uit de samenvatting; zij geeft geen geverifieerde effectgrootte voor de pakketten van vroege beslissingen in dit onderzoek. De samenvatting van Hu, Mou en Tuilautala rapporteert dat Amerikaanse beursgenoteerde ondernemingen met meer handelskrediet vaker overnames doen, contante biedingen gebruiken en lagere overnamepremies betalen [14]. Die samenhangen rond selectie en financiering betreffen een andere te schatten grootheid dan het effect van een gedateerde operationele keuze op het werkkapitaal na de overdracht.
De bronnenstudie omvat het hier gespecificeerde selectieve corpus. Deze bronnen motiveren de vier besluitgroepen en de meet- en selectieproblemen die hier worden behandeld; zij valideren de gezamenlijke pakketeffecten in het door de auteur opgezette rekenmodel niet. De voorgestelde bijdrage is een transparante contrafeitelijke vergelijking op vastgelegde datums, met expliciete kosten en liquiditeitsruimte, en een ontwerp om beslisbewijs te verzamelen. De empirische bruikbaarheid en effectgroottes moeten aan geschikte transactieregistraties worden getoetst. Uit de onderzochte bronnen volgt geen aanspraak op nieuwheid ten opzichte van de gehele literatuur.
5 Toets onderhandelingsmacht en marge-effecten samen met betalingsvoorwaarden
Het geaccepteerde manuscript van Fabbri en Klapper gebruikt Chinese enquêtegegevens op ondernemingsniveau, waaronder informatie over handelskredietvoorwaarden en de betaalhistorie van klanten. De samenvatting en inleiding rapporteren dat zwakkere onderhandelingsmacht van leveranciers samenhangt met meer handelskrediet en langere aangeboden betalingstermijnen, en dat belangrijke klanten later betalen dan de aangeboden termijn en achterstanden veroorzaken [10]. De databeschrijving noemt de World Bank Enterprise Survey voor China uit 2003. Deze bevindingen motiveren een voorgesteld mechanisme waarin machtige klanten zich kunnen verzetten tegen een verzoek om na een overname de termijnen te verkorten. Zij stellen niet vast hoe klanten op zo'n verzoek reageren of hoe groot die reactie is.
De samenvatting van Kieschnick, Laplante en Moussawi onderzoekt Amerikaanse ondernemingen van 1990 tot 2006. Voor de gemiddelde onderneming rapporteert zij een lagere marginale waardering voor een extra dollar netto operationeel werkkapitaal dan voor kasmiddelen. Die waardering varieert met verwachte omzet, schuld, financiële beperkingen en faillissementsrisico. De gerapporteerde samenhang met aandeelhoudersvermogen is voor een extra dollar klantkrediet groter dan voor voorraden bij de gemiddelde onderneming [9]. Deze waarderingssamenhangen motiveren dat naast de vrijval van een saldo ook de gevolgen voor omzet, marge en kosten worden gerapporteerd. Zij tonen niet aan dat het verlagen van een specifiek debiteuren- of voorraadsaldo een stijging van de aandeelhouderswaarde veroorzaakt.
Deze bronnen onderbouwen twee kenmerken van het model: klantacceptatie die met concentratie varieert en kosten van verloren omzet naast elke verbetering van looptijden. Geen van beide levert een effectgrootte. De acceptatiegraad, het geschilpercentage en de verlieskansen in het experiment zijn door de auteur gekozen.
6 Historische rapportages beschrijven inningsvertragingen, verbetering van debiteurendagen en prognoses voor systeemovergangen
Het Form 10-K van Amedisys over 2008 rapporteert dat de uitstaande omzetdagen bruto met drie dagen stegen tot 54,4 en netto met twee dagen tot 47,2. In dat jaar bracht de onderneming 145 overgenomen thuiszorg- en hospicevestigingen, goed voor USD 257,3 miljoen netto dienstenomzet, over naar haar operationele en factureringsplatforms [5]. Het management beschrijft overgangsgerelateerde vertragingen door regelgeving en interne processen, evenals afzonderlijke verwerkingsproblemen bij private betalers. Het rapporteert ook een sectorbrede documentbeheersfout bij CMS waardoor aan het jaareinde USD 7,8 miljoen aan declaraties werd vastgehouden; die middelen werden in februari 2009 ontvangen. Volgens het management zouden de uitstaande dagen aan het jaareinde zonder die blokkade 52,3 bruto en 45,1 netto zijn geweest. De rapportage documenteert dus meerdere gelijktijdige invloeden op de debiteurendagen. Zij isoleert de causale bijdrage van de systeemovergang niet.
Het Form 10-K van LabCorp over 1999 rapporteert dat de uitstaande debiteurendagen aan het jaareinde verbeterden tot 74, tegenover 83 aan het einde van 1998 [6]. Het management beschrijft bedrijfsbrede inningsinspanningen en verbeteringen in het indienen van declaraties, naast de voortgaande overgang van decentrale factureringslocaties en de inzet van functieoverstijgende factureringsteams. Het verwachtte dat systeemovergangen samen met verbeteringen aan de voorkant de debiteurendagen tegen eind 2000 zouden terugbrengen tot ongeveer 69. Ook verwachtte het dat voordelen pas na de overgang zichtbaar zouden worden en gaf het uitdrukkelijk geen zekerheid dat geplande overgangen de debiteurendagen of de inning zouden verbeteren. De historische verandering van de debiteurendagen en de toekomstgerichte overgangsprognose zijn afzonderlijke uitspraken; de rapportage geeft geen geïsoleerd overgangseffect.
Deze rapportages geven sectorspecifieke managementbeschrijvingen van veranderingen in de inning en verwachte systeemvoordelen. Amedisys beschrijft frictie bij de overgang naast andere vertragingen; LabCorp rapporteert een geaggregeerde verbetering van debiteurendagen en voorspelt latere voordelen van een combinatie van initiatieven. Hun processen voor zorgbetalers verschillen van die van veel commerciële ondernemingen. Het rekenmodel gebruikt een tijdelijke overgangsvertraging gevolgd door een door de auteur gekozen blijvende verbetering als voorgesteld mechanisme. Geen van beide rapportages kalibreert die vertraging, verbetering of faalkans.
7 Specificeer het capaciteitsmechanisme van het financiële team als een door de auteur gekozen aanname
Cannella en Hambrick onderzochten 96 overnames die tussen 1980 en 1984 waren voltooid. Zij rapporteren dat het vertrek van bestuurders uit overgenomen ondernemingen samenhing met slechtere prestaties na de overname, waarbij het vertrek van de hoogstgeplaatste bestuurders het schadelijkst leek. Ook rapporteren zij dat een positie in het topmanagement van de gecombineerde onderneming voor bestuurders van het overnamedoelwit samenhing met betere resultaten [11]. Alleen de samenvatting was beschikbaar. De studie betreft topbestuurders en een algemene prestatiemaatstaf.
De toegankelijke samenvatting rapporteert geen effecten voor debiteurenbeheerders, crediteurenmedewerkers of voorraadplanners en geeft geen coëfficiënten voor debiteuren-, crediteuren- of voorraaddagen. De aanname in het rekenmodel dat het verlies van deze medewerkers de operationele capaciteit verlaagt, is door de auteur gekozen: debiteuren- en voorraaddagen nemen toe en crediteurendagen nemen af naar rato van het verloren aandeel. De gevoeligheidsanalyse varieert die aanname. Een echte beslissing vereist bewijs over de feitelijke personeelsrollen en processen van het overnamedoelwit; bevindingen over vertrekkende bestuurders leveren de effectgrootte niet.
Tabel 1 vat samen wat iedere bron vaststelt en wat zij openlaat, zodat het ontwerp in de volgende paragrafen tegen het bewijs kan worden afgezet.
| Bron | Status | Stelt vast | Laat open |
|---|---|---|---|
| Overnamestandaard [1] | Geselecteerde officiële bepalingen van AASB 3; versie voor de huidige verslaggevingsperiode gecontroleerd | Vorderingen tegen reële waarde op de overnamedatum; begrensde waarderingsperiode van ten hoogste één jaar | Toepasselijk stelsel en periode; kaseffect van een keuze |
| Leveranciersfinanciering [2] | Officiële wijziging en huidige bepalingen van AASB 107 voor 2026 | Toepasselijke toelichtingen over leveranciersfinanciering en niet-kasmutaties | Andere verslaggevingsstelsels; deelname van leveranciers |
| Richtlijn inzake betalingsachterstand [3] | EU-kader als van kracht aangemerkt; lopende vervangingsprocedure gecontroleerd | B2B-grenzen voor uitdrukkelijke overeenstemming en kennelijke onbillijkheid; nationale bescherming van schuldeisers | Relevante nationale omzetting en betalingsregels in de Golfregio |
| Britse Commercial Payments Bill [4] | Tweede lezing in het Lagerhuis; op 8 november 2026 nog geen wet | Voorgesteld maximum van 60 dagen met uitzonderingen en verplichte rente; voorwaardelijke invoeringstermijn | Definitieve wet, inwerkingtreding en toepasselijke contractdetails |
| Bedrijfsrapportages [5, 6] | Gerapporteerde historische cijfers en managementverklaringen | Gerapporteerde inningsvertragingen en verbetering van DSO; latere prognose voor systeemovergangen | Geïsoleerd overgangseffect of gerealiseerde prognose |
| Onderzoek naar overnames en handelskrediet [7, 8, 14] | Contextueel bewijs op samenvattingsniveau; versies geïdentificeerd | Gerapporteerde patronen in operationele kasstromen [7] en financiering [8]; selectie van overnames en betaalmethoden [14] | Effecten van de gedateerde beslispakketten in dit onderzoek |
| Onderzoek naar werkkapitaal [9, 10] | Bewijs uit samenvattingen en geselecteerde delen van een geaccepteerd manuscript | Samenhangen in marginale waardering; onderhandelingsmacht en kredietvoorwaarden | Causale effectgroottes na de transactie en acceptatiegraden |
| Vertrek van bestuurders [11] | Samenvatting via een instelling | Vertrek van bestuurders hangt samen met slechtere prestaties | Operationele capaciteit van financiële medewerkers en effecten op werkkapitaal |
Synthese van het selectieve bronnencorpus door de auteur. Beperkingen van toepassingskader en versie gelden; geen modeluitvoer.
8 Breng 54 onderling afhankelijke integratiepakketten in kaart
Het experiment groepeert de vroege keuzes in vier families. Prijsbeleid kent drie niveaus: prijzen en voorwaarden handhaven, klantbetalingstermijnen afstemmen op de groepsstandaard of zowel de prijslijst als de voorwaarden afstemmen. Leveranciersvoorwaarden kennen er twee: handhaven of verlengen tot de groepsstandaard. Systemen kennen er drie: administraties gescheiden houden, facturering en crediteuren in maand 2 overzetten of in maand 4 overzetten na opschoning van de gegevens. Personeel kent er drie: geen maatregelen nemen, retentiebeloningen toekennen aan debiteuren-, crediteuren- en planningsmedewerkers of die teams samenvoegen in een gedeelde dienst.
Iedere combinatie vormt een pakket; er zijn er dus 54. Een volledig keuzeraster maakt twee zaken mogelijk die enkele benoemde casussen niet bieden: het effect van iedere keuze kan over de overige keuzes worden gemiddeld en interacties kunnen worden gemeten. Voor ieder genoemd criterium bepaalt het de hoogste steekproefuitkomst en het gelijkgewogen pakketgemiddelde binnen dit eindige, door de auteur gekozen ontwerp. Tabel 2 vermeldt de niveaus, hun timing en hun kosten. De codes worden overal gebruikt: A voor prijsbeleid, B voor leveranciersvoorwaarden, C voor systemen en D voor personeel.
| Familie | Niveau | Keuze | Timing in het model | Kosten, miljoen USD |
|---|---|---|---|---|
| Prijsbeleid | A0 | Prijzen en voorwaarden handhaven | Geen | 0.0 |
| Prijsbeleid | A1 | Klantvoorwaarden afstemmen | Start in maand 1; verkorting met 17 dagen, geschaald naar acceptatie, naleving bij facturering en geleidelijke overgang | 0.2 |
| Prijsbeleid | A2 | Prijslijst en voorwaarden afstemmen | Start in maand 1; als A1, plus geleidelijke afstemming van de prijslijst | 0.4 |
| Leveranciersvoorwaarden | B0 | Leveranciersvoorwaarden handhaven | Geen | 0.0 |
| Leveranciersvoorwaarden | B1 | Leveranciersvoorwaarden verlengen | Start in maand 1; verlenging met 19 dagen, geschaald naar acceptatie, naleving en geleidelijke overgang | 0.2 |
| Systemen | C0 | Administraties gescheiden houden | Geen systeemovergang in het eerste jaar | 0.0 |
| Systemen | C1 | Facturering uiterlijk op dag 60 overzetten | Facturering en crediteuren overzetten in maand 2 | 1.8 |
| Systemen | C2 | Overzetten op dag 120 na opschoning | Overzetten in maand 4 na opschoning van gegevens | 1.5 |
| Personeel | D0 | Geen maatregelen | Personeelsverloop volgt op de aankondiging van de transactie | 0.0 |
| Personeel | D1 | Retentiebeloningen | Retentiebeloningen voor debiteuren-, crediteuren- en planningsmedewerkers | 1.2 |
| Personeel | D2 | Samenvoegen in een gedeelde dienst | Teams gaan in maand 2 over; besparing vanaf maand 4 | 1,0 minus besparing |
Analyse van de geconstrueerde casus door de auteur. Door de auteur gekozen invoer; kosten in miljoen USD.
Het besliswoordenboek moet onderscheid maken tussen intentie, communicatie en feitelijke blootstelling. Een datum van managementgoedkeuring registreert de intentie. Een kennisgevingsdatum registreert de communicatie. De eerste factuur met gewijzigde voorwaarden, de eerste geaccepteerde betaling onder die voorwaarden en de datum waarop een werkvoorraad voor debiteurenbeheer werd overgezet, registreren verschillende operationele gebeurtenissen. De voorgestelde studie zou die allemaal bewaren. Door ze tot één variabele voor de integratiestart samen te voegen, kunnen kasbewegingen in de verkeerde periode terechtkomen. Ook kan een beleid dan als uitgevoerd worden aangemerkt terwijl tegenpartijen nog onder de oude regeling werken.
De reikwijdte hoort in hetzelfde woordenboek. Een prijs- of voorwaardenwijziging kan betrekking hebben op een rechtspersoon, product, klantsegment of factuurcohort. Een systeemovergang kan alleen nieuwe facturen omvatten, terwijl oude vorderingen in de oude administratie blijven. Retentieregelingen kunnen voor geselecteerde functies gelden in plaats van voor de gehele financiële functie. Het geconstrueerde raster vereenvoudigt die grenzen bewust. Een implementatieplan zou de inbegrepen en uitgesloten populaties vastleggen, evenals de regel om van de ene naar de andere over te gaan. Zo vervangt een pakketnaam nooit het bewijs van wat daadwerkelijk is gebeurd.
9 Een rekenmodel op basis van looptijden zet iedere keuze om in saldi en kasstromen
Het rekenmodel gebruikt maandelijkse waarnemingen. Debiteuren, voorraden en crediteuren combineren stromen op jaarbasis met maatstaven in dagen. De vrijval van werkkapitaal is het saldo van het vergelijkingsscenario met constante capaciteit minus het pakketsaldo. De voor implementatie gecorrigeerde incrementele kasproxy telt gecumuleerde verschillen in de dekkingsbijdrage erbij op, trekt de gemodelleerde eenmalige kasuitgave af en telt gecumuleerde besparingen van de gedeelde dienst erbij op. Het eindpunt na twaalf perioden sluit aan op de netto kasstroom in het eerste jaar.
In vergelijking 1a zijn R en C de omzet en kostprijs van de omzet op jaarbasis. DSO, DIO en DPO zijn debiteuren-, voorraad- en crediteurendagen en SQ duidt het vergelijkingsscenario met constante capaciteit aan. De vrijval is NWC onder SQ minus NWC onder het pakket. Vergelijking 1b definieert X voor gehele perioden t=0,..., 12. K is de volledige gemodelleerde eenmalige implementatiekost, in deze timingillustratie betaald bij de overdracht. S is de totale gemodelleerde besparing tot en met periode 12: USD 0,675 miljoen bij samenvoeging en anders nul, verwerkt in negen gelijke bedragen van periode 4 tot en met 12. Het verschil in dekkingsbijdrage op jaarbasis van iedere maand wordt door 12 gedeeld en tot en met t opgeteld. X in periode 12 is gelijk aan de gedefinieerde nettomaatstaf voor het eerste jaar. De koopprijs, financieringskosten, belastingen, overige verplichtingen in het basisscenario en extremen binnen een periode vallen buiten deze proxy.
Iedere looptijdmaatstaf verandert via door de auteur gekozen overgangen. Een blijvende verschuiving begint in maand s en verloopt met snelheid tau; een tijdelijke schok neemt vanaf zijn start af. De debiteurendagen vormen het belangrijkste voorbeeld.
Vergelijking 2a definieert de geleidelijke overgang phi. Definieer psi(t;s,tau) als nul vóór t=s en als exp(-(t-s)/tau) vanaf t=s. In vergelijking 2b is I_A één wanneer klantvoorwaarden veranderen, I_C één bij elk van beide systeemovergangen en I_D2 één bij samenvoeging. Het klantacceptatieaandeel alpha blijft onderscheiden van de naleving bij facturering c_t, die 0.70 bedraagt vóór het tijdstip één periode na de overgang en daarna 1. Laat s_C gelijk zijn aan 2, 4 of 99 voor respectievelijk een vroege overgang, een overgang na een toetsmoment of geen overgang.
De voorwaardencomponent T_t is gelijk aan -17 maal alpha maal c_t maal phi(t; 1,2) maal I_A. De prijsgeschilcomponent D_A(t) is 35 q_Apsi(t; 1,5), waarbij q_A voor het gekozen prijsniveau q1 of q2 selecteert en nul is als het prijsbeleid niet verandert. De systeemgeschilcomponent D_C(t) is 35 q_Cpsi(t;s_C,5), waarbij q_C bij een vroege overgang 0.010 is, bij een overgang na een toetsmoment 0.005 en anders nul.
De overgangsvertraging J_C(t) is L_C(1+2F_C)psi(t;s_C,2), waarbij L_C gelijk is aan 6, 3 of 0 dagen en F_C de geselecteerde faaltrekking is. De procesverbetering G_t is gelijk aan -1.5I_Cphi(t;s_C+3,3)-2I_D2phi(t; 5,3). De personeelscomponent P_t is 28 maal het gemodelleerde pad van capaciteitsverlies. Deze door de auteur gekozen componenten reproduceren de activeringsvoorwaarden uit de code en houden de debiteurendagen bij de overdracht op 62.
De tijdlabels gebruiken voor de weergave een conventie van maanden van 30 dagen: dag 100 komt overeen met 100/30 perioden, dag 180 met periode 6 en dag 360 met periode 12. Balansberekeningen gebruiken een noemer van 365 dagen, terwijl het maandelijkse verschil in dekkingsbijdrage op jaarbasis vóór cumulatie door 12 wordt gedeeld. Deze conventies zijn expliciete benaderingen in het geconstrueerde rekenmodel. Toepassing van het kader op een transactie vereist feitelijke kalenderdatums en betalingsregistraties; de simulatie valideert geen kasprognose per kalenderdag.
10 De geconstrueerde onderneming en haar door de auteur gekozen invoer bepalen de schaal van ieder getal
De overgang van klantvoorwaarden gebruikt een door de auteur gekozen verkorting met 17 dagen, geschaald naar acceptatie en naleving bij facturering. De naleving is 0,70 vóór het tijdstip één periode na een systeemovergang en daarna 1; acceptatie en naleving zijn afzonderlijke mechanismen. De aandelen facturen met prijsgeschillen gebruiken onafhankelijke uniforme verdelingen, gegeven de gemodelleerde transactiekenmerken. Betwiste facturen worden niet specifiek toegewezen aan klanten die niet accepteren. De leveranciersverlenging gebruikt een door de auteur gekozen toename van 19 dagen, geschaald naar acceptatie en naleving, samen met door de auteur gekozen reacties in prijzen, voorraden en verstoringen.
De overgang van de facturering veroorzaakt een factureringsvertraging die bij een mislukte overgang groter is, gevolgd door een kleine blijvende verbetering van debiteuren- en voorraaddagen zodra de gegevens zijn samengevoegd. Personeelsverlies verlaagt de capaciteit voor inning, crediteurenbeheer en planning. Daardoor nemen debiteuren- en voorraaddagen toe en worden crediteurendagen korter naar rato van het verloren aandeel. Samenvoeging veroorzaakt een groter tijdelijk capaciteitsverlies, gevolgd door een besparing en een kleine procesverbetering. Twee door de auteur gekozen stochastische gebeurtenissen voegen staartrisico toe: het verlies van een grote klant na prijswijzigingen en een leveranciersschok na termijnverlenging.
De geconstrueerde onderneming begint met een jaaromzet van USD 240 miljoen, zes procent groei en een seizoensamplitude van zes procent. De openingswaarden voor debiteuren-, voorraad- en crediteurendagen zijn 62, 48 en 41. Die impliceren een openingswerkkapitaal van USD 44,0 miljoen, 18,3% van de jaaromzet, en een kasconversiecyclus van 69 dagen. Eén omzetdag is USD 0,66 miljoen. De referentietermijnen voor klanten en leveranciers zijn 45 en 60 dagen. Deze waarden geven een door de auteur gekozen numerieke schaal; zij zijn niet gekalibreerd op een benoemde onderneming of een waargenomen sectorverdeling.
De onzekere grootheden volgen door de auteur gekozen bètaverdelingen of Bernoulli-gebeurtenissen. De 54 pakketten delen dezelfde 4.000 trekkingen, zodat gepaarde pakketverschillen gemeenschappelijke toevalsgetallen gebruiken. Tabel 3 vermeldt de gekozen invoer en de status ervan. Het experiment beschrijft voorwaardelijke scenarioverdelingen. Het schat hun parameters niet op basis van praktijkgegevens, stelt niet vast dat het overnamedoelwit die verdelingen volgt en meet geen onzekerheid over de gekozen parameterwaarden.
| Invoer | Waarde | Status |
|---|---|---|
| Jaaromzet van het overnamedoelwit | USD 240 miljoen; groei 6%; seizoensamplitude 6% | Door de auteur gekozen |
| Kostprijs van de omzet en overige variabele kosten | 70% en 2% van het volume tegen basisprijzen, vóór leveranciersaanpassingen | Door de auteur gekozen |
| Openingswaarden in dagen: debiteuren, voorraden, crediteuren | 62, 48 en 41 | Door de auteur gekozen |
| Klantvoorwaarden na afstemming | 45 dagen, een verkorting van 17 dagen voor accepterende klanten | Door de auteur gekozen |
| Leveranciersvoorwaarden na verlenging | 60 dagen, een verlenging van 19 dagen voor accepterende leveranciers | Door de auteur gekozen |
| Acceptatie, klanten en leveranciers | Bèta, gemiddelden 0,55 en 0,50, concentratie 20 | Door de auteur gekozen |
| Aandeel geschillen en duur | Gemiddelden 5% (A1), 9% (A2); 35 extra dagen, afnameparameter van 5 maanden | Door de auteur gekozen |
| Verlies van een grote klant | Kans 6% (A1), 20% (A2); 8% van de omzet | Door de auteur gekozen |
| Leveranciersschok na verlenging | Kans 15%; 60% van de verbetering teruggedraaid; voorraad 8 dagen | Door de auteur gekozen |
| Verstoring bij de systeemovergang | Factureringsvertraging 6 (C1) en 3 (C2) dagen; falen 30% en 10% | Door de auteur gekozen |
| Schaalparameters van de verdeling van capaciteitsverlies | Gemiddelde bètaschaal 22% (D0), 7% (D1), 40% (D2); dynamische profielen verschillen | Door de auteur gekozen |
| Capaciteitseffect van personeelsverlies | Debiteuren +28, voorraden +14, crediteuren -12 dagen per eenheid | Door de auteur gekozen |
| Liquiditeitsruimte | USD 3,0 miljoen | Door de auteur gekozen |
| Herhalingen en startwaarde | 4.000 per pakket; startwaarde 20261014 | Vast |
Analyse van de geconstrueerde casus door de auteur. Alle waarden zijn door de auteur gekozen invoer en geen waarnemingen. Miljoen USD, tenzij anders vermeld.
11 Meet aangenomen personeelscapaciteitsverlies ten opzichte van een basisscenario met constante capaciteit
Het vergelijkingsscenario met constante capaciteit houdt de oorspronkelijke operationele looptijden gelijk gedurende het gespecificeerde groei- en seizoenspad. Het pakket zonder maatregelen na de overdracht volgt een afzonderlijk door de auteur gekozen pad van personeelscapaciteitsverlies. Het verschil tussen beide meet dus het gevolg van dat aangenomen verlies binnen het rekenmodel. Het is geen schatting van de overname zelf, van aankondigingseffecten in een waargenomen populatie of van de kasmiddelen die voor de aankoop zijn betaald. Vergelijkingen met personeelsbehoud en samenvoeging berusten op dezelfde aanname en vereisen gevoeligheidsanalyse.
Het pakket zonder maatregelen laat prijzen, voorwaarden en systemen ongewijzigd en volgt het door de auteur gekozen pad van personeelscapaciteitsverlies. De schaalparameter heeft een gemiddelde van 22%; dit is geen telling van vertrokken medewerkers. Het tijdprofiel omvat geleidelijk verlies en gedeeltelijk herstel. Onder die aannames heeft het pakket op dag 100 een negatieve NWC-vrijval van USD 5,0 miljoen en op dag 180 van USD 6,4 miljoen; op dag 360 is nog USD 2,0 miljoen vastgelegd. Negatieve vrijval betekent dat het werkkapitaalsaldo boven dat van het vergelijkingsscenario ligt. De netto kasstroom over twaalf perioden is een verlies van USD 2,05 miljoen; 100,0% van de trekkingen ligt onder nul.
De debiteurencomponent verklaart USD 1,24 miljoen van het tekort op dag 360. De bevinding is een rechtstreeks gevolg van het door de auteur gekozen capaciteitseffect: hoe groter het verlies aan inningscapaciteit per eenheid personeelsverloop, hoe hoger de kosten van niets doen. De latere gevoeligheidsanalyse laat zien dat de uitkomst van niets doen negatief blijft in alle getoetste gevallen; die omvatten zeven door de auteur gekozen invoerparameters. Voor een bestuur betekent dit dat een plan om alles gelijk te houden een personeelsbeslissing is met een kasprijs.
12 Volg tijdelijke financieringsbehoeften via een voor implementatie gecorrigeerd kaspad
Het uniforme pakket kiest afstemming van klantvoorwaarden, verlenging van leverancierstermijnen, een vroege systeemovergang en samenvoeging: pakket A1 B1 C1 D2. De keuze voor dat beleid impliceert geen onmiddellijke volledige acceptatie of voltooiing van de geleidelijke effecten. De geconstrueerde NWC-vrijval is negatief USD 7,0 miljoen op dag 100, positief USD 1,2 miljoen op dag 180 en USD 11,3 miljoen op dag 360. De gemiddelde netto kasstroom over twaalf perioden is USD 7,18 miljoen na de gemodelleerde dekkingsbijdrage, kosten en besparingen. Het steekproefaandeel met een negatieve einduitkomst is 0,3%.
Figuur 1 toont de voor implementatie gecorrigeerde incrementele kasmiddelen. Het uniforme pakket heeft een gemiddeld minimum per pad van negatief USD 11,5 miljoen, tegenover het afzonderlijke gemiddelde minimum van negatief USD 8,1 miljoen op basis van alleen NWC. De eenmalige kosten van USD 3,20 miljoen worden volgens de beschreven timingaanname bij de overdracht betaald. Daardoor wordt de illustratieve incrementele buffer van USD 3,0 miljoen in iedere trekking onmiddellijk overschreden. Een positieve kasstroom op het eindpunt toont niet aan dat de financieringsvolgorde binnen die buffer past. Tabel 4 houdt statistieken voor werkkapitaal, eindkasstroom en neerwaarts risico gescheiden.
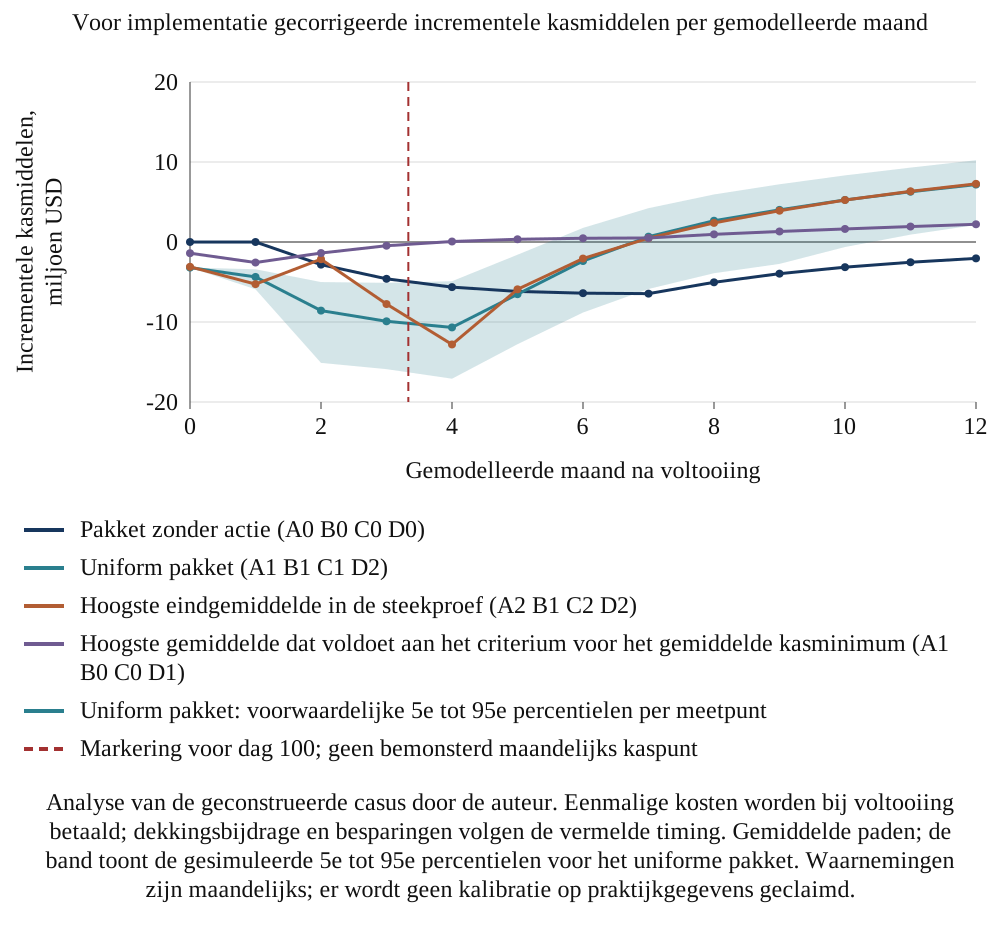
Analyse van het geconstrueerde scenario door de auteur. Eenmalige kosten betaald bij de overdracht; dekkingsbijdrage en besparingen getimed zoals beschreven. Gemiddelde paden; de band toont het gesimuleerde 5e tot 95e percentiel voor het uniforme pakket. Waarnemingen zijn maandelijks; er wordt geen aanspraak op praktijkkalibratie gemaakt.
| Beleid | Pakket | NWC-vrijval d100 | NWC-vrijval d360 | Gemiddelde Net12 | Gemiddeld kasminimum | 5e percentiel kasminimum | Bufferoverschrijding |
|---|---|---|---|---|---|---|---|
| Pakket zonder maatregelen | A0 B0 C0 D0 | -5.0 | -2.0 | -2.05 | -6.45 | -12.10 | 87.8% |
| Uniform pakket | A1 B1 C1 D2 | -7.0 | 11.3 | 7.18 | -11.53 | -17.16 | 100.0% |
| Hoogste eindgemiddelde in de steekproef van 54 | A2 B1 C2 D2 | -5.5 | 11.9 | 7.27 | -12.82 | -19.24 | 100.0% |
| Hoogste 10e eindpercentiel in de steekproef van 54 | A1 B0 C2 D2 | -6.8 | 8.5 | 5.74 | -13.50 | -19.04 | 100.0% |
| Hoogste gemiddelde dat aan het criterium voor het gemiddelde kasminimum voldoet | A1 B0 C0 D1 | 1.2 | 4.4 | 2.22 | -2.72 | -4.63 | 29.5% |
Geconstrueerd scenario, miljoen USD. NWC-kolommen rapporteren de vrijval ten opzichte van het vergelijkingsscenario met constante capaciteit. Het kasminimum is het gemiddelde van het minimum van de voor implementatie gecorrigeerde kasmiddelen van iedere trekking over gehele perioden 0 tot en met 12. Het vijfde percentiel en het aandeel bufferoverschrijdingen gebruiken die minima per pad. H is een door de auteur gekozen incrementele buffer; kansen zijn voorwaardelijke simulatiefrequenties.
13 Debiteuren en crediteuren leveren de vrijval; voorraden en kosten nemen een deel terug
Tabel 5 splitst het werkkapitaal op dag 360 naar component. In het uniforme plan maken debiteuren USD 7,89 miljoen en crediteuren USD 4,06 miljoen vrij, terwijl voorraden USD 0,69 miljoen vastleggen doordat veiligheidsvoorraden tegen leveranciersfrictie worden opgebouwd. Werkkapitaal omvat niet alle kasgevolgen. De dekkingsbijdrage verandert over het jaar met een verlies van USD 1,55 miljoen door klantverlies en prijsverhogingen van leveranciers. De eenmalige kosten na verrekening van de besparing van de gedeelde dienst bedragen USD 2,53 miljoen. De netto kasstroom in het eerste jaar komt daardoor lager uit dan de werkkapitaalvrijval, op USD 7,18 miljoen.
De aansluitingsbrug laat zien waarom een hoofdmaatstaf in dagen het resultaat overschat. Van de USD 11,3 miljoen die op dag 360 is vrijgemaakt, wordt USD 4,08 miljoen teruggenomen door verlies aan dekkingsbijdrage en netto eenmalige kosten. Het verlies zal verschillen bij een onderneming met andere marges en klanten. Onafhankelijk van de invoer geldt dat een plan alle drie de regels moet rapporteren: saldi, marge en kosten.
| Beleid | Debiteuren | Voorraden | Crediteuren | Vrijval van werkkapitaal in maand 12 | Verandering dekkingsbijdrage | Besparing minus eenmalige kosten | Netto kasstroom in het eerste jaar |
|---|---|---|---|---|---|---|---|
| Niets doen | -1.24 | -0.43 | -0.37 | -2.05 | 0.00 | 0.00 | -2.05 |
| Uniform plan | 7.89 | -0.69 | 4.06 | 11.26 | -1.55 | -2.53 | 7.18 |
| Hoogste gemiddelde | 8.61 | -0.07 | 3.32 | 11.86 | -2.16 | -2.43 | 7.27 |
| Hoogste gemiddelde dat aan het criterium voor het gemiddelde kasminimum voldoet | 4.57 | 0.20 | -0.41 | 4.37 | -0.75 | -1.40 | 2.22 |
Analyse van de geconstrueerde casus door de auteur. Miljoen USD onder de beschreven invoer. Netto kasstroom in het eerste jaar is gelijk aan vrijval van werkkapitaal plus verandering van de dekkingsbijdrage, minus eenmalige implementatiekosten, plus gemodelleerde besparingen.
14 In het model leveren prijsbeleid en klantvoorwaarden het grootste deel van de kasstroom en beïnvloeden de keuzes elkaar
Tabel 6 rapporteert het gemiddelde effect van ieder niveau ten opzichte van het eerste niveau in dezelfde familie, gemiddeld over de overige keuzes. Het afstemmen van klantvoorwaarden voegt USD 5,33 miljoen netto kasstroom in het eerste jaar toe; met afstemming van ook de prijslijst is dat USD 5,42 miljoen. Verlenging van leverancierstermijnen voegt USD 1,04 miljoen toe. Systeemovergangen voegen USD 1,86 miljoen toe bij de vroege overgang en USD 1,95 miljoen bij de overgang na een toetsmoment. Retentiebeloningen voegen USD 0,16 miljoen toe en samenvoeging USD 1,79 miljoen.
Tabel 7 verdeelt de stap van geen maatregelen naar het uniforme pakket over de 24 volgordes van de families. De aandelen in de kasstroom op het eindpunt zijn USD 5,01 miljoen voor prijsbeleid, 0,81 voor leveranciersvoorwaarden, 1,59 voor systemen en 1,82 voor personeel; samen 9,23. De verbeteringen per afzonderlijke familie tellen op tot 5,92; het verschil met de gezamenlijke verbetering is 3,31. In de code worden de effecten van klantvoorwaarden geschaald naar naleving bij facturering: 0,70 vóór het gespecificeerde tijdstip na de overgang en daarna 1. Acceptatie blijft een afzonderlijk aandeel. Die aangenomen interacties verklaren de geconstrueerde toerekening; voor praktisch gebruik vereisen hun groottes bewijs voor het specifieke overnamedoelwit.
In vergelijking 3 is v de gemiddelde uitkomst van een geëvalueerd pakket. In vector z-minus staan de families die in volgorde pi vóór i komen op hun niveau uit het uniforme pakket; alle andere families staan op het basisniveau. Vector z-plus verschilt uitsluitend doordat familie i naar haar uniforme niveau wordt verplaatst. Het gemiddelde van het marginale verschil over alle 24 volgordes geeft de Shapley-toerekening. Vergelijking 3b is de efficiëntie-identiteit: de toerekeningen tellen op tot de uitkomst van het uniforme pakket minus die van het pakket zonder maatregelen. Dit is een toerekeningsconventie binnen het geconstrueerde ontwerp en geen geïsoleerde causale bijdrage in een waargenomen transactie.
De toerekening doet geen uitspraak over wat prijsbeleid bij een echte transactie zou opleveren. Zij beschrijft hoe de door de auteur gekozen mechanismen het resultaat verdelen. Op één punt is die verdeling robuust voor de getoetste invoer: het pakket met het hoogste gemiddelde stemt in 14 van de 14 gevoeligheidsberekeningen de klantvoorwaarden af, en prijsbeleid heeft in het basisscenario het grootste aandeel in de vrijval.
| Familie | Niveau | Keuze | Effect op dag 100 | Effect op dag 360 | Netto-effect in het eerste jaar | Gemiddeld voor implementatie gecorrigeerd kasminimum per pad |
|---|---|---|---|---|---|---|
| Prijsbeleid | A0 | Prijzen en voorwaarden handhaven | 0.00 | 0.00 | 0.00 | -10.5 |
| Prijsbeleid | A1 | Klantvoorwaarden afstemmen | 3.33 | 6.27 | 5.33 | -8.1 |
| Prijsbeleid | A2 | Prijslijst en voorwaarden afstemmen | 3.49 | 7.18 | 5.42 | -8.6 |
| Leveranciersvoorwaarden | B0 | Leveranciersvoorwaarden handhaven | 0.00 | 0.00 | 0.00 | -9.2 |
| Leveranciersvoorwaarden | B1 | Leveranciersvoorwaarden verlengen | 1.38 | 2.04 | 1.04 | -8.9 |
| Systemen | C0 | Administraties gescheiden houden | 0.00 | 0.00 | 0.00 | -6.1 |
| Systemen | C1 | Facturering uiterlijk op dag 60 overzetten | -2.22 | 3.66 | 1.86 | -11.8 |
| Systemen | C2 | Overzetten op dag 120 na opschoning | 0.00 | 3.45 | 1.95 | -9.3 |
| Personeel | D0 | Geen maatregelen | 0.00 | 0.00 | 0.00 | -7.9 |
| Personeel | D1 | Retentiebeloningen | 3.37 | 1.36 | 0.16 | -6.6 |
| Personeel | D2 | Samenvoegen in een gedeelde dienst | -4.62 | 2.12 | 1.79 | -12.7 |
Door de auteur geconstrueerd scenario, miljoen USD. De kolommen voor dag 100 en dag 360 geven NWC-vrijvaleffecten ten opzichte van niveau nul van dezelfde familie; de nettokolom geeft het overeenkomstige effect op de eindkasstroom, gemiddeld over de overige families. De laatste kolom is het niveauspecifieke gemiddelde van de laagste voor implementatie gecorrigeerde kaswaarde van iedere trekking over gehele perioden 0 tot en met 12, gemiddeld over de overige families. Het is een niveaustatistiek en geen contrast met niveau nul.
| Familie en niveau in het uniforme plan | Aandeel in de verandering op dag 100 | Aandeel in de verandering op dag 360 | Aandeel in de netto kasstroom in het eerste jaar | Verandering in het gemiddelde voor implementatie gecorrigeerde kasminimum per pad |
|---|---|---|---|---|
| Prijsbeleid (A1) | 3.58 | 5.96 | 5.01 | 3.09 |
| Leveranciersvoorwaarden (B1) | 1.57 | 1.82 | 0.81 | 0.58 |
| Systemen (C1) | -2.46 | 3.39 | 1.59 | -4.63 |
| Personeel (D2) | -4.65 | 2.14 | 1.82 | -4.12 |
| Totaal, van niets doen naar het uniforme plan | -1.96 | 13.30 | 9.23 | -5.08 |
Door de auteur geconstrueerd scenario, miljoen USD. De eerste twee toerekeningen betreffen NWC-vrijval op dag 100 en dag 360; de derde betreft de netto eindkasstroom en de laatste het gemiddelde voor implementatie gecorrigeerde kasminimum per pad. Iedere kolom telt per definitie op tot de verandering tussen het uniforme pakket en het pakket zonder maatregelen.
15 Vergelijk implementatietiming met risico's voor werkkapitaal en het kaspad
Figuur 2 vergelijkt het effect op NWC-vrijval op dag 100 met het effect op de netto kasstroom in het eerste jaar, beide gemiddeld over de overige keuzefamilies. Een vroege overgang verlaagt de NWC-vrijval op dag 100 met USD 2,22 miljoen ten opzichte van gescheiden administraties en voegt 1,86 miljoen toe aan de netto eindkasstroom. Samenvoeging verlaagt de NWC-vrijval op dag 100 met 4,62 miljoen en voegt 1,79 miljoen toe aan de netto eindkasstroom. Hun afzonderlijke NWC-effecten op dag 360, 3,66 en 2,12 miljoen, staan in tabel 6. Retentiebeloningen voegen 3,37 miljoen toe aan de NWC-vrijval op dag 100 en 0,16 miljoen aan de netto eindkasstroom. Afstemming van klantvoorwaarden voegt 3,33 miljoen toe aan de NWC-vrijval op dag 100.
Figuur 3 vergelijkt de gemiddelde eindkasstroom met de incrementele buffer die 95 procent van de maandelijkse kasminima in de steekproef dekt. Het enige pakket dat bij H = USD 3,0 miljoen voldoet aan het criterium voor het gemiddelde minimum is A1 B0 C0 D1. De gemiddelde eindkasstroom is USD 2,22 miljoen, het gemiddelde kasminimum per pad is negatief 2,7 en het minimum van het gemiddelde pad is negatief 2,6. Het vijfde percentiel van de minima in de steekproef is negatief 4,63 miljoen en de frequentie van bufferoverschrijdingen is 29,5%. Geen pakket voldoet aan het afzonderlijke criterium van 5 procent overschrijdingen. Het gemiddeldecriterium vormt dus een andere en wezenlijk zwakkere voorwaarde dan het beschreven criterium voor neerwaarts risico.
Als A1, B1 en D2 gelijk worden gehouden, is de NWC-vrijval op dag 100 bij een vroege overgang C1 USD 1,22 miljoen lager dan bij een overgang na een toetsmoment C2. Het gemiddelde voor implementatie gecorrigeerde kasminimum per pad is USD 1,53 miljoen hoger, dus minder negatief, volgens de beschreven conventie waarin kosten bij de overdracht worden betaald. Dit is een contrast tussen kaspaden, afzonderlijk van het minimum op basis van alleen NWC. Een eerdere overgang verandert de naleving bij facturering eerder, terwijl de pakketten ook verschillen in overgangsvertraging, geschilpercentages, faalkansen en eenmalige kosten. De gezamenlijke vergelijking is voorwaardelijk aan die door de auteur gekozen mechanismen.
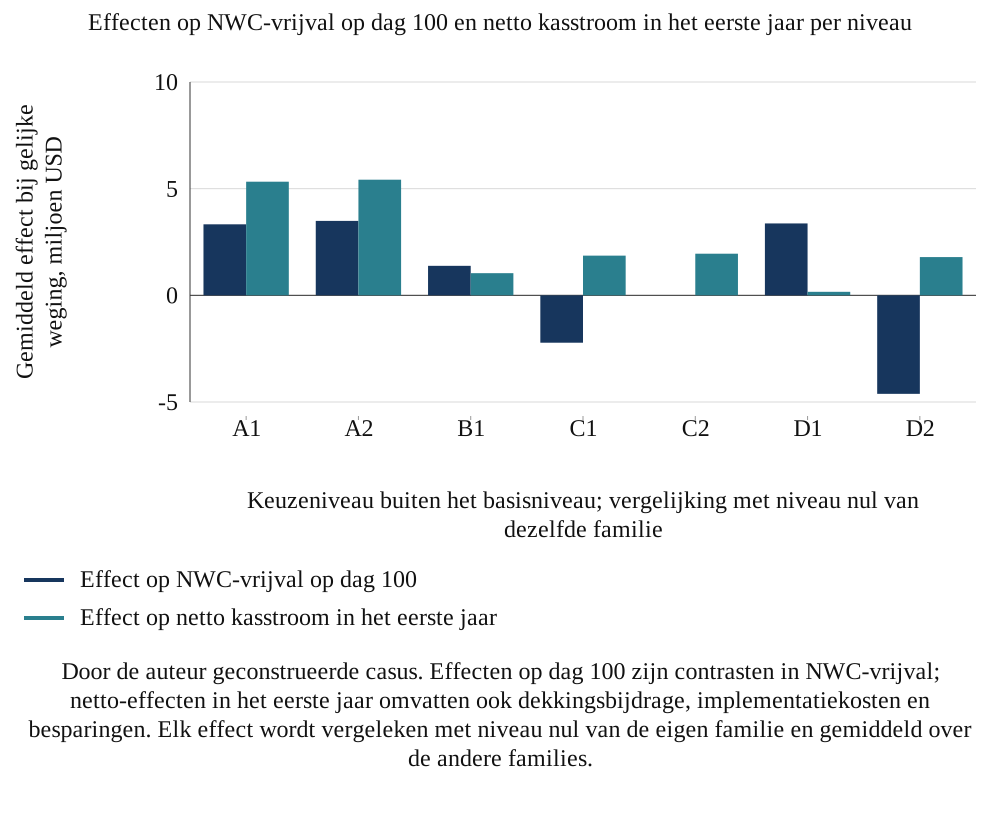
Door de auteur geconstrueerd scenario. Effecten op dag 100 zijn contrasten in NWC-vrijval; netto-effecten in het eerste jaar omvatten ook dekkingsbijdrage, implementatiekosten en besparingen. Elk wordt vergeleken met niveau nul van dezelfde familie en gemiddeld over de overige families.
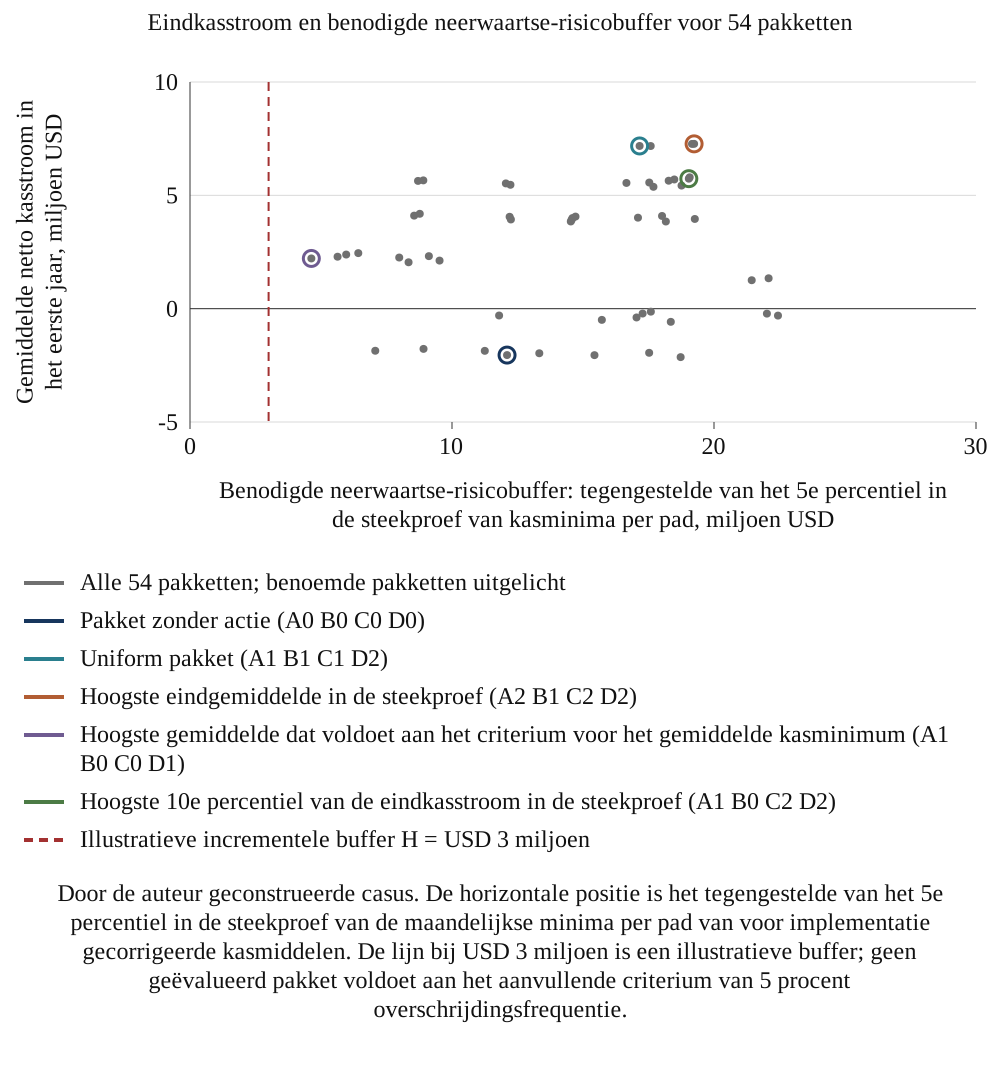
Door de auteur geconstrueerd scenario. De horizontale positie is het negatieve van het vijfde steekproefpercentiel van de maandelijkse, voor implementatie gecorrigeerde kasminima per pad. De lijn van USD 3 miljoen is een illustratieve buffer; geen geëvalueerd pakket voldoet aan het aanvullende criterium van maximaal 5 procent bufferoverschrijdingen.
16 Evalueer keuzes in het eindige raster aan de hand van vastgelegde kas- en risicocriteria
Het hoogste geschatte gemiddelde in de steekproef van 54 pakketten is dat van A2 B1 C2 D2, met USD 7,27 miljoen; het gelijkgewogen pakketgemiddelde is 2,71. Het uniforme pakket levert 7,18 op, 0,09 onder dat hoogste steekproefgemiddelde. De twee hoogste gemiddelden verschillen ongeveer USD 0,003 miljoen, bij een gepaarde Monte Carlo-standaardfout van ongeveer USD 0,012 miljoen. Die simulatieprecisie maakt hun volgorde niet onderscheidbaar. De vergelijking blijft beperkt tot het geëvalueerde ontwerp en de gekozen verdelingen; parameteronzekerheid en onzekerheid over de praktijk vallen buiten de berekening.
Het hoogste geschatte tiende percentiel in de steekproef wijst pakket A1 B0 C2 D2 aan, met een tiende eindpercentiel van USD 4,03 miljoen en een gemiddelde kasstroom van 5,74. Het gemiddelde voor implementatie gecorrigeerde minimum per pad is negatief 13,5 miljoen. Het pakket dat aan het criterium voor het gemiddelde minimum voldoet, heeft een tiende percentiel van 0,82. Dit zijn verschillende beschrijvende selectiecriteria; geen van beide vervangt het aanvullende criterium voor de frequentie van bufferoverschrijdingen. Bij de genoemde H en de grens van 5 procent bevat het geëvalueerde ontwerp geen toelaatbaar pakket.
Figuur 4 toont verdelingen van de netto eindkasstroom voor het pakket zonder maatregelen, het uniforme pakket, het pakket met het hoogste steekproefgemiddelde en het pakket dat aan het criterium voor het gemiddelde minimum voldoet. Hun standaardafwijkingen zijn respectievelijk USD 0,96, 2,38, 2,38 en 1,09 miljoen. Het laatste pakket is geselecteerd op het gemiddelde minimum per pad; zijn spreiding en zijn afzonderlijke frequentie van bufferoverschrijdingen beantwoorden verschillende vragen. De getoonde voorwaardelijke verdelingen stellen niet vast welk risico voor de koper aanvaardbaar is of welke liquiditeit beschikbaar is.
Tabel 8 rapporteert het gevoeligheidsexperiment voor het eindpunt: zeven door de auteur gekozen invoerparameters worden afzonderlijk naar een lage en hoge waarde gewijzigd, met het basisscenario ter vergelijking. De tabel rapporteert de gemiddelde eindkasstroom en het hoogste geschatte gemiddelde in het eindige ontwerp. De achterstand van het uniforme pakket ligt in die gevallen tussen USD 0,08 en 0,23 miljoen. Andere aannames blijven gelijk. Deze gedeeltelijke gevoeligheidsanalyse van het eindpunt evalueert alleen einduitkomsten; de gevoeligheid van het voor implementatie gecorrigeerde kaspad en het criterium voor neerwaarts risico vereist voor die scenario's een afzonderlijk gespecificeerde toets.
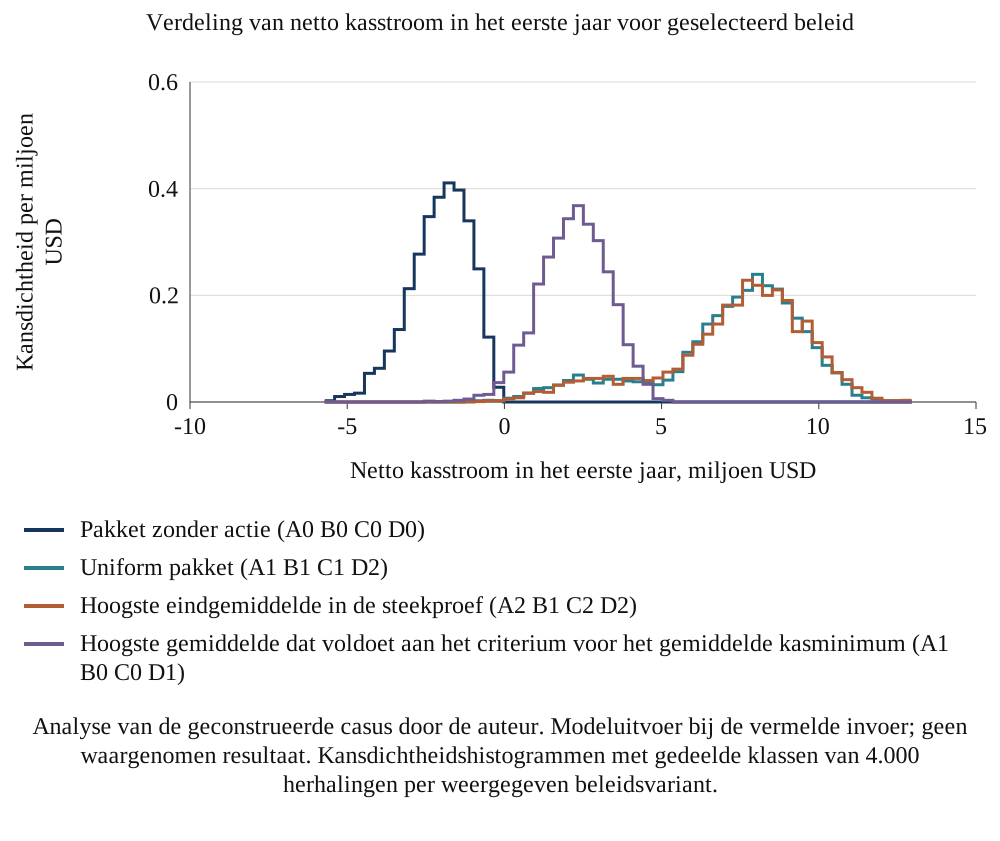
Analyse van de geconstrueerde casus door de auteur. Modeluitvoer onder de beschreven invoer; geen waargenomen resultaat. Kansdichtheidshistogrammen met gemeenschappelijke klassen van 4.000 herhalingen per getoond beleid.
| Invoer gewijzigd naar | Pakket met hoogste gemiddelde | Bijbehorende netto kasstroom | Netto kasstroom uniform plan |
|---|---|---|---|
| Basisinvoer | A2 B1 C2 D2 | 7.27 | 7.18 |
| Klantacceptatie van afgestemde voorwaarden, 0,4 | A2 B1 C2 D2 | 5.57 | 5.43 |
| Klantacceptatie van afgestemde voorwaarden, 0,7 | A1 B1 C2 D2 | 9.01 | 8.92 |
| Schaal van capaciteitsverlies zonder personeelsmaatregelen, 0,12 | A2 B1 C2 D2 | 7.27 | 7.18 |
| Schaal van capaciteitsverlies zonder personeelsmaatregelen, 0,32 | A2 B1 C2 D2 | 7.27 | 7.18 |
| Kans op verlies van een grote klant onder A2, 0,1 | A2 B1 C2 D2 | 7.41 | 7.18 |
| Kans op verlies van een grote klant onder A2, 0,35 | A1 B1 C2 D2 | 7.27 | 7.18 |
| Kans op een leveranciersschok na verlenging, 0,05 | A1 B1 C2 D2 | 7.78 | 7.69 |
| Kans op een leveranciersschok na verlenging, 0,3 | A2 B1 C2 D2 | 6.54 | 6.42 |
| Kans op mislukking van een vroege overgang, 0,15 | A2 B1 C2 D2 | 7.27 | 7.19 |
| Kans op mislukking van een vroege overgang, 0,5 | A2 B1 C2 D2 | 7.27 | 7.17 |
| Acceptatie van langere termijnen door leveranciers, 0,3 | A2 B1 C2 D2 | 6.45 | 6.33 |
| Acceptatie van langere termijnen door leveranciers, 0,7 | A1 B1 C2 D2 | 8.12 | 8.03 |
| Effect van incassocapaciteit op het aantal debiteurendagen, 18 | A1 B1 C2 D2 | 7.65 | 7.56 |
| Effect van incassocapaciteit op het aantal debiteurendagen, 40 | A2 B1 C2 D2 | 6.82 | 6.72 |
Analyse van de geconstrueerde casus door de auteur. Modeluitvoer onder de beschreven invoer; geen waargenomen resultaat. Iedere rij verandert één van zeven door de auteur gekozen invoerparameters naar een lage of hoge waarde, terwijl de overige op hun basiswaarde blijven. Het uniforme plan is pakket A1 B1 C1 D2. Miljoen USD.
17 Rapporteer de overeenstemming tussen rangschikkingen op verschillende datums binnen het geconstrueerde raster
Tabel 9 vergelijkt de rangschikkingen naar NWC-vrijval op de aangegeven datums met de rangschikking naar netto eindkasstroom. Op dag 100 hebben 44 van de 54 pakketgemiddelden een negatieve NWC-vrijval en bedraagt de rangcorrelatie met de gemiddelde netto kasstroom in het eerste jaar 0,09. De tien pakketten met de hoogste NWC-vrijval op dag 100 hebben 2 pakketten gemeen met de tien met de hoogste gemiddelde netto kasstroom. Het pakket met de hoogste NWC-vrijval op dag 100, A2 B1 C0 D1, heeft een gemiddelde netto kasstroom van USD 2,45 miljoen; dat ligt onder het hoogste geschatte eindgemiddelde in de steekproef van 7,27 miljoen. Deze statistieken beschrijven het geëvalueerde eindige ontwerp.
Op dag 180 is de rangcorrelatie 0,75 en op dag 360 is zij 0,97. Bij 39 pakketgemiddelden is de NWC-vrijval op dag 100 negatief en op dag 360 positief. Een integratieteam dat op een kasmaatstaf op dag 100 wordt beoordeeld, wordt daardoor beloond voor keuzes die het vroege beslag op kasmiddelen vermijden, zoals retentiebeloningen, en benadeeld voor keuzes die de latere vrijval opleveren. Een bestuur zou daarom gedateerde beslismomenten moeten vaststellen die het verwachte dieptepunt weerspiegelen, in plaats van één vroege doelstelling.
| Meetdatum | Pakketten met negatieve gemiddelde NWC-vrijval | Rangcorrelatie met netto kasstroom in het eerste jaar | Overlap van de top tien met de nettorangschikking |
|---|---|---|---|
| Dag 100 | 44 | 0.09 | 2 |
| Dag 180 | 34 | 0.75 | 2 |
| Dag 360 | 5 | 0.97 | 6 |
Analyse van de geconstrueerde casus door de auteur. Modeluitvoer onder de beschreven invoer; geen waargenomen resultaat. Spearman-rangcorrelatie over 54 pakketten; overlap van de tien hoogst gerangschikte pakketten op iedere datum met de tien met de hoogste netto kasstroom.
18 Houd geconstrueerde effectbenchmarks gescheiden van observationele schatters
Het cohortexperiment genereert geconstrueerde transacties met scores voor complexiteit, kwaliteit van de financiële functie en klantconcentratie. Vier binaire indicatoren komen overeen met A0/A1, B0/B1, C2/C1 en D0/D1; dat geeft 16 mogelijke combinaties. Het cohort sluit A2, gescheiden administraties C0 en samenvoeging D2 uit; het systeemcontrast vergelijkt vroege overgang C1 met overgang na een toetsmoment C2. De door de auteur gekozen toewijzingskansen hangen af van de scores: een vroege overgang is waarschijnlijker bij hogere financiële kwaliteit en lagere complexiteit, en retentiebeloningen bij lagere financiële kwaliteit en hogere complexiteit. Iedere uitkomst wordt berekend met hetzelfde rekenmodel en transactiespecifieke parameters. In een geconstrueerde steekproef van 20.000 transacties onder de gekozen toewijzingsverdeling zijn de gepaarde marginale omschakelbenchmarks USD 5,97 miljoen voor prijsafstemming, 1,53 voor leverancierstermijnen, -0,09 voor vroege overgang en 0,26 voor retentie. Iedere berekening schakelt de genoemde keuze om terwijl de overige toegewezen keuzes en gemeenschappelijke trekkingen voor die transactie gelijk blijven. Deze eindige rekenkundige benchmarks vertegenwoordigen de beschreven synthetische toewijzingsverdeling.
In vergelijking 4 is Y de geconstrueerde netto kasstroom over twaalf perioden met door de auteur gekozen boekhoudkundige ruis. T bevat de gesimuleerde keuzes, X de kenmerken en epsilon het residu in een regressie als werkmodel. In 4b is mu-hat(j,z) het steekproefgemiddelde van Y onder waarnemingen met T_j=z, waarbij beide groepen niet leeg zijn. Het gezamenlijke model bevat de vier keuzes zonder X; de versie met waargenomen controlevariabelen voegt proxies met meetruis en concentratie toe. De versie met alle kenmerken gebruikt de gemodelleerde kenmerken rechtstreeks. Deze additieve projecties blijven onderhevig aan niet-lineariteiten, interacties en heterogene effecten in het datagenererende mechanisme.
Tabel 10 rapporteert de vertekening uit 400 herhalingen van cohorten van 160 transacties. Een naïeve vergelijking van gemiddelden overschat het prijseffect met USD 0,62 miljoen en het leverancierseffect met USD 0,42 miljoen, laat een vroege overgang voordelig lijken door een gemiddelde schatting van USD 0,65 miljoen terwijl het werkelijke effect -0,09 is, en geeft retentie een gemiddeld geschat effect van -0,33 tegenover een werkelijke 0,26, met het verkeerde teken in 70% van de herhalingen. Een regressie op de vier keuzes zonder controlevariabelen laat voor prijsafstemming een vertekening van USD 0,55 miljoen over. Toevoeging van waargenomen controlevariabelen verlaagt de vertekening tot 0,15, 0,09, 0,12 en -0,07; de gemiddelde dekkingsgraad van nominale 90-procentintervallen over de vier keuzes stijgt van 68% bij het naïeve verschil tot 88%.
Figuur 5 toont de vertekening per keuze en schatter. De aandelen transacties waarin iedere keuze wordt gemaakt, bedragen in de geconstrueerde populatie 45% voor prijsafstemming, 44% voor verlenging van leverancierstermijnen, 44% voor vroege overgang en 43% voor retentie. Samen verklaren de vier keuzes 0,74 van de variatie in de netto kasstroom in het eerste jaar. De kenmerken voegen weinig toe, tot 0,77, doordat het grote door de auteur gekozen prijseffect overheerst. In dit experiment verschilt de relatieve precisie met de toegewezen effectgroottes en de rest van het datagenererende ontwerp.
De regressies met correcties en met werkelijke kenmerkwaarden blijven beperkte statistische specificaties van een niet-lineair rekenmodel met interacties. Verschillen ten opzichte van de geconstrueerde benchmark voor het gemiddelde effect kunnen het gevolg zijn van meting van covariaten, selectie, beperkingen van de functionele vorm en heterogene effecten. Het invoeren van de werkelijke kenmerkwaarden in een regressie omvat niet automatisch alle relevante niet-lineariteiten of interacties. Het experiment met willekeurige toewijzing vormt een afzonderlijke benchmark met een eigen toewijzingsverdeling; de schattingen moeten worden vergeleken met het bijbehorende effect onder willekeurige toewijzing en niet met een effect dat onder een andere verdeling van de overige keuzes is gedefinieerd.
| Keuze | Geconstrueerde contrastbenchmark op basis van 20.000 transacties | Vertekening: naïef | Vertekening: gezamenlijk, zonder controlevariabelen | Vertekening: waargenomen controlevariabelen | Vertekening: alle kenmerken | Vertekening bij willekeurige toewijzing ten opzichte van de eigen benchmark |
|---|---|---|---|---|---|---|
| Afgestemd prijsbeleid (A1 versus A0) | 5.97 | 0.62 | 0.55 | 0.15 | 0.06 | 0.01 |
| Verlengde leverancierstermijnen (B1 versus B0) | 1.53 | 0.42 | 0.16 | 0.09 | 0.03 | 0.06 |
| Vroege overgang (C1 versus C2) | -0.09 | 0.74 | 0.22 | 0.12 | 0.02 | -0.03 |
| Retentiebeloningen (D1 versus D0) | 0.26 | -0.58 | -0.16 | -0.07 | 0.02 | 0.03 |
Analyse van de geconstrueerde casus door de auteur. Modeluitvoer onder de beschreven invoer; geen waargenomen resultaat. Miljoen USD; vertekening is de gemiddelde schatting minus de bijbehorende geconstrueerde marginale omschakelbenchmark op basis van 20.000 transacties. Het cohort met willekeurige toewijzing gebruikt zijn eigen benchmark onder zijn afwijkende verdeling van de overige behandelingen.
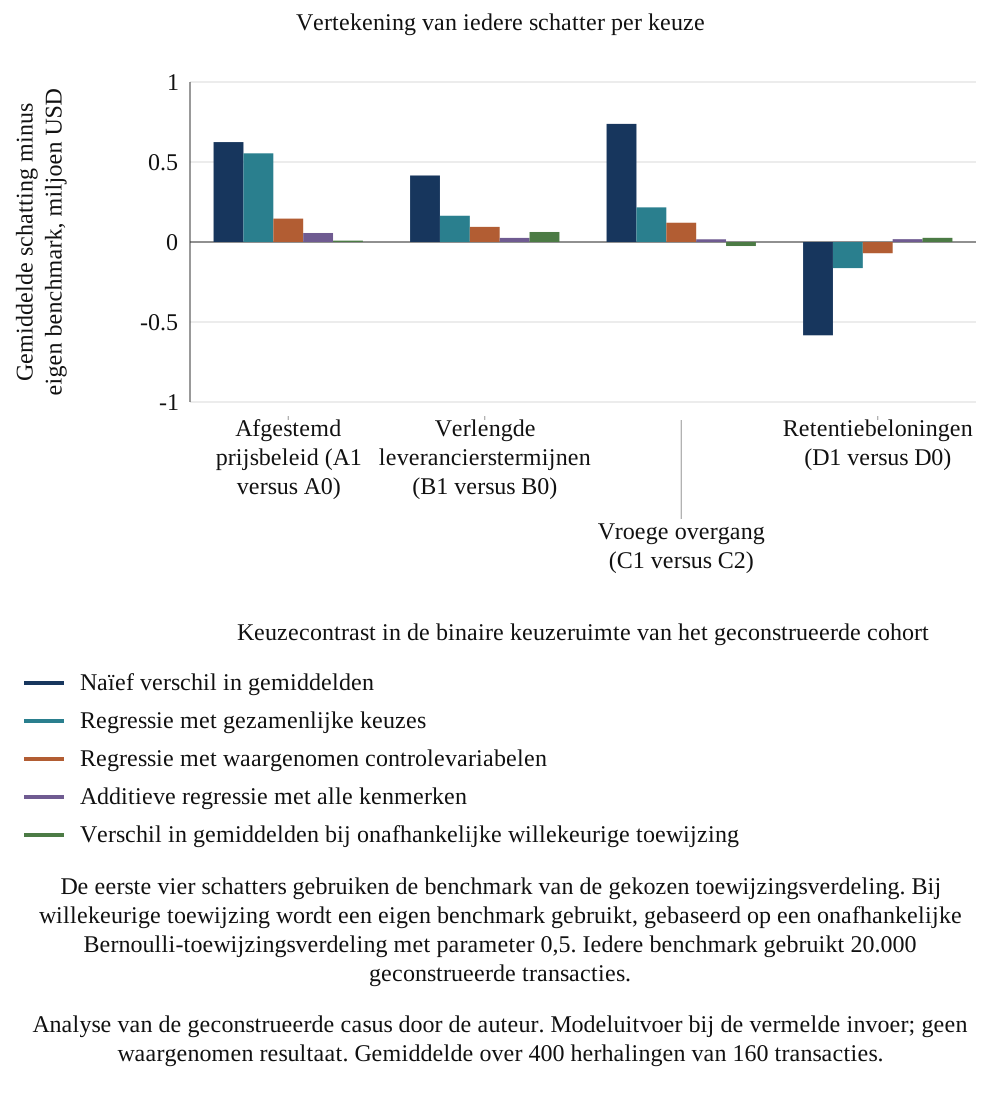
Analyse van de geconstrueerde casus door de auteur. Modeluitvoer onder de beschreven invoer; geen waargenomen resultaat. Gemiddelde over 400 herhalingen van 160 transacties.
19 Interpreteer intervalprecisie binnen het geconstrueerde raster van steekproefgroottes
Tabel 11 toont hoe de aangepaste schatter zich gedraagt naarmate het cohort groeit. Gemiddeld over de vier keuzes bedraagt de gemiddelde absolute fout USD 0,57 miljoen bij 40 transacties, 0,30 bij 160 en 0,13 bij 1.280; de halve breedte van een 90-procentinterval bedraagt 0,56 bij 160 transacties en 0,20 bij 1.280. Het prijseffect is groot en het juiste teken wordt zelfs bij 40 transacties in 100% van de herhalingen gevonden. Voor leverancierstermijnen is dat in 99% het geval.
De retentiebenchmark bedraagt USD 0,26 miljoen. De aangepaste schatter heeft het juiste teken in 58% van de herhalingen bij 40 transacties, 74% bij 160 en 96% bij 1.280. De gemiddelde halve breedte van een nominaal 90-procentinterval is 0,27 miljoen bij 640 transacties en 0,19 bij 1.280. Bij vergelijking met onafgeronde waarden komt die breedte voor het eerst onder de absolute retentiebenchmark bij het getoetste punt van 1.280 transacties; het raster bepaalt niet waar de kruising tussen 640 en 1.280 ligt. Het gemiddelde percentage juiste tekens van de naïeve schatter voor A, B en D bedraagt 76% bij 40 transacties en 68% bij 1.280. Deze eindige simulaties illustreren aanhoudende fouten onder het door de auteur gekozen selectiemechanisme. Identificatie in een observationeel onderzoek vereist een passend ontwerp en expliciete aannames die verder gaan dan vergroting van de steekproef.
Figuur 6 houdt de twee precisiereeksen gescheiden. Het ene paneel toont de gemiddelde absolute schattingsfout, gemiddeld over alle vier keuzes. Het andere toont de retentiespecifieke gemiddelde halve breedte van een nominaal 90-procentinterval en het absolute geconstrueerde retentiecontrast op basis van 20.000 transacties. Dat laatste bedraagt ongeveer USD 0,256 miljoen. De gemiddelde halve breedte is ongeveer 0,267 miljoen bij 640 transacties en 0,188 miljoen bij 1.280. Het eerste getoetste rasterpunt onder de benchmark is 1.280; de drempel tussen de getoetste punten is niet bepaald. Dit is een voorwaardelijke precisiediagnostiek en geen powerberekening.
De resultaten voor de cohortgrootte gelden voor deze door de auteur gekozen populatie, haar behandelingsfrequenties, ruis, verstorende samenhang en schatter. Zij stellen geen minimumaantal overnames vast voor het archief van een werkelijke onderneming en tonen niet aan dat prijs- en leverancierseffecten in de praktijk groot zijn. Een voorgesteld onderzoek zou de precisie moeten beoordelen aan de hand van de eigen pilotvariantie, het effect van belang, de toewijzingseenheden, overlap, clustering en het patroon van ontbrekende uitkomsten voordat een effect als voldoende vastgesteld wordt beschouwd. De registraties kunnen ook mechanismen documenteren wanneer een causale schatting onnauwkeurig blijft.
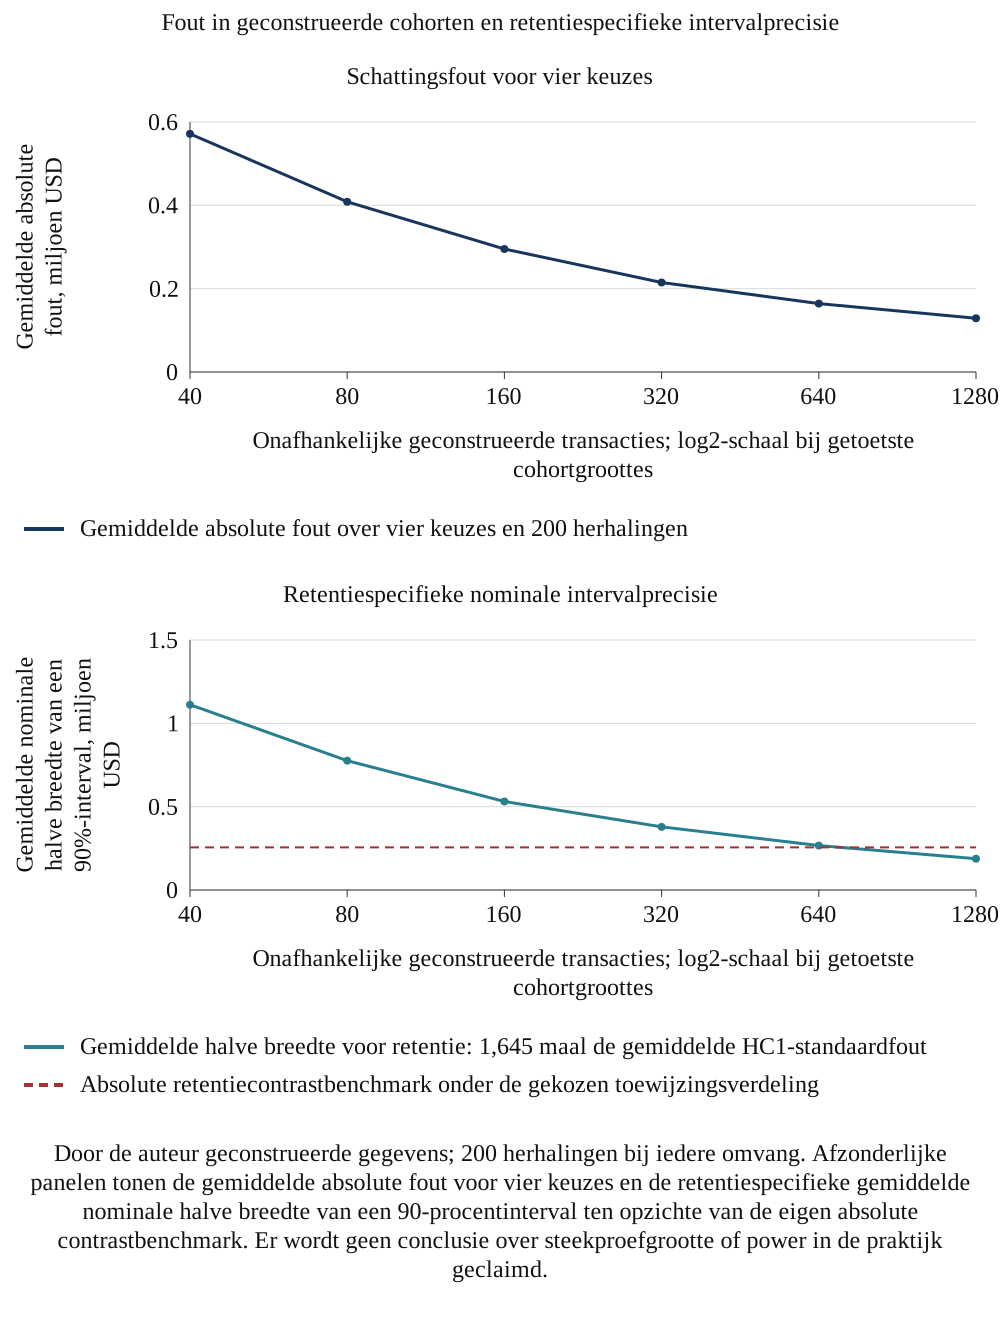
Door de auteur geconstrueerde gegevens; 200 herhalingen bij iedere omvang. Afzonderlijke panelen tonen de gemiddelde absolute fout voor vier keuzes en de retentiespecifieke gemiddelde nominale halve breedte van een 90-procentinterval ten opzichte van de eigen absolute contrastbenchmark. Er wordt geen conclusie over steekproefgrootte of power in de praktijk geclaimd.
| Transacties | Gemiddelde absolute fout over vier effecten, miljoen USD | Gemiddelde halve breedte van een 90%-interval over vier effecten | Gemiddeld juist teken: A,B,D; aangepast | Gemiddeld juist teken: A,B,D; naïef | Juist teken, leverancierstermijnen | Juist teken, retentie |
|---|---|---|---|---|---|---|
| 40 | 0.57 | 1.15 | 86% | 76% | 99% | 58% |
| 80 | 0.41 | 0.81 | 89% | 78% | 100% | 66% |
| 160 | 0.30 | 0.56 | 91% | 79% | 100% | 74% |
| 320 | 0.21 | 0.39 | 93% | 74% | 100% | 80% |
| 640 | 0.16 | 0.28 | 95% | 70% | 100% | 84% |
| 1280 | 0.13 | 0.20 | 98% | 68% | 100% | 96% |
Analyse van de geconstrueerde casus door de auteur. Modeluitvoer onder de beschreven invoer; geen waargenomen resultaat. Miljoen USD. De gemiddelde absolute fout en halve breedte zijn gemiddeld over de vier keuzes; de halve breedte voor retentie staat in de tekst. Percentages juiste tekens voor leverancierstermijnen en retentie; het gemiddelde voor drie keuzes omvat prijsafstemming, leverancierstermijnen en retentie en sluit de systeemovergang uit.
20 Sluit operationele kasstromen aan op boekhoudkundige en balansmutaties
Tabel 12 illustreert meetverschillen op het punt op dag 180 met fase nul in het model. De NWC-vrijval van het uniforme pakket ten opzichte van het vergelijkingsscenario is USD 1,24 miljoen, terwijl de vergelijking tussen het openingssaldo en het latere saldo -0,06 aangeeft. Het beslag van ongeveer USD 1,30 miljoen op kasmiddelen in het vergelijkingsscenario op dit eindpunt komt door groei: de seizoenssinus is bij beide gerapporteerde eindpunten nul onder de basisfase. Seizoenseffecten blijven relevant op andere datums en in geconstrueerde cohorten met willekeurig gekozen fasen. Geen van beide balansmutaties tussen het openingsmoment en een later moment isoleert op zichzelf een interventie.
De meetvergelijking voegt een afzonderlijke, door de auteur gekozen aanpassing van de openingsgrondslag toe. Stel dat verworven debiteuren aanvankelijk 2% onder hun contractuele saldo liggen, waardoor het openingsbedrag met USD 0,82 miljoen daalt. Als het latere pad van het rekenmodel gelijk blijft, resulteert alleen die aanpassing van het vergelijkingsscenario in een vóór-en-na-uitkomst van USD 0,87 miljoen vastgelegde kasmiddelen. AASB 3 verklaart waarom de reële waarde op de overnamedatum onzekerheid over kasstromen omvat, maar schrijft dit percentage niet voor en stelt reële waarde niet gelijk aan contractuele waarde minus een vaste korting voor verwachte kredietverliezen [1]. Dit is een gemodelleerde vergelijking van openingsgrondslagen, geen waargenomen kasstroom of model van latere kredietverliezen en incassoprestaties.
In vergelijking 5 is de eerste term de gemodelleerde vrijval en is de term tussen haakjes het openingssaldo van het vergelijkingsscenario minus het saldo op t. Het teken van deze autonome verandering hangt af van groei, seizoenspatronen en de meetdatum. Op het gerapporteerde punt op dag 180 met fase nul is de seizoenscomponent op het eindpunt nul en maakt groei de term tussen haakjes negatief. Rho is de door de auteur gekozen aanpassing van de grondslag van de openingsdebiteuren en AR_0 het openingsbedrag; vergelijking 5b past die aanpassing toe op de vóór-en-na-vergelijking. Het rekenmodel voldoet aan vergelijking 5a tot op numerieke precisie.
Een voorgesteld vergelijkingsscenario gebruikt de maandelijkse saldi en transactieregistraties van de doelonderneming van vóór de transactie, met gedocumenteerde aanpassingen voor groei en seizoenspatronen, naast dagenmaatstaven met consistente noemers. De geloofwaardigheid ervan moet worden beoordeeld; alleen een saldo uit het voorgaande jaar opschalen identificeert het effect van een beslissing niet. Bij de boekhoudkundige aansluiting moeten voorlopige en definitieve bedragen op de overnamedatum afzonderlijk worden vastgesteld. Als de eerste verwerking onvolledig is, betreffen aanpassingen tijdens de waarderingsperiode nieuwe informatie over omstandigheden op de overnamedatum. Die periode eindigt zodra de benodigde informatie is verkregen of niet langer verkrijgbaar is, met een maximum van één jaar [1].
| Maatstaf op dag 180, uniform plan | Miljoen USD | Wat erin zit |
|---|---|---|
| Vrijval op vergelijkbare grondslag ten opzichte van het status-quopad | 1.24 | Pakketmechanismen ten opzichte van het veronderstelde pad met constante capaciteit |
| Verandering van het werkkapitaal vóór en na de transactie | -0.06 | Pakketmechanismen plus autonome verandering door groei op deze datum met fase nul |
| Autonome verandering in de vóór-en-na-mutatie | -1.30 | Autonome verandering door groei; seizoenscomponent op het eindpunt nul op deze datum met fase nul |
| Herwaardering van openingsdebiteuren naar reële waarde met 2% | -0.82 | Boekhoudkundige verwerking van de overname, geen kasstroom |
| Vóór-en-na-verandering na de herwaardering | -0.87 | Pakketmechanismen, autonome verandering door groei en herwaardering |
Analyse van de geconstrueerde casus door de auteur. Modeluitvoer onder de beschreven invoer; geen waargenomen resultaat. Miljoen USD; gemiddelde over herhalingen.
Een operationele aansluiting moet de contractuele openingsdebiteuren verbinden met aanpassingen uit de overnameverwerking, latere facturering, creditnota's, afboekingen, aflettering van ontvangsten en het eindsaldo. Iedere aansluitpost vereist een bronregistratie en een expliciete indeling als kaspost of niet-kaspost. Een lager gerapporteerd debiteurensaldo kan voortkomen uit incasso, een waarderingsaanpassing, een afstoting of een herclassificatie. Iedere daling als incasso behandelen zou ongelijksoortige gebeurtenissen vermengen. Daarom houdt het voorgestelde rekenmodel de boekhoudkundige illustratie gescheiden van het operationele interventiemechanisme.
Uitbreiding van het ontwerp naar meerdere valuta's of rechtspersonen vereist aanvullende aansluitingen die de numerieke casus niet bevat. Een onderzoek zou een consistente wisselkoersconventie, een afbakening van de entiteiten en een behandeling van onderlinge saldi nodig hebben. Het zou ook onderscheid maken tussen een leverancier die door de overnemer wordt betaald en een leverancier die door een financier wordt betaald. Die keuzes beïnvloeden de interpretatie van een balansmutatie en de beschikbaarheid van kasmiddelen om verplichtingen na te komen. Zij horen in de meetspecificatie thuis voordat een dashboard teams of transacties rangschikt.
21 Een voorgesteld onderzoek gebruikt gedateerde registraties, een beschreven vergelijkingsscenario, rechtmatige gegevenstoegang en mogelijk gerandomiseerde timing
Een onderzoek dat de vraag van dit artikel kan beantwoorden, zou de transactie als eenheid nemen en voor iedere transactie de datum en inhoud van iedere vroege keuze vastleggen: verzonden kennisgevingen over voorwaarden, uitgegeven leveranciersbrieven, overgangsdatums voor facturering en crediteuren, retentieaanbiedingen en teamverplaatsingen. Het zou per klantsegment de maandelijkse debiteuren, voorraden en crediteuren gedurende 24 maanden vóór en 12 maanden na de overdracht vastleggen om een status-quopad op te bouwen. Ook zou het de complexiteit, concentratie en financiële kwaliteit van iedere transactie vastleggen voordat een keuze wordt gemaakt. Tabel 13 vermeldt de registraties.
Een voorgesteld voltooiingsregister moet alle ondertekende transacties omvatten en voltooiing, niet-voltooiing, terugdraaiing en latere operationele mislukkingen vastleggen. Voor een uitkomst die vanaf de voltooiing wordt gemeten, is een afzonderlijk omschreven cohort nodig dat voor die meting in aanmerking komt; aan niet-voltooide transacties kan niet zomaar een uitkomst na voltooiing worden toegekend. Latere integratiemislukkingen en ontbrekende uitkomsten moeten zichtbaar blijven, ook registraties met slechte resultaten. Gegevensverzameling vereist daarnaast passende toestemmingen voor commerciële toegang en vertrouwelijkheid. Waar UAE Federal Decree-Law No. 45 of 2021 van toepassing is, staat artikel 4 verwerking zonder toestemming alleen onder specifieke uitzonderingen toe. De contractuele uitzondering betreft verwerking die noodzakelijk is voor een contract waarbij de betrokkene partij is, of voor stappen waarom die persoon heeft verzocht om een contract aan te gaan, te wijzigen of te beëindigen [13]. Een overnameovereenkomst verleent niet automatisch toestemming om alle klant- of personeelsgegevens voor onderzoek te gebruiken. Wanneer toestemming de grondslag vormt, vereist artikel 6 bewijs, duidelijkheid en toegankelijke intrekking. Artikel 2 sluit onder meer persoonlijke gezondheidsgegevens en bank- of kredietgegevens uit die onder specifieke wetgeving vallen, evenals entiteiten in vrije zones met eigen wetgeving inzake persoonsgegevens. De actuele uitvoeringsvereisten en het toepasselijke regime moeten voor het onderzoek worden bevestigd.
Gerandomiseerde timing is een voorgestelde mogelijkheid waar die operationeel en juridisch aanvaardbaar is. Een overnemer met vergelijkbare eenheden zou kunnen overwegen de timing van de systeemovergang of golven van leverancierskennisgevingen door loting toe te wijzen, waarbij de onafhankelijke toewijzingseenheid, spillovereffecten, capaciteitsbeperkingen, naleving en ontbrekende uitkomsten vooraf worden gespecificeerd. Geldige toewijzing en analyse kunnen een causale vergelijking voor de in aanmerking komende populatie ondersteunen; de geconstrueerde gerandomiseerde kolom toont prestaties uitsluitend onder het beschreven ontwerp. De samenvatting van het onderzoek van LaLonde naar opleidingsprogramma's biedt de contextuele waarschuwing dat niet-experimentele schatters een experimentele benchmark kunnen missen [12]. Zij toont niet aan dat randomisatie bij een overname uitvoerbaar is of dat een bepaalde schatter daarvoor geschikt is. Het voorgestelde protocol beschrijft uitkomsten op dag 100, 180 en 360 en de netto kasstroom in het eerste jaar, met onzekerheidsintervallen. Voorgestelde gegevens- en AI-tools kunnen helpen bij factuurextractie, risicoscores en het koppelen van betalingen; die taken vereisen afzonderlijke nauwkeurigheidstoetsen, passende toestemmingen en gedateerde registraties en valideren op zichzelf geen causale interpretatie.
| Registratie | Velden | Doel |
|---|---|---|
| Keuzeregister | Datum, reikwijdte en verantwoordelijke van iedere kennisgeving over voorwaarden, systeemovergang, retentieaanbieding en teamverplaatsing | Definieert behandeling en timing |
| Saldoreeks | Maandelijkse debiteuren, voorraden en crediteuren per segment, van 24 maanden ervoor tot 12 erna | Bouwt het status-quopad op |
| Transactiekenmerken | Complexiteit, klantconcentratie, financiële kwaliteit, maand van overdracht | Controleert voor selectie |
| Reactie van klanten en leveranciers | Acceptatie, geschillen, verliezen, schokgebeurtenissen | Meet de mechanismen |
| Kosten | Eenmalige kosten, besparingen, dekkingsbijdrage per maand | Netto kasstroom in het eerste jaar |
| Register van voltooiing en opvolging | Alle ondertekende transacties; geschiktheid op basis van voltooiing, niet-voltooiing, terugdraaiing, latere mislukkingen en ontbrekende uitkomsten | Documenteert selectie en opvolging; creëert geen uitkomsten voor niet-voltooide transacties |
| Gegevenstoegang en rechtmatige grondslag | Commerciële toestemmingen en afspraken over vertrouwelijkheid; toepasselijk persoonsgegevensregime en verwerkingsgrondslag | Documenteert de bevoegdheid en voorwaarden voor het voorgestelde gebruik [13] |
Voorstel van MatchPoint voor het bewijsontwerp. Kaderstellende tabel; geen modeluitvoer.
De primaire uitkomstendataset moet de herkomst op factuurniveau of op een beheerst geaggregeerd niveau behouden. Een saldowaarneming vereist ten minste een entiteit, periode, identificatie van de tegenpartij, valuta, identificatie van het bronsysteem en tijdstempel van de extractie. Een keuzeregistratie vereist een verantwoordelijke, goedkeuring, feitelijke uitvoeringsdatum, betrokken populatie en reden voor uitzonderingen. Een koppeltabel moet verklaren hoe identificaties tijdens de fusie zijn veranderd. Zonder die koppeling kan een gemigreerde rekening lijken te verdwijnen en opnieuw te verschijnen als een schijnbare verbetering of verslechtering van de kaspositie.
Ontbrekende registraties vereisen een expliciete behandeling. Een mislukte extractie is geen nulsaldo. Een niet-geregistreerde beleidsdatum is geen bewijs dat er geen beleid is veranderd. Een betwiste factuur is niet automatisch een oninbare vordering en een late betaling is niet automatisch een weigering van nieuwe voorwaarden. Het voorgestelde protocol zou voor iedere waarneming een categorie voor ontbrekende gegevens en een aansluitingsstatus bewaren, samen met de reden en correctiegeschiedenis. Analyses zouden vermelden welke uitsluitingen het cohort of het betrokken saldo veranderen, in plaats van een opgeschoond totaal zonder de bijbehorende noemer te presenteren.
De te schatten doelgrootheid moet worden vastgelegd voordat de vergelijking wordt berekend. Een onderzoek kan vragen naar het gemiddelde effect van het aanbieden van nieuw beleid aan een geschikte populatie, het effect onder eenheden die er feitelijk aan zijn blootgesteld, of het resultaat van een volledige volgorderegel. Dit zijn verschillende vragen. Uitzonderingen en weigeringen kunnen zelf uitkomsten van het beleid zijn. Als daarop na de behandeling wordt geconditioneerd, kan de vergelijking veranderen. Een gedateerde registratie van geschiktheid en toewijzing maakt de beoogde vraag zichtbaar en biedt een onafhankelijke reviewer een basis om te controleren of de gerapporteerde schatting die vraag beantwoordt.
Seizoensinvloeden en andere gelijktijdige veranderingen vereisen een eigen registratie. Een verkoopactie, voorraadopbouw, verstoring bij een leverancier, afstoting of belastingbetaling kan samenvallen met een systeemmigratie. Het onderzoeksontwerp moet specificeren welke gebeurtenissen deel uitmaken van het operationele basispad, welke afzonderlijke blootstellingen vormen en welke een vergelijking ongeschikt maken. Het toevoegen van meer verklarende kolommen na het zien van het resultaat lost selectie op zichzelf niet op. Een vooraf gespecificeerde analyse, een gedocumenteerd wijzigingslogboek en gevoeligheidsanalyses met alternatieve verdedigbare specificaties maken de grenzen van het bewijs duidelijker.
Commerciële vertrouwelijkheid en de bescherming van persoonsgegevens moeten operationeel worden uitgewerkt. Een intentieverklaring alleen volstaat niet. De voorgestelde onderzoeksomgeving zou identificerende sleutels scheiden van analyseregistraties, toegang beperken op basis van rollen, toegangslogboeken bewaren en verantwoordelijkheden voor verwijdering of bewaring vastleggen. Een overeenkomst voor gegevensdeling zou het toegestane doel en de ontvanger identificeren. De toepasselijke juridische toets moet de rechtmatige grondslag en eventuele overdrachts- of sectorbeperkingen voor de feitelijke dataset en rechtsgebieden vaststellen. Deze voorgestelde governance-inrichting levert geen algemene conclusie op dat toestemming alleen het werk toelaat.
Een claim op basis van extern bewijs moet het daadwerkelijk onderzochte materiaal identificeren. Het lezen van een abstract ondersteunt een beperktere beschrijving dan het reproduceren van de volledige methode en resultaten van een artikel. Een bedrijfsrapportage legt de verklaring of prognose van het bedrijf vast, met de daarbij vermelde voorbehouden. Een geconstrueerd experiment levert resultaten die door zijn eigen regels zijn gegenereerd. Het voorgestelde bewijsregister zou die categorieën naast iedere numerieke of causale claim bewaren en de bronversie en vindplaats vastleggen. Die werkwijze maakt een latere feitelijke actualisering traceerbaar zonder de geschiedenis van het beoordeelde materiaal te herschrijven.
22 Stel beslismomenten vast met gemeten blootstelling en aanspreekbare verantwoordelijken
Een bestuursrapportage moet iedere keuze, de datum ervan, het verwachte incrementele kaspad en de afzonderlijk beschikbare buffer identificeren. In de geconstrueerde casus heeft het uniforme pakket een gemiddeld maandelijks minimum per pad van negatief USD 11,5 miljoen en een vijfde percentiel van de minima in de steekproef van negatief 17,16 miljoen bij de vermelde betalingstiming. De gemiddelde netto kasstroom in het eerste jaar bedraagt 7,18 miljoen en de NWC-vrijval op dag 360 bedraagt 11,3 miljoen. Afzonderlijke rapportage van deze maatstaven maakt de saldo-, bijdrage- en kostencomponenten zichtbaar.
De rapportage moet ook de status van het bewijs vermelden. De effectgroottes voor klantacceptatie, geschillen, personeelsverlies en leveranciersreacties zijn in dit artikel door de auteur gekozen. Bij een werkelijke transactie zouden het schattingen met bandbreedtes uit de eigen registraties van de doelonderneming zijn. De rapportage moet aangeven welke keuzes voldoende groot zijn om met de beschikbare gegevens te onderscheiden en welke niet, overeenkomstig de resultaten over steekproefgrootte. Een kasdoel voor dag 100 moet worden vervangen door gedateerde toetsmomenten met het verwachte dieptepunt: maand 2, maand 4 en dag 100 in de geconstrueerde casus.
Een dashboard van één pagina moet vijf regels bevatten: werkkapitaal ten opzichte van het status-quopad per maand, het dieptepunt en de datum ervan, de netto kasstroom in het eerste jaar, de reacties van klanten en leveranciers ten opzichte van het plan, en personeelsverlies in de incasso-, crediteuren- en planningsteams. Iedere regel moet de verwachte bandbreedte en de datum van het volgende toetsmoment tonen. Een regel die buiten de bandbreedte valt, is een aanleiding voor een beslissing, zoals het opschorten van een systeemovergang of het intrekken van een leveranciersbrief. Die beslissing moet niet worden uitgesteld tot een bespreking aan het einde van het kwartaal.
Verslaggeving in de jaarrekening volgt het toepasselijke stelsel en de verslagperiode van de entiteit. Entiteiten waarop de relevante toelichtingsvereisten voor leveranciersfinanciering van toepassing zijn, rapporteren de daarin gespecificeerde voorwaarden en informatie over verplichtingen, waaronder het type en effect van toepasselijke niet-kasmutaties zoals bedrijfscombinaties [2]. Bij toepassing van de overnamemethode worden gewone overgenomen vorderingen gewaardeerd tegen de reële waarde op de overnamedatum; een waarderingsperiode is relevant wanneer de initiële verwerking onvolledig blijft en uitsluitend binnen de voorwaarden van de standaard [1]. Het voorgestelde managementrapport moet zijn contrafeitelijke werkkapitaalmaatstaf aansluiten op die bedragen in de jaarrekening.
Een toetsmoment moet een waarneming, een drempel, een beslissingsbevoegde en een beschikbare actie specificeren. Bij een facturatiemigratie kan de waarneming bestaan uit de door aansluiting gecontroleerde volledigheid van de facturen en de ouderdom van de onopgeloste werkvoorraad voor de betrokken populatie. De beschikbare actie kan een beheerste pauze van de volgende migratiegolf zijn terwijl de huidige werkvoorraad wordt gecorrigeerd. De drempel zou een transactiespecifieke managementkeuze zijn, onderbouwd door het operationele basispad. Dit artikel stelt de structuur van het toetsmoment voor; het levert geen waargenomen universele tolerantie of gevalideerde overgangsdatum.
Kastoetsmomenten vereisen ook een escalatieroute. Treasury moet weten welke aannames zijn veranderd, welke betalingen vastliggen en of aanvullende capaciteit juridisch en praktisch toegankelijk is. De integratieverantwoordelijke moet weten welke acties kunnen worden teruggedraaid en welke al bindend zijn voor klanten, leveranciers of werknemers. Een stopbesluit zonder uitvoerbaar terugvalplan heeft beperkte operationele betekenis. De voorgestelde beheersregistratie omvat daarom het terugvalplan, de partij die bevoegd is het in te roepen en het bronbewijs dat nodig is om de activiteit te hervatten.
Het beslisdossier moet onzekerheid inzichtelijk maken. Een verwacht pad, een ongunstig kwantiel per pad en een geschatte overschrijdingsfrequentie beantwoorden verschillende vragen. De gekozen drempel moet worden gekoppeld aan een uitgesproken bereidheid om die gemodelleerde blootstelling te aanvaarden en aan afzonderlijk beoordeelde liquiditeit. Een lezer moet ook zien welke onzekerheid de simulatie weergeeft en welke zij weglaat. Meer herhalingen verminderen simulatieruis; zij valideren het veronderstelde klantgedrag niet, nemen parameteronzekerheid niet weg en tonen niet aan dat de werkelijke doelonderneming het geconstrueerde rekenmodel volgt.
Een compacte verantwoordelijkhedenmatrix kan het voorgestelde proces controleerbaar maken. De transactie-CFO is verantwoordelijk voor de geïntegreerde financiële interpretatie, treasury voor de beschikbare buffer en financieringsbeperkingen, en de relevante commerciële, systeem- en personeelsverantwoordelijken leveren het uitvoeringsbewijs voor hun keuzes. Juridische en privacyreviewers bepalen de toepasselijke grenzen voor de feitelijke inrichting. Dit is een voorgestelde verdeling van verantwoordelijkheden die een overnemer aan de eigen governance zou aanpassen; het is geen beschrijving van rollen die bij een klantopdracht zijn waargenomen.
| Beslissing | Aanspreekbare verantwoordelijke | Bewijs voor het toetsmoment | Beschikbare reactie |
|---|---|---|---|
| Beschikbare incrementele buffer | Treasury samen met de transactie-CFO | Basisliquiditeit, beperkingen en aangegane verplichtingen | Pas de volgorde aan of regel geautoriseerde capaciteit |
| Klant- en leveranciersvoorwaarden | Commercieel verantwoordelijke met juridische toetsing | Uitgevoerde reikwijdte, acceptatie, geschillen en aflettering van ontvangsten | Pauzeer de volgende kennisgevingsgolf of pas de in aanmerking komende populatie aan |
| Overgang van facturatie en crediteurenadministratie | Verantwoordelijken voor systemen en financiële processen | Aangesloten saldi, koppeling van identificaties en werkvoorraad van uitzonderingen | Pauzeer een migratiegolf en corrigeer de afgebakende uitzonderingen |
| Continuïteit van kritieke financiële teams | Personeelsverantwoordelijke samen met de operationele financiële functie | Bezetting van rollen, overdrachtsbewijs en geautoriseerde toezeggingen | Pas retentie- of overgangsafspraken aan |
| Onderzoek en gegevensgebruik | Aangewezen gegevenseigenaar met juridische en privacytoetsing | Doel, toegangsbevoegdheid, rechtmatige grondslag en bronherkomst | Beperk, corrigeer of schort de betrokken analyse op |
Door de auteur voorgesteld governance-ontwerp. Verantwoordelijkheden en drempels moeten worden aangepast aan de feitelijke overnemer; er wordt geen klantimplementatie of waargenomen effect geclaimd.
23 Kies pakketten binnen een getoetste beperking voor de incrementele buffer
Een voorgestelde toepassing begint met het aansluiten van het operationele basispad en de afzonderlijk beschikbare incrementele buffer. Vervolgens worden de gemodelleerde betalingstiming, de samenvattende maatstaf en de toegestane neerwaartse blootstelling gedefinieerd voordat een pakket wordt gekozen. De door de auteur gekozen H=USD 3,0 miljoen is een illustratie. De feitelijke financiering, aan beperkingen onderworpen kasmiddelen, verplichtingen en operationele beperkingen van de doelonderneming vereisen een onafhankelijke beoordeling. Continuïteit in kritieke functies en de timing van de systeemovergang moeten als door bewijs onderbouwde mechanismen voor die doelonderneming in de vergelijking worden opgenomen, met een beschikbaar terugvalplan voor iedere beslissing.
De geconstrueerde casus laat zien waarom die definities ertoe doen. Pakket A1 B0 C0 D1 voldoet aan het criterium voor het gemiddelde minimum, met een netto kasstroom van USD 2,22 miljoen en een gemiddeld minimum per pad van negatief 2,7. De overschrijdingsfrequentie van 29,5% in de steekproef voldoet niet aan de aanvullende illustratieve voorwaarde van 5 procent. Geen enkel ander geëvalueerd pakket voldoet aan die voorwaarde. De beslisregistratie moet daarom vermelden dat het geëvalueerde ontwerp onder de gestelde neerwaartse-risicoregel onhaalbaar is. Aanvullende buffer, een andere kostentiming of een ander operationeel ontwerp zouden een nieuwe, expliciet getoetste casus vereisen; de drempel mag niet stilzwijgend worden verhoogd om een voorkeursantwoord te creëren.
Er gelden twee kanttekeningen. Klantvoorwaarden worden begrensd door het recht van het relevante rechtsgebied en door de onderhandelingsmacht van de grootste klanten [3, 10]. Verlenging van leverancierstermijnen brengt bovendien een schokrisico mee dat in het model, wanneer het optreedt, een gespecificeerd deel van de verlenging terugdraait. Een plan dat van een van beide afhankelijk is, moet de betrokken klanten en leveranciers benoemen en een terugvalplan vaststellen voordat de brieven worden verzonden.
AI-ondersteunde document- en gegevensverwerking kan als optioneel onderdeel van deze voorgestelde werkwijze worden geëvalueerd. Een kandidaat-systeem zou factuuridentificaties, datums en contractvoorwaarden naar een beoordelingswerkvoorraad extraheren, met behoud van het oorspronkelijke document en een vindplaats voor ieder veld. Een menselijke reviewer zou een representatieve toetsset beoordelen voordat de geëxtraheerde velden in een kasmaatstaf worden gebruikt. De evaluatie zou veldfouten en aansluitingsproblemen voor de feitelijk betrokken populatie rapporteren. Dit artikel claimt voor een dergelijk systeem geen getoetste nauwkeurigheid, tijdsbesparing of productie-implementatie.
Een voorgestelde score voor vroegtijdige signalering moet worden geëvalueerd met informatie die op het beslismoment beschikbaar was. Een model dat een latere betalingsuitkomst of een gecorrigeerde registratie na de systeemovergang als eerder kenmerk gebruikt, kan een misleidend beeld geven van wat het team had kunnen weten. Het onderzoek zou tijdstempels van kenmerken vastzetten, handmatige afwijkingen vastleggen en de resulterende werkvoorraad vergelijken met een gedocumenteerd alternatief. Een voorspellende rangschikking van incassorisico identificeert op zichzelf niet het kaseffect van het wijzigen van betalingstermijnen of het behouden van een werknemer.
Automatisering moet de grens van de beslissingsbevoegdheid behouden. Een voorgestelde assistent kan een aansluiting samenstellen, tegenstrijdige voorwaarden signaleren of een concepttoelichting ter beoordeling voorbereiden. Wijzigingen in klantvoorwaarden, bankgegevens, leveranciersinstructies of retentietoezeggingen vereisen het relevante geautoriseerde beheersproces. De onderzoeksregistratie moet identificeren welke uitvoer is voorgesteld, welke is goedgekeurd en welke is uitgevoerd. Als een systeem verandert hoe werk wordt toegewezen, wordt dat toewijzingsproces ook onderdeel van het bewijs dat nodig is om de resulterende kasuitkomsten te interpreteren.
24 Reproduceer het model en vermeld de resterende grenzen van het bewijs
Tabel 15 vermeldt numerieke controles voor saldocomponenten, eindkasstroom, padstatistieken, over volgordes gemiddelde toerekening, meetidentiteiten en cohortdefinities. Alle 216.000 voor implementatie gecorrigeerde padeindpunten sluiten binnen 1e-11 miljoen aan op de netto kasstroom over twaalf perioden. Het gemiddelde minimum per pad, het minimum van het gemiddelde pad, het vijfde percentiel per pad en het aandeel bufferoverschrijdingen zijn afzonderlijk gedefinieerd en geëvalueerd. De controle met vrijwel nul capaciteitsverlies gebruikt een expliciete benadering en tolerantie. Deze controles beoordelen het beschreven wiskundige rekenmodel en de voorwaardelijke simulatiedefinities; kalibratie op praktijkgegevens en waargenomen causale effecten vereisen afzonderlijk bewijs.
De beperkingen zijn aanzienlijk. Iedere invoer is door de auteur gekozen: het acceptatieaandeel, de kansen op geschillen en verliezen, de capaciteitseffecten en de kosten. Het bedrijf heeft één productlijn, één valuta en één set voorwaarden. Klanten en leveranciers worden als proporties behandeld, niet als benoemde tegenpartijen. Er zijn geen kredietverzekering, financieringskosten of belastingen. Het cohort wordt gegenereerd uit hetzelfde rekenmodel dat het analyseert en de structuur van verstorende factoren is gekozen. Het experiment kan een lezer niet vertellen of een vroege keuze kasmiddelen beïnvloedt bij een werkelijke overname. Het kan wel aangeven welke bewijspatronen een dergelijke claim zouden ondersteunen en welke niet.
De volgende beslissing is of de registraties uit Tabel 13 voor een reeks transacties worden verzameld en of de timing van ten minste één keuze wordt gerandomiseerd. Tot die tijd ondersteunt het raamwerk het rangschikken van keuzes naar mechanisme, het bepalen van de omvang van het dieptepunt en het afwijzen van een vóór-en-na-balans als bewijs.
| Wetenschappelijke controle | Getoetste reikwijdte | Resultaat |
|---|---|---|
| Saldocomponenten | In maand 12 is de vrijval van debiteuren plus de vrijval van voorraden plus de bijdrage van crediteuren gelijk aan de NWC-vrijval voor alle 54 pakketten en 4.000 trekkingen | Sluit aan binnen de numerieke tolerantie |
| Incrementele eindkasstroom | Alle 216.000 padeindpunten zijn binnen 1e-11 miljoen gelijk aan de gedefinieerde nettoberekening over twaalf perioden | Sluit aan |
| Afzonderlijke padsamenvattingen | Het gemiddelde minimum per pad, het minimum van het gemiddelde pad, het vijfde percentiel en het overschrijdingsaandeel worden afzonderlijk berekend; het gemiddelde minimum is niet groter dan het minimum van het gemiddelde pad | Definities en ongelijkheid gecontroleerd |
| Over volgordes gemiddelde toerekening | Toerekeningen over 24 volgordes tellen op tot het verschil tussen het uniforme pakket en niets doen voor NWC op dag 100, NWC op dag 360, net12 en het gemiddelde kasminimum | Efficiëntie-identiteiten gecontroleerd |
| Meetdecompositie | De vóór-en-na-mutatie in NWC is gelijk aan de vrijval plus de autonome verandering van het vergelijkingsscenario op het gekozen eindpunt | Identiteit gecontroleerd binnen 1e-9 miljoen |
| Cohort- en precisiedefinities | Gekozen en willekeurige toewijzingen gebruiken hun bijbehorende geconstrueerde benchmarks; de retentievergelijking gebruikt ongeronde halve breedtes bij zes groottes | Voorwaardelijke definities sluiten aan |
| Benadering met vrijwel nul capaciteitsverlies | Schaal 1e-4 geeft een gemiddelde NWC-vrijval met een absolute omvang kleiner dan 0,01 miljoen in de controle zonder actie | Benadering; er wordt geen exacte identiteit bij nul verlies geclaimd |
Door de auteur geconstrueerde numerieke controles. Saldo- en toerekeningsidentiteiten, steekproefmatige padsamenvattingen en voorwaardelijke cohortdiagnostiek beoordelen verschillende eigenschappen. Alle grootheden gebruiken het door de auteur opgestelde rekenmodel; deze controles leveren geen kalibratie op praktijkgegevens of zekerheid over liquiditeit op.
Een reproduceerbaar pakket moet de bronrevisie, numerieke invoer, toevalszaadwaarden, afhankelijkheidsversies en ruwe reeksen bewaren die in iedere weergegeven tabel en figuur zijn gebruikt. Afronding voor weergave is een presentatiestap. Een haalbaarheidsdrempel of intervalkruising moet worden geëvalueerd op basis van ongeronde grootheden, waarna het weergegeven resultaat wordt aangesloten. Hetzelfde onderscheid geldt bij vrijwel gelijke gemiddelde uitkomsten van beleidspakketten: de gerapporteerde decimale precisie mag geen sterkere rangorde creëren dan de onderliggende berekening en de simulatieonzekerheid ondersteunen.
De hier weergegeven onzekerheid is voorwaardelijk op het door de auteur gekozen mechanisme en de verdelingen. Parameteronzekerheid, afhankelijkheid tussen niet-gemodelleerde gebeurtenissen en veranderingen in de bedrijfsafbakening vereisen aanvullende analyse. Een gevoeligheidsanalyse die één invoer tegelijk varieert, verandert de vermelde invoer terwijl de overige invoer gelijk blijft; zij onderzoekt niet iedere gezamenlijke stresssituatie. Een overnemer die het raamwerk gebruikt, zou daarom het bewijs voor de parameters, plausibele afhankelijkheidsstructuren en gestreste operationele beperkingen voor de doelonderneming documenteren voordat op een beleidsvergelijking wordt vertrouwd.
Voor een individueel pakket vertoont het gesimuleerde overschrijdingsaandeel Monte-Carlo-variatie, ook wanneer de parameters vaststaan. Bij 4.000 onafhankelijke trekkingen en een aandeel van 29,5 procent bedraagt de binomiale Monte-Carlo-standaardfout ongeveer 0,72 procentpunt. Dit beschrijft de precisie van de simulatiefrequentie onder de eigen verdeling. Invoergemiddelden, aannames over afhankelijkheid, weggelaten schokken en de liquiditeitspositie van de feitelijke doelonderneming vereisen afzonderlijk bewijs. De 54 pakketten delen parametertrekkingen, waardoor hun geschatte statistieken afhankelijk zijn. Gepaarde vergelijkingen moeten die gedeelde trekkingen behouden; de 54 gemiddelden zijn geconstrueerde beleidsvergelijkingen en geen onafhankelijke praktijkwaarnemingen.
De passende uitvoer is een beslisregistratie die kan worden herzien wanneer het bewijs verandert. Zij moet de vorige aanname, de nieuwe waarneming, de resulterende berekening en de reden voor de gekozen actie bewaren. Een positief gemodelleerd jaarultimoresultaat kan een aangesloten kasregistratie of een beschikbare financieringstoezegging niet vervangen. De bijdrage van dit artikel is de expliciete koppeling tussen keuzedefinities, kasmeting, bewijsgrenzen en beslissingen met duidelijke verantwoordelijkheid. Werkelijke transactie-effecten vereisen het afzonderlijk ontworpen en bestuurde empirische onderzoek.
Bronnen
- Australian Accounting Standards Board. AASB 3 Business Combinations, December 2022 compilation applicable to annual periods beginning on or after 1 July 2026 but before 1 January 2027, paragraphs 2-3, 18-21, 45-49 and B41. Australian Tier 1 for-profit correspondence with IFRS 3; entity and period applicability require confirmation. https://standards.aasb.gov.au/aasb-3-dec-2022-0
- Australian Accounting Standards Board. AASB 2023-1 Amendments to Australian Accounting Standards: Supplier Finance Arrangements, 22 June 2023, adding AASB 107 paragraphs 44F-44H, effective for annual periods beginning on or after 1 January 2024. Current AASB 107 compilation applicable from 1 January 2026, paragraphs 44F-44H, 62-63 and Appendix A AusA1. https://www.aasb.gov.au/admin/file/content105/c9/AASB2023-1_06-23.pdf ; https://www.legislation.gov.au/F2015L01538/2025-12-31/2025-12-31/text/original/epub/OEBPS/document_1/document_1.html
- European Parliament and Council. Directive 2011/7/EU of 16 February 2011 on combating late payment in commercial transactions (recast), Articles 3, 7 and 12. EUR-Lex marks the directive in force; applicable national implementation requires confirmation. European Parliament, Legislative Observatory, procedure 2023/0323(COD), Commercial transactions: combating late payment, status awaiting Council's first-reading position at 8 November 2026. https://eur-lex.europa.eu/eli/dir/2011/7/oj/eng ; https://oeil.europarl.europa.eu/oeil/en/procedure-file?reference=2023%2F0323%28COD%29
- United Kingdom Parliament. Commercial Payments Bill [HL], Bill 166 of 2026-27, as brought from the House of Lords, 21 October 2026; Commons second-reading stage and not an Act at 8 November 2026. Department for Business and Trade, Commercial Payments Bill: overview, 19 May 2026; written answer to question 33379, 19 October 2026. Proposed measures and implementation remain conditional on legislation and commencement. https://bills.parliament.uk/bills/4128 ; https://publications.parliament.uk/pa/bills/cbill/59-02/0166/260166.pdf ; https://www.gov.uk/government/publications/commercial-payments-bill-factsheets/commercial-payments-bill-overview ; https://questions-statements.parliament.uk/written-questions/detail/2026-10-09/33379 ; https://www.gov.uk/late-commercial-payments-interest-debt-recovery/charging-interest-commercial-debt
- Amedisys, Inc. Form 10-K for the year ended 31 December 2008, Management's Discussion and Analysis, Outstanding Patient Accounts Receivable, p. 49. United States Securities and Exchange Commission, accession 0001193125-09-031143. Historical reported figures and management explanations. https://www.sec.gov/Archives/edgar/data/0000896262/000119312509031143/d10k.htm
- Laboratory Corporation of America Holdings. Form 10-K for the year ended 31 December 1999, filed 17 March 2000, Management's Discussion and Analysis, Liquidity and Capital Resources. United States Securities and Exchange Commission, accession 0000920148-00-000009. Historical reported DSO and management conversion forecast. https://www.sec.gov/Archives/edgar/data/0000920148/000092014800000009/0000920148-00-000009.txt
- Healy, P. M., Palepu, K. G. and Ruback, R. S. (1990). Does Corporate Performance Improve After Mergers? NBER Working Paper 3348, May. The working-paper abstract describes mergers completed from 1979 to 1983. Published journal version: Journal of Financial Economics 31(2), 135-175 (1992), DOI 10.1016/0304-405X(92)90002-F. Contextual discussion uses the earlier working-paper version. https://www.nber.org/papers/w3348
- El Ghoul, S., Gong, Z. and Guedhami, O. (2025). Easing the Squeeze: How Do Acquisitions Relieve Target Firms' Financial Constraints? Research in International Business and Finance 74, 102673. DOI 10.1016/j.ribaf.2024.102673. https://scholar.xjtlu.edu.cn/en/publications/easing-the-squeeze-how-do-acquisitions-relieve-target-firms-finan/
- Kieschnick, R., Laplante, M. and Moussawi, R. (2013). Working Capital Management and Shareholders' Wealth. Review of Finance 17(5), 1827-1852. DOI 10.1093/rof/rfs043. https://ideas.repec.org/a/oup/revfin/v17y2013i5p1827-1852.html
- Fabbri, D. and Klapper, L. F. (2016). Bargaining Power and Trade Credit. Journal of Corporate Finance 41, 66-80. DOI 10.1016/j.jcorpfin.2016.07.001. Accepted manuscript, May 2016, City Research Online; this version may differ from the final publication. https://openaccess.city.ac.uk/id/eprint/17179/
- Cannella, A. A. and Hambrick, D. C. (1993). Effects of Executive Departures on the Performance of Acquired Firms. Strategic Management Journal 14(S1), 137-152. DOI 10.1002/smj.4250140911. https://pure.psu.edu/en/publications/effects-of-executive-departures-on-the-performance-of-acquired-fi/
- LaLonde, R. J. (1986). Evaluating the Econometric Evaluations of Training Programs with Experimental Data. American Economic Review 76(4), 604-620. https://ideas.repec.org/a/aea/aecrev/v76y1986i4p604-20.html
- United Arab Emirates. Federal Decree-Law No. 45 of 2021 Concerning the Protection of Personal Data, Articles 2, 4 and 6. Government-linked Arabic compilation, Dubai Judicial Institute, 2023. Applicable personal-data regime and current implementing requirements require confirmation. https://assets.u.ae/api/public/content/954629a06cc64fd887771ce3273d6154?v=21d88839 ; https://uaelegislation.gov.ae/en/legislations/1972
- Hu, M., Mou, J. and Tuilautala, M. (2020). How Trade Credit Affects Mergers and Acquisitions. International Review of Economics and Finance 67, 1-12. DOI 10.1016/j.iref.2019.12.004. https://ideas.repec.org/a/eee/reveco/v67y2020icp1-12.html
Over de auteur
Chennakeshav (CK) is een bestuurder in corporate finance en investment banking met 25+ jaar wereldwijde ervaring in het initiëren, structureren en uitvoeren van transacties op het gebied van M&A, groeikapitaal en ondernemingsstrategie. Hij heeft waardecreatiemandaten geleid voor oprichters, ondernemingen en fondsen; daarbij verbindt hij het bestuurskamerperspectief met praktische uitvoering en afronding.
Zijn loopbaan omvat Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, portefeuillebedrijven van ADQ en Emirates Growth Fund, met ervaring in TMT, vastgoed, fintech, deeptech, cleantech, infrastructuur en energie. Hij heeft samengewerkt met bestuurders, private-equity- en venturecapitalfondsen, staatsinvesteringsfondsen en family offices om complexe kapitaalrondes en opschalende ondernemingen te financieren, en heeft M&A-due diligence, integratie na overnames en bedrijfstransformaties geleid om waarde te creëren.
Bij Matchpoint Partners is hij Managing Partner en leidt hij de praktijken voor corporate finance, M&A en kapitaalwerving. Hij heeft een MBA van London Business School, een ingenieursdiploma van VTU en volgt een Master of Laws (LLM) aan UCL London.
CK is een actieve mentor voor start-ups bij Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute en IN5, is Entrepreneur Mentor in Residence (EMiR) aan London Business School en jureert de Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Disclaimer
Dit artikel maakt deel uit van een doorlopende reeks over de structuur van private en alternatieve markten. De weergegeven opvattingen zijn die van de auteur. Het artikel dient uitsluitend ter informatie, beschrijft marktstructuren in algemene zin en vormt geen beleggings-, juridisch, fiscaal of regelgevingsadvies en geen aanbeveling met betrekking tot effecten, vehikels of tegenpartijen.
