
1 Шешім: бүкіл тізіммен бір мезгілде байланысу немесе кезеңдердің ретін белгілеу
Капитал тартуға бірнеше юрисдикциядағы, мандаттары әртүрлі инвесторлар қатысады. Демеушінің немесе қор басқарушысының бір басшы командасы, бір құжаттар жиынтығы және қорғайтын беделі бар. Ол бүкіл тізіммен бірден байланысу немесе юрисдикциясы мен мандат түріне қарай кезеңдерге бөліп, алдыңғы кезеңнен алынған ақпаратты келесі кезеңде пайдалану туралы шешім қабылдайды. Бұл таңдау жеке капитал тартатын құрылтайшыларға, қаржы директорлары мен демеушілерге, сондай-ақ Парсы шығанағы ынтымақтастық кеңесі елдері мен басқа өңірлердегі қор инвесторларын іздейтін басқарушыларға қатысты. Зерттеу 240 модельдік инвестор мен 200 млн АҚШ доллары көлеміндегі мақсатты пайдаланады.
Авторда инвесторлармен байланыс уақыты белгіленген деректер жоқ, сондықтан бақыланған конверсия көрсеткіші берілмейді. Талдау шеңбері инвестормен қашан және қалай байланысуға болатынын реттейтін ережелерге [1, 2, 3, 4, 5, 6, 7], қорлардың жабылу тәжірибесі мен мамандар келтірген кестелерге [8, 9] және инвесторлар арасында ақпарат таралуы туралы зерттеулерге [10, 11, 12, 13] сүйенеді. Тәжірибе бірдей кездейсоқ іріктеумен жеті стратегияны салыстырып, көрсетілген механизмдер орындалғандағы нәтижені береді. Қай нәтиженің модельдік алғышарттарға тәуелді екені түсіндіріледі.
Жұмыс шешім қабылдау шеңберін, қайта жүргізуге болатын тәжірибені және нақты зерттеуге қажетті дәлелдер тізімін ұсынады. Тәжірибе кезеңдік байланыс модельде бір мезгілде байланысудан қашан және қаншаға озатынын, кездейсоқ кезеңдер мен толық ақпаратты рейтингке қатысты орнын және әр артықшылықтың қандай стресс жағдайында жоғалатынын көрсетеді. Жұмыс нақты конверсияны, ұсынылатын кезең аралығын немесе жүріп жатқан бір мандаттың нәтижесіне әсерді бағаламайды.
Парсы шығанағы мен басқа өңірлерді қамтитын инвесторлар тізіміне бірнеше реттеу жүйесі мен шешім қабылдау кестесі қатар қолданылады. Бір юрисдикциядағы егемен қор немесе институционалдық инвестор, басқа юрисдикциядағы отбасылық кеңсе және үшінші юрисдикциядағы қорлар қоры рұқсат етілген байланыс тәсілі, шешімге кететін уақыт және басқалардың реакциясы туралы білу ықтималдығы бойынша ерекшеленуі мүмкін. Зерттеу осы айырмашылықтарды бастапқы параметрлер ретінде пайдаланып, олардан қандай байланыс реті шығатынын қарастырады.
2 Нәтиже өлшемі: белгіленген апталардағы қол қойылған міндеттемелер
Байланыс реті белгіленген мерзімдегі нәтижемен бағаланады. Алғашқы кездесу кешенді тексеру ісін ашуға әкелсе, іріктеуден өтті деп есептеледі. Инвестор алдын ала міндеттеме білдірсе, тексеру ілгеріледі деп саналады. Құжаттарға қол қойылғанда міндеттеме бекітіледі. Модель төрт аптадан кейін алдын ала міндеттемелердің 92%-ына қол қойылады деп болжайды. Негізгі өлшем науқан басталғаннан кейінгі 52-аптадағы қол қойылған соманың тарту мақсатына қатынасы. Кезеңдік тәсіл жалпы сомамен қатар уақытқа да әсер ететіндіктен, 26 және 78-аптаның нәтижелері қоса беріледі.
Өлшеу мерзімдері қордың жабылу тәртібіне сәйкес келеді. Алғашқы жабылу шегі 30 млн АҚШ доллары көлеміндегі қол қойылған міндеттемелерге, яғни мақсаттың 15%-ына тең. Тәжірибе осы шекке 26 және 52-аптаға дейін жеткен қайталаулар үлесін және шекке жеткен аптаның медианасын береді. 78 апталық модель мерзімі алғашқы жабылуға дейінгі 26 аптадан және одан кейінгі 52 апталық жабу кезеңінен тұрады. Бұл салалық стандартта алғашқы жабылудан кейінгі кезеңге мысал ретінде келтірілген 12 айға сәйкес келеді [8]. Модельдегі шынайы сәйкестік көрсеткіші кемінде 0,6 болатын инвестор алғашқы кездесуде бас тартса, бұл жоғалған байланыс ретінде есептеледі.
Салыстыруды жеңілдету үшін шекті жабылу сомасы қолданылмайды, қол қойылған міндеттемелер арқылы сұраныс өлшенеді. Нақты қор мен эмитент тарта алатын сомаға шек қояды. Мақсатқа жақын немесе одан жоғары нәтиже сұраныс мақсат деңгейіне жетті немесе одан асты дегенді білдіреді. Көрсеткіштер бағаны, шарттарды, міндеттеме алған инвесторлардың сапасын немесе капитал құнын өлшемейді. Нақты шешімде бұл факторлар да ескеріледі.
3 Шығанақтағы ережелер инвестормен кім және қандай арна арқылы байланыса алатынын белгілейді
Дубайдың қаржылық қызметтер басқармасы қаржылық қызметтер туралы шарт жасауға немесе қаржылық өніммен мәміле жасауға шақыратын не ынталандыратын хабарламаны қаржылық жарнама деп анықтайды. GEN 3.4.1 ережесі мінез-құлық ережелерінде көрсетілген санаттағы кәсіби клиент деп санауға негізді себеп бар тұлғаға ғана бағытталған әрі тек сол тұлға қабылдай алатын жарнаманы шектеуден босатады. Бөлек ерекшелік Дубай халықаралық қаржы орталығындағы адресаттың дәл сол жарнаманы алуға өз бастамасымен сұрау салуына жауап ретінде жіберілген жарнамаға қолданылады. Тек кәсіби клиенттерге арналған жарнама бұл санатқа жатпайтыны байқалатын адамдарға жіберілмеуі керек. Онда жарнама негізінде тек осы санаттағы тұлғалар әрекет етуге тиіс екені көрсетіледі. Нұсқаулық бойынша, орталық аумағында физикалық түрде жүріп тұрақты немесе ұзақ уақыт жарнамалау қаржылық қызмет көрсету деп танылуы мүмкін [1].
Абу-Даби жаһандық нарығының Қаржы қызметтері мен нарықтар регламентінің 18-бабы кәсіпкерлік қызмет аясында инвестициялық қызметке қатысуға шақыратын немесе ынталандыратын хабарлама жіберуді шектейді. Көрсетілген тәртіптердің ішінде уәкілетті немесе талаптан босатылған тұлғаның хабарламасы; Біріккен Араб Әмірліктеріндегі қаржы қызметін реттеушіден лицензия алған және оның қадағалауындағы тұлғаның хабарламасы; 18-бап үшін уәкілетті немесе талаптан босатылған тұлға мақұлдаған мазмұн; 2-қосымша бойынша қолданылатын ерекшелік бар. Нарықтан тыс басталған хабарлама сол нарықта ықпал етуі мүмкін болған жағдайда ғана шектеуге жатады. 2-қосымша адресат сұрауы бойынша және оның сұрауынсыз нақты уақытта жасалған хабарламаларды хат пен электрондық пошта сияқты нақты уақытта жүрмейтін хабарламалардан ажыратады [2].
Сауд Арабиясының Капитал нарығы басқармасы ережелерінің 2026 жылғы қаңтардағы редакциясында бағалы қағаздарды жеке орналастыру үшін әдетте лицензияланған ұйымдастырушы және ұсынысқа кемінде он күн қалғанда берілетін хабарлама талап етіледі. Белгіленген борыштық құралдар бойынша хабарлама ұсыныс басталғанға дейін берілсе және жергілікті ұсынушы немесе арнайы мақсаттағы ұйым 10(a)(2)-баптың талаптарына сай келсе, қысқа мерзімге рұқсат беріледі. 8 және 9-баптар институционалдық және білікті клиенттерге арналған ұсыныстар мен шектеулі ұсыныстарды қамтиды. Шектеулі ұсыныс өзге 100 адресатқа дейін қамтуы мүмкін; олардың әрқайсысы 200 000 сауд риалынан немесе соның баламасынан артық төлемейді. Бір санаттағы бағалы қағаздарды он екі айда бір рет қана шектеулі ұсыныспен орналастыруға болады [3]. Қорларға арналған бөлек ережелер бұл шолуға кірмейді.
Біріккен Араб Әмірліктерінің қаржылық еркін аймақтарынан тыс жерлерде 2026 жылғы 1 қаңтардан бастап Капитал нарығы басқармасы Бағалы қағаздар және тауарлар басқармасын алмастырды. Реттеушінің жарнамалау ережелерінің 6-бабында шетелдік қор үлестерін кәсіби инвесторларға немесе контрагенттерге жеке ұсыныс арқылы жарнамалауға болатыны көрсетілген. Әр байланыс бойынша өнімді, адресаттың санатын және жарнамалаушының өкілеттігін тексеру қажет. Келтірілген ережелер модельде қолданылған алты апталық дайындық мерзімін белгілемейді [4].
4 Ұлыбританияда, ЕО-да және АҚШ-та адресат мәртебесі мен алғашқы байланыс тәсілі маңызды
Ұлыбританияның қаржылық жарнама туралы бұйрығының 19-бабы екі тәртіпті көздейді: жіберушінің адресаттарды инвестиция саласының мамандары деп санауға негізді себептері бар немесе хабарлама тек осындай мамандарға бағытталған деп негізді түрде бағалануы мүмкін. Жарнамадағы белгілер мен өзге факторлар екінші өлшемді бағалауға көмектеседі, бірақ олардың ешбірі барлық жағдайда міндетті емес. Бап дайындық мерзімін белгілемейді. Хабарламаны жібермей тұрып таңдалған тәртіптің негізін тіркеңіз [5].
30a-бап бойынша баламалы инвестициялық қордың уәкілетті ЕО басқарушысы әлеуетті кәсіби инвесторларға белгілі шарттармен алдын ала маркетинг жүргізе алады. Соның ішінде ақпарат инвестициялық міндеттеме қабылдауға жеткілікті болмауы және жазылу құжаттарына жатпауы тиіс. Басқарушы қызмет басталғаннан кейін екі апта ішінде өз елінің уәкілетті органын еркін нысандағы хатпен хабардар етуі керек. Егер кәсіби инвестор алдын ала маркетинг басталғаннан кейін 18 ай ішінде сол маркетинг ақпаратында аталған немесе оның нәтижесінде құрылған қорға жазылса, мұндай жазылу маркетинг нәтижесі деп танылып, тиісті хабарлау рәсімдеріне бағынады [6]. Ұлттық жеке орналастыру ережелері бұл шолуға кірмейді.
АҚШ-та 506(b) ережесіне 502(c) ережесіндегі жалпыға бірдей инвестициялық шақыруға тыйым салу қолданылады. Эмитенттің негізді пайымы және 501(e) ережесіндегі есептен шығару шарттары ескерілгенде, кез келген 90 күнтізбелік күнде есепке алынатын сатып алушы саны 35-тен аспайды. Аккредиттелген инвесторлар есептен шығарылады. Аккредиттелмеген сатып алушылар 506(b) ережесіндегі білім мен тәжірибе шартын орындауы керек. Эмитент сатуға тікелей дейін қалыптасқан негізді пайымға сүйене алады. 506(c) барлық сатып алушылар аккредиттелген және эмитент олардың мәртебесін тексеру үшін ақылға қонымды шаралар қабылдаған жағдайда жалпы шақыруға рұқсат береді [7]. Алғашқы байланыс тәсілін және тексеру рәсімін бөлек жоспарлаған жөн. Келтірілген 506(c) ережелері алғашқы кездесу мерзімін белгілемейді.
1-кестеде жеті тәртіп модельде қолданылған дайындық мерзімдерімен салыстырылады. Барлық мерзім толық аптамен берілген сценарий параметрлері. Сауд Арабиясына қатысты екі апталық параметр осы шолуда қаралған бағалы қағаздар тәртібіндегі ұсынысқа дейін он күн бұрын хабарлау туралы жалпы ережені бейнелейді. Ол белгілі борыштық ұсыныстарға қатысты қысқа хабарлау мерзімі ерекшелігін модельдемейді, қор маркетингінің кестесін белгілемейді және инвестормен байланысуға рұқсат бермейді.
Барлық бағанды көру үшін кестені көлденең жылжытыңыз.
| Арна | Мәтінде белгіленген талап | Мәтінде белгіленбеген мәселе | Қабылданған дайындық мерзімі (апта) |
|---|---|---|---|
| DIFC | Тек кәсіби клиент санатындағыларға бағытталған ұсынысқа ерекшелік беріледі; адресат санатын көрсету керек [1] | Мәртебені растау мерзімі; жекелеген қорлардың ұсыныс ережелері | 1 |
| ADGM | Саналған ерекшеліктерден тыс жарнама шектеулі; қолданылуы ADGM аумағына ықпал ету мүмкіндігіне байланысты [2] | Белгілі бір байланысқа жарайтын ерекшелік; дайындық мерзімі | 1 |
| БАӘ қаржы еркін аймақтарынан тыс | Шетелдік қор үлестерін кәсіби инвесторларға немесе контрагенттерге жеке ұсыныс арқылы жарнамалау [4] | Тәртіпті, адресат мәртебесін және жарнамалаушының өкілеттігін растауға қажет уақыт | 6 |
| Сауд Арабиясы | Лицензияланған ұйымдастырушы; әдетте ұсынысқа он күн қалғанда хабарлау; белгілі борыштық ұсыныстарға қысқа мерзім [3] | Қор үлестерінің ережелері; ұйымдастырушыны тағайындау мерзімі | 2 |
| Ұлыбритания | Адресаттың мәртебесіне негізді сенім немесе хабарламаның тек инвестиция саласының мамандарына бағытталғанын негізді бағалау [5] | Мәртебені тексеру мерзімі; қор жарнамасына қойылатын шектеулер | 2 |
| Еуропалық одақ | ЕО баламалы инвестициялық қорларының басқарушылары: екі апта ішінде хат; тиісті қорға 18 ай ішінде жазылуды маркетинг нәтижесі деп тану [6] | Ұлттық жеке орналастыру қағидалары | 2 |
| Америка Құрама Штаттары | 506(b): жалпы инвестициялық шақыруға тыйым; 506(c): аккредиттелген мәртебені тексеру [7] | Мәртебені тексеру мерзімі; штат заңы | 3 |
Бастапқы ереже мәтіндері сілтемелерде [1–7]. Соңғы бағандағы мәндер сценарий параметрлері; олар заңда белгіленген дайындық мерзімдерін көрсетпейді.
5 Қордың жабылу тәртібі мен инвестордың кестесі кезеңнің нәтижелі болу мерзімін белгілейді
Институционалдық қор инвесторлары қауымдастығының 2019 жылғы қағидалары капитал тартуды алғашқы жабылудан кейін ақылға қонымды уақытта, мысалы 12 ай ішінде аяқтауды ұсынады. Алғашқы және соңғы жабылу арасында міндеттеме алған инвесторлардан пайыз есептеліп, ол қор активі ретінде саналмай, алғашқы жабылуға қатысқандарға аударылуы тиіс [8]. Қағидалар ерікті. Олар ерте міндеттемені өтемдеуге болатынын және кеш кезеңдегі инвесторлардың қосылу мерзімі шартпен шектелетінін көрсетеді.
Мамандар сипаттайтын жабылу кестелері осы құрылымға сай. Заң фирмасының 2014 жылғы тамыздағы таныстырылымында маркетинг алты айдан бір жылдан астам мерзімге созылуы мүмкін екені, шарттарды келісу әдетте үш айдан алты айға дейін жүретіні және қосымша жабылулар шамамен бір жыл бойы өтуі мүмкін екені айтылған [9]. Бұл көрсетілген күндегі тәжірибелік материал; сауалнамаға негізделмеген. Онда мерзім ауқымы ғана берілген, таралымы не юрисдикция мен мандат бойынша айырмасы көрсетілмеген.
Тәжірибе алғашқы іріктеуден өткен кездесуден бастап шешім мерзімінің медианасын институционалдық инвесторлар үшін 24 апта, отбасылық кеңселер үшін 8 апта, қорлар қоры мен компаниялар үшін 15 апта деп қабылдайды. Бұл болжамдарға мамандардың мерзім ауқымы негіз болды; мәндер сол материалдан тікелей алынған жоқ. Осы зерттеуде Шығанақтағы немесе өзге нарықтағы инвестор жариялаған шешім кестесі табылмады. Сондықтан нәтижелердің мерзімге қатысты бөлігі қабылданған кестеге тәуелді. Нақты зерттеу сол кестеге сезімталдықты алдымен тексеруі керек.
Тәжірибе инвесторлар күткен мерзімде алғашқы жабылуға жетпеудің өзіндік сигналы бар деп қабылдайды. Салалық стандарт кеш қосылған инвесторға пайыз есептеуді ұсынады [8]. Модель пайыз төлемін есептемейді. Ол тек науқан созылған сайын қызығушылық төмендейді деген алғышартты ұсыныстың өзектілік коэффициентімен береді және нәтиженің сол коэффициентке тәуелділігін тексереді. Нақты науқанда уақыттың құнына инвесторлардың мінез-құлқы, жабылу тәжірибесі және шарт талаптары ықпал етеді.
6 Кезеңдердің реті ақпарат береді; зерттеулер аз және нәтижелері әркелкі
Ақпараттық каскад теориясы реттің неліктен маңызды болатынын түсіндіреді. Стандартты модельде басқалардың бұрынғы әрекетін байқаған адам өзінің жеке ақпаратына қарамастан оларды қайталауды орынды деп табуы мүмкін. Осы бағыттың негізін салушылардың шолуында каскадтар шағын өзгерістерге сезімтал, тіпті сигнал дәлдігіне кері кезекте де тез қалыптасуы мүмкін делінген. Ақпараты дәлірек адамды бірінші қою бір ғана сигналға сүйенетін каскадты бірден туғызып, қорытындының дәлдігін төмендетуі мүмкін. Алдыңғы әрекеттерді бақылау шығынды болса, ерте қатысушылардың шығынынан кейінгілер пайда көре алады [10].
Сол шолуда алғашқы жария ұсынысқа ұқсас, сатушы үлестерді тұрақты бағамен кезекпен ұсынатын жағдай сипатталады. Сұраныс осал: алғашқы бірнеше теріс сигнал сатып алудың күрт азаюына әкелуі мүмкін. Шолу өтінімнің ұсыныс көлемінен едәуір асып немесе кем түсуіне қатысты дәлелдер келтіреді [10]. Нәтижелер екі мәнді сигналдар мен бірдей сатып алушыларға қатысты. Олар реттілік нәтижені өзгерте алатынын және нәтиженің алдыңғы оқиғаларға тәуелді болатынын көрсетеді. Ішкі рәсімдері ұзақ әрі әртүрлі қор инвесторларында әсердің шамасын анықтамайды.
Эмпирикалық зерттеулер аз және нәтижелері әркелкі. Үлестік краудфандинг зерттеуінде ең соңғы міндеттеменің сомасы мен содан бергі уақыт келесі міндеттемені болжайды; байланыс ақпараты аз инвесторларда күштірек [11]. Сәтсіз тұрғын үй аукционы жөніндегі зерттеуде өтпей қалған жылжымайтын мүлік кейін 2,6% жеңілдікпен сатылған. Жеңілдік сәтсіздік қайталанғанда ұлғайып, уақыт өте азайған. Авторлар мұны теріс қабылдаумен байланыстырады [12]. Екі зерттеу де институционалдық инвесторлар туралы емес.
Осы жұмыстың сұрағына ең жақын рандомизацияланған далалық тәжірибеде ерте кезеңдегі шамамен 4 500 инвесторға 17 000-ға жуық электрондық хат жолданды. Орташа алғанда инвесторлар құрылтайшылар тобы туралы ақпаратқа қатты жауап берген, ал компанияның ілгерілеуіне немесе қолданыстағы жетекші инвесторына қатысты ақпаратқа айқын жауап бермеген [13]. Тәжірибе байланыс мерзімін емес, инвестор көрген ақпаратты кездейсоқ таңдады. Қатысушылар ерте кезеңдегі компанияларды қаржыландырды. Бұл нәтиже жетекші инвестор туралы ақпарат орташа инвестордың шешімін өзгертеді деген болжамды қолдамайды. Сондықтан осы жұмыстағы стресс сценарийінің бірінде тірек инвестор әсері өшірілген.
7 Байланысты юрисдикция мен мандат бойынша реттеп, әр кезең алдында деректерді қарау
Ұсынылған ереже юрисдикция мен инвестициялық мандаттың әр жұбы бойынша құрылған топты бір кезеңге тағайындайды. Бес юрисдикция мен үш мандат түрінен он бес топ шығады. Топтың дайындық индексін есептеу үшін инвесторлардың тіркелген орташа сәйкестігін сол мандатқа тән міндеттеме сомасына көбейтіп, нәтижені реттеуші дайындық мерзімі мен әдеттегі шешім қабылдау мерзімінің қосындысына бөледі. Топтар индекс бойынша реттеліп, тізімнің шамамен 30%, 35% және 35%-ын қамтитын кезеңдерге тұтас бөлінеді. Топ бөлінбегендіктен, команда әр кезеңнің құрамын бір сөйлеммен түсіндіре алады.
Келесі кезеңді бастамас бұрын бас тарту журналы мен жиналған пікірлер қаралады. Модельге тұрақты ереже қажет болғандықтан, тәжірибе кезеңдер арасында 6 апта белгілейді. 2-кесте дайындық индексінде және келесі кезең алдындағы талдауда қолданылатын өлшемдерді көрсетеді. Жеке инвесторларды реттеу бөлек мәселе. Тәжірибе жұмыс тобына қолжетімсіз параметрлерді қолданатын жеке инвесторлар рейтингін топтық ережемен салыстырады.
Топтың тіркелген сәйкестік көрсеткіштерінің орташа мәні алынады. Бір инвестор жазбасындағы кездейсоқ қате бүкіл топты жүйелі қате бағалаудан аз әсер етеді. Соңғы тәуекел топтарды қате бағалау сценарийінде тексеріледі. Өзге шарттар бірдей болса, реттеуші дайындық мерзімі ұзарған сайын ұпай төмендейді. Басқа параметрлер кешігудің әсерін өтесе, дайындық мерзімі ұзақ топ та ерте кезеңге түсе алады. Алғашқы байланыс кезең басталған немесе реттеуші дайындық мерзімі аяқталған екі күннің кейінгісінде жүреді.
Барлық бағанды көру үшін кестені көлденең жылжытыңыз.
| Өлшем | Өлшеу тәсілі | Ретке әсері | Командаға қажет дәлел |
|---|---|---|---|
| 1. Мандатқа сәйкестік | Топтың тіркелген орташа сәйкестігі | Сәйкестік жоғары болса, байланыс ертерек басталады | Жарияланған мандат және бұрынғы міндеттемелер |
| 2. Инвестициялауға болатын сома | Мандат түріне тән міндеттеме сомасы | Сома үлкен болса, байланыс ертерек басталады | Көрсетілген инвестиция сомасының ауқымы |
| 3. Шешім қабылдау мерзімі | Алғашқы кездесуден шешімге дейінгі әдеттегі апта саны | Мерзім қысқа болса, байланыс ертерек басталады | Инвестормен бұрын жүргізілген рәсімнің ұзақтығы |
| 4. Реттеуші дайындық мерзімі | Байланыс арнасын қолдануға дейінгі апта саны | Мерзім қысқа болса, байланыс ертерек басталады | Арна мен адресат мәртебесінің жазбасы |
| 5. Бас тартудың басқа инвесторларға таралуы | Басқа топтарға белгілі болған бас тартулар үлесі | Үлес жоғары болса, байланыс кешірек басталады | Белгілі байланыстар және бірлескен инвестициялар |
| 6. Тірек инвестор болу әлеуеті | Ерте кезеңде өзге инвесторларға бағдар болатын міндеттеме алу мүмкіндігі | Әлеует жоғары болса, байланыс ертерек басталады | Жетекші инвестор ретіндегі бұрынғы міндеттемелер |
| 7. Ұсыныс өзектілігінің төмендеу тәуекелі | Топпен байланысты кейінге қалдыру құны | Құн жоғары болса, байланыс ертерек басталады | Нарық мүмкіндігі мен соңғы мерзім туралы дәлел |
Ұсынылған бағалау кестесі; дереккөздер салмақ бермейді. 1-ден 4-ке дейінгі өлшемдер дайындық индексінде, 5-тен 7-ге дейінгі өлшемдер кезең алдындағы талдауда және стресс-сценарийлерде қолданылады.
8 Әр байланыстың уақытын және берілген келісімді тіркеу
Байланыс ретінің әсерін тексеру үшін әр байланыстың күні мен мәртебесін білу керек. Әр инвестор мен байланыс әрекетіне жеке жазба ұсынылады: арна, адресат мәртебесі мен негізі, кезең, жоспарланған және нақты байланыс күндері, алғашқы кездесу, кешенді тексеруді ашу, алдын ала міндеттеме және қол қою күндері, бас тарту мен себебі және басшы мамандар жұмсаған уақыт. Жазба 1-кестедегі тиісті байланыс талаптарының сақталғанын да құжаттайды.
Келісім мен деректерді қорғау талаптары қандай ақпаратты сақтап, талдауға болатынын айқындайды. 2022 жылғы 2 қаңтардан бастап күшіне енген БАӘ федералдық дербес деректерді қорғау заңы көрсетілген ерекшеліктерден тыс деректер субъектісінің келісімінсіз өңдеуге тыйым салады. Ресми портал DIFC деректерді қорғау заңын жеке көрсетеді [15]. Ұлыбритания реттеушісінің нұсқаулығы нақты келісімді қажет ететін жеке абоненттерді және электрондық хат жіберуге болатын корпоративтік абоненттерді ажыратады. Бұрыннан бар клиентке қатысты soft opt-in ерекшелігі қолданылғанда жеке келісім туралы талап өзгеше. Жіберуші өзінің кім екенін жасырмауға тиіс [16]. Бұл дереккөздер порталдың қысқаша мазмұны мен реттеушінің нұсқаулығы; заң мәтіндері қаралмады.
Іс жүзінде институционалдық байланыстарды адамның қызметтік рөліне сай тіркеп, дербес деректерді байланыс үшін қажетті көлемде ғана сақтау керек. Журналды талдамас бұрын заңды негіз жөнінде кеңес алған жөн. 3-кестеде жазба өрістері берілген. Пайдаланылған деректерге берілген келісімді дәлелдеу мүмкін болмаса, зерттеу нәтижелері жарияланбауы тиіс.
Барлық бағанды көру үшін кестені көлденең жылжытыңыз.
| Өріс | Мазмұны | Мақсаты |
|---|---|---|
| Инвестор және топ | Юрисдикция, мандат түрі және санат | Топ пен кезеңді белгілейді |
| Арна және мәртебе | Қолданылған арна, адресат мәртебесі, анықтау негізі | Байланыс шарттарының орындалғанын құжаттайды |
| Кезең және күндер | Тағайындалған кезең, жоспарланған және нақты байланыс күні | Кешігу мен жоспардан ауытқуды өлшейді |
| Кездесу | Күні, іріктеуден өтуі және басшы мамандар жұмсаған сағаттар | Жұмыс жүктемесі мен алғашқы нәтижені өлшейді |
| Кешенді тексеру | Ашылған күн, сұраулар және алдын ала міндеттеме күні | Үдерістің ілгерілеуін өлшейді |
| Қол қою | Күні, сомасы және шарттары | Соңғы нәтижені өлшейді |
| Бас тарту | Күні, кезеңі, көрсетілген себеп және хабардар өзге инвесторлар | Ақпарат таралуын және алынған сабақтарды бағалауға дерек береді |
| Келісім | Әр дербес дерек өрісінің негізі мен күні | Журналды талдауға негіз болады |
Ұсынылған жазбада жиналатын ақпарат сипатталады. Әр өрістің заңды негізін тиісті юрисдикцияда тексеру қажет. [15, 16]
9 Модельдік инвесторлар тізімі және оны құру параметрлері
Тізімде бес юрисдикция мен үш мандат түріне жататын 240 инвестор бар. Кездейсоқ сандар генераторының тұрақты бастапқы мәнімен 1 000 қайталаудың әрқайсысында тізім жаңадан жасалады. Жасырын сәйкестік бета үлестірімінен алынады, юрисдикцияға қарай ығыстырылады және нөл мен бір аралығымен шектеледі. Орташа жасырын сәйкестік 0,42. Тіркелген дайындық ұпайын алу үшін жасырын сәйкестікке стандартты ауытқуы 0,12 болатын кездейсоқ қате қосылып, нәтиже сол аралықпен шектеледі. Негізгі модельде оның жасырын сәйкестікпен корреляциясы 0,86. Міндеттеме сомалары логнормаль үлестірімге бағынады; мандат түрлеріне қарай медианалары 12,0, 2,5 және 6,0 млн АҚШ доллары. Орташа сома 6,9 млн доллар, бүкіл тізімнің жиынтығы шамамен 1 657 млн доллар, ал капитал тарту мақсаты 200 млн доллар.
4-кесте тізімнің құрамын, 5-кесте параметрлердің толық тізілімін береді. Барлық мән модель үшін қабылданған болжамдар. Нарықтағы бақылау деректері пайдаланылмады. Параметрлер бір мезгілде байланысу 78-аптаға дейін мақсаттың шамамен жартысына жететіндей таңдалған. Бұл нәтиженің жақсаруына да, төмендеуіне де орын қалдырады. Кейінгі бөлімдер қорытындыларды түрлі мәндер ауқымында тексереді. Тізілім нақты зерттеуде алдымен бақылау деректерімен ауыстырылуы тиіс болжамдарды да көрсетеді.
Бір қайталау ішінде барлық стратегияда бірдей инвесторлар, міндеттеме сомалары, шешім мерзімдері, жауап кідірістері және әр сатыға арналған бірқалыпты үлестірімнен алынған бірдей кездейсоқ мәндер қолданылады. Стратегиялар арасындағы айырма бір тізімге түрлі тәсіл қолданудан туады. Белгісіздік бірлігі ретінде бірдей құрамдағы ықтимал тізімді білдіретін қайталау алынады. Кейінгі кестелердегі аралықтар осындай тізімдер арасындағы өзгерісті көрсетеді; олар нақты науқанның сенімділік аралығы емес.
Барлық бағанды көру үшін кестені көлденең жылжытыңыз.
| Инвестордың юрисдикциясы | Реттеуші дайындық мерзімі (апта) | Тізімдегі үлесі | Орташа сәйкестік | Инвесторлар: институционалдық / отбасылық кеңсе / қорлар қоры |
|---|---|---|---|---|
| DIFC және ADGM | 1 | 25% | 0,46 | 17 / 27 / 16 |
| БАӘ қаржы еркін аймақтарынан тыс | 6 | 15% | 0,44 | 10 / 16 / 10 |
| Сауд Арабиясы | 2 | 20% | 0,45 | 13 / 22 / 13 |
| Ұлыбритания және ЕО | 2 | 25% | 0,39 | 17 / 27 / 16 |
| Америка Құрама Штаттары | 3 | 15% | 0,33 | 10 / 16 / 10 |
MatchPoint-тің модельдік жағдайды талдауы. Нәтиже берілген параметрлермен есептелген; бақылау дерегі емес.
Барлық бағанды көру үшін кестені көлденең жылжытыңыз.
| Параметр | Мән | Мәннің сипаты |
|---|---|---|
| Тізім, мақсат, модель мерзімі | 240 инвестор; 200 млн АҚШ доллары; 78 апта | Қабылданған |
| Басшы мамандардың жұмыс қуаты | Аптасына 14 бірлік; бір кешенді тексеру ісіне 0,3 бірлік жұмсалады | Қабылданған |
| Бірінші сатының ықтималдығы | (0,10 + 0,80 × сәйкестік) мәнін таныстырылым сапасы, өзектілік және күту кезінде қызығушылықтың бәсеңдеу коэффициенттеріне көбейту | Қабылданған |
| Екінші сатының ықтималдығы | (0,12 + 0,75 × сәйкестік) мәнін түзету коэффициенттеріне көбейту; ең жоғары мән 0,95 | Қабылданған |
| Үлестірімдер | Сәйкестік: бета(2,0; 3,2) және юрисдикцияға қарай ығысу; логарифмнің стандартты ауытқуы міндеттеме сомасында 0,5, шешім мерзімінде 0,3 | Қабылданған |
| Таныстырылым сапасы | 0,80 мен 1,00 аралығы; масштаб параметрі 40 кездесу; байланыс сәтіндегі мән өзгеріссіз алынады | Қабылданған |
| Өзектілік пен қызығушылықтың төмендеуі | 12-аптадан кейін модель мерзімінде 0,45 төмендеу; кезекте күткен әр аптаға 0,03 | Қабылданған |
| Бас тарту туралы ақпараттың таралуы | Белгілі болған әр жаңа бас тартуға 0,05; әсердің сақталатын апталық үлесі 0,92; салмақтар: мандат түрі 60%, юрисдикция 40% | Қабылданған |
| Тірек инвестордың ықпалы | Алдын ала міндеттемелер 24 млн АҚШ долларына жеткенде кешенді тексеру үшін өсім коэффициенті 0,30, алғашқы кездесу үшін 0,15 | Қабылданған |
| Байланыс кезеңдері | Үш кезеңнің үлесі 30%, 35%, 35%; аралығы 6 апта | Қабылданған |
| Кездейсоқ сандардың бастапқы мәні және қайталаулар | 1381; негізгі салыстыру 1 000, стресс-сценарийлер 400, параметрлер торы 250 | Тұрақты |
Барлық параметр модель үшін қабылданған; бақылау деректері жоқ. Өлшем бірліктері: апта, млн АҚШ доллары және көрсетілген ықтималдықтар.
10 Басшы мамандардың уақыты шектеулі болса, бір мезгілде байланысу кезек туғызады
Алғашқы теңдеулер әр инвестормен байланысудың ең ерте аптасын және басшы мамандардың жұмыс қуатын белгілейді. 1a теңдеуінде a_i дегеніміз i инвесторымен байланысу аптасы, w(i) кезеңді, g апталық аралықты, ал L сол юрисдикциядағы реттеуші дайындық мерзімін білдіреді. 1b теңдеуіндегі e_i кездесуге болатын алғашқы апта. Жауап кідірісі omega_i бір аптаға орташа мәні 1,5 болатын Пуассон үлестірімінен алынған санды қосу арқылы табылады. Инвесторлар e_i ретімен бос орын бар алғашқы аптаға жазылады. Мәндер тең болса, рет кездейсоқ белгіленеді.
Кездесулер мен кешенді тексеруге бір команданың уақыты жұмсалады. 2a теңдеуінде c_t дегеніміз t аптасындағы алғашқы кездесулер саны, K бірлікпен өлшенетін апталық жұмыс қуаты, delta бір тексеру ісінің жүктемесі, n_t ашық істер саны, ал c_min кемінде бір кездесуге орын қалдыру шарты. 2b теңдеуінде s_t кешенді тексерудің қалыпты апталық жұмысының орындалған үлесін, ал m_t өткізілген кездесулер санын білдіреді. Әр істің қалған мерзімі апта сайын s_t шамасына қысқарады. Мерзім біткенде шешім қабылданады.
Бір мезгілде байланысқанда барлық инвестор бірнеше апта ішінде кездесуге дайын болады, сондықтан кездесу күнін кезек анықтайды. Дайындықтан кездесуге дейінгі орташа күту мерзімі бір мезгілде байланысқанда 12,4 апта, топтық ережеде 11,5 апта. Бір уақытта хабарласу алдын ала реттелмеген кездесу кезегін қалыптастырады. Күткен инвесторлардың қызығушылығы аптасына 0,03 шамасына бәсеңдейді. Бұл модельдік болжам. Стресс-сценарийлер көрсеткендей, жұмыс қуаты жоғары немесе тізім қысқа болса, кезек те қысқарады.
11 Сапа, өзектілік және сәйкестік алғашқы екі сатының ықтималдығын анықтайды
3a теңдеуінде P1 алғашқы кездесудің кешенді тексеруге өту ықтималдығын білдіреді. f_i нақты сәйкестік, Q_i инвестормен байланысқан сәтте бекітілетін таныстырылым сапасы, F_t кездесу аптасындағы өзектілік, W_i кезекте өткен апта саны, lambda қызығушылықтың бәсеңдеу коэффициенті, A_t тірек міндеттеме шегіне жеткенін көрсететін айнымалы, kappa_1 сол шектен кейінгі өсім коэффициенті. 3b теңдеуіндегі P2 кешенді тексерудің алдын ала міндеттемемен аяқталу ықтималдығын көрсетеді. gamma ақпараттың таралу коэффициенті, R_it шешім аптасында i инвесторына белгілі бас тартулардың жиынтық әсері, ал kappa тірек шегінен кейінгі өсім коэффициенті. R_it келесі бөлімде анықталады. Екі ықтималдық та 0,95 мәнімен шектеледі.
4a теңдеуі таныстырылым сапасын есептейді. Байланыс аптасына дейінгі алғашқы кездесулердің M(a_i) саны артқан сайын сапа k масштабы бойынша Q_0 мәнінен Q_max мәніне дейін өседі. Бастапқы таныстырылым ең әлсіз болады, кейінгі кезеңдерде жақсарады. 4b теңдеуінде F_t ұсыныстың өзектілігі, phi H уақыт аралығында қызығушылықтың төмендеуі, t_0 өзектілік төмендей бастайтын 12-апта. Өзектілік коэффициенті ұзақ уақыт нарықта тұрған ұсынысқа сенімнің кемуін қарапайым түрде сипаттайды. Аукцион зерттеуінде басқа активтің сәтсіз сатылуына қатысты осындай теріс қабылдау көрсетілген [12]. Коэффициент инвесторлардың нақты деректерімен калибрленбеген.
Кейінгі кезеңде таныстырылым сапасы артып, ұсыныстың өзектілігі төмендейді. Осы екі әсер қарама-қарсы бағытта жүреді. Бірінші сатының орташа ықтималдығы бір мезгілде байланысу кездесулерінде 25,2%, топтық ережеде 28,5%. Екінші сатыда орташа мәндер тиісінше 23,1% және 25,5%. Сәйкестік екі сатыға да ықпал етеді. Сәйкестігі жоғары инвесторлары көбірек кезеңде конверсия жоғары; дайындықтың тәжірибелік мәні осы.
12 Белгілі бас тартулар мен ерте тірек міндеттеме инвестор шешімдерін байланыстырады
Бас тартулар туралы ақпарат мандат түрі немесе юрисдикциясы ортақ инвесторларға белгілі болады. 5a теңдеуіндегі R сегменттегі бас тартулардың жиынтық әсерін білдіреді. Апта сайын оның rho үлесі сақталып, сол аптаның r_t бас тартулары қосылады. 5b теңдеуіндегі R_it инвестордың осы әсерге ұшырау шамасы: мандат түрінің және юрисдикцияның жиынтық әсерлері тиісінше 0,6 және 0,4 салмақтарымен қосылады. 3b теңдеуіндегідей, белгілі болған әр жаңа бас тарту екінші сатының ықтималдығын exp(-gamma) коэффициентіне көбейтіп төмендетеді.
Тірек инвестордың ықпалы бір көрсеткіш арқылы беріледі. Жиынтық алдын ала міндеттемелер 24 млн АҚШ долларына, яғни мақсаттың 12%-ына жеткенде A_t бірге тең болады. Осыдан кейін алғашқы кездесуге 0,15, кешенді тексеруден кейінгі шешімге 0,30 өсім коэффициенті қолданылады. 26-аптаға дейін шекке жету үлесі бір мезгілде байланысқанда 40%, топтық ережеде 62%, институционалдық инвесторлар бірінші болғанда 54%. Шекке жеткен аптаның медианасы тиісінше 28, 25 және 26.
Екі механизм де модельдік болжам. Ақпараттық каскад әдебиеті осындай ықпал түрінің болуы мүмкін екенін көрсетеді [10]. Бір зерттеуде инвесторлар краудфандингтегі бұған дейінгі сұранысқа жауап берген [11]. Басқа зерттеуде жетекші инвестор туралы ақпарат ерте кезеңдегі инвесторлардың орташа шешіміне ықпал етпеген [13]. Институционалдық қор инвесторларына екі ықпалдың шамасын беретін дереккөз жоқ. Стресс-сценарийлер екеуін де өзгертіп, екі механизм де алынып тасталғанда нәтиженің қаншалықты өзгеретінін көрсетеді.
Әсердің сақталатын апталық үлесі 0,92 болса, бір бас тартудың ықпалы шамамен сегіз аптада екі есе азаяды. Алғашқы 26 аптада модель бір мезгілде байланысқанда орта есеппен 144, топтық ережеде 104 бас тартуды тіркейді. Бас тартулар бір мезгілге шоғырланғанда кейінгі шешімдерге олардың жиынтық әсері күштірек болады. Тірек міндеттеме мен бас тарту ақпаратының таралуы инвесторлардың басқалардың шешімдерін ескеруінің екі жолын сипаттайды. Бөлек параметрлер әр ықпалды дербес өшіруге мүмкіндік береді.
13 Негізгі нәтижені түсіндіретін екі салыстыру стратегиясы
Жеті стратегия бірдей кездейсоқ мәндермен орындалады, сондықтан айырмалар бір қайталау ішінде жұптап есептеледі. Бір мезгілде байланысу стратегиясы әр инвестормен рұқсат етілген ең ерте аптада байланысады. Үш ереже кезеңдерді бір ғана белгіге қарай белгілейді: юрисдикция бойынша, отбасылық кеңселер мен оларға ұқсас инвесторларды алдыға шығаратын мандат бойынша немесе институционалдық инвесторларды алдыға шығаратын мандат бойынша. Топтық ереже 7-бөлімдегі дайындық индексін қолданады. Бір салыстыру стратегиясы инвесторларды кезеңдерге кездейсоқ бөледі. Екіншісі модельдегі нақты сәйкестікті міндеттеме сомасына көбейтіп, реттеуші дайындық мерзімі мен инвестордың шешім мерзімінің қосындысына бөлу арқылы рейтинг жасайды.
Толық ақпаратқа негізделген рейтинг модельдің жасырын параметрлерін пайдаланады. Ол жеке нәтижелерді анықтайтын кездейсоқ мәндерді білмейді және оңтайлы бөлуді іздемейді. Кездейсоқ кезеңдерді бір мезгілде байланысумен салыстыру модельдің алғышарттары бойынша кезеңге бөлудің өзіндік әсерін көрсетеді. Реттелген кезеңдерді кездейсоқ кезеңдермен салыстыру бірдей аралықта рейтингтен туындайтын қосымша айырманы көрсетеді. 6-кестеде әр стратегияның кезең құрамы берілген. Кезеңдік стратегиялардың бәрінде аралық 6 апта. Реттеуші дайындық мерзімі ескеріліп, екінші кезең 6-аптада, үшіншісі 12-аптада басталады.
Екі салыстыру стратегиясы да нәтижелердің жоғарғы немесе төменгі шегін анықтамайды. 52-аптада кездейсоқ кезеңдер мақсаттың 44,8%-ына қол қойылған міндеттеме береді, ал тез шешім қабылдайтындарды алдыға қоятын мандат ережесі 25,0%-ға жетеді. Базалық жағдайда тіркелген сәйкестіктің нақты сәйкестікпен корреляциясы 0,86. Толық ақпаратты рейтинг модель ішіндегі салыстыру ретінде қаралады; ол команда нақты науқанда қол жеткізеді деп күтілетін көрсеткіш емес.
Барлық бағанды көру үшін кестені көлденең жылжытыңыз.
| Стратегия | Тізімнің 1 / 2 / 3 кезеңдегі үлесі | 1 / 2 / 3 кезеңдегі орташа байланысу аптасы |
|---|---|---|
| Бір мезгілде байланысу | 100% / 0% / 0% | 2,5 / 0,0 / 0,0 |
| Юрисдикция бойынша | 45% / 40% / 15% | 1,4 / 6,0 / 12,0 |
| Мандат бойынша: шешімі тездер бірінші | 45% / 27% / 28% | 2,5 / 6,0 / 12,0 |
| Мандат бойынша: мекемелер бірінші | 28% / 27% / 45% | 2,5 / 6,0 / 12,0 |
| Топ бойынша: тіркелген дайындық | 30% / 35% / 35% | 2,1 / 6,0 / 12,0 |
| Кездейсоқ кезеңдер | 30% / 35% / 35% | 2,5 / 6,0 / 12,0 |
| Толық ақпаратты рейтинг | 30% / 35% / 35% | 2,2 / 6,0 / 12,0 |
MatchPoint-тің модельдік жағдайды талдауы. Берілген параметрлермен есептелген нәтиже; бақылау дерегі емес.
14 Топтық ереженің бір мезгілде байланысуға қатысты айырмасы 52-аптада ең жоғары
Бір мезгілде байланысқанда орташа қол қойылған міндеттемелер 26-аптада мақсаттың 7,2%-ына, 52-аптада 36,1%-ына және 78-аптада 51,3%-ына жетеді. Топтық ережеде көрсеткіштер тиісінше 8,1%, 55,8% және 65,7%. 52-аптада бірдей қайталаулардағы айырма мақсаттың +19,7 пайыздық тармағына тең. Қайталаулардың орталық 90% аралығы -1,9 бен +46,2 тармақ арасында; топтық ереже қайталаулардың 93%-ында алда. 26-аптадағы айырма +0,9 тармақ, 78-аптада ол +14,4 тармаққа азаяды. Толық салыстыру 7-кесте мен 1-суретте берілген.
Ретті белгілеу алғашқы жабылуды аздап жеделдетеді. 26-аптаға дейін алғашқы жабылуға жеткен қайталаулар үлесі бір мезгілде байланысқанда 10%, топтық ережеде 15%; 52-аптаға дейін тиісінше 91% және 99%. Алғашқы жабылу аптасының медианасы тиісінше 36 және 31. Толық ақпаратқа сүйенген рейтинг қайталаулардың 49%-ында 26-аптаға дейін алғашқы жабылуға жетеді және сол уақытқа дейін мақсаттың 16,8%-ына қол қойылған міндеттеме алады. Бұл ерте қол қоюдың қай инвесторлар дайын екенін білуге қаншалықты тәуелді екенін көрсетеді.
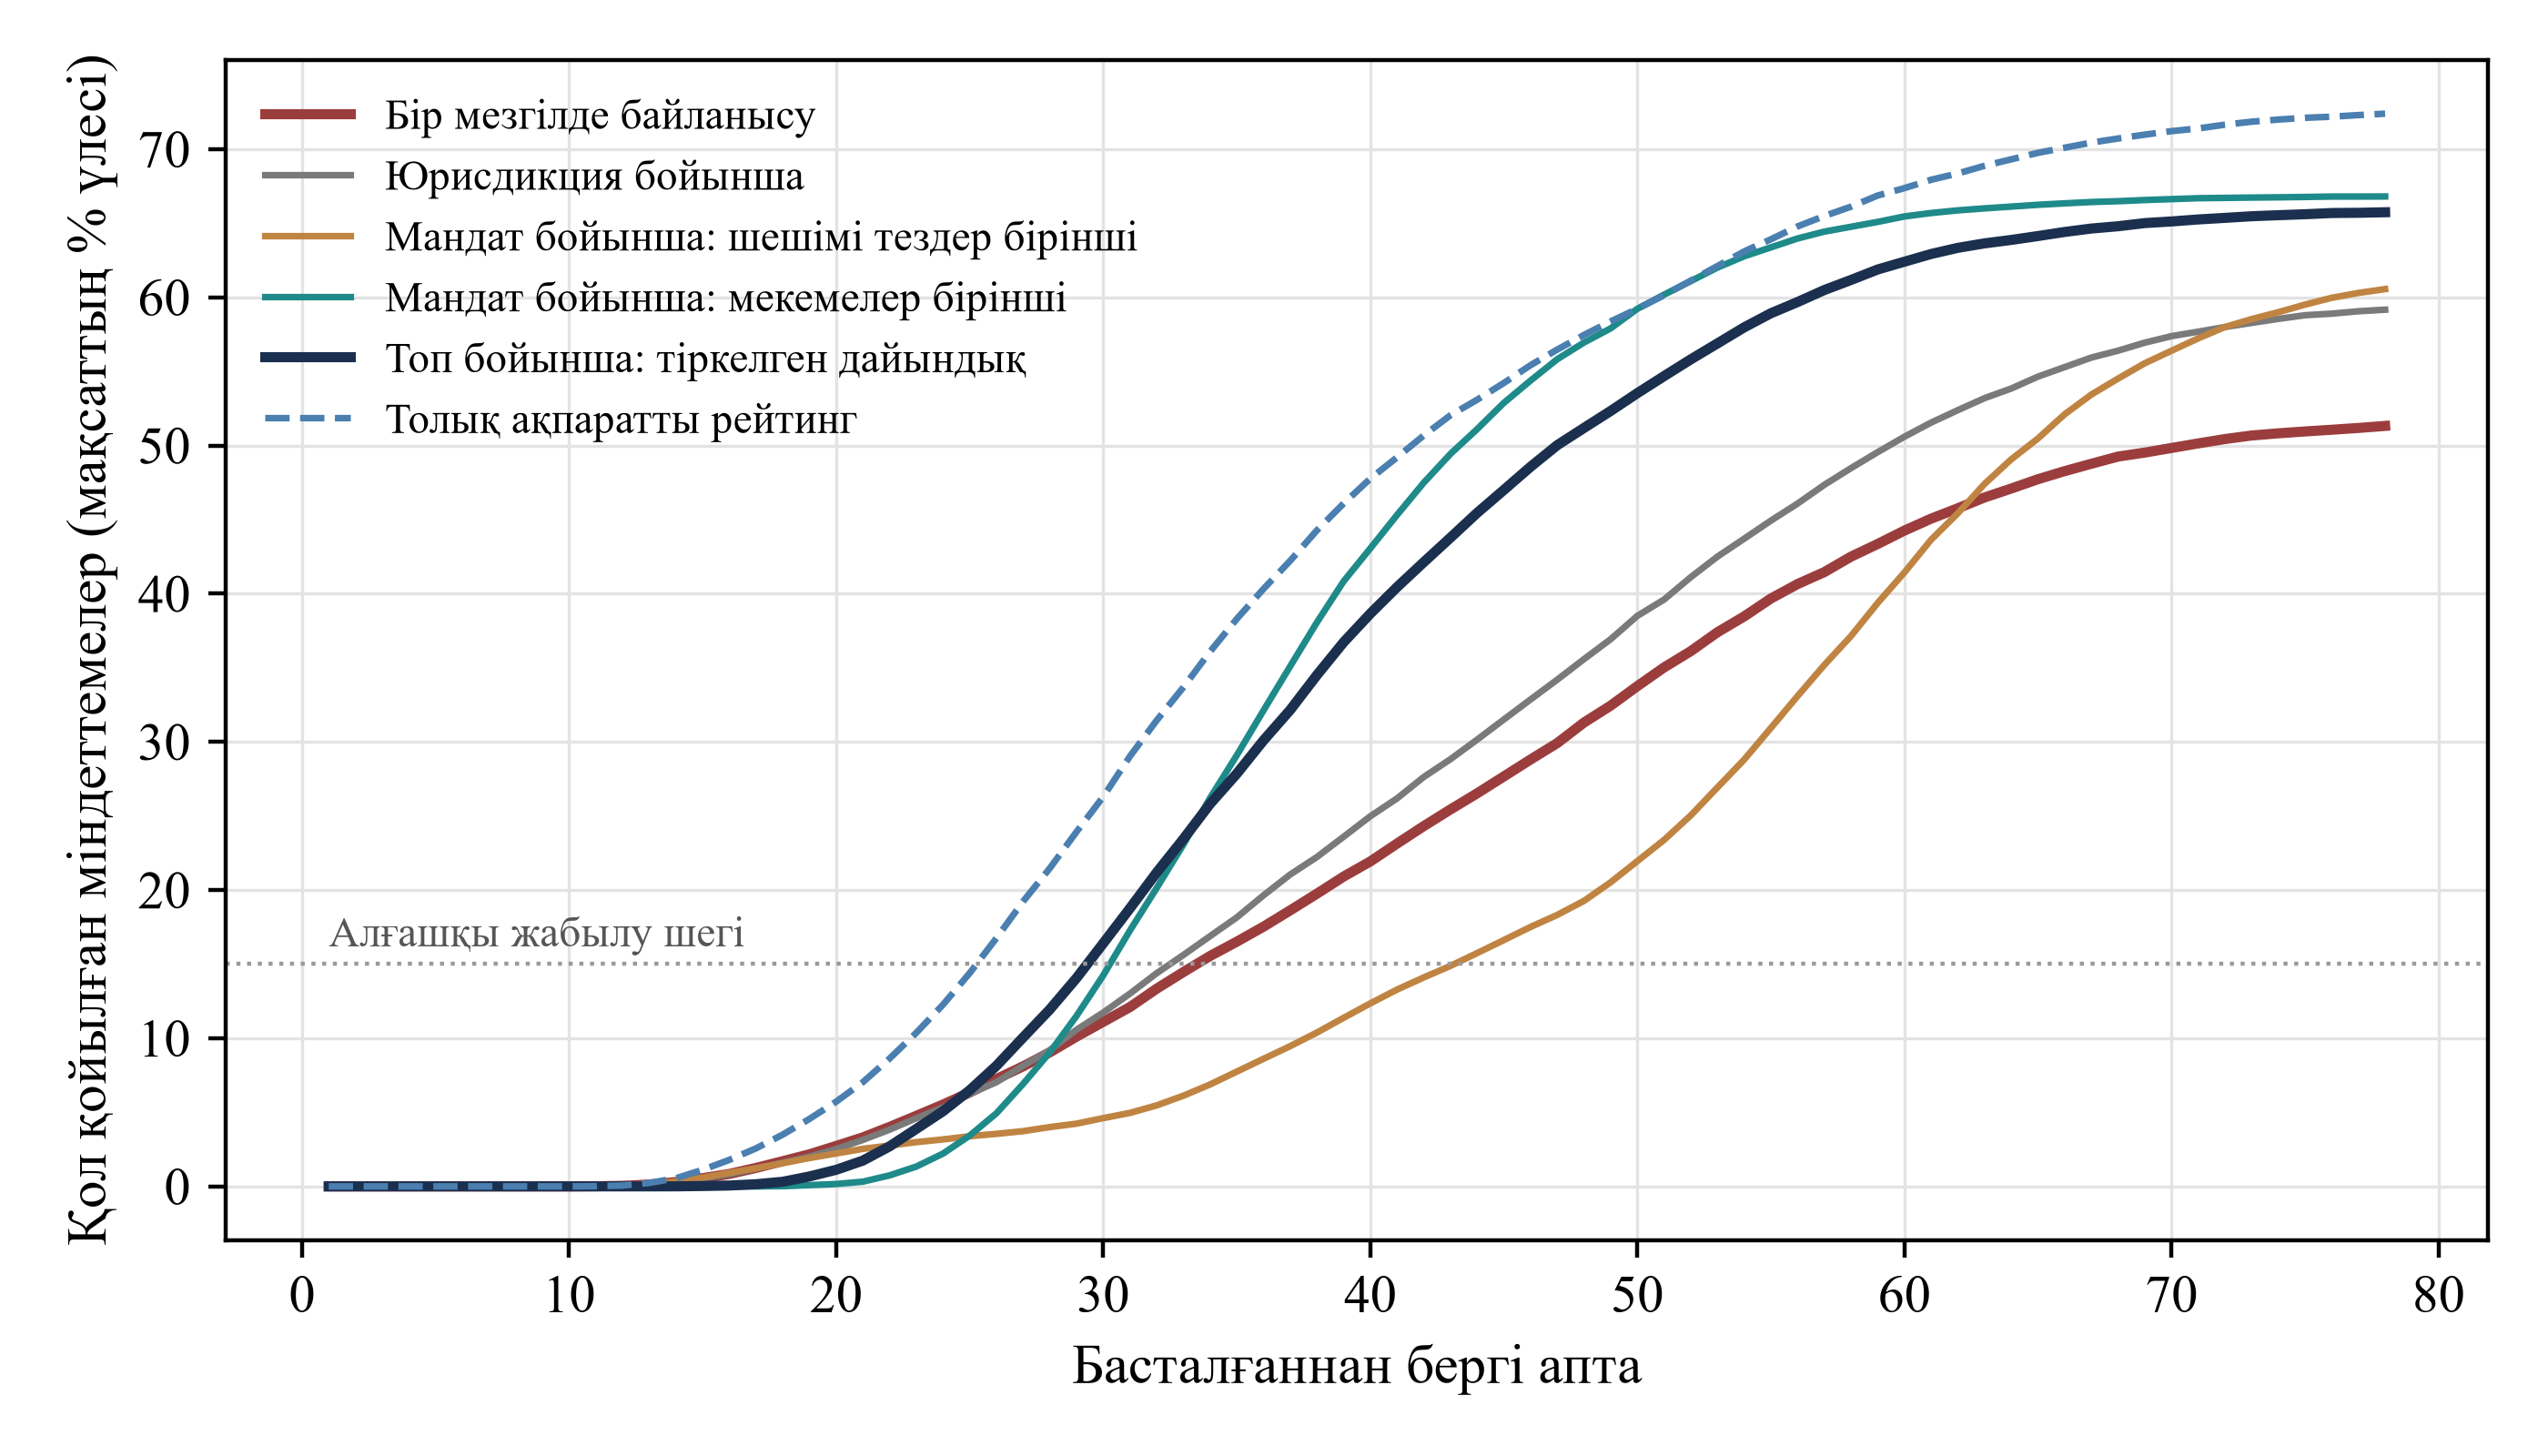
MatchPoint-тің модельдік жағдайды талдауы. Көрсетілген параметрлер бойынша қайталаулардың орташа нәтижесі; бақылау дерегі емес.
2-сурет байланыстан қол қоюға дейінгі сатыларды көрсетеді. Бір мезгілде байланысқанда тізімдегі орта есеппен 60,5 инвестор бойынша кешенді тексеру ашылады, топтық ережеде бұл көрсеткіш 68,3. Қол қойған инвесторлар саны тиісінше 12,8 және 16,0. Кездесулердің тексеруге өткен үлесі 25,2% және 28,5%; байланыс жасалған инвесторлар ішіндегі қол қойғандар үлесі 5,3% және 6,7%. Сәйкестігі жоғары инвесторлардың бас тартуы 28,5 және 25,9. 52-аптада топтық ереже толық ақпаратты рейтингтің бір мезгілде байланысуға қатысты артықшылығының 79%-ын береді. Кездейсоқ кезеңдер осы артықшылықтың 35%-ын береді.
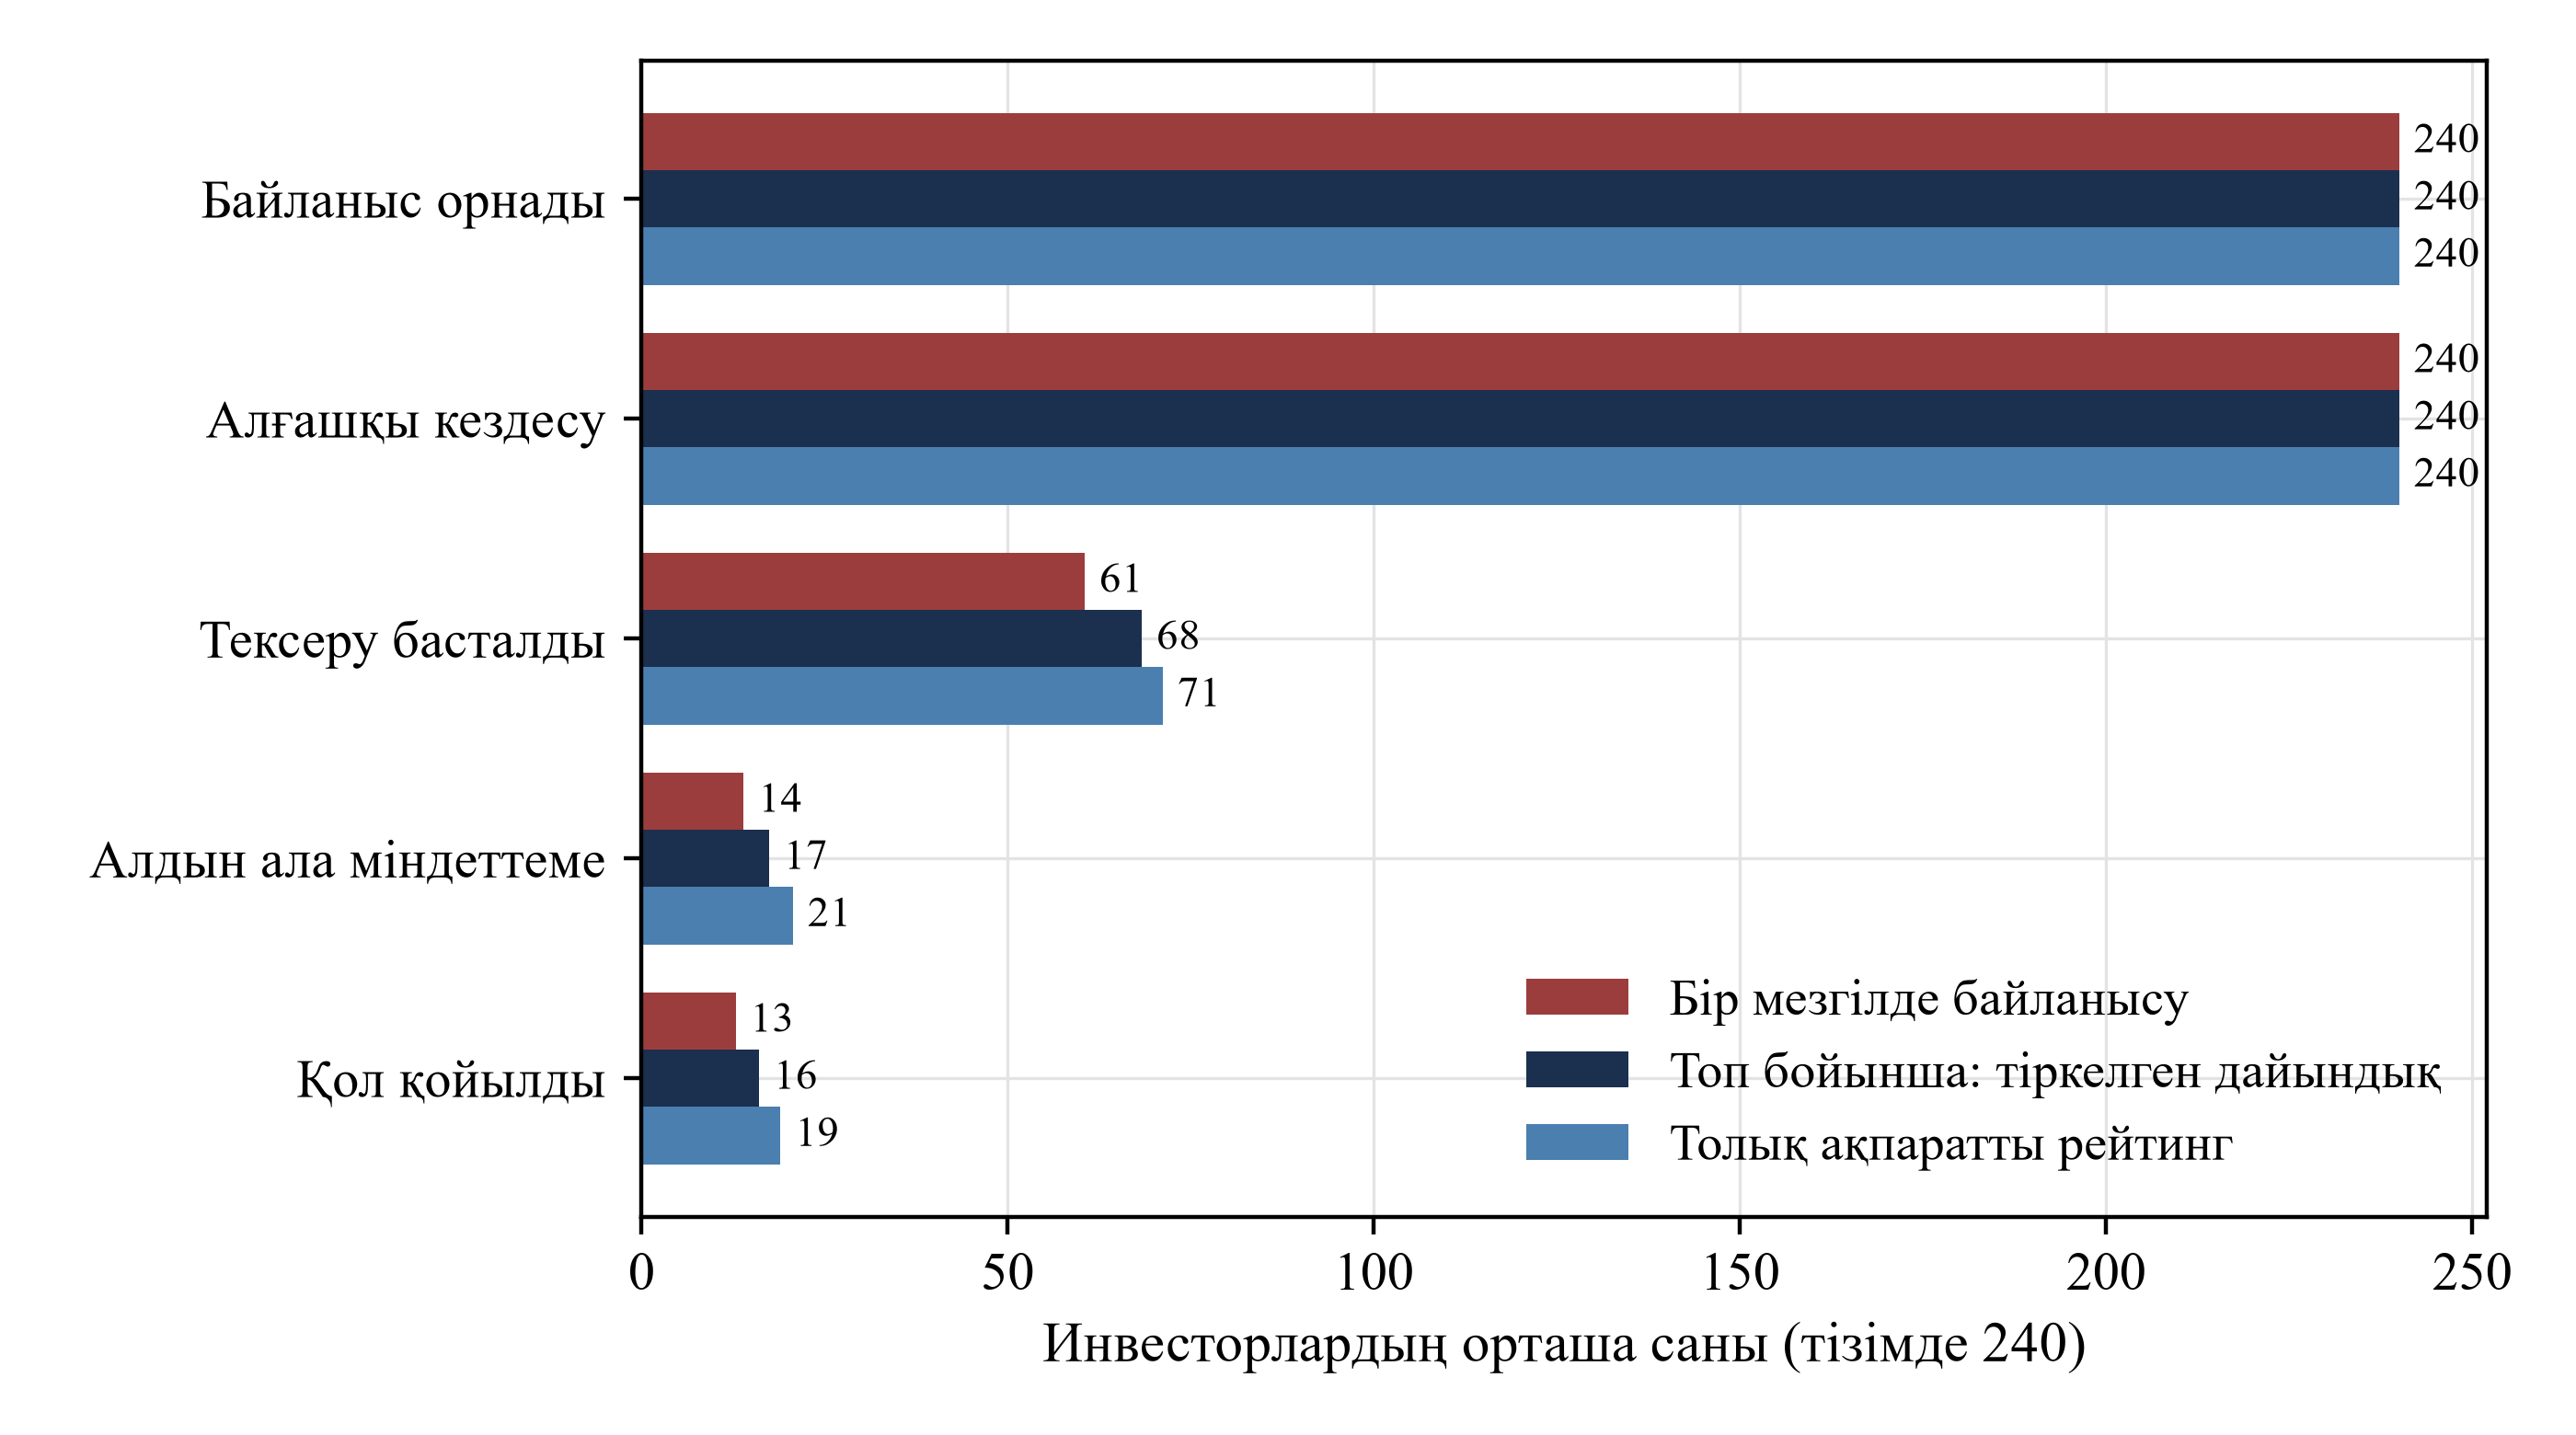
MatchPoint-тің модельдік жағдайды талдауы. Көрсетілген параметрлер бойынша қайталаулардағы инвесторлардың орташа саны; бақылау дерегі емес.
Барлық бағанды көру үшін кестені көлденең жылжытыңыз.
| Стратегия | 26-аптаға дейін қол қойылды | 52-аптаға дейін қол қойылды | 78-аптаға дейін қол қойылды | 26-аптаға дейін алғашқы жабылу | 52-аптаға дейін алғашқы жабылу | Сәйкестігі жоғары инвесторлардың бас тартуы | 52-аптада бір мезгілде байланысудан айырмасы | Нәтижесі жоғары қайталаулар |
|---|---|---|---|---|---|---|---|---|
| Бір мезгілде байланысу | 7,2 | 36,1 | 51,3 | 10% | 91% | 28,5 | салыстыру негізі | салыстыру негізі |
| Юрисдикция бойынша | 7,0 | 41,1 | 59,2 | 10% | 95% | 26,3 | +5,0 (-13,6 ... +26,7) | 64% |
| Мандат бойынша: шешімі тездер бірінші | 3,5 | 25,0 | 60,6 | 0% | 77% | 25,5 | -11,1 (-38,0 ... +12,0) | 22% |
| Мандат бойынша: мекемелер бірінші | 4,9 | 61,1 | 66,8 | 8% | 100% | 26,5 | +25,0 (+1,7 ... +55,0) | 96% |
| Топ бойынша: тіркелген дайындық | 8,1 | 55,8 | 65,7 | 15% | 99% | 25,9 | +19,7 (-1,9 ... +46,2) | 93% |
| Кездейсоқ кезеңдер | 7,9 | 44,8 | 68,9 | 11% | 97% | 25,5 | +8,7 (-16,0 ... +33,1) | 72% |
| Толық ақпаратты рейтинг | 16,8 | 61,1 | 72,4 | 49% | 99% | 23,9 | +25,0 (+1,2 ... +54,3) | 96% |
MatchPoint-тің модельдік жағдайды талдауы. Міндеттемелер капитал тарту мақсатының пайызы ретінде берілген. Айырма бір қайталау ішіндегі бір мезгілде байланысу нәтижесімен есептеледі; аралық осы айырмалардың 5-процентилінен 95-процентиліне дейін созылады.
Бірдей қайталау бойынша есептелген айырмалар аралығы кең. Топтық ереже қайталаулардың 93%-ында алда, қалғандарында артта қалады немесе теңеседі. Айырмалардың орталық 90% аралығы -1,9 бен +46,2 тармақ арасында, оған нөл кіреді. Толық ақпаратты рейтингтің орталық 90% аралығы +1,2 мен +54,3 тармақ арасында және түгелдей оң. Бұл өзгергіштік модельдік тізім мен нәтижелерді анықтайтын кездейсоқ мәндерге байланысты. Бір науқан ықпалды дәлелдеуге немесе теріске шығаруға жеткіліксіз.
Модельдік жағдайда топтық ереже 52-аптадағы қол қойылған міндеттемелерді мақсаттың +19,7 пайыздық тармағына арттырады және қайталаулардың 93%-ында бір мезгілде байланысудан озады. 26-аптадағы айырма +0,9 тармақ. 78-аптада кездейсоқ кезеңдер 68,9%, топтық ереже 65,7% нәтиже береді. Сол уақытта топтық ереже бір мезгілде байланысудан әлі алда, кездейсоқ кезеңдерден кейін қалады.
15 Мандат пен юрисдикция бойынша реттеу әртүрлі нәтиже береді
Жалғыз өлшемге негізделген ережелер айтарлықтай өзгеше нәтиже береді. Юрисдикция бойынша реттегенде 52-аптадағы айырма +5,0 тармақ, ереже қайталаулардың 64%-ында алда. Отбасылық кеңселер мен ұқсас инвесторларды бірінші қою -11,1 тармақ беріп, қайталаулардың көбінде бір мезгілде байланысудан төмен қалады; 26-аптадағы айырма -3,7 тармақ. Институционалдық инвесторларды бірінші қою 52-аптада +25,0 тармаққа және мақсаттың 61,1%-ына жетеді. Толық ақпаратты рейтингте де нәтиже 61,1%. Институционалдық инвесторлар бірінші болғанда, 26-аптадағы айырма -2,3 тармақ.
Нәтиже міндеттеме сомасы мен шешім қабылдау мерзімінің үйлесуіне байланысты. Институционалдық инвесторлар ірі сомалар бөледі және баяу шешім қабылдайды: медианасы 24 апта. Олармен ең соңында байланысса, алғашқы 52 аптада шешім қабылдауға уақыт жетіспейді. Медианалық қайталауда тез келетін, бірақ шағын міндеттемелер тірек шегіне 36-аптада ғана жетеді. Институционалдық инвесторлар бірінші болса, шекке 26-аптада жетеді. Олармен ерте байланысу ең ұзақ шешім үдерісін бірінші бастайды. Бұл жағдайда институционалдық инвесторларға басымдық беру 52-аптада топтық ережеден +5,3 тармаққа жоғары нәтиже береді. 26-аптада қол қойылған міндеттемелер мен сол аптаға дейінгі алғашқы жабылу үлесі бойынша топтық ереже алда. Дайындық индексі қай мандатты бірінші қою керегін алдын ала білмей-ақ ұқсас рет жасайды.
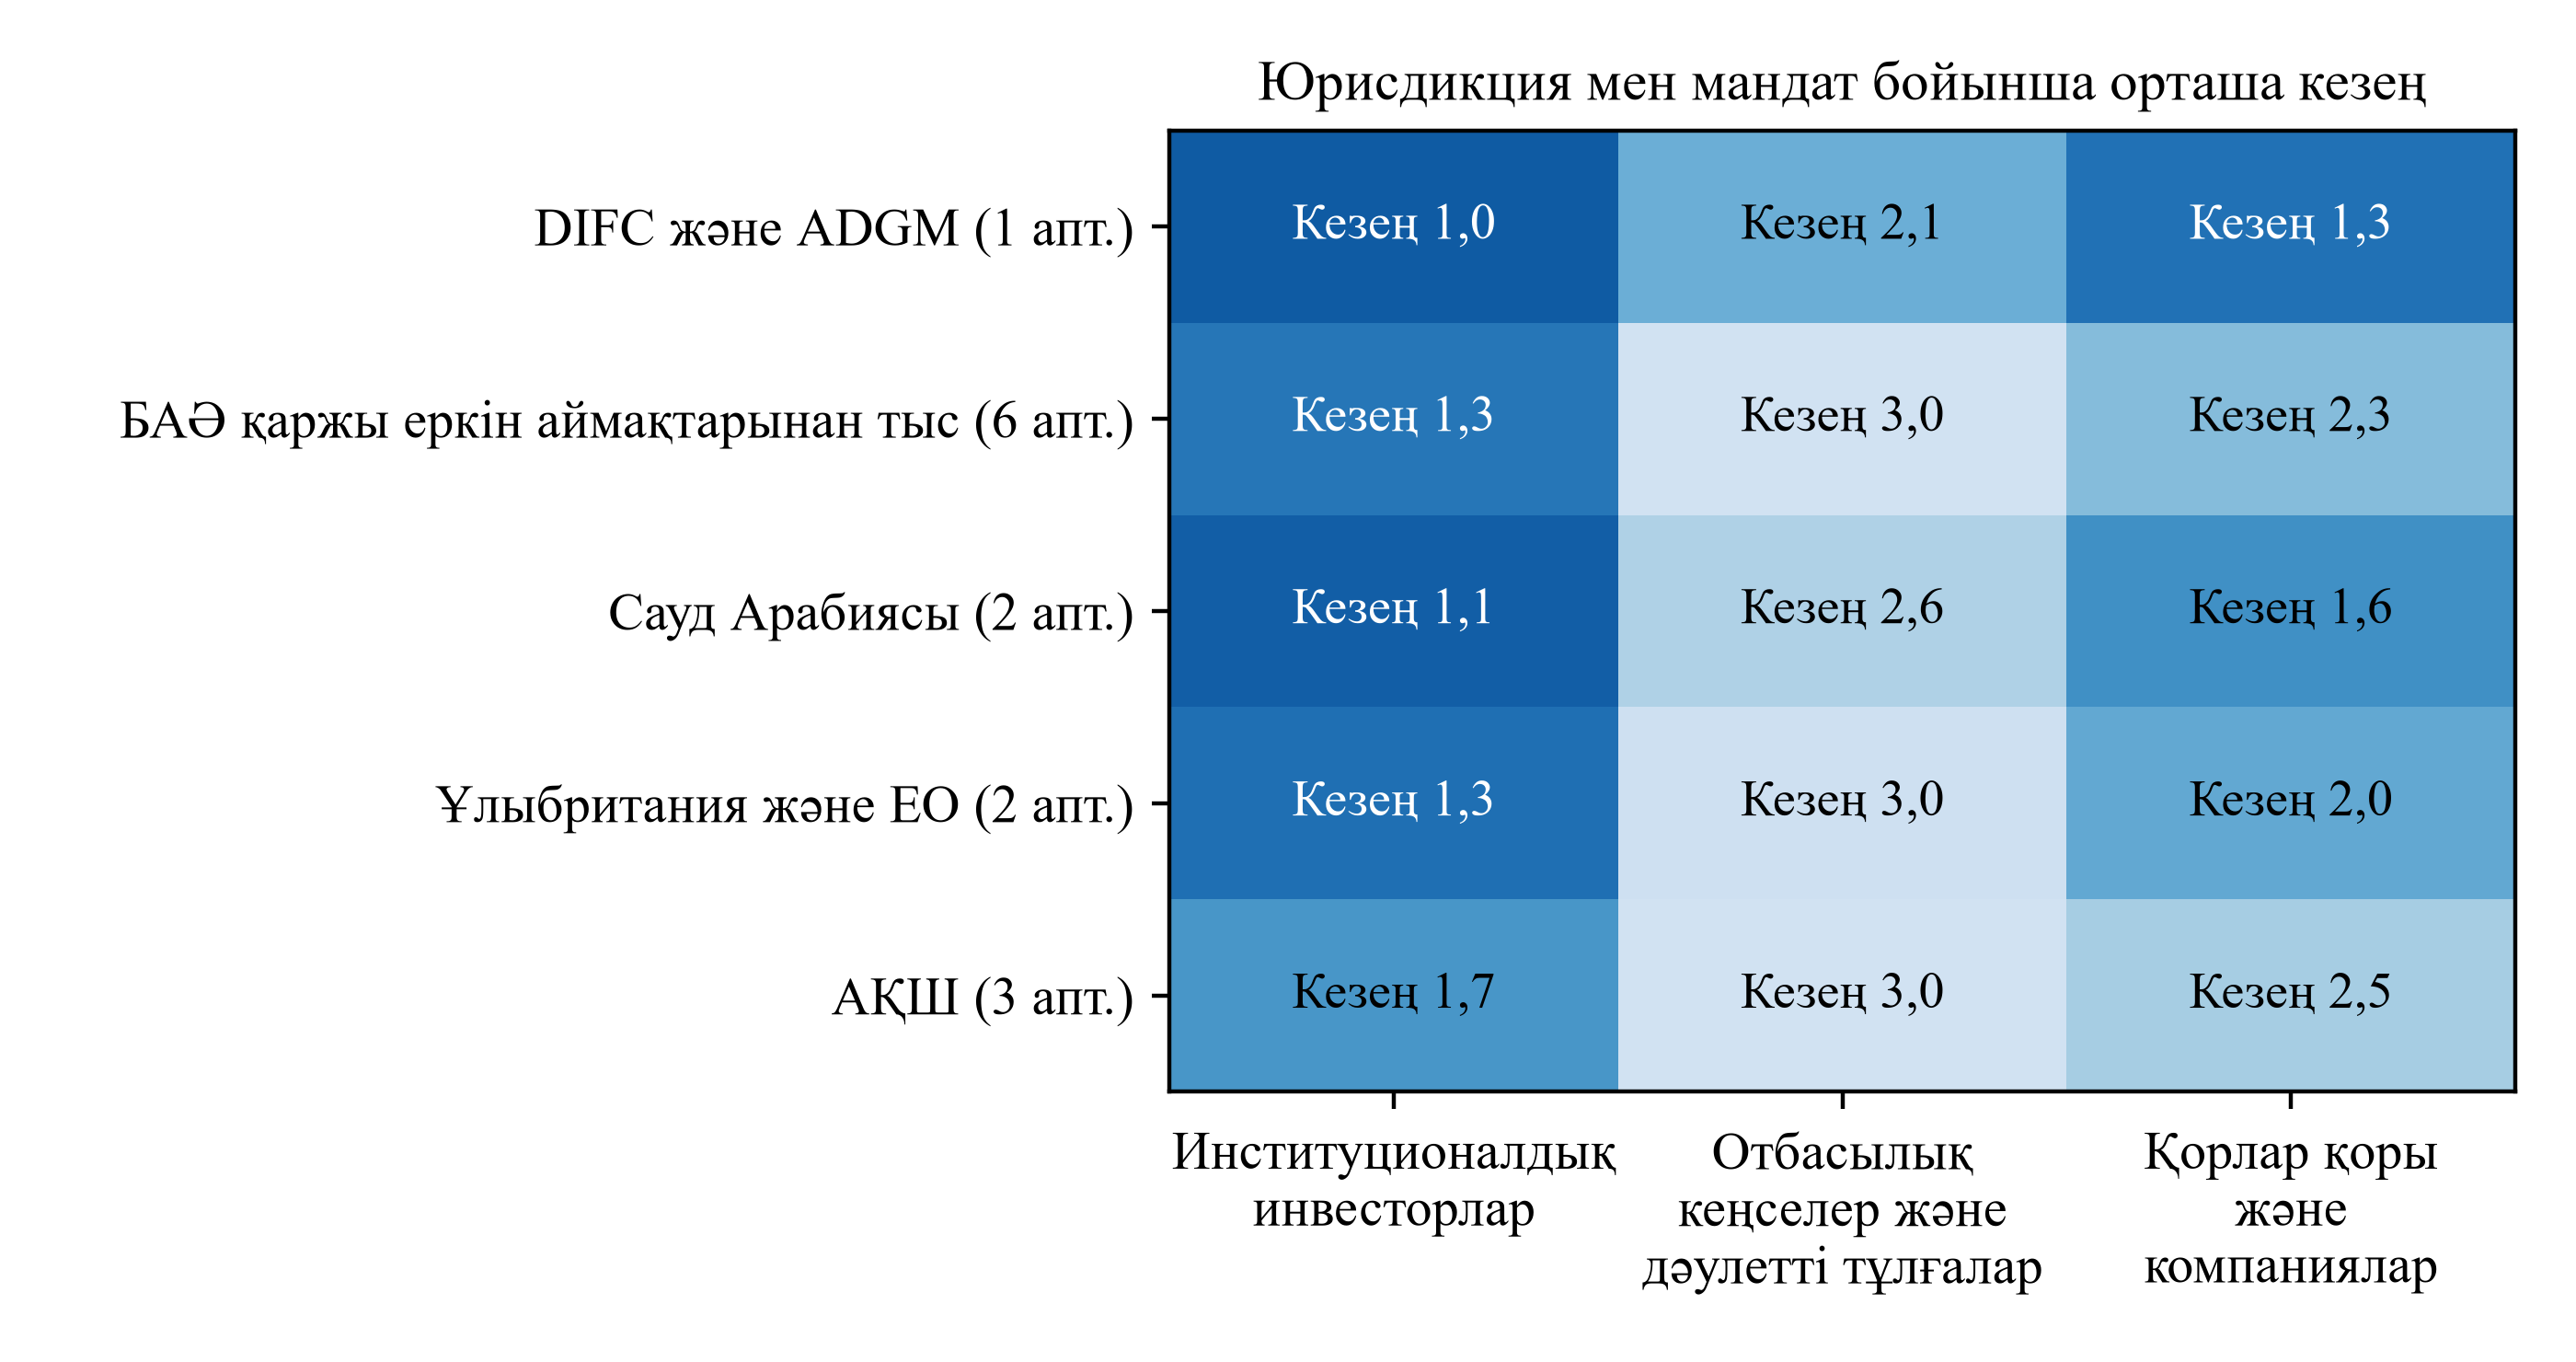
MatchPoint-тің модельдік жағдайды талдауы. Көрсетілген параметрлер бойынша есептелген. 1-кезең бірінші басталады; мәндер қайталаулар бойынша орташаланған.
3-сурет әр топтың орташа кезеңін көрсетеді. Әдетте ең ерте байланыс жасалатын төрт топ: DIFC және ADGM институционалдық инвесторлары, Сауд Арабиясындағы институционалдық инвесторлар, Ұлыбритания мен ЕО институционалдық инвесторлары және DIFC пен ADGM қорлар қоры. Ең кеш байланыс жасалатын төрт топ: Сауд Арабиясы, Ұлыбритания мен ЕО, АҚШ және БАӘ қаржы еркін аймақтарынан тыс жерлердегі отбасылық кеңселер. Карта модельдік параметрлерден алынған; ол ешбір юрисдикцияға ұсыныс бермейді. Топтық ереже реттелмеген байланыс пен жалғыз өлшемге негізделген ережеге қарағанда тәртібі түсінікті және қайта қарауға болатын жоспар береді.
Топтық ереже +19,7 тармақ беріп, юрисдикция бойынша реттеудің +5,0 тармақ нәтижесінен озады. Әр юрисдикциядағы инвесторлардың шешім мерзімі мен міндеттеме сомалары алуан түрлі. Юрисдикция бойынша құрылған кезеңде шешімге айлар қажет мекемелер мен бірнеше аптада шешетін отбасылық кеңселер бірге болады. Тірек шегіне жету аптасының медианасы бұл стратегияда 27, бір мезгілде байланысқанда 28, топтық ережеде 25. Демек, юрисдикцияға қарай реттеу тірек шегіне жетуді аз ғана жеделдетеді. Топтық ереже ұқсас инвесторларды біріктіреді, сондықтан кезеңді шамалас шешім мерзімі мен міндеттеме түріне қарай бағалауға болады.
16 Кезең аралығы тәжірибеден үйренуге уақыт береді және кешігу құнын арттыруы мүмкін
4-сурет топтық ережеде кезеңдер арасындағы уақыттың әсерін көрсетеді. Аралық нөлге тең болса, модель екі нәтиженің бір мезгілде байланысқандағы нәтижемен сәйкес екенін тексереді. Аралық екі апта болғанда 52-аптадағы айырма +3,1 тармақ, алты аптада +19,3, он екі аптада +26,2. Айырма 20 апталық аралықта +26,7 тармаққа жетеді, 32 апталық аралықта +20,8 тармаққа төмендейді. Соңғы жағдайда үшінші кезең 64-аптада басталады.
78-аптада ең үлкен айырма 26 апталық аралықта +36,8 тармақ, ал алты апталық аралықта +13,2 тармақ. 26-аптадағы нәтиже ешбір аралықта 0,8 тармақтан артық өзгермейді: алты аптада +0,8, 32 аптада +0,6. Модельде ұзағырақ аралықтар үш жолмен көмектеседі: бас тартулар уақыт бойынша таралады, таныстырылым жақсарады және кейінгі топтар шешім қабылдамай тұрып тірек міндеттеме шегіне жетуге болады. Кейінгі кезеңдер үшін нарықтағы мүмкіндік ертерек жабылса, күту шығыны модельдегіден жоғары болуы мүмкін. Келесі бөлімдегі стресс-сценарийлер осыны қарастырады.
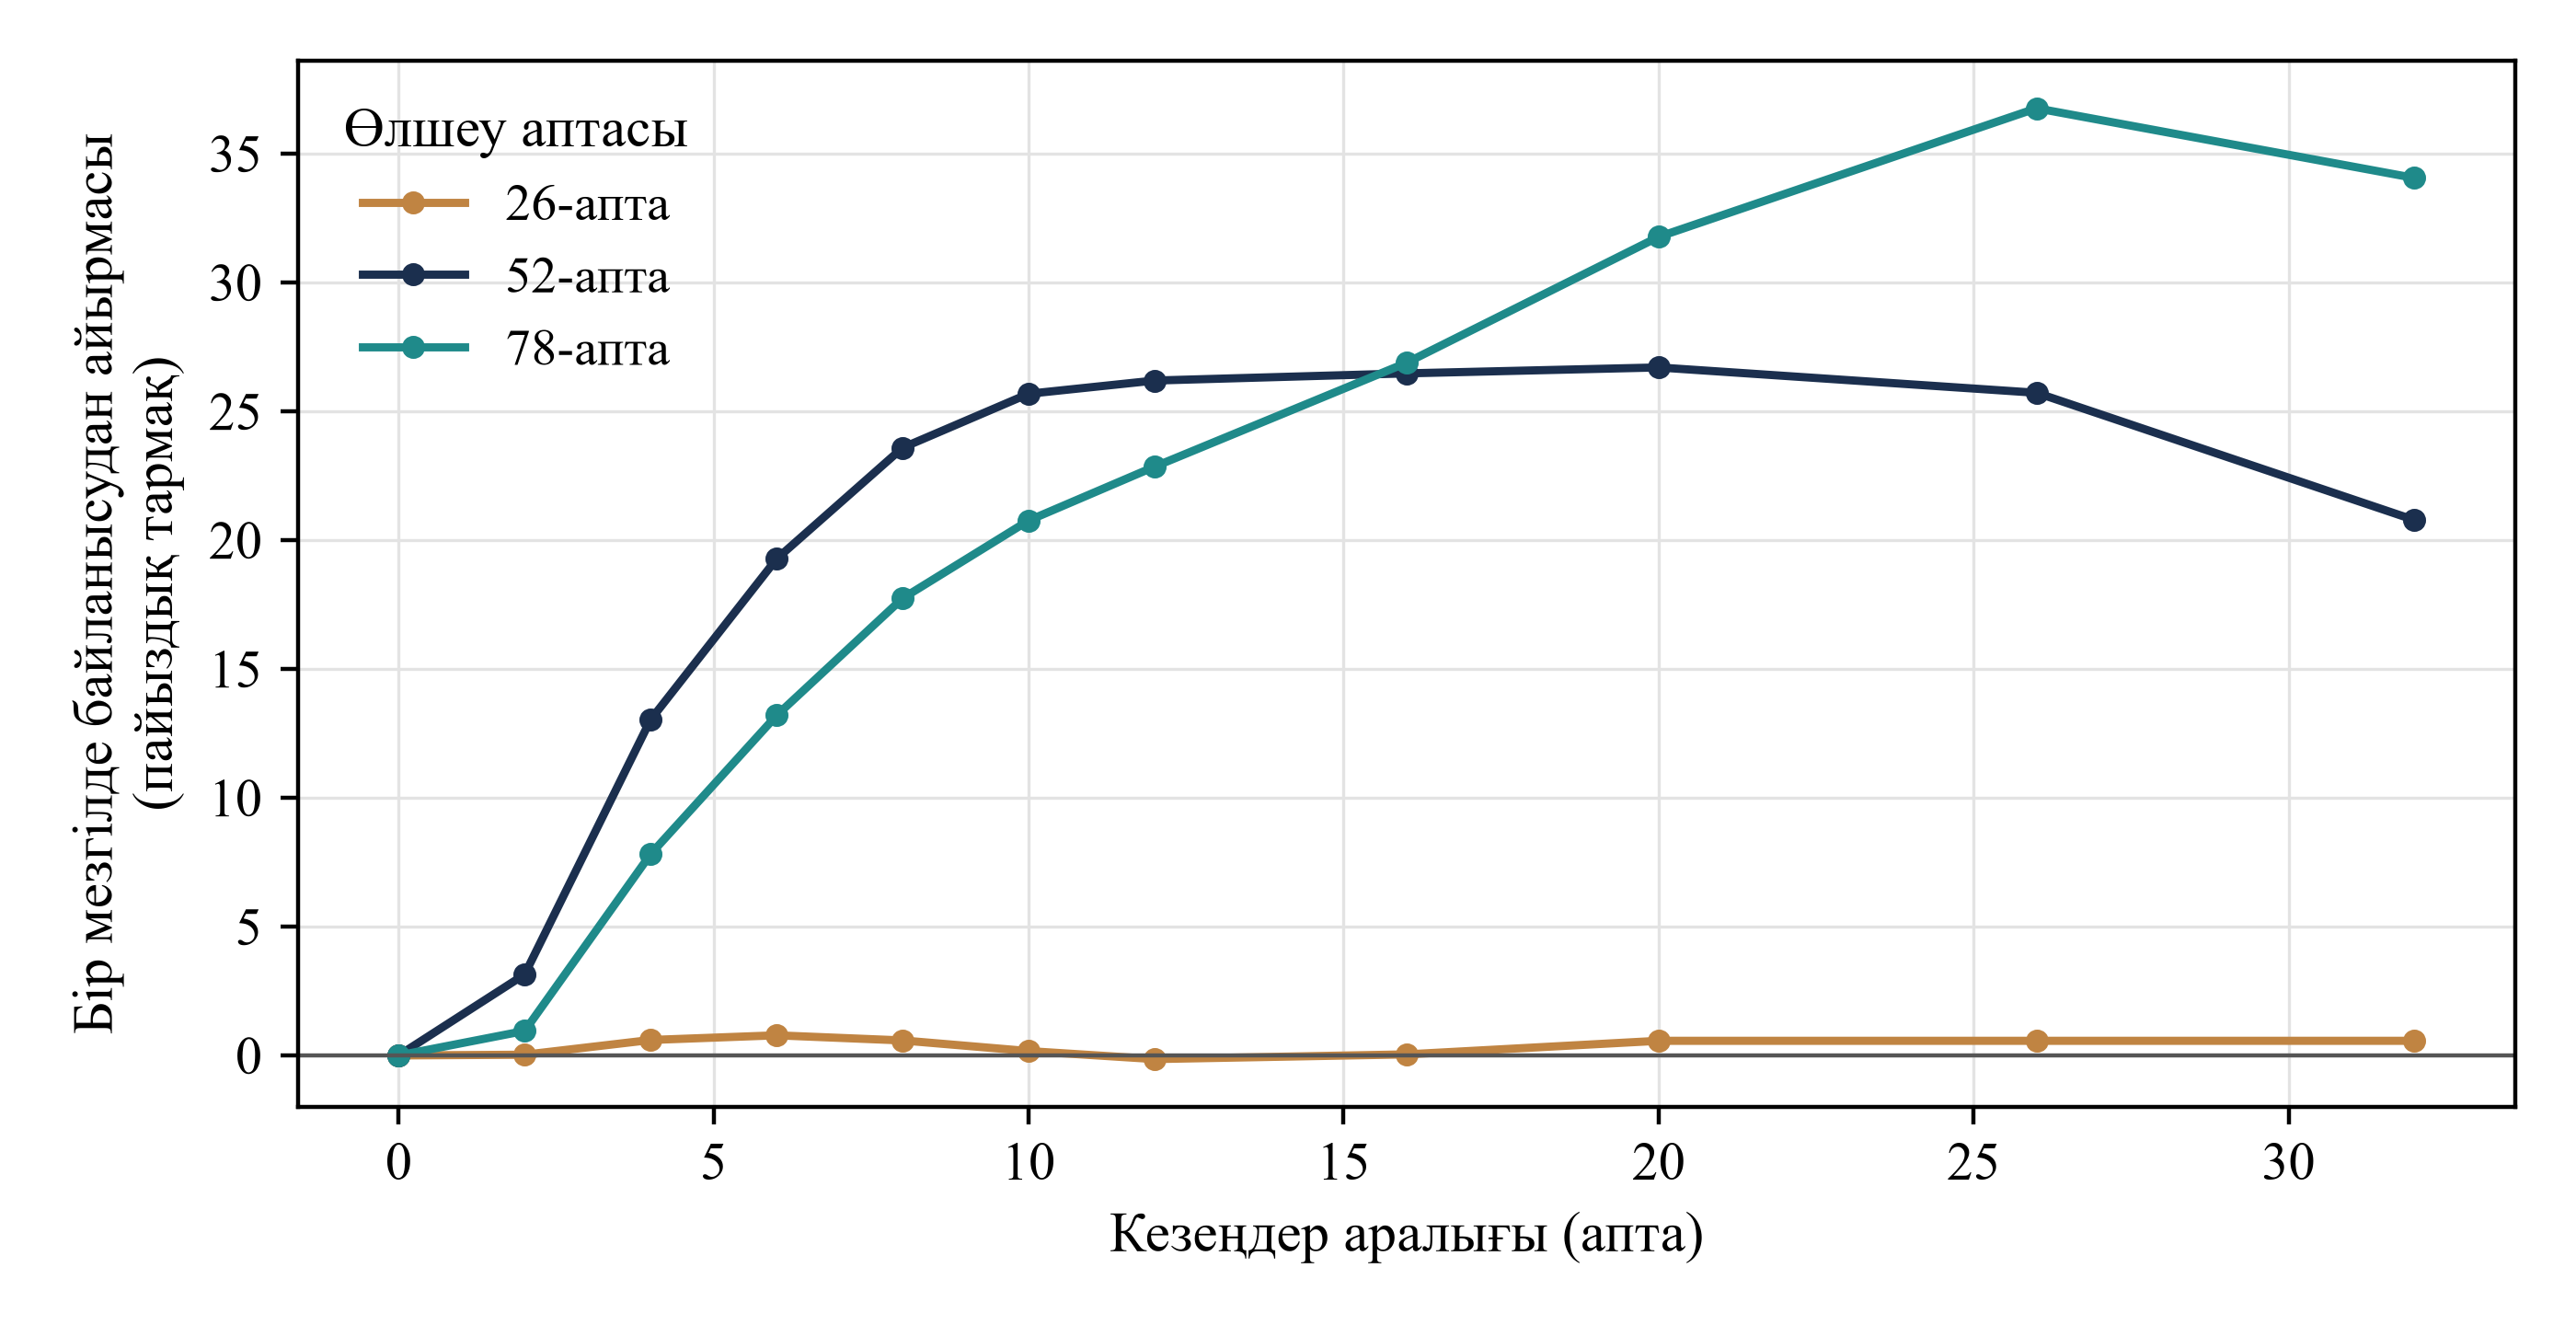
MatchPoint-тің модельдік жағдайды талдауы. Берілген параметрлермен есептелген; бақылау дерегі емес. Топтық ереже мен бір мезгілде байланысу арасындағы айырма мақсаттың пайыздық тармақтарымен 26, 52 және 78-апталарда берілді.
Нәтиже кезеңдер арасындағы нақты апта санын ұсынуға негіз болмайды. Модельде бас тарту әсерінің бәсеңдеуі, күту шығыны және нарықтағы мүмкіндік мерзімі нақты деректермен калибрленбеген. Қысқа аралықта нәтиже әлсіз, орташа аралықта артықшылық ең жоғары, ал өте ұзақ аралықта төмендейді. Келесі кезеңді бастамас бұрын бас тарту журналын қарап, таныстырылымды жаңарту керек. Күнтізбе бұл жұмыстың орындалғанын көрсетпейді.
17 Әр стресс-сценарийдің өзіне тән белгілері бар
8-кесте жаңа кездейсоқ іріктеуде базалық жағдай мен тоғыз стресс-сценарий үшін бір мезгілде байланысуды, топтық ережені және кездейсоқ кезеңдерді қайта салыстырады. Базалық жағдайда 52-аптадағы нәтиже бір мезгілде байланысқанда 35,5%, топтық ережеде 55,4%. Басшы мамандардың уақыты аз болса, күту 29,0 аптаға ұзарады; топтық ереженің артықшылығы +10,7 тармаққа түседі, ал 26-аптадағы айырма -0,9 тармақ. Уақыт жеткілікті болса, күту 2,8 аптаға, айырма +8,7 тармаққа қысқарады. Бұл кезде кезек команда уақытын бөлуді шектемейді.
Бас тарту ақпаратының күшті таралуы тірек міндеттеме шегіне жетуді 29-аптадан 56-аптаға ысырады. Стратегиялардың нәтижесі төмендейді: бір мезгілде байланысуда 9,8%, топтық ережеде 17,5%. Таныстырылымның жақсаруы мен тірек әсерін алып тастағанда, реттілік пен бас тартуларды уақытқа бөлу арқылы +10,8 тармақ айырма сақталады. Реттеуші дайындық ұзақ болса, артықшылық +5,6 тармаққа қысқарады. Қай ереже қолданылса да, баяу арналардағы топтармен ерте байланысу мүмкін емес. Топтарды қате бағалау жағдайында топтық ереже 48,6%, кездейсоқ кезеңдер 44,2% нәтиже береді.
Нарықтағы мүмкіндік сценарийі мүмкіндік жабылғанда бір мезгілде байланысу тиімді бола ма деген сұрақты тексереді. 40-аптадан кейінгі әр байланыс пен шешімде инвестицияға қызығушылық төмендейді. 52-аптада бір мезгілде байланысу 29,4%, топтық ереже 48,7% береді; айырма +19,4 тармақ. Бір мезгілде байланысудағы кезек те шешімдерді 40-аптадан асырып жіберетіндіктен, стратегиялардың реті өзгермейді. Мүмкіндік ертерек немесе кейінгі кезеңдер үшін ғана жабылса, стратегияларға әсері әртүрлі болады. Соңғы мерзімді параметрлер тізіліміне енгізу керек. Ешбір сценарий 26-аптадағы нәтижені 2,1 тармақтан артық өзгертпейді.
Өзектілік ерте төмендеп, 6-аптадан бастап қызығушылықтың азаюы екі есе күшейсе, нәтиже көп өзгермейді: топтық ереже 52,2%, бір мезгілде байланысу 33,4%, айырма +18,8 тармақ. Бас тарту ақпараты әлсіз таралғанда екі стратегияның нәтижесі тиісінше 61,2% және 87,6%-ға, ал айырма +26,3 тармаққа өседі. Артықшылықтың көлемі модельдік параметрлерге тәуелді. Кестедегі барлық сценарийде 52-аптадағы айырма оң болып қалды.
Барлық бағанды көру үшін кестені көлденең жылжытыңыз.
| Сценарий | Бір мезгілде байланысу, 52-апта | Топтық ереже, 52-апта | Кездейсоқ кезеңдер, 52-апта | Топтық ереже айырмасы, 26-апта | Топтық ереже айырмасы, 52-апта | Топтық ереже айырмасы, 78-апта | Кезекте күту (апта) | Тірек шегіне жеткен апта | Айырым белгісі |
|---|---|---|---|---|---|---|---|---|---|
| Базалық жағдай | 35,5 | 55,4 | 44,2 | +1,0 | +19,9 | +15,0 | 12,4 | 29 | Тізілімдегі параметрлер |
| Басшы мамандар уақыты аз | 22,8 | 33,5 | 25,2 | -0,9 | +10,7 | +13,5 | 29,0 | 33 | Кезек ұзақ; барлық нәтиже төмендейді |
| Басшы мамандар уақыты жеткілікті | 58,6 | 67,3 | 72,4 | +2,1 | +8,7 | +7,3 | 2,8 | 25 | Кезек қысқа; айырма аз |
| Бас тарту ақпараты күшті таралады | 9,8 | 17,5 | 13,3 | +1,0 | +7,7 | +4,4 | 12,3 | 56 | Тірек шегіне кеш жетеді; барлық нәтиже төмендейді |
| Бас тарту ақпараты әлсіз таралады | 61,2 | 87,6 | 71,4 | -0,4 | +26,3 | +20,4 | 12,4 | 23 | Барлық нәтиже өседі; айырма ұлғаяды |
| Таныстырылым жақсармайды; тірек әсері жоқ | 29,7 | 40,5 | 31,2 | +0,4 | +10,8 | +6,5 | 12,3 | 29 | Айырма шамамен екі есе азаяды |
| Өзектілік ерте төмендейді | 33,4 | 52,2 | 40,6 | +0,8 | +18,8 | +14,4 | 12,1 | 29 | Өзгеріс аз |
| Реттеуші дайындық ұзақ | 39,4 | 45,0 | 37,6 | -0,0 | +5,6 | +1,5 | 10,2 | 29 | Арналар баяу; айырма аз |
| Топтар қате бағаланады | 35,5 | 48,6 | 44,2 | +0,8 | +13,1 | +15,9 | 12,4 | 29 | Топтық ереже кездейсоқ кезеңдер нәтижесіне жақындайды |
| Нарықтағы мүмкіндік 40-аптада жабылады | 29,4 | 48,7 | 37,5 | +1,0 | +19,4 | +17,0 | 12,4 | 29 | Барлық нәтиже төмендейді; айырма сақталады |
MatchPoint-тің модельдік жағдайды талдауы. Берілген параметрлермен есептелген; бақылау дерегі емес. Өзгеше көрсетілмесе, мәндер мақсатты соманың пайызы. Айырма топтық ереже нәтижесінен бір мезгілде байланысу нәтижесін шегеру арқылы пайыздық тармақпен есептеледі.
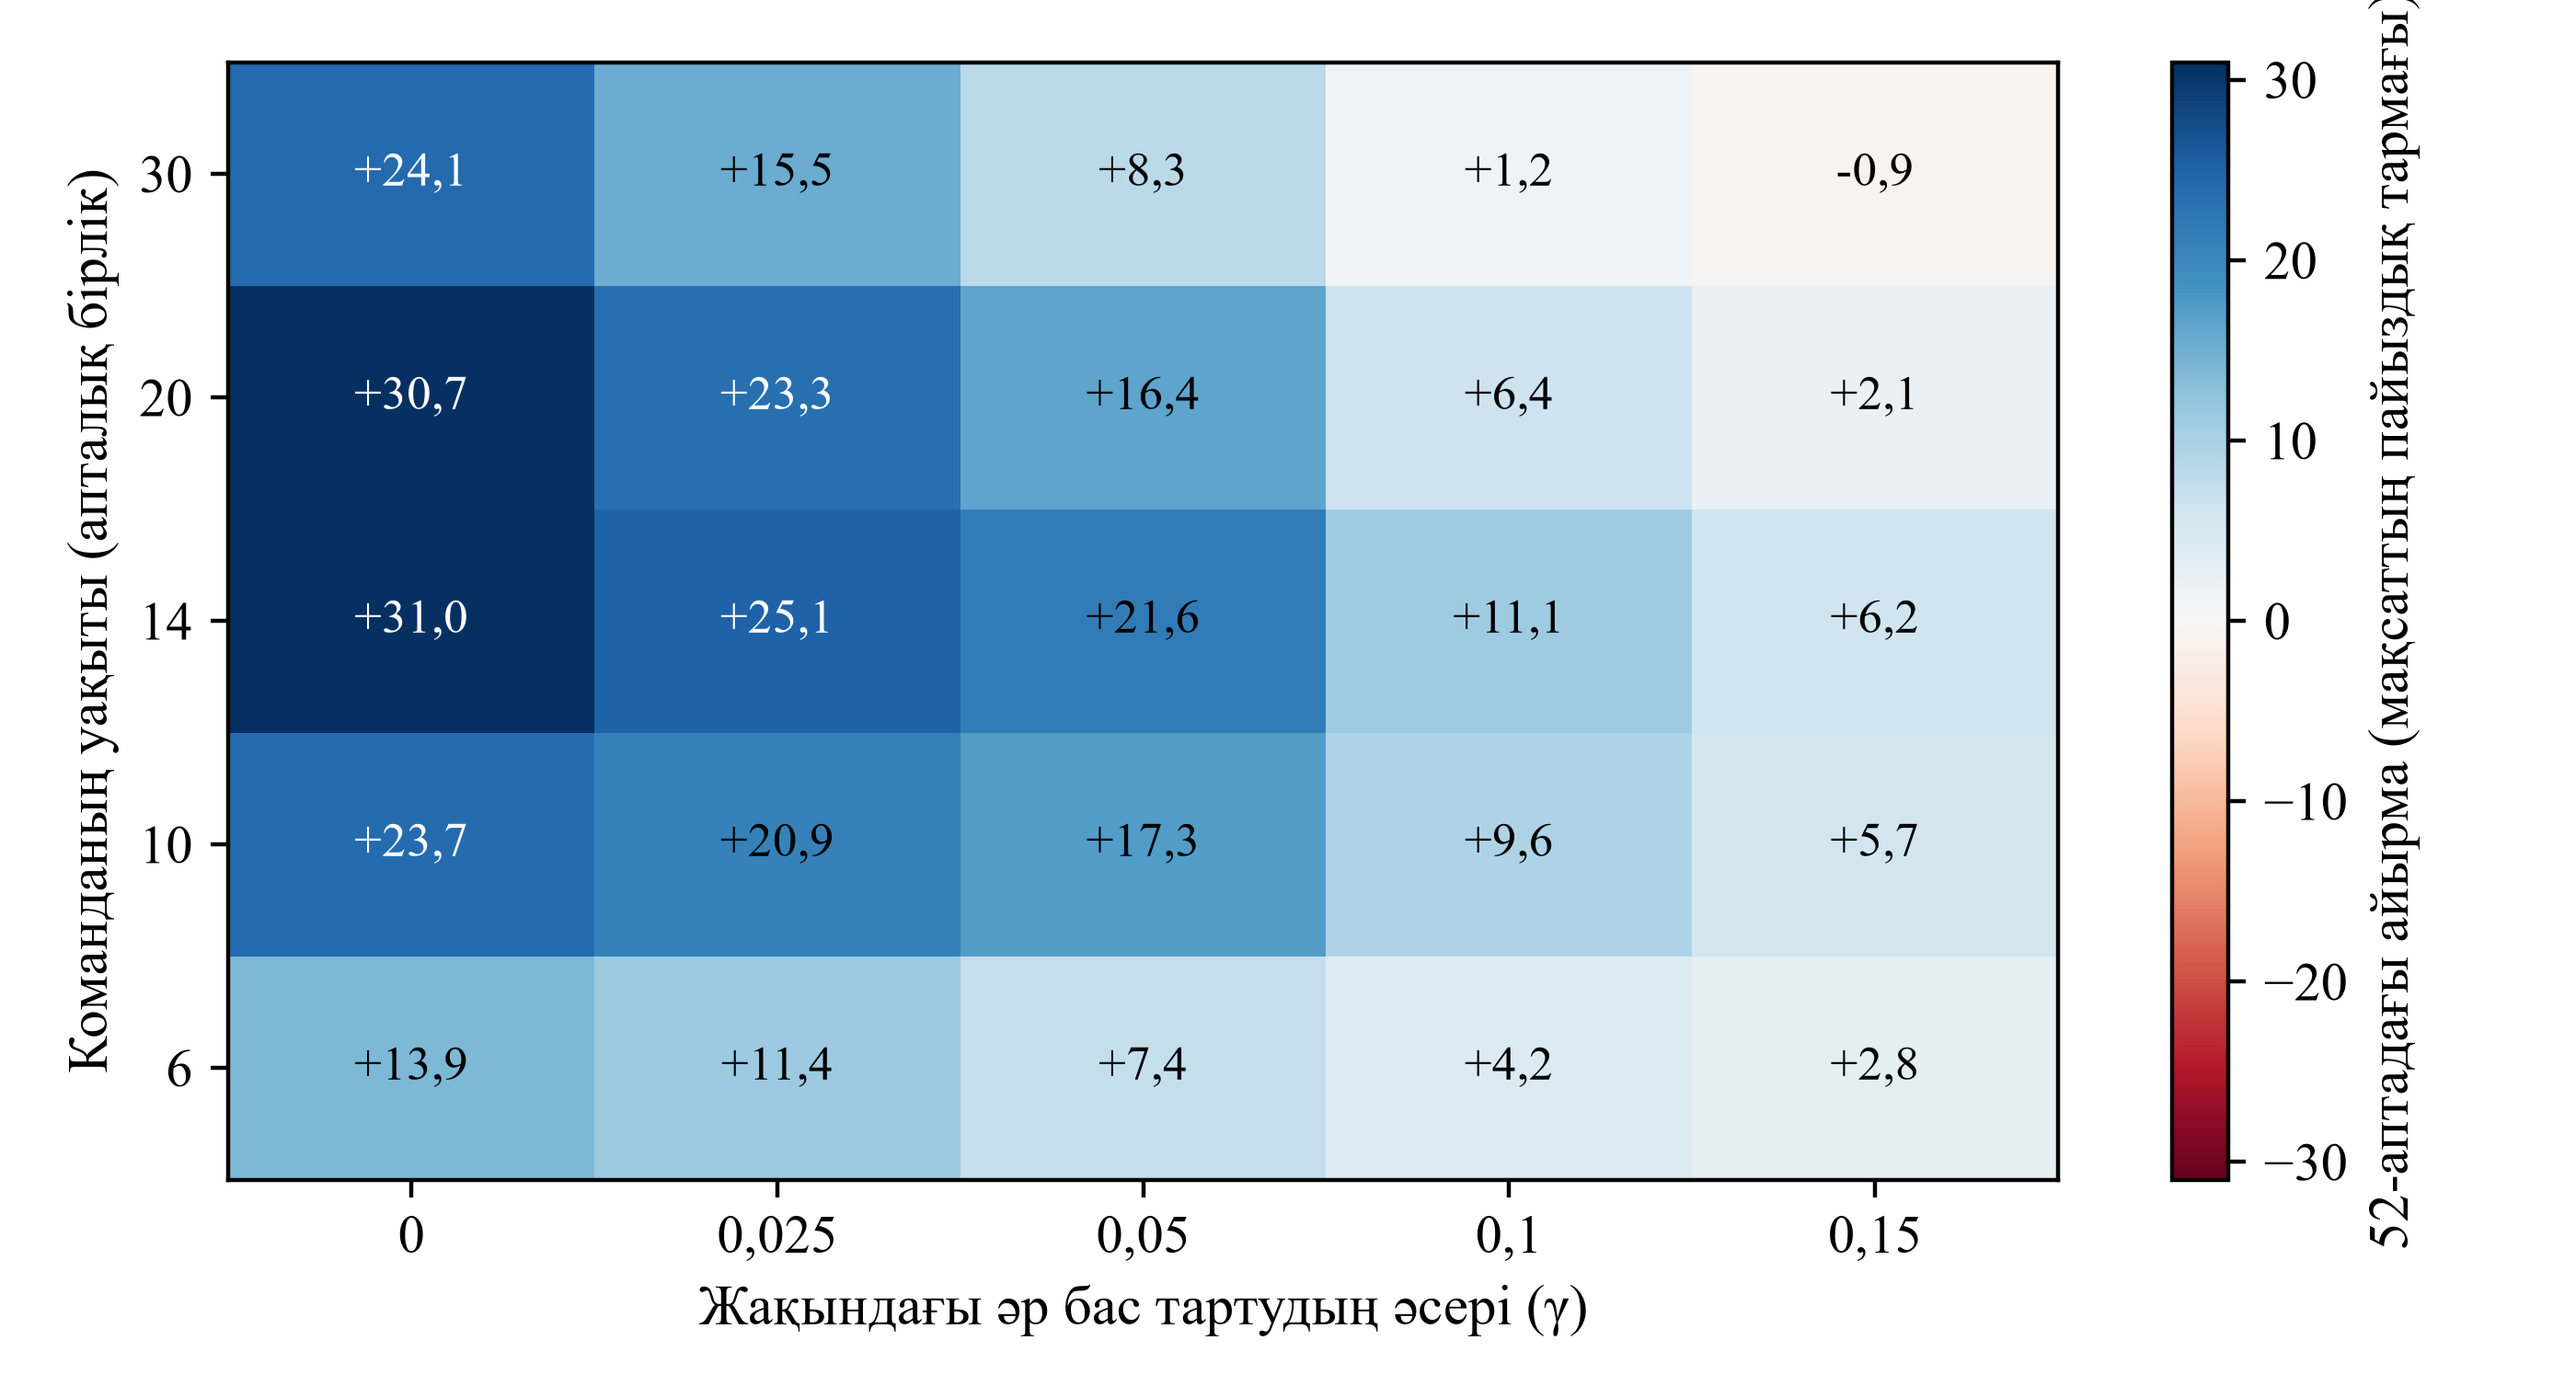
MatchPoint-тің модельдік жағдайды талдауы. Берілген параметрлермен есептелген; бақылау дерегі емес. 52-аптадағы бір мезгілде байланысуға қатысты айырма мақсаттың пайыздық тармақтарымен берілген. Әр ұяшықта бірдей 250 модельдік науқан пайдаланылады. Бұл ортақ іріктеме 7-кестедегіден бөлек.
5-сурет жұмыс қуатының бес деңгейі мен таралу қарқынының бес деңгейі үшін 52-аптадағы айырманы көрсетеді. 25 үйлесімнің 24-інде айырма оң және -0,9 бен +31,0 тармақ арасында. Қуаттың барлық деңгейінде бас тарту ақпараты күштірек таралған сайын артықшылық кемиді. Таралу ең күшті болғанда, қуат жеткілікті болса -0,9, шектеулі болса +2,8 тармақ. Базалық үйлесім +21,6 тармақ береді. Бұл модельде бас тарту ақпаратының таралуы реттіліктің артықшылығын азайтып, барлық стратегиядағы қол қойылған міндеттемелердің деңгейіне елеулі ықпал етеді. Карта қабылданған механизмдерді сипаттайды; нақты инвесторлар тізімі зерттелген ауқымға сыймауы мүмкін.
18 Кезеңдерді сараптамалық бағамен белгілеу ерте және кеш топтарды салыстыру нәтижесін өзгертеді
Кезеңдерді өзі белгілейтін команда ең лайық деп санаған инвесторлармен алдымен байланысады. Тәжірибеде бұл тіркелген баллға команданың өзіне ғана белгілі ақпараттың жартысын қосатын бағалау индексі арқылы бейнеленеді. Оның нақты сәйкестікпен корреляциясы 0,93. Бірінші кезеңде қол қою үлесі 15,0%, үшінші кезеңде 2,2%; түзетілмеген айырма +12,9 пайыздық тармақ. Кезеңдерді жеребемен белгілегенде бұл көрсеткіштер 7,7% және 7,4%, айырмасы +0,3 тармақ болады.
6b теңдеуінде Y_i инвестор i қол қойды ма дегенді көрсетеді. E_i бірінші кезеңде бірге, үшінші кезеңде нөлге тең. s_i тіркелген баллды, m_i және j_i мандат пен юрисдикция индикаторларын білдіреді. 9-кестеде жүйелі ауытқу деп кездейсоқ бөліністегі ерте және кеш кезеңдердің түзетілмеген айырмасынан ауытқуды айтамыз. Түзетуден кейін ол +12,6 тармақтан +5,4 тармаққа, яғни 57%-ға азаяды. Модельде сараптамалық бөлу кезінде тіркелген баллда жоқ ақпарат пайдаланылады. Кезеңдерді өзгерту кезекті кімдер бірге пайдаланатынына және науқан нәтижелерінің кейінгі байланыстарға қалай әсер ететініне де ықпал етеді. Қалған айырманы тек тіркелмеген ақпаратқа телуге немесе бүкіл науқанның себеп-салдарлық әсеріне қатысты ауытқу деп түсіндіруге негіз жоқ.
Барлық бағанды көру үшін кестені көлденең жылжытыңыз.
| Кезеңдерді белгілеу | Қол қою үлесі, 1-кезең | Қол қою үлесі, 3-кезең | Түзетілмеген айырма (тармақ) | Түзетілген айырма (тармақ) | Кездейсоқ бөлініс бойынша салыстыру негізінен ауытқу (тармақ) |
|---|---|---|---|---|---|
| Кездейсоқ бөлу (кезеңдер жеребемен белгіленеді) | 7,7% | 7,4% | +0,3 | +0,3 | салыстыру негізі |
| Команда бағасы, түзетусіз | 15,0% | 2,2% | +12,9 | қолданылмайды | +12,6 |
| Команда бағасы, тіркелген балл, мандат және юрисдикция бойынша түзетілген | 15,0% | 2,2% | қолданылмайды | +5,7 | +5,4 |
MatchPoint талдауы, шартты мысал. Көрсеткіштер берілген параметрлер бойынша модельден есептелген; нақты бақылауға жатпайды. 78-аптаға қарай қол қойған инвесторлардың үлесі бойынша бірінші және үшінші кезеңдердің айырмасы, пайыздық тармақпен; модель қайталамалары біріктірілген.
Инвесторларды байланысу кезеңдеріне кездейсоқ бөлгенде, қол қою үлестерінің айырмасы +0,3 пайыздық тармақ болды. Мұндай айырманы 80% статистикалық қуатпен анықтау үшін әр топқа шамамен 121 231 инвестор қажет. Сол 78-аптада топтық ереже бүкіл науқанның нәтижесін +14,4 тармаққа өзгертеді. Байланысу ретінің әсері ортақ кезек, негізгі инвестор және жинақталған бас тартулар арқылы көрінеді. Жекелеген инвесторларды салыстыру бұл өзара ықпалды қамтымайды. Сондықтан бақылау бірлігі ретінде тұтас науқан алынады.
19 Әсерді өлшеу үшін науқандарды іріктеу: бір демеушінің дерегі жеткіліксіз
10-кесте модельденген науқандарды қайта іріктеу нәтижесін береді. Әр тәсілден бірнеше тәуелсіз науқан алынып, 52-аптадағы бағаланған айырманың аралығы мен 5% мәнділік деңгейіндегі екіжақты тесттің қуаты есептеледі. Модельдегі нақты айырма +19,7 тармақ. 52-апта нәтижесінің науқандар арасындағы стандартты ауытқуы бір мезгілде байланысу үшін 16,7 тармақ, топтық ереже үшін 20,9 тармақ. Әр топта үш науқан болса, 90% аралық -5,5 пен +45,2 тармақ арасында; қуат 13%.
Әр зерттеу тобында он науқан болғанда қуат 60%, жиырма науқанда 89% болады. Осы дисперсияларды стандартты формулаға салғанда 80% қуат үшін әр топқа шамамен 14 науқан керек. Фирманың өзіндегі аздаған науқан сипаттамалық талдауға жарайды. Бүкіл науқанға әсерді бағалау үшін дербес науқандарды қатар жүргізілетін топтарға бөлетін бірлескен зерттеу керек.
Науқандар саны артқан сайын статистикалық қуат тез өседі; сондықтан біріктірілген дерек құнды. Мұндай дерек әртүрлі салаларды, юрисдикциялар мен кезеңдерді қамтиды. Нақты науқандардың дисперсиясы шартты мысалдағыдан жоғары болуы мүмкін. Бағаланған әсердің бағыты дұрыс шыққан күннің өзінде, оның шамасы шешім қабылдауға жеткіліксіз болуы мүмкін. Әр топта бес науқан болса, іріктемелердің 95%-ында таңба дұрыс шығады, қуат 30%, ал аралық +0,2 мен +39,3 тармақты қамтиды.
Барлық бағанды көру үшін кестені көлденең жылжытыңыз.
| Әр топтағы науқандар саны | 52-аптадағы бағаланған айырманың 90% аралығы (тармақ) | Дұрыс таңба | 5% деңгейіндегі қуат, таңбасы дұрыс | Статистикалық мәнді, таңбасы қате |
|---|---|---|---|---|
| 3 | -5,5 ... +45,2 | 90% | 13% | 0,0% |
| 5 | +0,2 ... +39,3 | 95% | 30% | 0,0% |
| 10 | +5,8 ... +33,6 | 99% | 60% | 0,0% |
| 20 | +10,0 ... +29,5 | 100% | 89% | 0,0% |
| 40 | +12,6 ... +26,5 | 100% | 100% | 0,0% |
| 80 | +14,7 ... +24,7 | 100% | 100% | 0,0% |
MatchPoint талдауы, шартты мысал. Көрсеткіштер берілген параметрлер бойынша модельден есептелген; нақты бақылауға жатпайды. 52-аптадағы модельдік нәтижелерді қайта іріктеу: әр жолға 4 000 іріктеме; t үлестірімінің критикалық мәндері стандартты кестелерден алынған.
20 Нәтижені қайта есептеу, бақылау тексерістері және олардың шегі
Бағдарлама кездейсоқ сандар генераторының бекітілген бастапқы мәнінен іске қосылып, мақаладағы барлық сандық нәтижені шығарады. Кестелер алынған іске қосуда 100 бақылау шарты тексерілді. Олар ықтималдықтардың қосындысы бірге тең екенін, әр инвестордың тек бір кезеңге бөлінгенін, барлық тәсілде инвесторлар құрамы бірдей екенін, аралық нөл болғанда топтық ереже бір мезгілде байланысуға айналатынын, әр келесі сатыда инвесторлар саны артпайтынын, қол қойылған сомалар жеке міндеттемелер сомасына сәйкес екенін, алғашқы байланыс реттеуші талаптардан туындайтын күту мерзімі аяқталғаннан және кезең басталғаннан кейін жасалатынын, сондай-ақ алғашқы жабылу аптасы тиісті шекке сәйкес екенін қамтиды.
Бұл шарттар модельдің ішкі үйлесімін тексереді. Берілген бастапқы мән бойынша модель детерминделген; кітапханалардың сол нұсқаларымен қайта іске қосу әр кестені дәл жаңғыртады. Бастапқы мән өзгерсе, іріктеу құбылмалылығы жекелеген сандарға әсер етеді. Мақалада осы себепті бірнеше қайталама бойынша алынған аралықтар берілген.
11-кестеде негізгі тексерістер келтірілген. Олар есеп жүргізудің ішкі үйлесімін көрсетеді. Модельдегі тетіктердің инвесторлардың нақты мінез-құлқына ұқсастығы осы тексерістермен бағаланған жоқ. Мақаладағы теңдеулер негізінде бөлек кездейсоқ сандар ағынын қолданатын бір мезгілде байланысу және топтық тәсілдер дербес іске асырылды. Онда 52-аптадағы өсім жарты тармақ шегінде қайта алынды. Көрсеткіштер сыртқы деректер жиынтығымен салыстырылып тексерілген жоқ. Қорытындыны сынап көргісі келген оқырман бастапқы параметрлер тізімін өзгертіп, модельді қайта іске қоса алады; бұл бірнеше минут алады.
Барлық бағанды көру үшін кестені көлденең жылжытыңыз.
| Бақылау | Күтілетін нәтиже |
|---|---|
| Юрисдикциялар, мандаттар және кезеңдер үлестері | Әрқайсысының қосындысы бірге тең |
| Әр тәсілде бір инвесторға бір кезең | Белгілер рұқсат етілген жиында; массив өлшемі тізімге сәйкес |
| Барлық тәсілде инвесторлар құрамы бірдей | Барлық іске қосудан кейін бақылау хэші өзгермеді |
| Аралық нөлге тең болғандағы топтық ереже | Қол қою нәтижелерінің уақыт бойынша өзгерісі бір мезгілде байланысу тәсілімен бірдей |
| Әр кейінгі сатыдағы инвесторлар саны артпайды | Өсу ретімен: қол қойғандар, алдын ала ниет білдіргендер, талапқа сайлар, кездескендер, байланыс орнағандар, бастапқы тізімнің көлемі |
| Қол қойылған сомалар сәйкес келеді | Қол қойған әр инвестордың жеке міндеттемелерінің қосындысы тиісті кезеңдегі жиынтық сомаға тең |
| Алғашқы байланыс мерзімі | Реттеуші талаптардан туындайтын күту мерзімі бітпей және кезең басталмай байланыс жасалмайды |
| Іске қосудағы тексерістердің жалпы саны | 100, барлығы сәтті өтті |
Модель іске қосылғанда тексерілген шарттар; сан әрбір жеке тексерісті қамтиды. Негізі: MatchPoint талдауы, шартты мысал.
21 Нақты зерттеуге қажетті дерек жинау тәсілі
Алғашқы байланысқа дейін бөлу бірлігін, нәтижелерді және талдау тәсілін белгілеңіз. Талаптарға сай жаңа науқандарды басталған кезде бір мезгілде байланысу немесе ретті кезеңдер тәсіліне жеребемен бөліңіз. Мүмкін болса, демеуші мен күнтізбелік кезең бойынша тепе-теңдік орнатыңыз және әр науқанды бастапқыда бөлінген тобы бойынша талдаңыз. Алғашқы байланыстан кейін тәсілді ауыстырсаңыз, бұрын пайда болған кезек, бас тартулар және тірек инвестордың міндеттемелері ықпалын жалғастырады. Қайта-қайта қаражат тартатын демеушілер арасында тәсілді кезең-кезеңімен енгізу үшін жаңа науқандарды және күнтізбелік уақыт пен ықпалдың таралуын бақылаудың алдын ала белгіленген әдістерін қамтитын бөлек кластерлік тәсіл керек [14].
Инвестор деңгейіндегі бөлек сұрақ үшін алдын ала белгіленген қосалқы зерттеуде талаптарға сай инвесторлардың бір бөлігін байланыс кезеңдеріне жеребемен бөліңіз. Қосалқы зерттеуді негізгі сынақтан бөлек жүргізіңіз немесе ондағы бөлу науқан деңгейіндегі салыстыруға қалай ықпал ететінін алдын ала белгілеңіз. Байланыс уақытын, тиісті заңды негізді және зерттеуге қажетті рұқсаттарды тіркеңіз [15, 16]; әр байланысқа тиісті жарнамалау ережесін қолданыңыз. 2-бөлімдегі нәтиже өлшемдері мен бақылау апталарын пайдаланыңыз. Қатысушыларды қабылдауға дейін салыстыру тәсілі мен түзету айнымалыларын тіркеңіз.
Қорытындының негізділігі науқандар санына байланысты. 19-бөлімдегі дисперсиялар бойынша +19,7 тармақ айырманы 80% қуатпен анықтау үшін әр топқа шамамен 14 науқан қажет. Саны аз болса, бағалау аралығы шешім қабылдауға тым кең болады. Зерттеу тәсілі 12-кестеде берілген. Шағын зерттеуде әр сатыдағы ілгерілеудің сипаттамалық көрсеткіштерін беруге болады; оларды статистикалық тест деп атауға болмайды.
Шағын демеуші әр капитал тартуда байланыс журналын жүргізіп, топ бойынша әр сатының сипаттамалық көрсеткіштерін бере алады. Кезеңдер жоспары мен келесі кезеңге өту шарттарын алдын ала бекітіп, шағын іріктемені кездейсоқ бөлуге болады. Кейін иесіздендірілген деректерді қажетті келісімдермен бірлескен зерттеуге ұсынуға болады. Бірнеше өз науқаны байланысу ретінің әсері туралы тұжырым жасауға жеткіліксіз. Жоспарды алдын ала тіркеу қолайлы көрінген нәтиже шыққанда зерттеуді тоқтатып, әсерді асыра бағалау қаупін де азайтады.
Барлық бағанды көру үшін кестені көлденең жылжытыңыз.
| Элемент | Талап | Себебі |
|---|---|---|
| Бақылау бірлігі | Ретті бағалауда науқан; жауапты бағалауда науқан ішіндегі инвестор | Әсер өзара ықпал арқылы беріледі |
| Топтарға бөлу | Жаңа науқандарды басталған кезде қатар жүргізілетін топтарға бөлу; инвесторлармен байланыс кезеңдеріне қатысты бөлек қосалқы зерттеу | Команда бағасының бөлуге ықпалын ажыратады |
| Оқиға уақыты | Әр байланыс, кездесу, кешенді тексеріс қадамы, бас тарту және қол қою | Ортақ бақылау мерзімдерінде салыстыруға мүмкіндік береді |
| Келісім | Заңды негіз тіркеледі; дербес деректер қажетті көлеммен шектеледі [15, 16] | Талдау жүргізуге мүмкіндік береді |
| Нәтижелер | 26, 52 және 78-аптада: талапқа сай кездесу, алдын ала ниет, қол қою және алғашқы жабылу | 2-бөлімге сәйкес |
| Іріктеме | Шартты мысалдағы дисперсия бойынша әр топқа шамамен 14 науқан | Статистикалық қуат |
| Талдау | Алғашқы бөлінген топ бойынша талдау; бөлу қабаттары мен алдын ала белгіленген қосалқы айнымалыларды ескеру | Науқан деңгейіндегі салыстыруды сақтайды |
| Есеп беру | Тоқтаған және сәтсіз аяқталғандарын қоса, барлық науқан | Тек аяқталған науқандардан туатын іріктеу ығысуын азайтады |
Ұсынылған тәсіл. Кестеде жинауға тиіс деректер мен қабылданатын шешімдер сипатталған; зерттеу нәтижелері берілмеген. [14, 15, 16]
22 Клиентке немесе комитетке ұсынылатын жоспар, журнал және салыстыру негізі
Клиентке немесе инвестициялық комитетке алдымен кезеңдер жоспары ұсынылады: әр топ қай кезеңге кіретіні, мұның себебі және қолданылатын реттеуші тәртіп көрсетіледі. Құжаттар 13-кестеде берілген. Жоспарда әр топтың дайындық индексі мен оған негіз болған деректер, сондай-ақ келесі кезеңді кім және қандай тексеріс негізінде бастай алатыны көрсетілуі тиіс.
Ілгерілеу есебінде 26, 52 және 78-аптада әр топ бойынша қол қойылған міндеттемелер мен алдын ала ниеттер мақсатты сомамен және алғашқы жабылу шегімен салыстырылады. Бас тартулар журналы мен аға мамандардың жұмсаған сағаты да беріледі. Салыстыру негізінде берілген параметрлер бойынша бір мезгілде байланысу қандай нәтиже беруі мүмкін екені көрсетіледі. Бұл санды модельдік есеп деп белгілеу қажет. Оны байланысу ретінің тиімділігінің дәлелі ретінде ұсынуға болмайды.
Комитетке деректің шегі де көрсетілуі тиіс. Мақаладағы сандар баға, мәміле шарттары немесе инвестор сапасы туралы қорытынды бермейді; олардың шамасы бақылау деректерімен расталмаған. Шартты мысалдағы +19,7 тармақ өсімді күтілетін нәтиже деуге негіз жоқ. Есепте әсер ету тетігі, қолдағы деректер және жоспардан бас тарту шарттары көрсетілуі керек.
Барлық бағанды көру үшін кестені көлденең жылжытыңыз.
| Тармақ | Мазмұны | Жауап беретін сұрақ |
|---|---|---|
| Кезеңдер жоспары | Топтар, кезең, реттеуші тәртіп, кезеңді бастау өкілеттігі | Бұл рет не үшін таңдалды? |
| Дайындық индексі | Әр топтың бастапқы деректері және негіздемесі | Топтардың ретін дерекпен негіздеуге бола ма? |
| Бақылау мерзімдеріндегі нәтижелер | Апта және топ бойынша қол қойылған міндеттемелер мен алдын ала ниеттер | Мақсатқа қаншалықты жақындадық? |
| Бас тартулар журналы | Күні, сатысы, себебі, одан хабардар өзге инвесторлар | Келесі кезеңде нені өзгерту керек? |
| Аға мамандардың уақыты | Жұмсалған сағат және кезекте күту уақыты | Команданың жұмыс қуаты шектеу болып тұр ма? |
| Модельдік салыстыру негізі | Шартты есеп, тиісті белгісімен | Өзге жоспар қандай нәтиже беруі мүмкін еді? |
| Жоспардан бас тарту шарттары | Нарықтағы қолайлы мерзім, негізгі инвестор және бас тартулардың таралу белгілері | Қалған инвесторлармен қашан байланысу керек? |
Ұсынылған жинақ. Кестеде есепке енгізілетін ақпарат сипатталған; зерттеу нәтижелері берілмеген.
23 Капитал тарту науқанында шешім қабылдау ережесі және автоматтандыру шегі
Ереже бес қадамнан тұрады. Біріншісі: қолайлы мерзімді белгілеңіз. Нарық мүмкіндігі немесе мандат мерзімі шамамен 26 апта ішінде аяқталса, модельде реттің осы мерзімдегі пайдасы аз болды. Тез шешім қабылдайтын топтармен алдымен байланысып, қалғандарын екінші кезеңге қалдырыңыз. Екіншісі: аға мамандардың бос уақытын есептеңіз. Бір мезгілде байланысқанда кезекте күту бірнеше аптадан асса, ретсіз басталған науқан команданың уақытын кездейсоқ бөледі; байланысу ретін белгілеуге жұмсалған күш өзін ақтауы мүмкін. Үшіншісі: дайындық индексімен он бес топтың жоспарын жасап, негізгі инвестор табылуы мүмкін топты ертерек қойыңыз.
Төртіншісі: шешімі ең жылдам әрі салымы ең шағын инвесторларды бірінші қоймаңыз. Модельде бұл негізгі инвестордың қосылуын кешіктіріп, шешімге ұзақ уақыт қажет топтарды соңына қалдырады. Бесіншісі: келесі кезеңді бас тартулар журналы қаралып, ұсыныс жаңартылған соң бастаңыз; күнтізбедегі белгіленген күнге ғана сүйенбеңіз. Бір сегменттен бірнеше аптада бірнеше бас тарту түссе, таралу белгісі ретінде сол сегментпен байланысты уақытша тоқтатыңыз. Бұл шартты модельден алынған ұсынымдар; олар модель тетіктері қолданылатын жағдайда ғана жарамды.
Дерек құралдары мен автоматтандырылған жүйелер журналды жүргізуге, ескірген жазбаларды белгілеуге және есеп жобасын дайындауға көмектеседі. Кезеңді таңдау және бастау шешімі адамға тиесілі. Модель немесе балдық жүйе өзі жауап беруге арналған сұрақ бойынша, әзірлеуге пайдаланылмаған науқандар жиынтығында сыналуы керек. Нәтиже күні мен нұсқасымен бірге тіркеледі.
24 Шектеулер және келесі шешім
Тәжірибе шартты түрде құрылған. Кезек, ұсынысты тәжірибемен жетілдіру және негізгі инвестордың ықпалы ретті байланысуға артықшылық береді. Модельдегі бас тартулардың таралуы өсімді қысқартады және әр тәсілде қол қою деңгейіне әсер етеді; ешбір дереккөз оның шамасын белгілеген жоқ. Нәтиже ереже пайдаланатын сол тетіктерден есептеледі. Тәжірибе алғышарттар орындалғандағы нәтиженің қандай болатынын көрсетеді; олардың нақты өмірде орындалуы тексерілген жоқ. Әр параметр модель үшін қабылданған; оның мәні дереккөзден алынбаған. Ұзақ күту мерзімі бар сценарийде өсім бірнеше тармаққа дейін азаюы мүмкін; отбасылық кеңселерді бірінші қоятын ереже оны кері бағытқа бұрады. Бәсекелес қор немесе ұзақ үдерістен инвестордың қажуы сияқты кешігу құнын арттыратын тетіктер модельде жоқ; ескіру әсерінен тыс мұндай тетіктер нәтижені кері өзгертуі мүмкін.
Көрсетілген бас тарту ақпаратының таралуын есептемегенде, инвесторлар тәуелсіз. Модель қайта байланысуды, бәсекелес қорларды, шарт өзгерістерін, баға әсерлерін және қатаң жоғарғы шекті қамтымайды. Тіркелген дайындық көрсеткішіне қарапайым кездейсоқ қате беріледі. Құқықтық шолу ұсыныс пен жарнамалауға қатысты жекелеген ережелерді қамтиды. Сауд Арабиясының қорларға арналған бөлек қағидалары және ЕО-ның ұлттық тәртіптері қаралмаған. Сүйенбес бұрын қолданылатын тәртіп пен қолданыстағы ережелерді білікті кеңесшілермен растаңыз.
Келесі науқанда 3-кестедегі жазба үлгісін қолданыңыз. Қажетті рұқсаттары бар кеңесшілер немесе платформалар 21-бөлімдегі қатар жүргізілетін топтармен зерттеу үшін талапқа сай дербес науқандарды біріктіре алады. Ондай дәлел алынғанша, тексеруге лайық шарттарды анықтау үшін модельді пайдаланыңыз және келесі кезеңді бастамас бұрын бас тартулар журналын қараңыз.
Дереккөздер
- Dubai Financial Services Authority. DFSA Rulebook, General Module, chapter 3 (financial promotions), rules 3.2.1 (guidance), 3.4.1 and 3.5.1, version VER72/07-26, 2026 жылғы 14 қазанда қаралған; and A Guide to the DIFC Financial Promotions Prohibition, June 2018. Міндетті қағидалар және қарау кезіндегі нұсқаулар; нұсқаулық көрсетілген күні жарияланған. https://dfsaen.thomsonreuters.com/entiresection/15119
- Abu Dhabi Global Market. Financial Services and Markets Regulations 2015, section 18 and Schedule 2, consolidated version in force from 21 May 2026, ADGM Rulebook, 2026 жылғы 14 қазанда қаралған. Міндетті қағидалар. https://en.adgm.thomsonreuters.com/rulebook/18-restrictions-financial-promotion
- Сауд Арабиясы Корольдігінің Капитал нарығы басқармасы. Бағалы қағаздарды ұсыну және жалғасатын міндеттемелер туралы ережелер, 2026 жылғы 19 қаңтардағы 3-6-2026 шешімімен өзгертілген редакция, 8–10-баптар. Басқарманың ағылшын тіліндегі аудармасы; ресми мәтіні араб тілінде. Қорларға арналған бөлек ережелер бұл шолуға кірмейді. https://cma.gov.sa/en/RulesRegulations/Regulations/Documents/RULES_ON_THE_OFFER_OF_SECURITIES_AND_CONTINUING_OBLIGATIONS_en2026.pdf
- Біріккен Араб Әмірліктерінің Капитал нарығы басқармасы. Капитал нарығы басқармасы туралы 2025 жылғы № 32 федералдық декрет-заң; Қаржы қызметі ережелерінің жинағы, жарнамалауға қатысты арнайы міндеттер туралы 6-бап. https://legislation.uaecma.gov.ae/en/entiresection/1 https://legislation.uaecma.gov.ae/en/entiresection/2571
- United Kingdom. Financial Services and Markets Act 2000 (Financial Promotion) Order 2005, SI 2005/1529, article 19. legislation.gov.uk сайтында жарияланған міндетті нормативтік акт. https://www.legislation.gov.uk/uksi/2005/1529/article/19
- Еуропалық парламент және Кеңес. Баламалы инвестициялық қорлардың басқарушылары туралы 2011/61/EU директивасы, 2026 жылғы 16 сәуірдегі шоғырландырылған мәтін, 30a-баптың 1 және 2-тармақтары. Ұлттық жеке орналастыру ережелері бұл шолуға кірмейді. https://eur-lex.europa.eu/legal-content/EN/TXT/PDF/?uri=CELEX%3A02011L0061-20260416
- United States. 17 CFR 230.506 (Regulation D, Rule 506), 17 CFR 230.501(e) (сатып алушыларды санау) and 17 CFR 230.502(c) (ұсыныс тәсіліне қойылатын шектеу). Electronic Code of Federal Regulations. https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.506 https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.501 https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.502
- Institutional Limited Partners Association. ILPA Principles 3.0: Fostering Transparency, Governance and Alignment of Interests for General and Limited Partners. 2019. Саланың ерікті стандарты; міндетті күші жоқ. https://ilpa.org/wp-content/uploads/2019/06/ILPA-Principles-3.0_2019.pdf
- Duane Morris LLP. Private Equity Fund Timeline. Presentation by J. Wheater, August 2014. Көрсетілген күні әзірленген практикалық материал; сауалнама емес. https://www.duanemorris.com/site/static/private_equity_fund_timeline.pdf
- Bikhchandani, S., Hirshleifer, D., Tamuz, O. and Welch, I. Information Cascades and Social Learning. 25 May 2021. Теориялық шолу; жұмыс нұсқасы. https://arxiv.org/abs/2105.11044
- Astebro, T., Lovo, S., Fernandez Sierra, M. and Vulkan, N. Herding in Equity Crowdfunding. HEC Paris Research Paper 1245, 7 December 2017, revised June 2018. Жұмыс нұсқасы; тек аңдатпасы қаралған. https://econpapers.repec.org/paper/ebgheccah/1245.htm
- Cortes, K., Singh, M., Solomon, D. H. and Strahan, P. The Stench of Failure: How Perception Affects House Prices. NBER Working Paper 30760, December 2022. Тұрғын үй нарығы туралы жұмыс нұсқасы; тек аңдатпасы қаралған. https://www.nber.org/papers/w30760
- Bernstein, S., Korteweg, A. and Laws, K. Attracting Early Stage Investors: Evidence from a Randomized Field Experiment. Stanford Graduate School of Business Research Paper 3006, 2014. Жұмыс нұсқасы; тек аңдатпасы қаралған. https://ideas.repec.org/p/ecl/stabus/3006.html
- Taljaard, M., Lilford, R., Girling, A. and Hemming, K. The stepped wedge cluster randomised trial: an opportunity to increase the quality of evaluations of service delivery and public policy interventions. Trials 16(Suppl 2):P4, 2015. Конференция аңдатпасы. https://pmc.ncbi.nlm.nih.gov/articles/PMC4659269/
- United Arab Emirates Government portal. Data protection laws: Federal Decree-Law No. 45 of 2021 on the protection of personal data, in force 2 January 2022. Ресми порталдың қысқаша шолуы, 2026 жылғы 14 қазанда қаралған; декрет-заңның өз мәтіні қаралмаған. https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Information Commissioner's Office. Electronic mail marketing, guide to PECR. Реттеуші нұсқаулығы, 2026 жылғы 14 қазанда қаралған. https://ico.org.uk/for-organisations/direct-marketing-and-privacy-and-electronic-communications/guide-to-pecr/electronic-and-telephone-marketing/electronic-mail-marketing/
Автор туралы
Chennakeshav (CK); M&A, өсу капиталы және корпоративтік стратегия салаларында мәміле бастау, құрылымдау және орындау бойынша 25+ жылдық жаһандық тәжірибесі бар корпоративтік қаржы және инвестициялық банкинг басшысы. Ол құрылтайшылар, компаниялар және қорлар үшін құн жасау мандаттарын басқарып, директорлар кеңесінің көзқарасын тікелей орындаумен және мәмілені жабумен байланыстырған.
Карьерасы Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ портфельдік компаниялары және Emirates Growth Fund ұйымдарын; TMT, жылжымайтын мүлік, fintech, deeptech, cleantech, инфрақұрылым және энергетика салаларын қамтиды. Ол күрделі капитал тартуды және ауқымын өсіретін кәсіпорындарды қаржыландыру үшін жоғары басшылықпен, жеке капитал және венчурлік қорлармен, егемен әл-ауқат қорларымен және отбасылық кеңселермен жұмыс істеген; құн жасау мақсатында M&A тексеруін, бірігуден кейінгі интеграцияны және бизнес трансформациясын басқарған.
Matchpoint Partners ұйымында Managing Partner ретінде компанияның корпоративтік қаржы, M&A және капитал тарту қызметін басқарады. London Business School MBA дәрежесі, VTU инженерлік білімі бар; UCL London университетінде Master of Laws (LLM) оқуын жалғастыруда.
Белсенді стартап тәлімгері CK; Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute және IN5 ұйымдарында тәлімгерлік етеді; London Business School ұйымында Entrepreneur Mentor in Residence (EMiR) қызметін атқарады және Entrepreneurship World Cup қазылар құрамына қатысады.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Жауапкершілік туралы ескерту
Бұл мақала жеке және баламалы нарық құрылымы жөніндегі жалғасатын топтамаға кіреді. Пікірлер авторға тиесілі. Мақала тек ақпарат береді, нарық құрылымын жалпы сипаттайды және қандай да бір бағалы қағаз, инвестициялық құрал немесе қарсы тарап жөнінде инвестициялық, құқықтық, салықтық не реттеушілік кеңес немесе ұсыным болып табылмайды.
