
1 全候補に一斉に打診するか、順序を決めて段階的に打診するか
資金調達には、複数の法域と投資家区分の候補が含まれる。スポンサーや運用会社が使えるシニアチーム、文書一式、信用は共通である。全候補に同時に打診する方法と、法域と投資家区分に沿って分け、前の波の反応を踏まえて次に進む方法がある。民間資本を調達する創業者、CFO、スポンサーのほか、湾岸協力会議(GCC)内外のLPから資金を募る運用会社もこの選択に直面する。本稿は仮想投資家240件、調達目標2億米ドルで両者を検証する。
著者は打診時点を記録した投資家集団のデータを保有していないため、実測の成約率は報告しない。枠組みの基礎となるのは、いつ、どのように打診できるかを定める勧誘規制 [1, 2, 3, 4, 5, 6, 7]、ファンドのクロージング慣行と実務家の工程表 [8, 9]、および投資家が互いの行動から学ぶ仕組みを扱った研究 [10, 11, 12, 13] である。実験では同じ乱数標本で7種類の打診方法を比較し、前提とした仕組みの下で得られる結果を示す。各結果が前提に依存する箇所も明示する。
本稿は意思決定の枠組み、再現可能な実験、実証研究に必要な証拠の仕様を示す。シミュレーション内で段階的な打診が一斉打診を上回る条件と差、無作為割当てや完全情報による順位付けとの比較、優位性が失われる条件を検討する。実際の成約率、推奨する間隔、進行中の案件に対する効果は推定していない。
湾岸とその他の地域にまたがる候補リストには複数の規制と意思決定の期間が同時に関わる。各地の政府系・機関投資家、ファミリーオフィス、ファンド・オブ・ファンズは、許容される打診経路、決定までの長さ、他の投資家の反応を知る可能性が異なり得る。本稿はその差を入力値とし、どのような順序になるかを調べる。
2 先に成果指標を決める:測定時点ごとの署名済み出資確約額
順序付けは測定時点を定めた成果で評価する。初回面談からデューデリジェンスに進めば適格な面談と数える。投資家が出資意向を示せば精査が進んだとし、書類に署名すれば出資確約と数える。モデルでは出資意向の92%が4週間後に署名に至ると仮定する。主要指標は開始から第52週の署名済み確約額の調達目標比である。総額に加えて時期も重要なため、第26週と第78週の結果も示す。
測定時点はファンドのクロージングの構造に沿う。署名済み出資確約額が3,000万米ドル、すなわち目標の15%に達した時点を初回クロージングとする。第26週と第52週までに達した反復の割合と、達した週の中央値を示す。78週の期間は、初回クロージングまでの26週と、その後の52週からなり、初回クロージング後の期間について業界原則が例示する12か月に相当する [8]。真の適合度が0.6以上の投資家が初回面談で辞退した場合、有望な関係を失ったと数える。
比較では署名によって示された需要を数え、クロージング額に上限は設けない。実際のファンドには総額の上限があり、発行体にも調達上限がある。目標付近または超過の結果は、需要が目標に達するか上回ったと読む。指標は価格、条件、出資を約束する投資家の質、資本コストを示さない。実務ではこれらも判断に含める。
3 湾岸の規制が打診できる相手と経路を決める
ドバイ金融サービス機構(DFSA)は、金融サービス契約の締結や金融商品の取引を勧めたり誘引したりする連絡を金融プロモーションと定義する。規則GEN 3.4.1では、行為規則に定める種類のプロ顧客とみなす合理的根拠がある者だけに向け、その者だけが受諾できるプロモーションを適用除外とする。別の適用除外は、ドバイ国際金融センター内にいる受信者が当該プロモーションの受領を自発的に求め、それに応じて当人に送る場合を対象とする。プロ顧客だけを対象とするプロモーションを該当しないと見られる者に送ってはならず、プロ顧客のみがそれに基づいて行動すべき旨を明示する。センター内に実際に所在して定期的または長期にわたりプロモーションを行うと、金融サービスの遂行とみなされる場合がある [1]。
アブダビ・グローバル・マーケットの金融サービス・市場規則第18条は、業務上、投資活動への参加を勧めたり誘引したりする連絡を制限する。規定される経路には、認可を受けた者または適用除外となる者による連絡、UAEの金融サービス規制当局の免許を受けて監督下にある者による連絡、認可を受けた者または適用除外となる者が第18条のために承認した内容、附表2に基づく該当の適用除外がある。市場外からの連絡は、市場内に影響を及ぼし得る場合に限り制限の対象となる。附表2は、要請の有無を区別したリアルタイムの連絡と、書面や電子メールなどリアルタイムでない連絡を区別する [2]。
サウジアラビア資本市場庁の2026年1月改正規則では、証券私募に原則としてアレンジ業務の免許を持つ業者の関与と、募集の少なくとも10日前までの通知を求める。所定の債券募集では、募集開始前に通知し、国内の募集者または特別目的事業体が第10条(a)(2)の条件を満たせば、通知期間を短縮できる。第8条と第9条は機関・適格顧客向け募集と限定募集を扱う。限定募集にはそれ以外の対象者を最大100名まで含めることができ、各人の払込額は20万サウジ・リヤルまたはその相当額までとなる。同じ種類の証券の限定募集は12か月に1回までである [3]。別に定められたファンド規則は本稿の検討対象外とした。
UAEの金融自由区外では、2026年1月1日に資本市場庁が証券商品庁に代わった。規制当局のプロモーション規則第6条では、外国ファンドの持分を、プロ投資家または取引相手方に対して私募によってプロモーションできる。個々の打診では、商品、受信者の区分、プロモーションを行う者の権限を確認する必要がある。引用条項はシミュレーションで用いる6週間の所要期間を定めていない [4]。
4 英国、EU、米国では投資家の属性と初回打診の方法が重要になる
英国の金融プロモーション令第19条には、ここで関係する二つの経路がある。発信者が投資の専門家であると合理的に信じる受信者に連絡するか、当該連絡が投資の専門家だけに向けられたものと合理的にみなせる場合である。規定された表示やその他の要素は後者の判断材料となるが、いずれもあらゆる場合に必須ではない。同条は準備期間を定めていない。発信前に、適用する経路の根拠を記録する [5]。
第30a条は、認可を受けたEUのオルタナティブ投資ファンド運用会社が、潜在的なプロ投資家にプレマーケティングを行うことを条件付きで認める。提供情報だけで投資を確約できず、申込書類にも当たらないことが条件に含まれる。運用会社は開始後2週間以内に本国当局へ簡易な書面で通知する。プロ投資家が開始後18か月以内に、情報で言及されたファンドまたはプレマーケティングの結果として設立されたファンドを申し込む場合、その申込みはマーケティングの結果として扱われ、該当する通知手続の対象となる [6]。各国の私募規則は本稿の検討対象外とした。
米国の規則506(b)には、規則502(c)の一般勧誘禁止が適用される。算入対象となる購入者は任意の90暦日間に35件までで、発行体による合理的な判断と、認定投資家などを算入対象から除く規則501(e)が関係する。非認定の購入者には規則506(b)の知識・経験要件が適用され、発行体は販売直前の合理的な判断に依拠できる。規則506(c)では、購入者が全員認定投資家で、発行体がその確認に合理的な手段を取れば一般勧誘が認められる [7]。初回連絡の方法と属性を確認する工程は分けて設計する。引用した規則506(c)の規定は初回面談の期限を定めていない。
表1は七つの経路と、シミュレーションで用いる準備期間を比較する。すべての期間は週単位のシナリオ設定値である。サウジアラビアの設定値を2週間としたのは、本稿が扱う証券募集で原則となる募集10日前の通知を表すためである。所定の債券募集に対する通知期間短縮の例外はモデル化していない。この値はファンドのマーケティング日程を定めるものでも、投資家への打診を許可するものでもない。
表を横にスクロールすると、すべての列を確認できます。
| 経路 | 引用資料で確認できる事項 | 引用資料では確認できない事項 | モデル上の準備期間(週) |
|---|---|---|---|
| DIFC | プロ顧客とみなされる者だけを対象とする場合は適用除外。所定の表示が必要 [1] | 属性確認に要する時間、ファンドごとの募集規則 | 1 |
| ADGM | 勧誘の制限と列挙された適用除外。市場内に影響し得るかで適用範囲が決まる [2] | 個別の打診に適した適用除外、準備に要する時間 | 1 |
| UAE国内(金融自由区外) | プロ投資家または取引相手方への外国ファンド持分の私募によるプロモーション [4] | 適用経路、受信者区分、プロモーションを行う者の権限を確認する期間 | 6 |
| サウジアラビア | 免許を持つアレンジャー、原則として募集10日前の通知、所定の債券募集には短縮通知期間 [3] | ファンド持分の規則、アレンジャーの選任期間 | 2 |
| 英国 | 受信者が投資の専門家と合理的に信じられるか、当該連絡が投資の専門家だけに向けられたものと合理的にみなせること [5] | 属性確認の期間、ファンド勧誘の制限 | 2 |
| EU | EUのAIF運用会社:2週間以内の書面通知、18か月以内の対象AIFの申込みはマーケティングとして扱う [6] | 各国の私募制度 | 2 |
| 米国 | 506(b)は一般勧誘を禁止。506(c)は認定投資家であることの確認を要求 [7] | 属性確認の期間、州法 | 3 |
5 クロージング慣行と投資家の決定期間が、各段階で成果を出す時期を決める
ILPA(Institutional Limited Partners Association)の2019年原則は、初回クロージングから合理的な期間内、例えば12か月で資金募集を終えるよう求める。初回と最終のクロージングの間に参加する投資家には利息を課し、初回参加者に付与し、ファンド資産に含めないよう勧める [8]。原則は任意である。早く出資を確約した投資家への補償方法と、後続の投資家が参加できる期間を契約で区切る考え方を示している。
実務家の工程表もこの構造に沿っている。2014年8月の法律事務所の資料によれば、マーケティングには6か月から1年超、条件交渉には通常およそ3〜6か月を要し、追加クロージングを約1年にわたり行うことがある [9]。当時の実務家資料であり、調査結果ではない。期間の幅は示すが、分布や法域・投資家区分別の差は示していない。
そこで実験では、適格な初回面談から意思決定までの中央値を、機関投資家で24週、ファミリーオフィスで8週、ファンド・オブ・ファンズと事業会社で15週と仮定する。実務家が示した幅を参考にしたモデル上の設定で、その資料から導いた数値ではない。湾岸地域やその他の地域の投資家が公表した意思決定の工程表は見つからなかった。時期に関する結果はすべて仮定に依存する。実証研究ではまず期間への感応度を検証する必要がある。
投資家が想定する期間に初回クロージングに達しない場合、その事実自体がシグナルを持つと仮定する。業界原則は後から参加する投資家に利息を課すことも求めている [8]。モデルは利息を計算しない。時間とともに投資意欲が落ちる仕組みを入れ、その影響を検証する。実際の調達では、投資家の行動とクロージング慣行、契約条件が、いずれも時間に伴うコストを生む。
6 順序は情報を伝える。既存の証拠は限られ、結果も一様ではない
情報カスケードの標準モデルでは、先行者の行動を見た人が、自分の持つ情報にかかわらず合理的に追随する場合がある。研究の草分けによるレビューによると、カスケードは小さなショックでも崩れ得る。情報の精度が低い順に並べても速く生じやすい。情報の精度が高い参加者を最初にすると、1つのシグナルで直ちにカスケードが始まり、判断の精度が下がる場合がある。先行者の観察にコストがかかる場合、初期の参加者が後続の参加者のために負担を負うことも指摘されている [10]。
同じレビューは、新規株式公開のように売り手が固定価格で持分を順に売り出す例も示す。その場合の需要は不安定で、初期の否定的なシグナルが数件あるだけで購入が急減し得る。レビューは、募集が大幅な超過申込みまたは大幅な未達に偏りやすいとする証拠を挙げる [10]。この分析は二値のシグナルと同質の買い手を前提とする。順序が結果を変え、結果がそれまでの経過に依存し得ることを示すが、内部の決定に時間を要する異質なLPでの影響の大きさは分からない。
実証研究は少なく、結論は一様でない。株式型クラウドファンディングの研究では、直近の出資表明額と経過時間が次の表明を予測し、情報が少ない投資家でその関係が最も強い [11]。住宅オークションの研究では、売れなかった住宅は後に2.6%安く売れ、売れ残りが続くと値引きは拡大し、時間の経過で縮小した。著者らはこれを負の烙印の影響と考えている [12]。いずれも機関投資家を対象にしていない。
本稿の問いに最も近い無作為化フィールド実験では、約4,500人の初期段階の投資家に約17,000通の電子メールを送った。平均的な投資家は創業チームの情報に強く反応した一方、事業の進捗や既存のリード投資家の情報には同様の反応を示さなかった [13]。無作為化したのは提示情報であり、打診時期ではない。対象は初期段階の投資家に限られた。リード投資家の情報が平均的な投資家を動かすという前提を支持しないため、本稿はアンカー効果を外したケースも検証する。
7 法域と投資家区分で候補を分け、記録を確認して次の打診に進む
提案するルールは、法域と投資家区分の組み合わせごとに打診する波を割り当てる。5つの法域と3つの投資家区分で15のグループができる。各グループの準備度指数は、記録上の適合度の平均に、その投資家区分の典型的な出資額を掛け、規制上の準備期間と典型的な意思決定期間の和で割って求める。指数順に、リストの約30%、35%、35%を占める3つの波にグループ単位で振り分ける。同じグループを複数の波に分けないため、各波の方針を一文で説明できる。
次の波を始める前に、辞退記録と得られた反応を確認する。実験ではモデルを動かすために6週間の固定間隔を設定する。表2は準備度指数と開始前の確認に用いる基準を示す。個々の投資家を順位付けするのは別の問題である。実験では、担当チームが実際には得られない情報を使う個人単位の順位付けを比較対象にする。
グループ全体で記録上の適合度を平均するため、個々の記録のノイズよりグループ全体に対する系統的な評価のずれが問題となる。グループを誤認するストレスケースでこのリスクを調べる。他の値が同じなら、規制上の準備期間が長いほど指数は低い。他の要素が遅れを補えば、準備期間が長いグループでも早い波に入る場合がある。初回打診は、打診波の開始と規制上の準備期間の終了のうち遅い時点に行う。
表を横にスクロールすると、すべての列を確認できます。
| 基準 | 測定項目 | 順序への影響 | チームが保持すべき証拠 |
|---|---|---|---|
| 1. 投資方針との適合度 | グループの記録上の平均適合度 | 高いほど早い | 公表された投資方針と過去の出資確約 |
| 2. 出資余力 | 投資家区分ごとの典型的な出資確約額 | 大きいほど早い | 投資家が示す出資額の範囲 |
| 3. 意思決定期間 | 初回面談から決定までの典型的な週数 | 短いほど早い | 当該投資家との過去の手続期間 |
| 4. 規制上の準備期間 | 打診経路を利用できるまでの週数 | 短いほど早い | 打診経路と受信者の属性の記録 |
| 5. 他の投資家に辞退が伝わる度合い | グループ内の辞退を他のグループが知る割合 | 高いほど後 | 把握しているネットワークと共同投資関係 |
| 6. アンカー投資家となる可能性 | 早期に先導的な出資確約を出せるか | 可能性が高いほど早い | 過去に先導した出資確約 |
| 7. 時間経過による関心低下のリスク | グループへの打診を遅らせるコスト | 高いほど早い | 市場機会と期限を示す資料 |
提案する評価表であり、出典はいずれも重みを示していない。実験では基準1から4を準備度指数に、基準5から7を次の波の開始前の確認とストレスケースに用いる。
8 打診ごとに日時と同意を記録する
順序の効果を検証するには、打診一件ごとの日付と状況が必要となる。投資家ごと、打診ごとに、経路、受信者の属性とその根拠、割当てた波、予定日と実施日、初回面談日、精査開始日と出資意向の提示日、署名日、辞退の有無と理由、シニアチームの作業時間を記録する。表1の規制上の条件を満たしたことを示すためにも使う。
同意とデータ保護の規則が、何を保存し分析できるかを決める。2022年1月2日施行のUAE連邦個人データ保護法は、列挙された例外を除き、本人の同意のない個人データ処理を禁じる。DIFCデータ保護法は公式ポータルに別途掲載されている [15]。英国の規制当局のガイダンスは、ソフトオプトインの例外を除き個別の同意が必要な個人と、メールを送信できる法人を区別する。送信者は身元を隠してはならない [16]。参照したのはポータルの要約と規制当局のガイダンスであり、法令自体は確認していない。
機関投資家の担当者は業務上の立場で記録し、個人データは打診に必要な範囲に抑える。記録を分析する前に、処理の法的根拠について助言を得る。表3に記録項目を示す。使用データについて同意を示せない場合、研究結果を公表すべきではない。
表を横にスクロールすると、すべての列を確認できます。
| 項目 | 内容 | 目的 |
|---|---|---|
| 投資家とグループ | 法域、投資家区分、優先度 | グループと打診波を特定する |
| 経路と属性 | 利用経路、受信者の属性、その根拠 | 適用される規制条件への適合を示す |
| 打診波と日付 | 割当てた波、予定日、実際の打診日 | 遅れや計画との差を測る |
| 面談 | 日付、適格かどうか、シニアチームの作業時間 | 負荷と初期成果を測る |
| 精査 | 開始日、資料等の依頼、出資意向の提示日 | 進捗を測る |
| 署名 | 日付、金額、条件 | 最終成果を測る |
| 辞退 | 日付、段階、示された理由、知った他の投資家 | 辞退の波及と学習の分析に使う |
| 同意 | 個人データ項目ごとの処理根拠と日付 | 記録の分析を可能にする |
9 仮想の投資家リストと生成に用いた設定値
リストは5つの法域と3つの投資家区分に属する240件からなる。固定した乱数シードを使い、1,000回の反復ごとに新しいリストを抽出する。潜在的な適合度はベータ分布から抽出し、法域ごとに調整して0から1の範囲に収める。潜在適合度の平均は0.42である。記録上の準備度は、潜在適合度に標準偏差0.12のノイズを加え、同じ範囲に収めた値である。主要シミュレーションで潜在適合度との相関は0.86だった。出資額は対数正規分布に従い、区分別の中央値は1,200万、250万、600万米ドル、平均は690万米ドルとなる。リスト全体の出資額は約16億5,700万米ドルで、調達目標は2億米ドルである。
表4にリストの構成、表5に全入力値を示す。数値はすべてモデルのために設定したもので、市場で観測した値はない。一斉打診が第78週までに目標のほぼ半分に達するよう設定し、改善と悪化の両方が起こり得る余地を設けた。後の節では設定値を変えて結論を検証する。実証研究では表5に挙げた仮定を優先して実測値に置き換える。
各反復では、投資家、出資額、意思決定期間、応答までの時間、各段階の一様乱数を全方式で共通にする。方式間の差は同じリストに異なる方式を適用した結果である。不確実性を測る単位は反復であり、各反復は同じ構成を持つ候補リストの一例に相当する。後の表の範囲は仮想リスト間でのばらつきを表し、実案件に対する信頼区間ではない。
表を横にスクロールすると、すべての列を確認できます。
| 投資家の法域 | 規制上の準備期間(週) | リスト内の割合 | 平均適合度 | 投資家数:機関/ファミリーオフィス/ファンド・オブ・ファンズ |
|---|---|---|---|---|
| DIFC・ADGM | 1 | 25% | 0.46 | 17 / 27 / 16 |
| UAE国内(金融自由区外) | 6 | 15% | 0.44 | 10 / 16 / 10 |
| サウジアラビア | 2 | 20% | 0.45 | 13 / 22 / 13 |
| 英国・EU | 2 | 25% | 0.39 | 17 / 27 / 16 |
| 米国 | 3 | 15% | 0.33 | 10 / 16 / 10 |
Matchpointによる仮想ケースの分析。所定の設定に基づく結果で、観測値は使用していない。
表を横にスクロールすると、すべての列を確認できます。
| 入力項目 | 値 | 区分 |
|---|---|---|
| リスト、目標、期間 | 投資家240件、200百万米ドル、78週 | 設定値 |
| シニアチームの処理能力 | 週あたり14単位、各精査案件は0.3単位を消費 | 設定値 |
| 第一段階の確率 | (0.10 + 0.80 × 適合度)に、提案の質、鮮度、待機による関心低下の係数を掛ける | 設定値 |
| 第二段階の確率 | (0.12 + 0.75 × 適合度)に調整係数を掛ける。上限0.95 | 設定値 |
| 分布 | 適合度はベータ分布(2.0, 3.2)に法域別調整。対数標準偏差は金額0.5、意思決定期間0.3 | 設定値 |
| 提案の質 | 0.80から1.00まで上がる。尺度は面談40件。打診時の値を固定 | 設定値 |
| 時間と待機による関心低下 | 観測期間内の低下幅は0.45(第12週以降)。待機による低下率は週0.03 | 設定値 |
| 辞退の波及 | 伝わった直近の辞退一件あたり0.05、週ごとの残存率0.92、投資家区分60%、法域40% | 設定値 |
| アンカー効果 | 精査に0.30、初回面談に0.15を上乗せ。出資意向が24百万米ドルに達すれば適用 | 設定値 |
| 打診波 | 三つの波の比率は30%、35%、35%。間隔は6週 | 設定値 |
| 乱数シードと反復回数 | 1381。主要比較1,000回、ストレステスト400回、感応度格子250回 | 固定 |
すべてモデルの設定値であり、観測値はない。単位は表示に従い、週、百万米ドル、確率とする。
10 シニアチームの時間制約により、一斉打診でも面談は順番待ちになる
最初の式は投資家に最も早く打診できる週と、シニアチームの処理能力を定める。式1aでは、a_iは投資家iへの打診週、w(i)は打診波、gは波の間隔(週)、Lは投資家の法域における規制上の準備期間である。式1bでは、e_iは面談可能となる週、omega_iは応答遅れであり、1週に平均1.5のポアソン乱数を加えた値である。e_iの順に空き枠のある最初の週で面談し、同順位は無作為に決める。
初回面談とデューデリジェンスは同じシニアチームの時間を使う。式2aでは、c_tは第t週の初回面談数、Kは週あたりの処理能力、deltaは進行中の精査1件あたりの負荷、n_tは未完了の件数、c_minは最低1枠を表す。式2bでは、s_tは通常の1週間に対する精査の進捗割合、m_tは実施した面談数である。各案件の残り所要期間は週ごとにs_tだけ減り、ゼロになれば意思決定に至る。
一斉打診では、どの投資家も数週で面談可能となり、待ち行列が日程を決める。準備が整ってから面談までの平均は一斉打診で12.4週、グループ別ルールで11.5週である。モデルでは一斉に打診しても、面談は優先順位のない待ち行列に入り、待つ間に投資家の関心が週あたり0.03の率で低下する。処理能力が高いチームや候補数が少ない案件では待ち時間が短くなる。後のストレステストでこの傾向を示す。
11 提案の質、案件の鮮度、適合度が各段階の確率を決める
式3aのP1は初回面談が適格となる確率である。f_iは真の適合度、Q_iは投資家iへの打診時に固定した提案の質、F_tは面談週の案件の鮮度、W_iは待った週数、lambdaは待ち時間による関心低下率、A_tはアンカー成立の有無、kappa_1は成立後の上乗せである。式3bのP2は、精査が出資意向に至る確率である。gammaは辞退の波及係数、R_itは決定週に投資家iが知り得る辞退の量で、次節で定義する。kappaはアンカー成立による上乗せである。両確率の上限は0.95とする。
式4aは提案の質を定める。打診週までの初回面談数M(a_i)が増えるにつれ、質は尺度kでQ_0からQ_maxへ上昇する。開始時の提案は最も弱く、後の波では改良した提案を送る。式4bでは、F_tは案件の鮮度、phiは期間Hを通じた関心の低下幅、t_0は低下が始まる週で、第12週に設定する。この項は、市場に長く残る案件が信用を失う現象を簡略化したものである。参考にしたのは、別の資産のオークションで不落札後の負の烙印を報告した研究である [12]。投資家のデータで校正した値ではない。
後の波では提案の質が高まり、案件の鮮度は下がる。第1段階の平均確率は、一斉打診で面談の25.2%、グループ別ルールで28.5%である。第2段階ではそれぞれ23.1%と25.5%である。適合度は両段階に関わるため、適合度の高い候補が多い波はモデル上の転換率が高い。
12 他の投資家に伝わる辞退と早期のアンカー成立が意思決定を結びつける
辞退は同じ投資家区分や同じ法域の他の投資家に伝わる。式5aのRは区分内の辞退の蓄積であり、週ごとの残存率rhoに従って減衰し、当週の辞退r_tが加わる。式5bのR_itは投資家iが受ける影響で、投資家区分と法域ごとの辞退の蓄積を0.6と0.4で加重した値である。式3bのとおり、直近の辞退を1件知るごとに、第2段階の確率にeのマイナスgamma乗を掛ける。
アンカー効果は1つの指標で表す。出資意向の累計が2,400万米ドル、すなわち目標の12%に達すると、A_tが1になる。その後は初回面談に0.15、精査の意思決定に0.30を上乗せする。第26週までにアンカーの閾値に達する割合は一斉打診で40%、グループ別ルールで62%、機関投資家優先で54%となる。達する週の中央値はそれぞれ28、25、26である。
両方の仕組みはモデル上の設定である。情報カスケードの文献はその種の効果があり得ることを示す [10]。クラウドファンディングの研究では投資家が先行する需要に反応した [11]。別の研究では、リード投資家についての情報は初期段階の投資家の反応を平均的には変えなかった [13]。機関投資家であるLPについて、どの資料も効果の大きさを示していない。ストレステストは両方の効果を変化させ、両方を取り除いた場合も調べる。
週ごとの残存率0.92は、辞退の影響が約8週で半減することを意味する。最初の26週にモデルが記録する辞退は、一斉打診で平均144件、グループ別ルールで104件である。辞退が集中すると、後の意思決定時に伝わる辞退の量が増える。アンカー効果と辞退の波及はいずれも他の投資家の行動を見て判断することを表す。別々のパラメータを使うため、どちらも個別に無効化できる。
13 結果を読むための二つの比較対象
七つの方式に同じ乱数標本を使い、同じ条件で結果の差を比較する。一斉打診では、各投資家に打診できる最初の週に連絡する。三つの方式は、それぞれ一つの基準で波を決める。法域別、投資家区分別でファミリーオフィスなどを優先、投資家区分別で機関投資家を優先、の三つである。グループ別ルールは第7節の準備度指数を使う。一つの比較対象は投資家を無作為に割り振る。もう一つは、潜在適合度とシミュレーション上の出資額を掛け、規制上の準備期間と意思決定期間の和で割った値で投資家を順位付けする。
完全情報による順位付けはシミュレーションの潜在パラメータを使う。個々の結果を決める乱数は知らず、最適な割当ても探索しない。無作為に分けた打診と一斉打診を比べると、モデルの前提の下で打診時期を分散することの影響が分かる。順序を付けた打診を無作為割当てと比べれば、間隔をそろえた場合の順序の寄与が分かる。表6に各方式の内訳を示す。各段階の間隔はどの分割方式も6週で、第2波と第3波は規制上の準備期間を条件に、それぞれ第6週と第12週に始まる。
どちらの比較対象も結果の上下限ではない。第52週の署名済み出資確約額の目標比は、無作為割当てで44.8%、決定の早い投資家区分を優先する方式で25.0%だった。基準ケースでは、記録上の適合度と潜在適合度の相関は0.86である。完全情報による順位付けはモデル内で方式を比較するためのもので、実務チームに期待できる成績を示すものではない。
表を横にスクロールすると、すべての列を確認できます。
| 方式 | リストに占める第1/2/3波の割合 | 第1/2/3波の平均打診週 |
|---|---|---|
| 一斉打診 | 100% / 0% / 0% | 2.5 / 0.0 / 0.0 |
| 法域別 | 45% / 40% / 15% | 1.4 / 6.0 / 12.0 |
| 投資家区分別、決定の早い先を優先 | 45% / 27% / 28% | 2.5 / 6.0 / 12.0 |
| 投資家区分別、機関投資家を優先 | 28% / 27% / 45% | 2.5 / 6.0 / 12.0 |
| グループ別、記録上の準備度 | 30% / 35% / 35% | 2.1 / 6.0 / 12.0 |
| 無作為割当て | 30% / 35% / 35% | 2.5 / 6.0 / 12.0 |
| 完全情報による順位付け | 30% / 35% / 35% | 2.2 / 6.0 / 12.0 |
Matchpointによる仮想ケースの分析。所定の設定に基づく結果で、観測値は使用していない。
14 グループ別ルールの差は第52週で最も大きい
一斉打診の署名済み確約は、第26週に目標の平均7.2%、第52週に36.1%、第78週に51.3%となる。グループ別ルールでは順に8.1%、55.8%、65.7%である。第52週の対応のある比較での差は目標比+19.7ポイント。反復の中央90%の差は−1.9から+46.2ポイントで、93%の反復でグループ別ルールが上回る。差は第26週で+0.9ポイント、第78週で+14.4ポイントである。比較は表7と図1に示す。
グループ別ルールでは初回クロージングが早まる。第26週までに到達する割合は一斉打診で10%、グループ別ルールで15%であり、第52週まではそれぞれ91%、99%である。到達週の中央値は36から31になる。完全情報による順位付けでは49%の反復で第26週までに初回クロージングに達し、同週の署名済み確約は目標の16.8%となる。準備が整った投資家を知ることがモデルで大きく効くことを示す。
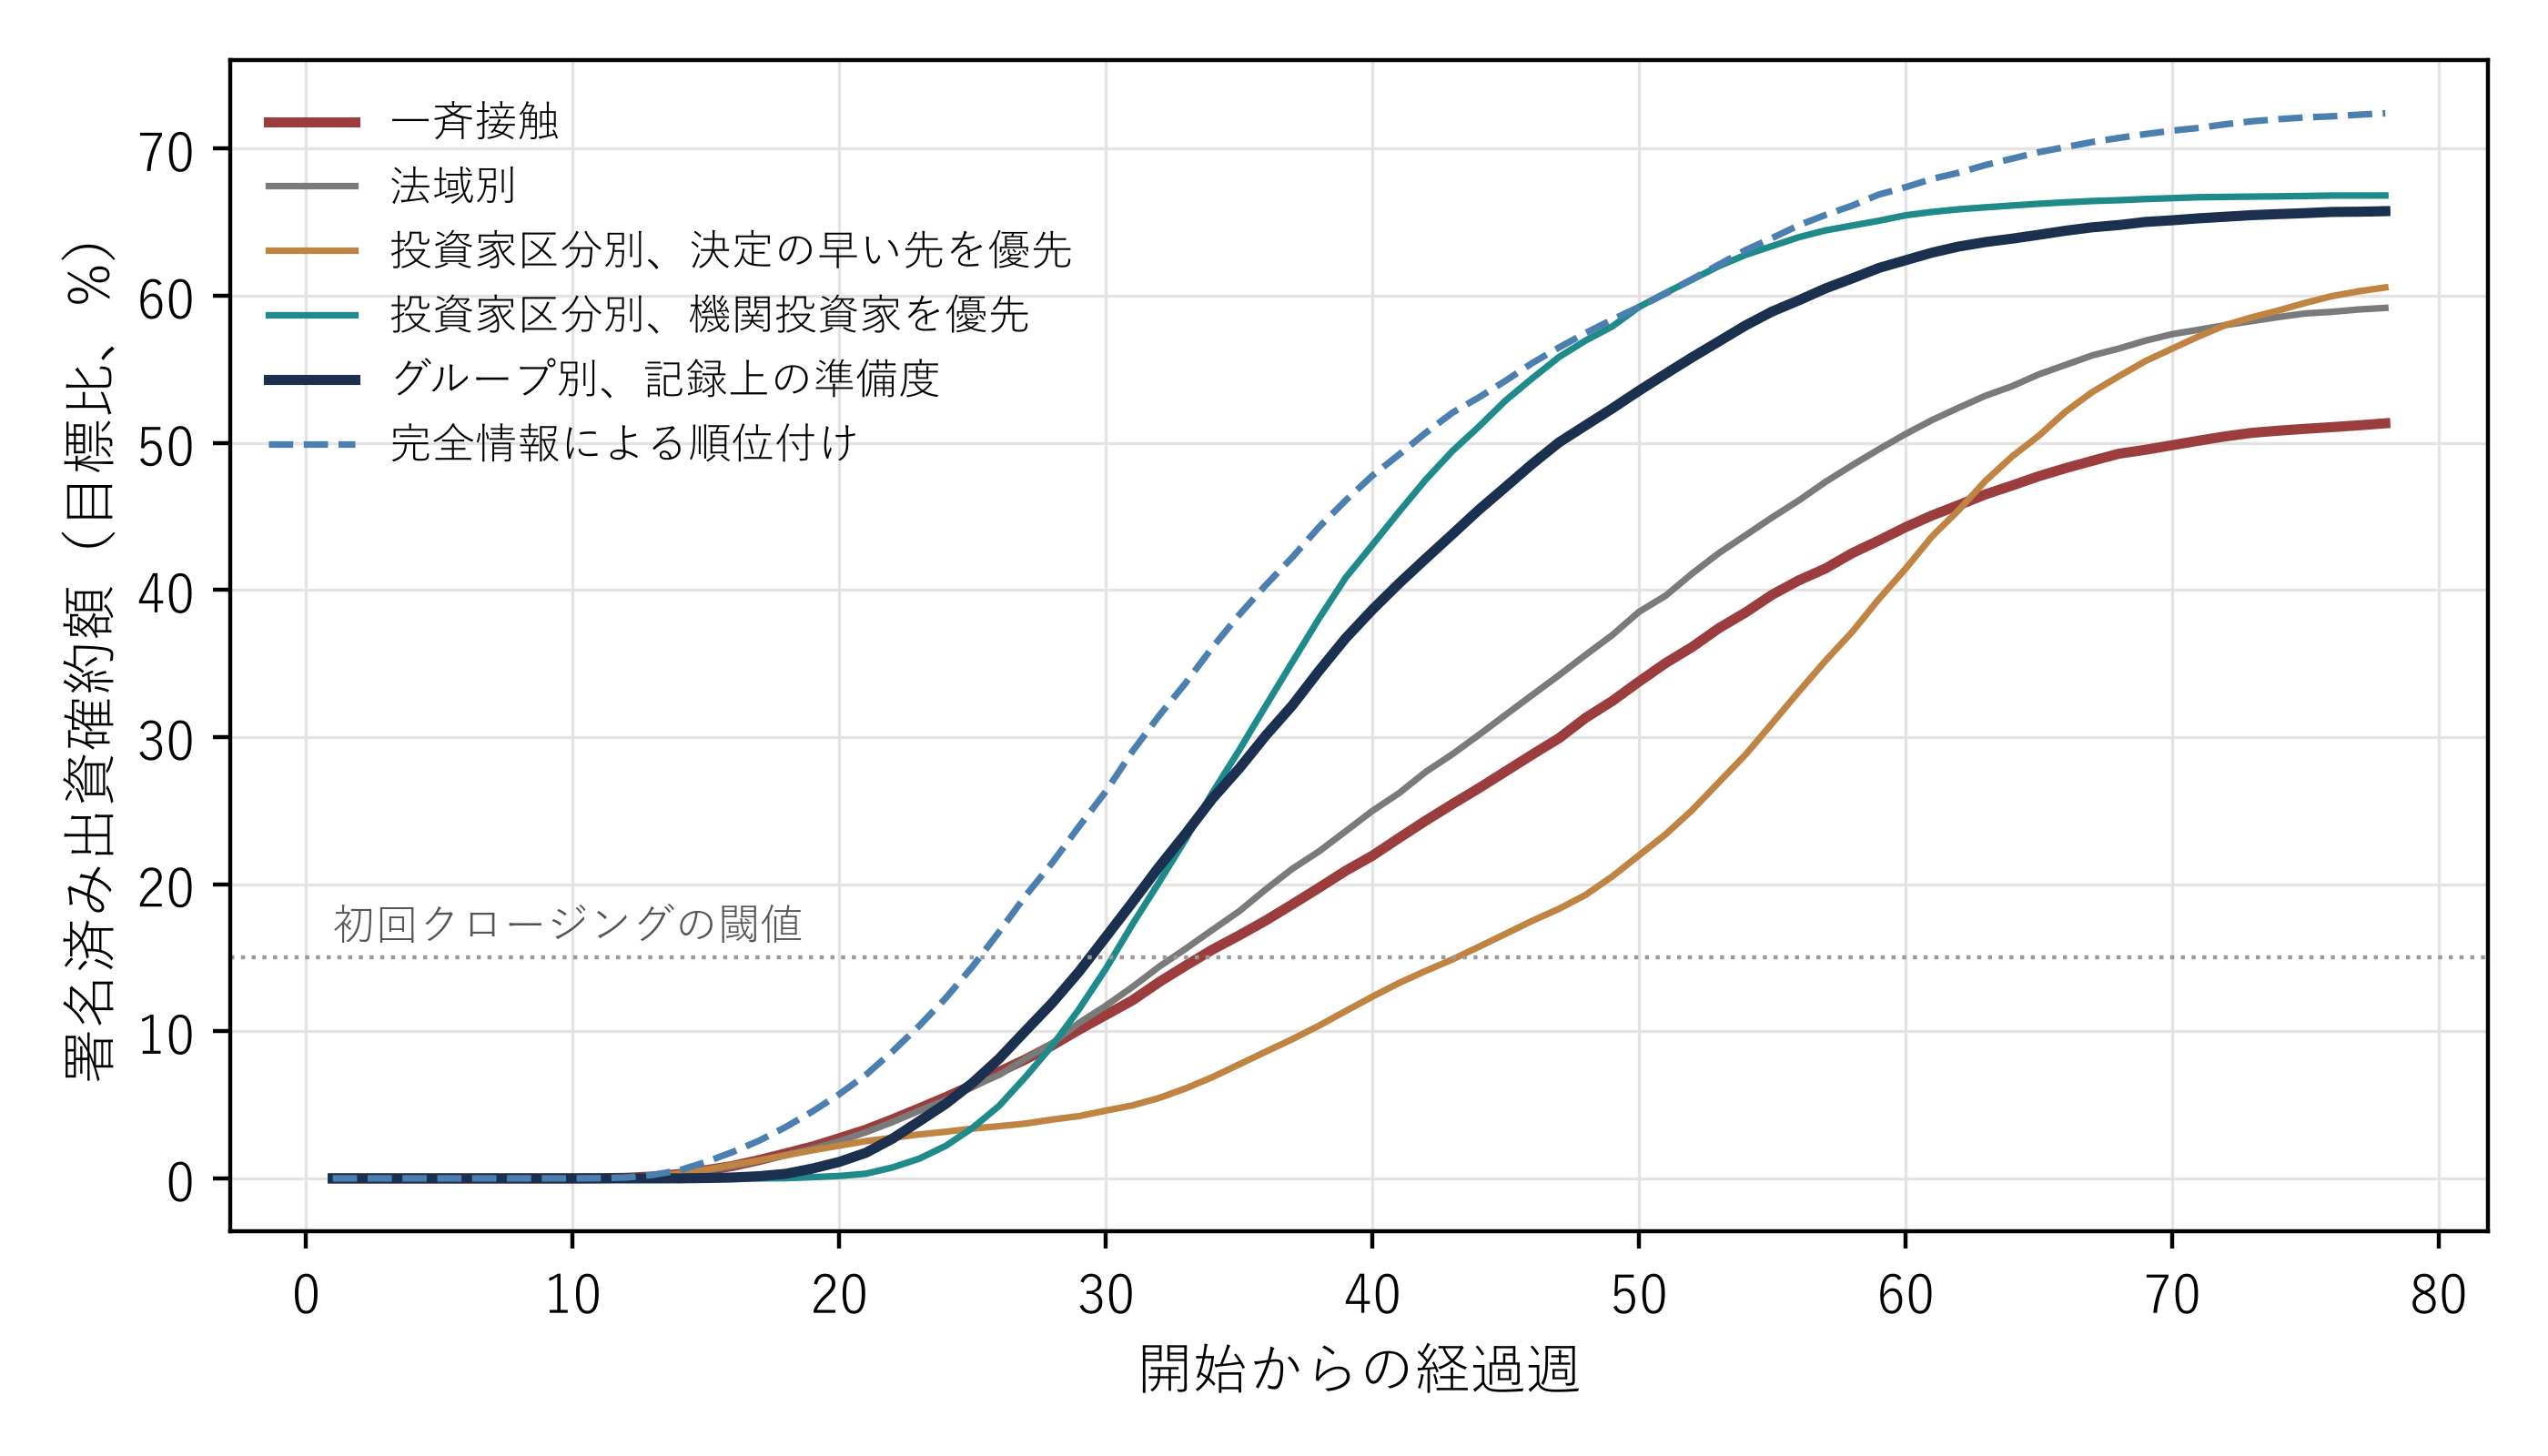
Matchpointによる仮想ケースの分析。所定の設定に基づく結果で、観測値は使用していない。反復の平均。
図2は打診の各段階を示す。精査に進む投資家は一斉打診で平均60.5件、グループ別ルールで68.3件。署名に至るのはそれぞれ12.8件、16.0件である。面談が適格となる割合は一斉打診で25.2%、グループ別ルールで28.5%。打診先の署名率は5.3%と6.7%である。適合度の高い投資家の辞退は28.5件と25.9件だった。第52週に完全情報による順位付けが一斉打診を上回る幅を基準にすると、グループ別ルールはその79%、無作為割当ては35%を得た。
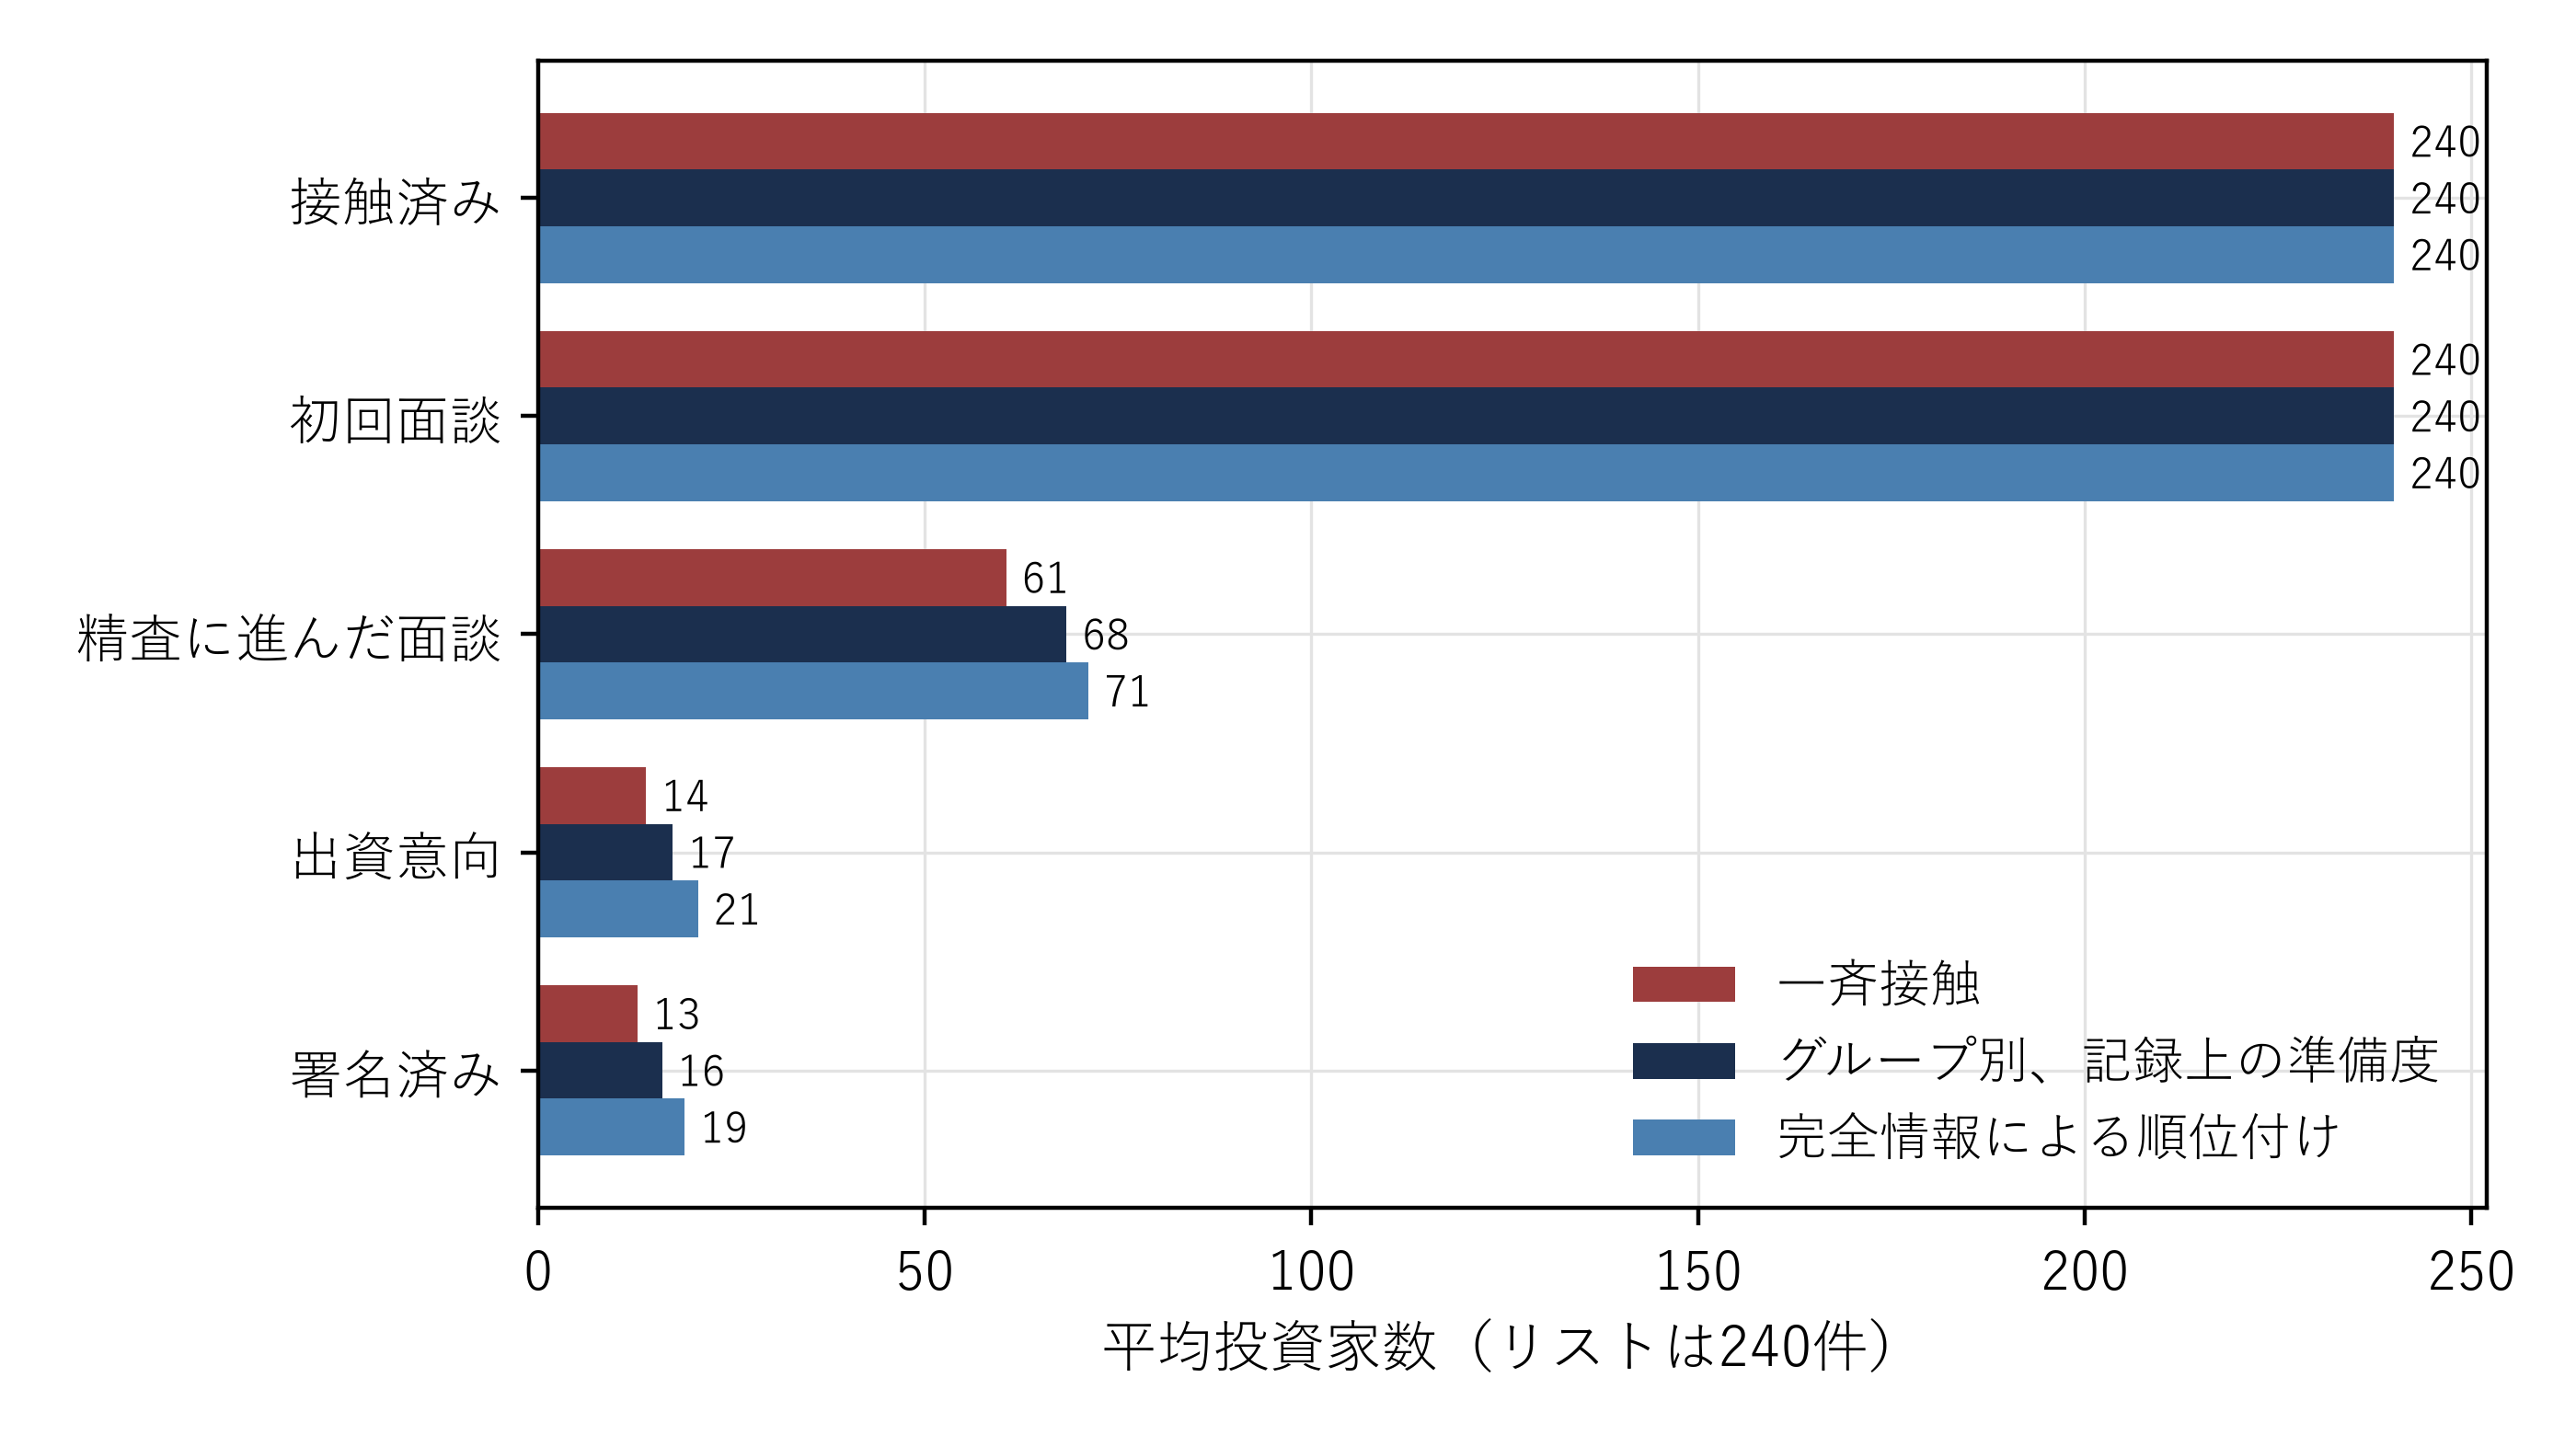
Matchpointによる仮想ケースの分析。所定の設定に基づく結果で、観測値は使用していない。反復の平均投資家数。
表を横にスクロールすると、すべての列を確認できます。
| 方式 | 第26週までの署名 | 第52週までの署名 | 第78週までの署名 | 第26週までの初回クロージング | 第52週までの初回クロージング | 高適合度の投資家の辞退 | 第52週の一斉打診との差 | 一斉打診を上回った反復 |
|---|---|---|---|---|---|---|---|---|
| 一斉打診 | 7.2 | 36.1 | 51.3 | 10% | 91% | 28.5 | 基準 | 基準 |
| 法域別 | 7.0 | 41.1 | 59.2 | 10% | 95% | 26.3 | +5.0 (−13.6 ~ +26.7) | 64% |
| 投資家区分別、決定の早い先を優先 | 3.5 | 25.0 | 60.6 | 0% | 77% | 25.5 | −11.1 (−38.0 ~ +12.0) | 22% |
| 投資家区分別、機関投資家を優先 | 4.9 | 61.1 | 66.8 | 8% | 100% | 26.5 | +25.0 (+1.7 ~ +55.0) | 96% |
| グループ別、記録上の準備度 | 8.1 | 55.8 | 65.7 | 15% | 99% | 25.9 | +19.7 (−1.9 ~ +46.2) | 93% |
| 無作為割当て | 7.9 | 44.8 | 68.9 | 11% | 97% | 25.5 | +8.7 (−16.0 ~ +33.1) | 72% |
| 完全情報による順位付け | 16.8 | 61.1 | 72.4 | 49% | 99% | 23.9 | +25.0 (+1.2 ~ +54.3) | 96% |
Matchpointによる仮想ケースの分析。所定の設定に基づく結果で、観測値は使用していない。署名済み確約は目標比。一斉打診との差は同じ乱数標本で比較した値で、範囲はその差の第5から第95百分位。
対応のある比較での差は大きくばらつく。グループ別ルールは93%の反復で上回り、残りは同等か下回る。中央90%の差は−1.9から+46.2ポイントで、ゼロを含む。完全情報による順位付けでは+1.2から+54.3ポイントで、区間全体が正である。ばらつきは仮想リストと結果を決める乱数標本から生じる。一つの案件だけでは効果を立証も反証もできない。
グループ別ルールでは第52週の署名済み確約が目標比で+19.7ポイント増え、93%の反復で改善する。第26週の差は+0.9ポイントである。第78週の署名済み確約は無作為割当てで目標の68.9%、グループ別ルールで65.7%。同週のグループ別ルールは一斉打診より高く、無作為割当てを下回る。
15 投資家区分と法域では順序付けの結果が異なる
一つの基準で決める方式はそれぞれ異なる結果を示す。法域別は第52週に+5.0ポイントで、64%の反復で一斉打診を上回る。ファミリーオフィスなどを優先すると第52週に−11.1ポイントで、大半の反復で一斉打診を下回る。第26週では−3.7ポイントとなる。機関投資家を優先すると第52週に+25.0ポイント、目標の61.1%で完全情報による順位付けと同水準となる。第26週では−2.3ポイントである。
差は出資額と意思決定期間で説明できる。機関投資家の出資確約額は最も大きく、決定までの中央値は24週である。打診が後に回ると、第52週までに判断を終える余裕が少ない。小口で決定の早い候補を優先すると比較基準の閾値に達する週の中央値は36、機関投資家を優先すると26となる。機関投資家への打診を早めると、時間のかかるプロセスが早く始まる。このケースで機関投資家優先は第52週にグループ別ルールを+5.3ポイント上回る。第26週ではグループ別ルールが上回り、初回クロージングへの到達割合でも高い。準備度指数は優先する投資家区分を先に決めず、似た順序を作る。
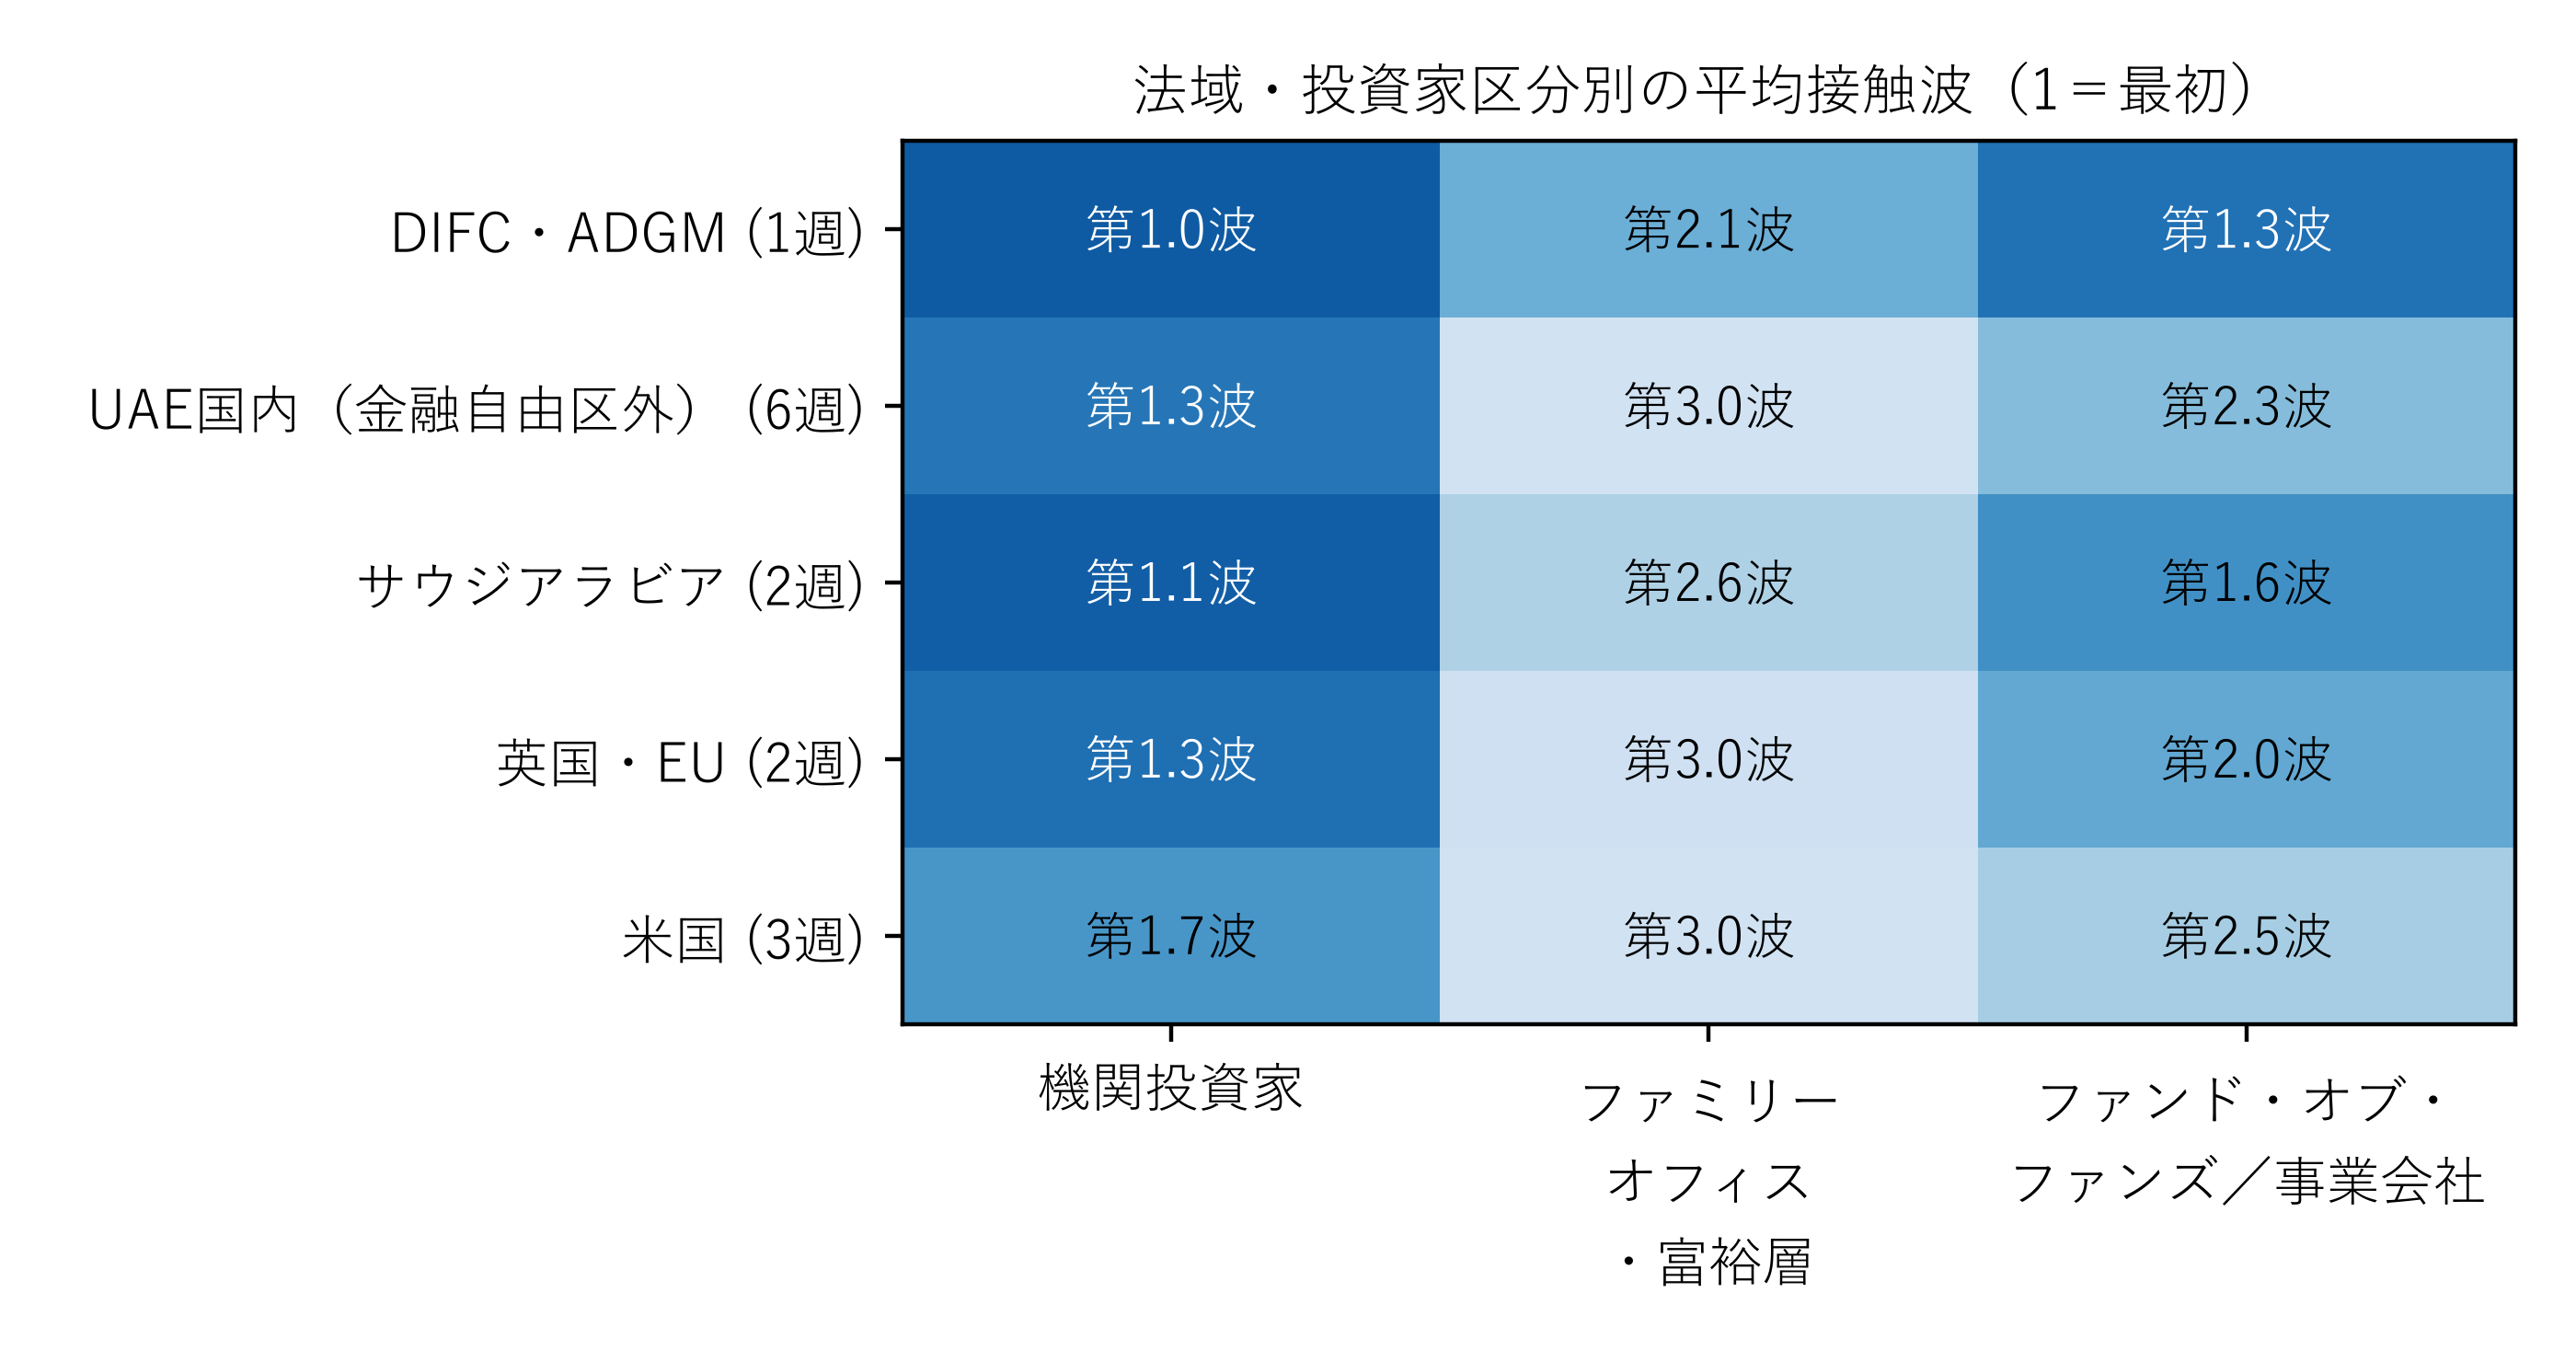
Matchpointによる仮想ケースの分析。所定の設定に基づく結果で、観測値は使用していない。第1波が最初。反復の平均。
図3は各グループの平均打診波を示す。平均で最も早い四つは、DIFCとADGM、サウジアラビア、英国・EUの各機関投資家グループ、およびDIFCとADGMのファンド・オブ・ファンズである。最も遅い四つは、サウジアラビア、英国・EU、米国、UAEの金融自由区外の各ファミリーオフィスグループである。ヒートマップは設定値から得たもので、各法域で推奨する順序ではない。グループ別ルールから根拠の明確な、見直し可能な計画を作る例を示す。
グループ別ルールの改善幅は+19.7ポイント、法域別は+5.0ポイントである。同じ法域でも意思決定期間や出資額は大きく異なる。法域別の一つの波に、数か月を要する機関投資家と数週間を要するファミリーオフィスが含まれる場合がある。比較基準の閾値に達する週の中央値は法域別で27、一斉打診で28、グループ別ルールで25である。似た投資家を同じ波にまとめれば、期間と出資額を併せて検討できる。
16 打診波の間隔には、学習の利点と待つコストがある
図4はグループ別ルールで波の間隔を変えた結果を示す。間隔がゼロならすべての波が同時に始まり、一斉打診と一致することをモデルで確認した。第52週の差は、間隔が2週で+3.1ポイント、6週で+19.3ポイント、12週で+26.2ポイント。20週では+26.7ポイントとなり、32週では第3波の開始が第64週となるため、+20.8ポイントに下がる。
第78週では、26週の間隔で差が最大の+36.8ポイントとなり、6週の間隔では+13.2ポイントとなる。第26週では、どの間隔でも差は0.8ポイント以内で、6週で+0.8、32週で+0.6ポイントである。モデルで長い間隔が有利に働く経路は三つある。辞退が分散する、提案を改善できる、後続グループが判断する前にアンカーが成立する、の三つである。後続の波に対して市場機会が早く閉じれば、待機のコストはモデルが示す以上となり得る。次節のストレスケースでこの点を検討する。
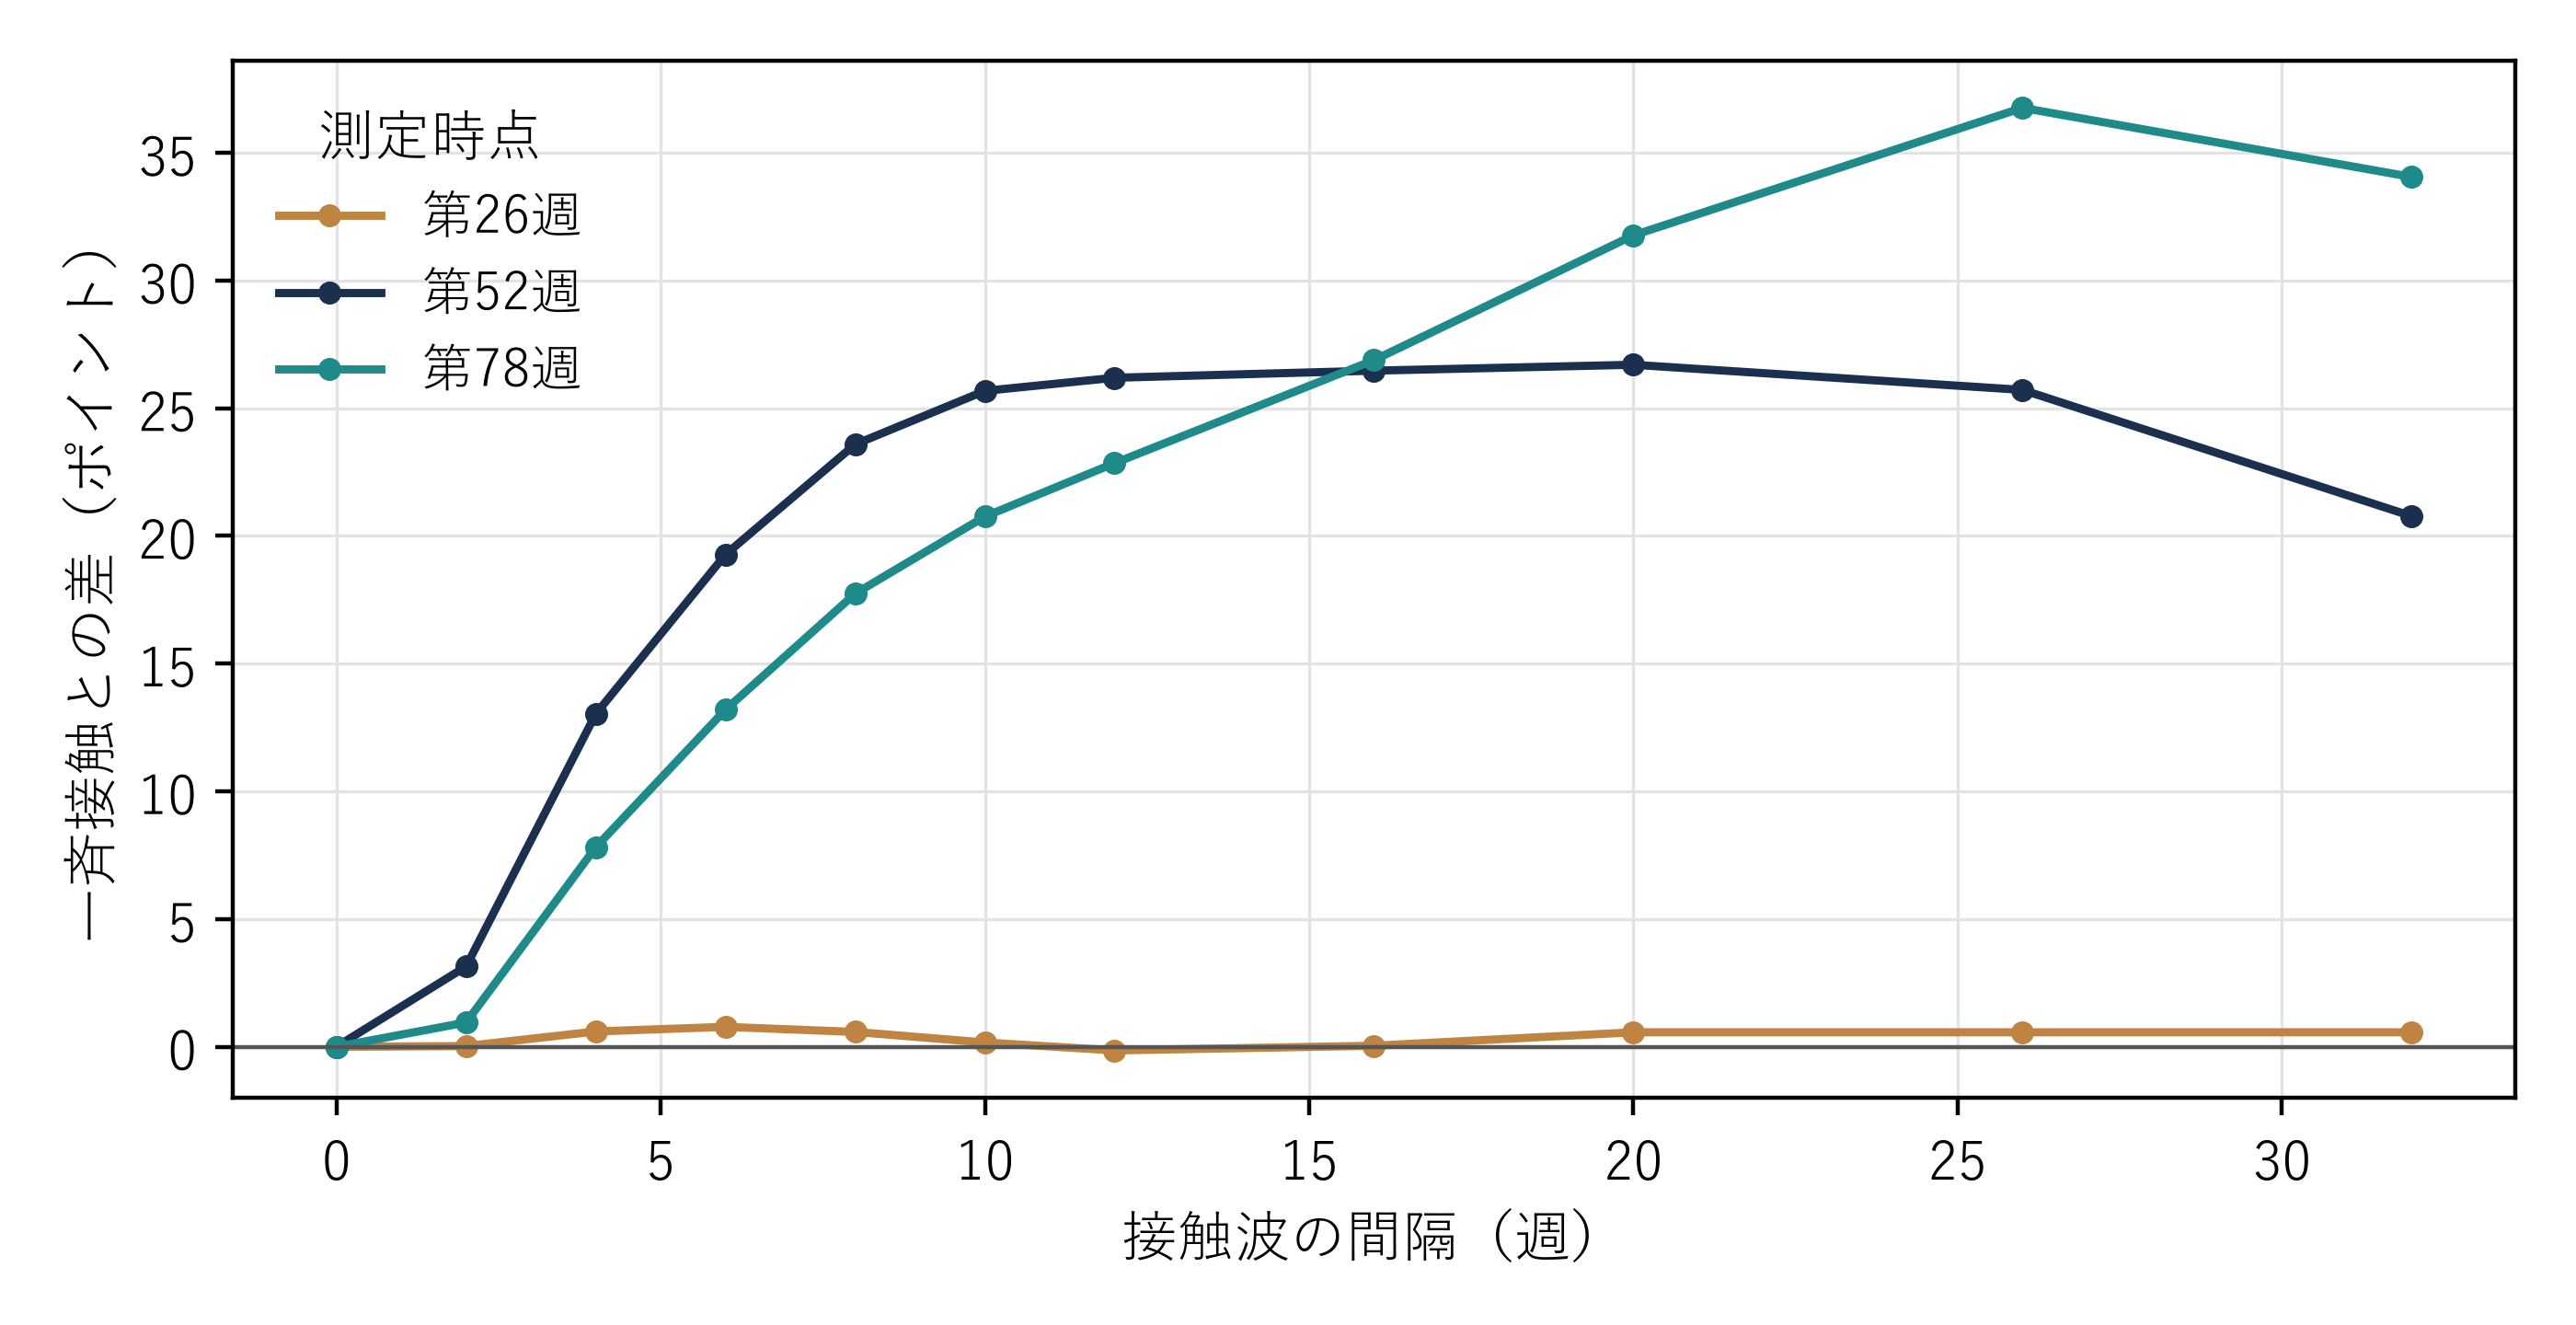
Matchpointによる仮想ケースの分析。所定の設定に基づく結果で、観測値は使用していない。第26、52、78週におけるグループ別ルールと一斉打診との差を目標比のポイントで示す。
この結果から特定の週数は推奨できない。モデルは辞退の影響の減衰、待機コスト、市場機会の長さを実測値で調整していない。モデル内では短い間隔では効果が小さく、間隔が長すぎても効果が低下する。暦上の期日だけでは次の波の準備ができたか分からない。辞退記録を読み、提案を見直したことを開始条件にする。
17 ストレスケース別に、チームが確認すべき兆候が異なる
表8は新しい乱数標本を用い、基準ケースと九つのストレスケースについて、一斉打診、グループ別ルール、無作為割当てを再比較した。基準ケースの第52週では、一斉打診が目標の35.5%、グループ別が55.4%となる。シニアチームの時間が足りない場合、待機期間は29.0週に延び、第52週の差は+10.7ポイント、第26週の差は−0.9ポイントとなる。時間に余裕がある場合、待機は2.8週に縮まり、待ち行列による時間配分の制約が小さくなるため、差も+8.7ポイントに縮む。
辞退の波及が強いと、アンカー成立は第29週から第56週に遅れ、一斉打診は9.8%、グループ別は17.5%に下がる。学習とアンカーの両方を外しても、順位付けと辞退の分散により+10.8ポイントの差が残る。規制上の準備期間が長いと、どの方式でも手続の遅い経路では早期の打診ができず、差は+5.6ポイントまで縮む。グループの評価を誤る場合は、グループ別が48.6%、無作為割当てが44.2%である。
市場機会が閉じるケースでは、一斉打診が有利になるかを検証する。第40週を過ぎたすべての打診と意思決定で投資意欲が低下する。第52週の一斉打診は29.4%、グループ別は48.7%で、報告値の差は+19.4ポイントだった。一斉打診でも待ち行列で決定が第40週を過ぎるため、逆転しなかった。市場機会がさらに早く閉じる場合や後続波にだけ影響が及ぶ場合には、方式による違いが大きくなり得る。締切は設定表に記録する。第26週の結果を2.1ポイント超動かすケースはなかった。
関心が低下し始める時期を第6週に早め、低下幅を2倍にしても、結果は大きく変わらない。グループ別の52.2%に対し一斉打診は33.4%、差は+18.8ポイントである。辞退の波及が弱いと、一斉打診は61.2%、グループ別は87.6%に上がり、差は+26.3ポイントに広がる。差の大きさは設定値に左右される。試したケースでは第52週の差はいずれも正だった。
表を横にスクロールすると、すべての列を確認できます。
| ケース | 一斉打診、第52週 | グループ別、第52週 | 無作為割当て、第52週 | グループ別の差、第26週 | グループ別の差、第52週 | グループ別の差、第78週 | 待機期間(週) | アンカー成立週 | 診断の手掛かり |
|---|---|---|---|---|---|---|---|---|---|
| 基準ケース | 35.5 | 55.4 | 44.2 | +1.0 | +19.9 | +15.0 | 12.4 | 29 | 設定表の入力値 |
| シニアチームの時間制約が厳しい | 22.8 | 33.5 | 25.2 | −0.9 | +10.7 | +13.5 | 29.0 | 33 | 長い待機。全方式で結果が低下 |
| シニアチームの時間に余裕 | 58.6 | 67.3 | 72.4 | +2.1 | +8.7 | +7.3 | 2.8 | 25 | 短い待機。差は小さい |
| 辞退の波及が強い | 9.8 | 17.5 | 13.3 | +1.0 | +7.7 | +4.4 | 12.3 | 56 | アンカーが遅れ、全方式で結果が低下 |
| 辞退の波及が弱い | 61.2 | 87.6 | 71.4 | −0.4 | +26.3 | +20.4 | 12.4 | 23 | 全方式で結果が上昇。差も拡大 |
| 学習とアンカー効果を除外 | 29.7 | 40.5 | 31.2 | +0.4 | +10.8 | +6.5 | 12.3 | 29 | 差はおよそ半減 |
| 関心が早期に低下 | 33.4 | 52.2 | 40.6 | +0.8 | +18.8 | +14.4 | 12.1 | 29 | 変化は小さい |
| 規制上の準備期間が長い | 39.4 | 45.0 | 37.6 | −0.0 | +5.6 | +1.5 | 10.2 | 29 | 打診経路が遅くなり、差は小さい |
| グループの評価を誤る | 35.5 | 48.6 | 44.2 | +0.8 | +13.1 | +15.9 | 12.4 | 29 | グループ別が無作為割当てに近づく |
| 市場機会が第40週に閉じる | 29.4 | 48.7 | 37.5 | +1.0 | +19.4 | +17.0 | 12.4 | 29 | 全方式で結果が低下。差は維持 |
Matchpointによる仮想ケースの分析。所定の設定に基づく結果で、観測値は使用していない。特記のない限り調達目標比(%)。差はグループ別ルールから一斉打診を引いた値(ポイント)。
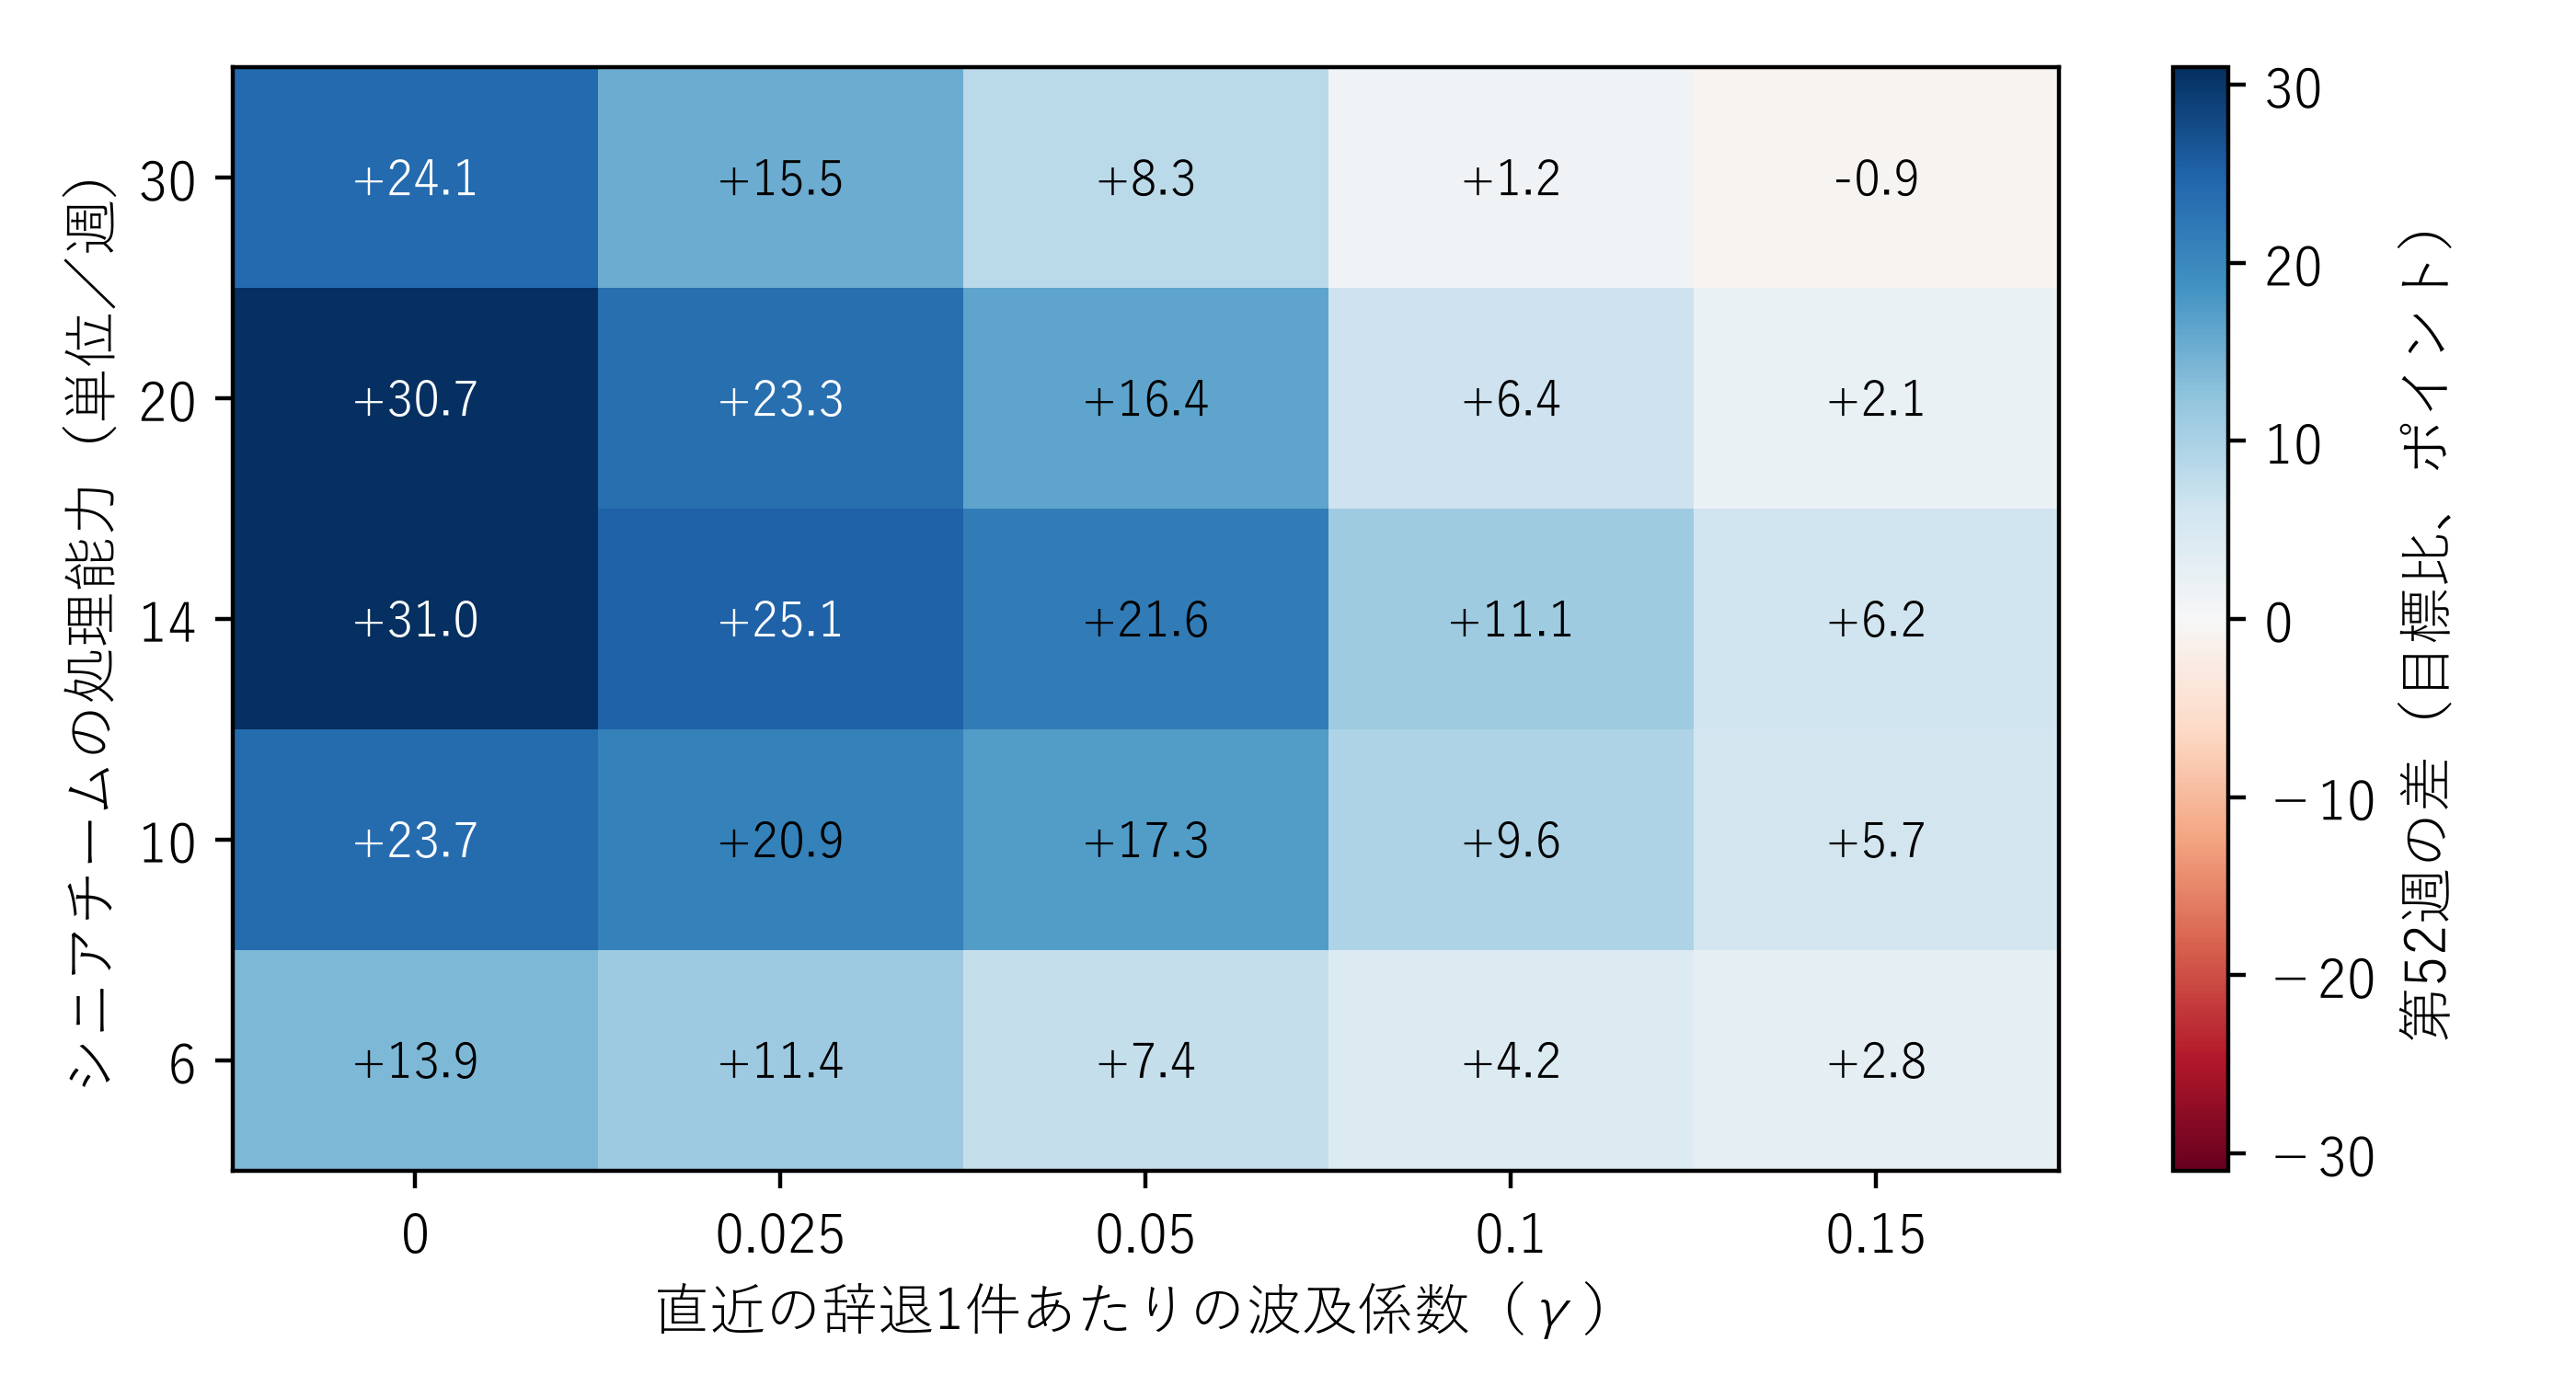
Matchpointによる仮想ケースの分析。所定の設定に基づく結果で、観測値は使用していない。第52週における一斉打診との差を目標比のポイントで示す。各マスは共通の250件の仮想案件を使用する。この共通標本は表7の標本と異なる。
図5は処理能力と辞退の波及をそれぞれ五段階に分け、第52週の差を示す。25通り中24通りで差は正であり、範囲は−0.9から+31.0ポイントである。どの処理能力でも波及が強いほど差は縮む。波及が最も強い場合、処理能力に余裕があれば−0.9ポイント、限られていれば+2.8ポイントとなる。基準の組み合わせでは+21.6ポイントとなる。モデルでは、辞退の波及は順序付けの優位性を縮める一方、どの方式でも署名額そのものを大きく変える。この図は設定した仕組みの結果であり、実際のリストでは範囲外の結果もあり得る。
18 チームの判断による割当ては早期と後期の比較を変える
自分たちで順序を決めるチームは、最も適合すると思う投資家を先にする。実験では、記録上のスコアとチームだけが知る情報の半分を組み合わせた判断指数で、これを再現する。真の適合度との相関は0.93である。第1波と第3波の署名率は15.0%と2.2%で、未調整の差は+12.9ポイントとなる。無作為に割り当てると、同じ比較は7.7%と7.4%で、差は+0.3ポイントである。
式6bのY_iは投資家iが署名したかどうか、E_iは第1波で1、第3波で0、s_iは記録上のスコア、m_iとj_iは投資家区分と法域の指標である。表9の偏りは、無作為割当てでの未調整の早期と後期の比較との差を指す。調整後は+12.6から+5.4ポイントに縮み、57%の減少となる。モデルでチーム判断の割当てに用いる情報の一部は、記録上のスコアには含まれない。割当てを変えると、誰が同じ待ち行列に入り、どの反応に接するかも変わる。残りの差を未記録情報だけに帰したり、調達案件全体の因果効果に対する偏りとみなしたりすることはできない。
表を横にスクロールすると、すべての列を確認できます。
| 波の割当て | 第1波の署名率 | 第3波の署名率 | 未調整の差(ポイント) | 調整後の差(ポイント) | 無作為割当てを基準とする偏り(ポイント) |
|---|---|---|---|---|---|
| 無作為抽出した集団(波を抽選で割当て) | 7.7% | 7.4% | +0.3 | +0.3 | 比較基準 |
| チームの判断、未調整 | 15.0% | 2.2% | +12.9 | 該当なし | +12.6 |
| チームの判断、記録上のスコア、投資家区分、法域で調整 | 15.0% | 2.2% | 該当なし | +5.7 | +5.4 |
Matchpointによる仮想ケースの分析。所定の設定に基づく結果で、観測値は使用していない。第78週までに署名した投資家の割合について、第1波と第3波の差をポイントで表示。全反復をプール。
投資家単位で打診時期を無作為に割り当てた場合の差は+0.3ポイントである。検出力80%でこの差を検出するには、群あたり約121,231件の投資家が必要となる。同じ第78週に、グループ別ルールによる案件全体の差は+14.4ポイントとなる。順序の効果は、投資家同士の相互作用、待ち行列、アンカー、辞退の蓄積を通じて生じる。投資家単位の比較ではその全体効果が見えない。証拠を集める単位は調達案件である。
19 一社のスポンサーだけでは立証しにくい。標本の単位は調達案件
表10は仮想案件を再標本化した結果を示す。各方式から所定数の独立した案件を抽出し、第52週の推定差の範囲と5%有意水準の両側検定の検出力を示す。第52週の結果の案件間標準偏差は、一斉打診で16.7ポイント、グループ別ルールで20.9ポイントであり、モデルが生成した差は+19.7ポイントである。群あたり3件の場合、中央90%の範囲は−5.5から+45.2ポイント、検出力は13%となる。
検出力は群あたり10件で60%、20件で89%に達する。これらの分散に標準式を適用すると、検出力80%には群あたり約14件が必要となる。自社の少数の案件は記述的な分析に利用できる。案件全体への効果を推定するには、互いに異なる案件を集め、並行群に割り付ける共同研究が必要となる。
案件数が増えれば検出力は急速に上がるため、データを統合する意味がある。ただし、統合すると業界、法域、時期が混在し、実案件のばらつきはモデルより大きい可能性がある。差の符号が正しくても、意思決定に十分な精度とは限らない。群あたり5件では95%の抽出で符号が正しいが、検出力は30%で、範囲は+0.2から+39.3ポイントに及ぶ。
表を横にスクロールすると、すべての列を確認できます。
| 群あたり案件数 | 第52週の推定差の中央90%範囲(ポイント) | 差の符号が正しい | 5%水準の検出力、符号が正しい場合 | 有意で符号が誤り |
|---|---|---|---|---|
| 3 | −5.5 ~ +45.2 | 90% | 13% | 0.0% |
| 5 | +0.2 ~ +39.3 | 95% | 30% | 0.0% |
| 10 | +5.8 ~ +33.6 | 99% | 60% | 0.0% |
| 20 | +10.0 ~ +29.5 | 100% | 89% | 0.0% |
| 40 | +12.6 ~ +26.5 | 100% | 100% | 0.0% |
| 80 | +14.7 ~ +24.7 | 100% | 100% | 0.0% |
Matchpointによる仮想ケースの分析。所定の設定に基づく結果で、観測値は使用していない。第52週のモデル結果を各行4,000回再標本化。臨界値は標準的なt分布表による。
20 再現性、モデル内の照合、確認できないこと
プログラムは固定した乱数シードで動作し、本稿のモデル数値をすべて生成する。表を生成した実行では100の条件を確認した。確率の合計が1、各投資家の割当てが一つの波、全方式でリストが同じ、間隔ゼロでグループ別ルールが一斉打診と同じ、段階を進むにつれて人数が増えない、署名額が個々の出資確約の和と一致、打診が規制上の準備期間の終了や波の開始より前にならない、初回クロージングの週が閾値と一致、という条件を含む。
検証するのは内部整合性である。同じシードとライブラリのバージョンなら再実行で各表を再現できる。シードを変えると抽出のばらつきで個々の数値が変わるため、単一の抽出結果ではなく反復間の範囲を示す。
表11に主な照合項目を示す。計算上の内部整合性は確認した。モデルの仕組みが投資家の実際の行動に似ているかは分からない。本稿の式に基づき、一斉打診とグループ別ルールを別途実装し、独自の乱数列で再実行したところ、第52週の差を0.5ポイント以内で再現した。結果を外部データと照合してはいない。結論を検証したい読者はモデルの設定値を変えて再実行できる。所要時間は数分である。
表を横にスクロールすると、すべての列を確認できます。
| 照合項目 | 期待される結果 |
|---|---|
| 法域、投資家区分、波の比率 | それぞれの合計が一になる |
| どの方式でも投資家は一つの波に属する | 波の識別子が許容範囲にあり、配列の大きさがリストと一致する |
| 投資家リストが全方式で同一 | 全実行後もリストを識別する値が変わらない |
| 間隔ゼロでは全グループが同時に始まる | 累計署名額の推移が一斉打診と同一 |
| 段階を進むにつれて人数が増えない | 少ない順に、署名、出資意向、適格面談、初回面談、打診済み、全リスト |
| 署名済み出資確約額の照合 | 署名した投資家ごとの出資確約額の合計は累計署名額と一致する |
| 打診時期 | 規制上の準備期間終了や波の開始より前の打診はない |
| 一回の実行での照合件数 | 100件、すべて合格 |
モデル実行時の照合。件数は個別の判定条件の数。出典:Matchpointによる仮想ケースの分析。
21 実証研究に必要な設計
初回打診前に割付け単位、成果指標、分析方法を定める。適格な新規案件を開始時に抽選で一斉打診群または順序付きの打診群へ割り付ける。実務上可能ならスポンサーと暦期間でバランスを取り、割付け時の群に従って分析する。初回打診後に方式を変えると、すでに形成された待ち行列、辞退、アンカー出資の確約が引き継がれる。同じスポンサーが資金調達を繰り返す場合の段階導入を検証するには、新規案件を用い、暦時間と波及の調整方法を事前に定める別のクラスター設計が必要となる [14]。
別個の投資家単位の問いには、事前に定めた副研究で、適格な投資家の一部を抽選で各打診波に割り付ける。副研究は主試験から分離するか、そこでの割付けが案件単位の比較に与える影響を事前に定める。時刻、該当する法的根拠、研究に必要な許可を記録し [15, 16]、各打診には関係するプロモーション規則を適用する。第2節の成果指標と追跡週を用いる。組入れ前に比較方法と調整項目を登録する。
案件数によって結論の範囲が決まる。第19節の分散の下では、+19.7ポイントの差を80%の検出力で調べるために群あたり約14件を要する。それより少ないと推定幅が広く、判断に使いにくい。表12に設計をまとめる。規模が小さくても段階別の結果を記述できるが、記述を検定結果として扱うべきではない。
規模の小さいスポンサーも、各案件の記録を取り、グループ別に段階ごとの結果を記述し、波の計画と開始前の確認を事前に決め、少数の無作為サンプルを設けられる。その後、同意を得た匿名化記録を共同研究に提供できる。自社の少数の案件から順序の効果を主張することは避ける。計画を事前登録することで、好ましい結果が見えた時点で研究を打ち切り、効果を過大評価するリスクも抑えられる。
表を横にスクロールすると、すべての列を確認できます。
| 項目 | 仕様 | 理由 |
|---|---|---|
| 分析単位 | 順序は調達案件、反応は案件内の投資家 | 効果は投資家間の相互作用を通じて生じる |
| 割当て | 新規案件を開始時に並行群へ割付け、投資家の打診波は別の副研究で検証 | 割当てをチームの判断から切り離す |
| 日時の記録 | すべての打診、面談、精査の段階、辞退、署名 | 共通の追跡時点での比較が可能 |
| 同意 | 処理の法的根拠を記録し、個人データを最小限にする [15, 16] | 分析を可能にする |
| 成果指標 | 第26、52、78週の適格面談、出資意向、署名、初回クロージング | 第2節の指標に合わせる |
| 標本 | モデルの分散に基づき、群あたり約14件 | 検出力 |
| 分析 | 割付け時の群で分析し、割付け層と事前指定の共変量を考慮 | 案件単位の比較を維持 |
| 報告 | 中止・不成立を含む全案件 | 生存者バイアスを抑える |
22 顧客や委員会に示すもの:計画、記録、比較基準
顧客や投資委員会にはまず各波の計画を示す。どのグループをどの波に入れるか、選んだ理由、各グループが使う規制上の経路を示す。報告資料は表13に整理した。グループごとの準備度指数とその根拠、次の波を開始する権限を持つ人、開始を判断する際の確認事項を示す。
進捗報告には、第26、52、78週の署名済み出資確約と出資意向について、目標や初回クロージングの閾値との比較をグループ別に示す。辞退記録とシニアチームが使った時間も添える。同じ前提で一斉打診した場合の推定値を比較基準とし、モデルの結果であることを明記する。この値は実務で順序付けが有効だったことを証明しない。
委員会には分からないことも示す。本稿の数値は価格、条件、投資家の質を示さず、効果の大きさを裏付ける観測データはない。モデル上の+19.7ポイントを期待値とするのは根拠を超える。報告に盛り込めるのは、想定する仕組み、手元の証拠、計画を見切る条件である。
表を横にスクロールすると、すべての列を確認できます。
| 項目 | 内容 | 答える問い |
|---|---|---|
| 打診の計画 | グループ、波、経路、開始権限 | なぜこの順序か |
| 準備度指数 | グループ別の設定と根拠 | 順序の根拠は十分か |
| 測定時点ごとの結果 | 週別、グループ別の署名済み出資確約と出資意向 | 目標に対し調達はどこまで進んだか |
| 辞退記録 | 日付、段階、理由、辞退を知った他の投資家 | 次の波までに何を変えるべきか |
| シニアチームの時間 | 作業時間と待ち行列での待機 | 処理能力が制約になっているか |
| モデル上の比較基準 | モデルによる推定であることを明記 | 別の計画ではどうなり得たか |
| 計画を取りやめる条件 | 市場機会、アンカー成立、辞退の波及に関する判断条件 | 残りの投資家にいつ打診するか |
提案する報告資料。各項目は示すべき情報を記載する。
23 実案件のための五つの判断と自動化の限界
第一に、市場機会を確認する。市場機会が閉じる時期や依頼の期限が約26週以内なら、その時点での順序付けの効果はモデル上小さい。早く決められるグループを先に打診し、残りを次の波に回す選択肢がある。第二に、シニアチームの処理能力を見積もる。一斉打診で数週間を超える待機が見込まれると、順序のない待ち行列によってチームの時間配分が成り行き任せになる。その場合は順序付けにかかる手間に見合う可能性がある。第三に、準備度指数で十五グループの計画を作り、アンカーとなり得るグループを早めに配置する。
第四に、決定が早く金額が小さい投資家を一律に優先しない。モデルでは、その順序はアンカーの成立を遅らせ、時間のかかる決定を最後に残す。第五に、辞退記録を読み、提案を見直してから次の波を始める。同じ区分で数週間のうちに複数の辞退があり、影響が他の投資家に伝わっている場合は、その区分への打診を保留する。いずれもシミュレーションに由来し、前提の仕組みが成り立つ範囲で適用できる。
データツールや自動化システムは記録を保ち、古い項目を示し、ログの下書きを作れる。波の順序と開始はチームが判断する。モデルやスコアは、検証用に取り置いた案件群を使って目的とする問いに対して評価し、出力の日付とバージョンを記録する。
24 限界と次に決めること
実験は待ち行列、提案の改善、アンカー成立など、順序付けを有利にする仕組みを含む。モデル内の辞退の波及は相対差を縮め、どの方式でも署名額を動かす。その規模を示す出典はない。結果は、順序付けが利用する仕組みから生成される。したがって、前提が成り立つときに順序がどう効くかは示すが、前提が実際に成り立つかは分からない。各パラメータはモデルのために定めており、出典から得た値ではない。規制上の準備期間が長いと差は数ポイントまで小さくなり、ファミリーオフィス優先では逆転する。時間経過による関心の低下に加え、競合ファンドや案件の長期化に伴う投資家の疲れなど、待機コストを生む仕組みは入れていない。そうした要因により結果が逆転する可能性がある。
所定の辞退の波及を除き、投資家は互いに独立している。再打診、競合ファンド、条件変更、価格への影響、調達総額の上限はモデルに含めていない。記録される準備度には単純なノイズ項を使う。規制面の検討は証券募集とプロモーションの一部の規定を対象とし、別個のサウジアラビアのファンド規則及びEU加盟国の個別制度は対象外とした。依拠する前に、資格のある専門家に適用経路と現行規則を確認する。
次回の案件では表3の記録項目を使用する。必要な許可を得たアドバイザーやプラットフォームは、第21節の並行群研究に向けて互いに異なる適格案件を集めることができる。そのような証拠が得られるまでは、シミュレーションを用いて検証すべき条件を絞り、次の打診波を始める前に辞退記録を確認する。
参考文献
- Dubai Financial Services Authority. DFSA Rulebook, General Module, chapter 3 (financial promotions), rules 3.2.1 (guidance), 3.4.1 and 3.5.1, version VER72/07-26, 2026年10月14日参照; and A Guide to the DIFC Financial Promotions Prohibition, June 2018. 拘束力のある規則と参照時点のガイダンス。別掲のガイドは記載の発行年のもの。 https://dfsaen.thomsonreuters.com/entiresection/15119
- Abu Dhabi Global Market. Financial Services and Markets Regulations 2015, section 18 and Schedule 2, consolidated version in force from 21 May 2026, ADGM Rulebook, 2026年10月14日参照. 拘束力のある規則。 https://en.adgm.thomsonreuters.com/rulebook/18-restrictions-financial-promotion
- サウジアラビア王国資本市場庁『証券募集及び継続的義務に関する規則』。2026年1月19日付決議3-6-2026による改正、第8条から第10条。英訳は資本市場庁、正式文書はアラビア語。別個のファンド規則は検討対象外。 https://cma.gov.sa/en/RulesRegulations/Regulations/Documents/RULES_ON_THE_OFFER_OF_SECURITIES_AND_CONTINUING_OBLIGATIONS_en2026.pdf
- アラブ首長国連邦資本市場庁『資本市場庁に関する2025年連邦政令法第32号』及び『金融活動規則集』第6条(プロモーションに特有の義務)。 https://legislation.uaecma.gov.ae/en/entiresection/1 https://legislation.uaecma.gov.ae/en/entiresection/2571
- United Kingdom. Financial Services and Markets Act 2000 (Financial Promotion) Order 2005, SI 2005/1529, article 19. legislation.gov.uk掲載の、拘束力のある委任立法。 https://www.legislation.gov.uk/uksi/2005/1529/article/19
- 欧州議会及び理事会『オルタナティブ投資ファンド運用会社に関する指令2011/61/EU』。2026年4月16日付統合版、第30a条第1項及び第2項。各国の私募規則は検討対象外。 https://eur-lex.europa.eu/legal-content/EN/TXT/PDF/?uri=CELEX%3A02011L0061-20260416
- United States. 17 CFR 230.506 (Regulation D, Rule 506), 17 CFR 230.501(e) (購入者数の算定) and 17 CFR 230.502(c) (募集方法の制限). Electronic Code of Federal Regulations. https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.506 https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.501 https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.502
- Institutional Limited Partners Association. ILPA Principles 3.0: Fostering Transparency, Governance and Alignment of Interests for General and Limited Partners. 2019. 任意の業界原則で、拘束力はない。 https://ilpa.org/wp-content/uploads/2019/06/ILPA-Principles-3.0_2019.pdf
- Duane Morris LLP. Private Equity Fund Timeline. Presentation by J. Wheater, August 2014. 発行時期の明らかな実務家資料で、調査ではない。 https://www.duanemorris.com/site/static/private_equity_fund_timeline.pdf
- Bikhchandani, S., Hirshleifer, D., Tamuz, O. and Welch, I. Information Cascades and Social Learning. 25 May 2021. 理論のレビュー。ワーキングペーパー版。 https://arxiv.org/abs/2105.11044
- Astebro, T., Lovo, S., Fernandez Sierra, M. and Vulkan, N. Herding in Equity Crowdfunding. HEC Paris Research Paper 1245, 7 December 2017, revised June 2018. ワーキングペーパー。要旨のみ確認。 https://econpapers.repec.org/paper/ebgheccah/1245.htm
- Cortes, K., Singh, M., Solomon, D. H. and Strahan, P. The Stench of Failure: How Perception Affects House Prices. NBER Working Paper 30760, December 2022. 住宅に関するワーキングペーパー。要旨のみ確認。 https://www.nber.org/papers/w30760
- Bernstein, S., Korteweg, A. and Laws, K. Attracting Early Stage Investors: Evidence from a Randomized Field Experiment. Stanford Graduate School of Business Research Paper 3006, 2014. ワーキングペーパー。要旨のみ確認。 https://ideas.repec.org/p/ecl/stabus/3006.html
- Taljaard, M., Lilford, R., Girling, A. and Hemming, K. The stepped wedge cluster randomised trial: an opportunity to increase the quality of evaluations of service delivery and public policy interventions. Trials 16(Suppl 2):P4, 2015. 学会発表の要旨。 https://pmc.ncbi.nlm.nih.gov/articles/PMC4659269/
- United Arab Emirates Government portal. Data protection laws: Federal Decree-Law No. 45 of 2021 on the protection of personal data, in force 2 January 2022. 公式ポータルの要約。2026年10月14日参照。政令法の原文は確認していない。 https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Information Commissioner's Office. Electronic mail marketing, guide to PECR. 規制当局のガイダンス。2026年10月14日参照。 https://ico.org.uk/for-organisations/direct-marketing-and-privacy-and-electronic-communications/guide-to-pecr/electronic-and-telephone-marketing/electronic-mail-marketing/
著者について
Chennakeshav(CK)は、M&A、成長資本、企業戦略における案件開拓、ストラクチャリング、執行で25年以上のグローバル経験を持つ、コーポレートファイナンス・投資銀行業務のエグゼクティブです。創業者、企業、ファンドの価値創造案件を率い、取締役会の視点を実務の執行とクロージングにつなげてきました。
Morgan Stanley、HSBC、Lloyds Banking Group、EWEC、ADQ傘下企業、Emirates Growth Fundで、TMT、不動産、フィンテック、ディープテック、クリーンテック、インフラ、エネルギーに携わってきました。経営幹部、プライベートエクイティ・ベンチャーファンド、政府系ファンド、ファミリーオフィスと協働して、複雑な資金調達と成長企業の資金手当てに取り組み、M&Aデューデリジェンス、買収後統合、事業変革を率いて価値を創出してきました。
Matchpoint PartnersではManaging Partnerとして、コーポレートファイナンス、M&A、資本調達業務を統括しています。London Business SchoolのMBA、VTUの工学学位を持ち、UCL LondonでMaster of Laws(LLM)を履修中です。
スタートアップの支援にも積極的で、Techstars、DIFC FinTech Hive、Startup Grind、Founder Institute、IN5のメンターを務めています。London Business SchoolではEntrepreneur Mentor in Residence(EMiR)を務め、Entrepreneurship World Cupの審査員も担当しています。
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
免責事項
本稿は、プライベート市場とオルタナティブ市場の仕組みを扱う継続研究シリーズの一部です。見解は著者自身のものです。情報提供を目的として市場構造を一般的に説明するものであり、投資、法務、税務、規制上の助言、または特定の証券、ビークル、相手方に関する推奨を構成しません。
