
1 Alle Anleger gleichzeitig oder in Wellen ansprechen
Eine Kapitalaufnahme richtet sich an Anleger aus mehreren Rechtsräumen und mit unterschiedlichen Mandaten. Initiator oder Fondsmanager verfügen über ein Leitungsteam, einen Unterlagensatz und eine gemeinsame Reputation. Sie können alle Anleger gleichzeitig kontaktieren oder die Ansprache nach Rechtsraum und Mandat staffeln und dabei aus der vorherigen Welle lernen. Vor dieser Wahl stehen Gründer, Finanzvorstände und Initiatoren, die privates Kapital einwerben. Sie stellt sich auch Fondsmanagern, die Limited Partners im Golfkooperationsrat und darüber hinaus suchen. Die Simulation untersucht diese Entscheidung anhand von 240 fiktiven Anlegern und einem Zielbetrag von 200 Mio. US-Dollar.
Dem Autor liegt kein Datensatz über Anlegerkohorten mit dokumentierten Kontaktzeitpunkten vor. Die Studie berichtet daher keine beobachtete Abschlussquote. Der Rahmen nutzt Regeln darüber, wann und wie Anleger angesprochen werden dürfen [1, 2, 3, 4, 5, 6, 7], Gepflogenheiten beim Fondsschluss und Zeitpläne aus der Praxis [8, 9] sowie Forschung zum Lernen zwischen Anlegern [10, 11, 12, 13]. Die Simulation wendet sieben Verfahren auf identische Zufallsziehungen an und legt offen, welche Ergebnisse aus den angenommenen Mechanismen folgen.
Die Studie liefert einen Entscheidungsrahmen, eine reproduzierbare Simulation und Kriterien für die Datenerhebung im Feld. Im simulierten Fall zeigt sie, wann gestaffelte Wellen die gleichzeitige Ansprache übertreffen, wie groß der Vorsprung ist, wie die Verfahren im Vergleich zu Zufallswellen und vollständiger Modellinformation abschneiden und unter welchen Stressbedingungen der Vorteil verloren geht. Sie schätzt weder eine tatsächliche Abschlussquote noch einen empfohlenen Wellenabstand oder einen Effekt auf ein laufendes Mandat.
Eine Liste mit Anlegern aus der Golfregion und weiteren Märkten unterliegt mehreren Regelwerken und Entscheidungsfristen. Ein Staatsfonds oder institutioneller Anleger in einem Rechtsraum, ein Family Office in einem anderen und ein Dachfonds in einem dritten können über unterschiedliche Wege erreichbar sein. Ihre Entscheidungsdauer und ihre Informationen über die Reaktionen anderer Anleger unterscheiden sich ebenfalls. Die Studie nutzt diese Unterschiede als Eingaben und untersucht, welche Reihenfolge sich daraus ergibt.
2 Unterzeichnete Zusagen zu festen Stichtagen messen
Eine Ansprachefolge lässt sich nur anhand eines zeitlich definierten Ergebnisses beurteilen. Ein Erstgespräch gilt als qualifiziert, wenn anschließend eine Due-Diligence-Prüfung eröffnet wird. Die Prüfung schreitet weiter voran, wenn der Anleger eine unverbindliche Zusage abgibt. Die Zusage zählt als unterzeichnet, sobald die Dokumente abgeschlossen sind. Laut Modellannahme geschieht dies nach vier Wochen bei 92% der unverbindlichen Zusagen. Die Hauptkennzahl ist der unterzeichnete Betrag gemessen am Zielbetrag in Woche 52 nach dem Start. Wochen 26 und 78 zeigen zusätzlich, wie sich Zeitpunkt und Gesamtbetrag unterscheiden.
Die Stichtage orientieren sich an einem Fondsschluss. Der erste Schluss gilt bei unterzeichneten Zusagen von 30 Mio. US-Dollar als erreicht; das sind 15% des Zielbetrags. Die Studie nennt den Anteil der Wiederholungen, die bis Woche 26 beziehungsweise 52 diese Schwelle erreichen, und die Medianwoche des ersten Schlusses. Der Horizont von 78 Wochen setzt sich aus 26 Wochen bis zum ersten und 52 weiteren Wochen bis zum endgültigen Schluss zusammen. Das entspricht dem Beispiel von 12 Monaten nach dem ersten Schluss in einem Branchenstandard [8]. Eine Absage im Erstgespräch durch einen Anleger mit einer latenten Eignung von mindestens 0,6 gilt im Modell als beeinträchtigte Beziehung.
Die Studie zählt unterzeichnete Nachfrage ohne Obergrenze für den Abschluss. Tatsächliche Fonds haben eine feste Obergrenze; Emittenten setzen einen Höchstbetrag. Ein Ergebnis in der Nähe oder oberhalb des Ziels ist entsprechend als Nachfrage nahe am oder über dem Ziel zu lesen. Preis, Konditionen, Qualität der Anleger und Kapitalkosten sind nicht Teil der Kennzahl. Sie wären in einer realen Entscheidung zu berücksichtigen.
3 Die Regeln in der Golfregion bestimmen, wer über welchen Weg angesprochen werden darf
Die Dubai Financial Services Authority bezeichnet als Finanzwerbung eine Mitteilung, die zum Abschluss eines Finanzdienstleistungsvertrags oder zu einer Transaktion mit einem Finanzprodukt einlädt oder veranlasst. Nach GEN 3.4.1 ist Werbung befreit, die sich ausschließlich an eine Person richtet, die nach vernünftiger Einschätzung zu einer in den Verhaltensregeln bestimmten Gruppe von kraft Definition professionellen Kunden gehört, und nur von dieser Person angenommen werden kann. Eine gesonderte Ausnahme gilt, wenn ein Empfänger im Dubai International Financial Centre von sich aus um die Werbung gebeten hat. Werbung ausschließlich für professionelle Kunden darf Personen, die dieser Gruppe erkennbar nicht angehören, nicht erreichen. Sie muss darauf hinweisen, dass nur solche Kunden darauf reagieren sollten. Nach den Hinweisen können regelmäßige oder länger andauernde Werbemaßnahmen bei physischer Anwesenheit im Zentrum als Erbringung einer Finanzdienstleistung gelten [1].
Abschnitt 18 der Financial Services and Markets Regulations des Abu Dhabi Global Market beschränkt geschäftliche Mitteilungen, die zu einer Anlagetätigkeit einladen oder veranlassen. Genannt sind unter anderem Mitteilungen einer zugelassenen oder befreiten Person; Mitteilungen einer Person, die in den Vereinigten Arabischen Emiraten von einer Finanzdienstleistungsaufsicht zugelassen und beaufsichtigt wird; Inhalte, die eine zugelassene oder befreite Person für die Zwecke von Abschnitt 18 genehmigt hat; sowie eine einschlägige Ausnahme nach Anhang 2. Eine von außerhalb des ADGM stammende Mitteilung unterliegt der Beschränkung nur, wenn sie dort Wirkung entfalten kann. Anhang 2 unterscheidet erbetene und unerbetene Echtzeitkommunikation von zeitversetzten Mitteilungen wie Briefen und E-Mails [2].
Die im Januar 2026 geänderten Regeln der saudischen Capital Market Authority verlangen bei einer Privatplatzierung von Wertpapieren grundsätzlich einen zugelassenen Arrangeur und eine Anzeige mindestens zehn Tage vor dem Angebot. Bei bestimmten Schuldinstrumenten ist eine kürzere Frist möglich, wenn die Anzeige vor Angebotsbeginn erfolgt und der inländische Anbieter oder die Zweckgesellschaft die Bedingungen in Artikel 10(a)(2) erfüllt. Artikel 8 und 9 behandeln Angebote an institutionelle und qualifizierte Kunden sowie begrenzte Angebote. Ein begrenztes Angebot kann bis zu 100 weitere Adressaten mit einem Betrag von höchstens 200.000 SAR oder dem Gegenwert je Adressat umfassen. Wertpapiere derselben Klasse dürfen innerhalb von zwölf Monaten nur einmal im Rahmen eines begrenzten Angebots angeboten werden [3]. Gesonderte Fondsvorschriften liegen außerhalb der Untersuchung.
In den Vereinigten Arabischen Emiraten außerhalb der Finanzfreizonen löste die Capital Market Authority die Securities and Commodities Authority zum 1. Januar 2026 ab. Artikel 6 der Werbevorschriften lässt die Werbung für ausländische Fondsanteile im Wege eines privaten Angebots an professionelle Anleger oder Gegenparteien zu. Vor jeder Ansprache sind das Produkt, die Einstufung des Empfängers und die Befugnis des Vertriebspartners zu prüfen. Die angeführten Bestimmungen legen die in der Simulation angesetzten sechs Wochen nicht fest [4].
4 Professioneller Status und Erstkontakt im Vereinigten Königreich, in der EU und in den USA
Artikel 19 der britischen Financial Promotion Order eröffnet zwei Wege. Die Mitteilung erfolgt an Empfänger, die der Absender aufgrund vernünftiger Gründe für Anlagefachleute im Sinne des Artikels hält, oder sie kann vernünftigerweise als ausschließlich an solche Anlagefachleute gerichtet gelten. Die vorgesehenen Hinweise und weiteren Faktoren stützen die zweite Prüfung. Keiner ist in jedem Fall erforderlich. Der Artikel legt keine Wartefrist fest. Dokumentieren Sie vor dem Versand, worauf sich der gewählte Weg stützt [5].
Artikel 30a erlaubt zugelassenen EU-Verwaltern alternativer Investmentfonds unter bestimmten Voraussetzungen, Pre-Marketing gegenüber potenziellen professionellen Anlegern zu betreiben. Die Informationen dürfen keine Anlagezusage ermöglichen und keine Zeichnungsunterlagen darstellen. Der Verwalter muss seine Heimataufsicht binnen zwei Wochen nach Beginn formlos schriftlich informieren. Zeichnet ein professioneller Anleger innerhalb von 18 Monaten nach Beginn Anteile an einem im Pre-Marketing genannten oder infolgedessen aufgelegten Fonds, gilt die Zeichnung als Ergebnis des Vertriebs und unterliegt den jeweiligen Anzeigeverfahren [6]. Nationale Privatplatzierungsregeln sind nicht Gegenstand der Untersuchung.
In den USA gilt für Rule 506(b) das Verbot allgemeiner Werbung nach Rule 502(c). In jedem Zeitraum von 90 Kalendertagen liegt die Grenze bei 35 zu berücksichtigenden Käufern, unter Beachtung der vertretbaren Einschätzung des Emittenten und der Ausnahmen nach Rule 501(e), darunter akkreditierte Anleger. Nicht akkreditierte Käufer müssen die Anforderungen an Kenntnisse und Erfahrung nach Rule 506(b) erfüllen. Der Emittent darf sich auch auf eine unmittelbar vor dem Verkauf vertretbare Einschätzung stützen. Rule 506(c) erlaubt allgemeine Werbung, wenn alle Käufer akkreditiert sind und der Emittent angemessene Schritte zur Statusprüfung ergreift [7]. Planen Sie die Form des Erstkontakts und das Prüfverfahren getrennt. Die hier zitierten Bestimmungen von Rule 506(c) nennen keine Frist für die Prüfung vor einem Erstgespräch.
Tabelle 1 vergleicht die sieben Wege mit den in der Simulation verwendeten Vorlaufzeiten. Alle Fristen sind Szenarioannahmen in vollen Wochen. Die zwei Wochen für den besprochenen saudischen Wertpapierweg bilden die allgemeine zehntägige Anzeigefrist vor einem Angebot ab. Sie bilden die kürzere Frist bei bestimmten Schuldinstrumenten nicht ab, legen keinen Zeitplan für den Fondsvertrieb fest und berechtigen nicht zur Ansprache eines Anlegers.
Scrollen Sie seitlich, um alle Spalten zu sehen.
| Vertriebsweg | Was der Text festlegt | Was offenbleibt | Wartezeit im Modell (Wochen) |
|---|---|---|---|
| DIFC | Befreiung für Werbung ausschließlich an kraft Definition professionelle Kunden; Pflichtangabe [1] | Zeit zur Statusprüfung; fondsspezifische Regeln | 1 |
| ADGM | Beschränkung mit benannten Ausnahmen; Reichweite hängt von der Wirkung im ADGM ab [2] | Geeignete Ausnahme und Vorbereitungsdauer | 1 |
| VAE außerhalb der Finanzzentren | Privates Angebot ausländischer Fondsanteile an professionelle Anleger oder Gegenparteien [4] | Zeit für die Prüfung von Vertriebsweg, Empfängerstatus und Befugnis des Vertriebspartners | 6 |
| Saudi-Arabien | Zugelassener Arrangeur; üblicherweise Anzeige zehn Tage vor dem Angebot; kürzere Frist für bestimmte Schuldangebote [3] | Fondsanteilsregeln; Zeit bis zur Beauftragung | 2 |
| Vereinigtes Königreich | Vernünftige Annahme zum Empfängerstatus oder Mitteilung vernünftigerweise ausschließlich an Anlagefachleute gerichtet [5] | Zeit zur Statusprüfung; Grenzen für Fondswerbung | 2 |
| Europäische Union | EU-AIF-Verwalter: Schreiben binnen zwei Wochen; Zeichnungen des betreffenden AIF binnen 18 Monaten gelten als Vertriebsergebnis [6] | Nationale Privatplatzierungsregeln | 2 |
| USA | 506(b) ohne allgemeine Werbung; 506(c) verlangt die Prüfung des akkreditierten Status [7] | Prüfdauer; Recht der Bundesstaaten | 3 |
Zitierte Primärvorschriften [1–7]. Die letzte Spalte enthält Szenarioannahmen und keine gesetzlichen Vorlaufzeiten.
5 Fondsschlüsse und Entscheidungsfristen bestimmen den Zeithorizont
Die Grundsätze der Institutional Limited Partners Association von 2019 sehen vor, dass die Kapitalaufnahme nach einer angemessenen Frist ab dem ersten Schluss endet, beispielsweise nach 12 Monaten. Anleger, die zwischen dem ersten und letzten Schluss beitreten, sollen Zinsen zahlen, die den Anlegern des ersten Schlusses gutgeschrieben werden und nicht zum Fondsvermögen zählen [8]. Die Grundsätze sind freiwillig. Sie zeigen, wie ein früher Beitrag vergütet werden kann und wie der Vertrag den Beitrittszeitraum für spätere Wellen begrenzt.
Praxisbeschreibungen des Zeitplans passen dazu. Eine Kanzleipräsentation von August 2014 nennt sechs Monate bis mehr als ein Jahr für den Vertrieb, meist drei bis sechs Monate für die Vertragsverhandlung und rund ein Jahr, in dem weitere Schlüsse stattfinden können [9]. Es handelt sich um eine ältere Präsentation. Sie nennt Bandbreiten, keine Verteilung oder Aufschlüsselung nach Rechtsraum und Mandat.
Die Simulation setzt deshalb ab dem ersten qualifizierten Gespräch mediane Entscheidungszeiten von 24 Wochen für institutionelle Anleger, 8 Wochen für Family Offices und 15 Wochen für Dachfonds und Unternehmen an. Die Annahmen orientieren sich an der Praxisbandbreite, stammen aber nicht direkt aus ihr. Die Studie fand keinen veröffentlichten Anlegerzeitplan aus der Golfregion oder einem anderen Markt. Die zeitlichen Ergebnisse hängen daher von den gewählten Annahmen ab. Eine Feldstudie sollte zuerst deren Einfluss prüfen.
Die Simulation behandelt einen ausbleibenden ersten Schluss innerhalb der erwarteten Frist als Signal. Ein Branchenstandard sieht zudem Zinsen für später beitretende Anleger vor [8]. Diese Zinsen sind kein Teil des Modells. Das Modell bildet ab, dass Interesse mit zunehmender Verfahrensdauer nachlässt, und untersucht, wie stark das Ergebnis davon abhängt. In einer tatsächlichen Kapitalaufnahme bestimmen auch die Abschlussgepflogenheiten und Vertragsbedingungen die Kosten des Wartens.
6 Was Studien über den Einfluss der Reihenfolge zeigen
Die Theorie der Informationskaskaden erklärt, warum die Reihenfolge zählen kann. Im Standardmodell kann es rational sein, das Verhalten früherer Teilnehmer zu übernehmen, unabhängig von der eigenen Information. Eine Übersicht von Mitbegründern dieser Forschung zeigt, dass Kaskaden empfindlich auf kleine Störungen reagieren und sich schnell bilden, auch wenn Teilnehmer mit weniger präzisen Informationen zuerst handeln. Steht der bestinformierte Teilnehmer zuerst, kann sich nach nur einem Signal sofort eine Kaskade bilden und die Genauigkeit sinken. Wenn die Beobachtung früherer Entscheidungen Kosten verursacht, können diese den frühen Teilnehmern zufallen, während spätere profitieren [10].
Dieselbe Übersicht beschreibt einen Verkäufer, der Wertpapiere nacheinander zum Festpreis anbietet, ähnlich einem Börsengang. Wenige frühe negative Signale können die Nachfrage einbrechen lassen. Die Übersicht nennt Hinweise auf starke Über- oder Unterzeichnung [10]. Die Ergebnisse gelten für binäre Signale und identische Käufer. Sie zeigen, dass die Reihenfolge Ergebnisse verändern kann und frühere Entscheidungen spätere beeinflussen. Sie beziffern den Effekt für heterogene Fondsanleger mit langen internen Prozessen nicht.
Die empirische Forschung ist begrenzt und uneinheitlich. Beim Beteiligungscrowdfunding sagt eine Studie die jeweils nächste Zusage anhand der Größe der letzten Zusage und der seither verstrichenen Zeit voraus, besonders bei weniger informierten Anlegern [11]. Eine Untersuchung erfolgloser Immobilienauktionen berichtet, dass später verkaufte Objekte nach einer erfolglosen Auktion 2,6% niedriger gehandelt werden. Der Abschlag steigt nach wiederholten Fehlschlägen und nimmt mit der Zeit ab. Die Autoren führen ihn auf ein Stigma zurück [12]. Institutionelle Anleger untersucht keine der beiden Arbeiten.
Am nächsten liegt ein randomisiertes Feldexperiment mit knapp 17.000 E-Mails an rund 4.500 Frühphaseninvestoren. Im Mittel reagierten sie deutlich auf Angaben zum Gründungsteam. Informationen zu bisherigen Fortschritten oder einem vorhandenen Lead-Investor lösten keine vergleichbare Reaktion aus [13]. Randomisiert wurde der Inhalt und nicht der Zeitpunkt der Ansprache. Die Teilnehmer waren Frühphaseninvestoren. Für den Durchschnitt stützt die Studie keine Annahme über eine Wirkung der Angaben zum Lead-Investor. Daher schaltet einer der Stresstests den Ankereffekt ab.
7 Gruppen nach Rechtsraum und Mandat ordnen und jede neue Welle prüfen
Die vorgeschlagene Regel ordnet jede Gruppe aus Rechtsraum und Mandat einer Welle zu. Fünf Rechtsräume und drei Mandatstypen ergeben fünfzehn Gruppen. Die Bereitschaftskennzahl entspricht der mittleren erfassten Eignung der Anleger einer Gruppe, multipliziert mit dem typischen Zusagebetrag des Mandats und geteilt durch die Summe aus regulatorischer Wartezeit und typischer Entscheidungsdauer. Die Gruppen werden danach geordnet. Sie bleiben ungeteilt und bilden Wellen mit ungefähr 30%, 35% und 35% der Liste. So lässt sich die Zusammensetzung jeder Welle einfach erklären.
Vor dem Start der nächsten Welle werden die Absagen und das erhaltene Feedback ausgewertet. Die Simulation verwendet als Rechenregel einen festen Abstand von 6 Wochen. Tabelle 2 nennt die Kriterien für die Bereitschaftskennzahl und die Startentscheidung. Die Rangfolge einzelner Anleger ist eine eigene Frage. Sie dient in der Simulation als Vergleich mit einer Strategie, die Informationen verwendet, über die das Transaktionsteam nicht verfügen würde.
Die Regel mittelt die erfasste Eignung über die Gruppe. Ein Einzelfehler wiegt daher weniger als eine systematische Fehleinschätzung einer ganzen Gruppe. Ein Stresstest untersucht diesen Fall. Bei gleichen übrigen Eingaben senkt eine längere regulatorische Wartezeit die Kennzahl. Andere Eingaben können die Wartezeit aufwiegen und der Gruppe einen früheren Rang geben. Der erste Kontakt erfolgt erst, wenn die Welle begonnen hat und die regulatorische Wartezeit verstrichen ist.
Scrollen Sie seitlich, um alle Spalten zu sehen.
| Kriterium | Messgröße | Einfluss auf Reihenfolge | Erforderlicher Nachweis |
|---|---|---|---|
| 1. Mandatseignung | Mittlere erfasste Eignung der Gruppe | Höherer Wert kommt früher | Veröffentlichtes Mandat und frühere Zusagen |
| 2. Zusagekapazität | Typischer Zusagebetrag je Mandatstyp | Höherer Betrag kommt früher | Angegebene Betragsbandbreite |
| 3. Entscheidungsdauer | Übliche Wochen vom Erstgespräch bis zur Entscheidung | Kürzere Dauer kommt früher | Dauer früherer Vorgänge mit dem Anleger |
| 4. Regulatorische Wartezeit | Wochen bis zur Verfügbarkeit des Vertriebswegs | Kürzere Dauer kommt früher | Dokumentation zum Weg und Empfängerstatus |
| 5. Sichtbarkeit unter Anlegern | Anteil der Absagen, die andere Gruppen wahrnehmen | Höhere Sichtbarkeit kommt später | Bekannte Netzwerke und Ko-Investitionen |
| 6. Ankerpotenzial | Fähigkeit zu einer frühen maßgeblichen Zusage | Höheres Potenzial kommt früher | Frühere Ankerzusagen |
| 7. Risiko nachlassenden Interesses | Kosten des Wartens für die Gruppe | Höhere Kosten kommen früher | Hinweise auf Marktfenster und Fristen |
Vorgeschlagene Matrix. Keine Quelle gibt Gewichte vor. Kriterien 1 bis 4 fließen in die Bereitschaftskennzahl ein; Kriterien 5 bis 7 dienen der Startentscheidung und den Stresstests.
8 Jeden Kontakt mit Zeitstempel und einschlägiger Einwilligung dokumentieren
Eine Behauptung über die Reihenfolge lässt sich nur mit Angaben zu Datum und Status jedes Kontakts prüfen. Vorgeschlagen ist ein Datensatz pro Anleger und Kontakt: Vertriebsweg, Status des Empfängers und Grundlage dafür, Welle, geplanter und tatsächlicher Kontakt, Erstgespräch, Eröffnung der Due Diligence, unverbindliche Zusage und Unterzeichnung. Hinzu kommen Absagen mit Begründung sowie die eingesetzten Stunden des Leitungsteams. Der Datensatz belegt auch, ob die Bedingungen aus Tabelle 1 eingehalten wurden.
Einwilligung und Datenschutz bestimmen, welche Daten gespeichert und ausgewertet werden dürfen. Das seit dem 2. Januar 2022 geltende Bundesgesetz zum Schutz personenbezogener Daten der Vereinigten Arabischen Emirate untersagt die Verarbeitung ohne Einwilligung der betroffenen Person, vorbehaltlich der aufgeführten Ausnahmen. Das offizielle Portal listet das DIFC-Datenschutzgesetz gesondert [15]. Die britische Aufsicht unterscheidet zwischen natürlichen Personen, bei denen außer beim sogenannten Soft Opt-in eine ausdrückliche Einwilligung nötig ist, und juristischen Personen, die per E-Mail kontaktiert werden dürfen. Der Absender darf seine Identität nicht verschleiern [16]. Herangezogen wurden eine Portalzusammenfassung und ein Leitfaden, keine Gesetzestexte.
Erfassen Sie institutionelle Ansprechpartner in ihrer geschäftlichen Rolle und beschränken Sie personenbezogene Daten auf das für die Ansprache Erforderliche. Lassen Sie die Rechtsgrundlage vor der Auswertung prüfen. Tabelle 3 nennt die Felder. Eine Studie nach diesem Protokoll sollte nur berichtet werden, wenn sie die Einwilligung für die verwendeten Daten belegen kann.
Scrollen Sie seitlich, um alle Spalten zu sehen.
| Feld | Inhalt | Zweck |
|---|---|---|
| Anleger und Gruppe | Rechtsraum, Mandatstyp, Kategorie | Definiert Gruppe und Welle |
| Vertriebsweg und Status | Verwendeter Weg, Empfängerstatus und Nachweis | Dokumentiert die Einhaltung der Voraussetzungen |
| Welle und Termine | Zugeordnete Welle, geplanter und tatsächlicher Kontakt | Erfasst Verzögerung und Abweichung |
| Gespräch | Datum, Qualifizierung, Zeit des Leitungsteams | Misst Aufwand und erste Ergebnisse |
| Due Diligence | Startdatum, Anfragen, Datum der unverbindlichen Zusage | Misst Fortschritt |
| Unterzeichnung | Datum, Betrag, Konditionen | Misst das Endergebnis |
| Absage | Datum, Stufe, genannter Grund, informierte Anleger | Erfasst Ausbreitung und Lernchancen |
| Einwilligung | Grundlage und Datum je personenbezogenem Feld | Unterstützt die Auswertung |
Vorgeschlagene Erfassung. Die Einträge beschreiben benötigte Informationen und keine Ergebnisse. Die Rechtsgrundlage jedes Felds ist vor Ort zu prüfen. [15, 16]
9 Zusammensetzung der fiktiven Anlegerliste und Modellannahmen
Die Liste umfasst 240 Anleger in fünf Rechtsräumen und drei Mandatstypen. Sie wird in jeder der 1.000 Wiederholungen neu gezogen. Der Zufallsgenerator verwendet einen festen Startwert. Die latente Eignung folgt einer Betaverteilung, wird je Rechtsraum verschoben und auf den Bereich von null bis eins begrenzt. Ihr Mittelwert beträgt 0,42. Für den erfassten Wert addiert das Modell zur latenten Eignung Rauschen mit einer Standardabweichung von 0,12 und begrenzt das Ergebnis erneut auf denselben Bereich. In der Hauptsimulation beträgt die Korrelation mit der latenten Eignung 0,86. Die Zusagebeträge sind logarithmisch normalverteilt. Ihre Mediane nach Mandat betragen 12,0, 2,5 und 6,0 Mio. US-Dollar. Der Mittelwert beträgt 6,9 Mio. US-Dollar und die Liste summiert sich auf rund 1.657 Mio. US-Dollar gegenüber einem Ziel von 200 Mio. US-Dollar.
Tabelle 4 zeigt die Zusammensetzung, Tabelle 5 das vollständige Parameterregister. Alle Werte sind Modellannahmen, keine Marktbeobachtungen. Sie wurden so gewählt, dass die gleichzeitige Ansprache in Woche 78 ungefähr die Hälfte des Ziels erreicht. Damit lassen sich Vorteile und Nachteile anderer Strategien abbilden. Spätere Abschnitte prüfen die Ergebnisse für unterschiedliche Werte. Das Register zeigt auch, welche Annahmen eine Feldstudie zuerst durch Beobachtungen ersetzen sollte.
In jeder Wiederholung werden für alle Strategien dieselben Anleger, Beträge, Entscheidungs- und Antwortzeiten und gleichverteilten Zufallsziehungen je Stufe verwendet. Ein Unterschied innerhalb derselben Wiederholung kommt somit aus der Strategie und nicht aus einer anderen Liste. Jede Wiederholung steht für eine mögliche Liste gleicher Zusammensetzung und bildet die Einheit der Unsicherheit. Die späteren Bandbreiten beschreiben Unterschiede zwischen solchen Listen. Sie sind keine Konfidenzintervalle für eine echte Kampagne.
Scrollen Sie seitlich, um alle Spalten zu sehen.
| Rechtsraum des Anlegers | Regulatorische Wartezeit (Wochen) | Anteil der Liste | Mittlere Eignung | Institutionelle Anleger / Family Offices / Dachfonds |
|---|---|---|---|---|
| DIFC und ADGM | 1 | 25% | 0,46 | 17 / 27 / 16 |
| VAE außerhalb der Finanzzentren | 6 | 15% | 0,44 | 10 / 16 / 10 |
| Saudi-Arabien | 2 | 20% | 0,45 | 13 / 22 / 13 |
| Vereinigtes Königreich und EU | 2 | 25% | 0,39 | 17 / 27 / 16 |
| USA | 3 | 15% | 0,33 | 10 / 16 / 10 |
Matchpoint-Analyse des simulierten Falls. Modellergebnisse auf Basis der angegebenen Annahmen; keine Beobachtungsdaten.
Scrollen Sie seitlich, um alle Spalten zu sehen.
| Parameter | Wert | Status |
|---|---|---|
| Liste, Ziel, Horizont | 240 Anleger; 200 Mio. US-Dollar; 78 Wochen | Annahme |
| Kapazität des Leitungsteams | 14 Einheiten pro Woche; eine Prüfung beansprucht 0,3 Einheiten | Annahme |
| Wahrscheinlichkeit Stufe eins | (0,10 + 0,80 × Eignung) multipliziert mit Qualität, Aktualität und Abkühlung | Annahme |
| Wahrscheinlichkeit Stufe zwei | (0,12 + 0,75 × Eignung) multipliziert mit den Anpassungsfaktoren; Grenze 0,95 | Annahme |
| Verteilungen | Betaverteilung (2,0 und 3,2) plus Verschiebung je Rechtsraum; Standardabweichung auf Log-Skala 0,5 für Beträge und 0,3 für Entscheidungszeiten | Annahme |
| Präsentationsqualität | 0,80 bis 1,00 bei einem Skalierungswert von 40 Gesprächen; beim Kontakt festgelegt | Annahme |
| Zeitablauf und Abkühlung | Rückgang von 0,45 über den Horizont nach Woche 12; 0,03 je Woche in der Warteschlange | Annahme |
| Ausbreitung von Absagen | 0,05 je sichtbarer jüngerer Absage; wöchentlicher Fortwirkungsfaktor 0,92; 60% Mandatstyp, 40% Rechtsraum | Annahme |
| Ankereffekt | Zuschlag von 0,30 bei Due Diligence und 0,15 beim Erstgespräch ab 24 Mio. US-Dollar an unverbindlichen Zusagen | Annahme |
| Wellen | Drei Wellen: 30%, 35%, 35%; Abstand 6 Wochen | Annahme |
| Startwert und Wiederholungen | 1381; 1.000 für Hauptvergleich, 400 für Stresstests, 250 für Raster | Fest |
Alle Parameter wurden angenommen. Keine Werte sind beobachtet. Einheiten: Wochen, Mio. US-Dollar und Wahrscheinlichkeiten wie angegeben.
10 Die verfügbare Zeit des Leitungsteams bestimmt die Warteschlange
Die ersten Gleichungen bestimmen die früheste Kontaktwoche jedes Anlegers und die Kapazität des Leitungsteams. In Gleichung 1a ist a_i die Kontaktwoche von Anleger i, w(i) die Welle, g der Abstand in Wochen und L die regulatorische Wartezeit im Rechtsraum des Anlegers. In Gleichung 1b ist e_i die erste Woche, ab der ein Gespräch möglich ist. Die Antwortzeit omega_i entspricht einer Woche plus einer Poisson-Ziehung mit Mittelwert 1,5. Gespräche finden beim ersten freien Termin in Reihenfolge von e_i statt. Bei gleichen Werten entscheidet das Los.
Erstgespräche und Due Diligence greifen auf dieselbe Kapazität des Leitungsteams zu. In Gleichung 2a ist c_t die Zahl der Erstgespräche in Woche t, K die Wochenkapazität in Einheiten, delta der Aufwand je Due-Diligence-Vorgang, n_t die Anzahl offener Vorgänge und c_min die Mindestzahl von einem Termin. In Gleichung 2b bezeichnet s_t den Anteil einer normalen Prüfungswoche, in dem tatsächlich Fortschritt erzielt wird. Die Zahl der geführten Gespräche ist m_t. Die Restdauer eines offenen Vorgangs fällt in jeder Woche um s_t. Ist sie aufgebraucht, fällt die Entscheidung.
Bei gleichzeitiger Ansprache sind alle Anleger innerhalb weniger Wochen für ein Gespräch bereit. Die Warteschlange bestimmt somit den Termin. Von der Bereitschaft bis zum Gespräch vergehen durchschnittlich 12,4 Wochen bei gleichzeitiger Ansprache und 11,5 Wochen bei der Gruppenregel. Das Modell bildet eine Warteschlange ohne bewusst gewählte Reihenfolge ab. Wartende Anleger verlieren nach einem wöchentlichen Abkühlungsfaktor von 0,03 an Interesse. Höhere Kapazität oder eine kürzere Liste reduziert die Warteschlange im Modell, wie die Stresstests zeigen.
11 Präsentationsqualität, Verfahrensdauer und Eignung bestimmen die Übergangswahrscheinlichkeiten
In Gleichung 3a ist P1 die Wahrscheinlichkeit eines qualifizierten Erstgesprächs. f_i bezeichnet die latente Eignung, Q_i die beim ersten Kontakt mit Anleger i festgelegte Präsentationsqualität, F_t die Aktualität in der Gesprächswoche, W_i die Wartewochen und lambda die Abkühlungsrate. A_t zeigt an, ob die Ankerschwelle erreicht ist; kappa_1 ist der zugehörige Zuschlag. In Gleichung 3b ist P2 die Wahrscheinlichkeit, dass eine Due Diligence in einer unverbindlichen Zusage endet. Gamma ist der Ausbreitungsparameter, R_it sind die in der Entscheidungswoche für Anleger i sichtbaren Absagen, die im nächsten Abschnitt definiert werden, und kappa der Ankerzuschlag. Beide Wahrscheinlichkeiten sind auf 0,95 begrenzt.
Gleichung 4a beschreibt, wie sich die Präsentation mit M(a_i), der Zahl der Erstgespräche vor der Kontaktwoche, von Q_0 bis Q_max verbessert. k ist der Skalierungsparameter. Beim Start ist die Präsentation am schwächsten; spätere Wellen profitieren von den Verbesserungen. In Gleichung 4b ist F_t die Aktualität, phi der Interessenverlust über den Horizont H und t_0 die Woche, ab der das Verfahren als überaltert gilt. Sie ist auf Woche 12 gesetzt. Der Parameter steht für den Glaubwürdigkeitsverlust eines lange am Markt befindlichen Angebots. Eine Auktionsstudie berichtet ein vergleichbares Stigma bei erfolglosen Angeboten einer anderen Anlageklasse [12]. Der Parameter ist nicht an Anlegerdaten kalibriert.
Spätere Wellen profitieren von einer besseren Präsentation und verlieren durch die Verfahrensdauer an Interesse. Der mittlere Anteil qualifizierter Gespräche beträgt bei gleichzeitiger Ansprache 25,2% und bei der Gruppenregel 28,5%. In der zweiten Stufe sind es 23,1% und 25,5%. Die Eignung geht in beide Stufen ein. Wellen mit mehr geeigneten Anlegern kommen deshalb im Modell häufiger voran.
12 Sichtbare Absagen und frühe Ankerzusagen verbinden Anlegerentscheidungen
Absagen sind im Modell für andere Anleger desselben Mandatstyps und Rechtsraums sichtbar. In Gleichung 5a bezeichnet R den Bestand an gewichteten Absagen in einem Segment. Er nimmt mit dem wöchentlichen Fortwirkungsfaktor rho ab und wächst um neue Absagen r_t. R_it in Gleichung 5b ist die Exposition von Anleger i. Die Summe gewichtet Absagen seines Mandatstyps mit 0,6 und seines Rechtsraums mit 0,4. Jede sichtbare jüngere Absage reduziert die Erfolgswahrscheinlichkeit der zweiten Stufe um den Faktor exp(−gamma), wie Gleichung 3b zeigt.
Der Ankereffekt wird durch einen Indikator abgebildet. A_t wird eins, sobald die unverbindlichen Zusagen in Summe 24 Mio. US-Dollar erreichen, also 12% des Ziels. Danach verwendet das Modell relative Zuschläge von 0,15 beim Erstgespräch und 0,30 bei der Due-Diligence-Entscheidung. Bis Woche 26 wird die Schwelle in 40% der Wiederholungen bei gleichzeitiger Ansprache, 62% bei der Gruppenregel und 54% bei Vorrang für Institutionelle erreicht. Die Medianwochen sind 28, 25 und 26.
Beide Mechanismen sind Annahmen. Die Literatur zu Informationskaskaden stützt die Art des Effekts [10]. Eine Crowdfunding-Studie findet Reaktionen auf frühere Nachfrage [11]. Eine andere Studie findet im Mittel keine Reaktion von Frühphaseninvestoren auf Angaben zum Lead-Investor [13]. Keine Quelle beziffert einen der Effekte für institutionelle Fondsanleger. Die Stresstests variieren beide und zeigen auch ein Szenario ohne beide Effekte.
Beim wöchentlichen Fortwirkungsfaktor 0,92 halbiert sich der Einfluss einer Absage nach ungefähr acht Wochen. In den ersten 26 Wochen erfasst das Modell bei gleichzeitiger Ansprache durchschnittlich 144 Absagen, bei der Gruppenregel 104. Wenn Absagen zeitlich gebündelt auftreten, beeinflussen mehr davon die folgenden Entscheidungen. Beide Effekte beschreiben, wie Anleger von anderen Entscheidungen erfahren. Getrennte Parameter erlauben es, jeden Effekt einzeln auszuschalten.
13 Zwei Vergleichsmaßstäbe für die Ergebnisse
Alle sieben Strategien verwenden dieselben Zufallsziehungen, damit sich die Unterschiede paarweise vergleichen lassen. Bei gleichzeitiger Ansprache wird jeder Anleger in der frühestmöglichen zulässigen Woche kontaktiert. Drei Regeln bilden die Wellen jeweils nach einem Kriterium: Rechtsraum, Mandat mit Vorrang für Family Offices und vergleichbare Anleger oder Mandat mit Vorrang für institutionelle Anleger. Die Gruppenregel nutzt den Bereitschaftsindex aus Abschnitt 7. Ein Vergleichsmaßstab teilt die Anleger zufällig ein. Der andere ordnet sie nach dem Produkt aus latenter Passung und simuliertem Zusagebetrag, geteilt durch die Summe aus regulatorischer Vorlaufzeit und Entscheidungsdauer.
Die Rangfolge mit vollständiger Information nutzt latente Parameter der Simulation. Die Zufallsziehungen, die über die Einzelergebnisse entscheiden, bleiben unbekannt. Eine optimale Zuteilung wird nicht gesucht. Der Vergleich zwischen zufälligen Wellen und gleichzeitiger Ansprache zeigt den Effekt der zeitlichen Staffelung unter den Modellannahmen. Der Vergleich zwischen geordneten und zufälligen Wellen zeigt den Beitrag der Reihenfolge bei gleichem Abstand. Tabelle 6 zeigt die Zusammensetzung je Strategie. Der Abstand beträgt in allen Wellenvarianten 6 Wochen. Die zweite und dritte Welle beginnen in Woche 6 und 12; regulatorische Vorlaufzeiten gelten weiterhin.
Keiner der beiden Vergleichsmaßstäbe bildet eine Ober- oder Untergrenze. In Woche 52 erreichen zufällige Wellen unterschriebene Zusagen in Höhe von 44,8 % des Ziels. Der Vorrang für schnell entscheidende Mandate ergibt 25,0 %. Im Basisfall korrelieren erfasste und latente Passung mit 0,86. Die Rangfolge mit vollständiger Information dient dem Strategievergleich im Modell. Ihr Ergebnis erlaubt keine Prognose für ein Team in der Praxis.
Scrollen Sie seitlich, um alle Spalten zu sehen.
| Strategie | Anteil der Liste in Welle 1 / 2 / 3 | Mittlere Woche der Ansprache in Welle 1 / 2 / 3 |
|---|---|---|
| Gleichzeitige Ansprache | 100% / 0% / 0% | 2,5 / 0,0 / 0,0 |
| Nach Rechtsraum | 45% / 40% / 15% | 1,4 / 6,0 / 12,0 |
| Nach Mandat, schnelle Entscheider zuerst | 45% / 27% / 28% | 2,5 / 6,0 / 12,0 |
| Nach Mandat, Institutionelle zuerst | 28% / 27% / 45% | 2,5 / 6,0 / 12,0 |
| Nach Gruppe, erfasste Bereitschaft | 30% / 35% / 35% | 2,1 / 6,0 / 12,0 |
| Zufällige Wellen | 30% / 35% / 35% | 2,5 / 6,0 / 12,0 |
| Rangfolge mit vollständiger Information | 30% / 35% / 35% | 2,2 / 6,0 / 12,0 |
Matchpoint-Analyse des simulierten Falls. Ergebnisse unter den genannten Annahmen; keine empirischen Beobachtungen.
14 Der größte Vorsprung der Gruppenregel zeigt sich in Woche 52
Bei gleichzeitiger Ansprache erreichen unterschriebene Zusagen im Mittel 7,2 % des Ziels in Woche 26, 36,1 % in Woche 52 und 51,3 % in Woche 78. Mit der Gruppenregel sind es 8,1 %, 55,8 % und 65,7 %. In Woche 52 beträgt die paarweise Differenz zum Zielanteil +19,7 Prozentpunkte. Das mittlere 90-%-Intervall über die Simulationsläufe reicht von −1,9 bis +46,2 Punkten. Die Gruppenregel liegt in 93 % der Läufe vor der gleichzeitigen Ansprache. Die Differenz beträgt in Woche 26 +0,9 Punkte und sinkt in Woche 78 auf +14,4 Punkte. Tabelle 7 und Abbildung 1 zeigen den Vergleich.
Mit der Gruppenregel wird der erste Fondsschluss früher erreicht. Bis Woche 26 gelingt er in 10 % der Läufe bei gleichzeitiger Ansprache und in 15 % mit der Gruppenregel. Bis Woche 52 sind es 91 % und 99 %. Der Median der Woche des ersten Fondsschlusses sinkt von 36 auf 31. Mit vollständiger Information gelingt der erste Fondsschluss bis Woche 26 in 49 % der Läufe; bis dahin sind Zusagen über 16,8 % des Ziels unterschrieben. Das verdeutlicht, wie stark die Kenntnis der tatsächlichen Bereitschaft in der Simulation ins Gewicht fällt.
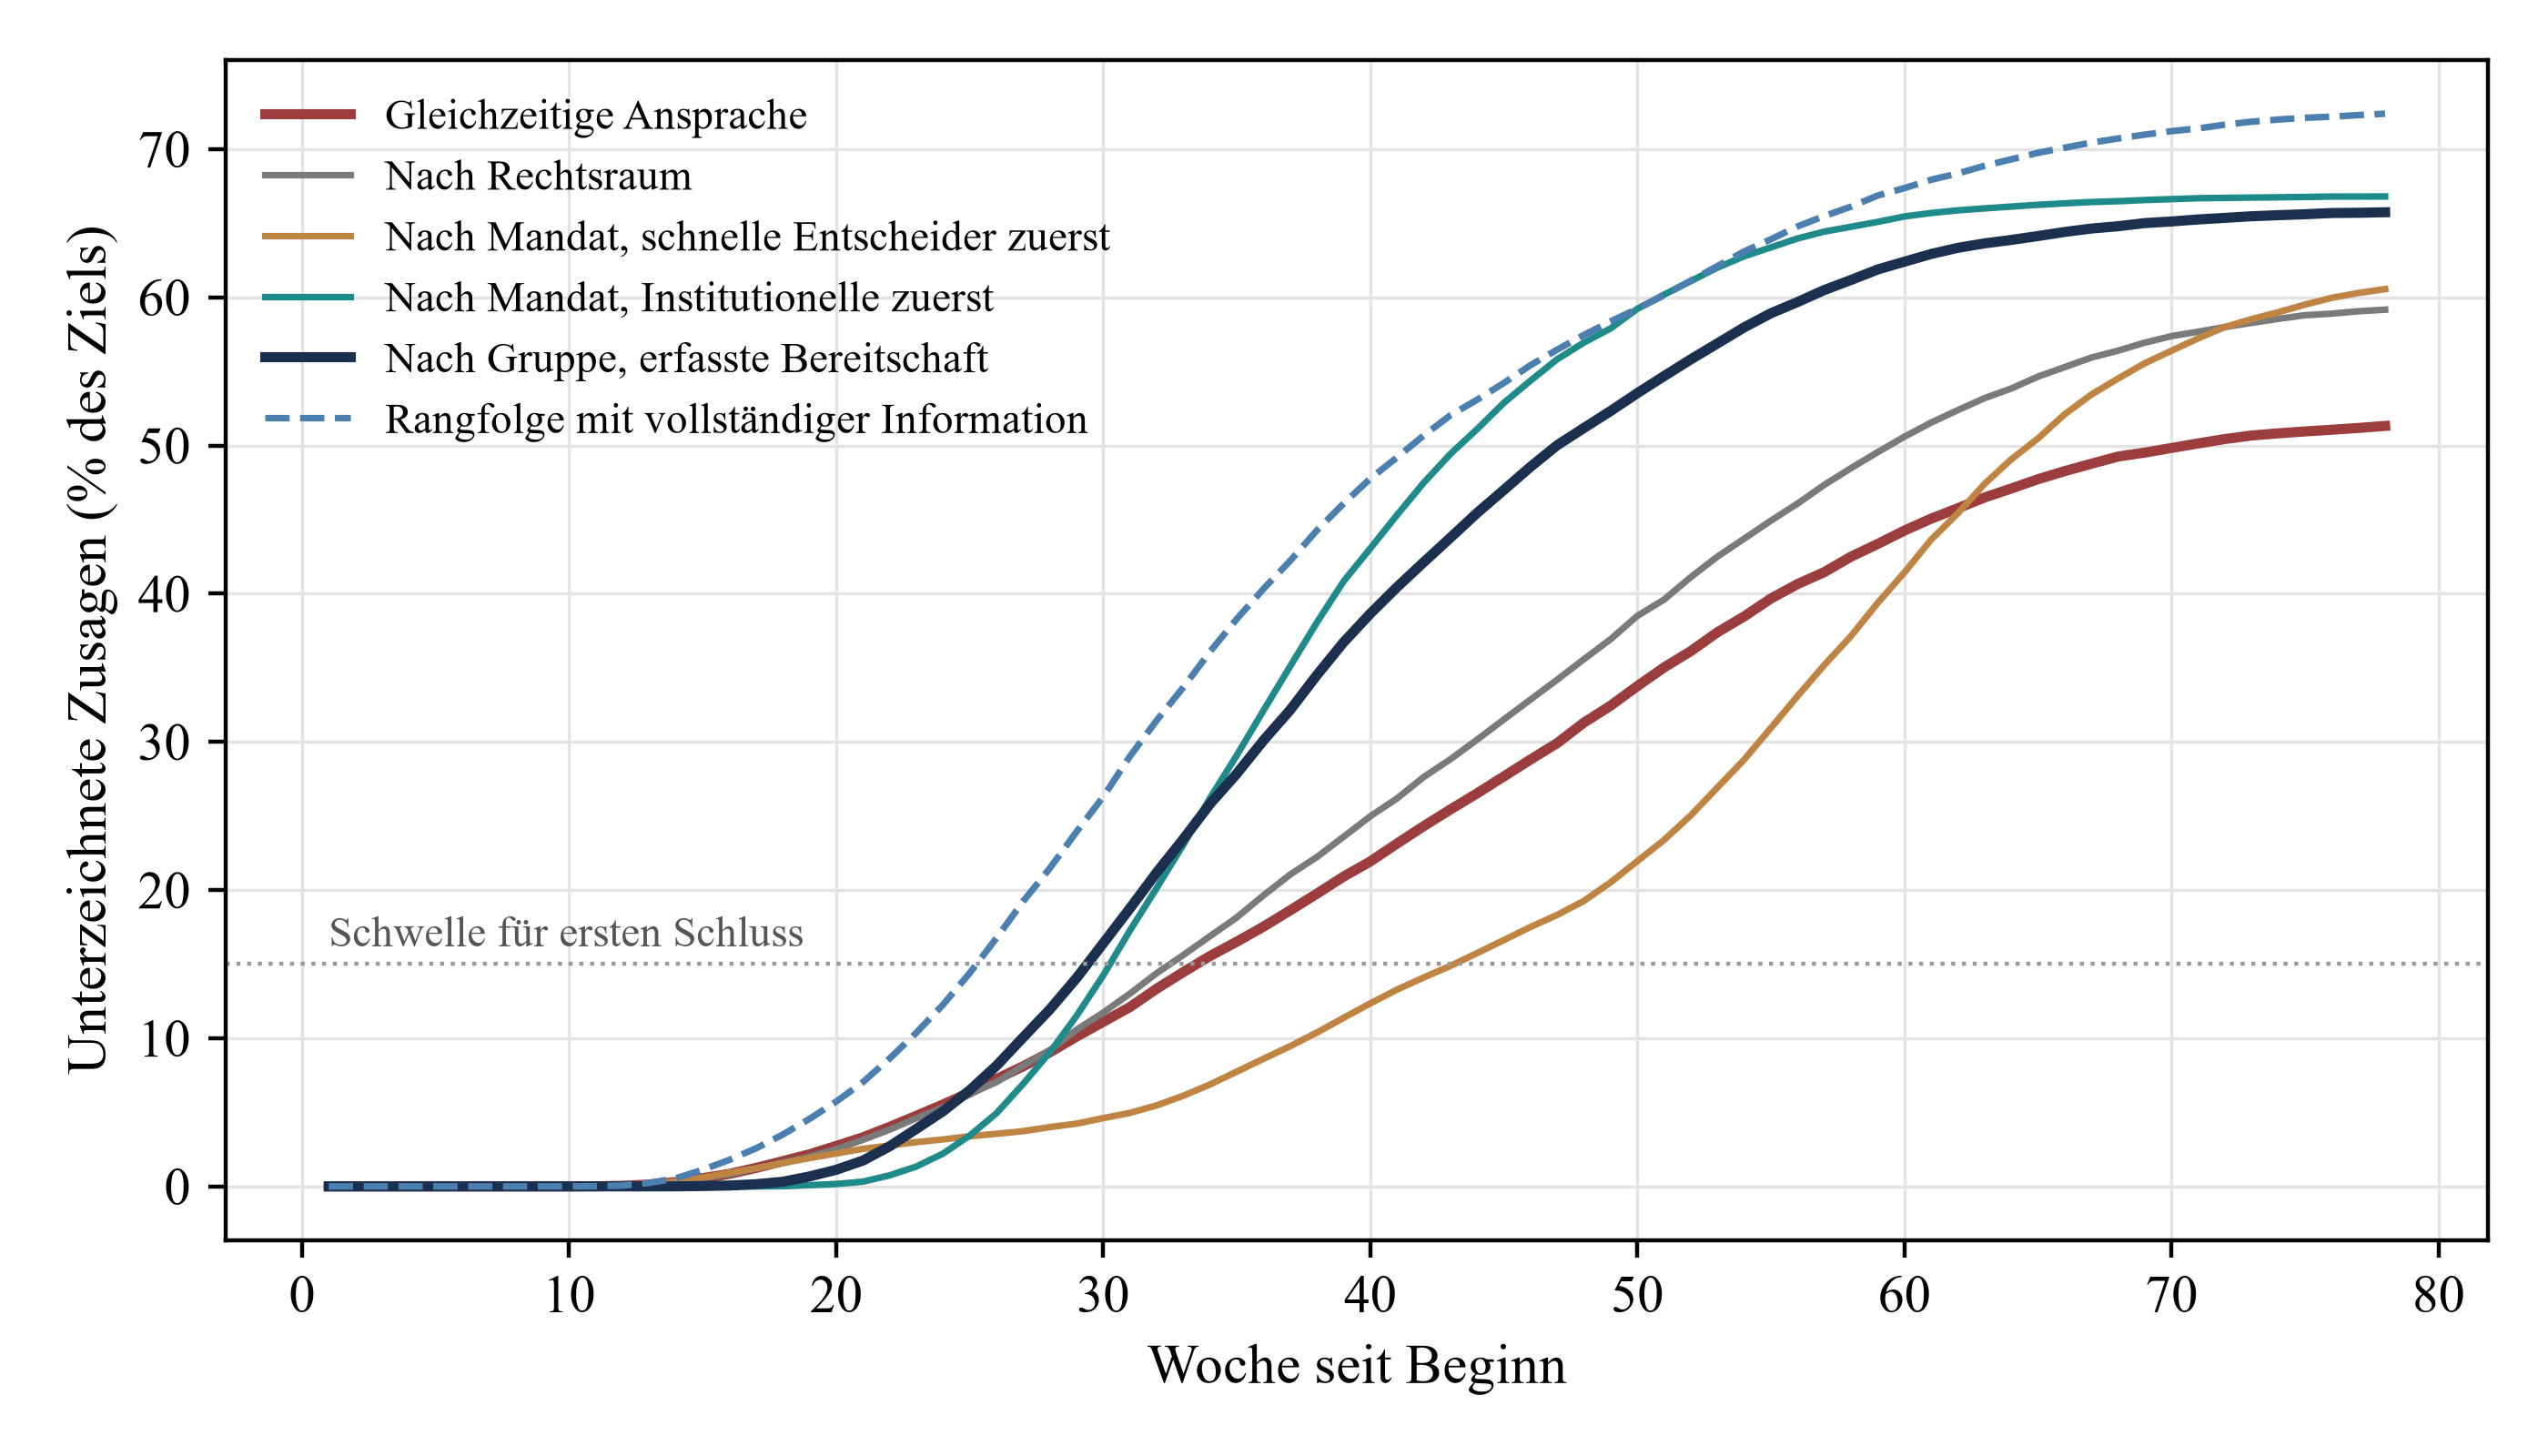
Matchpoint-Analyse des simulierten Falls. Ergebnisse unter den genannten Annahmen; keine empirischen Beobachtungen. Mittelwerte über die Simulationsläufe.
Abbildung 2 zeigt die einzelnen Phasen. Bei gleichzeitiger Ansprache treten im Mittel 60,5 Anleger in die Due Diligence ein. Mit der Gruppenregel sind es 68,3. Unterschrieben wird in 12,8 beziehungsweise 16,0 Fällen. 25,2 % der Erstgespräche führen bei gleichzeitiger Ansprache zur Qualifizierung; mit der Gruppenregel sind es 28,5 %. Von den kontaktierten Anlegern unterschreiben 5,3 % beziehungsweise 6,7 %. Im Mittel sagen 28,5 beziehungsweise 25,9 Anleger mit hoher Passung ab. In Woche 52 erzielt die Gruppenregel 79 % des Vorsprungs, den die Rangfolge mit vollständiger Information gegenüber gleichzeitiger Ansprache erreicht. Zufällige Wellen erzielen 35 % dieses Vorsprungs.
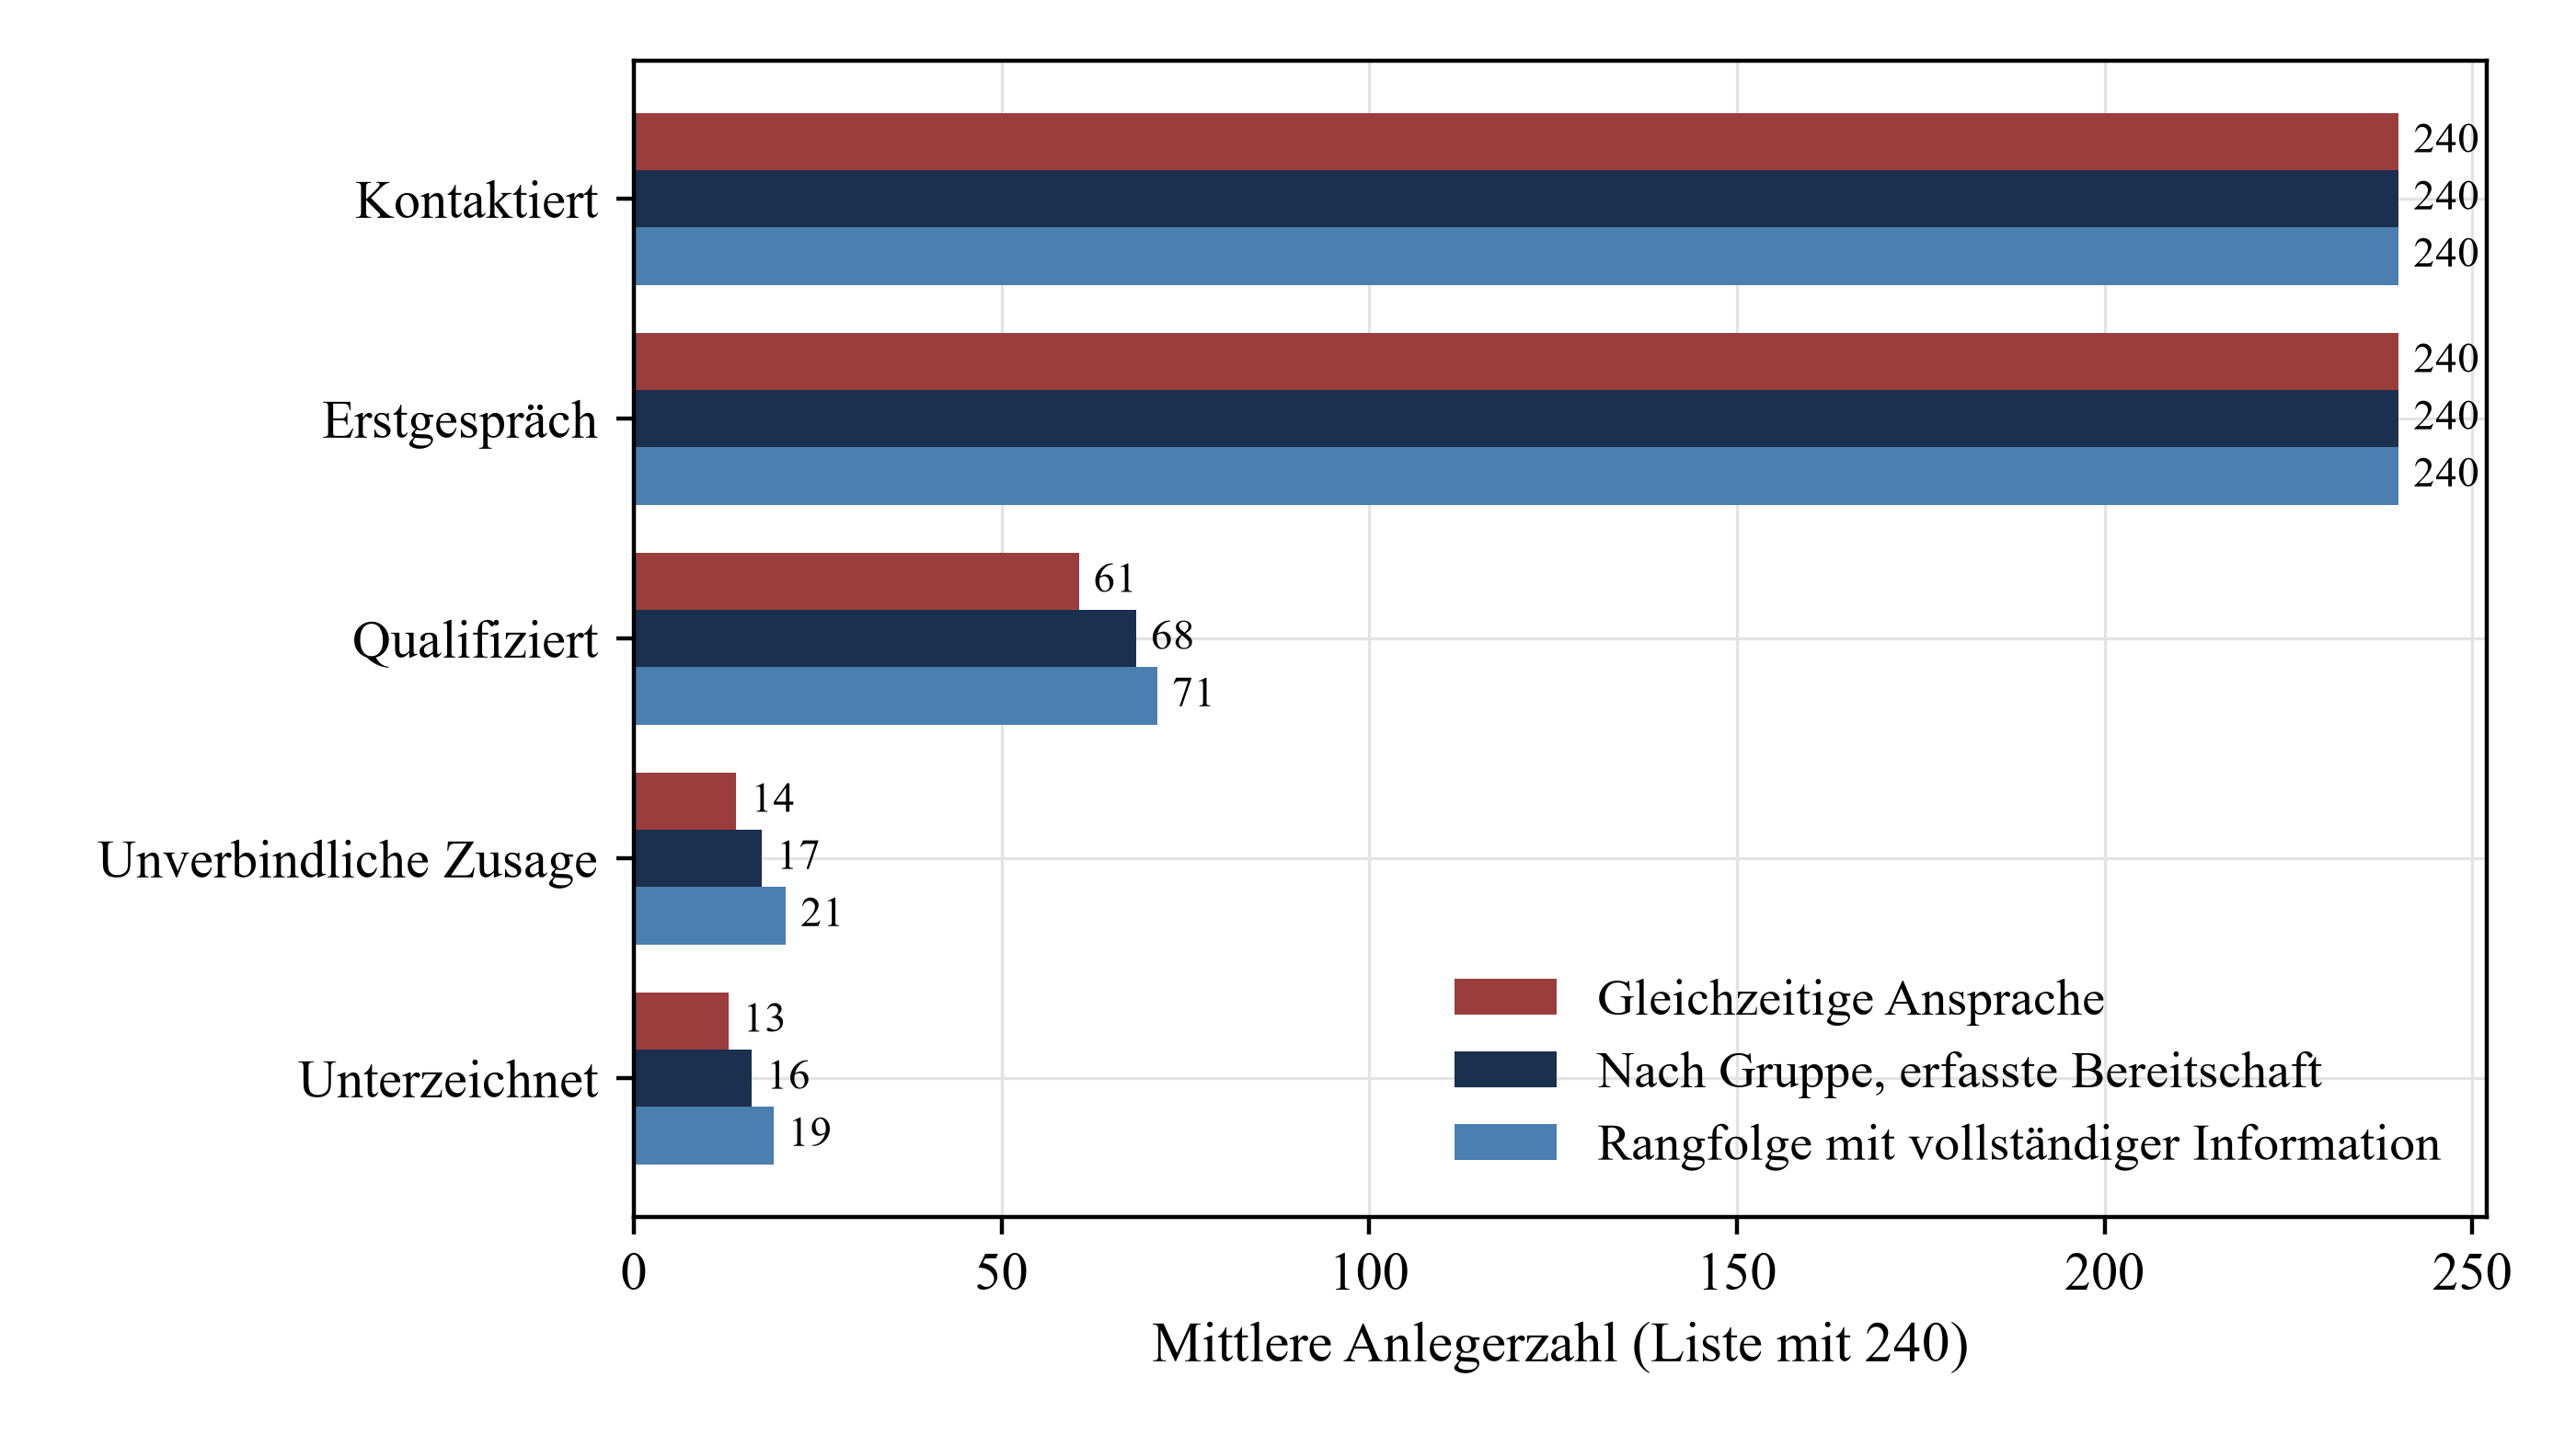
Matchpoint-Analyse des simulierten Falls. Ergebnisse unter den genannten Annahmen; keine empirischen Beobachtungen. Mittlere Anlegerzahl über die Simulationsläufe.
Scrollen Sie seitlich, um alle Spalten zu sehen.
| Strategie | Unterschrieben bis Woche 26 | Unterschrieben bis Woche 52 | Unterschrieben bis Woche 78 | Erster Fondsschluss bis Woche 26 | Erster Fondsschluss bis Woche 52 | Absagen bei hoher Passung | Differenz zur gleichzeitigen Ansprache in Woche 52 | Läufe mit besserem Ergebnis |
|---|---|---|---|---|---|---|---|---|
| Gleichzeitige Ansprache | 7,2 | 36,1 | 51,3 | 10% | 91% | 28,5 | Referenz | Referenz |
| Nach Rechtsraum | 7,0 | 41,1 | 59,2 | 10% | 95% | 26,3 | +5,0 (−13,6 bis +26,7) | 64% |
| Nach Mandat, schnelle Entscheider zuerst | 3,5 | 25,0 | 60,6 | 0% | 77% | 25,5 | −11,1 (−38,0 bis +12,0) | 22% |
| Nach Mandat, Institutionelle zuerst | 4,9 | 61,1 | 66,8 | 8% | 100% | 26,5 | +25,0 (+1,7 bis +55,0) | 96% |
| Nach Gruppe, erfasste Bereitschaft | 8,1 | 55,8 | 65,7 | 15% | 99% | 25,9 | +19,7 (−1,9 bis +46,2) | 93% |
| Zufällige Wellen | 7,9 | 44,8 | 68,9 | 11% | 97% | 25,5 | +8,7 (−16,0 bis +33,1) | 72% |
| Rangfolge mit vollständiger Information | 16,8 | 61,1 | 72,4 | 49% | 99% | 23,9 | +25,0 (+1,2 bis +54,3) | 96% |
Matchpoint-Analyse des simulierten Falls. Ergebnisse unter den genannten Annahmen; keine empirischen Beobachtungen. Unterschriebene Zusagen sind als Anteil des Ziels angegeben. Die Differenzen zur gleichzeitigen Ansprache beruhen auf denselben Zufallsziehungen. Das Intervall reicht vom 5. bis zum 95. Perzentil dieser Differenzen.
Die paarweisen Differenzen streuen erheblich. Die Gruppenregel liegt in 93 % der Simulationsläufe vorn; in den übrigen Läufen erreicht sie ein gleiches oder schlechteres Ergebnis. Das mittlere 90-%-Intervall reicht von −1,9 bis +46,2 Punkten und schließt null ein. Bei vollständiger Information reicht es von +1,2 bis +54,3 Punkten und bleibt durchgehend positiv. Die Streuung entsteht durch die fiktiven Anlegerlisten und die Zufallsziehungen für die Ergebnisse. Aus einer einzelnen Fundraising-Kampagne lässt sich der Effekt weder nachweisen noch widerlegen.
Die Gruppenregel erhöht den in Woche 52 unterschriebenen Zielanteil um +19,7 Prozentpunkte und verbessert das Ergebnis in 93 % der Läufe. In Woche 26 beträgt der simulierte Vorsprung +0,9 Punkte. In Woche 78 ergeben zufällige Wellen unterschriebene Zusagen über 68,9 % des Ziels; die Gruppenregel erreicht 65,7 %. Zu diesem Zeitpunkt liegt sie zwischen den zufälligen Wellen und der gleichzeitigen Ansprache.
15 Mandat und Rechtsraum als Ordnungskriterien liefern unterschiedliche Ergebnisse
Eine Reihenfolge nach Rechtsraum erzielt in Woche 52 +5,0 Punkte und übertrifft die gleichzeitige Ansprache in 64 % der Läufe. Vorrang für Family Offices und vergleichbare Anleger ergibt in Woche 52 −11,1 Punkte und liegt in den meisten Läufen zurück. In Woche 26 beträgt die Differenz −3,7 Punkte. Vorrang für institutionelle Anleger ergibt +25,0 Punkte in Woche 52 und erreicht 61,1 % des Ziels, ebenso viel wie die Rangfolge mit vollständiger Information. In Woche 26 beträgt die Differenz −2,3 Punkte.
Anlagebetrag und Entscheidungsdauer erklären die Unterschiede. Institutionelle Anleger geben die größten Zusagen ab und entscheiden mit einer Mediandauer von 24 Wochen vergleichsweise langsam. Bei später Ansprache bleibt ihnen wenig Zeit für eine Entscheidung innerhalb der ersten 52 Wochen. Bei Vorrang schneller, kleiner Zusagen wird die Referenzschwelle im Median in Woche 36 erreicht; bei Vorrang institutioneller Anleger in Woche 26. Institutionelle Anleger zuerst anzusprechen, bringt die längsten Prüfprozesse früher in Gang. In diesem Fall übertrifft die institutionelle Regel die Gruppenregel in Woche 52 um +5,3 Punkte. In Woche 26 liegt die Gruppenregel vorn, auch beim Anteil der Läufe mit erstem Fondsschluss. Der Index erzeugt eine ähnliche Reihenfolge ohne vorgegebenen Vorrang für einen bestimmten Mandatstyp.
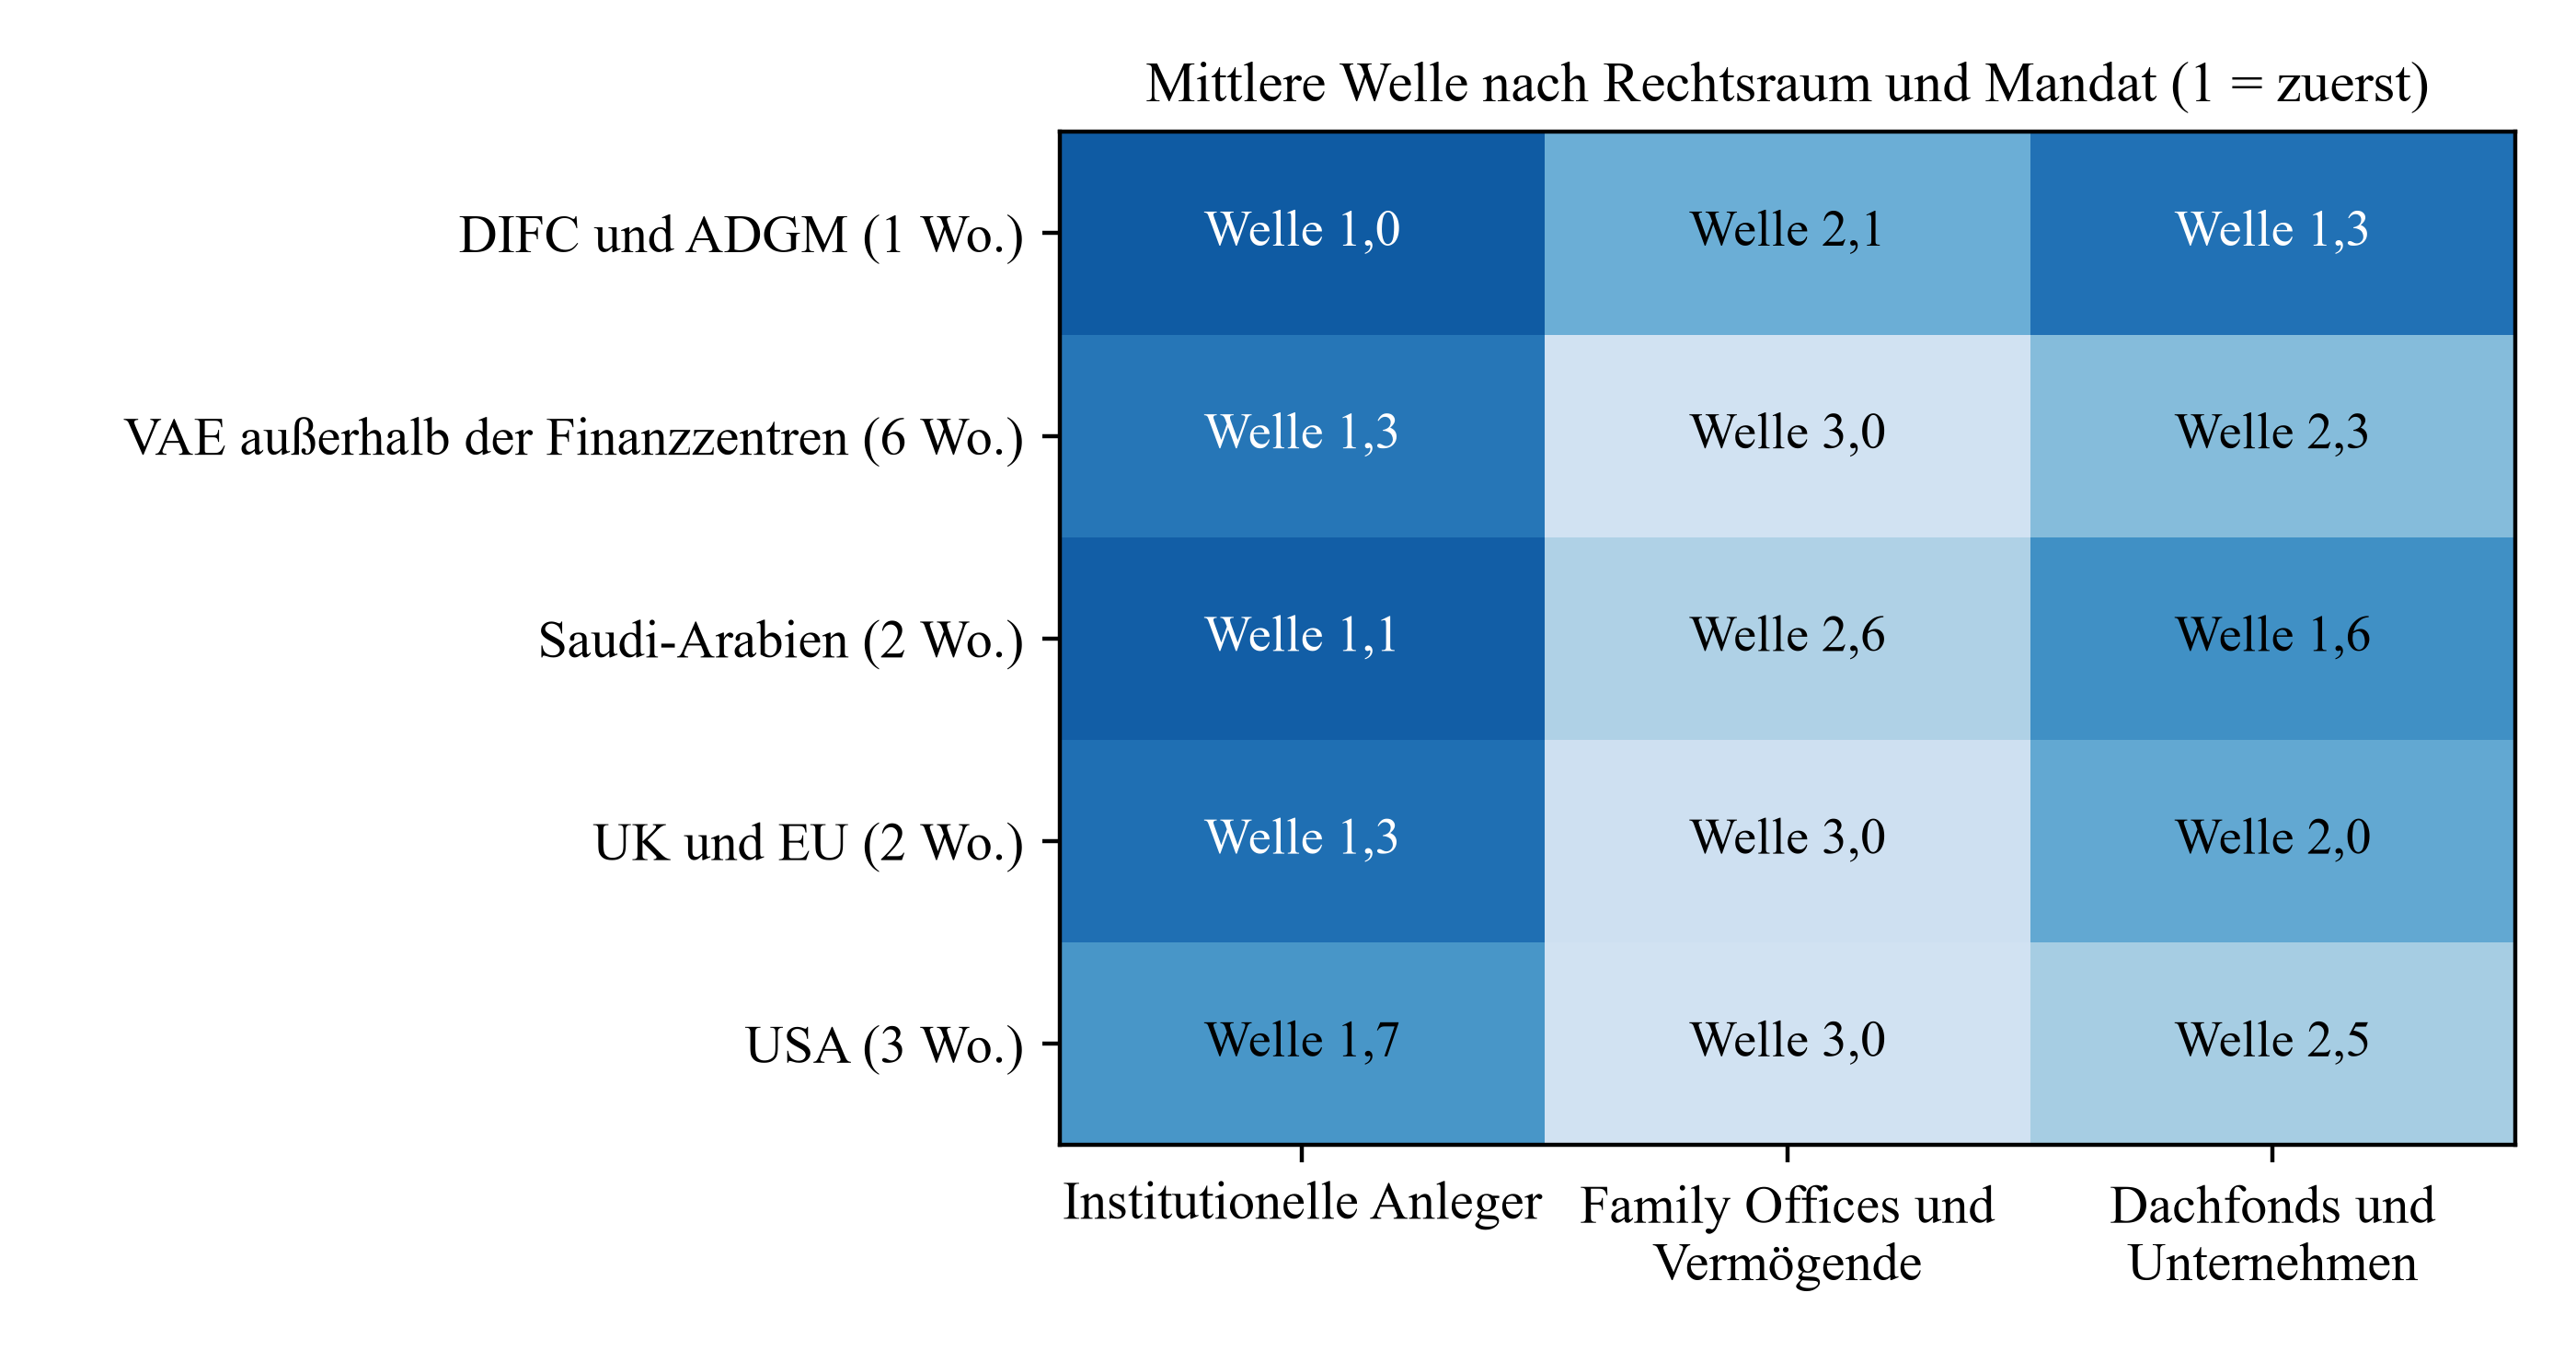
Matchpoint-Analyse des simulierten Falls. Ergebnisse unter den genannten Annahmen; keine empirischen Beobachtungen. Welle 1 startet zuerst. Mittelwerte über die Simulationsläufe.
Abbildung 3 zeigt die mittlere Welle je Gruppe. Im Mittel kommen vier Gruppen zuerst: institutionelle Anleger in DIFC und ADGM, in Saudi-Arabien sowie im Vereinigten Königreich und in der EU, gefolgt von Dachfonds in DIFC und ADGM. Die vier spätesten Gruppen sind Family Offices in Saudi-Arabien, im Vereinigten Königreich und in der EU, in den USA sowie in den VAE außerhalb der Finanzzentren. Die Farbmatrix ergibt sich aus den Simulationsparametern. Sie gibt keine empfohlene Reihenfolge für einen Rechtsraum vor. Sie zeigt, wie sich aus der Gruppenregel ein expliziter, überprüfbarer Plan ableiten lässt.
Die Gruppenregel verbessert den Zielanteil um +19,7 Punkte; die Reihenfolge nach Rechtsraum um +5,0 Punkte. In jedem Rechtsraum unterscheiden sich die Entscheidungszeiten und Beträge je nach Anleger. Eine nach Rechtsraum gebildete Welle kann Institutionen mit monatelanger Entscheidungsdauer und Family Offices mit wenigen Wochen Vorlauf umfassen. Die Referenzschwelle wird bei einer Reihenfolge nach Rechtsraum im Median in Woche 27 erreicht, bei gleichzeitiger Ansprache in Woche 28 und mit der Gruppenregel in Woche 25. In einer homogenen Welle lassen sich Entscheidungsdauer und Anlagebetrag gemeinsam bewerten.
16 Der Abstand zwischen Wellen bestimmt, wie viel Zeit zum Lernen bleibt
Abbildung 4 variiert den Abstand zwischen den Wellen bei Anwendung der Gruppenregel. Bei einem Abstand von null fallen alle Wellen zusammen. Ein Modelltest bestätigt, dass das Ergebnis dann dem der gleichzeitigen Ansprache entspricht. In Woche 52 beträgt der Vorsprung bei einem Abstand von zwei Wochen +3,1 Punkte, bei sechs Wochen +19,3 und bei zwölf Wochen +26,2. Bei einem Abstand von 20 Wochen erreicht er +26,7 Punkte. Bei 32 Wochen sinkt er auf +20,8 Punkte; die dritte Welle beginnt dann in Woche 64.
In Woche 78 beträgt der größte Vorsprung +36,8 Punkte bei einem Abstand von 26 Wochen. Bei sechs Wochen sind es +13,2 Punkte. In Woche 26 verändert kein Abstand das Ergebnis um mehr als 0,8 Punkte: Bei sechs Wochen sind es +0,8 und bei 32 Wochen +0,6. Die Modellannahmen begünstigen längere Abstände auf drei Wegen: Absagen verteilen sich über mehr Zeit, die Ansprache lässt sich überarbeiten und der Anker kann sich bilden, bevor spätere Gruppen entscheiden. Würde sich das Marktfenster für spätere Wellen früh schließen, wären die Kosten des Wartens höher, als das Modell zeigt. Der nächste Abschnitt untersucht diesen Fall.
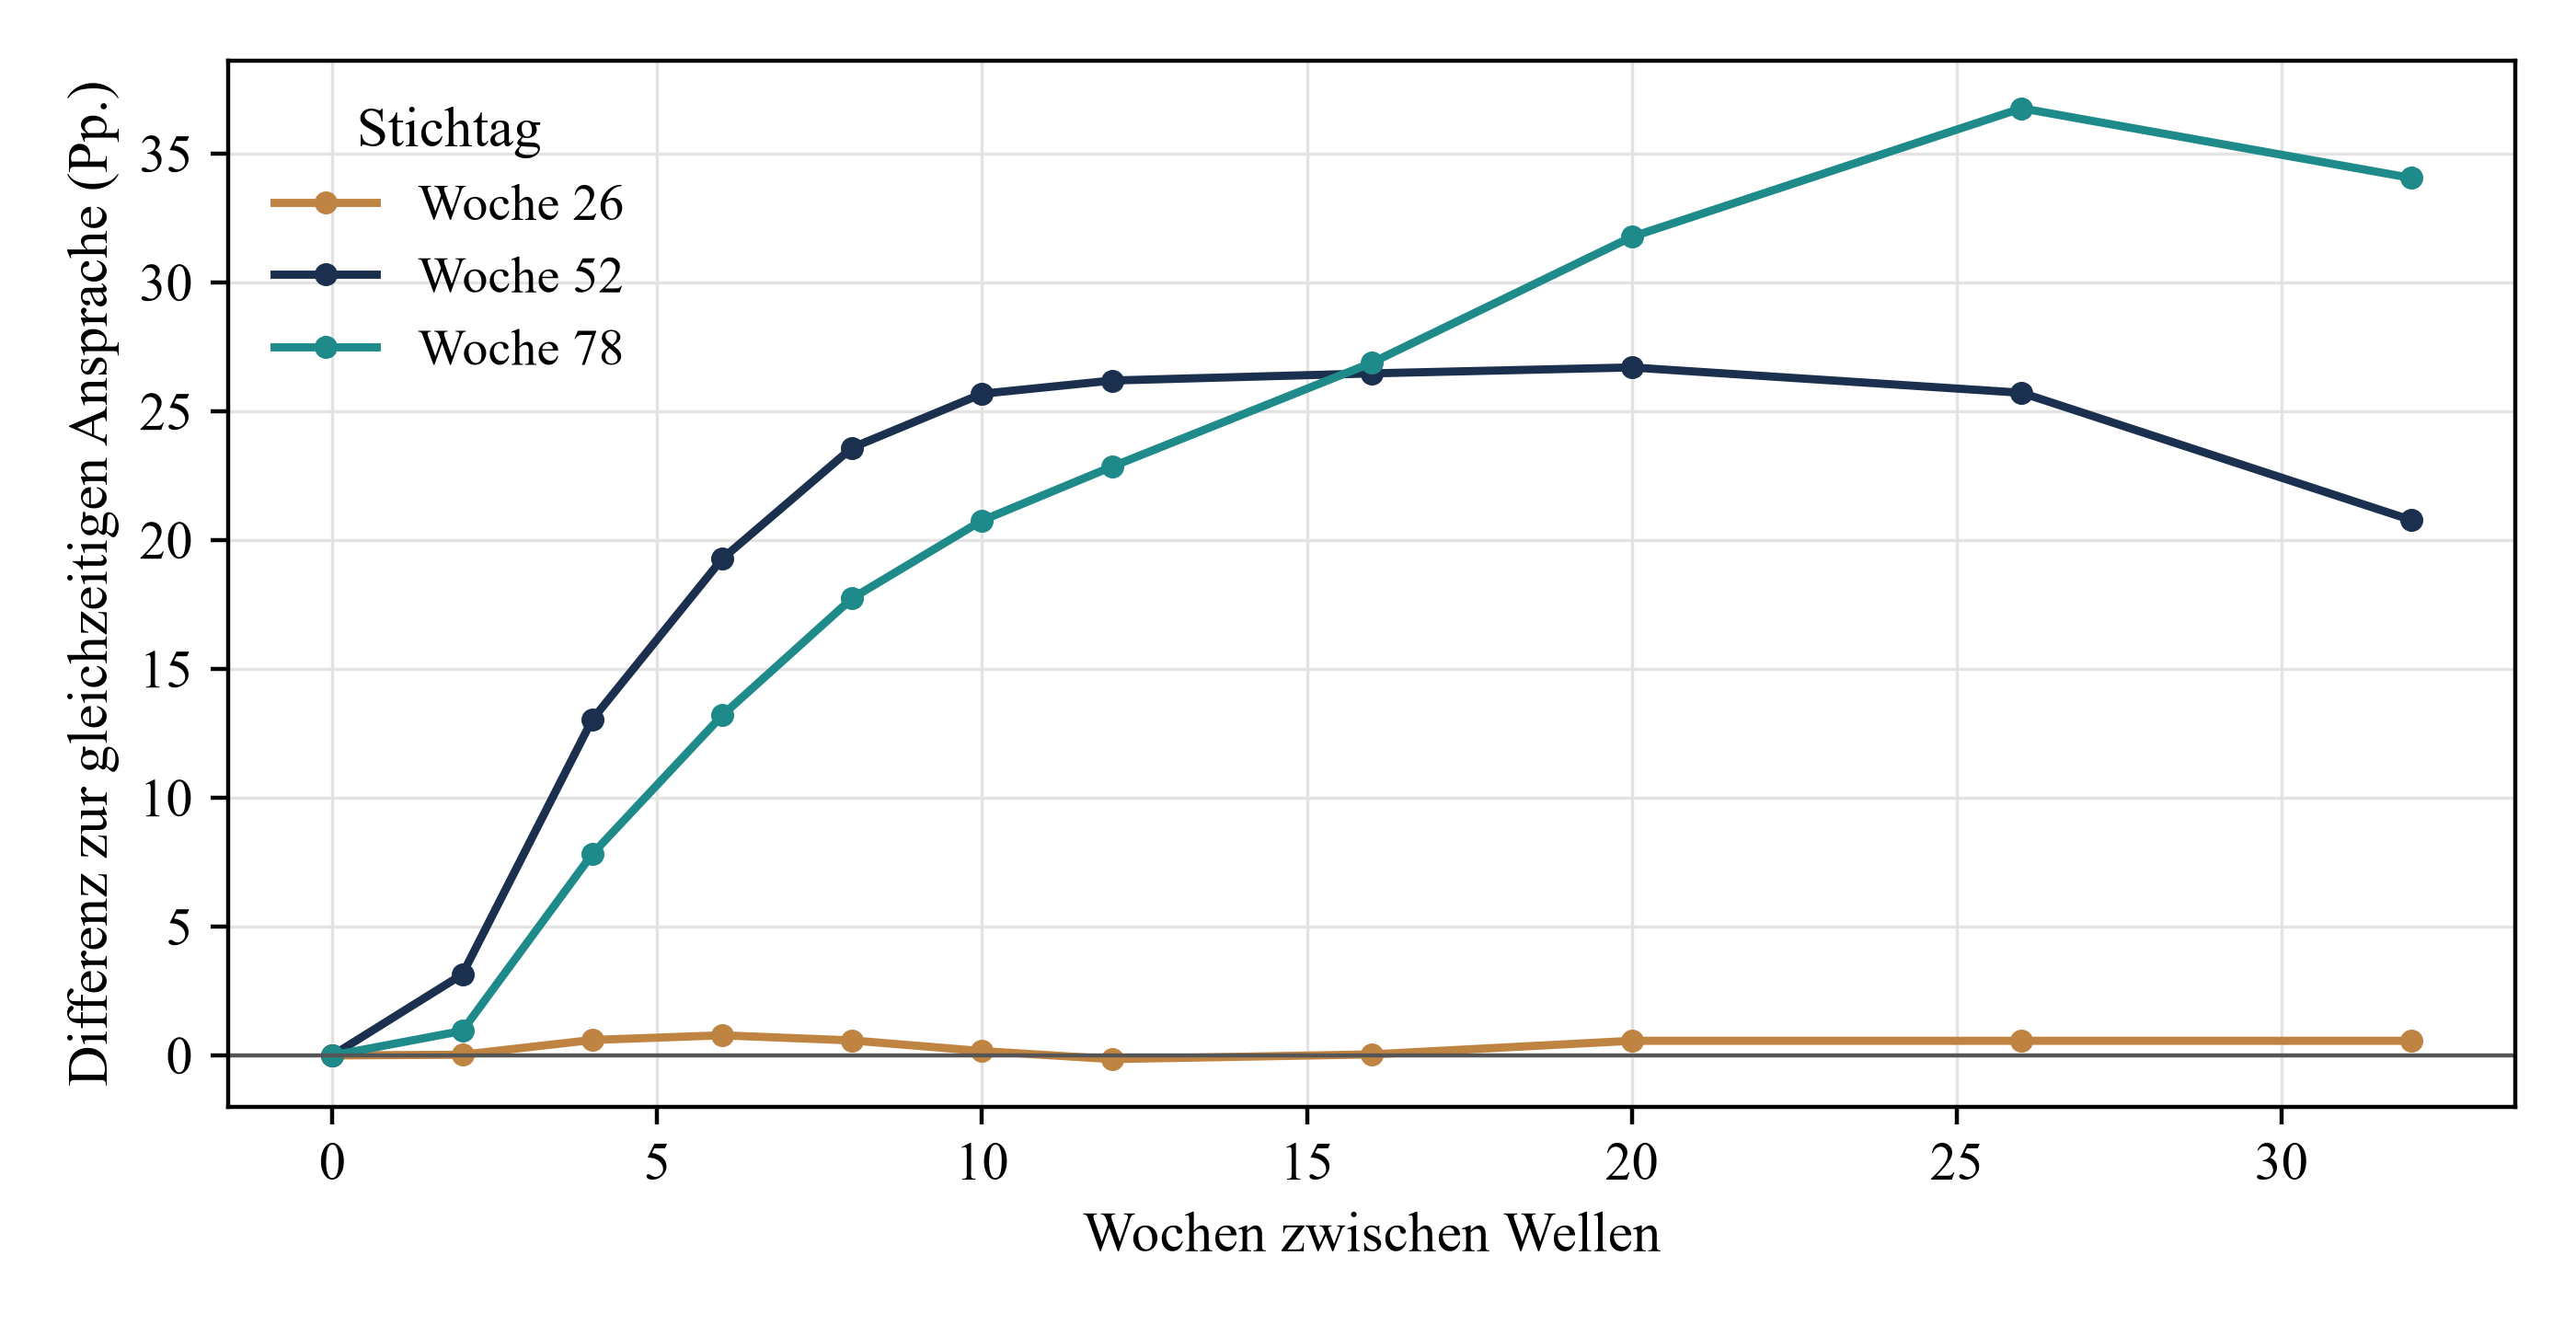
Matchpoint-Analyse des simulierten Falls. Ergebnisse unter den genannten Annahmen; keine empirischen Beobachtungen. Differenz zwischen Gruppenregel und gleichzeitiger Ansprache in Prozentpunkten des Fundraising-Ziels, gemessen in Woche 26, 52 und 78.
Aus diesen Ergebnissen lässt sich keine bestimmte Wochenzahl empfehlen. Für das Nachlassen der Wirkung von Absagen, die Kosten des Wartens und das Marktfenster verwendet das Modell keine empirisch kalibrierten Parameter. Im Modell fällt der Nutzen bei kurzen Abständen gering aus und nimmt bei sehr langen Abständen wieder ab. Die nächste Welle sollte starten, sobald das Team die protokollierten Absagen ausgewertet und die Ansprache überarbeitet hat. Ein Kalendertag allein erfasst diese Voraussetzungen nur grob.
17 Stresstests und die Warnzeichen für das Fundraising-Team
Tabelle 8 vergleicht die gleichzeitige Ansprache, die Gruppenregel und zufällige Wellen anhand neuer Zufallsziehungen für den Basisfall und neun Stressfälle. Im Basisfall erreicht die gleichzeitige Ansprache in Woche 52 35,5 % des Ziels, die Gruppenregel 55,4 %. Ist die Kapazität des Senior-Teams knapp, steigt die Wartezeit auf 29,0 Wochen. Der Vorsprung der Gruppenregel sinkt in Woche 52 auf +10,7 Punkte; in Woche 26 beträgt die Differenz −0,9 Punkte. Bei hoher Kapazität verkürzt sich die Wartezeit auf 2,8 Wochen. Der Vorsprung sinkt auf +8,7 Punkte, weil die Warteschlange die Zuteilung von Zeit im Senior-Team kaum noch bestimmt.
Starke Ausstrahlung von Absagen verschiebt den Zeitpunkt des Ankers von Woche 29 auf Woche 56. Die gleichzeitige Ansprache fällt auf 9,8 % des Ziels, die Gruppenregel auf 17,5 %. Ohne Lerneffekt und Anker bleibt ein Vorsprung von +10,8 Punkten durch Reihenfolge und zeitliche Verteilung der Absagen. Lange regulatorische Vorlaufzeiten verringern den Vorsprung auf +5,6 Punkte. Das ist mit dem Umstand vereinbar, dass Gruppen auf langsamen regulatorischen Wegen unabhängig von der Regel erst spät angesprochen werden können. Bei Fehleinschätzungen der Gruppen erreicht die Gruppenregel 48,6 %, verglichen mit 44,2 % bei zufälligen Wellen.
Der Marktfenster-Stresstest prüft, ob ein sich schließendes Fenster die gleichzeitige Ansprache begünstigt. Nach Woche 40 sinkt die Bereitschaft bei jeder Ansprache und jeder Entscheidung. In Woche 52 erreicht die gleichzeitige Ansprache 29,4 % des Ziels und die Gruppenregel 48,7 %. Die ausgewiesene Differenz beträgt +19,4 Punkte. Auch bei gleichzeitiger Ansprache verschiebt die Warteschlange Entscheidungen über Woche 40 hinaus; das Ergebnis kehrt sich daher nicht um. Ein früher schließendes Fenster oder ein Rückgang der Bereitschaft nur in späteren Wellen würde die Unterschiede deutlicher machen. Der Stichtag gehört ins Annahmenregister. In Woche 26 verändert keiner der Stressfälle das Ergebnis um mehr als 2,1 Punkte.
Ein früher Interessenverlust, der in Woche 6 beginnt und doppelt so stark ausfällt, ändert das Ergebnis kaum: Die Gruppenregel erreicht 52,2 %, die gleichzeitige Ansprache 33,4 %. Das entspricht einem Vorsprung von +18,8 Punkten. Eine schwache Ausstrahlung von Absagen verbessert beide Ergebnisse auf 61,2 % beziehungsweise 87,6 % und erhöht den Vorsprung auf +26,3 Punkte. Die Größe des Vorsprungs reagiert in jedem Fall auf die gesetzten Annahmen. In Woche 52 bleibt die Differenz in allen geprüften Fällen positiv.
Scrollen Sie seitlich, um alle Spalten zu sehen.
| Fall | Gleichzeitige Ansprache, Woche 52 | Gruppenregel, Woche 52 | Zufällige Wellen, Woche 52 | Differenz der Gruppenregel in Woche 26 | Differenz der Gruppenregel in Woche 52 | Differenz der Gruppenregel in Woche 78 | Wartezeit (Wochen) | Woche des Ankers | Warnzeichen |
|---|---|---|---|---|---|---|---|---|---|
| Basisfall | 35,5 | 55,4 | 44,2 | +1,0 | +19,9 | +15,0 | 12,4 | 29 | Annahmen aus dem Register |
| Knappe Kapazität des Senior-Teams | 22,8 | 33,5 | 25,2 | −0,9 | +10,7 | +13,5 | 29,0 | 33 | Lange Wartezeit; alle Ergebnisse sinken |
| Hohe Kapazität des Senior-Teams | 58,6 | 67,3 | 72,4 | +2,1 | +8,7 | +7,3 | 2,8 | 25 | Kurze Wartezeit; geringer Vorsprung |
| Starke Ausstrahlung von Absagen | 9,8 | 17,5 | 13,3 | +1,0 | +7,7 | +4,4 | 12,3 | 56 | Später Anker; alle Ergebnisse sinken |
| Schwache Ausstrahlung von Absagen | 61,2 | 87,6 | 71,4 | −0,4 | +26,3 | +20,4 | 12,4 | 23 | Alle Ergebnisse steigen; größerer Vorsprung |
| Kein Lerneffekt, kein Anker | 29,7 | 40,5 | 31,2 | +0,4 | +10,8 | +6,5 | 12,3 | 29 | Vorsprung halbiert sich ungefähr |
| Früher Interessenverlust | 33,4 | 52,2 | 40,6 | +0,8 | +18,8 | +14,4 | 12,1 | 29 | Geringe Veränderung |
| Lange regulatorische Vorlaufzeiten | 39,4 | 45,0 | 37,6 | −0,0 | +5,6 | +1,5 | 10,2 | 29 | Langsame Wege; geringer Vorsprung |
| Fehleinschätzung der Gruppen | 35,5 | 48,6 | 44,2 | +0,8 | +13,1 | +15,9 | 12,4 | 29 | Gruppenregel nähert sich zufälligen Wellen |
| Marktfenster schließt in Woche 40 | 29,4 | 48,7 | 37,5 | +1,0 | +19,4 | +17,0 | 12,4 | 29 | Alle Ergebnisse sinken; Vorsprung bleibt |
Matchpoint-Analyse des simulierten Falls. Ergebnisse unter den genannten Annahmen; keine empirischen Beobachtungen. Soweit nicht anders angegeben, Werte in Prozent des Fundraising-Ziels. Differenz: Gruppenregel minus gleichzeitige Ansprache, in Prozentpunkten.
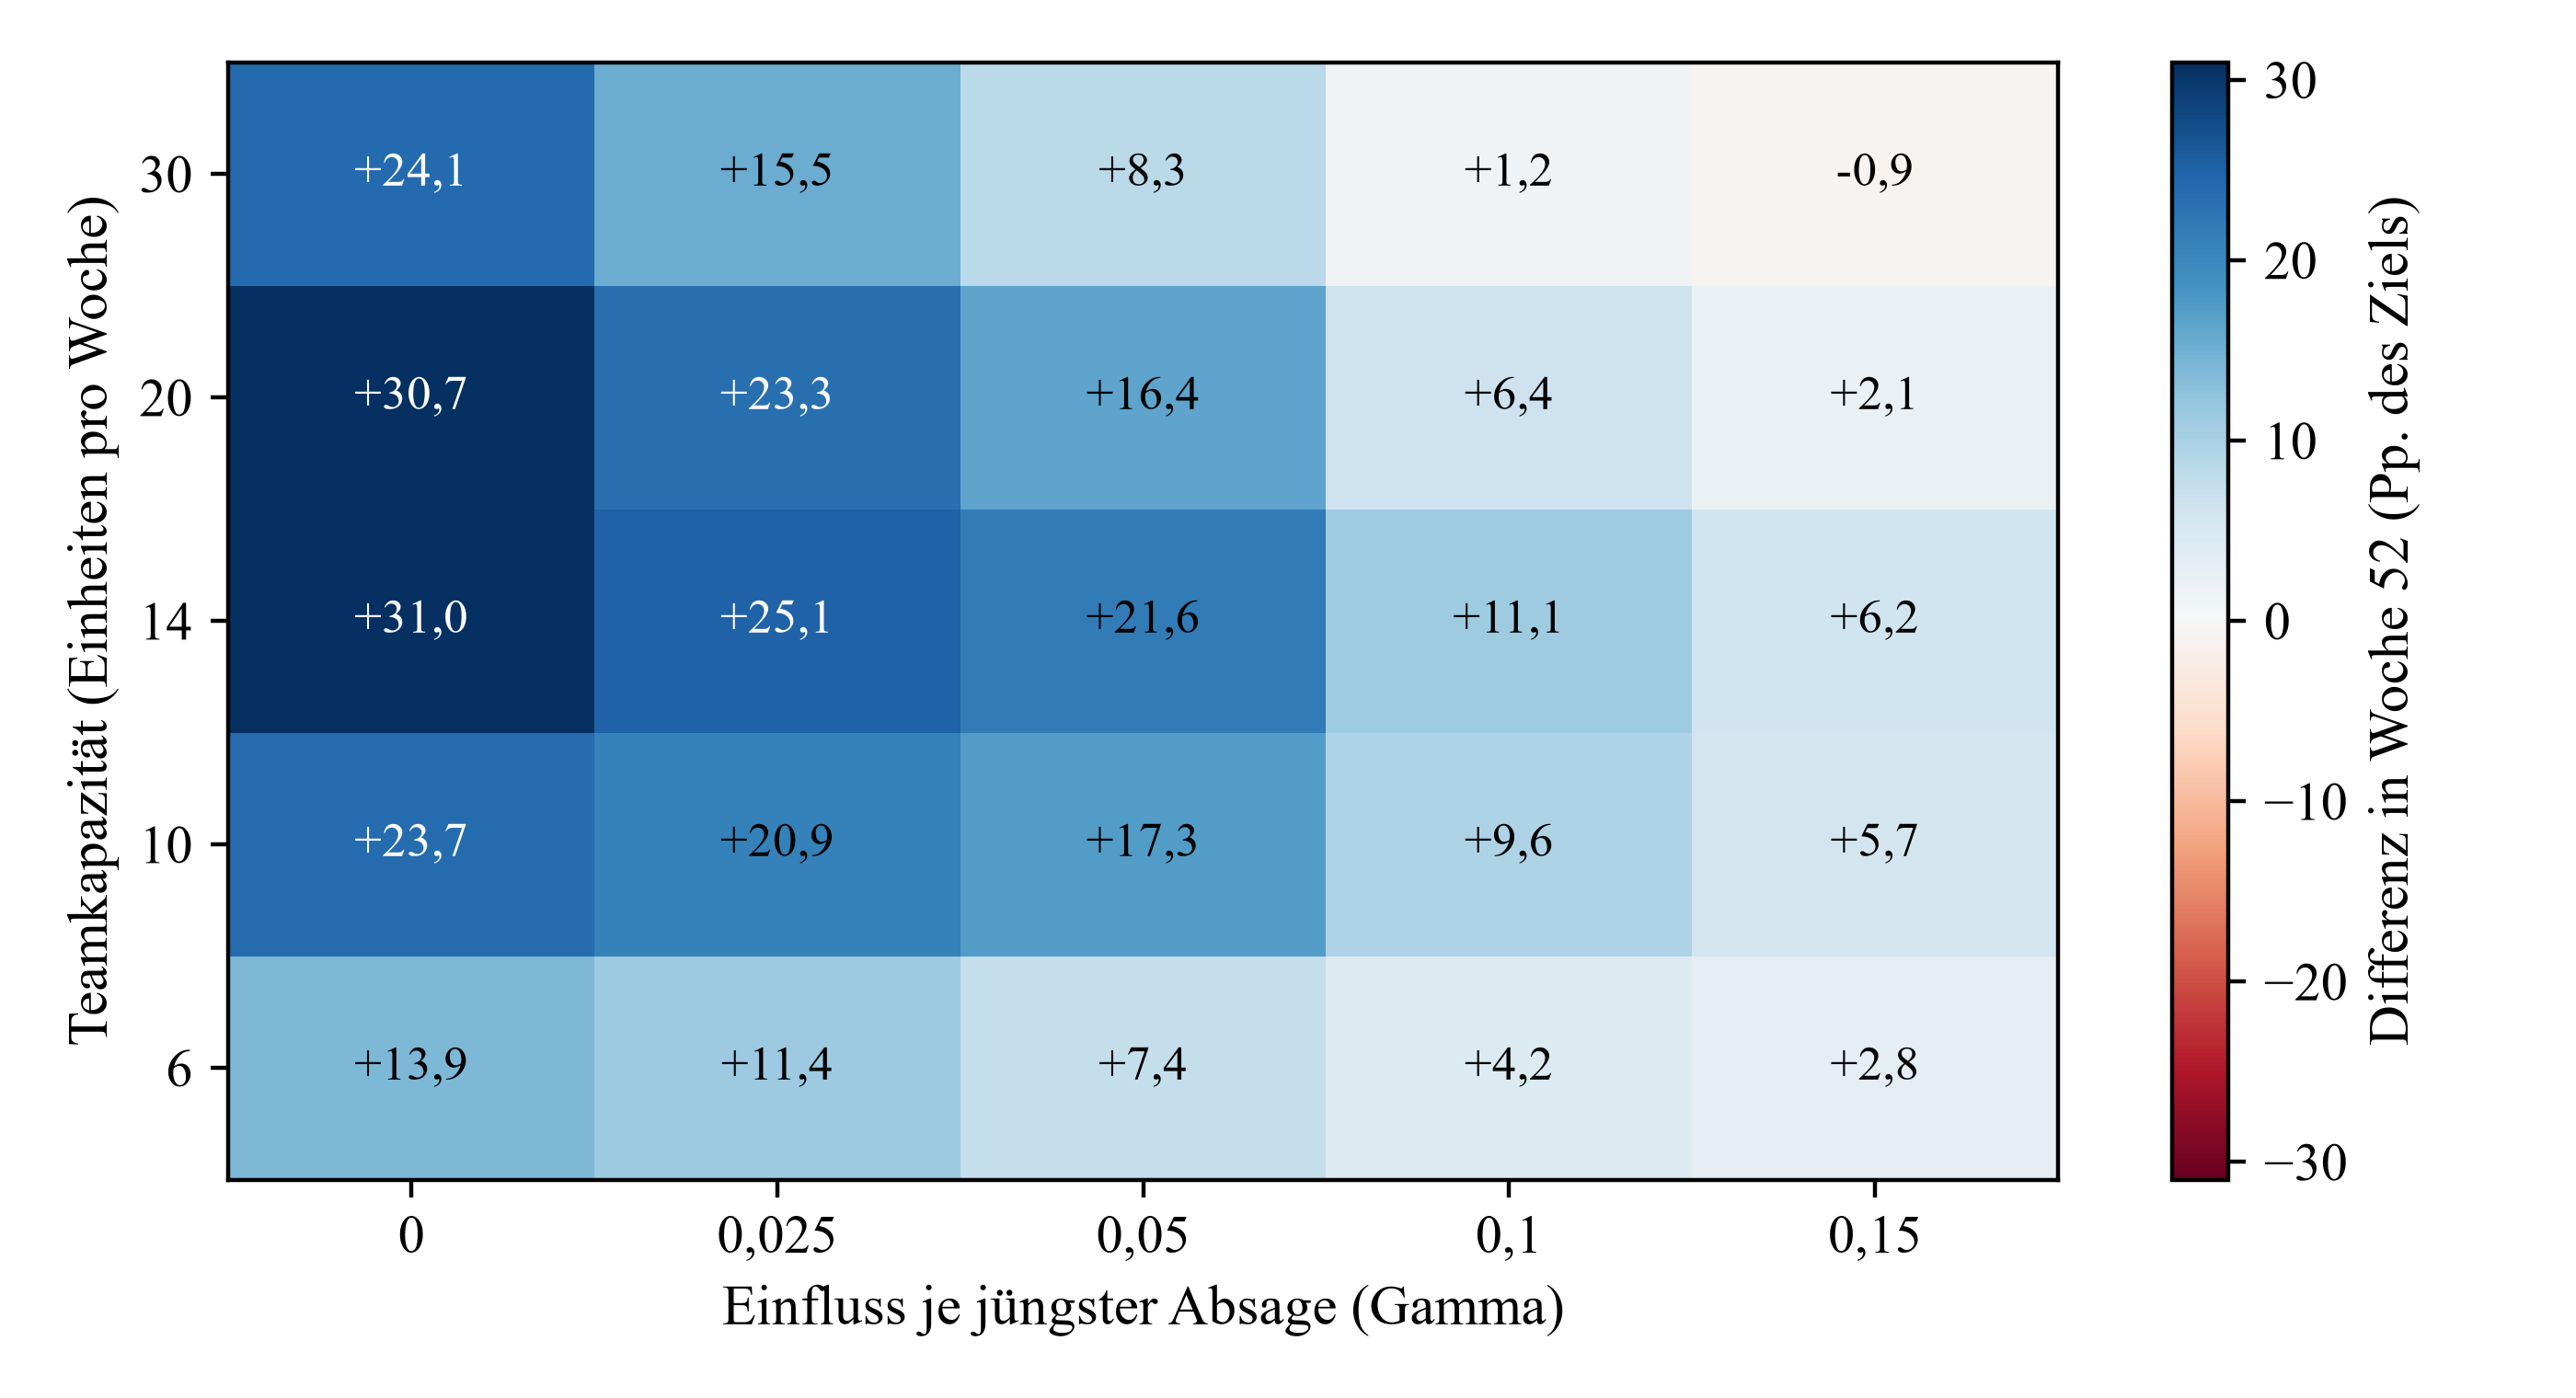
Matchpoint-Analyse des simulierten Falls. Ergebnisse unter den genannten Annahmen; keine empirischen Beobachtungen. Differenz zur gleichzeitigen Ansprache in Woche 52, in Prozentpunkten des Fundraising-Ziels. Jedes Feld verwendet dieselben 250 simulierten Kampagnen. Diese gemeinsame Stichprobe unterscheidet sich von derjenigen in Tabelle 7.
Abbildung 5 zeigt den Vorsprung in Woche 52 für fünf Kapazitäten und fünf Stärken der Ausstrahlung von Absagen. In 24 von 25 Kombinationen ist die Differenz positiv und reicht insgesamt von −0,9 bis +31,0 Punkten. Bei jeder Kapazität nimmt der Vorsprung mit stärkerer Ausstrahlung ab. Bei maximaler Ausstrahlung beträgt die Differenz bei hoher Kapazität −0,9 Punkte und bei knapper Kapazität +2,8 Punkte; im Basisfeld sind es +21,6. Im Modell schmälert die Ausstrahlung von Absagen den Vorteil der Reihenfolge und verändert zugleich das Niveau der Unterschriften bei jeder Strategie erheblich. Die Farbmatrix beschreibt die angenommenen Mechanismen; eine reale Anlegerliste kann außerhalb dieses Bildes liegen.
18 Die Einschätzung des Teams verändert den Vergleich früher und später Wellen
Ein Team, das die Reihenfolge selbst festlegt, platziert die aus seiner Sicht besten Anleger zuerst. Das Experiment bildet dies mit einem Index ab, der den erfassten Wert mit der Hälfte des nur dem Team bekannten Anteils verknüpft. Der Index korreliert mit der tatsächlichen Passung mit 0,93. Der Anteil unterschriebener Zusagen beträgt in Welle eins 15,0 % und in Welle drei 2,2 %. Die unbereinigte Differenz beträgt +12,9 Punkte. Bei einer Zuteilung per Los ergibt derselbe Vergleich 7,7 % und 7,4 %, eine Differenz von +0,3 Punkten.
In Gleichung 6b gibt Y_i an, ob Anleger i unterschreibt. E_i ist eins für Welle eins und null für Welle drei. s_i bezeichnet den erfassten Wert; m_i und j_i sind Indikatoren für Mandat und Rechtsraum. In Tabelle 9 bezeichnet Verzerrung die Abweichung vom unbereinigten Vergleich früher und später Wellen bei zufälliger Zuteilung. Sie sinkt nach Bereinigung von +12,6 auf +5,4 Punkte, also um 57 %. Die Zuteilung nach Einschätzung nutzt im Modell Informationen, die der erfasste Wert nicht enthält. Eine andere Zuteilung ändert zugleich, welche Anleger sich eine Warteschlange teilen und welchen Rückwirkungen der Kampagne sie ausgesetzt sind. Die verbleibende Differenz lässt sich daher weder allein unerfassten Informationen zuschreiben noch als Verzerrung gegenüber einem kausalen Effekt auf die gesamte Kampagne deuten.
Scrollen Sie seitlich, um alle Spalten zu sehen.
| Zuteilung der Wellen | Anteil mit Unterschrift, Welle 1 | Anteil mit Unterschrift, Welle 3 | Unbereinigte Differenz (Punkte) | Bereinigte Differenz (Punkte) | Verzerrung gegenüber zufälliger Zuteilung (Punkte) |
|---|---|---|---|---|---|
| Zufallsauswahl (Wellen per Los zugeteilt) | 7,7% | 7,4% | +0,3 | +0,3 | Vergleichsmaßstab |
| Einschätzung des Teams, unbereinigt | 15,0% | 2,2% | +12,9 | nicht anwendbar | +12,6 |
| Einschätzung des Teams, bereinigt um erfassten Wert, Mandat und Rechtsraum | 15,0% | 2,2% | nicht anwendbar | +5,7 | +5,4 |
Matchpoint-Analyse des simulierten Falls. Ergebnisse unter den genannten Annahmen; keine empirischen Beobachtungen. Differenz zwischen Welle eins und drei beim Anteil der Anleger mit Unterschrift bis Woche 78, in Prozentpunkten; über die Simulationsläufe zusammengefasst.
Der zufällige Vergleich früher und später Ansprache ergibt auf Anlegerebene eine Differenz von +0,3 Punkten. Um diese mit 80 % Teststärke zu erkennen, wären je Versuchsarm rund 121.231 Anleger nötig. Über denselben Zeitraum verändert die Gruppenregel das Gesamtergebnis der Kampagne in Woche 78 um +14,4 Punkte. Die Reihenfolge wirkt über das Zusammenspiel der Anleger, die Warteschlange, den Anker und die bis dahin angesammelten Absagen. Ein Vergleich auf Anlegerebene erfasst dieses Zusammenspiel nicht. Die Kampagne ist die relevante Beobachtungseinheit.
19 Eine einzelne Fondsgesellschaft kann den Effekt kaum belastbar nachweisen
Tabelle 10 zieht wiederholt Stichproben aus den simulierten Kampagnen. Für jede Strategie wird eine vorgegebene Zahl unabhängiger Kampagnen gezogen. Die Tabelle weist die Spannweite der geschätzten Differenz in Woche 52 und die Teststärke eines zweiseitigen Tests auf dem 5-%-Niveau aus. Die Standardabweichung der Ergebnisse in Woche 52 über die Kampagnen beträgt 16,7 Punkte bei gleichzeitiger Ansprache und 20,9 bei der Gruppenregel. Die zugrunde liegende Differenz beträgt +19,7 Punkte. Bei drei Kampagnen je Versuchsarm reicht die mittlere 90-%-Spanne von −5,5 bis +45,2 Punkten; die Teststärke beträgt 13 %.
Bei zehn Kampagnen pro Versuchsarm beträgt die Teststärke 60%, bei zwanzig 89%. Die Standardformel liefert bei diesen Varianzen für 80 % Teststärke etwa 14 Kampagnen je Arm. Wenige eigene Platzierungen eignen sich für eine deskriptive Auswertung. Zur Schätzung eines Effekts auf Kampagnenebene braucht es eine gemeinsame Studie mit getrennten Kampagnen in parallelen Versuchsarmen.
Mit mehr Kampagnen steigt die Teststärke rasch. Ein gemeinsamer Datensatz kann wertvoll sein und zugleich Branchen, Rechtsräume und Zeiträume vermischen. Die Streuung zwischen realen Kampagnen könnte größer sein als in der Simulation. Auch bei einem korrekt geschätzten Vorzeichen kann der Effekt für eine Entscheidung zu unsicher sein: Bei fünf Kampagnen pro Versuchsarm stimmt das Vorzeichen in 95 % der Ziehungen. Die Teststärke beträgt 30 %, und die Spanne reicht von +0,2 bis +39,3 Punkten.
Scrollen Sie seitlich, um alle Spalten zu sehen.
| Kampagnen pro Versuchsarm | Mittlere 90-%-Spanne der geschätzten Differenz in Woche 52 (Punkte) | Richtiges Vorzeichen | Teststärke auf dem 5-%-Niveau, richtiges Vorzeichen | Signifikant mit falschem Vorzeichen |
|---|---|---|---|---|
| 3 | −5,5 bis +45,2 | 90% | 13% | 0,0% |
| 5 | +0,2 bis +39,3 | 95% | 30% | 0,0% |
| 10 | +5,8 bis +33,6 | 99% | 60% | 0,0% |
| 20 | +10,0 bis +29,5 | 100% | 89% | 0,0% |
| 40 | +12,6 bis +26,5 | 100% | 100% | 0,0% |
| 80 | +14,7 bis +24,7 | 100% | 100% | 0,0% |
Matchpoint-Analyse des simulierten Falls. Ergebnisse unter den genannten Annahmen; keine empirischen Beobachtungen. Wiederholte Stichproben der simulierten Ergebnisse in Woche 52, 4.000 Ziehungen pro Zeile; kritische t-Werte aus Standardtabellen.
20 Reproduzierbarkeit, Modellkontrollen und ihre Grenzen
Das Programm verwendet einen festen Startwert für den Zufallsgenerator und erzeugt sämtliche Modellzahlen des Beitrags. Im Lauf für die Tabellen prüft es 100 Kontrollbedingungen. Dazu zählen Wahrscheinlichkeiten mit Summe eins, genau eine Welle je Anleger, dieselbe Anlegerliste für alle Strategien, die Übereinstimmung von Gruppenregel und gleichzeitiger Ansprache bei Abstand null, eine abnehmende Zahl von Anlegern über die Prozessstufen, der Abgleich unterschriebener Beträge mit der Summe der Einzelzusagen, keine Ansprache vor Ablauf der regulatorischen Vorlaufzeit oder vor Wellenbeginn sowie die Übereinstimmung des ersten Fondsschlusses mit der entsprechenden Schwelle.
Die Prüfungen betreffen die interne Konsistenz. Bei gleichem Startwert und identischen Bibliotheksversionen reproduziert das Programm jede Tabelle. Ein anderer Startwert verändert Einzelwerte durch Stichprobenschwankungen. Der Beitrag berichtet deshalb Spannweiten über mehrere Simulationsläufe.
Tabelle 11 führt die wichtigsten Kontrollen auf. Sie belegen die interne Konsistenz der Berechnung. Ob die Modellmechanismen dem Verhalten realer Anleger entsprechen, bleibt offen. Eine separate Implementierung der gleichzeitigen Ansprache und der Gruppenregel, auf Basis derselben Gleichungen und mit eigenem Zufallsstrom, reproduzierte den Vorsprung in Woche 52 bis auf einen halben Punkt. Die Zahlen wurden nicht mit einem externen Datensatz abgeglichen. Wer eine Schlussfolgerung prüfen möchte, kann das Annahmenregister ändern und das Modell erneut ausführen. Der Lauf dauert einige Minuten.
Scrollen Sie seitlich, um alle Spalten zu sehen.
| Kontrolle | Erwartetes Ergebnis |
|---|---|
| Anteile nach Rechtsraum, Mandat und Welle | Jede Aufteilung summiert sich auf eins |
| Eine Welle je Anleger in jeder Strategie | Zulässige Kennzeichnungen; Dimensionen entsprechen der Liste |
| Identische Anlegerliste für alle Strategien | Prüfsumme bleibt nach allen Läufen unverändert |
| Wellenabstand null führt zu einer einzigen Welle | Verlauf der Unterschriften entspricht der gleichzeitigen Ansprache |
| Anlegerzahl sinkt oder bleibt je Prozessstufe gleich | Aufsteigend: unterschrieben, unverbindlich zugesagt, qualifiziert, gesprochen, kontaktiert, auf der Liste |
| Unterschriebene Beträge stimmen überein | Summe der Einzelbeträge unterschreibender Anleger entspricht dem kumulierten Gesamtbetrag |
| Zeitpunkt der Ansprache | Keine Ansprache vor Ablauf der regulatorischen Vorlaufzeit oder vor Wellenbeginn |
| Prüfungen insgesamt | 100, alle bestanden |
Im Modelllauf geprüfte Bedingungen; gezählt werden einzelne Prüfungen. Grundlage: Matchpoint-Analyse des simulierten Falls.
21 Wie eine empirische Studie aufgebaut sein müsste
Definieren Sie die Zuteilungseinheit, Ergebnisgrößen und Analyse vor der ersten Ansprache. Teilen Sie neue, geeignete Kampagnen von Beginn an per Los der gleichzeitigen Ansprache oder geordneten Wellen zu. Gleichen Sie die Arme nach Möglichkeit nach Sponsor und Kalenderperiode aus und werten Sie die Kampagnen nach zugewiesenem Arm aus. Bei einem Wechsel nach dem Erstkontakt würden Warteschlange, Absagen und Ankerzusagen fortwirken. Eine gestaffelte Einführung bei wiederholt tätigen Sponsoren erfordert ein separates Clusterdesign mit neuen Kampagnen und vorab festgelegter Kontrolle der Kalenderzeit und von Übertragungseffekten [14].
Für die gesonderte Frage auf Anlegerebene kann eine vorab geplante Teilstudie einen Teil der geeigneten Anleger per Los den Ansprachenwellen zuteilen. Führen Sie die Teilstudie außerhalb der Hauptstudie durch oder legen Sie vorab fest, wie ihre Zuteilung mit dem Kampagnenvergleich zusammenwirkt. Dokumentieren Sie Zeitstempel, einschlägige Rechtsgrundlagen und Studiengenehmigungen [15, 16]. Wenden Sie die jeweiligen Werbevorschriften auf jede Ansprache an. Verwenden Sie Ergebnisgrößen und Beobachtungswochen aus Abschnitt 2. Registrieren Sie Vergleich und Bereinigungsvariablen vor der Aufnahme in die Studie.
Die Zahl der Kampagnen bestimmt die Aussagekraft. Bei den Varianzen aus Abschnitt 19 liefern rund 14 Kampagnen pro Versuchsarm eine Teststärke von 80 % für eine Differenz von +19,7 Punkten. Bei weniger Kampagnen ist die Spanne für eine belastbare Entscheidung zu breit. Tabelle 12 fasst das Design zusammen. Eine kleinere Studie kann den Verlauf der Prozessstufen beschreiben. Solche Auswertungen sind deskriptiv.
Auch eine kleinere Fondsgesellschaft kann jede Platzierung dokumentieren, die Prozessstufen nach Gruppe auswerten, Wellenplan und Freigabeprüfung vorab festlegen und eine kleine Zufallsstichprobe einbeziehen. Sie kann anonymisierte Daten mit entsprechender Einwilligung zu einer gemeinsamen Studie beitragen. Wenige eigene Kampagnen reichen für eine Aussage über den Effekt der Reihenfolge nicht aus. Der vorab hinterlegte Plan mindert das Risiko, die Erhebung bei einem günstigen Zwischenergebnis zu beenden und den Effekt dadurch zu überschätzen.
Scrollen Sie seitlich, um alle Spalten zu sehen.
| Element | Spezifikation | Begründung |
|---|---|---|
| Beobachtungseinheit | Kampagne für die Reihenfolge; Anleger innerhalb der Kampagne für das Antwortverhalten | Der Effekt entsteht durch Wechselwirkungen |
| Zuteilung | Neue Kampagnen zu Beginn parallelen Armen zuweisen; eigenständige Teilstudie zu Anlegerwellen | Entkoppelt die Zuteilung von der Einschätzung des Teams |
| Zeitstempel | Jede Ansprache, jedes Gespräch, jeder Prüfschritt, jede Absage und jede Unterschrift | Ermöglicht den Vergleich zu einheitlichen Beobachtungszeitpunkten |
| Einwilligung | Rechtsgrundlage dokumentieren; personenbezogene Daten minimieren [15, 16] | Schafft die Voraussetzung für die Auswertung |
| Ergebnisgrößen | Qualifiziertes Gespräch, unverbindliche Zusage, Unterschrift und erster Fondsschluss in Woche 26, 52 und 78 | Entspricht Abschnitt 2 |
| Stichprobe | Rund 14 Kampagnen je Versuchsarm bei der simulierten Varianz | Teststärke |
| Analyse | Nach zugewiesenem Arm auswerten; Zuteilungsstrata und vorab festgelegte Kovariaten berücksichtigen | Erhält den Vergleich auf Kampagnenebene |
| Berichterstattung | Alle Kampagnen, einschließlich abgebrochener und gescheiterter | Mindert die Verzerrung durch Auswahl erfolgreicher Fälle |
Vorgeschlagenes Design; die Einträge beschreiben, was zu erheben und zu entscheiden ist. [14, 15, 16]
22 Was Auftraggeber und Anlageausschüsse im Bericht sehen sollten
Auftraggeber und Anlageausschüsse sollten zuerst den Wellenplan sehen: welche Gruppen in welche Welle fallen, warum und unter welchen Vertriebsvorgaben. Tabelle 13 nennt die Bestandteile. Der Plan weist für jede Gruppe den Bereitschaftsindex und die zugrunde liegenden Belege aus. Er hält fest, wer die nächste Welle auf Grundlage welcher Prüfung freigibt.
Der Fortschrittsbericht zeigt unterschriebene und unverbindliche Zusagen in Woche 26, 52 und 78, jeweils nach Gruppe und im Verhältnis zum Ziel und zur Schwelle für den ersten Fondsschluss. Dazu gehören die protokollierten Absagen und die Stunden des Senior-Teams. Der Bericht nennt den Vergleichswert, den das Modell bei gleichzeitiger Ansprache unter den angegebenen Annahmen liefert. Die Herkunft aus der Simulation muss kenntlich sein. Der Vergleichswert belegt keine tatsächliche Wirkung der Reihenfolge.
Der Ausschuss sollte auch die Grenzen der Evidenz sehen. Die Zahlen geben keine Auskunft über Preis, Bedingungen oder Qualität der Anleger. Beobachtungsdaten stützen die Höhe des Effekts nicht. +19,7 Punkte als erwartetes Ergebnis auszugeben, wäre daher zu weitgehend. Der Bericht kann den Wirkungsmechanismus, die vorhandenen Belege und die Bedingungen für einen Abbruch des Plans darlegen.
Scrollen Sie seitlich, um alle Spalten zu sehen.
| Unterlage | Inhalt | Leitfrage |
|---|---|---|
| Wellenplan | Gruppen, Welle, Vertriebsweg und Freigabeberechtigung | Warum diese Reihenfolge? |
| Bereitschaftsindex | Eingaben und Belege je Gruppe | Ist die Rangfolge begründbar? |
| Ergebnisse an den Stichtagen | Unterschriebene und unverbindliche Zusagen nach Woche und Gruppe | Wo steht die Kapitalaufnahme gemessen am Ziel? |
| Absageprotokoll | Datum, Phase, Grund und informierte Anleger aus demselben Umfeld | Was muss sich vor der nächsten Welle ändern? |
| Zeit des Senior-Teams | Stunden und Wartezeit | Begrenzt die Kapazität den Fortschritt? |
| Modellvergleichswert | Als simuliert gekennzeichneter Erwartungswert | Was hätte ein anderer Plan ergeben können? |
| Abbruchbedingungen | Auslöser im Zusammenhang mit Marktfenster, Anker und Ausstrahlung von Absagen | Wann sollten die übrigen Gruppen angesprochen werden? |
Vorgeschlagene Unterlagen; die Einträge nennen darzustellende Informationen.
23 Fünf Entscheidungen für die Praxis und die Grenzen der Automatisierung
Erstens: das Marktfenster feststellen. Endet es oder die Mandatsfrist innerhalb von etwa 26 Wochen, brachte die Staffelung im Modell bis dahin wenig. Für diesen Fall bietet es sich an, schnell entscheidende Gruppen zuerst anzusprechen und die übrigen für eine zweite Welle vorzusehen. Zweitens: die Kapazität des Senior-Teams ermitteln. Wenn die erwartete Wartezeit bei gleichzeitiger Ansprache mehrere Wochen überschreitet, bestimmt eine ungeordnete Warteschlange die Zuteilung knapper Zeit. Unter dieser Bedingung kann sich der Aufwand für eine Reihenfolge lohnen. Drittens: die fünfzehn Gruppen anhand des Bereitschaftsindex einplanen und eine Gruppe, die den Anker liefern kann, früh ansetzen.
Viertens: den schnellsten und kleinsten Anlegern keinen pauschalen Vorrang geben. Im Modell verzögert diese Reihenfolge den Anker und lässt die längsten Entscheidungsprozesse spät anlaufen. Fünftens: spätere Wellen erst freigeben, nachdem das Team die Absagen ausgewertet und die Ansprache überarbeitet hat. Wenn mehrere Anleger eines Segments innerhalb weniger Wochen absagen und sich der Effekt ausbreitet, die Ansprache dieses Segments aussetzen. Diese Empfehlungen stammen aus einem simulierten Modell und gelten nur, soweit seine Mechanismen zutreffen.
Datenwerkzeuge und automatisierte Systeme können den Datenbestand pflegen, veraltete Einträge markieren und Entwürfe für das Protokoll liefern. Die Entscheidung über Reihenfolge und Freigabe bleibt beim Team. Modelle und Punktwerte sollten für ihre konkrete Fragestellung anhand zurückgehaltener Kampagnendaten getestet werden. Ausgaben sollten mit Datum und Version protokolliert werden.
24 Grenzen der Untersuchung und der nächste Schritt
Die Simulation enthält Mechanismen, die eine geordnete Ansprache begünstigen: Warteschlangen, Lerneffekte bei der Ansprache und einen Anker. Die modellierte Ausstrahlung von Absagen schmälert den Vorsprung und beeinflusst das Niveau der Unterschriften bei allen Strategien. Keine der Quellen quantifiziert diesen Effekt. Die Ergebnisse entstehen aus denselben Mechanismen, die die Gruppenregel nutzt. Die Simulation zeigt, wie sich die Reihenfolge unter diesen Annahmen auswirkt; die Gültigkeit der Annahmen bleibt offen. Alle Parameter wurden für das Modell gesetzt und stammen wertmäßig aus keiner Quelle. Bei langen Vorlaufzeiten kann der Vorsprung auf wenige Punkte sinken. Die Regel mit Vorrang für Family Offices kehrt ihn um. Über den modellierten Interessenverlust hinaus enthält das Modell keinen Mechanismus, der das Warten verteuert, etwa konkurrierende Fonds oder Ermüdung der Anleger bei langer Verfahrensdauer. Solche Mechanismen könnten das Resultat umkehren.
Die Anleger sind abgesehen von der beschriebenen Ausstrahlung von Absagen voneinander unabhängig. Das Modell schließt wiederholte Ansprache, konkurrierende Fonds, Änderungen der Bedingungen, Preiseffekte und eine feste Obergrenze aus. Es verwendet einen einfachen Störterm für die erfasste Bereitschaft. Die regulatorische Untersuchung erfasst ausgewählte Angebots- und Werberegeln. Gesonderte saudische Fondsregeln und nationale EU-Regelungen liegen außerhalb ihres Umfangs. Lassen Sie den einschlägigen Vertriebsweg und die aktuellen Regeln vor ihrer Anwendung durch qualifizierte Berater bestätigen.
Nutzen Sie das Register aus Tabelle 3 bei der nächsten Kampagne. Berater und Plattformen mit den erforderlichen Genehmigungen könnten unterschiedliche geeignete Kampagnen für die Studie mit parallelen Armen aus Abschnitt 21 zusammenführen. Bis solche Evidenz vorliegt, nutzen Sie die Simulation, um prüfenswerte Bedingungen zu bestimmen, und werten Sie die Absagen vor der Freigabe einer weiteren Welle aus.
Quellen
- Dubai Financial Services Authority. DFSA Rulebook, General Module, chapter 3 (financial promotions), rules 3.2.1 (guidance), 3.4.1 and 3.5.1, version VER72/07-26, abgerufen am 14. Oktober 2026; and A Guide to the DIFC Financial Promotions Prohibition, June 2018. Verbindliche Regeln und aktuelle Leitlinien; der Leitfaden stammt aus dem angegebenen Jahr. https://dfsaen.thomsonreuters.com/entiresection/15119
- Abu Dhabi Global Market. Financial Services and Markets Regulations 2015, section 18 and Schedule 2, consolidated version in force from 21 May 2026, ADGM Rulebook, abgerufen am 14. Oktober 2026. Verbindliche Vorschriften. https://en.adgm.thomsonreuters.com/rulebook/18-restrictions-financial-promotion
- Capital Market Authority, Königreich Saudi-Arabien. Rules on the Offer of Securities and Continuing Obligations, geändert durch Beschluss 3-6-2026 vom 19. Januar 2026, Artikel 8 bis 10. Englische Übersetzung der Behörde; der amtliche Text ist arabisch. Gesonderte Fondsregeln sind nicht Gegenstand der Untersuchung. https://cma.gov.sa/en/RulesRegulations/Regulations/Documents/RULES_ON_THE_OFFER_OF_SECURITIES_AND_CONTINUING_OBLIGATIONS_en2026.pdf
- Capital Market Authority, Vereinigte Arabische Emirate. Bundesgesetzesdekret Nr. 32 von 2025 über die Capital Market Authority; Financial Activities Rulebook, Artikel 6 zu besonderen Pflichten bei der Werbung. https://legislation.uaecma.gov.ae/en/entiresection/1 https://legislation.uaecma.gov.ae/en/entiresection/2571
- United Kingdom. Financial Services and Markets Act 2000 (Financial Promotion) Order 2005, SI 2005/1529, article 19. Verbindliche Verordnung in der auf legislation.gov.uk veröffentlichten Fassung. https://www.legislation.gov.uk/uksi/2005/1529/article/19
- Europäisches Parlament und Rat. Richtlinie 2011/61/EU über die Verwalter alternativer Investmentfonds, konsolidierte Fassung vom 16. April 2026, Artikel 30a Absätze 1 und 2. Nationale Privatplatzierungsbestimmungen sind nicht Gegenstand der Untersuchung. https://eur-lex.europa.eu/legal-content/EN/TXT/PDF/?uri=CELEX%3A02011L0061-20260416
- United States. 17 CFR 230.506 (Regulation D, Rule 506), 17 CFR 230.501(e) (Zählung der Erwerber) and 17 CFR 230.502(c) (Beschränkung der Angebotsform). Electronic Code of Federal Regulations. https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.506 https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.501 https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.502
- Institutional Limited Partners Association. ILPA Principles 3.0: Fostering Transparency, Governance and Alignment of Interests for General and Limited Partners. 2019. Freiwilliger Branchenstandard ohne Bindungswirkung. https://ilpa.org/wp-content/uploads/2019/06/ILPA-Principles-3.0_2019.pdf
- Duane Morris LLP. Private Equity Fund Timeline. Presentation by J. Wheater, August 2014. Datierte Praxisunterlage ohne zugrunde liegende Befragung. https://www.duanemorris.com/site/static/private_equity_fund_timeline.pdf
- Bikhchandani, S., Hirshleifer, D., Tamuz, O. and Welch, I. Information Cascades and Social Learning. 25 May 2021. Theorieüberblick in der Fassung als Arbeitspapier. https://arxiv.org/abs/2105.11044
- Astebro, T., Lovo, S., Fernandez Sierra, M. and Vulkan, N. Herding in Equity Crowdfunding. HEC Paris Research Paper 1245, 7 December 2017, revised June 2018. Arbeitspapier; die Prüfung beschränkte sich auf die Zusammenfassung. https://econpapers.repec.org/paper/ebgheccah/1245.htm
- Cortes, K., Singh, M., Solomon, D. H. and Strahan, P. The Stench of Failure: How Perception Affects House Prices. NBER Working Paper 30760, December 2022. Arbeitspapier zum Wohnimmobilienmarkt; die Prüfung beschränkte sich auf die Zusammenfassung. https://www.nber.org/papers/w30760
- Bernstein, S., Korteweg, A. and Laws, K. Attracting Early Stage Investors: Evidence from a Randomized Field Experiment. Stanford Graduate School of Business Research Paper 3006, 2014. Arbeitspapier; die Prüfung beschränkte sich auf die Zusammenfassung. https://ideas.repec.org/p/ecl/stabus/3006.html
- Taljaard, M., Lilford, R., Girling, A. and Hemming, K. The stepped wedge cluster randomised trial: an opportunity to increase the quality of evaluations of service delivery and public policy interventions. Trials 16(Suppl 2):P4, 2015. Konferenzabstract. https://pmc.ncbi.nlm.nih.gov/articles/PMC4659269/
- United Arab Emirates Government portal. Data protection laws: Federal Decree-Law No. 45 of 2021 on the protection of personal data, in force 2 January 2022. Offizielle Portalzusammenfassung, abgerufen am 14. Oktober 2026; der Gesetzestext selbst wurde nicht geprüft. https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Information Commissioner's Office. Electronic mail marketing, guide to PECR. Leitfaden der Aufsichtsbehörde, abgerufen am 14. Oktober 2026. https://ico.org.uk/for-organisations/direct-marketing-and-privacy-and-electronic-communications/guide-to-pecr/electronic-and-telephone-marketing/electronic-mail-marketing/
Über den Autor
Chennakeshav (CK) ist eine Führungskraft in Corporate Finance und Investmentbanking mit mehr als 25 Jahren weltweiter Erfahrung in Anbahnung, Strukturierung und Umsetzung von M&A, Wachstumskapital und Unternehmensstrategie. Er hat Wertschaffungsmandate für Gründer, Unternehmen und Fonds geleitet; dabei verbindet er die Perspektive der Unternehmensleitung mit praktischer Umsetzung und Transaktionsvollzug.
Seine Laufbahn umfasst Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ-Portfoliounternehmen und Emirates Growth Fund in TMT, Immobilien, Fintech, Deeptech, Cleantech, Infrastruktur und Energie. Er hat mit Unternehmensleitungen, Private-Equity- und Venture-Capital-Fonds, Staatsfonds und Family Offices zusammengearbeitet, um komplexe Kapitalaufnahmen und Wachstumsunternehmen zu finanzieren, und hat M&A-Due-Diligence, Post-Merger-Integration und Unternehmenstransformation zur Wertschaffung geleitet.
Bei Matchpoint Partners ist er Managing Partner und leitet Corporate Finance, M&A und Kapitalaufnahme. Er hat einen MBA der London Business School und einen Ingenieurabschluss der VTU; derzeit absolviert er einen Master of Laws (LLM) an UCL London.
CK ist aktiver Start-up-Mentor bei Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute und IN5, arbeitet als Entrepreneur Mentor in Residence (EMiR) an der London Business School und ist Juror des Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Haftungshinweis
Dieser Beitrag ist Teil einer fortlaufenden Reihe zur Struktur privater und alternativer Märkte. Die geäußerten Ansichten sind die des Autors. Der Beitrag dient ausschließlich der Information, beschreibt Marktstrukturen allgemein und ist weder Anlage-, Rechts-, Steuer- oder Regulierungsberatung noch eine Empfehlung zu einem Wertpapier, Vehikel oder einer Gegenpartei.
