
1 Choisir entre une sollicitation simultanée et une prise de contact par vagues
Une levée mobilise des investisseurs de plusieurs juridictions et de différents types de mandat. Le promoteur ou le gestionnaire dispose d’une seule équipe dirigeante, d’un ensemble de documents et d’une réputation commune à toute l’opération. Il peut contacter tous les investisseurs ensemble ou les solliciter par vagues ordonnées selon la juridiction et le mandat, en tenant compte des enseignements de la vague précédente. Les dirigeants fondateurs, les directeurs financiers et les promoteurs qui lèvent des capitaux privés sont confrontés à ce choix, comme les gestionnaires qui sollicitent des investisseurs commanditaires dans les pays du Conseil de coopération du Golfe et au-delà. L’étude teste ce choix à partir d’une liste fictive de 240 investisseurs et d’un objectif de 200 millions de dollars américains.
L’auteur ne dispose d’aucun jeu de données horodatées sur des cohortes de sollicitation. L’étude ne rapporte donc aucun taux de conversion observé. Le cadre s’appuie sur les règles de commercialisation qui définissent quand et comment un investisseur peut être sollicité [1, 2, 3, 4, 5, 6, 7], sur les pratiques de clôture et les calendriers utilisés par les professionnels [8, 9], ainsi que sur les travaux relatifs à l’apprentissage entre investisseurs [10, 11, 12, 13]. L’expérience compare sept stratégies sur des tirages aléatoires identiques et indique quels résultats découlent des mécanismes et des hypothèses retenus.
L’étude fournit un cadre de décision, une expérience reproductible et un cahier des charges pour recueillir des données réelles. La simulation montre dans quelles conditions les vagues ordonnées devancent la sollicitation simultanée, de combien, comment elles se situent par rapport aux vagues aléatoires et au classement à information complète, et dans quels scénarios de stress l’avantage disparaît. Elle n’estime aucun taux de conversion réel, ne fixe aucun nombre recommandé de semaines entre les vagues et ne mesure aucun effet sur un mandat en cours.
Une liste qui couvre les pays du Golfe et d’autres marchés est soumise à plusieurs régimes réglementaires et à des délais de décision différents. Un investisseur souverain ou institutionnel dans une juridiction, un family office dans une autre et un fonds de fonds dans une troisième peuvent être sollicités par des voies différentes. Leurs délais de décision et leur probabilité d’entendre parler des réponses des autres investisseurs varient aussi. L’étude intègre ces écarts dans le modèle pour examiner l’ordre de sollicitation qui en résulte.
2 Mesurer les engagements signés à des échéances définies
L’évaluation d’une règle de sollicitation exige un résultat mesuré à une date précise. Un premier rendez-vous est qualifié s’il débouche sur l’ouverture d’un dossier de diligence. La diligence progresse lorsque l’investisseur manifeste une intention non ferme de s’engager. Un engagement est compté comme signé lorsque les documents sont signés. Le modèle suppose que 92 % des intentions non fermes se concrétisent ainsi après quatre semaines. L’indicateur principal est le montant des engagements signés à la semaine 52 après le lancement, rapporté à l’objectif de levée. Les semaines 26 et 78 permettent de juger à la fois du calendrier et des montants atteints.
Les échéances suivent la structure d’une clôture de fonds. La simulation définit la première clôture comme l’atteinte de 30 millions de dollars américains d’engagements signés, soit 15 % de l’objectif. Elle indique la proportion de répétitions qui atteignent ce seuil aux semaines 26 et 52 et la semaine médiane où il est atteint. L’horizon de 78 semaines correspond à 26 semaines jusqu’à la première clôture, puis à 52 semaines de clôture supplémentaire. Cela rejoint l’exemple de 12 mois après la première clôture donné par une norme professionnelle [8]. Un refus au premier rendez-vous est comptabilisé comme une relation compromise lorsque l’adéquation réelle simulée de l’investisseur vaut au moins 0,6.
La comparaison porte sur les engagements signés sans appliquer de plafond de clôture. En pratique, un fonds fixe un plafond et l’émetteur limite le montant de sa levée. Les résultats proches de l’objectif ou supérieurs à celui-ci renseignent sur la demande par rapport au montant recherché. Les mesures n’intègrent ni le prix, ni les conditions, ni la qualité des investisseurs qui s’engagent, ni le coût du capital. Une décision réelle tiendrait compte de ces éléments.
3 Les règles du Golfe déterminent qui peut être sollicité et par quelle voie
La Dubai Financial Services Authority définit la promotion financière comme une communication qui invite ou incite une personne à conclure un contrat de services financiers ou à effectuer une opération sur un produit financier. La règle GEN 3.4.1 exempte la promotion qui s’adresse exclusivement à une personne que l’on peut raisonnablement considérer comme un client professionnel de plein droit, d’un type prévu par les règles de conduite, et à laquelle seule cette personne peut donner suite. Une exemption distincte couvre la promotion adressée à un destinataire situé dans le Dubai International Financial Centre à la suite d’une demande non sollicitée de ce destinataire de recevoir cette promotion. Une promotion réservée aux clients professionnels doit exclure les personnes qui ne semblent pas relever de cette catégorie et préciser que seuls ces clients devraient y donner suite. Selon le commentaire officiel, une promotion régulière ou prolongée effectuée par une personne présente physiquement dans le centre peut être assimilée à l’exercice d’une activité de services financiers [1].
L’article 18 du Financial Services and Markets Regulations de l’Abu Dhabi Global Market encadre, dans le cadre d’une activité professionnelle, la communication d’une invitation ou d’une incitation à investir. Il prévoit notamment les voies suivantes : une communication émanant d’une personne autorisée ou exemptée ; une communication émanant d’une personne agréée et supervisée par un régulateur des services financiers aux Émirats arabes unis ; un contenu approuvé aux fins de l’article 18 par une personne autorisée ou exemptée ; ou une exemption applicable au titre de l’annexe 2. Une communication émise depuis l’extérieur de l’ADGM est concernée uniquement si elle est susceptible d’y produire un effet. L’annexe 2 distingue les communications en temps réel sollicitées ou non sollicitées des communications différées, telles que les lettres et les courriels [2].
Les règles de la Capital Market Authority saoudienne, modifiées en janvier 2026, exigent généralement un arrangeur agréé et une notification au moins dix jours avant un placement privé de titres. Un préavis plus court est possible pour certaines offres de titres de créance, à condition de notifier l’Autorité avant le début de l’offre et que l’offreur établi en Arabie saoudite ou l’entité ad hoc remplisse les conditions de l’article 10(a)(2). Les articles 8 et 9 traitent des offres aux clients institutionnels et qualifiés et des offres limitées. Une offre limitée peut viser au plus 100 autres destinataires, pour un montant maximal de 200 000 SAR chacun, ou l’équivalent. Les titres d’une même catégorie ne peuvent faire l’objet d’une offre limitée qu’une fois sur douze mois [3]. Les règles propres aux fonds sont hors périmètre.
Aux Émirats arabes unis, hors des zones franches financières, la Capital Market Authority a remplacé la Securities and Commodities Authority le 1er janvier 2026. L’article 6 des règles de promotion précise que les parts de fonds étrangers peuvent être promues par voie d’offre privée auprès d’investisseurs professionnels ou de contreparties. Pour chaque prise de contact, vérifier le produit, la catégorie du destinataire et l’habilitation du promoteur. Les dispositions citées ne fixent pas le délai de six semaines retenu pour la simulation [4].
4 Le statut professionnel et la forme du premier contact au Royaume-Uni, dans l’UE et aux États-Unis
L’article 19 du Financial Promotion Order britannique prévoit deux voies. La communication est adressée à des destinataires que l’émetteur a des raisons de considérer comme des professionnels de l’investissement, ou elle peut raisonnablement être considérée comme destinée exclusivement à ces professionnels. Les mentions prévues et les autres critères étayent le second cas, sans qu’aucun d’eux soit systématiquement requis. L’article ne fixe aucun délai. Consigner le fondement de la voie retenue avant d’envoyer la communication [5].
L’article 30a permet à un gestionnaire agréé de fonds d’investissement alternatifs de l’UE de mener une précommercialisation auprès d’investisseurs professionnels potentiels sous certaines conditions. Les informations ne doivent pas leur permettre de s’engager à investir ni constituer des documents de souscription. Dans les deux semaines suivant le début de la précommercialisation, le gestionnaire en informe son autorité nationale par lettre informelle. Si un investisseur professionnel souscrit dans les 18 mois suivant ce début à un fonds mentionné dans les informations de précommercialisation ou créé à la suite de celle-ci, sa souscription est considérée comme résultant de la commercialisation et soumise aux procédures de notification applicables [6]. Les règles nationales de placement privé sont hors périmètre.
Aux États-Unis, la règle 506(b) est soumise à l’interdiction de la sollicitation générale prévue par la règle 502(c). Elle limite le nombre d’acquéreurs pris en compte à 35 sur toute période de 90 jours calendaires, sous réserve de l’appréciation raisonnable de l’émetteur et des exclusions de décompte prévues par la règle 501(e), dont les investisseurs accrédités. Les acquéreurs non accrédités doivent satisfaire à la condition de sophistication financière prévue par la règle 506(b). L’émetteur peut également se fonder sur une conviction raisonnable à cet égard immédiatement avant la vente. La règle 506(c) autorise la sollicitation générale si tous les acquéreurs sont accrédités et si l’émetteur prend des mesures raisonnables pour vérifier ce statut [7]. Il convient de planifier séparément la forme du premier contact et le processus de vérification. Les dispositions citées de la règle 506(c) n’imposent pas de délai lié au premier rendez-vous.
Le tableau 1 compare les sept voies et les délais retenus dans la simulation. Tous les délais sont des hypothèses exprimées en semaines entières. Pour les titres saoudiens, l’hypothèse de deux semaines représente le préavis général de dix jours avant l’offre. Elle ne tient pas compte du préavis abrégé pour certaines offres de titres de créance, ne fixe aucun calendrier de commercialisation des fonds et n’autorise pas la sollicitation d’un investisseur.
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Voie | Ce que le texte établit | Ce que le texte n’établit pas | Délai retenu (semaines) |
|---|---|---|---|
| DIFC | Exemption pour une promotion réservée aux clients professionnels de plein droit ; mention obligatoire [1] | Délai de vérification du statut ; règles d’offre propres au fonds | 1 |
| ADGM | Promotion encadrée avec exemptions énumérées ; champ lié à l’effet dans l’ADGM [2] | Exemption adaptée au contact envisagé ; délai de préparation | 1 |
| Émirats arabes unis hors centres financiers | Offre privée de parts de fonds étrangers auprès d’investisseurs professionnels ou de contreparties [4] | Délai pour confirmer la voie, le statut du destinataire et l’habilitation du promoteur | 6 |
| Arabie saoudite | Arrangeur agréé ; préavis normalement de dix jours ; préavis abrégé pour certaines offres de titres de créance [3] | Règles relatives aux parts de fonds ; délai de désignation de l’arrangeur | 2 |
| Royaume-Uni | Motifs raisonnables quant au statut des destinataires, ou communication raisonnablement destinée aux seuls professionnels de l’investissement [5] | Délai de vérification du statut ; limites à la promotion de fonds | 2 |
| Union européenne | Gestionnaires de FIA de l’UE : lettre sous deux semaines ; souscriptions au FIA concerné considérées comme résultant de la commercialisation sur 18 mois [6] | Règles nationales de placement privé | 2 |
| États-Unis | 506(b) : sollicitation générale interdite ; 506(c) : vérification du statut d’investisseur accrédité [7] | Délai de vérification ; droit des États | 3 |
Textes primaires indiqués dans les références [1–7]. La dernière colonne contient les hypothèses de simulation ; elle n’indique aucun délai réglementaire.
5 Les pratiques de clôture et les délais de décision fixent le temps dont dispose chaque vague
Les principes publiés en 2019 par l’Institutional Limited Partners Association recommandent de terminer la levée dans un délai raisonnable après la première clôture, par exemple 12 mois. Ils recommandent de facturer des intérêts aux investisseurs qui s’engagent entre la première clôture et la clôture finale et de les reverser aux investisseurs de la première clôture, sans les comptabiliser comme un actif du fonds [8]. Ces principes sont volontaires. Ils illustrent la possibilité de compenser un engagement précoce et le fait que le contrat fixe la période pendant laquelle les investisseurs sollicités tardivement peuvent encore rejoindre le fonds.
Les calendriers décrits par les professionnels sont compatibles avec cette structure. Selon une présentation de cabinet juridique d’août 2014, la commercialisation peut durer de six mois à plus d’un an, la négociation des conditions prend généralement de trois à six mois et des clôtures supplémentaires peuvent intervenir sur environ un an [9]. Cette présentation datée ne constitue pas une enquête. Elle donne des fourchettes, sans distribution ni ventilation par juridiction ou par mandat.
La simulation retient donc des délais de décision médians de 24 semaines pour les investisseurs institutionnels, de 8 semaines pour les family offices et de 15 semaines pour les fonds de fonds et les entreprises, à partir du premier rendez-vous qualifié. Ces paramètres s’inspirent des fourchettes professionnelles sans en être directement tirés. L’étude n’a trouvé aucun calendrier de décision publié par un investisseur dans le Golfe ou ailleurs. Les résultats de calendrier dépendent donc des délais retenus. La sensibilité à ces délais doit être examinée en priorité dans une étude de terrain.
La simulation suppose que l’absence de première clôture dans le délai attendu par les investisseurs constitue en elle-même un signal. Une norme professionnelle recommande également de facturer des intérêts aux investisseurs qui rejoignent le fonds après la première clôture [8]. La simulation ne chiffre pas ces intérêts. Elle représente la baisse de l’intérêt des investisseurs lorsque le processus s’allonge, au moyen d’un paramètre de perte de dynamisme, puis teste la sensibilité des résultats à ce paramètre. Dans une levée réelle, les pratiques de clôture et les conditions contractuelles donnent un coût au temps, au même titre que le comportement des investisseurs.
6 Ce que les études permettent de conclure sur l’ordre des sollicitations
La théorie des cascades informationnelles explique pourquoi l’ordre peut compter. Dans le modèle standard, une personne qui observe les décisions de celles qui la précèdent peut rationnellement les imiter sans tenir compte de ses informations privées. Une synthèse des auteurs à l’origine de ces travaux souligne que les cascades sont fragiles face à de petits chocs. Elles peuvent se former rapidement, même lorsque les participants sont classés par ordre inverse de la précision de leurs informations. Faire intervenir en premier le participant le mieux informé peut déclencher immédiatement une cascade fondée sur un seul signal et nuire à l’exactitude des décisions. Lorsque l’observation des décisions précédentes est coûteuse, les premiers participants peuvent supporter un coût dont les suivants tirent parti [10].
Cette même synthèse décrit le cas d’un vendeur qui propose des titres successivement à prix fixe, à la manière d’une introduction en bourse. La demande y est fragile : quelques signaux négatifs au départ peuvent faire chuter les achats. La synthèse cite des données selon lesquelles les offres connaissent souvent une forte sursouscription ou une forte sous-souscription [10]. Ces résultats concernent des signaux binaires et des acheteurs identiques. Ils établissent que l’ordre peut changer le résultat et que celui-ci peut dépendre des premières décisions. Ils ne mesurent pas l’ampleur de cet effet chez des investisseurs commanditaires hétérogènes dont les processus internes sont longs.
Les études empiriques sont peu nombreuses et leurs résultats divergent. Une étude du financement participatif en capital observe que le montant du dernier engagement et le temps écoulé depuis celui-ci permettent de prédire l’engagement suivant, surtout chez les investisseurs les moins informés [11]. Une étude sur les enchères immobilières infructueuses constate qu’un bien invendu lors d’une enchère se revend ensuite avec une décote de 2,6 %. La décote s’accentue après des échecs répétés puis s’atténue avec le temps. Les auteurs l’attribuent à un effet de stigmatisation [12]. Aucune des deux études ne porte sur des investisseurs institutionnels.
L’étude la plus proche de la question examinée ici est une expérience de terrain randomisée. Près de 17 000 courriels ont été envoyés à environ 4 500 investisseurs de premier stade. En moyenne, les investisseurs ont fortement réagi aux informations sur l’équipe fondatrice. Aucun effet moyen comparable n’a été observé pour les informations sur la traction commerciale ou les investisseurs chefs de file déjà engagés [13]. L’expérience a réparti au hasard le contenu présenté à ces investisseurs, tandis que le moment de la prise de contact est resté hors du tirage au sort. Ces résultats ne justifient pas de supposer que la mention d’un investisseur chef de file déclenche une réaction chez l’investisseur moyen. C’est pourquoi l’un des scénarios de stress supprime cet effet d’entraînement.
7 Classer les investisseurs par juridiction et mandat, puis décider du lancement de chaque vague
La règle proposée affecte chaque groupe défini par une juridiction et un type de mandat à une vague. Cinq juridictions et trois types de mandat forment quinze groupes. L’indice de préparation d’un groupe correspond au score moyen d’adéquation enregistré pour ses investisseurs, multiplié par le montant d’engagement habituel pour ce type de mandat, puis divisé par la somme du délai réglementaire et du délai de décision habituel. Les groupes sont classés selon cet indice. Les trois vagues couvrent environ 30 %, 35 % et 35 % de la liste. Chaque groupe reste entier, ce qui permet à l’équipe d’expliquer simplement la composition de chaque vague.
Le lancement de la vague suivante dépend de l’examen du registre des refus et des retours recueillis. La simulation fixe un intervalle de 6 semaines pour rendre la règle de calcul explicite. Le tableau 2 présente les critères utilisés pour calculer l’indice et décider du lancement. Le classement des investisseurs pris individuellement répond à une autre question. Il sert ici de comparateur pour situer la règle par groupes face à un classement qui exploite des données auxquelles une équipe n’aurait pas accès.
Le calcul repose sur le score moyen d’adéquation enregistré au sein du groupe. Une erreur isolée dans le dossier d’un investisseur pèse moins qu’une erreur systématique sur l’ensemble du groupe. Un scénario de stress teste précisément ce second cas. À paramètres identiques, un délai réglementaire plus long réduit le score. Un groupe soumis à un délai long peut toutefois être classé plus tôt si ses autres paramètres compensent ce délai. La prise de contact intervient à la plus tardive des deux dates : le début de la vague ou la fin du délai réglementaire.
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Critère | Mesure | Effet sur l’ordre | Éléments à vérifier |
|---|---|---|---|
| 1. Adéquation au mandat | Score moyen enregistré du groupe | Un score élevé avance le groupe | Mandat publié et engagements passés |
| 2. Taille d’engagement | Montant habituel par type de mandat | Un montant élevé avance le groupe | Fourchette d’engagement déclarée |
| 3. Délai de décision | Nombre habituel de semaines du premier rendez-vous à la décision | Un délai court avance le groupe | Durée des processus antérieurs avec l’investisseur |
| 4. Délai réglementaire | Semaines avant l’ouverture de la voie de sollicitation | Un délai court avance le groupe | Voie utilisée et statut documenté du destinataire |
| 5. Visibilité des refus | Part des refus du groupe connus des autres groupes | Une forte visibilité retarde le groupe | Réseaux et liens de co-investissement connus |
| 6. Investisseur de référence potentiel | Capacité de prendre un engagement initial déterminant | Un potentiel élevé avance le groupe | Engagements de référence antérieurs |
| 7. Risque de perte de dynamisme | Coût de l’attente pour le groupe | Un coût élevé avance le groupe | Éléments sur la fenêtre de marché et les échéances |
Matrice proposée. Aucune source ne donne de pondération. La simulation utilise les critères 1 à 4 pour l’indice de préparation et les critères 5 à 7 pour la décision de lancement et les scénarios de stress.
8 Consigner chaque prise de contact avec sa date et le consentement applicable
Pour tester l’effet de l’ordre des sollicitations, il faut dater chaque prise de contact et connaître son statut. Nous proposons une fiche par investisseur et par prise de contact. Elle précise la voie utilisée, le statut du destinataire et la justification de ce statut, la vague, les dates prévues et réelles de sollicitation, la date du premier rendez-vous, les dates d’ouverture de la diligence et d’intention d’engagement, la date de signature, les motifs de refus et le temps passé par l’équipe dirigeante. Elle permet aussi de documenter le respect du périmètre indiqué au tableau 1.
Les règles de consentement et de protection des données déterminent ce que l’on peut conserver et analyser. La loi fédérale des Émirats arabes unis sur la protection des données personnelles, entrée en vigueur le 2 janvier 2022, interdit le traitement sans le consentement de la personne concernée, sous réserve des exceptions prévues. Le portail officiel répertorie séparément la loi du DIFC sur la protection des données [15]. Au Royaume-Uni, le guide du régulateur distingue les personnes physiques, dont le consentement spécifique est nécessaire sauf exception dite de consentement implicite pour les clients existants (« soft opt-in »), des personnes morales, qui peuvent être contactées par courriel. L’expéditeur doit indiquer son identité [16]. Les références utilisées sont un résumé de portail et un guide du régulateur. Les textes de loi eux-mêmes ne sont pas reproduits par ces sources.
En pratique, il convient de saisir les coordonnées des interlocuteurs institutionnels dans le cadre de leur activité professionnelle, de limiter les données personnelles à celles nécessaires à la prise de contact et de demander un avis sur le fondement juridique avant d’analyser le registre. Le tableau 3 détaille la fiche. Une étude suivant ce protocole ne devrait pas être publiée si elle ne peut pas documenter le consentement relatif aux données utilisées.
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Champ | Contenu | Utilité |
|---|---|---|
| Investisseur et groupe | Juridiction, type de mandat, catégorie | Définit le groupe et la vague |
| Voie et statut | Voie utilisée, statut du destinataire et justification | Documente le respect du périmètre |
| Vague et dates | Vague attribuée, dates prévue et réelle de sollicitation | Mesure le délai et les écarts au plan |
| Rendez-vous | Date, qualification éventuelle, temps de l’équipe dirigeante | Mesure la charge et le premier résultat |
| Diligence | Date d’ouverture, demandes, date d’intention d’engagement | Mesure l’avancement |
| Signature | Date, montant, conditions | Mesure le résultat final |
| Refus | Date, stade, motif déclaré, pairs informés | Renseigne la propagation des refus et l’apprentissage |
| Consentement | Fondement et date pour chaque champ de données personnelles | Permet d’analyser le registre |
Fiche proposée. Les champs désignent les informations à obtenir. Le fondement juridique de chaque champ doit être vérifié localement. [15, 16]
9 Composition de la liste d’investisseurs et paramètres de simulation
La liste comprend 240 investisseurs répartis entre cinq juridictions et trois types de mandat. Elle est tirée à nouveau à chacune des 1 000 répétitions à partir d’une graine aléatoire fixe. La simulation tire l’adéquation latente d’une loi bêta, applique un décalage selon la juridiction et borne le résultat entre zéro et un. Sa moyenne est de 0,42. Pour obtenir le score enregistré, le modèle ajoute un bruit d’écart-type 0,12 à cette adéquation, puis borne le score de la même façon. Dans la simulation principale, sa corrélation avec l’adéquation latente est de 0,86. Les montants d’engagement suivent une loi lognormale. Leurs médianes par type de mandat sont de 12,0, 2,5 et 6,0 millions de dollars américains, pour une moyenne de 6,9 millions. Le total potentiel de la liste atteint environ 1 657 millions de dollars, pour un objectif de levée de 200 millions.
Le tableau 4 présente la composition et le tableau 5 recense les paramètres. Chaque valeur est une hypothèse de simulation, sans observation de marché. Les paramètres ont été choisis pour que la sollicitation simultanée atteigne environ la moitié de l’objectif à la semaine 78, ce qui laisse une marge pour observer des gains ou des pertes. Les sections suivantes testent les conclusions sur plusieurs plages de valeurs. Le registre répertorie aussi les hypothèses qu’une étude de terrain devrait remplacer en priorité.
À chaque répétition, toutes les méthodes utilisent les mêmes investisseurs, montants d’engagement, délais de décision et de réponse, ainsi que les mêmes tirages uniformes pour chaque étape. Les écarts entre méthodes, à répétition donnée, ne proviennent donc pas de listes différentes. Chaque répétition représente une liste possible de composition identique et constitue l’unité d’incertitude. Les plages des tableaux suivants décrivent la dispersion entre ces listes simulées. Elles ne sont pas des intervalles de confiance pour une campagne réelle.
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Juridiction de l’investisseur | Délai réglementaire (semaines) | Part de la liste | Adéquation moyenne | Investisseurs : institutionnels / family offices / fonds de fonds |
|---|---|---|---|---|
| DIFC et ADGM | 1 | 25 % | 0,46 | 17 / 27 / 16 |
| Émirats arabes unis hors centres financiers | 6 | 15 % | 0,44 | 10 / 16 / 10 |
| Arabie saoudite | 2 | 20 % | 0,45 | 13 / 22 / 13 |
| Royaume-Uni et Union européenne | 2 | 25 % | 0,39 | 17 / 27 / 16 |
| États-Unis | 3 | 15 % | 0,33 | 10 / 16 / 10 |
Analyse MatchPoint du cas simulé. Résultats obtenus avec les paramètres indiqués, sans observation de terrain.
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Paramètre | Valeur | Statut |
|---|---|---|
| Liste, objectif, horizon | 240 investisseurs ; 200 millions de dollars américains ; 78 semaines | Hypothèse |
| Disponibilité de l’équipe dirigeante | 14 unités par semaine ; un dossier de diligence mobilise 0,3 unité | Hypothèse |
| Probabilité à la première étape | (0,10 + 0,80 × adéquation) multiplié par les facteurs de qualité, de fraîcheur et de refroidissement | Hypothèse |
| Probabilité à la seconde étape | (0,12 + 0,75 × adéquation) multiplié par les facteurs d’ajustement ; plafond de 0,95 | Hypothèse |
| Distributions | Adéquation : loi bêta de paramètres 2,0 et 3,2, puis décalage par juridiction ; écart-type logarithmique de 0,5 pour les montants et de 0,3 pour les délais de décision | Hypothèse |
| Qualité de la présentation | De 0,80 à 1,00, à l’échelle de 40 rendez-vous ; valeur figée lors du premier contact | Hypothèse |
| Perte de dynamisme et refroidissement | Baisse de 0,45 sur l’horizon après la semaine 12 ; 0,03 par semaine d’attente | Hypothèse |
| Propagation des refus | 0,05 par refus récent connu ; rétention hebdomadaire de 0,92 ; 60 % selon le type et 40 % selon la juridiction | Hypothèse |
| Effet d’un investisseur de référence | Hausse de 0,30 en diligence et de 0,15 au premier rendez-vous dès que les intentions d’engagement atteignent 24 millions de dollars américains | Hypothèse |
| Vagues | Trois vagues : 30 %, 35 %, 35 % ; intervalle de 6 semaines | Hypothèse |
| Graine aléatoire et répétitions | 1381 ; 1 000 pour l’analyse principale, 400 pour les scénarios de stress, 250 pour la grille | Fixé |
Tous les paramètres sont des hypothèses. Aucun n’est observé. Unités : semaines, millions de dollars américains et probabilités selon les indications.
10 Le temps disponible de l’équipe dirigeante crée une file d’attente
Les premières équations fixent la première semaine possible de sollicitation de chaque investisseur et la capacité de l’équipe dirigeante. Dans l’équation 1a, a_i est la semaine de sollicitation de l’investisseur i, w(i) sa vague, g l’intervalle en semaines et L le délai réglementaire de sa juridiction. Dans l’équation 1b, e_i est la première semaine où l’investisseur peut être reçu. Le délai de réponse, oméga_i, est d’une semaine à laquelle s’ajoute un tirage de Poisson de moyenne 1,5. L’investisseur est reçu dès qu’un créneau se libère, par ordre de e_i, avec tirage au sort en cas d’égalité.
Les rendez-vous et le suivi des dossiers de diligence mobilisent la même équipe dirigeante. Dans l’équation 2a, c_t est le nombre de premiers rendez-vous tenus à la semaine t, K la capacité hebdomadaire en unités, delta la charge d’un dossier de diligence, n_t le nombre de dossiers ouverts et c_min le minimum d’un créneau. Dans l’équation 2b, s_t représente la part d’une semaine normale de diligence effectivement accomplie et m_t le nombre de rendez-vous tenus. Chaque semaine, le délai restant d’un dossier ouvert diminue de s_t. La décision intervient une fois ce délai écoulé.
Avec une sollicitation simultanée, l’ensemble des investisseurs devient disponible en quelques semaines. La file d’attente fixe donc la date effective du rendez-vous. Le délai moyen entre la disponibilité et le rendez-vous est de 12,4 semaines avec la sollicitation simultanée et de 11,5 semaines avec le classement par groupes. Le modèle représente ainsi une file d’attente sans priorité délibérée, avec un facteur de refroidissement de 0,03 par semaine d’attente. Les scénarios de stress montrent qu’une équipe plus disponible ou une liste plus courte réduit cette file dans le modèle.
11 La qualité de la présentation, le temps écoulé et l’adéquation déterminent les probabilités de progression
Dans l’équation 3a, P1 est la probabilité de qualifier un premier rendez-vous. Le terme f_i désigne l’adéquation réelle simulée et Q_i la qualité de la présentation fixée au moment de solliciter l’investisseur i. F_t mesure la fraîcheur du processus à la semaine du rendez-vous, W_i le nombre de semaines d’attente et lambda le taux de refroidissement. A_t indique si le seuil d’engagements de référence a été atteint et kappa_1 représente le supplément correspondant. Dans l’équation 3b, P2 est la probabilité qu’un dossier de diligence aboutisse à une intention non ferme d’engagement. Gamma est le paramètre de propagation des refus, R_it les refus visibles par l’investisseur i à la semaine de la décision, définis dans la section suivante, et kappa le supplément lié au seuil de référence. Les deux probabilités sont plafonnées à 0,95.
L’équation 4a définit la qualité de la présentation. Cette qualité croît de Q_0 à Q_max à mesure que M(a_i), le nombre de premiers rendez-vous tenus avant la semaine de sollicitation, augmente, selon le paramètre d’échelle k. La présentation est au niveau le plus faible au lancement. Les vagues suivantes bénéficient des progrès réalisés. Dans l’équation 4b, F_t mesure la fraîcheur du processus, phi la baisse de l’intérêt sur l’horizon H et t_0 la semaine à partir de laquelle le processus est considéré comme vieillissant, fixée à la semaine 12. Ce terme représente la perte de crédibilité d’une offre présente depuis longtemps sur le marché. Il s’inspire de la stigmatisation observée dans une étude sur les enchères infructueuses d’un autre type d’actif [12]. Ce paramètre stylisé n’a pas été calibré sur des données d’investisseurs.
Les vagues tardives bénéficient d’une meilleure présentation et subissent une baisse de l’intérêt liée au temps écoulé. Le taux moyen de qualification au premier rendez-vous est de 25,2 % sous sollicitation simultanée et de 28,5 % avec le classement par groupes. Les taux moyens à la seconde étape sont de 23,1 % et de 25,5 %. L’adéquation intervient aux deux étapes. Les vagues regroupant davantage d’investisseurs à forte adéquation affichent donc de meilleurs taux de conversion dans le modèle.
12 Les refus visibles et les premiers engagements relient les décisions des investisseurs
Dans le modèle, les refus sont visibles par les pairs du même type de mandat et de la même juridiction. Dans l’équation 5a, R représente le stock de refus d’un segment, qui décroît selon le facteur hebdomadaire rho puis augmente avec les nouveaux refus r_t. Dans l’équation 5b, R_it mesure l’exposition de l’investisseur i. C’est la somme pondérée du stock associé à son type de mandat et de celui de sa juridiction, avec des poids de 0,6 et 0,4. Chaque refus récent connu réduit la probabilité de progression à la seconde étape d’un facteur exp(−gamma), comme l’indique l’équation 3b.
Un indicateur unique représente l’effet d’entraînement. A_t vaut un lorsque le cumul des intentions d’engagement atteint 24 millions de dollars américains, soit 12 % de l’objectif. Une fois le seuil atteint, le modèle applique un supplément de 0,15 au premier rendez-vous et de 0,30 lors de la diligence. Le seuil est atteint à la semaine 26 dans 40 % des répétitions sous sollicitation simultanée, 62 % avec le classement par groupes et 54 % lorsque les investisseurs institutionnels passent en premier. Les semaines médianes correspondantes sont 28, 25 et 26.
Ces deux mécanismes reposent sur des hypothèses. Les travaux sur les cascades informationnelles étayent le type d’effet envisagé [10]. Une étude du financement participatif observe une réaction à la demande antérieure [11]. Une autre étude ne trouve aucun effet moyen des informations sur le chef de file chez les investisseurs de premier stade [13]. Aucune de ces sources ne chiffre l’ampleur des deux effets pour les investisseurs commanditaires institutionnels. Les scénarios de stress les font varier. Un scénario qui écarte les deux indique quelle part du résultat dépend de ces mécanismes.
Le facteur de rétention hebdomadaire de 0,92 donne une demi-vie d’environ huit semaines à un refus. Au cours des 26 premières semaines, le modèle compte en moyenne 144 refus sous sollicitation simultanée et 104 avec le classement par groupes. Lorsque les refus sont concentrés, les investisseurs qui décident ensuite en voient donc davantage. L’effet d’entraînement et la propagation des refus traduisent tous deux la prise en compte des décisions d’autres investisseurs. Des paramètres distincts permettent de désactiver chaque effet.
13 Deux comparateurs pour interpréter les résultats
Sept stratégies sont évaluées sur des tirages aléatoires identiques, ce qui permet de comparer les résultats par paires. La sollicitation simultanée contacte chaque investisseur à la première semaine autorisée. Trois stratégies forment des vagues selon un seul critère : la juridiction, le type de mandat avec priorité aux family offices et investisseurs comparables, ou le type de mandat avec priorité aux institutions. La règle par groupes applique l’indice de préparation de la section 7. Le premier comparateur affecte les investisseurs aux vagues de manière aléatoire. Le second les classe par adéquation réelle simulée, multipliée par le montant réel simulé de l’engagement, puis divisée par la somme du délai réglementaire et du délai de décision.
Le classement à information complète utilise les paramètres latents de la simulation. Il ne connaît pas les tirages qui déterminent les résultats individuels et ne recherche pas l’affectation optimale. Comparer des vagues aléatoires à une sollicitation simultanée isole, sous les hypothèses du modèle, ce que change la mise en place de vagues. Comparer une règle classée aux vagues aléatoires mesure l’écart supplémentaire à intervalle identique. Le tableau 6 présente la composition de chaque stratégie. L’intervalle est de 6 semaines pour toutes les stratégies par vagues. Les deuxième et troisième vagues commencent aux semaines 6 et 12, sous réserve des délais réglementaires.
Aucun des deux comparateurs ne définit une borne. À la semaine 52, les vagues aléatoires atteignent 44,8 % de l’objectif, contre 25,0 % lorsque les mandats à décision rapide passent en premier. Dans le cas de base, l’adéquation enregistrée a une corrélation de 0,86 avec l’adéquation réelle simulée. Le classement à information complète sert de comparateur dans le modèle. Il ne constitue pas un résultat qu’une équipe pourrait s’attendre à obtenir.
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Stratégie | Part de la liste dans les vagues 1 / 2 / 3 | Semaine moyenne de sollicitation des vagues 1 / 2 / 3 |
|---|---|---|
| Sollicitation simultanée | 100 % / 0 % / 0 % | 2,5 / 0,0 / 0,0 |
| Par juridiction | 45 % / 40 % / 15 % | 1,4 / 6,0 / 12,0 |
| Par mandat, priorité aux décisions rapides | 45 % / 27 % / 28 % | 2,5 / 6,0 / 12,0 |
| Par mandat, priorité aux institutionnels | 28 % / 27 % / 45 % | 2,5 / 6,0 / 12,0 |
| Par groupe, selon la préparation observée | 30 % / 35 % / 35 % | 2,1 / 6,0 / 12,0 |
| Vagues aléatoires | 30 % / 35 % / 35 % | 2,5 / 6,0 / 12,0 |
| Classement à information complète | 30 % / 35 % / 35 % | 2,2 / 6,0 / 12,0 |
Analyse MatchPoint du cas simulé. Résultats obtenus avec les paramètres indiqués, sans observation de terrain.
14 Le classement par groupes produit son écart le plus marqué à la semaine 52
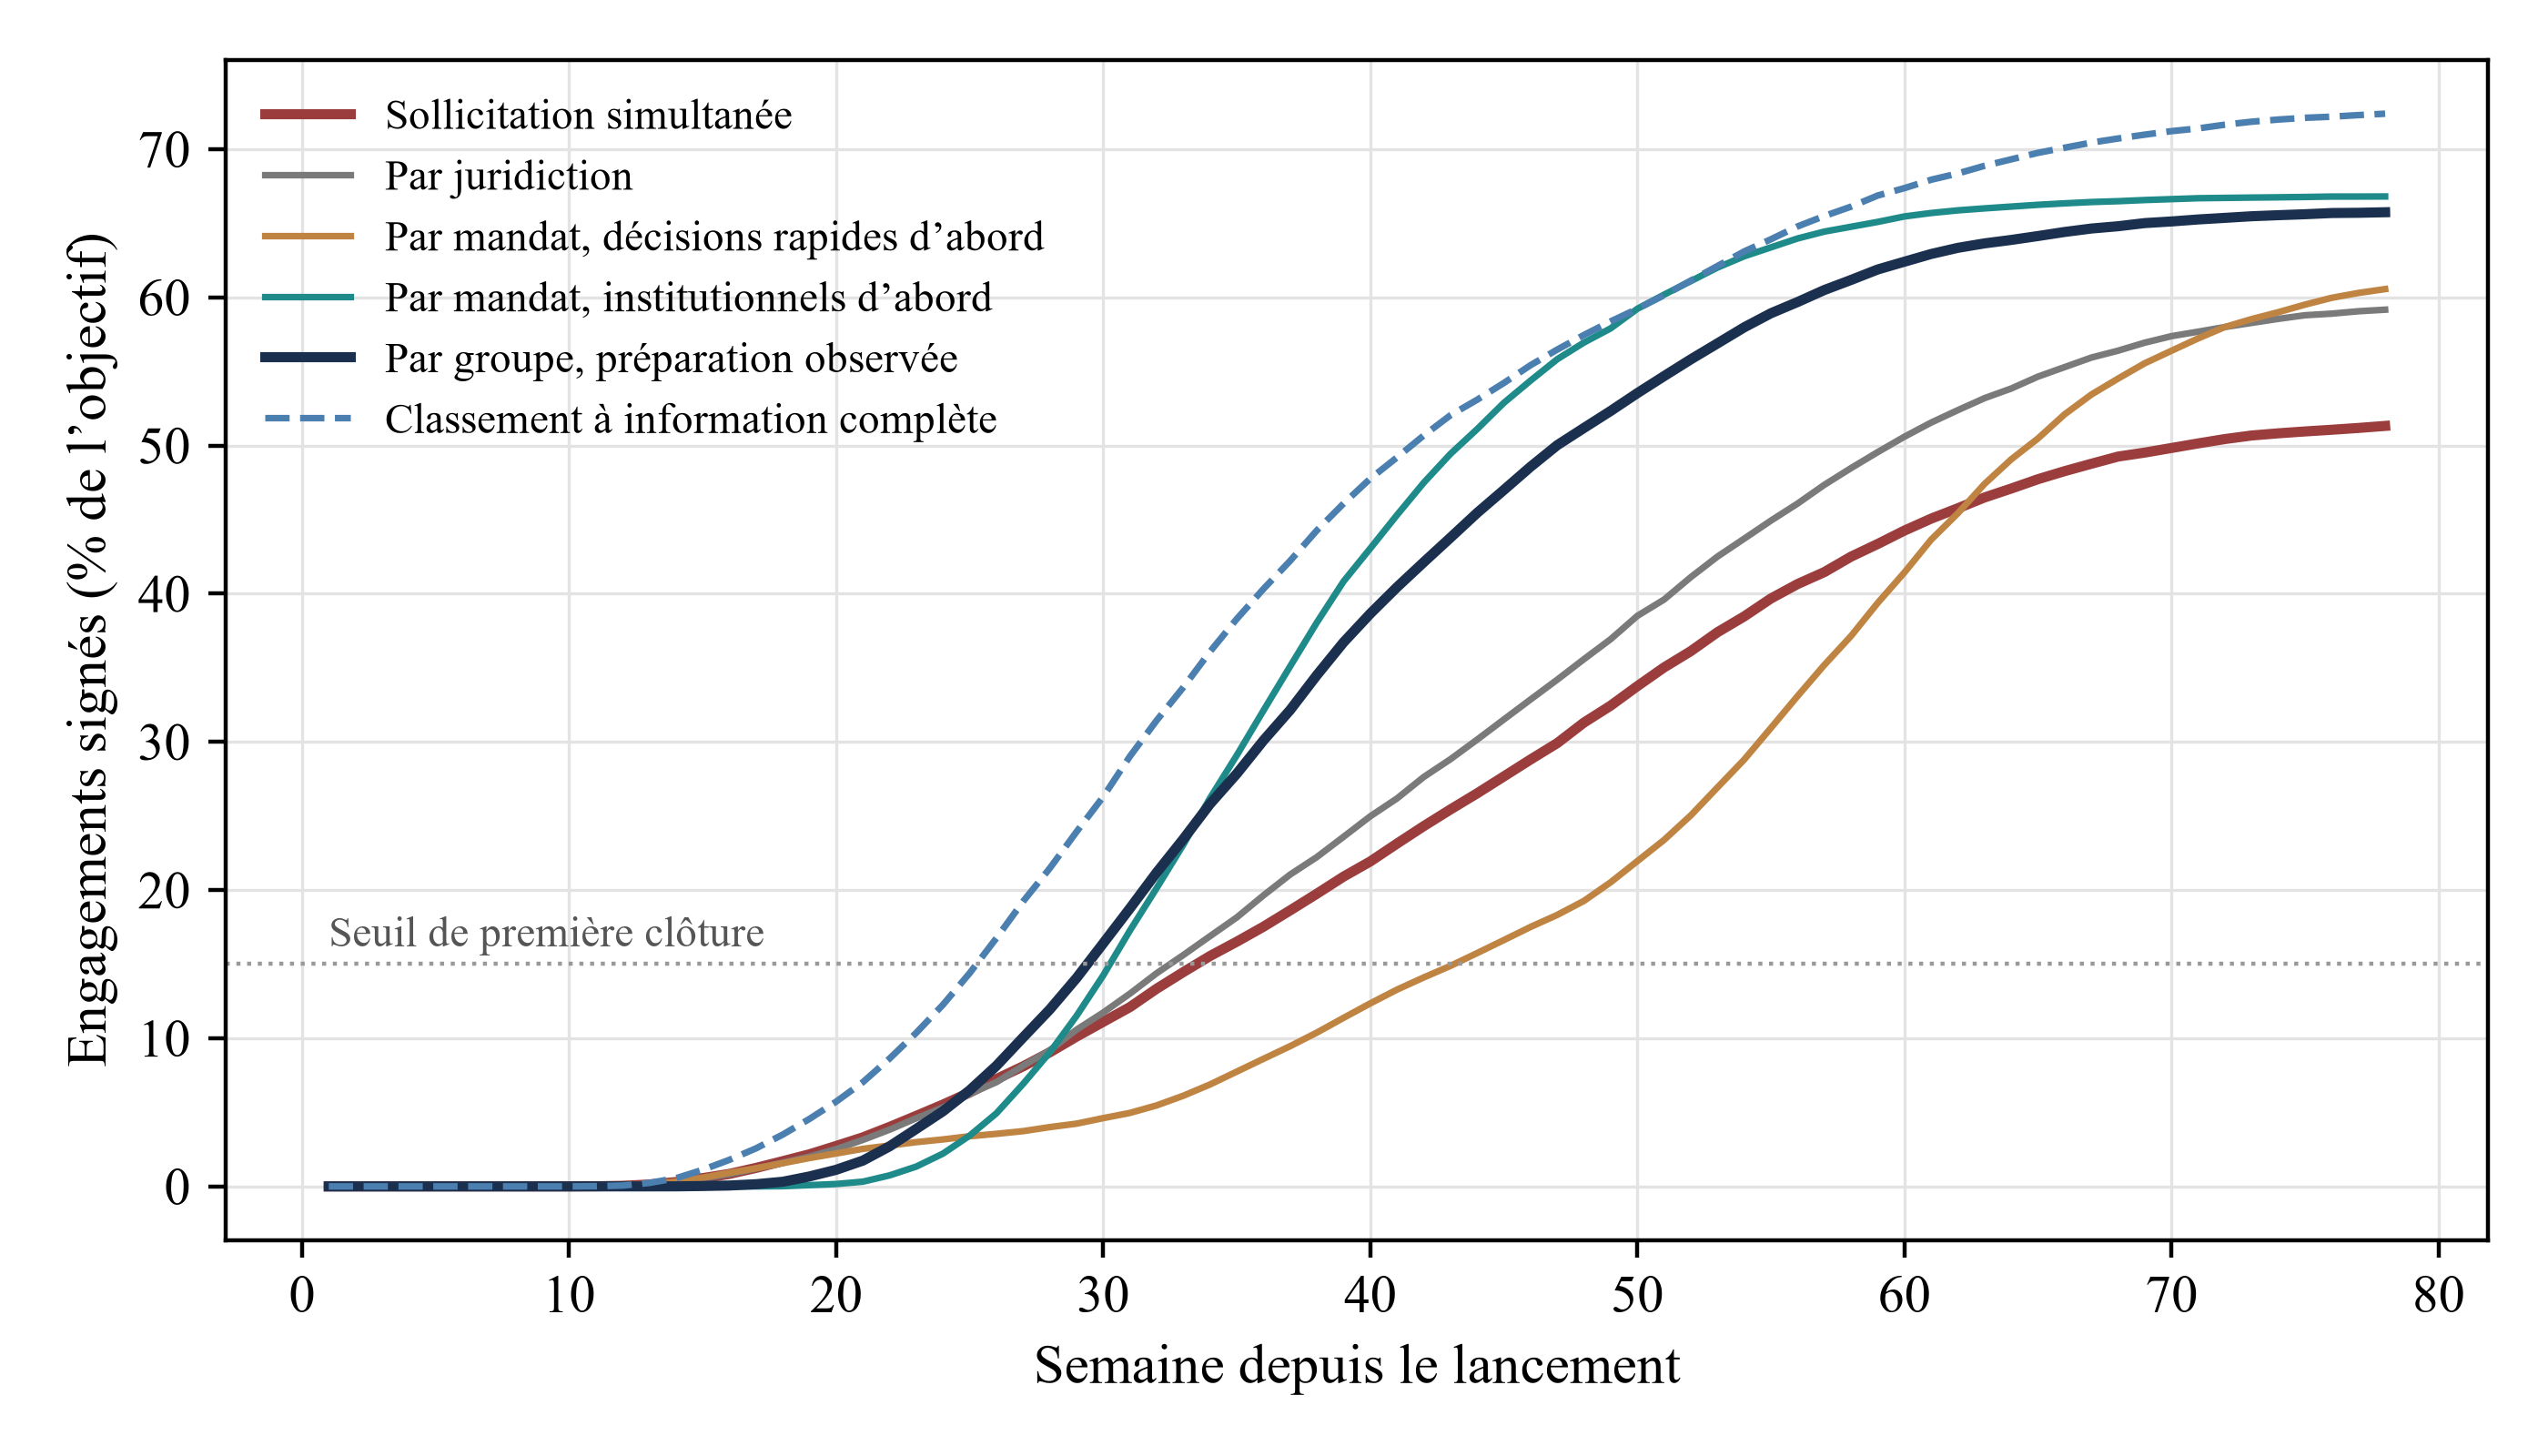
Avec la sollicitation simultanée, les engagements signés représentent en moyenne 7,2 % de l’objectif à la semaine 26, 36,1 % à la semaine 52 et 51,3 % à la semaine 78. La règle par groupes atteint respectivement 8,1 %, 55,8 % et 65,7 %. À la semaine 52, son gain sur les mêmes tirages est de +19,7 points de l’objectif. L’intervalle central à 90 % des écarts entre répétitions va de −1,9 à +46,2 points et la règle par groupes devance la sollicitation simultanée dans 93 % des répétitions. Le gain est de +0,9 point à la semaine 26 et de +14,4 points à la semaine 78. Le tableau 7 et la figure 1 présentent la comparaison complète.
La première clôture intervient un peu plus tôt avec le classement par groupes. Elle intervient avant ou à la semaine 26 dans 10 % des répétitions sous sollicitation simultanée, contre 15 % avec la règle par groupes. À la semaine 52, ces proportions atteignent 91 % et 99 %. Les semaines médianes de première clôture sont 36 et 31. Le classement à information complète atteint une première clôture à la semaine 26 dans 49 % des répétitions et enregistre 16,8 % de l’objectif en engagements signés à cette date. Dans la simulation, cela illustre l’importance de savoir quels investisseurs sont prêts à avancer.
Analyse MatchPoint du cas simulé. Résultats obtenus avec les paramètres indiqués, sans observation de terrain. Moyenne des répétitions.
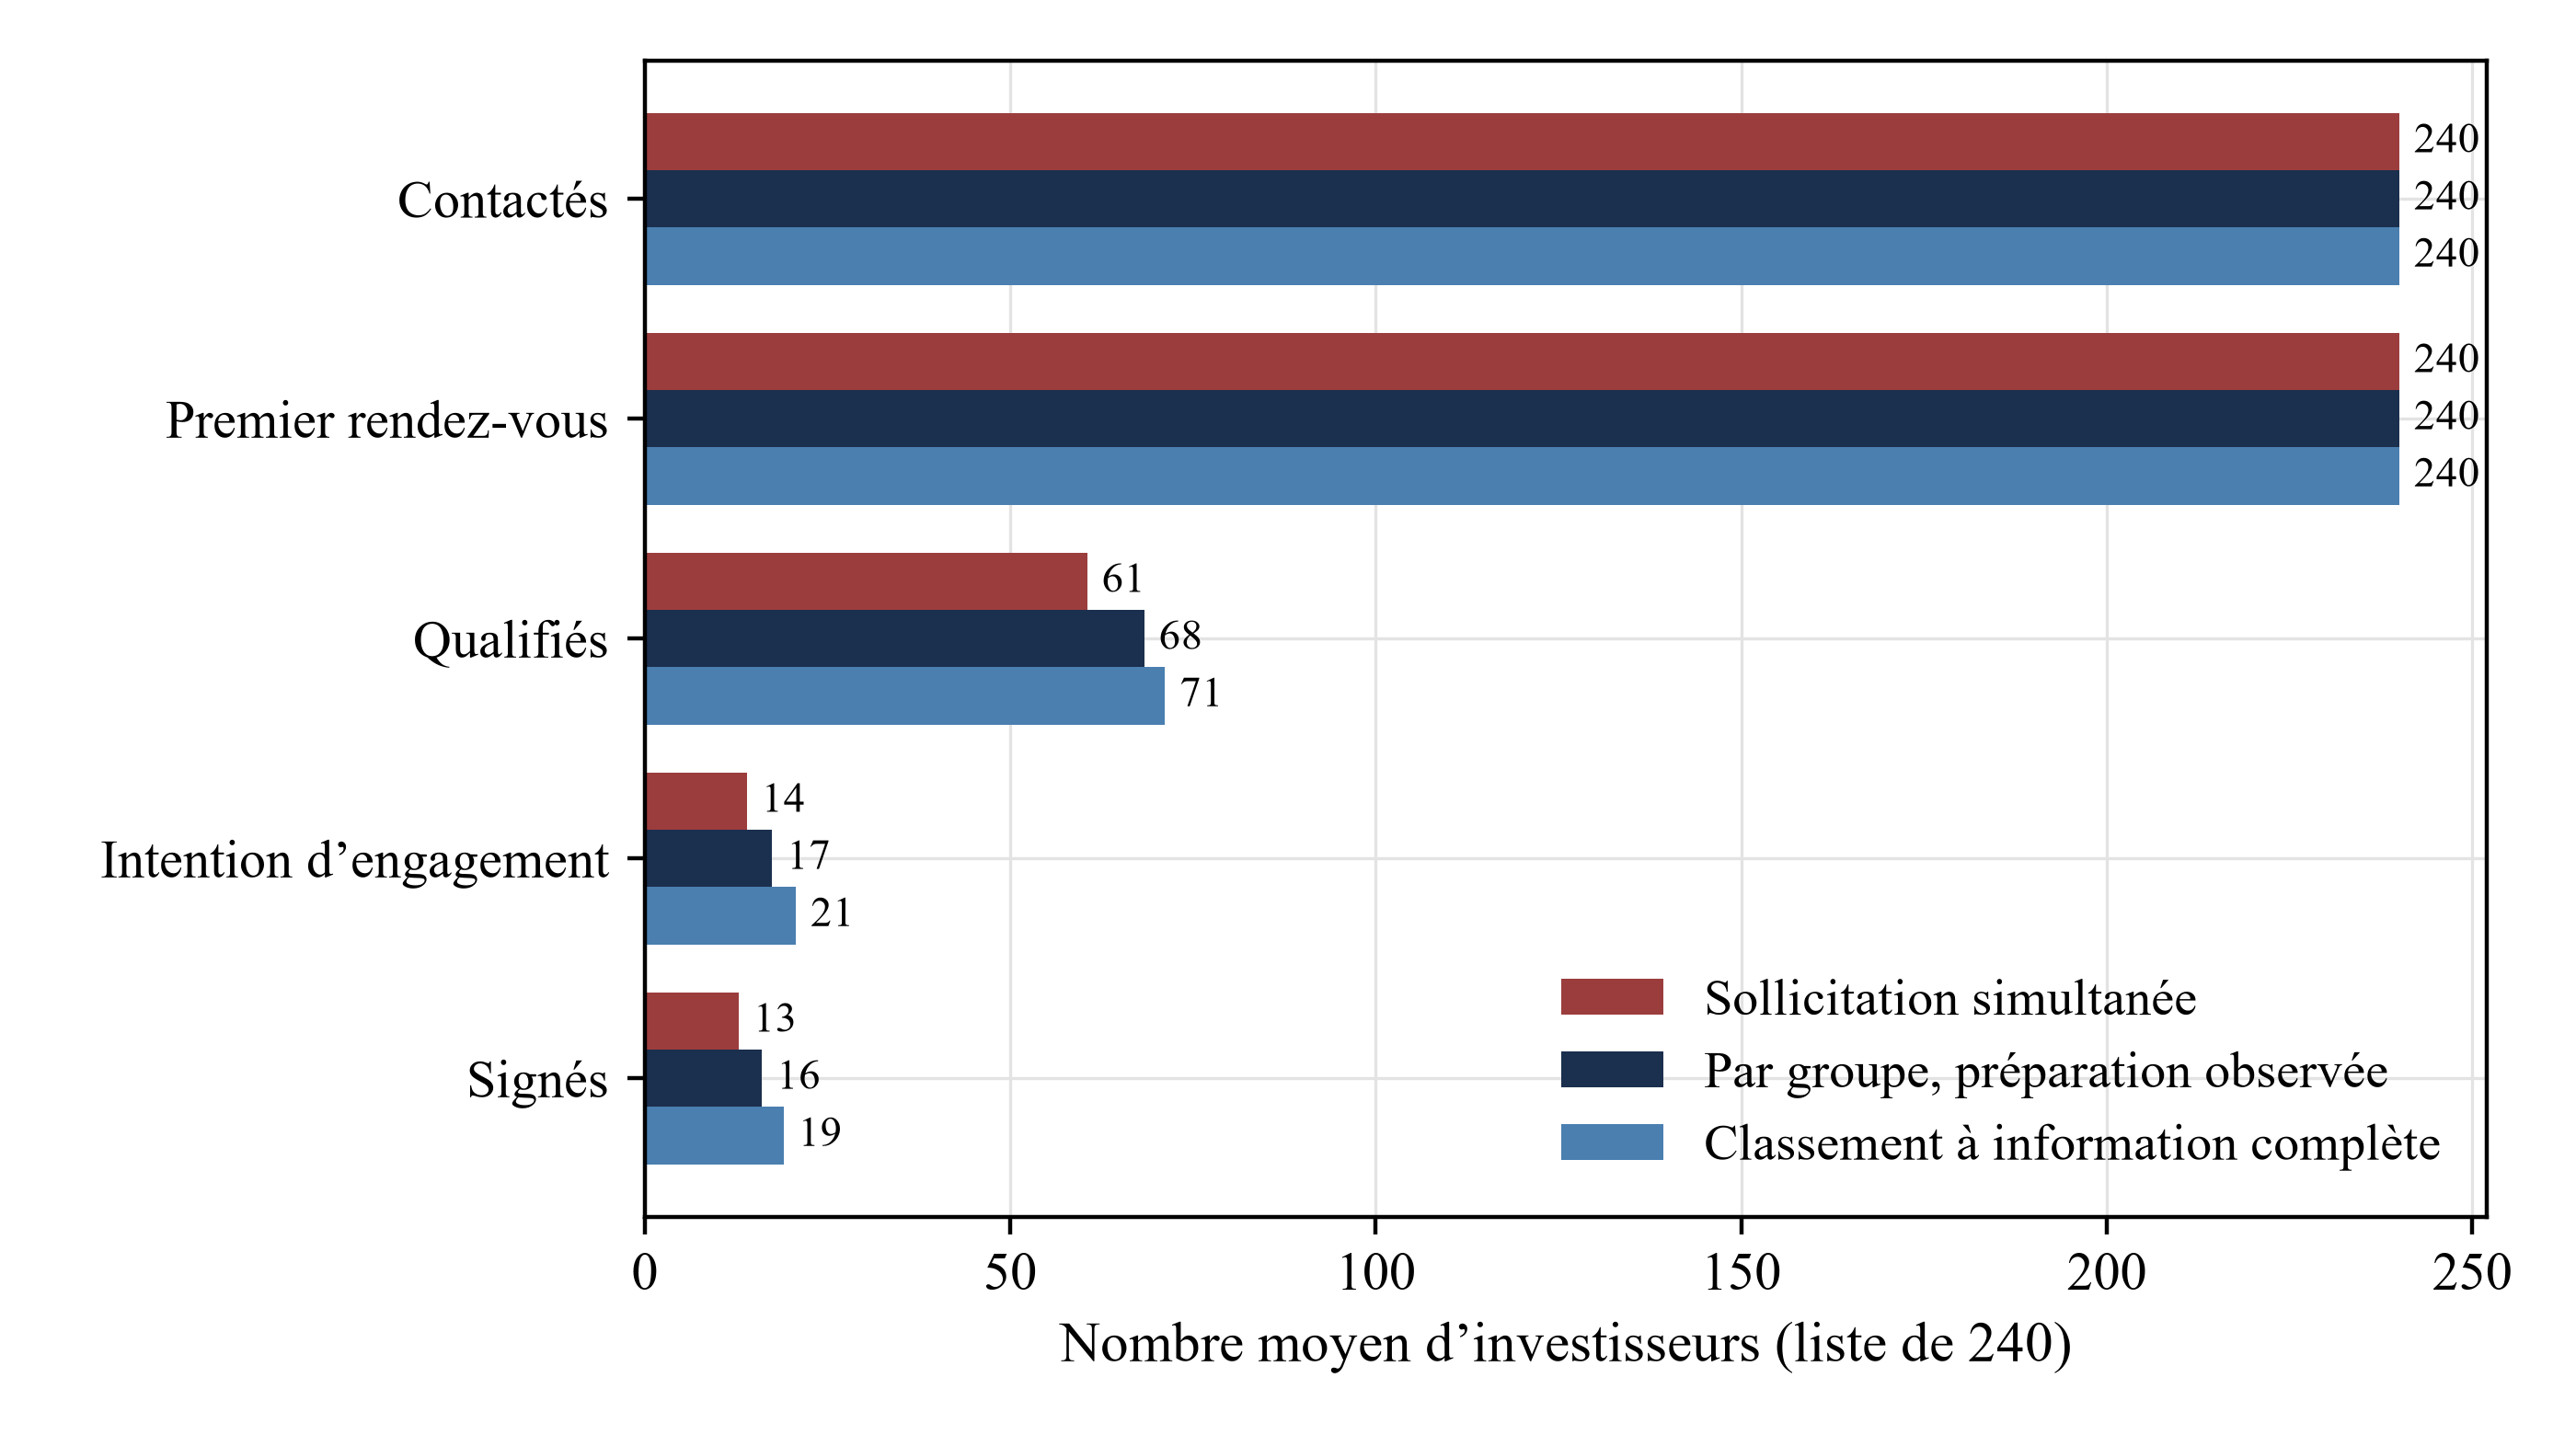
La figure 2 suit les étapes de la sollicitation. En moyenne, 60,5 investisseurs ouvrent un dossier de diligence avec la sollicitation simultanée et 68,3 avec la règle par groupes. Les signatures sont respectivement de 12,8 et de 16,0. Les rendez-vous qualifiés représentent 25,2 % et 28,5 % des rendez-vous, et les signatures représentent 5,3 % et 6,7 % des investisseurs contactés. Les refus d’investisseurs à forte adéquation s’établissent à 28,5 et 25,9. À la semaine 52, la règle par groupes produit 79 % du gain que le classement à information complète obtient par rapport à la sollicitation simultanée. Les vagues aléatoires produisent 35 % de ce gain.
Analyse MatchPoint du cas simulé. Résultats obtenus avec les paramètres indiqués, sans observation de terrain. Nombre moyen d’investisseurs sur l’ensemble des répétitions.
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Stratégie | Signé à la semaine 26 | Signé à la semaine 52 | Signé à la semaine 78 | Première clôture à la semaine 26 | Première clôture à la semaine 52 | Refus à forte adéquation | Écart à la semaine 52 par rapport à la sollicitation simultanée | Répétitions avec un meilleur résultat |
|---|---|---|---|---|---|---|---|---|
| Sollicitation simultanée | 7,2 | 36,1 | 51,3 | 10 % | 91 % | 28,5 | référence | référence |
| Par juridiction | 7,0 | 41,1 | 59,2 | 10 % | 95 % | 26,3 | +5,0 (−13,6 à +26,7) | 64 % |
| Par mandat, priorité aux décisions rapides | 3,5 | 25,0 | 60,6 | 0 % | 77 % | 25,5 | −11,1 (−38,0 à +12,0) | 22 % |
| Par mandat, priorité aux institutionnels | 4,9 | 61,1 | 66,8 | 8 % | 100 % | 26,5 | +25,0 (+1,7 à +55,0) | 96 % |
| Par groupe, selon la préparation observée | 8,1 | 55,8 | 65,7 | 15 % | 99 % | 25,9 | +19,7 (−1,9 à +46,2) | 93 % |
| Vagues aléatoires | 7,9 | 44,8 | 68,9 | 11 % | 97 % | 25,5 | +8,7 (−16,0 à +33,1) | 72 % |
| Classement à information complète | 16,8 | 61,1 | 72,4 | 49 % | 99 % | 23,9 | +25,0 (+1,2 à +54,3) | 96 % |
Analyse MatchPoint du cas simulé. Résultats obtenus avec les paramètres indiqués, sans observation de terrain. Les engagements signés sont exprimés en pourcentage de l’objectif de levée. Les écarts à la sollicitation simultanée sont calculés sur des tirages identiques. L’intervalle va du 5e au 95e percentile des écarts appariés.
La dispersion des écarts appariés est importante. La règle par groupes devance la sollicitation simultanée dans 93 % des répétitions. Dans les autres répétitions, elle est à égalité ou en retrait. L’intervalle central à 90 % des gains appariés s’étend de −1,9 à +46,2 points et inclut zéro. Pour le classement à information complète, cet intervalle va de +1,2 à +54,3 points et reste entièrement positif. La dispersion provient des listes simulées et des tirages qui déterminent les résultats. Une campagne isolée ne permet donc ni d’établir ni de réfuter l’effet.
Dans le cas simulé, le classement par groupes accroît le montant signé à la semaine 52 de +19,7 points de l’objectif et devance la sollicitation simultanée dans 93 % des répétitions. À la semaine 26, le gain simulé est de +0,9 point. À la semaine 78, les vagues aléatoires atteignent 68,9 % de l’objectif et la règle par groupes 65,7 %. À cet horizon, la règle par groupes reste en tête par rapport à la sollicitation simultanée et passe derrière les vagues aléatoires.
15 Les classements par mandat et par juridiction donnent des résultats différents
Les règles à critère unique donnent des résultats très différents. Le classement par juridiction apporte +5,0 points à la semaine 52 et devance la sollicitation simultanée dans 64 % des répétitions. Donner la priorité aux family offices et aux investisseurs comparables produit −11,1 points à la semaine 52 et −3,7 points à la semaine 26. Cette stratégie est en retrait dans la plupart des répétitions. Donner la priorité aux institutions apporte +25,0 points et atteint 61,1 % de l’objectif à la semaine 52, comme le classement à information complète. À la semaine 26, son écart est de −2,3 points.
Ce résultat tient au montant des engagements et au délai de décision. Les institutionnels engagent les montants les plus importants et décident lentement, avec une médiane de 24 semaines. En les sollicitant en dernier, on leur laisse peu de temps pour décider durant les 52 premières semaines. Les petits engagements obtenus rapidement n’atteignent le seuil d’entraînement qu’à la semaine médiane 36, contre la semaine 26 lorsque les institutions passent en premier. Dans la simulation, la priorité aux institutions devance le classement par groupes de +5,3 points à la semaine 52. Le classement par groupes devance cette règle à la semaine 26, y compris en fréquence de première clôture à cet horizon. L’indice retrouve un ordre proche sans que le type de mandat prioritaire soit fixé à l’avance.
Analyse MatchPoint du cas simulé. Résultats obtenus avec les paramètres indiqués, sans observation de terrain. La vague 1 part en premier. Moyenne des répétitions.
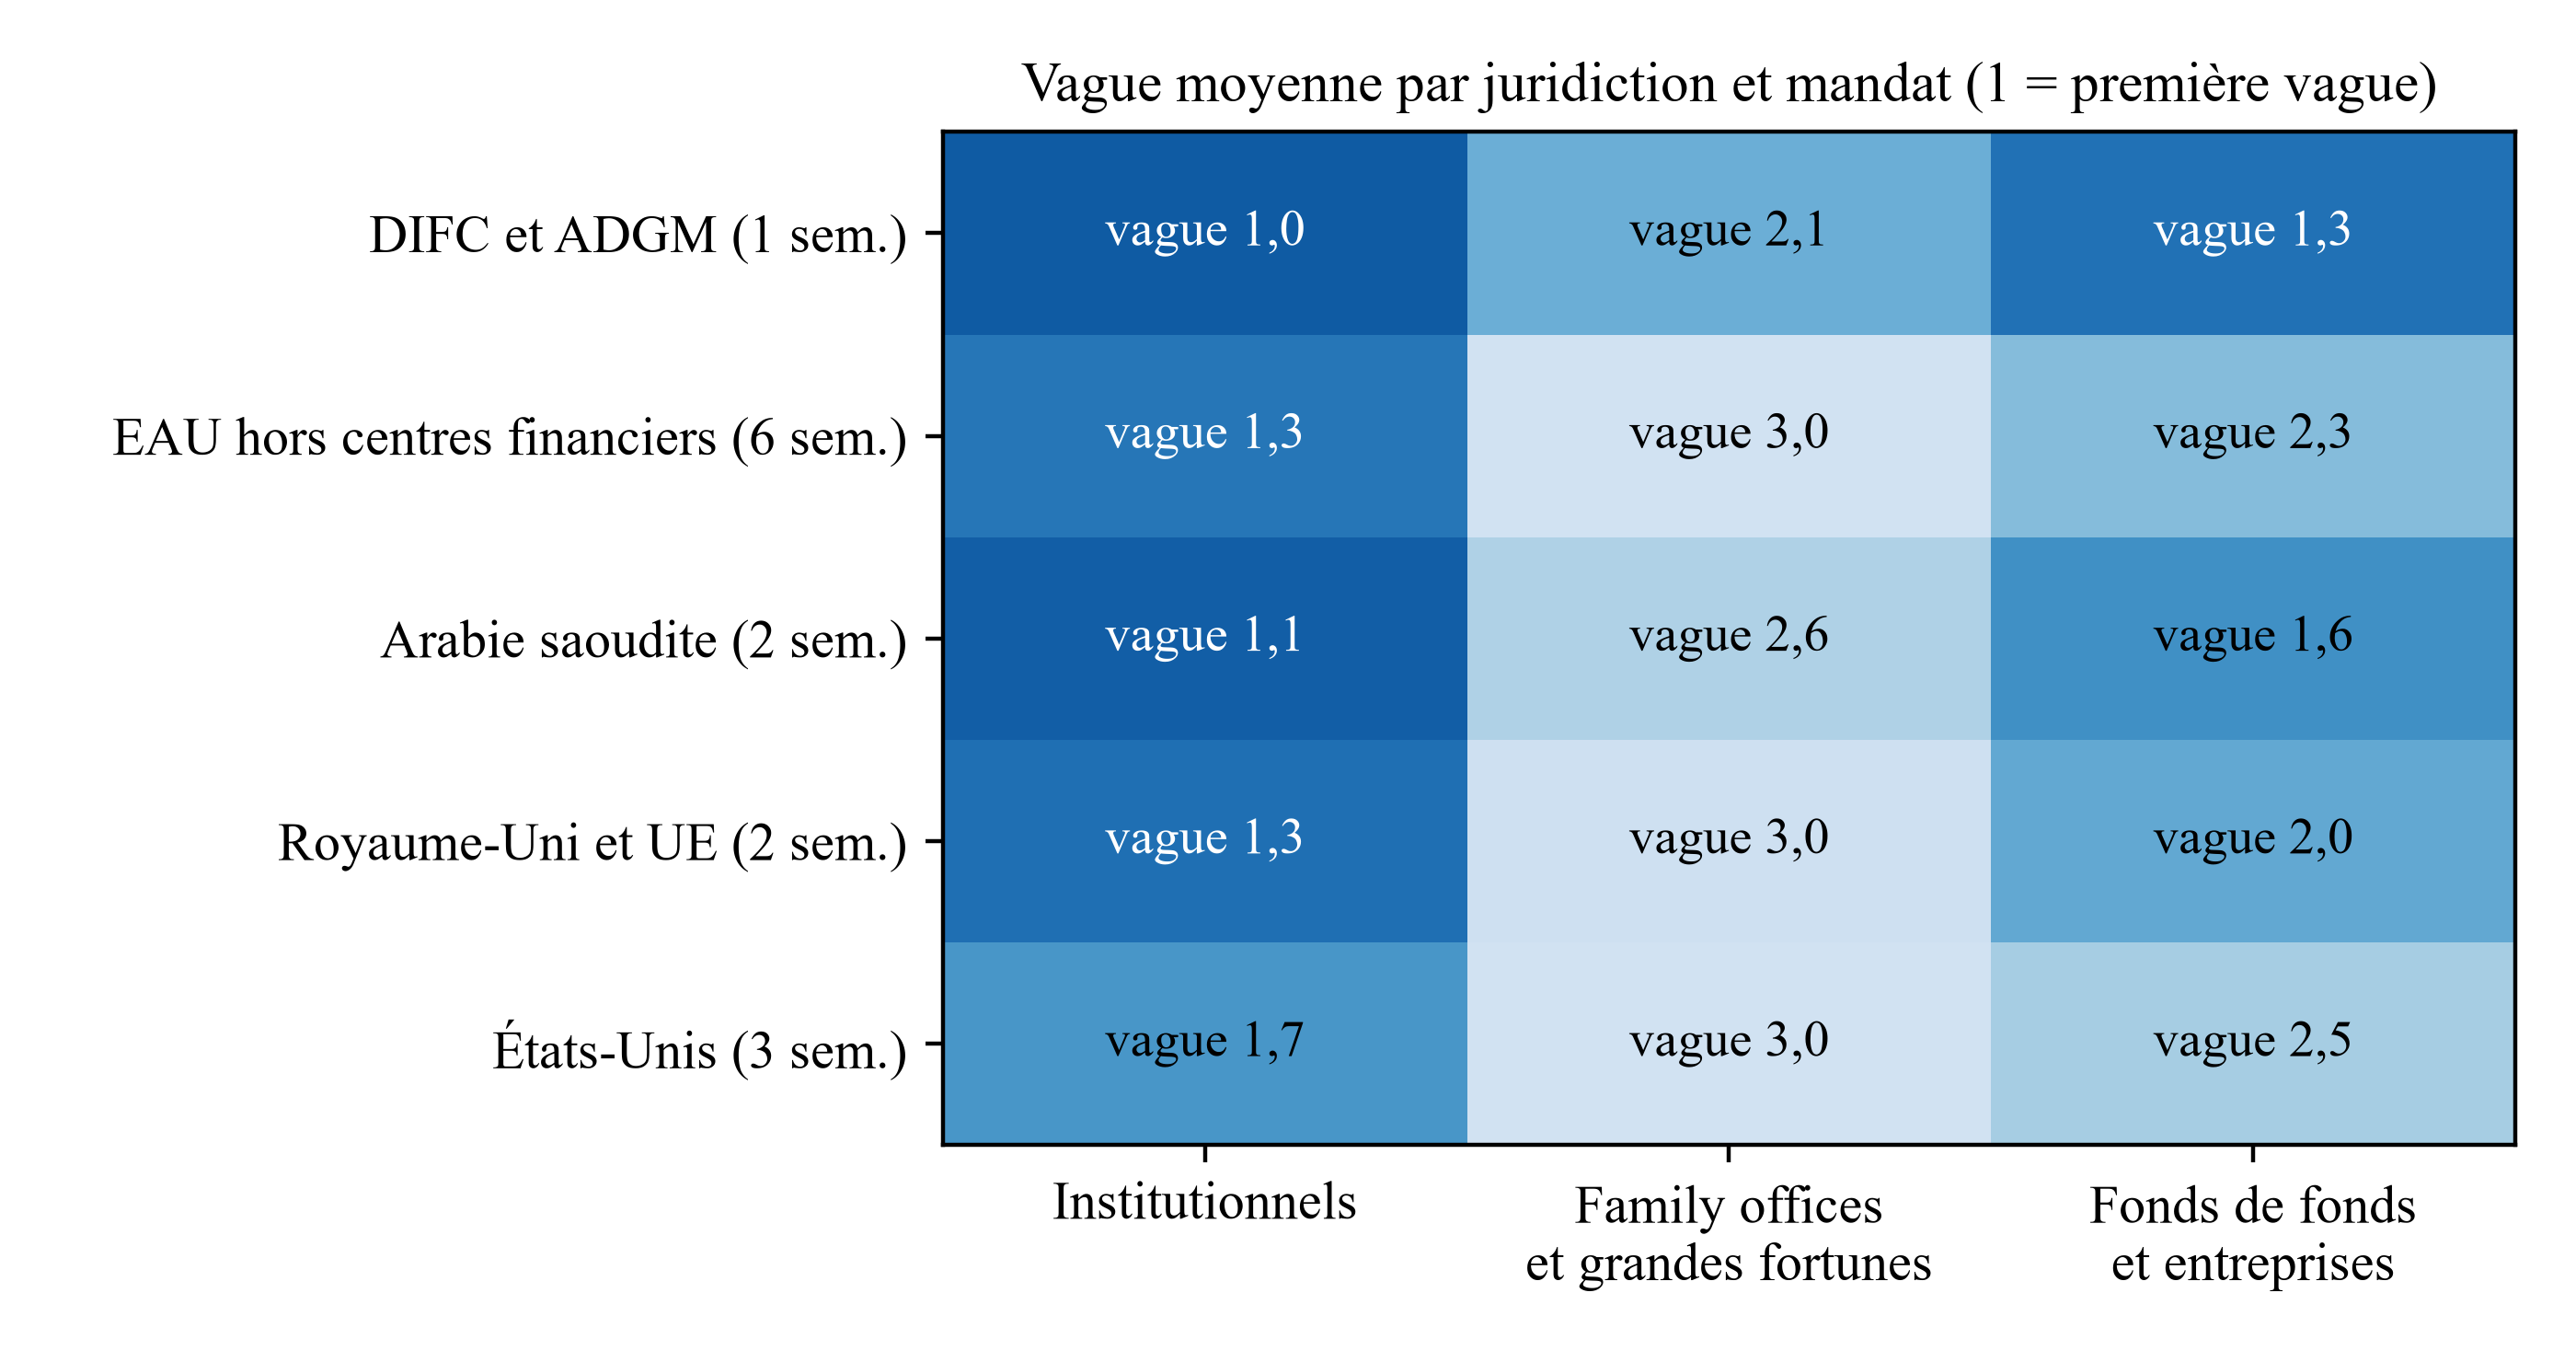
La figure 3 montre la vague moyenne de chaque groupe. Les quatre groupes sollicités le plus tôt en moyenne sont les institutionnels du DIFC et de l’ADGM, les institutionnels d’Arabie saoudite, les institutionnels du Royaume-Uni et de l’Union européenne, ainsi que les fonds de fonds du DIFC et de l’ADGM. Les quatre groupes généralement sollicités le plus tard sont les family offices d’Arabie saoudite, du Royaume-Uni et de l’Union européenne, des États-Unis et des Émirats arabes unis hors centres financiers. Cette carte découle des paramètres simulés et ne recommande aucun ordre par juridiction. Elle montre comment établir un plan explicite et vérifiable à partir d’un classement par groupes.
Le classement par groupes apporte +19,7 points, contre +5,0 points pour le classement par juridiction seule. Chaque juridiction regroupe des investisseurs aux délais et aux montants très différents : une même vague peut inclure des institutions qui décident en plusieurs mois et des family offices qui décident en quelques semaines. Le seuil d’entraînement est atteint à la semaine médiane 27 avec le classement par juridiction, contre 28 avec la sollicitation simultanée et 25 avec le classement par groupes. Une vague plus homogène permet d’apprécier ensemble le délai de décision et la taille probable des engagements.
16 L’intervalle entre les vagues laisse du temps pour apprendre et retarde la sollicitation
La figure 4 fait varier l’intervalle entre les vagues pour la règle par groupes. Avec un intervalle nul, cette règle équivaut à la sollicitation simultanée. Le modèle vérifie que les résultats coïncident. À la semaine 52, le gain est de +3,1 points pour un intervalle de deux semaines, +19,3 pour six semaines et +26,2 pour douze semaines. Il atteint +26,7 points avec un intervalle de 20 semaines, puis revient à +20,8 points avec 32 semaines d’intervalle, lorsque la troisième vague débute à la semaine 64.
À la semaine 78, le gain maximal est de +36,8 points avec un intervalle de 26 semaines. Il est de +13,2 points avec six semaines d’intervalle. À la semaine 26, aucun intervalle ne modifie le résultat de plus de 0,8 point : +0,8 avec six semaines et +0,6 avec 32 semaines. Le modèle prévoit trois mécanismes favorables aux intervalles longs : les refus sont répartis dans le temps, la présentation s’améliore et un engagement de référence peut se former avant la décision des groupes suivants. Attendre coûterait davantage si la fenêtre de levée se fermait tôt pour les dernières vagues. La section suivante examine ce risque.
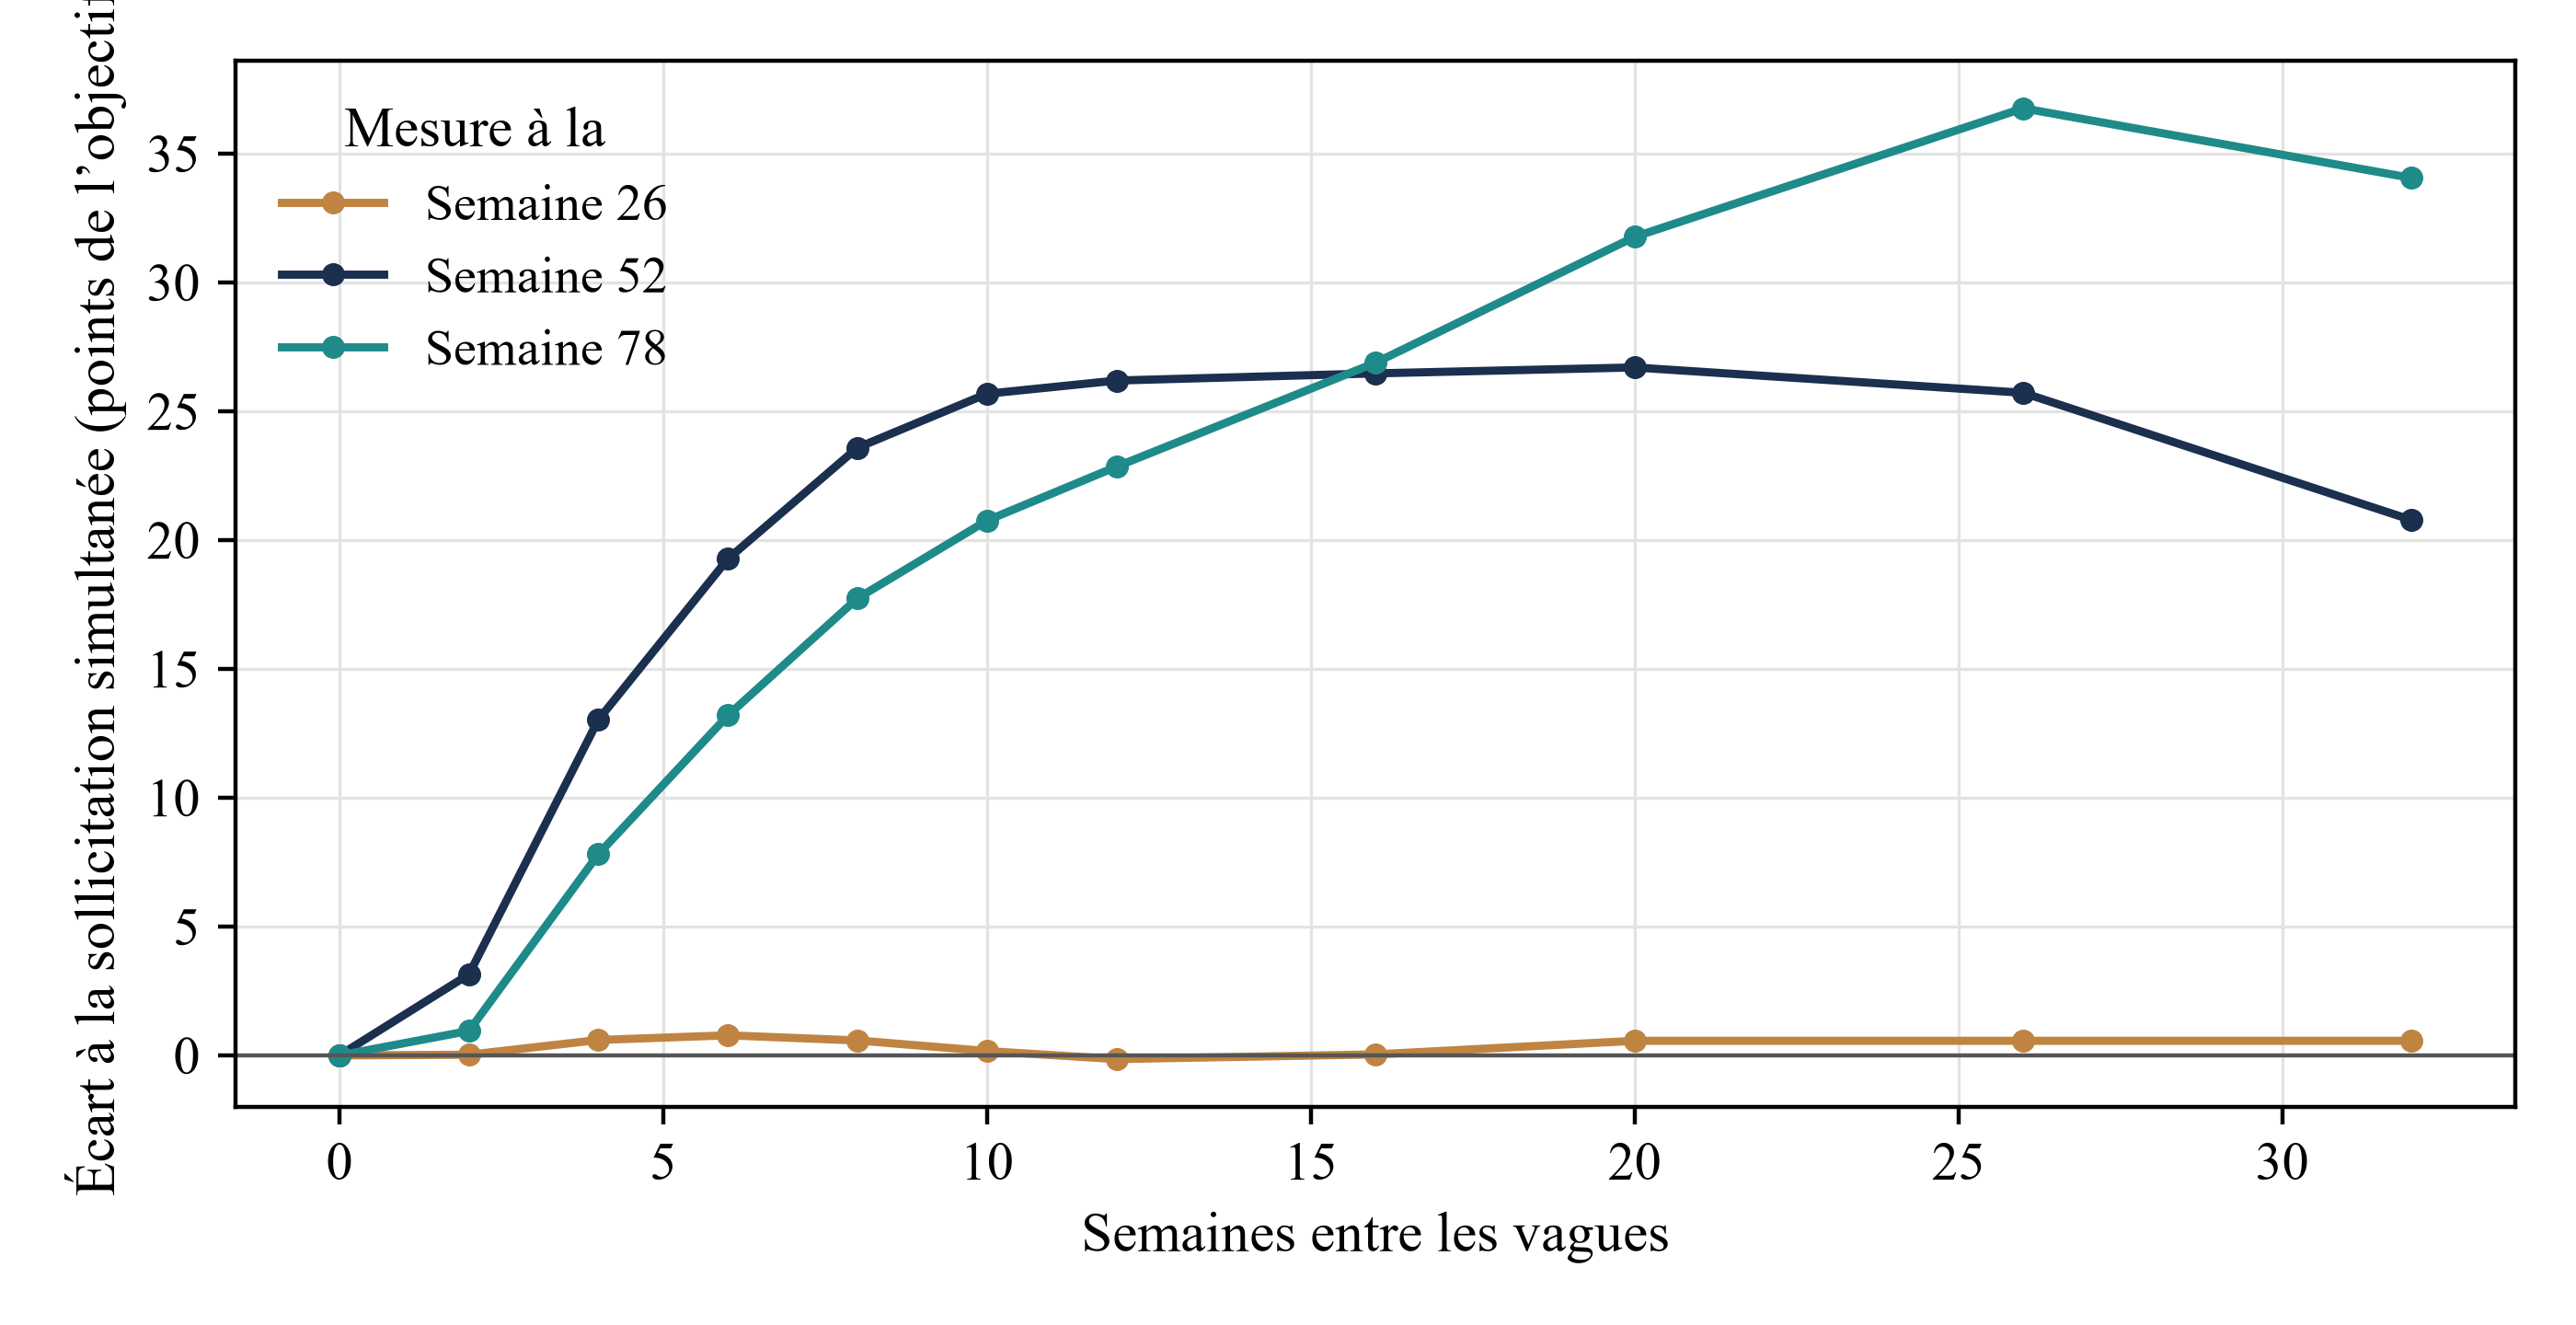
Analyse MatchPoint du cas simulé. Résultats obtenus avec les paramètres indiqués, sans observation de terrain. Écart entre le classement par groupes et la sollicitation simultanée, en points de l’objectif, aux semaines 26, 52 et 78.
Ces résultats ne permettent pas de recommander un nombre de semaines. Le modèle ne calibre ni l’atténuation des refus, ni le coût de l’attente, ni la durée de la fenêtre de levée. Les intervalles courts donnent de faibles gains et l’avantage diminue à nouveau avec les intervalles très longs. Pour décider du passage à la vague suivante, il convient d’examiner le registre des refus et de réviser la présentation. Un calendrier fixe reflète mal cette préparation.
17 Reconnaître les différents scénarios de stress
Le tableau 8 réévalue la sollicitation simultanée, le classement par groupes et les vagues aléatoires dans le cas de base et neuf scénarios de stress, sur un nouveau tirage. Au cas de base, la sollicitation simultanée atteint 35,5 % de l’objectif à la semaine 52 et le classement par groupes 55,4 %. Avec une équipe dirigeante peu disponible, l’attente monte à 29,0 semaines, le gain à la semaine 52 descend à +10,7 points et celui à la semaine 26 atteint −0,9 point. Une équipe très disponible ramène l’attente à 2,8 semaines et le gain à +8,7 points, car la file d’attente ne rationne plus le temps de l’équipe.
Une forte propagation des refus retarde le seuil d’entraînement de la semaine 29 à la semaine 56. Les résultats chutent à 9,8 % pour la sollicitation simultanée et 17,5 % pour le classement par groupes. En supprimant l’apprentissage et le seuil d’entraînement, il reste un gain de +10,8 points, lié à l’ordre choisi et à l’espacement des refus. Des délais réglementaires longs réduisent le gain à +5,6 points. Cela correspond à des voies lentes qui empêchent de solliciter certains groupes tôt, quel que soit l’ordre retenu. Si l’équipe évalue mal les groupes, le classement par groupes atteint 48,6 %, contre 44,2 % pour les vagues aléatoires.
Le scénario de fermeture de la fenêtre de marché teste si celle-ci favorise la sollicitation simultanée. Après la semaine 40, l’intérêt baisse pour toutes les prises de contact et décisions. À la semaine 52, la sollicitation simultanée atteint 29,4 % et le classement par groupes 48,7 %, soit un écart de +19,4 points. L’ordre des résultats ne s’inverse pas, car la file d’attente repousse aussi des décisions au-delà de la semaine 40 dans la sollicitation simultanée. Une fermeture plus précoce, ou qui n’affecterait que les dernières vagues, distinguerait davantage les stratégies. L’échéance doit donc figurer dans le registre des paramètres. Le résultat à la semaine 26 ne varie de plus de 2,1 points dans aucun scénario.
Lorsque la perte d’intérêt est doublée et débute à la semaine 6, le résultat change peu : le classement par groupes atteint 52,2 % et la sollicitation simultanée 33,4 %, soit +18,8 points. Une faible propagation des refus améliore les deux résultats, à 61,2 % et 87,6 % respectivement pour la sollicitation simultanée et la règle par groupes. Le gain atteint +26,3 points. L’ampleur de l’écart dépend des hypothèses. Son signe à la semaine 52 reste identique dans tous ces scénarios.
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Scénario | Sollicitation simultanée, semaine 52 | Classement par groupes, semaine 52 | Vagues aléatoires, semaine 52 | Écart par groupes, semaine 26 | Écart par groupes, semaine 52 | Écart par groupes, semaine 78 | Attente (semaines) | Semaine du seuil d’entraînement | Signal caractéristique |
|---|---|---|---|---|---|---|---|---|---|
| Cas de base | 35,5 | 55,4 | 44,2 | +1,0 | +19,9 | +15,0 | 12,4 | 29 | Paramètres du registre |
| Faible disponibilité de l’équipe | 22,8 | 33,5 | 25,2 | −0,9 | +10,7 | +13,5 | 29,0 | 33 | Attente longue ; baisse générale |
| Forte disponibilité de l’équipe | 58,6 | 67,3 | 72,4 | +2,1 | +8,7 | +7,3 | 2,8 | 25 | Attente courte ; gain faible |
| Forte propagation des refus | 9,8 | 17,5 | 13,3 | +1,0 | +7,7 | +4,4 | 12,3 | 56 | Seuil d’entraînement tardif ; baisse générale |
| Faible propagation | 61,2 | 87,6 | 71,4 | −0,4 | +26,3 | +20,4 | 12,4 | 23 | Hausse générale ; gain plus élevé |
| Sans apprentissage ni effet d’entraînement | 29,7 | 40,5 | 31,2 | +0,4 | +10,8 | +6,5 | 12,3 | 29 | Gain réduit d’environ moitié |
| Perte précoce de dynamisme | 33,4 | 52,2 | 40,6 | +0,8 | +18,8 | +14,4 | 12,1 | 29 | Peu de changement |
| Délais réglementaires longs | 39,4 | 45,0 | 37,6 | −0,0 | +5,6 | +1,5 | 10,2 | 29 | Voies lentes ; gain faible |
| Mauvaise évaluation des groupes | 35,5 | 48,6 | 44,2 | +0,8 | +13,1 | +15,9 | 12,4 | 29 | Résultat proche des vagues aléatoires |
| Fermeture de la fenêtre de marché à la semaine 40 | 29,4 | 48,7 | 37,5 | +1,0 | +19,4 | +17,0 | 12,4 | 29 | Baisse générale ; gain maintenu |
Analyse MatchPoint du cas simulé. Résultats obtenus avec les paramètres indiqués, sans observation de terrain. Pourcentage de l’objectif sauf mention contraire. Les écarts, en points, comparent le classement par groupes à la sollicitation simultanée.
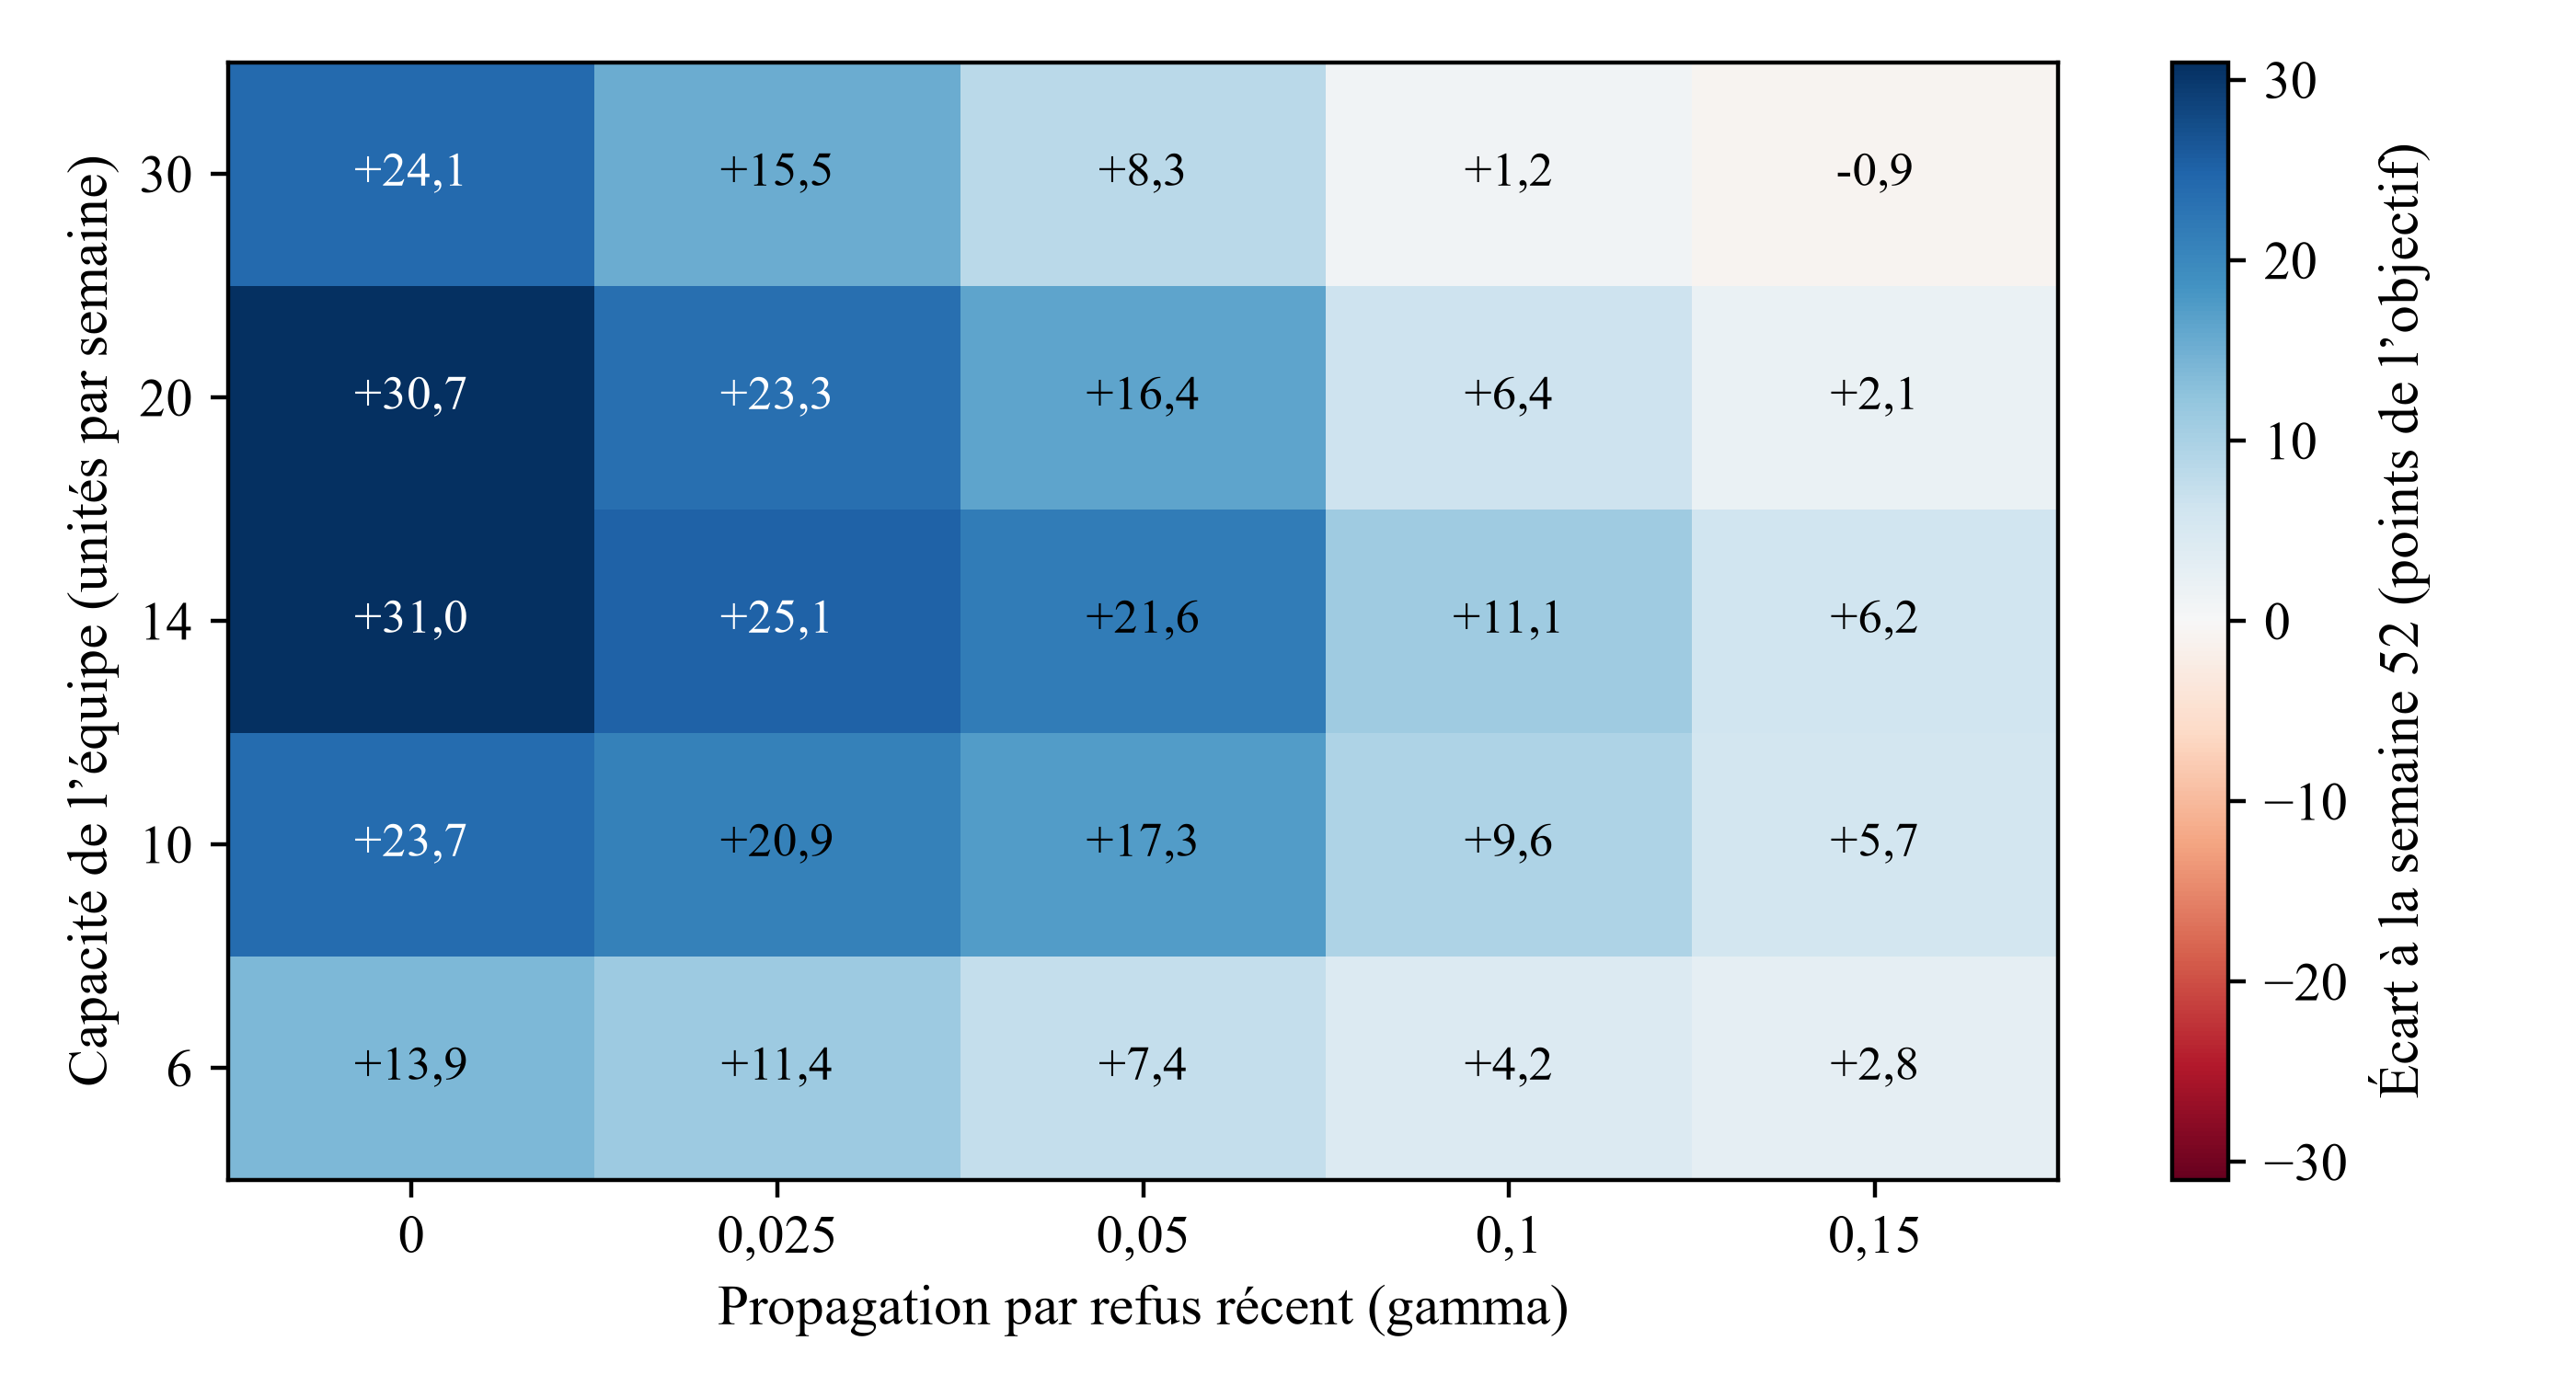
Analyse MatchPoint du cas simulé. Résultats obtenus avec les paramètres indiqués, sans observation de terrain. Écart à la semaine 52 par rapport à la sollicitation simultanée, en points de l’objectif. Chaque case utilise les mêmes 250 campagnes simulées. Cet échantillon commun diffère de celui du tableau 7.
La figure 5 présente le gain à la semaine 52 pour cinq niveaux de capacité et cinq niveaux de propagation des refus. Il est positif dans 24 combinaisons sur 25 et s’étend de −0,9 à +31,0 points. Le gain diminue à mesure que la propagation augmente, à tous les niveaux de capacité. Avec la plus forte propagation, il tombe à −0,9 point quand la capacité est élevée et à +2,8 points quand elle est faible. La case de base donne +21,6 points. Dans ce modèle, la propagation des refus réduit l’avantage du classement par groupes et modifie fortement les signatures sous chaque stratégie. La grille décrit les mécanismes simulés. Une liste réelle peut présenter des caractéristiques qui sortent de cette gamme.
18 Le choix des vagues par l’équipe modifie la comparaison entre les premiers et les derniers investisseurs
Une équipe qui compose ses propres vagues place d’abord les investisseurs qu’elle juge les plus prometteurs. La simulation reproduit ce choix avec un indice qui combine le score enregistré et la moitié de l’information privée de l’équipe. Sa corrélation avec l’adéquation réelle simulée est de 0,93. Le taux de signature de la première vague atteint 15,0 %, contre 2,2 % pour la troisième, soit un écart brut de +12,9 points. Avec une affectation par tirage au sort, les taux sont de 7,7 % et 7,4 %, soit +0,3 point.
Dans l’équation 6b, Y_i indique si l’investisseur i signe, E_i vaut un pour la première vague et zéro pour la troisième, s_i est le score enregistré, et m_i et j_i indiquent respectivement le type de mandat et la juridiction. Au tableau 9, le biais désigne l’écart par rapport à la comparaison non ajustée entre les deux vagues dans le scénario aléatoire. Il passe de +12,6 à +5,4 points après ajustement, soit une réduction de 57 %. Le modèle fournit à l’équipe des informations absentes du score enregistré. Le choix des vagues change aussi les personnes qui partagent la file d’attente et reçoivent les retours de campagne. L’écart restant ne peut être attribué aux seules informations non consignées ni être interprété comme un biais par rapport à l’effet causal sur l’ensemble de la campagne.
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Affectation des vagues | Taux de signature, vague 1 | Taux de signature, vague 3 | Écart brut (points) | Écart ajusté (points) | Biais par rapport au comparateur aléatoire (points) |
|---|---|---|---|---|---|
| Sous-groupe aléatoire (vagues tirées au sort) | 7,7 % | 7,4 % | +0,3 | +0,3 | référence |
| Jugement de l’équipe, sans ajustement | 15,0 % | 2,2 % | +12,9 | sans objet | +12,6 |
| Jugement de l’équipe, ajusté selon le score enregistré, le mandat et la juridiction | 15,0 % | 2,2 % | sans objet | +5,7 | +5,4 |
Analyse MatchPoint du cas simulé. Résultats obtenus avec les paramètres indiqués, sans observation de terrain. Écart en points entre les parts d’investisseurs ayant signé à la semaine 78 dans la première et la troisième vague ; répétitions regroupées.
La comparaison aléatoire des délais à l’échelle de l’investisseur donne un écart de +0,3 point. Pour le détecter avec une puissance de 80 %, il faudrait environ 121 231 investisseurs par groupe. À la semaine 78, au même horizon, la règle par groupes modifie le total de campagne de +14,4 points. L’effet du classement passe par les interactions entre investisseurs, la file d’attente, l’engagement de référence et les refus accumulés. La comparaison individuelle ne capte pas cet effet collectif. L’unité d’analyse pertinente est la campagne.
19 La puissance se calcule à l’échelle des campagnes
Le tableau 10 rééchantillonne les campagnes simulées. Il tire des campagnes indépendantes pour chaque stratégie et fournit l’intervalle de l’écart estimé à la semaine 52 et la puissance d’un test bilatéral au seuil de 5 %. À cette échéance, l’écart-type entre campagnes est de 16,7 points pour la sollicitation simultanée et de 20,9 pour le classement par groupes, autour d’un écart de référence simulé de +19,7 points. Avec trois campagnes par groupe, l’intervalle central à 90 % va de −5,5 à +45,2 points et la puissance est de 13 %.
La puissance atteint 60% avec dix campagnes par groupe et 89% avec vingt. La formule usuelle appliquée à ces variances donne environ 14 campagnes par groupe pour une puissance de 80 %. Le petit ensemble de levées d’un cabinet peut servir à une analyse descriptive. Pour estimer un effet à l’échelle de la campagne, il faut réunir des campagnes distinctes dans une étude à groupes parallèles.
La puissance augmente rapidement avec le nombre de campagnes. Un jeu de données mutualisé est donc utile, même s’il mêle secteurs, juridictions et périodes. La variance entre campagnes réelles est probablement supérieure à celle du cas simulé. Un signe correct n’indique pas à lui seul un effet assez important pour décider. Avec cinq campagnes par groupe, le signe estimé est correct dans 95 % des tirages, la puissance est de 30 % et l’intervalle va de +0,2 à +39,3 points.
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Campagnes par groupe | Intervalle central à 90 % de l’écart estimé à la semaine 52 (points) | Signe correct | Puissance au seuil de 5 %, signe correct | Résultat significatif de signe incorrect |
|---|---|---|---|---|
| 3 | −5,5 à +45,2 | 90 % | 13 % | 0,0 % |
| 5 | +0,2 à +39,3 | 95 % | 30 % | 0,0 % |
| 10 | +5,8 à +33,6 | 99 % | 60 % | 0,0 % |
| 20 | +10,0 à +29,5 | 100 % | 89 % | 0,0 % |
| 40 | +12,6 à +26,5 | 100 % | 100 % | 0,0 % |
| 80 | +14,7 à +24,7 | 100 % | 100 % | 0,0 % |
Analyse MatchPoint du cas simulé. Résultats obtenus avec les paramètres indiqués, sans observation de terrain. Rééchantillonnage des résultats simulés à la semaine 52, avec 4 000 tirages par ligne. Valeurs critiques de t issues des tables usuelles.
20 Contrôles de reproductibilité et portée des vérifications
Le programme utilise une graine aléatoire fixe et produit les chiffres de l’étude. L’exécution à l’origine des tableaux a vérifié 100 assertions. Elles portent sur les probabilités dont la somme doit être égale à un, l’affectation de chaque investisseur à une seule vague, l’identité de la population entre stratégies, l’équivalence entre le classement par groupes à intervalle nul et la sollicitation simultanée, la décroissance des effectifs du premier contact à la signature, le rapprochement des montants signés et des engagements individuels, le respect du début de vague et des délais réglementaires, ainsi que la cohérence entre la première clôture et son seuil.
Les assertions vérifient la cohérence interne. La pertinence dans des conditions réelles exige d’autres éléments. À graine et versions de bibliothèques identiques, une nouvelle exécution reproduit chaque tableau. Changer la graine modifie les résultats individuels par variation d’échantillonnage. L’étude présente donc des intervalles entre répétitions.
Le tableau 11 présente les principaux contrôles de cohérence interne. Ils ne valident pas les hypothèses sur le comportement des investisseurs. Une réimplémentation séparée de la sollicitation simultanée et du classement par groupes, écrite à partir des équations de l’étude et utilisant un flux aléatoire distinct, a reproduit le gain de la semaine 52 à moins d’un demi-point près. Aucun jeu de données externe n’a servi à vérifier les chiffres. Pour examiner la sensibilité d’une conclusion, le lecteur peut modifier le registre des paramètres et relancer le programme, ce qui prend quelques minutes.
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Contrôle | Résultat attendu |
|---|---|
| Parts par juridiction, mandat et vague | Chaque ensemble totalise un |
| Une vague par investisseur dans chaque stratégie | Libellés autorisés ; dimensions des tableaux conformes à la liste |
| Population identique pour toutes les stratégies | Empreinte inchangée après toutes les exécutions |
| Équivalence du classement par groupes à intervalle nul | Trajectoire des signatures identique à la sollicitation simultanée |
| Effectifs décroissants au fil des étapes | Signatures, intentions d’engagement, qualifications, rendez-vous, contacts, taille de liste |
| Rapprochement des montants signés | La somme des montants des investisseurs signataires correspond à la trajectoire des signatures |
| Calendrier de sollicitation | Aucun contact avant le délai réglementaire ou le début de la vague |
| Nombre total d’assertions | 100, toutes vérifiées |
Contrôles vérifiés lors de l’exécution du modèle. Le compte porte sur les assertions individuelles. Source : analyse MatchPoint du cas simulé.
21 Protocole d’une étude de terrain
Définir l’unité d’affectation, les résultats et le plan d’analyse avant le premier contact. Répartir par tirage au sort les nouvelles campagnes admissibles, dès leur lancement, entre sollicitation simultanée et vagues ordonnées. Équilibrer les groupes par promoteur et par période calendaire si possible, puis analyser les campagnes selon le groupe assigné. Changer de stratégie après le premier contact conserverait la file d’attente, les refus et les engagements de référence déjà formés. Un déploiement par étapes auprès de promoteurs menant plusieurs levées nécessiterait un plan distinct par grappes, avec de nouvelles campagnes et des contrôles prédéfinis du temps calendaire et des effets de propagation [14].
Pour la question distincte portant sur les investisseurs, répartir par tirage au sort une partie des investisseurs admissibles entre les vagues dans une étude complémentaire définie à l’avance. Séparer cette étude de l’essai principal ou définir à l’avance les interactions entre son affectation et la comparaison entre campagnes. Consigner l’horodatage, le fondement juridique applicable et les autorisations nécessaires à l’étude [15, 16]. Appliquer les règles de promotion pertinentes à chaque prise de contact. Reprendre les résultats et les semaines de suivi de la section 2. Enregistrer la comparaison et les variables d’ajustement avant l’inclusion.
Le nombre de campagnes détermine les conclusions possibles. Selon les variances de la section 19, environ 14 campagnes par groupe donnent une puissance de 80 % pour un écart de +19,7 points. Avec moins de campagnes, l’intervalle est trop large pour éclairer une décision. Le tableau 12 détaille le protocole. Une étude de taille inférieure peut présenter le parcours descriptif des investisseurs ; elle ne devrait pas le qualifier de test.
Un petit promoteur peut tenir le registre pour chaque levée, décrire le parcours des investisseurs par groupe, consigner à l’avance le plan de vagues et les critères d’examen et conserver un petit sous-groupe aléatoire. Il peut ensuite partager avec d’autres équipes des données anonymisées et recueillies avec consentement, dans le cadre d’une étude mutualisée. Ses quelques campagnes ne suffisent pas à établir un effet du classement. Consigner le plan à l’avance réduit aussi le risque d’interrompre l’étude dès qu’un résultat favorable conduit à surestimer l’effet.
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Élément | Spécification | Justification |
|---|---|---|
| Unité | Campagne pour l’ordre ; investisseur au sein de la campagne pour la réponse | L’effet passe par les interactions |
| Affectation | Répartir les nouvelles campagnes dès le lancement entre groupes parallèles ; étude distincte des vagues au niveau des investisseurs | Dissocie le choix des vagues du jugement |
| Horodatage | Chaque prise de contact, rendez-vous, étape de diligence, refus et signature | Permet une comparaison à des échéances de suivi communes |
| Consentement | Fondement juridique consigné ; données personnelles réduites au nécessaire [15, 16] | Permet l’analyse |
| Résultats | Rendez-vous qualifié, intention d’engagement, signature et première clôture aux semaines 26, 52, 78 | Conforme à la section 2 |
| Échantillon | Environ 14 campagnes par groupe avec la variance simulée | Puissance |
| Analyse | Analyser selon le groupe assigné et tenir compte des strates d’affectation et des covariables définies à l’avance | Préserve la comparaison à l’échelle des campagnes |
| Rapport | Toutes les campagnes, y compris celles arrêtées ou infructueuses | Évite le biais de survivance |
Protocole proposé. Les éléments indiquent quoi obtenir et décider. Ils ne constituent pas des résultats. [14, 15, 16]
22 Présenter au client ou au comité le plan, le suivi et le comparateur
Le client ou le comité d’investissement doit d’abord voir le plan des vagues : quels groupes figurent dans chaque vague, pour quelles raisons et par quelle voie réglementaire. Le tableau 13 présente le dossier. Le plan devrait préciser l’indice de préparation de chaque groupe, les éléments qui l’étayent, la personne habilitée à lancer la vague suivante et l’examen qui précède cette décision.
Le rapport d’avancement devrait indiquer, aux semaines 26, 52 et 78 et pour chaque groupe, les engagements signés et les intentions d’engagement par rapport à l’objectif et au seuil de première clôture, les refus consignés et le temps de l’équipe dirigeante. Il devrait présenter ce qu’aurait donné une sollicitation simultanée sous les hypothèses retenues. Ce comparateur doit être identifié comme un résultat de simulation, sans prétendre démontrer que l’ordre choisi a fonctionné.
Le comité doit également connaître les limites. Les chiffres de l’étude ne renseignent ni sur le prix, ni sur les conditions, ni sur la qualité des investisseurs, et aucun résultat observé n’en étaye l’ampleur. Présenter le gain simulé de +19,7 points comme un résultat attendu irait au-delà des données. Il est utile de préciser le mécanisme, les éléments vérifiables et les conditions d’abandon du plan.
Faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Élément | Contenu | Question traitée |
|---|---|---|
| Plan des vagues | Groupes, vague, voie, responsable du lancement | Pourquoi cet ordre ? |
| Indice de préparation | Paramètres et éléments probants par groupe | Le classement est-il défendable ? |
| Résultats aux échéances | Signatures et intentions par semaine et par groupe | Où en est la levée par rapport à l’objectif ? |
| Registre des refus | Date, stade, motif, pairs informés | Que doit changer la vague suivante ? |
| Temps de l’équipe dirigeante | Heures, attente dans la file | La capacité limite-t-elle la campagne ? |
| Comparateur simulé | Résultat attendu sous hypothèses, identifié comme tel | Qu’aurait pu produire un autre plan ? |
| Conditions d’abandon | Fenêtre de levée, seuil de référence, propagation des refus | Quand solliciter les investisseurs restants ? |
Dossier proposé. Les éléments précisent les informations à présenter. Ils ne constituent pas des résultats.
23 Une règle de décision pour une levée réelle et les limites de l’automatisation
La règle comporte cinq étapes. Premièrement, déterminer la fenêtre de marché. Si elle se ferme, ou si le mandat expire, dans environ 26 semaines, le classement par groupes apporte peu dans la simulation à cet horizon. Solliciter alors les groupes capables de décider rapidement et garder les autres pour une seconde vague. Deuxièmement, évaluer la disponibilité de l’équipe dirigeante. Si l’attente prévue en sollicitation simultanée dépasse quelques semaines, le classement peut justifier son coût en réduisant le rationnement sans priorité délibérée. Troisièmement, établir le plan des quinze groupes avec l’indice de préparation et placer tôt le groupe capable d’apporter un engagement initial de référence.
Quatrièmement, éviter de donner systématiquement la priorité aux investisseurs dont les décisions sont rapides et les engagements faibles. Dans le modèle, ce choix retarde le franchissement du seuil de référence et reporte les décisions longues. Cinquièmement, lancer chaque vague après avoir examiné le registre des refus et révisé la présentation. Si plusieurs refus dans le même segment en quelques semaines signalent un risque de propagation, mettre ce segment en attente. Ces recommandations conditionnelles dépendent des mécanismes simulés.
Les outils de données peuvent tenir le registre, signaler les entrées périmées et préparer le journal. L’équipe doit rester responsable du choix des vagues et de leur lancement. Tout modèle ou score doit être évalué sur la question qu’il est censé traiter, avec un échantillon distinct de campagnes. Il faut conserver ses résultats, sa date et sa version.
24 Limites et décision suivante
La simulation comporte des mécanismes qui favorisent le classement : file d’attente, amélioration de la présentation et engagement de référence. La propagation des refus telle qu’elle est modélisée réduit le gain et modifie les signatures dans chaque stratégie. Aucune source ne la chiffre. Les résultats découlent des mécanismes exploités par la règle et montrent son comportement lorsque ses prémisses sont réunies. Chaque paramètre est une hypothèse. Avec des délais réglementaires longs, le gain peut se réduire à quelques points, et la priorité aux family offices inverse le résultat. Hors perte de dynamisme, le modèle ne représente aucun coût du retard lié, par exemple, à un fonds concurrent ou à la lassitude des investisseurs. De tels mécanismes pourraient inverser le résultat.
Les investisseurs sont indépendants hors propagation des refus telle qu’elle est modélisée. Le modèle exclut les nouvelles prises de contact, les fonds concurrents, les changements de conditions, les effets sur le prix et tout plafond strict. Le score de préparation observé comporte un terme d’erreur simple. L’analyse réglementaire porte sur certaines dispositions relatives à l’offre et à la promotion. Les règles saoudiennes propres aux fonds et les régimes nationaux de l’UE sont hors périmètre. Faire confirmer la voie applicable et les règles en vigueur par des conseillers qualifiés avant de s’y fier.
Utiliser le registre du tableau 3 pour la prochaine campagne. Les conseillers ou les plateformes disposant des autorisations requises pourraient réunir des campagnes distinctes et admissibles pour l’étude à groupes parallèles de la section 21. En attendant ces données, utiliser la simulation pour repérer les conditions à tester et examiner le registre des refus avant de lancer une nouvelle vague.
Références
- Dubai Financial Services Authority. DFSA Rulebook, General Module, chapitre 3 (promotions financières), règles 3.2.1 (commentaire), 3.4.1 et 3.5.1, version VER72/07-26, consultée le 14 octobre 2026 ; et A Guide to the DIFC Financial Promotions Prohibition, juin 2018. Règles contraignantes et commentaire en vigueur ; le guide date de 2018. https://dfsaen.thomsonreuters.com/entiresection/15119
- Abu Dhabi Global Market. Financial Services and Markets Regulations 2015, article 18 et annexe 2, version consolidée en vigueur depuis le 21 mai 2026, ADGM Rulebook, consultée le 14 octobre 2026. Règlement contraignant. https://en.adgm.thomsonreuters.com/rulebook/18-restrictions-financial-promotion
- Capital Market Authority, Royaume d’Arabie saoudite. Rules on the Offer of Securities and Continuing Obligations, modifiées par la résolution 3-6-2026 du 19 janvier 2026, articles 8 à 10. Traduction anglaise de l’Autorité ; le texte officiel est en arabe. Les règles propres aux fonds sont hors périmètre. https://cma.gov.sa/en/RulesRegulations/Regulations/Documents/RULES_ON_THE_OFFER_OF_SECURITIES_AND_CONTINUING_OBLIGATIONS_en2026.pdf
- Capital Market Authority, Émirats arabes unis. Décret-loi fédéral nº 32 de 2025 relatif à la Capital Market Authority ; Financial Activities Rulebook, article 6 sur les obligations propres à la promotion. https://legislation.uaecma.gov.ae/en/entiresection/1 https://legislation.uaecma.gov.ae/en/entiresection/2571
- Royaume-Uni. Financial Services and Markets Act 2000 (Financial Promotion) Order 2005, SI 2005/1529, article 19. Texte réglementaire contraignant publié sur legislation.gov.uk. https://www.legislation.gov.uk/uksi/2005/1529/article/19
- Parlement européen et Conseil. Directive 2011/61/UE sur les gestionnaires de fonds d’investissement alternatifs, texte consolidé du 16 avril 2026, article 30a, paragraphes 1 et 2. Les règles nationales de placement privé sont hors périmètre. https://eur-lex.europa.eu/legal-content/EN/TXT/PDF/?uri=CELEX%3A02011L0061-20260416
- États-Unis. 17 CFR 230.506 (Regulation D, règle 506), 17 CFR 230.501(e) (décompte des acquéreurs) et 17 CFR 230.502(c) (restriction sur les modalités de l’offre). Electronic Code of Federal Regulations. https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.506 https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.501 https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.502
- Institutional Limited Partners Association. ILPA Principles 3.0: Fostering Transparency, Governance and Alignment of Interests for General and Limited Partners. 2019. Norme professionnelle volontaire et non contraignante. https://ilpa.org/wp-content/uploads/2019/06/ILPA-Principles-3.0_2019.pdf
- Duane Morris LLP. Private Equity Fund Timeline. Présentation de J. Wheater, août 2014. Publication professionnelle datée, sans enquête. https://www.duanemorris.com/site/static/private_equity_fund_timeline.pdf
- Bikhchandani, S., Hirshleifer, D., Tamuz, O. et Welch, I. Information Cascades and Social Learning. 25 mai 2021. Synthèse théorique, version de travail. https://arxiv.org/abs/2105.11044
- Astebro, T., Lovo, S., Fernandez Sierra, M. et Vulkan, N. Herding in Equity Crowdfunding. HEC Paris Research Paper 1245, 7 décembre 2017, révisé en juin 2018. Document de travail ; consultation du résumé. https://econpapers.repec.org/paper/ebgheccah/1245.htm
- Cortes, K., Singh, M., Solomon, D. H. et Strahan, P. The Stench of Failure: How Perception Affects House Prices. NBER Working Paper 30760, décembre 2022. Document de travail sur l’immobilier résidentiel ; consultation du résumé. https://www.nber.org/papers/w30760
- Bernstein, S., Korteweg, A. et Laws, K. Attracting Early Stage Investors: Evidence from a Randomized Field Experiment. Stanford Graduate School of Business Research Paper 3006, 2014. Document de travail ; consultation du résumé. https://ideas.repec.org/p/ecl/stabus/3006.html
- Taljaard, M., Lilford, R., Girling, A. et Hemming, K. The stepped wedge cluster randomised trial: an opportunity to increase the quality of evaluations of service delivery and public policy interventions. Trials 16(Suppl 2):P4, 2015. Résumé de conférence. https://pmc.ncbi.nlm.nih.gov/articles/PMC4659269/
- Portail officiel des Émirats arabes unis. Data protection laws : décret-loi fédéral no 45 de 2021 sur la protection des données personnelles, en vigueur depuis le 2 janvier 2022. Résumé du portail, consulté le 14 octobre 2026. Le texte du décret-loi n’a pas été examiné. https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Information Commissioner’s Office. Electronic mail marketing, guide to PECR. Guide du régulateur consulté le 14 octobre 2026. https://ico.org.uk/for-organisations/direct-marketing-and-privacy-and-electronic-communications/guide-to-pecr/electronic-and-telephone-marketing/electronic-mail-marketing/
À propos de l'auteur
Chennakeshav (CK) est un dirigeant de la finance d'entreprise et de la banque d'affaires disposant de plus de 25 ans d'expérience internationale en origination, structuration et exécution d'opérations de M&A, de capital-développement et de stratégie d'entreprise. Il a piloté des missions de création de valeur pour des fondateurs, des entreprises et des fonds, reliant la vision du conseil d'administration à l'exécution opérationnelle et à la réalisation des transactions.
Son parcours comprend Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, des sociétés du portefeuille d'ADQ et Emirates Growth Fund, dans les secteurs TMT, immobilier, fintech, deeptech, cleantech, infrastructures et énergie. Il a travaillé avec des dirigeants, des fonds de private equity et de venture capital, des fonds souverains et des family offices pour financer des levées de fonds complexes et des entreprises en phase de croissance. Il a également dirigé des diligences M&A, des intégrations post-acquisition et des initiatives de transformation d'entreprise créatrices de valeur.
Chez Matchpoint Partners, il est Associé gérant et dirige les activités de finance d'entreprise, de M&A et de levée de capitaux du cabinet. Il est titulaire d'un MBA de London Business School, d'un diplôme en ingénierie de VTU et prépare un Master of Laws, LLM, à UCL London.
Actif dans l'accompagnement des start-up, CK intervient comme mentor auprès de Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute et IN5. Il est Entrepreneur Mentor in Residence, EMiR, à London Business School et membre du jury de l'Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Avertissement
Cet article fait partie d'une série consacrée à la structure des marchés privés et alternatifs. Les opinions exprimées sont celles de l'auteur. Le document est fourni uniquement à titre d'information, décrit la structure des marchés en termes généraux et ne constitue ni un conseil d'investissement, juridique, fiscal ou réglementaire, ni une recommandation concernant un titre, un véhicule ou une contrepartie.
