
1 A decisão: contactar todos de uma vez ou ordenar a abordagem
Uma captação envolve investidores de várias jurisdições e tipos de mandato. O promotor ou gestor tem uma só equipa sénior, um conjunto de documentos e uma reputação. Pode contactar todos os nomes em simultâneo ou agrupá-los em rondas ordenadas por jurisdição e mandato, usando o que aprendeu na ronda anterior. É uma escolha para fundadores, diretores financeiros e promotores que procuram capital privado, bem como para gestores de fundos que procuram investidores no Conselho de Cooperação do Golfo (CCG) e noutras regiões. O artigo testa a decisão numa lista fictícia de 240 investidores, com uma meta de 200 milhões de USD.
O autor não dispõe de dados de contactos com investidores e respetivos registos de data e hora. Por isso, o artigo não apresenta uma taxa de conversão observada. O enquadramento usa as regras de comercialização que determinam quando e como contactar um investidor [1, 2, 3, 4, 5, 6, 7], as convenções de fecho de fundos e os calendários descritos por profissionais [8, 9] e estudos sobre aprendizagem entre investidores [10, 11, 12, 13]. A experiência aplica sete estratégias aos mesmos sorteios e apresenta os resultados sob os mecanismos definidos. Indica em que pontos os resultados decorrem dos próprios pressupostos.
O contributo consiste num quadro de decisão, numa experiência reproduzível e numa especificação dos dados necessários para um estudo empírico. No caso simulado, a experiência mostra quando as rondas ordenadas superam o contacto simultâneo, por quanto, como se comparam com rondas aleatórias e com uma classificação com informação completa e em que condições de tensão cada vantagem desaparece. O artigo não estima uma taxa de conversão real, um intervalo ideal entre rondas ou o efeito num mandato em curso.
Uma lista que abrange o Golfo e outras regiões está sujeita a regimes regulamentares e prazos de decisão distintos. Um investidor soberano ou institucional numa jurisdição, um family office noutra e um fundo de fundos numa terceira podem seguir vias de contacto diferentes, demorar mais ou menos tempo a decidir e ter maior ou menor probabilidade de conhecer as respostas uns dos outros. O artigo incorpora essas diferenças como pressupostos e examina a ordem que daí resulta.
2 Definir primeiro o resultado: compromissos assinados em datas de controlo
A regra de ordenação deve ser avaliada face a um resultado com data definida. A primeira reunião é qualificada quando dá início a um processo de diligência. A diligência avança quando o investidor faz um compromisso indicativo. O compromisso torna-se assinado quando a documentação é formalizada; o modelo assume que isso ocorre em 92% dos compromissos indicativos, com um desfasamento de quatro semanas. A medida principal é a proporção da meta representada por compromissos assinados 52 semanas após o arranque. As semanas 26 e 78 completam a comparação, uma vez que ordenar a captação altera tanto o calendário como o montante final.
Os pontos de controlo seguem a estrutura do fecho de um fundo. O primeiro fecho corresponde a compromissos assinados de 30 milhões de USD, 15% da meta. A experiência apresenta a proporção de simulações que atingem esse limiar até às semanas 26 e 52 e a semana mediana em que o atingem. O horizonte de 78 semanas compreende 26 semanas até ao primeiro fecho, seguidas de um período de fecho de 52 semanas. Este último corresponde ao exemplo de 12 meses que uma norma setorial indica para o período posterior ao primeiro fecho [8]. Conta-se como perda de uma relação a recusa na primeira reunião por um investidor cuja adequação real seja de pelo menos 0,6.
A comparação contabiliza a procura assinada sem impor um limite aos fechos. Um fundo real tem um limite máximo e um emitente tem um montante máximo a captar. Os resultados em torno ou acima da meta indicam procura suficiente para a atingir ou superar. As medidas não dizem respeito ao preço, às condições, à qualidade dos investidores que se comprometem ou ao custo do capital; estes fatores também pesariam numa decisão real.
3 As regras no Golfo determinam quem pode ser contactado e por que via
A Dubai Financial Services Authority define promoção financeira como uma comunicação que convida ou induz alguém a celebrar um acordo de serviços financeiros ou a negociar um produto financeiro. A GEN 3.4.1 isenta a promoção dirigida exclusivamente a uma pessoa que, com base razoável, pareça pertencer a uma categoria de clientes classificados como profissionais pelas regras de conduta e que só essa pessoa possa aceitar. Uma isenção distinta abrange a promoção a um destinatário no Dubai International Financial Centre que a solicitou por iniciativa própria. A promoção destinada apenas a clientes profissionais não deve chegar a quem não aparente ter esse estatuto e deve indicar que só esses clientes devem agir com base nela. A orientação refere que promover regularmente ou durante um período prolongado, estando fisicamente no centro, pode ser considerado prestação de um serviço financeiro [1].
A secção 18 das Financial Services and Markets Regulations do Abu Dhabi Global Market restringe a comunicação, no exercício de atividade profissional, de convites ou incentivos a realizar atividades de investimento. Entre as vias enumeradas estão as comunicações por pessoa autorizada ou isenta; as comunicações por pessoa licenciada e supervisionada por um regulador de serviços financeiros nos Emirados Árabes Unidos; o conteúdo aprovado para efeitos da secção 18 por pessoa autorizada ou isenta; e uma isenção aplicável do Anexo 2. Uma comunicação originada fora do mercado só é abrangida se puder produzir efeitos dentro dele. O Anexo 2 distingue comunicações em tempo real solicitadas e não solicitadas das comunicações que não decorrem em tempo real, como cartas e correio eletrónico [2].
As regras da Capital Market Authority saudita, alteradas em janeiro de 2026, geralmente exigem um intermediário autorizado a estruturar a operação e notificação com pelo menos dez dias de antecedência numa colocação privada de valores mobiliários. Em determinadas ofertas de dívida, a notificação pode ter prazo mais curto se ocorrer antes do início da oferta e o oferente nacional ou a entidade de finalidade especial cumprir o artigo 10(a)(2). Os artigos 8 e 9 tratam das ofertas a clientes institucionais e qualificados e das ofertas limitadas. Uma oferta limitada pode abranger até 100 outros destinatários, com pagamento até 200.000 SAR cada, ou o equivalente. Valores da mesma classe só podem ser objeto de oferta limitada uma vez em doze meses [3]. As regras específicas dos fundos não foram analisadas.
Nos Emirados Árabes Unidos, fora das zonas francas financeiras, a Capital Market Authority substituiu a Securities and Commodities Authority a 1 de janeiro de 2026. O artigo 6 das regras de promoção estabelece que as unidades de participação de fundos estrangeiros podem ser promovidas por oferta privada a investidores profissionais ou contrapartes. Em cada contacto, é preciso verificar o produto, a classificação do destinatário e a habilitação do promotor. As disposições citadas não determinam o prazo de seis semanas adotado na simulação [4].
4 Reino Unido, União Europeia e Estados Unidos: o estatuto do investidor e a forma do primeiro contacto
O artigo 19 da Financial Promotion Order do Reino Unido estabelece duas vias. A comunicação destina-se a destinatários que o remetente considera, com motivos razoáveis, profissionais do investimento; ou pode razoavelmente ser considerada dirigida apenas a esses profissionais. As indicações previstas e os demais fatores sustentam a segunda via; nenhum deles é invariavelmente exigido. O artigo não fixa prazo de antecedência. Registe o fundamento da via escolhida antes de enviar a comunicação [5].
O artigo 30a permite a um gestor autorizado da UE de fundos de investimento alternativos realizar pré-comercialização junto de potenciais investidores profissionais, sob certas condições. As informações não podem permitir um compromisso de investimento nem constituir documentos de subscrição. O gestor deve informar a autoridade do seu Estado de origem por carta informal no prazo de duas semanas a contar do início. Se um investidor profissional subscrever no prazo de 18 meses a contar do início um fundo referido nas informações de pré-comercialização ou constituído em resultado desta, a subscrição é considerada resultado de comercialização e sujeita aos procedimentos de notificação aplicáveis [6]. As regras nacionais de colocação privada não foram analisadas.
Nos Estados Unidos, a Regra 506(b) está sujeita à proibição de solicitação geral prevista na Regra 502(c). O limite é de 35 compradores contabilizáveis em qualquer período de 90 dias de calendário, sujeito à convicção razoável do emitente e às exclusões da Regra 501(e), que abrangem os investidores acreditados. Os compradores não acreditados devem satisfazer o requisito de experiência e conhecimentos da Regra 506(b), que também permite que o emitente se baseie numa convicção razoável imediatamente antes da venda. A Regra 506(c) permite a solicitação geral se todos os compradores forem acreditados e o emitente tomar medidas razoáveis para verificar esse estatuto [7]. É preciso planear separadamente o primeiro contacto e a verificação. As disposições citadas da Regra 506(c) não fixam uma data para a primeira reunião.
A Tabela 1 compara sete vias com os prazos usados na simulação. Todos os prazos são pressupostos do cenário expressos em semanas inteiras. Para a via saudita de valores mobiliários analisada, duas semanas representam a regra geral de notificação dez dias antes da oferta. Esse pressuposto não incorpora a exceção de prazo mais curto para determinadas ofertas de dívida, não fixa um calendário para a comercialização de fundos e não autoriza o contacto com um investidor.
Desloque a tabela na horizontal para ver todas as colunas.
| Via | O que o texto estabelece | O que o texto deixa em aberto | Antecedência no modelo (semanas) |
|---|---|---|---|
| DIFC | Isenção para promoção exclusivamente a clientes classificados como profissionais; indicação obrigatória [1] | Tempo para confirmar o estatuto; regras específicas da oferta de fundos | 1 |
| ADGM | Restrição à promoção com isenções enumeradas; incidência depende dos efeitos no mercado [2] | Isenção adequada para cada contacto; tempo de preparação | 1 |
| EAU fora dos centros financeiros | Promoção privada de unidades de participação de fundos estrangeiros a investidores profissionais ou contrapartes [4] | Tempo para confirmar a via, o estatuto do destinatário e a habilitação do promotor | 6 |
| Arábia Saudita | Intermediário licenciado; notificação normalmente dez dias antes da oferta; prazo mais curto para determinadas ofertas de dívida [3] | Regras para unidades de participação; tempo para contratar o intermediário | 2 |
| Reino Unido | Convicção razoável sobre o estatuto dos destinatários ou comunicação que se considere razoavelmente dirigida apenas a profissionais do investimento [5] | Tempo para verificar o estatuto; limites à promoção de fundos | 2 |
| União Europeia | Gestores de FIA da UE: carta em duas semanas; subscrições do FIA em causa em 18 meses tratadas como resultado de comercialização [6] | Regras nacionais de colocação privada | 2 |
| Estados Unidos | 506(b) proíbe solicitação geral; 506(c) exige verificação do estatuto de investidor acreditado [7] | Tempo de verificação; leis estaduais | 3 |
Textos primários conforme as referências [1–7]. A última coluna contém pressupostos do cenário; não indica prazos legais.
5 As regras de fecho e os prazos dos investidores determinam quando uma ronda tem de produzir resultados
Os princípios de 2019 da Institutional Limited Partners Association recomendam concluir a captação num prazo razoável após o primeiro fecho, por exemplo 12 meses. Recomendam ainda cobrar juros aos investidores que se comprometem entre o primeiro fecho e o último e creditar esses juros aos investidores do primeiro fecho, sem os contabilizar como ativo do fundo [8]. São princípios voluntários. Ilustram como um compromisso inicial pode ser compensado e como o contrato limita o período de entrada para rondas posteriores.
Os calendários descritos por profissionais são compatíveis com essa estrutura. Uma apresentação de uma sociedade de advogados de agosto de 2014 indica que a comercialização pode durar entre seis meses e mais de um ano, que a negociação de condições costuma levar cerca de três a seis meses e que podem ocorrer fechos adicionais durante cerca de um ano [9]. Trata-se de uma apresentação com data conhecida, sem base num inquérito. Apresenta intervalos, sem uma distribuição nem informação sobre diferenças por jurisdição ou mandato.
O modelo assume prazos medianos de decisão de 24 semanas para investidores institucionais, 8 semanas para family offices e 15 semanas para fundos de fundos e empresas, contados desde a primeira reunião qualificada. São pressupostos inspirados pelos intervalos indicados por profissionais, sem terem sido retirados diretamente dessa fonte. O estudo não encontrou calendários de decisão publicados por investidores do Golfo ou de outras regiões. Cada resultado temporal fica assim condicionado aos prazos assumidos. Um estudo empírico deve começar por testar a sensibilidade a esses prazos.
A experiência assume que uma captação que não atinge o primeiro fecho no prazo esperado transmite um sinal aos investidores. Uma norma setorial prevê também juros para quem entra mais tarde [8]. A experiência não modela esses juros. Representa apenas a perda gradual de interesse à medida que o processo envelhece e testa a sensibilidade dos resultados a esse mecanismo. Numa captação real, tanto as convenções de fecho e as condições contratuais como o comportamento dos investidores têm custos associados ao calendário.
6 A ordem transmite informação; a evidência é limitada e aponta em várias direções
A teoria explica por que razão a sequência pode importar. No modelo de cascatas de informação, uma pessoa que observa as ações de quem a antecede pode racionalmente imitá-las, mesmo quando dispõe de informação privada. Uma revisão dos autores que lançaram esta linha de investigação indica que as cascatas são vulneráveis a pequenas perturbações e tendem a formar-se depressa, mesmo quando os participantes são ordenados da menor para a maior precisão. Dar prioridade ao participante mais bem informado pode iniciar uma cascata a partir de um único sinal e, assim, reduzir a exatidão do resultado. A revisão observa ainda que, quando é dispendioso conhecer as decisões anteriores, os primeiros participantes podem assumir custos que beneficiam os seguintes [10].
A mesma revisão descreve a venda sequencial de unidades a preço fixo, à semelhança de uma oferta pública inicial. A procura é frágil: alguns sinais negativos iniciais podem provocar uma quebra abrupta. Os autores citam evidência de que as ofertas tendem a apresentar subscrição muito acima ou muito abaixo da quantidade disponível [10]. Os resultados dizem respeito a sinais binários e compradores idênticos. Mostram que a ordem pode alterar o resultado e que este pode depender das decisões anteriores. A magnitude do efeito para investidores em fundos com perfis diferentes e processos internos longos permanece em aberto.
Os estudos empíricos são escassos e apontam em várias direções. Um estudo de financiamento coletivo por participações conclui que o valor da última contribuição e o tempo decorrido desde então ajudam a prever a seguinte, sobretudo para os investidores menos informados [11]. Um estudo de leilões de habitação conclui que um imóvel que não encontra comprador acaba por ser vendido com um desconto de 2,6%. O desconto aumenta após falhas repetidas e diminui ao longo do tempo; os autores atribuem-no ao estigma [12]. Nenhum dos estudos envolve investidores institucionais.
A experiência de campo mais próxima da questão deste artigo enviou quase 17.000 mensagens por correio eletrónico a cerca de 4.500 investidores de fase inicial. Em média, os investidores reagiram fortemente às informações sobre a equipa fundadora. A informação sobre tração ou investidores líderes já envolvidos não produziu o mesmo efeito [13]. A experiência sorteou a informação apresentada. A data de contacto não foi sorteada e os destinatários investiam em empresas de fase inicial. O resultado médio não sustenta a hipótese de que a informação sobre o investidor líder mude o comportamento dos investidores. Por isso, um dos testes de tensão exclui o efeito da âncora.
7 Ordenar os grupos por jurisdição e mandato e rever os dados antes de cada ronda
A regra proposta atribui cada grupo de jurisdição e mandato a uma ronda. Cinco jurisdições e três tipos de mandato formam quinze grupos. O índice de preparação de cada grupo multiplica a adequação média registada dos investidores pelo montante típico de um compromisso para o respetivo mandato. Divide depois esse produto pela soma da antecedência regulamentar e do prazo típico de decisão. Os grupos são ordenados pelo índice e entram inteiros em rondas que abrangem cerca de 30%, 35% e 35% da lista. Manter os grupos intactos permite explicar cada ronda numa frase.
Antes de iniciar a ronda seguinte, a equipa revê o registo de recusas e as reações recolhidas. O modelo usa um intervalo fixo de 6 semanas para poder executar a simulação. A Tabela 2 indica os critérios que apoiam o índice de preparação e a revisão de cada ronda. Ordenar investidores individualmente é uma questão distinta. A experiência usa uma classificação individual como referencial para comparar a regra por grupos com uma classificação baseada em informação que a equipa, na prática, não teria.
A regra calcula a adequação média do grupo. O ruído numa ficha individual pesa, assim, menos do que um erro sistemático na avaliação do grupo inteiro. O teste de tensão sobre erros de avaliação dos grupos examina esse risco. Uma antecedência regulamentar maior reduz a pontuação se os restantes fatores forem constantes. O grupo ainda pode ser contactado mais cedo se os outros fatores compensarem o atraso. O primeiro contacto ocorre na data mais tardia entre o início da ronda e o fim do prazo regulamentar.
Desloque a tabela na horizontal para ver todas as colunas.
| Critério | Medida | Efeito na ordem | Dados que a equipa deve ter |
|---|---|---|---|
| 1. Adequação ao mandato | Adequação média registada no grupo | Maior adequação antecipa | Mandato publicado e compromissos anteriores |
| 2. Montante que pode ser investido | Compromisso típico por tipo de mandato | Maior montante antecipa | Intervalo de montantes declarado |
| 3. Prazo de decisão | Semanas típicas da primeira reunião à decisão | Menor prazo antecipa | Duração de processos anteriores com o investidor |
| 4. Antecedência regulamentar | Semanas até ser possível usar a via | Menor prazo antecipa | Registo da via e do estatuto do destinatário |
| 5. Visibilidade entre investidores | Proporção das recusas do grupo conhecidas por outros grupos | Maior visibilidade adia | Redes conhecidas e relações de coinvestimento |
| 6. Potencial de âncora | Capacidade de assumir cedo um compromisso de referência | Maior potencial antecipa | Histórico de compromissos como investidor líder |
| 7. Exposição à perda de interesse | Custo de esperar para contactar o grupo | Maior custo antecipa | Elementos sobre a janela de mercado e o prazo |
Matriz proposta; nenhuma fonte fornece ponderações. O índice de preparação utiliza os critérios 1 a 4. Os critérios 5 a 7 entram na revisão anterior à ronda seguinte e nos testes de tensão.
8 Registar a data, a hora e o consentimento para cada contacto
Para testar o efeito da ordem, é preciso conhecer a data e o estatuto de cada contacto. Propomos um registo por investidor e por abordagem, com a via utilizada, o estatuto do destinatário e a sua fundamentação, a ronda, as datas prevista e efetiva de contacto, a data da primeira reunião, a abertura da diligência, a data do compromisso indicativo, a data de assinatura, eventuais recusas e respetivos motivos e as horas da equipa sénior. O registo também documenta o cumprimento das regras da Tabela 1.
O consentimento e a proteção de dados condicionam o que pode ser guardado e analisado. A lei federal de proteção de dados pessoais dos Emirados Árabes Unidos, em vigor desde 2 de janeiro de 2022, proíbe o tratamento sem consentimento do titular, salvo as exceções previstas. O portal oficial indica separadamente a lei de proteção de dados do DIFC [15]. No Reino Unido, a orientação do regulador distingue as pessoas singulares, para as quais é necessário consentimento específico salvo quando se aplique a exceção de consentimento implícito (soft opt-in), das pessoas coletivas, que podem receber correio eletrónico. O remetente não pode ocultar a identidade [16]. As fontes consultadas são resumos do portal e orientações do regulador. Os textos legislativos não foram analisados.
Na prática, devem registar-se os contactos institucionais na sua qualidade profissional, limitar os dados pessoais ao necessário para a abordagem e obter aconselhamento sobre o fundamento legal antes de analisar o registo. A Tabela 3 especifica os campos. Um estudo não deve ser divulgado se não puder demonstrar o consentimento para os dados utilizados.
Desloque a tabela na horizontal para ver todas as colunas.
| Campo | Conteúdo | Finalidade |
|---|---|---|
| Investidor e grupo | Jurisdição, tipo de mandato e nível | Define o grupo e a ronda |
| Via e estatuto | Via utilizada, estatuto do destinatário e respetiva fundamentação | Documenta o cumprimento das regras aplicáveis |
| Ronda e datas | Ronda atribuída e datas prevista e efetiva do contacto | Mede o atraso e o desvio face ao plano |
| Reunião | Data, qualificação da reunião e horas da equipa sénior | Mede a carga de trabalho e o primeiro resultado |
| Diligência | Data de abertura, pedidos e data do compromisso indicativo | Mede o avanço do processo |
| Assinatura | Data, montante e condições | Mede o resultado final |
| Recusa | Data, etapa, motivo declarado e outros investidores que tiveram conhecimento | Informa a análise da propagação e a aprendizagem |
| Consentimento | Fundamento e data para cada campo de dados pessoais | Permite analisar o registo |
Registo proposto. Os campos indicam informação a recolher. O fundamento legal de cada campo deve ser confirmado localmente. [15, 16]
9 Uma lista simulada de investidores com pressupostos explícitos
A lista tem 240 investidores em cinco jurisdições e três tipos de mandato. É gerada de novo em cada uma das 1.000 simulações, a partir de uma semente fixa. A adequação latente é sorteada de uma distribuição beta, ajustada por jurisdição e limitada ao intervalo de zero a um. A adequação latente média é de 0,42. A pontuação de preparação registada acrescenta ruído com desvio-padrão de 0,12 à adequação latente e fica limitada ao mesmo intervalo. Na simulação principal, a correlação entre ambas é de 0,86. Os montantes seguem distribuições lognormais com medianas de 12,0, 2,5 e 6,0 milhões de USD por tipo de mandato. O montante médio é de 6,9 milhões de USD. O total da lista ronda 1.657 milhões de USD, para uma meta de 200 milhões de USD.
A Tabela 4 indica a composição; a Tabela 5 reúne os pressupostos. Todos os valores foram definidos para o modelo. Nenhum resulta de observação do mercado. O modelo foi parametrizado para que o contacto simultâneo atinja cerca de metade da meta até à semana 78, deixando margem para ganhos e perdas. As secções seguintes testam as conclusões com diferentes valores. O registo indica também quais os pressupostos a substituir primeiro num estudo empírico.
Em cada simulação, todas as estratégias partilham os mesmos investidores, montantes, prazos de decisão, tempos de resposta e sorteios uniformes em cada etapa. Assim, as diferenças na simulação decorrem das estratégias aplicadas à mesma lista. A unidade de incerteza é a simulação, que representa uma lista possível com a mesma composição. Os intervalos nas tabelas seguintes descrevem a dispersão entre listas simuladas. Não constituem intervalos de confiança para uma campanha real.
Desloque a tabela na horizontal para ver todas as colunas.
| Jurisdição do investidor | Antecedência regulamentar (semanas) | Proporção da lista | Adequação média | Investidores: institucionais / family offices / fundos de fundos |
|---|---|---|---|---|
| DIFC e ADGM | 1 | 25% | 0,46 | 17 / 27 / 16 |
| EAU fora dos centros financeiros | 6 | 15% | 0,44 | 10 / 16 / 10 |
| Arábia Saudita | 2 | 20% | 0,45 | 13 / 22 / 13 |
| Reino Unido e UE | 2 | 25% | 0,39 | 17 / 27 / 16 |
| Estados Unidos | 3 | 15% | 0,33 | 10 / 16 / 10 |
Análise da Matchpoint do caso simulado. Resultados sob os pressupostos indicados, sem dados observados.
Desloque a tabela na horizontal para ver todas as colunas.
| Pressuposto | Valor | Estatuto |
|---|---|---|
| Lista, meta e horizonte | 240 investidores; 200 milhões de USD; 78 semanas | Definido no modelo |
| Capacidade sénior | 14 unidades por semana; cada processo de diligência consome 0,3 unidades | Definido no modelo |
| Probabilidade da primeira etapa | (0,10 + 0,80 × adequação) multiplicado pelos fatores de qualidade, interesse e perda por espera | Definido no modelo |
| Probabilidade da segunda etapa | (0,12 + 0,75 × adequação) multiplicado pelos fatores de ajuste; limite de 0,95 | Definido no modelo |
| Distribuições | Adequação beta(2,0; 3,2) com ajuste por jurisdição; desvio-padrão logarítmico de 0,5 para montantes e 0,3 para prazos de decisão | Definido no modelo |
| Qualidade da proposta | De 0,80 a 1,00, com escala de 40 reuniões, fixada no contacto | Definido no modelo |
| Perda de interesse pelo tempo e pela espera | Perda de 0,45 ao longo do horizonte após a semana 12; 0,03 por semana na fila | Definido no modelo |
| Propagação de recusas | 0,05 por recusa recente conhecida; retenção semanal de 0,92; peso de 60% para o tipo e 40% para a jurisdição | Definido no modelo |
| Efeito da âncora | Acréscimo de 0,30 na diligência e de 0,15 na primeira reunião quando os compromissos indicativos atingem 24 milhões de USD | Definido no modelo |
| Rondas | Três rondas: 30%, 35% e 35%; intervalo de 6 semanas | Definido no modelo |
| Semente e simulações | 1381; 1.000 para a comparação principal, 400 para os testes de tensão, 250 para a grelha | Fixo |
Todos os valores foram definidos para o modelo, sem dados observados. Unidades: semanas, milhões de USD e probabilidades, conforme indicado.
10 A disponibilidade da equipa sénior transforma o contacto simultâneo numa fila
As primeiras equações definem a semana em que cada investidor pode ser contactado e a capacidade da equipa sénior. Na Equação 1a, a_i é a semana de contacto do investidor i, w(i) é a ronda, g é o intervalo em semanas e L é a antecedência regulamentar da jurisdição do investidor. Na Equação 1b, e_i é a semana a partir da qual a reunião pode ocorrer. O valor omega_i representa um tempo de resposta de uma semana mais uma variável de Poisson com média de 1,5. A reunião realiza-se na primeira semana com vaga, por ordem de e_i, com desempate aleatório.
As reuniões e a diligência consomem tempo da mesma equipa sénior. Na Equação 2a, c_t é o número de primeiras reuniões realizadas na semana t, K é a capacidade semanal em unidades, delta é a carga de cada processo de diligência, n_t é o número de processos em aberto e c_min é a disponibilidade mínima de uma vaga. Na Equação 2b, s_t representa a fração do progresso de uma semana normal de diligência, e m_t é o número de reuniões realizadas. O tempo restante de cada processo em aberto diminui s_t por semana. Quando chega a zero, há uma decisão.
Com o contacto simultâneo, todos os investidores ficam disponíveis em poucas semanas e a fila determina a data da reunião. A espera média entre a disponibilidade e a reunião é de 12,4 semanas com o contacto simultâneo e de 11,5 semanas com a regra por grupos. Na simulação, o contacto simultâneo gera uma fila sem ordem definida. Enquanto aguardam, os investidores perdem interesse a uma taxa de 0,03 por semana. Uma equipa com maior capacidade ou menos investidores na lista teria uma fila mais curta, como mostram os testes de tensão.
11 A qualidade da proposta, o interesse ao longo do tempo e a adequação determinam as probabilidades
Na Equação 3a, P1 é a probabilidade de a primeira reunião ser qualificada; f_i é a adequação real; Q_i é a qualidade da proposta, fixada no momento do contacto com o investidor i; F_t mede o interesse que o processo ainda suscita na semana da reunião; W_i são as semanas de espera; lambda é a taxa de perda de interesse pela espera; A_t indica se o limiar da âncora foi atingido; e kappa_1 é o acréscimo após esse momento. Na Equação 3b, P2 é a probabilidade de um processo de diligência terminar num compromisso indicativo. O parâmetro gamma mede a propagação das recusas; R_it representa as recusas visíveis ao investidor i na semana de decisão, tal como definido na secção seguinte; kappa é o acréscimo associado à âncora. As duas probabilidades têm um limite de 0,95.
A Equação 4a descreve a qualidade da proposta, que sobe de Q_0 para Q_max à escala k à medida que cresce M(a_i), o número de primeiras reuniões antes da semana de contacto. A proposta enviada no arranque é a mais fraca. As rondas posteriores recebem uma proposta melhorada. Na Equação 4b, F_t mede o interesse associado à idade do processo, phi é a perda de interesse ao longo do horizonte H e t_0 é a semana a partir da qual o processo começa a perder interesse, fixada na semana 12. Este termo representa de forma simplificada a perda de credibilidade de um processo que permanece muito tempo no mercado. Toma como referência o estigma que um estudo de leilões encontrou em vendas falhadas de outro tipo de ativo [12]. O termo não foi calibrado com dados de investidores.
Uma ronda posterior beneficia de uma proposta melhor e sofre a perda de interesse acumulada. A probabilidade da primeira etapa é, em média, de 25,2% das reuniões com o contacto simultâneo e de 28,5% com a regra por grupos. Na segunda etapa, as médias são de 23,1% e 25,5%, respetivamente. A adequação afeta ambas as etapas. Uma ronda com investidores mais bem enquadrados no mandato regista uma conversão mais elevada no modelo.
12 As recusas conhecidas e a formação de uma âncora ligam as decisões dos investidores
As recusas são conhecidas por outros investidores do mesmo tipo de mandato e da mesma jurisdição. Na Equação 5a, R é o saldo de recusas do segmento: diminui de acordo com a retenção semanal rho e incorpora as recusas r_t da semana. Na Equação 5b, R_it é a exposição do investidor i, obtida pela soma ponderada dos saldos do seu tipo de mandato e da sua jurisdição, com pesos de 0,6 e 0,4. Cada recusa recente conhecida reduz a probabilidade da segunda etapa pelo fator e elevado a menos gamma, como mostra a Equação 3b.
O efeito da âncora assenta num único indicador. A_t passa a um quando os compromissos indicativos acumulados atingem 24 milhões de USD, 12% da meta. A partir daí, aplica-se um acréscimo de 0,15 à etapa da primeira reunião e de 0,30 às decisões de diligência. Até à semana 26, o limiar é atingido em 40% das simulações com o contacto simultâneo, 62% com a regra por grupos e 54% quando os investidores institucionais têm prioridade. A semana mediana em que se atinge o limiar é, respetivamente, a 28, a 25 e a 26.
Os dois mecanismos foram definidos para a simulação. A literatura sobre cascatas de informação fundamenta a categoria de efeito [10]. Um estudo conclui que os investidores reagem à procura anterior em financiamento coletivo [11]. Outro conclui que, em média, a informação sobre o investidor líder não alterou a resposta dos investidores de fase inicial [13]. Nenhuma fonte quantifica os dois efeitos para investidores institucionais em fundos. Os testes de tensão variam ambos os parâmetros. Um teste suprime os dois mecanismos para apurar quanto do resultado depende deles.
Uma retenção semanal de 0,92 dá a uma recusa uma meia-vida de cerca de oito semanas. Nas primeiras 26 semanas, o modelo regista, em média, 144 recusas com o contacto simultâneo e 104 com a regra por grupos. Quando as recusas se concentram no tempo, as decisões posteriores ficam expostas a um saldo maior. Os efeitos da âncora e da propagação representam duas formas de os investidores reagirem às decisões anteriores de outros investidores. Parâmetros separados permitem desligar cada efeito.
13 Dois referenciais para interpretar os resultados
As sete estratégias usam os mesmos sorteios, o que permite comparar as diferenças de forma emparelhada. No contacto simultâneo, cada investidor é abordado na primeira semana permitida. Três regras organizam as rondas por um só critério: jurisdição, mandato com prioridade a family offices e investidores semelhantes, ou mandato com prioridade institucional. A regra por grupos aplica o índice de preparação da secção 7. Um referencial atribui os investidores aleatoriamente. O outro classifica-os pelo produto da adequação latente e do montante simulado, dividido pela soma da antecedência regulamentar e do prazo de decisão.
A classificação com informação completa usa parâmetros latentes da simulação. Desconhece os sorteios que determinam os resultados individuais e não procura uma atribuição ótima. Comparar as rondas aleatórias com o contacto simultâneo mostra o que resulta da distribuição dos contactos no tempo, sob os pressupostos do modelo. Comparar as rondas ordenadas com as aleatórias mostra o contributo da ordem com o mesmo intervalo. A Tabela 6 apresenta a composição de cada estratégia. Todos os desenhos por rondas usam um intervalo de 6 semanas. A segunda e a terceira começam nas semanas 6 e 12, sujeitas à antecedência regulamentar.
Os dois referenciais não constituem limites. Na semana 52, as rondas aleatórias atingem compromissos assinados de 44,8% da meta. A prioridade aos mandatos que decidem depressa atinge 25,0%. No caso de base, a adequação registada tem uma correlação de 0,86 com a latente. A classificação com informação completa serve para comparar estratégias no modelo. O seu resultado não corresponde ao que uma equipa pode esperar na prática.
Desloque a tabela na horizontal para ver todas as colunas.
| Estratégia | Proporção da lista nas rondas 1 / 2 / 3 | Semana média de contacto nas rondas 1 / 2 / 3 |
|---|---|---|
| Contacto simultâneo | 100% / 0% / 0% | 2,5 / 0,0 / 0,0 |
| Por jurisdição | 45% / 40% / 15% | 1,4 / 6,0 / 12,0 |
| Por mandato, decisões rápidas primeiro | 45% / 27% / 28% | 2,5 / 6,0 / 12,0 |
| Por mandato, institucionais primeiro | 28% / 27% / 45% | 2,5 / 6,0 / 12,0 |
| Por grupo, preparação registada | 30% / 35% / 35% | 2,1 / 6,0 / 12,0 |
| Rondas aleatórias | 30% / 35% / 35% | 2,5 / 6,0 / 12,0 |
| Classificação com informação completa | 30% / 35% / 35% | 2,2 / 6,0 / 12,0 |
Análise da Matchpoint do caso simulado. Resultados sob os pressupostos indicados, sem dados observados.
14 A regra por grupos tem a maior vantagem na semana 52
Com o contacto simultâneo, os compromissos assinados correspondem, em média, a 7,2% da meta na semana 26, 36,1% na semana 52 e 51,3% na semana 78. Com a regra por grupos atingem 8,1%, 55,8% e 65,7%. Na semana 52, a diferença emparelhada é de +19,7 pontos percentuais da meta. O intervalo central de 90% entre simulações vai de −1,9 a +46,2 pontos. A regra por grupos supera o contacto simultâneo em 93% das simulações. A diferença é de +0,9 pontos na semana 26 e desce para +14,4 na semana 78. A Tabela 7 e a Figura 1 apresentam a comparação.
A regra por grupos antecipa o primeiro fecho. Até à semana 26, o contacto simultâneo atinge-o em 10% das simulações e a regra por grupos, em 15%. Até à semana 52, as proporções são de 91% e 99%, respetivamente. A semana mediana do primeiro fecho passa da 36 para a 31. A classificação com informação completa obtém o primeiro fecho até à semana 26 em 49% das simulações. Nessa semana, os compromissos assinados atingem 16,8% da meta. O resultado ilustra o peso que o conhecimento da preparação dos investidores tem na simulação.
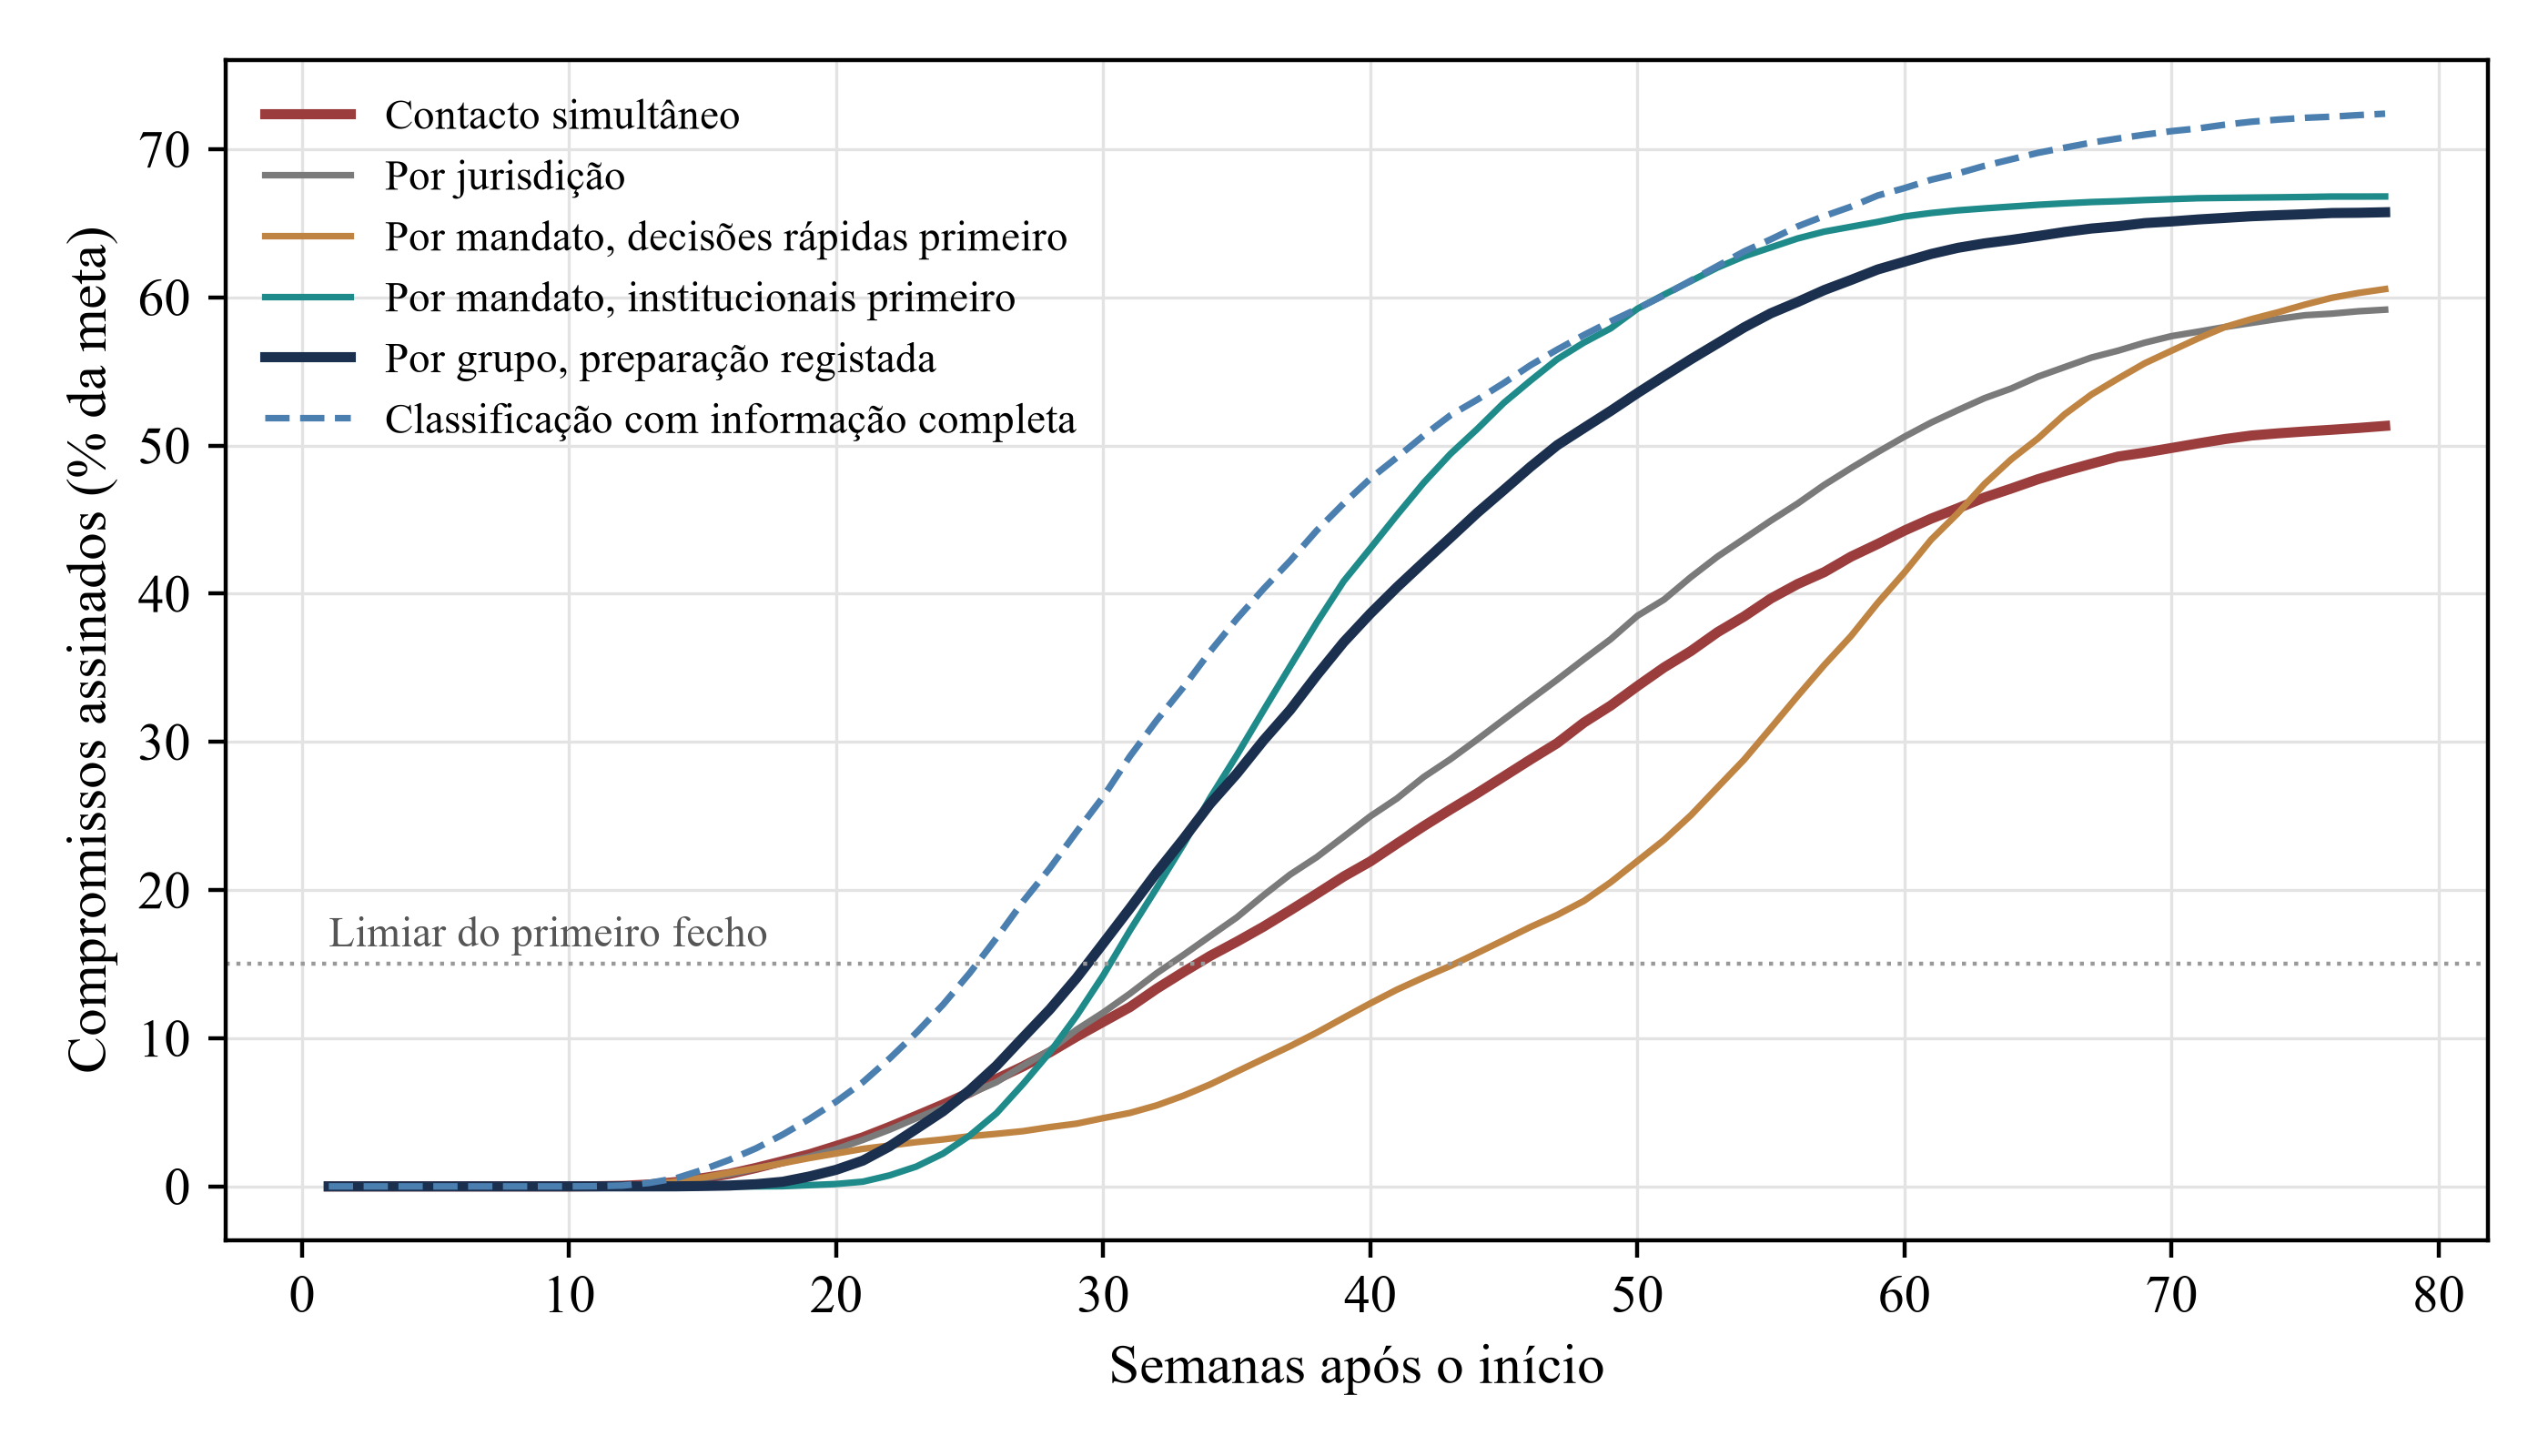
Análise da Matchpoint do caso simulado. Resultados sob os pressupostos indicados, sem dados observados. Médias das simulações.
A Figura 2 acompanha as etapas do processo. Em média, 60,5 investidores entram em diligência com o contacto simultâneo e 68,3 com a regra por grupos. Assinam 12,8 e 16,0, respetivamente. Com o contacto simultâneo, 25,2% das reuniões são qualificadas; com a regra por grupos, 28,5%. Entre os investidores contactados, assinam 5,3% e 6,7%, respetivamente. Há 28,5 e 25,9 recusas de investidores com elevada adequação. Na semana 52, a regra por grupos obtém 79% da vantagem que a classificação com informação completa tem sobre o contacto simultâneo. As rondas aleatórias obtêm 35% dessa vantagem.
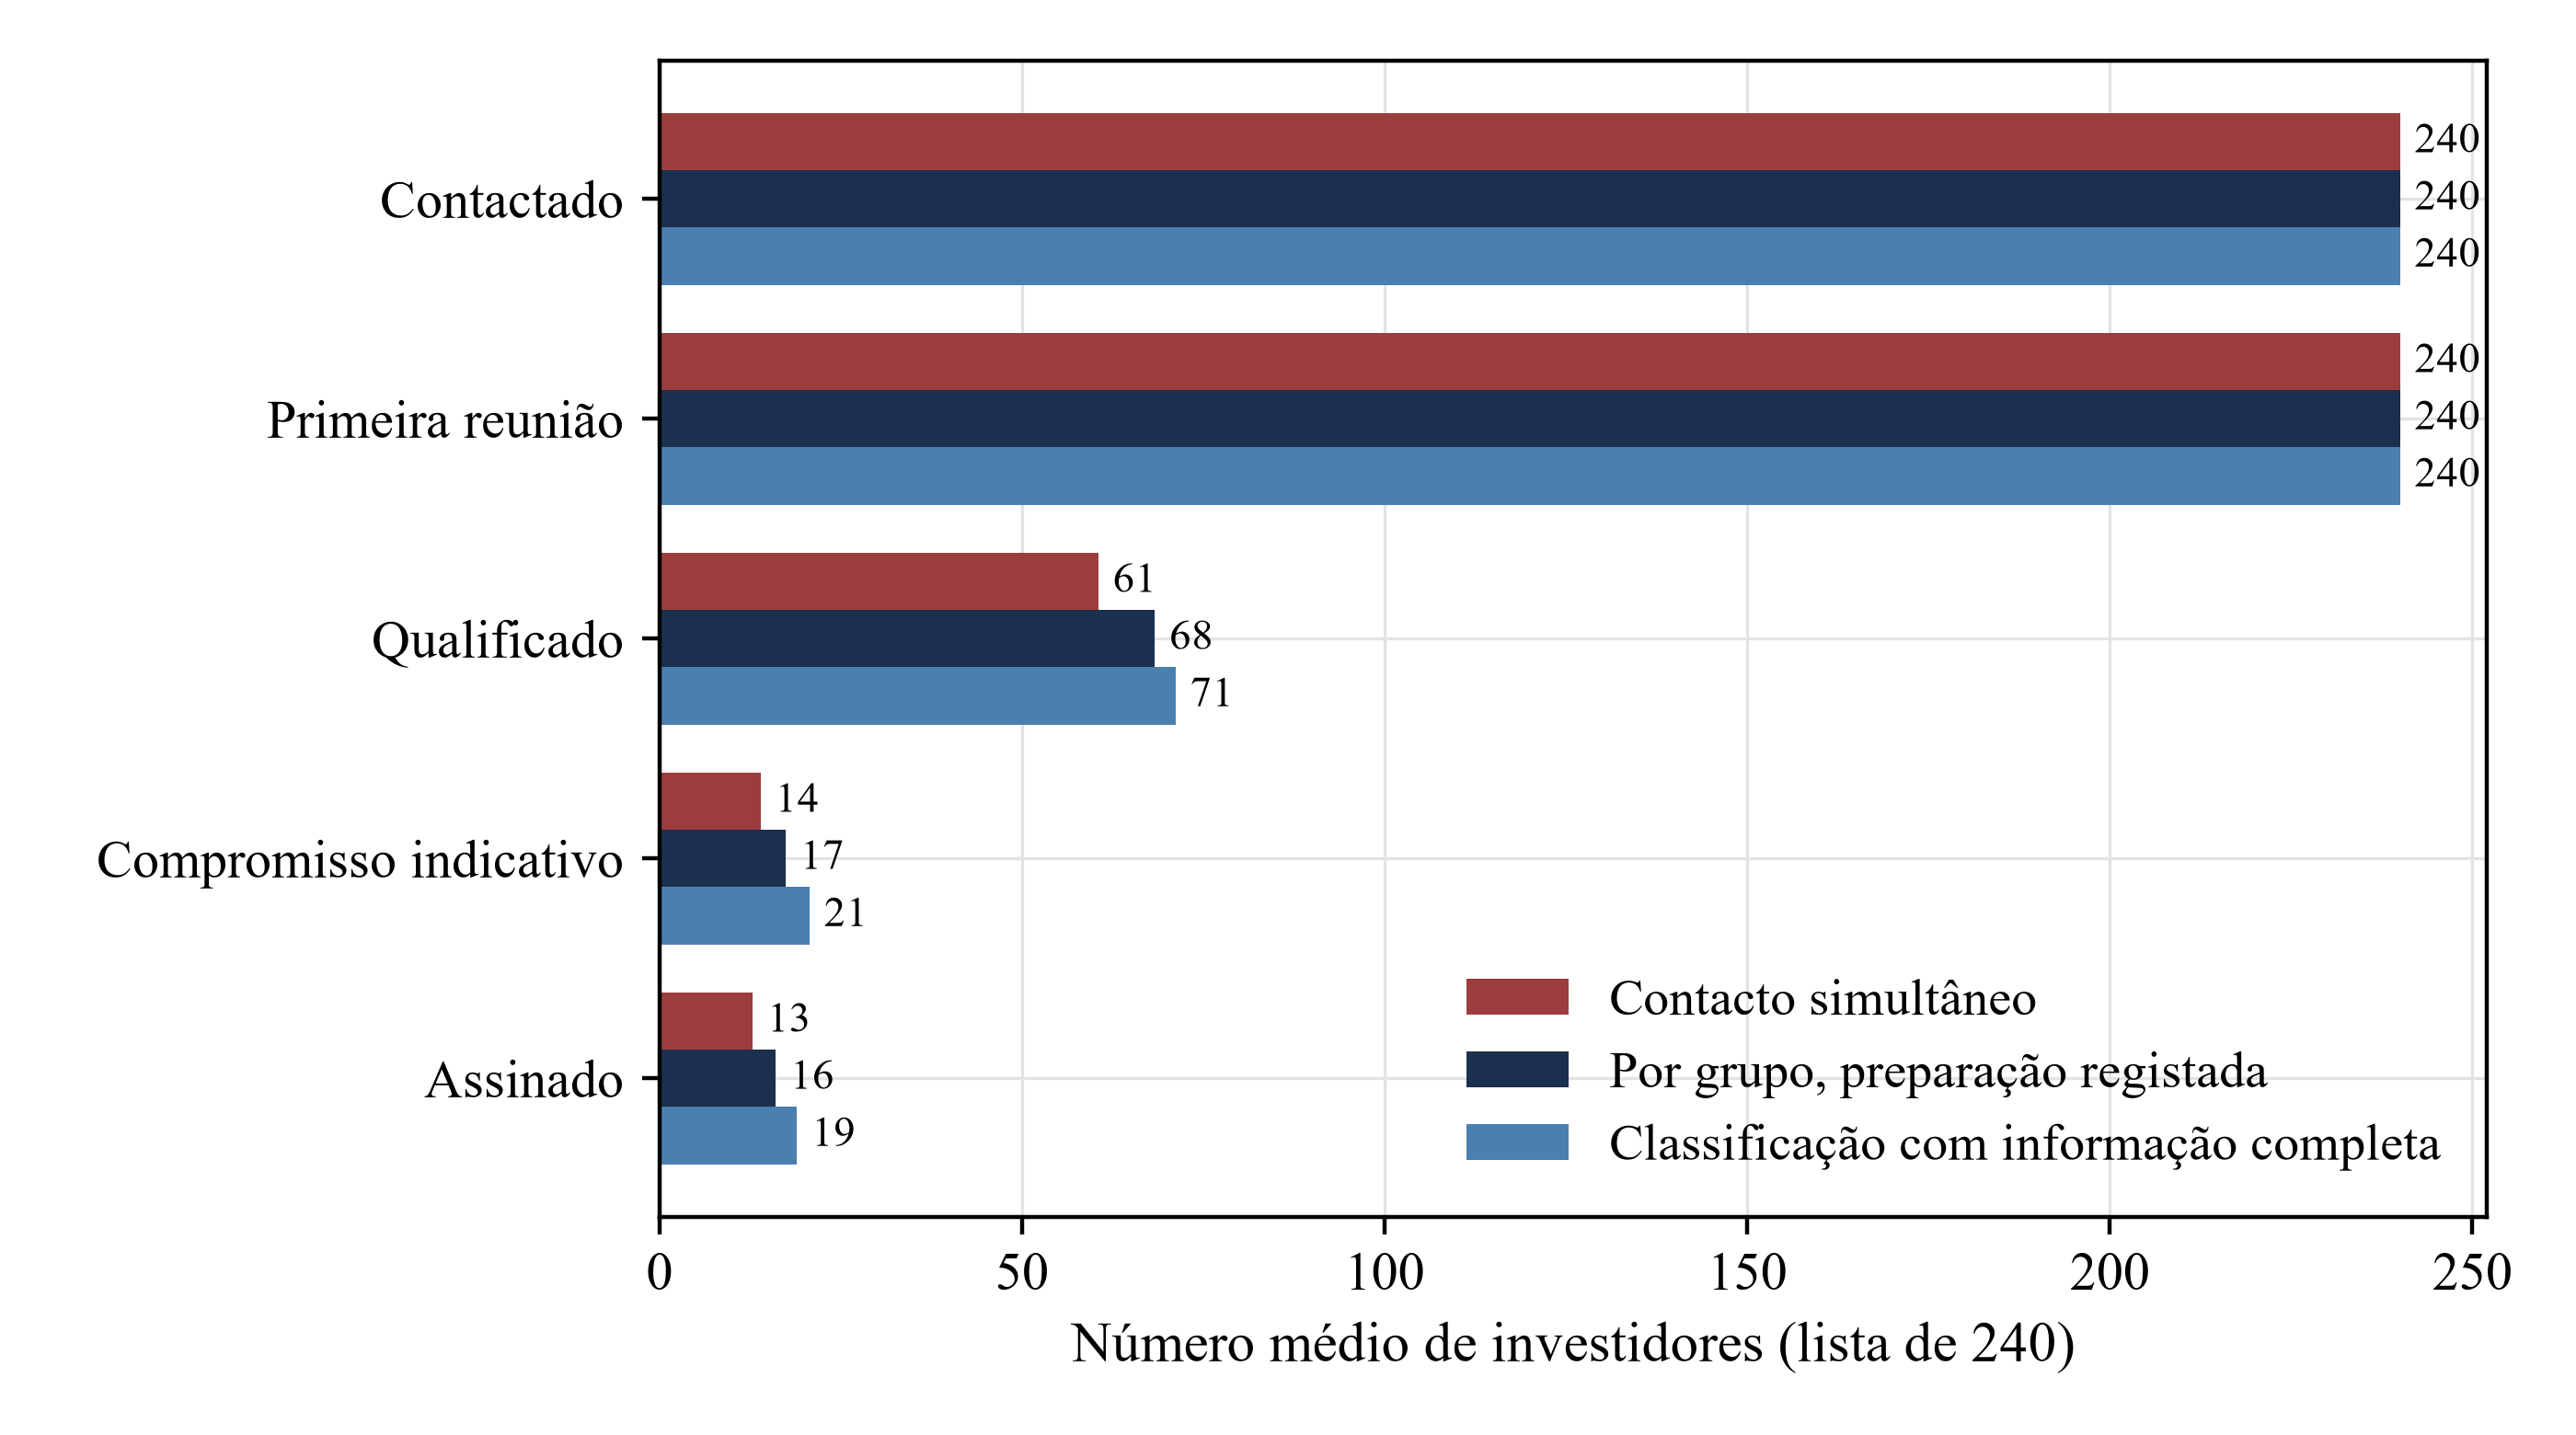
Análise da Matchpoint do caso simulado. Resultados sob os pressupostos indicados, sem dados observados. Número médio de investidores entre simulações.
Desloque a tabela na horizontal para ver todas as colunas.
| Estratégia | Assinado até à semana 26 | Assinado até à semana 52 | Assinado até à semana 78 | Primeiro fecho até à semana 26 | Primeiro fecho até à semana 52 | Recusas com elevada adequação | Diferença na semana 52 face ao contacto simultâneo | Simulações com melhor resultado |
|---|---|---|---|---|---|---|---|---|
| Contacto simultâneo | 7,2 | 36,1 | 51,3 | 10% | 91% | 28,5 | referência | referência |
| Por jurisdição | 7,0 | 41,1 | 59,2 | 10% | 95% | 26,3 | +5,0 (−13,6 a +26,7) | 64% |
| Por mandato, decisões rápidas primeiro | 3,5 | 25,0 | 60,6 | 0% | 77% | 25,5 | −11,1 (−38,0 a +12,0) | 22% |
| Por mandato, institucionais primeiro | 4,9 | 61,1 | 66,8 | 8% | 100% | 26,5 | +25,0 (+1,7 a +55,0) | 96% |
| Por grupo, preparação registada | 8,1 | 55,8 | 65,7 | 15% | 99% | 25,9 | +19,7 (−1,9 a +46,2) | 93% |
| Rondas aleatórias | 7,9 | 44,8 | 68,9 | 11% | 97% | 25,5 | +8,7 (−16,0 a +33,1) | 72% |
| Classificação com informação completa | 16,8 | 61,1 | 72,4 | 49% | 99% | 23,9 | +25,0 (+1,2 a +54,3) | 96% |
Análise da Matchpoint do caso simulado. Resultados sob os pressupostos indicados, sem dados observados. Os compromissos assinados são percentagens da meta. As diferenças face ao contacto simultâneo comparam os mesmos sorteios. O intervalo vai do percentil 5 ao 95 dessas diferenças.
As diferenças emparelhadas apresentam grande dispersão. A regra por grupos vence em 93% das simulações e obtém um resultado igual ou inferior nas restantes. O intervalo central de 90% vai de −1,9 a +46,2 pontos e inclui zero. O intervalo para a classificação com informação completa vai de +1,2 a +54,3 pontos e é positivo em toda essa extensão. A dispersão resulta das listas fictícias e dos sorteios. Uma só campanha não permite demonstrar nem refutar o efeito.
Na semana 52, a regra por grupos aumenta a proporção assinada em +19,7 pontos percentuais da meta e melhora o resultado em 93% das simulações. Na semana 26, a vantagem simulada é de +0,9 pontos. Na semana 78, as rondas aleatórias atingem compromissos assinados de 68,9% da meta e a regra por grupos, de 65,7%. Nesse horizonte, a regra por grupos continua acima do contacto simultâneo e fica abaixo das rondas aleatórias.
15 Ordenar por mandato e por jurisdição produz resultados diferentes
As regras de critério único dão resultados distintos. Ordenar por jurisdição traz +5,0 pontos na semana 52 e supera o contacto simultâneo em 64% das simulações. Dar prioridade aos family offices e a investidores semelhantes produz −11,1 pontos na semana 52 e fica abaixo do contacto simultâneo na maioria das simulações. Na semana 26, a diferença é de −3,7 pontos. Dar prioridade aos institucionais produz +25,0 pontos e atinge 61,1% da meta na semana 52, igualando a classificação com informação completa. Na semana 26, a diferença é de −2,3 pontos.
O montante e o prazo de decisão explicam a diferença. Os investidores institucionais dão os maiores compromissos e têm um prazo mediano de decisão de 24 semanas. Se forem contactados nas últimas rondas, têm pouco tempo para decidir dentro das primeiras 52 semanas. Se os compromissos rápidos e pequenos tiverem prioridade, o limiar de referência é atingido na semana mediana 36. Com prioridade aos institucionais, é atingido na semana 26. Contactar os institucionais cedo antecipa os processos mais demorados. Neste caso, a regra institucional supera a regra por grupos em +5,3 pontos na semana 52. A regra por grupos fica à frente na semana 26, também na frequência do primeiro fecho. O índice gera uma ordem semelhante sem fixar antecipadamente o mandato a priorizar.
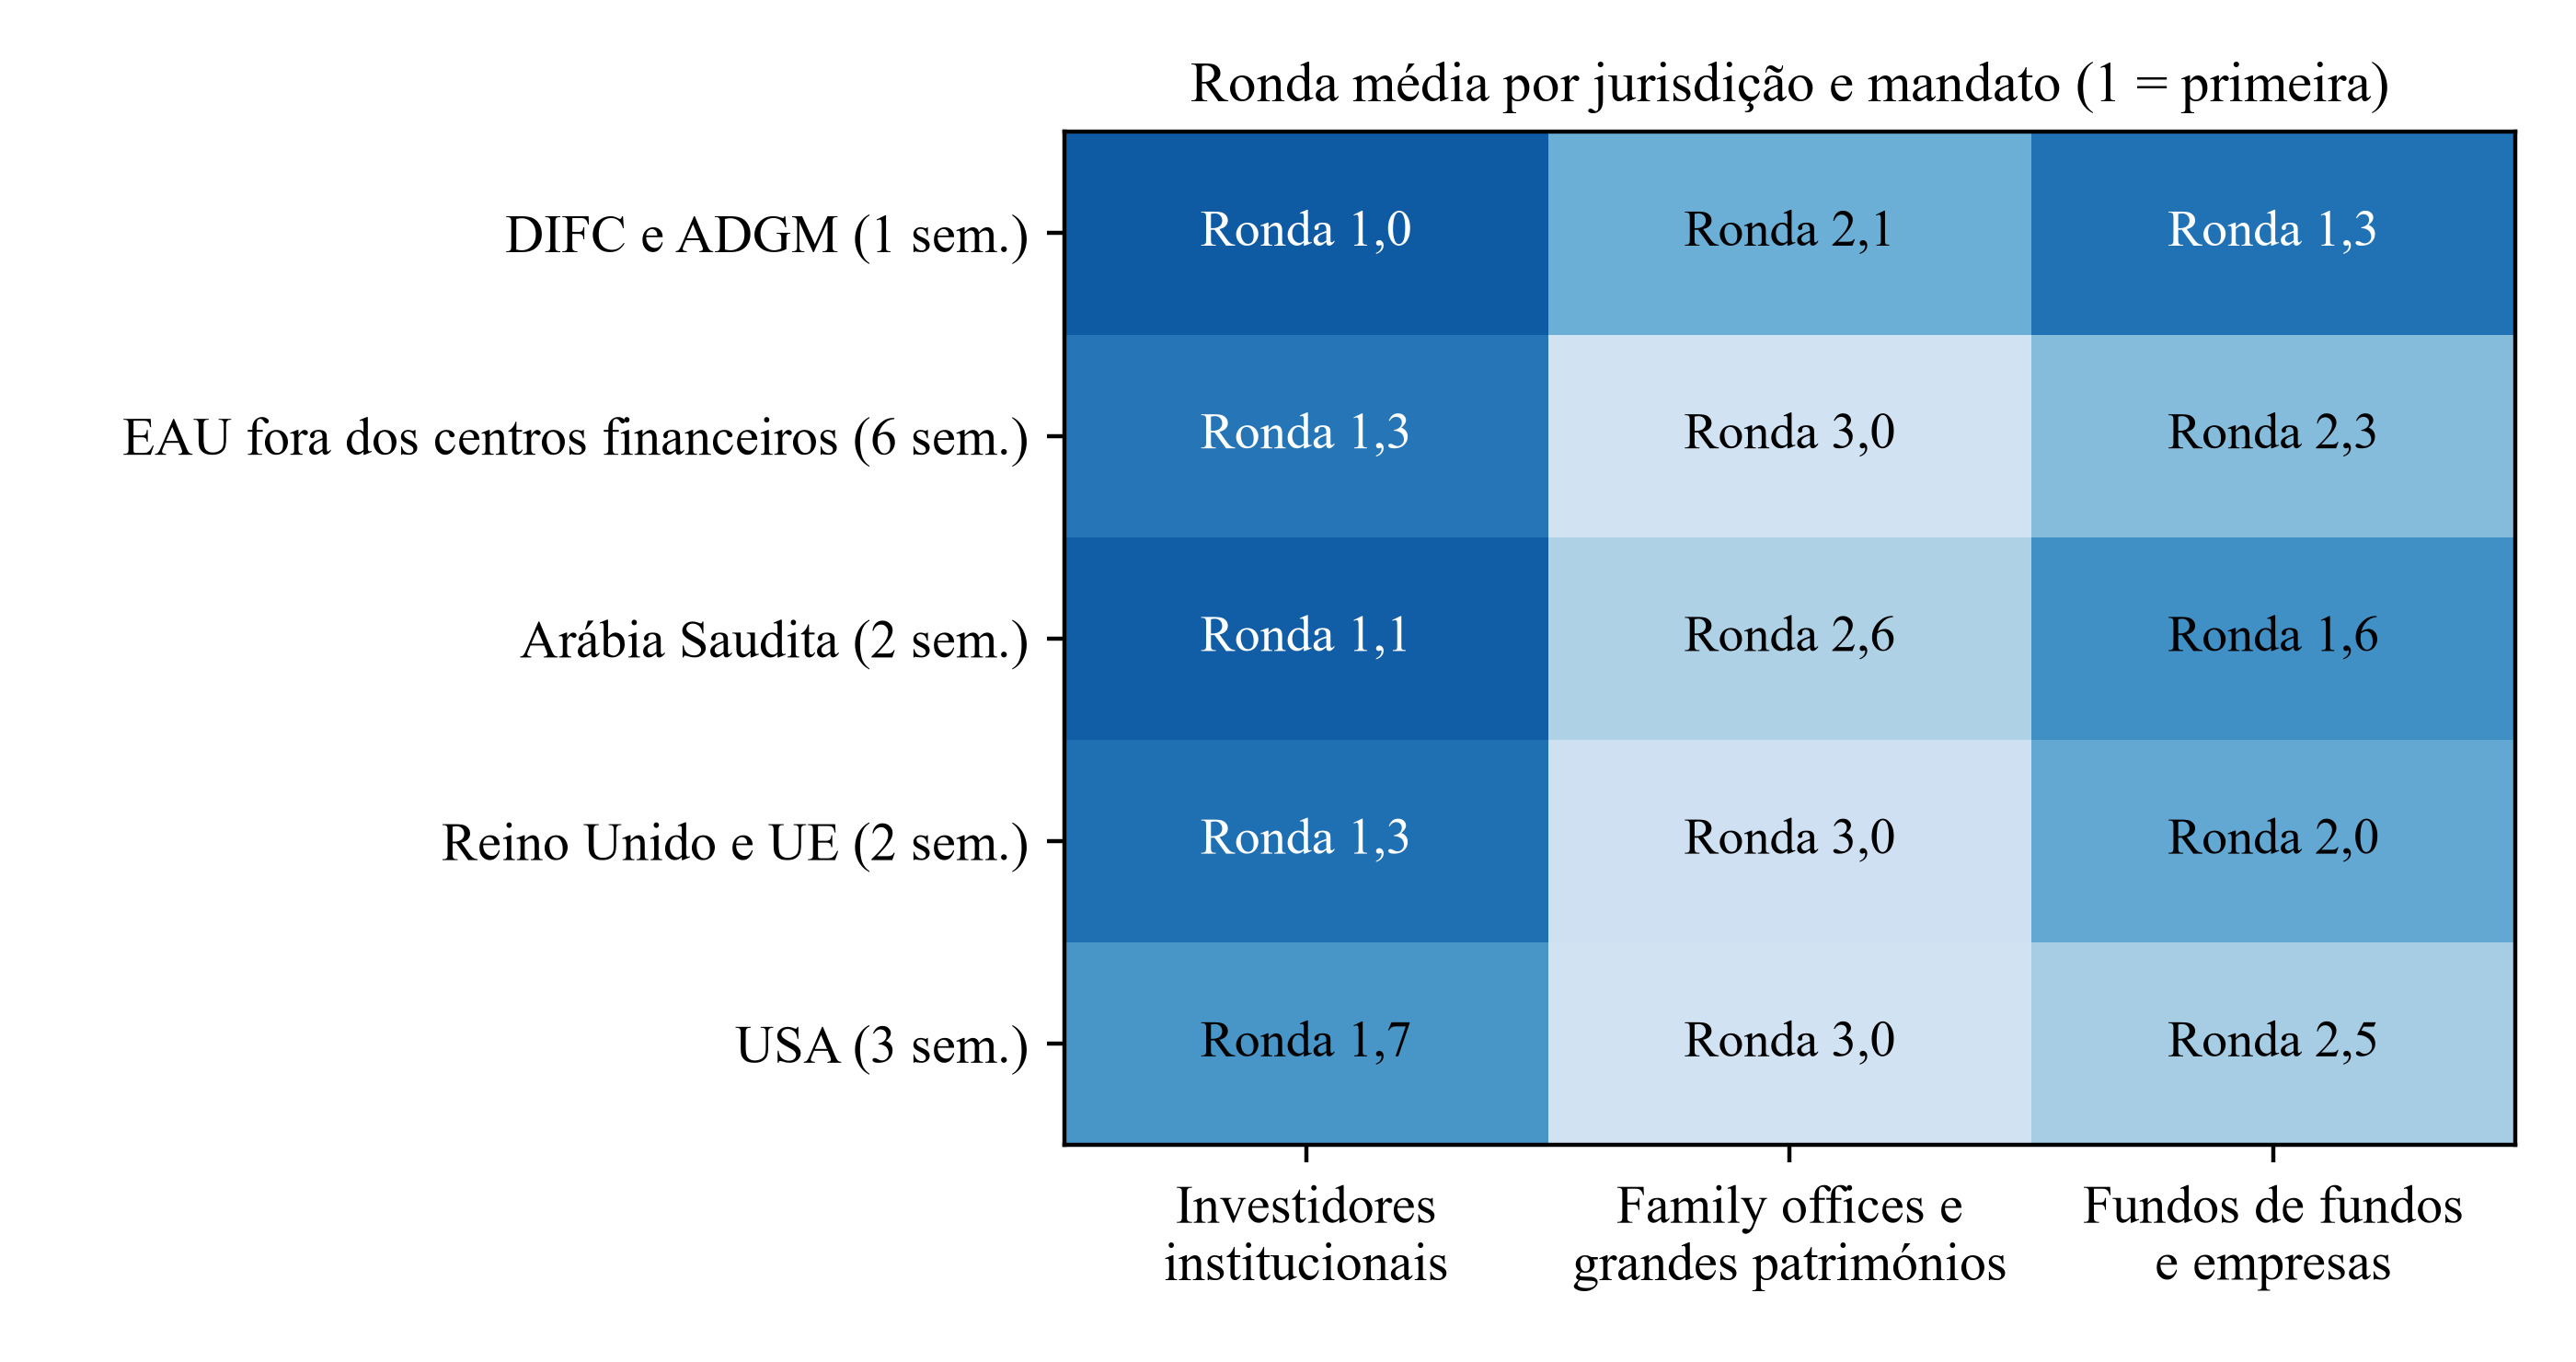
Análise da Matchpoint do caso simulado. Resultados sob os pressupostos indicados, sem dados observados. A ronda 1 começa primeiro. Médias das simulações.
A Figura 3 mostra a ronda média de cada grupo. Em média, os quatro primeiros grupos são os investidores institucionais do DIFC e ADGM, da Arábia Saudita e do Reino Unido e da UE, seguidos dos fundos de fundos do DIFC e ADGM. Os quatro últimos são os family offices da Arábia Saudita, do Reino Unido e da UE, dos Estados Unidos e dos Emirados Árabes Unidos fora dos centros financeiros. O mapa resulta dos parâmetros da simulação. Não recomenda uma ordem para qualquer jurisdição. Ilustra como a regra por grupos produz um plano explícito e passível de revisão.
A regra por grupos melhora o resultado em +19,7 pontos e a ordem por jurisdição, em +5,0. Em cada jurisdição, os investidores variam muito nos prazos e nos montantes. Uma ronda por jurisdição pode juntar instituições que precisam de meses a family offices que precisam de semanas. O limiar de referência é atingido na semana mediana 27 com a ordem por jurisdição, na 28 com o contacto simultâneo e na 25 com a regra por grupos. Uma ronda homogénea permite ponderar conjuntamente o prazo e o montante.
16 O intervalo entre rondas dá tempo para aprender e tem um custo
A Figura 4 varia o intervalo entre rondas na regra por grupos. Com um intervalo de zero semanas, todas as rondas começam juntas. Um teste do modelo confirma que o resultado coincide com o do contacto simultâneo. Na semana 52, a vantagem é de +3,1 pontos com duas semanas de intervalo, de +19,3 com seis e de +26,2 com doze. Atinge +26,7 pontos com um intervalo de 20 semanas e desce para +20,8 pontos com 32 semanas, quando a terceira ronda começa na semana 64.
Na semana 78, a maior vantagem é de +36,8 pontos com um intervalo de 26 semanas. Com seis semanas, a vantagem é de +13,2 pontos. Na semana 26, nenhum intervalo muda o resultado em mais de 0,8 pontos: a diferença é de +0,8 com seis semanas e de +0,6 com 32. No modelo, os intervalos mais longos ajudam por três mecanismos previstos nos pressupostos: distribuem as recusas no tempo, permitem melhorar a proposta e dão tempo para atingir o limiar da âncora antes da decisão dos grupos posteriores. O custo da espera seria maior se a janela de mercado se fechasse cedo para as últimas rondas. A secção seguinte examina esse risco.
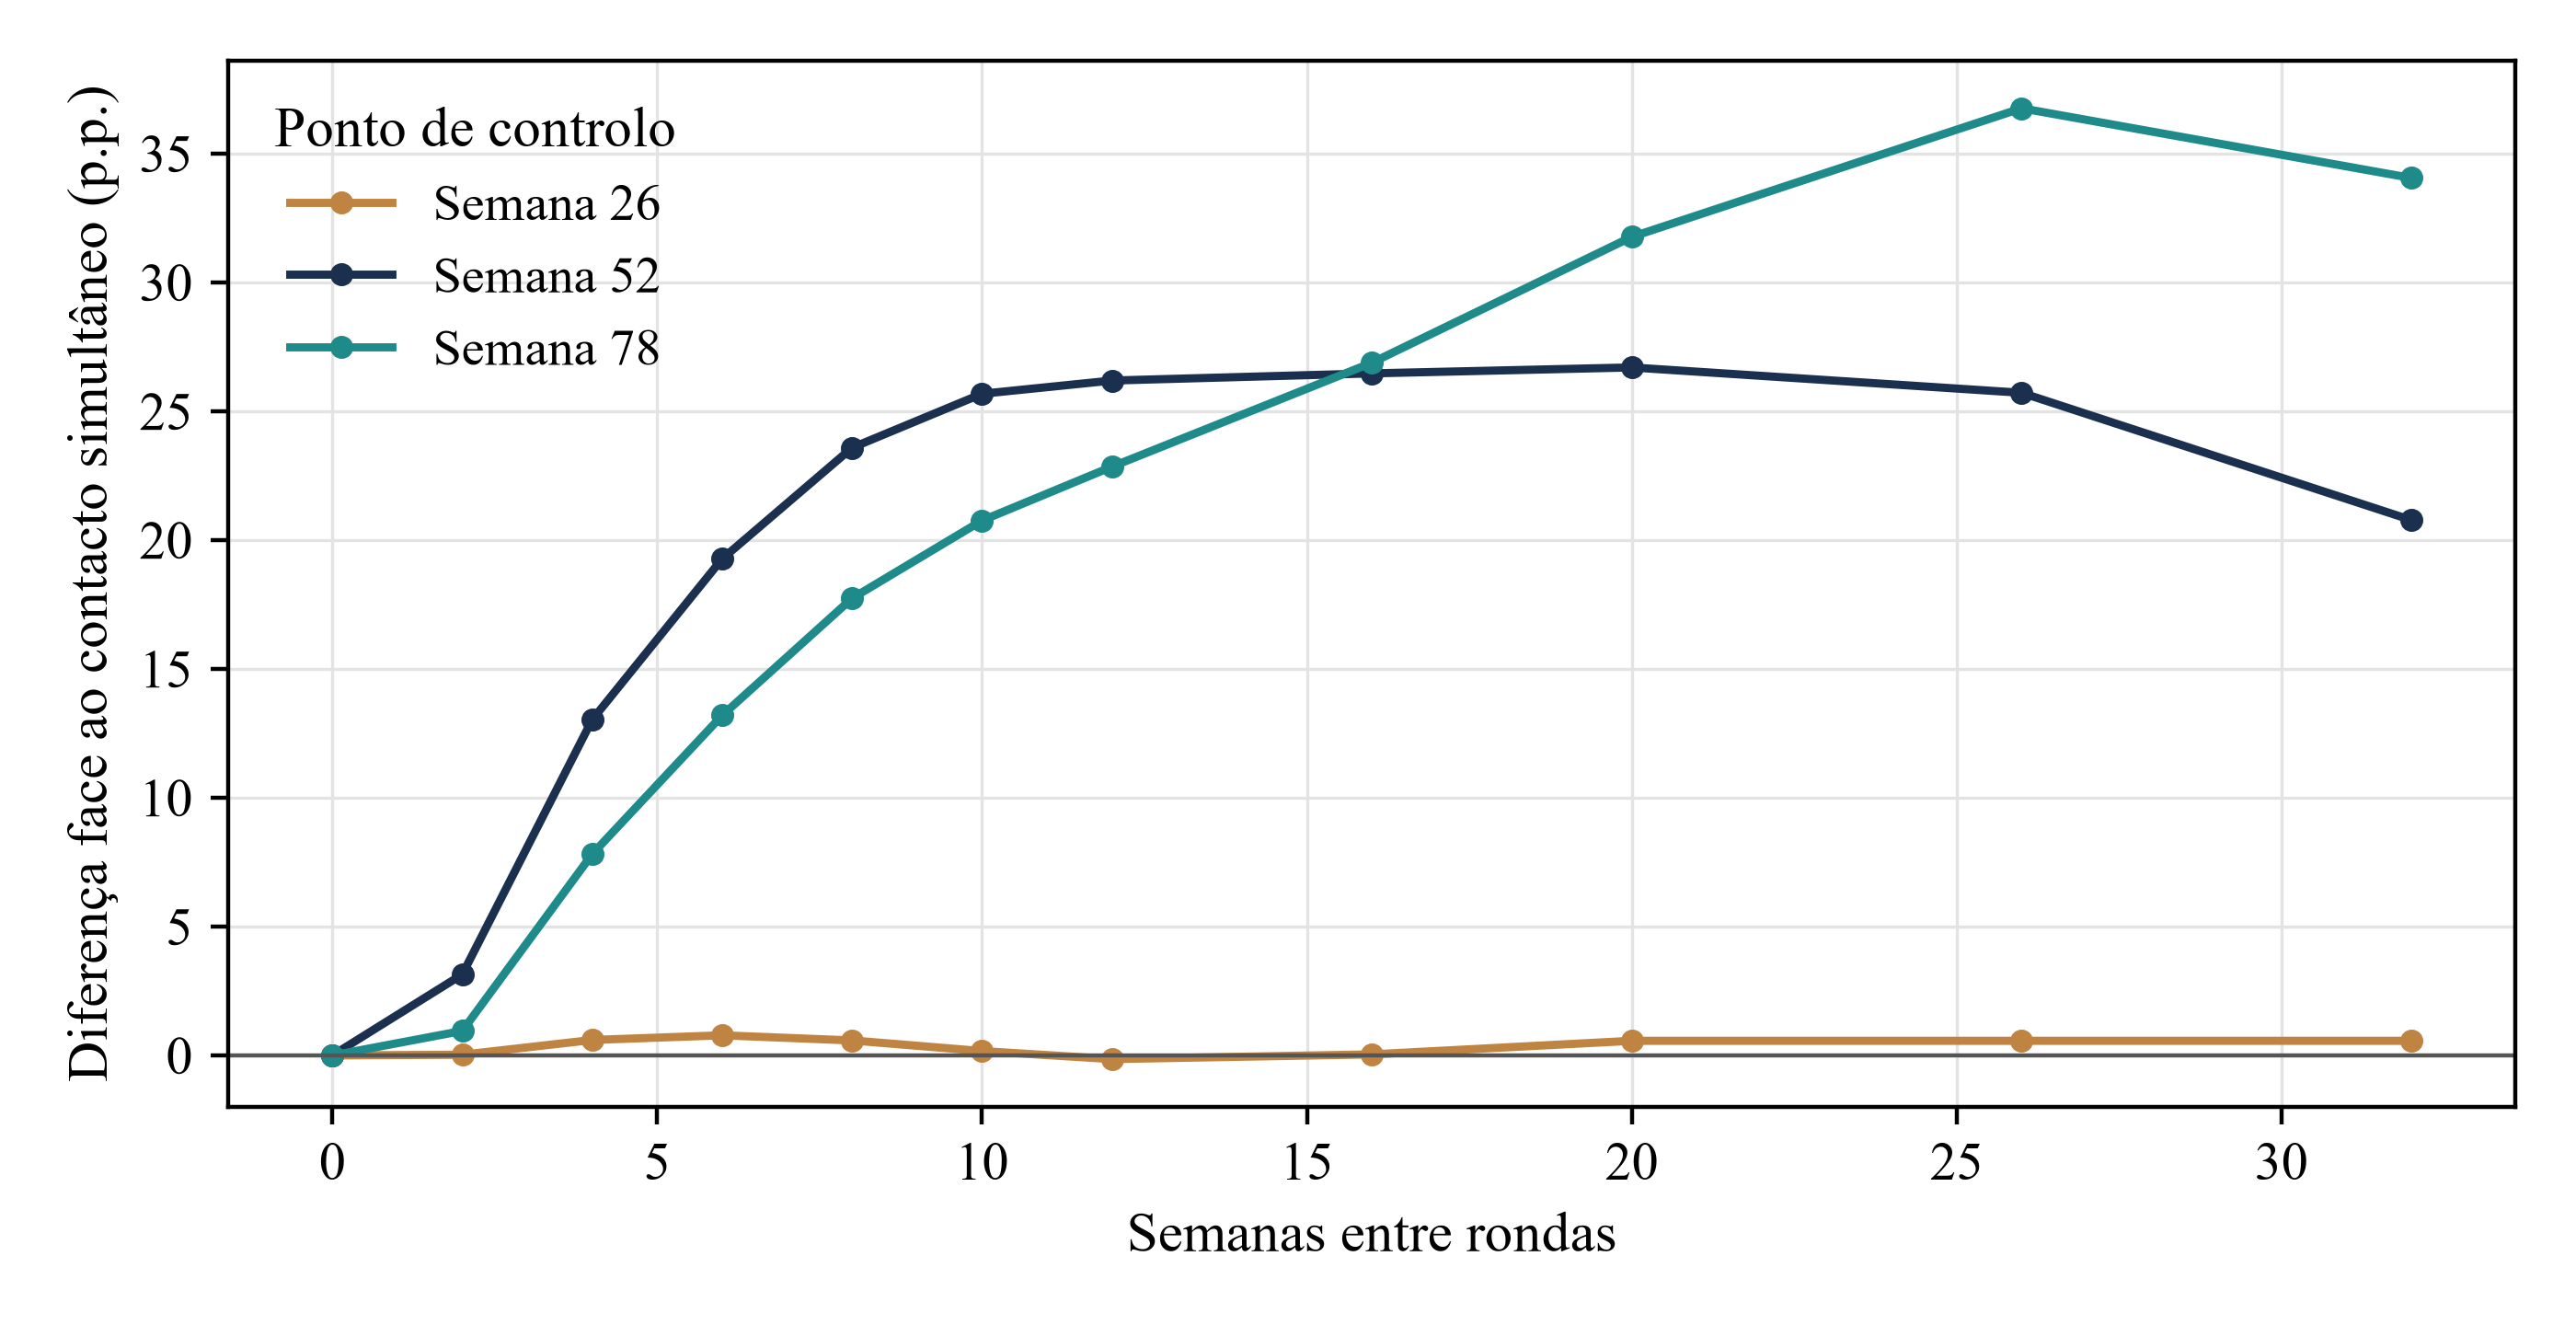
Análise da Matchpoint do caso simulado. Resultados sob os pressupostos indicados, sem dados observados. Diferença entre a regra por grupos e o contacto simultâneo, em pontos percentuais da meta, nas semanas 26, 52 e 78.
O resultado não sustenta a recomendação de um número de semanas. O modelo não calibra a diminuição da influência das recusas, o custo de esperar ou a duração da janela de mercado. No modelo, a vantagem é pequena com intervalos curtos, cresce e diminui com intervalos muito longos. O calendário é uma aproximação imperfeita ao que a ronda seguinte exige. A equipa deve revê-la depois de analisar as recusas e ajustar a proposta.
17 Os testes de tensão dão sinais distintos para a equipa identificar
A Tabela 8 volta a comparar o contacto simultâneo, a regra por grupos e as rondas aleatórias com novos sorteios no caso de base e em nove cenários de tensão. No caso de base, o contacto simultâneo atinge 35,5% da meta na semana 52 e a regra por grupos, 55,4%. Quando o tempo da equipa sénior é escasso, a espera sobe para 29,0 semanas e a vantagem da regra por grupos desce para +10,7 pontos na semana 52. Na semana 26, a diferença é de −0,9 pontos. Quando há ampla disponibilidade, a espera desce para 2,8 semanas e a vantagem para +8,7 pontos, porque a fila deixa de condicionar a distribuição do tempo da equipa.
Quando as recusas se propagam com mais força, a âncora passa da semana 29 para a 56. Os resultados descem para 9,8% com o contacto simultâneo e 17,5% com a regra por grupos. Retirar a aprendizagem e a âncora deixa uma vantagem de +10,8 pontos, atribuível no modelo à ordem e à distribuição das recusas no tempo. Antecedências regulamentares longas reduzem a vantagem para +5,6 pontos. Esse resultado é compatível com a impossibilidade de antecipar grupos sujeitos a vias mais lentas. Quando a equipa avalia mal os grupos, a regra por grupos atinge 48,6% e as rondas aleatórias, 44,2%.
O teste da janela de mercado avalia se o seu encerramento favorece o contacto simultâneo. Depois da semana 40, o interesse diminui para todos os contactos e decisões. Na semana 52, o contacto simultâneo atinge 29,4% e a regra por grupos, 48,7%. A diferença reportada é de +19,4 pontos. A fila também atrasa decisões para depois da semana 40 quando todos são contactados em simultâneo. Por isso, o resultado não se inverte. Um encerramento mais cedo ou uma quebra de interesse limitada às rondas posteriores distinguiria as estratégias. O prazo deve constar do registo de pressupostos. Nenhum cenário altera o resultado da semana 26 em mais de 2,1 pontos.
Se a perda de interesse começar na semana 6 e for duas vezes mais intensa, o resultado pouco muda. A regra por grupos atinge 52,2%, face a 33,4% com o contacto simultâneo, uma vantagem de +18,8 pontos. Quando as recusas se propagam pouco, o contacto simultâneo sobe para 61,2% e a regra por grupos para 87,6%. A vantagem aumenta para +26,3 pontos. Em cada cenário, a dimensão da vantagem depende dos pressupostos. Na semana 52, a diferença manteve-se positiva em todos os cenários testados.
Desloque a tabela na horizontal para ver todas as colunas.
| Cenário | Simultâneo, semana 52 | Por grupos, semana 52 | Rondas aleatórias, semana 52 | Diferença por grupos na semana 26 | Diferença por grupos na semana 52 | Diferença por grupos na semana 78 | Tempo na fila (semanas) | Semana da âncora | Sinal de diagnóstico |
|---|---|---|---|---|---|---|---|---|---|
| Caso de base | 35,5 | 55,4 | 44,2 | +1,0 | +19,9 | +15,0 | 12,4 | 29 | Pressupostos do registo |
| Capacidade sénior limitada | 22,8 | 33,5 | 25,2 | −0,9 | +10,7 | +13,5 | 29,0 | 33 | Fila longa; todos os resultados descem |
| Ampla capacidade sénior | 58,6 | 67,3 | 72,4 | +2,1 | +8,7 | +7,3 | 2,8 | 25 | Fila curta; vantagem pequena |
| Forte propagação de recusas | 9,8 | 17,5 | 13,3 | +1,0 | +7,7 | +4,4 | 12,3 | 56 | Âncora tardia; todos os resultados descem |
| Propagação fraca | 61,2 | 87,6 | 71,4 | −0,4 | +26,3 | +20,4 | 12,4 | 23 | Todos os resultados sobem; vantagem maior |
| Sem aprendizagem nem âncora | 29,7 | 40,5 | 31,2 | +0,4 | +10,8 | +6,5 | 12,3 | 29 | A vantagem cai para cerca de metade |
| Perda de interesse precoce | 33,4 | 52,2 | 40,6 | +0,8 | +18,8 | +14,4 | 12,1 | 29 | Pouca alteração |
| Antecedências regulamentares longas | 39,4 | 45,0 | 37,6 | −0,0 | +5,6 | +1,5 | 10,2 | 29 | Vias lentas; vantagem pequena |
| Avaliação errada dos grupos | 35,5 | 48,6 | 44,2 | +0,8 | +13,1 | +15,9 | 12,4 | 29 | O resultado por grupos aproxima-se do aleatório |
| A janela de mercado fecha na semana 40 | 29,4 | 48,7 | 37,5 | +1,0 | +19,4 | +17,0 | 12,4 | 29 | Todos os resultados descem; a vantagem mantém-se |
Análise da Matchpoint do caso simulado. Resultados sob os pressupostos indicados, sem dados observados. Valores em percentagem da meta, salvo indicação em contrário. Diferença em pontos percentuais: regra por grupos menos contacto simultâneo.
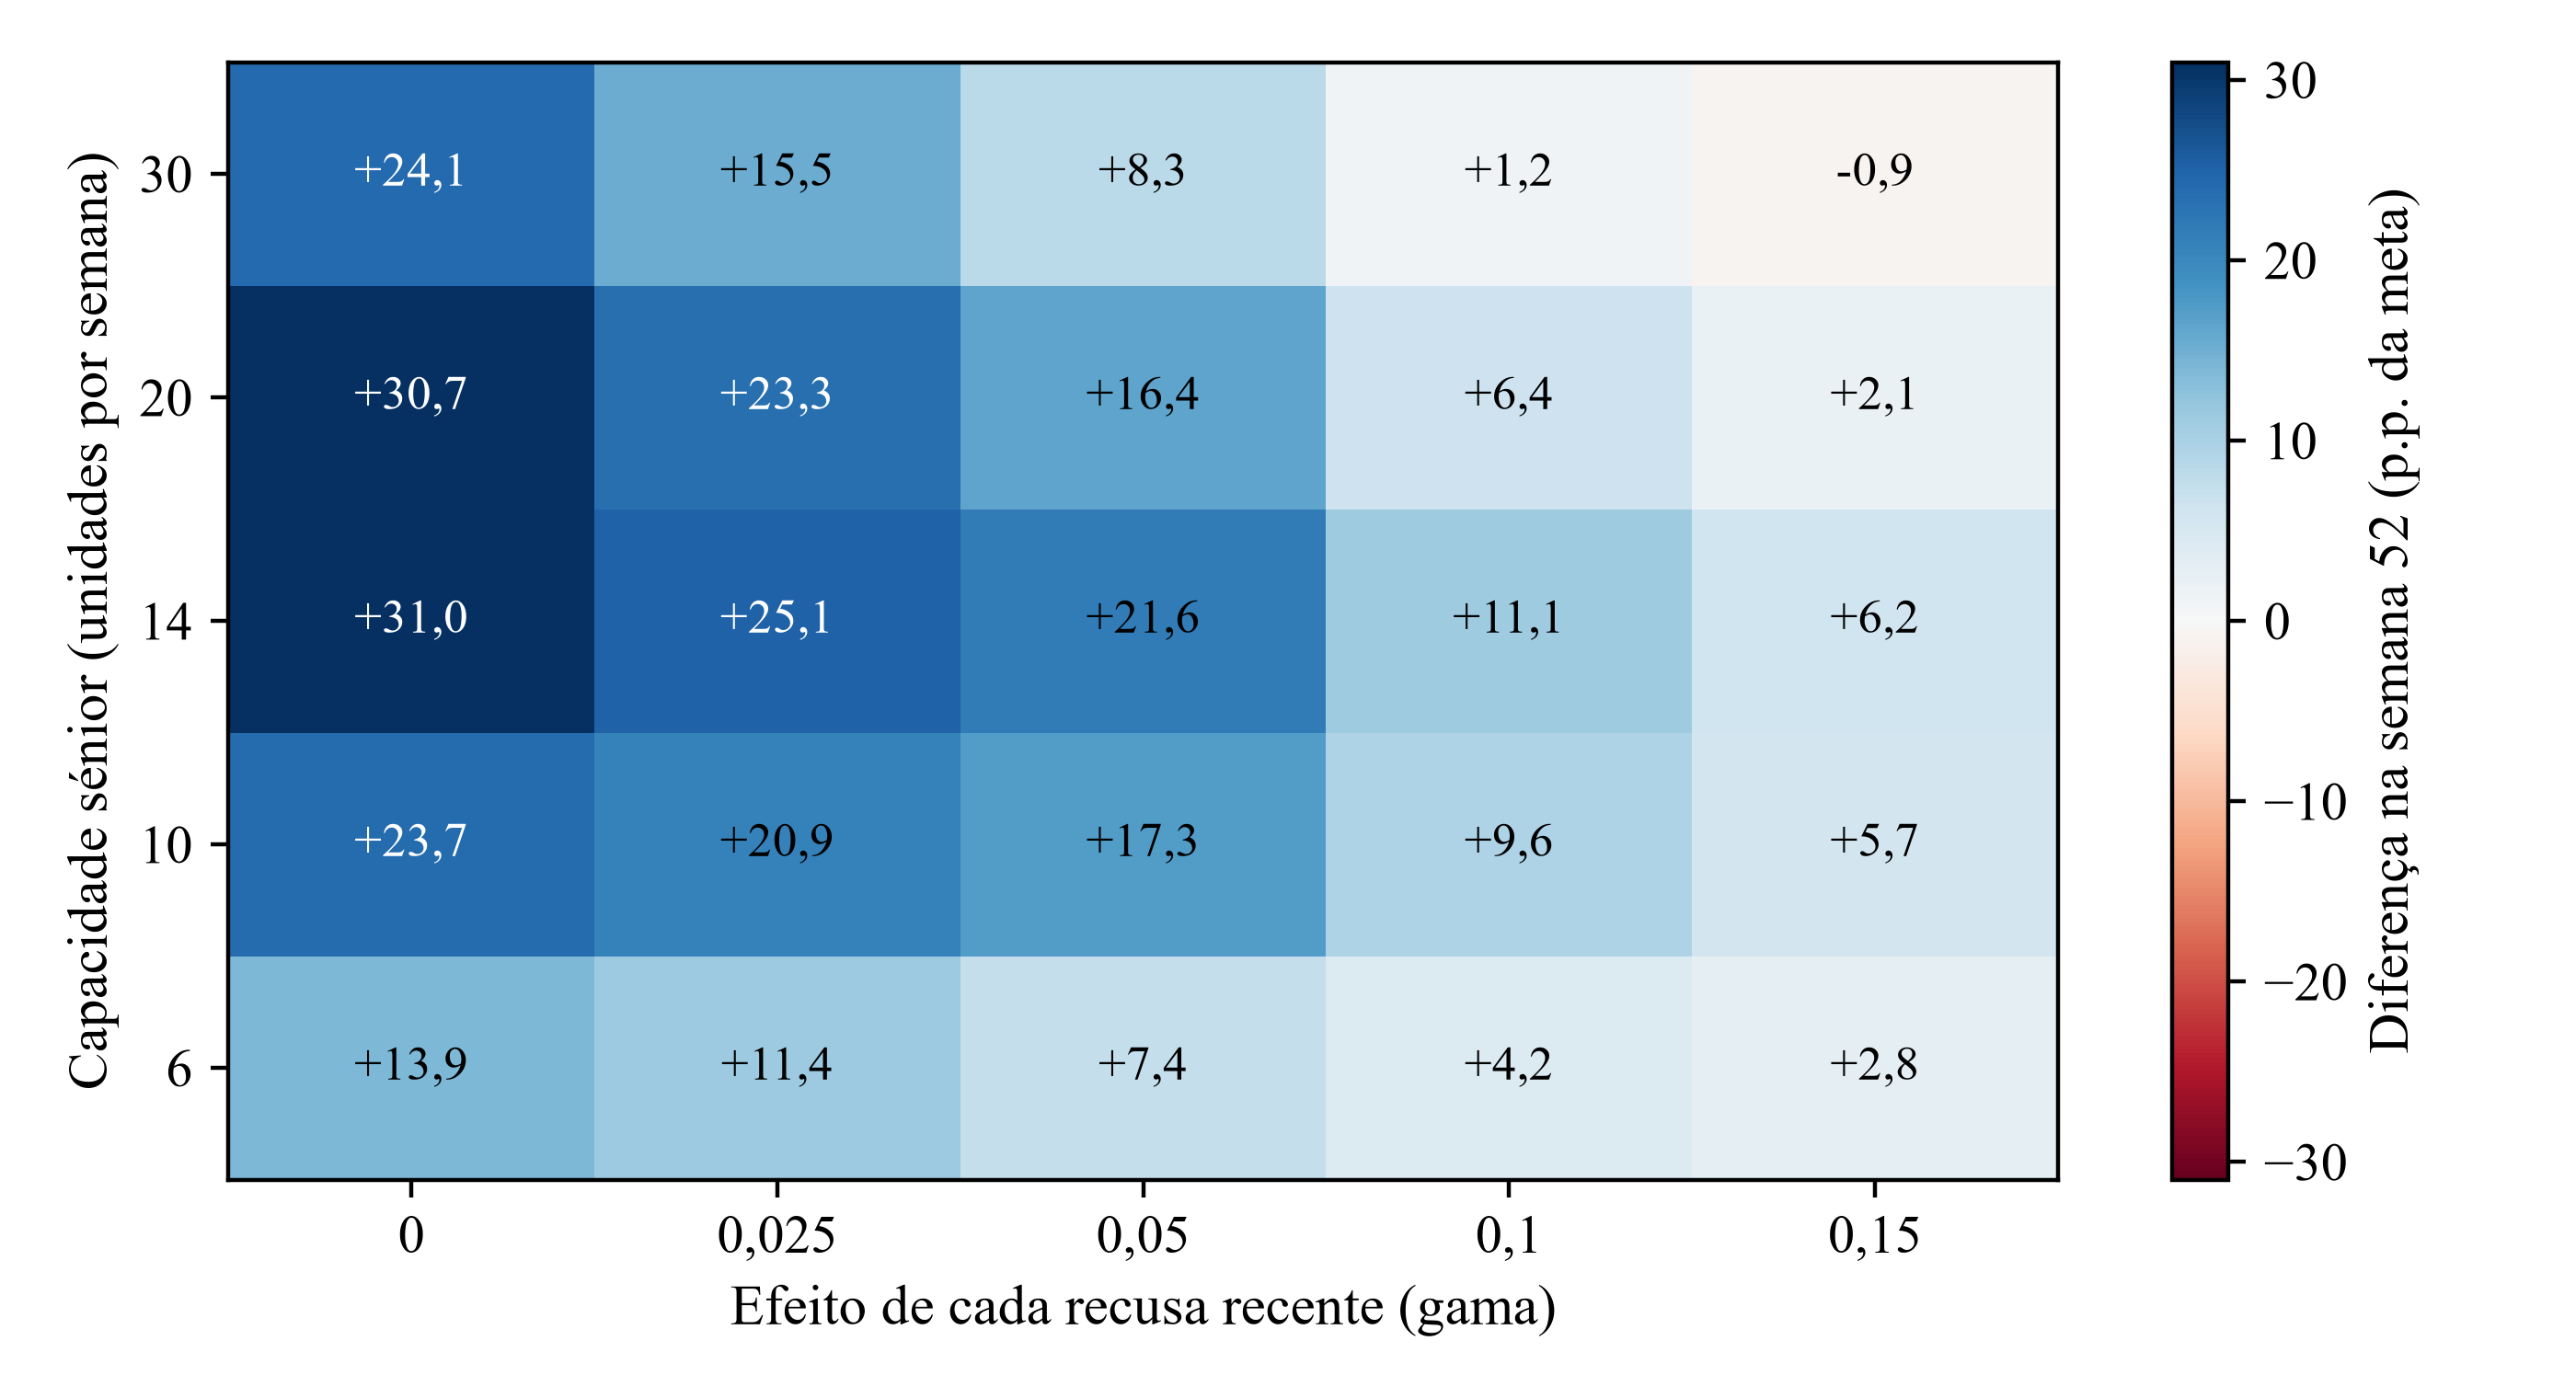
Análise da Matchpoint do caso simulado. Resultados sob os pressupostos indicados, sem dados observados. Diferença face ao contacto simultâneo na semana 52, em pontos percentuais da meta. Cada célula usa as mesmas 250 campanhas simuladas. Esta amostra comum difere da utilizada na Tabela 7.
A Figura 5 mostra a vantagem na semana 52 com cinco níveis de capacidade e cinco níveis de propagação. A diferença é positiva em 24 de 25 combinações e varia entre −0,9 e +31,0 pontos. A vantagem diminui à medida que a propagação aumenta, qualquer que seja a capacidade. No nível de propagação mais forte, fica em −0,9 pontos com ampla capacidade e em +2,8 pontos com capacidade limitada. Na célula de base, é de +21,6 pontos. No modelo, a propagação reduz a vantagem da ordenação e altera substancialmente o montante assinado em cada estratégia. O mapa descreve os mecanismos assumidos. Uma lista real pode ter resultados fora destes intervalos.
18 A avaliação da equipa altera a comparação entre rondas precoces e tardias
Quando decide a ordem das rondas, a equipa dá prioridade aos investidores que considera mais adequados. A experiência reproduz esse comportamento com um índice que combina a pontuação registada com metade da informação privada da equipa. O índice tem uma correlação de 0,93 com a adequação real. Na primeira e na terceira rondas, as taxas de assinatura são de 15,0% e 2,2%, com uma diferença bruta de +12,9 pontos. Se a atribuição às rondas for feita por sorteio, o mesmo contraste dá 7,7% e 7,4%, com uma diferença de +0,3 pontos.
Na Equação 6b, Y_i indica se o investidor i assina, E_i vale um para a primeira ronda e zero para a terceira, s_i é a pontuação registada e m_i e j_i são indicadores de mandato e jurisdição. Na Tabela 9, o viés é a diferença face à comparação não ajustada entre rondas precoces e tardias com atribuição aleatória. Após o ajustamento, desce de +12,6 para +5,4 pontos, uma redução de 57%. No modelo, a atribuição segundo a avaliação da equipa usa informação ausente da pontuação registada. Mudar a atribuição também altera quem partilha a fila e quem fica exposto às reações durante a campanha. O desvio restante não pode ser atribuído apenas a informação não registada nem interpretado como viés face a um efeito causal sobre toda a campanha.
Desloque a tabela na horizontal para ver todas as colunas.
| Atribuição das rondas | Taxa de assinatura, ronda 1 | Taxa de assinatura, ronda 3 | Diferença bruta (pontos) | Diferença ajustada (pontos) | Viés face ao referencial aleatório (pontos) |
|---|---|---|---|---|---|
| Amostra aleatória (rondas atribuídas por sorteio) | 7,7% | 7,4% | +0,3 | +0,3 | referencial |
| Avaliação da equipa, sem ajustamento | 15,0% | 2,2% | +12,9 | não aplicável | +12,6 |
| Avaliação da equipa, ajustada pela pontuação registada, mandato e jurisdição | 15,0% | 2,2% | não aplicável | +5,7 | +5,4 |
Análise da Matchpoint do caso simulado. Resultados sob os pressupostos indicados, sem dados observados. Diferença, em pontos percentuais, entre a primeira e a terceira rondas na proporção de investidores que assinam até à semana 78; resultados agregados das simulações.
A comparação por sorteio das datas de abordagem de investidores individuais produz uma diferença de +0,3 pontos. Detetá-la com 80% de potência estatística exigiria cerca de 121.231 investidores por braço. No mesmo horizonte, na semana 78, a regra por grupos altera o total da campanha em +14,4 pontos. O efeito da ordem passa pela interação entre os investidores, pela fila, pela âncora e pelo saldo de recusas. A comparação entre investidores individuais não capta essa interação. A campanha é a unidade de evidência.
19 Uma única entidade promotora dificilmente demonstra o efeito
A Tabela 10 extrai novas amostras das campanhas simuladas. Para cada estratégia, sorteia o número indicado de campanhas independentes e apresenta o intervalo da diferença estimada na semana 52 e a potência de um teste bilateral a 5%. O desvio-padrão do resultado na semana 52, entre campanhas, é de 16,7 pontos para o contacto simultâneo e de 20,9 para a regra por grupos. A diferença subjacente é de +19,7 pontos. Com três campanhas por braço, o intervalo central de 90% vai de −5,5 a +45,2 pontos e a potência é de 13%.
A potência atinge 60% com dez campanhas por braço e 89% com vinte. Aplicada a estas variâncias, a fórmula padrão aponta para cerca de 14 campanhas por braço para 80% de potência. Um pequeno conjunto de captações próprias permite uma análise descritiva. Estimar um efeito ao nível da campanha exige um estudo conjunto com campanhas distintas atribuídas a braços paralelos.
A potência aumenta rapidamente com o número de campanhas. Reunir dados de várias campanhas é útil e também combina setores, jurisdições e períodos distintos. A variância entre campanhas reais pode ser maior do que na simulação. O sinal correto pode ainda corresponder a um efeito demasiado incerto para justificar uma decisão. Com cinco campanhas por braço, o sinal estimado é correto em 95% dos sorteios, a potência é de 30% e o intervalo vai de +0,2 a +39,3 pontos.
Desloque a tabela na horizontal para ver todas as colunas.
| Campanhas por braço | Intervalo central de 90% da diferença estimada na semana 52 (pontos) | Sinal correto | Potência a 5%, sinal correto | Significativo com sinal incorreto |
|---|---|---|---|---|
| 3 | −5,5 a +45,2 | 90% | 13% | 0,0% |
| 5 | +0,2 a +39,3 | 95% | 30% | 0,0% |
| 10 | +5,8 a +33,6 | 99% | 60% | 0,0% |
| 20 | +10,0 a +29,5 | 100% | 89% | 0,0% |
| 40 | +12,6 a +26,5 | 100% | 100% | 0,0% |
| 80 | +14,7 a +24,7 | 100% | 100% | 0,0% |
Análise da Matchpoint do caso simulado. Resultados sob os pressupostos indicados, sem dados observados. Reamostragem dos resultados simulados na semana 52, com 4.000 sorteios por linha; valores críticos t de tabelas padrão.
20 Reprodução, verificações e limites dos controlos
O programa usa uma semente fixa e gera todos os resultados numéricos do modelo apresentados no artigo. A execução que produziu as tabelas verificou 100 condições de controlo: probabilidades que somam um, atribuição de cada investidor a uma só ronda, listas iguais em todas as estratégias, coincidência da regra por grupos com o contacto simultâneo quando o intervalo é zero, redução ou estabilidade do número de investidores ao longo das etapas, conciliação dos montantes assinados com a soma dos compromissos individuais, contactos após a antecedência regulamentar e o início da ronda e coerência entre a semana do primeiro fecho e o limiar correspondente.
Os controlos verificam a coerência interna. Com a mesma semente e as mesmas versões das bibliotecas, o programa reproduz cada tabela. Mudar a semente altera números individuais devido à variação amostral. Por isso, o artigo apresenta intervalos entre simulações.
A Tabela 11 apresenta os principais controlos. Estes confirmam a coerência interna dos cálculos. A correspondência entre os mecanismos e o comportamento real dos investidores permanece em aberto. Uma implementação separada do contacto simultâneo e da regra por grupos, feita a partir das equações do artigo com uma sequência aleatória própria, reproduziu a vantagem da semana 52 com um desvio inferior a meio ponto. Os números não foram confrontados com dados externos. Para testar uma conclusão, o leitor pode alterar o registo de pressupostos e voltar a executar o modelo. A execução leva alguns minutos.
Desloque a tabela na horizontal para ver todas as colunas.
| Controlo | Resultado esperado |
|---|---|
| Proporções por jurisdição, mandato e ronda | Cada distribuição soma um |
| Uma ronda por investidor em cada estratégia | Etiquetas permitidas; dimensões da matriz correspondem à lista |
| Lista de investidores idêntica em todas as estratégias | A impressão digital da lista mantém-se após todas as execuções |
| Um intervalo de zero reúne os grupos numa só ronda | Evolução dos compromissos assinados igual à do contacto simultâneo |
| O número de investidores não aumenta ao avançar nas etapas | Ordem crescente: assinados, compromissos indicativos, qualificados, reunidos, contactados, lista total |
| Os montantes assinados são conciliados | A soma dos compromissos individuais assinados coincide com o total acumulado |
| Data do contacto | Nenhum contacto antes do fim do prazo regulamentar ou do início da ronda |
| Total de verificações na execução | 100, todas concluídas com sucesso |
Condições verificadas durante a execução. A contagem é de verificações individuais. Base: análise da Matchpoint do caso simulado.
21 Desenho necessário para um estudo empírico
Defina a unidade de atribuição, os resultados e a análise antes do primeiro contacto. Atribua por sorteio as novas campanhas elegíveis, logo de início, ao contacto simultâneo ou a rondas ordenadas. Equilibre os braços por promotor e período do calendário quando viável e analise as campanhas pelo braço atribuído. Mudar de estratégia após o primeiro contacto faria persistir a fila, as recusas e os compromissos âncora. Uma adoção faseada em promotores recorrentes exigiria um desenho por grupos distinto, com novas campanhas e controlos pré-especificados de calendário e de efeitos de propagação [14].
Para a questão distinta ao nível do investidor, atribua por sorteio uma parte dos investidores elegíveis às rondas de contacto num subestudo definido previamente. Mantenha-o fora do ensaio principal ou defina de antemão como a sua atribuição interage com a comparação ao nível da campanha. Registe datas e horas, fundamento legal aplicável e autorizações do estudo [15, 16]; aplique as regras de promoção pertinentes a cada contacto. Use os resultados e semanas de acompanhamento da Secção 2. Registe a comparação e as variáveis de ajustamento antes da inclusão.
O número de campanhas determina o que se pode concluir. Com as variâncias da Secção 19, cerca de 14 campanhas por braço dão 80% de potência para uma diferença de +19,7 pontos. Com menos campanhas, a amplitude do intervalo dificulta a decisão. A Tabela 12 resume o desenho. Um estudo mais pequeno ainda pode descrever a passagem pelas etapas; essa descrição não constitui um teste.
Um promotor com menos campanhas pode registar todas as captações, descrever as etapas por grupo, definir antecipadamente o plano de rondas e a revisão que autoriza o seu início, e reservar uma pequena amostra aleatória. Pode depois partilhar dados anonimizados com o devido consentimento para um estudo conjunto. Poucas campanhas próprias não sustentam uma conclusão sobre o efeito da ordem. Registar o plano antecipadamente também reduz o risco de encerrar o estudo quando o resultado parece favorável e, assim, sobrestimar o efeito.
Desloque a tabela na horizontal para ver todas as colunas.
| Elemento | Especificação | Motivo |
|---|---|---|
| Unidade | Campanha para estudar a ordem; investidor dentro da campanha para estudar a resposta | O efeito decorre da interação |
| Atribuição | Atribuir novas campanhas no início a braços paralelos; subestudo distinto sobre rondas para investidores | Desliga a atribuição da avaliação da equipa |
| Registos de data e hora | Cada contacto, reunião, passo de diligência, recusa e assinatura | Permite a comparação nos mesmos momentos de acompanhamento |
| Consentimento | Documentar o fundamento legal e limitar os dados pessoais ao necessário [15, 16] | Permite a análise |
| Resultados | Reunião qualificada, compromisso indicativo, assinatura e primeiro fecho nas semanas 26, 52 e 78 | Corresponde à Secção 2 |
| Amostra | Cerca de 14 campanhas por braço para a variância simulada | Potência estatística |
| Análise | Analisar por braço atribuído; considerar estratos de atribuição e covariáveis pré-especificadas | Preserva a comparação ao nível da campanha |
| Relato | Todas as campanhas, incluindo as interrompidas e as que não tiveram êxito | Reduz o viés de sobrevivência |
Desenho proposto; as linhas indicam o que recolher e decidir. [14, 15, 16]
22 O que mostrar ao cliente ou comité: plano, registo e referencial
O cliente ou comité de investimento deve começar pelo plano de rondas: grupos atribuídos a cada ronda, justificação da ordem e via regulamentar utilizada. A Tabela 13 apresenta os elementos do dossier. O plano deve indicar o índice de preparação e os dados que o sustentam para cada grupo, bem como quem pode autorizar a ronda seguinte e em que condições.
O relatório de progresso deve mostrar, por grupo, os compromissos assinados e indicativos nas semanas 26, 52 e 78 face à meta e ao limiar do primeiro fecho, acompanhados do registo de recusas e das horas da equipa sénior. Deve ainda mostrar o resultado de referência estimado pelo modelo para o contacto simultâneo sob os pressupostos indicados. A origem simulada do valor deve ficar explícita. O referencial não demonstra que a sequência funcionou na prática.
O comité também deve conhecer os limites da análise. Os números não informam sobre o preço, as condições ou a qualidade dos investidores e a sua magnitude não tem suporte em dados observados. Seria excessivo apresentar o ganho simulado de +19,7 pontos como resultado esperado. O relatório pode expor o mecanismo, a evidência disponível e as condições para abandonar o plano.
Desloque a tabela na horizontal para ver todas as colunas.
| Elemento | Conteúdo | Pergunta a que responde |
|---|---|---|
| Plano de rondas | Grupos, ronda, via e responsável pela autorização | Porquê esta ordem? |
| Índice de preparação | Pressupostos e evidência por grupo | A classificação é defensável? |
| Resultados nas datas de controlo | Compromissos assinados e indicativos por semana e grupo | Em que ponto está a captação face à meta? |
| Registo de recusas | Data, etapa, motivo e investidores que tiveram conhecimento | O que deve mudar antes da próxima ronda? |
| Disponibilidade da equipa sénior | Horas e tempo em fila | A capacidade está a limitar o avanço? |
| Referencial do modelo | Resultado esperado, identificado como simulado | O que poderia ter acontecido com outro plano? |
| Condições para abandonar o plano | Sinais relativos à janela, à âncora e à propagação | Quando contactar os restantes grupos? |
Dossier proposto; as linhas indicam a informação a apresentar.
23 Cinco decisões para uma captação em curso e um limite para a automatização
Primeiro, determinar a janela. Se a janela de mercado ou o prazo do mandato terminar em cerca de 26 semanas, a experiência simulada mostra pouca vantagem até essa data. Nesse caso, contactar primeiro os grupos que podem decidir depressa e reservar os restantes para uma segunda ronda. Segundo, medir a capacidade sénior. Se a espera prevista com o contacto simultâneo exceder algumas semanas, uma fila sem ordem definida racionará o tempo da equipa ao acaso. Nesse caso, ordenar contactos pode justificar o custo. Terceiro, montar o plano para os quinze grupos com o índice de preparação e antecipar o grupo que possa fornecer uma âncora.
Quarto, evitar a prioridade sistemática aos investidores mais rápidos e de menor montante. No modelo, essa ordem atrasa a âncora e deixa os processos mais demorados para o fim. Quinto, iniciar cada ronda posterior depois de analisar o registo de recusas e rever a proposta. Se várias recusas ocorrerem no mesmo segmento em poucas semanas e houver sinais de propagação, suspender a abordagem desse segmento. Estas orientações derivam de uma simulação e aplicam-se na medida em que os mecanismos se verifiquem.
Ferramentas de dados e sistemas automatizados podem manter o registo, assinalar entradas desatualizadas e preparar versões preliminares do relatório. A decisão sobre a ronda e a sua autorização deve ficar com a equipa. Qualquer modelo ou pontuação deve ser testado para a pergunta específica com um conjunto de campanhas reservado para esse fim. O resultado deve ser registado com data e versão.
24 Limitações e próxima decisão
O desenho da experiência inclui mecanismos que favorecem a ordenação: formação de filas, aprendizagem na preparação da proposta e uma âncora. A propagação de recusas, tal como modelada, diminui a vantagem e afeta o montante assinado em todas as estratégias. Nenhuma fonte quantifica o efeito. Os resultados são gerados pelos mesmos mecanismos que a regra utiliza. A experiência mostra o que decorre dos pressupostos; a validade dos pressupostos permanece em aberto. Cada parâmetro foi definido para o modelo e nenhuma fonte lhe atribui um valor. Prazos regulamentares longos podem reduzir a vantagem a poucos pontos. Dar prioridade aos family offices inverte o resultado. Para lá da perda de interesse já incluída, o modelo omite fatores que poderiam tornar a espera dispendiosa, como fundos concorrentes ou o cansaço do investidor num processo longo. Esses fatores poderiam inverter o resultado.
Os investidores são independentes exceto pela propagação de recusas descrita. O modelo exclui novos contactos com os mesmos investidores, fundos concorrentes, alterações de condições, efeitos sobre o preço e um teto fixo. Usa um termo simples de ruído na preparação registada. A análise regulamentar abrange algumas disposições de oferta e promoção. As regras sauditas específicas dos fundos e os regimes nacionais da UE ficam de fora. Confirme a via aplicável e as regras em vigor com assessores qualificados antes de se apoiar nelas.
Use o registo da Tabela 3 na próxima campanha. Assessores ou plataformas com as autorizações necessárias podem reunir campanhas distintas e elegíveis para o estudo de braços paralelos da Secção 21. Até haver essa evidência, use a simulação para identificar as condições que vale a pena testar e reveja o registo de recusas antes de lançar outra ronda.
Referências
- Dubai Financial Services Authority. DFSA Rulebook, General Module, chapter 3 (financial promotions), rules 3.2.1 (guidance), 3.4.1 and 3.5.1, version VER72/07-26, consultado em 14 de outubro de 2026; and A Guide to the DIFC Financial Promotions Prohibition, June 2018. Regras vinculativas e orientações em vigor à data da consulta; o guia é de 2018. https://dfsaen.thomsonreuters.com/entiresection/15119
- Abu Dhabi Global Market. Financial Services and Markets Regulations 2015, section 18 and Schedule 2, consolidated version in force from 21 May 2026, ADGM Rulebook, consultado em 14 de outubro de 2026. Regulamento vinculativo. https://en.adgm.thomsonreuters.com/rulebook/18-restrictions-financial-promotion
- Capital Market Authority, Reino da Arábia Saudita. Rules on the Offer of Securities and Continuing Obligations, alteradas pela Resolução 3-6-2026 de 19 de janeiro de 2026, artigos 8 a 10. Tradução inglesa da autoridade; o texto oficial é árabe. As regras específicas dos fundos não foram analisadas. https://cma.gov.sa/en/RulesRegulations/Regulations/Documents/RULES_ON_THE_OFFER_OF_SECURITIES_AND_CONTINUING_OBLIGATIONS_en2026.pdf
- Capital Market Authority, Emirados Árabes Unidos. Decreto-Lei Federal n.º 32 de 2025 relativo à Capital Market Authority; Financial Activities Rulebook, artigo 6 sobre obrigações específicas da promoção. https://legislation.uaecma.gov.ae/en/entiresection/1 https://legislation.uaecma.gov.ae/en/entiresection/2571
- United Kingdom. Financial Services and Markets Act 2000 (Financial Promotion) Order 2005, SI 2005/1529, article 19. Instrumento regulamentar vinculativo na versão publicada em legislation.gov.uk. https://www.legislation.gov.uk/uksi/2005/1529/article/19
- Parlamento Europeu e Conselho. Diretiva 2011/61/UE relativa aos gestores de fundos de investimento alternativos, texto consolidado de 16 de abril de 2026, artigo 30a, n.os 1 e 2. As regras nacionais de colocação privada não foram analisadas. https://eur-lex.europa.eu/legal-content/EN/TXT/PDF/?uri=CELEX%3A02011L0061-20260416
- United States. 17 CFR 230.506 (Regulation D, Rule 506), 17 CFR 230.501(e) (contagem de compradores) and 17 CFR 230.502(c) (limitação à forma de oferta). Electronic Code of Federal Regulations. https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.506 https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.501 https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.502
- Institutional Limited Partners Association. ILPA Principles 3.0: Fostering Transparency, Governance and Alignment of Interests for General and Limited Partners. 2019. Norma setorial voluntária, sem força vinculativa. https://ilpa.org/wp-content/uploads/2019/06/ILPA-Principles-3.0_2019.pdf
- Duane Morris LLP. Private Equity Fund Timeline. Presentation by J. Wheater, August 2014. Apresentação de profissionais com data identificada, sem base num inquérito. https://www.duanemorris.com/site/static/private_equity_fund_timeline.pdf
- Bikhchandani, S., Hirshleifer, D., Tamuz, O. and Welch, I. Information Cascades and Social Learning. 25 May 2021. Revisão teórica, na versão de documento de trabalho. https://arxiv.org/abs/2105.11044
- Astebro, T., Lovo, S., Fernandez Sierra, M. and Vulkan, N. Herding in Equity Crowdfunding. HEC Paris Research Paper 1245, 7 December 2017, revised June 2018. Documento de trabalho; consulta limitada ao resumo. https://econpapers.repec.org/paper/ebgheccah/1245.htm
- Cortes, K., Singh, M., Solomon, D. H. and Strahan, P. The Stench of Failure: How Perception Affects House Prices. NBER Working Paper 30760, December 2022. Documento de trabalho sobre habitação; consulta limitada ao resumo. https://www.nber.org/papers/w30760
- Bernstein, S., Korteweg, A. and Laws, K. Attracting Early Stage Investors: Evidence from a Randomized Field Experiment. Stanford Graduate School of Business Research Paper 3006, 2014. Documento de trabalho; consulta limitada ao resumo. https://ideas.repec.org/p/ecl/stabus/3006.html
- Taljaard, M., Lilford, R., Girling, A. and Hemming, K. The stepped wedge cluster randomised trial: an opportunity to increase the quality of evaluations of service delivery and public policy interventions. Trials 16(Suppl 2):P4, 2015. Resumo de comunicação em conferência. https://pmc.ncbi.nlm.nih.gov/articles/PMC4659269/
- United Arab Emirates Government portal. Data protection laws: Federal Decree-Law No. 45 of 2021 on the protection of personal data, in force 2 January 2022. Resumo no portal oficial, consultado em 14 de outubro de 2026; o decreto-lei não foi consultado diretamente. https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Information Commissioner's Office. Electronic mail marketing, guide to PECR. Orientações do regulador, consultadas em 14 de outubro de 2026. https://ico.org.uk/for-organisations/direct-marketing-and-privacy-and-electronic-communications/guide-to-pecr/electronic-and-telephone-marketing/electronic-mail-marketing/
Sobre o autor
Chennakeshav (CK) é um executivo de finanças empresariais e banca de investimento com mais de 25 anos de experiência global na originação, estruturação e execução de operações de M&A, capital de crescimento e estratégia empresarial. Liderou mandatos de criação de valor para fundadores, empresas e fundos; liga a perspetiva do conselho de administração à execução prática e ao fecho.
A sua carreira inclui Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, empresas participadas pela ADQ e Emirates Growth Fund, em TMT, imobiliário, fintech, deeptech, cleantech, infraestruturas e energia. Trabalhou com dirigentes empresariais, fundos de private equity e capital de risco, fundos soberanos e family offices para financiar captações complexas de capital e empresas em expansão, e liderou diligência de M&A, integração pós-fusão e transformação empresarial para criar valor.
Na Matchpoint Partners é Managing Partner, liderando a prática de finanças empresariais, M&A e captação de capital. Tem um MBA da London Business School, um grau em engenharia pela VTU e frequenta um Master of Laws (LLM) na UCL London.
CK participa ativamente como mentor de start-ups na Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, exerce como Entrepreneur Mentor in Residence (EMiR) na London Business School e é jurado do Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Aviso legal
Este artigo integra uma série contínua sobre a estrutura dos mercados privados e alternativos. As opiniões expressas são as do autor. O artigo tem finalidade exclusivamente informativa, descreve a estrutura do mercado em termos gerais e não constitui aconselhamento de investimento, jurídico, fiscal ou regulatório, nem recomendação relativa a um valor mobiliário, veículo ou contraparte.
