
1 القرار: التواصل مع القائمة دفعة واحدة أم ترتيب الجولات
تستقطب عملية جمع رأس المال مستثمرين من ولايات قضائية متعددة وبتفويضات مختلفة. وللجهة الراعية أو المدير فريق قيادي واحد، ومجموعة واحدة من الوثائق، وسمعة واحدة. ويمكنه التواصل مع جميع الأسماء معاً أو ترتيبها في جولات بحسب الولاية القضائية ونوع التفويض، والاستفادة في كل جولة مما تكشفه الجولة السابقة. ويواجه هذا الخيار المؤسسون والمديرون الماليون والجهات الراعية التي تجمع رأس المال الخاص، وكذلك مديرو الصناديق الذين يستقطبون شركاء محدودين في دول مجلس التعاون الخليجي وخارجها. وتختبر الورقة الخيار على قائمة افتراضية من 240 مستثمراً، بهدف جمع 200 مليون دولار أمريكي.
لا تتوافر للمؤلف بيانات عن مجموعات المستثمرين تتضمن طوابع زمنية للتواصل. لذلك لا تعرض الورقة معدل تحول مرصوداً. ويستند الإطار إلى نظم التسويق التي تحدد متى وكيف يجوز التواصل مع المستثمر [1, 2, 3, 4, 5, 6, 7]، وإلى أعراف إقفال الصناديق والجداول الزمنية التي يصفها الممارسون [8, 9]، وإلى دراسات التعلّم بين المستثمرين [10, 11, 12, 13]. وتطبق التجربة سبع طرق للتواصل على السحوبات العشوائية نفسها، وتعرض ما ينتج عند تحقق الآليات المحددة. وتوضح المواضع التي تكون فيها النتيجة انعكاساً للفرضيات.
تقدم الورقة إطاراً لاتخاذ القرار، وتجربة قابلة لإعادة التنفيذ، ومواصفات للبيانات اللازمة لدراسة فعلية. وتبين متى تتفوق الجولات المرتّبة على التواصل المتزامن في الحالة المحاكاة، ومقدار التفوق، وكيف تقارن بالجولات العشوائية والترتيب بالمعلومات الكاملة، وفي أي ظروف ضغط يزول كل مكسب. ولا تقدّر الورقة معدل تحول فعلياً، أو فاصلاً زمنياً موصى به بين الجولات، أو أثراً على تفويض قائم.
تخضع القائمة التي تشمل الخليج وبقية العالم لقواعد متعددة ولمهل قرار مختلفة في الوقت نفسه. فالمستثمر السيادي أو المؤسسي في ولاية قضائية، والمكتب العائلي في أخرى، وصندوق الصناديق في ثالثة، قد يختلفون في المسار القانوني للتواصل، والوقت اللازم للقرار، واحتمال اطلاعهم على ردود غيرهم. وتستخدم الورقة هذه الاختلافات كمدخلات لدراسة الترتيب الناتج عنها.
2 تحديد النتيجة أولاً: الالتزامات الموقّعة في مواعيد قياس محددة
يُقيّم ترتيب الجولات في ضوء نتيجة مرتبطة بموعد. ويُعد الاجتماع الأول مؤهلاً إذا أدى إلى فتح ملف للفحص النافي للجهالة. ويتقدم الفحص إذا قدّم المستثمر التزاماً مبدئياً، ويصبح الالتزام موقّعاً عند استكمال الوثائق. ويفترض النموذج أن ذلك يحدث في 92% من الالتزامات المبدئية بعد أربعة أسابيع. والمقياس الرئيس هو حصة الالتزامات الموقّعة من هدف جمع رأس المال في الأسبوع 52 بعد البدء. وتعرض النتائج أيضاً في الأسبوعين 26 و78 لأن الترتيب يؤثر في التوقيت وفي الحصيلة.
تعكس مواعيد القياس هيكل إقفال الصندوق. ويُعرّف الإقفال الأول ببلوغ الالتزامات الموقّعة 30 مليون دولار أمريكي، أي 15% من الهدف. وتعرض التجربة نسبة التكرارات التي تبلغ هذا الحد بحلول الأسبوعين 26 و52، والأسبوع الوسيط لبلوغه. ويتكون أفق الأسابيع الـ78 من 26 أسبوعاً حتى الإقفال الأول تليها 52 أسبوعاً للإقفال، بما يوافق مثال الاثني عشر شهراً الوارد في أحد المعايير القطاعية للفترة التي تلي الإقفال الأول [8]. ويُحسب رفضٌ في الاجتماع الأول من مستثمر لا يقل توافقه الفعلي عن 0.6 بوصفه خسارةً لعلاقة عالية التوافق.
تحسب المقارنة الطلب الموقّع من دون تقييد الإقفالات بسقف. وفي الواقع، قد يضع الصندوق سقفاً ملزماً ويحدد المُصدر حداً أقصى لجمع الأموال. والنتائج القريبة من الهدف أو التي تتجاوزه تعكس طلباً في حدود الهدف أو أعلى منه. ولا تقيس المؤشرات السعر أو الشروط أو جودة المستثمرين الملتزمين أو تكلفة رأس المال، وهي عوامل تدخل أيضاً في القرار الفعلي.
3 القواعد الخليجية تحدد مَن يجوز التواصل معه وبأي مسار
تعرّف سلطة دبي للخدمات المالية الترويج المالي بأنه أي اتصال يدعو شخصاً أو يحثّه على إبرام اتفاق لخدمات مالية أو التعامل في منتج مالي. وتعفي القاعدة GEN 3.4.1 الترويج الموجّه حصراً إلى شخص يبدو، استناداً إلى أسباب معقولة، من العملاء الذين يُعتبرون مهنيين من الفئة المحددة في قواعد السلوك، ولا يمكن لغيره قبوله. ويغطي إعفاء مستقل ترويجاً يُوجَّه إلى متلقٍّ في مركز دبي المالي العالمي استجابة لطلب غير ملتمس منه لتلقي ذلك الترويج. ولا يجوز توجيه الترويج المخصص حصراً للعملاء المهنيين إلى أي شخص لا يبدو منهم، ويجب أن يوضح أن هؤلاء العملاء وحدهم ينبغي أن يتصرفوا بناءً عليه. وتضيف الإرشادات أن الترويج بانتظام أو لفترة طويلة أثناء الوجود الفعلي في المركز قد يُعد مزاولة لخدمة مالية [1].
تقيّد المادة 18 من لوائح الخدمات والأسواق المالية لسوق أبوظبي العالمي توجيه دعوة أو حافز للمشاركة في نشاط استثماري في سياق الأعمال. وتشمل المسارات المذكورة الاتصالات الصادرة عن شخص مصرح له أو معفى؛ والاتصالات الصادرة عن شخص مرخص له وخاضع لإشراف جهة تنظيم للخدمات المالية في الإمارات العربية المتحدة؛ والمحتوى الذي وافق عليه شخص مصرح له أو معفى لأغراض المادة 18؛ وإعفاءً منطبقاً في الجدول 2. ولا يخضع الاتصال الصادر خارج السوق للقيد إلا إذا كان من شأنه إحداث أثر داخله. ويميز الجدول 2 بين الاتصالات الآنية المطلوبة وغير المطلوبة والاتصالات غير الآنية مثل الرسائل والبريد الإلكتروني [2].
تشترط قواعد هيئة السوق المالية السعودية، بصيغتها المعدلة في يناير 2026، بوجه عام وسيطاً مرخصاً له بالترتيب وإشعاراً قبل الطرح الخاص للأوراق المالية بعشرة أيام على الأقل. وتتاح مهلة أقصر لعروض دين محددة إذا قُدم الإشعار قبل بدء الطرح واستوفى الطارح المحلي أو الكيان ذو الغرض الخاص شروط المادة 10(أ)(2). وتتناول المادتان 8 و9 الطرح للعملاء المؤسسيين والمؤهلين والطرح المحدود. وقد يشمل الطرح المحدود ما يصل إلى 100 شخص آخر ممن يُعرض عليهم، يدفع كل منهم ما لا يزيد على 200,000 ريال سعودي أو ما يعادله. ولا يجوز طرح الفئة نفسها من الأوراق المالية طرحاً محدوداً إلا مرة واحدة خلال اثني عشر شهراً [3]. وتخرج قواعد الصناديق المنفصلة عن نطاق هذه المراجعة.
في الإمارات العربية المتحدة خارج المناطق المالية الحرة، حلّت هيئة سوق المال محل هيئة الأوراق المالية والسلع اعتباراً من 1 يناير 2026. وتنص المادة 6 من قواعد الترويج الصادرة عن الجهة التنظيمية على جواز ترويج وحدات الصناديق الأجنبية عبر طرح خاص للمستثمرين المهنيين أو الأطراف المقابلة. ويظل التحقق من المنتج وتصنيف المتلقي وصلاحية المروّج واجباً لكل اتصال. ولا تحدد الأحكام المشار إليها مهلة الأسابيع الستة المستخدمة في المحاكاة [4].
4 المملكة المتحدة والاتحاد الأوروبي والولايات المتحدة: صفة المستثمر وكيفية الاتصال الأول
تنص المادة 19 من أمر الترويج المالي في المملكة المتحدة على مسارين ينطبقان هنا: أن يوجّه المرسل الاتصال إلى متلقين يعتقد على أساس معقول أنهم من محترفي الاستثمار، أو أن يكون من المعقول اعتبار الاتصال موجّهاً حصراً إلى محترفي الاستثمار. وتدعم التنبيهات المحددة وغيرها من العوامل التقييم في المسار الثاني، من دون أن يكون أي منها مطلوباً في جميع الحالات. ولا تحدد المادة مهلة مسبقة. وثّق قبل إرسال الاتصال الأساس الذي تستند إليه لاستخدام أيّ من المسارين [5].
تجيز المادة 30a لمدير صندوق استثمار بديل مرخص في الاتحاد الأوروبي إجراء تسويق تمهيدي لمستثمرين مهنيين محتملين، ضمن شروط منها ألا تتيح المعلومات اتخاذ التزام استثماري وألا تشكل وثائق اشتراك. ويجب على المدير إخطار سلطة دولته الأصلية بخطاب غير رسمي في غضون أسبوعين من البدء. ويُعد اشتراك مستثمر مهني خلال 18 شهراً من بدء التسويق التمهيدي نتيجةً للتسويق ويخضع لإجراءات الإخطار المنطبقة، متى كان الصندوق مذكوراً في معلومات التسويق التمهيدي أو أُنشئ نتيجةً له [6]. وقواعد الطرح الخاص الوطنية خارج نطاق هذه المراجعة.
في الولايات المتحدة، تخضع القاعدة 506(b) لحظر الدعوة العامة المنصوص عليه في القاعدة 502(c). ويبلغ الحد 35 مشترياً ممن يدخلون في الاحتساب خلال أي فترة من 90 يوماً تقويمياً، مع مراعاة اعتقاد المُصدر المعقول واستثناءات الاحتساب في القاعدة 501(e)، ومنها المستثمرون المعتمدون. ويجب أن يستوفي المشترون غير المعتمدين شرط الدراية الاستثمارية الوارد في القاعدة 506(b)، التي تتيح للمُصدر أيضاً الاعتماد على اعتقاد معقول قبيل البيع مباشرة. وتسمح القاعدة 506(c) بالدعوة العامة إذا كان جميع المشترين مستثمرين معتمدين واتخذ المُصدر خطوات معقولة للتحقق من الصفة [7]. ويُخطط لطريقة الاتصال الأول وإجراءات التحقق كلٌّ على حدة. ولا تضع الأحكام المذكورة من القاعدة 506(c) موعداً للاجتماع الأول.
يقارن الجدول 1 المسارات السبعة بالمهل المستخدمة في المحاكاة. وجميع المهل مدخلات للسيناريو معبّر عنها بأسابيع كاملة. وتمثل مهلة الأسبوعين المفترضة للسعودية القاعدة العامة للإشعار قبل عشرة أيام من الطرح في مسار الأوراق المالية المبين هنا. ولا تحاكي الاستثناء الذي يسمح بإشعار أقصر لبعض عروض الدين، ولا تحدد جدولاً لتسويق الصناديق، ولا تمنح إذناً بالاتصال بمستثمر.
مرّر الجدول أفقياً لعرض جميع الأعمدة.
| المسار | ما يثبته النص | ما لا يحسمه النص | المهلة المفترضة (أسابيع) |
|---|---|---|---|
| مركز دبي المالي العالمي | يُعفى الترويج للعملاء المصنفين مهنيين إذا وُجّه إليهم حصراً، مع وجوب التنبيه [1] | مدة التحقق من الصفة؛ القواعد الخاصة بطرح الصناديق | 1 |
| سوق أبوظبي العالمي | قيود على الترويج مع إعفاءات محددة؛ يتوقف نطاق الانطباق على الأثر في السوق [2] | الإعفاء المناسب لكل تماس؛ مدة الإعداد | 1 |
| الإمارات خارج المناطق المالية الحرة | ترويج وحدات الصناديق الأجنبية عبر طرح خاص للمستثمرين المهنيين أو الأطراف المقابلة [4] | الوقت اللازم لتأكيد المسار والصفة وترخيص المروّج | 6 |
| المملكة العربية السعودية | ترتيب بواسطة جهة مرخصة؛ إشعار قبل الطرح بعشرة أيام في المعتاد؛ مهلة أقصر لعروض دين محددة [3] | قواعد وحدات الصناديق؛ مدة تعيين الجهة القائمة بالترتيب | 2 |
| المملكة المتحدة | اعتقاد معقول بشأن صفة المتلقين، أو اتصال يمكن اعتباره على نحو معقول موجهاً حصراً لمحترفي الاستثمار [5] | مدة التحقق من الصفة؛ حدود ترويج الصناديق | 2 |
| الاتحاد الأوروبي | مديرو صناديق الاستثمار البديلة في الاتحاد الأوروبي: خطاب في غضون أسبوعين؛ معاملة الاشتراكات في الصندوق المعني خلال 18 شهراً بوصفها نتيجة للتسويق [6] | القواعد الوطنية للطرح الخاص | 2 |
| الولايات المتحدة | تحظر 506(b) الدعوة العامة؛ وتشترط 506(c) التحقق من صفة المستثمر المعتمد [7] | مدة التحقق؛ قوانين الولايات | 3 |
النصوص التنظيمية الأصلية وفق المراجع [1–7]. يتضمن العمود الأخير مدخلات السيناريو، ولا يحدد مهلاً مقررة بموجب القواعد.
5 قواعد الإقفال ومواعيد قرارات المستثمرين تحدد متى يجب أن تثمر الجولة
توصي مبادئ جمعية الشركاء المحدودين المؤسسيين لعام 2019 بانتهاء جمع رأس المال خلال فترة معقولة بعد الإقفال الأول، مثل 12 شهراً. وتوصي بتحميل من يلتزم بين الإقفال الأول والأخير فائدة تُقيّد لصالح مستثمري الإقفال الأول، ولا تعد أصلاً للصندوق [8]. والمبادئ طوعية. وهي توضح كيفية تعويض الملتزم مبكراً وكيف يحدد العقد مدة انضمام المستثمرين في الجولات المتأخرة.
تنسجم الجداول الزمنية التي يصفها الممارسون مع هذا الهيكل. ويذكر عرض تقديمي لمكتب محاماة في أغسطس 2014 أن التسويق قد يستغرق من ستة أشهر إلى أكثر من سنة، وأن التفاوض على الشروط يستغرق عادة ما بين ثلاثة وستة أشهر تقريباً، وأن الإقفالات الإضافية قد تتوزع على نحو سنة [9]. والعرض مؤرخ ولا يستند إلى مسح. ويعطي نطاقاً من المدد، ولا يبين توزيعها أو اختلافها بحسب الولاية القضائية أو التفويض.
تفترض التجربة أن المدة الوسيطة للقرار من الاجتماع المؤهل الأول تبلغ 24 أسبوعاً للمستثمرين المؤسسيين، و8 أسابيع للمكاتب العائلية، و15 أسبوعاً لصناديق الصناديق والشركات. وهذه مدخلات افتراضية تسترشد بالنطاق الذي يورده الممارسون، ولا تستمد أرقامها منه مباشرة. ولم تعثر الدراسة على جدول منشور لمدد القرار لدى مستثمر خليجي أو غير خليجي. وتظل نتائج التوقيت مشروطة بالجدول المفترض. ويأتي اختبار حساسية النتائج لتلك المدد في مقدمة أي دراسة ميدانية.
تفترض التجربة أن عدم بلوغ الإقفال الأول في الفترة التي يتوقعها المستثمرون يشكل إشارة في حد ذاته. ويوصي معيار قطاعي أيضاً بتحميل المنضم المتأخر فائدة [8]. ولا تحاكي التجربة هذه الفائدة. وهي تمثّل فقط تراجع الاهتمام كلما طال عمر العملية، وتختبر مدى اعتماد النتيجة على هذا الأثر. وفي عمليات جمع رأس المال الفعلية، يترتب على التوقيت كلفة تنشأ من أعراف الإقفال وشروط العقد وسلوك المستثمرين.
6 ينقل الترتيب معلومات؛ والأدلة محدودة ومتباينة
تفسر النظرية كيف يمكن أن يؤثر الترتيب. ففي النموذج المعتاد لشلالات المعلومات، قد يتبع الفرد أفعال من سبقوه بصورة عقلانية حتى لو كانت لديه معلومات خاصة. وتفيد مراجعة أعدها رواد هذا الأدب بأن الشلالات حساسة لصدمات صغيرة وتميل إلى التكوّن سريعاً حتى عند ترتيب المشاركين من الأقل دقة إلى الأكثر دقة. وقد يؤدي تقديم الشخص الأفضل اطلاعاً إلى شلال فوري يقوم على إشارة واحدة، مما يخفض الدقة. وتوضح المراجعة أيضاً أن ارتفاع كلفة الاطلاع على الأفعال السابقة قد يجعل المشاركين الأوائل يتحملون كلفة يستفيد منها اللاحقون [10].
وتصف المراجعة نفسها بائعاً يعرض وحدات بالتتابع بسعر ثابت، على غرار الطرح العام الأولي. والطلب في هذه الحالة هش؛ فبضع إشارات سلبية مبكرة قد تؤدي إلى انهيار الشراء. وتستشهد المراجعة بأدلة على أن الاكتتاب يميل إلى تجاوز المعروض بكثير أو أن يقل عنه بكثير [10]. وتخص هذه النتائج إشارات ثنائية ومشترين متماثلين. وهي توضح إمكان تغيّر النتائج باختلاف الترتيب واعتمادها على مسار الأحداث، ولا تحدد حجم الأثر لدى شركاء محدودين متباينين ذوي إجراءات داخلية طويلة.
الأدلة التجريبية قليلة وتشير إلى اتجاهات مختلفة. وتجد دراسة عن التمويل الجماعي بالأسهم أن حجم آخر تعهد والوقت المنقضي بعده يساعدان في التنبؤ بالتعهد التالي، ولا سيما لدى المستثمرين الأقل اطلاعاً [11]. وتجد دراسة عن مزادات المساكن أن العقار الذي لا يجد مشترياً يُباع لاحقاً بخصم يبلغ 2.6%. ويزداد الخصم مع تكرر الإخفاق ويتراجع بمرور الوقت، وهو أثر يعزوه المؤلفون إلى الوصمة [12]. ولا تتناول أي من الدراستين المستثمرين المؤسسيين.
أقرب الدراسات إلى سؤال هذه الورقة تجربة ميدانية عشوائية أُرسلت فيها قرابة 17,000 رسالة بريد إلكتروني إلى نحو 4,500 مستثمر في الشركات المبكرة. واستجاب المستثمر في المتوسط بقوة للمعلومات عن الفريق المؤسس، في حين لم تُظهر المعلومات عن تقدم الشركة أو المستثمرين القائدين استجابة مماثلة [13]. وقد وزّعت التجربةُ المعلوماتِ المعروضةَ عشوائياً، ولم توزّع توقيت التواصل. وكان المشاركون مستثمرين في مراحل مبكرة. ولا تدعم النتيجة المتوسطة افتراض أن معرفة هوية المستثمر القائد تغيّر استجابة المستثمرين. ولذلك يستبعد أحد اختبارات الضغط في الورقة أثر المستثمر المحوري.
7 ترتيب مجموعات المستثمرين بحسب الولاية والتفويض ومراجعة الأدلة قبل كل جولة
تُسند القاعدة المقترحة كل مجموعة تجمع ولاية قضائية ونوع تفويض إلى جولة. وينتج عن خمس ولايات قضائية وثلاثة أنواع من التفويض خمس عشرة مجموعة. ويُحسب مؤشر الجاهزية لكل مجموعة بضرب متوسط التوافق المسجّل للمستثمرين في قيمة الالتزام المعتادة لنوع التفويض، ثم قسمة الناتج على مجموع المهلة التنظيمية ومدة القرار المعتادة. وتُرتّب المجموعات وفق المؤشر، وتُدرج كاملةً في جولات تستوعب نحو 30% و35% و35% من القائمة. وتظل كل مجموعة ضمن جولة واحدة كي يتمكن الفريق من شرح أساس كل جولة في جملة واحدة.
تبدأ الجولة التالية بعد مراجعة سجل الرفض والملاحظات التي جُمعت. وتستخدم التجربة فاصلاً ثابتاً قدره 6 أسابيع لكي يكون للمحاكاة إجراء محدد. ويوضح الجدول 2 معايير مؤشر الجاهزية ومراجعة بدء الجولة. ويطرح ترتيب المستثمرين فرادى سؤالاً مستقلاً. وتستخدم التجربة ترتيباً على مستوى الأفراد للمقارنة مع قاعدة التجميع، بناءً على مدخلات لا تتوافر لفريق الصفقة في الواقع.
تستخدم القاعدة متوسط التوافق المسجّل لكل مجموعة، فيكون أثر التشويش في سجل مستثمر واحد أقل من أثر الخطأ المنهجي في تقدير مجموعة كاملة. ويتناول اختبار الضغط المعني بسوء تقدير المجموعات ذلك الخطر. وتؤدي زيادة المهلة التنظيمية إلى خفض المؤشر مع ثبات المدخلات الأخرى، وقد تتقدم مجموعة ذات مهلة طويلة إذا عوّضت مدخلاتها الأخرى التأخير. ويجري أول اتصال في الموعد الأبعد بين بدء الجولة وانقضاء المهلة التنظيمية.
مرّر الجدول أفقياً لعرض جميع الأعمدة.
| المعيار | المقياس | أثره في الترتيب | الأدلة المطلوبة من الفريق |
|---|---|---|---|
| 1. التوافق مع التفويض | متوسط التوافق المسجّل للمجموعة | التوافق الأعلى يعجّل الاتصال | التفويض المنشور والالتزامات السابقة |
| 2. القدرة على الالتزام بمبلغ | الالتزام المعتاد بحسب نوع التفويض | المبلغ الأكبر يعجّل الاتصال | النطاق المعلن لقيمة الاستثمار |
| 3. مدة القرار | عدد الأسابيع المعتاد من الاجتماع الأول إلى القرار | المدة الأقصر تعجّل الاتصال | مدة الإجراءات السابقة مع المستثمر |
| 4. المهلة التنظيمية | الأسابيع التي تسبق إتاحة مسار الاتصال | المهلة الأقصر تعجّل الاتصال | سجل المسار وصفة المتلقي |
| 5. اطلاع المستثمرين الآخرين | حصة حالات الرفض داخل المجموعة التي تطّلع عليها مجموعات أخرى | ارتفاع احتمال الاطلاع يؤخّر الاتصال | الشبكات المعروفة وعلاقات الاستثمار المشترك |
| 6. احتمال توفير مستثمر محوري | القدرة على تقديم التزام محوري مبكر | الاحتمال الأعلى يعجّل الاتصال | التزامات محورية سابقة |
| 7. التعرّض لتراجع الاهتمام | تكلفة تأخير التواصل مع المجموعة | التكلفة الأعلى تعجّل الاتصال | أدلة نافذة السوق والموعد النهائي |
مصفوفة مقترحة؛ لا يحدد أي من المصادر أوزاناً. تستخدم التجربة المعايير من 1 إلى 4 في مؤشر الجاهزية، ومن 5 إلى 7 عند مراجعة إطلاق الجولة وفي اختبارات الضغط.
8 توثيق توقيت كل اتصال والموافقة عليه
يتطلب اختبار أثر الترتيب تسجيل تاريخ كل اتصال ومعرفة وضعه. وتقترح الورقة سجلاً لكل مستثمر ولكل اتصال، يتضمن المسار، وصفة المتلقي وأساسها، والجولة، وتاريخَي الاتصال المخطط والفعلي، وتاريخ الاجتماع الأول، وتاريخ فتح ملف الفحص، وتاريخ الالتزام المبدئي، وتاريخ التوقيع، وأي رفض وسببه، والساعات التي خصصها الفريق القيادي. ويُستخدم السجل أيضاً لإثبات مراعاة الضوابط الواردة في الجدول 1.
تحدد الموافقة وقواعد حماية البيانات ما يمكن حفظه وتحليله. ويحظر القانون الاتحادي لحماية البيانات الشخصية في الإمارات، النافذ منذ 2 يناير 2022، معالجة البيانات الشخصية من دون موافقة صاحبها، مع مراعاة الاستثناءات المحددة. وتدرج البوابة الرسمية قانون حماية البيانات لمركز دبي المالي العالمي على حدة [15]. وفي المملكة المتحدة، تميز إرشادات الجهة الرقابية بين الأفراد، الذين تلزم موافقتهم المحددة ما لم ينطبق استثناء الموافقة المبسطة، والهيئات الاعتبارية، التي يجوز مراسلتها بالبريد الإلكتروني. ويجب ألا يخفي المرسل هويته [16]. والمصادر المشار إليها ملخصات رسمية وإرشادات رقابية؛ لم تُراجع هنا نصوص القوانين ذاتها.
عملياً، تُسجَّل جهات الاتصال المؤسسية بصفتها المهنية، وتُقتصر البيانات الشخصية على ما يحتاج إليه الاتصال، وتُطلب المشورة بشأن الأساس القانوني قبل تحليل السجل. ويوضح الجدول 3 الحقول المطلوبة. ولا تُنشر نتائج دراسة إذا تعذر إثبات الموافقة على استخدام البيانات التي تستند إليها.
مرّر الجدول أفقياً لعرض جميع الأعمدة.
| الحقل | المحتوى | الغرض |
|---|---|---|
| المستثمر والمجموعة | الولاية القضائية ونوع التفويض والفئة | تحديد المجموعة والجولة |
| المسار والصفة | المسار المستخدم وصفة المتلقي وأساس تصنيفها | توثيق استيفاء الضوابط المنطبقة |
| الجولة والتواريخ | الجولة المسندة وتاريخا التواصل المخطط والفعلي | قياس التأخير والانحراف عن الخطة |
| الاجتماع | التاريخ، وهل تأهل الاجتماع، وساعات الفريق القيادي | قياس عبء العمل والنتيجة الأولى |
| الفحص | تاريخ فتح الملف، والطلبات، وتاريخ الالتزام المبدئي | قياس التقدم |
| التوقيع | التاريخ والمبلغ والشروط | قياس النتيجة النهائية |
| الرفض | التاريخ والمرحلة والسبب المعلن والمستثمرون الذين علموا به | دراسة انتقال أثر الرفض والاستفادة من الملاحظات |
| الموافقة | الأساس القانوني والتاريخ لكل حقل من البيانات الشخصية | إتاحة تحليل السجل |
سجل مقترح. توضح الحقول المعلومات التي تُجمع. ويلزم التحقق محلياً من الأساس القانوني لكل حقل. [15, 16]
9 قائمة افتراضية للمستثمرين ومدخلات صريحة لتوليدها
تتألف القائمة من 240 مستثمراً في خمس ولايات قضائية وثلاثة أنواع من التفويض الاستثماري. وتُولّد قائمة جديدة في كل تكرار من التكرارات البالغ عددها 1,000، انطلاقاً من بذرة عشوائية ثابتة. وتسحب المحاكاة قيمة التوافق الكامن من توزيع بيتا، وتعدّلها بحسب الولاية القضائية، وتحصرها بين الصفر والواحد. ويبلغ متوسط التوافق الكامن 0.42. وتضيف درجة الجاهزية المسجّلة تشويشاً بانحراف معياري يبلغ 0.12 إلى قيمة التوافق الكامن، ثم تُحصر في النطاق نفسه. ويبلغ ارتباطها بالتوافق الكامن 0.86 في المحاكاة الرئيسية. وتتبع مبالغ الالتزامات توزيعات لوغاريتمية طبيعية، بوسائط قدرها 12.0 و2.5 و6.0 ملايين دولار أمريكي بحسب نوع التفويض. ويبلغ المتوسط 6.9 ملايين دولار، ويصل مجموع القائمة إلى نحو 1,657 مليون دولار، مقابل هدف قدره 200 مليون دولار.
يعرض الجدول 4 تركيب القائمة، ويعرض الجدول 5 سجل المدخلات كاملاً. جميع القيم افتراضات وُضعت للنموذج، ولا تمثل مشاهدات من السوق. وضُبطت المدخلات بحيث يصل التواصل المتزامن إلى نحو نصف الهدف بحلول الأسبوع 78، مما يترك مجالاً للمكاسب والخسائر. وتختبر الأقسام اللاحقة الاستنتاجات عبر نطاقات مختلفة. ويبيّن السجل أيضاً الافتراضات التي ينبغي استبدالها أولاً في دراسة فعلية.
تستخدم جميع الاستراتيجيات في التكرار الواحد المستثمرين أنفسهم، ومبالغ الالتزام ومدد القرار وأزمنة الاستجابة والسحوبات المنتظمة نفسها في كل مرحلة. وبذلك يعكس الفرق بين الاستراتيجيات أثر تطبيقها على القائمة نفسها. ووحدة عدم اليقين هي التكرار، الذي يمثل قائمة محتملة بالتركيب نفسه. وتصف النطاقات في الجداول اللاحقة التباين عبر القوائم المحاكاة؛ ولا تمثل فترات ثقة لحملة فعلية.
مرّر الجدول أفقياً لعرض جميع الأعمدة.
| الولاية القضائية للمستثمر | المهلة التنظيمية (أسابيع) | حصة القائمة | متوسط التوافق | المستثمرون: مؤسسي / مكتب عائلي / صندوق صناديق |
|---|---|---|---|---|
| مركز دبي المالي العالمي وسوق أبوظبي العالمي | 1 | 25% | 0.46 | 17 / 27 / 16 |
| الإمارات خارج المناطق المالية الحرة | 6 | 15% | 0.44 | 10 / 16 / 10 |
| السعودية | 2 | 20% | 0.45 | 13 / 22 / 13 |
| المملكة المتحدة والاتحاد الأوروبي | 2 | 25% | 0.39 | 17 / 27 / 16 |
| الولايات المتحدة | 3 | 15% | 0.33 | 10 / 16 / 10 |
تحليل ماتش بوينت للحالة المحاكاة. نتائج مشروطة بالمدخلات المعلنة ولا تستند إلى رصد ميداني.
مرّر الجدول أفقياً لعرض جميع الأعمدة.
| المدخل | القيمة | صفة المدخل |
|---|---|---|
| القائمة والهدف والأفق | 240 مستثمراً؛ 200 مليون دولار أمريكي؛ 78 أسبوعاً | افتراض للنموذج |
| قدرة الفريق القيادي | 14 وحدة أسبوعياً؛ يستهلك ملف الفحص 0.3 وحدة | افتراض للنموذج |
| احتمال المرحلة الأولى | (0.10 + 0.80 × التوافق) مضروباً في عوامل الجودة واستمرار الاهتمام وتراجعه أثناء الانتظار | افتراض للنموذج |
| احتمال المرحلة الثانية | (0.12 + 0.75 × التوافق) مضروباً في عوامل التعديل؛ الحد الأقصى 0.95 | افتراض للنموذج |
| التوزيعات | التوافق من توزيع بيتا (2.0, 3.2) مع تعديل بحسب الولاية القضائية؛ الانحراف المعياري لوغاريتمياً 0.5 للمبالغ و0.3 لمدد القرار | افتراض للنموذج |
| جودة العرض | من 0.80 إلى 1.00 بمقياس 40 اجتماعاً، وتُثبّت عند التواصل | افتراض للنموذج |
| تراجع الاهتمام مع الزمن والانتظار | تراجع قدره 0.45 على امتداد الأفق بعد الأسبوع 12؛ و0.03 لكل أسبوع انتظار | افتراض للنموذج |
| انتقال أثر الرفض | 0.05 لكل رفض حديث معلوم؛ الاستبقاء الأسبوعي 0.92؛ الوزن 60% للنوع و40% للولاية القضائية | افتراض للنموذج |
| الأثر المحوري | زيادة 0.30 في الفحص و0.15 في الاجتماعات الأولى عند بلوغ الالتزامات المبدئية 24 مليون دولار أمريكي | افتراض للنموذج |
| الجولات | ثلاث جولات بحصص 30% و35% و35%؛ الفاصل 6 أسابيع | افتراض للنموذج |
| البذرة العشوائية والتكرارات | 1381؛ 1,000 للمقارنة الرئيسية، و400 لاختبارات الضغط، و250 لشبكة الحساسية | ثابت |
جميع المدخلات افتراضات محاكاة ولا تمثل قيماً مرصودة. الوحدات: أسابيع، وملايين الدولارات الأمريكية، واحتمالات وفق البيان.
10 محدودية وقت الفريق القيادي تحوّل التواصل المتزامن إلى طابور انتظار
تحدد المعادلات الأولى أبكر أسبوع يجوز فيه التواصل مع كل مستثمر، وقدرة الفريق القيادي. في المعادلة 1a، يمثل a_i أسبوع التواصل مع المستثمر i، وw(i) الجولة، وg الفاصل بالأسابيع، وL المهلة التنظيمية في ولاية المستثمر. وفي المعادلة 1b، يمثل e_i أول أسبوع يمكن فيه عقد الاجتماع، ويمثل omega_i مدة الاستجابة، وهي أسبوع واحد يضاف إليه متغير بواسون بمتوسط 1.5. ويُعقد الاجتماع في أول أسبوع تتوافر فيه خانة، بحسب ترتيب e_i، مع حسم حالات التعادل عشوائياً.
تتزاحم الاجتماعات وملفات الفحص على وقت الفريق القيادي نفسه. في المعادلة 2a، يمثّل c_t عدد الاجتماعات الأولى المنعقدة في الأسبوع t، وK الطاقة الأسبوعية بالوحدات، وdelta العبء الذي يمثله ملف فحص واحد، وn_t عدد الملفات المفتوحة، وc_min الحد الأدنى البالغ خانة واحدة للاجتماع. وفي المعادلة 2b، يمثّل s_t حصة التقدم المنجز من أسبوع فحص عادي، ويمثّل m_t عدد الاجتماعات المعقودة. وتنخفض المدة المتبقية لكل ملف مفتوح بمقدار s_t في الأسبوع، ويُتخذ القرار عند نفادها.
في التواصل المتزامن، يكون جميع المستثمرين مستعدين في غضون أسابيع قليلة، فيحدد طابور الانتظار موعد الاجتماع. ويبلغ متوسط الانتظار بين الجاهزية والاجتماع 12.4 أسبوعاً في التواصل المتزامن و11.5 أسبوعاً وفق قاعدة التجميع. وفي المحاكاة، يؤدي التواصل المتزامن إلى طابور غير مرتّب، ويتراجع اهتمام المستثمر المنتظر بمعدل 0.03 أسبوعياً. ويقصر الطابور إذا زادت قدرة الفريق أو قلّ عدد المستثمرين، كما تبين اختبارات الضغط.
11 جودة العرض واستمرار الاهتمام والتوافق تحدد احتمالات المرحلتين
في المعادلة 3a، يمثّل P1 احتمال تأهل الاجتماع الأول، وf_i التوافق الفعلي، وQ_i جودة العرض المثبتة عند التواصل مع المستثمر i، وF_t مستوى الاهتمام في أسبوع الاجتماع، وW_i أسابيع الانتظار، وlambda معدل تراجع الاهتمام أثناء الانتظار، وA_t مؤشراً لبلوغ عتبة الالتزامات المحورية، وkappa_1 الزيادة بعد بلوغها. وفي المعادلة 3b، يمثّل P2 احتمال أن ينتهي ملف الفحص بالتزام مبدئي، وgamma معامل انتقال أثر الرفض، وR_it حالات الرفض التي يطّلع عليها المستثمر i في أسبوع القرار، كما يبيّن القسم التالي، وkappa الزيادة المرتبطة بالعتبة المحورية. والحد الأقصى لكل من الاحتمالين 0.95.
تحدد المعادلة 4a جودة العرض، التي ترتفع من Q_0 إلى Q_max وفق المعامل k مع ازدياد M(a_i)، أي عدد الاجتماعات الأولى التي عُقدت قبل أسبوع التواصل. ويكون العرض في البداية في أضعف حالاته، وتتلقى الجولات اللاحقة عرضاً محسّناً. وفي المعادلة 4b، يمثّل F_t مستوى الاهتمام المتبقي، وphi مقدار تراجع الاهتمام على امتداد الأفق H، وt_0 الأسبوع الذي يبدأ منه التراجع، وهو الأسبوع 12. ويمثّل هذا الحد بصورة مبسطة فقدان المصداقية عندما تطول مدة بقاء العملية في السوق، استئناساً بالوصمة التي ترصدها دراسة عن مبيعات غير ناجحة لأصل مختلف في المزادات [12]. ولم تُعاير قيمة الحد ببيانات المستثمرين.
تتلقى الجولة اللاحقة عرضاً أعلى جودة، وقد يتراجع الاهتمام بها مع الوقت. ويبلغ متوسط احتمال المرحلة الأولى 25.2% من الاجتماعات في التواصل المتزامن و28.5% وفق قاعدة التجميع. وفي المرحلة الثانية، يبلغ المتوسط 23.1% و25.5% على التوالي. ويؤثر التوافق في المرحلتين. وفي النموذج، يتحقق معدل تحول أعلى في الجولة التي تضم مستثمرين أكثر توافقاً.
12 اطلاع المستثمرين على الرفض وبلوغ عتبة الالتزامات المحورية يربطان قراراتهم
يطلع على حالات الرفض مستثمرون من نوع التفويض نفسه ومن الولاية القضائية نفسها. في المعادلة 5a، يمثل R الرصيد المتراكم لحالات الرفض في الشريحة؛ ويتناقص وفق معامل الاستبقاء الأسبوعي rho، ثم تُضاف إليه حالات الرفض r_t خلال الأسبوع. وفي المعادلة 5b، يمثل R_it تعرّض المستثمر i، وهو مجموع مرجّح لرصيد نوع تفويضه ورصيد ولايته القضائية، بوزنين قدرهما 0.6 و0.4. وتخفض كل حالة رفض حديثة يطّلع عليها احتمال المرحلة الثانية بمعامل e مرفوعاً إلى سالب gamma، كما توضّح المعادلة 3b.
يعمل الأثر المحوري عبر مؤشر واحد. وتصبح قيمة A_t واحداً عند بلوغ الالتزامات المبدئية المتراكمة 24 مليون دولار أمريكي، أي 12% من الهدف. وبعد تلك اللحظة تُطبّق زيادة قدرها 0.15 على مرحلة الاجتماع الأول و0.30 على قرارات الفحص. وبحلول الأسبوع 26، تُبلغ العتبة في 40% من تكرارات التواصل المتزامن، و62% من تكرارات قاعدة التجميع، و54% عند تقديم المستثمرين المؤسسيين. ويقع الأسبوع الوسيط لبلوغها عند 28 و25 و26 على التوالي.
وُضع هذان الأثران لغايات المحاكاة. وتدعم دراسات شلالات المعلومات إمكان حدوث هذا النوع من الأثر [10]. وتجد دراسة أن المستثمرين يستجيبون للطلب السابق في التمويل الجماعي [11]. وتجد أخرى أن معلومات المستثمر القائد لم تغير في المتوسط استجابة مستثمري الشركات في المراحل المبكرة [13]. ولا يحدد أي مصدر حجم أي من الأثرين لدى الشركاء المحدودين المؤسسيين. وتغير اختبارات الضغط قيمتي الأثرين، ويستبعدهما أحد الاختبارات لقياس مقدار اعتماد النتيجة عليهما.
يعطي معامل الاستبقاء الأسبوعي البالغ 0.92 أثراً للرفض يتناقص إلى النصف في نحو ثمانية أسابيع. ويسجّل النموذج في أول 26 أسبوعاً متوسطاً قدره 144 حالة رفض في التواصل المتزامن و104 وفق قاعدة التجميع. وعندما تتجمع حالات الرفض، يصبح الرصيد الذي تراه القرارات اللاحقة أكبر. ويعبّر الأثر المحوري وانتقال أثر الرفض عن استجابة المستثمرين لأفعال الآخرين. ويتيح استخدام معامل مستقل لكل منهما استبعاده على حدة.
13 مرجعان للمقارنة عند تفسير النتائج
تُطبّق الاستراتيجيات السبع على السحوبات نفسها لقياس الفروق المزدوجة. وفي التواصل المتزامن، يُخاطَب كل مستثمر في أول أسبوع يسمح به المسار. وتحدد ثلاث قواعد الجولات استناداً إلى معيار واحد: الولاية القضائية، أو التفويض مع تقديم المكاتب العائلية والمستثمرين المماثلين، أو التفويض مع تقديم المستثمرين المؤسسيين. وتستخدم قاعدة التجميع مؤشر الجاهزية الوارد في القسم 7. ويُوزّع المستثمرون عشوائياً في أحد مرجعي المقارنة. ويرتبهم المرجع الآخر بحسب حاصل ضرب التوافق الكامن في مبلغ الالتزام المحاكى مقسوماً على مجموع المهلة التنظيمية ومدة القرار.
يستخدم الترتيب بالمعلومات الكاملة المعلمات الكامنة للمحاكاة. ولا يعرف السحوبات التي تحدد النتائج الفردية، ولا يبحث عن توزيع أمثل. وتوضح مقارنة الجولات العشوائية بالتواصل المتزامن أثر توزيع الاتصالات زمنياً وفق افتراضات النموذج. وتوضح مقارنة الجولات المرتبة بالعشوائية أثر الترتيب عند تثبيت الفاصل. ويبيّن الجدول 6 تركيب كل استراتيجية. ويبلغ الفاصل 6 أسابيع في جميع الاستراتيجيات القائمة على جولات. وتبدأ الجولتان الثانية والثالثة في الأسبوعين 6 و12، مع مراعاة المهل التنظيمية.
المرجعان ليسا حدين للنتائج. وفي الأسبوع 52، تبلغ الالتزامات الموقّعة 44.8% من الهدف في الجولات العشوائية، مقابل 25.0% عند إعطاء الأولوية للتفويضات السريعة القرار. ويبلغ الارتباط بين التوافق المسجّل والكامن 0.86 في الحالة الأساسية. ويُستخدم الترتيب بالمعلومات الكاملة للمقارنة داخل النموذج. ولا يمثل ناتجه ما يمكن أن يتوقعه فريق في الممارسة.
مرّر الجدول أفقياً لعرض جميع الأعمدة.
| الاستراتيجية | حصة القائمة في الجولات 1 / 2 / 3 | متوسط أسبوع التواصل في الجولات 1 / 2 / 3 |
|---|---|---|
| التواصل المتزامن | 100% / 0% / 0% | 2.5 / 0.0 / 0.0 |
| حسب الولاية القضائية | 45% / 40% / 15% | 1.4 / 6.0 / 12.0 |
| حسب التفويض، الأسرع قراراً أولاً | 45% / 27% / 28% | 2.5 / 6.0 / 12.0 |
| حسب التفويض، المؤسسات أولاً | 28% / 27% / 45% | 2.5 / 6.0 / 12.0 |
| حسب المجموعة والجاهزية المسجّلة | 30% / 35% / 35% | 2.1 / 6.0 / 12.0 |
| الجولات العشوائية | 30% / 35% / 35% | 2.5 / 6.0 / 12.0 |
| الترتيب بالمعلومات الكاملة | 30% / 35% / 35% | 2.2 / 6.0 / 12.0 |
تحليل ماتش بوينت للحالة المحاكاة. النتائج مشروطة بالمدخلات المعلنة ولا تستند إلى رصد ميداني.
14 تظهر أكبر ميزة لقاعدة التجميع في الأسبوع 52
في التواصل المتزامن، يبلغ متوسط الالتزامات الموقّعة 7.2% من الهدف في الأسبوع 26، و36.1% في الأسبوع 52، و51.3% في الأسبوع 78. وتبلغ وفق قاعدة التجميع 8.1% و55.8% و65.7% على التوالي. وفي الأسبوع 52، يبلغ الفرق المزدوج +19.7 نقطة مئوية من الهدف. ويمتد النطاق الأوسط البالغ 90% من التكرارات من −1.9 إلى +46.2 نقطة، وتتفوق قاعدة التجميع في 93% من التكرارات. ويبلغ الفرق +0.9 نقطة في الأسبوع 26، وينخفض إلى +14.4 في الأسبوع 78. ويعرض الجدول 7 والشكل 1 المقارنة.
تقدّم قاعدة التجميع موعد الإقفال الأول. فبحلول الأسبوع 26، يتحقق الإقفال الأول في 10% من تكرارات التواصل المتزامن و15% من تكرارات قاعدة التجميع. وبحلول الأسبوع 52، ترتفع النسبتان إلى 91% و99% على التوالي. وينخفض الأسبوع الوسيط للإقفال الأول من 36 إلى 31. ويحقق الترتيب بالمعلومات الكاملة الإقفال الأول بحلول الأسبوع 26 في 49% من التكرارات، وتبلغ الالتزامات الموقّعة 16.8% من الهدف في ذلك الأسبوع. ويوضح ذلك وزن معرفة جاهزية المستثمرين داخل المحاكاة.
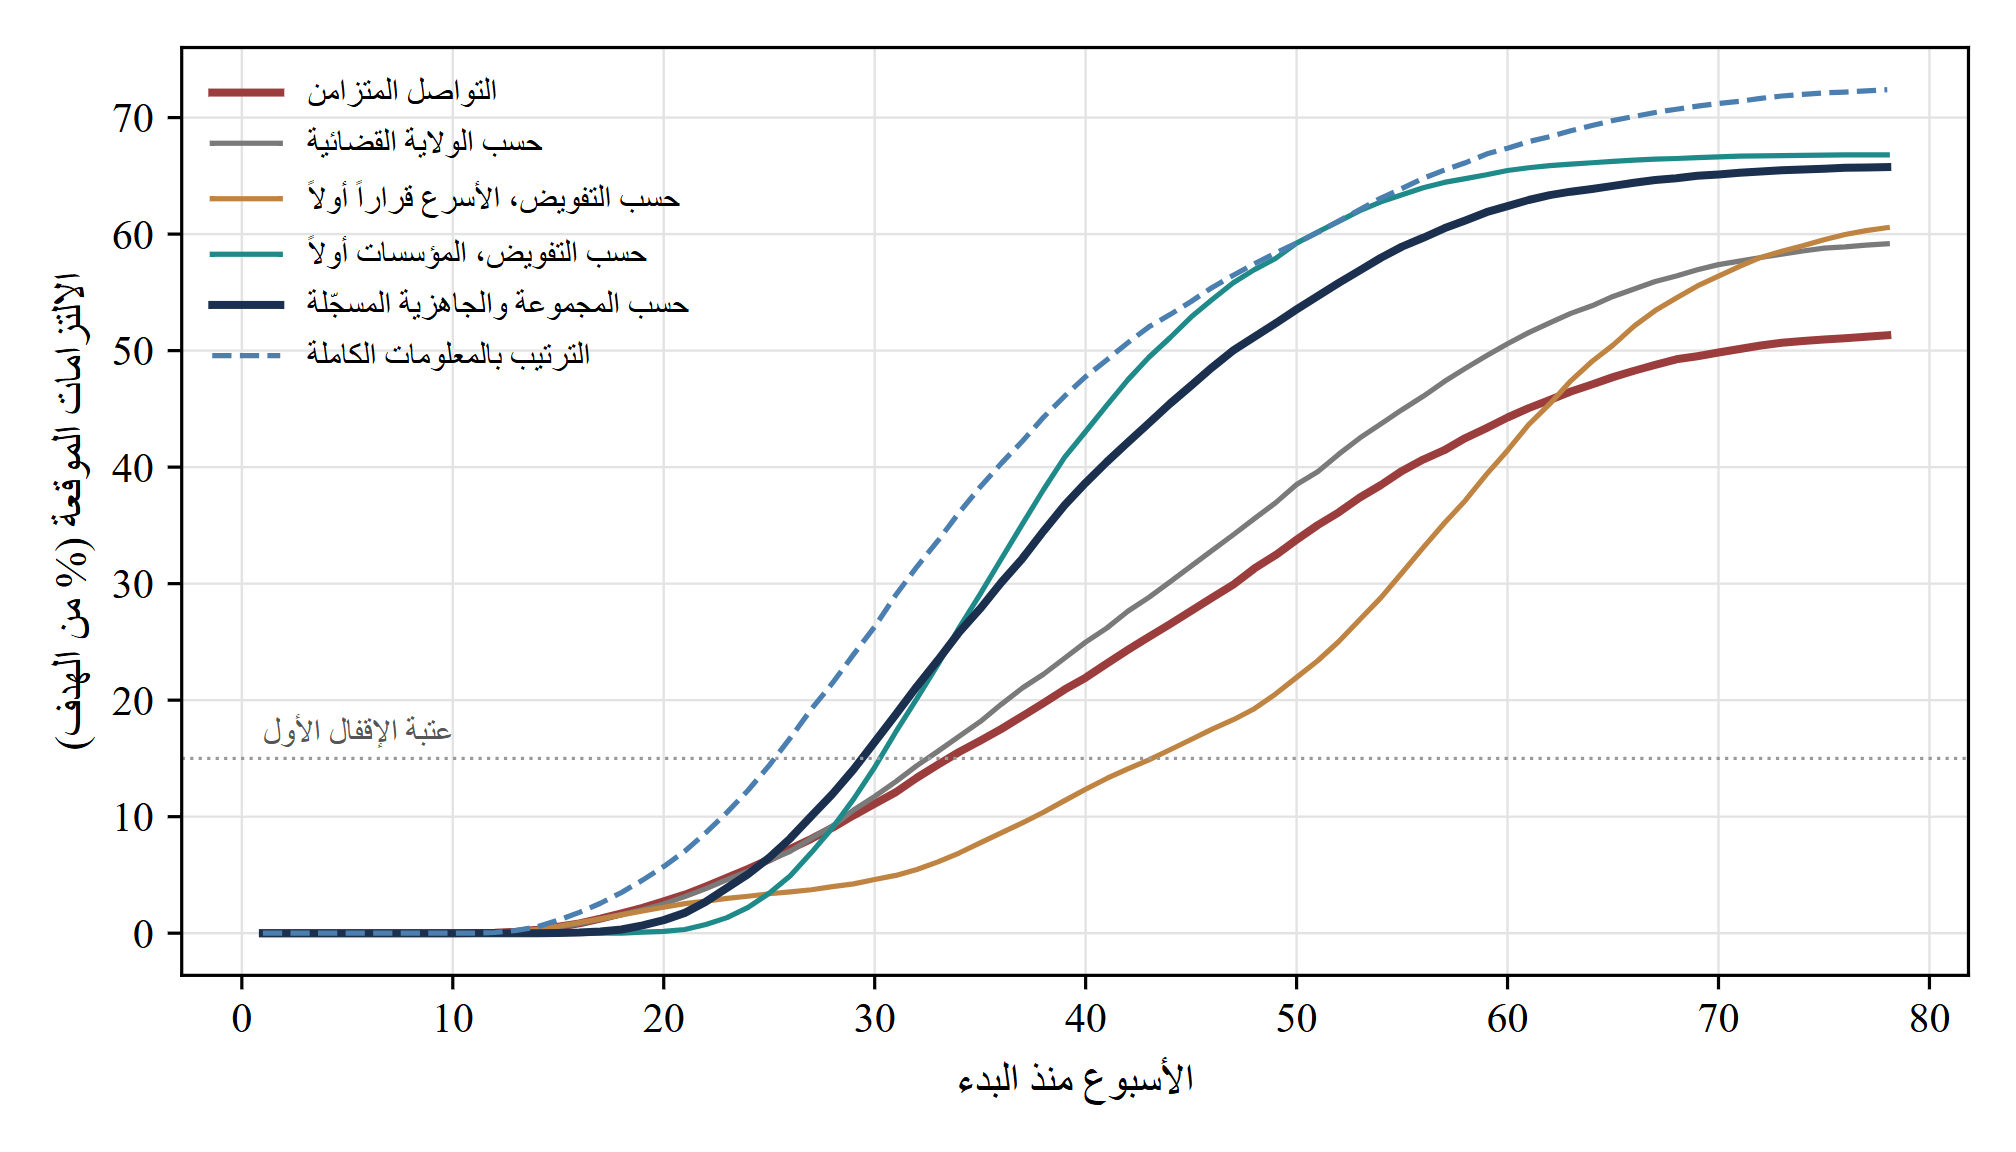
تحليل ماتش بوينت للحالة المحاكاة. النتائج مشروطة بالمدخلات المعلنة ولا تستند إلى رصد ميداني. المتوسط عبر التكرارات.
يتتبع الشكل 2 مراحل العملية. وفي المتوسط، يدخل 60.5 مستثمراً مرحلة الفحص في التواصل المتزامن و68.3 وفق قاعدة التجميع. ويوقّع 12.8 و16.0 على التوالي. وتبلغ نسبة الاجتماعات المؤهلة 25.2% في التواصل المتزامن و28.5% وفق قاعدة التجميع. ويوقّع 5.3% ممن تم التواصل معهم في الحالة الأولى و6.7% في الثانية. ويبلغ متوسط حالات الرفض من مستثمرين ذوي توافق مرتفع 28.5 و25.9. وفي الأسبوع 52، تحقق قاعدة التجميع 79% من ميزة الترتيب بالمعلومات الكاملة على التواصل المتزامن، وتحقق الجولات العشوائية 35% من تلك الميزة.
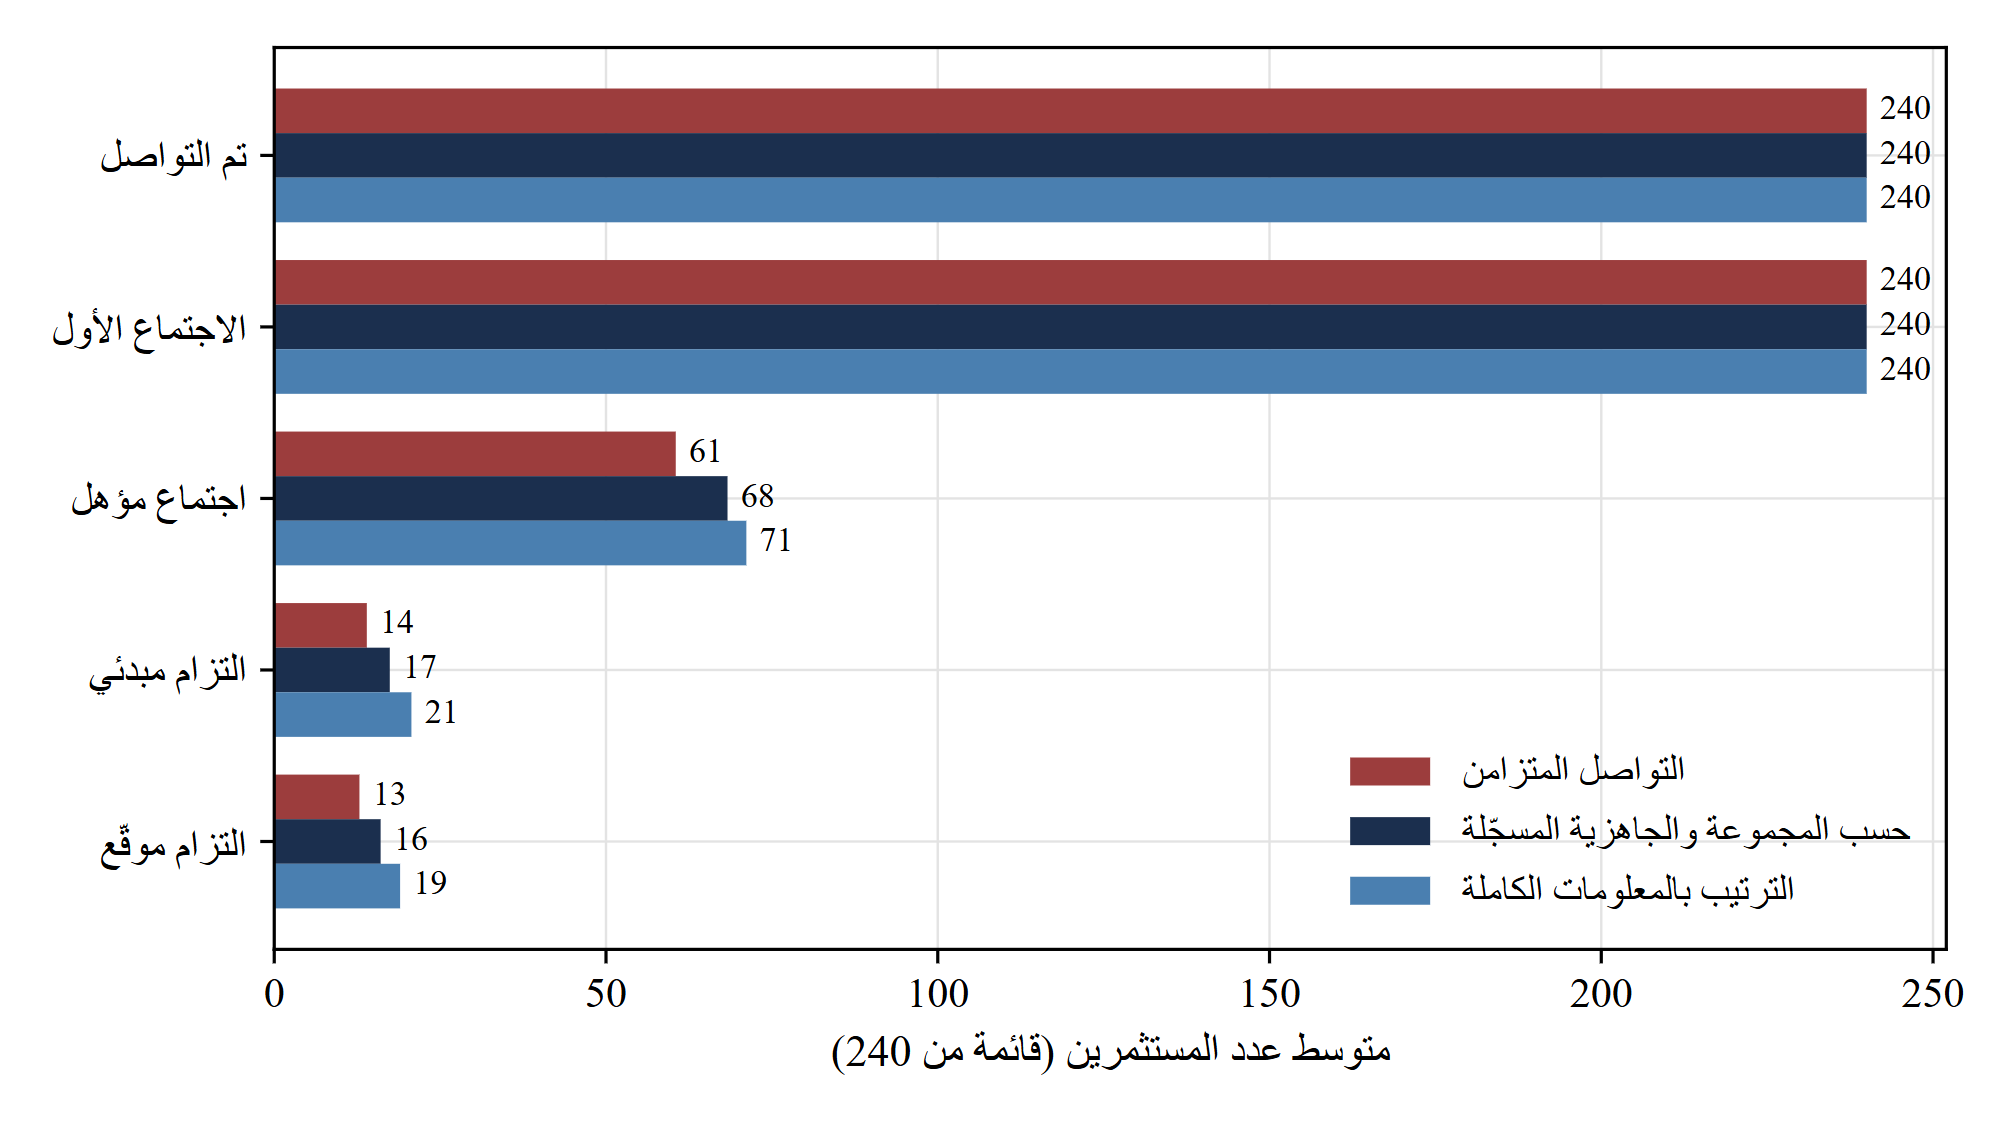
تحليل ماتش بوينت للحالة المحاكاة. النتائج مشروطة بالمدخلات المعلنة ولا تستند إلى رصد ميداني. متوسط عدد المستثمرين عبر التكرارات.
مرّر الجدول أفقياً لعرض جميع الأعمدة.
| الاستراتيجية | الموقّع حتى الأسبوع 26 | الموقّع حتى الأسبوع 52 | الموقّع حتى الأسبوع 78 | الإقفال الأول حتى الأسبوع 26 | الإقفال الأول حتى الأسبوع 52 | حالات رفض عالية التوافق | الفرق عن التواصل المتزامن في الأسبوع 52 | التكرارات ذات النتيجة الأفضل |
|---|---|---|---|---|---|---|---|---|
| التواصل المتزامن | 7.2 | 36.1 | 51.3 | 10% | 91% | 28.5 | المرجع | المرجع |
| حسب الولاية القضائية | 7.0 | 41.1 | 59.2 | 10% | 95% | 26.3 | +5.0 (−13.6 إلى +26.7) | 64% |
| حسب التفويض، الأسرع قراراً أولاً | 3.5 | 25.0 | 60.6 | 0% | 77% | 25.5 | −11.1 (−38.0 إلى +12.0) | 22% |
| حسب التفويض، المؤسسات أولاً | 4.9 | 61.1 | 66.8 | 8% | 100% | 26.5 | +25.0 (+1.7 إلى +55.0) | 96% |
| حسب المجموعة والجاهزية المسجّلة | 8.1 | 55.8 | 65.7 | 15% | 99% | 25.9 | +19.7 (−1.9 إلى +46.2) | 93% |
| الجولات العشوائية | 7.9 | 44.8 | 68.9 | 11% | 97% | 25.5 | +8.7 (−16.0 إلى +33.1) | 72% |
| الترتيب بالمعلومات الكاملة | 16.8 | 61.1 | 72.4 | 49% | 99% | 23.9 | +25.0 (+1.2 إلى +54.3) | 96% |
تحليل ماتش بوينت للحالة المحاكاة. النتائج مشروطة بالمدخلات المعلنة ولا تستند إلى رصد ميداني. تعرض الالتزامات الموقّعة كنسبة من الهدف. وتُحسب الفروق عن التواصل المتزامن باستخدام السحوبات نفسها. ويمتد نطاق الفروق من المئين 5 إلى المئين 95.
تتباين الفروق المزدوجة على نطاق واسع. وتتقدم قاعدة التجميع في 93% من التكرارات، وتتعادل مع التواصل المتزامن أو تتأخر عنه في البقية. ويمتد النطاق الأوسط البالغ 90% من −1.9 إلى +46.2 نقطة، ويشمل الصفر. ويمتد نطاق الترتيب بالمعلومات الكاملة من +1.2 إلى +54.3 نقطة، ويظل موجباً ضمن ذلك النطاق. وينشأ التباين من القوائم الافتراضية والسحوبات التي تحدد النتائج. ولا تكفي حملة واحدة لإثبات الأثر أو نفيه.
ترفع قاعدة التجميع الحصة الموقّعة في الأسبوع 52 بمقدار +19.7 نقطة مئوية من الهدف، وتحسن النتيجة في 93% من التكرارات. ويبلغ تفوقها المحاكى +0.9 نقطة في الأسبوع 26. وفي الأسبوع 78، تبلغ الالتزامات الموقّعة 68.9% من الهدف في الجولات العشوائية و65.7% وفق قاعدة التجميع. وفي ذلك الموعد، تظل قاعدة التجميع متقدمة على التواصل المتزامن وتتأخر عن الجولات العشوائية.
15 الترتيب بحسب التفويض والولاية القضائية يعطي نتائج مختلفة
تختلف نتائج القواعد القائمة على معيار واحد. فالترتيب حسب الولاية القضائية يعطي +5.0 نقاط في الأسبوع 52 ويتقدم على التواصل المتزامن في 64% من التكرارات. وتنتج عن تقديم المكاتب العائلية والمستثمرين المماثلين −11.1 نقطة في الأسبوع 52، وتتأخر القاعدة عن التواصل المتزامن في معظم التكرارات. ويبلغ الفرق −3.7 نقطة في الأسبوع 26. ويعطي تقديم المستثمرين المؤسسيين +25.0 نقطة في الأسبوع 52 ويبلغ 61.1% من الهدف، مساوياً للترتيب بالمعلومات الكاملة. ويبلغ الفرق −2.3 نقطة في الأسبوع 26.
يفسّر مبلغ الالتزام ومدة القرار الفرق. فالمستثمرون المؤسسيون يقدمون أكبر الالتزامات ويستغرق قرارهم مدة وسيطة قدرها 24 أسبوعاً. وعند تأخير التواصل معهم، يتبقى وقت قصير لاتخاذ القرار خلال أول 52 أسبوعاً. وإذا قُدّمت الالتزامات السريعة والصغيرة، تُبلغ العتبة المرجعية في الأسبوع الوسيط 36، مقابل 26 عند تقديم المؤسسيين. ويُعجّل تقديم المؤسسيين بدء أطول عمليات الفحص. وفي هذه الحالة تتفوق القاعدة المؤسسية على قاعدة التجميع بمقدار +5.3 نقاط في الأسبوع 52. وتتقدم قاعدة التجميع في الأسبوع 26، بما في ذلك نسبة تحقق الإقفال الأول. وينتج المؤشر ترتيباً شبيهاً من دون تحديد نوع التفويض ذي الأولوية مسبقاً.
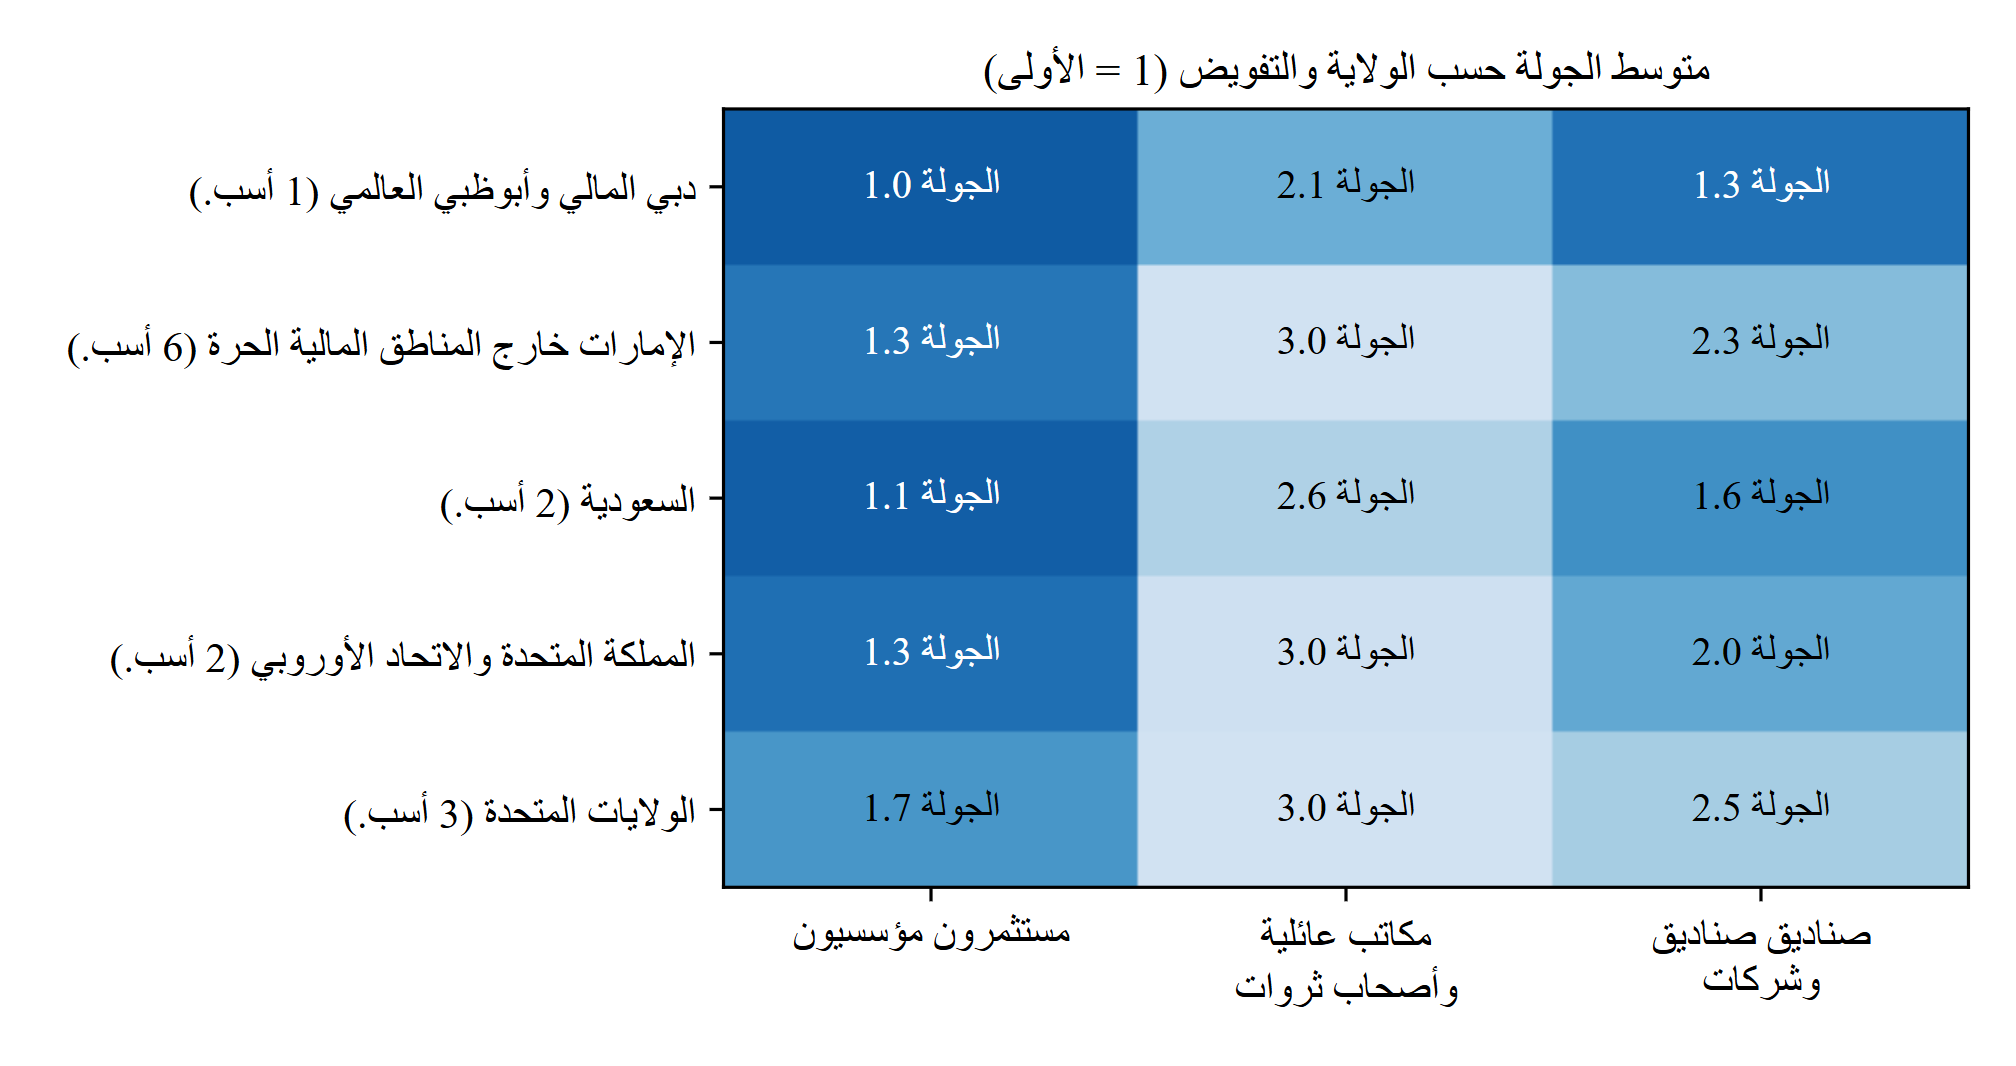
تحليل ماتش بوينت للحالة المحاكاة. النتائج مشروطة بالمدخلات المعلنة ولا تستند إلى رصد ميداني. تبدأ الجولة 1 أولاً. المتوسط عبر التكرارات.
يوضح الشكل 3 متوسط الجولة لكل مجموعة. وتتقدم في المتوسط أربع مجموعات: المستثمرون المؤسسيون في مركز دبي المالي العالمي وسوق أبوظبي العالمي، وفي السعودية، وفي المملكة المتحدة والاتحاد الأوروبي، ثم صناديق الصناديق في مركز دبي المالي العالمي وسوق أبوظبي العالمي. وتتأخر أربع مجموعات من المكاتب العائلية في السعودية، والمملكة المتحدة والاتحاد الأوروبي، والولايات المتحدة، والإمارات خارج المناطق المالية الحرة. وتعكس الخريطة معلمات المحاكاة. ولا توصي بترتيب لأي ولاية قضائية. وهي توضح كيف تنتج قاعدة التجميع خطة صريحة قابلة للمراجعة.
تتحسن النتيجة بمقدار +19.7 نقطة وفق قاعدة التجميع وبمقدار +5.0 نقاط وفق الترتيب بحسب الولاية القضائية. وتضم كل ولاية مستثمرين تختلف مدد قراراتهم ومبالغ التزاماتهم بدرجة كبيرة. وقد تضم جولة مرتّبة بحسب الولاية مؤسسات تحتاج إلى أشهر ومكاتب عائلية تحتاج إلى أسابيع. وتُبلغ العتبة المرجعية في الأسبوع الوسيط 27 عند الترتيب بحسب الولاية، مقابل 28 في التواصل المتزامن و25 وفق قاعدة التجميع. وتتيح الجولة المتجانسة النظر في مدة القرار والمبلغ معاً.
16 الفاصل بين الجولات يتيح التعلم ويزيد كلفة الانتظار
يغيّر الشكل 4 الفاصل بين الجولات عند استخدام قاعدة التجميع. وعندما يكون الفاصل صفراً، تبدأ الجولات في الوقت نفسه. ويؤكد أحد اختبارات النموذج أن النتيجة تطابق التواصل المتزامن. وفي الأسبوع 52، يبلغ المكسب +3.1 نقاط عند فاصل أسبوعين، و+19.3 عند ستة أسابيع، و+26.2 عند اثني عشر أسبوعاً. ويبلغ +26.7 نقطة عند فاصل 20 أسبوعاً، ثم ينخفض إلى +20.8 نقطة عند 32 أسبوعاً، حين تبدأ الجولة الثالثة في الأسبوع 64.
في الأسبوع 78، يبلغ أكبر مكسب +36.8 نقطة عند فاصل 26 أسبوعاً، ويبلغ +13.2 نقطة عند فاصل ستة أسابيع. وفي الأسبوع 26، لا يغير أي فاصل النتيجة بأكثر من 0.8 نقطة: +0.8 عند ستة أسابيع و+0.6 عند 32 أسبوعاً. وتفيد الفواصل الأطول في النموذج عبر ثلاث آليات تتيحها المدخلات: توزيع حالات الرفض عبر الزمن، وتحسين العرض، وبلوغ العتبة المحورية قبل أن تقرر المجموعات اللاحقة. ولو أغلقت نافذة السوق مبكراً أمام الجولات اللاحقة، لكانت كلفة الانتظار أكبر مما يعرضه النموذج. ويفحص القسم التالي هذه الحالة.
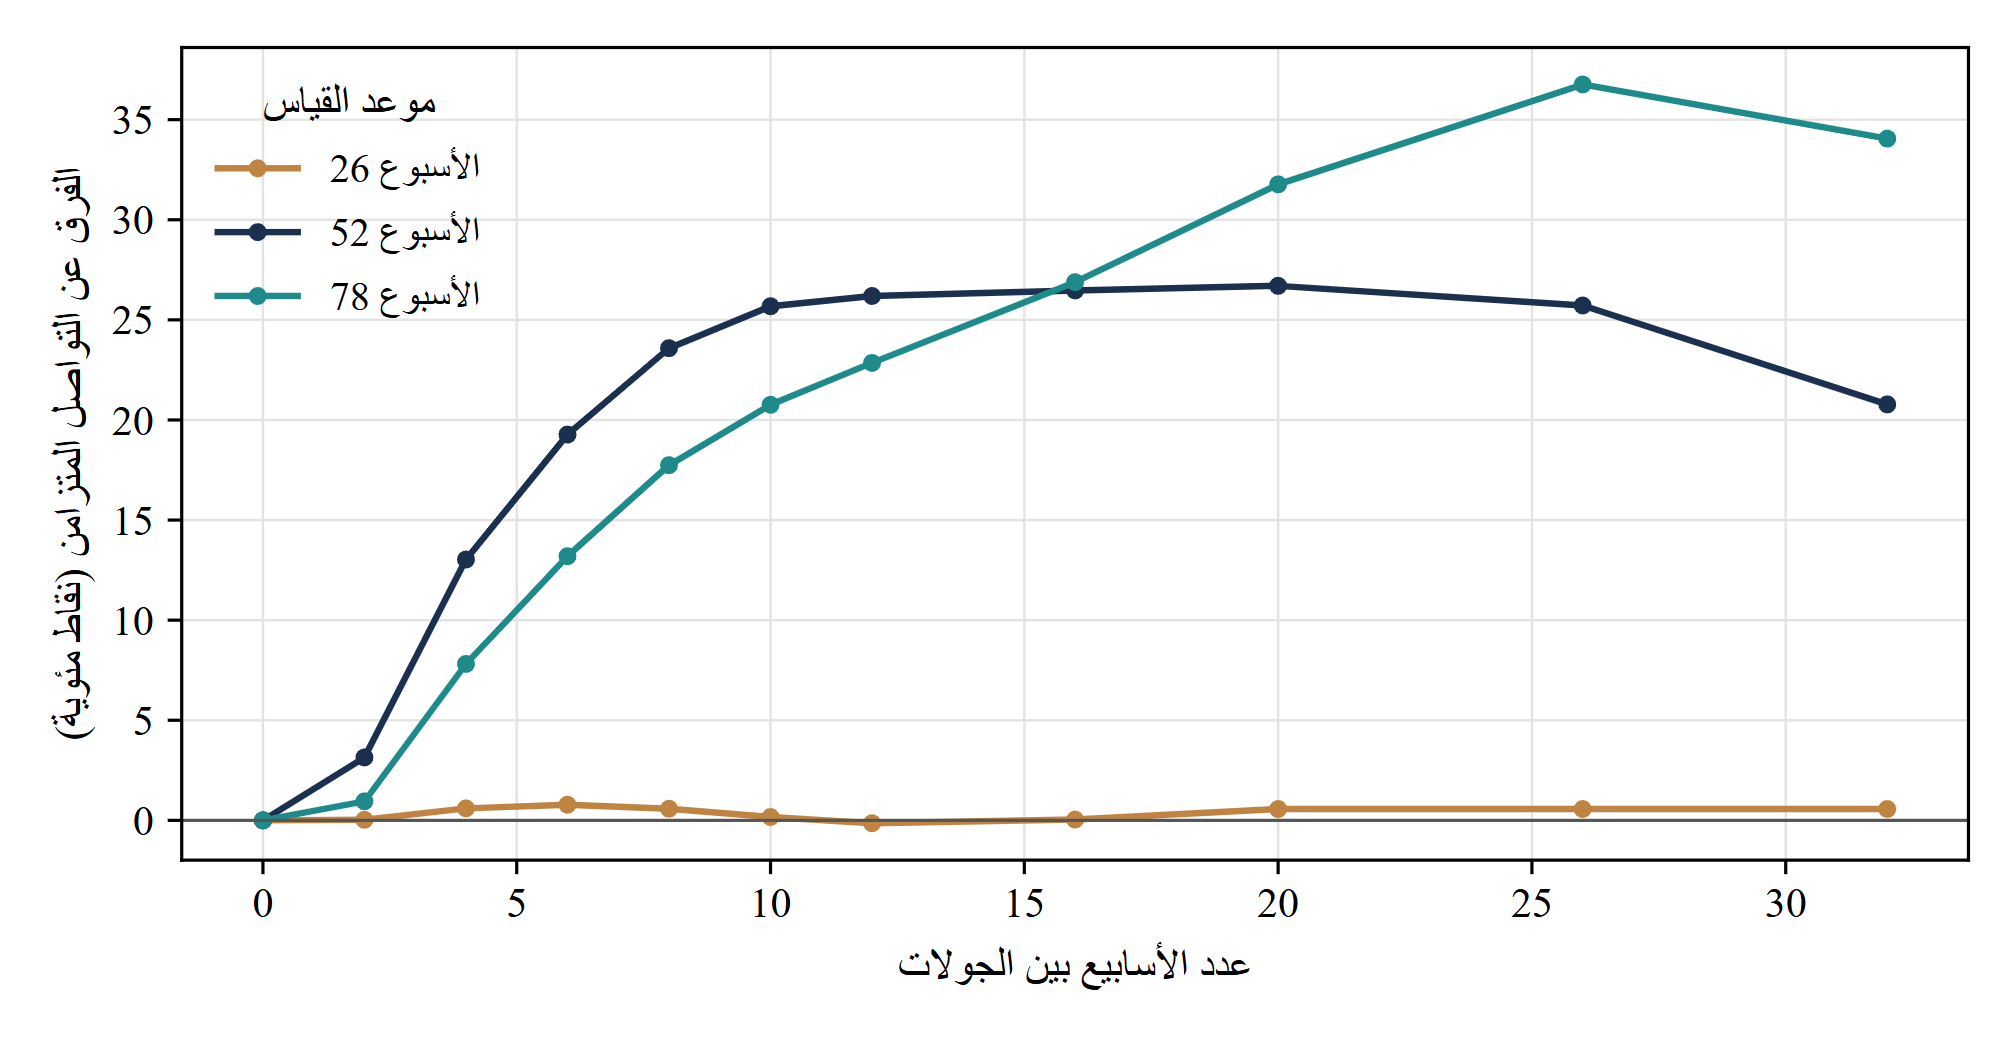
تحليل ماتش بوينت للحالة المحاكاة. النتائج مشروطة بالمدخلات المعلنة ولا تستند إلى رصد ميداني. الفرق بين قاعدة التجميع والتواصل المتزامن، بنقاط مئوية من هدف جمع رأس المال في الأسابيع 26 و52 و78.
لا تسند النتائج توصية بعدد محدد من الأسابيع. فالنموذج لا يعاير تلاشي أثر الرفض أو كلفة الانتظار أو طول نافذة السوق ببيانات ميدانية. ويظهر فيه مكسب ضعيف عند الفواصل القصيرة، ثم ارتفاع وانخفاض عند الفواصل الطويلة جداً. ولا يبيّن التقويم وحده ما إذا كانت الجولة التالية جاهزة. ويُفضّل مراجعة سجل الرفض وتنقيح العرض قبل إطلاقها.
17 لكل سيناريو ضغط مؤشرات مختلفة يمكن للفريق رصدها
يعيد الجدول 8 مقارنة التواصل المتزامن وقاعدة التجميع والجولات العشوائية في الحالة الأساسية وتسعة سيناريوهات ضغط، باستخدام سحوبات جديدة. وفي الحالة الأساسية، يحقق التواصل المتزامن 35.5% من الهدف في الأسبوع 52، وتحقق قاعدة التجميع 55.4%. وعندما يضيق وقت الفريق القيادي، يرتفع الانتظار إلى 29.0 أسبوعاً، وينخفض مكسب قاعدة التجميع إلى +10.7 نقاط في الأسبوع 52، ويبلغ الفرق −0.9 نقطة في الأسبوع 26. وعند وفرة الوقت، ينخفض الانتظار إلى 2.8 أسبوع، وينخفض المكسب إلى +8.7 نقاط، لأن الطابور يقل تأثيره في توزيع وقت الفريق.
يؤخر الانتقال القوي لأثر الرفض بلوغ العتبة المحورية من الأسبوع 29 إلى الأسبوع 56، ويخفض نتيجة التواصل المتزامن إلى 9.8% ونتيجة قاعدة التجميع إلى 17.5%. وعند استبعاد التعلم والأثر المحوري، يبقى مكسب قدره +10.8 نقاط ينشأ من الترتيب وتوزيع الرفض زمنياً. وتخفض المهل التنظيمية الطويلة المكسب إلى +5.6 نقاط، بما ينسجم مع تعذّر البدء المبكر في المسارات البطيئة. وعند سوء تقدير المجموعات، تحقق قاعدة التجميع 48.6% مقابل 44.2% للجولات العشوائية.
يختبر سيناريو نافذة السوق ما إذا كان إغلاقها يرجّح التواصل المتزامن. وبعد الأسبوع 40، يتراجع الاهتمام عند جميع الاتصالات والقرارات. وفي الأسبوع 52، يحقق التواصل المتزامن 29.4% من الهدف مقابل 48.7% لقاعدة التجميع. ويبلغ الفرق المعروض +19.4 نقطة. ولا تنقلب النتيجة لأن طابور التواصل المتزامن يؤخر بعض القرارات أيضاً إلى ما بعد الأسبوع 40. وقد يميز بين الاستراتيجيتين إغلاق أبكر أو هبوط للاهتمام يقتصر على الجولات اللاحقة. وينبغي إثبات الموعد في سجل المدخلات. ولا يغير أي سيناريو نتيجة الأسبوع 26 بأكثر من 2.1 نقطة.
يبقى الناتج قريباً من الحالة الأساسية إذا بدأ تراجع الاهتمام مبكراً في الأسبوع 6 وتضاعف حجمه. وتحقق قاعدة التجميع 52.2% مقابل 33.4% للتواصل المتزامن؛ أي مكسباً قدره +18.8 نقطة. ويرفع الانتقال الضعيف لأثر الرفض النتيجتين إلى 61.2% و87.6% على التوالي، ويرفع المكسب إلى +26.3 نقطة. ويتغير حجم المكسب في كل حالة بحسب المدخلات المفترضة. وظل الفرق في الأسبوع 52 موجباً في جميع سيناريوهات الضغط المختبرة.
مرّر الجدول أفقياً لعرض جميع الأعمدة.
| السيناريو | متزامن، الأسبوع 52 | حسب المجموعة، الأسبوع 52 | جولات عشوائية، الأسبوع 52 | فرق التجميع في الأسبوع 26 | فرق التجميع في الأسبوع 52 | فرق التجميع في الأسبوع 78 | الانتظار (أسابيع) | أسبوع بلوغ العتبة المحورية | المؤشر التشخيصي |
|---|---|---|---|---|---|---|---|---|---|
| الحالة الأساسية | 35.5 | 55.4 | 44.2 | +1.0 | +19.9 | +15.0 | 12.4 | 29 | مدخلات السجل |
| ضيق وقت الفريق القيادي | 22.8 | 33.5 | 25.2 | −0.9 | +10.7 | +13.5 | 29.0 | 33 | طابور طويل؛ تنخفض النتائج كلها |
| وفرة وقت الفريق القيادي | 58.6 | 67.3 | 72.4 | +2.1 | +8.7 | +7.3 | 2.8 | 25 | طابور قصير؛ مكسب محدود |
| انتقال قوي لأثر الرفض | 9.8 | 17.5 | 13.3 | +1.0 | +7.7 | +4.4 | 12.3 | 56 | عتبة محورية متأخرة؛ تنخفض النتائج كلها |
| انتقال ضعيف لأثر الرفض | 61.2 | 87.6 | 71.4 | −0.4 | +26.3 | +20.4 | 12.4 | 23 | ترتفع النتائج كلها؛ مكسب أكبر |
| من دون تعلم أو أثر محوري | 29.7 | 40.5 | 31.2 | +0.4 | +10.8 | +6.5 | 12.3 | 29 | ينخفض المكسب إلى نحو النصف |
| تراجع مبكر للاهتمام | 33.4 | 52.2 | 40.6 | +0.8 | +18.8 | +14.4 | 12.1 | 29 | تغير محدود |
| مهل تنظيمية طويلة | 39.4 | 45.0 | 37.6 | −0.0 | +5.6 | +1.5 | 10.2 | 29 | مسارات بطيئة؛ مكسب محدود |
| تقدير خاطئ للمجموعات | 35.5 | 48.6 | 44.2 | +0.8 | +13.1 | +15.9 | 12.4 | 29 | تقترب قاعدة التجميع من الجولات العشوائية |
| تغلق نافذة السوق في الأسبوع 40 | 29.4 | 48.7 | 37.5 | +1.0 | +19.4 | +17.0 | 12.4 | 29 | تنخفض النتائج كلها؛ يبقى المكسب |
تحليل ماتش بوينت للحالة المحاكاة. النتائج مشروطة بالمدخلات المعلنة ولا تستند إلى رصد ميداني. القيم نسب من هدف جمع رأس المال ما لم يُذكر خلاف ذلك. الفرق هو نتيجة قاعدة التجميع مطروحاً منها نتيجة التواصل المتزامن، بالنقاط المئوية.
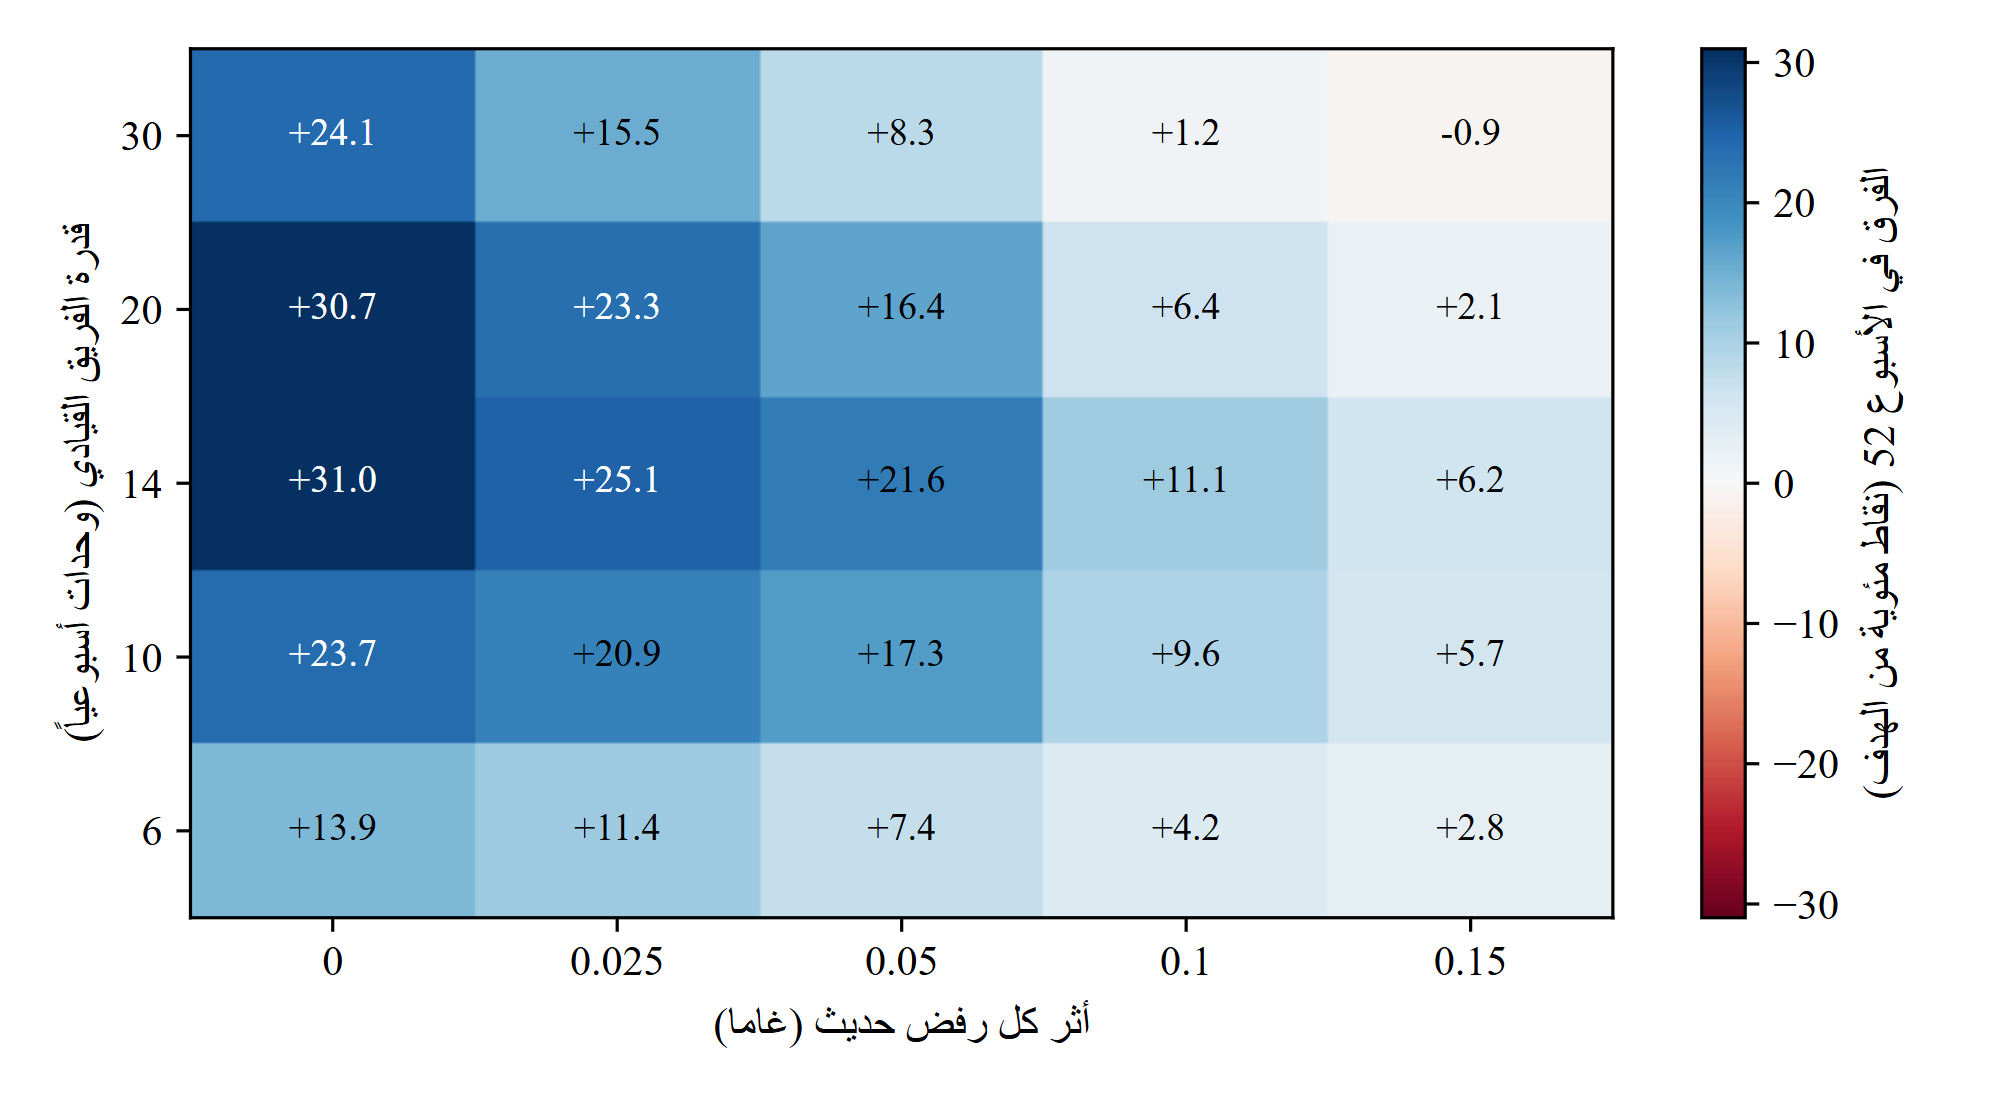
تحليل ماتش بوينت للحالة المحاكاة. النتائج مشروطة بالمدخلات المعلنة ولا تستند إلى رصد ميداني. الفرق عن التواصل المتزامن في الأسبوع 52، بنقاط مئوية من الهدف. تستخدم كل خانة الحملات المحاكاة نفسها وعددها 250. وتختلف هذه العينة المشتركة عن عينة الجدول 7.
يوضح الشكل 5 المكسب في الأسبوع 52 عند خمس درجات من القدرة وخمس درجات من انتقال أثر الرفض. ويكون الفرق موجباً في 24 من 25 توليفة، ويتراوح من −0.9 إلى +31.0 نقطة. وينخفض المكسب مع اشتداد انتقال الأثر عند جميع درجات القدرة. وفي أقوى درجات الانتقال، يبلغ −0.9 نقطة مع وفرة القدرة و+2.8 نقطة مع محدوديتها. ويبلغ +21.6 نقطة في الخانة الأساسية. وفي النموذج، يضيق أثر الرفض ميزة الترتيب ويغيّر كثيراً حجم الالتزامات الموقّعة في كل استراتيجية. وتصف الخريطة الآليات المفترضة؛ وقد تقع نتائج قائمة فعلية خارجها.
18 تقدير الفريق يغيّر المقارنة بين الجولات المبكرة والمتأخرة
عندما يحدد الفريق ترتيب جولاته، يقدم المستثمرين الذين يراهم أكثر توافقاً. وتحاكي التجربة ذلك بمؤشر تقديري يجمع الدرجة المسجّلة مع نصف المعلومات التي ينفرد الفريق بمعرفتها. ويبلغ ارتباط المؤشر بالتوافق الفعلي 0.93. ويبلغ معدل التوقيع 15.0% في الجولة الأولى و2.2% في الثالثة، بفارق خام قدره +12.9 نقطة مئوية. وعند تعيين الجولات بالقرعة، يعطي القياس نفسه 7.7% و7.4%، بفارق قدره +0.3 نقطة.
في المعادلة 6b، يشير Y_i إلى ما إذا وقّع المستثمر i؛ وتساوي E_i واحداً للجولة الأولى وصفراً للثالثة؛ وتمثل s_i الدرجة المسجّلة، وm_i وj_i مؤشري التفويض والولاية القضائية. وفي الجدول 9، يُقاس التحيز بالفرق عن المقارنة غير المضبوطة بين الجولتين المبكرة والمتأخرة عند التعيين العشوائي. وينخفض بعد الضبط من +12.6 إلى +5.4 نقاط، أي بنسبة 57%. ويستفيد التعيين وفق تقدير الفريق من معلومات غائبة عن الدرجة المسجّلة. كما يؤثر تغيير التعيين فيمن يتشارك طابور الانتظار ومن يتعرّض للتغذية الراجعة الناتجة عن الحملة. ولا يمكن عزو الفجوة الباقية إلى المعلومات غير المسجّلة وحدها أو تفسيرها بوصفها تحيزاً إزاء أثر سببي على مستوى الحملة بأكملها.
مرّر الجدول أفقياً لعرض جميع الأعمدة.
| تعيين الجولات | معدل التوقيع، الجولة 1 | معدل التوقيع، الجولة 3 | الفرق الخام (نقاط) | الفرق بعد الضبط (نقاط) | التحيز قياساً بالتعيين العشوائي (نقاط) |
|---|---|---|---|---|---|
| عينة عشوائية (تعيين الجولات بالقرعة) | 7.7% | 7.4% | +0.3 | +0.3 | المرجع للمقارنة |
| تقدير الفريق، دون ضبط | 15.0% | 2.2% | +12.9 | لا ينطبق | +12.6 |
| تقدير الفريق بعد ضبط الدرجة المسجّلة والتفويض والولاية القضائية | 15.0% | 2.2% | لا ينطبق | +5.7 | +5.4 |
تحليل ماتش بوينت للحالة المحاكاة. النتائج مشروطة بالمدخلات المعلنة ولا تستند إلى رصد ميداني. الفرق بالنقاط المئوية بين الجولتين الأولى والثالثة في حصة المستثمرين الذين وقّعوا بحلول الأسبوع 78؛ النتائج مجمّعة عبر التكرارات.
تعطي المقارنة العشوائية لتوقيت التواصل على مستوى المستثمر الفرد فرقاً قدره +0.3 نقطة. ويتطلب كشفه بقدرة إحصائية تبلغ 80% نحو 121,231 مستثمراً لكل ذراع مقارنة. وفي الأفق نفسه، تغيّر قاعدة التجميع إجمالي الحملة في الأسبوع 78 بمقدار +14.4 نقطة. ويمر أثر الترتيب عبر التفاعل بين المستثمرين وطابور الانتظار والعتبة المحورية والرصيد المتراكم لحالات الرفض. ولا تلتقط المقارنة على مستوى المستثمر الفرد هذه الآثار. والحملة هي وحدة القياس اللازمة لإثبات الأثر.
19 يصعب على جهة راعية واحدة إثبات الأثر؛ العينة تتكون من الحملات
يعيد الجدول 10 أخذ عينات من الحملات المحاكاة. ويسحب عدداً من الحملات المستقلة لكل استراتيجية، ثم يعرض نطاق الفرق المقدّر في الأسبوع 52 وقدرة اختبار ثنائي الطرف عند مستوى 5%. ويبلغ الانحراف المعياري للنتيجة في الأسبوع 52 عبر الحملات 16.7 نقطة للتواصل المتزامن و20.9 لقاعدة التجميع. والفرق الذي تولّده المحاكاة +19.7 نقطة. وعند ثلاث حملات لكل ذراع، يمتد النطاق الأوسط البالغ 90% من −5.5 إلى +45.2 نقطة، وتبلغ القدرة الإحصائية 13%.
تبلغ القدرة الإحصائية 60% عند عشر حملات لكل ذراع مقارنة و89% عند عشرين. وعند تطبيق الصيغة القياسية على قيم التباين هذه، يلزم نحو 14 حملة لكل ذراع لتحقيق قدرة إحصائية قدرها 80%. وتتيح مجموعة صغيرة من حملات الشركة نفسها إجراء تحليل وصفي. ويتطلب تقدير الأثر على مستوى الحملة دراسة مشتركة لحملات مستقلة تُعيّن لأذرع متوازية.
تزداد القدرة الإحصائية سريعاً مع عدد الحملات. ويمكن أن يفيد تجميع البيانات مع أنه يخلط بين قطاعات وولايات وفترات مختلفة. وقد يكون التباين بين الحملات الفعلية أكبر من المحاكى. وقد تتجه النتيجة المقدّرة في الاتجاه الصحيح مع بقاء حجم الأثر غير مؤكد بما يكفي لاتخاذ قرار. فعند خمس حملات لكل ذراع، يكون اتجاه الفرق المقدّر صحيحاً في 95% من السحوبات، وتبلغ القدرة 30%، ويمتد النطاق من +0.2 إلى +39.3 نقطة.
مرّر الجدول أفقياً لعرض جميع الأعمدة.
| الحملات لكل ذراع | النطاق الأوسط 90% للفرق المقدّر في الأسبوع 52 (نقاط) | اتجاه صحيح | قدرة الاختبار عند 5%، اتجاه صحيح | دلالة إحصائية واتجاه خاطئ |
|---|---|---|---|---|
| 3 | −5.5 إلى +45.2 | 90% | 13% | 0.0% |
| 5 | +0.2 إلى +39.3 | 95% | 30% | 0.0% |
| 10 | +5.8 إلى +33.6 | 99% | 60% | 0.0% |
| 20 | +10.0 إلى +29.5 | 100% | 89% | 0.0% |
| 40 | +12.6 إلى +26.5 | 100% | 100% | 0.0% |
| 80 | +14.7 إلى +24.7 | 100% | 100% | 0.0% |
تحليل ماتش بوينت للحالة المحاكاة. النتائج مشروطة بالمدخلات المعلنة ولا تستند إلى رصد ميداني. أُعيد أخذ عينات من نتائج الأسبوع 52 المحاكاة، بواقع 4,000 سحب لكل صف؛ والقيم الحرجة لإحصاء t من الجداول القياسية.
20 إعادة الإنتاج وفحوص النموذج وحدودها
يستخدم البرنامج بذرة عشوائية ثابتة ويولّد القيم العددية للنموذج في الورقة. وقد فحص 100 شرط اتساق في التشغيل الذي أنتج الجداول. وتشمل الشروط أن يكون مجموع الاحتمالات واحداً، وأن يُسند كل مستثمر إلى جولة واحدة، وأن تتطابق قوائم المستثمرين عبر الاستراتيجيات، وأن تتطابق قاعدة التجميع عند فاصل صفري مع التواصل المتزامن، وألا تتزايد الأعداد عبر مراحل العملية، وأن تتطابق المبالغ الموقّعة مع مجموع الالتزامات الفردية، وألا يسبق الاتصال انقضاء المهلة التنظيمية أو بدء الجولة، وأن يوافق أسبوع الإقفال الأول العتبة المحددة له.
تختبر الشروط الاتساق الداخلي. ويعيد البرنامج إنتاج كل جدول عند تثبيت البذرة وإصدارات المكتبات. ويغير تعديل البذرة القيم الفردية نتيجة التباين في أخذ العينات. ولذلك تعرض الورقة نطاقات عبر التكرارات.
يسرد الجدول 11 أهم الفحوص، التي تثبت اتساق الحسابات داخلياً. ويبقى مدى مطابقة الآليات لسلوك المستثمرين الفعلي سؤالاً مفتوحاً. وقد أعاد تنفيذ مستقل للتواصل المتزامن وقاعدة التجميع، يستند إلى معادلات الورقة ويستخدم تسلسلاً عشوائياً خاصاً به، إنتاج مكسب الأسبوع 52 بفارق لا يتجاوز نصف نقطة. ولم تُختبر الأرقام مقابل مجموعة بيانات خارجية. ويمكن للقارئ الذي يرغب في اختبار استنتاج تغيير سجل المدخلات وإعادة التشغيل، وهو ما يستغرق بضع دقائق.
مرّر الجدول أفقياً لعرض جميع الأعمدة.
| الفحص | النتيجة المتوقعة |
|---|---|
| الحصص بحسب الولاية القضائية والتفويض والجولة | مجموع كل توزيع يساوي واحداً |
| جولة واحدة لكل مستثمر في كل استراتيجية | معرّفات من المجموعة المسموح بها؛ أبعاد المصفوفة تطابق القائمة |
| قائمة المستثمرين متطابقة في كل الاستراتيجيات | بصمة القائمة لا تتغير بعد كل عمليات التشغيل |
| الفاصل الصفري يدمج المجموعات في جولة واحدة | مسار التوقيعات يساوي مسار التواصل المتزامن |
| عدد المستثمرين لا يزيد من مرحلة إلى التي تليها | ترتيب تصاعدي: الموقّعون، وأصحاب الالتزامات المبدئية، والمؤهلون، ومن عُقدت معهم اجتماعات، ومن جرى التواصل معهم، والقائمة كاملة |
| مطابقة المبالغ الموقّعة | مجموع الالتزامات الفردية الموقّعة يساوي المسار التراكمي للتوقيع |
| توقيت التواصل | لا اتصال قبل انقضاء المهلة التنظيمية أو قبل بدء الجولة |
| مجموع الفحوص عند التشغيل | 100، اجتازها النموذج كلها |
شروط فُحصت أثناء تشغيل النموذج؛ يشير العدد إلى عمليات التحقق الفردية. الأساس: تحليل ماتش بوينت للحالة المحاكاة.
21 تصميم الدراسة اللازمة لاختبار الأثر ميدانياً
حدّد وحدة التعيين والنتائج وطريقة التحليل قبل الاتصال الأول. ووزّع بالقرعة عند البداية الحملات الجديدة المؤهلة بين الاتصال المتزامن والجولات المرتبة. وحقّق التوازن بين الوحدات بحسب الجهة الراعية والفترة التقويمية حين يتيسر ذلك، وحلّل الحملات وفق الذراع التي عُيّنت لها. ويؤدي تغيير استراتيجية حملة بعد الاتصال الأول إلى انتقال أثر طابور الانتظار وحالات الرفض والالتزامات المحورية إلى المرحلة التالية. أما التطبيق المتدرج لدى جهات راعية تدير حملات متكررة فيتطلب تصميماً عنقودياً منفصلاً بحملات جديدة وضوابط محددة سلفاً للزمن التقويمي وانتقال الأثر [14].
للإجابة عن السؤال المستقل على مستوى المستثمر، وزّع بالقرعة مجموعة فرعية من المستثمرين المؤهلين على جولات الاتصال في دراسة فرعية محددة سلفاً. وأجرِ الدراسة الفرعية خارج التجربة الأساسية، أو حدّد مسبقاً كيف يتفاعل التعيين فيها مع المقارنة على مستوى الحملة. وسجّل توقيت الاتصال والأساس القانوني المنطبق وأذونات الدراسة [15, 16]؛ وطبّق على كل اتصال قواعد الترويج ذات الصلة. واستخدم النتائج وأسابيع المتابعة المحددة في القسم 2. وسجّل المقارنة ومتغيرات الضبط قبل بدء إدراج المشاركين.
يحدد عدد الحملات قوة الاستنتاج. وبحسب قيم التباين في القسم 19، تحقق نحو 14 حملة لكل ذراع قدرة إحصائية قدرها 80% لاكتشاف فرق يبلغ +19.7 نقطة. ويكون نطاق التقدير أوسع من أن يستند إليه قرار عند استخدام عدد أقل. ويعرض الجدول 12 التصميم. وتظل الدراسة الأصغر قادرة على وصف الانتقال بين مراحل العملية؛ وهذا الوصف لا يرقى إلى اختبار للأثر.
يمكن لجهة راعية صغيرة تسجيل كل عملية جمع رأس مال، ووصف مسار التقدم بحسب المجموعة، وتحديد خطة الجولات ومراجعة الإطلاق مسبقاً، والاحتفاظ بعينة عشوائية صغيرة. ويمكنها بعد ذلك مشاركة سجلات منزوعة الهوية وبموافقة المعنيين لدراسة مشتركة. ولا تكفي حملاتها القليلة وحدها للقول إن الترتيب أحدث أثراً. وتقلل الخطة المودعة مسبقاً خطر إيقاف الدراسة عند ظهور نتيجة مواتية، وهو ما قد يضخّم الأثر المقدّر.
مرّر الجدول أفقياً لعرض جميع الأعمدة.
| العنصر | المواصفات | السبب |
|---|---|---|
| وحدة التحليل | الحملة لدراسة الترتيب؛ المستثمر داخل الحملة لدراسة الاستجابة | ينتقل الأثر عبر التفاعل |
| التعيين | تعيين حملات جديدة عند البداية لأذرع متوازية؛ دراسة فرعية مستقلة لتوزيع المستثمرين على الجولات | يفصل التعيين عن تقدير الفريق |
| الطوابع الزمنية | كل اتصال واجتماع وخطوة فحص ورفض وتوقيع | يدعم المقارنة في مواعيد متابعة موحدة |
| الموافقة | توثيق الأساس القانوني وقصر البيانات الشخصية على القدر اللازم [15, 16] | تتيح إجراء التحليل |
| النتائج | اجتماع مؤهل والتزام مبدئي وتوقيع وإقفال أول، في الأسابيع 26 و52 و78 | تطابق القسم 2 |
| العينة | نحو 14 حملة لكل ذراع بحسب التباين المفترض | القدرة الإحصائية |
| التحليل | التحليل بحسب الذراع المعيّنة؛ مراعاة طبقات التعيين والمتغيرات المصاحبة المحددة سلفاً | يحافظ على المقارنة على مستوى الحملة |
| التقرير | جميع الحملات، بما فيها المتوقفة وغير الناجحة | يحد من تحيز الاقتصار على الحالات الناجحة |
تصميم مقترح؛ تحدد البنود ما ينبغي جمعه والقرارات المطلوب اتخاذها. [14, 15, 16]
22 ما يُعرض على العميل أو اللجنة: الخطة والسجل ومرجع المقارنة
يبدأ العرض للعميل أو لجنة الاستثمار بخطة الجولات: المجموعات في كل جولة، وأسباب ترتيبها، والمسار التنظيمي لكل منها. ويسرد الجدول 13 مكونات العرض. وتبيّن الخطة مؤشر الجاهزية والأدلة التي يستند إليها لكل مجموعة، وتحدد صاحب صلاحية إطلاق الجولة التالية والمراجعة التي يُبنى عليها القرار.
يعرض تقرير التقدم الالتزامات الموقّعة والمبدئية بحسب المجموعة في الأسابيع 26 و52 و78، قياساً بالهدف وعتبة الإقفال الأول، إلى جانب سجل حالات الرفض وساعات الفريق القيادي. ويعرض أيضاً نتيجة التواصل المتزامن التي يقدّرها النموذج وفق المدخلات المعلنة. ويجب بيان أن القيمة محاكاة. ولا تثبت هذه القيمة نجاح الترتيب فعلياً.
وتطّلع اللجنة كذلك على ما لا يزال مجهولاً. فلا تقيس أرقام الورقة السعر أو الشروط أو جودة المستثمرين، ولا توجد بيانات مرصودة تسند حجمها. ويتجاوز التقرير الأدلة إذا قدم المكسب المحاكى البالغ +19.7 نقطة على أنه نتيجة متوقعة. ويمكنه عرض الآلية والأدلة المتاحة والشروط التي تستدعي التخلي عن الخطة.
مرّر الجدول أفقياً لعرض جميع الأعمدة.
| البند | المحتوى | السؤال الذي يجيب عنه |
|---|---|---|
| خطة الجولات | المجموعات والجولات والمسارات وصاحب صلاحية الإطلاق | لماذا هذا الترتيب؟ |
| مؤشر الجاهزية | المدخلات والأدلة بحسب المجموعة | هل يستند الترتيب إلى أساس يمكن شرحه؟ |
| النتائج عند مواعيد القياس | الالتزامات الموقّعة والمبدئية بحسب الأسبوع والمجموعة | إلى أين وصلت العملية قياساً بالهدف؟ |
| سجل حالات الرفض | التاريخ والمرحلة والسبب والمستثمرون الذين علموا بالرفض | ما الذي ينبغي تغييره قبل الجولة التالية؟ |
| وقت الفريق القيادي | الساعات ومدة الانتظار | هل تحد القدرة المتاحة من التقدم؟ |
| مرجع المقارنة في النموذج | تقدير مبيّن بوضوح على أنه ناتج عن محاكاة | ماذا كان يمكن أن يحدث مع خطة أخرى؟ |
| شروط التخلي عن الخطة | مؤشرات نافذة السوق والعتبة المحورية وانتقال أثر الرفض | متى يبدأ التواصل مع بقية المجموعات؟ |
محتويات مقترحة؛ توضح البنود المعلومات التي يُستحسن عرضها.
23 خمس خطوات لعملية جمع رأس مال فعلية وحدود الأتمتة
أولاً، حدد النافذة الزمنية. إذا أغلقت نافذة السوق أو انتهت مهلة التفويض في غضون نحو 26 أسبوعاً، فإن الترتيب لا يضيف كثيراً حتى ذلك الأفق في النموذج. ويمكن حينئذ بدء الاتصال بالمجموعات السريعة القرار والاحتفاظ بالبقية لجولة ثانية. ثانياً، احسب قدرة الفريق القيادي. إذا تجاوز الانتظار المتوقع عند التواصل المتزامن بضعة أسابيع، يوزّع طابور غير مرتّب وقت الفريق عشوائياً، وقد يبرر الترتيب تكلفته. ثالثاً، استخدم مؤشر الجاهزية لتخطيط المجموعات الخمس عشرة وقدّم المجموعة التي يمكن أن توفر التزاماً محورياً.
رابعاً، تجنّب منح الأولوية تلقائياً للأسرع قراراً والأصغر التزاماً؛ فهذا يؤخر العتبة المحورية في النموذج ويترك أطول إجراءات القرار إلى النهاية. خامساً، ابدأ كل جولة لاحقة بعد قراءة سجل حالات الرفض وتنقيح العرض. وعند ملاحظة عدة حالات رفض في شريحة واحدة خلال بضعة أسابيع مع مؤشرات على انتقال الأثر، أوقف التواصل مع تلك الشريحة مؤقتاً. وتنبع هذه التوجيهات من نموذج محاكاة، ولا تنطبق إلا بقدر تحقق آلياته.
يمكن لأدوات البيانات والأنظمة المؤتمتة تحديث السجل والتنبيه إلى المدخلات القديمة وإعداد مسودة للتقرير. ويبقى قرار ترتيب الجولة وإطلاقها لدى الفريق. ويُختبر أي نموذج أو درجة على السؤال الذي صُمّم للإجابة عنه باستخدام مجموعة حملات مخصصة للاختبار. وتوثّق المخرجات بتاريخها وإصدارها.
24 حدود الدراسة والقرار التالي
تتضمن التجربة آليات ترجّح الترتيب بحكم تصميمها: طابور الانتظار، وتحسّن العرض بالتعلم، وتكوّن الأثر المحوري. ويقلل انتقال أثر الرفض من المكسب وفق المحاكاة ويغيّر مستوى التوقيعات في كل استراتيجية، ولا يحدد أي مصدر حجمه. وتولّد النتائج الآليات نفسها التي تستفيد منها القاعدة. وتبيّن التجربة النتيجة عند تحقق الفرضيات؛ وصحة الفرضيات نفسها تظل مفتوحة. وجميع المعلمات موضوعة للنموذج ولا تستمد قيمها من المصادر. ويبين اختبار المهل الطويلة أن المكسب قد ينخفض إلى بضع نقاط، فيما تعكسه قاعدة تقديم المكاتب العائلية. وباستثناء تراجع الاهتمام بمرور الوقت، لا يتضمن النموذج عوامل قد تجعل التأخير مكلفاً، مثل وجود صندوق منافس أو ملل المستثمر من طول العملية. وقد تعكس هذه العوامل النتيجة.
قرارات المستثمرين مستقلة باستثناء أثر الانتقال المحدد. ويستبعد النموذج إعادة الاتصال، والصناديق المنافسة، وتغييرات الشروط، وآثار الأسعار، والسقف الملزم لجمع الأموال. ويمثّل التشويش في الجاهزية المسجلة بحد بسيط. وتشمل المراجعة التنظيمية أحكاماً مختارة من قواعد الطرح والترويج، ولا تشمل القواعد السعودية المنفصلة للصناديق ولا النظم الوطنية في الاتحاد الأوروبي. تحقّق من المسار والقواعد النافذة مع مستشارين مؤهلين قبل الاعتماد عليها.
استخدم السجل الوارد في الجدول 3 في الحملة المقبلة. ويمكن للمستشارين أو المنصات، بعد الحصول على الأذونات اللازمة، تجميع حملات مستقلة مؤهلة للدراسة ذات الأذرع المتوازية في القسم 21. وإلى أن تتوافر أدلة من هذا النوع، استخدم المحاكاة لتحديد الظروف الجديرة بالاختبار، وراجع سجل حالات الرفض قبل إطلاق جولة أخرى.
المراجع
- Dubai Financial Services Authority. DFSA Rulebook, General Module, chapter 3 (financial promotions), rules 3.2.1 (guidance), 3.4.1 and 3.5.1, version VER72/07-26, تم الاطلاع عليه في 14 أكتوبر 2026; and A Guide to the DIFC Financial Promotions Prohibition, June 2018. قواعد ملزمة وإرشادات سارية عند الاطلاع؛ والدليل مؤرخ بسنة نشره. https://dfsaen.thomsonreuters.com/entiresection/15119
- Abu Dhabi Global Market. Financial Services and Markets Regulations 2015, section 18 and Schedule 2, consolidated version in force from 21 May 2026, ADGM Rulebook, تم الاطلاع عليه في 14 أكتوبر 2026. لوائح ملزمة. https://en.adgm.thomsonreuters.com/rulebook/18-restrictions-financial-promotion
- هيئة السوق المالية، المملكة العربية السعودية. قواعد طرح الأوراق المالية والالتزامات المستمرة، المعدلة بقرار 3-6-2026 المؤرخ 19 يناير 2026، المواد 8 إلى 10. ترجمة إنجليزية صادرة عن الهيئة؛ والنص الرسمي بالعربية. وتخرج قواعد الصناديق المنفصلة عن نطاق هذه المراجعة. https://cma.gov.sa/en/RulesRegulations/Regulations/Documents/RULES_ON_THE_OFFER_OF_SECURITIES_AND_CONTINUING_OBLIGATIONS_en2026.pdf
- هيئة سوق المال، الإمارات العربية المتحدة. المرسوم بقانون اتحادي رقم 32 لسنة 2025 بشأن هيئة سوق المال؛ ودليل قواعد الأنشطة المالية، المادة 6 بشأن الالتزامات الخاصة بالترويج. https://legislation.uaecma.gov.ae/en/entiresection/1 https://legislation.uaecma.gov.ae/en/entiresection/2571
- United Kingdom. Financial Services and Markets Act 2000 (Financial Promotion) Order 2005, SI 2005/1529, article 19. تشريع فرعي ملزم بالصيغة المنشورة في legislation.gov.uk. https://www.legislation.gov.uk/uksi/2005/1529/article/19
- البرلمان الأوروبي والمجلس. التوجيه 2011/61/EU بشأن مديري صناديق الاستثمار البديلة، النص الموحد بتاريخ 16 أبريل 2026، المادة 30a(1) و(2). وقواعد الطرح الخاص الوطنية خارج نطاق هذه المراجعة. https://eur-lex.europa.eu/legal-content/EN/TXT/PDF/?uri=CELEX%3A02011L0061-20260416
- United States. 17 CFR 230.506 (Regulation D, Rule 506), 17 CFR 230.501(e) (احتساب المشترين) and 17 CFR 230.502(c) (قيد على طريقة الطرح). Electronic Code of Federal Regulations. https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.506 https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.501 https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.502
- Institutional Limited Partners Association. ILPA Principles 3.0: Fostering Transparency, Governance and Alignment of Interests for General and Limited Partners. 2019. معيار قطاعي طوعي وغير ملزم. https://ilpa.org/wp-content/uploads/2019/06/ILPA-Principles-3.0_2019.pdf
- Duane Morris LLP. Private Equity Fund Timeline. Presentation by J. Wheater, August 2014. عرض مهني مؤرخ لا يستند إلى مسح. https://www.duanemorris.com/site/static/private_equity_fund_timeline.pdf
- Bikhchandani, S., Hirshleifer, D., Tamuz, O. and Welch, I. Information Cascades and Social Learning. 25 May 2021. مراجعة نظرية، نسخة ورقة العمل. https://arxiv.org/abs/2105.11044
- Astebro, T., Lovo, S., Fernandez Sierra, M. and Vulkan, N. Herding in Equity Crowdfunding. HEC Paris Research Paper 1245, 7 December 2017, revised June 2018. ورقة عمل؛ اقتصر الاطلاع على الملخص. https://econpapers.repec.org/paper/ebgheccah/1245.htm
- Cortes, K., Singh, M., Solomon, D. H. and Strahan, P. The Stench of Failure: How Perception Affects House Prices. NBER Working Paper 30760, December 2022. ورقة عمل عن الإسكان؛ اقتصر الاطلاع على الملخص. https://www.nber.org/papers/w30760
- Bernstein, S., Korteweg, A. and Laws, K. Attracting Early Stage Investors: Evidence from a Randomized Field Experiment. Stanford Graduate School of Business Research Paper 3006, 2014. ورقة عمل؛ اقتصر الاطلاع على الملخص. https://ideas.repec.org/p/ecl/stabus/3006.html
- Taljaard, M., Lilford, R., Girling, A. and Hemming, K. The stepped wedge cluster randomised trial: an opportunity to increase the quality of evaluations of service delivery and public policy interventions. Trials 16(Suppl 2):P4, 2015. ملخص مقدم إلى مؤتمر. https://pmc.ncbi.nlm.nih.gov/articles/PMC4659269/
- United Arab Emirates Government portal. Data protection laws: Federal Decree-Law No. 45 of 2021 on the protection of personal data, in force 2 January 2022. ملخص البوابة الرسمية، تم الاطلاع عليه في 14 أكتوبر 2026؛ لم يُراجع نص المرسوم بقانون. https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Information Commissioner's Office. Electronic mail marketing, guide to PECR. إرشادات الجهة الرقابية، تم الاطلاع عليها في 14 أكتوبر 2026. https://ico.org.uk/for-organisations/direct-marketing-and-privacy-and-electronic-communications/guide-to-pecr/electronic-and-telephone-marketing/electronic-mail-marketing/
نبذة عن المؤلف
يتمتع Chennakeshav (CK)، المسؤول التنفيذي في تمويل الشركات والخدمات المصرفية الاستثمارية، بخبرة عالمية تتجاوز 25 عاماً في استحداث الصفقات وهيكلتها وتنفيذها في مجالات الاندماج والاستحواذ ورأس مال النمو والاستراتيجية المؤسسية. وقد قاد تكليفات لخلق القيمة للمؤسسين والشركات والصناديق؛ رابطاً منظور مجلس الإدارة بالتنفيذ العملي وإتمام الصفقات.
تشمل مسيرته Morgan Stanley وHSBC وLloyds Banking Group وEWEC وشركات محفظة ADQ وEmirates Growth Fund، عبر قطاعات TMT والعقارات والتقنيات المالية والتقنيات العميقة والتقنيات النظيفة والبنية التحتية والطاقة. وقد تعاون مع القيادات التنفيذية وصناديق الملكية الخاصة ورأس المال الجريء والصناديق السيادية والمكاتب العائلية لتمويل عمليات جمع رأس مال معقدة ومشاريع التوسع، وقاد مبادرات الفحص النافي للجهالة في الاندماج والاستحواذ والتكامل بعد الاندماج وتحول الأعمال لخلق القيمة.
يشغل منصب الشريك المدير في Matchpoint Partners، ويقود ممارسة الشركة في تمويل الشركات والاندماج والاستحواذ وجمع رأس المال. ويحمل MBA من London Business School، ودرجة في الهندسة من VTU، ويدرس للحصول على ماجستير القانون (LLM، قيد الدراسة) من UCL London.
بصفته مرشداً نشطاً للشركات الناشئة، يقدم CK الإرشاد في Techstars وDIFC FinTech Hive وStartup Grind وFounder Institute وIN5، ويشغل دور مرشد ريادة الأعمال المقيم (EMiR) في London Business School، ويشارك في تحكيم Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
إخلاء المسؤولية
هذا البحث جزء من سلسلة مستمرة عن هيكل الأسواق الخاصة والبديلة. والآراء الواردة فيه تعبر عن المؤلف. والبحث لأغراض المعلومات فقط، ويصف هيكل السوق بصورة عامة، ولا يشكل مشورة استثمارية أو قانونية أو ضريبية أو تنظيمية أو توصية بشأن أي ورقة مالية أو وعاء استثماري أو طرف مقابل.
