
1 Решение: обратиться ко всему списку сразу или определить очерёдность
Капитал привлекается у инвесторов из нескольких юрисдикций и с разными мандатами. У организатора или управляющего одна команда старших сотрудников, один комплект документов и одна репутация. Можно обратиться ко всем сразу или выстроить волны по юрисдикции и мандату, учитывая опыт предыдущей волны. Такой выбор стоит перед основателями, финансовыми директорами и организаторами привлечения частного капитала, а также перед управляющими, которые ищут ограниченных партнёров в странах Совета сотрудничества арабских государств Персидского залива (ССАГПЗ) и за их пределами. Сравнение проводится на условном списке из 240 инвесторов при цели 200 млн долларов США.
У автора нет массива данных о контактах с инвесторами с точными датами и временем. Наблюдаемая конверсия поэтому не приводится. В основе подхода лежат правила, определяющие, когда и как можно обращаться к инвесторам [1, 2, 3, 4, 5, 6, 7], практика закрытия фондов и графики, описанные специалистами [8, 9], и исследования взаимного обучения инвесторов [10, 11, 12, 13]. На одинаковых случайных выборках сравниваются семь стратегий. Статья отмечает, какие результаты вытекают из предположенной структуры.
Статья предлагает рамку принятия решений, воспроизводимую симуляцию и перечень данных для эмпирического исследования. Эксперимент показывает, при каких условиях упорядоченные волны опережают одновременный контакт, какова величина разницы, как результаты соотносятся со случайным распределением и ранжированием с полной информацией, а также когда преимущество исчезает. Здесь не оцениваются фактическая конверсия, рекомендуемый интервал между волнами или эффект для действующего мандата.
При охвате стран Залива и других регионов один список подпадает под разные нормы и циклы принятия решений. Суверенный или институциональный инвестор в одной юрисдикции, семейный офис в другой и фонд фондов в третьей могут различаться допустимым способом контакта, сроком решения и вероятностью узнать об ответах других. Статья использует эти различия как параметры и изучает, какая очерёдность из них следует.
2 Сначала определить результат: подписанные обязательства на контрольные даты
Для оценки стратегии нужен результат на определённую дату. Первая встреча считается квалифицированной, если начинается проверка инвестиции. Проверка считается продвинувшейся, если инвестор заявляет о необязывающем намерении. Обязательство считается подписанным после оформления документов. Модель предполагает, что это происходит с 92% таких намерений через четыре недели. Основной показатель — доля подписанных обязательств от цели на 52-й неделе после старта. Результаты для 26-й и 78-й недель помогают оценить как сроки, так и итоговый объём.
Контрольные даты соответствуют структуре закрытия фонда. Первое закрытие наступает при подписанных обязательствах на 30 млн долларов США, или 15% цели. Эксперимент измеряет долю повторений, в которых этот порог достигнут к 26-й и 52-й неделям, и медианную неделю достижения. Горизонт 78 недель состоит из 26 недель до первого закрытия и ещё 52 недель. Последний период соответствует примеру в 12 месяцев после первого закрытия из отраслевого стандарта [8]. Отказ на первой встрече инвестора с истинной степенью соответствия 0,6 или выше считается потерей перспективного контакта.
Для простоты сравнения учитываются подписанные обязательства без ограничения объёма закрытий. У реального фонда есть верхний предел, у эмитента — максимальный объём привлечения. Результаты около цели или выше отражают спрос на уровне цели или сверх неё. Модель не оценивает цену, условия, качество инвесторов и стоимость капитала; при реальном решении эти факторы также важны.
3 Регулирование стран Залива определяет, с кем и по какому каналу можно связаться
Управление по финансовым услугам Дубая определяет финансовое продвижение как сообщение, которое побуждает заключить договор об оказании финансовой услуги или совершить сделку с финансовым продуктом. Правило GEN 3.4.1 предусматривает исключение для продвижения, адресованного исключительно лицу, которое на разумных основаниях можно отнести к указанной в правилах ведения деятельности категории лиц, признаваемых профессиональными клиентами, если только такое лицо может принять предложение. Отдельное исключение применяется к продвижению в адрес получателя в Дубайском международном финансовом центре, если получатель сам обратился с незапрошенной просьбой получить такое сообщение. Сообщение, предназначенное только для профессиональных клиентов, нельзя направлять лицу, которое не выглядит относящимся к этой категории. В сообщении должно быть указано, что действовать на его основании вправе только такие лица. Разъяснение указывает, что регулярное или продолжительное продвижение при физическом присутствии на территории центра может рассматриваться как оказание финансовой услуги [1].
Статья 18 Положения о финансовых услугах и рынках Abu Dhabi Global Market ограничивает распространение в ходе коммерческой деятельности приглашений или побуждений к инвестиционной деятельности. Среди перечисленных случаев: сообщение уполномоченного лица или лица, на которое распространяется освобождение; сообщение лица, лицензируемого и поднадзорного регулятору финансовых услуг в ОАЭ; содержание, одобренное для целей статьи 18 уполномоченным лицом или лицом, на которое распространяется освобождение; и применимое исключение из приложения 2. Сообщение, исходящее из-за пределов финансового центра, подпадает под ограничение лишь тогда, когда оно способно иметь последствия на его территории. Приложение 2 различает сообщения в реальном времени по инициативе получателя и без неё, а также сообщения вне реального времени, например письма и электронную почту [2].
По правилам Управления рынка капитала Саудовской Аравии в редакции января 2026 года для частного предложения ценных бумаг, как правило, требуется лицензированный организатор; уведомление направляют не менее чем за десять дней до предложения. Для отдельных предложений долговых инструментов возможен более короткий срок, если уведомление подано до начала предложения и предлагающая сторона, учреждённая в Королевстве, либо специальная проектная компания отвечает условиям подпункта 2 пункта (a) статьи 10. Статьи 8 и 9 охватывают предложения институциональным и квалифицированным клиентам и ограниченные предложения. Ограниченное предложение может охватывать до 100 иных адресатов, каждый из которых платит до 200 000 саудовских риялов или эквивалент. Ценные бумаги одного класса можно размещать по ограниченному предложению не чаще одного раза в течение двенадцати месяцев [3]. Отдельные правила для фондов в этот обзор не входят.
С 1 января 2026 года в ОАЭ за пределами финансовых свободных зон Управление по рынку капитала сменило Управление по ценным бумагам и товарам. Статья 6 правил регулятора о продвижении предусматривает продвижение паёв иностранных фондов в форме частного предложения профессиональным инвесторам или контрагентам в значении этих правил. По каждому обращению необходимо проверить продукт, категорию получателя и полномочия лица, осуществляющего продвижение. Цитируемые положения не устанавливают шестинедельный период подготовки, заложенный в симуляцию [4].
4 В Великобритании, ЕС и США важны статус инвестора и способ первого контакта
Статья 19 британского Financial Promotion Order предусматривает два применимых варианта: сообщение направляют получателям, которых отправитель на разумных основаниях считает профессиональными участниками инвестиционной деятельности, либо сообщение можно обоснованно считать адресованным исключительно таким участникам. Указанные в статье оговорки и другие обстоятельства помогают применить второй критерий. Ни одно из них не является обязательным во всех случаях. Статья не устанавливает срок подготовки. До отправки сообщения документируйте основания для выбранного варианта [5].
Статья 30a разрешает уполномоченному управляющему альтернативными инвестиционными фондами из ЕС проводить предварительный маркетинг среди потенциальных профессиональных инвесторов при соблюдении установленных условий. В частности, информация не должна позволять принять инвестиционное обязательство или представлять собой документы для подписки. Управляющий уведомляет компетентный орган своего государства неформальным письмом в течение двух недель после начала предварительного маркетинга. Подписка профессионального инвестора в течение 18 месяцев после начала считается результатом маркетинга и подпадает под применимые процедуры уведомления, если фонд был указан в материалах предварительного маркетинга или учреждён в результате такого маркетинга [6]. Национальные правила частного размещения в этот обзор не входят.
В США правило 506(b) подпадает под запрет публичного привлечения по правилу 502(c). Предел составляет 35 учитываемых покупателей за любой период в 90 календарных дней с учётом разумного убеждения эмитента и исключений по правилу 501(e), включая аккредитованных инвесторов. Неаккредитованные покупатели должны удовлетворять требованиям к знаниям и опыту по правилу 506(b). Эмитент вправе опираться на разумное убеждение непосредственно перед продажей. Правило 506(c) разрешает публичное привлечение, если все покупатели аккредитованы и эмитент предпринимает разумные меры для проверки этого статуса [7]. Способ первого контакта и порядок проверки следует планировать отдельно. Указанные положения 506(c) не устанавливают срок первой встречи.
В таблице 1 сопоставлены семь каналов и сроки подготовки, использованные в симуляции. Все сроки заданы для сценария в целых неделях. Две недели для Саудовской Аравии отражают общее правило десятидневного уведомления до предложения ценных бумаг по рассматриваемому каналу. Этот параметр не моделирует исключение с более коротким сроком для отдельных долговых предложений, не устанавливает график продвижения фонда и не даёт разрешения обратиться к инвестору.
Прокрутите таблицу по горизонтали, чтобы увидеть все столбцы.
| Канал | Что следует из текста | Чего текст не устанавливает | Срок в модели (недели) |
|---|---|---|---|
| DIFC | Исключение для продвижения исключительно среди лиц, считающихся профессиональными клиентами. Требуется соответствующее указание [1] | Время на подтверждение статуса; особые правила предложения долей фонда | 1 |
| ADGM | Запрет продвижения с перечисленными исключениями; применимость зависит от возможного влияния внутри рынка [2] | Подходящее исключение для конкретного случая; время подготовки | 1 |
| ОАЭ вне финансовых зон | Продвижение паёв иностранных фондов по частному предложению профессиональным инвесторам или контрагентам [4] | Время на проверку канала, статуса получателя и полномочий лица, осуществляющего продвижение | 6 |
| Саудовская Аравия | Лицензированный организатор; обычно уведомление за десять дней; более короткий срок для отдельных долговых предложений [3] | Правила для паёв или долей фонда; время выбора организатора | 2 |
| Великобритания | Обоснованная оценка статуса получателей либо сообщение, которое можно обоснованно считать адресованным исключительно профессиональным участникам инвестиционной деятельности [5] | Время проверки статуса; ограничения продвижения фондов | 2 |
| Европейский союз | Управляющие АИФ из ЕС: письмо в течение двух недель; подписка на доли соответствующего АИФ в пределах 18 месяцев считается результатом маркетинга [6] | Национальные правила частного размещения | 2 |
| США | 506(b) запрещает публичное привлечение; 506(c) требует проверки статуса аккредитованного инвестора [7] | Время проверки; право штатов | 3 |
Первичные нормативные источники: [1–7]. В последнем столбце приведены сценарные параметры. Установленные законом сроки в нём не приводятся.
5 Практика закрытия фондов и сроки решений определяют, когда волна должна принести результат
Принципы Ассоциации институциональных ограниченных партнёров (ILPA) 2019 года рекомендуют завершать привлечение в разумный срок после первого закрытия, например за 12 месяцев. Проценты, взимаемые с инвесторов, присоединившихся между первым и окончательным закрытием, рекомендуется зачислять участникам первого закрытия и не учитывать как актив фонда [8]. Принципы носят добровольный характер. Они показывают, как можно компенсировать раннее обязательство и как договор ограничивает период присоединения последующих инвесторов.
Описания процесса специалистами согласуются с этой схемой. В презентации юридической фирмы за август 2014 года указано, что маркетинг может занимать от шести месяцев до более чем года, переговоры об условиях обычно длятся примерно три–шесть месяцев, а дополнительные закрытия возможны в течение примерно года [9]. Это датированный материал практиков без опроса. Он приводит диапазоны, но не распределения и не сведения о различиях по юрисдикции и мандату.
Модель предполагает, что с момента первой квалифицированной встречи до решения в медиане проходит 24 недели у институциональных инвесторов, 8 у семейных офисов и 15 у фондов фондов и компаний. Значения выбраны с учётом диапазонов практиков и не взяты из них напрямую. Опубликованные сроки принятия решений у инвесторов в странах Залива или за их пределами не обнаружены. Результаты по времени зависят от заданных сроков; в эмпирическом исследовании следует прежде всего проверить чувствительность к ним.
Модель предполагает, что отсутствие первого закрытия в ожидаемый инвесторами срок само по себе служит сигналом. Отраслевой стандарт предусматривает проценты для поздно присоединившихся инвесторов [8]. Проценты не моделируются. Учитывается снижение интереса по мере затягивания процесса и проверяется чувствительность к нему. В реальной кампании цена времени зависит как от поведения инвесторов, так и от практики закрытия и условий договора.
6 Порядок контактов передаёт информацию; эмпирические данные ограничены и неоднозначны
В стандартной модели информационных каскадов человек, знающий, что сделали те, кто принял решение раньше, может рационально последовать за ними вопреки собственной информации. Обзор основателей этого направления показывает, что каскады чувствительны к небольшим потрясениям и могут формироваться быстро даже при порядке от наименее до наиболее информированных участников. Если наиболее информированный участник идёт первым, каскад может сразу возникнуть на основе одного сигнала и снизить точность решений. Если наблюдение за предшественниками требует затрат, первые участники могут понести издержки, от которых выиграют последующие [10].
В том же обзоре описана последовательная продажа долей по фиксированной цене по аналогии с первичным публичным размещением. Спрос в этой ситуации неустойчив: несколько ранних отрицательных сигналов могут обрушить покупки. Авторы приводят данные о том, что объём заявок часто намного выше или ниже предложения [10]. Результаты получены при двоичных сигналах и одинаковых покупателях. Они показывают, что очередность может изменить результат и что итог зависит от предыдущих событий. Величина эффекта для разнородных ограниченных партнёров с длительными внутренними процедурами остаётся неизвестной.
Эмпирических работ мало, а их результаты неоднозначны. Исследование краудфандинга с приобретением долей обнаруживает, что размер последнего взноса и время после него помогают предсказать следующий взнос; связь сильнее у менее информированных инвесторов [11]. Исследование аукционов жилья показывает, что объект, не проданный с первого раза, впоследствии продаётся с дисконтом 2,6%. Дисконт растёт при повторных неудачах и ослабевает со временем; авторы связывают его с негативным восприятием [12]. Обе работы не касаются институциональных инвесторов.
Наиболее близкий к вопросу статьи рандомизированный полевой эксперимент охватил около 4 500 инвесторов ранних стадий, которым направили почти 17 000 писем. В среднем они сильно реагировали на информацию о команде основателей; информация о коммерческом прогрессе и уже участвующих ведущих инвесторах такого эффекта не имела [13]. Случайно определялась показанная информация, а не момент контакта. В исследовании участвовали инвесторы ранних стадий. Результаты в среднем не подтверждают предположение о том, что информация о ведущем инвесторе меняет реакцию, поэтому в одном стресс-сценарии якорный эффект исключён.
7 Сформируйте группы по юрисдикции и мандату и проверяйте данные перед каждой волной
Предлагаемое правило назначает волну каждой группе, определённой юрисдикцией и типом мандата. Пять юрисдикций и три типа мандата образуют пятнадцать групп. Индекс готовности группы равен среднему зарегистрированному соответствию инвесторов, умноженному на типичную сумму обязательства для данного мандата и делённому на сумму регуляторного срока и типичного времени принятия решения. Группы ранжируются по индексу и целиком распределяются по трём волнам, охватывающим около 30%, 35% и 35% списка. Группы не дробятся между волнами, поэтому команда может объяснить принцип каждой волны одной фразой.
Перед следующей волной команда изучает журнал отказов и полученные замечания. В эксперименте задан интервал в 6 недель, чтобы моделирование выполнялось по определённому правилу. В таблице 2 перечислены критерии для расчёта индекса готовности и проверки перед началом волны. Ранжирование отдельных инвесторов представляет собой другой вопрос. В эксперименте оно служит ориентиром для сравнения с групповым правилом и использует сведения, которыми команда сделки в реальности не располагает.
Расчёт опирается на среднее значение по группе, поэтому ошибка в отдельной записи менее существенна, чем систематическая ошибка в оценке всей группы. Последнюю проверяет стресс-сценарий ошибочной оценки групп. При прочих равных более долгий регуляторный срок снижает балл. Группа с таким сроком всё же может оказаться раньше, если остальные параметры перевешивают задержку. Первый контакт происходит не ранее начала волны и истечения регуляторного срока.
Прокрутите таблицу по горизонтали, чтобы увидеть все столбцы.
| Критерий | Показатель | Влияние на очерёдность | Необходимые сведения |
|---|---|---|---|
| 1. Соответствие мандату | Среднее зарегистрированное соответствие группы | Чем выше, тем раньше | Опубликованный мандат и прошлые обязательства |
| 2. Возможная сумма вложения | Типичная сумма обязательства по типу мандата | Чем больше, тем раньше | Заявленный диапазон сумм |
| 3. Время принятия решения | Типичное число недель от первой встречи до решения | Чем короче, тем раньше | Продолжительность прошлых процессов с инвестором |
| 4. Регуляторный срок | Число недель до доступности канала | Чем короче, тем раньше | Запись о канале и статусе адресата |
| 5. Известность отказов другим инвесторам | Доля отказов группы, о которых узнают другие группы | Чем выше, тем позже | Известные связи и совместные инвестиции |
| 6. Потенциал якорного обязательства | Способность заявить о значимом обязательстве на ранней стадии | Чем выше, тем раньше | Прежние обязательства в роли ведущего инвестора |
| 7. Риск утраты интереса со временем | Издержки ожидания для группы | Чем выше, тем раньше | Данные о рыночном окне и предельном сроке |
Предлагаемая матрица; источники не устанавливают веса. Критерии с 1 по 4 входят в индекс готовности, с 5 по 7 учитываются при проверке перед волной и в стресс-сценариях.
8 Фиксируйте время каждого контакта и согласие на обработку данных
Проверить влияние очередности можно, если известны дата и статус каждого контакта. Предлагается вести одну запись на инвестора и попытку связи. В неё входят канал, статус адресата и основание, волна, плановая и фактическая даты контакта, дата первой встречи, даты начала проверки и заявления о намерении, дата подписания, отказ и его причина, а также часы старших сотрудников. Запись также помогает подтвердить соблюдение условий из таблицы 1.
Согласие и правила защиты данных определяют, какие сведения можно хранить и анализировать. Федеральный закон ОАЭ о персональных данных, действующий со 2 января 2022 года, запрещает обработку без согласия субъекта, кроме перечисленных исключений. Закон DIFC о защите данных приведён на официальном портале отдельно [15]. Руководство британского регулятора различает физических лиц, от которых нужно отдельное согласие, если не действует исключение soft opt-in, и организации, которым можно направлять электронные письма. Отправителю запрещено скрывать свою личность [16]. Здесь использованы выдержки официального портала и руководство регулятора. Тексты законов не изучались.
Контакты с сотрудниками организаций следует регистрировать в их профессиональном качестве. Объём персональных данных ограничивают необходимым для общения; перед анализом журнала получают консультацию о законном основании обработки. В таблице 3 приведены поля журнала. Если согласие на использование данных подтвердить невозможно, результаты исследования публиковать не следует.
Прокрутите таблицу по горизонтали, чтобы увидеть все столбцы.
| Поле | Содержание | Назначение |
|---|---|---|
| Инвестор и группа | Юрисдикция, тип мандата, уровень приоритета | Определяет группу и волну |
| Канал и статус | Использованный канал, статус адресата и основание | Документирует соблюдение требований |
| Волна и даты | Назначенная волна, плановая и фактическая даты контакта | Измеряет задержку и отклонение от плана |
| Встреча | Дата, квалификация встречи, часы старших сотрудников | Измеряет нагрузку и первый результат |
| Проверка | Дата начала, запросы, дата заявления о намерении | Показывает продвижение по этапам |
| Подписание | Дата, сумма, условия | Измеряет конечный результат |
| Отказ | Дата, этап, указанная причина, узнавшие об отказе инвесторы | Помогает анализировать распространение отказов и учитывать обратную связь |
| Согласие | Правовое основание и дата для каждого поля с персональными данными | Позволяет анализировать журнал |
Предлагаемый журнал; поля содержат сведения, которые нужно собирать. Законное основание для каждого поля необходимо проверить по применимым местным нормам. [15, 16]
9 Как сформирован условный список инвесторов
Список включает 240 инвесторов из пяти юрисдикций и трёх типов мандата. Для каждого из 1 000 повторений генерируется новый список с фиксированным начальным значением генератора. Скрытое соответствие задаётся бета-распределением, сдвигается по юрисдикции и ограничивается интервалом от нуля до единицы. Среднее скрытое соответствие составляет 0,42. Для получения зарегистрированной готовности к скрытому соответствию добавляется шум со стандартным отклонением 0,12, после чего результат ограничивается тем же интервалом. Корреляция со скрытым соответствием в основной симуляции составляет 0,86. Суммы обязательств имеют логнормальное распределение с медианами 12,0, 2,5 и 6,0 млн долларов США по типам мандата. Среднее составляет 6,9 млн долларов, а по всему списку получается около 1 657 млн долларов при цели 200 млн долларов.
В таблице 4 приведён состав списка, а в таблице 5 собраны все параметры. Все значения заданы для модели; рыночные наблюдения не использовались. Параметры выбраны так, чтобы при одновременном контакте результат к 78-й неделе составлял примерно половину цели. Это оставляет пространство как для улучшения, так и для ухудшения. Далее выводы проверяются при разных параметрах. В эмпирическом исследовании эти допущения следует заменить наблюдаемыми величинами в первую очередь.
В каждом повторении все стратегии используют одних и тех же инвесторов, суммы, сроки решений, задержки ответов и равномерные случайные величины на каждом этапе. Поэтому разница между стратегиями отражает применение разных правил к одному списку. Единица неопределённости — повторение, то есть один из возможных списков с заданным составом. Интервалы в последующих таблицах описывают разброс между такими списками и не являются доверительными интервалами для реальной кампании.
Прокрутите таблицу по горизонтали, чтобы увидеть все столбцы.
| Юрисдикция инвестора | Регуляторный срок (недели) | Доля списка | Среднее соответствие | Инвесторы: институциональные / семейные офисы / фонды фондов |
|---|---|---|---|---|
| DIFC и ADGM | 1 | 25% | 0,46 | 17 / 27 / 16 |
| ОАЭ вне финансовых зон | 6 | 15% | 0,44 | 10 / 16 / 10 |
| Саудовская Аравия | 2 | 20% | 0,45 | 13 / 22 / 13 |
| Великобритания и ЕС | 2 | 25% | 0,39 | 17 / 27 / 16 |
| США | 3 | 15% | 0,33 | 10 / 16 / 10 |
Анализ условного случая Matchpoint. Результаты получены в модели при заданных параметрах, без данных наблюдения.
Прокрутите таблицу по горизонтали, чтобы увидеть все столбцы.
| Параметр | Значение | Статус |
|---|---|---|
| Список, цель, горизонт | 240 инвесторов; 200 млн долларов США; 78 недель | Допущение |
| Ресурс старшей команды | 14 единиц в неделю; проверка требует 0,3 единицы | Допущение |
| Вероятность первого этапа | (0,10 + 0,80 × соответствие) умножается на факторы качества, актуальности и снижения интереса при ожидании | Допущение |
| Вероятность второго этапа | (0,12 + 0,75 × соответствие) умножается на поправки; предел 0,95 | Допущение |
| Распределения | Соответствие: бета-распределение (2,0; 3,2) со сдвигом по юрисдикции; логарифмическое стандартное отклонение 0,5 для сумм и 0,3 для сроков решений | Допущение |
| Качество презентации | От 0,80 до 1,00; масштаб 40 встреч; фиксируется на момент контакта | Допущение |
| Снижение интереса со временем и в очереди | Снижение на 0,45 за горизонт после недели 12; на 0,03 в неделю при ожидании | Допущение |
| Распространение отказов | 0,05 на недавний известный отказ; недельный коэффициент сохранения 0,92; веса: 60% для типа мандата и 40% для юрисдикции | Допущение |
| Якорный эффект | Прибавка 0,30 для проверки и 0,15 для первой встречи после достижения заявленных намерений на 24 млн долларов США | Допущение |
| Волны | Три волны с долями 30%, 35% и 35%; интервал 6 недель | Допущение |
| Начальное значение и число повторений | 1381; 1 000 основных, 400 стрессовых, 250 для сетки чувствительности | Фиксировано |
Все параметры заданы для модели; ни один не является наблюдаемым значением. Единицы: недели, млн долларов США и вероятности, согласно обозначениям.
10 Ограниченное время старших сотрудников создаёт очередь при одновременном контакте
Первые уравнения задают самую раннюю неделю контакта с каждым инвестором и ресурс старшей команды. В уравнении 1a a_i — неделя контакта с инвестором i, w(i) — волна, g — интервал в неделях, L — регуляторный срок в юрисдикции инвестора. В уравнении 1b e_i — первая неделя, когда возможна встреча, а omega_i — задержка ответа, равная одной неделе плюс пуассоновская случайная величина со средним 1,5. Встреча проводится в первую неделю с доступным местом по порядку e_i; равенства разрешаются случайно.
Первые встречи и проверки используют время одной команды. В уравнении 2a c_t — число первых встреч на неделе t, K — недельный ресурс в единицах, delta — нагрузка одной открытой проверки, n_t — число открытых проверок, c_min — минимум в одно место для встречи. В уравнении 2b s_t измеряет долю работы, выполненной за неделю относительно обычной недели проверки, а m_t — число проведённых встреч. Оставшийся объём работы по каждому открытому делу уменьшается на s_t за неделю. На нуле принимается решение.
При одновременном контакте все инвесторы готовы к встрече в течение нескольких недель, и дату определяет очередь. Среднее ожидание от готовности до встречи составляет 12,4 недели при одновременном контакте и 11,5 недели при групповой стратегии. В модели одновременный контакт создаёт очередь без заданного приоритета; пока инвесторы ждут, их интерес снижается со скоростью 0,03 за неделю. Стресс-сценарии показывают, что при большем ресурсе команды или меньшем списке очередь короче.
11 Качество презентации, актуальность кампании и соответствие определяют вероятности двух этапов
В уравнении 3a P1 — вероятность квалификации первой встречи, f_i — истинное соответствие, Q_i — качество презентации, зафиксированное на момент контакта с инвестором i, F_t — актуальность предложения на неделе встречи, W_i — число недель ожидания, lambda — скорость снижения интереса в очереди, A_t — индикатор достижения якорного порога, kappa_1 — прибавка после его достижения. В уравнении 3b P2 — вероятность завершения проверки заявлением о намерении, gamma — коэффициент распространения отказов, R_it — известные инвестору i к неделе решения отказы из следующего раздела, kappa — прибавка от достижения порога. Обе вероятности ограничены сверху значением 0,95.
Уравнение 4a задаёт качество презентации: с ростом M(a_i), числа первых встреч до недели контакта, качество повышается от Q_0 до Q_max при масштабе k. На старте используется самая слабая версия, в следующих волнах — улучшенные версии. В уравнении 4b F_t — актуальность процесса, phi — снижение интереса за горизонт H, а t_0 — неделя начала снижения, заданная как неделя 12. Этот показатель приближённо отражает потерю доверия к процессу, который долго остаётся на рынке. Аналогичный эффект негативного восприятия при продаже другого актива описан в работе об аукционах [12]. Показатель не калибровался на данных инвесторов.
В более поздней волне презентация лучше, а интерес к предложению ниже. Вероятность первого этапа составляет в среднем 25,2% встреч при одновременном контакте и 28,5% при групповом правиле. Для второго этапа значения составляют 23,1% и 25,5%. Соответствие участвует в расчёте обоих этапов, поэтому в модели волна с большей долей подходящих инвесторов даёт более высокую конверсию.
12 Известные отказы и ранние якорные обязательства связывают решения инвесторов
Об отказах узнают другие участники того же типа мандата и той же юрисдикции. В уравнении 5a R — накопленный объём отказов по сегменту. Накопленный объём уменьшается с недельным коэффициентом сохранения rho, к остатку добавляются отказы r_t за неделю. В уравнении 5b воздействие на инвестора i, R_it, равно сумме накопленных отказов по его типу мандата и юрисдикции с весами 0,6 и 0,4. Каждый известный недавний отказ умножает вероятность второго этапа на e в степени минус gamma, как указано в уравнении 3b.
Якорный эффект задаётся одним индикатором. A_t равен единице, когда суммарные заявления о намерении достигают 24 млн долларов США, то есть 12% цели. Далее к первому этапу применяется прибавка 0,15, к решению по итогам проверки — 0,30. К 26-й неделе порог достигается в 40% повторений при одновременном контакте, в 62% при групповой стратегии и в 54% при приоритете институциональных инвесторов. Медианные недели достижения — 28, 25 и 26 соответственно.
Оба механизма заданы в модели. Исследования информационных каскадов подтверждают возможность подобных эффектов [10]. В одной работе пользователи краудфандинга реагируют на предшествующий спрос [11]; в другой сведения о ведущем инвесторе в среднем не меняют реакцию инвесторов ранних стадий [13]. Ни один источник не определяет величину этих эффектов у институциональных инвесторов фондов. Стресс-сценарии меняют оба параметра; в одном исключены оба механизма, чтобы оценить зависимость результата от них.
При недельном коэффициенте сохранения 0,92 влияние отказа уменьшается вдвое примерно за восемь недель. За первые 26 недель модель в среднем регистрирует 144 отказа при одновременном контакте и 104 при групповой стратегии. Если отказы сосредоточены во времени, при принятии последующих решений инвесторы наблюдают больше отказов. Якорный эффект и распространение отказов представляют две стороны реакции на действия других инвесторов; независимые параметры позволяют отключать их по отдельности.
13 Два ориентира для интерпретации результатов
Семь стратегий используют одни и те же случайные выборки для парного сравнения. При одновременном контакте к каждому инвестору обращаются в первую допустимую неделю. Три стратегии назначают волны по одному признаку: по юрисдикции, по мандату с приоритетом семейных офисов и сходных инвесторов или по мандату с приоритетом институциональных инвесторов. Групповая стратегия использует индекс готовности из раздела 7. Один ориентир распределяет инвесторов случайно. Другой ранжирует их по скрытому соответствию, умноженному на смоделированную сумму обязательства и делённому на сумму регуляторного срока и времени принятия решения.
Ранжирование с полной информацией использует скрытые параметры модели. Оно не знает случайных величин, определяющих индивидуальные результаты, и не ищет оптимальное распределение. Сравнение случайных волн с одновременным контактом показывает эффект распределения контактов во времени при заданных допущениях. Сравнение упорядоченных волн со случайными показывает вклад порядка при равном интервале. В таблице 6 приведён состав волн. Все поэтапные стратегии используют интервал 6 недель. Вторая и третья волны начинаются на неделях 6 и 12 с учётом регуляторных сроков.
Эти ориентиры не задают нижнюю или верхнюю границу. На 52-й неделе подписано 44,8% цели при случайных волнах и 25,0% при приоритете быстро принимающих решение инвесторов. В базовом случае корреляция между зарегистрированным и скрытым соответствием составляет 0,86. Ранжирование с полной информацией служит для сравнения стратегий в модели. Его результат не является прогнозом для команды на практике.
Прокрутите таблицу по горизонтали, чтобы увидеть все столбцы.
| Стратегия | Доля списка в волнах 1 / 2 / 3 | Средняя неделя контакта в волнах 1 / 2 / 3 |
|---|---|---|
| Одновременный контакт | 100% / 0% / 0% | 2,5 / 0,0 / 0,0 |
| По юрисдикции | 45% / 40% / 15% | 1,4 / 6,0 / 12,0 |
| По мандату: быстрые решения первыми | 45% / 27% / 28% | 2,5 / 6,0 / 12,0 |
| По мандату: институциональные первыми | 28% / 27% / 45% | 2,5 / 6,0 / 12,0 |
| По группам: наблюдаемая готовность | 30% / 35% / 35% | 2,1 / 6,0 / 12,0 |
| Случайные волны | 30% / 35% / 35% | 2,5 / 6,0 / 12,0 |
| Ранжирование с полной информацией | 30% / 35% / 35% | 2,2 / 6,0 / 12,0 |
Анализ условного случая Matchpoint. Результаты получены при заданных параметрах; наблюдаемые данные не использованы.
14 Преимущество групповой стратегии наиболее заметно на 52-й неделе
При одновременном контакте подписанные обязательства в среднем достигают 7,2% цели на 26-й неделе, 36,1% на 52-й и 51,3% на 78-й. При групповой стратегии показатели составляют 8,1%, 55,8% и 65,7%. На 52-й неделе парная разница равна +19,7 процентного пункта от цели. Центральный диапазон 90% повторений простирается от −1,9 до +46,2 пункта; групповая стратегия лидирует в 93% повторений. На 26-й неделе разница составляет +0,9 пункта, а на 78-й сокращается до +14,4 пункта. Сравнение представлено в таблице 7 и на рисунке 1.
При групповой стратегии первое закрытие происходит раньше. К 26-й неделе его достигают в 10% повторений при одновременном контакте и в 15% при групповой стратегии. К 52-й неделе доли составляют 91% и 99%. Медианная неделя первого закрытия смещается с 36-й на 31-ю. При полной информации первое закрытие к 26-й неделе достигается в 49% повторений, а к этой же неделе подписано 16,8% цели. Это иллюстрирует значение сведений о готовности инвесторов в модели.
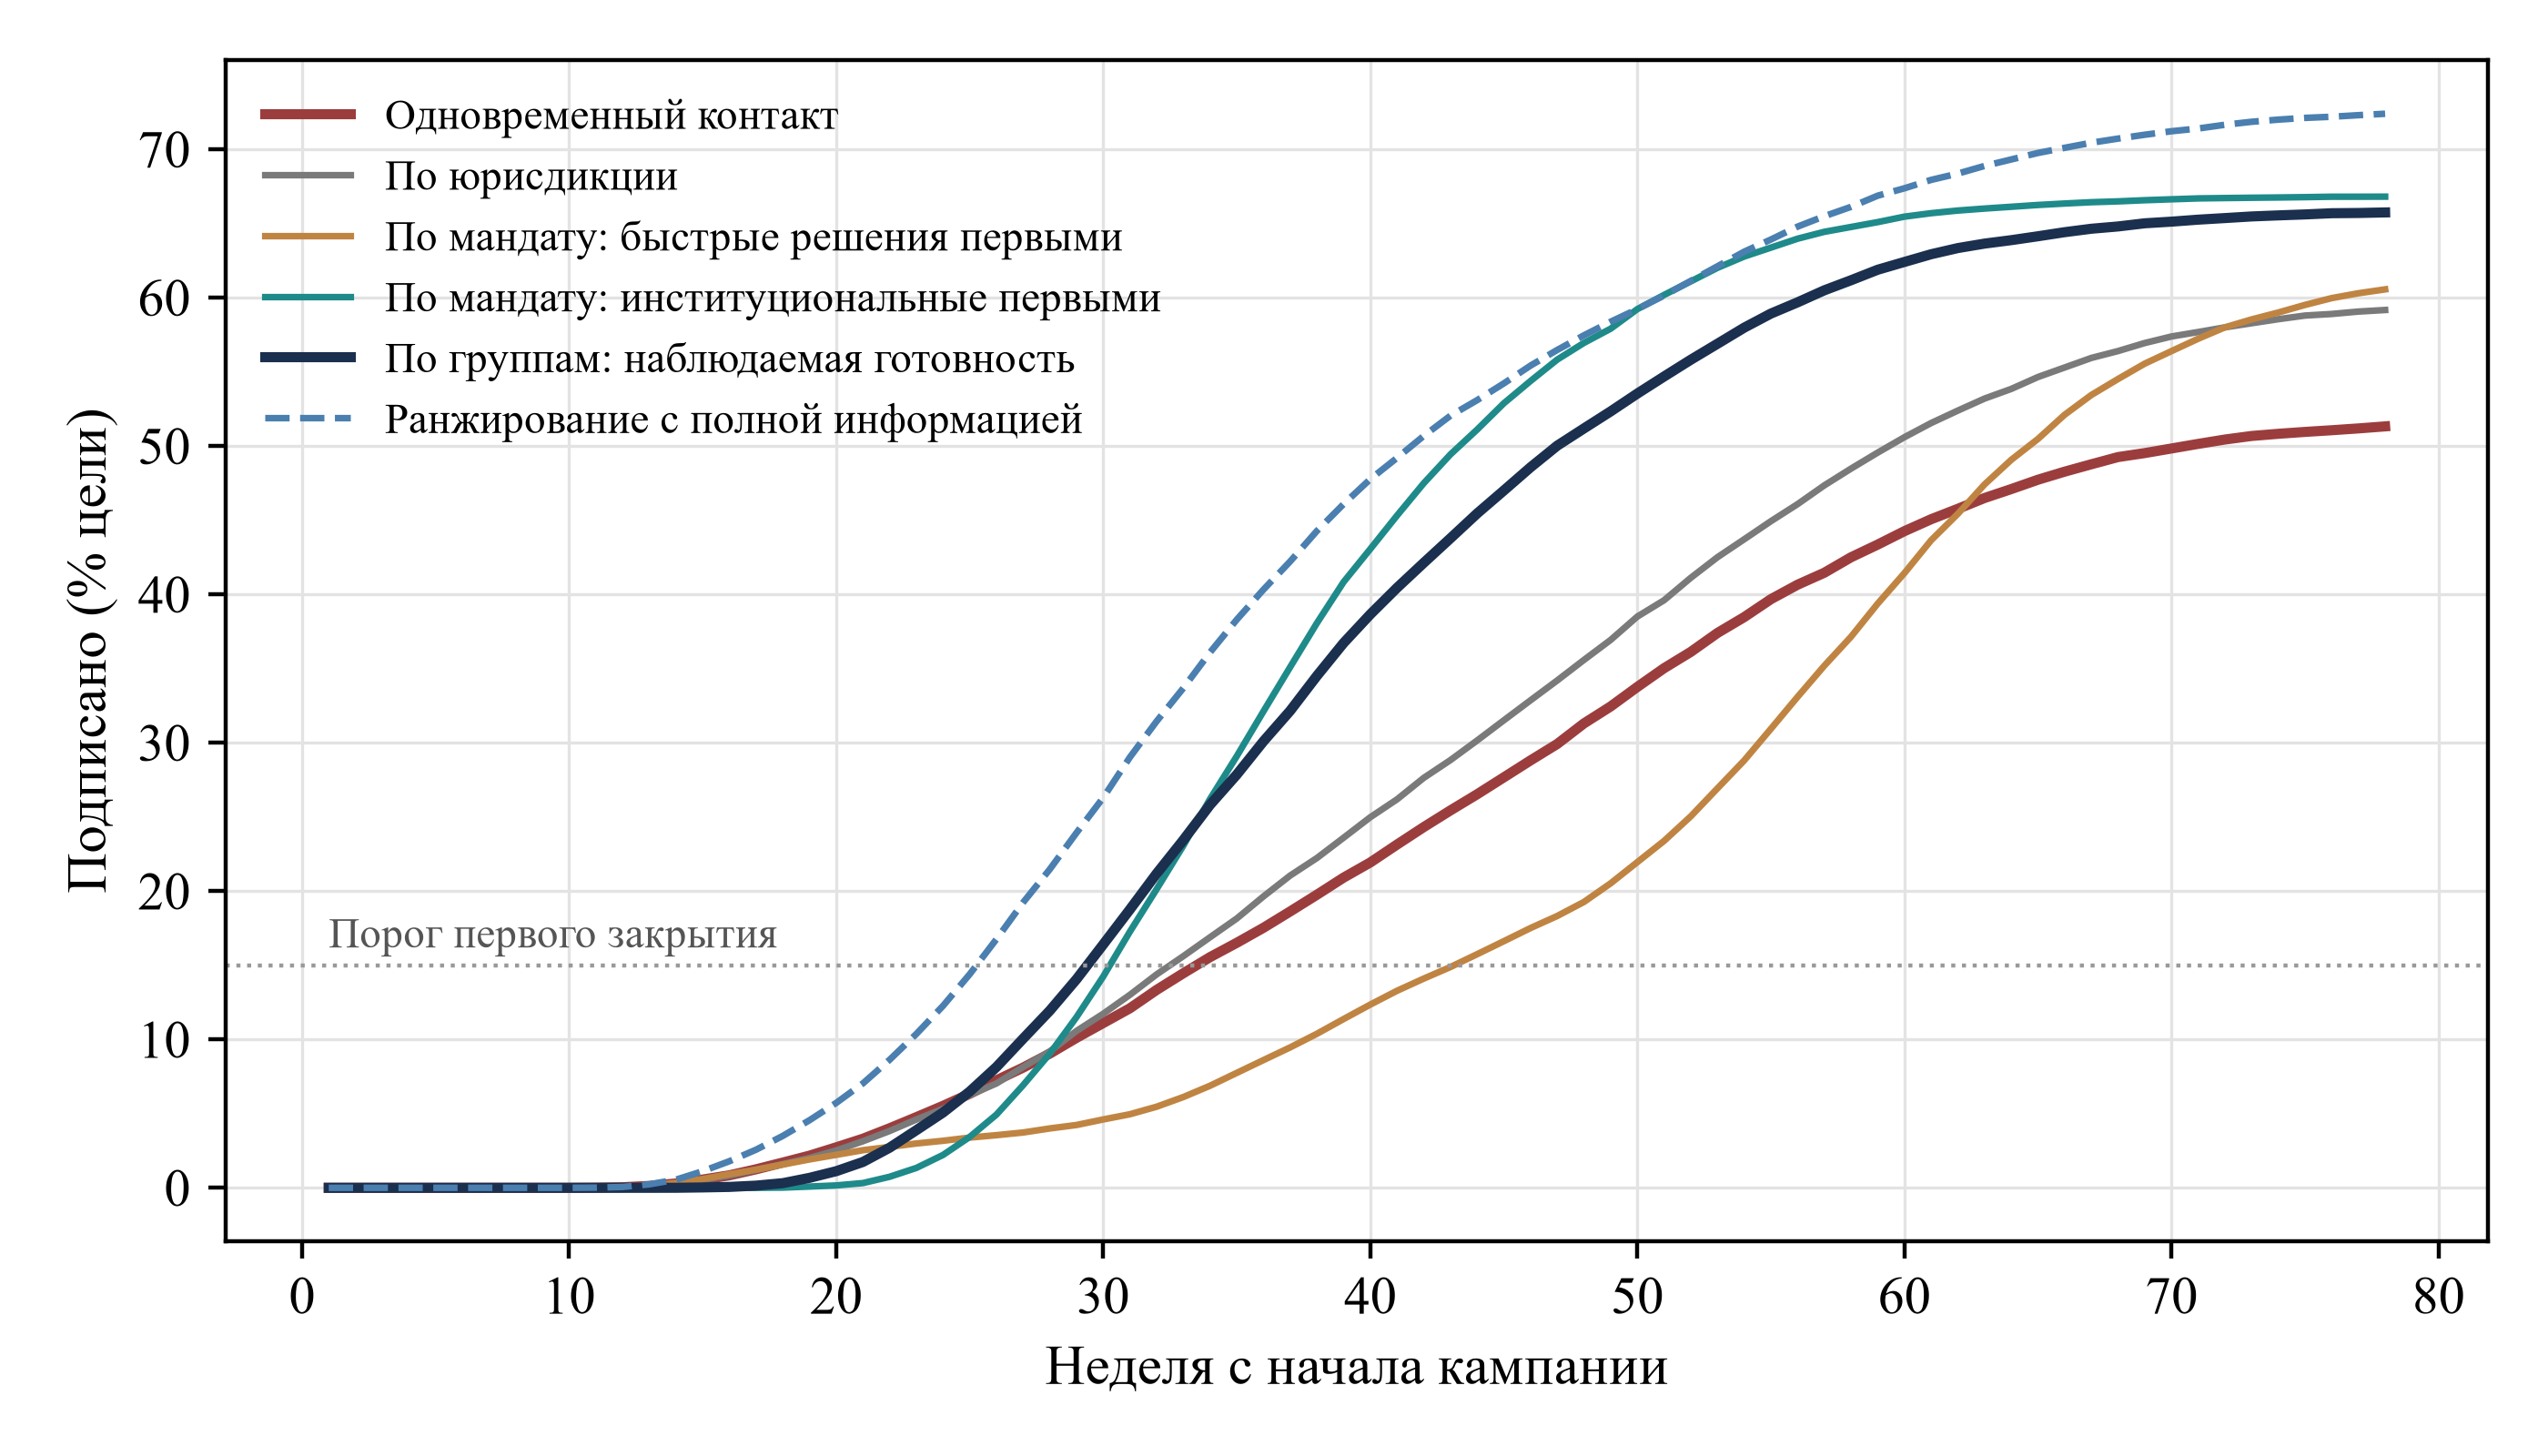
Анализ условного случая Matchpoint. Результаты получены при заданных параметрах; наблюдаемые данные не использованы. Среднее по повторениям.
Рисунок 2 показывает переход между этапами. В среднем к проверке приступают 60,5 инвестора при одновременном контакте и 68,3 при групповой стратегии. Подписывают 12,8 и 16,0 соответственно. Квалифицированными оказываются 25,2% встреч при одновременном контакте и 28,5% при групповой стратегии. Из числа тех, с кем связались, подписывают 5,3% и 6,7%. Отказы инвесторов с высоким соответствием составляют в среднем 28,5 и 25,9. На 52-й неделе групповая стратегия получает 79% преимущества полной информации относительно одновременного контакта. Случайные волны получают 35% этого преимущества.
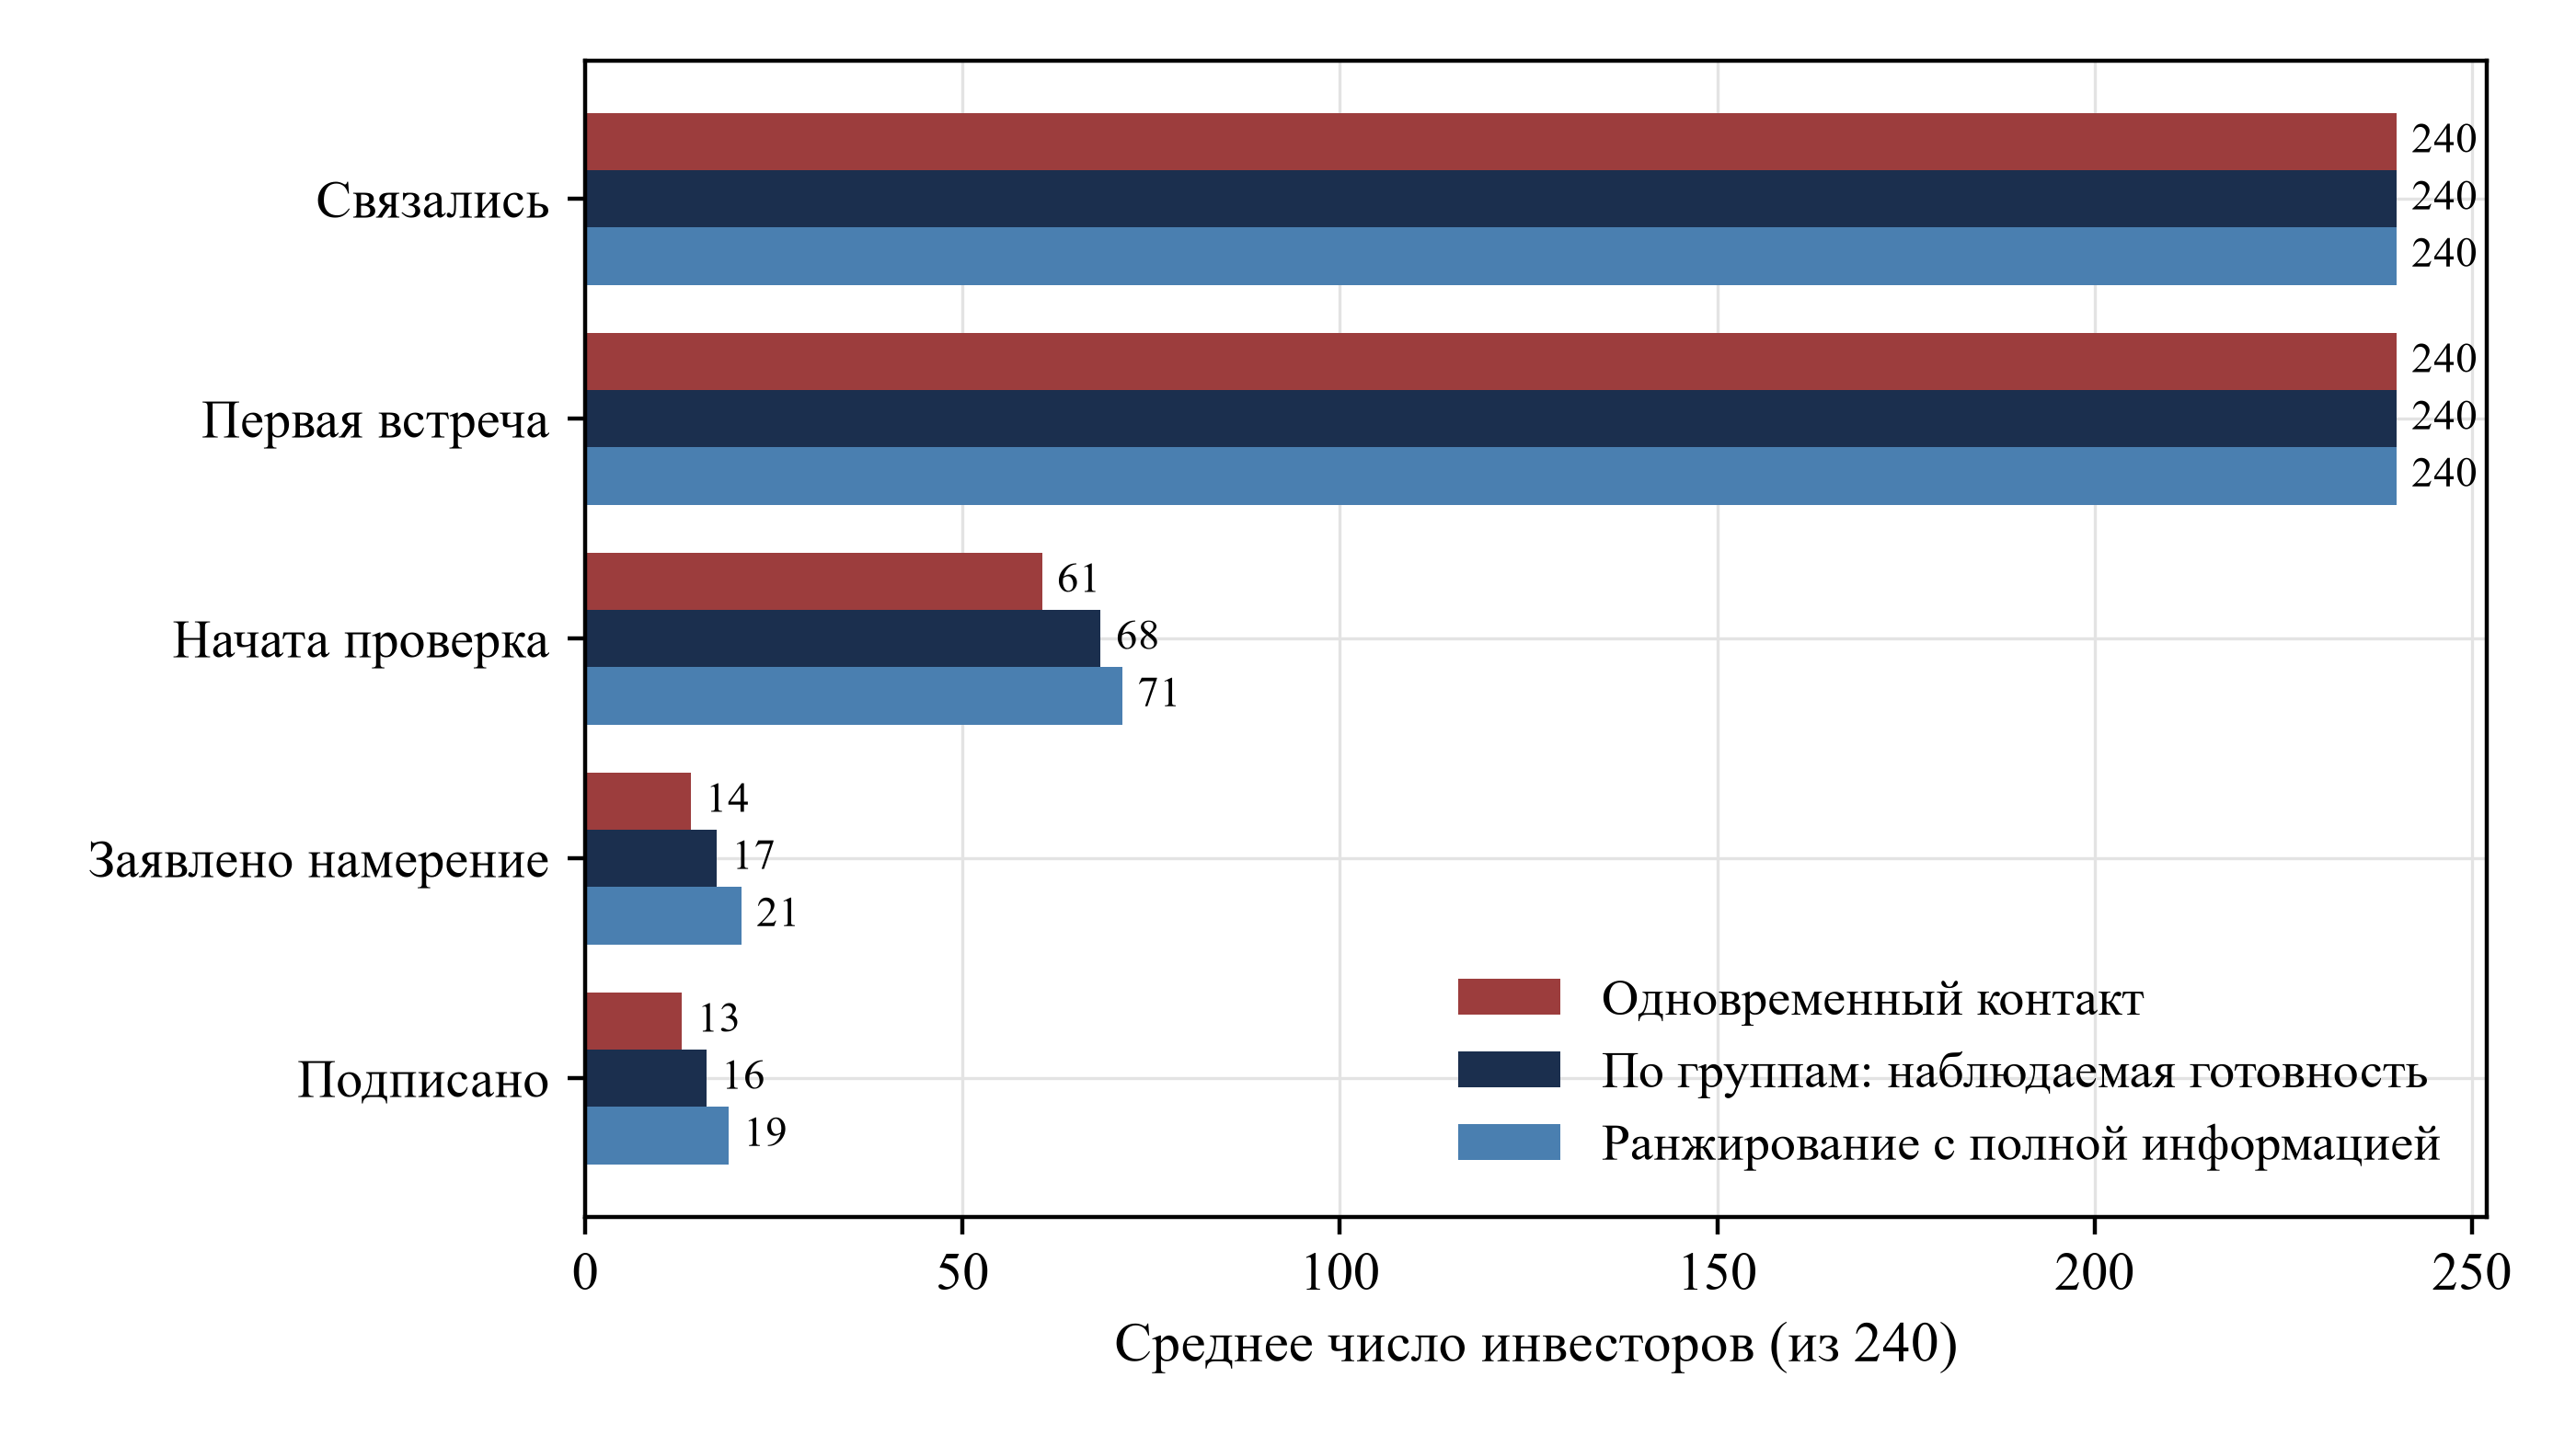
Анализ условного случая Matchpoint. Результаты получены при заданных параметрах; наблюдаемые данные не использованы. Среднее число инвесторов по повторениям.
Прокрутите таблицу по горизонтали, чтобы увидеть все столбцы.
| Стратегия | Подписано к 26-й неделе | Подписано к 52-й неделе | Подписано к 78-й неделе | Первое закрытие к 26-й неделе | Первое закрытие к 52-й неделе | Отказы инвесторов с высоким соответствием | Разница с одновременным контактом на 52-й неделе | Повторения с лучшим результатом |
|---|---|---|---|---|---|---|---|---|
| Одновременный контакт | 7,2 | 36,1 | 51,3 | 10% | 91% | 28,5 | базовый уровень | базовый уровень |
| По юрисдикции | 7,0 | 41,1 | 59,2 | 10% | 95% | 26,3 | +5,0 (−13,6 … +26,7) | 64% |
| По мандату: быстрые решения первыми | 3,5 | 25,0 | 60,6 | 0% | 77% | 25,5 | −11,1 (−38,0 … +12,0) | 22% |
| По мандату: институциональные первыми | 4,9 | 61,1 | 66,8 | 8% | 100% | 26,5 | +25,0 (+1,7 … +55,0) | 96% |
| По группам: наблюдаемая готовность | 8,1 | 55,8 | 65,7 | 15% | 99% | 25,9 | +19,7 (−1,9 … +46,2) | 93% |
| Случайные волны | 7,9 | 44,8 | 68,9 | 11% | 97% | 25,5 | +8,7 (−16,0 … +33,1) | 72% |
| Ранжирование с полной информацией | 16,8 | 61,1 | 72,4 | 49% | 99% | 23,9 | +25,0 (+1,2 … +54,3) | 96% |
Анализ условного случая Matchpoint. Результаты получены при заданных параметрах; наблюдаемые данные не использованы. Подписанные обязательства показаны в процентах от цели. Разницы относительно одновременного контакта рассчитаны по одним и тем же выборкам. Диапазон охватывает значения с 5-го по 95-й процентиль.
Парные разницы заметно варьируются. Групповая стратегия опережает одновременный контакт в 93% повторений, а в остальных сравнивается с ним или уступает. Центральный диапазон 90% простирается от −1,9 до +46,2 пункта и включает ноль. У ранжирования с полной информацией диапазон от +1,2 до +54,3 пункта целиком положителен. Разброс обусловлен условными списками и случайными величинами, определяющими результаты. Одна кампания не позволяет доказать или опровергнуть эффект.
Групповая стратегия увеличивает подписанную долю на 52-й неделе на +19,7 процентного пункта от цели и даёт лучший результат в 93% повторений. На 26-й неделе её преимущество составляет +0,9 пункта. На 78-й неделе при случайных волнах подписано 68,9% цели, при групповой стратегии — 65,7%. В этот срок групповая стратегия остаётся впереди одновременного контакта и уступает случайным волнам.
15 Ранжирование по мандату и по юрисдикции даёт разные результаты
Результаты правил с одним критерием различаются. Порядок по юрисдикции даёт на 52-й неделе +5,0 пункта и опережает одновременный контакт в 64% повторений. Приоритет семейных офисов и сходных инвесторов даёт −11,1 пункта и уступает в большинстве повторений. На 26-й неделе разница составляет −3,7 пункта. Приоритет институциональных инвесторов на 52-й неделе даёт +25,0 пункта и 61,1% цели, как у ранжирования с полной информацией. На 26-й неделе разница составляет −2,3 пункта.
Разницу объясняют размер обязательств и время принятия решений. Институциональные инвесторы предлагают крупнейшие суммы и принимают решения за медианные 24 недели. При позднем контакте времени до 52-й недели остаётся мало. Если первыми идут быстрые и небольшие обязательства, медианная неделя достижения контрольного порога — 36-я, при приоритете институциональных инвесторов — 26-я. Ранний контакт с ними раньше запускает самые долгие процессы. Здесь институциональная стратегия на 52-й неделе опережает групповую на +5,3 пункта. Групповая стратегия лидирует на 26-й неделе, в том числе по доле достигнутых первых закрытий. Индекс формирует схожий порядок без заранее выбранного приоритетного мандата.
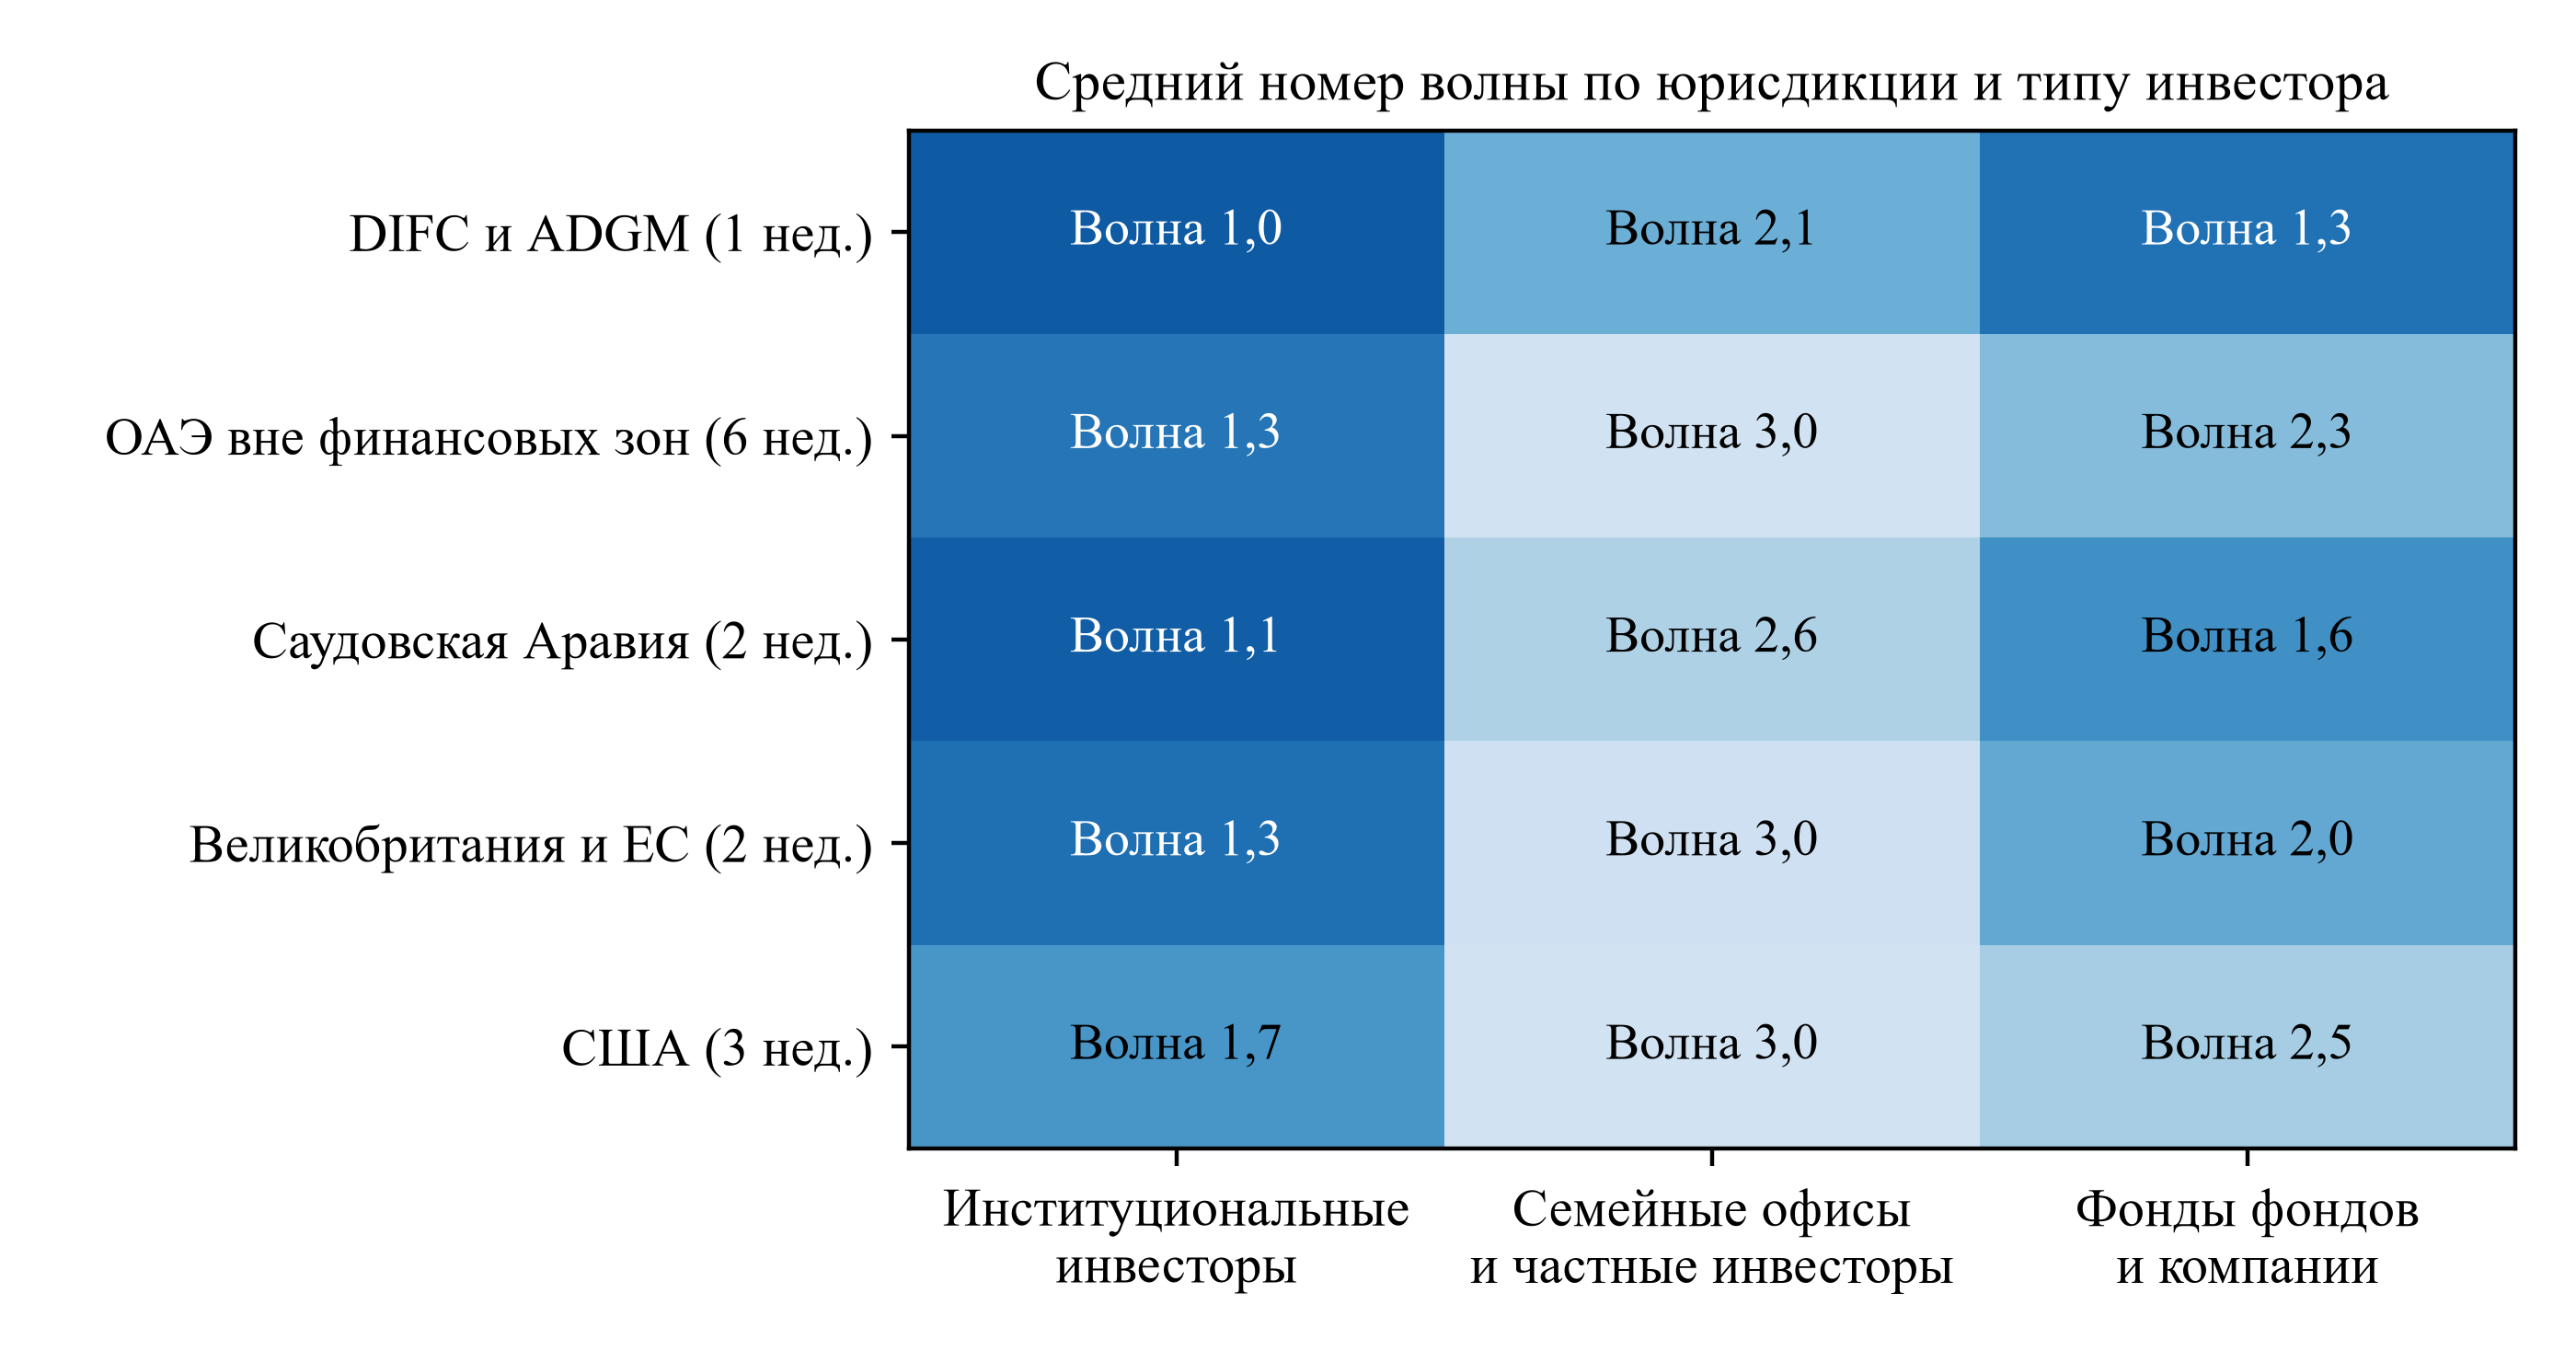
Анализ условного случая Matchpoint. Результаты получены при заданных параметрах; наблюдаемые данные не использованы. Волна 1 начинается первой. Среднее по повторениям.
Рисунок 3 показывает средний номер волны по группам. Четыре самые ранние группы в среднем — институциональные инвесторы в DIFC и ADGM, Саудовской Аравии, Великобритании и ЕС, а также фонды фондов в DIFC и ADGM. Четыре самые поздние — семейные офисы Саудовской Аравии, Великобритании и ЕС, США и ОАЭ вне финансовых зон. Карта рассчитана по параметрам модели и не рекомендует порядок ни для одной юрисдикции. Она показывает, как получить из группового правила явный план, который можно пересматривать.
Групповая стратегия улучшает результат на +19,7 пункта, порядок по юрисдикции — на +5,0. В одной юрисдикции встречаются инвесторы с очень разными суммами и сроками. В одной волне по юрисдикции могут оказаться учреждения, которым требуются месяцы, и семейные офисы, которым нужны недели. Контрольный порог достигается на медианной 27-й неделе при порядке по юрисдикции, на 28-й при одновременном контакте и на 25-й при групповой стратегии. В однородной волне можно одновременно учитывать сроки и размеры вложений.
16 Интервал между волнами даёт время для обучения и увеличивает издержки ожидания
На рисунке 4 меняется интервал между волнами при групповой стратегии. При нулевом интервале волны стартуют вместе. Проверка модели подтверждает совпадение с одновременным контактом. На 52-й неделе преимущество составляет +3,1 пункта при интервале в две недели, +19,3 при шести и +26,2 при двенадцати. При 20 неделях оно достигает +26,7 пункта, а при 32 неделях снижается до +20,8 пункта: третья волна начинается на 64-й неделе.
На 78-й неделе наибольший выигрыш, +36,8 пункта, приходится на интервал в 26 недель. При шести неделях он равен +13,2 пункта. На 26-й неделе ни один интервал не меняет результат более чем на 0,8 пункта: +0,8 при шести неделях и +0,6 при 32. Длинные интервалы помогают через три заданных в модели механизма: отказы распределяются во времени, презентация совершенствуется, якорный порог может быть достигнут до решения поздних групп. Если рыночное окно закроется рано для поздних волн, ожидание обойдётся дороже, чем показывает модель. Этот риск рассматривается в следующем разделе.
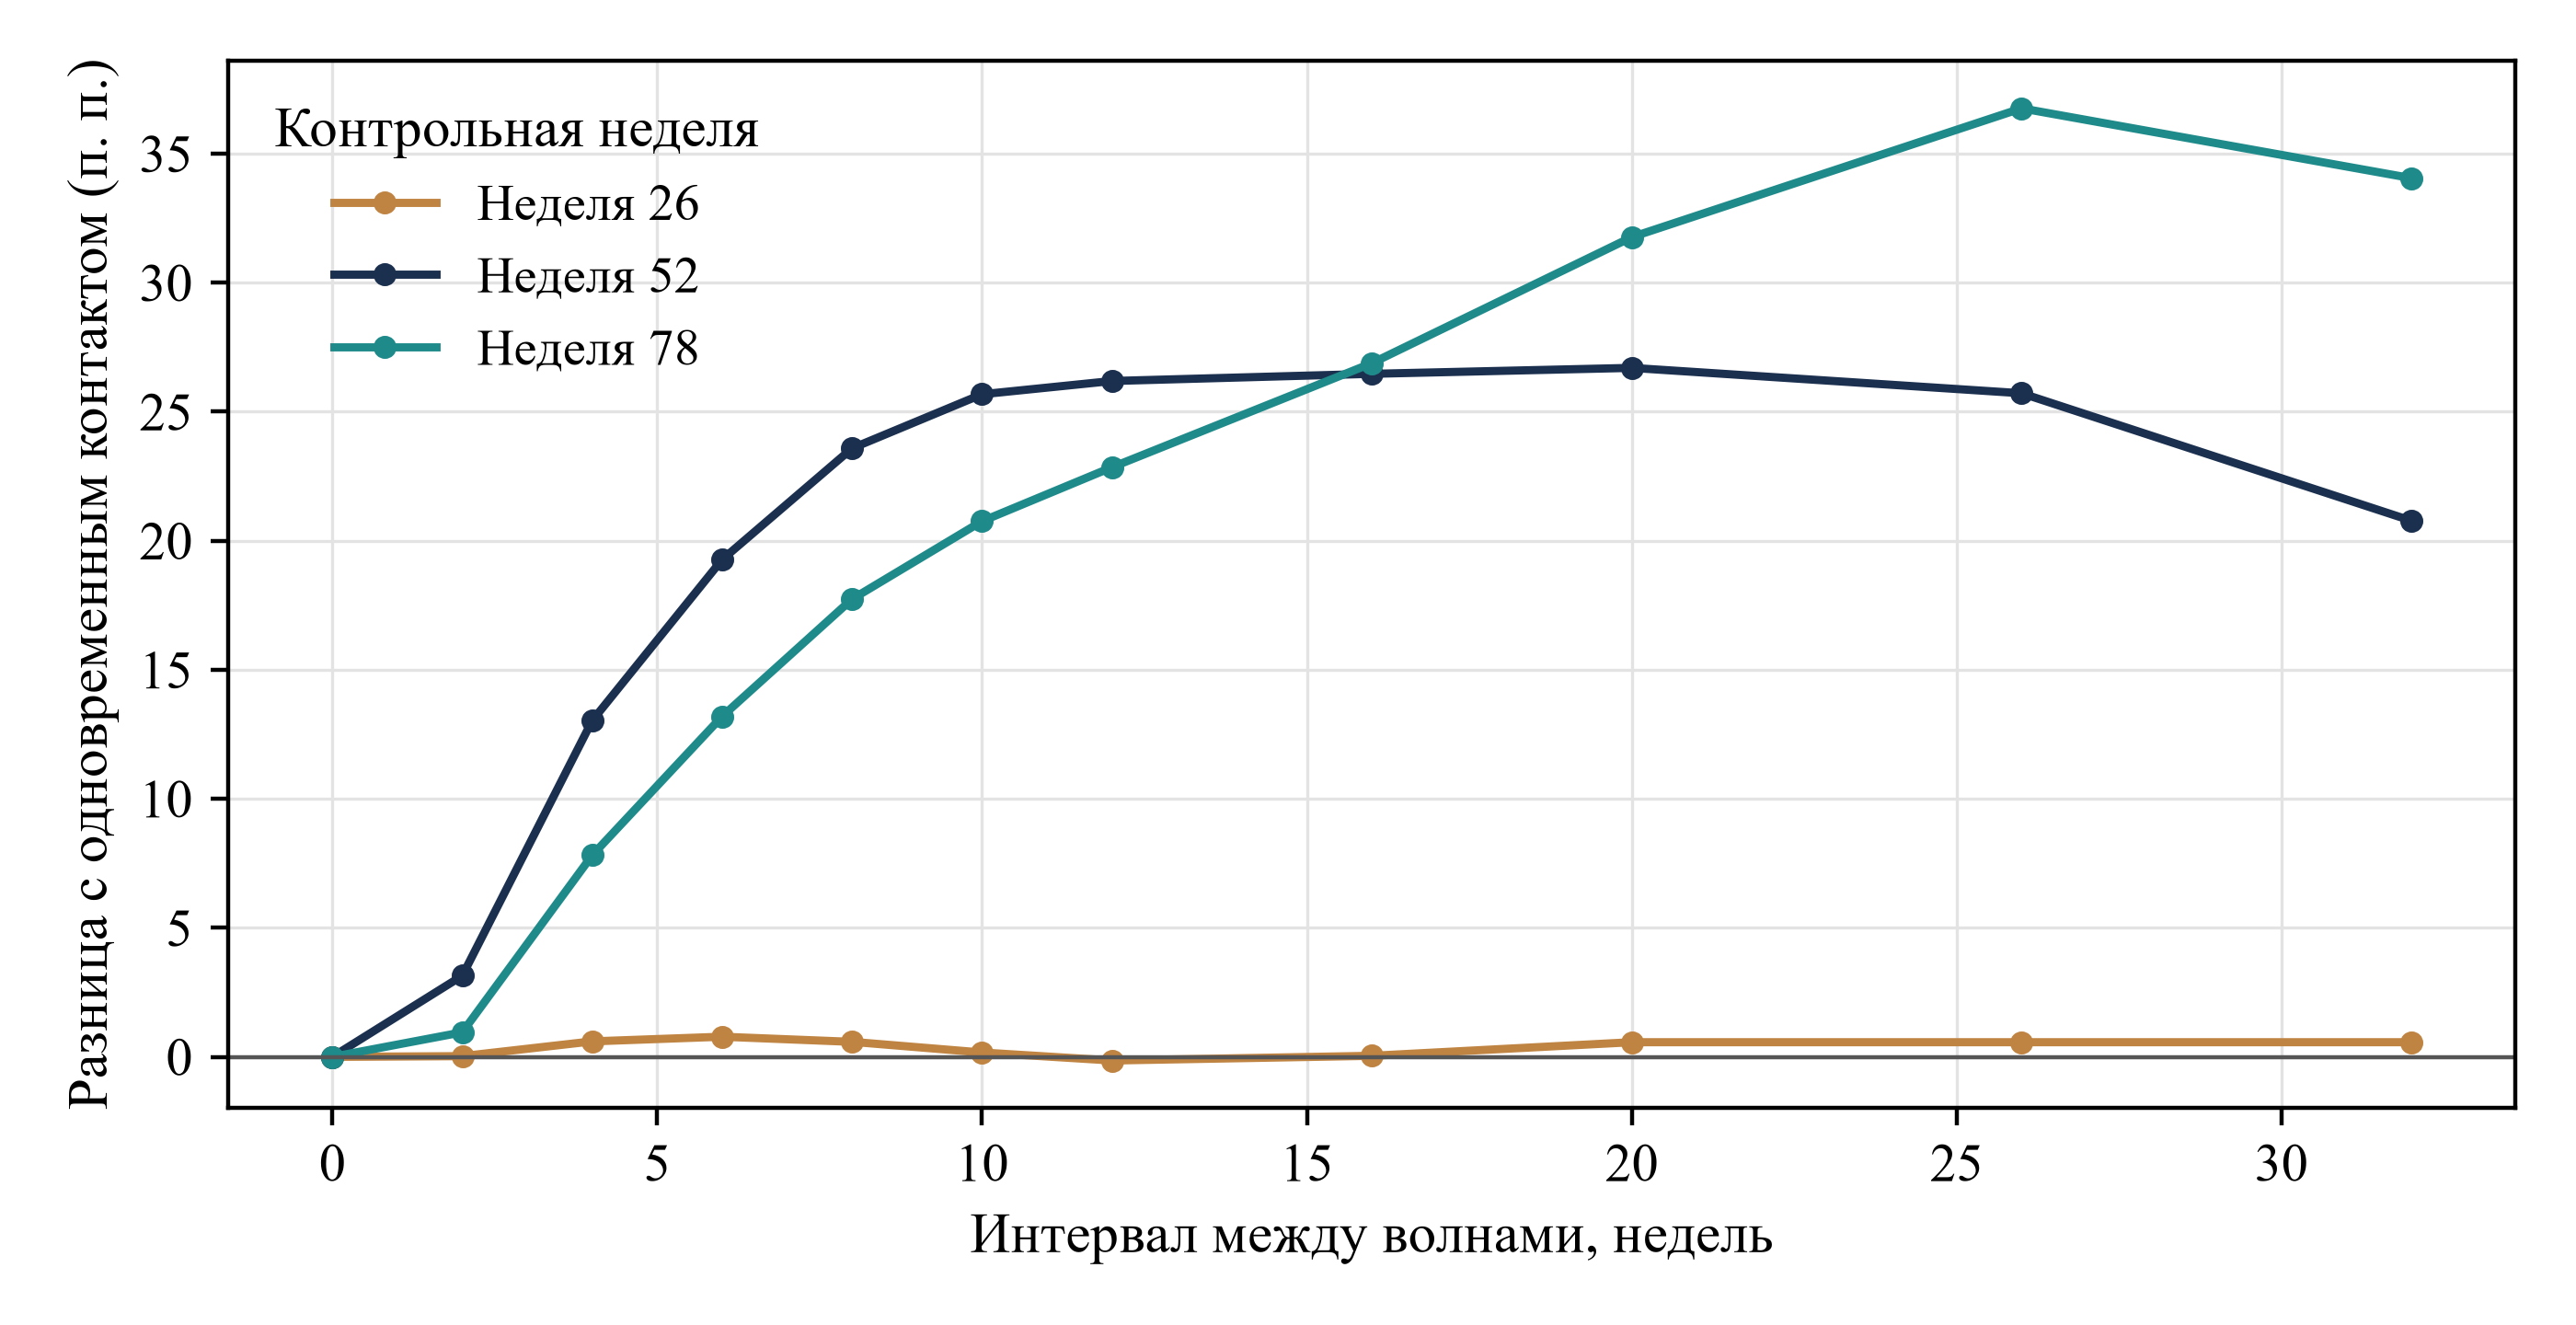
Анализ условного случая Matchpoint. Результаты получены при заданных параметрах; наблюдаемые данные не использованы. Разница между групповой стратегией и одновременным контактом на 26-й, 52-й и 78-й неделях, в процентных пунктах от цели.
Результат не обосновывает конкретный интервал в неделях. Скорость ослабления влияния отказов, цена ожидания и длительность рыночного окна не откалиброваны. В модели эффект мал при коротком интервале и снова снижается при очень длинном. Дата в календаре лишь приблизительно отражает готовность к следующей волне. Перед её началом следует разобрать отказы и уточнить презентацию.
17 У каждого стресс-сценария свои признаки, которые команда может заметить
Таблица 8 повторяет сравнение одновременного контакта, групповой стратегии и случайных волн на новой выборке для базового случая и девяти стресс-сценариев. На 52-й неделе в базовом случае одновременный контакт даёт 35,5% цели, а групповая стратегия — 55,4%. При дефиците времени старших сотрудников очередь удлиняется до 29,0 недели. Преимущество групповой стратегии снижается до +10,7 пункта на 52-й неделе; на 26-й неделе разница составляет −0,9 пункта. При большом запасе времени ожидание сокращается до 2,8 недели, а преимущество — до +8,7 пункта, поскольку очередь больше не ограничивает распределение времени старших сотрудников.
При сильном распространении отказов якорный порог достигается на 56-й неделе вместо 29-й, а результаты одновременного контакта и групповой стратегии снижаются до 9,8% и 17,5% соответственно. Если убрать обучение и якорный эффект, одна только очерёдность и распределение отказов во времени дают +10,8 пункта. Длинные регуляторные сроки снижают преимущество до +5,6 пункта: группы с медленными каналами не могут начать раньше при любом правиле. При ошибочной оценке групп групповая стратегия даёт 48,6%, случайные волны — 44,2%.
Сценарий рыночного окна проверяет, выгодно ли одновременное обращение, когда возможность привлечь капитал закрывается. После 40-й недели интерес снижается на этапе каждого контакта и решения. На 52-й неделе одновременный контакт даёт 29,4%, групповая стратегия — 48,7%; в модели показана разница +19,4 пункта. Результат не меняет знак, поскольку и при одновременном контакте очередь отодвигает решения за 40-ю неделю. Более раннее закрытие окна или падение интереса, затрагивающее только поздние волны, позволило бы отчётливее различить стратегии. Срок следует внести в реестр допущений. На 26-й неделе ни один сценарий не меняет результат более чем на 2,1 пункта.
Если спад интереса начинается на 6-й неделе и усиливается вдвое, результат почти не меняется: групповая стратегия даёт 52,2%, одновременный контакт — 33,4%, преимущество равно +18,8 пункта. Слабое распространение отказов улучшает оба результата до 61,2% и 87,6% соответственно и увеличивает преимущество до +26,3 пункта. Величина разницы зависит от заданных параметров. Во всех проверенных случаях она остаётся положительной на 52-й неделе.
Прокрутите таблицу по горизонтали, чтобы увидеть все столбцы.
| Сценарий | Одновременный контакт, неделя 52 | По группам, неделя 52 | Случайные волны, неделя 52 | Разница по группам на неделе 26 | Разница по группам на неделе 52 | Разница по группам на неделе 78 | Ожидание в очереди (недели) | Неделя достижения якорного порога | Диагностический признак |
|---|---|---|---|---|---|---|---|---|---|
| Базовый случай | 35,5 | 55,4 | 44,2 | +1,0 | +19,9 | +15,0 | 12,4 | 29 | Параметры реестра |
| Дефицит времени старших сотрудников | 22,8 | 33,5 | 25,2 | −0,9 | +10,7 | +13,5 | 29,0 | 33 | Длинная очередь; все результаты снижаются |
| Большой запас времени старших сотрудников | 58,6 | 67,3 | 72,4 | +2,1 | +8,7 | +7,3 | 2,8 | 25 | Короткая очередь; небольшой выигрыш |
| Сильное распространение отказов | 9,8 | 17,5 | 13,3 | +1,0 | +7,7 | +4,4 | 12,3 | 56 | Поздний якорный порог; все результаты снижаются |
| Слабое распространение отказов | 61,2 | 87,6 | 71,4 | −0,4 | +26,3 | +20,4 | 12,4 | 23 | Все результаты растут; выигрыш увеличивается |
| Без обучения и якорного эффекта | 29,7 | 40,5 | 31,2 | +0,4 | +10,8 | +6,5 | 12,3 | 29 | Выигрыш сокращается примерно вдвое |
| Раннее снижение интереса | 33,4 | 52,2 | 40,6 | +0,8 | +18,8 | +14,4 | 12,1 | 29 | Небольшое изменение |
| Длинные регуляторные сроки | 39,4 | 45,0 | 37,6 | −0,0 | +5,6 | +1,5 | 10,2 | 29 | Медленные каналы; небольшой выигрыш |
| Ошибочная оценка групп | 35,5 | 48,6 | 44,2 | +0,8 | +13,1 | +15,9 | 12,4 | 29 | Групповая стратегия приближается к случайной |
| Рыночное окно закрывается на 40-й неделе | 29,4 | 48,7 | 37,5 | +1,0 | +19,4 | +17,0 | 12,4 | 29 | Все результаты снижаются; выигрыш сохраняется |
Анализ условного случая Matchpoint. Результаты получены при заданных параметрах; наблюдаемые данные не использованы. Если не указано иное, значения выражены в процентах от цели. Разница равна результату групповой стратегии минус результат одновременного контакта, в процентных пунктах.
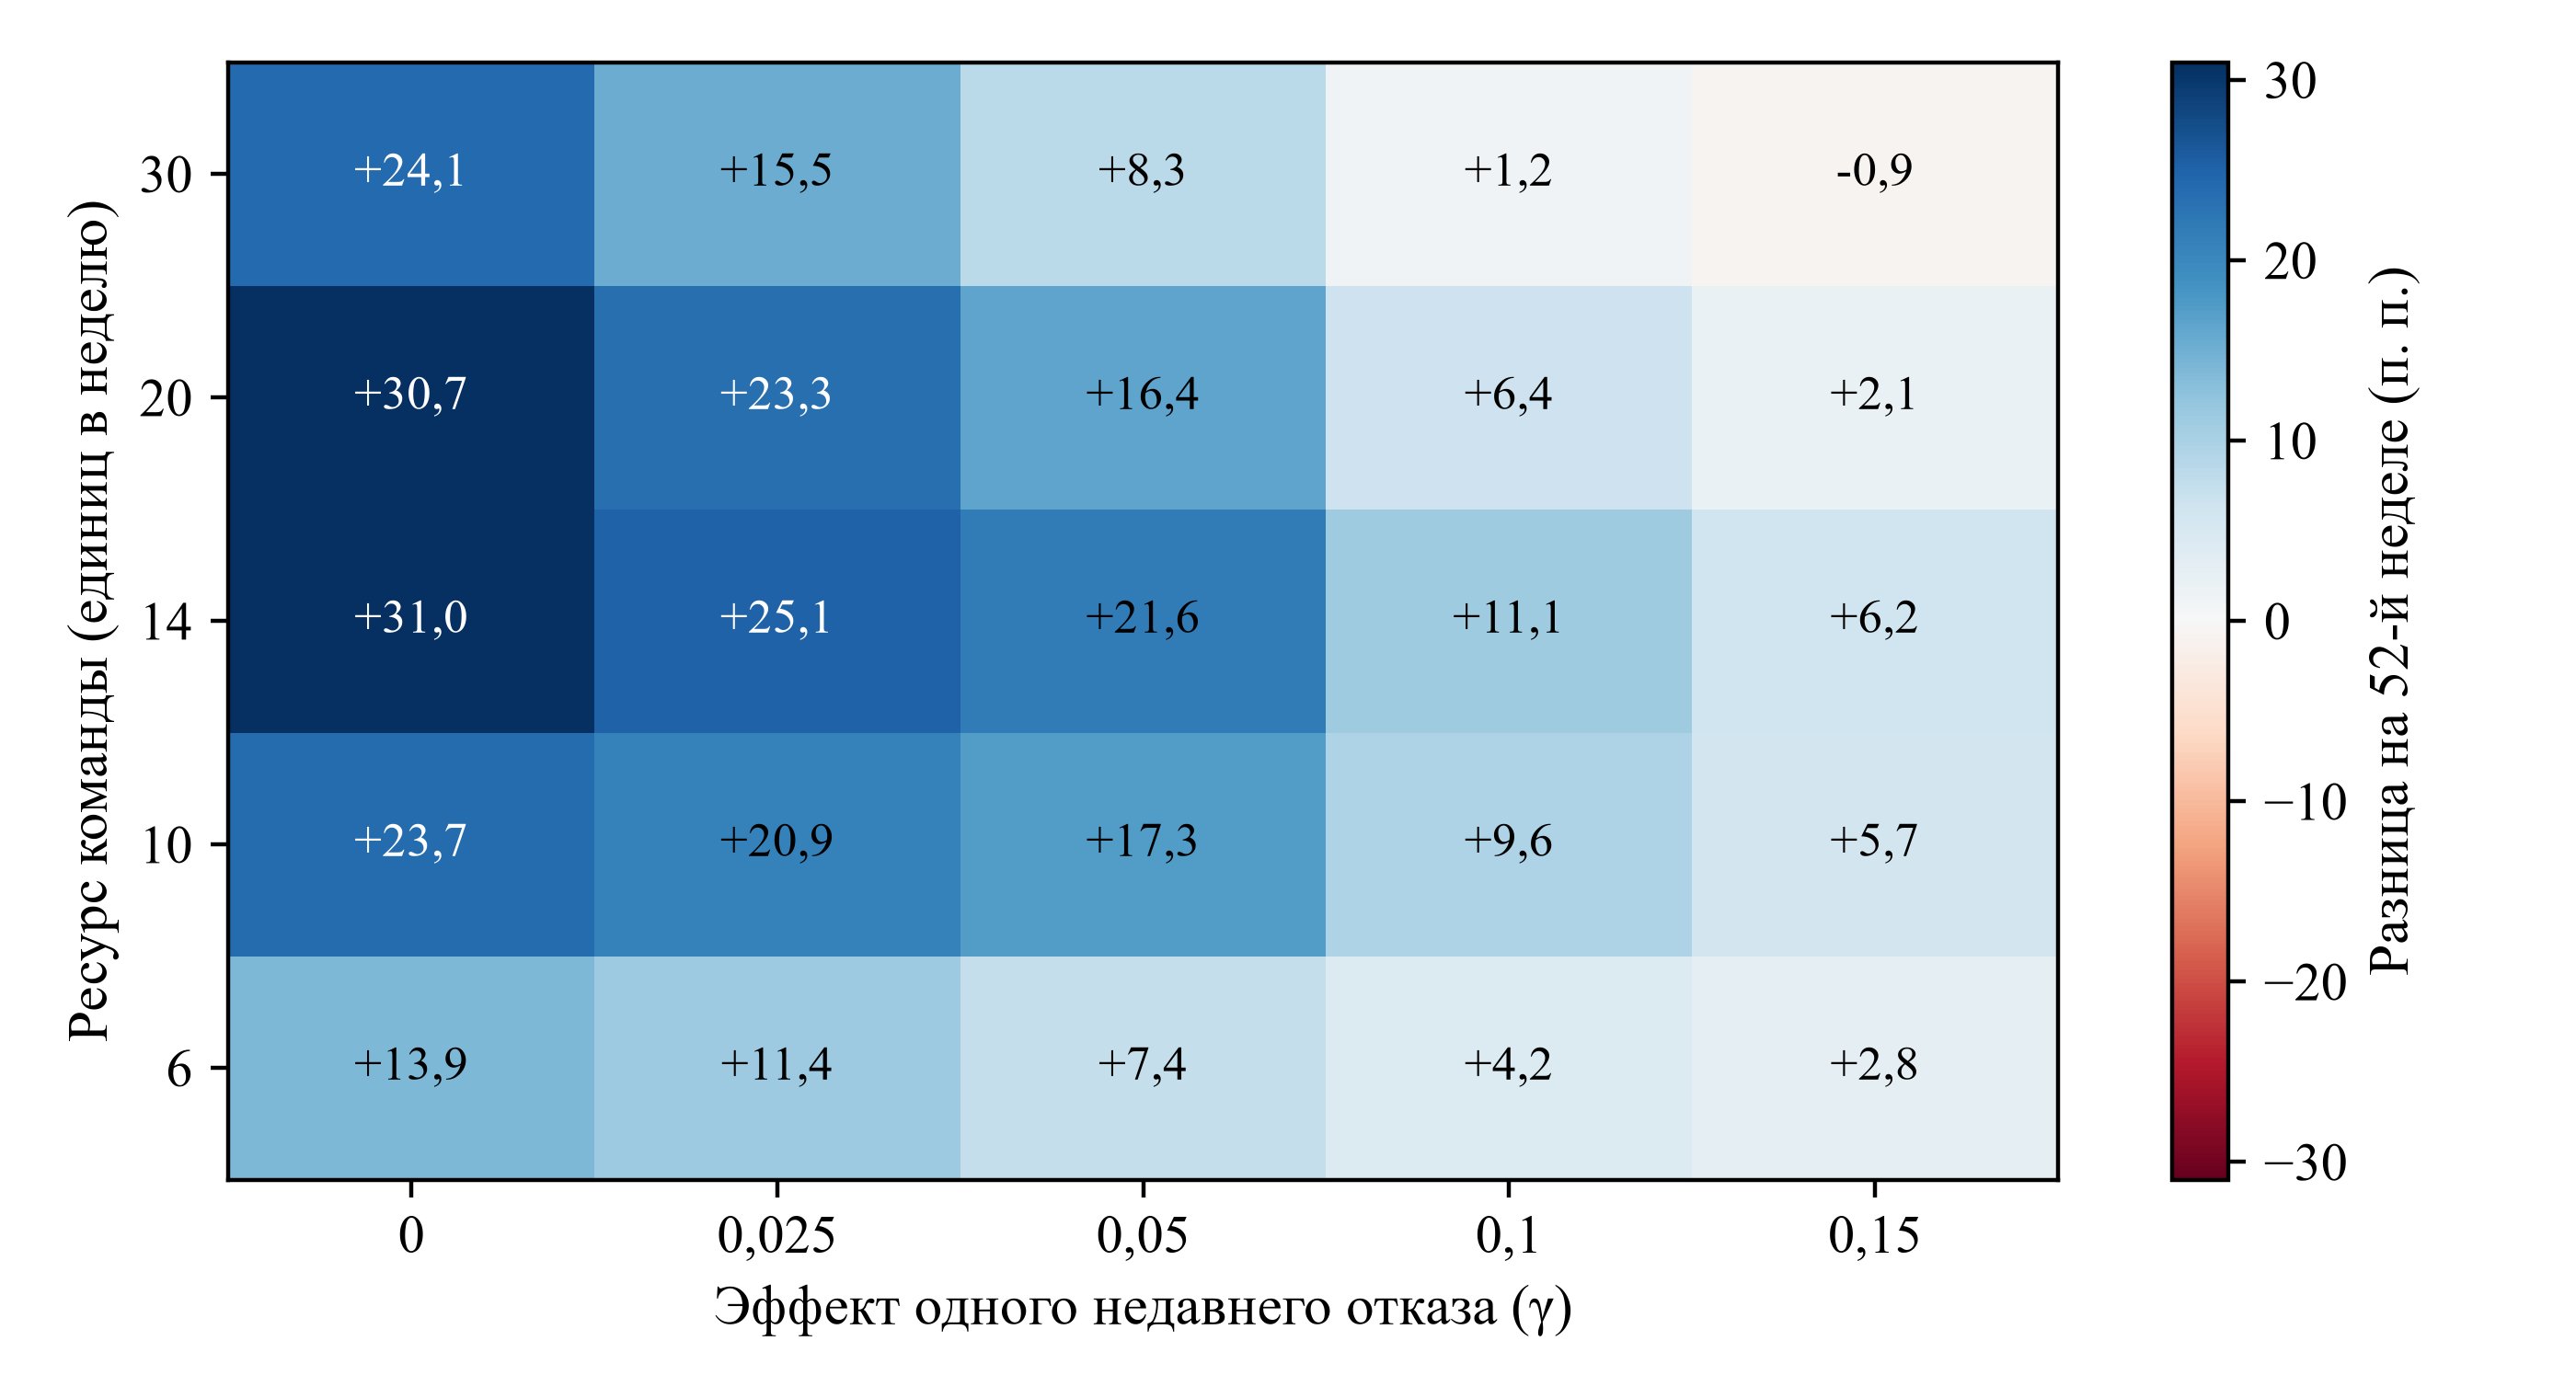
Анализ условного случая Matchpoint. Результаты получены при заданных параметрах; наблюдаемые данные не использованы. Разница относительно одновременного контакта на 52-й неделе, в процентных пунктах от цели. В каждой ячейке используются одни и те же 250 смоделированных кампаний. Эта общая выборка отличается от выборки таблицы 7.
На рисунке 5 показан выигрыш на 52-й неделе при пяти уровнях ресурса и пяти уровнях распространения отказов. Он положителен в 24 комбинациях из 25 и составляет от −0,9 до +31,0 пункта. С усилением распространения выигрыш уменьшается при любом ресурсе. При самом сильном распространении разница составляет −0,9 пункта при большом ресурсе и +2,8 при ограниченном. Базовая ячейка даёт +21,6 пункта. В модели распространение отказов сокращает преимущество упорядочивания и заметно влияет на общий объём подписаний при всех стратегиях. Карта описывает заданные механизмы; реальная выборка может дать результат за её пределами.
18 Оценка команды меняет сравнение ранних и поздних волн
Когда команда сама назначает волны, она ставит первыми тех, кого считает наиболее подходящими. Эксперимент моделирует такой выбор с помощью индекса, который объединяет зарегистрированную оценку с половиной сведений, известных только команде. Корреляция индекса с истинным соответствием равна 0,93. Доля подписавших в первой волне составляет 15,0%, в третьей — 2,2%; разница без поправок равна +12,9 пункта. При распределении по жребию те же показатели составляют 7,7% и 7,4%, а разница — +0,3 пункта.
В уравнении 6b Y_i обозначает подписание инвестором i, E_i равен единице для первой волны и нулю для третьей, s_i — зарегистрированная оценка, а m_i и j_i — индикаторы мандата и юрисдикции. В таблице 9 смещение означает отклонение от разницы между ранней и поздней волнами при случайном назначении без поправок. После поправок оно снижается с +12,6 до +5,4 пункта, на 57%. В модели оценка команды использует сведения, которых нет в зарегистрированной оценке. Смена назначения также влияет на то, кто делит очередь и получает обратную связь в ходе кампании. Остаточное расхождение нельзя объяснить только отсутствующими сведениями или интерпретировать как смещение относительно причинного эффекта по всей кампании.
Прокрутите таблицу по горизонтали, чтобы увидеть все столбцы.
| Назначение волн | Доля подписавших, волна 1 | Доля подписавших, волна 3 | Разница без поправок (п. п.) | Разница с поправками (п. п.) | Смещение относительно случайного распределения (п. п.) |
|---|---|---|---|---|---|
| Случайная подвыборка (волны назначены по жребию) | 7,7% | 7,4% | +0,3 | +0,3 | ориентир |
| Оценка команды, без поправок | 15,0% | 2,2% | +12,9 | не применимо | +12,6 |
| Оценка команды, с поправками на зарегистрированный балл, мандат и юрисдикцию | 15,0% | 2,2% | не применимо | +5,7 | +5,4 |
Анализ условного случая Matchpoint. Результаты получены при заданных параметрах; наблюдаемые данные не использованы. Разница между первой и третьей волнами в доле подписавших к 78-й неделе, в процентных пунктах; данные всех повторений объединены.
При случайном распределении сроков разница на уровне отдельных инвесторов равна +0,3 пункта. Для её обнаружения с мощностью 80% потребовалось бы около 121 231 инвестора на группу. На том же горизонте, к 78-й неделе, групповая стратегия меняет суммарный результат кампании на +14,4 пункта. Эффект очередности проходит через взаимодействие инвесторов, очередь, якорный эффект и накопление отказов. Индивидуальное сравнение его не выявляет. Единица, по которой нужно собирать доказательства, — кампания.
19 Одному организатору трудно доказать эффект; единица выборки — кампания
Таблица 10 строится на повторных выборках из смоделированных кампаний. Для каждой стратегии выбирается определённое число независимых кампаний. Таблица показывает диапазон оценки разницы на 52-й неделе и мощность двустороннего теста при уровне значимости 5%. Между кампаниями стандартное отклонение результата на 52-й неделе составляет 16,7 пункта для одновременного контакта и 20,9 пункта для групповой стратегии. Разница в генеративной модели равна +19,7 пункта. При трёх кампаниях на группу центральный диапазон 90% простирается от −5,5 до +45,2 пункта, а мощность составляет 13%.
Мощность составляет 60% при десяти кампаниях на группу и 89% при двадцати. Стандартная формула при таких дисперсиях даёт около 14 кампаний на группу для мощности 80%. Небольшой набор кампаний одной фирмы годится для описательного анализа. Для оценки эффекта на уровне всей кампании нужно объединённое исследование отдельных кампаний, распределённых по параллельным группам.
Мощность быстро растёт с числом кампаний, поэтому объединение данных полезно. Вместе с тем в общем массиве смешиваются отрасли, юрисдикции и периоды, а разброс реальных кампаний может быть выше смоделированного. Верный знак оценки ещё не делает её достаточно точной для решения: при пяти кампаниях на группу знак верен в 95% выборок, но мощность составляет 30%, а диапазон простирается от +0,2 до +39,3 пункта.
Прокрутите таблицу по горизонтали, чтобы увидеть все столбцы.
| Кампаний на группу | Центральный диапазон 90% оценки разницы на 52-й неделе (п. п.) | Верный знак | Мощность при уровне 5% и верном знаке | Значимый результат с неверным знаком |
|---|---|---|---|---|
| 3 | −5,5 … +45,2 | 90% | 13% | 0,0% |
| 5 | +0,2 … +39,3 | 95% | 30% | 0,0% |
| 10 | +5,8 … +33,6 | 99% | 60% | 0,0% |
| 20 | +10,0 … +29,5 | 100% | 89% | 0,0% |
| 40 | +12,6 … +26,5 | 100% | 100% | 0,0% |
| 80 | +14,7 … +24,7 | 100% | 100% | 0,0% |
Анализ условного случая Matchpoint. Результаты получены при заданных параметрах; наблюдаемые данные не использованы. Повторные выборки результатов на 52-й неделе, по 4 000 на строку. Критические значения t взяты из стандартных таблиц.
20 Воспроизводимость, контрольные проверки и их пределы
Программа использует фиксированное начальное значение генератора и рассчитывает все числа модели в статье. При запуске, сформировавшем таблицы, проверено 100 условий. Проверки охватывают суммы вероятностей, распределение каждого инвестора ровно в одну волну, совпадение списков между стратегиями, равенство групповой стратегии и одновременного контакта при нулевом интервале, невозрастание числа инвесторов при переходе к следующим этапам, совпадение подписанного объёма с суммой индивидуальных обязательств, отсутствие контактов до истечения регуляторного срока или начала волны и соответствие недели первого закрытия его порогу.
Проверки оценивают внутреннюю согласованность. При одинаковом начальном значении и версиях библиотек повторный запуск воспроизводит каждую таблицу. При смене начального значения отдельные результаты меняются из-за случайного разброса. Поэтому в статье приведены диапазоны по повторениям.
Таблица 11 перечисляет основные проверки. Они подтверждают внутреннюю согласованность расчёта. Насколько механизмы отражают поведение реальных инвесторов, остаётся открытым вопросом. Отдельная реализация одновременного контакта и групповой стратегии на основе уравнений статьи, с собственной последовательностью случайных чисел, воспроизвела преимущество на 52-й неделе с отклонением не более половины пункта. С внешним набором данных эти результаты не сверялись. Читатель может изменить реестр допущений для проверки вывода и запустить модель снова; это занимает несколько минут.
Прокрутите таблицу по горизонтали, чтобы увидеть все столбцы.
| Проверка | Ожидаемый результат |
|---|---|
| Доли юрисдикций, мандатов и волн | Каждая группа долей суммируется до единицы |
| Одна волна на инвестора в каждой стратегии | Метки входят в допустимый набор; размер массива соответствует списку |
| Один список инвесторов во всех стратегиях | Контрольный отпечаток списка не меняется после всех запусков |
| Нулевой интервал объединяет волны | Динамика подписаний совпадает с одновременным контактом |
| Число инвесторов не увеличивается от этапа к этапу | По возрастанию: подписавшие, заявившие намерение, квалифицированные, проведшие встречу, охваченные контактом, весь список |
| Сверка подписанных сумм | Сумма обязательств подписавших инвесторов совпадает с накопленным объёмом подписаний |
| Срок контакта | Контактов до истечения регуляторного срока или начала волны нет |
| Число проверок за запуск | 100, все пройдены |
Условия, проверенные во время запуска; указано число отдельных проверок. Источник: анализ условного случая Matchpoint.
21 Как организовать эмпирическое исследование
До первого контакта определите единицу распределения, показатели результатов и план анализа. На старте случайным образом распределите новые подходящие кампании на одновременное начало контактов и обращение упорядоченными волнами. По возможности сбалансируйте распределение по организаторам и календарным периодам, а кампании анализируйте в назначенных группах. При смене стратегии после первого контакта сохранятся уже возникшая очередь, отказы и обязательства якорных инвесторов. Поэтапное внедрение у организаторов, которые проводят повторные кампании, потребует отдельного кластерного исследования с новыми кампаниями и заранее определёнными способами учёта календарного времени и влияния между кампаниями [14].
Для отдельного вопроса на уровне инвестора предусмотрите дополнительное исследование, в котором часть подходящих инвесторов случайным образом распределяется по волнам. Проводите его отдельно от основного исследования или заранее определите, как распределение повлияет на сравнение на уровне кампаний. Фиксируйте время событий, применимые правовые основания и разрешения на участие в исследовании [15, 16]. Для каждого контакта применяйте соответствующие правила продвижения. Используйте результаты и недели наблюдения из раздела 2. Зарегистрируйте сравнение и набор переменных для корректировки до включения участников.
От числа кампаний зависит, какие выводы позволяют сделать данные. При дисперсиях из раздела 19 около 14 кампаний на группу дают мощность 80% для выявления разницы в +19,7 пункта. При меньшем числе кампаний интервал слишком широк для принятия решений. В таблице 12 приведён план. Небольшое исследование всё же может описать прохождение этапов; такие результаты следует называть описательными.
Небольшой организатор может вести журнал каждой кампании, описывать прохождение этапов по группам, заранее утверждать план волн и условия запуска, оставлять небольшую случайную подвыборку. Затем можно предоставить обезличенные записи с согласия участников для совместного исследования. Нескольких собственных кампаний недостаточно, чтобы заявлять об эффекте очередности. Предварительная регистрация плана также снижает риск досрочной остановки при благоприятном результате, из-за которой эффект был бы завышен.
Прокрутите таблицу по горизонтали, чтобы увидеть все столбцы.
| Элемент | Спецификация | Обоснование |
|---|---|---|
| Единица анализа | Кампания для оценки очерёдности; инвестор в кампании для оценки реакции | Эффект возникает при взаимодействии инвесторов |
| Распределение | Распределение новых кампаний с самого начала по параллельным группам; отдельное исследование волн на уровне инвесторов | Отделяет распределение от оценки команды |
| Даты и время | Каждый контакт, встреча, шаг проверки, отказ и подписание | Позволяет сравнивать результаты в одни и те же сроки наблюдения |
| Согласие | Зафиксировать законное основание; сократить объём персональных данных [15, 16] | Даёт основание для анализа |
| Результаты | Квалифицированная встреча, заявление о намерении, подписание и первое закрытие на 26-й, 52-й и 78-й неделях | Соответствует разделу 2 |
| Выборка | Около 14 кампаний на группу при дисперсии из модели | Статистическая мощность |
| Анализ | Анализ по назначенным группам с учётом страт распределения и заранее заданных ковариат | Сохраняет сравнение на уровне кампаний |
| Отчётность | Все кампании, включая остановленные и неудачные | Учитывает риск ошибки выжившего |
Предлагаемый план. В таблице указано, что нужно собрать и какие решения принять. [14, 15, 16]
22 Что показать клиенту или комитету: план, журнал и ориентир
Клиенту или инвестиционному комитету сначала показывают план волн: какие группы входят в каждую, почему выбран этот порядок и какие регуляторные каналы используются. Таблица 13 перечисляет материалы отчёта. В плане указывают индекс готовности и его основания по каждой группе, ответственного за запуск следующей волны и условия принятия решения.
В отчёте о ходе кампании по группам показывают подписанные обязательства и заявления о намерении на 26-й, 52-й и 78-й неделях в сопоставлении с целью и порогом первого закрытия. Добавляют журнал отказов и затраченное время старших сотрудников. Для сравнения приводят результат, который модель даёт для одновременного контакта при заданных параметрах. Его обозначают как модельный. Эта оценка не доказывает, что очерёдность сработала на практике.
Комитету также следует знать границы доказательной базы. Цифры ничего не говорят о цене, условиях или качестве инвесторов, а наблюдения не подтверждают величину эффекта. Представлять смоделированный выигрыш +19,7 пункта как ожидаемый результат было бы необоснованно. Можно описать механизм, имеющиеся сведения и условия, при которых следует отказаться от плана.
Прокрутите таблицу по горизонтали, чтобы увидеть все столбцы.
| Материал | Содержание | На какой вопрос отвечает |
|---|---|---|
| План волн | Группы, волна, канал, полномочия на запуск | Почему выбран такой порядок? |
| Индекс готовности | Параметры и основания по группам | Можно ли обосновать ранжирование? |
| Результаты на контрольные даты | Подписания и заявления о намерении по неделям и группам | Насколько кампания приблизилась к цели? |
| Журнал отказов | Дата, этап, причина и инвесторы, знающие об отказе | Что изменить перед следующей волной? |
| Время старших сотрудников | Часы работы и ожидание в очереди | Ограничен ли результат ресурсом команды? |
| Ориентир модели | Ожидаемый в модели результат с соответствующей пометкой | Что мог бы дать другой план? |
| Условия отказа от плана | Сигналы по рыночному окну, якорному порогу и распространению отказов | Когда связываться с оставшимися инвесторами? |
Предлагаемый комплект. Строки перечисляют сведения для отчёта.
23 Пять решений для действующей кампании и пределы автоматизации
Сначала определите окно. Если рыночная возможность или срок поручения заканчиваются примерно через 26 недель либо раньше, эффект очерёдности на этом горизонте мал в модели. Тогда можно обратиться к группам, способным быстро принять решение, и оставить остальных на вторую волну. Затем оцените ресурс старших сотрудников. Если при одновременном контакте ожидание превысит несколько недель, неупорядоченная очередь фактически распределит время команды случайно; усилия на ранжирование могут окупиться. Третий шаг — составить план для пятнадцати групп с помощью индекса готовности и поставить раньше группу, способную дать якорное обязательство.
Четвёртый шаг — не отдавать автоматически приоритет самым быстрым инвесторам с наименьшими суммами. В модели такой порядок задерживает якорный порог и оставляет самые долгие решения на конец. Пятый шаг — начинать каждую следующую волну после изучения журнала отказов и уточнения презентации. Если за несколько недель в одном сегменте произошло несколько отказов и заметно их распространение, приостановите контакт с этим сегментом. Эти рекомендации вытекают из симуляции и применимы в той мере, в какой работают её механизмы.
Инструменты обработки данных и автоматизация могут вести записи, отмечать устаревшие сведения и готовить черновик отчёта. Порядок и запуск волн определяет команда. Модель или балльную систему проверяют на вопросе, для которого они созданы, используя отложенную выборку кампаний. Результаты фиксируют с датой и версией.
24 Ограничения и следующий шаг
В эксперимент заложены механизмы, благоприятствующие очерёдности: очередь, улучшение презентации и якорный эффект. Смоделированное распространение отказов уменьшает преимущество, но меняет объём подписаний во всех стратегиях; источники его не количественно оценивают. Результаты создаются теми же механизмами, которые использует правило. Эксперимент показывает результат при заданных допущениях. Выполняются ли они в действительности, остаётся открытым вопросом. Все значения заданы для модели. При длинных регуляторных сроках преимущество может сокращаться до нескольких пунктов, а приоритет семейных офисов даёт обратный результат. Помимо заданного спада интереса, модель не учитывает причины, которые могли бы повысить издержки ожидания, например конкурирующий фонд или усталость инвесторов от затянувшегося процесса. Такие причины способны изменить знак результата.
Инвесторы в модели независимы, за исключением заданного распространения отказов. Модель не учитывает повторные обращения, конкурирующие фонды, изменения условий, ценовые эффекты и жёсткий верхний лимит. Погрешность зарегистрированной готовности задана в простой форме. Нормативный обзор охватывает отдельные положения о предложении и продвижении. Отдельные саудовские правила для фондов и национальные режимы стран ЕС в него не входят. Перед применением описанного подхода подтвердите подходящий канал и действующие правила с квалифицированными консультантами.
В следующей кампании используйте журнал из таблицы 3. Консультанты или платформы с необходимыми разрешениями могли бы объединить отдельные подходящие кампании для исследования параллельных групп, описанного в разделе 21. До появления таких данных используйте симуляцию, чтобы определить условия, которые стоит проверить, а перед очередной волной изучите журнал отказов.
Источники
- Dubai Financial Services Authority. DFSA Rulebook, General Module, chapter 3 (financial promotions), rules 3.2.1 (guidance), 3.4.1 and 3.5.1, version VER72/07-26, дата просмотра 14 октября 2026 года; and A Guide to the DIFC Financial Promotions Prohibition, June 2018. Обязательные правила и руководство, актуальное на дату просмотра. Отдельное руководство опубликовано в указанном году. https://dfsaen.thomsonreuters.com/entiresection/15119
- Abu Dhabi Global Market. Financial Services and Markets Regulations 2015, section 18 and Schedule 2, consolidated version in force from 21 May 2026, ADGM Rulebook, дата просмотра 14 октября 2026 года. Обязательные нормы. https://en.adgm.thomsonreuters.com/rulebook/18-restrictions-financial-promotion
- Управление рынка капитала, Королевство Саудовская Аравия. Rules on the Offer of Securities and Continuing Obligations, с изменениями по резолюции № 3-6-2026 от 19 января 2026 года, статьи 8–10. Перевод ведомства на английский язык; официальный текст на арабском. Отдельные правила для фондов в этот обзор не входят. https://cma.gov.sa/en/RulesRegulations/Regulations/Documents/RULES_ON_THE_OFFER_OF_SECURITIES_AND_CONTINUING_OBLIGATIONS_en2026.pdf
- Управление по рынку капитала, Объединённые Арабские Эмираты. Federal Decree-Law No. 32 of 2025 Regarding the Capital Market Authority; Financial Activities Rulebook, статья 6 об обязанностях при продвижении. https://legislation.uaecma.gov.ae/en/entiresection/1 https://legislation.uaecma.gov.ae/en/entiresection/2571
- United Kingdom. Financial Services and Markets Act 2000 (Financial Promotion) Order 2005, SI 2005/1529, article 19. Обязательный подзаконный акт в редакции, опубликованной на legislation.gov.uk. https://www.legislation.gov.uk/uksi/2005/1529/article/19
- Европейский парламент и Совет. Директива 2011/61/EU об управляющих альтернативными инвестиционными фондами, консолидированный текст от 16 апреля 2026 года, пункты 1 и 2 статьи 30a. Национальные правила частного размещения в этот обзор не входят. https://eur-lex.europa.eu/legal-content/EN/TXT/PDF/?uri=CELEX%3A02011L0061-20260416
- United States. 17 CFR 230.506 (Regulation D, Rule 506), 17 CFR 230.501(e) (расчёт числа покупателей) and 17 CFR 230.502(c) (ограничение способа предложения). Electronic Code of Federal Regulations. https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.506 https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.501 https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.502
- Institutional Limited Partners Association. ILPA Principles 3.0: Fostering Transparency, Governance and Alignment of Interests for General and Limited Partners. 2019. Добровольный отраслевой стандарт без обязательной силы. https://ilpa.org/wp-content/uploads/2019/06/ILPA-Principles-3.0_2019.pdf
- Duane Morris LLP. Private Equity Fund Timeline. Presentation by J. Wheater, August 2014. Датированный материал для практиков; не опрос. https://www.duanemorris.com/site/static/private_equity_fund_timeline.pdf
- Bikhchandani, S., Hirshleifer, D., Tamuz, O. and Welch, I. Information Cascades and Social Learning. 25 May 2021. Теоретический обзор в версии рабочей статьи. https://arxiv.org/abs/2105.11044
- Astebro, T., Lovo, S., Fernandez Sierra, M. and Vulkan, N. Herding in Equity Crowdfunding. HEC Paris Research Paper 1245, 7 December 2017, revised June 2018. Рабочая статья; изучена только аннотация. https://econpapers.repec.org/paper/ebgheccah/1245.htm
- Cortes, K., Singh, M., Solomon, D. H. and Strahan, P. The Stench of Failure: How Perception Affects House Prices. NBER Working Paper 30760, December 2022. Рабочая статья о жилье; изучена только аннотация. https://www.nber.org/papers/w30760
- Bernstein, S., Korteweg, A. and Laws, K. Attracting Early Stage Investors: Evidence from a Randomized Field Experiment. Stanford Graduate School of Business Research Paper 3006, 2014. Рабочая статья; изучена только аннотация. https://ideas.repec.org/p/ecl/stabus/3006.html
- Taljaard, M., Lilford, R., Girling, A. and Hemming, K. The stepped wedge cluster randomised trial: an opportunity to increase the quality of evaluations of service delivery and public policy interventions. Trials 16(Suppl 2):P4, 2015. Тезисы конференции. https://pmc.ncbi.nlm.nih.gov/articles/PMC4659269/
- United Arab Emirates Government portal. Data protection laws: Federal Decree-Law No. 45 of 2021 on the protection of personal data, in force 2 January 2022. Справка на официальном портале, просмотрена 14 октября 2026 года. Текст декрета-закона не изучался. https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Information Commissioner's Office. Electronic mail marketing, guide to PECR. Руководство регулятора, просмотрено 14 октября 2026 года. https://ico.org.uk/for-organisations/direct-marketing-and-privacy-and-electronic-communications/guide-to-pecr/electronic-and-telephone-marketing/electronic-mail-marketing/
Об авторе
Chennakeshav (CK) является руководителем в сфере корпоративных финансов и инвестиционно-банковского консультирования с глобальным опытом более 25 лет в поиске, структурировании и исполнении сделок M&A, привлечении капитала роста и корпоративной стратегии. Он руководил проектами создания стоимости для основателей, компаний и фондов, соединяя взгляд совета директоров с практическим исполнением и закрытием сделки.
Его карьера включает Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, портфельные компании ADQ и Emirates Growth Fund в TMT, недвижимости, финтехе, диптехе, клинтехе, инфраструктуре и энергетике. Он работал с высшим руководством, фондами прямых и венчурных инвестиций, суверенными фондами и семейными офисами над сложным привлечением средств и финансированием растущих компаний, руководил проверками M&A, интеграцией после слияния и трансформацией бизнеса для создания стоимости.
В Matchpoint Partners он занимает должность Managing Partner и руководит корпоративными финансами, M&A и привлечением капитала. У него MBA London Business School и инженерная степень VTU; в UCL London он обучается по программе Master of Laws (LLM).
CK активно поддерживает стартапы как наставник Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute и IN5, выступает Entrepreneur Mentor in Residence (EMiR) в London Business School и входит в жюри Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Отказ от ответственности
Работа входит в продолжающуюся серию о структуре частных и альтернативных рынков. Мнения принадлежат автору. Материал предназначен для информирования, описывает рыночную структуру в общих чертах и не является инвестиционной, юридической, налоговой или регуляторной консультацией либо рекомендацией относительно ценных бумаг, структур или контрагентов.
