
1 De keuze tussen gelijktijdig benaderen en werken in rondes
Een kapitaalronde steunt op beleggers met verschillende mandaten en uit meerdere rechtsgebieden. De initiatiefnemer of fondsbeheerder werkt met één senior team, één pakket documenten en één reputatie. Het team kan alle beleggers tegelijk benaderen of hen indelen in rondes naar rechtsgebied en mandaat, waarbij de lessen uit de vorige ronde worden meegenomen. Deze keuze speelt bij oprichters, financieel directeuren en initiatiefnemers die privaat kapitaal ophalen, en bij fondsbeheerders die limited partners in de Samenwerkingsraad van de Golf en daarbuiten zoeken. Dit artikel onderzoekt de keuze met een fictieve lijst van 240 beleggers en een doelbedrag van 200 miljoen dollar.
De auteur beschikt niet over gegevens waarin de momenten van benadering per beleggersgroep zijn vastgelegd. Daarom rapporteert het artikel geen waargenomen conversie. Het kader gebruikt regels voor wanneer en hoe een belegger mag worden benaderd [1, 2, 3, 4, 5, 6, 7], gebruikelijke sluitingstermijnen en praktijkbeschrijvingen [8, 9], en onderzoek naar de manier waarop beleggers van elkaar leren [10, 11, 12, 13]. Zeven strategieën worden op dezelfde toevalstrekkingen toegepast. Het artikel maakt duidelijk welke uitkomsten uit de veronderstelde mechanismen volgen.
Het artikel biedt een besliskader, een reproduceerbare simulatie en een opzet voor dataverzameling in de praktijk. In het fictieve geval laat de simulatie zien onder welke aannames een indeling in rondes beter uitpakt dan gelijktijdig contact, hoe groot het verschil is, hoe de uitkomst zich verhoudt tot willekeurige rondes en een rangschikking met volledige informatie, en bij welke stresstests het voordeel wegvalt. De studie schat geen werkelijke conversie, aanbevolen wachttijd tussen rondes of effect op een lopend mandaat.
Een lijst die zowel de Golfregio als andere markten bestrijkt, valt onder uiteenlopende regels en besluitvormingstermijnen. Een staatsfonds of institutionele belegger in het ene rechtsgebied, een family office in een ander en een fonds-van-fondsen in een derde mogen langs verschillende wegen worden benaderd. Hun besluitvorming duurt niet even lang en zij komen in verschillende mate te weten hoe anderen hebben gereageerd. Het artikel verwerkt deze verschillen in de simulatie en onderzoekt welke volgorde daaruit voortkomt.
2 Getekende toezeggingen meten op vaste peilmomenten
Een regel voor de volgorde van benadering vraagt om een uitkomst op een vastgelegd moment. Een eerste gesprek telt als gekwalificeerd wanneer het leidt tot een due-diligencedossier. Het dossier geldt als gevorderd wanneer de belegger een voorlopige, niet-bindende toezegging doet. Als de documentatie is getekend, telt de toezegging als getekend. Het model gaat ervan uit dat dit bij 92% van de voorlopige toezeggingen na vier weken gebeurt. De hoofdmaatstaf is het getekende bedrag als aandeel van het doelbedrag in week 52 na de start. Ook weken 26 en 78 worden gerapporteerd, omdat de volgorde zowel het tempo als het uiteindelijke bedrag beïnvloedt.
De peilmomenten sluiten aan bij de structuur van een fondssluiting. De eerste sluiting wordt in het model bereikt bij 30 miljoen dollar aan getekende toezeggingen, 15% van het doelbedrag. Het artikel rapporteert in welk aandeel van de herhalingen dit bedrag in week 26 en week 52 is bereikt en in welke week de mediane eerste sluiting plaatsvindt. De horizon van 78 weken bestaat uit 26 weken tot de eerste sluiting en daarna een periode van 52 weken, overeenkomstig het voorbeeld van 12 maanden na de eerste sluiting in een branchenorm [8]. Een afwijzing tijdens het eerste gesprek door een belegger met een werkelijke geschiktheid van ten minste 0,6 in de simulatie telt als een beschadigde relatie.
De vergelijking telt alle getekende toezeggingen mee en past geen maximumbedrag voor de sluiting toe. In de praktijk heeft een fonds een harde bovengrens en haalt een uitgevende instelling hoogstens een vooraf bepaald bedrag op. Uitkomsten rond of boven het doelbedrag geven aan dat de vraag dat bedrag benadert of overstijgt. De maatstaven laten prijs, voorwaarden, kwaliteit van de beleggers die tekenen en kapitaalkosten buiten beschouwing. In een werkelijk besluit wegen die mee.
3 De regels in de Golfregio bepalen wie langs welke weg mag worden benaderd
De Dubai Financial Services Authority definieert financiële promotie als een mededeling die iemand uitnodigt of ertoe aanzet een overeenkomst voor financiële diensten te sluiten of in een financieel product te handelen. GEN 3.4.1 geeft een vrijstelling als de promotie uitsluitend is gericht op iemand die op redelijke gronden tot een aangewezen categorie professionele cliënten lijkt te behoren en uitsluitend door die persoon kan worden aanvaard. Een aparte vrijstelling geldt voor promotie aan een geadresseerde in het Dubai International Financial Centre die uit eigen beweging om ontvangst ervan heeft gevraagd. Promotie uitsluitend voor professionele cliënten mag niet worden verspreid onder personen die niet tot die categorie lijken te behoren en moet aangeven dat alleen zulke cliënten erop mogen handelen. Volgens de toelichting kan regelmatige of langdurige promotie door iemand die fysiek in het centrum aanwezig is, worden aangemerkt als het verrichten van een financiële dienst [1].
Artikel 18 van de Financial Services and Markets Regulations van Abu Dhabi Global Market beperkt zakelijke mededelingen die uitnodigen of aanzetten tot beleggingsactiviteiten. Tot de genoemde routes behoren mededelingen door een bevoegde of vrijgestelde persoon; mededelingen door een persoon met een vergunning van en onder toezicht van een toezichthouder op financiële diensten in de Verenigde Arabische Emiraten; inhoud die voor artikel 18 door een bevoegde of vrijgestelde persoon is goedgekeurd; en een toepasselijke vrijstelling uit bijlage 2. Een mededeling van buiten ADGM valt alleen onder de beperking als zij daar effect kan hebben. Bijlage 2 onderscheidt gevraagde en ongevraagde communicatie in realtime van communicatie buiten realtime, zoals brieven en e-mails [2].
Volgens de regels van de Saoedische Capital Market Authority, gewijzigd in januari 2026, zijn bij onderhandse plaatsing van effecten doorgaans een vergunninghoudende arrangeur en ten minste tien dagen kennisgeving vóór de aanbieding vereist. Voor bepaalde schuldaanbiedingen is kortere kennisgeving mogelijk als zij vóór aanvang van de aanbieding wordt gedaan en de binnenlandse aanbieder of entiteit voor bijzondere doeleinden voldoet aan artikel 10(a)(2). Artikelen 8 en 9 behandelen aanbiedingen aan institutionele en gekwalificeerde cliënten en beperkte aanbiedingen. Een beperkte aanbieding mag maximaal 100 andere geadresseerden omvatten, die elk ten hoogste 200.000 SAR of het equivalent betalen. Effecten van dezelfde klasse mogen slechts eenmaal in twaalf maanden beperkt worden aangeboden [3]. Afzonderlijke fondsregels vallen buiten dit onderzoek.
In de Verenigde Arabische Emiraten buiten de financiële vrijzones heeft de Capital Market Authority de Securities and Commodities Authority per 1 januari 2026 vervangen. Artikel 6 van de promotieregels bepaalt dat deelnemingsrechten in buitenlandse fondsen via een onderhandse aanbieding aan professionele beleggers of tegenpartijen mogen worden gepromoot. Controleer per benadering het product, de classificatie van de geadresseerde en de bevoegdheid van de promotor. De aangehaalde bepalingen stellen de in de simulatie gebruikte wachttijd van zes weken niet vast [4].
4 Professionele status en vorm van het eerste contact in het Verenigd Koninkrijk, de EU en de VS
Artikel 19 van de Britse Financial Promotion Order biedt twee routes. De afzender richt de mededeling aan geadresseerden die hij op redelijke gronden als beleggingsprofessionals beschouwt, of de mededeling kan redelijkerwijs worden beschouwd als uitsluitend gericht op beleggingsprofessionals. De genoemde vermeldingen en overige factoren ondersteunen de tweede toets; geen daarvan is altijd vereist. Het artikel stelt geen wachttijd vast. Leg vóór verzending de grondslag voor de gekozen route vast [5].
Artikel 30a staat toe dat een vergunninghoudende EU-beheerder van alternatieve beleggingsinstellingen pre-marketing richt op potentiële professionele beleggers, onder voorwaarden. De informatie mag geen beleggingstoezegging mogelijk maken of neerkomen op inschrijvingsdocumentatie. De beheerder moet zijn nationale bevoegde autoriteit binnen twee weken na aanvang per informele brief informeren. Schrijft een professionele belegger binnen 18 maanden na aanvang in op een fonds dat in de pre-marketinginformatie werd genoemd of als gevolg daarvan werd opgericht, dan geldt de inschrijving als resultaat van verhandeling en zijn de toepasselijke kennisgevingsprocedures van kracht [6]. Nationale regels voor onderhandse plaatsing vallen buiten dit onderzoek.
In de Verenigde Staten is Rule 506(b) onderworpen aan het verbod op algemene werving van Rule 502(c). De limiet bedraagt 35 meetellende beleggers die effecten kopen binnen een periode van 90 kalenderdagen, met inachtneming van wat de uitgevende instelling redelijkerwijs mag aannemen en van de uitzonderingen in Rule 501(e), waaronder geaccrediteerde beleggers. Niet-geaccrediteerde beleggers die kopen, moeten voldoen aan de voorwaarde voor voldoende deskundigheid uit Rule 506(b). De uitgevende instelling mag zich ook baseren op wat zij daarover direct vóór de verkoop redelijkerwijs mag aannemen. Onder Rule 506(c) is algemene werving toegestaan als alle kopers geaccrediteerde beleggers zijn en de uitgevende instelling redelijke stappen neemt om die status te verifiëren [7]. Plan de vorm van het eerste contact en de verificatie afzonderlijk. De aangehaalde bepalingen van Rule 506(c) stellen geen deadline die aan het eerste gesprek is gekoppeld.
Tabel 1 vergelijkt zeven routes met de wachttijden uit de simulatie. Alle wachttijden zijn scenarioaannames in hele weken. Voor de besproken Saoedische effectenroute vertegenwoordigt de twee weken de algemene regel van tien dagen kennisgeving vóór de aanbieding. Zij modelleert de verkorte termijn voor bepaalde schuldaanbiedingen niet, stelt geen tijdschema voor fondspromotie vast en verleent geen toestemming om een belegger te benaderen.
Scroll horizontaal om alle kolommen te zien.
| Route | Wat de bron vaststelt | Wat de bron openlaat | Wachttijd in het model (weken) |
|---|---|---|---|
| DIFC | Vrijstelling voor promotie uitsluitend aan aangewezen professionele cliënten; vermelding vereist [1] | Tijd voor statuscontrole; regels per fonds | 1 |
| ADGM | Promotiebeperking met benoemde vrijstellingen; het bereik hangt af van effect binnen ADGM [2] | Welke vrijstelling past; voorbereidingstijd | 1 |
| VAE buiten financiële centra | Onderhandse promotie van buitenlandse fondsrechten aan professionele beleggers of tegenpartijen [4] | Tijd voor controle van route, status en bevoegdheid van de promotor | 6 |
| Saoedi-Arabië | Vergunninghoudende arrangeur; doorgaans tien dagen voorafgaande kennisgeving; kortere termijn voor bepaalde schuldaanbiedingen [3] | Regels voor fondsparticipaties; tijd voor aanstelling | 2 |
| Verenigd Koninkrijk | Redelijke gronden voor de status van de geadresseerden, of mededeling redelijkerwijs alleen gericht op beleggingsprofessionals [5] | Tijd voor verificatie; beperkingen op fondspromotie | 2 |
| Europese Unie | EU-beheerders: brief binnen twee weken; inschrijvingen op het betrokken fonds binnen 18 maanden tellen als verhandeling [6] | Nationale regels voor onderhandse plaatsing | 2 |
| Verenigde Staten | 506(b) verbiedt algemene werving; 506(c) vereist verificatie van geaccrediteerde status [7] | Tijd voor verificatie; recht van de deelstaten | 3 |
Primaire voorschriften zoals aangehaald [1–7]. De laatste kolom bevat scenarioaannames en vermeldt geen wettelijke termijnen.
5 Sluitingstermijnen en besluitvorming bepalen wanneer een ronde resultaat moet opleveren
De beginselen van de Institutional Limited Partners Association uit 2019 stellen dat de kapitaalwerving binnen een redelijke termijn na de eerste sluiting moet eindigen, bijvoorbeeld binnen 12 maanden. Beleggers die tussen de eerste en de laatste sluiting instappen, zouden rente moeten betalen. Die rente komt toe aan de beleggers bij de eerste sluiting en wordt volgens deze beginselen niet als fondsvermogen behandeld [8]. De beginselen zijn vrijwillig. Ze laten zien hoe een vroege toezegging kan worden gecompenseerd en hoe contractvoorwaarden begrenzen wanneer beleggers uit latere rondes nog kunnen instappen.
Praktijkbeschrijvingen van het sluitingsproces passen bij die opzet. Een presentatie van een advocatenkantoor uit augustus 2014 noemt zes maanden tot ruim een jaar voor de marketing, ongeveer drie tot zes maanden voor de onderhandelingen en circa een jaar waarin aanvullende sluitingen kunnen plaatsvinden [9]. Het betreft een gedateerde presentatie. Zij geeft bandbreedtes, geen kansverdeling of uitsplitsing naar rechtsgebied of mandaat.
De simulatie neemt daarom mediane besluitvormingstermijnen aan van 24 weken voor institutionele beleggers, 8 weken voor family offices en 15 weken voor fondsen-van-fondsen en ondernemingen, gerekend vanaf het eerste gekwalificeerde gesprek. De praktijkbandbreedte geeft richting aan deze aannames; de waarden zijn daar niet rechtstreeks aan ontleend. Voor deze studie is geen gepubliceerd besluitvormingstraject van een belegger in de Golfregio of elders gevonden. De resultaten hangen dus af van de aangenomen termijnen. Toets in praktijkonderzoek eerst hoe gevoelig de uitkomsten voor die termijnen zijn.
In de simulatie geeft het uitblijven van een eerste sluiting binnen de door beleggers verwachte termijn op zichzelf een signaal af. Een branchenorm voorziet ook in rente voor beleggers die later instappen [8]. De simulatie berekent die rente niet. Zij veronderstelt dat de belangstelling afneemt naarmate het proces langer loopt en onderzoekt hoe sterk de uitkomst van dat effect afhangt. In een werkelijke kapitaalronde hebben zowel het gedrag van beleggers als sluitingspraktijken en contractvoorwaarden invloed op de kosten van wachten.
6 Wat onderzoek zegt over de invloed van de volgorde
De theorie van informatiecascades verklaart waarom volgorde van belang kan zijn. Wie ziet hoe voorgangers handelen, kan er in het standaardmodel rationeel voor kiezen hen te volgen, ongeacht de eigen informatie. Een overzicht van grondleggers van dit onderzoek laat zien dat cascades gevoelig zijn voor kleine schokken en snel kunnen ontstaan, zelfs bij een omgekeerde rangschikking naar de nauwkeurigheid van informatie. Als de best geïnformeerde deelnemer eerst handelt, kan één signaal direct een cascade op gang brengen en de nauwkeurigheid verlagen. Zijn eerdere beslissingen kostbaar om te observeren, dan kunnen de eerste deelnemers kosten dragen waarvan latere deelnemers profiteren [10].
Hetzelfde overzicht beschrijft een verkoper die effecten achtereenvolgens tegen een vaste prijs aanbiedt, zoals bij een beursgang. Enkele vroege negatieve signalen kunnen de vraag sterk doen dalen. Het overzicht noemt aanwijzingen dat aanbiedingen vaak fors over- of ondertekend zijn [10]. Deze resultaten gaan uit van twee mogelijke signalen en identieke kopers. Ze laten zien dat de schaal van de vraag kan afhangen van eerdere beslissingen en van de volgorde. Ze schatten geen effect voor uiteenlopende fondsbeleggers met langdurige besluitvorming.
Er is weinig empirisch onderzoek en de resultaten lopen uiteen. In een studie naar aandelencrowdfunding voorspellen de omvang van de meest recente toezegging en de tijd die sindsdien is verstreken de volgende toezegging, vooral bij minder goed geïnformeerde beleggers [11]. In een onderzoek naar mislukte woningveilingen verkoopt een niet-verkochte woning later met een korting van 2,6%. Die korting is groter na herhaaldelijk mislukken en neemt daarna af. De auteurs schrijven dit toe aan een stigma [12]. Geen van beide onderzoeken gaat over institutionele beleggers.
Het onderzoek dat het dichtst bij deze vraag komt, is een gerandomiseerd veldexperiment met bijna 17.000 e-mails aan ongeveer 4.500 beleggers in jonge bedrijven. De gemiddelde belegger reageerde sterk op informatie over het oprichtersteam. Voor informatie over commerciële tractie of een bestaande leidende belegger werd geen vergelijkbaar effect gevonden [13]. De onderzoekers verdeelden de informatie willekeurig; het tijdstip van contact viel buiten die verdeling. Het resultaat biedt voor de gemiddelde deelnemer geen steun voor de aanname dat informatie over een leidende belegger de respons verandert. Daarom schakelt een van de stresstests in dit artikel het effect van zo’n vroege toezegging uit.
7 Beleggers indelen naar rechtsgebied en mandaat, en elke ronde toetsen
De voorgestelde regel deelt iedere combinatie van rechtsgebied en mandaattype in bij een ronde. Vijf rechtsgebieden en drie soorten mandaten vormen vijftien beleggersgroepen. De gereedheidsscore is de gemiddelde vastgelegde geschiktheid van beleggers in de groep, vermenigvuldigd met het gebruikelijke toezeggingsbedrag voor dit mandaat en gedeeld door de som van de wettelijke wachttijd en de gebruikelijke besluitvormingstermijn. Rangschik de groepen volgens die score. Volledige groepen worden toegewezen aan rondes die ongeveer 30%, 35% en 35% van de lijst omvatten. Elke groep blijft bij elkaar, zodat het team de samenstelling van een ronde eenvoudig kan toelichten.
Beoordeel vóór de volgende ronde het register van afwijzingen en de ontvangen feedback. In het experiment geldt een vast interval van 6 weken als rekenregel. Tabel 2 geeft de criteria voor de gereedheidsscore en voor het besluit om een ronde te starten. Een rangschikking van individuele beleggers is een afzonderlijke vraag. De simulatie gebruikt zo’n rangschikking als vergelijkingspunt en voedt haar met gegevens die het transactieteam in de praktijk niet heeft.
De regel gebruikt bewust een gemiddelde voor de groep. Een fout in één beleggersdossier weegt daardoor minder zwaar dan een systematische fout in de beoordeling van een hele groep. De stresstest met verkeerd beoordeelde groepen onderzoekt dat tweede geval. Bij gelijkblijvende overige gegevens verlaagt een langere wettelijke wachttijd de score. Een groep met een lange wachttijd kan toch eerder worden gerangschikt als de andere gegevens dat nadeel compenseren. De eerste benadering vindt plaats op het laatste van twee momenten: het begin van de ronde of het einde van de wettelijke wachttijd.
Scroll horizontaal om alle kolommen te zien.
| Criterium | Maatstaf | Richting | Benodigde onderbouwing |
|---|---|---|---|
| 1. Aansluiting op mandaat | Gemiddelde vastgelegde geschiktheid van de groep | Hogere score leidt tot eerdere ronde | Gepubliceerd mandaat en eerdere toezeggingen |
| 2. Toezeggingscapaciteit | Gebruikelijk bedrag per mandaattype | Groter bedrag gaat eerder | Opgegeven bandbreedte |
| 3. Besluitvormingstermijn | Gebruikelijk aantal weken van eerste gesprek tot besluit | Kortere termijn gaat eerder | Duur van eerdere trajecten met de belegger |
| 4. Wettelijke wachttijd | Weken tot de route openstaat | Kortere wachttijd gaat eerder | Vastgelegde route en status van geadresseerde |
| 5. Zichtbaarheid binnen het netwerk | Aandeel afwijzingen dat andere groepen zien | Grotere zichtbaarheid gaat later | Bekende netwerken en relaties uit gezamenlijke investeringen |
| 6. Kans op vroege referentietoezegging | Vermogen een vroege dragende toezegging te doen | Grotere kans gaat eerder | Eerdere dragende toezeggingen |
| 7. Risico van afnemende belangstelling | Kosten van wachten voor de groep | Hogere kosten gaan eerder | Bewijs voor marktvenster en uiterste data |
Voorgestelde matrix. De bronnen geven geen gewichten. De simulatie gebruikt criteria 1 tot en met 4 voor de gereedheidsscore en criteria 5 tot en met 7 voor het besluit over de volgende ronde en de stresstests.
8 Elke benadering vastleggen met een tijdstempel en de toepasselijke toestemming
Om een uitspraak over de volgorde te toetsen, moet elke benadering op datum en status kunnen worden gevolgd. Het voorstel is één registratie per belegger en benadering. Leg de route, de status van de geadresseerde en de grond daarvoor vast, plus de ronde, de geplande en werkelijke contactdatum, het eerste gesprek, de start van due diligence, de voorlopige toezegging en de ondertekening. Noteer eventuele afwijzingen met reden en de bestede tijd van het senior team. De registratie dient ook als onderbouwing voor naleving van de voorwaarden uit tabel 1.
Toestemming en gegevensbescherming bepalen welke informatie mag worden bewaard en geanalyseerd. De federale wet van de Verenigde Arabische Emiraten op de bescherming van persoonsgegevens geldt sinds 2 januari 2022. Zij verbiedt verwerking zonder toestemming van de betrokkene, behoudens de genoemde uitzonderingen. Het officiële portaal vermeldt de gegevensbeschermingswet van het DIFC afzonderlijk [15]. De Britse toezichthouder onderscheidt natuurlijke personen en organisaties met rechtspersoonlijkheid. Voor de eerste groep is specifieke toestemming nodig, tenzij de zogenoemde soft opt-in geldt. De tweede groep kan per e-mail worden benaderd. De afzender mag zijn identiteit niet verbergen [16]. De gebruikte bronnen zijn een samenvatting op een portaal en een toelichting van een toezichthouder, geen wetteksten.
Leg zakelijke contactgegevens vast voor institutionele contacten, beperk persoonsgegevens tot wat voor de benadering nodig is en vraag advies over de rechtsgrond voordat het register wordt geanalyseerd. Tabel 3 geeft de voorgestelde registratie. Rapporteer een studie volgens dit protocol alleen als de benodigde toestemming voor het gebruik van de gegevens kan worden aangetoond.
Scroll horizontaal om alle kolommen te zien.
| Veld | Inhoud | Doel |
|---|---|---|
| Belegger en groep | Rechtsgebied, mandaattype, categorie | Bepaalt groep en ronde |
| Route en status | Gebruikte route, status van geadresseerde en grond | Onderbouwt naleving van de voorwaarden |
| Ronde en data | Toegewezen ronde, geplande en werkelijke contactdatum | Meet wachten en afwijkingen |
| Gesprek | Datum, wel of niet gekwalificeerd, uren van senioren | Meet belasting en de eerste uitkomst |
| Due diligence | Openingsdatum, verzoeken en datum van voorlopige toezegging | Meet voortgang |
| Ondertekening | Datum, bedrag, voorwaarden | Meet de einduitkomst |
| Afwijzing | Datum, fase, opgegeven reden en geïnformeerde peers | Geeft inzicht in doorwerking en leerpunten |
| Toestemming | Grondslag en datum per veld met persoonsgegevens | Maakt analyse van het register mogelijk |
Voorgestelde registratie. De velden beschrijven te verzamelen informatie, geen bevindingen. Verifieer de rechtsgrond per veld in het toepasselijke rechtsgebied. [15, 16]
9 De samenstelling van de fictieve lijst en de modelaannames
De lijst telt 240 beleggers, verdeeld over vijf rechtsgebieden en drie soorten mandaten. In elk van de 1.000 herhalingen wordt zij opnieuw getrokken met een vaste startwaarde voor de toevalsgenerator. Eerst trekt het model de latente geschiktheid uit een bètaverdeling, verschuift de uitkomst per rechtsgebied en begrenst deze op nul tot één. De gemiddelde latente geschiktheid is 0,42. Voor de vastgelegde gereedheidsscore voegt het model ruis met een standaardafwijking van 0,12 toe aan de latente geschiktheid en begrenst het de score opnieuw op hetzelfde interval. In de hoofdsimulatie bedraagt de correlatie met de latente geschiktheid 0,86. Toezeggingsbedragen zijn lognormaal verdeeld, met medianen van 12,0, 2,5 en 6,0 miljoen dollar per mandaattype. Het gemiddelde is 6,9 miljoen dollar en het totaal van de lijst is ongeveer 1.657 miljoen dollar tegenover een doel van 200 miljoen dollar.
Tabel 4 toont de samenstelling en tabel 5 geeft alle parameters. Iedere waarde is een modelaanname. De parameters zijn zo gekozen dat gelijktijdige benadering in week 78 ongeveer de helft van het doelbedrag oplevert. Daardoor kunnen andere strategieën duidelijk hoger of lager uitkomen. Latere secties toetsen de conclusies voor uiteenlopende waarden. De tabel laat ook zien welke aannames bij praktijkonderzoek als eerste door waarnemingen moeten worden vervangen.
Binnen iedere herhaling gebruiken alle strategieën dezelfde beleggers, toezeggingsbedragen, termijnen voor besluitvorming en reactie, en uniforme toevalstrekkingen per fase. Verschillen tussen strategieën binnen een herhaling komen dus niet door een andere lijst. Een herhaling stelt één mogelijke lijst met dezelfde samenstelling voor en vormt de eenheid van onzekerheid. De intervallen in latere tabellen beschrijven de spreiding over zulke lijsten. Ze zijn geen betrouwbaarheidsintervallen voor een werkelijke campagne.
Scroll horizontaal om alle kolommen te zien.
| Rechtsgebied van de belegger | Wettelijke wachttijd (weken) | Aandeel van de lijst | Gemiddelde geschiktheid | Institutionele beleggers / family offices / fondsen-van-fondsen |
|---|---|---|---|---|
| DIFC en ADGM | 1 | 25% | 0,46 | 17 / 27 / 16 |
| VAE buiten financiële centra | 6 | 15% | 0,44 | 10 / 16 / 10 |
| Saoedi-Arabië | 2 | 20% | 0,45 | 13 / 22 / 13 |
| Verenigd Koninkrijk en EU | 2 | 25% | 0,39 | 17 / 27 / 16 |
| Verenigde Staten | 3 | 15% | 0,33 | 10 / 16 / 10 |
Analyse door Matchpoint van de simulatie. Modeluitkomsten onder de genoemde aannames; geen praktijkwaarnemingen.
Scroll horizontaal om alle kolommen te zien.
| Parameter | Waarde | Status |
|---|---|---|
| Lijst, doelbedrag, horizon | 240 beleggers; 200 miljoen dollar; 78 weken | Aanname |
| Capaciteit van het senior team | 14 eenheden per week; due-diligencedossier kost 0,3 eenheid | Aanname |
| Kans in de eerste fase | (0,10 + 0,80 × geschiktheid) maal presentatiekwaliteit, actuele belangstelling en afkoeling | Aanname |
| Kans in de tweede fase | (0,12 + 0,75 × geschiktheid) maal correctiefactoren; maximum 0,95 | Aanname |
| Verdelingen | Bètaverdeling met parameters 2,0 en 3,2, plus verschuiving per rechtsgebied; logaritmische standaardafwijking 0,5 voor bedragen en 0,3 voor besluitvormingstermijnen | Aanname |
| Kwaliteit van de presentatie | Van 0,80 tot 1,00 met schaalparameter 40 gesprekken; vast bij benadering | Aanname |
| Veroudering en afkoeling | Afnemende belangstelling met 0,45 over de horizon na week 12; 0,03 per week wachttijd | Aanname |
| Doorwerking van afwijzingen | 0,05 per zichtbare recente afwijzing; wekelijkse wegingsfactor 0,92; 60% naar type, 40% naar rechtsgebied | Aanname |
| Effect van dragende toezeggingen | Effect van 0,30 bij due diligence en 0,15 bij eerste gesprekken zodra voorlopige toezeggingen samen 24 miljoen dollar bedragen | Aanname |
| Rondes | Drie rondes: 30%, 35%, 35%; interval 6 weken | Aanname |
| Startwaarde en herhalingen | 1381; 1.000 hoofdvergelijking, 400 stresstests, 250 raster | Vast |
Alle waarden zijn modelaannames, geen waarnemingen. Eenheden: weken, miljoenen Amerikaanse dollars en kansen zoals vermeld.
10 Beperkte tijd voor gesprekken leidt tot een wachtrij
De eerste vergelijkingen bepalen de vroegste benaderingsweek voor iedere belegger en de beschikbare tijd van het senior team. In vergelijking 1a is a_i de benaderingsweek van belegger i, w(i) de ronde, g het interval in weken en L de wettelijke wachttijd in het rechtsgebied van die belegger. In vergelijking 1b is e_i de week vanaf wanneer een gesprek mogelijk is. De reactietijd omega_i bestaat uit één week plus een trekking uit een Poissonverdeling met gemiddelde 1,5. Gesprekken worden in volgorde van e_i ingepland zodra een plek vrijkomt. Bij gelijke waarden beslist het lot.
Gesprekken en due diligence doen een beroep op dezelfde tijd van het senior team. In vergelijking 2a is c_t het aantal eerste gesprekken in week t, K de weekcapaciteit in eenheden, delta de belasting per due-diligencedossier, n_t het aantal open dossiers en c_min het minimum van één plek. In vergelijking 2b is s_t het deel van de normale voortgang van één week dat werkelijk wordt gehaald. Het aantal gevoerde gesprekken is m_t. De resterende doorlooptijd van elk open dossier neemt elke week met s_t af. Bij afloop volgt een besluit.
Bij gelijktijdige benadering is elke belegger binnen enkele weken beschikbaar en bepaalt de wachtrij de gespreksdatum. Van beschikbaarheid tot gesprek duurt het gemiddeld 12,4 weken bij gelijktijdige benadering en 11,5 weken bij indeling in groepen. In het model ontstaat een wachtrij zonder geplande volgorde. Bij wachten daalt de belangstelling met een modelfactor van 0,03 per week. De stresstests laten zien dat een grotere capaciteit of een kortere lijst de wachtrij in het model verkort.
11 De kans op voortgang hangt af van presentatie, tijd en geschiktheid
In vergelijking 3a is P1 de kans dat een eerste gesprek gekwalificeerd wordt, f_i de latente geschiktheid en Q_i de kwaliteit van de presentatie zoals vastgezet bij benadering van belegger i. F_t is de resterende belangstelling in de gespreksweek, W_i de weken in de wachtrij en lambda het tempo waarin belangstelling tijdens het wachten afneemt. A_t geeft aan of de drempel voor vroege toezeggingen is bereikt. Kappa_1 is het bijbehorende effect. In vergelijking 3b is P2 de kans dat due diligence tot een niet-bindende toezegging leidt. Gamma geeft de doorwerking van afwijzingen aan, R_it de afwijzingen die belegger i op het beslismoment ziet, en kappa het effect van de drempel voor vroege toezeggingen. De volgende sectie werkt R_it uit. Beide kansen zijn begrensd op 0,95.
Vergelijking 4a laat de kwaliteit van de presentatie stijgen van Q_0 tot Q_max, afhankelijk van M(a_i), het aantal eerste gesprekken vóór de benaderingsweek, en schaalparameter k. Bij de start is de presentatie het minst sterk. Latere rondes kunnen een verbeterde versie gebruiken. In vergelijking 4b is F_t de resterende belangstelling, phi het verlies over de horizon H en t_0 het moment waarop de ouderdom van het proces een rol gaat spelen, vastgelegd op week 12. De factor benadert het reputatieverlies van een aanbod dat lang in de markt staat. Een onderzoek naar mislukte veilingen van een ander type vermogensbestanddeel rapporteert een vergelijkbaar stigma [12]. De factor is niet op beleggersgegevens gekalibreerd.
Een latere ronde profiteert van een betere presentatie en ondervindt minder belangstelling door tijdsverloop. De eerste fase levert gemiddeld gekwalificeerde gesprekken op bij 25,2% van de gesprekken met gelijktijdige benadering en bij 28,5% met de groepsindeling. In de tweede fase bedragen de percentages 23,1% en 25,5%. In beide fases telt geschiktheid mee, waardoor rondes met meer geschikte beleggers in het model vaker doorgaan.
12 Zichtbare afwijzingen en vroege toezeggingen verbinden beslissingen
Afwijzingen zijn in het model zichtbaar voor andere beleggers binnen hetzelfde mandaattype en rechtsgebied. In vergelijking 5a is R het aantal meegewogen afwijzingen voor een segment. Oudere afwijzingen verliezen elke week gewicht volgens factor rho. Nieuwe afwijzingen r_t worden toegevoegd. In vergelijking 5b is R_it de blootstelling van belegger i. Het weegt afwijzingen bij zijn mandaattype met 0,6 en die in zijn rechtsgebied met 0,4. Iedere zichtbare recente afwijzing vermenigvuldigt de voortgangskans in de tweede fase met exp(−gamma), zoals vergelijking 3b laat zien.
Het effect van vroege toezeggingen loopt via één indicator. A_t wordt één zodra de voorlopige toezeggingen samen 24 miljoen dollar bedragen, 12% van het doel. Vanaf dat moment past het model een relatieve verhoging toe van 0,15 bij eerste gesprekken en 0,30 bij besluiten over due diligence. De drempel wordt uiterlijk in week 26 bereikt in 40% van de herhalingen bij gelijktijdige benadering, in 62% bij groepsindeling en in 54% wanneer institutionele beleggers voorrang krijgen. De mediane weken zijn respectievelijk 28, 25 en 26.
Beide mechanismen zijn modelaannames. Onderzoek naar informatiecascades geeft steun aan dit type effect [10]. Een crowdfundingstudie vindt dat beleggers reageren op eerdere vraag [11]. Een ander onderzoek vindt gemiddeld geen effect van informatie over een leidende belegger bij investeerders in jonge bedrijven [13]. Geen van deze bronnen kwantificeert de effecten voor institutionele fondsbeleggers. De stresstests variëren beide effecten. Een scenario waarin beide wegvallen, laat zien hoeveel van het resultaat ervan afhangt.
Een wekelijkse wegingsfactor van 0,92 geeft een afwijzing een halfwaardetijd van ongeveer acht weken. In de eerste 26 weken telt het model gemiddeld 144 afwijzingen bij gelijktijdige benadering en 104 bij groepsindeling. Als afwijzingen zich concentreren, wegen er meer mee bij volgende besluiten. De twee mechanismen beschrijven hoe beleggers eerdere beslissingen van anderen meewegen. Met afzonderlijke parameters kan elk effect worden uitgeschakeld.
13 Twee vergelijkingspunten plaatsen de resultaten in perspectief
De zeven strategieën gebruiken dezelfde toevalstrekkingen, zodat verschillen paarsgewijs kunnen worden gemeten. Gelijktijdige benadering start voor iedere belegger in de vroegst toegestane week. Drie strategieën delen de rondes in op één kenmerk: per rechtsgebied, per mandaat met family offices en vergelijkbare beleggers eerst, of per mandaat met institutionele beleggers eerst. De groepsindeling volgt de gereedheidsscore uit sectie 7. Het ene vergelijkingspunt wijst beleggers willekeurig toe aan rondes. Het tweede rangschikt hen op latente geschiktheid maal het toezeggingsbedrag uit de simulatie, gedeeld door de som van de wettelijke wachttijd en de besluitvormingstermijn.
De rangschikking met volledige informatie gebruikt latente variabelen uit de simulatie. Zij kent de toevalstrekkingen voor individuele uitkomsten niet en zoekt geen optimale toewijzing. Willekeurige rondes vergelijken met gelijktijdige benadering laat onder de modelaannames zien wat fasering op zichzelf verandert. De vergelijking van gerangschikte met willekeurige rondes laat bij hetzelfde interval zien wat de gekozen volgorde toevoegt. Tabel 6 geeft de samenstelling per strategie. Het interval bedraagt 6 weken. De tweede en derde ronde beginnen dus in week 6 en 12, voor zover de wettelijke wachttijden dit toelaten.
Geen van beide vergelijkingspunten vormt een onder- of bovengrens. In week 52 leveren willekeurige rondes getekende toezeggingen op ter waarde van 44,8% van het doelbedrag, tegenover 25,0% bij voorrang voor snel beslissende beleggersgroepen. De correlatie tussen vastgelegde en latente geschiktheid is in het basisscenario 0,86. De strategie met volledige informatie is daarom een vergelijking binnen het model. Het resultaat geldt niet als verwachting voor een team in de praktijk.
Scroll horizontaal om alle kolommen te zien.
| Strategie | Aandeel van de lijst in ronde 1 / 2 / 3 | Gemiddelde benaderingsweek van ronde 1 / 2 / 3 |
|---|---|---|
| Gelijktijdige benadering | 100% / 0% / 0% | 2,5 / 0,0 / 0,0 |
| Per rechtsgebied | 45% / 40% / 15% | 1,4 / 6,0 / 12,0 |
| Per mandaat, snelle beslissers eerst | 45% / 27% / 28% | 2,5 / 6,0 / 12,0 |
| Per mandaat, institutionele beleggers eerst | 28% / 27% / 45% | 2,5 / 6,0 / 12,0 |
| Per groep, vastgelegde gereedheid | 30% / 35% / 35% | 2,1 / 6,0 / 12,0 |
| Willekeurige rondes | 30% / 35% / 35% | 2,5 / 6,0 / 12,0 |
| Rangschikking met volledige informatie | 30% / 35% / 35% | 2,2 / 6,0 / 12,0 |
Analyse door Matchpoint van de simulatie. Modeluitkomsten onder de genoemde aannames; geen praktijkwaarnemingen.
14 De groepsindeling maakt het grootste verschil in week 52
Bij gelijktijdig contact bedragen de getekende toezeggingen gemiddeld 7,2% van het doelbedrag in week 26, 36,1% in week 52 en 51,3% in week 78. De groepsindeling komt uit op respectievelijk 8,1%, 55,8% en 65,7%. In week 52 is het paarsgewijze verschil +19,7 procentpunt van het doelbedrag. Het centrale 90%-interval over de herhalingen loopt van −1,9 tot +46,2 procentpunt. De groepsindeling komt hoger uit in 93% van de herhalingen. Het verschil is +0,9 procentpunt in week 26 en +14,4 in week 78. Tabel 7 en figuur 1 geven de volledige vergelijking.
Met de groepsindeling komt de eerste sluiting iets eerder. Uiterlijk in week 26 is deze bereikt in 10% van de herhalingen bij gelijktijdige benadering en in 15% bij de groepsindeling. In week 52 is dat 91% en 99%. De mediane sluitingsweek is respectievelijk 36 en 31. Met volledige modelinformatie wordt in 49% van de herhalingen uiterlijk in week 26 een eerste sluiting bereikt. Dan is 16,8% van het doelbedrag getekend. Dat laat zien hoeveel vroege toezeggingen in de simulatie afhangen van kennis over de gereedheid van beleggers.
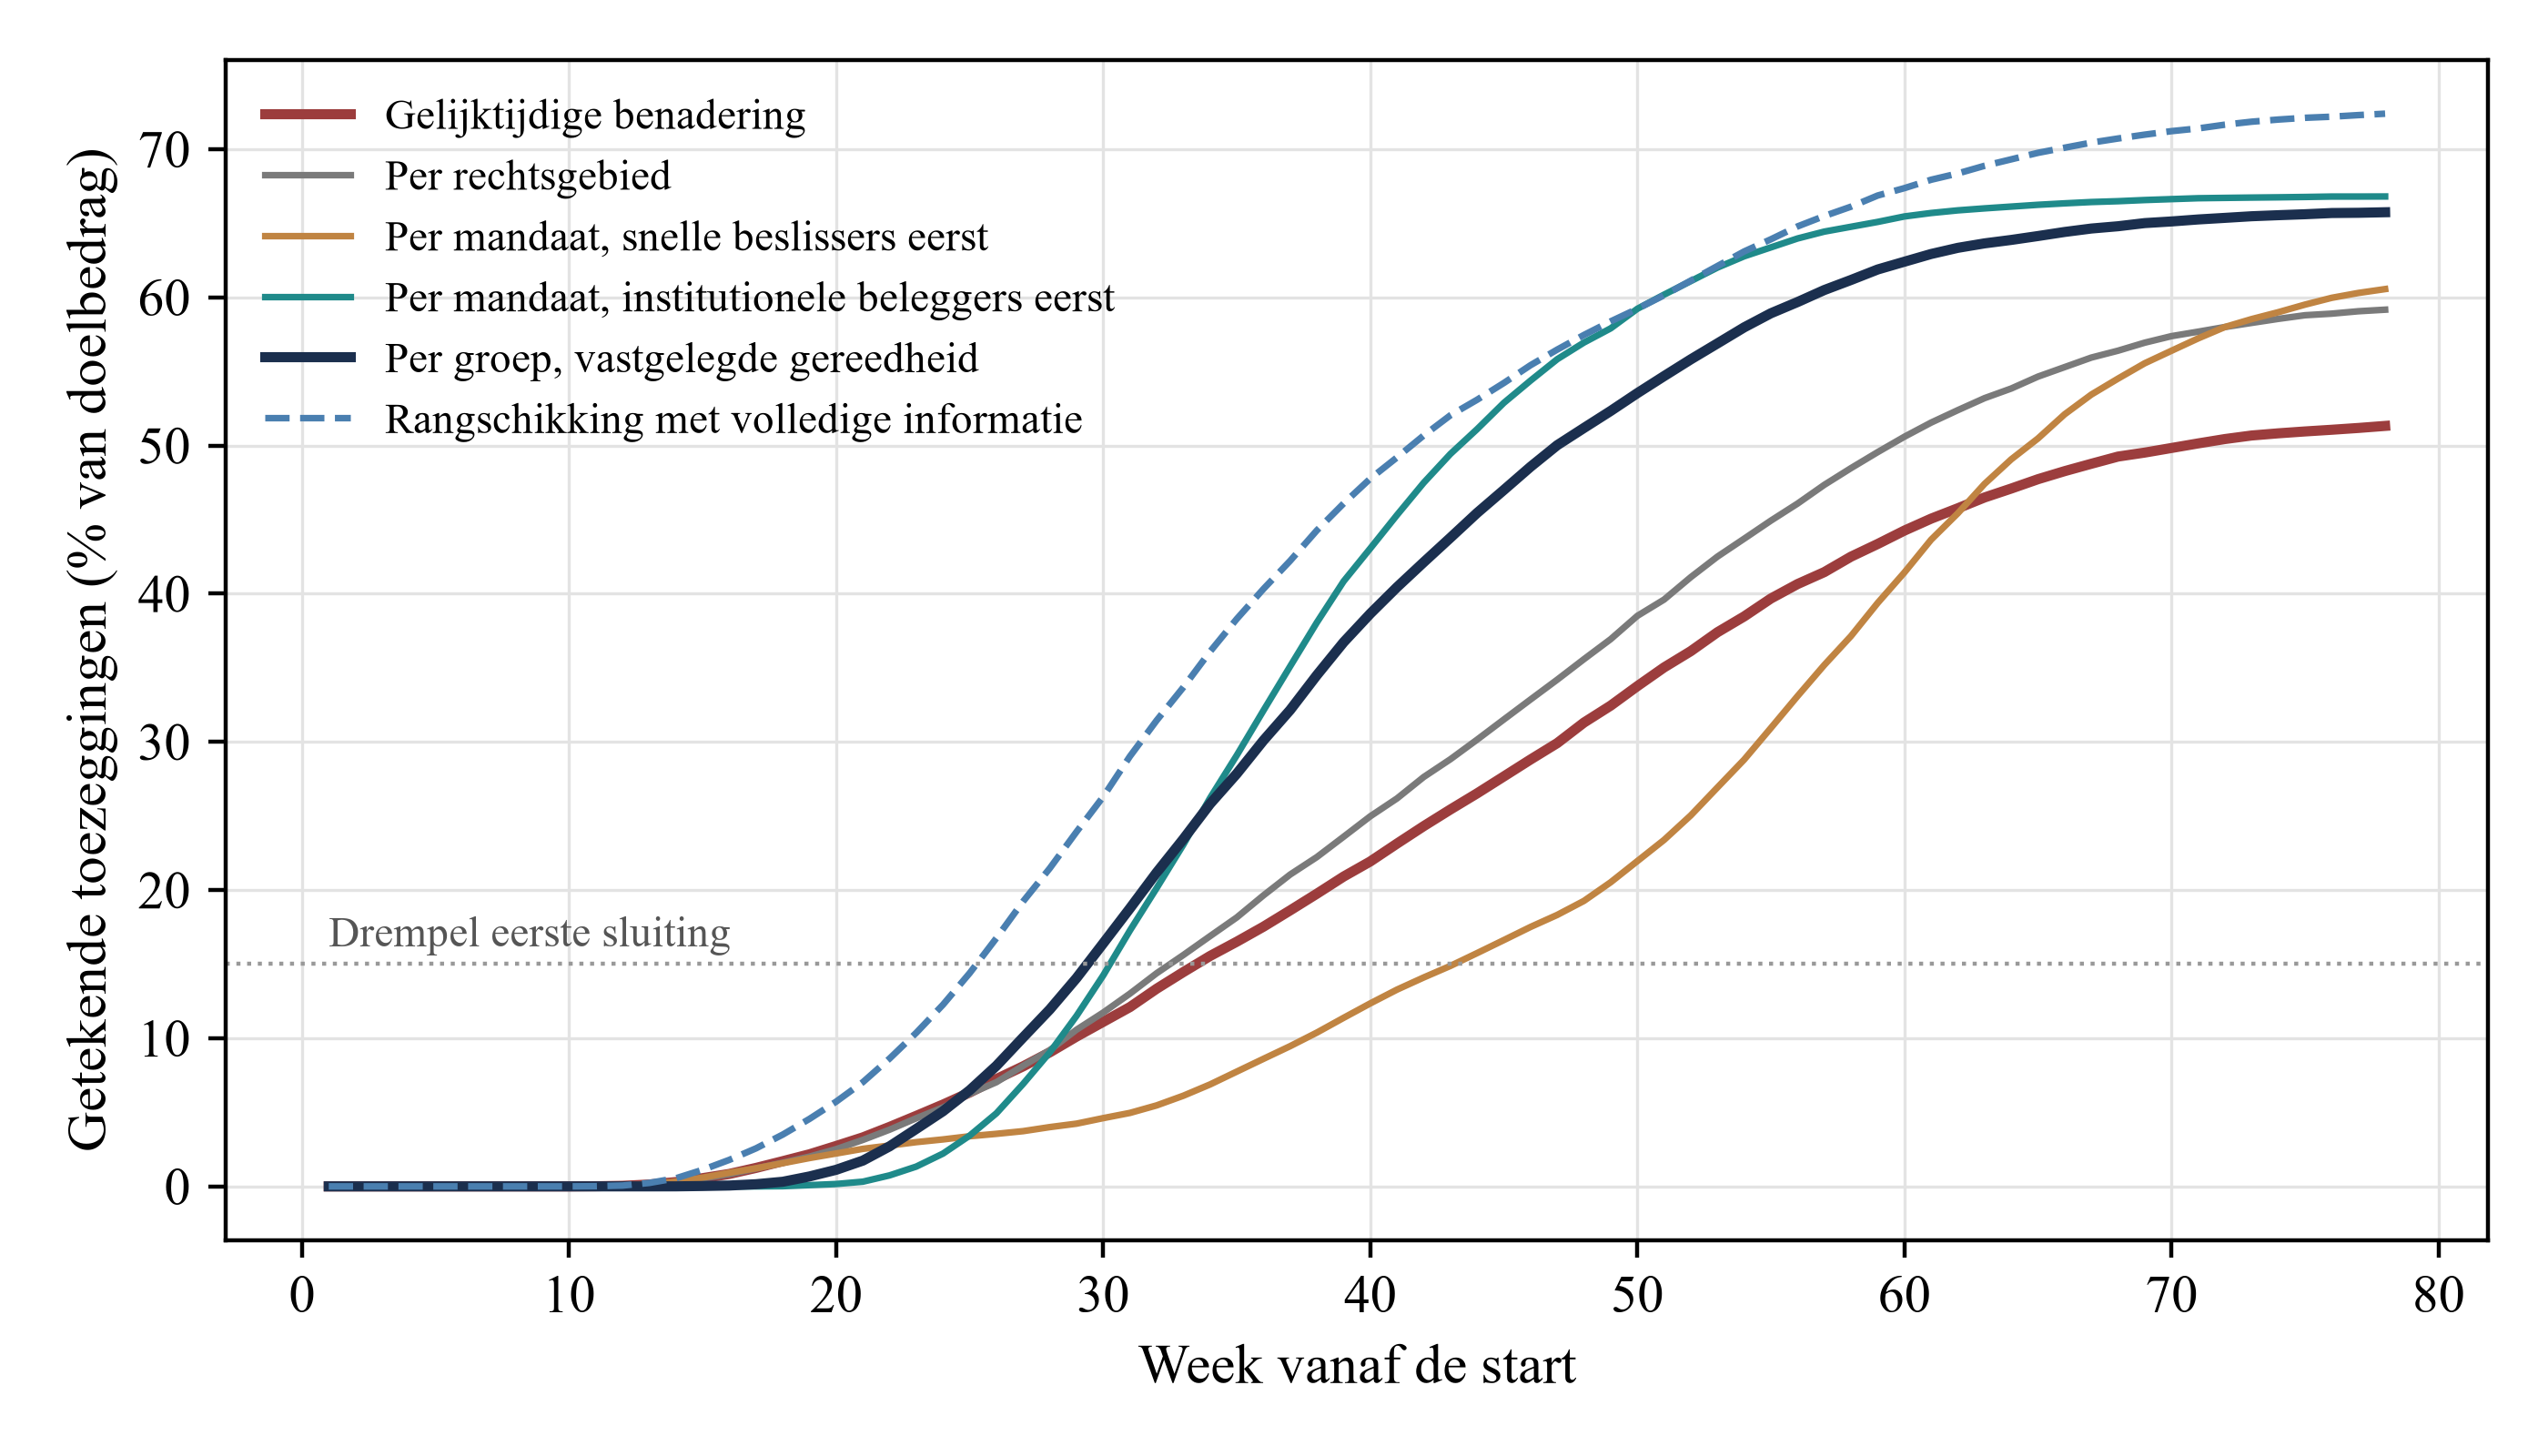
Analyse door Matchpoint van de simulatie. Modeluitkomsten onder de genoemde aannames; geen praktijkwaarnemingen. Gemiddelde over herhalingen.
Figuur 2 volgt de stappen van benadering tot ondertekening. Gemiddeld openen 60,5 beleggers bij gelijktijdige benadering een due-diligencedossier en 68,3 bij de groepsindeling. Respectievelijk 12,8 en 16,0 beleggers tekenen. De kwalificatiepercentages voor gesprekken zijn 25,2% en 28,5%, en van de benaderde beleggers tekent 5,3% en 6,7%. Er zijn 28,5 en 25,9 afwijzingen van beleggers met een hoge geschiktheid. In week 52 behaalt de groepsindeling 79% van het voordeel dat de rangschikking met volledige informatie heeft ten opzichte van gelijktijdige benadering. Willekeurige rondes behalen 35% van dat voordeel.
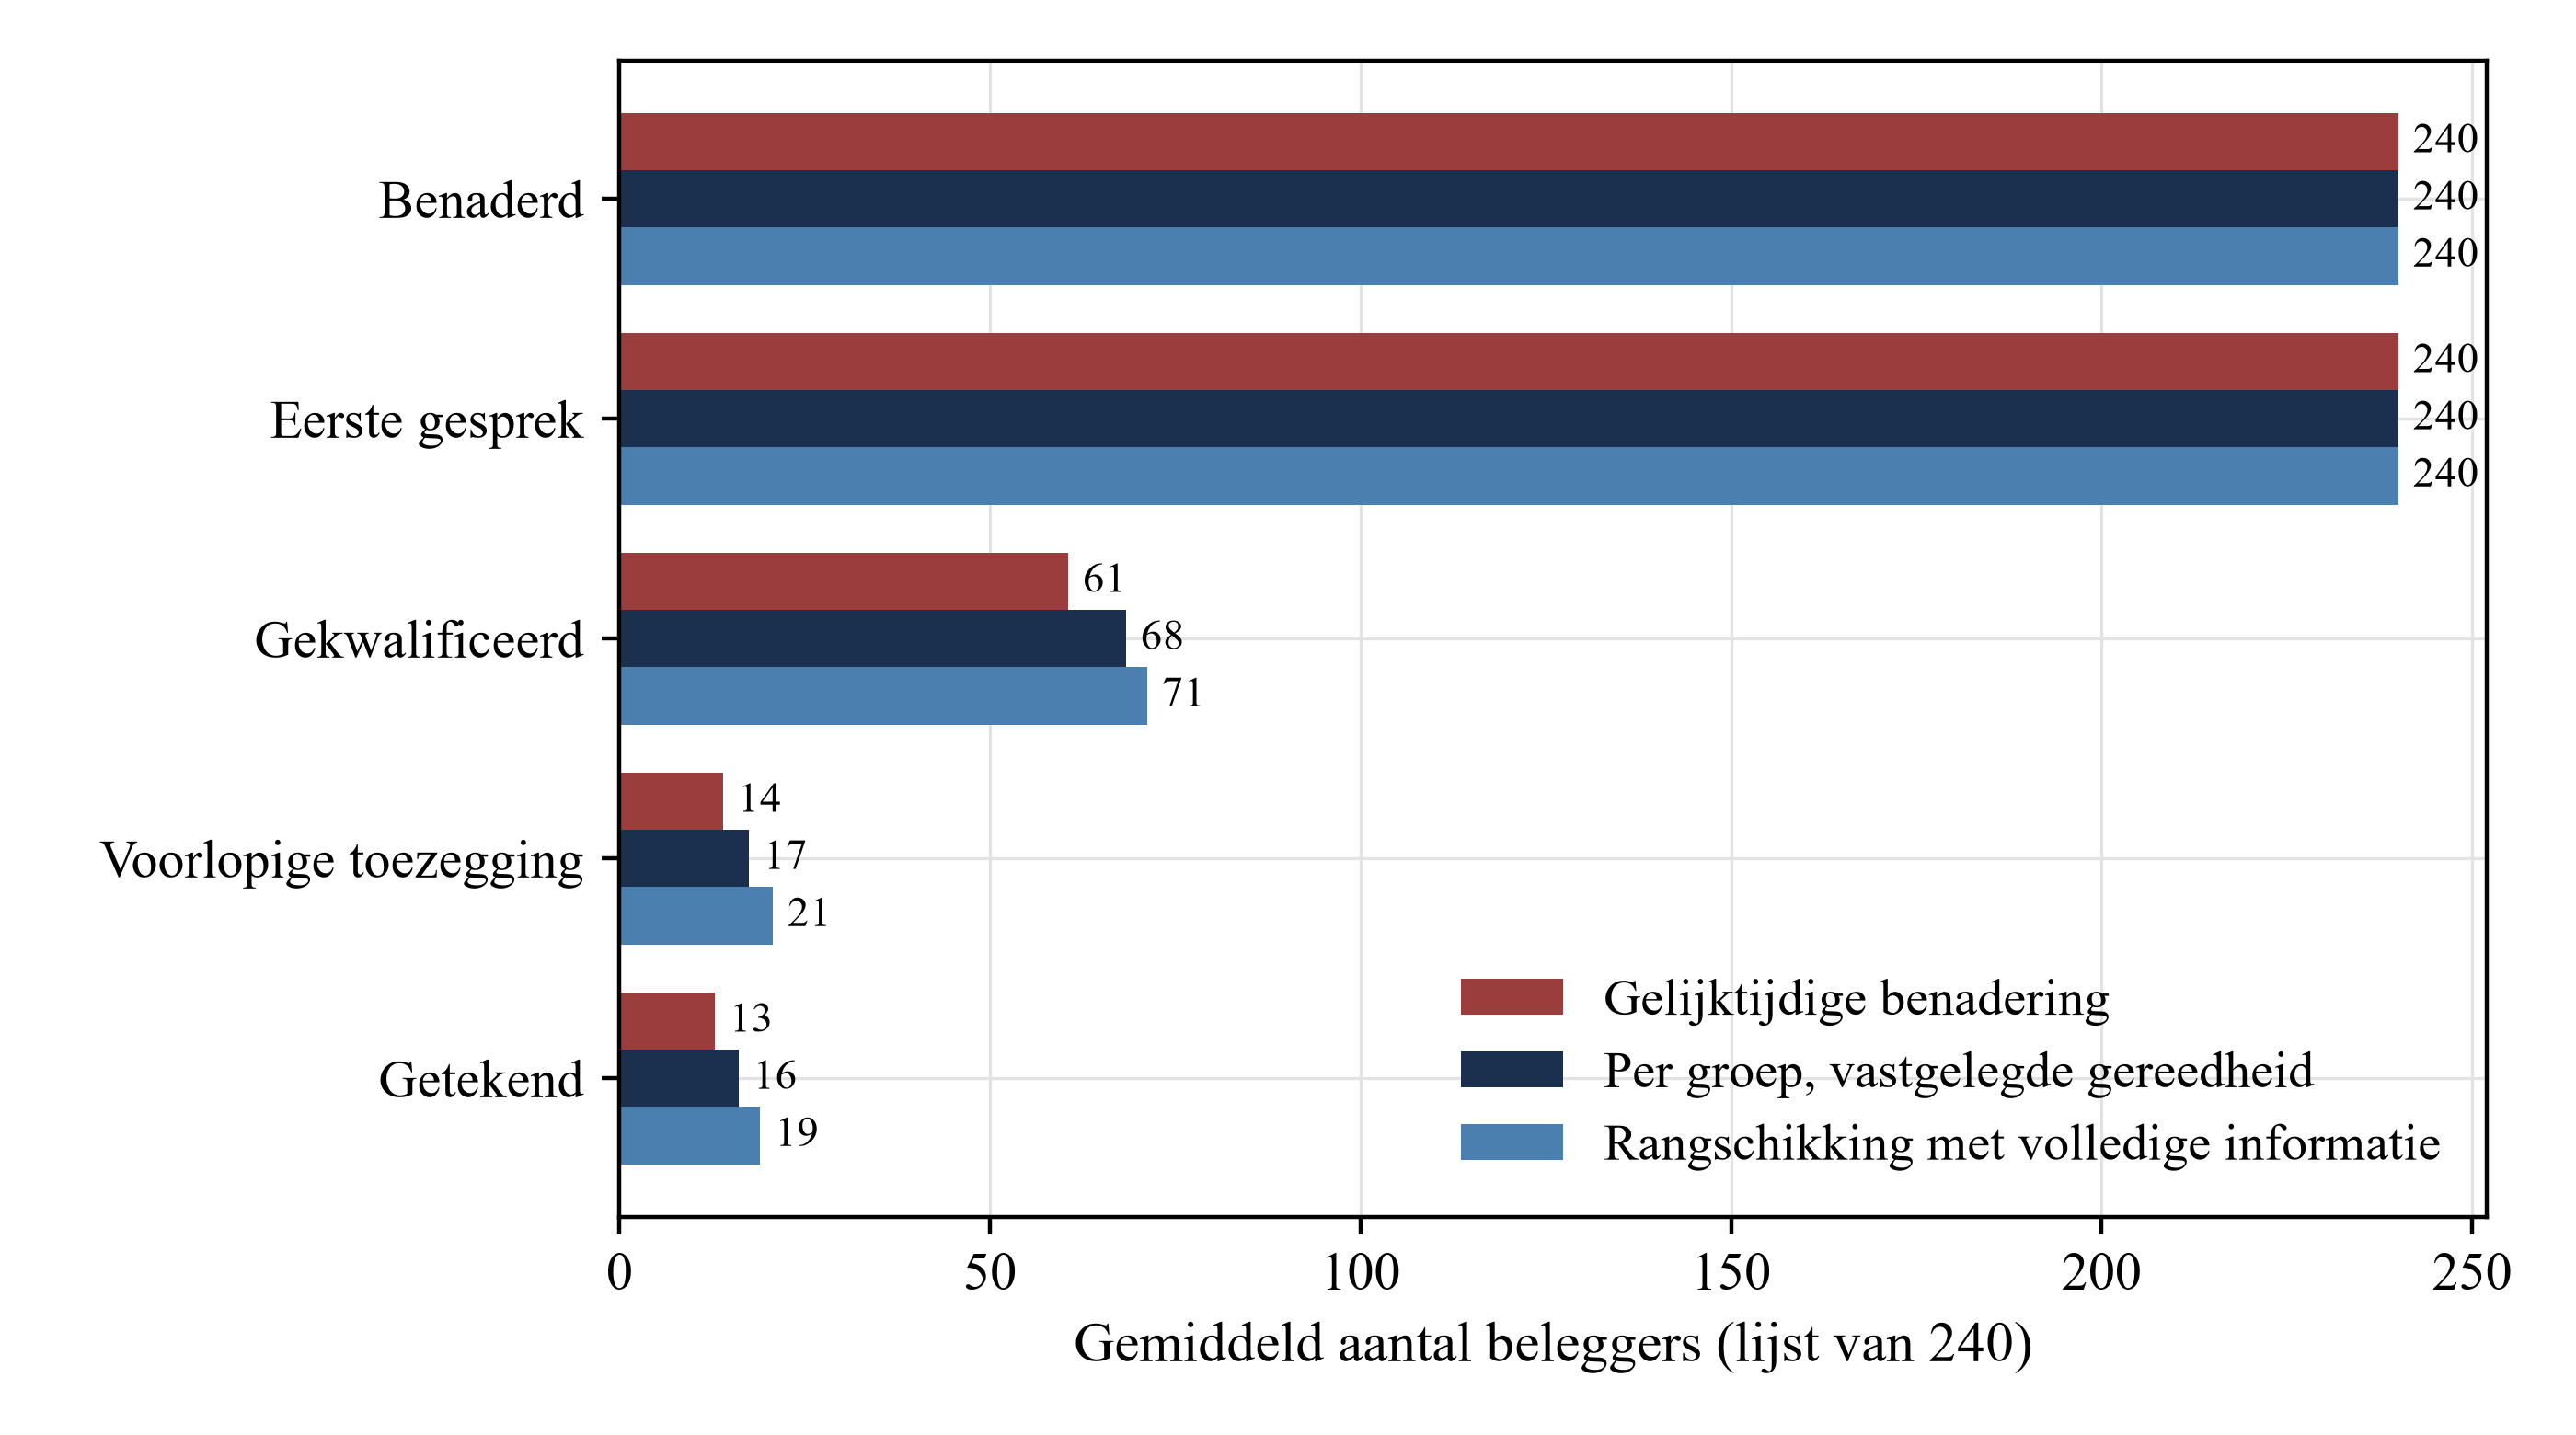
Analyse door Matchpoint van de simulatie. Modeluitkomsten onder de genoemde aannames; geen praktijkwaarnemingen. Gemiddeld aantal beleggers over alle herhalingen.
Scroll horizontaal om alle kolommen te zien.
| Strategie | Getekend in week 26 | Getekend in week 52 | Getekend in week 78 | Eerste sluiting uiterlijk week 26 | Eerste sluiting uiterlijk week 52 | Afwijzingen bij hoge geschiktheid | Verschil in week 52 t.o.v. gelijktijdig | Herhalingen met hoger resultaat |
|---|---|---|---|---|---|---|---|---|
| Gelijktijdige benadering | 7,2 | 36,1 | 51,3 | 10% | 91% | 28,5 | referentie | referentie |
| Per rechtsgebied | 7,0 | 41,1 | 59,2 | 10% | 95% | 26,3 | +5,0 (−13,6 tot +26,7) | 64% |
| Per mandaat, snelle beslissers eerst | 3,5 | 25,0 | 60,6 | 0% | 77% | 25,5 | −11,1 (−38,0 tot +12,0) | 22% |
| Per mandaat, institutionele beleggers eerst | 4,9 | 61,1 | 66,8 | 8% | 100% | 26,5 | +25,0 (+1,7 tot +55,0) | 96% |
| Per groep, vastgelegde gereedheid | 8,1 | 55,8 | 65,7 | 15% | 99% | 25,9 | +19,7 (−1,9 tot +46,2) | 93% |
| Willekeurige rondes | 7,9 | 44,8 | 68,9 | 11% | 97% | 25,5 | +8,7 (−16,0 tot +33,1) | 72% |
| Rangschikking met volledige informatie | 16,8 | 61,1 | 72,4 | 49% | 99% | 23,9 | +25,0 (+1,2 tot +54,3) | 96% |
Analyse door Matchpoint van de simulatie. Modeluitkomsten onder de genoemde aannames; geen praktijkwaarnemingen. Getekende toezeggingen als percentage van het doelbedrag. Het verschil is paarsgewijs gemeten ten opzichte van gelijktijdige benadering. Het interval loopt van het 5e tot het 95e percentiel van de verschillen.
De spreiding van de paarsgewijze verschillen is groot. De groepsindeling komt hoger uit in 93% van de herhalingen, en even hoog of lager in de overige. Het centrale 90%-interval van −1,9 tot +46,2 procentpunt omvat nul. Voor het vergelijkingspunt met volledige informatie loopt dat interval van +1,2 tot +54,3 procentpunt en blijft het volledig positief. De spreiding ontstaat door toeval bij de samenstelling van de fictieve lijst en de uitkomsten. Eén campagne kan het effect daarom niet aantonen of weerleggen.
In de simulatie verhoogt de groepsindeling het getekende bedrag in week 52 met +19,7 procentpunt van het doelbedrag. Zij komt hoger uit in 93% van de herhalingen. In week 26 bedraagt het verschil +0,9 procentpunt. In week 78 behalen willekeurige rondes 68,9% van het doelbedrag, tegenover 65,7% voor de groepsindeling. Op dat moment komt de groepsindeling nog boven gelijktijdige benadering uit en blijft zij achter bij willekeurige rondes.
15 Mandaat en rechtsgebied leveren verschillende rangschikkingen op
Strategieën op basis van één kenmerk geven zeer verschillende uitkomsten. Indeling per rechtsgebied levert +5,0 procentpunt op in week 52 en komt in 64% van de herhalingen hoger uit dan gelijktijdige benadering. Voorrang voor family offices en vergelijkbare beleggers levert in week 52 −11,1 procentpunt op. De strategie komt in de meeste herhalingen lager uit en geeft −3,7 in week 26. Voorrang voor institutionele beleggers levert +25,0 procentpunt op en bereikt in week 52 61,1% van het doel, gelijk aan het vergelijkingspunt met volledige informatie. In week 26 bedraagt het verschil −2,3 procentpunt.
De combinatie van toezeggingsbedrag en besluitvormingstermijn verklaart dit. Institutionele beleggers doen grote toezeggingen en beslissen traag; de mediane termijn is 24 weken. Als zij als laatsten worden benaderd, is er weinig tijd om binnen 52 weken te beslissen. De kleine toezeggingen die dan het eerst binnenkomen, halen de drempel voor vroege toezeggingen in de mediane herhaling pas in week 36. Met institutionele beleggers eerst is dat week 26. Voorrang voor institutionele beleggers komt in week 52 +5,3 procentpunt hoger uit dan de groepsindeling. In week 26 levert de groepsindeling meer toezeggingen en vaker een eerste sluiting op. De score komt tot een vergelijkbare volgorde zonder vooraf te bepalen welk mandaat voorrang krijgt.
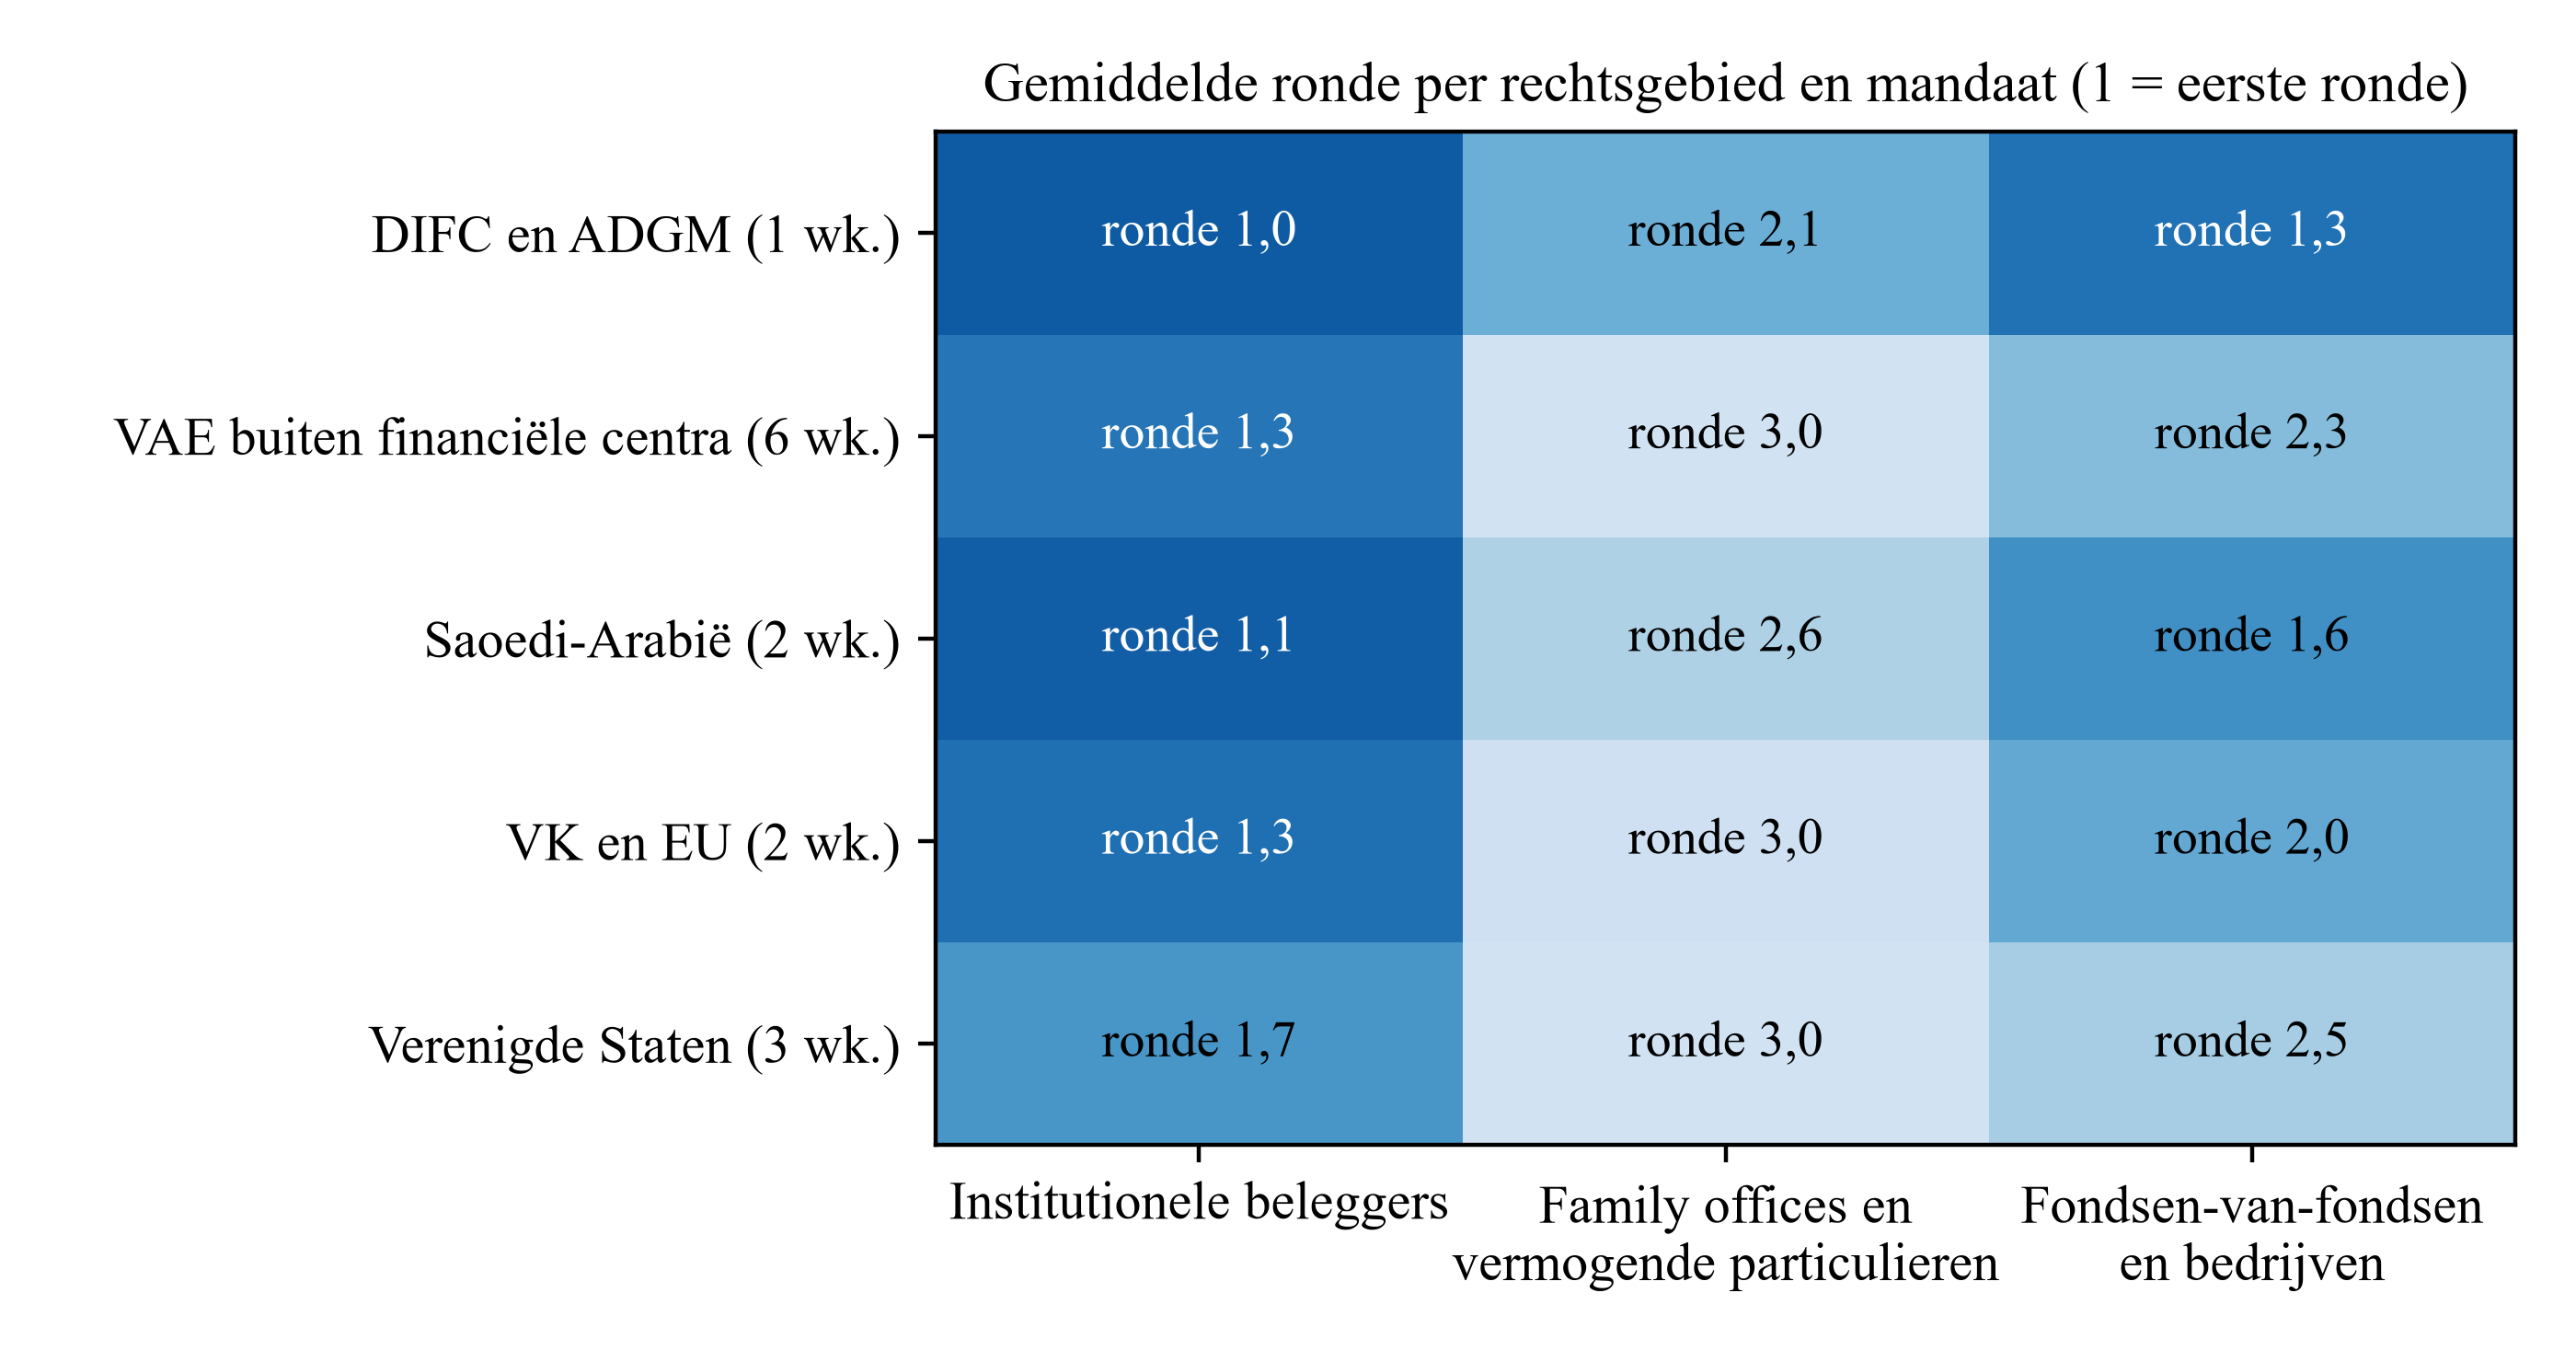
Analyse door Matchpoint van de simulatie. Modeluitkomsten onder de genoemde aannames; geen praktijkwaarnemingen. Ronde 1 begint eerst. Gemiddelde over de herhalingen.
Figuur 3 laat de gemiddelde ronde voor elke groep zien. Gemiddeld komen deze vier groepen het eerst: institutionele beleggers van DIFC en ADGM, institutionele beleggers in Saoedi-Arabië en in het Verenigd Koninkrijk en de EU, en fondsen-van-fondsen van DIFC en ADGM. De vier die gemiddeld het laatst komen, zijn family offices in Saoedi-Arabië, het Verenigd Koninkrijk en de EU, de Verenigde Staten en de VAE buiten de financiële centra. De kaart komt voort uit de gekozen modelaannames en doet geen aanbeveling over enig rechtsgebied. Zij laat zien hoe een groepsindeling een expliciet en toetsbaar plan oplevert.
In week 52 is de winst +19,7 procentpunt bij de groepsindeling en +5,0 bij indeling per rechtsgebied. Elk rechtsgebied bevat beleggers met uiteenlopende termijnen en toezeggingsbedragen. In dezelfde ronde kunnen institutionele beleggers zitten die maanden nodig hebben en family offices die in enkele weken beslissen. De mediane week waarin de drempel voor vroege toezegging wordt bereikt, is 27 per rechtsgebied, 28 bij gelijktijdige benadering en 25 bij groepsindeling. Bij een homogeen samengestelde ronde zijn termijnen en bedragen beter samen te beoordelen.
16 Het interval tussen rondes geeft ruimte om te leren en vertraagt de benadering
Figuur 4 varieert het interval tussen rondes voor de groepsindeling. Bij nul weken valt de aanpak samen met gelijktijdige benadering. Het model controleert dat de uitkomsten dan gelijk zijn. In week 52 bedraagt het voordeel +3,1 procentpunt bij twee weken tussen rondes, +19,3 bij zes en +26,2 bij twaalf. Het stijgt tot +26,7 procentpunt bij twintig weken interval en daalt naar +20,8 bij 32 weken, wanneer de derde ronde in week 64 begint.
In week 78 is het grootste voordeel +36,8 procentpunt bij 26 weken tussen rondes. Bij zes weken is het +13,2. In week 26 verandert geen interval de uitkomst met meer dan 0,8 procentpunt: +0,8 bij zes weken en +0,6 bij 32. In het model helpt een langer interval op drie manieren: afwijzingen worden gespreid, de presentatie kan verbeteren en vroege toezeggingen kunnen de drempel bereiken voordat latere groepen beslissen. Zou het marktvenster voor latere rondes vroeg sluiten, dan kost wachten meer. De volgende sectie onderzoekt die gevoeligheid.
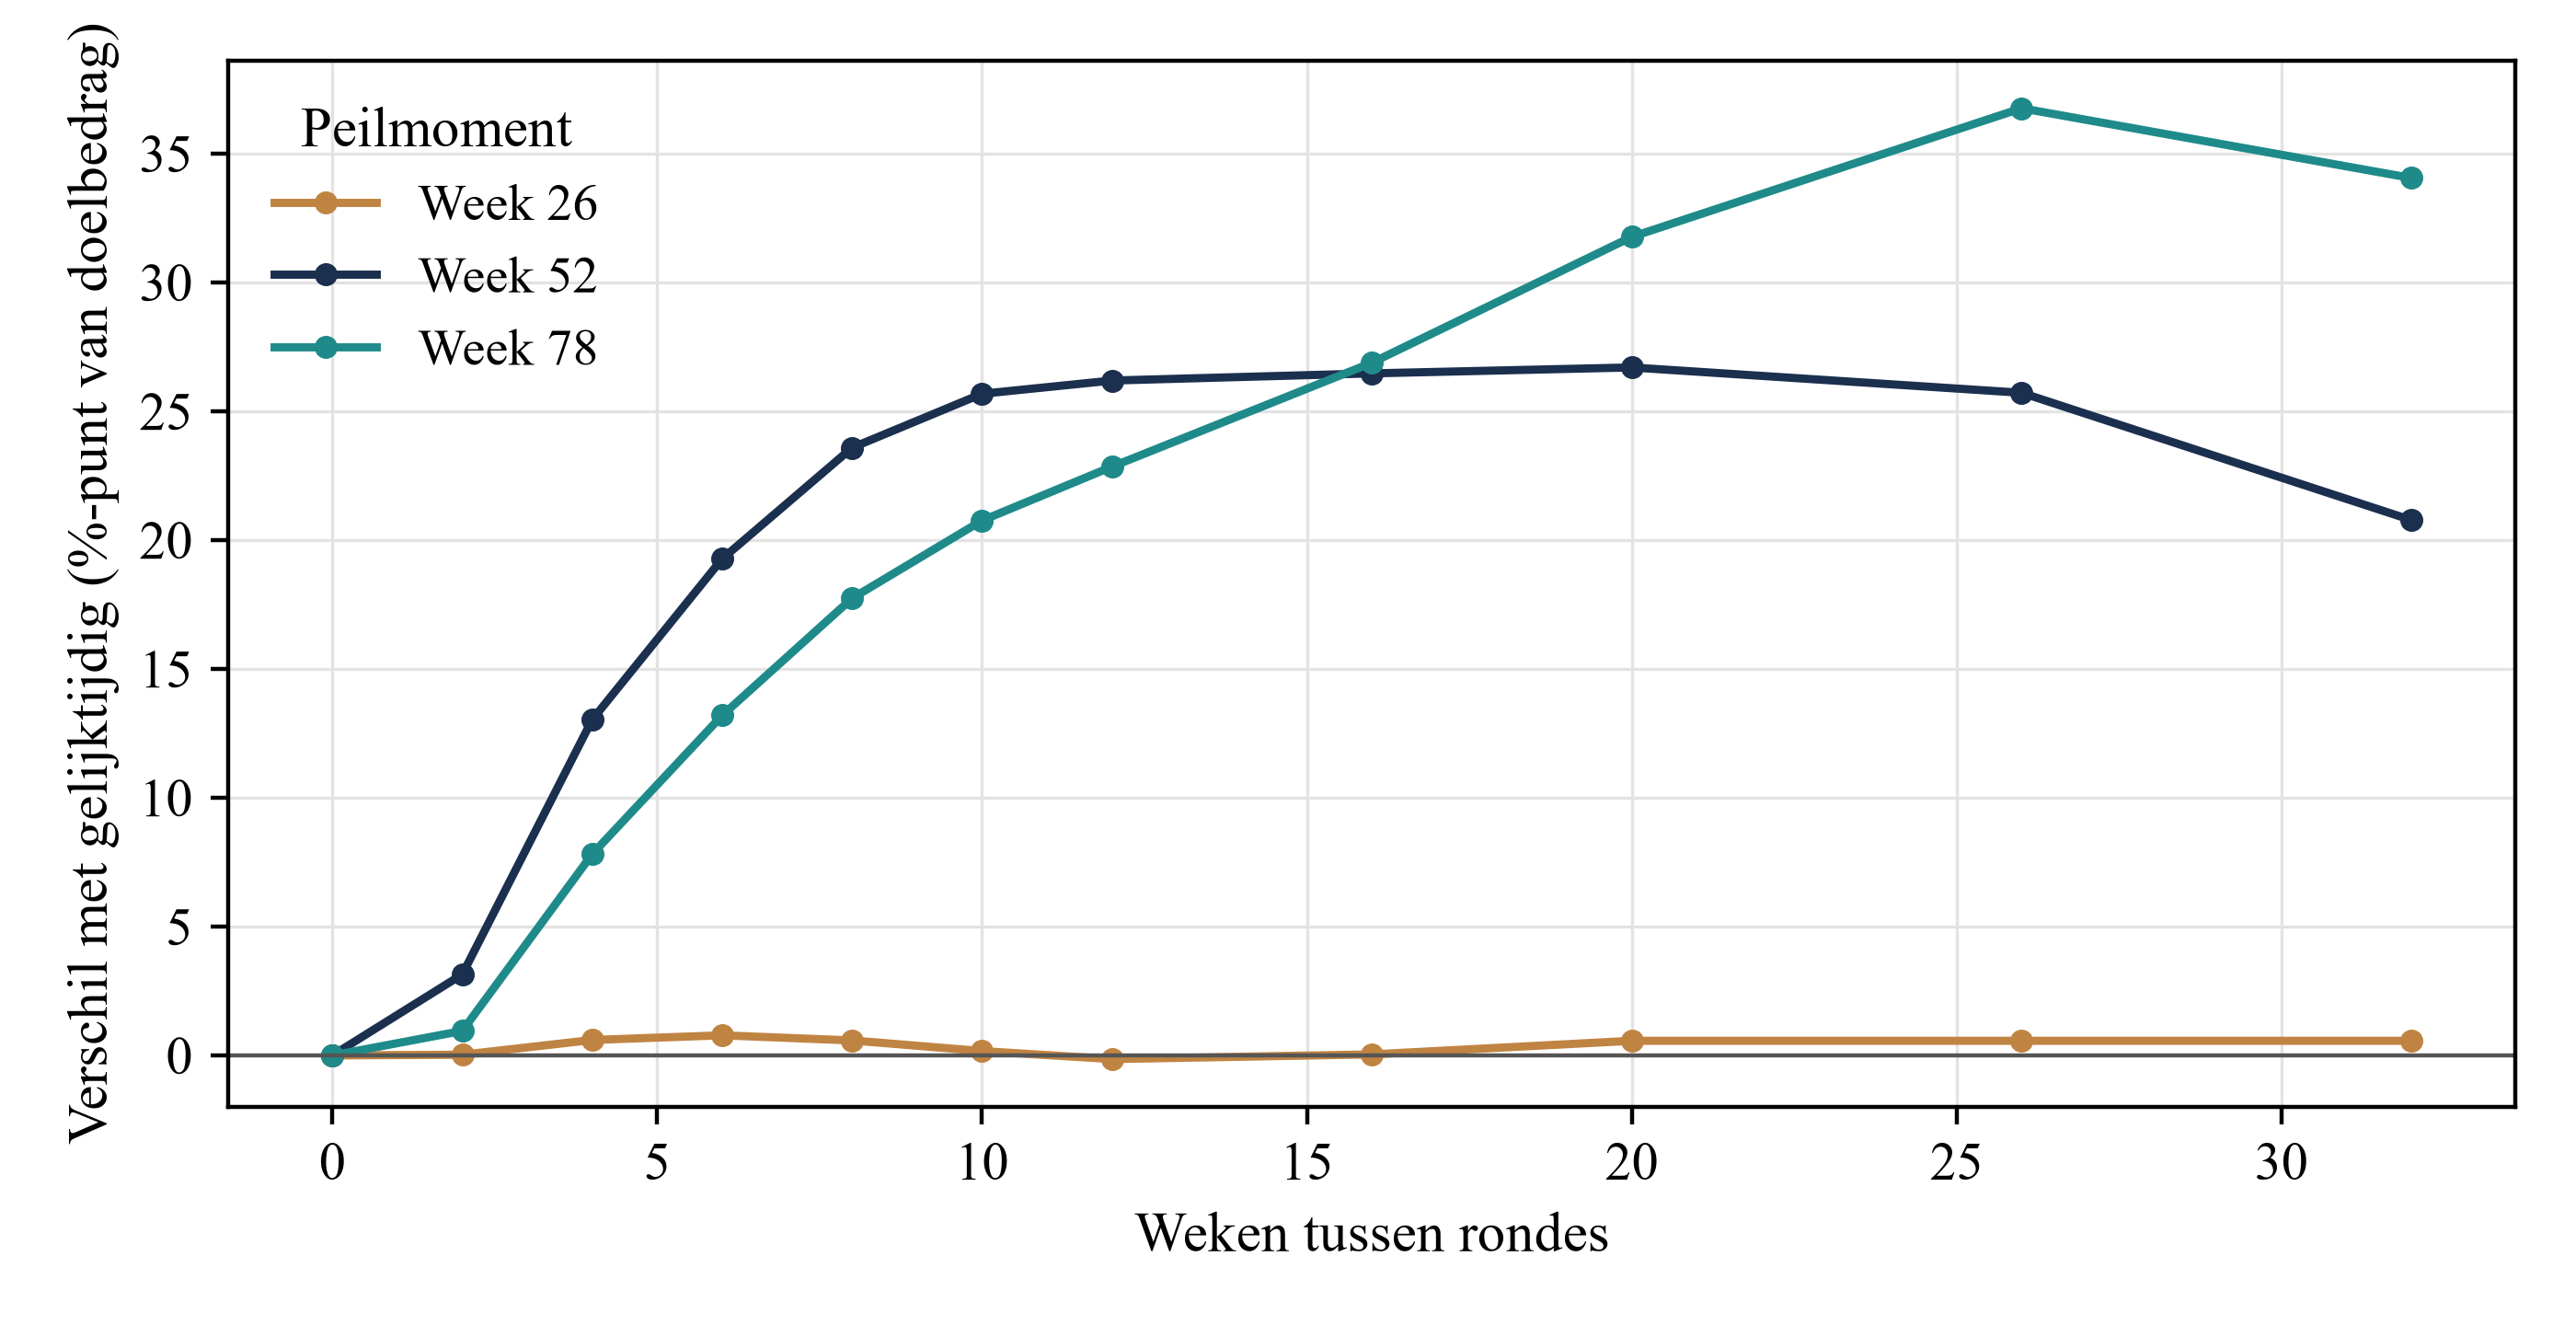
Analyse door Matchpoint van de simulatie. Modeluitkomsten onder de genoemde aannames; geen praktijkwaarnemingen. Verschil tussen groepsindeling en gelijktijdige benadering, in procentpunten van het doelbedrag, in week 26, 52 en 78.
De uitkomst ondersteunt geen advies over een vast aantal weken. Het model kalibreert niet hoe snel de invloed van afwijzingen afneemt, wat wachten kost of hoe lang een marktvenster openstaat. Een kort interval geeft weinig voordeel en bij een heel lang interval neemt het voordeel weer af. De datum geeft maar beperkt aan of de volgende ronde gereed is. Beoordeel eerst de afwijzingen en pas de presentatie aan voordat de volgende ronde begint.
17 Stresstests en signalen om ze in de praktijk te herkennen
Tabel 8 vergelijkt gelijktijdige benadering, groepsindeling en willekeurige rondes opnieuw voor het basisscenario en negen stresstests, met een nieuwe reeks trekkingen. In week 52 bereikt gelijktijdig benaderen in het basisscenario 35,5% van het doelbedrag en de groepsindeling 55,4%. Met weinig tijd voor het senior team loopt de wachttijd op tot 29,0 weken. Het voordeel in week 52 daalt tot +10,7 procentpunt en in week 26 tot −0,9. Met ruime capaciteit daalt de wachttijd tot 2,8 weken en het voordeel tot +8,7 procentpunt. De wachtrij beperkt de beschikbare tijd dan nauwelijks meer.
Sterke doorwerking van afwijzingen schuift de drempel voor vroege toezeggingen op van week 29 naar 56. Gelijktijdige benadering en groepsindeling dalen naar 9,8% en 17,5%. Zonder verbetering van de presentatie en zonder het effect van vroege toezeggingen resteert +10,8 procentpunt voordeel uit de volgorde en de spreiding van afwijzingen. Lange wettelijke wachttijden beperken het voordeel tot +5,6 procentpunt. Groepen met trage routes kunnen onder geen van de regels vroeg worden benaderd. Bij onjuiste inschatting van groepen komt de groepsindeling uit op 48,6%, tegenover 44,2% voor willekeurige rondes.
Het scenario met een sluitend marktvenster toetst of dit gelijktijdige benadering bevoordeelt. Na week 40 neemt de belangstelling af voor elke benadering en elk besluit. In week 52 komt gelijktijdige benadering uit op 29,4% en de groepsindeling op 48,7%, een verschil van +19,4 procentpunt. De volgorde van de uitkomsten draait niet om, omdat ook de wachtrij bij gelijktijdige benadering besluiten voorbij week 40 schuift. Een vroeger sluitend venster, of een sluiting die alleen latere rondes raakt, zou de strategieën sterker onderscheiden. Neem de uiterste datum op in het register. In week 26 verandert de uitkomst in geen van de scenario’s met meer dan 2,1 procentpunt.
Bij tweemaal zo snelle afname van belangstelling, vanaf week 6, blijft de uitkomst nagenoeg gelijk. De groepsindeling bereikt 52,2% en gelijktijdige benadering 33,4%, een verschil van +18,8 procentpunt. Bij zwakke doorwerking van afwijzingen komen beide hoger uit: 61,2% bij gelijktijdige benadering en 87,6% bij groepsindeling, met +26,3 procentpunt voordeel. De omvang van het voordeel hangt af van de aannames. Het teken van het verschil in week 52 bleef in al deze scenario’s gelijk.
Scroll horizontaal om alle kolommen te zien.
| Scenario | Gelijktijdig, week 52 | Per groep, week 52 | Willekeurige rondes, week 52 | Verschil per groep, week 26 | Verschil per groep, week 52 | Verschil per groep, week 78 | Wachttijd (weken) | Week van drempel | Kenmerkend signaal |
|---|---|---|---|---|---|---|---|---|---|
| Basisscenario | 35,5 | 55,4 | 44,2 | +1,0 | +19,9 | +15,0 | 12,4 | 29 | Waarden uit het register |
| Weinig tijd bij het senior team | 22,8 | 33,5 | 25,2 | −0,9 | +10,7 | +13,5 | 29,0 | 33 | Lange wachtrij; alles daalt |
| Veel tijd bij het senior team | 58,6 | 67,3 | 72,4 | +2,1 | +8,7 | +7,3 | 2,8 | 25 | Korte wachtrij; klein voordeel |
| Sterke doorwerking van afwijzingen | 9,8 | 17,5 | 13,3 | +1,0 | +7,7 | +4,4 | 12,3 | 56 | Drempel laat; alles daalt |
| Zwakke doorwerking | 61,2 | 87,6 | 71,4 | −0,4 | +26,3 | +20,4 | 12,4 | 23 | Alles stijgt; groter voordeel |
| Geen verbetering of vroege dragende toezegging | 29,7 | 40,5 | 31,2 | +0,4 | +10,8 | +6,5 | 12,3 | 29 | Voordeel halveert ongeveer |
| Vroege afname van belangstelling | 33,4 | 52,2 | 40,6 | +0,8 | +18,8 | +14,4 | 12,1 | 29 | Weinig verandering |
| Lange wettelijke wachttijden | 39,4 | 45,0 | 37,6 | −0,0 | +5,6 | +1,5 | 10,2 | 29 | Trage routes; klein voordeel |
| Groepen verkeerd ingeschat | 35,5 | 48,6 | 44,2 | +0,8 | +13,1 | +15,9 | 12,4 | 29 | Groepsindeling benadert willekeurige rondes |
| Marktvenster sluit in week 40 | 29,4 | 48,7 | 37,5 | +1,0 | +19,4 | +17,0 | 12,4 | 29 | Alles daalt; voordeel blijft |
Analyse door Matchpoint van de simulatie. Modeluitkomsten onder de genoemde aannames; geen praktijkwaarnemingen. Percentage van het doelbedrag tenzij anders vermeld. Verschillen zijn groepsindeling minus gelijktijdige benadering, in procentpunten.
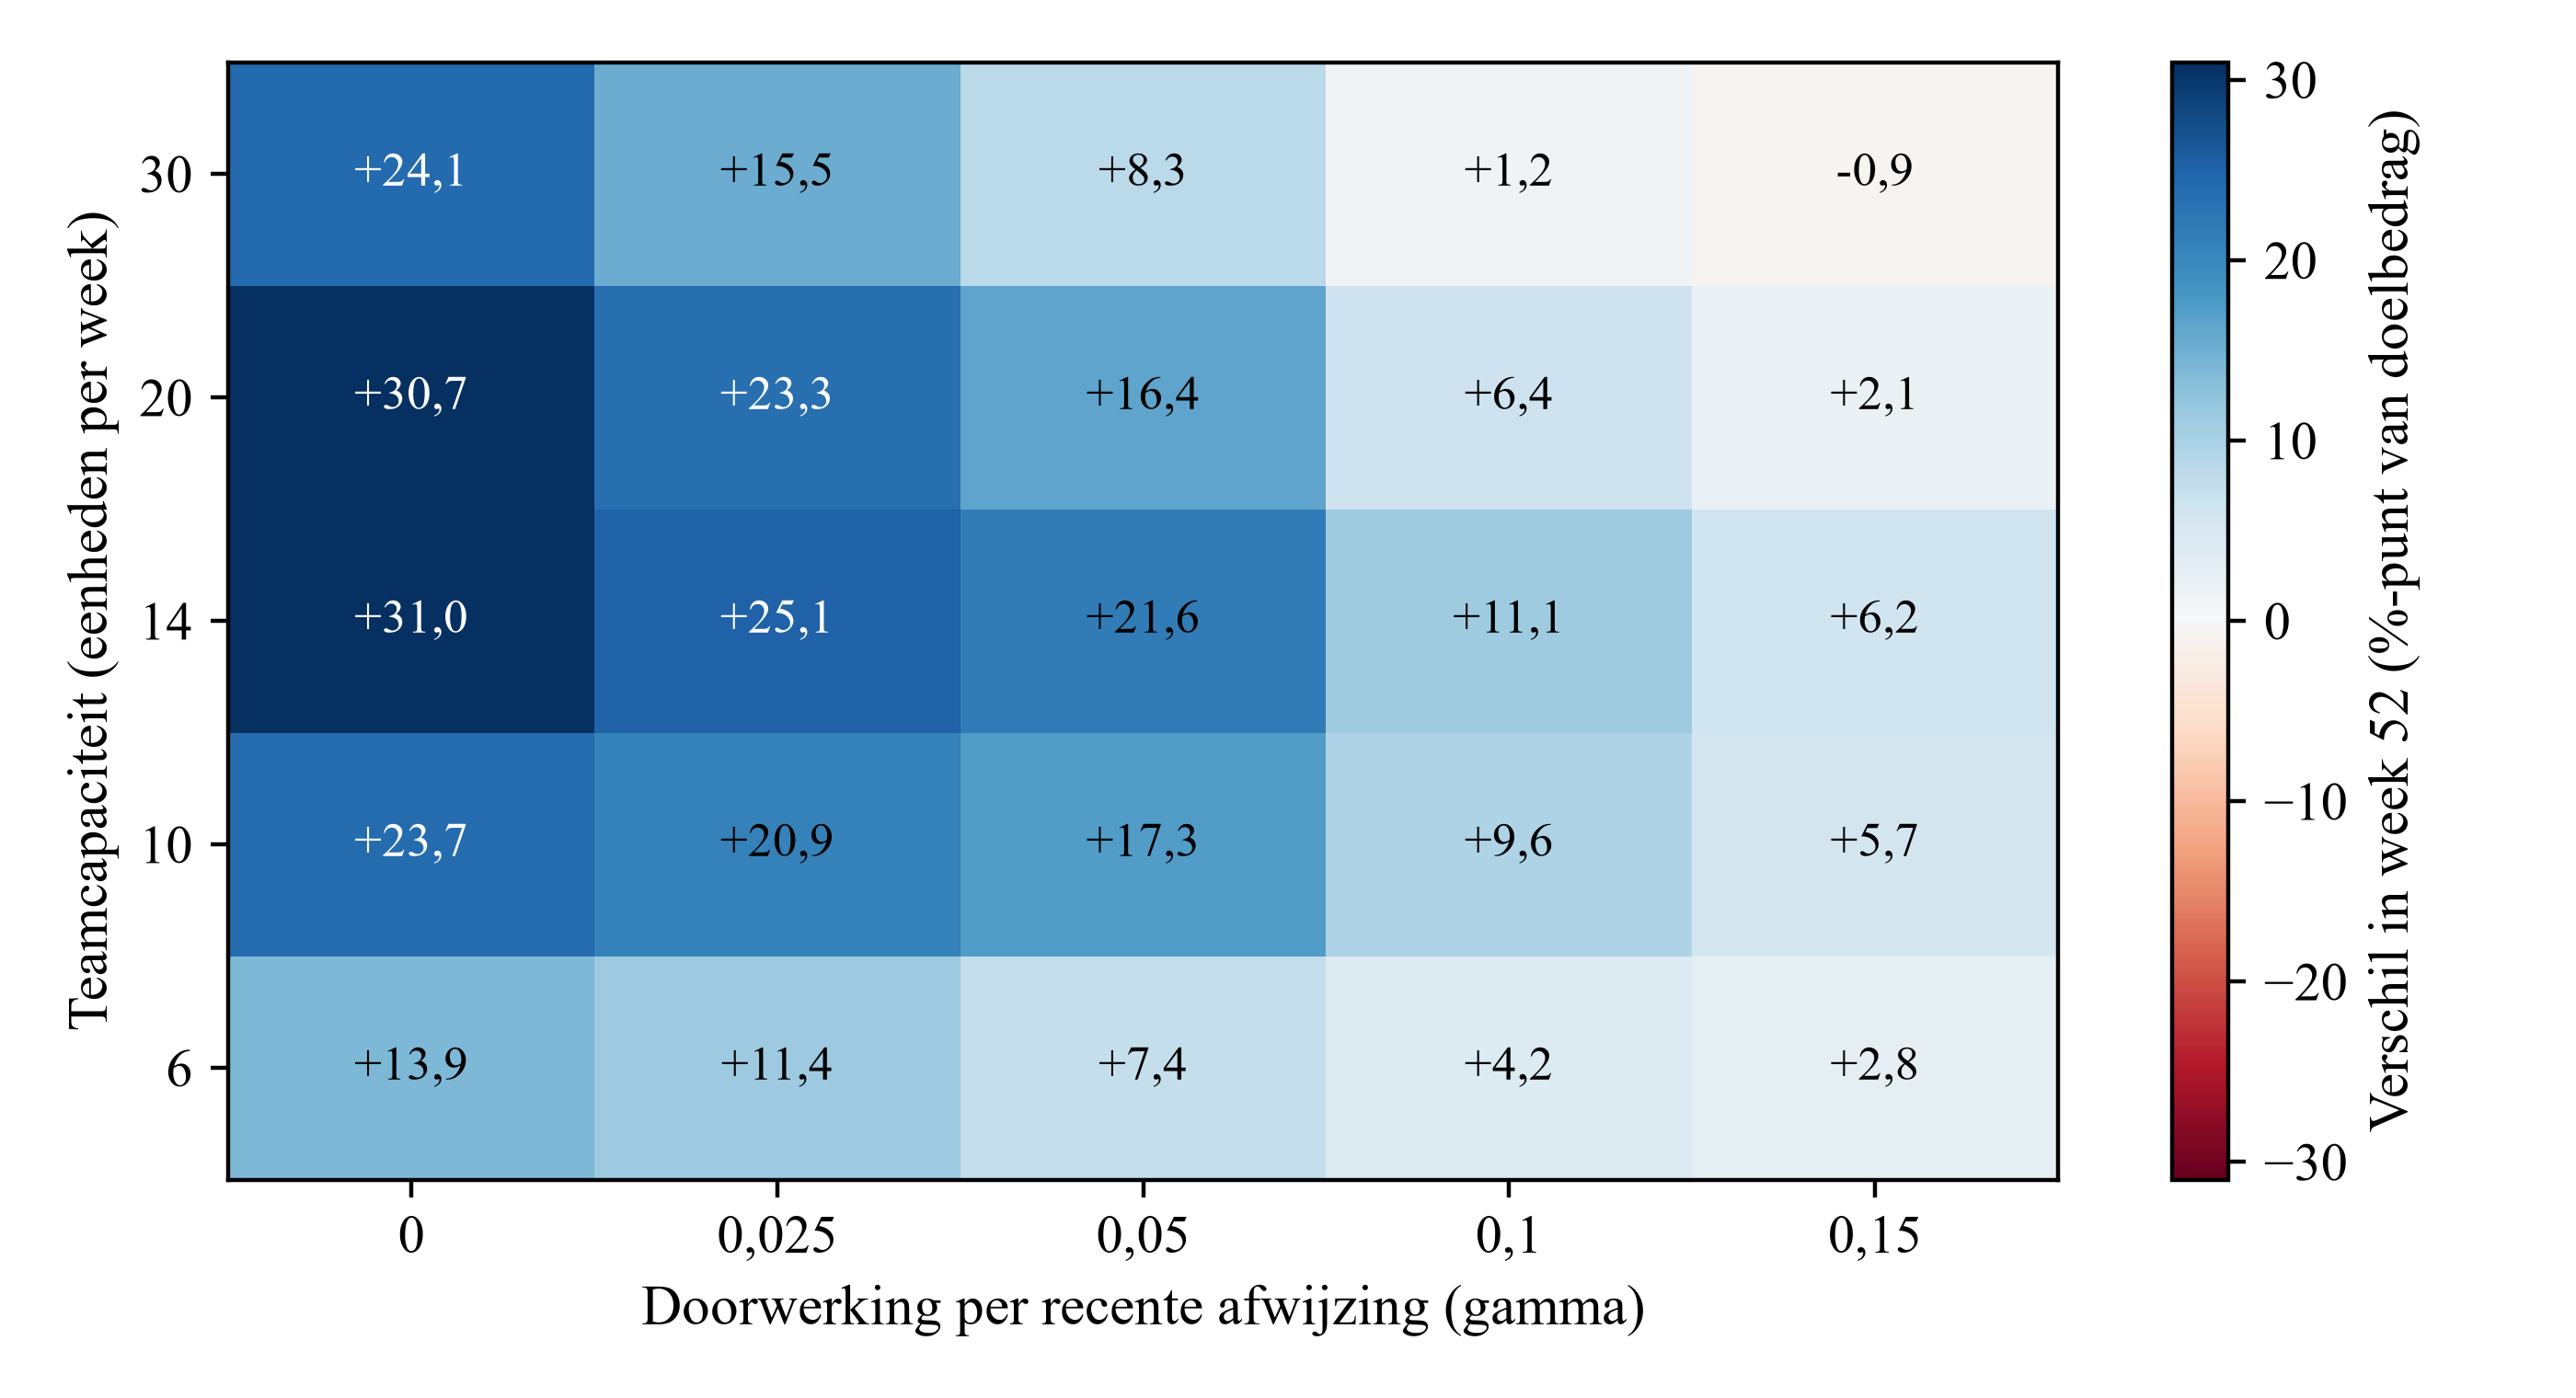
Analyse door Matchpoint van de simulatie. Modeluitkomsten onder de genoemde aannames; geen praktijkwaarnemingen. Verschil met gelijktijdige benadering in week 52, in procentpunten van het doelbedrag. Elke cel gebruikt dezelfde 250 gesimuleerde campagnes. Deze gedeelde steekproef wijkt af van die in tabel 7.
Figuur 5 toont het voordeel in week 52 bij vijf capaciteitsniveaus en vijf niveaus van doorwerking. Het is positief in 24 van 25 combinaties en loopt van −0,9 tot +31,0 procentpunt. Bij elk capaciteitsniveau daalt het voordeel naarmate afwijzingen sterker doorwerken. Bij de sterkste doorwerking komt het uit op −0,9 met ruime capaciteit en +2,8 met beperkte capaciteit. Het basisscenario in het raster geeft +21,6. In het model verkleint doorwerking dus het voordeel van rangschikken, terwijl zij het aantal handtekeningen bij alle strategieën sterk beïnvloedt. De kaart volgt uit gesimuleerde mechanismen. Een werkelijke lijst kan buiten het onderzochte bereik vallen.
18 De beoordeling door het team verandert de vergelijking tussen vroege en late rondes
Een team dat zelf rondes samenstelt, zet beleggers die het kansrijk acht vooraan. De simulatie bootst dit na met een score die de vastgelegde beoordeling combineert met de helft van de informatie waarover het team privé beschikt. De correlatie met de latente geschiktheid is 0,93. In de eerste ronde tekent 15,0%; in de derde ronde is dat 2,2%, een onbewerkt verschil van +12,9 procentpunt. Bij toewijzing door loting zijn de percentages 7,7% en 7,4%, ofwel +0,3 procentpunt.
In vergelijking 6b geeft Y_i aan of belegger i tekent. E_i is één in ronde één en nul in ronde drie, s_i is de vastgelegde score en m_i en j_i duiden het mandaat en rechtsgebied aan. In tabel 9 is de vertekening het verschil ten opzichte van de ongecorrigeerde vergelijking tussen vroege en late rondes bij willekeurige toewijzing. Na correctie daalt dit van +12,6 naar +5,4 procentpunt, een afname van 57%. In het model gebruikt het team voor de toewijzing informatie die niet in de score staat. Een andere toewijzing verandert ook wie de wachtrij deelt en van welke reacties men hoort. Het resterende verschil kan niet uitsluitend aan niet-vastgelegde informatie worden toegeschreven en meet geen vertekening ten opzichte van een causaal effect op de hele campagne.
Scroll horizontaal om alle kolommen te zien.
| Toewijzing van rondes | Tekenpercentage, ronde 1 | Tekenpercentage, ronde 3 | Ongecorrigeerd verschil (procentpunt) | Gecorrigeerd verschil (procentpunt) | Vertekening t.o.v. willekeurige toewijzing (procentpunt) |
|---|---|---|---|---|---|
| Gerandomiseerde groep (rondes door loting) | 7,7% | 7,4% | +0,3 | +0,3 | referentie |
| Oordeel van het team, ongecorrigeerd | 15,0% | 2,2% | +12,9 | n.v.t. | +12,6 |
| Oordeel van het team, gecorrigeerd voor score, mandaat en rechtsgebied | 15,0% | 2,2% | n.v.t. | +5,7 | +5,4 |
Analyse door Matchpoint van de simulatie. Modeluitkomsten onder de genoemde aannames; geen praktijkwaarnemingen. Verschil tussen het aandeel beleggers dat uiterlijk in week 78 tekent in ronde één en ronde drie, in procentpunten. Alle herhalingen samengevoegd.
Het gerandomiseerde tijdstipverschil op beleggersniveau bedraagt +0,3 procentpunt. Voor detectie met 80% statistische power zijn ongeveer 121.231 beleggers per onderzoeksgroep nodig. De groepsindeling verandert het campagneresultaat op dezelfde horizon, in week 78, met +14,4 procentpunt. Volgorde werkt via contacten tussen beleggers, de wachtrij, dragende toezeggingen en opgebouwde afwijzingen. Een vergelijking tussen individuele beleggers kan dat gezamenlijke effect niet meten. Voor de volgordevraag is de campagne de onderzoekseenheid.
19 Campagnes vormen de steekproef voor een uitspraak over volgorde
Tabel 10 trekt nieuwe steekproeven uit de gesimuleerde campagnes. Voor een reeks aantallen onafhankelijke campagnes per strategie geeft zij het interval van het geschatte verschil in week 52 en de power van een tweezijdige toets met een significantieniveau van 5%. De standaardafwijking van de week-52-uitkomst tussen campagnes is 16,7 procentpunt bij gelijktijdige benadering en 20,9 bij groepsindeling, rond een gesimuleerd referentieverschil van +19,7 procentpunt. Met drie campagnes per onderzoeksgroep loopt het centrale 90%-interval van −5,5 tot +45,2 procentpunt; de power is 13%.
De power bedraagt 60% bij tien campagnes per onderzoeksgroep en 89% bij twintig. De gebruikelijke formule geeft bij deze varianties ongeveer 14 campagnes per groep voor 80% power. Met enkele eigen rondes kan een kantoor een beschrijvende analyse uitvoeren. De schatting van een effect op campagneniveau vraagt een gezamenlijke studie van afzonderlijke campagnes in parallelle groepen.
De power stijgt snel zodra er meer campagnes zijn. Een gezamenlijke dataset is daarom nuttig, maar omvat uiteenlopende sectoren, rechtsgebieden en perioden. De variantie tussen werkelijke campagnes is waarschijnlijk groter dan in de simulatie. Het juiste teken zegt bovendien weinig over de besliswaarde van het effect. Met vijf campagnes per onderzoeksgroep heeft 95% van de trekkingen het juiste teken. De power is 30% en het interval loopt van +0,2 tot +39,3 procentpunt.
Scroll horizontaal om alle kolommen te zien.
| Campagnes per onderzoeksgroep | Centraal 90%-interval van het verschil in week 52 (procentpunt) | Juiste teken | Power bij 5%, juiste teken | Significant met onjuist teken |
|---|---|---|---|---|
| 3 | −5,5 tot +45,2 | 90% | 13% | 0,0% |
| 5 | +0,2 tot +39,3 | 95% | 30% | 0,0% |
| 10 | +5,8 tot +33,6 | 99% | 60% | 0,0% |
| 20 | +10,0 tot +29,5 | 100% | 89% | 0,0% |
| 40 | +12,6 tot +26,5 | 100% | 100% | 0,0% |
| 80 | +14,7 tot +24,7 | 100% | 100% | 0,0% |
Analyse door Matchpoint van de simulatie. Modeluitkomsten onder de genoemde aannames; geen praktijkwaarnemingen. Nieuwe steekproeven uit gesimuleerde resultaten in week 52, 4.000 trekkingen per rij. Kritieke t-waarden uit standaardtabellen.
20 Reproduceerbaarheid en de reikwijdte van de controles
Het programma gebruikt een vaste startwaarde en levert alle cijfers in het artikel. De uitvoering achter de tabellen verifieert 100 controles. Ze testen onder meer dat kansen optellen tot één, iedere belegger precies één ronde krijgt, dezelfde populatie in alle strategieën wordt gebruikt en groepsindeling bij nul weken interval samenvalt met gelijktijdige benadering. Ook controleren ze dat aantallen niet toenemen van benadering tot ondertekening, bedragen aansluiten op individuele toezeggingen, contact niet vóór wettelijke wachttijden of rondestarts plaatsvindt en de week van eerste sluiting past bij de drempel.
De controles betreffen interne consistentie. Realisme vergt afzonderlijke toetsing. Met dezelfde startwaarde en dezelfde bibliotheekversies reproduceert een nieuwe uitvoering alle tabellen. Een andere startwaarde geeft door steekproefvariatie andere cijfers. Daarom rapporteert het artikel spreiding over herhalingen.
Tabel 11 geeft de belangrijkste interne controles. Ze bevestigen de interne aansluiting van de resultaten en toetsen niet of beleggers zich in de praktijk zo gedragen. Een onafhankelijke herimplementatie van gelijktijdige benadering en groepsindeling, op basis van de vergelijkingen en een afzonderlijke reeks trekkingen, reproduceerde het verschil in week 52 binnen een half procentpunt. De cijfers zijn niet getoetst aan externe gegevens. Een lezer kan de parameters aanpassen en de simulatie binnen enkele minuten opnieuw uitvoeren.
Scroll horizontaal om alle kolommen te zien.
| Controle | Verwachte uitkomst |
|---|---|
| Aandelen per rechtsgebied, mandaat en ronde | Elke set telt op tot één |
| Eén ronde per belegger in alle strategieën | Toegestane labels; matrixvorm komt overeen met lijst |
| Identieke populatie in alle strategieën | Vingerafdruk na alle uitvoeringen ongewijzigd |
| Nul weken interval heft de groepsindeling op | Traject van getekende bedragen gelijk aan gelijktijdige benadering |
| Aantallen nemen per stap niet toe | Ondertekend, voorlopig toegezegd, gekwalificeerd, gesproken, benaderd en totale lijst in die volgorde |
| Getekende bedragen sluiten aan | Som van toezeggingen van ondertekenaars sluit aan op het getekende traject |
| Tijdstip van benadering | Geen benadering vóór wettelijke termijn of rondestart |
| Totaal aantal assertions | 100, alle geslaagd |
Controles uit de uitvoering van het model; het totaal telt individuele assertions. Bron: analyse door Matchpoint van de simulatie.
21 Onderzoeksopzet voor toetsing in de praktijk
Leg de eenheid van toewijzing, uitkomsten en analyse vast vóór het eerste contact. Wijs nieuwe, geschikte campagnes bij de start door loting toe aan gelijktijdige benadering of geordende rondes. Breng de groepen waar praktisch in balans naar initiatiefnemer en kalenderperiode; analyseer campagnes volgens de toegewezen groep. Een overstap na het eerste contact neemt de wachtrij, afwijzingen en dragende toezeggingen mee. Een gefaseerde uitrol bij terugkerende initiatiefnemers vraagt een apart clusterontwerp met nieuwe campagnes en vooraf vastgelegde controles voor kalendertijd en doorwerking tussen groepen [14].
Wijs voor de afzonderlijke vraag op beleggersniveau een deel van de geschikte beleggers door loting toe aan benaderingsrondes in een vooraf vastgelegde deelstudie. Houd die deelstudie buiten het hoofdonderzoek of leg vooraf vast hoe de toewijzing samenhangt met de vergelijking tussen campagnes. Registreer tijdstippen, de toepasselijke rechtsgrond en onderzoeksgoedkeuringen [15, 16]. Pas de relevante promotieregels op elke benadering toe. Gebruik de uitkomsten en vervolgweken van sectie 2. Registreer vóór deelname de vergelijking en de variabelen waarvoor wordt gecorrigeerd.
Het aantal campagnes bepaalt welke uitspraken mogelijk zijn. Met de varianties uit sectie 19 geven ongeveer 14 campagnes per onderzoeksgroep een power van 80% voor een verschil van +19,7 procentpunt. Met minder campagnes is het interval te breed om op te handelen. Tabel 12 geeft de onderzoeksopzet. Een kleinere studie kan de stappen van beleggers beschrijven; noem dat geen toets.
Een kleinere initiatiefnemer kan voor iedere kapitaalronde het register bijhouden, de stappen per beleggersgroep beschrijven, vooraf het rondeplan en de toetsingscriteria vastleggen en een klein deel loten. Geanonimiseerde gegevens die met toestemming zijn verzameld, kunnen vervolgens voor een gezamenlijke studie worden gedeeld. Uit enkele eigen campagnes kan geen effect van volgorde worden afgeleid. Vooraf registreren verkleint ook het risico dat de studie stopt zodra een gunstig resultaat verschijnt en het effect daardoor wordt overschat.
Scroll horizontaal om alle kolommen te zien.
| Onderdeel | Specificatie | Reden |
|---|---|---|
| Eenheid | Campagne voor volgordevraag; belegger binnen campagne voor respons | Het effect loopt via interactie |
| Toewijzing | Nieuwe campagnes bij aanvang toewijzen aan parallelle groepen; aparte deelstudie naar benaderingsrondes bij beleggers | Maakt toewijzing onafhankelijk van oordeel |
| Tijdstempels | Elke benadering, elk gesprek, due-diligencestap, afwijzing en ondertekening | Maakt vergelijking op dezelfde vervolgmeetmomenten mogelijk |
| Toestemming | Rechtsgrond vastgelegd; minimale persoonsgegevens [15, 16] | Maakt analyse mogelijk |
| Uitkomsten | Gekwalificeerd gesprek, voorlopige toezegging, ondertekening, eerste sluiting in week 26, 52 en 78 | Sluit aan bij sectie 2 |
| Steekproef | Ongeveer 14 campagnes per onderzoeksgroep bij de gesimuleerde variantie | Power |
| Analyse | Analyseren volgens toegewezen groep, met toewijzingsstrata en vooraf vastgelegde covariaten | Behoudt de vergelijking op campagneniveau |
| Rapportage | Alle campagnes, inclusief afgebroken of mislukte | Beperkt selectie op overlevende campagnes |
Voorgestelde opzet. De onderdelen beschrijven wat nodig is en wat moet worden besloten, geen bevindingen. [14, 15, 16]
22 Rapporteer het rondeplan, de voortgang en de modelvergelijking
Laat de cliënt of het investeringscomité eerst het rondeplan zien: welke groepen in elke ronde zitten, waarom en welke wettelijke route elke groep gebruikt. Tabel 13 geeft de onderdelen. Vermeld de gereedheidsscore per groep, de onderbouwing, wie de volgende ronde mag vrijgeven en op welke beoordeling die beslissing steunt.
Het voortgangsrapport toont per groep de getekende en voorlopige toezeggingen in week 26, 52 en 78 ten opzichte van het doelbedrag en de drempel voor de eerste sluiting, plus geregistreerde afwijzingen en bestede uren. Toon ook wat gelijktijdige benadering onder de opgegeven aannames naar verwachting had opgeleverd. Duid dit als een modeluitkomst. De vergelijking bewijst niet dat de gekozen volgorde heeft gewerkt.
Het comité moet ook de onzekerheden zien. De cijfers zeggen niets over prijs, voorwaarden of beleggerskwaliteit. Er zijn geen waarnemingen die de omvang van de uitkomst staven. Het gesimuleerde verschil van +19,7 procentpunt als verwachte opbrengst presenteren gaat te ver. Beschrijf het mechanisme, de beschikbare onderbouwing en de voorwaarden om van het plan af te wijken.
Scroll horizontaal om alle kolommen te zien.
| Onderdeel | Inhoud | Vraag |
|---|---|---|
| Rondeplan | Groepen, ronde, route, bevoegdheid tot vrijgave | Waarom deze volgorde? |
| Gereedheidsscore | Invoer en onderbouwing per groep | Is de rangschikking verdedigbaar? |
| Peilmomenten | Getekend en voorlopig toegezegd per week en groep | Hoe staat de ronde ervoor tegenover het doel? |
| Afwijzingsregister | Datum, fase, reden, geïnformeerde peers | Wat moet veranderen in de volgende ronde? |
| Tijd van het senior team | Uren en wachttijd | Is capaciteit een knelpunt? |
| Modelvergelijking | Verwachting onder aannames, als zodanig aangeduid | Wat had een ander plan kunnen opleveren? |
| Voorwaarden om te stoppen | Marktvenster, drempel voor vroege toezegging, doorwerking | Wanneer de rest benaderen? |
Voorgestelde rapportage. De velden beschrijven wat moet worden getoond, geen bevindingen.
23 Beslisregel voor een werkelijke kapitaalronde en grenzen aan automatisering
De regel telt vijf stappen. Bepaal eerst het marktvenster. Als het venster of het mandaat binnen ongeveer 26 weken afloopt, geeft de groepsindeling op die horizon weinig voordeel in het model. Benader dan eerst groepen die snel kunnen beslissen en plan de rest in een tweede ronde. Bereken daarna de capaciteit van het senior team. Als gelijktijdige benadering naar verwachting een wachttijd van meer dan enkele weken geeft, krijgt het team zonder rangschikking willekeurige prioriteiten. Het kan dan lonen de groepen te ordenen. Stel vervolgens het plan voor vijftien groepen op aan de hand van de gereedheidsscore en plaats een groep die vroeg een dragende toezegging kan doen vooraan.
Geef in de vierde stap niet automatisch voorrang aan de snelste beleggers met de kleinste toezeggingen. In de simulatie vertraagt dat de drempel voor vroege toezeggingen en schuift het lange beslistrajecten naar het einde. Start als vijfde stap elke latere ronde na beoordeling van het afwijzingsregister en herziening van de presentatie. Pauzeer een segment als meerdere afwijzingen binnen enkele weken wijzen op doorwerking. Deze voorwaardelijke stappen zijn afgeleid uit de simulatie en gelden voor zover de mechanismen van het model van toepassing zijn.
Datatools kunnen het register bijhouden, verouderde gegevens signaleren en verslaglegging voorbereiden. De keuze van de ronde en de startbeslissing blijven bij het team. Toets elk model of elke score op de beoogde vraag met een afzonderlijke groep campagnes. Bewaar de uitkomst met datum en versie.
24 Beperkingen en de volgende beslissing
De simulatie bevat mechanismen die volgorde bevoordelen: een wachtrij, verbetering van de presentatie en een effect van vroege toezeggingen. Zoals gemodelleerd verkleint doorwerking van afwijzingen het voordeel en beïnvloedt zij in elke strategie het tekenbedrag. Geen bron kwantificeert dat effect. De regel benut dezelfde mechanismen als die welke de uitkomsten voortbrengen. De simulatie laat zien hoe zij onder die aannames uitpakt. Alle parameters zijn aannames. Lange wettelijke wachttijden kunnen het verschil tot enkele procentpunten beperken. Family offices eerst keert het teken om. Buiten de afnemende belangstelling modelleert de studie geen kosten van wachten, zoals een concurrerend fonds of beleggers die afhaken bij een lang proces. Zulke mechanismen kunnen de uitkomst omkeren.
Beleggers zijn onafhankelijk, afgezien van de gemodelleerde doorwerking van afwijzingen. Het model sluit herhaalde benadering, concurrerende fondsen, wijzigingen in voorwaarden, prijseffecten en een harde bovengrens uit. Het gebruikt een eenvoudige ruisterm voor de vastgelegde gereedheid. Het onderzoek bestrijkt geselecteerde regels voor aanbieding en promotie. Afzonderlijke Saoedische fondsregels en nationale EU-regelingen vallen erbuiten. Laat de toepasselijke route en de actuele voorschriften door bevoegde adviseurs bevestigen voordat u erop vertrouwt.
Gebruik het register uit tabel 3 voor de volgende campagne. Adviseurs of platforms met de benodigde toestemmingen kunnen afzonderlijke geschikte campagnes bundelen voor het onderzoek met parallelle groepen in sectie 21. Gebruik zolang dat bewijs ontbreekt de simulatie om te toetsen omstandigheden te bepalen en beoordeel de vastgelegde afwijzingen voordat u een volgende ronde start.
Bronnen
- Dubai Financial Services Authority. DFSA Rulebook, General Module, hoofdstuk 3 (financiële promotie), regels 3.2.1 (toelichting), 3.4.1 en 3.5.1, versie VER72/07-26, geraadpleegd op 14 oktober 2026; en A Guide to the DIFC Financial Promotions Prohibition, juni 2018. Bindende regels en actuele toelichting; de gids dateert uit 2018. https://dfsaen.thomsonreuters.com/entiresection/15119
- Abu Dhabi Global Market. Financial Services and Markets Regulations 2015, artikel 18 en bijlage 2, geconsolideerde versie van kracht sinds 21 mei 2026, ADGM Rulebook, geraadpleegd op 14 oktober 2026. Bindende voorschriften. https://en.adgm.thomsonreuters.com/rulebook/18-restrictions-financial-promotion
- Capital Market Authority, Koninkrijk Saoedi-Arabië. Rules on the Offer of Securities and Continuing Obligations, gewijzigd bij Besluit 3-6-2026 van 19 januari 2026, artikelen 8 tot en met 10. Engelse vertaling van de toezichthouder; de officiële tekst is Arabisch. Afzonderlijke fondsregels vallen buiten dit onderzoek. https://cma.gov.sa/en/RulesRegulations/Regulations/Documents/RULES_ON_THE_OFFER_OF_SECURITIES_AND_CONTINUING_OBLIGATIONS_en2026.pdf
- Capital Market Authority, Verenigde Arabische Emiraten. Federaal wetsdecreet nr. 32 van 2025 over de Capital Market Authority; Financial Activities Rulebook, artikel 6 over specifieke verplichtingen bij promotie. https://legislation.uaecma.gov.ae/en/entiresection/1 https://legislation.uaecma.gov.ae/en/entiresection/2571
- Verenigd Koninkrijk. Financial Services and Markets Act 2000 (Financial Promotion) Order 2005, SI 2005/1529, artikel 19. Bindende wettelijke regeling zoals gepubliceerd op legislation.gov.uk. https://www.legislation.gov.uk/uksi/2005/1529/article/19
- Europees Parlement en Raad. Richtlijn 2011/61/EU inzake beheerders van alternatieve beleggingsinstellingen, geconsolideerde tekst van 16 april 2026, artikel 30a, leden 1 en 2. Nationale regels voor onderhandse plaatsing vallen buiten dit onderzoek. https://eur-lex.europa.eu/legal-content/EN/TXT/PDF/?uri=CELEX%3A02011L0061-20260416
- Verenigde Staten. 17 CFR 230.506 (Regulation D, Rule 506), 17 CFR 230.501(e) (telling van kopers) en 17 CFR 230.502(c) (beperking van de wijze van aanbieden). Electronic Code of Federal Regulations. https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.506 https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.501 https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.502
- Institutional Limited Partners Association. ILPA Principles 3.0: Fostering Transparency, Governance and Alignment of Interests for General and Limited Partners. 2019. Vrijwillige, niet-bindende branchenorm. https://ilpa.org/wp-content/uploads/2019/06/ILPA-Principles-3.0_2019.pdf
- Duane Morris LLP. Private Equity Fund Timeline. Presentatie van J. Wheater, augustus 2014. Gedateerde praktijkbron, geen enquête. https://www.duanemorris.com/site/static/private_equity_fund_timeline.pdf
- Bikhchandani, S., Hirshleifer, D., Tamuz, O. en Welch, I. Information Cascades and Social Learning. 25 mei 2021. Overzicht van de theorie; werkdocument. https://arxiv.org/abs/2105.11044
- Astebro, T., Lovo, S., Fernandez Sierra, M. en Vulkan, N. Herding in Equity Crowdfunding. HEC Paris Research Paper 1245, 7 december 2017, herzien juni 2018. Werkdocument; samenvatting geraadpleegd. https://econpapers.repec.org/paper/ebgheccah/1245.htm
- Cortes, K., Singh, M., Solomon, D. H. en Strahan, P. The Stench of Failure: How Perception Affects House Prices. NBER Working Paper 30760, december 2022. Werkdocument over woningen; samenvatting geraadpleegd. https://www.nber.org/papers/w30760
- Bernstein, S., Korteweg, A. en Laws, K. Attracting Early Stage Investors: Evidence from a Randomized Field Experiment. Stanford Graduate School of Business Research Paper 3006, 2014. Werkdocument; samenvatting geraadpleegd. https://ideas.repec.org/p/ecl/stabus/3006.html
- Taljaard, M., Lilford, R., Girling, A. en Hemming, K. The stepped wedge cluster randomised trial: an opportunity to increase the quality of evaluations of service delivery and public policy interventions. Trials 16(Suppl 2):P4, 2015. Congressamenvatting. https://pmc.ncbi.nlm.nih.gov/articles/PMC4659269/
- Overheidsportaal van de Verenigde Arabische Emiraten. Data protection laws: federaal decreet nr. 45 van 2021 over bescherming van persoonsgegevens, van kracht sinds 2 januari 2022. Officiële portaalsamenvatting, geraadpleegd op 14 oktober 2026; niet de tekst van het decreet. https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Information Commissioner’s Office. Electronic mail marketing, guide to PECR. Leidraad van de toezichthouder, geraadpleegd op 14 oktober 2026. https://ico.org.uk/for-organisations/direct-marketing-and-privacy-and-electronic-communications/guide-to-pecr/electronic-and-telephone-marketing/electronic-mail-marketing/
Over de auteur
Chennakeshav (CK) is een bestuurder in corporate finance en investment banking met 25+ jaar wereldwijde ervaring in het initiëren, structureren en uitvoeren van transacties op het gebied van M&A, groeikapitaal en ondernemingsstrategie. Hij heeft waardecreatiemandaten geleid voor oprichters, ondernemingen en fondsen; daarbij verbindt hij het bestuurskamerperspectief met praktische uitvoering en afronding.
Zijn loopbaan omvat Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, portefeuillebedrijven van ADQ en Emirates Growth Fund, met ervaring in TMT, vastgoed, fintech, deeptech, cleantech, infrastructuur en energie. Hij heeft samengewerkt met bestuurders, private-equity- en venturecapitalfondsen, staatsinvesteringsfondsen en family offices om complexe kapitaalrondes en opschalende ondernemingen te financieren, en heeft M&A-due diligence, integratie na overnames en bedrijfstransformaties geleid om waarde te creëren.
Bij Matchpoint Partners is hij Managing Partner en leidt hij de praktijken voor corporate finance, M&A en kapitaalwerving. Hij heeft een MBA van London Business School, een ingenieursdiploma van VTU en volgt een Master of Laws (LLM) aan UCL London.
CK is een actieve mentor voor start-ups bij Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute en IN5, is Entrepreneur Mentor in Residence (EMiR) aan London Business School en jureert de Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Disclaimer
Dit artikel maakt deel uit van een doorlopende reeks over de structuur van private en alternatieve markten. De weergegeven opvattingen zijn die van de auteur. Het artikel dient uitsluitend ter informatie, beschrijft marktstructuren in algemene zin en vormt geen beleggings-, juridisch, fiscaal of regelgevingsadvies en geen aanbeveling met betrekking tot effecten, vehikels of tegenpartijen.
