
1 Decizia: abordarea simultană sau eșalonarea contactelor
O campanie de atragere a capitalului vizează investitori cu mandate diferite, din mai multe jurisdicții. Sponsorul sau administratorul dispune de o singură echipă de conducere, de un singur set de documente și de o reputație comună tuturor demersurilor. Poate aborda toți investitorii simultan sau în valuri după jurisdicție și tipul mandatului, folosind la fiecare etapă ce a aflat în cea anterioară. Decizia îi privește pe fondatorii, directorii financiari și sponsorii care atrag capital privat, precum și pe administratorii de fonduri care caută investitori cu răspundere limitată în statele Consiliului de Cooperare al Golfului și în afara lor. Lucrarea analizează alegerea pe o listă ipotetică de 240 de investitori și pentru o țintă de 200 de milioane USD.
Autorul nu dispune de date cu momentele contactării pe grupuri de investitori; lucrarea nu raportează rate de conversie observate. Cadrul pornește de la normele de promovare care stabilesc când și cum poate fi abordat un investitor [1, 2, 3, 4, 5, 6, 7], de la practicile de închidere a fondurilor și calendarele folosite de practicieni [8, 9] și de la cercetările privind modul în care investitorii învață unii de la alții [10, 11, 12, 13]. Experimentul aplică apoi șapte strategii acelorași eșantioane aleatorii și arată ce rezultate apar când mecanismele declarate sunt valabile. Lucrarea precizează unde rezultatul decurge din ipotezele alese.
Contribuția constă într-un cadru de decizie, un experiment reproductibil și o specificație a datelor necesare unui studiu real. Experimentul arată când și cu cât depășesc valurile ordonate abordarea simultană în exemplul simulat, cum se compară cu valurile aleatorii și cu ierarhizarea pe baza informației complete și în ce condiții de stres dispare fiecare avantaj. Lucrarea nu estimează o rată reală de conversie, un număr recomandat de săptămâni între valuri sau efectul asupra unui mandat în derulare.
Perspectiva Golfului contează fiindcă o listă care acoperă regiunea și alte piețe globale presupune simultan mai multe regimuri juridice și calendare de decizie. Un investitor suveran sau instituțional dintr-o jurisdicție, un birou de familie din alta și un fond de fonduri dintr-o a treia se deosebesc prin calea de abordare permisă, timpul necesar deciziei și probabilitatea de a afla răspunsurile celorlalți. Lucrarea folosește aceste diferențe drept date de intrare și analizează ordinea care rezultă.
2 Definirea rezultatului: angajamente semnate la termene stabilite
O regulă de eșalonare se evaluează prin raportare la un rezultat măsurat la un termen stabilit. Prima întâlnire este considerată calificată dacă deschide un dosar de analiză prealabilă. Analiza avansează când investitorul își exprimă intenția neangajantă de a investi; angajamentul se consideră semnat când documentele sunt semnate. Modelul presupune că acest lucru se întâmplă pentru 92% dintre intențiile neangajante, cu un decalaj de patru săptămâni. Indicatorul principal este ponderea angajamentelor semnate în ținta de finanțare în săptămâna 52 de la lansare. Sunt raportate și săptămânile 26 și 78, întrucât beneficiul eșalonării depinde de momentul obținerii angajamentelor și de suma totală.
Termenele urmează structura închiderii unui fond. Prima închidere este definită prin angajamente semnate de 30 de milioane USD, adică 15% din țintă. Experimentul raportează proporția repetărilor în care pragul este atins până în săptămânile 26 și 52, precum și săptămâna mediană în care este atins. Orizontul de 78 de săptămâni cuprinde 26 de săptămâni până la prima închidere și încă 52 de săptămâni pentru închiderile ulterioare, conform exemplului de 12 luni dat de un standard din industrie pentru perioada de după prima închidere [8]. Un refuz la prima întâlnire din partea unui investitor a cărui compatibilitate reală este de cel puțin 0,6 este înregistrat ca pierdere a unei relații promițătoare.
Comparația rămâne simplă prin măsurarea cererii reflectate în angajamente semnate, înainte de aplicarea unui plafon. În practică, fondurile au un plafon ferm, iar emitenții stabilesc o sumă maximă de atras. Rezultatele apropiate de țintă sau care o depășesc se interpretează în acest context, ca indicator al cererii raportate la țintă. Indicatorii nu acoperă prețul, condițiile, calitatea investitorilor care se angajează sau costul capitalului. O decizie reală trebuie să țină cont și de acești factori.
3 Regimurile din Golf stabilesc cine poate fi abordat și pe ce cale
Dubai Financial Services Authority definește promovarea financiară ca pe o comunicare care invită sau determină o persoană să încheie un contract de servicii financiare ori să efectueze o tranzacție cu un produs financiar. GEN 3.4.1 exceptează promovarea adresată exclusiv unei persoane care, pe baza unor motive rezonabile, pare să facă parte dintr-o categorie de clienți considerați profesioniști prevăzută de normele de conduită și care poate fi acceptată doar de acea persoană. O excepție distinctă vizează promovarea adresată unui destinatar din Dubai International Financial Centre care a solicitat-o din proprie inițiativă. Comunicarea rezervată clienților profesioniști nu trebuie transmisă celor care nu par să aibă acest statut și trebuie să precizeze că numai clienții din categorie ar trebui să dea curs comunicării. Potrivit ghidului, promovarea regulată sau de durată în timp ce persoana se află fizic în centru poate fi considerată prestare de servicii financiare [1].
Secțiunea 18 din Financial Services and Markets Regulations ale Abu Dhabi Global Market restrânge comunicarea, în cadrul activității comerciale, a unei invitații sau a unui îndemn de a participa la o activitate de investiții. Printre căile prevăzute se numără comunicările unei persoane autorizate sau exceptate; cele ale unei persoane licențiate și supravegheate de un regulator al serviciilor financiare din Emiratele Arabe Unite; conținutul aprobat în sensul secțiunii 18 de o persoană autorizată sau exceptată; și o excepție aplicabilă din anexa 2. O comunicare provenită din afara pieței intră sub incidența restricției numai dacă poate produce efecte în interiorul ei. Anexa 2 distinge comunicările în timp real solicitate și nesolicitate de comunicările care nu au loc în timp real, precum scrisorile și mesajele de e-mail [2].
Normele Capital Market Authority din Arabia Saudită, modificate în ianuarie 2026, cer în general un intermediar autorizat să organizeze oferta și notificarea cu cel puțin zece zile înaintea unui plasament privat de valori mobiliare. Pentru anumite oferte de titluri de datorie se admite un termen mai scurt dacă notificarea are loc înainte de începerea ofertei, iar ofertantul local sau entitatea cu scop special îndeplinește condițiile articolului 10(a)(2). Articolele 8 și 9 privesc ofertele către clienți instituționali și calificați și ofertele limitate. O ofertă limitată poate include cel mult 100 de alți destinatari cu o plată de maximum 200 000 SAR fiecare sau echivalentul. Valorile mobiliare din aceeași clasă pot face obiectul unei oferte limitate o singură dată în douăsprezece luni [3]. Normele separate pentru fonduri nu fac obiectul analizei.
În Emiratele Arabe Unite, în afara zonelor financiare libere, Capital Market Authority a înlocuit Securities and Commodities Authority de la 1 ianuarie 2026. Articolul 6 din normele de promovare prevede că titlurile de participare la fonduri străine pot fi promovate prin ofertă privată către investitori profesioniști sau contrapărți. Pentru fiecare contact trebuie verificate produsul, categoria destinatarului și dreptul promotorului de a desfășura activitatea. Dispozițiile citate nu stabilesc termenul de șase săptămâni folosit în simulare [4].
4 În Regatul Unit, UE și SUA contează statutul profesional și modul în care are loc primul contact
Articolul 19 din Financial Promotion Order al Regatului Unit prevede două căi. Mesajul este adresat unor destinatari pe care expeditorul îi consideră, din motive rezonabile, profesioniști în investiții, sau poate fi considerat în mod rezonabil ca fiind adresat exclusiv acestor profesioniști. Mențiunile prevăzute și ceilalți factori susțin evaluarea în al doilea caz; niciunul nu este obligatoriu în toate situațiile. Articolul nu stabilește un termen prealabil. Consemnați temeiul căii invocate înainte de a trimite mesajul [5].
Articolul 30a permite unui administrator autorizat din UE de fonduri de investiții alternative să desfășoare precomercializare către potențiali investitori profesioniști, în anumite condiții. Informațiile nu pot permite asumarea unui angajament de investiții și nu pot reprezenta documente de subscriere. Administratorul trebuie să informeze autoritatea din statul de origine printr-o scrisoare informală în termen de două săptămâni de la începere. Atunci când un investitor profesionist subscrie în termen de 18 luni de la începere la un fond menționat în informațiile de precomercializare sau înființat ca urmare a acesteia, subscrierea este considerată rezultatul comercializării și se supune procedurilor de notificare aplicabile [6]. Regimurile naționale de plasament privat nu fac obiectul analizei.
În Statele Unite, Regulii 506(b) i se aplică interdicția de solicitare generală din Regula 502(c). Limita este de 35 de cumpărători luați în calcul pe orice perioadă de 90 de zile calendaristice, sub rezerva aprecierii rezonabile a emitentului și a excluderilor prevăzute la Regula 501(e), inclusiv pentru investitorii acreditați. Cumpărătorii neacreditați trebuie să îndeplinească cerința de competență în materie de investiții din Regula 506(b), care permite emitentului și să se bazeze pe o apreciere rezonabilă imediat înainte de vânzare. Regula 506(c) permite solicitarea generală dacă toți cumpărătorii sunt acreditați și emitentul ia măsuri rezonabile pentru a verifica acest statut [7]. Planificați separat metoda primului contact și procedura de verificare. Dispozițiile citate din Regula 506(c) nu prevăd un termen pentru prima întâlnire.
Tabelul 1 compară cele șapte căi de abordare cu termenele prealabile folosite în simulare. Toate termenele sunt ipoteze de scenariu, exprimate în săptămâni întregi. Pentru calea saudită de ofertă de valori mobiliare analizată aici, cele două săptămâni reprezintă regula generală de notificare cu zece zile înainte de ofertă. Ipoteza nu include excepția cu termen mai scurt pentru anumite oferte de titluri de datorie, nu stabilește un calendar de comercializare a fondurilor și nu autorizează contactarea unui investitor.
Derulați tabelul orizontal pentru a vedea toate coloanele.
| Regim | Ce stabilește textul | Ce rămâne de stabilit | Termen folosit (săptămâni) |
|---|---|---|---|
| DIFC | Promovarea este exceptată dacă se adresează exclusiv clienților considerați profesioniști; se cere o mențiune explicită [1] | Timpul necesar confirmării statutului; regulile specifice ofertelor de fonduri | 1 |
| ADGM | Restricție privind promovarea, cu excepțiile enumerate; aplicabilitatea depinde de efectul pe piață [2] | Excepția potrivită pentru un anumit contact; timpul de pregătire | 1 |
| EAU, în afara zonelor financiare libere | Promovare prin ofertă privată a titlurilor de participare la fonduri străine către investitori profesioniști sau contrapărți [4] | Timpul necesar pentru confirmarea căii, a statutului destinatarului și a autorizării promotorului | 6 |
| Arabia Saudită | Intermediar autorizat; de regulă, notificare cu zece zile înainte de ofertă; termen mai scurt pentru anumite oferte de titluri de datorie [3] | Reguli privind titlurile de participare la fonduri; timpul necesar desemnării intermediarului | 2 |
| Regatul Unit | Convingere rezonabilă privind statutul destinatarilor sau mesaj care poate fi considerat în mod rezonabil adresat exclusiv profesioniștilor în investiții [5] | Timpul necesar verificării statutului; limitele promovării fondurilor | 2 |
| Uniunea Europeană | Administratori de FIA din UE: scrisoare în două săptămâni; subscrierile la FIA vizat în 18 luni sunt tratate ca rezultat al comercializării [6] | Regulile naționale de plasament privat | 2 |
| Statele Unite | 506(b): solicitarea generală este interzisă; 506(c): se verifică statutul de investitor acreditat [7] | Timpul necesar verificării; legislația statelor | 3 |
Sursele primare sunt indicate în citări [1–7]. Ultima coloană conține ipoteze de scenariu și nu indică termene legale.
5 Regulile de închidere a fondului și timpii de decizie ai investitorilor stabilesc până când trebuie să dea rezultate fiecare val
Principiile Institutional Limited Partners Association din 2019 prevăd că atragerea de capital ar trebui încheiată într-un termen rezonabil după prima închidere, de exemplu 12 luni. Ele mai prevăd ca investitorilor care se angajează între prima și ultima închidere să li se perceapă dobândă. Aceasta ar trebui creditată celor care au participat la prima închidere, fără a fi tratată ca activ al fondului [8]. Principiile sunt voluntare. Ele arată că un angajament timpuriu poate fi compensat și că perioada în care un investitor contactat târziu poate participa are o limită contractuală.
Calendarele descrise de practicieni sunt compatibile cu această structură. O prezentare a unei firme de avocatură din august 2014 indică o perioadă de promovare de la șase luni până la peste un an, aproximativ trei până la șase luni pentru negocierea condițiilor și posibilitatea unor închideri suplimentare pe parcursul a circa un an [9]. Este o prezentare din perioada menționată, fără bază de sondaj. Ea oferă un interval, fără distribuție statistică sau informații despre diferențele dintre jurisdicții ori mandate.
Experimentul presupune așadar durate mediane de decizie de 24 de săptămâni pentru investitorii instituționali, 8 săptămâni pentru birourile de familie și 15 săptămâni pentru fondurile de fonduri și companii, calculate de la prima întâlnire calificată. Valorile sunt ipoteze alese ținând cont de intervalul indicat de practicieni, fără a fi preluate direct din acesta. Studiul nu a identificat un calendar de decizie publicat de un investitor din Golf sau din altă regiune. Toate rezultatele privind timpul depind de calendarul presupus, iar sensibilitatea rezultatelor la acest calendar este una dintre primele chestiuni de testat într-un studiu real.
Experimentul presupune că o campanie care nu ajunge la prima închidere în termenul așteptat de investitori transmite ea însăși un semnal. Un standard al industriei recomandă și perceperea unei dobânzi de la investitorii care intră ulterior [8]. Experimentul nu modelează această dobândă. El testează o ipoteză mai modestă: interesul scade pe măsură ce campania se prelungește. Parametrul de actualitate exprimă această scădere, iar experimentul testează în ce măsură rezultatul depinde de el. În practică, momentul intrării are un cost care depinde de comportamentul investitorilor, de convențiile de închidere și de clauzele contractuale.
6 Ordinea contactelor transmite informații; dovezile sunt limitate și uneori divergente
Teoria arată de ce ordinea poate conta. În modelul standard al cascadelor informaționale, o persoană care observă acțiunile celor dinainte le poate urma rațional, indiferent de informațiile proprii. O sinteză semnată de inițiatorii acestei direcții de cercetare arată că aceste cascade sunt fragile chiar și la șocuri mici și tind să apară rapid, inclusiv când persoanele sunt ordonate invers față de precizia informației lor. Dacă persoana mai bine informată decide prima, poate declanșa imediat o cascadă bazată pe un singur semnal, ceea ce reduce acuratețea. Sinteza observă și că, atunci când acțiunile anterioare sunt costisitor de observat, primii participanți pot suporta costurile de care beneficiază cei care urmează [10].
Aceeași sinteză descrie un vânzător care oferă succesiv titluri la preț fix, după modelul unei oferte publice inițiale. Cererea este fragilă: câteva semnale negative timpurii pot duce la prăbușirea subscrierilor. Sinteza citează dovezi că ofertele tind să fie puternic suprasubscrise sau subscrise mult sub nivelul ofertei [10]. Rezultatele privesc semnale binare și cumpărători identici. Ele arată că ordinea poate schimba rezultatul și că acesta poate depinde de succesiunea evenimentelor. Mărimea efectului rămâne nedeterminată pentru investitorii cu răspundere limitată care diferă între ei și au procese interne îndelungate.
Dovezile empirice sunt puține și indică efecte diferite. Un studiu despre finanțarea participativă în capital arată că valoarea celui mai recent angajament și timpul scurs de la acesta anticipează următorul angajament, mai ales în cazul investitorilor mai puțin informați [11]. Un studiu despre licitațiile imobiliare eșuate constată că proprietățile nevândute se tranzacționează ulterior cu o reducere de 2,6%. Reducerea crește după eșecuri repetate și se atenuează în timp. Autorii o atribuie stigmatului asociat eșecului [12]. Niciunul dintre studii nu vizează investitori instituționali.
Studiul cel mai apropiat de întrebarea lucrării este un experiment randomizat pe teren, în care s-au trimis aproape 17 000 de e-mailuri către circa 4 500 de investitori în companii aflate în stadiu incipient. În medie, investitorii au reacționat puternic la informațiile despre echipa fondatoare. Informațiile despre tracțiune sau despre investitorii principali existenți nu au produs aceeași reacție [13]. Experimentul a repartizat aleatoriu informațiile afișate; momentul contactului nu a fost randomizat. Rezultatul mediu pentru acest tip de investitor nu susține ipoteza că informațiile despre investitorul principal schimbă reacția investitorilor. Din acest motiv, unul dintre scenariile de stres ale lucrării elimină efectul de ancorare.
7 Grupați investitorii după jurisdicție și mandat și decideți când pornește fiecare val pe baza datelor
Regula propusă repartizează fiecărui val grupuri întregi, formate după jurisdicție și tipul mandatului. Cinci jurisdicții și trei tipuri de mandat dau cincisprezece grupuri. Indicele de pregătire al unui grup se calculează înmulțind compatibilitatea medie consemnată pentru investitorii săi cu valoarea tipică a unui angajament pentru tipul de mandat și împărțind rezultatul la suma termenului prealabil impus de reglementări și a timpului tipic de decizie. Grupurile sunt ordonate după indice și intră integral în valuri care cuprind aproximativ 30%, 35% și 35% din listă. Astfel, echipa poate explica într-o propoziție cine intră în fiecare val.
Pentru a decide când lansează următorul val, echipa consultă registrul refuzurilor și reacțiile primite. Experimentul folosește un interval fix de 6 săptămâni ca ipoteză de modelare. Tabelul 2 enumeră criteriile pentru indicele de pregătire și pentru decizia de lansare. Clasificarea fiecărui investitor în parte răspunde unei întrebări distincte. Experimentul o folosește drept termen de comparație pentru a vedea cum se descurcă regula pe grupuri față de o clasificare bazată pe informații inaccesibile echipei care derulează tranzacția.
Două alegeri sunt deliberate. Media compatibilității consemnate la nivelul grupului atenuează efectul unei erori în fișa unui singur investitor. O apreciere greșită sistematic pentru un grup întreg contează mai mult; scenariul de stres privind evaluările eronate ale grupurilor testează acest caz. Un termen prealabil de reglementare mai lung reduce scorul dacă celelalte date rămân constante. Un grup cu un termen lung poate totuși avea prioritate dacă celelalte criterii compensează întârzierea. Investitorii pot fi contactați abia după începerea valului și împlinirea termenului prealabil.
Derulați tabelul orizontal pentru a vedea toate coloanele.
| Criteriu | Indicator | Efect asupra ordinii | Date pe care echipa trebuie să le dețină |
|---|---|---|---|
| 1. Compatibilitatea cu mandatul | Compatibilitatea medie consemnată în grup | Valoarea mai mare are prioritate | Mandatul publicat și angajamentele anterioare |
| 2. Capacitatea de investiție | Angajamentul tipic pe tip de mandat | Valoarea mai mare are prioritate | Intervalul declarat al sumelor investite |
| 3. Timpul de decizie | Numărul tipic de săptămâni de la prima întâlnire până la decizie | Durata mai scurtă are prioritate | Durata demersurilor anterioare cu investitorul |
| 4. Termenul prealabil de reglementare | Săptămâni până când calea de abordare devine disponibilă | Durata mai scurtă are prioritate | Dovada căii de abordare și a statutului destinatarului |
| 5. Vizibilitatea refuzurilor | Ponderea refuzurilor din grup de care află alte grupuri | Vizibilitatea ridicată amână contactarea | Rețelele cunoscute și legăturile de coinvestiție |
| 6. Potențialul de ancorare | Capacitatea de a furniza devreme un angajament de referință | Potențialul mai ridicat are prioritate | Angajamente anterioare în calitate de investitor principal |
| 7. Riscul de pierdere a relevanței | Costul amânării contactării grupului | Costul mai mare are prioritate | Dovezi privind fereastra de oportunitate și termenele-limită |
Matrice propusă. Sursele nu oferă ponderi pentru criterii. Experimentul folosește criteriile de la 1 la 4 pentru indicele de pregătire și criteriile de la 5 la 7 pentru decizia de lansare și scenariile de stres.
8 Consemnați momentul fiecărui contact și acordurile necesare
O afirmație despre efectul ordinii contactelor se poate testa numai dacă se cunosc data și statutul fiecărei abordări. Propunem o înregistrare per investitor și per contact: calea de abordare, statutul destinatarului și temeiul încadrării, valul, data planificată și data efectivă a contactului, data primei întâlniri, data deschiderii analizei prealabile și data intenției neangajante, data semnării, orice refuz împreună cu motivul lui și orele alocate de echipa de conducere. Registrul documentează și încadrarea contactului în regimul aplicabil din Tabelul 1.
Consimțământul și protecția datelor determină ce poate fi stocat și analizat. Legea federală a Emiratelor Arabe Unite privind protecția datelor cu caracter personal, în vigoare de la 2 ianuarie 2022, interzice prelucrarea fără consimțământul persoanei vizate, sub rezerva excepțiilor enumerate. Portalul oficial indică separat legea privind protecția datelor din DIFC [15]. În Regatul Unit, ghidul autorității distinge persoanele fizice, pentru care este necesar consimțământul specific dacă nu se aplică excepția de tip soft opt-in, de persoanele juridice, care pot fi contactate prin e-mail. Expeditorul nu își poate ascunde identitatea [16]. Sursele consultate sunt rezumatele de pe portal și din ghid; verificarea textelor legale rămâne necesară.
În practică, consemnați contactele instituționale în calitatea lor profesională, păstrați numai datele cu caracter personal necesare demersului și cereți îndrumare privind temeiul legal înainte de analiza registrului. Tabelul 3 detaliază înregistrările. Un studiu nu ar trebui raportat dacă nu poate demonstra consimțământul pentru datele pe care le folosește.
Derulați tabelul orizontal pentru a vedea toate coloanele.
| Câmp | Conținut | Scop |
|---|---|---|
| Investitor și grup | Jurisdicție, tip de mandat, categorie | Definește grupul și valul |
| Cale de abordare și statut | Calea folosită, statutul destinatarului și temeiul încadrării | Documentează încadrarea în regimul aplicabil |
| Val și date | Valul alocat, data planificată și data efectivă a contactului | Măsoară întârzierea și abaterea de la plan |
| Întâlnire | Data, dacă a fost calificată și orele alocate de echipa de conducere | Măsoară volumul de lucru și primul rezultat |
| Analiză prealabilă | Data deschiderii, solicitările și data intenției neangajante | Măsoară progresul |
| Semnare | Data, suma, condițiile | Măsoară rezultatul final |
| Refuz | Data, etapa, motivul declarat și investitorii care au aflat | Ajută la evaluarea propagării refuzurilor și la îmbunătățirea abordării |
| Consimțământ | Temeiul și data pentru fiecare câmp care conține date cu caracter personal | Permite analiza registrului |
Registru propus. Rubricile descriu informațiile de colectat. Temeiul legal pentru fiecare câmp trebuie confirmat local. [15, 16]
9 O listă ipotetică de investitori, generată pe baza unor ipoteze explicite
Lista cuprinde 240 de investitori din cinci jurisdicții și cu trei tipuri de mandat. Ea este generată din nou la fiecare dintre cele 1 000 de repetări, pornind de la o valoare inițială fixă pentru generatorul aleatoriu. Pentru fiecare investitor, modelul extrage compatibilitatea latentă dintr-o distribuție beta, aplică o ajustare de jurisdicție și limitează rezultatul la intervalul dintre zero și unu. Compatibilitatea latentă medie este de 0,42. Scorul consemnat adaugă la compatibilitatea latentă un termen de eroare cu abaterea standard de 0,12 și este limitat la același interval. Corelația sa cu compatibilitatea latentă este de 0,86 în simularea principală. Valorile potențiale ale angajamentelor urmează distribuții lognormale, cu mediane de 12,0, 2,5 și 6,0 milioane USD, în funcție de tipul mandatului. Media este de 6,9 milioane USD, iar totalul listei este de aproximativ 1 657 de milioane USD, față de o țintă de 200 de milioane USD.
Tabelul 4 prezintă componența listei, iar Tabelul 5, registrul complet al parametrilor. Toate valorile sunt ipoteze ale modelului; niciuna nu reprezintă o observație de piață. Au fost alese astfel încât abordarea simultană să atingă aproximativ jumătate din țintă până în săptămâna 78, lăsând loc atât pentru câștiguri, cât și pentru pierderi. Secțiunile următoare testează concluziile pe intervale de valori. Registrul indică și ipotezele care ar trebui înlocuite cu prioritate într-un studiu real.
În fiecare repetare, toate strategiile folosesc aceiași investitori, aceleași sume, durate de decizie și întârzieri ale răspunsului, precum și aceleași extrageri din distribuția uniformă la fiecare etapă. Astfel, diferențele dintre strategii provin din modul de abordare în cadrul aceleiași liste. Unitatea de analiză a incertitudinii este repetarea, care reprezintă o listă posibilă cu aceeași structură. Intervalele din tabelele următoare descriu variația între astfel de liste. Ele nu sunt intervale de încredere pentru o campanie reală.
Derulați tabelul orizontal pentru a vedea toate coloanele.
| Jurisdicția investitorului | Termen prealabil de reglementare (săptămâni) | Pondere în listă | Compatibilitate medie | Investitori: instituționali / birouri de familie / fonduri de fonduri |
|---|---|---|---|---|
| DIFC și ADGM | 1 | 25% | 0,46 | 17 / 27 / 16 |
| EAU, în afara zonelor financiare libere | 6 | 15% | 0,44 | 10 / 16 / 10 |
| Arabia Saudită | 2 | 20% | 0,45 | 13 / 22 / 13 |
| Regatul Unit și UE | 2 | 25% | 0,39 | 17 / 27 / 16 |
| Statele Unite | 3 | 15% | 0,33 | 10 / 16 / 10 |
Analiză MatchPoint a cazului ipotetic. Rezultatele provin din model, pe baza ipotezelor declarate; nu sunt observații.
Derulați tabelul orizontal pentru a vedea toate coloanele.
| Parametru | Valoare | Statut |
|---|---|---|
| Listă, țintă, orizont | 240 de investitori; 200 de milioane USD; 78 de săptămâni | Ipoteză |
| Capacitatea echipei de conducere | 14 unități pe săptămână; un dosar de analiză prealabilă consumă 0,3 unități | Ipoteză |
| Probabilitatea la prima etapă | (0,10 + 0,80 × compatibilitate) înmulțit cu factorii de calitate, actualitate și scădere a interesului în așteptare | Ipoteză |
| Probabilitatea la a doua etapă | (0,12 + 0,75 × compatibilitate) înmulțit cu factorii de ajustare; plafon de 0,95 | Ipoteză |
| Distribuții | Compatibilitate: beta(2,0; 3,2), cu ajustare după jurisdicție; abateri standard pe scara logaritmică de 0,5 pentru sume și 0,3 pentru duratele de decizie | Ipoteză |
| Calitatea prezentării | De la 0,80 la 1,00, cu o scară de 40 de întâlniri; valoarea se fixează la momentul contactului | Ipoteză |
| Pierderea actualității și scăderea interesului în așteptare | Scădere de 0,45 pe orizontul studiului după săptămâna 12; 0,03 pe săptămână de așteptare | Ipoteză |
| Propagarea refuzurilor | 0,05 pentru fiecare refuz recent cunoscut; retenție săptămânală de 0,92; 60% după tip, 40% după jurisdicție | Ipoteză |
| Efectul investitorului-ancoră | Factor suplimentar de 0,30 la analiza prealabilă și de 0,15 la prima întâlnire, după atingerea a 24 de milioane USD în intenții neangajante | Ipoteză |
| Valuri | Trei valuri, cu ponderi de 30%, 35% și 35%; interval de 6 săptămâni | Ipoteză |
| Valoarea inițială a generatorului aleatoriu și repetările | 1381; 1 000 pentru comparația principală, 400 pentru stres și 250 pentru grilă | Fix |
Toate valorile sunt ipoteze; niciuna nu este o observație. Unități: săptămâni, milioane USD și probabilități, după caz.
10 Timpul echipei de conducere transformă abordarea simultană într-o coadă
Primele ecuații stabilesc săptămâna cea mai devreme în care se poate contacta fiecare investitor și capacitatea echipei de conducere. În ecuația 1a, a_i este săptămâna contactării investitorului i, w(i) este valul, g este intervalul în săptămâni, iar L este termenul prealabil de reglementare din jurisdicția investitorului. În ecuația 1b, e_i este săptămâna de la care investitorul poate participa la o întâlnire, iar omega_i reprezintă o întârziere a răspunsului de o săptămână plus o valoare aleatorie din distribuția Poisson cu media de 1,5. Întâlnirea are loc în prima săptămână cu un interval liber, în ordinea valorilor e_i; egalitățile se departajează aleatoriu.
Primele întâlniri și analiza prealabilă consumă timpul aceleiași echipe de conducere. În ecuația 2a, c_t este numărul primelor întâlniri din săptămâna t, K este capacitatea săptămânală în unități, delta este volumul de muncă al unui dosar, n_t este numărul dosarelor deschise, iar c_min este pragul minim de o întâlnire. În ecuația 2b, s_t este fracțiunea din progresul normal al unei săptămâni de analiză, iar m_t este numărul de întâlniri desfășurate. Timpul rămas pentru fiecare dosar deschis scade săptămânal cu s_t; decizia se ia când acest timp se epuizează.
În cazul abordării simultane, fiecare investitor este disponibil în câteva săptămâni, astfel că data întâlnirii depinde de coadă. Așteptarea medie de la disponibilitate până la întâlnire este de 12,4 săptămâni pentru abordarea simultană și de 11,5 săptămâni pentru regula pe grupuri. Contactarea simultană generează astfel o coadă fără o ordine prestabilită, iar interesul investitorilor aflați în așteptare scade cu o rată de 0,03 pe săptămână. Acest mecanism ține de construcția modelului. Scenariile de stres arată că o echipă cu mai mult timp sau o listă mai scurtă ar reduce coada.
11 Calitatea prezentării, actualitatea și compatibilitatea determină probabilitățile celor două etape
În ecuația 3a, P1 este probabilitatea ca prima întâlnire să fie calificată, f_i este compatibilitatea reală, Q_i este calitatea prezentării fixată la contactarea investitorului i, F_t este actualitatea campaniei în săptămâna întâlnirii, W_i este durata așteptării în săptămâni, lambda este rata scăderii interesului în așteptare, A_t indică atingerea pragului de ancorare, iar kappa_1 este factorul suplimentar aplicat după atingerea lui. În ecuația 3b, P2 este probabilitatea ca analiza prealabilă să se încheie cu o intenție neangajantă, gamma este parametrul de propagare, R_it reprezintă refuzurile vizibile investitorului i în săptămâna deciziei, definit în secțiunea următoare, iar kappa este factorul suplimentar pentru efectul de ancorare. Ambele probabilități sunt plafonate la 0,95.
Ecuația 4a dă calitatea prezentării, care crește în funcție de M(a_i), numărul primelor întâlniri desfășurate înaintea săptămânii contactului, de la Q_0 la Q_max, pe scara k. Prezentarea are calitatea cea mai scăzută la lansare și se îmbunătățește pentru valurile următoare. În ecuația 4b, F_t este actualitatea, phi este reducerea interesului pe orizontul H, iar t_0 este săptămâna de la care procesul este considerat învechit, stabilită la săptămâna 12. Factorul de învechire reprezintă pierderea credibilității unui proces care stă mult timp pe piață. Un studiu despre licitații descrie un stigmat similar pentru vânzările eșuate ale unui alt tip de activ [12]. Factorul este o aproximare stilizată, fără calibrare pe date despre investitori.
Un val ulterior beneficiază de o prezentare mai bună și pierde din actualitatea campaniei; efectele au sensuri opuse. Probabilitatea medie în prima etapă este de 25,2% dintre întâlniri în abordarea simultană și de 28,5% după regula pe grupuri. Pentru a doua etapă, mediile sunt de 23,1% și 25,5%. Compatibilitatea influențează ambele etape, astfel că un val cu mai mulți investitori compatibili are o conversie mai bună. Aceasta este interpretarea practică a pregătirii.
12 Refuzurile vizibile și un investitor-ancoră timpuriu leagă deciziile investitorilor
Refuzurile sunt vizibile investitorilor din aceeași categorie de mandat și jurisdicție. În ecuația 5a, R este stocul refuzurilor unui segment; acesta scade potrivit factorului de retenție săptămânală rho și se mărește cu refuzurile r_t din săptămâna respectivă. În ecuația 5b, R_it este expunerea investitorului i, calculată ca suma stocurilor din categoria de mandat și din jurisdicția sa, cu ponderi de 0,6 și 0,4. Fiecare refuz recent cunoscut înmulțește probabilitatea din etapa a doua cu e la puterea minus gamma, conform ecuației 3b.
Efectul de ancorare este activat printr-un singur indicator. A_t devine unu când intențiile neangajante cumulate ating 24 de milioane USD, adică 12% din țintă. Din acel moment, modelul aplică factori suplimentari de 0,15 pentru primele întâlniri și 0,30 pentru deciziile de la finalul analizei prealabile. Până în săptămâna 26, pragul de ancorare este atins în 40% dintre repetările cu abordare simultană, în 62% cu regula pe grupuri și în 54% când instituțiile sunt primele. Săptămâna mediană de atingere a pragului este, în aceeași ordine, 28, 25 și 26.
Ambele mecanisme sunt ipoteze ale modelului. Literatura despre cascade informaționale susține existența acestui tip de efect [10]. Un studiu arată că investitorii reacționează la cererea anterioară în finanțarea participativă [11]. Un alt studiu arată că informația despre investitorul principal nu a modificat, în medie, răspunsul investitorilor în companii aflate la început [13]. Nicio sursă nu cuantifică aceste efecte pentru investitorii instituționali cu răspundere limitată. Scenariile de stres variază ambele efecte; un scenariu fără ele arată cât din rezultat depinde de aceste mecanisme.
Retenția săptămânală de 0,92 înjumătățește influența unui refuz în aproximativ opt săptămâni. În primele 26 de săptămâni, modelul înregistrează în medie 144 de refuzuri la abordarea simultană și 104 la aplicarea regulii pe grupuri. Când refuzurile se concentrează în timp, deciziile ulterioare sunt expuse unui stoc mai mare de refuzuri. Efectul de ancorare și propagarea refuzurilor descriu două feluri în care investitorii țin cont de ce au făcut ceilalți. Parametrii separați permit dezactivarea fiecărui efect.
13 Două repere pentru interpretarea rezultatelor principale
Cele șapte strategii folosesc aceleași extrageri aleatorii, astfel că diferențele se calculează pe perechi. În abordarea simultană, fiecare investitor este contactat în prima săptămână permisă. Trei reguli stabilesc valurile după un singur criteriu: jurisdicția, tipul mandatului cu prioritate pentru birourile de familie și investitorii similari, respectiv tipul mandatului cu prioritate pentru instituții. Regula pe grupuri aplică indicele de pregătire din secțiunea 7. Primul reper distribuie investitorii aleatoriu pe valuri. Al doilea îi ordonează după compatibilitatea reală simulată, înmulțită cu suma efectivă și împărțită la suma termenului prealabil de reglementare și a timpului de decizie al investitorului.
Clasificarea cu informație completă folosește variabile latente din simulare. Ea nu are acces la extragerile care determină rezultatele individuale și nu caută o alocare optimă. Comparația dintre valurile aleatorii și abordarea simultană arată ce schimbă simpla eșalonare în condițiile modelului. Comparația dintre valurile ordonate și cele aleatorii arată efectul suplimentar al regulii de ordonare, la același interval între valuri. Tabelul 6 prezintă componența fiecărei strategii. Intervalul este de 6 săptămâni în toate strategiile eșalonate. Al doilea val începe în săptămâna 6, iar al treilea în săptămâna 12, sub rezerva termenelor prealabile de reglementare.
Niciunul dintre repere nu delimitează rezultatele posibile. În săptămâna 52, valurile aleatorii ating 44,8% din țintă în angajamente semnate, față de 25,0% când se dă prioritate mandatelor cu decizie rapidă. În cazul de bază, compatibilitatea înregistrată are o corelație de 0,86 cu cea reală. Clasificarea cu informație completă este un reper al modelului; rezultatul ei nu poate fi tratat ca o așteptare pentru echipă.
Derulați tabelul orizontal pentru a vedea toate coloanele.
| Strategie | Ponderea listei în valul 1 / 2 / 3 | Săptămâna medie de contact în valul 1 / 2 / 3 |
|---|---|---|
| Abordare simultană | 100% / 0% / 0% | 2,5 / 0,0 / 0,0 |
| După jurisdicție | 45% / 40% / 15% | 1,4 / 6,0 / 12,0 |
| După mandat, deciziile rapide primele | 45% / 27% / 28% | 2,5 / 6,0 / 12,0 |
| După mandat, instituțiile primele | 28% / 27% / 45% | 2,5 / 6,0 / 12,0 |
| Pe grupuri, pregătire consemnată | 30% / 35% / 35% | 2,1 / 6,0 / 12,0 |
| Valuri aleatorii | 30% / 35% / 35% | 2,5 / 6,0 / 12,0 |
| Clasificare cu informație completă | 30% / 35% / 35% | 2,2 / 6,0 / 12,0 |
Analiză MatchPoint a cazului ipotetic. Rezultatele provin din model, pe baza ipotezelor declarate; nu sunt observații.
14 Ordonarea pe grupuri are efectul cel mai mare în săptămâna 52
În abordarea simultană, angajamentele semnate reprezintă în medie 7,2% din țintă în săptămâna 26, 36,1% în săptămâna 52 și 51,3% în săptămâna 78. Regula pe grupuri atinge 8,1%, 55,8% și 65,7%. În săptămâna 52, câștigul calculat pe perechi este de +19,7 puncte procentuale din țintă, cu un interval de 90% între -1,9 și +46,2 puncte. Regula pe grupuri are un rezultat superior în 93% dintre repetări. În săptămâna 26, câștigul este de +0,9 puncte, iar în săptămâna 78 scade la +14,4. Tabelul 7 și Figura 1 prezintă comparația completă.
Ordonarea devansează modest prima închidere. Ponderea repetărilor care ating prima închidere până în săptămâna 26 este de 10% pentru abordarea simultană și de 15% pentru regula pe grupuri. Până în săptămâna 52, ponderile sunt de 91% și 99%. Săptămânile mediane ale primei închideri sunt 36 și 31. Reperul cu informație completă atinge prima închidere până în săptămâna 26 în 49% dintre repetări și obține semnături pentru 16,8% din țintă până atunci. Aceasta arată cât de mult depinde semnarea timpurie de identificarea investitorilor pregătiți.
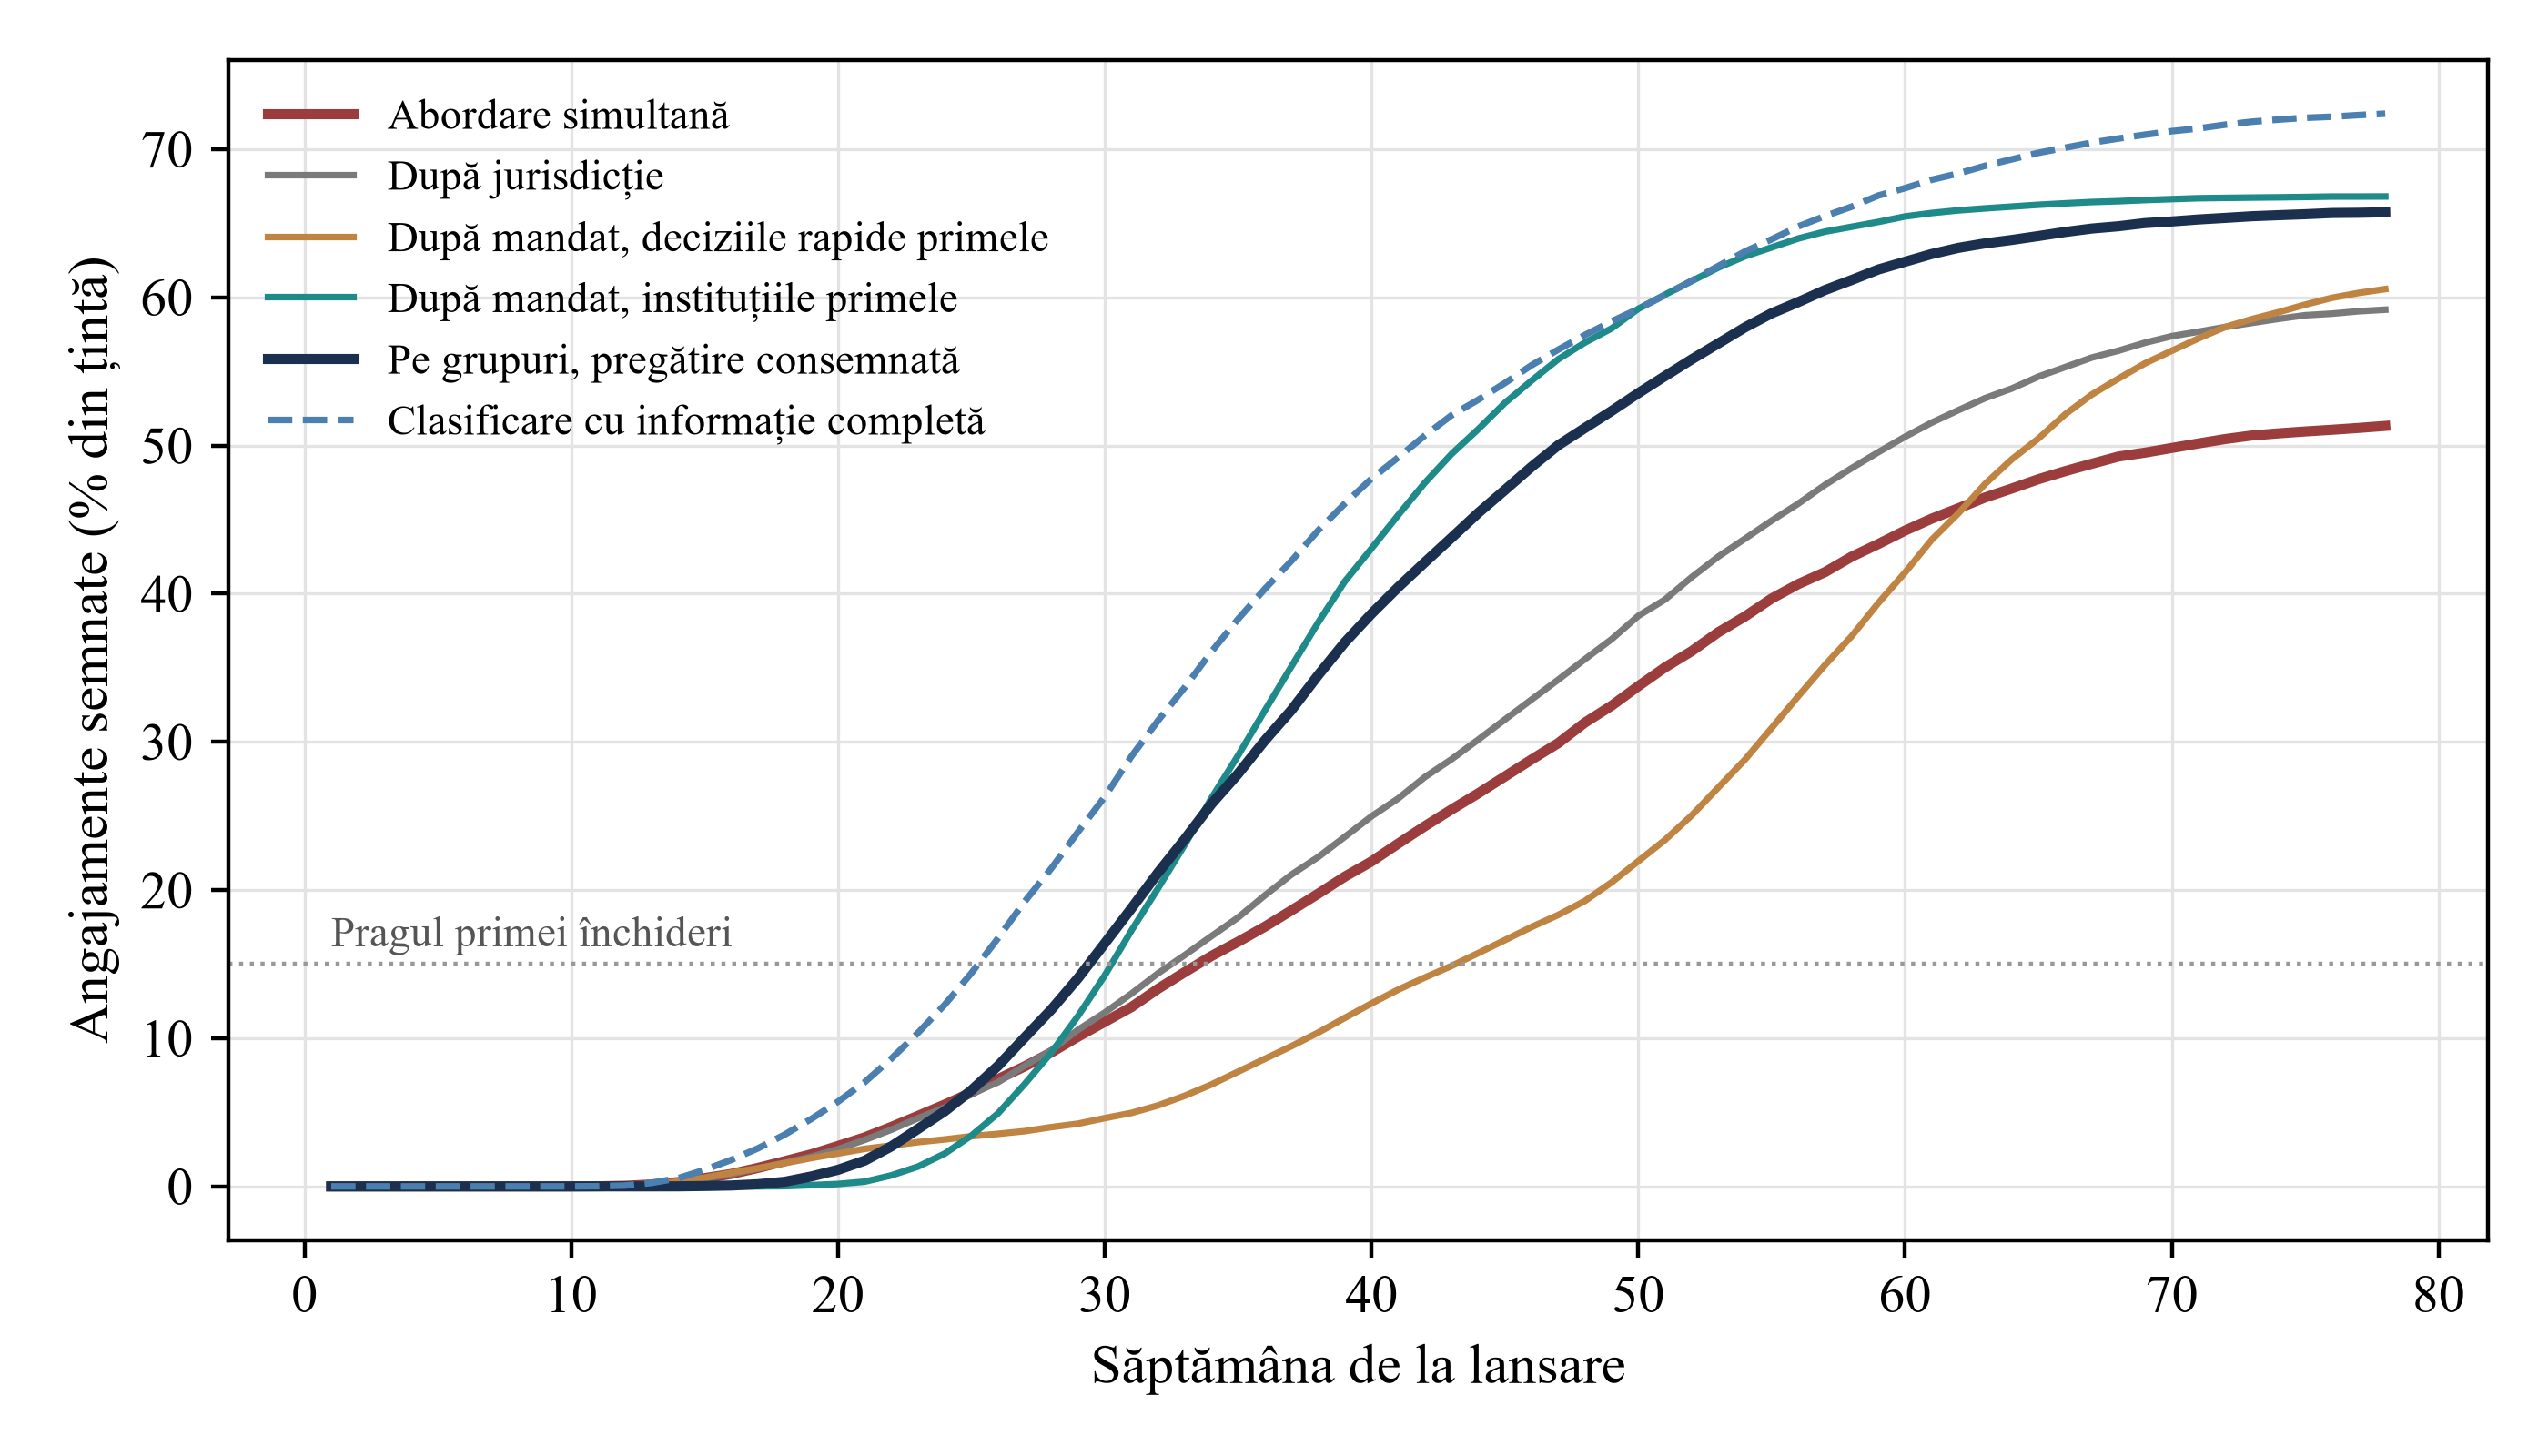
Analiză MatchPoint a cazului ipotetic. Rezultatele provin din model, pe baza ipotezelor declarate; nu sunt observații. Media pe repetări.
Figura 2 urmărește etapele conversiei. În abordarea simultană, pentru 60,5 investitori se deschide un dosar de analiză prealabilă și 12,8 semnează. În regula pe grupuri, valorile sunt de 68,3 și 16,0. Întâlnirile calificate reprezintă 25,2% față de 28,5% din întâlniri; semnările reprezintă 5,3% față de 6,7% din investitorii cu care s-a luat legătura. Refuzurile investitorilor cu compatibilitate ridicată sunt 28,5 față de 25,9. În săptămâna 52, regula pe grupuri realizează 79% din avantajul reperului cu informație completă față de abordarea simultană. Valurile aleatorii realizează 35% din acel avantaj.
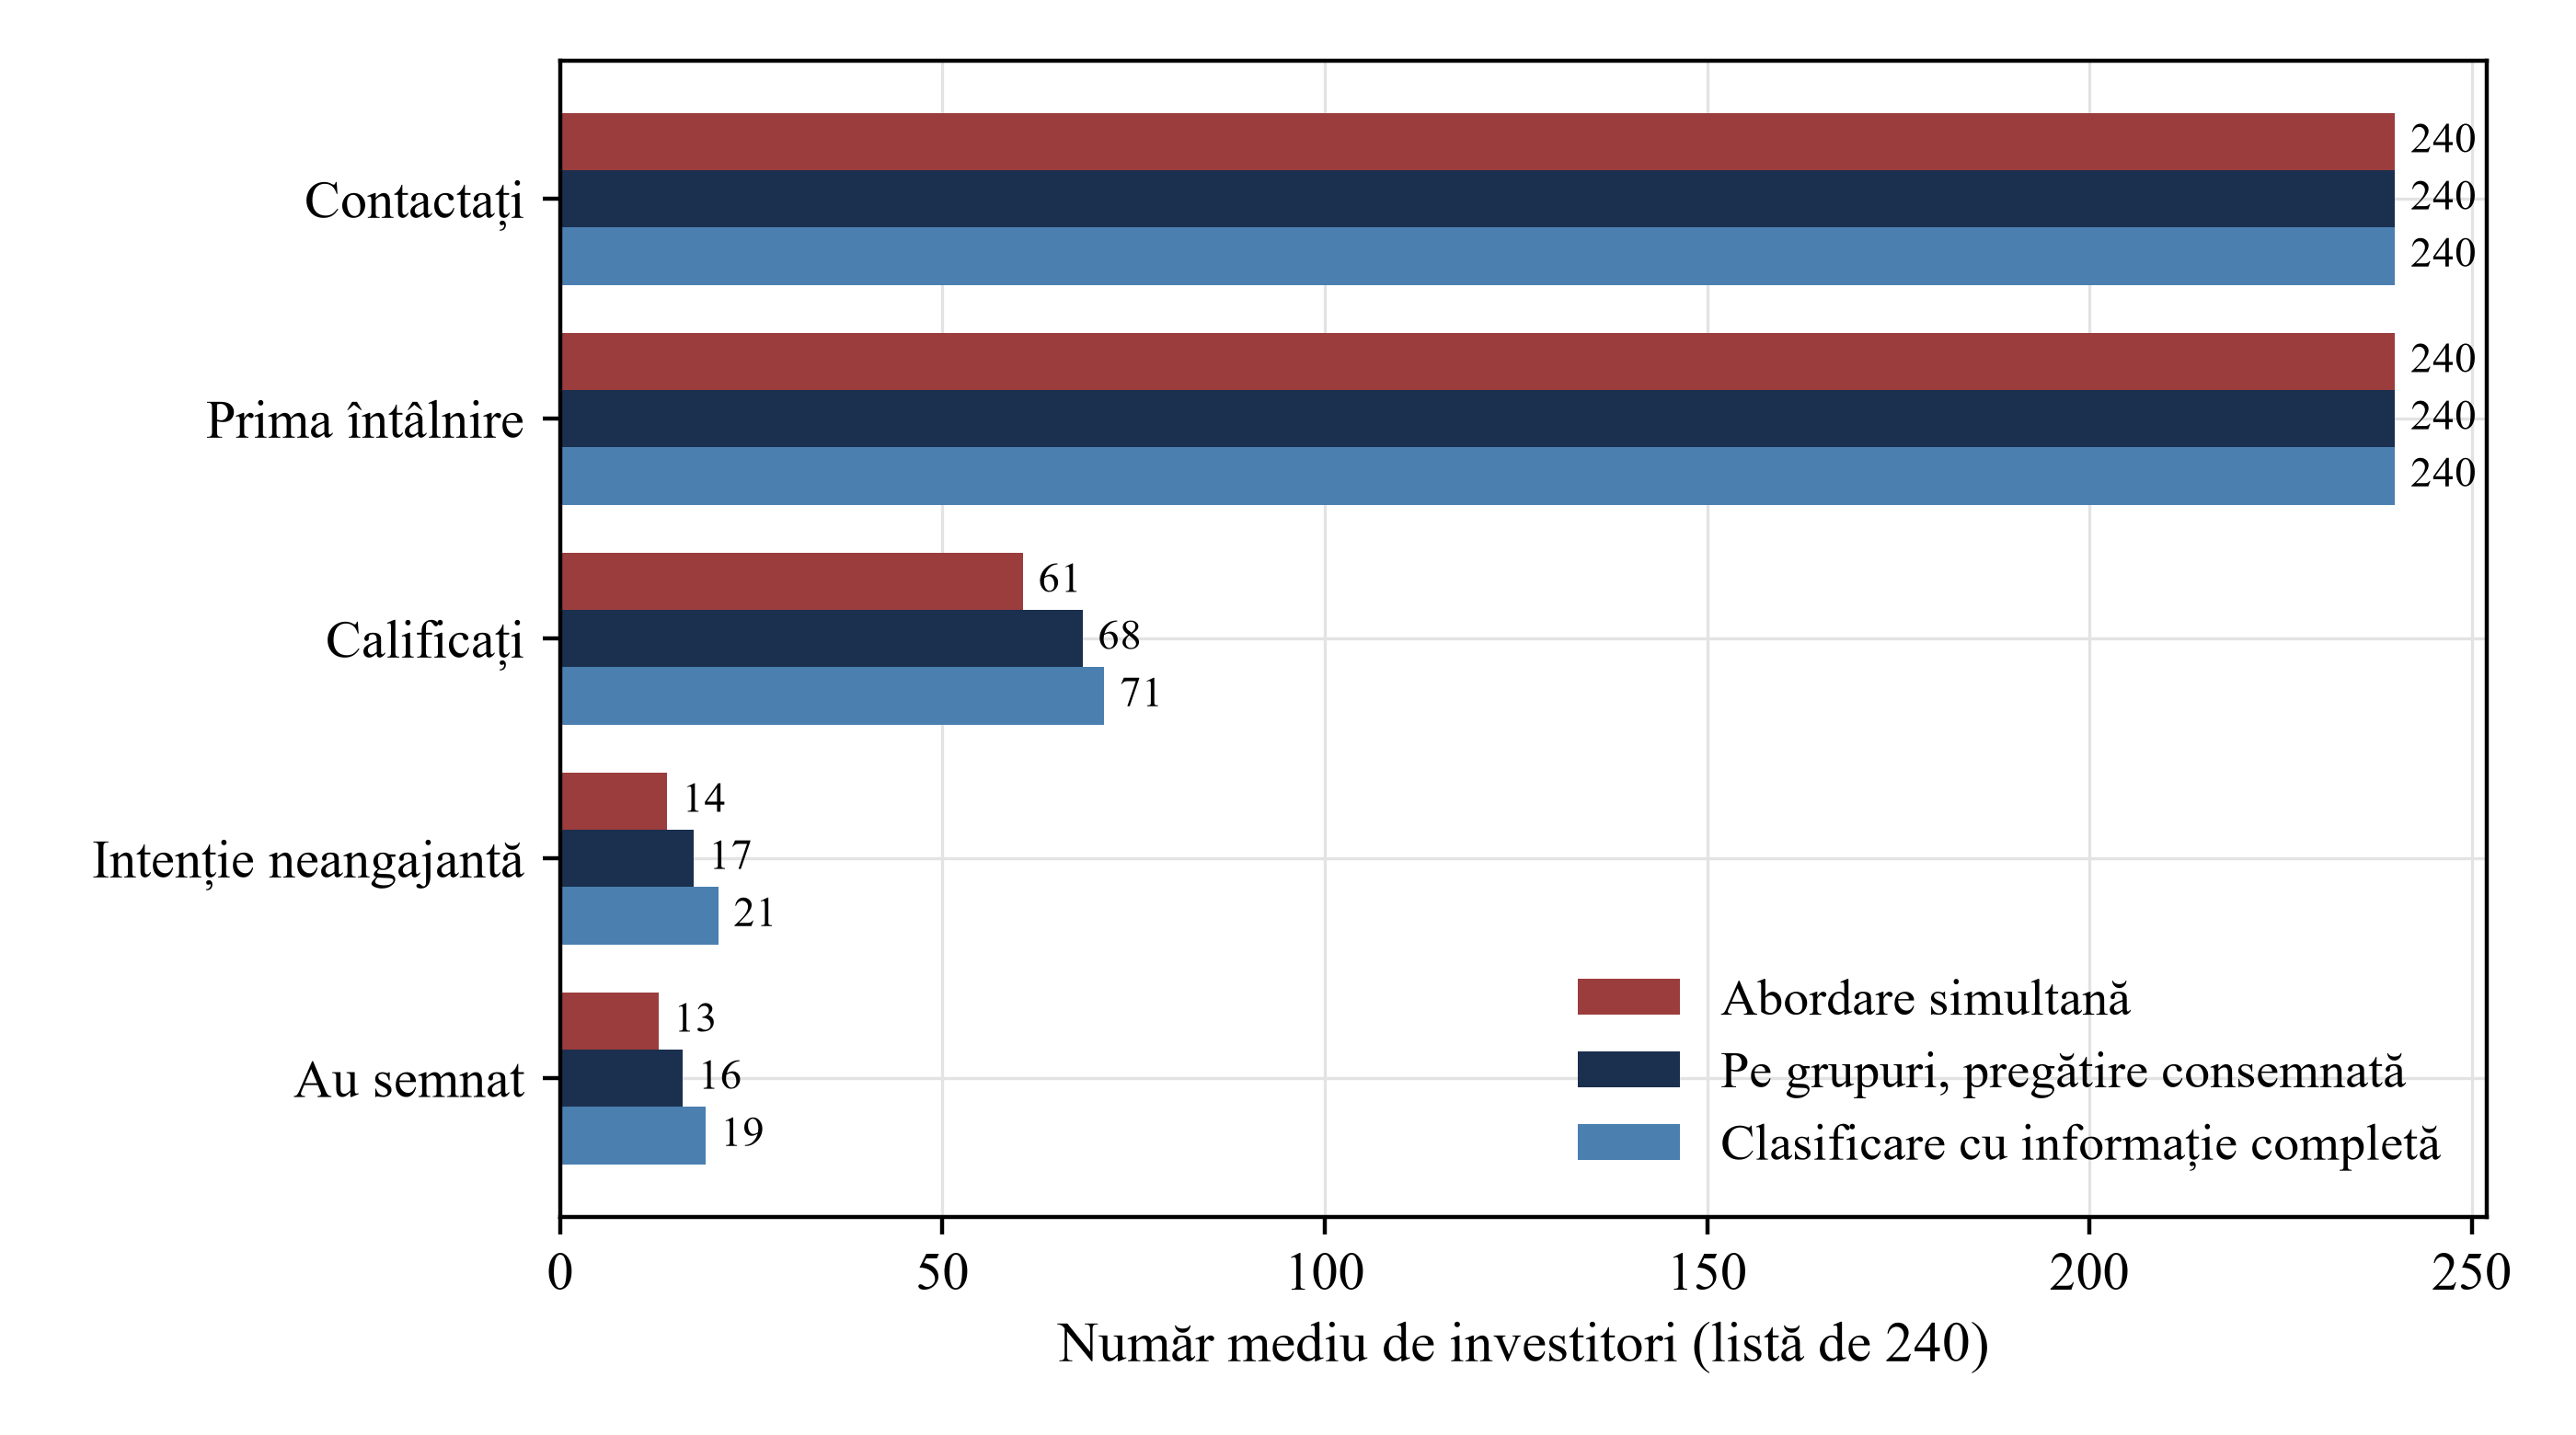
Analiză MatchPoint a cazului ipotetic. Rezultatele provin din model, pe baza ipotezelor declarate; nu sunt observații. Numărul mediu de investitori pe repetări.
Derulați tabelul orizontal pentru a vedea toate coloanele.
| Strategie | Semnate până în săptămâna 26 | Semnate până în săptămâna 52 | Semnate până în săptămâna 78 | Prima închidere până în săptămâna 26 | Prima închidere până în săptămâna 52 | Refuzuri cu compatibilitate ridicată | Diferență în săptămâna 52 față de abordarea simultană | Repetări cu rezultat superior |
|---|---|---|---|---|---|---|---|---|
| Abordare simultană | 7,2 | 36,1 | 51,3 | 10% | 91% | 28,5 | reper | reper |
| După jurisdicție | 7,0 | 41,1 | 59,2 | 10% | 95% | 26,3 | +5,0 (-13,6 până la +26,7) | 64% |
| După mandat, deciziile rapide primele | 3,5 | 25,0 | 60,6 | 0% | 77% | 25,5 | -11,1 (-38,0 până la +12,0) | 22% |
| După mandat, instituțiile primele | 4,9 | 61,1 | 66,8 | 8% | 100% | 26,5 | +25,0 (+1,7 până la +55,0) | 96% |
| Pe grupuri, pregătire consemnată | 8,1 | 55,8 | 65,7 | 15% | 99% | 25,9 | +19,7 (-1,9 până la +46,2) | 93% |
| Valuri aleatorii | 7,9 | 44,8 | 68,9 | 11% | 97% | 25,5 | +8,7 (-16,0 până la +33,1) | 72% |
| Clasificare cu informație completă | 16,8 | 61,1 | 72,4 | 49% | 99% | 23,9 | +25,0 (+1,2 până la +54,3) | 96% |
Analiză MatchPoint a cazului ipotetic. Rezultatele provin din model, pe baza ipotezelor declarate; nu sunt observații. Angajamentele semnate sunt exprimate ca procent din ținta de finanțare. Diferența față de abordarea simultană se calculează pe perechi. Intervalul merge de la percentila 5 la percentila 95 a diferențelor pe perechi.
Intervalul diferențelor pe perechi este larg. Regula pe grupuri are un rezultat superior în 93% dintre repetări; în rest, rezultatul este mai slab sau egal. Intervalul de 90% pentru câștig se întinde de la -1,9 la +46,2 puncte și include zero. Pentru reperul cu informație completă, intervalul de 90% merge de la +1,2 la +54,3 puncte și rămâne pozitiv pe toată lungimea sa. Variația provine din generarea aleatorie a listei și a rezultatelor. O singură campanie nu poate confirma sau infirma efectul.
În cazul ipotetic, ordonarea pe grupuri crește angajamentele semnate până în săptămâna 52 cu +19,7 puncte procentuale din țintă, iar rezultatul este superior în 93% dintre repetări. În săptămâna 26, câștigul modelat este de +0,9 puncte. Până în săptămâna 78, valurile aleatorii ating 68,9% din țintă, iar regula pe grupuri atinge 65,7%. La acel orizont, regula pe grupuri rămâne înaintea abordării simultane, iar valurile aleatorii o depășesc.
15 Ordonarea după mandat și după jurisdicție dau rezultate diferite
Regulile cu un singur criteriu dau rezultate foarte diferite. Ordonarea după jurisdicție aduce +5,0 puncte în săptămâna 52 și are un rezultat superior în 64% dintre repetări. Prioritizarea birourilor de familie și a investitorilor similari aduce -11,1 puncte, sub abordarea simultană în majoritatea repetărilor, și -3,7 puncte în săptămâna 26. Prioritizarea instituțiilor aduce +25,0 puncte și atinge 61,1% din țintă în săptămâna 52, față de 61,1% pentru reperul cu informație completă. În săptămâna 26, diferența este de -2,3 puncte.
Explicația ține de suma investită și timpul de decizie. Investitorii instituționali pot aloca sume mari și decid lent, cu o mediană de 24 de săptămâni. Contactarea lor la final le lasă prea puțin timp să decidă în primele 52 de săptămâni. Angajamentele rapide și de valoare mică ating pragul de ancorare abia în săptămâna 36 în repetarea mediană, față de săptămâna 26 atunci când instituțiile sunt primele. Prioritizarea instituțiilor pornește din timp procesul de decizie cel mai lung. În acest caz, strategia cu instituțiile primele depășește regula pe grupuri cu +5,3 puncte în săptămâna 52. Regula pe grupuri este înainte în săptămâna 26 și în privința primelor închideri până atunci. Indicele ajunge la o ordine asemănătoare fără a stabili dinainte ce tip de mandat trebuie să aibă prioritate.
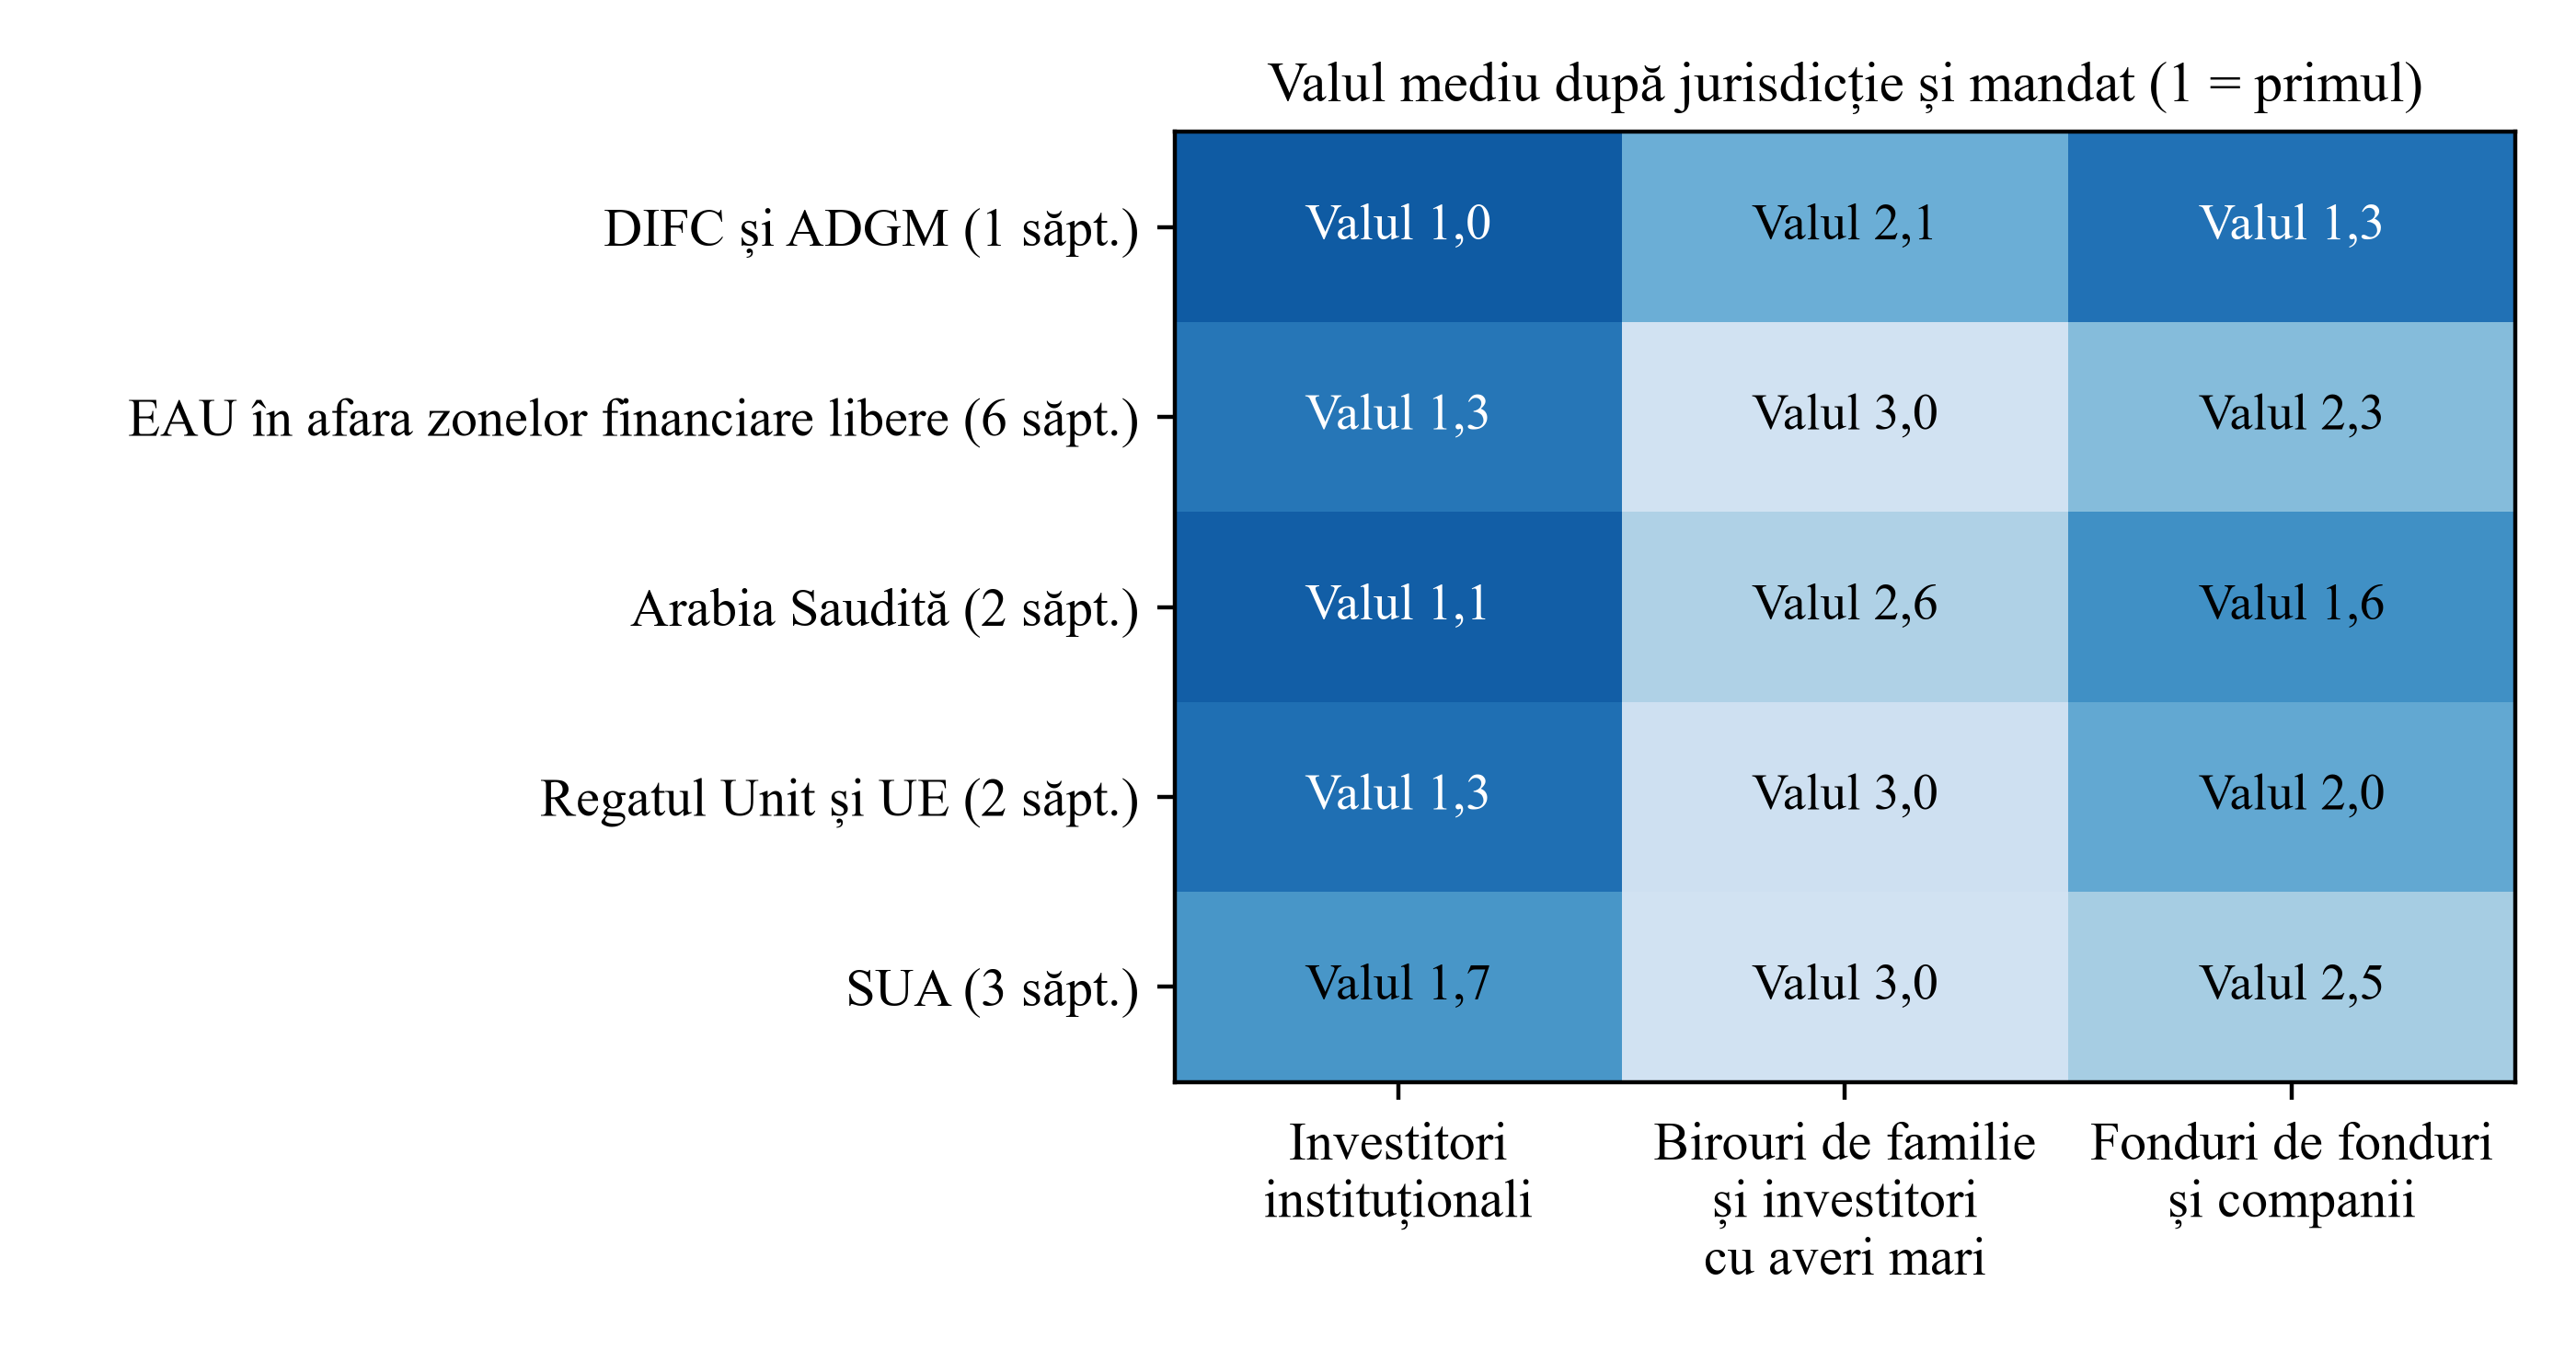
Analiză MatchPoint a cazului ipotetic. Rezultatele provin din model, pe baza ipotezelor declarate; nu sunt observații. Valul 1 pornește primul. Media pe repetări.
Figura 3 prezintă valul mediu al fiecărui grup. Grupurile contactate cel mai devreme, în medie, sunt investitorii instituționali din DIFC și ADGM, cei din Arabia Saudită, cei din Regatul Unit și UE, apoi fondurile de fonduri din DIFC și ADGM. Cel mai târziu sunt contactate birourile de familie din Arabia Saudită, din Regatul Unit și UE, din Statele Unite și din EAU, în afara zonelor financiare libere. Harta rezultă din ipotezele modelului; ea nu recomandă prioritizarea vreunei jurisdicții. Rolul ei este să arate că regula pe grupuri produce un plan explicit, care poate fi revizuit. O lansare fără ordine prestabilită sau o regulă cu un singur criteriu nu oferă acest lucru.
Regula pe grupuri depășește ordonarea exclusiv după jurisdicție, cu +19,7 puncte față de +5,0, deoarece în fiecare jurisdicție sumele și duratele de decizie diferă mult între investitori. Un val ordonat după jurisdicție include instituții care au nevoie de luni și birouri de familie care au nevoie de săptămâni. Pentru această strategie, săptămâna mediană de atingere a pragului de ancorare este 27, față de 28 pentru abordarea simultană și 25 pentru regula pe grupuri. Ordonarea după jurisdicție devansează astfel puțin atingerea pragului. Un val format din grupuri comparabile poate fi evaluat după un calendar comun și un tip de angajament similar.
16 Intervalul dintre valuri pune în balanță învățarea și întârzierea; data din calendar este un reper insuficient
Figura 4 variază intervalul dintre valuri în cadrul regulii pe grupuri. La un interval de zero săptămâni, strategia devine echivalentă cu abordarea simultană; modelul verifică dacă rezultatele coincid. La un interval de două săptămâni, câștigul în săptămâna 52 este de +3,1 puncte, la șase săptămâni de +19,3, iar la douăsprezece săptămâni de +26,2. La un interval de 20 de săptămâni, câștigul ajunge la +26,7 puncte. La 32 de săptămâni, scade la +20,8 puncte, iar cel de-al treilea val începe în săptămâna 64.
La orizontul săptămânii 78, cel mai mare câștig este de +36,8 puncte, la un interval de 26 de săptămâni. Pentru șase săptămâni, câștigul este de +13,2 puncte. În săptămâna 26, niciun interval nu schimbă rezultatul cu mai mult de 0,8 puncte: +0,8 la șase săptămâni și +0,6 la 32. În model, intervalele mai lungi ajută prin trei mecanisme incluse în ipoteze: distribuie refuzurile în timp, permit îmbunătățirea prezentării și lasă timp pentru atingerea pragului de ancorare înainte ca grupurile ulterioare să decidă. Dacă fereastra de piață s-ar închide devreme pentru aceste grupuri, costul întârzierii ar fi mai mare decât indică modelul. Secțiunea următoare examinează acest risc.
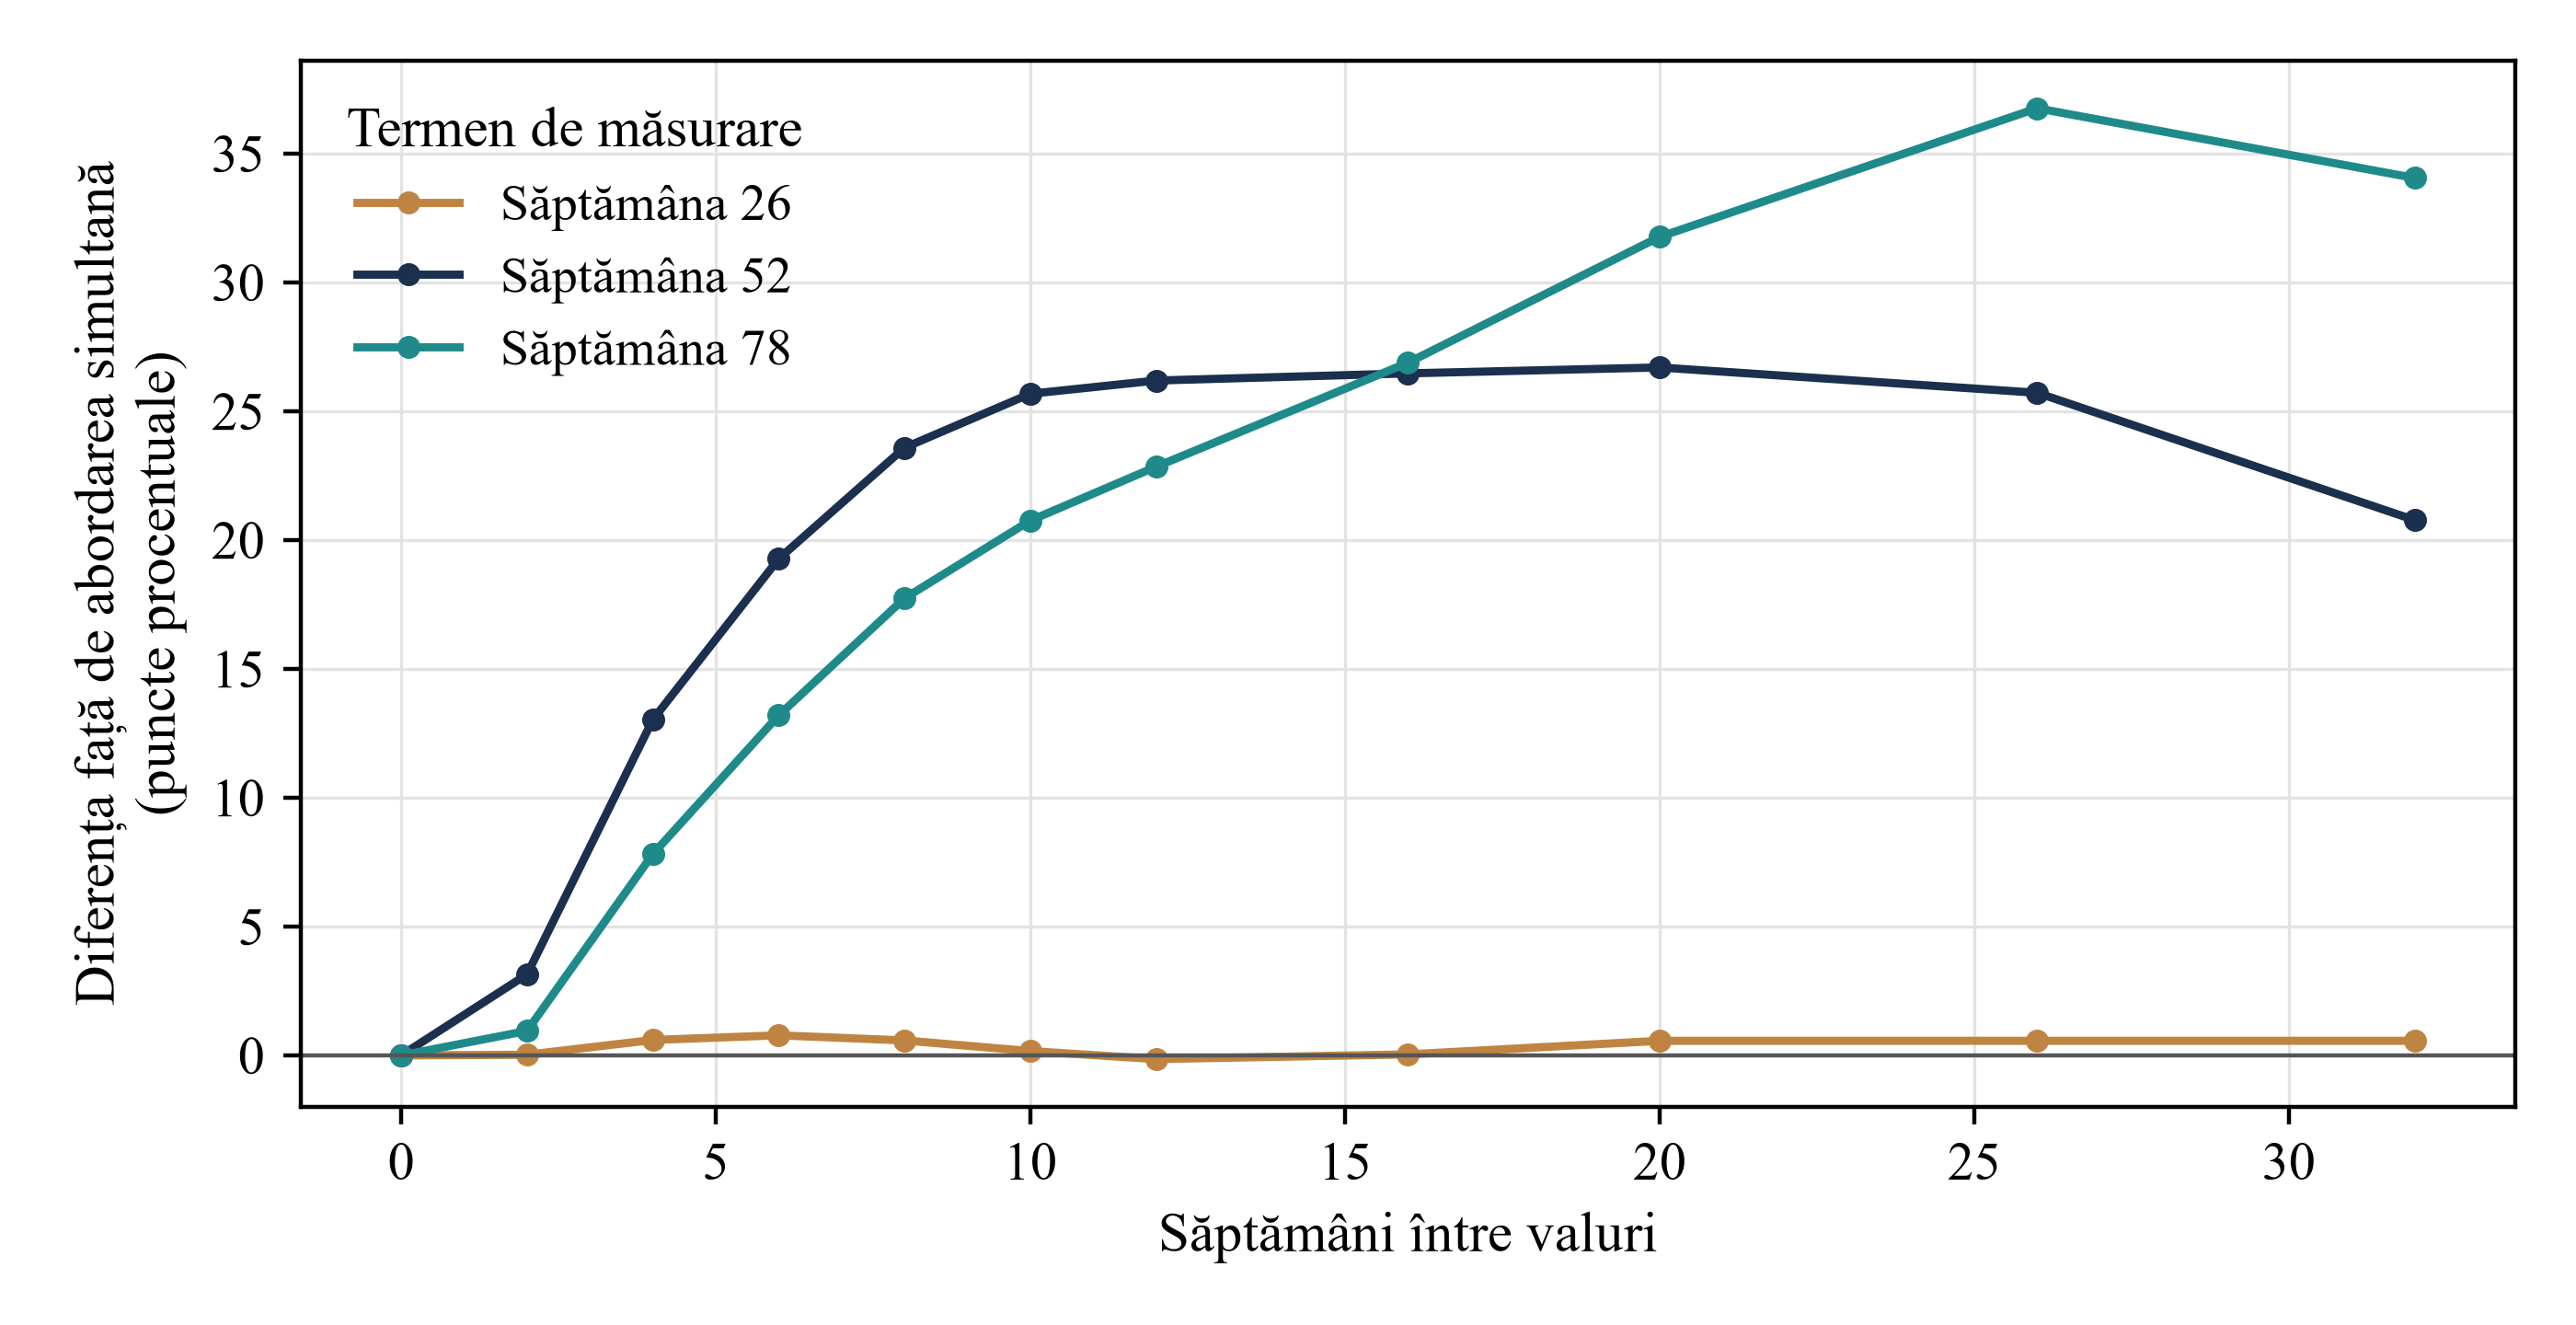
Analiză MatchPoint a cazului ipotetic. Rezultatele provin din model, pe baza ipotezelor declarate; nu sunt observații. Diferența dintre regula pe grupuri și abordarea simultană este exprimată în puncte procentuale din ținta de finanțare și măsurată în săptămânile 26, 52 și 78.
Rezultatul nu justifică recomandarea unui anumit număr de săptămâni. Modelul nu calibrează ritmul de estompare a refuzurilor, costul așteptării sau durata ferestrei de piață. Câștigul este mic la intervale scurte, crește până la un maxim intermediar și se reduce la intervale foarte lungi. O dată fixă aproximează slab pregătirea următorului val. Decizia de lansare ar trebui să urmeze consultării registrului refuzurilor și revizuirii prezentării.
17 Fiecare scenariu de stres are efecte distincte, pe care echipa le poate identifica
Tabelul 8 reia abordarea simultană, regula pe grupuri și valurile aleatorii pentru cazul de bază și nouă scenarii de stres, folosind un nou eșantion aleatoriu. În cazul de bază, în săptămâna 52, abordarea simultană atinge 35,5%, iar regula pe grupuri 55,4%. Capacitatea redusă a echipei de conducere prelungește așteptarea la 29,0 săptămâni. Câștigul regulii pe grupuri scade la +10,7 puncte, iar în săptămâna 26 este de -0,9 puncte. Capacitatea ridicată scurtează așteptarea la 2,8 săptămâni și reduce câștigul la +8,7 puncte, deoarece coada nu mai constrânge alocarea timpului echipei.
Propagarea puternică a refuzurilor amână atingerea pragului de ancorare din săptămâna 29 în săptămâna 56 și reduce rezultatele tuturor strategiilor; abordarea simultană ajunge la 9,8%, iar regula pe grupuri la 17,5%. După eliminarea învățării și a efectului de ancorare, rămâne un câștig de +10,8 puncte, datorat ordonării și distribuirii refuzurilor în timp. Termenele prealabile lungi reduc câștigul la +5,6 puncte, în concordanță cu faptul că grupurile din regimurile lente nu pot fi abordate devreme, indiferent de regulă. Când evaluarea grupurilor este greșită, regula pe grupuri ajunge la 48,6%, față de 44,2% pentru valurile aleatorii.
Scenariul cu fereastră de piață testează dacă închiderea acesteia favorizează abordarea simultană. Interesul scade pentru orice contact sau decizie după săptămâna 40. În săptămâna 52, abordarea simultană atinge 29,4%, față de 48,7% pentru regula pe grupuri, o diferență de +19,4 puncte. Rezultatul își păstrează sensul, deoarece coada din abordarea simultană împinge și ea deciziile dincolo de săptămâna 40. O fereastră care s-ar închide mai devreme sau ar afecta numai valurile ulterioare ar diferenția strategiile. Termenul-limită trebuie inclus în registrul parametrilor. În săptămâna 26, niciun scenariu nu schimbă rezultatul cu mai mult de 2,1 puncte.
Când campania își pierde actualitatea devreme, cu o scădere dublă a interesului începând din săptămâna 6, rezultatul rămâne aproape neschimbat: regula pe grupuri ajunge la 52,2%, iar abordarea simultană la 33,4%, un câștig de +18,8 puncte. Propagarea slabă a refuzurilor ridică rezultatele celor două strategii la 61,2% și 87,6%, iar câștigul la +26,3 puncte. Mărimea avantajului se schimbă odată cu ipotezele modelului. În săptămâna 52, semnul diferenței a rămas același în toate scenariile.
Derulați tabelul orizontal pentru a vedea toate coloanele.
| Scenariu | Simultan, săptămâna 52 | Pe grupuri, săptămâna 52 | Valuri aleatorii, săptămâna 52 | Diferență pe grupuri, săptămâna 26 | Diferență pe grupuri, săptămâna 52 | Diferență pe grupuri, săptămâna 78 | Așteptare la coadă (săptămâni) | Săptămâna atingerii pragului de ancorare | Semnal distinctiv |
|---|---|---|---|---|---|---|---|---|---|
| Caz de bază | 35,5 | 55,4 | 44,2 | +1,0 | +19,9 | +15,0 | 12,4 | 29 | Parametrii din registru |
| Capacitate redusă a echipei | 22,8 | 33,5 | 25,2 | -0,9 | +10,7 | +13,5 | 29,0 | 33 | Coadă lungă; toate rezultatele scad |
| Capacitate ridicată a echipei | 58,6 | 67,3 | 72,4 | +2,1 | +8,7 | +7,3 | 2,8 | 25 | Coadă scurtă; câștig mic |
| Propagare puternică a refuzurilor | 9,8 | 17,5 | 13,3 | +1,0 | +7,7 | +4,4 | 12,3 | 56 | Prag de ancorare atins târziu; toate rezultatele scad |
| Propagare slabă a refuzurilor | 61,2 | 87,6 | 71,4 | -0,4 | +26,3 | +20,4 | 12,4 | 23 | Toate rezultatele cresc; câștigul este mai mare |
| Fără învățare și fără efect de ancorare | 29,7 | 40,5 | 31,2 | +0,4 | +10,8 | +6,5 | 12,3 | 29 | Câștigul scade aproximativ la jumătate |
| Pierdere timpurie a actualității | 33,4 | 52,2 | 40,6 | +0,8 | +18,8 | +14,4 | 12,1 | 29 | Schimbare mică |
| Termene prealabile de reglementare lungi | 39,4 | 45,0 | 37,6 | -0,0 | +5,6 | +1,5 | 10,2 | 29 | Contactarea este întârziată de regim; câștig mic |
| Evaluări greșite ale grupurilor | 35,5 | 48,6 | 44,2 | +0,8 | +13,1 | +15,9 | 12,4 | 29 | Regula pe grupuri se apropie de rezultatul valurilor aleatorii |
| Fereastra de piață se închide în săptămâna 40 | 29,4 | 48,7 | 37,5 | +1,0 | +19,4 | +17,0 | 12,4 | 29 | Toate rezultatele scad; câștigul se menține |
Analiză MatchPoint a cazului ipotetic. Rezultatele provin din model, pe baza ipotezelor declarate; nu sunt observații. Valorile sunt procente din ținta de finanțare, dacă nu se precizează altfel. Diferența reprezintă rezultatul regulii pe grupuri minus cel al abordării simultane, în puncte procentuale.
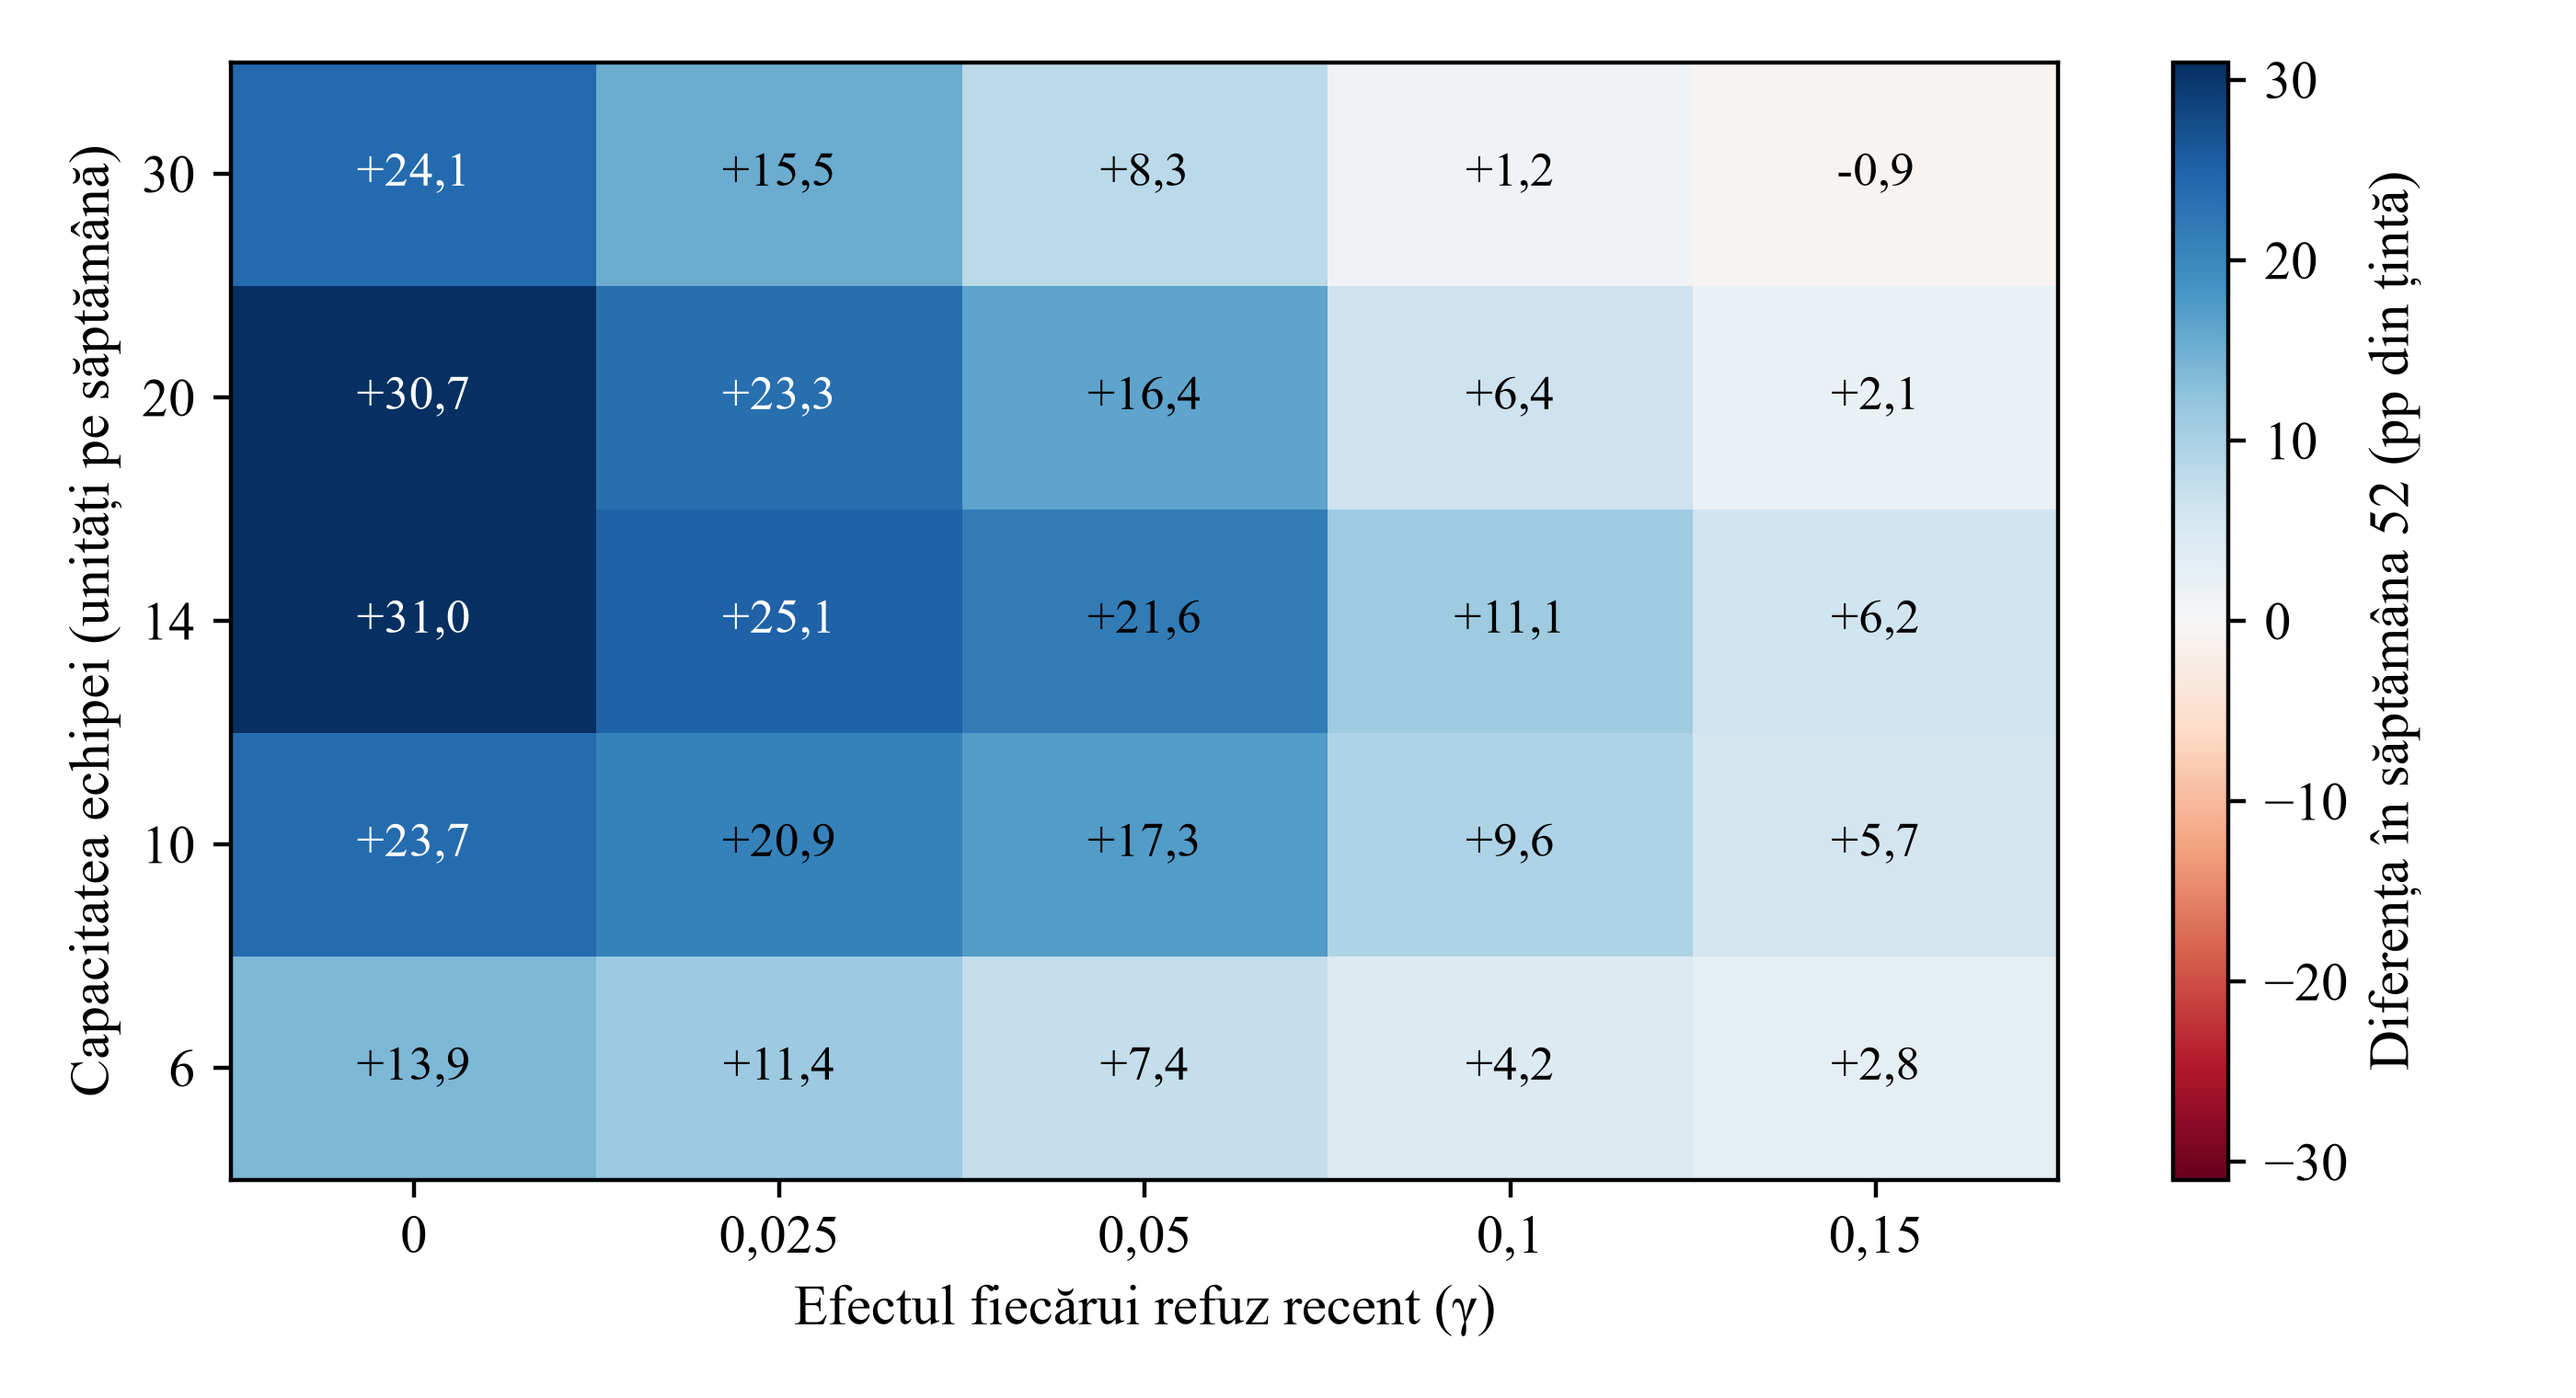
Analiză MatchPoint a cazului ipotetic. Rezultatele provin din model, pe baza ipotezelor declarate; nu sunt observații. Diferența din săptămâna 52 față de abordarea simultană este exprimată în puncte procentuale din ținta de finanțare. Fiecare celulă a grilei folosește aceleași 250 de campanii simulate. Acest eșantion comun diferă de eșantionul folosit în Tabelul 7.
Figura 5 arată câștigul în săptămâna 52 pentru cinci niveluri de capacitate și cinci niveluri de propagare. Câștigul este pozitiv în 24 din 25 de combinații și variază de la -0,9 la +31,0 puncte. La fiecare nivel de capacitate, câștigul se reduce pe măsură ce propagarea se intensifică. La propagarea maximă, diferența ajunge la -0,9 cu o capacitate ridicată și la +2,8 cu o capacitate redusă. Combinația de bază din grilă dă +21,6. În model, propagarea refuzurilor reduce avantajul ordonării și modifică substanțial nivelul angajamentelor semnate în fiecare strategie. Harta descrie mecanismele construite în model; o listă reală poate avea rezultate în afara acestui interval.
18 Alocarea bazată pe aprecierea echipei schimbă comparația dintre valurile timpurii și cele târzii
O echipă care își ordonează singură valurile îi va contacta mai întâi pe investitorii pe care îi consideră cei mai potriviți. Experimentul reproduce această alegere cu un indice care combină scorul consemnat cu jumătate din informația deținută doar de echipă. Indicele are o corelație de 0,93 cu compatibilitatea reală. Rata de semnare este de 15,0% în primul val și de 2,2% în al treilea, o diferență brută de +12,9 puncte. Când valurile sunt stabilite prin tragere la sorți, ratele sunt de 7,7% și 7,4%, o diferență de +0,3 puncte.
În ecuația 6b, Y_i arată dacă investitorul i semnează. E_i este unu pentru primul val și zero pentru al treilea, s_i este scorul consemnat, iar m_i și j_i sunt indicatorii mandatului și jurisdicției. În Tabelul 9, distorsiunea desemnează abaterea față de diferența neajustată dintre primul și al treilea val în cazul alocării aleatorii. După ajustare, aceasta scade de la +12,6 la +5,4 puncte, o reducere de 57%. În model, alocarea bazată pe aprecierea echipei folosește informații absente din scorul consemnat. Schimbarea alocării modifică și componența cozii, precum și reacțiile din campanie la care sunt expuși investitorii. Decalajul rămas nu poate fi atribuit exclusiv informațiilor neînregistrate și nu măsoară abaterea față de un efect cauzal la nivelul campaniei.
Derulați tabelul orizontal pentru a vedea toate coloanele.
| Alocarea pe valuri | Rata de semnare, valul 1 | Rata de semnare, valul 3 | Diferență brută (puncte) | Diferență ajustată (puncte) | Abatere față de reperul randomizat (puncte) |
|---|---|---|---|---|---|
| Subeșantion randomizat (valuri stabilite prin tragere la sorți) | 7,7% | 7,4% | +0,3 | +0,3 | reper |
| Aprecierea echipei, fără ajustare | 15,0% | 2,2% | +12,9 | nu se aplică | +12,6 |
| Aprecierea echipei, ajustată după scorul consemnat, mandat și jurisdicție | 15,0% | 2,2% | nu se aplică | +5,7 | +5,4 |
Analiză MatchPoint a cazului ipotetic. Rezultatele provin din model, pe baza ipotezelor declarate; nu sunt observații. Diferența dintre primul și al treilea val în ponderea investitorilor care semnează până în săptămâna 78, în puncte procentuale; rezultatele repetărilor sunt cumulate.
Comparația randomizată a momentului contactării la nivelul investitorului arată o diferență de +0,3 puncte. Pentru a o detecta cu o putere statistică de 80% ar fi necesari circa 121 231 de investitori în fiecare braț. La același orizont, în săptămâna 78, regula pe grupuri schimbă rezultatul total al campaniei cu +14,4 puncte. Efectul ordonării trece prin interacțiunile dintre investitori, inclusiv prin coadă, pragul de ancorare și stocul refuzurilor. O comparație la nivelul investitorului nu surprinde aceste interacțiuni. Unitatea de analiză este campania.
19 Estimarea efectului cere un eșantion de campanii mai mare decât poate furniza un singur sponsor
Tabelul 10 prezintă reeșantionarea campaniilor simulate. Se extrag campanii independente pentru fiecare strategie și se calculează intervalul diferenței estimate în săptămâna 52 și puterea unui test bilateral la pragul de 5%. Abaterea standard a rezultatului din săptămâna 52 între campanii este de 16,7 puncte pentru abordarea simultană și de 20,9 pentru regula pe grupuri, în jurul unei diferențe de +19,7 puncte în model. Cu trei campanii în fiecare braț, intervalul de 90% este de la -5,5 la +45,2 puncte, iar puterea este de 13%.
Puterea ajunge la 60% cu zece campanii pe braț și la 89% cu douăzeci. Aplicată acestor varianțe, formula standard indică aproximativ 14 campanii pe braț pentru o putere de 80%. Un set mic de campanii proprii permite o analiză descriptivă. Estimarea unui efect la nivelul campaniei cere reunirea într-un studiu a unor campanii distincte, repartizate în brațe paralele.
Puterea crește rapid odată cu numărul campaniilor. Un set comun de date este util, dar reunește sectoare, jurisdicții și perioade diferite. Varianța campaniilor reale ar putea depăși varianța din cazul ipotetic. Chiar și când semnul estimării este corect, mărimea efectului poate rămâne prea incertă pentru a lua o decizie. La cinci campanii în fiecare braț, semnul estimat este corect în 95% dintre extrageri, puterea este de 30%, iar intervalul este de la +0,2 la +39,3 puncte.
Derulați tabelul orizontal pentru a vedea toate coloanele.
| Campanii în fiecare braț | Intervalul de 90% al diferenței estimate în săptămâna 52 (puncte) | Semn corect | Putere la pragul de 5%, cu semn corect | Semnificativ statistic, cu semn greșit |
|---|---|---|---|---|
| 3 | -5,5 până la +45,2 | 90% | 13% | 0,0% |
| 5 | +0,2 până la +39,3 | 95% | 30% | 0,0% |
| 10 | +5,8 până la +33,6 | 99% | 60% | 0,0% |
| 20 | +10,0 până la +29,5 | 100% | 89% | 0,0% |
| 40 | +12,6 până la +26,5 | 100% | 100% | 0,0% |
| 80 | +14,7 până la +24,7 | 100% | 100% | 0,0% |
Analiză MatchPoint a cazului ipotetic. Rezultatele provin din model, pe baza ipotezelor declarate; nu sunt observații. Reeșantionarea rezultatelor simulate din săptămâna 52, cu 4 000 de extrageri pe rând; valorile critice ale distribuției t provin din tabelele standard.
20 Reproducerea rezultatelor și limitele verificărilor
Programul pornește de la o valoare inițială fixă a generatorului aleatoriu și produce toate valorile numerice din lucrare. Rularea care a produs tabelele verifică 100 de condiții de control. Printre acestea: probabilitățile însumează unu; fiecare investitor aparține unui singur val; populația rămâne identică în toate strategiile; la interval zero, regula pe grupuri devine abordare simultană; numărul investitorilor nu crește de la contactare până la semnare; sumele semnate se reconciliază cu suma angajamentelor individuale; contactarea are loc numai după împlinirea termenului prealabil de reglementare și odată cu începerea valului sau ulterior; săptămâna primei închideri este compatibilă cu pragul aferent.
Verificările măsoară coerența internă; realismul modelului se evaluează separat. Pentru o valoare inițială dată, modelul este determinist. O nouă rulare cu aceleași versiuni ale bibliotecilor reproduce toate tabelele. Schimbarea valorii inițiale modifică cifrele prin variația de eșantionare. Din acest motiv, lucrarea raportează intervale între repetări, fără a se baza pe o singură extragere.
Tabelul 11 enumeră principalele verificări. Acestea arată că valorile se reconciliază intern; nu testează cât de bine reflectă mecanismele comportamentul real al investitorilor. O implementare separată a abordării simultane și a regulii pe grupuri, scrisă pe baza ecuațiilor lucrării și cu propriul flux de numere aleatorii, a reprodus câștigul din săptămâna 52 la mai puțin de o jumătate de punct distanță. Cifrele nu au fost verificate pe un set de date extern. Cititorul poate testa concluziile modificând registrul parametrilor și reluând simularea, operațiune care durează câteva minute.
Derulați tabelul orizontal pentru a vedea toate coloanele.
| Verificare | Rezultat așteptat |
|---|---|
| Ponderile jurisdicțiilor, mandatelor și valurilor | Ponderile însumează unu în fiecare categorie |
| Un singur val pentru fiecare investitor, în toate strategiile | Etichetele fac parte din mulțimea permisă; dimensiunile tabloului corespund listei |
| Populație identică între strategii | Amprenta de control rămâne neschimbată după toate rulările |
| Regula pe grupuri cu interval zero | Evoluția angajamentelor semnate coincide cu cea a abordării simultane |
| Numărul investitorilor nu crește de la o etapă la alta | În ordine crescătoare: semnături, intenții neangajante, cazuri calificate, întâlniri, contacte, întreaga listă |
| Reconcilierea sumelor semnate | Suma angajamentelor investitorilor care au semnat coincide cu totalul semnat în perioada respectivă |
| Momentul contactării | Niciun contact înaintea împlinirii termenului prealabil de reglementare sau a începerii valului |
| Numărul total al verificărilor din rulare | 100, toate trecute |
Condiții verificate la rularea modelului; totalul numără fiecare verificare individuală. Bază: analiza MatchPoint a cazului ipotetic.
21 Cum ar trebui proiectat un studiu empiric
Definiți unitatea de alocare, rezultatele și analiza înainte de primul contact. Repartizați prin tragere la sorți campaniile noi și eligibile, chiar de la început, între abordare simultană și valuri ordonate. Echilibrați brațele după sponsor și perioadă calendaristică dacă este fezabil, apoi analizați campaniile în brațul alocat inițial. Schimbarea strategiei după primul contact ar păstra coada, refuzurile și angajamentele-ancoră deja apărute. O introducere etapizată la sponsori care derulează mai multe campanii ar necesita un plan distinct pe clustere, cu campanii noi și controale stabilite în prealabil pentru timpul calendaristic și efectele de propagare [14].
Pentru întrebarea distinctă la nivel de investitor, repartizați prin tragere la sorți o parte dintre investitorii eligibili în valurile de contactare, într-un substudiu definit în prealabil. Țineți substudiul în afara studiului principal sau stabiliți dinainte cum interacționează alocarea sa cu comparația la nivelul campaniei. Consemnați momentele, temeiul legal aplicabil și permisiunile de studiu [15, 16]. Aplicați fiecărui contact regulile de promovare pertinente. Folosiți rezultatele și săptămânile de urmărire din secțiunea 2. Înregistrați comparația și variabilele de ajustare înainte de includere.
Numărul campaniilor determină cât de ferme pot fi concluziile. Pe baza varianțelor din secțiunea 19, aproximativ 14 campanii pe braț oferă o putere de 80% pentru o diferență de +19,7 puncte. Cu mai puține campanii, intervalul este prea larg pentru a lua o decizie. Tabelul 12 prezintă planul. Un studiu mai mic poate descrie evoluția pe etapele conversiei; aceste rezultate trebuie raportate ca statistici descriptive.
Un sponsor mai mic poate ține registrul pentru fiecare campanie, raporta evoluția pe etape pentru fiecare grup, stabili în avans ordinea valurilor și criteriile de lansare și păstra un mic subeșantion randomizat. Apoi poate pune la dispoziția unui studiu comun înregistrări anonimizate și colectate cu acordurile necesare. Câteva campanii proprii nu susțin o afirmație privind efectul ordonării. Înregistrarea prealabilă a planului reduce și riscul de a opri studiul imediat ce rezultatul pare favorabil, ceea ce ar supraestima efectul.
Derulați tabelul orizontal pentru a vedea toate coloanele.
| Element | Specificație | Motiv |
|---|---|---|
| Unitate | Campania pentru ordonare; investitorul din cadrul campaniei pentru răspuns | Efectul se transmite prin interacțiuni |
| Alocare | Repartizarea campaniilor noi de la început în brațe paralele; substudiu distinct privind repartizarea investitorilor în valuri | Separă alocarea de aprecierea echipei |
| Momentul evenimentelor | Fiecare contact, întâlnire, pas al analizei prealabile, refuz și semnare | Permite compararea la aceleași momente de urmărire |
| Consimțământ | Temeiul legal se consemnează; datele cu caracter personal se limitează la strictul necesar [15, 16] | Permite analiza |
| Rezultate | Întâlnire calificată, intenție neangajantă, semnare și prima închidere, în săptămânile 26, 52 și 78 | Corespunde secțiunii 2 |
| Eșantion | Aproximativ 14 campanii pe braț pentru varianța din cazul ipotetic | Putere statistică |
| Analiză | Analiză conform brațului alocat, ținând cont de straturile de alocare și de covariatele definite în prealabil | Păstrează comparația la nivelul campaniei |
| Raportare | Toate campaniile, inclusiv cele oprite sau eșuate | Reduce distorsiunea cauzată de includerea exclusivă a campaniilor care au continuat |
Plan propus; rubricile descriu datele necesare și deciziile de luat. [14, 15, 16]
22 Ce primește clientul sau comitetul: un plan, un registru și un reper
Clientul sau comitetul de investiții ar trebui să vadă întâi planul valurilor: ce grupuri intră în fiecare val, de ce și ce regim de abordare se aplică fiecărui grup. Tabelul 13 enumeră documentele. Planul ar trebui să arate indicele de pregătire și datele care îl susțin pentru fiecare grup, precum și cine poate aproba următorul val și după ce verificare.
Raportul de progres ar trebui să compare, pentru fiecare grup, angajamentele semnate și intențiile neangajante din săptămânile 26, 52 și 78 cu ținta de finanțare și cu pragul primei închideri. Raportul include registrul refuzurilor și orele alocate de echipa de conducere. Reperul arată ce ar fi rezultat din abordarea simultană, potrivit parametrilor declarați. Cifra trebuie identificată ca rezultat al modelului. Ea nu dovedește că ordinea a fost eficientă.
Comitetul trebuie să cunoască și limitele datelor. Cifrele lucrării nu acoperă prețul, condițiile sau calitatea investitorilor, iar mărimea lor nu are susținere în date observate. Un câștig de +19,7 puncte în simulare nu justifică prezentarea acelei valori ca rezultat așteptat. Raportul ar trebui să precizeze mecanismul, dovezile disponibile și condițiile în care planul trebuie abandonat.
Derulați tabelul orizontal pentru a vedea toate coloanele.
| Element | Conținut | Întrebarea la care răspunde |
|---|---|---|
| Planul valurilor | Grupuri, val, regim de abordare și autoritate de lansare | De ce a fost aleasă această ordine? |
| Indicele de pregătire | Parametrii și dovezile pentru fiecare grup | Poate fi justificată ordinea grupurilor? |
| Rezultate la termenele de măsurare | Angajamente semnate și intenții neangajante, pe săptămână și pe grup | Cât de aproape este campania de țintă? |
| Registrul refuzurilor | Dată, etapă, motiv, investitorii care au aflat | Ce trebuie schimbat în următorul val? |
| Timpul echipei de conducere | Ore alocate, așteptare la coadă | Capacitatea disponibilă limitează progresul? |
| Reperul modelului | Rezultat ipotetic, marcat ca atare | Ce ar fi putut produce un plan diferit? |
| Condiții de renunțare la plan | Semnale legate de fereastra de piață, ancorare și propagarea refuzurilor | Când trebuie contactați ceilalți investitori? |
Documentație propusă. Rubricile descriu informațiile care ar trebui prezentate.
23 O regulă pentru o campanie reală și limitele automatizării
Regula propusă are cinci pași. Mai întâi, stabiliți fereastra de oportunitate. Dacă aceasta sau termenul mandatului se încheie în aproximativ 26 de săptămâni, modelul indică un câștig mic la acel orizont. Contactați grupurile care pot decide repede și păstrați restul pentru un al doilea val. Apoi, calculați capacitatea echipei de conducere. Dacă așteptarea estimată în abordarea simultană depășește câteva săptămâni, o lansare fără ordine alocă aleatoriu timpul echipei; ordonarea își poate justifica atunci costul. Al treilea pas este construirea planului pentru cele cincisprezece grupuri cu ajutorul indicelui de pregătire. Dați prioritate grupului care poate furniza un investitor-ancoră.
În al patrulea rând, evitați să plasați automat primii investitorii care decid cel mai repede și alocă sumele cele mai mici. În model, aceasta întârzie atingerea pragului de ancorare și lasă deciziile cele mai lente la final. În al cincilea rând, lansați fiecare val ulterior după consultarea registrului refuzurilor și revizuirea prezentării. Dacă în câteva săptămâni apar mai multe refuzuri din același segment și se observă propagarea lor, suspendați contactarea acelui segment. Aceste recomandări provin dintr-un model ipotetic și sunt valabile în măsura în care se aplică mecanismele sale.
Instrumentele de date și sistemele automatizate pot întreține registrul, semnala informațiile învechite și pregăti o versiune de lucru a raportului. Echipa rămâne responsabilă de repartizarea investitorilor și lansarea valurilor. Orice model sau scor trebuie evaluat pentru întrebarea la care răspunde, folosind campanii păstrate separat de datele de dezvoltare. Rezultatul se consemnează împreună cu data și versiunea.
24 Limite și următorul pas
Mecanismele experimentului sunt construite astfel încât să favorizeze ordonarea: coada, îmbunătățirea prezentării și ancorarea. Propagarea refuzurilor reduce câștigul și influențează nivelul semnărilor în toate strategiile. Nicio sursă nu cuantifică această propagare. Regula exploatează aceleași mecanisme care generează rezultatele; experimentul arată ce se întâmplă dacă ipotezele sunt valabile. Validitatea lor în practică rămâne de verificat. Toți parametrii sunt ipoteze ale modelului, fără valori preluate din surse. Scenariul cu termene prealabile lungi arată că avantajul poate scădea la câteva puncte, iar regula care plasează birourile de familie primele inversează rezultatul. Modelul nu include factori suplimentari care ar putea crește costul întârzierii peste efectul de învechire, cum ar fi un fond concurent sau oboseala investitorilor într-un proces lung. Asemenea factori ar putea inversa rezultatul.
Investitorii sunt independenți în afara propagării refuzurilor descrise. Modelul exclude contactele repetate, fondurile concurente, modificările de condiții, efectele asupra prețului și un plafon fix. Folosește un termen simplu de eroare pentru scorul de pregătire consemnat. Analiza de reglementare acoperă anumite dispoziții privind ofertele și promovarea. Normele saudite separate pentru fonduri și regimurile naționale ale UE nu fac obiectul analizei. Confirmați calea aplicabilă și regulile în vigoare cu specialiști calificați înainte de a le utiliza.
Folosiți registrul din Tabelul 3 la următoarea campanie. Consultanții sau platformele cu permisiunile necesare pot reuni campanii eligibile distincte pentru studiul cu brațe paralele din secțiunea 21. Până când există astfel de dovezi, folosiți simularea pentru a stabili condițiile care merită testate și consultați registrul refuzurilor înainte de a lansa un nou val.
Referințe
- Dubai Financial Services Authority. DFSA Rulebook, General Module, chapter 3 (financial promotions), rules 3.2.1 (guidance), 3.4.1 and 3.5.1, version VER72/07-26, consultat la 14 octombrie 2026; and A Guide to the DIFC Financial Promotions Prohibition, June 2018. Reguli obligatorii și îndrumări valabile la data consultării; ghidul este din perioada indicată. https://dfsaen.thomsonreuters.com/entiresection/15119
- Abu Dhabi Global Market. Financial Services and Markets Regulations 2015, section 18 and Schedule 2, consolidated version in force from 21 May 2026, ADGM Rulebook, consultat la 14 octombrie 2026. Reglementări obligatorii. https://en.adgm.thomsonreuters.com/rulebook/18-restrictions-financial-promotion
- Capital Market Authority, Regatul Arabiei Saudite. Rules on the Offer of Securities and Continuing Obligations, modificate prin Rezoluția 3-6-2026 din 19 ianuarie 2026, articolele 8–10. Traducere în limba engleză a autorității; textul oficial este în limba arabă. Normele separate pentru fonduri nu fac obiectul analizei. https://cma.gov.sa/en/RulesRegulations/Regulations/Documents/RULES_ON_THE_OFFER_OF_SECURITIES_AND_CONTINUING_OBLIGATIONS_en2026.pdf
- Capital Market Authority, Emiratele Arabe Unite. Decretul-lege federal nr. 32 din 2025 privind Capital Market Authority; Financial Activities Rulebook, articolul 6 privind obligațiile specifice promovării. https://legislation.uaecma.gov.ae/en/entiresection/1 https://legislation.uaecma.gov.ae/en/entiresection/2571
- United Kingdom. Financial Services and Markets Act 2000 (Financial Promotion) Order 2005, SI 2005/1529, article 19. Act normativ obligatoriu, în forma publicată pe legislation.gov.uk. https://www.legislation.gov.uk/uksi/2005/1529/article/19
- Parlamentul European și Consiliul. Directiva 2011/61/UE privind administratorii fondurilor de investiții alternative, text consolidat la 16 aprilie 2026, articolul 30a alineatele (1) și (2). Regimurile naționale de plasament privat nu fac obiectul analizei. https://eur-lex.europa.eu/legal-content/EN/TXT/PDF/?uri=CELEX%3A02011L0061-20260416
- United States. 17 CFR 230.506 (Regulation D, Rule 506), 17 CFR 230.501(e) (calculul numărului de cumpărători) and 17 CFR 230.502(c) (restricții privind modalitatea de ofertare). Electronic Code of Federal Regulations. https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.506 https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.501 https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.502
- Institutional Limited Partners Association. ILPA Principles 3.0: Fostering Transparency, Governance and Alignment of Interests for General and Limited Partners. 2019. Standard voluntar al industriei, fără caracter obligatoriu. https://ilpa.org/wp-content/uploads/2019/06/ILPA-Principles-3.0_2019.pdf
- Duane Morris LLP. Private Equity Fund Timeline. Presentation by J. Wheater, August 2014. Material de practică din perioada indicată, fără bază de sondaj. https://www.duanemorris.com/site/static/private_equity_fund_timeline.pdf
- Bikhchandani, S., Hirshleifer, D., Tamuz, O. and Welch, I. Information Cascades and Social Learning. 25 May 2021. Sinteză teoretică, în versiunea de lucru. https://arxiv.org/abs/2105.11044
- Astebro, T., Lovo, S., Fernandez Sierra, M. and Vulkan, N. Herding in Equity Crowdfunding. HEC Paris Research Paper 1245, 7 December 2017, revised June 2018. Lucrare în versiune de lucru; a fost consultat doar rezumatul. https://econpapers.repec.org/paper/ebgheccah/1245.htm
- Cortes, K., Singh, M., Solomon, D. H. and Strahan, P. The Stench of Failure: How Perception Affects House Prices. NBER Working Paper 30760, December 2022. Lucrare în versiune de lucru privind piața locuințelor; a fost consultat doar rezumatul. https://www.nber.org/papers/w30760
- Bernstein, S., Korteweg, A. and Laws, K. Attracting Early Stage Investors: Evidence from a Randomized Field Experiment. Stanford Graduate School of Business Research Paper 3006, 2014. Lucrare în versiune de lucru; a fost consultat doar rezumatul. https://ideas.repec.org/p/ecl/stabus/3006.html
- Taljaard, M., Lilford, R., Girling, A. and Hemming, K. The stepped wedge cluster randomised trial: an opportunity to increase the quality of evaluations of service delivery and public policy interventions. Trials 16(Suppl 2):P4, 2015. Rezumat de conferință. https://pmc.ncbi.nlm.nih.gov/articles/PMC4659269/
- United Arab Emirates Government portal. Data protection laws: Federal Decree-Law No. 45 of 2021 on the protection of personal data, in force 2 January 2022. Rezumat al portalului oficial, consultat la 14 octombrie 2026; textul decretului-lege nu a fost consultat. https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Information Commissioner's Office. Electronic mail marketing, guide to PECR. Îndrumări ale autorității de reglementare, consultate la 14 octombrie 2026. https://ico.org.uk/for-organisations/direct-marketing-and-privacy-and-electronic-communications/guide-to-pecr/electronic-and-telephone-marketing/electronic-mail-marketing/
Despre autor
Chennakeshav (CK) este un executiv în finanțe corporative și investment banking cu peste 25 de ani de experiență globală în inițierea, structurarea și executarea tranzacțiilor de M&A, capital de creștere și strategie corporativă. A condus mandate de creare de valoare pentru fondatori, companii și fonduri; a conectat perspectiva consiliului de administrație cu execuția practică și finalizarea tranzacțiilor.
Cariera sa include Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, societăți din portofoliul ADQ și Emirates Growth Fund, în TMT, imobiliare, fintech, deeptech, cleantech, infrastructură și energie. A colaborat cu conducerea executivă, fonduri de private equity și venture capital, fonduri suverane și birouri de administrare a averilor familiale pentru finanțări complexe și întreprinderi în extindere; a condus analize de due diligence în M&A, integrare post-fuziune și inițiative de transformare a afacerilor pentru crearea de valoare.
La Matchpoint Partners este Managing Partner, conducând practica de finanțe corporative, M&A și atragere de capital a firmei. Deține un MBA de la London Business School, o diplomă de inginer de la VTU și urmează un Master of Laws (LLM, în curs) la UCL London.
Mentor activ al start-up-urilor, CK oferă mentorat la Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute și IN5, este Entrepreneur Mentor in Residence (EMiR) la London Business School și jurizează Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Declinarea răspunderii
Lucrarea face parte dintr-o serie continuă despre structura piețelor private și alternative. Opiniile exprimate aparțin autorului. Lucrarea are scop informativ, descrie structura pieței în termeni generali și nu constituie consultanță de investiții, juridică, fiscală sau de reglementare ori o recomandare privind un titlu, vehicul sau o contraparte.
