
1 의사결정: 전체 명단에 동시에 연락할지, 순서를 정해 접촉할지
자금 모집에는 여러 관할권과 투자 유형의 투자자가 참여한다. 스폰서나 운용사는 한 책임자 팀과 한 벌의 문서로 일하며 자신의 평판을 걸고 투자자를 만난다. 전체 명단에 동시에 연락할지, 관할권과 투자 유형에 따라 순서를 정하고 앞 단계에서 얻은 정보를 다음 단계에 반영할지가 핵심 결정이다. 사모 자금을 조달하는 창업자, 최고재무책임자, 스폰서와 걸프협력회의 회원국 및 그 밖의 지역에서 출자자를 모집하는 펀드 운용사 모두 이 선택에 직면한다. 이 연구는 가상의 투자자 240명과 2억 달러의 모집 목표를 놓고 비교한다.
저자는 접촉 시점이 기록된 투자자 집단 자료를 보유하지 않아 관측 전환율을 보고하지 않는다. 분석 틀은 투자자 접촉 시점과 방법을 규율하는 마케팅 제도 [1, 2, 3, 4, 5, 6, 7], 펀드 클로징 관행과 실무 일정 [8, 9], 투자자 간 학습 연구 [10, 11, 12, 13]에 근거한다. 실험은 같은 난수 표본으로 일곱 전략을 비교해 명시한 메커니즘에서 어떤 결과가 나오는지 보여 준다. 가정에 의존하는 결과의 범위도 명시한다.
이 연구는 의사결정 틀, 재현 가능한 실험, 실증 연구에 필요한 증거 요건을 제시한다. 모의 사례에서 순차 접촉이 언제 얼마나 동시 접촉을 앞서는지, 무작위 배정 및 완전정보 순위와 비교해 어떤지, 어떤 스트레스 조건에서 각 우위가 사라지는지 살펴본다. 실제 전환율, 권장 단계 간격, 진행 중인 개별 계약에 대한 효과는 추정하지 않는다.
걸프와 그 밖의 지역에 걸친 투자자 명단에는 여러 규제 체계와 의사결정 일정이 동시에 적용된다. 한 관할권의 국부펀드나 기관투자자, 다른 관할권의 패밀리오피스, 또 다른 관할권의 재간접펀드는 허용 접촉 경로, 결정에 걸리는 시간, 서로의 반응을 알 가능성에서 차이가 날 수 있다. 연구는 이런 차이를 입력값으로 삼아 어떤 순서가 도출되는지 살펴본다.
2 성과 지표: 지정 시점까지의 서명 약정액
접촉 순서의 효과는 정해진 시점의 성과로 평가한다. 첫 미팅 후 실사 절차를 개시하면 요건을 충족한 미팅으로 집계한다. 투자자가 잠정 약정을 제시하면 실사가 진전된 것으로, 서류에 서명하면 약정이 확정된 것으로 본다. 모형은 잠정 약정의 92%가 4주 뒤 서명으로 이어진다고 가정한다. 주 지표는 모집 시작 후 52주 차 서명 약정액의 목표 대비 비율이다. 순서의 효과는 금액과 시점 모두에 나타날 수 있으므로 26주 차와 78주 차도 함께 보고한다.
측정 시점은 펀드 클로징 구조를 따른다. 최초 클로징 기준은 목표의 15%인 3,000만 달러의 서명 약정이다. 26주 차와 52주 차까지 이 기준에 도달한 반복의 비율, 그리고 도달 주차의 중앙값을 보고한다. 78주의 분석 기간은 최초 클로징까지의 26주와 이후 클로징 기간 52주를 합한 것이다. 업계 기준이 최초 클로징 이후의 예시로 제시한 12개월과 맞는다 [8]. 모형에서 실제 적합도가 0.6 이상인 투자자가 첫 미팅에서 거절하면 관계를 잃은 것으로 집계한다.
비교를 단순화하기 위해 모집 한도를 적용한 클로징액 대신 서명으로 확인된 수요를 집계한다. 실제 펀드와 발행사에는 모집 상한이 있다. 목표에 근접하거나 웃도는 수치는 해당 수준의 수요가 존재한다는 뜻으로 읽어야 한다. 이 지표는 가격, 조건, 약정한 투자자의 질, 자본 비용을 보여 주지 않는다. 실제 의사결정에서는 이 요소도 고려해야 한다.
3 걸프 지역 규정이 허용하는 접촉 대상과 경로
두바이금융서비스청(DFSA)은 금융서비스 계약을 맺거나 금융상품을 거래하도록 제안하거나 유도하는 의사소통을 금융상품 권유로 정의한다. GEN 3.4.1은 업무 행위 규정에서 지정한 유형의 전문고객으로 간주할 합리적 근거가 있는 사람만을 대상으로 하며 그 사람만 수락할 수 있는 권유를 면제한다. 별도 면제는 두바이국제금융센터에 있는 수신인이 해당 권유를 받아 보겠다고 먼저 요청해 그 사람에게 전달하는 경우에 적용된다. 전문고객만을 대상으로 하는 권유는 전문고객으로 보이지 않는 사람에게 보내면 안 되며, 전문고객만 이를 근거로 행동해야 한다는 점을 명시해야 한다. 지침은 센터 안에 실제로 있으면서 정기적으로 또는 장기간 권유하는 행위를 금융서비스 영위로 볼 수 있다고 덧붙인다 [1].
아부다비글로벌마켓 금융서비스 및 시장 규정 제18조는 업무 과정에서 투자 활동에 참여하도록 제안하거나 유도하는 의사소통을 제한한다. 규정에 열거된 경로에는 인가받은 자 또는 면제 대상자의 의사소통, 아랍에미리트 금융서비스 규제기관으로부터 인가를 받고 그 감독을 받는 자의 의사소통, 인가받은 자 또는 면제 대상자가 제18조에 따라 승인한 내용, 별표 2에 따라 적용되는 면제가 포함된다. ADGM 밖에서 시작된 의사소통은 ADGM 안에 영향을 미칠 수 있을 때만 제한 대상이 된다. 별표 2는 요청에 따른 실시간 의사소통과 요청 없이 이뤄진 실시간 의사소통을 구분하고, 이를 서신이나 이메일 같은 비실시간 의사소통과 별도로 다룬다 [2].
2026년 1월 개정된 사우디아라비아 자본시장청 규정은 증권 사모 시 원칙적으로 인가받은 주선인을 두고 제안 최소 열흘 전에 통지하도록 한다. 일정한 채무증권 제안의 경우 제안 시작 전에 통지하고 국내 제안자 또는 특수목적기구가 제10조(a)(2)의 요건을 충족하면 통지 기간을 단축할 수 있다. 제8조와 제9조는 기관고객 및 적격고객 대상 제안과 제한 제안을 다룬다. 제한 제안에는 그 밖의 피제안자를 최대 100명 포함할 수 있으며, 1인당 납입금은 20만 사우디리얄 또는 그 상당액 이하다. 동일한 종류의 증권을 대상으로 한 제한 제안은 12개월에 한 번만 가능하다 [3]. 별도의 펀드 규정은 검토 범위에 포함하지 않았다.
아랍에미리트 금융자유구역 밖에서는 2026년 1월 1일부터 자본시장청이 증권상품청을 대체했다. 규제기관의 권유 규정 제6조는 사모 방식으로 전문투자자 또는 거래상대방에게 외국 펀드 지분을 권유할 수 있다고 명시한다. 각각의 접촉마다 상품, 수신인 분류 및 권유 주체의 권한을 확인해야 한다. 인용 조항은 모의실험에서 설정한 6주의 준비 기간을 규정하지 않는다 [4].
4 영국·EU·미국의 경로는 전문투자자 여부와 최초 접촉 방식에 달려 있다
영국 금융상품 권유 명령 제19조는 두 가지 적용 경로를 규정한다. 송신자가 수신인을 투자 전문가로 볼 합리적 근거가 있어 해당 수신인에게 전달하는 경우와, 해당 의사소통이 투자 전문가만을 대상으로 한다고 합리적으로 볼 수 있는 경우다. 규정에 열거된 표시나 그 밖의 요소는 두 번째 판단의 근거가 될 수 있으며, 어느 하나가 모든 경우에 필요한 것은 아니다. 해당 조항은 준비 기간을 정하지 않는다. 의사소통을 보내기 전에 어느 경로를 적용하는지와 그 근거를 기록한다 [5].
제30a조는 인가받은 EU 대체투자펀드 운용사가 조건에 따라 잠재적 전문투자자를 대상으로 사전 마케팅을 할 수 있도록 한다. 투자자가 제공된 정보만으로 투자 약정을 할 수 없어야 하고, 그 정보가 청약 서류에 해당하지 않아야 한다는 조건 등이 적용된다. 운용사는 사전 마케팅 시작 후 2주 이내에 본국 관할 당국에 비공식 서신을 보내야 한다. 시작 후 18개월 이내에 전문투자자가 사전 마케팅 자료에서 언급됐거나 그 결과로 설정된 펀드에 청약하면, 마케팅에 따른 청약으로 간주해 해당 통지 절차를 적용한다 [6]. 회원국별 사모 규정은 이번 검토 범위에 포함하지 않았다.
미국의 규칙 506(b)에는 규칙 502(c)의 일반 권유 금지가 적용된다. 발행사의 합리적 판단과 규칙 501(e)의 산정 제외 기준을 적용한 뒤, 임의의 연속 90일 동안 산정 대상 매수인은 최대 35명이다. 적격투자자는 산정 제외 대상에 포함된다. 비적격 매수인은 규칙 506(b)이 정한 투자 지식과 경험 요건을 충족해야 하며, 발행사는 매각 직전의 합리적 판단에 의존할 수 있다. 규칙 506(c)는 모든 매수인이 적격투자자이며 발행사가 그 지위를 확인하기 위한 합리적 조치를 취하면 일반 권유를 허용한다 [7]. 최초 접촉 방식과 지위 확인 절차를 따로 계획해야 한다. 인용된 규칙 506(c) 조항은 첫 미팅의 기한을 정하지 않는다.
표 1은 일곱 가지 접촉 경로와 모의실험에서 사용한 준비 기간을 비교한다. 모든 기간은 주 단위 정수로 표시한 시나리오 입력값이다. 사우디아라비아에 적용한 2주는 논의한 증권 경로의 일반적인 제안 전 열흘 통지 규칙을 반영한다. 이는 지정된 채무증권 제안의 단축 통지 예외를 모형에 반영한 값이 아니며, 펀드 마케팅 일정을 정하거나 개별 투자자에게 접촉할 수 있는 근거를 부여하지도 않는다.
표를 가로로 스크롤하면 모든 열을 볼 수 있습니다.
| 접촉 경로 | 인용 문서가 명시하는 사항 | 인용 문서에서 확인할 수 없는 사항 | 적용 준비 기간(주) |
|---|---|---|---|
| DIFC | 전문고객으로 간주되는 사람만을 대상으로 하는 권유에는 예외 적용; 대상 명시 필요 [1] | 지위 확인에 걸리는 시간; 펀드별 모집 규정 | 1 |
| ADGM | 열거한 예외 외에는 권유 제한; 적용 범위는 ADGM 내 영향 가능성에 따름 [2] | 개별 접촉에 맞는 예외; 준비에 걸리는 시간 | 1 |
| UAE 금융자유구역 밖 | 사모를 통한 전문투자자 또는 거래상대방 대상 외국 펀드 지분 권유 [4] | 적용 경로와 수신인 지위, 권유 주체의 권한을 확인하는 데 드는 시간 | 6 |
| 사우디아라비아 | 인가받은 주선인, 통상 제안 전 열흘 통지, 지정 채무증권 제안은 단축 통지 가능 [3] | 펀드 지분 규정; 주선인 선정에 걸리는 시간 | 2 |
| 영국 | 수신인을 투자 전문가로 볼 합리적 근거가 있거나 의사소통이 투자 전문가만을 대상으로 한다고 합리적으로 볼 수 있음 [5] | 지위 확인에 걸리는 시간; 펀드 권유의 제한 | 2 |
| 유럽연합 | EU 대체투자펀드 운용사: 2주 이내 서신 통지, 18개월 이내 관련 펀드 청약은 마케팅 결과로 간주 [6] | 회원국별 사모 규정 | 2 |
| 미국 | 506(b)는 일반 권유 금지; 506(c)는 적격투자자 지위 확인 필요 [7] | 지위 확인에 걸리는 시간; 주법 | 3 |
인용한 1차 규정 원문을 참조한다 [1–7]. 마지막 열은 법정 준비 기간을 뜻하지 않는 시나리오 입력값이다.
5 펀드의 클로징 관행과 투자자 일정이 단계별 성과의 시한을 정한다
기관 출자자 협회(ILPA)의 2019년 원칙은 자금 모집이 최초 클로징 후 합리적인 기간, 예를 들어 12개월 안에 끝나야 한다고 설명한다. 최초 클로징과 최종 클로징 사이에 참여한 투자자에게는 이자를 부과하고, 해당 이자는 펀드 자산으로 처리하지 않고 최초 클로징 투자자에게 돌려주도록 권고한다 [8]. 이 원칙에 강제력은 없다. 일찍 약정한 투자자에게 보상할 수 있으며 늦은 단계의 투자자가 합류할 수 있는 기간은 계약으로 제한된다는 점을 보여 준다.
실무 자료의 클로징 일정도 이 구조와 맞는다. 2014년 8월 법률회사의 발표 자료는 마케팅에 6개월에서 1년 이상, 조건 협상에는 통상 약 3~6개월이 걸리고 추가 클로징은 약 1년에 걸쳐 이뤄질 수 있다고 설명한다 [9]. 해당 시점에 작성된 발표 자료로, 설문조사가 아니다. 기간의 범위를 제시하지만 분포나 관할권·투자 유형별 차이는 알려 주지 않는다.
이에 따라 실험은 요건을 충족한 첫 미팅부터 결정까지의 중앙값을 기관투자자 24주, 패밀리오피스 8주, 재간접펀드와 기업 15주로 가정한다. 값은 실무 자료의 범위를 참고해 설정했으며 해당 자료에서 직접 추출하지 않았다. 이 연구에서는 걸프나 다른 지역의 투자자가 공표한 의사결정 일정을 찾지 못했다. 따라서 이 연구의 일정 관련 결과는 모두 가정한 기간에 따라 달라진다. 실증 연구에서는 이 기간이 결과에 미치는 영향을 우선 검토할 필요가 있다.
실험은 투자자가 기대하는 기간에 최초 클로징이 이뤄지지 않으면 그 자체가 신호가 된다고 가정한다. 업계 기준은 늦게 합류한 투자자가 이자를 부담해야 한다고도 권고한다 [8]. 실험에는 이자 비용을 넣지 않았다. 대신 모집이 길어질수록 관심이 낮아지는 현상을 제안의 신선도를 나타내는 항에 반영하고, 결과가 이 항에 얼마나 의존하는지 검토한다. 실제 모집에서는 투자자 행동과 더불어 클로징 관행과 계약 조건이 지연 비용에 영향을 미친다.
6 접촉 순서는 정보를 전달한다; 관련 연구는 제한적이며 결과는 엇갈린다
정보 연쇄 이론은 순서가 중요한 이유를 제시한다. 표준 모형에서는 앞선 사람의 행동을 관찰한 참가자가 자신의 정보와 무관하게 그 행동을 따르는 것이 합리적일 수 있다. 이 분야의 초기 연구자들이 쓴 문헌 검토에 따르면 연쇄는 작은 충격에도 흔들리며, 신호의 정확도가 낮은 순서로 참여해도 빠르게 형성되는 경향이 있다. 정보가 더 정확한 참가자를 앞에 두면 단일 신호에 의존하는 연쇄가 즉시 시작돼 전체 판단이 부정확해질 수 있다. 앞선 행동을 관찰하는 데 비용이 들면 앞 순서의 참가자가 비용을 부담하고 나중 참가자가 혜택을 얻을 수 있다고도 설명한다 [10].
같은 문헌은 기업공개와 비슷하게 판매자가 고정 가격으로 지분을 순차적으로 제안하는 사례를 설명한다. 이때 수요는 취약하다. 초기 부정적 신호가 몇 차례 나오면 매수가 급감할 수 있으며, 문헌은 청약이 모집 물량을 크게 웃돌거나 밑도는 경향에 관한 증거를 인용한다 [10]. 이 결과는 이진 신호와 동일한 매수인을 가정한다. 순서가 결과를 바꿀 수 있고 앞선 사건에 따라 결과가 달라질 수 있음을 보여 주지만, 내부 의사결정이 길고 서로 다른 펀드 출자자에게 효과가 얼마나 큰지는 확정하지 않는다.
실증 연구는 많지 않고 결론도 한 방향으로 수렴하지 않는다. 지분형 크라우드펀딩 연구에서는 직전 투자 약정의 금액과 그 이후 경과 시간이 다음 약정을 예측하며, 정보가 적은 투자자일수록 그 관계가 강하다 [11]. 주택 경매 연구에서는 유찰된 주택이 이후 2.6% 할인된 가격에 매각되며, 유찰이 반복되면 할인율이 커지고 시간이 지나면 감소했다. 저자들은 이를 부정적 인식의 영향으로 해석한다 [12]. 두 연구 모두 기관투자자를 대상으로 하지 않았다.
이 연구의 질문에 가장 가까운 무작위 현장 실험에서는 초기 기업 투자자 약 4,500명에게 약 17,000건의 이메일을 보냈다. 평균적으로 투자자들은 창업팀 정보에 강하게 반응했지만 사업 성과나 기존 대표 투자자 정보에는 뚜렷한 반응을 보이지 않았다 [13]. 실험에서 무작위로 바꾼 것은 투자자가 받은 정보였다. 접촉 시점은 바꾸지 않았고 참가자는 초기 기업 투자자였다. 대표 투자자 정보에 평균적인 투자자가 반응한다는 가정은 이 결과로 뒷받침되지 않는다. 이에 따라 이 연구는 앵커 효과를 제거한 스트레스 시나리오를 포함한다.
7 관할권과 투자 유형별로 접촉 순서를 정하고, 근거를 검토한 뒤 다음 단계로 넘어간다
제안하는 규칙은 관할권과 투자 유형으로 나눈 각 그룹을 하나의 접촉 단계에 배정한다. 다섯 관할권과 세 투자 유형을 조합하면 열다섯 그룹이 된다. 그룹별 준비도 지수는 기록된 투자자 적합도의 평균에 해당 유형의 일반적인 약정액을 곱한 뒤, 규제상 준비 기간과 일반적인 의사결정 기간의 합으로 나눈 값이다. 그룹을 지수순으로 정렬해 명단의 약 30%, 35%, 35%를 각 단계에 배정한다. 한 그룹을 여러 단계로 나누지 않아 각 단계의 구성을 한 문장으로 설명할 수 있다.
다음 단계에 앞서 거절 기록과 접촉 과정에서 받은 의견을 검토한다. 모의실험은 실행 규칙을 일정하게 유지하기 위해 단계 간격을 6주로 고정한다. 표 2는 준비도 지수와 단계 전 검토에 쓰는 기준을 제시한다. 개별 투자자의 순위는 별개의 문제다. 실험에서는 실무팀이 알 수 없는 입력값으로 개별 순위를 매긴 경우를 비교 기준으로 삼아 그룹별 규칙의 성과를 살펴본다.
그룹 내 기록된 적합도를 평균하면 한 투자자의 기록에 있는 잡음보다 그룹 전체를 체계적으로 잘못 판단한 경우가 더 큰 영향을 미친다. 그룹 평가 오류를 다룬 스트레스 시나리오에서 이 위험을 검토한다. 다른 입력값이 같을 때 규제상 준비 기간이 늘면 점수가 낮아진다. 다른 조건이 지연의 영향을 상쇄하면 준비 기간이 긴 그룹도 앞 단계에 배정될 수 있다. 첫 접촉은 단계 개시일과 규제상 준비 기간 종료일 중 늦은 시점에 이뤄진다.
표를 가로로 스크롤하면 모든 열을 볼 수 있습니다.
| 기준 | 측정 방법 | 접촉 순서에 미치는 영향 | 실무팀이 확보할 자료 |
|---|---|---|---|
| 1. 투자 유형 적합도 | 그룹 내 기록된 적합도의 평균 | 높을수록 먼저 접촉 | 공개 투자 방침과 과거 약정 |
| 2. 투자 가능 금액 | 투자 유형별 일반적인 약정액 | 클수록 먼저 접촉 | 명시된 투자 금액 범위 |
| 3. 의사결정 기간 | 첫 미팅부터 결정까지의 일반적인 주 수 | 짧을수록 먼저 접촉 | 해당 투자자의 과거 의사결정 소요 기간 |
| 4. 규제상 준비 기간 | 해당 경로로 접촉할 수 있을 때까지의 주 수 | 짧을수록 먼저 접촉 | 접촉 경로와 수신인 지위 기록 |
| 5. 다른 투자자에게 알려지는 정도 | 해당 그룹의 거절 중 다른 그룹에 알려지는 비율 | 높을수록 나중에 접촉 | 확인된 인적 네트워크와 공동 투자 관계 |
| 6. 앵커 약정 가능성 | 다른 투자자의 기준이 될 초기 약정을 제공할 가능성 | 높을수록 먼저 접촉 | 과거 주도 투자 약정 |
| 7. 제안 장기화에 따른 위험 | 해당 그룹과의 접촉을 늦추는 비용 | 높을수록 먼저 접촉 | 시장 기회 기간과 최종 기한에 관한 자료 |
제안한 평가표이며 출처가 제시한 가중치는 없다. 실험은 기준 1~4를 준비도 지수에, 기준 5~7을 다음 단계 전 검토와 스트레스 시나리오에 적용한다.
8 각 접촉의 시점과 동의를 기록한다
순서의 효과를 검증하려면 각 접촉의 시점과 지위를 확인할 수 있어야 한다. 투자자별·접촉별로 경로, 수신인 지위와 그 근거, 배정 단계, 계획 및 실제 접촉일, 첫 미팅일, 실사 개시일, 잠정 약정일, 서명일, 거절 여부와 사유, 책임자가 투입한 시간을 기록하는 방안을 제안한다. 기록은 표 1의 접촉 요건을 충족했는지 확인하는 근거가 된다.
동의와 개인정보 보호 규정은 보관·분석할 수 있는 자료의 범위를 정한다. 2022년 1월 2일부터 시행된 UAE 연방 개인정보 보호법은 명시된 예외를 제외하고 정보주체의 동의 없는 처리를 금지한다. 공식 포털은 DIFC 개인정보 보호법을 별도로 안내한다 [15]. 영국 규제기관 지침은 기존 고객 대상 예외(soft opt-in)가 적용되지 않는 한 구체적 동의가 필요한 개인 가입자와 이메일을 보낼 수 있는 법인 가입자를 구분한다. 발신인은 자신의 신원을 숨겨서는 안 된다 [16]. 이 연구에서 인용한 것은 포털 요약과 규제기관 지침이며 법률 원문은 검토하지 않았다.
기관투자자와의 접촉은 업무상 지위에 근거해 기록하고, 개인정보는 접촉에 필요한 범위로 제한한다. 기록을 분석하기 전에 적법한 처리 근거에 관한 자문을 받는다. 표 3에 필요한 기록 항목을 제시했다. 사용한 자료의 동의를 입증할 수 없다면 연구 결과를 공개하지 않아야 한다.
표를 가로로 스크롤하면 모든 열을 볼 수 있습니다.
| 항목 | 내용 | 목적 |
|---|---|---|
| 투자자와 그룹 | 관할권, 투자 유형, 등급 | 그룹과 접촉 단계를 정의 |
| 접촉 경로와 수신인 지위 | 사용 경로, 수신인 지위와 판단 근거 | 접촉 요건 충족 여부를 입증 |
| 단계와 날짜 | 배정 단계, 계획 및 실제 접촉일 | 지연과 계획 대비 차이를 측정 |
| 미팅 | 날짜, 요건 충족 여부, 책임자 투입 시간 | 업무 부담과 초기 성과를 측정 |
| 실사 | 실사 개시일, 요청 사항, 잠정 약정일 | 진행 정도를 측정 |
| 서명 | 날짜, 금액, 조건 | 최종 성과를 측정 |
| 거절 | 날짜, 진행 단계, 제시된 사유, 거절 사실을 아는 다른 투자자 | 거절 정보 확산과 학습을 분석 |
| 동의 | 개인정보 항목별 처리 근거와 날짜 | 기록을 분석할 수 있는 근거 마련 |
제안한 기록 양식이며, 각 항목은 수집할 정보를 나타낸다. 항목별 적법한 처리 근거는 현지에서 확인해야 한다. [15, 16]
9 모의 투자자 명단과 생성에 사용한 입력값
명단은 다섯 관할권과 세 투자 유형에 속한 투자자 240명으로 구성된다. 고정 난수 시드로 1,000회 반복하면서 매번 명단을 새로 생성한다. 잠재 적합도를 베타분포에서 추출하고 관할권별 차이를 반영한 뒤 결과를 0과 1 사이로 제한한다. 잠재 적합도의 평균은 0.42다. 기록된 준비도 점수는 잠재 적합도에 표준편차 0.12의 잡음을 더한 뒤 같은 범위로 제한한 값이다. 주 모의실험에서 이 점수와 잠재 적합도의 상관계수는 0.86이다. 약정액은 투자 유형별 중앙값이 1,200만, 250만, 600만 달러인 로그정규분포를 따른다. 평균은 690만 달러, 명단의 합계는 약 16억 5,700만 달러이며, 모집 목표는 2억 달러다.
표 4에는 명단 구성, 표 5에는 전체 입력값을 제시했다. 모든 값은 연구자가 설정한 모형 가정이며 시장 관측값은 없다. 동시 접촉이 78주 차까지 목표액의 약 절반을 확보하도록 입력값을 설정했다. 이 설정에서는 성과가 개선되거나 악화될 여지가 모두 있다. 이후 절에서 값의 범위를 바꿔 결론을 점검한다. 입력값 표는 실제 연구에서 우선 실측값으로 대체할 가정의 목록이기도 하다.
한 반복 안에서는 모든 전략에 동일한 투자자, 약정액, 의사결정 기간, 응답 지연 및 각 단계의 균등분포 난수를 적용한다. 전략 사이의 결과 차이는 같은 명단에서 적용한 전략의 차이에 따른다. 불확실성의 단위는 반복이며, 각 반복은 같은 구성 비율을 가진 가능한 명단 하나를 나타낸다. 이후 표의 구간은 이러한 가상 명단 사이의 변동을 나타낸다. 실제 모집 캠페인의 신뢰구간은 아니다.
표를 가로로 스크롤하면 모든 열을 볼 수 있습니다.
| 투자자 관할권 | 규제상 준비 기간(주) | 명단 내 비중 | 평균 적합도 | 투자자 수: 기관투자자 / 패밀리오피스 / 재간접펀드 |
|---|---|---|---|---|
| DIFC와 ADGM | 1 | 25% | 0.46 | 17 / 27 / 16 |
| UAE 금융자유구역 밖 | 6 | 15% | 0.44 | 10 / 16 / 10 |
| 사우디아라비아 | 2 | 20% | 0.45 | 13 / 22 / 13 |
| 영국과 EU | 2 | 25% | 0.39 | 17 / 27 / 16 |
| 미국 | 3 | 15% | 0.33 | 10 / 16 / 10 |
명시한 가정에 따른 모의 사례의 MatchPoint 분석. 실제 관측값은 아니다.
표를 가로로 스크롤하면 모든 열을 볼 수 있습니다.
| 입력 항목 | 값 | 성격 |
|---|---|---|
| 명단, 목표, 분석 기간 | 투자자 240명; 200백만 달러; 78주 | 가정 |
| 책임자 가용 시간 | 주당 14단위; 실사 건당 0.3단위 소요 | 가정 |
| 첫 번째 단계의 확률 | (0.10 + 0.80 × 적합도)에 제안 품질, 최신성 및 대기 중 관심 저하 계수를 곱한 값 | 가정 |
| 두 번째 단계의 확률 | (0.12 + 0.75 × 적합도)에 보정 계수를 곱한 값; 상한 0.95 | 가정 |
| 분포 | 적합도: 베타(2.0, 3.2)와 관할권별 이동값; 로그값의 표준편차는 약정액 0.5, 의사결정 기간 0.3 | 가정 |
| 제안 품질 | 0.80부터 1.00까지; 척도는 미팅 40건이며, 접촉 시점의 값을 유지 | 가정 |
| 제안 장기화와 대기 중 관심 저하 | 12주 차 이후 분석 기간에 걸쳐 0.45 감소; 대기열에서는 대기 1주당 0.03 | 가정 |
| 거절 정보 확산 | 알게 된 최근 거절 건당 0.05; 주간 잔존율 0.92; 투자 유형 60%, 관할권 40% | 가정 |
| 앵커 효과 | 잠정 약정액이 24백만 달러에 도달하면 실사 0.30, 첫 미팅 0.15의 상승 계수 적용 | 가정 |
| 접촉 단계 | 세 단계의 비중은 30%, 35%, 35%; 단계 간격은 6주 | 가정 |
| 난수 시드와 반복 횟수 | 1381; 주 비교 1,000회, 스트레스 시나리오 400회, 입력값 격자 250회 | 고정 |
모든 입력값은 가정이며 관측값은 없다. 단위는 주, 백만 달러 및 표시된 확률이다.
10 책임자 가용 시간이 제한되면 동시 접촉도 대기열을 만든다
첫 수식들은 투자자별 최초 접촉 가능 주차와 책임자 팀의 가용 시간을 정한다. 수식 1a에서 a_i는 투자자 i의 접촉 주차, w(i)는 배정 단계, g는 주 단위 단계 간격, L은 해당 관할권의 규제상 준비 기간이다. 수식 1b에서 e_i는 미팅이 가능한 첫 주차이며, omega_i는 1주에 평균 1.5인 푸아송분포에서 추출한 값을 더한 응답 지연이다. 미팅은 e_i 순으로 빈 시간이 처음 생기는 주에 잡는다. e_i가 같으면 순서를 무작위로 정한다.
첫 미팅과 실사는 같은 책임자 시간을 사용한다. 수식 2a에서 c_t는 t주 차에 진행하는 첫 미팅 수, K는 주간 가용 시간 단위, delta는 실사 한 건의 업무 부담, n_t는 진행 중인 실사 건수, c_min은 최소 배정 건수인 1건이다. 수식 2b에서 s_t는 평상시 실사 업무 1주분 중 실제로 진행한 비율이며 m_t는 진행한 미팅 수다. 진행 중인 실사의 잔여 기간은 매주 s_t만큼 줄고, 잔여 기간이 소진되면 결정에 이른다.
동시 접촉에서는 모든 투자자가 수주 안에 미팅이 가능한 상태가 되므로 대기열이 미팅 시점을 결정한다. 미팅이 가능해진 때부터 실제 미팅까지 평균 대기는 동시 접촉에서 12.4주, 그룹별 규칙에서 11.5주다. 따라서 동시 접촉에서도 미팅은 순서가 사전에 정해지지 않은 대기열을 거치며, 대기 중 투자자의 관심은 주당 0.03씩 감소한다. 이는 모형에 설정한 메커니즘이다. 스트레스 시나리오에서 보듯 팀 가용 시간이 많거나 명단이 짧으면 대기열은 줄어든다.
11 제안의 품질과 최신성, 투자자 적합도가 두 단계의 확률을 결정한다
수식 3a에서 P1은 첫 미팅이 실사로 이어질 확률, f_i는 실제 적합도, Q_i는 투자자 i에게 연락할 때 고정한 제안 품질, F_t는 미팅 주차의 제안 최신성, W_i는 대기 주 수, lambda는 대기 중 관심 저하율, A_t는 앵커 기준 도달 여부, kappa_1은 도달 후 상승 계수다. 수식 3b에서 P2는 실사가 잠정 약정으로 이어질 확률이다. gamma는 거절 정보 확산 계수, R_it는 투자자 i가 결정 주차에 알 수 있는 거절의 누적으로 다음 절에서 정의하며, kappa는 앵커 도달 후 상승 계수다. 두 확률의 상한은 0.95다.
수식 4a는 제안 품질을 구한다. 접촉 주차 전에 진행한 첫 미팅 수 M(a_i)가 늘면 품질은 척도 k에 따라 Q_0에서 Q_max까지 상승한다. 첫 제안은 시작 시점에 가장 미흡하고 이후 단계에서 개선된다. 수식 4b에서 F_t는 최신성, phi는 기간 H에 걸친 관심 감소, t_0는 제안의 최신성이 낮아지기 시작하는 12주 차다. 이 항은 모집이 오래 지속되면서 신뢰도가 낮아지는 현상을 단순화한다. 다른 자산의 경매 연구는 매각 실패가 부정적 인식을 남긴다고 보고했다 [12]. 이 항을 투자자 자료로 보정하지는 않았다.
나중 단계에서는 제안의 질이 높아지지만 최신성은 낮아져 두 효과가 반대 방향으로 작용한다. 첫 단계의 평균 확률은 동시 접촉 미팅의 25.2%, 그룹별 규칙의 28.5%다. 두 번째 단계의 평균 확률은 각각 23.1%, 25.5%다. 적합도는 두 단계에 모두 반영된다. 적합도가 높은 투자자가 많이 포함된 단계일수록 전환율이 높다는 점에서 준비도가 높은 단계로 볼 수 있다.
12 알려진 거절과 초기 앵커 약정이 투자자 결정을 연결한다
거절은 같은 투자 유형과 같은 관할권의 다른 투자자에게 알려진다. 수식 5a에서 R은 세그먼트별 거절의 누적 영향이다. 매주 rho만큼 남고 해당 주의 새 거절 r_t가 더해진다. 수식 5b에서 R_it는 투자자 i의 노출로, 해당 투자 유형과 관할권의 누적 영향을 각각 0.6과 0.4의 가중치로 합한 값이다. 수식 3b와 같이 최근 거절이 한 건 알려질 때마다 두 번째 단계의 확률에 exp(-gamma)을 곱한다.
앵커 효과는 지표 하나로 작동한다. 잠정 약정액이 목표의 12%인 2,400만 달러에 도달하면 A_t는 1이 된다. 그 뒤 첫 미팅에는 0.15, 실사 결정에는 0.30의 상승 계수가 적용된다. 26주 차까지 기준을 넘긴 비율은 동시 접촉 반복의 40%, 그룹별 규칙의 62%, 기관 우선 전략의 54%다. 기준 도달 주차의 중앙값은 각각 28주, 25주, 26주다.
이 두 메커니즘은 모형의 가정이다. 정보 연쇄 연구는 이런 유형의 효과가 가능함을 보여 준다 [10]. 크라우드펀딩 연구에서는 투자자가 앞선 수요에 반응했다 [11]. 다른 연구에서는 초기 기업 투자자들이 대표 투자자 정보에 평균적으로 반응하지 않았다 [13]. 기관 출자자에 대해 두 효과의 크기를 제시한 자료는 없다. 스트레스 시나리오는 두 값을 바꿔 보며, 두 효과를 모두 없앤 경우로 결과가 얼마나 달라지는지 살펴본다.
주간 잔존율 0.92는 거절의 영향이 약 8주 뒤 절반으로 줄어든다는 뜻이다. 처음 26주 동안 동시 접촉에서는 평균 144건, 그룹별 규칙에서는 104건의 거절이 기록된다. 거절이 한 시기에 집중되면 이후 결정에 노출되는 누적 영향이 더 크다. 앵커와 거절 확산은 투자자가 다른 투자자의 결정을 참고하는 두 경로다. 개별 계수를 두어 각각 끌 수 있다.
13 두 비교 기준으로 주요 결과를 해석한다
일곱 전략은 동일한 난수 표본으로 실행해 같은 반복끼리 결과의 차이를 비교한다. 동시 접촉은 명단의 모든 투자자에게 허용되는 가장 이른 주에 연락한다. 단일 기준으로 단계를 나누는 세 전략은 관할권별 접촉, 패밀리오피스와 유사 투자자를 우선하는 투자 유형별 접촉, 기관투자자를 우선하는 투자 유형별 접촉이다. 그룹별 규칙은 제7절의 준비도 지수를 적용한다. 첫 번째 비교 전략은 투자자를 단계별로 무작위 배정한다. 두 번째는 모의실험상 실제 적합도에 실제 약정액을 곱하고 규제상 준비 기간과 투자자 결정 기간의 합으로 나눈 값으로 순위를 정한다.
완전정보 순위는 모의실험의 잠재 입력값을 이용한다. 개별 결과를 결정하는 난수는 알 수 없으며 최적 배정을 탐색하지도 않는다. 무작위 단계 배정과 동시 접촉을 비교하면 모형 가정에서 단계를 나누는 것 자체가 무엇을 바꾸는지 알 수 있다. 순위를 정하는 방식과 무작위 배정을 비교하면 단계 간격이 같을 때 적용한 규칙으로 인한 추가 차이를 확인할 수 있다. 표 6은 각 전략의 단계 구성을 제시한다. 단계별 전략의 간격은 모두 6주다. 규제상 준비 기간을 전제로 두 번째 단계는 6주 차, 세 번째는 12주 차에 시작한다.
두 비교 기준은 결과의 상한이나 하한을 정하지 않는다. 52주 차에 무작위 단계 배정 방식의 서명 약정액은 목표의 44.8%이며, 결정이 빠른 투자 유형을 우선하는 방식은 25.0%다. 기본 사례에서 기록된 적합도와 실제 적합도의 상관계수는 0.86이다. 완전정보 순위는 모형 내 비교 기준으로 해석해야 하며 실무팀이 달성할 수 있는 예상 성과를 뜻하지 않는다.
표를 가로로 스크롤하면 모든 열을 볼 수 있습니다.
| 전략 | 1 / 2 / 3단계의 명단 비중 | 1 / 2 / 3단계의 평균 접촉 주차 |
|---|---|---|
| 동시 접촉 | 100% / 0% / 0% | 2.5 / 0.0 / 0.0 |
| 관할권별 | 45% / 40% / 15% | 1.4 / 6.0 / 12.0 |
| 투자 유형별: 결정이 빠른 곳 우선 | 45% / 27% / 28% | 2.5 / 6.0 / 12.0 |
| 투자 유형별: 기관투자자 우선 | 28% / 27% / 45% | 2.5 / 6.0 / 12.0 |
| 그룹별: 기록된 준비도 기준 | 30% / 35% / 35% | 2.1 / 6.0 / 12.0 |
| 무작위 단계 배정 | 30% / 35% / 35% | 2.5 / 6.0 / 12.0 |
| 완전정보 순위 | 30% / 35% / 35% | 2.2 / 6.0 / 12.0 |
명시한 가정에 따른 모의 사례의 MatchPoint 분석. 실제 관측값은 아니다.
14 그룹별 접촉의 차이는 52주 차에 가장 크다
동시 접촉의 평균 서명 약정액은 26주 차에 목표의 7.2%, 52주 차에 36.1%, 78주 차에 51.3%다. 그룹별 규칙은 각각 8.1%, 55.8%, 65.7%다. 52주 차의 동일 표본 간 차이는 목표 대비 +19.7%포인트다. 반복 간 중앙 90% 범위는 -1.9에서 +46.2%포인트이며, 그룹별 규칙은 반복의 93%에서 앞섰다. 26주 차 차이는 +0.9%포인트였고 78주 차에는 +14.4%포인트로 줄었다. 전체 비교는 표 7과 그림 1에 제시했다.
접촉 순서를 정하면 최초 클로징이 소폭 앞당겨진다. 26주 차까지 최초 클로징에 도달한 반복 비율은 동시 접촉이 10%, 그룹별 규칙이 15%였으며, 52주 차까지는 각각 91%와 99%였다. 최초 클로징 주차의 중앙값은 각각 36주와 31주다. 완전정보 순위는 반복의 49%에서 26주 차까지 최초 클로징에 도달했고, 같은 시점까지 목표의 16.8%를 서명 약정으로 확보했다. 초기 서명 약정이 어떤 투자자가 준비됐는지 아는 데 얼마나 의존하는지 보여 준다.
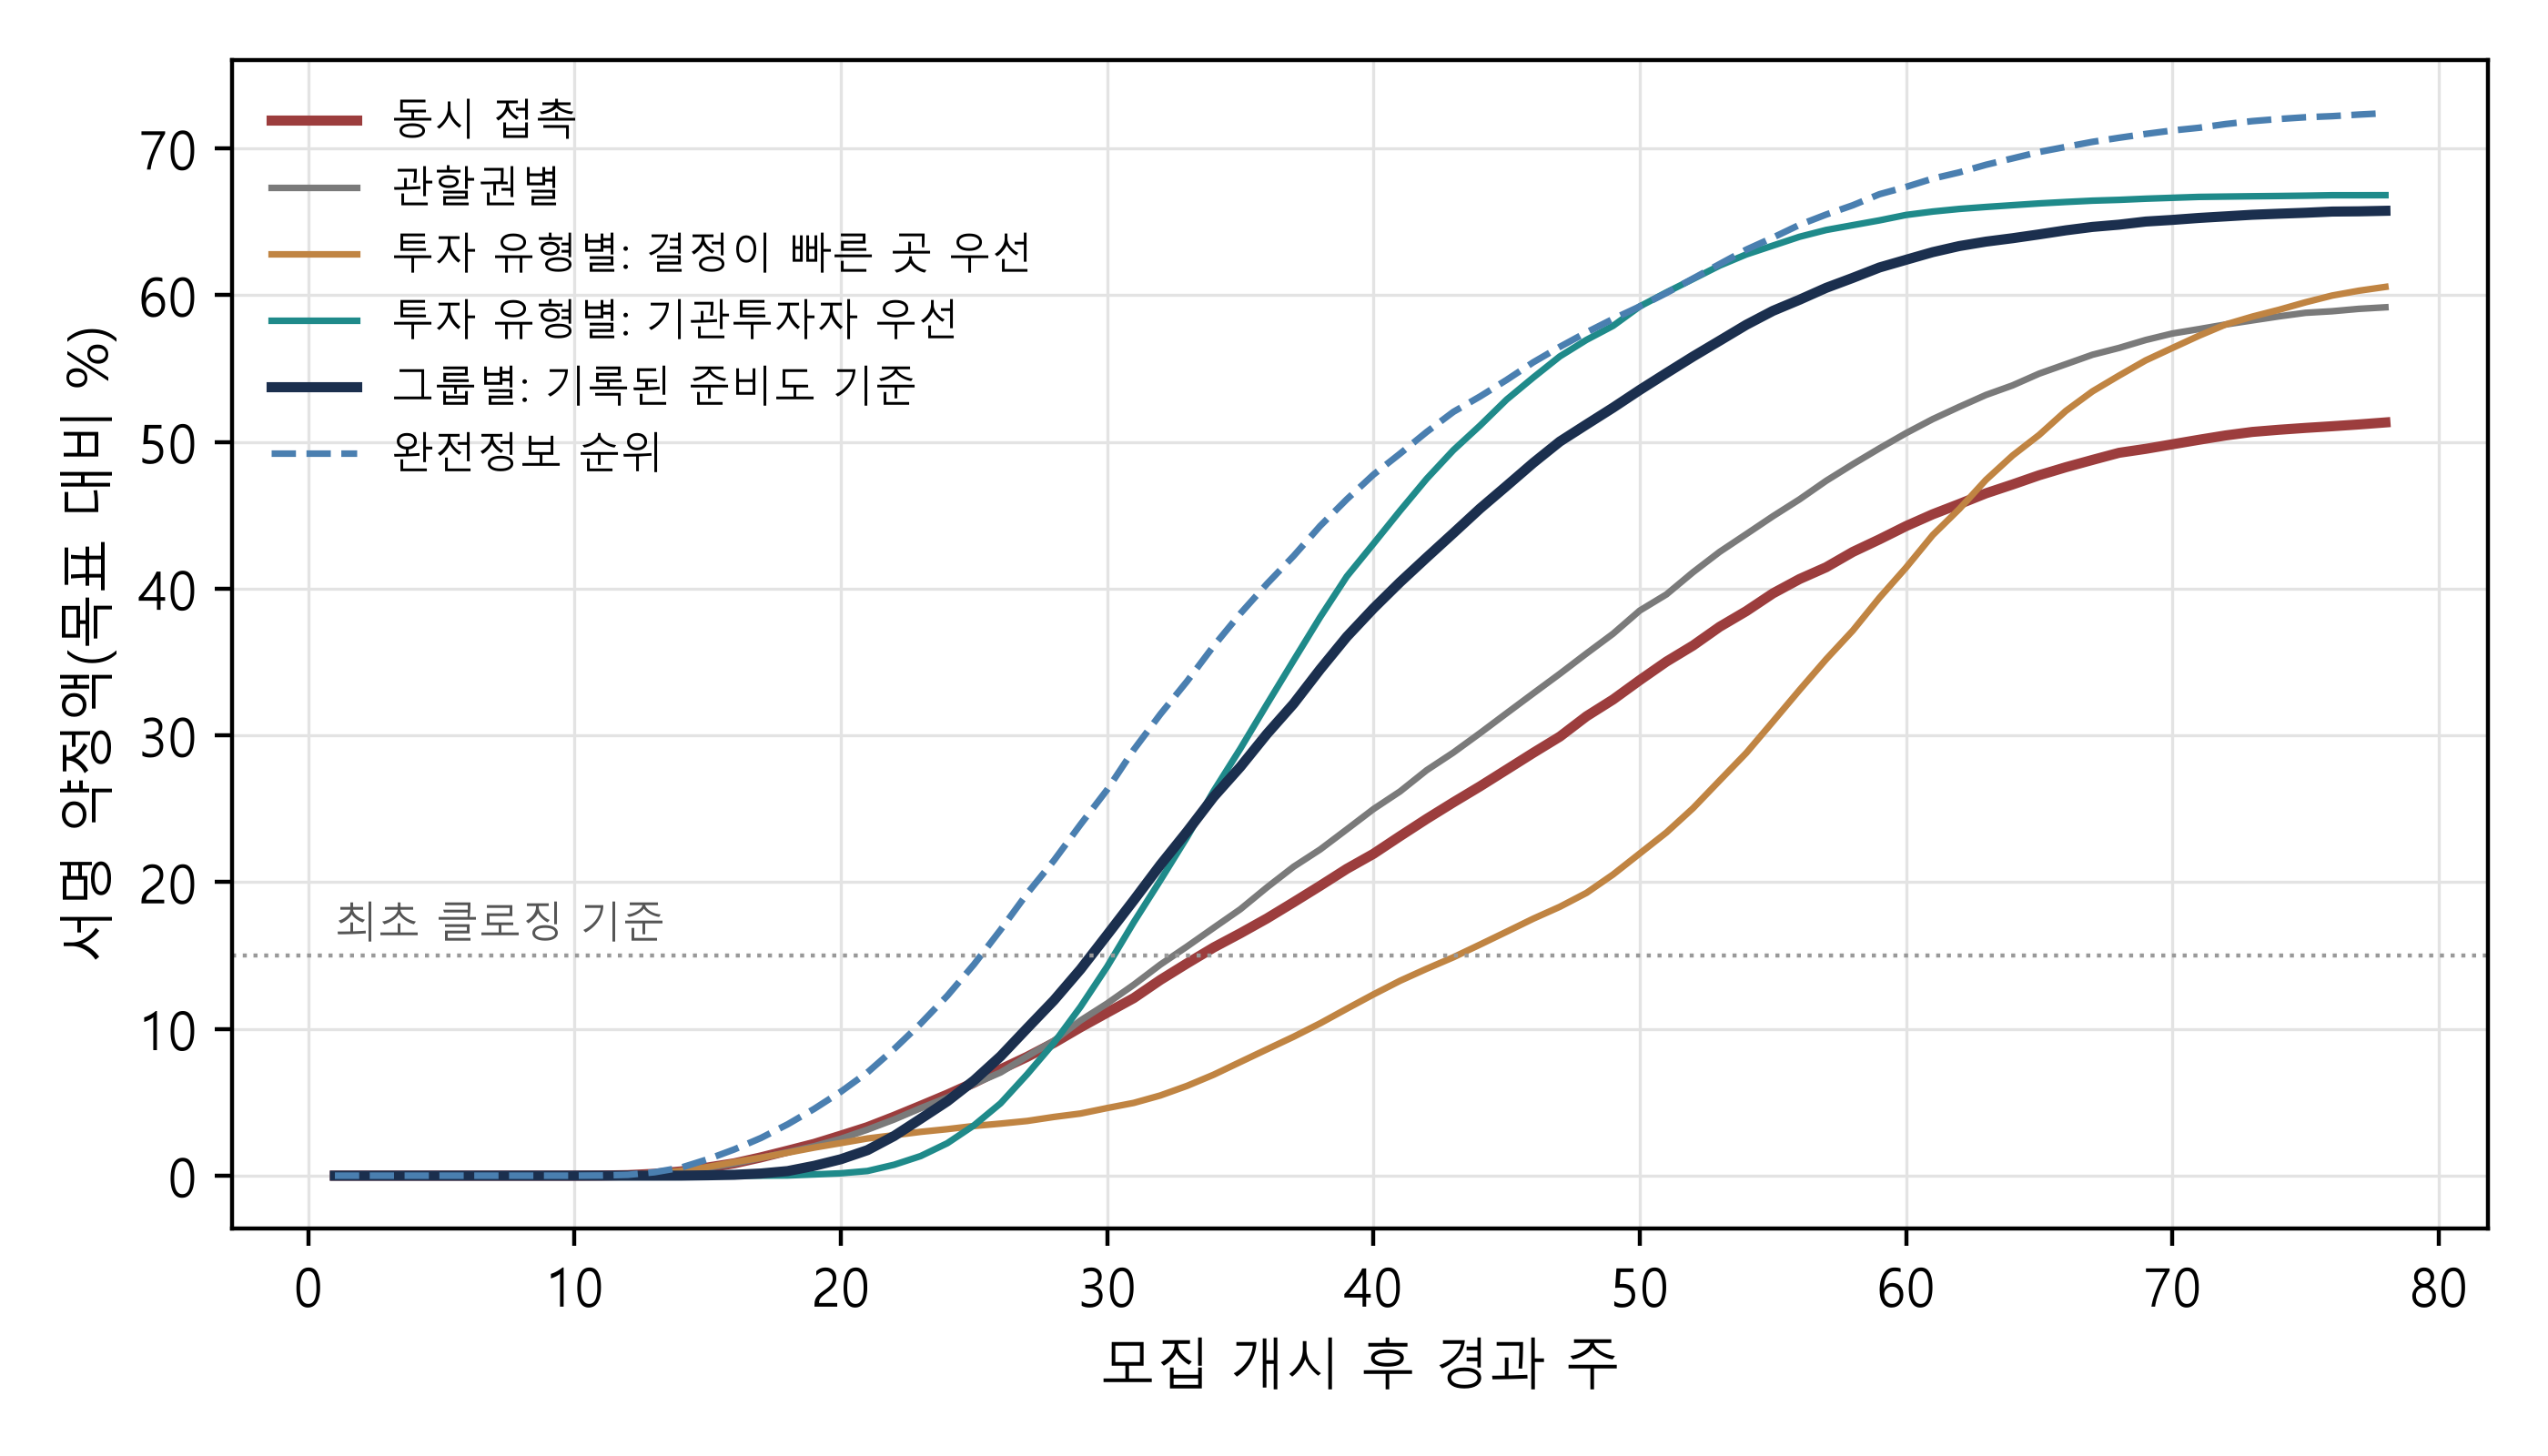
명시한 가정에 따른 모의 사례의 MatchPoint 분석. 실제 관측값이 아닌 반복 평균이다.
그림 2는 투자자가 각 단계로 넘어가는 과정을 보여 준다. 명단에서 실사가 시작된 투자자는 동시 접촉에서 평균 60.5명, 그룹별 규칙에서 68.3명이며, 서명한 투자자는 각각 12.8명과 16.0명이다. 미팅 중 실사로 넘어간 비율은 25.2%와 28.5%, 접촉한 투자자의 서명률은 5.3%와 6.7%다. 적합도가 높은 투자자의 거절은 28.5건과 25.9건이다. 52주 차에 그룹별 규칙은 완전정보 순위의 동시 접촉 대비 우위 중 79%를 실현한다. 무작위 단계 배정은 그 우위의 35%를 실현한다.
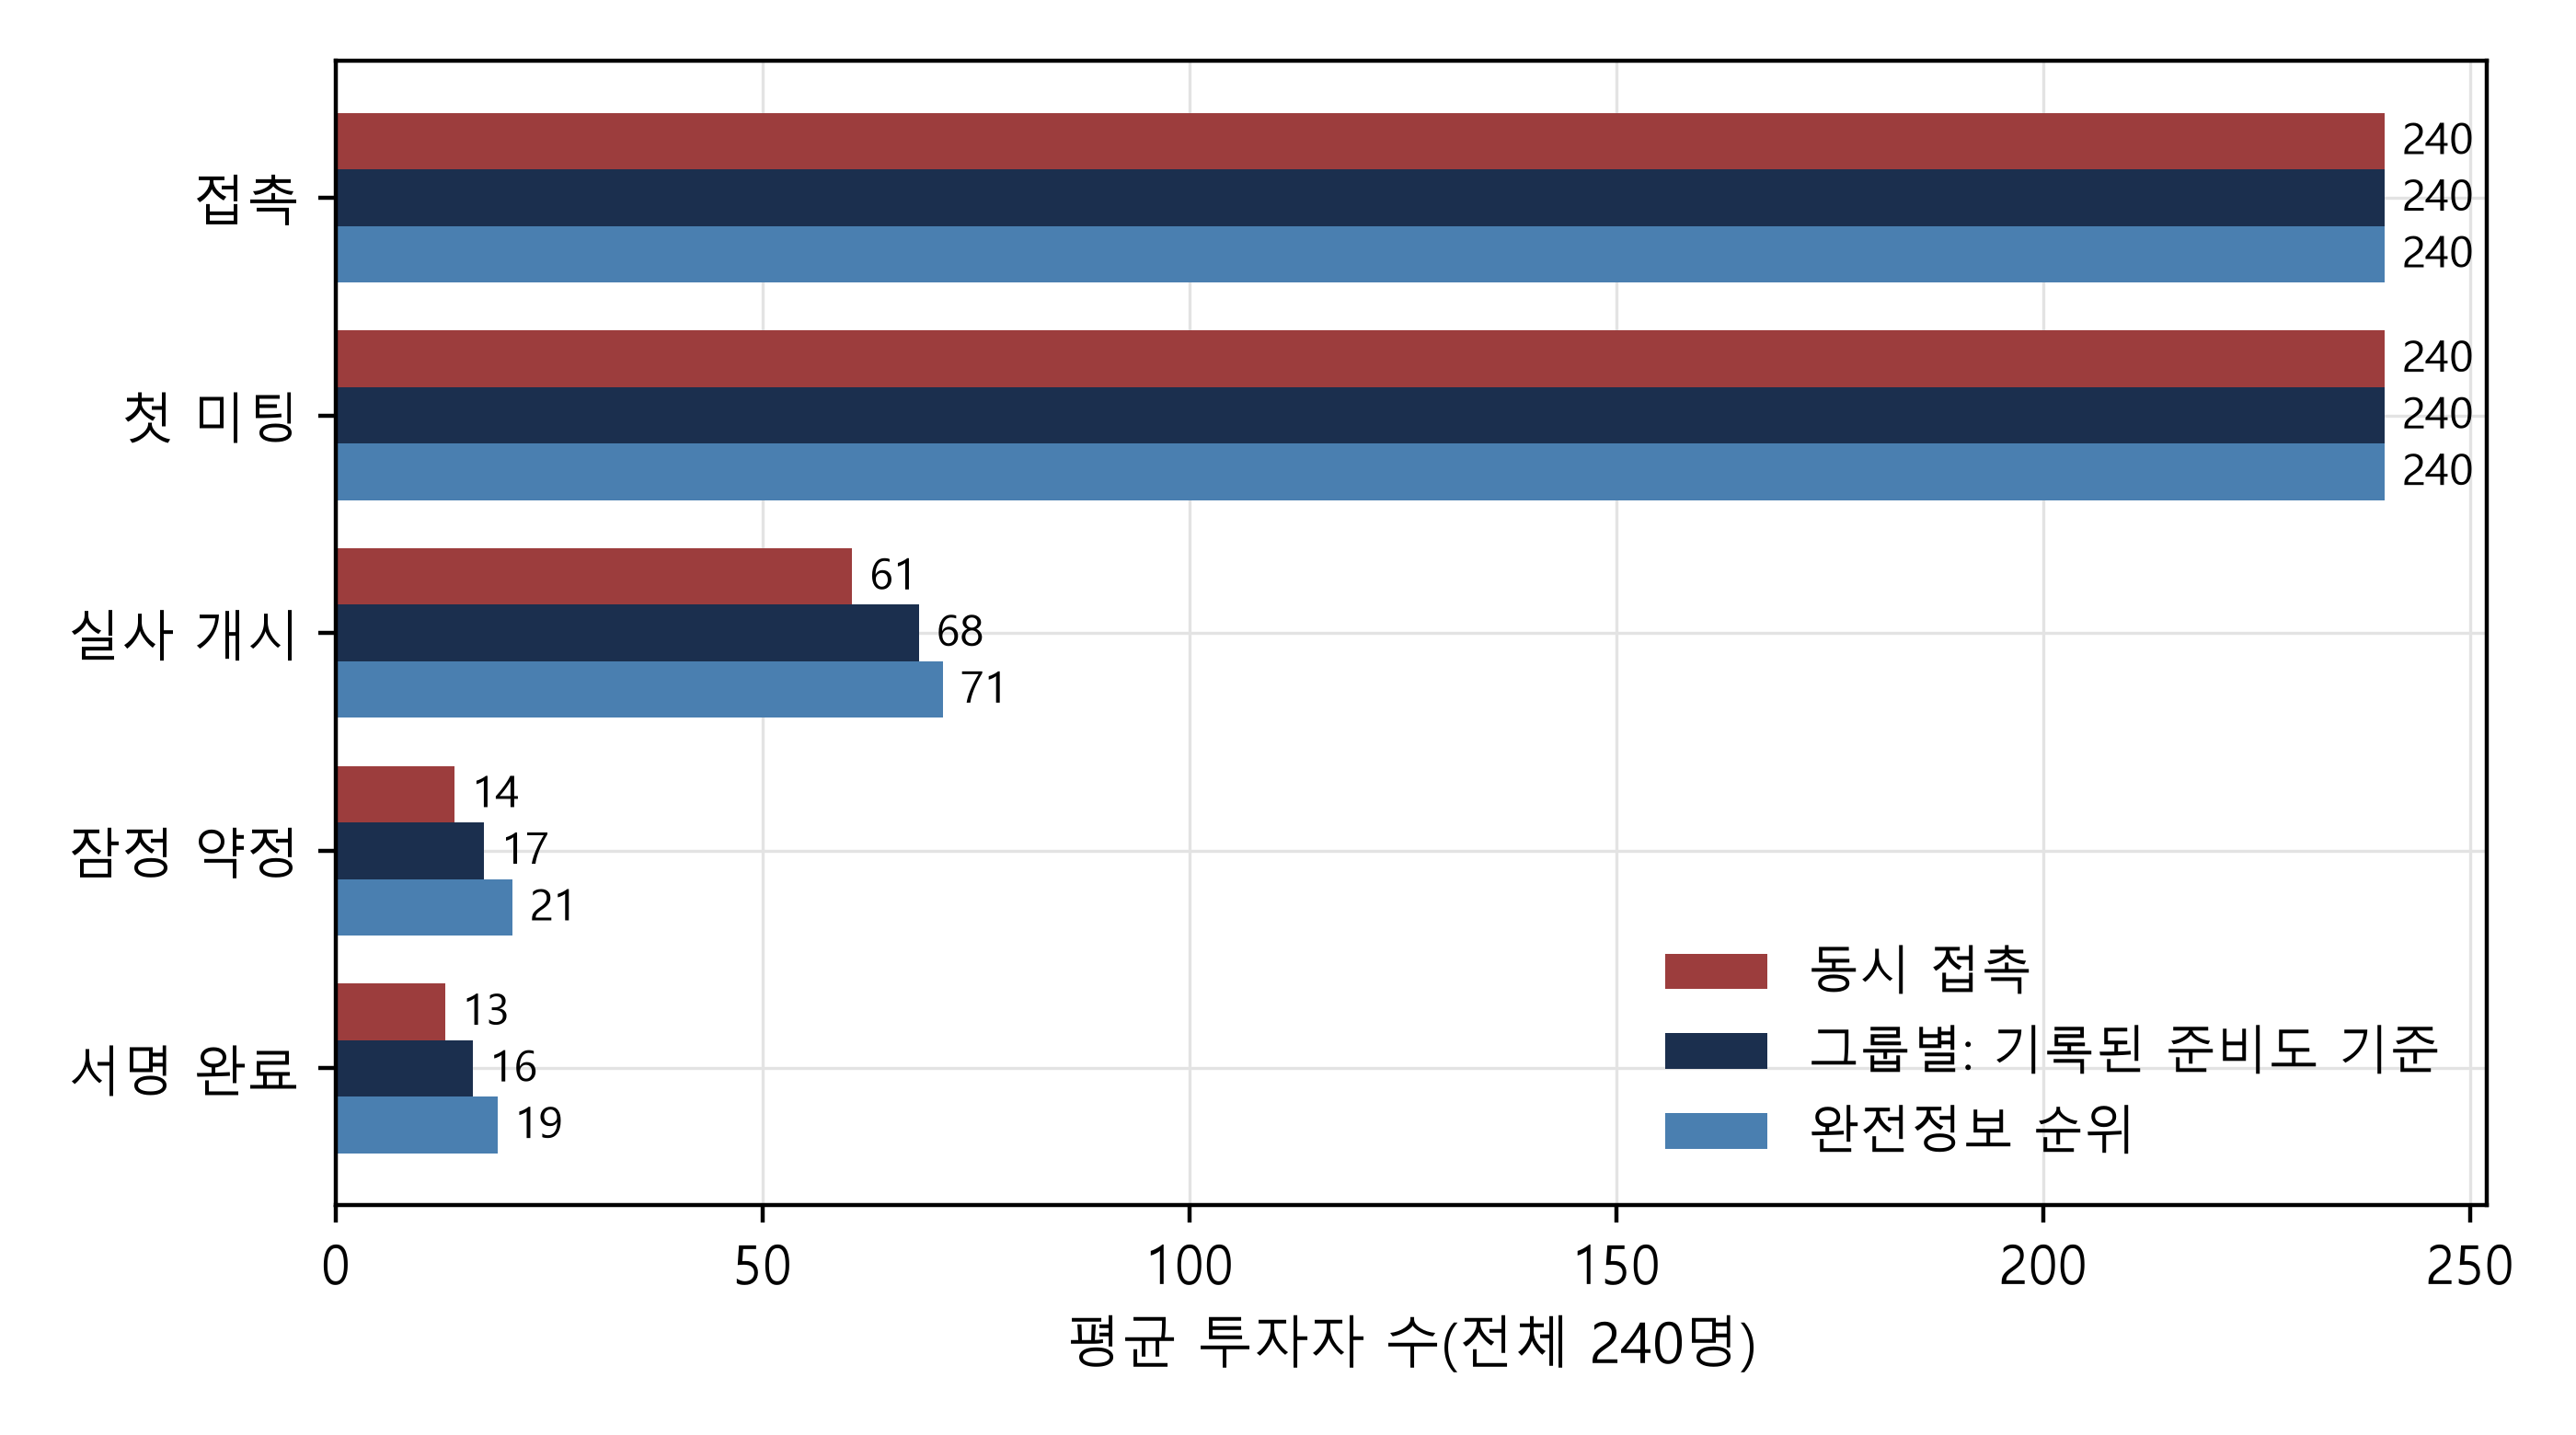
명시한 가정에 따른 모의 사례의 MatchPoint 분석. 실제 관측값이 아닌 반복별 투자자 수의 평균이다.
표를 가로로 스크롤하면 모든 열을 볼 수 있습니다.
| 전략 | 26주 차까지 서명 | 52주 차까지 서명 | 78주 차까지 서명 | 26주 차까지 최초 클로징 | 52주 차까지 최초 클로징 | 적합도가 높은 투자자의 거절 | 52주 차 동시 접촉 대비 차이 | 성과가 나은 반복 비율 |
|---|---|---|---|---|---|---|---|---|
| 동시 접촉 | 7.2 | 36.1 | 51.3 | 10% | 91% | 28.5 | 비교 기준 | 비교 기준 |
| 관할권별 | 7.0 | 41.1 | 59.2 | 10% | 95% | 26.3 | +5.0 (-13.6 ~ +26.7) | 64% |
| 투자 유형별: 결정이 빠른 곳 우선 | 3.5 | 25.0 | 60.6 | 0% | 77% | 25.5 | -11.1 (-38.0 ~ +12.0) | 22% |
| 투자 유형별: 기관투자자 우선 | 4.9 | 61.1 | 66.8 | 8% | 100% | 26.5 | +25.0 (+1.7 ~ +55.0) | 96% |
| 그룹별: 기록된 준비도 기준 | 8.1 | 55.8 | 65.7 | 15% | 99% | 25.9 | +19.7 (-1.9 ~ +46.2) | 93% |
| 무작위 단계 배정 | 7.9 | 44.8 | 68.9 | 11% | 97% | 25.5 | +8.7 (-16.0 ~ +33.1) | 72% |
| 완전정보 순위 | 16.8 | 61.1 | 72.4 | 49% | 99% | 23.9 | +25.0 (+1.2 ~ +54.3) | 96% |
명시한 가정에 따른 모의 사례의 MatchPoint 분석이며 실제 관측값은 아니다. 서명 약정액은 모집 목표 대비 비율이다. 같은 난수 표본의 동시 접촉과 비교했으며, 구간은 반복별 차이의 5번째부터 95번째 백분위까지다.
동일 표본 간 차이의 범위는 넓다. 그룹별 규칙은 반복의 93%에서 우세했고 나머지에서는 뒤지거나 같았다. 차이의 중앙 90% 범위는 -1.9에서 +46.2%포인트로 0을 포함한다. 완전정보 순위의 중앙 90% 범위는 +1.2에서 +54.3%포인트로 전부 양수다. 이러한 변동은 가상 명단과 결과를 생성하는 난수에서 비롯된다. 한 캠페인으로는 효과를 입증하거나 반증할 수 없다.
모의 사례에서 그룹별 접촉은 52주 차 서명 약정액을 모집 목표 대비 +19.7%포인트 높였으며 반복의 93%에서 동시 접촉을 앞섰다. 26주 차의 모형상 우위는 +0.9%포인트다. 78주 차까지 무작위 단계 배정은 목표의 68.9%, 그룹별 규칙은 65.7%를 서명 약정으로 확보했다. 이 시점에도 그룹별 규칙은 동시 접촉을 앞서지만 무작위 단계 배정에는 뒤진다.
15 투자 유형별 순서와 관할권별 순서는 서로 다른 결과를 낸다
하나의 기준을 사용하는 전략들의 성과는 크게 다르다. 관할권별 전략은 52주 차 +5.0%포인트로 반복의 64%에서 우세하다. 패밀리오피스와 유사 투자자 우선은 -11.1%포인트로 대부분의 반복에서 동시 접촉에 뒤지며, 26주 차에는 -3.7%포인트다. 기관투자자 우선은 52주 차 +25.0%포인트로 목표의 61.1%에 도달한다. 완전정보 순위도 61.1%다. 기관투자자 우선의 26주 차 차이는 -2.3%포인트다.
그 이유는 약정액과 의사결정 기간의 조합에 있다. 기관투자자는 약정액이 크고 결정 기간의 중앙값이 24주로 길다. 마지막 단계에서 접촉하면 첫 52주 안에 결정할 시간이 부족하다. 이 경우 먼저 들어온 신속하지만 규모가 작은 약정은 반복 중앙값 기준 36주 차에서야 앵커 기준에 이른다. 기관투자자 우선 전략에서는 26주 차에 이른다. 기관을 먼저 접촉하면 가장 긴 의사결정 절차를 일찍 시작할 수 있다. 이 사례에서는 기관투자자 우선이 52주 차에 그룹별 규칙을 +5.3%포인트 앞선다. 그룹별 규칙은 26주 차 서명 약정액과 그때까지의 최초 클로징 비율에서 앞선다. 준비도 지수의 장점은 어느 투자 유형이 먼저여야 하는지 미리 알지 않아도 비슷한 순서를 도출한다는 데 있다.
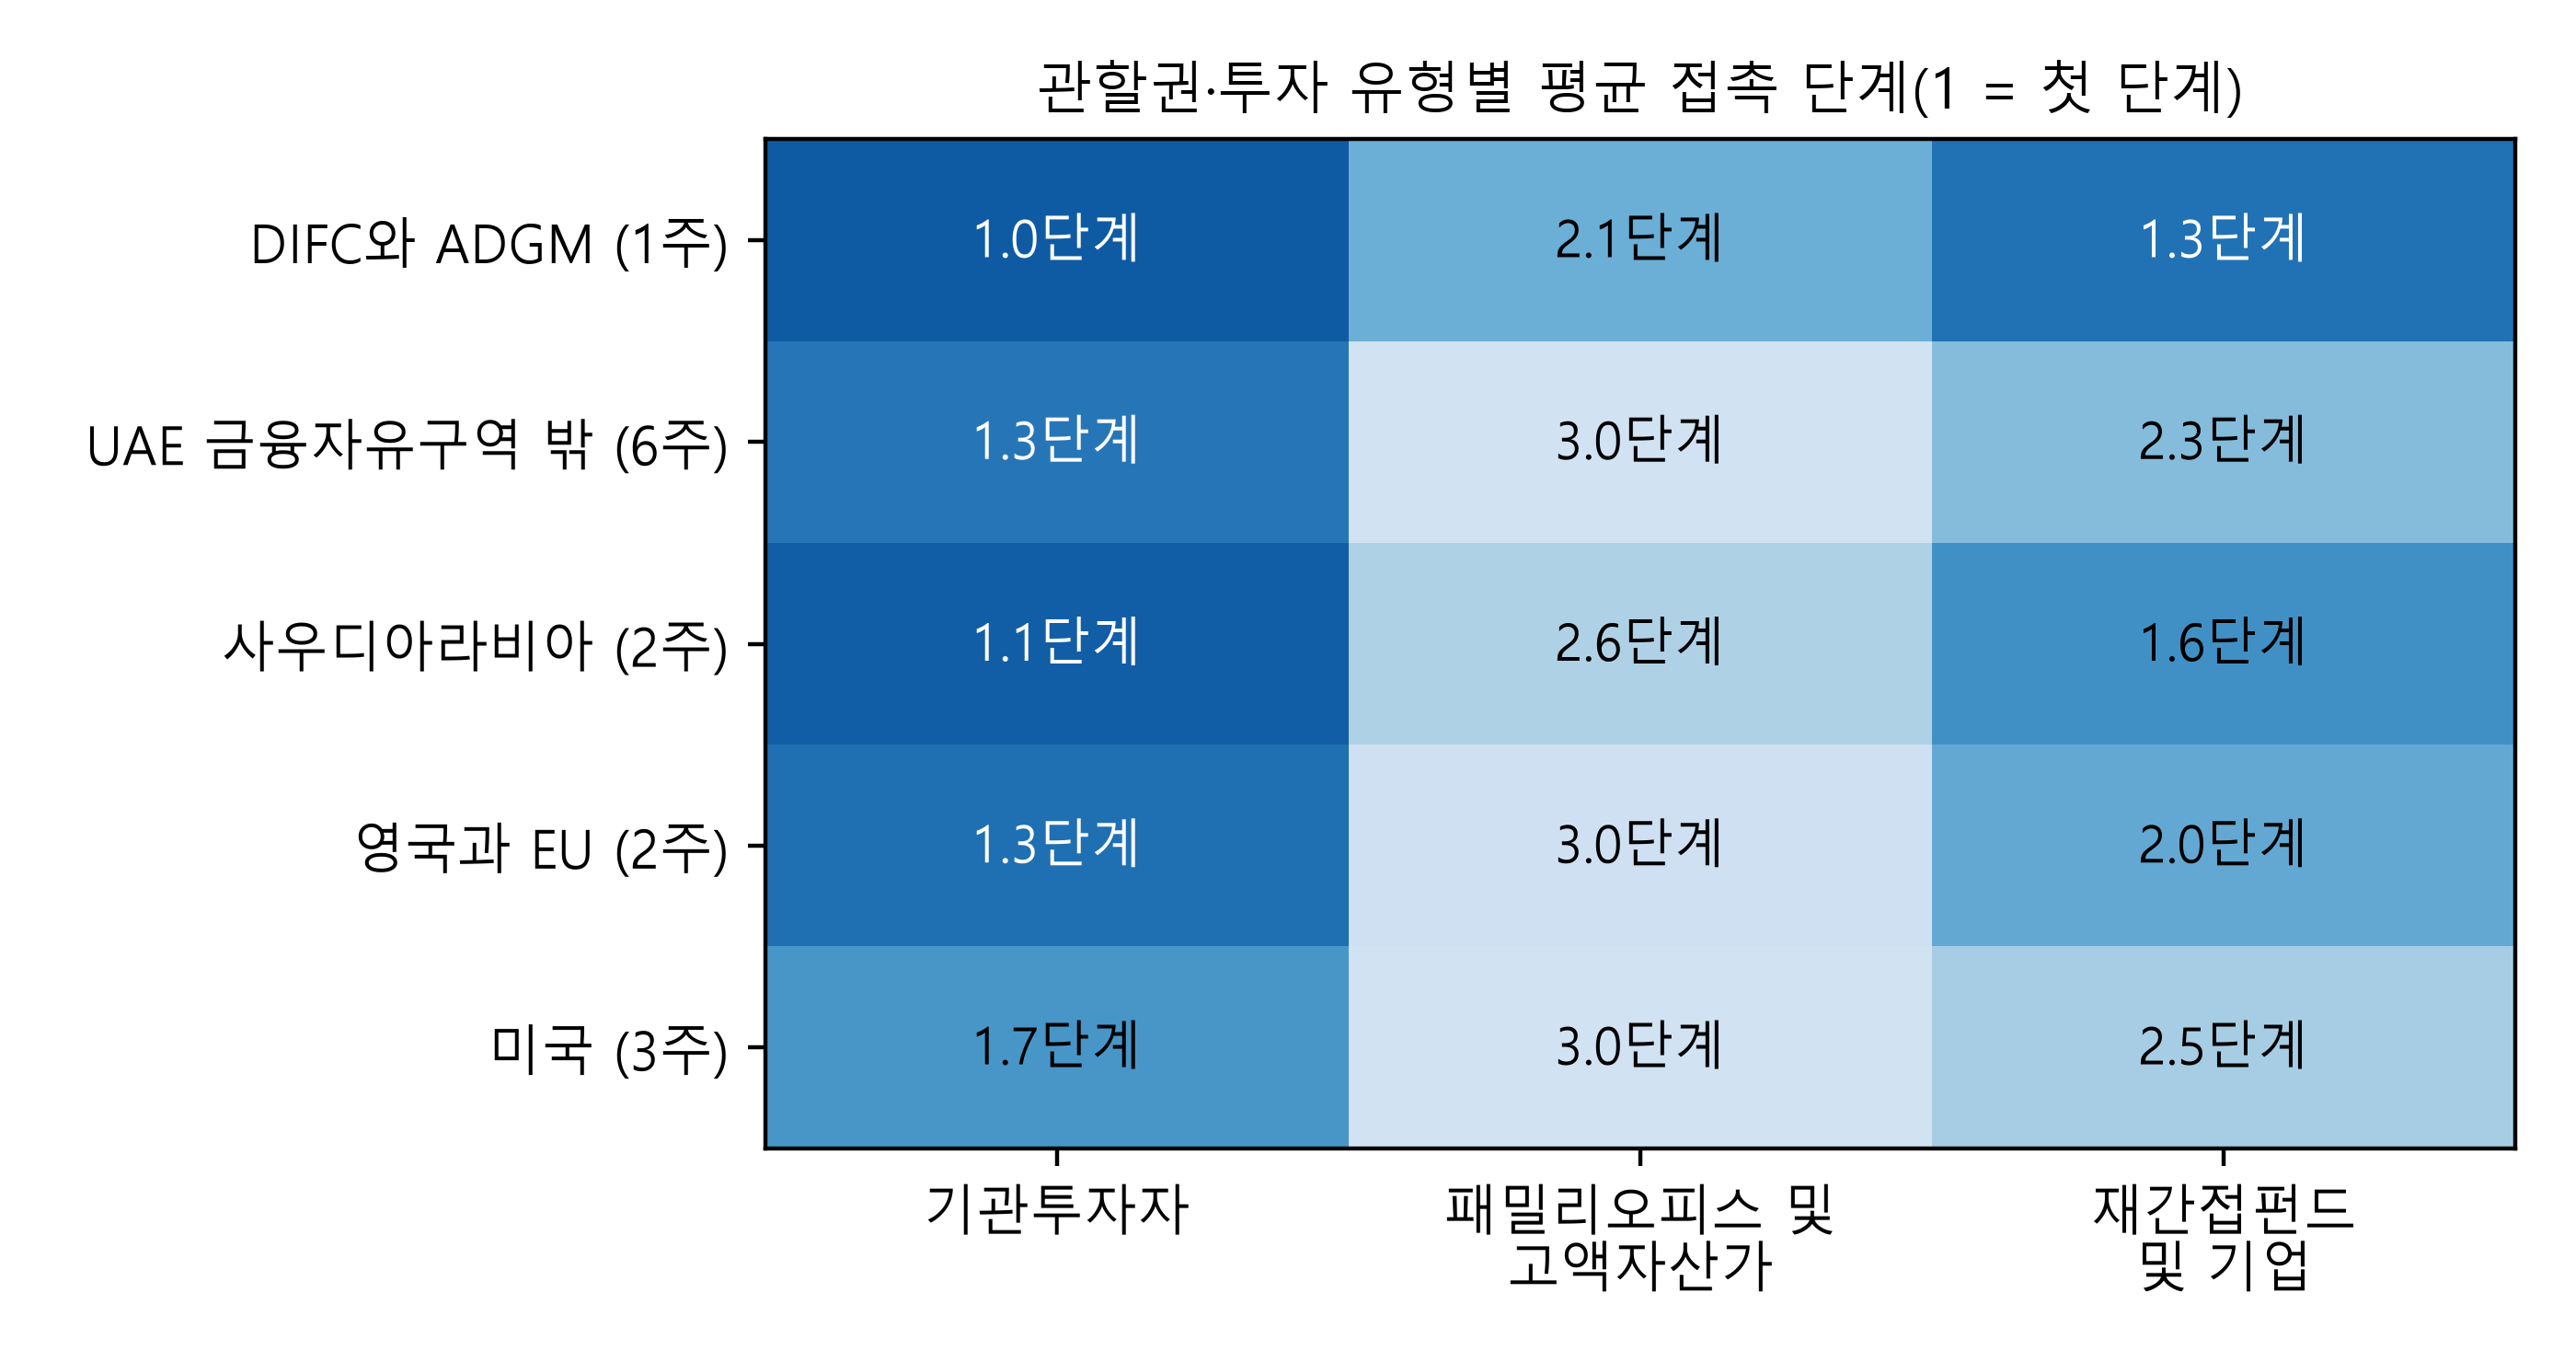
명시한 가정에 따른 모의 사례의 MatchPoint 분석. 실제 관측값은 아니다. 1단계가 가장 먼저 시작하며 수치는 반복 평균이다.
그림 3은 그룹별 평균 접촉 단계를 보여 준다. 평균적으로 가장 먼저 접촉하는 네 그룹은 DIFC·ADGM 기관투자자, 사우디아라비아 기관투자자, 영국·EU 기관투자자, DIFC·ADGM 재간접펀드다. 가장 늦은 네 그룹은 사우디아라비아, 영국·EU, 미국, UAE 금융자유구역 밖의 패밀리오피스다. 이 지도는 모의 입력값의 산출물이며 어느 관할권에 대해서도 권고를 제시하지 않는다. 그룹별 규칙은 순서 없는 접촉이나 단일 기준의 규칙과 달리 구성 근거를 검토할 수 있는 명시적 계획을 만든다.
그룹별 규칙의 차이는 +19.7%포인트로 관할권별 전략의 +5.0%포인트보다 크다. 같은 관할권에도 의사결정 기간과 약정액이 크게 다른 투자자가 포함되기 때문이다. 관할권별 접촉 단계에는 결정에 수개월이 걸리는 기관과 수주가 걸리는 패밀리오피스가 함께 들어간다. 앵커 기준 도달 주차의 중앙값은 관할권별 전략 27주, 동시 접촉 28주, 그룹별 규칙 25주여서 관할권 기준으로는 도달 시점이 크게 앞당겨지지 않는다. 그룹별 단계는 기간과 약정액의 성격이 비슷한 투자자를 묶어 같은 기준으로 평가할 수 있다.
16 단계 간격은 학습과 지연 사이의 균형을 좌우한다
그림 4는 그룹별 규칙에서 단계 간격을 바꿔 본다. 간격이 0이면 동시 접촉과 같아지며, 모형은 두 결과가 일치하는지 확인한다. 간격이 2주일 때 52주 차 우위는 +3.1%포인트다. 간격이 6주면 +19.3%포인트, 12주면 +26.2%포인트다. 우위는 간격이 20주일 때 +26.7%포인트에 이르고, 간격 32주에서 +20.8%포인트로 줄어든다. 이때 세 번째 단계는 64주 차에 시작한다.
78주 차의 최대 우위는 간격 26주에서 +36.8%포인트이며, 간격 6주에서는 +13.2%포인트다. 26주 차에는 어느 간격도 결과를 0.8%포인트 넘게 바꾸지 않는다. 6주 간격에서 +0.8%포인트, 32주 간격에서 +0.6%포인트다. 모형에 설정한 세 경로를 통해 긴 간격이 도움이 된다. 거절이 시간상 분산되고, 투자 제안을 개선할 여유가 생기며, 후속 그룹의 결정 전에 앵커 약정 기준에 도달할 수 있다. 후속 단계의 시장 기회가 일찍 닫히면 지연 비용은 모형 결과보다 커질 수 있다. 다음 절의 스트레스 시나리오에서 이를 살펴본다.
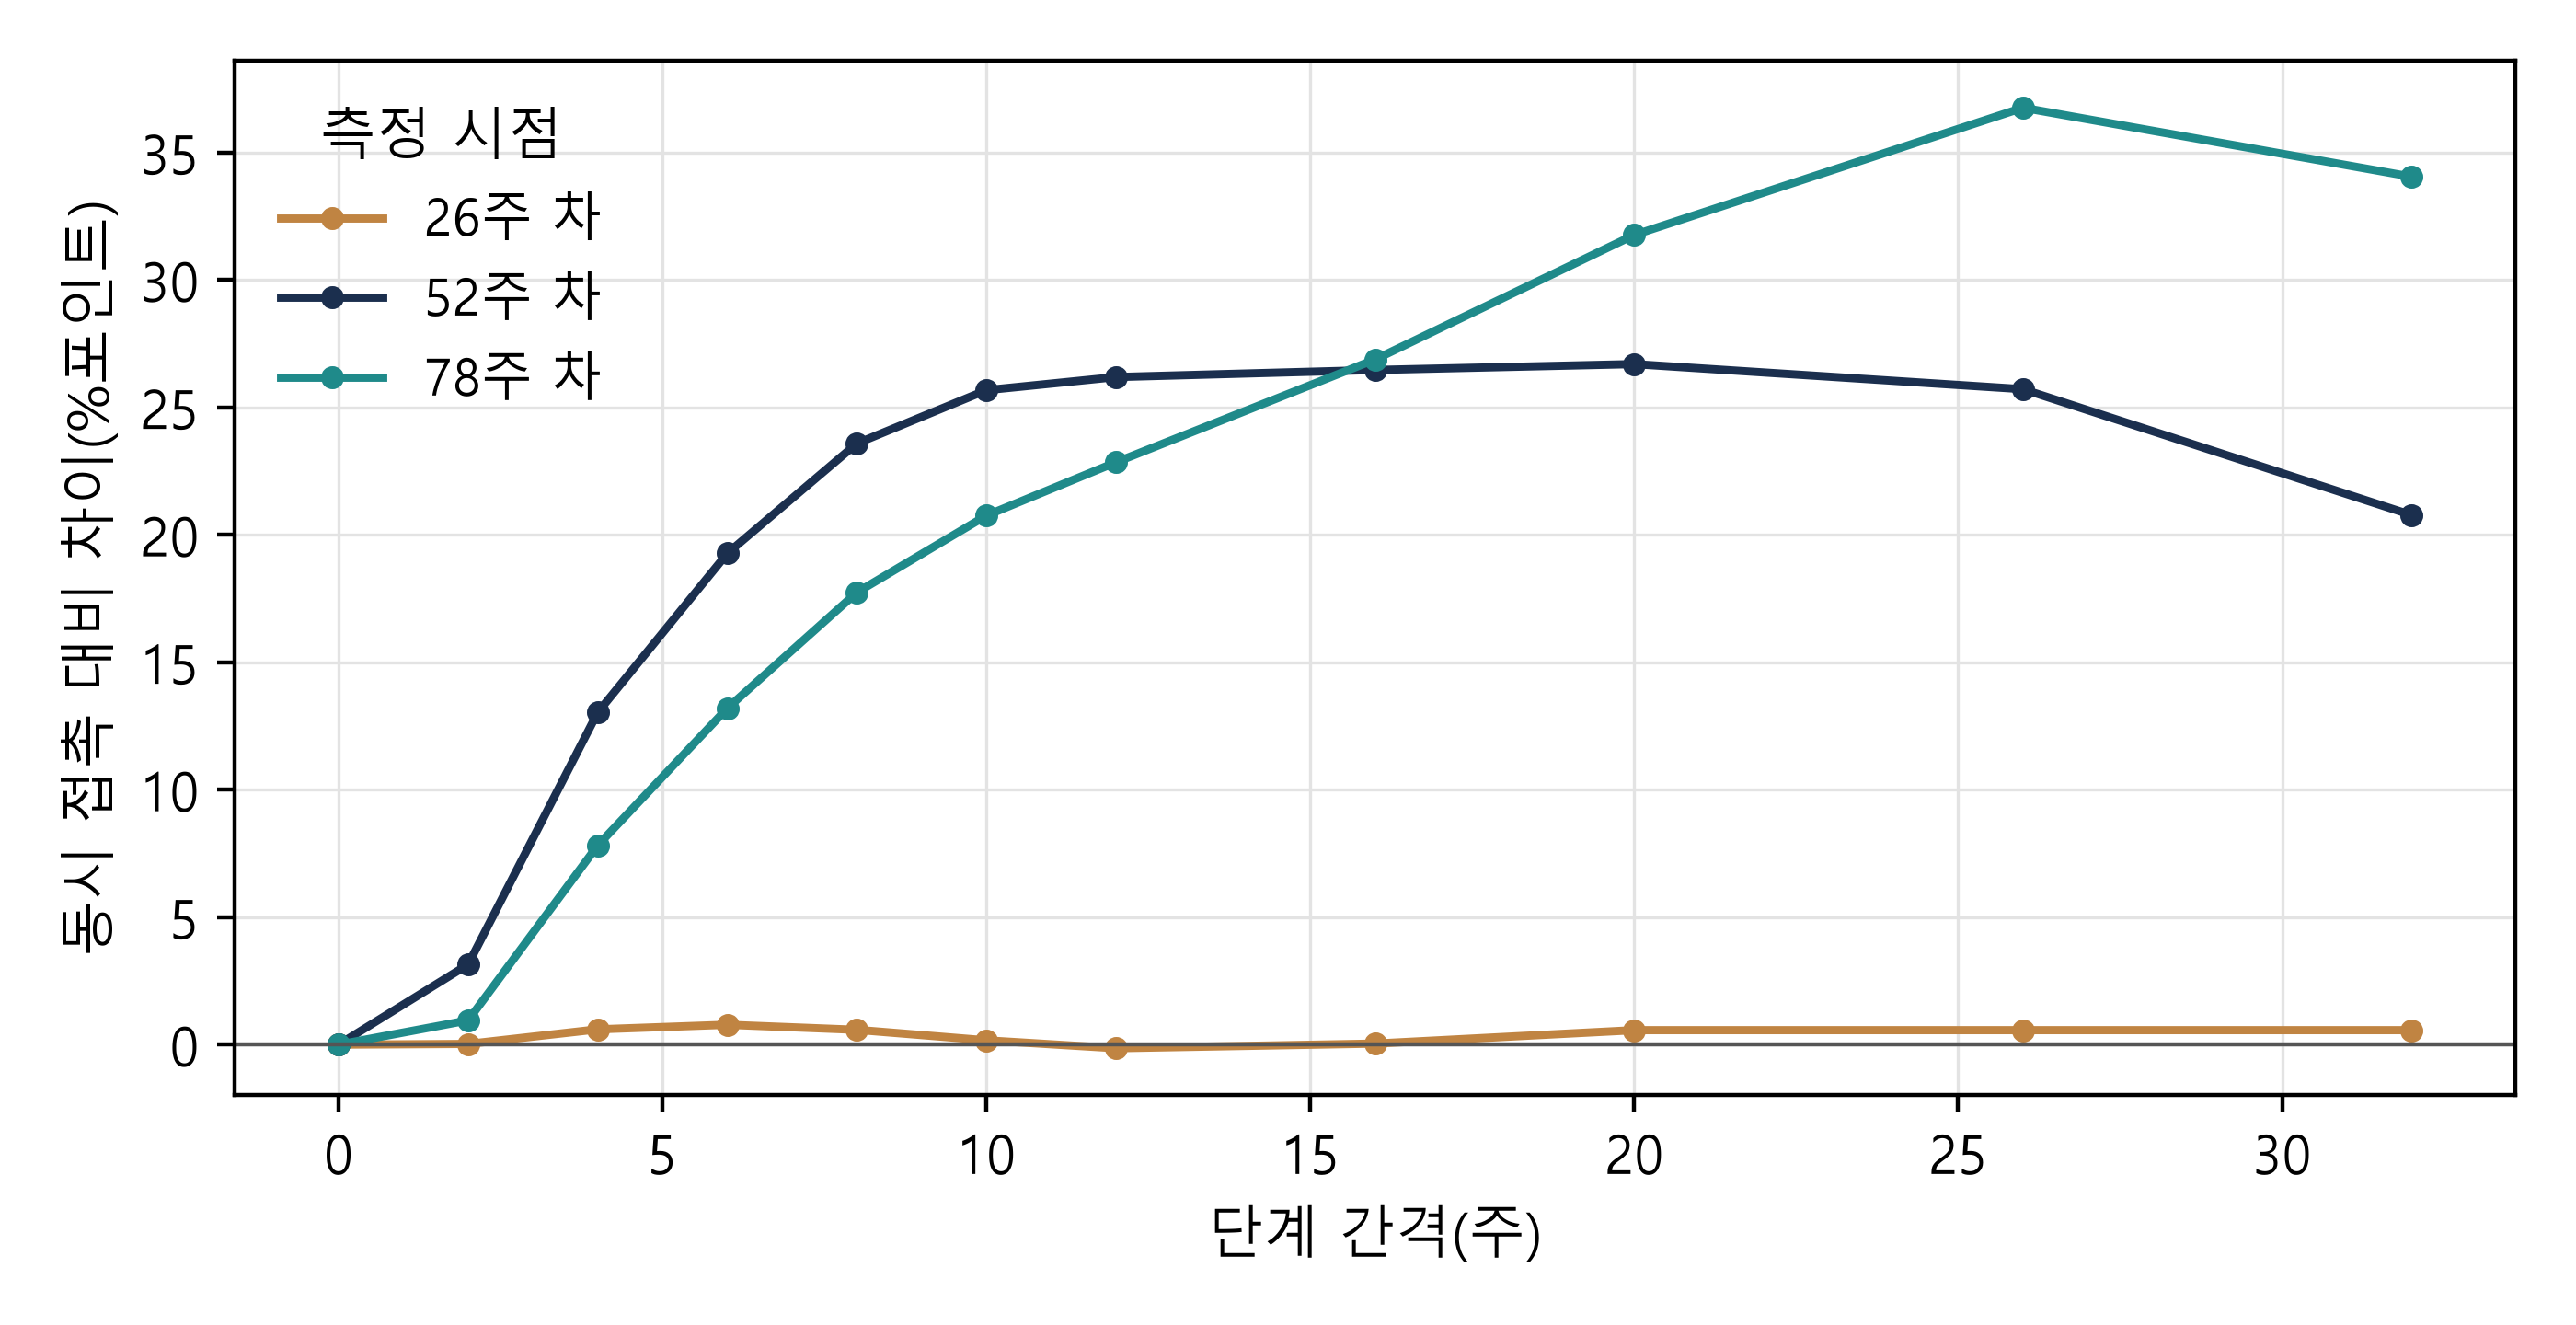
명시한 가정에 따른 모의 사례의 MatchPoint 분석이며 실제 관측값은 아니다. 그룹별 규칙과 동시 접촉의 서명 약정액 차이를 목표 대비 %포인트로 나타냈다. 측정 시점은 26주, 52주, 78주 차다.
이 결과로 적정 간격을 권고할 수는 없다. 거절 영향의 감쇠, 기다리는 비용, 시장 기회 기간이 실측값으로 보정되지 않았다. 모형에서는 간격이 짧으면 성과가 낮고, 어느 지점까지는 개선되다가 간격이 지나치게 길어지면 우위가 줄어든다. 다음 단계를 시작하기 전에 거절 기록을 읽고 투자 제안을 수정해야 한다. 달력만으로는 이 검토가 끝났는지 판단하기 어렵다.
17 스트레스 시나리오마다 점검해야 할 신호가 다르다
표 8은 새로운 난수 표본으로 기본 사례와 아홉 가지 스트레스 시나리오에서 동시 접촉, 그룹별 규칙, 무작위 단계 배정을 다시 비교한다. 기본 사례에서 52주 차 서명 약정액은 동시 접촉이 목표의 35.5%, 그룹별 규칙이 55.4%다. 책임자 가용 시간이 부족하면 대기 기간이 29.0주로 늘고, 그룹별 우위는 +10.7%포인트로 줄어든다. 26주 차 차이는 -0.9%포인트다. 가용 시간이 충분하면 대기는 2.8주, 우위는 +8.7%포인트로 줄어든다. 이 경우 대기열이 책임자 시간을 배분하는 제약으로 작용하지 않는다.
거절 정보가 강하게 확산되면 앵커 기준 도달이 29주 차에서 56주 차로 늦어진다. 전략 전반의 성과가 하락하며 동시 접촉은 9.8%, 그룹별 규칙은 17.5%에 그친다. 제안 개선과 앵커 효과를 제거해도 순서와 거절의 시간상 분산만으로 +10.8%포인트의 우위가 남는다. 규제상 준비 기간이 길면 그룹별 우위는 +5.6%포인트로 줄어든다. 어떤 규칙을 쓰더라도 느린 경로에 속한 그룹을 일찍 접촉할 수 없기 때문이다. 그룹을 잘못 평가한 경우에는 그룹별 규칙이 48.6%, 무작위 단계 배정이 44.2%다.
시장 기회 기간 시나리오는 기회가 닫힐 때 동시 접촉이 유리한지 검토한다. 40주 차 이후의 모든 접촉과 결정에서 투자 의향이 줄어든다. 52주 차 동시 접촉은 29.4%, 그룹별 규칙은 48.7%로 차이는 +19.4%포인트다. 동시 접촉의 대기열도 결정을 40주 차 이후로 미루므로 우위가 뒤집히지 않는다. 기회가 더 일찍 닫히거나 후속 단계에서만 닫히면 전략별 영향이 달라진다. 마감일은 입력값 목록에 넣어야 한다. 어느 시나리오도 26주 차 결과를 2.1%포인트 넘게 바꾸지 않는다.
제안의 최신성이 일찍 떨어지고 6주 차부터 투자 의향 감소 폭을 두 배로 설정해도 결과는 거의 달라지지 않는다. 그룹별 규칙은 52.2%, 동시 접촉은 33.4%로 차이는 +18.8%포인트다. 거절 정보 확산이 약하면 두 전략의 결과는 각각 61.2%와 87.6%로 개선되고, 그룹별 우위는 +26.3%포인트로 커진다. 우위의 크기는 설정한 가정에 따라 달라진다. 표에 제시한 모든 시나리오에서 52주 차 차이는 양수였다.
표를 가로로 스크롤하면 모든 열을 볼 수 있습니다.
| 시나리오 | 동시 접촉, 52주 차 | 그룹별 규칙, 52주 차 | 무작위 단계 배정, 52주 차 | 그룹별 규칙의 차이, 26주 차 | 그룹별 규칙의 차이, 52주 차 | 그룹별 규칙의 차이, 78주 차 | 대기 기간(주) | 앵커 기준 도달 주차 | 진단 신호 |
|---|---|---|---|---|---|---|---|---|---|
| 기본 사례 | 35.5 | 55.4 | 44.2 | +1.0 | +19.9 | +15.0 | 12.4 | 29 | 입력값 목록의 기본 설정 |
| 책임자 가용 시간 부족 | 22.8 | 33.5 | 25.2 | -0.9 | +10.7 | +13.5 | 29.0 | 33 | 긴 대기열; 모든 전략의 성과 하락 |
| 책임자 가용 시간 충분 | 58.6 | 67.3 | 72.4 | +2.1 | +8.7 | +7.3 | 2.8 | 25 | 짧은 대기열; 우위 축소 |
| 거절 정보의 강한 확산 | 9.8 | 17.5 | 13.3 | +1.0 | +7.7 | +4.4 | 12.3 | 56 | 앵커 기준 도달 지연; 모든 전략의 성과 하락 |
| 거절 정보의 약한 확산 | 61.2 | 87.6 | 71.4 | -0.4 | +26.3 | +20.4 | 12.4 | 23 | 모든 전략의 성과 개선; 우위 확대 |
| 제안 개선 및 앵커 효과 제거 | 29.7 | 40.5 | 31.2 | +0.4 | +10.8 | +6.5 | 12.3 | 29 | 우위가 약 절반으로 감소 |
| 제안 최신성의 조기 하락 | 33.4 | 52.2 | 40.6 | +0.8 | +18.8 | +14.4 | 12.1 | 29 | 변화가 작음 |
| 긴 규제상 준비 기간 | 39.4 | 45.0 | 37.6 | -0.0 | +5.6 | +1.5 | 10.2 | 29 | 느린 절차; 우위 축소 |
| 그룹 평가 오류 | 35.5 | 48.6 | 44.2 | +0.8 | +13.1 | +15.9 | 12.4 | 29 | 그룹별 결과가 무작위 배정에 근접 |
| 시장 기회가 40주 차에 종료 | 29.4 | 48.7 | 37.5 | +1.0 | +19.4 | +17.0 | 12.4 | 29 | 모든 전략의 성과 하락; 우위 유지 |
명시한 가정에 따른 모의 사례의 MatchPoint 분석이며 실제 관측값은 아니다. 별도 표시가 없으면 모집 목표 대비 비율이다. 차이는 그룹별 규칙에서 동시 접촉 결과를 뺀 값이며 %포인트로 표시한다.
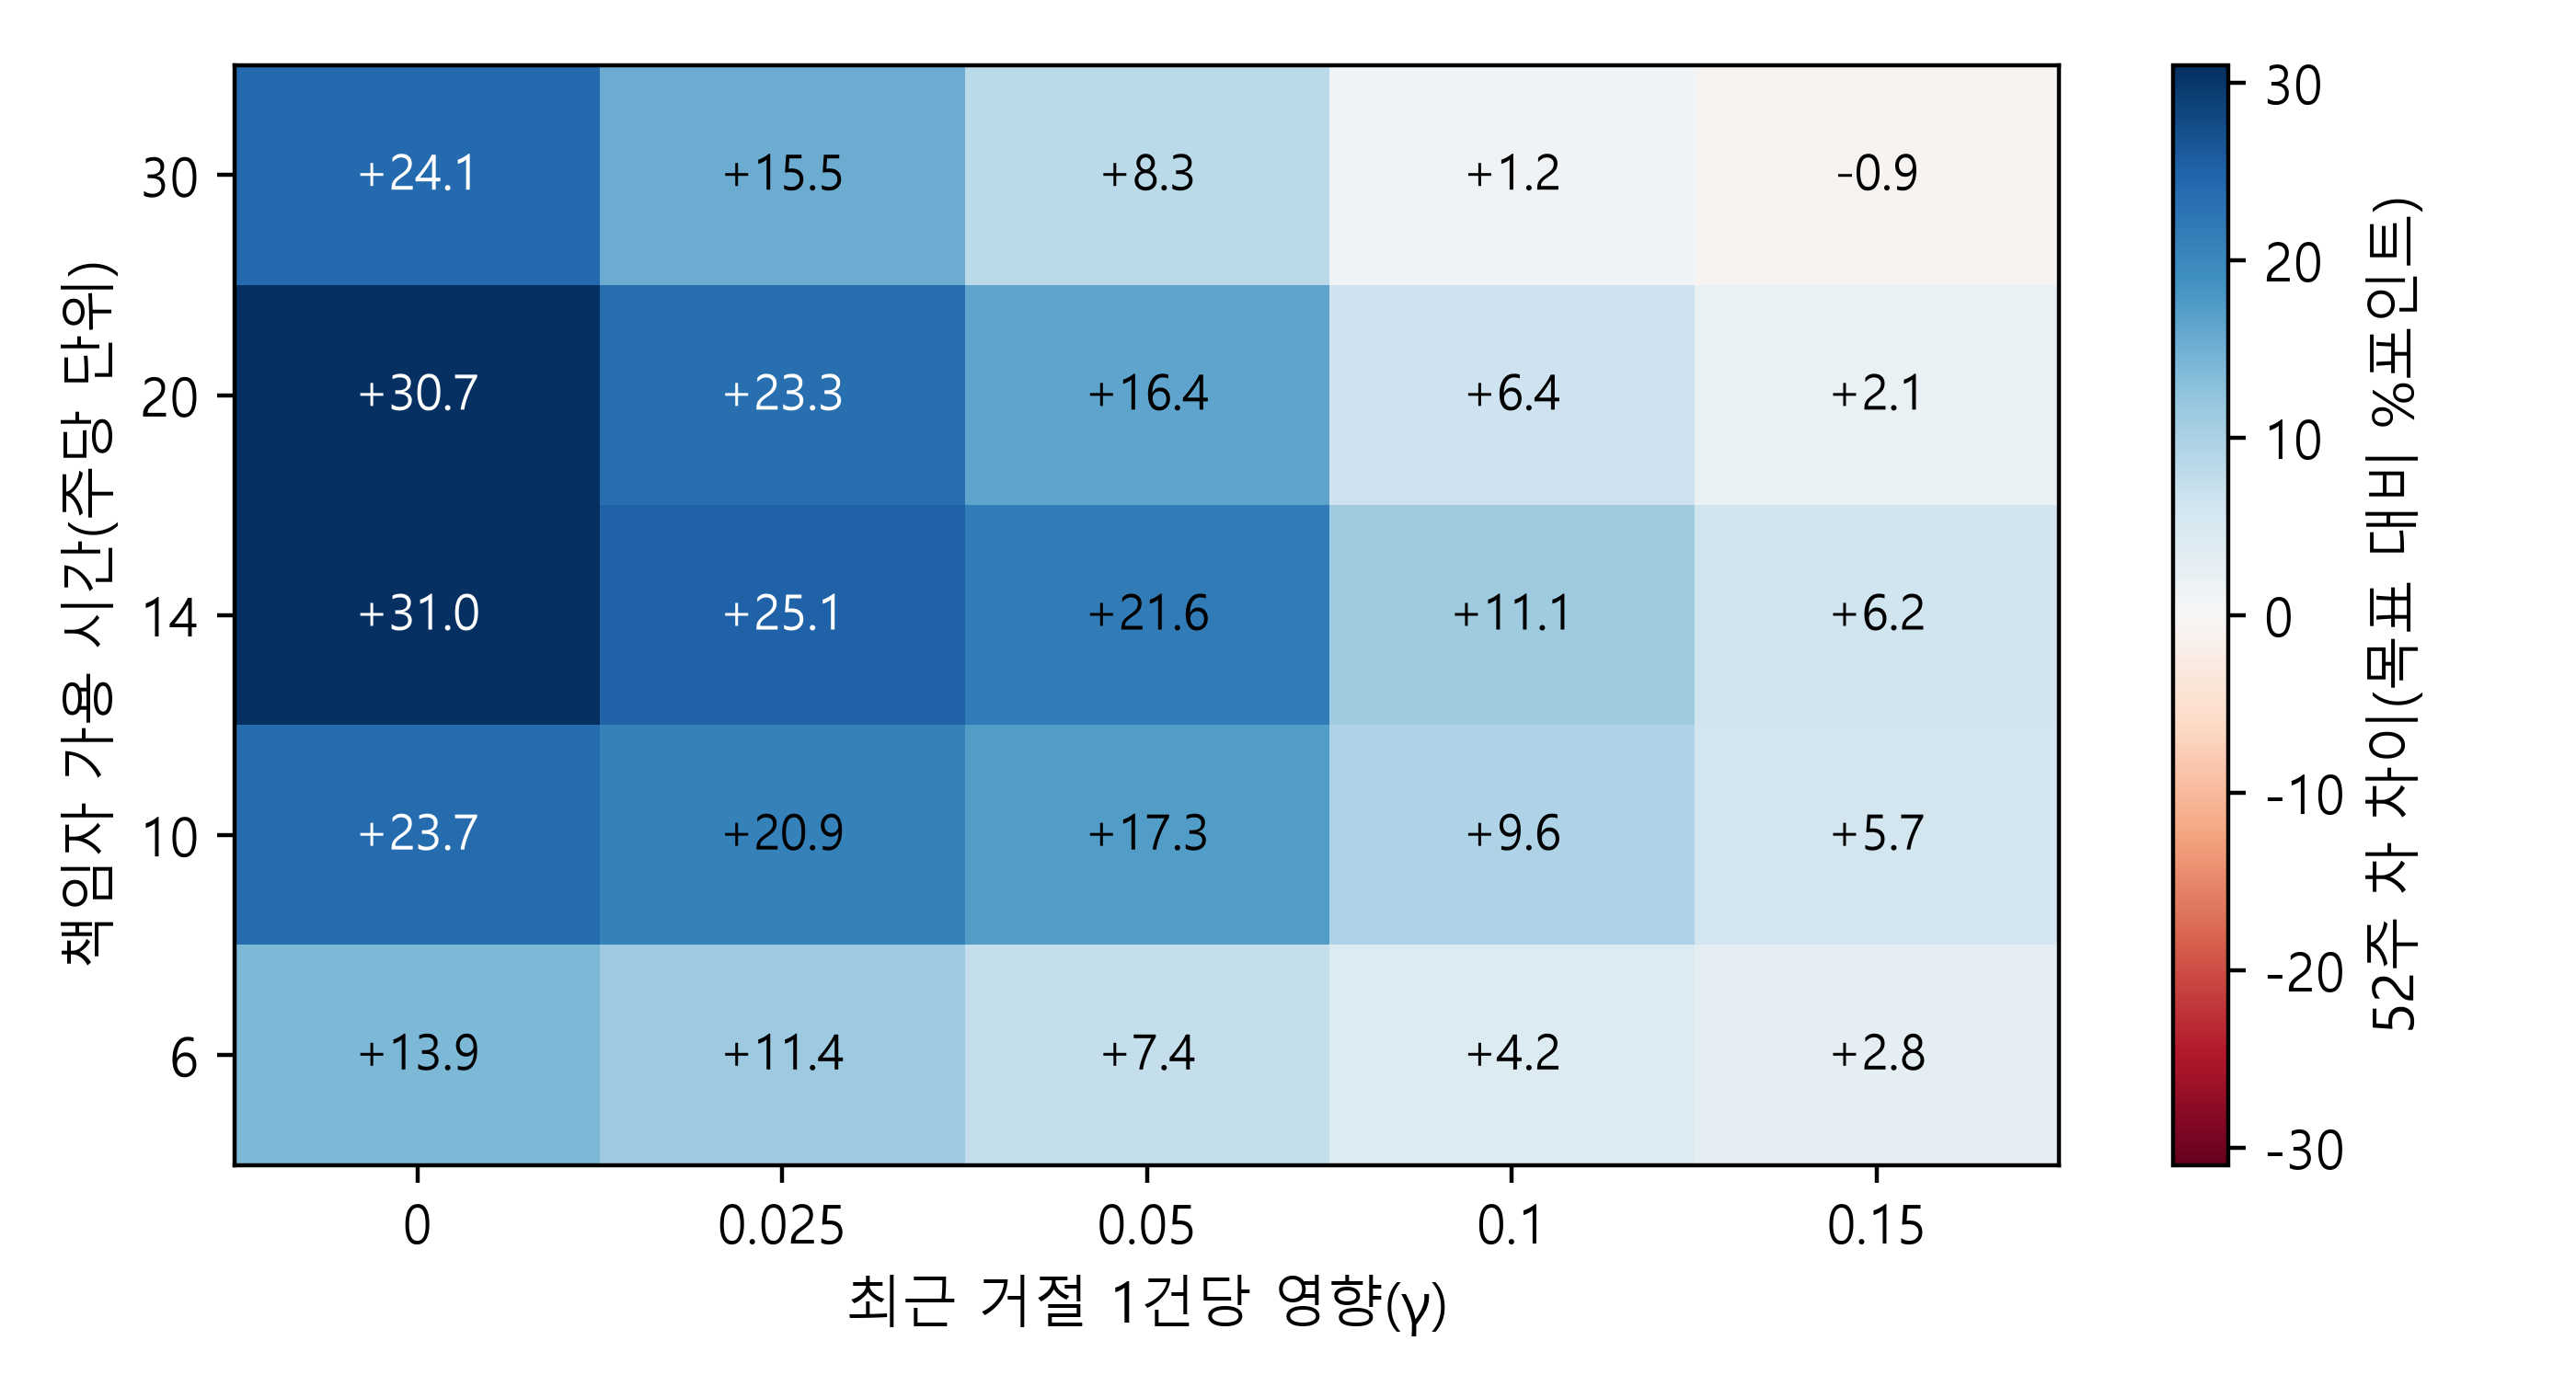
명시한 가정에 따른 모의 사례의 MatchPoint 분석이며 실제 관측값은 아니다. 52주 차의 동시 접촉 대비 차이를 모집 목표 대비 %포인트로 나타냈다. 모든 조합에 동일한 모의 캠페인 250건을 사용했다. 이 공통 표본은 표 7의 표본과 다르다.
그림 5는 가용 시간 다섯 수준과 거절 정보 확산 다섯 수준을 조합해 52주 차 우위를 보여 준다. 25개 중 24개 조합에서 차이는 양수이며, 범위는 -0.9에서 +31.0%포인트다. 가용 시간이 어느 수준이든 확산이 강해질수록 우위가 줄어든다. 확산이 가장 강할 때 가용 시간이 많으면 -0.9%포인트, 적으면 +2.8%포인트이며 기본 조합은 +21.6%포인트다. 이 모형에서 거절 정보 확산은 순서에 따른 우위를 줄이고 모든 전략의 서명 약정 규모에 큰 영향을 준다. 지도는 설정한 메커니즘의 결과를 보여 주며, 실제 명단이 여기서 다룬 범위를 벗어날 수도 있다.
18 담당자 판단에 따른 배정은 초기와 후기 단계의 비교를 바꾼다
담당자가 접촉 순서를 정하면 가장 적합하다고 보는 투자자부터 연락한다. 실험은 기록된 점수에 담당자만 아는 정보의 절반을 반영해 판단 지수를 만들고, 이를 바탕으로 배정한다. 이 지수와 실제 적합도의 상관계수는 0.93이다. 첫 단계와 세 번째 단계의 서명률은 15.0%와 2.2%로, 보정 전 차이는 +12.9%포인트다. 단계가 무작위로 배정되면 서명률은 7.7%와 7.4%이며 차이는 +0.3%포인트다.
수식 6b에서 Y_i는 투자자 i의 서명 여부다. E_i는 첫 단계에서 1, 세 번째 단계에서 0이며, s_i는 기록된 점수, m_i와 j_i는 각각 투자 유형과 관할권을 나타내는 지표다. 표 9에서 편향은 무작위 배정에 따른 초기·후기 단계의 보정 전 차이에서 얼마나 벗어났는지를 뜻한다. 보정 후 편향은 +12.6에서 +5.4%포인트로 57% 줄었다. 모형에서 담당자 판단에 따른 배정에는 기록된 점수에 없는 정보가 쓰인다. 배정이 바뀌면 같은 대기열을 공유하는 투자자와 모집 과정에서 각자가 접하는 신호도 달라진다. 남은 차이를 기록되지 않은 정보의 영향만으로 설명하거나 캠페인 전체의 인과적 효과에서 벗어난 정도로 해석할 수는 없다.
표를 가로로 스크롤하면 모든 열을 볼 수 있습니다.
| 접촉 단계 배정 방식 | 1단계 서명률 | 3단계 서명률 | 보정 전 차이(%포인트) | 보정 후 차이(%포인트) | 무작위 비교 기준 대비 편향(%포인트) |
|---|---|---|---|---|---|
| 무작위 하위 표본(접촉 단계를 추첨으로 배정) | 7.7% | 7.4% | +0.3 | +0.3 | 비교 기준 |
| 팀 판단으로 배정, 보정 없음 | 15.0% | 2.2% | +12.9 | 해당 없음 | +12.6 |
| 팀 판단으로 배정, 기록된 점수·투자 유형·관할권 보정 | 15.0% | 2.2% | 해당 없음 | +5.7 | +5.4 |
명시한 가정에 따른 모의 사례의 MatchPoint 분석이며 실제 관측값은 아니다. 78주 차까지 서명한 투자자 비율을 첫 단계와 세 번째 단계 사이에서 비교했다. 모든 반복을 합산했으며 차이는 %포인트로 표시한다.
개별 투자자의 접촉 시점을 무작위로 배정한 비교에서는 +0.3%포인트의 차이가 나타났다. 이 차이를 검정력 80%로 검출하려면 비교군마다 투자자가 약 121,231명 필요하다. 같은 분석 기간인 78주 차에 그룹별 규칙은 캠페인 전체 결과에 +14.4%포인트의 차이를 낸다. 순서의 효과는 투자자 간 상호작용과 대기열, 앵커, 거절의 누적 영향을 통해 나타난다. 개별 투자자 단위 비교는 이런 효과를 포착하지 못한다. 이 효과를 검증할 단위는 캠페인이다.
19 효과를 검증하려면 각 비교군에 여러 캠페인이 필요하다
표 10은 모의 캠페인을 재표집한다. 전략별로 독립적인 캠페인을 추출해 52주 차 추정 차이의 범위와 유의수준 5%에서 양측 검정의 검정력을 보고한다. 52주 차 성과의 캠페인 간 표준편차는 동시 접촉에서 16.7%포인트, 그룹별 규칙에서 20.9%포인트다. 모형에서 두 방식의 실제 차이는 +19.7%포인트다. 비교군마다 캠페인이 세 건이면 중앙 90% 범위는 -5.5에서 +45.2%포인트이고 검정력은 13%다.
검정력은 비교군당 캠페인 10건에서 60%, 20건에서 89%이다. 이 분산을 표준 공식에 대입하면 검정력 80%에 비교군마다 캠페인 약 14건이 필요하다. 기관은 소수의 자체 모집 결과를 사용해 기술적 분석을 할 수 있다. 캠페인 단위의 효과를 추정하려면 서로 별개인 캠페인을 모아 병렬 비교군에 배정하는 공동 연구가 필요하다.
캠페인 수가 늘면 검정력이 빠르게 높아져 자료를 모을 가치가 있다. 통합 자료에는 여러 산업, 관할권, 기간이 섞인다. 실제 캠페인 간 분산은 모의 사례보다 클 가능성이 있다. 차이의 방향이 맞더라도 의사결정을 바꿀 만큼 효과가 클지는 별개다. 비교군마다 다섯 캠페인을 사용하면 추정치의 부호가 재표집의 95%에서 맞지만 검정력은 30%이며 범위는 +0.2에서 +39.3%포인트다.
표를 가로로 스크롤하면 모든 열을 볼 수 있습니다.
| 비교군당 캠페인 수 | 52주 차 추정 차이의 중앙 90% 범위(%포인트) | 부호 일치 | 유의수준 5%에서 부호가 맞는 결과의 검정력 | 유의하지만 부호 불일치 |
|---|---|---|---|---|
| 3 | -5.5 ~ +45.2 | 90% | 13% | 0.0% |
| 5 | +0.2 ~ +39.3 | 95% | 30% | 0.0% |
| 10 | +5.8 ~ +33.6 | 99% | 60% | 0.0% |
| 20 | +10.0 ~ +29.5 | 100% | 89% | 0.0% |
| 40 | +12.6 ~ +26.5 | 100% | 100% | 0.0% |
| 80 | +14.7 ~ +24.7 | 100% | 100% | 0.0% |
명시한 가정에 따른 모의 사례의 MatchPoint 분석이며 실제 관측값은 아니다. 모의 52주 차 결과를 행마다 4,000회 재표집했으며 t 임계값은 표준표에서 가져왔다.
20 재현성과 내부 검증의 범위
프로그램은 고정 난수 시드로 실행하며 논문의 수치를 출력한다. 표를 생성한 실행에서 100개 검증 조건을 확인했다. 확률의 합이 1인지, 투자자별 배정 단계가 정확히 하나인지, 모든 전략이 같은 투자자 집단을 쓰는지, 간격이 0인 그룹별 규칙이 동시 접촉과 같은지 확인한다. 접촉부터 서명까지 투자자 수가 단계별로 늘지 않는지, 서명 약정액이 해당 투자자의 약정액 합계와 일치하는지, 규제상 준비 기간과 단계 개시일 전에 연락하지 않는지, 최초 클로징 주차가 기준 도달과 일치하는지도 확인한다.
검증 조건은 내부 일관성을 확인한다. 실제 투자자 행동을 반영하는지는 별도 검증이 필요하다. 시드가 정해지면 모형은 결정적이며 같은 라이브러리 버전으로 재실행하면 모든 표가 재현된다. 시드를 바꾸면 표본 변동 때문에 개별 수치가 달라진다. 따라서 이 논문은 단일 추출값 대신 반복 간 구간을 보고한다.
표 11은 주요 검증 항목을 제시한다. 검증은 계산 기록이 내부적으로 일관됨을 보여 준다. 해당 메커니즘이 실제 투자자 행동과 유사한지는 확인하지 못한다. 별도의 난수 흐름을 사용해 이 논문의 수식으로 동시 접촉과 그룹별 규칙을 다시 구현한 결과, 52주 차 우위는 0.5%포인트 이내에서 재현됐다. 외부 데이터셋으로 수치를 검증하지는 않았다. 결론을 시험하려면 입력값 목록을 바꿔 모형을 다시 실행할 수 있다. 재실행에는 몇 분이 걸린다.
표를 가로로 스크롤하면 모든 열을 볼 수 있습니다.
| 검증 항목 | 기대 결과 |
|---|---|
| 관할권, 투자 유형 및 접촉 단계의 비중 | 각 분류의 비중 합계는 1 |
| 모든 전략에서 투자자마다 한 단계 배정 | 허용된 단계 값만 존재하고 배열 크기가 명단과 일치 |
| 전략별 투자자 집단 동일 | 모든 실행 후에도 데이터 지문이 동일 |
| 간격이 0인 그룹별 규칙 | 서명 약정액의 시계열이 동시 접촉 결과와 동일 |
| 후속 단계로 갈수록 투자자 수가 늘지 않음 | 서명, 잠정 약정, 실사 개시, 미팅, 접촉, 전체 명단 순으로 인원 수가 작거나 같음 |
| 서명 약정액의 합계 일치 | 서명한 투자자의 약정액 합계와 서명 약정액 시계열 일치 |
| 접촉 시점 | 규제상 준비 기간이 끝나기 전이나 해당 단계 개시 전에 접촉하지 않음 |
| 실행 중 확인한 전체 조건 | 100건 모두 통과 |
모형 실행에서 확인한 검증 항목이다. 총건수는 개별 조건을 센 값이다. 근거: 모의 사례에 대한 MatchPoint 분석.
21 실제 모집에서 접촉 순서를 검증하는 연구 설계
첫 접촉 전에 배정 단위, 성과 지표와 분석 방법을 정한다. 조건을 충족하는 신규 모집 캠페인을 시작 시점에 추첨으로 동시 접촉 또는 순차 접촉에 배정한다. 가능하면 스폰서와 달력상의 기간에 따라 균형을 맞추고 최초 배정된 비교군을 기준으로 분석한다. 첫 접촉 뒤 전략을 바꾸면 기존의 대기열, 거절, 앵커 약정이 다음 단계에 영향을 미친다. 반복적으로 모집하는 여러 스폰서에 단계적으로 도입하는 경우에는 신규 캠페인을 대상으로 하는 별도의 군집 설계와 사전에 정한 시간 추세 및 파급효과 보정이 필요하다 [14].
별도의 투자자 단위 질문에는 사전에 설계한 하위 연구에서 적격 투자자 일부를 추첨으로 접촉 단계에 배정한다. 하위 연구는 본시험에서 분리하거나 배정 방식이 캠페인 단위 비교에 미칠 영향을 사전에 정한다. 접촉 시각, 적용되는 법적 근거, 연구에 필요한 허가를 기록하고 [15, 16], 각 접촉에 해당 권유 규정을 적용한다. 제2절의 성과 지표와 추적 주차를 사용한다. 연구 대상 등록 전에 비교 방법과 보정 변수 집합을 등록한다.
캠페인 수에 따라 주장할 수 있는 범위가 달라진다. 제19절의 분산을 적용하면 +19.7%포인트 차이를 검정력 80%로 검출하는 데 비교군마다 약 14건이 필요하다. 캠페인이 적으면 추정 구간이 넓어 의사결정에 활용하기 어렵다. 표 12에 연구 설계를 정리했다. 소규모 연구도 전환 단계별 현황을 기술할 수 있으나 효과를 검정했다고 보고해서는 안 된다.
규모가 작은 스폰서도 모집마다 기록을 남기고, 그룹별 단계 전환 현황을 기술하며, 접촉 순서와 다음 단계 전 검토 절차를 사전에 정하고, 작은 무작위 하위 표본을 남길 수 있다. 이후 동의를 얻은 기록을 익명화해 공동 연구에서 공유할 수 있다. 자체 캠페인이 몇 건뿐이라면 접촉 순서의 효과를 입증했다고 주장해서는 안 된다. 분석 계획을 사전 등록하면 유리해 보이는 결과가 나온 시점에 연구를 멈춰 효과를 과대평가할 위험도 줄일 수 있다.
표를 가로로 스크롤하면 모든 열을 볼 수 있습니다.
| 항목 | 설계 내용 | 이유 |
|---|---|---|
| 분석 단위 | 접촉 순서는 캠페인 단위; 반응은 캠페인 내 투자자 단위 | 효과는 상호작용을 통해 나타남 |
| 배정 | 시작할 때 신규 캠페인을 병렬 비교군에 배정하고 별도 하위 연구에서 투자자 접촉 단계를 검증 | 팀 판단과 배정을 분리 |
| 시점 기록 | 모든 접촉, 미팅, 실사 단계, 거절, 서명의 시점 | 공통 추적 시점에서의 비교를 지원 |
| 동의 | 적법한 처리 근거를 기록하고 개인정보를 최소화 [15, 16] | 자료를 분석할 수 있는 근거 마련 |
| 성과 | 26주, 52주, 78주 차의 요건 충족 미팅, 잠정 약정, 서명 및 최초 클로징 | 제2절의 지표와 일치 |
| 표본 | 모형의 분산을 적용하면 비교군당 약 14건 | 검정력 확보 |
| 분석 | 최초 배정 비교군을 기준으로 분석하고 배정 층 및 사전 지정 공변량을 고려 | 캠페인 단위 비교를 유지 |
| 보고 | 중단되거나 실패한 사례를 포함한 모든 캠페인 | 생존 편향을 피함 |
22 고객이나 투자위원회에 계획, 기록, 비교 기준을 제시한다
고객이나 투자위원회에는 접촉 단계 계획을 먼저 제시한다. 어떤 그룹을 어느 단계에 배정했는지, 그 이유와 적용할 규제 경로는 무엇인지 보여 준다. 표 13에 보고 자료를 정리했다. 그룹별 준비도 지수와 근거를 제시하고, 누가 어떤 검토를 거쳐 후속 단계를 승인할 수 있는지 명시한다.
진행 보고서는 그룹별로 26주, 52주, 78주 차의 서명 약정과 잠정 약정을 목표액 및 최초 클로징 기준과 비교한다. 거절 기록과 책임자가 투입한 시간도 포함한다. 명시한 가정에서 동시 접촉을 했을 경우의 결과를 비교 기준으로 제시한다. 해당 수치가 관측값이 아닌 모형의 예상치임을 밝혀야 하며, 접촉 순서의 효과를 입증하는 자료로 제시해서는 안 된다.
위원회에는 확인되지 않은 사항도 알려야 한다. 논문의 수치는 가격, 계약 조건, 투자자의 질을 설명하지 않으며, 그 크기를 뒷받침하는 관측 자료도 없다. 모의 결과인 +19.7%포인트를 실제 예상 성과로 제시하면 근거를 넘어선다. 보고서에는 메커니즘, 확보한 근거, 계획을 중단할 조건을 명시할 수 있다.
표를 가로로 스크롤하면 모든 열을 볼 수 있습니다.
| 항목 | 내용 | 답하는 질문 |
|---|---|---|
| 접촉 단계 계획 | 그룹, 단계, 접촉 경로, 단계 개시 승인권자 | 이 순서를 택한 이유는 무엇인가? |
| 준비도 지수 | 그룹별 입력값과 근거 | 순위의 근거가 충분한가? |
| 측정 시점별 성과 | 주차별·그룹별 서명 약정과 잠정 약정 | 목표액 대비 어디까지 진행됐는가? |
| 거절 기록 | 날짜, 진행 단계, 사유, 거절 사실을 아는 다른 투자자 | 다음 단계에서 무엇을 바꿔야 하는가? |
| 책임자 투입 시간 | 업무 시간, 대기열에서 기다린 시간 | 가용 시간이 진행을 제한하는가? |
| 모형상 비교 기준 | 모의 예상치로 명시한 수치 | 다른 계획에서 어떤 결과가 나올 수 있었는가? |
| 계획 중단 조건 | 시장 기회 기간, 앵커 기준, 거절 확산 신호 | 언제 남은 그룹과의 접촉을 시작해야 하는가? |
제안한 보고 자료로, 각 항목은 제시할 정보를 나타낸다.
23 실제 자금 모집의 의사결정 규칙과 자동화의 한계
규칙은 다섯 단계다. 첫째, 시장 기회 기간을 확인한다. 시장 기회가 끝나거나 위임 계약이 만료되기까지 약 26주 이내라면 해당 기간의 모형상 순서 효과는 작다. 빠르게 결정할 수 있는 그룹에 먼저 연락하고 나머지는 후속 단계에 둔다. 둘째, 책임자의 가용 시간을 계산한다. 동시 접촉에서 예상 대기가 수주를 넘으면 사전 순서가 없는 대기열이 담당자 시간을 임의로 배분한다. 이때 순서를 계획하는 데 드는 비용을 감수할 가치가 있다. 셋째, 준비도 지수로 열다섯 그룹의 계획을 세우고 앵커 약정을 제공할 수 있는 그룹을 앞에 둔다.
넷째, 결정이 가장 빠르고 금액이 가장 작은 투자자부터 배정하지 않는다. 모형에서는 앵커 기준 도달이 늦어지고 가장 긴 의사결정 절차가 마지막으로 밀린다. 다섯째, 거절 기록을 검토하고 투자 제안을 수정한 뒤 다음 단계에 착수한다. 같은 세그먼트에서 수주 사이에 여러 건의 거절이 나오고 그 사실이 퍼지는 등 확산 신호가 보이면 해당 세그먼트의 접촉을 보류한다. 이는 모의실험에서 도출한 조건부 지침이며, 가정한 메커니즘이 실제로 적용되는 범위에서만 유효하다.
데이터 도구와 자동화 시스템은 기록을 관리하고, 오래된 항목을 표시하며, 검토 기록의 초안을 작성할 수 있다. 접촉 단계와 개시 여부는 담당자가 결정해야 한다. 모형이나 점수는 풀려는 질문에 맞춰 개발에 쓰지 않은 캠페인으로 검증하고, 산출값을 날짜와 버전과 함께 기록한다.
24 한계와 다음 의사결정
실험에는 대기열, 제안 개선, 앵커 효과처럼 순서 설정에 유리한 메커니즘이 들어 있다. 모형의 거절 정보 확산은 우위를 줄이는 동시에 모든 전략의 서명 약정 규모를 바꾼다. 이 효과의 크기를 추정한 출처는 없다. 결과를 만드는 메커니즘과 규칙이 활용하는 메커니즘이 같으므로, 실험은 전제가 맞을 때의 결과를 보여 준다. 전제 자체를 입증하지는 않는다. 각 계수는 연구자가 정했으며 출처에서 직접 가져온 값은 없다. 규제상 준비 기간이 길면 우위가 몇 %포인트로 줄고, 패밀리오피스를 먼저 접촉하는 방식은 우위를 뒤집는다. 최신성 하락 항을 제외하면 경쟁 펀드나 모집 장기화에 따른 투자 피로처럼 지연 비용을 높이는 메커니즘은 모형에 없다. 이런 요인은 결과를 뒤집을 수 있다.
정해진 거절 정보 확산 외에 투자자는 독립적으로 움직인다. 모형은 재접촉, 경쟁 펀드, 조건 변경, 가격 효과와 모집 상한을 반영하지 않는다. 기록된 준비도에는 단순한 잡음 항을 사용한다. 규제 검토는 증권 모집 및 권유에 관한 일부 조항에 한정했다. 별도의 사우디아라비아 펀드 규정과 EU 회원국별 제도는 검토하지 않았다. 규정을 적용하기 전에 적격 전문가와 적용 경로 및 현행 규정을 확인한다.
다음 캠페인에서 표 3의 기록 양식을 사용한다. 필요한 허가를 받은 자문사 또는 플랫폼은 적격 캠페인을 모아 제21절의 병렬 비교군 연구를 수행할 수 있다. 그러한 근거를 확보할 때까지는 모의실험을 사용해 시험할 조건을 선정하고 다음 접촉 단계를 시작하기 전에 거절 기록을 검토한다.
참고문헌
- Dubai Financial Services Authority. DFSA Rulebook, General Module, chapter 3 (financial promotions), rules 3.2.1 (guidance), 3.4.1 and 3.5.1, version VER72/07-26, 2026년 10월 14일 열람; and A Guide to the DIFC Financial Promotions Prohibition, June 2018. 구속력 있는 규정과 검토 당시 지침이며, 안내서는 명시된 시점에 발행됐다. https://dfsaen.thomsonreuters.com/entiresection/15119
- Abu Dhabi Global Market. Financial Services and Markets Regulations 2015, section 18 and Schedule 2, consolidated version in force from 21 May 2026, ADGM Rulebook, 2026년 10월 14일 열람. 구속력 있는 규정이다. https://en.adgm.thomsonreuters.com/rulebook/18-restrictions-financial-promotion
- 사우디아라비아 자본시장청. 「증권 제안과 지속적 의무에 관한 규칙」, 2026년 1월 19일 결의 3-6-2026에 따라 개정, 제8조~제10조. 자본시장청 영문 번역본이며 공식 원문은 아랍어다. 별도의 펀드 규정은 검토 범위에 포함하지 않았다. https://cma.gov.sa/en/RulesRegulations/Regulations/Documents/RULES_ON_THE_OFFER_OF_SECURITIES_AND_CONTINUING_OBLIGATIONS_en2026.pdf
- 아랍에미리트 자본시장청. 「자본시장청에 관한 2025년 제32호 연방 법령」 및 「금융 활동 규정집」 제6조(권유 활동에 관한 개별 의무). https://legislation.uaecma.gov.ae/en/entiresection/1 https://legislation.uaecma.gov.ae/en/entiresection/2571
- United Kingdom. Financial Services and Markets Act 2000 (Financial Promotion) Order 2005, SI 2005/1529, article 19. legislation.gov.uk에 공개된 구속력 있는 하위 법령이다. https://www.legislation.gov.uk/uksi/2005/1529/article/19
- 유럽의회 및 이사회. 「대체투자펀드 운용사에 관한 지침 2011/61/EU」, 2026년 4월 16일 통합본, 제30a조 제1항 및 제2항. 회원국별 사모 규정은 검토 범위에 포함하지 않았다. https://eur-lex.europa.eu/legal-content/EN/TXT/PDF/?uri=CELEX%3A02011L0061-20260416
- United States. 17 CFR 230.506 (Regulation D, Rule 506), 17 CFR 230.501(e) (매수인 산정) and 17 CFR 230.502(c) (모집 방식의 제한). Electronic Code of Federal Regulations. https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.506 https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.501 https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.502
- Institutional Limited Partners Association. ILPA Principles 3.0: Fostering Transparency, Governance and Alignment of Interests for General and Limited Partners. 2019. 구속력 없는 자율 업계 기준이다. https://ilpa.org/wp-content/uploads/2019/06/ILPA-Principles-3.0_2019.pdf
- Duane Morris LLP. Private Equity Fund Timeline. Presentation by J. Wheater, August 2014. 발표 시점이 명시된 실무 자료이며 설문조사가 아니다. https://www.duanemorris.com/site/static/private_equity_fund_timeline.pdf
- Bikhchandani, S., Hirshleifer, D., Tamuz, O. and Welch, I. Information Cascades and Social Learning. 25 May 2021. 이론에 관한 검토이며 연구보고서 초안이다. https://arxiv.org/abs/2105.11044
- Astebro, T., Lovo, S., Fernandez Sierra, M. and Vulkan, N. Herding in Equity Crowdfunding. HEC Paris Research Paper 1245, 7 December 2017, revised June 2018. 연구보고서 초안이며 초록만 검토했다. https://econpapers.repec.org/paper/ebgheccah/1245.htm
- Cortes, K., Singh, M., Solomon, D. H. and Strahan, P. The Stench of Failure: How Perception Affects House Prices. NBER Working Paper 30760, December 2022. 주택 시장에 관한 연구보고서 초안이며 초록만 검토했다. https://www.nber.org/papers/w30760
- Bernstein, S., Korteweg, A. and Laws, K. Attracting Early Stage Investors: Evidence from a Randomized Field Experiment. Stanford Graduate School of Business Research Paper 3006, 2014. 연구보고서 초안이며 초록만 검토했다. https://ideas.repec.org/p/ecl/stabus/3006.html
- Taljaard, M., Lilford, R., Girling, A. and Hemming, K. The stepped wedge cluster randomised trial: an opportunity to increase the quality of evaluations of service delivery and public policy interventions. Trials 16(Suppl 2):P4, 2015. 학술대회 초록이다. https://pmc.ncbi.nlm.nih.gov/articles/PMC4659269/
- United Arab Emirates Government portal. Data protection laws: Federal Decree-Law No. 45 of 2021 on the protection of personal data, in force 2 January 2022. 2026년 10월 14일 열람한 공식 포털 요약이다. 시행령 원문은 검토하지 않았다. https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Information Commissioner's Office. Electronic mail marketing, guide to PECR. 2026년 10월 14일 열람한 규제기관 지침이다. https://ico.org.uk/for-organisations/direct-marketing-and-privacy-and-electronic-communications/guide-to-pecr/electronic-and-telephone-marketing/electronic-mail-marketing/
저자 소개
Chennakeshav(CK)는 M&A, 성장자본 및 기업전략 전반의 거래 발굴·구조화·실행에서 25년 이상의 글로벌 경험을 보유한 기업금융·투자은행 임원이다. 창업자, 기업 및 펀드를 위한 가치창출 자문을 이끌며 이사회 관점과 직접 실행 및 거래 종결을 연결해 왔다.
경력은 Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ 포트폴리오 기업 및 Emirates Growth Fund에 걸치며 TMT, 부동산, 핀테크, 딥테크, 클린테크, 인프라 및 에너지 부문을 포함한다. 최고경영진, 사모투자·벤처펀드, 국부펀드 및 패밀리오피스와 함께 복잡한 자금모집과 성장기업의 금융을 추진했다. 가치창출을 위한 M&A 실사, 인수 후 통합 및 사업변혁도 이끌었다.
Matchpoint Partners의 Managing Partner로 기업금융, M&A 및 자본조달 자문을 총괄한다. London Business School MBA와 VTU 공학 학위를 보유하며, UCL London의 Master of Laws(LLM) 과정을 진행 중이다.
적극적인 스타트업 멘토로 Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute 및 IN5에서 활동한다. London Business School의 Entrepreneur Mentor in Residence(EMiR)를 맡고 Entrepreneurship World Cup 심사위원으로도 참여한다.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
면책 고지
본 논문은 사모·대체시장의 구조를 다루는 연속 연구의 일부다. 제시한 견해는 저자 개인의 견해다. 정보 제공을 목적으로 시장 구조를 일반적으로 설명하며, 투자·법률·세무·규제 자문이나 특정 증권·투자기구·거래상대방에 대한 권고를 구성하지 않는다.
