
1 La decisión entre contactar a todos a la vez o hacerlo por rondas
Una captación recurre a inversores de distintas jurisdicciones y tipos de mandato. El promotor o gestor cuenta con un solo equipo sénior, un conjunto de documentos y una reputación. Puede contactar a todos a la vez o dividirlos en rondas ordenadas por jurisdicción y mandato, incorporando lo aprendido en la anterior. Esta decisión afecta a fundadores, directores financieros y promotores que captan capital privado, así como a gestores que buscan inversores de fondos en el Consejo de Cooperación del Golfo y otros mercados. El estudio compara ambos enfoques con una lista ficticia de 240 inversores y un objetivo de 200 millones de dólares estadounidenses.
El autor no dispone de datos de cohortes que registren las fechas de contacto. El estudio no comunica una tasa de conversión observada. El marco se apoya en las normas que determinan cuándo y cómo se puede contactar a un inversor [1, 2, 3, 4, 5, 6, 7], en las prácticas de cierre y los calendarios profesionales [8, 9] y en estudios sobre cómo aprenden unos inversores de otros [10, 11, 12, 13]. La simulación aplica siete estrategias a los mismos sorteos y expone qué resultados se derivan de los mecanismos y supuestos.
El estudio aporta un marco de decisión, una simulación reproducible y un esquema de los datos que exigiría un estudio de campo. En el caso simulado muestra cuándo las rondas ordenadas superan al contacto simultáneo, por cuánto, cómo se comparan con rondas aleatorias y con una clasificación con información completa, y bajo qué condiciones de estrés desaparece cada ventaja. No estima una tasa de conversión real, un número recomendado de semanas entre rondas ni un efecto sobre un mandato en curso.
Una lista que abarca el Golfo y otros mercados está sujeta a marcos normativos y plazos de decisión distintos. Un inversor soberano o institucional de una jurisdicción, una oficina familiar de otra y un fondo de fondos de una tercera difieren en la vía por la que se les puede contactar, el tiempo que tardan en decidir y la probabilidad de conocer las respuestas de los demás. El estudio incorpora esas diferencias al modelo y analiza el orden que producen.
2 Medir los compromisos firmados en fechas predefinidas
Para evaluar una regla de ordenación hace falta medir el resultado en una fecha concreta. Una primera reunión se considera cualificada si da lugar a un expediente de diligencia debida. El expediente avanza cuando el inversor expresa una intención no vinculante de comprometerse. El compromiso cuenta como firmado una vez formalizada la documentación. El modelo supone que esto sucede en el 92% de las intenciones no vinculantes después de cuatro semanas. La medida principal es el importe firmado en la semana 52 desde el inicio, como proporción del objetivo de captación. También se presentan las semanas 26 y 78, pues importan tanto el tiempo como el importe conseguido.
Los hitos siguen la estructura del cierre de un fondo. El primer cierre se define como compromisos firmados por 30 millones de dólares estadounidenses, el 15% del objetivo. Se informa de la proporción de réplicas que alcanza ese importe en las semanas 26 y 52 y de la semana mediana en la que se alcanza. El horizonte de 78 semanas comprende 26 semanas hasta el primer cierre y otras 52 de cierre, en línea con el ejemplo de 12 meses posteriores al cierre inicial de una norma sectorial [8]. El modelo registra una relación perjudicada si un inversor cuya adecuación latente es de al menos 0,6 rechaza la oferta en la primera reunión.
La comparación contabiliza toda la demanda firmada sin aplicar un tope de cierre. En la práctica, los fondos fijan un límite y los emisores establecen un importe máximo. Los resultados próximos o superiores al objetivo indican que la demanda se aproxima a ese importe o lo supera. Las métricas dejan fuera el precio, las condiciones, la calidad de los inversores que se comprometen y el coste de capital. Una decisión real tendría que considerar esos factores.
3 Los marcos del Golfo delimitan a quién se puede contactar y por qué vía
La Dubai Financial Services Authority define la promoción financiera como una comunicación que invita o induce a contratar un servicio financiero o a operar con un producto financiero. GEN 3.4.1 exime la promoción dirigida exclusivamente a una persona que razonablemente parece pertenecer a una de las categorías de clientes profesionales por definición previstas por las normas de conducta, y que solo esa persona puede aceptar. Otra exención cubre la promoción dirigida a un destinatario ubicado en el Dubai International Financial Centre que la haya solicitado por iniciativa propia. Una promoción reservada a clientes profesionales excluye a quien no parezca serlo y debe indicar que solo esos clientes deberían actuar en función de ella. Según la guía, realizar promoción regularmente o durante un periodo prolongado desde una ubicación física en el centro puede considerarse prestación de un servicio financiero [1].
El artículo 18 de la Financial Services and Markets Regulations de Abu Dhabi Global Market restringe la comunicación, en el curso de una actividad comercial, de una invitación o un incentivo para realizar actividades de inversión. Entre las vías enumeradas están las comunicaciones de una persona autorizada o exenta; las de una persona habilitada y supervisada por un regulador de servicios financieros en los Emiratos Árabes Unidos; el contenido aprobado a efectos del artículo 18 por una persona autorizada o exenta; y una exención aplicable del anexo 2. Una comunicación originada fuera de ADGM solo queda sujeta a la restricción si puede producir efectos allí. El anexo 2 distingue las comunicaciones en tiempo real solicitadas y no solicitadas de las que no se producen en tiempo real, como las cartas y el correo electrónico [2].
Las normas de la Capital Market Authority de Arabia Saudí, modificadas en enero de 2026, por lo general exigen un estructurador autorizado y una notificación al menos diez días antes de una colocación privada de valores. Se admite un plazo de notificación más corto en determinadas ofertas de deuda si se notifica antes de que comience la oferta y el oferente nacional o la entidad de propósito especial satisface las condiciones del artículo 10(a)(2). Los artículos 8 y 9 tratan las ofertas a clientes institucionales y cualificados y las ofertas limitadas. Una oferta limitada puede incluir hasta 100 destinatarios adicionales, con un importe de hasta 200.000 SAR por persona, o su equivalente. Los valores de una misma clase solo pueden ser objeto de oferta limitada una vez en doce meses [3]. Las normas específicas de los fondos quedan fuera del análisis.
En los Emiratos Árabes Unidos, fuera de las zonas francas financieras, la Capital Market Authority sustituyó a la Securities and Commodities Authority el 1 de enero de 2026. El artículo 6 de las normas de promoción dispone que las participaciones de fondos extranjeros pueden promocionarse mediante oferta privada a inversores profesionales o contrapartes. Para cada contacto se deben comprobar el producto, la clasificación del destinatario y la habilitación del promotor. Las disposiciones citadas no establecen el plazo de seis semanas empleado en la simulación [4].
4 Condición profesional y primer contacto en el Reino Unido, la UE y Estados Unidos
El artículo 19 de la Financial Promotion Order del Reino Unido contempla dos vías. La comunicación se dirige a destinatarios que el emisor tiene motivos razonables para considerar profesionales de la inversión, o puede considerarse razonablemente dirigida solo a dichos profesionales. Las indicaciones previstas y los demás factores ayudan a satisfacer el segundo criterio; ninguno es obligatorio en todos los casos. El artículo no fija un plazo. Documente el fundamento de la vía utilizada antes de enviar la comunicación [5].
El artículo 30a permite que un gestor autorizado de fondos de inversión alternativos de la UE realice precomercialización dirigida a posibles inversores profesionales, con sujeción a ciertas condiciones. La información no debe permitir asumir un compromiso de inversión ni equivaler a documentación de suscripción. El gestor debe informar a la autoridad de origen por carta informal en las dos semanas posteriores al inicio. Si un inversor profesional suscribe, en los 18 meses siguientes al inicio, un fondo mencionado en la información de precomercialización o constituido como consecuencia de esta, su suscripción se considera resultado de la comercialización y se somete a la notificación aplicable [6]. Los regímenes nacionales de colocación privada quedan fuera del análisis.
En Estados Unidos, la regla 506(b) está sujeta a la prohibición de la captación general de la regla 502(c). El límite es de 35 compradores computables en cualquier periodo de 90 días naturales, con arreglo a la apreciación razonable del emisor y a las exclusiones de la regla 501(e), entre ellas los inversores acreditados. Los compradores no acreditados deben cumplir la condición de conocimientos y experiencia de la regla 506(b). El emisor también puede basarse en una apreciación razonable inmediatamente anterior a la venta. La regla 506(c) permite la captación general si todos los compradores son acreditados y el emisor adopta medidas razonables para verificar esa condición [7]. Planifique por separado la modalidad del primer contacto y el proceso de verificación. Las disposiciones citadas de la regla 506(c) no fijan un plazo ligado a la primera reunión.
La tabla 1 compara las siete vías con los plazos de la simulación. Todos los plazos son supuestos del escenario expresados en semanas completas. En la vía saudí de valores analizada aquí, las dos semanas representan la regla general de notificación con diez días de antelación a la oferta. El supuesto no incluye la excepción de notificación abreviada para determinadas ofertas de deuda, no fija un calendario de comercialización de fondos ni autoriza el contacto con un inversor.
Desplace la tabla horizontalmente para ver todas las columnas.
| Vía | Qué establece el texto | Qué deja sin determinar | Plazo del modelo (semanas) |
|---|---|---|---|
| DIFC | Exención para promociones dirigidas solo a clientes profesionales por definición; indicación obligatoria [1] | Tiempo para verificar la condición; reglas propias del fondo | 1 |
| ADGM | Restricción de la promoción con exenciones enumeradas; alcance vinculado a su efecto en ADGM [2] | Exención apropiada; plazo de preparación | 1 |
| EAU fuera de centros financieros | Promoción privada de participaciones de fondos extranjeros a inversores profesionales o contrapartes [4] | Plazo para confirmar la vía, la condición del destinatario y la habilitación del promotor | 6 |
| Arabia Saudí | Estructurador autorizado; por lo general, preaviso de diez días antes de la oferta; preaviso más breve para determinadas ofertas de deuda [3] | Normas sobre participaciones de fondos; plazo de designación | 2 |
| Reino Unido | Motivos razonables sobre la condición de los destinatarios o comunicación razonablemente dirigida solo a profesionales de la inversión [5] | Plazo de verificación; límites a la promoción de fondos | 2 |
| Unión Europea | Gestores de FIA de la UE: carta en dos semanas; las suscripciones al FIA pertinente dentro de 18 meses se tratan como comercialización [6] | Regímenes nacionales de colocación privada | 2 |
| Estados Unidos | 506(b) prohíbe la captación general; 506(c) exige verificar la condición de acreditado [7] | Plazo de verificación; derecho estatal | 3 |
Textos primarios citados [1–7]. La última columna contiene supuestos del escenario y no indica plazos legales.
5 Las prácticas de cierre y los plazos de decisión determinan cuándo debe rendir una ronda
Los principios de la Institutional Limited Partners Association de 2019 indican que la captación debe terminar en un plazo razonable tras el cierre inicial, por ejemplo, 12 meses. También indican que los inversores que se incorporan entre ese primer cierre y el final deben pagar intereses que se abonan a quienes entraron en el primero, sin tratar el importe como activo del fondo [8]. Los principios son voluntarios. Ilustran cómo se puede compensar una aportación temprana y cómo el contrato limita el plazo de incorporación de los inversores de rondas tardías.
Las descripciones profesionales del proceso de cierre encajan con esa estructura. Una presentación de un despacho de agosto de 2014 estima que la comercialización puede durar desde seis meses hasta más de un año, que la negociación suele durar entre tres y seis meses y que puede haber cierres adicionales durante cerca de un año [9]. Es una presentación de su época y no una encuesta. Ofrece intervalos, sin distribución ni desglose por jurisdicción o mandato.
La simulación adopta plazos medianos de decisión de 24 semanas para institucionales, 8 para oficinas familiares y 15 para fondos de fondos y empresas, desde la primera reunión cualificada. Los supuestos se orientan por los intervalos profesionales y no se extraen de ellos. No se encontró un calendario de decisión publicado por inversores del Golfo ni de otros mercados. Las conclusiones temporales dependen de los plazos supuestos. Una investigación real debe comprobar primero la sensibilidad a esos plazos.
La simulación supone que no alcanzar el primer cierre en el plazo que esperan los inversores transmite una señal. Una norma sectorial prevé además intereses para quienes se incorporen después [8]. El modelo no estima ese cargo. Representa la pérdida de interés conforme envejece el proceso y mide cuánto depende de ello el resultado. En una captación real, las convenciones de cierre y el contrato, junto con el comportamiento de los inversores, determinan el coste de esperar.
6 Qué indica la literatura sobre la importancia del orden
La teoría de las cascadas de información explica por qué puede importar el orden. En el modelo estándar, quien observa las acciones de los participantes anteriores puede seguirlas racionalmente pese a su información privada. Una revisión de autores pioneros muestra que las cascadas son vulnerables a perturbaciones pequeñas y se forman con rapidez, incluso cuando se ordena a los participantes en sentido inverso al de la precisión de su información. Situar primero al mejor informado puede iniciar de inmediato una cascada basada en una sola señal y reducir la precisión. Cuando observar a los predecesores es costoso, los primeros pueden soportar un coste del que se benefician los siguientes [10].
La misma revisión describe a un vendedor que ofrece títulos en secuencia a precio fijo, como en una oferta pública inicial. Unas pocas señales negativas al principio pueden provocar un desplome de la demanda. La revisión cita evidencia de una fuerte sobresuscripción o escasa suscripción en las ofertas [10]. Estos resultados corresponden a señales binarias y compradores idénticos. Muestran que el orden y las primeras decisiones pueden cambiar el resultado. No cuantifican el efecto en inversores de fondos heterogéneos con procesos internos largos.
Los estudios empíricos son escasos y apuntan en direcciones distintas. Un estudio sobre financiación colectiva de capital observa que el tamaño del compromiso más reciente y el tiempo transcurrido permiten predecir el siguiente, especialmente en inversores con menos información [11]. Un estudio de subastas inmobiliarias fallidas indica que una vivienda que no se vende en subasta se vende después con un descuento del 2,6%, mayor tras fallos repetidos y decreciente con el tiempo. Los autores lo atribuyen a un estigma [12]. Ninguno de los dos estudios trata de inversores institucionales.
El estudio más cercano a esta pregunta es un experimento de campo aleatorizado en el que se enviaron cerca de 17.000 correos a unos 4.500 inversores de etapas iniciales. En promedio, los inversores respondieron con fuerza a información sobre el equipo fundador. La información sobre la tracción comercial o el inversor principal ya existente no produjo una respuesta comparable [13]. La aleatorización afectó al contenido que veían, no al momento del contacto. La muestra estaba formada por inversores de etapas iniciales. Para el inversor medio, el estudio no respalda presuponer una reacción a la información sobre el inversor principal. Por ello, uno de los escenarios de estrés elimina el efecto de referencia.
7 Ordenar los grupos por jurisdicción y mandato y revisar cada ronda antes de lanzarla
La regla propuesta asigna a cada grupo definido por jurisdicción y mandato una ronda. Cinco jurisdicciones y tres tipos de mandato forman quince grupos. El índice de preparación es la adecuación media registrada de los inversores del grupo, multiplicada por el importe habitual del compromiso para ese mandato, y dividida por la suma del plazo regulatorio y el plazo de decisión habitual. Los grupos se ordenan por ese índice. Se asignan íntegros a rondas que reúnen aproximadamente el 30%, el 35% y el 35% de la lista, de modo que el equipo pueda explicar la composición de cada ronda con claridad.
Antes de iniciar la siguiente ronda se revisan el registro de rechazos y las observaciones recibidas. La simulación usa un intervalo fijo de 6 semanas como regla de cálculo. La tabla 2 recoge los criterios del índice y de la decisión de lanzamiento. Ordenar inversores individuales es otra cuestión. La simulación utiliza esa clasificación como referencia para comparar la regla por grupos con una estrategia que aprovecha datos a los que un equipo de transacciones no tendría acceso.
Tomar la media de adecuación registrada reduce la importancia del ruido de un solo expediente frente a un error sistemático en la evaluación de todo el grupo. El escenario de estrés que introduce valoraciones erróneas de los grupos comprueba ese caso. Si se mantienen constantes los demás parámetros, un plazo regulatorio más largo reduce la puntuación. Un grupo con un plazo largo puede quedar antes en la clasificación si otros factores compensan la demora. El primer contacto se produce cuando ya ha empezado la ronda y ha transcurrido el plazo regulatorio.
Desplace la tabla horizontalmente para ver todas las columnas.
| Criterio | Medida | Efecto en el orden | Evidencia necesaria |
|---|---|---|---|
| 1. Adecuación al mandato | Adecuación media registrada del grupo | Más alta, antes | Mandato publicado y compromisos previos |
| 2. Capacidad de compromiso | Importe habitual por mandato | Importes mayores, antes | Intervalo de importes declarado |
| 3. Plazo de decisión | Semanas habituales entre primera reunión y decisión | Plazos más cortos, antes | Duración de procesos previos con el inversor |
| 4. Plazo regulatorio | Semanas hasta que se pueda utilizar la vía | Plazos más cortos, antes | Vía y condición del destinatario documentadas |
| 5. Visibilidad entre pares | Proporción de rechazos conocidos por otros grupos | Alta visibilidad, después | Redes y vínculos de coinversión conocidos |
| 6. Potencial de referencia | Capacidad de aportar un compromiso temprano determinante | Potencial más alto, antes | Compromisos de referencia anteriores |
| 7. Exposición a la pérdida de interés | Coste de esperar para el grupo | Coste más alto, antes | Evidencia sobre ventana de mercado y plazos |
Matriz propuesta. Ninguna fuente proporciona ponderaciones. El índice utiliza los criterios 1 a 4 y la decisión de lanzamiento y las pruebas de estrés, los criterios 5 a 7.
8 Registrar la fecha de cada contacto y el consentimiento aplicable
Para probar una afirmación sobre el orden de contacto hay que registrar la fecha y la situación de cada contacto. Se propone una ficha por inversor y contacto. Debe incluir la vía, la condición del destinatario y su fundamento, la ronda, las fechas prevista y real, la primera reunión, el inicio de la diligencia, la intención no vinculante, la fecha de firma, el motivo de cualquier rechazo y las horas dedicadas por el equipo sénior. La ficha también permite documentar el cumplimiento de las condiciones de la tabla 1.
El consentimiento y la protección de datos delimitan qué se puede almacenar y analizar. La ley federal de protección de datos personales de los Emiratos Árabes Unidos, en vigor desde el 2 de enero de 2022, prohíbe el tratamiento sin consentimiento de la persona interesada, con las excepciones previstas. El portal oficial recoge por separado la ley del DIFC [15]. En el Reino Unido, la guía del regulador distingue entre personas físicas, que necesitan un consentimiento específico salvo que se aplique la excepción denominada «soft opt-in», y entidades con personalidad jurídica, a las que se puede escribir por correo electrónico. El remitente no debe ocultar su identidad [16]. Las fuentes consultadas son un resumen de un portal y una guía, no el articulado de las leyes.
Registre los contactos institucionales en su condición profesional, limite los datos personales a lo indispensable para el contacto y obtenga asesoramiento sobre la base jurídica antes de analizar el registro. La tabla 3 describe la ficha. Un estudio que siga este protocolo solo debería comunicarse si puede demostrar el consentimiento para los datos utilizados.
Desplace la tabla horizontalmente para ver todas las columnas.
| Campo | Contenido | Finalidad |
|---|---|---|
| Inversor y grupo | Jurisdicción, tipo de mandato, categoría | Define grupo y ronda |
| Vía y condición | Vía empleada, condición del destinatario y fundamento | Documenta el cumplimiento de las condiciones |
| Ronda y fechas | Ronda asignada, fechas prevista y real de contacto | Mide demora y desviación |
| Reunión | Fecha, cualificación o no, horas del equipo sénior | Mide carga y primer resultado |
| Diligencia debida | Fecha de inicio, solicitudes y fecha de intención | Mide avance |
| Firma | Fecha, importe, condiciones | Mide el resultado final |
| Rechazo | Fecha, etapa, motivo declarado, pares informados | Informa sobre propagación y aprendizaje |
| Consentimiento | Base y fecha para cada campo de datos personales | Permite analizar el registro |
Registro propuesto. Las entradas describen datos que se deben recabar. Compruebe la base jurídica de cada campo en su jurisdicción. [15, 16]
9 Lista ficticia de inversores y parámetros de generación
La lista contiene 240 inversores distribuidos entre cinco jurisdicciones y tres tipos de mandato. Se vuelve a generar en cada una de las 1.000 réplicas a partir de una semilla fija. La simulación extrae la adecuación latente de una distribución beta, aplica un ajuste por jurisdicción y acota el resultado al intervalo de cero a uno. La adecuación latente media es de 0,42. Para obtener la puntuación registrada se añade a la adecuación latente un ruido con desviación estándar de 0,12 y se acota la puntuación al mismo intervalo. En la simulación principal, su correlación con la adecuación latente es de 0,86. Los importes siguen una distribución lognormal, con medianas de 12,0, 2,5 y 6,0 millones de dólares estadounidenses según el mandato. La media es de 6,9 millones y la lista suma unos 1.657 millones, frente a un objetivo de 200 millones.
La tabla 4 presenta la composición y la tabla 5, todos los parámetros. Cada valor es un supuesto de simulación. Ninguno procede de una observación de mercado. Los parámetros se eligieron para que el contacto simultáneo alcanzara aproximadamente la mitad del objetivo en la semana 78 y dejara margen para ventajas y desventajas. Las secciones posteriores someten los resultados a distintos valores. El registro también indica qué supuestos debería sustituir primero un estudio de campo.
En cada réplica se usan los mismos inversores, importes, plazos de decisión y respuesta y sorteos uniformes por etapa en todas las estrategias. Las diferencias dentro de una réplica obedecen a la estrategia y no a una lista distinta. Cada réplica representa una lista posible con la misma composición y es la unidad de incertidumbre. Los intervalos de las tablas describen la variación entre listas, no intervalos de confianza para una campaña real.
Desplace la tabla horizontalmente para ver todas las columnas.
| Jurisdicción del inversor | Plazo regulatorio (semanas) | Proporción de la lista | Adecuación media | Institucionales / oficinas familiares / fondos de fondos |
|---|---|---|---|---|
| DIFC y ADGM | 1 | 25% | 0,46 | 17 / 27 / 16 |
| EAU fuera de centros financieros | 6 | 15% | 0,44 | 10 / 16 / 10 |
| Arabia Saudí | 2 | 20% | 0,45 | 13 / 22 / 13 |
| Reino Unido y UE | 2 | 25% | 0,39 | 17 / 27 / 16 |
| Estados Unidos | 3 | 15% | 0,33 | 10 / 16 / 10 |
Análisis de Matchpoint del caso simulado. Resultados con los supuestos indicados; no son observaciones de campo.
Desplace la tabla horizontalmente para ver todas las columnas.
| Parámetro | Valor | Condición |
|---|---|---|
| Lista, objetivo, horizonte | 240 inversores; 200 millones de dólares; 78 semanas | Supuesto |
| Capacidad del equipo sénior | 14 unidades a la semana; cada expediente consume 0,3 unidades | Supuesto |
| Probabilidad de la primera etapa | (0,10 + 0,80 × adecuación) por calidad, vigencia y pérdida de interés en la espera | Supuesto |
| Probabilidad de la segunda etapa | (0,12 + 0,75 × adecuación) por factores de ajuste; límite 0,95 | Supuesto |
| Distribuciones | Adecuación beta (2,0 y 3,2) con ajuste por jurisdicción; desviación estándar logarítmica de 0,5 para importes y 0,3 para plazos de decisión | Supuesto |
| Calidad de la presentación | De 0,80 a 1,00 con escala de 40 reuniones; fija desde el contacto | Supuesto |
| Pérdida de vigencia y enfriamiento | Pérdida de 0,45 en el horizonte tras la semana 12; 0,03 por semana en cola | Supuesto |
| Propagación de rechazos | 0,05 por rechazo reciente visible; retención semanal 0,92; 60% por tipo y 40% por jurisdicción | Supuesto |
| Efecto de referencia | Incremento de 0,30 en diligencia y 0,15 en primeras reuniones al alcanzar 24 millones de dólares en intenciones | Supuesto |
| Rondas | Tres rondas: 30%, 35%, 35%; intervalo de 6 semanas | Supuesto |
| Semilla y réplicas | 1381; 1.000 principales, 400 de estrés y 250 para la cuadrícula | Fijo |
Todos los parámetros son supuestos, sin observaciones de campo. Unidades: semanas, millones de dólares estadounidenses y probabilidades según se indica.
10 La disponibilidad del equipo sénior determina la cola de reuniones
Las primeras ecuaciones fijan la semana más temprana de contacto de cada inversor y la capacidad del equipo sénior. En la ecuación 1a, a_i es la semana de contacto del inversor i, w(i) su ronda, g el intervalo en semanas y L el plazo regulatorio de su jurisdicción. En la ecuación 1b, e_i es la primera semana en que puede celebrarse una reunión, y omega_i es un plazo de respuesta de una semana más un sorteo de Poisson de media 1,5. Las reuniones se asignan por orden de e_i al primer hueco libre, con desempate aleatorio.
Las reuniones y la diligencia comparten capacidad del equipo sénior. En la ecuación 2a, c_t es el número de primeras reuniones en la semana t, K la capacidad semanal en unidades, delta la carga de un expediente, n_t la cantidad de expedientes abiertos y c_min el mínimo de un hueco. En la ecuación 2b, s_t es la fracción de una semana normal de avance en diligencia y m_t el número de reuniones realizadas. El plazo restante de cada expediente disminuye en s_t cada semana. La decisión llega al agotarse el plazo.
En el contacto simultáneo, todos los inversores están disponibles en pocas semanas y la cola determina cuándo se celebra la reunión. La espera media es de 12,4 semanas con contacto simultáneo y 11,5 con la regla por grupos. El modelo representa una cola sin orden deliberado de prioridades, con una pérdida de interés durante la espera que se rige por el factor semanal de 0,03. Una capacidad mayor o una lista más corta reduce la cola en el modelo, como muestran las pruebas de estrés.
11 La calidad de la presentación, el paso del tiempo y la adecuación determinan el avance
En la ecuación 3a, P1 es la probabilidad de que una primera reunión se cualifique, f_i la adecuación latente y Q_i la calidad de la presentación fijada cuando se contactó al inversor i. F_t mide la vigencia del proceso en la semana de la reunión, W_i las semanas de espera, lambda el ritmo de pérdida de interés durante la espera, A_t si se alcanzó el umbral de referencia y kappa_1 el incremento asociado. En la ecuación 3b, P2 es la probabilidad de que la diligencia termine en una intención de compromiso. Gamma representa la propagación, R_it los rechazos visibles para el inversor i en la semana de decisión, y kappa el incremento por alcanzar el umbral de referencia. La sección siguiente define R_it. Las dos probabilidades se limitan a 0,95.
La ecuación 4a indica cómo mejora la presentación con M(a_i), el número de primeras reuniones previas a la semana de contacto. La calidad aumenta de Q_0 a Q_max con una escala k. La presentación es inicialmente más débil y las rondas tardías aprovechan las mejoras. En la ecuación 4b, F_t mide la vigencia, phi la pérdida de interés durante el horizonte H y t_0 la semana a partir de la cual el proceso se considera envejecido, fijada en la semana 12. El término aproxima la pérdida de credibilidad de una oferta que lleva tiempo en el mercado. Se inspira en el estigma que un estudio de subastas atribuye a las ventas fallidas de otro tipo de activo [12]. No está calibrado con datos de inversores.
Las rondas tardías mejoran la presentación y pierden parte del interés inicial. La tasa media de primeras reuniones cualificadas es del 25,2% con contacto simultáneo y del 28,5% con la regla por grupos. En la segunda etapa, las tasas son del 23,1% y el 25,5%, respectivamente. La adecuación interviene en ambas etapas, por lo que en el modelo las rondas con más inversores adecuados convierten mejor.
12 Los rechazos visibles y los primeros compromisos conectan las decisiones de los inversores
En el modelo, los rechazos son visibles para otros inversores del mismo tipo de mandato y la misma jurisdicción. En la ecuación 5a, R es el conjunto ponderado de rechazos de un segmento. Se atenúa con el factor semanal rho y se le suman los rechazos nuevos r_t. En la ecuación 5b, la exposición R_it del inversor i es la suma ponderada de los rechazos asociados a su tipo de mandato y su jurisdicción, con pesos de 0,6 y 0,4. Cada rechazo reciente visible reduce la probabilidad de la segunda etapa mediante el factor exp(−gamma), como muestra la ecuación 3b.
Un indicador representa el efecto de referencia. A_t vale uno cuando las intenciones no vinculantes suman 24 millones de dólares estadounidenses, el 12% del objetivo. Desde ese momento, el modelo aplica incrementos relativos de 0,15 para primeras reuniones y 0,30 para decisiones de diligencia. En la semana 26 se ha alcanzado el umbral en el 40% de las réplicas con contacto simultáneo, el 62% con la regla por grupos y el 54% con prioridad institucional. Las semanas medianas son 28, 25 y 26, respectivamente.
Los dos mecanismos son supuestos. La literatura sobre cascadas respalda el tipo de efecto [10]. Un estudio de financiación colectiva observa una respuesta a la demanda previa [11]. Otro no encuentra un efecto promedio de la información sobre el inversor principal en inversores de etapa inicial [13]. Ninguna de esas fuentes cuantifica los efectos para inversores institucionales de fondos. Las pruebas de estrés varían ambos mecanismos. Un escenario sin ellos muestra cuánto depende de ellos el resultado.
Un factor de retención semanal de 0,92 implica que la influencia de un rechazo se reduce a la mitad en unas ocho semanas. En las primeras 26 semanas el modelo registra en promedio 144 rechazos con contacto simultáneo y 104 con la regla por grupos. La concentración de los rechazos aumenta el número que puede influir en decisiones posteriores. Los dos mecanismos representan cómo se tienen en cuenta las decisiones ajenas. Sus parámetros separados permiten desactivarlos de forma independiente.
13 Dos referencias para interpretar los resultados
Las siete estrategias se ejecutan con los mismos sorteos para comparar las diferencias por pares. El contacto simultáneo aborda a cada inversor en la primera semana permitida. Tres reglas fijan las rondas según un único criterio: jurisdicción, mandato con prioridad a oficinas familiares e inversores similares, o mandato con prioridad institucional. La regla por grupos aplica el índice de preparación de la sección 7. Una referencia asigna inversores al azar. La otra los clasifica por adecuación latente multiplicada por el importe simulado del compromiso y dividida por la suma del plazo regulatorio y el plazo de decisión.
La clasificación con información completa utiliza parámetros latentes de la simulación. No conoce los sorteos que determinan los resultados individuales ni busca una asignación óptima. Comparar rondas aleatorias con contacto simultáneo muestra qué cambia por escalonar el contacto bajo los supuestos del modelo. Comparar las rondas ordenadas con las aleatorias muestra qué aporta el orden a igualdad de intervalo. La tabla 6 recoge la composición de cada estrategia. El intervalo es de 6 semanas en todos los diseños por rondas. La segunda y la tercera empiezan en las semanas 6 y 12, sujetas a los plazos regulatorios.
Ninguna de estas referencias es un límite. En la semana 52, las rondas aleatorias registran firmas por el 44,8% del objetivo, frente al 25,0% cuando se priorizan los mandatos de decisión rápida. La adecuación registrada tiene una correlación de 0,86 con la latente en el caso de base. La clasificación con información completa sirve para comparar estrategias en el modelo. Su resultado no representa lo que un equipo puede esperar en la práctica.
Desplace la tabla horizontalmente para ver todas las columnas.
| Estrategia | Proporción de la lista en las rondas 1 / 2 / 3 | Semana media de contacto en las rondas 1 / 2 / 3 |
|---|---|---|
| Contacto simultáneo | 100% / 0% / 0% | 2,5 / 0,0 / 0,0 |
| Por jurisdicción | 45% / 40% / 15% | 1,4 / 6,0 / 12,0 |
| Por mandato, decisiones rápidas primero | 45% / 27% / 28% | 2,5 / 6,0 / 12,0 |
| Por mandato, institucionales primero | 28% / 27% / 45% | 2,5 / 6,0 / 12,0 |
| Por grupo, preparación registrada | 30% / 35% / 35% | 2,1 / 6,0 / 12,0 |
| Rondas aleatorias | 30% / 35% / 35% | 2,5 / 6,0 / 12,0 |
| Clasificación con información completa | 30% / 35% / 35% | 2,2 / 6,0 / 12,0 |
Análisis de Matchpoint del caso simulado. Resultados con los supuestos indicados; no son observaciones de campo.
14 La regla por grupos marca la mayor diferencia en la semana 52
Con el contacto simultáneo, los compromisos firmados promedian el 7,2% del objetivo en la semana 26, el 36,1% en la semana 52 y el 51,3% en la semana 78. Con la regla por grupos alcanzan el 8,1%, el 55,8% y el 65,7%. En la semana 52, la diferencia emparejada es de +19,7 puntos porcentuales del objetivo. El intervalo central del 90% entre réplicas va de −1,9 a +46,2 puntos y la regla por grupos supera al contacto simultáneo en el 93% de las réplicas. La diferencia es de +0,9 puntos en la semana 26 y se reduce a +14,4 en la semana 78. La tabla 7 y la figura 1 presentan la comparación.
El primer cierre se adelanta con la regla por grupos. Hasta la semana 26 se alcanza en el 10% de las réplicas con contacto simultáneo y en el 15% con la regla por grupos. Hasta la semana 52, en el 91% y el 99%, respectivamente. La mediana de la semana de primer cierre pasa de 36 a 31. La clasificación con información completa alcanza un primer cierre hasta la semana 26 en el 49% de las réplicas y registra firmas por el 16,8% del objetivo en esa semana. Esto ilustra el peso que en la simulación tiene conocer qué inversores están preparados.
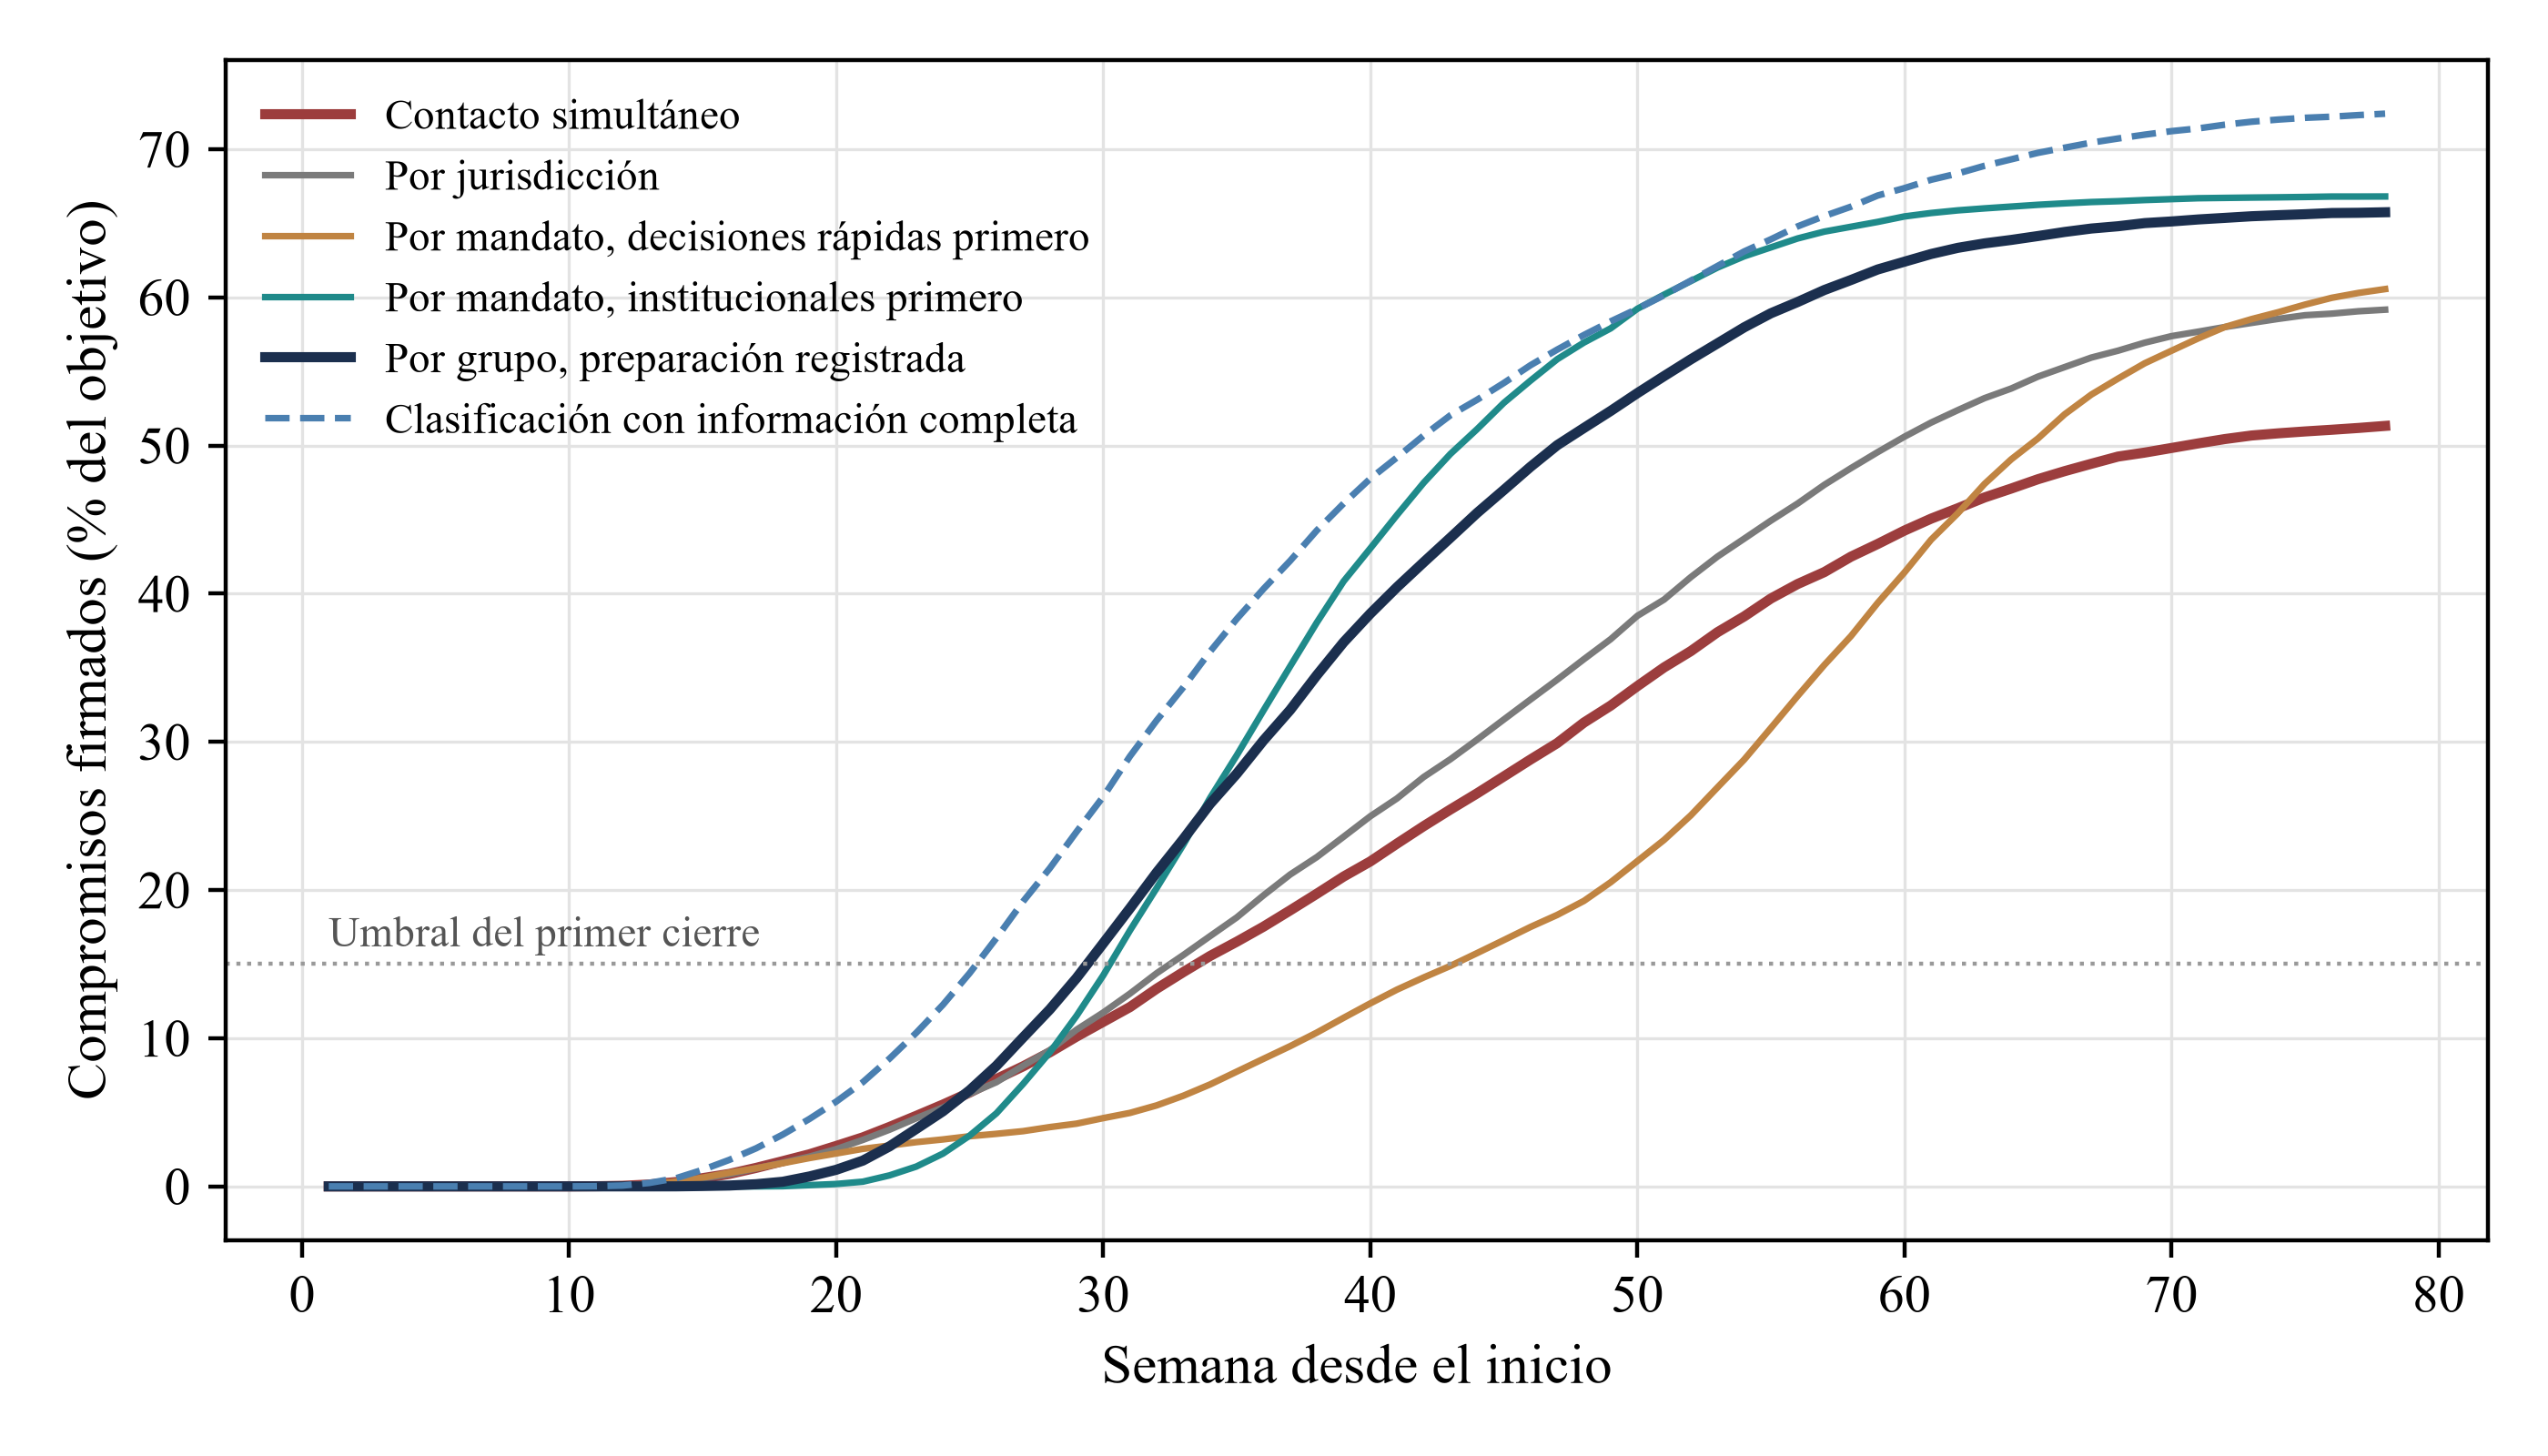
Análisis de Matchpoint del caso simulado. Resultados con los supuestos indicados; no son observaciones de campo. Promedio de las réplicas.
La figura 2 sigue las etapas del proceso. En promedio, 60,5 inversores abren un expediente de diligencia con contacto simultáneo y 68,3 con la regla por grupos. Firman 12,8 y 16,0, respectivamente. Se cualifica el 25,2% de las reuniones con contacto simultáneo y el 28,5% con la regla por grupos. Firma el 5,3% de los contactados frente al 6,7%. Se registran 28,5 y 25,9 rechazos de inversores con alta adecuación. En la semana 52, la regla por grupos consigue el 79% de la ventaja que obtiene la clasificación con información completa frente al contacto simultáneo. Las rondas aleatorias obtienen el 35% de esa ventaja.
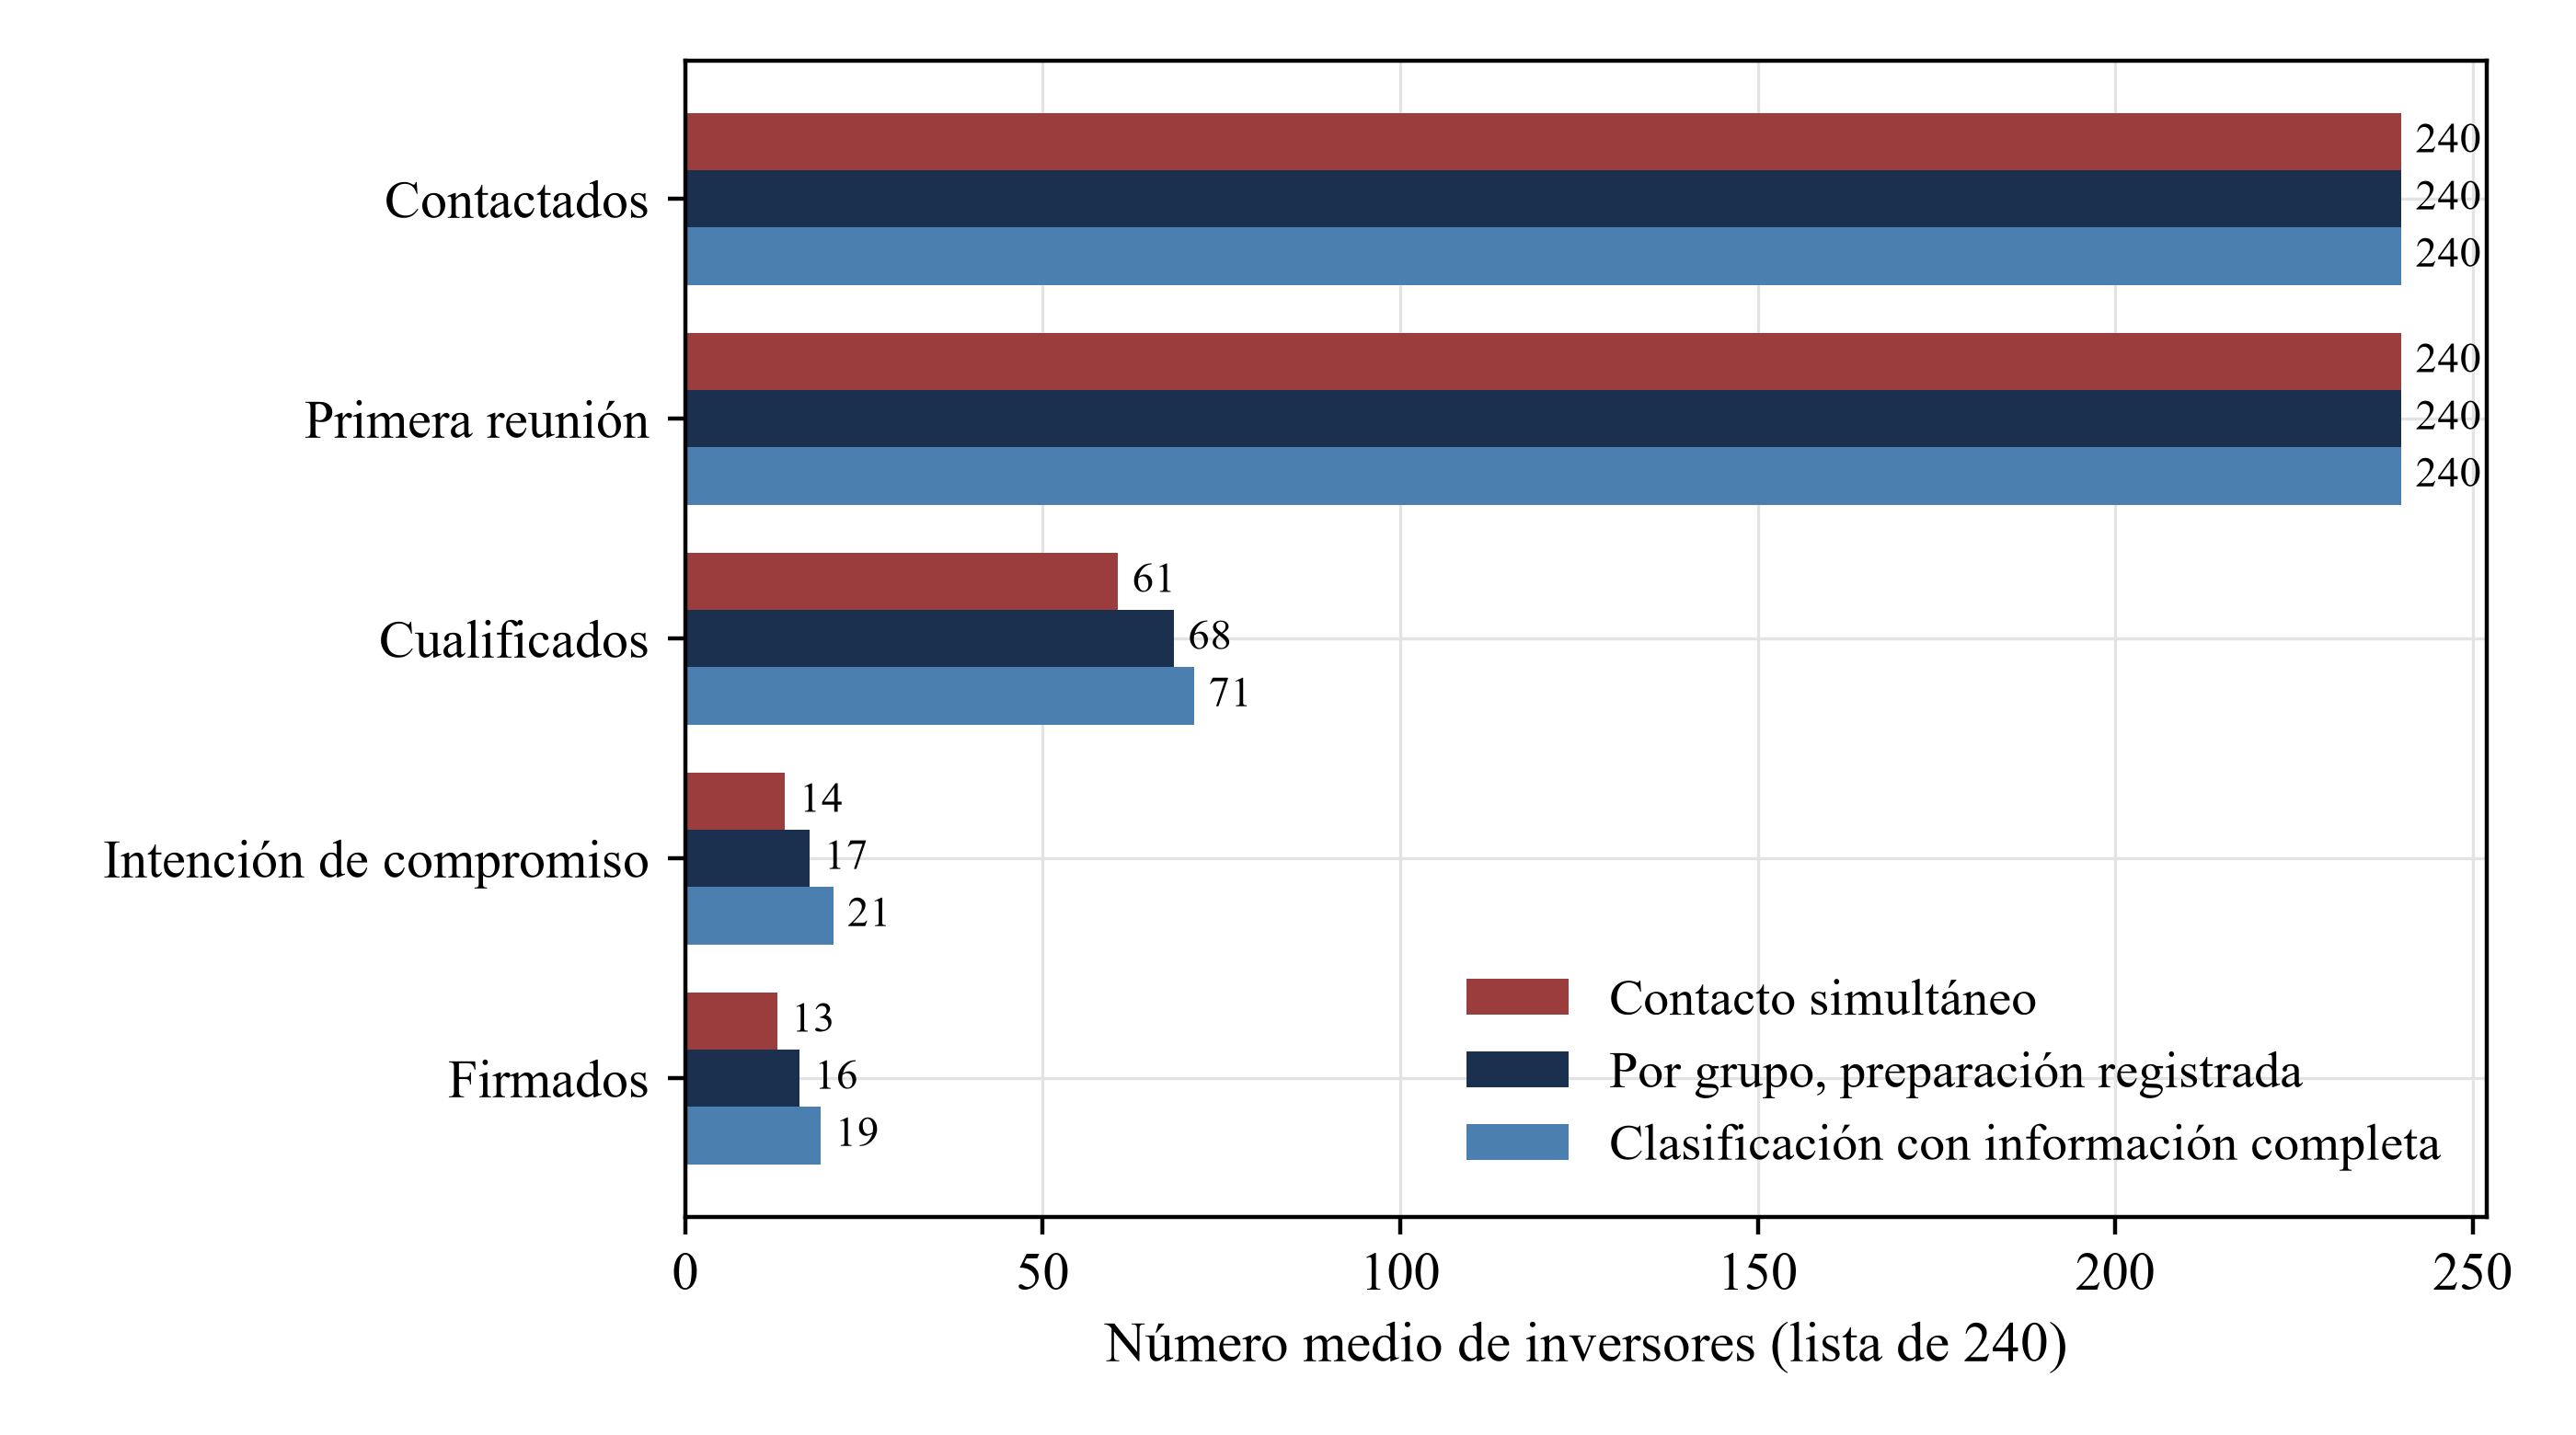
Análisis de Matchpoint del caso simulado. Resultados con los supuestos indicados; no son observaciones de campo. Número medio de inversores entre réplicas.
Desplace la tabla horizontalmente para ver todas las columnas.
| Estrategia | Firmado hasta semana 26 | Firmado hasta semana 52 | Firmado hasta semana 78 | Primer cierre hasta semana 26 | Primer cierre hasta semana 52 | Rechazos con alta adecuación | Diferencia en la semana 52 frente al contacto simultáneo | Réplicas con mejor resultado |
|---|---|---|---|---|---|---|---|---|
| Contacto simultáneo | 7,2 | 36,1 | 51,3 | 10% | 91% | 28,5 | referencia | referencia |
| Por jurisdicción | 7,0 | 41,1 | 59,2 | 10% | 95% | 26,3 | +5,0 (−13,6 a +26,7) | 64% |
| Por mandato, decisiones rápidas primero | 3,5 | 25,0 | 60,6 | 0% | 77% | 25,5 | −11,1 (−38,0 a +12,0) | 22% |
| Por mandato, institucionales primero | 4,9 | 61,1 | 66,8 | 8% | 100% | 26,5 | +25,0 (+1,7 a +55,0) | 96% |
| Por grupo, preparación registrada | 8,1 | 55,8 | 65,7 | 15% | 99% | 25,9 | +19,7 (−1,9 a +46,2) | 93% |
| Rondas aleatorias | 7,9 | 44,8 | 68,9 | 11% | 97% | 25,5 | +8,7 (−16,0 a +33,1) | 72% |
| Clasificación con información completa | 16,8 | 61,1 | 72,4 | 49% | 99% | 23,9 | +25,0 (+1,2 a +54,3) | 96% |
Análisis de Matchpoint del caso simulado. Resultados con los supuestos indicados; no son observaciones de campo. Los compromisos firmados se expresan como porcentaje del objetivo. Las diferencias respecto al contacto simultáneo se comparan sobre los mismos sorteos. El intervalo va del percentil 5 al 95 de esas diferencias.
Las diferencias emparejadas son dispersas. La regla por grupos gana en el 93% de las réplicas y empata o queda por debajo en el resto. El intervalo central del 90% va de −1,9 a +46,2 puntos e incluye cero. El de la clasificación con información completa va de +1,2 a +54,3 puntos y es positivo en todo ese intervalo. La dispersión proviene de las listas ficticias y los sorteos de resultados. Una sola campaña no permite demostrar ni refutar el efecto.
La regla por grupos eleva las firmas en la semana 52 en +19,7 puntos porcentuales del objetivo y mejora el resultado en el 93% de las réplicas. En la semana 26, la ventaja simulada es de +0,9 puntos. En la semana 78, las rondas aleatorias consiguen firmas por el 68,9% del objetivo, frente al 65,7% de la regla por grupos. A ese plazo, la regla por grupos sigue por delante del contacto simultáneo y queda detrás de las rondas aleatorias.
15 Ordenar por mandato y por jurisdicción produce resultados distintos
Las reglas de criterio único dan resultados distintos. Ordenar por jurisdicción aporta +5,0 puntos en la semana 52 y supera al contacto simultáneo en el 64% de las réplicas. Priorizar a oficinas familiares e inversores similares da −11,1 puntos, por debajo del contacto simultáneo en la mayoría de réplicas, y −3,7 puntos en la semana 26. Priorizar a los institucionales da +25,0 puntos y alcanza el 61,1% del objetivo en la semana 52, igual que la clasificación con información completa. En la semana 26, da −2,3 puntos.
La diferencia se explica por el importe y el plazo de decisión. Los institucionales aportan los compromisos más grandes y deciden lentamente, con una mediana de 24 semanas. Al contactarlos al final, les queda poco tiempo para decidir dentro de las primeras 52 semanas. Los compromisos rápidos y pequeños no alcanzan el umbral de referencia hasta la semana mediana 36, frente a la 26 si los institucionales van primero. Priorizar a los institucionales adelanta los procesos más largos. En este caso la regla institucional supera a la regla por grupos en +5,3 puntos en la semana 52. La regla por grupos queda por delante en la semana 26, también en primeros cierres alcanzados. El índice obtiene un orden parecido sin fijar de antemano qué mandato debe ir primero.
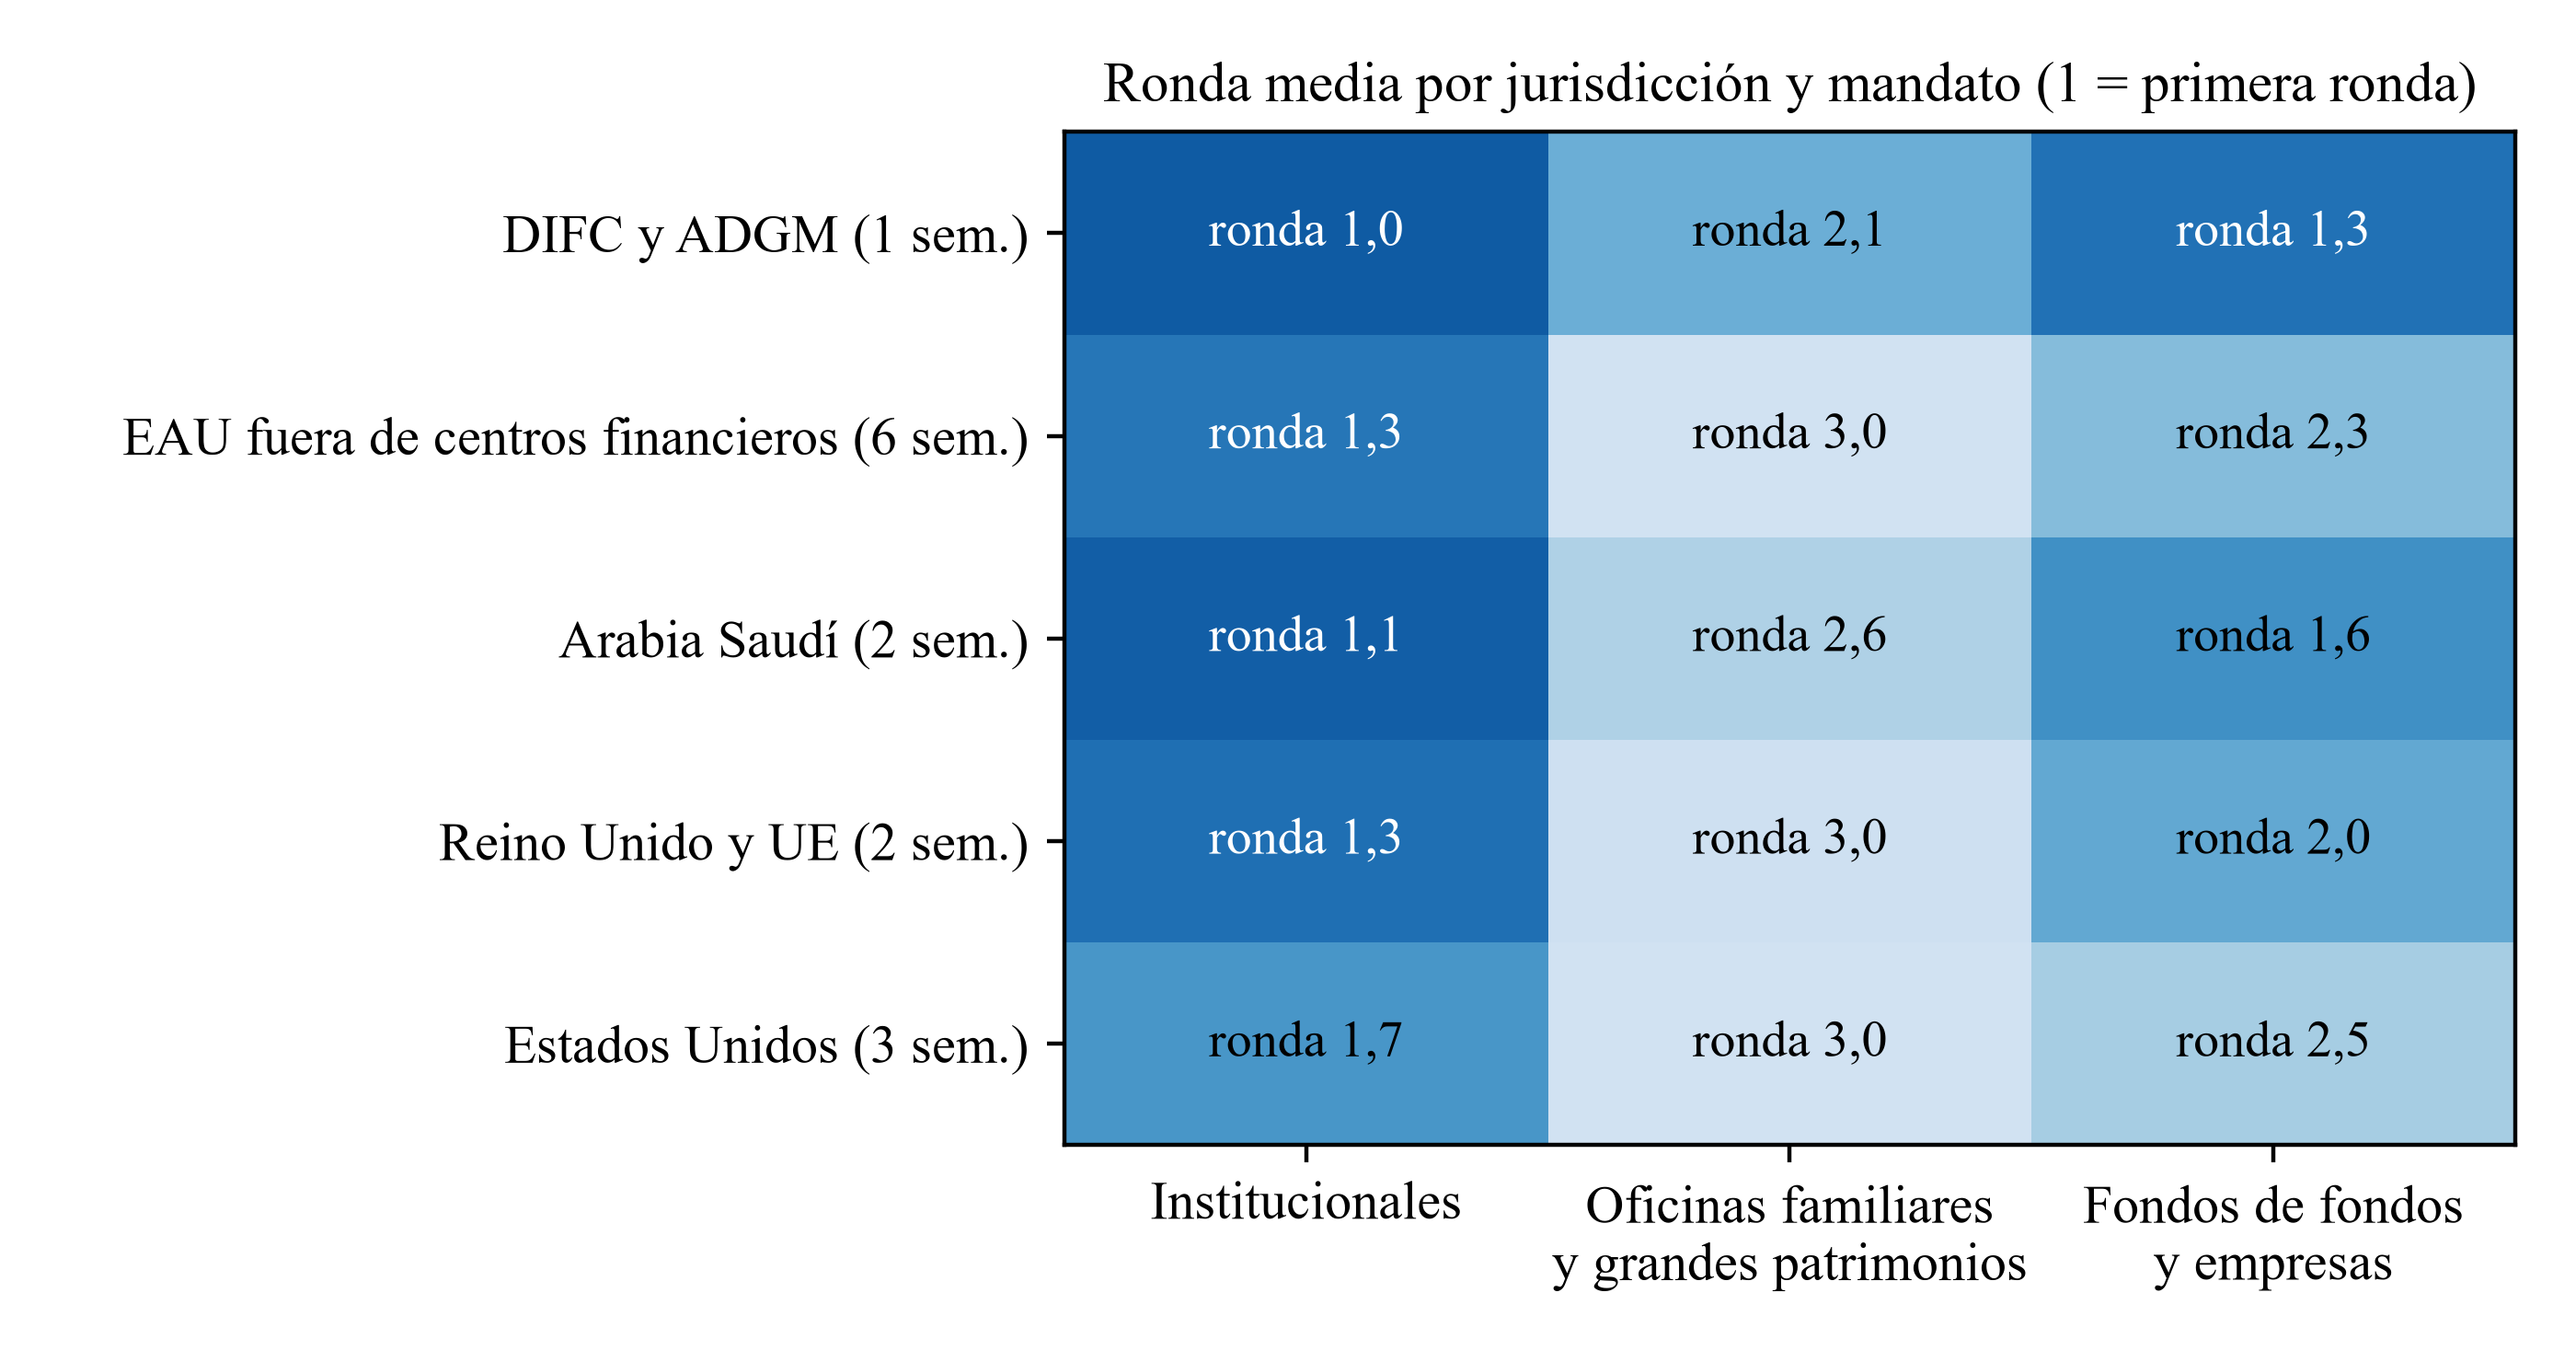
Análisis de Matchpoint del caso simulado. Resultados con los supuestos indicados; no son observaciones de campo. La ronda 1 se inicia primero. Promedio de las réplicas.
La figura 3 muestra la ronda media de cada grupo. Los cuatro grupos que van antes en promedio son los institucionales de DIFC y ADGM, los institucionales de Arabia Saudí y del Reino Unido y la UE, y los fondos de fondos de DIFC y ADGM. Los cuatro que van más tarde son las oficinas familiares de Arabia Saudí, del Reino Unido y la UE, de Estados Unidos y de los Emiratos Árabes Unidos fuera de centros financieros. El mapa se deriva de los parámetros de la simulación y no recomienda un orden para ninguna jurisdicción. Muestra cómo la regla por grupos produce un plan explícito y revisable.
La regla por grupos mejora en +19,7 puntos y el orden por jurisdicción en +5,0. Cada jurisdicción reúne inversores con plazos e importes muy distintos. Una ronda por jurisdicción puede contener instituciones que necesitan meses y oficinas familiares que necesitan semanas. La mediana del umbral de referencia se alcanza en la semana 27 por jurisdicción, frente a la 28 con contacto simultáneo y la 25 con la regla por grupos. Una ronda homogénea permite valorar juntos el plazo y el importe.
16 El intervalo entre rondas permite aprender y retrasa los contactos
La figura 4 varía el intervalo entre rondas para la regla por grupos. Con un intervalo nulo, esta regla equivale al contacto simultáneo. El modelo verifica que los resultados coinciden. En la semana 52, la ventaja es de +3,1 puntos con dos semanas entre rondas, +19,3 con seis y +26,2 con doce. Alcanza +26,7 puntos con 20 semanas de intervalo y baja a +20,8 con 32 semanas, cuando la tercera ronda comienza en la semana 64.
En la semana 78, la mayor ventaja es de +36,8 puntos con 26 semanas de intervalo; con seis semanas es de +13,2. En la semana 26, ningún intervalo altera el resultado en más de 0,8 puntos: +0,8 con seis semanas y +0,6 con 32. En el modelo, los intervalos largos distribuyen los rechazos en el tiempo, permiten mejorar la presentación y dejan que se alcance el umbral de referencia antes de que decidan los grupos posteriores. El coste de esperar sería mayor si la ventana de captación se cerrara pronto para las rondas tardías. La sección siguiente estudia ese riesgo.
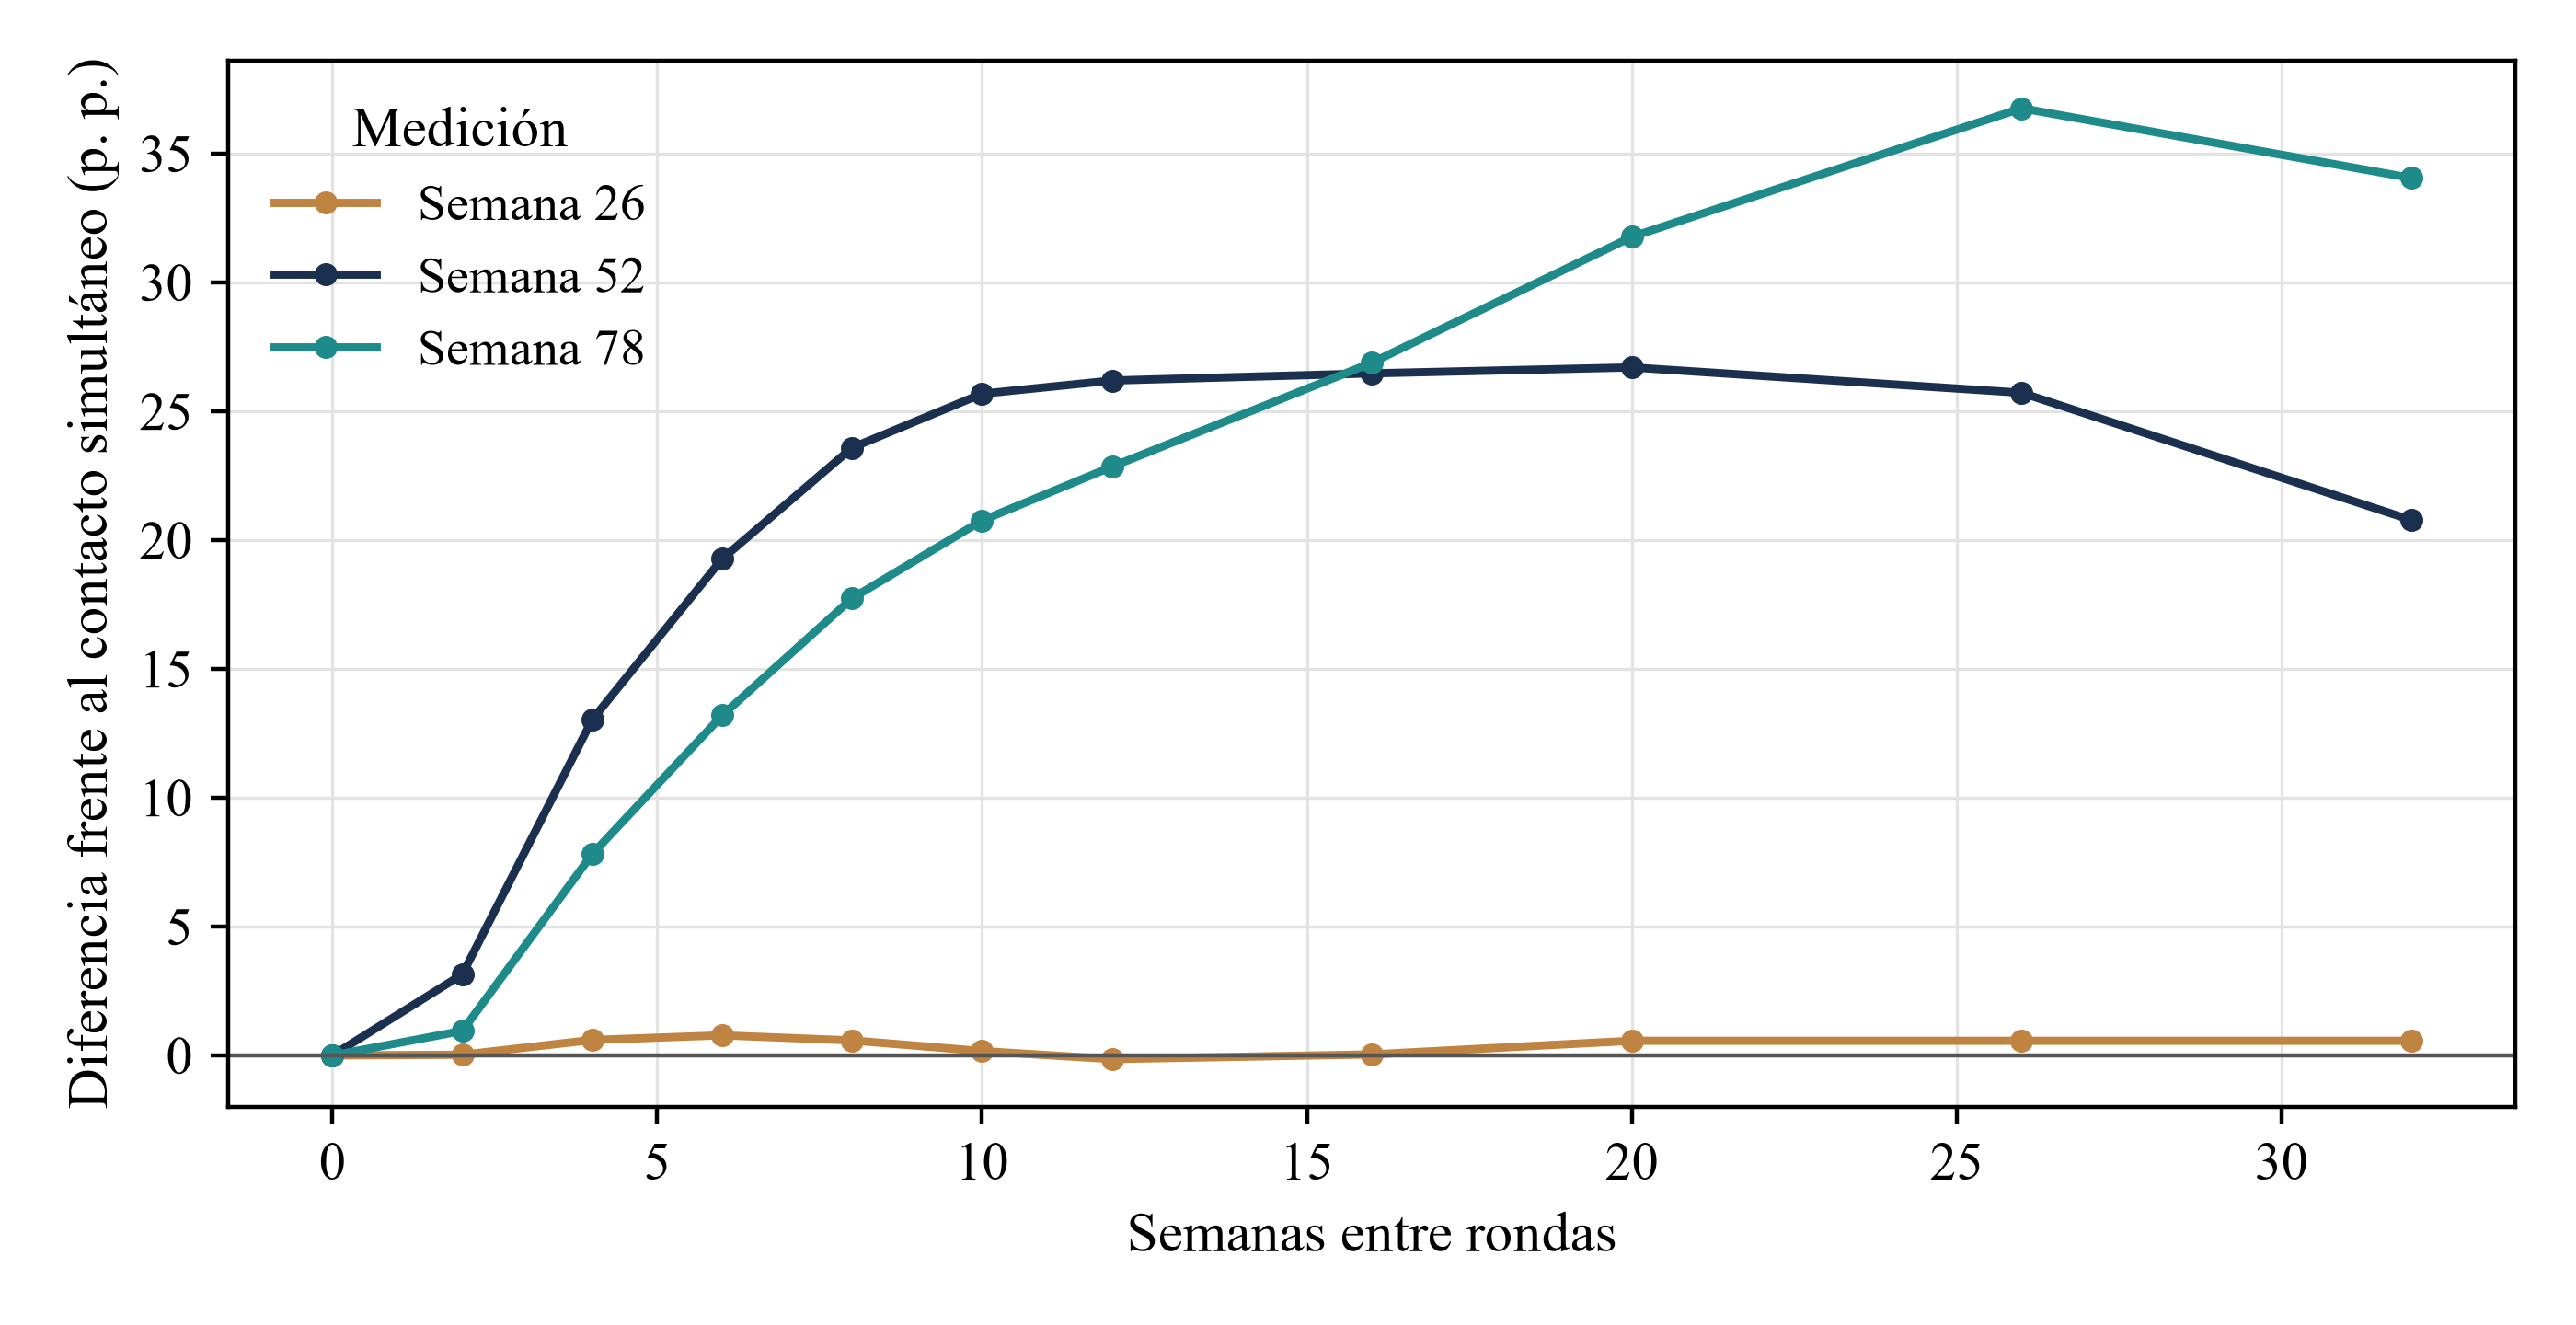
Análisis de Matchpoint del caso simulado. Resultados con los supuestos indicados; no son observaciones de campo. Diferencia entre regla por grupos y contacto simultáneo, en puntos porcentuales del objetivo, en las semanas 26, 52 y 78.
El resultado no permite recomendar un número fijo de semanas. El modelo no calibra cómo se atenúa el efecto de los rechazos, el coste de esperar ni la duración de la ventana. Muestra que un intervalo corto ofrece poca ventaja y que esta disminuye con intervalos muy largos. La fecha por sí sola dice poco sobre la preparación. Para decidir el lanzamiento de la siguiente ronda, revise el registro de rechazos y actualice la presentación.
17 Escenarios de estrés y señales para reconocerlos
La tabla 8 vuelve a comparar el contacto simultáneo, la regla por grupos y las rondas aleatorias en el caso de base y nueve escenarios de estrés, con un nuevo conjunto de sorteos. En la semana 52, el caso de base alcanza el 35,5% con contacto simultáneo y el 55,4% con la regla por grupos. Una disponibilidad sénior limitada lleva la espera a 29,0 semanas, reduce la ventaja de la regla a +10,7 puntos y produce −0,9 puntos en la semana 26. Con capacidad holgada, la espera baja a 2,8 semanas y la ventaja a +8,7 puntos, porque la cola deja de ser el principal límite para el equipo.
Una fuerte propagación de rechazos retrasa el umbral de referencia de la semana 29 a la 56. Los resultados del contacto simultáneo y la regla por grupos caen al 9,8% y al 17,5%, respectivamente. Al retirar el aprendizaje y el efecto de referencia queda una ventaja de +10,8 puntos atribuible al orden y al espaciamiento de los rechazos. Los plazos regulatorios largos reducen la ventaja a +5,6 puntos. Este patrón es compatible con vías lentas que impiden adelantar contactos con independencia de la regla. Si se valoran mal los grupos, la regla por grupos consigue un 48,6%, frente al 44,2% de las rondas aleatorias.
El escenario de cierre de la ventana comprueba si favorece al contacto simultáneo. El interés cae para todos los contactos y decisiones después de la semana 40. En la semana 52, el contacto simultáneo alcanza el 29,4% y la regla por grupos el 48,7%, una diferencia de +19,4 puntos. La clasificación no se invierte porque la cola del contacto simultáneo también retrasa decisiones más allá de la semana 40. Un cierre anterior o que solo afectara a las últimas rondas distinguiría más las estrategias. La fecha límite debe constar en el registro. En la semana 26 ningún escenario mueve el resultado en más de 2,1 puntos.
Si se duplica la pérdida de interés y empieza en la semana 6, el resultado apenas cambia: 52,2% para la regla por grupos frente a 33,4% para el contacto simultáneo, una diferencia de +18,8 puntos. La propagación débil de rechazos eleva los resultados al 61,2% y al 87,6%, respectivamente, y la ventaja a +26,3 puntos. La magnitud de la ventaja depende de los supuestos. En la semana 52, su signo no cambió en ninguno de estos escenarios.
Desplace la tabla horizontalmente para ver todas las columnas.
| Escenario | Simultáneo, semana 52 | Por grupos, semana 52 | Rondas aleatorias, semana 52 | Diferencia por grupos, semana 26 | Diferencia por grupos, semana 52 | Diferencia por grupos, semana 78 | Espera en cola (semanas) | Semana de umbral | Señal característica |
|---|---|---|---|---|---|---|---|---|---|
| Caso de base | 35,5 | 55,4 | 44,2 | +1,0 | +19,9 | +15,0 | 12,4 | 29 | Parámetros del registro |
| Capacidad sénior limitada | 22,8 | 33,5 | 25,2 | −0,9 | +10,7 | +13,5 | 29,0 | 33 | Cola larga; todos caen |
| Capacidad sénior holgada | 58,6 | 67,3 | 72,4 | +2,1 | +8,7 | +7,3 | 2,8 | 25 | Cola corta; ventaja pequeña |
| Fuerte propagación de rechazos | 9,8 | 17,5 | 13,3 | +1,0 | +7,7 | +4,4 | 12,3 | 56 | Umbral tardío; todos caen |
| Propagación débil | 61,2 | 87,6 | 71,4 | −0,4 | +26,3 | +20,4 | 12,4 | 23 | Todos mejoran; ventaja mayor |
| Sin aprendizaje ni efecto de referencia | 29,7 | 40,5 | 31,2 | +0,4 | +10,8 | +6,5 | 12,3 | 29 | La ventaja se reduce aproximadamente a la mitad |
| Pérdida temprana de interés | 33,4 | 52,2 | 40,6 | +0,8 | +18,8 | +14,4 | 12,1 | 29 | Poco cambio |
| Plazos regulatorios largos | 39,4 | 45,0 | 37,6 | −0,0 | +5,6 | +1,5 | 10,2 | 29 | Vías lentas; ventaja pequeña |
| Evaluación errónea de grupos | 35,5 | 48,6 | 44,2 | +0,8 | +13,1 | +15,9 | 12,4 | 29 | Resultado por grupos próximo al aleatorio |
| Cierre de la ventana en la semana 40 | 29,4 | 48,7 | 37,5 | +1,0 | +19,4 | +17,0 | 12,4 | 29 | Todos caen; se mantiene la ventaja |
Análisis de Matchpoint del caso simulado. Resultados con los supuestos indicados; no son observaciones de campo. Porcentaje del objetivo salvo indicación contraria. Las diferencias, en puntos porcentuales, restan el resultado del contacto simultáneo al de la regla por grupos.
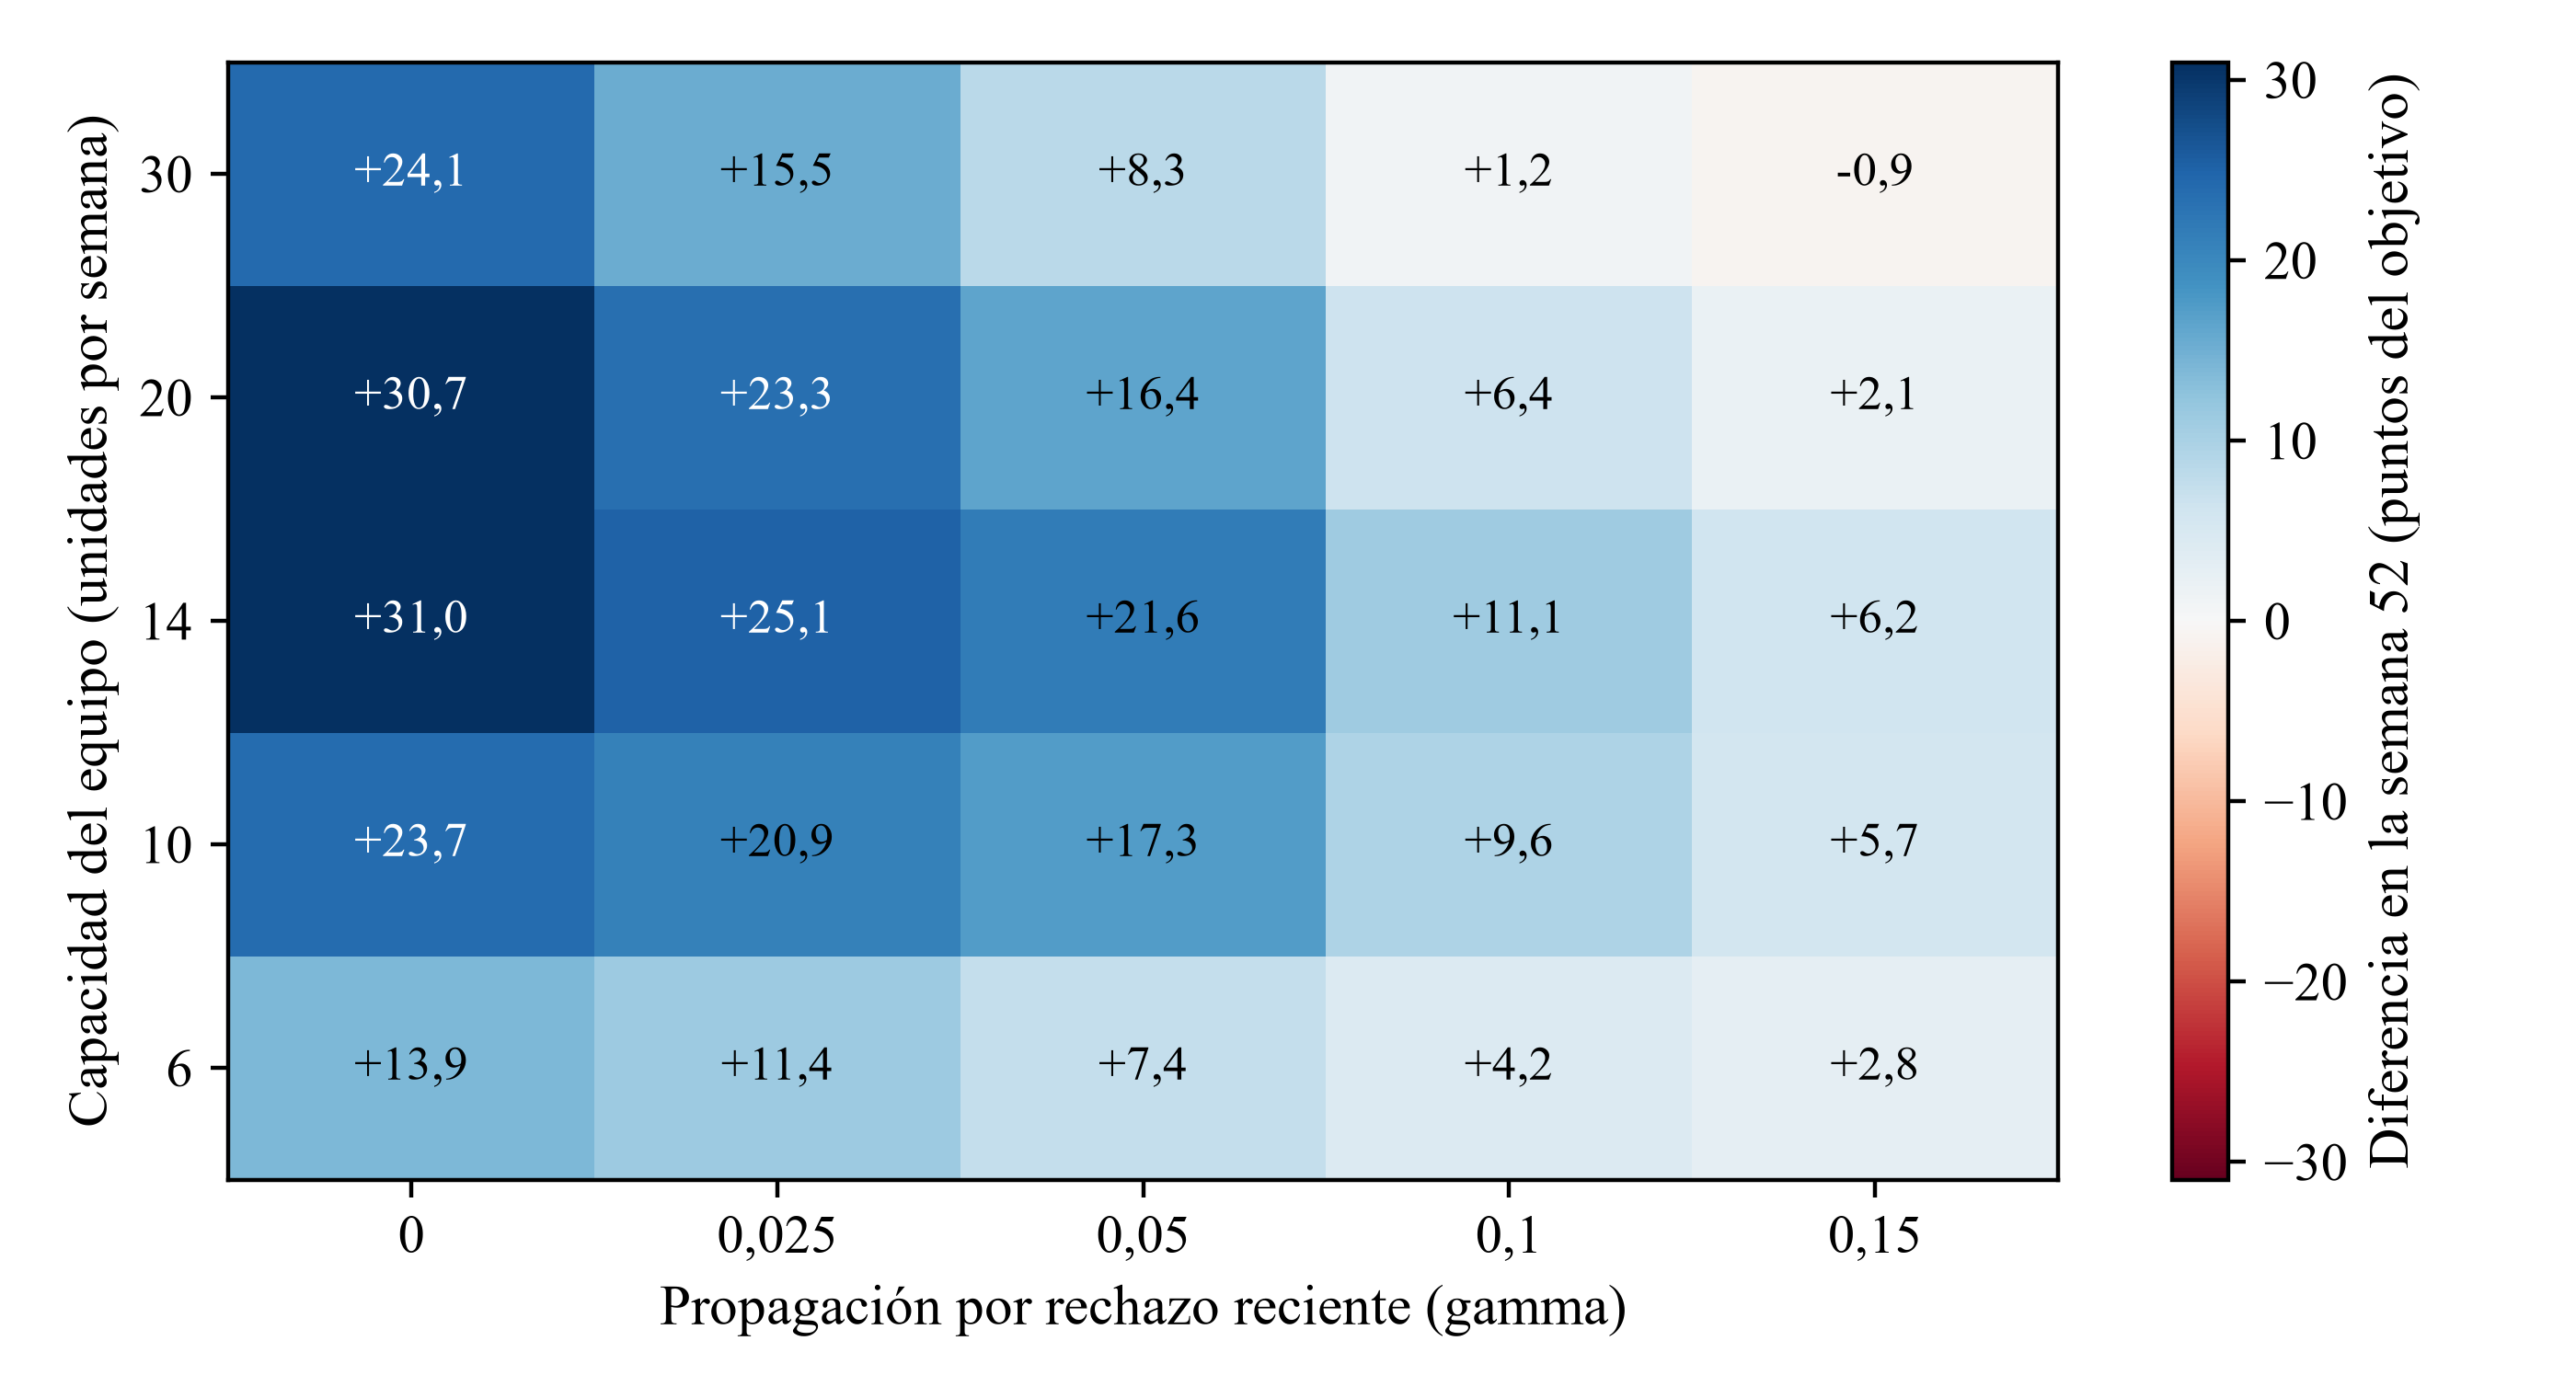
Análisis de Matchpoint del caso simulado. Resultados con los supuestos indicados; no son observaciones de campo. Diferencia frente al contacto simultáneo en la semana 52, en puntos porcentuales del objetivo. Cada celda utiliza las mismas 250 campañas simuladas. La muestra compartida difiere de la de la tabla 7.
La figura 5 presenta la ventaja en la semana 52 para cinco niveles de capacidad y cinco de propagación. Es positiva en 24 de las 25 combinaciones y va de −0,9 a +31,0 puntos. Cae al aumentar la propagación en todos los niveles de capacidad. Con la propagación más fuerte, llega a −0,9 con capacidad holgada y a +2,8 con capacidad limitada. La celda de base da +21,6 puntos. En el modelo, la propagación reduce la ventaja de ordenar y modifica mucho el importe firmado en todas las estrategias. El mapa describe los mecanismos simulados. Una lista real puede quedar fuera del rango estudiado.
18 La asignación por criterio del equipo altera la comparación entre rondas tempranas y tardías
Un equipo que ordena sus propias rondas coloca primero a quienes considera más prometedores. La simulación lo reproduce con una puntuación que combina la adecuación registrada y la mitad de la información privada del equipo. Su correlación con la adecuación latente es de 0,93. La tasa de firma es del 15,0% en la primera ronda y del 2,2% en la tercera, una diferencia sin ajustar de +12,9 puntos. Si las rondas se asignan por sorteo, los valores son 7,7% y 7,4%, una diferencia de +0,3 puntos.
En la ecuación 6b, Y_i indica si el inversor i firma; E_i vale uno en la primera ronda y cero en la tercera; s_i es la puntuación registrada; m_i y j_i indican mandato y jurisdicción. En la tabla 9, el sesgo es la diferencia respecto a la comparación sin ajustar de rondas tempranas y tardías con asignación aleatoria. El ajuste reduce la brecha de +12,6 a +5,4 puntos, un 57%. El criterio del equipo incorpora información que no figura en la puntuación registrada. La asignación también determina quién comparte la cola y recibe señales de la campaña. La brecha residual no puede atribuirse solo a la información no registrada ni interpretarse como sesgo respecto de un efecto causal de toda la campaña.
Desplace la tabla horizontalmente para ver todas las columnas.
| Asignación de rondas | Tasa de firma, ronda 1 | Tasa de firma, ronda 3 | Diferencia bruta (puntos) | Diferencia ajustada (puntos) | Sesgo frente a la asignación aleatoria (puntos) |
|---|---|---|---|---|---|
| Submuestra aleatoria (rondas por sorteo) | 7,7% | 7,4% | +0,3 | +0,3 | referencia |
| Criterio del equipo, sin ajuste | 15,0% | 2,2% | +12,9 | n.v.t. | +12,6 |
| Criterio del equipo, ajustado por puntuación registrada, mandato y jurisdicción | 15,0% | 2,2% | n.v.t. | +5,7 | +5,4 |
Análisis de Matchpoint del caso simulado. Resultados con los supuestos indicados; no son observaciones de campo. Diferencia en puntos entre las proporciones que firman hasta la semana 78 en la primera y la tercera ronda; réplicas agrupadas.
La comparación aleatoria del momento de contacto entre inversores da una diferencia de +0,3 puntos. Para detectarla con una potencia del 80% harían falta unos 121.231 inversores por brazo. En la semana 78, al mismo horizonte, la regla por grupos cambia el total de la campaña en +14,4 puntos. El efecto del orden pasa por las interacciones, la cola, el compromiso de referencia y el conjunto de rechazos. La comparación individual no capta ese efecto. La unidad de análisis es la campaña.
19 La potencia estadística se calcula a escala de campaña
La tabla 10 vuelve a muestrear las campañas simuladas. Para distintos números de campañas independientes por estrategia, presenta el intervalo de la diferencia estimada en la semana 52 y la potencia de una prueba bilateral al 5%. La desviación estándar entre campañas es de 16,7 puntos con contacto simultáneo y 20,9 con la regla por grupos, en torno a una diferencia de referencia simulada de +19,7 puntos. Con tres campañas por brazo, el intervalo central del 90% va de −5,5 a +45,2 puntos y la potencia es del 13%.
La potencia llega al 60% con diez campañas por brazo y al 89% con veinte. La fórmula habitual aplicada a esas varianzas da unas 14 campañas por brazo para una potencia del 80%. Un pequeño conjunto de captaciones propias admite un análisis descriptivo. Para estimar un efecto a nivel de campaña hace falta un estudio conjunto con campañas distintas asignadas a brazos paralelos.
La potencia crece deprisa al aumentar el número de campañas. Por eso interesa reunir datos, aunque la muestra conjunta combine sectores, jurisdicciones y periodos. Es probable que la varianza real supere la simulada. Obtener el signo correcto tampoco indica por sí solo un efecto suficiente para actuar. Con cinco campañas por brazo, el signo es correcto en el 95% de los sorteos, la potencia es del 30% y el intervalo va de +0,2 a +39,3 puntos.
Desplace la tabla horizontalmente para ver todas las columnas.
| Campañas por brazo | Intervalo central del 90% de la diferencia en semana 52 (puntos) | Signo correcto | Potencia al 5%, signo correcto | Significativo con signo incorrecto |
|---|---|---|---|---|
| 3 | −5,5 a +45,2 | 90% | 13% | 0,0% |
| 5 | +0,2 a +39,3 | 95% | 30% | 0,0% |
| 10 | +5,8 a +33,6 | 99% | 60% | 0,0% |
| 20 | +10,0 a +29,5 | 100% | 89% | 0,0% |
| 40 | +12,6 a +26,5 | 100% | 100% | 0,0% |
| 80 | +14,7 a +24,7 | 100% | 100% | 0,0% |
Análisis de Matchpoint del caso simulado. Resultados con los supuestos indicados; no son observaciones de campo. Remuestreo de los resultados de la semana 52, 4.000 sorteos por fila. Valores críticos de t de tablas habituales.
20 Reproducción y alcance de los controles
El programa parte de una semilla fija y produce los datos numéricos del estudio. La ejecución que generó las tablas comprobó 100 identidades de control. Entre ellas figuran que las probabilidades sumen uno, que cada inversor tenga exactamente una ronda, que la población sea la misma en todos los diseños y que la regla por grupos con intervalo nulo coincida con el contacto simultáneo. También se comprobó que las etapas no ganen participantes, que los importes firmados concilien con los importes individuales, que los contactos no precedan a los plazos regulatorios ni al inicio de ronda y que el primer cierre se corresponda con su umbral.
Los controles comprueban la coherencia interna. La validez en la práctica exige otras pruebas. Con la misma semilla y las mismas versiones de las bibliotecas, todas las tablas se reproducen. Cambiar la semilla modifica las cifras individuales por variación muestral. Por eso se informan intervalos entre réplicas.
La tabla 11 recoge los controles principales. Demuestran coherencia interna, sin comprobar si los mecanismos se parecen al comportamiento real de los inversores. Otra implementación del contacto simultáneo y la regla por grupos, escrita a partir de las ecuaciones y con una secuencia aleatoria propia, reprodujo la ventaja en la semana 52 con una diferencia inferior a medio punto. Los datos no se han contrastado con un conjunto externo. El lector puede cambiar los parámetros y volver a ejecutar el cálculo en unos minutos.
Desplace la tabla horizontalmente para ver todas las columnas.
| Control | Resultado esperado |
|---|---|
| Proporciones por jurisdicción, mandato y ronda | Cada conjunto suma uno |
| Una ronda por inversor en cada estrategia | Etiquetas permitidas y dimensiones compatibles con la lista |
| Población idéntica entre estrategias | Huella sin cambios tras todas las ejecuciones |
| El intervalo nulo hace coincidir la regla por grupos | Trayectoria de firmas igual a la del contacto simultáneo |
| Recuento no creciente entre etapas | Firmas, intenciones, cualificados, reuniones, contactados y lista en ese orden |
| Conciliación de importes firmados | La suma de importes de firmantes coincide con la trayectoria de firmas |
| Momento de contacto | Ningún contacto antes del plazo regulatorio o del inicio de ronda |
| Total de comprobaciones | 100, todas superadas |
Controles comprobados durante la ejecución del modelo. El recuento corresponde a verificaciones individuales. Fuente: análisis de Matchpoint del caso simulado.
21 Diseño de un estudio de campo
Defina la unidad de asignación, los resultados y el análisis antes del primer contacto. Asigne por sorteo las nuevas campañas elegibles desde el inicio al contacto simultáneo o a rondas ordenadas. Equilibre los brazos por promotor y periodo calendario cuando sea viable, y analice las campañas según el brazo asignado. Cambiar de estrategia tras el primer contacto arrastraría la cola, los rechazos y los compromisos de referencia. Una implantación por fases entre promotores recurrentes requeriría un diseño distinto por conglomerados, con nuevas campañas y controles predefinidos del calendario y de los efectos de propagación [14].
Para la pregunta separada a nivel de inversor, asigne por sorteo a una parte de los inversores elegibles a las rondas de contacto en un subestudio definido de antemano. Mantenga el subestudio fuera del ensayo principal o defina de antemano cómo interactúa su asignación con la comparación a nivel de campaña. Registre fechas y horas, base jurídica aplicable y permisos de estudio [15, 16]; aplique las reglas de promoción pertinentes en cada contacto. Utilice los resultados y semanas de seguimiento de la sección 2. Registre la comparación y las variables de ajuste antes de la incorporación.
El número de campañas delimita las conclusiones. Con las varianzas de la sección 19, unas 14 campañas por brazo ofrecen una potencia del 80% para una diferencia de +19,7 puntos. Con menos, el intervalo resulta demasiado amplio para actuar. La tabla 12 especifica el diseño. Un estudio menor puede describir las etapas del proceso, sin presentarlas como una prueba.
Un promotor pequeño puede llevar el registro de cada captación, describir las etapas por grupo, fijar de antemano el plan de rondas y los criterios de revisión y conservar una pequeña submuestra aleatoria. Luego puede compartir datos anonimizados y recabados con consentimiento en un estudio conjunto. Unas pocas campañas propias no bastan para establecer un efecto del orden. Registrar el plan reduce también el riesgo de detenerse al aparecer un resultado favorable y sobrestimar el efecto.
Desplace la tabla horizontalmente para ver todas las columnas.
| Elemento | Especificación | Razón |
|---|---|---|
| Unidad | Campaña para el orden; inversor dentro de la campaña para la respuesta | El efecto pasa por interacciones |
| Asignación | Asignar nuevas campañas al inicio a brazos paralelos; subestudio independiente de las rondas de inversores | Desvincula la asignación del criterio del equipo |
| Fechas | Cada contacto, reunión, paso de diligencia, rechazo y firma | Facilita la comparación en los mismos momentos de seguimiento |
| Consentimiento | Base jurídica registrada y datos personales mínimos [15, 16] | Permite el análisis |
| Resultados | Reunión cualificada, intención, firma, primer cierre en semanas 26, 52 y 78 | Coincide con la sección 2 |
| Muestra | Unas 14 campañas por brazo con la varianza simulada | Potencia |
| Análisis | Analizar según el brazo asignado; tener en cuenta los estratos de asignación y las covariables preespecificadas | Preserva la comparación a nivel de campaña |
| Informe | Todas las campañas, incluidas las interrumpidas y fallidas | Reduce el sesgo de supervivencia |
Diseño propuesto. Se indican datos que deben obtenerse y cuestiones que deben decidirse, no resultados. [14, 15, 16]
22 Presentar al cliente o al comité el plan, el registro y la comparación
El cliente o el comité de inversiones debe ver primero el plan: qué grupos entran en cada ronda, por qué y por qué vía regulatoria. La tabla 13 reúne los elementos. El plan debe indicar el índice de preparación por grupo y la evidencia que lo respalda, quién puede autorizar la ronda siguiente y qué revisión debe realizar antes.
El informe de avance debe mostrar por grupo los compromisos firmados y no vinculantes en las semanas 26, 52 y 78, comparados con el objetivo y el umbral del primer cierre, junto con el registro de rechazos y las horas del equipo sénior. Incluya la referencia: lo que habría dado el contacto simultáneo bajo los supuestos declarados. Debe identificarse como resultado de simulación y no debe presentarse como prueba de que el orden funcionó.
El comité también debe conocer las incertidumbres. Las cifras no informan sobre el precio, las condiciones o la calidad de los inversores, y no hay datos observados sobre su magnitud. Presentar los +19,7 puntos simulados como un resultado esperado excedería la evidencia. Exponga el mecanismo, la evidencia disponible y las condiciones para abandonar el plan.
Desplace la tabla horizontalmente para ver todas las columnas.
| Elemento | Contenido | Pregunta |
|---|---|---|
| Plan de rondas | Grupos, ronda, vía, quién autoriza el lanzamiento | ¿Por qué este orden? |
| Índice de preparación | Datos y evidencia por grupo | ¿Es defendible el orden? |
| Resultados en los hitos | Firmado y no vinculante por semana y grupo | ¿Dónde está la captación frente al objetivo? |
| Registro de rechazos | Fecha, etapa, motivo, pares informados | ¿Qué debe cambiar en la siguiente ronda? |
| Tiempo sénior | Horas, espera en cola | ¿Limita la capacidad? |
| Referencia del modelo | Resultado bajo supuestos, identificado como tal | ¿Qué habría dado otro plan? |
| Condiciones de abandono | Ventana, umbral de referencia, propagación | ¿Cuándo contactar al resto? |
Informe propuesto. Los elementos describen la información que debe mostrarse, no hallazgos.
23 Regla para una captación real y límites de la automatización
La regla tiene cinco pasos. Primero, establezca la ventana. Si el mercado se cierra o el mandato vence en unas 26 semanas, ordenar aporta poco en el modelo a ese plazo. Empiece con los grupos que pueden decidir deprisa y reserve los demás para una segunda ronda. Segundo, mida la capacidad del equipo sénior. Si en contacto simultáneo se prevé una cola de varias semanas, el equipo quedará sujeto a prioridades no deliberadas y puede compensar ordenar. Tercero, construya el plan de quince grupos con el índice de preparación y sitúe pronto al grupo que pueda aportar un compromiso determinante.
Cuarto, evite dar prioridad sistemática a los inversores más rápidos y con menos capacidad de compromiso. En la simulación, eso demora el umbral de referencia y deja los procesos más largos para el final. Quinto, inicie cada ronda posterior después de revisar el registro de rechazos y actualizar la presentación. Si varios rechazos de un mismo segmento en pocas semanas indican propagación, aplace ese segmento. Estas recomendaciones se derivan de un modelo y dependen de sus mecanismos.
Las herramientas de datos pueden mantener el registro, marcar entradas obsoletas y preparar el informe. El equipo debe decidir la asignación y el inicio de las rondas. Evalúe cualquier modelo o puntuación en la tarea prevista con un conjunto separado de campañas. Registre la salida, la fecha y la versión.
24 Limitaciones y decisión siguiente
El modelo contiene mecanismos que favorecen el orden: la cola, la mejora de la presentación y el efecto de referencia. La propagación de rechazos reduce la ventaja y modifica los importes firmados en todos los diseños. Ninguna fuente cuantifica ese efecto. La regla aprovecha los mismos mecanismos que generan los resultados, de modo que el estudio muestra qué sucede si se cumplen los supuestos. Los parámetros son hipótesis. Con plazos regulatorios largos la ventaja puede reducirse a pocos puntos y priorizar oficinas familiares invierte el signo. Fuera de la pérdida de interés, el modelo no recoge costes de demorar debidos, por ejemplo, a un fondo competidor o a la fatiga del inversor. Estos factores podrían invertir el resultado.
Los inversores son independientes, salvo por la propagación de rechazos descrita. El modelo excluye nuevos contactos con los mismos inversores, fondos competidores, cambios de condiciones, efectos de precio y un límite máximo estricto. Incluye un término sencillo de ruido en la preparación registrada. El análisis regulatorio abarca algunas disposiciones de oferta y promoción. Las reglas saudíes específicas de los fondos y los regímenes nacionales de la UE quedan fuera del análisis. Confirme la vía y la normativa vigente con asesores cualificados antes de basarse en ellas.
Use el registro de la tabla 3 en la próxima campaña. Los asesores o plataformas con los permisos requeridos podrían reunir campañas distintas y elegibles para el estudio de brazos paralelos de la sección 21. Mientras falte esa evidencia, utilice la simulación para identificar condiciones que merecen contrastarse y revise el registro de rechazos antes de lanzar otra ronda.
Referencias
- Dubai Financial Services Authority. DFSA Rulebook, General Module, capítulo 3 (promoción financiera), reglas 3.2.1 (guía), 3.4.1 y 3.5.1, versión VER72/07-26, consultada el 14 de octubre de 2026; y A Guide to the DIFC Financial Promotions Prohibition, junio de 2018. Normas vinculantes y guía vigente; la otra guía es de 2018. https://dfsaen.thomsonreuters.com/entiresection/15119
- Abu Dhabi Global Market. Financial Services and Markets Regulations 2015, artículo 18 y anexo 2, versión consolidada en vigor desde el 21 de mayo de 2026, ADGM Rulebook, consultada el 14 de octubre de 2026. Reglamento vinculante. https://en.adgm.thomsonreuters.com/rulebook/18-restrictions-financial-promotion
- Capital Market Authority, Reino de Arabia Saudí. Rules on the Offer of Securities and Continuing Obligations, modificadas por la Resolución 3-6-2026 del 19 de enero de 2026, artículos 8 a 10. Traducción inglesa de la autoridad; el texto oficial está en árabe. Las normas específicas de los fondos quedan fuera del análisis. https://cma.gov.sa/en/RulesRegulations/Regulations/Documents/RULES_ON_THE_OFFER_OF_SECURITIES_AND_CONTINUING_OBLIGATIONS_en2026.pdf
- Capital Market Authority, Emiratos Árabes Unidos. Decreto-ley federal n.º 32 de 2025 sobre la Capital Market Authority; y Financial Activities Rulebook, artículo 6 sobre las obligaciones específicas de promoción. https://legislation.uaecma.gov.ae/en/entiresection/1 https://legislation.uaecma.gov.ae/en/entiresection/2571
- Reino Unido. Financial Services and Markets Act 2000 (Financial Promotion) Order 2005, SI 2005/1529, artículo 19. Instrumento reglamentario vinculante publicado en legislation.gov.uk. https://www.legislation.gov.uk/uksi/2005/1529/article/19
- Parlamento Europeo y Consejo. Directiva 2011/61/UE relativa a los gestores de fondos de inversión alternativos, texto consolidado de 16 de abril de 2026, artículo 30a, apartados 1 y 2. Los regímenes nacionales de colocación privada quedan fuera del análisis. https://eur-lex.europa.eu/legal-content/EN/TXT/PDF/?uri=CELEX%3A02011L0061-20260416
- Estados Unidos. 17 CFR 230.506 (Regulation D, Rule 506), 17 CFR 230.501(e) (cómputo de compradores) y 17 CFR 230.502(c) (limitación de la forma de oferta). Electronic Code of Federal Regulations. https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.506 https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.501 https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.502
- Institutional Limited Partners Association. ILPA Principles 3.0: Fostering Transparency, Governance and Alignment of Interests for General and Limited Partners. 2019. Norma sectorial voluntaria y no vinculante. https://ilpa.org/wp-content/uploads/2019/06/ILPA-Principles-3.0_2019.pdf
- Duane Morris LLP. Private Equity Fund Timeline. Presentación de J. Wheater, agosto de 2014. Material profesional de su época; no es una encuesta. https://www.duanemorris.com/site/static/private_equity_fund_timeline.pdf
- Bikhchandani, S., Hirshleifer, D., Tamuz, O. y Welch, I. Information Cascades and Social Learning. 25 de mayo de 2021. Revisión teórica; versión de trabajo. https://arxiv.org/abs/2105.11044
- Astebro, T., Lovo, S., Fernandez Sierra, M. y Vulkan, N. Herding in Equity Crowdfunding. HEC Paris Research Paper 1245, 7 de diciembre de 2017, revisado en junio de 2018. Documento de trabajo; se consultó el resumen. https://econpapers.repec.org/paper/ebgheccah/1245.htm
- Cortes, K., Singh, M., Solomon, D. H. y Strahan, P. The Stench of Failure: How Perception Affects House Prices. NBER Working Paper 30760, diciembre de 2022. Documento de trabajo sobre vivienda; se consultó el resumen. https://www.nber.org/papers/w30760
- Bernstein, S., Korteweg, A. y Laws, K. Attracting Early Stage Investors: Evidence from a Randomized Field Experiment. Stanford Graduate School of Business Research Paper 3006, 2014. Documento de trabajo; se consultó el resumen. https://ideas.repec.org/p/ecl/stabus/3006.html
- Taljaard, M., Lilford, R., Girling, A. y Hemming, K. The stepped wedge cluster randomised trial: an opportunity to increase the quality of evaluations of service delivery and public policy interventions. Trials 16(Suppl 2):P4, 2015. Resumen de congreso. https://pmc.ncbi.nlm.nih.gov/articles/PMC4659269/
- Portal oficial del Gobierno de los Emiratos Árabes Unidos. Data protection laws: Decreto-Ley Federal n.º 45 de 2021 sobre protección de datos personales, en vigor desde el 2 de enero de 2022. Resumen oficial consultado el 14 de octubre de 2026; no es el texto del decreto. https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Information Commissioner’s Office. Electronic mail marketing, guide to PECR. Guía del regulador consultada el 14 de octubre de 2026. https://ico.org.uk/for-organisations/direct-marketing-and-privacy-and-electronic-communications/guide-to-pecr/electronic-and-telephone-marketing/electronic-mail-marketing/
Sobre el autor
Chennakeshav (CK) es un ejecutivo de finanzas corporativas y banca de inversión con más de 25 años de experiencia global en originación, estructuración y ejecución de operaciones de M&A, capital de crecimiento y estrategia corporativa. Ha liderado mandatos de creación de valor para fundadores, empresas y fondos; conecta la perspectiva del consejo con la ejecución práctica y el cierre.
Su trayectoria incluye Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, sociedades de la cartera de ADQ y Emirates Growth Fund, en TMT, inmobiliario, fintech, deeptech, tecnologías limpias, infraestructuras y energía. Ha colaborado con altos ejecutivos, fondos de capital privado y capital riesgo, fondos soberanos y oficinas de gestión patrimonial familiar para financiar captaciones complejas de capital y empresas en expansión, y ha dirigido diligencia debida de M&A, integración posterior a fusiones e iniciativas de transformación empresarial para crear valor.
En Matchpoint Partners es Managing Partner y dirige la práctica de finanzas corporativas, M&A y captación de capital de la firma. Tiene un MBA de London Business School, un título de ingeniería de VTU y cursa un Master of Laws (LLM) en UCL London.
CK participa activamente como mentor de empresas emergentes en Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, ejerce como Entrepreneur Mentor in Residence (EMiR) en London Business School y es miembro del jurado de Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Advertencia legal
Este artículo forma parte de una serie continua sobre la estructura de los mercados privados y alternativos. Las opiniones expresadas son las del autor. El artículo tiene una finalidad exclusivamente informativa, describe la estructura del mercado en términos generales y no constituye asesoramiento de inversión, jurídico, fiscal ni regulatorio, ni una recomendación sobre un valor, vehículo o contraparte.
