
1 Шешім жарияланған синергия сценарийі үшін қанша төлеу керектігіне қатысты
Синергия сомасы болашақ ақша ағыны туралы мәлімдеме болып табылады. Комитет бұл мәлімдемені бағаны негіздеу үшін қолданғанда, салыстырмалы базалық сценарийді, іске асыру шығындарын, мерзімдерді және салықты есептегеннен кейін не қалатынын сұрауы керек. Бұл еңбек рәсім ұсынады және оның құрастырылған ортадағы мінез-құлқын зерттейді. Онда сатып алу нәтижелерінің бақыланған тобы көрсетілмейді.
Тақырып есептегі бірнеше ықтимал қабаттасуды білдіреді. Бір үнем екі жұмыс бағытына енгізілуі немесе нысананың дербес қызмет жоспарында бұрыннан болуы мүмкін. Түсім пайда ретінде қарастырылып, іске асыру шығындары түсіп қалуы немесе бірізді есептелмеуі мүмкін. Олардың біріккен әсері нақты жағдайға байланысты. Еңбек бұл түзетулерді анықтамалары мен өзара ықпалын зерттеу үшін бөледі.
Көзделген қолдану саласы GCC елдеріндегі M&A болып табылады. Құқықтық салыстыру зерттелген Ұлыбритания және Сауд Арабиясы ережелерімен, ал салық контексі көрсетілген БАӘ ережелерімен шектеледі. [1, 2, 6] Шектеулі ашық мысал FGB-NBAD бірігуі болып табылады. GCC бойынша толық іздеу жүргізілгені немесе құн жоғалту деңгейі анықталғаны мәлімделмейді. Еңбек мәміле талдауына арналған жазбаларды ұсынады және автор әзірлеген экспериментте алты бағалау ережесін салыстырады.
Ұсынылған шешім жазбасы басшылық бірігу пайдасына жатқызатын сатып алу бағасының сомасынан басталады. Бұл сома дербес қызмет құнынан, қаржыландыру әсерлерінен және комитет басқа негізде қолдауды таңдаған кез келген стратегиялық опционнан бөлек анықталуы керек. Әйтпесе, қолайлы көрінетін синергия есебі мәмілені мақұлдау кезінде қойылған сұрақтан басқа сұраққа жауап беруі мүмкін. Сондықтан еңбек мәлімделген пайданы оның базалық сценарийі, ақшаға әсері және бағаға үлесі арқылы бақылайды. Қалған бизнесті бағалау эксперименттен тыс қалады.
2 Сақталуды көрсетілген күнге жылдық көрсеткіш, салықтан кейінгі құн және бағаны жабу арқылы өлшеңіз
Кез келген құрал қолданылғанға дейін нәтиже анықталуы тиіс. Біз жарияланған сценарийді тұрақтанған жылдық шығын синергиясы, хабарламада болжанған маржамен бағаланған жылдық түсім синергиясы, жарияланған кезеңдік кесте және жарияланған біржолғы шығын ретінде анықтаймыз. Сақталудың үш өлшемін анықтаймыз. Жылдық көрсеткіштің сақталуы базалық сценарий мен нәтижеге жету түзетулерінен кейін қалған салыққа дейінгі жылдық көрсеткішті жарияланған жалпы жылдық көрсеткішке бөлумен өлшенеді. Құнның сақталуы шығындар мен салықтан кейінгі түзетілген сценарийдің он жылдық келтірілген құнын жарияланған сценарийдің келтірілген құнына бөледі. Бағаны жабу құнның сақталуын сатып алушы сатушыға төлейтін жарияланған құн үлесімен салыстырады.
Бұл айырмашылық маңызды, себебі барлық түзету бір шамаға әсер етпейді. Базалық сценарийді түзету жылдық көрсеткішті тұрақты түрде азайтады. Кешігу немесе жоғары біржолғы шығын жылдық көрсеткішті өзгертпей, тек құнды төмендетеді. Тек жылдық көрсеткішті бақылайтын комитет екінші топты байқамайды, ал тек құнды бақылайтын комитет екі топты ажырата алмайды. Еңбек осы екі өлшемді кейінгі стресс жағдайларында көрсетілгендей диагностикалық жұп ретінде қолданады.
Мақұлдау кезінде комитетте жарияланған сценарий мен сол сәттегі дәлелдер болады. Кейінгі нәтижелер үшін де анықталуы зерттеу дизайны мен жорамалдарға тәуелді, мәміле болмағандағы негізді базалық сценарий қажет. Эксперимент сценарийді де, сол базаны да генерациялап, әдісті генератор анықтаған ақиқатпен салыстырып бағалауға мүмкіндік береді. Нақты зерттеу өзінің контрфактуалын негіздеп, туындайтын белгісіздікті көрсетуі керек.
Сақталу коэффициентіне құжатталған бөлім қажет. Бұл эксперименттегі жарияланған эталон жарияланған интеграция шығындарына арналған соманы қамтитын салыққа дейінгі келтірілген құн болып табылады; аяқталған көпір салықтан кейін есептеледі және қайта қаралған соманы қамтиды. Коэффициент осы нақты түрлендіруді өлшейді. Салықтан кейінгі екі сценарийді салыстыру басқа сұраққа жауап береді және жеке атаумен белгіленуі керек. Валюта, бағалау күні, көкжиек немесе салық қағидаты өзгерсе де бөлек салыстырып тексеру қажет. Төмен коэффициент оқырман қандай экономикалық шамалар өзгергенін және қандай есеп не ұсыну қағидалары тұрақты қалғанын анықтай алғанда ғана мағыналы.
Бағалау шегі алымға қандай ақша ағындары кіретінін де анықтайды. Операциялық үнем айналым капиталын, ауыстыру инвестициясын немесе топтың басқа ұйымы төлейтін іске асыру төлемін талап етуі мүмкін. Ұсынылатын мәміле көпірі операциялық үлесті үлестіруге болатын ақша деп қарастырмас бұрын осы әсерлерді анықтап, күндерін салыстырып келісер еді. Қазіргі эксперимент оның теңдеулерінде анықталған нақты операциялық және іске асыру ағындарын қамтиды. Ол бөлек айналым капиталы процесін және қаржыландыру төлемдерінің кезектілігін қамтымайды. Сондықтан алынған синергия құны шектеулі инвестициялық сұраққа жауап береді. Ол борыш тарту қабілетінің, демеушіге үлестірулердің немесе топтың басқа жерлеріндегі қолжетімді ақшаның толық болжамын бермейді.
3 Ұлыбританияның Takeover Code кодексі базалық соманы, шығындарды және контрфактуалды мәлімдеменің бөлігі етеді
Ұлыбританияның Takeover Code кодексі сандық қаржылық пайда туралы мәлімдемелерге арналған нақты ақпарат ашу тәртібін береді. Panel келісімі мен қолданылатын жеңілдіктер ескеріле отырып, 28.1 ережесі ұсыныс кезеңінде немесе оның бастапқы хабарламасында нысана компания не бағалы қағаздарды айырбастау ұсынысын жасаушы алғаш жариялағанда есеп беруші бухгалтер мен қаржы кеңесшісінің есептерін талап етеді. 28 ереже ақшалай ұсыныс жасаушының мәлімдемелерін қамтымайды. Қолданыстағы ереже беттері 6 қараша 2026 күні тексерілді. [1]
28.6 ережесі сенім негіздерін, сандық құрамдастарды, тарихи немесе қазіргі шығындармен салыстыруға арналған базалық соманы, жағымсыз әсерлерді, мерзімдерді, қайталануды және пайданы іске асыру шығындарын қамтиды. Ұсынысқа тәуелділік туралы мәлімдеме табысты ұсыныстың пайдасына қатысты (a) анықтамасына арнайы қолданылады. Бұл өрістер еңбекте ұсынылған базалық сценарий мен түсіп қалған баптарды тексеруге бағыт береді; түзетулерді калибрлемейді. [1]
1 ескертпе нысананың ұсыныс кезеңіне дейінгі шығын үнемін ұсыныс кезеңінде жарияланған түзетулерден ажыратады. Байланыс орнатылғаннан кейінгі жаңа шығын үнемі мәлімдемелері Panel-мен кеңесуді талап етеді; Panel оларды сандық қаржылық пайда мәлімдемесі деп танып, есепті нысана кеңесінің циркулярына дейін кейінге қалдыруы мүмкін. Сондықтан нақты мәмілеге қолдану Кодекс пен Panel рәсімін қажет етеді. 1 кесте зерттелген мәтіндерді жинақтайды. [1]
| Дереккөз және мәртебе | Базалық сома немесе контрфактуал | Іске асыру шығындары | Жағымсыз әсерлер | Есептілік немесе тексеру талабы |
|---|---|---|---|---|
| Ұлыбритания Takeover Code кодексінің 28.1 және 28.6 ережелері [1] | Салыстырулар үшін базалық сома; (a) анықтамасы үшін ұсынысқа тәуелділік мәлімдемесі | Қайталанатын және қайталанбайтын шығындар | Міндетті | 28.1 ережесі аясындағы есептер; Panel келісімі, жеңілдіктер және ақшалай ұсыныс жасаушыға қатысты алып тастау қолданылады |
| Сауд Арабиясының бірігу және сатып алу ережелері, 41 бап [2] | 41 бапта базалық сомаға арналған баламалы тексеру тізімі анықталмады | 41 бапта баламалы тексеру тізімі анықталмады | 41 бапта баламалы тексеру тізімі анықталмады | CMA өзгеше келісім бермесе, 41(c) бап аясындағы пайда болжамдары/пайда мәлімдемелері үшін аудитор есебі және кеңесші растауы |
| IFRS 3/IAS 36; тиісті AASB мәтіндері [3, 4] | Қалдық гудвилл; сапалық факторлар; қолданылу аясындағы құнсыздану талаптары | Сатып алуға байланысты шығындар әдетте шығыс ретінде танылады; бағалы қағаздарды шығару ерекшелігі | Аталған параграфтарда мәмілеге тән тексеру тізімі жоқ | Қаржылық есептілік талаптары; мұнда синергияны жалпы растаудың бөлек талабы белгіленбеген |
| IASB стандарт жобасын қайта талқылау, қараша 2026 кезінде тексерілді [5, 14] | Нәтижелілік пен күтілетін синергия туралы ақпарат талқылануда | Санаттар бойынша сомалар, шығындар және мерзімдер ұсынылған | Мұнда қорытынды жасалмайды | Бұл материалдар түпкілікті талаптарды белгілемейді |
Көрсетілген ережелердің олардың юрисдикциясына, мәміле және есептілік аясына тәуелді MatchPoint түйіні. 41 бапта немесе аталған бухгалтерлік параграфтарда анықталмаған тармақ шектеулі мәтіндік талдау нәтижесі болып табылады; ол басқа жерде талаптардың жоқтығын дәлелдемейді.
Мәміле тобы мәлімдеменің нақты құқықтық жіктелуін анықтағаннан кейін осы өрістерді ішкі тексеру тізімі ретінде пайдалана алады. Тізім есептілік талабын сипаттамас бұрын жариялаушы ұйымды, төлем құрылымын, ұсыныс кезеңін, тиісті анықтаманы және Panel келісімдерін анықтауы тиіс. Сол өрістерді GCC-дегі жеке сатып алуда пайдалану талдамалық ұсыныс болып табылады. Мұндай пайдалану Ұлыбритания ережесіне жергілікті заң күшін бермейді. Құқықтық кеңесшілер мәміле міндеттерін анықтап, ал қаржы тобы экономикалық мәлімдемелердің таңдалған анықтамалар бойынша сәйкестігін тексеруі тиіс.
4 Сауд Арабиясының 41 бабы ұсыныс ережелері аясында пайда болжамдары мен белгілі табыс мәлімдемелерін реттейді
Сауд CMA ережелерінің 41(a) және (b) баптары пайда болжамдарын мұқият дайындауды және жорамалдарын ашуды талап етеді. 41(c) бап бойынша, CMA өзгеше келісім бермесе, нысана компания немесе бағалы қағаздарды айырбастау ұсынысындағы ұсыныс жасаушы ұсыныс кезеңінде не бастапқы хабарламасында пайда болжамын немесе пайда мәлімдемесін алғаш жариялағанда көрсетілген аудитор есебін және тәуелсіз кеңесші растауын қамтуы тиіс. Ресми араб мәтіні пайда болжамдары мен пайда мәлімдемелерін нақтылайды; ағылшын аудармасындағы қысқартылған 'forecast or statement' осы контексте оқылуы тиіс. Қазіргі CMA тізілімі 18 қаңтар 2023 түзетуін көрсетеді. [2]
41(e) бап пайда болжамы ретінде арналмаған белгілі табыс өсімі туралы мәлімдемелер үшін акцияға шаққандағы пайдаға қатысты анық ескертуді талап етеді. 41 бапта Ұлыбританияның 28.6 ережесіндегі базалық сома, ұсынысқа тәуелділік, шығындар және жағымсыз әсерлер тізімі берілмеген. Бұл салыстыру зерттелген ережелермен шектеледі. [2]
Салыстыру Сауд Арабиясындағы ақпарат ашу тәжірибесін немесе нақты ұсыныстағы CMA күтулерін анықтамайды. UAE SCA, DIFC және ADGM-нің жұтылу талаптары бұл шолудан тыс қалады. Ұсынылған кешенді тексеру шарасы ретінде комитет әр баптың базасын, шығындарын және жағымсыз әсерлерін сұрап, олардың тәуелсіз тексерілген-тексерілмегенін тіркеуі тиіс.
Ұсынылатын елдік жазба тиісті ресми мәтінді, аударманы, өзгерту күнін және мәміле аясының бағасын бірге сақтар еді. Ол пайда болжамын, табыс мәлімдемесін және ықтимал бірігу пайдасының сипаттамасын да ажыратар еді. Ұқсас коммерциялық сөздер әртүрлі құқықтық анықтамаларға жатуы мүмкін. Сондықтан бір зерттелген ережеде анықталған жоқтық ұсынысқа әсер ететін барлық міндеттер туралы кең қорытындыға жеткіліксіз. Экономикалық тексеру бастапқы жазбаларды тікелей сұрату арқылы жалғаса алады; құқықтық ұстанымды сол бағалауға жауапты кеңесшілер бөлек тіркейді.
5 Гудвиллді өлшеу және құнсыздану ережелері синергия сценарийін бөлек тексеруге мүмкіндік береді
Өзінің бизнес бірігуі аясында IFRS 3 гудвиллді қалдық ретінде өлшейді. 32 параграф төлемді, бақыламайтын үлестерді және кезеңдік сатып алуда бұрынғы үлестің сатып алу күніндегі әділ құнын қамтиды; бұлардан анықталатын таза активтер мен міндеттемелер шегеріледі. B64(e) күтілетін синергияларды қоса, гудвиллдің сапалық факторларын талап етеді; бұл бөлек сандық синергия өлшемі емес. Тиісті AASB 3 жинағы 1 шілде 2026 күнінен бастап, 1 қаңтар 2027 күнінен бұрын басталатын жылдық кезеңдерге қолданылады. Оның IFRS сәйкестік мәлімдемесі пайда көздейтін Tier 1 ұйымдарына қатысты. [3]
IFRS 3 стандартының 53 параграфы сатып алуға байланысты шығындарды, әдетте, олар туындап, қызметтер алынған кезде шығысқа жатқызады. Борыш немесе капитал шығару шығындары IAS 32 және IFRS 9 талаптарына бағынады. Тиісті AASB параграфы AASB 132 және AASB 9 стандарттарын қолданады. Еңбектегі интеграция шығындарының тізілімі бөлек талдамалық жазба; оның мазмұны қолданылатын стандарттар бойынша жіктелуі керек. [3]
IAS 36 стандартының 18 параграфы өтелетін соманы пайдалану құны мен шығаруға арналған шығындар шегерілген әділ құнның үлкені арқылы анықтайды. 80 параграф гудвиллді пайда алатын ақша генерациялайтын бірліктерге не топтарға бөледі. Пайдалану құнының ақша ағындары үшін 43-тен 45-ке дейінгі параграфтар екі рет есептеуді қарастырады және міндеттеме алынбаған қайта құрылымдау мен нәтижелілікті жақсартуды алып тастайды. 47 параграф міндеттеме алынған қайта құрылымдауды қарастырады. Бұл шектеулер барлық құнсыздану бағалауларын сипаттамайды. Тиісті AASB 136 жинағы 1 шілде 2026 күнінен бастап, 1 қаңтар 2029 күнінен бұрын басталатын жылдық кезеңдерге қолданылады; пайда көздейтін Tier 1 сәйкестігі IAS 36 талабын да орындайды. [4]
Сатып алуды бағалау, сатып алу бағасын бөлу және кейінгі құнсыздануды бағалау бөлек салыстырып тексерулерді сақтауы тиіс. Күтілетін бірігу пайдасы инвестициялық сценарийге ықпал етуі мүмкін, ал тану және тестілеу талаптары өз бірліктерін, шектерін және шарттарын қолданады. Қаржы тобы баптың сол кестелер арасында қалай өтетінін және қандай айырмашылықтар қалатынын құжаттауы керек. Мысалы, интеграцияға ақшалай төлем тиісті бухгалтерлік шығыс немесе салық шегерімі туындағанға дейін инвестициялық болжамға әсер етуі мүмкін. Эксперимент өзінің экономикалық төлем жорамалын ашық көрсетеді және тану, шегерімге жатқызу не құнсыздану туралы нақты мәмілелік қорытынды жасамайды.
6 Стандарт белгілеуші синергияларды санат, сома, шығын және мерзім бойынша ашуды қарастыруда; шешім әлі қабылданбаған
International Accounting Standards Board әр бизнес бірігуі үшін күтілетін синергиялар туралы ақпаратты міндетті түрде ұсынуды көздеген стандарт жобасын шығарды; техникалық құжат оны 2024 жобасы деп сілтейді. Шілде 2026 техникалық құжаты ұсынысты түйіндейді. Ұсыныс бойынша ұйым күтілетін синергияның әр санаты үшін болжамды соманы, болжамды шығынды және күтілетін мерзімді ашуға тиіс болар еді. Құжат пайдаланушылар мен пайдаланушы топтарының көбі ұсынысты қолдағанын, ал жауап берушілердің көбі, соның ішінде дайындаушылардың барлығына жуығы, келіспегенін тіркейді. [5]
Шілдедегі техникалық құжат он үш мүшенің жетеуі мамыр 2026 пакетінің шығын-пайда бағасын қолдағанын, бұл жариялауға қажет сегіз мүшелік білікті көпшілікке жетпегенін тіркейді. Онда қызметкерлер талдауы мен алдын ала жұмыс сипатталады. Қыркүйектегі ресми жаңарту 23 қыркүйек 2026 күні кейінгі нәтижелілік туралы ақпарат талқыланғанын, шешімдер сұралмағанын және қайта талқылау жалғасқанын көрсетеді. Жоба беті 6 қараша 2026 тексеруінде де қайта талқылауды көрсеткен. Бұл дереккөздер ақпарат ашудың жаңа түпкілікті талабын белгілемейді. [5, 14]
Көпірдің санаттары, сомалары, шығындары және мерзімдері ұсыныстарға қатысты ақпаратты ұйымдастыруға көмектесуі мүмкін. Кейінгі стандартқа сәйкестік оның түпкілікті аясын, біріктіруін, жеңілдіктерін және ақпарат ашу талаптарын бөлек бағалауды қажет етеді. Аталған техникалық құжат аудитке жарамдылық, коммерциялық сезімталдық және сот тәуекелі туралы алаңдаушылықтарды да тіркейді. Бұлар ұсынылған жазба дизайнында ескеріледі. [5]
Өз жазбаларын дайындайтын ұйым стандарт әзірлеу жобасы жалғасып жатқанда пайдалы ақпаратты сақтай алады. Бастапқы дәлелдер кестесі сатып алу күніндегі күтулерді кейінгі өзгерістерден бөлек ұстап, әр қайта ұсынудың себебі мен мақұлдау күнін сақтауы тиіс. Есептілік тобы кейін түпкілікті мәтінін, аясын және күшіне ену күнін тексерген соң сол жазбаларды қабылданған талапқа сәйкестендіре алар еді. Бұл қолдануға жарамды дәлелдерді сақтау ұсынысы. Эксперимент болашақ стандартқа сәйкестік құнын бағаламайды, оның соңғы талаптарын болжамайды және алдын ала талқылауды қазірдің өзінде күшіндегі міндет деп қарастырмайды.
7 Шығанақтағы бір банк бірігуі синергия нысанасы мен біржолғы шығынның бірге өскенін көрсетеді
FAB материалдары бір құжатталған тарихи мысалды береді. Оның Annual Review 2017 басылымы бірінші жылғы шамамен AED 500 миллион шығын синергиясын, 2020 жылға арналған тұрақтанған жылдық мақсатты көрсеткішінің шамамен AED 1 миллиардтан шамамен AED 1.5 миллиардқа көтерілгенін және 2017-ден 2019-ға дейінгі болжамды интеграция шығындарының AED 1.1 миллиард болғанын хабарлайды. [7] Банктің сәуір 2017 презентациясы шығын синергияларының AED 500 миллионнан шамамен AED 1 миллиардқа және интеграция шығындарының AED 600 миллионнан шамамен AED 1.1 миллиардқа өскен бұрынғы түзетулерін тіркейді. [8]
Көрсетілген интеграция шығынының бағасы кейінгі тұрақтанған жылдық нысананың 0.73 бөлігіне тең. Ол көпжылдық бағалауды қайта қаралған жылдық нысанамен салыстырады. Сәуір 2017 презентациясы шамамен AED 350 миллион стратегиялық мүмкіндік беруші инвестицияны интеграция шығындарынан алып тастайды. Жылдық есептің pro forma кіріспесі күтілетін синергиялар мен байланысты шығындарды pro forma есептерден бөлек алып тастайды. Бұл әртүрлі шектер коэффициентті модельге негіз еткенде мұқият болуды талап етеді. [7, 8]
Жазбалар синергиялардың артық көрсетілгенін дәлелдемейді. Нысана көтерілген, ал банк бірінші жылдағы нысанадан жоғары іске асуды хабарлайды. База көрсетілмегендіктен, шығын төмендеуінің қаншасы бірігусіз болатынын көрсетпейді. Біз түпкілікті жылдық көрсеткіш туралы кейінгі аудиттелген мәлімдемені алған жоқпыз. Коэффициент бір рет, автор анықтаған біржолғы шығынға негіз ретінде пайдаланылады; ол басқа банктерге немесе салаларға жалпыланбайды. 2 кесте әр санды және оның дәлелдемейтін тұстарын тізімдейді.
| Тармақ | Хабарланған сан | Дереккөз | Нені анықтамайды |
|---|---|---|---|
| 2017 жылы іске асқан шығын синергиялары | Шамамен AED 500 миллион | Annual Review 2017 [7] | Бірігусіз орын алар үлес |
| 2020 жылға арналған тұрақтанған жылдық шығын синергиясы нысанасы | Шамамен AED 1 миллиардтан көтерілген шамамен AED 1.5 миллиард | Annual Review 2017 [7] | 2020 жылы нақты жеткен жылдық көрсеткіш |
| Біржолғы интеграция шығындары, 2017-ден 2019-ға дейін | Болжамды AED 1.1 миллиард; сәуір презентациясы шамамен AED 350 миллион стратегиялық мүмкіндік беруші инвестицияны алып тастайды | Annual Review 2017 [7]; сәуір 2017 презентациясы [8] | Түпкілікті шығын немесе іске асырудың барлық ақшалай шығыны |
| Кейінгі нысанаға қатысты біржолғы шығын | 0.73, жоғарыдағы екі саннан осы жерде есептелген | MatchPoint есебі | Басқа бірігулерге арналған норма |
| Алдыңғы бағалар мен қайта қараулар | Шығын: AED 600 миллионнан шамамен AED 1.1 миллиардқа; шығын синергиясы: AED 500 миллионнан шамамен AED 1 миллиардқа | FAB сәуір 2017 презентациясы, баспа беттері 14-тен 15-ке дейін [8] | Түпкілікті шығын немесе іске асқан таза пайда |
| Pro forma есептер | Күтілетін синергияларды және оларды іске асыру үшін жұмсалған шығындарды қамтымайды | Annual Review 2017 [7] | Шығын шегерілген пайданың кез келген өлшемі |
Банк жарияланымдарындағы басшылық хабарлаған іске асу, нысаналар және бағалар. Жылдық есеп көшірмесі үшінші тарапта орналасқан; сәуір 2017 презентациясы FAB инвесторлармен байланыс сайтынан алынған. Шығын бағасында көрсетілген алып тастаулар бар. Ешбір сан модель нәтижесі немесе тәуелсіз өлшенген себептік синергия нәтижесі емес.
Бұл еңбек үшін банктің ақпарат ашуы келтірілген синергия сомасының жанында күн мен шығын шегінің неге берілуі керектігін көрсетеді. Интеграция шығынының бағасы мен кейінгі жылдық нысананың қатынасы екі анықталған шаманы біріктіреді; ол іске асқан таза келтірілген құнды өлшемейді. Сандар эталон ретінде қолданылғанда бастапқы презентация алып тастаған стратегиялық инвестиция да көрініп тұруы керек. Сыртқы салыстыруды қолданатын кез келген сатып алу тобы оны бюджетті сынауға пайдаланбас бұрын оның алымын, бөлімін және алып тастауларын қайта құруы тиіс. Эксперимент бұл тарихи мысалды оған өкілдік салмақ берместен қолданады.
8 Таңдалған алдыңғы зерттеулер базаны өлшеуге, синергия түрлеріне және болжамды бағалауға негіз береді
Barber және Lyon 1977-ден 1992-ге дейінгі NYSE және AMEX фирмаларының қалыптан тыс операциялық нәтижелілігін тексеруді зерттейді. Нәтижелері бақылау топтары оқиға алдындағы нәтижелілікпен сәйкестендірілмегенде модельдің қате сипатталатынын көрсетіп, мұны бухгалтерлік өлшемдердің орташаға қайтуымен байланыстырады. [9] Бұл салыстырмалы базалық сценарийге назар аударуды қолдайды. Ол нақты бір әлсіз нысананың өздігінен жақсаратынын анықтамайды; мәміле алдындағы әлсіздік пен базаның жақсаруы арасындағы байланыс осы модельде тексерілетін автор анықтаған алғышарт.
Feldman және Hernandez синергияның бес түрін, өмірлік циклдерін және құн көздері арасындағы тұжырымдамалық өзара ықпалын әзірлейді. Сілтеме жасалған қаңтар 2021 авторлық қолжазба олардың 2022 жылғы Academy of Management Review мақаласына сәйкес келеді. [11] Devos, Kadapakkam және Krishnamurthy 264 ірі бірігу үшін Value Line болжамдарына негізделген бағаларды хабарлайды: орташа біріктірілген меншікті капитал құнының 10.03 пайызы, оның ішінде 1.64 пайыз салық және 8.38 пайыз операциялық өсім. Бұлар келтірілген аннотациядағы талдаушы болжамдарына негізделген бағалау нәтижелері; өлшеу нысаны осы еңбектің жарияланған жылдық көрсеткішінен өзгеше. Олар құрастырылған GCC жағдайына тікелей калибрлеу бермейді. [12]
Smith және Winkler шулы құн бағалары арасынан таңдаудан туатын оптимизмді және Байес жаңартуын қолдануды талдайды. [10] Flyvbjerg жобаларды басқаруда, әсіресе көлік инфрақұрылымында, референттік сынып бойынша болжауды, оптимизм ығысуын және стратегиялық бұрмалауды талқылайды. [13] Bauer және Friesl-дің барлау сипатындағы сапалық зерттеуі бағалау тәжірибелері мен M&A назар құрылымдарының бизнес-модель және стратегиялық синергиялардан гөрі функционалдық синергияларды қалай артық көруі мүмкін екенін зерттейді. [15] Бұлар маңызды алдыңғы еңбектер. Мұнда қаралған еңбектер GCC синергиясының сақталуына тікелей көшірілетін калибрлеуді бермейді; бұл таңдамалы шолу әдебиеттегі толық зерттелген бос орынды анықтамайды.
Bauer және Friesl ұйымдық назар мен бағалау тәжірибелерінің синергияны бағалауды, соның ішінде функционалдық, бизнес-модельдік және стратегиялық пайданы қарастыруды қалай қалыптастыратынын зерттейді. Олардың талдауы сандық сценарийдің қалай жиналғанын тексеруге қосымша себеп береді. Ол GCC болжам қатесінің калибрленген деңгейін бермейді. [15] Осы еңбек қайталанатын бағалау сәйкестігіне және құрастырылған бағалау әдістерін салыстыруға назар аударады. Ол синергия санаттары, базаларды сәйкестендіру және іріктеу туралы қалыптасқан идеяларды қолданады. Сол идеяларды біріктіру талдамалық қолдану болып табылады; еңбек синергия тізілімі, контрфактуал база немесе реттіліктер бойынша орташа атрибуция жаңадан ашылған әдіс деп мәлімдемейді.
9 Бес қабаттасу тәуекелі мен болжам түзетулері ұсынылған тексеруді құрылымдайды
Бірінші екі рет есептеу баптар арасындағы қабаттасуға қатысты. Келісімшарттық еңбек үнемін сатып алуда да, қызметкерлер санында да есептейтін бағдарлама бір төлемді екі рет мәлімдейді. Ұсынылатын тексеру әр бапты бухгалтерлік шотпен сәйкестендіріп, ортақ талапты шығын базасымен салыстырады. Екіншісі базамен қабаттасу: дербес бюджетте немесе бар бағдарламада бұрыннан қамтылған үнем. Еңбек 28.6 ережесінің шектеулі ақпарат ашу тәртібіне сүйеніп, әр бапқа базалық сома мен мәміле болмағандағы құжатталған салыстыру ұсынады. [1]
Үшінші түзету қосымша түсімді оны қызметпен қамтамасыз етудің болжамды шығынын шегергеннен кейін қосымша маржа бойынша операциялық үлеске айналдырады. Бұдан кейінгі түзетулер түсіп қалған не бірізді шегерілмеген іске асыру шығындарын, түсім жоғалуын және диссинергияны қамтиды. Бөлек баға тексеруі бірігу пайдасының дербес құнда бұрыннан бар-жоғын және содан кейін үстеме бағаны негіздеуге қайта қолданылған-қолданылмағанын тексереді. Гудвилл аталған есеп жүйесінде қалдық шама болып табылады және бұл пайданы тәуелсіз өлшемейді. [3] Қаржы тобы тиісті болжамдардың қалай байланысатынын шешпес бұрын тізілім әр экономикалық оқиғаны анықтауы тиіс.
Модель баптар арасындағы қабаттасуды, дербес қызмет базасының қозғалысын, қосымша маржаны және түсімге жетуді мерзім, интеграция шығыны және салық түзетулерінен бөледі. Қабаттасу мен база түзетулері көрсетілген модельдегі операциялық шамаға әсер етеді. Басқа төлем кестесі, салық қағидаты немесе белгіленген көкжиектегі кешігу соңғы жылдық операциялық көрсеткішті өзгертпей келтірілген құнды өзгерте алады. Бұлар шартты диагностикалық қатынастар. Бірнеше механизм бірге жұмыс істей алады, сондықтан сақталудың екі өлшемі олардың себебін бірмәнді анықтай алмайды.
| Түзету немесе тәуекел | Экономикалық шек | Ұсынылатын дәлел | Модельде қарастыру |
|---|---|---|---|
| Баптар арасындағы қабаттасу | Екі жұмыс бағытындағы бір үнем | Әр мәлімделген бапты бухгалтерлік шотпен сәйкестендіру | Баптар арасындағы қабаттасу үлесі |
| Базамен қабаттасу | Дербес жоспарда немесе нарық қозғалысында бұрыннан бар үнем | Базалық сома; пайдаға дербес қол жеткізу мүмкін емес деген мәлімдеме [1] | Дербес қызмет базасының үлесі, шығын және түсім |
| Түсімді пайда ретінде есептеу | Топ маржасымен көрсетілген сатылымдар | Қызмет көрсету шығыны шегерілген қосымша сатылым маржасы | Қосымша маржа |
| Түсіп қалған немесе бірізді шегерілмеген шығындар | Іске асыру шығыны, түсім жоғалуы, диссинергия | Қайталанатын және қайталанбайтын шығындар мен жағымсыз әсерлер [1] | Нәтижеге жету, диссинергия және іске асыру шығыны |
| Бағада екі рет есептелген құн | Дербес құнда және үстеме бағада қайта есептелген синергия | Дербес құннан бағаға өтудің көпірі [3] | Жарияланған құнның сатушыға төленетін үлесі |
Ұсынылған талдамалық жазба. Қабаттасатын пайдалар тікелей екі рет есептеу болып табылады; маржа, іске асу, шығындар, мерзім және салық қосымша бағалау түзетулерін қажет етеді. Әр түзету өзінің көрсетілген анықтамасын сақтайды.
Өзара қайталанбау экономикалық оқиға деңгейінде тексерілуі тиіс. Сатып алу бастамасы мен персонал бастамасы бір аутсорсинг қызметіне қатысты болуы мүмкін, ал баға жақсаруы мен көлем жақсаруы бір келісімшартта өзара ықпал ете алады. Ұсынылатын тізілім бастапқы шығын пулын немесе түсім мәмілесін анықтап, кейін біріктірілген талаптың қалай бөлінетінін құжаттар еді. Қабаттасуды және дербес жоспардағы пайданы алып тастау да нақты реттілікті немесе бірлескен анықтаманы талап етеді. Модельде базалық үлес қабаттасу түзетуінен кейін қалған шығын сомасына қолданылады. Бұл шартты қағида автор анықтаған жорамал болып табылады.
Шот қалдығы туралы дәлел бүкіл мәлімделген үнемді анықтауға жеткіліксіз. Тексеруге ұсынылған өзгеріс әсер ететін қызмет, қызмет көрсету деңгейі және контрагент те қажет. Ұсынылатын аутсорсинг қызметтерін біріктіру үшін тізілім қандай келісімшарт аяқталатынын, қандай міндеттер қалатынын және алмастырушы қызметтің қайда қаржыландырылатынын көрсетер еді. Бір экономикалық төлем біріктірілген сценарийде бір рет қарастырылар еді. Көлем немесе қызмет өзгерістері бөлек тіркелер еді. Бұл талапты анықтауға арналған ұсынылған бақылау шарасы. Нақты сатып алушы үшін үнем немесе келісімшартты бұзудың заңды құқығы болжанбайды.
10 Жарияланған жылдық көрсеткіштен сақталған құнға өту көпірі әр түзетуді көрсетілген шамаға қолданады
Көпір жарияланған шығын синергиясы мен жарияланған маржа бойынша бағаланған түсім синергиясының қосындысы болып табылатын жарияланған жалпы жылдық көрсеткіштен басталады. Ол 3 кестедегі түзетулерді қолданып, түзетілген жылдық көрсеткішті алады, оны нақты кезеңдік кестеге таратады, біржолғы шығынды шегереді, салықты қолданады және дисконттайды. Әр түзетуді тәуелсіз қосуға немесе өшіруге болады, сондықтан әр аралық құн анықталған. Бұл дизайн кейін түзетулердің ретін зерттеуге мүмкіндік береді.
Бірінші теңдеуде A салыққа дейінгі түзетілген жылдық көрсеткішті, C жарияланған шығын синергиясын, R жарияланған қосымша түсімді, mu оған қатысты жарияланған маржаны және G жарияланған жалпы жылдық көрсеткішті білдіреді. o және b таңбалары баптар арасындағы қабаттасу үлесін және дербес жоспарларда бұрыннан бар шығын синергиясының үлесін білдіреді; e базалық өсімде бұрыннан бар түсім синергиясының үлесі, q түсімге жету, m іске асқан түсімнің қосымша маржасы, ал d G үлесі ретіндегі диссинергия болып табылады. Екінші теңдеуде phi delta жылға жылжытылған жарияланған өсу қисығын, w біржолғы шығынның жылдар бойынша кестесін, kappa G үлесі ретіндегі біржолғы шығынды, tau салық мөлшерлемесін және r дисконт мөлшерлемесін білдіреді. Біржолғы шығын 1, 2 және 3 жылдарда 40%, 40% және 20% болып бөлінеді, кейін нөлге тең; оның кестесі пайда кешігуінен өзгермейді.
Жылдық көрсеткіштің сақталуы s жарияланған жалпы жылдық көрсеткіш G-ні, негізгі құн сақталуы S салыққа дейінгі жарияланған эталон W-ні қолданады. W жарияланған 0.50G интеграция сомасын әлдеқашан шегереді. V қайта қаралған 0.75G сомасын шегеріп, біркелкі тиімді салық жорамалын қолданады. Сатушы төлемі бастапқы W-нің pi есесі, сондықтан синергия профициті теріс болмауы үшін V сол төлемді жабуы қажет. Бірдей салық негізіндегі бөлек эталон миллион USD түрінде 704.4 болып, 32.8% сақталуды береді. Бұл көрсетілім тек бөлімді өзгертеді; модельдегі сатушы төлемін және салыққа дейінгі құннан салықтан кейінгі құнға өтудің негізгі көпірін өзгертпейді.
Біркелкі салық көбейткіші елеулі оңайлату болып табылады. Ол модельдің теріс те, оң да жылдық ақша ағындарына салық әсерін береді, сондықтан интеграция шығындары болжанған мөлшерлеме бойынша дереу өтем алады. Нақты қолжетімділік ұйымды, шығын түрін, салық салынатын табысты, мерзімді және тиісті жеңілдікті бөлек бағалауды талап етеді. Модель дисконт мөлшерлемесін де көрсетілген кіріс параметрі ретінде алып, қаржыландыру ақша ағындарын көпірден тыс қалдырады. Мәміле моделі нәтижені кәсіпорын немесе меншікті капитал құны туралы қорытындыда қолданбас бұрын синергия ақшасының кестесін салық және қаржыландыру кестелерімен салыстырып келісуі тиіс.
Көпір арифметикалық тұрғыдан дұрыс болуы мүмкін, бірақ оның төлем күндері қаржыландыру шешіміне жарамсыз болып қалуы ықтимал. Құрастырылған кесте ағындарды жыл соңына қояды және пайда кешіккенде интеграция шығынының кестесін өзгертпейді. Нақты талдауда депозит, бұзу төлемі немесе өтпелі қызмет шоты тиісті үнемнен бұрын келуі мүмкін. Сондықтан ұсынылған қаржы жазбасы іске асыруды қаржыландырудың күндері көрсетілген кестесін және анықталған ақша көзін қамтар еді. Келтірілген құн профициті аралық қаржыландыру қажеттілігімен бірге берілер еді. Модель жыл ішіндегі өтімділікті, кредитор келісімін немесе міндеттелген қаржыландырудың қолжетімділігін тексермейді.
11 Құрастырылған мәміле мен көрсетілген кіріс параметрлері тізілімі кейінгі әр санды бекітеді
Құрастырылған мәміле жарияланған шығын синергиясы 100, жарияланған 30 пайыз маржамен бағаланған қосымша түсімі 200 және жарияланған жалпы жылдық көрсеткіші 160 болатын орта көлемді сатып алу; сомалар миллион USD түрінде. Жарияланған өсу қисығы үшінші жылы толық жылдық көрсеткішке жетеді, ал жарияланған біржолғы шығын жалпы жылдық көрсеткіштің жартысына тең. Он жылдық жарияланған құн 10 пайыз мөлшерлемемен, салыққа дейін және терминалдық құнсыз 774.1 болады. Барлық басқа кіріс параметрлерін автор анықтайды және тізілім оларды көрсетеді.
Автор анықтаған 75 пайыз біржолғы шығын қатынасы FAB көрсеткен интеграция бағасы мен кейінгі жылдық нысанадан есептелген 0.73-ке жақын. Оның ашылған шығын шегі стратегиялық мүмкіндік беруші инвестицияларды қамтымайды және өкілдік шығын нормасын бермейді. [7, 8] Модельдің 9 пайыз салық параметрі БАӘ-де AED 375,000-нан жоғары салық салынатын табысқа қолданылатын кәдімгі мөлшерлемені қолданады. Qualifying Free Zone Persons үшін бөлек тәртіп бар. 15 пайыз сезімталдық автор анықтаған біркелкі сценарий; БАӘ DMTT өз аясындағы көпұлтты топтың құрамдас ұйымдарына жеке есептеу ережелері бойынша 1 қаңтар 2025 күні немесе одан кейін басталатын қаржы жылдарынан қолданылады; алдыңғы төрт жылдың кемінде екеуінде EUR 750 миллион түсім талабы бар. Нақты мәміле ұйым деңгейіндегі салық талдауын қажет етеді. [6]
Терминалдық құнды алып тастау жарияланған және сақталған құнды да төмендететін, осылайша коэффициентке әсер ететін саналы таңдау. Тұрақты шығын үнемінің терминалдық құны болар еді, ал коэффициенттің бұл таңдауға сезімталдығы тексерілмейді. Абсолюттік құндар еркін масштабқа тәуелді болғандықтан эксперимент қатынастарды көрсетеді. 4 кесте төмендегі әр нәтиже пайдаланатын тізілім болып табылады.
| Кіріс параметрі | Мән | Мәртебе |
|---|---|---|
| Жарияланған шығын синергиялары (тұрақтанған жылдық көрсеткіш) | 100.0 | Автор анықтаған |
| Жарияланған түсім синергиялары (тұрақтанған жылдық түсім) | 200.0 | Автор анықтаған |
| Түсім синергиялары бойынша жарияланған маржа | 30.0% | Автор анықтаған |
| Жарияланған өсу қисығы, 1-ден 3-ке дейінгі жылдар | 30% / 70% / 100% | Автор анықтаған |
| Жарияланған біржолғы шығын, жарияланған жылдық көрсеткіш үлесі | 50% | Автор анықтаған |
| Шығын синергияларындағы бапаралық қабаттасу | 12% | Автор анықтаған |
| Қайталанудан тазартылған шығын синергиясының дербес жоспарларда бұрыннан бар үлесі | 15% | Автор анықтаған |
| Түсім синергиясының базалық өсімде бұрыннан бар үлесі | 20% | Автор анықтаған |
| Іске асқан түсімнің қосымша маржасы | 18.0% | Автор анықтаған |
| Түсімге жету | 60% | Автор анықтаған |
| Диссинергия, жарияланған жылдық көрсеткіш үлесі | 7.5% | Автор анықтаған |
| Іске асырудың біржолғы шығыны, жарияланған жылдық көрсеткіш үлесі | 75% | Автор анықтаған; бір банк бірігуінің құжатталған қатынасы 0.73 [7] |
| Жарияланған өсу қисығымен салыстырғандағы кезеңдік кешігу | 1 жыл | Автор анықтаған |
| Көкжиек / дисконт мөлшерлемесі | 10 жыл / 10% | Автор анықтаған; терминалдық құн жоқ |
| Сатушыға төленетін жарияланған құн үлесі | Әр мәміле үшін 10%-дан 50%-ға дейін біркелкі | Автор анықтаған; нарықтық дәлел жоқ |
| Корпоративтік салық мөлшерлемесі | 9% (15% тексерілген) | Заңды мөлшерлеме [6]; сатып алушыға қолданылуы кіріс параметрі |
Автор анықтаған кіріс параметрлері. Ақшалай сомалар миллион USD түрінде. Заңды мөлшерлеме аталған декрет-заңнан алынған; барлық басқа мәндер бақыланған мөлшерлеме емес, құрастырылған жорамал.
Әрбір кіріс параметрі негізін, жауаптысын және жарамдылық аяқталуы не тексеру шартын сақтауы тиіс. Жеткізушінің қол қойылған міндеттемесі, басшылық бюджеті және модель сезімталдығы көрсетілген сомалары бірдей болса да әртүрлі дәлелдік рөл атқарады. Сондықтан ұсынылатын тізілім тексерілген деген белгіге сүйенбей, бастапқы құжат пен экономикалық оқиғаны тіркейді. Валюта мен баға негізі де кезеңдер арасында бірізді болуы қажет. Құрастырылған сомалар бөлек валюта процесінсіз бір валютаны және тұрақты қағиданы қолданады. Олардың көрінетін сандық дәлдігі осы жорамалдар бойынша қайталанатын арифметиканы сипаттайды.
Көкжиек таңдауы әсіресе кешіккен пайдаға әсер етеді. Бұл эксперимент көрсетілген бастапқы нүктеден есептелген он жылдан кейін аяқталады. Кешігу пайданы сол терезеден тысқа жылжытуы мүмкін, ал модель кейінгі сомаға өтем бермейді. Бұл экономикалық пайданың терезе шегінде тоқтайтынын дәлелдемейді. Мәміле талдауы оның орнына дәлелмен қолдаған шектеулі мерзімді немесе бөлек негізделген терминалдық тәсілді қолдана алар еді. Әр нұсқа салыстырылғанда бірдей бастапқы күнді, валютаны және баға қағидасын сақтауы тиіс. Тек тартымды нәтижені қайтару үшін көкжиекті өзгерту жауап беріліп отырған сұрақты өзгертеді.
12 Құрастырылған мәміледе жылдық көрсеткіштің 50.0% және құнның 29.8% бөлігі сақталады
Барлық жеті түзетуді 5 кестедегі ретпен қолдану жарияланған 774.1 құнын 230.7-ге дейін төмендетеді; сондықтан құн сақталуы 29.8%, ал жылдық көрсеткіш сақталуы 50.0% болады. Жылдық көрсеткіш салыққа дейін 160-тан 80.1-ге түседі. Жинақталған кесте жарияланған ретте қолданғанда әр қадамның үлесін көрсетеді, ал 1 сурет келесі бөлім анықтайтын әр түзетудің барлық реттіліктер бойынша орташа үлесін көрсетеді.
Екі нәтижені ажыратқан жөн. Біріншіден, жоғалған құн жоғалған жылдық көрсеткіштен көбірек, себебі жылдық көрсеткішті өзгертпейтін баяу іске асу, іске асыру шығыны және салық түзетулері жағымсыз және жылдық көрсеткіш түзетулерімен қабаттаса әсер етеді. Екіншіден, жоғалту бірнеше түзетуге таралған, оны біреуі ғана түсіндірмейді. Тек ең үлкен бапты түзеткен тексеру айырманың көбін қалдырар еді. Әр қадам мөлшері автор анықтаған параметрлерге байланысты, ал кесте әдеттегі құн жоғалту бағасы емес, есептелген мысал.
Комитет үшін салдар тікелей. Бұл құрастырылған мәміледе көрсетілген бағада жеткілікті көрінген жарияланған сценарий көпірден кейін өз құнының аз бөлігін ғана жабады. Жарияланған құнның 29.8%-дан астамын беретін баға көрсетілген параметрлер бойынша сатып алушыны синергия компонентінде нашар жағдайға қалдырар еді. Сатып алушы сатушы сценарийінде жеті түзетудің қайсысы бұрыннан қолданылғанын сұрауы тиіс.
| Қадам (жинақталған) | Салыққа дейінгі жылдық көрсеткіш | Құн | Құн өзгерісі | Жарияланған құн үлесі |
|---|---|---|---|---|
| Жарияланған сценарий | 160.0 | 774.1 | - | 100.0% |
| Баптар арасындағы қабаттасу | 148.0 | 711.0 | -63.1 | 91.8% |
| Дербес қызмет базасы | 122.8 | 578.4 | -132.6 | 74.7% |
| Қосымша маржа бойынша түсім | 103.6 | 477.4 | -101.0 | 61.7% |
| Түсімге жету және диссинергия | 80.1 | 353.7 | -123.7 | 45.7% |
| Баяу кезеңдік іске асу | 80.1 | 287.3 | -66.4 | 37.1% |
| Іске асыру шығыны | 80.1 | 253.5 | -33.8 | 32.8% |
| Корпоративтік салық | 80.1 | 230.7 | -22.8 | 29.8% |
Құрастырылған мәміленің MatchPoint талдауы. Көрсетілген параметрлердегі модель нәтижесі; бақыланған нәтиже емес. Миллион USD. Түзетулер көрсетілген ретпен қолданылған.
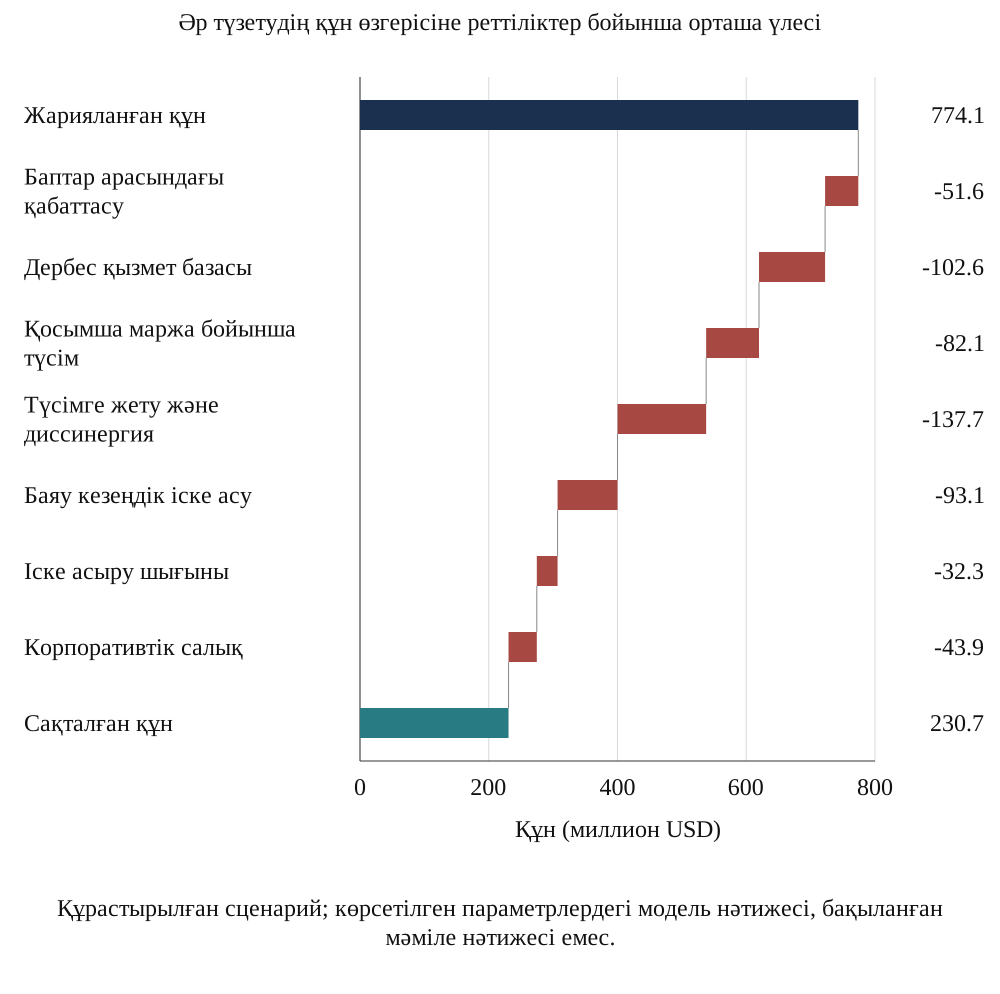
Құрастырылған мәміленің MatchPoint талдауы. Көрсетілген параметрлердегі модель нәтижесі; бақыланған нәтиже емес. Миллион USD, реттіліктер бойынша орташа атрибуция.
Бағаны жабу нәтижесі экспериментте анықталған синергия компонентіне қолданылады. Сатып алуды жалғастырудың басқа себептері болуы мүмкін, бірақ бөлек дәлелденген құн өз дәлелі және мақұлдауымен бөлек көпірге енуі тиіс. Синергия жетіспеушілігінен кейін өлшенбеген стратегиялық қалдықты қосу көрсетілген баға тестін теріске шығаруды қиындатар еді. Комитет оның орнына қалған алшақтықты және сол тәуекелді қабылдау негізін тіркей алады. Бұл есептелген ақша сценарийі мен қосымша стратегиялық мақсатты қаржыландыру шешімінің айырмасын сақтайды.
13 Әр түзетудің мөлшері қолдану ретіне тәуелді; сондықтан барлық реттіліктің орташа мәнімен үлестіріңіз
Тізбекті көпір әр қадамға алдыңғы қадамдар ескерілгенде өзі тудыратын өзгерісті бөледі. Түзетулер өзара ықпал еткенде өзгеріс орнына тәуелді. Дербес база кейінгі мерзім мен салық масштабтайтын жылдық көрсеткішті азайтады, сондықтан ерте қолданылғанда кеш қолданылғаннан көбірек құнды алып тастайды. 6 кесте сол жеті түзетуді біріншіден соңғыға және соңғыдан біріншіге қолдануды көрсетеді. Екі реттілік арасындағы ең үлкен айырма дербес база үшін көпірмен бірдей өлшемде 54.6 болады.
3a теңдеуінде j саны n түзетудің барлық n! толық реттілігін нөмірлейді. j және k төменгі индекстері бар S жиыны j реттілігінде k-дан бұрынғы түзетулерді қамтиды; оның плюс жоғарғы индексі k қосылған жиынды білдіреді. N барлық түзетуді, ал v(0) түзетусіз жағдайды білдіреді. Өрнек әр шекті өзгерісті толық реттіліктер бойынша орташалайды. Баламалы түрде ол Shapley құрылымын v(S) минус v(0) нормаланған өзгеріс функциясына қолданады. 3b теңдеуі бөлінген үлестерді жалпы өзгеріспен салыстырып келіседі. Бастапқы модель баламалы ішкі жиын формуласын қолданады; барлық реттілікті тәуелсіз санап шығу оның мәндерін қайталайды. [17]
Реттіліктер бойынша орташа атрибуция құрастырылған мәміле үшін түсімге жету мен диссинергияны, дербес базаны және баяу кезеңдік іске асуды жеті түзетудің ең үлкен үшеуі деп көрсетеді; дербес база жоғалған 543.4 сомасының 102.6 бөлігін құрайды. Бұл автор анықтаған параметрлер туралы тұжырым. Бөлу қағидасы реттіліктің таңдалған тәсілін комитет жазбасында айқын етеді. Комитет құжаты реттілік бойынша орташа бағанды өзінің тізбегінің жанында көрсетуі тиіс.
| Түзету | Біріншіден соңғыға қолданылған | Соңғыдан біріншіге қолданылған | Реттіліктер бойынша орташа | Өзгеріс үлесі |
|---|---|---|---|---|
| Баптар арасындағы қабаттасу | -63.1 | -41.1 | -51.6 | 10% |
| Дербес қызмет базасы | -132.6 | -77.9 | -102.6 | 19% |
| Қосымша маржа бойынша түсім | -101.0 | -58.1 | -82.1 | 15% |
| Түсімге жету және диссинергия | -123.7 | -145.2 | -137.7 | 25% |
| Баяу кезеңдік іске асу | -66.4 | -120.7 | -93.1 | 17% |
| Іске асыру шығыны | -33.8 | -30.7 | -32.3 | 6% |
| Корпоративтік салық | -22.8 | -69.7 | -43.9 | 8% |
| Жалпы өзгеріс | -543.4 | -543.4 | -543.4 | 100% |
Құрастырылған мәміленің MatchPoint талдауы. Көрсетілген параметрлердегі модель нәтижесі; бақыланған нәтиже емес. Миллион USD. Теріс мәндер құнды азайтады.
Реттіліктер бойынша орташа атрибуция модель құнының анықталған өзгерісін таңдалған түзетулер арасында бөледі. Ол басшылықтың қандай әрекеті бақыланған нәтижені тудырғанын немесе қай тарап өтем алуы керектігін анықтамайды. Жауап таңдалған түзетулер жиынына және әр комбинация үшін бағаланған құн функциясына тәуелді. Сондықтан бір түзетуді екіге бөлу немесе бос жағдай үшін қолданылған контрфактуалды өзгерту атрибуция сұрағын өзгерте алады. Есеп сол сипаттаманы каскадтық диаграммамен бірге сақтауы тиіс. Есептеу қатысушыларға бірізді бөлу қағидасы қажет болып, оның сол анықтамаларға тәуелділігі түсінікті болғанда пайдалы.
14 Әр стресс жағдайы жылдық көрсеткіш пен құн сақталуында әртүрлі белгі қалдырады
Төрт стресс бір-бірден, кейін бірге қолданылады. Базаның ауытқуы шығынның базалық үлесін 30 пайыз деңгейіне және түсімнің базалық үлесін 35 пайыз деңгейіне көтереді; дербес жоспар болжанғаннан өршіл болса немесе нарық бағалары нысана пайдасына өзгерсе осындай жағдай болар еді. Қосымша кешігу екінші жыл кешігуді қосады. Шығынның артуы біржолғы шығынды жартысына өсіреді. Түсім жоғалуы нәтижеге жетуді 40 пайызға дейін түсіріп, диссинергияны екі есе арттырады. Стресстер жарияланған сценарийді өзгертпей, тек түзетулерді өзгертеді. 7 кесте мен 2 сурет оларды көрсетеді.
Стресстер екі топқа бөлінеді. Базаның ауытқуы жылдық көрсеткіш сақталуын 50.0%-дан 39.8%-ға және құн сақталуын 21.2%-ға төмендетеді. Түсім жоғалуы жылдық көрсеткіш сақталуын 38.9%-ға және құн сақталуын 20.6%-ға төмендетеді. Кешігу мен шығынның артуы жылдық көрсеткіш сақталуын 50.0% деңгейінде қалдырып, тек құн сақталуын тиісінше 22.7% және 23.8%-ға азайтады. Сондықтан екі өлшем оқырманға қайдан іздеу керектігін көрсетеді: жылдық көрсеткіштің түсуі базаға немесе нәтижеге жетуге, ал тек құнның түсуі мерзімге не шығынға меңзейді. Біріктірілгенде құн сақталуы 2.4%, ал құн миллион USD түрінде 18.9 болады.
3 сурет базалық үлес пен біржолғы шығынды тор бойынша өзгертеді. Құн сақталуы 8.8%-дан 46.9%-ға дейін өзгереді. Барлық басқа параметрлер негізгі мәнінде болғанда құн нөлге жететін біржолғы шығын жарияланған жалпы жылдық көрсеткіштің 2.63 есесіне тең. Салық мөлшерлемесін 15 пайыз деңгейіне көтеру негізгі құн сақталуын 27.8% деңгейіне түсіреді. Бұл нәтижелер сценарийдің қаншалықты тез әлсірейтінін көрсетеді және ықтималдық білдірмейді.
| Жағдай | Жылдық көрсеткіштің сақталуы | Құнның сақталуы | Құн | Жылдық көрсеткіш өзгерісі (пайыздық тармақ) | Құн өзгерісі (пайыздық тармақ) | Диагностикалық белгі |
|---|---|---|---|---|---|---|
| Негізгі жағдай | 50.0% | 29.8% | 230.7 | - | - | Эталон |
| Базаның ауытқуы | 39.8% | 21.2% | 164.4 | -10.3 | -8.6 | Екеуі де түседі: база немесе нәтижеге жету |
| Қосымша кешігу | 50.0% | 22.7% | 175.8 | 0.0 | -7.1 | Тек құн: мерзім немесе шығын |
| Шығынның артуы | 50.0% | 23.8% | 184.6 | 0.0 | -6.0 | Тек құн: мерзім немесе шығын |
| Түсім жоғалуы | 38.9% | 20.6% | 159.1 | -11.1 | -9.3 | Екеуі де түседі: база немесе нәтижеге жету |
| Біріктірілген | 29.3% | 2.4% | 18.9 | -20.7 | -27.4 | Екеуі де түседі, құн көбірек: аралас себептер |
Құрастырылған мәміленің MatchPoint талдауы. Көрсетілген параметрлердегі модель нәтижесі; бақыланған нәтиже емес. Құн миллион USD түрінде; сақталу жарияланған шаманың пайызы ретінде; өзгерістер пайыздық тармақпен берілген.
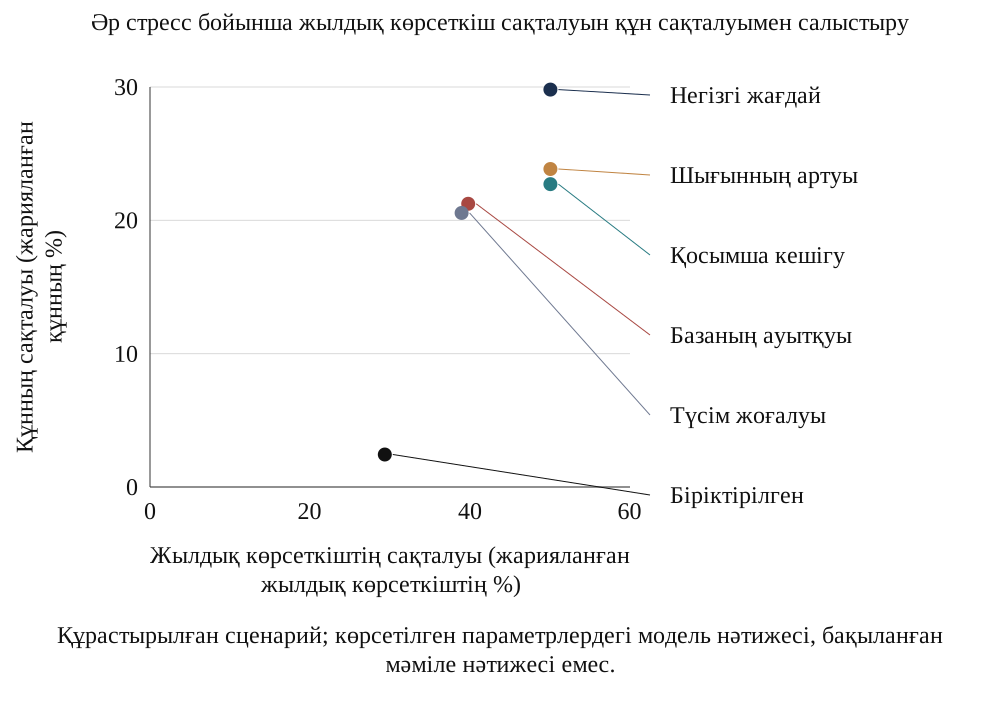
Құрастырылған мәміленің MatchPoint талдауы. Көрсетілген параметрлердегі модель нәтижесі; бақыланған нәтиже емес.
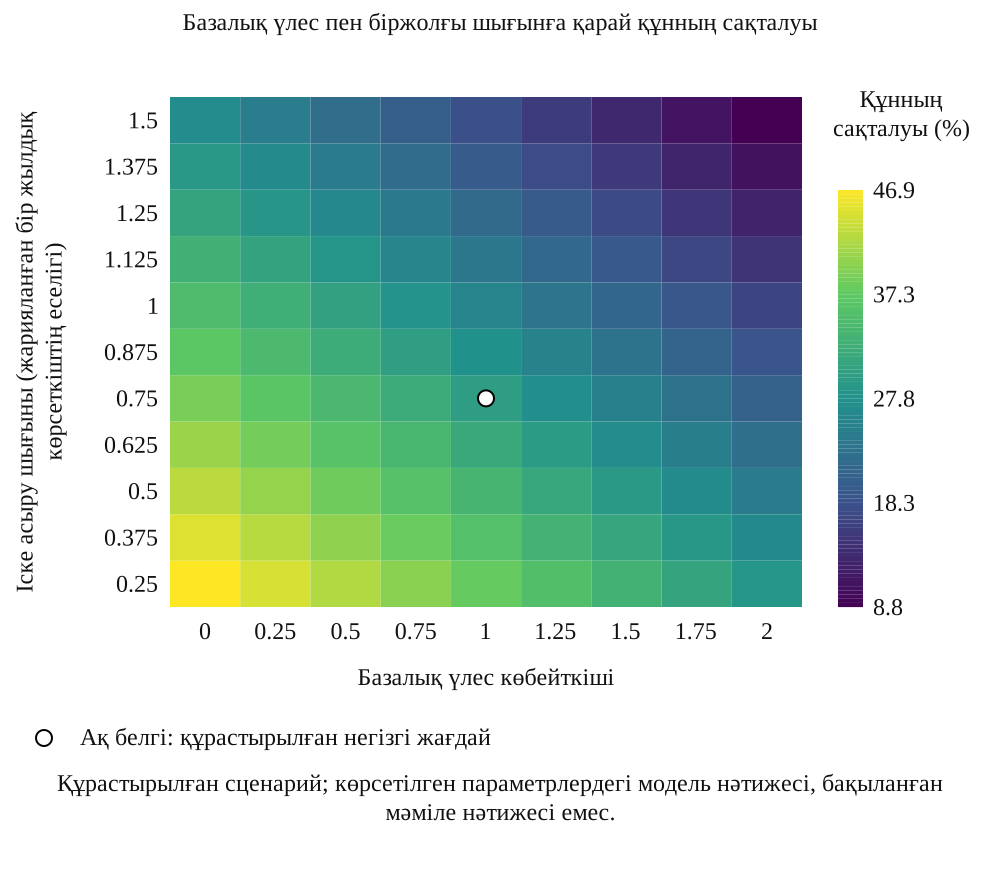
Құрастырылған мәміленің MatchPoint талдауы. Көрсетілген параметрлердегі модель нәтижесі; бақыланған нәтиже емес. Ақ белгі негізгі жағдайды көрсетеді.
Біріктірілген жағымсыз сценарий теріс параметрлерді көршілес жолдарға қоюдан да кең негіздемені қажет етеді. Кейбір жорамалдар бірге өзгеруі, кейбірі бір түпкі себепті көрсетуі, ал басқалары үйлеспеуі мүмкін. Нақты тексеру сценарий ықтималдығын немесе баға резервін тағайындамас бұрын осы қатынастарды анықтауы тиіс. Эксперименттің біріктірілген жағдайы көрсетілген стресстердің детерминистік тоғысуы болып табылады және оның ықтималдығы бағаланбаған. Диагностикалық мақсаты осы тоғысудың ақшаға әсерін ашу. Басқа комбинация немесе белгіленген көкжиектен кейін жалғасатын пайда басқа бағалау сұрағына жауап берер еді.
15 Құрастырылған популяцияда толық көпір ережесі қабылдағандар ішіндегі қате қабылдау үлесі 11.1%, ал жарияланған құн ережесі қабылдағандар ішінде 49.2% болады
Популяциялық эксперимент 200 қайталаудың әрқайсысында 300 мүмкіндік құрастырады; үлестірімдер, тәуелділіктер, өлшеу қателері және калибрлеу таңдаулары техникалық тізілімде тіркелген. Генерацияланған ақиқат генерациялау параметрлерін қолданатын толық көпір болып табылады. Бағаланатын бес ереже жарияланған сценарийді, үйренілген біркелкі сақталу коэффициентін, тек шығындар мен салықты, базаның тұрақты орталықтары бар толық көпірді немесе айырмаға шартталған база болжамдары бар толық көпірді қолданады. Толық ақпарат эталоны генерацияланған ақиқатты тікелей қолданады; кездейсоқ ереже бөлек салыстыру береді. Олардың ақпарат алу және бағалау шығындары теңестірілмеген.
Ереже болжамды синергия құны модельдегі сатушыға төлемді жапқанда мүмкіндікті қабылдайды. Қате қабылдауда сол қабылданған жиын ішіндегі генерацияланған синергия профициті теріс болады. Қабылданған жиынның орташа қате қабылдау үлесі жарияланған сценарий үшін 49.2%, тек шығын мен салық үшін 49.2%, біркелкі сақталу коэффициенті үшін 19.0% және айырмаға шартталған көпір үшін 11.1%. Жарияланған сценарийдің ығысуы эталондық құн жиынтығының 69.5%, ал шығын мен салық ығысуы 56.5% болады. Біркелкі коэффициент бұл құрастырылған салыстырудағы көрсетілген орташа ығысуды азайтады. Бұл пайыздар бірдей қабылданған жиынды пайдаланбайды.
Толық ақпарат эталоны анықтама бойынша нөлдік бағалау қатесіне ие. Кездейсоқ қабылдау өзінің қабылданған жиынында 49.1% қате қабылдауды береді; бұл жалпы ең нашар жағдай ретінде түсіндірілмейтін эталон ереже. Ранг өлшемі болжамды ақшалай профицитті генерацияланған профицитпен салыстырады, ал кейінгі мүмкіндіктер қоры эксперименті нормаланған профицит бойынша іріктейді. Сатушы төлемдерінің шашырауы сол ранжирлеуге әсер етеді. 8 кесте қате қабылдауларды өткізіп алған жақсы мүмкіндіктермен және жойылған құнмен бірге көрсетеді, сондықтан бір таңдалған жиын статистикасының өзгерісі толық шешім саясатының бағасы деп қарастырылмайды. 4 сурет көрсетілген салыстыруларды береді.
| Ереже | Орташа қате | Орташа квадраттық қатенің түбірі | Ранг корреляциясы | Қате қабылдаулар | Өткізіп алған жақсы мәмілелер | Жойылған құн |
|---|---|---|---|---|---|---|
| Жарияланған құнды қабылдау | 69.5% | 77.2% | 0.28 | 49.2% | 0.0% | 6.0% |
| Біркелкі сақталу коэффициенті | -0.1% | 10.9% | 0.76 | 19.0% | 19.1% | 0.6% |
| Тек шығын мен салық шегерілген | 56.5% | 63.0% | 0.36 | 49.2% | 0.0% | 6.0% |
| Толық көпір, салалық база | -0.4% | 8.3% | 0.87 | 13.3% | 14.7% | 0.3% |
| Толық көпір, сәйкестендірілген база | -0.4% | 7.2% | 0.91 | 11.1% | 12.6% | 0.2% |
| Толық ақпарат көпірі (тепе-теңдік эталоны) | 0.0% | 0.0% | 1.00 | 0.0% | 0.0% | 0.0% |
| Кездейсоқ ранжирлеу /50% қабылдау эталоны | қолданылмайды | қолданылмайды | 0.00 | 49.1% | қолданылмайды | қолданылмайды |
Құрастырылған популяция; 200 қайталау бойынша орташа мәндер. Ығысу жалпы бағалау қатесін жалпы W-ге бөледі; RMSE ақшалай қателер квадратының орташа мәнінің түбірін орташа W-ге бөледі. Қате қабылдаулар қабылданған жағдайларды, ал өткізіп алған жақсы мәмілелер барлық генерацияланған жақсы жағдайларды пайдаланады. Жойылған құн қабылданған жағымсыз профицитті барлық кандидаттың жалпы W шамасына бөледі. Бақыланған нәтиже көрсетілмейді.
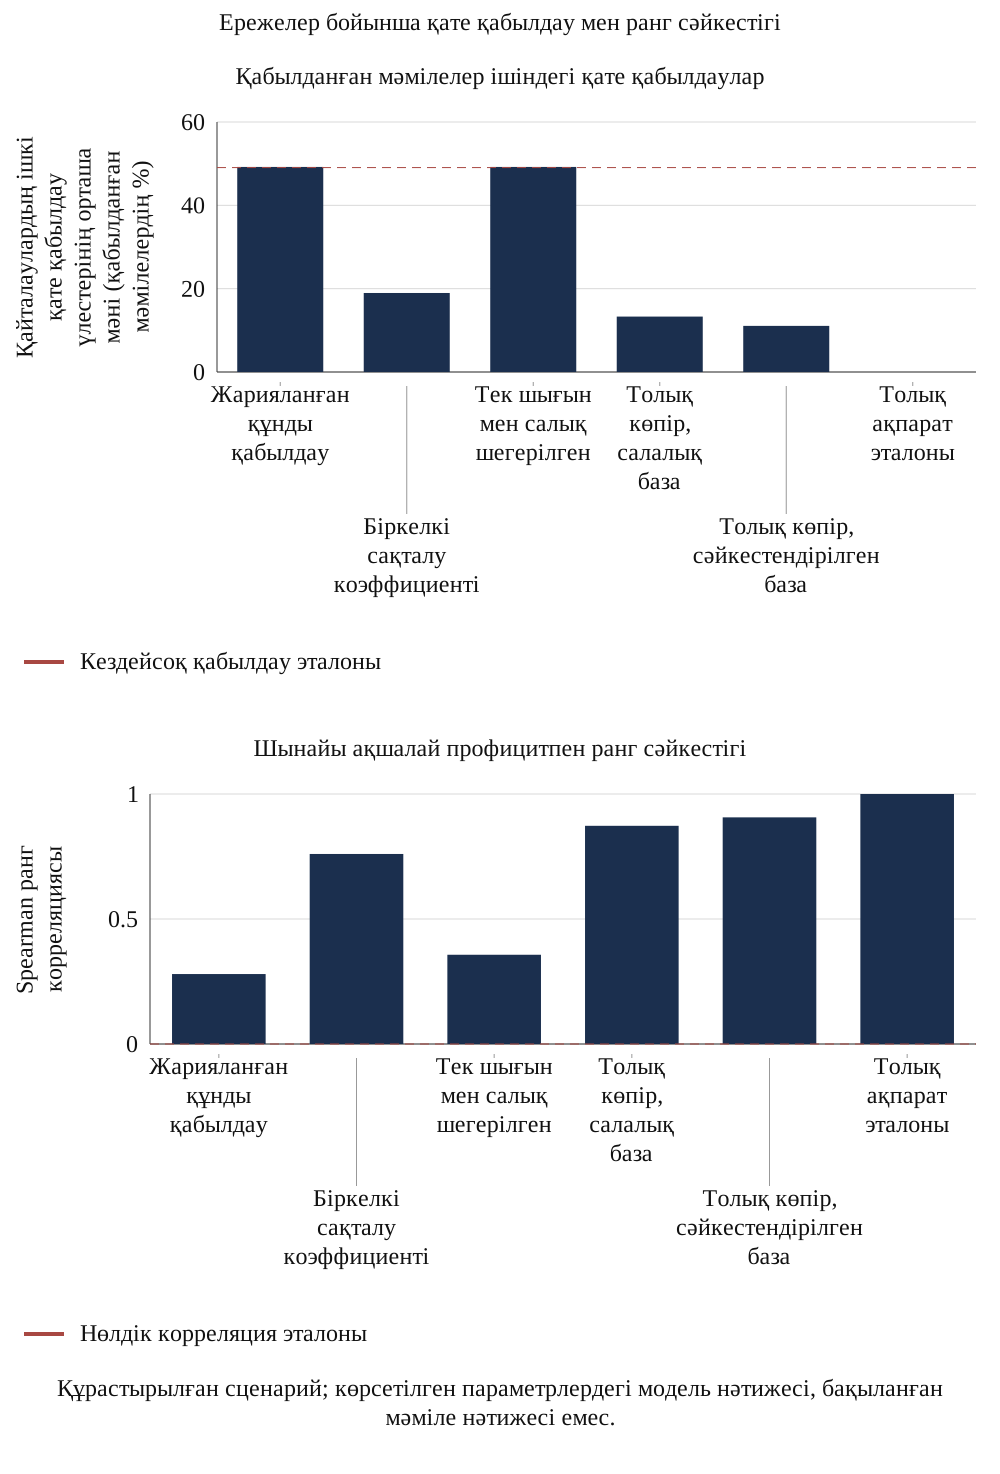
Құрастырылған популяцияның MatchPoint талдауы. Көрсетілген параметрлердегі модель нәтижесі; бақыланған нәтиже емес. Үзік сызық сол жақта кездейсоқ қабылдауды, оң жақта нөлді көрсетеді.
Қате қабылдау статистикасы әр қайталаудың ішінде шынайы профициті теріс қабылданған мүмкіндіктердің үлесін есептеп, содан кейін осы үлестерді қайталаулар бойынша орташалайды. Өткізіп алған жақсы мүмкіндіктер статистикасы шын мәнінде жақсы мүмкіндіктерді бөлім ретінде қолданады. Бұл өлшемдер әртүрлі сұрақтарға жауап береді, ал ережелер әртүрлі жиындарды қабылдайды. Эксперимент бағалау қатесін, ранжирлеуді және қаржылық шығынды да ажыратады. Салыстырулар сол іріктеу айырмаларын көрсете отырып ортақ мүмкіндіктер популяциясы мен баға қағидасын сақтайды. Толық ақпарат эталонында генерациялау параметрлеріне қолжетімділік бар. Нақты кеңес беру процесі үшін сол эталонмен салыстыру практикалық нәтижелілік тұжырымын қолдамас бұрын сенімді өлшемдер қажет.
Шартты қате деңгейі жанында қабылдау санын қажет етеді. Іске асыруда еш мүмкіндік қабылданбаған қайталауға келісілген қағида бойынша нөлдік қате қабылдау мәні беріледі; бұл мән бос таңдалған жиынды сипаттайды. Ол процестің әрбір пайдалы сатып алуды анықтайтынын дәлелдемейді. Сол сияқты көрсетілген жойылған құн өлшемі қабылданған жағдайлардағы жағымсыз синергия профицитін есептеп, қабылданбаған жағдайлардағы жіберіп алған пайданы қамтымайды. Перспективалық шешім бағасы саясаттарды салыстырмас бұрын тиісті шығындар мен пайдаларды анықтар еді. Ол қолжетімді бақылау мерзімін көрсете отырып мақұлдау көлемін, жіберіп алған мүмкіндіктерді және іске асыру күшін болжам дәлдігімен бірге сақтар еді.
16 Базаның шартты болжамдары автор анықтаған нәтижелілік байланысы бойынша қатені азайтады
База бағалаушысы Barber және Lyon зерттеген мәселеге көпірдің ең ұқсас бөлігі болып табылады. [9] Құрастырылған популяцияда дербес жоспарларда бұрыннан бар шығын синергиясының үлесі нысананың мәміле алдындағы шығын орнының саладан қаншалықты артта қалуына қарай өседі; бұл орташаға қайтудың механизмі. Салалық база әр нысанаға бір үлесті тағайындайды. Нәтижелілік бойынша сәйкестендірілген база шулы өлшеуі бар 60 аяқталған мәміледен бағаланған еңісті пайдаланып, үлесті мәміле алдындағы айырмаға шарттайды.
I және M жоғарғы индекстері тұрақты орталықты және айырмаға шартталған болжамдарды білдіреді. Өрнек автор анықтаған 0.15 және 0.20 b0 орталықтарын және бөлек бағаланған еңістерді қолданып, шығын мен түсім үлестеріне бөлек қолданылады. Бұл орталықтар мәндері белгіленген шектерге келтірілген популяцияның дәл орташалары емес. Стандартталған g айырмасы экспериментте қатесіз бақыланады. Ең әлсіз квинтильде шынайы шығын базасының үлесі 24.7%, ал ең мықты квинтильде 5.7%. Тұрақты орталықтың таңбалы құн қателері тиісінше W-нің 5.1% және -5.5%; теріс қате кем бағалауды білдіреді. Ең әлсіз квинтильдің айырмаға шартталған қатесі -0.1% болады.
Салдар практикалық әрі нақты. Мәміле алдындағы шығын орны ең әлсіз нысаналар үшін салалық орташа база автор анықтаған байланыста ең қолайлы әрі ең сенімсіз жауапты береді. 5 сурет үлгіні көрсетеді. Нәтиже айырма мен базалық үлес арасындағы автор анықтаған байланысқа тәуелді. Бағаланған еңіс нөл болғанда екі болжам сәйкес келеді. Шынайы байланыс жоқ болса да, шулы әрі шектеулі калибрлеу таңдауы нөлден өзгеше еңіс беруі мүмкін, сондықтан сәйкестендірілген болжам тұрақты орталық болжамына міндетті түрде тең бола бермейді. Нақты зерттеу байланысты және оның тұрақтылығын бөлек сақталған деректерде тексеруі тиіс.
| Мәміле алдындағы саламен салыстырған шығын айырмасы | Шынайы шығын базасының үлесі | Салалық база | Сәйкестендірілген база | Қате, салалық база | Қате, сәйкестендірілген база |
|---|---|---|---|---|---|
| Төменгі квинтиль (ең жақсы нәтижелілік) | 5.7% | 15.0% | 5.6% | -5.5% | -0.3% |
| Екінші квинтиль | 11.3% | 15.0% | 11.4% | -2.4% | -0.4% |
| Ортаңғы квинтиль | 15.0% | 15.0% | 15.0% | -0.2% | -0.2% |
| Төртінші квинтиль | 18.7% | 15.0% | 18.6% | 1.7% | -0.3% |
| Жоғарғы квинтиль (ең әлсіз нәтижелілік) | 24.7% | 15.0% | 24.6% | 5.1% | -0.1% |
Құрастырылған популяцияның MatchPoint талдауы. Көрсетілген параметрлердегі модель нәтижесі; бақыланған нәтиже емес. Қателер жарияланған құнның пайызы ретінде бағаланған құнның таңбалы қатесін білдіреді; оң қате артық бағалауды көрсетеді.
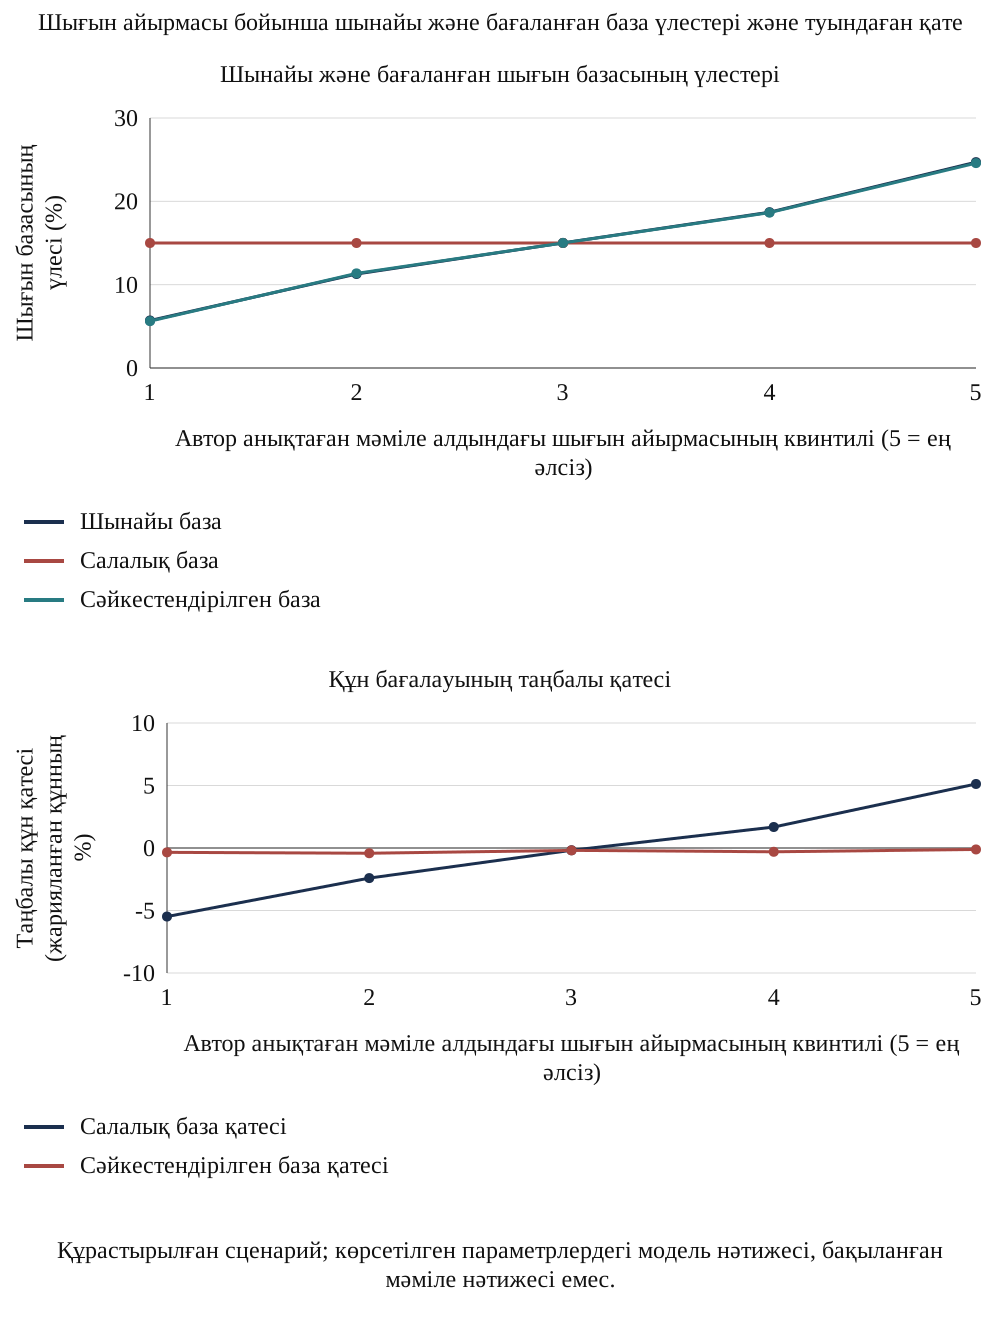
Құрастырылған популяцияның MatchPoint талдауы. Көрсетілген параметрлердегі модель нәтижесі; бақыланған нәтиже емес.
Перспективалық бағалаушы нәтижесін болжайтын мәміледен бұрын бекітілуі тиіс. Оқыту жазбаларына, сәйкестендіру айнымалыларына, нәтиже өлшеуіне және валидация жазбаларына бөлек уақыт белгілері қажет. Бірнеше мүмкіндік бір сатып алушыны, салалық шокты немесе интеграция тобын ортақ пайдаланса, талдау әр байқауды толық тәуелсіз деп санаудың орнына олардың тәуелділігін зерттеуі тиіс. Ұсынылған валидация кейінгі мәмілелер мен оқытуға кірмеген сатып алушылардың нәтижелерін көрсетеді. Бұлар болашақ қолданудың дәлел талаптары. Құрастырылған эксперимент көрсетілген байланыс бойынша мінез-құлықты тексереді және бұл байланыстың белгілі бір сатып алу бағдарламасында орындалатыны туралы байқау бермейді.
Базаны түзету нысананың мәміле болмағандағы жеке болашағын қайта құрмайды. Ол автор анықтаған айырманы, тұрақты орталықтарды және бағаланған еңісті қолдана отырып базалық үлесті болжайды; мәндер көрсетілген төменгі және жоғарғы шектерге келтіріледі. Нақты бағдарлама бұл айырманың қалай өлшенетінін және мақұлдауға дейінгі ақпараттың кейінгі нәтижелерді қалай болжайтынын анықтауы керек. Дербес жоспарда мақұлданған тарихи үнем мен регрессиялық болжам әртүрлі дәлелдік рөлді сақтар еді. Ұсынылған тізілім оларды бөлек көрсетер еді. Салыстырып келістірусіз біріктіру базаны түзетуді екі рет есептеуі немесе болжам белгісіздігін жасыруы мүмкін.
17 Мүмкіндіктер қорынан іріктеу автор анықтаған механизмде болжам қатесін күшейтеді
Мүмкіндіктер қоры эксперименті бәсекелес мүмкіндіктерден болжамды синергия профициті бойынша таңдайтын сатып алушыны модельдейді. Smith және Winkler шулы, шартты түрде ығысусыз құн бағаларын барынша арттырудың орташа алғанда оптимизм тудыруын талдайды. [10] Эксперимент әр циклде 40 мәміле таңдап, жарияланған құн үлесі ретінде болжамды профицит бойынша ең жоғары 5 мәмілені алады және 400 цикл бойынша таңдалған мәмілелердің болжамды және шынайы профицитін тіркейді. 10 кесте мен 6 сурет нәтижені көрсетеді.
Мұнда x мәміленің бастапқы W шамасына бөлінген синергия профициті, қалпақша белгісі оның бағасын, ал mu генерацияланған шынайы профициттің калибрлеу ортасын білдіреді. rho коэффициенті 150 құрастырылған калибрлеу мәмілесінің генерацияланған шынайы профицитінің дисперсиясын және бағалау қатесінің дисперсиясын пайдаланады. Бағаланған еңістер бөлек 60 мәміле таңдауын қолданады. Бұл генерацияланған нәтижелер мен белгілі базалық орталықтар эксперименттің артықшылықты ақпараты болып табылады. Бағаланған коэффициент 0.87. Бұл эмпирикалық сызықтық түзету калибрлеу эвристикасы; мәндері шектерге келтірілетін сызықтық емес генератор үшін бірлескен Гаусс үлестірімі және тәуелсіз қате жорамалдары дәлелденбеген.
Таңдалғандардың орташа болжам қатесі жарияланған сценарий бойынша іріктеуде W-нің 69.2%, айырмаға шартталған көпірде 3.4% және оның сызықтық түзетуінен кейін 0.0% болады. Соңғы көрсеткіш дөңгелектелген: сақталған орташа мән 0.018 пайыздық тармақ, шартты Monte Carlo стандарттық қатесі 0.134 тармақ. Оң аффиндік түрлендіру реттілікті сақтап, таңдалған мүмкіндіктер мен олардың генерацияланған шынайы профицитін өзгертпейді. Шынайы таңдалған профицит жарияланған сценарий іріктеуінде 17.9%, ал айырмаға шартталған ережеде 22.5%. 400 цикл белгісіздігі бір сақталған калибрлеу таңдауға шартталған.
| Іріктеу негізі | Таңдалған мәмілелердің болжамды профициті | Таңдалған мәмілелердің шынайы профициті | Болжамнан қалып қою | Шынайы профициті теріс таңдалған мәмілелер |
|---|---|---|---|---|
| Жарияланған құн | 87.1% | 17.9% | 69.2% | 3.8% |
| Толық көпір, салалық база | 24.9% | 21.6% | 3.3% | 0.7% |
| Толық көпір, сәйкестендірілген база | 25.9% | 22.5% | 3.4% | 0.2% |
| Сәйкестендірілген көпір, бағалау нәтижесі сығылған | 22.5% | 22.5% | 0.0% | 0.2% |
Құрастырылған мүмкіндіктер қоры; 40 кандидаттан тұратын 400 циклдің орташа мәндері, W-ге бөлінген болжамды профицит бойынша бес мәміле таңдалады. Профицит пен болжам қатесі таңдалған мәмілелердің бастапқы W шамасының пайызы. 150 және 60 жағдайдан тұратын калибрлеу таңдаулары осы экспериментте тұрақты. Нақты сатып алу нәтижесі көрсетілмейді.
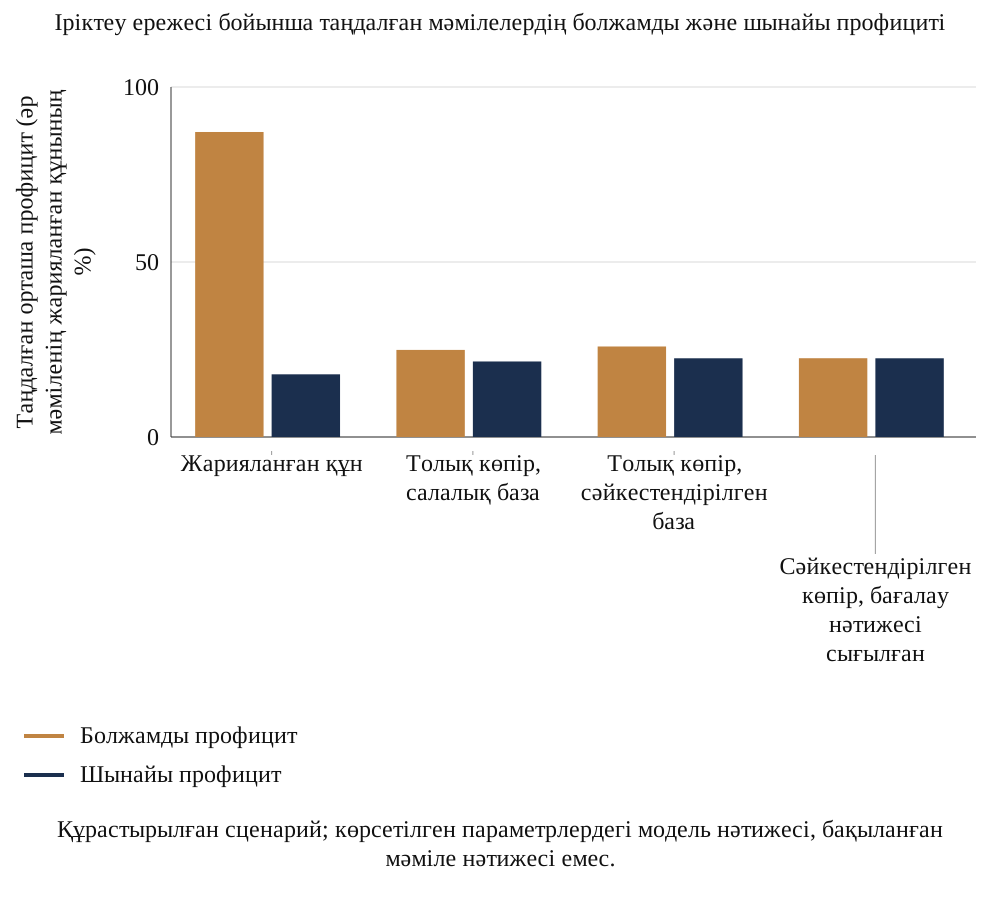
Құрастырылған мүмкіндіктер қорының MatchPoint талдауы. Көрсетілген параметрлердегі модель нәтижесі; бақыланған нәтиже емес.
Калибрлеу таңдауы мен іріктеу ережесі бөлек көрсетілуі тиіс. Оң аффиндік түзету мүмкіндіктердің ретін сақтай отырып болжам деңгейін өзгерте алады. Сондықтан ол басқа мәміле тобын анықтамай-ақ көрсетілген болжамнан қалып қоюды азайтуы мүмкін. Тексеру таңдалған жиынды, оның болжамды профицитін, іске асқан не генерацияланған профицитін және калибрлеу параметрлерінің белгісіздігін көрсетуі тиіс. Кіші қалдықты нөлге дөңгелектеу де мұқияттықты қажет етеді. Эксперимент бір көрсетілген калибрлеу механизміндегі сандық мінез-құлықты береді; ол кез келген мәміле болжамына іріктеуден кейінгі дәл ығысусыздықты белгілемейді.
18 Құрастырылған калибрлеу орташа коэффициенттің дәлдігін және қалдық шешім қателерін көрсетеді
Калибрлеу эксперименті n тәуелсіз құрастырылған мәмілені таңдап, олардың орташа сақталған құн қатынасын есептеп, 1,500 рет қайталайды. Оның 20,000 мәміледен тұратын құрастырылған эталонының орташа қатынасы 30.3%, мәміле деңгейіндегі стандарттық ауытқуы 9.9%. Он калибрлеу мәмілесімен орталық 90 пайыз аралықтың ені 10.4 пайыздық тармақ, елуімен 4.6 пайыздық тармақ, ал 300-імен 1.8 пайыздық тармақ болады. Бұл шамалар автор анықтаған үлестірімдегі орташа сақталу коэффициентінің дәлдігіне қатысты. Тиісті шегерім бір саны мен сол сақталу коэффициентінің айырмасына тең.
Таңдау ұлғайған сайын аралық тарылады, бірақ біркелкі сақталу коэффициенті шешуші болмайды. 2,000 құрастырылған мәміленің бір тұрақты тест таңдауында үйренілген коэффициенттің 5, 50 және 95 процентильдерінде бағаланған ең жоғары қате жіктеу 300 мәміле калибрлеу таңдауы үшін 21.7%, он мәміле таңдауы үшін 24.6%. Бұл тексерілген үш коэффициент мәнінің максимумы, ең нашар жағдай шегі емес. Популяцияның орташа мәні дәл бағаланғаннан кейін де жеке мәміле қатынастарының өзгермелілігі сақталады. Сондықтан таңдау көлемі орташадағы шуды азайтады, бірақ көпір беретін мәміле деңгейіндегі ақпаратты бере алмайды.
Модель орташа сақталу коэффициентімен бірге оның таңдау аралығы мен калибрлеу таңдауының құрамы неге берілуі тиіс екенін көрсетеді. Дәлдік таңдау көлеміне ғана емес, әртектілікке, тәуелділікке және өлшеу сапасына да байланысты. Аяқталған мәмілелердің шағын тарихы белгісіздікті ашық көрсетуді қажет етеді; біркелкі түзету мен баптық көпірдің салыстырмалы құны тиісті нәтижелер бойынша бағалануы тиіс.
| Әр қайталаудағы құрастырылған калибрлеу мәмілелері | Орташа сақталған құн коэффициенті | 5 процентиль | 95 процентиль | 90% аралық ені (пайыздық тармақ) | Коэффициенттің5/50/95 квантильдеріндегі ең жоғары қате жіктеу |
|---|---|---|---|---|---|
| 10 | 30.4% | 25.3% | 35.7% | 10.4 | 24.6% |
| 20 | 30.3% | 26.9% | 33.8% | 6.9 | 22.9% |
| 50 | 30.3% | 28.1% | 32.6% | 4.6 | 22.0% |
| 100 | 30.3% | 28.7% | 31.9% | 3.2 | 21.9% |
| 300 | 30.3% | 29.4% | 31.3% | 1.8 | 21.7% |
Құрастырылған калибрлеу; әр таңдау көлеміне 1,500 қайталау. Шектер бесінші және тоқсан бесінші процентильдер. Ені пайыздық тармақпен берілген. Қате жіктеу 2,000 мәміленің бір тұрақты тест популяциясында коэффициенттің тек үш квантилінде бағаланады; көрсетілген максимум әмбебап шек емес.
Таңдау дәлдігі мен тасымалданымдылық әртүрлі сұрақтарға жауап береді. Көбірек байқау белгілі құрастырылған популяцияда үйренілген сақталу коэффициентінің шашырауын тарылтуы мүмкін, ал сектор, сатып алу түрі немесе өлшеу әдісінің өзгеруі бағаланатын шаманы өзгерте алады. Перспективалық референттік сынып қандай аяқталған жағдайлар жарамды екенін және нәтижелерінің неге салыстырмалы екенін көрсетуі тиіс. Ол енгізілген жағдайлармен бірге алып тастаулар мен сәтсіз өлшеулерді де сақтауы керек. Эксперименттің орталық аралықтары автор анықтаған механизмдегі қайталанған таңдауларды сипаттайды. Олар мәмілелердің әмбебап ең аз санын немесе ішкі сатып алу тарихы келесі мәмілені көрсетеді деген кепілді бермейді.
19 Автор анықтаған табысқа тәуелді ақпарат ашу үлгісінде хабарланған іске асулар сақталуды артық көрсетеді
Компаниялардың ашық жарияланымдарынан жиналған деректер сол жазбаларда қандай нәтижелер бар екеніне және қандай жазбалардың қолжетімді екеніне тәуелді. Ақпарат ашу табысқа тәуелді болса, бақыланған орташа барлық мәміленің орташасынан өзгеше болуы мүмкін; бағыт үшін көрсетілген есеп беру механизмі қажет. Іріктеу эксперименті автор анықтаған логистикалық байланыс арқылы шынайы қатынас өскен сайын есеп беру ықтималдығын көтеріп, сақталған үлес бағалаушыларын салыстырады. Хабарланған мәмілелер үлесі 34%, ал 12 кесте бағалаушыларды көрсетеді.
6 теңдеуінде r сақталған құн қатынасы, D ақпарат ашу көрсеткіші, ал p-hat ақпарат ашудың бағаланған ықтималдығы. Генерациялаушы логиттің тұрақты мүшесі -2.85, еңісі 7. Қатынасқа стандарттық ауытқуы 0.08 қалыпты қате қосылған шулы прокси бүкіл құрастырылған мәміле жиыны үшін қолжетімді. Барлық мәміленің орташасы 30.3%, ал ақпарат ашылғандардың орташасы 34.4%; айырма 4.1 пайыздық тармақ. Прокси арқылы салмақтау 32.0% беріп, орташа ығысудың 59% бөлігін жояды. Төменгі шек қойылмаған шынайы ықтималдықпен салмақтау дөңгелектегенде шамамен 100% жояды. Екі салмақталған нәтиже де өздігінен нормаланған бағалар.
Ақпарат ашу нәтижесі автор анықтаған табысқа тәуелді механизмге шартталған. Бағаланған прокси ықтималдықтарының төменгі шегі 0.05; толық ақпарат эталоны төменгі шек қойылмаған шынайы ықтималдықтарды қолданады. Шулы прокси нәтижеге тәуелді қалдық жетіспеушілікті қалдыруы мүмкін, ал бақыланған ішкі жиынның өзі тиісті популяция нәтижесін анықтамайды. Толық ақпарат нәтижесі де шектеулі таңдаудағы салмақталған баға; кішкене қалдық ығысу көрсетілген жою пайызына дейін дөңгелектеледі. Сатып алу архиві мұндай түзетулерді бағалаудан бұрын өз мәміле жиынын, жетіспейтін жазбаларды зерттеуді және сезімталдық талдауын қажет етеді.
| Сақталған үлесті бағалаушы | Орташа баға | Барлық мәмілеге қатысты қате | Жойылған қате үлесі |
|---|---|---|---|
| Барлық мәміле бақыланған (нысана) | 30.3% | 0.0 тармақ | қолданылмайды |
| Тек хабарланған мәмілелер (қарапайым) | 34.4% | 4.1 тармақ | 0% |
| Есеп берудің шулы проксиімен салмақталған | 32.0% | 1.7 тармақ | 59% |
| Шынайы есеп беру ықтималдығымен салмақталған | 30.3% | 0.0 тармақ | 100% |
Құрастырылған популяцияның MatchPoint талдауы. Көрсетілген параметрлердегі модель нәтижесі; бақыланған нәтиже емес. 400 мәміледен тұратын 300 қайталаудың орташасы. Прокси бойынша бағаланған есеп беру ықтималдығының төменгі шегі 0.05. Толық ақпарат эталоны төменгі шек қойылмаған шынайы есеп беру ықтималдығын қолданады. Екі баға да өздігінен нормаланған салмақталған орташа; көрсетілген 100% ығысу жойылуы дөңгелектелген.
Есеп беру механизмі ұсынылған деректер аудитінің бөлігі болуы тиіс. Қатысу тізілімі ашылмаған нәтижені, қолжетімсіз бухгалтерлік тізілімді, аяқталмаған мәмілені және өлшенбеген пайданы ажырата алады. Бұл күйлер бөлек кодтар мен себептерді сақтауы керек. Эксперименттің табысқа тәуелді есеп беру ережесі бойынша бақыланған ішкі жиын құрастырылуы бойынша қолайлы. Шулы проксиден бағаланған түзету сол проксиге және оның ықтималдық моделіне тәуелді. Бақыланбаған нәтижелерді тек іріктелген жазбалармен растау мүмкін емес. Практикалық есеп жетіспейтін жазбаларға сезімталдықты сақтап, оның бағытын анықтайтын жорамалдарды ашуы тиіс.
20 Ұсынылған зерттеу мерзімі белгіленген мәміле жазбаларын және баптық дәлелдерді бөлек әзірленген рандомизацияланған тексеру бөлігімен біріктіреді
Нақты зерттеу мәмілені бірлік, мәлімделген синергия бабын ішкі бірлік ретінде алар еді. Әр мәміле жазбасы жарияланған сандарды күнімен, қолданылған базалық соманы және тәуелсіздік мәлімдемесін, біржолғы шығын бағасын және әр кейінгі қайта қарауды сақтар еді. Әр бап үшін бухгалтерлік шот, жауапты және тоқсан сайын өлшенген үнем сақталар еді. 13 кесте элементтерді тізімдейді. Аяқталғаннан кейін он екі, жиырма төрт және отыз алты айдағы тексерулер өлшенген жылдық көрсеткіш пен сол күнге дейін іске асқан ақшаны болжанған қалған ақша мен он жылдық құннан ажыратар еді. Дерек шектеу күні, көкжиек, бекітілген бөлімдер және толық емес бақылау тіркелер еді; үш жылдық тексеру әлі бүкіл он жылдық құнды бақылай алмайды.
Қатысу ұйымның жазбаша рұқсатын, құпиялылық шарттарын және бақыланатын жинақталған есептілікті талап етеді. Қызметкер деңгейіндегі жазбалар дербес деректерді бөлек бағалауды қажет етеді. БАӘ-нің 2021 жылғы 45 нөмірлі Федералдық декрет-заңы заңды өңдеуді, мақсатты, қажетті деректерді, қауіпсіздікті және сақтауды қарастырады; 2 бапта юрисдикциялық және салалық алып тастаулар бар, соның ішінде денсаулық, банктік және еркін аймақ деректерінің белгілі режимдері. Хаттама қолданылатын режимді және өңдеу негізін анықтап, шынайы анонимделген деректерді артық көруі тиіс. Тек есімдерді алып тастау тұлғаны анықтайтын жазбалар қалдыруы мүмкін. Аталған арабша жинақ осы ережелерді белгілейді; құқықтық кеңесші жинау басталғанға дейін қазіргі іске асыру шараларын және өтпелі талаптарды тексеруі тиіс. [16] Келісілген зерттеу дизайны рұқсат еткенде тоқтатылған, бақыланбаған және хабарланбаған мәмілелер тіркелуі тиіс.
Рандомизацияланған зерттеу қайталама сатып алушылар арасында жарамды жағдайларды тиісті мақұлдау шешіміне дейін тәуелсіз база және шығын тексеруіне немесе әдеттегі процеске бөлу арқылы ұйымдастырылуы мүмкін. Бөлу, бақылау және өзара әсер жорамалдары орындалса, тағайындау бастапқы тағайындау бойынша салыстыруды қолдар еді. Алғашқы жарияланған бөлімдер мен нәтиже анықтамалары тағайындауға дейін бекітіліп, қабылданбаған немесе тоқтатылған жағдайлар тағайындау жазбасында қалуы тиіс. Таңдау көлемі алдын ала белгіленген әсерге, нәтиже дисперсиясына, бөлу бірлігіне, сатып алушы бойынша кластерленуге, бақылаудан шығуға және бақылау мерзіміне жоспарлануы керек. Елу мәміле калибрлеуі орташа сақталу коэффициентінің дәлдігін бағалайды және зерттеу тармағына қажетті санды анықтамайды.
| Элемент | Талап | Себеп |
|---|---|---|
| Бірлік және ішкі бірлік | Мәміле; бухгалтерлік шот бойынша мәлімделген синергия бабы | Екі рет есептеуді табуға мүмкіндік береді |
| Уақыт белгілері | Хабарлау, аяқталу, әр қайта қарау, тоқсандық өлшеу | Мақұлдау күніндегі сценарийді кейінгі нәтижелерден ажыратады |
| Базалық сценарий | Қол қою кезінде сақталған базалық сома, тәуелсіздік мәлімдемесі және дербес жоспар | Үнем өлшенетін контрфактуалды береді |
| Нәтижелер | Өлшенген жылдық көрсеткіш пен осы күнге дейінгі ақша; болжанған қалған ақша және он жылдық құн бөлек көрсетіледі | Бақыланған мерзімді бүкіл өмірлік кезеңге болжанған құннан бөлек ұстау |
| Жетіспейтін мәмілелер | Тоқтатылған, бақыланбаған және хабарланбаған мәмілелер тіркеледі | Есеп беру экспериментіндегі іріктеуді шектейді |
| Келісім және құпиялылық | Жазбаша келісім; жинақталған есеп; дербес деректер жойылған | Коммерциялық құпиялылық және деректерді қорғау |
| Рандомизацияланған бөлік | Жарамды жағдайлар соңғы мақұлдауға дейін бөлінеді; бөлу мен талдау алдын ала белгіленеді | Көрсетілген дизайн мен бақылау жорамалдары бойынша тағайындауға негізделген бағалауды қолдайды |
| Таңдау көлемі | Нысаналы әсер, дисперсия, рандомизация бірлігі, кластерлену, бақылаудан шығу және бақылау бойынша жоспарлау | Орташа коэффициент дәлдігі араласу әсеріне қатысты статистикалық қуатты белгілемейді |
| Талдау жоспары | Алдын ала тіркелген қатынастар, аралықтар және түзетілмеген салыстыру | Нәтижелер зерттелмей тұрып өлшемдерді анықтайды |
MatchPoint ұсынысы. Кесте зерттеудің не жинайтынын анықтайды; деректерді көрсетпейді.
Тексеру қандай сатып алулардың жалғасатынын өзгерте алса, тағайындау сәті маңызды. Перспективалық зерттеу жарамды мүмкіндіктерді соңғы инвестициялық шешімге дейін анықтап, барлық тағайындалған мүмкіндікті, соның ішінде қабылданбаған және тоқтатылғандарын, шешім талдауында сақтар еді. Аяқталған мәмілелердің бөлек талдауы тар популяциядағы интеграция нәтижелерін өлшеп, туындайтын іріктеу шектеуін көрсетер еді. Тексеру күші, іске асыру шығыны және нәтиже бақыланатын күн де тіркелуі тиіс. Рандомизацияның тиісті бірлігі бір адамдардың немесе ақпараттың бірнеше жағдайға әсер ету мүмкіндігіне тәуелді. Зерттеуге тән талдау жоспары тексерудің әсерін мәлімдемес бұрын сол тәуелділікті қарастырар еді.
Ұсынылған көпкомпаниялық пилотта дерек сөздігі қаржылық сомаларды, оқиға күндерін, құжат сілтемелерін және кез келген жеке сәйкестендіргішті бөлер еді. Бақыланатын байланыстыру кілті қызметкер есімдерін аналитикалық кестеге енгізбей мақұлданған жазбаларды байланыстыра алады. Бұл ұсынылған қорғаныс шарасы және өздігінен анонимділікті анықтамайды. Хаттама бастапқы дәлелге кім қол жеткізетінін, түзетулердің қалай тіркелетінін, жазбалар қашан жойылатынын және қандай жинақталған нәтижелер жарияланатынын көрсетер еді. Компаниялар салыстырмалы нәтижелер зерттелмей тұрып даулы нәтиже өлшемдерін қалай қарастыруды да келісер еді. Бұл келісімдер қатысушыларды тарту мен жинауға дейін қажет.
21 Көпірді, шешім аралығын және дәлел мәртебесін бірге көрсетіңіз
Комитет құжаты жарияланған сценарий мен көпірді қатар көрсетуі тиіс. Жеті түзетудің әрқайсысы үшін түзету құнын, параметрдің дәлелін, сол дәлелдің жауаптысын және реттілік бойынша орташа атрибуцияны көрсетуі қажет. Негізгі көрсеткіштер құн сақталуы мен бағаны жабу болуы тиіс; жылдық көрсеткіштің сақталуы жанында беріліп, комитет мәселенің базада ма, мерзімде ме екенін көре алады.
Орталық сценарийге аралық ілесуі тиіс. Стресс кестесі үлгіні көрсетеді: негізгі жағдай, әр жеке стресс және біріктірілген жағдай. Еңбек біріктірілген жағдайды төмендеу сценарийі ретінде көрсетуді және баға арқылы берілетін жарияланған құн үлесін атауды ұсынады; оқырман бағаның аралықтағы орнын көреді. Мұндағы модель нәтижесі негізгі жағдайда 29.8%, ал стресстер қосылғанда 2.4% құн сақталатын құрастырылған мысал және еш мәмілеге болжам емес.
Есеп ненің тексерілмегенін де айтуы тиіс. Әр параметр бухгалтерлік тізілімнен не келісімшарттан тексерілген, салыстырмалы мысалдан бағаланған немесе жорамалданған деп белгіленуі керек. Бұл 28.6 ережесіндегі сенім негіздері мен негізгі жорамалдар тәртібіне сай. [1] Үш мәртебені ашық көрсетпей араластырған кесте жорамалды қорытынды ретінде береді; еңбек осы қатені қарастырады.
Нұсқалар тарихы бастапқы инвестиция негіздеу сценарийін сақтауы тиіс. Басшылық нәтижені бағалауға қолданылған бағаны мақұлдау базасын ауыстырмай, қайта қаралған операциялық болжам қоса алады. Ұсынылатын өзгеріс жазбасы жаңа фактіні, өзгерген жорамалды, қаржылық салдарын және оның қарастырылуын мақұлдаған адамды көрсетер еді. Ол қате түзетуін әдейі жасалған стратегия өзгерісінен де ажыратады. Бұл кеңеске қолайлы жаңартылған болжамның жаңа құнды, төмен бастапқы базаны немесе қосымша шығынды көрсететінін көруге мүмкіндік береді. Еңбек бастапқы салыстыруды да, қазіргі шешім көрінісін де сақтауды ұсынады.
Комитет жағдайларды салыстырғанда дәлел мәртебесі әрбір ақша жорамалына бекітілген күйде қалуы тиіс. Келісімшарттық соманың төлем күні белгісіз болуы мүмкін, ал расталған операциялық кезеңнің қосымша қаржылық әсері шешілмеген болуы мүмкін. Сондықтан ұсынылған есеп сома, мерзім, атрибуция және қаржыландыру мәселелерін бөледі. Ол шешімді бағаны жабу шегінен қандай жорамал өткізетінін және мәселені қандай қосымша дәлел шеше алатынын анықтар еді. Еркін орташа сенім балы бұл қатынастарды жоғалтады. Эксперимент детерминистік стресстерге дәлел балдарын немесе ықтималдықтарын тағайындамайды; мұндай пайымдар берілген есептеулерден тыс.
22 Нақты мәміледе алдымен базалық соманы және шығындарды алыңыз, бағаны біріктірілген жағдаймен салыстырыңыз және белгіленген күндерде тексеріңіз
Шешім ережесі төрт қадамнан тұрады. Біріншіден, сатушының синергия сценарийін әр бап бойынша базалық сомасы, тәуелсіздік мәлімдемесі, шығындары және жағымсыз әсерлерімен бірге алыңыз. Егер сатушы бере алмаса, сценарийді тексерілмеген деп қабылдап, бағадағы салмағын соған сай белгілеңіз. Екіншіден, дәлел мәртебесі көрсетілген параметрлермен көпірді қайта құрыңыз. Үшіншіден, негізгі және біріктірілген жағдайларда сақталған жарияланған құн үлесін есептеңіз. Төртіншіден, комитет артық қабылдаудың нақты себебін көрсетпесе, сатушыға төленетін жарияланған құнның ең жоғары үлесін біріктірілген жағдайдағы сақталу үлесінен асырмаңыз.
Үшінші қадам стресс кестесін қолданады: құрастырылған мәміледе негізгі сақталу 29.8%, біріктірілген сақталу 2.4%, сондықтан ереже берілетін үлесті жарияланған құнның 2.4% шамасымен шектейді; бұл автор популяция үшін анықтаған 10-нан 50 пайызға дейінгі аралықтың түгелінен төмен. Нәтиже автор анықтаған параметрлерге шартталған және нақты мәміледе өзгеше болар еді. Жалпыланатыны жарияланған сценариймен емес, төмендеу сценарийімен бағаны салыстыру тестінің құрылымы.
Қол қойғаннан кейін ұсынылған он екі, жиырма төрт және отыз алты айлық тексерулер өлшенген жылдық көрсеткіш пен сол күнге дейін іске асқан ақшаны тиісті бастапқы болжаммен салыстырады. Қалған ақша мен он жылдық құн бақыланғанға дейін болжам күйінде қалады. Деректерді шектеу күні және толық емес бақылау көрсетілуі тиіс. Басқа параметрлер тұрақты кезде модельдің жеке стресстері тексерушінің қайда зерттеу жүргізе алатынын көрсетеді. Қатар немесе өтемдеуші өзгерістер, салық, дисконт және көкжиек таңдаулары ұқсас статистика бере алады. Бұл белгілер тексеруді ұйымдастырады және нақты мәміледе себепті анықтамайды.
Төмендегі операциялық материалдар ұсынылған жазбаны реттілікке, рөл бөлуге және бухгалтерлік құрылымға айналдырады. Олар алынатын ақпарат пен құжатталатын шешімдерді сипаттайды. Нақты мәміле кестесін, тағайындалған адамды немесе расталған үнемді қамтымайды. Рөлдер пайдалануға дейін сатып алудың басқару тәртібіне және құқықтық жауапкершілікке бейімделуі тиіс. Олардың мақсаты шешім сәтінде базаға, іске асыруды қаржыландыруға және пайда дәлеліне жауаптылықты көрсету. Содан кейін жұмыс бағытының аяқталуы қаржы тобының қосымша ақша пайдасын бағалауынан бөлек тіркеле алады.
| Шешім сәті | Сақталатын дәлел | Тіркелген шешім |
|---|---|---|
| Соңғы баға мақұлдауына дейін | Бастапқы дербес жоспарлар, баптық талаптар, іске асыру бюджеті және төмендеу көпірі | Анықталған синергия сценарийі қолдайтын баға сомасы |
| Қол қоюдан аяқтауға дейін | Рұқсат етілген ақпаратқа қолжетімділік, келісімшарттық тәуелділіктер және қаржыландырылған іске асыру міндеттемелері | Шешілмеген шарттар және есеп беруге жауапты тұлғалар |
| Бірінші күн | Бастапқы база, рұқсат етілген тізілім, жұмыс бағыттарының міндеттері және өлшеу ережелері | Мақұлданған бастапқы жазба және жоғары деңгейге жеткізілетін ерекшеліктер |
| Алғашқы жүз күн | Күні көрсетілген аяқталу дәлелі, шығын, клиент әсерлері және болжам түзетулері | Ақша көпірі немесе қаржыландыру шешімін талап ететін өзгерістер |
| Аяқталғаннан кейін он екі, жиырма төрт және отыз алты ай | Өлшенген нәтижелер және сақталған бастапқы инвестициялық негіздеме | Бастапқы сценарийді орындау, қазіргі болжам және шешілмеген атрибуция |
Мәмілеге бейімделетін ұсынылған операциялық реттілік. Күндер тексеру қағидалары болып табылады; олар бақыланған іске асу дәлелі немесе міндетті заң мерзімдері емес.
| Әрекет | Мәміле демеушісі | Қаржы | Интеграция жетекшісі | Жұмыс бағытының жауаптысы | Құқық немесе салық маманы |
|---|---|---|---|---|---|
| Бағаға үлесті мақұлдау | A | R | C | C | C |
| Экономикалық базаны бекіту | I | A | C | R | C |
| Жұмыс бағытына ресурс бөліп, орындау | I | C | A | R | C |
| Іске асқан ақша мен талаптарды салыстырып келісу | I | A | C | R | C |
| Жоспардың елеулі өзгерісін мақұлдау | A | R | R | C | C |
Тек ұсынылған рөлдер. A түпкілікті жауаптыны, R орындауға жауаптыны, C кеңесі сұралатын тұлғаны, I хабардар етілетінді білдіреді. Әр жолда бір түпкілікті жауапты рөл бар. Маман мақұлдауы мен заңды жауапкершіліктер нақты мәміле үшін бөлек анықталуы тиіс.
| Өріс | Қажетті жазба | Тексеру сұрағы |
|---|---|---|
| Экономикалық оқиға және жауапты | Келісімшарт немесе шот, жұмыс бағыты және түпкілікті жауапты рөл | Басқа талап сол оқиғаға қатысты ма? |
| Бастапқы дербес база | Күні бар мақұлданған жоспар және дербес жетуге болатын өзгеріс | Қандай пайда бұрыннан енгізілген? |
| Қосымша операциялық әсер | Көлем, баға, шекті шығын және ығыстыру | Бірігу қандай қосымша ақшаны негіздейді? |
| Іске асыру және салық | Күні көрсетілген шығын, қайталану, шегерімге жатқызу және ақшалай салық бағасы | Не төленуі тиіс және салық әсерін қашан пайдалануға болады? |
| Өлшеу және қайта қарау | Дәлел күні, бастапқы болжам, қазіргі болжам және мақұлданған себеп | Өзгерген жорамал іске асу ретінде көрсетіліп отыр ма? |
| Баға мен нәтиже байланысы | Көпірдің тиісті бабы, белгісіздік және кейінгі өлшеу | Қандай мақұлдау қорытындысы өзгереді? |
Ұсынылған ақпарат схемасы. Нақты клиент деректері, расталған сомалар немесе өлшенген нәтижелер көрсетілмейді. Тізілім әрекеттің аяқталуын дәлелденген қосымша ақша пайдасынан ажыратады.
Рөлдер матрицасы әрекетті орындау жауапкершілігін қаржылық талапты қабылдау жауапкершілігінен бөледі. Жұмыс бағытының жауаптысы жүйе көшуінің аяқталғанын құжаттай алады, ал қаржы тобы келісімшарт төлемінің алдын алынғанын және басқа жерде өтейтін әсер болмағанын әлі анықтауы керек болуы мүмкін. Интеграция жетекшісі іске асыру тәуелділіктерін сақтайды, ал демеуші туындаған баға не қаржыландыру ерекшелігін алады. Бұлар нақты басқару тәртібіне тәуелді ұсынылған ақпарат ағындары. Матрица қызметкерге өкілеттік бермейді, маман мақұлдауын алмастырмайды және пайданың туындағанын анықтамайды. Оның пайдаланылуы туындаған жазбалардың сапасы арқылы бағаланар еді.
23 Машина көмегімен тексеруге дереккөзбен байланысқан жазбалар және нәтижелерді бағалау қажет
Еңбек сатушы мәлімдеген баптарды алу, шоттарды сәйкестендіру, ықтимал қабаттасуларды белгілеу, маржа жорамалдарын келісімшарттармен салыстыру және дербес жоспарларды іздеу үшін машина көмегін сынауды ұсынады. Нәтиже дереккөз орындарын, сенім белгілерін және әр сәйкестік үшін адам шешімін сақтар еді. Жақсару мәлімделмес бұрын ақпаратты алу дәлдігі, байқалмаған қабаттасулар, қате белгілер және тексеру уақыты өлшенер еді. Бұл еңбек құралдың бақыланған нәтижелілігін бермейді.
Құрал мәміле болмағандағы базаны құруға және бағалауға көмектесе алады. Оның контрфактуал сенімділігі сәйкестендіру жорамалдарына, деректерге және валидация дизайнына тәуелді. Таңдамалы ашылған нәтижелермен оқыту тиісті есеп беру үлгісі бар жерде ақпарат ашу іріктеуінің ығысуын алып жүруі мүмкін. Кез келген жақсару мәлімдемесі бөлек сақталған жарамды жағдайларда анықталған салыстыру әдісіне қарсы бағаланып, құн жоғалту, шешім қателері және белгісіздік көрсетілуі тиіс. Мұнда оқытылған құрал немесе бақыланған дәлдік берілмейді.
Ұсынылған бағалау ақпаратты алу сапасын шешім салдарларымен және операциялық шығынмен байланыстырар еді. Ол мақұлдау, баға, белгісіздік, тексеру уақыты және қате анықтаудағы өзгерістерді, кейін бақыланатын нәтижелерді қадағалар еді. Тіркелген шешім өзгермесе де қосымша белгілер пайдалы болуы мүмкін, сондықтан олардың пайдасы мен тексеру жүктемесі бағалануы тиіс. Құрастырылған модель бағалауға ұсынылған өлшемдерді береді; нақты бағалауға негізді нәтижелер мен салыстырғыштар қажет.
Машина көмегі бар бақыланатын пилот құжаттан ақпарат алу мен қайталанатын талаптарды алдын ала сұрыптаудан басталуы мүмкін. Әр ұсынылған сәйкестік бастапқы дереккөздің дәл үзіндісін, құжат нұсқасын, шот немесе келісімшарт сәйкестендіргішін және адам тексеруінің нәтижесін сақтауы тиіс. Бөлек деректердегі бағалау жалған қайталау белгілерін, байқалмаған қабаттасуларды, тексеруге кеткен уақытты және қабылданған ақша көпіріндегі өзгерістерді санар еді. Құпия жазбалар жұмыс ағынына енбей тұрып қолжетімділік рұқсаттары, сақтау және рұқсат етілген өңдеу тексерілуі тиіс. Бұлар ұсынылған сынақтар. Бұл еңбекте оқытылған жүйе, операциялық шығын азаюы, болжам дәлдігі немесе қаржылық пайда өлшенген жоқ. Тек қисынды нәтиженің дәлелі бұл тұжырымдарды негіздеуге жеткіліксіз болар еді.
24 Қайталанымдылық бақылауы мен нақты шектеулер модель қолдануын реттейді
Модель 17 кестеде топталған 45 тексеру тұжырымын орындайды. Олар алгебралық салыстыруларды, бір бағалау функциясымен тексерілген шеткі нүктелерді, сценарий тексерулерін, генераторға шартталған нәтиже салыстыруларын және есеп жүргізуді қамтиды. Бастапқы мәні бекітілген қайталану бақылауы бес қайталаудан тұратын екі іске қосуда салалық базаның қате қабылдау массивтерін салыстырады. Бөлек тәуелсіз тексеру бұрынғы барлық 103 скаляр көрсетілім мен он динамикалық кестені қайта өндіріп, скаляр көпірді, барлық алмастыру бойынша үлестіруді және стресс жағдайларын тексерді. Бұл тексерулер мен қайта өндіру эмпирикалық калибрлеуді, бағдарламаны толық қамтитын тестті немесе нақты сатып алу процесінің нәтижелілігін анықтамайды.
Әр параметр мен үлестірімді автор анықтайды. Генератор эксперимент зерттейтін қатынастарды енгізеді, сондықтан нәтижелер шартты әдіс салыстырулары болып табылады. Олар нақты мәміледегі құн жоғалуын бағаламайды және ұсынылған жүйенің практикалық нәтижелілігін анықтамайды. Модель терминалдық құнды алып тастайды, бір дисконт мөлшерлемесін қолданады, дербес бизнеспен өзара ықпалды қамтымайды және біркелкі салық қолданады. Түсім синергиялары бір нәтижеге жету коэффициентін қолданады. Реттеу қорытындылары қаралған ережелермен және нұсқалармен шектеледі; нақты мәмілеге тән құқықтық және салық талдауы қажет.
Келесі зерттеу шешімі келісіммен алынған, жеткілікті ақпаратты, күні белгіленген мәміле және бап деңгейіндегі жазбалар жиынын жинау-жинамауға қатысты. Ол параметрлерді бағалап, мәміле алдындағы нәтижелілік пен мәмілесіз база арасындағы ұсынылған байланысты зерттей алады. Таңдауға қойылатын талаптар сұрақ пен дизайнға тәуелді. Осындай валидацияға дейін еңбек GCC үшін калибрленген сақталу деңгейінсіз ұсынылған рәсім мен шартты модель нәтижелерін береді.
| Бақылау | Нәтиже |
|---|---|
| Реттіліктер бойынша орташа үлестердің қосындысы жалпы өзгеріске тең | Өтті, негізгі мәміле және популяция |
| Екі реттіліктің әрқайсысындағы тізбекті көпір қадамдарының қосындысы жалпы өзгеріске тең | Өтті |
| Түзету қолданылмаса жарияланған құн, барлық түзету қолданылса сақталған құн алынады | Өтті |
| Салық құнды бір минус мөлшерлемеге көбейтеді; нөлдік дисконт мөлшерлемесінде құн дисконтталмаған қосындыға тең | Өтті |
| Ұзақ кешігу құнды түсіреді; тор базалық үлес пен іске асыру шығыны бойынша монотонды | Өтті |
| Кешігу мен шығын артуы жылдық көрсеткіштің сақталуын өзгертпейді | Өтті |
| Толық білетін ереженің қатесі де, қате қабылдауы да нөл | Өтті |
| Көрсетілген генератордағы толық ақпарат тепе-теңдіктері және бағаланған ережелерді салыстыру | Өтті |
| Іріктеу хабарланған үлесті өсіреді; салмақтау қатенің бір бөлігін түзетеді | Өтті |
| Бекітілген бастапқы мән бес қайталаулы екі іске қосуда салалық қате қабылдау массивтерін қайталайды | Өтті |
| Тексерілетін бақылаулар саны | 45 |
MatchPoint модель бақылаулары. Бастапқы кездейсоқ мәндер бекітілген; еңбектегі әр сан еңбек бумасындағы модель файлынан алынған немесе келтірілген дереккөзден алынған.
Сәтті есептік қайта өндіру тіркелген нұсқаулардың тіркелген нәтижелерді беретінін анықтайды. Экономикалық жарамдылық кіріс параметрлері, контрфактуал және өлшеу процесі туралы қосымша дәлелді қажет етеді. Қазіргі модель ұйымға тән салық мүмкіндігін, қаржыландыру шектеулерін, дербес инвестиция өзгерістерін және белгіленген көкжиектен тыс пайданы да қамтымайды. Бұл шектер келтірілген кез келген сақталу коэффициенті немесе шешім қатесімен бірге берілуі тиіс. Ұсынылған келесі қадам деректерге қолжетімділік пен нәтиже анықтамаларын бекітіп, кейін перспективалық эмпирикалық дизайнның орындалуын анықтайтын басқарылатын техникалық-экономикалық зерттеу. Құрастырылған нәтижелер осы жұмыстың бүкіл барысында айқын ажыратылуы тиіс.
Келесі тізілімдер құрастырылған популяцияны, оның бақылау қателерін және эксперименттердің бөлек баптауларын көрсетеді. 21 кесте сақталған қайталау массивтерінен Monte Carlo дәлдігін береді. Бұл дәлдік автор анықтаған генераторға және кез келген бекітілген калибрлеу таңдауларына шартталған; нақты сатып алу популяцияларының белгісіздігін сандық бағаламайды.
| Кіріс параметрі немесе тәуелділік | Автор анықтаған генерация ережесі |
|---|---|
| independence | Көрсетілгендей қайта қолданылатын ортақ s және g факторларын қоспағанда, барлық бастапқы таңдаулар тәуелсіз |
| s | Lognormal(log-location 0, log-sd 0.4) |
| u_v | Тәуелсіз lognormal(log-location 0, log-sd 0.25) |
| C | 100*s*u |
| R | 200*s*v |
| g | Normal(0,1), өлшеу қатесінсіз бақыланады |
| o | Beta(2,14) |
| bC | clip(0.15 + 0.07*g + Normal(0,0.04),0,0.7) |
| bR | clip(0.20 + 0.05*g + Normal(0,0.05),0,0.7) |
| m | clip(Normal(0.18,0.03),0.05,0.30) |
| q | Beta(6,4) |
| dd | Gamma(shape6.25,scale0.012) |
| kappa | Lognormal(mean0.75,log-sd0.3), log-location=log(0.75)-0.3^2/2 |
| delay_years | [0, 1, 2] |
| delay_probabilities | [0.3, 0.5, 0.2] |
| seller_payment_share | Uniform(0.10,0.50), тәуелсіз; payment=share*салыққа дейінгі жарияланған құн |
Автор анықтаған генерация жорамалдары; нарықтық бағалаулар емес. Өзгеше көрсетілмесе, логнормаль параметрлер лог-орынды және лог-стандарттық ауытқуды білдіреді. clip мәндерді көрсетілген төменгі және жоғарғы шектерге келтіруді білдіреді. Normal(a, b) орташа мәні a және стандарттық ауытқуы b болатын қалыпты үлестірімді білдіреді.
| Өлшеу | Автор анықтаған бақылау немесе болжам ережесі |
|---|---|
| o | clip(o + Normal(0,0.04),0,0.6) |
| m | clip(m + Normal(0,0.03),0.03,0.4) |
| q | clip(q + Normal(0,0.12),0.05,1) |
| dd | dd*Lognormal(log-location -0.045, log-sd0.3) |
| kappa | kappa*Lognormal(log-location -0.03, log-sd0.25) |
| delay | 0.3 ықтималдықпен тәуелсіз тең ықтималды -1/+1 қосып, кейін clip0..3 шектеріне келтіру; әйтпесе өзгермейді |
| slope_calibration | 60 тәуелсіз мәміле; әр базалық үлес тәуелсіз Normal(0,0.03) қатесімен бақыланады; тек np.polyfit еңісін және автор анықтаған тұрақты0.15/0.20 орталықтарын қолдану |
| predictor | clip(authored centre+fitted slope*g,0,0.7); бағаланған тұрақты мүше немесе жеке фирмаларды сәйкестендіру жоқ |
Автор анықтаған өлшеу қателері мен болжам ережелері. Мәміле алдындағы айырма мен тұрақты орталықтар әрбір мәміле тобына қолжетімді тексерілген параметрлер емес, эксперименттің артықшылықты ақпараты болып табылады. Normal(a, b) орташа мәні a және стандарттық ауытқуы b болатын қалыпты үлестірімді білдіреді.
| Эксперимент | Сандар, бастапқы кездейсоқ мән және шарттау |
|---|---|
| rule_comparison | seed=2026; replications=200; deals_per_replication=300; independent_flat_factor_calibration_per_replication=100; independent_slope_calibration_per_replication=60 |
| gap_quintiles | seed=7; replications=100; deals_per_replication=500; independent_slope_calibration_per_replication=60 |
| pipeline | seed=11; cycles=400; candidates_per_cycle=40; selected=5; shrinkage_calibration_once=150; slope_calibration_once=60; normalised_score="V_est/W - seller_share"; posterior_assumptions_not_established=true |
| calibration | seed=21; replications_per_n=1500; n=[10,20,50,100,300]; reference_deals=20000; reference_seed=5; fixed_test_deals=2000; test_seed=6; test_payment_seed=8; misclassification_tested_factor_percentiles=[5,50,95] |
| disclosure | seed=33; replications=300; deals_per_replication=400; report_probability="logit^-1(-0.4+7*(true_ratio-0.35)) = logit^-1(-2.85+7*true_ratio)"; proxy="true_ratio+Normal(0,0.08), барлық мәміле үшін қолжетімді"; fitted_propensity="Логистикалық тұрақты мүше мен еңіс толық мәміле жиынының есеп беру көрсеткіші және шулы прокси арқылы бағаланады;25 Newton қадамы; Hessian үшін ridge1e-9 тұрақтандыруы"; fitted_probability_floor=0.05; true_probability_oracle_floor=null; estimator="Өздігінен нормаланған кері ықтималдық (Hajek) орташасы" |
| repeatability_control | seed=99; replications=5; deals_per_replication=300; repeated_calls=2; asserted_result="Тек салалық базаның қате қабылдау массивтері салыстырылады" |
Сақталған сандық эксперименттердің нақты баптаулары. Бұл сандар есептеулерді анықтайды және эмпирикалық таңдау көлемінің жеткіліктілігін белгілемейді.
| Шартты шама | Орташа | Monte Carlo стандарттық қатесі | Өлшем бірлігі және шарттау |
|---|---|---|---|
| Сәйкестендірілген ереженің қате қабылдау үлесі | 11.068 | 0.177 | Қабылданған жағдайлардың пайызы; 200 қайталау |
| Қате қабылдау үлесі: сәйкестендірілген минус салалық | -2.232 | 0.132 | Пайыздық тармақ; жұпталған қайталаулар |
| Қате қабылдау үлесі: сәйкестендірілген минус біркелкі коэффициент | -7.895 | 0.245 | Пайыздық тармақ; жұпталған қайталаулар |
| Ранг корреляциясы: сәйкестендірілген минус салалық | 0.033790 | 0.000730 | Корреляция бірліктері; жұпталған қайталаулар |
| Сәйкестендірілген ережемен іріктелгендердің болжам қатесі | 3.371 | 0.139 | Пайыздық тармақ; 400 цикл, тұрақты калибрлеу |
| Іріктелген мәмілелердің сығылған болжамдарының қатесі | 0.018 | 0.134 | Пайыздық тармақ; 400 цикл, тұрақты калибрлеу |
Сақталған қайталау массивтерінен есептелген. Жұптық салыстырулар ортақ қайталауларды қолданады. Мүмкіндіктер қорының нәтижелері тұрақты калибрлеу таңдауларына шартталған; симуляция дәлдігі нақты тәжірибеге, параметрлерге және сыртқы жарамдылыққа қатысты белгісіздікті қамтымайды.
Әдебиеттер
- The Takeover Panel. The Takeover Code, Rules 28, 28.1 and 28.6 and definition of quantified financial benefits statement, fourteenth edition; online provision versions dated 11 December 2023. https://code.thetakeoverpanel.org.uk/tp/rules/rule-28/rule-28-6.html
- Capital Market Authority, Saudi Arabia. Merger and Acquisitions Regulations, amended by Resolution 8-5-2023, 18 January 2023, Articles 2 and 41. Arabic is official; English translation. https://cma.gov.sa/en/RulesRegulations/Regulations/Documents/Merger%20and%20Acquisition%20Regulations.pdf Arabic: https://cma.gov.sa/RulesRegulations/Regulations/Documents/MERGER.pdf
- IFRS Foundation. IFRS 3 Business Combinations, paragraphs 32, 53 and B64(e), 2026 issued text. https://www.ifrs.org/content/dam/ifrs/publications/html-standards/english/2026/issued/ifrs3.html Australian corresponding text: AASB 3, compilation 6, prepared 1 October 2026, applicable to annual periods beginning 1 July 2026 to before 1 January 2027. https://standards.aasb.gov.au/aasb-3-dec-2022-0
- IFRS Foundation. IAS 36 Impairment of Assets, paragraphs 18, 43 to 47 and 80, 2026 issued text. https://www.ifrs.org/content/dam/ifrs/publications/html-standards/english/2026/issued/ias36.html Australian corresponding text: AASB 136, compilation 5, prepared 13 October 2026, applicable to annual periods beginning 1 July 2026 to before 1 January 2029. https://standards.aasb.gov.au/aasb-136-jan-2026-0
- IASB staff. Business Combinations: Disclosures, Goodwill and Impairment, Agenda Paper 18, Cover Paper, July 2026, paragraphs 1 to 6 and Appendix A. Staff analysis and tentative work. https://www.ifrs.org/content/dam/ifrs/meetings/2026/july/iasb/ap18-cover-paper.pdf
- United Arab Emirates. Federal Decree-Law No. 47 of 2022, as amended through No. 28 of 2025, Article 3; Ministry of Finance consolidated unofficial English translation, January 2026. https://mof.gov.ae/wp-content/uploads/2026/01/Federal-Decree-Law-No.-47-of-2022-and-its-amendments-en-v13.1.26.pdf Cabinet Decision No. 116 of 2022, Articles 2 to 3: https://tax.gov.ae/Datafolder/Files/Legislation/Corporate%20Tax/Cabinet%20Decision%20No.%20116%20of%202022%20-%20for%20publishing.pdf Cabinet Decision No. 142 of 2024, Article Two and annex Article 1.1: https://mof.gov.ae/wp-content/uploads/2025/02/English-Cabinet-Decision-142-of-2024-on-Top-up-Tax-on-MNEs-1.pdf FTA, Top-up Tax Scope and Registration announcement, 7 October 2026: https://tax.gov.ae/en/media.centre/News/federal.tax.authority.issues.new.guide.on.scope.and.registration.for.topup.tax.on.multinational.enterprises.aspx
- First Abu Dhabi Bank. Annual Review 2017, pages 13 and 18 to 19, and pro forma condensed consolidated financial-statements introduction. Bank publication, copy hosted by BankTrack. https://www.banktrack.org/download/annual_report_2017_87/181029_fab_full_annual_report_2017.pdf Corroborating bank-hosted February 2018 investor presentation, page 17: https://www.bankfab.com/-/media/fab-uds/about-fab/investor-relations/reports-and-presentations/presentations/pdfs/2018/fab-investor-presentation-feb2018.pdf?view=1
- First Abu Dhabi Bank. FGB-NBAD Merger Update, April 2017, printed pages 14 to 15, cost synergies and one-time integration costs. https://www.bankfab.com/-/media/fab-uds/about-fab/investor-relations/reports-and-presentations/presentations/pdfs/2017/merger-update-apr3.pdf?view=1
- Barber, B. M. and Lyon, J. D. (1996). Detecting abnormal operating performance: The empirical power and specification of test statistics. Journal of Financial Economics 41(3), 359 to 399. https://leeds-faculty.colorado.edu/bhagat/BarberLyon1996.pdf
- Smith, J. E. and Winkler, R. L. (2006). The optimizer's curse: Skepticism and postdecision surprise in decision analysis. Management Science 52(3), 311 to 322. DOI: 10.1287/mnsc.1050.0451. https://gwern.net/doc/statistics/decision/2006-smith.pdf
- Feldman, E. R. and Hernandez, E. (2022). Synergy in mergers and acquisitions: Typology, life cycles, and value. Academy of Management Review 47(4), 549 to 578. Author manuscript dated 25 January 2021. https://faculty.wharton.upenn.edu/wp-content/uploads/2016/11/Synergy-in-Mergers_FeldmanHernandez.pdf
- Devos, E., Kadapakkam, P.-R. and Krishnamurthy, S. (2009). How do mergers create value? A comparison of taxes, market power, and efficiency improvements as explanations for synergies. Review of Financial Studies 22(3), 1179 to 1211. DOI: 10.1093/rfs/hhn019. Abstract: https://ideas.repec.org/a/oup/rfinst/v22y2009i3p1179-1211.html
- Flyvbjerg, B. (2006). From Nobel Prize to project management: Getting risks right. Project Management Journal 37(3), 5 to 15. Author manuscript: https://arxiv.org/pdf/1302.3642
- IFRS Foundation. IASB Update, September 2026, Business Combinations: Disclosures, Goodwill and Impairment (Agenda Paper 18), meeting of 23 September 2026. https://www.ifrs.org/news-and-events/updates/iasb/2026/iasb-update-september-2026/ Project status: https://www.ifrs.org/projects/work-plan/goodwill-and-impairment/
- Bauer, F. and Friesl, M. (2024; first online 21 February 2022). Synergy evaluation in mergers and acquisitions: An attention-based view. Journal of Management Studies 61(1), 37 to 68. DOI: 10.1111/joms.12804. https://onlinelibrary.wiley.com/doi/full/10.1111/joms.12804
- United Arab Emirates. Federal Decree-Law No. 45 of 2021 concerning the protection of personal data, Articles 1 to 2, 4 to 6 and 28 to 31. Dubai Judicial Institute, Arabic compilation, first edition, 2023; government-hosted copy. https://assets.u.ae/api/public/content/954629a06cc64fd887771ce3273d6154?v=21d88839
- Shapley, L. S. (1952). A Value for N-Person Games. RAND. DOI: 10.7249/P0295. https://www.rand.org/pubs/papers/P295.html
Автор туралы
Chennakeshav (CK); M&A, өсу капиталы және корпоративтік стратегия салаларында мәміле бастау, құрылымдау және орындау бойынша 25+ жылдық жаһандық тәжірибесі бар корпоративтік қаржы және инвестициялық банкинг басшысы. Ол құрылтайшылар, компаниялар және қорлар үшін құн жасау мандаттарын басқарып, директорлар кеңесінің көзқарасын тікелей орындаумен және мәмілені жабумен байланыстырған.
Карьерасы Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ портфельдік компаниялары және Emirates Growth Fund ұйымдарын; TMT, жылжымайтын мүлік, fintech, deeptech, cleantech, инфрақұрылым және энергетика салаларын қамтиды. Ол күрделі капитал тартуды және ауқымын өсіретін кәсіпорындарды қаржыландыру үшін жоғары басшылықпен, жеке капитал және венчурлік қорлармен, егемен әл-ауқат қорларымен және отбасылық кеңселермен жұмыс істеген; құн жасау мақсатында M&A тексеруін, бірігуден кейінгі интеграцияны және бизнес трансформациясын басқарған.
Matchpoint Partners ұйымында Managing Partner ретінде компанияның корпоративтік қаржы, M&A және капитал тарту қызметін басқарады. London Business School MBA дәрежесі, VTU инженерлік білімі бар; UCL London университетінде Master of Laws (LLM) оқуын жалғастыруда.
Белсенді стартап тәлімгері CK; Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute және IN5 ұйымдарында тәлімгерлік етеді; London Business School ұйымында Entrepreneur Mentor in Residence (EMiR) қызметін атқарады және Entrepreneurship World Cup қазылар құрамына қатысады.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Жауапкершілік туралы ескерту
Бұл мақала жеке және баламалы нарық құрылымы жөніндегі жалғасатын топтамаға кіреді. Пікірлер авторға тиесілі. Мақала тек ақпарат береді, нарық құрылымын жалпы сипаттайды және қандай да бір бағалы қағаз, инвестициялық құрал немесе қарсы тарап жөнінде инвестициялық, құқықтық, салықтық не реттеушілік кеңес немесе ұсыным болып табылмайды.
