
1 A decisão é quanto pagar por um cenário de sinergias anunciado
Um montante de sinergias é uma alegação sobre fluxos de caixa futuros. Quando um comité usa essa alegação para justificar um preço, precisa de perguntar o que resta depois de considerar uma base equivalente, os custos de implementação, o calendário e os impostos. Este estudo propõe um procedimento e examina o seu comportamento num contexto construído. Não apresenta qualquer coorte observada de resultados de aquisições.
O título refere-se a várias sobreposições contabilísticas possíveis. Uma poupança pode aparecer em duas frentes de trabalho ou já integrar o plano autónomo da empresa-alvo. As receitas podem ser tratadas como lucro, enquanto os custos de implementação podem ser omitidos ou contabilizados de forma inconsistente. O seu efeito combinado depende do caso. O estudo separa estes ajustamentos para permitir examinar as suas definições e interações.
A aplicação pretendida é o M&A no GCC. A comparação jurídica limita-se às disposições britânicas e sauditas examinadas, e o contexto fiscal às regras dos EAU especificadas. [1, 2, 6] O exemplo público delimitado é a fusão FGB-NBAD. Não se reivindica uma pesquisa exaustiva de todo o GCC nem uma taxa de perda de valor. O estudo propõe registos para análise de operações e compara seis regras de estimação numa experiência definida pelo autor.
O registo de decisão proposto começa pelo montante do preço de aquisição que a gestão atribui aos benefícios da combinação. Esse montante deve ser identificado separadamente do valor autónomo, dos efeitos de financiamento e de qualquer opção estratégica que o comité decida sustentar por outra via. Caso contrário, um cálculo de sinergias aparentemente favorável pode responder a uma pergunta diferente da que serviu para aprovar a operação. O estudo acompanha, por isso, o benefício alegado ao longo da sua base de comparação, consequências de caixa e contribuição para o preço. A avaliação da atividade restante fica fora da experiência.
2 Medir a subsistência no montante anual estabilizado, no valor após impostos e na cobertura do preço, numa data declarada
O resultado tem de ser definido antes de aplicar qualquer instrumento. Definimos o cenário anunciado como a sinergia anual de custos em regime estabilizado, a sinergia anual de receitas valorizada à margem pressuposta no anúncio, o faseamento anunciado e o custo não recorrente anunciado. Definimos três medidas de subsistência. A subsistência do montante estabilizado é o montante anual antes de impostos que resta após os ajustamentos da base e da concretização, dividido pelo montante anual bruto anunciado. A subsistência do valor é o valor atual a dez anos do cenário ajustado após custos e impostos, dividido pelo valor atual do cenário anunciado. A cobertura do preço compara a subsistência do valor com a parcela do valor anunciado que o comprador paga ao vendedor.
A distinção importa porque as correções não atuam todas sobre a mesma quantidade. Uma correção da base reduz permanentemente o montante anual estabilizado. Um atraso ou um custo não recorrente maior deixa esse montante inalterado e reduz apenas o valor. Um comité que acompanhe apenas o montante estabilizado não detetará o segundo grupo; se acompanhar apenas o valor, não conseguirá distinguir os dois grupos. O estudo usa o par de medidas como diagnóstico, conforme mostram adiante os cenários adversos.
Na aprovação, o comité dispõe do cenário anunciado e da evidência então disponível. Os resultados posteriores continuam a exigir uma base defensável sem operação, cuja identificação depende do desenho e dos pressupostos. A experiência gera tanto o cenário como essa base, permitindo avaliar um método face à verdade definida pelo gerador. Um estudo real precisaria de justificar o seu contrafactual e apresentar a incerteza resultante.
Um rácio de subsistência exige um denominador documentado. A referência anunciada nesta experiência é um valor atual antes de impostos que inclui o montante anunciado para custos de integração; a reconciliação concluída é após impostos e inclui o montante revisto. O rácio mede essa conversão específica. Uma comparação entre dois cenários após impostos responde a outra pergunta e deve ter a sua própria designação. Alterações de moeda, data de avaliação, horizonte ou convenção fiscal também exigem uma reconciliação separada. Um rácio inferior só tem significado quando o leitor consegue identificar quais as quantidades económicas que mudaram e quais as convenções contabilísticas ou de apresentação que permaneceram fixas.
O perímetro de avaliação também determina que fluxos de caixa pertencem ao numerador. Uma poupança operacional pode exigir fundo de maneio, investimento de substituição ou um pagamento de implementação por outra entidade do grupo. Uma reconciliação proposta para uma operação identificaria esses efeitos e conciliaria as suas datas antes de tratar a contribuição operacional como caixa distribuível. A experiência presente contém os fluxos operacionais e de implementação específicos definidos nas suas equações. Omite um processo separado de fundo de maneio e uma cascata de financiamento. O valor das sinergias resultante responde, por isso, a uma pergunta de investimento restrita. Não fornece uma previsão completa da capacidade de endividamento, das distribuições aos patrocinadores ou da caixa disponível noutras partes de um grupo.
3 O Takeover Code britânico integra o valor de base, os custos e o contrafactual na declaração
O Takeover Code britânico estabelece um enquadramento explícito de divulgação para declarações de benefícios financeiros quantificados. Sujeita ao consentimento do Panel e às dispensas aplicáveis, a Regra 28.1 exige relatórios de um contabilista responsável pelo relato e de um consultor financeiro na primeira publicação por uma sociedade visada ou por um oferente numa oferta de troca de valores mobiliários durante o período da oferta ou no seu anúncio inicial. A Regra 28 exclui declarações de um oferente em numerário. As páginas vigentes das regras foram verificadas em 6 de novembro de 2026. [1]
A Regra 28.6 abrange os fundamentos da convicção, os componentes quantificados, um valor de base para comparações históricas ou com custos existentes, efeitos desfavoráveis, calendário, recorrência e custos de realização dos benefícios. A declaração de dependência da oferta aplica-se especificamente à definição (a), relativa aos benefícios de uma oferta bem-sucedida. Estes campos informam as verificações da base e de omissões propostas no estudo; não calibram os ajustamentos. [1]
A Nota 1 distingue as poupanças de custos da sociedade visada anteriores ao período da oferta das revisões publicadas durante esse período. Novas declarações de poupanças após uma abordagem exigem consulta ao Panel; este pode tratá-las como declarações de benefícios financeiros quantificados e adiar o relatório para a circular do conselho da sociedade visada. A aplicação específica a uma operação exige, portanto, o Código e o processo do Panel. A Tabela 1 resume os textos examinados. [1]
| Fonte e estado | Valor de base ou contrafactual | Custos de concretização | Efeitos desfavoráveis | Requisito de relato ou revisão |
|---|---|---|---|---|
| Regras 28.1 e 28.6 do Takeover Code britânico [1] | Valor de base para comparações; declaração de dependência da oferta para a definição (a) | Custos recorrentes e não recorrentes | Obrigatório | Relatórios abrangidos pela Regra 28.1; aplicam-se consentimento do Panel, dispensas e exclusão de oferentes em numerário |
| Regulamento saudita sobre fusões e aquisições, Artigo 41 [2] | Não foi identificada no Artigo 41 uma lista equivalente para o valor de base | Não foi identificada no Artigo 41 uma lista equivalente | Não foi identificada no Artigo 41 uma lista equivalente | Relatório do auditor e reconhecimento do consultor para previsões/declarações de lucros abrangidas pelo Artigo 41(c), salvo consentimento diferente da CMA |
| IFRS 3/IAS 36; textos AASB correspondentes [3, 4] | Goodwill residual; fatores qualitativos; requisitos de imparidade abrangidos | Custos relacionados com a aquisição geralmente reconhecidos como gasto; exceção para emissão de valores mobiliários | Não existe uma lista específica da operação nos parágrafos citados | Requisitos de relato financeiro; não se estabelece aqui um requisito geral separado de garantia sobre sinergias |
| Redeliberação do projeto de norma do IASB, verificada em novembro de 2026 [5, 14] | Informações sobre desempenho e sinergias esperadas em discussão | Propostos montantes, custos e calendário por categoria | Não se retira aqui qualquer conclusão | Estes materiais não estabelecem requisitos finais |
Síntese MatchPoint das disposições especificadas, sujeita ao seu âmbito jurisdicional, transacional e de relato. Um elemento não identificado no Artigo 41 ou nos parágrafos contabilísticos citados é um resultado de leitura delimitado; não demonstra a ausência de requisitos noutros locais.
Uma equipa de operações pode usar estes campos como lista interna de revisão depois de determinar a classificação jurídica efetiva da declaração. A lista deve identificar a entidade publicadora, a estrutura da contrapartida, a fase da oferta, a definição relevante e qualquer consentimento do Panel antes de descrever um requisito de relato. Usar os mesmos campos numa aquisição privada no GCC é uma recomendação analítica. Esse uso não confere força jurídica local à regra britânica. Os consultores jurídicos devem determinar as obrigações da operação, enquanto a função financeira verifica se as alegações económicas se conciliam nas definições selecionadas.
4 O Artigo 41 saudita regula previsões de lucros e declarações específicas de resultados nas suas regras sobre ofertas
O Artigo 41(a) e (b) da CMA saudita exige cuidado na elaboração de previsões de lucros e divulgação dos respetivos pressupostos. Nos termos do Artigo 41(c), salvo consentimento diferente da CMA, a sociedade visada ou um oferente numa oferta de troca de valores mobiliários deve incluir o relatório de auditor e o reconhecimento de consultor independente especificados quando publica pela primeira vez uma previsão ou declaração de lucros durante o período da oferta ou no seu anúncio inicial. O texto árabe oficial especifica previsões e declarações de lucros; a expressão mais curta da tradução inglesa, 'forecast or statement', deve ser lida nesse contexto. O registo atual da CMA identifica a alteração de 18 de janeiro de 2023. [2]
O Artigo 41(e) exige uma ressalva clara sobre resultados por ação para determinadas declarações de melhoria de resultados que não se destinam a ser previsões de lucros. O Artigo 41 não estabelece a lista da Regra 28.6 britânica para valor de base, dependência da oferta, custos e efeitos desfavoráveis. Esta comparação limita-se às disposições examinadas. [2]
A comparação não demonstra a prática de divulgação saudita nem as expectativas da CMA numa oferta particular. Os requisitos relativos a ofertas públicas de aquisição da UAE SCA, do DIFC e do ADGM ficam fora desta revisão. Como controlo de diligência proposto, um comité deve solicitar bases, custos e efeitos desfavoráveis por rubrica e registar se foram testados de forma independente.
O registo por país proposto conservaria juntos o texto oficial relevante, a tradução, a data da alteração e a avaliação do âmbito da operação. Distinguiria também uma previsão de lucros, uma declaração de resultados e uma descrição de potenciais benefícios da combinação. Linguagem comercial semelhante pode enquadrar-se em diferentes definições jurídicas. A ausência identificada numa disposição examinada é, por isso, insuficiente para sustentar uma conclusão mais ampla sobre todas as obrigações que afetam uma oferta. A revisão económica pode avançar solicitando diretamente os registos subjacentes, com a posição jurídica registada separadamente pelos consultores responsáveis por essa avaliação.
5 A mensuração do goodwill e as regras de imparidade oferecem verificações distintas de um cenário de sinergias
No seu âmbito de concentrações de atividades empresariais, a IFRS 3 mensura o goodwill de forma residual. O parágrafo 32 inclui a contrapartida, os interesses que não controlam e, nas aquisições faseadas, o justo valor à data da aquisição do interesse anteriormente detido, deduzidos os ativos e passivos identificáveis líquidos. B64(e) exige fatores qualitativos do goodwill, incluindo sinergias esperadas; não constitui uma mensuração quantitativa separada de sinergias. A compilação correspondente da AASB 3 aplica-se a períodos anuais iniciados de 1 de julho de 2026 até antes de 1 de janeiro de 2027. A declaração de conformidade com as IFRS diz respeito a entidades com fins lucrativos de Tier 1. [3]
O parágrafo 53 da IFRS 3 reconhece geralmente como gastos os custos relacionados com a aquisição à medida que são incorridos e os serviços são recebidos. Os custos de emissão de dívida ou capital próprio seguem, em vez disso, a IAS 32 e a IFRS 9. O parágrafo correspondente da AASB usa a AASB 132 e a AASB 9. O registo dos custos de integração deste estudo é um registo analítico separado; os seus elementos exigem classificação segundo as normas aplicáveis. [3]
O parágrafo 18 da IAS 36 define a quantia recuperável pelo maior entre o valor de uso e o justo valor menos os custos de alienação. O parágrafo 80 afeta o goodwill às unidades geradoras de caixa beneficiárias ou a grupos destas. Nos fluxos de caixa de valor de uso, os parágrafos 43 a 45 tratam da dupla contagem e excluem reestruturações não comprometidas e melhorias de desempenho. O parágrafo 47 trata de reestruturações comprometidas. Estas restrições não descrevem todas as avaliações de imparidade. A compilação correspondente da AASB 136 aplica-se a períodos anuais iniciados de 1 de julho de 2026 até antes de 1 de janeiro de 2029; a conformidade de entidades com fins lucrativos de Tier 1 satisfaz também a IAS 36. [4]
A avaliação da aquisição, a afetação do preço de compra e a avaliação posterior de imparidade devem manter reconciliações separadas. Os benefícios esperados da combinação podem informar um cenário de investimento, enquanto os requisitos de reconhecimento e teste aplicam as suas próprias unidades, limites e condições. Uma equipa financeira deve documentar como um elemento passa entre esses mapas e quais as diferenças que persistem. Por exemplo, um pagamento de integração em caixa pode afetar a previsão de investimento antes de ocorrer a despesa contabilística ou a dedução fiscal associada. A experiência mantém visível o seu pressuposto de pagamento económico e não retira qualquer conclusão específica da operação sobre reconhecimento, dedutibilidade ou imparidade.
6 O normalizador pondera a divulgação de sinergias por categoria, montante, custo e calendário, sem ter decidido
O International Accounting Standards Board publicou um projeto de norma, identificado no documento técnico como o projeto de 2024, que propunha exigir informações sobre sinergias esperadas para cada concentração de atividades empresariais. Um documento técnico de julho de 2026 resume a proposta. Para cada categoria de sinergia esperada, a entidade divulgaria o montante estimado, o custo estimado e o calendário esperado. O documento regista que a maioria dos utilizadores e grupos de utilizadores concordou com a proposta, enquanto a maioria dos respondentes, incluindo quase todos os preparadores, discordou. [5]
O documento técnico de julho regista sete de treze membros a apoiar a avaliação custo-benefício do pacote de maio de 2026, abaixo da supermaioria de oito membros para publicação. Descreve análise técnica e trabalho provisório. A atualização oficial de setembro regista uma discussão em 23 de setembro de 2026 sobre informação de desempenho posterior, sem decisões solicitadas e com a redeliberação a continuar. A página do projeto ainda identificava redeliberação na verificação de 6 de novembro de 2026. Estas fontes não estabelecem qualquer novo requisito final de divulgação. [5, 14]
As categorias, montantes, custos e calendário da reconciliação podem ajudar a organizar informação relevante para as propostas. A conformidade com uma eventual norma exigiria uma avaliação separada do seu âmbito final, agregação, isenções e requisitos de divulgação. O documento técnico citado regista também preocupações com auditabilidade, sensibilidade comercial e risco de litígio. São considerações para o desenho do registo proposto. [5]
Uma organização que prepare os seus próprios registos pode conservar informação útil enquanto um projeto de normalização permanece em curso. O mapa de evidência subjacente deve distinguir as expectativas à data da aquisição das alterações posteriores, com motivo e data de aprovação para cada revisão. Uma equipa de relato poderia mais tarde mapear esses registos para um requisito aprovado depois de verificar a sua redação final, âmbito e data de entrada em vigor. Trata-se de uma proposta de manutenção de evidência utilizável. A experiência não estima o custo de conformidade de uma norma futura, não prevê os seus requisitos finais nem trata discussões provisórias como obrigação já em vigor.
7 Uma fusão bancária no Golfo mostra o objetivo de sinergias e o custo não recorrente a aumentarem em conjunto
Os materiais do FAB fornecem um exemplo histórico documentado. O seu Annual Review 2017 apresenta cerca de AED 500 milhões de sinergias de custos no primeiro ano, um objetivo anual em regime estabilizado para 2020 aumentado de cerca de AED 1 mil milhão para cerca de AED 1.5 mil milhões, e custos de integração estimados de AED 1.1 mil milhões entre 2017 e 2019. [7] A apresentação do banco de abril de 2017 regista as revisões anteriores de AED 500 milhões para cerca de AED 1 mil milhão em sinergias de custos e de AED 600 milhões para cerca de AED 1.1 mil milhões em custos de integração. [8]
A estimativa declarada de custos de integração equivale a 0.73 do objetivo anual estabilizado posterior. Compara uma estimativa plurianual com um objetivo anual revisto. A apresentação de abril de 2017 exclui dos custos de integração cerca de AED 350 milhões de investimentos estratégicos facilitadores. A introdução pro forma do relatório anual exclui separadamente as sinergias esperadas e os custos relacionados das suas demonstrações pro forma. Estes perímetros distintos exigem cuidado ao usar o rácio como âncora do modelo. [7, 8]
O registo não mostra que as sinergias tenham sido sobrestimadas. O objetivo foi aumentado e o banco reporta concretização acima do objetivo do primeiro ano. Não mostra quanto da redução de custos teria ocorrido sem a fusão, porque a base não é indicada. Não obtivemos uma declaração auditada posterior do montante final estabilizado. O rácio é usado uma vez, como âncora para o pressuposto de custo não recorrente definido pelo autor, e não é generalizado a outros bancos ou setores. A Tabela 2 enumera cada montante e aquilo que deixa por provar.
| Elemento | Montante reportado | Fonte | O que não demonstra |
|---|---|---|---|
| Sinergias de custos concretizadas em 2017 | Cerca de AED 500 milhões | Annual Review 2017 [7] | A parcela que teria ocorrido sem a fusão |
| Objetivo anual estabilizado de sinergias de custos para 2020 | Cerca de AED 1.5 mil milhões, face a cerca de AED 1 mil milhão anteriormente | Annual Review 2017 [7] | O montante anual estabilizado efetivamente atingido em 2020 |
| Custos de integração não recorrentes, 2017 a 2019 | AED 1.1 mil milhões estimados; a apresentação de abril exclui cerca de AED 350 milhões de investimentos estratégicos facilitadores | Annual Review 2017 [7]; apresentação de abril de 2017 [8] | Despesa final ou custo total de implementação em caixa |
| Custo não recorrente em relação ao objetivo posterior | 0.73, calculado aqui a partir dos dois montantes acima | Cálculo MatchPoint | Uma norma para outras fusões |
| Estimativas anteriores e revisões | Custos: de AED 600 milhões para cerca de AED 1.1 mil milhões; sinergia de custos: de AED 500 milhões para cerca de AED 1 mil milhão | Apresentação FAB de abril de 2017, páginas impressas 14 a 15 [8] | Despesa final ou benefício líquido concretizado |
| Demonstrações pro forma | Excluem sinergias esperadas e os custos incorridos para as concretizar | Annual Review 2017 [7] | Qualquer medida do benefício líquido de custos |
Concretização, objetivos e estimativas reportados pela gestão nas publicações do banco. A cópia do relatório anual está alojada num terceiro; a apresentação de abril de 2017 foi obtida no sítio de relações com investidores do FAB. A estimativa de custos tem as exclusões declaradas. Nenhum montante é um resultado do modelo ou um resultado causal de sinergia medido independentemente.
Para este estudo, as divulgações do banco mostram por que razão a data e o perímetro de despesa devem acompanhar um montante de sinergias citado. Um rácio entre uma estimativa de custos de integração e um objetivo anual estabilizado posterior combina duas quantidades identificadas; não mede o valor atual líquido concretizado. O investimento estratégico excluído da apresentação original também precisa de permanecer visível quando os montantes são usados como referência. Qualquer equipa de aquisição que adote uma comparação externa deve reconstruir o seu numerador, denominador e exclusões antes de a usar para questionar um orçamento. A experiência usa este exemplo histórico sem lhe atribuir um peso representativo.
8 Investigação anterior selecionada informa a medição da base, os tipos de sinergia e a avaliação de previsões
Barber e Lyon examinam testes de desempenho operacional anormal para empresas da NYSE e AMEX entre 1977 e 1992. Os seus resultados mostram especificação incorreta quando os controlos não correspondem ao desempenho anterior ao evento e relacionam isso com a reversão à média nas medidas contabilísticas. [9] Isto sustenta a atenção a uma base equivalente. Não demonstra que uma determinada empresa-alvo com desempenho fraco melhoraria de forma independente; a ligação entre fraqueza anterior à operação e melhoria da base é uma premissa definida pelo autor e testada neste modelo.
Feldman e Hernandez desenvolvem cinco tipos de sinergia, ciclos de vida e interações conceptuais entre fontes de valor. O manuscrito dos autores de janeiro de 2021 citado corresponde ao seu artigo de 2022 na Academy of Management Review. [11] Devos, Kadapakkam e Krishnamurthy reportam estimativas baseadas em previsões da Value Line para 264 grandes fusões, com média de 10.03 por cento do valor combinado do capital próprio, incluindo 1.64 por cento de ganhos fiscais e 8.38 por cento de ganhos operacionais. São estimativas de avaliação baseadas em previsões de analistas retiradas do resumo citado, com um objeto de medição diferente do montante anual estabilizado anunciado deste estudo. Não fornecem calibração direta para o caso construído do GCC. [12]
Smith e Winkler analisam o otimismo induzido pela escolha entre estimativas de valor ruidosas e o uso da atualização bayesiana. [10] Flyvbjerg discute previsões por classes de referência, enviesamento otimista e deturpação estratégica na gestão de projetos, sobretudo infraestruturas de transportes. [13] O estudo qualitativo exploratório de Bauer e Friesl examina como as práticas de avaliação e as estruturas de atenção em M&A podem favorecer sinergias funcionais em detrimento de sinergias do modelo de negócio e estratégicas. [15] São antecedentes relevantes. Os estudos aqui examinados não fornecem uma calibração da subsistência de sinergias diretamente transferível para o GCC; esta revisão seletiva não demonstra uma lacuna exaustiva na literatura.
Bauer e Friesl examinam como a atenção organizacional e as práticas de avaliação moldam a avaliação de sinergias, incluindo o tratamento de benefícios funcionais, do modelo de negócio e estratégicos. A sua análise oferece uma razão adicional para inspecionar como um cenário numérico foi montado. Não fornece uma taxa calibrada de erro de previsão no GCC. [15] O presente estudo centra-se numa reconciliação de avaliação reproduzível e em comparações construídas de estimadores. Recorre a ideias estabelecidas sobre categorias de sinergias, correspondência de bases e seleção. A combinação dessas ideias é uma aplicação analítica; este estudo não reivindica que um registo de sinergias, uma base contrafactual ou uma atribuição média entre ordens seja um método recém-descoberto.
9 Cinco riscos de sobreposição e ajustamentos de previsão estruturam a revisão proposta
A primeira dupla contagem é a sobreposição entre rubricas. Um programa que contabiliza poupanças de trabalho contratado nas compras e novamente no quadro de pessoal reivindica o mesmo pagamento duas vezes. O teste proposto mapeia cada rubrica para uma conta contabilística e verifica a alegação partilhada face à base de custos. A segunda é a sobreposição com a base: uma poupança já contida num orçamento autónomo ou programa existente. O estudo propõe um valor de base e uma comparação documentada sem operação para cada rubrica, inspirando-se na disciplina de divulgação delimitada da Regra 28.6. [1]
O terceiro ajustamento converte receitas incrementais em contribuição operacional à margem incremental, líquida do custo pressuposto de as servir. Outros ajustamentos abrangem despesas de implementação omitidas ou deduzidas de forma inconsistente, erosão de receitas e dessinergias. Uma revisão separada do preço verifica se os benefícios da combinação já constam do valor autónomo e são depois usados novamente para justificar um prémio. O goodwill é residual no enquadramento contabilístico citado e não mede independentemente esses benefícios. [3] O registo deve identificar cada evento económico antes de a função financeira decidir como ligar as previsões relevantes.
O modelo separa a sobreposição entre rubricas, a variação da base autónoma, a margem incremental e a concretização de receitas dos ajustamentos de calendário, custos de integração e impostos. As correções de sobreposição e de base afetam a quantidade operacional no modelo declarado. Um calendário de pagamentos diferente, uma convenção fiscal ou um atraso com horizonte fixo pode alterar o valor atual mantendo inalterado o montante operacional final estabilizado. São relações diagnósticas condicionais. Vários mecanismos podem atuar em conjunto e as duas medidas de subsistência não conseguem identificar de forma única a sua causa.
| Ajustamento ou risco | Perímetro económico | Evidência proposta | Tratamento no modelo |
|---|---|---|---|
| Sobreposição entre rubricas | Uma poupança em duas frentes de trabalho | Mapeamento da conta contabilística de cada rubrica reivindicada | Parcela de sobreposição entre rubricas |
| Sobreposição com a base | Poupança já num plano autónomo ou num movimento de mercado | Valor de base; declaração de que o benefício não poderia ser obtido independentemente [1] | Parcela da base autónoma, custos e receitas |
| Receitas contabilizadas como lucro | Vendas citadas à margem do grupo | Margem das vendas incrementais líquida do custo de as servir | Margem incremental |
| Custos omitidos ou deduzidos de forma inconsistente | Custos de concretização, erosão de receitas, dessinergias | Custos e efeitos desfavoráveis recorrentes e não recorrentes [1] | Concretização, dessinergias e custos de concretização |
| Valor contado duas vezes no preço | Sinergia no valor autónomo e novamente no prémio | Reconciliação do valor autónomo com o preço [3] | Parcela do valor anunciado paga ao vendedor |
Registo analítico proposto. Benefícios sobrepostos constituem dupla contagem literal; margens, concretização, custos, calendário e impostos exigem ajustamentos adicionais de avaliação. Cada ajustamento mantém a sua definição declarada.
A exclusividade mútua deve ser testada ao nível do evento económico. Uma iniciativa de compras e uma iniciativa de pessoal podem referir-se ao mesmo serviço externalizado, enquanto uma melhoria de preço e uma melhoria de volume podem interagir no mesmo contrato. Um registo proposto identificaria o conjunto de custos ou a transação de receita subjacente e documentaria depois a repartição da alegação combinada. Remover uma sobreposição e remover um benefício do plano autónomo também exigem uma sequência explícita ou uma definição conjunta. No modelo, a parcela da base aplica-se ao montante de custos restante após a correção da sobreposição. Essa convenção condicional é um pressuposto definido pelo autor.
A evidência de um saldo de conta é insuficiente para demonstrar toda a poupança alegada. A revisão também precisa da atividade, nível de serviço e contraparte afetados pela alteração proposta. Para uma consolidação proposta de serviços externalizados, o registo identificaria que contrato termina, que obrigações permanecem e onde é financiado o serviço de substituição. O mesmo pagamento económico receberia um único tratamento no cenário combinado. As alterações de volume ou serviço seriam registadas separadamente. Este é um controlo proposto para definir a alegação. Não se pressupõe qualquer poupança ou direito jurídico de terminar um contrato para um adquirente real.
10 Uma reconciliação do montante anual anunciado ao valor subsistente aplica cada correção a uma quantidade declarada
A reconciliação começa pelo montante anual bruto anunciado em regime estabilizado, que é a sinergia de custos anunciada mais a sinergia de receitas anunciada valorizada à margem anunciada. Aplica os ajustamentos da Tabela 3 para produzir um montante anual ajustado, distribui-o pelo faseamento efetivo, deduz o custo não recorrente, aplica impostos e atualiza. Cada ajustamento pode ser ativado ou desativado independentemente, pelo que cada valor intermédio fica definido. Este desenho permite examinar adiante a ordem das correções.
Na primeira equação, A é o montante anual estabilizado ajustado antes de impostos, C a sinergia de custos anunciada, R a receita incremental anunciada, mu a margem anunciada sobre essa receita e G o montante anual bruto anunciado. Os símbolos o e b representam a parcela de sobreposição entre rubricas e a parcela da sinergia de custos já incluída em planos autónomos; o símbolo e representa a parcela da sinergia de receitas já incluída no crescimento de base, q a concretização de receitas, m a margem incremental das receitas concretizadas e d a dessinergia como parcela de G. Na segunda equação, phi é a progressão anunciada deslocada delta anos, w o faseamento do custo não recorrente ao longo dos anos, kappa o custo não recorrente como parcela de G, tau a taxa de imposto e r a taxa de atualização. A despesa não recorrente é faseada em 40%, 40% e 20% nos anos 1, 2 e 3, com zero posteriormente; o seu faseamento não muda com o atraso dos benefícios.
A subsistência do montante anual s usa o montante anual bruto anunciado G; a subsistência principal do valor S usa a referência anunciada antes de impostos W. W já deduz o montante anunciado para integração de 0.50G. V deduz o montante revisto de 0.75G e aplica o pressuposto de imposto efetivo uniforme. O pagamento ao vendedor é pi vezes o W original, pelo que um excedente de sinergias não negativo exige que V cubra esse pagamento. Uma referência separada com fiscalidade equivalente é 704.4 em milhões de USD, dando subsistência de 32.8%. Esse valor apresentado altera apenas o denominador; mantém inalterados o pagamento ao vendedor do modelo e a reconciliação principal de antes para depois de impostos.
O multiplicador fiscal uniforme constitui uma simplificação substancial. Atribui um efeito fiscal a fluxos de caixa anuais do modelo negativos e positivos, pelo que a despesa de integração recebe uma compensação imediata à taxa pressuposta. A disponibilidade efetiva exigiria uma avaliação separada da entidade, do tipo de despesa, do rendimento tributável, do calendário e dos benefícios aplicáveis. O modelo também trata a taxa de atualização como pressuposto declarado e deixa os fluxos de financiamento fora da reconciliação. Um modelo transacional deve conciliar o calendário de caixa das sinergias com os seus mapas fiscais e de financiamento antes de usar o resultado numa conclusão sobre valor da empresa ou do capital próprio.
Uma reconciliação pode estar aritmeticamente correta e manter datas de pagamento inutilizáveis para uma decisão de financiamento. O calendário construído coloca os fluxos no final de cada ano e mantém inalterado o faseamento dos custos de integração quando a concretização dos benefícios se atrasa. Numa análise real, um sinal, pagamento de rescisão ou fatura de serviços de transição pode anteceder a poupança correspondente. O registo financeiro proposto incluiria, por isso, um calendário datado de financiamento da implementação e uma fonte de caixa identificada. Um excedente em valor atual seria apresentado ao lado de eventuais necessidades intermédias de financiamento. O modelo não testa liquidez intra-anual, consentimento dos financiadores ou disponibilidade de financiamento comprometido.
11 Uma operação construída e um registo declarado de pressupostos fixam todos os números seguintes
A operação construída é uma aquisição de média dimensão com sinergias de custos anunciadas de 100, receitas incrementais anunciadas de 200 valorizadas a uma margem anunciada de 30 por cento e um montante anual bruto anunciado de 160, em milhões de USD. A progressão anunciada atinge o montante pleno no terceiro ano e o custo não recorrente anunciado é metade do montante anual bruto. O valor anunciado a dez anos, a uma taxa de 10 por cento, antes de impostos e sem valor terminal, é 774.1. Todos os restantes pressupostos são definidos pelo autor, e o registo indica quais.
O rácio de custos não recorrentes definido pelo autor, de 75 por cento, aproxima-se de 0.73, calculado a partir da estimativa declarada de integração do FAB e do objetivo anual posterior. O perímetro de custos divulgado exclui investimentos estratégicos facilitadores e não fornece uma norma representativa de custos. [7, 8] O parâmetro fiscal de 9 por cento do modelo usa a taxa normal dos EAU sobre o rendimento tributável superior a AED 375,000. As Qualifying Free Zone Persons têm tratamento separado. A sensibilidade de 15 por cento é um cenário uniforme definido pelo autor; o DMTT dos EAU aplica-se às entidades constituintes de multinacionais abrangidas segundo regras próprias de cálculo, em exercícios iniciados em ou após 1 de janeiro de 2025, com o teste de receitas de EUR 750 milhões em pelo menos dois dos quatro anos anteriores. Uma operação real exige análise fiscal ao nível da entidade. [6]
Excluir o valor terminal é uma escolha deliberada que reduz tanto o valor anunciado como o subsistente e, por isso, afeta o rácio. Uma poupança persistente teria valor terminal e a sensibilidade do rácio a essa escolha não é testada. A experiência apresenta rácios porque os valores absolutos dependem de uma escala arbitrária. A Tabela 4 é o registo usado por todos os resultados seguintes.
| Pressuposto | Valor | Estado |
|---|---|---|
| Sinergias de custos anunciadas (montante anual estabilizado) | 100.0 | Definido pelo autor |
| Sinergias de receitas anunciadas (receita anual estabilizada) | 200.0 | Definido pelo autor |
| Margem anunciada das sinergias de receitas | 30.0% | Definido pelo autor |
| Progressão anunciada, anos 1 a 3 | 30% / 70% / 100% | Definido pelo autor |
| Custo não recorrente anunciado, parcela do montante anual anunciado | 50% | Definido pelo autor |
| Sobreposição entre rubricas nas sinergias de custos | 12% | Definido pelo autor |
| Parcela da sinergia de custos sem duplicações já incluída nos planos autónomos | 15% | Definido pelo autor |
| Parcela da sinergia de receitas já incluída no crescimento de base | 20% | Definido pelo autor |
| Margem incremental das receitas concretizadas | 18.0% | Definido pelo autor |
| Concretização de receitas | 60% | Definido pelo autor |
| Dessinergia, parcela do montante anual anunciado | 7.5% | Definido pelo autor |
| Custo não recorrente de concretização, parcela do montante anual anunciado | 75% | Definido pelo autor; rácio documentado de uma fusão bancária de 0.73 [7] |
| Atraso de faseamento face à progressão anunciada | 1 ano | Definido pelo autor |
| Horizonte / taxa de atualização | 10 anos / 10% | Definido pelo autor; sem valor terminal |
| Parcela do valor anunciado paga ao vendedor | Uniforme de 10% a 50% por operação | Definido pelo autor; sem evidência de mercado |
| Taxa do imposto sobre sociedades | 9% (15% testado) | Taxa legal [6]; a aplicabilidade ao adquirente é um pressuposto |
Pressupostos definidos pelo autor. Milhões de USD quando se apresenta um montante monetário. A taxa legal provém do decreto-lei citado; todos os outros valores são pressupostos construídos, não taxas observadas.
Cada pressuposto deve conservar um fundamento, um responsável e uma condição de validade ou revisão. Um compromisso assinado de um fornecedor, um orçamento da gestão e uma sensibilidade do modelo têm papéis probatórios diferentes, mesmo quando os montantes apresentados coincidem. O registo proposto guarda, por isso, o documento de origem e o evento económico, em vez de depender de uma designação como validado. A moeda e a base de preços também precisam de ser consistentes entre períodos. Os montantes construídos usam uma moeda e uma convenção fixa, sem um processo cambial separado. A sua aparente precisão numérica descreve aritmética reproduzível segundo esses pressupostos.
A escolha do horizonte afeta particularmente um benefício atrasado. Esta experiência termina após dez anos medidos a partir do seu ponto inicial declarado. Um atraso pode deslocar um benefício para fora dessa janela e o modelo não recupera esse montante posterior. Não demonstra que o benefício económico cesse no limite da janela. Uma análise transacional poderia adotar antes uma duração finita sustentada por evidência ou um tratamento terminal justificado separadamente. Cada versão deve preservar a mesma data inicial, moeda e convenção de preços nas comparações. Alterar um horizonte apenas para restaurar um resultado atrativo mudaria a pergunta respondida.
12 Na operação construída subsistem 50.0% do montante anual e 29.8% do valor
A aplicação dos sete ajustamentos pela ordem da Tabela 5 reduz o valor anunciado de 774.1 para 230.7, pelo que a subsistência do valor é 29.8% e a do montante anual é 50.0%. O montante anual cai de 160 para 80.1 antes de impostos. A tabela acumulada mostra a contribuição de cada passo quando aplicado pela ordem anunciada, e a Figura 1 mostra a contribuição média entre ordens de cada ajustamento, definida na secção seguinte.
Há dois resultados que importa separar. Primeiro, a perda de valor é maior do que a perda do montante anual porque as correções que não alteram esse montante, o faseamento mais lento, os custos de concretização e os impostos, são todas desfavoráveis e combinam-se com as correções do montante anual. Segundo, a perda reparte-se por vários ajustamentos e nenhum, isoladamente, a explica. Uma revisão que corrigisse apenas o maior elemento ainda deixaria a maior parte da diferença. A dimensão de cada passo depende de pressupostos definidos pelo autor e a tabela é um caso exemplificado, não uma estimativa de perda de valor típica.
A implicação para o comité é direta. Nesta operação construída, um cenário anunciado que parecia suficiente a um preço declarado cobriria uma minoria do seu próprio valor após a reconciliação. Um preço que transferisse mais de 29.8% do valor anunciado deixaria o comprador em pior situação na componente de sinergias, segundo os pressupostos declarados. O comprador deve perguntar quais dos sete ajustamentos já foram aplicados no cenário do vendedor.
| Passo (acumulado) | Montante anual antes de impostos | Valor | Variação de valor | Parcela do valor anunciado |
|---|---|---|---|---|
| Cenário anunciado | 160.0 | 774.1 | - | 100.0% |
| Sobreposição entre rubricas | 148.0 | 711.0 | -63.1 | 91.8% |
| Base autónoma | 122.8 | 578.4 | -132.6 | 74.7% |
| Receitas à margem incremental | 103.6 | 477.4 | -101.0 | 61.7% |
| Concretização de receitas e dessinergias | 80.1 | 353.7 | -123.7 | 45.7% |
| Faseamento mais lento | 80.1 | 287.3 | -66.4 | 37.1% |
| Custos de concretização | 80.1 | 253.5 | -33.8 | 32.8% |
| Imposto sobre sociedades | 80.1 | 230.7 | -22.8 | 29.8% |
Análise MatchPoint da operação construída. Resultado do modelo com os pressupostos declarados; não é um resultado observado. Milhões de USD. Ajustamentos aplicados pela ordem apresentada.
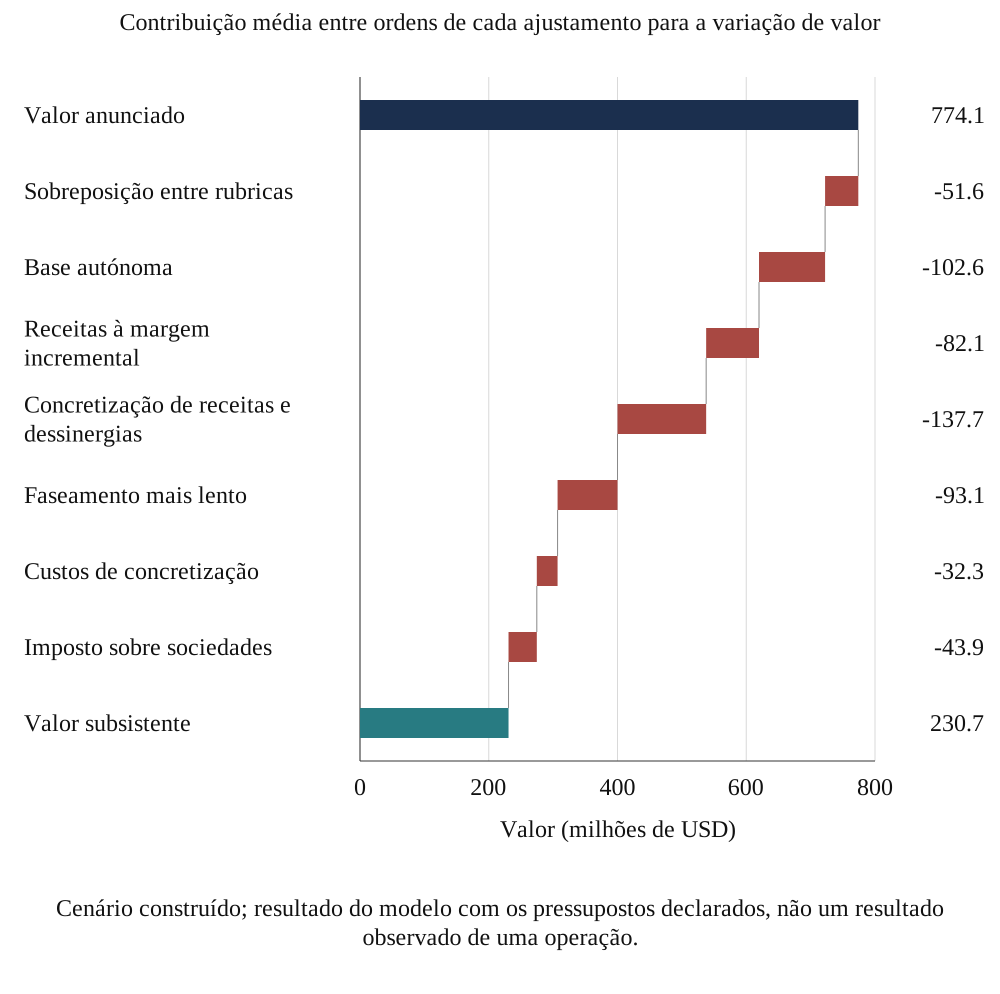
Análise MatchPoint da operação construída. Resultado do modelo com os pressupostos declarados; não é um resultado observado. Milhões de USD, atribuição média entre ordens.
O resultado da cobertura do preço aplica-se à componente de sinergias definida na experiência. Uma aquisição pode ter outras razões para avançar, mas qualquer valor sustentado separadamente deve entrar numa reconciliação separada com evidência e aprovação próprias. Acrescentar um residual estratégico não medido após uma insuficiência de sinergias tornaria difícil refutar o teste declarado de preço. O comité pode, em vez disso, registar a diferença restante e o fundamento para aceitar essa exposição. Isso preserva a distinção entre o cenário de caixa calculado e a decisão de financiar um objetivo estratégico adicional.
13 A dimensão de cada correção depende da ordem aplicada; atribuir por média de todas as ordens
Uma reconciliação sequencial atribui a cada passo a variação que provoca dados os passos já realizados. Quando os ajustamentos interagem, essa variação depende da posição. A base autónoma reduz o montante anual que o faseamento e os impostos posteriores escalam, pelo que, aplicada cedo, remove mais valor do que aplicada tarde. A Tabela 6 apresenta os mesmos sete ajustamentos aplicados do primeiro para o último e do último para o primeiro. A maior divergência entre as duas ordens é 54.6 para a base autónoma, nas mesmas unidades da reconciliação.
Na equação 3a, j enumera todas as n! ordenações completas dos n ajustamentos. O conjunto S com índices j e k contém os ajustamentos que precedem k na ordenação j; o expoente mais designa esse conjunto com k acrescentado. N designa todos os ajustamentos e v(0) o cenário sem ajustamentos. A expressão calcula a média de cada variação marginal sobre as ordenações completas. Equivalentemente, aplica a construção de Shapley à função de variação normalizada v(S) menos v(0). A equação 3b concilia as afetações com a variação total. O modelo-fonte usa a fórmula equivalente de subconjuntos; a enumeração independente de todas as ordens reproduz os seus valores. [17]
A atribuição média entre ordens identifica a concretização de receitas e dessinergias, a base autónoma e o faseamento mais lento como os três maiores dos sete ajustamentos para a operação construída, e a base autónoma representa 102.6 dos 543.4 perdidos. É uma afirmação sobre pressupostos definidos pelo autor. A convenção de afetação explicita no registo do comité o tratamento escolhido para a ordem. Um documento para o comité deve apresentar a coluna de média entre ordens ao lado da sua própria sequência.
| Ajustamento | Aplicado do primeiro ao último | Aplicado do último ao primeiro | Média entre ordens | Parcela da variação |
|---|---|---|---|---|
| Sobreposição entre rubricas | -63.1 | -41.1 | -51.6 | 10% |
| Base autónoma | -132.6 | -77.9 | -102.6 | 19% |
| Receitas à margem incremental | -101.0 | -58.1 | -82.1 | 15% |
| Concretização de receitas e dessinergias | -123.7 | -145.2 | -137.7 | 25% |
| Faseamento mais lento | -66.4 | -120.7 | -93.1 | 17% |
| Custos de concretização | -33.8 | -30.7 | -32.3 | 6% |
| Imposto sobre sociedades | -22.8 | -69.7 | -43.9 | 8% |
| Variação total | -543.4 | -543.4 | -543.4 | 100% |
Análise MatchPoint da operação construída. Resultado do modelo com os pressupostos declarados; não é um resultado observado. Milhões de USD. Valores negativos reduzem o valor.
A atribuição média entre ordens distribui uma variação definida do valor do modelo pelos ajustamentos selecionados. Não demonstra que ação da gestão causou um resultado observado nem que parte deve receber compensação. A resposta depende do conjunto de ajustamentos escolhido e da função de valor avaliada para cada combinação. Dividir um ajustamento em dois, ou alterar o contrafactual usado no cenário vazio, pode, por isso, mudar a pergunta de atribuição. Um relatório deve preservar essa especificação junto do gráfico em cascata. O cálculo é útil quando os participantes precisam de uma convenção de afetação consistente e compreendem a sua dependência dessas definições.
14 Cada cenário adverso deixa uma assinatura diferente na subsistência do montante anual e do valor
Quatro fatores adversos são aplicados individualmente e depois em conjunto. A deriva da base eleva a parcela da base de custos para 30 por cento e a de receitas para 35 por cento, como sucederia se o plano autónomo fosse mais ambicioso do que o pressuposto ou os preços de mercado se movessem a favor da empresa-alvo. Um novo atraso acrescenta um segundo ano de atraso. A derrapagem de custos aumenta o custo não recorrente em metade. A erosão de receitas reduz a concretização para 40 por cento e duplica as dessinergias. Os fatores mantêm inalterado o cenário anunciado e alteram apenas os ajustamentos. A Tabela 7 e a Figura 2 apresentam os resultados.
Os fatores adversos separam-se em dois grupos. A deriva da base reduz a subsistência do montante anual de 50.0% para 39.8% e a do valor para 21.2%. A erosão de receitas reduz a subsistência do montante anual para 38.9% e a do valor para 20.6%. Atrasos e derrapagens de custos mantêm a subsistência do montante anual em 50.0% e reduzem apenas a do valor, para 22.7% e 23.8%, respetivamente. O par de medidas indica, assim, onde investigar: uma queda do montante anual aponta para a base ou a concretização, enquanto uma queda apenas do valor aponta para calendário ou custos. Em conjunto, a subsistência do valor é 2.4% e o valor é 18.9 em milhões de USD.
A Figura 3 varia a parcela da base e o custo não recorrente numa grelha. A subsistência do valor varia de 8.8% a 46.9%. Mantendo todos os outros pressupostos no valor de base, o custo não recorrente em que o valor atinge zero é 2.63 vezes o montante anual bruto anunciado. Subir a taxa fiscal para 15 por cento reduz a subsistência de base do valor para 27.8%. Estes resultados mostram a rapidez de erosão do cenário e não comportam qualquer probabilidade.
| Cenário | Subsistência do montante anual | Subsistência do valor | Valor | Variação do montante anual (pontos percentuais) | Variação do valor (pontos percentuais) | Assinatura diagnóstica |
|---|---|---|---|---|---|---|
| Cenário de base | 50.0% | 29.8% | 230.7 | - | - | Referência |
| Deriva da base | 39.8% | 21.2% | 164.4 | -10.3 | -8.6 | Ambos diminuem: base ou concretização |
| Atraso adicional | 50.0% | 22.7% | 175.8 | 0.0 | -7.1 | Só o valor: calendário ou custos |
| Derrapagem de custos | 50.0% | 23.8% | 184.6 | 0.0 | -6.0 | Só o valor: calendário ou custos |
| Erosão de receitas | 38.9% | 20.6% | 159.1 | -11.1 | -9.3 | Ambos diminuem: base ou concretização |
| Combinado | 29.3% | 2.4% | 18.9 | -20.7 | -27.4 | Ambos diminuem, o valor mais: causas mistas |
Análise MatchPoint da operação construída. Resultado do modelo com os pressupostos declarados; não é um resultado observado. Milhões de USD para o valor; subsistência em percentagem da quantidade anunciada; variações em pontos percentuais.
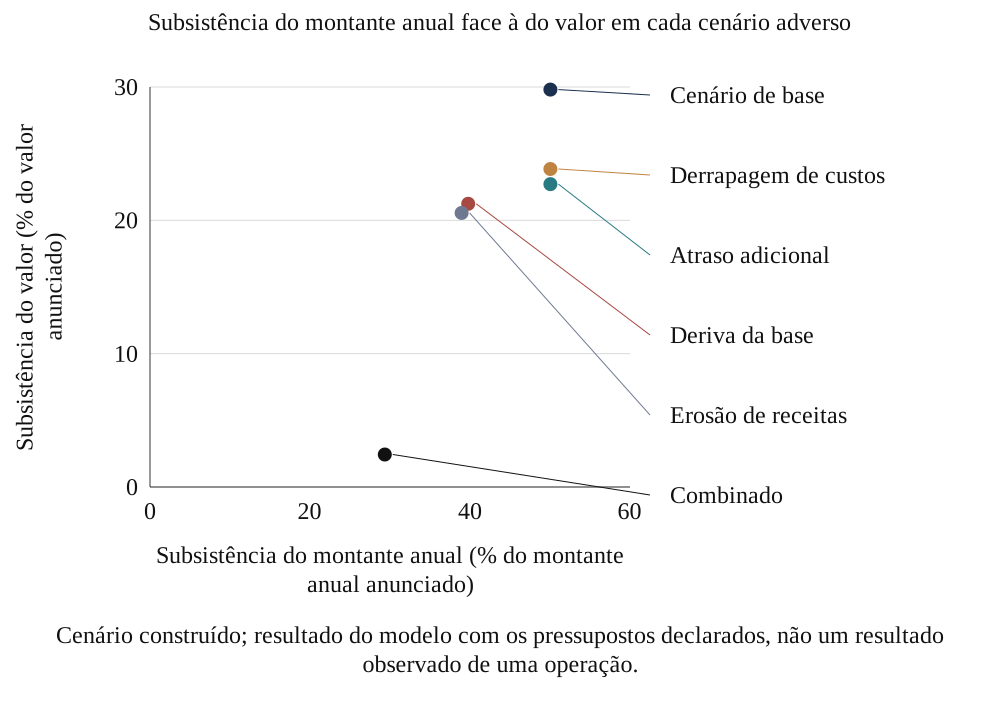
Análise MatchPoint da operação construída. Resultado do modelo com os pressupostos declarados; não é um resultado observado.
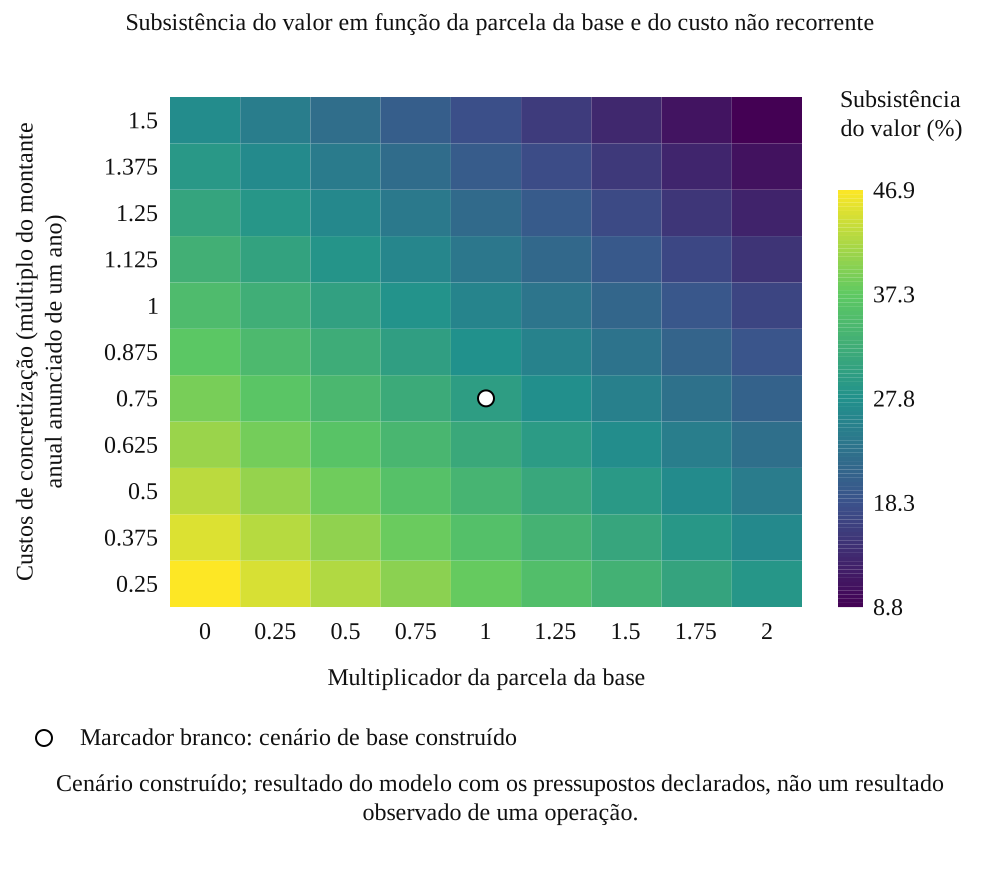
Análise MatchPoint da operação construída. Resultado do modelo com os pressupostos declarados; não é um resultado observado. O marcador branco indica o cenário de base.
Um cenário negativo combinado exige uma justificação além da colocação de elementos adversos em linhas adjacentes. Alguns pressupostos podem variar em conjunto, alguns podem refletir a mesma causa subjacente e outros podem ser incompatíveis. Uma revisão real deve identificar essas relações antes de atribuir uma probabilidade ao cenário ou uma reserva no preço. O cenário combinado da experiência é uma conjunção determinística dos fatores adversos declarados e não tem probabilidade estimada. O seu uso diagnóstico expõe as consequências de caixa dessa conjunção. Uma combinação diferente, ou um benefício que continue além do horizonte fixo, responderia a outra pergunta de avaliação.
15 Numa população construída, uma reconciliação completa deixa 11.1% de aceitações incorretas face a 49.2% com a regra baseada no valor anunciado
A experiência de população constrói 300 oportunidades em cada uma de 200 réplicas, com distribuições, dependências, erros de medição e amostras de calibração registados no registo técnico. A verdade gerada é a reconciliação completa usando os parâmetros geradores. As cinco regras de estimação avaliadas usam o cenário anunciado, um fator uniforme de retenção aprendido, apenas custos e impostos, uma reconciliação completa com centros fixos da base ou uma reconciliação completa com previsões da base condicionadas pelo desvio. Uma referência de informação perfeita usa diretamente a verdade gerada; uma regra aleatória fornece uma comparação separada. Os seus custos de informação e estimação não são equiparados.
Uma regra aceita uma oportunidade quando o valor estimado das sinergias cobre o pagamento modelado ao vendedor. Uma aceitação incorreta tem um excedente de sinergias gerado negativo nesse conjunto aceite. A proporção média de aceitações incorretas no conjunto aceite é 49.2% para o cenário anunciado, 49.2% apenas para custos e impostos, 19.0% para o fator uniforme de retenção e 11.1% para a reconciliação condicionada pelo desvio. O enviesamento do cenário anunciado é 69.5% do total do valor de referência e o de custos e impostos é 56.5%. O fator uniforme reduz o enviesamento médio apresentado nesta comparação construída. Estas percentagens não usam um conjunto aceite idêntico.
A referência de informação perfeita tem erro de avaliação zero por definição. A aceitação aleatória dá 49.1% de aceitações incorretas no seu conjunto aceite; é uma regra de referência sem interpretação global de pior caso. A medida de ordenação compara o excedente monetário estimado com o gerado, enquanto a experiência posterior da carteira de oportunidades seleciona pelo excedente normalizado. A dispersão dos pagamentos ao vendedor afeta essas ordenações. A Tabela 8 apresenta aceitações incorretas juntamente com boas oportunidades perdidas e valor destruído, para que uma alteração numa estatística do conjunto selecionado não seja tratada como avaliação completa da política de decisão. A Figura 4 apresenta as comparações declaradas.
| Regra | Erro médio | Raiz do erro quadrático médio | Correlação de postos | Aceitações incorretas | Boas operações perdidas | Valor destruído |
|---|---|---|---|---|---|---|
| Aceitar o valor anunciado | 69.5% | 77.2% | 0.28 | 49.2% | 0.0% | 6.0% |
| Fator uniforme de retenção | -0.1% | 10.9% | 0.76 | 19.0% | 19.1% | 0.6% |
| Líquido apenas de custos e impostos | 56.5% | 63.0% | 0.36 | 49.2% | 0.0% | 6.0% |
| Reconciliação completa, base setorial | -0.4% | 8.3% | 0.87 | 13.3% | 14.7% | 0.3% |
| Reconciliação completa, base emparelhada | -0.4% | 7.2% | 0.91 | 11.1% | 12.6% | 0.2% |
| Reconciliação com informação perfeita (referência de identidade) | 0.0% | 0.0% | 1.00 | 0.0% | 0.0% | 0.0% |
| Ordenação aleatória / referência de aceitação de 50% | n.a. | n.a. | 0.00 | 49.1% | n.a. | n.a. |
População construída; médias de 200 réplicas. O enviesamento é o erro total de estimação dividido pelo W total; RMSE é a raiz do erro quadrático médio monetário dividida pelo W médio. As aceitações incorretas usam casos aceites; as boas operações perdidas usam todos os casos bons gerados. O valor destruído divide o excedente adverso aceite pelo W total dos candidatos. Não se apresenta qualquer resultado observado.
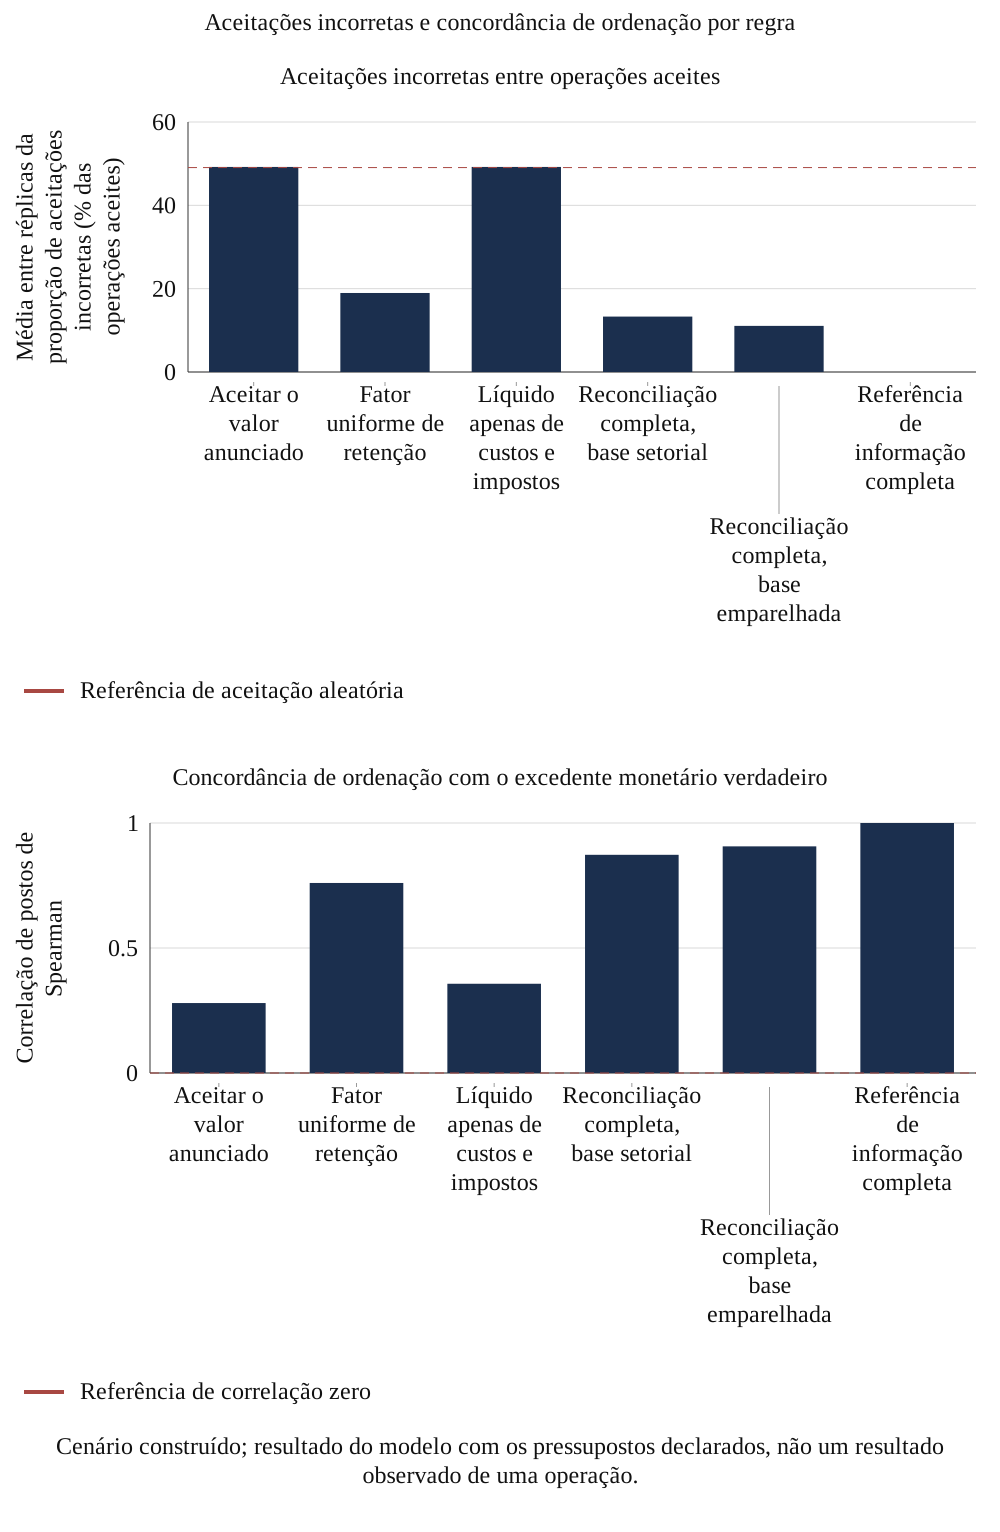
Análise MatchPoint da população construída. Resultado do modelo com os pressupostos declarados; não é um resultado observado. A linha tracejada corresponde à aceitação aleatória no painel esquerdo e a zero no direito.
A estatística de aceitações incorretas calcula, entre as réplicas, a média da proporção de oportunidades aceites com excedente verdadeiro negativo calculada em cada réplica. A estatística de boas oportunidades perdidas usa como denominador as oportunidades verdadeiramente boas. Estas medidas respondem a perguntas diferentes e as regras aceitam conjuntos diferentes. A experiência distingue também erro de estimação, ordenação e perda financeira. As comparações preservam a população comum de oportunidades e a convenção de preços, apresentando essas diferenças de seleção. A referência de informação completa tem acesso aos parâmetros geradores. Um processo efetivo de assessoria precisaria de medições fiáveis antes de uma comparação com essa referência poder sustentar uma alegação de desempenho prático.
Uma taxa de erro condicional precisa do número de aceitações ao seu lado. Na implementação, uma réplica sem oportunidades aceites recebe, por convenção, uma entrada zero de aceitações incorretas; essa entrada descreve um conjunto selecionado vazio. Não demonstra que um processo identifique todas as aquisições que valem a pena. De igual modo, a medida reportada de valor destruído conta excedentes de sinergias adversos em casos aceites e omite ganhos perdidos em casos rejeitados. Uma avaliação prospetiva de decisões especificaria perdas e benefícios relevantes antes de comparar políticas. Conservaria o volume de aprovações, oportunidades perdidas e esforço de implementação juntamente com a precisão das previsões, declarando o acompanhamento disponível.
16 As previsões condicionais da base reduzem o erro na relação de desempenho definida pelo autor
O estimador da base é a parte da reconciliação que mais se assemelha ao problema estudado por Barber e Lyon. [9] Na população construída, a parcela da sinergia de custos já incluída nos planos autónomos aumenta com o atraso da posição de custos da empresa-alvo antes da operação face ao setor, que é o mecanismo subjacente à reversão à média. Uma base setorial atribui a mesma parcela a todas as empresas-alvo. Uma base emparelhada por desempenho condiciona a parcela pelo desvio anterior à operação, usando uma inclinação estimada a partir de 60 operações concluídas com medição ruidosa.
Os expoentes I e M designam previsões de centro fixo e condicionadas pelo desvio. A expressão aplica-se separadamente às parcelas de custos e receitas usando centros b0 definidos pelo autor de 0.15 e 0.20 e inclinações estimadas separadamente. Estes centros não são médias exatas da população após a aplicação dos limites. O desvio padronizado g é observado sem erro na experiência. O quinto mais fraco tem uma parcela verdadeira da base de custos de 24.7%, contra 5.7% no quinto mais forte. Os erros de valor com sinal do centro fixo são, respetivamente, 5.1% e -5.5% de W; um erro negativo é uma subestimação. O erro condicionado pelo desvio para o quinto mais fraco é -0.1%.
A implicação é prática e específica. Para as empresas-alvo com a posição de custos mais fraca antes da operação, uma base média setorial dá a resposta mais favorável e menos fiável na relação definida pelo autor. A Figura 5 mostra o padrão. O resultado depende da ligação definida pelo autor entre o desvio e a parcela da base. As duas previsões coincidem quando a inclinação estimada é zero. Sem uma ligação verdadeira, uma amostra de calibração finita e ruidosa ainda pode produzir uma inclinação estimada não nula, pelo que uma previsão emparelhada não tem de igualar a previsão de centro fixo. Um estudo real precisaria de testar a ligação e a sua estabilidade em dados reservados para validação.
| Desvio de custos face ao setor antes da operação | Parcela verdadeira da base de custos | Base setorial | Base emparelhada | Erro, base setorial | Erro, base emparelhada |
|---|---|---|---|---|---|
| Quinto inferior (melhores desempenhos) | 5.7% | 15.0% | 5.6% | -5.5% | -0.3% |
| Segundo quinto | 11.3% | 15.0% | 11.4% | -2.4% | -0.4% |
| Quinto intermédio | 15.0% | 15.0% | 15.0% | -0.2% | -0.2% |
| Quarto quinto | 18.7% | 15.0% | 18.6% | 1.7% | -0.3% |
| Quinto superior (desempenhos mais fracos) | 24.7% | 15.0% | 24.6% | 5.1% | -0.1% |
Análise MatchPoint da população construída. Resultado do modelo com os pressupostos declarados; não é um resultado observado. Os erros são o erro com sinal do valor estimado em percentagem do valor anunciado; um erro positivo é uma sobrestimação.
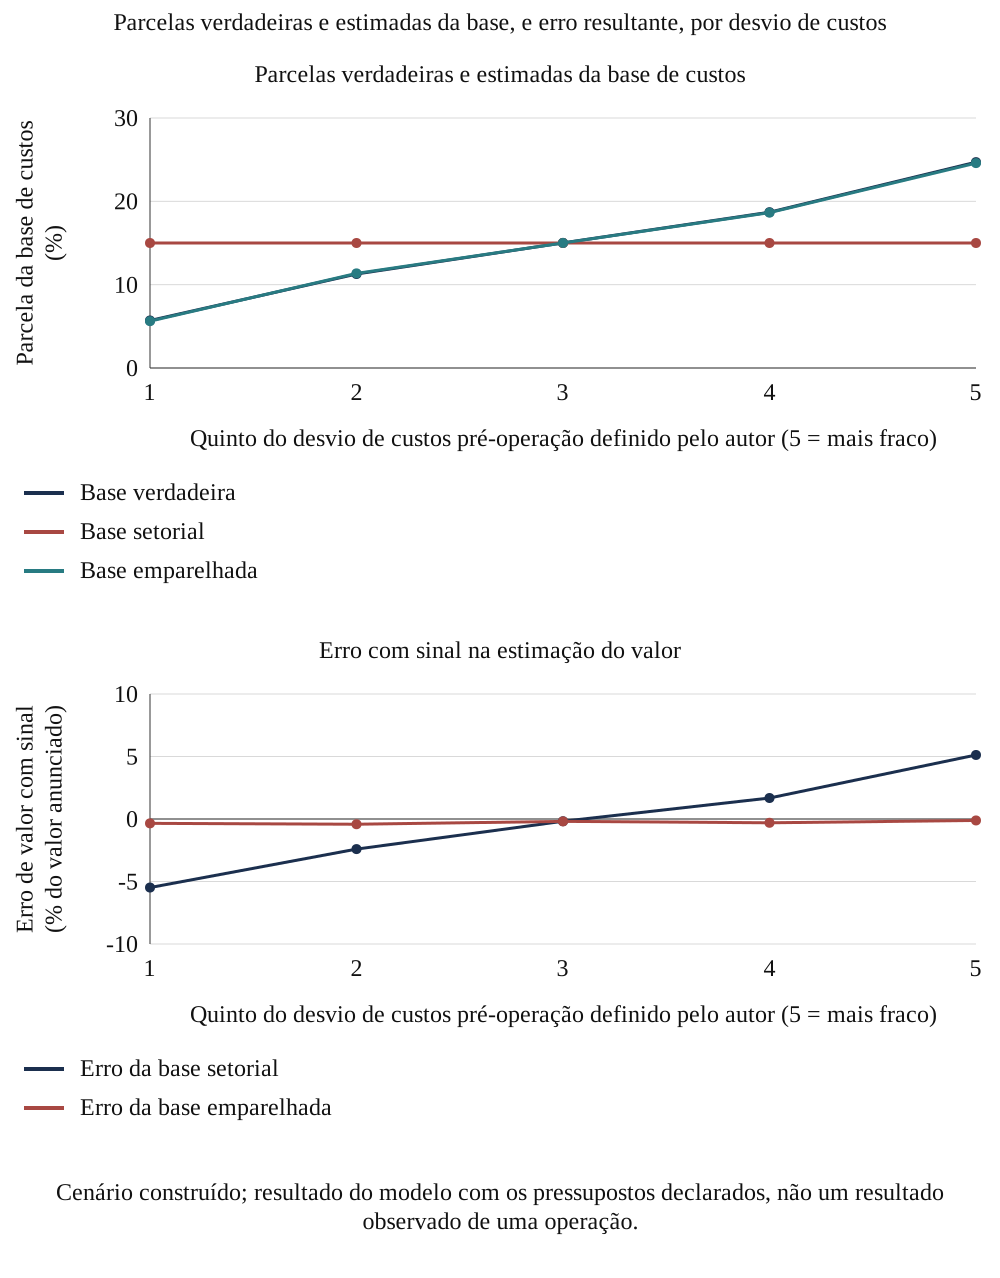
Análise MatchPoint da população construída. Resultado do modelo com os pressupostos declarados; não é um resultado observado.
Um estimador prospetivo deve ser fixado antes da operação cujo resultado prevê. Os registos de treino, as variáveis de emparelhamento, a medição dos resultados e os registos de validação precisam de datas separadas. Se várias oportunidades partilharem o mesmo adquirente, choque setorial ou equipa de integração, a análise deve investigar a sua dependência em vez de contar cada observação como inteiramente independente. A validação proposta apresentaria resultados para operações posteriores e para adquirentes omitidos do treino. São requisitos de evidência para uma aplicação futura. A experiência construída verifica o comportamento segundo a relação especificada e não fornece qualquer observação de que a relação se verifique num programa particular de aquisições.
O ajustamento da base não reconstrói o futuro individual da empresa-alvo sem a operação. Prevê uma parcela da base usando o desvio definido pelo autor, centros fixos e uma inclinação estimada, com limitação dos valores aos limites declarados. Um programa real precisaria de estabelecer como esse desvio é medido e como a informação disponível antes da aprovação prevê os resultados posteriores. Uma poupança histórica já aprovada no plano autónomo e uma previsão de regressão manteriam papéis probatórios diferentes. O registo proposto mostraria cada uma separadamente. Combiná-las sem reconciliação poderia, por si, contar duas vezes um ajustamento da base ou ocultar a incerteza de uma previsão.
17 A seleção na carteira de oportunidades amplifica o erro de previsão no mecanismo definido pelo autor
A experiência da carteira de oportunidades modela um adquirente que escolhe entre oportunidades concorrentes pelo excedente estimado de sinergias. Smith e Winkler analisam como maximizar estimativas de valor ruidosas e condicionalmente não enviesadas pode produzir otimismo em média. [10] A experiência sorteia 40 operações por ciclo, escolhe as melhores 5 pelo excedente estimado em proporção do valor anunciado e regista o excedente estimado e verdadeiro das operações escolhidas ao longo de 400 ciclos. A Tabela 10 e a Figura 6 apresentam o resultado.
Aqui x é o excedente de sinergias de uma operação dividido pelo seu W original, o acento circunflexo designa a estimativa e mu é a média de calibração do excedente verdadeiro gerado. O fator rho usa a variância do excedente verdadeiro gerado e a variância do erro de estimação de 150 operações de calibração construídas. As inclinações estimadas usam um sorteio separado de 60 operações. Esses resultados gerados e os centros de base conhecidos são informação privilegiada da experiência. O fator estimado é 0.87. Este ajustamento linear empírico é uma heurística de calibração; não foram estabelecidos pressupostos gaussianos conjuntos de erro independente para o gerador não linear com valores limitados aos intervalos definidos.
O erro médio de previsão das operações selecionadas é 69.2% de W na seleção pelo valor anunciado, 3.4% na reconciliação condicionada pelo desvio e 0.0% após o seu ajustamento linear. O último valor apresentado é arredondado: a média conservada é 0.018 pontos percentuais, com erro-padrão Monte Carlo condicional de 0.134 pontos. A transformação afim positiva preserva a ordenação e mantém inalteradas as oportunidades selecionadas e o seu excedente verdadeiro gerado. O excedente verdadeiro selecionado é 17.9% na seleção pelo anunciado e 22.5% na regra condicionada pelo desvio. A incerteza dos 400 ciclos é condicionada à única amostra de calibração conservada.
| Seleção por | Excedente estimado das operações escolhidas | Excedente verdadeiro das operações escolhidas | Desilusão face à previsão | Operações escolhidas com excedente verdadeiro negativo |
|---|---|---|---|---|
| Valor anunciado | 87.1% | 17.9% | 69.2% | 3.8% |
| Reconciliação completa, base setorial | 24.9% | 21.6% | 3.3% | 0.7% |
| Reconciliação completa, base emparelhada | 25.9% | 22.5% | 3.4% | 0.2% |
| Reconciliação emparelhada, com contração da estimativa | 22.5% | 22.5% | 0.0% | 0.2% |
Carteira construída; médias de 400 ciclos de 40 candidatos, selecionando cinco pelo excedente estimado dividido por W. O excedente e o erro de previsão são percentagens do W original das operações selecionadas. Os sorteios de calibração de 150 e 60 casos são fixos nesta experiência. Não se apresenta qualquer resultado efetivo de aquisição.
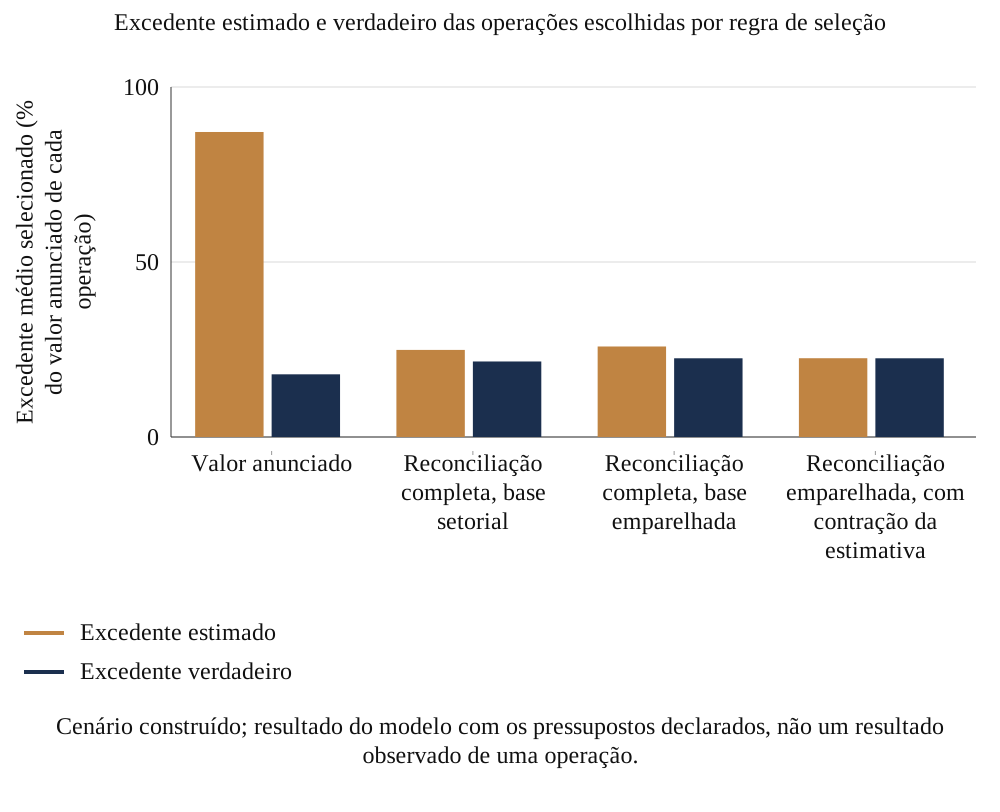
Análise MatchPoint da carteira construída. Resultado do modelo com os pressupostos declarados; não é um resultado observado.
A amostra de calibração e a regra de seleção exigem apresentação separada. Um ajustamento afim positivo pode alterar o nível de uma previsão mantendo a ordenação das oportunidades. Pode, por isso, reduzir a desilusão apresentada sem identificar um grupo diferente de operações. Uma revisão deve mostrar o conjunto escolhido, o seu excedente estimado, o seu excedente realizado ou gerado e a incerteza nos parâmetros de calibração. Arredondar um pequeno residual para zero também exige cuidado. A experiência apresenta comportamento numérico num mecanismo de calibração declarado; não estabelece ausência exata de enviesamento após seleção para previsões transacionais arbitrárias.
18 A calibração construída mostra a precisão do fator médio e os erros de decisão residuais
A experiência de calibração amostra n operações construídas independentes, calcula o respetivo rácio médio de valor retido e repete 1,500 vezes. A referência construída de 20,000 operações tem rácio médio de 30.3% e desvio-padrão por operação de 9.9%. Com dez operações de calibração, o intervalo central de 90 por cento tem 10.4 pontos percentuais de amplitude; com cinquenta, 4.6 pontos percentuais; e com 300, 1.8 pontos percentuais. Estas quantidades dizem respeito à precisão de um fator médio de retenção na distribuição definida pelo autor. A dedução correspondente é um menos esse fator de retenção.
O intervalo estreita-se com a amostra e o fator uniforme de retenção não se torna decisivo. Num sorteio fixo de teste de 2,000 operações construídas, a classificação incorreta máxima avaliada nos percentis 5, 50 e 95 do fator aprendido é 21.7% para amostras de calibração de 300 operações e 24.6% para amostras de dez. É um máximo entre três valores do fator testados, não um limite de pior caso. A variação dos rácios específicos das operações permanece depois de a média populacional ser estimada com precisão. A dimensão amostral remove, portanto, ruído na média e não pode fornecer a informação por operação que a reconciliação contém.
O modelo ilustra por que razão um fator médio de retenção deve ser acompanhado pelo seu intervalo amostral e pela composição da amostra de calibração. A precisão depende da heterogeneidade, dependência e qualidade de medição, além da dimensão amostral. Um registo pequeno de operações concluídas exige transparência sobre a incerteza; o valor relativo de um ajustamento uniforme e de uma reconciliação por rubrica deve ser avaliado em resultados relevantes.
| Operações de calibração construídas por réplica | Fator médio de valor retido | Percentil 5 | Percentil 95 | Amplitude do intervalo de 90% (pontos percentuais) | Classificação incorreta máxima nos quantis do fator5/50/95 |
|---|---|---|---|---|---|
| 10 | 30.4% | 25.3% | 35.7% | 10.4 | 24.6% |
| 20 | 30.3% | 26.9% | 33.8% | 6.9 | 22.9% |
| 50 | 30.3% | 28.1% | 32.6% | 4.6 | 22.0% |
| 100 | 30.3% | 28.7% | 31.9% | 3.2 | 21.9% |
| 300 | 30.3% | 29.4% | 31.3% | 1.8 | 21.7% |
Calibração construída; 1,500 repetições por dimensão amostral. Os limites são os percentis quinto e nonagésimo quinto. A amplitude é em pontos percentuais. A classificação incorreta é avaliada apenas em três quantis do fator numa população fixa de teste de 2,000 operações; o máximo apresentado não é um limite universal.
Precisão amostral e transportabilidade respondem a perguntas diferentes. Mais observações podem estreitar a dispersão de um fator de retenção aprendido numa população construída, enquanto uma alteração de setor, tipo de aquisição ou método de medição pode alterar a quantidade estimada. Uma classe de referência prospetiva deve indicar que casos concluídos se qualificam e por que razão os seus resultados são comparáveis. Deve conservar exclusões e medições falhadas juntamente com os casos incluídos. Os intervalos centrais desta experiência descrevem amostras repetidas no mecanismo definido pelo autor. Não fornecem um número mínimo universal de operações nem a certeza de que um histórico interno de aquisições representa a próxima operação.
19 No padrão de divulgação dependente do sucesso definido pelo autor, as concretizações divulgadas sobrestimam a subsistência
Um conjunto de dados reunido a partir de divulgações públicas de empresas depende dos resultados contidos nesses registos e dos registos disponíveis. Se a divulgação depender do sucesso, a média observada pode diferir da média de todas as operações; a direção exige um mecanismo declarado de divulgação. A experiência de seleção faz subir a probabilidade de divulgação com o rácio verdadeiro, através de uma ligação logística definida pelo autor, e compara os estimadores da parcela subsistente. A proporção de operações divulgadas é 34% e a Tabela 12 apresenta os estimadores.
Na equação 6, r é o rácio de valor retido, D indica divulgação e p-hat é uma probabilidade de divulgação estimada. O logit gerador tem ordenada na origem -2.85 e inclinação 7. Uma proxy ruidosa, igual ao rácio mais erro normal com desvio-padrão 0.08, está disponível para todo o universo construído de operações. A média de todas as operações é 30.3% e a média divulgada 34.4%, uma diferença de 4.1 pontos percentuais. A ponderação pela proxy dá 32.0% e remove 59% do enviesamento médio. A ponderação pela probabilidade verdadeira não truncada remove aproximadamente 100%, arredondados. Ambos os resultados ponderados são estimativas autonormalizadas.
O resultado de divulgação é condicional ao mecanismo dependente do sucesso definido pelo autor. As probabilidades estimadas pela proxy têm um mínimo de 0.05; a referência de informação perfeita usa probabilidades verdadeiras não truncadas. Uma proxy ruidosa pode deixar ausência residual de dados dependente do resultado, e o subconjunto observado, por si só, não estabelece o resultado relevante da população. O resultado de informação perfeita é também uma estimativa ponderada em amostra finita, com um pequeno enviesamento residual que arredonda para a percentagem de remoção apresentada. Um arquivo de aquisições exigiria o seu próprio universo, investigação dos registos em falta e análise de sensibilidade antes de poder avaliar estas correções.
| Estimador da parcela subsistente | Estimativa média | Erro face a todas as operações | Parcela do erro removida |
|---|---|---|---|
| Todas as operações observadas (objetivo) | 30.3% | 0.0 pontos | n.a. |
| Apenas operações divulgadas (ingénuo) | 34.4% | 4.1 pontos | 0% |
| Ponderado por uma proxy ruidosa da divulgação | 32.0% | 1.7 pontos | 59% |
| Ponderado pela probabilidade verdadeira de divulgação | 30.3% | 0.0 pontos | 100% |
Análise MatchPoint da população construída. Resultado do modelo com os pressupostos declarados; não é um resultado observado. Médias de 300 réplicas de 400 operações. A probabilidade de divulgação estimada pela proxy tem um mínimo de 0.05. A referência de informação perfeita usa a probabilidade verdadeira de divulgação não truncada. Ambas as estimativas são médias ponderadas autonormalizadas; a remoção de 100% do enviesamento apresentada é arredondada.
O mecanismo de divulgação deve integrar a auditoria de dados proposta. Um registo de participação pode distinguir um resultado não divulgado, um registo contabilístico indisponível, uma operação nunca concluída e um benefício ainda não medido. Esses estados devem manter códigos e motivos separados. Segundo a regra de divulgação dependente do sucesso da experiência, o subconjunto observado é favorável por construção. Uma correção estimada a partir de uma proxy ruidosa depende dessa proxy e do seu modelo de probabilidade. Não é possível certificar resultados não observados apenas com os registos selecionados. O relatório prático deve conservar uma sensibilidade aos registos em falta e divulgar os pressupostos que determinam a sua direção.
20 Um estudo proposto combina registos datados de operações e evidência por rubrica com uma componente de revisão aleatorizada concebida separadamente
Um estudo real tomaria a operação como unidade e a rubrica de sinergia reivindicada como subunidade. Para cada operação, o registo guardaria os montantes anunciados com a sua data, o valor de base e a declaração de independência utilizados, a estimativa de custos não recorrentes e todas as revisões posteriores. Para cada rubrica guardaria a conta contabilística, o responsável e a poupança medida por trimestre. A Tabela 13 enumera os elementos. Pontos de controlo na conclusão mais doze, vinte e quatro e trinta e seis meses distinguiriam o montante anual medido e a caixa realizada até à data da caixa remanescente prevista e do valor a dez anos. Ficariam registados a data de corte dos dados, o horizonte, os denominadores fixados e o acompanhamento incompleto; uma revisão de três anos ainda não pode observar o valor integral a dez anos.
A participação exigiria autorização escrita da organização, termos de confidencialidade e divulgação agregada controlada. Os registos ao nível do trabalhador exigem uma avaliação separada de dados pessoais. O Decreto-Lei Federal dos EAU n.º 45 de 2021 trata do processamento lícito, finalidade, dados necessários, segurança e conservação; o Artigo 2 contém exclusões jurisdicionais e setoriais, incluindo regimes específicos de dados de saúde, bancários e de zonas francas. O protocolo deve estabelecer o regime aplicável e a base de tratamento e favorecer dados genuinamente anonimizados. Retirar apenas os nomes pode deixar registos identificáveis. A compilação árabe citada reproduz estas disposições; os consultores jurídicos devem verificar medidas de execução e requisitos transitórios atuais antes da recolha. [16] Operações abandonadas, não acompanhadas e não divulgadas devem ser registadas quando o desenho acordado do estudo o permitir.
Um estudo aleatorizado poderia ser organizado entre adquirentes recorrentes, atribuindo casos elegíveis a uma revisão independente da base e dos custos antes da decisão de aprovação relevante ou ao processo habitual. A atribuição sustentaria uma comparação por intenção de tratar se fossem satisfeitos os pressupostos de alocação, acompanhamento e interferência. Os denominadores anunciados originais e as definições dos resultados devem ser fixados antes da atribuição, e os casos rejeitados ou abandonados devem permanecer no registo. A dimensão amostral deve ser planeada para um efeito pré-especificado, variância do resultado, unidade de alocação, agrupamento por adquirente, perdas de acompanhamento e seguimento. O exercício de calibração de cinquenta operações estima a precisão de um fator médio de retenção e não estabelece o número necessário por braço do ensaio.
| Elemento | Requisito | Motivo |
|---|---|---|
| Unidade e subunidade | Operação; rubrica de sinergia reivindicada por conta contabilística | Permite localizar as duplas contagens |
| Datas de referência | Anúncio, conclusão, cada revisão, medição trimestral | Separa o cenário à data de aprovação dos resultados posteriores |
| Base de comparação | Valor de base, declaração de independência e plano autónomo conservado na assinatura | Fornece o contrafactual face ao qual se medem as poupanças |
| Resultados | Montante anual medido e caixa até à data; caixa remanescente prevista e valor a dez anos apresentados separadamente | Manter o acompanhamento observado distinto do valor projetado para a vida total |
| Operações em falta | Operações abandonadas, não acompanhadas e não divulgadas registadas | Limita a seleção mostrada na experiência de divulgação |
| Consentimento e privacidade | Acordo escrito; relato agregado; dados pessoais removidos | Confidencialidade comercial e proteção de dados |
| Componente aleatorizada | Casos elegíveis atribuídos antes da aprovação final; alocação e análise pré-especificadas | Sustenta avaliação baseada na atribuição segundo os pressupostos especificados de desenho e acompanhamento |
| Dimensão amostral | Planear com base no efeito pretendido, variância, unidade de aleatorização, agrupamento, perdas e acompanhamento | A precisão do fator médio não estabelece a potência do efeito do tratamento |
| Plano de análise | Rácios, intervalos e comparação não ajustada pré-registados | Define as medidas antes de examinar os resultados |
Proposta MatchPoint. A tabela especifica o que um estudo recolheria; não apresenta dados.
O momento da atribuição importa se a revisão puder alterar quais as aquisições que avançam. Um estudo prospetivo definiria oportunidades elegíveis antes da decisão final de investimento e conservaria todas as oportunidades atribuídas na análise decisória, incluindo casos rejeitados e abandonados. Uma análise separada das operações concluídas mediria resultados de integração na sua população mais restrita e declararia a limitação de seleção resultante. Também se devem registar esforço de revisão, despesa de implementação e data em que um resultado se torna observável. A unidade adequada de aleatorização dependeria de as mesmas pessoas ou informações poderem afetar vários casos. Um plano de análise específico do estudo trataria essa dependência antes de alegar um efeito da revisão.
Num projeto-piloto proposto com várias empresas, o dicionário de dados separaria montantes financeiros, datas de eventos, referências documentais e quaisquer identificadores pessoais. Uma chave de ligação controlada poderia ligar registos aprovados sem colocar nomes de trabalhadores na tabela analítica. Esta é uma salvaguarda proposta e não estabeleceria, por si só, anonimato. O protocolo identificaria quem pode aceder à evidência original, como se registam correções, quando se removem registos e que resultados agregados podem ser divulgados. As empresas também acordariam como tratar medições de resultados contestadas antes de examinar resultados comparativos. Estes acordos são necessários antes do recrutamento e da recolha.
21 Apresentar em conjunto a reconciliação, o intervalo decisório e o estado da evidência
O documento para o comité deve apresentar lado a lado o cenário anunciado e a reconciliação. Para cada um dos sete ajustamentos deve mostrar o valor do ajustamento, a evidência por trás do parâmetro, o responsável por essa evidência e a atribuição média entre ordens. O destaque deve ser a subsistência do valor e a cobertura do preço, com a subsistência do montante anual ao lado para que o comité veja se o problema é a base ou o calendário.
Um intervalo deve acompanhar o cenário central. A tabela de fatores adversos mostra a forma: cenário de base, cada fator isolado e cenário combinado. O estudo recomenda apresentar o cenário combinado como cenário negativo e declarar a parcela do valor anunciado transferida pelo preço, para que o leitor veja onde o preço se situa no intervalo. O resultado do modelo é um caso construído com subsistência do valor de 29.8% na base e de 2.4% quando os fatores se combinam, sem previsão para qualquer operação.
O relatório deve também indicar o que não foi verificado. Cada parâmetro deve ser marcado como verificado num registo contabilístico ou contrato, estimado a partir de um comparável ou pressuposto. Isto segue a disciplina da Regra 28.6 sobre fundamentos da convicção e principais pressupostos. [1] Uma tabela que misture os três estados sem o declarar apresenta um pressuposto como conclusão, o erro de que trata o estudo.
O histórico de versões deve preservar o cenário original de aprovação do investimento. A gestão pode acrescentar uma previsão operacional revista sem substituir a base de aprovação do preço usada para avaliar a concretização. Um registo de alterações proposto identificaria um facto novo, um pressuposto alterado, a sua consequência financeira e quem aprova o seu tratamento. Distinguiria também uma correção de erro de uma alteração deliberada de estratégia. Isto permite ao conselho ver se uma previsão atualizada favorável reflete novo valor, uma base inicial inferior ou despesa adicional. O estudo recomenda conservar tanto a comparação original como a visão decisória atual.
O estado da evidência deve continuar associado a cada pressuposto de caixa quando o comité compara cenários. Um montante contratual pode ter uma data de pagamento incerta, e um marco operacional confirmado pode deixar por resolver o seu efeito financeiro incremental. O relatório proposto separaria, portanto, questões de montante, calendário, atribuição e financiamento. Identificaria que pressuposto faz a decisão atravessar o limiar de cobertura do preço e que evidência adicional poderia resolver essa questão. Uma pontuação média arbitrária de confiança perderia essas relações. A experiência não atribui pontuações de evidência nem estima probabilidades para os seus fatores adversos determinísticos; esses juízos ficam fora dos cálculos apresentados.
22 Numa operação real, obter primeiro o valor de base e os custos, definir o preço face ao cenário combinado e rever em datas fixas
A regra decisória tem quatro passos. Primeiro, obter o cenário de sinergias do vendedor por rubrica, com um valor de base e uma declaração de independência para cada rubrica, e os custos e efeitos desfavoráveis. Se o vendedor não os fornecer, tratar o cenário como não verificado e atribuir-lhe o peso correspondente no preço. Segundo, reconstruir a reconciliação com parâmetros marcados pelo estado da evidência. Terceiro, calcular a parcela do valor anunciado que subsiste nos cenários de base e combinado. Quarto, fixar a parcela máxima do valor anunciado a pagar ao vendedor num nível não superior à subsistência do cenário combinado, salvo se o comité declarar uma razão para aceitar mais.
O terceiro passo usa a tabela de fatores adversos: na operação construída, a subsistência de base é 29.8% e a combinada 2.4%, pelo que a regra limitaria a parcela transferida a 2.4% do valor anunciado, abaixo de todo o intervalo de 10 a 50 por cento definido pelo autor para a população. O resultado é condicional aos pressupostos definidos pelo autor e seria diferente numa operação real. A estrutura do teste é generalizável: compara-se o preço com o cenário negativo e não com o anunciado.
Após a assinatura, pontos de controlo propostos aos doze, vinte e quatro e trinta e seis meses comparam o montante anual medido e a caixa realizada até à data com a previsão original correspondente. A caixa remanescente e o valor a dez anos continuam a ser previsões até serem observados. Devem declarar-se a data de corte e o acompanhamento incompleto. Mantendo os outros pressupostos fixos, os fatores isolados do modelo indicam onde um revisor pode investigar. Alterações simultâneas ou compensatórias, impostos, atualização e escolhas de horizonte podem produzir estatísticas semelhantes. Estes sinais organizam uma revisão e não identificam uma causa numa operação efetiva.
Os quadros operacionais abaixo traduzem o registo proposto numa sequência, atribuição de papéis e estrutura contabilística. Descrevem informação a obter e decisões a documentar. Não contêm um calendário efetivo de operação, pessoa designada ou poupança validada. Os papéis devem ser adaptados à governação da aquisição e às responsabilidades jurídicas antes da utilização. O objetivo é tornar visível, no momento de uma decisão, a responsabilidade pela base, pelo financiamento da implementação e pela evidência de benefícios. A conclusão de uma frente de trabalho pode então ser registada separadamente da avaliação da equipa financeira sobre um benefício incremental de caixa.
| Momento de decisão | Evidência a conservar | Decisão registada |
|---|---|---|
| Antes da aprovação final do preço | Planos autónomos originais, alegações por rubrica, orçamento de implementação e reconciliação do cenário negativo | Montante do preço sustentado pelo cenário de sinergias definido |
| Da assinatura à conclusão | Acesso permitido à informação, dependências contratuais e compromissos de implementação financiados | Condições por resolver e responsáveis pela decisão |
| Primeiro dia | Base inicial, registo contabilístico autorizado, responsabilidades das frentes de trabalho e regras de medição | Registo inicial aprovado e exceções que exigem escalamento |
| Primeiros cem dias | Evidência datada de conclusão, despesa, efeitos nos clientes e revisões de previsões | Alterações que exigem decisão sobre reconciliação de caixa ou financiamento |
| Doze, vinte e quatro e trinta e seis meses após a conclusão | Resultados medidos e cenário original de aprovação do investimento preservado | Execução face ao cenário original, perspetiva atual e atribuição por resolver |
Sequência operacional proposta, a adaptar à operação. As datas são convenções de revisão, não evidência observada de execução nem prazos jurídicos obrigatórios.
| Atividade | Patrocinador da operação | Finanças | Responsável pela integração | Responsável pela frente de trabalho | Especialista jurídico ou fiscal |
|---|---|---|---|---|---|
| Aprovar a contribuição para o preço | A | R | C | C | C |
| Fixar a base económica | I | A | C | R | C |
| Dotar de recursos e executar a frente de trabalho | I | C | A | R | C |
| Conciliar caixa realizada e alegações | I | A | C | R | C |
| Aprovar uma alteração material do plano | A | R | R | C | C |
Apenas papéis propostos. A significa responsável final, R responsável pela execução, C consultado e I informado. Cada linha tem um papel responsável final. A aprovação especializada e as responsabilidades legais devem ser determinadas separadamente para a operação efetiva.
| Campo | Registo necessário | Pergunta de revisão |
|---|---|---|
| Evento económico e responsável | Contrato ou conta, frente de trabalho e papel responsável final | Outra alegação refere-se ao mesmo evento? |
| Base autónoma original | Plano aprovado datado e variação alcançável independentemente | Que benefício já estava incluído? |
| Efeito operacional incremental | Volume, preço, custo marginal e deslocamento | Que caixa incremental é sustentada pela combinação? |
| Implementação e impostos | Despesa datada, recorrência, dedutibilidade e avaliação do imposto em caixa | O que tem de ser pago e quando pode ser usado um eventual efeito fiscal? |
| Medição e revisão | Data da evidência, previsão original, previsão atual e motivo aprovado | Está a apresentar-se um pressuposto alterado como concretização? |
| Ligação entre preço e resultado | Entrada relevante na reconciliação, incerteza e medição posterior | Que conclusão de aprovação muda? |
Esquema de informação proposto. Não se apresentam dados efetivos de clientes, montantes validados ou resultados medidos. O registo distingue a conclusão de uma atividade de um benefício incremental de caixa sustentado por evidência.
A matriz de papéis separa a responsabilidade por executar uma atividade da responsabilidade por aceitar a alegação financeira. Um responsável de frente de trabalho poderia documentar uma migração de sistema concluída enquanto a função financeira ainda precisasse de estabelecer o pagamento contratual evitado e a ausência de compensação noutro ponto. O responsável pela integração conservaria as dependências de execução e o patrocinador receberia a exceção resultante de preço ou financiamento. São fluxos de informação propostos, sujeitos aos mecanismos efetivos de governação. A matriz não confere autoridade a um trabalhador, não substitui aprovação especializada nem estabelece que ocorreu um benefício. O seu uso seria avaliado através da qualidade dos registos resultantes.
23 As verificações assistidas por máquinas precisam de registos ligados às fontes e avaliação de resultados
O estudo propõe testar assistência automatizada na extração das rubricas reivindicadas pelo vendedor, mapeamento de contas, sinalização de possíveis sobreposições, comparação de pressupostos de margem com contratos e pesquisa de planos autónomos. Os resultados conservariam localizações nas fontes, sinalizações de confiança e uma decisão humana para cada correspondência. A precisão da extração, sobreposições não detetadas, falsas sinalizações e tempo de revisão seriam medidos antes de reivindicar uma melhoria. Este estudo não apresenta desempenho observado de ferramentas.
Uma ferramenta poderia auxiliar a construção e avaliação de uma base sem operação. A sua credibilidade contrafactual dependeria dos pressupostos de identificação, dados e desenho de validação. O treino em resultados divulgados seletivamente poderia incorporar enviesamento de seleção na divulgação quando o padrão relevante se verificasse. Qualquer melhoria alegada deve ser avaliada em casos elegíveis reservados para validação face a um comparador definido, apresentando perdas de valor, erros decisórios e incerteza. Não se apresenta aqui uma ferramenta treinada ou precisão observada.
A avaliação proposta ligaria a qualidade da extração às consequências decisórias e ao custo operacional. Acompanharia alterações de aprovação, preço, incerteza, tempo de revisão e deteção de erros, seguidas por resultados quando observáveis. Sinalizações adicionais podem ser úteis mesmo quando a decisão registada não muda, pelo que se devem avaliar o seu benefício e o encargo de revisão. O modelo construído fornece medidas propostas de avaliação; uma avaliação real exige resultados e comparadores defensáveis.
Um projeto-piloto controlado com assistência automatizada poderia começar pela extração documental e triagem de alegações duplicadas. Cada correspondência proposta deve conservar a passagem exata da fonte, a versão do documento, o identificador da conta ou contrato e o resultado da revisão humana. Uma avaliação reservada contaria falsas sinalizações de duplicação, sobreposições não detetadas, tempo de revisão e alterações na reconciliação de caixa aceite. As permissões de acesso, conservação e tratamento permitido devem ser revistas antes de entrarem registos confidenciais no processo. Estes são testes propostos. Não foram medidos neste estudo um sistema treinado, redução de custos operacionais, precisão de previsão ou benefício financeiro. A evidência de um resultado plausível, por si só, seria insuficiente para sustentar essas alegações.
24 Controlos de reprodutibilidade e limites explícitos regem o uso do modelo
O modelo executa 45 asserções, agrupadas na Tabela 17. Incluem reconciliações algébricas, pontos extremos avaliados pela mesma função de avaliação, verificações de cenários, comparações de resultados condicionais ao gerador e controlo de registos. O controlo de repetibilidade com semente fixa compara os vetores de aceitações incorretas da base setorial em duas execuções de cinco réplicas. Uma revisão independente separada reproduziu os 103 valores escalares anteriores e dez tabelas dinâmicas e verificou a reconciliação escalar, a atribuição de todas as permutações e os cenários adversos. As asserções e essa reprodução não estabelecem calibração empírica, cobertura abrangente do software ou desempenho de um processo real de aquisição.
Todos os parâmetros e distribuições são definidos pelo autor. O gerador incorpora as relações examinadas pela experiência, pelo que os resultados são comparações condicionais de métodos. Não estimam perdas em operações reais nem estabelecem o desempenho prático do enquadramento proposto. O modelo omite valor terminal, usa uma única taxa de atualização, exclui interações com a atividade autónoma e aplica fiscalidade uniforme. As sinergias de receitas usam um único fator de concretização. As conclusões regulamentares limitam-se às disposições e versões examinadas; continua a ser necessária análise jurídica e fiscal específica da operação.
A próxima decisão de investigação é se se deve reunir um conjunto autorizado e suficientemente informativo de registos datados de operações e rubricas. Poderia estimar parâmetros e examinar a relação proposta entre desempenho anterior à operação e base sem operação. Os requisitos amostrais dependem da pergunta e do desenho. Até essa validação, o estudo oferece um procedimento proposto e resultados condicionais de modelo, sem uma taxa calibrada de subsistência para o GCC.
| Controlo | Resultado |
|---|---|
| As atribuições médias entre ordens somam a variação total | Aprovado, operação de base e população |
| As reconciliações sequenciais em ambas as ordens somam a variação total | Aprovado |
| Sem ajustamentos obtém-se o valor anunciado; com todos obtém-se o valor subsistente | Aprovado |
| O imposto escala o valor por um menos a taxa; taxa de atualização zero equivale à soma não atualizada | Aprovado |
| Maior atraso reduz o valor; a grelha é monótona na parcela da base e nos custos de concretização | Aprovado |
| Atrasos e derrapagens de custos mantêm inalterada a subsistência do montante anual | Aprovado |
| A regra oráculo tem erro zero e zero aceitações incorretas | Aprovado |
| Identidades de informação perfeita e comparações das regras avaliadas no gerador declarado | Aprovado |
| A seleção aumenta a parcela divulgada; a ponderação corrige parte do erro | Aprovado |
| A semente fixa reproduz os vetores setoriais de aceitações incorretas em duas execuções de cinco réplicas | Aprovado |
| Número de controlos verificados por asserção | 45 |
Controlos do modelo MatchPoint. Sementes fixas; cada número do estudo é produzido pelo ficheiro de modelo na pasta do estudo ou retirado de uma fonte citada.
Uma reprodução computacional bem-sucedida estabelece que as instruções registadas produzem os resultados registados. A validade económica exige evidência adicional sobre pressupostos, contrafactual e processo de medição. O modelo atual também omite capacidade fiscal específica da entidade, restrições de financiamento, alterações no investimento autónomo e benefícios além do horizonte fixo. Estes limites devem acompanhar qualquer fator de retenção ou erro decisório citado. O passo seguinte proposto é um estudo de viabilidade governado que estabeleça acesso aos dados e definições de resultados e depois determine se é viável um desenho empírico prospetivo. Os resultados construídos devem permanecer identificáveis ao longo desse trabalho.
Os registos seguintes declaram a população construída, os seus erros de observação e as configurações separadas das experiências. A Tabela 21 apresenta a precisão Monte Carlo a partir dos vetores de réplicas conservados. Essa precisão é condicional ao gerador definido pelo autor e a quaisquer sorteios fixos de calibração; não quantifica incerteza sobre populações reais de aquisições.
| Pressuposto ou dependência | Regra geradora definida pelo autor |
|---|---|
| independence | Todos os sorteios primitivos são independentes exceto os fatores comuns s e g reutilizados como indicado |
| s | Lognormal(log-location 0, log-sd 0.4) |
| u_v | Independente lognormal(log-location 0, log-sd 0.25) |
| C | 100*s*u |
| R | 200*s*v |
| g | Normal(0,1), observado sem erro de medição |
| o | Beta(2,14) |
| bC | clip(0.15 + 0.07*g + Normal(0,0.04),0,0.7) |
| bR | clip(0.20 + 0.05*g + Normal(0,0.05),0,0.7) |
| m | clip(Normal(0.18,0.03),0.05,0.30) |
| q | Beta(6,4) |
| dd | Gamma(shape6.25,scale0.012) |
| kappa | Lognormal(mean0.75,log-sd0.3), log-location=log(0.75)-0.3^2/2 |
| delay_years | [0, 1, 2] |
| delay_probabilities | [0.3, 0.5, 0.2] |
| seller_payment_share | Uniform(0.10,0.50), independente; payment=share*valor anunciado antes de impostos |
Pressupostos geradores definidos pelo autor; não são estimativas de mercado. Os parâmetros lognormais indicam localização e desvio-padrão logarítmicos, salvo indicação em contrário. clip significa os limites inferior e superior declarados. Normal(a, b) designa uma distribuição normal com média a e desvio-padrão b.
| Medição | Regra de observação ou previsão definida pelo autor |
|---|---|
| o | clip(o + Normal(0,0.04),0,0.6) |
| m | clip(m + Normal(0,0.03),0.03,0.4) |
| q | clip(q + Normal(0,0.12),0.05,1) |
| dd | dd*Lognormal(log-location -0.045, log-sd0.3) |
| kappa | kappa*Lognormal(log-location -0.03, log-sd0.25) |
| delay | Com probabilidade0.3, acrescentar independentemente -1/+1 equiprováveis, depois aplicar clip0..3; caso contrário inalterado |
| slope_calibration | 60 operações independentes; cada parcela da base observada com erro independente Normal(0,0.03); usar apenas a inclinação np.polyfit e os centros fixos definidos pelo autor0.15/0.20 |
| predictor | clip(authored centre+fitted slope*g,0,0.7); sem ordenada estimada na origem nem emparelhamento de empresas individuais |
Erros de medição e regras de previsão definidos pelo autor. O desvio anterior à operação e os centros fixos são informação privilegiada da experiência, não pressupostos verificados disponíveis a todas as equipas de operações. Normal(a, b) designa uma distribuição normal com média a e desvio-padrão b.
| Experiência | Números, semente e condicionamento |
|---|---|
| rule_comparison | seed=2026; replications=200; deals_per_replication=300; independent_flat_factor_calibration_per_replication=100; independent_slope_calibration_per_replication=60 |
| gap_quintiles | seed=7; replications=100; deals_per_replication=500; independent_slope_calibration_per_replication=60 |
| pipeline | seed=11; cycles=400; candidates_per_cycle=40; selected=5; shrinkage_calibration_once=150; slope_calibration_once=60; normalised_score="V_est/W - seller_share"; posterior_assumptions_not_established=true |
| calibration | seed=21; replications_per_n=1500; n=[10,20,50,100,300]; reference_deals=20000; reference_seed=5; fixed_test_deals=2000; test_seed=6; test_payment_seed=8; misclassification_tested_factor_percentiles=[5,50,95] |
| disclosure | seed=33; replications=300; deals_per_replication=400; report_probability="logit^-1(-0.4+7*(true_ratio-0.35)) = logit^-1(-2.85+7*true_ratio)"; proxy="true_ratio+Normal(0,0.08), disponível para todas as operações"; fitted_propensity="Ordenada e inclinação logísticas estimadas para o indicador de divulgação no universo completo de operações e na proxy ruidosa;25 passos de Newton; regularização ridge da matriz hessiana de 1e-9"; fitted_probability_floor=0.05; true_probability_oracle_floor=null; estimator="Média ponderada pelo inverso da probabilidade e autonormalizada (Hajek)" |
| repeatability_control | seed=99; replications=5; deals_per_replication=300; repeated_calls=2; asserted_result="Comparados apenas os vetores de aceitações incorretas da base setorial" |
Configurações exatas das experiências numéricas conservadas. Estes números definem cálculos e não estabelecem suficiência empírica da dimensão amostral.
| Quantidade condicional | Média | Erro-padrão Monte Carlo | Unidade e condicionamento |
|---|---|---|---|
| Proporção de aceitações incorretas emparelhada | 11.068 | 0.177 | Percentagem dos casos aceites; 200 réplicas |
| Proporção de aceitações incorretas emparelhada menos setorial | -2.232 | 0.132 | Pontos percentuais; réplicas emparelhadas |
| Proporção de aceitações incorretas emparelhada menos fator uniforme | -7.895 | 0.245 | Pontos percentuais; réplicas emparelhadas |
| Correlação de postos emparelhada menos setorial | 0.033790 | 0.000730 | Unidades de correlação; réplicas emparelhadas |
| Erro de previsão selecionado emparelhado | 3.371 | 0.139 | Pontos percentuais; 400 ciclos, calibração fixa |
| Erro de previsão selecionado com contração | 0.018 | 0.134 | Pontos percentuais; 400 ciclos, calibração fixa |
Calculada a partir dos vetores conservados de réplicas. Os contrastes emparelhados usam réplicas comuns. Os resultados da carteira de oportunidades são condicionais a amostras fixas de calibração; a precisão da simulação exclui incerteza de campo, parâmetros e validade externa.
Referências
- The Takeover Panel. The Takeover Code, Rules 28, 28.1 and 28.6 and definition of quantified financial benefits statement, fourteenth edition; online provision versions dated 11 December 2023. https://code.thetakeoverpanel.org.uk/tp/rules/rule-28/rule-28-6.html
- Capital Market Authority, Saudi Arabia. Merger and Acquisitions Regulations, amended by Resolution 8-5-2023, 18 January 2023, Articles 2 and 41. Arabic is official; English translation. https://cma.gov.sa/en/RulesRegulations/Regulations/Documents/Merger%20and%20Acquisition%20Regulations.pdf Arabic: https://cma.gov.sa/RulesRegulations/Regulations/Documents/MERGER.pdf
- IFRS Foundation. IFRS 3 Business Combinations, paragraphs 32, 53 and B64(e), 2026 issued text. https://www.ifrs.org/content/dam/ifrs/publications/html-standards/english/2026/issued/ifrs3.html Australian corresponding text: AASB 3, compilation 6, prepared 1 October 2026, applicable to annual periods beginning 1 July 2026 to before 1 January 2027. https://standards.aasb.gov.au/aasb-3-dec-2022-0
- IFRS Foundation. IAS 36 Impairment of Assets, paragraphs 18, 43 to 47 and 80, 2026 issued text. https://www.ifrs.org/content/dam/ifrs/publications/html-standards/english/2026/issued/ias36.html Australian corresponding text: AASB 136, compilation 5, prepared 13 October 2026, applicable to annual periods beginning 1 July 2026 to before 1 January 2029. https://standards.aasb.gov.au/aasb-136-jan-2026-0
- IASB staff. Business Combinations: Disclosures, Goodwill and Impairment, Agenda Paper 18, Cover Paper, July 2026, paragraphs 1 to 6 and Appendix A. Staff analysis and tentative work. https://www.ifrs.org/content/dam/ifrs/meetings/2026/july/iasb/ap18-cover-paper.pdf
- United Arab Emirates. Federal Decree-Law No. 47 of 2022, as amended through No. 28 of 2025, Article 3; Ministry of Finance consolidated unofficial English translation, January 2026. https://mof.gov.ae/wp-content/uploads/2026/01/Federal-Decree-Law-No.-47-of-2022-and-its-amendments-en-v13.1.26.pdf Cabinet Decision No. 116 of 2022, Articles 2 to 3: https://tax.gov.ae/Datafolder/Files/Legislation/Corporate%20Tax/Cabinet%20Decision%20No.%20116%20of%202022%20-%20for%20publishing.pdf Cabinet Decision No. 142 of 2024, Article Two and annex Article 1.1: https://mof.gov.ae/wp-content/uploads/2025/02/English-Cabinet-Decision-142-of-2024-on-Top-up-Tax-on-MNEs-1.pdf FTA, Top-up Tax Scope and Registration announcement, 7 October 2026: https://tax.gov.ae/en/media.centre/News/federal.tax.authority.issues.new.guide.on.scope.and.registration.for.topup.tax.on.multinational.enterprises.aspx
- First Abu Dhabi Bank. Annual Review 2017, pages 13 and 18 to 19, and pro forma condensed consolidated financial-statements introduction. Bank publication, copy hosted by BankTrack. https://www.banktrack.org/download/annual_report_2017_87/181029_fab_full_annual_report_2017.pdf Corroborating bank-hosted February 2018 investor presentation, page 17: https://www.bankfab.com/-/media/fab-uds/about-fab/investor-relations/reports-and-presentations/presentations/pdfs/2018/fab-investor-presentation-feb2018.pdf?view=1
- First Abu Dhabi Bank. FGB-NBAD Merger Update, April 2017, printed pages 14 to 15, cost synergies and one-time integration costs. https://www.bankfab.com/-/media/fab-uds/about-fab/investor-relations/reports-and-presentations/presentations/pdfs/2017/merger-update-apr3.pdf?view=1
- Barber, B. M. and Lyon, J. D. (1996). Detecting abnormal operating performance: The empirical power and specification of test statistics. Journal of Financial Economics 41(3), 359 to 399. https://leeds-faculty.colorado.edu/bhagat/BarberLyon1996.pdf
- Smith, J. E. and Winkler, R. L. (2006). The optimizer's curse: Skepticism and postdecision surprise in decision analysis. Management Science 52(3), 311 to 322. DOI: 10.1287/mnsc.1050.0451. https://gwern.net/doc/statistics/decision/2006-smith.pdf
- Feldman, E. R. and Hernandez, E. (2022). Synergy in mergers and acquisitions: Typology, life cycles, and value. Academy of Management Review 47(4), 549 to 578. Author manuscript dated 25 January 2021. https://faculty.wharton.upenn.edu/wp-content/uploads/2016/11/Synergy-in-Mergers_FeldmanHernandez.pdf
- Devos, E., Kadapakkam, P.-R. and Krishnamurthy, S. (2009). How do mergers create value? A comparison of taxes, market power, and efficiency improvements as explanations for synergies. Review of Financial Studies 22(3), 1179 to 1211. DOI: 10.1093/rfs/hhn019. Abstract: https://ideas.repec.org/a/oup/rfinst/v22y2009i3p1179-1211.html
- Flyvbjerg, B. (2006). From Nobel Prize to project management: Getting risks right. Project Management Journal 37(3), 5 to 15. Author manuscript: https://arxiv.org/pdf/1302.3642
- IFRS Foundation. IASB Update, September 2026, Business Combinations: Disclosures, Goodwill and Impairment (Agenda Paper 18), meeting of 23 September 2026. https://www.ifrs.org/news-and-events/updates/iasb/2026/iasb-update-september-2026/ Project status: https://www.ifrs.org/projects/work-plan/goodwill-and-impairment/
- Bauer, F. and Friesl, M. (2024; first online 21 February 2022). Synergy evaluation in mergers and acquisitions: An attention-based view. Journal of Management Studies 61(1), 37 to 68. DOI: 10.1111/joms.12804. https://onlinelibrary.wiley.com/doi/full/10.1111/joms.12804
- United Arab Emirates. Federal Decree-Law No. 45 of 2021 concerning the protection of personal data, Articles 1 to 2, 4 to 6 and 28 to 31. Dubai Judicial Institute, Arabic compilation, first edition, 2023; government-hosted copy. https://assets.u.ae/api/public/content/954629a06cc64fd887771ce3273d6154?v=21d88839
- Shapley, L. S. (1952). A Value for N-Person Games. RAND. DOI: 10.7249/P0295. https://www.rand.org/pubs/papers/P295.html
Sobre o autor
Chennakeshav (CK) é um executivo de finanças empresariais e banca de investimento com mais de 25 anos de experiência global na originação, estruturação e execução de operações de M&A, capital de crescimento e estratégia empresarial. Liderou mandatos de criação de valor para fundadores, empresas e fundos; liga a perspetiva do conselho de administração à execução prática e ao fecho.
A sua carreira inclui Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, empresas participadas pela ADQ e Emirates Growth Fund, em TMT, imobiliário, fintech, deeptech, cleantech, infraestruturas e energia. Trabalhou com dirigentes empresariais, fundos de private equity e capital de risco, fundos soberanos e family offices para financiar captações complexas de capital e empresas em expansão, e liderou diligência de M&A, integração pós-fusão e transformação empresarial para criar valor.
Na Matchpoint Partners é Managing Partner, liderando a prática de finanças empresariais, M&A e captação de capital. Tem um MBA da London Business School, um grau em engenharia pela VTU e frequenta um Master of Laws (LLM) na UCL London.
CK participa ativamente como mentor de start-ups na Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, exerce como Entrepreneur Mentor in Residence (EMiR) na London Business School e é jurado do Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Aviso legal
Este artigo integra uma série contínua sobre a estrutura dos mercados privados e alternativos. As opiniões expressas são as do autor. O artigo tem finalidade exclusivamente informativa, descreve a estrutura do mercado em termos gerais e não constitui aconselhamento de investimento, jurídico, fiscal ou regulatório, nem recomendação relativa a um valor mobiliário, veículo ou contraparte.
