
1 Zu entscheiden ist, wie viel für die angekündigten Synergien bezahlt werden soll
Eine Synergieangabe ist eine Aussage über künftige Zahlungsströme. Verwendet ein Ausschuss diese Aussage zur Rechtfertigung eines Kaufpreises, muss er fragen, was nach Berücksichtigung einer vergleichbaren Ausgangsbasis, der Umsetzungskosten, des zeitlichen Verlaufs und der Steuern verbleibt. Diese Arbeit schlägt ein Verfahren vor und untersucht sein Verhalten in einem konstruierten Umfeld. Sie berichtet keine beobachtete Kohorte von Akquisitionsergebnissen.
Der Titel bezieht sich auf mehrere mögliche rechnerische Überschneidungen. Eine Einsparung kann in zwei Arbeitssträngen erscheinen oder bereits im eigenständigen Plan des Zielunternehmens enthalten sein. Umsatz kann als Gewinn behandelt werden, während Umsetzungskosten fehlen oder uneinheitlich erfasst werden. Ihre gemeinsame Wirkung hängt vom jeweiligen Fall ab. Die Arbeit trennt diese Anpassungen, damit ihre Definitionen und Wechselwirkungen untersucht werden können.
Der vorgesehene Anwendungsbereich ist M&A im GCC. Der Rechtsvergleich beschränkt sich auf die geprüften britischen und saudischen Bestimmungen, der steuerliche Kontext auf die angegebenen Vorschriften der VAE. [1, 2, 6] Das begrenzte öffentliche Beispiel ist die Fusion FGB-NBAD. Eine vollständige GCC-weite Recherche oder eine Wertverlustquote wird nicht beansprucht. Die Arbeit schlägt Unterlagen für die Transaktionsanalyse vor und vergleicht sechs Schätzregeln in einem vom Autor gestalteten Experiment.
Die vorgeschlagene Entscheidungsdokumentation beginnt mit dem Teil des Kaufpreises, den das Management den Vorteilen des Zusammenschlusses zuordnet. Dieser Betrag sollte getrennt vom eigenständigen Unternehmenswert, von Finanzierungseffekten und von jeder strategischen Option ausgewiesen werden, die der Ausschuss auf anderer Grundlage unterstützen möchte. Andernfalls kann eine scheinbar günstige Synergierechnung eine andere Frage beantworten als diejenige, auf deren Grundlage die Transaktion genehmigt wurde. Die Arbeit verfolgt deshalb den behaupteten Vorteil über seine Ausgangsbasis, seine Zahlungswirkungen und seinen Kaufpreisbeitrag. Die Bewertung des übrigen Geschäfts bleibt außerhalb des Experiments.
2 Erhaltungsquoten der Run-Rate, des Nachsteuerwerts und die Kaufpreisdeckung zu einem angegebenen Zeitpunkt bestimmen
Das Ergebnis muss definiert werden, bevor ein Instrument eingesetzt wird. Als angekündigtes Szenario definieren wir die Kosten-Run-Rate-Synergie, die zum angekündigten Margensatz bewertete Umsatz-Run-Rate-Synergie, den angekündigten zeitlichen Verlauf und die angekündigten Einmalkosten. Wir definieren drei Erhaltungsmaße. Die Erhaltungsquote der Run-Rate entspricht dem nach Ausgangsbasis- und Realisierungsanpassungen verbleibenden Vorsteuer-Jahresniveau, geteilt durch die angekündigte Brutto-Run-Rate. Die Werterhaltungsquote entspricht dem zehnjährigen Barwert des angepassten Szenarios nach Kosten und Steuern, geteilt durch den Barwert des angekündigten Szenarios. Die Kaufpreisdeckung vergleicht die Werterhaltungsquote mit dem Anteil des angekündigten Werts, den der Käufer an den Verkäufer zahlt.
Die Unterscheidung ist wichtig, weil die Korrekturen unterschiedliche Größen betreffen. Eine Korrektur der Ausgangsbasis senkt die Run-Rate dauerhaft. Eine Verzögerung oder höhere Einmalkosten lassen die Run-Rate unverändert und senken nur den Wert. Ein Ausschuss, der ausschließlich die Run-Rate verfolgt, übersieht die zweite Gruppe; wer nur den Wert verfolgt, kann die beiden Gruppen nicht unterscheiden. Die Arbeit verwendet das Wertepaar als Diagnosehilfe, wie die späteren Stressfälle zeigen.
Bei der Genehmigung verfügt der Ausschuss über das angekündigte Szenario und die zu diesem Zeitpunkt verfügbaren Belege. Auch spätere Ergebnisse benötigen eine belastbare Ausgangsbasis ohne Transaktion, deren Identifikation vom Untersuchungsdesign und von Annahmen abhängt. Das Experiment erzeugt sowohl das Szenario als auch diese Ausgangsbasis und ermöglicht damit die Bewertung eines Verfahrens anhand der vom Generator definierten Wahrheit. Eine reale Studie müsste ihr kontrafaktisches Szenario begründen und die daraus resultierende Unsicherheit ausweisen.
Eine Erhaltungsquote benötigt einen dokumentierten Nenner. Die angekündigte Referenz ist in diesem Experiment ein Vorsteuer-Barwert einschließlich der angekündigten Integrationskosten; die abgeschlossene Überleitung ergibt einen Nachsteuerwert einschließlich des revidierten Kostenansatzes. Die Quote misst genau diese Umrechnung. Ein Vergleich zweier Nachsteuerszenarien beantwortet eine andere Frage und sollte gesondert bezeichnet werden. Änderungen der Währung, des Bewertungsstichtags, des Horizonts oder der Steuerkonvention erfordern ebenfalls eine eigene Abstimmung. Eine niedrigere Quote ist nur aussagekräftig, wenn der Leser erkennen kann, welche wirtschaftlichen Größen sich geändert haben und welche Rechnungslegungs- oder Darstellungskonventionen unverändert blieben.
Die Bewertungsgrenze bestimmt auch, welche Zahlungsströme in den Zähler gehören. Eine betriebliche Einsparung kann Betriebskapital, Ersatzinvestitionen oder eine Umsetzungszahlung durch eine andere Konzerngesellschaft erfordern. Eine vorgeschlagene Transaktionsüberleitung würde diese Effekte identifizieren und ihre Zeitpunkte abstimmen, bevor sie einen betrieblichen Beitrag als ausschüttbare Liquidität behandelt. Das vorliegende Experiment enthält die in seinen Gleichungen definierten betrieblichen und umsetzungsbezogenen Zahlungsströme. Ein gesonderter Betriebskapitalprozess und eine Verteilungsrangfolge der Finanzierung fehlen. Der resultierende Synergiewert beantwortet daher eine begrenzte Investitionsfrage. Er liefert keine vollständige Prognose der Verschuldungskapazität, der Ausschüttungen an Finanzinvestoren oder der andernorts im Konzern verfügbaren Liquidität.
3 Der UK Takeover Code macht Ausgangswert, Kosten und kontrafaktisches Szenario zum Bestandteil der Erklärung
Der UK Takeover Code enthält einen ausdrücklichen Offenlegungsrahmen für quantifizierte Erklärungen zu finanziellen Vorteilen. Vorbehaltlich der Zustimmung des Panel und anwendbarer Ausnahmen verlangt Rule 28.1 bei der erstmaligen Veröffentlichung durch ein Zielunternehmen oder einen Anbieter eines Wertpapier-Tauschangebots während einer Angebotsfrist oder in deren Eröffnungsmitteilung Berichte des berichtenden Wirtschaftsprüfers und des Finanzberaters. Rule 28 nimmt Erklärungen eines Barangebotsanbieters aus. Die aktuellen Regelseiten wurden am 6. November 2026 geprüft. [1]
Rule 28.6 umfasst die Grundlagen der Einschätzung, quantifizierte Bestandteile, einen Ausgangswert für Vergleiche mit historischen Größen oder bestehenden Kosten, Nachteile, Zeitpunkte, Wiederkehr und Kosten der Vorteilsrealisierung. Die Erklärung zur Abhängigkeit vom Angebot gilt ausdrücklich für Definition (a), die Vorteile eines erfolgreichen Angebots betrifft. Diese Angaben prägen die vorgeschlagenen Prüfungen von Ausgangsbasis und Auslassungen; sie kalibrieren die Anpassungen nicht. [1]
Note 1 unterscheidet Kosteneinsparungen des Zielunternehmens aus der Zeit vor der Angebotsfrist von während der Angebotsfrist veröffentlichten Revisionen. Neue Kosteneinsparungserklärungen nach einer Kontaktaufnahme erfordern eine Konsultation des Panel; dieses kann sie als quantifizierte Erklärungen zu finanziellen Vorteilen behandeln und die Berichterstattung bis zum Rundschreiben des Leitungsorgans des Zielunternehmens aufschieben. Die transaktionsspezifische Anwendung erfordert daher den Code und das Panel-Verfahren. Tabelle 1 fasst die geprüften Texte zusammen. [1]
| Quelle und Status | Ausgangswert oder kontrafaktisches Szenario | Kosten der Realisierung | Nachteile | Berichts- oder Prüfanforderung |
|---|---|---|---|---|
| UK Takeover Code, Rules 28.1 und 28.6 [1] | Ausgangswert für Vergleiche; Angebotsabhängigkeitserklärung für Definition (a) | Wiederkehrende und nicht wiederkehrende Kosten | Erforderlich | Berichte im Anwendungsbereich von Rule 28.1; Panel-Zustimmung, Ausnahmen und Ausschluss von Barangebotsanbietern gelten |
| Saudi Merger and Acquisitions Regulations, Article 41 [2] | Keine entsprechende Ausgangswert-Checkliste in Article 41 identifiziert | Keine entsprechende Checkliste in Article 41 identifiziert | Keine entsprechende Checkliste in Article 41 identifiziert | Wirtschaftsprüferbericht und Bestätigung des Beraters für Gewinnprognosen/Gewinnerklärungen im Anwendungsbereich von Article 41(c), soweit die CMA nichts anderes gestattet |
| IFRS 3/IAS 36; entsprechende AASB-Texte [3, 4] | Residualer Geschäfts- oder Firmenwert; qualitative Faktoren; Wertminderungsanforderungen im jeweiligen Anwendungsbereich | Erwerbsbezogene Kosten grundsätzlich als Aufwand; Ausnahme für Wertpapieremissionen | Keine transaktionsspezifische Checkliste in den zitierten Absätzen | Anforderungen der Finanzberichterstattung; eine gesonderte pauschale Pflicht zur Synergieprüfung wird hier nicht festgestellt |
| Erneute Beratungen zum IASB-Standardentwurf, geprüft im November 2026 [5, 14] | Informationen zur Leistung und zu erwarteten Synergien werden beraten | Beträge, Kosten und Zeitpunkte nach Kategorien vorgeschlagen | Hierzu wird keine Schlussfolgerung gezogen | Diese Materialien begründen keine endgültigen Anforderungen |
Zusammenfassung der angegebenen Bestimmungen durch MatchPoint, jeweils innerhalb ihres Rechtsraum-, Transaktions- und Berichterstattungsumfangs. Ein in Article 41 oder den zitierten Rechnungslegungsabsätzen nicht identifizierter Punkt ist ein begrenztes Ergebnis der Textprüfung; daraus folgt nicht, dass andernorts keine Anforderungen bestehen.
Ein Transaktionsteam kann diese Angaben als interne Prüfcheckliste verwenden, nachdem es die tatsächliche rechtliche Einordnung der Erklärung bestimmt hat. Die Checkliste sollte das veröffentlichende Unternehmen, die Struktur der Gegenleistung, die Angebotsphase, die einschlägige Definition und eine etwaige Panel-Zustimmung benennen, bevor sie eine Berichtspflicht beschreibt. Die Verwendung derselben Angaben bei einer privaten GCC-Akquisition ist eine analytische Empfehlung. Dadurch erlangt die britische Regel keine lokale Rechtswirkung. Rechtsberater sollten die Pflichten der Transaktion bestimmen, während die Finanzfunktion prüft, ob sich die wirtschaftlichen Aussagen unter den gewählten Definitionen abstimmen lassen.
4 Saudi Article 41 regelt Gewinnprognosen und bestimmte Gewinnerklärungen innerhalb seiner Angebotsvorschriften
Article 41(a) und (b) der saudischen CMA verlangt Sorgfalt bei der Erstellung von Gewinnprognosen und die Offenlegung ihrer Annahmen. Nach Article 41(c) muss das Zielunternehmen oder ein Anbieter eines Wertpapier-Tauschangebots, sofern die CMA nichts anderes gestattet, bei der erstmaligen Veröffentlichung einer Gewinnprognose oder Gewinnerklärung während der Angebotsfrist oder in deren Eröffnungsmitteilung den vorgeschriebenen Wirtschaftsprüferbericht und die Bestätigung des unabhängigen Beraters beifügen. Der offizielle arabische Text nennt Gewinnprognosen und Gewinnerklärungen; die kürzere englische Übersetzung „forecast or statement“ ist in diesem Zusammenhang zu lesen. Das aktuelle CMA-Register nennt die Änderung vom 18. Januar 2023. [2]
Article 41(e) verlangt für bestimmte Aussagen zur Ergebnissteigerung, die nicht als Gewinnprognosen gedacht sind, einen klaren Hinweis zum Ergebnis je Aktie. Article 41 enthält nicht die Checkliste aus UK Rule 28.6 für Ausgangswert, Angebotsabhängigkeit, Kosten und Nachteile. Der Vergleich beschränkt sich auf die geprüften Bestimmungen. [2]
Der Vergleich belegt weder die saudische Offenlegungspraxis noch die Erwartungen der CMA bei einem bestimmten Angebot. Die Übernahmeanforderungen von UAE SCA, DIFC und ADGM bleiben außerhalb dieser Prüfung. Als vorgeschlagene Due-Diligence-Kontrolle sollte ein Ausschuss Ausgangsbasen, Kosten und Nachteile auf Einzelpositionsebene anfordern und dokumentieren, ob sie unabhängig geprüft wurden.
Die vorgeschlagene Länderdokumentation würde den einschlägigen offiziellen Text, die Übersetzung, das Änderungsdatum und die Beurteilung des Transaktionsanwendungsbereichs gemeinsam aufbewahren. Sie würde außerdem zwischen einer Gewinnprognose, einer Gewinnerklärung und einer Beschreibung möglicher Zusammenschlussvorteile unterscheiden. Ähnliche wirtschaftliche Formulierungen können unter unterschiedliche Rechtsdefinitionen fallen. Eine in einer geprüften Bestimmung festgestellte Auslassung trägt daher keine weitergehende Schlussfolgerung über sämtliche Pflichten eines Angebots. Die wirtschaftliche Prüfung kann die zugrunde liegenden Unterlagen unmittelbar anfordern; die verantwortlichen Berater halten die Rechtslage gesondert fest.
5 Bewertung des Geschäfts- oder Firmenwerts und Wertminderungsvorschriften liefern unterschiedliche Prüfungen eines Synergieszenarios
Innerhalb seines Anwendungsbereichs für Unternehmenszusammenschlüsse ermittelt IFRS 3 den Geschäfts- oder Firmenwert als Residualgröße. Paragraph 32 umfasst die Gegenleistung, nicht beherrschende Anteile und bei sukzessiven Erwerbsvorgängen den beizulegenden Zeitwert des zuvor gehaltenen Anteils zum Erwerbszeitpunkt, abzüglich der saldierten identifizierbaren Vermögenswerte und Schulden. B64(e) verlangt qualitative Faktoren des Geschäfts- oder Firmenwerts einschließlich erwarteter Synergien; dies ist keine gesonderte quantitative Synergiemessung. Die entsprechende AASB 3-Kompilation gilt für Geschäftsjahre mit Beginn ab dem 1. Juli 2026 bis vor dem 1. Januar 2027. Ihre Aussage zur IFRS-Konformität betrifft gewinnorientierte Tier 1-Unternehmen. [3]
IFRS 3, Paragraph 53, erfasst erwerbsbezogene Kosten grundsätzlich bei ihrem Anfall und beim Empfang der Leistungen als Aufwand. Kosten der Emission von Fremd- oder Eigenkapital folgen stattdessen IAS 32 und IFRS 9. Der entsprechende AASB-Absatz verwendet AASB 132 und AASB 9. Das Integrationskostenverzeichnis dieser Arbeit ist eine gesonderte analytische Dokumentation; seine Inhalte sind nach den anwendbaren Standards einzuordnen. [3]
IAS 36, Paragraph 18, definiert den erzielbaren Betrag als den höheren Wert aus Nutzungswert und beizulegendem Zeitwert abzüglich Veräußerungskosten. Paragraph 80 ordnet den Geschäfts- oder Firmenwert den begünstigten zahlungsmittelgenerierenden Einheiten oder Gruppen zu. In Nutzungswert-Zahlungsströmen behandeln Paragraphen 43 bis 45 Doppelzählungen und schließen nicht verbindlich beschlossene Restrukturierungen sowie Leistungsverbesserungen aus. Paragraph 47 betrifft verbindlich beschlossene Restrukturierungen. Diese Einschränkungen beschreiben nicht jede Wertminderungsbewertung. Die entsprechende AASB 136-Kompilation gilt für Geschäftsjahre mit Beginn ab dem 1. Juli 2026 bis vor dem 1. Januar 2029; die Einhaltung durch gewinnorientierte Tier 1-Unternehmen erfüllt auch IAS 36. [4]
Die Akquisitionsbewertung, die Kaufpreisallokation und die spätere Wertminderungsprüfung sollten gesonderte Abstimmungen behalten. Erwartete Zusammenschlussvorteile können in einen Investitionsfall einfließen, während Ansatz- und Prüfvorschriften eigene Einheiten, Grenzen und Bedingungen anwenden. Die Finanzfunktion sollte dokumentieren, wie ein Posten zwischen diesen Rechenwerken übergeleitet wird und welche Unterschiede verbleiben. Beispielsweise kann eine Integrationszahlung die Investitionsprognose beeinflussen, bevor der zugehörige Buchaufwand oder Steuerabzug anfällt. Das Experiment hält seine wirtschaftliche Zahlungsannahme sichtbar und zieht keine transaktionsspezifische Schlussfolgerung zu Ansatz, Abzugsfähigkeit oder Wertminderung.
6 Der Standardsetzer berät über Synergieangaben nach Kategorie, Betrag, Kosten und Zeitpunkt und hat noch nicht entschieden
Das International Accounting Standards Board veröffentlichte einen Standardentwurf, den das Mitarbeiterpapier dem Entwurf von 2024 zuordnet und der Angaben zu erwarteten Synergien für jeden Unternehmenszusammenschluss vorschlug. Ein Mitarbeiterpapier vom Juli 2026 fasst den Vorschlag zusammen. Für jede Kategorie erwarteter Synergien würde das Unternehmen den geschätzten Betrag, die geschätzten Kosten und den erwarteten zeitlichen Verlauf offenlegen. Laut Papier stimmten die meisten Nutzer und Nutzergruppen zu, während die meisten Stellungnehmenden, einschließlich fast aller Abschlussersteller, widersprachen. [5]
Das Juli-Mitarbeiterpapier hält fest, dass sieben von dreizehn Mitgliedern die Kosten-Nutzen-Beurteilung des Pakets vom Mai 2026 unterstützten; dies liegt unter der für eine Veröffentlichung nötigen qualifizierten Mehrheit von acht Mitgliedern. Es beschreibt Mitarbeiteranalysen und vorläufige Arbeiten. Die offizielle September-Aktualisierung vermerkt eine Erörterung von Informationen zur späteren Leistung am 23. September 2026, bei der keine Entscheidungen verlangt wurden und die erneuten Beratungen fortgesetzt wurden. Auch bei der Prüfung am 6. November 2026 nennt die Projektseite weiterhin erneute Beratungen. Diese Quellen begründen keine endgültige neue Offenlegungspflicht. [5, 14]
Kategorien, Beträge, Kosten und Zeitpunkte der Überleitung könnten die für die Vorschläge relevanten Informationen strukturieren. Die Einhaltung eines späteren Standards würde eine gesonderte Prüfung seines endgültigen Anwendungsbereichs, seiner Aggregation, Ausnahmen und Offenlegungsanforderungen erfordern. Das zitierte Mitarbeiterpapier hält außerdem Bedenken hinsichtlich Prüfbarkeit, geschäftlicher Sensibilität und Prozessrisiken fest. Diese Gesichtspunkte sind für die vorgeschlagene Dokumentationsgestaltung relevant. [5]
Ein Unternehmen kann bei der Vorbereitung eigener Unterlagen nützliche Informationen erhalten, während ein Standardsetzungsprojekt noch läuft. Die zugrunde liegende Belegübersicht sollte Erwartungen zum Erwerbszeitpunkt von späteren Änderungen trennen und für jede Neufassung einen Grund und ein Genehmigungsdatum festhalten. Ein Berichterstattungsteam könnte diese Unterlagen später einer erlassenen Anforderung zuordnen, nachdem es deren endgültigen Wortlaut, Anwendungsbereich und Inkrafttreten geprüft hat. Dies ist ein Vorschlag zur Erhaltung nutzbarer Belege. Das Experiment schätzt weder die Erfüllungskosten eines zukünftigen Standards noch prognostiziert es dessen endgültige Anforderungen oder behandelt vorläufige Beratungen als bereits geltende Pflicht.
7 Eine Bankfusion im Golfraum zeigt, wie Synergieziel und Einmalkosten gemeinsam steigen
Die FAB-Unterlagen liefern ein dokumentiertes historisches Beispiel. Der Annual Review 2017 berichtet Kostensynergien von rund AED 500 Millionen im ersten Jahr, ein von rund AED 1 Milliarde auf rund AED 1.5 Milliarden erhöhtes jährliches Run-Rate-Ziel für 2020 sowie geschätzte Integrationskosten von AED 1.1 Milliarden für 2017 bis 2019. [7] Die Präsentation der Bank vom April 2017 dokumentiert die früheren Anhebungen der Kostensynergien von AED 500 Millionen auf rund AED 1 Milliarde und der Integrationskosten von AED 600 Millionen auf rund AED 1.1 Milliarden. [8]
Die angegebene Integrationskostenschätzung entspricht dem 0.73-Fachen des späteren jährlichen Run-Rate-Ziels. Sie vergleicht eine mehrjährige Schätzung mit einem revidierten Jahresziel. Die Präsentation vom April 2017 nimmt rund AED 350 Millionen strategische Befähigungsinvestitionen von den Integrationskosten aus. Die Einleitung zu den Pro-forma-Abschlüssen im Jahresbericht schließt erwartete Synergien und zugehörige Kosten gesondert aus diesen Abschlüssen aus. Diese unterschiedlichen Abgrenzungen erfordern Sorgfalt bei der Verwendung der Quote als Modellanker. [7, 8]
Die Dokumentation zeigt keine Überzeichnung der Synergien. Das Ziel wurde erhöht, und die Bank meldet eine Realisierung oberhalb ihres Erstjahresziels. Da die Ausgangsbasis fehlt, zeigt sie nicht, welcher Teil der Kostensenkung ohne Fusion eingetreten wäre. Eine spätere geprüfte Aussage zur endgültigen Run-Rate haben wir nicht erhalten. Die Quote dient einmalig als Anker für die vom Autor festgelegten einmaligen Umsetzungskosten und wird nicht auf andere Banken oder Branchen verallgemeinert. Tabelle 2 führt jede Zahl und die damit unbelegten Sachverhalte auf.
| Position | Berichtete Zahl | Quelle | Was damit nicht belegt wird |
|---|---|---|---|
| Im Jahr 2017 realisierte Kostensynergien | Rund AED 500 Millionen | Annual Review 2017 [7] | Der Anteil, der ohne Fusion eingetreten wäre |
| Run-Rate-Kostensynergieziel für 2020 | Rund AED 1.5 Milliarden, erhöht von rund AED 1 Milliarde | Annual Review 2017 [7] | Die im Jahr 2020 tatsächlich erreichte Run-Rate |
| Einmalige Integrationskosten, 2017 bis 2019 | Geschätzte AED 1.1 Milliarden; die April-Präsentation nimmt rund AED 350 Millionen strategische Befähigungsinvestitionen aus | Annual Review 2017 [7]; Präsentation vom April 2017 [8] | Endgültige Ausgaben oder vollständige zahlungswirksame Umsetzungskosten |
| Einmalkosten im Verhältnis zum späteren Ziel | 0.73, hier aus den beiden vorstehenden Zahlen berechnet | Berechnung durch MatchPoint | Eine Norm für andere Fusionen |
| Frühere Schätzungen und Revisionen | Kosten: AED 600 Millionen auf rund AED 1.1 Milliarden; Kostensynergie: AED 500 Millionen auf rund AED 1 Milliarde | FAB-Präsentation vom April 2017, gedruckte Seiten 14 bis 15 [8] | Endgültige Ausgaben oder realisierter Nettovorteil |
| Pro-forma-Abschlüsse | Schließen erwartete Synergien und die zu ihrer Realisierung angefallenen Kosten aus | Annual Review 2017 [7] | Ein Maß für den Vorteil nach Abzug der Kosten |
Vom Management berichtete Realisierung, Ziele und Schätzungen aus den Veröffentlichungen der Bank. Die Jahresberichtskopie wird von einem Dritten bereitgestellt; die Präsentation vom April 2017 wurde von der Investor-Relations-Website von FAB bezogen. Die Kostenschätzung enthält die angegebenen Ausschlüsse. Keine Zahl ist ein Modellergebnis oder ein unabhängig gemessenes kausales Synergieergebnis.
Für diese Arbeit zeigen die Bankveröffentlichungen, weshalb Datum und Ausgabenabgrenzung neben eine zitierte Synergieangabe gehören. Eine Quote aus einer Integrationskostenschätzung und einem späteren jährlichen Run-Rate-Ziel verbindet zwei identifizierte Größen; sie misst keinen realisierten Nettobarwert. Auch die in der ursprünglichen Präsentation ausgeschlossenen strategischen Investitionen müssen sichtbar bleiben, wenn die Zahlen als Referenz dienen. Ein Akquisitionsteam, das einen externen Vergleich übernimmt, sollte dessen Zähler, Nenner und Ausschlüsse rekonstruieren, bevor es damit ein Budget hinterfragt. Das Experiment verwendet dieses historische Beispiel ohne repräsentative Gewichtung.
8 Ausgewählte Vorarbeiten liefern Grundlagen zur Messung der Ausgangsbasis, zu Synergietypen und zur Prognosebewertung
Barber und Lyon untersuchen Tests ungewöhnlicher operativer Leistung für NYSE- und AMEX-Unternehmen von 1977 bis 1992. Ihre Ergebnisse zeigen Fehlspezifikationen, wenn Vergleichsunternehmen nicht an die Leistung vor dem Ereignis angepasst sind, und führen dies auf die Rückkehr von Rechnungslegungsgrößen zum Mittelwert zurück. [9] Dies unterstützt die Berücksichtigung einer vergleichbaren Ausgangsbasis. Es belegt nicht, dass sich ein bestimmtes schwaches Zielunternehmen eigenständig verbessern würde; der Zusammenhang zwischen Schwäche vor der Transaktion und Verbesserung der Ausgangsbasis ist eine vom Autor vorgegebene Prämisse dieses Modells.
Feldman und Hernandez entwickeln fünf Synergietypen, Lebenszyklen und konzeptionelle Wechselwirkungen zwischen Wertquellen. Das zitierte Autorenmanuskript vom Januar 2021 entspricht ihrem Artikel von 2022 in der Academy of Management Review. [11] Devos, Kadapakkam und Krishnamurthy berichten auf Prognosen von Value Line beruhende Schätzungen für 264 große Fusionen von durchschnittlich 10.03 Prozent des gemeinsamen Eigenkapitalwerts, darunter 1.64 Prozent Steuer- und 8.38 Prozent operative Gewinne. Dies sind analystenprognosebasierte Bewertungsschätzungen aus der zitierten Zusammenfassung mit einem anderen Messgegenstand als der angekündigten Run-Rate dieser Arbeit. Sie liefern keine unmittelbare Kalibrierung für den konstruierten GCC-Fall. [12]
Smith und Winkler analysieren den Optimismus, der durch die Auswahl zwischen verrauschten Wertschätzungen entsteht, und die Verwendung bayesscher Aktualisierung. [10] Flyvbjerg erörtert Referenzklassenprognosen, Optimismusverzerrung und strategische Falschdarstellung im Projektmanagement, insbesondere bei Verkehrsinfrastruktur. [13] Die explorative qualitative Studie von Bauer und Friesl untersucht, wie Bewertungspraktiken und M&A-Aufmerksamkeitsstrukturen funktionale Synergien gegenüber Geschäftsmodell- und strategischen Synergien begünstigen können. [15] Dies sind relevante Vorarbeiten. Die hier untersuchten Arbeiten liefern keine unmittelbar übertragbare Kalibrierung des Synergieerhalts im GCC; diese selektive Literaturprüfung begründet keine umfassende Forschungslücke.
Bauer und Friesl untersuchen, wie organisationale Aufmerksamkeit und Bewertungspraktiken die Synergiebewertung prägen, einschließlich der Behandlung funktionaler, geschäftsmodellbezogener und strategischer Vorteile. Ihre Analyse liefert einen weiteren Grund, die Erstellung eines Zahlenwerks zu prüfen. Sie liefert keine kalibrierte Quote von GCC-Prognosefehlern. [15] Diese Arbeit konzentriert sich auf eine reproduzierbare Bewertungsabstimmung und konstruierte Vergleiche von Schätzverfahren. Sie nutzt etablierte Ideen zu Synergiekategorien, zur Anpassung der Ausgangsbasis und zur Auswahl. Deren Verbindung ist eine analytische Anwendung; die Arbeit beansprucht weder ein Synergieverzeichnis noch eine kontrafaktische Ausgangsbasis oder eine über Reihenfolgen gemittelte Zurechnung als neu entdecktes Verfahren.
9 Fünf Überschneidungsrisiken und Prognoseanpassungen strukturieren die vorgeschlagene Prüfung
Die erste Doppelzählung ist die Überschneidung zwischen Positionen. Ein Programm, das Einsparungen bei externen Arbeitskräften unter Beschaffung und erneut unter Personalbestand erfasst, beansprucht dieselbe Zahlung zweimal. Die vorgeschlagene Prüfung ordnet jede Position einem Hauptbuchkonto zu und prüft den gemeinsamen Anspruch anhand der Kostenbasis. Die zweite ist die Überschneidung mit der Ausgangsbasis: eine Einsparung, die bereits in einem eigenständigen Budget oder laufenden Programm enthalten ist. Die Arbeit schlägt für jede Position einen Ausgangswert und einen dokumentierten Vergleich ohne Transaktion vor und greift dabei auf die Offenlegungsdisziplin im Anwendungsbereich von Rule 28.6 zurück. [1]
Die dritte Anpassung wandelt zusätzlichen Umsatz zu seiner inkrementellen Marge, abzüglich der angenommenen Bedienungskosten, in einen betrieblichen Beitrag um. Weitere Anpassungen erfassen ausgelassene oder uneinheitlich verrechnete Umsetzungsausgaben, Abwanderung und Desynergien. Eine gesonderte Kaufpreisprüfung untersucht, ob Zusammenschlussvorteile bereits im eigenständigen Unternehmenswert enthalten sind und anschließend erneut einen Aufpreis begründen. Der Geschäfts- oder Firmenwert ist nach dem zitierten Rechnungslegungsrahmen eine Residualgröße und misst diese Vorteile nicht unabhängig. [3] Das Verzeichnis sollte jedes wirtschaftliche Ereignis identifizieren, bevor die Finanzfunktion entscheidet, wie die betreffenden Prognosen zusammenhängen.
Das Modell trennt positionsübergreifende Überschneidungen, Veränderungen der eigenständigen Ausgangsbasis, inkrementelle Marge und Umsatzrealisierung von Anpassungen des zeitlichen Verlaufs, der Integrationskosten und der Steuern. Überschneidungs- und Ausgangsbasiskorrekturen beeinflussen die operative Größe im angegebenen Modell. Ein anderer Zahlungsplan, eine andere Steuerkonvention oder eine Verzögerung bei festem Horizont kann den Barwert verändern, während die endgültige operative Run-Rate unverändert bleibt. Dies sind bedingte diagnostische Zusammenhänge. Mehrere Mechanismen können gleichzeitig wirken; die beiden Erhaltungsmaße identifizieren ihre Ursache nicht eindeutig.
| Anpassung oder Risiko | Wirtschaftliche Abgrenzung | Vorgeschlagene Belege | Behandlung im Modell |
|---|---|---|---|
| Überschneidung zwischen Positionen | Eine Einsparung in zwei Arbeitssträngen | Zuordnung jeder beanspruchten Position zu Hauptbuchkonten | Positionsübergreifender Überschneidungsanteil |
| Überschneidung mit der Ausgangsbasis | Bereits in einem eigenständigen Plan oder in der Marktentwicklung enthaltene Einsparung | Ausgangswert; Erklärung, dass der Vorteil eigenständig nicht erreichbar wäre [1] | Anteil der eigenständigen Ausgangsbasis bei Kosten und Umsatz |
| Als Gewinn gezählter Umsatz | Umsatz zur Konzernmarge angesetzt | Marge auf zusätzlichen Umsatz nach Bedienungskosten | Inkrementelle Marge |
| Ausgelassene oder uneinheitlich verrechnete Kosten | Umsetzungskosten, Abwanderung, Desynergien | Wiederkehrende und nicht wiederkehrende Kosten sowie Nachteile [1] | Realisierung, Desynergien und Umsetzungskosten |
| Im Kaufpreis doppelt gezählter Wert | Synergie im eigenständigen Unternehmenswert und erneut im Aufpreis | Kaufpreisüberleitung vom eigenständigen Unternehmenswert zum Preis [3] | Anteil des angekündigten Werts, der an den Verkäufer gezahlt wird |
Vorgeschlagene analytische Dokumentation. Überlappende Vorteile sind tatsächliche Doppelzählungen; Margen, Realisierung, Kosten, Zeitverlauf und Steuern erfordern weitere Bewertungsanpassungen. Jede Anpassung behält ihre angegebene Definition.
Gegenseitige Ausschließlichkeit sollte auf Ebene des wirtschaftlichen Ereignisses geprüft werden. Eine Beschaffungsinitiative und eine Personalinitiative können sich auf dieselbe ausgelagerte Leistung beziehen, während sich Preis- und Mengenverbesserungen innerhalb desselben Vertrags beeinflussen können. Ein vorgeschlagenes Verzeichnis würde den zugrunde liegenden Kostenpool oder Umsatzvorgang identifizieren und anschließend die Aufteilung des gemeinsamen Anspruchs dokumentieren. Die Beseitigung einer Überschneidung und eines Vorteils aus der eigenständigen Planung erfordert ebenfalls eine ausdrückliche Reihenfolge oder gemeinsame Definition. Im Modell gilt der Ausgangsbasisanteil für den Kostenbetrag, der nach der Überschneidungskorrektur verbleibt. Diese bedingte Konvention ist eine Annahme des Autors.
Ein Beleg über einen Kontostand reicht nicht aus, um die gesamte beanspruchte Einsparung festzustellen. Die Prüfung benötigt auch die von der vorgeschlagenen Änderung betroffene Tätigkeit, das Leistungsniveau und die Gegenpartei. Bei einer vorgeschlagenen Zusammenlegung ausgelagerter Leistungen würde das Verzeichnis angeben, welcher Vertrag endet, welche Pflichten bestehen bleiben und wie die Ersatzleistung finanziert wird. Dieselbe wirtschaftliche Zahlung würde im kombinierten Szenario einmal behandelt. Änderungen von Menge oder Leistung würden gesondert erfasst. Dies ist eine vorgeschlagene Kontrolle zur Definition des Anspruchs. Für einen tatsächlichen Käufer werden weder Einsparungen noch ein rechtlicher Anspruch auf Vertragsbeendigung unterstellt.
10 Eine Überleitung von der angekündigten Run-Rate zum verbleibenden Wert wendet jede Korrektur auf eine definierte Größe an
Die Überleitung beginnt mit der angekündigten Brutto-Run-Rate, also der angekündigten Kostensynergie zuzüglich der zum angekündigten Margensatz bewerteten Umsatzsynergie. Sie wendet die Anpassungen aus Tabelle 3 an, um eine bereinigte Run-Rate zu ermitteln, verteilt diese entsprechend dem tatsächlichen zeitlichen Verlauf, zieht Einmalkosten ab, berücksichtigt Steuern und diskontiert. Jede Anpassung kann unabhängig ein- oder ausgeschaltet werden; damit ist jeder Zwischenwert definiert. Diese Gestaltung ermöglicht die spätere Untersuchung der Korrekturreihenfolge.
In der ersten Gleichung bezeichnet A die bereinigte Vorsteuer-Run-Rate, C die angekündigte Kostensynergie, R den angekündigten zusätzlichen Umsatz, mu dessen angekündigte Marge und G die angekündigte Brutto-Run-Rate. Die Symbole o und b bezeichnen den positionsübergreifenden Überschneidungsanteil und den bereits in eigenständigen Plänen enthaltenen Kostensynergieanteil, e den bereits im Basiswachstum enthaltenen Umsatzsynergieanteil, q die Umsatzrealisierung, m die inkrementelle Marge auf realisierten Umsatz und d die Desynergie als Anteil von G. In der zweiten Gleichung ist phi die um delta Jahre verschobene angekündigte Hochlaufkurve, w die Verteilung der Einmalkosten über die Jahre, kappa die Einmalkosten als Anteil von G, tau der Steuersatz und r der Diskontsatz. Einmalige Ausgaben verteilen sich mit 40%, 40% und 20% auf die Jahre 1, 2 und 3 und danach mit null; ihre Verteilung bleibt bei einer Verzögerung der Vorteile unverändert.
Die Erhaltungsquote der Run-Rate s verwendet die angekündigte Brutto-Run-Rate G; die zentrale Werterhaltungsquote S verwendet den angekündigten Vorsteuer-Referenzwert W. W zieht bereits den angekündigten Integrationskostenansatz von 0.50G ab. V zieht den revidierten Ansatz von 0.75G ab und wendet die einheitliche Effektivsteuerannahme an. Die Verkäuferzahlung entspricht pi mal dem ursprünglichen W; ein nicht negativer Synergieüberschuss erfordert daher, dass V diese Zahlung deckt. Eine gesonderte Referenz bei gleicher Steuerbehandlung beträgt 704.4 in USD Millionen und ergibt eine Erhaltungsquote von 32.8%. Diese Darstellung ändert ausschließlich den Nenner; Verkäuferzahlung und zentrale Vorsteuer-Nachsteuer-Überleitung des Modells bleiben unverändert.
Der einheitliche Steuermultiplikator ist eine erhebliche Vereinfachung. Er gewährt sowohl negativen als auch positiven jährlichen Modellzahlungsströmen einen Steuereffekt; Integrationsausgaben erhalten somit sofort eine Verrechnung zum angenommenen Satz. Die tatsächliche Nutzbarkeit erforderte eine gesonderte Prüfung des Unternehmens, der Ausgabenart, des steuerpflichtigen Einkommens, des Zeitpunkts und einschlägiger Entlastungen. Das Modell behandelt auch den Diskontsatz als vorgegebene Eingangsgröße und belässt Finanzierungszahlungsströme außerhalb der Überleitung. Ein Transaktionsmodell sollte den Synergiezahlungsplan mit seinen Steuer- und Finanzierungsplänen abstimmen, bevor das Ergebnis zur Ableitung eines Unternehmens- oder Eigenkapitalwerts verwendet wird.
Eine Überleitung kann rechnerisch richtig sein, während ihre Zahlungstermine für eine Finanzierungsentscheidung unbrauchbar bleiben. Der konstruierte Plan setzt Zahlungen an Jahresenden an und lässt die Integrationskostenverteilung bei verzögerter Vorteilsrealisierung unverändert. In einer realen Analyse können Anzahlung, Beendigungszahlung oder Rechnung für Übergangsleistungen der zugehörigen Einsparung vorausgehen. Die vorgeschlagene Finanzdokumentation würde daher einen datierten Umsetzungsfinanzierungsplan und eine identifizierte Liquiditätsquelle enthalten. Ein Barwertüberschuss würde zusammen mit einem zwischenzeitlichen Finanzierungsbedarf ausgewiesen. Das Modell prüft weder unterjährige Liquidität noch Kreditgeberzustimmung oder die Verfügbarkeit verbindlich zugesagter Mittel.
11 Eine konstruierte Transaktion und ein angegebenes Eingangsregister legen alle folgenden Zahlen fest
Die konstruierte Transaktion ist eine mittelgroße Akquisition mit angekündigten Kostensynergien von 100, angekündigtem zusätzlichem Umsatz von 200 zu einer angekündigten Marge von 30 Prozent und einer angekündigten Brutto-Run-Rate von 160 in USD Millionen. Die angekündigte Hochlaufkurve erreicht im dritten Jahr die volle Run-Rate; die angekündigten Einmalkosten betragen die Hälfte der Brutto-Run-Rate. Der angekündigte Zehnjahreswert bei einem Satz von 10 Prozent, vor Steuern und ohne Terminalwert, beträgt 774.1. Alle übrigen Eingangsgrößen sind vom Autor vorgegeben und im Register entsprechend bezeichnet.
Die vom Autor vorgegebene Einmalkostenquote von 75 Prozent liegt nahe bei 0.73, berechnet aus der angegebenen FAB-Integrationsschätzung und dem späteren Jahresziel. Dessen offengelegte Kostengrenze schließt strategische Befähigungsinvestitionen aus und liefert keine repräsentative Kostennorm. [7, 8] Der Steuerparameter von 9 Prozent verwendet den regulären VAE-Satz auf steuerpflichtiges Einkommen über AED 375,000. Für Qualifying Free Zone Persons gilt eine gesonderte Behandlung. Die Sensitivität mit 15 Prozent ist ein einheitliches, vom Autor vorgegebenes Szenario; die VAE-DMTT gilt für erfasste Geschäftseinheiten multinationaler Unternehmensgruppen nach eigenen Berechnungsregeln ab Geschäftsjahren mit Beginn am oder nach dem 1. Januar 2025 und einem EUR 750 Millionen-Umsatztest in mindestens zwei der vier vorhergehenden Jahre. Eine reale Transaktion erfordert eine unternehmensbezogene Steueranalyse. [6]
Der Verzicht auf einen Terminalwert ist eine bewusste Entscheidung, die sowohl den angekündigten als auch den verbleibenden Wert senkt und damit die Quote beeinflusst. Eine dauerhafte Kosteneinsparung hätte einen Terminalwert; die Sensitivität der Quote gegenüber dieser Entscheidung wird nicht getestet. Das Experiment berichtet Quoten, weil absolute Werte vom frei gewählten Maßstab abhängen. Tabelle 4 enthält das allen folgenden Ergebnissen zugrunde liegende Register.
| Eingangsgröße | Wert | Status |
|---|---|---|
| Angekündigte Kostensynergien (Run-Rate) | 100.0 | Vom Autor vorgegeben |
| Angekündigte Umsatzsynergien (Umsatz-Run-Rate) | 200.0 | Vom Autor vorgegeben |
| Angekündigte Marge auf Umsatzsynergien | 30.0% | Vom Autor vorgegeben |
| Angekündigter Hochlauf, Jahre 1 bis 3 | 30% / 70% / 100% | Vom Autor vorgegeben |
| Angekündigte Einmalkosten als Anteil der angekündigten Run-Rate | 50% | Vom Autor vorgegeben |
| Positionsübergreifende Überschneidung bei Kostensynergien | 12% | Vom Autor vorgegeben |
| Bereits in eigenständigen Plänen enthaltener Anteil der um Doppelzählungen bereinigten Kostensynergie | 15% | Vom Autor vorgegeben |
| Bereits im Basiswachstum enthaltener Anteil der Umsatzsynergie | 20% | Vom Autor vorgegeben |
| Inkrementelle Marge auf realisierten Umsatz | 18.0% | Vom Autor vorgegeben |
| Umsatzrealisierung | 60% | Vom Autor vorgegeben |
| Desynergie als Anteil der angekündigten Run-Rate | 7.5% | Vom Autor vorgegeben |
| Einmalige Umsetzungskosten als Anteil der angekündigten Run-Rate | 75% | Vom Autor vorgegeben; Quote einer dokumentierten Bankfusion 0.73 [7] |
| Verzögerung gegenüber der angekündigten Hochlaufkurve | 1 Jahr | Vom Autor vorgegeben |
| Horizont / Diskontsatz | 10 Jahre / 10% | Vom Autor vorgegeben; kein Terminalwert |
| An den Verkäufer gezahlter Anteil des angekündigten Werts | Gleichverteilt zwischen 10% und 50% je Transaktion | Vom Autor vorgegeben; keine Marktevidenz |
| Körperschaftsteuersatz | 9% (15% getestet) | Gesetzlicher Satz [6]; Anwendbarkeit auf den Käufer ist eine Eingangsannahme |
Vom Autor vorgegebene Eingangsgrößen. Geldbeträge in USD Millionen. Der gesetzliche Satz stammt aus dem zitierten Gesetzesdekret; alle übrigen Werte sind konstruierte Annahmen und keine beobachteten Quoten.
Jede Eingangsgröße sollte eine Grundlage, einen Verantwortlichen und eine Ablauf- oder Prüfbedingung behalten. Eine unterzeichnete Lieferantenzusage, ein Managementbudget und eine Modellsensitivität haben unterschiedliche Belegfunktionen, selbst wenn ihre ausgewiesenen Beträge übereinstimmen. Das vorgeschlagene Register erfasst deshalb das Ursprungsdokument und das wirtschaftliche Ereignis, statt sich auf eine Bezeichnung wie validiert zu verlassen. Auch Währung und Preisbasis müssen über die Perioden konsistent sein. Die konstruierten Beträge verwenden eine Währung und eine feste Konvention ohne gesonderten Wechselkursprozess. Ihre scheinbare Zahlenpräzision beschreibt reproduzierbare Berechnungen unter diesen Annahmen.
Die Horizontwahl betrifft insbesondere einen verzögerten Vorteil. Dieses Experiment endet nach zehn Jahren ab seinem angegebenen Ausgangszeitpunkt. Eine Verzögerung kann einen Vorteil aus diesem Fenster verschieben; das Modell berücksichtigt für diesen späteren Betrag keine Nachholung. Es belegt nicht, dass der wirtschaftliche Vorteil an der Fenstergrenze endet. Eine Transaktionsanalyse könnte stattdessen eine beleggestützte endliche Dauer oder eine gesondert begründete Terminalbehandlung verwenden. Beim Vergleich sollten alle Versionen denselben Ausgangszeitpunkt sowie dieselbe Währungs- und Preiskonvention beibehalten. Einen Horizont allein zur Wiederherstellung eines attraktiven Ergebnisses zu ändern, würde die beantwortete Frage verändern.
12 In der konstruierten Transaktion bleiben 50.0% der Run-Rate und 29.8% des Werts erhalten
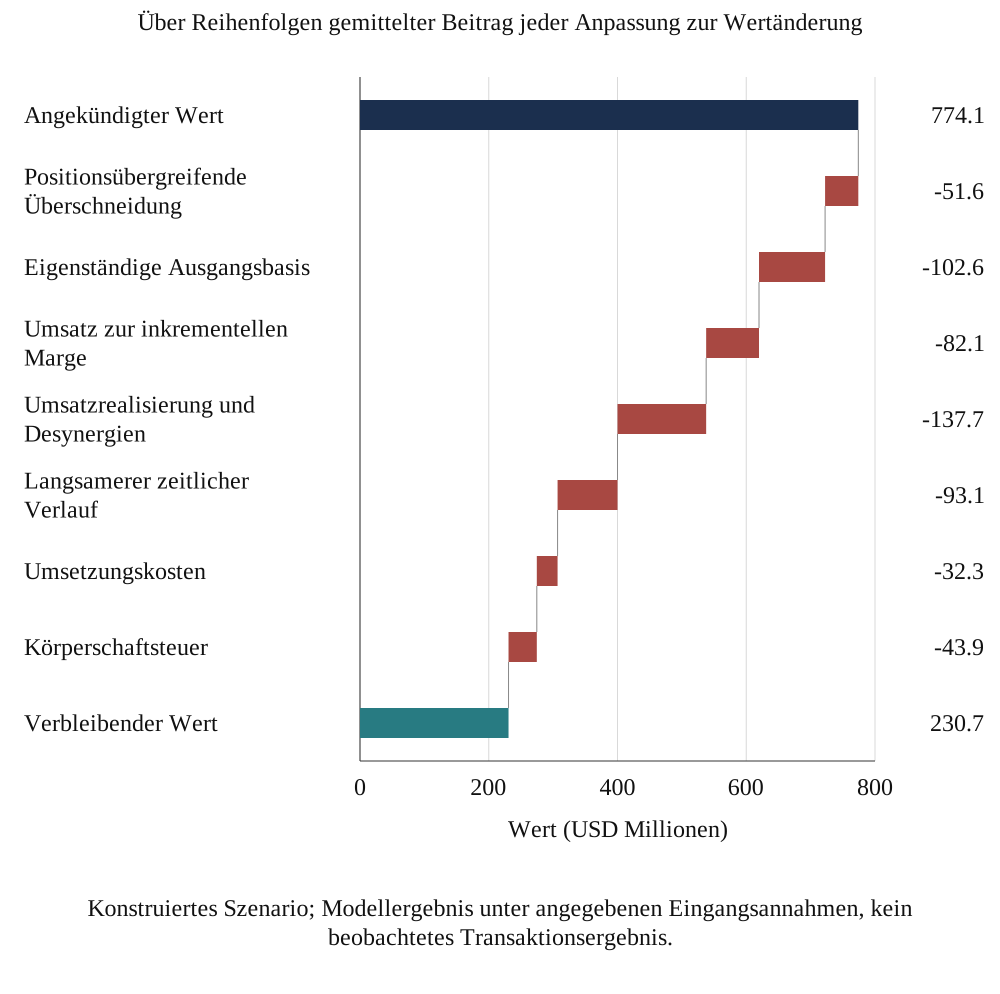
Die Anwendung aller sieben Anpassungen in der Reihenfolge von Tabelle 5 senkt den angekündigten Wert von 774.1 auf 230.7; damit betragen die Werterhaltungsquote 29.8% und die Erhaltungsquote der Run-Rate 50.0%. Die Run-Rate sinkt vor Steuern von 160 auf 80.1. Die kumulierte Tabelle zeigt den Beitrag jedes Schritts in der angekündigten Reihenfolge; Abbildung 1 zeigt den über Reihenfolgen gemittelten Beitrag jeder Anpassung, den der nächste Abschnitt definiert.
Zwei Ergebnisse sind zu trennen. Erstens ist der Wertverlust größer als der Run-Rate-Verlust, weil die Korrekturen ohne Einfluss auf die Run-Rate, also langsamerer Verlauf, Umsetzungskosten und Steuern, sämtlich nachteilig sind und mit den Run-Rate-Korrekturen zusammenwirken. Zweitens verteilt sich der Verlust auf mehrere Anpassungen; keine einzelne erklärt ihn vollständig. Eine Prüfung, die nur den größten Posten korrigiert, ließe den überwiegenden Teil der Lücke bestehen. Die Größe jedes Schritts hängt von den Annahmen des Autors ab; die Tabelle ist ein Rechenbeispiel und keine Schätzung eines typischen Wertverlusts.
Die Folgerung für den Ausschuss ist unmittelbar. In dieser konstruierten Transaktion würde ein angekündigtes Szenario, das bei einem angegebenen Preis ausreichend erschien, nach der Überleitung nur einen Minderheitsanteil seines eigenen Werts abdecken. Ein Preis, der mehr als 29.8% des angekündigten Werts an den Verkäufer weitergibt, würde den Käufer bei der Synergiekomponente unter den angegebenen Annahmen schlechterstellen. Der Käufer sollte fragen, welche der sieben Anpassungen im Verkäuferszenario bereits vorgenommen wurden.
| Schritt (kumuliert) | Run-Rate vor Steuern | Wert | Wertänderung | Anteil des angekündigten Werts |
|---|---|---|---|---|
| Angekündigtes Szenario | 160.0 | 774.1 | - | 100.0% |
| Positionsübergreifende Überschneidung | 148.0 | 711.0 | -63.1 | 91.8% |
| Eigenständige Ausgangsbasis | 122.8 | 578.4 | -132.6 | 74.7% |
| Umsatz zur inkrementellen Marge | 103.6 | 477.4 | -101.0 | 61.7% |
| Umsatzrealisierung und Desynergien | 80.1 | 353.7 | -123.7 | 45.7% |
| Langsamerer zeitlicher Verlauf | 80.1 | 287.3 | -66.4 | 37.1% |
| Umsetzungskosten | 80.1 | 253.5 | -33.8 | 32.8% |
| Körperschaftsteuer | 80.1 | 230.7 | -22.8 | 29.8% |
MatchPoint-Analyse der konstruierten Transaktion. Modellergebnis unter den angegebenen Eingangsannahmen; kein beobachtetes Ergebnis. USD Millionen. Anpassungen in der gezeigten Reihenfolge.
MatchPoint-Analyse der konstruierten Transaktion. Modellergebnis unter den angegebenen Eingangsannahmen; kein beobachtetes Ergebnis. USD Millionen, über Reihenfolgen gemittelte Zurechnung.
Das Ergebnis zur Kaufpreisdeckung gilt für die im Experiment definierte Synergiekomponente. Für eine Akquisition können weitere Gründe sprechen; gesondert belegte Werte sollten jedoch in eine eigene Überleitung mit eigenen Belegen und eigener Genehmigung eingehen. Ein nach einem Synergiefehlbetrag ergänzter, ungemessener strategischer Restwert würde den angegebenen Preistest schwer falsifizierbar machen. Der Ausschuss kann stattdessen die verbleibende Lücke und die Grundlage dokumentieren, auf der er dieses Risiko akzeptiert. So bleibt die Unterscheidung zwischen dem berechneten Zahlungsszenario und der Entscheidung zur Finanzierung eines zusätzlichen strategischen Ziels erhalten.
13 Die Größe jeder Korrektur hängt von ihrer Reihenfolge ab; die Zurechnung mittelt daher über alle Reihenfolgen
Eine sequenzielle Überleitung ordnet jedem Schritt die Änderung zu, die er angesichts der bereits vorgenommenen Schritte verursacht. Bei Wechselwirkungen hängt diese Änderung von der Position ab. Die eigenständige Ausgangsbasis senkt die Run-Rate, die später durch Verlauf und Steuern skaliert wird; bei früher Anwendung entfernt sie daher mehr Wert als bei später. Tabelle 6 zeigt dieselben sieben Anpassungen in Vorwärts- und Rückwärtsreihenfolge. Der größte Unterschied zwischen den beiden Reihenfolgen beträgt 54.6 für die eigenständige Ausgangsbasis, in denselben Einheiten wie die Überleitung.
In Gleichung 3a zählt j alle n! vollständigen Reihenfolgen der n Anpassungen auf. Die Menge S mit den Indizes j und k enthält die Anpassungen, die k in Reihenfolge j vorausgehen; ihr Plus-Superskript bezeichnet diese Menge nach Hinzufügen von k. N bezeichnet alle Anpassungen, und v(0) bedeutet den Fall ohne Anpassung. Der Ausdruck mittelt jede marginale Änderung über die vollständigen Reihenfolgen. Gleichwertig wendet er die Shapley-Konstruktion auf die normalisierte Änderungsfunktion v(S) minus v(0) an. Gleichung 3b stimmt die Zurechnungen auf die Gesamtänderung ab. Das Quellmodell verwendet die äquivalente Teilmengenformel; eine unabhängige Aufzählung aller Reihenfolgen reproduziert ihre Werte. [17]
Die über Reihenfolgen gemittelte Zurechnung weist Umsatzrealisierung und Desynergien, eigenständige Ausgangsbasis sowie langsameren Verlauf als die drei größten der sieben Anpassungen für die konstruierte Transaktion aus; die eigenständige Ausgangsbasis erklärt 102.6 der verlorenen 543.4. Dies ist eine Aussage über die Annahmen des Autors. Die Zurechnungskonvention macht die gewählte Behandlung der Reihenfolge in der Ausschussdokumentation ausdrücklich sichtbar. Eine Ausschussvorlage sollte die über Reihenfolgen gemittelte Spalte neben der eigenen Abfolge zeigen.
| Anpassung | Vom ersten zum letzten Schritt angewandt | Vom letzten zum ersten Schritt angewandt | Über Reihenfolgen gemittelt | Anteil der Änderung |
|---|---|---|---|---|
| Positionsübergreifende Überschneidung | -63.1 | -41.1 | -51.6 | 10% |
| Eigenständige Ausgangsbasis | -132.6 | -77.9 | -102.6 | 19% |
| Umsatz zur inkrementellen Marge | -101.0 | -58.1 | -82.1 | 15% |
| Umsatzrealisierung und Desynergien | -123.7 | -145.2 | -137.7 | 25% |
| Langsamerer zeitlicher Verlauf | -66.4 | -120.7 | -93.1 | 17% |
| Umsetzungskosten | -33.8 | -30.7 | -32.3 | 6% |
| Körperschaftsteuer | -22.8 | -69.7 | -43.9 | 8% |
| Gesamtänderung | -543.4 | -543.4 | -543.4 | 100% |
MatchPoint-Analyse der konstruierten Transaktion. Modellergebnis unter den angegebenen Eingangsannahmen; kein beobachtetes Ergebnis. USD Millionen. Negative Werte mindern den Wert.
Die über Reihenfolgen gemittelte Zurechnung verteilt eine definierte Änderung des Modellwerts auf die gewählten Anpassungen. Sie belegt nicht, welche Managementmaßnahme ein beobachtetes Ergebnis verursacht hat oder welche Partei eine Vergütung erhalten sollte. Die Antwort hängt von der gewählten Anpassungsmenge und der für jede Kombination ausgewerteten Wertfunktion ab. Die Aufteilung einer Anpassung in zwei oder die Änderung des kontrafaktischen Szenarios für den leeren Fall kann deshalb die Zurechnungsfrage verändern. Ein Bericht sollte diese Spezifikation neben dem Wasserfalldiagramm aufbewahren. Die Berechnung ist nützlich, wenn Beteiligte eine konsistente Zurechnungskonvention benötigen und deren Abhängigkeit von diesen Definitionen verstehen.
14 Jeder Stressfall hinterlässt ein anderes Muster in den Erhaltungsquoten der Run-Rate und des Werts
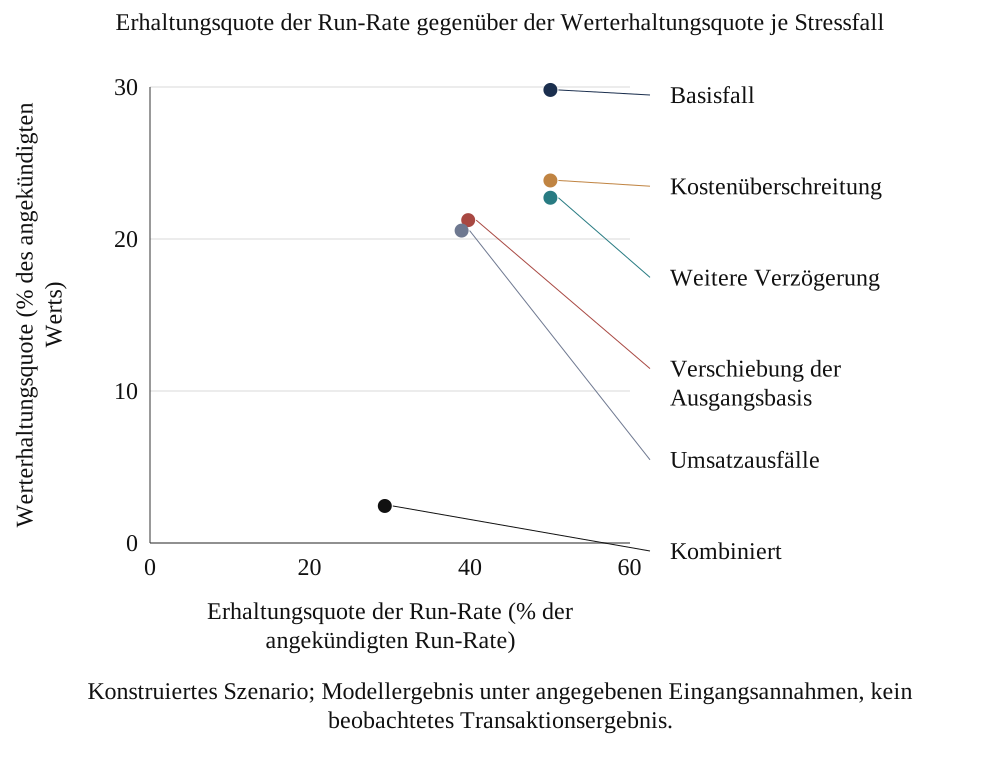
Vier Stressfaktoren werden einzeln und anschließend gemeinsam angewandt. Eine Verschiebung der Ausgangsbasis erhöht den Kostenbasisanteil auf 30 Prozent und den Umsatzbasisanteil auf 35 Prozent, etwa wenn der eigenständige Plan ehrgeiziger als angenommen war oder sich Marktpreise zugunsten des Zielunternehmens bewegten. Eine weitere Verzögerung fügt ein zweites Verzögerungsjahr hinzu. Die Kostenüberschreitung erhöht die Einmalkosten um die Hälfte. Umsatzausfälle senken die Realisierung auf 40 Prozent und verdoppeln die Desynergie. Die Stressfaktoren lassen das angekündigte Szenario unverändert und ändern nur die Anpassungen. Tabelle 7 und Abbildung 2 berichten die Ergebnisse.
Die Stressfaktoren bilden zwei Gruppen. Die Verschiebung der Ausgangsbasis senkt die Erhaltungsquote der Run-Rate von 50.0% auf 39.8% und die Werterhaltungsquote auf 21.2%. Umsatzausfälle senken die Run-Rate-Erhaltungsquote auf 38.9% und die Werterhaltungsquote auf 20.6%. Verzögerung und Kostenüberschreitung lassen die Run-Rate-Erhaltungsquote bei 50.0% und senken nur die Werterhaltungsquote auf 22.7% beziehungsweise 23.8%. Das Wertepaar gibt somit eine Untersuchungsrichtung an: Eine sinkende Run-Rate verweist auf Ausgangsbasis oder Realisierung, ein allein sinkender Wert auf Zeitverlauf oder Kosten. Kombiniert betragen die Werterhaltungsquote 2.4% und der Wert 18.9 in USD Millionen.
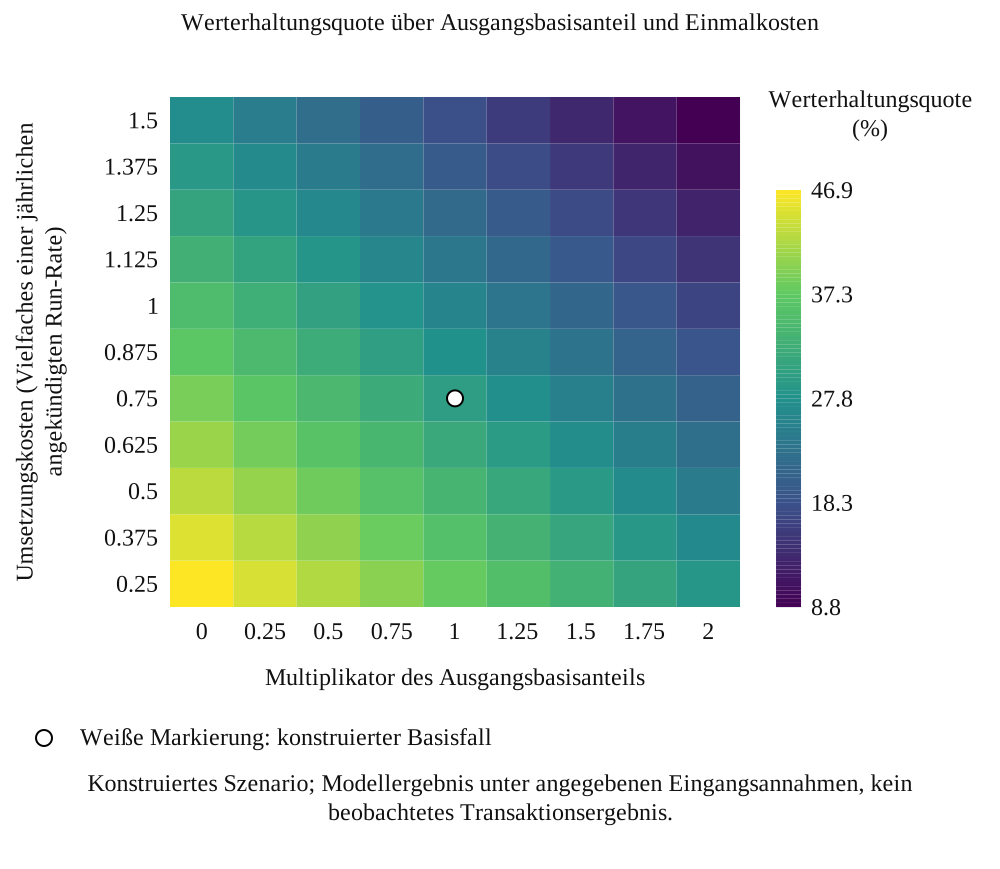
Abbildung 3 variiert den Ausgangsbasisanteil und die Einmalkosten auf einem Raster. Die Werterhaltungsquote reicht von 8.8% bis 46.9%. Bei ansonsten unveränderten Basisannahmen erreicht der Wert bei Einmalkosten in Höhe des 2.63-Fachen der angekündigten Brutto-Run-Rate null. Eine Anhebung des Steuersatzes auf 15 Prozent senkt die Werterhaltungsquote im Basisfall auf 27.8%. Diese Ergebnisse zeigen die Geschwindigkeit der Werterosion und enthalten keine Wahrscheinlichkeitsaussage.
| Fall | Erhaltungsquote der Run-Rate | Werterhaltungsquote | Wert | Run-Rate-Änderung (Prozentpunkte) | Wertänderung (Prozentpunkte) | Diagnostisches Muster |
|---|---|---|---|---|---|---|
| Basisfall | 50.0% | 29.8% | 230.7 | - | - | Referenz |
| Verschiebung der Ausgangsbasis | 39.8% | 21.2% | 164.4 | -10.3 | -8.6 | Beide sinken: Ausgangsbasis oder Realisierung |
| Weitere Verzögerung | 50.0% | 22.7% | 175.8 | 0.0 | -7.1 | Nur der Wert: Zeitverlauf oder Kosten |
| Kostenüberschreitung | 50.0% | 23.8% | 184.6 | 0.0 | -6.0 | Nur der Wert: Zeitverlauf oder Kosten |
| Umsatzausfälle | 38.9% | 20.6% | 159.1 | -11.1 | -9.3 | Beide sinken: Ausgangsbasis oder Realisierung |
| Kombiniert | 29.3% | 2.4% | 18.9 | -20.7 | -27.4 | Beide sinken, der Wert stärker: gemischte Ursachen |
MatchPoint-Analyse der konstruierten Transaktion. Modellergebnis unter den angegebenen Eingangsannahmen; kein beobachtetes Ergebnis. Wert in USD Millionen; Erhalt als Prozentsatz der angekündigten Größe; Änderungen in Prozentpunkten.
MatchPoint-Analyse der konstruierten Transaktion. Modellergebnis unter den angegebenen Eingangsannahmen; kein beobachtetes Ergebnis.
MatchPoint-Analyse der konstruierten Transaktion. Modellergebnis unter den angegebenen Eingangsannahmen; kein beobachtetes Ergebnis. Die weiße Markierung zeigt den Basisfall.
Ein kombinierter Negativfall benötigt eine Begründung, die über das Nebeneinanderstellen nachteiliger Einträge hinausgeht. Einige Annahmen können sich gemeinsam bewegen, andere dieselbe zugrunde liegende Ursache widerspiegeln und weitere unvereinbar sein. Eine reale Prüfung sollte diese Zusammenhänge bestimmen, bevor sie eine Szenariowahrscheinlichkeit oder Preisreserve zuordnet. Der kombinierte Fall des Experiments ist eine deterministische Verknüpfung der angegebenen Stressfaktoren und enthält keine geschätzte Eintrittswahrscheinlichkeit. Sein diagnostischer Nutzen besteht darin, die Zahlungswirkungen dieser Verknüpfung offenzulegen. Eine andere Kombination oder ein über den festen Horizont hinaus fortbestehender Vorteil würde eine andere Bewertungsfrage beantworten.
15 In einer konstruierten Population verbleiben bei vollständiger Überleitung 11.1% fälschlich akzeptierte Fälle gegenüber 49.2% beim angekündigten Wert
Das Populationsexperiment konstruiert jeweils 300 Chancen in 200 Wiederholungen; Verteilungen, Abhängigkeiten, Messfehler und Kalibrierungsziehungen sind im technischen Register dokumentiert. Die generierte Wahrheit ist die vollständige Überleitung mit den erzeugenden Parametern. Die fünf untersuchten Schätzregeln verwenden das angekündigte Szenario, einen erlernten pauschalen Werterhaltungsfaktor, ausschließlich Kosten und Steuern, eine vollständige Überleitung mit festen Ausgangsbasiswerten oder eine vollständige Überleitung mit lückenabhängigen Ausgangsbasisprognosen. Eine Vollinformationsreferenz verwendet die generierte Wahrheit unmittelbar; eine Zufallsregel dient als gesonderter Vergleich. Informationsumfang und Schätzkosten sind nicht angeglichen.
Eine Regel akzeptiert eine Chance, wenn ihr geschätzter Synergiewert die modellierte Verkäuferzahlung deckt. Ein fälschlich akzeptierter Fall hat innerhalb dieser akzeptierten Menge einen negativen generierten Synergieüberschuss. Die mittlere Quote fälschlich akzeptierter Fälle innerhalb der akzeptierten Menge beträgt 49.2% für das angekündigte Szenario, 49.2% für Kosten und Steuern allein, 19.0% für den pauschalen Werterhaltungsfaktor und 11.1% für die lückenabhängige Überleitung. Die Verzerrung des angekündigten Szenarios beträgt 69.5% der Referenzwertsumme, diejenige des Kosten-und-Steuern-Szenarios 56.5%. Der pauschale Faktor reduziert die ausgewiesene mittlere Verzerrung in diesem konstruierten Vergleich. Diese Prozentsätze beziehen sich nicht auf dieselbe akzeptierte Menge.
Die Vollinformationsreferenz hat definitionsgemäß keinen Bewertungsfehler. Zufällige Annahme ergibt 49.1% fälschlich akzeptierte Fälle innerhalb ihrer akzeptierten Menge; sie ist eine Referenzregel ohne globale Schlechtestfallinterpretation. Das Rangmaß vergleicht monetär geschätzten mit generiertem Überschuss, während das spätere Pipelineexperiment nach normalisiertem Überschuss auswählt. Die Streuung der Verkäuferzahlungen beeinflusst diese Rangfolgen. Tabelle 8 berichtet fälschlich akzeptierte Fälle gemeinsam mit verpassten vorteilhaften Chancen und Wertvernichtung; eine Änderung einer einzelnen Statistik einer ausgewählten Menge gilt daher nicht als vollständige Bewertung einer Entscheidungspolitik. Abbildung 4 zeigt die angegebenen Vergleiche.
| Regel | Mittlerer Fehler | Wurzel des mittleren quadrierten Fehlers | Rangkorrelation | Fälschlich akzeptierte Fälle | Verpasste vorteilhafte Transaktionen | Wertvernichtung |
|---|---|---|---|---|---|---|
| Angekündigten Wert akzeptieren | 69.5% | 77.2% | 0.28 | 49.2% | 0.0% | 6.0% |
| Pauschaler Werterhaltungsfaktor | -0.1% | 10.9% | 0.76 | 19.0% | 19.1% | 0.6% |
| Nur Kosten und Steuern abgezogen | 56.5% | 63.0% | 0.36 | 49.2% | 0.0% | 6.0% |
| Vollständige Überleitung, Branchen-Ausgangsbasis | -0.4% | 8.3% | 0.87 | 13.3% | 14.7% | 0.3% |
| Vollständige Überleitung, leistungsangepasste Ausgangsbasis | -0.4% | 7.2% | 0.91 | 11.1% | 12.6% | 0.2% |
| Vollinformationsüberleitung (Identitätsreferenz) | 0.0% | 0.0% | 1.00 | 0.0% | 0.0% | 0.0% |
| Zufallsrangfolge / Referenz mit 50% Annahme | Nicht anwendbar | Nicht anwendbar | 0.00 | 49.1% | Nicht anwendbar | Nicht anwendbar |
Konstruierte Population; Mittelwerte über 200 Wiederholungen. Die Verzerrung ist der gesamte Schätzfehler geteilt durch die Summe von W; der RMSE ist die Wurzel des mittleren quadrierten monetären Fehlers geteilt durch den Mittelwert von W. Fälschlich akzeptierte Fälle beziehen sich auf akzeptierte Fälle; verpasste vorteilhafte Transaktionen auf alle generierten vorteilhaften Fälle. Wertvernichtung teilt nachteilige akzeptierte Überschüsse durch die Summe von W aller Kandidaten. Es werden keine beobachteten Ergebnisse berichtet.
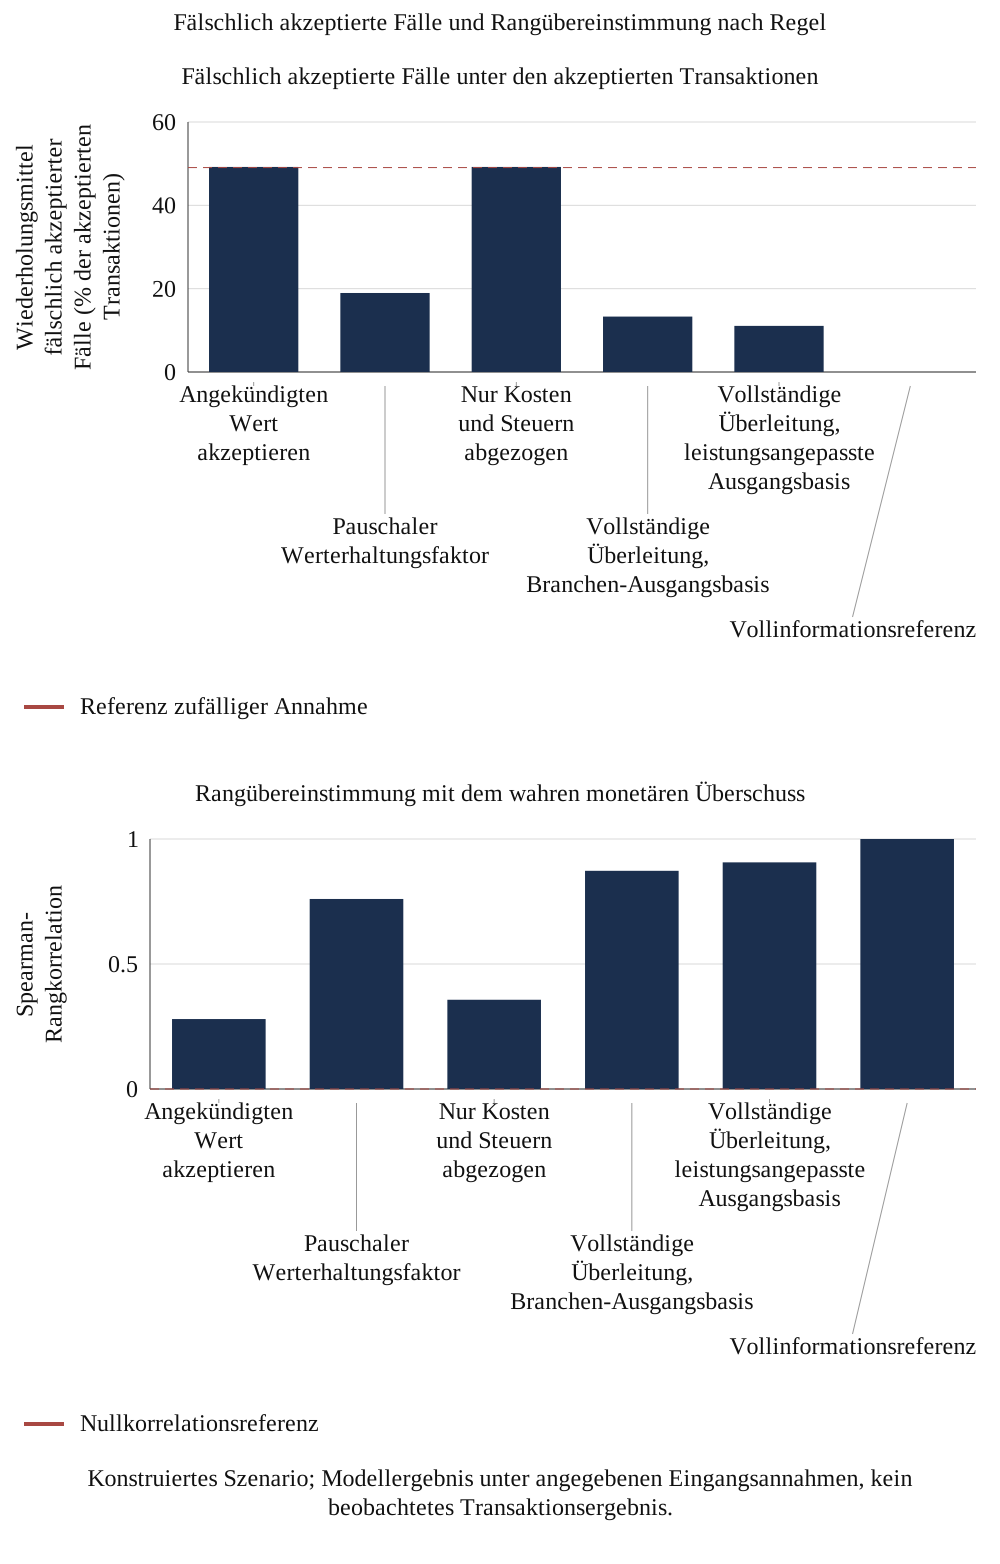
MatchPoint-Analyse der konstruierten Population. Modellergebnis unter den angegebenen Eingangsannahmen; kein beobachtetes Ergebnis. Die gestrichelte Linie zeigt links die zufällige Annahme und rechts null.
Die Statistik fälschlich akzeptierter Fälle bildet über die Wiederholungen hinweg den Mittelwert des jeweiligen Anteils akzeptierter Chancen mit negativem wahrem Überschuss. Die Statistik verpasster vorteilhafter Fälle verwendet tatsächlich vorteilhafte Chancen als Nenner. Diese Maße beantworten unterschiedliche Fragen, und die Regeln akzeptieren unterschiedliche Mengen. Das Experiment unterscheidet außerdem Schätzfehler, Rangfolge und finanziellen Verlust. Die Vergleiche behalten die gemeinsame Chancenpopulation und Preiskonvention bei und berichten gleichzeitig diese Auswahlunterschiede. Die Vollinformationsreferenz kennt die erzeugenden Parameter. Ein tatsächlicher Beratungsprozess benötigte verlässliche Messungen, bevor ein Vergleich mit dieser Referenz eine praktische Leistungsaussage tragen könnte.
Eine bedingte Fehlerquote benötigt daneben die Anzahl akzeptierter Fälle. In der Implementierung erhält eine Wiederholung ohne akzeptierte Chancen konventionsgemäß einen Nulleintrag für fälschlich akzeptierte Fälle; dieser Eintrag beschreibt eine leere ausgewählte Menge. Er belegt nicht, dass ein Prozess jede lohnende Akquisition identifiziert. Ebenso zählt das berichtete Wertvernichtungsmaß nachteilige Synergieüberschüsse bei akzeptierten Fällen und lässt entgangene Gewinne abgelehnter Fälle aus. Eine prospektive Entscheidungsbewertung würde relevante Verluste und Vorteile vor dem Vergleich von Regeln festlegen. Sie würde Genehmigungsvolumen, verpasste Chancen und Umsetzungsaufwand neben Prognosegenauigkeit festhalten und die verfügbare Nachbeobachtung angeben.
16 Bedingte Ausgangsbasisprognosen reduzieren Fehler unter dem vom Autor vorgegebenen Leistungszusammenhang
Der Ausgangsbasisschätzer ist der Teil der Überleitung, der dem von Barber und Lyon untersuchten Problem am ähnlichsten ist. [9] In der konstruierten Population steigt der bereits in eigenständigen Plänen enthaltene Kostensynergieanteil mit dem Abstand der vor der Transaktion bestehenden Kostenposition des Zielunternehmens zur Branche; dies ist der Mechanismus hinter der Rückkehr zum Mittelwert. Eine Branchen-Ausgangsbasis weist jedem Zielunternehmen denselben Anteil zu. Eine leistungsangepasste Ausgangsbasis macht den Anteil von der Lücke vor der Transaktion abhängig und verwendet dafür eine anhand von 60 abgeschlossenen Transaktionen mit verrauschter Messung geschätzte Steigung.
Die Superskripte I und M bezeichnen Prognosen mit festem Ausgangswert beziehungsweise abhängig von der Lücke. Der Ausdruck wird getrennt auf Kosten- und Umsatzanteile angewandt, mit vom Autor festgelegten Ausgangswerten b0 von 0.15 und 0.20 und getrennt geschätzten Steigungen. Diese Ausgangswerte sind keine exakten Mittelwerte der begrenzten Population. Die standardisierte Lücke g wird im Experiment fehlerfrei beobachtet. Das schwächste Fünftel hat einen wahren Kostenbasisanteil von 24.7%, das stärkste einen von 5.7%. Die vorzeichenbehafteten Wertfehler bei festen Ausgangswerten betragen entsprechend 5.1% und -5.5% von W; ein negativer Fehler ist eine Unterschätzung. Der lückenabhängige Fehler für das schwächste Fünftel beträgt -0.1%.
Die Folgerung ist praktisch und konkret. Für Zielunternehmen mit der schwächsten Kostenposition vor der Transaktion liefert eine branchenübliche Ausgangsbasis unter dem vom Autor vorgegebenen Zusammenhang die günstigste und am wenigsten verlässliche Antwort. Abbildung 5 zeigt das Muster. Das Ergebnis hängt vom vorgegebenen Zusammenhang zwischen Lücke und Ausgangsbasisanteil ab. Die beiden Prognosen stimmen überein, wenn die geschätzte Steigung null beträgt. Auch ohne tatsächlichen Zusammenhang kann eine endliche verrauschte Kalibrierungsstichprobe eine Steigung ungleich null ergeben; eine angepasste Prognose muss daher nicht der Prognose mit festem Ausgangswert entsprechen. Eine reale Studie müsste den Zusammenhang und seine Stabilität anhand zurückgehaltener Daten prüfen.
| Kostenlücke zur Branche vor der Transaktion | Wahrer Kostenbasisanteil | Branchen-Ausgangsbasis | Leistungsangepasste Ausgangsbasis | Fehler, Branchen-Ausgangsbasis | Fehler, leistungsangepasste Ausgangsbasis |
|---|---|---|---|---|---|
| Unterstes Fünftel (leistungsstärkste Unternehmen) | 5.7% | 15.0% | 5.6% | -5.5% | -0.3% |
| Zweites Fünftel | 11.3% | 15.0% | 11.4% | -2.4% | -0.4% |
| Mittleres Fünftel | 15.0% | 15.0% | 15.0% | -0.2% | -0.2% |
| Viertes Fünftel | 18.7% | 15.0% | 18.6% | 1.7% | -0.3% |
| Oberstes Fünftel (leistungsschwächste Unternehmen) | 24.7% | 15.0% | 24.6% | 5.1% | -0.1% |
MatchPoint-Analyse der konstruierten Population. Modellergebnis unter den angegebenen Eingangsannahmen; kein beobachtetes Ergebnis. Fehler sind vorzeichenbehaftete Fehler des geschätzten Werts als Prozentsatz des angekündigten Werts; ein positiver Fehler ist eine Überschätzung.
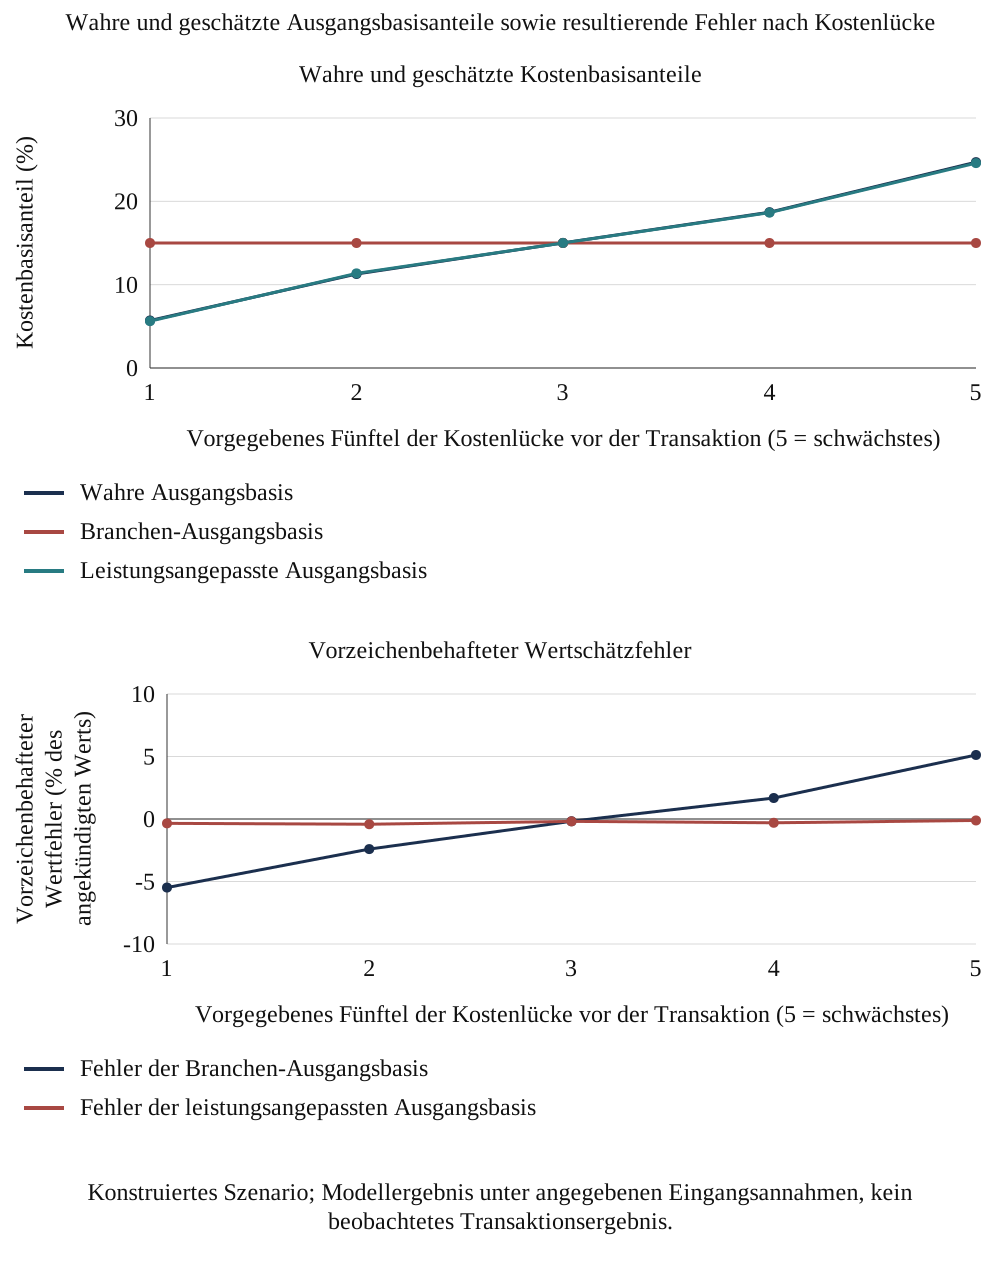
MatchPoint-Analyse der konstruierten Population. Modellergebnis unter den angegebenen Eingangsannahmen; kein beobachtetes Ergebnis.
Ein prospektiver Schätzer sollte vor der Transaktion festgeschrieben werden, deren Ergebnis er prognostiziert. Trainingsunterlagen, Anpassungsvariablen, Ergebnismessung und Validierungsunterlagen benötigen getrennte Zeitstempel. Teilen mehrere Chancen denselben Käufer, Branchenschock oder dasselbe Integrationsteam, sollte die Analyse ihre Abhängigkeit untersuchen und nicht jede Beobachtung als vollständig unabhängig zählen. Die vorgeschlagene Validierung würde Ergebnisse für spätere Transaktionen und für vom Training ausgeschlossene Käufer berichten. Dies sind Beleganforderungen für eine künftige Anwendung. Das konstruierte Experiment prüft das Verhalten unter seinem spezifizierten Zusammenhang und liefert keine Beobachtung, dass dieser Zusammenhang in einem bestimmten Akquisitionsprogramm gilt.
Die Ausgangsbasisanpassung rekonstruiert nicht die individuelle Zukunft des Zielunternehmens ohne Transaktion. Sie prognostiziert einen Ausgangsbasisanteil mithilfe der vorgegebenen Lücke, fester Ausgangswerte und einer geschätzten Steigung und begrenzt ihn auf die angegebenen Grenzen. Ein reales Programm müsste klären, wie diese Lücke gemessen wird und wie vor Genehmigung verfügbare Informationen spätere Ergebnisse prognostizieren. Eine historische, bereits in der eigenständigen Planung genehmigte Einsparung und eine Regressionsprognose hätten weiterhin unterschiedliche Belegfunktionen. Das vorgeschlagene Verzeichnis würde beide gesondert ausweisen. Ihre unabgestimmte Zusammenfassung könnte selbst eine Ausgangsbasisanpassung doppelt zählen oder die Unsicherheit einer Prognose verdecken.
17 Die Auswahl aus der Pipeline verstärkt Prognosefehler unter dem vorgegebenen Mechanismus
Das Pipelineexperiment modelliert einen Käufer, der konkurrierende Chancen nach geschätztem Synergieüberschuss auswählt. Smith und Winkler analysieren, wie die Maximierung verrauschter, bedingt unverzerrter Wertschätzungen im Durchschnitt Optimismus erzeugen kann. [10] Das Pipelineexperiment zieht 40 Transaktionen je Zyklus, wählt die besten 5 nach geschätztem Überschuss als Anteil des angekündigten Werts und erfasst geschätzten und wahren Überschuss der ausgewählten Transaktionen über 400 Zyklen. Tabelle 10 und Abbildung 6 berichten das Ergebnis.
Hier ist x der Synergieüberschuss einer Transaktion geteilt durch ihr ursprüngliches W, das Dach bezeichnet die Schätzung und mu den Kalibrierungsmittelwert des generierten wahren Überschusses. Der Faktor rho verwendet die Varianz des generierten wahren Überschusses und die Varianz des Schätzfehlers aus 150 konstruierten Kalibrierungstransaktionen. Die geschätzten Steigungen beruhen auf einer gesonderten Ziehung von 60 Transaktionen. Diese generierten Ergebnisse und bekannten Ausgangsbasiswerte sind privilegierte Experimentinformationen. Der geschätzte Faktor beträgt 0.87. Diese empirische lineare Anpassung ist eine Kalibrierungsheuristik; gemeinsame gaußsche Verteilungen und unabhängige Fehler sind für den begrenzten, nichtlinearen Generator nicht nachgewiesen.
Der mittlere Prognosefehler der ausgewählten Fälle beträgt 69.2% von W bei Auswahl nach angekündigtem Wert, 3.4% bei der lückenabhängigen Überleitung und 0.0% nach deren linearer Anpassung. Die letzte Darstellung ist gerundet: Der gespeicherte Mittelwert beträgt 0.018 Prozentpunkte mit einem bedingten Monte-Carlo-Standardfehler von 0.134 Punkten. Die positive affine Transformation erhält die Reihenfolge und lässt die ausgewählten Chancen und deren generierten wahren Überschuss unverändert. Der wahre ausgewählte Überschuss beträgt 17.9% bei Auswahl nach angekündigtem Wert und 22.5% bei der lückenabhängigen Regel. Die Unsicherheit über 400 Zyklen ist auf die eine beibehaltene Kalibrierungsstichprobe bedingt.
| Auswahl nach | Geschätzter Überschuss ausgewählter Transaktionen | Wahrer Überschuss ausgewählter Transaktionen | Enttäuschung gegenüber der Schätzung | Ausgewählte Transaktionen mit negativem wahrem Überschuss |
|---|---|---|---|---|
| Angekündigter Wert | 87.1% | 17.9% | 69.2% | 3.8% |
| Vollständige Überleitung, Branchen-Ausgangsbasis | 24.9% | 21.6% | 3.3% | 0.7% |
| Vollständige Überleitung, leistungsangepasste Ausgangsbasis | 25.9% | 22.5% | 3.4% | 0.2% |
| Leistungsangepasste Überleitung mit Schrumpfungsanpassung | 22.5% | 22.5% | 0.0% | 0.2% |
Konstruierte Pipeline; Mittelwerte über 400 Zyklen mit 40 Kandidaten und Auswahl von fünf nach geschätztem Überschuss geteilt durch W. Überschuss und Prognosefehler sind Prozentsätze des ursprünglichen W der ausgewählten Transaktionen. Kalibrierungsziehungen von 150 und 60 Fällen bleiben innerhalb dieses Experiments fest. Es werden keine tatsächlichen Akquisitionsergebnisse berichtet.
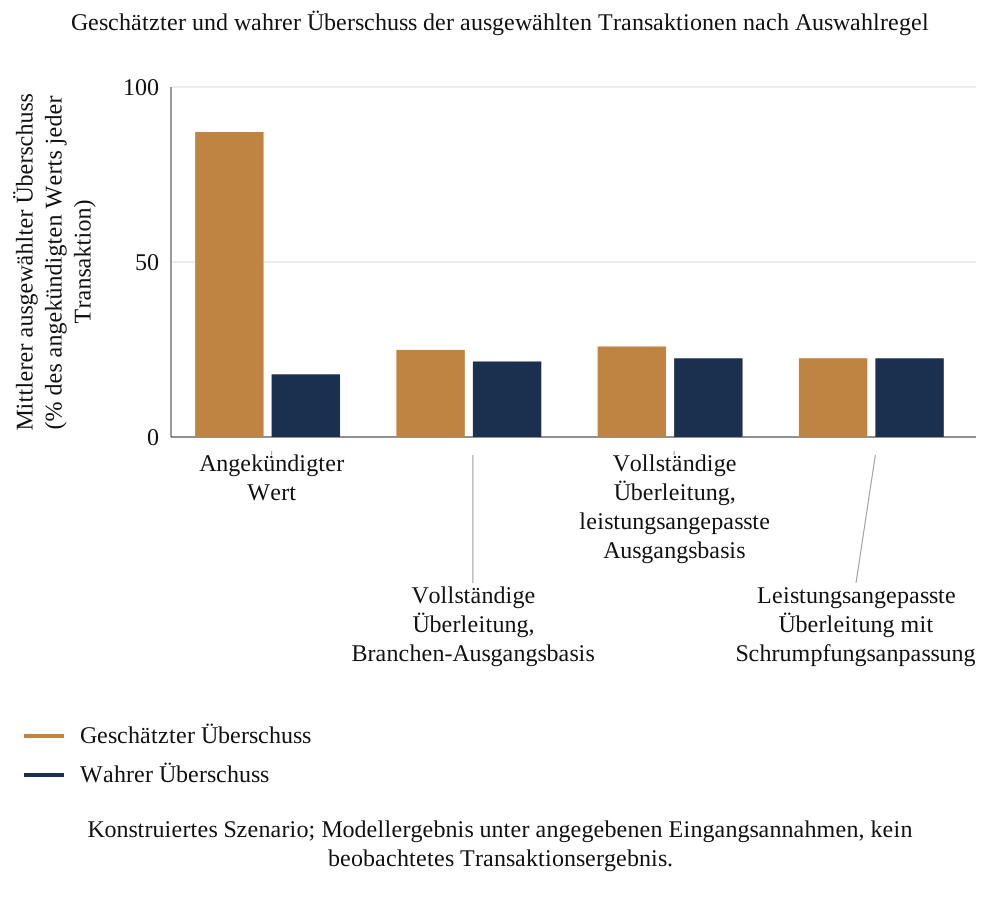
MatchPoint-Analyse der konstruierten Pipeline. Modellergebnis unter den angegebenen Eingangsannahmen; kein beobachtetes Ergebnis.
Kalibrierungsstichprobe und Auswahlregel müssen gesondert berichtet werden. Eine positive affine Anpassung kann das Niveau einer Prognose verändern und gleichzeitig die Rangfolge der Chancen erhalten. Sie kann dadurch die ausgewiesene Enttäuschung reduzieren, ohne eine andere Gruppe von Transaktionen auszuwählen. Eine Prüfung sollte die ausgewählte Menge, ihren geschätzten Überschuss, ihren realisierten oder generierten Überschuss und die Unsicherheit der Kalibrierungsparameter zeigen. Auch das Runden eines kleinen Restfehlers auf null erfordert Sorgfalt. Das Experiment berichtet numerisches Verhalten unter einem angegebenen Kalibrierungsmechanismus; es belegt keine exakte Unverzerrtheit nach Auswahl für beliebige Transaktionsprognosen.
18 Die konstruierte Kalibrierung zeigt die Präzision des mittleren Faktors und verbleibende Entscheidungsfehler
Das Kalibrierungsexperiment zieht n unabhängige konstruierte Transaktionen, berechnet deren mittlere Werterhaltungsquote und wiederholt dies 1,500-mal. Die konstruierte Referenz mit 20,000 Transaktionen hat eine mittlere Quote von 30.3% und eine Standardabweichung auf Transaktionsebene von 9.9%. Bei zehn Kalibrierungstransaktionen ist der zentrale 90-Prozent-Bereich 10.4 Prozentpunkte breit, bei fünfzig 4.6 Prozentpunkte und bei 300 1.8 Prozentpunkte. Diese Größen betreffen die Präzision eines mittleren Werterhaltungsfaktors unter der vom Autor festgelegten Verteilung. Der entsprechende Abschlag entspricht eins minus diesem Faktor.
Der Bereich wird mit wachsender Stichprobe enger, und der pauschale Werterhaltungsfaktor wird dadurch nicht entscheidend. In einer festen Testziehung von 2,000 konstruierten Transaktionen beträgt die maximale Fehlklassifikation, ausgewertet am 5., 50. und 95. Perzentil des erlernten Werterhaltungsfaktors, 21.7% für Kalibrierungsstichproben von 300 Transaktionen und 24.6% für Stichproben von zehn. Dies ist ein Maximum über drei getestete Faktorwerte und keine Schlechtestfallgrenze. Transaktionsspezifische Quoten variieren weiterhin, nachdem der Populationsmittelwert präzise geschätzt wurde. Die Stichprobengröße reduziert damit das Rauschen im Mittelwert und liefert nicht die transaktionsbezogenen Informationen, die die Überleitung enthält.
Das Modell veranschaulicht, weshalb ein mittlerer Werterhaltungsfaktor zusammen mit seinem Stichprobenbereich und der Zusammensetzung der Kalibrierungsstichprobe ausgewiesen werden sollte. Seine Präzision hängt neben der Stichprobengröße von Heterogenität, Abhängigkeit und Messqualität ab. Ein kleiner Bestand abgeschlossener Transaktionen erfordert eine offene Darstellung der Unsicherheit; der relative Nutzen einer pauschalen Anpassung und einer Überleitung auf Einzelpositionsebene sollte anhand relevanter Ergebnisse bewertet werden.
| Konstruierte Kalibrierungstransaktionen je Wiederholung | Mittlerer Werterhaltungsfaktor | 5. Perzentil | 95. Perzentil | Breite des 90%-Bereichs (Prozentpunkte) | Maximale Fehlklassifikation bei Faktorquantilen 5/50/95 |
|---|---|---|---|---|---|
| 10 | 30.4% | 25.3% | 35.7% | 10.4 | 24.6% |
| 20 | 30.3% | 26.9% | 33.8% | 6.9 | 22.9% |
| 50 | 30.3% | 28.1% | 32.6% | 4.6 | 22.0% |
| 100 | 30.3% | 28.7% | 31.9% | 3.2 | 21.9% |
| 300 | 30.3% | 29.4% | 31.3% | 1.8 | 21.7% |
Konstruierte Kalibrierung; 1,500 Wiederholungen je Stichprobengröße. Grenzen sind das fünfte und fünfundneunzigste Perzentil. Die Breite ist in Prozentpunkten angegeben. Fehlklassifikation wird nur an drei Faktorquantilen in einer festen Testpopulation von 2,000 Transaktionen ausgewertet; das gezeigte Maximum ist keine allgemeingültige Grenze.
Stichprobenpräzision und Übertragbarkeit beantworten unterschiedliche Fragen. Mehr Beobachtungen können die Streuung eines erlernten Werterhaltungsfaktors innerhalb einer gegebenen konstruierten Population verengen; eine Änderung von Branche, Akquisitionstyp oder Messmethode kann zugleich die geschätzte Größe verändern. Eine prospektive Referenzklasse sollte angeben, welche abgeschlossenen Fälle aufgenommen werden und weshalb ihre Ergebnisse vergleichbar sind. Ausschlüsse und fehlgeschlagene Messungen sollten neben den aufgenommenen Fällen erhalten bleiben. Die zentralen Bereiche dieses Experiments beschreiben wiederholte Stichproben unter dem vorgegebenen Mechanismus. Sie liefern weder eine allgemeine Mindestzahl von Transaktionen noch eine Zusicherung, dass eine interne Akquisitionshistorie die nächste Transaktion repräsentiert.
19 Unter dem vorgegebenen erfolgsabhängigen Offenlegungsmuster überschätzen berichtete Realisierungen den Erhalt
Ein aus öffentlichen Unternehmensangaben zusammengestellter Datensatz hängt davon ab, welche Ergebnisse diese Unterlagen enthalten und welche Unterlagen verfügbar sind. Hängt Offenlegung vom Erfolg ab, kann der beobachtete Mittelwert vom Mittelwert aller Transaktionen abweichen; die Richtung erfordert einen angegebenen Offenlegungsmechanismus. Das Auswahlexperiment lässt die Berichtswahrscheinlichkeit mit der wahren Quote über einen vom Autor vorgegebenen logistischen Zusammenhang steigen und vergleicht Schätzer des verbleibenden Anteils. Der Anteil berichteter Transaktionen beträgt 34%; Tabelle 12 berichtet die Schätzer.
In Gleichung 6 ist r die Werterhaltungsquote, D kennzeichnet Offenlegung und p-hat ist eine geschätzte Offenlegungswahrscheinlichkeit. Der erzeugende Logit hat den Achsenabschnitt -2.85 und die Steigung 7. Ein verrauschter Indikator, gleich der Quote zuzüglich eines normalverteilten Fehlers mit Standardabweichung 0.08, ist für den gesamten konstruierten Transaktionsbestand verfügbar. Der Mittelwert aller Transaktionen beträgt 30.3%, der offengelegte Mittelwert 34.4%; die Lücke beträgt 4.1 Prozentpunkte. Die Gewichtung mit dem Indikator ergibt 32.0% und entfernt 59% der mittleren Verzerrung. Gewichtung mit der wahren Wahrscheinlichkeit ohne zusätzliche Untergrenze entfernt gerundet etwa 100%. Beide gewichteten Ergebnisse sind selbstnormalisierte Schätzungen.
Das Offenlegungsergebnis gilt unter dem vom Autor festgelegten erfolgsabhängigen Mechanismus. Die geschätzten Indikatorwahrscheinlichkeiten werden nach unten auf 0.05 begrenzt; die Vollinformationsreferenz verwendet wahre Wahrscheinlichkeiten ohne zusätzliche Untergrenze. Ein verrauschter Indikator kann ergebnisabhängige Datenlücken zurücklassen, und die beobachtete Teilmenge allein belegt das relevante Populationsergebnis nicht. Auch das Vollinformationsergebnis ist eine gewichtete Schätzung in einer endlichen Stichprobe mit kleiner Restverzerrung, die zum ausgewiesenen Entfernungsprozentsatz gerundet wird. Ein Akquisitionsarchiv benötigte einen eigenen Erfassungsrahmen, eine Untersuchung fehlender Unterlagen und eine Sensitivitätsanalyse, bevor diese Korrekturen bewertet werden könnten.
| Schätzer des verbleibenden Anteils | Mittlere Schätzung | Fehler gegenüber allen Transaktionen | Entfernter Fehleranteil |
|---|---|---|---|
| Alle Transaktionen beobachtet (Zielgröße) | 30.3% | 0.0 Punkte | Nicht anwendbar |
| Nur berichtete Transaktionen (naiv) | 34.4% | 4.1 Punkte | 0% |
| Mit einem verrauschten Berichtsindikator gewichtet | 32.0% | 1.7 Punkte | 59% |
| Mit der wahren Berichtswahrscheinlichkeit gewichtet | 30.3% | 0.0 Punkte | 100% |
MatchPoint-Analyse der konstruierten Population. Modellergebnis unter den angegebenen Eingangsannahmen; kein beobachtetes Ergebnis. Mittelwerte über 300 Wiederholungen mit 400 Transaktionen. Die geschätzte indikatorbasierte Berichtswahrscheinlichkeit wird nach unten auf 0.05 begrenzt. Die Vollinformationsreferenz verwendet die wahre Berichtswahrscheinlichkeit ohne zusätzliche Untergrenze. Beide Schätzungen sind selbstnormalisierte gewichtete Mittelwerte; die berichtete Entfernung von 100% der Verzerrung ist gerundet.
Der Berichtsmechanismus sollte Teil der vorgeschlagenen Datenprüfung sein. Ein Teilnahmeregister kann ein nicht offengelegtes Ergebnis, ein nicht verfügbares Verzeichnis, eine nie abgeschlossene Transaktion und einen weiterhin ungemessenen Vorteil unterscheiden. Diese Zustände sollten eigene Codes und Gründe behalten. Unter der erfolgsabhängigen Berichtsregel des Experiments ist die beobachtete Teilmenge konstruktionsbedingt günstig. Eine aus einem verrauschten Indikator geschätzte Korrektur hängt von diesem Indikator und seinem Wahrscheinlichkeitsmodell ab. Unbeobachtete Ergebnisse können nicht allein aus ausgewählten Unterlagen bestätigt werden. Der praktische Bericht sollte eine Sensitivität für fehlende Unterlagen beibehalten und die Annahmen offenlegen, welche deren Richtung bestimmen.
20 Eine vorgeschlagene Studie verbindet datierte Transaktionsunterlagen und Einzelpositionsbelege mit einer gesondert geplanten randomisierten Prüfungskomponente
Eine reale Studie würde die Transaktion als Einheit und die beanspruchte Synergieposition als Untereinheit verwenden. Für jede Transaktion würden die angekündigten Zahlen mit Datum, der Ausgangswert und die verwendete Eigenständigkeitserklärung, die Einmalkostenschätzung und jede spätere Neufassung erfasst. Für jede Position würden Hauptbuchkonto, Verantwortlicher und die quartalsweise gemessene Einsparung festgehalten. Tabelle 13 listet die Elemente auf. Prüfpunkte zwölf, vierundzwanzig und sechsunddreißig Monate nach Vollzug würden gemessene Run-Rate und bisher realisierte Zahlungen von prognostizierten Restzahlungen und dem Zehnjahreswert trennen. Datenstichtag, Horizont, festgeschriebene Nenner und unvollständige Nachbeobachtung würden dokumentiert; eine Dreijahresprüfung kann den vollständigen Zehnjahreswert noch nicht beobachten.
Die Teilnahme erforderte eine schriftliche Organisationsgenehmigung, Vertraulichkeitsbedingungen und kontrollierte aggregierte Berichterstattung. Beschäftigtenbezogene Unterlagen benötigen eine gesonderte personenbezogene Datenschutzprüfung. Das VAE-Bundesgesetzesdekret Nr. 45 von 2021 behandelt rechtmäßige Verarbeitung, Zweck, erforderliche Daten, Sicherheit und Aufbewahrung; Article 2 enthält rechtsraumbezogene und sektorale Ausnahmen, einschließlich bestimmter Gesundheits-, Bank- und Freizonen-Datenregime. Das Protokoll sollte das anwendbare Regime und die Verarbeitungsgrundlage bestimmen und tatsächlich anonymisierte Daten bevorzugen. Die bloße Entfernung von Namen kann weiterhin identifizierbare Unterlagen hinterlassen. Die zitierte arabische Kompilation belegt diese Bestimmungen; Rechtsberater sollten vor der Erhebung aktuelle Durchführungsmaßnahmen und Übergangsvorgaben prüfen. [16] Abgebrochene, nicht nachverfolgte und nicht berichtete Transaktionen sollten erfasst werden, soweit das vereinbarte Studiendesign dies zulässt.
Eine randomisierte Studie könnte bei wiederholt akquirierenden Unternehmen organisiert werden, indem geeignete Fälle vor der maßgeblichen Genehmigungsentscheidung einer unabhängigen Ausgangsbasis- und Kostenprüfung oder dem üblichen Verfahren zugewiesen werden. Die Zuweisung würde einen Intention-to-treat-Vergleich unterstützen, wenn die Annahmen zu Zuteilung, Nachbeobachtung und Interferenzen erfüllt sind. Die ursprünglichen angekündigten Nenner und Ergebnisdefinitionen sollten vor Zuweisung festgeschrieben werden; abgelehnte oder abgebrochene Fälle sollten in der Zuweisungsdokumentation verbleiben. Die Stichprobengröße ist anhand eines vorab festgelegten Effekts, der Ergebnisvarianz, der Zuweisungseinheit, der Clusterung nach Käufer, von Ausfällen und der Nachbeobachtung zu planen. Die Kalibrierung mit fünfzig Transaktionen schätzt die Präzision eines mittleren Werterhaltungsfaktors und belegt nicht die benötigte Fallzahl je Studienarm.
| Element | Anforderung | Begründung |
|---|---|---|
| Einheit und Untereinheit | Transaktion; beanspruchte Synergieposition nach Hauptbuchkonto | Ermöglicht die Lokalisierung von Doppelzählungen |
| Zeitstempel | Ankündigung, Vollzug, jede Neufassung, quartalsweise Messung | Trennt das Szenario zum Genehmigungszeitpunkt von späteren Ergebnissen |
| Ausgangsbasis | Ausgangswert, Eigenständigkeitserklärung, bei Unterzeichnung aufbewahrter eigenständiger Plan | Liefert das kontrafaktische Szenario, an dem Einsparungen gemessen werden |
| Ergebnisse | Gemessene Run-Rate und bisherige Zahlungen; prognostizierte Restzahlungen und Zehnjahreswert gesondert ausgewiesen | Beobachtete Nachverfolgung von prognostiziertem Gesamtwert trennen |
| Fehlende Transaktionen | Abgebrochene, nicht nachverfolgte und nicht berichtete Transaktionen erfasst | Begrenzt die im Offenlegungsexperiment gezeigte Auswahlverzerrung |
| Einwilligung und Datenschutz | Schriftliche Vereinbarung; aggregierte Berichterstattung; personenbezogene Daten entfernt | Geschäftliche Vertraulichkeit und Datenschutz |
| Randomisierte Komponente | Geeignete Fälle vor endgültiger Genehmigung zugewiesen; Zuteilung und Analyse vorab festgelegt | Unterstützt eine zuweisungsbasierte Bewertung unter den angegebenen Design- und Nachbeobachtungsannahmen |
| Stichprobengröße | Anhand von Zieleffekt, Varianz, Randomisierungseinheit, Clusterung, Ausfällen und Nachbeobachtung planen | Die Präzision des mittleren Faktors belegt nicht die Teststärke für einen Behandlungseffekt |
| Analyseplan | Vorab registrierte Quoten, Intervalle und unbereinigter Vergleich | Definiert die Maße vor der Untersuchung der Ergebnisse |
MatchPoint-Vorschlag. Die Tabelle beschreibt die zu erhebenden Informationen und berichtet keine Daten.
Der Zuweisungszeitpunkt ist wichtig, wenn die Prüfung beeinflussen kann, welche Akquisitionen durchgeführt werden. Eine prospektive Studie würde geeignete Chancen vor der endgültigen Investitionsentscheidung definieren und jede zugewiesene Chance einschließlich abgelehnter und abgebrochener Fälle in ihrer Entscheidungsanalyse behalten. Eine gesonderte Analyse abgeschlossener Transaktionen würde Integrationsergebnisse in ihrer engeren Population messen und die daraus entstehende Auswahlbeschränkung angeben. Prüfaufwand, Umsetzungsausgaben und der Zeitpunkt, zu dem ein Ergebnis beobachtbar wird, sollten ebenfalls erfasst werden. Die geeignete Randomisierungseinheit hinge davon ab, ob dieselben Personen oder Informationen mehrere Fälle beeinflussen können. Ein studienspezifischer Analyseplan würde diese Abhängigkeit behandeln, bevor eine Wirkung der Prüfung beansprucht wird.
Bei einem vorgeschlagenen unternehmensübergreifenden Pilotprojekt würde das Datenwörterbuch Finanzbeträge, Ereignisdaten, Dokumentenverweise und etwaige personenbezogene Kennungen trennen. Ein kontrollierter Verknüpfungsschlüssel könnte genehmigte Datensätze verbinden, ohne Beschäftigtennamen in die Analysetabelle aufzunehmen. Dies ist eine vorgeschlagene Schutzmaßnahme und würde für sich allein keine Anonymität begründen. Das Protokoll würde festlegen, wer auf Originalbelege zugreifen kann, wie Korrekturen erfasst werden, wann Unterlagen entfernt werden und welche aggregierten Ergebnisse veröffentlicht werden dürfen. Die Unternehmen würden auch die Behandlung strittiger Ergebnismessungen vereinbaren, bevor Vergleichsergebnisse untersucht werden. Diese Regelungen erfordern eine Vereinbarung vor Rekrutierung und Erhebung.
21 Überleitung, Entscheidungsspanne und Belegstatus gemeinsam berichten
Die Ausschussvorlage sollte das angekündigte Szenario und die Überleitung nebeneinander darstellen. Für jede der sieben Anpassungen sollte sie den Anpassungswert, die Belege zum Parameter, den Verantwortlichen für diese Belege und die über Reihenfolgen gemittelte Zurechnung zeigen. Im Vordergrund sollten Werterhaltungsquote und Kaufpreisdeckung stehen, ergänzt um die Erhaltungsquote der Run-Rate, damit der Ausschuss erkennen kann, ob das Problem bei der Ausgangsbasis oder dem Zeitverlauf liegt.
Eine Bandbreite sollte das zentrale Szenario ergänzen. Die Stresstabelle zeigt die Form: Basisfall, einzelne Stressfälle und kombinierter Fall. Die Arbeit empfiehlt, den kombinierten Fall als Negativszenario zu berichten und den durch den Preis weitergegebenen Anteil des angekündigten Werts anzugeben; so erkennt der Leser die Position des Preises innerhalb der Bandbreite. Das Modellergebnis ist hier ein konstruierter Fall mit einer Werterhaltungsquote von 29.8% im Basisfall und 2.4% bei kombinierten Stressfaktoren; es enthält keine Prognose für eine Transaktion.
Der Bericht sollte auch angeben, was nicht verifiziert wurde. Jeder Parameter sollte als anhand eines Hauptbuchs oder Vertrags verifiziert, aus einem Vergleichsfall geschätzt oder angenommen gekennzeichnet werden. Dies folgt der Disziplin von Rule 28.6 zu Einschätzungsgrundlagen und wesentlichen Annahmen. [1] Eine Tabelle, die diese drei Status ohne Kennzeichnung vermischt, stellt eine Annahme als Befund dar; genau diesen Fehler behandelt die Arbeit.
Die Versionshistorie sollte das ursprüngliche Investitionsszenario erhalten. Das Management kann eine revidierte operative Prognose ergänzen, ohne die zur Leistungsbewertung verwendete Kaufpreisgenehmigungsbasis zu ersetzen. Ein vorgeschlagenes Änderungsprotokoll würde einen neuen Sachverhalt, eine geänderte Annahme, deren finanzielle Wirkung und die für deren Behandlung genehmigende Person benennen. Es würde außerdem eine Fehlerkorrektur von einer bewussten Strategieänderung unterscheiden. Dadurch kann ein Leitungsorgan erkennen, ob eine günstigere aktualisierte Prognose neuen Wert, eine niedrigere Ausgangsbasis oder zusätzliche Ausgaben widerspiegelt. Die Arbeit empfiehlt, sowohl den ursprünglichen Vergleich als auch die aktuelle Entscheidungssicht beizubehalten.
Beim Vergleich der Szenarien sollte der Belegstatus mit den einzelnen Zahlungsannahmen verbunden bleiben. Ein vertraglicher Betrag kann einen unsicheren Zahlungstermin haben; ein bestätigter operativer Meilenstein kann seine inkrementelle finanzielle Wirkung offenlassen. Der vorgeschlagene Bericht würde deshalb Betrag, Zeitpunkt, Zurechnung und Finanzierung getrennt behandeln. Er würde angeben, welche Annahme die Entscheidung über die Kaufpreisdeckungsschwelle bewegt und welche zusätzlichen Belege diese Frage klären könnten. Ein beliebiger durchschnittlicher Vertrauenswert würde diese Zusammenhänge verlieren. Das Experiment vergibt keine Belegbewertungen und schätzt keine Wahrscheinlichkeiten für seine deterministischen Stressfälle; diese Beurteilungen bleiben außerhalb der berichteten Berechnungen.
22 Bei einer realen Transaktion zuerst Ausgangswert und Kosten beschaffen, den Preis am kombinierten Fall messen und zu festen Terminen prüfen
Die Entscheidungsregel hat vier Schritte. Erstens ist das Synergieszenario des Verkäufers auf Einzelpositionsebene mit Ausgangswert, Eigenständigkeitserklärung für jede Position sowie Kosten und Nachteilen einzuholen. Kann der Verkäufer dies nicht liefern, ist das Szenario als unbestätigt zu behandeln und sein Gewicht im Preis entsprechend festzulegen. Zweitens ist die Überleitung mit nach Belegstatus gekennzeichneten Parametern neu aufzubauen. Drittens ist der im Basis- und kombinierten Fall verbleibende Anteil des angekündigten Werts zu berechnen. Viertens ist der höchstens an den Verkäufer zu zahlende Anteil des angekündigten Werts auf die Erhaltungsquote im kombinierten Fall zu begrenzen, sofern der Ausschuss keinen angegebenen Grund hat, mehr zu akzeptieren.
Der dritte Schritt nutzt die Stresstabelle: In der konstruierten Transaktion betragen die Erhaltungsquote im Basisfall 29.8% und im kombinierten Fall 2.4%. Die Regel würde daher den weitergegebenen Anteil auf 2.4% des angekündigten Werts begrenzen, unterhalb der gesamten für die Population vorgegebenen Spanne von 10 bis 50 Prozent. Das Ergebnis gilt unter den Annahmen des Autors und würde bei einer realen Transaktion anders ausfallen. Übertragbar ist die Struktur des Tests, bei dem der Preis mit dem Negativszenario und nicht mit dem angekündigten Szenario verglichen wird.
Nach Unterzeichnung vergleichen vorgeschlagene Prüfpunkte nach zwölf, vierundzwanzig und sechsunddreißig Monaten die gemessene Run-Rate und bisher realisierte Zahlungen mit der entsprechenden ursprünglichen Prognose. Verbleibende Zahlungen und der Zehnjahreswert bleiben bis zu ihrer Beobachtung Prognosen. Datenstichtag und unvollständige Nachbeobachtung sollten angegeben werden. Bei sonst festen Eingangsgrößen zeigen die isolierten Modellstressfälle, wo ein Prüfer nachforschen könnte. Gleichzeitige oder gegenläufige Änderungen, Steuern, Diskontierung und Horizontwahl können ähnliche Statistiken erzeugen. Diese Hinweise strukturieren eine Prüfung und identifizieren keine Ursache in einer tatsächlichen Transaktion.
Die folgenden operativen Übersichten übertragen die vorgeschlagene Dokumentation in eine Abfolge, eine Rollenzuordnung und eine Verzeichnisstruktur. Sie beschreiben einzuholende Informationen und zu dokumentierende Entscheidungen. Sie enthalten weder einen tatsächlichen Transaktionszeitplan noch eine benannte Person oder validierte Einsparung. Die Rollen sollten vor Verwendung an Governance und rechtliche Verantwortlichkeiten der Akquisition angepasst werden. Sie sollen Zuständigkeiten für Ausgangsbasis, Umsetzungsfinanzierung und Vorteilsbelege im Entscheidungszeitpunkt sichtbar machen. Der Abschluss eines Arbeitsstrangs kann dann getrennt von der Beurteilung eines zusätzlichen Zahlungsvorteils durch die Finanzfunktion erfasst werden.
| Entscheidungszeitpunkt | Aufzubewahrende Belege | Dokumentierte Entscheidung |
|---|---|---|
| Vor endgültiger Kaufpreisgenehmigung | Ursprüngliche eigenständige Pläne, Einzelpositionsansprüche, Umsetzungsbudget und Negativfallüberleitung | Durch das definierte Synergieszenario gestützter Kaufpreisbetrag |
| Von Unterzeichnung bis Vollzug | Zulässiger Informationszugang, Vertragsabhängigkeiten und finanzierte Umsetzungszusagen | Offene Bedingungen und rechenschaftspflichtige Verantwortliche |
| Erster Tag | Eröffnungs-Ausgangsbasis, genehmigtes Verzeichnis, Arbeitsstrangzuständigkeiten und Messregeln | Genehmigter Ausgangsdatensatz und eskalationspflichtige Ausnahmen |
| Erste hundert Tage | Datierte Abschlussbelege, Ausgaben, Kundenauswirkungen und Prognoserevisionen | Änderungen, die eine Zahlungsüberleitungs- oder Finanzierungsentscheidung erfordern |
| Zwölf, vierundzwanzig und sechsunddreißig Monate nach Vollzug | Gemessene Ergebnisse und erhaltenes ursprüngliches Investitionsszenario | Realisierung gegenüber dem Ursprungsszenario, aktueller Ausblick und offene Zurechnung |
Vorgeschlagene operative Abfolge, an die Transaktion anzupassen. Die Termine sind Prüfkonventionen und keine beobachteten Realisierungsbelege oder verbindlichen gesetzlichen Fristen.
| Tätigkeit | Transaktionssponsor | Finanzfunktion | Integrationsleitung | Arbeitsstrangverantwortlicher | Rechts- oder Steuerspezialist |
|---|---|---|---|---|---|
| Kaufpreisbeitrag genehmigen | A | R | C | C | C |
| Wirtschaftliche Ausgangsbasis festschreiben | I | A | C | R | C |
| Arbeitsstrang mit Ressourcen ausstatten und ausführen | I | C | A | R | C |
| Realisierte Zahlungen und Ansprüche abstimmen | I | A | C | R | C |
| Wesentliche Planänderung genehmigen | A | R | R | C | C |
Nur vorgeschlagene Rollen. A bedeutet rechenschaftspflichtig, R durchführungsverantwortlich, C zu konsultieren und I zu informieren. Jede Zeile enthält eine rechenschaftspflichtige Rolle. Fachliche Freigaben und gesetzliche Verantwortlichkeiten sind für die tatsächliche Transaktion gesondert festzulegen.
| Feld | Erforderlicher Eintrag | Prüffrage |
|---|---|---|
| Wirtschaftliches Ereignis und Verantwortlicher | Vertrag oder Konto, Arbeitsstrang und rechenschaftspflichtige Rolle | Bezieht sich ein anderer Anspruch auf dasselbe Ereignis? |
| Ursprüngliche eigenständige Ausgangsbasis | Datierter genehmigter Plan und eigenständig erreichbare Veränderung | Welcher Vorteil war bereits enthalten? |
| Inkrementelle operative Wirkung | Menge, Preis, Grenzkosten und Verdrängung | Welche zusätzlichen Zahlungen stützt der Zusammenschluss? |
| Umsetzung und Steuern | Datierte Ausgaben, Wiederkehr, Abzugsfähigkeit und zahlungswirksame Steuerbeurteilung | Was muss bezahlt werden und wann kann ein Steuereffekt genutzt werden? |
| Messung und Revision | Belegdatum, ursprüngliche Prognose, aktuelle Prognose und genehmigter Grund | Wird eine geänderte Annahme als Realisierung dargestellt? |
| Verknüpfung von Preis und Ergebnis | Relevante Überleitungsposition, Unsicherheit und spätere Messung | Welche Genehmigungsschlussfolgerung ändert sich? |
Vorgeschlagenes Informationsschema. Es werden keine tatsächlichen Kundendaten, validierten Beträge oder gemessenen Ergebnisse gezeigt. Die Nachverfolgung trennt den Abschluss einer Tätigkeit von einem beleggestützten zusätzlichen Zahlungsvorteil.
Die Rollenmatrix trennt die Verantwortung für die Ausführung einer Tätigkeit von der Verantwortung für die Anerkennung des finanziellen Anspruchs. Ein Arbeitsstrangverantwortlicher könnte eine abgeschlossene Systemmigration dokumentieren, während die Finanzfunktion noch die vermiedene Vertragszahlung und das Fehlen einer Gegenbelastung an anderer Stelle feststellen muss. Die Integrationsleitung würde die Realisierungsabhängigkeiten festhalten; der Sponsor würde die daraus entstehende Preis- oder Finanzierungsausnahme erhalten. Dies sind vorgeschlagene Informationsflüsse unter den tatsächlichen Governance-Regelungen. Die Matrix verleiht Beschäftigten keine Befugnisse, ersetzt keine Fachfreigabe und belegt keinen eingetretenen Vorteil. Ihr Nutzen würde anhand der Qualität der daraus entstehenden Unterlagen beurteilt.
23 Maschinengestützte Prüfungen benötigen quellenverknüpfte Unterlagen und Ergebnisbewertung
Die Arbeit schlägt vor, maschinelle Unterstützung beim Extrahieren der vom Verkäufer beanspruchten Positionen, der Kontenzuordnung, dem Kennzeichnen möglicher Überschneidungen, dem Vergleich von Margenannahmen mit Verträgen und der Suche in eigenständigen Plänen zu testen. Die Ausgabe würde Quellenstellen, Unsicherheitsmarkierungen und eine menschliche Entscheidung für jede Zuordnung enthalten. Extraktionsgenauigkeit, übersehene Überschneidungen, Fehlmarkierungen und Prüfzeit würden gemessen, bevor eine Verbesserung behauptet wird. Diese Arbeit berichtet keine beobachtete Werkzeugleistung.
Ein Werkzeug könnte die Konstruktion und Bewertung einer Ausgangsbasis ohne Transaktion unterstützen. Ihre kontrafaktische Glaubwürdigkeit hinge von den Identifikationsannahmen, Daten und dem Validierungsdesign ab. Training mit selektiv offengelegten Ergebnissen könnte eine Offenlegungs-Auswahlverzerrung übernehmen, sofern das betreffende Berichtsmuster gilt. Jede behauptete Verbesserung sollte an zurückgehaltenen geeigneten Fällen gegenüber einem definierten Vergleich bewertet werden, mit Angaben zu Wertverlusten, Entscheidungsfehlern und Unsicherheit. Hier werden weder ein trainiertes Werkzeug noch eine beobachtete Genauigkeit berichtet.
Die vorgeschlagene Bewertung würde Extraktionsqualität mit Entscheidungsfolgen und Betriebskosten verknüpfen. Sie würde Änderungen bei Genehmigung, Preis, Unsicherheit, Prüfzeit und Fehlererkennung verfolgen und anschließend Ergebnisse erfassen, soweit sie beobachtbar sind. Zusätzliche Markierungen können auch bei unveränderter dokumentierter Entscheidung nützlich sein; ihr Nutzen und Prüfaufwand sollten deshalb bewertet werden. Das konstruierte Modell liefert vorgeschlagene Bewertungsmaße; eine reale Evaluation benötigt belastbare Ergebnisse und Vergleichsmaßstäbe.
Ein kontrolliertes maschinengestütztes Pilotprojekt könnte mit Dokumentenextraktion und der Vorsortierung doppelter Ansprüche beginnen. Jede vorgeschlagene Zuordnung sollte die genaue Quellenpassage, Dokumentversion, Konto- oder Vertragskennung und das menschliche Prüfergebnis behalten. Eine Bewertung mit zurückgehaltenen Fällen würde falsche Doppelzählungsmarkierungen, übersehene Überschneidungen, Prüfzeit und Änderungen der akzeptierten Zahlungsüberleitung zählen. Zugriffsrechte, Aufbewahrung und zulässige Verarbeitung sollten geprüft werden, bevor vertrauliche Unterlagen in den Ablauf gelangen. Dies sind vorgeschlagene Tests. In dieser Arbeit wurden weder ein trainiertes System noch Betriebskostensenkung, Prognosegenauigkeit oder finanzieller Nutzen gemessen. Ein plausibler Ausgabetext allein würde diese Behauptungen nicht ausreichend stützen.
24 Reproduzierbarkeitskontrollen und ausdrückliche Grenzen bestimmen die Modellverwendung
Das Modell führt 45 Zusicherungsprüfungen aus, gruppiert in Tabelle 17. Dazu gehören algebraische Abstimmungen, mit derselben Bewertungsfunktion ausgewertete Endpunkte, Szenarioprüfungen, generatorbedingte Ergebnisvergleiche und Verwaltungsprüfungen. Die Wiederholbarkeitskontrolle mit festem Zufallsstartwert vergleicht Datenfelder fälschlich akzeptierter Fälle unter der Branchen-Ausgangsbasis in zwei Läufen mit je fünf Wiederholungen. Eine gesonderte unabhängige Prüfung reproduzierte alle 103 bisherigen skalaren Darstellungen und zehn dynamischen Tabellen und prüfte die skalare Überleitung, die vollständige Permutationszurechnung und die Stressfälle. Die Zusicherungen und diese Reproduktion belegen weder empirische Kalibrierung noch umfassende Softwareabdeckung oder die Leistung eines tatsächlichen Akquisitionsprozesses.
Jeder Parameter und jede Verteilung ist vom Autor vorgegeben. Der Generator enthält die Beziehungen, die das Experiment untersucht; die Ergebnisse sind daher bedingte Verfahrensvergleiche. Sie schätzen keine Wertverluste realer Transaktionen und belegen nicht die praktische Leistung des vorgeschlagenen Rahmens. Das Modell lässt einen Terminalwert weg, verwendet einen einzigen Diskontsatz, schließt Wechselwirkungen mit dem eigenständigen Geschäft aus und wendet eine einheitliche Steuer an. Umsatzsynergien verwenden einen einzigen Realisierungsfaktor. Die regulatorischen Schlussfolgerungen beschränken sich auf die geprüften Bestimmungen und Fassungen; transaktionsspezifische Rechts- und Steueranalysen bleiben erforderlich.
Die nächste Forschungsentscheidung betrifft die Zusammenstellung eines mit Einwilligung erhobenen, ausreichend aussagekräftigen Bestands datierter Transaktions- und Einzelpositionsunterlagen. Er könnte Parameter schätzen und den vorgeschlagenen Zusammenhang zwischen Leistung vor der Transaktion und Ausgangsbasis ohne Transaktion untersuchen. Die Stichprobenanforderungen hängen von Frage und Design ab. Bis zu einer solchen Validierung bietet die Arbeit ein vorgeschlagenes Verfahren und bedingte Modellergebnisse ohne kalibrierte GCC-Erhaltungsquote.
| Kontrolle | Ergebnis |
|---|---|
| Über Reihenfolgen gemittelte Zurechnungen summieren sich zur Gesamtänderung | Bestanden, Basistransaktion und Population |
| Sequenzielle Überleitungen in beiden Reihenfolgen summieren sich zur Gesamtänderung | Bestanden |
| Ohne Anpassung ergibt sich der angekündigte Wert; mit allen Anpassungen der verbleibende Wert | Bestanden |
| Steuern skalieren den Wert mit eins minus Steuersatz; bei Diskontsatz null entspricht er der undiskontierten Summe | Bestanden |
| Längere Verzögerung senkt den Wert; das Raster ist monoton in Ausgangsbasisanteil und Umsetzungskosten | Bestanden |
| Verzögerung und Kostenüberschreitung lassen die Erhaltungsquote der Run-Rate unverändert | Bestanden |
| Die Orakelregel hat keinen Fehler und keine fälschlich akzeptierten Fälle | Bestanden |
| Vollinformationsidentitäten und Vergleiche untersuchter Regeln unter dem angegebenen Generator | Bestanden |
| Auswahl erhöht den berichteten Anteil; Gewichtung korrigiert einen Teil des Fehlers | Bestanden |
| Fester Zufallsstartwert reproduziert die Datenfelder fälschlich akzeptierter Fälle der Branchen-Ausgangsbasis in zwei Läufen mit je fünf Wiederholungen | Bestanden |
| Anzahl der als Zusicherungen ausgeführten Kontrollen | 45 |
MatchPoint-Modellkontrollen. Feste Zufallsstartwerte; jede Zahl dieser Arbeit wird durch die Modelldatei im Papierordner erzeugt oder stammt aus einer zitierten Quelle.
Eine erfolgreiche rechnerische Reproduktion belegt, dass die dokumentierten Anweisungen die dokumentierten Ausgaben erzeugen. Wirtschaftliche Validität benötigt weitere Belege zu Eingangsgrößen, kontrafaktischem Szenario und Messprozess. Das vorliegende Modell lässt außerdem unternehmensspezifische Steuernutzungskapazität, Finanzierungsbeschränkungen, Änderungen eigenständiger Investitionen und Vorteile jenseits seines festen Horizonts aus. Diese Grenzen sollten jede zitierte Werterhaltungsquote oder Entscheidungsfehlerquote begleiten. Der vorgeschlagene nächste Schritt ist eine geregelte Machbarkeitsstudie, die Datenzugang und Ergebnisdefinitionen klärt und anschließend die Praktikabilität eines prospektiven empirischen Designs bestimmt. Die konstruierten Ergebnisse sollten während dieser Arbeiten als solche erkennbar bleiben.
Die folgenden Register beschreiben die konstruierte Population, ihre Beobachtungsfehler und die getrennten Experimenteinstellungen. Tabelle 21 berichtet die Monte-Carlo-Präzision aus beibehaltenen Wiederholungsdatenfeldern. Diese Präzision ist auf den vorgegebenen Generator und etwaige feste Kalibrierungsziehungen bedingt; sie quantifiziert keine Unsicherheit über reale Akquisitionspopulationen.
| Eingangsgröße oder Abhängigkeit | Vom Autor festgelegte Erzeugungsregel |
|---|---|
| independence | Alle elementaren Ziehungen sind unabhängig, außer den wie dargestellt mehrfach verwendeten gemeinsamen Faktoren s und g |
| s | Lognormal(log-location 0, log-sd 0.4) |
| u_v | Unabhängig: lognormal(log-location 0, log-sd 0.25) |
| C | 100*s*u |
| R | 200*s*v |
| g | Normal(0,1), ohne Messfehler beobachtet |
| o | Beta(2,14) |
| bC | clip(0.15 + 0.07*g + Normal(0,0.04),0,0.7) |
| bR | clip(0.20 + 0.05*g + Normal(0,0.05),0,0.7) |
| m | clip(Normal(0.18,0.03),0.05,0.30) |
| q | Beta(6,4) |
| dd | Gamma(shape6.25,scale0.012) |
| kappa | Lognormal(mean0.75,log-sd0.3), log-location=log(0.75)-0.3^2/2 |
| delay_years | [0, 1, 2] |
| delay_probabilities | [0.3, 0.5, 0.2] |
| seller_payment_share | Uniform(0.10,0.50), unabhängig; payment=share*angekündigter Vorsteuerwert |
Vom Autor festgelegte Erzeugungsannahmen; keine Marktschätzungen. Lognormalparameter geben, soweit nicht anders beschrieben, die logarithmische Lage und logarithmische Standardabweichung an. clip bezeichnet die angegebenen Unter- und Obergrenzen. Normal(a, b) bezeichnet eine Normalverteilung mit Mittelwert a und Standardabweichung b.
| Messung | Vom Autor vorgegebene Beobachtungs- oder Prognoseregel |
|---|---|
| o | clip(o + Normal(0,0.04),0,0.6) |
| m | clip(m + Normal(0,0.03),0.03,0.4) |
| q | clip(q + Normal(0,0.12),0.05,1) |
| dd | dd*Lognormal(log-location -0.045, log-sd0.3) |
| kappa | kappa*Lognormal(log-location -0.03, log-sd0.25) |
| delay | Mit Wahrscheinlichkeit 0.3 unabhängig gleichwahrscheinlich -1/+1 addieren, dann clip0..3 anwenden; sonst unverändert |
| slope_calibration | 60 unabhängige Transaktionen; jeder Ausgangsbasisanteil mit unabhängigem Normal(0,0.03)-Fehler beobachtet; ausschließlich die Steigung aus np.polyfit und feste vorgegebene Ausgangswerte 0.15/0.20 verwenden |
| predictor | clip(authored centre+fitted slope*g,0,0.7); kein geschätzter Achsenabschnitt und keine Zuordnung einzelner Unternehmen |
Vom Autor vorgegebene Messfehler und Prognoseregeln. Die Lücke vor der Transaktion und die festen Ausgangswerte sind privilegierte Experimentinformationen, keine verifizierten Eingangsgrößen, die jedem Transaktionsteam vorliegen. Normal(a, b) bezeichnet eine Normalverteilung mit Mittelwert a und Standardabweichung b.
| Experiment | Anzahlen, Zufallsstartwert und Bedingtheit |
|---|---|
| rule_comparison | seed=2026; replications=200; deals_per_replication=300; independent_flat_factor_calibration_per_replication=100; independent_slope_calibration_per_replication=60 |
| gap_quintiles | seed=7; replications=100; deals_per_replication=500; independent_slope_calibration_per_replication=60 |
| pipeline | seed=11; cycles=400; candidates_per_cycle=40; selected=5; shrinkage_calibration_once=150; slope_calibration_once=60; normalised_score="V_est/W - seller_share"; posterior_assumptions_not_established=true |
| calibration | seed=21; replications_per_n=1500; n=[10,20,50,100,300]; reference_deals=20000; reference_seed=5; fixed_test_deals=2000; test_seed=6; test_payment_seed=8; misclassification_tested_factor_percentiles=[5,50,95] |
| disclosure | seed=33; replications=300; deals_per_replication=400; report_probability="logit^-1(-0.4+7*(true_ratio-0.35)) = logit^-1(-2.85+7*true_ratio)"; proxy="true_ratio+Normal(0,0.08), für alle Transaktionen verfügbar"; fitted_propensity="Logistische Konstante/Steigung anhand des Berichtsindikators im vollständigen Transaktionsbestand und eines verrauschten Indikators geschätzt;25 Newton-Schritte; Hesse-Regularisierung1e-9"; fitted_probability_floor=0.05; true_probability_oracle_floor=null; estimator="Selbstnormalisierter inverswahrscheinlichkeitsgewichteter (Hajek-)Mittelwert" |
| repeatability_control | seed=99; replications=5; deals_per_replication=300; repeated_calls=2; asserted_result="Nur Datenfelder fälschlich akzeptierter Fälle unter Branchen-Ausgangsbasis verglichen" |
Exakte Einstellungen der beibehaltenen numerischen Experimente. Diese Anzahlen definieren Berechnungen und belegen keine ausreichende empirische Stichprobengröße.
| Bedingte Größe | Mittelwert | Monte-Carlo-Standardfehler | Einheit und Bedingtheit |
|---|---|---|---|
| Quote fälschlich akzeptierter Fälle bei Leistungsanpassung | 11.068 | 0.177 | Prozent der akzeptierten Fälle; 200 Wiederholungen |
| Quote fälschlich akzeptierter Fälle: Leistungsanpassung minus Branchen-Ausgangsbasis | -2.232 | 0.132 | Prozentpunkte; gepaarte Wiederholungen |
| Quote fälschlich akzeptierter Fälle: Leistungsanpassung minus pauschaler Faktor | -7.895 | 0.245 | Prozentpunkte; gepaarte Wiederholungen |
| Rangkorrelation: Leistungsanpassung minus Branchen-Ausgangsbasis | 0.033790 | 0.000730 | Korrelationseinheiten; gepaarte Wiederholungen |
| Prognosefehler ausgewählter Fälle bei Leistungsanpassung | 3.371 | 0.139 | Prozentpunkte; 400 Zyklen, feste Kalibrierung |
| Prognosefehler ausgewählter Fälle nach Schrumpfungsanpassung | 0.018 | 0.134 | Prozentpunkte; 400 Zyklen, feste Kalibrierung |
Aus beibehaltenen Wiederholungsdatenfeldern berechnet. Gepaarte Kontraste verwenden gemeinsame Wiederholungen. Pipelineergebnisse sind auf feste Kalibrierungsstichproben bedingt; die Simulationspräzision schließt Feld-, Parameter- und externe Validitätsunsicherheit aus.
Literaturverzeichnis
- The Takeover Panel. The Takeover Code, Rules 28, 28.1 and 28.6 and definition of quantified financial benefits statement, fourteenth edition; online provision versions dated 11 December 2023. https://code.thetakeoverpanel.org.uk/tp/rules/rule-28/rule-28-6.html
- Capital Market Authority, Saudi Arabia. Merger and Acquisitions Regulations, amended by Resolution 8-5-2023, 18 January 2023, Articles 2 and 41. Arabic is official; English translation. https://cma.gov.sa/en/RulesRegulations/Regulations/Documents/Merger%20and%20Acquisition%20Regulations.pdf Arabic: https://cma.gov.sa/RulesRegulations/Regulations/Documents/MERGER.pdf
- IFRS Foundation. IFRS 3 Business Combinations, paragraphs 32, 53 and B64(e), 2026 issued text. https://www.ifrs.org/content/dam/ifrs/publications/html-standards/english/2026/issued/ifrs3.html Australian corresponding text: AASB 3, compilation 6, prepared 1 October 2026, applicable to annual periods beginning 1 July 2026 to before 1 January 2027. https://standards.aasb.gov.au/aasb-3-dec-2022-0
- IFRS Foundation. IAS 36 Impairment of Assets, paragraphs 18, 43 to 47 and 80, 2026 issued text. https://www.ifrs.org/content/dam/ifrs/publications/html-standards/english/2026/issued/ias36.html Australian corresponding text: AASB 136, compilation 5, prepared 13 October 2026, applicable to annual periods beginning 1 July 2026 to before 1 January 2029. https://standards.aasb.gov.au/aasb-136-jan-2026-0
- IASB staff. Business Combinations: Disclosures, Goodwill and Impairment, Agenda Paper 18, Cover Paper, July 2026, paragraphs 1 to 6 and Appendix A. Staff analysis and tentative work. https://www.ifrs.org/content/dam/ifrs/meetings/2026/july/iasb/ap18-cover-paper.pdf
- United Arab Emirates. Federal Decree-Law No. 47 of 2022, as amended through No. 28 of 2025, Article 3; Ministry of Finance consolidated unofficial English translation, January 2026. https://mof.gov.ae/wp-content/uploads/2026/01/Federal-Decree-Law-No.-47-of-2022-and-its-amendments-en-v13.1.26.pdf Cabinet Decision No. 116 of 2022, Articles 2 to 3: https://tax.gov.ae/Datafolder/Files/Legislation/Corporate%20Tax/Cabinet%20Decision%20No.%20116%20of%202022%20-%20for%20publishing.pdf Cabinet Decision No. 142 of 2024, Article Two and annex Article 1.1: https://mof.gov.ae/wp-content/uploads/2025/02/English-Cabinet-Decision-142-of-2024-on-Top-up-Tax-on-MNEs-1.pdf FTA, Top-up Tax Scope and Registration announcement, 7 October 2026: https://tax.gov.ae/en/media.centre/News/federal.tax.authority.issues.new.guide.on.scope.and.registration.for.topup.tax.on.multinational.enterprises.aspx
- First Abu Dhabi Bank. Annual Review 2017, pages 13 and 18 to 19, and pro forma condensed consolidated financial-statements introduction. Bank publication, copy hosted by BankTrack. https://www.banktrack.org/download/annual_report_2017_87/181029_fab_full_annual_report_2017.pdf Corroborating bank-hosted February 2018 investor presentation, page 17: https://www.bankfab.com/-/media/fab-uds/about-fab/investor-relations/reports-and-presentations/presentations/pdfs/2018/fab-investor-presentation-feb2018.pdf?view=1
- First Abu Dhabi Bank. FGB-NBAD Merger Update, April 2017, printed pages 14 to 15, cost synergies and one-time integration costs. https://www.bankfab.com/-/media/fab-uds/about-fab/investor-relations/reports-and-presentations/presentations/pdfs/2017/merger-update-apr3.pdf?view=1
- Barber, B. M. and Lyon, J. D. (1996). Detecting abnormal operating performance: The empirical power and specification of test statistics. Journal of Financial Economics 41(3), 359 to 399. https://leeds-faculty.colorado.edu/bhagat/BarberLyon1996.pdf
- Smith, J. E. and Winkler, R. L. (2006). The optimizer's curse: Skepticism and postdecision surprise in decision analysis. Management Science 52(3), 311 to 322. DOI: 10.1287/mnsc.1050.0451. https://gwern.net/doc/statistics/decision/2006-smith.pdf
- Feldman, E. R. and Hernandez, E. (2022). Synergy in mergers and acquisitions: Typology, life cycles, and value. Academy of Management Review 47(4), 549 to 578. Author manuscript dated 25 January 2021. https://faculty.wharton.upenn.edu/wp-content/uploads/2016/11/Synergy-in-Mergers_FeldmanHernandez.pdf
- Devos, E., Kadapakkam, P.-R. and Krishnamurthy, S. (2009). How do mergers create value? A comparison of taxes, market power, and efficiency improvements as explanations for synergies. Review of Financial Studies 22(3), 1179 to 1211. DOI: 10.1093/rfs/hhn019. Abstract: https://ideas.repec.org/a/oup/rfinst/v22y2009i3p1179-1211.html
- Flyvbjerg, B. (2006). From Nobel Prize to project management: Getting risks right. Project Management Journal 37(3), 5 to 15. Author manuscript: https://arxiv.org/pdf/1302.3642
- IFRS Foundation. IASB Update, September 2026, Business Combinations: Disclosures, Goodwill and Impairment (Agenda Paper 18), meeting of 23 September 2026. https://www.ifrs.org/news-and-events/updates/iasb/2026/iasb-update-september-2026/ Project status: https://www.ifrs.org/projects/work-plan/goodwill-and-impairment/
- Bauer, F. and Friesl, M. (2024; first online 21 February 2022). Synergy evaluation in mergers and acquisitions: An attention-based view. Journal of Management Studies 61(1), 37 to 68. DOI: 10.1111/joms.12804. https://onlinelibrary.wiley.com/doi/full/10.1111/joms.12804
- United Arab Emirates. Federal Decree-Law No. 45 of 2021 concerning the protection of personal data, Articles 1 to 2, 4 to 6 and 28 to 31. Dubai Judicial Institute, Arabic compilation, first edition, 2023; government-hosted copy. https://assets.u.ae/api/public/content/954629a06cc64fd887771ce3273d6154?v=21d88839
- Shapley, L. S. (1952). A Value for N-Person Games. RAND. DOI: 10.7249/P0295. https://www.rand.org/pubs/papers/P295.html
Über den Autor
Chennakeshav (CK) ist eine Führungskraft in Corporate Finance und Investmentbanking mit mehr als 25 Jahren weltweiter Erfahrung in Anbahnung, Strukturierung und Umsetzung von M&A, Wachstumskapital und Unternehmensstrategie. Er hat Wertschaffungsmandate für Gründer, Unternehmen und Fonds geleitet; dabei verbindet er die Perspektive der Unternehmensleitung mit praktischer Umsetzung und Transaktionsvollzug.
Seine Laufbahn umfasst Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ-Portfoliounternehmen und Emirates Growth Fund in TMT, Immobilien, Fintech, Deeptech, Cleantech, Infrastruktur und Energie. Er hat mit Unternehmensleitungen, Private-Equity- und Venture-Capital-Fonds, Staatsfonds und Family Offices zusammengearbeitet, um komplexe Kapitalaufnahmen und Wachstumsunternehmen zu finanzieren, und hat M&A-Due-Diligence, Post-Merger-Integration und Unternehmenstransformation zur Wertschaffung geleitet.
Bei Matchpoint Partners ist er Managing Partner und leitet Corporate Finance, M&A und Kapitalaufnahme. Er hat einen MBA der London Business School und einen Ingenieurabschluss der VTU; derzeit absolviert er einen Master of Laws (LLM) an UCL London.
CK ist aktiver Start-up-Mentor bei Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute und IN5, arbeitet als Entrepreneur Mentor in Residence (EMiR) an der London Business School und ist Juror des Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Haftungshinweis
Dieser Beitrag ist Teil einer fortlaufenden Reihe zur Struktur privater und alternativer Märkte. Die geäußerten Ansichten sind die des Autors. Der Beitrag dient ausschließlich der Information, beschreibt Marktstrukturen allgemein und ist weder Anlage-, Rechts-, Steuer- oder Regulierungsberatung noch eine Empfehlung zu einem Wertpapier, Vehikel oder einer Gegenpartei.
