
1 Decizia privește cât să fie plătit pentru un scenariu de sinergii anunțat
O valoare a sinergiilor este o afirmație despre fluxuri de numerar viitoare. Când un comitet folosește această afirmație pentru a justifica un preț, trebuie să întrebe ce rămâne după luarea în calcul a unei baze echivalente, a costurilor de implementare, a calendarului și a impozitelor. Lucrarea propune o procedură și îi examinează comportamentul într-un cadru construit. Nu prezintă o cohortă observată de rezultate ale achizițiilor.
Titlul se referă la mai multe suprapuneri contabile posibile. O economie poate apărea în două fluxuri de lucru sau poate exista deja în planul independent al țintei. Veniturile pot fi tratate drept profit, în timp ce costurile de implementare pot fi omise sau contabilizate inconsecvent. Efectul lor combinat depinde de caz. Lucrarea separă aceste ajustări pentru a permite examinarea definițiilor și interacțiunilor lor.
Aplicația vizată este M&A în GCC. Comparația juridică se limitează la dispozițiile britanice și saudite examinate, iar contextul fiscal la regulile specificate din EAU. [1, 2, 6] Exemplul public delimitat este fuziunea FGB-NBAD. Nu se pretinde o căutare exhaustivă la nivelul GCC sau o rată a pierderii de valoare. Lucrarea propune înregistrări pentru analiza tranzacțiilor și compară șase reguli de estimare într-un experiment definit de autor.
Documentația decizională propusă începe cu suma din prețul achiziției pe care conducerea o atribuie beneficiilor combinării. Această sumă ar trebui identificată separat de valoarea independentă, de efectele finanțării și de orice opțiune strategică pe care comitetul decide să o susțină pe alte baze. Altfel, un calcul aparent favorabil al sinergiilor poate răspunde unei întrebări diferite de cea folosită la aprobarea tranzacției. Prin urmare, lucrarea urmărește beneficiul declarat prin baza sa de comparație, consecințele asupra numerarului și contribuția la preț. Evaluarea restului activității rămâne în afara experimentului.
2 Măsurarea păstrării cuantumului anual, a valorii după impozitare și a acoperirii prețului, la o dată declarată
Rezultatul trebuie definit înainte de aplicarea oricărui instrument. Definim scenariul anunțat drept sinergia anuală de costuri la regim stabilizat, sinergia anuală de venituri evaluată la marja presupusă în anunț, eșalonarea anunțată și costul unic anunțat. Definim trei măsuri ale păstrării. Păstrarea cuantumului anual este cuantumul anual înainte de impozitare rămas după ajustările bazei și ale realizării, împărțit la cuantumul anual brut anunțat. Păstrarea valorii este valoarea actualizată pe zece ani a scenariului ajustat după costuri și impozite, împărțită la valoarea actualizată a scenariului anunțat. Acoperirea prețului compară păstrarea valorii cu partea din valoarea anunțată pe care cumpărătorul o plătește vânzătorului.
Distincția contează deoarece corecțiile nu acționează toate asupra aceleiași mărimi. O corecție a bazei reduce permanent cuantumul anual. O întârziere sau un cost unic mai mare lasă cuantumul anual neschimbat și reduce numai valoarea. Un comitet care urmărește numai cuantumul anual va rata al doilea grup, iar unul care urmărește numai valoarea nu poate deosebi cele două grupuri. Lucrarea utilizează perechea de măsuri ca diagnostic, după cum arată ulterior scenariile adverse.
La aprobare, comitetul dispune de scenariul anunțat și de dovezile disponibile atunci. Rezultatele ulterioare necesită în continuare o bază justificabilă fără tranzacție, a cărei identificare depinde de proiectarea analizei și de ipoteze. Experimentul generează atât scenariul, cât și acea bază, permițând evaluarea unei metode față de adevărul definit de generator. Un studiu real ar trebui să își justifice contrafactualul și să raporteze incertitudinea rezultată.
Un raport de păstrare necesită un numitor documentat. Referința anunțată în acest experiment este o valoare actualizată înainte de impozitare care conține alocarea anunțată pentru costurile de integrare; reconcilierea finală este după impozitare și conține alocarea revizuită. Raportul măsoară această conversie specifică. O comparație între două scenarii după impozitare răspunde unei alte întrebări și ar trebui să aibă propria etichetă. Modificările monedei, datei evaluării, orizontului sau convenției fiscale necesită și ele o reconciliere separată. Un raport mai mic este semnificativ numai când cititorul poate identifica ce mărimi economice s-au schimbat și ce convenții contabile sau de prezentare au rămas fixe.
Perimetrul evaluării determină și ce fluxuri de numerar intră în numărător. O economie operațională poate necesita capital de lucru, investiții de înlocuire sau o plată de implementare din partea altei entități din grup. O reconciliere propusă pentru tranzacție ar identifica aceste efecte și le-ar concilia datele înainte să trateze contribuția operațională drept numerar distribuibil. Experimentul prezent conține fluxurile operaționale și de implementare specifice definite în ecuațiile sale. Omite un proces separat al capitalului de lucru și o cascadă de finanțare. Valoarea rezultată a sinergiilor răspunde, prin urmare, unei întrebări investiționale restrânse. Nu furnizează o prognoză completă a capacității de îndatorare, a distribuirilor către sponsor sau a numerarului disponibil în alte părți ale unui grup.
3 Codul britanic al preluărilor include în declarație valoarea de bază, costurile și contrafactualul
Codul britanic al preluărilor oferă un cadru explicit de informare pentru declarațiile privind beneficii financiare cuantificate. Sub rezerva acordului Panel și a derogărilor aplicabile, Regula 28.1 cere rapoarte ale contabilului responsabil cu raportarea și ale consultantului financiar la prima publicare de către o societate vizată sau un ofertant într-o ofertă de schimb de valori mobiliare în perioada ofertei ori în anunțul său inițial. Regula 28 exclude declarațiile unui ofertant în numerar. Paginile regulilor în vigoare au fost verificate la 6 noiembrie 2026. [1]
Regula 28.6 acoperă temeiurile convingerii, componentele cuantificate, o valoare de bază pentru comparații istorice sau cu costurile existente, dezavantajele, calendarul, caracterul recurent și costurile realizării beneficiilor. Declarația privind dependența de ofertă se aplică specific definiției (a), referitoare la beneficiile unei oferte reușite. Aceste câmpuri informează verificările bazei și ale omisiunilor propuse în lucrare; nu calibrează ajustările. [1]
Nota 1 distinge economiile de costuri ale societății vizate anterioare perioadei ofertei de revizuirile publicate în perioada ofertei. Noile declarații de economii după o abordare necesită consultarea Panel; acesta le poate trata drept declarații privind beneficii financiare cuantificate și poate amâna raportarea până la circulara consiliului societății vizate. Aplicarea specifică tranzacției necesită, așadar, Codul și procedura Panel. Tabelul 1 rezumă textele examinate. [1]
| Sursă și statut | Valoare de bază sau contrafactual | Costuri de realizare | Dezavantaje | Cerință de raportare sau examinare |
|---|---|---|---|---|
| Regulile 28.1 și 28.6 din Codul britanic al preluărilor [1] | Valoare de bază pentru comparații; declarație de dependență de ofertă pentru definiția (a) | Costuri recurente și nerecurente | Obligatoriu | Rapoarte în sfera Regulii 28.1; se aplică acordul Panel, derogările și excluderea ofertantului în numerar |
| Regulamentele saudite privind fuziunile și achizițiile, Articolul 41 [2] | Nu a fost identificată în Articolul 41 o listă echivalentă pentru valoarea de bază | Nu a fost identificată o listă echivalentă în Articolul 41 | Nu a fost identificată o listă echivalentă în Articolul 41 | Raport al auditorului și confirmare a consultantului pentru prognozele/declarațiile de profit din sfera Articolului 41(c), cu excepția unui acord contrar al CMA |
| IFRS 3/IAS 36; textele AASB corespunzătoare [3, 4] | Fond comercial rezidual; factori calitativi; cerințe de depreciere în sfera aplicabilă | Costurile legate de achiziție sunt în general recunoscute ca cheltuieli; excepție pentru emiterea de valori mobiliare | Nicio listă specifică tranzacției în paragrafele citate | Cerințe de raportare financiară; aici nu este stabilită o cerință generală separată de asigurare a sinergiilor |
| Redeliberarea proiectului de standard IASB, verificată în noiembrie 2026 [5, 14] | Informații privind performanța și sinergiile așteptate aflate în discuție | Sunt propuse sume, costuri și calendar pe categorii | Aici nu se formulează o concluzie | Aceste materiale nu stabilesc cerințe finale |
Sinteză MatchPoint a dispozițiilor specificate, sub rezerva sferei lor jurisdicționale, tranzacționale și de raportare. Un element neidentificat în Articolul 41 sau în paragrafele contabile citate este un rezultat al unei lecturi delimitate; nu stabilește absența cerințelor în alte locuri.
O echipă de tranzacție poate utiliza aceste câmpuri ca listă internă de verificare după ce stabilește clasificarea juridică efectivă a declarației. Lista ar trebui să identifice entitatea care publică, structura contraprestației, etapa ofertei, definiția relevantă și orice acord al Panel înainte să descrie o cerință de raportare. Utilizarea acelorași câmpuri într-o achiziție privată din GCC este o recomandare analitică. Regula britanică nu dobândește forță juridică locală prin această utilizare. Consultanții juridici ar trebui să determine obligațiile tranzacției, iar funcția financiară să testeze dacă afirmațiile economice se reconciliază în definițiile selectate.
4 Articolul 41 saudit reglementează prognozele de profit și anumite declarații de rezultate în cadrul regulilor privind ofertele
Articolul 41(a) și (b) al CMA saudite impune atenție în elaborarea prognozelor de profit și divulgarea ipotezelor acestora. Conform Articolului 41(c), dacă CMA nu consimte altfel, societatea vizată sau un ofertant într-o ofertă de schimb de valori mobiliare trebuie să includă raportul auditorului și confirmarea consultantului independent specificate când publică prima oară o prognoză sau o declarație de profit în perioada ofertei ori în anunțul inițial. Textul arab oficial specifică prognoze de profit și declarații de profit; formularea engleză mai scurtă, 'forecast or statement', trebuie citită în acest context. Registrul curent al CMA identifică modificarea din 18 ianuarie 2023. [2]
Articolul 41(e) cere o precizare clară privind profitul pe acțiune pentru anumite declarații de îmbunătățire a rezultatelor care nu sunt destinate să fie prognoze de profit. Articolul 41 nu stabilește lista Regulii britanice 28.6 pentru valoarea de bază, dependența de ofertă, costuri și dezavantaje. Comparația se limitează la dispozițiile examinate. [2]
Comparația nu stabilește practica saudită de informare sau așteptările CMA într-o anumită ofertă. Cerințele privind preluările ale UAE SCA, DIFC și ADGM rămân în afara examinării. Ca măsură de diligență propusă, un comitet ar trebui să solicite baze, costuri și dezavantaje pe poziții și să consemneze dacă au fost testate independent.
Dosarul propus pe țară ar păstra împreună textul oficial relevant, traducerea, data modificării și evaluarea sferei tranzacționale. Ar distinge și între o prognoză de profit, o declarație de rezultate și o descriere a beneficiilor potențiale ale combinării. Un limbaj comercial asemănător se poate încadra în definiții juridice diferite. Absența identificată într-o dispoziție examinată este, prin urmare, insuficientă pentru a susține o concluzie mai amplă despre toate obligațiile care afectează o ofertă. Examinarea economică poate avansa solicitând direct documentele subiacente, cu poziția juridică înregistrată separat de consultanții responsabili pentru acea evaluare.
5 Măsurarea fondului comercial și regulile de depreciere oferă verificări distincte ale unui scenariu de sinergii
În sfera sa privind combinările de întreprinderi, IFRS 3 măsoară fondul comercial ca valoare reziduală. Paragraful 32 include contraprestația, interesele care nu controlează și, pentru achizițiile în etape, valoarea justă la data achiziției a participației deținute anterior, din care se scad activele și datoriile identificabile nete. B64(e) cere factori calitativi ai fondului comercial, inclusiv sinergii așteptate; aceasta nu reprezintă o măsurare cantitativă separată a sinergiilor. Compilația corespunzătoare AASB 3 se aplică perioadelor anuale care încep de la 1 iulie 2026 până înainte de 1 ianuarie 2027. Declarația sa de conformitate cu IFRS privește entitățile cu scop lucrativ Tier 1. [3]
Paragraful 53 din IFRS 3 recunoaște, în general, costurile legate de achiziție drept cheltuieli pe măsură ce sunt suportate și serviciile sunt primite. Costurile emiterii de datorie sau capital propriu urmează, în schimb, IAS 32 și IFRS 9. Paragraful AASB corespunzător folosește AASB 132 și AASB 9. Registrul costurilor de integrare din lucrare este un registru analitic separat; conținutul său necesită clasificare conform standardelor aplicabile. [3]
Paragraful 18 din IAS 36 definește valoarea recuperabilă utilizând cea mai mare dintre valoarea de utilizare și valoarea justă minus costurile cedării. Paragraful 80 alocă fondul comercial unităților sau grupurilor generatoare de numerar care beneficiază de acesta. Pentru fluxurile de numerar aferente valorii de utilizare, paragrafele 43 până la 45 tratează dubla contabilizare și exclud restructurările neasumate și îmbunătățirile de performanță. Paragraful 47 tratează restructurările asumate. Aceste restricții nu descriu fiecare evaluare pentru depreciere. Compilația AASB 136 corespunzătoare se aplică perioadelor anuale care încep de la 1 iulie 2026 până înainte de 1 ianuarie 2029; conformitatea entităților cu scop lucrativ Tier 1 îndeplinește și IAS 36. [4]
Evaluarea achiziției, alocarea prețului de cumpărare și evaluarea ulterioară pentru depreciere ar trebui să păstreze reconcilieri separate. Beneficiile așteptate ale combinării pot informa un scenariu investițional, în timp ce cerințele de recunoaștere și testare aplică propriile unități, perimetre și condiții. O echipă financiară ar trebui să documenteze cum trece un element între acele situații și ce diferențe rămân. De exemplu, o plată de integrare în numerar poate afecta prognoza de investiție înainte să apară cheltuiala contabilă sau deducerea fiscală asociată. Experimentul menține vizibilă ipoteza sa de plată economică și nu formulează o concluzie specifică tranzacției privind recunoașterea, deductibilitatea sau deprecierea.
6 Organismul de standardizare analizează informarea despre sinergii pe categorii, sume, costuri și calendar și nu a decis încă
International Accounting Standards Board a publicat un proiect de standard, asociat în documentul tehnic cu proiectul din 2024, care propunea introducerea unei cerințe de prezentare a informațiilor privind sinergiile așteptate pentru fiecare combinare de întreprinderi. Un document tehnic din iulie 2026 rezumă propunerea. Pentru fiecare categorie de sinergie așteptată, entitatea ar divulga suma estimată, costul estimat și calendarul așteptat. Documentul consemnează că majoritatea utilizatorilor și grupurilor de utilizatori au fost de acord cu propunerea, în timp ce majoritatea respondenților, inclusiv aproape toți întocmitorii, nu au fost de acord. [5]
Documentul tehnic din iulie consemnează șapte din treisprezece membri susținând evaluarea cost-beneficiu a pachetului din mai 2026, sub supermajoritatea de opt membri necesară publicării. Descrie analiza tehnică și lucrări provizorii. Actualizarea oficială din septembrie consemnează o discuție din 23 septembrie 2026 despre informațiile privind performanța ulterioară, fără solicitarea de decizii și cu redeliberarea în continuare. Pagina proiectului indica încă redeliberarea la verificarea din 6 noiembrie 2026. Aceste surse nu stabilesc o nouă cerință finală de informare. [5, 14]
Categoriile, sumele, costurile și calendarul reconcilierii ar putea ajuta la organizarea informațiilor relevante pentru propuneri. Conformitatea cu orice standard eventual ar necesita o evaluare separată a sferei sale finale, agregării, excepțiilor și cerințelor de informare. Documentul tehnic citat consemnează și preocupări privind auditabilitatea, sensibilitatea comercială și riscul de litigii. Acestea sunt considerente pentru proiectarea registrului propus. [5]
O organizație care își pregătește propriile registre poate păstra informații utile cât timp un proiect de standardizare este în curs. Situația probatorie subiacentă ar trebui să țină distincte așteptările de la data achiziției și modificările ulterioare, cu motiv și dată de aprobare pentru fiecare revizuire. O echipă de raportare ar putea ulterior să coreleze aceste registre cu o cerință adoptată, după verificarea formulării finale, a sferei și a datei de intrare în vigoare. Aceasta este o propunere pentru păstrarea unor dovezi utilizabile. Experimentul nu estimează costul conformării cu un standard viitor, nu prezice cerințele sale finale și nu tratează discuțiile provizorii drept obligație deja în vigoare.
7 O fuziune bancară din Golf arată creșterea simultană a țintei de sinergii și a costului unic
Materialele FAB oferă un exemplu istoric documentat. Annual Review 2017 raportează aproximativ AED 500 milioane de sinergii de costuri în primul an, o țintă anuală la regim stabilizat pentru 2020 majorată de la aproximativ AED 1 miliard la aproximativ AED 1.5 miliarde și costuri estimate de integrare pentru 2017 până în 2019 de AED 1.1 miliarde. [7] Prezentarea băncii din aprilie 2017 consemnează revizuirile anterioare de la AED 500 milioane la aproximativ AED 1 miliard pentru sinergiile de costuri și de la AED 600 milioane la aproximativ AED 1.1 miliarde pentru costurile de integrare. [8]
Estimarea declarată a costurilor de integrare este 0.73 din ținta anuală ulterioară la regim stabilizat. Compară o estimare multianuală cu o țintă anuală revizuită. Prezentarea din aprilie 2017 exclude aproximativ AED 350 milioane de investiții strategice facilitatoare din costurile de integrare. Introducerea pro forma a raportului anual exclude separat sinergiile așteptate și costurile aferente din situațiile pro forma. Aceste perimetre distincte cer atenție când raportul este utilizat ca reper al modelului. [7, 8]
Documentația nu arată că sinergiile au fost supraestimate. Ținta a fost majorată, iar banca raportează o realizare peste ținta primului an. Nu arată cât din reducerea costurilor ar fi avut loc fără fuziune, deoarece baza nu este prezentată. Nu am obținut o declarație auditată ulterioară a cuantumului anual final. Raportul este utilizat o singură dată, ca reper pentru ipoteza costului unic definită de autor, și nu este generalizat la alte bănci sau sectoare. Tabelul 2 enumeră fiecare cifră și ceea ce lasă nedemonstrat.
| Element | Cifră raportată | Sursă | Ce nu stabilește |
|---|---|---|---|
| Sinergii de costuri realizate în 2017 | Aproximativ AED 500 milioane | Annual Review 2017 [7] | Partea care ar fi apărut fără fuziune |
| Ținta sinergiilor anuale de costuri pentru 2020 | Aproximativ AED 1.5 miliarde, în creștere de la aproximativ AED 1 miliard | Annual Review 2017 [7] | Cuantumul anual atins efectiv în 2020 |
| Costuri unice de integrare, 2017 până în 2019 | AED 1.1 miliarde estimate; prezentarea din aprilie exclude aproximativ AED 350 milioane de investiții strategice facilitatoare | Annual Review 2017 [7]; prezentarea din aprilie 2017 [8] | Cheltuiala finală sau costul total în numerar al implementării |
| Costul unic raportat la ținta ulterioară | 0.73, calculat aici din cele două cifre de mai sus | Calcul MatchPoint | Un standard pentru alte fuziuni |
| Estimări anterioare și revizuiri | Cost: de la AED 600 milioane la aproximativ AED 1.1 miliarde; sinergie de costuri: de la AED 500 milioane la aproximativ AED 1 miliard | Prezentarea FAB din aprilie 2017, paginile tipărite 14 până la 15 [8] | Cheltuiala finală sau beneficiul net realizat |
| Situații pro forma | Exclud sinergiile așteptate și costurile suportate pentru realizarea lor | Annual Review 2017 [7] | Orice măsură a beneficiului net de costuri |
Realizări, ținte și estimări raportate de conducere din publicațiile băncii. Copia raportului anual este găzduită de un terț; prezentarea din aprilie 2017 a fost obținută de pe site-ul FAB de relații cu investitorii. Estimarea costurilor are excluderile declarate. Nicio cifră nu este un rezultat al modelului sau un rezultat cauzal al sinergiilor măsurat independent.
Pentru această lucrare, informațiile băncii demonstrează de ce data și perimetrul cheltuielilor trebuie să însoțească o sumă citată a sinergiilor. Un raport între o estimare a costurilor de integrare și o țintă anuală ulterioară combină două mărimi identificate; nu măsoară valoarea actualizată netă realizată. Investiția strategică exclusă din prezentarea inițială trebuie și ea să rămână vizibilă când cifrele sunt folosite ca referință. Orice echipă de achiziție care adoptă o comparație externă ar trebui să reconstruiască numărătorul, numitorul și excluderile acesteia înainte să o folosească pentru a contesta un buget. Experimentul utilizează exemplul istoric fără să îi atribuie o pondere reprezentativă.
8 Cercetări anterioare selectate informează măsurarea bazei, tipurile de sinergii și evaluarea prognozelor
Barber și Lyon examinează teste ale performanței operaționale anormale pentru firme NYSE și AMEX în perioada 1977 până în 1992. Rezultatele lor arată specificare incorectă când grupurile de control nu sunt potrivite după performanța anterioară evenimentului și leagă aceasta de revenirea la medie în măsurile contabile. [9] Aceasta susține atenția acordată unei baze echivalente. Nu stabilește că o anumită țintă slabă s-ar îmbunătăți independent; legătura dintre slăbiciunea anterioară tranzacției și îmbunătățirea bazei este o premisă definită de autor și testată în acest model.
Feldman și Hernandez dezvoltă cinci tipuri de sinergii, cicluri de viață și interacțiuni conceptuale între sursele de valoare. Manuscrisul autorilor din ianuarie 2021 citat corespunde articolului lor din 2022 din Academy of Management Review. [11] Devos, Kadapakkam și Krishnamurthy raportează estimări bazate pe prognozele Value Line pentru 264 de fuziuni mari, cu o medie de 10.03 la sută din valoarea combinată a capitalului propriu, incluzând 1.64 la sută câștiguri fiscale și 8.38 la sută câștiguri operaționale. Acestea sunt estimări de evaluare bazate pe prognozele analiștilor, din rezumatul citat, cu un obiect al măsurării diferit de cuantumul anual anunțat din această lucrare. Nu oferă calibrare directă pentru cazul construit din GCC. [12]
Smith și Winkler analizează optimismul indus prin alegerea între estimări zgomotoase ale valorii și utilizarea actualizării bayesiene. [10] Flyvbjerg discută prognoza pe clase de referință, părtinirea optimistă și denaturarea strategică în managementul proiectelor, în special al infrastructurii de transport. [13] Studiul calitativ exploratoriu al lui Bauer și Friesl examinează modul în care practicile de evaluare și structurile de atenție în M&A pot favoriza sinergiile funcționale în detrimentul celor de model de afaceri și strategice. [15] Acestea sunt antecedente relevante. Lucrările examinate aici nu oferă o calibrare a păstrării sinergiilor direct transferabilă la GCC; această analiză selectivă nu stabilește o lacună exhaustivă în literatură.
Bauer și Friesl examinează cum atenția organizațională și practicile de evaluare modelează evaluarea sinergiilor, inclusiv tratarea beneficiilor funcționale, de model de afaceri și strategice. Analiza lor oferă un motiv suplimentar pentru a inspecta cum a fost alcătuit un scenariu numeric. Nu furnizează o rată calibrată a erorii de prognoză în GCC. [15] Prezenta lucrare se concentrează pe o reconciliere de evaluare reproductibilă și pe comparații construite ale estimatorilor. Utilizează idei consacrate despre categoriile de sinergii, potrivirea bazei și selecție. Combinarea acestor idei este o aplicație analitică; lucrarea nu susține că un registru al sinergiilor, o bază contrafactuală sau atribuirea medie pe ordini ar fi o metodă nou descoperită.
9 Cinci riscuri de suprapunere și ajustări de prognoză structurează examinarea propusă
Prima dublă contabilizare este suprapunerea între poziții. Un program care contabilizează economiile pentru personalul contractat în achiziții și din nou în numărul de angajați revendică aceeași plată de două ori. Testul propus corelează fiecare poziție cu un cont contabil și verifică pretenția comună față de baza de costuri. A doua este suprapunerea cu baza: o economie deja cuprinsă într-un buget independent sau program existent. Lucrarea propune o valoare de bază și o comparație documentată fără tranzacție pentru fiecare poziție, folosind disciplina de informare delimitată a Regulii 28.6. [1]
A treia ajustare convertește veniturile incrementale în contribuție operațională la marja lor incrementală, după deducerea costului presupus al servirii lor. Ajustări suplimentare acoperă cheltuielile de implementare omise sau deduse inconsecvent, pierderile de venituri și dissinergiile. O examinare separată a prețului verifică dacă beneficiile combinării apar deja în valoarea independentă și sunt apoi folosite din nou pentru a justifica o primă. Fondul comercial este rezidual conform cadrului contabil citat și nu măsoară independent acele beneficii. [3] Registrul ar trebui să identifice fiecare eveniment economic înainte ca funcția financiară să decidă cum se conectează prognozele relevante.
Modelul separă suprapunerea între poziții, modificarea bazei independente, marja incrementală și realizarea veniturilor de ajustările de calendar, costuri de integrare și impozite. Corecțiile suprapunerii și bazei afectează mărimea operațională din modelul declarat. Un alt calendar de plăți, o convenție fiscală sau o întârziere într-un orizont fix poate modifica valoarea actualizată lăsând neschimbat cuantumul operațional anual final. Acestea sunt relații de diagnostic condiționale. Mai multe mecanisme pot funcționa împreună, iar cele două măsuri ale păstrării nu pot identifica unic cauza lor.
| Ajustare sau risc | Perimetru economic | Dovezi propuse | Tratament în model |
|---|---|---|---|
| Suprapunere între poziții | O economie în două fluxuri de lucru | Corelarea cu contul contabil a fiecărei poziții revendicate | Ponderea suprapunerii între poziții |
| Suprapunere cu baza | Economie deja într-un plan independent sau în mișcarea pieței | Valoare de bază; declarație că beneficiul nu ar putea fi obținut independent [1] | Ponderea bazei independente, costuri și venituri |
| Venituri contabilizate ca profit | Vânzări citate la marja grupului | Marja vânzărilor incrementale după deducerea costului servirii lor | Marjă incrementală |
| Costuri omise sau deduse inconsecvent | Costuri de realizare, pierderi de venituri, dissinergii | Costuri și dezavantaje recurente și nerecurente [1] | Realizare, dissinergii și costuri de realizare |
| Valoare contabilizată de două ori în preț | Sinergia în valoarea independentă și din nou în primă | Reconcilierea valorii independente cu prețul [3] | Partea din valoarea anunțată plătită vânzătorului |
Registru analitic propus. Beneficiile suprapuse sunt duble contabilizări propriu-zise; marjele, realizarea, costurile, calendarul și impozitele necesită ajustări suplimentare de evaluare. Fiecare ajustare își păstrează definiția declarată.
Exclusivitatea reciprocă ar trebui testată la nivelul evenimentului economic. O inițiativă de achiziții și una privind forța de muncă se pot referi la același serviciu externalizat, în timp ce o îmbunătățire a prețului și una a volumului pot interacționa în același contract. Un registru propus ar identifica grupul de costuri sau tranzacția de venit subiacentă, apoi ar documenta împărțirea pretenției combinate. Eliminarea unei suprapuneri și eliminarea unui beneficiu din planul independent necesită și ele o secvență explicită sau o definiție comună. În model, ponderea bazei se aplică sumei de costuri rămase după corecția suprapunerii. Această convenție condițională este o ipoteză definită de autor.
Dovezile despre soldul unui cont sunt insuficiente pentru a stabili întreaga economie declarată. Examinarea necesită și activitatea, nivelul serviciului și contrapartea afectate de schimbarea propusă. Pentru o consolidare propusă a serviciilor externalizate, registrul ar identifica ce contract încetează, ce obligații rămân și unde este finanțat serviciul de înlocuire. Aceeași plată economică ar primi un singur tratament în scenariul combinat. Modificările volumului sau serviciului ar fi înregistrate separat. Aceasta este o măsură propusă pentru definirea pretenției. Nu se presupune vreo economie sau vreun drept juridic de reziliere a unui contract pentru un cumpărător efectiv.
10 O reconciliere de la cuantumul anual anunțat la valoarea păstrată aplică fiecare corecție unei mărimi declarate
Reconcilierea pornește de la cuantumul anual brut anunțat, adică sinergia de costuri anunțată plus sinergia de venituri anunțată evaluată la marja anunțată. Aplică ajustările din Tabelul 3 pentru a produce un cuantum anual ajustat, îl repartizează pe eșalonarea efectivă, deduce costul unic, aplică impozitul și actualizează. Fiecare ajustare poate fi activată sau dezactivată independent, astfel încât fiecare valoare intermediară este definită. Această proiectare permite examinarea ulterioară a ordinii corecțiilor.
În prima ecuație, A este cuantumul anual ajustat înainte de impozitare, C sinergia de costuri anunțată, R venitul incremental anunțat, mu marja anunțată aferentă și G cuantumul anual brut anunțat. Simbolurile o și b sunt ponderea suprapunerii între poziții și ponderea sinergiei de costuri deja incluse în planuri independente; e este ponderea sinergiei de venituri deja incluse în creșterea de bază, q realizarea veniturilor, m marja incrementală a veniturilor realizate și d dissinergia ca pondere din G. În a doua ecuație, phi este rampa anunțată deplasată cu delta ani, w eșalonarea costului unic pe ani, kappa costul unic ca pondere din G, tau cota de impozit și r rata de actualizare. Cheltuiala unică este eșalonată 40%, 40% și 20% în anii 1, 2 și 3, apoi zero; eșalonarea sa nu se modifică prin întârzierea beneficiilor.
Păstrarea cuantumului anual s utilizează cuantumul anual brut anunțat G; păstrarea principală a valorii S utilizează referința anunțată înainte de impozitare W. W deduce deja alocarea anunțată de integrare de 0.50G. V deduce alocarea revizuită de 0.75G și aplică ipoteza cotei efective uniforme de impozitare. Plata către vânzător este pi înmulțit cu W inițial, astfel încât surplusul de sinergii nenegativ necesită ca V să acopere acea plată. O referință separată cu același tratament fiscal este 704.4 în milioane USD, rezultând o păstrare de 32.8%. Valoarea afișată modifică numai numitorul; lasă neschimbate plata către vânzător din model și reconcilierea principală de la înainte la după impozitare.
Multiplicatorul fiscal uniform este o simplificare substanțială. Acordă un efect fiscal atât fluxurilor anuale negative, cât și celor pozitive ale modelului, astfel încât cheltuielile de integrare primesc o compensare imediată la cota presupusă. Disponibilitatea efectivă ar necesita o evaluare separată a entității, tipului cheltuielii, venitului impozabil, calendarului și facilității relevante. Modelul tratează și rata de actualizare ca o ipoteză declarată și lasă fluxurile de finanțare în afara reconcilierii. Un model de tranzacție ar trebui să concilieze calendarul numerarului din sinergii cu situațiile fiscale și de finanțare înainte de a utiliza rezultatul într-o concluzie privind valoarea întreprinderii sau a capitalului propriu.
O reconciliere poate fi corectă aritmetic, iar datele sale de plată să rămână inutilizabile pentru o decizie de finanțare. Calendarul construit plasează fluxurile la sfârșitul anilor și lasă neschimbată eșalonarea costurilor de integrare când realizarea beneficiilor întârzie. Într-o analiză reală, un avans, o plată de reziliere sau o factură pentru servicii de tranziție poate preceda economia corespunzătoare. Registrul financiar propus ar include, prin urmare, un calendar datat al finanțării implementării și o sursă de numerar identificată. Un surplus în valoare actualizată ar fi prezentat alături de orice necesar intermediar de finanțare. Modelul nu testează lichiditatea în cursul anului, acordul creditorilor sau disponibilitatea finanțării angajate.
11 O tranzacție construită și un registru declarat de ipoteze fixează fiecare număr care urmează
Tranzacția construită este o achiziție de dimensiune medie cu sinergii de costuri anunțate de 100, venituri incrementale anunțate de 200 evaluate la o marjă anunțată de 30 la sută și un cuantum anual brut anunțat de 160, în milioane USD. Rampa anunțată atinge cuantumul anual complet în al treilea an, iar costul unic anunțat este jumătate din cuantumul anual brut. Valoarea anunțată pe zece ani la o rată de 10 la sută, înainte de impozitare și fără valoare terminală, este 774.1. Fiecare altă ipoteză este definită de autor, iar registrul precizează care sunt acestea.
Raportul costului unic definit de autor, de 75 la sută, este apropiat de 0.73, calculat din estimarea declarată de integrare a FAB și ținta anuală ulterioară. Perimetrul de costuri divulgat exclude investițiile strategice facilitatoare și nu oferă un standard reprezentativ de costuri. [7, 8] Parametrul fiscal de 9 la sută al modelului utilizează cota obișnuită din EAU pentru venitul impozabil peste AED 375,000. Qualifying Free Zone Persons au un tratament separat. Sensibilitatea de 15 la sută este un scenariu uniform definit de autor; DMTT din EAU se aplică entităților constitutive ale grupurilor multinaționale din sfera sa potrivit propriilor reguli de calcul, începând cu exercițiile financiare care încep la sau după 1 ianuarie 2025, cu testul veniturilor de EUR 750 milioane în cel puțin doi din cei patru ani anteriori. O tranzacție reală necesită analiză fiscală la nivel de entitate. [6]
Excluderea valorii terminale este o alegere deliberată care reduce atât valoarea anunțată, cât și cea păstrată și afectează astfel raportul. O economie persistentă ar avea valoare terminală, iar sensibilitatea raportului la această alegere nu este testată. Experimentul raportează proporții deoarece valorile absolute depind de o scară arbitrară. Tabelul 4 este registrul folosit de fiecare rezultat de mai jos.
| Ipoteză de intrare | Valoare | Statut |
|---|---|---|
| Sinergii de costuri anunțate (cuantum anual stabilizat) | 100.0 | Definit de autor |
| Sinergii de venituri anunțate (venit anual stabilizat) | 200.0 | Definit de autor |
| Marjă anunțată pentru sinergiile de venituri | 30.0% | Definit de autor |
| Rampă anunțată, anii 1 până la 3 | 30% / 70% / 100% | Definit de autor |
| Cost unic anunțat, pondere din cuantumul anual anunțat | 50% | Definit de autor |
| Suprapunere între poziții în sinergiile de costuri | 12% | Definit de autor |
| Ponderea sinergiei de costuri fără dubluri deja în planuri independente | 15% | Definit de autor |
| Ponderea sinergiei de venituri deja în creșterea de bază | 20% | Definit de autor |
| Marjă incrementală a veniturilor realizate | 18.0% | Definit de autor |
| Realizarea veniturilor | 60% | Definit de autor |
| Dissinergie, pondere din cuantumul anual anunțat | 7.5% | Definit de autor |
| Cost unic de realizare, pondere din cuantumul anual anunțat | 75% | Definit de autor; raport documentat de 0.73 pentru o fuziune bancară [7] |
| Întârzierea eșalonării față de rampa anunțată | 1 an | Definit de autor |
| Orizont / rată de actualizare | 10 ani / 10% | Definit de autor; fără valoare terminală |
| Partea din valoarea anunțată plătită vânzătorului | Uniform de la 10% la 50% pe tranzacție | Definit de autor; fără dovezi de piață |
| Cota impozitului pe profit | 9% (15% testat) | Cotă legală [6]; aplicabilitatea la cumpărător este o ipoteză de intrare |
Ipoteze definite de autor. Milioane USD acolo unde este prezentată o sumă monetară. Cota legală este preluată din decretul-lege citat; fiecare altă valoare este o ipoteză construită, nu o rată observată.
Fiecare ipoteză ar trebui să păstreze un temei, un responsabil și o condiție de expirare sau revizuire. Un angajament semnat al furnizorului, un buget al conducerii și o sensibilitate a modelului au roluri probatorii diferite chiar și atunci când sumele afișate coincid. Registrul propus consemnează, prin urmare, documentul de origine și evenimentul economic, în loc să se bazeze pe o etichetă precum validat. Moneda și baza de preț trebuie și ele să fie consecvente între perioade. Sumele construite folosesc o singură monedă și o convenție fixă, fără un proces valutar separat. Precizia lor numerică aparentă descrie aritmetică reproductibilă în acele ipoteze.
Alegerea orizontului afectează în mod special un beneficiu întârziat. Acest experiment se încheie după zece ani măsurați de la punctul de pornire declarat. O întârziere poate muta un beneficiu în afara ferestrei, iar modelul nu acordă recuperare pentru suma ulterioară. Nu demonstrează că beneficiul economic încetează la limita ferestrei. O analiză de tranzacție ar putea adopta în schimb o durată finită susținută de dovezi sau un tratament terminal justificat separat. Fiecare versiune ar trebui să păstreze aceeași dată de pornire, monedă și convenție de preț în comparații. Modificarea orizontului numai pentru a restabili un rezultat atractiv ar schimba întrebarea la care se răspunde.
12 În tranzacția construită se păstrează 50.0% din cuantumul anual și 29.8% din valoare
Aplicarea tuturor celor șapte ajustări în ordinea Tabelului 5 reduce valoarea anunțată de la 774.1 la 230.7, astfel încât păstrarea valorii este 29.8%, iar cea a cuantumului anual este 50.0%. Cuantumul anual scade de la 160 la 80.1 înainte de impozitare. Tabelul cumulativ arată contribuția fiecărui pas aplicat în ordinea anunțată, iar Figura 1 arată contribuția medie pe ordini a fiecărei ajustări, definită în secțiunea următoare.
Două rezultate merită separate. În primul rând, valoarea pierdută este mai mare decât cuantumul anual pierdut deoarece corecțiile care lasă cuantumul anual intact, eșalonarea mai lentă, costurile de realizare și impozitarea, sunt toate nefavorabile și se compun cu corecțiile cuantumului anual. În al doilea rând, pierderea se distribuie între mai multe ajustări și niciuna nu o explică singură. O examinare care ar corecta numai cel mai mare element ar lăsa încă cea mai mare parte a diferenței. Mărimea fiecărui pas depinde de ipoteze definite de autor, iar tabelul este un caz calculat, nu o estimare a pierderii tipice de valoare.
Implicația pentru comitet este directă. În această tranzacție construită, un scenariu anunțat care părea suficient la un preț declarat ar acoperi o minoritate din propria valoare după reconciliere. Un preț care transferă peste 29.8% din valoarea anunțată ar lăsa cumpărătorul într-o situație mai slabă pe componenta sinergiilor, în ipotezele declarate. Cumpărătorul ar trebui să întrebe care dintre cele șapte ajustări au fost deja aplicate în scenariul vânzătorului.
| Pas (cumulativ) | Cuantum anual înainte de impozitare | Valoare | Modificarea valorii | Pondere din valoarea anunțată |
|---|---|---|---|---|
| Scenariu anunțat | 160.0 | 774.1 | - | 100.0% |
| Suprapunere între poziții | 148.0 | 711.0 | -63.1 | 91.8% |
| Bază independentă | 122.8 | 578.4 | -132.6 | 74.7% |
| Venituri la marja incrementală | 103.6 | 477.4 | -101.0 | 61.7% |
| Realizarea veniturilor și dissinergii | 80.1 | 353.7 | -123.7 | 45.7% |
| Eșalonare mai lentă | 80.1 | 287.3 | -66.4 | 37.1% |
| Costuri de realizare | 80.1 | 253.5 | -33.8 | 32.8% |
| Impozit pe profit | 80.1 | 230.7 | -22.8 | 29.8% |
Analiză MatchPoint a tranzacției construite. Rezultat al modelului cu ipotezele declarate; nu este un rezultat observat. Milioane USD. Ajustări aplicate în ordinea prezentată.
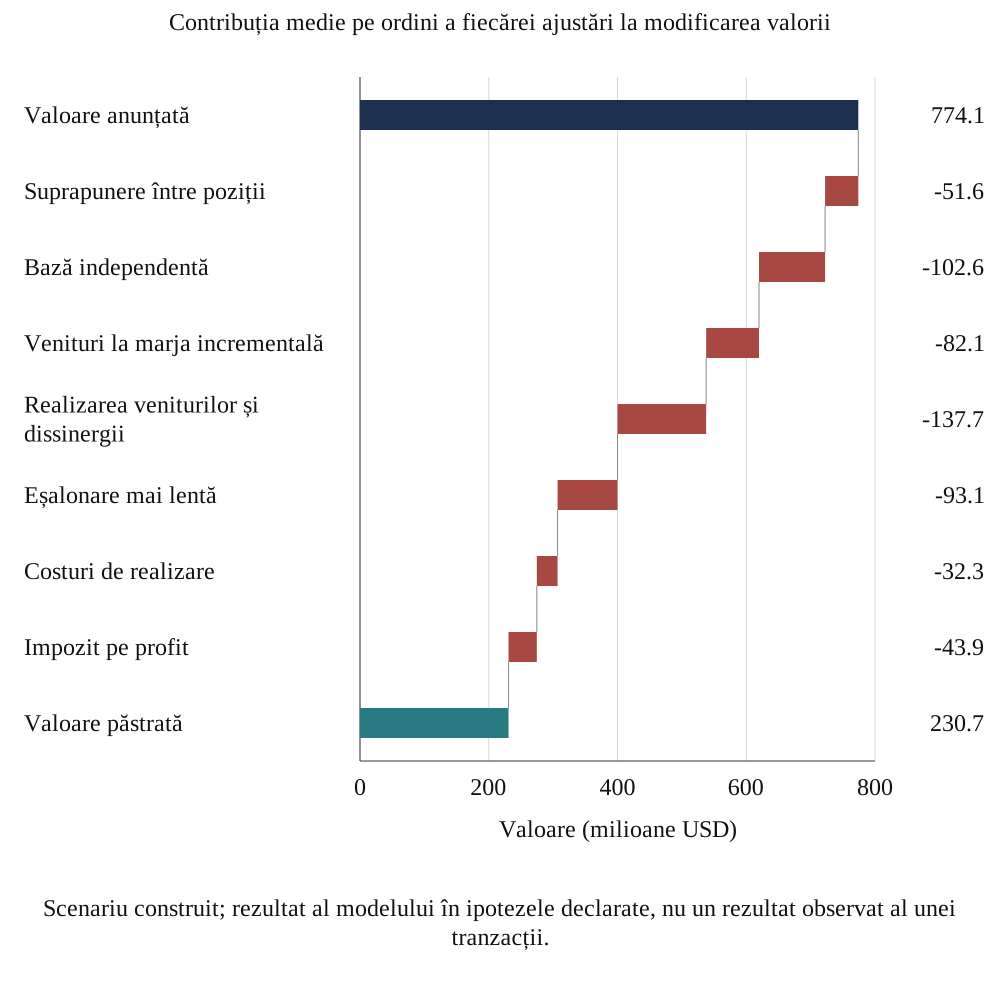
Analiză MatchPoint a tranzacției construite. Rezultat al modelului cu ipotezele declarate; nu este un rezultat observat. Milioane USD, atribuire medie pe ordini.
Rezultatul acoperirii prețului se aplică componentei de sinergii definite în experiment. O achiziție poate avea alte motive pentru a continua, dar orice valoare susținută separat ar trebui să intre într-o reconciliere separată cu propriile dovezi și aprobare. Adăugarea unui reziduu strategic nemăsurat după un deficit de sinergii ar face dificil de infirmat testul declarat al prețului. Comitetul poate în schimb să înregistreze diferența rămasă și temeiul pentru care acceptă acea expunere. Aceasta păstrează distincția între scenariul de numerar calculat și o decizie de finanțare a unui obiectiv strategic suplimentar.
13 Mărimea fiecărei corecții depinde de ordinea aplicată; atribuirea se face prin media tuturor ordinilor
O reconciliere secvențială atribuie fiecărui pas schimbarea pe care o produce date fiind etapele deja parcurse. Când ajustările interacționează, acea schimbare depinde de poziție. Baza independentă reduce cuantumul anual pe care eșalonarea și impozitarea ulterioare îl scalează, astfel încât aplicată devreme elimină mai multă valoare decât aplicată târziu. Tabelul 6 prezintă aceleași șapte ajustări aplicate de la prima la ultima și de la ultima la prima. Cea mai mare diferență între cele două ordini este de 54.6 pentru baza independentă, în aceleași unități ca reconcilierea.
În ecuația 3a, j enumeră toate cele n! ordonări complete ale celor n ajustări. Mulțimea S cu indicii j și k conține ajustările care preced k în ordonarea j; exponentul plus indică acea mulțime cu k adăugat. N desemnează toate ajustările, iar v(0) înseamnă scenariul fără ajustări. Expresia calculează media fiecărei modificări marginale pe toate ordonările complete. Echivalent, aplică construcția Shapley funcției de modificare normalizată v(S) minus v(0). Ecuația 3b reconciliază alocările cu modificarea totală. Modelul-sursă utilizează formula echivalentă a submulțimilor; enumerarea independentă a tuturor ordinilor reproduce valorile sale. [17]
Atribuirea medie pe ordini plasează realizarea veniturilor și dissinergiile, baza independentă și eșalonarea mai lentă ca cele mai mari trei dintre cele șapte ajustări pentru tranzacția construită, iar baza independentă reprezintă 102.6 din cele 543.4 pierdute. Aceasta este o afirmație despre ipoteze definite de autor. Convenția de alocare explicitează în documentația comitetului tratamentul ales al ordonării. Un document pentru comitet ar trebui să prezinte coloana mediei pe ordini lângă propria secvență.
| Ajustare | Aplicată de la prima la ultima | Aplicată de la ultima la prima | Medie pe ordini | Pondere din modificare |
|---|---|---|---|---|
| Suprapunere între poziții | -63.1 | -41.1 | -51.6 | 10% |
| Bază independentă | -132.6 | -77.9 | -102.6 | 19% |
| Venituri la marja incrementală | -101.0 | -58.1 | -82.1 | 15% |
| Realizarea veniturilor și dissinergii | -123.7 | -145.2 | -137.7 | 25% |
| Eșalonare mai lentă | -66.4 | -120.7 | -93.1 | 17% |
| Costuri de realizare | -33.8 | -30.7 | -32.3 | 6% |
| Impozit pe profit | -22.8 | -69.7 | -43.9 | 8% |
| Modificare totală | -543.4 | -543.4 | -543.4 | 100% |
Analiză MatchPoint a tranzacției construite. Rezultat al modelului cu ipotezele declarate; nu este un rezultat observat. Milioane USD. Valorile negative reduc valoarea.
Atribuirea medie pe ordini distribuie o modificare definită a valorii modelului între ajustările selectate. Nu stabilește ce acțiune a conducerii a cauzat un rezultat observat sau ce parte ar trebui să primească o compensație. Răspunsul depinde de setul de ajustări ales și de funcția de valoare evaluată pentru fiecare combinație. Împărțirea unei ajustări în două sau modificarea contrafactualului pentru scenariul gol poate, prin urmare, schimba întrebarea de atribuire. Un raport ar trebui să păstreze acea specificație alături de graficul în cascadă. Calculul este util când participanții au nevoie de o convenție consecventă de alocare și înțeleg dependența sa de aceste definiții.
14 Fiecare scenariu advers lasă o semnătură diferită în păstrarea cuantumului anual și a valorii
Patru factori adverși sunt aplicați individual și apoi împreună. Deplasarea bazei crește ponderea bazei de costuri la 30 la sută și pe cea a veniturilor la 35 la sută, așa cum s-ar întâmpla dacă planul independent ar fi fost mai ambițios decât s-a presupus sau prețurile pieței s-ar fi mișcat în favoarea țintei. O întârziere suplimentară adaugă un al doilea an de întârziere. Depășirea costurilor crește costul unic cu jumătate. Eroziunea veniturilor reduce realizarea la 40 la sută și dublează dissinergia. Factorii lasă scenariul anunțat neschimbat și modifică numai ajustările. Tabelul 7 și Figura 2 îi prezintă.
Factorii adverși se separă în două grupuri. Deplasarea bazei reduce păstrarea cuantumului anual de la 50.0% la 39.8% și păstrarea valorii la 21.2%. Eroziunea veniturilor reduce păstrarea cuantumului anual la 38.9% și pe cea a valorii la 20.6%. Întârzierea și depășirea costurilor lasă păstrarea cuantumului anual la 50.0% și reduc numai păstrarea valorii, la 22.7% și, respectiv, 23.8%. Perechea de măsuri îi arată astfel cititorului unde să caute: o scădere a cuantumului anual indică baza sau realizarea, iar o scădere numai a valorii indică calendarul sau costurile. Combinate, păstrarea valorii este 2.4%, iar valoarea este 18.9 în milioane USD.
Figura 3 variază ponderea bazei și costul unic pe o grilă. Păstrarea valorii variază de la 8.8% la 46.9%. Cu toate celelalte ipoteze la valoarea de bază, costul unic la care valoarea ajunge la zero este de 2.63 ori cuantumul anual brut anunțat. Creșterea cotei de impozitare la 15 la sută reduce păstrarea valorii de bază la 27.8%. Aceste rezultate arată cât de repede se erodează scenariul și nu au probabilități asociate.
| Scenariu | Păstrarea cuantumului anual | Păstrarea valorii | Valoare | Modificarea cuantumului anual (puncte procentuale) | Modificarea valorii (puncte procentuale) | Semnătură de diagnostic |
|---|---|---|---|---|---|---|
| Scenariu de bază | 50.0% | 29.8% | 230.7 | - | - | Referință |
| Deplasarea bazei | 39.8% | 21.2% | 164.4 | -10.3 | -8.6 | Ambele scad: bază sau realizare |
| Întârziere suplimentară | 50.0% | 22.7% | 175.8 | 0.0 | -7.1 | Numai valoarea: calendar sau costuri |
| Depășirea costurilor | 50.0% | 23.8% | 184.6 | 0.0 | -6.0 | Numai valoarea: calendar sau costuri |
| Eroziunea veniturilor | 38.9% | 20.6% | 159.1 | -11.1 | -9.3 | Ambele scad: bază sau realizare |
| Combinat | 29.3% | 2.4% | 18.9 | -20.7 | -27.4 | Ambele scad, valoarea mai mult: cauze mixte |
Analiză MatchPoint a tranzacției construite. Rezultat al modelului cu ipotezele declarate; nu este un rezultat observat. Milioane USD pentru valoare; păstrarea ca procent din mărimea anunțată; modificări în puncte procentuale.
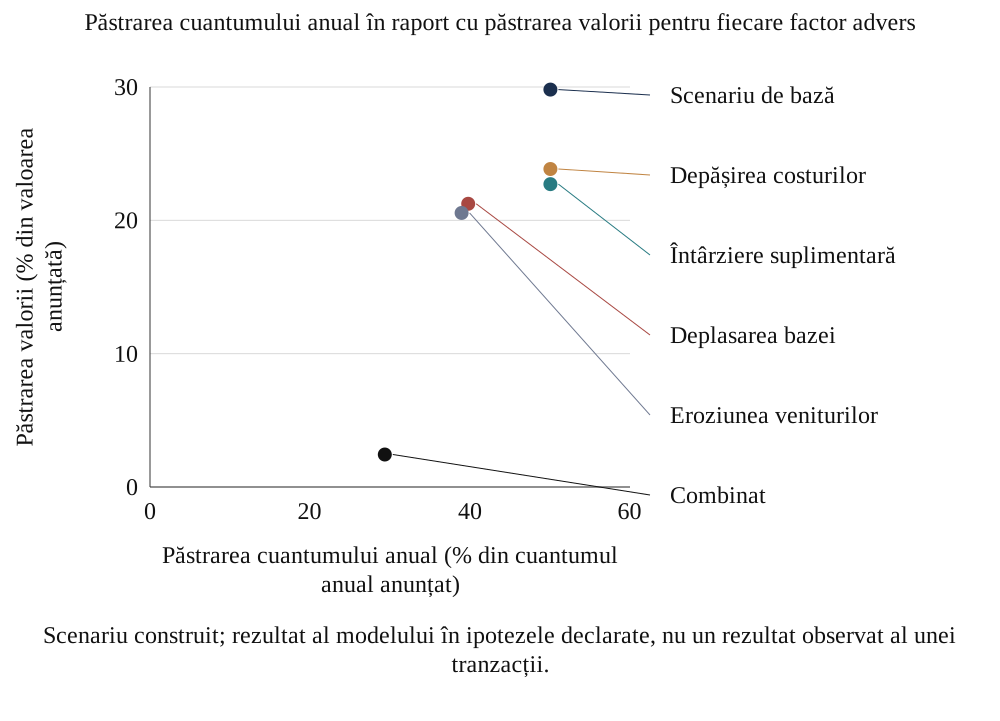
Analiză MatchPoint a tranzacției construite. Rezultat al modelului cu ipotezele declarate; nu este un rezultat observat.
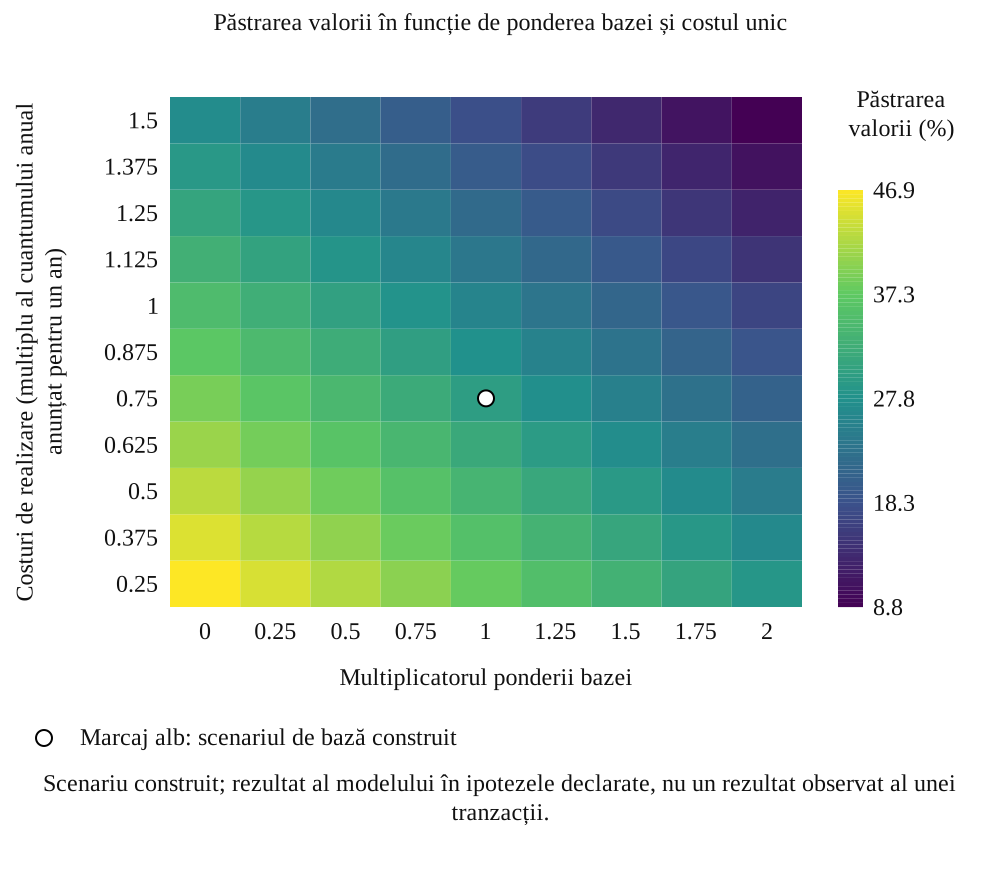
Analiză MatchPoint a tranzacției construite. Rezultat al modelului cu ipotezele declarate; nu este un rezultat observat. Marcajul alb indică scenariul de bază.
Un scenariu negativ combinat necesită o justificare dincolo de plasarea elementelor adverse în rânduri alăturate. Unele ipoteze se pot mișca împreună, unele pot reflecta aceeași cauză subiacentă, iar altele pot fi incompatibile. O examinare reală ar trebui să identifice aceste relații înainte să atribuie o probabilitate scenariului sau o rezervă de preț. Scenariul combinat al experimentului este o conjuncție deterministă a factorilor adverși declarați și nu are probabilitate estimată. Utilitatea sa de diagnostic constă în expunerea consecințelor asupra numerarului ale acelei conjuncții. O altă combinație sau un beneficiu care continuă dincolo de orizontul fix ar răspunde unei alte întrebări de evaluare.
15 Într-o populație construită, o reconciliere completă lasă 11.1% acceptări eronate față de 49.2% pentru regula bazată pe valoarea anunțată
Experimentul populațional construiește 300 de oportunități în fiecare dintre 200 de replicări, cu distribuțiile, dependențele, erorile de măsurare și extragerile de calibrare consemnate în registrul tehnic. Adevărul generat este reconcilierea completă care utilizează parametrii generatori. Cele cinci reguli de estimare evaluate folosesc scenariul anunțat, un factor uniform de retenție învățat, numai costurile și impozitele, o reconciliere completă cu centre fixe ale bazei sau o reconciliere completă cu prognoze ale bazei condiționate de decalaj. O referință cu informație perfectă folosește direct adevărul generat; o regulă aleatorie oferă o comparație separată. Costurile lor de informare și estimare nu sunt egalizate.
O regulă acceptă o oportunitate când valoarea estimată a sinergiilor acoperă plata modelată către vânzător. O acceptare eronată are un surplus de sinergii generat negativ în acel set acceptat. Ponderea medie a acceptărilor eronate în setul acceptat este 49.2% pentru scenariul anunțat, 49.2% numai pentru costuri și impozite, 19.0% pentru factorul uniform de retenție și 11.1% pentru reconcilierea condiționată de decalaj. Distorsiunea scenariului anunțat este 69.5% din totalul valorii de referință, iar cea a costurilor și impozitelor este 56.5%. Factorul uniform reduce distorsiunea medie afișată în această comparație construită. Aceste procente nu utilizează un set acceptat identic.
Referința cu informație perfectă are eroare de evaluare zero prin definiție. Acceptarea aleatorie produce 49.1% acceptări eronate în propriul set acceptat; este o regulă de referință fără interpretare globală de caz cel mai nefavorabil. Măsura rangului compară surplusul monetar estimat cu surplusul generat, în timp ce experimentul ulterior al portofoliului de oportunități selectează după surplusul normalizat. Dispersia plăților către vânzător afectează acele clasamente. Tabelul 8 raportează acceptările eronate alături de oportunitățile bune ratate și valoarea distrusă, astfel încât o modificare a unei statistici a setului selectat să nu fie tratată drept evaluare completă a politicii decizionale. Figura 4 prezintă comparațiile declarate.
| Regulă | Eroare medie | Rădăcina erorii pătratice medii | Corelația rangurilor | Acceptări eronate | Tranzacții bune ratate | Valoare distrusă |
|---|---|---|---|---|---|---|
| Acceptarea valorii anunțate | 69.5% | 77.2% | 0.28 | 49.2% | 0.0% | 6.0% |
| Factor uniform de retenție | -0.1% | 10.9% | 0.76 | 19.0% | 19.1% | 0.6% |
| Net numai de costuri și impozite | 56.5% | 63.0% | 0.36 | 49.2% | 0.0% | 6.0% |
| Reconciliere completă, bază sectorială | -0.4% | 8.3% | 0.87 | 13.3% | 14.7% | 0.3% |
| Reconciliere completă, bază potrivită | -0.4% | 7.2% | 0.91 | 11.1% | 12.6% | 0.2% |
| Reconciliere cu informație perfectă (referință de identitate) | 0.0% | 0.0% | 1.00 | 0.0% | 0.0% | 0.0% |
| Clasament aleatoriu / referință de acceptare de 50% | nu se aplică | nu se aplică | 0.00 | 49.1% | nu se aplică | nu se aplică |
Populație construită; medii pe 200 de replicări. Distorsiunea este eroarea totală de estimare împărțită la W total; RMSE este rădăcina erorii pătratice medii monetare împărțită la W mediu. Acceptările eronate folosesc cazurile acceptate; tranzacțiile bune ratate folosesc toate cazurile bune generate. Valoarea distrusă împarte surplusul advers acceptat la W total al candidaților. Nu este raportat un rezultat observat.
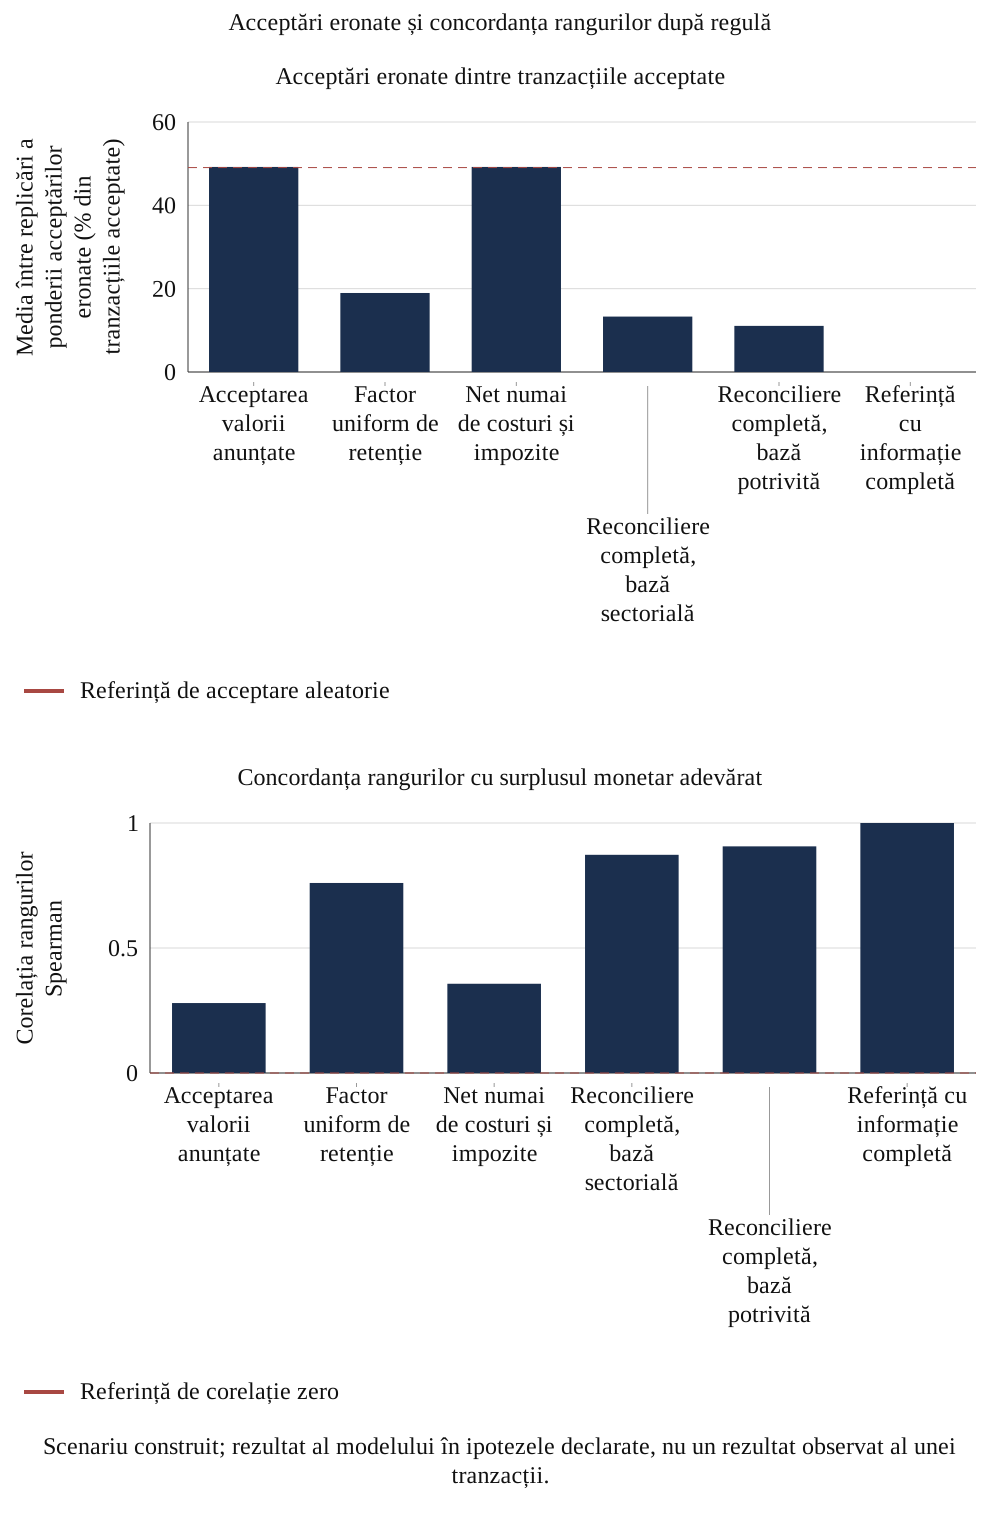
Analiză MatchPoint a populației construite. Rezultat al modelului cu ipotezele declarate; nu este un rezultat observat. Linia întreruptă reprezintă acceptarea aleatorie în panoul din stânga și zero în cel din dreapta.
Statistica acceptărilor eronate calculează, între replicări, media proporției oportunităților acceptate cu surplus adevărat negativ, proporție calculată în fiecare replicare. Statistica oportunităților bune ratate folosește oportunitățile cu adevărat bune ca numitor. Aceste măsuri răspund unor întrebări diferite, iar regulile acceptă seturi diferite. Experimentul distinge și eroarea de estimare, clasamentul și pierderea financiară. Comparațiile păstrează populația comună de oportunități și convenția de preț, raportând acele diferențe de selecție. Referința cu informație completă are acces la parametrii generatori. Un proces efectiv de consultanță ar avea nevoie de măsurări fiabile înainte ca o comparație cu acea referință să poată susține o afirmație de performanță practică.
O rată de eroare condițională necesită alături numărul acceptărilor. În implementare, o replicare fără oportunități acceptate primește prin convenție valoarea zero pentru acceptările eronate; acea valoare descrie un set selectat gol. Nu poate demonstra că un proces identifică fiecare achiziție care merită realizată. Similar, măsura raportată a valorii distruse contabilizează surplusurile adverse ale sinergiilor pentru cazurile acceptate și omite câștigurile ratate prin respingere. O evaluare prospectivă a deciziilor ar specifica pierderile și beneficiile relevante înainte de a compara politici. Ar păstra volumul aprobărilor, oportunitățile ratate și efortul de implementare alături de precizia prognozei, cu precizarea urmăririi disponibile.
16 Prognozele condiționale ale bazei reduc eroarea în relația de performanță definită de autor
Estimatorul bazei este partea reconcilierii care seamănă cel mai mult cu problema studiată de Barber și Lyon. [9] În populația construită, ponderea sinergiei de costuri deja inclusă în planurile independente crește cu rămânerea în urmă a poziției de costuri a țintei înainte de tranzacție față de sector, acesta fiind mecanismul revenirii la medie. O bază sectorială atribuie aceeași pondere fiecărei ținte. O bază potrivită după performanță condiționează ponderea de decalajul anterior tranzacției, folosind o pantă estimată din 60 de tranzacții finalizate cu măsurare zgomotoasă.
Exponenții I și M desemnează prognozele cu centru fix și pe cele condiționate de decalaj. Expresia este aplicată separat ponderilor de costuri și venituri utilizând centrele b0 definite de autor de 0.15 și 0.20 și pante estimate separat. Aceste centre nu sunt mediile exacte ale populației după limitarea valorilor la intervalele specificate. Decalajul standardizat g este observat fără eroare în experiment. Cincimea cea mai slabă are o pondere adevărată a bazei de costuri de 24.7%, față de 5.7% în cincimea cea mai puternică. Erorile cu semn ale valorii pentru centrul fix sunt 5.1% și, respectiv, -5.5% din W; o eroare negativă înseamnă subestimare. Eroarea condiționată de decalaj pentru cincimea cea mai slabă este -0.1%.
Implicația este practică și specifică. Pentru țintele cu cea mai slabă poziție de costuri înainte de tranzacție, o bază medie sectorială dă răspunsul cel mai favorabil și mai puțin fiabil în legătura definită de autor. Figura 5 arată tiparul. Rezultatul depinde de legătura definită de autor între decalaj și ponderea bazei. Cele două prognoze coincid când panta estimată este zero. Fără o legătură adevărată, un eșantion finit și zgomotos de calibrare poate produce totuși o pantă estimată nenulă, astfel încât o prognoză potrivită nu este obligatoriu egală cu prognoza cu centru fix. Un studiu real ar trebui să testeze legătura și stabilitatea ei pe date rezervate validării.
| Decalajul de costuri față de sector înainte de tranzacție | Ponderea adevărată a bazei de costuri | Bază sectorială | Bază potrivită | Eroare, bază sectorială | Eroare, bază potrivită |
|---|---|---|---|---|---|
| Cincimea inferioară (cele mai bune performanțe) | 5.7% | 15.0% | 5.6% | -5.5% | -0.3% |
| A doua cincime | 11.3% | 15.0% | 11.4% | -2.4% | -0.4% |
| Cincimea mediană | 15.0% | 15.0% | 15.0% | -0.2% | -0.2% |
| A patra cincime | 18.7% | 15.0% | 18.6% | 1.7% | -0.3% |
| Cincimea superioară (cele mai slabe performanțe) | 24.7% | 15.0% | 24.6% | 5.1% | -0.1% |
Analiză MatchPoint a populației construite. Rezultat al modelului cu ipotezele declarate; nu este un rezultat observat. Erorile sunt erorile cu semn ale valorii estimate ca procent din valoarea anunțată; o eroare pozitivă înseamnă supraestimare.
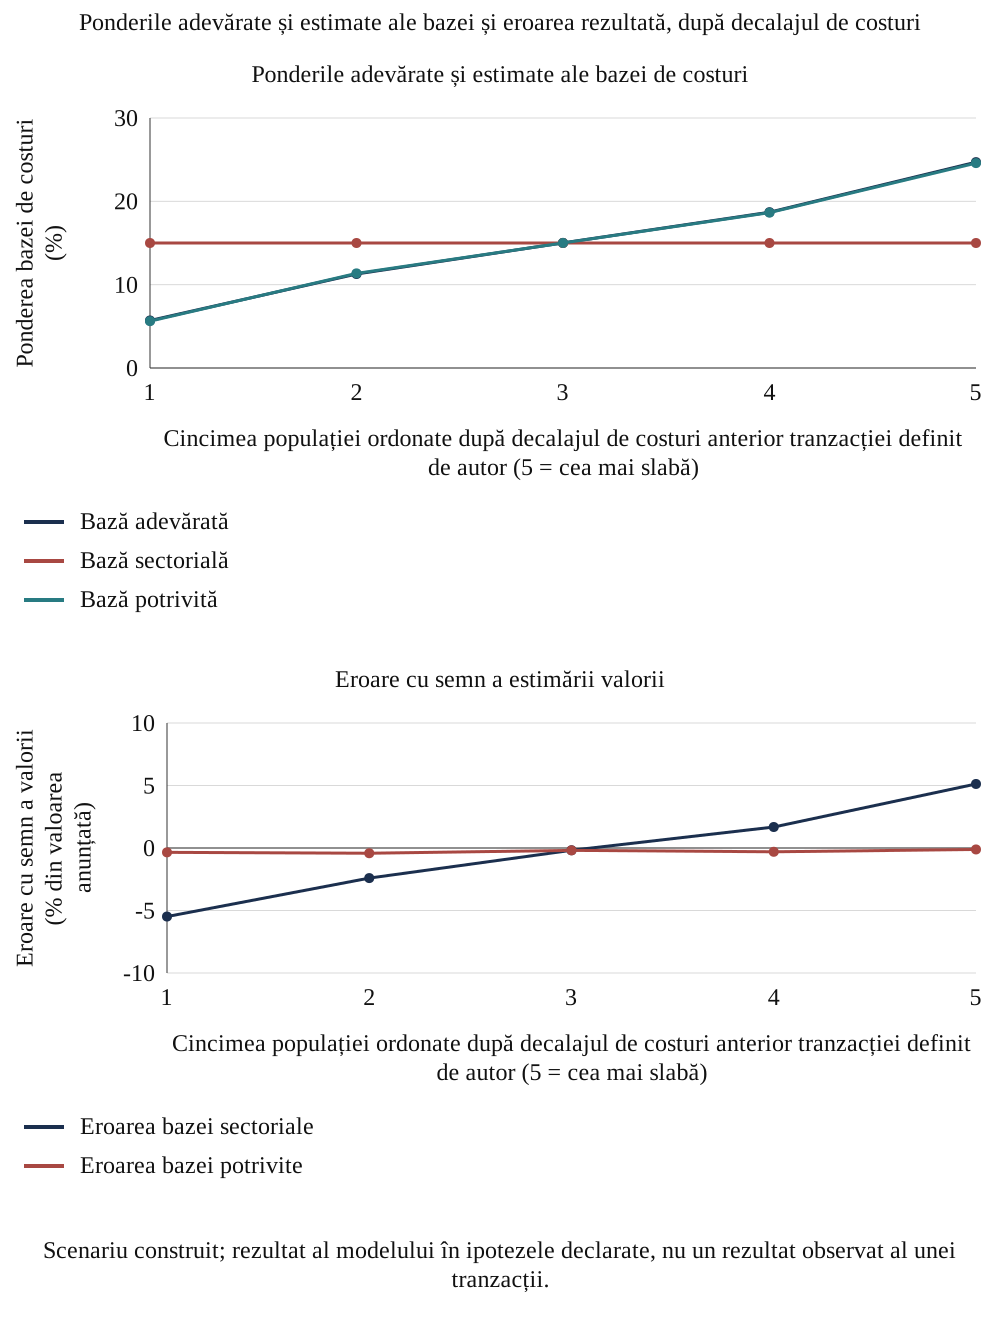
Analiză MatchPoint a populației construite. Rezultat al modelului cu ipotezele declarate; nu este un rezultat observat.
Un estimator prospectiv ar trebui fixat înaintea tranzacției al cărei rezultat îl prezice. Înregistrările de antrenare, variabilele de potrivire, măsurarea rezultatelor și înregistrările de validare necesită marcaje temporale separate. Dacă mai multe oportunități împart același cumpărător, șoc sectorial sau echipă de integrare, analiza ar trebui să le investigheze dependența în loc să considere fiecare observație complet independentă. Validarea propusă ar raporta rezultate pentru tranzacții ulterioare și pentru cumpărători omiși din antrenare. Acestea sunt cerințe probatorii pentru o aplicație viitoare. Experimentul construit verifică comportamentul în relația sa specificată și nu oferă observații că relația ar fi valabilă într-un anumit program de achiziții.
Ajustarea bazei nu reconstruiește viitorul individual al țintei fără tranzacție. Prezice o pondere a bazei folosind decalajul definit de autor, centre fixe și o pantă estimată, cu limitarea valorilor la limitele declarate. Un program real ar trebui să stabilească modul de măsurare a acelui decalaj și cum prezic informațiile disponibile înainte de aprobare rezultatele ulterioare. O economie istorică deja aprobată în planul independent și o prognoză de regresie ar păstra roluri probatorii diferite. Registrul propus le-ar prezenta separat. Combinarea lor fără reconciliere ar putea ea însăși să contabilizeze de două ori o ajustare a bazei sau să ascundă incertitudinea unei prognoze.
17 Selecția din portofoliul de oportunități amplifică eroarea de prognoză în mecanismul definit de autor
Experimentul portofoliului modelează un cumpărător care alege între oportunități concurente după surplusul estimat al sinergiilor. Smith și Winkler analizează cum maximizarea unor estimări zgomotoase, condițional nedistorsionate, ale valorii poate produce optimism în medie. [10] Experimentul extrage 40 de tranzacții pe ciclu, alege primele 5 după surplusul estimat ca pondere din valoarea anunțată și înregistrează surplusul estimat și adevărat al tranzacțiilor alese pe 400 de cicluri. Tabelul 10 și Figura 6 prezintă rezultatul.
Aici x este surplusul de sinergii al unei tranzacții împărțit la W inițial, accentul circumflex desemnează estimarea sa, iar mu este media de calibrare a surplusului adevărat generat. Factorul rho utilizează varianța surplusului adevărat generat și varianța erorii de estimare din 150 de tranzacții construite pentru calibrare. Pantele estimate folosesc o extragere separată de 60 de tranzacții. Acele rezultate generate și centrele de bază cunoscute sunt informații privilegiate ale experimentului. Factorul estimat este 0.87. Această ajustare liniară empirică este o euristică de calibrare; nu au fost stabilite ipoteze gaussiene comune cu erori independente pentru generatorul neliniar cu valori limitate la intervalele definite.
Eroarea medie de prognoză a tranzacțiilor selectate este 69.2% din W pentru selecția după scenariul anunțat, 3.4% pentru reconcilierea condiționată de decalaj și 0.0% după ajustarea sa liniară. Ultima valoare afișată este rotunjită: media păstrată este 0.018 puncte procentuale, cu eroare standard Monte Carlo condițională de 0.134 puncte. Transformarea afină pozitivă păstrează ordonarea și lasă neschimbate oportunitățile selectate și surplusul lor adevărat generat. Surplusul adevărat selectat este 17.9% la selecția după scenariul anunțat și 22.5% la regula condiționată de decalaj. Incertitudinea celor 400 de cicluri este condiționată de unicul eșantion de calibrare păstrat.
| Selecție pe baza | Surplusul estimat al tranzacțiilor alese | Surplusul adevărat al tranzacțiilor alese | Dezamăgire față de prognoză | Tranzacții alese cu surplus adevărat negativ |
|---|---|---|---|---|
| Valoare anunțată | 87.1% | 17.9% | 69.2% | 3.8% |
| Reconciliere completă, bază sectorială | 24.9% | 21.6% | 3.3% | 0.7% |
| Reconciliere completă, bază potrivită | 25.9% | 22.5% | 3.4% | 0.2% |
| Reconciliere potrivită, cu contracția estimării | 22.5% | 22.5% | 0.0% | 0.2% |
Portofoliu construit; medii pe 400 de cicluri cu 40 de candidați, selectând cinci după surplusul estimat împărțit la W. Surplusul și eroarea de prognoză sunt procente din W inițial al tranzacțiilor selectate. Extragerile de calibrare de 150 și 60 de cazuri sunt fixe în acest experiment. Nu se raportează vreun rezultat efectiv al unei achiziții.
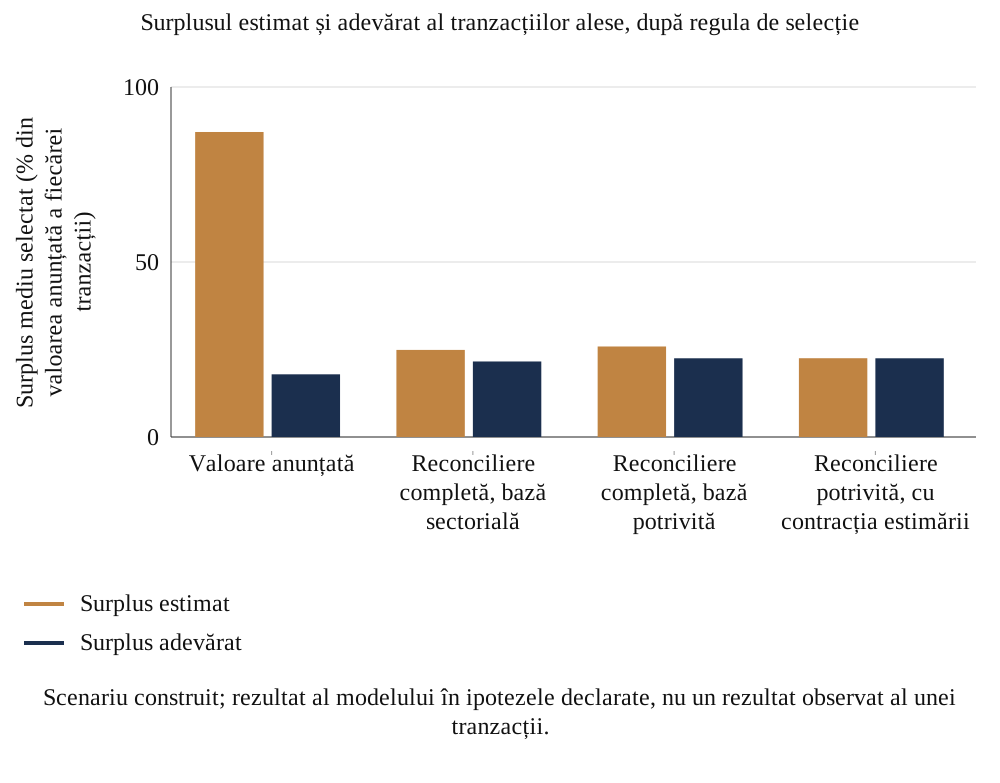
Analiză MatchPoint a portofoliului construit. Rezultat al modelului cu ipotezele declarate; nu este un rezultat observat.
Eșantionul de calibrare și regula de selecție necesită raportare separată. O ajustare afină pozitivă poate modifica nivelul unei prognoze, păstrând ordonarea oportunităților. Poate astfel să reducă dezamăgirea afișată fără să identifice un alt grup de tranzacții. O examinare ar trebui să arate setul ales, surplusul său estimat, surplusul realizat sau generat și incertitudinea parametrilor de calibrare. Rotunjirea la zero a unui reziduu mic necesită și ea atenție. Experimentul raportează comportamentul numeric în cadrul unui mecanism de calibrare declarat; nu stabilește lipsa exactă a distorsiunii după selecție pentru prognoze arbitrare de tranzacție.
18 Calibrarea construită arată precizia factorului mediu și erorile decizionale reziduale
Experimentul de calibrare eșantionează n tranzacții construite independente, calculează raportul lor mediu de valoare păstrată și repetă de 1,500 de ori. Referința sa construită de 20,000 de tranzacții are raport mediu de 30.3% și abatere standard la nivel de tranzacție de 9.9%. Cu zece tranzacții de calibrare, intervalul central de 90 la sută are lățimea de 10.4 puncte procentuale, cu cincizeci de 4.6 puncte procentuale, iar cu 300 de 1.8 puncte procentuale. Aceste mărimi privesc precizia unui factor mediu de retenție în distribuția definită de autor. Deducerea corespunzătoare este unu minus acel factor de retenție.
Intervalul se îngustează odată cu eșantionul, iar factorul uniform de retenție nu devine decisiv. Într-o extragere fixă de test cu 2,000 de tranzacții construite, clasificarea eronată maximă evaluată la percentilele 5, 50 și 95 ale factorului de retenție învățat este 21.7% pentru eșantioane de calibrare de 300 de tranzacții și 24.6% pentru eșantioane de zece. Este un maxim între trei valori ale factorului testate, nu o limită pentru cel mai nefavorabil caz. Variația rapoartelor specifice tranzacțiilor rămâne după estimarea precisă a mediei populației. Dimensiunea eșantionului elimină astfel zgomot din medie și nu poate furniza informația la nivel de tranzacție conținută în reconciliere.
Modelul ilustrează de ce un factor mediu de retenție ar trebui însoțit de intervalul său de eșantionare și de componența eșantionului de calibrare. Precizia sa depinde de eterogenitate, dependență și calitatea măsurării, precum și de dimensiunea eșantionului. Un istoric mic de tranzacții finalizate necesită prezentarea onestă a incertitudinii; valoarea relativă a unei ajustări uniforme și a unei reconcilieri pe poziții ar trebui evaluată pe rezultate relevante.
| Tranzacții construite de calibrare pe replicare | Factor mediu de valoare păstrată | Percentila 5 | Percentila 95 | Lățimea intervalului de 90% (puncte procentuale) | Clasificare eronată maximă la cuantilele factorului5/50/95 |
|---|---|---|---|---|---|
| 10 | 30.4% | 25.3% | 35.7% | 10.4 | 24.6% |
| 20 | 30.3% | 26.9% | 33.8% | 6.9 | 22.9% |
| 50 | 30.3% | 28.1% | 32.6% | 4.6 | 22.0% |
| 100 | 30.3% | 28.7% | 31.9% | 3.2 | 21.9% |
| 300 | 30.3% | 29.4% | 31.3% | 1.8 | 21.7% |
Calibrare construită; 1,500 de repetări pentru fiecare dimensiune a eșantionului. Limitele sunt percentilele a cincea și a nouăzeci și cincea. Lățimea este în puncte procentuale. Clasificarea eronată este evaluată numai la trei cuantile ale factorului pe o populație fixă de test de 2,000 de tranzacții; maximul prezentat nu este o limită universală.
Precizia eșantionării și transferabilitatea răspund unor întrebări diferite. Mai multe observații pot îngusta dispersia unui factor de retenție învățat într-o populație construită dată, în timp ce schimbarea sectorului, tipului de achiziție sau metodei de măsurare poate modifica mărimea estimată. O clasă de referință prospectivă ar trebui să precizeze ce cazuri finalizate sunt eligibile și de ce rezultatele lor sunt comparabile. Ar trebui să păstreze excluderile și măsurările nereușite alături de cazurile incluse. Intervalele centrale din experiment descriu eșantioane repetate în mecanismul definit de autor. Nu furnizează un număr minim universal de tranzacții sau asigurarea că un istoric intern de achiziții reprezintă tranzacția următoare.
19 În tiparul de divulgare dependentă de succes definit de autor, realizările raportate supraestimează păstrarea
Un set de date alcătuit din informările publice ale companiilor depinde de rezultatele conținute în acele înregistrări și de înregistrările disponibile. Dacă divulgarea depinde de succes, media observată poate diferi de media tuturor tranzacțiilor; direcția necesită un mecanism de raportare declarat. Experimentul de selecție permite creșterea probabilității de raportare odată cu raportul adevărat, printr-o legătură logistică definită de autor, și compară estimatorii ponderii păstrate. Ponderea tranzacțiilor raportate este 34%, iar Tabelul 12 prezintă estimatorii.
În ecuația 6, r este raportul valorii păstrate, D indică divulgarea, iar p-hat este o probabilitate estimată de divulgare. Logitul generator are interceptul -2.85 și panta 7. O variabilă proxy zgomotoasă, egală cu raportul plus o eroare normală cu abatere standard 0.08, este disponibilă pentru întregul univers de tranzacții construite. Media tuturor tranzacțiilor este 30.3%, iar media celor divulgate 34.4%, o diferență de 4.1 puncte procentuale. Ponderarea prin proxy dă 32.0% și elimină 59% din distorsiunea medie. Ponderarea cu probabilitatea adevărată netrunchiată elimină aproximativ 100%, rotunjit. Ambele rezultate ponderate sunt estimări autonormalizate.
Rezultatul privind divulgarea este condiționat de mecanismul dependent de succes definit de autor. Probabilitățile estimate prin proxy au limita inferioară 0.05; referința cu informație perfectă utilizează probabilități adevărate netrunchiate. O variabilă proxy zgomotoasă poate lăsa lipsuri reziduale dependente de rezultat, iar subsetul observat singur nu stabilește rezultatul relevant al populației. Rezultatul cu informație perfectă este și el o estimare ponderată într-un eșantion finit, cu o mică distorsiune reziduală care se rotunjește la procentul de eliminare afișat. O arhivă de achiziții ar necesita propriul univers, investigarea înregistrărilor lipsă și analiză de sensibilitate înainte de evaluarea acestor corecții.
| Estimator al ponderii păstrate | Estimare medie | Eroare față de toate tranzacțiile | Ponderea erorii eliminate |
|---|---|---|---|
| Toate tranzacțiile observate (țintă) | 30.3% | 0.0 puncte | nu se aplică |
| Numai tranzacțiile raportate (naiv) | 34.4% | 4.1 puncte | 0% |
| Ponderat printr-o variabilă proxy zgomotoasă a raportării | 32.0% | 1.7 puncte | 59% |
| Ponderat prin probabilitatea adevărată de raportare | 30.3% | 0.0 puncte | 100% |
Analiză MatchPoint a populației construite. Rezultat al modelului cu ipotezele declarate; nu este un rezultat observat. Medii pe 300 de replicări a câte 400 de tranzacții. Probabilitatea de raportare estimată prin proxy are limita inferioară 0.05. Referința cu informație perfectă utilizează probabilitatea adevărată de raportare netrunchiată. Ambele estimări sunt medii ponderate autonormalizate; eliminarea raportată de 100% a distorsiunii este rotunjită.
Mecanismul de raportare ar trebui să facă parte din auditul de date propus. Un registru de participare poate distinge un rezultat nedivulgat, un registru contabil indisponibil, o tranzacție niciodată finalizată și un beneficiu rămas nemăsurat. Aceste stări ar trebui să păstreze coduri și motive separate. În regula de raportare dependentă de succes a experimentului, subsetul observat este favorabil prin construcție. O corecție estimată dintr-o variabilă proxy zgomotoasă depinde de acea variabilă și de modelul său de probabilitate. Rezultatele neobservate nu pot fi certificate numai din înregistrările selectate. Raportul practic ar trebui să păstreze o sensibilitate la înregistrările lipsă și să divulge ipotezele care îi determină direcția.
20 Un studiu propus combină documente datate ale tranzacțiilor și dovezi pe poziții cu o componentă de examinare randomizată proiectată separat
Un studiu real ar lua tranzacția drept unitate și poziția de sinergie declarată drept subunitate. Pentru fiecare tranzacție, registrul ar păstra cifrele anunțate cu data lor, valoarea de bază și declarația de independență utilizate, estimarea costului unic și fiecare revizuire ulterioară. Pentru fiecare poziție ar păstra contul contabil, responsabilul și economia măsurată trimestrial. Tabelul 13 enumeră elementele. Verificările la finalizare plus douăsprezece, douăzeci și patru și treizeci și șase de luni ar distinge cuantumul anual măsurat și numerarul realizat până la acea dată de numerarul rămas prognozat și de valoarea pe zece ani. Ar fi consemnate data-limită a datelor, orizontul, numitorii fixați și urmărirea incompletă; o examinare pe trei ani nu poate observa încă întreaga valoare pe zece ani.
Participarea ar necesita permisiunea scrisă a organizației, condiții de confidențialitate și raportare agregată controlată. Înregistrările la nivel de angajat necesită o evaluare separată a datelor personale. Decretul-lege federal al EAU nr. 45 din 2021 tratează prelucrarea legală, scopul, datele necesare, securitatea și păstrarea; Articolul 2 are excluderi jurisdicționale și sectoriale, inclusiv anumite regimuri privind datele de sănătate, bancare și din zonele libere. Protocolul ar trebui să stabilească regimul aplicabil și temeiul prelucrării și să favorizeze date cu adevărat anonimizate. Eliminarea numai a numelor poate lăsa înregistrări identificabile. Compilația arabă citată reproduce aceste dispoziții; consilierii juridici ar trebui să verifice măsurile actuale de aplicare și cerințele tranzitorii înaintea colectării. [16] Tranzacțiile abandonate, neurmărite și neraportate ar trebui înregistrate acolo unde proiectarea convenită a studiului permite.
Un studiu randomizat ar putea fi organizat între cumpărători recurenți prin repartizarea cazurilor eligibile fie unei examinări independente a bazei și costurilor înainte de decizia relevantă de aprobare, fie procesului obișnuit. Repartizarea ar susține o comparație conform intenției de tratament dacă ar fi îndeplinite ipotezele de alocare, urmărire și interferență. Numitorii anunțați inițiali și definițiile rezultatelor ar trebui fixate înaintea repartizării, iar cazurile respinse sau abandonate ar trebui să rămână în registrul de alocare. Dimensiunea eșantionului trebuie planificată pentru un efect prespecificat, varianța rezultatului, unitatea de alocare, gruparea pe cumpărător, pierderile de urmărire și monitorizare. Exercițiul de calibrare cu cincizeci de tranzacții estimează precizia unui factor mediu de retenție și nu stabilește numărul necesar pe braț al studiului.
| Element | Cerință | Motiv |
|---|---|---|
| Unitate și subunitate | Tranzacție; poziție de sinergie declarată pe cont contabil | Permite localizarea dublelor contabilizări |
| Marcaje temporale | Anunț, finalizare, fiecare revizuire, măsurare trimestrială | Separă scenariul de la data aprobării de rezultatele ulterioare |
| Bază de comparație | Valoare de bază, declarație de independență, plan independent păstrat la semnare | Oferă contrafactualul față de care se măsoară economiile |
| Rezultate | Cuantum anual măsurat și numerar până la zi; numerar rămas prognozat și valoare pe zece ani prezentate separat | Păstrează urmărirea observată distinctă de valoarea proiectată pe întreaga durată |
| Tranzacții lipsă | Tranzacții abandonate, neurmărite și neraportate consemnate | Limitează selecția prezentată în experimentul de raportare |
| Consimțământ și confidențialitate | Acord scris; raportare agregată; date personale eliminate | Confidențialitate comercială și protecția datelor |
| Componentă randomizată | Cazuri eligibile repartizate înaintea aprobării finale; alocare și analiză prespecificate | Susține evaluarea bazată pe repartizare în ipotezele specificate privind proiectarea și urmărirea |
| Dimensiunea eșantionului | Planificare pe baza efectului vizat, varianței, unității de randomizare, grupării, pierderilor și urmăririi | Precizia factorului mediu nu stabilește puterea pentru efectul tratamentului |
| Plan de analiză | Rapoarte, intervale și comparația neajustată preînregistrate | Definește măsurile înainte de examinarea rezultatelor |
Propunere MatchPoint. Tabelul specifică ce ar colecta un studiu; nu raportează date.
Momentul repartizării contează dacă examinarea poate schimba ce achiziții continuă. Un studiu prospectiv ar defini oportunitățile eligibile înaintea deciziei finale de investiție și ar păstra fiecare oportunitate repartizată în analiza decizională, inclusiv cazurile respinse și abandonate. O analiză separată a tranzacțiilor finalizate ar măsura rezultatele integrării în populația sa mai restrânsă și ar declara limitarea de selecție rezultată. Ar trebui consemnate și efortul de examinare, cheltuielile de implementare și data la care un rezultat devine observabil. Unitatea adecvată de randomizare ar depinde de posibilitatea ca aceleași persoane sau informații să afecteze mai multe cazuri. Un plan de analiză specific studiului ar trata acea dependență înainte de a afirma un efect al examinării.
Pentru un proiect-pilot propus cu mai multe companii, dicționarul de date ar separa sumele financiare, datele evenimentelor, referințele documentare și orice identificatori personali. O cheie de legătură controlată ar putea conecta înregistrările aprobate fără a plasa numele angajaților în tabelul analitic. Aceasta este o măsură de protecție propusă și nu ar stabili, de una singură, anonimatul. Protocolul ar identifica cine poate accesa dovezile originale, cum sunt înregistrate corecțiile, când sunt eliminate înregistrările și ce rezultate agregate pot fi publicate. Firmele ar conveni și modul de tratare a măsurărilor contestate ale rezultatelor înaintea examinării rezultatelor comparative. Aceste aranjamente necesită acord înainte de recrutare și colectare.
21 Raportarea împreună a reconcilierii, intervalului decizional și statutului dovezilor
Documentul pentru comitet ar trebui să prezinte alăturat scenariul anunțat și reconcilierea. Pentru fiecare dintre cele șapte ajustări ar trebui să arate valoarea ajustării, dovezile din spatele parametrului, responsabilul pentru acele dovezi și atribuirea medie pe ordini. Elementele principale ar trebui să fie păstrarea valorii și acoperirea prețului, alături de păstrarea cuantumului anual, astfel încât comitetul să poată vedea dacă problema este baza sau calendarul.
Un interval ar trebui să însoțească scenariul central. Tabelul de stres arată forma: scenariul de bază, fiecare factor advers individual și scenariul combinat. Lucrarea recomandă raportarea scenariului combinat drept scenariu negativ și declararea ponderii valorii anunțate transferate prin preț, pentru ca cititorul să vadă unde se situează prețul față de interval. Rezultatul modelului este aici un caz construit, cu păstrarea valorii de 29.8% la bază și 2.4% la combinarea factorilor adverși, și nu oferă o prognoză pentru vreo tranzacție.
Raportul ar trebui să precizeze și ce nu a fost verificat. Fiecare parametru ar trebui marcat ca verificat dintr-un registru contabil sau contract, estimat dintr-un comparabil ori presupus. Aceasta urmează disciplina Regulii 28.6 privind temeiurile convingerii și ipotezele principale. [1] Un tabel care amestecă cele trei statute fără să o declare prezintă o ipoteză drept constatare, eroarea tratată de lucrare.
Istoricul versiunilor ar trebui să păstreze scenariul inițial de fundamentare a investiției. Conducerea poate adăuga o prognoză operațională revizuită fără să înlocuiască baza de aprobare a prețului folosită pentru evaluarea realizării. Un registru propus al modificărilor ar identifica un fapt nou, o ipoteză schimbată, consecința financiară și persoana care aprobă tratamentul acesteia. Ar distinge și o corectare de eroare de o schimbare deliberată de strategie. Astfel, consiliul poate vedea dacă o prognoză actualizată favorabilă reflectă valoare nouă, o bază inițială mai mică sau cheltuieli suplimentare. Lucrarea recomandă păstrarea atât a comparației inițiale, cât și a perspectivei decizionale curente.
Statutul dovezilor ar trebui să rămână atașat ipotezelor individuale de numerar când comitetul compară scenariile. O sumă contractuală poate avea o dată de plată incertă, iar un reper operațional confirmat poate lăsa nerezolvat efectul său financiar incremental. Raportul propus ar separa, prin urmare, întrebările privind suma, calendarul, atribuirea și finanțarea. Ar identifica ipoteza care mută decizia peste pragul de acoperire a prețului și dovezile suplimentare care ar putea rezolva acea întrebare. Un scor mediu arbitrar de încredere ar pierde aceste relații. Experimentul nu atribuie scoruri probatorii și nu estimează probabilități pentru factorii săi adverși deterministici; aceste judecăți rămân în afara calculelor raportate.
22 Într-o tranzacție reală, obținerea mai întâi a valorii de bază și costurilor, stabilirea prețului față de scenariul combinat și examinarea la date fixe
Regula decizională are patru pași. Mai întâi, obținerea scenariului de sinergii al vânzătorului pe poziții, cu valoare de bază și declarație de independență pentru fiecare poziție, precum și costurile și dezavantajele. Dacă vânzătorul nu le poate furniza, scenariul se tratează drept neverificat și i se stabilește ponderea în preț în consecință. În al doilea rând, reconstruirea reconcilierii cu parametri marcați după statutul dovezilor. În al treilea rând, calcularea părții din valoarea anunțată care se păstrează în scenariile de bază și combinat. În al patrulea rând, fixarea părții maxime din valoarea anunțată de plătit vânzătorului la un nivel care nu depășește ponderea păstrată în scenariul combinat, exceptând cazul în care comitetul declară un motiv pentru a accepta mai mult.
Al treilea pas utilizează tabelul de stres: în tranzacția construită, păstrarea de bază este 29.8%, iar cea combinată 2.4%, astfel încât regula ar plafona partea transferată la 2.4% din valoarea anunțată, sub întregul interval de 10 până la 50 la sută definit de autor pentru populație. Rezultatul este condiționat de ipotezele definite de autor și ar fi diferit pentru o tranzacție reală. Ceea ce se generalizează este structura testului, în care prețul este comparat cu scenariul negativ, nu cu cel anunțat.
După semnare, verificările propuse la douăsprezece, douăzeci și patru și treizeci și șase de luni compară cuantumul anual măsurat și numerarul realizat până la zi cu prognoza inițială corespunzătoare. Numerarul rămas și valoarea pe zece ani continuă să fie prognoze până la observare. Ar trebui declarate data-limită a datelor și urmărirea incompletă. Cu celelalte ipoteze fixe, factorii adverși izolați ai modelului indică unde ar putea investiga un evaluator. Modificările simultane sau compensatorii, impozitarea, actualizarea și opțiunile de orizont pot produce statistici asemănătoare. Aceste repere organizează examinarea și nu identifică o cauză într-o tranzacție efectivă.
Materialele operaționale de mai jos transpun registrul propus într-o secvență, o alocare de roluri și o structură contabilă. Descriu informații de obținut și decizii de documentat. Nu conțin un calendar efectiv al unei tranzacții, o persoană desemnată sau o economie validată. Rolurile ar trebui adaptate guvernanței achiziției și responsabilităților juridice înainte de utilizare. Scopul lor este de a face vizibile responsabilitatea pentru bază, finanțarea implementării și dovezile beneficiilor la momentul deciziei. Finalizarea unui flux de lucru poate fi astfel înregistrată separat de evaluarea echipei financiare privind un beneficiu incremental de numerar.
| Moment decizional | Dovezi de păstrat | Decizie înregistrată |
|---|---|---|
| Înaintea aprobării finale a prețului | Planuri independente inițiale, pretenții pe poziții, buget de implementare și reconciliere a scenariului negativ | Suma din preț susținută de scenariul definit de sinergii |
| De la semnare la finalizare | Acces permis la informații, dependențe contractuale și angajamente de implementare finanțate | Condiții nerezolvate și responsabili finali |
| Prima zi | Bază inițială, registru contabil autorizat, responsabilități ale fluxurilor de lucru și reguli de măsurare | Înregistrare inițială aprobată și excepții care necesită escaladare |
| Primele o sută de zile | Dovezi datate de finalizare, cheltuieli, efecte asupra clienților și revizuiri de prognoze | Modificări care necesită o decizie privind reconcilierea numerarului sau finanțarea |
| Douăsprezece, douăzeci și patru și treizeci și șase de luni după finalizare | Rezultate măsurate și scenariul inițial de fundamentare păstrat | Realizare față de scenariul inițial, perspectivă curentă și atribuire nerezolvată |
Secvență operațională propusă, de adaptat tranzacției. Datele sunt convenții de examinare, nu dovezi observate de realizare sau termene juridice obligatorii.
| Activitate | Sponsorul tranzacției | Finanțe | Liderul integrării | Responsabilul fluxului de lucru | Specialist juridic sau fiscal |
|---|---|---|---|---|---|
| Aprobarea contribuției la preț | A | R | C | C | C |
| Fixarea bazei economice | I | A | C | R | C |
| Asigurarea resurselor și executarea fluxului de lucru | I | C | A | R | C |
| Reconcilierea numerarului realizat și a pretențiilor | I | A | C | R | C |
| Aprobarea unei modificări semnificative a planului | A | R | R | C | C |
Numai roluri propuse. A înseamnă responsabil final, R responsabil de execuție, C consultat și I informat. Fiecare rând are un rol cu responsabilitate finală. Aprobarea specializată și responsabilitățile legale trebuie determinate separat pentru tranzacția efectivă.
| Câmp | Înregistrare necesară | Întrebare de examinare |
|---|---|---|
| Eveniment economic și responsabil | Contract sau cont, flux de lucru și rol cu responsabilitate finală | O altă pretenție se referă la același eveniment? |
| Bază independentă inițială | Plan aprobat datat și modificare realizabilă independent | Ce beneficiu era deja inclus? |
| Efect operațional incremental | Volum, preț, cost marginal și substituire | Ce numerar incremental este susținut de combinare? |
| Implementare și impozitare | Cheltuieli datate, recurență, deductibilitate și evaluarea impozitului în numerar | Ce trebuie plătit și când poate fi utilizat un eventual efect fiscal? |
| Măsurare și revizuire | Data dovezii, prognoză inițială, prognoză curentă și motiv aprobat | O ipoteză modificată este prezentată drept realizare? |
| Legătura dintre preț și rezultat | Poziția relevantă din reconciliere, incertitudinea și măsurarea ulterioară | Ce concluzie de aprobare se schimbă? |
Schemă informațională propusă. Nu sunt prezentate date efective ale clienților, sume validate sau rezultate măsurate. Registrul distinge finalizarea unei activități de un beneficiu incremental de numerar susținut de dovezi.
Matricea rolurilor separă responsabilitatea pentru realizarea unei activități de cea pentru acceptarea pretenției financiare. Un responsabil de flux de lucru ar putea documenta o migrare de sistem finalizată, în timp ce finanțele încă trebuie să stabilească plata contractuală evitată și absența unei compensări în altă parte. Liderul integrării ar păstra dependențele de realizare, iar sponsorul ar primi excepția de preț sau finanțare rezultată. Acestea sunt fluxuri informaționale propuse, supuse aranjamentelor efective de guvernanță. Matricea nu conferă autoritate unui angajat, nu înlocuiește aprobarea specializată și nu stabilește că a apărut un beneficiu. Utilizarea ei ar fi evaluată prin calitatea înregistrărilor rezultate.
23 Verificările asistate automat necesită înregistrări legate de surse și evaluarea rezultatelor
Lucrarea propune testarea asistenței automate pentru extragerea pozițiilor declarate de vânzător, corelarea conturilor, semnalarea posibilelor suprapuneri, compararea ipotezelor de marjă cu contractele și căutarea în planurile independente. Rezultatul ar păstra localizările în surse, semnalele de încredere și o decizie umană pentru fiecare corelare. Precizia extragerii, suprapunerile ratate, semnalele false și timpul de examinare ar fi măsurate înainte de a afirma o îmbunătățire. Lucrarea nu raportează performanțe observate ale vreunui instrument.
Un instrument ar putea ajuta la construirea și evaluarea unei baze fără tranzacție. Credibilitatea sa contrafactuală ar depinde de ipotezele de identificare, de date și de proiectarea validării. Antrenarea pe rezultate divulgate selectiv ar putea prelua distorsiunea de selecție a divulgării acolo unde tiparul de raportare relevant este valabil. Orice îmbunătățire declarată ar trebui evaluată pe cazuri eligibile rezervate validării față de un comparator definit, cu raportarea pierderilor de valoare, erorilor decizionale și incertitudinii. Aici nu sunt raportate un instrument antrenat sau o precizie observată.
Evaluarea propusă ar conecta calitatea extragerii cu consecințele decizionale și costul operațional. Ar urmări modificări ale aprobării, prețului, incertitudinii, timpului de examinare și detectării erorilor, urmate de rezultate acolo unde sunt observabile. Semnalele suplimentare pot fi utile chiar dacă o decizie înregistrată nu se schimbă, astfel încât beneficiul și sarcina de examinare aferente ar trebui evaluate. Modelul construit furnizează măsuri de evaluare propuse; o evaluare reală necesită rezultate și comparatori justificabili.
Un proiect-pilot controlat cu asistență automată ar putea începe cu extragerea documentelor și trierea pretențiilor duplicate. Fiecare corelare propusă ar trebui să păstreze pasajul exact al sursei, versiunea documentului, identificatorul contului sau contractului și rezultatul examinării umane. O evaluare pe date rezervate ar număra semnalele false de duplicare, suprapunerile ratate, timpul petrecut cu examinarea și modificările reconcilierii numerarului acceptate. Permisiunile de acces, păstrarea și prelucrarea permisă ar trebui examinate înainte ca înregistrările confidențiale să intre în fluxul de lucru. Acestea sunt teste propuse. În lucrare nu au fost măsurate un sistem antrenat, reducerea costului operațional, precizia prognozei sau beneficiul financiar. Dovada unui rezultat plauzibil, singură, ar fi insuficientă pentru susținerea acestor afirmații.
24 Controalele de reproductibilitate și limitele explicite guvernează utilizarea modelului
Modelul execută 45 de aserțiuni, grupate în Tabelul 17. Acestea includ reconcilieri algebrice, capete de interval evaluate prin aceeași funcție de evaluare, verificări de scenarii, comparații ale rezultatelor condiționate de generator și verificări ale evidenței numerice. Controlul repetabilității cu valoare inițială fixă compară vectorii acceptărilor eronate pentru baza sectorială în două rulări a câte cinci replicări. O examinare independentă separată a reprodus toate cele 103 afișări scalare preexistente și zece tabele dinamice și a verificat reconcilierea scalară, atribuirea pe toate permutările și scenariile adverse. Aserțiunile și acea reproducere nu stabilesc calibrare empirică, acoperire software cuprinzătoare sau performanța unui proces real de achiziție.
Fiecare parametru și distribuție este definit de autor. Generatorul încorporează relațiile examinate de experiment, astfel încât rezultatele sunt comparații condiționale de metode. Nu estimează pierderile de valoare din tranzacții reale și nu stabilesc performanța practică a cadrului propus. Modelul omite valoarea terminală, folosește o singură rată de actualizare, exclude interacțiunile cu activitatea independentă și aplică impozitare uniformă. Sinergiile de venituri folosesc un singur factor de realizare. Concluziile de reglementare se limitează la dispozițiile și versiunile examinate; analiza juridică și fiscală specifică tranzacției rămâne necesară.
Următoarea decizie de cercetare este dacă să fie alcătuit un set de înregistrări datate la nivel de tranzacție și poziție, obținute cu acord și suficient de informative. Acesta ar putea estima parametri și examina relația propusă între performanța anterioară tranzacției și baza fără tranzacție. Cerințele de eșantionare depind de întrebare și de proiectare. Până la o asemenea validare, lucrarea oferă o procedură propusă și rezultate condiționale de model, fără o rată de păstrare calibrată pentru GCC.
| Control | Rezultat |
|---|---|
| Atribuirile medii pe ordini însumează modificarea totală | Trecut, tranzacția de bază și populația |
| Reconcilierile secvențiale în ambele ordini însumează modificarea totală | Trecut |
| Fără ajustări se obține valoarea anunțată; cu toate ajustările se obține valoarea păstrată | Trecut |
| Impozitul scalează valoarea cu unu minus cota; rata de actualizare zero este egală cu suma neactualizată | Trecut |
| Întârzierea mai mare reduce valoarea; grila este monotonă în ponderea bazei și costul de realizare | Trecut |
| Întârzierile și depășirea costurilor lasă neschimbată păstrarea cuantumului anual | Trecut |
| Regula oracol are eroare zero și zero acceptări eronate | Trecut |
| Identități cu informație perfectă și comparații ale regulilor evaluate în generatorul declarat | Trecut |
| Selecția crește ponderea raportată; ponderarea corectează o parte a erorii | Trecut |
| Valoarea inițială fixă reproduce vectorii sectoriali ai acceptărilor eronate în două rulări a câte cinci replicări | Trecut |
| Numărul controalelor verificate prin aserțiuni | 45 |
Controale ale modelului MatchPoint. Valori inițiale fixe; fiecare număr din lucrare este produs de fișierul modelului din dosarul lucrării sau preluat dintr-o sursă citată.
O reproducere computațională reușită stabilește că instrucțiunile înregistrate produc rezultatele înregistrate. Validitatea economică necesită dovezi suplimentare despre ipoteze, contrafactual și procesul de măsurare. Modelul prezent omite și capacitatea fiscală specifică entității, constrângerile de finanțare, modificările investiției independente și beneficiile dincolo de orizontul său fix. Aceste limite ar trebui să însoțească orice factor de retenție sau eroare decizională citată. Următorul pas propus este un studiu de fezabilitate guvernat care stabilește accesul la date și definițiile rezultatelor, apoi determină dacă un proiect empiric prospectiv este practic. Rezultatele construite ar trebui să rămână identificabile pe tot parcursul acelui demers.
Registrele următoare declară populația construită, erorile sale de observare și setările separate ale experimentelor. Tabelul 21 raportează precizia Monte Carlo din vectorii păstrați ai replicărilor. Acea precizie este condiționată de generatorul definit de autor și de orice extrageri fixe de calibrare; nu cuantifică incertitudinea privind populațiile reale de achiziții.
| Ipoteză de intrare sau dependență | Regulă de generare definită de autor |
|---|---|
| independence | Toate extragerile primitive sunt independente, cu excepția factorilor comuni s și g reutilizați conform prezentării |
| s | Lognormal(log-location 0, log-sd 0.4) |
| u_v | Independent lognormal(log-location 0, log-sd 0.25) |
| C | 100*s*u |
| R | 200*s*v |
| g | Normal(0,1), observat fără eroare de măsurare |
| o | Beta(2,14) |
| bC | clip(0.15 + 0.07*g + Normal(0,0.04),0,0.7) |
| bR | clip(0.20 + 0.05*g + Normal(0,0.05),0,0.7) |
| m | clip(Normal(0.18,0.03),0.05,0.30) |
| q | Beta(6,4) |
| dd | Gamma(shape6.25,scale0.012) |
| kappa | Lognormal(mean0.75,log-sd0.3), log-location=log(0.75)-0.3^2/2 |
| delay_years | [0, 1, 2] |
| delay_probabilities | [0.3, 0.5, 0.2] |
| seller_payment_share | Uniform(0.10,0.50), independent; payment=share*valoarea anunțată înainte de impozitare |
Ipoteze de generare definite de autor; nu sunt estimări de piață. Parametrii lognormali indică localizarea logaritmică și abaterea standard logaritmică, dacă nu se precizează altfel. clip înseamnă limitele inferioară și superioară declarate. Normal(a, b) desemnează o distribuție normală cu media a și abaterea standard b.
| Măsurare | Regulă de observare sau prognoză definită de autor |
|---|---|
| o | clip(o + Normal(0,0.04),0,0.6) |
| m | clip(m + Normal(0,0.03),0.03,0.4) |
| q | clip(q + Normal(0,0.12),0.05,1) |
| dd | dd*Lognormal(log-location -0.045, log-sd0.3) |
| kappa | kappa*Lognormal(log-location -0.03, log-sd0.25) |
| delay | Cu probabilitatea0.3, se adaugă independent -1/+1 echiprobabile, apoi se aplică clip0..3; altfel neschimbat |
| slope_calibration | 60 de tranzacții independente; fiecare pondere a bazei observată cu eroare independentă Normal(0,0.03); se utilizează numai panta np.polyfit și centrele fixe definite de autor0.15/0.20 |
| predictor | clip(authored centre+fitted slope*g,0,0.7); fără intercept estimat sau potrivirea firmelor individuale |
Erori de măsurare și reguli de prognoză definite de autor. Decalajul anterior tranzacției și centrele fixe sunt informații privilegiate ale experimentului, nu ipoteze verificate disponibile fiecărei echipe de tranzacție. Normal(a, b) desemnează o distribuție normală cu media a și abaterea standard b.
| Experiment | Numere, valoare inițială și condiționare |
|---|---|
| rule_comparison | seed=2026; replications=200; deals_per_replication=300; independent_flat_factor_calibration_per_replication=100; independent_slope_calibration_per_replication=60 |
| gap_quintiles | seed=7; replications=100; deals_per_replication=500; independent_slope_calibration_per_replication=60 |
| pipeline | seed=11; cycles=400; candidates_per_cycle=40; selected=5; shrinkage_calibration_once=150; slope_calibration_once=60; normalised_score="V_est/W - seller_share"; posterior_assumptions_not_established=true |
| calibration | seed=21; replications_per_n=1500; n=[10,20,50,100,300]; reference_deals=20000; reference_seed=5; fixed_test_deals=2000; test_seed=6; test_payment_seed=8; misclassification_tested_factor_percentiles=[5,50,95] |
| disclosure | seed=33; replications=300; deals_per_replication=400; report_probability="logit^-1(-0.4+7*(true_ratio-0.35)) = logit^-1(-2.85+7*true_ratio)"; proxy="true_ratio+Normal(0,0.08), disponibil pentru toate tranzacțiile"; fitted_propensity="Intercept și pantă logistice estimate pentru indicatorul de raportare în universul complet al tranzacțiilor și variabila proxy zgomotoasă;25 de pași Newton; regularizare ridge a matricei hessiene de 1e-9"; fitted_probability_floor=0.05; true_probability_oracle_floor=null; estimator="Medie ponderată cu inversul probabilității și autonormalizată (Hajek)" |
| repeatability_control | seed=99; replications=5; deals_per_replication=300; repeated_calls=2; asserted_result="Sunt comparați numai vectorii acceptărilor eronate pentru baza sectorială" |
Setările exacte ale experimentelor numerice păstrate. Aceste numere definesc calculele și nu stabilesc suficiența empirică a dimensiunii eșantionului.
| Mărime condițională | Medie | Eroare standard Monte Carlo | Unitate și condiționare |
|---|---|---|---|
| Ponderea acceptărilor eronate pentru regula potrivită | 11.068 | 0.177 | Procent din cazurile acceptate; 200 de replicări |
| Ponderea acceptărilor eronate: potrivită minus sectorială | -2.232 | 0.132 | Puncte procentuale; replicări perechi |
| Ponderea acceptărilor eronate: potrivită minus factor uniform | -7.895 | 0.245 | Puncte procentuale; replicări perechi |
| Corelația rangurilor: potrivită minus sectorială | 0.033790 | 0.000730 | Unități de corelație; replicări perechi |
| Eroarea de prognoză selectată pentru regula potrivită | 3.371 | 0.139 | Puncte procentuale; 400 de cicluri, calibrare fixă |
| Eroarea de prognoză selectată după contracție | 0.018 | 0.134 | Puncte procentuale; 400 de cicluri, calibrare fixă |
Calculată din vectorii păstrați ai replicărilor. Contrastele perechi utilizează replicări comune. Rezultatele portofoliului sunt condiționate de eșantioane fixe de calibrare; precizia simulării exclude incertitudinea de teren, a parametrilor și a validității externe.
Referințe bibliografice
- The Takeover Panel. The Takeover Code, Rules 28, 28.1 and 28.6 and definition of quantified financial benefits statement, fourteenth edition; online provision versions dated 11 December 2023. https://code.thetakeoverpanel.org.uk/tp/rules/rule-28/rule-28-6.html
- Capital Market Authority, Saudi Arabia. Merger and Acquisitions Regulations, amended by Resolution 8-5-2023, 18 January 2023, Articles 2 and 41. Arabic is official; English translation. https://cma.gov.sa/en/RulesRegulations/Regulations/Documents/Merger%20and%20Acquisition%20Regulations.pdf Arabic: https://cma.gov.sa/RulesRegulations/Regulations/Documents/MERGER.pdf
- IFRS Foundation. IFRS 3 Business Combinations, paragraphs 32, 53 and B64(e), 2026 issued text. https://www.ifrs.org/content/dam/ifrs/publications/html-standards/english/2026/issued/ifrs3.html Australian corresponding text: AASB 3, compilation 6, prepared 1 October 2026, applicable to annual periods beginning 1 July 2026 to before 1 January 2027. https://standards.aasb.gov.au/aasb-3-dec-2022-0
- IFRS Foundation. IAS 36 Impairment of Assets, paragraphs 18, 43 to 47 and 80, 2026 issued text. https://www.ifrs.org/content/dam/ifrs/publications/html-standards/english/2026/issued/ias36.html Australian corresponding text: AASB 136, compilation 5, prepared 13 October 2026, applicable to annual periods beginning 1 July 2026 to before 1 January 2029. https://standards.aasb.gov.au/aasb-136-jan-2026-0
- IASB staff. Business Combinations: Disclosures, Goodwill and Impairment, Agenda Paper 18, Cover Paper, July 2026, paragraphs 1 to 6 and Appendix A. Staff analysis and tentative work. https://www.ifrs.org/content/dam/ifrs/meetings/2026/july/iasb/ap18-cover-paper.pdf
- United Arab Emirates. Federal Decree-Law No. 47 of 2022, as amended through No. 28 of 2025, Article 3; Ministry of Finance consolidated unofficial English translation, January 2026. https://mof.gov.ae/wp-content/uploads/2026/01/Federal-Decree-Law-No.-47-of-2022-and-its-amendments-en-v13.1.26.pdf Cabinet Decision No. 116 of 2022, Articles 2 to 3: https://tax.gov.ae/Datafolder/Files/Legislation/Corporate%20Tax/Cabinet%20Decision%20No.%20116%20of%202022%20-%20for%20publishing.pdf Cabinet Decision No. 142 of 2024, Article Two and annex Article 1.1: https://mof.gov.ae/wp-content/uploads/2025/02/English-Cabinet-Decision-142-of-2024-on-Top-up-Tax-on-MNEs-1.pdf FTA, Top-up Tax Scope and Registration announcement, 7 October 2026: https://tax.gov.ae/en/media.centre/News/federal.tax.authority.issues.new.guide.on.scope.and.registration.for.topup.tax.on.multinational.enterprises.aspx
- First Abu Dhabi Bank. Annual Review 2017, pages 13 and 18 to 19, and pro forma condensed consolidated financial-statements introduction. Bank publication, copy hosted by BankTrack. https://www.banktrack.org/download/annual_report_2017_87/181029_fab_full_annual_report_2017.pdf Corroborating bank-hosted February 2018 investor presentation, page 17: https://www.bankfab.com/-/media/fab-uds/about-fab/investor-relations/reports-and-presentations/presentations/pdfs/2018/fab-investor-presentation-feb2018.pdf?view=1
- First Abu Dhabi Bank. FGB-NBAD Merger Update, April 2017, printed pages 14 to 15, cost synergies and one-time integration costs. https://www.bankfab.com/-/media/fab-uds/about-fab/investor-relations/reports-and-presentations/presentations/pdfs/2017/merger-update-apr3.pdf?view=1
- Barber, B. M. and Lyon, J. D. (1996). Detecting abnormal operating performance: The empirical power and specification of test statistics. Journal of Financial Economics 41(3), 359 to 399. https://leeds-faculty.colorado.edu/bhagat/BarberLyon1996.pdf
- Smith, J. E. and Winkler, R. L. (2006). The optimizer's curse: Skepticism and postdecision surprise in decision analysis. Management Science 52(3), 311 to 322. DOI: 10.1287/mnsc.1050.0451. https://gwern.net/doc/statistics/decision/2006-smith.pdf
- Feldman, E. R. and Hernandez, E. (2022). Synergy in mergers and acquisitions: Typology, life cycles, and value. Academy of Management Review 47(4), 549 to 578. Author manuscript dated 25 January 2021. https://faculty.wharton.upenn.edu/wp-content/uploads/2016/11/Synergy-in-Mergers_FeldmanHernandez.pdf
- Devos, E., Kadapakkam, P.-R. and Krishnamurthy, S. (2009). How do mergers create value? A comparison of taxes, market power, and efficiency improvements as explanations for synergies. Review of Financial Studies 22(3), 1179 to 1211. DOI: 10.1093/rfs/hhn019. Abstract: https://ideas.repec.org/a/oup/rfinst/v22y2009i3p1179-1211.html
- Flyvbjerg, B. (2006). From Nobel Prize to project management: Getting risks right. Project Management Journal 37(3), 5 to 15. Author manuscript: https://arxiv.org/pdf/1302.3642
- IFRS Foundation. IASB Update, September 2026, Business Combinations: Disclosures, Goodwill and Impairment (Agenda Paper 18), meeting of 23 September 2026. https://www.ifrs.org/news-and-events/updates/iasb/2026/iasb-update-september-2026/ Project status: https://www.ifrs.org/projects/work-plan/goodwill-and-impairment/
- Bauer, F. and Friesl, M. (2024; first online 21 February 2022). Synergy evaluation in mergers and acquisitions: An attention-based view. Journal of Management Studies 61(1), 37 to 68. DOI: 10.1111/joms.12804. https://onlinelibrary.wiley.com/doi/full/10.1111/joms.12804
- United Arab Emirates. Federal Decree-Law No. 45 of 2021 concerning the protection of personal data, Articles 1 to 2, 4 to 6 and 28 to 31. Dubai Judicial Institute, Arabic compilation, first edition, 2023; government-hosted copy. https://assets.u.ae/api/public/content/954629a06cc64fd887771ce3273d6154?v=21d88839
- Shapley, L. S. (1952). A Value for N-Person Games. RAND. DOI: 10.7249/P0295. https://www.rand.org/pubs/papers/P295.html
Despre autor
Chennakeshav (CK) este un executiv în finanțe corporative și investment banking cu peste 25 de ani de experiență globală în inițierea, structurarea și executarea tranzacțiilor de M&A, capital de creștere și strategie corporativă. A condus mandate de creare de valoare pentru fondatori, companii și fonduri; a conectat perspectiva consiliului de administrație cu execuția practică și finalizarea tranzacțiilor.
Cariera sa include Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, societăți din portofoliul ADQ și Emirates Growth Fund, în TMT, imobiliare, fintech, deeptech, cleantech, infrastructură și energie. A colaborat cu conducerea executivă, fonduri de private equity și venture capital, fonduri suverane și birouri de administrare a averilor familiale pentru finanțări complexe și întreprinderi în extindere; a condus analize de due diligence în M&A, integrare post-fuziune și inițiative de transformare a afacerilor pentru crearea de valoare.
La Matchpoint Partners este Managing Partner, conducând practica de finanțe corporative, M&A și atragere de capital a firmei. Deține un MBA de la London Business School, o diplomă de inginer de la VTU și urmează un Master of Laws (LLM, în curs) la UCL London.
Mentor activ al start-up-urilor, CK oferă mentorat la Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute și IN5, este Entrepreneur Mentor in Residence (EMiR) la London Business School și jurizează Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Declinarea răspunderii
Lucrarea face parte dintr-o serie continuă despre structura piețelor private și alternative. Opiniile exprimate aparțin autorului. Lucrarea are scop informativ, descrie structura pieței în termeni generali și nu constituie consultanță de investiții, juridică, fiscală sau de reglementare ori o recomandare privind un titlu, vehicul sau o contraparte.
