
1 La decisión consiste en determinar cuánto pagar por las sinergias anunciadas
Una cifra de sinergias expresa una expectativa sobre flujos de caja futuros. Cuando un comité utiliza esa expectativa para justificar un precio, necesita examinar qué queda tras incorporar una base comparable, los costes de ejecución, los plazos y los impuestos. Este trabajo propone un procedimiento y examina su comportamiento en un entorno construido. No presenta una cohorte observada de resultados de adquisiciones.
El título alude a varios posibles solapamientos contables. Un ahorro puede figurar en dos líneas de trabajo o estar ya incluido en el plan independiente de la empresa objetivo. Los ingresos pueden tratarse como beneficios, mientras que los costes de ejecución pueden omitirse o deducirse de manera incoherente. Su efecto conjunto depende del caso. El trabajo separa estos ajustes para examinar sus definiciones e interacciones.
La aplicación prevista son las operaciones de M&A del CCG. La comparación jurídica se limita a las disposiciones británicas y saudíes examinadas, y el contexto fiscal, a las normas de los EAU especificadas. [1, 2, 6] El ejemplo público delimitado es la fusión FGB-NBAD. No se afirma que la búsqueda sea exhaustiva en todo el CCG ni se ofrece una tasa de pérdida de valor. El trabajo propone registros para el análisis de operaciones y compara seis reglas de estimación en un experimento diseñado por el autor.
El registro de decisión propuesto comienza por la parte del precio de adquisición que la dirección atribuye a los beneficios de la combinación. Esa cantidad debe identificarse por separado del valor independiente, de los efectos de financiación y de cualquier opción estratégica que el comité decida respaldar con otro fundamento. De lo contrario, un cálculo de sinergias aparentemente favorable puede responder a una pregunta distinta de la utilizada para aprobar la operación. Por ello, el trabajo sigue el beneficio declarado a través de su base de comparación, sus consecuencias de caja y su contribución al precio. La valoración del resto del negocio queda fuera del experimento.
2 Medir la conservación del nivel recurrente, del valor después de impuestos y de la cobertura del precio en una fecha determinada
El resultado debe definirse antes de aplicar cualquier instrumento. Definimos el caso anunciado como la sinergia de costes en régimen recurrente, la sinergia de ingresos recurrentes valorada al margen que supone el anuncio, el calendario anunciado y el coste extraordinario anunciado. Definimos tres medidas de conservación. La conservación del nivel recurrente es el importe recurrente antes de impuestos que queda tras ajustar la base y la consecución, dividido por el nivel recurrente bruto anunciado. La conservación del valor es el valor actual a diez años del caso ajustado después de costes e impuestos, dividido por el valor actual del caso anunciado. La cobertura del precio compara la conservación del valor con la proporción del valor anunciado que el comprador paga al vendedor.
La distinción es importante porque los ajustes no actúan todos sobre la misma magnitud. Un ajuste de la base reduce permanentemente el nivel recurrente. Un retraso o un coste extraordinario mayor mantienen inalterado el nivel recurrente y reducen únicamente el valor. Un comité que siga solo el nivel recurrente pasará por alto el segundo grupo, y uno que siga solo el valor no podrá distinguir entre ambos grupos. El trabajo utiliza estas dos medidas como diagnóstico, tal como muestran los casos de tensión posteriores.
En el momento de la aprobación, el comité dispone del caso anunciado y de la evidencia disponible en ese momento. Los resultados posteriores siguen requiriendo una base defendible sin operación, cuya identificación depende del diseño y de los supuestos. El experimento genera tanto el caso como esa base, lo que permite evaluar un método frente a la realidad definida por el generador. Un estudio real necesitaría justificar su contrafactual e informar de la incertidumbre resultante.
Una ratio de conservación requiere un denominador documentado. La referencia anunciada de este experimento es un valor actual antes de impuestos que incorpora el importe anunciado para costes de integración; el puente completado es después de impuestos e incorpora el importe revisado. La ratio mide esa conversión concreta. Una comparación entre dos casos después de impuestos responde a una pregunta diferente y debe llevar su propia etiqueta. Los cambios de moneda, fecha de valoración, horizonte o convención fiscal también requieren una conciliación separada. Una ratio menor solo resulta interpretable cuando el lector puede identificar qué magnitudes económicas han cambiado y qué convenciones contables o de presentación se han mantenido fijas.
El perímetro de valoración también determina qué flujos de caja pertenecen al numerador. Un ahorro operativo puede requerir capital circulante, inversión de reposición o un pago de ejecución por parte de otra entidad del grupo. El puente propuesto para una operación identificaría esos efectos y conciliaría sus fechas antes de tratar la contribución operativa como caja distribuible. El presente experimento contiene los flujos operativos y de ejecución concretos definidos en sus ecuaciones. Omite un proceso separado de capital circulante y una cascada de financiación. Por tanto, el valor de las sinergias resultante responde a una pregunta de inversión delimitada. No aporta una previsión completa de la capacidad de endeudamiento, de las distribuciones al patrocinador ni de la caja disponible en otras partes de un grupo.
3 El Takeover Code británico incorpora a la declaración la cifra base, los costes y el contrafactual
El Takeover Code británico establece un marco explícito de información para las declaraciones de beneficios financieros cuantificados. Con sujeción al consentimiento del Panel y a las dispensas aplicables, la Regla 28.1 exige informes del contable informante y del asesor financiero cuando una sociedad destinataria de una oferta o un oferente mediante canje de valores publica por primera vez tales declaraciones durante el periodo de oferta o en su anuncio inicial. La Regla 28 excluye las declaraciones de un oferente en efectivo. Las páginas vigentes de las reglas se comprobaron el 6 de noviembre de 2026. [1]
La Regla 28.6 abarca los fundamentos de la convicción, los componentes cuantificados, una cifra base para las comparaciones históricas o de costes existentes, los efectos desfavorables, los plazos, la recurrencia y los costes de materializar los beneficios. Su declaración de dependencia de la oferta se aplica específicamente a la definición (a), relativa a los beneficios de una oferta que culmina con éxito. Estos campos orientan las comprobaciones propuestas de la base y de las omisiones; no calibran los ajustes. [1]
La Nota 1 distingue los ahorros de costes de una sociedad destinataria anteriores al periodo de oferta de las revisiones publicadas durante dicho periodo. Las nuevas declaraciones de ahorro de costes tras un acercamiento requieren consultar al Panel; este puede tratarlas como declaraciones de beneficios financieros cuantificados y aplazar los informes hasta la circular del consejo de la sociedad destinataria. Por ello, la aplicación a una operación concreta requiere el Código y el procedimiento del Panel. La Tabla 1 resume los textos examinados. [1]
| Fuente y situación | Cifra base o contrafactual | Costes de consecución | Efectos desfavorables | Requisito de informe o revisión |
|---|---|---|---|---|
| Reglas 28.1 y 28.6 del Takeover Code británico [1] | Cifra base para las comparaciones; declaración de dependencia de la oferta para la definición (a) | Costes recurrentes y no recurrentes | Obligatorios | Informes dentro del ámbito de la Regla 28.1; se aplican el consentimiento del Panel, las dispensas y la exclusión del oferente en efectivo |
| Reglamento saudí de fusiones y adquisiciones, Artículo 41 [2] | No se identificó una lista equivalente sobre la cifra base en el Artículo 41 | No se identificó una lista equivalente en el Artículo 41 | No se identificó una lista equivalente en el Artículo 41 | Informe del auditor y reconocimiento del asesor para las previsiones de beneficios y declaraciones de beneficios comprendidas en el Artículo 41(c), salvo consentimiento en contrario de la CMA |
| IFRS 3/IAS 36; textos correspondientes de AASB [3, 4] | Fondo de comercio residual; factores cualitativos; requisitos de deterioro dentro de su ámbito de aplicación | Los costes relacionados con la adquisición se reconocen generalmente como gasto; excepción para la emisión de valores | No hay una lista específica de la operación en los párrafos citados | Requisitos de información financiera; aquí no se acredita un requisito general separado de aseguramiento de las sinergias |
| Nueva deliberación del proyecto de norma del IASB, comprobada en noviembre de 2026 [5, 14] | Información sobre el desempeño y las sinergias esperadas en discusión | Se proponen importes, costes y plazos por categoría | Aquí no se formula una conclusión | Estos materiales no establecen requisitos definitivos |
Resumen de MatchPoint de las disposiciones especificadas, sujeto a su jurisdicción, operación y ámbito de información. Un elemento no identificado en el Artículo 41 o en los párrafos contables citados constituye un resultado de lectura delimitado; no demuestra que no existan requisitos en otros lugares.
Un equipo de operaciones puede utilizar estos campos como lista interna de revisión después de determinar la clasificación jurídica real de la declaración. La lista debe identificar la entidad que publica, la estructura de la contraprestación, la fase de la oferta, la definición pertinente y cualquier consentimiento del Panel antes de describir un requisito de informe. Utilizar los mismos campos en una adquisición privada del CCG es una recomendación analítica. Ese uso no confiere fuerza jurídica local a la regla británica. Los asesores jurídicos deben determinar las obligaciones de la operación, mientras que finanzas comprueba si las afirmaciones económicas concilian bajo las definiciones seleccionadas.
4 El Artículo 41 saudí regula las previsiones de beneficios y determinadas declaraciones de resultados dentro de sus normas de ofertas
Los apartados (a) y (b) del Artículo 41 de la CMA saudí exigen diligencia al preparar previsiones de beneficios y divulgar sus supuestos. Conforme al Artículo 41(c), salvo consentimiento en contrario de la CMA, la sociedad destinataria o un oferente mediante canje de valores debe incluir el informe del auditor y el reconocimiento del asesor independiente especificados cuando publique por primera vez una previsión de beneficios o una declaración de beneficios durante el periodo de oferta o en su anuncio inicial. El texto oficial árabe especifica previsiones de beneficios y declaraciones de beneficios; la expresión abreviada de la traducción inglesa, 'forecast or statement', debe leerse en ese contexto. El registro vigente de la CMA identifica la modificación del 18 de enero de 2023. [2]
El Artículo 41(e) exige una advertencia clara sobre el beneficio por acción para determinadas declaraciones de mejora de resultados que no pretenden ser previsiones de beneficios. El Artículo 41 no establece la lista de la Regla 28.6 británica sobre cifra base, dependencia de la oferta, costes y efectos desfavorables. Esta comparación se limita a las disposiciones examinadas. [2]
La comparación no acredita la práctica de divulgación saudí ni las expectativas de la CMA en una oferta concreta. Los requisitos de ofertas de adquisición de la SCA de los EAU, el DIFC y el ADGM quedan fuera de esta revisión. Como control de diligencia propuesto, un comité debe solicitar bases, costes y efectos desfavorables por partida y registrar si han sido comprobados de manera independiente.
El registro propuesto por país conservaría conjuntamente el texto oficial pertinente, su traducción, la fecha de modificación y la evaluación del ámbito de la operación. También distinguiría una previsión de beneficios, una declaración de resultados y una descripción de posibles beneficios de la combinación. Un lenguaje comercial similar puede encajar en definiciones jurídicas diferentes. Por tanto, una ausencia identificada en una disposición examinada constituye un apoyo insuficiente para una conclusión más amplia sobre todas las obligaciones que afectan a una oferta. La revisión económica puede avanzar solicitando directamente los registros subyacentes, mientras los asesores responsables de esa evaluación registran por separado la situación jurídica.
5 Las normas de medición del fondo de comercio y de deterioro aportan comprobaciones diferentes de un caso de sinergias
Dentro de su ámbito de combinaciones de negocios, IFRS 3 mide el fondo de comercio de forma residual. El párrafo 32 incluye la contraprestación, las participaciones no dominantes y, para las adquisiciones por etapas, el valor razonable a la fecha de adquisición de la participación previamente mantenida, menos los activos y pasivos identificables netos. B64(e) exige factores cualitativos del fondo de comercio, incluidas las sinergias esperadas; esto no constituye una medición cuantitativa separada de las sinergias. La compilación correspondiente de AASB 3 se aplica a los ejercicios anuales que comiencen desde el 1 de julio de 2026 y antes del 1 de enero de 2027. Su declaración de cumplimiento de IFRS se refiere a las entidades con fines de lucro de Nivel 1. [3]
El párrafo 53 de IFRS 3 reconoce generalmente los costes relacionados con la adquisición como gasto cuando se incurre en ellos y se reciben los servicios. En cambio, los costes de emitir deuda o patrimonio siguen IAS 32 e IFRS 9. El párrafo correspondiente de AASB utiliza AASB 132 y AASB 9. El registro de costes de integración del trabajo es un registro analítico separado; su contenido requiere clasificación conforme a las normas aplicables. [3]
El párrafo 18 de IAS 36 define el importe recuperable como el mayor entre el valor en uso y el valor razonable menos los costes de disposición. El párrafo 80 asigna el fondo de comercio a las unidades generadoras de efectivo o grupos beneficiarios. En los flujos de caja del valor en uso, los párrafos 43 a 45 abordan el doble cómputo y excluyen las reestructuraciones no comprometidas y las mejoras del desempeño. El párrafo 47 trata las reestructuraciones comprometidas. Estas restricciones no describen todas las valoraciones del deterioro. La compilación correspondiente de AASB 136 se aplica a los ejercicios anuales que comiencen desde el 1 de julio de 2026 y antes del 1 de enero de 2029; el cumplimiento por entidades con fines de lucro de Nivel 1 también satisface IAS 36. [4]
La valoración de la adquisición, la asignación del precio de compra y la posterior evaluación del deterioro deben mantener conciliaciones separadas. Los beneficios esperados de la combinación pueden informar una propuesta de inversión, mientras los requisitos de reconocimiento y comprobación aplican sus propias unidades, límites y condiciones. Un equipo financiero debe documentar cómo se traslada una partida entre esos cuadros y qué diferencias permanecen. Por ejemplo, un pago de integración en efectivo puede afectar a la previsión de inversión antes de que se produzca el gasto contable o la deducción fiscal asociados. El experimento mantiene visible su supuesto de pago económico y no formula una conclusión específica de una operación sobre reconocimiento, deducibilidad o deterioro.
6 El emisor de normas está valorando la información sobre sinergias por categoría, importe, coste y plazo y no ha tomado una decisión
El International Accounting Standards Board publicó un proyecto de norma, al que el documento técnico remite como el proyecto de 2024, que proponía exigir información sobre las sinergias esperadas para cada combinación de negocios. Un documento técnico de julio de 2026 resume la propuesta. Para cada categoría de sinergia esperada, la entidad divulgaría el importe estimado, el coste estimado y el calendario previsto. El documento recoge que la mayoría de los usuarios y grupos de usuarios estaba de acuerdo con la propuesta, mientras que la mayoría de quienes respondieron, incluidos casi todos los preparadores, no lo estaba. [5]
El documento técnico de julio recoge que siete de trece miembros respaldaron la evaluación de costes y beneficios del paquete de mayo de 2026, por debajo de la mayoría reforzada de ocho miembros necesaria para la publicación. Describe análisis del personal técnico y trabajo provisional. La actualización oficial de septiembre recoge una discusión del 23 de septiembre de 2026 sobre información de desempeño posterior, sin que se solicitaran decisiones y con la nueva deliberación aún en curso. La página del proyecto seguía identificando la fase de nueva deliberación en la comprobación del 6 de noviembre de 2026. Estas fuentes no establecen un nuevo requisito definitivo de información. [5, 14]
Las categorías, los importes, los costes y los plazos del puente podrían ayudar a organizar información pertinente para las propuestas. El cumplimiento de cualquier norma futura requeriría una evaluación separada de su ámbito definitivo, agregación, exenciones y requisitos de información. El documento técnico citado también recoge preocupaciones sobre auditabilidad, sensibilidad comercial y riesgo de litigios. Son consideraciones para el diseño del registro propuesto. [5]
Una organización que prepare sus propios registros puede conservar información útil mientras un proyecto normativo sigue en curso. El cuadro de evidencia subyacente debe mantener separadas las expectativas de la fecha de adquisición y los cambios posteriores, con un motivo y una fecha de aprobación para cada reformulación. Más adelante, un equipo de información podría vincular esos registros a un requisito aprobado después de comprobar su redacción, ámbito y fecha de entrada en vigor definitivos. Esta es una propuesta para conservar evidencia utilizable. El experimento no estima el coste de cumplimiento de una norma futura, no predice sus requisitos definitivos ni trata una discusión provisional como una obligación ya vigente.
7 Una fusión bancaria del Golfo muestra cómo aumentan a la vez el objetivo de sinergias y el coste extraordinario
Los materiales de FAB aportan un ejemplo histórico documentado. Su Annual Review 2017 informa de aproximadamente AED 500 millones de sinergias de costes en el primer año, un objetivo anual recurrente para 2020 elevado de aproximadamente AED 1 mil millones a aproximadamente AED 1.5 mil millones y costes de integración estimados de AED 1.1 mil millones para 2017 a 2019. [7] La presentación del banco de abril de 2017 recoge las revisiones anteriores de AED 500 millones a aproximadamente AED 1 mil millones en sinergias de costes y de AED 600 millones a aproximadamente AED 1.1 mil millones en costes de integración. [8]
La estimación declarada del coste de integración equivale a 0.73 del objetivo anual recurrente posterior. Compara una estimación plurianual con un objetivo anual revisado. La presentación de abril de 2017 excluye de los costes de integración aproximadamente AED 350 millones de inversiones estratégicas habilitadoras. La introducción pro forma del informe anual excluye por separado las sinergias esperadas y los costes asociados de sus estados pro forma. Estos perímetros diferentes exigen cautela al utilizar la ratio como referencia del modelo. [7, 8]
El registro no demuestra que las sinergias estuvieran sobreestimadas. El objetivo se elevó y el banco informa de una consecución superior a su objetivo del primer año. No muestra qué parte de la reducción de costes se habría producido sin la fusión, porque no se proporciona la base de comparación. No obtuvimos una declaración auditada posterior del nivel recurrente final. La ratio se utiliza una vez, como referencia para el supuesto de coste extraordinario diseñado por el autor, y no se generaliza a otros bancos ni a otros sectores. La Tabla 2 enumera cada cifra y lo que deja sin demostrar.
| Partida | Cifra comunicada | Fuente | Lo que no demuestra |
|---|---|---|---|
| Sinergias de costes realizadas en 2017 | Aproximadamente AED 500 millones | Annual Review 2017 [7] | La proporción que se habría producido sin la fusión |
| Objetivo de sinergias de costes recurrentes para 2020 | Aproximadamente AED 1.5 mil millones, frente a aproximadamente AED 1 mil millones anteriormente | Annual Review 2017 [7] | El nivel recurrente realmente alcanzado en 2020 |
| Costes extraordinarios de integración, 2017 a 2019 | AED 1.1 mil millones estimados; la presentación de abril excluye aproximadamente AED 350 millones de inversiones estratégicas habilitadoras | Annual Review 2017 [7]; presentación de abril de 2017 [8] | El gasto final o el coste total de caja de la ejecución, incluidos todos los conceptos |
| Coste extraordinario respecto del objetivo posterior | 0.73, calculado aquí a partir de las dos cifras anteriores | Cálculo de MatchPoint | Una norma de referencia para otras fusiones |
| Estimaciones y revisiones anteriores | Coste: de AED 600 millones a aproximadamente AED 1.1 mil millones; sinergia de costes: de AED 500 millones a aproximadamente AED 1 mil millones | Presentación de FAB de abril de 2017, páginas impresas 14 a 15 [8] | El gasto final o el beneficio neto realizado |
| Estados pro forma | Excluyen las sinergias esperadas y los costes incurridos para conseguirlas | Annual Review 2017 [7] | Cualquier medida del beneficio neto de costes |
Consecución, objetivos y estimaciones comunicados por la dirección en las publicaciones del banco. La copia del informe anual está alojada por un tercero; la presentación de abril de 2017 se obtuvo del sitio de relaciones con inversores de FAB. La estimación de costes tiene las exclusiones declaradas. Ninguna cifra es un resultado del modelo ni un resultado causal de sinergias medido de forma independiente.
Para este trabajo, la información del banco demuestra por qué la fecha y el perímetro del gasto deben acompañar a una cifra de sinergias citada. Una ratio entre una estimación de costes de integración y un objetivo anual recurrente posterior combina dos magnitudes identificadas; no mide un valor actual neto realizado. La inversión estratégica excluida de la presentación original también debe permanecer visible cuando se utilizan las cifras como referencia. Cualquier equipo de adquisiciones que adopte una comparación externa debe reconstruir su numerador, denominador y exclusiones antes de utilizarla para cuestionar un presupuesto. El experimento utiliza este ejemplo histórico sin atribuirle un peso representativo.
8 La investigación previa seleccionada informa la medición de la base, los tipos de sinergias y la evaluación de las previsiones
Barber y Lyon examinan pruebas de desempeño operativo anormal de empresas del NYSE y del AMEX entre 1977 y 1992. Sus resultados muestran una especificación incorrecta cuando los controles no reproducen el desempeño previo al evento, y relacionan este problema con la reversión a la media de las medidas contables. [9] Esto respalda la atención a una base comparable. No demuestra que una empresa objetivo débil concreta mejoraría de forma independiente; la relación entre debilidad anterior a la operación y mejora de la base es una premisa diseñada por el autor y sometida a prueba en este modelo.
Feldman y Hernandez desarrollan cinco tipos de sinergias, sus ciclos de vida y las interacciones conceptuales entre fuentes de valor. El manuscrito de los autores de enero de 2021 citado corresponde a su artículo de 2022 en Academy of Management Review. [11] Devos, Kadapakkam y Krishnamurthy presentan estimaciones basadas en previsiones de Value Line para 264 grandes fusiones, con una media del 10.03 por ciento del valor combinado de los fondos propios, incluido un 1.64 por ciento de ganancias fiscales y un 8.38 por ciento de ganancias operativas. Son estimaciones de valoración basadas en previsiones de analistas, extraídas del resumen citado, cuyo objeto de medición difiere del nivel recurrente anunciado de este trabajo. No aportan una calibración directa para el caso construido del CCG. [12]
Smith y Winkler analizan el optimismo inducido al elegir entre estimaciones de valor con ruido y el uso de la actualización bayesiana. [10] Flyvbjerg aborda la previsión por clases de referencia, el sesgo de optimismo y la tergiversación estratégica en la gestión de proyectos, especialmente en infraestructura de transporte. [13] El estudio cualitativo exploratorio de Bauer y Friesl examina cómo las prácticas de valoración y las estructuras de atención en M&A pueden favorecer las sinergias funcionales frente a las del modelo de negocio y las estratégicas. [15] Son antecedentes pertinentes. Los trabajos aquí examinados no proporcionan una calibración de la conservación de sinergias directamente transferible al CCG; esta revisión selectiva no demuestra una laguna exhaustiva en la literatura.
Bauer y Friesl examinan cómo la atención organizativa y las prácticas de valoración configuran la evaluación de las sinergias, incluido el tratamiento de los beneficios funcionales, del modelo de negocio y estratégicos. Su análisis ofrece otra razón para examinar cómo se ha elaborado un caso numérico. No proporciona una tasa calibrada del error de previsión en el CCG. [15] El presente trabajo se centra en una conciliación de valoración reproducible y en comparaciones construidas de estimadores. Se apoya en ideas establecidas sobre categorías de sinergias, emparejamiento de bases y selección. La combinación de esas ideas es una aplicación analítica; este trabajo no afirma que un registro de sinergias, una base contrafactual o una atribución promediada sobre los órdenes sean métodos recién descubiertos.
9 Cinco riesgos de solapamiento y ajustes de previsión estructuran la revisión propuesta
El primer doble cómputo es el solapamiento entre partidas. Un programa que incluye el ahorro en personal contratado dentro de compras y de nuevo dentro de plantilla contabiliza dos veces el mismo pago. La prueba propuesta vincula cada partida a una cuenta contable y comprueba la pretensión compartida frente a la base de costes. El segundo es el solapamiento con la base: un ahorro ya incluido en un presupuesto independiente o en un programa existente. El trabajo propone una cifra base y una comparación documentada sin operación para cada partida, apoyándose en la disciplina de información delimitada de la Regla 28.6. [1]
El tercer ajuste convierte los ingresos incrementales en contribución operativa a su margen incremental, neto del coste supuesto de atenderlos. Otros ajustes abarcan el gasto de ejecución omitido o deducido de forma incoherente, la pérdida de actividad y las disinergias. Una revisión separada del precio comprueba si los beneficios de la combinación ya figuran en el valor independiente y se utilizan de nuevo para justificar una prima. El fondo de comercio es un importe residual conforme al marco contable citado y no mide esos beneficios de manera independiente. [3] El registro debe identificar cada evento económico antes de que finanzas decida cómo se conectan las previsiones pertinentes.
El modelo separa el solapamiento entre partidas, el movimiento de la base independiente, el margen incremental y la consecución de ingresos de los ajustes de plazos, costes de integración e impuestos. Las correcciones del solapamiento y de la base afectan a la magnitud operativa en el modelo declarado. Un calendario de pagos, una convención fiscal o un retraso dentro de un horizonte fijo diferentes pueden cambiar el valor actual manteniendo inalterado el nivel operativo recurrente final. Estas son relaciones de diagnóstico condicionales. Varios mecanismos pueden actuar conjuntamente, y las dos medidas de conservación no permiten identificar su causa de manera única.
| Ajuste o riesgo | Perímetro económico | Evidencia propuesta | Tratamiento en el modelo |
|---|---|---|---|
| Solapamiento entre partidas | Un ahorro en dos líneas de trabajo | Correspondencia con las cuentas contables de cada partida declarada | Proporción de solapamiento entre partidas |
| Solapamiento con la base | Ahorro ya incluido en un plan independiente o en el movimiento del mercado | Cifra base; declaración de que el beneficio no podría conseguirse de forma independiente [1] | Proporción de la base independiente, costes e ingresos |
| Ingresos contabilizados como beneficios | Ventas expresadas al margen del grupo | Margen de las ventas incrementales neto del coste de atenderlas | Margen incremental |
| Costes omitidos o deducidos de forma incoherente | Coste de consecución, pérdida de actividad y disinergias | Costes recurrentes y no recurrentes y efectos desfavorables [1] | Consecución, disinergias y coste de consecución |
| Valor contabilizado dos veces en el precio | Sinergia en el valor independiente y de nuevo en la prima | Puente desde el valor independiente hasta el precio [3] | Proporción del valor anunciado pagada al vendedor |
Registro analítico propuesto. Los beneficios solapados son dobles cómputos literales; los márgenes, la ejecución, los costes, los plazos y los impuestos requieren ajustes adicionales de valoración. Cada ajuste conserva su definición declarada.
La exclusión mutua debe comprobarse al nivel del evento económico. Una iniciativa de compras y otra de personal pueden referirse al mismo servicio externalizado, mientras una mejora de precio y otra de volumen pueden interactuar dentro de un mismo contrato. El registro propuesto identificaría el conjunto de costes o la transacción de ingresos subyacente y documentaría después cómo se reparte la pretensión conjunta. Eliminar un solapamiento y eliminar un beneficio del plan independiente también requieren una secuencia explícita o una definición conjunta. En el modelo, la proporción de la base se aplica al importe de costes que queda después de corregir el solapamiento. Esa convención condicional es un supuesto diseñado por el autor.
La evidencia de un saldo contable no basta para acreditar la totalidad del ahorro declarado. La revisión también necesita la actividad, el nivel de servicio y la contraparte afectados por el cambio propuesto. Para una consolidación propuesta de servicios externalizados, el registro identificaría qué contrato termina, qué obligaciones permanecen y dónde se financia el servicio de sustitución. El mismo pago económico recibiría un único tratamiento en el caso combinado. Los cambios de volumen o de servicio se registrarían por separado. Este es un control propuesto para definir la pretensión de ahorro. No se presupone ningún ahorro ni derecho jurídico a resolver un contrato para un adquirente real.
10 Un puente del nivel recurrente anunciado al valor conservado aplica cada corrección a una magnitud declarada
El puente comienza en el nivel recurrente bruto anunciado, que es la sinergia de costes anunciada más la sinergia de ingresos anunciada valorada al margen anunciado. Aplica los ajustes de la Tabla 3 para obtener un nivel recurrente ajustado, distribuye ese nivel conforme al calendario efectivo, deduce el coste extraordinario, aplica impuestos y descuenta. Cada ajuste puede activarse o desactivarse de forma independiente, de modo que cada valor intermedio está definido. Este diseño permite examinar después el orden de las correcciones.
En la primera ecuación, A es el nivel recurrente ajustado antes de impuestos, C la sinergia de costes anunciada, R los ingresos incrementales anunciados, mu el margen anunciado sobre ellos y G el nivel recurrente bruto anunciado. Los símbolos o y b son la proporción de solapamiento entre partidas y la proporción de sinergias de costes ya incluida en los planes independientes; e es la proporción de sinergias de ingresos ya incluida en el crecimiento de la base; q es la consecución de ingresos; m es el margen incremental sobre los ingresos conseguidos; y d es la disinergia como proporción de G. En la segunda ecuación, phi es la rampa anunciada desplazada delta años; w es la distribución del coste extraordinario entre años; kappa es el coste extraordinario como proporción de G; tau es el tipo impositivo; y r es el tipo de descuento. El gasto extraordinario se distribuye en un 40%, un 40% y un 20% en los años 1, 2 y 3, y es cero posteriormente; su distribución no cambia con el retraso de los beneficios.
La conservación del nivel recurrente s utiliza el nivel recurrente bruto anunciado G; la medida principal de conservación del valor S utiliza la referencia anunciada antes de impuestos W. W ya deduce el importe anunciado para integración de 0.50G. V deduce el importe revisado de 0.75G y aplica el supuesto de imposición efectiva uniforme. El pago al vendedor es pi veces la W original, por lo que un excedente de sinergias no negativo requiere que V cubra ese pago. Una referencia separada con tratamiento fiscal homogéneo es 704.4 en millones de USD, que produce una conservación del 32.8%. Esa presentación solo cambia el denominador; mantiene inalterados el pago al vendedor y el puente principal del modelo de antes a después de impuestos.
El multiplicador fiscal uniforme es una simplificación considerable. Atribuye un efecto fiscal tanto a los flujos anuales negativos como a los positivos del modelo, de modo que el gasto de integración recibe una compensación inmediata al tipo supuesto. Su disponibilidad real requeriría una evaluación separada de la entidad, el tipo de gasto, la renta imponible, los plazos y las desgravaciones pertinentes. El modelo también trata el tipo de descuento como un dato declarado y deja los flujos de financiación fuera del puente. Un modelo de una operación debe conciliar el calendario de caja de las sinergias con sus calendarios fiscales y de financiación antes de utilizar el resultado en una conclusión sobre el valor de empresa o el valor de los fondos propios.
Un puente puede ser aritméticamente correcto aunque sus fechas de pago resulten inutilizables para decidir la financiación. El calendario construido sitúa los flujos al cierre de cada año y mantiene inalterada la distribución de los costes de integración cuando se retrasa la consecución de los beneficios. En un análisis real, un anticipo, un pago por resolución contractual o una factura por servicios de transición pueden preceder al ahorro correspondiente. Por ello, el registro financiero propuesto incluiría un calendario fechado de financiación de la ejecución y una fuente de caja identificada. El excedente de valor actual se presentaría junto con cualquier necesidad intermedia de financiación. El modelo no comprueba la liquidez intranual, el consentimiento de los prestamistas ni la disponibilidad de financiación comprometida.
11 Una operación construida y un registro declarado de supuestos fijan todas las cifras posteriores
La operación construida es una adquisición de tamaño medio con sinergias de costes anunciadas de 100, ingresos incrementales anunciados de 200 valorados a un margen anunciado del 30 por ciento y un nivel recurrente bruto anunciado de 160, en millones de USD. La rampa anunciada alcanza el nivel recurrente completo en el tercer año y el coste extraordinario anunciado equivale a la mitad del nivel recurrente bruto. El valor anunciado a diez años, con un tipo del 10 por ciento, antes de impuestos y sin valor terminal, es 774.1. Todos los demás supuestos han sido diseñados por el autor, y el registro indica cuáles son.
La ratio de coste extraordinario del 75 por ciento diseñada por el autor se aproxima a 0.73, calculada a partir de la estimación de integración declarada por FAB y de su objetivo anual posterior. Su perímetro de costes divulgado excluye las inversiones estratégicas habilitadoras y no aporta una norma representativa de costes. [7, 8] El parámetro fiscal del 9 por ciento del modelo utiliza el tipo ordinario de los EAU sobre la renta imponible superior a AED 375,000. Las personas cualificadas de zonas francas tienen un tratamiento separado. La sensibilidad del 15 por ciento es un escenario uniforme diseñado por el autor; el DMTT de los EAU se aplica a las entidades constitutivas de grupos multinacionales incluidas en su ámbito conforme a sus propias reglas de cálculo, desde los ejercicios que comiencen el 1 de enero de 2025 o después, con la prueba de ingresos de EUR 750 millones en al menos dos de los cuatro años anteriores. Una operación real requiere un análisis fiscal por entidad. [6]
Excluir un valor terminal es una elección deliberada que reduce tanto el valor anunciado como el conservado y, por ello, afecta a la ratio. Un ahorro de costes que persiste tendría un valor terminal, y no se comprueba la sensibilidad de la ratio a esa elección. El experimento presenta ratios porque los valores absolutos dependen de una escala arbitraria. La Tabla 4 es el registro utilizado por todos los resultados siguientes.
| Supuesto | Valor | Naturaleza |
|---|---|---|
| Sinergias de costes anunciadas (nivel recurrente) | 100.0 | Diseñado por el autor |
| Sinergias de ingresos anunciadas (ingresos recurrentes) | 200.0 | Diseñado por el autor |
| Margen anunciado sobre las sinergias de ingresos | 30.0% | Diseñado por el autor |
| Rampa anunciada, años 1 a 3 | 30% / 70% / 100% | Diseñado por el autor |
| Coste extraordinario anunciado, proporción del nivel recurrente anunciado | 50% | Diseñado por el autor |
| Solapamiento entre partidas en las sinergias de costes | 12% | Diseñado por el autor |
| Proporción de sinergias de costes, tras eliminar duplicidades, ya incluida en los planes independientes | 15% | Diseñado por el autor |
| Proporción de sinergias de ingresos ya incluida en el crecimiento de la base | 20% | Diseñado por el autor |
| Margen incremental sobre los ingresos conseguidos | 18.0% | Diseñado por el autor |
| Consecución de ingresos | 60% | Diseñado por el autor |
| Disinergia, proporción del nivel recurrente anunciado | 7.5% | Diseñado por el autor |
| Coste extraordinario de consecución, proporción del nivel recurrente anunciado | 75% | Diseñado por el autor; ratio de 0.73 en una fusión bancaria documentada [7] |
| Retraso del calendario respecto de la rampa anunciada | 1 año | Diseñado por el autor |
| Horizonte / tipo de descuento | 10 años / 10% | Diseñado por el autor; sin valor terminal |
| Proporción del valor anunciado pagada al vendedor | Uniforme del 10% al 50% por operación | Diseñado por el autor; sin evidencia de mercado |
| Tipo del impuesto sobre sociedades | 9% (se prueba el 15%) | Tipo legal [6]; su aplicabilidad al adquirente es un supuesto |
Supuestos diseñados por el autor. Millones de USD cuando se muestra un importe monetario. El tipo legal procede del decreto-ley citado; todos los demás valores son supuestos construidos, no tasas observadas.
Cada supuesto debe conservar una base, un responsable y una condición de vencimiento o revisión. Un compromiso firmado de un proveedor, un presupuesto de la dirección y una sensibilidad del modelo cumplen funciones probatorias diferentes, incluso cuando sus importes mostrados coinciden. Por ello, el registro propuesto recoge el documento de origen y el evento económico, en lugar de apoyarse en una etiqueta como validado. La moneda y la base de precios también deben ser coherentes entre periodos. Los importes construidos utilizan una moneda y una convención fija, sin un proceso separado de tipos de cambio. Su aparente precisión numérica describe una aritmética reproducible bajo esos supuestos.
La elección del horizonte afecta especialmente a un beneficio retrasado. Este experimento termina después de diez años medidos desde su punto de partida declarado. Un retraso puede desplazar un beneficio fuera de esa ventana, y el modelo no recupera ese importe posterior. No demuestra que el beneficio económico cese en el límite de la ventana. Un análisis de una operación podría adoptar, en cambio, una duración finita respaldada por evidencia o un tratamiento terminal justificado por separado. Al compararlas, todas las versiones deben conservar la misma fecha de inicio, moneda y convención de precios. Cambiar un horizonte únicamente para recuperar un resultado atractivo cambiaría la pregunta a la que se responde.
12 En la operación construida se conserva el 50.0% del nivel recurrente y el 29.8% del valor
Aplicar los siete ajustes en el orden de la Tabla 5 reduce el valor anunciado de 774.1 a 230.7, de modo que la conservación del valor es del 29.8% y la del nivel recurrente es del 50.0%. El nivel recurrente pasa de 160 a 80.1 antes de impuestos. La tabla acumulada muestra la contribución de cada paso cuando se aplica en el orden anunciado, y la Figura 1 muestra la contribución de cada ajuste promediada sobre los órdenes, que define la siguiente sección.
Conviene separar dos resultados. En primer lugar, el valor perdido es mayor que el nivel recurrente perdido porque las correcciones que no modifican el nivel recurrente, un calendario más lento, el coste de consecución y los impuestos, son todas desfavorables y se combinan con las correcciones del nivel recurrente. En segundo lugar, la pérdida se reparte entre varios ajustes y ninguno la explica por sí solo. Una revisión que corrigiera únicamente la mayor partida seguiría dejando la mayor parte de la diferencia. El tamaño de cada paso depende de supuestos diseñados por el autor, y la tabla es un caso desarrollado, no una estimación de pérdidas habituales.
La implicación para el comité es directa. En esta operación construida, un caso anunciado que parecía suficiente a un precio determinado cubriría una parte minoritaria de su propio valor después del puente. Un precio que transfiera al vendedor más del 29.8% del valor anunciado dejaría al comprador en peor situación en el componente de sinergias, bajo los supuestos declarados. El comprador debe preguntar cuáles de los siete ajustes ya ha aplicado el caso del vendedor.
| Paso (acumulado) | Nivel recurrente antes de impuestos | Valor | Variación del valor | Proporción del valor anunciado |
|---|---|---|---|---|
| Caso anunciado | 160.0 | 774.1 | - | 100.0% |
| Solapamiento entre partidas | 148.0 | 711.0 | -63.1 | 91.8% |
| Base independiente | 122.8 | 578.4 | -132.6 | 74.7% |
| Ingresos al margen incremental | 103.6 | 477.4 | -101.0 | 61.7% |
| Consecución de ingresos y disinergias | 80.1 | 353.7 | -123.7 | 45.7% |
| Calendario más lento | 80.1 | 287.3 | -66.4 | 37.1% |
| Coste de consecución | 80.1 | 253.5 | -33.8 | 32.8% |
| Impuesto sobre sociedades | 80.1 | 230.7 | -22.8 | 29.8% |
Análisis de MatchPoint de la operación construida. Resultado del modelo bajo los supuestos declarados; no es un resultado observado. Millones de USD. Ajustes aplicados en el orden mostrado.
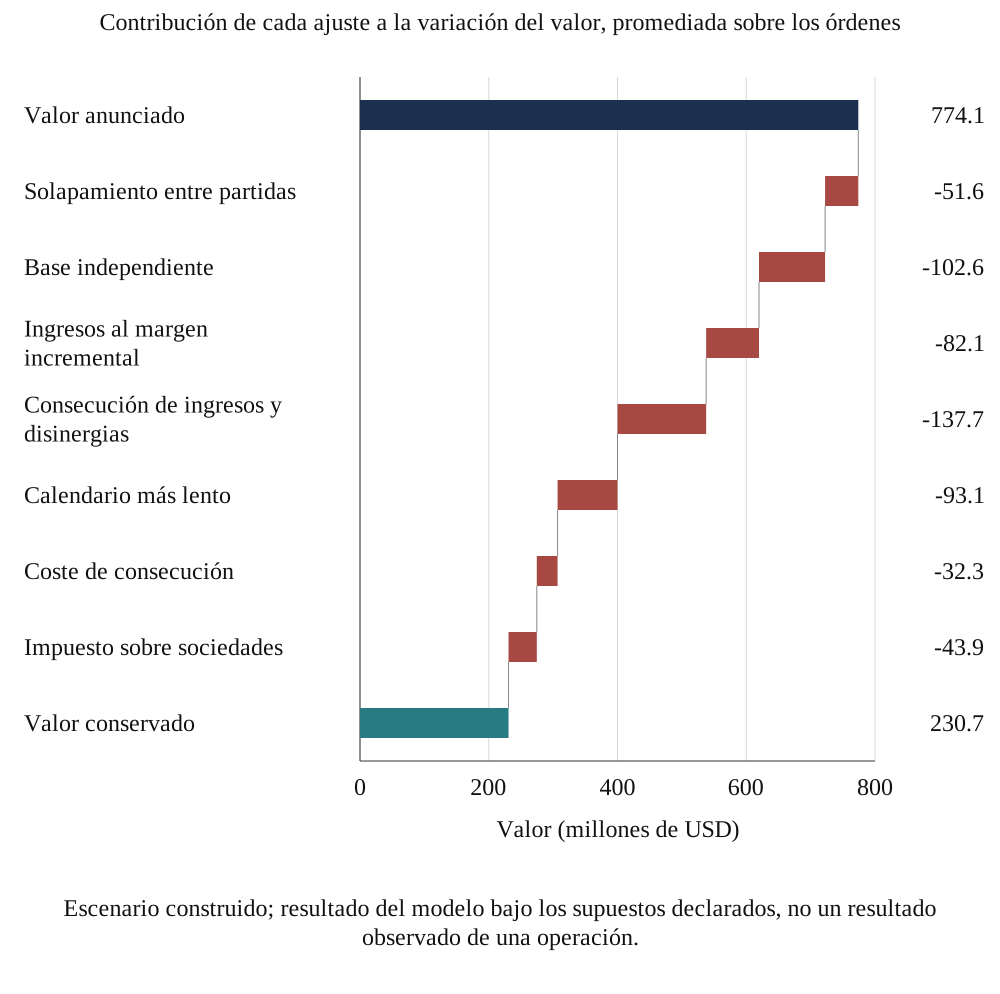
Análisis de MatchPoint de la operación construida. Resultado del modelo bajo los supuestos declarados; no es un resultado observado. Millones de USD, atribución promediada sobre los órdenes.
El resultado de cobertura del precio se aplica al componente de sinergias definido en el experimento. Una adquisición puede tener otras razones para seguir adelante, pero cualquier valor respaldado por separado debe incorporarse a un puente separado con su propia evidencia y aprobación. Añadir un importe estratégico residual no medido después de un déficit de sinergias haría difícil refutar la prueba de precio declarada. El comité puede, en cambio, registrar la diferencia restante y la base sobre la que decide aceptar esa exposición. Esto conserva la distinción entre el caso de caja calculado y la decisión de financiar un objetivo estratégico adicional.
13 El tamaño de cada corrección depende del orden de aplicación; por ello, la atribución se obtiene promediando todos los órdenes
Un puente secuencial asigna a cada paso la variación que provoca dados los pasos ya aplicados. Cuando los ajustes interactúan, esa variación depende de su posición. La base independiente reduce el nivel recurrente sobre el que actúan posteriormente el calendario y los impuestos, de modo que, aplicada al principio, elimina más valor que aplicada al final. La Tabla 6 muestra los mismos siete ajustes aplicados del primero al último y del último al primero. La mayor diferencia entre los dos órdenes es de 54.6 para la base independiente, en las mismas unidades que el puente.
En la ecuación 3a, j enumera los n! órdenes completos de los n ajustes. El conjunto S con subíndices j y k contiene los ajustes que preceden a k en el orden j; su superíndice más denota ese conjunto con k añadido. N denota todos los ajustes, y v(0) significa el caso sin ajustes. La expresión promedia cada variación marginal sobre los órdenes completos. De forma equivalente, aplica la construcción de Shapley a la función de variación normalizada v(S) menos v(0). La ecuación 3b concilia las asignaciones con la variación total. El modelo fuente utiliza la fórmula equivalente de subconjuntos; la enumeración independiente de todos los órdenes reproduce sus valores. [17]
La atribución promediada sobre los órdenes sitúa la consecución de ingresos y las disinergias, la base independiente y el calendario más lento como los tres mayores de los siete ajustes de la operación construida, y la base independiente representa 102.6 de los 543.4 perdidos. Esta es una afirmación sobre supuestos diseñados por el autor. La convención de asignación explicita en el registro del comité el tratamiento elegido del orden. Un documento para el comité debe mostrar la columna promediada sobre los órdenes junto a su propia secuencia.
| Ajuste | Aplicado del primero al último | Aplicado del último al primero | Promediado sobre los órdenes | Proporción de la variación |
|---|---|---|---|---|
| Solapamiento entre partidas | -63.1 | -41.1 | -51.6 | 10% |
| Base independiente | -132.6 | -77.9 | -102.6 | 19% |
| Ingresos al margen incremental | -101.0 | -58.1 | -82.1 | 15% |
| Consecución de ingresos y disinergias | -123.7 | -145.2 | -137.7 | 25% |
| Calendario más lento | -66.4 | -120.7 | -93.1 | 17% |
| Coste de consecución | -33.8 | -30.7 | -32.3 | 6% |
| Impuesto sobre sociedades | -22.8 | -69.7 | -43.9 | 8% |
| Variación total | -543.4 | -543.4 | -543.4 | 100% |
Análisis de MatchPoint de la operación construida. Resultado del modelo bajo los supuestos declarados; no es un resultado observado. Millones de USD. Los valores negativos reducen el valor.
La atribución promediada sobre los órdenes distribuye una variación definida del valor del modelo entre los ajustes seleccionados. No establece qué actuación de la dirección causó un resultado observado ni qué parte debe recibir una compensación. La respuesta depende del conjunto de ajustes elegido y de la función de valor evaluada para cada combinación. Por tanto, dividir un ajuste en dos o cambiar el contrafactual utilizado para el caso vacío puede modificar la pregunta de atribución. Un informe debe conservar esa especificación junto al gráfico de cascada. El cálculo resulta útil cuando los participantes necesitan una convención de asignación coherente y comprenden su dependencia de esas definiciones.
14 Cada caso de tensión deja una señal distinta en la conservación del nivel recurrente y del valor
Se aplican cuatro tensiones, primero una a una y después conjuntamente. La deriva de la base eleva la proporción de la base de costes al 30 por ciento y la de la base de ingresos al 35 por ciento, como sucedería si el plan independiente hubiera sido más ambicioso de lo supuesto o los precios de mercado se hubieran movido a favor de la empresa objetivo. Un retraso adicional añade un segundo año de demora. El sobrecoste eleva el coste extraordinario en la mitad de su importe. La pérdida de ingresos reduce la consecución al 40 por ciento y duplica la disinergia. Las tensiones mantienen inalterado el caso anunciado y modifican únicamente los ajustes. La Tabla 7 y la Figura 2 presentan sus resultados.
Las tensiones se separan en dos grupos. La deriva de la base reduce la conservación del nivel recurrente del 50.0% al 39.8% y la del valor al 21.2%. La pérdida de ingresos reduce la conservación del nivel recurrente al 38.9% y la del valor al 20.6%. El retraso y el sobrecoste mantienen la conservación del nivel recurrente en el 50.0% y reducen solo la del valor, al 22.7% y al 23.8%, respectivamente. Por tanto, las dos medidas indican al lector dónde examinar: una caída del nivel recurrente apunta a la base o a la consecución, mientras una caída solo del valor apunta a los plazos o al coste. En combinación, la conservación del valor es del 2.4% y el valor es 18.9 en millones de USD.
La Figura 3 varía la proporción de la base y el coste extraordinario en una cuadrícula. La conservación del valor oscila entre el 8.8% y el 46.9%. Manteniendo todos los demás supuestos en su valor base, el coste extraordinario con el que el valor alcanza cero es 2.63 veces el nivel recurrente bruto anunciado. Elevar el tipo impositivo al 15 por ciento reduce la conservación del valor del caso base al 27.8%. Estos resultados muestran la rapidez con la que se erosiona el caso y no llevan asociada una probabilidad.
| Caso | Conservación del nivel recurrente | Conservación del valor | Valor | Variación del nivel recurrente (puntos porcentuales) | Variación del valor (puntos porcentuales) | Señal de diagnóstico |
|---|---|---|---|---|---|---|
| Caso base | 50.0% | 29.8% | 230.7 | - | - | Referencia |
| Deriva de la base | 39.8% | 21.2% | 164.4 | -10.3 | -8.6 | Caen ambos: base o consecución |
| Retraso adicional | 50.0% | 22.7% | 175.8 | 0.0 | -7.1 | Solo el valor: plazos o coste |
| Sobrecoste | 50.0% | 23.8% | 184.6 | 0.0 | -6.0 | Solo el valor: plazos o coste |
| Pérdida de ingresos | 38.9% | 20.6% | 159.1 | -11.1 | -9.3 | Caen ambos: base o consecución |
| Combinado | 29.3% | 2.4% | 18.9 | -20.7 | -27.4 | Caen ambos, más el valor: causas mixtas |
Análisis de MatchPoint de la operación construida. Resultado del modelo bajo los supuestos declarados; no es un resultado observado. Millones de USD para el valor; conservación como porcentaje de la magnitud anunciada; variaciones en puntos porcentuales.
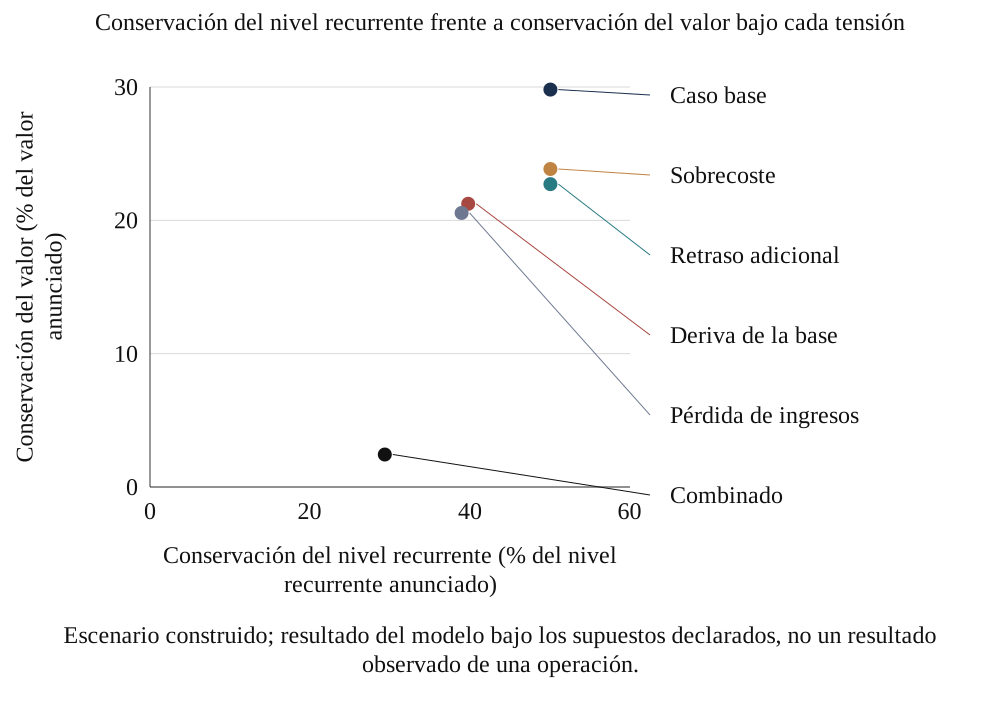
Análisis de MatchPoint de la operación construida. Resultado del modelo bajo los supuestos declarados; no es un resultado observado.
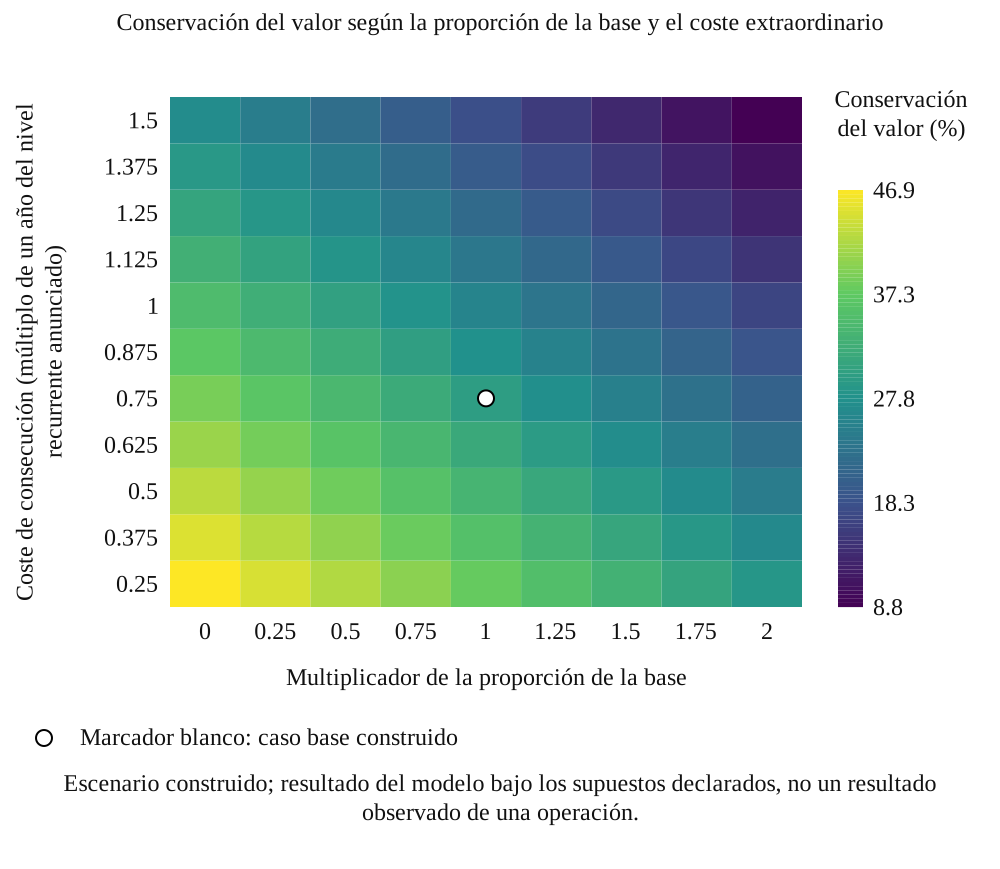
Análisis de MatchPoint de la operación construida. Resultado del modelo bajo los supuestos declarados; no es un resultado observado. El marcador blanco muestra el caso base.
Un escenario adverso combinado requiere una justificación que vaya más allá de colocar supuestos desfavorables en filas contiguas. Algunos supuestos pueden moverse conjuntamente, otros pueden reflejar la misma causa subyacente y otros pueden ser incompatibles. Una revisión real debe identificar esas relaciones antes de asignar una probabilidad al escenario o una reserva de precio. El caso combinado del experimento es una conjunción determinista de las tensiones declaradas y no incorpora una probabilidad estimada. Su uso diagnóstico consiste en exponer las consecuencias de caja de esa conjunción. Una combinación diferente, o un beneficio que continúe más allá del horizonte fijo, respondería a una pregunta de valoración diferente.
15 En una población construida, un puente completo deja un 11.1% de aceptaciones incorrectas frente al 49.2% del valor anunciado
El experimento poblacional construye 300 oportunidades en cada una de 200 réplicas, con las distribuciones, dependencias, errores de medición y muestras de calibración registrados en el registro técnico. La realidad generada es el puente completo que utiliza los parámetros generadores. Las cinco reglas de estimación evaluadas utilizan el caso anunciado, un factor fijo de retención estimado, solo costes e impuestos, un puente completo con centros fijos de la base o un puente completo con predicciones de la base condicionadas por la brecha. Una referencia con información perfecta utiliza directamente la realidad generada; una regla aleatoria aporta una comparación separada. Sus costes de información y estimación no están equiparados.
Una regla acepta una oportunidad cuando su valor estimado de las sinergias cubre el pago modelizado al vendedor. Una aceptación incorrecta presenta un excedente generado de sinergias negativo dentro de ese conjunto aceptado. La proporción media de aceptaciones incorrectas dentro del conjunto aceptado es del 49.2% para el caso anunciado, del 49.2% para solo costes e impuestos, del 19.0% para el factor fijo de retención y del 11.1% para el puente condicionado por la brecha. El sesgo del caso anunciado es del 69.5% del valor de referencia total, y el sesgo de costes e impuestos es del 56.5%. El factor fijo reduce el sesgo medio mostrado en esta comparación construida. Estos porcentajes no utilizan un conjunto aceptado idéntico.
La referencia con información perfecta tiene un error de valoración nulo por definición. La aceptación aleatoria arroja un 49.1% de aceptaciones incorrectas dentro de su conjunto aceptado; es una regla de referencia sin una interpretación global de peor caso. La medida de ordenación compara el excedente monetario estimado con el generado, mientras que el experimento posterior de selección de oportunidades selecciona según el excedente normalizado. La dispersión de los pagos al vendedor afecta a esas ordenaciones. La Tabla 8 presenta las aceptaciones incorrectas junto a las oportunidades buenas omitidas y el valor destruido, de modo que un cambio en una estadística de un conjunto seleccionado no se trata como una evaluación completa de una política de decisión. La Figura 4 muestra las comparaciones declaradas.
| Regla | Error medio | Raíz del error cuadrático medio | Correlación de rangos | Aceptaciones incorrectas | Buenas operaciones omitidas | Valor destruido |
|---|---|---|---|---|---|---|
| Aceptar el valor anunciado | 69.5% | 77.2% | 0.28 | 49.2% | 0.0% | 6.0% |
| Factor fijo de retención | -0.1% | 10.9% | 0.76 | 19.0% | 19.1% | 0.6% |
| Neto únicamente de costes e impuestos | 56.5% | 63.0% | 0.36 | 49.2% | 0.0% | 6.0% |
| Puente completo, base sectorial | -0.4% | 8.3% | 0.87 | 13.3% | 14.7% | 0.3% |
| Puente completo, base emparejada | -0.4% | 7.2% | 0.91 | 11.1% | 12.6% | 0.2% |
| Puente con información perfecta (referencia de identidad) | 0.0% | 0.0% | 1.00 | 0.0% | 0.0% | 0.0% |
| Ordenación aleatoria / referencia de aceptación del 50% | No aplicable | No aplicable | 0.00 | 49.1% | No aplicable | No aplicable |
Población construida; medias de 200 réplicas. El sesgo es el error total de estimación dividido por W total; RMSE es la raíz del error cuadrático medio monetario dividida por W media. Las aceptaciones incorrectas utilizan los casos aceptados; las buenas operaciones omitidas utilizan todos los casos buenos generados. El valor destruido divide el excedente adverso aceptado por W total de los candidatos. No se presenta ningún resultado observado.
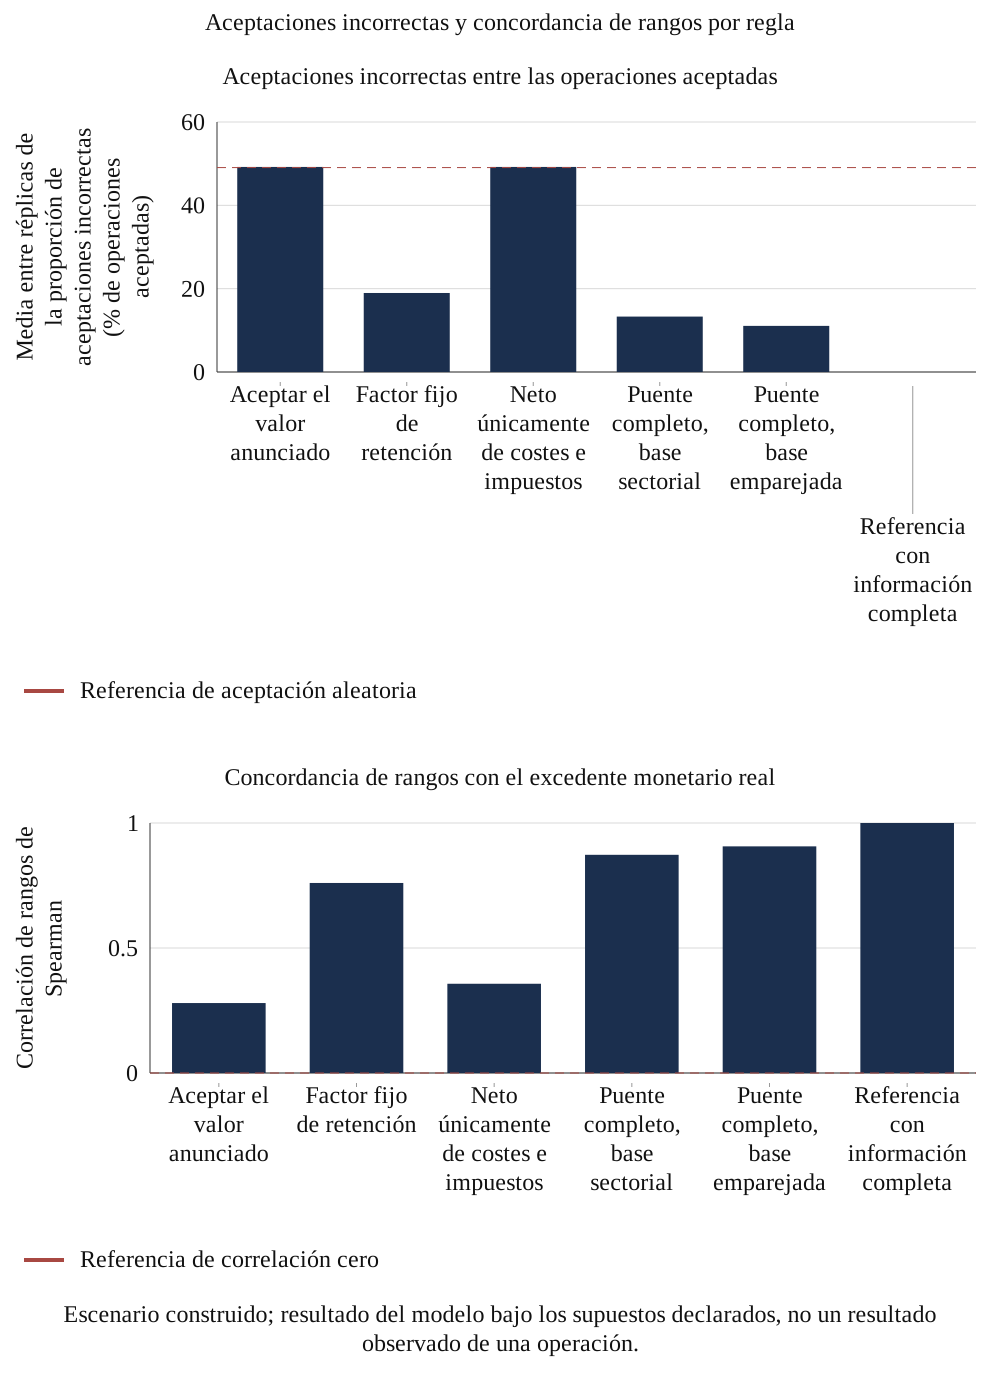
Análisis de MatchPoint de la población construida. Resultado del modelo bajo los supuestos declarados; no es un resultado observado. La línea discontinua representa la aceptación aleatoria en el panel izquierdo y cero en el derecho.
La estadística de aceptaciones incorrectas promedia la proporción de oportunidades aceptadas con excedente real negativo dentro de cada réplica. La estadística de buenas oportunidades omitidas utiliza como denominador las oportunidades realmente buenas. Estas medidas responden a preguntas diferentes y las reglas aceptan conjuntos diferentes. El experimento también distingue entre error de estimación, ordenación y pérdida financiera. Las comparaciones mantienen la población común de oportunidades y la convención de precio, al tiempo que informan de esas diferencias de selección. La referencia con información completa tiene acceso a los parámetros generadores. Un proceso real de asesoramiento necesitaría mediciones fiables antes de que una comparación con esa referencia pudiera respaldar una afirmación práctica de desempeño.
Una tasa de error condicional necesita ir acompañada del número de aceptaciones. En la implementación, una réplica sin oportunidades aceptadas recibe, por convención, una entrada de cero en aceptaciones incorrectas; esa entrada describe un conjunto seleccionado vacío. No puede demostrar que un proceso identifica todas las adquisiciones que merecen la pena. De manera similar, la medida de valor destruido presentada contabiliza los excedentes adversos de sinergias de los casos aceptados y omite las ganancias no obtenidas de los casos rechazados. Una evaluación prospectiva de decisiones especificaría las pérdidas y los beneficios pertinentes antes de comparar políticas. Conservaría el volumen de aprobaciones, las oportunidades omitidas y el esfuerzo de ejecución junto a la precisión de las previsiones, indicando el seguimiento disponible.
16 Las predicciones condicionales de la base reducen el error bajo la relación de desempeño diseñada por el autor
El estimador de la base es la parte del puente que más se asemeja al problema estudiado por Barber y Lyon. [9] En la población construida, la proporción de sinergias de costes ya incluida en los planes independientes aumenta con el retraso de la posición de costes de la empresa objetivo respecto de su sector antes de la operación; este es el mecanismo de la reversión a la media. Una base sectorial asigna la misma proporción a todas las empresas objetivo. Una base emparejada por desempeño condiciona la proporción a la brecha anterior a la operación, utilizando una pendiente estimada a partir de 60 operaciones completadas con mediciones ruidosas.
Los superíndices I y M denotan las predicciones de centro fijo y condicionadas por la brecha. La expresión se aplica por separado a las proporciones de costes e ingresos, utilizando centros b0 diseñados por el autor de 0.15 y 0.20 y pendientes ajustadas por separado. Estos centros no son las medias exactas de la población tras acotar sus valores a los límites. En el experimento, la brecha estandarizada g se observa sin error. El quintil más débil tiene una proporción real de base de costes del 24.7%, frente al 5.7% del quintil más fuerte. Los errores con signo del valor de centro fijo son del 5.1% y del -5.5% de W, respectivamente; un error negativo es una infravaloración. El error condicionado por la brecha del quintil más débil es del -0.1%.
La implicación es práctica y específica. Para las empresas objetivo con la posición de costes más débil antes de la operación, una base media sectorial produce la respuesta más favorable y menos fiable bajo la relación diseñada por el autor. La Figura 5 muestra el patrón. El resultado depende de la relación diseñada por el autor entre la brecha y la proporción de la base. Las dos predicciones coinciden cuando la pendiente ajustada es cero. Si no existe una relación real, una muestra de calibración finita y ruidosa puede seguir produciendo una pendiente ajustada distinta de cero, de modo que una predicción emparejada no tiene por qué coincidir con la predicción de centro fijo. Un estudio real necesitaría comprobar la relación y su estabilidad con datos reservados para la evaluación.
| Brecha de costes respecto del sector antes de la operación | Proporción real de la base de costes | Base sectorial | Base emparejada | Error, base sectorial | Error, base emparejada |
|---|---|---|---|---|---|
| Quintil inferior (mejor desempeño) | 5.7% | 15.0% | 5.6% | -5.5% | -0.3% |
| Segundo quintil | 11.3% | 15.0% | 11.4% | -2.4% | -0.4% |
| Quintil central | 15.0% | 15.0% | 15.0% | -0.2% | -0.2% |
| Cuarto quintil | 18.7% | 15.0% | 18.6% | 1.7% | -0.3% |
| Quintil superior (desempeño más débil) | 24.7% | 15.0% | 24.6% | 5.1% | -0.1% |
Análisis de MatchPoint de la población construida. Resultado del modelo bajo los supuestos declarados; no es un resultado observado. Los errores son el error con signo del valor estimado como porcentaje del valor anunciado; un error positivo es una sobreestimación.
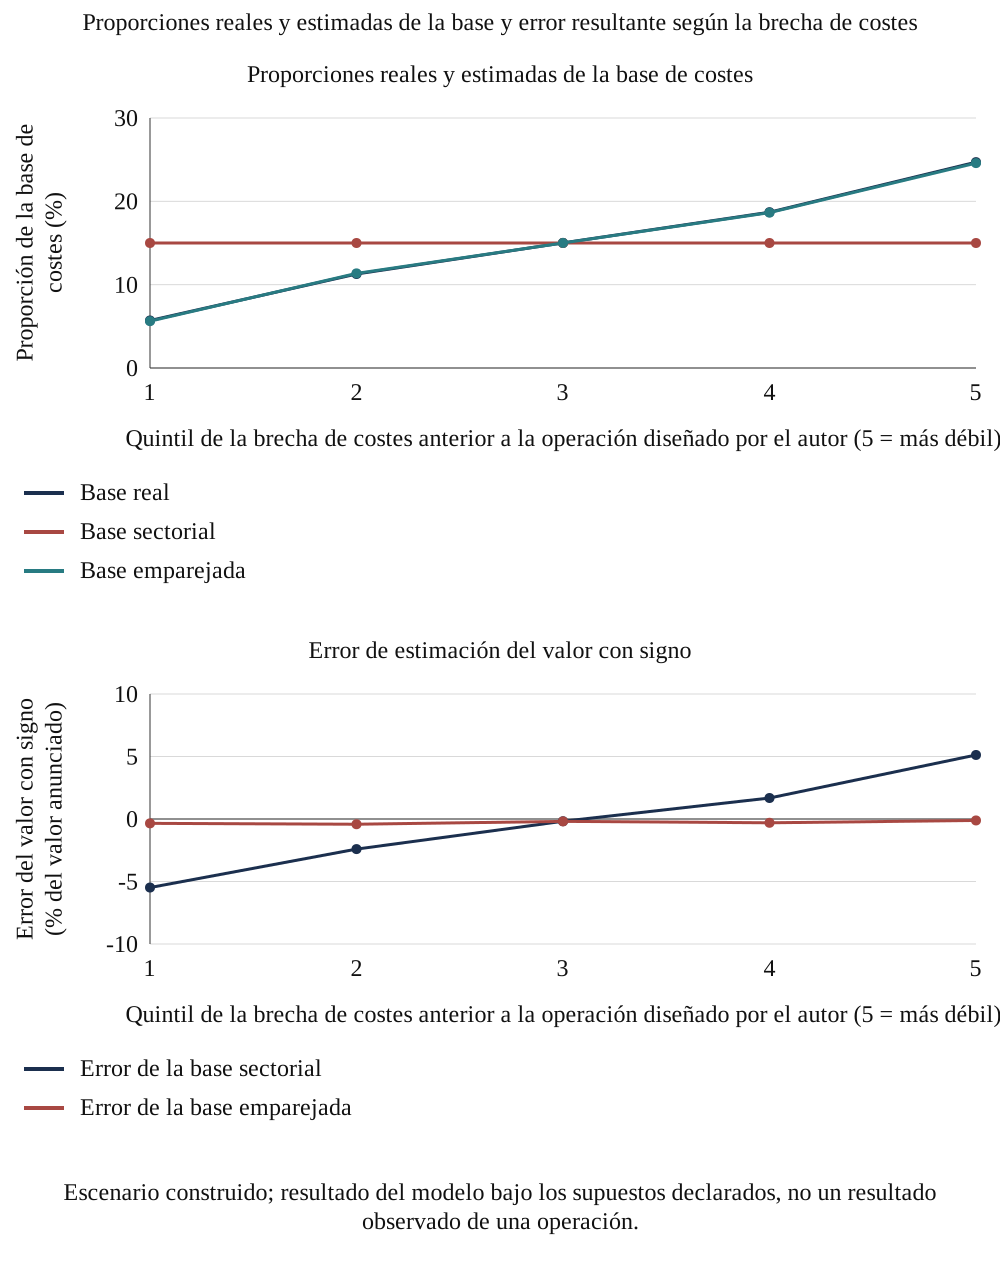
Análisis de MatchPoint de la población construida. Resultado del modelo bajo los supuestos declarados; no es un resultado observado.
Un estimador prospectivo debe fijarse antes de la operación cuyo resultado predice. Los registros de entrenamiento, las variables de emparejamiento, la medición de resultados y los registros de validación necesitan marcas de tiempo separadas. Si varias oportunidades comparten el mismo adquirente, una perturbación sectorial o un equipo de integración, el análisis debe investigar su dependencia en vez de contar cada observación como totalmente independiente. La validación propuesta presentaría resultados para operaciones posteriores y para adquirentes excluidos del entrenamiento. Son requisitos de evidencia para una aplicación futura. El experimento construido comprueba el comportamiento bajo su relación especificada y no aporta ninguna observación de que esa relación se cumpla en un programa concreto de adquisiciones.
El ajuste de la base no reconstruye el futuro individual de la empresa objetivo sin operación. Predice una proporción de la base utilizando la brecha diseñada por el autor, centros fijos y una pendiente ajustada, acotando los valores a los límites declarados. Un programa real necesitaría establecer cómo se mide esa brecha y cómo la información disponible antes de la aprobación predice los resultados posteriores. Un ahorro histórico ya aprobado en el plan independiente y una predicción de regresión conservarían funciones probatorias diferentes. El registro propuesto mostraría cada uno por separado. Combinarlos sin una conciliación podría, a su vez, contabilizar dos veces un ajuste de la base u ocultar la incertidumbre de una predicción.
17 La selección de oportunidades amplifica el error de previsión bajo el mecanismo diseñado por el autor
El experimento de selección modeliza un adquirente que elige entre oportunidades competidoras según el excedente estimado de sinergias. Smith y Winkler analizan cómo maximizar estimaciones de valor con ruido y condicionalmente insesgadas puede producir optimismo en promedio. [10] El experimento extrae 40 operaciones por ciclo, elige las 5 mejores según el excedente estimado como proporción del valor anunciado y registra el excedente estimado y el real de las operaciones elegidas durante 400 ciclos. La Tabla 10 y la Figura 6 presentan el resultado.
Aquí, x es el excedente de sinergias de una operación dividido por su W original; el acento circunflejo denota su estimación; y mu es la media de calibración del excedente real generado. El factor rho utiliza la varianza del excedente real generado y la varianza del error de estimación de 150 operaciones construidas de calibración. Las pendientes ajustadas utilizan una muestra separada de 60 operaciones. Esos resultados generados y los centros conocidos de la base son información privilegiada del experimento. El factor ajustado es 0.87. Este ajuste lineal empírico es una heurística de calibración; no se han establecido los supuestos conjuntos gaussianos de errores independientes para el generador no lineal con valores acotados.
El error medio de previsión de las operaciones seleccionadas es del 69.2% de W para la selección por valor anunciado, del 3.4% para el puente condicionado por la brecha y del 0.0% tras su ajuste lineal. La última cifra está redondeada: su media conservada es de 0.018 puntos porcentuales, con un error estándar condicional de Monte Carlo de 0.134 puntos. La transformación afín positiva conserva la ordenación y mantiene inalteradas las oportunidades seleccionadas y su excedente real generado. El excedente real de las seleccionadas es del 17.9% con la selección por valor anunciado y del 22.5% con la regla condicionada por la brecha. La incertidumbre de los 400 ciclos está condicionada a la única muestra de calibración conservada.
| Selección según | Excedente estimado de las operaciones elegidas | Excedente real de las operaciones elegidas | Decepción | Operaciones elegidas con excedente real negativo |
|---|---|---|---|---|
| Valor anunciado | 87.1% | 17.9% | 69.2% | 3.8% |
| Puente completo, base sectorial | 24.9% | 21.6% | 3.3% | 0.7% |
| Puente completo, base emparejada | 25.9% | 22.5% | 3.4% | 0.2% |
| Puente emparejado, con contracción | 22.5% | 22.5% | 0.0% | 0.2% |
Conjunto de oportunidades construido; medias de 400 ciclos de 40 candidatos, seleccionando cinco según el excedente estimado dividido por W. El excedente y el error de previsión son porcentajes de la W original de las operaciones seleccionadas. Las muestras de calibración de 150 y 60 casos se mantienen fijas dentro de este experimento. No se presenta ningún resultado real de adquisiciones.
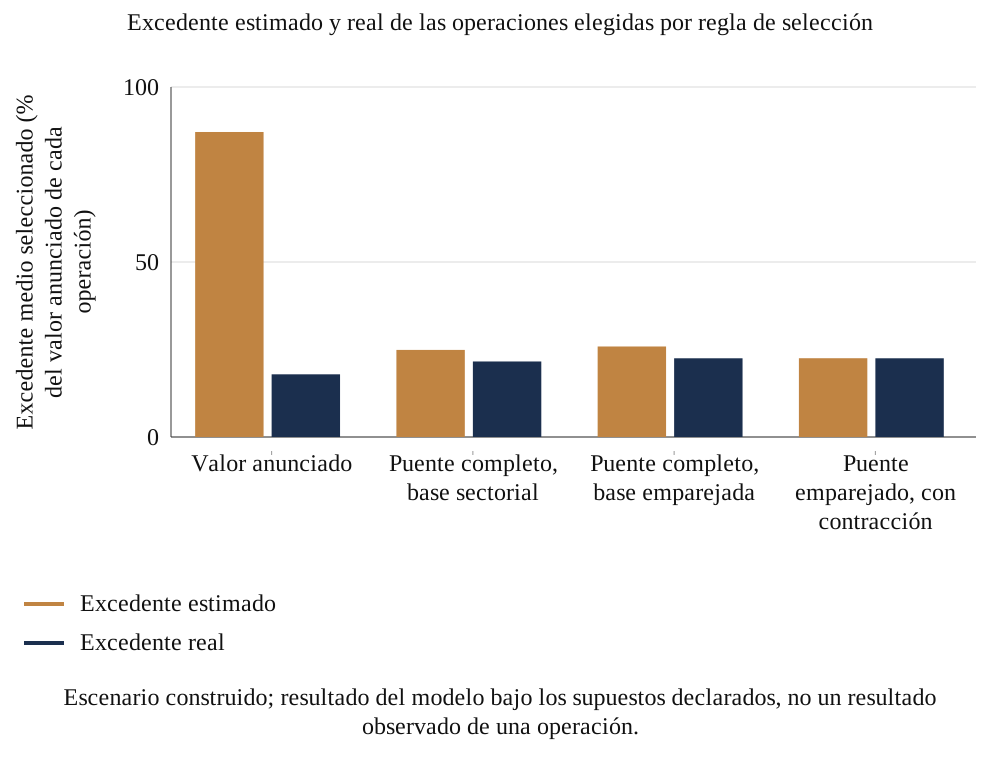
Análisis de MatchPoint del conjunto de oportunidades construido. Resultado del modelo bajo los supuestos declarados; no es un resultado observado.
La muestra de calibración y la regla de selección requieren información separada. Un ajuste afín positivo puede cambiar el nivel de una previsión sin modificar su ordenación de las oportunidades. Por ello puede reducir la decepción mostrada sin identificar un grupo diferente de operaciones. Una revisión debe mostrar el conjunto elegido, su excedente estimado, su excedente realizado o generado y la incertidumbre de los parámetros de calibración. Redondear un pequeño residuo a cero también requiere cautela. El experimento presenta un comportamiento numérico bajo un mecanismo de calibración declarado; no establece una ausencia exacta de sesgo después de la selección para previsiones arbitrarias de operaciones.
18 La calibración construida muestra la precisión del factor medio y los errores residuales de decisión
El experimento de calibración toma muestras de n operaciones construidas independientes, calcula la media de su ratio de valor conservado y repite el proceso 1,500 veces. Su referencia construida de 20,000 operaciones tiene una ratio media del 30.3% y una desviación estándar por operación del 9.9%. Con diez operaciones de calibración, el intervalo central del 90 por ciento tiene una amplitud de 10.4 puntos porcentuales; con cincuenta, de 4.6 puntos porcentuales; y con 300, de 1.8 puntos porcentuales. Estas magnitudes se refieren a la precisión de un factor medio de retención bajo la distribución diseñada por el autor. La deducción correspondiente es uno menos ese factor de retención.
El intervalo se estrecha al aumentar la muestra y el factor fijo de retención no se vuelve concluyente. En una muestra fija de prueba de 2,000 operaciones construidas, la clasificación incorrecta máxima evaluada en los percentiles 5, 50 y 95 del factor de retención estimado es del 21.7% para muestras de calibración de 300 operaciones y del 24.6% para muestras de diez. Este es un máximo entre tres valores del factor sometidos a prueba, no un límite de peor caso. La variación de las ratios específicas de cada operación permanece después de estimar con precisión la media poblacional. Por tanto, el tamaño muestral elimina ruido de la media y no puede aportar la información por operación que contiene el puente.
El modelo ilustra por qué un factor medio de retención debe ir acompañado de su intervalo muestral y de la composición de la muestra de calibración. Su precisión depende de la heterogeneidad, la dependencia y la calidad de medición, además del tamaño de la muestra. Un registro pequeño de operaciones completadas requiere expresar la incertidumbre con franqueza; el valor relativo de un ajuste fijo y de un puente por partidas debe evaluarse sobre resultados pertinentes.
| Operaciones construidas de calibración por réplica | Factor medio de valor conservado | Percentil 5 | Percentil 95 | Amplitud del intervalo del 90% (puntos porcentuales) | Clasificación incorrecta máxima en los cuantiles 5/50/95 del factor |
|---|---|---|---|---|---|
| 10 | 30.4% | 25.3% | 35.7% | 10.4 | 24.6% |
| 20 | 30.3% | 26.9% | 33.8% | 6.9 | 22.9% |
| 50 | 30.3% | 28.1% | 32.6% | 4.6 | 22.0% |
| 100 | 30.3% | 28.7% | 31.9% | 3.2 | 21.9% |
| 300 | 30.3% | 29.4% | 31.3% | 1.8 | 21.7% |
Calibración construida; 1,500 repeticiones por tamaño muestral. Los límites son los percentiles quinto y noventa y cinco. La amplitud se expresa en puntos porcentuales. La clasificación incorrecta se evalúa solo en tres cuantiles del factor sobre una población fija de prueba de 2,000 operaciones; el máximo mostrado no es un límite universal.
La precisión muestral y la transferibilidad responden a preguntas diferentes. Más observaciones pueden estrechar la dispersión de un factor de retención estimado dentro de una población construida determinada, mientras que un cambio de sector, tipo de adquisición o método de medición puede modificar la magnitud estimada. Una clase de referencia prospectiva debe indicar qué casos completados cumplen los requisitos y por qué sus resultados son comparables. Debe conservar las exclusiones y las mediciones fallidas junto a los casos incluidos. Los intervalos centrales de este experimento describen muestras repetidas bajo el mecanismo diseñado por el autor. No proporcionan un número mínimo universal de operaciones ni garantizan que un historial interno de adquisiciones represente la siguiente operación.
19 Bajo el patrón de divulgación dependiente del éxito diseñado por el autor, las realizaciones comunicadas sobreestiman la conservación
Un conjunto de datos elaborado a partir de comunicaciones públicas de empresas depende de los resultados que contienen esos registros y de qué registros están disponibles. Si la divulgación depende del éxito, su media observada puede diferir de la media de todas las operaciones; la dirección de esa diferencia requiere un mecanismo de comunicación declarado. El experimento de selección hace que la probabilidad de comunicar aumente con la ratio real, mediante una relación logística diseñada por el autor, y compara los estimadores de la proporción conservada. La proporción de operaciones comunicadas es del 34%, y la Tabla 12 presenta los estimadores.
En la ecuación 6, r es la ratio de valor conservado, D indica divulgación y p-hat es una probabilidad estimada de divulgación. El logit generador tiene una constante de -2.85 y una pendiente de 7. Para el conjunto completo de operaciones construidas se dispone de una variable aproximada con ruido, igual a la ratio más un error normal con desviación estándar de 0.08. La media de todas las operaciones es del 30.3% y la media de las divulgadas del 34.4%, una diferencia de 4.1 puntos porcentuales. La ponderación mediante la variable aproximada produce un 32.0% y elimina el 59% del sesgo medio. La ponderación por la probabilidad real sin aplicar un límite elimina aproximadamente el 100%, redondeado. Ambos resultados ponderados son estimaciones autonormalizadas.
El resultado de divulgación está condicionado al mecanismo dependiente del éxito diseñado por el autor. A las probabilidades ajustadas de la variable aproximada se les aplica un mínimo de 0.05; la referencia con información perfecta utiliza probabilidades reales sin aplicar ese límite. Una variable aproximada con ruido puede dejar ausencia residual de datos dependiente del resultado, y el subconjunto observado por sí solo no acredita el resultado poblacional pertinente. El resultado con información perfecta es también una estimación ponderada de muestra finita, con un pequeño sesgo residual que se redondea al porcentaje de eliminación mostrado. Un archivo de adquisiciones necesitaría su propio marco, una investigación de los registros ausentes y un análisis de sensibilidad antes de poder evaluar estas correcciones.
| Estimador de la proporción conservada | Estimación media | Error respecto de todas las operaciones | Proporción del error eliminada |
|---|---|---|---|
| Todas las operaciones observadas (objetivo) | 30.3% | 0.0 puntos | No aplicable |
| Solo operaciones comunicadas (estimación ingenua) | 34.4% | 4.1 puntos | 0% |
| Ponderación mediante una variable aproximada con ruido de la comunicación | 32.0% | 1.7 puntos | 59% |
| Ponderación por la probabilidad real de comunicación | 30.3% | 0.0 puntos | 100% |
Análisis de MatchPoint de la población construida. Resultado del modelo bajo los supuestos declarados; no es un resultado observado. Medias de 300 réplicas de 400 operaciones. La probabilidad ajustada de comunicación de la variable aproximada tiene un mínimo de 0.05. La referencia con información perfecta utiliza la probabilidad real de comunicación sin aplicar ese límite. Ambas estimaciones son medias ponderadas autonormalizadas; la eliminación del 100% del sesgo comunicada está redondeada.
El mecanismo de comunicación debe formar parte de la auditoría de datos propuesta. Un registro de participación puede distinguir un resultado no divulgado, un registro contable no disponible, una operación que nunca se completó y un beneficio que sigue sin medirse. Esos estados deben conservar códigos y motivos separados. Bajo la regla del experimento en la que la comunicación depende del éxito, el subconjunto observado es favorable por construcción. Una corrección ajustada a partir de una variable aproximada con ruido depende de esa variable y de su modelo de probabilidad. Los resultados no observados no pueden certificarse únicamente a partir de los registros seleccionados. El informe práctico debe conservar un análisis de sensibilidad a los registros ausentes y divulgar los supuestos que determinan su dirección.
20 Un estudio propuesto combina registros fechados de operaciones y evidencia por partidas con un componente de revisión aleatorizada diseñado por separado
Un estudio real tomaría la operación como unidad y la partida de sinergia declarada como subunidad. Para cada operación, el registro conservaría las cifras anunciadas con su fecha, la cifra base y la declaración de independencia utilizadas, la estimación del coste extraordinario y todas las reformulaciones posteriores. Para cada partida conservaría la cuenta contable, el responsable y el ahorro medido por trimestre. La Tabla 13 enumera los elementos. Los puntos de control al cierre más doce, veinticuatro y treinta y seis meses distinguirían el nivel recurrente medido y la caja realizada hasta la fecha de la caja restante proyectada y del valor a diez años. Se registrarían la fecha de corte de datos, el horizonte, los denominadores fijados y el seguimiento incompleto; una revisión de tres años todavía no puede observar el valor completo de diez años.
La participación requeriría autorización escrita de la organización, condiciones de confidencialidad e información agregada controlada. Los registros a nivel de empleado requieren una evaluación separada de datos personales. El Decreto-Ley Federal n.º 45 de 2021 de los EAU aborda el tratamiento lícito, la finalidad, los datos necesarios, la seguridad y la conservación; el Artículo 2 contiene exclusiones jurisdiccionales y sectoriales, incluidos determinados regímenes de datos sanitarios, bancarios y de zonas francas. El protocolo debe establecer el régimen y la base de tratamiento aplicables y favorecer datos genuinamente anonimizados. Eliminar los nombres por sí solo puede dejar registros identificables. La compilación árabe citada acredita estas disposiciones; los asesores jurídicos deben comprobar las medidas de desarrollo y los requisitos transitorios vigentes antes de recopilar datos. [16] Las operaciones abandonadas, sin seguimiento y no comunicadas deben registrarse cuando lo permita el diseño acordado del estudio.
Podría organizarse un estudio aleatorizado entre adquirentes habituales asignando los casos elegibles a una revisión independiente de la base y los costes antes de la decisión de aprobación pertinente, o al proceso habitual. La asignación respaldaría una comparación por intención de tratar si se cumplieran los supuestos de asignación, seguimiento e interferencia. Los denominadores anunciados originales y las definiciones de resultados deben fijarse antes de la asignación, y los casos rechazados o abandonados deben permanecer en su registro. El tamaño de la muestra debe planificarse para un efecto preespecificado, la varianza del resultado, la unidad de asignación, la agrupación por adquirente, la pérdida de seguimiento y el seguimiento disponible. El ejercicio de calibración de cincuenta operaciones estima la precisión de un factor medio de retención y no establece el número necesario por grupo del ensayo.
| Elemento | Requisito | Motivo |
|---|---|---|
| Unidad y subunidad | Operación; partida de sinergia declarada por cuenta contable | Permite localizar los dobles cómputos |
| Marcas de tiempo | Anuncio, cierre, cada reformulación, medición trimestral | Separa el caso a la fecha de aprobación de los resultados posteriores |
| Base de comparación | Cifra base, declaración de independencia y plan independiente conservado a la firma | Aporta el contrafactual respecto del que se miden los ahorros |
| Resultados | Nivel recurrente medido y caja hasta la fecha; previsión de caja restante y valor a diez años mostrados por separado | Mantener separado el seguimiento observado del valor proyectado durante toda la vida |
| Operaciones ausentes | Registro de operaciones abandonadas, sin seguimiento y no comunicadas | Limita la selección mostrada en el experimento de comunicación |
| Consentimiento y privacidad | Acuerdo escrito; información agregada; eliminación de datos personales | Confidencialidad comercial y protección de datos |
| Componente aleatorizado | Casos elegibles asignados antes de la aprobación final; asignación y análisis preespecificados | Respalda la evaluación basada en la asignación bajo los supuestos especificados de diseño y seguimiento |
| Tamaño muestral | Planificar a partir del efecto objetivo, la varianza, la unidad de aleatorización, la agrupación, las pérdidas y el seguimiento | La precisión del factor medio no establece la potencia para detectar el efecto del tratamiento |
| Plan de análisis | Ratios, intervalos y comparación sin ajustar prerregistrados | Define las medidas antes de examinar los resultados |
Propuesta de MatchPoint. La tabla especifica qué recogería un estudio; no presenta datos.
El momento de la asignación importa si la revisión puede cambiar qué adquisiciones siguen adelante. Un estudio prospectivo definiría las oportunidades elegibles antes de la decisión final de inversión y conservaría en su análisis de decisiones todas las oportunidades asignadas, incluidos los casos rechazados y abandonados. Un análisis separado de las operaciones completadas mediría los resultados de integración dentro de su población más delimitada e indicaría la limitación de selección resultante. También deben registrarse el esfuerzo de revisión, el gasto de ejecución y la fecha en que un resultado pasa a ser observable. La unidad de aleatorización apropiada dependería de si las mismas personas o información pueden afectar a varios casos. Un plan de análisis específico del estudio abordaría esa dependencia antes de afirmar un efecto de la revisión.
Para un piloto propuesto entre varias empresas, el diccionario de datos separaría los importes financieros, las fechas de eventos, las referencias documentales y los identificadores personales. Una clave controlada de vinculación podría conectar registros aprobados sin incluir los nombres de empleados en la tabla analítica. Es una salvaguarda propuesta y no acreditaría por sí sola el anonimato. El protocolo identificaría quién puede acceder a la evidencia original, cómo se registran las correcciones, cuándo se eliminan los registros y qué resultados agregados pueden divulgarse. Las empresas también acordarían cómo gestionar las mediciones de resultados controvertidas antes de examinar los resultados comparativos. Estos acuerdos deben establecerse antes del reclutamiento y de la recopilación.
21 Presentar conjuntamente el puente, el intervalo de decisión y la naturaleza de la evidencia
El documento para el comité debe presentar el caso anunciado y el puente uno al lado del otro. Para cada uno de los siete ajustes debe mostrar su valor, la evidencia que respalda el parámetro, el responsable de esa evidencia y la atribución promediada sobre los órdenes. Los indicadores principales deben ser la conservación del valor y la cobertura del precio, junto con la conservación del nivel recurrente, para que el comité pueda apreciar si el problema está en la base o en los plazos.
El caso central debe ir acompañado de un intervalo. La tabla de tensiones muestra la estructura: el caso base, cada tensión individual y el caso combinado. El trabajo recomienda presentar el caso combinado como escenario adverso e indicar la proporción del valor anunciado que se transfiere mediante el precio, de modo que el lector pueda situar el precio dentro del intervalo. El resultado del modelo es aquí un caso construido con una conservación del valor del 29.8% en la base y del 2.4% al combinar las tensiones, y no contiene una predicción para ninguna operación.
El informe también debe indicar qué no se ha comprobado. Cada parámetro debe identificarse como verificado mediante un registro contable o contrato, estimado a partir de una referencia comparable o supuesto. Esto sigue la disciplina de la Regla 28.6 sobre los fundamentos de la convicción y los principales supuestos. [1] Una tabla que mezcla esas tres naturalezas sin indicarlo presenta un supuesto como un hallazgo, que es el error que aborda el trabajo.
El historial de versiones debe conservar el caso original de inversión. La dirección puede añadir una previsión operativa revisada sin sustituir la base de aprobación del precio utilizada para evaluar la consecución. El registro de cambios propuesto identificaría un hecho nuevo, un supuesto modificado, su consecuencia financiera y la persona que aprueba su tratamiento. También distinguiría una corrección de errores de un cambio deliberado de estrategia. Esto permite que un consejo vea si una previsión actualizada favorable refleja valor nuevo, una base inicial más baja o gasto adicional. El trabajo recomienda conservar tanto la comparación original como la visión actual de la decisión.
La naturaleza de la evidencia debe permanecer vinculada a cada supuesto de caja cuando el comité compara los casos. Un importe contractual puede tener una fecha de pago incierta, y un hito operativo confirmado puede dejar sin resolver su efecto financiero incremental. Por tanto, el informe propuesto separaría las preguntas sobre importe, plazos, atribución y financiación. Identificaría qué supuesto desplaza la decisión al otro lado del umbral de cobertura del precio y qué evidencia adicional podría resolver esa cuestión. Una puntuación media arbitraria de confianza perdería esas relaciones. El experimento no asigna puntuaciones de evidencia ni estima probabilidades de sus tensiones deterministas; esos juicios quedan fuera de los cálculos presentados.
22 En una operación real, obtener primero la cifra base y los costes, contrastar el precio con el caso combinado y revisar en fechas fijas
La regla de decisión tiene cuatro pasos. Primero, obtener el caso de sinergias del vendedor por partidas, con una cifra base y una declaración de independencia para cada una, así como los costes y los efectos desfavorables. Si el vendedor no puede proporcionarlos, tratar el caso como no comprobado y determinar en consecuencia su peso en el precio. Segundo, reconstruir el puente identificando los parámetros según la naturaleza de su evidencia. Tercero, calcular la proporción del valor anunciado que se conserva en los casos base y combinado. Cuarto, fijar la proporción máxima del valor anunciado que se pagará al vendedor en un nivel no superior a la proporción conservada en el caso combinado, salvo que el comité tenga un motivo declarado para aceptar más.
El tercer paso utiliza la tabla de tensiones: en la operación construida, la conservación base es del 29.8% y la combinada del 2.4%, por lo que la regla limitaría la proporción transferida al vendedor al 2.4% del valor anunciado, por debajo de todo el intervalo del 10 al 50 por ciento diseñado para la población. El resultado está condicionado a los supuestos diseñados por el autor y sería diferente para una operación real. Lo generalizable es la estructura de la prueba, en la que el precio se compara con el escenario adverso y no con el caso anunciado.
Tras la firma, los puntos de control propuestos a los doce, veinticuatro y treinta y seis meses comparan el nivel recurrente medido y la caja realizada hasta la fecha con la previsión original correspondiente. La caja restante y el valor a diez años siguen siendo previsiones hasta que se observen. Deben indicarse la fecha de corte de datos y el seguimiento incompleto. Manteniendo fijos los demás supuestos, las tensiones aisladas del modelo indican dónde podría investigar un revisor. Cambios simultáneos o compensatorios, los impuestos, el descuento y las elecciones de horizonte pueden producir estadísticas similares. Estas señales organizan una revisión y no identifican una causa en una operación real.
Los cuadros operativos siguientes trasladan el registro propuesto a una secuencia, una asignación de funciones y una estructura de registro. Describen información que debe obtenerse y decisiones que deben documentarse. No contienen un calendario real de una operación, personas asignadas ni ahorros validados. Antes de utilizarlas, las funciones deben adaptarse al gobierno y a las responsabilidades jurídicas de la adquisición. Su finalidad es hacer visible, en el momento de una decisión, la responsabilidad sobre la base, la financiación de la ejecución y la evidencia de los beneficios. Así, la finalización de una línea de trabajo puede registrarse por separado de la evaluación de finanzas sobre un beneficio incremental de caja.
| Momento de decisión | Evidencia que debe conservarse | Decisión registrada |
|---|---|---|
| Antes de la aprobación final del precio | Planes independientes originales, pretensiones por partida, presupuesto de ejecución y puente del escenario adverso | Importe del precio respaldado por el caso de sinergias definido |
| Desde la firma hasta el cierre | Acceso permitido a la información, dependencias contractuales y compromisos de ejecución financiados | Condiciones pendientes y responsables últimos |
| Primer día | Base inicial, registro autorizado, responsabilidades de las líneas de trabajo y reglas de medición | Registro inicial aprobado y excepciones que requieren escalamiento |
| Primeros cien días | Evidencia fechada de finalización, gasto, efectos sobre los clientes y revisiones de previsiones | Cambios que requieren una decisión sobre el puente de caja o la financiación |
| Doce, veinticuatro y treinta y seis meses después del cierre | Resultados medidos y caso original de inversión conservado | Consecución del caso original, perspectivas actuales y atribución pendiente |
Secuencia operativa propuesta, que debe adaptarse a la operación. Las fechas son convenciones de revisión, no evidencia observada de ejecución ni plazos jurídicos obligatorios.
| Actividad | Patrocinador de la operación | Finanzas | Responsable de integración | Responsable de la línea de trabajo | Especialista jurídico o fiscal |
|---|---|---|---|---|---|
| Aprobar la contribución al precio | A | R | C | C | C |
| Fijar la base económica | I | A | C | R | C |
| Dotar de recursos y ejecutar la línea de trabajo | I | C | A | R | C |
| Conciliar la caja realizada y las pretensiones declaradas | I | A | C | R | C |
| Aprobar un cambio sustancial del plan | A | R | R | C | C |
Solo funciones propuestas. A significa responsable último, R responsable de la ejecución, C consultado e I informado. Cada fila tiene una única función con responsabilidad última. Las aprobaciones de especialistas y las responsabilidades legales deben determinarse por separado para la operación real.
| Campo | Registro requerido | Pregunta de revisión |
|---|---|---|
| Evento económico y responsable | Contrato o cuenta, línea de trabajo y función con responsabilidad última | ¿Se refiere otra pretensión al mismo evento? |
| Base independiente original | Plan aprobado fechado y movimiento alcanzable de manera independiente | ¿Qué beneficio estaba ya incluido? |
| Efecto operativo incremental | Volumen, precio, coste marginal y desplazamiento | ¿Qué caja incremental respalda la combinación? |
| Ejecución e impuestos | Gasto fechado, recurrencia, deducibilidad y evaluación de impuestos en efectivo | ¿Qué debe pagarse y cuándo puede utilizarse cualquier efecto fiscal? |
| Medición y revisión | Fecha de la evidencia, previsión original, previsión actual y motivo aprobado | ¿Se presenta un supuesto modificado como una consecución? |
| Vinculación entre precio y resultado | Partida pertinente del puente, incertidumbre y medición posterior | ¿Qué conclusión de aprobación cambia? |
Esquema de información propuesto. No se muestran datos reales de clientes, importes validados ni resultados medidos. El registro distingue la finalización de una actividad de un beneficio incremental de caja respaldado por evidencia.
La matriz de funciones separa la responsabilidad de ejecutar una actividad de la responsabilidad de aceptar la pretensión financiera. El responsable de una línea de trabajo podría documentar una migración de sistemas completada mientras finanzas todavía necesita establecer el pago contractual evitado y la ausencia de una compensación en otra parte. El responsable de integración conservaría las dependencias de ejecución, y el patrocinador recibiría la excepción resultante de precio o financiación. Son flujos de información propuestos, sujetos a las disposiciones reales de gobierno. La matriz no confiere autoridad a un empleado, no sustituye la aprobación de especialistas ni acredita que se haya producido un beneficio. Su uso se evaluaría mediante la calidad de los registros resultantes.
23 Las comprobaciones asistidas por máquinas necesitan registros vinculados a fuentes y evaluación de resultados
El trabajo propone comprobar la asistencia de máquinas para extraer las partidas declaradas por el vendedor, vincular cuentas, señalar posibles solapamientos, comparar supuestos de margen con contratos y buscar en los planes independientes. El resultado conservaría las ubicaciones de las fuentes, indicadores de confianza y una decisión humana para cada correspondencia. Antes de afirmar una mejora, se medirían la precisión de la extracción, los solapamientos omitidos, las alertas falsas y el tiempo de revisión. Este trabajo no presenta desempeño observado de herramientas.
Una herramienta podría ayudar a construir y evaluar una base sin operación. Su credibilidad contrafactual dependería de los supuestos de identificación, los datos y el diseño de validación. Entrenar con resultados divulgados selectivamente podría incorporar sesgo de selección de divulgación cuando se cumpla el patrón de comunicación pertinente. Toda mejora declarada debe evaluarse en casos elegibles reservados para evaluación frente a un comparador definido, informando de las filtraciones, los errores de decisión y la incertidumbre. Aquí no se presenta ninguna herramienta entrenada ni precisión observada.
La evaluación propuesta conectaría la calidad de extracción con las consecuencias para las decisiones y el coste operativo. Seguiría los cambios de aprobación, precio, incertidumbre, tiempo de revisión y detección de errores, seguidos de resultados cuando sean observables. Las alertas adicionales pueden resultar útiles aunque no cambie una decisión registrada, por lo que deben evaluarse su beneficio y su carga de revisión. El modelo construido aporta medidas propuestas de evaluación; una evaluación real requiere resultados y comparadores defendibles.
Un piloto controlado asistido por máquinas podría comenzar por la extracción documental y la clasificación inicial de pretensiones duplicadas. Cada correspondencia propuesta debe conservar el pasaje fuente exacto, la versión del documento, el identificador de cuenta o contrato y el resultado de la revisión humana. Una evaluación con datos reservados contabilizaría las alertas falsas de duplicidad, los solapamientos omitidos, el tiempo de revisión y los cambios en el puente de caja aceptado. Los permisos de acceso, la conservación y el tratamiento permitido deben revisarse antes de introducir registros confidenciales en el proceso. Son pruebas propuestas. En este trabajo no se ha medido ningún sistema entrenado, reducción de costes operativos, precisión de previsión ni beneficio financiero. La evidencia de un resultado plausible por sí sola constituiría un apoyo insuficiente para esas afirmaciones.
24 Los controles de reproducibilidad y los límites explícitos rigen el uso del modelo
El modelo ejecuta 45 aserciones, agrupadas en la Tabla 17. Incluyen conciliaciones algebraicas, extremos evaluados con la misma función de valoración, comprobaciones de escenarios, comparaciones de resultados condicionadas al generador y comprobaciones de registro. El control de repetibilidad con semilla compara las matrices de aceptaciones incorrectas de la base sectorial en dos ejecuciones de cinco réplicas. Una revisión independiente separada reprodujo las 103 presentaciones escalares heredadas y diez tablas dinámicas, y comprobó el puente escalar, la atribución mediante todas las permutaciones y los casos de tensión. Las aserciones y esa reproducción no acreditan una calibración empírica, una cobertura integral del software ni el desempeño de un proceso real de adquisiciones.
Todos los parámetros y distribuciones han sido diseñados por el autor. El generador incorpora las relaciones que examina el experimento, por lo que los resultados son comparaciones condicionales de métodos. No estiman pérdidas de valor de operaciones reales ni establecen el desempeño práctico del marco propuesto. El modelo omite el valor terminal, utiliza un único tipo de descuento, excluye las interacciones con el negocio independiente y aplica una imposición uniforme. Las sinergias de ingresos utilizan un único factor de consecución. Las conclusiones regulatorias se limitan a las disposiciones y versiones examinadas; sigue siendo necesario un análisis jurídico y fiscal específico de la operación.
La siguiente decisión de investigación consiste en determinar si se puede reunir, con consentimiento, un conjunto suficientemente informativo de registros fechados de operaciones y partidas. Podría estimar parámetros y examinar la relación propuesta entre el desempeño anterior a la operación y la base sin operación. Los requisitos muestrales dependen de la pregunta y del diseño. Hasta esa validación, el trabajo ofrece un procedimiento propuesto y resultados condicionales del modelo, sin una tasa calibrada de conservación para el CCG.
| Control | Resultado |
|---|---|
| Las atribuciones promediadas sobre los órdenes suman la variación total | Superado, operación base y población |
| Los puentes secuenciales en ambos órdenes suman la variación total | Superado |
| Sin ajustes se obtiene el valor anunciado; con todos los ajustes se obtiene el valor conservado | Superado |
| El impuesto multiplica el valor por uno menos el tipo; un tipo de descuento cero equivale a la suma sin descontar | Superado |
| Un retraso mayor reduce el valor; la cuadrícula es monótona respecto de la proporción de la base y del coste de consecución | Superado |
| El retraso y el sobrecoste mantienen inalterada la conservación del nivel recurrente | Superado |
| La regla oráculo tiene error nulo y ninguna aceptación incorrecta | Superado |
| Identidades de información perfecta y comparaciones de reglas evaluadas bajo el generador declarado | Superado |
| La selección eleva la proporción comunicada; la ponderación corrige parte del error | Superado |
| Una semilla fija reproduce las matrices sectoriales de aceptaciones incorrectas en dos ejecuciones de cinco réplicas | Superado |
| Número de controles comprobados mediante aserciones | 45 |
Controles del modelo de MatchPoint. Semillas fijas; cada cifra del trabajo procede del archivo del modelo en la carpeta del trabajo o de una fuente citada.
Una reproducción computacional correcta acredita que las instrucciones registradas producen los resultados registrados. La validez económica requiere más evidencia sobre los supuestos, el contrafactual y el proceso de medición. El presente modelo también omite la capacidad fiscal específica de cada entidad, las restricciones de financiación, los cambios de inversión independiente y los beneficios posteriores a su horizonte fijo. Estos límites deben acompañar cualquier factor de retención o error de decisión citado. El siguiente paso propuesto es un estudio de viabilidad sujeto a gobierno que establezca el acceso a datos y las definiciones de resultados y determine después si un diseño empírico prospectivo es viable. Los resultados construidos deben seguir siendo identificables durante todo ese trabajo.
Los registros siguientes especifican la población construida, sus errores de observación y las configuraciones separadas de los experimentos. La Tabla 21 presenta la precisión de Monte Carlo a partir de las matrices de réplicas conservadas. Esa precisión está condicionada al generador diseñado por el autor y a cualquier muestra fija de calibración; no cuantifica la incertidumbre sobre poblaciones reales de adquisiciones.
| Supuesto o dependencia | Regla generadora diseñada por el autor |
|---|---|
| independence | Todas las extracciones primitivas son independientes, salvo los factores compartidos s y g reutilizados como se indica |
| s | Lognormal(log-location 0, log-sd 0.4) |
| u_v | Lognormal(log-location 0, log-sd 0.25), independiente |
| C | 100*s*u |
| R | 200*s*v |
| g | Normal(0,1), observada sin error de medición |
| o | Beta(2,14) |
| bC | clip(0.15 + 0.07*g + Normal(0,0.04),0,0.7) |
| bR | clip(0.20 + 0.05*g + Normal(0,0.05),0,0.7) |
| m | clip(Normal(0.18,0.03),0.05,0.30) |
| q | Beta(6,4) |
| dd | Gamma(shape6.25,scale0.012) |
| kappa | Lognormal(mean0.75,log-sd0.3), log-location=log(0.75)-0.3^2/2 |
| delay_years | [0, 1, 2] |
| delay_probabilities | [0.3, 0.5, 0.2] |
| seller_payment_share | Uniform(0.10,0.50), independiente; payment=share*pretax announced value |
Supuestos generadores diseñados por el autor; no son estimaciones de mercado. Los parámetros lognormales indican la localización logarítmica y la desviación estándar logarítmica, salvo que se describa otra cosa. clip significa los límites inferior y superior declarados. Normal(a, b) denota una distribución normal de media a y desviación estándar b.
| Medición | Regla de observación o predicción diseñada por el autor |
|---|---|
| o | clip(o + Normal(0,0.04),0,0.6) |
| m | clip(m + Normal(0,0.03),0.03,0.4) |
| q | clip(q + Normal(0,0.12),0.05,1) |
| dd | dd*Lognormal(log-location -0.045, log-sd0.3) |
| kappa | kappa*Lognormal(log-location -0.03, log-sd0.25) |
| delay | Con probabilidad 0.3, añadir de forma independiente y equiprobable -1/+1 y aplicar después clip0..3; en los demás casos, sin cambios |
| slope_calibration | 60 operaciones independientes; cada proporción de la base se observa con error independiente Normal(0,0.03); utilizar solo la pendiente de np.polyfit y centros fijos diseñados por el autor de 0.15/0.20 |
| predictor | clip(authored centre+fitted slope*g,0,0.7); sin constante estimada ni emparejamiento de empresas individuales |
Errores de medición y reglas de predicción diseñados por el autor. La brecha anterior a la operación y los centros fijos son información privilegiada del experimento, no datos verificados disponibles para todos los equipos de operaciones. Normal(a, b) denota una distribución normal de media a y desviación estándar b.
| Experimento | Recuentos, semilla y condicionamiento |
|---|---|
| rule_comparison | seed=2026; replications=200; deals_per_replication=300; independent_flat_factor_calibration_per_replication=100; independent_slope_calibration_per_replication=60 |
| gap_quintiles | seed=7; replications=100; deals_per_replication=500; independent_slope_calibration_per_replication=60 |
| pipeline | seed=11; cycles=400; candidates_per_cycle=40; selected=5; shrinkage_calibration_once=150; slope_calibration_once=60; normalised_score="V_est/W - seller_share"; posterior_assumptions_not_established=true |
| calibration | seed=21; replications_per_n=1500; n=[10,20,50,100,300]; reference_deals=20000; reference_seed=5; fixed_test_deals=2000; test_seed=6; test_payment_seed=8; misclassification_tested_factor_percentiles=[5,50,95] |
| disclosure | seed=33; replications=300; deals_per_replication=400; report_probability="logit^-1(-0.4+7*(true_ratio-0.35)) = logit^-1(-2.85+7*true_ratio)"; proxy="true_ratio+Normal(0,0.08), disponible para todas las operaciones"; fitted_propensity="Constante y pendiente logísticas ajustadas al indicador de comunicación en el conjunto completo de operaciones y a la variable aproximada con ruido;25 pasos de Newton; regularización ridge de la hessiana de 1e-9"; fitted_probability_floor=0.05; true_probability_oracle_floor=null; estimator="Media ponderada por la inversa de la probabilidad y autonormalizada (Hajek)" |
| repeatability_control | seed=99; replications=5; deals_per_replication=300; repeated_calls=2; asserted_result="Solo se comparan las matrices de aceptaciones incorrectas de la base sectorial" |
Configuraciones exactas de los experimentos numéricos conservados. Estos recuentos definen cálculos y no acreditan la suficiencia empírica del tamaño muestral.
| Magnitud condicional | Media | Error estándar de Monte Carlo | Unidad y condicionamiento |
|---|---|---|---|
| Proporción de aceptaciones incorrectas, base emparejada | 11.068 | 0.177 | Porcentaje de los casos aceptados; 200 réplicas |
| Proporción de aceptaciones incorrectas: base emparejada menos sectorial | -2.232 | 0.132 | Puntos porcentuales; réplicas emparejadas |
| Proporción de aceptaciones incorrectas: base emparejada menos factor fijo | -7.895 | 0.245 | Puntos porcentuales; réplicas emparejadas |
| Correlación de rangos: base emparejada menos sectorial | 0.033790 | 0.000730 | Unidades de correlación; réplicas emparejadas |
| Error de previsión de las seleccionadas, base emparejada | 3.371 | 0.139 | Puntos porcentuales; 400 ciclos, calibración fija |
| Error de previsión de las seleccionadas, con contracción | 0.018 | 0.134 | Puntos porcentuales; 400 ciclos, calibración fija |
Calculada a partir de las matrices de réplicas conservadas. Los contrastes emparejados utilizan réplicas comunes. Los resultados de selección están condicionados a muestras fijas de calibración; la precisión de simulación excluye la incertidumbre de campo, de parámetros y de validez externa.
Referencias
- The Takeover Panel. The Takeover Code, Rules 28, 28.1 and 28.6 and definition of quantified financial benefits statement, fourteenth edition; online provision versions dated 11 December 2023. https://code.thetakeoverpanel.org.uk/tp/rules/rule-28/rule-28-6.html
- Capital Market Authority, Saudi Arabia. Merger and Acquisitions Regulations, amended by Resolution 8-5-2023, 18 January 2023, Articles 2 and 41. Arabic is official; English translation. https://cma.gov.sa/en/RulesRegulations/Regulations/Documents/Merger%20and%20Acquisition%20Regulations.pdf Arabic: https://cma.gov.sa/RulesRegulations/Regulations/Documents/MERGER.pdf
- IFRS Foundation. IFRS 3 Business Combinations, paragraphs 32, 53 and B64(e), 2026 issued text. https://www.ifrs.org/content/dam/ifrs/publications/html-standards/english/2026/issued/ifrs3.html Australian corresponding text: AASB 3, compilation 6, prepared 1 October 2026, applicable to annual periods beginning 1 July 2026 to before 1 January 2027. https://standards.aasb.gov.au/aasb-3-dec-2022-0
- IFRS Foundation. IAS 36 Impairment of Assets, paragraphs 18, 43 to 47 and 80, 2026 issued text. https://www.ifrs.org/content/dam/ifrs/publications/html-standards/english/2026/issued/ias36.html Australian corresponding text: AASB 136, compilation 5, prepared 13 October 2026, applicable to annual periods beginning 1 July 2026 to before 1 January 2029. https://standards.aasb.gov.au/aasb-136-jan-2026-0
- IASB staff. Business Combinations: Disclosures, Goodwill and Impairment, Agenda Paper 18, Cover Paper, July 2026, paragraphs 1 to 6 and Appendix A. Staff analysis and tentative work. https://www.ifrs.org/content/dam/ifrs/meetings/2026/july/iasb/ap18-cover-paper.pdf
- United Arab Emirates. Federal Decree-Law No. 47 of 2022, as amended through No. 28 of 2025, Article 3; Ministry of Finance consolidated unofficial English translation, January 2026. https://mof.gov.ae/wp-content/uploads/2026/01/Federal-Decree-Law-No.-47-of-2022-and-its-amendments-en-v13.1.26.pdf Cabinet Decision No. 116 of 2022, Articles 2 to 3: https://tax.gov.ae/Datafolder/Files/Legislation/Corporate%20Tax/Cabinet%20Decision%20No.%20116%20of%202022%20-%20for%20publishing.pdf Cabinet Decision No. 142 of 2024, Article Two and annex Article 1.1: https://mof.gov.ae/wp-content/uploads/2025/02/English-Cabinet-Decision-142-of-2024-on-Top-up-Tax-on-MNEs-1.pdf FTA, Top-up Tax Scope and Registration announcement, 7 October 2026: https://tax.gov.ae/en/media.centre/News/federal.tax.authority.issues.new.guide.on.scope.and.registration.for.topup.tax.on.multinational.enterprises.aspx
- First Abu Dhabi Bank. Annual Review 2017, pages 13 and 18 to 19, and pro forma condensed consolidated financial-statements introduction. Bank publication, copy hosted by BankTrack. https://www.banktrack.org/download/annual_report_2017_87/181029_fab_full_annual_report_2017.pdf Corroborating bank-hosted February 2018 investor presentation, page 17: https://www.bankfab.com/-/media/fab-uds/about-fab/investor-relations/reports-and-presentations/presentations/pdfs/2018/fab-investor-presentation-feb2018.pdf?view=1
- First Abu Dhabi Bank. FGB-NBAD Merger Update, April 2017, printed pages 14 to 15, cost synergies and one-time integration costs. https://www.bankfab.com/-/media/fab-uds/about-fab/investor-relations/reports-and-presentations/presentations/pdfs/2017/merger-update-apr3.pdf?view=1
- Barber, B. M. and Lyon, J. D. (1996). Detecting abnormal operating performance: The empirical power and specification of test statistics. Journal of Financial Economics 41(3), 359 to 399. https://leeds-faculty.colorado.edu/bhagat/BarberLyon1996.pdf
- Smith, J. E. and Winkler, R. L. (2006). The optimizer's curse: Skepticism and postdecision surprise in decision analysis. Management Science 52(3), 311 to 322. DOI: 10.1287/mnsc.1050.0451. https://gwern.net/doc/statistics/decision/2006-smith.pdf
- Feldman, E. R. and Hernandez, E. (2022). Synergy in mergers and acquisitions: Typology, life cycles, and value. Academy of Management Review 47(4), 549 to 578. Author manuscript dated 25 January 2021. https://faculty.wharton.upenn.edu/wp-content/uploads/2016/11/Synergy-in-Mergers_FeldmanHernandez.pdf
- Devos, E., Kadapakkam, P.-R. and Krishnamurthy, S. (2009). How do mergers create value? A comparison of taxes, market power, and efficiency improvements as explanations for synergies. Review of Financial Studies 22(3), 1179 to 1211. DOI: 10.1093/rfs/hhn019. Abstract: https://ideas.repec.org/a/oup/rfinst/v22y2009i3p1179-1211.html
- Flyvbjerg, B. (2006). From Nobel Prize to project management: Getting risks right. Project Management Journal 37(3), 5 to 15. Author manuscript: https://arxiv.org/pdf/1302.3642
- IFRS Foundation. IASB Update, September 2026, Business Combinations: Disclosures, Goodwill and Impairment (Agenda Paper 18), meeting of 23 September 2026. https://www.ifrs.org/news-and-events/updates/iasb/2026/iasb-update-september-2026/ Project status: https://www.ifrs.org/projects/work-plan/goodwill-and-impairment/
- Bauer, F. and Friesl, M. (2024; first online 21 February 2022). Synergy evaluation in mergers and acquisitions: An attention-based view. Journal of Management Studies 61(1), 37 to 68. DOI: 10.1111/joms.12804. https://onlinelibrary.wiley.com/doi/full/10.1111/joms.12804
- United Arab Emirates. Federal Decree-Law No. 45 of 2021 concerning the protection of personal data, Articles 1 to 2, 4 to 6 and 28 to 31. Dubai Judicial Institute, Arabic compilation, first edition, 2023; government-hosted copy. https://assets.u.ae/api/public/content/954629a06cc64fd887771ce3273d6154?v=21d88839
- Shapley, L. S. (1952). A Value for N-Person Games. RAND. DOI: 10.7249/P0295. https://www.rand.org/pubs/papers/P295.html
Sobre el autor
Chennakeshav (CK) es un ejecutivo de finanzas corporativas y banca de inversión con más de 25 años de experiencia global en originación, estructuración y ejecución de operaciones de M&A, capital de crecimiento y estrategia corporativa. Ha liderado mandatos de creación de valor para fundadores, empresas y fondos; conecta la perspectiva del consejo con la ejecución práctica y el cierre.
Su trayectoria incluye Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, sociedades de la cartera de ADQ y Emirates Growth Fund, en TMT, inmobiliario, fintech, deeptech, tecnologías limpias, infraestructuras y energía. Ha colaborado con altos ejecutivos, fondos de capital privado y capital riesgo, fondos soberanos y oficinas de gestión patrimonial familiar para financiar captaciones complejas de capital y empresas en expansión, y ha dirigido diligencia debida de M&A, integración posterior a fusiones e iniciativas de transformación empresarial para crear valor.
En Matchpoint Partners es Managing Partner y dirige la práctica de finanzas corporativas, M&A y captación de capital de la firma. Tiene un MBA de London Business School, un título de ingeniería de VTU y cursa un Master of Laws (LLM) en UCL London.
CK participa activamente como mentor de empresas emergentes en Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, ejerce como Entrepreneur Mentor in Residence (EMiR) en London Business School y es miembro del jurado de Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Advertencia legal
Este artículo forma parte de una serie continua sobre la estructura de los mercados privados y alternativos. Las opiniones expresadas son las del autor. El artículo tiene una finalidad exclusivamente informativa, describe la estructura del mercado en términos generales y no constituye asesoramiento de inversión, jurídico, fiscal ni regulatorio, ni una recomendación sobre un valor, vehículo o contraparte.
