
1 Decyzja dotyczy tego, za jaką część zapowiedzianych synergii zapłacić
Kwota synergii stanowi twierdzenie dotyczące przyszłych przepływów pieniężnych. Komitet wykorzystujący ją do uzasadnienia ceny musi ustalić, co pozostaje po uwzględnieniu porównywalnego scenariusza bazowego, kosztów wdrożenia, harmonogramu i podatku. Artykuł proponuje procedurę i bada jej zachowanie w modelowym otoczeniu. Nie przedstawia zaobserwowanej kohorty wyników przejęć.
Tytuł odnosi się do kilku możliwych przypadków nakładania się pozycji w kalkulacji. Oszczędność może występować w dwóch strumieniach prac albo już być ujęta w planie samodzielnej działalności spółki przejmowanej. Przychód może zostać potraktowany jak zysk, a koszty wdrożenia pominięte lub uwzględnione niespójnie. Łączny wpływ zależy od przypadku. Artykuł rozdziela te korekty, aby umożliwić zbadanie ich definicji i wzajemnych oddziaływań.
Docelowym obszarem zastosowania są transakcje M&A w GCC. Porównanie prawne ogranicza się do przeanalizowanych przepisów brytyjskich i saudyjskich, a kontekst podatkowy do wskazanych zasad ZEA. [1, 2, 6] Ograniczony przykład publiczny dotyczy fuzji FGB-NBAD. Nie deklaruje się kompletności przeszukania całego GCC ani określenia odsetka utraty wartości. Artykuł proponuje dokumentację do analizy transakcji i porównuje sześć reguł estymacji w autorskim eksperymencie.
Proponowana dokumentacja decyzji zaczyna się od części ceny przejęcia, którą kierownictwo przypisuje korzyściom z połączenia. Kwotę tę należy wyodrębnić od wartości samodzielnej działalności, skutków finansowania i wszelkich opcji strategicznych, które komitet zdecyduje się uzasadnić na innej podstawie. W przeciwnym razie pozornie korzystna kalkulacja synergii może odpowiadać na inne pytanie niż to, na podstawie którego zatwierdzono transakcję. Artykuł śledzi zatem deklarowaną korzyść poprzez jej scenariusz bazowy, skutki pieniężne i wkład w cenę. Wycena pozostałej działalności pozostaje poza eksperymentem.
2 Mierz zachowanie rocznego efektu docelowego, wartości po opodatkowaniu i pokrycia ceny na wskazany dzień
Wynik należy zdefiniować przed zastosowaniem jakiegokolwiek narzędzia. Scenariusz zapowiedziany definiujemy jako docelową roczną synergię kosztową, docelową roczną synergię przychodową wycenioną według marży przyjętej w zapowiedzi, zapowiedziany harmonogram dochodzenia do efektu i zapowiedziany koszt jednorazowy. Definiujemy trzy miary zachowania efektu. Zachowanie rocznego efektu docelowego to efekt przed opodatkowaniem pozostały po korektach scenariusza bazowego i realizacji, podzielony przez zapowiedziany roczny efekt docelowy brutto. Zachowanie wartości to dziesięcioletnia wartość bieżąca skorygowanego scenariusza po kosztach i podatku, podzielona przez wartość bieżącą scenariusza zapowiedzianego. Pokrycie ceny porównuje zachowanie wartości z udziałem zapowiedzianej wartości, który kupujący płaci sprzedającemu.
Rozróżnienie jest istotne, ponieważ korekty nie oddziałują na tę samą wielkość. Korekta scenariusza bazowego trwale obniża roczny efekt docelowy. Opóźnienie lub większy koszt jednorazowy pozostawia ten efekt bez zmian i obniża wyłącznie wartość. Komitet śledzący jedynie roczny efekt docelowy przeoczy drugą grupę, a komitet śledzący jedynie wartość nie rozróżni obu grup. Artykuł wykorzystuje parę miar diagnostycznie, co pokazują późniejsze scenariusze stresowe.
W chwili zatwierdzenia komitet dysponuje scenariuszem zapowiedzianym i dostępnymi wówczas dowodami. Ocena późniejszych wyników nadal wymaga uzasadnionego scenariusza bez transakcji, którego identyfikacja zależy od projektu badania i założeń. Eksperyment generuje zarówno scenariusz transakcji, jak i scenariusz bazowy, umożliwiając ocenę metody względem prawdy określonej przez generator. Rzeczywiste badanie musiałoby uzasadnić scenariusz kontrfaktyczny i przedstawić wynikającą z niego niepewność.
Wskaźnik zachowania wartości wymaga udokumentowanego mianownika. Zapowiedziany punkt odniesienia w tym eksperymencie jest wartością bieżącą przed opodatkowaniem uwzględniającą zapowiedzianą kwotę przewidzianą na koszty integracji; pełne uzgodnienie prowadzi do wartości po opodatkowaniu i uwzględnia zrewidowaną kwotę. Wskaźnik mierzy to konkretne przekształcenie. Porównanie dwóch scenariuszy po opodatkowaniu odpowiada na inne pytanie i powinno mieć własne oznaczenie. Zmiana waluty, dnia wyceny, horyzontu lub konwencji podatkowej również wymaga odrębnego uzgodnienia. Niższy wskaźnik jest interpretowalny tylko wtedy, gdy czytelnik potrafi wskazać zmienione wielkości ekonomiczne oraz niezmienione konwencje rachunkowe lub prezentacyjne.
Granica wyceny określa również przepływy pieniężne należące do licznika. Oszczędność operacyjna może wymagać kapitału obrotowego, nakładów odtworzeniowych lub płatności wdrożeniowej innej spółki grupy. Proponowane uzgodnienie transakcyjne identyfikowałoby te skutki i uzgadniało ich terminy przed potraktowaniem wkładu operacyjnego jako środków możliwych do wypłaty. Obecny eksperyment obejmuje konkretne przepływy operacyjne i wdrożeniowe zdefiniowane w równaniach. Pomija odrębny proces kapitału obrotowego i kaskadę przepływów finansowania. Wynikowa wartość synergii odpowiada więc na ograniczone pytanie inwestycyjne. Nie stanowi pełnej prognozy zdolności zadłużeniowej, wypłat na rzecz sponsora ani środków dostępnych w innych częściach grupy.
3 Brytyjski Takeover Code włącza kwotę bazową, koszty i scenariusz kontrfaktyczny do oświadczenia
Brytyjski Takeover Code zawiera wyraźne ramy ujawniania informacji dla oświadczeń o skwantyfikowanych korzyściach finansowych. Z zastrzeżeniem zgody Panelu i właściwych zwolnień zasada 28.1 wymaga raportów księgowego sporządzającego raport oraz doradcy finansowego przy pierwszej publikacji przez spółkę będącą przedmiotem oferty albo oferenta proponującego wymianę papierów wartościowych, w okresie oferty lub w komunikacie rozpoczynającym ten okres. Zasada 28 wyłącza oświadczenia oferenta proponującego zapłatę gotówkową. Aktualne strony zasad sprawdzono 6 listopada 2026. [1]
Zasada 28.6 obejmuje podstawy przekonania o korzyściach, skwantyfikowane składniki, kwotę bazową dla porównań historycznych lub dotyczących istniejących kosztów, skutki niekorzystne, harmonogram, powtarzalność i koszty realizacji korzyści. Oświadczenie o zależności od oferty odnosi się konkretnie do definicji (a), dotyczącej korzyści z pomyślnej oferty. Pola te stanowią podstawę proponowanych w artykule kontroli scenariusza bazowego i pominięć; nie służą do kalibracji korekt. [1]
Nota 1 rozróżnia oszczędności kosztowe spółki będącej przedmiotem oferty sprzed okresu oferty od zmian opublikowanych w jego trakcie. Nowe oświadczenia o oszczędnościach kosztowych po otrzymaniu propozycji wymagają konsultacji z Panelem; Panel może potraktować je jako oświadczenia o skwantyfikowanych korzyściach finansowych i odroczyć raportowanie do dokumentu zarządu spółki będącej przedmiotem oferty skierowanego do akcjonariuszy. Zastosowanie do konkretnej transakcji wymaga zatem uwzględnienia Kodeksu i procedury Panelu. Tabela 1 podsumowuje przeanalizowane teksty. [1]
| Źródło i status | Kwota bazowa lub scenariusz kontrfaktyczny | Koszty osiągnięcia | Skutki niekorzystne | Wymóg raportowania lub przeglądu |
|---|---|---|---|---|
| Brytyjski Takeover Code, zasady 28.1 i 28.6 [1] | Kwota bazowa do porównań; oświadczenie o zależności od oferty dla definicji (a) | Koszty powtarzalne i niepowtarzalne | Wymagane | Raporty w zakresie zasady 28.1; mają zastosowanie zgoda Panelu, zwolnienia i wyłączenie oferenta proponującego zapłatę gotówkową |
| Saudyjskie Merger and Acquisitions Regulations, artykuł 41 [2] | W artykule 41 nie zidentyfikowano równoważnej listy kontrolnej kwoty bazowej | W artykule 41 nie zidentyfikowano równoważnej listy kontrolnej | W artykule 41 nie zidentyfikowano równoważnej listy kontrolnej | Raport audytora i potwierdzenie doradcy dla prognoz zysku lub oświadczeń o zysku objętych artykułem 41(c), chyba że CMA wyrazi zgodę na inne rozwiązanie |
| IFRS 3/IAS 36; odpowiednie teksty AASB [3, 4] | Wartość firmy ustalana rezydualnie; czynniki jakościowe; wymogi dotyczące utraty wartości w określonym zakresie | Koszty związane z przejęciem zasadniczo ujmowane jako koszty okresu; wyjątek dotyczący emisji papierów wartościowych | Brak listy kontrolnej dla konkretnej transakcji w przywołanych paragrafach | Wymogi sprawozdawczości finansowej; nie ustalono tu odrębnego, powszechnego wymogu poświadczania synergii |
| Ponowne rozpatrywanie projektu standardu IASB, stan sprawdzony w listopadzie 2026 [5, 14] | Trwa dyskusja nad informacjami o wynikach i oczekiwanych synergiach | Zaproponowano kwoty, koszty i harmonogram według kategorii | Nie sformułowano tu wniosku | Materiały te nie ustanawiają ostatecznych wymogów |
Podsumowanie MatchPoint dotyczące wskazanych przepisów, z zastrzeżeniem ich zakresu jurysdykcyjnego, transakcyjnego i sprawozdawczego. Element, którego nie zidentyfikowano w artykule 41 lub przywołanych paragrafach standardów rachunkowości, stanowi wynik ograniczonej analizy tekstu; nie dowodzi braku wymagań w innych przepisach.
Zespół transakcyjny może wykorzystać te pola jako wewnętrzną listę kontrolną po ustaleniu rzeczywistej kwalifikacji prawnej oświadczenia. Lista powinna wskazywać podmiot publikujący, strukturę wynagrodzenia, etap oferty, właściwą definicję i ewentualną zgodę Panelu przed opisaniem wymogu raportowania. Wykorzystanie tych samych pól w prywatnym przejęciu w GCC stanowi rekomendację analityczną. Takie zastosowanie nie nadaje brytyjskiej zasadzie lokalnej mocy prawnej. Doradcy prawni powinni określić obowiązki transakcji, a zespół finansowy sprawdzić uzgodnienie twierdzeń ekonomicznych według wybranych definicji.
4 Saudyjski artykuł 41 reguluje prognozy zysku i określone oświadczenia o wynikach w ramach zasad ofert
Artykuł 41(a) i (b) saudyjskiej CMA wymaga staranności przy sporządzaniu prognoz zysku i ujawnienia ich założeń. Zgodnie z artykułem 41(c), chyba że CMA wyrazi zgodę na inne rozwiązanie, spółka będąca przedmiotem oferty albo oferent proponujący wymianę papierów wartościowych musi dołączyć określony raport audytora i potwierdzenie niezależnego doradcy przy pierwszej publikacji prognozy zysku lub oświadczenia o zysku w okresie oferty albo w komunikacie rozpoczynającym ten okres. Oficjalny tekst arabski wskazuje prognozy zysku i oświadczenia o zysku; krótsze sformułowanie angielskiego tłumaczenia „forecast or statement” należy odczytywać w tym kontekście. Aktualny rejestr CMA wskazuje zmianę z 18 stycznia 2023. [2]
Artykuł 41(e) wymaga wyraźnego zastrzeżenia dotyczącego zysku na akcję dla określonych oświadczeń o wzroście zysku, które nie są prognozami zysku. Artykuł 41 nie zawiera listy kontrolnej z brytyjskiej zasady 28.6 dotyczącej kwoty bazowej, zależności od oferty, kosztów i skutków niekorzystnych. Porównanie ogranicza się do przeanalizowanych przepisów. [2]
Porównanie nie określa saudyjskiej praktyki ujawnień ani oczekiwań CMA w konkretnej ofercie. Wymogi dotyczące przejęć obowiązujące w UAE SCA, DIFC i ADGM pozostają poza zakresem przeglądu. W ramach proponowanej kontroli due diligence komitet powinien zażądać scenariuszy bazowych, kosztów i skutków niekorzystnych dla poszczególnych pozycji oraz odnotować, czy zostały niezależnie sprawdzone.
Proponowana dokumentacja krajowa przechowywałaby łącznie właściwy tekst oficjalny, tłumaczenie, datę zmiany i ocenę zakresu transakcyjnego. Rozróżniałaby również prognozę zysku, oświadczenie o wynikach i opis potencjalnych korzyści z połączenia. Podobne sformułowania handlowe mogą podlegać różnym definicjom prawnym. Brak elementu stwierdzony w jednym przeanalizowanym przepisie nie wystarcza zatem do szerszego wniosku o wszystkich obowiązkach dotyczących oferty. Analiza ekonomiczna może postępować na podstawie bezpośredniego żądania dokumentacji źródłowej, przy odrębnym udokumentowaniu sytuacji prawnej przez doradców odpowiedzialnych za tę ocenę.
5 Zasady pomiaru wartości firmy i utraty wartości zapewniają odrębne kontrole kalkulacji synergii
W zakresie połączeń jednostek gospodarczych IFRS 3 ustala wartość firmy rezydualnie. Paragraf 32 uwzględnia wynagrodzenie, udziały niekontrolujące oraz, w przypadku przejęć etapowych, wartość godziwą wcześniej posiadanego udziału na dzień przejęcia, pomniejszone o możliwe do zidentyfikowania aktywa i zobowiązania netto. B64(e) wymaga jakościowego opisu czynników tworzących wartość firmy, w tym oczekiwanych synergii; nie jest to odrębny ilościowy pomiar synergii. Odpowiednia kompilacja AASB 3 ma zastosowanie do okresów rocznych rozpoczynających się od 1 lipca 2026 do daty poprzedzającej 1 stycznia 2027. Jej oświadczenie o zgodności z IFRS dotyczy jednostek nastawionych na zysk stosujących Tier 1. [3]
Paragraf 53 IFRS 3 zasadniczo wymaga ujmowania kosztów związanych z przejęciem jako kosztów okresu w miarę ich ponoszenia i otrzymywania usług. Koszty emisji instrumentów dłużnych lub kapitałowych podlegają IAS 32 i IFRS 9. Odpowiedni paragraf AASB odwołuje się do AASB 132 i AASB 9. Rejestr kosztów integracji w artykule jest odrębną dokumentacją analityczną; jego pozycje wymagają klasyfikacji według właściwych standardów. [3]
Paragraf 18 IAS 36 definiuje wartość odzyskiwalną jako wyższą z wartości użytkowej i wartości godziwej pomniejszonej o koszty zbycia. Paragraf 80 przypisuje wartość firmy do ośrodków wypracowujących środki pieniężne lub ich grup odnoszących korzyści. W odniesieniu do przepływów wartości użytkowej paragrafy od 43 do 45 dotyczą podwójnego liczenia i wyłączają restrukturyzację, do której jednostka jeszcze się nie zobowiązała, oraz poprawę wyników. Paragraf 47 dotyczy restrukturyzacji, do których jednostka się zobowiązała. Ograniczenia te nie opisują każdej wyceny na potrzeby utraty wartości. Odpowiednia kompilacja AASB 136 ma zastosowanie do okresów rocznych rozpoczynających się od 1 lipca 2026 do daty poprzedzającej 1 stycznia 2029; zgodność jednostek nastawionych na zysk stosujących Tier 1 spełnia również IAS 36. [4]
Wycena przejęcia, alokacja ceny nabycia i późniejsza ocena utraty wartości powinny zachować odrębne uzgodnienia. Oczekiwane korzyści z połączenia mogą stanowić podstawę uzasadnienia inwestycji, a wymogi ujmowania i testowania stosują własne jednostki, granice i warunki. Zespół finansowy powinien udokumentować przejście pozycji między tymi zestawieniami i pozostałe różnice. Przykładowo gotówkowa płatność integracyjna może wpłynąć na prognozę inwestycyjną przed powstaniem powiązanego kosztu księgowego lub odliczenia podatkowego. Eksperyment wyraźnie wskazuje ekonomiczne założenie płatności i nie formułuje wniosku dla konkretnej transakcji o ujęciu, odliczalności ani utracie wartości.
6 Organ ustanawiający standardy rozważa ujawnianie synergii według kategorii, kwoty, kosztu i terminu; decyzja nie zapadła
International Accounting Standards Board opublikowała projekt, do którego dokument pracowników odsyła jako do projektu z 2024, proponujący wymóg informacji o oczekiwanych synergiach dla każdego połączenia jednostek gospodarczych. Dokument pracowników z lipca 2026 podsumowuje propozycję. Dla każdej kategorii oczekiwanej synergii jednostka ujawniałaby szacowaną kwotę, szacowany koszt i oczekiwany termin. Dokument odnotowuje zgodę większości użytkowników i grup użytkowników z propozycją oraz sprzeciw większości respondentów, w tym niemal wszystkich podmiotów sporządzających sprawozdania. [5]
Lipcowy dokument pracowników odnotowuje poparcie siedmiu z trzynastu członków dla oceny kosztów i korzyści pakietu z maja 2026, poniżej wymaganej do publikacji kwalifikowanej większości ośmiu członków. Opisuje analizę pracowników i wstępne prace. Oficjalna wrześniowa aktualizacja odnotowuje dyskusję z 23 września 2026 nad informacjami o późniejszych wynikach; nie wnioskowano o decyzje, a ponowne rozpatrywanie trwało. W dniu sprawdzenia 6 listopada 2026 strona projektu nadal wskazywała etap ponownego rozpatrywania. Źródła te nie ustanawiają ostatecznego nowego wymogu ujawniania informacji. [5, 14]
Kategorie, kwoty, koszty i terminy uzgodnienia mogłyby pomóc uporządkować informacje istotne dla propozycji. Zgodność z ewentualnym przyszłym standardem wymagałaby odrębnej oceny jego ostatecznego zakresu, agregacji, zwolnień i wymogów ujawniania. Przywołany dokument pracowników odnotowuje także obawy dotyczące możliwości audytu, poufności handlowej i ryzyka sporów sądowych. Są to kwestie istotne dla proponowanego projektu dokumentacji. [5]
Organizacja przygotowująca własną dokumentację może zachować użyteczne informacje w trakcie prac nad standardem. Zestawienie dowodów źródłowych powinno rozróżniać oczekiwania na dzień przejęcia od późniejszych zmian oraz zawierać uzasadnienie i datę zatwierdzenia każdej korekty. Zespół sprawozdawczy mógłby później przyporządkować dokumentację do uchwalonego wymogu po sprawdzeniu jego ostatecznego brzmienia, zakresu i daty wejścia w życie. Jest to propozycja utrzymywania użytecznej dokumentacji. Eksperyment nie szacuje kosztu zgodności z przyszłym standardem, nie przewiduje jego ostatecznych wymogów ani nie traktuje wstępnej dyskusji jako już obowiązującego zobowiązania.
7 Jedna fuzja banków z Zatoki pokazuje równoczesny wzrost celu synergii i kosztu jednorazowego
Materiały FAB dostarczają jednego udokumentowanego przykładu historycznego. Annual Review 2017 podaje około AED 500 milionów synergii kosztowych w pierwszym roku, docelową roczną synergię na 2020 podwyższoną z około AED 1 miliarda do około AED 1.5 miliarda oraz szacowane koszty integracji w latach od 2017 do 2019 wynoszące AED 1.1 miliarda. [7] Prezentacja banku z kwietnia 2017 odnotowuje wcześniejsze zmiany: z AED 500 milionów do około AED 1 miliarda synergii kosztowych oraz z AED 600 milionów do około AED 1.1 miliarda kosztów integracji. [8]
Podany szacunek kosztów integracji wynosi 0.73 późniejszego rocznego celu synergii. Porównuje wieloletni szacunek ze zrewidowanym celem rocznym. Prezentacja z kwietnia 2017 wyłącza z kosztów integracji około AED 350 milionów inwestycji w strategiczne czynniki umożliwiające rozwój. Wprowadzenie do części pro forma raportu rocznego odrębnie wyłącza z zestawień pro forma oczekiwane synergie i powiązane koszty. Te różne granice wymagają ostrożności przy wykorzystaniu wskaźnika jako punktu odniesienia dla modelu. [7, 8]
Dokumentacja nie pokazuje, że synergie zawyżono. Cel podniesiono, a bank informuje o realizacji przewyższającej cel pierwszego roku. Nie pokazuje, jaka część redukcji kosztów nastąpiłaby bez fuzji, ponieważ nie podano scenariusza bazowego. Nie uzyskaliśmy późniejszego zbadanego przez audytora oświadczenia o ostatecznym rocznym efekcie docelowym. Wskaźnik wykorzystano jednokrotnie jako punkt odniesienia dla autorskiego parametru kosztu jednorazowego; nie uogólniono go na inne banki ani sektory. Tabela 2 przedstawia każdą liczbę i to, czego ona nie dowodzi.
| Pozycja | Podana wartość | Źródło | Czego nie dowodzi |
|---|---|---|---|
| Synergie kosztowe zrealizowane w 2017 | Około AED 500 milionów | Annual Review 2017 [7] | Część, która wystąpiłaby bez fuzji |
| Docelowa roczna synergia kosztowa na 2020 | Około AED 1.5 miliarda, podwyższone z około AED 1 miliarda | Annual Review 2017 [7] | Roczny efekt docelowy faktycznie osiągnięty w 2020 |
| Jednorazowe koszty integracji, od 2017 do 2019 | Szacunkowo AED 1.1 miliarda; kwietniowa prezentacja wyłącza około AED 350 milionów inwestycji w strategiczne czynniki umożliwiające rozwój | Annual Review 2017 [7]; prezentacja z kwietnia 2017 [8] | Ostateczne wydatki lub całkowity łączny koszt pieniężny wdrożenia |
| Koszt jednorazowy względem późniejszego celu | 0.73, obliczone tutaj z dwóch powyższych wartości | Obliczenia MatchPoint | Norma dla innych fuzji |
| Wcześniejsze szacunki i ich zmiany | Koszt: z AED 600 milionów do około AED 1.1 miliarda; synergia kosztowa: z AED 500 milionów do około AED 1 miliarda | Prezentacja FAB z kwietnia 2017, strony drukowane od 14 do 15 [8] | Ostateczne wydatki lub zrealizowana korzyść netto |
| Zestawienia pro forma | Wyłączają oczekiwane synergie i koszty poniesione w celu ich osiągnięcia | Annual Review 2017 [7] | Jakakolwiek miara korzyści po odjęciu kosztów |
Realizacja, cele i szacunki raportowane przez kierownictwo w publikacjach banku. Kopia raportu rocznego jest udostępniana przez stronę trzecią; prezentację z kwietnia 2017 uzyskano z serwisu relacji inwestorskich FAB. Szacunek kosztów zawiera wskazane wyłączenia. Żadna z liczb nie jest wynikiem modelu ani niezależnie zmierzonym przyczynowym skutkiem synergii.
W tym artykule ujawnienia banku pokazują, dlaczego obok cytowanej kwoty synergii powinny znaleźć się data i zakres wydatków. Wskaźnik zestawiający szacunek kosztów integracji z późniejszym rocznym celem synergii łączy dwie zidentyfikowane wielkości; nie mierzy zrealizowanej wartości bieżącej netto. Wyłączona inwestycja strategiczna z pierwotnej prezentacji również musi pozostać widoczna, gdy liczby służą za punkt odniesienia. Zespół akwizycyjny korzystający z porównania zewnętrznego powinien odtworzyć jego licznik, mianownik i wyłączenia przed wykorzystaniem go do kwestionowania budżetu. Eksperyment wykorzystuje ten przykład historyczny bez przypisywania mu reprezentatywnej wagi.
8 Wybrane wcześniejsze badania dostarczają podstaw do pomiaru scenariusza bazowego, klasyfikacji synergii i oceny prognoz
Barber i Lyon badają testy odchyleń wyników operacyjnych od poziomu odniesienia spółek NYSE i AMEX w okresie od 1977 do 1992. Ich wyniki pokazują błędną specyfikację, gdy grupy kontrolne nie są dopasowane według wyników sprzed zdarzenia, i wiążą ją z powrotem miar rachunkowych do średniej. [9] Uzasadnia to zwrócenie uwagi na porównywalny scenariusz bazowy. Nie dowodzi, że konkretny słaby podmiot przejmowany poprawiłby wyniki samodzielnie; związek między słabością przed transakcją a poprawą scenariusza bazowego jest autorskim założeniem badanym w tym modelu.
Feldman i Hernandez rozwijają pięć typów synergii, ich cykle życia i koncepcyjne oddziaływania między źródłami wartości. Cytowany autorski manuskrypt ze stycznia 2021 odpowiada ich artykułowi z 2022 w Academy of Management Review. [11] Devos, Kadapakkam i Krishnamurthy przedstawiają dla 264 dużych fuzji szacunki oparte na prognozach Value Line, wynoszące średnio 10.03 procent łącznej wartości kapitału własnego, w tym 1.64 procent korzyści podatkowych i 8.38 procent korzyści operacyjnych. Są to szacunki wyceny oparte na prognozach analityków z przywołanego abstraktu; przedmiot pomiaru różni się od zapowiedzianego rocznego efektu docelowego w tym artykule. Nie dostarczają bezpośredniej kalibracji dla modelowego przypadku GCC. [12]
Smith i Winkler analizują optymizm wynikający z wyboru spośród obarczonych szumem oszacowań wartości oraz zastosowanie aktualizacji bayesowskiej. [10] Flyvbjerg omawia prognozowanie na podstawie klas referencyjnych, błąd optymizmu i strategiczne zniekształcanie informacji w zarządzaniu projektami, zwłaszcza infrastrukturą transportową. [13] Eksploracyjne badanie jakościowe Bauera i Friesla analizuje, jak praktyki wyceny i struktury uwagi organizacyjnej w M&A mogą uprzywilejowywać synergie funkcjonalne względem synergii modelu biznesowego i strategicznych. [15] Są to istotne wcześniejsze prace. Analizowane publikacje nie dostarczają bezpośrednio przenoszalnej kalibracji zachowania wartości synergii w GCC; ten selektywny przegląd nie dowodzi istnienia wyczerpująco zidentyfikowanej luki w literaturze.
Bauer i Friesl badają, jak uwaga organizacyjna i praktyki wyceny kształtują ocenę synergii, w tym traktowanie korzyści funkcjonalnych, modelu biznesowego i strategicznych. Ich analiza daje dodatkowy powód do sprawdzenia sposobu zestawienia kalkulacji liczbowej. Nie dostarcza skalibrowanego wskaźnika błędu prognozy w GCC. [15] Niniejszy artykuł koncentruje się na odtwarzalnym uzgodnieniu wyceny i porównaniach estymatorów w modelowym otoczeniu. Korzysta z ugruntowanych koncepcji kategorii synergii, dopasowania scenariusza bazowego i selekcji. Ich połączenie stanowi zastosowanie analityczne; artykuł nie twierdzi, że rejestr synergii, kontrfaktyczny scenariusz bazowy lub atrybucja uśredniona po kolejnościach są nowo odkrytymi metodami.
9 Pięć ryzyk nakładania się pozycji i korekty prognoz porządkują proponowany przegląd
Pierwsze podwójne liczenie to nakładanie się pozycji. Program ujmujący oszczędności na pracy kontraktowej w zakupach i ponownie w zatrudnieniu przypisuje tę samą płatność dwukrotnie. Proponowany test przyporządkowuje każdą pozycję do konta księgowego i sprawdza wspólne roszczenie do korzyści względem bazy kosztowej. Drugie to nakładanie się ze scenariuszem bazowym: oszczędność już zawarta w budżecie samodzielnej działalności lub istniejącym programie. Artykuł proponuje kwotę bazową i udokumentowane porównanie bez transakcji dla każdej pozycji, korzystając z dyscypliny ujawnień zasady 28.6 w jej określonym zakresie. [1]
Trzecia korekta przelicza przyrostowy przychód na wkład operacyjny według marży przyrostowej, po odjęciu założonych kosztów obsługi odpowiadającej mu sprzedaży. Dalsze korekty obejmują pominięte lub niespójnie kompensowane wydatki wdrożeniowe, odpływ oraz synergie ujemne. Odrębny przegląd ceny sprawdza, czy korzyści z połączenia występują już w wartości samodzielnej działalności, a następnie ponownie uzasadniają premię. Wartość firmy jest rezydualna w przywołanych ramach rachunkowości i nie mierzy niezależnie tych korzyści. [3] Rejestr powinien identyfikować każde zdarzenie ekonomiczne, zanim zespół finansowy ustali powiązania właściwych prognoz.
Model rozdziela nakładanie się pozycji, zmianę scenariusza samodzielnej działalności, marżę przyrostową i realizację przychodów od korekt harmonogramu, kosztów integracji i podatku. Korekty nakładania się i scenariusza bazowego wpływają na wielkość operacyjną w określonym modelu. Inny harmonogram płatności, konwencja podatkowa lub opóźnienie przy stałym horyzoncie może zmienić wartość bieżącą bez zmiany końcowego rocznego efektu operacyjnego. Są to warunkowe zależności diagnostyczne. Kilka mechanizmów może działać jednocześnie, a dwie miary zachowania efektu nie pozwalają jednoznacznie ustalić ich przyczyny.
| Korekta lub ryzyko | Granica ekonomiczna | Proponowane dowody | Ujęcie w modelu |
|---|---|---|---|
| Nakładanie się pozycji | Jedna oszczędność w dwóch strumieniach prac | Przyporządkowanie każdej deklarowanej pozycji do konta księgowego | Udział nakładania się pozycji |
| Nakładanie się ze scenariuszem bazowym | Oszczędność już ujęta w planie samodzielnej działalności lub zmianie rynkowej | Kwota bazowa; oświadczenie, że korzyści nie dałoby się osiągnąć samodzielnie [1] | Udział scenariusza samodzielnej działalności w kosztach i przychodach |
| Przychód policzony jako zysk | Sprzedaż wyceniona według marży grupy | Marża na sprzedaży przyrostowej po odjęciu kosztów jej obsługi | Marża przyrostowa |
| Koszty pominięte lub niespójnie kompensowane | Koszt osiągnięcia, odpływ, synergie ujemne | Powtarzalne i niepowtarzalne koszty oraz skutki niekorzystne [1] | Realizacja, synergie ujemne i koszt osiągnięcia |
| Wartość policzona dwukrotnie w cenie | Synergia w wartości samodzielnej działalności i ponownie w premii | Uzgodnienie ceny od wartości samodzielnej działalności do ceny [3] | Udział zapowiedzianej wartości wypłacony sprzedającemu |
Proponowana dokumentacja analityczna. Nakładające się korzyści są dosłownym podwójnym liczeniem; marże, realizacja, koszty, harmonogram i podatek wymagają dodatkowych korekt wyceny. Każda korekta zachowuje wskazaną definicję.
Rozłączność należy testować na poziomie zdarzenia ekonomicznego. Inicjatywa zakupowa i inicjatywa zatrudnieniowa mogą dotyczyć tej samej usługi zewnętrznej, a poprawa ceny i wzrost wolumenu mogą oddziaływać w ramach tego samego kontraktu. Proponowany rejestr identyfikowałby bazową pulę kosztów lub transakcję przychodową, a następnie dokumentował podział łącznej deklarowanej korzyści. Usunięcie nakładania się i usunięcie korzyści z planu samodzielnej działalności również wymaga wyraźnej kolejności lub wspólnej definicji. W modelu udział scenariusza bazowego stosuje się do kwoty kosztu pozostałej po korekcie nakładania się. Ta warunkowa konwencja jest autorskim założeniem.
Dowody dotyczące salda konta nie wystarczają do ustalenia całej deklarowanej oszczędności. Przegląd wymaga także wskazania działalności, poziomu usług i kontrahenta, których dotyczy proponowana zmiana. W przypadku proponowanej konsolidacji usług zewnętrznych rejestr wskazywałby, który kontrakt wygasa, jakie obowiązki pozostają i skąd finansuje się usługę zastępczą. Ta sama płatność ekonomiczna otrzymałaby jedno ujęcie w scenariuszu połączonym. Zmiany wolumenu lub zakresu usług byłyby zapisywane odrębnie. Jest to proponowana kontrola definicji korzyści. Nie zakłada się oszczędności ani prawa do rozwiązania umowy w przypadku rzeczywistego nabywcy.
10 Uzgodnienie od zapowiedzianego rocznego efektu docelowego do zachowanej wartości stosuje każdą korektę do określonej wielkości
Uzgodnienie zaczyna się od zapowiedzianego rocznego efektu docelowego brutto, czyli sumy zapowiedzianej synergii kosztowej i zapowiedzianej synergii przychodowej wycenionej według zapowiedzianej marży. Stosuje korekty z tabeli 3 do wyznaczenia skorygowanego efektu, rozkłada go zgodnie z faktycznym harmonogramem dochodzenia do efektu, odlicza koszt jednorazowy, uwzględnia podatek i dyskontuje. Każdą korektę można niezależnie włączyć lub wyłączyć, więc każda wartość pośrednia jest zdefiniowana. Ta konstrukcja umożliwia późniejsze zbadanie kolejności korekt.
W pierwszym równaniu A oznacza skorygowany roczny efekt docelowy przed opodatkowaniem, C zapowiedzianą synergię kosztową, R zapowiedziany przyrostowy przychód, mu zapowiedzianą marżę na nim, a G zapowiedziany roczny efekt docelowy brutto. Symbole o i b oznaczają udział nakładania się pozycji oraz udział synergii kosztowej już zawarty w planach samodzielnej działalności; e to udział synergii przychodowej już zawarty we wzroście bazowym, q realizacja przychodów, m marża przyrostowa na zrealizowanym przychodzie, a d synergia ujemna jako udział G. W drugim równaniu phi jest zapowiedzianą ścieżką dochodzenia do efektu przesuniętą o delta lat, w rozkładem kosztu jednorazowego między lata, kappa kosztem jednorazowym jako udziałem G, tau stawką podatku, a r stopą dyskontową. Wydatek jednorazowy rozkłada się w proporcjach 40%, 40% i 20% w latach 1, 2 i 3, a później wynosi zero; opóźnienie korzyści nie zmienia jego harmonogramu.
Miara zachowania rocznego efektu docelowego s wykorzystuje zapowiedziany efekt brutto G; główna miara zachowania wartości S wykorzystuje zapowiedziany punkt odniesienia przed opodatkowaniem W. W już odlicza zapowiedzianą kwotę przewidzianą na integrację wynoszącą 0.50G. V odlicza zrewidowaną kwotę 0.75G i stosuje założenie jednolitego efektywnego opodatkowania. Płatność na rzecz sprzedającego to pi pomnożone przez pierwotne W, więc nieujemna nadwyżka synergii wymaga pokrycia tej płatności przez V. Odrębny punkt odniesienia przy jednolitym traktowaniu podatkowym wynosi 704.4 w milionach USD i daje zachowanie wartości 32.8%. Prezentacja ta zmienia wyłącznie mianownik; nie zmienia płatności na rzecz sprzedającego ani głównego przejścia modelu od wartości przed opodatkowaniem do wartości po opodatkowaniu.
Jednolity mnożnik podatkowy jest istotnym uproszczeniem. Przypisuje skutek podatkowy zarówno ujemnym, jak i dodatnim rocznym przepływom modelowym, więc wydatki integracyjne uzyskują natychmiastową kompensację według założonej stawki. Faktyczna dostępność wymagałaby odrębnej oceny podmiotu, rodzaju wydatku, dochodu do opodatkowania, terminu i właściwej ulgi. Model traktuje też stopę dyskontową jako określony parametr i pozostawia przepływy finansowania poza uzgodnieniem. Model transakcyjny powinien uzgodnić harmonogram pieniężny synergii z harmonogramami podatku i finansowania przed wykorzystaniem wyniku do wniosku o wartości przedsiębiorstwa lub kapitału własnego.
Uzgodnienie może być poprawne arytmetycznie, a terminy płatności nadal nie nadawać się do decyzji finansowej. Modelowy harmonogram umieszcza przepływy na końcach lat i nie zmienia rozkładu kosztów integracji przy opóźnieniu realizacji korzyści. W rzeczywistej analizie zaliczka, płatność za rozwiązanie umowy lub faktura za usługi przejściowe może poprzedzać odpowiadającą jej oszczędność. Proponowana dokumentacja finansowa zawierałaby zatem datowany harmonogram finansowania wdrożenia i zidentyfikowane źródło środków. Nadwyżkę wartości bieżącej prezentowano by wraz z wszelkimi przejściowymi potrzebami finansowania. Model nie testuje płynności w trakcie roku, zgody kredytodawcy ani dostępności wiążąco zapewnionego finansowania.
11 Modelowa transakcja i określony rejestr parametrów ustalają każdą kolejną liczbę
Modelowa transakcja to przejęcie średniej wielkości z zapowiedzianymi synergiami kosztowymi 100, zapowiedzianym przyrostowym przychodem 200 wycenionym według zapowiedzianej marży 30 procent i zapowiedzianym rocznym efektem docelowym brutto 160 w milionach USD. Zapowiedziana ścieżka osiąga pełny efekt w trzecim roku, a zapowiedziany koszt jednorazowy wynosi połowę efektu brutto. Zapowiedziana wartość w ciągu dziesięciu lat przy stopie 10 procent, przed opodatkowaniem i bez wartości końcowej, wynosi 774.1. Każdy inny parametr jest autorski, co wskazano w rejestrze.
Autorski wskaźnik kosztu jednorazowego 75 procent jest zbliżony do 0.73, obliczonego z podanego szacunku kosztów integracji FAB i późniejszego celu rocznego. Ujawniona granica kosztów wyłącza inwestycje w strategiczne czynniki umożliwiające rozwój i nie dostarcza reprezentatywnej normy kosztowej. [7, 8] Parametr podatkowy modelu 9 procent wykorzystuje zwykłą stawkę ZEA dla dochodu podlegającego opodatkowaniu powyżej AED 375,000. Qualifying Free Zone Persons podlegają odrębnemu traktowaniu. Wrażliwość 15 procent jest jednolitym autorskim scenariuszem; DMTT w ZEA obejmuje jednostki składowe przedsiębiorstw wielonarodowych w określonym zakresie według własnych zasad obliczeniowych, od lat obrotowych rozpoczynających się 1 stycznia 2025 lub później, przy teście przychodu EUR 750 milionów w co najmniej dwóch z czterech poprzednich lat. Rzeczywista transakcja wymaga analizy podatkowej na poziomie podmiotu. [6]
Wyłączenie wartości końcowej jest świadomym wyborem, który obniża zarówno wartość zapowiedzianą, jak i zachowaną, a zatem wpływa na wskaźnik. Trwała oszczędność kosztowa miałaby wartość końcową; wrażliwość wskaźnika na ten wybór nie jest testowana. Eksperyment przedstawia wskaźniki, ponieważ wartości bezwzględne zależą od arbitralnej skali. Tabela 4 zawiera rejestr wykorzystywany przez wszystkie poniższe wyniki.
| Parametr | Wartość | Status |
|---|---|---|
| Zapowiedziane synergie kosztowe (roczny efekt docelowy) | 100.0 | Autorskie |
| Zapowiedziane synergie przychodowe (docelowy roczny przychód) | 200.0 | Autorskie |
| Zapowiedziana marża na synergiach przychodowych | 30.0% | Autorskie |
| Zapowiedziana ścieżka dochodzenia do efektu, lata od 1 do 3 | 30% / 70% / 100% | Autorskie |
| Zapowiedziany koszt jednorazowy jako udział zapowiedzianego rocznego efektu docelowego | 50% | Autorskie |
| Nakładanie się pozycji w synergiach kosztowych | 12% | Autorskie |
| Udział synergii kosztowej po usunięciu duplikacji już zawarty w planach samodzielnej działalności | 15% | Autorskie |
| Udział synergii przychodowej już zawarty we wzroście bazowym | 20% | Autorskie |
| Marża przyrostowa na zrealizowanym przychodzie | 18.0% | Autorskie |
| Realizacja przychodów | 60% | Autorskie |
| Synergia ujemna jako udział zapowiedzianego rocznego efektu docelowego | 7.5% | Autorskie |
| Jednorazowy koszt osiągnięcia jako udział zapowiedzianego rocznego efektu docelowego | 75% | Autorskie; wskaźnik jednej udokumentowanej fuzji banków 0.73 [7] |
| Opóźnienie względem zapowiedzianej ścieżki dochodzenia do efektu | 1 rok | Autorskie |
| Horyzont / stopa dyskontowa | 10 lat / 10% | Autorskie; bez wartości końcowej |
| Udział zapowiedzianej wartości wypłacany sprzedającemu | Rozkład jednostajny od 10% do 50% dla transakcji | Autorskie; bez dowodów rynkowych |
| Stawka podatku dochodowego od osób prawnych | 9% (testowano 15%) | Stawka ustawowa [6]; jej zastosowanie do nabywcy jest parametrem |
Parametry autorskie. Kwoty pieniężne w milionach USD. Stawka ustawowa pochodzi z przywołanego dekretu z mocą ustawy; każda pozostała wartość jest modelowym założeniem, a nie zaobserwowanym wskaźnikiem.
Każdy parametr powinien zachować podstawę, właściciela oraz warunek wygaśnięcia lub przeglądu. Podpisane zobowiązanie dostawcy, budżet kierownictwa i analiza wrażliwości modelu pełnią różne role dowodowe, nawet gdy prezentowane kwoty są identyczne. Proponowany rejestr wskazuje zatem dokument źródłowy i zdarzenie ekonomiczne, zamiast opierać się na etykiecie takiej jak zweryfikowane. Waluta i podstawa cenowa również muszą być spójne między okresami. Modelowe kwoty wykorzystują jedną walutę i stałą konwencję, bez odrębnego procesu kursowego. Ich pozorna precyzja liczbowa opisuje odtwarzalną arytmetykę przy tych założeniach.
Wybór horyzontu szczególnie wpływa na opóźnioną korzyść. Eksperyment kończy się po dziesięciu latach od wskazanego punktu początkowego. Opóźnienie może przesunąć korzyść poza to okno, a model nie odzyskuje tej późniejszej kwoty. Nie dowodzi to ustania korzyści ekonomicznej na granicy okna. Analiza transakcji mogłaby zamiast tego przyjąć udokumentowany skończony okres lub odrębnie uzasadnione ujęcie wartości końcowej. Przy porównaniu każda wersja powinna zachować tę samą datę początkową, walutę i konwencję cenową. Zmiana horyzontu wyłącznie w celu przywrócenia atrakcyjnego wyniku zmieniałaby pytanie, na które odpowiada analiza.
12 W modelowej transakcji pozostaje 50.0% rocznego efektu docelowego i 29.8% wartości
Zastosowanie wszystkich siedmiu korekt w kolejności tabeli 5 zmniejsza zapowiedzianą wartość z 774.1 do 230.7, więc zachowanie wartości wynosi 29.8%, a zachowanie rocznego efektu docelowego 50.0%. Efekt przed opodatkowaniem spada z 160 do 80.1. Tabela skumulowana pokazuje wkład każdego kroku zastosowanego w zapowiedzianej kolejności, a rysunek 1 pokazuje wkład każdej korekty uśredniony po kolejnościach, zdefiniowany w następnym rozdziale.
Warto rozdzielić dwa wyniki. Po pierwsze, utrata wartości jest większa niż utrata rocznego efektu docelowego, ponieważ korekty pozostawiające ten efekt bez zmian, czyli wolniejsze dochodzenie do efektu, koszt osiągnięcia i podatek, są niekorzystne i nakładają się na korekty samego efektu. Po drugie, utrata jest rozłożona na kilka korekt i żadna pojedyncza jej nie wyjaśnia. Przegląd korygujący tylko największą pozycję nadal pozostawiłby większość różnicy. Wielkość każdego kroku zależy od autorskich parametrów, a tabela jest przykładem obliczeniowym, nie szacunkiem typowej utraty wartości.
Wniosek dla komitetu jest bezpośredni. W tej modelowej transakcji zapowiedziany scenariusz, który wydawał się wystarczający przy wskazanej cenie, po uzgodnieniu pokrywałby mniejszość własnej wartości. Cena przekazująca sprzedającemu więcej niż 29.8% zapowiedzianej wartości pogarszałaby sytuację kupującego w części dotyczącej synergii przy wskazanych parametrach. Kupujący powinien ustalić, które z siedmiu korekt już zastosowano w kalkulacji sprzedającego.
| Krok (skumulowany) | Roczny efekt docelowy przed opodatkowaniem | Wartość | Zmiana wartości | Udział zapowiedzianej wartości |
|---|---|---|---|---|
| Scenariusz zapowiedziany | 160.0 | 774.1 | - | 100.0% |
| Nakładanie się pozycji | 148.0 | 711.0 | -63.1 | 91.8% |
| Scenariusz samodzielnej działalności | 122.8 | 578.4 | -132.6 | 74.7% |
| Przychód według marży przyrostowej | 103.6 | 477.4 | -101.0 | 61.7% |
| Realizacja przychodów i synergie ujemne | 80.1 | 353.7 | -123.7 | 45.7% |
| Wolniejsze dochodzenie do efektu | 80.1 | 287.3 | -66.4 | 37.1% |
| Koszt osiągnięcia | 80.1 | 253.5 | -33.8 | 32.8% |
| Podatek dochodowy od osób prawnych | 80.1 | 230.7 | -22.8 | 29.8% |
Analiza MatchPoint modelowej transakcji. Wynik modelu przy wskazanych parametrach; nie jest to wynik zaobserwowany. Miliony USD. Korekty zastosowano w pokazanej kolejności.
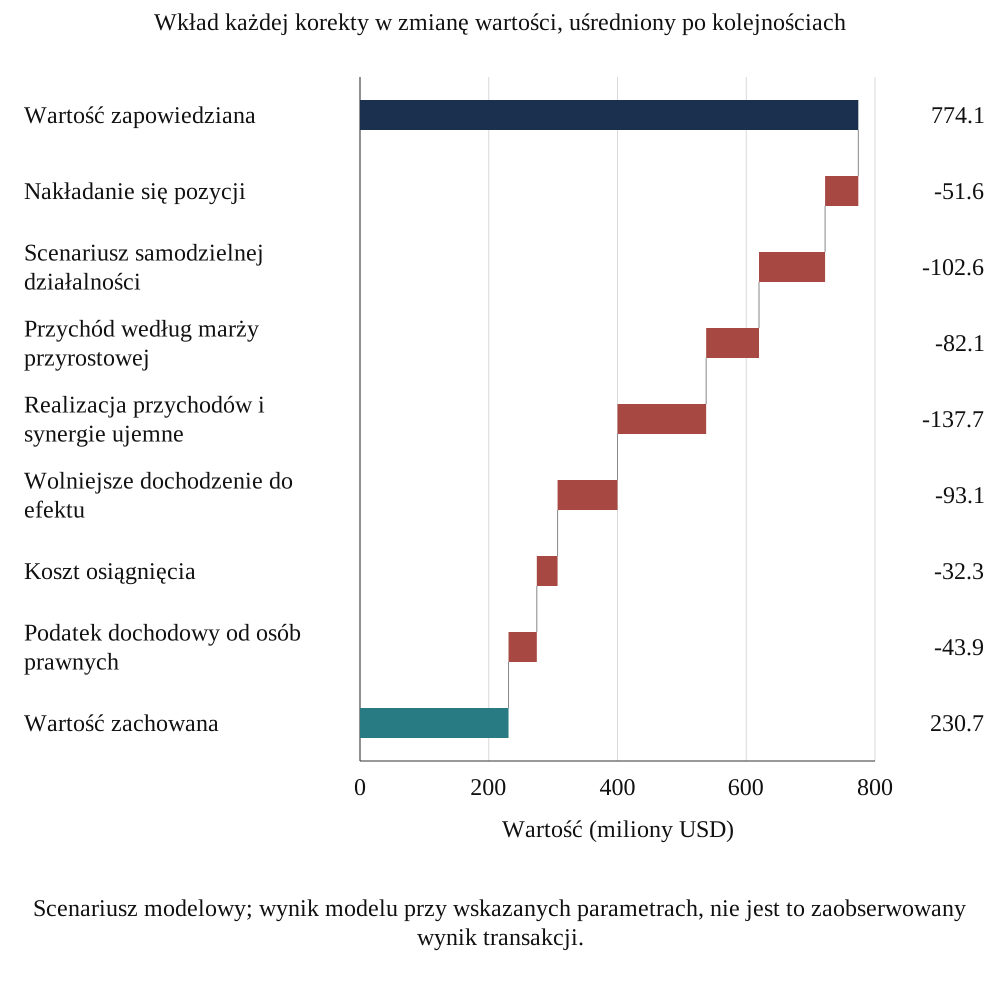
Analiza MatchPoint modelowej transakcji. Wynik modelu przy wskazanych parametrach; nie jest to wynik zaobserwowany. Miliony USD, atrybucja uśredniona po kolejnościach.
Wynik pokrycia ceny dotyczy komponentu synergii zdefiniowanego w eksperymencie. Przejęcie może mieć inne uzasadnienia, lecz każda odrębnie uzasadniona wartość powinna wejść do odrębnego uzgodnienia z własnymi dowodami i zatwierdzeniem. Dodanie niezmierzonej strategicznej wartości rezydualnej po stwierdzeniu niedoboru synergii utrudniałoby sfalsyfikowanie wskazanego testu ceny. Komitet może zamiast tego odnotować pozostałą lukę i podstawę decyzji o zaakceptowaniu tego ryzyka. Zachowuje to rozróżnienie między obliczoną kalkulacją pieniężną a decyzją o finansowaniu dodatkowego celu strategicznego.
13 Wielkość każdej korekty zależy od kolejności jej zastosowania; przypisuj wkład przez uśrednienie po wszystkich kolejnościach
Sekwencyjne uzgodnienie przypisuje każdemu krokowi zmianę wywołaną przez niego przy uwzględnieniu kroków już wykonanych. Przy wzajemnym oddziaływaniu korekt zmiana zależy od miejsca w kolejności. Scenariusz samodzielnej działalności obniża roczny efekt docelowy, który następnie skalują harmonogram i podatek, więc zastosowany wcześnie usuwa więcej wartości niż zastosowany późno. Tabela 6 przedstawia te same siedem korekt zastosowanych od pierwszej do ostatniej i od ostatniej do pierwszej. Największa różnica między obiema kolejnościami wynosi 54.6 dla scenariusza samodzielnej działalności, w tych samych jednostkach co uzgodnienie.
W równaniu 3a j numeruje wszystkie n! pełnych uporządkowań n korekt. Zbiór S z indeksami dolnymi j i k zawiera korekty poprzedzające k w uporządkowaniu j; indeks górny plus oznacza ten zbiór po dodaniu k. N oznacza wszystkie korekty, a v(0) scenariusz bez korekt. Wyrażenie uśrednia każdą zmianę krańcową po pełnych uporządkowaniach. Równoważnie stosuje konstrukcję Shapleya do znormalizowanej funkcji zmiany v(S) minus v(0). Równanie 3b uzgadnia przydziały z całkowitą zmianą. Model źródłowy wykorzystuje równoważny wzór oparty na podzbiorach; niezależne wyliczenie wszystkich uporządkowań odtwarza jego wartości. [17]
Atrybucja uśredniona po kolejnościach wskazuje realizację przychodów i synergie ujemne, scenariusz samodzielnej działalności oraz wolniejsze dochodzenie do efektu jako trzy największe spośród siedmiu korekt modelowej transakcji; scenariusz samodzielnej działalności odpowiada za 102.6 z utraconych 543.4. Jest to stwierdzenie dotyczące autorskich parametrów. Konwencja przydziału jasno określa wybrany sposób traktowania kolejności w dokumentacji komitetu. Materiał dla komitetu powinien pokazywać kolumnę uśrednioną po kolejnościach obok własnej sekwencji.
| Korekta | Zastosowanie od pierwszej do ostatniej | Zastosowanie od ostatniej do pierwszej | Średnia po kolejnościach | Udział w zmianie |
|---|---|---|---|---|
| Nakładanie się pozycji | -63.1 | -41.1 | -51.6 | 10% |
| Scenariusz samodzielnej działalności | -132.6 | -77.9 | -102.6 | 19% |
| Przychód według marży przyrostowej | -101.0 | -58.1 | -82.1 | 15% |
| Realizacja przychodów i synergie ujemne | -123.7 | -145.2 | -137.7 | 25% |
| Wolniejsze dochodzenie do efektu | -66.4 | -120.7 | -93.1 | 17% |
| Koszt osiągnięcia | -33.8 | -30.7 | -32.3 | 6% |
| Podatek dochodowy od osób prawnych | -22.8 | -69.7 | -43.9 | 8% |
| Całkowita zmiana | -543.4 | -543.4 | -543.4 | 100% |
Analiza MatchPoint modelowej transakcji. Wynik modelu przy wskazanych parametrach; nie jest to wynik zaobserwowany. Miliony USD. Wartości ujemne obniżają wartość.
Atrybucja uśredniona po kolejnościach rozdziela zdefiniowaną zmianę wartości modelu między wybrane korekty. Nie ustala, które działanie kierownictwa spowodowało zaobserwowany wynik ani której stronie należy się wynagrodzenie. Odpowiedź zależy od wybranego zbioru korekt i funkcji wartości ocenianej dla każdej kombinacji. Rozdzielenie jednej korekty na dwie lub zmiana scenariusza kontrfaktycznego dla zbioru pustego może zatem zmienić pytanie o atrybucję. Raport powinien zachować tę specyfikację obok wykresu kaskadowego. Obliczenie jest użyteczne, gdy uczestnicy potrzebują spójnej konwencji przydziału i rozumieją jej zależność od tych definicji.
14 Każdy scenariusz stresowy pozostawia inny ślad w zachowaniu rocznego efektu docelowego i wartości
Cztery obciążenia stosuje się pojedynczo, a następnie łącznie. Zmiana scenariusza bazowego podnosi udział bazy kosztowej do 30 procent i udział bazy przychodowej do 35 procent, jak w przypadku ambitniejszego niż założono planu samodzielnej działalności lub zmiany cen rynkowych na korzyść spółki przejmowanej. Dalszy poślizg dodaje drugi rok opóźnienia. Przekroczenie kosztów podnosi koszt jednorazowy o połowę. Ubytek przychodów obniża realizację do 40 procent i podwaja synergię ujemną. Obciążenia pozostawiają scenariusz zapowiedziany bez zmian i zmieniają jedynie korekty. Przedstawiają je tabela 7 i rysunek 2.
Obciążenia dzielą się na dwie grupy. Zmiana scenariusza bazowego obniża zachowanie rocznego efektu docelowego z 50.0% do 39.8%, a zachowanie wartości do 21.2%. Ubytek przychodów obniża zachowanie efektu do 38.9%, a wartości do 20.6%. Poślizg i przekroczenie kosztów pozostawiają zachowanie efektu na poziomie 50.0% i obniżają tylko zachowanie wartości, odpowiednio do 22.7% i 23.8%. Para miar wskazuje więc czytelnikowi obszar poszukiwań: spadek efektu wskazuje na scenariusz bazowy lub realizację, a sam spadek wartości na harmonogram lub koszt. Łącznie zachowanie wartości wynosi 2.4%, a wartość 18.9 w milionach USD.
Rysunek 3 zmienia udział scenariusza bazowego i koszt jednorazowy na siatce. Zachowanie wartości wynosi od 8.8% do 46.9%. Przy wszystkich pozostałych parametrach bazowych koszt jednorazowy, przy którym wartość osiąga zero, wynosi 2.63 razy zapowiedziany roczny efekt docelowy brutto. Podniesienie stawki podatku do 15 procent obniża bazowe zachowanie wartości do 27.8%. Wyniki pokazują szybkość erozji kalkulacji i nie mają przypisanego prawdopodobieństwa.
| Scenariusz | Zachowanie rocznego efektu docelowego | Zachowanie wartości | Wartość | Zmiana rocznego efektu docelowego (punkty procentowe) | Zmiana wartości (punkty procentowe) | Ślad diagnostyczny |
|---|---|---|---|---|---|---|
| Scenariusz bazowy | 50.0% | 29.8% | 230.7 | - | - | Punkt odniesienia |
| Zmiana scenariusza bazowego | 39.8% | 21.2% | 164.4 | -10.3 | -8.6 | Obie miary spadają: scenariusz bazowy lub realizacja |
| Dalszy poślizg | 50.0% | 22.7% | 175.8 | 0.0 | -7.1 | Tylko wartość: harmonogram lub koszt |
| Przekroczenie kosztów | 50.0% | 23.8% | 184.6 | 0.0 | -6.0 | Tylko wartość: harmonogram lub koszt |
| Ubytek przychodów | 38.9% | 20.6% | 159.1 | -11.1 | -9.3 | Obie miary spadają: scenariusz bazowy lub realizacja |
| Scenariusz łączny | 29.3% | 2.4% | 18.9 | -20.7 | -27.4 | Obie miary spadają, wartość bardziej: przyczyny mieszane |
Analiza MatchPoint modelowej transakcji. Wynik modelu przy wskazanych parametrach; nie jest to wynik zaobserwowany. Wartość w milionach USD; zachowanie efektu jako procent zapowiedzianej wielkości; zmiany w punktach procentowych.
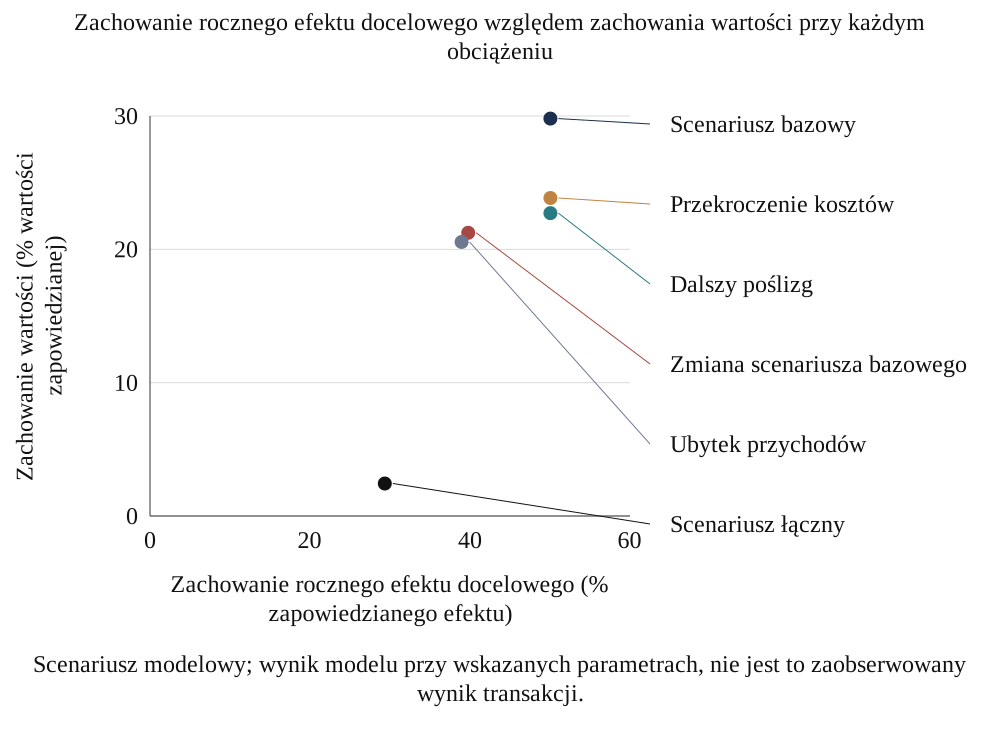
Analiza MatchPoint modelowej transakcji. Wynik modelu przy wskazanych parametrach; nie jest to wynik zaobserwowany.
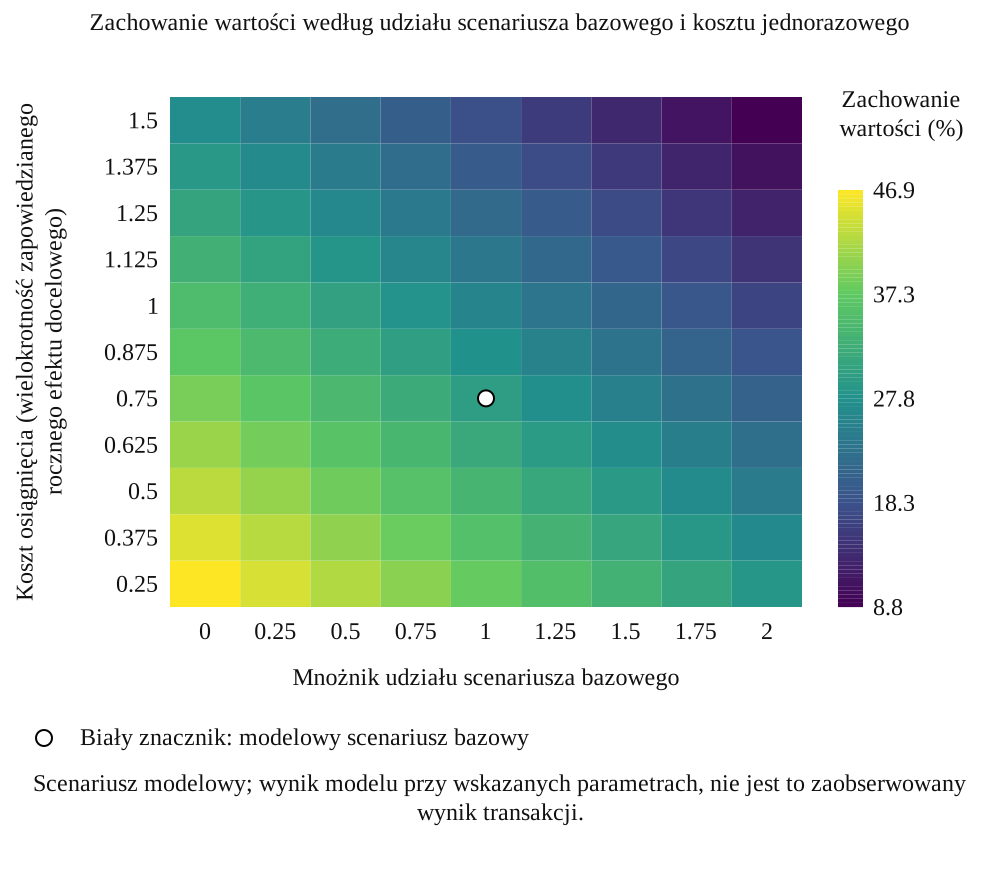
Analiza MatchPoint modelowej transakcji. Wynik modelu przy wskazanych parametrach; nie jest to wynik zaobserwowany. Biały znacznik wskazuje scenariusz bazowy.
Łączny scenariusz niekorzystny wymaga uzasadnienia wykraczającego poza umieszczenie niekorzystnych pozycji w sąsiednich wierszach. Niektóre założenia mogą zmieniać się wspólnie, inne odzwierciedlać tę samą przyczynę, a jeszcze inne być niezgodne. Rzeczywisty przegląd powinien ustalić te zależności przed przypisaniem scenariuszowi prawdopodobieństwa lub bufora cenowego. Scenariusz łączny eksperymentu jest deterministycznym połączeniem wskazanych obciążeń i nie ma oszacowanego prawdopodobieństwa. Jego zastosowanie diagnostyczne polega na ujawnieniu pieniężnych skutków tego połączenia. Inna kombinacja lub korzyść trwająca poza stałym horyzontem odpowiadałaby na inne pytanie wycenowe.
15 W modelowej populacji pełne uzgodnienie pozostawia 11.1% błędnych akceptacji wobec 49.2% dla reguły opartej na wartości zapowiedzianej
Eksperyment populacyjny tworzy 300 możliwości w każdym z 200 powtórzeń, a rozkłady, zależności, błędy pomiaru i losowania kalibracyjne zapisano w rejestrze technicznym. Wygenerowana prawda to pełne uzgodnienie wykorzystujące parametry generujące. Pięć ocenianych reguł estymacji wykorzystuje scenariusz zapowiedziany, wyuczony jednolity współczynnik zachowania wartości, same koszty i podatek, pełne uzgodnienie ze stałymi centrami scenariusza bazowego albo pełne uzgodnienie z prognozami bazowymi warunkowanymi luką. Punkt odniesienia z doskonałą informacją wykorzystuje bezpośrednio wygenerowaną prawdę; reguła losowa zapewnia odrębne porównanie. Nie wyrównano kosztów pozyskania informacji ani kosztów estymacji dla tych reguł.
Reguła akceptuje możliwość, gdy oszacowana wartość synergii pokrywa modelową płatność na rzecz sprzedającego. Błędna akceptacja oznacza ujemną wygenerowaną nadwyżkę synergii w zaakceptowanym zbiorze. Średni udział błędnych akceptacji w zaakceptowanych zbiorach wynosi 49.2% dla scenariusza zapowiedzianego, 49.2% dla samych kosztów i podatku, 19.0% dla jednolitego współczynnika zachowania wartości i 11.1% dla uzgodnienia warunkowanego luką. Obciążenie scenariusza zapowiedzianego wynosi 69.5% sumy wartości odniesienia, a obciążenie samych kosztów i podatku 56.5%. Jednolity współczynnik obniża prezentowane średnie obciążenie w tym modelowym porównaniu. Wskaźniki procentowe nie dotyczą identycznego zaakceptowanego zbioru.
Punkt odniesienia z doskonałą informacją ma z definicji zerowy błąd wyceny. Akceptacja losowa daje 49.1% błędnych akceptacji we własnym zaakceptowanym zbiorze; jest regułą odniesienia bez interpretacji globalnego najgorszego przypadku. Miara rang porównuje pieniężną oszacowaną nadwyżkę z nadwyżką wygenerowaną, a późniejszy eksperyment portfela potencjalnych transakcji selekcjonuje według znormalizowanej nadwyżki. Zróżnicowanie płatności na rzecz sprzedających wpływa na te rankingi. Tabela 8 przedstawia błędne akceptacje obok pominiętych dobrych możliwości i zniszczonej wartości, aby zmiany jednej statystyki wybranego zbioru nie traktować jako pełnej oceny polityki decyzyjnej. Rysunek 4 prezentuje wskazane porównania.
| Reguła | Średni błąd | Pierwiastek błędu średniokwadratowego | Korelacja rang | Błędne akceptacje | Pominięte dobre transakcje | Zniszczona wartość |
|---|---|---|---|---|---|---|
| Akceptacja wartości zapowiedzianej | 69.5% | 77.2% | 0.28 | 49.2% | 0.0% | 6.0% |
| Jednolity współczynnik zachowania wartości | -0.1% | 10.9% | 0.76 | 19.0% | 19.1% | 0.6% |
| Po odjęciu tylko kosztów i podatku | 56.5% | 63.0% | 0.36 | 49.2% | 0.0% | 6.0% |
| Pełne uzgodnienie, branżowy scenariusz bazowy | -0.4% | 8.3% | 0.87 | 13.3% | 14.7% | 0.3% |
| Pełne uzgodnienie, dopasowany scenariusz bazowy | -0.4% | 7.2% | 0.91 | 11.1% | 12.6% | 0.2% |
| Uzgodnienie z doskonałą informacją (tożsamościowy punkt odniesienia) | 0.0% | 0.0% | 1.00 | 0.0% | 0.0% | 0.0% |
| Losowy ranking / punkt odniesienia z akceptacją 50% | nie dotyczy | nie dotyczy | 0.00 | 49.1% | nie dotyczy | nie dotyczy |
Modelowa populacja; średnie po 200 powtórzeniach. Obciążenie to całkowity błąd estymacji podzielony przez całkowite W; RMSE to pierwiastek średniego kwadratu błędu pieniężnego podzielony przez średnie W. Błędne akceptacje wykorzystują przypadki zaakceptowane; pominięte dobre transakcje wszystkie wygenerowane dobre przypadki. Zniszczona wartość dzieli niekorzystną zaakceptowaną nadwyżkę przez całkowite W wszystkich kandydatów. Nie przedstawiono wyniku zaobserwowanego.
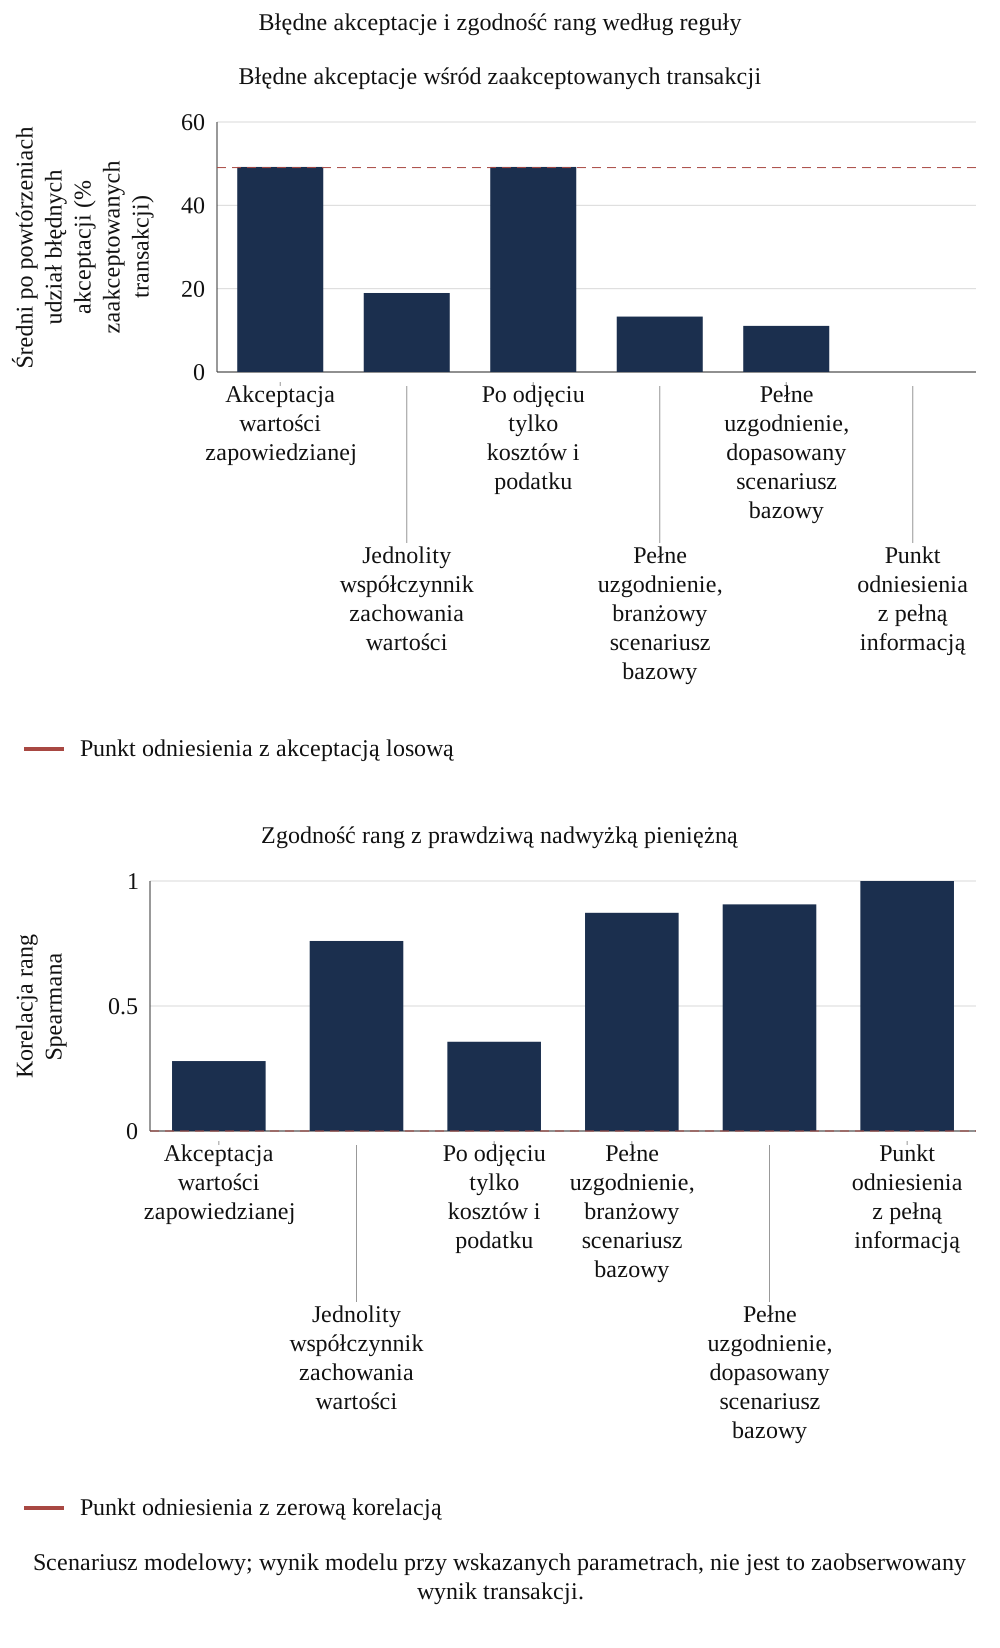
Analiza MatchPoint modelowej populacji. Wynik modelu przy wskazanych parametrach; nie jest to wynik zaobserwowany. Linia przerywana oznacza akceptację losową w lewym panelu i zero w prawym.
Statystyka błędnych akceptacji jest średnią po powtórzeniach udziału zaakceptowanych możliwości z ujemną prawdziwą nadwyżką obliczonego w każdym powtórzeniu. Statystyka pominiętych dobrych możliwości wykorzystuje jako mianownik wszystkie rzeczywiście dobre możliwości. Miary odpowiadają na różne pytania, a reguły akceptują różne zbiory. Eksperyment rozróżnia również błąd estymacji, ranking i stratę finansową. Porównania zachowują wspólną populację możliwości i konwencję cenową, przedstawiając różnice selekcji. Punkt odniesienia z pełną informacją ma dostęp do parametrów generujących. Rzeczywisty proces doradczy wymagałby wiarygodnych pomiarów, zanim porównanie z tym punktem mogłoby uzasadniać praktyczne twierdzenie o skuteczności.
Warunkowy wskaźnik błędu wymaga podania obok liczby akceptacji. W implementacji powtórzenie bez zaakceptowanych możliwości otrzymuje umownie zerowy wpis błędnych akceptacji; opisuje on pusty wybrany zbiór. Nie dowodzi, że proces identyfikuje każde wartościowe przejęcie. Podobnie raportowana miara zniszczonej wartości zlicza niekorzystne nadwyżki synergii w przypadkach zaakceptowanych i pomija korzyści utracone przez odrzucenie przypadków. Prospektywna ocena decyzji określiłaby właściwe straty i korzyści przed porównaniem polityk. Zachowałaby wolumen zatwierdzeń, pominięte możliwości i wysiłek wdrożenia obok trafności prognozy, wskazując dostępny okres obserwacji.
16 Warunkowe prognozy scenariusza bazowego zmniejszają błąd przy autorskiej zależności wyników
Estymator scenariusza bazowego jest częścią uzgodnienia najbardziej przypominającą problem badany przez Barbera i Lyona. [9] W modelowej populacji udział synergii kosztowej już zawarty w planach samodzielnej działalności rośnie wraz z opóźnieniem pozycji kosztowej spółki przejmowanej względem branży przed transakcją; stanowi to mechanizm powrotu do średniej. Branżowy scenariusz bazowy przypisuje ten sam udział każdej spółce. Scenariusz dopasowany według wyników warunkuje udział luką sprzed transakcji, wykorzystując nachylenie oszacowane z 60 zakończonych transakcji przy pomiarze obarczonym szumem.
Indeksy górne I i M oznaczają prognozy o stałym centrum i warunkowane luką. Wyrażenie stosuje się osobno do udziałów kosztowych i przychodowych, wykorzystując autorskie centra b0 wynoszące 0.15 i 0.20 oraz odrębnie dopasowane nachylenia. Centra te nie są dokładnymi średnimi populacji o wartościach ograniczonych do określonego przedziału. Standaryzowana luka g jest w eksperymencie obserwowana bez błędu. Najsłabsza jedna piąta ma prawdziwy udział kosztowego scenariusza bazowego 24.7%, wobec 5.7% dla najsilniejszej jednej piątej. Błędy wartości ze stałym centrum z zachowaniem znaku wynoszą odpowiednio 5.1% i -5.5% W; błąd ujemny oznacza niedoszacowanie. Błąd warunkowany luką dla najsłabszej jednej piątej wynosi -0.1%.
Wniosek jest praktyczny i konkretny. Dla spółek z najsłabszą pozycją kosztową przed transakcją branżowy średni scenariusz bazowy daje przy autorskiej zależności najbardziej korzystną i najmniej wiarygodną odpowiedź. Rysunek 5 pokazuje ten wzorzec. Wynik zależy od autorskiego związku między luką a udziałem scenariusza bazowego. Obie prognozy są identyczne przy zerowym dopasowanym nachyleniu. Bez prawdziwego związku skończona próba kalibracyjna obarczona szumem nadal może dać niezerowe dopasowane nachylenie, więc prognoza dopasowana nie musi być równa prognozie o stałym centrum. Rzeczywiste badanie wymagałoby przetestowania związku i jego stabilności na danych niewykorzystanych przy dopasowaniu.
| Luka kosztowa względem branży przed transakcją | Prawdziwy udział kosztowego scenariusza bazowego | Branżowy scenariusz bazowy | Dopasowany scenariusz bazowy | Błąd, branżowy scenariusz bazowy | Błąd, dopasowany scenariusz bazowy |
|---|---|---|---|---|---|
| Najniższa jedna piąta (najlepsze wyniki) | 5.7% | 15.0% | 5.6% | -5.5% | -0.3% |
| Druga jedna piąta | 11.3% | 15.0% | 11.4% | -2.4% | -0.4% |
| Środkowa jedna piąta | 15.0% | 15.0% | 15.0% | -0.2% | -0.2% |
| Czwarta jedna piąta | 18.7% | 15.0% | 18.6% | 1.7% | -0.3% |
| Najwyższa jedna piąta (najsłabsze wyniki) | 24.7% | 15.0% | 24.6% | 5.1% | -0.1% |
Analiza MatchPoint modelowej populacji. Wynik modelu przy wskazanych parametrach; nie jest to wynik zaobserwowany. Błędy to błąd oszacowanej wartości z zachowaniem znaku jako procent wartości zapowiedzianej; błąd dodatni oznacza przeszacowanie.
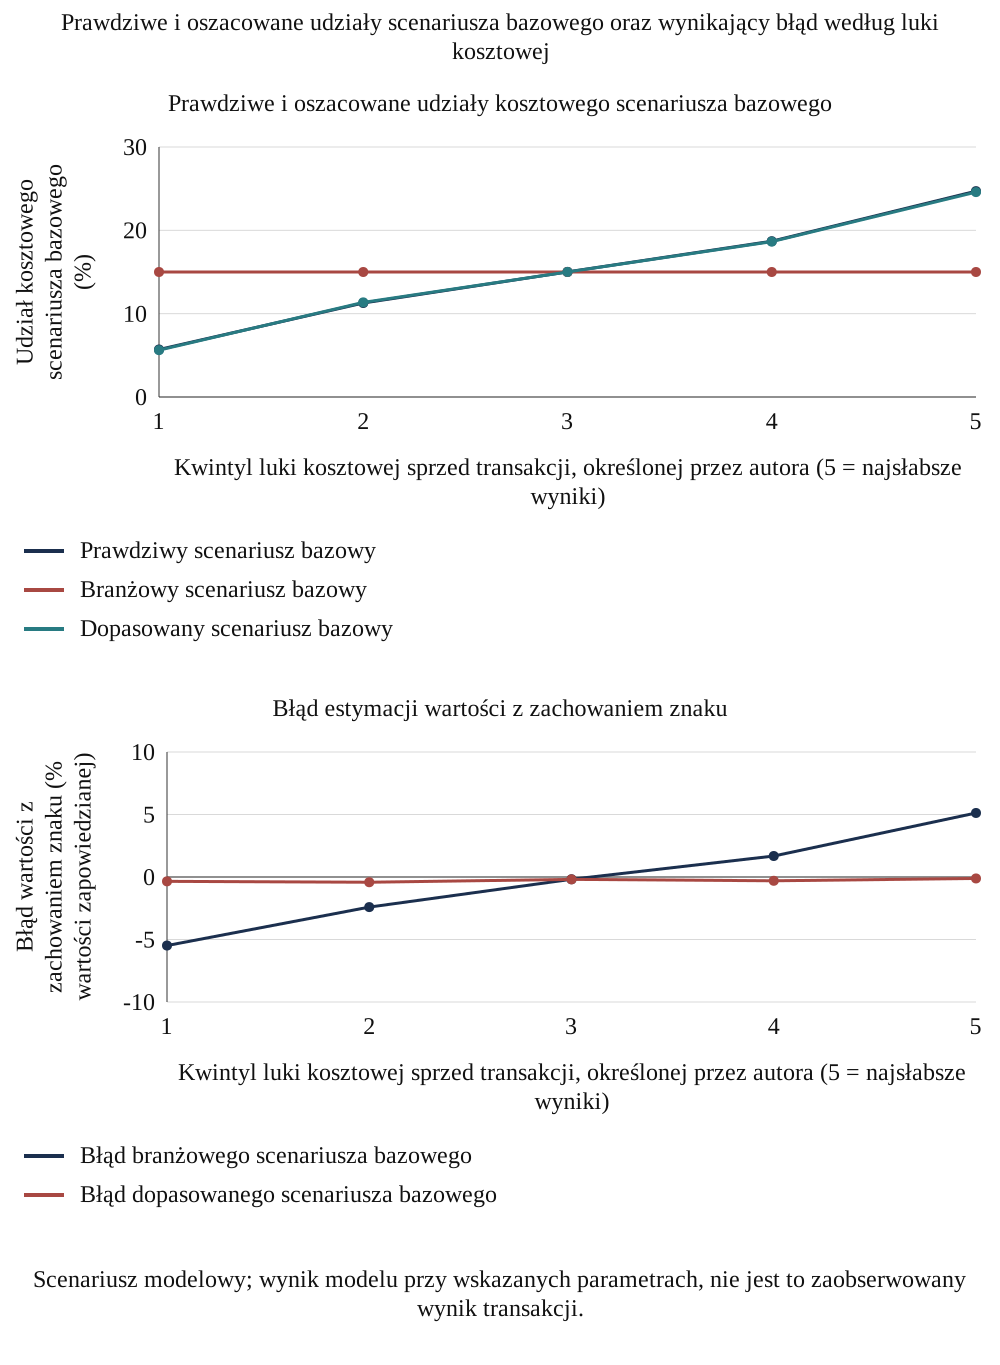
Analiza MatchPoint modelowej populacji. Wynik modelu przy wskazanych parametrach; nie jest to wynik zaobserwowany.
Estymator prospektywny należy zamrozić przed transakcją, której wynik przewiduje. Dokumentacja ucząca, zmienne dopasowania, pomiar wyników i dokumentacja walidacji wymagają odrębnych znaczników czasu. Jeżeli kilka możliwości ma wspólnego nabywcę, szok branżowy lub zespół integracyjny, analiza powinna zbadać ich zależność, zamiast traktować każdą obserwację jako całkowicie niezależną. Proponowana walidacja przedstawiałaby wyniki dla późniejszych transakcji i nabywców wyłączonych z uczenia. Są to wymogi dowodowe przyszłego zastosowania. Eksperyment modelowy sprawdza zachowanie przy określonej zależności i nie dostarcza obserwacji, że zależność ta występuje w konkretnym programie akwizycyjnym.
Korekta scenariusza bazowego nie odtwarza indywidualnej przyszłości spółki przejmowanej bez transakcji. Przewiduje udział bazowy na podstawie autorskiej luki, stałych centrów i dopasowanego nachylenia, z ograniczeniem wartości do wskazanych granic. Rzeczywisty program wymagałby ustalenia pomiaru tej luki i sposobu, w jaki informacje dostępne przed zatwierdzeniem przewidują późniejsze wyniki. Historyczna oszczędność już zatwierdzona w planie samodzielnej działalności i prognoza regresyjna zachowałyby odmienne role dowodowe. Proponowany rejestr przedstawiałby je oddzielnie. Połączenie bez uzgodnienia mogłoby samo policzyć korektę bazową dwukrotnie lub ukryć niepewność prognozy.
17 Selekcja portfela potencjalnych transakcji nasila błąd prognozy przy autorskim mechanizmie
Eksperyment portfela potencjalnych transakcji modeluje nabywcę wybierającego spośród konkurujących możliwości według oszacowanej nadwyżki synergii. Smith i Winkler analizują, jak maksymalizacja obarczonych szumem, warunkowo nieobciążonych oszacowań wartości może przeciętnie wywoływać optymizm. [10] Eksperyment losuje 40 transakcji na cykl, wybiera najlepsze 5 według oszacowanej nadwyżki jako udziału wartości zapowiedzianej i zapisuje oszacowaną oraz prawdziwą nadwyżkę wybranych transakcji w 400 cyklach. Wyniki przedstawiają tabela 10 i rysunek 6.
Tutaj x oznacza nadwyżkę synergii transakcji podzieloną przez jej pierwotne W, daszek oznacza oszacowanie, a mu średnią kalibracyjną wygenerowanej prawdziwej nadwyżki. Współczynnik rho wykorzystuje wariancję wygenerowanej prawdziwej nadwyżki i wariancję błędu estymacji ze 150 modelowych transakcji kalibracyjnych. Dopasowane nachylenia wykorzystują odrębne losowanie 60 transakcji. Te wygenerowane wyniki i znane centra scenariusza bazowego są uprzywilejowaną informacją eksperymentalną. Dopasowany współczynnik wynosi 0.87. Ta empiryczna korekta liniowa jest heurystyką kalibracyjną; nie ustalono założeń wspólnego rozkładu gaussowskiego i niezależnego błędu dla nieliniowego generatora z ograniczaniem wartości do przedziału.
Średni błąd prognozy wybranych transakcji wynosi 69.2% W przy selekcji według wartości zapowiedzianej, 3.4% dla uzgodnienia warunkowanego luką i 0.0% po jego korekcie liniowej. Ostatnia wartość jest zaokrąglona: zachowana średnia wynosi 0.018 punktu procentowego, a warunkowy błąd standardowy Monte Carlo 0.134 punktu. Dodatnie przekształcenie afiniczne zachowuje kolejność i pozostawia wybrane możliwości oraz ich wygenerowaną prawdziwą nadwyżkę bez zmian. Prawdziwa nadwyżka wybranych transakcji wynosi 17.9% przy selekcji według wartości zapowiedzianej i 22.5% według reguły warunkowanej luką. Niepewność z 400 cykli jest warunkowa względem jednej zachowanej próby kalibracyjnej.
| Podstawa selekcji | Oszacowana nadwyżka wybranych transakcji | Prawdziwa nadwyżka wybranych transakcji | Rozczarowanie względem prognozy | Wybrane transakcje z ujemną prawdziwą nadwyżką |
|---|---|---|---|---|
| Wartość zapowiedziana | 87.1% | 17.9% | 69.2% | 3.8% |
| Pełne uzgodnienie, branżowy scenariusz bazowy | 24.9% | 21.6% | 3.3% | 0.7% |
| Pełne uzgodnienie, dopasowany scenariusz bazowy | 25.9% | 22.5% | 3.4% | 0.2% |
| Dopasowane uzgodnienie po ściągnięciu do średniej | 22.5% | 22.5% | 0.0% | 0.2% |
Modelowy portfel możliwości; średnie z 400 cykli po 40 kandydatów, z wyborem pięciu według oszacowanej nadwyżki podzielonej przez W. Nadwyżka i błąd prognozy są procentami pierwotnego W wybranych transakcji. Losowania kalibracyjne 150 i 60 przypadków pozostają stałe w tym eksperymencie. Nie przedstawiono rzeczywistego wyniku przejęcia.
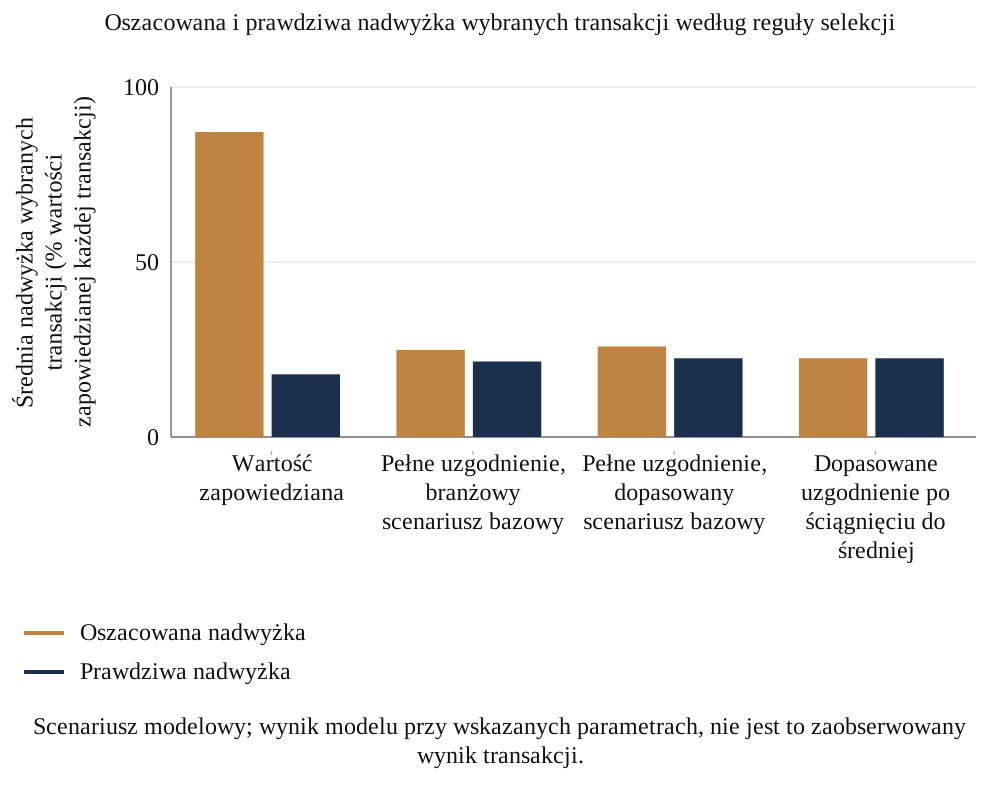
Analiza MatchPoint modelowego portfela możliwości. Wynik modelu przy wskazanych parametrach; nie jest to wynik zaobserwowany.
Próba kalibracyjna i reguła selekcji wymagają odrębnego raportowania. Dodatnia korekta afiniczna może zmieniać poziom prognozy, pozostawiając bez zmian kolejność możliwości. Może zatem zmniejszać prezentowane rozczarowanie bez wskazywania innej grupy transakcji. Przegląd powinien pokazywać wybrany zbiór, jego oszacowaną nadwyżkę, nadwyżkę zrealizowaną lub wygenerowaną i niepewność parametrów kalibracji. Zaokrąglenie niewielkiej reszty do zera również wymaga ostrożności. Eksperyment opisuje zachowanie liczbowe przy jednym określonym mechanizmie kalibracji; nie dowodzi dokładnej nieobciążoności po selekcji dla dowolnych prognoz transakcyjnych.
18 Modelowa kalibracja pokazuje precyzję średniego współczynnika i pozostałe błędy decyzyjne
Eksperyment kalibracyjny losuje n niezależnych modelowych transakcji, oblicza średni wskaźnik zachowanej wartości i powtarza to 1,500 razy. Modelowy punkt odniesienia obejmujący 20,000 transakcji ma średni wskaźnik 30.3% i odchylenie standardowe na poziomie transakcji 9.9%. Przy dziesięciu transakcjach kalibracyjnych centralny przedział 90 procent ma szerokość 10.4 punktu procentowego, przy pięćdziesięciu 4.6 punktu procentowego, a przy 300 wynosi 1.8 punktu procentowego. Wielkości dotyczą precyzji średniego współczynnika zachowania wartości przy autorskim rozkładzie. Odpowiadające mu potrącenie wynosi jeden minus ten współczynnik.
Przedział zwęża się wraz z próbą, a jednolity współczynnik zachowania wartości nie staje się rozstrzygający. W jednym stałym losowaniu testowym 2,000 modelowych transakcji maksymalny błąd klasyfikacji oceniony przy 5., 50. i 95. percentylu wyuczonego współczynnika wynosi 21.7% dla prób kalibracyjnych 300 transakcji i 24.6% dla prób dziesięciu transakcji. Jest to maksimum z trzech testowanych wartości współczynnika, nie granica najgorszego przypadku. Zróżnicowanie wskaźników poszczególnych transakcji pozostaje po precyzyjnym oszacowaniu średniej populacji. Wielkość próby usuwa zatem szum ze średniej i nie może dostarczyć informacji na poziomie transakcji zawartej w uzgodnieniu.
Model pokazuje, dlaczego średniemu współczynnikowi zachowania wartości powinny towarzyszyć przedział wynikający z próbkowania i skład próby kalibracyjnej. Jego precyzja zależy od heterogeniczności, zależności i jakości pomiaru oraz wielkości próby. Niewielka dokumentacja zakończonych transakcji wymaga otwartego przedstawienia niepewności; względną wartość jednolitej korekty i uzgodnienia na poziomie pozycji należy oceniać na właściwych wynikach.
| Modelowe transakcje kalibracyjne na powtórzenie | Średni współczynnik zachowanej wartości | 5. percentyl | 95. percentyl | Szerokość przedziału 90% (punkty procentowe) | Maksymalny błąd klasyfikacji przy kwantylach współczynnika 5/50/95 |
|---|---|---|---|---|---|
| 10 | 30.4% | 25.3% | 35.7% | 10.4 | 24.6% |
| 20 | 30.3% | 26.9% | 33.8% | 6.9 | 22.9% |
| 50 | 30.3% | 28.1% | 32.6% | 4.6 | 22.0% |
| 100 | 30.3% | 28.7% | 31.9% | 3.2 | 21.9% |
| 300 | 30.3% | 29.4% | 31.3% | 1.8 | 21.7% |
Modelowa kalibracja; 1,500 powtórzeń dla każdej wielkości próby. Granice to piąty i dziewięćdziesiąty piąty percentyl. Szerokość w punktach procentowych. Błąd klasyfikacji ocenia się tylko przy trzech kwantylach współczynnika na jednej stałej populacji testowej 2,000 transakcji; pokazane maksimum nie jest granicą uniwersalną.
Precyzja próbkowania i możliwość przenoszenia wyników odpowiadają na różne pytania. Więcej obserwacji może zmniejszać rozproszenie wyuczonego współczynnika w danej modelowej populacji, a zmiana sektora, rodzaju przejęcia lub metody pomiaru może zmieniać estymowaną wielkość. Prospektywna klasa referencyjna powinna wskazywać kwalifikujące się zakończone przypadki i powody porównywalności ich wyników. Powinna zachowywać wyłączenia i nieudane pomiary obok przypadków uwzględnionych. Centralne przedziały w eksperymencie opisują powtarzane próby przy autorskim mechanizmie. Nie wyznaczają uniwersalnej minimalnej liczby transakcji ani nie zapewniają, że wewnętrzna historia przejęć reprezentuje następną transakcję.
19 Przy autorskim schemacie ujawniania zależnym od sukcesu raportowane realizacje zawyżają zachowanie wartości
Zbiór danych zbudowany z publicznych ujawnień spółek zależy od tego, jakie wyniki zawierają te dokumenty i które dokumenty są dostępne. Jeżeli ujawnienie zależy od sukcesu, obserwowana średnia może różnić się od średniej wszystkich transakcji; kierunek wymaga określenia mechanizmu raportowania. Eksperyment selekcyjny pozwala prawdopodobieństwu raportowania rosnąć wraz z prawdziwym wskaźnikiem poprzez autorską zależność logistyczną i porównuje estymatory zachowanego udziału. Raportowanych jest 34% transakcji, a tabela 12 przedstawia estymatory.
W równaniu 6 r oznacza wskaźnik zachowanej wartości, D wskazuje ujawnienie, a p-hat jest oszacowanym prawdopodobieństwem ujawnienia. Generujący logit ma wyraz wolny -2.85 i nachylenie 7. Wskaźnik zastępczy obarczony szumem, równy wskaźnikowi powiększonemu o błąd normalny o odchyleniu standardowym 0.08, jest dostępny dla całego zbioru modelowych transakcji. Średnia wszystkich transakcji wynosi 30.3%, a ujawnionych 34.4%, co daje lukę 4.1 punktu procentowego. Ważenie wskaźnikiem zastępczym daje 32.0% i usuwa 59% średniego obciążenia. Ważenie prawdziwym prawdopodobieństwem bez dodatkowego dolnego ograniczenia usuwa w zaokrągleniu około 100%. Oba wyniki ważone są samonormalizującymi się oszacowaniami.
Wynik dotyczący ujawnień jest warunkowy względem autorskiego mechanizmu zależnego od sukcesu. Dopasowane prawdopodobieństwa wskaźnika zastępczego mają dolny próg 0.05; punkt odniesienia z doskonałą informacją wykorzystuje prawdziwe prawdopodobieństwa bez dodatkowego dolnego ograniczenia. Wskaźnik zastępczy obarczony szumem może pozostawiać resztkowe braki zależne od wyniku, a sam zaobserwowany podzbiór nie ustala właściwego wyniku populacji. Wynik z doskonałą informacją również jest ważonym oszacowaniem ze skończonej próby, z niewielkim pozostałym obciążeniem zaokrąglającym się do pokazanego odsetka usunięcia. Archiwum przejęć wymagałoby własnego operatu, badania brakującej dokumentacji i analizy wrażliwości przed oceną tych korekt.
| Estymator zachowanego udziału | Średnie oszacowanie | Błąd względem wszystkich transakcji | Udział usuniętego błędu |
|---|---|---|---|
| Wszystkie transakcje obserwowane (cel) | 30.3% | 0.0 punktu | nie dotyczy |
| Tylko transakcje raportowane (naiwnie) | 34.4% | 4.1 punktu | 0% |
| Ważenie obarczonym szumem wskaźnikiem zastępczym raportowania | 32.0% | 1.7 punktu | 59% |
| Ważenie prawdziwym prawdopodobieństwem raportowania | 30.3% | 0.0 punktu | 100% |
Analiza MatchPoint modelowej populacji. Wynik modelu przy wskazanych parametrach; nie jest to wynik zaobserwowany. Średnie z 300 powtórzeń po 400 transakcji. Dopasowane prawdopodobieństwo raportowania oparte na wskaźniku zastępczym ma dolny próg 0.05. Punkt odniesienia z doskonałą informacją wykorzystuje prawdziwe prawdopodobieństwo raportowania bez dodatkowego dolnego ograniczenia. Oba estymatory są samonormalizującymi się średnimi ważonymi; raportowane usunięcie 100% obciążenia jest zaokrąglone.
Mechanizm raportowania powinien stanowić część proponowanego audytu danych. Rejestr uczestnictwa może rozróżniać nieujawniony wynik, niedostępny rejestr księgowy, transakcję niezakończoną i korzyść pozostającą bez pomiaru. Stany te powinny zachować odrębne kody i przyczyny. Przy zależnej od sukcesu regule raportowania w eksperymencie obserwowany podzbiór jest korzystny z konstrukcji. Korekta dopasowana na podstawie wskaźnika zastępczego obarczonego szumem zależy od tego wskaźnika i jego modelu prawdopodobieństwa. Samo wybrane archiwum nie pozwala potwierdzić niezaobserwowanych wyników. Raport praktyczny powinien zachować analizę wrażliwości na brakujące zapisy i ujawnić założenia określające jej kierunek.
20 Proponowane badanie łączy datowaną dokumentację transakcyjną i dowody na poziomie pozycji z odrębnie zaprojektowaną randomizowaną częścią przeglądową
Rzeczywiste badanie przyjęłoby transakcję jako jednostkę, a deklarowaną pozycję synergii jako podjednostkę. Dla każdej transakcji dokumentacja zawierałaby zapowiedziane liczby z datą, zastosowaną kwotę bazową i oświadczenie o niemożności samodzielnego osiągnięcia korzyści, szacunek kosztu jednorazowego i każdą późniejszą zmianę. Dla każdej pozycji zawierałaby konto księgowe, właściciela i zmierzoną oszczędność kwartalną. Tabela 13 wymienia elementy. Punkty kontrolne po zakończeniu oraz po dwunastu, dwudziestu czterech i trzydziestu sześciu miesiącach rozróżniałyby zmierzony roczny efekt docelowy i zrealizowane dotąd przepływy od prognozowanych pozostałych przepływów i wartości dziesięcioletniej. Zapisywano by datę odcięcia danych, horyzont, zamrożone mianowniki i niepełną obserwację; przegląd trzyletni nie może jeszcze zaobserwować pełnej wartości dziesięcioletniej.
Udział wymagałby pisemnej zgody organizacji, warunków poufności i kontrolowanego raportowania zagregowanego. Dokumentacja na poziomie pracownika wymaga odrębnej oceny danych osobowych. Federalny dekret z mocą ustawy ZEA nr 45 z 2021 dotyczy zgodnego z prawem przetwarzania, celu, niezbędnych danych, bezpieczeństwa i retencji; artykuł 2 zawiera wyłączenia jurysdykcyjne i sektorowe, w tym określone reżimy danych zdrowotnych, bankowych i wolnych stref ekonomicznych. Protokół powinien ustalić właściwy reżim i podstawę przetwarzania oraz preferować dane rzeczywiście zanonimizowane. Samo usunięcie nazwisk może pozostawić identyfikowalną dokumentację. Przywołana arabska kompilacja zawiera te przepisy; doradcy prawni powinni sprawdzić aktualne środki wykonawcze i wymogi przejściowe przed zbieraniem danych. [16] Transakcje zaniechane, nieśledzone i nieraportowane należy rejestrować tam, gdzie dopuszcza to uzgodniony projekt badania.
Badanie randomizowane mogłoby objąć regularnych nabywców, przydzielając kwalifikujące się przypadki do niezależnego przeglądu scenariusza bazowego i kosztów przed właściwą decyzją zatwierdzającą albo do zwykłego procesu. Przydział wspierałby porównanie według zamiaru zastosowania interwencji, gdyby spełniono założenia alokacji, dalszej obserwacji i oddziaływania między przypadkami. Pierwotne zapowiedziane mianowniki i definicje wyników należałoby zamrozić przed przydziałem, a przypadki odrzucone lub zaniechane zachować w jego dokumentacji. Liczebność próby trzeba zaplanować dla uprzednio określonego efektu, wariancji wyniku, jednostki przydziału, grupowania według nabywcy, utraty obserwacji i dalszego monitorowania. Ćwiczenie kalibracyjne pięćdziesięciu transakcji szacuje precyzję średniego współczynnika zachowania wartości i nie ustala liczby potrzebnej na ramię badania.
| Element | Wymóg | Uzasadnienie |
|---|---|---|
| Jednostka i podjednostka | Transakcja; deklarowana pozycja synergii według konta księgowego | Pozwala zlokalizować podwójne liczenie |
| Znaczniki czasu | Zapowiedź, zakończenie, każda zmiana, pomiar kwartalny | Rozdziela scenariusz z dnia zatwierdzenia od późniejszych wyników |
| Scenariusz bazowy | Kwota bazowa, oświadczenie o niemożności samodzielnego osiągnięcia korzyści, plan samodzielnej działalności zachowany na dzień podpisania | Zapewnia scenariusz kontrfaktyczny, względem którego mierzy się oszczędności |
| Wyniki | Zmierzony roczny efekt docelowy i przepływy dotychczasowe; prognoza pozostałych przepływów i wartość dziesięcioletnia pokazane oddzielnie | Oddziela zaobserwowany okres monitorowania od prognozowanej wartości całego okresu |
| Brakujące transakcje | Rejestrowanie transakcji zaniechanych, nieśledzonych i nieraportowanych | Ogranicza selekcję pokazaną w eksperymencie raportowania |
| Zgoda i prywatność | Pisemne porozumienie; raportowanie zagregowane; usunięte dane osobowe | Poufność handlowa i ochrona danych |
| Komponent randomizowany | Przydział kwalifikujących się przypadków przed ostatecznym zatwierdzeniem; wcześniej określone alokacja i analiza | Wspiera ocenę opartą na przydziale przy wskazanych założeniach projektu i dalszej obserwacji |
| Wielkość próby | Planowanie na podstawie docelowego efektu, wariancji, jednostki randomizacji, grupowania, utraty obserwacji i dalszego monitorowania | Precyzja średniego współczynnika nie określa mocy testu efektu interwencji |
| Plan analizy | Wstępnie zarejestrowane wskaźniki, przedziały i porównanie bez korekt | Definiuje miary przed zbadaniem wyników |
Propozycja MatchPoint. Tabela określa dane, które badanie by zbierało; nie przedstawia danych.
Moment przydziału ma znaczenie, jeżeli przegląd może zmienić wybór przejęć kierowanych do realizacji. Badanie prospektywne definiowałoby kwalifikujące się możliwości przed ostateczną decyzją inwestycyjną i zachowywało każdą przydzieloną możliwość w analizie decyzji, w tym przypadki odrzucone i zaniechane. Odrębna analiza zakończonych transakcji mierzyłaby wyniki integracji w węższej populacji i wskazywała wynikające z tego ograniczenie selekcji. Należałoby też zapisywać nakład pracy przeglądowej, wydatki wdrożeniowe i datę, kiedy wynik staje się obserwowalny. Właściwa jednostka randomizacji zależałaby od tego, czy te same osoby lub informacje mogą wpływać na kilka przypadków. Plan analizy konkretnego badania uwzględniałby tę zależność przed sformułowaniem twierdzenia o efekcie przeglądu.
W proponowanym pilotażu obejmującym kilka spółek słownik danych rozdzielałby kwoty finansowe, daty zdarzeń, odwołania do dokumentów i ewentualne identyfikatory osobowe. Kontrolowany klucz łączenia mógłby powiązać zatwierdzone zapisy bez umieszczania nazwisk pracowników w tabeli analitycznej. Jest to proponowane zabezpieczenie i samo w sobie nie ustala anonimowości. Protokół wskazywałby osoby z dostępem do oryginalnych dowodów, sposób rejestrowania korekt, terminy usuwania zapisów i wyniki zagregowane dopuszczone do ujawnienia. Przed zbadaniem wyników porównawczych firmy uzgodniłyby też sposób postępowania ze spornymi pomiarami wyników. Ustalenia te wymagają porozumienia przed rekrutacją i zbieraniem danych.
21 Przedstawiaj łącznie uzgodnienie, przedział decyzyjny i status dowodów
Materiał dla komitetu powinien przedstawiać obok siebie scenariusz zapowiedziany i uzgodnienie. Dla każdej z siedmiu korekt powinien wskazywać jej wartość, dowody stojące za parametrem, właściciela dowodów i atrybucję uśrednioną po kolejnościach. Głównymi miarami powinny być zachowanie wartości i pokrycie ceny, z zachowaniem rocznego efektu docelowego obok, aby komitet mógł ocenić, czy problem dotyczy scenariusza bazowego, czy harmonogramu.
Scenariuszowi centralnemu powinien towarzyszyć przedział. Tabela stresowa pokazuje formę: scenariusz bazowy, każde pojedyncze obciążenie i scenariusz łączny. Artykuł zaleca przedstawienie scenariusza łącznego jako niekorzystnego oraz wskazanie udziału zapowiedzianej wartości przekazywanego w cenie, aby czytelnik widział jej położenie względem przedziału. Wynik modelu jest tu modelowym przypadkiem z zachowaniem wartości 29.8% w scenariuszu bazowym i 2.4% przy połączonych obciążeniach; nie stanowi prognozy dla żadnej transakcji.
Raport powinien także wskazywać, czego nie zweryfikowano. Każdy parametr powinien być oznaczony jako potwierdzony rejestrem księgowym lub kontraktem, oszacowany na podstawie porównania albo założony. Odpowiada to dyscyplinie zasady 28.6 dotyczącej podstaw przekonania i głównych założeń. [1] Tabela mieszająca te trzy statusy bez wyjaśnienia przedstawia założenie jako ustalenie, czyli popełnia błąd będący przedmiotem artykułu.
Historia wersji powinna zachować pierwotne uzasadnienie inwestycji. Kierownictwo może dodać zrewidowaną prognozę operacyjną bez zastępowania scenariusza zatwierdzenia ceny używanego do oceny realizacji. Proponowany rejestr zmian identyfikowałby nowy fakt, zmienione założenie, jego skutek finansowy i osobę zatwierdzającą sposób ujęcia. Rozróżniałby też korektę błędu i świadomą zmianę strategii. Pozwala to zarządowi ocenić, czy korzystna zaktualizowana prognoza odzwierciedla nową wartość, niższy początkowy scenariusz bazowy czy dodatkowe wydatki. Artykuł zaleca zachowanie zarówno pierwotnego porównania, jak i aktualnego ujęcia decyzyjnego.
Status dowodów powinien pozostawać przypisany do poszczególnych założeń pieniężnych przy porównywaniu scenariuszy przez komitet. Kwota umowna może mieć niepewny termin płatności, a potwierdzony operacyjny kamień milowy pozostawiać nierozstrzygnięty przyrostowy skutek finansowy. Proponowany raport rozdzielałby zatem pytania o kwotę, termin, atrybucję i finansowanie. Wskazywałby założenie przenoszące decyzję przez próg pokrycia ceny oraz dalsze dowody mogące rozstrzygnąć tę kwestię. Arbitralny średni wskaźnik pewności utraciłby te zależności. Eksperyment nie przyznaje ocen dowodowych ani nie szacuje prawdopodobieństw deterministycznych obciążeń; oceny te pozostają poza raportowanymi obliczeniami.
22 W rzeczywistej transakcji najpierw uzyskaj kwotę bazową i koszty, porównaj cenę ze scenariuszem łącznym i dokonuj przeglądów w ustalonych terminach
Reguła decyzyjna ma cztery kroki. Najpierw uzyskaj kalkulację synergii sprzedającego na poziomie pozycji z kwotą bazową i oświadczeniem o niemożności samodzielnego osiągnięcia korzyści dla każdej pozycji oraz kosztami i skutkami niekorzystnymi. Jeżeli sprzedający nie może ich dostarczyć, traktuj kalkulację jako niezweryfikowaną i odpowiednio ustal jej wagę w cenie. Następnie odtwórz uzgodnienie z parametrami oznaczonymi według statusu dowodów. W trzecim kroku oblicz udział zapowiedzianej wartości pozostający w scenariuszu bazowym i łącznym. W czwartym ustal maksymalny udział zapowiedzianej wartości wypłacany sprzedającemu nie wyżej niż udział zachowany w scenariuszu łącznym, chyba że komitet wskaże powód zaakceptowania większej kwoty.
Trzeci krok wykorzystuje tabelę stresową: w modelowej transakcji bazowe zachowanie wartości wynosi 29.8%, a łączne 2.4%, więc reguła ograniczałaby udział wypłacany sprzedającemu do 2.4% zapowiedzianej wartości, poniżej całego autorskiego przedziału od 10 do 50 procent dla populacji. Wynik jest warunkowy względem autorskich parametrów i różniłby się dla rzeczywistej transakcji. Uogólnieniu podlega struktura testu porównującego cenę ze scenariuszem niekorzystnym, a nie zapowiedzianym.
Po podpisaniu proponowane punkty kontrolne po dwunastu, dwudziestu czterech i trzydziestu sześciu miesiącach porównują zmierzony roczny efekt docelowy i zrealizowane dotąd przepływy z odpowiednią pierwotną prognozą. Pozostałe przepływy i wartość dziesięcioletnia pozostają prognozami do chwili zaobserwowania. Należy wskazać datę odcięcia danych i niepełną obserwację. Przy stałych pozostałych parametrach pojedyncze obciążenia modelowe wskazują możliwe kierunki badania. Jednoczesne lub kompensujące się zmiany, podatek, dyskontowanie i wybór horyzontu mogą dawać podobne statystyki. Wskazówki porządkują przegląd i nie identyfikują przyczyny w rzeczywistej transakcji.
Poniższe zestawienia operacyjne przekładają proponowaną dokumentację na sekwencję, podział ról i strukturę rejestru. Opisują informacje do uzyskania i decyzje do udokumentowania. Nie zawierają rzeczywistego harmonogramu transakcji, wskazanej osoby ani potwierdzonej oszczędności. Przed zastosowaniem role należy dostosować do ładu korporacyjnego przejęcia i odpowiedzialności prawnej. Ich celem jest uwidocznienie właścicieli scenariusza bazowego, finansowania wdrożenia i dowodów korzyści w chwili decyzji. Zakończenie strumienia prac można wtedy zapisać odrębnie od oceny przyrostowej korzyści pieniężnej przez zespół finansowy.
| Moment decyzji | Dowody do zachowania | Dokumentowana decyzja |
|---|---|---|
| Przed ostatecznym zatwierdzeniem ceny | Pierwotne plany samodzielnej działalności, deklarowane korzyści na poziomie pozycji, budżet wdrożenia i uzgodnienie dla scenariusza niekorzystnego | Część ceny uzasadniona zdefiniowaną kalkulacją synergii |
| Od podpisania do zakończenia | Dozwolony dostęp do informacji, zależności kontraktowe i sfinansowane zobowiązania wdrożeniowe | Nierozstrzygnięte warunki i właściciele ponoszący ostateczną odpowiedzialność |
| Pierwszy dzień | Początkowy scenariusz bazowy, zatwierdzony rejestr, odpowiedzialności strumieni prac i zasady pomiaru | Zatwierdzona dokumentacja początkowa i wyjątki wymagające eskalacji |
| Pierwsze sto dni | Datowane dowody zakończenia, wydatki, skutki dla klientów i zmiany prognoz | Zmiany wymagające decyzji o uzgodnieniu przepływów lub finansowaniu |
| Dwanaście, dwadzieścia cztery i trzydzieści sześć miesięcy po zakończeniu | Zmierzone wyniki i zachowane pierwotne uzasadnienie inwestycji | Realizacja pierwotnego scenariusza, aktualne perspektywy i nierozstrzygnięta atrybucja |
Proponowana sekwencja operacyjna do dostosowania do transakcji. Daty są konwencjami przeglądu, a nie zaobserwowanymi dowodami realizacji ani obowiązkowymi terminami ustawowymi.
| Działanie | Sponsor transakcji | Finanse | Lider integracji | Właściciel strumienia prac | Specjalista prawny lub podatkowy |
|---|---|---|---|---|---|
| Zatwierdzenie wkładu w cenę | A | R | C | C | C |
| Zamrożenie ekonomicznego scenariusza bazowego | I | A | C | R | C |
| Zapewnienie zasobów i wykonanie strumienia prac | I | C | A | R | C |
| Uzgodnienie zrealizowanych przepływów i deklarowanych korzyści | I | A | C | R | C |
| Zatwierdzenie istotnej zmiany planu | A | R | R | C | C |
Wyłącznie proponowane role. A oznacza ostatecznie odpowiedzialnego, R odpowiedzialnego za wykonanie, C konsultowanego, a I informowanego. W każdym wierszu jedna rola ponosi ostateczną odpowiedzialność. Zatwierdzenia specjalistyczne i odpowiedzialność ustawową trzeba ustalić odrębnie dla rzeczywistej transakcji.
| Pole | Wymagana dokumentacja | Pytanie przeglądowe |
|---|---|---|
| Zdarzenie ekonomiczne i właściciel | Kontrakt lub konto, strumień prac i rola ponosząca ostateczną odpowiedzialność | Czy inna deklarowana korzyść dotyczy tego samego zdarzenia? |
| Pierwotny scenariusz samodzielnej działalności | Datowany zatwierdzony plan i zmiana możliwa do osiągnięcia samodzielnie | Którą korzyść już uwzględniono? |
| Przyrostowy efekt operacyjny | Wolumen, cena, koszt krańcowy i wypieranie | Jakie przyrostowe przepływy pieniężne uzasadnia połączenie? |
| Wdrożenie i podatek | Datowane wydatki, powtarzalność, odliczalność i ocena płatności podatkowych | Co trzeba zapłacić i kiedy można wykorzystać skutek podatkowy? |
| Pomiar i zmiana | Data dowodu, pierwotna prognoza, aktualna prognoza i zatwierdzone uzasadnienie | Czy zmienione założenie przedstawia się jako realizację? |
| Powiązanie ceny i wyniku | Właściwa pozycja uzgodnienia, niepewność i późniejszy pomiar | Który wniosek zatwierdzający się zmienia? |
Proponowany schemat informacji. Nie pokazano rzeczywistych danych klientów, potwierdzonych kwot ani zmierzonych wyników. Rejestr rozróżnia zakończenie działania i udokumentowaną przyrostową korzyść pieniężną.
Macierz ról rozdziela odpowiedzialność za wykonanie działania i odpowiedzialność za przyjęcie twierdzenia finansowego. Właściciel strumienia prac mógłby udokumentować zakończoną migrację systemu, a finanse nadal musiałyby ustalić unikniętą płatność kontraktową i brak kompensującego wydatku gdzie indziej. Lider integracji zachowywałby zależności realizacji, a sponsor otrzymywał wynikający wyjątek cenowy lub finansowania. Są to proponowane przepływy informacji, podlegające rzeczywistym ustaleniom ładu korporacyjnego. Macierz nie nadaje pracownikowi uprawnień, nie zastępuje zatwierdzenia specjalistycznego ani nie dowodzi wystąpienia korzyści. Jej użyteczność oceniano by przez jakość powstałej dokumentacji.
23 Kontrole wspomagane maszynowo wymagają dokumentacji powiązanej ze źródłami i oceny wyników
Artykuł proponuje testowanie wspomagania maszynowego przy wyodrębnianiu deklarowanych przez sprzedającego pozycji, mapowaniu kont, wskazywaniu możliwych nakładań, porównywaniu założeń marży z kontraktami i przeszukiwaniu planów samodzielnej działalności. Wynik zachowywałby lokalizacje źródeł, oznaczenia pewności i decyzję człowieka dla każdego przyporządkowania. Przed deklarowaniem poprawy mierzono by trafność ekstrakcji, pominięte nakładania, fałszywe wskazania i czas przeglądu. Artykuł nie przedstawia zaobserwowanej skuteczności narzędzia.
Narzędzie mogłoby wspierać tworzenie i ocenę scenariusza bazowego bez transakcji. Jego wiarygodność kontrfaktyczna zależałaby od założeń identyfikacji, danych i projektu walidacji. Uczenie na selektywnie ujawnionych wynikach mogłoby przenosić błąd selekcji ujawnień tam, gdzie występuje odpowiedni schemat raportowania. Każdą deklarowaną poprawę należałoby ocenić na kwalifikujących się przypadkach niewykorzystanych przy uczeniu względem zdefiniowanego porównania, raportując utratę wartości, błędy decyzyjne i niepewność. Nie przedstawiono tu wyuczonego narzędzia ani zaobserwowanej trafności.
Proponowana ocena łączyłaby jakość ekstrakcji ze skutkami decyzyjnymi i kosztem operacyjnym. Śledziłaby zmiany zatwierdzenia, ceny, niepewności, czasu przeglądu i wykrywania błędów, a następnie wyniki tam, gdzie są obserwowalne. Dodatkowe wskazania mogą być użyteczne nawet przy niezmienionej zapisanej decyzji, więc należałoby ocenić ich korzyść i obciążenie przeglądem. Model dostarcza proponowanych miar oceny; rzeczywista ewaluacja wymaga uzasadnionych wyników i punktów porównania.
Kontrolowany pilotaż wspomagany maszynowo mógłby zacząć się od ekstrakcji dokumentów i wstępnej selekcji potencjalnie zdublowanych korzyści. Każde proponowane przyporządkowanie powinno zachować dokładny fragment źródłowy, wersję dokumentu, identyfikator konta lub kontraktu i wynik przeglądu człowieka. Ocena na zbiorze niewykorzystanym przy uczeniu zliczałaby fałszywe wskazania duplikacji, pominięte nakładania, czas przeglądu i zmiany przyjętego uzgodnienia przepływów. Uprawnienia dostępu, retencję i dozwolone przetwarzanie należałoby przejrzeć przed włączeniem poufnej dokumentacji do procesu. Są to proponowane testy. W artykule nie zmierzono wyuczonego systemu, redukcji kosztów operacyjnych, trafności prognoz ani korzyści finansowej. Sam dowód pozornie wiarygodnego wyniku nie wystarczałby do takich twierdzeń.
24 Kontrole odtwarzalności i wyraźne ograniczenia określają zastosowanie modelu
Model wykonuje 45 asercji zgrupowanych w tabeli 17. Obejmują uzgodnienia algebraiczne, punkty krańcowe oceniane tą samą funkcją wyceny, kontrole scenariuszy, porównania wyników warunkowe względem generatora i ewidencję. Kontrola powtarzalności przy ustalonym ziarnie porównuje tablice błędnych akceptacji branżowego scenariusza bazowego w dwóch przebiegach po pięć powtórzeń. Odrębny niezależny przegląd odtworzył wszystkie 103 wcześniejsze prezentowane wartości skalarne i dziesięć tabel dynamicznych oraz sprawdził uzgodnienie skalarne, atrybucję po wszystkich permutacjach i scenariusze stresowe. Asercje i odtworzenie nie dowodzą kalibracji empirycznej, kompleksowego pokrycia oprogramowania ani skuteczności rzeczywistego procesu przejęć.
Każdy parametr i rozkład jest autorski. Generator zawiera zależności badane przez eksperyment, więc wyniki stanowią warunkowe porównania metod. Nie szacują utraty wartości w rzeczywistych transakcjach ani nie dowodzą praktycznej skuteczności proponowanych ram. Model pomija wartość końcową, wykorzystuje jedną stopę dyskontową, wyłącza oddziaływania z działalnością samodzielną i stosuje jednolity podatek. Synergie przychodowe wykorzystują jeden współczynnik realizacji. Wnioski regulacyjne ograniczają się do przeanalizowanych przepisów i wersji; nadal konieczna jest analiza prawna i podatkowa konkretnej transakcji.
Następna decyzja badawcza dotyczy zebrania za zgodą uczestników dostatecznie informacyjnego zbioru datowanej dokumentacji transakcji i poszczególnych pozycji. Mógłby posłużyć do estymacji parametrów i zbadania proponowanego związku między wynikami sprzed transakcji a scenariuszem bazowym bez transakcji. Wymagania próby zależą od pytania i projektu badania. Do takiej walidacji artykuł oferuje proponowaną procedurę i warunkowe wyniki modelowe, bez skalibrowanego wskaźnika zachowania wartości dla GCC.
| Kontrola | Wynik |
|---|---|
| Atrybucje uśrednione po kolejnościach sumują się do całkowitej zmiany | Zaliczono dla transakcji bazowej i populacji |
| Sekwencyjne uzgodnienia w obu kolejnościach sumują się do całkowitej zmiany | Zaliczono |
| Brak korekt zwraca wartość zapowiedzianą; wszystkie korekty zwracają wartość zachowaną | Zaliczono |
| Podatek skaluje wartość przez jeden minus stawka; zerowa stopa dyskontowa daje sumę niezdyskontowaną | Zaliczono |
| Dłuższe opóźnienie obniża wartość; siatka jest monotoniczna względem udziału scenariusza bazowego i kosztu osiągnięcia | Zaliczono |
| Poślizg i przekroczenie kosztów pozostawiają zachowanie rocznego efektu docelowego bez zmian | Zaliczono |
| Reguła z wiedzą o prawdziwych parametrach ma zerowy błąd i zero błędnych akceptacji | Zaliczono |
| Tożsamości dla doskonałej informacji i porównania ocenianych reguł przy wskazanym generatorze | Zaliczono |
| Selekcja podnosi raportowany udział; ważenie koryguje część błędu | Zaliczono |
| Stałe ziarno odtwarza tablice błędnych akceptacji branżowego scenariusza bazowego w dwóch przebiegach po pięć powtórzeń | Zaliczono |
| Liczba kontroli sprawdzanych asercjami | 45 |
Kontrole modelu MatchPoint. Stałe ziarna losowania; każdą liczbę w artykule generuje plik modelu w folderze artykułu albo zaczerpnięto ją z przywołanego źródła.
Udane odtworzenie obliczeń ustala, że zapisane instrukcje generują zapisane wyniki. Trafność ekonomiczna wymaga dalszych dowodów dotyczących parametrów, scenariusza kontrfaktycznego i procesu pomiaru. Obecny model pomija też zdolność podatkową konkretnych podmiotów, ograniczenia finansowania, zmiany inwestycji samodzielnej działalności i korzyści poza stałym horyzontem. Granice te powinny towarzyszyć każdemu cytowanemu współczynnikowi zachowania wartości lub błędowi decyzyjnemu. Proponowany kolejny krok to nadzorowane badanie wykonalności ustalające dostęp do danych i definicje wyników, a następnie praktyczność prospektywnego projektu empirycznego. W całej tej pracy wyniki modelowe powinny pozostać rozpoznawalne jako takie.
Poniższe rejestry określają modelową populację, jej błędy obserwacji i odrębne ustawienia eksperymentów. Tabela 21 przedstawia precyzję Monte Carlo z zachowanych tablic powtórzeń. Precyzja ta jest warunkowa względem autorskiego generatora i ewentualnych stałych losowań kalibracyjnych; nie kwantyfikuje niepewności dotyczącej rzeczywistych populacji przejęć.
| Parametr lub zależność | Autorska reguła generowania |
|---|---|
| niezależność | Wszystkie losowania pierwotne są niezależne poza wspólnymi czynnikami s i g wykorzystywanymi ponownie zgodnie z opisem |
| s | Lognormal(log-location 0, log-sd 0.4) |
| u_v | Niezależny lognormal(log-location 0, log-sd 0.25) |
| C | 100*s*u |
| R | 200*s*v |
| g | Normal(0,1), obserwowany bez błędu pomiaru |
| o | Beta(2,14) |
| bC | clip(0.15 + 0.07*g + Normal(0,0.04),0,0.7) |
| bR | clip(0.20 + 0.05*g + Normal(0,0.05),0,0.7) |
| m | clip(Normal(0.18,0.03),0.05,0.30) |
| q | Beta(6,4) |
| dd | Gamma(shape6.25,scale0.012) |
| kappa | Lognormal(mean0.75,log-sd0.3), log-location=log(0.75)-0.3^2/2 |
| delay_years | [0, 1, 2] |
| delay_probabilities | [0.3, 0.5, 0.2] |
| seller_payment_share | Uniform(0.10,0.50), niezależny; payment=share*wartość zapowiedziana przed opodatkowaniem |
Autorskie założenia generowania; nie są to szacunki rynkowe. Parametry lognormalne oznaczają parametr położenia i odchylenie standardowe w skali logarytmicznej, o ile nie wskazano inaczej. clip oznacza wskazane dolne i górne ograniczenia. Normal(a, b) oznacza rozkład normalny o średniej a i odchyleniu standardowym b.
| Pomiar | Autorska reguła obserwacji lub prognozowania |
|---|---|
| o | clip(o + Normal(0,0.04),0,0.6) |
| m | clip(m + Normal(0,0.03),0.03,0.4) |
| q | clip(q + Normal(0,0.12),0.05,1) |
| dd | dd*Lognormal(log-location -0.045, log-sd0.3) |
| kappa | kappa*Lognormal(log-location -0.03, log-sd0.25) |
| delay | Z prawdopodobieństwem 0.3 dodaj niezależnie równoprawdopodobne -1/+1, następnie ogranicz do 0..3; poza tym bez zmian |
| slope_calibration | 60 niezależnych transakcji; każdy udział scenariusza bazowego obserwowany z niezależnym błędem Normal(0,0.03); wykorzystaj tylko nachylenie np.polyfit i stałe autorskie centra 0.15/0.20 |
| predictor | clip(autorskie centrum+dopasowane nachylenie*g,0,0.7); bez estymowanego wyrazu wolnego ani dopasowywania poszczególnych firm |
Autorskie błędy pomiaru i reguły prognozowania. Luka sprzed transakcji i stałe centra są uprzywilejowaną informacją eksperymentalną, a nie zweryfikowanymi parametrami dostępnymi każdemu zespołowi transakcyjnemu. Normal(a, b) oznacza rozkład normalny o średniej a i odchyleniu standardowym b.
| Eksperyment | Liczebności, ziarno i warunkowanie |
|---|---|
| rule_comparison | seed=2026; replications=200; deals_per_replication=300; independent_flat_factor_calibration_per_replication=100; independent_slope_calibration_per_replication=60 |
| gap_quintiles | seed=7; replications=100; deals_per_replication=500; independent_slope_calibration_per_replication=60 |
| pipeline | seed=11; cycles=400; candidates_per_cycle=40; selected=5; shrinkage_calibration_once=150; slope_calibration_once=60; normalised_score="V_est/W - seller_share"; posterior_assumptions_not_established=true |
| calibration | seed=21; replications_per_n=1500; n=[10,20,50,100,300]; reference_deals=20000; reference_seed=5; fixed_test_deals=2000; test_seed=6; test_payment_seed=8; misclassification_tested_factor_percentiles=[5,50,95] |
| disclosure | seed=33; replications=300; deals_per_replication=400; report_probability="logit^-1(-0.4+7*(true_ratio-0.35)) = logit^-1(-2.85+7*true_ratio)"; proxy="true_ratio+Normal(0,0.08), dostępny dla wszystkich transakcji"; fitted_propensity="Logistyczny wyraz wolny i nachylenie dopasowane do wskaźnika raportowania w pełnym zbiorze transakcji i wskaźnika zastępczego obarczonego szumem;25 kroków Newtona; regularyzacja ridge hesjanu1e-9"; fitted_probability_floor=0.05; true_probability_oracle_floor=null; estimator="Samonormalizująca się średnia ważona odwrotnością prawdopodobieństwa (Hajek)" |
| repeatability_control | seed=99; replications=5; deals_per_replication=300; repeated_calls=2; asserted_result="Porównano wyłącznie tablice błędnych akceptacji branżowego scenariusza bazowego" |
Dokładne ustawienia zachowanych eksperymentów liczbowych. Liczebności te definiują obliczenia i nie dowodzą wystarczalności wielkości próby empirycznej.
| Wielkość warunkowa | Średnia | Błąd standardowy Monte Carlo | Jednostka i warunkowanie |
|---|---|---|---|
| Udział błędnych akceptacji, scenariusz dopasowany | 11.068 | 0.177 | Procent przypadków zaakceptowanych; 200 powtórzeń |
| Udział błędnych akceptacji: scenariusz dopasowany minus branżowy | -2.232 | 0.132 | Punkty procentowe; powtórzenia sparowane |
| Udział błędnych akceptacji: scenariusz dopasowany minus jednolity współczynnik | -7.895 | 0.245 | Punkty procentowe; powtórzenia sparowane |
| Korelacja rang: scenariusz dopasowany minus branżowy | 0.033790 | 0.000730 | Jednostki korelacji; powtórzenia sparowane |
| Błąd prognozy wybranych transakcji, scenariusz dopasowany | 3.371 | 0.139 | Punkty procentowe; 400 cykli, stała kalibracja |
| Błąd prognozy wybranych transakcji po ściągnięciu do średniej | 0.018 | 0.134 | Punkty procentowe; 400 cykli, stała kalibracja |
Obliczono z zachowanych tablic powtórzeń. Kontrasty sparowane wykorzystują wspólne powtórzenia. Wyniki portfela możliwości są warunkowe względem stałych prób kalibracyjnych; precyzja symulacji wyłącza niepewność danych terenowych, parametrów i trafności zewnętrznej.
Bibliografia
- The Takeover Panel. The Takeover Code, Rules 28, 28.1 and 28.6 and definition of quantified financial benefits statement, fourteenth edition; online provision versions dated 11 December 2023. https://code.thetakeoverpanel.org.uk/tp/rules/rule-28/rule-28-6.html
- Capital Market Authority, Saudi Arabia. Merger and Acquisitions Regulations, amended by Resolution 8-5-2023, 18 January 2023, Articles 2 and 41. Arabic is official; English translation. https://cma.gov.sa/en/RulesRegulations/Regulations/Documents/Merger%20and%20Acquisition%20Regulations.pdf Arabic: https://cma.gov.sa/RulesRegulations/Regulations/Documents/MERGER.pdf
- IFRS Foundation. IFRS 3 Business Combinations, paragraphs 32, 53 and B64(e), 2026 issued text. https://www.ifrs.org/content/dam/ifrs/publications/html-standards/english/2026/issued/ifrs3.html Australian corresponding text: AASB 3, compilation 6, prepared 1 October 2026, applicable to annual periods beginning 1 July 2026 to before 1 January 2027. https://standards.aasb.gov.au/aasb-3-dec-2022-0
- IFRS Foundation. IAS 36 Impairment of Assets, paragraphs 18, 43 to 47 and 80, 2026 issued text. https://www.ifrs.org/content/dam/ifrs/publications/html-standards/english/2026/issued/ias36.html Australian corresponding text: AASB 136, compilation 5, prepared 13 October 2026, applicable to annual periods beginning 1 July 2026 to before 1 January 2029. https://standards.aasb.gov.au/aasb-136-jan-2026-0
- IASB staff. Business Combinations: Disclosures, Goodwill and Impairment, Agenda Paper 18, Cover Paper, July 2026, paragraphs 1 to 6 and Appendix A. Staff analysis and tentative work. https://www.ifrs.org/content/dam/ifrs/meetings/2026/july/iasb/ap18-cover-paper.pdf
- United Arab Emirates. Federal Decree-Law No. 47 of 2022, as amended through No. 28 of 2025, Article 3; Ministry of Finance consolidated unofficial English translation, January 2026. https://mof.gov.ae/wp-content/uploads/2026/01/Federal-Decree-Law-No.-47-of-2022-and-its-amendments-en-v13.1.26.pdf Cabinet Decision No. 116 of 2022, Articles 2 to 3: https://tax.gov.ae/Datafolder/Files/Legislation/Corporate%20Tax/Cabinet%20Decision%20No.%20116%20of%202022%20-%20for%20publishing.pdf Cabinet Decision No. 142 of 2024, Article Two and annex Article 1.1: https://mof.gov.ae/wp-content/uploads/2025/02/English-Cabinet-Decision-142-of-2024-on-Top-up-Tax-on-MNEs-1.pdf FTA, Top-up Tax Scope and Registration announcement, 7 October 2026: https://tax.gov.ae/en/media.centre/News/federal.tax.authority.issues.new.guide.on.scope.and.registration.for.topup.tax.on.multinational.enterprises.aspx
- First Abu Dhabi Bank. Annual Review 2017, pages 13 and 18 to 19, and pro forma condensed consolidated financial-statements introduction. Bank publication, copy hosted by BankTrack. https://www.banktrack.org/download/annual_report_2017_87/181029_fab_full_annual_report_2017.pdf Corroborating bank-hosted February 2018 investor presentation, page 17: https://www.bankfab.com/-/media/fab-uds/about-fab/investor-relations/reports-and-presentations/presentations/pdfs/2018/fab-investor-presentation-feb2018.pdf?view=1
- First Abu Dhabi Bank. FGB-NBAD Merger Update, April 2017, printed pages 14 to 15, cost synergies and one-time integration costs. https://www.bankfab.com/-/media/fab-uds/about-fab/investor-relations/reports-and-presentations/presentations/pdfs/2017/merger-update-apr3.pdf?view=1
- Barber, B. M. and Lyon, J. D. (1996). Detecting abnormal operating performance: The empirical power and specification of test statistics. Journal of Financial Economics 41(3), 359 to 399. https://leeds-faculty.colorado.edu/bhagat/BarberLyon1996.pdf
- Smith, J. E. and Winkler, R. L. (2006). The optimizer's curse: Skepticism and postdecision surprise in decision analysis. Management Science 52(3), 311 to 322. DOI: 10.1287/mnsc.1050.0451. https://gwern.net/doc/statistics/decision/2006-smith.pdf
- Feldman, E. R. and Hernandez, E. (2022). Synergy in mergers and acquisitions: Typology, life cycles, and value. Academy of Management Review 47(4), 549 to 578. Author manuscript dated 25 January 2021. https://faculty.wharton.upenn.edu/wp-content/uploads/2016/11/Synergy-in-Mergers_FeldmanHernandez.pdf
- Devos, E., Kadapakkam, P.-R. and Krishnamurthy, S. (2009). How do mergers create value? A comparison of taxes, market power, and efficiency improvements as explanations for synergies. Review of Financial Studies 22(3), 1179 to 1211. DOI: 10.1093/rfs/hhn019. Abstract: https://ideas.repec.org/a/oup/rfinst/v22y2009i3p1179-1211.html
- Flyvbjerg, B. (2006). From Nobel Prize to project management: Getting risks right. Project Management Journal 37(3), 5 to 15. Author manuscript: https://arxiv.org/pdf/1302.3642
- IFRS Foundation. IASB Update, September 2026, Business Combinations: Disclosures, Goodwill and Impairment (Agenda Paper 18), meeting of 23 September 2026. https://www.ifrs.org/news-and-events/updates/iasb/2026/iasb-update-september-2026/ Project status: https://www.ifrs.org/projects/work-plan/goodwill-and-impairment/
- Bauer, F. and Friesl, M. (2024; first online 21 February 2022). Synergy evaluation in mergers and acquisitions: An attention-based view. Journal of Management Studies 61(1), 37 to 68. DOI: 10.1111/joms.12804. https://onlinelibrary.wiley.com/doi/full/10.1111/joms.12804
- United Arab Emirates. Federal Decree-Law No. 45 of 2021 concerning the protection of personal data, Articles 1 to 2, 4 to 6 and 28 to 31. Dubai Judicial Institute, Arabic compilation, first edition, 2023; government-hosted copy. https://assets.u.ae/api/public/content/954629a06cc64fd887771ce3273d6154?v=21d88839
- Shapley, L. S. (1952). A Value for N-Person Games. RAND. DOI: 10.7249/P0295. https://www.rand.org/pubs/papers/P295.html
O autorze
Chennakeshav (CK) jest menedżerem corporate finance i bankowości inwestycyjnej z ponad 25 latami globalnego doświadczenia w pozyskiwaniu, strukturyzacji i realizacji transakcji M&A, kapitału wzrostowego i strategii korporacyjnej. Prowadził mandaty tworzenia wartości dla założycieli, przedsiębiorstw i funduszy, łącząc perspektywę zarządu z bezpośrednią realizacją i zamykaniem transakcji.
Jego kariera obejmuje Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, spółki portfelowe ADQ i Emirates Growth Fund w sektorach TMT, nieruchomości, fintech, deeptech, cleantech, infrastruktury i energii. Współpracował z kadrą zarządzającą, funduszami private equity i venture capital, państwowymi funduszami majątkowymi oraz family office przy finansowaniu złożonych rund kapitałowych i przedsięwzięć skalujących działalność, a także prowadził due diligence M&A, integrację po połączeniu i inicjatywy transformacji biznesowej tworzące wartość.
W Matchpoint Partners pełni funkcję Managing Partner i kieruje praktyką corporate finance, M&A i pozyskiwania kapitału. Posiada MBA London Business School, ukończył studia w zakresie inżynierii na VTU i obecnie realizuje Master of Laws (LLM) na UCL London.
Aktywnie wspiera start-upy jako mentor: współpracuje z Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute i IN5, pełni funkcję Entrepreneur Mentor in Residence (EMiR) w London Business School i ocenia uczestników Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Zastrzeżenia
Opracowanie należy do ciągłej serii poświęconej strukturze rynków prywatnych i alternatywnych. Wyrażone poglądy są poglądami autora. Dokument służy wyłącznie informacji, opisuje strukturę rynku w ujęciu ogólnym i nie stanowi doradztwa inwestycyjnego, prawnego, podatkowego ani regulacyjnego ani rekomendacji dotyczącej papieru wartościowego, wehikułu lub kontrahenta.
