
1 La decisione riguarda quanto pagare del caso di sinergie annunciato
Un importo di sinergie è un'affermazione sui flussi di cassa futuri. Quando un comitato la usa per giustificare un prezzo, deve chiedersi cosa rimanga dopo un riferimento comparabile, i costi di attuazione, le tempistiche e le imposte. Questo studio propone una procedura e ne esamina il comportamento in un contesto costruito. Non riporta alcuna coorte osservata di esiti di acquisizioni.
Il titolo richiama diverse possibili sovrapposizioni contabili. Un risparmio può comparire in due filoni di lavoro oppure essere già incluso nel piano autonomo della società target. I ricavi possono essere trattati come profitti, mentre i costi di attuazione possono essere omessi o conteggiati in modo incoerente. L'effetto congiunto dipende dal caso. Lo studio separa questi aggiustamenti per consentire l'esame delle loro definizioni e interazioni.
L'applicazione prevista riguarda l'M&A nel GCC. Il confronto giuridico è limitato alle disposizioni britanniche e saudite esaminate, mentre il contesto fiscale riguarda le norme degli EAU specificate. [1, 2, 6] L'esempio pubblico circoscritto è la fusione FGB-NBAD. Non si rivendicano esaustività della ricerca o tassi di dispersione di valore per l'intero GCC. Lo studio propone registrazioni per l'analisi delle transazioni e confronta sei regole di stima in un esperimento definito dall'autore.
Il fascicolo decisionale proposto parte dall'importo del prezzo di acquisizione che il management attribuisce ai benefici della combinazione. Tale importo dovrebbe essere identificato separatamente dal valore autonomo, dagli effetti del finanziamento e da qualsiasi opzione strategica che il comitato decida di sostenere su un'altra base. Altrimenti un calcolo delle sinergie apparentemente favorevole può rispondere a una domanda diversa da quella usata per approvare l'operazione. Lo studio segue quindi il beneficio rivendicato attraverso il suo riferimento, le conseguenze di cassa e il contributo al prezzo. La valutazione del resto dell'impresa rimane fuori dall'esperimento.
2 Misurare il mantenimento dell'importo annuo a regime, del valore al netto delle imposte e della copertura del prezzo a una data dichiarata
L'esito deve essere definito prima di applicare qualsiasi strumento. Definiamo il caso annunciato come la sinergia annua di costo a regime, la sinergia annua di ricavi valutata al margine ipotizzato nell'annuncio, la distribuzione temporale annunciata e il costo una tantum annunciato. Definiamo tre misure di mantenimento. Il mantenimento dell'importo a regime è l'importo annuo ante imposte che rimane dopo gli aggiustamenti di riferimento e realizzazione, diviso per l'importo lordo annunciato. Il mantenimento del valore è il valore attuale su dieci anni del caso aggiustato al netto di costi e imposte, diviso per il valore attuale del caso annunciato. La copertura del prezzo confronta il mantenimento del valore con la quota del valore annunciato pagata dall'acquirente al venditore.
La distinzione conta perché le correzioni non agiscono tutte sulla stessa grandezza. Una correzione del riferimento riduce permanentemente l'importo a regime. Un ritardo o un costo una tantum maggiore lasciano tale importo invariato e riducono soltanto il valore. Un comitato che segue solo l'importo a regime non rileverà il secondo gruppo; uno che segue solo il valore non potrà distinguere i due gruppi. Lo studio usa entrambe le misure come diagnostica, come mostrano i successivi casi di stress.
All'approvazione, il comitato dispone del caso annunciato e delle evidenze allora disponibili. Gli esiti successivi richiedono comunque un riferimento difendibile senza operazione, la cui identificazione dipende dal disegno e dalle ipotesi. L'esperimento genera sia il caso sia tale riferimento, consentendo di valutare un metodo rispetto alla verità definita dal generatore. Uno studio reale dovrebbe giustificare il proprio controfattuale e riportare l'incertezza risultante.
Un rapporto di mantenimento richiede un denominatore documentato. Il riferimento annunciato in questo esperimento è un valore attuale ante imposte che include la previsione annunciata dei costi di integrazione; la riconciliazione completa è al netto delle imposte e contiene la previsione rivista. Il rapporto misura questa specifica conversione. Un confronto tra due casi al netto delle imposte risponde a una domanda diversa e dovrebbe avere una propria etichetta. Anche variazioni di valuta, data di valutazione, orizzonte o convenzione fiscale richiedono una riconciliazione separata. Un rapporto inferiore ha significato solo se il lettore può identificare quali grandezze economiche siano cambiate e quali convenzioni contabili o di presentazione siano rimaste fisse.
Il perimetro valutativo determina anche quali flussi di cassa appartengano al numeratore. Un risparmio operativo può richiedere capitale circolante, investimenti sostitutivi o un pagamento di attuazione da un'altra entità del gruppo. La riconciliazione transazionale proposta identificherebbe tali effetti e ne riconcilierebbe le date prima di trattare il contributo operativo come cassa distribuibile. L'esperimento comprende gli specifici flussi operativi e di attuazione definiti nelle sue equazioni. Omette un processo separato di capitale circolante e una cascata di finanziamento. Il valore delle sinergie risultante risponde quindi a una domanda di investimento circoscritta. Non fornisce una previsione completa della capacità di indebitamento, delle distribuzioni agli sponsor o della liquidità disponibile altrove nel gruppo.
3 Il Takeover Code britannico include importo di riferimento, costi e controfattuale nella dichiarazione
Il Takeover Code britannico offre un quadro informativo esplicito per le dichiarazioni di benefici finanziari quantificati. Subordinatamente al consenso del Panel e alle deroghe applicabili, la regola 28.1 richiede relazioni del professionista contabile incaricato e del consulente finanziario alla prima pubblicazione da parte di una società destinataria dell'offerta o di un offerente in scambio di titoli, durante il periodo di offerta o nell'annuncio iniziale. La regola 28 esclude le dichiarazioni di un offerente in contanti. Le pagine correnti delle regole sono state verificate il 6 novembre 2026. [1]
La regola 28.6 riguarda i fondamenti della convinzione, le componenti quantificate, un importo base per i confronti storici o con costi esistenti, gli effetti negativi, le tempistiche, la ricorrenza e i costi di realizzazione dei benefici. La dichiarazione di dipendenza dall'offerta si applica specificamente alla definizione (a), relativa ai benefici di un'offerta riuscita. Questi campi informano i controlli proposti su riferimenti e omissioni; non calibrano gli aggiustamenti. [1]
La nota 1 distingue i risparmi della società destinataria anteriori al periodo di offerta dalle revisioni pubblicate durante tale periodo. Le nuove dichiarazioni di risparmi dopo un approccio richiedono consultazione con il Panel; il Panel può trattarle come dichiarazioni di benefici finanziari quantificati e rinviare le relazioni alla circolare del consiglio della società destinataria. L'applicazione alla specifica operazione richiede quindi il Code e la procedura del Panel. La tabella 1 riassume i testi esaminati. [1]
| Fonte e stato | Importo base o controfattuale | Costi di realizzazione | Effetti negativi | Obbligo di relazione o revisione |
|---|---|---|---|---|
| Takeover Code britannico, regole 28.1 e 28.6 [1] | Importo base per i confronti; dichiarazione di dipendenza dall'offerta per la definizione (a) | Costi ricorrenti e non ricorrenti | Richiesti | Relazioni nell'ambito della regola 28.1; si applicano consenso del Panel, deroghe ed esclusione dell'offerente in contanti |
| Regolamento saudita sulle fusioni e acquisizioni, articolo 41 [2] | Nessuna lista equivalente sull'importo base identificata nell'articolo 41 | Nessuna lista equivalente identificata nell'articolo 41 | Nessuna lista equivalente identificata nell'articolo 41 | Relazione del revisore e attestazione del consulente per previsioni e dichiarazioni di utile nell'ambito dell'articolo 41(c), salvo diverso consenso della CMA |
| IFRS 3/IAS 36; testi AASB corrispondenti [3, 4] | Avviamento residuo; fattori qualitativi; requisiti di riduzione di valore nel relativo ambito | Costi relativi all'acquisizione generalmente imputati a conto economico; eccezione per l'emissione di titoli | Nessuna lista specifica dell'operazione nei paragrafi citati | Requisiti di informativa finanziaria; nessun obbligo generale distinto di assurance sulle sinergie stabilito qui |
| Nuove deliberazioni IASB sull'exposure draft, verificate a novembre 2026 [5, 14] | Informazioni su performance e sinergie attese in discussione | Importi, costi e tempistiche per categoria proposti | Nessuna conclusione formulata qui | Questi documenti non stabiliscono requisiti definitivi |
Sintesi MatchPoint delle disposizioni specificate, subordinata ai rispettivi ambiti giurisdizionali, transazionali e di rendicontazione. Un elemento non identificato nell'articolo 41 o nei paragrafi contabili citati è un risultato di lettura circoscritto; non dimostra l'assenza di obblighi altrove.
Un team transazionale può utilizzare questi campi come lista interna di controllo dopo aver determinato l'effettiva classificazione giuridica della dichiarazione. La lista dovrebbe identificare l'entità che pubblica, la struttura del corrispettivo, la fase dell'offerta, la definizione pertinente e qualsiasi consenso del Panel prima di descrivere un obbligo di relazione. L'uso degli stessi campi in un'acquisizione privata nel GCC è una raccomandazione analitica. La regola britannica non acquisisce forza giuridica locale attraverso tale uso. I consulenti legali dovrebbero determinare gli obblighi dell'operazione, mentre la funzione finanziaria verifica la riconciliazione delle affermazioni economiche secondo le definizioni scelte.
4 L'articolo 41 saudita disciplina previsioni di utile e determinate dichiarazioni di risultato nelle regole sulle offerte
L'articolo 41(a) e (b) della CMA saudita richiede attenzione nella compilazione delle previsioni di utile e pubblicazione delle relative ipotesi. Ai sensi dell'articolo 41(c), salvo diverso consenso della CMA, la società destinataria o un offerente in scambio di titoli deve includere la relazione del revisore e l'attestazione del consulente indipendente specificate alla prima pubblicazione di una previsione o dichiarazione di utile nel periodo di offerta o nell'annuncio iniziale. Il testo arabo ufficiale specifica previsioni e dichiarazioni di utile; la formulazione abbreviata inglese 'previsione o dichiarazione' va letta in tale contesto. Il registro corrente della CMA identifica la modifica del 18 gennaio 2023. [2]
L'articolo 41(e) richiede un'esplicita avvertenza sull'utile per azione per determinate dichiarazioni di incremento degli utili non intese come previsioni di utile. L'articolo 41 non contiene la lista della regola britannica 28.6 su importo base, dipendenza dall'offerta, costi ed effetti negativi. Il confronto è limitato alle disposizioni esaminate. [2]
Il confronto non stabilisce la prassi informativa saudita né le aspettative della CMA per una specifica offerta. I requisiti sulle offerte pubbliche di SCA degli EAU, DIFC e ADGM rimangono fuori dalla revisione. Come controllo di due diligence proposto, un comitato dovrebbe richiedere riferimenti, costi ed effetti negativi per voce e registrare se siano stati verificati indipendentemente.
Il fascicolo nazionale proposto conserverebbe insieme il testo ufficiale pertinente, la traduzione, la data di modifica e la valutazione del perimetro transazionale. Distinguerebbe inoltre una previsione di utile, una dichiarazione di risultato e una descrizione dei potenziali benefici della combinazione. Un linguaggio commerciale simile può ricadere in definizioni giuridiche diverse. Un'assenza identificata in una disposizione esaminata è quindi insufficiente per una conclusione più ampia su ogni obbligo relativo a un'offerta. La revisione economica può procedere richiedendo direttamente i documenti sottostanti, con la posizione giuridica registrata separatamente dai consulenti responsabili di tale valutazione.
5 La misurazione dell'avviamento e le regole sulla riduzione di valore offrono controlli distinti sul caso di sinergie
Nel proprio ambito delle aggregazioni aziendali, IFRS 3 misura l'avviamento in via residuale. Il paragrafo 32 comprende il corrispettivo, le interessenze di minoranza e, per le acquisizioni graduali, il fair value alla data di acquisizione della partecipazione precedentemente detenuta, al netto delle attività e passività identificabili nette. B64(e) richiede fattori qualitativi dell'avviamento, incluse le sinergie attese; non è una misurazione quantitativa separata delle sinergie. La corrispondente compilazione AASB 3 si applica agli esercizi annuali che iniziano dal 1 luglio 2026 e prima del 1 gennaio 2027. La dichiarazione di conformità IFRS riguarda le entità a scopo di lucro Tier 1. [3]
Il paragrafo 53 di IFRS 3 imputa generalmente a conto economico i costi relativi all'acquisizione quando sostenuti e quando i servizi sono ricevuti. I costi di emissione di debito o capitale seguono invece IAS 32 e IFRS 9. Il paragrafo AASB corrispondente usa AASB 132 e AASB 9. Il registro dei costi di integrazione dello studio è una registrazione analitica distinta; i suoi contenuti richiedono classificazione secondo i principi applicabili. [3]
Il paragrafo 18 di IAS 36 definisce il valore recuperabile come il maggiore tra valore d'uso e fair value al netto dei costi di dismissione. Il paragrafo 80 alloca l'avviamento alle unità generatrici di cassa beneficiarie o ai loro gruppi. Nei flussi per il valore d'uso, i paragrafi 43 a 45 trattano il doppio conteggio ed escludono ristrutturazioni per le quali non è stato assunto un impegno e miglioramenti di performance. Il paragrafo 47 riguarda le ristrutturazioni per le quali è stato assunto un impegno. Queste restrizioni non descrivono ogni valutazione di impairment. La corrispondente compilazione AASB 136 si applica agli esercizi annuali che iniziano dal 1 luglio 2026 e prima del 1 gennaio 2029; la conformità delle entità a scopo di lucro Tier 1 soddisfa anche IAS 36. [4]
La valutazione di acquisizione, l'allocazione del prezzo di acquisto e la successiva verifica di riduzione di valore dovrebbero conservare riconciliazioni separate. I benefici attesi della combinazione possono informare un caso di investimento, mentre i requisiti di rilevazione e verifica applicano proprie unità, limiti e condizioni. Un team finanziario dovrebbe documentare il passaggio delle voci tra questi prospetti e le differenze residue. Per esempio, un pagamento di integrazione può incidere sulla previsione di investimento prima del relativo costo contabile o della deduzione fiscale. L'esperimento mantiene visibile la propria ipotesi di pagamento economico e non trae conclusioni specifiche su rilevazione, deducibilità o riduzione di valore di una transazione.
6 Il normatore valuta l'informativa sulle sinergie per categoria, importo, costo e tempistiche senza aver deciso
L'International Accounting Standards Board ha emesso un exposure draft, richiamato nel documento dello staff come proposta del 2024, che proponeva di richiedere informazioni sulle sinergie attese per ogni aggregazione aziendale. Un documento dello staff di luglio 2026 riassume la proposta. Per ogni categoria di sinergie attese, l'entità comunicherebbe importo stimato, costo stimato e tempistiche previste. Il documento registra l'accordo della maggioranza degli utilizzatori e dei loro gruppi, mentre la maggioranza dei rispondenti, inclusi quasi tutti i redattori, era contraria. [5]
Il documento dello staff di luglio registra sette membri su tredici a favore della valutazione costi-benefici del pacchetto di maggio 2026, meno degli otto richiesti dalla maggioranza qualificata per la pubblicazione. Descrive analisi dello staff e lavori provvisori. L'aggiornamento ufficiale di settembre registra una discussione del 23 settembre 2026 sulle informazioni di performance successiva, senza decisioni richieste e con prosecuzione delle deliberazioni. La pagina del progetto indica ancora nuove deliberazioni alla verifica del 6 novembre 2026. Queste fonti non stabiliscono alcun nuovo obbligo informativo definitivo. [5, 14]
Le categorie, gli importi, i costi e le tempistiche della riconciliazione potrebbero organizzare informazioni pertinenti alle proposte. La conformità a un eventuale principio richiederebbe una valutazione separata del perimetro finale, dell'aggregazione, delle esenzioni e degli obblighi informativi. Il documento dello staff citato registra anche preoccupazioni su verificabilità, sensibilità commerciale e rischio di contenzioso. Sono aspetti rilevanti per il disegno proposto delle registrazioni. [5]
Un'organizzazione che prepara i propri fascicoli può conservare informazioni utili mentre un progetto normativo è in corso. Il prospetto delle evidenze sottostanti dovrebbe distinguere le aspettative alla data di acquisizione dai cambiamenti successivi, con ragione e data di approvazione di ogni revisione. Un team di rendicontazione potrebbe in seguito collegare tali registrazioni a un requisito adottato, dopo averne verificato formulazione definitiva, ambito e data di efficacia. È una proposta per mantenere evidenze utilizzabili. L'esperimento non stima il costo di conformità a un futuro principio, non ne predice i requisiti definitivi e non tratta una discussione provvisoria come un obbligo già vigente.
7 Una fusione bancaria del Golfo mostra l'aumento congiunto dell'obiettivo di sinergie e del costo una tantum
I documenti FAB offrono un esempio storico documentato. L'Annual Review 2017 riporta circa AED 500 milioni di sinergie di costo nel primo anno, un obiettivo annuo a regime per il 2020 aumentato da circa AED 1 miliardo a circa AED 1.5 miliardi e costi di integrazione stimati per il periodo dal 2017 al 2019 di AED 1.1 miliardi. [7] La presentazione bancaria di aprile 2017 registra le precedenti revisioni da AED 500 milioni a circa AED 1 miliardo nelle sinergie di costo e da AED 600 milioni a circa AED 1.1 miliardi nei costi di integrazione. [8]
La stima dichiarata dei costi di integrazione è pari a 0.73 del successivo obiettivo annuo a regime. Confronta una stima pluriennale con un obiettivo annuo rivisto. La presentazione di aprile 2017 esclude circa AED 350 milioni di investimenti strategici abilitanti dai costi di integrazione. L'introduzione pro forma del rapporto annuale esclude separatamente le sinergie attese e i relativi costi dai prospetti pro forma. Questi limiti distinti richiedono cautela nell'uso del rapporto come ancoraggio del modello. [7, 8]
La documentazione non mostra che le sinergie fossero sovrastimate. L'obiettivo è stato aumentato e la banca riferisce una realizzazione superiore al proprio obiettivo del primo anno. Non mostra quanta riduzione di costo si sarebbe verificata senza fusione, perché il riferimento non è fornito. Non abbiamo ottenuto una successiva dichiarazione sottoposta a revisione sull'importo finale a regime. Il rapporto è usato una volta come ancoraggio per l'input di costo una tantum definito dall'autore e non è generalizzato ad altre banche o settori. La tabella 2 elenca ogni dato e ciò che lascia non dimostrato.
| Voce | Dato riportato | Fonte | Cosa non dimostra |
|---|---|---|---|
| Sinergie di costo realizzate nel 2017 | Circa AED 500 milioni | Annual Review 2017 [7] | La quota che si sarebbe verificata senza fusione |
| Obiettivo di sinergie di costo annue a regime per il 2020 | Circa AED 1.5 miliardi, aumentato da circa AED 1 miliardo | Annual Review 2017 [7] | L'importo a regime effettivamente raggiunto nel 2020 |
| Costi di integrazione una tantum, dal 2017 al 2019 | Stima di AED 1.1 miliardi; la presentazione di aprile esclude circa AED 350 milioni di investimenti strategici abilitanti | Annual Review 2017 [7]; presentazione di aprile 2017 [8] | La spesa finale o il costo complessivo di attuazione in cassa |
| Costo una tantum rispetto all'obiettivo successivo | 0.73, calcolato qui dai due dati sopra riportati | Calcolo MatchPoint | Una norma per altre fusioni |
| Stime e revisioni precedenti | Costo: da AED 600 milioni a circa AED 1.1 miliardi; sinergia di costo: da AED 500 milioni a circa AED 1 miliardo | Presentazione FAB di aprile 2017, pagine stampate 14 a 15 [8] | Spesa finale o beneficio netto realizzato |
| Prospetti pro forma | Escludono sinergie attese e costi sostenuti per realizzarle | Annual Review 2017 [7] | Qualsiasi misura del beneficio al netto del costo |
Realizzazioni, obiettivi e stime dichiarati dal management nelle pubblicazioni della banca. La copia del rapporto annuale è ospitata da terzi; la presentazione di aprile 2017 è stata ottenuta dal sito relazioni investitori di FAB. La stima dei costi presenta le esclusioni dichiarate. Nessun dato è un output del modello o una misura indipendente di un esito causale di sinergia.
Per questo studio, le comunicazioni della banca dimostrano perché data e perimetro di spesa debbano accompagnare un importo di sinergie citato. Un rapporto tra una stima dei costi di integrazione e un successivo obiettivo annuo a regime combina due grandezze identificate; non misura il valore attuale netto realizzato. Anche l'investimento strategico escluso dalla presentazione originale deve restare visibile quando i dati sono usati come riferimento. Un team acquisizioni che adotta un confronto esterno dovrebbe ricostruirne numeratore, denominatore ed esclusioni prima di usarlo per valutare un budget. L'esperimento usa questo esempio storico senza attribuirgli peso rappresentativo.
8 La ricerca precedente selezionata informa misurazione del riferimento, tipi di sinergie e valutazione delle previsioni
Barber e Lyon esaminano test della performance operativa anomala per imprese NYSE e AMEX dal 1977 al 1992. I risultati mostrano errori di specificazione quando i controlli non sono abbinati sulla performance precedente all'evento e collegano ciò alla regressione verso la media nelle misure contabili. [9] Questo sostiene l'attenzione a un riferimento comparabile. Non stabilisce che una particolare target debole migliorerebbe autonomamente; il legame tra debolezza pre-acquisizione e miglioramento del riferimento è una premessa definita dall'autore e messa alla prova in questo modello.
Feldman e Hernandez sviluppano cinque tipi di sinergie, cicli di vita e interazioni concettuali tra fonti di valore. Il manoscritto dell'autore citato, datato gennaio 2021, corrisponde all'articolo del 2022 in Academy of Management Review. [11] Devos, Kadapakkam e Krishnamurthy riportano stime basate sulle previsioni Value Line per 264 grandi fusioni, in media pari al 10.03 per cento del valore combinato del capitale proprio, di cui 1.64 per cento di benefici fiscali e 8.38 per cento operativi. Sono stime valutative basate su previsioni di analisti tratte dall'abstract citato, con un oggetto di misurazione diverso dall'importo annuo a regime annunciato in questo studio. Non forniscono una calibrazione diretta del caso GCC costruito. [12]
Smith e Winkler analizzano l'ottimismo indotto dalla scelta fra stime di valore rumorose e l'uso dell'aggiornamento bayesiano. [10] Flyvbjerg tratta previsioni per classe di riferimento, bias di ottimismo e rappresentazione strategicamente distorta nella gestione dei progetti, soprattutto infrastrutture di trasporto. [13] Lo studio qualitativo esplorativo di Bauer e Friesl esamina come pratiche valutative e strutture di attenzione nell'M&A possano favorire sinergie funzionali rispetto a quelle di modello di business e strategiche. [15] Sono antecedenti pertinenti. Gli studi esaminati non forniscono una calibrazione del mantenimento delle sinergie direttamente trasferibile al GCC; questa rassegna selettiva non dimostra una lacuna esaustiva della letteratura.
Bauer e Friesl esaminano come attenzione organizzativa e pratiche valutative plasmino la valutazione delle sinergie, incluso il trattamento di benefici funzionali, di modello di business e strategici. L'analisi offre un'ulteriore ragione per esaminare come sia stato costruito un caso numerico. Non fornisce un tasso calibrato di errore previsionale nel GCC. [15] Il presente studio si concentra su una riconciliazione valutativa riproducibile e confronti di stimatori costruiti. Si basa su idee consolidate su categorie di sinergie, abbinamento dei riferimenti e selezione. La loro combinazione è un'applicazione analitica; lo studio non afferma che un registro delle sinergie, un riferimento controfattuale o un'attribuzione mediata su tutti gli ordini costituiscano un metodo appena scoperto.
9 Cinque rischi di sovrapposizione e aggiustamenti previsionali strutturano la revisione proposta
Il primo doppio conteggio è la sovrapposizione tra voci. Un programma che conta risparmi di personale contrattualizzato negli acquisti e di nuovo nell'organico rivendica due volte lo stesso pagamento. Il test proposto collega ogni voce a un conto di contabilità generale e verifica la rivendicazione condivisa rispetto alla base costi. Il secondo è la sovrapposizione con il riferimento: un risparmio già contenuto in un budget autonomo o in un programma esistente. Lo studio propone un importo base e un confronto documentato senza operazione per ogni voce, richiamando la disciplina informativa della regola 28.6 nel relativo ambito. [1]
Il terzo aggiustamento converte i ricavi incrementali in contributo operativo al relativo margine incrementale, al netto del costo ipotizzato per servirli. Ulteriori aggiustamenti riguardano spese di attuazione omesse o compensate incoerentemente, perdita di ricavi e dissinergie. Una verifica separata del prezzo controlla se i benefici della combinazione figurino già nel valore autonomo e siano poi usati nuovamente per giustificare un premio. L'avviamento è residuale nel quadro contabile citato e non misura autonomamente tali benefici. [3] Il registro dovrebbe identificare ogni evento economico prima che la funzione finanziaria stabilisca come si raccordino le previsioni pertinenti.
Il modello distingue sovrapposizione tra voci, movimento del riferimento autonomo, margine incrementale e realizzazione dei ricavi dagli aggiustamenti per tempistiche, costi di integrazione e imposte. Le correzioni di sovrapposizione e riferimento incidono sulla grandezza operativa nel modello dichiarato. Un diverso calendario di pagamento, una convenzione fiscale o un ritardo entro un orizzonte fisso possono cambiare il valore attuale lasciando invariato l'importo operativo finale a regime. Sono relazioni diagnostiche condizionali. Più meccanismi possono agire insieme e le due misure di mantenimento non ne identificano univocamente la causa.
| Aggiustamento o rischio | Perimetro economico | Evidenze proposte | Trattamento nel modello |
|---|---|---|---|
| Sovrapposizione tra voci | Un risparmio in due filoni di lavoro | Mappatura contabile di ogni voce rivendicata | Quota di sovrapposizione tra voci |
| Sovrapposizione con il riferimento | Risparmio già incluso in un piano autonomo o in un movimento di mercato | Importo base; dichiarazione che il beneficio non sarebbe ottenibile autonomamente [1] | Quota del riferimento autonomo, costi e ricavi |
| Ricavi conteggiati come profitto | Vendite valorizzate al margine del gruppo | Margine sulle vendite incrementali al netto del costo per servirle | Margine incrementale |
| Costi omessi o compensati incoerentemente | Costi di realizzazione, perdita di ricavi, dissinergie | Costi ricorrenti e non ricorrenti ed effetti negativi [1] | Realizzazione, dissinergie e costi di realizzazione |
| Valore conteggiato due volte nel prezzo | Sinergia nel valore autonomo e nuovamente nel premio | Riconciliazione dal valore autonomo al prezzo [3] | Quota del valore annunciato pagata al venditore |
Registrazione analitica proposta. I benefici sovrapposti sono doppi conteggi letterali; margini, realizzazione, costi, tempistiche e imposte richiedono ulteriori aggiustamenti valutativi. Ogni aggiustamento conserva la definizione dichiarata.
L'esclusività reciproca dovrebbe essere verificata a livello di evento economico. Un'iniziativa di acquisto e una sul personale possono entrambe riferirsi allo stesso servizio esternalizzato, mentre miglioramenti di prezzo e volume possono interagire nel medesimo contratto. Un registro proposto identificherebbe il gruppo di costi o la transazione di ricavo sottostante, documentando poi la ripartizione della rivendicazione combinata. Anche la rimozione di una sovrapposizione e di un beneficio da piano autonomo richiedono una sequenza esplicita o una definizione congiunta. Nel modello, la quota di riferimento si applica al costo residuo dopo la correzione della sovrapposizione. Tale convenzione condizionale è un'ipotesi dell'autore.
Evidenze sul saldo di un conto sono insufficienti a dimostrare l'intero risparmio rivendicato. La revisione richiede anche attività, livello di servizio e controparte interessati dalla modifica proposta. Per un consolidamento proposto di servizi esternalizzati, il registro identificherebbe quale contratto termina, quali obblighi restano e come sia finanziato il servizio sostitutivo. Lo stesso pagamento economico riceverebbe un solo trattamento nel caso combinato. Le variazioni di volume o servizio sarebbero registrate separatamente. È un controllo proposto per definire la rivendicazione. Non si presume alcun risparmio né diritto giuridico di risolvere un contratto per un acquirente reale.
10 Una riconciliazione dall'importo annunciato a regime al valore mantenuto applica ogni correzione a una grandezza dichiarata
La riconciliazione parte dall'importo lordo annuo a regime annunciato, pari alla sinergia di costo annunciata più la sinergia di ricavi valorizzata al margine annunciato. Applica gli aggiustamenti della tabella 3 per ottenere un importo a regime corretto, lo distribuisce secondo la fasatura effettiva, deduce il costo una tantum, applica le imposte e attualizza. Ogni aggiustamento può essere attivato o disattivato indipendentemente, quindi ogni valore intermedio è definito. Questo disegno consente di esaminare in seguito l'ordine delle correzioni.
Nella prima equazione A è l'importo annuo a regime corretto ante imposte, C la sinergia di costo annunciata, R i ricavi incrementali annunciati, mu il relativo margine annunciato e G l'importo lordo a regime annunciato. I simboli o e b sono la quota di sovrapposizione tra voci e la quota di sinergia di costo già nei piani autonomi; il simbolo e indica la quota di sinergia di ricavi già nella crescita di riferimento, q la realizzazione dei ricavi, m il margine incrementale sui ricavi realizzati e d la dissinergia come quota di G. Nella seconda equazione phi è la progressione annunciata spostata di delta anni, w la distribuzione del costo una tantum negli anni, kappa il costo una tantum come quota di G, tau l'aliquota fiscale e r il tasso di attualizzazione. La spesa una tantum è distribuita al 40%, 40% e 20% negli anni 1, 2 e 3, poi è nulla; tale distribuzione non cambia con il ritardo dei benefici.
Il mantenimento dell'importo a regime s usa l'importo lordo annunciato G; il mantenimento principale del valore S usa il riferimento annunciato ante imposte W. W deduce già la previsione annunciata dei costi di integrazione di 0.50G. V deduce la previsione rivista di 0.75G e applica l'ipotesi uniforme di imposizione effettiva. Il pagamento al venditore è pi volte W originale, quindi un surplus di sinergie non negativo richiede che V copra tale pagamento. Un riferimento separato a parità di imposizione è 704.4 milioni USD, con mantenimento del 32.8%. Tale visualizzazione cambia solo il denominatore; lascia invariati il pagamento al venditore del modello e la riconciliazione principale da ante a post imposte.
Il moltiplicatore fiscale uniforme è una semplificazione sostanziale. Attribuisce un effetto fiscale ai flussi annuali negativi e positivi del modello, per cui le spese di integrazione ricevono una compensazione immediata all'aliquota ipotizzata. La disponibilità effettiva richiederebbe un'analisi separata di entità, tipo di spesa, reddito imponibile, tempistiche e agevolazioni pertinenti. Il modello tratta anche il tasso di attualizzazione come input dichiarato e lascia i flussi di finanziamento fuori dalla riconciliazione. Un modello transazionale dovrebbe riconciliare il calendario di cassa delle sinergie con quelli fiscali e di finanziamento prima di usarne il risultato per una conclusione di enterprise value o equity value.
Una riconciliazione può essere aritmeticamente corretta mentre le date di pagamento restano inutilizzabili per una decisione di finanziamento. Il calendario costruito colloca i flussi a fine anno e mantiene invariata la distribuzione dei costi di integrazione quando i benefici ritardano. In un'analisi reale, un anticipo, un pagamento di risoluzione o una fattura per servizi transitori possono precedere il risparmio corrispondente. Il fascicolo finanziario proposto includerebbe quindi un calendario datato di finanziamento dell'attuazione e una fonte di cassa identificata. Un surplus di valore attuale sarebbe riportato insieme a qualsiasi fabbisogno intermedio. Il modello non verifica liquidità infrannuale, consenso dei finanziatori o disponibilità di finanziamenti impegnati.
11 Un'operazione costruita e un registro esplicito degli input fissano tutti i numeri successivi
L'operazione costruita è un'acquisizione di medie dimensioni con sinergie di costo annunciate di 100, ricavi incrementali annunciati di 200 valorizzati a un margine annunciato del 30 per cento e un importo lordo annuo a regime di 160 milioni USD. La progressione annunciata raggiunge il pieno regime al terzo anno e il costo una tantum annunciato è metà dell'importo lordo a regime. Il valore annunciato su dieci anni a un tasso del 10 per cento, ante imposte e senza valore terminale, è 774.1. Ogni altro input è definito dall'autore e il registro specifica quali.
Il rapporto di costo una tantum del 75 per cento definito dall'autore è vicino a 0.73, calcolato dalla stima FAB di integrazione e dal successivo obiettivo annuo dichiarati. Il perimetro pubblicato esclude investimenti strategici abilitanti e non offre una norma rappresentativa dei costi. [7, 8] Il parametro fiscale del 9 per cento usa l'aliquota ordinaria degli EAU sul reddito imponibile superiore a AED 375,000. I soggetti qualificati di zona franca hanno un trattamento separato. La sensibilità al 15 per cento è uno scenario uniforme dell'autore; la DMTT degli EAU si applica alle entità costitutive di gruppi multinazionali nel relativo ambito secondo proprie regole di calcolo, dagli esercizi che iniziano dal 1 gennaio 2025, con la soglia di ricavi di EUR 750 milioni in almeno due dei quattro anni precedenti. Una transazione reale richiede un'analisi fiscale a livello di entità. [6]
Escludere un valore terminale è una scelta deliberata che riduce sia il valore annunciato sia quello mantenuto, incidendo così sul rapporto. Un risparmio persistente avrebbe un valore terminale e la sensibilità del rapporto a tale scelta non è esaminata. L'esperimento riporta rapporti perché i valori assoluti dipendono da una scala arbitraria. La tabella 4 è il registro usato da ogni risultato successivo.
| Input | Valore | Stato |
|---|---|---|
| Sinergie di costo annunciate (importo annuo a regime) | 100.0 | Definito dall'autore |
| Sinergie di ricavi annunciate (ricavi annui a regime) | 200.0 | Definito dall'autore |
| Margine annunciato sulle sinergie di ricavi | 30.0% | Definito dall'autore |
| Progressione annunciata, anni 1 a 3 | 30% / 70% / 100% | Definito dall'autore |
| Costo una tantum annunciato, quota dell'importo a regime annunciato | 50% | Definito dall'autore |
| Sovrapposizione tra voci nelle sinergie di costo | 12% | Definito dall'autore |
| Quota delle sinergie di costo deduplicate già nei piani autonomi | 15% | Definito dall'autore |
| Quota delle sinergie di ricavi già nella crescita di riferimento | 20% | Definito dall'autore |
| Margine incrementale sui ricavi realizzati | 18.0% | Definito dall'autore |
| Realizzazione dei ricavi | 60% | Definito dall'autore |
| Dissinergia, quota dell'importo a regime annunciato | 7.5% | Definito dall'autore |
| Costo una tantum di realizzazione, quota dell'importo a regime annunciato | 75% | Definito dall'autore; rapporto di una fusione bancaria documentata 0.73 [7] |
| Ritardo rispetto alla progressione annunciata | 1 anno | Definito dall'autore |
| Orizzonte / tasso di attualizzazione | 10 anni / 10% | Definito dall'autore; senza valore terminale |
| Quota del valore annunciato pagata al venditore | Uniforme dal 10% al 50% per operazione | Definito dall'autore; nessuna evidenza di mercato |
| Aliquota dell'imposta sulle società | 9% (15% esaminato nell'analisi di sensibilità) | Aliquota legale [6]; l'applicabilità all'acquirente è un input |
Input definiti dall'autore. Milioni USD dove è indicato un importo monetario. L'aliquota legale proviene dal decreto-legge citato; ogni altro valore è un'ipotesi costruita, non un tasso osservato.
Ogni input dovrebbe conservare una base, un responsabile e una scadenza o condizione di revisione. Un impegno firmato di un fornitore, un budget del management e una sensibilità del modello hanno ruoli probatori diversi anche quando gli importi esposti coincidono. Il registro proposto registra quindi il documento originario e l'evento economico, senza affidarsi a un'etichetta come validato. Anche valuta e base prezzi devono essere coerenti tra periodi. Gli importi costruiti usano una sola valuta e una convenzione fissa, senza un processo valutario separato. La precisione numerica apparente descrive aritmetica riproducibile sotto tali ipotesi.
La scelta dell'orizzonte incide particolarmente su un beneficio ritardato. L'esperimento termina dieci anni dopo il punto di partenza dichiarato. Un ritardo può spostare un beneficio fuori da tale finestra e il modello non riconosce recupero per l'importo successivo. Non dimostra che il beneficio economico cessi al limite della finestra. Un'analisi transazionale potrebbe invece adottare una durata finita sostenuta da evidenze o un trattamento terminale giustificato separatamente. Ogni versione dovrebbe mantenere la stessa data iniziale, valuta e convenzione di prezzo nel confronto. Cambiare l'orizzonte solo per ripristinare un risultato attraente cambierebbe la domanda a cui si risponde.
12 Nell'operazione costruita rimangono il 50.0% dell'importo a regime e il 29.8% del valore
Applicare tutti i sette aggiustamenti nell'ordine della tabella 5 riduce il valore annunciato da 774.1 a 230.7, per un mantenimento del valore del 29.8% e dell'importo a regime del 50.0%. L'importo a regime scende da 160 a 80.1 ante imposte. La tabella cumulativa mostra il contributo di ogni passaggio nell'ordine annunciato e la figura 1 mostra il contributo medio su tutti gli ordini di ogni aggiustamento, definito nella sezione seguente.
Due risultati meritano di essere separati. Primo, la perdita di valore supera quella dell'importo a regime perché le correzioni che lasciano tale importo invariato, ossia distribuzione più lenta, costi di realizzazione e imposte, sono tutte avverse e si combinano con le correzioni dell'importo a regime. Secondo, la perdita è distribuita tra più aggiustamenti e nessuno la spiega da solo. Una revisione che correggesse solo la voce maggiore lascerebbe comunque gran parte del divario. La dimensione di ciascun passaggio dipende dagli input dell'autore; la tabella è un caso svolto, non una stima della dispersione tipica.
L'implicazione per il comitato è diretta. In questa operazione costruita un caso annunciato apparentemente sufficiente a un prezzo dichiarato coprirebbe solo una minoranza del proprio valore dopo la riconciliazione. Un prezzo che trasferisca oltre il 29.8% del valore annunciato lascerebbe l'acquirente in posizione peggiore sulla componente sinergie, con gli input dichiarati. L'acquirente dovrebbe chiedere quali dei sette aggiustamenti siano già applicati dal caso del venditore.
| Passaggio cumulativo | Importo a regime ante imposte | Valore | Variazione di valore | Quota del valore annunciato |
|---|---|---|---|---|
| Caso annunciato | 160.0 | 774.1 | - | 100.0% |
| Sovrapposizione tra voci | 148.0 | 711.0 | -63.1 | 91.8% |
| Riferimento autonomo | 122.8 | 578.4 | -132.6 | 74.7% |
| Ricavi al margine incrementale | 103.6 | 477.4 | -101.0 | 61.7% |
| Realizzazione dei ricavi e dissinergie | 80.1 | 353.7 | -123.7 | 45.7% |
| Distribuzione temporale più lenta | 80.1 | 287.3 | -66.4 | 37.1% |
| Costi di realizzazione | 80.1 | 253.5 | -33.8 | 32.8% |
| Imposta sulle società | 80.1 | 230.7 | -22.8 | 29.8% |
Analisi MatchPoint dell'operazione costruita. Output del modello con gli input dichiarati; nessun risultato osservato. Milioni USD. Aggiustamenti applicati nell'ordine mostrato.
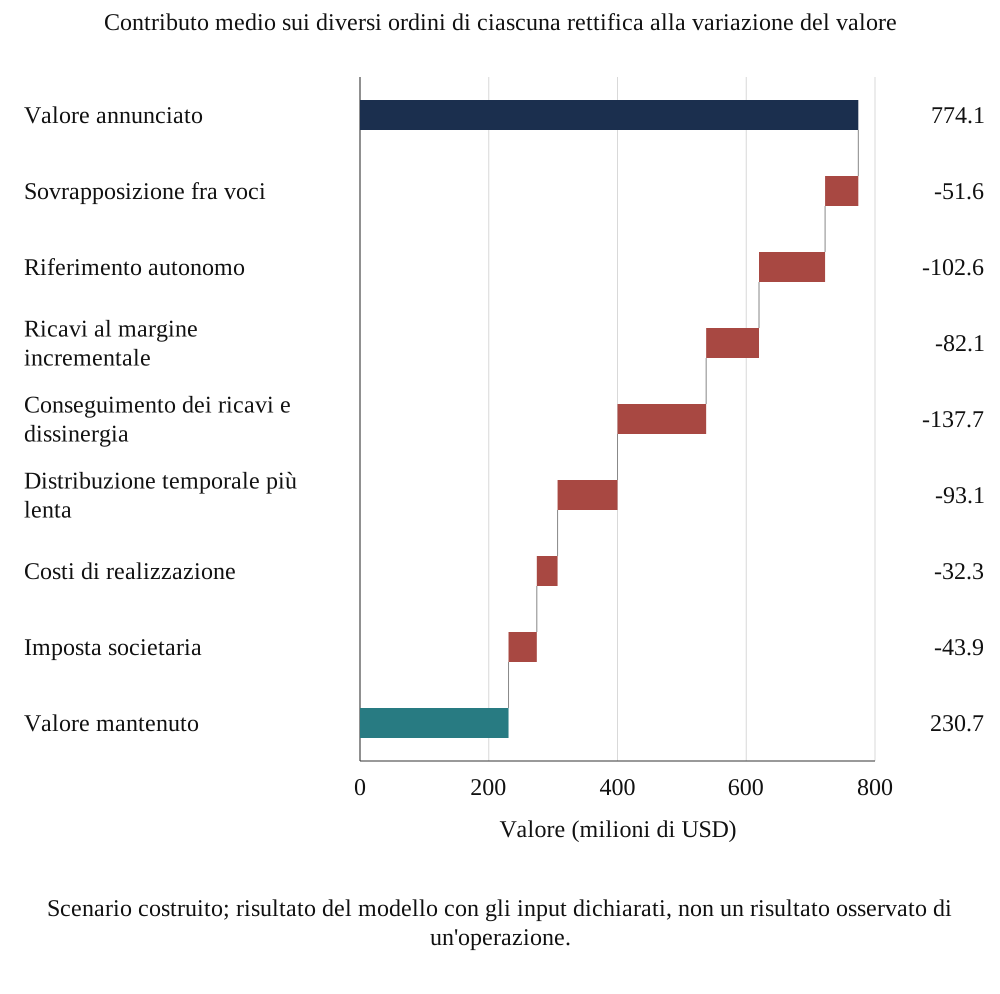
Analisi MatchPoint dell'operazione costruita. Output del modello con gli input dichiarati; nessun risultato osservato. Milioni USD, attribuzione media su tutti gli ordini.
Il risultato di copertura del prezzo si applica alla componente sinergie definita nell'esperimento. Un'acquisizione può avere altre ragioni per procedere, ma ogni valore sostenuto separatamente dovrebbe entrare in una riconciliazione distinta con proprie evidenze e approvazione. Aggiungere un residuo strategico non misurato dopo un deficit di sinergie renderebbe difficile confutare il test di prezzo dichiarato. Il comitato può invece registrare il divario residuo e la base su cui sceglie di accettare tale esposizione. Ciò conserva la distinzione tra il caso di cassa calcolato e una decisione di finanziare un ulteriore obiettivo strategico.
13 La dimensione di ogni correzione dipende dall'ordine applicato: attribuire quindi mediando tutti gli ordini
Una riconciliazione sequenziale assegna a ogni passaggio la variazione causata dati i passaggi già compiuti. Quando gli aggiustamenti interagiscono, tale variazione dipende dalla posizione. Il riferimento autonomo riduce l'importo a regime poi scalato da distribuzione temporale e imposte; applicato presto rimuove quindi più valore che applicato tardi. La tabella 6 mostra i sette aggiustamenti dal primo all'ultimo e dall'ultimo al primo. Il disaccordo maggiore tra i due ordini è 54.6 per il riferimento autonomo, nelle stesse unità della riconciliazione.
Nell'equazione 3a, j enumera tutti gli n! ordini completi degli n aggiustamenti. L'insieme S con pedici j e k contiene gli aggiustamenti che precedono k nell'ordine j; il suo apice più indica tale insieme con k aggiunto. N indica tutti gli aggiustamenti e v(0) il caso senza aggiustamenti. L'espressione media ogni variazione marginale su tutti gli ordini completi. In modo equivalente applica la costruzione di Shapley alla funzione di variazione normalizzata v(S) meno v(0). L'equazione 3b riconcilia le allocazioni alla variazione totale. Il modello sorgente usa la formula equivalente per sottoinsiemi; un'enumerazione indipendente di tutti gli ordini ne riproduce i valori. [17]
L'attribuzione media su tutti gli ordini classifica realizzazione dei ricavi e dissinergie, riferimento autonomo e distribuzione più lenta come i tre maggiori dei sette aggiustamenti per l'operazione costruita; il riferimento autonomo rappresenta 102.6 dei 543.4 persi. È un'affermazione relativa a input dell'autore. La convenzione di allocazione esplicita il trattamento scelto dell'ordine nel fascicolo del comitato. Un documento del comitato dovrebbe mostrare la colonna media su tutti gli ordini accanto alla propria sequenza.
| Aggiustamento | Applicato dal primo all'ultimo | Applicato dall'ultimo al primo | Media su tutti gli ordini | Quota della variazione |
|---|---|---|---|---|
| Sovrapposizione tra voci | -63.1 | -41.1 | -51.6 | 10% |
| Riferimento autonomo | -132.6 | -77.9 | -102.6 | 19% |
| Ricavi al margine incrementale | -101.0 | -58.1 | -82.1 | 15% |
| Realizzazione dei ricavi e dissinergie | -123.7 | -145.2 | -137.7 | 25% |
| Distribuzione temporale più lenta | -66.4 | -120.7 | -93.1 | 17% |
| Costi di realizzazione | -33.8 | -30.7 | -32.3 | 6% |
| Imposta sulle società | -22.8 | -69.7 | -43.9 | 8% |
| Variazione totale | -543.4 | -543.4 | -543.4 | 100% |
Analisi MatchPoint dell'operazione costruita. Output del modello con gli input dichiarati; nessun risultato osservato. Milioni USD. I valori negativi riducono il valore.
L'attribuzione media su tutti gli ordini distribuisce una variazione definita del valore del modello tra gli aggiustamenti selezionati. Non stabilisce quale azione del management abbia causato un esito osservato o quale parte debba ricevere un compenso. La risposta dipende dall'insieme di aggiustamenti scelto e dalla funzione di valore valutata per ogni combinazione. Suddividere un aggiustamento in due o cambiare il controfattuale del caso vuoto può quindi cambiare la domanda di attribuzione. Il rapporto dovrebbe conservare tale specificazione accanto al grafico a cascata. Il calcolo è utile quando i partecipanti necessitano di una convenzione di allocazione coerente e comprendono la sua dipendenza da tali definizioni.
14 Ogni stress lascia un diverso segnale nel mantenimento dell'importo a regime e del valore
Quattro stress vengono applicati singolarmente e poi insieme. La deriva del riferimento aumenta la quota base dei costi al 30 per cento e quella dei ricavi al 35 per cento, come se il piano autonomo fosse stato più ambizioso del previsto o i prezzi di mercato si fossero mossi a favore della target. Un ulteriore slittamento aggiunge un secondo anno di ritardo. Il superamento dei costi aumenta il costo una tantum della metà. La perdita di ricavi riduce la realizzazione al 40 per cento e raddoppia la dissinergia. Gli stress lasciano invariato il caso annunciato e modificano solo gli aggiustamenti. La tabella 7 e la figura 2 li riportano.
Gli stress si dividono in due gruppi. La deriva del riferimento riduce il mantenimento dell'importo a regime dal 50.0% al 39.8% e quello del valore al 21.2%. La perdita di ricavi riduce il mantenimento dell'importo a regime al 38.9% e quello del valore al 20.6%. Slittamento e superamento dei costi lasciano il primo al 50.0% e riducono soltanto il mantenimento del valore, rispettivamente al 22.7% e al 23.8%. La coppia di misure indica quindi dove indagare: una riduzione dell'importo a regime rimanda al riferimento o alla realizzazione, mentre una riduzione del solo valore rimanda a tempistiche o costi. In combinazione, il mantenimento del valore è 2.4% e il valore è 18.9 milioni USD.
La figura 3 varia quota di riferimento e costo una tantum su una griglia. Il mantenimento del valore va dall'8.8% al 46.9%. Con ogni altro input al valore di base, il costo una tantum che azzera il valore è 2.63 volte l'importo lordo a regime annunciato. Portare l'aliquota fiscale al 15 per cento riduce il mantenimento del valore di base al 27.8%. Questi risultati mostrano quanto rapidamente il caso si eroda e non hanno probabilità associate.
| Caso | Mantenimento dell'importo a regime | Mantenimento del valore | Valore | Variazione dell'importo a regime (punti percentuali) | Variazione di valore (punti percentuali) | Segnale diagnostico |
|---|---|---|---|---|---|---|
| Caso base | 50.0% | 29.8% | 230.7 | - | - | Riferimento |
| Deriva del riferimento | 39.8% | 21.2% | 164.4 | -10.3 | -8.6 | Entrambi scendono: riferimento o realizzazione |
| Ulteriore slittamento | 50.0% | 22.7% | 175.8 | 0.0 | -7.1 | Solo valore: tempistiche o costi |
| Superamento dei costi | 50.0% | 23.8% | 184.6 | 0.0 | -6.0 | Solo valore: tempistiche o costi |
| Perdita di ricavi | 38.9% | 20.6% | 159.1 | -11.1 | -9.3 | Entrambi scendono: riferimento o realizzazione |
| Combinato | 29.3% | 2.4% | 18.9 | -20.7 | -27.4 | Entrambi scendono, il valore di più: cause miste |
Analisi MatchPoint dell'operazione costruita. Output del modello con gli input dichiarati; nessun risultato osservato. Milioni USD per il valore; mantenimento in percentuale della grandezza annunciata; variazioni in punti percentuali.
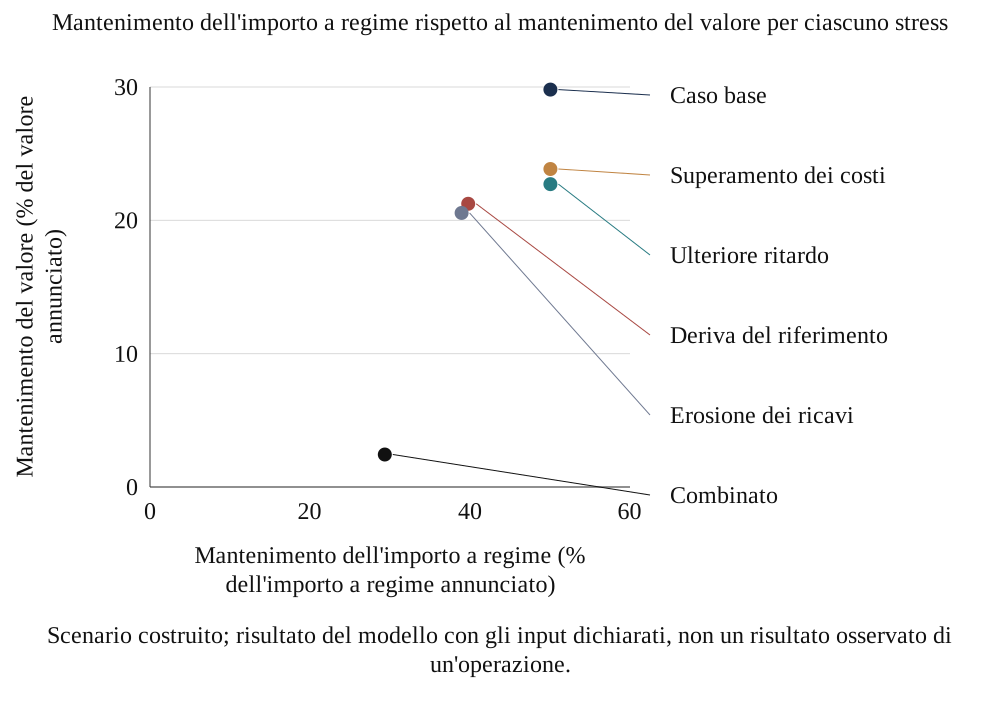
Analisi MatchPoint dell'operazione costruita. Output del modello con gli input dichiarati; nessun risultato osservato.
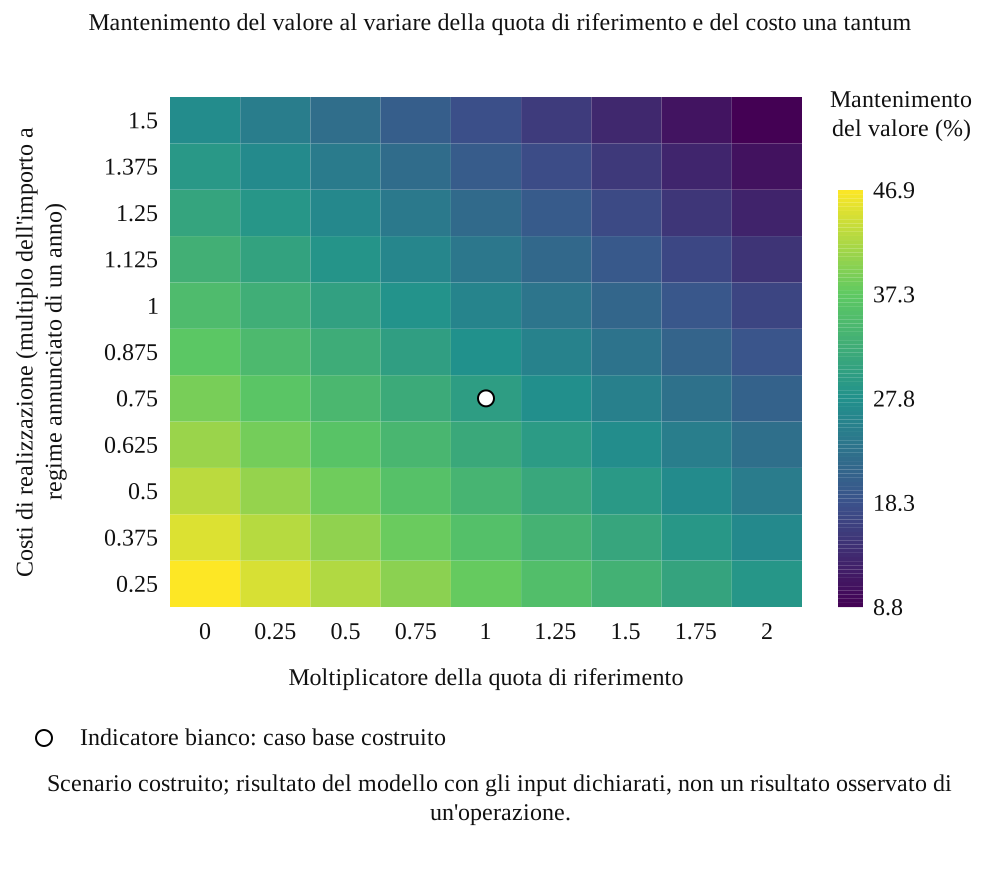
Analisi MatchPoint dell'operazione costruita. Output del modello con gli input dichiarati; nessun risultato osservato. Il marcatore bianco mostra il caso base.
Un ribasso combinato richiede una logica che vada oltre l'inserimento di voci avverse in righe adiacenti. Alcune ipotesi possono muoversi insieme, altre riflettere la stessa causa sottostante e altre essere incompatibili. Una revisione reale dovrebbe identificare queste relazioni prima di assegnare una probabilità allo scenario o una riserva di prezzo. Il caso combinato dell'esperimento è una congiunzione deterministica degli stress dichiarati e non ha una probabilità stimata. Il suo uso diagnostico è esporre le conseguenze di cassa di tale congiunzione. Una combinazione diversa, o un beneficio oltre l'orizzonte fisso, risponderebbe a un'altra domanda valutativa.
15 In una popolazione costruita una riconciliazione completa lascia l'11.1% di accettazioni errate contro il 49.2% con la regola basata sul valore annunciato
L'esperimento di popolazione costruisce 300 opportunità in ciascuna di 200 repliche, con distribuzioni, dipendenze, errori di misura e campioni di calibrazione registrati nel registro tecnico. La verità generata è la riconciliazione completa con i parametri generativi. Le cinque regole di stima valutate usano il caso annunciato, un fattore uniforme di mantenimento appreso, soltanto costi e imposte, una riconciliazione completa con centri di riferimento fissi oppure con previsioni di riferimento condizionate al divario. Un riferimento a informazione perfetta usa direttamente la verità generata; una regola casuale offre un confronto separato. Le rispettive informazioni e i costi di stima non sono equiparati.
Una regola accetta un'opportunità quando il valore stimato delle sinergie copre il pagamento modellato al venditore. Un'accettazione errata presenta un surplus di sinergie generato negativo nell'insieme accettato. La quota media di accettazioni errate nell'insieme accettato è 49.2% per il caso annunciato, 49.2% per soli costi e imposte, 19.0% per il fattore uniforme e 11.1% per la riconciliazione condizionata al divario. Il bias del caso annunciato è il 69.5% del valore di riferimento totale e quello di costi e imposte il 56.5%. Il fattore uniforme riduce il bias medio esposto in questo confronto costruito. Queste percentuali non usano un insieme accettato identico.
Il riferimento a informazione perfetta ha per definizione errore valutativo nullo. L'accettazione casuale produce il 49.1% di accettazioni errate nel proprio insieme; è una regola di riferimento senza interpretazione globale di caso peggiore. La misura di rango confronta il surplus monetario stimato con quello generato, mentre il successivo esperimento di pipeline seleziona sul surplus normalizzato. La dispersione del pagamento al venditore incide su tali ranghi. La tabella 8 riporta accettazioni errate insieme a buone opportunità perse e valore distrutto, affinché la variazione di una statistica su un insieme selezionato non sia trattata come valutazione completa di una politica decisionale. La figura 4 mostra i confronti dichiarati.
| Regola | Errore medio | Radice dell'errore quadratico medio | Correlazione dei ranghi | Accettazioni errate | Buone operazioni perse | Valore distrutto |
|---|---|---|---|---|---|---|
| Accettare il valore annunciato | 69.5% | 77.2% | 0.28 | 49.2% | 0.0% | 6.0% |
| Fattore uniforme di mantenimento | -0.1% | 10.9% | 0.76 | 19.0% | 19.1% | 0.6% |
| Al netto di soli costi e imposte | 56.5% | 63.0% | 0.36 | 49.2% | 0.0% | 6.0% |
| Riconciliazione completa, riferimento settoriale | -0.4% | 8.3% | 0.87 | 13.3% | 14.7% | 0.3% |
| Riconciliazione completa, riferimento abbinato | -0.4% | 7.2% | 0.91 | 11.1% | 12.6% | 0.2% |
| Riconciliazione a informazione perfetta (riferimento di identità) | 0.0% | 0.0% | 1.00 | 0.0% | 0.0% | 0.0% |
| Rango casuale / riferimento con accettazione del 50% | Non applicabile | Non applicabile | 0.00 | 49.1% | Non applicabile | Non applicabile |
Popolazione costruita; medie su 200 repliche. Il bias è l'errore di stima totale diviso per W totale; RMSE è la radice dell'errore quadratico monetario medio divisa per W medio. Le accettazioni errate usano i casi accettati; le buone operazioni perse usano tutti i casi buoni generati. Il valore distrutto divide il surplus avverso accettato per W totale dei candidati. Non è riportato alcun esito osservato.
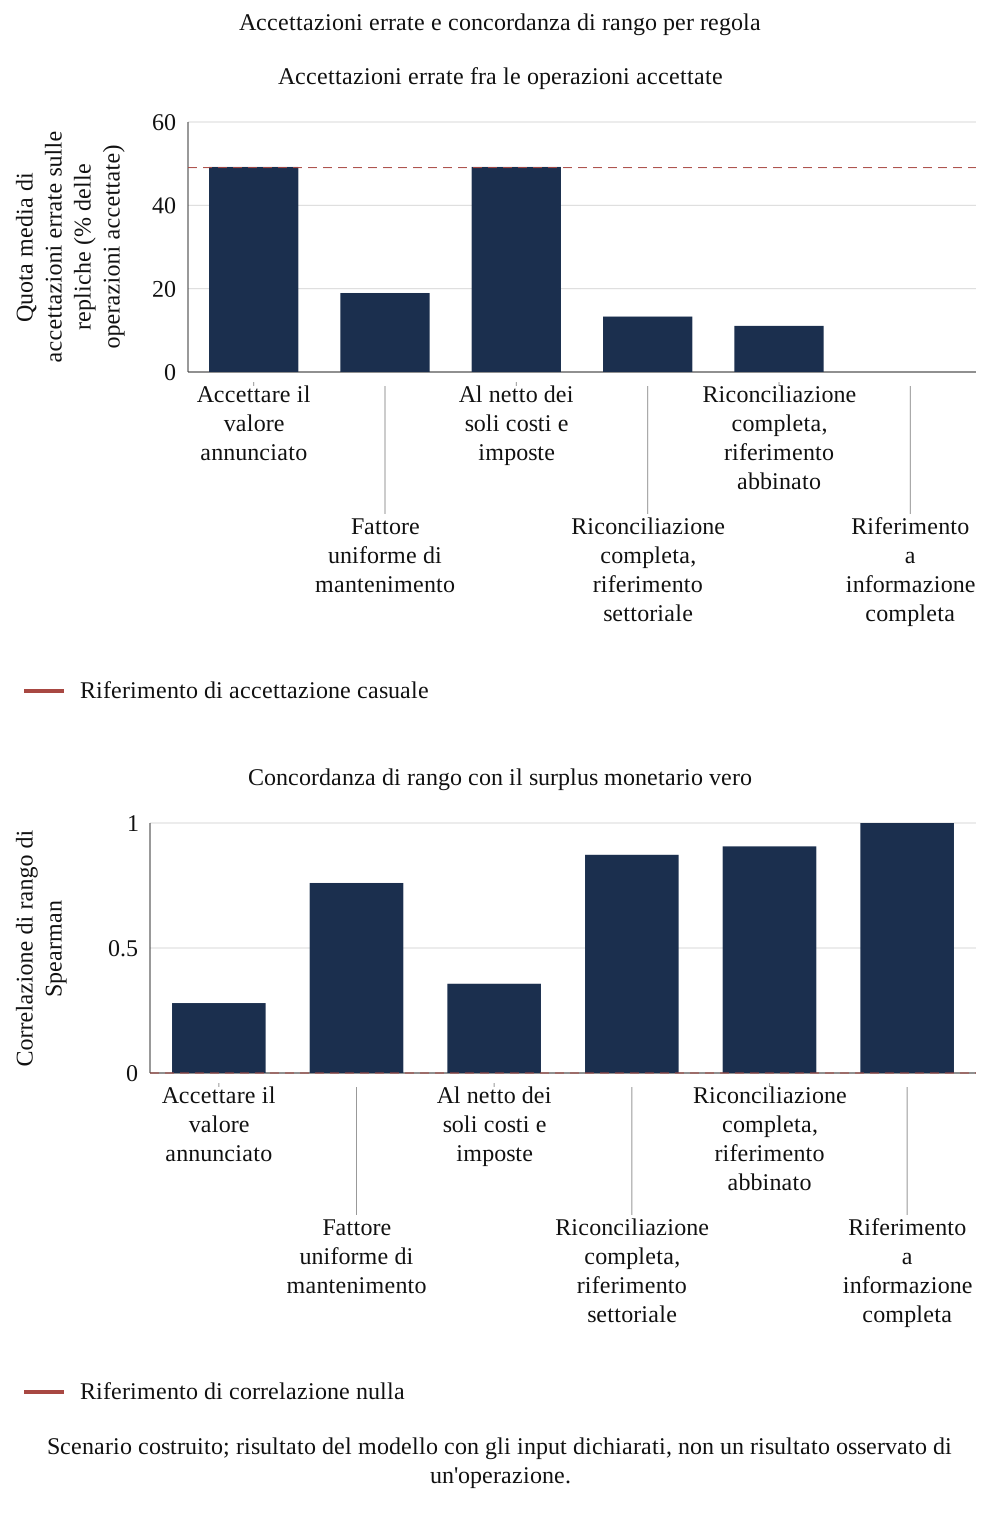
Analisi MatchPoint della popolazione costruita. Output del modello con gli input dichiarati; nessun risultato osservato. La linea tratteggiata indica l'accettazione casuale nel pannello sinistro e zero in quello destro.
La statistica delle accettazioni errate è la media tra le repliche della proporzione di opportunità accettate con surplus vero negativo calcolata in ciascuna replica. Quella delle buone opportunità perse usa come denominatore tutte le opportunità davvero buone. Le misure rispondono a domande diverse e le regole accettano insiemi diversi. L'esperimento distingue inoltre errore di stima, ordinamento e perdita finanziaria. I confronti mantengono la stessa popolazione di opportunità e convenzione di prezzo, riportando tali differenze di selezione. Il riferimento a informazione completa accede ai parametri generativi. Un processo di consulenza reale richiederebbe misure affidabili prima che il confronto con quel riferimento possa sostenere un'affermazione di performance pratica.
Un tasso di errore condizionale richiede il conteggio delle accettazioni accanto ad esso. Nell'implementazione, una replica senza opportunità accettate riceve per convenzione un valore di accettazioni errate pari a zero; tale valore descrive un insieme selezionato vuoto. Non dimostra che un processo individui ogni acquisizione conveniente. Analogamente, la misura di valore distrutto conta i surplus avversi delle sinergie nei casi accettati e omette i guadagni rinunciati nei casi respinti. Una valutazione prospettica delle decisioni specificherebbe perdite e benefici pertinenti prima di confrontare le politiche. Conserverebbe volume di approvazioni, opportunità perse e impegno di attuazione insieme alla precisione delle previsioni, dichiarando il follow-up disponibile.
16 Previsioni condizionali del riferimento riducono l'errore nella relazione di performance definita dall'autore
Lo stimatore del riferimento è la parte della riconciliazione più vicina al problema studiato da Barber e Lyon. [9] Nella popolazione costruita la quota di sinergia di costo già nei piani autonomi cresce con il ritardo della posizione di costo pre-acquisizione della target rispetto al settore, il meccanismo alla base della regressione verso la media. Un riferimento settoriale assegna la stessa quota a ogni target. Un riferimento abbinato per performance condiziona la quota al divario iniziale, usando una pendenza stimata da 60 operazioni concluse con misurazioni rumorose.
Gli apici I e M indicano previsioni a centro fisso e condizionate al divario. L'espressione si applica separatamente alle quote di costo e ricavo con centri b0 dell'autore di 0.15 e 0.20 e pendenze stimate separatamente. Questi centri non sono medie esatte della popolazione limitata. Il divario standardizzato g è osservato senza errore nell'esperimento. Il quintile più debole ha una vera quota di riferimento dei costi del 24.7%, contro il 5.7% di quello più forte. Gli errori di valore con segno a centro fisso sono rispettivamente 5.1% e -5.5% di W; un errore negativo è una sottostima. L'errore condizionato al divario del quintile più debole è -0.1%.
L'implicazione è pratica e specifica. Per le target con la posizione di costo pre-acquisizione più debole, un riferimento medio settoriale offre la risposta più favorevole e meno affidabile sotto il legame definito dall'autore. La figura 5 mostra l'andamento. Il risultato dipende dal legame dell'autore tra divario e quota di riferimento. Le due previsioni coincidono quando la pendenza stimata è zero. In assenza di un legame vero, un campione di calibrazione finito e rumoroso può comunque produrre una pendenza stimata non nulla; una previsione abbinata non coincide quindi necessariamente con quella a centro fisso. Uno studio reale dovrebbe testare il legame e la sua stabilità su dati esclusi dalla stima.
| Divario di costo pre-acquisizione rispetto al settore | Vera quota di riferimento dei costi | Riferimento settoriale | Riferimento abbinato | Errore, riferimento settoriale | Errore, riferimento abbinato |
|---|---|---|---|---|---|
| Quinto inferiore (imprese con risultati migliori) | 5.7% | 15.0% | 5.6% | -5.5% | -0.3% |
| Secondo quinto | 11.3% | 15.0% | 11.4% | -2.4% | -0.4% |
| Quinto centrale | 15.0% | 15.0% | 15.0% | -0.2% | -0.2% |
| Quarto quinto | 18.7% | 15.0% | 18.6% | 1.7% | -0.3% |
| Quinto superiore (imprese con risultati peggiori) | 24.7% | 15.0% | 24.6% | 5.1% | -0.1% |
Analisi MatchPoint della popolazione costruita. Output del modello con gli input dichiarati; nessun risultato osservato. Gli errori sono quelli con segno del valore stimato come percentuale del valore annunciato; un errore positivo è una sovrastima.
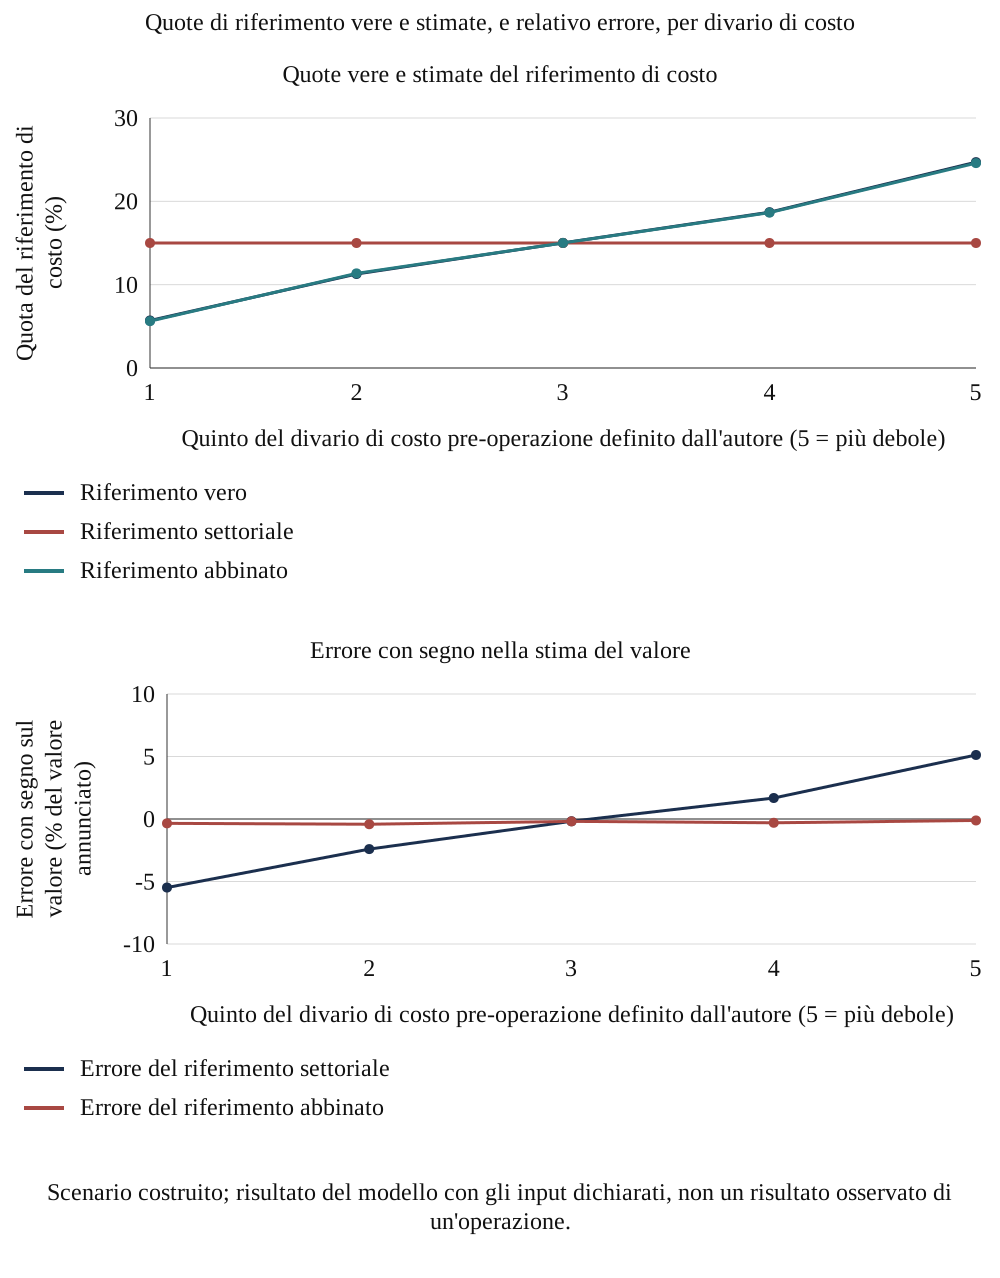
Analisi MatchPoint della popolazione costruita. Risultato del modello con gli input dichiarati; non è un risultato osservato.
Uno stimatore prospettico dovrebbe essere fissato prima dell'operazione di cui prevede l'esito. I dati di addestramento, le variabili di abbinamento, la misurazione degli esiti e i dati di validazione richiedono date di riferimento distinte. Se più opportunità condividono lo stesso acquirente, shock settoriale o gruppo di integrazione, l'analisi dovrebbe indagarne la dipendenza anziché considerare ogni osservazione del tutto indipendente. La validazione proposta presenterebbe risultati per operazioni successive e per acquirenti esclusi dall'addestramento. Si tratta di requisiti probatori per una futura applicazione. L'esperimento costruito verifica il comportamento nella relazione specificata e non fornisce osservazioni che dimostrino la validità di tale relazione in un particolare programma di acquisizioni.
La rettifica del riferimento non ricostruisce il futuro individuale della società acquisita in assenza dell'operazione. Prevede una quota di riferimento utilizzando il divario definito dall'autore, centri fissi e una pendenza stimata, con troncamento ai limiti dichiarati. Un programma reale dovrebbe stabilire come misurare quel divario e come le informazioni disponibili prima dell'approvazione prevedano gli esiti successivi. Un risparmio storico già approvato nel piano autonomo e una previsione di regressione manterrebbero ruoli probatori diversi. Il registro proposto li mostrerebbe separatamente. Combinarli senza una riconciliazione potrebbe a sua volta conteggiare due volte una rettifica del riferimento o nascondere l'incertezza di una previsione.
17 La selezione nella pipeline amplifica l'errore previsionale nel meccanismo definito dall'autore
L'esperimento sulla pipeline modella un acquirente che sceglie fra opportunità concorrenti in base al surplus di sinergia stimato. Smith e Winkler analizzano come la massimizzazione di stime di valore rumorose e condizionatamente non distorte possa produrre ottimismo in media. [10] L'esperimento sulla pipeline estrae 40 operazioni per ciclo, sceglie le migliori 5 in base al surplus stimato in rapporto al valore annunciato e registra il surplus stimato e vero delle operazioni scelte per 400 cicli. La Tabella 10 e la Figura 6 presentano il risultato.
Qui x è il surplus di sinergia di un'operazione diviso per il suo W originario, l'accento circonflesso ne indica la stima e mu è la media di calibrazione del surplus vero generato. Il fattore rho utilizza la varianza del surplus vero generato e la varianza dell'errore di stima di 150 operazioni di calibrazione costruite. Le pendenze stimate utilizzano un'estrazione separata di 60 operazioni. Gli esiti generati e i centri di riferimento noti sono informazioni privilegiate dell'esperimento. Il fattore stimato è 0.87. Questa rettifica lineare empirica è un'euristica di calibrazione; non sono state accertate ipotesi di normalità gaussiana congiunta ed errori indipendenti per il generatore non lineare con troncamento.
L'errore previsionale medio delle operazioni selezionate è pari al 69.2% di W per la selezione sul valore annunciato, al 3.4% per la riconciliazione condizionata al divario e allo 0.0% dopo la relativa rettifica lineare. L'ultimo valore visualizzato è arrotondato: la media conservata è di 0.018 punti percentuali, con errore standard Monte Carlo condizionale di 0.134 punti. La trasformazione affine positiva conserva l'ordinamento e lascia invariate le opportunità selezionate e il loro surplus vero generato. Il surplus vero selezionato è del 17.9% con la selezione sul valore annunciato e del 22.5% con la regola condizionata al divario. L'incertezza dei 400 cicli è condizionata all'unico campione di calibrazione conservato.
| Selezione in base a | Surplus stimato delle operazioni scelte | Surplus vero delle operazioni scelte | Scostamento sfavorevole | Operazioni scelte con surplus vero negativo |
|---|---|---|---|---|
| Valore annunciato | 87.1% | 17.9% | 69.2% | 3.8% |
| Riconciliazione completa, riferimento settoriale | 24.9% | 21.6% | 3.3% | 0.7% |
| Riconciliazione completa, riferimento abbinato | 25.9% | 22.5% | 3.4% | 0.2% |
| Riconciliazione abbinata, con contrazione della stima | 22.5% | 22.5% | 0.0% | 0.2% |
Pipeline costruita; medie su 400 cicli di 40 candidati, selezionandone cinque in base al surplus stimato diviso per W. Surplus ed errore previsionale sono percentuali del W originario delle operazioni selezionate. Le estrazioni di calibrazione di 150 e 60 casi restano fisse in questo esperimento. Non viene riportato alcun esito di acquisizioni reali.
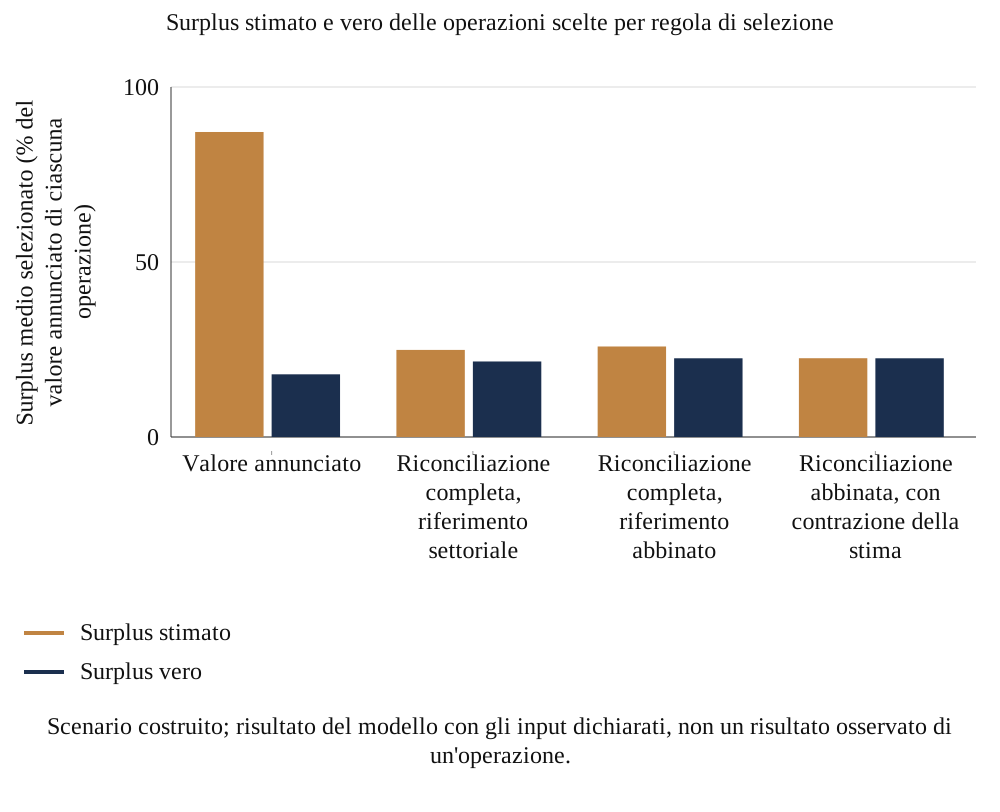
Analisi MatchPoint della pipeline costruita. Risultato del modello con gli input dichiarati; non è un risultato osservato.
Il campione di calibrazione e la regola di selezione richiedono una presentazione separata. Una rettifica affine positiva può cambiare il livello di una previsione lasciando invariato l'ordinamento delle opportunità. Può quindi ridurre lo scostamento sfavorevole visualizzato senza individuare un gruppo diverso di operazioni. Una revisione dovrebbe mostrare l'insieme selezionato, il suo surplus stimato, il suo surplus realizzato o generato e l'incertezza dei parametri di calibrazione. Anche l'arrotondamento a zero di un piccolo residuo richiede cautela. L'esperimento riporta il comportamento numerico di uno specifico meccanismo di calibrazione; non dimostra l'esatta assenza di distorsione dopo la selezione per previsioni arbitrarie sulle operazioni.
18 La calibrazione costruita mostra la precisione del fattore medio e gli errori decisionali residui
L'esperimento di calibrazione campiona n operazioni costruite indipendenti, calcola il loro rapporto medio di valore mantenuto e ripete il procedimento 1,500 volte. Il suo riferimento costruito di 20,000 operazioni ha un rapporto medio del 30.3% e una deviazione standard a livello di operazione del 9.9%. Con dieci operazioni di calibrazione l'intervallo centrale del 90 per cento ha un'ampiezza di 10.4 punti percentuali, con cinquanta di 4.6 punti percentuali e con 300 di 1.8 punti percentuali. Queste quantità riguardano la precisione di un fattore medio di mantenimento nella distribuzione definita dall'autore. La deduzione corrispondente è uno meno tale fattore di mantenimento.
L'intervallo si restringe al crescere del campione e il fattore uniforme di mantenimento non diventa decisivo. Su un'estrazione di prova fissa di 2,000 operazioni costruite, la massima classificazione errata valutata al 5°, 50° e 95° percentile del fattore di mantenimento appreso è del 21.7% per campioni di calibrazione di 300 operazioni e del 24.6% per campioni di dieci. È un massimo fra tre valori del fattore sottoposti a prova, non un limite del caso peggiore. La variabilità dei rapporti specifici delle operazioni rimane dopo che la media della popolazione è stata stimata con precisione. La dimensione campionaria rimuove quindi rumore dalla media e non può fornire le informazioni sulle singole operazioni contenute nella riconciliazione.
Il modello illustra perché un fattore medio di mantenimento dovrebbe essere accompagnato dal proprio intervallo campionario e dalla composizione del campione di calibrazione. La sua precisione dipende dall'eterogeneità, dalla dipendenza e dalla qualità della misurazione, oltre che dalla dimensione campionaria. Un archivio limitato di operazioni concluse richiede una rappresentazione franca dell'incertezza; il valore relativo di una rettifica uniforme e di una riconciliazione per singola voce dovrebbe essere valutato rispetto agli esiti pertinenti.
| Operazioni di calibrazione costruite per replica | Fattore medio di valore mantenuto | 5° percentile | 95° percentile | Ampiezza dell'intervallo del 90% (punti percentuali) | Massima classificazione errata ai quantili del fattore5/50/95 |
|---|---|---|---|---|---|
| 10 | 30.4% | 25.3% | 35.7% | 10.4 | 24.6% |
| 20 | 30.3% | 26.9% | 33.8% | 6.9 | 22.9% |
| 50 | 30.3% | 28.1% | 32.6% | 4.6 | 22.0% |
| 100 | 30.3% | 28.7% | 31.9% | 3.2 | 21.9% |
| 300 | 30.3% | 29.4% | 31.3% | 1.8 | 21.7% |
Calibrazione costruita; 1,500 ripetizioni per dimensione campionaria. I limiti sono il quinto e il novantacinquesimo percentile. L'ampiezza è espressa in punti percentuali. La classificazione errata è valutata soltanto in tre quantili del fattore su un'unica popolazione di prova fissa di 2,000 operazioni; il massimo mostrato non è un limite universale.
Precisione campionaria e trasferibilità rispondono a domande diverse. Più osservazioni possono restringere la dispersione di un fattore di mantenimento appreso all'interno di una data popolazione costruita, mentre un cambiamento di settore, tipo di acquisizione o metodo di misurazione può modificare la quantità stimata. Una classe di riferimento prospettica dovrebbe indicare quali casi conclusi sono ammissibili e perché i loro esiti sono confrontabili. Dovrebbe conservare esclusioni e misurazioni non riuscite insieme ai casi inclusi. Gli intervalli centrali di questo esperimento descrivono campioni ripetuti secondo il meccanismo definito dall'autore. Non forniscono un numero minimo universale di operazioni né la certezza che una storia interna di acquisizioni rappresenti l'operazione successiva.
19 Con lo schema di informativa dipendente dal successo definito dall'autore, le realizzazioni riportate sovrastimano il mantenimento
Un insieme di dati assemblato dalle informative pubbliche delle società dipende dagli esiti contenuti in quei documenti e dai documenti disponibili. Se l'informativa dipende dal successo, la media osservata può differire dalla media di tutte le operazioni; la direzione richiede un meccanismo di pubblicazione esplicito. L'esperimento di selezione fa aumentare la probabilità di pubblicazione con il rapporto vero, mediante un legame logistico definito dall'autore, e confronta gli stimatori della quota mantenuta. La quota di operazioni pubblicate è del 34% e la Tabella 12 riporta gli stimatori.
Nell'equazione 6, r è il rapporto di valore mantenuto, D indica l'informativa e p-hat è una probabilità stimata di informativa. Il logit generatore ha intercetta -2.85 e pendenza 7. Una proxy rumorosa, pari al rapporto più un errore normale con deviazione standard 0.08, è disponibile per l'intero universo di operazioni costruite. La media di tutte le operazioni è del 30.3% e la media di quelle pubblicate del 34.4%, un divario di 4.1 punti percentuali. La ponderazione mediante proxy dà il 32.0% e rimuove il 59% della distorsione media. La ponderazione mediante la probabilità vera non troncata rimuove circa il 100%, arrotondato. Entrambi i risultati ponderati sono stime autonormalizzate.
Il risultato sull'informativa è condizionato al meccanismo dipendente dal successo definito dall'autore. Le probabilità stimate mediante proxy hanno un minimo di 0.05; il riferimento a informazione perfetta utilizza probabilità vere non troncate. Una proxy rumorosa può lasciare una mancata osservazione residua dipendente dall'esito, e il solo sottoinsieme osservato non dimostra l'esito della popolazione pertinente. Anche il risultato a informazione perfetta è una stima ponderata su un campione finito, con una piccola distorsione residua che si arrotonda alla percentuale di rimozione mostrata. Un archivio di acquisizioni richiederebbe un proprio universo, un'indagine sui documenti mancanti e un'analisi di sensibilità prima di poter valutare queste correzioni.
| Stimatore della quota mantenuta | Stima media | Errore rispetto a tutte le operazioni | Quota di errore rimossa |
|---|---|---|---|
| Tutte le operazioni osservate (obiettivo) | 30.3% | 0.0 punti | Non applicabile |
| Sole operazioni pubblicate (ingenuo) | 34.4% | 4.1 punti | 0% |
| Ponderato mediante una proxy rumorosa della pubblicazione | 32.0% | 1.7 punti | 59% |
| Ponderato mediante la probabilità vera di pubblicazione | 30.3% | 0.0 punti | 100% |
Analisi MatchPoint della popolazione costruita. Risultato del modello con gli input dichiarati; non è un risultato osservato. Medie su 300 repliche di 400 operazioni. La probabilità di pubblicazione stimata mediante proxy ha un minimo di 0.05. Il riferimento a informazione perfetta utilizza la probabilità vera di pubblicazione non troncata. Entrambe le stime sono medie ponderate autonormalizzate; la rimozione del 100% della distorsione riportata è arrotondata.
Il meccanismo di pubblicazione dovrebbe far parte della verifica dei dati proposta. Un registro di partecipazione può distinguere un esito non divulgato, un registro contabile non disponibile, un'operazione mai conclusa e un beneficio non ancora misurato. Questi stati dovrebbero conservare codici e motivi separati. Secondo la regola di pubblicazione dipendente dal successo dell'esperimento, il sottoinsieme osservato è favorevole per costruzione. Una correzione stimata da una proxy rumorosa dipende da tale proxy e dal suo modello di probabilità. Gli esiti non osservati non possono essere certificati sulla sola base dei documenti selezionati. Il rapporto pratico dovrebbe conservare una sensibilità ai documenti mancanti e dichiarare le ipotesi che ne determinano la direzione.
20 Uno studio proposto combina documenti di operazione datati e prove per singola voce con una componente di revisione randomizzata progettata separatamente
Uno studio reale assumerebbe l'operazione come unità e la voce di sinergia dichiarata come sotto-unità. Per ogni operazione l'archivio conserverebbe gli importi annunciati con la relativa data, l'importo di base e la dichiarazione di indipendenza utilizzati, la stima dei costi una tantum e ogni successiva revisione. Per ogni voce conserverebbe il conto contabile, il responsabile e il risparmio misurato per trimestre. La Tabella 13 elenca gli elementi. Verifiche alla conclusione più dodici, ventiquattro e trentasei mesi distinguerebbero l'importo a regime misurato e i flussi di cassa realizzati fino a quel momento dai flussi residui previsti e dal valore decennale. Verrebbero registrati la data di chiusura dei dati, l'orizzonte, i denominatori fissati e il monitoraggio incompleto; una revisione triennale non può ancora osservare l'intero valore decennale.
La partecipazione richiederebbe un'autorizzazione scritta dell'organizzazione, condizioni di riservatezza e una diffusione controllata di risultati aggregati. I dati a livello di dipendente richiedono una valutazione separata sui dati personali. Il Decreto-legge federale degli EAU n. 45 del 2021 disciplina il trattamento lecito, le finalità, i dati necessari, la sicurezza e la conservazione; l'Articolo 2 prevede esclusioni giurisdizionali e settoriali, compresi specifici regimi relativi a dati sanitari, bancari e delle zone franche. Il protocollo dovrebbe stabilire il regime e la base di trattamento applicabili e privilegiare dati realmente anonimizzati. La sola rimozione dei nomi può lasciare dati identificabili. La raccolta normativa araba citata riporta queste disposizioni; i consulenti legali dovrebbero verificare le misure attuative e i requisiti transitori vigenti prima della raccolta. [16] Le operazioni abbandonate, non monitorate e non pubblicate dovrebbero essere registrate ove il disegno di studio concordato lo consenta.
Uno studio randomizzato potrebbe essere organizzato fra acquirenti seriali assegnando i casi ammissibili a una revisione indipendente del riferimento e dei costi prima della relativa decisione di approvazione oppure alla procedura abituale. L'assegnazione consentirebbe un confronto intention-to-treat se fossero soddisfatte le ipotesi di allocazione, monitoraggio e interferenza. I denominatori annunciati originari e le definizioni degli esiti dovrebbero essere fissati prima dell'assegnazione, e i casi respinti o abbandonati dovrebbero rimanere nel registro di assegnazione. La dimensione campionaria deve essere pianificata per un effetto prespecificato, la varianza dell'esito, l'unità di allocazione, il raggruppamento per acquirente, le perdite al monitoraggio e il periodo di osservazione. L'esercizio di calibrazione su cinquanta operazioni stima la precisione di un fattore medio di mantenimento e non determina il numero necessario per ciascun braccio dello studio.
| Elemento | Requisito | Motivo |
|---|---|---|
| Unità e sotto-unità | Operazione; voce di sinergia dichiarata per conto contabile | Consente di individuare i doppi conteggi |
| Date di riferimento | Annuncio, conclusione, ogni revisione, misurazione trimestrale | Separa il caso alla data di approvazione dagli esiti successivi |
| Riferimento | Importo di base, dichiarazione di indipendenza, piano autonomo conservato alla firma | Fornisce il controfattuale rispetto al quale misurare i risparmi |
| Esiti | Importo a regime misurato e cassa realizzata fino alla data; flussi residui previsti e valore decennale mostrati separatamente | Mantiene distinta l'osservazione effettiva dal valore previsto per l'intera durata |
| Operazioni mancanti | Registrazione di operazioni abbandonate, non monitorate e non pubblicate | Limita la selezione mostrata nell'esperimento di pubblicazione |
| Consenso e riservatezza | Accordo scritto; rendicontazione aggregata; dati personali rimossi | Riservatezza commerciale e protezione dei dati |
| Componente randomizzata | Casi ammissibili assegnati prima dell'approvazione finale; allocazione e analisi prespecificate | Consente una valutazione basata sull'assegnazione secondo le ipotesi specificate sul disegno e sul monitoraggio |
| Dimensione campionaria | Pianificazione in base all'effetto obiettivo, alla varianza, all'unità di randomizzazione, ai raggruppamenti, alle perdite e al monitoraggio | La precisione del fattore medio non determina la potenza relativa all'effetto del trattamento |
| Piano di analisi | Rapporti, intervalli e confronto non rettificato preregistrati | Definisce le misure prima di esaminare gli esiti |
Proposta MatchPoint. La tabella specifica ciò che uno studio raccoglierebbe; non riporta dati.
Il momento dell'assegnazione è importante se la revisione può modificare quali acquisizioni proseguono. Uno studio prospettico definirebbe le opportunità ammissibili prima della decisione finale di investimento e manterrebbe ogni opportunità assegnata nella propria analisi decisionale, compresi i casi respinti e abbandonati. Un'analisi separata delle operazioni concluse misurerebbe gli esiti dell'integrazione nella propria popolazione più ristretta e dichiarerebbe il conseguente limite di selezione. Andrebbero registrati anche l'impegno di revisione, la spesa di attuazione e la data in cui un esito diventa osservabile. L'unità appropriata di randomizzazione dipenderebbe dalla possibilità che le stesse persone o informazioni influiscano su più casi. Un piano di analisi specifico dello studio affronterebbe tale dipendenza prima di attribuire un effetto alla revisione.
Per un progetto pilota multi-aziendale proposto, il dizionario dei dati separerebbe importi finanziari, date degli eventi, riferimenti documentali ed eventuali identificativi personali. Una chiave di collegamento controllata potrebbe connettere i dati autorizzati senza inserire i nomi dei dipendenti nella tabella analitica. È una salvaguardia proposta e non dimostrerebbe, da sola, l'anonimato. Il protocollo identificherebbe chi può accedere alle prove originali, come registrare le correzioni, quando rimuovere i dati e quali risultati aggregati possano essere diffusi. Le imprese concorderebbero anche come gestire le misurazioni contestate degli esiti prima di esaminare i risultati comparativi. Questi accordi sono necessari prima del reclutamento e della raccolta.
21 Presentare insieme la riconciliazione, l'intervallo decisionale e lo stato delle prove
Il documento per il comitato dovrebbe presentare affiancati il caso annunciato e la riconciliazione. Per ciascuna delle sette rettifiche dovrebbe mostrare il valore della rettifica, le prove a sostegno del parametro, il responsabile di tali prove e l'attribuzione media sui diversi ordini. I dati principali dovrebbero essere il mantenimento del valore e la copertura del prezzo, con il mantenimento dell'importo a regime accanto, affinché il comitato possa vedere se il problema riguarda il riferimento o i tempi.
Un intervallo dovrebbe accompagnare il caso centrale. La tabella degli stress ne mostra la forma: il caso base, ogni stress isolato e il caso combinato. Lo studio raccomanda di presentare il caso combinato come scenario negativo e di dichiarare la quota del valore annunciato trasferita al venditore mediante il prezzo, affinché il lettore possa collocare il prezzo rispetto all'intervallo. Il risultato del modello qui presentato è un caso costruito con mantenimento del valore del 29.8% nel caso base e del 2.4% a stress combinati, e non costituisce una previsione per alcuna operazione.
Il rapporto dovrebbe anche dichiarare ciò che non è stato verificato. Ogni parametro dovrebbe essere contrassegnato come verificato da un registro contabile o da un contratto, stimato da un comparabile oppure assunto. Ciò segue la disciplina della Regola 28.6 sulle basi del convincimento e sulle ipotesi principali. [1] Una tabella che mescola questi tre stati senza dichiararlo presenta un'ipotesi come risultato, proprio l'errore affrontato dallo studio.
La cronologia delle versioni dovrebbe conservare il caso originario utilizzato per approvare l'investimento. La direzione può aggiungere una previsione operativa aggiornata senza sostituire il riferimento di approvazione del prezzo usato per valutare la realizzazione. Un registro delle modifiche proposto identificherebbe un nuovo fatto, un'ipotesi modificata, la sua conseguenza finanziaria e la persona che ne approva il trattamento. Distinguerebbe anche la correzione di un errore da un cambiamento deliberato di strategia. Questo consente al consiglio di vedere se una previsione aggiornata favorevole riflette nuovo valore, un riferimento iniziale più basso o spese aggiuntive. Lo studio raccomanda di conservare sia il confronto originario sia la visione decisionale attuale.
Lo stato delle prove dovrebbe rimanere collegato alle singole ipotesi di cassa quando il comitato confronta i casi. Un importo contrattuale può avere una data di pagamento incerta, e un traguardo operativo confermato può lasciare irrisolto il proprio effetto finanziario incrementale. Il rapporto proposto separerebbe pertanto le questioni di importo, tempistica, attribuzione e finanziamento. Identificherebbe quale ipotesi sposta la decisione oltre la soglia di copertura del prezzo e quali ulteriori prove potrebbero risolvere la questione. Un punteggio medio arbitrario di affidabilità perderebbe tali relazioni. L'esperimento non assegna punteggi probatori né stima probabilità per i propri stress deterministici; tali giudizi rimangono esterni ai calcoli riportati.
22 In un'operazione reale, acquisire prima l'importo di base e i costi, definire il prezzo sul caso combinato e verificare a date fisse
La regola decisionale ha quattro passaggi. Primo, ottenere dal venditore il caso delle sinergie per singola voce, con importo di base e dichiarazione di indipendenza per ciascuna voce, oltre ai costi e agli effetti negativi. Se il venditore non può fornirli, trattare il caso come non verificato e assegnargli di conseguenza un peso nel prezzo. Secondo, ricostruire la riconciliazione con parametri contrassegnati per stato delle prove. Terzo, calcolare la quota del valore annunciato mantenuta nel caso base e nel caso combinato. Quarto, fissare la quota massima del valore annunciato da pagare al venditore a un livello non superiore alla quota mantenuta nel caso combinato, salvo che il comitato dichiari un motivo per accettare di più.
Il terzo passaggio utilizza la tabella degli stress: nell'operazione costruita il mantenimento base è del 29.8% e quello combinato del 2.4%, quindi la regola limiterebbe la quota trasferita al 2.4% del valore annunciato, inferiore all'intero intervallo dal 10 al 50 per cento definito dall'autore per la popolazione. Il risultato è condizionato agli input definiti dall'autore e sarebbe diverso per un'operazione reale. È generalizzabile la struttura della verifica, nella quale il prezzo è confrontato con il caso negativo e non con quello annunciato.
Dopo la firma, verifiche proposte a dodici, ventiquattro e trentasei mesi confrontano l'importo a regime misurato e la cassa realizzata fino alla data con la corrispondente previsione originaria. I flussi residui e il valore decennale continuano a essere previsioni fino a quando vengono osservati. Andrebbero dichiarati la data di chiusura dei dati e il monitoraggio incompleto. A parità di altri input, gli stress isolati del modello indicano dove un revisore potrebbe indagare. Cambiamenti concomitanti o compensativi, imposte, attualizzazione e scelte di orizzonte possono produrre statistiche simili. Questi segnali organizzano la revisione e non identificano una causa in un'operazione effettiva.
Gli schemi operativi seguenti traducono il registro proposto in una sequenza, un'allocazione di ruoli e una struttura contabile. Descrivono informazioni da ottenere e decisioni da documentare. Non contengono un calendario effettivo di operazione, una persona incaricata o un risparmio validato. I ruoli andrebbero adattati alla governance dell'acquisizione e alle responsabilità legali prima dell'uso. Il loro scopo è rendere visibili, al momento della decisione, la responsabilità del riferimento, il finanziamento dell'attuazione e le prove dei benefici. Il completamento di un filone operativo può così essere registrato separatamente dalla valutazione del gruppo finanziario su un beneficio incrementale di cassa.
| Momento decisionale | Prove da conservare | Decisione registrata |
|---|---|---|
| Prima dell'approvazione finale del prezzo | Piani autonomi originari, dichiarazioni per singola voce, budget di attuazione e riconciliazione negativa | Quota del prezzo sostenuta dal caso delle sinergie definito |
| Dalla firma alla conclusione | Accesso consentito alle informazioni, dipendenze contrattuali e impegni di attuazione finanziati | Condizioni irrisolte e responsabili tenuti a risponderne |
| Primo giorno | Riferimento iniziale, registro contabile autorizzato, responsabilità dei filoni operativi e regole di misurazione | Registro iniziale approvato ed eccezioni da sottoporre a un livello superiore |
| Primi cento giorni | Prove datate di completamento, spese, effetti sulla clientela e revisioni delle previsioni | Modifiche che richiedono una decisione sulla riconciliazione di cassa o sul finanziamento |
| Dodici, ventiquattro e trentasei mesi dopo la conclusione | Esiti misurati e caso originario di approvazione dell'investimento conservato | Realizzazione rispetto al caso originario, prospettiva attuale e attribuzione irrisolta |
Sequenza operativa proposta, da adattare all'operazione. Le date sono convenzioni di revisione, non prove osservate di realizzazione o termini legali obbligatori.
| Attività | Promotore dell'operazione | Finanza | Responsabile dell'integrazione | Responsabile del filone operativo | Specialista legale o fiscale |
|---|---|---|---|---|---|
| Approvare il contributo al prezzo | A | R | C | C | C |
| Fissare il riferimento economico | I | A | C | R | C |
| Dotare di risorse ed eseguire il filone operativo | I | C | A | R | C |
| Riconciliare la cassa realizzata e le dichiarazioni | I | A | C | R | C |
| Approvare una modifica sostanziale del piano | A | R | R | C | C |
Solo ruoli proposti. A indica chi risponde del risultato, R chi esegue, C chi è consultato e I chi è informato. Ogni riga ha un solo ruolo che risponde del risultato. Le approvazioni specialistiche e le responsabilità di legge devono essere determinate separatamente per l'operazione effettiva.
| Campo | Registrazione richiesta | Domanda di revisione |
|---|---|---|
| Evento economico e responsabile | Contratto o conto, filone operativo e ruolo che risponde del risultato | Un'altra dichiarazione si riferisce allo stesso evento? |
| Riferimento autonomo originario | Piano approvato datato e variazione ottenibile indipendentemente | Quale beneficio era già incluso? |
| Effetto operativo incrementale | Volume, prezzo, costo marginale ed effetti di sostituzione | Quale cassa incrementale è sostenuta dall'aggregazione? |
| Attuazione e imposte | Spese datate, ricorrenza, deducibilità e valutazione delle imposte per cassa | Che cosa va pagato e quando può essere utilizzato un eventuale effetto fiscale? |
| Misurazione e revisione | Data delle prove, previsione originaria, previsione attuale e motivazione approvata | Un'ipotesi modificata viene presentata come realizzazione? |
| Collegamento fra prezzo ed esiti | Voce pertinente della riconciliazione, incertezza e misurazione successiva | Quale conclusione di approvazione cambia? |
Schema informativo proposto. Non sono mostrati dati effettivi di clienti, importi validati o esiti misurati. Il registro distingue il completamento di un'attività da un beneficio incrementale di cassa sostenuto da prove.
La matrice dei ruoli separa la responsabilità di completare un'attività da quella di accettare la dichiarazione finanziaria. Il responsabile di un filone operativo potrebbe documentare una migrazione di sistema completata mentre la funzione finanziaria deve ancora accertare il pagamento contrattuale evitato e l'assenza di una compensazione altrove. Il responsabile dell'integrazione conserverebbe le dipendenze di realizzazione e il promotore riceverebbe la conseguente eccezione di prezzo o finanziamento. Sono flussi informativi proposti, soggetti agli effettivi assetti di governance. La matrice non conferisce autorità a un dipendente, non sostituisce un'approvazione specialistica e non dimostra che un beneficio si sia verificato. Il suo utilizzo verrebbe valutato attraverso la qualità della documentazione prodotta.
23 I controlli assistiti da macchine richiedono dati collegati alle fonti e una valutazione degli esiti
Lo studio propone di verificare l'assistenza automatizzata per estrarre le voci dichiarate dal venditore, mappare i conti, segnalare possibili sovrapposizioni, confrontare le ipotesi sui margini con i contratti ed esaminare i piani autonomi. Il risultato conserverebbe la posizione nelle fonti, le segnalazioni di affidabilità e una decisione umana per ogni mappatura. Accuratezza dell'estrazione, sovrapposizioni non rilevate, falsi allarmi e tempo di revisione verrebbero misurati prima di dichiarare un miglioramento. Questo studio non riporta prestazioni osservate di strumenti.
Uno strumento potrebbe assistere nella costruzione e valutazione di un riferimento senza operazione. La sua credibilità controfattuale dipenderebbe dalle ipotesi di identificazione, dai dati e dal disegno di validazione. L'addestramento su esiti divulgati selettivamente potrebbe incorporare una distorsione da selezione dell'informativa ove ricorra il relativo schema di pubblicazione. Ogni miglioramento dichiarato dovrebbe essere valutato su casi ammissibili esclusi dall'addestramento rispetto a un comparatore definito, riportando dispersione di valore, errori decisionali e incertezza. Qui non vengono riportati strumenti addestrati o accuratezza osservata.
La valutazione proposta collegherebbe la qualità dell'estrazione alle conseguenze decisionali e al costo operativo. Monitorerebbe variazioni di approvazione, prezzo, incertezza, tempo di revisione e individuazione degli errori, seguite dagli esiti ove osservabili. Segnalazioni aggiuntive possono essere utili anche quando una decisione registrata resta invariata, quindi andrebbero valutati il loro beneficio e l'onere di revisione. Il modello costruito fornisce misure di valutazione proposte; una valutazione reale richiede esiti e comparatori difendibili.
Un progetto pilota controllato con assistenza automatizzata potrebbe iniziare dall'estrazione documentale e dalla selezione preliminare delle dichiarazioni duplicate. Ogni mappatura proposta dovrebbe conservare il passo esatto della fonte, la versione del documento, l'identificativo del conto o contratto e l'esito della revisione umana. Una valutazione su dati esclusi dall'addestramento conterebbe falsi allarmi di duplicazione, sovrapposizioni non rilevate, tempo di revisione e modifiche alla riconciliazione di cassa accettata. Autorizzazioni di accesso, conservazione e trattamento consentito andrebbero esaminati prima dell'inserimento di dati riservati nel flusso di lavoro. Si tratta di verifiche proposte. In questo studio non sono stati misurati un sistema addestrato, una riduzione dei costi operativi, l'accuratezza previsionale o un beneficio finanziario. La sola prova di un risultato plausibile non sarebbe sufficiente a sostenere tali affermazioni.
24 Controlli di riproducibilità e limiti espliciti governano l'uso del modello
Il modello esegue 45 asserzioni, raggruppate nella Tabella 17. Comprendono riconciliazioni algebriche, estremi valutati dalla stessa funzione di valutazione, verifiche degli scenari, confronti degli esiti condizionati al generatore e verifiche dei conteggi. Il controllo di ripetibilità con seme fissato confronta gli array di accettazioni errate del riferimento settoriale in due esecuzioni da cinque repliche. Una revisione indipendente separata ha riprodotto tutti i 103 valori scalari preesistenti e dieci tabelle dinamiche e ha verificato la riconciliazione scalare, l'attribuzione su tutte le permutazioni e gli stress. Le asserzioni e tale riproduzione non dimostrano una calibrazione empirica, una copertura completa del software o le prestazioni di un processo reale di acquisizione.
Ogni parametro e distribuzione è definito dall'autore. Il generatore incorpora le relazioni esaminate dall'esperimento, quindi i risultati sono confronti metodologici condizionati. Non stimano perdite di valore in operazioni reali né dimostrano le prestazioni pratiche del quadro proposto. Il modello omette il valore terminale, usa un unico tasso di attualizzazione, esclude le interazioni con l'attività autonoma e applica un'imposta uniforme. Le sinergie di ricavo utilizzano un unico fattore di conseguimento. Le conclusioni normative si limitano alle disposizioni e versioni esaminate; rimane necessaria un'analisi legale e fiscale specifica dell'operazione.
La prossima decisione di ricerca riguarda l'eventuale raccolta di un insieme autorizzato e sufficientemente informativo di dati datati sulle operazioni e sulle singole voci. Potrebbe stimare parametri ed esaminare la relazione proposta tra risultati precedenti all'operazione e riferimento senza operazione. I requisiti campionari dipendono dalla domanda e dal disegno. Fino a tale validazione, lo studio offre una procedura proposta e risultati di modello condizionati, senza un tasso di mantenimento calibrato per il GCC.
| Controllo | Risultato |
|---|---|
| Le attribuzioni medie sui diversi ordini sommano alla variazione totale | Superato, operazione base e popolazione |
| Le riconciliazioni sequenziali nei due ordini sommano alla variazione totale | Superato |
| Senza rettifiche si ottiene il valore annunciato; con tutte le rettifiche si ottiene il valore mantenuto | Superato |
| L'imposta scala il valore per uno meno l'aliquota; tasso di attualizzazione nullo uguale alla somma non attualizzata | Superato |
| Un ritardo maggiore riduce il valore; la griglia è monotona nella quota di riferimento e nei costi di realizzazione | Superato |
| Ritardi e superamenti dei costi lasciano invariato il mantenimento dell'importo a regime | Superato |
| La regola oracolo ha errore nullo e nessuna accettazione errata | Superato |
| Identità a informazione perfetta e confronti delle regole valutate nel generatore dichiarato | Superato |
| La selezione aumenta la quota pubblicata; la ponderazione corregge parte dell'errore | Superato |
| Il seme fisso riproduce gli array di accettazioni errate settoriali in due esecuzioni da cinque repliche | Superato |
| Numero di controlli asseriti | 45 |
Controlli del modello MatchPoint. Semi fissi; ogni numero nello studio è prodotto dal file del modello nella cartella dello studio o proviene da una fonte citata.
Una riproduzione computazionale riuscita dimostra che le istruzioni registrate producono i risultati registrati. La validità economica richiede ulteriori prove su input, controfattuale e processo di misurazione. Il modello attuale omette inoltre la capacità fiscale specifica dell'entità, i vincoli di finanziamento, le variazioni dell'investimento autonomo e i benefici oltre il suo orizzonte fisso. Questi limiti dovrebbero accompagnare ogni fattore di mantenimento o errore decisionale citato. Il passo successivo proposto è uno studio di fattibilità governato che stabilisca l'accesso ai dati e le definizioni degli esiti, quindi determini la praticabilità di un disegno empirico prospettico. I risultati costruiti dovrebbero rimanere identificabili durante tutto questo lavoro.
I registri seguenti dichiarano la popolazione costruita, i suoi errori di osservazione e le impostazioni separate degli esperimenti. La Tabella 21 riporta la precisione Monte Carlo dagli array conservati delle repliche. Tale precisione è condizionata al generatore definito dall'autore e alle eventuali estrazioni di calibrazione fisse; non quantifica l'incertezza sulle popolazioni reali di acquisizioni.
| Input o dipendenza | Regola di generazione definita dall'autore |
|---|---|
| independence | Tutte le estrazioni primitive sono indipendenti, eccetto i fattori condivisi s e g riutilizzati come mostrato |
| s | Lognormal(log-location 0, log-sd 0.4) |
| u_v | Indipendente lognormal(log-location 0, log-sd 0.25) |
| C | 100*s*u |
| R | 200*s*v |
| g | Normal(0,1), osservato senza errore di misurazione |
| o | Beta(2,14) |
| bC | clip(0.15 + 0.07*g + Normal(0,0.04),0,0.7) |
| bR | clip(0.20 + 0.05*g + Normal(0,0.05),0,0.7) |
| m | clip(Normal(0.18,0.03),0.05,0.30) |
| q | Beta(6,4) |
| dd | Gamma(shape6.25,scale0.012) |
| kappa | Lognormal(mean0.75,log-sd0.3), log-location=log(0.75)-0.3^2/2 |
| delay_years | [0, 1, 2] |
| delay_probabilities | [0.3, 0.5, 0.2] |
| seller_payment_share | Uniform(0.10,0.50), indipendente; payment=share*valore annunciato ante imposte |
Ipotesi di generazione definite dall'autore; non stime di mercato. I parametri lognormali specificano posizione e deviazione standard logaritmiche salvo diversa indicazione. clip indica i limiti inferiore e superiore dichiarati. Normal(a, b) indica una distribuzione normale con media a e deviazione standard b.
| Misurazione | Regola di osservazione o previsione definita dall'autore |
|---|---|
| o | clip(o + Normal(0,0.04),0,0.6) |
| m | clip(m + Normal(0,0.03),0.03,0.4) |
| q | clip(q + Normal(0,0.12),0.05,1) |
| dd | dd*Lognormal(log-location -0.045, log-sd0.3) |
| kappa | kappa*Lognormal(log-location -0.03, log-sd0.25) |
| delay | Con probabilità0.3, aggiungere indipendentemente -1/+1 equiprobabili, poi applicare clip0..3; altrimenti invariato |
| slope_calibration | 60 operazioni indipendenti; ogni quota di riferimento osservata con errore indipendente Normal(0,0.03); usare soltanto la pendenza np.polyfit e i centri fissi definiti dall'autore0.15/0.20 |
| predictor | clip(authored centre+fitted slope*g,0,0.7); nessuna intercetta stimata o abbinamento di singole imprese |
Errori di misurazione e regole previsionali definiti dall'autore. Il divario precedente all'operazione e i centri fissi sono informazioni privilegiate dell'esperimento, non input verificati disponibili a ogni gruppo di lavoro sull'operazione. Normal(a, b) indica una distribuzione normale con media a e deviazione standard b.
| Esperimento | Conteggi, seme e condizionamento |
|---|---|
| rule_comparison | seed=2026; replications=200; deals_per_replication=300; independent_flat_factor_calibration_per_replication=100; independent_slope_calibration_per_replication=60 |
| gap_quintiles | seed=7; replications=100; deals_per_replication=500; independent_slope_calibration_per_replication=60 |
| pipeline | seed=11; cycles=400; candidates_per_cycle=40; selected=5; shrinkage_calibration_once=150; slope_calibration_once=60; normalised_score="V_est/W - seller_share"; posterior_assumptions_not_established=true |
| calibration | seed=21; replications_per_n=1500; n=[10,20,50,100,300]; reference_deals=20000; reference_seed=5; fixed_test_deals=2000; test_seed=6; test_payment_seed=8; misclassification_tested_factor_percentiles=[5,50,95] |
| disclosure | seed=33; replications=300; deals_per_replication=400; report_probability="logit^-1(-0.4+7*(true_ratio-0.35)) = logit^-1(-2.85+7*true_ratio)"; proxy="true_ratio+Normal(0,0.08), disponibile per tutte le operazioni"; fitted_propensity="Intercetta e pendenza logistiche stimate sull'indicatore di pubblicazione nell'intero universo delle operazioni e sulla proxy rumorosa;25 passi di Newton; regolarizzazione ridge della matrice hessiana pari a 1e-9"; fitted_probability_floor=0.05; true_probability_oracle_floor=null; estimator="Media ponderata per l'inverso della probabilità e autonormalizzata (Hajek)" |
| repeatability_control | seed=99; replications=5; deals_per_replication=300; repeated_calls=2; asserted_result="Confrontati solo gli array di accettazioni errate del riferimento settoriale" |
Impostazioni esatte degli esperimenti numerici conservati. Questi conteggi definiscono calcoli e non dimostrano la sufficienza empirica della dimensione campionaria.
| Quantità condizionale | Media | Errore standard Monte Carlo | Unità e condizionamento |
|---|---|---|---|
| Quota di accettazioni errate, regola abbinata | 11.068 | 0.177 | Percentuale dei casi accettati; 200 repliche |
| Quota di accettazioni errate abbinata meno settoriale | -2.232 | 0.132 | Punti percentuali; repliche appaiate |
| Quota di accettazioni errate abbinata meno fattore uniforme | -7.895 | 0.245 | Punti percentuali; repliche appaiate |
| Correlazione di rango abbinata meno settoriale | 0.033790 | 0.000730 | Unità di correlazione; repliche appaiate |
| Errore previsionale delle operazioni selezionate, regola abbinata | 3.371 | 0.139 | Punti percentuali; 400 cicli, calibrazione fissa |
| Errore previsionale delle operazioni selezionate, con contrazione della stima | 0.018 | 0.134 | Punti percentuali; 400 cicli, calibrazione fissa |
Calcolata dagli array conservati delle repliche. I confronti appaiati utilizzano repliche comuni. I risultati della pipeline sono condizionati a campioni di calibrazione fissi; la precisione della simulazione esclude l'incertezza sul campo, sui parametri e sulla validità esterna.
Riferimenti bibliografici
- The Takeover Panel. The Takeover Code, Rules 28, 28.1 and 28.6 and definition of quantified financial benefits statement, fourteenth edition; online provision versions dated 11 December 2023. https://code.thetakeoverpanel.org.uk/tp/rules/rule-28/rule-28-6.html
- Capital Market Authority, Saudi Arabia. Merger and Acquisitions Regulations, amended by Resolution 8-5-2023, 18 January 2023, Articles 2 and 41. Arabic is official; English translation. https://cma.gov.sa/en/RulesRegulations/Regulations/Documents/Merger%20and%20Acquisition%20Regulations.pdf Arabic: https://cma.gov.sa/RulesRegulations/Regulations/Documents/MERGER.pdf
- IFRS Foundation. IFRS 3 Business Combinations, paragraphs 32, 53 and B64(e), 2026 issued text. https://www.ifrs.org/content/dam/ifrs/publications/html-standards/english/2026/issued/ifrs3.html Australian corresponding text: AASB 3, compilation 6, prepared 1 October 2026, applicable to annual periods beginning 1 July 2026 to before 1 January 2027. https://standards.aasb.gov.au/aasb-3-dec-2022-0
- IFRS Foundation. IAS 36 Impairment of Assets, paragraphs 18, 43 to 47 and 80, 2026 issued text. https://www.ifrs.org/content/dam/ifrs/publications/html-standards/english/2026/issued/ias36.html Australian corresponding text: AASB 136, compilation 5, prepared 13 October 2026, applicable to annual periods beginning 1 July 2026 to before 1 January 2029. https://standards.aasb.gov.au/aasb-136-jan-2026-0
- IASB staff. Business Combinations: Disclosures, Goodwill and Impairment, Agenda Paper 18, Cover Paper, July 2026, paragraphs 1 to 6 and Appendix A. Staff analysis and tentative work. https://www.ifrs.org/content/dam/ifrs/meetings/2026/july/iasb/ap18-cover-paper.pdf
- United Arab Emirates. Federal Decree-Law No. 47 of 2022, as amended through No. 28 of 2025, Article 3; Ministry of Finance consolidated unofficial English translation, January 2026. https://mof.gov.ae/wp-content/uploads/2026/01/Federal-Decree-Law-No.-47-of-2022-and-its-amendments-en-v13.1.26.pdf Cabinet Decision No. 116 of 2022, Articles 2 to 3: https://tax.gov.ae/Datafolder/Files/Legislation/Corporate%20Tax/Cabinet%20Decision%20No.%20116%20of%202022%20-%20for%20publishing.pdf Cabinet Decision No. 142 of 2024, Article Two and annex Article 1.1: https://mof.gov.ae/wp-content/uploads/2025/02/English-Cabinet-Decision-142-of-2024-on-Top-up-Tax-on-MNEs-1.pdf FTA, Top-up Tax Scope and Registration announcement, 7 October 2026: https://tax.gov.ae/en/media.centre/News/federal.tax.authority.issues.new.guide.on.scope.and.registration.for.topup.tax.on.multinational.enterprises.aspx
- First Abu Dhabi Bank. Annual Review 2017, pages 13 and 18 to 19, and pro forma condensed consolidated financial-statements introduction. Bank publication, copy hosted by BankTrack. https://www.banktrack.org/download/annual_report_2017_87/181029_fab_full_annual_report_2017.pdf Corroborating bank-hosted February 2018 investor presentation, page 17: https://www.bankfab.com/-/media/fab-uds/about-fab/investor-relations/reports-and-presentations/presentations/pdfs/2018/fab-investor-presentation-feb2018.pdf?view=1
- First Abu Dhabi Bank. FGB-NBAD Merger Update, April 2017, printed pages 14 to 15, cost synergies and one-time integration costs. https://www.bankfab.com/-/media/fab-uds/about-fab/investor-relations/reports-and-presentations/presentations/pdfs/2017/merger-update-apr3.pdf?view=1
- Barber, B. M. and Lyon, J. D. (1996). Detecting abnormal operating performance: The empirical power and specification of test statistics. Journal of Financial Economics 41(3), 359 to 399. https://leeds-faculty.colorado.edu/bhagat/BarberLyon1996.pdf
- Smith, J. E. and Winkler, R. L. (2006). The optimizer's curse: Skepticism and postdecision surprise in decision analysis. Management Science 52(3), 311 to 322. DOI: 10.1287/mnsc.1050.0451. https://gwern.net/doc/statistics/decision/2006-smith.pdf
- Feldman, E. R. and Hernandez, E. (2022). Synergy in mergers and acquisitions: Typology, life cycles, and value. Academy of Management Review 47(4), 549 to 578. Author manuscript dated 25 January 2021. https://faculty.wharton.upenn.edu/wp-content/uploads/2016/11/Synergy-in-Mergers_FeldmanHernandez.pdf
- Devos, E., Kadapakkam, P.-R. and Krishnamurthy, S. (2009). How do mergers create value? A comparison of taxes, market power, and efficiency improvements as explanations for synergies. Review of Financial Studies 22(3), 1179 to 1211. DOI: 10.1093/rfs/hhn019. Abstract: https://ideas.repec.org/a/oup/rfinst/v22y2009i3p1179-1211.html
- Flyvbjerg, B. (2006). From Nobel Prize to project management: Getting risks right. Project Management Journal 37(3), 5 to 15. Author manuscript: https://arxiv.org/pdf/1302.3642
- IFRS Foundation. IASB Update, September 2026, Business Combinations: Disclosures, Goodwill and Impairment (Agenda Paper 18), meeting of 23 September 2026. https://www.ifrs.org/news-and-events/updates/iasb/2026/iasb-update-september-2026/ Project status: https://www.ifrs.org/projects/work-plan/goodwill-and-impairment/
- Bauer, F. and Friesl, M. (2024; first online 21 February 2022). Synergy evaluation in mergers and acquisitions: An attention-based view. Journal of Management Studies 61(1), 37 to 68. DOI: 10.1111/joms.12804. https://onlinelibrary.wiley.com/doi/full/10.1111/joms.12804
- United Arab Emirates. Federal Decree-Law No. 45 of 2021 concerning the protection of personal data, Articles 1 to 2, 4 to 6 and 28 to 31. Dubai Judicial Institute, Arabic compilation, first edition, 2023; government-hosted copy. https://assets.u.ae/api/public/content/954629a06cc64fd887771ce3273d6154?v=21d88839
- Shapley, L. S. (1952). A Value for N-Person Games. RAND. DOI: 10.7249/P0295. https://www.rand.org/pubs/papers/P295.html
L'autore
Chennakeshav (CK) è un dirigente di corporate finance e investment banking con oltre 25 anni di esperienza internazionale nell'origination, nella strutturazione e nell'esecuzione di operazioni di M&A, capitale per la crescita e strategia aziendale. Ha guidato incarichi di creazione di valore per fondatori, imprese e fondi, collegando la prospettiva del consiglio di amministrazione all'esecuzione operativa e al perfezionamento delle operazioni.
La sua carriera comprende Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, società partecipate da ADQ ed Emirates Growth Fund, nei settori TMT, immobiliare, fintech, deeptech, cleantech, infrastrutture ed energia. Ha collaborato con vertici aziendali, fondi di private equity e venture capital, fondi sovrani e family office per finanziare raccolte di capitale complesse e imprese in fase di espansione, e ha guidato iniziative di due diligence M&A, integrazione post-fusione e trasformazione aziendale per creare valore.
In Matchpoint Partners è Managing Partner e guida le attività di corporate finance, M&A e raccolta di capitali della società. Possiede un MBA della London Business School, un titolo di studio in ingegneria della VTU e sta conseguendo un Master of Laws (LLM) presso UCL London.
Attivo nel mentoring delle start-up, CK è mentor presso Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, ricopre il ruolo di Entrepreneur Mentor in Residence (EMiR) alla London Business School ed è giudice dell'Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Avvertenze
Questo studio fa parte di una serie continuativa sulla struttura dei mercati privati e alternativi. Le opinioni espresse appartengono all'autore. Lo studio ha finalità esclusivamente informative, descrive la struttura dei mercati in termini generali e non costituisce consulenza in materia di investimenti, legale, fiscale o regolamentare, né una raccomandazione relativa a titoli, veicoli o controparti.
