
1 La décision porte sur la part du scénario de synergies annoncé à payer
Un montant de synergies constitue une affirmation sur des flux de trésorerie futurs. Lorsqu'un comité utilise cette affirmation pour justifier un prix, il doit déterminer ce qui subsiste après prise en compte d'une référence comparable, des coûts de mise en œuvre, du calendrier et de l'impôt. Cet article propose une procédure et examine son comportement dans un cadre construit. Il ne présente aucune cohorte observée de résultats d'acquisitions.
Le titre renvoie à plusieurs recoupements comptables possibles. Une économie peut figurer dans deux chantiers ou être déjà intégrée au plan autonome de la cible. Le chiffre d'affaires peut être assimilé au bénéfice, tandis que les coûts de mise en œuvre peuvent être omis ou comptabilisés de manière incohérente. Leur effet combiné dépend du cas. L'article distingue ces ajustements afin d'en examiner les définitions et les interactions.
L'application visée concerne les fusions-acquisitions du CCG. La comparaison juridique se limite aux dispositions britanniques et saoudiennes examinées, et le contexte fiscal aux règles des Émirats arabes unis spécifiées. [1, 2, 6] L'exemple public circonscrit est la fusion FGB-NBAD. Aucune exhaustivité de recherche ni aucun taux de déperdition à l'échelle du CCG n'est revendiqué. L'article propose des dossiers pour l'analyse des transactions et compare six règles d'estimation dans une expérience définie par l'auteur.
Le dossier de décision proposé commence par le montant du prix d'acquisition que la direction attribue aux bénéfices du rapprochement. Ce montant devrait être identifié séparément de la valeur autonome, des effets du financement et de toute option stratégique que le comité choisit de soutenir sur une autre base. Sinon, un calcul de synergies apparemment favorable peut répondre à une question différente de celle ayant servi à approuver la transaction. L'article suit donc le bénéfice revendiqué à travers sa référence, ses conséquences de trésorerie et sa contribution au prix. La valorisation du reste de l'entreprise demeure hors du champ de l'expérience.
2 Mesurer la part conservée du rythme annuel, de la valeur après impôt et de la couverture du prix à une date précisée
Le résultat doit être défini avant l'application de tout instrument. Nous définissons le scénario annoncé par les synergies de coûts en rythme annuel, les synergies de chiffre d'affaires en rythme annuel valorisées à la marge supposée dans l'annonce, le phasage annoncé et le coût ponctuel annoncé. Nous définissons trois mesures de conservation. La conservation du rythme annuel est le rythme annuel avant impôt restant après les ajustements de référence et de réalisation, divisé par le rythme annuel brut annoncé. La conservation de la valeur est la valeur actualisée sur dix ans du scénario ajusté après coûts et impôt, divisée par la valeur actualisée du scénario annoncé. La couverture du prix compare la conservation de la valeur à la part de la valeur annoncée que l'acheteur verse au vendeur.
Cette distinction importe, car les corrections n'agissent pas toutes sur la même grandeur. Une correction de référence réduit durablement le rythme annuel. Un retard ou un coût ponctuel plus élevé laisse ce rythme inchangé et réduit uniquement la valeur. Un comité ne suivant que le rythme annuel manquera le second groupe, et un comité ne suivant que la valeur ne pourra distinguer les deux groupes. L'article utilise les deux mesures à des fins diagnostiques, comme le montrent les scénarios de tensions présentés plus loin.
À l'approbation, le comité dispose du scénario annoncé et des éléments alors disponibles. Les résultats ultérieurs exigent toujours une référence défendable sans acquisition, dont l'identification dépend du dispositif et des hypothèses. L'expérience génère à la fois le scénario et cette référence, permettant d'évaluer une méthode par rapport à la vérité définie par le générateur. Une étude réelle devrait justifier son contrefactuel et présenter l'incertitude qui en découle.
Un ratio de conservation exige un dénominateur documenté. La référence annoncée dans cette expérience est une valeur actualisée avant impôt comprenant la provision annoncée pour coûts d'intégration ; le rapprochement achevé est après impôt et comprend la provision révisée. Le ratio mesure cette conversion précise. Une comparaison entre deux scénarios après impôt répond à une autre question et devrait porter son propre intitulé. Les changements de devise, de date de valorisation, d'horizon ou de convention fiscale exigent également un rapprochement distinct. Un ratio inférieur n'a de sens que si le lecteur peut identifier les grandeurs économiques modifiées et les conventions comptables ou de présentation demeurées inchangées.
Le périmètre de valorisation détermine aussi quels flux de trésorerie figurent au numérateur. Une économie d'exploitation peut nécessiter du besoin en fonds de roulement, un investissement de remplacement ou un paiement de mise en œuvre par une autre entité du groupe. Le rapprochement transactionnel proposé identifierait ces effets et rapprocherait leurs dates avant d'assimiler la contribution opérationnelle à de la trésorerie distribuable. La présente expérience contient les flux particuliers d'exploitation et de mise en œuvre définis par ses équations. Elle omet un processus distinct de besoin en fonds de roulement et une cascade de financement. La valeur des synergies obtenue répond donc à une question d'investissement restreinte. Elle ne fournit aucune prévision complète de capacité d'endettement, de distributions aux sponsors ou de trésorerie disponible ailleurs dans un groupe.
3 Le Takeover Code britannique intègre le montant de référence, les coûts et le contrefactuel à la déclaration
Le Takeover Code britannique fournit un cadre explicite d'information pour les déclarations de bénéfices financiers quantifiés. Sous réserve du consentement du Panel et des dispenses applicables, la règle 28.1 exige des rapports du professionnel comptable chargé du rapport et du conseiller financier lors de la première publication par une société visée ou un initiateur proposant un échange de titres, pendant une période d'offre ou dans son annonce d'ouverture. La règle 28 exclut les déclarations d'un initiateur proposant exclusivement des espèces. Les pages actuelles des règles ont été vérifiées le 6 novembre 2026. [1]
La règle 28.6 couvre les fondements de la conviction, les composantes quantifiées, un montant de référence pour les comparaisons historiques ou de coûts existants, les effets défavorables, le calendrier, la récurrence et les coûts de réalisation des bénéfices. Sa déclaration de dépendance à l'offre s'applique spécifiquement à la définition (a), concernant les bénéfices d'une offre réussie. Ces champs éclairent les contrôles de référence et d'omission proposés dans l'article ; ils n'étalonnent pas les ajustements. [1]
La note 1 distingue les économies de coûts de la société visée antérieures à la période d'offre des révisions publiées pendant celle-ci. Les nouvelles déclarations d'économies après une approche nécessitent une consultation du Panel ; celui-ci peut les traiter comme des déclarations de bénéfices financiers quantifiés et reporter les rapports à la circulaire du conseil de la société visée. L'application propre à une transaction nécessite donc le Code et la procédure du Panel. Le tableau 1 résume les textes examinés. [1]
| Source et statut | Montant de référence ou contrefactuel | Coûts de réalisation | Effets défavorables | Exigence de rapport ou de revue |
|---|---|---|---|---|
| Règles 28.1 et 28.6 du Takeover Code britannique [1] | Montant de référence pour les comparaisons ; déclaration de dépendance à l'offre pour la définition (a) | Coûts récurrents et non récurrents | Requis | Rapports dans le champ de la règle 28.1 ; consentement du Panel, dispenses et exclusion des initiateurs proposant exclusivement des espèces applicables |
| Règlement saoudien sur les fusions-acquisitions, article 41 [2] | Aucune liste de contrôle équivalente du montant de référence identifiée dans l'article 41 | Aucune liste de contrôle équivalente identifiée dans l'article 41 | Aucune liste de contrôle équivalente identifiée dans l'article 41 | Rapport de l'auditeur et attestation du conseiller pour les prévisions et déclarations de bénéfices dans le champ de l'article 41(c), sauf consentement contraire de la CMA |
| IFRS 3/IAS 36 ; textes AASB correspondants [3, 4] | Écart d'acquisition résiduel ; facteurs qualitatifs ; exigences de dépréciation dans leur champ d'application | Coûts liés à l'acquisition généralement comptabilisés en charges ; exception pour l'émission de titres | Aucune liste de contrôle propre à une opération dans les paragraphes cités | Exigences d'information financière ; aucune exigence générale distincte d'assurance sur les synergies établie ici |
| Nouvelles délibérations de l'IASB sur l'exposé-sondage, vérifiées en novembre 2026 [5, 14] | Informations sur les performances et les synergies attendues en discussion | Montants, coûts et calendrier par catégorie proposés | Aucune conclusion tirée ici | Aucune exigence définitive établie par ces documents |
Synthèse MatchPoint des dispositions spécifiées, sous réserve de leur champ juridictionnel, transactionnel et comptable. Un élément non identifié dans l'article 41 ou les paragraphes comptables cités constitue le résultat d'une lecture circonscrite ; cela n'établit pas l'absence d'exigences ailleurs.
Une équipe transactionnelle peut utiliser ces champs comme liste de contrôle interne après avoir déterminé la qualification juridique effective de la déclaration. La liste devrait identifier l'entité qui publie, la structure de la contrepartie, le stade de l'offre, la définition pertinente et tout consentement du Panel avant de décrire une exigence de rapport. L'utilisation des mêmes champs pour une acquisition privée dans le CCG constitue une recommandation analytique. La règle britannique n'acquiert pas de force juridique locale par cet usage. Les conseillers juridiques devraient déterminer les obligations de la transaction, tandis que la fonction finance vérifie la cohérence des affirmations économiques selon les définitions retenues.
4 L'article 41 saoudien encadre les prévisions de bénéfices et certaines déclarations de résultats dans ses règles d'offre
Les paragraphes 41(a) et (b) de la CMA saoudienne exigent du soin dans l'élaboration des prévisions de bénéfices et la publication de leurs hypothèses. Selon l'article 41(c), sauf consentement contraire de la CMA, la société visée ou l'initiateur d'une offre d'échange de titres doit inclure le rapport d'auditeur et l'attestation du conseiller indépendant spécifiés lors de la première publication d'une prévision ou d'une déclaration de bénéfices pendant la période d'offre ou dans son annonce d'ouverture. Le texte arabe officiel précise les prévisions et déclarations de bénéfices ; la formulation abrégée « prévision ou déclaration » de la traduction anglaise doit être lue dans ce contexte. Le registre actuel de la CMA indique la modification du 18 janvier 2023. [2]
L'article 41(e) exige une réserve explicite sur le bénéfice par action pour certaines déclarations d'amélioration des résultats qui ne sont pas destinées à constituer des prévisions de bénéfices. L'article 41 ne présente pas la liste de contrôle de la règle britannique 28.6 concernant le montant de référence, la dépendance à l'offre, les coûts et les effets défavorables. Cette comparaison se limite aux dispositions examinées. [2]
La comparaison n'établit ni la pratique saoudienne en matière d'information ni les attentes de la CMA pour une offre particulière. Les exigences relatives aux offres publiques de la SCA des Émirats arabes unis, du DIFC et de l'ADGM demeurent hors du champ de cette revue. À titre de contrôle de diligence proposé, un comité devrait demander les références, les coûts et les effets défavorables ligne par ligne et indiquer s'ils ont fait l'objet de vérifications indépendantes.
Le dossier national proposé conserverait ensemble le texte officiel pertinent, sa traduction, la date de modification et l'évaluation du champ transactionnel. Il distinguerait aussi une prévision de bénéfices, une déclaration de résultats et une description des bénéfices potentiels du rapprochement. Un langage commercial similaire peut relever de définitions juridiques différentes. Une absence identifiée dans une disposition examinée ne suffit donc pas à étayer une conclusion plus large sur toutes les obligations touchant une offre. La revue économique peut avancer en demandant directement les dossiers sous-jacents, avec une position juridique consignée séparément par les conseillers responsables de cette évaluation.
5 La mesure de l'écart d'acquisition et les règles de dépréciation apportent des contrôles distincts sur un scénario de synergies
Dans son champ des regroupements d'entreprises, IFRS 3 mesure l'écart d'acquisition de manière résiduelle. Le paragraphe 32 inclut la contrepartie, les participations ne donnant pas le contrôle et, pour les acquisitions par étapes, la juste valeur à la date d'acquisition de la participation précédemment détenue, diminuées des actifs et passifs identifiables nets. B64(e) exige des facteurs qualitatifs expliquant l'écart d'acquisition, dont les synergies attendues ; il ne s'agit pas d'une mesure quantitative distincte des synergies. La compilation AASB 3 correspondante s'applique aux exercices annuels commençant à partir du 1 juillet 2026 et avant le 1 janvier 2027. Sa déclaration de conformité aux IFRS concerne les entités à but lucratif Tier 1. [3]
Le paragraphe 53 d'IFRS 3 comptabilise généralement les coûts liés à l'acquisition en charges lorsqu'ils sont engagés et que les services sont reçus. Les coûts d'émission de dette ou de capitaux propres relèvent plutôt d'IAS 32 et d'IFRS 9. Le paragraphe AASB correspondant utilise AASB 132 et AASB 9. Le registre des coûts d'intégration de l'article constitue un dossier analytique distinct ; son contenu nécessite une classification selon les normes applicables. [3]
Le paragraphe 18 d'IAS 36 définit la valeur recouvrable comme le montant le plus élevé entre la valeur d'utilité et la juste valeur diminuée des coûts de sortie. Le paragraphe 80 affecte l'écart d'acquisition aux unités génératrices de trésorerie, ou groupes d'unités, qui en bénéficient. Pour les flux de valeur d'utilité, les paragraphes 43 à 45 traitent du double comptage et excluent les restructurations non engagées et les améliorations de performance. Le paragraphe 47 porte sur les restructurations engagées. Ces restrictions ne décrivent pas toutes les valorisations de dépréciation. La compilation AASB 136 correspondante s'applique aux exercices annuels commençant à partir du 1 juillet 2026 et avant le 1 janvier 2029 ; la conformité des entités à but lucratif Tier 1 satisfait aussi IAS 36. [4]
La valorisation d'acquisition, l'allocation du prix d'acquisition et l'évaluation ultérieure de dépréciation devraient conserver des rapprochements distincts. Les bénéfices attendus du rapprochement peuvent éclairer un dossier d'investissement, tandis que les exigences de comptabilisation et de test appliquent leurs propres unités, limites et conditions. Une équipe financière devrait documenter le passage d'un élément entre ces états et les écarts persistants. Par exemple, un paiement d'intégration en trésorerie peut affecter la prévision d'investissement avant la charge comptable ou la déduction fiscale associée. L'expérience maintient visible son hypothèse de paiement économique et ne tire aucune conclusion propre à une transaction sur la comptabilisation, la déductibilité ou la dépréciation.
6 Le normalisateur examine la publication des synergies par catégorie, montant, coût et calendrier sans avoir encore décidé
L'International Accounting Standards Board a publié un exposé-sondage, auquel le document des services renvoie comme projet de 2024, proposant d'exiger des informations sur les synergies attendues pour chaque regroupement d'entreprises. Un document des services de juillet 2026 résume la proposition. Pour chaque catégorie de synergies attendues, l'entité publierait le montant estimé, le coût estimé et le calendrier attendu. Le document indique que la plupart des utilisateurs et groupes d'utilisateurs approuvaient la proposition, tandis que la plupart des répondants, dont presque tous les préparateurs, s'y opposaient. [5]
Le document des services de juillet indique que sept des treize membres soutenaient l'évaluation coûts-avantages du dispositif de mai 2026, en deçà de la supermajorité de huit membres requise pour la publication. Il décrit une analyse des services et des travaux provisoires. La mise à jour officielle de septembre mentionne une discussion du 23 septembre 2026 sur les informations de performance ultérieure, sans décision demandée et avec poursuite des délibérations. La page du projet indiquait encore des délibérations lors de la vérification du 6 novembre 2026. Ces sources n'établissent aucune nouvelle obligation d'information définitive. [5, 14]
Les catégories, montants, coûts et dates du rapprochement pourraient contribuer à organiser les informations pertinentes pour les propositions. La conformité à toute norme future exigerait une évaluation distincte de son champ définitif, de l'agrégation, des exemptions et des obligations d'information. Le document des services cité relève aussi des préoccupations d'auditabilité, de sensibilité commerciale et de risque contentieux. Ces éléments éclairent la conception proposée des dossiers. [5]
Une organisation préparant ses propres dossiers peut conserver des informations utiles pendant la poursuite d'un projet normatif. L'état des éléments probants sous-jacents devrait distinguer les attentes à la date d'acquisition des changements ultérieurs, en indiquant le motif et la date d'approbation de chaque retraitement. Une équipe d'information financière pourrait ensuite rapprocher ces dossiers d'une exigence adoptée après vérification de son libellé définitif, de son champ et de sa date d'entrée en vigueur. Il s'agit d'une proposition pour conserver des éléments utilisables. L'expérience n'estime pas le coût de conformité à une norme future, ne prédit pas ses exigences définitives et ne traite pas une discussion provisoire comme une obligation déjà en vigueur.
7 Une fusion bancaire du Golfe montre une hausse conjointe de l'objectif de synergies et du coût ponctuel
Les documents de FAB fournissent un exemple historique documenté. Son Annual Review 2017 indique environ AED 500 millions de synergies de coûts de première année, un objectif annuel en rythme de croisière pour 2020 relevé d'environ AED 1 milliard à environ AED 1.5 milliard, et des coûts d'intégration estimés pour 2017 à 2019 de AED 1.1 milliard. [7] La présentation bancaire d'avril 2017 consigne les révisions antérieures de AED 500 millions à environ AED 1 milliard pour les synergies de coûts et de AED 600 millions à environ AED 1.1 milliard pour les coûts d'intégration. [8]
L'estimation des coûts d'intégration indiquée représente 0.73 de l'objectif annuel ultérieur en rythme de croisière. Elle compare une estimation pluriannuelle à un objectif annuel révisé. La présentation d'avril 2017 exclut des coûts d'intégration environ AED 350 millions d'investissements stratégiques facilitateurs. L'introduction pro forma du rapport annuel exclut séparément les synergies attendues et les coûts associés de ses états pro forma. Ces périmètres distincts exigent de la prudence lors de l'utilisation du ratio comme point d'ancrage du modèle. [7, 8]
Le dossier ne montre pas que les synergies ont été surestimées. L'objectif a été relevé et la banque indique une réalisation supérieure à son objectif de première année. Il ne montre pas quelle part de la réduction des coûts aurait eu lieu sans la fusion, car la référence n'est pas fournie. Nous n'avons pas obtenu de déclaration auditée ultérieure sur le rythme annuel final. Le ratio est utilisé une fois pour ancrer le coût ponctuel défini par l'auteur et n'est généralisé ni à d'autres banques ni à d'autres secteurs. Le tableau 2 énumère chaque montant et ce qu'il ne démontre pas.
| Élément | Montant publié | Source | Ce que le montant n'établit pas |
|---|---|---|---|
| Synergies de coûts réalisées en 2017 | Environ AED 500 millions | Annual Review 2017 [7] | La part qui se serait produite sans la fusion |
| Objectif de synergies de coûts en rythme annuel pour 2020 | Environ AED 1.5 milliard, contre environ AED 1 milliard auparavant | Annual Review 2017 [7] | Le rythme annuel effectivement atteint en 2020 |
| Coûts d'intégration ponctuels, de 2017 à 2019 | AED 1.1 milliard estimé ; la présentation d'avril exclut environ AED 350 millions d'investissements stratégiques facilitateurs | Annual Review 2017 [7] ; présentation d'avril 2017 [8] | La dépense finale ou le coût total de mise en œuvre en trésorerie |
| Coût ponctuel rapporté à l'objectif ultérieur | 0.73, calculé ici à partir des deux montants ci-dessus | Calcul MatchPoint | Une norme pour les autres fusions |
| Estimations et révisions antérieures | Coût : de AED 600 millions à environ AED 1.1 milliard ; synergies de coûts : de AED 500 millions à environ AED 1 milliard | Présentation FAB d'avril 2017, pages imprimées 14 à 15 [8] | La dépense finale ou le bénéfice net réalisé |
| États pro forma | Excluent les synergies attendues et les coûts engagés pour les réaliser | Annual Review 2017 [7] | Toute mesure du bénéfice net des coûts |
Réalisations, objectifs et estimations publiés par la direction de la banque. La copie du rapport annuel est hébergée par un tiers ; la présentation d'avril 2017 provient du site de relations investisseurs de FAB. L'estimation des coûts comporte les exclusions indiquées. Aucun montant ne constitue un résultat de modèle ni une mesure indépendante d'un effet causal de synergie.
Pour cet article, les publications bancaires montrent pourquoi la date et le périmètre des dépenses doivent accompagner un montant de synergies cité. Un ratio entre une estimation des coûts d'intégration et un objectif annuel ultérieur combine deux grandeurs identifiées ; il ne mesure pas une valeur actualisée nette réalisée. L'investissement stratégique exclu de la présentation d'origine doit également rester visible lorsque ces montants servent de référence. Toute équipe d'acquisition adoptant une comparaison externe devrait reconstruire son numérateur, son dénominateur et ses exclusions avant de l'utiliser pour examiner un budget. L'expérience emploie cet exemple historique sans lui attribuer de poids représentatif.
8 Des travaux antérieurs sélectionnés éclairent la mesure de la référence, les types de synergies et l'évaluation des prévisions
Barber et Lyon examinent les tests de performance opérationnelle anormale d'entreprises du NYSE et de l'AMEX entre 1977 et 1992. Leurs résultats montrent une mauvaise spécification lorsque les témoins ne sont pas appariés sur la performance antérieure à l'événement et relient ce constat au retour à la moyenne des mesures comptables. [9] Cela étaye l'attention portée à une référence comparable. Cela n'établit pas qu'une cible faible donnée s'améliorerait indépendamment ; le lien entre faiblesse avant acquisition et amélioration de référence est une prémisse définie par l'auteur et testée dans ce modèle.
Feldman et Hernandez développent cinq types de synergies, leurs cycles de vie et les interactions conceptuelles entre sources de valeur. Le manuscrit d'auteur cité, daté de janvier 2021, correspond à leur article de 2022 dans Academy of Management Review. [11] Devos, Kadapakkam et Krishnamurthy présentent des estimations fondées sur les prévisions de Value Line pour 264 grandes fusions, atteignant en moyenne 10.03 pour cent de la valeur combinée des capitaux propres, dont 1.64 pour cent de gains fiscaux et 8.38 pour cent de gains opérationnels. Il s'agit d'estimations de valorisation fondées sur des prévisions d'analystes tirées du résumé cité, dont l'objet de mesure diffère du rythme annuel annoncé dans cet article. Elles ne fournissent aucun étalonnage direct pour le cas construit du CCG. [12]
Smith et Winkler analysent l'optimisme induit par le choix entre des estimations de valeur bruitées et le recours à l'actualisation bayésienne. [10] Flyvbjerg traite de la prévision par classe de référence, du biais d'optimisme et de la présentation stratégique trompeuse dans la gestion de projets, notamment les infrastructures de transport. [13] L'étude qualitative exploratoire de Bauer et Friesl examine comment les pratiques de valorisation et les structures d'attention en fusions-acquisitions peuvent favoriser les synergies fonctionnelles au détriment de celles des modèles économiques et de la stratégie. [15] Ces antécédents sont pertinents. Les travaux examinés ici ne fournissent pas d'étalonnage directement transférable de la conservation des synergies dans le CCG ; cette revue sélective n'établit pas une lacune exhaustive de la littérature.
Bauer et Friesl examinent comment l'attention organisationnelle et les pratiques de valorisation façonnent l'évaluation des synergies, y compris le traitement des bénéfices fonctionnels, de modèle économique et stratégiques. Leur analyse fournit une raison supplémentaire d'examiner la construction d'un dossier chiffré. Elle ne fournit aucun taux étalonné d'erreur de prévision dans le CCG. [15] Le présent article porte sur un rapprochement de valorisation reproductible et des comparaisons d'estimateurs construites. Il s'appuie sur des idées établies concernant les catégories de synergies, l'appariement de références et la sélection. L'association de ces idées constitue une application analytique ; cet article ne prétend pas qu'un registre des synergies, une référence contrefactuelle ou une attribution moyennée sur les ordres constituent une méthode nouvellement découverte.
9 Cinq risques de recoupement et des ajustements de prévision structurent la revue proposée
Le premier double comptage est le recoupement entre lignes. Un programme comptabilisant une économie de main-d'œuvre contractuelle dans les achats puis à nouveau dans les effectifs revendique deux fois le même paiement. Le test proposé relie chaque ligne à un compte du grand livre et vérifie la revendication commune par rapport à la base de coûts. Le deuxième est le recoupement avec la référence : une économie déjà contenue dans un budget autonome ou un programme existant. L'article propose un montant de référence et une comparaison documentée sans acquisition pour chaque ligne, en s'inspirant de la discipline d'information de la règle 28.6 dans son champ d'application. [1]
Le troisième ajustement convertit le chiffre d'affaires incrémental en contribution opérationnelle à sa marge incrémentale, nette du coût supposé pour servir la clientèle correspondante. D'autres ajustements couvrent les dépenses de mise en œuvre omises ou compensées de manière incohérente, l'attrition et les désynergies. Une revue distincte du prix vérifie si les bénéfices du rapprochement figurent déjà dans la valeur autonome puis sont utilisés à nouveau pour justifier une prime. L'écart d'acquisition est résiduel dans le cadre comptable cité et ne mesure pas indépendamment ces bénéfices. [3] Le registre devrait identifier chaque événement économique avant que la fonction finance ne détermine comment les prévisions concernées se raccordent.
Le modèle distingue le recoupement entre lignes, l'évolution de la référence autonome, la marge incrémentale et la réalisation du chiffre d'affaires des ajustements de calendrier, de coûts d'intégration et d'impôt. Les corrections de recoupement et de référence affectent la grandeur opérationnelle du modèle défini. Un calendrier de paiement différent, une convention fiscale ou un retard dans un horizon fixe peut modifier la valeur actualisée sans changer le rythme opérationnel final. Ces relations diagnostiques sont conditionnelles. Plusieurs mécanismes peuvent agir ensemble, et les deux mesures de conservation ne peuvent en identifier la cause de manière unique.
| Ajustement ou risque | Périmètre économique | Éléments probants proposés | Traitement dans le modèle |
|---|---|---|---|
| Recoupement entre lignes | Une économie dans deux chantiers | Correspondance au grand livre de chaque ligne revendiquée | Part de recoupement entre lignes |
| Recoupement avec la référence | Économie déjà incluse dans un plan autonome ou dans une évolution de marché | Montant de référence ; déclaration que le bénéfice ne pourrait être obtenu indépendamment [1] | Part de référence autonome, coûts et chiffre d'affaires |
| Chiffre d'affaires compté comme bénéfice | Ventes évaluées à la marge du groupe | Marge sur les ventes incrémentales, nette du coût pour servir la clientèle correspondante | Marge incrémentale |
| Coûts omis ou compensés de manière incohérente | Coûts de réalisation, attrition, désynergies | Coûts récurrents et non récurrents et effets défavorables [1] | Réalisation, désynergies et coûts de réalisation |
| Valeur comptée deux fois dans le prix | Synergie dans la valeur autonome puis à nouveau dans la prime | Rapprochement entre valeur autonome et prix [3] | Part de la valeur annoncée versée au vendeur |
Dossier analytique proposé. Les bénéfices qui se recoupent constituent littéralement des doubles comptes ; les marges, la réalisation, les coûts, le calendrier et l'impôt exigent d'autres ajustements de valorisation. Chaque ajustement conserve sa définition indiquée.
L'exclusivité mutuelle devrait être testée au niveau de l'événement économique. Une initiative d'achats et une initiative d'effectifs peuvent toutes deux concerner le même service externalisé, tandis qu'une amélioration du prix et une amélioration du volume peuvent interagir dans un même contrat. Le registre proposé identifierait le poste de coûts ou la transaction de chiffre d'affaires sous-jacente, puis documenterait la répartition de la revendication combinée. Supprimer un recoupement et supprimer un bénéfice d'un plan autonome nécessitent aussi un ordre explicite ou une définition conjointe. Dans le modèle, la part de référence s'applique au montant des coûts restant après correction du recoupement. Cette convention conditionnelle est une hypothèse définie par l'auteur.
Des éléments sur le solde d'un compte ne suffisent pas à établir l'intégralité de l'économie revendiquée. La revue doit aussi connaître l'activité, le niveau de service et la contrepartie affectés par le changement proposé. Pour une consolidation proposée de services externalisés, le registre identifierait le contrat qui prend fin, les obligations restantes et le financement du service de remplacement. Le même paiement économique recevrait un seul traitement dans le scénario combiné. Les changements de volume ou de service seraient consignés séparément. Il s'agit d'un contrôle proposé pour définir la revendication. Aucune économie ni aucun droit juridique de résiliation d'un contrat n'est présumé pour un acquéreur réel.
10 Un rapprochement du rythme annuel annoncé à la valeur conservée applique chaque correction à une grandeur définie
Le rapprochement part du rythme annuel brut annoncé, soit les synergies de coûts annoncées plus les synergies de chiffre d'affaires annoncées valorisées à la marge annoncée. Il applique les ajustements du tableau 3 pour produire un rythme annuel ajusté, répartit celui-ci selon le phasage effectif, déduit le coût ponctuel, applique l'impôt et actualise. Chaque ajustement peut être activé ou désactivé indépendamment ; chaque valeur intermédiaire est donc définie. Cette conception permet d'examiner plus loin l'ordre des corrections.
Dans la première équation, A est le rythme annuel ajusté avant impôt, C les synergies de coûts annoncées, R le chiffre d'affaires incrémental annoncé, mu sa marge annoncée et G le rythme annuel brut annoncé. Les symboles o et b représentent la part de recoupement entre lignes et la part des synergies de coûts déjà contenue dans les plans autonomes, e la part des synergies de chiffre d'affaires déjà incluse dans la croissance de référence, q la réalisation du chiffre d'affaires, m la marge incrémentale du chiffre d'affaires réalisé et d les désynergies rapportées à G. Dans la seconde équation, phi est la montée en puissance annoncée décalée de delta années, w le phasage du coût ponctuel entre les années, kappa le coût ponctuel rapporté à G, tau le taux d'impôt et r le taux d'actualisation. La dépense ponctuelle est répartie à 40%, 40% et 20% sur les années 1, 2 et 3, puis est nulle ; son phasage demeure inchangé lorsque les bénéfices sont retardés.
La conservation du rythme annuel s utilise le rythme annuel brut annoncé G ; la mesure principale de conservation de la valeur S utilise la référence annoncée avant impôt W. W déduit déjà la provision annoncée d'intégration de 0.50G. V déduit la provision révisée de 0.75G et applique l'hypothèse de taux effectif uniforme. Le paiement au vendeur est égal à pi fois W d'origine ; un surplus de synergies non négatif exige donc que V couvre ce paiement. Une référence distincte à fiscalité comparable vaut 704.4 millions USD et donne une conservation de 32.8%. Cette présentation modifie uniquement le dénominateur ; elle laisse inchangés le paiement au vendeur du modèle et le rapprochement principal d'avant à après impôt.
Le multiplicateur fiscal uniforme est une simplification importante. Il attribue un effet fiscal aux flux annuels négatifs comme positifs du modèle ; les dépenses d'intégration bénéficient donc d'une compensation immédiate au taux supposé. Sa disponibilité effective nécessiterait une évaluation distincte de l'entité, de la nature des dépenses, du revenu imposable, du calendrier et des allègements pertinents. Le modèle traite aussi le taux d'actualisation comme une donnée indiquée et exclut les flux de financement du rapprochement. Un modèle transactionnel devrait rapprocher l'échéancier de trésorerie des synergies de ses échéanciers fiscaux et de financement avant d'utiliser le résultat pour conclure à une valeur d'entreprise ou des capitaux propres.
Un rapprochement peut être arithmétiquement correct alors que ses dates de paiement restent inutilisables pour une décision de financement. L'échéancier construit place les flux en fin d'année et conserve le phasage des coûts d'intégration lorsque la réalisation des bénéfices est retardée. Dans une analyse réelle, un acompte, une indemnité de résiliation ou une facture de services transitoires peut précéder l'économie correspondante. Le dossier financier proposé comprendrait donc un calendrier daté de financement de la mise en œuvre et une source de trésorerie identifiée. Un excédent en valeur actualisée serait présenté avec tout besoin de financement intermédiaire. Le modèle ne teste ni la liquidité infra-annuelle, ni le consentement des prêteurs, ni la disponibilité de financements engagés.
11 Une opération construite et un registre explicite des données fixent tous les chiffres qui suivent
L'opération construite est une acquisition de taille intermédiaire avec des synergies de coûts annoncées de 100, un chiffre d'affaires incrémental annoncé de 200 valorisé à une marge annoncée de 30 pour cent, et un rythme annuel brut annoncé de 160 millions USD. La montée en puissance annoncée atteint le rythme complet en troisième année et le coût ponctuel annoncé représente la moitié du rythme annuel brut. La valeur annoncée sur dix ans à un taux de 10 pour cent, avant impôt et sans valeur terminale, est de 774.1. Toutes les autres données sont définies par l'auteur, et le registre précise lesquelles.
Le ratio de coût ponctuel de 75 pour cent défini par l'auteur est proche de 0.73, calculé à partir de l'estimation d'intégration de FAB indiquée et de l'objectif annuel ultérieur. Son périmètre publié exclut les investissements stratégiques facilitateurs et ne fournit aucune norme représentative de coûts. [7, 8] Le paramètre fiscal de 9 pour cent utilise le taux ordinaire des Émirats arabes unis sur le revenu imposable supérieur à AED 375,000. Les personnes éligibles de zone franche ont un traitement distinct. La sensibilité à 15 pour cent est un scénario uniforme défini par l'auteur ; le DMTT des Émirats arabes unis s'applique aux entités constitutives de groupes multinationaux dans son champ selon ses propres règles de calcul, pour les exercices commençant à partir du 1 janvier 2025, avec le critère de chiffre d'affaires de EUR 750 millions pendant au moins deux des quatre années précédentes. Une transaction réelle nécessite une analyse fiscale par entité. [6]
L'exclusion d'une valeur terminale est un choix délibéré qui réduit la valeur annoncée et la valeur conservée et affecte donc le ratio. Une économie de coûts persistante aurait une valeur terminale, et la sensibilité du ratio à ce choix n'est pas testée. L'expérience présente des ratios, car les valeurs absolues dépendent d'une échelle arbitraire. Le tableau 4 constitue le registre utilisé pour tous les résultats suivants.
| Donnée d'entrée | Valeur | Statut |
|---|---|---|
| Synergies de coûts annoncées en rythme annuel | 100.0 | Défini par l'auteur |
| Synergies de chiffre d'affaires annoncées en rythme annuel | 200.0 | Défini par l'auteur |
| Marge annoncée des synergies de chiffre d'affaires | 30.0% | Défini par l'auteur |
| Montée en puissance annoncée, années 1 à 3 | 30% / 70% / 100% | Défini par l'auteur |
| Coût ponctuel annoncé, part du rythme annuel annoncé | 50% | Défini par l'auteur |
| Recoupement entre lignes dans les synergies de coûts | 12% | Défini par l'auteur |
| Part des synergies de coûts dédoublonnées déjà incluse dans les plans autonomes | 15% | Défini par l'auteur |
| Part des synergies de chiffre d'affaires déjà incluse dans la croissance de référence | 20% | Défini par l'auteur |
| Marge incrémentale du chiffre d'affaires réalisé | 18.0% | Défini par l'auteur |
| Réalisation du chiffre d'affaires | 60% | Défini par l'auteur |
| Désynergies, part du rythme annuel annoncé | 7.5% | Défini par l'auteur |
| Coût ponctuel de réalisation, part du rythme annuel annoncé | 75% | Défini par l'auteur ; ratio de 0.73 pour une fusion bancaire documentée [7] |
| Retard par rapport à la montée en puissance annoncée | 1 an | Défini par l'auteur |
| Horizon / taux d'actualisation | 10 ans / 10% | Défini par l'auteur ; sans valeur terminale |
| Part de la valeur annoncée versée au vendeur | Distribution uniforme de 10% à 50% par opération | Défini par l'auteur ; aucun élément de marché |
| Taux d'impôt sur les sociétés | 9% (15% testé) | Taux légal [6] ; son applicabilité à l'acquéreur est une donnée d'entrée |
Données définies par l'auteur. Millions USD lorsqu'un montant monétaire est indiqué. Le taux légal provient du décret-loi cité ; toute autre valeur est une hypothèse construite, et non un taux observé.
Chaque donnée devrait conserver un fondement, un responsable et une condition d'expiration ou de réexamen. Un engagement fournisseur signé, un budget de direction et une sensibilité de modèle jouent des rôles probants différents, même lorsque leurs montants affichés coïncident. Le registre proposé consigne donc le document d'origine et l'événement économique plutôt que de s'appuyer sur un qualificatif tel que validé. La devise et la base de prix doivent aussi être cohérentes entre les périodes. Les montants construits utilisent une seule devise et une convention fixe, sans processus de change distinct. Leur précision numérique apparente décrit une arithmétique reproductible sous ces hypothèses.
Le choix de l'horizon affecte particulièrement un bénéfice retardé. Cette expérience s'achève après dix ans à compter du point de départ indiqué. Un retard peut déplacer un bénéfice hors de cette fenêtre, et le modèle n'accorde aucune récupération pour ce montant ultérieur. Il ne démontre pas que le bénéfice économique cesse à la limite de la fenêtre. Une analyse transactionnelle pourrait adopter une durée finie étayée ou un traitement terminal justifié séparément. Chaque version devrait conserver la même date de départ, la même devise et la même convention de prix lors de la comparaison. Modifier un horizon uniquement pour rétablir un résultat attrayant changerait la question posée.
12 Dans l'opération construite, 50.0% du rythme annuel et 29.8% de la valeur subsistent
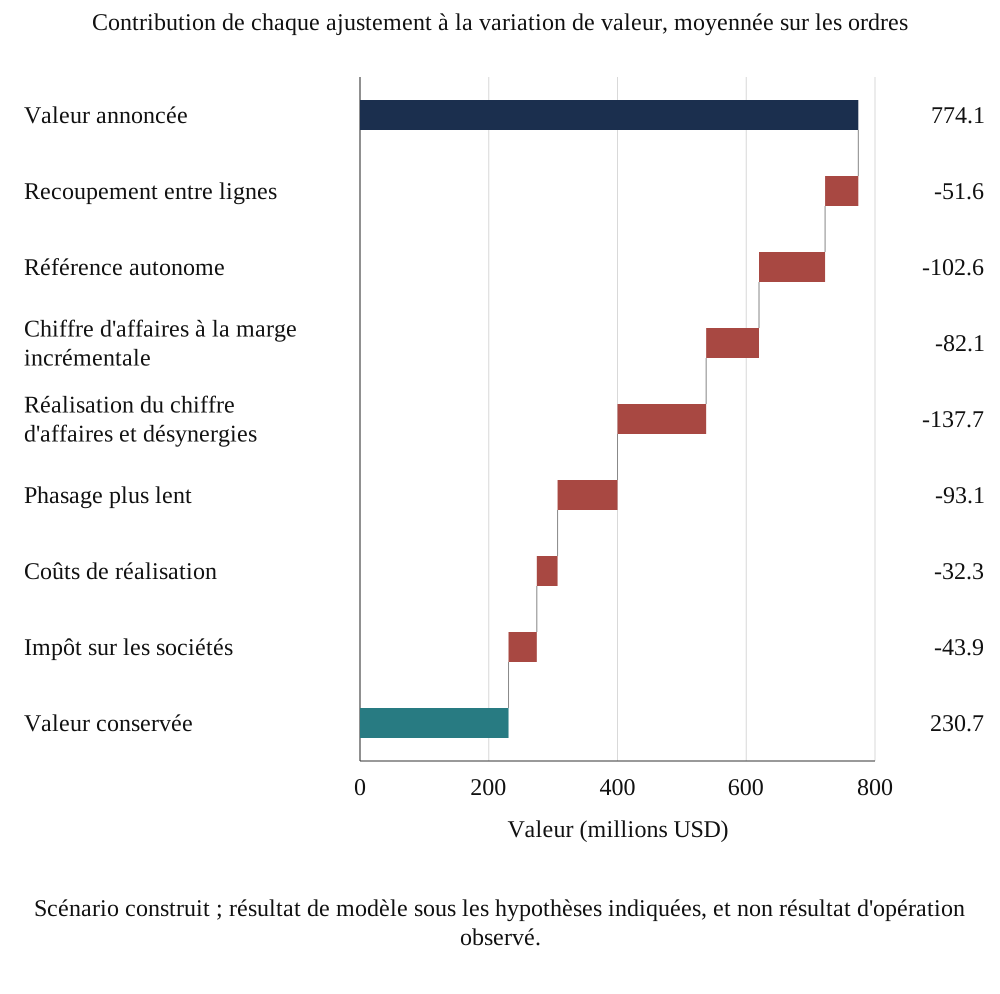
L'application des sept ajustements dans l'ordre du tableau 5 réduit la valeur annoncée de 774.1 à 230.7 ; la conservation de la valeur est donc de 29.8% et celle du rythme annuel de 50.0%. Le rythme annuel passe de 160 à 80.1 avant impôt. Le tableau cumulatif montre la contribution de chaque étape lorsqu'elle est appliquée dans l'ordre annoncé, et la figure 1 présente la contribution de chaque ajustement moyennée sur les ordres, définie dans la section suivante.
Deux résultats méritent d'être distingués. Premièrement, la valeur perdue dépasse le rythme annuel perdu, car les corrections laissant le rythme annuel inchangé, à savoir le phasage plus lent, les coûts de réalisation et l'impôt, sont toutes défavorables et se cumulent avec les corrections du rythme annuel. Deuxièmement, la perte se répartit entre plusieurs ajustements et aucun ne l'explique seul. Une revue corrigeant uniquement le poste le plus important laisserait subsister la majeure partie de l'écart. La taille de chaque étape dépend des données définies par l'auteur ; le tableau est un cas calculé, et non une estimation de la déperdition habituelle.
L'implication pour le comité est directe. Dans cette opération construite, un scénario annoncé qui paraissait suffisant au prix indiqué ne couvrirait qu'une minorité de sa propre valeur après rapprochement. Un prix transférant plus de 29.8% de la valeur annoncée laisserait l'acheteur en moins bonne position sur la composante synergies, sous les hypothèses indiquées. L'acheteur devrait demander lesquels des sept ajustements le scénario du vendeur applique déjà.
| Étape cumulative | Rythme annuel avant impôt | Valeur | Variation de valeur | Part de la valeur annoncée |
|---|---|---|---|---|
| Scénario annoncé | 160.0 | 774.1 | - | 100.0% |
| Recoupement entre lignes | 148.0 | 711.0 | -63.1 | 91.8% |
| Référence autonome | 122.8 | 578.4 | -132.6 | 74.7% |
| Chiffre d'affaires à la marge incrémentale | 103.6 | 477.4 | -101.0 | 61.7% |
| Réalisation du chiffre d'affaires et désynergies | 80.1 | 353.7 | -123.7 | 45.7% |
| Phasage plus lent | 80.1 | 287.3 | -66.4 | 37.1% |
| Coûts de réalisation | 80.1 | 253.5 | -33.8 | 32.8% |
| Impôt sur les sociétés | 80.1 | 230.7 | -22.8 | 29.8% |
Analyse MatchPoint de l'opération construite. Résultat de modèle sous les hypothèses indiquées ; aucun résultat observé. Millions USD. Ajustements appliqués dans l'ordre présenté.
Analyse MatchPoint de l'opération construite. Résultat de modèle sous les hypothèses indiquées ; aucun résultat observé. Millions USD, attribution moyennée sur les ordres.
Le résultat de couverture du prix s'applique à la composante synergies définie dans l'expérience. Une acquisition peut avoir d'autres raisons d'aboutir, mais toute valeur étayée séparément devrait entrer dans un rapprochement distinct avec ses propres éléments probants et son approbation. Ajouter un résidu stratégique non mesuré après un déficit de synergies rendrait le test de prix indiqué difficilement réfutable. Le comité peut plutôt consigner l'écart restant et la base sur laquelle il choisit d'accepter cette exposition. Cela préserve la distinction entre le scénario de trésorerie calculé et la décision de financer un objectif stratégique supplémentaire.
13 La taille de chaque correction dépend de l'ordre d'application ; attribuer la variation en moyennant tous les ordres
Un rapprochement séquentiel attribue à chaque étape la variation qu'elle provoque compte tenu des étapes déjà appliquées. Lorsque les ajustements interagissent, cette variation dépend de leur position. La référence autonome réduit le rythme annuel auquel le phasage et l'impôt appliquent ensuite leurs facteurs ; appliquée tôt, elle supprime donc davantage de valeur qu'appliquée tard. Le tableau 6 présente les sept ajustements appliqués dans l'ordre direct puis inverse. Le plus grand écart entre les deux ordres est de 54.6 pour la référence autonome, dans les mêmes unités que le rapprochement.
Dans l'équation 3a, j énumère les n! ordres complets des n ajustements. L'ensemble S, avec les indices j et k, contient les ajustements précédant k dans l'ordre j ; son exposant plus désigne cet ensemble augmenté de k. N désigne tous les ajustements et v(0) le scénario sans ajustement. L'expression moyenne chaque variation marginale sur tous les ordres complets. De manière équivalente, elle applique la construction de Shapley à la fonction de variation normalisée v(S) moins v(0). L'équation 3b rapproche les attributions de la variation totale. Le modèle source utilise la formule équivalente par sous-ensembles ; une énumération indépendante de tous les ordres reproduit ses valeurs. [17]
L'attribution moyennée sur les ordres classe la réalisation du chiffre d'affaires et les désynergies, la référence autonome et le phasage plus lent comme les trois plus importants des sept ajustements pour l'opération construite ; la référence autonome explique 102.6 des 543.4 perdus. Cette affirmation porte sur des données définies par l'auteur. La convention d'attribution rend explicite le traitement choisi de l'ordre dans le dossier du comité. Un document de comité devrait présenter la colonne moyennée sur les ordres à côté de sa propre séquence.
| Ajustement | Application dans l'ordre direct | Application dans l'ordre inverse | Moyenne sur les ordres | Part de la variation |
|---|---|---|---|---|
| Recoupement entre lignes | -63.1 | -41.1 | -51.6 | 10% |
| Référence autonome | -132.6 | -77.9 | -102.6 | 19% |
| Chiffre d'affaires à la marge incrémentale | -101.0 | -58.1 | -82.1 | 15% |
| Réalisation du chiffre d'affaires et désynergies | -123.7 | -145.2 | -137.7 | 25% |
| Phasage plus lent | -66.4 | -120.7 | -93.1 | 17% |
| Coûts de réalisation | -33.8 | -30.7 | -32.3 | 6% |
| Impôt sur les sociétés | -22.8 | -69.7 | -43.9 | 8% |
| Variation totale | -543.4 | -543.4 | -543.4 | 100% |
Analyse MatchPoint de l'opération construite. Résultat de modèle sous les hypothèses indiquées ; aucun résultat observé. Millions USD. Les valeurs négatives réduisent la valeur.
L'attribution moyennée sur les ordres répartit une variation définie de valeur du modèle entre les ajustements sélectionnés. Elle n'établit pas quelle action de direction a causé un résultat observé ni quelle partie devrait être rémunérée. La réponse dépend de l'ensemble d'ajustements choisi et de la fonction de valeur évaluée pour chaque combinaison. Scinder un ajustement en deux ou modifier le contrefactuel du cas vide peut donc changer la question d'attribution. Un rapport devrait conserver cette spécification avec le graphique en cascade. Le calcul est utile lorsque les participants ont besoin d'une convention d'attribution cohérente et comprennent sa dépendance à ces définitions.
14 Chaque scénario de tensions laisse une signature différente dans la conservation du rythme annuel et de la valeur
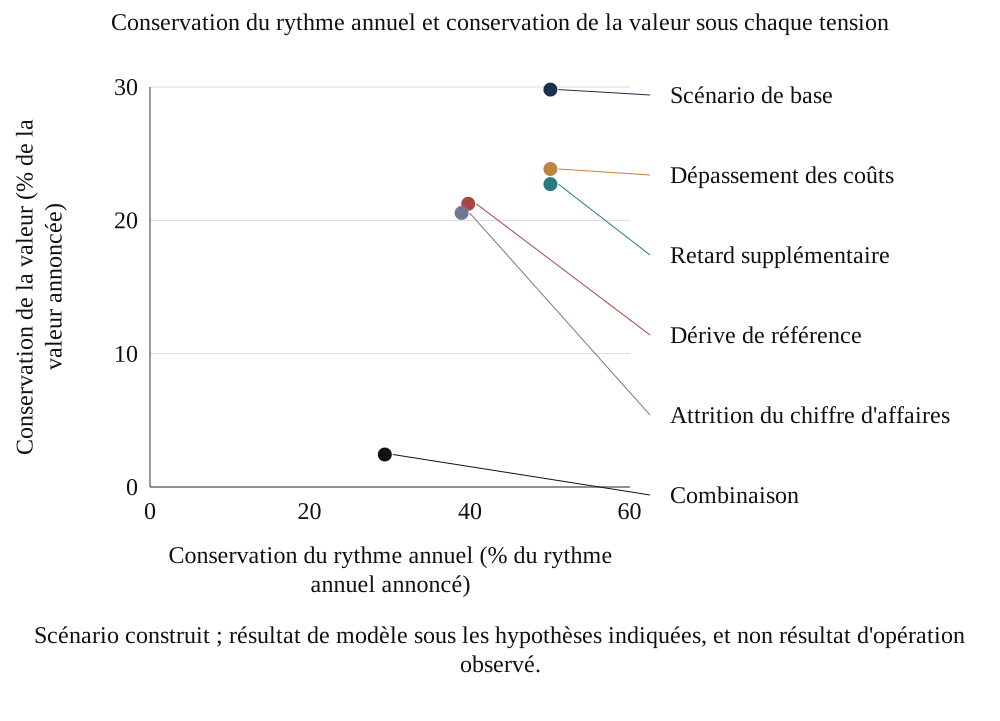
Quatre tensions sont appliquées séparément puis ensemble. La dérive de référence relève la part de référence des coûts à 30 pour cent et celle du chiffre d'affaires à 35 pour cent, comme si le plan autonome avait été plus ambitieux que prévu ou si les prix de marché avaient évolué favorablement pour la cible. Un retard supplémentaire ajoute une deuxième année de décalage. Le dépassement des coûts augmente le coût ponctuel de moitié. L'attrition du chiffre d'affaires abaisse la réalisation à 40 pour cent et double les désynergies. Les tensions laissent le scénario annoncé inchangé et modifient uniquement les ajustements. Le tableau 7 et la figure 2 les présentent.
Les tensions se répartissent en deux groupes. La dérive de référence réduit la conservation du rythme annuel de 50.0% à 39.8% et celle de la valeur à 21.2%. L'attrition du chiffre d'affaires réduit la conservation du rythme annuel à 38.9% et celle de la valeur à 20.6%. Les retards et dépassements de coûts laissent la conservation du rythme annuel à 50.0% et diminuent uniquement celle de la valeur, respectivement à 22.7% et 23.8%. Les deux mesures indiquent donc où investiguer : une baisse du rythme annuel oriente vers la référence ou la réalisation, tandis qu'une baisse de valeur seule oriente vers le calendrier ou les coûts. Ensemble, la conservation de la valeur est de 2.4% et la valeur de 18.9 millions USD.
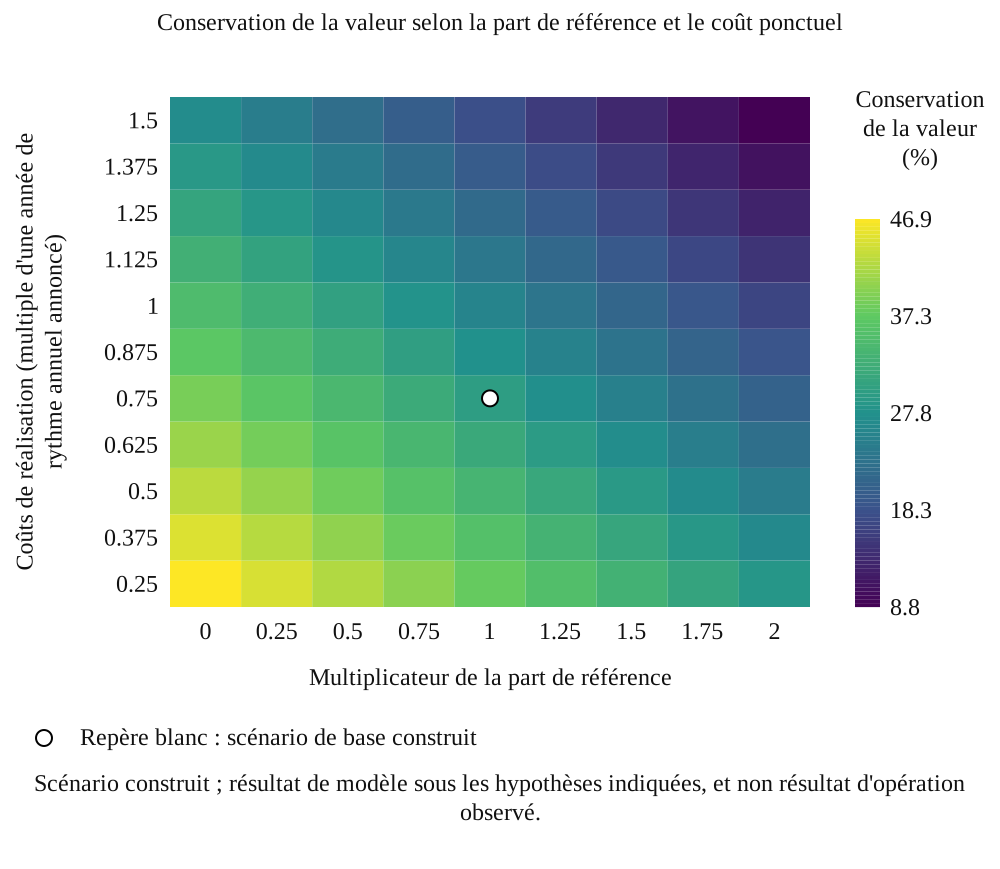
La figure 3 fait varier la part de référence et le coût ponctuel sur une grille. La conservation de la valeur va de 8.8% à 46.9%. Toutes les autres données restant à leur valeur de base, le coût ponctuel annulant la valeur vaut 2.63 fois le rythme annuel brut annoncé. Relever le taux d'impôt à 15 pour cent abaisse la conservation de la valeur de base à 27.8%. Ces résultats montrent la vitesse d'érosion du scénario et ne comportent aucune probabilité.
| Scénario | Conservation du rythme annuel | Conservation de la valeur | Valeur | Variation du rythme annuel (points de pourcentage) | Variation de valeur (points de pourcentage) | Signature diagnostique |
|---|---|---|---|---|---|---|
| Scénario de base | 50.0% | 29.8% | 230.7 | - | - | Référence |
| Dérive de référence | 39.8% | 21.2% | 164.4 | -10.3 | -8.6 | Les deux baissent : référence ou réalisation |
| Retard supplémentaire | 50.0% | 22.7% | 175.8 | 0.0 | -7.1 | Valeur seule : calendrier ou coûts |
| Dépassement des coûts | 50.0% | 23.8% | 184.6 | 0.0 | -6.0 | Valeur seule : calendrier ou coûts |
| Attrition du chiffre d'affaires | 38.9% | 20.6% | 159.1 | -11.1 | -9.3 | Les deux baissent : référence ou réalisation |
| Combinaison | 29.3% | 2.4% | 18.9 | -20.7 | -27.4 | Les deux baissent, davantage la valeur : causes mixtes |
Analyse MatchPoint de l'opération construite. Résultat de modèle sous les hypothèses indiquées ; aucun résultat observé. Millions USD pour la valeur ; conservation en pourcentage de la grandeur annoncée ; variations en points de pourcentage.
Analyse MatchPoint de l'opération construite. Résultat de modèle sous les hypothèses indiquées ; aucun résultat observé.
Analyse MatchPoint de l'opération construite. Résultat de modèle sous les hypothèses indiquées ; aucun résultat observé. Le repère blanc indique le scénario de base.
Un scénario défavorable combiné exige une justification allant au-delà de l'ajout de données défavorables sur des lignes voisines. Certaines hypothèses peuvent évoluer ensemble, certaines refléter une même cause sous-jacente et d'autres être incompatibles. Une revue réelle devrait identifier ces relations avant d'attribuer une probabilité de scénario ou une réserve de prix. Le scénario combiné de l'expérience est une conjonction déterministe des tensions indiquées et ne comporte aucune vraisemblance estimée. Son utilité diagnostique est d'exposer les conséquences de trésorerie de cette conjonction. Une combinaison différente, ou un bénéfice se poursuivant au-delà de l'horizon fixe, répondrait à une autre question de valorisation.
15 Dans une population construite, un rapprochement complet laisse 11.1% d'acceptations erronées contre 49.2% avec la valeur annoncée
L'expérience de population construit 300 opportunités dans chacune de 200 répétitions, avec les distributions, dépendances, erreurs de mesure et tirages d'étalonnage consignés dans le registre technique. La vérité générée est le rapprochement complet utilisant les paramètres générateurs. Les cinq règles d'estimation évaluées utilisent le scénario annoncé, un facteur uniforme de conservation appris, les seuls coûts et impôt, un rapprochement complet à centres de référence fixes ou un rapprochement complet avec prévisions de référence conditionnées par l'écart. Une référence en information parfaite utilise directement la vérité générée ; une règle aléatoire fournit une comparaison distincte. Leurs informations et coûts d'estimation ne sont pas égalisés.
Une règle accepte une opportunité lorsque sa valeur estimée des synergies couvre le paiement modélisé au vendeur. Une acceptation erronée présente un surplus de synergies généré négatif au sein de l'ensemble accepté. La part moyenne d'acceptations erronées dans l'ensemble accepté est de 49.2% pour le scénario annoncé, 49.2% pour les seuls coûts et impôt, 19.0% pour le facteur uniforme de conservation et 11.1% pour le rapprochement conditionné par l'écart. Le biais du scénario annoncé représente 69.5% de la valeur de référence totale et celui des coûts et impôt 56.5%. Le facteur uniforme réduit le biais moyen affiché dans cette comparaison construite. Ces pourcentages n'utilisent pas un ensemble accepté identique.
La référence en information parfaite présente par définition une erreur de valorisation nulle. L'acceptation aléatoire donne 49.1% d'acceptations erronées dans son ensemble accepté ; c'est une règle de référence sans interprétation de pire cas global. La mesure de rang compare le surplus monétaire estimé au surplus généré, tandis que l'expérience ultérieure de portefeuille sélectionne sur le surplus normalisé. La dispersion du paiement au vendeur affecte ces classements. Le tableau 8 présente les acceptations erronées avec les bonnes opportunités manquées et la valeur détruite ; un changement d'une statistique sur un ensemble sélectionné n'est donc pas traité comme une évaluation complète de politique décisionnelle. La figure 4 affiche les comparaisons indiquées.
| Règle | Erreur moyenne | Racine de l'erreur quadratique moyenne | Corrélation des rangs | Acceptations erronées | Bonnes opérations manquées | Valeur détruite |
|---|---|---|---|---|---|---|
| Acceptation de la valeur annoncée | 69.5% | 77.2% | 0.28 | 49.2% | 0.0% | 6.0% |
| Facteur uniforme de conservation | -0.1% | 10.9% | 0.76 | 19.0% | 19.1% | 0.6% |
| Après déduction des seuls coûts et impôt | 56.5% | 63.0% | 0.36 | 49.2% | 0.0% | 6.0% |
| Rapprochement complet, référence sectorielle | -0.4% | 8.3% | 0.87 | 13.3% | 14.7% | 0.3% |
| Rapprochement complet, référence appariée | -0.4% | 7.2% | 0.91 | 11.1% | 12.6% | 0.2% |
| Rapprochement en information parfaite (référence d'identité) | 0.0% | 0.0% | 1.00 | 0.0% | 0.0% | 0.0% |
| Classement aléatoire / référence d'acceptation à 50% | s.o. | s.o. | 0.00 | 49.1% | s.o. | s.o. |
Population construite ; moyennes sur 200 répétitions. Le biais est l'erreur totale d'estimation divisée par W total ; le RMSE est la racine de l'erreur quadratique monétaire moyenne divisée par W moyen. Les acceptations erronées utilisent les cas acceptés ; les bonnes opérations manquées utilisent tous les bons cas générés. La valeur détruite divise le surplus défavorable accepté par W total des candidats. Aucun résultat observé n'est présenté.
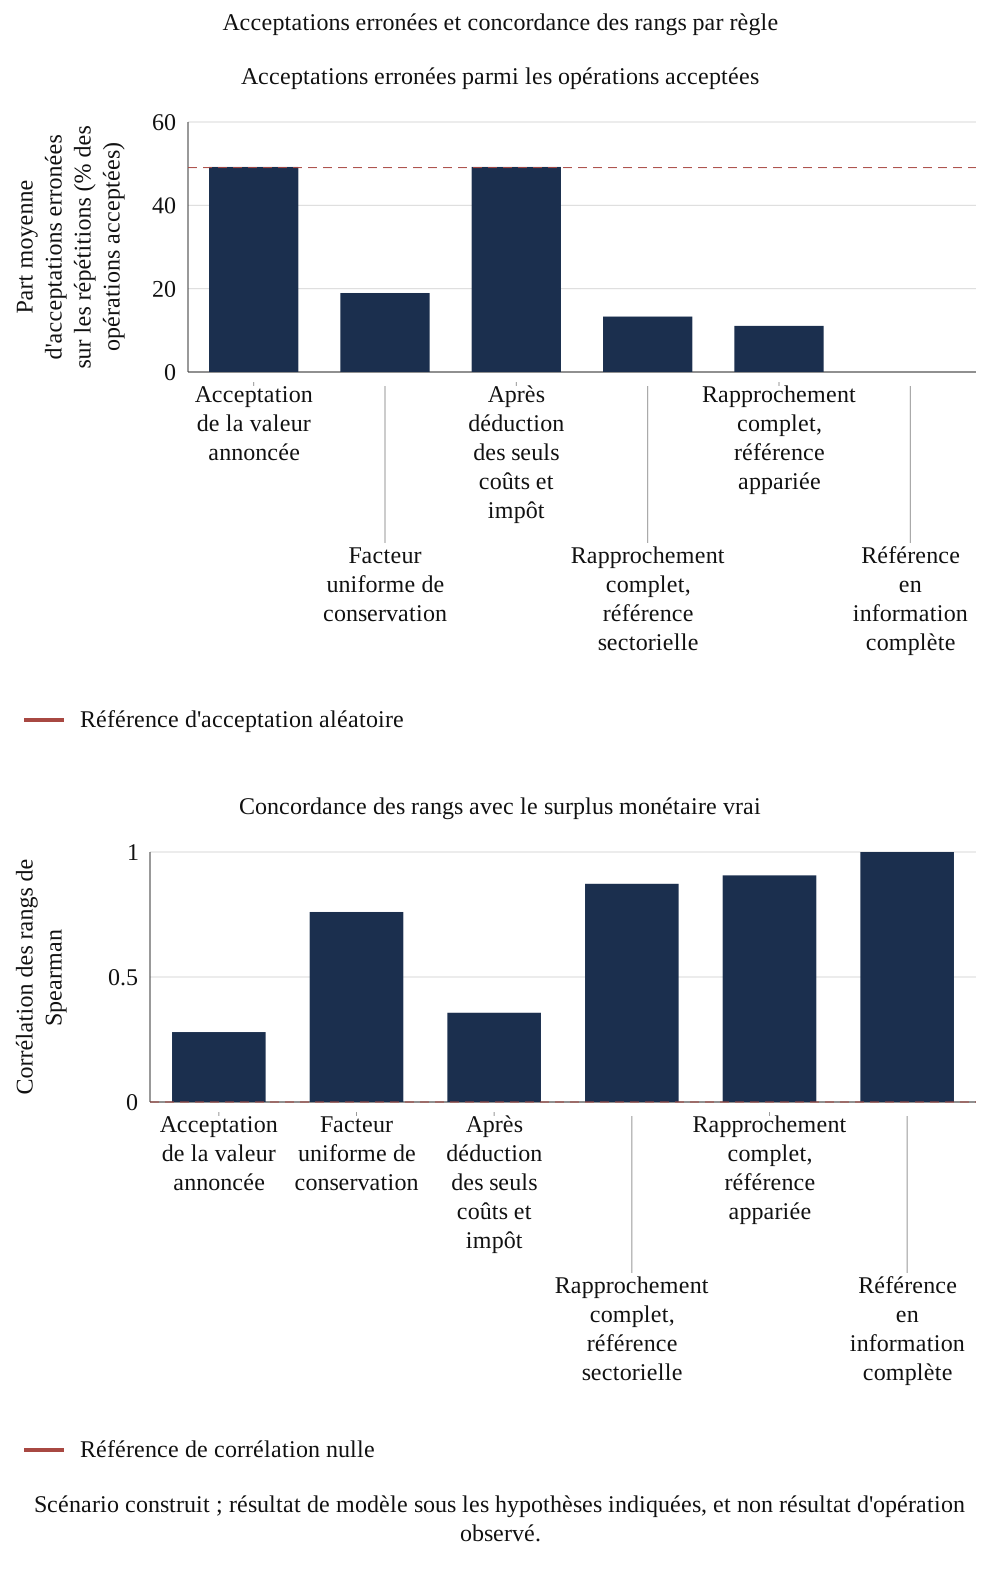
Analyse MatchPoint de la population construite. Résultat de modèle sous les hypothèses indiquées ; aucun résultat observé. La ligne pointillée représente l'acceptation aléatoire dans le panneau gauche et zéro dans le panneau droit.
La statistique d'acceptations erronées est la moyenne, sur les répétitions, de la proportion d'opportunités acceptées présentant un surplus vrai négatif dans chacune d'elles. La statistique des bonnes opportunités manquées utilise les opportunités réellement bonnes comme dénominateur. Ces mesures répondent à des questions différentes et les règles acceptent des ensembles différents. L'expérience distingue également erreur d'estimation, classement et perte financière. Les comparaisons conservent une population d'opportunités et une convention de prix communes tout en présentant ces différences de sélection. La référence en information complète a accès aux paramètres générateurs. Un processus de conseil réel aurait besoin de mesures fiables avant qu'une comparaison avec cette référence puisse étayer une affirmation de performance pratique.
Un taux d'erreur conditionnel nécessite son nombre d'acceptations à ses côtés. Dans l'implémentation, une répétition sans opportunité acceptée reçoit par convention une valeur d'acceptations erronées nulle ; cette valeur décrit un ensemble sélectionné vide. Elle ne peut démontrer qu'un processus identifie toutes les acquisitions intéressantes. De même, la mesure publiée de valeur détruite compte les surplus de synergies défavorables des cas acceptés et omet les gains abandonnés des cas rejetés. Une évaluation prospective des décisions préciserait les pertes et bénéfices pertinents avant de comparer les politiques. Elle conserverait le volume d'approbations, les opportunités manquées et l'effort de mise en œuvre avec la précision des prévisions, en précisant le suivi disponible.
16 Les prévisions de référence conditionnelles réduisent l'erreur sous la relation de performance définie par l'auteur
L'estimateur de référence est la partie du rapprochement la plus proche du problème étudié par Barber et Lyon. [9] Dans la population construite, la part des synergies de coûts déjà contenue dans les plans autonomes augmente avec le retard de la position de coûts de la cible avant acquisition par rapport au secteur, mécanisme sous-jacent au retour à la moyenne. Une référence sectorielle attribue la même part à toutes les cibles. Une référence appariée selon la performance conditionne cette part à l'écart préalable, en utilisant une pente estimée sur 60 opérations achevées avec des mesures bruitées.
Les exposants I et M désignent les prévisions à centre fixe et conditionnées par l'écart. L'expression est appliquée séparément aux parts de coûts et de chiffre d'affaires avec des centres b0 définis par l'auteur de 0.15 et 0.20 et des pentes ajustées séparément. Ces centres ne sont pas les moyennes exactes de la population bornée. L'écart standardisé g est observé sans erreur dans l'expérience. Le quintile le plus faible a une vraie part de référence des coûts de 24.7%, contre 5.7% pour le plus performant. Les erreurs signées de valeur à centre fixe sont respectivement de 5.1% et -5.5% de W ; une erreur négative est une sous-estimation. L'erreur conditionnée par l'écart pour le quintile le plus faible est de -0.1%.
L'implication est pratique et précise. Pour les cibles dont la position de coûts avant acquisition est la plus faible, une référence sectorielle moyenne donne la réponse la plus favorable et la moins fiable sous le lien défini par l'auteur. La figure 5 montre ce schéma. Le résultat dépend du lien défini par l'auteur entre l'écart et la part de référence. Les deux prévisions coïncident lorsque la pente ajustée est nulle. En l'absence de lien réel, un échantillon d'étalonnage fini et bruité peut néanmoins produire une pente ajustée non nulle ; une prévision appariée n'est donc pas nécessairement égale à celle à centre fixe. Une étude réelle devrait tester ce lien et sa stabilité sur des données hors échantillon.
| Écart de coûts avant acquisition par rapport au secteur | Vraie part de référence des coûts | Référence sectorielle | Référence appariée | Erreur, référence sectorielle | Erreur, référence appariée |
|---|---|---|---|---|---|
| Quintile inférieur (meilleures performances) | 5.7% | 15.0% | 5.6% | -5.5% | -0.3% |
| Deuxième quintile | 11.3% | 15.0% | 11.4% | -2.4% | -0.4% |
| Quintile médian | 15.0% | 15.0% | 15.0% | -0.2% | -0.2% |
| Quatrième quintile | 18.7% | 15.0% | 18.6% | 1.7% | -0.3% |
| Quintile supérieur (performances les plus faibles) | 24.7% | 15.0% | 24.6% | 5.1% | -0.1% |
Analyse MatchPoint de la population construite. Résultat de modèle sous les hypothèses indiquées ; aucun résultat observé. Les erreurs sont les erreurs signées de valeur estimée en pourcentage de la valeur annoncée ; une erreur positive est une surestimation.
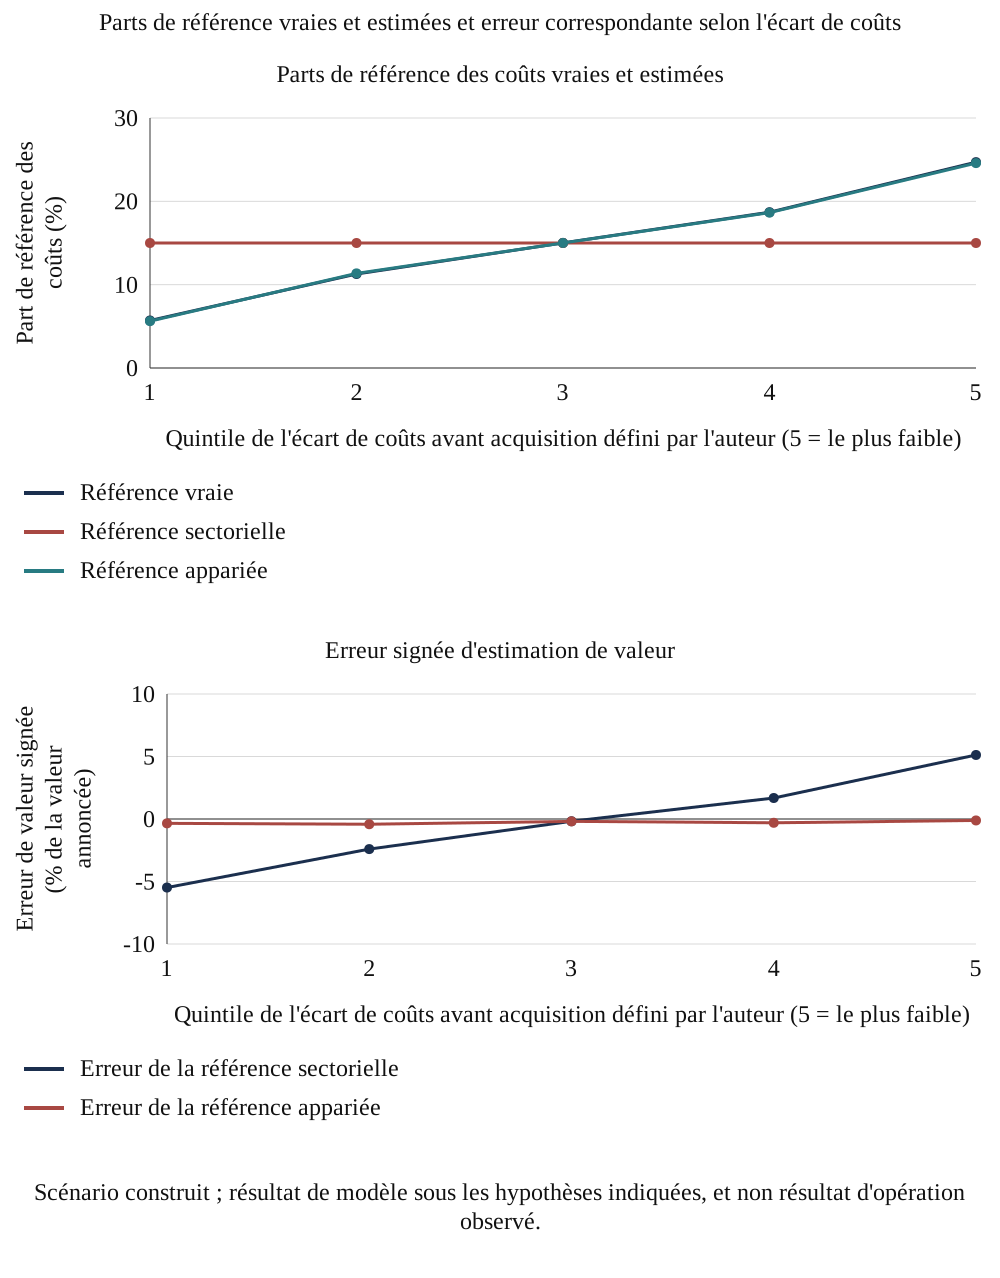
Analyse MatchPoint de la population construite. Résultat de modèle sous les hypothèses indiquées ; aucun résultat observé.
Un estimateur prospectif devrait être figé avant l'opération dont il prédit le résultat. Les dossiers d'apprentissage, variables d'appariement, mesures de résultat et dossiers de validation nécessitent des horodatages distincts. Si plusieurs opportunités partagent le même acquéreur, un choc sectoriel ou une équipe d'intégration, l'analyse devrait étudier leur dépendance au lieu de compter chaque observation comme entièrement indépendante. La validation proposée présenterait les résultats pour des transactions ultérieures et des acquéreurs exclus de l'apprentissage. Il s'agit d'exigences probantes pour une application future. L'expérience construite vérifie le comportement sous la relation spécifiée et ne fournit aucune observation établissant cette relation dans un programme d'acquisition particulier.
L'ajustement de référence ne reconstruit pas l'avenir individuel de la cible sans acquisition. Il prédit une part de référence à l'aide de l'écart défini par l'auteur, de centres fixes et d'une pente ajustée, avec bornage aux limites indiquées. Un programme réel devrait établir comment cet écart est mesuré et comment les informations disponibles avant approbation prédisent les résultats ultérieurs. Une économie historique déjà approuvée dans le plan autonome et une prévision de régression conserveraient des rôles probants différents. Le registre proposé les présenterait séparément. Les combiner sans rapprochement pourrait en soi compter deux fois un ajustement de référence ou masquer l'incertitude d'une prévision.
17 La sélection dans un portefeuille d'opportunités amplifie l'erreur de prévision sous le mécanisme défini par l'auteur
L'expérience de portefeuille modélise un acquéreur choisissant entre des opportunités concurrentes selon le surplus estimé des synergies. Smith et Winkler analysent comment la maximisation d'estimations de valeur bruitées et conditionnellement sans biais peut produire de l'optimisme en moyenne. [10] L'expérience tire 40 opérations par cycle, choisit les 5 premières selon le surplus estimé rapporté à la valeur annoncée et consigne le surplus estimé et vrai des opérations retenues sur 400 cycles. Le tableau 10 et la figure 6 présentent le résultat.
Ici, x est le surplus de synergies d'une opération divisé par son W d'origine, l'accent circonflexe désigne son estimation et mu est la moyenne d'étalonnage du surplus vrai généré. Le facteur rho utilise la variance du surplus vrai généré et la variance de l'erreur d'estimation de 150 opérations d'étalonnage construites. Les pentes ajustées utilisent un tirage distinct de 60 opérations. Ces résultats générés et les centres de référence connus constituent des informations privilégiées de l'expérience. Le facteur ajusté vaut 0.87. Cet ajustement linéaire empirique est une heuristique d'étalonnage ; les hypothèses d'erreurs indépendantes conjointement gaussiennes n'ont pas été établies pour le générateur non linéaire et borné.
L'erreur moyenne de prévision des cas sélectionnés atteint 69.2% de W pour la sélection sur l'annonce, 3.4% pour le rapprochement conditionné par l'écart et 0.0% après son ajustement linéaire. Ce dernier affichage est arrondi : la moyenne conservée vaut 0.018 point de pourcentage, avec une erreur-type Monte Carlo conditionnelle de 0.134 point. La transformation affine positive préserve le classement et laisse inchangés les opportunités sélectionnées et leur surplus vrai généré. Le surplus vrai sélectionné est de 17.9% avec la sélection sur l'annonce et de 22.5% avec la règle conditionnée par l'écart. L'incertitude sur les 400 cycles est conditionnelle au seul échantillon d'étalonnage conservé.
| Critère de sélection | Surplus estimé des opérations retenues | Surplus vrai des opérations retenues | Déception | Opérations retenues avec un surplus vrai négatif |
|---|---|---|---|---|
| Valeur annoncée | 87.1% | 17.9% | 69.2% | 3.8% |
| Rapprochement complet, référence sectorielle | 24.9% | 21.6% | 3.3% | 0.7% |
| Rapprochement complet, référence appariée | 25.9% | 22.5% | 3.4% | 0.2% |
| Rapprochement apparié avec rétraction | 22.5% | 22.5% | 0.0% | 0.2% |
Portefeuille construit ; moyennes sur 400 cycles de 40 candidats, avec sélection de cinq selon le surplus estimé divisé par W. Le surplus et l'erreur de prévision sont des pourcentages du W d'origine des opérations retenues. Les tirages d'étalonnage de 150 et 60 cas sont fixes dans cette expérience. Aucun résultat réel d'acquisition n'est présenté.
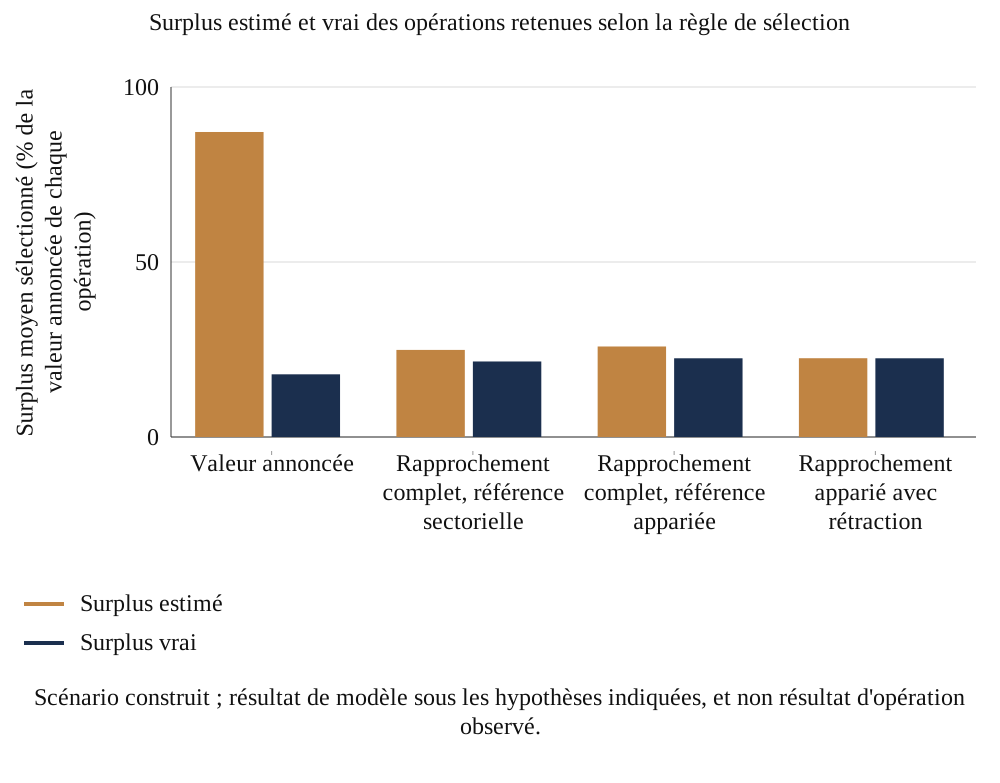
Analyse MatchPoint du portefeuille construit. Résultat de modèle sous les hypothèses indiquées ; aucun résultat observé.
L'échantillon d'étalonnage et la règle de sélection nécessitent des présentations distinctes. Un ajustement affine positif peut modifier le niveau d'une prévision tout en laissant inchangé son classement des opportunités. Il peut donc réduire la déception affichée sans identifier un groupe différent d'opérations. Une revue devrait présenter l'ensemble retenu, son surplus estimé, son surplus réalisé ou généré et l'incertitude des paramètres d'étalonnage. Arrondir un faible résidu à zéro exige aussi de la prudence. L'expérience décrit un comportement numérique sous un mécanisme d'étalonnage donné ; elle n'établit pas une absence exacte de biais après sélection pour des prévisions transactionnelles arbitraires.
18 L'étalonnage construit montre la précision du facteur moyen et les erreurs décisionnelles résiduelles
L'expérience d'étalonnage prélève n opérations construites indépendantes, calcule leur ratio moyen de valeur conservée et répète l'opération 1,500 fois. Sa référence construite de 20,000 opérations a un ratio moyen de 30.3% et un écart-type par opération de 9.9%. Avec dix opérations d'étalonnage, l'intervalle central à 90 pour cent mesure 10.4 points de pourcentage de large ; avec cinquante, 4.6 points ; avec 300, 1.8 point. Ces grandeurs concernent la précision d'un facteur moyen de conservation sous la distribution définie par l'auteur. La déduction correspondante est égale à un moins ce facteur de conservation.
L'intervalle se resserre avec l'échantillon sans rendre décisif le facteur uniforme de conservation. Sur un tirage test fixe de 2,000 opérations construites, le taux maximal d'erreur de classification évalué aux 5e, 50e et 95e centiles du facteur de conservation appris est de 21.7% pour des échantillons d'étalonnage de 300 opérations et de 24.6% pour des échantillons de dix. C'est un maximum sur trois valeurs testées du facteur, et non une borne de pire cas. La variation des ratios propres aux opérations demeure après estimation précise de la moyenne de population. La taille d'échantillon élimine donc du bruit dans la moyenne et ne peut fournir l'information par opération portée par le rapprochement.
Le modèle illustre pourquoi un facteur moyen de conservation devrait être accompagné de son intervalle d'échantillonnage et de la composition de l'échantillon d'étalonnage. Sa précision dépend de l'hétérogénéité, de la dépendance et de la qualité des mesures autant que de la taille d'échantillon. Un petit historique d'opérations achevées exige une présentation franche de l'incertitude ; la valeur relative d'un ajustement uniforme et d'un rapprochement ligne par ligne devrait être évaluée sur des résultats pertinents.
| Opérations d'étalonnage construites par répétition | Facteur moyen de valeur conservée | 5e centile | 95e centile | Largeur de l'intervalle à 90% (points de pourcentage) | Taux maximal d'erreur de classification aux quantiles du facteur 5/50/95 |
|---|---|---|---|---|---|
| 10 | 30.4% | 25.3% | 35.7% | 10.4 | 24.6% |
| 20 | 30.3% | 26.9% | 33.8% | 6.9 | 22.9% |
| 50 | 30.3% | 28.1% | 32.6% | 4.6 | 22.0% |
| 100 | 30.3% | 28.7% | 31.9% | 3.2 | 21.9% |
| 300 | 30.3% | 29.4% | 31.3% | 1.8 | 21.7% |
Étalonnage construit ; 1,500 répétitions par taille d'échantillon. Les bornes sont les cinquième et quatre-vingt-quinzième centiles. La largeur est en points de pourcentage. L'erreur de classification est évaluée uniquement à trois quantiles du facteur sur une population test fixe de 2,000 opérations ; le maximum indiqué n'est pas une borne universelle.
La précision d'échantillonnage et la transférabilité répondent à des questions différentes. Davantage d'observations peuvent réduire la dispersion d'un facteur de conservation appris dans une population construite donnée, tandis qu'un changement de secteur, de type d'acquisition ou de méthode de mesure peut modifier la grandeur estimée. Une classe de référence prospective devrait préciser les cas achevés admissibles et la comparabilité de leurs résultats. Elle devrait conserver les exclusions et les mesures échouées avec les cas inclus. Les intervalles centraux de cette expérience décrivent des échantillons répétés sous le mécanisme défini par l'auteur. Ils ne fournissent ni nombre minimal universel de transactions ni assurance qu'un historique interne d'acquisitions représente l'opération suivante.
19 Sous le schéma de publication dépendant de la réussite défini par l'auteur, les réalisations publiées surestiment la part conservée
Un jeu de données constitué à partir des publications d'entreprises dépend des résultats contenus dans ces dossiers et des dossiers disponibles. Si la publication dépend de la réussite, sa moyenne observée peut différer de la moyenne de toutes les opérations ; le sens de cet écart exige un mécanisme de publication explicite. L'expérience de sélection fait augmenter la probabilité de publication avec le ratio vrai, selon un lien logistique défini par l'auteur, et compare les estimateurs de la part conservée. La part d'opérations publiées est de 34% ; le tableau 12 présente les estimateurs.
Dans l'équation 6, r est le ratio de valeur conservée, D indique la publication et p-hat est une probabilité estimée de publication. Le logit générateur a une constante de -2.85 et une pente de 7. Une variable de substitution bruitée, égale au ratio augmenté d'une erreur normale d'écart-type 0.08, est disponible pour l'ensemble du cadre d'opérations construit. La moyenne de toutes les opérations est de 30.3% et celle des opérations publiées de 34.4%, soit un écart de 4.1 points de pourcentage. La pondération par la variable de substitution donne 32.0% et retire 59% du biais moyen. La pondération par la vraie probabilité non tronquée en retire environ 100%, après arrondi. Les deux résultats pondérés sont des estimations autonormalisées.
Le résultat sur la publication est conditionnel au mécanisme de dépendance à la réussite défini par l'auteur. Les probabilités ajustées à partir de la variable de substitution ont un plancher de 0.05 ; la référence en information parfaite utilise les vraies probabilités non tronquées. Une variable bruitée peut laisser subsister des données manquantes dépendant des résultats, et le sous-ensemble observé seul n'établit pas le résultat de la population pertinente. Le résultat en information parfaite est également une estimation pondérée sur échantillon fini, avec un faible biais résiduel arrondi au pourcentage affiché de suppression du biais. Une archive d'acquisitions nécessiterait son propre cadre, une investigation des dossiers manquants et une analyse de sensibilité avant l'évaluation de ces corrections.
| Estimateur de la part conservée | Estimation moyenne | Erreur par rapport à toutes les opérations | Part de l'erreur supprimée |
|---|---|---|---|
| Toutes les opérations observées (cible) | 30.3% | 0.0 point | s.o. |
| Opérations publiées uniquement (naïf) | 34.4% | 4.1 points | 0% |
| Pondération par une variable de substitution bruitée de la publication | 32.0% | 1.7 point | 59% |
| Pondération par la vraie probabilité de publication | 30.3% | 0.0 point | 100% |
Analyse MatchPoint de la population construite. Résultat de modèle sous les hypothèses indiquées ; aucun résultat observé. Moyennes sur 300 répétitions de 400 opérations. La probabilité de publication ajustée à partir de la variable de substitution a un plancher de 0.05. La référence en information parfaite utilise la vraie probabilité de publication non tronquée. Les deux estimations sont des moyennes pondérées autonormalisées ; la suppression du biais affichée à 100% est arrondie.
Le mécanisme de publication devrait faire partie de l'audit des données proposé. Un registre de participation peut distinguer un résultat non publié, un grand livre indisponible, une opération jamais achevée et un bénéfice encore non mesuré. Ces états devraient conserver des codes et motifs distincts. Selon la règle de publication dépendant de la réussite de l'expérience, le sous-ensemble observé est favorable par construction. Une correction ajustée à partir d'une variable bruitée dépend de cette variable et de son modèle de probabilité. Les résultats non observés ne peuvent être certifiés à partir des seuls dossiers sélectionnés. Le rapport pratique devrait conserver une sensibilité aux dossiers manquants et publier les hypothèses qui en déterminent le sens.
20 Une étude proposée associe des dossiers d'opérations datés et des éléments ligne par ligne à une composante de revue randomisée conçue séparément
Une étude réelle prendrait l'opération comme unité et la ligne de synergie revendiquée comme sous-unité. Pour chaque opération, le dossier conserverait les montants annoncés avec leur date, le montant de référence et la déclaration d'indépendance utilisés, l'estimation du coût ponctuel et tous les retraitements ultérieurs. Pour chaque ligne, il conserverait le compte du grand livre, le responsable et l'économie mesurée par trimestre. Le tableau 13 énumère les éléments. Des points de contrôle à la réalisation puis à douze, vingt-quatre et trente-six mois distingueraient le rythme annuel mesuré et la trésorerie réalisée à date de la trésorerie restante projetée et de la valeur sur dix ans. La date de coupure, l'horizon, les dénominateurs figés et le suivi incomplet seraient consignés ; une revue à trois ans ne peut pas encore observer toute la valeur à dix ans.
La participation nécessiterait une autorisation écrite de l'organisation, des dispositions de confidentialité et une publication agrégée contrôlée. Les dossiers individuels de salariés exigent une évaluation distincte des données personnelles. Le décret-loi fédéral des Émirats arabes unis no 45 de 2021 traite de la licéité du traitement, de sa finalité, des données nécessaires, de la sécurité et de la conservation ; l'article 2 prévoit des exclusions juridictionnelles et sectorielles, dont certains régimes de données de santé, bancaires et de zones franches. Le protocole devrait établir le régime applicable et la base de traitement et privilégier les données véritablement anonymisées. La seule suppression des noms peut laisser des dossiers identifiables. La compilation arabe citée établit ces dispositions ; un conseil juridique devrait vérifier les mesures d'application actuelles et les exigences transitoires avant la collecte. [16] Les opérations abandonnées, non suivies et non publiées devraient être consignées lorsque le dispositif d'étude convenu le permet.
Une étude randomisée pourrait être organisée auprès d'acquéreurs récurrents en affectant les cas admissibles à une revue indépendante de la référence et des coûts avant la décision d'approbation pertinente, ou au processus habituel. L'affectation permettrait une comparaison en intention de traiter si les hypothèses d'allocation, de suivi et d'interférence étaient satisfaites. Les dénominateurs annoncés d'origine et les définitions des résultats devraient être figés avant l'affectation, et les cas rejetés ou abandonnés rester dans son registre. La taille d'échantillon doit être planifiée pour un effet préspécifié, la variance du résultat, l'unité d'allocation, le regroupement par acquéreur, l'attrition et le suivi. L'exercice d'étalonnage de cinquante opérations estime la précision d'un facteur moyen de conservation et n'établit pas le nombre nécessaire par bras d'essai.
| Élément | Exigence | Motif |
|---|---|---|
| Unité et sous-unité | Opération ; ligne de synergie revendiquée par compte du grand livre | Permet de localiser les doubles comptes |
| Horodatages | Annonce, réalisation, chaque retraitement, mesure trimestrielle | Distingue le scénario à l'approbation des résultats ultérieurs |
| Référence | Montant de référence, déclaration d'indépendance, plan autonome conservé à la signature | Fournit le contrefactuel servant à mesurer les économies |
| Résultats | Rythme annuel mesuré et trésorerie réalisée à date ; trésorerie restante prévue et valeur sur dix ans présentées séparément | Distinguer le suivi observé de la valeur totale projetée |
| Opérations manquantes | Opérations abandonnées, non suivies et non publiées consignées | Limite la sélection montrée dans l'expérience de publication |
| Consentement et vie privée | Accord écrit ; publication agrégée ; données personnelles supprimées | Confidentialité commerciale et protection des données |
| Composante randomisée | Cas admissibles affectés avant approbation finale ; allocation et analyse préspécifiées | Permet une évaluation fondée sur l'affectation sous le dispositif et les hypothèses de suivi indiqués |
| Taille d'échantillon | Planifier selon l'effet visé, la variance, l'unité de randomisation, le regroupement, l'attrition et le suivi | La précision du facteur moyen n'établit pas la puissance sur l'effet du traitement |
| Plan d'analyse | Ratios, intervalles et comparaison non ajustée préenregistrés | Définit les mesures avant l'examen des résultats |
Proposition MatchPoint. Le tableau précise ce qu'une étude recueillerait ; il ne présente aucune donnée.
Le moment de l'affectation importe si la revue peut changer les acquisitions réalisées. Une étude prospective définirait les opportunités admissibles avant la décision d'investissement finale et conserverait chaque opportunité affectée dans son analyse des décisions, y compris les cas rejetés et abandonnés. Une analyse distincte des opérations achevées mesurerait les résultats d'intégration dans sa population plus étroite et préciserait la limite de sélection résultante. L'effort de revue, les dépenses de mise en œuvre et la date à laquelle un résultat devient observable devraient aussi être consignés. L'unité de randomisation appropriée dépendrait de la possibilité que les mêmes personnes ou informations affectent plusieurs cas. Un plan d'analyse propre à l'étude traiterait cette dépendance avant d'attribuer un effet à la revue.
Pour un pilote multi-entreprises proposé, le dictionnaire de données distinguerait les montants financiers, dates d'événements, références documentaires et identifiants personnels éventuels. Une clé de liaison contrôlée pourrait relier les dossiers approuvés sans inscrire de noms de salariés dans la table analytique. C'est une protection proposée qui n'établirait pas, à elle seule, l'anonymat. Le protocole identifierait les personnes pouvant accéder aux éléments d'origine, la consignation des corrections, le moment de suppression des dossiers et les résultats agrégés pouvant être publiés. Les entreprises conviendraient aussi du traitement des mesures de résultat contestées avant l'examen des comparaisons. Ces dispositions nécessitent un accord avant le recrutement et la collecte.
21 Présenter ensemble le rapprochement, la plage décisionnelle et le statut des éléments probants
Le document du comité devrait présenter côte à côte le scénario annoncé et le rapprochement. Pour chacun des sept ajustements, il devrait montrer sa valeur, les éléments derrière le paramètre, leur responsable et l'attribution moyennée sur les ordres. Le message principal devrait être la conservation de la valeur et la couverture du prix, accompagnées de la conservation du rythme annuel pour permettre au comité de voir si le problème tient à la référence ou au calendrier.
Une plage devrait accompagner le scénario central. Le tableau de tensions en montre la forme : scénario de base, chaque tension isolée et scénario combiné. L'article recommande de présenter le scénario combiné comme scénario défavorable et d'indiquer la part de la valeur annoncée transférée dans le prix, afin que le lecteur situe ce prix dans la plage. Le résultat du modèle est ici un cas construit avec une conservation de valeur de 29.8% en base et de 2.4% lorsque les tensions sont combinées ; il ne prédit aucune opération.
Le rapport devrait aussi indiquer ce qui n'a pas été vérifié. Chaque paramètre devrait être identifié comme vérifié dans un grand livre ou un contrat, estimé à partir d'un comparable, ou supposé. Cela suit la discipline de la règle 28.6 sur les fondements de la conviction et les hypothèses principales. [1] Un tableau mélangeant les trois statuts sans le préciser présente une hypothèse comme un constat, ce qui est l'erreur traitée dans cet article.
L'historique des versions devrait préserver le dossier d'investissement initial. La direction peut ajouter une prévision opérationnelle révisée sans remplacer la référence d'approbation du prix utilisée pour évaluer la réalisation. Le registre de modifications proposé identifierait un fait nouveau, une hypothèse modifiée, sa conséquence financière et la personne approuvant son traitement. Il distinguerait aussi la correction d'une erreur d'un changement délibéré de stratégie. Le conseil pourrait ainsi voir si une prévision actualisée favorable reflète une valeur nouvelle, une référence de départ plus basse ou des dépenses supplémentaires. L'article recommande de conserver la comparaison initiale et la vue décisionnelle actuelle.
Le statut des éléments probants devrait rester attaché à chaque hypothèse de trésorerie lorsque le comité compare les scénarios. Un montant contractuel peut avoir une date de paiement incertaine, et un jalon opérationnel confirmé laisser son effet financier incrémental non résolu. Le rapport proposé distinguerait donc les questions de montant, de calendrier, d'attribution et de financement. Il identifierait l'hypothèse faisant franchir le seuil de couverture du prix et les éléments supplémentaires pouvant résoudre cette question. Un score de confiance moyen arbitraire ferait perdre ces relations. L'expérience n'attribue pas de scores probants et n'estime pas de probabilités pour ses tensions déterministes ; ces appréciations demeurent hors des calculs présentés.
22 Pour une transaction réelle, obtenir d'abord le montant de référence et les coûts, fixer le prix selon le scénario combiné et revoir à dates fixes
La règle de décision comporte quatre étapes. Premièrement, obtenir le scénario de synergies du vendeur ligne par ligne, avec un montant de référence et une déclaration d'indépendance pour chaque ligne, ainsi que les coûts et effets défavorables. Si le vendeur ne peut les fournir, traiter le scénario comme non vérifié et pondérer en conséquence sa place dans le prix. Deuxièmement, reconstruire le rapprochement avec des paramètres identifiés par statut probant. Troisièmement, calculer la part de valeur annoncée subsistant dans les scénarios de base et combiné. Quatrièmement, fixer la part maximale de valeur annoncée versée au vendeur au plus à la part conservée dans le scénario combiné, sauf motif explicite du comité pour accepter davantage.
La troisième étape utilise le tableau de tensions : dans l'opération construite, la conservation de base est de 29.8% et la conservation combinée de 2.4% ; la règle plafonnerait donc la part transférée à 2.4% de la valeur annoncée, sous toute la plage de 10 à 50 pour cent définie par l'auteur pour la population. Le résultat est conditionnel aux données définies par l'auteur et serait différent pour une opération réelle. Ce qui se généralise est la structure du test, où le prix est comparé au scénario défavorable et non au scénario annoncé.
Après signature, les points de contrôle proposés à douze, vingt-quatre et trente-six mois comparent le rythme annuel mesuré et la trésorerie réalisée à date à la prévision initiale correspondante. La trésorerie restante et la valeur sur dix ans demeurent des prévisions jusqu'à observation. La date de coupure et le suivi incomplet devraient être précisés. Toutes les autres données restant fixes, les tensions isolées du modèle indiquent où un réviseur pourrait enquêter. Des changements simultanés ou compensatoires, l'impôt, l'actualisation et le choix d'horizon peuvent produire des statistiques similaires. Ces indications structurent une revue et n'identifient pas une cause dans une transaction réelle.
Les annexes opérationnelles ci-dessous traduisent le dossier proposé en séquence, répartition des rôles et structure de registre. Elles décrivent les informations à obtenir et les décisions à documenter. Elles ne contiennent aucun calendrier de transaction réel, aucune personne désignée ni aucune économie validée. Les rôles devraient être adaptés à la gouvernance et aux responsabilités juridiques de l'acquisition avant utilisation. Leur objectif est de rendre visibles la responsabilité de la référence, le financement de la mise en œuvre et les éléments probants des bénéfices au moment de la décision. L'achèvement d'un chantier peut ainsi être consigné séparément de l'évaluation par la fonction finance d'un bénéfice de trésorerie incrémental.
| Point de décision | Éléments probants à conserver | Décision consignée |
|---|---|---|
| Avant l'approbation finale du prix | Plans autonomes d'origine, revendications ligne par ligne, budget de mise en œuvre et rapprochement défavorable | Part du prix étayée par le scénario de synergies défini |
| De la signature à la réalisation | Accès autorisé aux informations, dépendances contractuelles et engagements de mise en œuvre financés | Conditions non résolues et responsables redevables |
| Premier jour | Référence initiale, registre autorisé, responsabilités des chantiers et règles de mesure | Dossier de départ approuvé et exceptions nécessitant une remontée décisionnelle |
| Cent premiers jours | Preuves datées d'achèvement, dépenses, effets sur les clients et révisions des prévisions | Changements nécessitant une décision de rapprochement de trésorerie ou de financement |
| Douze, vingt-quatre et trente-six mois après la réalisation | Résultats mesurés et dossier d'investissement initial préservé | Réalisation du scénario initial, perspectives actuelles et attribution non résolue |
Séquence opérationnelle proposée, à adapter à la transaction. Les dates sont des conventions de revue, et non des preuves de réalisation observée ou des échéances légales obligatoires.
| Activité | Sponsor de l'opération | Finance | Responsable de l'intégration | Responsable de chantier | Spécialiste juridique ou fiscal |
|---|---|---|---|---|---|
| Approuver la contribution au prix | A | R | C | C | C |
| Figer la référence économique | I | A | C | R | C |
| Doter le chantier de moyens et l'exécuter | I | C | A | R | C |
| Rapprocher la trésorerie réalisée et les revendications | I | A | C | R | C |
| Approuver une modification significative du plan | A | R | R | C | C |
Rôles proposés uniquement. A signifie redevable, R responsable de l'exécution, C consulté et I informé. Chaque ligne comporte un seul rôle redevable. Les validations spécialisées et responsabilités légales doivent être déterminées séparément pour la transaction réelle.
| Champ | Dossier requis | Question de revue |
|---|---|---|
| Événement économique et responsable | Contrat ou compte, chantier et rôle redevable | Une autre revendication concerne-t-elle le même événement ? |
| Référence autonome d'origine | Plan daté approuvé et évolution réalisable indépendamment | Quel bénéfice était déjà inclus ? |
| Effet opérationnel incrémental | Volume, prix, coût marginal et déplacement | Quelle trésorerie incrémentale le rapprochement étaye-t-il ? |
| Mise en œuvre et impôt | Dépenses datées, récurrence, déductibilité et évaluation de l'impôt décaissé | Quels paiements sont requis et quand un effet fiscal peut-il être utilisé ? |
| Mesure et révision | Date des éléments probants, prévision initiale, prévision actuelle et motif approuvé | Une hypothèse modifiée est-elle présentée comme une réalisation ? |
| Lien avec le prix et les résultats | Ligne pertinente du rapprochement, incertitude et mesure ultérieure | Quelle conclusion d'approbation change ? |
Schéma d'information proposé. Aucune donnée client réelle, aucun montant validé ni aucun résultat mesuré n'est présenté. Le suivi distingue l'achèvement d'une activité d'un bénéfice incrémental de trésorerie étayé.
La matrice des rôles distingue la responsabilité de réalisation d'une activité de celle d'acceptation de l'affirmation financière. Un responsable de chantier pourrait documenter une migration de système achevée alors que la fonction finance doit encore établir le paiement contractuel évité et l'absence de compensation ailleurs. Le responsable d'intégration conserverait les dépendances de réalisation, et le sponsor recevrait l'exception de prix ou de financement résultante. Ces flux d'information sont proposés sous réserve de la gouvernance effective. La matrice ne confère pas d'autorité à un salarié, ne remplace pas l'approbation d'un spécialiste et n'établit pas qu'un bénéfice s'est produit. Son utilisation serait évaluée par la qualité des dossiers obtenus.
23 Les contrôles assistés par machine nécessitent des dossiers reliés aux sources et une évaluation des résultats
L'article propose de tester l'assistance par machine pour extraire les lignes revendiquées par le vendeur, établir la correspondance des comptes, signaler les recoupements possibles, comparer les hypothèses de marge aux contrats et rechercher dans les plans autonomes. Le résultat conserverait les emplacements sources, indicateurs de confiance et décisions humaines pour chaque correspondance. La précision d'extraction, les recoupements manqués, les faux signalements et le temps de revue seraient mesurés avant toute affirmation d'amélioration. Cet article ne présente aucune performance observée d'un outil.
Un outil pourrait aider à construire et évaluer une référence sans acquisition. Sa crédibilité contrefactuelle dépendrait des hypothèses d'identification, des données et du dispositif de validation. Un apprentissage sur des résultats publiés sélectivement pourrait comporter un biais de sélection de publication lorsque le schéma pertinent s'applique. Toute amélioration revendiquée devrait être évaluée sur des cas admissibles hors échantillon par rapport à un comparateur défini, en présentant la déperdition, les erreurs décisionnelles et l'incertitude. Aucun outil entraîné ni aucune précision observée n'est présenté ici.
L'évaluation proposée relierait la qualité d'extraction aux conséquences décisionnelles et aux coûts opérationnels. Elle suivrait les changements d'approbation, de prix, d'incertitude, de temps de revue et de détection d'erreurs, puis les résultats lorsqu'ils sont observables. Des signalements supplémentaires peuvent être utiles même lorsqu'une décision consignée reste inchangée ; leur utilité et leur charge de revue devraient donc être évaluées. Le modèle construit fournit des mesures d'évaluation proposées ; une évaluation réelle exige des résultats et comparateurs défendables.
Un pilote contrôlé assisté par machine pourrait commencer par l'extraction documentaire et le tri des revendications en double. Chaque correspondance proposée devrait conserver le passage source exact, la version du document, l'identifiant du compte ou du contrat et le résultat de la revue humaine. Une évaluation hors échantillon compterait les faux signalements de doublons, les recoupements manqués, le temps de revue et les changements du rapprochement de trésorerie accepté. Les autorisations d'accès, la conservation et les traitements autorisés devraient être examinés avant l'entrée de dossiers confidentiels dans le processus. Ces tests sont proposés. Aucun système entraîné, aucune réduction de coûts opérationnels, aucune précision de prévision ni aucun bénéfice financier n'a été mesuré dans cet article. La seule présence d'un résultat plausible ne suffirait pas à étayer ces affirmations.
24 Des contrôles de reproductibilité et des limites explicites encadrent l'utilisation du modèle
Le modèle exécute 45 assertions, regroupées dans le tableau 17. Elles incluent des rapprochements algébriques, des points limites évalués par la même fonction de valorisation, des contrôles de scénarios, des comparaisons de résultats conditionnelles au générateur et des contrôles de tenue des calculs. Le contrôle de répétabilité à graine fixée compare les tableaux d'acceptations erronées de la référence sectorielle lors de deux exécutions de cinq répétitions. Une revue indépendante distincte a reproduit les 103 affichages scalaires hérités et dix tableaux dynamiques, et vérifié le rapprochement scalaire, l'attribution sur toutes les permutations et les scénarios de tensions. Les assertions et cette reproduction n'établissent ni étalonnage empirique, ni couverture logicielle exhaustive, ni performance d'un processus d'acquisition réel.
Chaque paramètre et distribution est défini par l'auteur. Le générateur incorpore les relations examinées par l'expérience ; les résultats sont donc des comparaisons conditionnelles de méthodes. Ils n'estiment pas la déperdition d'opérations réelles et n'établissent pas la performance pratique du cadre proposé. Le modèle omet la valeur terminale, utilise un taux d'actualisation unique, exclut les interactions avec l'entreprise autonome et applique une fiscalité uniforme. Les synergies de chiffre d'affaires utilisent un seul facteur de réalisation. Les conclusions réglementaires se limitent aux dispositions et versions examinées ; une analyse juridique et fiscale propre à la transaction demeure nécessaire.
La prochaine décision de recherche est de déterminer s'il faut constituer un ensemble autorisé et suffisamment informatif de dossiers datés d'opérations et de lignes. Il pourrait estimer les paramètres et examiner la relation proposée entre la performance avant acquisition et la référence sans acquisition. Les besoins d'échantillonnage dépendent de la question et du dispositif. Jusqu'à cette validation, l'article propose une procédure et des résultats conditionnels de modèle, sans taux étalonné de conservation pour le CCG.
| Contrôle | Résultat |
|---|---|
| La somme des attributions moyennées sur les ordres égale la variation totale | Réussi, opération de base et population |
| Les rapprochements séquentiels dans les deux ordres aboutissent à la variation totale | Réussi |
| Sans ajustement, on retrouve la valeur annoncée ; avec tous les ajustements, la valeur conservée | Réussi |
| L'impôt multiplie la valeur par un moins le taux ; un taux d'actualisation nul donne la somme non actualisée | Réussi |
| Un retard plus long réduit la valeur ; la grille est monotone selon la part de référence et les coûts de réalisation | Réussi |
| Le retard et le dépassement des coûts laissent inchangée la conservation du rythme annuel | Réussi |
| La règle oracle a une erreur nulle et aucune acceptation erronée | Réussi |
| Identités en information parfaite et comparaisons des règles évaluées sous le générateur spécifié | Réussi |
| La sélection relève la part publiée ; la pondération corrige une partie de l'erreur | Réussi |
| Une graine fixe reproduit les tableaux d'acceptations erronées sectorielles dans deux exécutions de cinq répétitions | Réussi |
| Nombre de contrôles assertés | 45 |
Contrôles du modèle MatchPoint. Graines fixes ; chaque nombre de l'article est produit par le fichier du modèle dans le dossier de l'article ou provient d'une source citée.
Une reproduction informatique réussie établit que les instructions consignées produisent les résultats consignés. La validité économique exige davantage d'éléments sur les données, le contrefactuel et le processus de mesure. Le modèle omet aussi la capacité fiscale propre aux entités, les contraintes de financement, les variations d'investissement autonome et les bénéfices au-delà de son horizon fixe. Ces limites devraient accompagner tout facteur de conservation ou toute erreur décisionnelle cités. L'étape suivante proposée est une étude de faisabilité encadrée établissant l'accès aux données et les définitions des résultats, puis déterminant la viabilité d'un dispositif empirique prospectif. Les résultats construits devraient demeurer identifiables tout au long de ces travaux.
Les registres suivants précisent la population construite, ses erreurs d'observation et les paramètres distincts des expériences. Le tableau 21 présente la précision Monte Carlo à partir des tableaux de répétitions conservés. Cette précision est conditionnelle au générateur défini par l'auteur et aux tirages d'étalonnage fixes éventuels ; elle ne quantifie pas l'incertitude sur les populations réelles d'acquisitions.
| Donnée ou dépendance | Règle génératrice définie par l'auteur |
|---|---|
| independence | Tous les tirages primitifs sont indépendants, sauf les facteurs communs s et g réutilisés comme indiqué |
| s | Lognormal(log-location 0, log-sd 0.4) |
| u_v | Loi indépendante lognormal(log-location 0, log-sd 0.25) |
| C | 100*s*u |
| R | 200*s*v |
| g | Normal(0,1), observé sans erreur de mesure |
| o | Beta(2,14) |
| bC | clip(0.15 + 0.07*g + Normal(0,0.04),0,0.7) |
| bR | clip(0.20 + 0.05*g + Normal(0,0.05),0,0.7) |
| m | clip(Normal(0.18,0.03),0.05,0.30) |
| q | Beta(6,4) |
| dd | Gamma(shape6.25,scale0.012) |
| kappa | Lognormal(mean0.75,log-sd0.3), log-location=log(0.75)-0.3^2/2 |
| delay_years | [0, 1, 2] |
| delay_probabilities | [0.3, 0.5, 0.2] |
| seller_payment_share | Uniform(0.10,0.50), indépendant ; payment=share*valeur annoncée avant impôt |
Hypothèses génératrices définies par l'auteur ; aucune estimation de marché. Les paramètres lognormaux indiquent la position logarithmique et l'écart-type logarithmique, sauf indication contraire. clip désigne les limites inférieure et supérieure indiquées. Normal(a, b) désigne une loi normale de moyenne a et d'écart-type b.
| Mesure | Règle d'observation ou de prévision définie par l'auteur |
|---|---|
| o | clip(o + Normal(0,0.04),0,0.6) |
| m | clip(m + Normal(0,0.03),0.03,0.4) |
| q | clip(q + Normal(0,0.12),0.05,1) |
| dd | dd*Lognormal(log-location -0.045, log-sd0.3) |
| kappa | kappa*Lognormal(log-location -0.03, log-sd0.25) |
| delay | Avec une probabilité de 0.3, ajouter indépendamment -1/+1 à probabilités égales, puis appliquer clip0..3 ; sinon, inchangé |
| slope_calibration | 60 opérations indépendantes ; chaque part de référence est observée avec une erreur indépendante Normal(0,0.03) ; utiliser uniquement la pente np.polyfit et les centres fixes définis par l'auteur 0.15/0.20 |
| predictor | clip(authored centre+fitted slope*g,0,0.7) ; aucune constante estimée ni aucun appariement d'entreprises individuelles |
Erreurs de mesure et règles de prévision définies par l'auteur. L'écart avant acquisition et les centres fixes constituent des informations privilégiées de l'expérience, et non des données vérifiées accessibles à toutes les équipes transactionnelles. Normal(a, b) désigne une loi normale de moyenne a et d'écart-type b.
| Expérience | Nombres, graine et conditionnement |
|---|---|
| rule_comparison | seed=2026; replications=200; deals_per_replication=300; independent_flat_factor_calibration_per_replication=100; independent_slope_calibration_per_replication=60 |
| gap_quintiles | seed=7; replications=100; deals_per_replication=500; independent_slope_calibration_per_replication=60 |
| pipeline | seed=11; cycles=400; candidates_per_cycle=40; selected=5; shrinkage_calibration_once=150; slope_calibration_once=60; normalised_score="V_est/W - seller_share"; posterior_assumptions_not_established=true |
| calibration | seed=21; replications_per_n=1500; n=[10,20,50,100,300]; reference_deals=20000; reference_seed=5; fixed_test_deals=2000; test_seed=6; test_payment_seed=8; misclassification_tested_factor_percentiles=[5,50,95] |
| disclosure | seed=33; replications=300; deals_per_replication=400; report_probability="logit^-1(-0.4+7*(true_ratio-0.35)) = logit^-1(-2.85+7*true_ratio)"; proxy="true_ratio+Normal(0,0.08), disponible pour toutes les opérations"; fitted_propensity="Constante et pente logistiques ajustées à l'indicateur de publication sur le cadre complet d'opérations et la variable de substitution bruitée ; 25 étapes de Newton ; régularisation de la hessienne 1e-9"; fitted_probability_floor=0.05; true_probability_oracle_floor=null; estimator="Moyenne autonormalisée par pondération inverse des probabilités (Hajek)" |
| repeatability_control | seed=99; replications=5; deals_per_replication=300; repeated_calls=2; asserted_result="Comparaison des seuls tableaux d'acceptations erronées de la référence sectorielle" |
Paramètres exacts des expériences numériques conservées. Ces nombres définissent des calculs et n'établissent pas la suffisance empirique d'une taille d'échantillon.
| Grandeur conditionnelle | Moyenne | Erreur-type Monte Carlo | Unité et conditionnement |
|---|---|---|---|
| Part d'acceptations erronées avec appariement | 11.068 | 0.177 | Pourcentage des cas acceptés ; 200 répétitions |
| Part d'acceptations erronées appariée moins sectorielle | -2.232 | 0.132 | Points de pourcentage ; répétitions appariées |
| Part d'acceptations erronées appariée moins facteur uniforme | -7.895 | 0.245 | Points de pourcentage ; répétitions appariées |
| Corrélation des rangs appariée moins sectorielle | 0.033790 | 0.000730 | Unités de corrélation ; répétitions appariées |
| Erreur de prévision sélectionnée avec appariement | 3.371 | 0.139 | Points de pourcentage ; 400 cycles, étalonnage fixe |
| Erreur de prévision sélectionnée après rétraction | 0.018 | 0.134 | Points de pourcentage ; 400 cycles, étalonnage fixe |
Calculée à partir des tableaux de répétitions conservés. Les contrastes appariés utilisent des répétitions communes. Les résultats du portefeuille sont conditionnels à des échantillons d'étalonnage fixes ; la précision de simulation exclut l'incertitude de terrain, de paramètres et de validité externe.
Références
- The Takeover Panel. The Takeover Code, Rules 28, 28.1 and 28.6 and definition of quantified financial benefits statement, fourteenth edition; online provision versions dated 11 December 2023. https://code.thetakeoverpanel.org.uk/tp/rules/rule-28/rule-28-6.html
- Capital Market Authority, Saudi Arabia. Merger and Acquisitions Regulations, amended by Resolution 8-5-2023, 18 January 2023, Articles 2 and 41. Arabic is official; English translation. https://cma.gov.sa/en/RulesRegulations/Regulations/Documents/Merger%20and%20Acquisition%20Regulations.pdf Arabic: https://cma.gov.sa/RulesRegulations/Regulations/Documents/MERGER.pdf
- IFRS Foundation. IFRS 3 Business Combinations, paragraphs 32, 53 and B64(e), 2026 issued text. https://www.ifrs.org/content/dam/ifrs/publications/html-standards/english/2026/issued/ifrs3.html Australian corresponding text: AASB 3, compilation 6, prepared 1 October 2026, applicable to annual periods beginning 1 July 2026 to before 1 January 2027. https://standards.aasb.gov.au/aasb-3-dec-2022-0
- IFRS Foundation. IAS 36 Impairment of Assets, paragraphs 18, 43 to 47 and 80, 2026 issued text. https://www.ifrs.org/content/dam/ifrs/publications/html-standards/english/2026/issued/ias36.html Australian corresponding text: AASB 136, compilation 5, prepared 13 October 2026, applicable to annual periods beginning 1 July 2026 to before 1 January 2029. https://standards.aasb.gov.au/aasb-136-jan-2026-0
- IASB staff. Business Combinations: Disclosures, Goodwill and Impairment, Agenda Paper 18, Cover Paper, July 2026, paragraphs 1 to 6 and Appendix A. Staff analysis and tentative work. https://www.ifrs.org/content/dam/ifrs/meetings/2026/july/iasb/ap18-cover-paper.pdf
- United Arab Emirates. Federal Decree-Law No. 47 of 2022, as amended through No. 28 of 2025, Article 3; Ministry of Finance consolidated unofficial English translation, January 2026. https://mof.gov.ae/wp-content/uploads/2026/01/Federal-Decree-Law-No.-47-of-2022-and-its-amendments-en-v13.1.26.pdf Cabinet Decision No. 116 of 2022, Articles 2 to 3: https://tax.gov.ae/Datafolder/Files/Legislation/Corporate%20Tax/Cabinet%20Decision%20No.%20116%20of%202022%20-%20for%20publishing.pdf Cabinet Decision No. 142 of 2024, Article Two and annex Article 1.1: https://mof.gov.ae/wp-content/uploads/2025/02/English-Cabinet-Decision-142-of-2024-on-Top-up-Tax-on-MNEs-1.pdf FTA, Top-up Tax Scope and Registration announcement, 7 October 2026: https://tax.gov.ae/en/media.centre/News/federal.tax.authority.issues.new.guide.on.scope.and.registration.for.topup.tax.on.multinational.enterprises.aspx
- First Abu Dhabi Bank. Annual Review 2017, pages 13 and 18 to 19, and pro forma condensed consolidated financial-statements introduction. Bank publication, copy hosted by BankTrack. https://www.banktrack.org/download/annual_report_2017_87/181029_fab_full_annual_report_2017.pdf Corroborating bank-hosted February 2018 investor presentation, page 17: https://www.bankfab.com/-/media/fab-uds/about-fab/investor-relations/reports-and-presentations/presentations/pdfs/2018/fab-investor-presentation-feb2018.pdf?view=1
- First Abu Dhabi Bank. FGB-NBAD Merger Update, April 2017, printed pages 14 to 15, cost synergies and one-time integration costs. https://www.bankfab.com/-/media/fab-uds/about-fab/investor-relations/reports-and-presentations/presentations/pdfs/2017/merger-update-apr3.pdf?view=1
- Barber, B. M. and Lyon, J. D. (1996). Detecting abnormal operating performance: The empirical power and specification of test statistics. Journal of Financial Economics 41(3), 359 to 399. https://leeds-faculty.colorado.edu/bhagat/BarberLyon1996.pdf
- Smith, J. E. and Winkler, R. L. (2006). The optimizer's curse: Skepticism and postdecision surprise in decision analysis. Management Science 52(3), 311 to 322. DOI: 10.1287/mnsc.1050.0451. https://gwern.net/doc/statistics/decision/2006-smith.pdf
- Feldman, E. R. and Hernandez, E. (2022). Synergy in mergers and acquisitions: Typology, life cycles, and value. Academy of Management Review 47(4), 549 to 578. Author manuscript dated 25 January 2021. https://faculty.wharton.upenn.edu/wp-content/uploads/2016/11/Synergy-in-Mergers_FeldmanHernandez.pdf
- Devos, E., Kadapakkam, P.-R. and Krishnamurthy, S. (2009). How do mergers create value? A comparison of taxes, market power, and efficiency improvements as explanations for synergies. Review of Financial Studies 22(3), 1179 to 1211. DOI: 10.1093/rfs/hhn019. Abstract: https://ideas.repec.org/a/oup/rfinst/v22y2009i3p1179-1211.html
- Flyvbjerg, B. (2006). From Nobel Prize to project management: Getting risks right. Project Management Journal 37(3), 5 to 15. Author manuscript: https://arxiv.org/pdf/1302.3642
- IFRS Foundation. IASB Update, September 2026, Business Combinations: Disclosures, Goodwill and Impairment (Agenda Paper 18), meeting of 23 September 2026. https://www.ifrs.org/news-and-events/updates/iasb/2026/iasb-update-september-2026/ Project status: https://www.ifrs.org/projects/work-plan/goodwill-and-impairment/
- Bauer, F. and Friesl, M. (2024; first online 21 February 2022). Synergy evaluation in mergers and acquisitions: An attention-based view. Journal of Management Studies 61(1), 37 to 68. DOI: 10.1111/joms.12804. https://onlinelibrary.wiley.com/doi/full/10.1111/joms.12804
- United Arab Emirates. Federal Decree-Law No. 45 of 2021 concerning the protection of personal data, Articles 1 to 2, 4 to 6 and 28 to 31. Dubai Judicial Institute, Arabic compilation, first edition, 2023; government-hosted copy. https://assets.u.ae/api/public/content/954629a06cc64fd887771ce3273d6154?v=21d88839
- Shapley, L. S. (1952). A Value for N-Person Games. RAND. DOI: 10.7249/P0295. https://www.rand.org/pubs/papers/P295.html
À propos de l'auteur
Chennakeshav (CK) est un dirigeant de la finance d'entreprise et de la banque d'affaires disposant de plus de 25 ans d'expérience internationale en origination, structuration et exécution d'opérations de M&A, de capital-développement et de stratégie d'entreprise. Il a piloté des missions de création de valeur pour des fondateurs, des entreprises et des fonds, reliant la vision du conseil d'administration à l'exécution opérationnelle et à la réalisation des transactions.
Son parcours comprend Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, des sociétés du portefeuille d'ADQ et Emirates Growth Fund, dans les secteurs TMT, immobilier, fintech, deeptech, cleantech, infrastructures et énergie. Il a travaillé avec des dirigeants, des fonds de private equity et de venture capital, des fonds souverains et des family offices pour financer des levées de fonds complexes et des entreprises en phase de croissance. Il a également dirigé des diligences M&A, des intégrations post-acquisition et des initiatives de transformation d'entreprise créatrices de valeur.
Chez Matchpoint Partners, il est Associé gérant et dirige les activités de finance d'entreprise, de M&A et de levée de capitaux du cabinet. Il est titulaire d'un MBA de London Business School, d'un diplôme en ingénierie de VTU et prépare un Master of Laws, LLM, à UCL London.
Actif dans l'accompagnement des start-up, CK intervient comme mentor auprès de Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute et IN5. Il est Entrepreneur Mentor in Residence, EMiR, à London Business School et membre du jury de l'Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Avertissement
Cet article fait partie d'une série consacrée à la structure des marchés privés et alternatifs. Les opinions exprimées sont celles de l'auteur. Le document est fourni uniquement à titre d'information, décrit la structure des marchés en termes généraux et ne constitue ni un conseil d'investissement, juridique, fiscal ou réglementaire, ni une recommandation concernant un titre, un véhicule ou une contrepartie.
