
1 De beslissing betreft welk deel van het aangekondigde synergiescenario wordt betaald
Een synergiebedrag is een uitspraak over toekomstige kasstromen. Wanneer een commissie die uitspraak gebruikt om een prijs te rechtvaardigen, moet zij bepalen wat resteert na verwerking van een vergelijkbare referentie, implementatiekosten, timing en belasting. Dit artikel stelt een procedure voor en onderzoekt het gedrag daarvan in een geconstrueerde omgeving. Het rapporteert geen waargenomen cohort met overname-uitkomsten.
De titel verwijst naar verschillende mogelijke overlap in de verwerking. Een besparing kan in twee werkstromen voorkomen of al in het zelfstandige plan van de doelonderneming zitten. Omzet kan als winst worden behandeld, terwijl implementatiekosten kunnen worden weggelaten of inconsistent geteld. Het gezamenlijke effect hangt van de casus af. Het artikel scheidt deze correcties, zodat hun definities en interacties kunnen worden onderzocht.
De beoogde toepassing betreft fusies en overnames in de GCC. De juridische vergelijking beperkt zich tot de onderzochte Britse en Saoedische bepalingen, en de fiscale context tot de gespecificeerde regels van de VAE. [1, 2, 6] Het afgebakende openbare voorbeeld is de fusie FGB-NBAD. Er wordt geen volledige zoekdekking of waardeverliespercentage voor de gehele GCC geclaimd. Het artikel stelt dossiers voor transactieanalyse voor en vergelijkt zes schattingsregels in een door de auteur opgezet experiment.
Het voorgestelde beslisdossier begint bij het deel van de overnameprijs dat het management aan combinatievoordelen toeschrijft. Dat bedrag moet afzonderlijk worden geïdentificeerd van de zelfstandige waarde, financieringseffecten en eventuele strategische opties die de commissie op een andere grondslag wil ondersteunen. Anders kan een ogenschijnlijk gunstige synergieberekening een andere vraag beantwoorden dan de vraag waarop de transactie is goedgekeurd. Het artikel volgt het geclaimde voordeel daarom via de referentie, de kasstroomeffecten en de prijsbijdrage. De waardering van de overige onderneming blijft buiten het experiment.
2 Meet het behoud van het jaarbedrag, de waarde na belasting en de prijsdekking op een vermelde datum
De uitkomst moet worden gedefinieerd voordat een instrument wordt toegepast. Wij definiëren het aangekondigde scenario als de structurele jaarlijkse kostensynergie, de jaarlijkse omzetsynergie gewaardeerd tegen de in de aankondiging veronderstelde marge, de aangekondigde fasering en de aangekondigde eenmalige kosten. Wij definiëren drie behoudsmaatstaven. Jaarbedragbehoud is het structurele bedrag vóór belasting dat na referentie- en realisatiecorrecties resteert, gedeeld door het aangekondigde brutojaarbedrag. Waardebehoud is de contante waarde over tien jaar van het aangepaste scenario na kosten en belasting, gedeeld door de contante waarde van het aangekondigde scenario. Prijsdekking vergelijkt het waardebehoud met het deel van de aangekondigde waarde dat de koper aan de verkoper betaalt.
Dit onderscheid is van belang omdat de correcties niet allemaal op dezelfde grootheid aangrijpen. Een referentiecorrectie verlaagt het jaarbedrag blijvend. Een vertraging of hogere eenmalige kosten laten het jaarbedrag ongewijzigd en verlagen alleen de waarde. Een commissie die uitsluitend het jaarbedrag volgt, mist de tweede groep; wie uitsluitend de waarde volgt, kan de twee groepen niet onderscheiden. Het artikel gebruikt beide maatstaven als diagnostiek, zoals de latere stressscenario's laten zien.
Bij goedkeuring beschikt de commissie over het aangekondigde scenario en de dan beschikbare onderbouwing. Latere uitkomsten vereisen nog steeds een verdedigbare referentie zonder transactie, waarvan de identificatie afhangt van onderzoeksopzet en aannames. Het experiment genereert zowel het scenario als die referentie, waardoor een methode kan worden beoordeeld ten opzichte van de door de generator bepaalde waarheid. Een werkelijk onderzoek moet zijn contrafeitelijke scenario rechtvaardigen en de daaruit voortvloeiende onzekerheid rapporteren.
Een behoudsratio vereist een gedocumenteerde noemer. De aangekondigde referentie in dit experiment is een contante waarde vóór belasting die de aangekondigde voorziening voor integratiekosten bevat; de voltooide aansluiting is na belasting en bevat de herziene voorziening. De ratio meet die specifieke omzetting. Een vergelijking van twee scenario's na belasting beantwoordt een andere vraag en moet een eigen aanduiding krijgen. Ook veranderingen in valuta, waarderingsdatum, horizon of fiscale conventie vereisen een afzonderlijke aansluiting. Een lagere ratio is alleen betekenisvol als de lezer kan identificeren welke economische grootheden veranderden en welke verslaggevings- of presentatieconventies gelijk bleven.
De waarderingsgrens bepaalt ook welke kasstromen in de teller thuishoren. Een operationele besparing kan werkkapitaal, vervangingsinvesteringen of een implementatiebetaling door een andere groepsentiteit vereisen. De voorgestelde transactieaansluiting zou deze effecten identificeren en hun datums aansluiten voordat operationele bijdrage als uitkeerbare kasstroom wordt behandeld. Het huidige experiment bevat de specifieke operationele en implementatiestromen die in de vergelijkingen zijn gedefinieerd. Het laat een afzonderlijk werkkapitaalproces en een financieringswaterval weg. De resulterende synergiewaarde beantwoordt daarom een beperkte investeringsvraag. Het levert geen volledige prognose van schuldcapaciteit, uitkeringen aan sponsors of elders binnen een groep beschikbare kasmiddelen.
3 De Britse Takeover Code maakt referentiebedrag, kosten en contrafeitelijk scenario onderdeel van de verklaring
De Britse Takeover Code biedt een expliciet openbaarmakingskader voor verklaringen over gekwantificeerde financiële voordelen. Onder voorbehoud van toestemming van het Panel en toepasselijke vrijstellingen vereist regel 28.1 rapporten van de rapporterende accountant en financieel adviseur bij eerste publicatie door een doelvennootschap of een bieder met een effectenruilbod gedurende een biedingsperiode of in de openingsaankondiging. Regel 28 sluit verklaringen van een bieder met een uitsluitend contant bod uit. De actuele regelpagina's zijn op 6 november 2026 gecontroleerd. [1]
Regel 28.6 behandelt de gronden voor de overtuiging, gekwantificeerde bestanddelen, een referentiebedrag voor historische of bestaande-kostenvergelijkingen, nadelige effecten, timing, terugkerend karakter en de kosten om voordelen te realiseren. De verklaring over afhankelijkheid van het bod geldt specifiek voor definitie (a), die voordelen van een geslaagd bod betreft. Deze velden geven richting aan de in het artikel voorgestelde referentie- en omissiecontroles; zij kalibreren de correcties niet. [1]
Noot 1 onderscheidt kostenbesparingen van een doelvennootschap van vóór de biedingsperiode van herzieningen die tijdens die periode worden gepubliceerd. Nieuwe kostenbesparingsverklaringen na een benadering vereisen overleg met het Panel; het Panel kan deze als verklaringen over gekwantificeerde financiële voordelen behandelen en de rapportage uitstellen tot de circulaire van het bestuur van de doelvennootschap. Transactiespecifieke toepassing vereist daarom de Code en de Panelprocedure. Tabel 1 vat de onderzochte teksten samen. [1]
| Bron en status | Referentiebedrag of contrafeitelijk scenario | Realisatiekosten | Nadelige effecten | Rapportage- of beoordelingsvereiste |
|---|---|---|---|---|
| Britse Takeover Code, regels 28.1 en 28.6 [1] | Referentiebedrag voor vergelijkingen; verklaring van biedingsafhankelijkheid voor definitie (a) | Terugkerende en niet-terugkerende kosten | Vereist | Rapporten binnen het bereik van regel 28.1; toestemming van het Panel, vrijstellingen en uitsluiting van uitsluitend contante bieders zijn van toepassing |
| Saoedische regelgeving voor fusies en overnames, artikel 41 [2] | Geen equivalente referentiebedragchecklist in artikel 41 geïdentificeerd | Geen equivalente checklist in artikel 41 geïdentificeerd | Geen equivalente checklist in artikel 41 geïdentificeerd | Accountantsrapport en bevestiging van de adviseur voor winstprognoses/winstverklaringen binnen artikel 41(c), tenzij de CMA anders toestemt |
| IFRS 3/IAS 36; overeenkomstige AASB-teksten [3, 4] | Residuele goodwill; kwalitatieve factoren; bijzonderewaardeverminderingsvereisten binnen hun toepassingsbereik | Overnamegerelateerde kosten doorgaans als last verwerkt; uitzondering voor effectenuitgifte | Geen transactiespecifieke checklist in de geciteerde paragrafen | Financiëleverslaggevingsvereisten; hier is geen afzonderlijke algemene assuranceverplichting voor synergieën vastgesteld |
| IASB-heroverweging van het consultatievoorstel, gecontroleerd november 2026 [5, 14] | Informatie over prestaties en verwachte synergieën in bespreking | Bedragen, kosten en timing per categorie voorgesteld | Hier wordt geen conclusie getrokken | Deze stukken stellen geen definitieve vereisten vast |
MatchPoint-samenvatting van de gespecificeerde bepalingen, onder voorbehoud van hun rechtsgebied, transactiebereik en verslaggevingsbereik. Een onderwerp dat niet in artikel 41 of de geciteerde verslaggevingsparagrafen is geïdentificeerd, is een afgebakende leesbevinding; dit bewijst niet dat elders geen vereisten bestaan.
Een transactieteam kan deze velden als interne beoordelingschecklist gebruiken nadat de daadwerkelijke juridische kwalificatie van de verklaring is bepaald. De checklist moet de publicerende entiteit, tegenprestatiestructuur, biedingsfase, relevante definitie en eventuele toestemming van het Panel identificeren voordat zij een rapportagevereiste beschrijft. Het gebruik van dezelfde velden bij een private GCC-overname is een analytische aanbeveling. De Britse regel krijgt hierdoor geen lokale rechtskracht. Juridische adviseurs moeten de transactieverplichtingen bepalen, terwijl finance toetst of de economische claims aansluiten volgens de gekozen definities.
4 Het Saoedische artikel 41 regelt winstprognoses en bepaalde winstverklaringen binnen de biedingsregels
Artikel 41(a) en (b) van de Saoedische CMA vereisen zorg bij het opstellen van winstprognoses en openbaarmaking van hun aannames. Volgens artikel 41(c) moet, tenzij de CMA anders toestemt, de doelvennootschap of een bieder met een effectenruilbod het voorgeschreven accountantsrapport en de bevestiging van een onafhankelijk adviseur opnemen bij de eerste publicatie van een winstprognose of winstverklaring gedurende de biedingsperiode of in de openingsaankondiging. De officiële Arabische tekst specificeert winstprognoses en winstverklaringen; het verkorte 'prognose of verklaring' in de Engelse vertaling moet in die context worden gelezen. Het actuele CMA-register vermeldt de wijziging van 18 januari 2023. [2]
Artikel 41(e) vereist een duidelijke waarschuwing over winst per aandeel voor bepaalde verklaringen over winstverbetering die niet als winstprognose zijn bedoeld. Artikel 41 bevat niet de checklist van de Britse regel 28.6 voor een referentiebedrag, biedingsafhankelijkheid, kosten en nadelige effecten. Deze vergelijking is beperkt tot de onderzochte bepalingen. [2]
De vergelijking stelt geen Saoedische openbaarmakingspraktijk of verwachtingen van de CMA bij een specifiek bod vast. De overnameregels van de SCA in de VAE, DIFC en ADGM blijven buiten deze beoordeling. Als voorgestelde due-diligencecontrole moet een commissie referenties, kosten en nadelige effecten per regel opvragen en vastleggen of die onafhankelijk zijn getoetst.
Het voorgestelde landendossier zou de relevante officiële tekst, vertaling, wijzigingsdatum en beoordeling van het transactiebereik samen bewaren. Het zou ook onderscheid maken tussen een winstprognose, een winstverklaring en een beschrijving van mogelijke combinatievoordelen. Vergelijkbare commerciële bewoordingen kunnen onder verschillende juridische definities vallen. Een afwezigheid in één onderzochte bepaling is daarom onvoldoende basis voor een bredere conclusie over iedere verplichting bij een bod. De economische beoordeling kan doorgaan door de onderliggende dossiers rechtstreeks op te vragen, met een afzonderlijk vastgelegde juridische positie van de daarvoor verantwoordelijke adviseurs.
5 Goodwillwaardering en bijzonderewaardeverminderingsregels bieden afzonderlijke controles op een synergiescenario
Binnen het bereik voor bedrijfscombinaties meet IFRS 3 goodwill als residu. Paragraaf 32 omvat de tegenprestatie, minderheidsbelangen en, bij stapsgewijze overnames, de reële waarde op de overnamedatum van het eerder gehouden belang, verminderd met de netto identificeerbare activa en verplichtingen. B64(e) vereist kwalitatieve goodwillfactoren, waaronder verwachte synergieën; dit is geen afzonderlijke kwantitatieve synergiemeting. De overeenkomstige AASB 3-compilatie geldt voor jaarperioden die aanvangen vanaf 1 juli 2026 tot vóór 1 januari 2027. De IFRS-conformiteitsverklaring betreft commerciële Tier 1-entiteiten. [3]
IFRS 3 paragraaf 53 verwerkt overnamegerelateerde kosten doorgaans als last wanneer ze worden gemaakt en diensten worden ontvangen. Kosten van uitgifte van schuld of eigen vermogen volgen in plaats daarvan IAS 32 en IFRS 9. De overeenkomstige AASB-paragraaf gebruikt AASB 132 en AASB 9. Het integratiekostenregister van dit artikel is een afzonderlijk analytisch dossier; de inhoud vereist classificatie volgens de toepasselijke standaarden. [3]
IAS 36 paragraaf 18 definieert de realiseerbare waarde als de hoogste van bedrijfswaarde en reële waarde verminderd met vervreemdingskosten. Paragraaf 80 rekent goodwill toe aan profiterende kasstroomgenererende eenheden of groepen. Bij bedrijfswaardekasstromen behandelen paragrafen 43 tot 45 dubbeltelling en sluiten zij niet-toegezegde herstructurering en prestatieverbeteringen uit. Paragraaf 47 behandelt toegezegde herstructureringen. Deze beperkingen beschrijven niet iedere waardering voor bijzondere waardevermindering. De overeenkomstige AASB 136-compilatie geldt voor jaarperioden die aanvangen vanaf 1 juli 2026 tot vóór 1 januari 2029; conformiteit voor commerciële Tier 1-entiteiten voldoet ook aan IAS 36. [4]
De overnamewaardering, koopprijsallocatie en latere bijzonderewaardeverminderingsbeoordeling moeten afzonderlijke aansluitingen behouden. Verwachte combinatievoordelen kunnen als input dienen voor een investeringsvoorstel, terwijl opname- en toetsingsvereisten eigen eenheden, grenzen en voorwaarden hanteren. Een financeteam moet documenteren hoe een post tussen deze overzichten beweegt en welke verschillen resteren. Een integratiebetaling kan bijvoorbeeld de investeringsprognose beïnvloeden voordat de bijbehorende verslaggevingslast of fiscale aftrek ontstaat. Het experiment houdt zijn economische betalingsaanname zichtbaar en trekt geen transactiespecifieke conclusie over opname, aftrekbaarheid of bijzondere waardevermindering.
6 De standaardzetter weegt synergie-informatie per categorie, bedrag, kosten en timing en heeft nog niet besloten
De International Accounting Standards Board publiceerde een consultatievoorstel, waarnaar het stafdocument verwijst als het voorstel uit 2024, dat informatie over verwachte synergieën per bedrijfscombinatie zou vereisen. Een stafdocument van juli 2026 vat het voorstel samen. Voor iedere categorie verwachte synergieën zou de entiteit het geschatte bedrag, de geschatte kosten en de verwachte timing publiceren. Het document vermeldt dat de meeste gebruikers en gebruikersgroepen instemden, terwijl de meeste respondenten, waaronder vrijwel alle opstellers, bezwaar maakten. [5]
Het stafdocument van juli vermeldt steun van zeven van dertien leden voor de kosten-batenbeoordeling van het pakket van mei 2026, minder dan de acht leden die voor de publicatiesupermeerderheid nodig zijn. Het beschrijft stafanalyse en voorlopige werkzaamheden. De officiële septemberupdate vermeldt een bespreking op 23 september 2026 over informatie over latere prestaties, zonder gevraagde besluiten en met voortgezette heroverweging. De projectpagina vermeldt bij controle op 6 november 2026 nog steeds heroverweging. Deze bronnen stellen geen definitieve nieuwe openbaarmakingsverplichting vast. [5, 14]
De categorieën, bedragen, kosten en timing van de aansluiting kunnen relevante informatie voor de voorstellen helpen ordenen. Naleving van een eventuele uiteindelijke standaard vereist een afzonderlijke beoordeling van het definitieve bereik, aggregatie, uitzonderingen en informatievereisten. Het geciteerde stafdocument vermeldt ook zorgen over controleerbaarheid, commerciële gevoeligheid en procesrisico. Deze aspecten zijn relevant voor het voorgestelde dossierontwerp. [5]
Een organisatie die eigen dossiers voorbereidt, kan bruikbare informatie bewaren terwijl een standaardzettingsproject loopt. Het onderliggende bewijsoverzicht moet verwachtingen op de overnamedatum onderscheiden van latere wijzigingen, met een reden en goedkeuringsdatum voor iedere herziening. Een verslaggevingsteam kan die dossiers later aan een vastgestelde verplichting koppelen nadat definitieve tekst, bereik en ingangsdatum zijn gecontroleerd. Dit is een voorstel om bruikbare onderbouwing te behouden. Het experiment schat de nalevingskosten van een toekomstige standaard niet, voorspelt geen definitieve vereisten en behandelt voorlopige bespreking niet als een reeds geldende verplichting.
7 Eén bankfusie in de Golf laat zien dat synergiedoel en eenmalige kosten samen stijgen
De FAB-stukken bieden één gedocumenteerd historisch voorbeeld. De Annual Review 2017 vermeldt circa AED 500 miljoen kostensynergieën in het eerste jaar, een structureel jaarlijks doel voor 2020 dat van circa AED 1 miljard naar circa AED 1.5 miljard werd verhoogd, en geschatte integratiekosten voor 2017 tot 2019 van AED 1.1 miljard. [7] De presentatie van april 2017 vermeldt de eerdere herzieningen van AED 500 miljoen naar circa AED 1 miljard aan kostensynergieën en van AED 600 miljoen naar circa AED 1.1 miljard aan integratiekosten. [8]
De vermelde integratiekostenraming bedraagt 0.73 van het latere structurele jaardoel. Zij vergelijkt een meerjarige raming met een herzien jaardoel. De presentatie van april 2017 sluit circa AED 350 miljoen strategisch faciliterende investeringen uit van de integratiekosten. De pro-forma-inleiding van het jaarverslag sluit verwachte synergieën en bijbehorende kosten afzonderlijk uit van de pro-formastaten. Deze verschillende grenzen vereisen zorg bij gebruik van de ratio als modelanker. [7, 8]
Het dossier toont niet aan dat de synergieën te hoog waren voorgesteld. Het doel werd verhoogd en de bank rapporteert realisatie boven haar doel voor het eerste jaar. Het toont niet welk deel van de kostenverlaging zonder fusie zou zijn ontstaan, omdat de referentie ontbreekt. Wij verkregen geen latere gecontroleerde verklaring over het uiteindelijke structurele jaarbedrag. De ratio wordt één keer gebruikt als anker voor de door de auteur bepaalde eenmalige kosten en wordt niet veralgemeniseerd naar andere banken of sectoren. Tabel 2 noemt ieder bedrag en wat het onbewezen laat.
| Onderdeel | Gerapporteerd bedrag | Bron | Wat het niet aantoont |
|---|---|---|---|
| In 2017 gerealiseerde kostensynergieën | Circa AED 500 miljoen | Annual Review 2017 [7] | Het aandeel dat zonder de fusie zou zijn ontstaan |
| Structureel jaarlijks kostensynergiedoel voor 2020 | Circa AED 1.5 miljard, verhoogd van circa AED 1 miljard | Annual Review 2017 [7] | Het werkelijk in 2020 bereikte structurele jaarbedrag |
| Eenmalige integratiekosten, 2017 tot 2019 | AED 1.1 miljard geraamd; de aprilpresentatie sluit circa AED 350 miljoen strategisch faciliterende investeringen uit | Annual Review 2017 [7]; presentatie april 2017 [8] | Uiteindelijke uitgaven of totale integrale implementatiekasuitgaven |
| Eenmalige kosten tegenover het latere doel | 0.73, hier berekend uit de twee bovenstaande bedragen | MatchPoint-berekening | Een norm voor andere fusies |
| Eerdere ramingen en herzieningen | Kosten: AED 600 miljoen naar circa AED 1.1 miljard; kostensynergie: AED 500 miljoen naar circa AED 1 miljard | FAB-presentatie april 2017, gedrukte pagina's 14 tot 15 [8] | Uiteindelijke uitgaven of gerealiseerd nettovoordeel |
| Pro-formastaten | Sluiten verwachte synergieën en de kosten om die te realiseren uit | Annual Review 2017 [7] | Enige maatstaf van het voordeel na kosten |
Door het management gerapporteerde realisatie, doelen en ramingen uit de bankpublicaties. Het jaarverslagexemplaar wordt door een derde gehost; de presentatie van april 2017 is van de investor-relationswebsite van FAB verkregen. De kostenraming bevat de vermelde uitsluitingen. Geen bedrag is een modeluitkomst of een onafhankelijk gemeten causaal synergie-effect.
Voor dit artikel laten de bankpublicaties zien waarom datum en uitgavengrens naast een geciteerd synergiebedrag horen. Een ratio van een integratiekostenraming en een later jaarlijks doel combineert twee geïdentificeerde grootheden; hij meet geen gerealiseerde netto contante waarde. Ook de in de oorspronkelijke presentatie uitgesloten strategische investering moet zichtbaar blijven wanneer de bedragen als referentie worden gebruikt. Een overnameteam dat een externe vergelijking gebruikt, moet teller, noemer en uitsluitingen reconstrueren voordat daarmee een budget wordt getoetst. Het experiment gebruikt dit historische voorbeeld zonder er representatief gewicht aan toe te kennen.
8 Geselecteerd eerder onderzoek biedt inzicht in referentiemeting, synergietypen en prognose-evaluatie
Barber en Lyon onderzoeken toetsen voor abnormale operationele prestaties bij NYSE- en AMEX-ondernemingen over 1977 tot 1992. Hun resultaten tonen misspecificatie wanneer controlegroepen niet op prestaties vóór de gebeurtenis worden gematcht en verbinden dat met terugkeer naar het gemiddelde in verslaggevingsmaatstaven. [9] Dit ondersteunt aandacht voor een vergelijkbare referentie. Het toont niet aan dat een specifieke zwakke doelonderneming zelfstandig zou verbeteren; de relatie tussen zwakte vóór de overname en referentieverbetering is een door de auteur opgestelde premisse die in dit model wordt getest.
Feldman en Hernandez ontwikkelen vijf synergietypen, levenscycli en conceptuele interacties tussen waardebronnen. Het geciteerde auteursmanuscript van januari 2021 correspondeert met hun artikel uit 2022 in Academy of Management Review. [11] Devos, Kadapakkam en Krishnamurthy rapporteren op Value Line-prognoses gebaseerde ramingen voor 264 grote fusies, gemiddeld 10.03 procent van de gecombineerde aandelenwaarde, waaronder 1.64 procent fiscale en 8.38 procent operationele voordelen. Dit zijn analistenprognosegebaseerde waarderingsramingen uit het geciteerde abstract, met een ander meetobject dan het aangekondigde structurele jaarbedrag in dit artikel. Zij leveren geen directe kalibratie voor de geconstrueerde GCC-casus. [12]
Smith en Winkler analyseren optimisme door selectie uit ruisbevattende waardeschattingen en het gebruik van Bayesiaanse bijstelling. [10] Flyvbjerg bespreekt referentieklasseprognoses, optimismebias en strategische misrepresentatie in projectmanagement, met name transportinfrastructuur. [13] De verkennende kwalitatieve studie van Bauer en Friesl onderzoekt hoe waarderingspraktijken en aandachtsstructuren bij overnames functionele synergieën kunnen bevoordelen boven bedrijfsmodel- en strategische synergieën. [15] Dit zijn relevante antecedenten. De hier onderzochte artikelen leveren geen rechtstreeks overdraagbare kalibratie van synergiewaardebehoud in de GCC; deze selectieve bespreking stelt geen uitputtende leemte in de literatuur vast.
Bauer en Friesl onderzoeken hoe organisatorische aandacht en waarderingspraktijken synergie-evaluatie vormgeven, inclusief de behandeling van functionele, bedrijfsmodel- en strategische voordelen. Hun analyse geeft een aanvullende reden om te onderzoeken hoe een cijfermatig voorstel is samengesteld. Zij levert geen gekalibreerd percentage prognosefouten voor de GCC. [15] Dit artikel richt zich op een reproduceerbare waarderingsaansluiting en geconstrueerde schattervergelijkingen. Het steunt op gevestigde ideeën over synergietypen, referentiematching en selectie. De combinatie daarvan is een analytische toepassing; dit artikel claimt niet dat een synergieregister, contrafeitelijke referentie of over alle volgordes gemiddelde toerekening een nieuw ontdekte methode is.
9 Vijf overlaprisico's en prognosecorrecties structureren de voorgestelde beoordeling
De eerste dubbeltelling betreft overlap tussen regels. Een programma dat besparingen op ingehuurde arbeid onder inkoop én onder personeelsbezetting telt, claimt dezelfde betaling tweemaal. De voorgestelde toets koppelt iedere regel aan een grootboekrekening en controleert de gedeelde claim tegen de kostenbasis. De tweede betreft overlap met de referentie: een besparing die al in een zelfstandig budget of bestaand programma zit. Het artikel stelt voor iedere regel een referentiebedrag en een gedocumenteerde vergelijking zonder overname voor, aansluitend op de openbaarmakingsdiscipline van regel 28.6 binnen haar toepassingsbereik. [1]
De derde correctie zet incrementele omzet om in operationele bijdrage tegen de incrementele marge, na de veronderstelde bedieningskosten. Verdere correcties betreffen weggelaten of inconsistent gesaldeerde implementatie-uitgaven, uitval en negatieve synergie. Een afzonderlijke prijsbeoordeling controleert of combinatievoordelen al in de zelfstandige waarde zitten en vervolgens opnieuw een premie rechtvaardigen. Goodwill is een residu volgens het geciteerde verslaggevingskader en meet die voordelen niet onafhankelijk. [3] Het register moet iedere economische gebeurtenis identificeren voordat finance bepaalt hoe de relevante prognoses aansluiten.
Het model onderscheidt overlap tussen regels, verandering van de zelfstandige referentie, incrementele marge en omzetrealisatie van correcties voor timing, integratiekosten en belasting. Overlap- en referentiecorrecties beïnvloeden de operationele grootheid in het gespecificeerde model. Een ander betalingsschema, een fiscale conventie of een vertraging binnen een vaste horizon kan de contante waarde wijzigen zonder het uiteindelijke operationele jaarbedrag te veranderen. Dit zijn voorwaardelijke diagnostische relaties. Meerdere mechanismen kunnen tegelijk optreden en de twee behoudsmaatstaven identificeren hun oorzaak niet eenduidig.
| Correctie of risico | Economische grens | Voorgestelde onderbouwing | Modelbehandeling |
|---|---|---|---|
| Overlap tussen regels | Eén besparing in twee werkstromen | Grootboekkoppeling van iedere geclaimde regel | Overlapaandeel tussen regels |
| Overlap met de referentie | Besparing die al in een zelfstandig plan of een marktontwikkeling zit | Referentiebedrag; verklaring dat het voordeel niet zelfstandig kan worden behaald [1] | Zelfstandig referentieaandeel voor kosten en omzet |
| Omzet als winst geteld | Verkopen tegen de groepsmarge gewaardeerd | Marge op incrementele verkopen na bedieningskosten | Incrementele marge |
| Weggelaten of inconsistent gesaldeerde kosten | Realisatiekosten, uitval, negatieve synergie | Terugkerende en niet-terugkerende kosten en nadelige effecten [1] | Realisatie, negatieve synergie en realisatiekosten |
| Waarde tweemaal in de prijs geteld | Synergie in de zelfstandige waarde en opnieuw in de premie | Prijsaansluiting van zelfstandige waarde naar prijs [3] | Aandeel van de aangekondigde waarde betaald aan de verkoper |
Voorgesteld analytisch dossier. Overlappende voordelen zijn letterlijke dubbeltellingen; marges, realisatie, kosten, timing en belasting vereisen aanvullende waarderingscorrecties. Iedere correctie behoudt haar vermelde definitie.
Onderlinge uitsluiting moet op het niveau van de economische gebeurtenis worden getest. Een inkoopinitiatief en een personeelsinitiatief kunnen beide naar dezelfde uitbestede dienst verwijzen, terwijl prijs- en volumeverbeteringen binnen hetzelfde contract kunnen interacteren. Een voorgesteld register zou de onderliggende kostenpool of omzettransactie identificeren en vervolgens de verdeling van de gecombineerde claim documenteren. Ook het verwijderen van overlap en het verwijderen van een zelfstandig gepland voordeel vereisen een expliciete volgorde of gezamenlijke definitie. In het model geldt het referentieaandeel voor het kostenbedrag dat na de overlapcorrectie resteert. Die voorwaardelijke conventie is een auteursaanname.
Onderbouwing van een rekeningsaldo is onvoldoende om de volledige geclaimde besparing vast te stellen. De beoordeling heeft ook de activiteit, het dienstverleningsniveau en de tegenpartij nodig die door de voorgestelde wijziging worden geraakt. Voor een voorgestelde consolidatie van uitbestede diensten zou het register identificeren welk contract eindigt, welke verplichtingen blijven en waar vervangende dienstverlening wordt gefinancierd. Dezelfde economische betaling zou één behandeling in het gecombineerde scenario krijgen. Volume- of dienstverleningswijzigingen zouden afzonderlijk worden vastgelegd. Dit is een voorgestelde controle om de claim te definiëren. Voor een werkelijke koper wordt geen besparing of juridisch contractbeëindigingsrecht verondersteld.
10 Een aansluiting van aangekondigd jaarbedrag naar behouden waarde past iedere correctie op een vermelde grootheid toe
De aansluiting begint met het aangekondigde brutojaarbedrag: aangekondigde kostensynergie plus aangekondigde omzetsynergie gewaardeerd tegen de aangekondigde marge. Zij past de correcties uit tabel 3 toe om een aangepast jaarbedrag te verkrijgen, spreidt dit volgens de werkelijke fasering, trekt eenmalige kosten af, past belasting toe en verdisconteert. Iedere correctie kan onafhankelijk worden aan- of uitgezet, zodat iedere tussenwaarde is gedefinieerd. Dit ontwerp maakt later onderzoek naar de volgorde van de correcties mogelijk.
In de eerste vergelijking is A het aangepaste jaarbedrag vóór belasting, C de aangekondigde kostensynergie, R de aangekondigde incrementele omzet, mu de daarop aangekondigde marge en G het aangekondigde brutojaarbedrag. De symbolen o en b zijn het overlapaandeel tussen regels en het aandeel kostensynergie dat al in zelfstandige plannen zit, e het omzetsynergieaandeel dat al in referentiegroei zit, q de omzetrealisatie, m de incrementele marge op gerealiseerde omzet en d de negatieve synergie als aandeel van G. In de tweede vergelijking is phi de aangekondigde opbouw verschoven met delta jaren, w de fasering van eenmalige kosten over jaren, kappa de eenmalige kosten als aandeel van G, tau het belastingtarief en r de disconteringsvoet. Eenmalige uitgaven zijn gefaseerd als 40%, 40% en 20% in jaren 1, 2 en 3 en daarna nul; hun fasering verandert niet door uitstel van voordelen.
Jaarbedragbehoud s gebruikt het aangekondigde brutojaarbedrag G; de hoofdmaatstaf voor waardebehoud S gebruikt de aangekondigde referentie vóór belasting W. W trekt de aangekondigde integratievoorziening van 0.50G al af. V trekt de herziene voorziening van 0.75G af en past de uniforme effectieve-belastingaanname toe. De verkopersbetaling is pi maal de oorspronkelijke W, zodat een niet-negatief synergieoverschot vereist dat V die betaling dekt. Een afzonderlijke referentie op gelijke belastingbasis bedraagt 704.4 miljoen USD en geeft 32.8% behoud. Die weergave verandert alleen de noemer; de verkopersbetaling van het model en de hoofdaansluiting van vóór naar na belasting blijven ongewijzigd.
De uniforme belastingfactor is een aanzienlijke vereenvoudiging. Hij kent een belastingeffect toe aan negatieve én positieve jaarlijkse modelkasstromen, waardoor integratie-uitgaven onmiddellijk tegen het veronderstelde tarief worden gecompenseerd. Werkelijke benutting vereist een afzonderlijke beoordeling van entiteit, uitgavensoort, belastbaar inkomen, timing en relevante tegemoetkomingen. Het model behandelt ook de disconteringsvoet als een vermelde invoer en laat financieringskasstromen buiten de aansluiting. Een transactiemodel moet het synergie-kasschema met zijn fiscale en financieringsschema's aansluiten voordat de uitkomst wordt gebruikt voor een conclusie over ondernemings- of aandelenwaarde.
Een aansluiting kan rekenkundig correct zijn terwijl de betaaldatums onbruikbaar blijven voor een financieringsbesluit. Het geconstrueerde schema plaatst stromen aan jaareinden en laat de integratiekostenfasering ongewijzigd wanneer voordelen later worden gerealiseerd. In een werkelijke analyse kan een aanbetaling, beëindigingsvergoeding of factuur voor transitiediensten vóór de bijbehorende besparing komen. Het voorgestelde financiedossier zou daarom een gedateerd implementatiefinancieringsschema en een geïdentificeerde kasbron bevatten. Een contantewaardeoverschot zou naast iedere tussentijdse financieringsbehoefte worden gerapporteerd. Het model toetst geen liquiditeit binnen het jaar, kredietgeverstoestemming of beschikbaarheid van toegezegde financiering.
11 Een geconstrueerde transactie en een expliciet invoerregister bepalen alle volgende cijfers
De geconstrueerde transactie is een middelgrote overname met aangekondigde kostensynergieën van 100, aangekondigde incrementele omzet van 200 gewaardeerd tegen een aangekondigde marge van 30 procent en een aangekondigd brutojaarbedrag van 160 miljoen USD. De aangekondigde opbouw bereikt in het derde jaar het volledige jaarbedrag en de aangekondigde eenmalige kosten bedragen de helft van het brutojaarbedrag. De aangekondigde waarde over tien jaar tegen 10 procent, vóór belasting en zonder eindwaarde, bedraagt 774.1. Iedere overige invoer is door de auteur bepaald; het register vermeldt welke.
De door de auteur gekozen eenmaligekostenratio van 75 procent ligt dicht bij 0.73, berekend uit de vermelde FAB-integratieraming en het latere jaarlijkse doel. De gepubliceerde kostengrens sluit strategisch faciliterende investeringen uit en levert geen representatieve kostennorm. [7, 8] De belastingparameter van 9 procent gebruikt het gewone VAE-tarief op belastbaar inkomen boven AED 375,000. Kwalificerende vrijezonepersonen hebben een afzonderlijke behandeling. De gevoeligheid van 15 procent is een uniform auteurscenario; de VAE-DMTT geldt voor groepsentiteiten van multinationals binnen zijn bereik volgens eigen berekeningsregels, vanaf boekjaren die op of na 1 januari 2025 beginnen, met de omzettoets van EUR 750 miljoen in ten minste twee van vier voorgaande jaren. Een werkelijke transactie vereist fiscale analyse per entiteit. [6]
Het uitsluiten van eindwaarde is een bewuste keuze die zowel aangekondigde als behouden waarde verlaagt en zo de ratio beïnvloedt. Een blijvende kostenbesparing zou eindwaarde hebben; de gevoeligheid van de ratio voor die keuze is niet getest. Het experiment rapporteert ratio's omdat absolute waarden van een willekeurige schaal afhangen. Tabel 4 is het register voor iedere onderstaande uitkomst.
| Invoer | Waarde | Status |
|---|---|---|
| Aangekondigde kostensynergieën (structureel jaarbedrag) | 100.0 | Door de auteur bepaald |
| Aangekondigde omzetsynergieën (structurele jaaromzet) | 200.0 | Door de auteur bepaald |
| Aangekondigde marge op omzetsynergieën | 30.0% | Door de auteur bepaald |
| Aangekondigde opbouw, jaren 1 tot 3 | 30% / 70% / 100% | Door de auteur bepaald |
| Aangekondigde eenmalige kosten als aandeel van het aangekondigde jaarbedrag | 50% | Door de auteur bepaald |
| Overlap tussen kostensynergieregels | 12% | Door de auteur bepaald |
| Aandeel ontdubbelde kostensynergie dat al in zelfstandige plannen zit | 15% | Door de auteur bepaald |
| Aandeel omzetsynergie dat al in referentiegroei zit | 20% | Door de auteur bepaald |
| Incrementele marge op gerealiseerde omzet | 18.0% | Door de auteur bepaald |
| Omzetrealisatie | 60% | Door de auteur bepaald |
| Negatieve synergie als aandeel van het aangekondigde jaarbedrag | 7.5% | Door de auteur bepaald |
| Eenmalige realisatiekosten als aandeel van het aangekondigde jaarbedrag | 75% | Door de auteur bepaald; één gedocumenteerde bankfusieratio van 0.73 [7] |
| Faseringsvertraging tegenover de aangekondigde opbouw | 1 jaar | Door de auteur bepaald |
| Horizon / disconteringsvoet | 10 jaar / 10% | Door de auteur bepaald; geen eindwaarde |
| Aandeel van aangekondigde waarde betaald aan de verkoper | Uniform 10% tot 50% per transactie | Door de auteur bepaald; geen marktonderbouwing |
| Vennootschapsbelastingtarief | 9% (15% getest) | Wettelijk tarief [6]; toepasselijkheid op de koper is een invoer |
Door de auteur bepaalde invoer. Miljoen USD waar een geldbedrag wordt getoond. Het wettelijke tarief komt uit de geciteerde decreetwet; iedere overige waarde is een geconstrueerde aanname, geen waargenomen tarief.
Iedere invoer moet een grondslag, eigenaar en verval- of herbeoordelingsvoorwaarde behouden. Een ondertekende leverancierstoezegging, managementbudget en modelgevoeligheid hebben verschillende bewijsfuncties, ook als de getoonde bedragen gelijk zijn. Het voorgestelde register legt daarom brondocument en economische gebeurtenis vast, in plaats van op een etiket als gevalideerd te vertrouwen. Valuta en prijsbasis moeten eveneens tussen perioden consistent zijn. De geconstrueerde bedragen gebruiken één valuta en een vaste conventie, zonder afzonderlijk wisselkoersproces. Hun schijnbare cijferprecisie beschrijft reproduceerbare rekenkunde onder die aannames.
De horizonkeuze beïnvloedt vooral een uitgesteld voordeel. Dit experiment eindigt tien jaar na het vermelde beginpunt. Een vertraging kan een voordeel buiten dat venster brengen; het model kent aan dat latere bedrag geen herstelwaarde toe. Het toont niet aan dat het economische voordeel aan de venstergrens ophoudt. Een transactieanalyse kan in plaats daarvan een onderbouwde eindige looptijd of afzonderlijk gemotiveerde eindwaardebehandeling gebruiken. Iedere versie moet bij vergelijking dezelfde begindatum, valuta en prijsconventie behouden. Een horizon alleen veranderen om een aantrekkelijk resultaat terug te krijgen, zou de beantwoorde vraag veranderen.
12 In de geconstrueerde transactie resteert 50.0% van het jaarbedrag en 29.8% van de waarde
Toepassing van alle zeven correcties in de volgorde van tabel 5 verlaagt de aangekondigde waarde van 774.1 naar 230.7, zodat het waardebehoud 29.8% en het jaarbedragbehoud 50.0% bedraagt. Het jaarbedrag vóór belasting daalt van 160 naar 80.1. De cumulatieve tabel toont de bijdrage van iedere stap in de aangekondigde volgorde; figuur 1 toont de over alle volgordes gemiddelde bijdrage van iedere correctie, die de volgende paragraaf definieert.
Twee uitkomsten verdienen afzonderlijke aandacht. Ten eerste is het waardeverlies groter dan het verlies aan jaarbedrag, omdat de correcties die het jaarbedrag ongemoeid laten, namelijk tragere fasering, realisatiekosten en belasting, allemaal ongunstig zijn en de jaarbedragcorrecties versterken. Ten tweede is het verlies over meerdere correcties verdeeld en verklaart geen enkele correctie het geheel. Een beoordeling die alleen de grootste post corrigeert, zou het grootste deel van het verschil laten bestaan. De omvang van iedere stap hangt af van auteursinvoer; de tabel is een uitgewerkt voorbeeld, geen raming van gebruikelijk waardeverlies.
De implicatie voor de commissie is direct. In deze geconstrueerde transactie zou een aangekondigd scenario dat bij een bepaalde prijs voldoende leek, na de aansluiting slechts een minderheid van zijn eigen waarde dekken. Een prijs die meer dan 29.8% van de aangekondigde waarde weggeeft, zou de koper onder de vermelde invoer op de synergiecomponent benadelen. De koper moet vragen welke van de zeven correcties al in het verkopersscenario zijn verwerkt.
| Stap (cumulatief) | Jaarbedrag vóór belasting | Waarde | Waardeverandering | Aandeel van aangekondigde waarde |
|---|---|---|---|---|
| Aangekondigd scenario | 160.0 | 774.1 | - | 100.0% |
| Overlap tussen regels | 148.0 | 711.0 | -63.1 | 91.8% |
| Zelfstandige referentie | 122.8 | 578.4 | -132.6 | 74.7% |
| Omzet tegen incrementele marge | 103.6 | 477.4 | -101.0 | 61.7% |
| Omzetrealisatie en negatieve synergie | 80.1 | 353.7 | -123.7 | 45.7% |
| Tragere fasering | 80.1 | 287.3 | -66.4 | 37.1% |
| Realisatiekosten | 80.1 | 253.5 | -33.8 | 32.8% |
| Vennootschapsbelasting | 80.1 | 230.7 | -22.8 | 29.8% |
MatchPoint-analyse van de geconstrueerde transactie. Modeluitkomst onder vermelde invoer; geen waargenomen resultaat. Miljoen USD. Correcties in de getoonde volgorde toegepast.
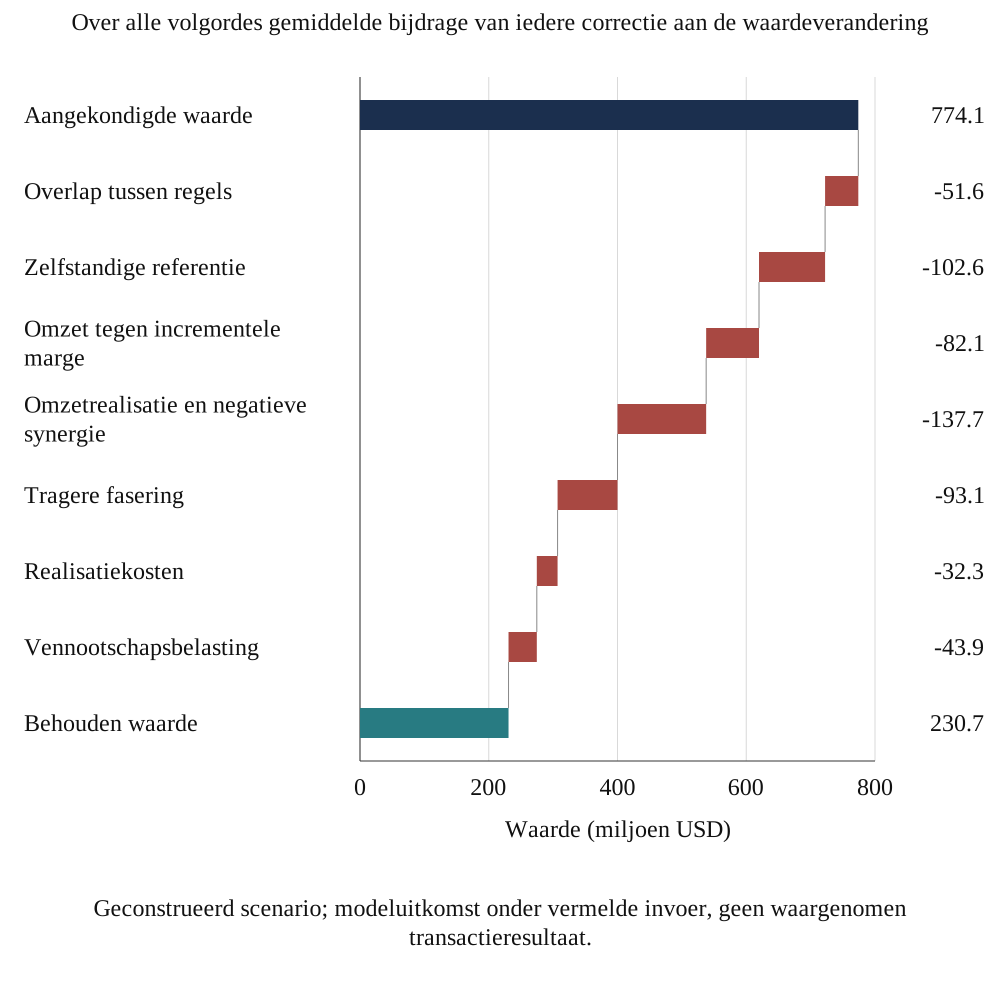
MatchPoint-analyse van de geconstrueerde transactie. Modeluitkomst onder vermelde invoer; geen waargenomen resultaat. Miljoen USD, toerekening gemiddeld over alle volgordes.
De prijsdekkingsuitkomst geldt voor de in het experiment gedefinieerde synergiecomponent. Een overname kan andere redenen hebben om door te gaan, maar iedere afzonderlijk onderbouwde waarde moet in een aparte aansluiting met eigen bewijs en goedkeuring worden opgenomen. Een ongemeten strategisch residu toevoegen na een synergietekort zou de vermelde prijstoets moeilijk weerlegbaar maken. De commissie kan in plaats daarvan het resterende verschil en haar grondslag voor acceptatie van die blootstelling vastleggen. Daarmee blijft het onderscheid tussen de berekende kascasus en een besluit om een aanvullend strategisch doel te financieren behouden.
13 De omvang van iedere correctie hangt van de volgorde af; reken daarom toe door over alle volgordes te middelen
Een sequentiële aansluiting kent aan iedere stap de verandering toe die deze veroorzaakt gegeven de reeds uitgevoerde stappen. Wanneer correcties interacteren, hangt die verandering van de positie af. De zelfstandige referentie verlaagt het jaarbedrag dat latere fasering en belasting vervolgens schalen; vroeg toegepast neemt zij dus meer waarde weg dan laat toegepast. Tabel 6 toont dezelfde zeven correcties van eerste naar laatste en van laatste naar eerste. Het grootste verschil tussen de twee volgordes bedraagt 54.6 voor de zelfstandige referentie, in dezelfde eenheden als de aansluiting.
In vergelijking 3a doorloopt j alle n! volledige volgordes van de n correcties. De verzameling S met indices j en k bevat de correcties die in volgorde j vóór k komen; het plusteken als superscript duidt die verzameling met k erbij aan. N staat voor alle correcties en v(0) voor het scenario zonder correcties. De uitdrukking middelt iedere marginale verandering over alle volledige volgordes. Dit komt overeen met toepassing van de Shapley-constructie op de genormaliseerde veranderingsfunctie v(S) min v(0). Vergelijking 3b sluit de toerekeningen aan op de totale verandering. Het bronmodel gebruikt de equivalente deelverzamelingsformule; onafhankelijke enumeratie van alle volgordes reproduceert zijn waarden. [17]
De over alle volgordes gemiddelde toerekening rangschikt omzetrealisatie en negatieve synergie, zelfstandige referentie en tragere fasering als de drie grootste van de zeven correcties voor de geconstrueerde transactie; de zelfstandige referentie verklaart 102.6 van de verloren 543.4. Dit is een uitspraak over auteursinvoer. De toerekeningsconventie maakt de gekozen behandeling van volgorde expliciet in het commissiedossier. Een commissiestuk moet de over alle volgordes gemiddelde kolom naast de eigen volgorde tonen.
| Correctie | Van eerste naar laatste toegepast | Van laatste naar eerste toegepast | Gemiddeld over alle volgordes | Aandeel van verandering |
|---|---|---|---|---|
| Overlap tussen regels | -63.1 | -41.1 | -51.6 | 10% |
| Zelfstandige referentie | -132.6 | -77.9 | -102.6 | 19% |
| Omzet tegen incrementele marge | -101.0 | -58.1 | -82.1 | 15% |
| Omzetrealisatie en negatieve synergie | -123.7 | -145.2 | -137.7 | 25% |
| Tragere fasering | -66.4 | -120.7 | -93.1 | 17% |
| Realisatiekosten | -33.8 | -30.7 | -32.3 | 6% |
| Vennootschapsbelasting | -22.8 | -69.7 | -43.9 | 8% |
| Totale verandering | -543.4 | -543.4 | -543.4 | 100% |
MatchPoint-analyse van de geconstrueerde transactie. Modeluitkomst onder vermelde invoer; geen waargenomen resultaat. Miljoen USD. Negatieve bedragen verlagen de waarde.
Toerekening gemiddeld over alle volgordes verdeelt een gedefinieerde modelwaardeverandering over de gekozen correcties. Zij toont niet aan welke managementactie een waargenomen uitkomst veroorzaakte of welke partij compensatie moet krijgen. Het antwoord hangt af van de gekozen correctieset en de voor iedere combinatie geëvalueerde waardefunctie. Eén correctie in tweeën splitsen of het contrafeitelijke uitgangspunt voor de lege verzameling wijzigen kan daarom de toerekeningsvraag veranderen. Een rapport moet die specificatie naast de watervalgrafiek bewaren. De berekening is bruikbaar wanneer deelnemers een consistente toerekeningsconventie nodig hebben en begrijpen dat die conventie van deze definities afhangt.
14 Ieder stressscenario heeft een ander patroon in jaarbedragbehoud en waardebehoud
Vier stressfactoren worden afzonderlijk en daarna gezamenlijk toegepast. Referentieverschuiving verhoogt het kostenreferentieaandeel tot 30 procent en het omzetreferentieaandeel tot 35 procent, zoals wanneer het zelfstandige plan ambitieuzer was dan aangenomen of marktprijzen in het voordeel van de doelonderneming veranderden. Extra vertraging voegt een tweede jaar uitstel toe. Kostenoverschrijding verhoogt de eenmalige kosten met de helft. Omzetuitval verlaagt de realisatie tot 40 procent en verdubbelt de negatieve synergie. De stressfactoren laten het aangekondigde scenario gelijk en veranderen alleen de correcties. Tabel 7 en figuur 2 rapporteren de uitkomsten.
De stressfactoren vallen in twee groepen uiteen. Referentieverschuiving verlaagt het jaarbedragbehoud van 50.0% tot 39.8% en het waardebehoud tot 21.2%. Omzetuitval verlaagt het jaarbedragbehoud tot 38.9% en het waardebehoud tot 20.6%. Vertraging en kostenoverschrijding laten het jaarbedragbehoud op 50.0% en verlagen alleen het waardebehoud, respectievelijk tot 22.7% en 23.8%. Het tweetal maatstaven geeft dus aan waar te zoeken: een lager jaarbedrag wijst op referentie of realisatie, een lagere waarde alleen op timing of kosten. Gecombineerd bedraagt het waardebehoud 2.4% en de waarde 18.9 miljoen USD.
Figuur 3 varieert het referentieaandeel en de eenmalige kosten over een raster. Het waardebehoud loopt van 8.8% tot 46.9%. Met alle andere invoer op de basiswaarde worden de eenmalige kosten waarbij de waarde nul wordt gelijk aan 2.63 maal het aangekondigde brutojaarbedrag. Een belastingtarief van 15 procent verlaagt het basiswaardebehoud tot 27.8%. Deze resultaten tonen hoe snel het scenario erodeert en dragen geen waarschijnlijkheid.
| Scenario | Jaarbedragbehoud | Waardebehoud | Waarde | Jaarbedragverandering (procentpunten) | Waardeverandering (procentpunten) | Diagnostisch patroon |
|---|---|---|---|---|---|---|
| Basisscenario | 50.0% | 29.8% | 230.7 | - | - | Referentie |
| Referentieverschuiving | 39.8% | 21.2% | 164.4 | -10.3 | -8.6 | Beide dalen: referentie of realisatie |
| Extra vertraging | 50.0% | 22.7% | 175.8 | 0.0 | -7.1 | Alleen waarde: timing of kosten |
| Kostenoverschrijding | 50.0% | 23.8% | 184.6 | 0.0 | -6.0 | Alleen waarde: timing of kosten |
| Omzetuitval | 38.9% | 20.6% | 159.1 | -11.1 | -9.3 | Beide dalen: referentie of realisatie |
| Gecombineerd | 29.3% | 2.4% | 18.9 | -20.7 | -27.4 | Beide dalen, waarde meer: gemengde oorzaken |
MatchPoint-analyse van de geconstrueerde transactie. Modeluitkomst onder vermelde invoer; geen waargenomen resultaat. Miljoen USD voor waarde; behoud als percentage van de aangekondigde grootheid; veranderingen in procentpunten.
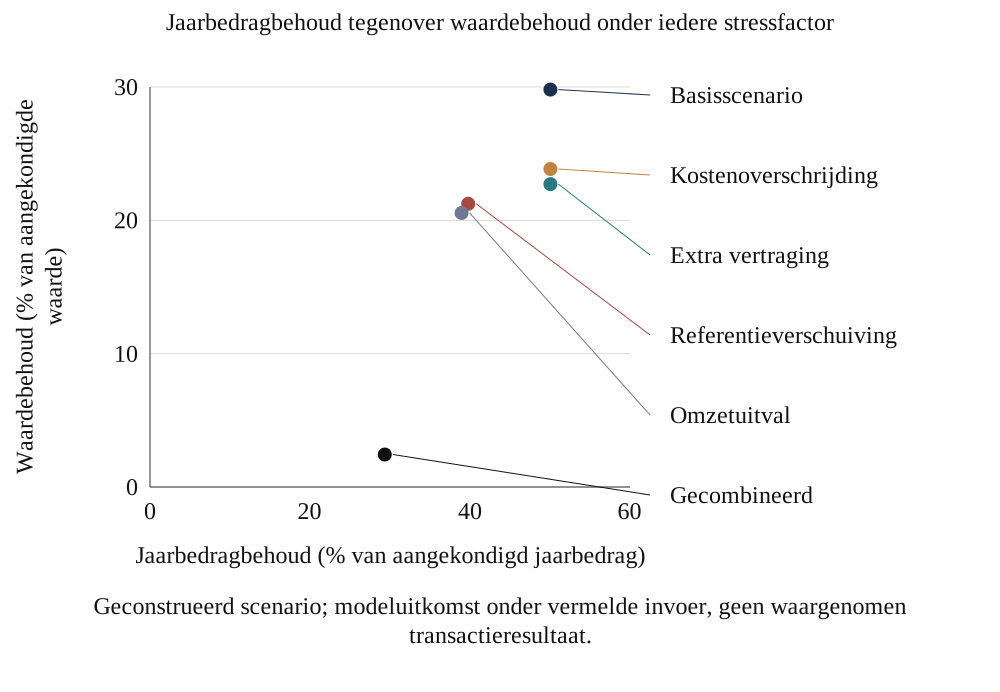
MatchPoint-analyse van de geconstrueerde transactie. Modeluitkomst onder vermelde invoer; geen waargenomen resultaat.
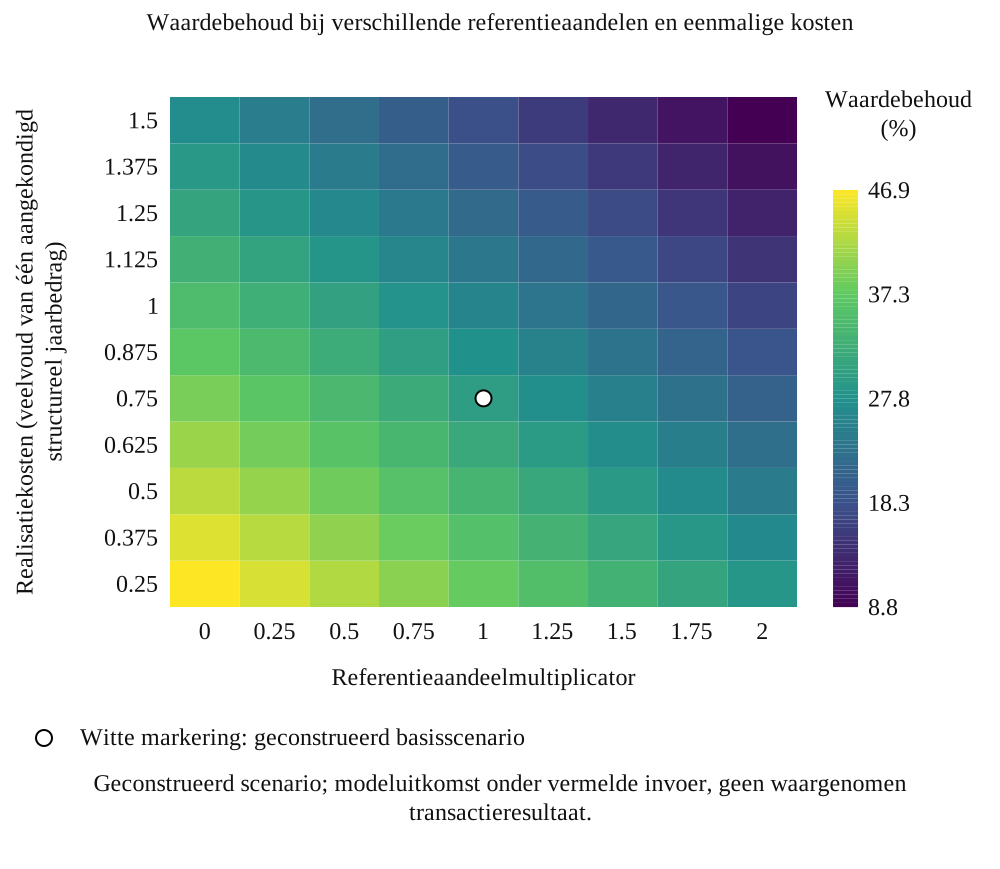
MatchPoint-analyse van de geconstrueerde transactie. Modeluitkomst onder vermelde invoer; geen waargenomen resultaat. De witte markering toont het basisscenario.
Een gecombineerde neerwaartse casus vereist een onderbouwing die verder gaat dan ongunstige invoer naast elkaar plaatsen. Sommige aannames kunnen samen bewegen, sommige dezelfde onderliggende oorzaak weerspiegelen en andere onverenigbaar zijn. Een werkelijke beoordeling moet die relaties identificeren voordat zij scenariowaarschijnlijkheid of een prijsreserve toekent. De gecombineerde experimentele casus is een deterministische combinatie van de vermelde stressfactoren en heeft geen geschatte kans. Het diagnostische nut is de kasgevolgen van die combinatie zichtbaar maken. Een andere combinatie of een voordeel dat na de vaste horizon doorloopt, beantwoordt een andere waarderingsvraag.
15 In een geconstrueerde populatie resteert bij een volledige aansluiting 11.1% onterechte acceptatie, tegenover 49.2% bij de aangekondigde waarde
Het populatie-experiment construeert 300 kansen in elk van 200 herhalingen, met verdelingen, afhankelijkheden, meetfouten en kalibratietrekkingen vastgelegd in het technische register. Gegenereerde waarheid is de volledige aansluiting met de genererende parameters. De vijf geëvalueerde schattingsregels gebruiken het aangekondigde scenario, een geleerde uniforme behoudsfactor, alleen kosten en belasting, een volledige aansluiting met vaste referentiecentra of een volledige aansluiting met op het verschil geconditioneerde referentievoorspellingen. Een referentie met perfecte informatie gebruikt de gegenereerde waarheid rechtstreeks; een willekeurige regel biedt een aparte vergelijking. De beschikbare informatie en de schattingskosten zijn niet gelijkgetrokken.
Een regel accepteert een kans wanneer de geschatte synergiewaarde de gemodelleerde verkopersbetaling dekt. Een onterechte acceptatie heeft binnen de geaccepteerde verzameling een negatief gegenereerd synergieoverschot. Het gemiddelde aandeel onterechte acceptaties in die verzameling is 49.2% voor het aangekondigde scenario, 49.2% voor alleen kosten en belasting, 19.0% voor de uniforme behoudsfactor en 11.1% voor de op het verschil geconditioneerde aansluiting. De bias van het aangekondigde scenario bedraagt 69.5% van de totale referentiewaarde en die van kosten en belasting 56.5%. De uniforme factor vermindert de getoonde gemiddelde bias in deze geconstrueerde vergelijking. Deze percentages gebruiken geen identieke geaccepteerde verzameling.
De referentie met perfecte informatie heeft per definitie nul waarderingsfout. Willekeurige acceptatie geeft 49.1% onterechte acceptaties binnen haar geaccepteerde verzameling; het is een referentieregel zonder algemene interpretatie als slechtste geval. De rangmaatstaf vergelijkt geschat monetair overschot met gegenereerd overschot, terwijl het latere pijplijnexperiment op genormaliseerd overschot selecteert. Spreiding in verkopersbetalingen beïnvloedt die rangordes. Tabel 8 rapporteert onterechte acceptaties naast gemiste goede kansen en vernietigde waarde, zodat een verandering in één geselecteerde statistiek niet als volledige evaluatie van een beslisbeleid wordt behandeld. Figuur 4 toont de vermelde vergelijkingen.
| Regel | Gemiddelde fout | Wortel van gemiddelde gekwadrateerde fout | Rangcorrelatie | Onterechte acceptaties | Gemiste goede transacties | Vernietigde waarde |
|---|---|---|---|---|---|---|
| Aangekondigde waarde accepteren | 69.5% | 77.2% | 0.28 | 49.2% | 0.0% | 6.0% |
| Uniforme behoudsfactor | -0.1% | 10.9% | 0.76 | 19.0% | 19.1% | 0.6% |
| Alleen na kosten en belasting | 56.5% | 63.0% | 0.36 | 49.2% | 0.0% | 6.0% |
| Volledige aansluiting, sectorreferentie | -0.4% | 8.3% | 0.87 | 13.3% | 14.7% | 0.3% |
| Volledige aansluiting, gematchte referentie | -0.4% | 7.2% | 0.91 | 11.1% | 12.6% | 0.2% |
| Aansluiting met perfecte informatie (identiteitsreferentie) | 0.0% | 0.0% | 1.00 | 0.0% | 0.0% | 0.0% |
| Willekeurige rangorde / referentie met 50% acceptatie | n.v.t. | n.v.t. | 0.00 | 49.1% | n.v.t. | n.v.t. |
Geconstrueerde populatie; gemiddelden over 200 herhalingen. Bias is de totale schattingsfout gedeeld door totale W; RMSE is de wortel van de gemiddelde gekwadrateerde monetaire fout gedeeld door gemiddelde W. Onterechte acceptaties gebruiken geaccepteerde gevallen; gemiste goede transacties gebruiken alle gegenereerde goede gevallen. Vernietigde waarde deelt ongunstig geaccepteerd overschot door totale W van alle kandidaten. Er wordt geen waargenomen uitkomst gerapporteerd.
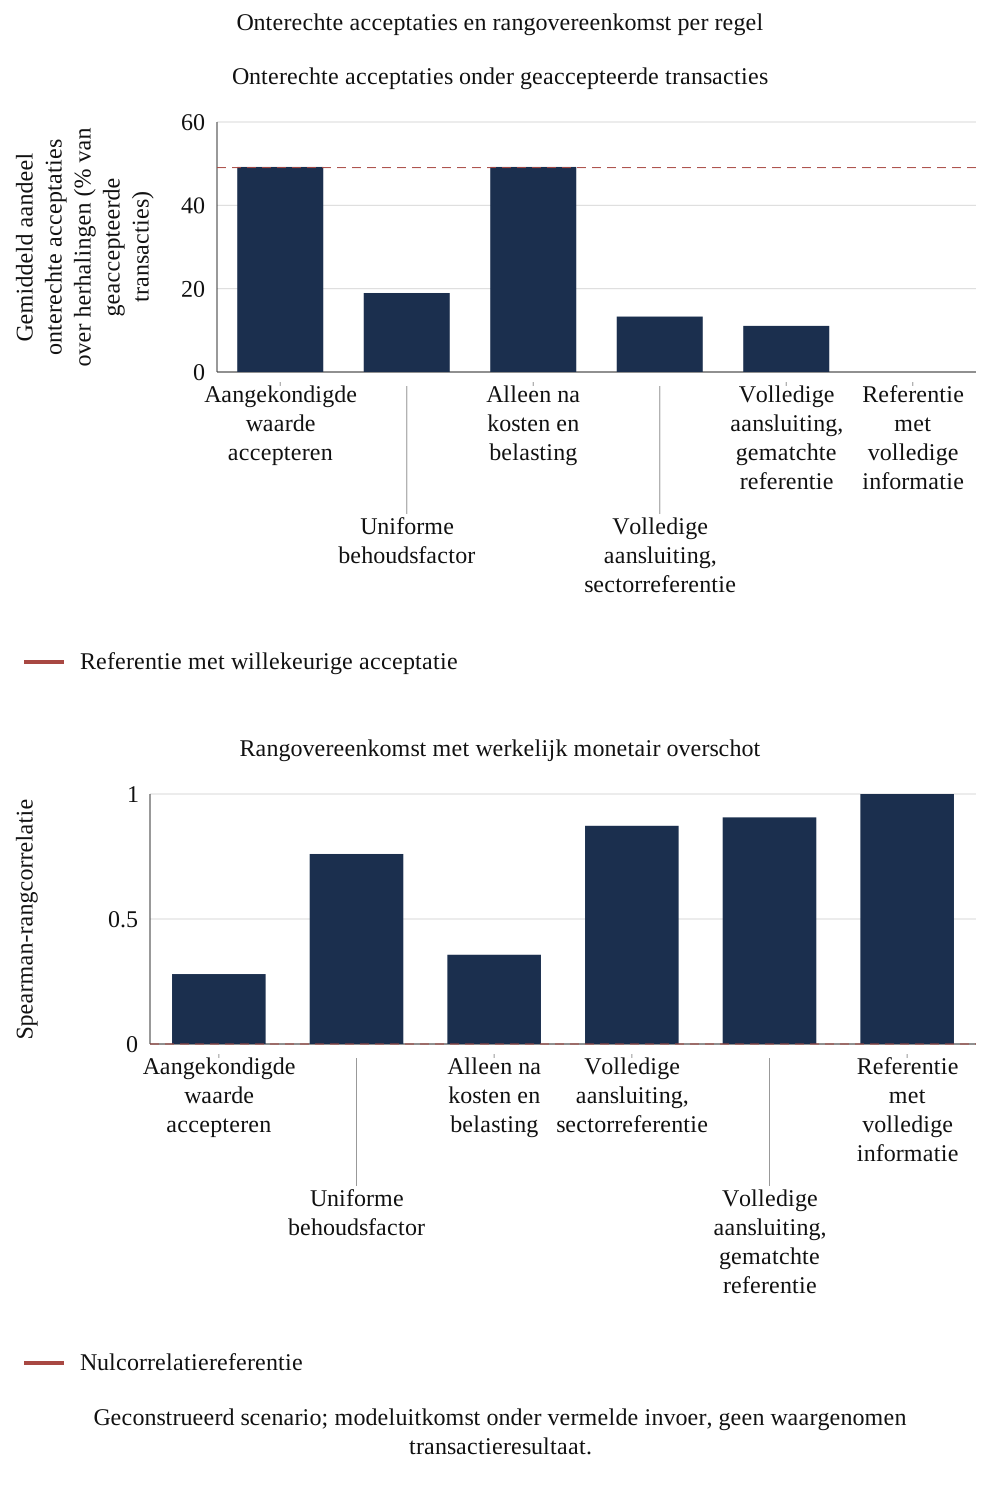
MatchPoint-analyse van de geconstrueerde populatie. Modeluitkomst onder vermelde invoer; geen waargenomen resultaat. De stippellijn is willekeurige acceptatie in het linkerpaneel en nul in het rechterpaneel.
De statistiek voor onterechte acceptaties is het gemiddelde over de herhalingen van het per herhaling berekende aandeel geaccepteerde kansen met een negatief werkelijk overschot. De statistiek voor gemiste goede kansen gebruikt alle werkelijk goede kansen als noemer. Deze maatstaven beantwoorden verschillende vragen en de regels accepteren verschillende verzamelingen. Het experiment onderscheidt ook schattingsfout, rangorde en financieel verlies. De vergelijkingen behouden dezelfde kansenpopulatie en prijsconventie en rapporteren tegelijk de selectieverschillen. De referentie met volledige informatie heeft toegang tot de genererende parameters. Een werkelijk adviesproces heeft betrouwbare metingen nodig voordat een vergelijking met die referentie een praktische prestatieclaim kan ondersteunen.
Een voorwaardelijk foutpercentage heeft het aantal acceptaties ernaast nodig. In de implementatie krijgt een herhaling zonder geaccepteerde kansen volgens conventie nul onterechte acceptaties; die invoer beschrijft een lege geselecteerde verzameling. Zij kan niet aantonen dat een proces iedere waardevolle overname identificeert. Evenzo telt de gerapporteerde maatstaf voor vernietigde waarde ongunstige synergieoverschotten op geaccepteerde gevallen en laat zij gemiste baten op afgewezen gevallen buiten beschouwing. Een prospectieve beslisevaluatie moet relevante verliezen en baten definiëren vóór beleidsvergelijking. Zij moet goedkeuringsvolume, gemiste kansen en implementatie-inspanning naast prognosenauwkeurigheid bewaren, met vermelding van beschikbare follow-up.
16 Voorwaardelijke referentievoorspellingen verminderen de fout onder de door de auteur bepaalde prestatierelatie
De referentieschatter is het deel van de aansluiting dat het meest op het door Barber en Lyon onderzochte probleem lijkt. [9] In de geconstrueerde populatie stijgt het kostensynergieaandeel dat al in zelfstandige plannen zit naarmate de kostenpositie van de doelonderneming vóór overname verder op de sector achterloopt; dat is het mechanisme achter terugkeer naar het gemiddelde. Een sectorreferentie kent iedere doelonderneming hetzelfde aandeel toe. Een op prestaties gematchte referentie conditioneert het aandeel op het voorafgaande verschil en gebruikt een helling die uit 60 afgeronde transacties met ruisbevattende metingen is geschat.
De superscripten I en M duiden voorspellingen met vast centrum en met conditionering op het verschil aan. De uitdrukking wordt afzonderlijk op kosten- en omzetaandelen toegepast met auteurscentra b0 van 0.15 en 0.20 en afzonderlijk geschatte hellingen. Deze centra zijn niet de exacte gemiddelden van de begrensde populatie. Het gestandaardiseerde verschil g wordt in het experiment foutloos waargenomen. Het zwakste vijfde heeft een werkelijk kostenreferentieaandeel van 24.7%, tegenover 5.7% voor het sterkste vijfde. De waardefouten met behoud van het teken bij een vast centrum zijn respectievelijk 5.1% en -5.5% van W; een negatieve fout is een onderschatting. De op het verschil geconditioneerde fout voor het zwakste vijfde is -0.1%.
De implicatie is praktisch en specifiek. Voor doelondernemingen met de zwakste kostenpositie vóór overname geeft een sectorgemiddelde referentie onder het door de auteur bepaalde verband het gunstigste en minst betrouwbare antwoord. Figuur 5 toont het patroon. Het resultaat hangt af van het auteursverband tussen verschil en referentieaandeel. De twee voorspellingen vallen samen wanneer de geschatte helling nul is. Zonder werkelijk verband kan een eindige, ruisbevattende kalibratiesteekproef toch een niet-nulle geschatte helling produceren, zodat een gematchte voorspelling niet gelijk hoeft te zijn aan de voorspelling met vast centrum. Werkelijk onderzoek moet het verband en de stabiliteit ervan op buiten de steekproef gehouden gegevens testen.
| Kostenverschil tegenover de sector vóór overname | Werkelijk kostenreferentieaandeel | Sectorreferentie | Gematchte referentie | Fout, sectorreferentie | Fout, gematchte referentie |
|---|---|---|---|---|---|
| Laagste vijfde (beste prestaties) | 5.7% | 15.0% | 5.6% | -5.5% | -0.3% |
| Tweede vijfde | 11.3% | 15.0% | 11.4% | -2.4% | -0.4% |
| Middelste vijfde | 15.0% | 15.0% | 15.0% | -0.2% | -0.2% |
| Vierde vijfde | 18.7% | 15.0% | 18.6% | 1.7% | -0.3% |
| Hoogste vijfde (zwakste prestaties) | 24.7% | 15.0% | 24.6% | 5.1% | -0.1% |
MatchPoint-analyse van de geconstrueerde populatie. Modeluitkomst onder vermelde invoer; geen waargenomen resultaat. Fouten zijn fouten van de geschatte waarde met behoud van het teken, weergegeven als percentage van de aangekondigde waarde; een positieve fout is een overschatting.
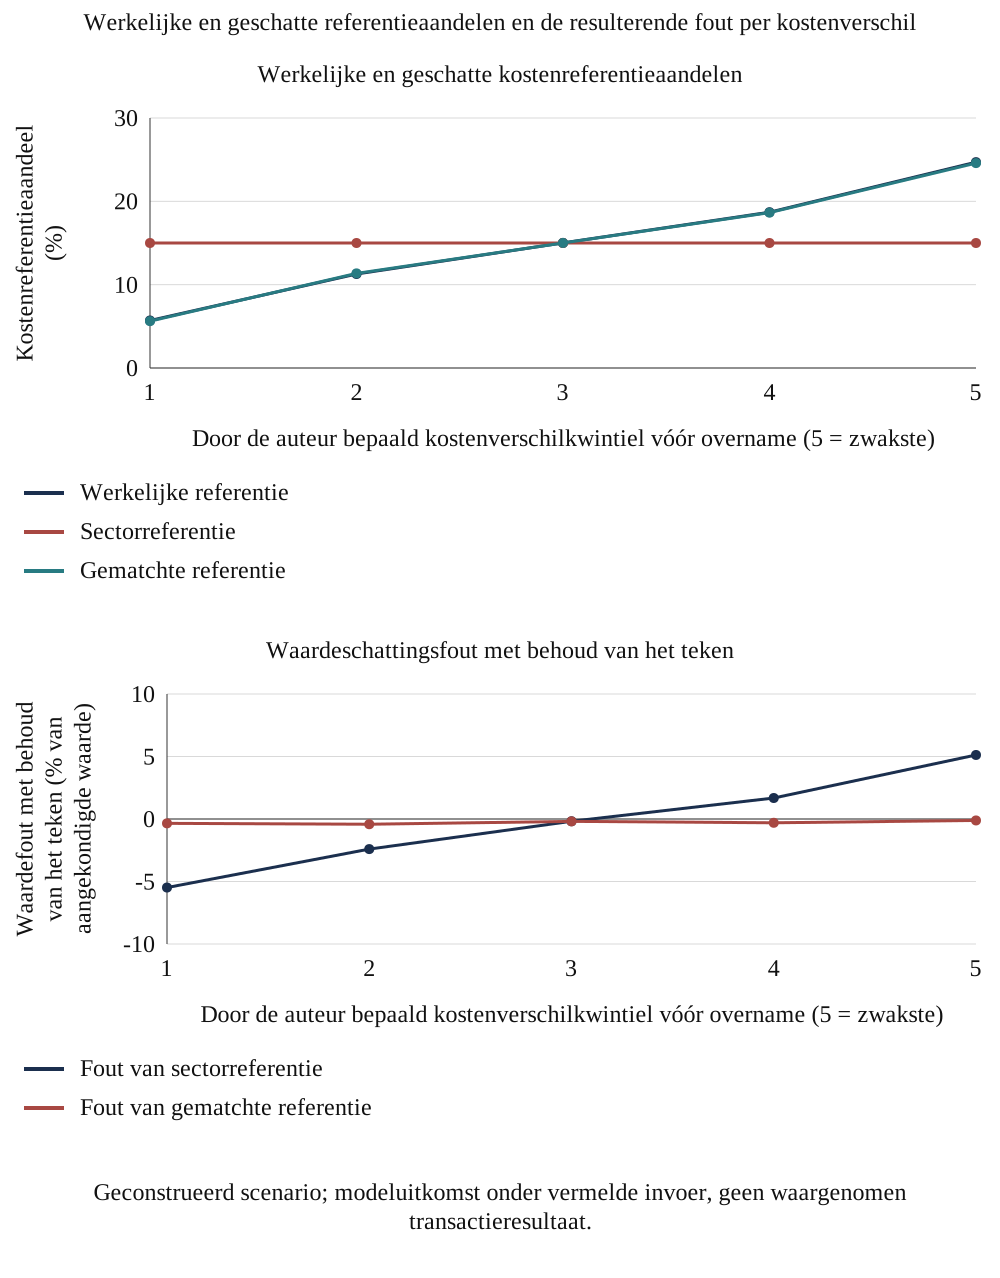
MatchPoint-analyse van de geconstrueerde populatie. Modeluitkomst onder vermelde invoer; geen waargenomen resultaat.
Een prospectieve schatter moet worden vastgezet vóór de transactie waarvan hij de uitkomst voorspelt. Trainingsdossiers, matchingvariabelen, uitkomstmeting en validatiedossiers hebben afzonderlijke tijdstempels nodig. Als meerdere kansen dezelfde koper, sectorschok of integratieteam delen, moet de analyse hun afhankelijkheid onderzoeken in plaats van iedere waarneming als volledig onafhankelijk te tellen. De voorgestelde validatie zou resultaten voor latere transacties en voor kopers buiten de trainingsset rapporteren. Dit zijn onderbouwingsvereisten voor een toekomstige toepassing. Het geconstrueerde experiment toetst gedrag onder de gespecificeerde relatie en levert geen waarneming dat die relatie in een specifiek overnameprogramma geldt.
De referentiecorrectie reconstrueert niet de individuele toekomst van de doelonderneming zonder transactie. Zij voorspelt een referentieaandeel met het auteursverschil, vaste centra en een geschatte helling, met begrenzing op de vermelde grenzen. Een werkelijk programma moet vaststellen hoe het verschil wordt gemeten en hoe informatie van vóór goedkeuring latere uitkomsten voorspelt. Een historische besparing die al in het zelfstandige plan is goedgekeurd en een regressievoorspelling behouden verschillende bewijsfuncties. Het voorgestelde register zou beide afzonderlijk tonen. Combinatie zonder aansluiting kan zelf een referentiecorrectie dubbel tellen of onzekerheid in een voorspelling verhullen.
17 Selectie uit een transactiepijplijn vergroot prognosefouten onder het door de auteur bepaalde mechanisme
Het pijplijnexperiment modelleert een koper die uit concurrerende kansen kiest op basis van geschat synergieoverschot. Smith en Winkler analyseren hoe maximalisatie van ruisbevattende, voorwaardelijk zuivere waardeschattingen gemiddeld optimisme kan opleveren. [10] Het pijplijnexperiment trekt 40 transacties per cyclus, kiest de beste 5 op geschat overschot als aandeel van aangekondigde waarde en registreert het geschatte en werkelijke overschot van de gekozen transacties over 400 cycli. Tabel 10 en figuur 6 rapporteren het resultaat.
Hier is x het synergieoverschot van een transactie gedeeld door haar oorspronkelijke W, duidt het dakje de schatting aan en is mu het kalibratiegemiddelde van gegenereerd werkelijk overschot. De factor rho gebruikt de variantie van gegenereerd werkelijk overschot en de variantie van schattingsfouten uit 150 geconstrueerde kalibratietransacties. De geschatte hellingen gebruiken een afzonderlijke trekking van 60 transacties. Die gegenereerde uitkomsten en bekende referentiecentra zijn bevoorrechte experimentele informatie. De geschatte factor is 0.87. Deze empirische lineaire correctie is een kalibratieheuristiek; aannames van gezamenlijk Gaussische onafhankelijke fouten zijn voor de begrensde, niet-lineaire generator niet vastgesteld.
De gemiddelde geselecteerde prognosefout is 69.2% van W bij selectie op aankondiging, 3.4% bij de op het verschil geconditioneerde aansluiting en 0.0% na de lineaire correctie. De laatste weergave is afgerond: het behouden gemiddelde is 0.018 procentpunt, met een voorwaardelijke Monte Carlo-standaardfout van 0.134 punt. De positief-affiene transformatie behoudt de volgorde en laat de geselecteerde kansen en hun gegenereerde werkelijke overschot ongewijzigd. Het werkelijke geselecteerde overschot is 17.9% bij selectie op aankondiging en 22.5% bij de op het verschil geconditioneerde regel. De onzekerheid over 400 cycli is voorwaardelijk op de ene behouden kalibratiesteekproef.
| Selectie op | Geschat overschot van gekozen transacties | Werkelijk overschot van gekozen transacties | Teleurstelling | Gekozen transacties met negatief werkelijk overschot |
|---|---|---|---|---|
| Aangekondigde waarde | 87.1% | 17.9% | 69.2% | 3.8% |
| Volledige aansluiting, sectorreferentie | 24.9% | 21.6% | 3.3% | 0.7% |
| Volledige aansluiting, gematchte referentie | 25.9% | 22.5% | 3.4% | 0.2% |
| Gematchte aansluiting met krimpaanpassing | 22.5% | 22.5% | 0.0% | 0.2% |
Geconstrueerde pijplijn; gemiddelden over 400 cycli met 40 kandidaten, waarbij vijf worden geselecteerd op geschat overschot gedeeld door W. Overschot en prognosefout zijn percentages van de oorspronkelijke W van de geselecteerde transacties. Kalibratietrekkingen van 150 en 60 gevallen zijn binnen dit experiment vast. Er wordt geen werkelijke overname-uitkomst gerapporteerd.
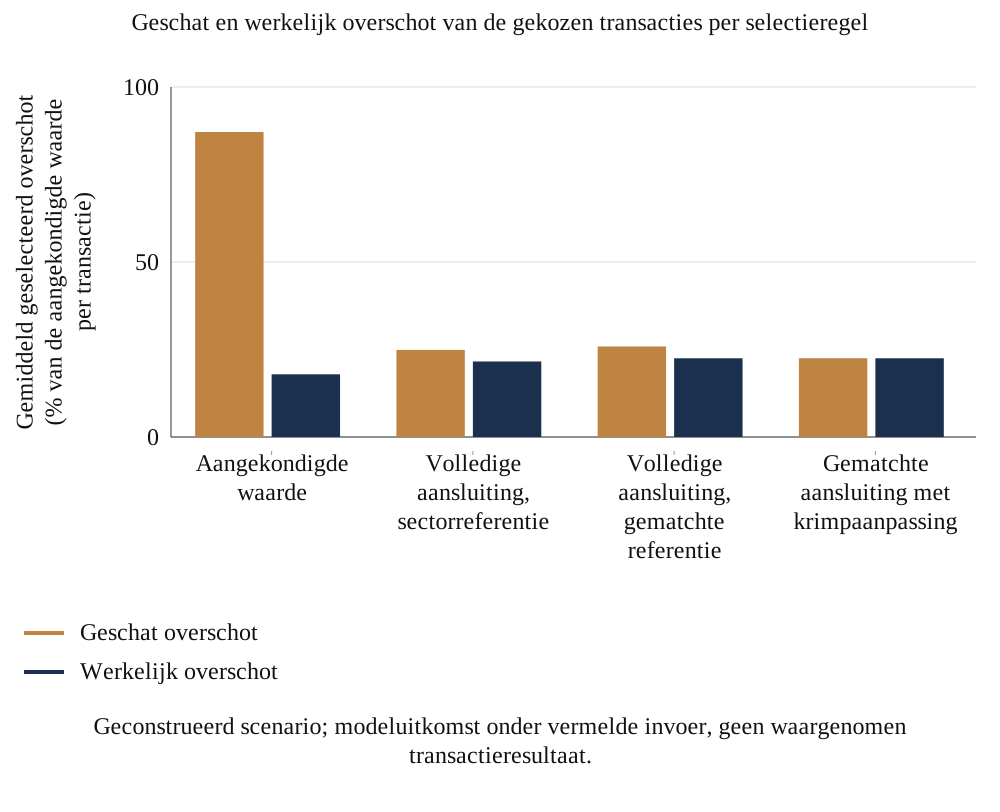
MatchPoint-analyse van de geconstrueerde pijplijn. Modeluitkomst onder vermelde invoer; geen waargenomen resultaat.
De kalibratiesteekproef en selectieregel moeten afzonderlijk worden gerapporteerd. Een positief-affiene correctie kan het niveau van een prognose veranderen zonder de rangorde van kansen te wijzigen. Zij kan daardoor de getoonde teleurstelling verminderen zonder een andere transactiegroep te identificeren. Een beoordeling moet de gekozen verzameling, het geschatte overschot, het gerealiseerde of gegenereerde overschot en onzekerheid in de kalibratieparameters tonen. Ook een klein residu op nul afronden vereist zorg. Het experiment rapporteert numeriek gedrag onder één vermeld kalibratiemechanisme; het stelt geen exacte zuiverheid na selectie voor willekeurige transactieprognoses vast.
18 De geconstrueerde kalibratie toont precisie van de gemiddelde factor en resterende beslisfouten
Het kalibratie-experiment trekt n onafhankelijke geconstrueerde transacties, berekent hun gemiddelde waardebehoudsratio en herhaalt dit 1,500 maal. De geconstrueerde referentie van 20,000 transacties heeft een gemiddelde ratio van 30.3% en een standaardafwijking op transactieniveau van 9.9%. Met tien kalibratietransacties is het centrale bereik van 90 procent 10.4 procentpunt breed, met vijftig 4.6 procentpunt en met 300 1.8 procentpunt. Deze grootheden betreffen de precisie van een gemiddelde behoudsfactor onder de auteursverdeling. De bijbehorende aftrek is één min die behoudsfactor.
Het bereik versmalt met de steekproef zonder dat de uniforme behoudsfactor beslissend wordt. Op één vaste testtrekking van 2,000 geconstrueerde transacties is de maximale misclassificatie, geëvalueerd bij het 5e, 50e en 95e percentiel van de geleerde behoudsfactor, 21.7% bij kalibratiesteekproeven van 300 transacties en 24.6% bij steekproeven van tien. Dit is een maximum over drie geteste factorwaarden, geen bovengrens voor het slechtste geval. Variatie in transactiespecifieke ratio's blijft bestaan nadat het populatiegemiddelde precies is geschat. Steekproefomvang verwijdert dus ruis in het gemiddelde en kan niet de transactiespecifieke informatie leveren die de aansluiting bevat.
Het model illustreert waarom een gemiddelde behoudsfactor vergezeld moet gaan van zijn steekproefbereik en de samenstelling van de kalibratiesteekproef. De precisie hangt naast steekproefomvang af van heterogeniteit, afhankelijkheid en meetkwaliteit. Een klein dossier met afgeronde transacties vereist openheid over onzekerheid; de relatieve waarde van een uniforme correctie en een aansluiting per regel moet op relevante uitkomsten worden beoordeeld.
| Geconstrueerde kalibratietransacties per herhaling | Gemiddelde waardebehoudsfactor | 5e percentiel | 95e percentiel | Breedte van 90%-bereik (procentpunten) | Maximale misclassificatie bij factorkwantielen 5/50/95 |
|---|---|---|---|---|---|
| 10 | 30.4% | 25.3% | 35.7% | 10.4 | 24.6% |
| 20 | 30.3% | 26.9% | 33.8% | 6.9 | 22.9% |
| 50 | 30.3% | 28.1% | 32.6% | 4.6 | 22.0% |
| 100 | 30.3% | 28.7% | 31.9% | 3.2 | 21.9% |
| 300 | 30.3% | 29.4% | 31.3% | 1.8 | 21.7% |
Geconstrueerde kalibratie; 1,500 herhalingen per steekproefomvang. Grenzen zijn het vijfde en vijfennegentigste percentiel. De breedte is in procentpunten. Misclassificatie wordt alleen op drie factorkwantielen beoordeeld binnen één vaste testpopulatie van 2,000 transacties; het getoonde maximum is geen universele grens.
Steekproefprecisie en overdraagbaarheid beantwoorden verschillende vragen. Meer waarnemingen kunnen de spreiding van een geleerde behoudsfactor binnen een gegeven geconstrueerde populatie verkleinen, terwijl een verandering in sector, overnametype of meetmethode de geschatte grootheid kan veranderen. Een prospectieve referentieklasse moet vermelden welke afgeronde gevallen kwalificeren en waarom hun uitkomsten vergelijkbaar zijn. Uitsluitingen en mislukte metingen moeten naast opgenomen gevallen behouden blijven. De centrale bereiken in dit experiment beschrijven herhaalde steekproeven onder het auteursmechanisme. Zij leveren geen universeel minimumaantal transacties en geen zekerheid dat een intern overnameverleden de volgende transactie vertegenwoordigt.
19 Onder het door de auteur bepaalde succesafhankelijke publicatiepatroon overschatten gerapporteerde realisaties het behoud
Een dataset uit openbare bedrijfsrapportages hangt af van welke uitkomsten die dossiers bevatten en welke dossiers beschikbaar zijn. Als openbaarmaking van succes afhangt, kan het waargenomen gemiddelde afwijken van het gemiddelde van alle transacties; de richting vereist een expliciet rapportagemechanisme. Het selectie-experiment laat de publicatiekans met de werkelijke ratio stijgen via een door de auteur bepaalde logistische relatie en vergelijkt schatters van het behouden aandeel. Het aandeel gerapporteerde transacties is 34%; tabel 12 geeft de schatters.
In vergelijking 6 is r de waardebehoudsratio, geeft D openbaarmaking aan en is p-hat een geschatte openbaarmakingskans. De genererende logit heeft intercept -2.85 en helling 7. Voor het volledige geconstrueerde transactie-universum is een ruisbevattende proxy beschikbaar, gelijk aan de ratio plus een normale fout met standaardafwijking 0.08. Het gemiddelde van alle transacties is 30.3% en het openbaar gemaakte gemiddelde 34.4%, een verschil van 4.1 procentpunt. Proxyweging geeft 32.0% en verwijdert 59% van de gemiddelde bias. Weging met de niet-afgeknotte werkelijke kans verwijdert afgerond ongeveer 100%. Beide gewogen uitkomsten zijn zelfgenormaliseerde schattingen.
Het openbaarmakingsresultaat is voorwaardelijk op het door de auteur bepaalde succesafhankelijke mechanisme. De geschatte proxykansen hebben een ondergrens van 0.05; de referentie met perfecte informatie gebruikt niet-afgeknotte werkelijke kansen. Een ruisbevattende proxy kan resterende uitkomstafhankelijke ontbrekendheid laten bestaan, en de waargenomen deelverzameling alleen stelt de relevante populatie-uitkomst niet vast. Ook het perfecte-informatieresultaat is een gewogen schatting op een eindige steekproef, met een kleine restbias die naar het getoonde verwijderingspercentage afrondt. Een overnamearchief heeft een eigen populatiekader, onderzoek naar ontbrekende dossiers en gevoeligheidsanalyse nodig voordat deze correcties kunnen worden beoordeeld.
| Schatter van behouden aandeel | Gemiddelde schatting | Fout tegenover alle transacties | Verwijderd aandeel van de fout |
|---|---|---|---|
| Alle transacties waargenomen (doelwaarde) | 30.3% | 0.0 punt | n.v.t. |
| Alleen gerapporteerde transacties (naïef) | 34.4% | 4.1 punten | 0% |
| Gewogen met een ruisbevattende rapportageproxy | 32.0% | 1.7 punt | 59% |
| Gewogen met de werkelijke rapportagekans | 30.3% | 0.0 punt | 100% |
MatchPoint-analyse van de geconstrueerde populatie. Modeluitkomst onder vermelde invoer; geen waargenomen resultaat. Gemiddelden over 300 herhalingen van 400 transacties. De geschatte proxypublicatiekans heeft een ondergrens van 0.05. De referentie met perfecte informatie gebruikt de niet-afgeknotte werkelijke publicatiekans. Beide schattingen zijn zelfgenormaliseerde gewogen gemiddelden; gerapporteerde biasverwijdering van 100% is afgerond.
Het rapportagemechanisme moet onderdeel zijn van de voorgestelde data-audit. Een deelnameregister kan onderscheid maken tussen een niet-openbaar gemaakte uitkomst, een ontbrekend grootboek, een nooit afgeronde transactie en een nog ongemeten voordeel. Die toestanden moeten afzonderlijke codes en redenen behouden. Onder de succesafhankelijke rapportageregel van het experiment is de waargenomen deelverzameling per constructie gunstig. Een correctie op basis van een ruisbevattende proxy hangt van die proxy en zijn kansmodel af. Niet-waargenomen uitkomsten kunnen niet uit alleen geselecteerde dossiers worden gecertificeerd. Het praktische rapport moet een gevoeligheid voor ontbrekende dossiers behouden en de aannames publiceren die de richting daarvan bepalen.
20 Een voorgesteld onderzoek combineert gedateerde transactiedossiers en onderbouwing per regel met een afzonderlijk ontworpen gerandomiseerde beoordelingscomponent
Een werkelijk onderzoek zou de transactie als eenheid nemen en de geclaimde synergieregel als subeenheid. Per transactie zou het dossier aangekondigde bedragen met datum, het gebruikte referentiebedrag en de onafhankelijkheidsverklaring, de raming van eenmalige kosten en iedere latere herziening bevatten. Per regel zou het de grootboekrekening, eigenaar en per kwartaal gemeten besparing bevatten. Tabel 13 noemt de elementen. Controlemomenten bij afronding plus twaalf, vierentwintig en zesendertig maanden zouden gemeten jaarbedrag en tot dan gerealiseerde kasstromen onderscheiden van resterende geprognosticeerde kasstromen en tienjaarswaarde. Datapeildatum, horizon, vastgezette noemers en onvolledige follow-up zouden worden vastgelegd; een driejaarsbeoordeling kan de volledige tienjaarswaarde nog niet waarnemen.
Deelname vereist schriftelijke toestemming van de organisatie, geheimhoudingsvoorwaarden en gecontroleerde geaggregeerde rapportage. Werknemersdossiers vereisen een afzonderlijke persoonsgegevensbeoordeling. Federale decreetwet nr. 45 van 2021 van de VAE behandelt rechtmatige verwerking, doel, noodzakelijke gegevens, beveiliging en bewaring; artikel 2 kent jurisdictionele en sectorale uitsluitingen, waaronder bepaalde zorg-, bank- en vrijezoneregimes voor gegevens. Het protocol moet het toepasselijke regime en de verwerkingsgrondslag vaststellen en werkelijk geanonimiseerde gegevens verkiezen. Alleen namen verwijderen kan identificeerbare dossiers laten bestaan. De geciteerde Arabische compilatie bevat deze bepalingen; juridisch adviseurs moeten actuele uitvoeringsmaatregelen en overgangsvereisten vóór verzameling controleren. [16] Afgebroken, niet-gevolgde en niet-gerapporteerde transacties moeten worden vastgelegd waar het overeengekomen onderzoeksontwerp dit toestaat.
Een gerandomiseerd onderzoek kan onder seriële kopers worden georganiseerd door geschikte gevallen vóór de relevante goedkeuringsbeslissing toe te wijzen aan onafhankelijke referentie- en kostenbeoordeling of aan het gebruikelijke proces. Toewijzing ondersteunt een intention-to-treatvergelijking als aan de aannames over verdeling, follow-up en interferentie wordt voldaan. De oorspronkelijke aangekondigde noemers en uitkomstdefinities moeten vóór toewijzing worden vastgezet; afgewezen of afgebroken gevallen moeten in het toewijzingsregister blijven. De steekproefomvang moet worden gepland voor een vooraf gespecificeerd effect, uitkomstvariantie, toewijzingseenheid, clustering per koper, uitval en follow-up. De kalibratie met vijftig transacties schat precisie van een gemiddelde behoudsfactor en bepaalt niet het benodigde aantal per onderzoeksarm.
| Element | Vereiste | Reden |
|---|---|---|
| Eenheid en subeenheid | Transactie; geclaimde synergieregel per grootboekrekening | Maakt lokalisatie van dubbeltellingen mogelijk |
| Tijdstempels | Aankondiging, afronding, iedere herziening, kwartaalmeting | Scheidt het scenario op goedkeuringsdatum van latere uitkomsten |
| Referentie | Referentiebedrag, onafhankelijkheidsverklaring, zelfstandig plan bewaard bij ondertekening | Geeft het contrafeitelijke scenario waartegen besparingen worden gemeten |
| Uitkomsten | Gemeten jaarbedrag en kasstromen tot nu toe; resterende kasprognose en tienjaarswaarde afzonderlijk getoond | Houd waargenomen follow-up gescheiden van geprognosticeerde levensduurwaarde |
| Ontbrekende transacties | Afgebroken, niet-gevolgde en niet-gerapporteerde transacties geregistreerd | Beperkt de in het rapportage-experiment getoonde selectie |
| Toestemming en privacy | Schriftelijke overeenkomst; geaggregeerde rapportage; persoonsgegevens verwijderd | Commerciële vertrouwelijkheid en gegevensbescherming |
| Gerandomiseerde component | Geschikte gevallen toegewezen vóór definitieve goedkeuring; toewijzing en analyse vooraf gespecificeerd | Ondersteunt toewijzingsgebaseerde evaluatie onder de gespecificeerde ontwerp- en follow-upaannames |
| Steekproefomvang | Plan vanuit doeleffect, variantie, randomisatie-eenheid, clustering, uitval en follow-up | Precisie van de gemiddelde factor bepaalt geen power voor een behandelingseffect |
| Analyseplan | Vooraf geregistreerde ratio's, intervallen en de niet-aangepaste vergelijking | Definieert maatstaven voordat uitkomsten worden onderzocht |
MatchPoint-voorstel. De tabel specificeert wat een onderzoek zou verzamelen; zij rapporteert geen gegevens.
Het toewijzingsmoment is van belang als de beoordeling verandert welke overnames doorgaan. Een prospectief onderzoek zou geschikte kansen vóór het definitieve investeringsbesluit definiëren en iedere toegewezen kans in de beslisanalyse behouden, inclusief afgewezen en afgebroken gevallen. Een afzonderlijke analyse van afgeronde transacties zou integratie-uitkomsten binnen een smallere populatie meten en de resulterende selectiebeperking vermelden. Ook beoordelingsinspanning, implementatie-uitgaven en de datum waarop een uitkomst waarneembaar wordt moeten worden geregistreerd. De juiste randomisatie-eenheid hangt af van de vraag of dezelfde mensen of informatie meerdere gevallen kunnen beïnvloeden. Een onderzoeksspecifiek analyseplan zou die afhankelijkheid behandelen voordat een beoordelingseffect wordt geclaimd.
Voor een voorgestelde pilot met meerdere bedrijven zou het gegevenswoordenboek financiële bedragen, gebeurtenisdatums, documentverwijzingen en eventuele persoonlijke identificatoren scheiden. Een gecontroleerde koppelsleutel kan goedgekeurde dossiers verbinden zonder werknemersnamen in de analysetabel op te nemen. Dit is een voorgestelde waarborg die op zichzelf geen anonimiteit vaststelt. Het protocol zou bepalen wie toegang tot oorspronkelijk bewijs heeft, hoe correcties worden geregistreerd, wanneer dossiers worden verwijderd en welke geaggregeerde resultaten mogen worden vrijgegeven. Bedrijven zouden ook vóór onderzoek van vergelijkende uitkomsten afspreken hoe betwiste uitkomstmetingen worden behandeld. Deze afspraken zijn vóór werving en gegevensverzameling nodig.
21 Rapporteer de aansluiting, beslisbandbreedte en bewijsstatus samen
Het commissiestuk moet het aangekondigde scenario en de aansluiting naast elkaar tonen. Per correctie van de zeven moet het de correctiewaarde, onderbouwing van de parameter, eigenaar van die onderbouwing en over alle volgordes gemiddelde toerekening laten zien. De hoofdmaatstaven moeten waardebehoud en prijsdekking zijn, met jaarbedragbehoud ernaast zodat de commissie kan zien of het probleem de referentie of de timing betreft.
Een bandbreedte moet het centrale scenario begeleiden. De stresstabel toont de vorm: basisscenario, iedere afzonderlijke stress en de combinatie. Het artikel beveelt aan het gecombineerde scenario als neerwaartse casus te rapporteren en het in de prijs weggegeven aandeel van de aangekondigde waarde te vermelden, zodat de lezer de prijs tegenover de bandbreedte kan plaatsen. De modeluitkomst hier is een geconstrueerde casus met 29.8% waardebehoud in de basis en 2.4% bij gecombineerde stress; zij voorspelt geen transactie.
Het rapport moet ook aangeven wat niet is geverifieerd. Iedere parameter moet als geverifieerd vanuit grootboek of contract, geschat uit een vergelijkbare casus of aangenomen worden aangemerkt. Dit volgt de discipline van regel 28.6 over overtuigingsgronden en hoofdaannames. [1] Een tabel die die drie statussen ongemerkt vermengt, presenteert een aanname als bevinding; dat is de fout die dit artikel behandelt.
De versiegeschiedenis moet het oorspronkelijke investeringsscenario behouden. Het management kan een herziene operationele prognose toevoegen zonder de voor prijsgoedkeuring gebruikte referentie voor realisatiebeoordeling te vervangen. Een voorgesteld wijzigingsdossier zou een nieuw feit, gewijzigde aanname, financieel gevolg en de persoon die de behandeling goedkeurt identificeren. Het zou ook een foutcorrectie van een bewuste strategiewijziging onderscheiden. Zo kan een bestuur zien of een gunstige bijgewerkte prognose nieuwe waarde, een lagere beginreferentie of aanvullende uitgaven weerspiegelt. Het artikel beveelt aan zowel de oorspronkelijke vergelijking als het actuele beslisperspectief te behouden.
Bewijsstatus moet aan individuele kasaannames verbonden blijven wanneer de commissie scenario's vergelijkt. Een contractueel bedrag kan een onzekere betaaldatum hebben en een bevestigde operationele mijlpaal kan een onopgelost incrementeel financieel effect laten bestaan. Het voorgestelde rapport zou daarom bedrag, timing, toerekening en financiering onderscheiden. Het zou identificeren welke aanname de beslissing over de prijsdekkingsdrempel beweegt en welke verdere onderbouwing die vraag kan oplossen. Een willekeurige gemiddelde vertrouwensscore zou die relaties verliezen. Het experiment kent geen bewijsscores of kansen aan zijn deterministische stressfactoren toe; zulke oordelen vallen buiten de gerapporteerde berekeningen.
22 Verkrijg in een werkelijke transactie eerst referentiebedrag en kosten, prijs op het gecombineerde scenario en beoordeel op vaste datums
De beslisregel heeft vier stappen. Verkrijg eerst het synergiescenario van de verkoper per regel met een referentiebedrag en onafhankelijkheidsverklaring voor iedere regel, plus kosten en nadelige effecten. Als de verkoper die niet kan leveren, behandel het scenario als ongeverifieerd en bepaal het prijsgewicht dienovereenkomstig. Bouw vervolgens de aansluiting opnieuw op met parameters voorzien van bewijsstatus. Bereken ten derde het aandeel aangekondigde waarde dat in het basis- en gecombineerde scenario resteert. Stel ten vierde het maximale aan de verkoper te betalen aandeel aangekondigde waarde niet hoger dan het behouden aandeel in het gecombineerde scenario, tenzij de commissie een expliciete reden heeft om meer te accepteren.
De derde stap gebruikt de stresstabel: in de geconstrueerde transactie is het basisbehoud 29.8% en het gecombineerde behoud 2.4%, zodat de regel het weggegeven aandeel tot 2.4% van aangekondigde waarde zou begrenzen, onder de volledige voor de populatie bepaalde bandbreedte van 10 tot 50 procent. De uitkomst is voorwaardelijk op de auteursinvoer en zou bij een echte transactie verschillen. Wat generaliseert is de toetsstructuur, waarin de prijs met de neerwaartse casus en niet met het aangekondigde scenario wordt vergeleken.
Na ondertekening vergelijken voorgestelde controlemomenten op twaalf, vierentwintig en zesendertig maanden het gemeten jaarbedrag en de tot dan gerealiseerde kasstromen met de overeenkomstige oorspronkelijke prognose. Resterende kasstromen en tienjaarswaarde blijven prognoses totdat ze zijn waargenomen. Datapeildatum en onvolledige follow-up moeten worden vermeld. Met overige invoer vast geven de geïsoleerde modelstressfactoren aan waar een beoordelaar kan zoeken. Gelijktijdige of compenserende veranderingen, belasting, discontering en horizonkeuzes kunnen vergelijkbare statistieken opleveren. Deze aanwijzingen organiseren een beoordeling en identificeren geen oorzaak in een werkelijke transactie.
De operationele bijlagen hieronder vertalen het voorgestelde dossier naar een volgorde, rolverdeling en registerstructuur. Zij beschrijven te verkrijgen informatie en te documenteren beslissingen. Zij bevatten geen werkelijke transactietijdlijn, aangewezen persoon of gevalideerde besparing. De rollen moeten vóór gebruik aan de governance en juridische verantwoordelijkheden van de overname worden aangepast. Hun doel is verantwoordelijkheid voor referentie, implementatiefinanciering en voordeelonderbouwing op het beslismoment zichtbaar te maken. Voltooiing van een werkstroom kan dan afzonderlijk van de beoordeling van een incrementeel kasvoordeel door finance worden vastgelegd.
| Beslismoment | Te bewaren onderbouwing | Vastgelegde beslissing |
|---|---|---|
| Vóór definitieve prijsgoedkeuring | Oorspronkelijke zelfstandige plannen, claims per regel, implementatiebudget en neerwaartse aansluiting | Door het gedefinieerde synergiescenario ondersteund prijsdeel |
| Van ondertekening tot afronding | Toegestane informatietoegang, contractafhankelijkheden en gefinancierde implementatietoezeggingen | Onopgeloste voorwaarden en eindverantwoordelijke eigenaars |
| Dag één | Beginreferentie, geautoriseerd register, werkstroomverantwoordelijkheden en meetregels | Goedgekeurd begindossier en uitzonderingen die escalatie vereisen |
| Eerste honderd dagen | Gedateerd voltooiingsbewijs, uitgaven, klanteffecten en prognoseherzieningen | Wijzigingen die een kasaansluitings- of financieringsbesluit vereisen |
| Twaalf, vierentwintig en zesendertig maanden na afronding | Gemeten uitkomsten en behouden oorspronkelijk investeringsscenario | Realisatie van het oorspronkelijke scenario, huidige vooruitzichten en onopgeloste toerekening |
Voorgestelde operationele volgorde, aan te passen aan de transactie. De datums zijn beoordelingsconventies, geen bewijs van waargenomen realisatie of verplichte wettelijke termijnen.
| Activiteit | Transactiesponsor | Finance | Integratieleider | Werkstroomeigenaar | Juridisch of fiscaal specialist |
|---|---|---|---|---|---|
| Prijsbijdrage goedkeuren | A | R | C | C | C |
| Economische referentie vastzetten | I | A | C | R | C |
| Werkstroom van middelen voorzien en uitvoeren | I | C | A | R | C |
| Gerealiseerde kasstromen en claims aansluiten | I | A | C | R | C |
| Materiële planwijziging goedkeuren | A | R | R | C | C |
Uitsluitend voorgestelde rollen. A betekent eindverantwoordelijk, R uitvoeringsverantwoordelijk, C geraadpleegd en I geïnformeerd. Iedere rij heeft één eindverantwoordelijke rol. Specialistische goedkeuring en wettelijke verantwoordelijkheden moeten voor de werkelijke transactie afzonderlijk worden bepaald.
| Veld | Vereist dossier | Beoordelingsvraag |
|---|---|---|
| Economische gebeurtenis en eigenaar | Contract of rekening, werkstroom en eindverantwoordelijke rol | Verwijst een andere claim naar dezelfde gebeurtenis? |
| Oorspronkelijke zelfstandige referentie | Gedateerd goedgekeurd plan en zelfstandig haalbare verandering | Welk voordeel was al opgenomen? |
| Incrementeel operationeel effect | Volume, prijs, marginale kosten en verdringing | Welke incrementele kasstromen ondersteunt de combinatie? |
| Implementatie en belasting | Gedateerde uitgaven, terugkerend karakter, aftrekbaarheid en kasbelastingbeoordeling | Wat moet worden betaald en wanneer kan een belastingeffect worden benut? |
| Meting en herziening | Bewijsdatum, oorspronkelijke prognose, actuele prognose en goedgekeurde reden | Wordt een gewijzigde aanname als realisatie gepresenteerd? |
| Koppeling met prijs en uitkomst | Relevante aansluitingspost, onzekerheid en latere meting | Welke goedkeuringsconclusie verandert? |
Voorgesteld informatieschema. Er worden geen werkelijke klantgegevens, gevalideerde bedragen of gemeten uitkomsten getoond. Het volgsysteem onderscheidt voltooiing van een activiteit van een onderbouwd incrementeel kasvoordeel.
De rolmatrix scheidt verantwoordelijkheid voor uitvoering van een activiteit van verantwoordelijkheid voor acceptatie van de financiële claim. Een werkstroomeigenaar kan een voltooide systeemmigratie documenteren terwijl finance de vermeden contractbetaling en het ontbreken van compensatie elders nog moet vaststellen. De integratieleider zou uitvoeringsafhankelijkheden bewaren en de sponsor zou de daaruit voortkomende prijs- of financieringsuitzondering ontvangen. Dit zijn voorgestelde informatiestromen, onder voorbehoud van de daadwerkelijke governance. De matrix verleent een werknemer geen bevoegdheid, vervangt geen specialistische goedkeuring en stelt niet vast dat een voordeel is gerealiseerd. Het gebruik zou aan de kwaliteit van de resulterende dossiers worden getoetst.
23 Machineondersteunde controles vereisen brongekoppelde dossiers en evaluatie van uitkomsten
Het artikel stelt voor machineondersteuning te testen voor extractie van geclaimde verkopersregels, rekeningkoppeling, signalering van mogelijke overlap, vergelijking van margeaannames met contracten en doorzoeking van zelfstandige plannen. De uitvoer zou bronlocaties, vertrouwenssignalen en een menselijke beslissing bij iedere koppeling bewaren. Extractienauwkeurigheid, gemiste overlap, onterechte signalen en beoordelingstijd zouden worden gemeten voordat een verbetering wordt geclaimd. Dit artikel rapporteert geen waargenomen prestaties van een hulpmiddel.
Een hulpmiddel kan helpen een referentie zonder overname op te bouwen en te beoordelen. De contrafeitelijke geloofwaardigheid hangt af van identificatieaannames, gegevens en validatieontwerp. Training op selectief openbaar gemaakte uitkomsten kan openbaarmakingsselectiebias bevatten waar het relevante rapportagepatroon geldt. Iedere geclaimde verbetering moet op buiten de trainingsset gehouden geschikte gevallen tegen een gedefinieerde vergelijkingsmethode worden geëvalueerd, met rapportage van waardeverlies, beslisfouten en onzekerheid. Hier wordt geen getraind hulpmiddel of waargenomen nauwkeurigheid gerapporteerd.
De voorgestelde evaluatie zou extractiekwaliteit verbinden met beslisgevolgen en operationele kosten. Zij zou veranderingen in goedkeuring, prijs, onzekerheid, beoordelingstijd en foutdetectie volgen, gevolgd door uitkomsten waar die waarneembaar zijn. Aanvullende signalen kunnen nuttig zijn ook als een vastgelegde beslissing gelijk blijft; hun voordeel en beoordelingslast moeten daarom worden beoordeeld. Het geconstrueerde model levert voorgestelde beoordelingsmaatstaven; een werkelijke evaluatie vereist verdedigbare uitkomsten en vergelijkingsmethoden.
Een gecontroleerde machineondersteunde pilot kan met documentextractie en triage van dubbele claims beginnen. Iedere voorgestelde koppeling moet de exacte bronpassage, documentversie, rekening- of contractidentificatie en uitkomst van menselijke beoordeling bewaren. Een evaluatie op achtergehouden gegevens zou onterechte duplicaatsignalen, gemiste overlap, beoordelingstijd en wijzigingen in de geaccepteerde kasaansluiting tellen. Toegangsrechten, bewaartermijnen en toegestane verwerking moeten worden beoordeeld voordat vertrouwelijke dossiers het proces ingaan. Dit zijn voorgestelde tests. In dit artikel is geen getraind systeem, operationelekostenreductie, prognosenauwkeurigheid of financieel voordeel gemeten. Bewijs van alleen een plausibele uitvoer is onvoldoende ondersteuning voor zulke claims.
24 Reproduceerbaarheidscontroles en expliciete grenzen bepalen het modelgebruik
Het model voert 45 assertions uit, gegroepeerd in tabel 17. Zij omvatten algebraïsche aansluitingen, eindpunten geëvalueerd met dezelfde waarderingsfunctie, scenariocontroles, generatorvoorwaardelijke uitkomstvergelijkingen en rekenadministratie. De herhaalbaarheidscontrole met vaste seed vergelijkt de onterechte-acceptatiearrays voor de sectorreferentie in twee uitvoeringen met vijf herhalingen. Afzonderlijke onafhankelijke beoordeling reproduceerde alle 103 bestaande scalaire weergaven en tien dynamische tabellen en controleerde de scalaire aansluiting, volledige permutatietoerekening en stressscenario's. De assertions en die reproductie stellen geen empirische kalibratie, volledige softwaredekking of prestaties van een werkelijk overnameproces vast.
Iedere parameter en verdeling is door de auteur bepaald. De generator bevat de relaties die het experiment onderzoekt, zodat de resultaten voorwaardelijke methodevergelijkingen zijn. Zij schatten geen waardeverlies bij echte transacties en stellen geen praktische prestaties van het voorgestelde raamwerk vast. Het model laat eindwaarde weg, gebruikt één disconteringsvoet, sluit interacties met de zelfstandige onderneming uit en past uniforme belasting toe. Omzetsynergieën gebruiken één realisatiefactor. De regelgevingsconclusies beperken zich tot de onderzochte bepalingen en versies; transactiespecifieke juridische en fiscale analyse blijft nodig.
De volgende onderzoeksbeslissing is of een met toestemming verkregen, voldoende informatieve verzameling gedateerde transactie- en regeldossiers moet worden samengesteld. Die kan parameters schatten en het voorgestelde verband tussen prestaties vóór overname en de referentie zonder overname onderzoeken. Steekproefvereisten hangen af van vraag en opzet. Tot die validatie biedt het artikel een voorgestelde procedure en voorwaardelijke modelresultaten, zonder gekalibreerd behoudspercentage voor de GCC.
| Controle | Resultaat |
|---|---|
| Over alle volgordes gemiddelde toerekeningen tellen op tot de totale verandering | Geslaagd, basistransactie en populatie |
| Sequentiële aansluitingen in beide volgordes tellen op tot de totale verandering | Geslaagd |
| Zonder correcties ontstaat de aangekondigde waarde; met alle correcties de behouden waarde | Geslaagd |
| Belasting schaalt waarde met één min het tarief; bij disconteringsvoet nul ontstaat de niet-verdisconteerde som | Geslaagd |
| Langere vertraging verlaagt waarde; het raster is monotoon in referentieaandeel en realisatiekosten | Geslaagd |
| Vertraging en kostenoverschrijding laten het jaarbedragbehoud gelijk | Geslaagd |
| De oracleregel heeft nul fout en nul onterechte acceptaties | Geslaagd |
| Identiteiten met perfecte informatie en vergelijkingen van geëvalueerde regels onder de gespecificeerde generator | Geslaagd |
| Selectie verhoogt het gerapporteerde aandeel; weging herstelt een deel van de fout | Geslaagd |
| Een vaste seed reproduceert sectorreferentiearrays voor onterechte acceptatie in twee uitvoeringen met vijf herhalingen | Geslaagd |
| Aantal controles via assertions | 45 |
MatchPoint-modelcontroles. Vaste seeds; ieder getal in het artikel wordt door het modelbestand in de artikelfolder geproduceerd of komt uit een geciteerde bron.
Een succesvolle computationele reproductie stelt vast dat de vastgelegde instructies de vastgelegde uitvoer produceren. Economische geldigheid vereist aanvullende onderbouwing van invoer, contrafeitelijk scenario en meetproces. Het model laat ook entiteitspecifieke belastingcapaciteit, financieringsbeperkingen, veranderingen in zelfstandige investeringen en voordelen na zijn vaste horizon weg. Die grenzen moeten iedere geciteerde behoudsfactor of beslisfout begeleiden. De voorgestelde volgende stap is een beheerst haalbaarheidsonderzoek dat datatoegang en uitkomstdefinities vaststelt en vervolgens bepaalt of een prospectief empirisch ontwerp praktisch uitvoerbaar is. De geconstrueerde resultaten moeten tijdens dat werk herkenbaar blijven.
De volgende registers vermelden de geconstrueerde populatie, haar waarnemingsfouten en de afzonderlijke experimentele instellingen. Tabel 21 rapporteert Monte Carlo-precisie uit behouden herhalingsarrays. Die precisie is voorwaardelijk op de auteursgenerator en eventuele vaste kalibratietrekkingen; zij kwantificeert geen onzekerheid over werkelijke overnamepopulaties.
| Invoer of afhankelijkheid | Door de auteur bepaalde genererende regel |
|---|---|
| independence | Alle primitieve trekkingen zijn onafhankelijk, behalve gedeelde factoren s en g die zoals getoond worden hergebruikt |
| s | Lognormal(log-location 0, log-sd 0.4) |
| u_v | Onafhankelijke lognormal(log-location 0, log-sd 0.25) |
| C | 100*s*u |
| R | 200*s*v |
| g | Normal(0,1), waargenomen zonder meetfout |
| o | Beta(2,14) |
| bC | clip(0.15 + 0.07*g + Normal(0,0.04),0,0.7) |
| bR | clip(0.20 + 0.05*g + Normal(0,0.05),0,0.7) |
| m | clip(Normal(0.18,0.03),0.05,0.30) |
| q | Beta(6,4) |
| dd | Gamma(shape6.25,scale0.012) |
| kappa | Lognormal(mean0.75,log-sd0.3), log-location=log(0.75)-0.3^2/2 |
| delay_years | [0, 1, 2] |
| delay_probabilities | [0.3, 0.5, 0.2] |
| seller_payment_share | Uniform(0.10,0.50), onafhankelijk; payment=share*aangekondigde waarde vóór belasting |
Door de auteur bepaalde genererende aannames; geen marktschattingen. Lognormale parameters geven loglocatie en logstandaardafwijking, tenzij anders beschreven. clip betekent de vermelde onder- en bovengrens. Normal(a, b) duidt een normale verdeling met gemiddelde a en standaardafwijking b aan.
| Meting | Door de auteur bepaalde waarnemings- of voorspelregel |
|---|---|
| o | clip(o + Normal(0,0.04),0,0.6) |
| m | clip(m + Normal(0,0.03),0.03,0.4) |
| q | clip(q + Normal(0,0.12),0.05,1) |
| dd | dd*Lognormal(log-location -0.045, log-sd0.3) |
| kappa | kappa*Lognormal(log-location -0.03, log-sd0.25) |
| delay | Voeg met kans 0.3 onafhankelijk en met gelijke kansen -1/+1 toe en begrens daarna met clip0..3; anders ongewijzigd |
| slope_calibration | 60 onafhankelijke transacties; ieder referentieaandeel waargenomen met onafhankelijke Normal(0,0.03)-fout; gebruik alleen de np.polyfit-helling en vaste auteurscentra 0.15/0.20 |
| predictor | clip(authored centre+fitted slope*g,0,0.7); geen geschat intercept of matching van individuele bedrijven |
Door de auteur bepaalde meetfouten en voorspelregels. Het verschil vóór overname en de vaste centra zijn bevoorrechte experimentele informatie, geen geverifieerde invoer waarover ieder transactieteam beschikt. Normal(a, b) duidt een normale verdeling met gemiddelde a en standaardafwijking b aan.
| Experiment | Aantallen, seed en conditionering |
|---|---|
| rule_comparison | seed=2026; replications=200; deals_per_replication=300; independent_flat_factor_calibration_per_replication=100; independent_slope_calibration_per_replication=60 |
| gap_quintiles | seed=7; replications=100; deals_per_replication=500; independent_slope_calibration_per_replication=60 |
| pipeline | seed=11; cycles=400; candidates_per_cycle=40; selected=5; shrinkage_calibration_once=150; slope_calibration_once=60; normalised_score="V_est/W - seller_share"; posterior_assumptions_not_established=true |
| calibration | seed=21; replications_per_n=1500; n=[10,20,50,100,300]; reference_deals=20000; reference_seed=5; fixed_test_deals=2000; test_seed=6; test_payment_seed=8; misclassification_tested_factor_percentiles=[5,50,95] |
| disclosure | seed=33; replications=300; deals_per_replication=400; report_probability="logit^-1(-0.4+7*(true_ratio-0.35)) = logit^-1(-2.85+7*true_ratio)"; proxy="true_ratio+Normal(0,0.08), beschikbaar voor alle transacties"; fitted_propensity="Logistisch intercept/helling geschat op rapportage-indicator in volledig transactie-universum en ruisbevattende proxy;25 Newtonstappen; Hessiaanregularisatie1e-9"; fitted_probability_floor=0.05; true_probability_oracle_floor=null; estimator="Zelfgenormaliseerd inverse-kansgewogen gemiddelde (Hajek)" |
| repeatability_control | seed=99; replications=5; deals_per_replication=300; repeated_calls=2; asserted_result="Alleen onterechte-acceptatiearrays van de sectorreferentie vergeleken" |
Exacte instellingen van de behouden numerieke experimenten. Deze aantallen definiëren berekeningen en stellen geen empirische toereikendheid van steekproefomvang vast.
| Voorwaardelijke grootheid | Gemiddelde | Monte Carlo-standaardfout | Eenheid en conditionering |
|---|---|---|---|
| Aandeel onterechte acceptaties met matching | 11.068 | 0.177 | Percentage van geaccepteerde gevallen; 200 herhalingen |
| Aandeel onterechte acceptaties met matching min sectorreferentie | -2.232 | 0.132 | Procentpunten; gepaarde herhalingen |
| Aandeel onterechte acceptaties met matching min uniforme factor | -7.895 | 0.245 | Procentpunten; gepaarde herhalingen |
| Rangcorrelatie met matching min sectorreferentie | 0.033790 | 0.000730 | Correlatie-eenheden; gepaarde herhalingen |
| Geselecteerde prognosefout met matching | 3.371 | 0.139 | Procentpunten; 400 cycli, vaste kalibratie |
| Geselecteerde prognosefout na krimpaanpassing | 0.018 | 0.134 | Procentpunten; 400 cycli, vaste kalibratie |
Berekend uit behouden herhalingsarrays. Gepaarde contrasten gebruiken gemeenschappelijke herhalingen. Pijplijnresultaten zijn voorwaardelijk op vaste kalibratiesteekproeven; simulatieprecisie sluit onzekerheid over veld, parameters en externe geldigheid uit.
Referenties
- The Takeover Panel. The Takeover Code, Rules 28, 28.1 and 28.6 and definition of quantified financial benefits statement, fourteenth edition; online provision versions dated 11 December 2023. https://code.thetakeoverpanel.org.uk/tp/rules/rule-28/rule-28-6.html
- Capital Market Authority, Saudi Arabia. Merger and Acquisitions Regulations, amended by Resolution 8-5-2023, 18 January 2023, Articles 2 and 41. Arabic is official; English translation. https://cma.gov.sa/en/RulesRegulations/Regulations/Documents/Merger%20and%20Acquisition%20Regulations.pdf Arabic: https://cma.gov.sa/RulesRegulations/Regulations/Documents/MERGER.pdf
- IFRS Foundation. IFRS 3 Business Combinations, paragraphs 32, 53 and B64(e), 2026 issued text. https://www.ifrs.org/content/dam/ifrs/publications/html-standards/english/2026/issued/ifrs3.html Australian corresponding text: AASB 3, compilation 6, prepared 1 October 2026, applicable to annual periods beginning 1 July 2026 to before 1 January 2027. https://standards.aasb.gov.au/aasb-3-dec-2022-0
- IFRS Foundation. IAS 36 Impairment of Assets, paragraphs 18, 43 to 47 and 80, 2026 issued text. https://www.ifrs.org/content/dam/ifrs/publications/html-standards/english/2026/issued/ias36.html Australian corresponding text: AASB 136, compilation 5, prepared 13 October 2026, applicable to annual periods beginning 1 July 2026 to before 1 January 2029. https://standards.aasb.gov.au/aasb-136-jan-2026-0
- IASB staff. Business Combinations: Disclosures, Goodwill and Impairment, Agenda Paper 18, Cover Paper, July 2026, paragraphs 1 to 6 and Appendix A. Staff analysis and tentative work. https://www.ifrs.org/content/dam/ifrs/meetings/2026/july/iasb/ap18-cover-paper.pdf
- United Arab Emirates. Federal Decree-Law No. 47 of 2022, as amended through No. 28 of 2025, Article 3; Ministry of Finance consolidated unofficial English translation, January 2026. https://mof.gov.ae/wp-content/uploads/2026/01/Federal-Decree-Law-No.-47-of-2022-and-its-amendments-en-v13.1.26.pdf Cabinet Decision No. 116 of 2022, Articles 2 to 3: https://tax.gov.ae/Datafolder/Files/Legislation/Corporate%20Tax/Cabinet%20Decision%20No.%20116%20of%202022%20-%20for%20publishing.pdf Cabinet Decision No. 142 of 2024, Article Two and annex Article 1.1: https://mof.gov.ae/wp-content/uploads/2025/02/English-Cabinet-Decision-142-of-2024-on-Top-up-Tax-on-MNEs-1.pdf FTA, Top-up Tax Scope and Registration announcement, 7 October 2026: https://tax.gov.ae/en/media.centre/News/federal.tax.authority.issues.new.guide.on.scope.and.registration.for.topup.tax.on.multinational.enterprises.aspx
- First Abu Dhabi Bank. Annual Review 2017, pages 13 and 18 to 19, and pro forma condensed consolidated financial-statements introduction. Bank publication, copy hosted by BankTrack. https://www.banktrack.org/download/annual_report_2017_87/181029_fab_full_annual_report_2017.pdf Corroborating bank-hosted February 2018 investor presentation, page 17: https://www.bankfab.com/-/media/fab-uds/about-fab/investor-relations/reports-and-presentations/presentations/pdfs/2018/fab-investor-presentation-feb2018.pdf?view=1
- First Abu Dhabi Bank. FGB-NBAD Merger Update, April 2017, printed pages 14 to 15, cost synergies and one-time integration costs. https://www.bankfab.com/-/media/fab-uds/about-fab/investor-relations/reports-and-presentations/presentations/pdfs/2017/merger-update-apr3.pdf?view=1
- Barber, B. M. and Lyon, J. D. (1996). Detecting abnormal operating performance: The empirical power and specification of test statistics. Journal of Financial Economics 41(3), 359 to 399. https://leeds-faculty.colorado.edu/bhagat/BarberLyon1996.pdf
- Smith, J. E. and Winkler, R. L. (2006). The optimizer's curse: Skepticism and postdecision surprise in decision analysis. Management Science 52(3), 311 to 322. DOI: 10.1287/mnsc.1050.0451. https://gwern.net/doc/statistics/decision/2006-smith.pdf
- Feldman, E. R. and Hernandez, E. (2022). Synergy in mergers and acquisitions: Typology, life cycles, and value. Academy of Management Review 47(4), 549 to 578. Author manuscript dated 25 January 2021. https://faculty.wharton.upenn.edu/wp-content/uploads/2016/11/Synergy-in-Mergers_FeldmanHernandez.pdf
- Devos, E., Kadapakkam, P.-R. and Krishnamurthy, S. (2009). How do mergers create value? A comparison of taxes, market power, and efficiency improvements as explanations for synergies. Review of Financial Studies 22(3), 1179 to 1211. DOI: 10.1093/rfs/hhn019. Abstract: https://ideas.repec.org/a/oup/rfinst/v22y2009i3p1179-1211.html
- Flyvbjerg, B. (2006). From Nobel Prize to project management: Getting risks right. Project Management Journal 37(3), 5 to 15. Author manuscript: https://arxiv.org/pdf/1302.3642
- IFRS Foundation. IASB Update, September 2026, Business Combinations: Disclosures, Goodwill and Impairment (Agenda Paper 18), meeting of 23 September 2026. https://www.ifrs.org/news-and-events/updates/iasb/2026/iasb-update-september-2026/ Project status: https://www.ifrs.org/projects/work-plan/goodwill-and-impairment/
- Bauer, F. and Friesl, M. (2024; first online 21 February 2022). Synergy evaluation in mergers and acquisitions: An attention-based view. Journal of Management Studies 61(1), 37 to 68. DOI: 10.1111/joms.12804. https://onlinelibrary.wiley.com/doi/full/10.1111/joms.12804
- United Arab Emirates. Federal Decree-Law No. 45 of 2021 concerning the protection of personal data, Articles 1 to 2, 4 to 6 and 28 to 31. Dubai Judicial Institute, Arabic compilation, first edition, 2023; government-hosted copy. https://assets.u.ae/api/public/content/954629a06cc64fd887771ce3273d6154?v=21d88839
- Shapley, L. S. (1952). A Value for N-Person Games. RAND. DOI: 10.7249/P0295. https://www.rand.org/pubs/papers/P295.html
Over de auteur
Chennakeshav (CK) is een bestuurder in corporate finance en investment banking met 25+ jaar wereldwijde ervaring in het initiëren, structureren en uitvoeren van transacties op het gebied van M&A, groeikapitaal en ondernemingsstrategie. Hij heeft waardecreatiemandaten geleid voor oprichters, ondernemingen en fondsen; daarbij verbindt hij het bestuurskamerperspectief met praktische uitvoering en afronding.
Zijn loopbaan omvat Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, portefeuillebedrijven van ADQ en Emirates Growth Fund, met ervaring in TMT, vastgoed, fintech, deeptech, cleantech, infrastructuur en energie. Hij heeft samengewerkt met bestuurders, private-equity- en venturecapitalfondsen, staatsinvesteringsfondsen en family offices om complexe kapitaalrondes en opschalende ondernemingen te financieren, en heeft M&A-due diligence, integratie na overnames en bedrijfstransformaties geleid om waarde te creëren.
Bij Matchpoint Partners is hij Managing Partner en leidt hij de praktijken voor corporate finance, M&A en kapitaalwerving. Hij heeft een MBA van London Business School, een ingenieursdiploma van VTU en volgt een Master of Laws (LLM) aan UCL London.
CK is een actieve mentor voor start-ups bij Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute en IN5, is Entrepreneur Mentor in Residence (EMiR) aan London Business School en jureert de Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Disclaimer
Dit artikel maakt deel uit van een doorlopende reeks over de structuur van private en alternatieve markten. De weergegeven opvattingen zijn die van de auteur. Het artikel dient uitsluitend ter informatie, beschrijft marktstructuren in algemene zin en vormt geen beleggings-, juridisch, fiscaal of regelgevingsadvies en geen aanbeveling met betrekking tot effecten, vehikels of tegenpartijen.
