
1 Решение заключается в том, за какую часть объявленной синергии платить
Сумма синергии представляет утверждение о будущем денежном потоке. Используя его для обоснования цены, комитет должен выяснить, что остается после учета сопоставимого базового сценария, затрат на реализацию, сроков и налога. Статья предлагает процедуру и изучает ее поведение в модельных условиях. Наблюдаемая когорта результатов приобретений не представлена.
Название относится к нескольким возможным пересечениям в расчетах. Экономия может фигурировать в двух направлениях работ или уже входить в самостоятельный план приобретаемой компании. Выручка может трактоваться как прибыль, а затраты на реализацию могут быть пропущены или учтены непоследовательно. Их совокупный эффект зависит от случая. Статья разделяет эти корректировки для изучения определений и взаимодействий.
Предполагаемая область применения охватывает M&A в странах GCC. Правовое сравнение ограничено рассмотренными положениями Великобритании и Саудовской Аравии, а налоговый контекст указанными правилами ОАЭ. [1, 2, 6] Ограниченный публичный пример касается слияния FGB-NBAD. Полнота поиска по всему GCC и величина потерь стоимости не заявляются. Статья предлагает документацию для анализа сделок и сравнивает шесть правил оценивания в авторском эксперименте.
Предлагаемая запись решения начинается с части цены приобретения, которую руководство относит к выгодам объединения. Ее следует выделить отдельно от стоимости самостоятельной деятельности, эффектов финансирования и любой стратегической опции, которую комитет решает поддержать на другом основании. Иначе внешне благоприятный расчет синергии может отвечать на иной вопрос, чем тот, по которому одобрялась сделка. Поэтому статья прослеживает заявленную выгоду через ее базовый сценарий, денежные последствия и вклад в цену. Оценка остальной деятельности остается за рамками эксперимента.
2 Измеряйте сохранение годового эффекта, стоимости после налогообложения и покрытия цены на указанную дату
Результат необходимо определить до применения любого инструмента. Объявленный сценарий определяется как годовая синергия затрат, годовая синергия выручки, оцененная по марже, принятой в объявлении, объявленный график выхода на эффект и объявленные разовые затраты. Мы определяем три меры сохранения. Сохранение годового эффекта представляет годовой эффект до налогообложения, остающийся после корректировок базового сценария и достижения, деленный на объявленный валовой годовой эффект. Сохранение стоимости представляет десятилетнюю приведенную стоимость скорректированного сценария после затрат и налога, деленную на приведенную стоимость объявленного сценария. Покрытие цены сопоставляет сохранение стоимости с долей объявленной стоимости, которую покупатель выплачивает продавцу.
Различие важно, поскольку корректировки воздействуют на разные величины. Корректировка базового сценария постоянно уменьшает годовой эффект. Задержка или увеличение разовых затрат оставляет годовой эффект неизменным и уменьшает только стоимость. Комитет, отслеживающий лишь годовой эффект, пропустит вторую группу, а отслеживающий лишь стоимость не сможет различить группы. Статья использует пару показателей диагностически, как показывают последующие стрессовые сценарии.
На момент одобрения комитет располагает объявленным сценарием и доступными тогда доказательствами. Последующие результаты все равно требуют обоснованного базового сценария без сделки, идентификация которого зависит от дизайна и предпосылок. Эксперимент генерирует и сценарий, и эту базу, позволяя оценить метод относительно истины, заданной генератором. Реальному исследованию пришлось бы обосновать контрфактический сценарий и раскрыть возникающую неопределенность.
Коэффициент сохранения требует документированного знаменателя. Объявленный ориентир в эксперименте представляет приведенную стоимость до налогообложения, включающую объявленную сумму на интеграционные затраты; полная сверка ведет к стоимости после налогообложения и включает пересмотренную сумму. Коэффициент измеряет именно это преобразование. Сравнение двух сценариев после налогообложения отвечает на иной вопрос и должно иметь отдельное обозначение. Изменения валюты, даты оценки, горизонта или принципа налогового расчета также требуют отдельной сверки. Более низкий коэффициент имеет смысл только тогда, когда читатель может определить изменившиеся экономические величины и неизменившиеся принципы учета или представления данных.
Граница оценки также определяет денежные потоки, входящие в числитель. Операционная экономия может требовать оборотного капитала, замещающих инвестиций или платежа за реализацию со стороны другого юридического лица группы. Предлагаемая транзакционная сверка идентифицировала бы эти эффекты и согласовала даты, прежде чем рассматривать операционный вклад как деньги, доступные для распределения. Настоящий эксперимент включает конкретные операционные и интеграционные потоки, определенные уравнениями. Он не включает отдельный процесс оборотного капитала и каскад распределения финансовых потоков. Поэтому полученная стоимость синергии отвечает на ограниченный инвестиционный вопрос. Она не дает полного прогноза долговой емкости, распределений спонсору или денежных средств, доступных в других частях группы.
3 Британский Takeover Code включает базовую величину, затраты и контрфактический сценарий в состав заявления
Британский Takeover Code устанавливает явную рамку раскрытия для заявлений о количественно определенных финансовых выгодах. С учетом согласия Panel и применимых освобождений правило 28.1 требует отчетов бухгалтера, составляющего отчет, и финансового консультанта при первой публикации компанией, которой адресована оферта, либо оферентом, предлагающим обмен ценными бумагами, в период оферты или в открывающем его объявлении. Правило 28 исключает заявления оферента, предлагающего денежную оплату. Актуальные страницы правил проверены 6 ноября 2026. [1]
Правило 28.6 охватывает основания уверенности, количественно определенные составляющие, базовую величину для исторических сравнений или сравнений существующих затрат, неблагоприятные эффекты, сроки, повторяемость и затраты на получение выгод. Заявление о зависимости от оферты относится конкретно к определению (a), касающемуся выгод успешной оферты. Эти поля служат основанием предлагаемых в статье проверок базы и пропусков; они не калибруют корректировки. [1]
Примечание 1 различает экономию затрат компании, которой адресована оферта, до периода оферты и пересмотры, опубликованные в течение этого периода. Новые заявления об экономии после первоначального обращения потенциального оферента требуют консультации с Panel; Panel может рассматривать их как заявления о количественно определенных финансовых выгодах и отложить отчетность до циркуляра совета директоров адресата оферты. Поэтому применение к конкретной сделке требует учета Кодекса и процедуры Panel. Таблица 1 суммирует рассмотренные тексты. [1]
| Источник и статус | Базовая величина или контрфактический сценарий | Затраты на достижение | Неблагоприятные эффекты | Требование отчета или проверки |
|---|---|---|---|---|
| Британский Takeover Code, правила 28.1 и 28.6 [1] | Базовая величина для сравнений; заявление о зависимости от оферты для определения (a) | Повторяющиеся и неповторяющиеся затраты | Требуются | Отчеты в пределах правила 28.1; применяются согласие Panel, освобождения и исключение оферента с денежной оплатой |
| Саудовские Merger and Acquisitions Regulations, статья 41 [2] | В статье 41 не выявлен аналогичный перечень требований к базовой величине | В статье 41 не выявлен аналогичный перечень | В статье 41 не выявлен аналогичный перечень | Отчет аудитора и подтверждение консультанта для прогнозов прибыли или заявлений о прибыли в пределах статьи 41(c), если CMA не согласует иное |
| IFRS 3/IAS 36; соответствующие тексты AASB [3, 4] | Остаточный гудвилл; качественные факторы; требования обесценения в установленном охвате | Затраты, связанные с приобретением, обычно признаются расходами; исключение для выпуска ценных бумаг | В цитируемых параграфах нет перечня для отдельной сделки | Требования финансовой отчетности; отдельное всеобщее требование подтверждения синергии здесь не установлено |
| Повторное обсуждение проекта IASB, проверено в ноябре 2026 [5, 14] | Обсуждается информация о результатах и ожидаемых синергиях | Предложены суммы, затраты и сроки по категориям | Вывод здесь не сформулирован | Эти материалы не устанавливают окончательных требований |
Обобщение MatchPoint по указанным положениям с учетом их юрисдикционного, транзакционного и отчетного охвата. Элемент, не выявленный в статье 41 или цитируемых бухгалтерских параграфах, является результатом ограниченного чтения; это не доказывает отсутствие требований в других источниках.
Транзакционная команда может использовать эти поля как внутренний проверочный перечень после определения фактической правовой классификации заявления. Прежде чем описывать требование отчетности, перечень должен идентифицировать публикующее лицо, структуру возмещения, стадию оферты, применимое определение и согласие Panel, если оно имеется. Использование тех же полей в частном приобретении в GCC представляет аналитическую рекомендацию. Оно не придает британскому правилу местную юридическую силу. Юридические консультанты должны определить обязанности сделки, а финансовая команда проверить согласованность экономических утверждений при выбранных определениях.
4 Саудовская статья 41 регулирует прогнозы прибыли и определенные заявления о результатах в рамках правил оферт
Статья 41(a) и (b) саудовской CMA требует тщательности составления прогнозов прибыли и раскрытия их предпосылок. По статье 41(c), если CMA не согласует иное, адресат оферты или оферент с обменом ценных бумаг должен включить указанный отчет аудитора и подтверждение независимого консультанта при первой публикации прогноза прибыли или заявления о прибыли в период оферты или в открывающем его объявлении. Официальный арабский текст конкретно указывает прогнозы прибыли и заявления о прибыли; сокращенное английское «forecast or statement» следует читать в этом контексте. Актуальный реестр CMA указывает изменение от 18 января 2023. [2]
Статья 41(e) требует ясной оговорки о прибыли на акцию для определенных заявлений об увеличении прибыли, не предназначенных быть прогнозами прибыли. Статья 41 не содержит перечня британского правила 28.6 по базовой величине, зависимости от оферты, затратам и неблагоприятным эффектам. Сравнение ограничено рассмотренными положениями. [2]
Сравнение не устанавливает саудовскую практику раскрытия или ожидания CMA в конкретной оферте. Требования к поглощениям UAE SCA, DIFC и ADGM остаются вне обзора. В качестве предлагаемой проверки due diligence комитет должен запросить постатейные базовые сценарии, затраты и неблагоприятные эффекты и записать, прошли ли они независимую проверку.
Предлагаемая страновая документация сохраняла бы вместе соответствующий официальный текст, перевод, дату изменения и оценку применимости к сделке. Она также различала бы прогноз прибыли, заявление о результатах и описание потенциальных выгод объединения. Схожие коммерческие формулировки могут подпадать под разные правовые определения. Поэтому отсутствие, выявленное в одном рассмотренном положении, недостаточно для более широкого вывода обо всех обязательствах, влияющих на оферту. Экономическая проверка может продолжаться через прямой запрос первичных записей, а правовая позиция фиксироваться отдельно консультантами, отвечающими за такую оценку.
5 Правила оценки гудвилла и обесценения дают отдельные проверки расчета синергии
В пределах объединений бизнеса IFRS 3 определяет гудвилл остаточным способом. Параграф 32 включает возмещение, неконтролирующие доли и, для поэтапных приобретений, справедливую стоимость ранее принадлежавшей доли на дату приобретения за вычетом чистых идентифицируемых активов и обязательств. B64(e) требует качественных факторов гудвилла, включая ожидаемые синергии; это не отдельное количественное измерение синергии. Соответствующая компиляция AASB 3 применяется к годовым периодам, начинающимся с 1 июля 2026 до 1 января 2027. Ее заявление о соответствии IFRS касается коммерческих организаций Tier 1. [3]
Параграф 53 IFRS 3 обычно предусматривает признание затрат, связанных с приобретением, в качестве расходов по мере их возникновения и получения услуг. Затраты на выпуск долга или капитала регулируются IAS 32 и IFRS 9. Соответствующий параграф AASB использует AASB 132 и AASB 9. Реестр интеграционных затрат статьи представляет отдельную аналитическую документацию; его содержание требует классификации по применимым стандартам. [3]
Параграф 18 IAS 36 определяет возмещаемую стоимость как большую из ценности использования и справедливой стоимости за вычетом затрат на выбытие. Параграф 80 распределяет гудвилл на получающие выгоды единицы, генерирующие денежные средства, или их группы. Для потоков ценности использования параграфы с 43 по 45 рассматривают двойной учет и исключают реструктуризацию, по которой обязательство еще не принято, и улучшения результатов. Параграф 47 касается реструктуризаций с принятым обязательством. Эти ограничения не описывают каждую оценку обесценения. Соответствующая компиляция AASB 136 применяется к годовым периодам, начинающимся с 1 июля 2026 до 1 января 2029; соответствие коммерческих организаций Tier 1 также удовлетворяет IAS 36. [4]
Оценка приобретения, распределение цены покупки и последующая проверка обесценения должны сохранять отдельные сверки. Ожидаемые выгоды объединения могут служить основой инвестиционного обоснования, тогда как требования признания и тестирования применяют собственные единицы, границы и условия. Финансовая команда должна документировать переход позиции между этими расчетами и остающиеся различия. Например, денежный интеграционный платеж может повлиять на инвестиционный прогноз до возникновения соответствующего бухгалтерского расхода или налогового вычета. Эксперимент явно сохраняет предпосылку экономического платежа и не делает вывода о признании, вычитаемости или обесценении конкретной сделки.
6 Разработчик стандартов рассматривает раскрытие синергии по категории, сумме, затратам и срокам; решение не принято
International Accounting Standards Board выпустил проект для обсуждения, на который документ сотрудников ссылается как на проект 2024, предлагавший требовать информацию об ожидаемых синергиях для каждого объединения бизнеса. Документ сотрудников за июль 2026 суммирует предложение. Для каждой категории ожидаемой синергии организация раскрывала бы оценочную сумму, оценочные затраты и ожидаемые сроки. Документ отмечает согласие большинства пользователей и групп пользователей с предложением, тогда как большинство респондентов, включая почти всех составителей отчетности, возражало. [5]
Июльский документ сотрудников фиксирует поддержку семью из тринадцати членов оценки затрат и выгод пакета мая 2026, ниже квалифицированного большинства восьми членов, необходимого для публикации. Он описывает анализ сотрудников и предварительную работу. Официальная сентябрьская сводка фиксирует обсуждение информации о последующих результатах 23 сентября 2026 без запроса решений и с продолжением повторного рассмотрения. При проверке 6 ноября 2026 страница проекта по-прежнему указывала повторное рассмотрение. Эти источники не устанавливают окончательного нового требования раскрытия. [5, 14]
Категории, суммы, затраты и сроки сверки могли бы помочь организовать информацию, относящуюся к предложениям. Соответствие возможному будущему стандарту потребовало бы отдельной оценки его окончательного охвата, агрегации, исключений и требований раскрытия. Цитируемый документ сотрудников также отмечает опасения по поводу возможности аудита, коммерческой чувствительности и судебного риска. Это соображения для предлагаемого устройства документации. [5]
Организация, подготавливающая собственные записи, может сохранять полезную информацию, пока проект стандарта находится в работе. Базовый перечень доказательств должен отделять ожидания на дату приобретения от последующих изменений, указывая причину и дату утверждения каждого пересмотра. Отчетная команда могла бы позднее сопоставить записи с принятым требованием после проверки его окончательного текста, охвата и даты вступления в силу. Это предложение по поддержанию пригодных доказательств. Эксперимент не оценивает затраты соблюдения будущего стандарта, не прогнозирует окончательные требования и не трактует предварительную дискуссию как уже действующую обязанность.
7 Одно слияние банков Залива показывает одновременный рост целевой синергии и разовых затрат
Материалы FAB дают один документированный исторический пример. Annual Review 2017 сообщает о примерно AED 500 миллионах синергии затрат первого года, повышении целевого годового эффекта на 2020 с примерно AED 1 миллиарда до примерно AED 1.5 миллиарда и оценочных интеграционных затратах за период с 2017 по 2019 в размере AED 1.1 миллиарда. [7] Презентация банка за апрель 2017 фиксирует более ранние пересмотры синергии затрат с AED 500 миллионов до примерно AED 1 миллиарда и интеграционных затрат с AED 600 миллионов до примерно AED 1.1 миллиарда. [8]
Указанная оценка интеграционных затрат составляет 0.73 более поздней годовой цели. Она сравнивает многолетнюю оценку с пересмотренной годовой целью. Презентация апреля 2017 исключает из интеграционных затрат примерно AED 350 миллионов инвестиций в стратегические обеспечивающие возможности. Введение к части pro forma годового отчета отдельно исключает из отчетности pro forma ожидаемые синергии и связанные затраты. Эти разные границы требуют осторожности при использовании коэффициента как ориентира модели. [7, 8]
Документация не показывает завышение синергий. Цель была повышена, а банк сообщает о реализации синергии в объеме выше целевого показателя первого года. Она не показывает, какая часть снижения затрат возникла бы без слияния, поскольку базовый сценарий не указан. Более позднее аудированное заявление об окончательном годовом эффекте нами не получено. Коэффициент используется однократно как ориентир авторского параметра разовых затрат и не обобщается на другие банки или отрасли. Таблица 2 перечисляет каждую величину и то, чего она не доказывает.
| Позиция | Сообщенная величина | Источник | Чего не устанавливает |
|---|---|---|---|
| Синергия затрат, реализованная в 2017 | Примерно AED 500 миллионов | Annual Review 2017 [7] | Доля, которая возникла бы без слияния |
| Целевой годовой эффект синергии затрат на 2020 | Примерно AED 1.5 миллиарда, повышено с примерно AED 1 миллиарда | Annual Review 2017 [7] | Годовой эффект, фактически достигнутый в 2020 |
| Разовые интеграционные затраты за период с 2017 по 2019 | Оценочно AED 1.1 миллиарда; апрельская презентация исключает примерно AED 350 миллионов инвестиций в стратегические обеспечивающие возможности | Annual Review 2017 [7]; презентация апреля 2017 [8] | Окончательные расходы или полные совокупные денежные затраты реализации |
| Разовые затраты относительно более поздней цели | 0.73, рассчитано здесь по двум указанным выше величинам | Расчет MatchPoint | Норма для других слияний |
| Более ранние оценки и пересмотры | Затраты: с AED 600 миллионов до примерно AED 1.1 миллиарда; синергия затрат: с AED 500 миллионов до примерно AED 1 миллиарда | Презентация FAB апреля 2017, печатные страницы с 14 по 15 [8] | Окончательные расходы или реализованная чистая выгода |
| Отчетность pro forma | Исключает ожидаемые синергии и затраты, понесенные для их достижения | Annual Review 2017 [7] | Любая мера выгоды за вычетом затрат |
Реализация, цели и оценки, сообщенные руководством в публикациях банка. Копия годового отчета размещена третьей стороной; презентация апреля 2017 получена с сайта по связям с инвесторами FAB. Оценка затрат имеет указанные исключения. Ни одна величина не является результатом модели или независимо измеренным причинным результатом синергии.
Для этой статьи банковские раскрытия показывают, почему дата и граница расходов должны сопровождать цитируемую сумму синергии. Соотношение оценки интеграционных затрат и более поздней годовой цели соединяет две идентифицированные величины; оно не измеряет реализованную чистую приведенную стоимость. Исключенная стратегическая инвестиция из исходной презентации также должна оставаться видимой, когда величины используются как ориентир. Любая команда приобретения, применяющая внешнее сравнение, должна восстановить его числитель, знаменатель и исключения, прежде чем оспаривать на его основе бюджет. Эксперимент использует исторический пример без придания ему репрезентативного веса.
8 Избранные предшествующие исследования помогают определить измерение базового сценария, виды синергии и оценку прогнозов
Barber и Lyon исследуют тесты отклонений операционных результатов от уровня сравнения для компаний NYSE и AMEX за период с 1977 по 1992. Их результаты показывают ошибочную спецификацию, когда контрольные группы не сопоставлены по результатам до события, и связывают это с возвратом бухгалтерских показателей к среднему. [9] Это обосновывает внимание к сопоставимому базовому сценарию. Исследование не устанавливает, что конкретная слабая приобретаемая компания улучшила бы результаты самостоятельно; связь между слабостью до сделки и улучшением базового сценария является авторской предпосылкой, проверяемой в этой модели.
Feldman и Hernandez разрабатывают пять видов синергии, их жизненные циклы и концептуальные взаимодействия между источниками стоимости. Цитируемая авторская рукопись от января 2021 соответствует их статье 2022 в Academy of Management Review. [11] Devos, Kadapakkam и Krishnamurthy приводят основанные на прогнозах Value Line оценки для 264 крупных слияний, в среднем составляющие 10.03 процента совокупной стоимости собственного капитала, включая 1.64 процента налоговых и 8.38 процента операционных выгод. Это оценки стоимости на основе прогнозов аналитиков из цитируемой аннотации; их объект измерения отличается от объявленного годового эффекта в настоящей статье. Они не дают прямой калибровки для модельного примера из стран GCC. [12]
Smith и Winkler анализируют оптимизм, возникающий при выборе между зашумлёнными оценками стоимости, и применение байесовского обновления. [10] Flyvbjerg рассматривает прогнозирование по референтному классу, склонность к оптимизму и стратегическое искажение информации в управлении проектами, особенно транспортной инфраструктурой. [13] В поисковом качественном исследовании Bauer и Friesl рассматривают, как практики оценки стоимости и структуры внимания в M&A могут отдавать предпочтение функциональной синергии перед синергией бизнес-модели и стратегии. [15] Эти работы представляют собой значимые предшествующие исследования. Рассмотренные здесь статьи не дают непосредственно переносимой калибровки сохранения синергии в странах GCC; этот выборочный обзор не устанавливает исчерпывающий пробел в литературе.
Bauer и Friesl изучают, как организационное внимание и практики оценки стоимости влияют на оценку синергии, включая рассмотрение функциональных выгод, выгод бизнес-модели и стратегических выгод. Их анализ даёт дополнительное основание проверить, как было собрано численное обоснование сделки. Он не предоставляет калиброванной величины ошибки прогнозирования в странах GCC. [15] Настоящая статья сосредоточена на воспроизводимом согласовании оценки стоимости и модельных сравнениях методов оценивания. Она использует устоявшиеся идеи о категориях синергии, сопоставлении базовых сценариев и отборе. Сочетание этих идей является аналитическим применением; статья не заявляет, что реестр синергии, контрфактический базовый сценарий или усреднённое по порядку внесения корректировок распределение вкладов являются вновь открытыми методами.
9 Пять рисков пересечения и корректировки прогнозов задают структуру предлагаемой проверки
Первый двойной счёт возникает при пересечении строк. Программа, учитывающая экономию на контрактном персонале в закупках, а затем повторно в сокращении численности, дважды заявляет один и тот же платёж. Предлагаемая проверка сопоставляет каждую строку со счётом учёта и проверяет пересекающуюся заявленную выгоду относительно базы затрат. Второй вид связан с пересечением с базовым сценарием: экономия уже включена в бюджет самостоятельной деятельности или действующую программу. В статье предлагается базовая величина и документированное сравнение со сценарием без сделки для каждой строки, с опорой на дисциплину раскрытия информации в пределах применимости Rule 28.6. [1]
Третья корректировка переводит дополнительную выручку в операционный вклад по её дополнительной марже за вычетом предполагаемых затрат на её обеспечение. Другие корректировки охватывают пропущенные или непоследовательно вычтенные расходы на реализацию, отток и отрицательную синергию. Отдельная проверка цены устанавливает, включены ли выгоды объединения уже в самостоятельную стоимость, после чего используются повторно для обоснования премии. Гудвилл является остаточной величиной в рамках цитируемой системы учёта и самостоятельно не измеряет эти выгоды. [3] Реестр должен определять каждое экономическое событие до того, как финансовая функция решит, как связаны соответствующие прогнозы.
Модель отделяет пересечение между строками, изменение базового сценария самостоятельной деятельности, дополнительную маржу и достижение выручки от корректировок сроков, затрат на интеграцию и налогов. В заявленной модели исправления пересечений и базового сценария влияют на операционную величину. Другой график платежей, налоговое допущение или задержка при фиксированном горизонте могут изменить приведённую стоимость, оставив итоговый годовой операционный эффект неизменным. Это условные диагностические связи. Несколько механизмов могут действовать одновременно, и два показателя сохранения не позволяют однозначно определить их причину.
| Корректировка или риск | Экономическая граница | Предлагаемые подтверждения | Отражение в модели |
|---|---|---|---|
| Пересечение между строками | Одна экономия в двух направлениях работ | Сопоставление каждой заявленной строки со счётом учёта | Доля пересечения между строками |
| Пересечение с базовым сценарием | Экономия уже включена в план самостоятельной деятельности или изменение рынка | Базовая величина; заявление о том, что выгода не могла бы быть достигнута самостоятельно [1] | Доля базового сценария самостоятельной деятельности в затратах и выручке |
| Выручка учтена как прибыль | Продажи заявлены по марже группы | Маржа дополнительных продаж за вычетом затрат на их обеспечение | Дополнительная маржа |
| Пропущенные или непоследовательно вычтенные затраты | Затраты на достижение, отток, отрицательная синергия | Повторяющиеся и разовые затраты и отрицательные эффекты [1] | Достижение, отрицательная синергия и затраты на достижение |
| Стоимость дважды учтена в цене | Синергия в самостоятельной стоимости и повторно в премии | Согласование перехода от самостоятельной стоимости к цене [3] | Доля объявленной стоимости, выплачиваемая продавцу |
Предлагаемая аналитическая запись. Пересекающиеся выгоды представляют собой буквальный двойной счёт; маржа, реализация, затраты, сроки и налоги требуют дополнительных корректировок оценки стоимости. Каждая корректировка сохраняет заявленное определение.
Взаимоисключаемость следует проверять на уровне экономического события. Закупочная инициатива и кадровая инициатива могут относиться к одной и той же переданной подрядчику услуге, а улучшение цены и объёма может взаимодействовать в рамках одного договора. Предлагаемый реестр определял бы исходный пул затрат или операцию по выручке, после чего документировал бы распределение общей заявленной выгоды. Устранение пересечения и устранение выгоды, уже включённой в план самостоятельной деятельности, также требуют явной последовательности или совместного определения. В модели доля базового сценария применяется к сумме затрат, оставшейся после корректировки пересечения. Это условное правило является авторским допущением.
Подтверждения остатка по счёту недостаточно для установления всей заявленной экономии. Проверке также нужны сведения о деятельности, уровне услуги и контрагенте, затрагиваемых предлагаемым изменением. Для предлагаемой консолидации переданных подрядчикам услуг реестр определял бы, какой договор прекращается, какие обязательства сохраняются и за счёт чего финансируется замещающая услуга. Один экономический платёж получал бы одно отражение в объединённом сценарии. Изменения объёма или уровня услуги фиксировались бы отдельно. Это предлагаемый контроль определения заявленной выгоды. Для фактического покупателя не предполагается ни экономия, ни юридическое право расторгнуть договор.
10 Согласование от объявленного годового эффекта к сохранившейся стоимости применяет каждую корректировку к определённой величине
Согласование начинается с объявленного валового годового эффекта, равного объявленной синергии затрат плюс объявленная синергия выручки, оценённая по объявленной марже. Оно применяет корректировки из таблицы 3 для получения скорректированного годового эффекта, распределяет его по фактическому графику выхода на эффект, вычитает разовые затраты, применяет налог и дисконтирует. Каждую корректировку можно независимо включить или выключить, поэтому каждое промежуточное значение определено. Такая конструкция позволяет далее исследовать порядок корректировок.
В первом уравнении A обозначает скорректированный годовой эффект до налогообложения, C объявленную синергию затрат, R объявленную дополнительную выручку, mu объявленную маржу по ней, а G объявленный валовой годовой эффект. Символы o и b обозначают долю пересечения между строками и долю синергии затрат, уже включённую в планы самостоятельной деятельности, e является долей синергии выручки, уже включённой в базовый рост, q обозначает достижение выручки, m дополнительную маржу по реализованной выручке, а d отрицательную синергию как долю G. Во втором уравнении phi является объявленным графиком выхода на эффект, сдвинутым на delta лет, w графиком разовых затрат по годам, kappa разовыми затратами как долей G, tau налоговой ставкой, а r ставкой дисконтирования. Разовые расходы распределены как 40%, 40% и 20% в годах 1, 2 и 3, далее равны нулю; задержка выгод не меняет их распределение по времени.
Сохранение годового эффекта s использует объявленный валовой годовой эффект G; основной показатель сохранения стоимости S использует объявленную базовую стоимость W до налогообложения. W уже вычитает объявленный резерв на интеграцию в размере 0.50G. V вычитает пересмотренный резерв 0.75G и применяет допущение единой эффективной налоговой ставки. Платёж продавцу равен pi, умноженному на исходное W, поэтому для неотрицательного избытка синергии V должно покрывать этот платёж. Отдельная база сравнения при одинаковом налогообложении составляет 704.4 в миллионах USD и даёт сохранение 32.8%. Это представление меняет только знаменатель; оно не меняет платёж продавцу в модели и основное согласование от величины до налогообложения к величине после налогообложения.
Единый налоговый множитель является существенным упрощением. Он распространяет налоговый эффект на отрицательные и положительные годовые денежные потоки модели, поэтому расходы на интеграцию получают немедленное уменьшение по предполагаемой ставке. Фактическая доступность потребовала бы отдельной оценки юридического лица, вида расходов, налогооблагаемого дохода, сроков и соответствующей льготы. Модель также рассматривает ставку дисконтирования как заданный параметр и оставляет денежные потоки финансирования за пределами согласования. Модель сделки должна согласовать денежный график синергии с налоговым графиком и графиком финансирования до использования результата в выводе о стоимости предприятия или собственного капитала.
Согласование может быть арифметически верным, а даты платежей при этом непригодными для решения о финансировании. Модельный график помещает потоки на конец каждого года и не меняет распределение затрат на интеграцию при задержке получения выгод. В фактическом анализе депозит, платёж при расторжении или счёт за переходные услуги могут предшествовать соответствующей экономии. Поэтому предлагаемый финансовый реестр включал бы датированный график финансирования реализации и определённый источник денежных средств. Избыток приведённой стоимости показывался бы вместе с любой промежуточной потребностью в финансировании. Модель не проверяет внутригодовую ликвидность, согласие кредиторов или доступность подтверждённого финансирования.
11 Модельная сделка и заданный реестр параметров определяют каждое последующее число
Модельная сделка представляет собой приобретение среднего размера с объявленной синергией затрат 100, объявленной дополнительной выручкой 200, оценённой по объявленной марже 30 процентов, и объявленным валовым годовым эффектом 160 в миллионах USD. Объявленный график достигает полного годового эффекта в третьем году, а объявленные разовые затраты составляют половину валового годового эффекта. Объявленная стоимость за десять лет при ставке 10 процентов, до налогообложения и без терминальной стоимости, составляет 774.1. Все остальные параметры заданы автором, и реестр указывает это.
Авторское соотношение разовых затрат в размере 75 процентов близко к 0.73, рассчитанному из заявленной оценки интеграции FAB и более поздней годовой цели. Раскрытая граница затрат исключает инвестиции в стратегические обеспечивающие инициативы, и это соотношение не даёт репрезентативного норматива затрат. [7, 8] Налоговый параметр модели 9 процентов использует обычную ставку ОАЭ на налогооблагаемый доход свыше AED 375,000. Для Qualifying Free Zone Persons действует отдельный режим. Чувствительность 15 процентов является единым авторским сценарием; DMTT ОАЭ применяется к входящим в установленную сферу участникам многонациональных групп по собственным правилам расчёта, начиная с финансовых лет, начинающихся 1 января 2025 или позднее, при проверке выручки EUR 750 миллионов как минимум за два из четырёх предшествующих лет. Фактическая сделка требует налогового анализа на уровне юридических лиц. [6]
Исключение терминальной стоимости является сознательным выбором, снижающим и объявленную, и сохранившуюся стоимость, а потому влияющим на их отношение. Сохраняющаяся экономия затрат имела бы терминальную стоимость; чувствительность отношения к такому выбору не проверяется. Эксперимент показывает отношения, поскольку абсолютные значения зависят от произвольного масштаба. Таблица 4 является реестром, используемым для всех приведённых ниже результатов.
| Параметр | Значение | Статус |
|---|---|---|
| Объявленная синергия затрат (годовой эффект) | 100.0 | Задано автором |
| Объявленная синергия выручки (годовая выручка) | 200.0 | Задано автором |
| Объявленная маржа синергии выручки | 30.0% | Задано автором |
| Объявленный выход на эффект, годы с 1 по 3 | 30% / 70% / 100% | Задано автором |
| Объявленные разовые затраты, доля объявленного годового эффекта | 50% | Задано автором |
| Пересечение между строками синергии затрат | 12% | Задано автором |
| Доля синергии затрат после устранения повторного счёта, уже включённая в планы самостоятельной деятельности | 15% | Задано автором |
| Доля синергии выручки, уже включённая в базовый рост | 20% | Задано автором |
| Дополнительная маржа реализованной выручки | 18.0% | Задано автором |
| Достижение выручки | 60% | Задано автором |
| Отрицательная синергия, доля объявленного годового эффекта | 7.5% | Задано автором |
| Разовые затраты на достижение, доля объявленного годового эффекта | 75% | Задано автором; одно документированное соотношение банковского слияния 0.73 [7] |
| Задержка относительно объявленного графика выхода на эффект | 1 год | Задано автором |
| Горизонт / ставка дисконтирования | 10 лет / 10% | Задано автором; без терминальной стоимости |
| Доля объявленной стоимости, выплачиваемая продавцу | Равномерно от 10% до 50% по сделкам | Задано автором; рыночные подтверждения отсутствуют |
| Ставка корпоративного налога | 9% (проверено 15%) | Законодательная ставка [6]; применимость к покупателю является параметром |
Параметры заданы автором. Денежные суммы выражены в миллионах USD. Законодательная ставка взята из цитируемого декрета-закона; все остальные значения являются модельными допущениями, а не наблюдаемыми величинами.
Каждый параметр должен сохранять основание, ответственного и срок действия либо условие пересмотра. Подписанное обязательство поставщика, бюджет руководства и чувствительность модели играют разные доказательные роли, даже если показанные суммы совпадают. Поэтому предлагаемый реестр фиксирует исходный документ и экономическое событие, а не полагается на обозначение вроде подтверждено. Валюта и ценовая база также должны быть согласованы между периодами. Модельные суммы используют одну валюту и фиксированное правило, без отдельного валютного процесса. Их кажущаяся численная точность описывает воспроизводимую арифметику при этих допущениях.
Выбор горизонта особенно влияет на отложенную выгоду. Этот эксперимент заканчивается через десять лет от заданной начальной точки. Задержка может переместить выгоду за пределы этого окна, и модель не учитывает получение такой более поздней суммы. Это не доказывает прекращения экономической выгоды на границе окна. Анализ сделки мог бы вместо этого принять подтверждённую конечную продолжительность или отдельно обоснованную терминальную оценку. При сравнении каждая версия должна сохранять одинаковые начальную дату, валюту и ценовое правило. Изменение горизонта только для восстановления привлекательного результата изменило бы исследуемый вопрос.
12 В модельной сделке сохраняются 50.0% годового эффекта и 29.8% стоимости
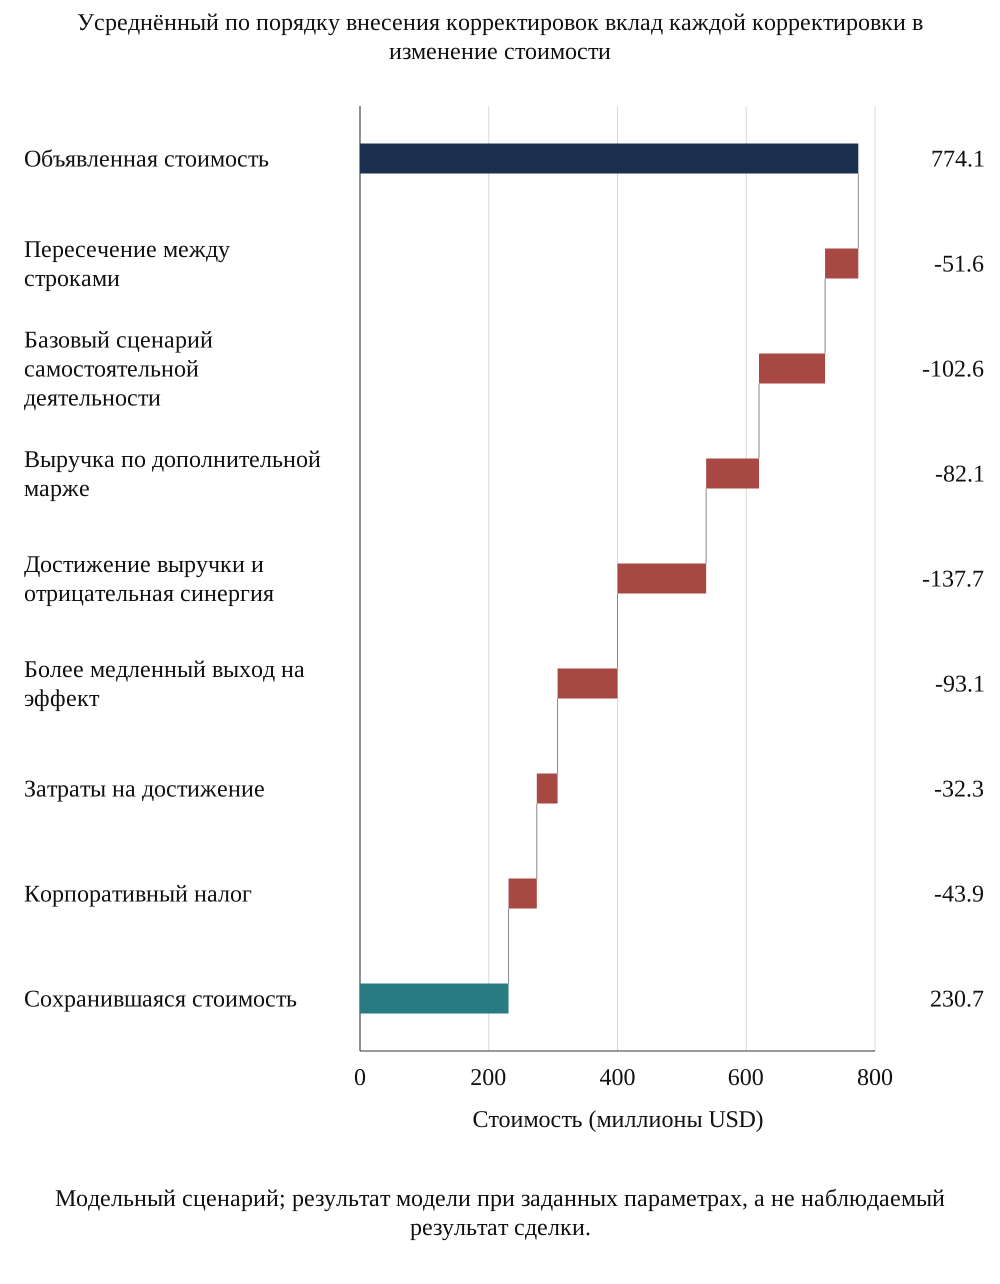
Применение всех семи корректировок в порядке таблицы 5 снижает объявленную стоимость с 774.1 до 230.7, поэтому сохранение стоимости составляет 29.8%, а сохранение годового эффекта 50.0%. Годовой эффект до налогообложения снижается со 160 до 80.1. Накопительная таблица показывает вклад каждого шага при применении в объявленном порядке, а рисунок 1 показывает усреднённый по порядку внесения корректировок вклад каждой корректировки, который определяется в следующем разделе.
Следует разделить два результата. Во-первых, потеря стоимости больше потери годового эффекта, поскольку корректировки, не затрагивающие годовой эффект, а именно более медленный выход на эффект, затраты на достижение и налог, являются неблагоприятными и усиливают корректировки годового эффекта. Во-вторых, потеря распределена между несколькими корректировками, и ни одна из них не объясняет её полностью. Проверка, исправившая только крупнейшую позицию, всё равно оставила бы большую часть разрыва. Размер каждого шага зависит от заданных автором параметров; таблица представляет собой разобранный пример, а не оценку типичных потерь стоимости.
Вывод для комитета прямой. В этой модельной сделке объявленный сценарий, выглядевший достаточным при заданной цене, после согласования покрывал бы меньшую часть собственной стоимости. Цена, передающая продавцу более 29.8% объявленной стоимости, ухудшила бы положение покупателя по компоненту синергии при заданных параметрах. Покупателю следует выяснить, какие из семи корректировок уже применены в обосновании продавца.
| Шаг (накопительно) | Годовой эффект до налогообложения | Стоимость | Изменение стоимости | Доля объявленной стоимости |
|---|---|---|---|---|
| Объявленный сценарий | 160.0 | 774.1 | - | 100.0% |
| Пересечение между строками | 148.0 | 711.0 | -63.1 | 91.8% |
| Базовый сценарий самостоятельной деятельности | 122.8 | 578.4 | -132.6 | 74.7% |
| Выручка по дополнительной марже | 103.6 | 477.4 | -101.0 | 61.7% |
| Достижение выручки и отрицательная синергия | 80.1 | 353.7 | -123.7 | 45.7% |
| Более медленный выход на эффект | 80.1 | 287.3 | -66.4 | 37.1% |
| Затраты на достижение | 80.1 | 253.5 | -33.8 | 32.8% |
| Корпоративный налог | 80.1 | 230.7 | -22.8 | 29.8% |
Анализ MatchPoint для модельной сделки. Результат модели при заданных параметрах; не наблюдаемый результат. Миллионы USD. Корректировки применяются в указанном порядке.
Анализ MatchPoint для модельной сделки. Результат модели при заданных параметрах; не наблюдаемый результат. Миллионы USD, распределение вкладов с усреднением по порядку внесения корректировок.
Результат покрытия цены относится к компоненту синергии, определённому в эксперименте. Приобретение может иметь другие основания для осуществления, но любая отдельно подтверждённая стоимость должна входить в отдельное согласование со своими доказательствами и утверждением. Добавление неизмеренного стратегического остатка после выявления недостатка синергии затруднило бы опровержение заданной проверки цены. Вместо этого комитет может зафиксировать оставшийся разрыв и основание, по которому принимает соответствующий риск. Это сохраняет различие между рассчитанным денежным обоснованием и решением финансировать дополнительную стратегическую цель.
13 Размер каждой корректировки зависит от порядка применения; распределяйте вклад усреднением по всем порядкам
Последовательное согласование приписывает каждому шагу изменение, которое он вызывает с учётом уже сделанных шагов. Когда корректировки взаимодействуют, это изменение зависит от позиции. Базовый сценарий самостоятельной деятельности снижает годовой эффект, который затем масштабируется графиком выхода на эффект и налогом, поэтому при раннем применении он исключает больше стоимости, чем при позднем. Таблица 6 показывает те же семь корректировок, применённых от первой к последней и от последней к первой. Наибольшее расхождение между двумя порядками составляет 54.6 для базового сценария самостоятельной деятельности в тех же единицах, что и согласование.
В уравнении 3a j перечисляет все n! полных порядков n корректировок. Множество S с индексами j и k содержит корректировки, предшествующие k в порядке j; верхний индекс плюс обозначает это множество с добавленной k. N обозначает все корректировки, а v(0) случай без корректировок. Выражение усредняет каждое предельное изменение по полным порядкам. Эквивалентно оно применяет конструкцию Шепли к нормированной функции изменения v(S) минус v(0). Уравнение 3b согласует распределённые вклады с общим изменением. Исходная модель использует эквивалентную формулу по подмножествам; независимый перебор всех порядков воспроизводит её значения. [17]
Усреднённое по порядку распределение вкладов ставит достижение выручки и отрицательную синергию, базовый сценарий самостоятельной деятельности и более медленный выход на эффект на первые три места среди семи корректировок модельной сделки, а на базовый сценарий самостоятельной деятельности приходится 102.6 из потерянных 543.4. Это утверждение о заданных автором параметрах. Правило распределения делает выбранный подход к порядку явным в протоколе комитета. В документе для комитета следует показывать столбец усреднённых по порядку вкладов рядом с собственной последовательностью.
| Корректировка | Применение от первой к последней | Применение от последней к первой | Усреднение по порядку | Доля изменения |
|---|---|---|---|---|
| Пересечение между строками | -63.1 | -41.1 | -51.6 | 10% |
| Базовый сценарий самостоятельной деятельности | -132.6 | -77.9 | -102.6 | 19% |
| Выручка по дополнительной марже | -101.0 | -58.1 | -82.1 | 15% |
| Достижение выручки и отрицательная синергия | -123.7 | -145.2 | -137.7 | 25% |
| Более медленный выход на эффект | -66.4 | -120.7 | -93.1 | 17% |
| Затраты на достижение | -33.8 | -30.7 | -32.3 | 6% |
| Корпоративный налог | -22.8 | -69.7 | -43.9 | 8% |
| Общее изменение | -543.4 | -543.4 | -543.4 | 100% |
Анализ MatchPoint для модельной сделки. Результат модели при заданных параметрах; не наблюдаемый результат. Миллионы USD. Отрицательные значения снижают стоимость.
Усреднённое по порядку распределение вкладов распределяет определённое изменение модельной стоимости между выбранными корректировками. Оно не устанавливает, какое управленческое действие вызвало наблюдаемый результат или какая сторона должна получить вознаграждение. Ответ зависит от выбранного набора корректировок и функции стоимости, оцениваемой для каждой комбинации. Поэтому разделение одной корректировки на две или изменение контрфактического сценария пустого случая может изменить вопрос распределения вкладов. Отчёт должен сохранять эту спецификацию вместе с каскадной диаграммой. Расчёт полезен, когда участникам нужно последовательное правило распределения и они понимают зависимость этого правила от указанных определений.
14 Каждый стресс-сценарий оставляет разный след в сохранении годового эффекта и стоимости
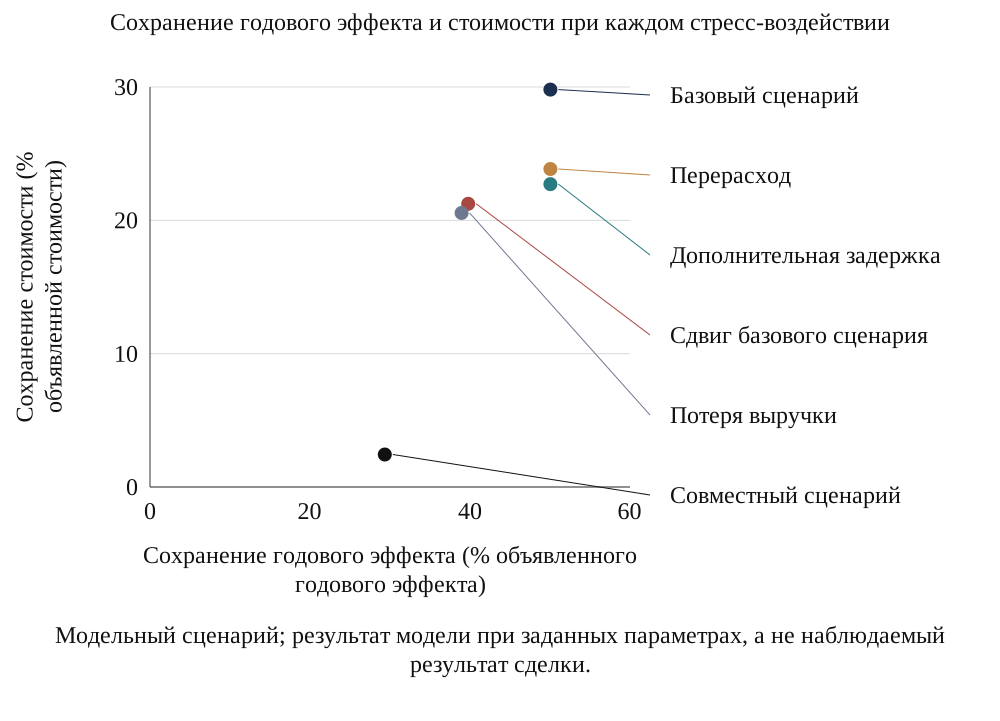
Четыре стресс-воздействия применяются по одному, затем совместно. Сдвиг базового сценария повышает долю базового сценария затрат до 30 процентов, а выручки до 35 процентов, как произошло бы, если бы план самостоятельной деятельности оказался более амбициозным, чем предполагалось, или рыночные цены изменились в пользу приобретаемой компании. Дополнительная задержка добавляет второй год отсрочки. Перерасход повышает разовые затраты наполовину. Потеря выручки снижает достижение до 40 процентов и удваивает отрицательную синергию. Стресс-воздействия сохраняют объявленный сценарий неизменным и меняют только корректировки. Таблица 7 и рисунок 2 показывают результаты.
Стресс-воздействия разделяются на две группы. Сдвиг базового сценария снижает сохранение годового эффекта с 50.0% до 39.8%, а сохранение стоимости до 21.2%. Потеря выручки снижает сохранение годового эффекта до 38.9%, а сохранение стоимости до 20.6%. Задержка и перерасход сохраняют показатель сохранения годового эффекта на уровне 50.0% и снижают только сохранение стоимости до 22.7% и 23.8% соответственно. Поэтому пара показателей указывает читателю направление проверки: падение годового эффекта указывает на базовый сценарий или достижение, а падение одной стоимости на сроки или затраты. При совместном применении сохранение стоимости составляет 2.4%, а стоимость 18.9 в миллионах USD.
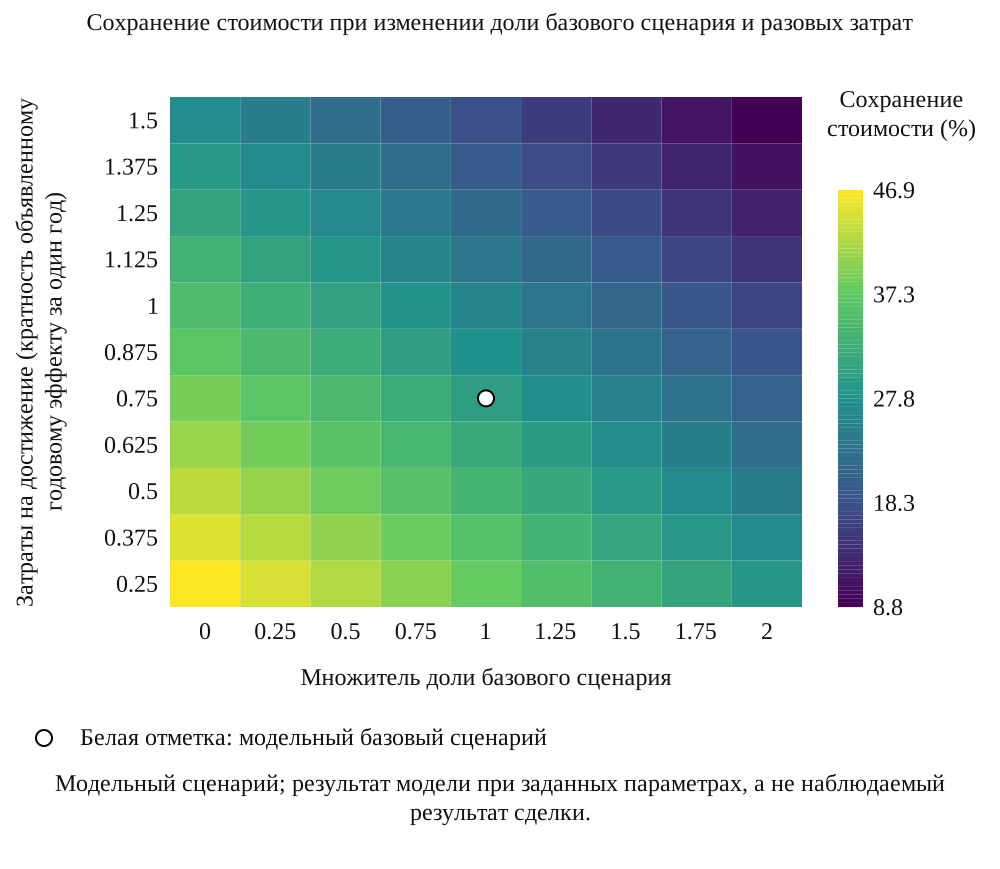
Рисунок 3 варьирует долю базового сценария и разовые затраты по сетке. Сохранение стоимости находится в диапазоне от 8.8% до 46.9%. При сохранении всех остальных параметров на базовом уровне разовые затраты, при которых стоимость достигает нуля, составляют 2.63-кратную величину объявленного валового годового эффекта. Повышение налоговой ставки до 15 процентов снижает базовое сохранение стоимости до 27.8%. Эти результаты показывают скорость ухудшения обоснования и не несут оценки вероятности.
| Сценарий | Сохранение годового эффекта | Сохранение стоимости | Стоимость | Изменение годового эффекта (процентные пункты) | Изменение стоимости (процентные пункты) | Диагностический признак |
|---|---|---|---|---|---|---|
| Базовый сценарий | 50.0% | 29.8% | 230.7 | - | - | Уровень сравнения |
| Сдвиг базового сценария | 39.8% | 21.2% | 164.4 | -10.3 | -8.6 | Оба падают: базовый сценарий или достижение |
| Дополнительная задержка | 50.0% | 22.7% | 175.8 | 0.0 | -7.1 | Только стоимость: сроки или затраты |
| Перерасход | 50.0% | 23.8% | 184.6 | 0.0 | -6.0 | Только стоимость: сроки или затраты |
| Потеря выручки | 38.9% | 20.6% | 159.1 | -11.1 | -9.3 | Оба падают: базовый сценарий или достижение |
| Совместный сценарий | 29.3% | 2.4% | 18.9 | -20.7 | -27.4 | Оба падают, стоимость сильнее: смешанные причины |
Анализ MatchPoint для модельной сделки. Результат модели при заданных параметрах; не наблюдаемый результат. Стоимость в миллионах USD; сохранение в процентах объявленной величины; изменения в процентных пунктах.
Анализ MatchPoint для модельной сделки. Результат модели при заданных параметрах; не наблюдаемый результат.
Анализ MatchPoint для модельной сделки. Результат модели при заданных параметрах; не наблюдаемый результат. Белая отметка обозначает базовый сценарий.
Совместный неблагоприятный сценарий требует обоснования, выходящего за рамки размещения негативных параметров в соседних строках. Некоторые допущения могут меняться вместе, некоторые отражать одну исходную причину, а другие быть несовместимыми. Фактическая проверка должна определить эти связи до назначения вероятности сценария или ценового резерва. Совместный сценарий эксперимента является детерминированным сочетанием заданных стресс-воздействий и не имеет оценённой вероятности. Его диагностическое назначение состоит в выявлении денежных последствий такого сочетания. Другая комбинация или выгода, продолжающаяся за пределами фиксированного горизонта, отвечала бы на другой вопрос оценки стоимости.
15 В модельной совокупности полное согласование оставляет 11.1% ошибочных одобрений против 49.2% у правила на основе объявленной стоимости
Популяционный эксперимент создаёт 300 возможностей в каждом из 200 повторений; распределения, зависимости, ошибки измерения и калибровочные выборки записаны в техническом реестре. Сгенерированное истинное значение представляет собой полное согласование с использованием порождающих параметров. Пять оцениваемых правил оценивания используют объявленный сценарий, обученный единый коэффициент сохранения, только затраты и налог, полное согласование с фиксированными центрами базового сценария либо полное согласование с прогнозами базового сценария, обусловленными разрывом. Эталон с полной информацией непосредственно использует сгенерированное истинное значение; случайное правило даёт отдельное сравнение. Затраты на получение информации и оценивание для них не уравнены.
Правило одобряет возможность, когда её оценённая стоимость синергии покрывает модельный платёж продавцу. Ошибочное одобрение имеет отрицательный сгенерированный избыток синергии в пределах этого одобренного набора. Средняя доля ошибочных одобрений в одобренном наборе составляет 49.2% для объявленного сценария, 49.2% для одних затрат и налога, 19.0% для единого коэффициента сохранения и 11.1% для согласования, обусловленного разрывом. Смещение объявленного сценария составляет 69.5% общей базовой стоимости, а смещение затрат и налога 56.5%. Единый коэффициент снижает показанное среднее смещение в этом модельном сравнении. Эти проценты не используют один и тот же одобренный набор.
Эталон с полной информацией по определению имеет нулевую ошибку оценки стоимости. Случайное одобрение даёт 49.1% ошибочных одобрений внутри собственного одобренного набора; это правило сравнения без интерпретации глобального наихудшего случая. Ранговая мера сравнивает денежный оценённый избыток со сгенерированным избытком, тогда как последующий эксперимент воронки отбирает по нормированному избытку. Разброс платежей продавцам влияет на эти ранги. Таблица 8 показывает ошибочные одобрения вместе с упущенными хорошими возможностями и уничтоженной стоимостью, поэтому изменение одного показателя выбранного набора не рассматривается как полная оценка политики принятия решений. Рисунок 4 показывает указанные сравнения.
| Правило | Средняя ошибка | Среднеквадратическая ошибка | Ранговая корреляция | Ошибочные одобрения | Упущенные хорошие сделки | Уничтоженная стоимость |
|---|---|---|---|---|---|---|
| Одобрение объявленной стоимости | 69.5% | 77.2% | 0.28 | 49.2% | 0.0% | 6.0% |
| Единый коэффициент сохранения | -0.1% | 10.9% | 0.76 | 19.0% | 19.1% | 0.6% |
| За вычетом только затрат и налога | 56.5% | 63.0% | 0.36 | 49.2% | 0.0% | 6.0% |
| Полное согласование, отраслевой базовый сценарий | -0.4% | 8.3% | 0.87 | 13.3% | 14.7% | 0.3% |
| Полное согласование, сопоставленный базовый сценарий | -0.4% | 7.2% | 0.91 | 11.1% | 12.6% | 0.2% |
| Согласование с полной информацией (тождественный эталон) | 0.0% | 0.0% | 1.00 | 0.0% | 0.0% | 0.0% |
| Случайное ранжирование / эталон с одобрением 50% | не применимо | не применимо | 0.00 | 49.1% | не применимо | не применимо |
Модельная совокупность; средние по 200 повторениям. Смещение равно общей ошибке оценивания, делённой на общую W; RMSE равна квадратному корню из среднего квадрата денежной ошибки, делённому на среднюю W. Ошибочные одобрения используют одобренные случаи; упущенные хорошие сделки используют все сгенерированные хорошие случаи. Показатель уничтоженной стоимости равен суммарному убытку по отрицательным избыткам синергии у одобренных кандидатов, делённому на общую W по всем кандидатам. Наблюдаемые результаты не приводятся.
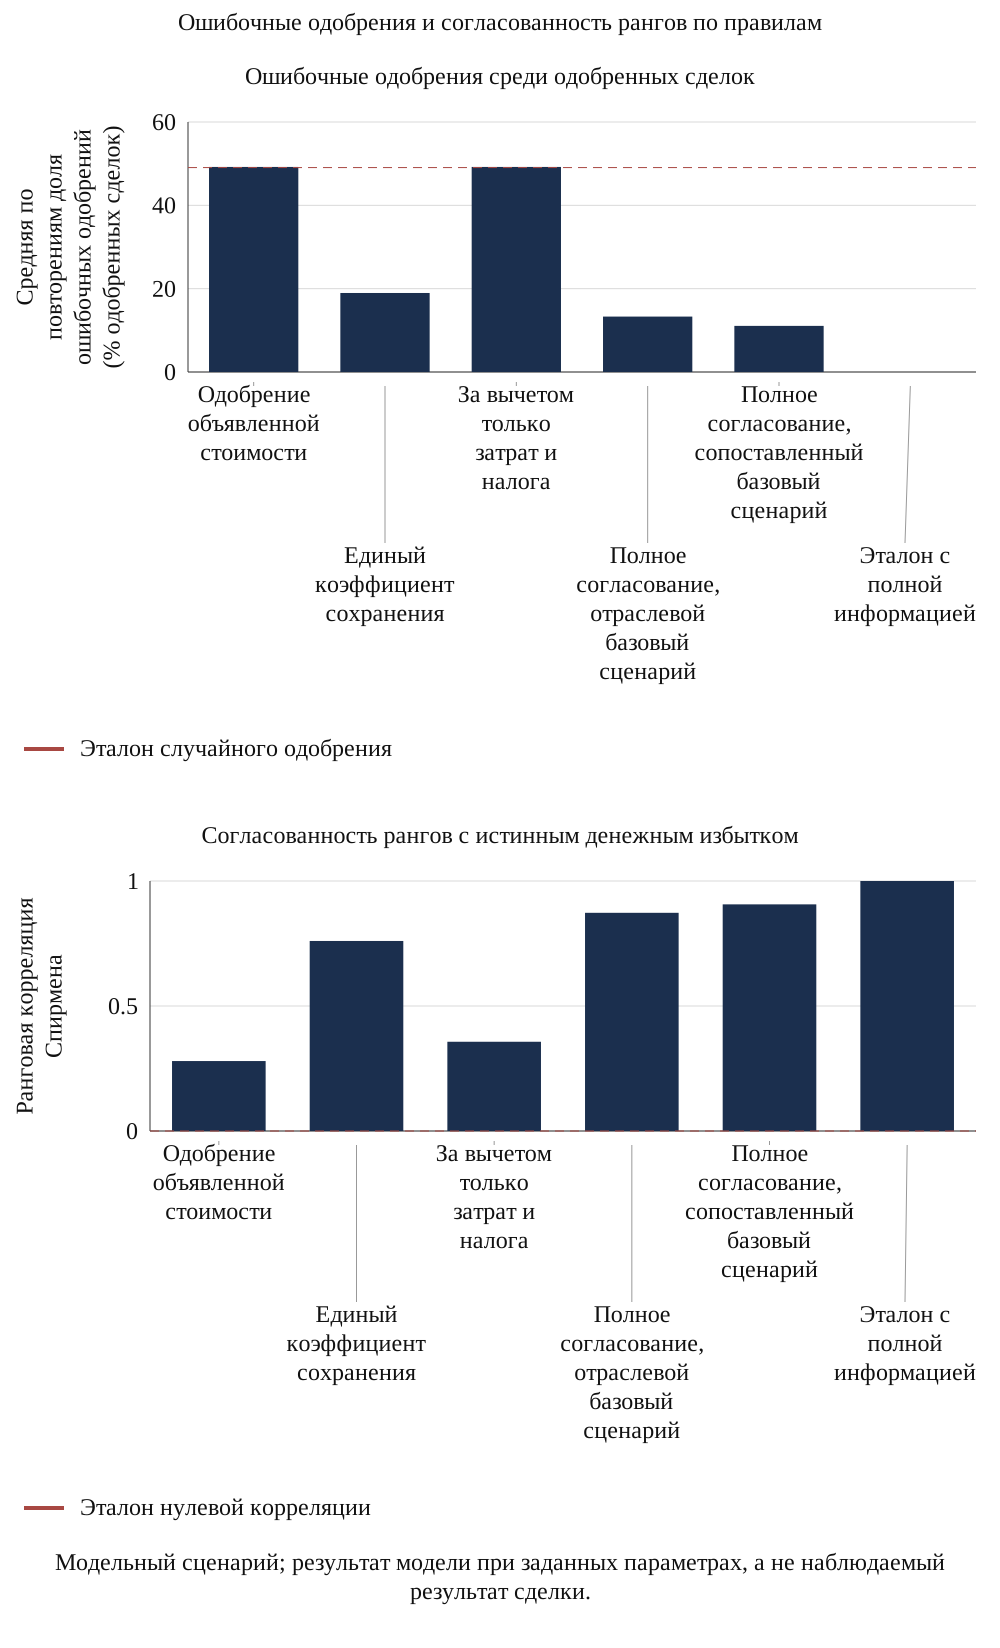
Анализ MatchPoint для модельной совокупности. Результат модели при заданных параметрах; не наблюдаемый результат. Пунктирная линия обозначает случайное одобрение на левой панели и ноль на правой.
Показатель ошибочных одобрений представляет собой среднее по повторениям долей одобренных возможностей с отрицательным истинным избытком, рассчитанных внутри каждого повторения. Показатель упущенных хороших возможностей использует действительно хорошие возможности в качестве знаменателя. Эти меры отвечают на разные вопросы, а правила одобряют разные наборы. Эксперимент также различает ошибку оценивания, ранжирование и финансовые потери. Сравнения сохраняют общую совокупность возможностей и правило цены, одновременно показывая эти различия отбора. Эталон с полной информацией имеет доступ к порождающим параметрам. Для фактического консультационного процесса потребовались бы надёжные измерения, прежде чем сравнение с таким эталоном могло бы поддержать практическое заявление о результативности.
Условную частоту ошибок нужно показывать вместе с числом одобрений. В реализации повторение без одобренных возможностей по соглашению получает нулевое значение ошибочных одобрений; оно описывает пустой выбранный набор. Это не может доказать, что процесс выявляет каждое стоящее приобретение. Аналогично приведённая мера уничтоженной стоимости учитывает отрицательные избытки синергии по одобренным случаям и не учитывает выгоды, упущенные из-за отклонённых случаев. Перспективная оценка решений определяла бы соответствующие потери и выгоды до сравнения политик. Она сохраняла бы объём одобрений, упущенные возможности и затраты усилий на реализацию рядом с точностью прогнозов, с указанием доступного последующего наблюдения.
16 Условные прогнозы базового сценария снижают ошибку при заданной автором связи результатов
Оценивание базового сценария является той частью согласования, которая наиболее близка к проблеме, изученной Barber и Lyon. [9] В модельной совокупности доля синергии затрат, уже включённая в планы самостоятельной деятельности, растёт с отставанием затратной позиции приобретаемой компании до сделки от отрасли; этот механизм лежит в основе возврата к среднему. Отраслевой базовый сценарий назначает одинаковую долю каждой приобретаемой компании. Базовый сценарий, сопоставленный по результатам, обусловливает долю разрывом до сделки, используя наклон, оценённый по 60 завершённым сделкам с зашумлённым измерением.
Верхние индексы I и M обозначают прогнозы с фиксированным центром и прогнозы, обусловленные разрывом. Выражение применяется отдельно к долям затрат и выручки с использованием заданных автором центров b0, равных 0.15 и 0.20, и отдельно оценённых наклонов. Эти центры не являются точными средними совокупности с ограничением значений заданными границами. Стандартизованный разрыв g в эксперименте наблюдается без ошибки. Самый слабый квинтиль имеет истинную долю базового сценария затрат 24.7% против 5.7% у самого сильного квинтиля. Знаковые ошибки стоимости при фиксированном центре составляют соответственно 5.1% и -5.5% от W; отрицательная ошибка означает занижение. Ошибка, обусловленная разрывом, для самого слабого квинтиля равна -0.1%.
Вывод практический и конкретный. Для приобретаемых компаний с самой слабой затратной позицией до сделки среднеотраслевой базовый сценарий даёт наиболее благоприятный и наименее надёжный ответ при заданной автором связи. Рисунок 5 показывает закономерность. Результат зависит от заданной автором связи между разрывом и долей базового сценария. Два прогноза совпадают при нулевом оценённом наклоне. При отсутствии истинной связи конечная зашумлённая калибровочная выборка всё же может дать ненулевой оценённый наклон, поэтому сопоставленный прогноз не обязательно равен прогнозу с фиксированным центром. Фактическому исследованию потребовалась бы проверка этой связи и её устойчивости на отложенных данных.
| Разрыв затрат относительно отрасли до сделки | Истинная доля базового сценария затрат | Отраслевой базовый сценарий | Сопоставленный базовый сценарий | Ошибка, отраслевой базовый сценарий | Ошибка, сопоставленный базовый сценарий |
|---|---|---|---|---|---|
| Нижний квинтиль (лучшие результаты) | 5.7% | 15.0% | 5.6% | -5.5% | -0.3% |
| Второй квинтиль | 11.3% | 15.0% | 11.4% | -2.4% | -0.4% |
| Средний квинтиль | 15.0% | 15.0% | 15.0% | -0.2% | -0.2% |
| Четвёртый квинтиль | 18.7% | 15.0% | 18.6% | 1.7% | -0.3% |
| Верхний квинтиль (самые слабые результаты) | 24.7% | 15.0% | 24.6% | 5.1% | -0.1% |
Анализ MatchPoint для модельной совокупности. Результат модели при заданных параметрах; не наблюдаемый результат. Ошибки представляют собой знаковую ошибку оценённой стоимости в процентах объявленной стоимости; положительная ошибка означает завышение.
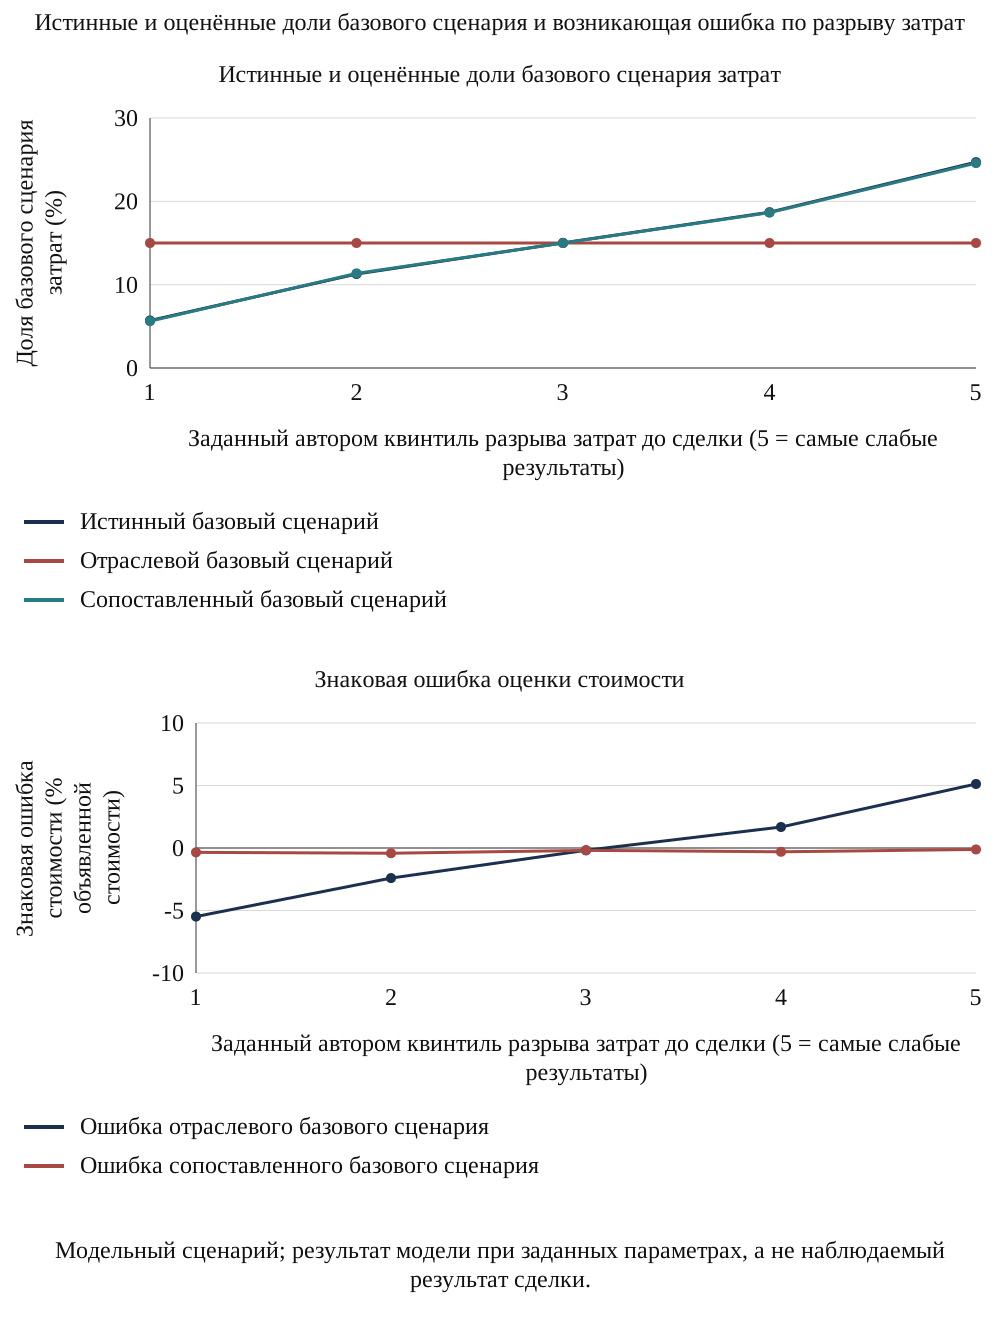
Анализ MatchPoint для модельной совокупности. Результат модели при заданных параметрах; не наблюдаемый результат.
Метод прогнозного оценивания следует зафиксировать до сделки, исход которой он предсказывает. Обучающие записи, переменные сопоставления, измерение исхода и записи проверки нуждаются в отдельных временных отметках. Если несколько возможностей имеют общего покупателя, отраслевой шок или интеграционную команду, анализ должен исследовать их зависимость, а не считать каждое наблюдение полностью независимым. Предлагаемая проверка показывала бы результаты для более поздних сделок и для покупателей, исключённых из обучения. Это требования к доказательствам будущего применения. Модельный эксперимент проверяет поведение при заданной связи и не даёт наблюдений, подтверждающих её существование в конкретной программе приобретений.
Корректировка базового сценария не восстанавливает индивидуальное будущее приобретаемой компании без сделки. Она прогнозирует долю базового сценария по заданному автором разрыву, фиксированным центрам и оценённому наклону, с ограничением значений установленными границами. Фактической программе потребовалось бы определить, как измеряется разрыв и как информация, доступная до одобрения, предсказывает последующие результаты. Историческая экономия, уже утверждённая в плане самостоятельной деятельности, и регрессионный прогноз сохраняли бы разные доказательные роли. Предлагаемый реестр показывал бы их отдельно. Их объединение без согласования само могло бы дважды учесть корректировку базового сценария или скрыть неопределённость прогноза.
17 Отбор из воронки сделок усиливает ошибку прогнозирования при заданном автором механизме
Эксперимент воронки моделирует покупателя, выбирающего между конкурирующими возможностями по оценённому избытку синергии. Smith и Winkler анализируют, как максимизация зашумлённых, условно несмещённых оценок стоимости может в среднем порождать оптимизм. [10] Эксперимент воронки генерирует 40 сделок на цикл, выбирает лучшие 5 по оценённому избытку как доле объявленной стоимости и записывает оценённый и истинный избыток выбранных сделок за 400 циклов. Таблица 10 и рисунок 6 показывают результат.
Здесь x обозначает избыток синергии сделки, делённый на исходную W, знак шляпки его оценку, а mu калибровочное среднее сгенерированного истинного избытка. Коэффициент rho использует дисперсию сгенерированного истинного избытка и дисперсию ошибки оценивания по 150 модельным калибровочным сделкам. Оценённые наклоны используют отдельную выборку из 60 сделок. Эти сгенерированные исходы и известные центры базового сценария являются привилегированной информацией эксперимента. Оценённый коэффициент равен 0.87. Эта эмпирическая линейная корректировка является эвристикой калибровки; совместные гауссовские допущения независимых ошибок не установлены для нелинейного генератора с ограничением значений заданными границами.
Средняя ошибка прогноза по выбранным сделкам составляет 69.2% от W при отборе по объявленной стоимости, 3.4% для согласования, обусловленного разрывом, и 0.0% после его линейной корректировки. Последнее значение округлено: сохранённое среднее равно 0.018 процентного пункта при условной стандартной ошибке Монте-Карло 0.134 пункта. Положительное аффинное преобразование сохраняет порядок и оставляет выбранные возможности и их сгенерированный истинный избыток неизменными. Истинный избыток выбранных сделок равен 17.9% при отборе по объявленной стоимости и 22.5% при правиле, обусловленном разрывом. Неопределённость 400 циклов условна относительно одной сохранённой калибровочной выборки.
| Основание отбора | Оценённый избыток выбранных сделок | Истинный избыток выбранных сделок | Разочарование в прогнозе | Выбранные сделки с отрицательным истинным избытком |
|---|---|---|---|---|
| Объявленная стоимость | 87.1% | 17.9% | 69.2% | 3.8% |
| Полное согласование, отраслевой базовый сценарий | 24.9% | 21.6% | 3.3% | 0.7% |
| Полное согласование, сопоставленный базовый сценарий | 25.9% | 22.5% | 3.4% | 0.2% |
| Сопоставленное согласование, с усадкой оценок | 22.5% | 22.5% | 0.0% | 0.2% |
Модельная воронка; средние за 400 циклов по 40 кандидатов с отбором пяти по оценённому избытку, делённому на W. Избыток и ошибка прогнозирования выражены в процентах исходной W выбранных сделок. Калибровочные выборки из 150 и 60 случаев фиксированы в рамках этого эксперимента. Фактические результаты приобретений не приводятся.
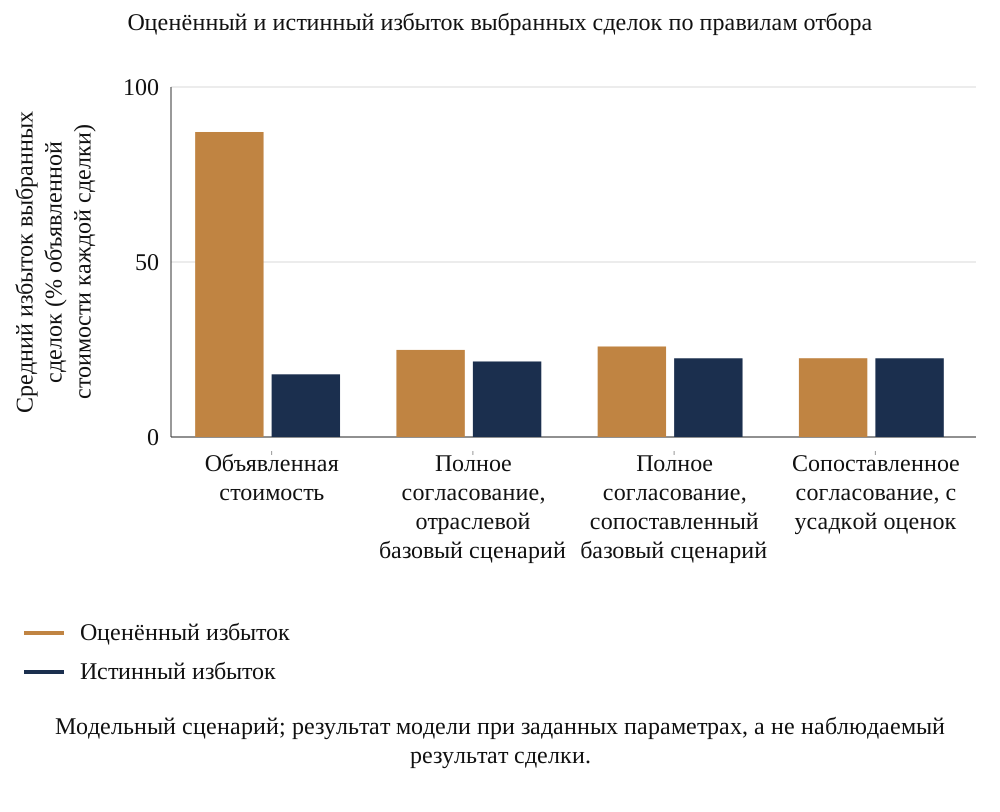
Анализ MatchPoint для модельной воронки. Результат модели при заданных параметрах; не наблюдаемый результат.
Калибровочная выборка и правило отбора требуют отдельного раскрытия. Положительная аффинная корректировка может изменить уровень прогноза, сохранив порядок возможностей. Поэтому она может уменьшить показанное разочарование в прогнозе без выявления другой группы сделок. Проверка должна показывать выбранный набор, его оценённый избыток, реализованный или сгенерированный избыток и неопределённость калибровочных параметров. Округление малого остатка до нуля также требует осторожности. Эксперимент показывает численное поведение при одном заданном механизме калибровки; он не устанавливает точную несмещённость после отбора для произвольных прогнозов сделок.
18 Модельная калибровка показывает точность среднего коэффициента и остаточные ошибки решений
Калибровочный эксперимент отбирает n независимых модельных сделок, вычисляет их среднее отношение сохранившейся стоимости и повторяется 1,500 раз. Его модельная база сравнения из 20,000 сделок имеет среднее отношение 30.3% и стандартное отклонение на уровне сделки 9.9%. При десяти калибровочных сделках центральный диапазон 90 процентов имеет ширину 10.4 процентного пункта, при пятидесяти 4.6 процентного пункта, а при 300 составляет 1.8 процентного пункта. Эти величины относятся к точности среднего коэффициента сохранения при заданном автором распределении. Соответствующее уменьшение равно единице минус этот коэффициент сохранения.
Диапазон сужается с ростом выборки, а единый коэффициент сохранения не становится решающим. На одной фиксированной тестовой выборке из 2,000 модельных сделок максимальная ошибочная классификация, оценённая в 5-м, 50-м и 95-м процентилях обученного коэффициента сохранения, составляет 21.7% для калибровочных выборок из 300 сделок и 24.6% для выборок из десяти. Это максимум по трём проверенным значениям коэффициента, а не граница наихудшего случая. Разброс отношений отдельных сделок сохраняется после точной оценки среднего совокупности. Поэтому размер выборки устраняет шум среднего и не предоставляет информацию уровня сделки, которую несёт согласование.
Модель иллюстрирует, почему средний коэффициент сохранения следует сопровождать его выборочным диапазоном и составом калибровочной выборки. Его точность зависит от неоднородности, зависимости и качества измерения, а также размера выборки. Небольшой реестр завершённых сделок требует открытого описания неопределённости; относительную ценность единой корректировки и построчного согласования следует оценивать по релевантным исходам.
| Модельные калибровочные сделки на повторение | Средний коэффициент сохранившейся стоимости | 5-й процентиль | 95-й процентиль | Ширина диапазона 90% (процентные пункты) | Максимальная ошибочная классификация в квантилях коэффициента5/50/95 |
|---|---|---|---|---|---|
| 10 | 30.4% | 25.3% | 35.7% | 10.4 | 24.6% |
| 20 | 30.3% | 26.9% | 33.8% | 6.9 | 22.9% |
| 50 | 30.3% | 28.1% | 32.6% | 4.6 | 22.0% |
| 100 | 30.3% | 28.7% | 31.9% | 3.2 | 21.9% |
| 300 | 30.3% | 29.4% | 31.3% | 1.8 | 21.7% |
Модельная калибровка; 1,500 повторений на размер выборки. Границы являются пятым и девяносто пятым процентилями. Ширина выражена в процентных пунктах. Ошибочная классификация оценивается только в трёх квантилях коэффициента на одной фиксированной тестовой совокупности из 2,000 сделок; показанный максимум не является универсальной границей.
Выборочная точность и переносимость отвечают на разные вопросы. Большее число наблюдений может сузить разброс обученного коэффициента сохранения внутри данной модельной совокупности, тогда как изменение сектора, типа приобретения или метода измерения может изменить оцениваемую величину. Перспективный референтный класс должен указывать, какие завершённые случаи подходят и почему их результаты сопоставимы. Он должен сохранять исключения и неудавшиеся измерения вместе с включёнными случаями. Центральные диапазоны этого эксперимента описывают повторные выборки при заданном автором механизме. Они не дают универсального минимального числа сделок или подтверждения того, что внутренняя история приобретений представляет следующую сделку.
19 При заданной автором схеме раскрытия, зависящей от успеха, сообщённая реализация завышает сохранение
Набор данных, собранный из публичных раскрытий компаний, зависит от того, какие исходы содержатся в этих записях и какие записи доступны. Если раскрытие зависит от успеха, наблюдаемое среднее может отличаться от среднего всех сделок; направление требует заданного механизма отчётности. Эксперимент отбора задаёт рост вероятности раскрытия с истинным отношением через авторскую логистическую связь и сравнивает методы оценивания сохранившейся доли. Доля раскрытых сделок составляет 34%, а таблица 12 показывает оценки.
В уравнении 6 r обозначает отношение сохранившейся стоимости, D указывает на раскрытие, а p со знаком шляпки является оценённой вероятностью раскрытия. Порождающий логит имеет свободный член -2.85 и наклон 7. Зашумлённый косвенный показатель, равный отношению плюс нормальная ошибка со стандартным отклонением 0.08, доступен для всех сделок в модельной основе выборки. Среднее всех сделок равно 30.3%, а среднее раскрытых 34.4%, разрыв составляет 4.1 процентного пункта. Взвешивание по косвенному показателю даёт 32.0% и устраняет 59% среднего смещения. Взвешивание по истинной вероятности без усечения устраняет приблизительно 100%, после округления. Оба взвешенных результата являются самонормированными оценками.
Результат раскрытия условен относительно заданного автором механизма, зависящего от успеха. Оценённые вероятности по косвенному показателю ограничены снизу на уровне 0.05; эталон с полной информацией использует истинные вероятности без усечения. Зашумлённый косвенный показатель может оставить остаточную пропущенность, зависящую от исхода, а одно наблюдаемое подмножество не устанавливает результат соответствующей совокупности. Результат с полной информацией также является взвешенной оценкой конечной выборки с малым остаточным смещением, которое округляется до показанного процента устранения. Архиву приобретений потребовались бы собственная основа выборки, исследование отсутствующих записей и анализ чувствительности до оценки этих корректировок.
| Метод оценивания сохранившейся доли | Средняя оценка | Ошибка относительно всех сделок | Доля устранённой ошибки |
|---|---|---|---|
| Все сделки наблюдаемы (целевая величина) | 30.3% | 0.0 пункта | не применимо |
| Только раскрытые сделки (наивная оценка) | 34.4% | 4.1 пункта | 0% |
| Взвешивание по зашумлённому косвенному показателю отчётности | 32.0% | 1.7 пункта | 59% |
| Взвешивание по истинной вероятности отчётности | 30.3% | 0.0 пункта | 100% |
Анализ MatchPoint для модельной совокупности. Результат модели при заданных параметрах; не наблюдаемый результат. Средние по 300 повторениям из 400 сделок. Оценённая вероятность отчётности по косвенному показателю ограничена снизу на уровне 0.05. Эталон с полной информацией использует истинную вероятность отчётности без усечения. Обе оценки являются самонормированными взвешенными средними; показанное устранение смещения 100% округлено.
Механизм отчётности должен входить в предлагаемый аудит данных. Реестр участия может различать нераскрытый исход, недоступный реестр, сделку, которая не завершилась, и выгоду, которая остаётся неизмеренной. Эти состояния должны сохранять отдельные коды и причины. При зависящем от успеха правиле отчётности эксперимента наблюдаемое подмножество благоприятно по построению. Корректировка, оценённая по зашумлённому косвенному показателю, зависит от этого показателя и модели его вероятностей. Ненаблюдаемые исходы нельзя подтвердить только по отобранным записям. Практический отчёт должен сохранять чувствительность к отсутствующим записям и раскрывать допущения, определяющие её направление.
20 Предлагаемое исследование объединяет датированные записи сделок и построчные подтверждения с отдельно спроектированным компонентом рандомизированной проверки
Фактическое исследование использовало бы сделку как единицу, а строку заявленной синергии как подединицу. По каждой сделке запись содержала бы объявленные величины с датой, использованную базовую величину и заявление о невозможности достижения соответствующей выгоды без объединения, оценку разовых затрат и каждый последующий пересмотр. Для каждой строки она содержала бы счёт учёта, ответственного и измеренную экономию по кварталам. Таблица 13 перечисляет элементы. Контрольные точки через двенадцать, двадцать четыре и тридцать шесть месяцев после завершения различали бы измеренный годовой эффект и реализованные денежные средства на текущую дату от прогнозируемых оставшихся денежных потоков и десятилетней стоимости. Фиксировались бы срез данных, горизонт, зафиксированные знаменатели и неполное наблюдение; трёхлетняя проверка ещё не может наблюдать полную десятилетнюю стоимость.
Участие потребовало бы письменного разрешения организации, условий конфиденциальности и контролируемой агрегированной отчётности. Записи на уровне сотрудников требуют отдельной оценки персональных данных. Федеральный декрет-закон ОАЭ № 45 от 2021 регулирует законность обработки, цель, необходимые данные, безопасность и хранение; статья 2 содержит юрисдикционные и отраслевые исключения, включая определённые режимы медицинских, банковских данных и данных свободных экономических зон. Протокол должен определить применимый режим и основание обработки, отдавая предпочтение действительно анонимизированным данным. Одно удаление имён может оставить идентифицируемые записи. Цитируемая арабская компиляция содержит эти положения; юристам следует проверить действующие исполнительные меры и переходные требования до сбора данных. [16] Сделки, от которых отказались, а также неотслеживаемые и нераскрытые сделки следует записывать там, где это допускает согласованный дизайн исследования.
Рандомизированное исследование можно было бы организовать среди серийных покупателей, назначая подходящие случаи на независимую проверку базового сценария и затрат до соответствующего решения об одобрении либо на обычный процесс. Назначение поддерживало бы сравнение по первоначально назначенным группам при соблюдении допущений о распределении, последующем наблюдении и взаимном влиянии. Исходные объявленные знаменатели и определения исходов следует зафиксировать до назначения, а отклонённые или прекращённые случаи должны остаться в реестре распределения. Размер выборки нужно планировать по заранее заданному эффекту, дисперсии исхода, единице распределения, кластеризации по покупателю, потерям наблюдения и длительности наблюдения. Калибровочное упражнение с пятьюдесятью сделками оценивает точность среднего коэффициента сохранения и не устанавливает нужное число для каждой группы испытания.
| Элемент | Требование | Основание |
|---|---|---|
| Единица и подединица | Сделка; строка заявленной синергии по счёту учёта | Позволяет найти двойной счёт |
| Временные отметки | Объявление, завершение, каждый пересмотр, квартальное измерение | Отделяет обоснование на дату одобрения от последующих исходов |
| Базовый сценарий | Базовая величина, заявление о невозможности достижения выгоды без объединения, план самостоятельной деятельности, сохранённый при подписании | Даёт контрфактическую базу измерения экономии |
| Исходы | Измеренный годовой эффект и денежные средства на текущую дату; прогноз оставшихся денежных потоков и десятилетняя стоимость показаны отдельно | Отделять фактические результаты последующего наблюдения от прогнозной стоимости за весь срок |
| Отсутствующие сделки | Сделки, от которых отказались, а также неотслеживаемые и нераскрытые сделки записаны | Ограничивает отбор, показанный в эксперименте отчётности |
| Согласие и конфиденциальность | Письменное соглашение; агрегированная отчётность; персональные данные удалены | Коммерческая конфиденциальность и защита данных |
| Рандомизированный компонент | Подходящие случаи распределены до окончательного одобрения; распределение и анализ заданы заранее | Поддерживает оценку на основе назначения при заданных допущениях дизайна и наблюдения |
| Размер выборки | Планирование по целевому эффекту, дисперсии, единице рандомизации, кластеризации, потерям и последующему наблюдению | Точность среднего коэффициента не устанавливает мощность для эффекта вмешательства |
| План анализа | Предварительно зарегистрированные отношения, интервалы и нескорректированное сравнение | Определяет меры до изучения исходов |
Предложение MatchPoint. Таблица определяет, что собирало бы исследование; она не сообщает данные.
Момент назначения важен, если проверка может изменить, какие приобретения состоятся. Перспективное исследование определяло бы подходящие возможности до окончательного инвестиционного решения и сохраняло каждую назначенную возможность в анализе решений, включая отклонённые и прекращённые случаи. Отдельный анализ завершённых сделок измерял бы результаты интеграции внутри более узкой совокупности и указывал возникающее ограничение отбора. Следует также фиксировать усилия проверки, расходы на реализацию и дату, когда исход становится наблюдаемым. Подходящая единица рандомизации зависела бы от того, могут ли одни люди или информация влиять на несколько случаев. План анализа конкретного исследования учитывал бы эту зависимость до заявления об эффекте проверки.
Для предлагаемого пилота с несколькими компаниями словарь данных отделял бы финансовые суммы, даты событий, ссылки на документы и любые персональные идентификаторы. Контролируемый ключ связи мог бы соединять разрешённые записи без помещения имён сотрудников в аналитическую таблицу. Это предлагаемая мера защиты, которая сама по себе не устанавливала бы анонимность. Протокол определял бы, кто получает доступ к исходным подтверждениям, как записываются исправления, когда удаляются записи и какие агрегированные результаты можно раскрывать. Компании также согласовали бы порядок разрешения спорных измерений исходов до изучения сравнительных результатов. Эти договорённости требуют согласования до набора участников и сбора данных.
21 Показывайте согласование, диапазон решения и статус подтверждений вместе
Документ для комитета должен представлять объявленный сценарий и согласование рядом. Для каждой из семи корректировок он должен показывать величину корректировки, подтверждения параметра, ответственного за эти подтверждения и усреднённый по порядку вклад. Основными показателями должны быть сохранение стоимости и покрытие цены, рядом с сохранением годового эффекта, чтобы комитет видел, связана ли проблема с базовым сценарием или сроками.
Центральный сценарий должен сопровождаться диапазоном. Стресс-таблица показывает форму: базовый сценарий, каждое отдельное стресс-воздействие и совместный сценарий. Статья рекомендует показывать совместный сценарий как неблагоприятный и указывать долю объявленной стоимости, передаваемую через цену, чтобы читатель видел положение цены относительно диапазона. Результат модели здесь является модельным примером с сохранением стоимости 29.8% в базовом сценарии и 2.4% при совместных стресс-воздействиях; он не даёт прогноза ни для какой сделки.
Отчёт должен также указывать, что не было проверено. Каждый параметр следует отмечать как подтверждённый реестром или договором, оценённый по сопоставимому случаю либо принятый как допущение. Это следует дисциплине Rule 28.6 относительно оснований убеждения и основных допущений. [1] Таблица, смешивающая три статуса без пояснения, представляет допущение как установленный результат; именно этой ошибке посвящена статья.
История версий должна сохранять исходное инвестиционное обоснование. Руководство может добавить пересмотренный операционный прогноз без замены базы одобрения цены, используемой для оценки реализации. Предлагаемая запись изменений определяла бы новый факт, изменившееся допущение, его финансовое последствие и лицо, утверждающее его отражение. Она также отличала бы исправление ошибки от сознательного изменения стратегии. Это позволяет совету видеть, отражает ли благоприятный обновлённый прогноз новую стоимость, более низкую начальную базу или дополнительные расходы. Статья рекомендует сохранять и исходное сравнение, и текущий взгляд на решение.
Статус подтверждений должен оставаться связанным с отдельными денежными допущениями, когда комитет сравнивает сценарии. Договорная сумма может иметь неопределённую дату платежа, а подтверждённый операционный этап может оставлять дополнительный финансовый эффект неустановленным. Поэтому предлагаемый отчёт отделял бы вопросы суммы, сроков, отнесения вкладов и финансирования. Он определял бы, какое допущение переводит решение через порог покрытия цены и какие дополнительные подтверждения могли бы разрешить этот вопрос. Произвольная средняя оценка уверенности потеряла бы эти связи. Эксперимент не назначает оценки подтверждений и не оценивает вероятности своих детерминированных стресс-воздействий; эти суждения остаются за пределами приведённых расчётов.
22 В фактической сделке сначала получите базовую величину и затраты, определяйте цену по совместному сценарию и проверяйте в фиксированные даты
Правило решения имеет четыре шага. Сначала получите построчное обоснование синергии продавца с базовой величиной и заявлением о невозможности достижения соответствующей выгоды без объединения для каждой строки, а также затратами и отрицательными эффектами. Если продавец не может их предоставить, рассматривайте обоснование как непроверенное и соответственно задавайте его вес в цене. Затем восстановите согласование с отметками статуса подтверждений у параметров. Третьим шагом вычислите долю объявленной стоимости, сохраняющуюся в базовом и совместном сценариях. Четвёртым установите максимальную долю объявленной стоимости, выплачиваемую продавцу, не выше доли сохранения в совместном сценарии, если у комитета нет заявленного основания принять больше.
Третий шаг использует стресс-таблицу: в модельной сделке базовое сохранение составляет 29.8%, а совместное 2.4%, поэтому правило ограничило бы передаваемую долю величиной 2.4% объявленной стоимости, ниже всего заданного автором диапазона от 10 до 50 процентов для совокупности. Результат условен относительно заданных автором параметров и отличался бы для фактической сделки. Обобщается структура проверки, в которой цена сравнивается с неблагоприятным сценарием, а не с объявленным сценарием.
После подписания предлагаемые контрольные точки через двенадцать, двадцать четыре и тридцать шесть месяцев сравнивают измеренный годовой эффект и реализованные денежные средства на текущую дату с соответствующим исходным прогнозом. Оставшиеся денежные потоки и десятилетняя стоимость продолжают оставаться прогнозами до наблюдения. Следует указать срез данных и неполноту последующего наблюдения. При фиксированных прочих параметрах изолированные модельные стресс-воздействия указывают направления исследования для проверяющего. Одновременные или компенсирующие изменения, налог, дисконтирование и выбор горизонта могут создавать похожие показатели. Эти ориентиры организуют проверку и не определяют причину в фактической сделке.
Приведённые ниже операционные материалы переводят предлагаемый реестр в последовательность, распределение ролей и структуру реестра. Они описывают информацию, которую следует получить, и решения, которые следует документировать. Они не содержат фактического графика сделки, назначенного лица или подтверждённой экономии. Перед использованием роли следует адаптировать к управлению приобретением и юридическим обязанностям. Их цель состоит в том, чтобы сделать ответственность за базовый сценарий, финансирование реализации и подтверждение выгод видимой в момент решения. Тогда завершение направления работ можно фиксировать отдельно от оценки финансовой командой дополнительной денежной выгоды.
| Точка решения | Сохраняемые подтверждения | Фиксируемое решение |
|---|---|---|
| До окончательного одобрения цены | Исходные планы самостоятельной деятельности, построчные заявленные выгоды, бюджет реализации и согласование неблагоприятного сценария | Сумма цены, поддержанная определённым обоснованием синергии |
| От подписания до завершения | Разрешённый доступ к информации, договорные зависимости и обеспеченные финансированием обязательства реализации | Нерешённые условия и ответственные лица |
| Первый день | Начальный базовый сценарий, утверждённый реестр, обязанности направлений работ и правила измерения | Утверждённая исходная запись и исключения, требующие передачи на вышестоящий уровень |
| Первые сто дней | Датированные подтверждения завершения, расходы, влияние на клиентов и пересмотры прогнозов | Изменения, требующие решения по денежному согласованию или финансированию |
| Через двенадцать, двадцать четыре и тридцать шесть месяцев после завершения | Измеренные исходы и сохранённое исходное инвестиционное обоснование | Реализация исходного сценария, текущие перспективы и неустановленное отнесение вкладов |
Предлагаемая операционная последовательность, адаптируемая к сделке. Даты служат ориентирами для проверки, а не наблюдаемыми подтверждениями реализации или обязательными юридическими сроками.
| Деятельность | Спонсор сделки | Финансовая функция | Руководитель интеграции | Ответственный за направление работ | Юридический или налоговый специалист |
|---|---|---|---|---|---|
| Утвердить вклад в цену | A | R | C | C | C |
| Зафиксировать экономический базовый сценарий | I | A | C | R | C |
| Обеспечить ресурсами и выполнить направление работ | I | C | A | R | C |
| Согласовать реализованные денежные средства и заявленные выгоды | I | A | C | R | C |
| Утвердить существенное изменение плана | A | R | R | C | C |
Только предлагаемые роли. A означает несущего итоговую ответственность, R исполнителя, C консультируемого и I информируемого. В каждой строке одна роль несёт итоговую ответственность. Специализированное согласование и установленные законом обязанности должны определяться отдельно для фактической сделки.
| Поле | Требуемая запись | Вопрос проверки |
|---|---|---|
| Экономическое событие и ответственный | Договор или счёт, направление работ и роль с итоговой ответственностью | Относится ли другая заявленная выгода к тому же событию? |
| Исходный базовый сценарий самостоятельной деятельности | Датированный утверждённый план и независимо достижимое изменение | Какая выгода уже была включена? |
| Дополнительный операционный эффект | Объём, цена, предельные затраты и вытеснение | Какие дополнительные денежные потоки поддерживает объединение? |
| Реализация и налог | Датированные расходы, повторяемость, возможность налогового вычета и оценка налоговых платежей | Что должно быть оплачено и когда можно использовать налоговый эффект? |
| Измерение и пересмотр | Дата подтверждения, исходный прогноз, текущий прогноз и утверждённая причина | Представляется ли изменившееся допущение как реализация? |
| Связь цены и исхода | Соответствующая запись согласования, неопределённость и последующее измерение | Какой вывод об одобрении меняется? |
Предлагаемая схема информации. Фактические клиентские данные, подтверждённые суммы и измеренные исходы не показаны. Реестр различает завершение деятельности и подтверждённую дополнительную денежную выгоду.
Матрица ролей отделяет ответственность за выполнение деятельности от ответственности за принятие финансового заявления. Ответственный за направление работ мог бы документировать завершённую миграцию системы, пока финансовой функции всё ещё нужно установить платёж по договору, которого удалось избежать, и отсутствие компенсирующего эффекта в другом месте. Руководитель интеграции сохранял бы зависимости реализации, а спонсор получал бы возникающее исключение по цене или финансированию. Это предлагаемые информационные потоки с учётом фактических механизмов управления. Матрица не наделяет сотрудника полномочиями, не заменяет специализированное согласование и не устанавливает возникновение выгоды. Её использование оценивалось бы по качеству полученных записей.
23 Проверки с машинной поддержкой требуют записей со ссылками на источники и оценки исходов
Статья предлагает проверять машинную помощь при извлечении заявленных продавцом строк, сопоставлении счетов, выделении возможных пересечений, сравнении допущений маржи с договорами и поиске в планах самостоятельной деятельности. Результат сохранял бы местоположения источников, отметки уверенности и решение, принятое человеком, по каждому сопоставлению. Точность извлечения, пропущенные пересечения, ложные сигналы и время проверки измерялись бы до заявления об улучшении. Эта статья не сообщает наблюдаемую результативность инструмента.
Инструмент мог бы помогать в построении и оценке базового сценария без сделки. Его контрфактическая достоверность зависела бы от допущений идентификации, данных и дизайна проверки. Обучение на выборочно раскрытых исходах могло бы нести смещение отбора раскрытия там, где действует соответствующий механизм отчётности. Любое заявленное улучшение следует оценивать на отложенных подходящих случаях относительно определённого сравнения, показывая потери стоимости, ошибки решений и неопределённость. Здесь не приводятся обученный инструмент или наблюдаемая точность.
Предлагаемая оценка связывала бы качество извлечения с последствиями решений и операционными затратами. Она отслеживала бы изменения одобрения, цены, неопределённости, времени проверки и обнаружения ошибок, затем исходы там, где они наблюдаемы. Дополнительные сигналы могут быть полезны даже при неизменном зафиксированном решении, поэтому следует оценивать их пользу и нагрузку на проверку. Модель предоставляет предлагаемые меры оценки; фактическая оценка требует обоснованных исходов и баз сравнения.
Контролируемый пилот с машинной помощью мог бы начать с извлечения документов и предварительного разбора дублирующихся заявленных выгод. Каждое предлагаемое сопоставление должно сохранять точный фрагмент источника, версию документа, идентификатор счёта или договора и результат человеческой проверки. Проверка на отложенных данных учитывала бы ложные сигналы дублирования, пропущенные пересечения, время проверки и изменения принятого денежного согласования. Разрешения доступа, хранение и допустимую обработку следует проверить до включения конфиденциальных записей в процесс. Это предлагаемые проверки. В этой статье не измерялись обученная система, снижение операционных затрат, точность прогнозирования или финансовая выгода. Одного свидетельства правдоподобного результата было бы недостаточно для поддержки таких заявлений.
24 Контроли воспроизводимости и явные ограничения определяют использование модели
Модель выполняет 45 программных проверок, сгруппированных в таблице 17. Они включают алгебраические согласования, конечные точки, оцениваемые той же функцией стоимости, проверки сценариев, условные относительно генератора сравнения исходов и согласованность численных записей. Контроль повторяемости с фиксированным начальным значением генератора сравнивает массивы ошибочных одобрений отраслевого базового сценария в двух запусках по пять повторений. Отдельная независимая проверка воспроизвела все 103 прежних отображаемых скалярных значения и десять динамических таблиц и проверила скалярное согласование, распределение вкладов по всем перестановкам и стресс-сценарии. Программные проверки и это воспроизведение не устанавливают эмпирическую калибровку, исчерпывающее программное покрытие или результативность фактического процесса приобретений.
Каждый параметр и распределение заданы автором. Генератор встраивает связи, изучаемые экспериментом, поэтому результаты являются условными сравнениями методов. Они не оценивают потери стоимости фактических сделок и не устанавливают практическую результативность предлагаемой системы. Модель исключает терминальную стоимость, использует одну ставку дисконтирования, исключает взаимодействия с самостоятельным бизнесом и применяет единый налог. Синергия выручки использует один коэффициент достижения. Регуляторные выводы ограничены рассмотренными положениями и версиями; юридический и налоговый анализ конкретной сделки остаётся необходимым.
Следующее исследовательское решение состоит в том, собирать ли достаточно информативный набор датированных записей сделок и построчных подтверждений, предоставленных с согласия. Он мог бы использоваться для оценки параметров и исследования предлагаемой связи между результатами до сделки и базовым сценарием без сделки. Требования к выборке зависят от вопроса и дизайна. До такой проверки статья предлагает процедуру и условные результаты модели без калиброванной оценки доли сохранения для стран GCC.
| Контроль | Результат |
|---|---|
| Сумма усреднённых по порядку вкладов равна общему изменению | Пройдено, базовая сделка и совокупность |
| Последовательные согласования в обоих порядках дают общее изменение | Пройдено |
| Отсутствие корректировок возвращает объявленную стоимость; все корректировки возвращают сохранившуюся стоимость | Пройдено |
| Налоговая корректировка умножает стоимость на разность единицы и налоговой ставки; при нулевой ставке дисконтирования стоимость равна недисконтированной сумме | Пройдено |
| Более долгая задержка снижает стоимость; сетка монотонна по доле базового сценария и затратам на достижение | Пройдено |
| Задержка и перерасход оставляют сохранение годового эффекта неизменным | Пройдено |
| Правило с полной информацией имеет нулевую ошибку и нулевые ошибочные одобрения | Пройдено |
| Тождества полной информации и сравнения оцениваемых правил при заданном генераторе | Пройдено |
| Отбор повышает сообщаемую долю; взвешивание исправляет часть ошибки | Пройдено |
| Фиксированное начальное значение генератора воспроизводит массивы ошибочных одобрений отраслевого сценария в двух запусках по пять повторений | Пройдено |
| Число программно проверяемых контролей | 45 |
Контроли модели MatchPoint. Фиксированные начальные значения генератора; каждое число статьи производится файлом модели в папке статьи или взято из цитируемого источника.
Успешное вычислительное воспроизведение устанавливает, что записанные инструкции дают записанные результаты. Экономическая обоснованность требует дополнительных подтверждений параметров, контрфактического сценария и процесса измерения. Настоящая модель также исключает налоговую ёмкость конкретных юридических лиц, ограничения финансирования, изменения самостоятельных инвестиций и выгоды за пределами фиксированного горизонта. Эти границы должны сопровождать любой цитируемый коэффициент сохранения или ошибку решений. Предлагаемым следующим шагом является управляемое исследование осуществимости, устанавливающее доступ к данным и определения исходов, после чего определяющее практичность перспективного эмпирического дизайна. Модельные результаты должны оставаться распознаваемыми на протяжении всей этой работы.
Следующие реестры задают модельную совокупность, её ошибки наблюдения и отдельные настройки экспериментов. Таблица 21 показывает точность Монте-Карло по сохранённым массивам повторений. Эта точность условна относительно заданного автором генератора и любых фиксированных калибровочных выборок; она не измеряет неопределённость реальных совокупностей приобретений.
| Параметр или зависимость | Заданное автором порождающее правило |
|---|---|
| independence | Все первичные выборки независимы, кроме повторно используемых общих факторов s и g, как показано |
| s | Lognormal(логарифмическое положение 0, логарифмическое стандартное отклонение 0.4) |
| u_v | Независимое Lognormal(логарифмическое положение 0, логарифмическое стандартное отклонение 0.25) |
| C | 100*s*u |
| R | 200*s*v |
| g | Normal(0,1), наблюдается без ошибки измерения |
| o | Beta(2,14) |
| bC | clip(0.15 + 0.07*g + Normal(0,0.04),0,0.7) |
| bR | clip(0.20 + 0.05*g + Normal(0,0.05),0,0.7) |
| m | clip(Normal(0.18,0.03),0.05,0.30) |
| q | Beta(6,4) |
| dd | Gamma(shape6.25,scale0.012) |
| kappa | Lognormal(mean0.75,log-sd0.3), log-location=log(0.75)-0.3^2/2 |
| delay_years | [0, 1, 2] |
| delay_probabilities | [0.3, 0.5, 0.2] |
| seller_payment_share | Uniform(0.10,0.50), независимо; payment=share*объявленная стоимость до налогообложения |
Порождающие допущения заданы автором; это не рыночные оценки. Параметры Lognormal задают параметр положения логарифма переменной и стандартное отклонение этого логарифма, если не указано иное. clip означает заданные нижнюю и верхнюю границы. Normal(a, b) обозначает нормальное распределение со средним a и стандартным отклонением b.
| Измерение | Заданное автором правило наблюдения или прогнозирования |
|---|---|
| o | clip(o + Normal(0,0.04),0,0.6) |
| m | clip(m + Normal(0,0.03),0.03,0.4) |
| q | clip(q + Normal(0,0.12),0.05,1) |
| dd | dd*Lognormal(log-location -0.045, log-sd0.3) |
| kappa | kappa*Lognormal(log-location -0.03, log-sd0.25) |
| delay | С вероятностью0.3 независимо прибавить равновероятное -1/+1, затем ограничить значениями0..3; иначе без изменения |
| slope_calibration | 60 независимых сделок; каждая доля базового сценария наблюдается с независимой ошибкой Normal(0,0.03); используется только наклон np.polyfit и фиксированные авторские центры0.15/0.20 |
| predictor | clip(авторский центр+оценённый наклон*g,0,0.7); без оценённого свободного члена или сопоставления отдельных компаний |
Ошибки измерения и правила прогнозирования заданы автором. Разрыв до сделки и фиксированные центры являются привилегированной информацией эксперимента, а не проверенными параметрами, доступными каждой команде сделки. Normal(a, b) обозначает нормальное распределение со средним a и стандартным отклонением b.
| Эксперимент | Количество, начальное значение генератора и условия расчёта |
|---|---|
| rule_comparison | seed=2026; replications=200; deals_per_replication=300; independent_flat_factor_calibration_per_replication=100; independent_slope_calibration_per_replication=60 |
| gap_quintiles | seed=7; replications=100; deals_per_replication=500; independent_slope_calibration_per_replication=60 |
| pipeline | seed=11; cycles=400; candidates_per_cycle=40; selected=5; shrinkage_calibration_once=150; slope_calibration_once=60; normalised_score="V_est/W - seller_share"; posterior_assumptions_not_established=true |
| calibration | seed=21; replications_per_n=1500; n=[10,20,50,100,300]; reference_deals=20000; reference_seed=5; fixed_test_deals=2000; test_seed=6; test_payment_seed=8; misclassification_tested_factor_percentiles=[5,50,95] |
| disclosure | seed=33; replications=300; deals_per_replication=400; report_probability="logit^-1(-0.4+7*(true_ratio-0.35)) = logit^-1(-2.85+7*true_ratio)"; proxy="true_ratio+Normal(0,0.08), доступен для всех сделок"; fitted_propensity="Логистические свободный член и наклон оценены по индикатору раскрытия на полной основе выборки сделок с использованием зашумлённого косвенного показателя;25 шагов Newton; гребневая регуляризация матрицы Гессе1e-9"; fitted_probability_floor=0.05; true_probability_oracle_floor=null; estimator="Самонормированное среднее с обратными вероятностными весами (Hajek)" |
| repeatability_control | seed=99; replications=5; deals_per_replication=300; repeated_calls=2; asserted_result="Сравниваются только массивы ошибочных одобрений отраслевого базового сценария" |
Точные настройки сохранённых численных экспериментов. Эти количества определяют вычисления и не устанавливают достаточность размера эмпирической выборки.
| Условная величина | Среднее | Стандартная ошибка Монте-Карло | Единица измерения и условия расчёта |
|---|---|---|---|
| Доля ошибочных одобрений, сопоставленный сценарий | 11.068 | 0.177 | Процент одобренных случаев; 200 повторений |
| Разность долей ошибочных одобрений: сопоставленный минус отраслевой сценарий | -2.232 | 0.132 | Процентные пункты; парные повторения |
| Разность долей ошибочных одобрений: сопоставленный сценарий минус единый коэффициент | -7.895 | 0.245 | Процентные пункты; парные повторения |
| Разность ранговых корреляций: сопоставленный минус отраслевой сценарий | 0.033790 | 0.000730 | Единицы корреляции; парные повторения |
| Ошибка прогноза выбранных сделок, сопоставленное правило | 3.371 | 0.139 | Процентные пункты; 400 циклов, фиксированная калибровка |
| Ошибка прогноза выбранных сделок после усадки оценок | 0.018 | 0.134 | Процентные пункты; 400 циклов, фиксированная калибровка |
Вычислено по сохранённым массивам повторений. Парные сравнения используют общие повторения. Результаты воронки условны относительно фиксированных калибровочных выборок; точность симуляции исключает неопределённость полевых данных, параметров и внешней валидности.
Источники
- The Takeover Panel. The Takeover Code, Rules 28, 28.1 and 28.6 and definition of quantified financial benefits statement, fourteenth edition; online provision versions dated 11 December 2023. https://code.thetakeoverpanel.org.uk/tp/rules/rule-28/rule-28-6.html
- Capital Market Authority, Saudi Arabia. Merger and Acquisitions Regulations, amended by Resolution 8-5-2023, 18 January 2023, Articles 2 and 41. Arabic is official; English translation. https://cma.gov.sa/en/RulesRegulations/Regulations/Documents/Merger%20and%20Acquisition%20Regulations.pdf Arabic: https://cma.gov.sa/RulesRegulations/Regulations/Documents/MERGER.pdf
- IFRS Foundation. IFRS 3 Business Combinations, paragraphs 32, 53 and B64(e), 2026 issued text. https://www.ifrs.org/content/dam/ifrs/publications/html-standards/english/2026/issued/ifrs3.html Australian corresponding text: AASB 3, compilation 6, prepared 1 October 2026, applicable to annual periods beginning 1 July 2026 to before 1 January 2027. https://standards.aasb.gov.au/aasb-3-dec-2022-0
- IFRS Foundation. IAS 36 Impairment of Assets, paragraphs 18, 43 to 47 and 80, 2026 issued text. https://www.ifrs.org/content/dam/ifrs/publications/html-standards/english/2026/issued/ias36.html Australian corresponding text: AASB 136, compilation 5, prepared 13 October 2026, applicable to annual periods beginning 1 July 2026 to before 1 January 2029. https://standards.aasb.gov.au/aasb-136-jan-2026-0
- IASB staff. Business Combinations: Disclosures, Goodwill and Impairment, Agenda Paper 18, Cover Paper, July 2026, paragraphs 1 to 6 and Appendix A. Staff analysis and tentative work. https://www.ifrs.org/content/dam/ifrs/meetings/2026/july/iasb/ap18-cover-paper.pdf
- United Arab Emirates. Federal Decree-Law No. 47 of 2022, as amended through No. 28 of 2025, Article 3; Ministry of Finance consolidated unofficial English translation, January 2026. https://mof.gov.ae/wp-content/uploads/2026/01/Federal-Decree-Law-No.-47-of-2022-and-its-amendments-en-v13.1.26.pdf Cabinet Decision No. 116 of 2022, Articles 2 to 3: https://tax.gov.ae/Datafolder/Files/Legislation/Corporate%20Tax/Cabinet%20Decision%20No.%20116%20of%202022%20-%20for%20publishing.pdf Cabinet Decision No. 142 of 2024, Article Two and annex Article 1.1: https://mof.gov.ae/wp-content/uploads/2025/02/English-Cabinet-Decision-142-of-2024-on-Top-up-Tax-on-MNEs-1.pdf FTA, Top-up Tax Scope and Registration announcement, 7 October 2026: https://tax.gov.ae/en/media.centre/News/federal.tax.authority.issues.new.guide.on.scope.and.registration.for.topup.tax.on.multinational.enterprises.aspx
- First Abu Dhabi Bank. Annual Review 2017, pages 13 and 18 to 19, and pro forma condensed consolidated financial-statements introduction. Bank publication, copy hosted by BankTrack. https://www.banktrack.org/download/annual_report_2017_87/181029_fab_full_annual_report_2017.pdf Corroborating bank-hosted February 2018 investor presentation, page 17: https://www.bankfab.com/-/media/fab-uds/about-fab/investor-relations/reports-and-presentations/presentations/pdfs/2018/fab-investor-presentation-feb2018.pdf?view=1
- First Abu Dhabi Bank. FGB-NBAD Merger Update, April 2017, printed pages 14 to 15, cost synergies and one-time integration costs. https://www.bankfab.com/-/media/fab-uds/about-fab/investor-relations/reports-and-presentations/presentations/pdfs/2017/merger-update-apr3.pdf?view=1
- Barber, B. M. and Lyon, J. D. (1996). Detecting abnormal operating performance: The empirical power and specification of test statistics. Journal of Financial Economics 41(3), 359 to 399. https://leeds-faculty.colorado.edu/bhagat/BarberLyon1996.pdf
- Smith, J. E. and Winkler, R. L. (2006). The optimizer's curse: Skepticism and postdecision surprise in decision analysis. Management Science 52(3), 311 to 322. DOI: 10.1287/mnsc.1050.0451. https://gwern.net/doc/statistics/decision/2006-smith.pdf
- Feldman, E. R. and Hernandez, E. (2022). Synergy in mergers and acquisitions: Typology, life cycles, and value. Academy of Management Review 47(4), 549 to 578. Author manuscript dated 25 January 2021. https://faculty.wharton.upenn.edu/wp-content/uploads/2016/11/Synergy-in-Mergers_FeldmanHernandez.pdf
- Devos, E., Kadapakkam, P.-R. and Krishnamurthy, S. (2009). How do mergers create value? A comparison of taxes, market power, and efficiency improvements as explanations for synergies. Review of Financial Studies 22(3), 1179 to 1211. DOI: 10.1093/rfs/hhn019. Abstract: https://ideas.repec.org/a/oup/rfinst/v22y2009i3p1179-1211.html
- Flyvbjerg, B. (2006). From Nobel Prize to project management: Getting risks right. Project Management Journal 37(3), 5 to 15. Author manuscript: https://arxiv.org/pdf/1302.3642
- IFRS Foundation. IASB Update, September 2026, Business Combinations: Disclosures, Goodwill and Impairment (Agenda Paper 18), meeting of 23 September 2026. https://www.ifrs.org/news-and-events/updates/iasb/2026/iasb-update-september-2026/ Project status: https://www.ifrs.org/projects/work-plan/goodwill-and-impairment/
- Bauer, F. and Friesl, M. (2024; first online 21 February 2022). Synergy evaluation in mergers and acquisitions: An attention-based view. Journal of Management Studies 61(1), 37 to 68. DOI: 10.1111/joms.12804. https://onlinelibrary.wiley.com/doi/full/10.1111/joms.12804
- United Arab Emirates. Federal Decree-Law No. 45 of 2021 concerning the protection of personal data, Articles 1 to 2, 4 to 6 and 28 to 31. Dubai Judicial Institute, Arabic compilation, first edition, 2023; government-hosted copy. https://assets.u.ae/api/public/content/954629a06cc64fd887771ce3273d6154?v=21d88839
- Shapley, L. S. (1952). A Value for N-Person Games. RAND. DOI: 10.7249/P0295. https://www.rand.org/pubs/papers/P295.html
Об авторе
Chennakeshav (CK) является руководителем в сфере корпоративных финансов и инвестиционно-банковского консультирования с глобальным опытом более 25 лет в поиске, структурировании и исполнении сделок M&A, привлечении капитала роста и корпоративной стратегии. Он руководил проектами создания стоимости для основателей, компаний и фондов, соединяя взгляд совета директоров с практическим исполнением и закрытием сделки.
Его карьера включает Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, портфельные компании ADQ и Emirates Growth Fund в TMT, недвижимости, финтехе, диптехе, клинтехе, инфраструктуре и энергетике. Он работал с высшим руководством, фондами прямых и венчурных инвестиций, суверенными фондами и семейными офисами над сложным привлечением средств и финансированием растущих компаний, руководил проверками M&A, интеграцией после слияния и трансформацией бизнеса для создания стоимости.
В Matchpoint Partners он занимает должность Managing Partner и руководит корпоративными финансами, M&A и привлечением капитала. У него MBA London Business School и инженерная степень VTU; в UCL London он обучается по программе Master of Laws (LLM).
CK активно поддерживает стартапы как наставник Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute и IN5, выступает Entrepreneur Mentor in Residence (EMiR) в London Business School и входит в жюри Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Отказ от ответственности
Работа входит в продолжающуюся серию о структуре частных и альтернативных рынков. Мнения принадлежат автору. Материал предназначен для информирования, описывает рыночную структуру в общих чертах и не является инвестиционной, юридической, налоговой или регуляторной консультацией либо рекомендацией относительно ценных бумаг, структур или контрагентов.
