
1 Karar, açıklanan sinerji senaryosu için ne kadar ödeneceğidir
Bir sinerji tutarı, gelecekteki nakit akışına ilişkin bir iddiadır. Komite bu iddiayı fiyatı gerekçelendirmek için kullandığında, karşılaştırılabilir baz senaryo, uygulama maliyetleri, zamanlama ve vergi hesaba katıldıktan sonra ne kaldığını sormalıdır. Bu çalışma bir yöntem önerir ve kurgulanmış ortamda davranışını inceler. Gözlemlenmiş bir satın alma sonuçları grubu raporlamaz.
Başlık, muhasebede ortaya çıkabilecek çeşitli örtüşmelere işaret eder. Bir tasarruf iki iş akışında yer alabilir veya hedefin bağımsız faaliyet planında zaten bulunabilir. Gelir kâr gibi ele alınırken uygulama maliyetleri atlanabilir veya tutarsız biçimde sayılabilir. Birleşik etki vakaya bağlıdır. Çalışma, tanımlarının ve etkileşimlerinin incelenebilmesi için bu düzeltmeleri birbirinden ayırır.
Hedeflenen uygulama, GCC birleşme ve satın almalarıdır. Hukuki karşılaştırma, incelenen Birleşik Krallık ve Suudi Arabistan hükümleriyle; vergi bağlamı, belirtilen BAE kurallarıyla sınırlıdır. [1, 2, 6] Sınırları belirli kamuya açık örnek, FGB-NBAD birleşmesidir. GCC genelinde eksiksiz tarama yapıldığı veya bir değer kaybı oranı belirlendiği iddia edilmez. Çalışma işlem analizi için kayıtlar önerir ve yazarın tasarladığı deneyde altı tahmin kuralını karşılaştırır.
Önerilen karar kaydı, yönetimin birleşme faydalarına atfettiği satın alma fiyatı tutarıyla başlar. Bu tutar; bağımsız faaliyet değerinden, finansman etkilerinden ve komitenin başka bir gerekçeyle desteklemeyi seçtiği stratejik opsiyonlardan ayrı belirlenmelidir. Aksi halde görünüşte olumlu bir sinerji hesabı, işlemi onaylamak için kullanılan sorudan farklı bir soruyu yanıtlayabilir. Bu nedenle çalışma, iddia edilen faydayı baz senaryosu, nakit sonuçları ve fiyata katkısı boyunca izler. İşletmenin kalan kısmının değerlemesini deney dışında tutar.
2 Korunmayı belirtilen tarihte yıllık istikrarlı tutar, vergi sonrası değer ve fiyatın karşılanması üzerinden ölçün
Herhangi bir araç uygulanmadan önce sonuç tanımlanmalıdır. Açıklanan senaryoyu; yıllık istikrarlı maliyet sinerjisi, açıklamanın varsaydığı marjdan değerlenen yıllık istikrarlı gelir sinerjisi, açıklanan aşamalı gerçekleşme ve açıklanan tek seferlik maliyet olarak tanımlarız. Üç korunma ölçüsü tanımlarız. Yıllık tutarın korunması, baz senaryo ve gerçekleşme düzeltmelerinden sonra kalan vergi öncesi yıllık tutarın açıklanan brüt yıllık tutara bölünmesidir. Değerin korunması, maliyet ve vergi sonrası düzeltilmiş senaryonun on yıllık bugünkü değerinin açıklanan senaryonun bugünkü değerine bölünmesidir. Fiyatın karşılanması, değerin korunmasını alıcının satıcıya ödediği açıklanan değer payıyla karşılaştırır.
Bu ayrım önemlidir; düzeltmelerin tümü aynı büyüklüğe etki etmez. Baz senaryo düzeltmesi yıllık tutarı kalıcı olarak düşürür. Gecikme veya daha büyük tek seferlik maliyet, yıllık tutarı değiştirmeden yalnızca değeri düşürür. Yalnızca yıllık tutarı izleyen bir komite ikinci grubu kaçırır; yalnızca değeri izleyen komite ise iki grubu ayıramaz. Çalışma, ilerideki stres durumlarının gösterdiği gibi, iki ölçüyü birlikte tanı aracı olarak kullanır.
Onay sırasında komitenin elinde açıklanan senaryo ve o anda mevcut kanıtlar vardır. Sonraki sonuçlar da tanımlanması araştırma tasarımına ve varsayımlara bağlı olan, savunulabilir bir işlem yapılmaması baz senaryosu gerektirir. Deney hem senaryoyu hem bu bazı üretir; böylece yöntem, üreticinin tanımladığı gerçekliğe göre değerlendirilebilir. Gerçek bir çalışma karşı-olgusalını gerekçelendirmeli ve ortaya çıkan belirsizliği raporlamalıdır.
Bir korunma oranı, belgelenmiş bir payda gerektirir. Deneydeki açıklanan referans, açıklanan entegrasyon maliyeti için ayrılan tutarı içeren vergi öncesi bugünkü değerdir; tamamlanmış köprü vergi sonrasıdır ve revize tutarı içerir. Oran bu özel dönüşümü ölçer. İki vergi sonrası senaryonun karşılaştırılması farklı bir soruyu yanıtlar ve kendine ait bir etiket taşımalıdır. Para birimi, değerleme tarihi, ufuk veya vergi yaklaşımı değişiklikleri de ayrı mutabakat gerektirir. Daha düşük oran ancak okuyucu hangi ekonomik büyüklüklerin değiştiğini, hangi muhasebe veya sunum kurallarının sabit kaldığını belirleyebildiğinde anlamlıdır.
Değerleme sınırı, hangi nakit akışlarının paya gireceğini de belirler. Bir faaliyet tasarrufu; işletme sermayesi, yenileme yatırımı veya başka bir grup kuruluşunun uygulama ödemesini gerektirebilir. Önerilen işlem köprüsü, faaliyet katkısını dağıtılabilir nakit saymadan önce bu etkileri belirler ve tarihlerinde mutabakat sağlar. Mevcut deney, denklemlerinde tanımlanan belirli faaliyet ve uygulama akışlarını içerir. Ayrı bir işletme sermayesi sürecini ve finansman ödeme sıralamasını dışarıda bırakır. Dolayısıyla ortaya çıkan sinerji değeri, sınırlı bir yatırım sorusunu yanıtlar. Borçlanma kapasitesinin, sponsor dağıtımlarının veya grubun başka yerlerindeki kullanılabilir nakdin tam tahminini sunmaz.
3 Birleşik Krallık Takeover Code, baz tutarı, maliyetleri ve karşı-olgusalı beyanın parçası yapar
Birleşik Krallık Takeover Code, nicelleştirilmiş finansal fayda beyanları için açık bir açıklama çerçevesi sunar. Panel'in izni ve uygulanabilir muafiyetler saklı kalmak üzere, Kural 28.1; teklif dönemi içinde veya açılış duyurusunda hedef şirket ya da menkul kıymet takası yoluyla teklif veren tarafından yapılan ilk yayında, raporlayan muhasebeci ve finansal danışman raporlarını gerektirir. Kural 28 nakit teklif verenin beyanlarını dışarıda bırakır. Güncel kural sayfaları 6 Kasım 2026 tarihinde kontrol edilmiştir. [1]
Kural 28.6; kanaatin dayanaklarını, nicelleştirilmiş bileşenleri, geçmişle veya mevcut maliyetle karşılaştırmalarda baz tutarı, olumsuz faydaları, zamanlamayı, tekrarlanmayı ve faydaları gerçekleştirme maliyetlerini kapsar. Teklife bağımlılık beyanı özellikle başarılı teklifin faydalarına ilişkin (a) tanımına uygulanır. Bu alanlar, çalışmanın önerdiği baz senaryo ve eksiklik kontrollerine yön verir; düzeltmeleri kalibre etmez. [1]
Not 1, hedef şirketin teklif dönemi öncesi maliyet tasarruflarını teklif dönemi içinde yayımlanan revizyonlardan ayırır. Yaklaşım sonrasında yapılan yeni maliyet tasarrufu beyanları Panel'e danışılmasını gerektirir; Panel bunları nicelleştirilmiş finansal fayda beyanı sayabilir ve raporlamayı hedef yönetim kurulu genelgesine erteleyebilir. Bu nedenle işleme özgü uygulama, Code ve Panel sürecini gerektirir. Tablo 1 incelenen metinleri özetler. [1]
| Kaynak ve durum | Baz tutar veya karşı-olgusal | Gerçekleştirme maliyetleri | Olumsuz etkiler | Raporlama veya inceleme gerekliliği |
|---|---|---|---|---|
| Birleşik Krallık Takeover Code Kuralları 28.1 ve 28.6 [1] | Karşılaştırmalar için baz tutar; (a) tanımı için teklife bağımlılık beyanı | Tekrarlanan ve tekrarlanmayan maliyetler | Gerekli | Kural 28.1 kapsamındaki raporlar; Panel izni, muafiyetler ve nakit teklif veren istisnası uygulanır |
| Suudi Arabistan Birleşme ve Satın Alma Düzenlemeleri, Madde 41 [2] | Madde 41 içinde eşdeğer bir baz tutar kontrol listesi belirlenmedi | Madde 41 içinde eşdeğer kontrol listesi belirlenmedi | Madde 41 içinde eşdeğer kontrol listesi belirlenmedi | CMA aksi yönde izin vermedikçe Madde 41(c) kapsamındaki kâr tahminleri/kâr beyanları için denetçi raporu ve danışman teyidi |
| IFRS 3/IAS 36; ilgili AASB metinleri [3, 4] | Artık değer olarak şerefiye; nitel faktörler; kapsam dahilindeki değer düşüklüğü gereklilikleri | Satın almayla ilgili maliyetler genellikle giderleştirilir; menkul kıymet ihracı istisnası | Atıf yapılan paragraflarda işleme özgü kontrol listesi yok | Finansal raporlama gereklilikleri; burada ayrı ve genel bir sinerji güvence gerekliliği saptanmamıştır |
| IASB taslak metninin yeniden müzakeresi, Kasım 2026 tarihinde kontrol edildi [5, 14] | Performans ve beklenen sinerji bilgileri tartışılıyor | Kategori bazında tutar, maliyet ve zamanlama öneriliyor | Burada sonuç çıkarılmadı | Bu materyaller nihai gereklilikler oluşturmuyor |
Belirtilen hükümlerin, yargı alanı, işlem ve raporlama kapsamlarına tabi MatchPoint özeti. Madde 41 veya atıf yapılan muhasebe paragraflarında bulunmayan bir unsur, sınırları belli bir okuma sonucudur; başka yerlerde gereklilik bulunmadığını göstermez.
İşlem ekibi, beyanın gerçek hukuki sınıflandırmasını belirledikten sonra bu alanları iç inceleme kontrol listesi olarak kullanabilir. Liste; bir raporlama gerekliliğini açıklamadan önce yayımlayan kuruluşu, bedel yapısını, teklif aşamasını, ilgili tanımı ve Panel izinlerini belirlemelidir. Aynı alanların özel bir GCC satın almasında kullanılması analitik bir öneridir. Birleşik Krallık kuralı bu kullanım yoluyla yerel hukuki güç kazanmaz. Hukuki danışmanlar işlem yükümlülüklerini belirlemeli; finans ekibi ise ekonomik iddiaların seçilen tanımlar altında tutarlı biçimde mutabık olup olmadığını test etmelidir.
4 Suudi Madde 41, teklif kuralları kapsamında kâr tahminlerini ve belirli kazanç beyanlarını düzenler
Suudi CMA Madde 41(a) ve (b), kâr tahminlerinin hazırlanmasında özen ve varsayımlarının açıklanmasını gerektirir. Madde 41(c) uyarınca, CMA aksi yönde izin vermedikçe, hedef şirket veya menkul kıymet takası teklifindeki teklif veren; teklif dönemi içinde ya da açılış duyurusunda ilk kez kâr tahmini veya kâr beyanı yayımladığında belirtilen denetçi raporunu ve bağımsız danışman teyidini eklemelidir. Resmî Arapça metin kâr tahminlerini ve kâr beyanlarını belirtir; İngilizce çevirideki daha kısa 'forecast or statement' ifadesi bu bağlamda okunmalıdır. Güncel CMA sicili 18 Ocak 2023 değişikliğini belirtir. [2]
Madde 41(e), kâr tahmini olması amaçlanmayan belirli kazanç artırıcı beyanlar için açık bir hisse başına kazanç uyarısı gerektirir. Madde 41, baz tutar, teklife bağımlılık, maliyetler ve olumsuz etkiler için Birleşik Krallık Kural 28.6 kontrol listesini düzenlemez. Bu karşılaştırma, incelenen hükümlerle sınırlıdır. [2]
Karşılaştırma, Suudi açıklama uygulamasını veya belirli bir teklifte CMA beklentilerini ortaya koymaz. UAE SCA, DIFC ve ADGM devralma gereklilikleri bu incelemenin dışındadır. Önerilen bir durum tespiti kontrolü olarak komite, kalem bazında baz senaryo, maliyet ve olumsuz etkileri istemeli ve bağımsız olarak test edilip edilmediklerini kaydetmelidir.
Önerilen ülke kaydı; ilgili resmî metni, çeviriyi, değişiklik tarihini ve işlem kapsamı değerlendirmesini bir arada tutar. Ayrıca kâr tahminini, kazanç beyanını ve olası birleşme faydalarının açıklamasını birbirinden ayırır. Benzer ticari ifadeler farklı hukuki tanımlara girebilir. Dolayısıyla incelenen tek bir hükümde saptanan yokluk, teklifi etkileyen tüm yükümlülükler hakkında daha geniş bir sonucu desteklemeye yetmez. Ekonomik inceleme, dayanak kayıtları doğrudan talep ederek ilerleyebilir; hukuki durum ise bu değerlendirmeden sorumlu danışmanlar tarafından ayrı kaydedilir.
5 Şerefiye ölçümü ve değer düşüklüğü kuralları, sinerji senaryosu için ayrı kontroller sağlar
IFRS 3, işletme birleşmeleri kapsamı içinde şerefiyeyi artık değer olarak ölçer. Paragraf 32; bedeli, kontrol gücü olmayan payları ve aşamalı satın almalarda önceki payın satın alma tarihindeki gerçeğe uygun değerini içerir; bunlardan tanımlanabilir net varlık ve yükümlülükler düşülür. B64(e), beklenen sinerjiler dahil nitel şerefiye faktörlerini gerektirir; bu, ayrı bir nicel sinerji ölçümü değildir. İlgili AASB 3 derlemesi, 1 Temmuz 2026 tarihinde veya sonrasında ve 1 Ocak 2027 öncesinde başlayan yıllık dönemlere uygulanır. IFRS uyum beyanı, kâr amaçlı Tier 1 kuruluşlarıyla ilgilidir. [3]
IFRS 3 paragraf 53, satın almayla ilgili maliyetleri genel olarak maliyete katlanıldıkça ve hizmet alındıkça giderleştirir. Borç veya özkaynak ihraç maliyetleri ise IAS 32 ve IFRS 9 hükümlerini izler. İlgili AASB paragrafı AASB 132 ve AASB 9 kullanır. Çalışmanın entegrasyon maliyeti defteri ayrı bir analitik kayıttır; içeriği uygulanabilir standartlara göre sınıflandırılmalıdır. [3]
IAS 36 paragraf 18, geri kazanılabilir tutarı kullanım değeri ile elden çıkarma maliyetleri düşülmüş gerçeğe uygun değerin yükseği olarak tanımlar. Paragraf 80, şerefiyeyi faydalanan nakit üreten birimlere veya gruplarına tahsis eder. Kullanım değeri nakit akışlarında paragraflar 43 ila 45, mükerrer sayımı ele alır ve taahhüt edilmemiş yeniden yapılandırmayı ve performans iyileştirmelerini dışlar. Paragraf 47, taahhüt edilmiş yeniden yapılandırmaları ele alır. Bu kısıtlar tüm değer düşüklüğü değerlemelerini açıklamaz. İlgili AASB 136 derlemesi, 1 Temmuz 2026 tarihinde veya sonrasında ve 1 Ocak 2029 öncesinde başlayan yıllık dönemlere uygulanır; kâr amaçlı Tier 1 uyumu IAS 36'yı da karşılar. [4]
Satın alma değerlemesi, satın alma bedeli dağıtımı ve sonraki değer düşüklüğü değerlendirmesi ayrı mutabakatları korumalıdır. Beklenen birleşme faydaları yatırım senaryosuna yön verebilir; tanıma ve test gereklilikleri ise kendi birimlerini, sınırlarını ve koşullarını uygular. Finans ekibi, bir kalemin bu çizelgeler arasında nasıl geçtiğini ve hangi farkların kaldığını belgelemelidir. Örneğin nakit entegrasyon ödemesi, ilgili muhasebe gideri veya vergi indirimi oluşmadan önce yatırım tahminini etkileyebilir. Deney, ekonomik ödeme varsayımını görünür tutar; tanıma, indirilebilirlik veya değer düşüklüğü hakkında işleme özgü sonuç çıkarmaz.
6 Standart koyucu, sinerjilerin kategori, tutar, maliyet ve zamanlama bazında açıklanmasını değerlendiriyor; henüz karar verilmedi
International Accounting Standards Board, teknik metnin 2024 taslağı olarak bağlantı verdiği ve her işletme birleşmesi için beklenen sinerjiler hakkında bilgi verilmesinin zorunlu kılınmasını öneren bir taslak yayımladı. Temmuz 2026 tarihli teknik metin öneriyi özetler. Öneri uyarınca kuruluşun, beklenen her sinerji kategorisi için tahmini tutarı, tahmini maliyeti ve beklenen zamanlamayı açıklaması gerekecekti. Metin, kullanıcıların ve kullanıcı gruplarının çoğunun öneriye katıldığını; hazırlayıcıların neredeyse tamamı dahil, görüş bildirenlerin çoğunun ise katılmadığını kaydeder. [5]
Temmuz teknik metni, on üç üyeden yedisinin Mayıs 2026 paketinin maliyet-fayda değerlendirmesini desteklediğini; bunun yayın için gerekli sekiz üyelik nitelikli çoğunluğun altında kaldığını kaydeder. Personel analizini ve geçici çalışmaları açıklar. Resmî Eylül güncellemesi, 23 Eylül 2026 tarihinde sonraki performans bilgileri hakkında görüşme yapıldığını, karar istenmediğini ve yeniden müzakerenin sürdüğünü belirtir. Proje sayfası, 6 Kasım 2026 kontrolünde hâlâ yeniden müzakere aşamasını göstermektedir. Bu kaynaklar nihai yeni bir açıklama gerekliliği oluşturmaz. [5, 14]
Köprünün kategorileri, tutarları, maliyetleri ve zamanlaması, önerilerle ilgili bilgileri düzenlemeye yardımcı olabilir. Olası bir standarda uyum, nihai kapsamının, toplulaştırma kurallarının, muafiyetlerinin ve açıklama gerekliliklerinin ayrı değerlendirilmesini gerektirir. Atıf yapılan teknik metin, denetlenebilirlik, ticari hassasiyet ve dava riskiyle ilgili kaygıları da kaydeder. Bunlar, önerilen kayıt tasarımının dikkate alacağı hususlardır. [5]
Kendi kayıtlarını hazırlayan bir kuruluş, standart oluşturma projesi devam ederken faydalı bilgileri koruyabilir. Dayanak kanıt çizelgesi, satın alma tarihindeki beklentileri sonraki değişikliklerden ayırmalı; her revizyon için gerekçe ve onay tarihi tutmalıdır. Raporlama ekibi, nihai metni, kapsamı ve yürürlük tarihini kontrol ettikten sonra bu kayıtları kabul edilmiş gereklilikle eşleştirebilir. Bu, kullanılabilir kanıtın korunmasına yönelik bir öneridir. Deney gelecekteki standarda uyum maliyetini tahmin etmez, nihai gereklerini öngörmez ve geçici görüşmeleri yürürlükteki yükümlülük olarak ele almaz.
7 Bir Körfez bankası birleşmesi, sinerji hedefinin ve tek seferlik maliyetin birlikte arttığını gösteriyor
FAB materyalleri belgelenmiş tek bir tarihsel örnek sunar. Annual Review 2017, ilk yıl yaklaşık AED 500 milyon maliyet sinerjisi, yaklaşık AED 1 milyardan yaklaşık AED 1.5 milyara yükseltilmiş 2020 yıllık istikrarlı hedefi ve 2017 ila 2019 için AED 1.1 milyar tahmini entegrasyon maliyeti bildirir. [7] Bankanın Nisan 2017 sunumu, maliyet sinerjilerinin AED 500 milyondan yaklaşık AED 1 milyara, entegrasyon maliyetlerinin ise AED 600 milyondan yaklaşık AED 1.1 milyara yükseltildiği önceki revizyonları kaydeder. [8]
Belirtilen entegrasyon maliyeti tahmini, sonraki yıllık istikrarlı hedefin 0.73 katıdır. Çok yıllı bir tahmini, revize edilmiş yıllık hedefle karşılaştırır. Nisan 2017 sunumu, yaklaşık AED 350 milyon stratejik kolaylaştırıcı yatırımı entegrasyon maliyetlerinin dışında tutar. Yıllık raporun pro forma girişi, beklenen sinerjileri ve ilgili maliyetleri pro forma tablolardan ayrıca çıkarır. Bu farklı sınırlar, oran model dayanağı olarak kullanılırken dikkat gerektirir. [7, 8]
Kayıt, sinerjilerin abartıldığını göstermez. Hedef yükseltilmiştir ve banka ilk yıl hedefinin üzerinde gerçekleşme bildirmektedir. Baz senaryo verilmediği için maliyet düşüşünün ne kadarının birleşme olmadan gerçekleşeceğini göstermez. Nihai yıllık tutara ilişkin daha sonraki denetlenmiş bir beyan elde etmedik. Oran yalnızca bir kez, yazarın tanımladığı tek seferlik maliyet girdisine dayanak olarak kullanılır; diğer bankalara veya sektörlere genellenmez. Tablo 2 her rakamı ve kanıtlamadığı hususu listeler.
| Kalem | Bildirilen rakam | Kaynak | Ortaya koymadığı husus |
|---|---|---|---|
| 2017 yılında gerçekleşen maliyet sinerjileri | Yaklaşık AED 500 milyon | Annual Review 2017 [7] | Birleşme olmadan gerçekleşecek pay |
| 2020 için yıllık istikrarlı maliyet sinerjisi hedefi | Yaklaşık AED 1 milyardan yükseltilerek yaklaşık AED 1.5 milyar | Annual Review 2017 [7] | 2020 yılında fiilen ulaşılan yıllık tutar |
| Tek seferlik entegrasyon maliyetleri, 2017 ila 2019 | Tahmini AED 1.1 milyar; Nisan sunumu yaklaşık AED 350 milyon stratejik kolaylaştırıcı yatırımı dışarıda tutar | Annual Review 2017 [7]; Nisan 2017 sunumu [8] | Nihai harcama veya her şey dahil toplam nakit uygulama maliyeti |
| Sonraki hedefe göre tek seferlik maliyet | 0.73; yukarıdaki iki rakamdan burada hesaplandı | MatchPoint hesabı | Diğer birleşmeler için norm |
| Önceki tahminler ve revizyonlar | Maliyet: AED 600 milyondan yaklaşık AED 1.1 milyara; maliyet sinerjisi: AED 500 milyondan yaklaşık AED 1 milyara | FAB Nisan 2017 sunumu, basılı sayfalar 14 ila 15 [8] | Nihai harcama veya gerçekleşen net fayda |
| Pro forma tablolar | Beklenen sinerjileri ve bunları gerçekleştirmek için katlanılan maliyetleri dışarıda bırakır | Annual Review 2017 [7] | Maliyet sonrası faydanın herhangi bir ölçüsü |
Bankanın yayınlarından yönetimce bildirilen gerçekleşmeler, hedefler ve tahminler. Yıllık rapor kopyası üçüncü tarafta barındırılır; Nisan 2017 sunumu FAB yatırımcı ilişkileri sitesinden alınmıştır. Maliyet tahmini belirtilen istisnaları taşır. Hiçbir rakam model çıktısı veya bağımsız ölçülmüş nedensel sinerji sonucu değildir.
Bu çalışma açısından banka açıklamaları, alıntılanan sinerji tutarının yanında tarih ve harcama sınırının neden yer alması gerektiğini gösterir. Entegrasyon maliyeti tahminiyle sonraki yıllık istikrarlı hedef arasındaki oran, belirlenmiş iki büyüklüğü birleştirir; gerçekleşen net bugünkü değeri ölçmez. Rakamlar referans alındığında, ilk sunumun dışarıda bıraktığı stratejik yatırım da görünür kalmalıdır. Dış karşılaştırma kullanan bir satın alma ekibi, bütçeyi sorgulamak için kullanmadan önce payı, paydayı ve istisnaları yeniden oluşturmalıdır. Deney, tarihsel örneği temsil edici ağırlık atamadan kullanır.
8 Seçilmiş önceki araştırmalar, baz ölçümüne, sinerji türlerine ve tahmin değerlendirmesine yön verir
Barber ve Lyon, 1977 ila 1992 döneminde NYSE ve AMEX firmaları için anormal faaliyet performansı testlerini inceler. Sonuçları, kontroller olay öncesi performansla eşleşmediğinde yanlış model belirtimi olduğunu gösterir ve bunu muhasebe ölçülerinde ortalamaya dönüşle ilişkilendirir. [9] Bu, karşılaştırılabilir baz senaryoya dikkat edilmesini destekler. Belirli bir zayıf hedefin bağımsız olarak iyileşeceğini ortaya koymaz; işlem öncesi zayıflıkla baz iyileşmesi arasındaki bağ, bu modelde test edilen yazar tanımlı bir öncüldür.
Feldman ve Hernandez beş sinerji türü, yaşam döngüleri ve değer kaynakları arasındaki kavramsal etkileşimleri geliştirir. Atıf yapılan Ocak 2021 yazar metni, Academy of Management Review dergisindeki 2022 makalelerine karşılık gelir. [11] Devos, Kadapakkam ve Krishnamurthy, 264 büyük birleşme için Value Line tahminlerine dayalı, birleşik özkaynak değerinin ortalama 10.03 yüzdesine ulaşan tahminler bildirir; bunun 1.64 yüzdesi vergi, 8.38 yüzdesi faaliyet kazançlarıdır. Bunlar, atıf yapılan özetten alınan analist tahminlerine dayalı değerleme tahminleridir; ölçtükleri unsur bu çalışmanın açıklanan yıllık tutarından farklıdır. Kurgulanmış GCC vakası için doğrudan kalibrasyon sağlamazlar. [12]
Smith ve Winkler, gürültülü değer tahminleri arasından seçim yapılmasının yarattığı iyimserliği ve Bayesçi güncellemenin kullanımını inceler. [10] Flyvbjerg, özellikle ulaştırma altyapısında proje yönetimi bağlamında referans sınıfı tahminini, iyimserlik yanlılığını ve stratejik yanlış sunumu tartışır. [13] Bauer ve Friesl'in keşifsel nitel çalışması, değerleme uygulamaları ile M&A dikkat yapılarının iş modeli ve stratejik sinerjilere göre işlevsel sinerjileri nasıl öne çıkarabildiğini inceler. [15] Bunlar ilgili öncüllerdir. Burada incelenen çalışmalar, GCC sinerji korunmasına doğrudan aktarılabilir kalibrasyon sunmaz; bu seçici inceleme literatürde kapsamlı bir boşluk bulunduğunu ortaya koymaz.
Bauer ve Friesl; işlevsel, iş modeli ve stratejik faydaların ele alınması dahil, örgütsel dikkatin ve değerleme uygulamalarının sinerji değerlendirmesini nasıl şekillendirdiğini inceler. Analizleri, sayısal senaryonun nasıl kurulduğunu incelemek için ek bir neden sunar. GCC tahmin hatası için kalibre edilmiş oran sağlamaz. [15] Mevcut çalışma, tekrarlanabilir bir değerleme mutabakatına ve kurgulanmış tahminci karşılaştırmalarına odaklanır. Sinerji kategorileri, baz eşleştirmesi ve seçim hakkındaki yerleşik fikirlerden yararlanır. Bu fikirlerin birleşimi analitik uygulamadır; çalışma, sinerji defterinin, karşı-olgusal bazın veya sıralamalar üzerinden ortalama atfın yeni keşfedilmiş yöntem olduğunu iddia etmez.
9 Beş örtüşme riski ve tahmin düzeltmeleri, önerilen incelemeyi yapılandırır
İlk mükerrer sayım, kalemler arasındaki örtüşmedir. Sözleşmeli iş gücü tasarrufunu hem satın almada hem personel sayısında sayan bir program aynı ödemeyi iki kez talep eder. Önerilen test her kalemi muhasebe hesabına eşler ve ortak talebi maliyet tabanına karşı kontrol eder. İkincisi, baz senaryoyla örtüşmedir: bağımsız faaliyet bütçesinde veya mevcut programda zaten bulunan tasarruf. Çalışma, Kural 28.6'nın kapsamı belirli açıklama disiplininden yararlanarak her kalem için baz tutar ve belgelenmiş işlem yapılmaması karşılaştırması önerir. [1]
Üçüncü düzeltme, artımsal geliri, hizmet verme varsayılan maliyeti düşüldükten sonra artımsal marjından faaliyet katkısına dönüştürür. Sonraki düzeltmeler; atlanmış veya tutarsız biçimde mahsup edilmiş uygulama harcamasını, kayıpları ve disinerjiyi kapsar. Ayrı fiyat incelemesi, birleşme faydalarının bağımsız faaliyet değerinde zaten yer alıp almadığını ve sonra primi gerekçelendirmek için yeniden kullanılıp kullanılmadığını kontrol eder. Şerefiye, atıf yapılan muhasebe çerçevesinde artık değerdir; bu faydaları bağımsız ölçmez. [3] Finans ekibi ilgili tahminlerin nasıl bağlandığına karar vermeden önce kayıt sistemi her ekonomik olayı belirlemelidir.
Model; kalemler arası örtüşmeyi, bağımsız faaliyet bazındaki hareketi, artımsal marjı ve gelir gerçekleşmesini; zamanlama, entegrasyon maliyeti ve vergi düzeltmelerinden ayırır. Örtüşme ve baz düzeltmeleri, belirtilen modelde faaliyet büyüklüğünü etkiler. Farklı bir ödeme takvimi, vergi yaklaşımı veya sabit ufuktaki gecikme, nihai yıllık faaliyet tutarını değiştirmeden bugünkü değeri değiştirebilir. Bunlar koşullu tanısal ilişkilerdir. Birden çok mekanizma birlikte işleyebilir; iki korunma ölçüsü nedenlerini tek başına belirleyemez.
| Düzeltme veya risk | Ekonomik sınır | Önerilen kanıt | Modelde ele alınışı |
|---|---|---|---|
| Kalemler arası örtüşme | İki iş akışında tek tasarruf | Talep edilen her kalemin muhasebe hesabına eşlenmesi | Kalemler arası örtüşme payı |
| Baz senaryoyla örtüşme | Bağımsız faaliyet planında veya piyasa hareketinde zaten bulunan tasarruf | Baz tutar; faydanın bağımsız olarak gerçekleştirilemeyeceği beyanı [1] | Bağımsız faaliyet baz payı, maliyet ve gelir |
| Gelirin kâr sayılması | Grup marjıyla belirtilen satışlar | Hizmet maliyeti sonrası artımsal satış marjı | Artımsal marj |
| Atlanmış veya tutarsız mahsup edilmiş maliyetler | Gerçekleştirme maliyeti, kayıplar, disinerji | Tekrarlanan ve tekrarlanmayan maliyetler ile olumsuz etkiler [1] | Gerçekleşme, disinerji ve gerçekleştirme maliyeti |
| Fiyatta iki kez sayılan değer | Hem bağımsız faaliyet değerinde hem primde sinerji | Bağımsız faaliyet değerinden fiyata geçiş köprüsü [3] | Satıcıya ödenen açıklanan değer payı |
Önerilen analitik kayıt. Örtüşen faydalar doğrudan mükerrer sayımdır; marj, gerçekleşme, maliyet, zamanlama ve vergi ek değerleme düzeltmeleri gerektirir. Her düzeltme belirtilen tanımını korur.
Birbirini dışlama, ekonomik olay düzeyinde test edilmelidir. Bir satın alma girişimi ile iş gücü girişimi aynı dış kaynak hizmetine ilişkin olabilir; fiyat iyileşmesiyle hacim iyileşmesi aynı sözleşme içinde etkileşebilir. Önerilen kayıt, dayanak maliyet havuzunu veya gelir işlemini belirler ve birleşik talebin nasıl paylaştırıldığını belgeler. Örtüşmenin ve bağımsız faaliyet planındaki faydanın çıkarılması da açık bir sıra veya ortak tanım gerektirir. Modelde baz payı, örtüşme düzeltmesinden sonra kalan maliyet tutarına uygulanır. Bu koşullu yaklaşım yazarın tanımladığı bir varsayımdır.
Hesap bakiyesine ilişkin kanıt, iddia edilen tasarrufun tamamını ortaya koymaya yetmez. İnceleme, önerilen değişiklikten etkilenen faaliyeti, hizmet düzeyini ve karşı tarafı da gerektirir. Önerilen dış kaynak hizmeti birleştirmesinde kayıt; hangi sözleşmenin sona erdiğini, hangi yükümlülüklerin kaldığını ve ikame hizmetin nereden finanse edildiğini belirler. Aynı ekonomik ödeme, birleşik senaryoda tek işleme tabi tutulur. Hacim veya hizmet değişiklikleri ayrı kaydedilir. Bu, talebi tanımlamaya yönelik önerilen bir kontroldür. Gerçek bir alıcı için tasarruf veya sözleşme fesih hakkı varsayılmaz.
10 Açıklanan yıllık tutardan korunan değere geçiş köprüsü, her düzeltmeyi belirtilen büyüklüğe uygular
Köprü, açıklanan maliyet sinerjisi ile açıklanan marjdan değerlenen gelir sinerjisinin toplamı olan açıklanan brüt yıllık tutarla başlar. Tablo 3 düzeltmelerini uygulayarak düzeltilmiş yıllık tutarı üretir, bu tutarı gerçek aşamalı gerçekleşmeye dağıtır, tek seferlik maliyeti düşer, vergiyi uygular ve iskonto eder. Her düzeltme bağımsız olarak açılıp kapatılabilir; böylece tüm ara değerler tanımlıdır. Bu tasarım, düzeltme sırasının daha sonra incelenmesini sağlar.
İlk denklemde A düzeltilmiş vergi öncesi yıllık tutarı, C açıklanan maliyet sinerjisini, R açıklanan artımsal geliri, mu bunun açıklanan marjını ve G açıklanan brüt yıllık tutarı gösterir. o ve b simgeleri, kalemler arası örtüşme payını ve bağımsız faaliyet planlarında zaten bulunan maliyet sinerjisi payını; e, baz büyümede zaten bulunan gelir sinerjisi payını; q gelir gerçekleşmesini; m gerçekleşen gelirin artımsal marjını; d ise G'nin payı olarak disinerjiyi gösterir. İkinci denklemde phi, delta yıl kaydırılmış açıklanan artış eğrisini; w tek seferlik maliyetin yıllara dağılımını; kappa, G'nin payı olarak tek seferlik maliyeti; tau vergi oranını ve r iskonto oranını gösterir. Tek seferlik harcama, 1, 2 ve 3 yıllarında sırasıyla 40%, 40% ve 20% olarak aşamalandırılır; sonrasında sıfırdır. Dağılımı fayda gecikmesiyle değişmez.
Yıllık tutarın korunması s, açıklanan brüt yıllık tutar G'yi; ana değer korunması S, vergi öncesi açıklanan referans W'yi kullanır. W, entegrasyon için açıklanan 0.50G tutarını zaten düşer. V, revize 0.75G tutarını düşer ve tekdüze efektif vergi varsayımını uygular. Satıcı ödemesi, özgün W'nin pi katıdır; dolayısıyla negatif olmayan sinerji fazlası için V bu ödemeyi karşılamalıdır. Aynı vergi bazındaki ayrı referans, milyon USD cinsinden 704.4'tür ve 32.8% korunma verir. Bu gösterim yalnızca paydayı değiştirir; modelin satıcı ödemesini ve ana vergi öncesinden vergi sonrasına geçiş köprüsünü değiştirmez.
Tekdüze vergi çarpanı önemli bir basitleştirmedir. Negatif ve pozitif yıllık model nakit akışlarına vergi etkisi tanır; böylece entegrasyon harcaması varsayılan oranda anında mahsup etkisi alır. Gerçek kullanılabilirlik; kuruluşun, harcama türünün, vergilendirilebilir kazancın, zamanlamanın ve ilgili indirimin ayrı değerlendirilmesini gerektirir. Model ayrıca iskonto oranını belirtilen girdi olarak alır ve finansman nakit akışlarını köprü dışında tutar. İşlem modeli, sonucu işletme değeri veya özkaynak değeri değerlendirmesinde kullanmadan önce sinerji nakit takvimini vergi ve finansman çizelgeleriyle mutabık hale getirmelidir.
Bir köprü aritmetik olarak doğru olabilirken ödeme tarihleri finansman kararı için kullanışsız kalabilir. Kurgulanmış takvim, akışları yıl sonlarına yerleştirir ve faydanın gerçekleşmesi geciktiğinde entegrasyon maliyeti dağılımını değiştirmez. Gerçek analizde depozito, fesih ödemesi veya geçiş hizmeti faturası ilgili tasarruftan önce gelebilir. Bu nedenle önerilen finans kaydı, tarihli uygulama finansmanı takvimini ve belirlenmiş nakit kaynağını içerir. Bugünkü değer fazlası, aradaki finansman ihtiyaçlarıyla birlikte raporlanır. Model yıl içi likiditeyi, borç veren iznini veya taahhüt edilmiş finansmanın kullanılabilirliğini test etmez.
11 Kurgulanmış işlem ve belirtilen girdi kaydı, aşağıdaki tüm sayıları sabitler
Kurgulanmış işlem; milyon USD cinsinden 100 açıklanan maliyet sinerjisine, yüzde 30 açıklanan marjdan değerlenen 200 açıklanan artımsal gelire ve 160 açıklanan brüt yıllık tutara sahip orta ölçekli satın almadır. Açıklanan artış eğrisi üçüncü yılda tam yıllık tutara ulaşır ve açıklanan tek seferlik maliyet brüt yıllık tutarın yarısıdır. On yıllık açıklanan değer, yüzde 10 oranla, vergi öncesi ve terminal değer olmadan 774.1'dir. Diğer tüm girdiler yazar tarafından tanımlanmıştır ve kayıt bunları belirtir.
Yazarın tanımladığı yüzde 75 tek seferlik maliyet oranı, belirtilen FAB entegrasyon tahmininden ve sonraki yıllık hedeften hesaplanan 0.73'e yakındır. Açıklanan maliyet sınırı, stratejik kolaylaştırıcı yatırımları dışlar ve temsil edici maliyet normu vermez. [7, 8] Modelin yüzde 9 vergi parametresi, BAE'nin AED 375,000 üzerindeki vergilendirilebilir kazanca uyguladığı olağan oranı kullanır. Qualifying Free Zone Persons için ayrı uygulama vardır. yüzde 15 duyarlılık, yazarın tanımladığı tekdüze senaryodur; BAE DMTT, kapsamındaki çok uluslu grup kuruluşlarına kendi hesaplama kurallarıyla, 1 Ocak 2025 tarihinde veya sonrasında başlayan mali yıllardan itibaren uygulanır; önceki dört yılın en az ikisinde EUR 750 milyon gelir testi vardır. Gerçek işlem kuruluş düzeyinde vergi analizi gerektirir. [6]
Terminal değerin dışlanması, hem açıklanan hem korunan değeri düşüren ve dolayısıyla oranı etkileyen bilinçli seçimdir. Süregelen maliyet tasarrufu terminal değer taşır; oranın bu seçime duyarlılığı test edilmemiştir. Mutlak değerler keyfî ölçeğe bağlı olduğundan deney oranlar raporlar. Tablo 4, aşağıdaki tüm sonuçlarda kullanılan girdi kaydıdır.
| Girdi | Değer | Durum |
|---|---|---|
| Açıklanan maliyet sinerjileri (yıllık istikrarlı tutar) | 100.0 | Yazar tarafından tanımlandı |
| Açıklanan gelir sinerjileri (yıllık istikrarlı gelir) | 200.0 | Yazar tarafından tanımlandı |
| Gelir sinerjilerinde açıklanan marj | 30.0% | Yazar tarafından tanımlandı |
| Açıklanan artış eğrisi, 1 ila 3 yılları | 30% / 70% / 100% | Yazar tarafından tanımlandı |
| Açıklanan tek seferlik maliyet, açıklanan yıllık tutarın payı | 50% | Yazar tarafından tanımlandı |
| Maliyet sinerjilerinde kalemler arası örtüşme | 12% | Yazar tarafından tanımlandı |
| Mükerrerlikten arındırılmış maliyet sinerjisinin bağımsız faaliyet planlarında bulunan payı | 15% | Yazar tarafından tanımlandı |
| Gelir sinerjisinin baz büyümede zaten bulunan payı | 20% | Yazar tarafından tanımlandı |
| Gerçekleşen gelirin artımsal marjı | 18.0% | Yazar tarafından tanımlandı |
| Gelir gerçekleşmesi | 60% | Yazar tarafından tanımlandı |
| Disinerji, açıklanan yıllık tutarın payı | 7.5% | Yazar tarafından tanımlandı |
| Tek seferlik gerçekleştirme maliyeti, açıklanan yıllık tutarın payı | 75% | Yazar tarafından tanımlandı; belgelenmiş tek bir banka birleşmesi oranı 0.73 [7] |
| Açıklanan artış eğrisine göre aşamalandırma gecikmesi | 1 yıl | Yazar tarafından tanımlandı |
| Ufuk / iskonto oranı | 10 yıl / 10% | Yazar tarafından tanımlandı; terminal değer yok |
| Satıcıya ödenen açıklanan değer payı | İşlem başına 10% ile 50% arasında tekdüze | Yazar tarafından tanımlandı; piyasa kanıtı yok |
| Kurumlar vergisi oranı | 9% (15% test edildi) | Yasal oran [6]; alıcıya uygulanabilirliği girdidir |
Yazar tarafından tanımlanan girdiler. Parasal tutarlar milyon USD cinsindendir. Yasal oran, atıf yapılan kanun hükmünde kararnameden alınmıştır; diğer tüm değerler gözlemlenmiş oran değil, kurgulanmış varsayımdır.
Her girdi; dayanak, sorumlu ve geçerlilik bitişi veya inceleme koşulunu korumalıdır. İmzalı tedarikçi taahhüdü, yönetim bütçesi ve model duyarlılığı, gösterilen tutarlar aynı olsa bile farklı kanıt işlevlerine sahiptir. Bu nedenle önerilen kayıt, doğrulandı gibi bir etikete güvenmek yerine kaynak belgeyi ve ekonomik olayı kaydeder. Para birimi ve fiyat bazı dönemler arasında tutarlı olmalıdır. Kurgulanmış tutarlar, ayrı kur süreci olmadan tek para birimi ve sabit yaklaşım kullanır. Görünürdeki sayısal kesinlikleri, bu varsayımlar altındaki tekrarlanabilir hesabı ifade eder.
Ufuk seçimi, özellikle gecikmiş faydayı etkiler. Deney, belirtilen başlangıçtan ölçülen on yıl sonunda biter. Gecikme faydayı pencere dışına taşıyabilir; model daha sonraki tutarı geri kazanmaz. Ekonomik faydanın pencere sınırında sona erdiğini göstermez. İşlem analizi, kanıtla desteklenen sonlu süre veya ayrı gerekçelendirilmiş terminal yaklaşım benimseyebilir. Karşılaştırılan sürümler aynı başlangıç tarihini, para birimini ve fiyat yaklaşımını korumalıdır. Yalnızca cazip sonucu geri getirmek için ufku değiştirmek, yanıtlanan soruyu değiştirir.
12 Kurgulanmış işlemde yıllık tutarın 50.0%'si, değerin 29.8%'i korunur
Yedi düzeltmenin Tablo 5 sırasıyla uygulanması, açıklanan 774.1 değerini 230.7'ye düşürür; böylece değer korunması 29.8%, yıllık tutarın korunması 50.0% olur. Yıllık tutar vergi öncesi 160'tan 80.1'e düşer. Kümülatif tablo, açıklanan sırada uygulandığında her adımın katkısını gösterir; Şekil 1, sonraki bölümün tanımladığı sıralamalar üzerinden ortalama katkıyı gösterir.
İki sonucu ayırmak gerekir. İlk olarak, değer kaybı yıllık tutar kaybından büyüktür; yıllık tutarı değiştirmeyen daha yavaş gerçekleşme, gerçekleştirme maliyeti ve vergi düzeltmeleri olumsuzdur ve yıllık tutar düzeltmeleriyle birleşir. İkinci olarak, kayıp çeşitli düzeltmelere dağılır; tek biri kaybı açıklamaz. Yalnızca en büyük kalemi düzelten inceleme, farkın çoğunu hâlâ bırakır. Her adımın büyüklüğü yazar tanımlı girdilere bağlıdır; tablo tipik değer kaybı tahmini değil, hesaplanmış bir örnektir.
Komite açısından sonuç doğrudandır. Bu kurgulanmış işlemde, belirtilen fiyatta yeterli görünen açıklanan senaryo köprü sonrasında kendi değerinin azınlığını karşılar. Açıklanan değerin 29.8%'inden fazlasını satıcıya veren fiyat, belirtilen girdiler altında alıcıyı sinerji bileşeninde zarara sokar. Alıcı, satıcının senaryosunda yedi düzeltmenin hangilerinin zaten uygulandığını sormalıdır.
| Adım (kümülatif) | Vergi öncesi yıllık tutar | Değer | Değer değişimi | Açıklanan değerin payı |
|---|---|---|---|---|
| Açıklanan senaryo | 160.0 | 774.1 | - | 100.0% |
| Kalemler arası örtüşme | 148.0 | 711.0 | -63.1 | 91.8% |
| Bağımsız faaliyet bazı | 122.8 | 578.4 | -132.6 | 74.7% |
| Artımsal marjdan gelir | 103.6 | 477.4 | -101.0 | 61.7% |
| Gelir gerçekleşmesi ve disinerji | 80.1 | 353.7 | -123.7 | 45.7% |
| Daha yavaş aşamalandırma | 80.1 | 287.3 | -66.4 | 37.1% |
| Gerçekleştirme maliyeti | 80.1 | 253.5 | -33.8 | 32.8% |
| Kurumlar vergisi | 80.1 | 230.7 | -22.8 | 29.8% |
Kurgulanmış işlem için MatchPoint analizi. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş sonuç değildir. Milyon USD. Düzeltmeler gösterilen sırayla uygulanmıştır.
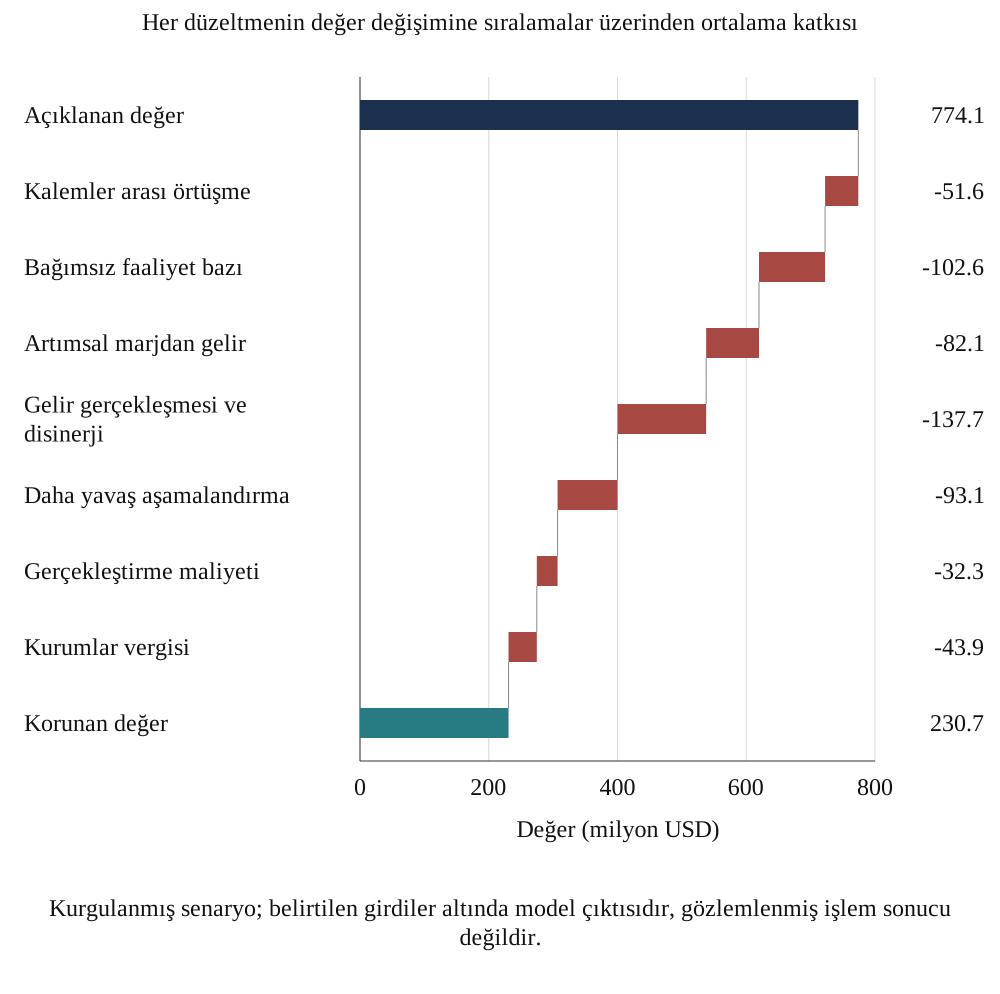
Kurgulanmış işlem için MatchPoint analizi. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş sonuç değildir. Milyon USD, sıralamalar üzerinden ortalama atıf.
Fiyatın karşılanması sonucu, deneyde tanımlanan sinerji bileşenine uygulanır. Satın almanın başka gerekçeleri olabilir; ancak ayrı desteklenen değer, kendi kanıtı ve onayıyla ayrı köprüye girmelidir. Sinerji açığı sonrasında ölçülmemiş stratejik artık değer eklemek, belirtilen fiyat testinin yanlışlanmasını güçleştirebilir. Komite bunun yerine kalan açığı ve bu riski kabul etme dayanağını kaydedebilir. Bu, hesaplanmış nakit senaryosu ile ek stratejik hedefi finanse etme kararı arasındaki ayrımı korur.
13 Düzeltmenin büyüklüğü uygulama sırasına bağlıdır; tüm sıralamaların ortalamasıyla atıf yapın
Ardışık köprü, her adıma, daha önce atılan adımlar veriliyken yarattığı değişimi atar. Düzeltmeler etkileştiğinde değişim konuma bağlıdır. Bağımsız faaliyet bazı, sonraki aşamalandırma ve verginin ölçeklediği yıllık tutarı düşürür; erken uygulandığında geç uygulamaya göre daha fazla değer çıkarır. Tablo 6, aynı yedi düzeltmeyi baştan sona ve sondan başa uygular. İki sıra arasındaki en büyük fark, köprüyle aynı birimde bağımsız faaliyet bazı için 54.6'dır.
Denklem 3a'da j, n düzeltmenin tüm n! tam sıralamalarını numaralandırır. j ve k alt indisli S kümesi, j sıralamasında k'den önce gelen düzeltmeleri içerir; artı üst indisi, k eklenmiş kümeyi belirtir. N tüm düzeltmeleri; v(0) düzeltmesiz durumu gösterir. İfade, her marjinal değişimin tam sıralamalar üzerindeki ortalamasını alır. Eşdeğer olarak Shapley yapısını, v(S) eksi v(0) normalize değişim fonksiyonuna uygular. Denklem 3b tahsisleri toplam değişimle mutabık kılar. Kaynak model eşdeğer alt küme formülünü kullanır; tüm sıralamaların bağımsız sayımı değerlerini yeniden üretir. [17]
Sıralamalar üzerinden ortalama atıf, kurgulanmış işlemde yedi düzeltmenin en büyük üçünü gelir gerçekleşmesi ve disinerji, bağımsız faaliyet bazı ve daha yavaş aşamalandırma olarak sıralar; bağımsız faaliyet bazı kaybedilen 543.4'ün 102.6'sını açıklar. Bu, yazarın tanımladığı girdilere ilişkin ifadedir. Tahsis yaklaşımı, sıra için seçilen uygulamayı komite kaydında açık eder. Komite belgesi, ortalama sütununu kendi sırasının yanında göstermelidir.
| Düzeltme | Baştan sona uygulama | Sondan başa uygulama | Sıralamalar üzerinden ortalama | Değişim payı |
|---|---|---|---|---|
| Kalemler arası örtüşme | -63.1 | -41.1 | -51.6 | 10% |
| Bağımsız faaliyet bazı | -132.6 | -77.9 | -102.6 | 19% |
| Artımsal marjdan gelir | -101.0 | -58.1 | -82.1 | 15% |
| Gelir gerçekleşmesi ve disinerji | -123.7 | -145.2 | -137.7 | 25% |
| Daha yavaş aşamalandırma | -66.4 | -120.7 | -93.1 | 17% |
| Gerçekleştirme maliyeti | -33.8 | -30.7 | -32.3 | 6% |
| Kurumlar vergisi | -22.8 | -69.7 | -43.9 | 8% |
| Toplam değişim | -543.4 | -543.4 | -543.4 | 100% |
Kurgulanmış işlem için MatchPoint analizi. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş sonuç değildir. Milyon USD. Negatif tutarlar değeri düşürür.
Sıralamalar üzerinden ortalama atıf, model değerindeki tanımlı değişimi seçilen düzeltmeler arasında dağıtır. Hangi yönetim eyleminin gözlemlenen sonucu yarattığını veya kimin tazminat alması gerektiğini göstermez. Yanıt, seçilen düzeltme kümesine ve her kombinasyon için değerlendirilen değer fonksiyonuna bağlıdır. Bir düzeltmeyi ikiye bölmek veya boş durum için kullanılan karşı-olgusalı değiştirmek, atıf sorusunu değiştirebilir. Rapor bu tanımları şelale grafiğiyle birlikte korumalıdır. Hesap, katılımcıların tutarlı tahsis yaklaşımına ihtiyaç duyduğu ve yaklaşımın bu tanımlara bağımlılığını anladığı durumda yararlıdır.
14 Her stres durumu, yıllık tutar ve değer korunmasında farklı iz bırakır
Dört stres önce ayrı ayrı, sonra birlikte uygulanır. Baz kayması, maliyet baz payını 30 yüzdeye ve gelir baz payını 35 yüzdeye çıkarır; bağımsız faaliyet planının varsayılandan daha iddialı olması veya piyasa fiyatlarının hedef lehine hareket etmesi buna yol açabilir. Ek sarkma, ikinci bir yıl gecikme ekler. Maliyet aşımı, tek seferlik maliyeti yarısı kadar artırır. Gelir kaybı, gerçekleşmeyi 40 yüzdeye düşürür ve disinerjiyi iki katına çıkarır. Stresler açıklanan senaryoyu değiştirmez, yalnızca düzeltmeleri değiştirir. Tablo 7 ve Şekil 2 sonuçları verir.
Stresler iki gruba ayrılır. Baz kayması, yıllık tutar korunmasını 50.0%'den 39.8%'e, değer korunmasını 21.2%'ye düşürür. Gelir kaybı, yıllık tutar korunmasını 38.9%'a, değer korunmasını 20.6%'ya düşürür. Gecikme ve maliyet aşımı, yıllık tutar korunmasını 50.0%'de bırakır ve yalnızca değer korunmasını sırasıyla 22.7% ve 23.8%'e düşürür. İki ölçü, okuyucuya bakılacak yeri gösterir: yıllık tutardaki düşüş baz veya gerçekleşmeye, yalnızca değerdeki düşüş zamanlama veya maliyete işaret eder. Birleşik durumda değer korunması 2.4%, değer ise milyon USD cinsinden 18.9'dur.
Şekil 3, baz payını ve tek seferlik maliyeti bir ızgara üzerinde değiştirir. Değer korunması 8.8% ile 46.9% arasında değişir. Diğer tüm girdiler temel değerindeyken, değerin sıfıra indiği tek seferlik maliyet açıklanan brüt yıllık tutarın 2.63 katıdır. Vergi oranının 15 yüzdeye çıkarılması, temel değer korunmasını 27.8%'e düşürür. Sonuçlar senaryonun ne hızla aşındığını gösterir; olasılık taşımazlar.
| Durum | Yıllık tutarın korunması | Değerin korunması | Değer | Yıllık tutar değişimi (yüzde puan) | Değer değişimi (yüzde puan) | Tanısal iz |
|---|---|---|---|---|---|---|
| Temel durum | 50.0% | 29.8% | 230.7 | - | - | Referans |
| Baz kayması | 39.8% | 21.2% | 164.4 | -10.3 | -8.6 | İkisi de düşer: baz veya gerçekleşme |
| Ek gecikme | 50.0% | 22.7% | 175.8 | 0.0 | -7.1 | Yalnızca değer: zamanlama veya maliyet |
| Maliyet aşımı | 50.0% | 23.8% | 184.6 | 0.0 | -6.0 | Yalnızca değer: zamanlama veya maliyet |
| Gelir kaybı | 38.9% | 20.6% | 159.1 | -11.1 | -9.3 | İkisi de düşer: baz veya gerçekleşme |
| Birleşik | 29.3% | 2.4% | 18.9 | -20.7 | -27.4 | İkisi de düşer, değer daha çok: karma nedenler |
Kurgulanmış işlem için MatchPoint analizi. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş sonuç değildir. Değer milyon USD; korunma açıklanan büyüklüğün yüzdesi; değişimler yüzde puandır.
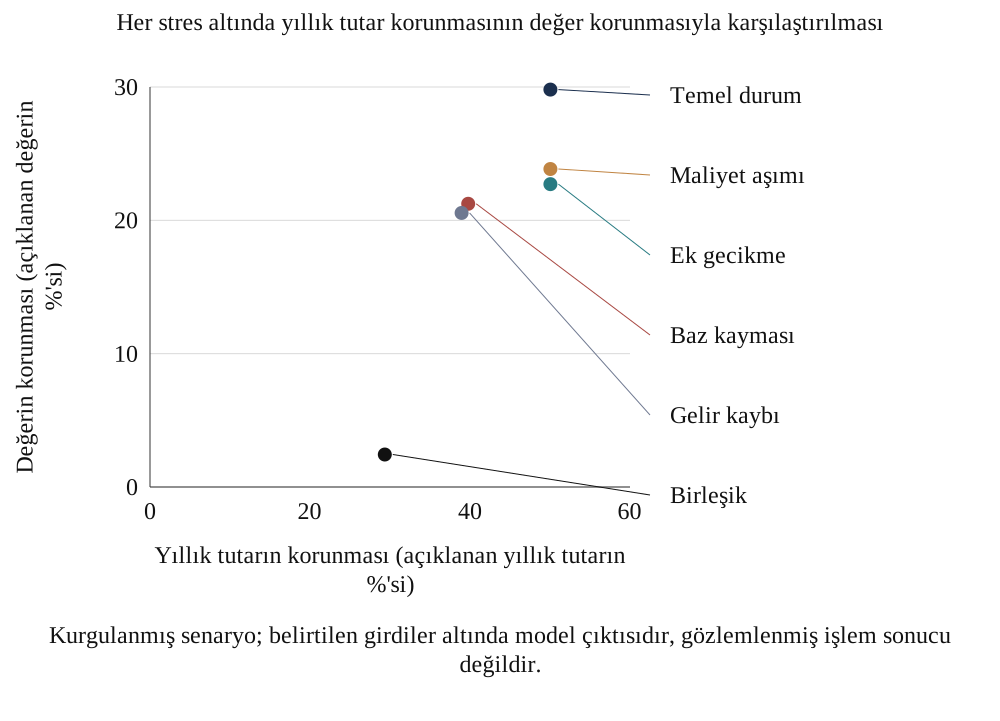
Kurgulanmış işlem için MatchPoint analizi. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş sonuç değildir.
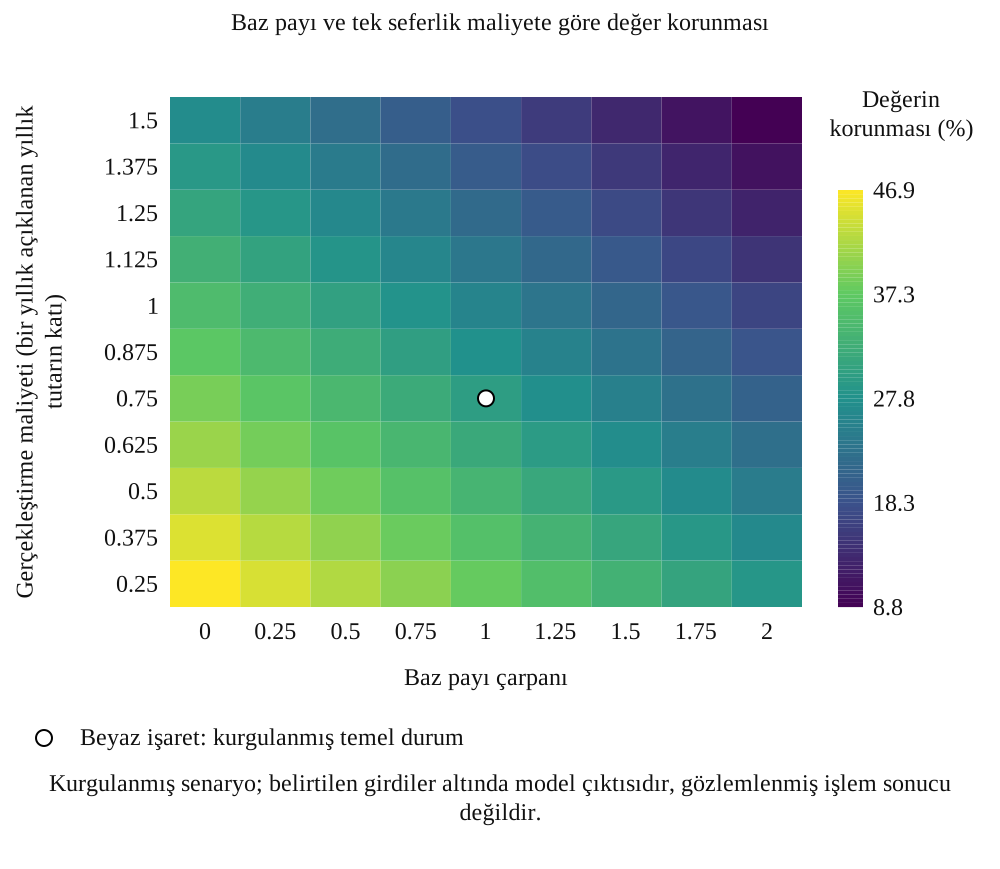
Kurgulanmış işlem için MatchPoint analizi. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş sonuç değildir. Beyaz işaret temel durumu gösterir.
Birleşik olumsuz senaryo, olumsuz girdileri bitişik satırlara yerleştirmenin ötesinde gerekçe gerektirir. Bazı varsayımlar birlikte hareket edebilir, bazıları aynı dayanak nedeni yansıtabilir, diğerleri ise bağdaşmayabilir. Gerçek inceleme, senaryo olasılığı veya fiyat rezervi atamadan önce ilişkileri belirlemelidir. Deneyin birleşik durumu, belirtilen streslerin deterministik birlikteliğidir ve tahmini gerçekleşme olasılığı yoktur. Tanısal kullanımı, bu birlikteliğin nakit sonuçlarını görünür kılar. Farklı kombinasyon veya sabit ufuk sonrasında devam eden fayda, farklı bir değerleme sorusunu yanıtlar.
15 Kurgulanmış popülasyonda tam köprü kuralının kabul ettikleri içinde 11.1% hatalı kabul kalır; açıklanan değer kuralının kabul ettikleri içinde bu oran 49.2%'dir
Popülasyon deneyi, 200 tekrarın her birinde 300 fırsat oluşturur; dağılımlar, bağımlılıklar, ölçüm hataları ve kalibrasyon örnekleri teknik kayıtta belirtilir. Üretilmiş gerçeklik, üretim parametrelerini kullanan tam köprüdür. Değerlendirilen beş tahmin kuralı; açıklanan senaryoyu, öğrenilmiş sabit korunma çarpanını, yalnızca maliyet ve vergiyi, sabit baz merkezleriyle tam köprüyü veya farka koşullu baz tahminleriyle tam köprüyü kullanır. Tam bilgi referansı üretilmiş gerçekliği doğrudan kullanır; rastgele kural ayrı karşılaştırma sunar. Bilgi edinme ve tahmin maliyetleri eşitlenmemiştir.
Bir kural, tahmini sinerji değeri modeldeki satıcı ödemesini karşıladığında fırsatı kabul eder. Hatalı kabul, kabul edilen küme içinde negatif üretilmiş sinerji fazlasına sahiptir. Kabul edilen kümelerde ortalama hatalı kabul payı, açıklanan senaryoda 49.2%, yalnızca maliyet ve vergide 49.2%, sabit korunma çarpanında 19.0%, farka koşullu köprüde 11.1%'dir. Açıklanan senaryo yanlılığı, toplam referans değerin 69.5%'i; maliyet ve vergi yanlılığı 56.5%'idir. Sabit çarpan, bu kurgulanmış karşılaştırmada gösterilen ortalama yanlılığı azaltır. Bu yüzdeler aynı kabul kümesini kullanmaz.
Tam bilgi referansının değerleme hatası tanım gereği sıfırdır. Rastgele kabul, kendi kabul kümesinde 49.1% hatalı kabul verir; küresel en kötü durum yorumu olmayan bir referans kuraldır. Sıra ölçüsü, tahmini parasal fazlayı üretilmiş fazlayla karşılaştırır; sonraki fırsat havuzu deneyi normalize fazlaya göre seçer. Satıcı ödemesinin dağılımı bu sıralamaları etkiler. Tablo 8, hatalı kabulleri kaçırılan iyi fırsatlar ve yok edilen değerle birlikte raporlar; böylece tek bir seçilmiş küme istatistiğindeki değişim, tam karar politikası değerlendirmesi sayılmaz. Şekil 4 belirtilen karşılaştırmaları gösterir.
| Kural | Ortalama hata | Hata kareleri ortalamasının karekökü | Sıra korelasyonu | Hatalı kabuller | Kaçırılan iyi işlemler | Yok edilen değer |
|---|---|---|---|---|---|---|
| Açıklanan değeri kabul et | 69.5% | 77.2% | 0.28 | 49.2% | 0.0% | 6.0% |
| Sabit korunma çarpanı | -0.1% | 10.9% | 0.76 | 19.0% | 19.1% | 0.6% |
| Yalnızca maliyet ve vergi sonrası | 56.5% | 63.0% | 0.36 | 49.2% | 0.0% | 6.0% |
| Tam köprü, sektör bazı | -0.4% | 8.3% | 0.87 | 13.3% | 14.7% | 0.3% |
| Tam köprü, eşleştirilmiş baz | -0.4% | 7.2% | 0.91 | 11.1% | 12.6% | 0.2% |
| Tam bilgi köprüsü (özdeşlik referansı) | 0.0% | 0.0% | 1.00 | 0.0% | 0.0% | 0.0% |
| Rastgele sıralama /50% kabul referansı | uygulanamaz | uygulanamaz | 0.00 | 49.1% | uygulanamaz | uygulanamaz |
Kurgulanmış popülasyon; 200 tekrarın ortalamaları. Yanlılık toplam tahmin hatasının toplam W'ye bölümüdür; RMSE parasal hata kareleri ortalamasının karekökünün ortalama W'ye bölümüdür. Hatalı kabuller kabul edilen vakaları; kaçırılan iyi işlemler üretilen tüm iyi vakaları kullanır. Yok edilen değer, kabul edilen olumsuz fazlayı tüm adayların toplam W'sine böler. Gözlemlenmiş sonuç raporlanmaz.
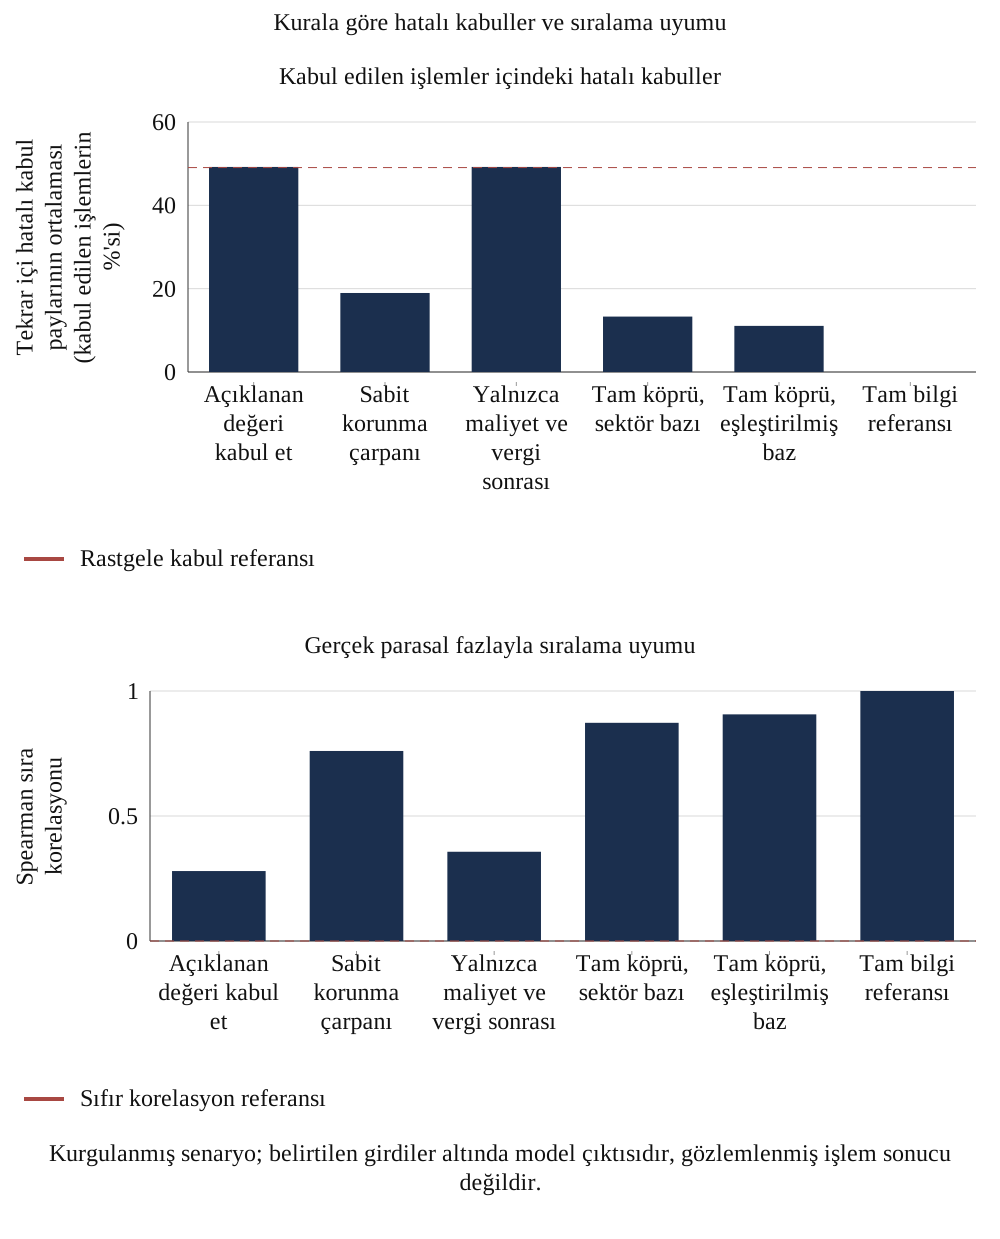
Kurgulanmış popülasyon için MatchPoint analizi. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş sonuç değildir. Kesikli çizgi sol panelde rastgele kabulü, sağ panelde sıfırı gösterir.
Hatalı kabul istatistiği, her tekrar içinde kabul edilen fırsatlardan gerçek fazlası negatif olanların oranını hesaplar ve bu oranların tekrarlar arasındaki ortalamasını alır. Kaçırılan iyi fırsat istatistiği, gerçekten iyi fırsatları payda olarak kullanır. Ölçüler farklı soruları yanıtlar ve kurallar farklı kümeleri kabul eder. Deney ayrıca tahmin hatasını, sıralamayı ve finansal kaybı ayırır. Karşılaştırmalar, seçim farklılıklarını raporlarken ortak fırsat popülasyonunu ve fiyat yaklaşımını korur. Tam bilgi referansı üretim parametrelerine erişir. Gerçek danışmanlık sürecinde bu referansla karşılaştırma, pratik performans iddiasını desteklemeden önce güvenilir ölçümler gerektirir.
Koşullu hata oranının yanında kabul sayısı da gerekir. Uygulamada, hiç fırsat kabul edilmeyen tekrar, yaklaşım gereği sıfır hatalı kabul girdisi alır; bu, boş seçilmiş kümeyi tanımlar. Sürecin her değerli satın almayı belirlediğini gösteremez. Benzer şekilde, raporlanan yok edilen değer ölçüsü kabul edilen vakaların olumsuz sinerji fazlalarını sayar ve reddedilen vakaların kaçırılan kazançlarını dışlar. İleriye dönük karar değerlendirmesi, politikaları karşılaştırmadan önce ilgili kayıp ve faydaları belirtir. Kullanılabilir izleme süresini açıklayarak onay hacmini, kaçırılan fırsatları ve uygulama çabasını tahmin doğruluğuyla birlikte tutar.
16 Koşullu baz tahminleri, yazarın tanımladığı performans ilişkisi altında hatayı azaltır
Baz tahmincisi, köprünün Barber ve Lyon'un incelediği soruna en çok benzeyen kısmıdır. [9] Kurgulanmış popülasyonda, bağımsız faaliyet planlarında zaten bulunan maliyet sinerjisi payı, hedefin işlem öncesi maliyet konumunun sektörden geri kalma miktarıyla artar; ortalamaya dönüşün dayanak mekanizması budur. Sektör bazı, her hedefe aynı payı atar. Performansa göre eşleştirilmiş baz, gürültülü ölçüm içeren 60 tamamlanmış işlemden tahmin edilen eğimi kullanarak payı işlem öncesi farka koşullar.
I ve M üst indisleri, sabit merkezli ve farka koşullu tahminleri gösterir. İfade, yazarın belirlediği 0.15 ve 0.20 b0 merkezleri ve ayrı tahmin edilmiş eğimlerle maliyet ve gelir paylarına ayrı uygulanır. Bu merkezler, değerleri belirtilen sınırlara çekilmiş popülasyonun tam ortalamaları değildir. Standartlaştırılmış fark g deneyde hatasız gözlemlenir. En zayıf beşte birin gerçek maliyet baz payı 24.7%, en güçlü beşte birin 5.7%'dir. Sabit merkezli işaretli değer hataları sırasıyla W'nin 5.1% ve -5.5%'idir; negatif hata eksik tahmindir. En zayıf beşte birin farka koşullu hatası -0.1%'dir.
Sonuç pratik ve özeldir. İşlem öncesi maliyet konumu en zayıf hedeflerde, sektör ortalaması bazı, yazarın tanımladığı bağ altında en olumlu ve en az güvenilir yanıtı verir. Şekil 5 örüntüyü gösterir. Sonuç, yazarın fark ile baz payı arasında tanımladığı bağa bağlıdır. Tahmin edilen eğim sıfırken iki tahmin aynıdır. Gerçek bağ olmadığında sonlu ve gürültülü kalibrasyon örneği yine de sıfır olmayan eğim üretebilir; dolayısıyla eşleştirilmiş tahminin sabit merkezli tahmine mutlaka eşit olması gerekmez. Gerçek çalışma, bağı ve kararlılığını ayrılmış doğrulama verilerinde test etmelidir.
| İşlem öncesi sektöre göre maliyet farkı | Gerçek maliyet baz payı | Sektör bazı | Eşleştirilmiş baz | Hata, sektör bazı | Hata, eşleştirilmiş baz |
|---|---|---|---|---|---|
| En düşük beşte bir (en iyi performans) | 5.7% | 15.0% | 5.6% | -5.5% | -0.3% |
| İkinci beşte bir | 11.3% | 15.0% | 11.4% | -2.4% | -0.4% |
| Ortadaki beşte bir | 15.0% | 15.0% | 15.0% | -0.2% | -0.2% |
| Dördüncü beşte bir | 18.7% | 15.0% | 18.6% | 1.7% | -0.3% |
| En yüksek beşte bir (en zayıf performans) | 24.7% | 15.0% | 24.6% | 5.1% | -0.1% |
Kurgulanmış popülasyon için MatchPoint analizi. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş sonuç değildir. Hatalar, tahmini değerin açıklanan değerin yüzdesi olarak işaretli hatasıdır; pozitif hata fazla tahmindir.
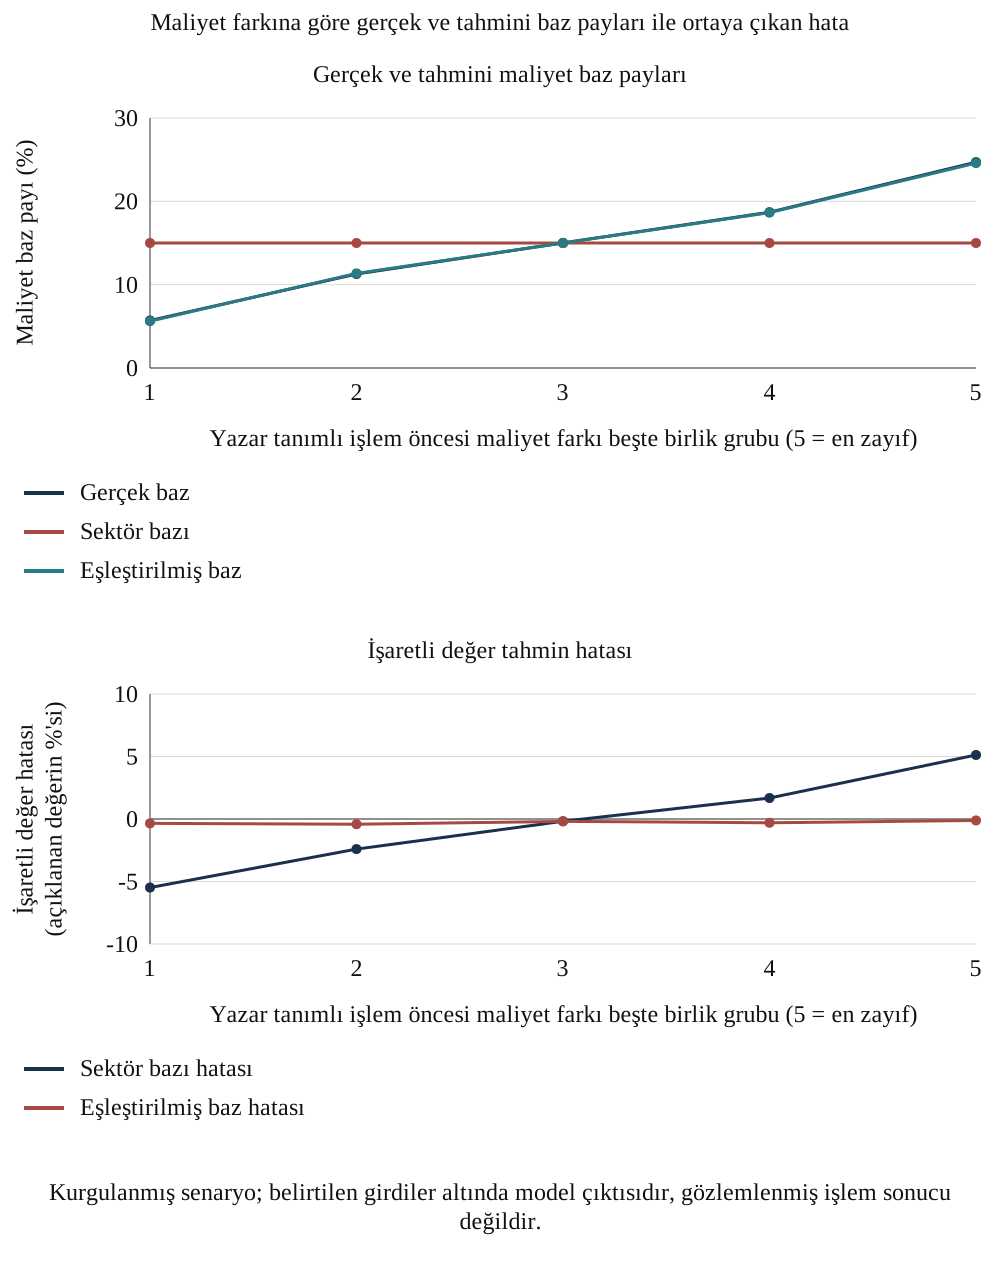
Kurgulanmış popülasyon için MatchPoint analizi. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş sonuç değildir.
İleriye dönük tahminci, sonucunu tahmin edeceği işlemden önce sabitlenmelidir. Eğitim kayıtları, eşleştirme değişkenleri, sonuç ölçümü ve doğrulama kayıtları ayrı zaman damgaları gerektirir. Birçok fırsat aynı alıcıyı, sektör şokunu veya entegrasyon ekibini paylaşıyorsa analiz, her gözlemi tamamen bağımsız saymak yerine aralarındaki bağımlılığı incelemelidir. Önerilen doğrulama, daha sonraki işlemler ve eğitimden çıkarılan alıcılar için sonuçları raporlar. Bunlar gelecekteki uygulamanın kanıt gereklilikleridir. Kurgulanmış deney, belirtilen ilişki altındaki davranışı kontrol eder; ilişkinin belirli bir satın alma programında geçerli olduğuna dair gözlem sunmaz.
Baz düzeltmesi, hedefin işlem yapılmayan bireysel geleceğini yeniden oluşturmaz. Yazar tanımlı farkı, sabit merkezleri ve tahmini eğimi kullanarak baz payını tahmin eder; değerler belirtilen alt ve üst sınırlara çekilir. Gerçek program, farkın nasıl ölçüleceğini ve onay öncesi bilgilerin sonraki sonuçları nasıl öngördüğünü belirlemelidir. Bağımsız faaliyet planında zaten onaylanmış tarihsel tasarrufla regresyon tahmini farklı kanıt rollerini korur. Önerilen kayıt bunları ayrı gösterir. Mutabakat olmadan birleştirmek, baz düzeltmesini iki kez sayabilir veya tahmindeki belirsizliği gizleyebilir.
17 Fırsat havuzundan seçim, yazarın tanımladığı mekanizma altında tahmin hatasını büyütür
Fırsat havuzu deneyi, tahmini sinerji fazlasına göre rakip fırsatlar arasından seçim yapan alıcıyı modeller. Smith ve Winkler, gürültülü ve koşullu olarak yansız değer tahminlerini en yükseğe çıkarmanın ortalamada iyimserlik yaratmasını analiz eder. [10] Deney, döngü başına 40 işlem çeker; açıklanan değerin payı olarak tahmini fazlaya göre ilk 5 işlemi seçer; seçilen işlemlerin tahmini ve gerçek fazlasını 400 döngüde kaydeder. Tablo 10 ve Şekil 6 sonucu raporlar.
Burada x, işlemin özgün W'sine bölünmüş sinerji fazlasıdır; şapka işareti tahminini, mu ise üretilmiş gerçek fazlanın kalibrasyon ortalamasını gösterir. rho çarpanı, kurgulanmış 150 kalibrasyon işleminin üretilmiş gerçek fazla varyansını ve tahmin hatası varyansını kullanır. Tahmini eğimler ayrı bir 60 işlem çekilişini kullanır. Bu üretilmiş sonuçlar ve bilinen baz merkezleri, deneyin ayrıcalıklı bilgileridir. Tahmini çarpan 0.87'dir. Bu ampirik doğrusal düzeltme kalibrasyon sezgiselidir; değerleri sınırlara çekilen doğrusal olmayan üretici için ortak Gauss dağılımı ve bağımsız hata varsayımları ortaya konmamıştır.
Seçilen işlemlerin ortalama tahmin hatası, açıklanan senaryoya göre seçimde W'nin 69.2%'si, farka koşullu köprüde 3.4%'ü, doğrusal düzeltmesi sonrasında 0.0%'dır. Son gösterim yuvarlanmıştır: korunan ortalama 0.018 yüzde puan, koşullu Monte Carlo standart hatası 0.134 yüzde puandır. Pozitif afin dönüşüm sıralamayı korur; seçilen fırsatları ve üretilmiş gerçek fazlalarını değiştirmez. Gerçek seçilmiş fazla, açıklanan senaryoya göre seçimde 17.9%, farka koşullu kuralda 22.5%'dir. 400 döngünün belirsizliği, saklanan tek kalibrasyon örneğine koşulludur.
| Seçim temeli | Seçilen işlemlerin tahmini fazlası | Seçilen işlemlerin gerçek fazlası | Tahmine göre hayal kırıklığı | Gerçek fazlası negatif olan seçilmiş işlemler |
|---|---|---|---|---|
| Açıklanan değer | 87.1% | 17.9% | 69.2% | 3.8% |
| Tam köprü, sektör bazı | 24.9% | 21.6% | 3.3% | 0.7% |
| Tam köprü, eşleştirilmiş baz | 25.9% | 22.5% | 3.4% | 0.2% |
| Eşleştirilmiş köprü, tahmini daraltılmış | 22.5% | 22.5% | 0.0% | 0.2% |
Kurgulanmış fırsat havuzu; 40 adaylı 400 döngünün ortalamaları; W'ye bölünmüş tahmini fazlaya göre beş seçim. Fazla ve tahmin hatası, seçilen işlemlerin özgün W'sinin yüzdesidir. 150 ve 60 vakalık kalibrasyon çekilişleri deney içinde sabittir. Gerçek satın alma sonucu raporlanmaz.
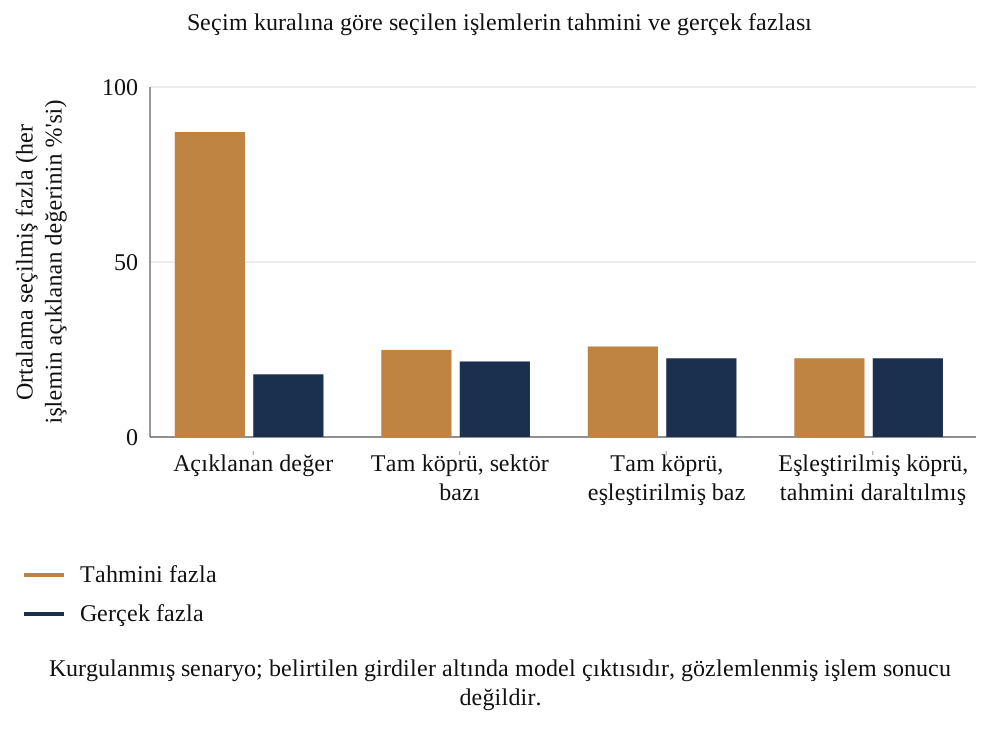
Kurgulanmış fırsat havuzu için MatchPoint analizi. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş sonuç değildir.
Kalibrasyon örneği ve seçim kuralı ayrı raporlanmalıdır. Pozitif afin düzeltme, fırsat sıralamasını değiştirmeden tahmin düzeyini değiştirebilir. Böylece farklı bir işlem grubu seçmeden gösterilen hayal kırıklığını azaltabilir. İnceleme; seçilen kümeyi, tahmini fazlasını, gerçekleşen veya üretilen fazlasını ve kalibrasyon parametrelerinin belirsizliğini göstermelidir. Küçük kalıntının sıfıra yuvarlanması da dikkat gerektirir. Deney, belirtilen tek kalibrasyon mekanizması altındaki sayısal davranışı raporlar; keyfî işlem tahminleri için seçim sonrası tam yansızlığı ortaya koymaz.
18 Kurgulanmış kalibrasyon, ortalama çarpan hassasiyetini ve kalan karar hatalarını gösterir
Kalibrasyon deneyi, bağımsız kurgulanmış n işlemi örnekler, ortalama korunan değer oranını hesaplar ve 1,500 kez tekrarlar. Kurgulanmış 20,000 işlemlik referansın ortalama oranı 30.3%, işlem düzeyindeki standart sapması 9.9%'dur. On kalibrasyon işlemiyle merkezî yüzde 90 aralık 10.4 yüzde puan; elliyle 4.6 yüzde puan; 300 ile 1.8 yüzde puan genişliğindedir. Bu büyüklükler, yazarın tanımladığı dağılım altında ortalama korunma çarpanının hassasiyetine ilişkindir. İlgili kesinti, bir eksi bu korunma çarpanıdır.
Örneklemle aralık daralır; sabit korunma çarpanı belirleyici hale gelmez. Kurgulanmış 2,000 işlemlik sabit test çekilişinde, öğrenilen çarpanın 5., 50. ve 95. yüzdeliklerinde değerlendirilen en yüksek yanlış sınıflama, 300 işlemli kalibrasyon örneklerinde 21.7%, on işlemli örneklerde 24.6%'dır. Bu, test edilen üç çarpan değerinin maksimumudur; en kötü durum sınırı değildir. Popülasyon ortalaması hassas tahmin edilse de işleme özgü oranların değişkenliği sürer. Örneklem büyüklüğü ortalamadaki gürültüyü giderir; köprünün taşıdığı işlem düzeyi bilgiyi sağlayamaz.
Model, ortalama korunma çarpanının yanında örnekleme aralığının ve kalibrasyon örneğinin bileşiminin neden verilmesi gerektiğini gösterir. Hassasiyet; örneklem büyüklüğünün yanında heterojenliğe, bağımlılığa ve ölçüm kalitesine bağlıdır. Az sayıda tamamlanmış işlem kaydı, belirsizliğin açıkça belirtilmesini gerektirir; sabit düzeltmeyle kalem bazlı köprünün göreli değeri ilgili sonuçlar üzerinden değerlendirilmelidir.
| Tekrar başına kurgulanmış kalibrasyon işlemleri | Ortalama korunan değer çarpanı | 5. yüzdelik | 95. yüzdelik | 90% aralığın genişliği (yüzde puan) | Çarpan kantilleri5/50/95 için en yüksek yanlış sınıflama |
|---|---|---|---|---|---|
| 10 | 30.4% | 25.3% | 35.7% | 10.4 | 24.6% |
| 20 | 30.3% | 26.9% | 33.8% | 6.9 | 22.9% |
| 50 | 30.3% | 28.1% | 32.6% | 4.6 | 22.0% |
| 100 | 30.3% | 28.7% | 31.9% | 3.2 | 21.9% |
| 300 | 30.3% | 29.4% | 31.3% | 1.8 | 21.7% |
Kurgulanmış kalibrasyon; her örneklem büyüklüğü için 1,500 tekrar. Sınırlar beşinci ve doksan beşinci yüzdeliklerdir. Genişlik yüzde puandır. Yanlış sınıflama, tek bir sabit 2,000 işlemlik test popülasyonunda yalnızca üç çarpan kantilinde değerlendirilir; gösterilen maksimum evrensel sınır değildir.
Örnekleme hassasiyeti ve aktarılabilirlik farklı soruları yanıtlar. Daha fazla gözlem, belirli kurgulanmış popülasyonda öğrenilmiş korunma çarpanının dağılımını daraltabilir; sektör, satın alma türü veya ölçüm yöntemi değişikliği ise tahmin edilen büyüklüğü değiştirebilir. İleriye dönük referans sınıfı, hangi tamamlanmış vakaların uygun olduğunu ve sonuçlarının neden karşılaştırılabilir olduğunu belirtmelidir. Dışlananları ve başarısız ölçümleri dahil edilen vakalarla birlikte tutmalıdır. Deneydeki merkezî aralıklar, yazarın tanımladığı mekanizma altındaki tekrarlı örneklemleri açıklar. Evrensel asgari işlem sayısı veya kurum içi satın alma geçmişinin sonraki işlemi temsil ettiği güvencesini sunmazlar.
19 Yazarın tanımladığı başarıya bağlı açıklama örüntüsünde, bildirilen gerçekleşmeler korunmayı fazla gösterir
Kamuya açık şirket açıklamalarından oluşturulan veri seti, kayıtlarda hangi sonuçların bulunduğuna ve hangi kayıtların mevcut olduğuna bağlıdır. Açıklama başarıya bağlıysa, gözlemlenen ortalama tüm işlemler ortalamasından farklı olabilir; yön için belirtilmiş raporlama mekanizması gerekir. Seçim deneyi, yazar tanımlı lojistik bağla raporlama olasılığını gerçek oranla artırır ve korunan pay tahmincilerini karşılaştırır. İşlemlerin bildirilen payı 34%'tür; Tablo 12 tahmincileri raporlar.
Denklem 6'da r korunan değer oranı, D açıklama göstergesi, p-hat tahmini açıklama olasılığıdır. Üretici logitin sabit terimi -2.85, eğimi 7'dir. Orana standart sapması 0.08 olan normal hata eklenmesiyle oluşan gürültülü vekil değişken, kurgulanmış işlem evreninin tümü için mevcuttur. Tüm işlem ortalaması 30.3%, açıklananların ortalaması 34.4%; fark 4.1 yüzde puandır. Vekil değişkenle ağırlıklandırma 32.0% verir ve ortalama yanlılığın 59%'unu giderir. Alt sınır uygulanmamış gerçek olasılıkla ağırlıklandırma, yuvarlanmış olarak yaklaşık 100%'ünü giderir. İki ağırlıklı sonuç da kendinden normalize tahminlerdir.
Açıklama sonucu, yazarın tanımladığı başarıya bağlı mekanizmaya koşulludur. Tahmini vekil olasılıklarına 0.05 tabanı uygulanır; tam bilgi referansı alt sınır uygulanmamış gerçek olasılıkları kullanır. Gürültülü vekil, sonuca bağlı kalan eksikliği bırakabilir; gözlemlenen alt küme tek başına ilgili popülasyon sonucunu ortaya koymaz. Tam bilgi sonucu da sonlu örneklem ağırlıklı tahminidir; küçük artık yanlılık, gösterilen giderme yüzdesine yuvarlanır. Satın alma arşivi, bu düzeltmeler değerlendirilmeden önce kendi evrenini, eksik kayıt incelemesini ve duyarlılık analizini gerektirir.
| Korunan pay tahmincisi | Ortalama tahmin | Tüm işlemlere göre hata | Giderilen hata payı |
|---|---|---|---|
| Tüm işlemler gözlemleniyor (hedef) | 30.3% | 0.0 puan | uygulanamaz |
| Yalnızca bildirilen işlemler (naif) | 34.4% | 4.1 puan | 0% |
| Raporlamanın gürültülü vekiliyle ağırlıklı | 32.0% | 1.7 puan | 59% |
| Gerçek raporlama olasılığıyla ağırlıklı | 30.3% | 0.0 puan | 100% |
Kurgulanmış popülasyon için MatchPoint analizi. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş sonuç değildir. 400 işlemlik 300 tekrarın ortalamaları. Tahmini vekil raporlama olasılığına 0.05 tabanı uygulanır. Tam bilgi referansı alt sınır uygulanmamış gerçek raporlama olasılığını kullanır. İki tahmin de kendinden normalize ağırlıklı ortalamadır; raporlanan 100% yanlılık giderimi yuvarlanmıştır.
Raporlama mekanizması önerilen veri denetiminin parçası olmalıdır. Katılım kaydı; açıklanmamış sonucu, erişilemeyen defteri, hiç tamamlanmayan işlemi ve ölçülmemiş faydayı ayırabilir. Bu durumlar ayrı kod ve nedenler taşımalıdır. Deneyin başarıya bağlı raporlama kuralında gözlemlenen alt küme yapı gereği olumludur. Gürültülü vekilden tahmin edilen düzeltme, vekile ve olasılık modeline bağlıdır. Gözlemlenmeyen sonuçlar yalnızca seçilmiş kayıtlardan doğrulanamaz. Uygulama raporu eksik kayıtlara duyarlılığı korumalı, yönünü belirleyen varsayımları açıklamalıdır.
20 Önerilen çalışma, tarihli işlem kayıtları ve kalem bazlı kanıtları ayrı tasarlanmış rastgele atanmış inceleme bileşeniyle birleştirir
Gerçek çalışma işlemi birim, iddia edilen sinerji kalemini alt birim alır. Her işlem için kayıt; açıklanan rakamları ve tarihlerini, kullanılan baz tutarı ve bağımsızlık beyanını, tek seferlik maliyet tahminini ve sonraki tüm revizyonları içerir. Her kalem için muhasebe hesabını, sorumluyu ve çeyreklik ölçülen tasarrufu tutar. Tablo 13 unsurları listeler. Tamamlanma artı on iki, yirmi dört ve otuz altı aylık kontroller; ölçülen yıllık tutarı ve o tarihe kadar gerçekleşen nakdi, tahmini kalan nakitten ve on yıllık değerden ayırır. Veri kesim tarihi, ufuk, sabitlenmiş paydalar ve eksik izleme kaydedilir; üç yıllık inceleme henüz tüm on yıllık değeri gözlemleyemez.
Katılım, kuruluşun yazılı iznini, gizlilik koşullarını ve kontrollü toplulaştırılmış raporlamayı gerektirir. Çalışan düzeyi kayıtlar ayrı kişisel veri değerlendirmesi gerektirir. BAE'nin 2021 tarihli 45 sayılı Federal Kanun Hükmünde Kararnamesi; hukuka uygun işlemeyi, amacı, gerekli verileri, güvenliği ve saklamayı düzenler. Madde 2; belirli sağlık, bankacılık ve serbest bölge veri rejimleri dahil, yargı alanı ve sektör istisnaları içerir. Protokol uygulanacak rejimi ve işleme dayanağını belirlemeli, gerçekten anonimleştirilmiş veriyi tercih etmelidir. Yalnızca adların çıkarılması tanımlanabilir kayıtlar bırakabilir. Atıf yapılan Arapça derleme bu hükümleri ortaya koyar; hukuk danışmanı veri toplamadan önce güncel uygulama önlemlerini ve geçiş gerekliliklerini kontrol etmelidir. [16] Terk edilmiş, izlenmemiş ve bildirilmemiş işlemler, üzerinde uzlaşılan çalışma tasarımının izin verdiği ölçüde kaydedilmelidir.
Rastgele atanmış çalışma, tekrarlı alıcılar arasında, uygun vakaları ilgili onay kararından önce bağımsız baz ve maliyet incelemesine veya olağan sürece atayarak düzenlenebilir. Atama, tahsis, izleme ve etkileşim varsayımları karşılandığında tedavi niyetine göre karşılaştırmayı destekler. Özgün açıklanan paydalar ve sonuç tanımları atamadan önce sabitlenmeli, reddedilen veya terk edilen vakalar atama kaydında kalmalıdır. Örneklem büyüklüğü; önceden belirlenmiş etki, sonuç varyansı, tahsis birimi, alıcı kümelenmesi, izlem kaybı ve izleme için planlanmalıdır. Elli işlemli kalibrasyon, ortalama korunma çarpanının hassasiyetini tahmin eder; deney kolu başına gereken sayıyı belirlemez.
| Unsur | Gereklilik | Gerekçe |
|---|---|---|
| Birim ve alt birim | İşlem; muhasebe hesabına göre iddia edilen sinerji kalemi | Mükerrer sayımların yerinin belirlenmesini sağlar |
| Zaman damgaları | Duyuru, tamamlanma, her revizyon, çeyreklik ölçüm | Onay tarihindeki senaryoyu sonraki sonuçlardan ayırır |
| Baz senaryo | İmzada saklanan baz tutar, bağımsızlık beyanı ve bağımsız faaliyet planı | Tasarrufların ölçüldüğü karşı-olgusalı sunar |
| Sonuçlar | Ölçülen yıllık tutar ve bugüne kadarki nakit; kalan nakit tahmini ve on yıllık değer ayrı gösterilir | Gözlemlenen izlemeyi tahmini ömür boyu değerden ayırın |
| Eksik işlemler | Terk edilmiş, izlenmemiş ve bildirilmemiş işlemler kaydedilir | Raporlama deneyindeki seçimi sınırlar |
| İzin ve mahremiyet | Yazılı anlaşma; toplulaştırılmış raporlama; kişisel verilerin çıkarılması | Ticari gizlilik ve veri koruma |
| Rastgele atama bileşeni | Uygun vakalar nihai onaydan önce atanır; tahsis ve analiz önceden belirlenir | Belirtilen tasarım ve izleme varsayımları altında atamaya dayalı değerlendirmeyi destekler |
| Örneklem büyüklüğü | Hedef etki, varyans, rastgele atama birimi, kümelenme, izlem kaybı ve izlemeye göre planlayın | Ortalama çarpan hassasiyeti, müdahale etkisinin istatistiksel gücünü belirlemez |
| Analiz planı | Önceden kaydedilmiş oranlar, aralıklar ve düzeltilmemiş karşılaştırma | Sonuçlar incelenmeden önce ölçüleri tanımlar |
MatchPoint önerisi. Tablo, çalışmanın ne toplayacağını belirtir; veri raporlamaz.
İnceleme, hangi satın almaların ilerlediğini değiştirebiliyorsa atama noktası önemlidir. İleriye dönük çalışma, nihai yatırım kararından önce uygun fırsatları tanımlar ve reddedilen veya terk edilenler dahil atanan tüm fırsatları karar analizinde tutar. Ayrı tamamlanmış işlem analizi, entegrasyon sonuçlarını daha dar popülasyonda ölçer ve ortaya çıkan seçim sınırlamasını belirtir. İnceleme çabası, uygulama harcaması ve sonucun gözlemlenebilir olduğu tarih de kaydedilmelidir. Uygun rastgele atama birimi, aynı kişilerin veya bilgilerin birden çok vakayı etkileyip etkileyemeyeceğine bağlıdır. Çalışmaya özgü analiz planı, incelemenin etkisini iddia etmeden önce bu bağımlılığı ele alır.
Önerilen çok şirketli pilotta veri sözlüğü; parasal tutarları, olay tarihlerini, belge referanslarını ve kişisel tanımlayıcıları ayırır. Kontrollü bağlantı anahtarı, çalışan adlarını analitik tabloya koymadan onaylı kayıtları bağlayabilir. Bu önerilen önlemdir; tek başına anonimlik oluşturmaz. Protokol; özgün kanıta kimin erişebileceğini, düzeltmelerin nasıl kaydedileceğini, kayıtların ne zaman kaldırılacağını ve hangi toplulaştırılmış sonuçların yayımlanabileceğini belirler. Firmalar, karşılaştırmalı sonuçlar incelenmeden önce ihtilaflı sonuç ölçümlerinin nasıl ele alınacağını da kararlaştırır. Bu düzenlemeler, katılımcı alımı ve veri toplamadan önce anlaşma gerektirir.
21 Köprüyü, karar aralığını ve kanıt durumunu birlikte raporlayın
Komite belgesi, açıklanan senaryo ile köprüyü yan yana sunmalıdır. Yedi düzeltmenin her biri için düzeltme değerini, parametrenin dayanak kanıtını, kanıt sorumlusunu ve sıralamalar üzerinden ortalama atfı göstermelidir. Ana gösterge, değerin korunması ve fiyatın karşılanması olmalı; yanında yıllık tutarın korunması verilerek sorunun baz mı zamanlama mı olduğu komiteye gösterilmelidir.
Merkezî senaryoya aralık eşlik etmelidir. Stres tablosu biçimi gösterir: temel durum, her tekil stres ve birleşik durum. Çalışma, birleşik durumun olumsuz senaryo olarak raporlanmasını ve fiyatla satıcıya verilen açıklanan değer payının belirtilmesini önerir; okuyucu fiyatın aralıktaki yerini görebilir. Buradaki model sonucu, temelde 29.8%, stresler birleştiğinde 2.4% değer korunması olan kurgulanmış vakadır ve hiçbir işlem için tahmin taşımaz.
Rapor, neyin doğrulanmadığını da belirtmelidir. Her parametre; defter veya sözleşmeden doğrulanmış, karşılaştırılabilir vakadan tahmin edilmiş veya varsayılmış olarak işaretlenmelidir. Bu, Kural 28.6'nın kanaat dayanakları ve ana varsayımlar disiplinini izler. [1] Üç durumu açıklamadan karıştıran tablo, varsayımı bulgu gibi sunar; çalışmanın ele aldığı hata budur.
Sürüm geçmişi, özgün yatırım değerlendirme senaryosunu korumalıdır. Yönetim, gerçekleşmeyi değerlendirmek için kullanılan fiyat onayı bazını değiştirmeden revize faaliyet tahmini ekleyebilir. Önerilen değişiklik kaydı; yeni olguyu, değişen varsayımı, finansal sonucunu ve uygulamayı onaylayan kişiyi belirler. Ayrıca hata düzeltmesiyle bilinçli strateji değişikliğini ayırır. Yönetim kurulu böylece olumlu güncel tahminin yeni değeri, daha düşük başlangıç bazını veya ek harcamayı mı yansıttığını görebilir. Çalışma hem özgün karşılaştırmanın hem mevcut karar görünümünün korunmasını önerir.
Komite vakaları karşılaştırırken kanıt durumu, bireysel nakit varsayımlarına bağlı kalmalıdır. Sözleşmedeki tutarın ödeme tarihi belirsiz olabilir; doğrulanmış faaliyet kilometre taşının artımsal finansal etkisi çözümlenmemiş olabilir. Bu nedenle önerilen rapor; tutar, zamanlama, atıf ve finansman sorularını ayırır. Kararı fiyat karşılama eşiğinden hangi varsayımın geçirdiğini ve soruyu hangi ek kanıtın çözebileceğini belirler. Keyfî ortalama güven puanı bu ilişkileri kaybeder. Deney, deterministik stresleri için kanıt puanı atamaz veya olasılık tahmin etmez; bu yargılar raporlanan hesapların dışındadır.
22 Gerçek işlemde önce baz tutarı ve maliyetleri alın, fiyatı birleşik duruma göre belirleyin ve sabit tarihlerde gözden geçirin
Karar kuralı dört adımdır. Önce, satıcının kalem bazlı sinerji senaryosunu, her kalem için baz tutar ve bağımsızlık beyanıyla; maliyetler ve olumsuz etkilerle birlikte alın. Satıcı sağlayamıyorsa senaryoyu doğrulanmamış sayın ve fiyat ağırlığını buna göre belirleyin. İkinci olarak, kanıt durumuyla işaretli parametrelerle köprüyü yeniden kurun. Üçüncü olarak, temel ve birleşik durumlarda korunan açıklanan değer payını hesaplayın. Dördüncü olarak, komitenin daha fazlasını kabul etmek için açık gerekçesi yoksa satıcıya ödenecek azami açıklanan değer payını birleşik durumdaki korunma payından yüksek belirlemeyin.
Üçüncü adım stres tablosunu kullanır: kurgulanmış işlemde temel korunma 29.8%, birleşik korunma 2.4%'tür; kural, satıcıya verilen payı açıklanan değerin 2.4%'üyle sınırlar. Bu, popülasyon için yazarın belirlediği yüzde 10 ile 50 aralığının tamamının altındadır. Sonuç yazar tanımlı girdilere koşulludur ve gerçek işlemde farklı olur. Genellenen, fiyatın açıklanan senaryo yerine olumsuz senaryoyla karşılaştırıldığı test yapısıdır.
İmza sonrasında önerilen on iki, yirmi dört ve otuz altı aylık kontroller, ölçülen yıllık tutarı ve bugüne kadarki gerçekleşen nakdi ilgili özgün tahminle karşılaştırır. Kalan nakit ve on yıllık değer, gözlemlenene kadar tahmin olmaya devam eder. Veri kesim tarihi ve eksik izleme belirtilmelidir. Diğer girdiler sabitken, yalıtılmış model stresleri incelemecinin nereye bakabileceğini gösterir. Eşzamanlı veya dengeleyici değişimler, vergi, iskonto ve ufuk tercihleri benzer istatistikler üretebilir. Bu işaretler incelemeyi düzenler; gerçek işlemde neden belirlemez.
Aşağıdaki faaliyet ekleri, önerilen kaydı bir sıraya, rol dağılımına ve defter yapısına çevirir. Alınacak bilgileri ve belgelenecek kararları açıklar. Gerçek işlem takvimi, atanmış kişi veya doğrulanmış tasarruf içermez. Roller kullanımdan önce satın alma yönetişimine ve hukuki sorumluluklara uyarlanmalıdır. Amaçları, bazın, uygulama finansmanının ve fayda kanıtının sorumluluğunu karar anında görünür kılmaktır. Böylece iş akışı tamamlanması, finans ekibinin artımsal nakit fayda değerlendirmesinden ayrı kaydedilebilir.
| Karar noktası | Saklanacak kanıt | Kaydedilen karar |
|---|---|---|
| Nihai fiyat onayından önce | Özgün bağımsız faaliyet planları, kalem bazlı iddialar, uygulama bütçesi ve olumsuz senaryo köprüsü | Tanımlı sinerji senaryosunun desteklediği fiyat tutarı |
| İmzadan tamamlanmaya | İzin verilen bilgi erişimi, sözleşme bağımlılıkları ve finanse edilmiş uygulama taahhütleri | Çözümlenmemiş koşullar ve hesap veren sorumlular |
| İlk gün | Açılış bazı, yetkilendirilmiş defter, iş akışı sorumlulukları ve ölçüm kuralları | Onaylı başlangıç kaydı ve üst mercie taşınması gereken istisnalar |
| İlk yüz gün | Tarihli tamamlanma kanıtı, harcama, müşteri etkileri ve tahmin revizyonları | Nakit köprüsü veya finansman kararı gerektiren değişiklikler |
| Tamamlanmadan on iki, yirmi dört ve otuz altı ay sonra | Ölçülen sonuçlar ve korunan özgün yatırım değerlendirme senaryosu | Özgün senaryoya göre gerçekleşme, güncel görünüm ve çözümlenmemiş atıf |
İşleme uyarlanacak önerilen faaliyet sırası. Tarihler inceleme kabulleridir; gözlemlenmiş gerçekleşme kanıtı veya zorunlu yasal süre değildir.
| Faaliyet | İşlem sponsoru | Finans | Entegrasyon lideri | İş akışı sorumlusu | Hukuk veya vergi uzmanı |
|---|---|---|---|---|---|
| Fiyat katkısını onayla | A | R | C | C | C |
| Ekonomik bazı sabitle | I | A | C | R | C |
| İş akışına kaynak sağla ve uygula | I | C | A | R | C |
| Gerçekleşen nakit ile iddiaları mutabık kıl | I | A | C | R | C |
| Önemli plan değişikliğini onayla | A | R | R | C | C |
Yalnızca önerilen roller. A hesap veren nihai sorumlu, R uygulama sorumlusu, C danışılan, I bilgilendirilen demektir. Her satırda tek hesap veren rol vardır. Uzman onayı ve yasal sorumluluklar gerçek işlem için ayrıca belirlenmelidir.
| Alan | Gerekli kayıt | İnceleme sorusu |
|---|---|---|
| Ekonomik olay ve sorumlu | Sözleşme veya hesap, iş akışı ve hesap veren rol | Başka bir talep aynı olaya mı ilişkin? |
| Özgün bağımsız faaliyet bazı | Tarihli onaylı plan ve bağımsız gerçekleştirilebilir hareket | Hangi fayda zaten dahil edilmişti? |
| Artımsal faaliyet etkisi | Hacim, fiyat, marjinal maliyet ve yer değiştirme etkisi | Birleşme hangi artımsal nakdi destekliyor? |
| Uygulama ve vergi | Tarihli harcama, tekrarlanma, indirilebilirlik ve nakit vergi değerlendirmesi | Ne ödenmeli ve vergi etkisi ne zaman kullanılabilir? |
| Ölçüm ve revizyon | Kanıt tarihi, özgün tahmin, güncel tahmin ve onaylı gerekçe | Değişen varsayım gerçekleşme gibi mi sunuluyor? |
| Fiyat ve sonuç bağlantısı | İlgili köprü kalemi, belirsizlik ve sonraki ölçüm | Hangi onay sonucu değişiyor? |
Önerilen bilgi şeması. Gerçek müşteri verisi, doğrulanmış tutar veya ölçülmüş sonuç gösterilmez. Kayıt, faaliyetin tamamlanmasını kanıtla desteklenen artımsal nakit faydadan ayırır.
Rol matrisi, faaliyeti gerçekleştirme sorumluluğuyla finansal talebi kabul etme sorumluluğunu ayırır. İş akışı sorumlusu tamamlanmış sistem geçişini belgeleyebilir; finans ise önlenen sözleşme ödemesini ve başka yerde dengeleyici unsur olmadığını henüz belirlemek zorunda olabilir. Entegrasyon lideri gerçekleştirme bağımlılıklarını tutar; sponsor ortaya çıkan fiyat veya finansman istisnasını alır. Bunlar gerçek yönetişim düzenlemelerine tabi önerilen bilgi akışlarıdır. Matris çalışana yetki vermez, uzman onayını ikame etmez veya faydanın gerçekleştiğini göstermez. Kullanımı, oluşan kayıtların kalitesi üzerinden değerlendirilir.
23 Makine destekli kontroller, kaynak bağlantılı kayıtlar ve sonuç değerlendirmesi gerektirir
Çalışma; satıcının iddia ettiği kalemleri çıkarma, hesapları eşleme, olası örtüşmeleri işaretleme, marj varsayımlarını sözleşmelerle karşılaştırma ve bağımsız faaliyet planlarını tarama için makine desteğinin test edilmesini önerir. Çıktı, kaynak konumlarını, güven işaretlerini ve her eşleme için insan kararını korur. İyileşme iddiasından önce çıkarma doğruluğu, kaçırılan örtüşmeler, yanlış işaretler ve inceleme süresi ölçülür. Çalışma gözlemlenmiş araç performansı raporlamaz.
Bir araç, işlem yapılmaması bazının oluşturulmasına ve değerlendirilmesine yardımcı olabilir. Karşı-olgusal güvenilirliği, tanımlama varsayımlarına, verilere ve doğrulama tasarımına bağlıdır. Seçici açıklanan sonuçlarla eğitim, ilgili raporlama örüntüsü geçerliyken açıklama-seçim yanlılığını taşıyabilir. İddia edilen iyileşme, ayrılmış uygun vakalarda tanımlı karşılaştırıcıya karşı değerlendirilmeli; değer kaybı, karar hataları ve belirsizlik raporlanmalıdır. Burada eğitilmiş araç veya gözlemlenen doğruluk raporlanmaz.
Önerilen değerlendirme, çıkarma kalitesini karar sonuçlarına ve faaliyet maliyetine bağlar. Onay, fiyat, belirsizlik, inceleme süresi ve hata tespitindeki değişimleri; ardından gözlemlenebilen sonuçları izler. Ek işaretler, kaydedilen karar değişmese de yararlı olabilir; fayda ve inceleme yükü değerlendirilmelidir. Kurgulanmış model önerilen derecelendirme ölçülerini sunar; gerçek değerlendirme savunulabilir sonuçlar ve karşılaştırıcılar gerektirir.
Kontrollü makine destekli pilot, belge çıkarma ve mükerrer talep ön incelemesiyle başlayabilir. Önerilen her eşleme; tam kaynak pasajını, belge sürümünü, hesap veya sözleşme kimliğini ve insan incelemesi sonucunu tutmalıdır. Ayrılmış değerlendirme; yanlış mükerrerlik işaretlerini, kaçırılan örtüşmeleri, inceleme süresini ve kabul edilen nakit köprüsü değişikliklerini sayar. Gizli kayıtlar iş akışına girmeden önce erişim izinleri, saklama ve izin verilen işleme gözden geçirilmelidir. Bunlar önerilen testlerdir. Çalışmada eğitilmiş sistem, faaliyet maliyeti düşüşü, tahmin doğruluğu veya finansal fayda ölçülmemiştir. Yalnızca makul çıktı kanıtı, bu iddiaları desteklemeye yetmez.
24 Tekrarlanabilirlik kontrolleri ve açık sınırlamalar model kullanımını yönetir
Model, Tablo 17'de gruplanan 45 doğrulama koşulunu yürütür. Bunlar cebirsel mutabakatları, aynı değerleme fonksiyonuyla değerlendirilen uç noktaları, senaryo kontrollerini, üreticiye koşullu sonuç karşılaştırmalarını ve kayıt kontrollerini içerir. Sabit tohumlu tekrarlanabilirlik kontrolü, beş tekrarlı iki çalıştırmada sektör bazlı hatalı kabul dizilerini karşılaştırır. Ayrı bağımsız inceleme, önceden mevcut 103 skaler gösterimin ve on dinamik tablonun tümünü yeniden üretmiş; skaler köprüyü, tüm permütasyon atıflarını ve stres durumlarını kontrol etmiştir. Bu kontroller ve yeniden üretim; ampirik kalibrasyonu, kapsamlı yazılım testini veya gerçek satın alma sürecinin performansını ortaya koymaz.
Her parametre ve dağılım yazar tarafından tanımlanmıştır. Üretici, deneyin incelediği ilişkileri içerir; sonuçlar koşullu yöntem karşılaştırmalarıdır. Gerçek işlemde değer kaybını tahmin etmez veya önerilen çerçevenin pratik performansını ortaya koymazlar. Model terminal değeri dışlar, tek iskonto oranı kullanır, bağımsız faaliyetle etkileşimleri dışarıda bırakır ve tekdüze vergi uygular. Gelir sinerjileri tek gerçekleşme çarpanı kullanır. Düzenleyici sonuçlar incelenen hüküm ve sürümlerle sınırlıdır; işleme özgü hukuk ve vergi analizi gereklidir.
Sonraki araştırma kararı, izin alınmış ve yeterince bilgilendirici tarihli işlem ve kalem kayıtları setinin oluşturulup oluşturulmayacağıdır. Bu set parametreleri tahmin edebilir ve işlem öncesi performansla işlem yapılmaması bazı arasındaki önerilen ilişkiyi inceleyebilir. Örneklem gereklilikleri soruya ve tasarıma bağlıdır. Böyle bir doğrulamaya kadar çalışma, kalibre edilmiş GCC korunma oranı olmadan önerilen yöntem ve koşullu model sonuçları sunar.
| Kontrol | Sonuç |
|---|---|
| Sıralamalar üzerinden ortalama atıfların toplamı toplam değişime eşittir | Geçti; temel işlem ve popülasyon |
| İki sıradaki ardışık köprülerin toplamı toplam değişime eşittir | Geçti |
| Hiç düzeltme uygulanmadığında açıklanan değer; tüm düzeltmeler uygulandığında korunan değer elde edilir | Geçti |
| Vergi, değeri bir eksi oranla çarpar; sıfır iskonto oranı iskonto edilmemiş toplama eşittir | Geçti |
| Daha uzun gecikme değeri düşürür; ızgara baz payı ve gerçekleştirme maliyetinde monotondur | Geçti |
| Gecikme ve maliyet aşımı yıllık tutarın korunmasını değiştirmez | Geçti |
| Kâhin kuralının hatası ve hatalı kabulleri sıfırdır | Geçti |
| Belirtilen üretici altında tam bilgi özdeşlikleri ve değerlendirilen kural karşılaştırmaları | Geçti |
| Seçim bildirilen payı artırır; ağırlıklandırma hatanın bir kısmını düzeltir | Geçti |
| Sabit tohum, beş tekrarlı iki çalıştırmada sektör hatalı kabul dizilerini yeniden üretir | Geçti |
| Doğrulama koşulu sayısı | 45 |
MatchPoint model kontrolleri. Sabit tohumlar; çalışmadaki her sayı çalışma klasöründeki model dosyasından üretilmiş veya atıf yapılan kaynaktan alınmıştır.
Başarılı hesaplamalı yeniden üretim, kaydedilen talimatların kaydedilen çıktıları verdiğini gösterir. Ekonomik geçerlilik; girdiler, karşı-olgusal ve ölçüm süreci hakkında ek kanıt gerektirir. Mevcut model ayrıca kuruluşa özgü vergi kapasitesini, finansman kısıtlarını, bağımsız faaliyet yatırımındaki değişimleri ve sabit ufuk ötesindeki faydaları dışlar. Bu sınırlar, alıntılanan korunma çarpanına veya karar hatasına eşlik etmelidir. Önerilen sonraki adım, veri erişimini ve sonuç tanımlarını belirleyen, ardından ileriye dönük ampirik tasarımın uygulanabilirliğini değerlendiren kontrollü fizibilite çalışmasıdır. Kurgulanmış sonuçlar bu süreç boyunca ayırt edilebilir kalmalıdır.
Aşağıdaki kayıtlar; kurgulanmış popülasyonu, gözlem hatalarını ve ayrı deney ayarlarını belirtir. Tablo 21, saklanan tekrar dizilerinden Monte Carlo hassasiyetini raporlar. Bu hassasiyet, yazar tanımlı üreticiye ve sabit kalibrasyon çekilişlerine koşulludur; gerçek satın alma popülasyonlarına ilişkin belirsizliği nicelleştirmez.
| Girdi veya bağımlılık | Yazarın tanımladığı üretim kuralı |
|---|---|
| independence | Gösterildiği gibi yeniden kullanılan ortak s ve g çarpanları dışında tüm temel çekilişler bağımsızdır |
| s | Lognormal(log-location 0, log-sd 0.4) |
| u_v | Bağımsız lognormal(log-location 0, log-sd 0.25) |
| C | 100*s*u |
| R | 200*s*v |
| g | Normal(0,1), ölçüm hatası olmadan gözlemlenir |
| o | Beta(2,14) |
| bC | clip(0.15 + 0.07*g + Normal(0,0.04),0,0.7) |
| bR | clip(0.20 + 0.05*g + Normal(0,0.05),0,0.7) |
| m | clip(Normal(0.18,0.03),0.05,0.30) |
| q | Beta(6,4) |
| dd | Gamma(shape6.25,scale0.012) |
| kappa | Lognormal(mean0.75,log-sd0.3), log-location=log(0.75)-0.3^2/2 |
| delay_years | [0, 1, 2] |
| delay_probabilities | [0.3, 0.5, 0.2] |
| seller_payment_share | Uniform(0.10,0.50), bağımsız; payment=share*vergi öncesi açıklanan değer |
Yazarın tanımladığı üretim varsayımları; piyasa tahminleri değildir. Aksi belirtilmedikçe lognormal parametreleri log-konum ve log-standart sapmayı verir. clip, belirtilen alt ve üst sınırlar içinde tutma anlamındadır. Normal(a, b), ortalaması a ve standart sapması b olan normal dağılımı gösterir.
| Ölçüm | Yazar tanımlı gözlem veya tahmin kuralı |
|---|---|
| o | clip(o + Normal(0,0.04),0,0.6) |
| m | clip(m + Normal(0,0.03),0.03,0.4) |
| q | clip(q + Normal(0,0.12),0.05,1) |
| dd | dd*Lognormal(log-location -0.045, log-sd0.3) |
| kappa | kappa*Lognormal(log-location -0.03, log-sd0.25) |
| delay | 0.3 olasılıkla bağımsız ve eş olasılıklı -1/+1 ekleyin, sonra clip0..3 sınırları içinde tutun; aksi halde değişmez |
| slope_calibration | 60 bağımsız işlem; her baz payı bağımsız Normal(0,0.03) hatayla gözlemlenir; yalnızca np.polyfit eğimini ve yazarın sabit0.15/0.20 merkezlerini kullanın |
| predictor | clip(authored centre+fitted slope*g,0,0.7); tahmini sabit terim veya tek tek firma eşleştirmesi yok |
Yazar tanımlı ölçüm hataları ve tahmin kuralları. İşlem öncesi fark ve sabit merkezler, tüm işlem ekiplerinin erişebildiği doğrulanmış girdiler değil, deneyin ayrıcalıklı bilgileridir. Normal(a, b), ortalaması a ve standart sapması b olan normal dağılımı gösterir.
| Deney | Sayılar, tohum ve koşullama |
|---|---|
| rule_comparison | seed=2026; replications=200; deals_per_replication=300; independent_flat_factor_calibration_per_replication=100; independent_slope_calibration_per_replication=60 |
| gap_quintiles | seed=7; replications=100; deals_per_replication=500; independent_slope_calibration_per_replication=60 |
| pipeline | seed=11; cycles=400; candidates_per_cycle=40; selected=5; shrinkage_calibration_once=150; slope_calibration_once=60; normalised_score="V_est/W - seller_share"; posterior_assumptions_not_established=true |
| calibration | seed=21; replications_per_n=1500; n=[10,20,50,100,300]; reference_deals=20000; reference_seed=5; fixed_test_deals=2000; test_seed=6; test_payment_seed=8; misclassification_tested_factor_percentiles=[5,50,95] |
| disclosure | seed=33; replications=300; deals_per_replication=400; report_probability="logit^-1(-0.4+7*(true_ratio-0.35)) = logit^-1(-2.85+7*true_ratio)"; proxy="true_ratio+Normal(0,0.08), tüm işlemler için mevcut"; fitted_propensity="Lojistik sabit terim ve eğim, tam işlem evrenindeki raporlama göstergesi ile gürültülü vekil üzerinden tahmin edilir;25 Newton adımı; Hessian için ridge1e-9 düzenlemesi"; fitted_probability_floor=0.05; true_probability_oracle_floor=null; estimator="Kendinden normalize ters olasılık (Hajek) ortalaması" |
| repeatability_control | seed=99; replications=5; deals_per_replication=300; repeated_calls=2; asserted_result="Yalnızca sektör bazı hatalı kabul dizileri karşılaştırılır" |
Saklanan sayısal deneylerin tam ayarları. Bu sayılar hesapları tanımlar; ampirik örneklem yeterliliğini ortaya koymaz.
| Koşullu büyüklük | Ortalama | Monte Carlo standart hatası | Birim ve koşullama |
|---|---|---|---|
| Eşleştirilmiş kuralın hatalı kabul payı | 11.068 | 0.177 | Kabul edilen vakaların yüzdesi; 200 tekrar |
| Eşleştirilmiş eksi sektör hatalı kabul payı | -2.232 | 0.132 | Yüzde puan; eşleştirilmiş tekrarlar |
| Eşleştirilmiş eksi sabit çarpan hatalı kabul payı | -7.895 | 0.245 | Yüzde puan; eşleştirilmiş tekrarlar |
| Eşleştirilmiş eksi sektör sıra korelasyonu | 0.033790 | 0.000730 | Korelasyon birimleri; eşleştirilmiş tekrarlar |
| Eşleştirilmiş kuralla seçilenlerin tahmin hatası | 3.371 | 0.139 | Yüzde puan; 400 döngü, sabit kalibrasyon |
| Seçilen işlemlerin daraltma sonrası tahmin hatası | 0.018 | 0.134 | Yüzde puan; 400 döngü, sabit kalibrasyon |
Saklanan tekrar dizilerinden hesaplanır. Eşleştirilmiş karşılaştırmalar ortak tekrarları kullanır. Fırsat havuzu sonuçları sabit kalibrasyon örneklerine koşulludur; simülasyon hassasiyeti saha, parametre ve dış geçerlilik belirsizliğini dışlar.
Kaynaklar
- The Takeover Panel. The Takeover Code, Rules 28, 28.1 and 28.6 and definition of quantified financial benefits statement, fourteenth edition; online provision versions dated 11 December 2023. https://code.thetakeoverpanel.org.uk/tp/rules/rule-28/rule-28-6.html
- Capital Market Authority, Saudi Arabia. Merger and Acquisitions Regulations, amended by Resolution 8-5-2023, 18 January 2023, Articles 2 and 41. Arabic is official; English translation. https://cma.gov.sa/en/RulesRegulations/Regulations/Documents/Merger%20and%20Acquisition%20Regulations.pdf Arabic: https://cma.gov.sa/RulesRegulations/Regulations/Documents/MERGER.pdf
- IFRS Foundation. IFRS 3 Business Combinations, paragraphs 32, 53 and B64(e), 2026 issued text. https://www.ifrs.org/content/dam/ifrs/publications/html-standards/english/2026/issued/ifrs3.html Australian corresponding text: AASB 3, compilation 6, prepared 1 October 2026, applicable to annual periods beginning 1 July 2026 to before 1 January 2027. https://standards.aasb.gov.au/aasb-3-dec-2022-0
- IFRS Foundation. IAS 36 Impairment of Assets, paragraphs 18, 43 to 47 and 80, 2026 issued text. https://www.ifrs.org/content/dam/ifrs/publications/html-standards/english/2026/issued/ias36.html Australian corresponding text: AASB 136, compilation 5, prepared 13 October 2026, applicable to annual periods beginning 1 July 2026 to before 1 January 2029. https://standards.aasb.gov.au/aasb-136-jan-2026-0
- IASB staff. Business Combinations: Disclosures, Goodwill and Impairment, Agenda Paper 18, Cover Paper, July 2026, paragraphs 1 to 6 and Appendix A. Staff analysis and tentative work. https://www.ifrs.org/content/dam/ifrs/meetings/2026/july/iasb/ap18-cover-paper.pdf
- United Arab Emirates. Federal Decree-Law No. 47 of 2022, as amended through No. 28 of 2025, Article 3; Ministry of Finance consolidated unofficial English translation, January 2026. https://mof.gov.ae/wp-content/uploads/2026/01/Federal-Decree-Law-No.-47-of-2022-and-its-amendments-en-v13.1.26.pdf Cabinet Decision No. 116 of 2022, Articles 2 to 3: https://tax.gov.ae/Datafolder/Files/Legislation/Corporate%20Tax/Cabinet%20Decision%20No.%20116%20of%202022%20-%20for%20publishing.pdf Cabinet Decision No. 142 of 2024, Article Two and annex Article 1.1: https://mof.gov.ae/wp-content/uploads/2025/02/English-Cabinet-Decision-142-of-2024-on-Top-up-Tax-on-MNEs-1.pdf FTA, Top-up Tax Scope and Registration announcement, 7 October 2026: https://tax.gov.ae/en/media.centre/News/federal.tax.authority.issues.new.guide.on.scope.and.registration.for.topup.tax.on.multinational.enterprises.aspx
- First Abu Dhabi Bank. Annual Review 2017, pages 13 and 18 to 19, and pro forma condensed consolidated financial-statements introduction. Bank publication, copy hosted by BankTrack. https://www.banktrack.org/download/annual_report_2017_87/181029_fab_full_annual_report_2017.pdf Corroborating bank-hosted February 2018 investor presentation, page 17: https://www.bankfab.com/-/media/fab-uds/about-fab/investor-relations/reports-and-presentations/presentations/pdfs/2018/fab-investor-presentation-feb2018.pdf?view=1
- First Abu Dhabi Bank. FGB-NBAD Merger Update, April 2017, printed pages 14 to 15, cost synergies and one-time integration costs. https://www.bankfab.com/-/media/fab-uds/about-fab/investor-relations/reports-and-presentations/presentations/pdfs/2017/merger-update-apr3.pdf?view=1
- Barber, B. M. and Lyon, J. D. (1996). Detecting abnormal operating performance: The empirical power and specification of test statistics. Journal of Financial Economics 41(3), 359 to 399. https://leeds-faculty.colorado.edu/bhagat/BarberLyon1996.pdf
- Smith, J. E. and Winkler, R. L. (2006). The optimizer's curse: Skepticism and postdecision surprise in decision analysis. Management Science 52(3), 311 to 322. DOI: 10.1287/mnsc.1050.0451. https://gwern.net/doc/statistics/decision/2006-smith.pdf
- Feldman, E. R. and Hernandez, E. (2022). Synergy in mergers and acquisitions: Typology, life cycles, and value. Academy of Management Review 47(4), 549 to 578. Author manuscript dated 25 January 2021. https://faculty.wharton.upenn.edu/wp-content/uploads/2016/11/Synergy-in-Mergers_FeldmanHernandez.pdf
- Devos, E., Kadapakkam, P.-R. and Krishnamurthy, S. (2009). How do mergers create value? A comparison of taxes, market power, and efficiency improvements as explanations for synergies. Review of Financial Studies 22(3), 1179 to 1211. DOI: 10.1093/rfs/hhn019. Abstract: https://ideas.repec.org/a/oup/rfinst/v22y2009i3p1179-1211.html
- Flyvbjerg, B. (2006). From Nobel Prize to project management: Getting risks right. Project Management Journal 37(3), 5 to 15. Author manuscript: https://arxiv.org/pdf/1302.3642
- IFRS Foundation. IASB Update, September 2026, Business Combinations: Disclosures, Goodwill and Impairment (Agenda Paper 18), meeting of 23 September 2026. https://www.ifrs.org/news-and-events/updates/iasb/2026/iasb-update-september-2026/ Project status: https://www.ifrs.org/projects/work-plan/goodwill-and-impairment/
- Bauer, F. and Friesl, M. (2024; first online 21 February 2022). Synergy evaluation in mergers and acquisitions: An attention-based view. Journal of Management Studies 61(1), 37 to 68. DOI: 10.1111/joms.12804. https://onlinelibrary.wiley.com/doi/full/10.1111/joms.12804
- United Arab Emirates. Federal Decree-Law No. 45 of 2021 concerning the protection of personal data, Articles 1 to 2, 4 to 6 and 28 to 31. Dubai Judicial Institute, Arabic compilation, first edition, 2023; government-hosted copy. https://assets.u.ae/api/public/content/954629a06cc64fd887771ce3273d6154?v=21d88839
- Shapley, L. S. (1952). A Value for N-Person Games. RAND. DOI: 10.7249/P0295. https://www.rand.org/pubs/papers/P295.html
Yazar Hakkında
Chennakeshav (CK), M&A, büyüme sermayesi ve kurumsal strateji alanlarında işlem geliştirme, yapılandırma ve uygulama konularında 25+ yıllık küresel deneyime sahip kurumsal finansman ve yatırım bankacılığı yöneticisidir. Kurucular, şirketler ve fonlar için değer yaratma çalışmalarına liderlik etmiş; yönetim kurulu bakışını doğrudan uygulama ve işlem kapanışıyla birleştirmiştir.
Kariyeri Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ portföy şirketleri ve Emirates Growth Fund'ı; TMT, gayrimenkul, fintech, deeptech, cleantech, altyapı ve enerji alanlarını kapsar. Karmaşık sermaye artırımlarını ve ölçeklenen girişimleri finanse etmek için üst düzey yöneticiler, özel sermaye ve girişim fonları, egemen varlık fonları ve aile ofisleriyle çalışmış; değer yaratmak üzere M&A durum tespiti, birleşme sonrası entegrasyon ve iş dönüşümü girişimlerine liderlik etmiştir.
Matchpoint Partners'ta Managing Partner olarak şirketin kurumsal finansman, M&A ve sermaye sağlama çalışmalarını yönetir. London Business School'dan MBA, VTU'dan mühendislik derecesi sahibidir; UCL London'daki Master of Laws (LLM) eğitimine devam etmektedir.
Aktif girişim mentoru CK; Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute ve IN5'te mentorluk yapar, London Business School'da Entrepreneur Mentor in Residence (EMiR) olarak görev alır ve Entrepreneurship World Cup'ta jüri üyeliği yapar.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Sorumluluk Bildirimi
Bu makale, özel ve alternatif piyasaların yapısına ilişkin devam eden serinin parçasıdır. Görüşler yazara aittir. Makale yalnızca bilgi amaçlıdır; piyasa yapısını genel hatlarıyla açıklar ve herhangi bir menkul kıymet, yatırım aracı veya karşı taraf hakkında yatırım, hukuk, vergi ya da düzenleyici danışmanlık veya tavsiye oluşturmaz.
