
1 Шектеулі таныстыру мүмкіндіктерін пайдаланбас бұрын таныстыру нәтижені өзгертетінін тексеріңіз
Жеке капитал тартатын құрылтайшының, қаржы директорының немесе демеушінің, сондай-ақ қор инвесторларынан (limited partners) капитал тартатын қор басқарушысының әрқайсысында ортақ таныстар арқылы таныстыру мүмкіндігі шектеулі. Әр таныстыру шектеулі рет пайдалануға болатын қарым-қатынасқа сүйенеді. Бұл мүмкіндікті ең перспективалы инвесторларға жұмсау, кейінге сақтау немесе сол инвесторларға тікелей хабарласып, қарым-қатынас мүмкіндігін сақтау жөнінде шешім қабылданады. Жауап себептік шамаға байланысты: дәл сол инвесторға тікелей хабарласумен салыстырғанда, таныстырудың арқасында оның қаншалық әрі ілгерілейтіні.
Екі топ ресурстардың тапшылығы әртүрлі болғанымен, бірдей шешім құрылымына тап болады. Белгілі инвесторлар тізімінен өсу капиталын тартатын компанияда ірі мекемелерге жол ашатын жоғары деңгейдегі санаулы байланыстар болуы мүмкін. Қор инвесторларынан капитал тартатын басқарушыда бұрынғы инвесторлардан, кеңесшілерден және делдалдардан тұратын кеңірек желі болуы мүмкін, бірақ әрбір қор инвесторына өтінішпен тек бірнеше рет жүгінуге болады. Екі жағдайда да таныстыру мүмкіндігі шектеулі, ең маңызды инвесторларға тікелей жету де ең қиын болуы ықтимал, ал демеуші байланыстарды пайдалану ретін таңдауы керек.
Сауалнама деректері венчурлік мәмілелердің көбі байланыс желілері мен ұсынымдардан туындайтынын көрсетеді; тәжірибеде мұны таныстырылған инвесторлардың әрі қарай ілгерілейтініне дәлел ретінде жиі қабылдайды. Таныстырушылар кімге таныстыру жасайтынын өздері таңдайтындықтан, бұл түсіндіру шешімді айқындамайды. Демеуші инвестор әуелден қызығушылық танытқан жерде таныстыруды сұрауға бейім, ал сол қызығушылық таныстырусыз да жауап ықтималдығын арттырар еді. Жұмыс инвестор сәйкестігін ескергеннен кейін таныстырылған инвесторлар тікелей хабарласқан инвесторлардан әрі ілгерілей ме және стандартты түзетуден кейін көрінетін алшақтықтың қанша бөлігі қалады деген сұрақ қояды. [1, 3]
Жұмыста инвесторлармен байланыс жөніндегі бақыланған деректер жиынтығы жоқ. Алдымен бастапқы нормативтік құжаттар мен жарияланған зерттеулерден талдау құрылымы жасалады, содан кейін әр инвестордың екі тәсіл бойынша да нәтижесі белгілі болатын, сондықтан таныстырудың шынайы әсері белгілі құрастырылған эксперимент жүргізіледі. Эксперимент сол әлемде салыстыру әдістері нені көрсететінін баяндайды және бақыланған нәтижені ұсынбайтынын ашық айтады. Соңғы бөлімде оның орнын басатын, қатысушылардың келісімімен жүргізілетін зерттеу сипатталады.
2 Ілгерілеуді хабарласқан барлық инвесторлар бойынша есептелетін, күні белгіленген сатылар ретінде анықтаңыз
Кез келген салыстырудан бұрын нәтиже анықталуы керек. Демеуші өз хат-хабары мен күнтізбесінен тіркей алатын төрт сатыны пайдаланамыз: мазмұнды жауап, талапқа сай алғашқы кездесу, кешенді тексеруге кірісу және қол қойылған міндеттеме. Жауап дегеніміз автоматты қабылдау хабарламасы емес, ұсыныстың мазмұнына қатысты жазбаша жауап. Талапқа сай кездесу мандатты ілгерілете алатын адаммен нақты өткізілуі керек; одан кейін инвестор мандаттың өзі мәлімдеген қызмет ауқымына кіретінін растайды. Кешенді тексеру инвестор құпия ақпаратты сұраған немесе алған кезде басталады. Қол қойылған міндеттеме дегеніміз жасалған, заңды күші бар инвестициялық немесе қаржыландыру міндеттемесі; алдын ала орындалуға тиіс шарттар мен қаржыландыру мәртебесі бөлек тіркеледі. Индикативтік немесе міндеттемейтін негізгі шарттар құжаты есепке алынбайды. 1-кестеде сатылар, олардың мерзімдері және әрқайсысына қатысты дәлелдер келтірілген.
Әр сатының алғашқы байланыстан басталатын мерзімі бар: жауапқа 30 күн, талапқа сай кездесуге 90 күн, кешенді тексеруге 180 күн және қол қойылған міндеттемеге 365 күн. Бұл мерзімдер алғашқы хабарласуға дейін белгіленетін жобалау таңдаулары болып табылады және барлық топқа бірдей қолданылады. Әр сатыдағы бөлгіш алдыңғы сатыға жеткендердің саны емес, хабарласқан инвесторлардың саны болады. Мысалы, жауап бергендер арасындағы кездесулер үлесі сияқты шартты көрсеткіштерді салыстыру таныстыру әсерін жауап бергендердің құрамындағы өзгеріспен араластырады. 11-бөлім осы бұрмалаудың көлемін көрсетеді.
| Саты | Не есептеледі | Алғашқы байланыстан бергі мерзім | Тіркелетін дәлел |
|---|---|---|---|
| Жауап | Ұсыныстың мазмұнына қатысты жазбаша жауап | 30 күн | Күні көрсетілген хабарлама немесе қоңырау жазбасы |
| Талапқа сай кездесу | Мандатты ілгерілете алатын адаммен нақты өткен және мандат ауқымы расталған кездесу | 90 күн | Күнтізбедегі жазба және кездесу хаттамасы |
| Кешенді тексеру | Инвестор құпия ақпаратты сұрайды немесе алады | 180 күн | Деректер бөлмесіне кіру журналы немесе сұраулар тізімі |
| Қол қойылған міндеттеме | Жасалған, заңды күші бар инвестициялық немесе қаржыландыру міндеттемесі; индикативтік немесе міндеттемейтін негізгі шарттар құжаттары есепке алынбайды | 365 күн | Жасалған міндеттейтін келісім, күні, алдын ала орындалуға тиіс шарттары және бөлек қаржыландыру мәртебесі |
| Бөлгіш | Қай топқа жататынына қарамастан хабарласқан әр инвестор | Барлық сатыда бірдей | Тобы мен күні көрсетілген хабарласу журналы |
Ұсынылған жазба. Мерзімдер алғашқы хабарласуға дейін бекітілетін жобалау таңдаулары болып табылады; олар зерттеу қорытындылары емес. Жолдарда жиналуға тиіс ақпарат сипатталған.
Симуляция ішкі сатылық тәртіпті қолданады: қол қою үшін кешенді тексеру, ал тексеру үшін кездесу қажет. Бұл автор белгілеген модельдеу шарты. Нақты жазбаларда сатыны өткізіп жіберетін жағдайларға алдын ала анықталған ереже қажет. Модель оқиға күндері мен цензуралаусыз саты көрсеткіштерін жасайды; 30, 90, 180 және 365 күндік мерзімдер ұсынылған операциялық зерттеуге жатады. Салыстыруда әр инвестор үшін алғашқы байланыстан кейінгі бірдей бақылау ұзақтығы қажет. Науқанның ортақ аяқталу күні кейінірек хабарласқан инвесторлардың бақылау мерзімін толық аяқтамауы мүмкін; сондықтан талдауда бақылауы аяқталған когорталар немесе нақты көрсетілген цензуралау әдісі қолданылуы керек.
3 Әр байланыс тәсілін кімнің кімге ұсыным беретіні және инвестордың не көретіні бойынша жіктеңіз
Таныстыру сөзі бірнеше түрлі әрекетті қамтиды; оларды араластырған зерттеуді түсіндіру мүмкін емес. Ұсынымдар жөніндегі әдебиет ақпаратты қолжетімділіктен ажырататыны сияқты, инвестордың не алатыны бойынша бес тәсілді бөлеміз. [3] Тікелей хабарласу инвесторға үшінші тарапсыз жетеді. Материалды жолдау арқылы таныстыруда үшінші тарап демеушінің материалын өз пікірін қоспай береді. Ұсыныммен таныстыруда үшінші тараптың қарым-қатынасты сипаттайтын мәлімдемесі және ұсыныс жөніндегі пікірі болады. Бірлескен хабарласуда үшінші тарап алғашқы кездесуге қатысады. Кіріс сұрауын инвестор өзі бастайды және ол салыстыруға кірмейді. 2-кестеде анықтамалар берілген.
| Байланыс тәсілі | Кім ұсыным береді | Инвестор не көреді | Тіркелетін дәлел |
|---|---|---|---|
| Тікелей | Ешкім | Капитал тартушы тараптың өз хабарламасы | Хабарлама және жіберілген күні |
| Материалды жолдау арқылы таныстыру | Үшінші тарап материалды жеткізеді | Капитал тартушы тараптың үшінші тарап арқылы берілген хабарламасы | Жолданған күні және таныстырушы |
| Ұсыныммен таныстыру | Үшінші тарап қарым-қатынасын және пікірін мәлімдейді | Үшінші тараптың жазбасы және ұсыныс | Таныстырушының жазбасы және қарым-қатынас сипаттамасы |
| Бірлескен хабарласу | Үшінші тарап алғашқы кездесуге қатысады | Үшінші тарап қатысады | Кездесуге қатысушылар тізімі |
| Кіріс сұрауы | Инвестор бастамашылық етеді | Инвестордың өз сұрауы | Салыстыруға кірмейді |
Ұсынылған анықтамалар. Бұлар зерттеу хаттамасында бекітілетін талдамалық жіктемелер; қандай да бір нарық жөніндегі зерттеу қорытындылары емес.
Жіктеме бір алшақтық араластырып көрсететін екі механизмді де ажыратады. Ұсыныммен таныстыру еңбек нарығындағы ұсыным сияқты капитал тартушы тарап туралы ақпаратты жеткізе алады және әйтпесе хабарламаны оқымайтын шешім қабылдаушыға қол жеткізуге мүмкіндік бере алады. Жұмыстың кейінгі эксперименті бұл екеуін ажыратпайды; таныстыруды әр сатыда көрсетілген әсері бар біртұтас пакет ретінде қарайды. Нақты зерттеу кейіннен бұл пакетті құрамдастарға бөлу үшін қарым-қатынас сипаттамасын тіркеуі керек.
4 Сауалнамалар мәміле іздеуде байланыс желілері басым екенін көрсетеді; бұл таныстыру ілгерілеудің себебі екенін көрсетпейді
Жеке нарық инвесторларының мәмілелерді қалай табатынына ең жақын сипаттама венчурлік капитал компанияларының сауалнамасында берілген. Gompers, Gornall, Kaplan және Strebulaev жұмыс мақаласында 885 респондент пен олар өкілдік ететін 681 компания туралы хабарлайды. Мәмілелердің 30%-дан астамы кәсіби желілер арқылы, тағы 20%-ы басқа инвесторлардың ұсынымымен және 8%-ы портфельдік компаниялар арқылы пайда болған. Шамамен 30%-ын компаниялар өздері тапқан, тек 10%-ға жуығы компания басшылығынан кіріс сұрауы ретінде келген. Сол жұмыс әр жабылған мәміле үшін компаниялар шамамен 100 мүмкіндікті қарайтынын және әр төрт мүмкіндіктің бірі басшылықпен кездесуге әкелетінін хабарлайды. [1]
Бұлар венчурлік капитал компаниялары өздері хабарлаған мәміле көздері жөніндегі көрсеткіштер. Олар сатылы нәтиже құрылымын қолдануға негіз береді; осы жұмыста автор белгілеген көрсеткіштерді калибрлемейді және таныстыру әсерін бағаламайды. Сауалнама Парсы шығанағы инвесторларының таңдамасы емес. 5-кестеде басшылықтан келген кіріс мәмілелердің үлесі ерте сатыдағы инвесторларда 12%, ал кейінгі сатыдағы инвесторларда 7% деп берілген. [1]
Shane және Cable жоғары технологиялы 50 кәсіпорын мен бастапқы сатыға инвестиция салатын 202 инвестор арасындағы тікелей және жанама байланыстардың қаржыландыру шешімдеріне әсерін зерттеген. Олар ақпараттың берілуі арқылы байланыстар қай кәсіпорынның қаржыландырылатынына ықпал ететінін хабарлайды. Толық мәтін ашық қолжетімді болмағандықтан, біз тек аңдатпасын оқыдық. Ол бастапқы саты инвесторларының таңдамасында байланыстардың қаржыландыру үшін маңызды екенін қолдайды. Аңдатпада әсер көлемі көрсетілмеген және іріктеу байланыс әсерінен ажыратылғаны айтылмайды; зерттеу қорларға капитал тартуды немесе кейінгі сатыларда капитал тартуды емес, бастапқы сатыдағы инвестицияны қарастырады. [2] Бұл дереккөздер талдау құрылымын сұрақтар жиынтығы ретінде негіздейді. Ешқайсысы таныстыру әсерінің шамасын бермейді.
5 Далалық эксперименттер ұсынымдардың ақпарат жеткізетінін және ұсыным алуға іріктелудің ауқымы үлкен екенін көрсетеді
Pallais және Sands онлайн еңбек нарығында үш далалық эксперимент жүргізді. Олар ұсынымдарда бақыланған сипаттамалардан тыс өнімділік пен жұмысты жалғастыру туралы ақпарат бар екенін, ал ұсынылған қызметкерлер өздерін ұсынған адамдармен бірге жұмыс істегенде әсіресе жақсы нәтиже көрсеткенін хабарлайды. Әріптестік ықпал эксперименті ұсынушы арқылы күш-жігерді арттыру жөніндегі болжанған механизмге қолдау таппады. Нәтижелер еңбек пен жұмысқа қабылдауға қатысты. [3]
Жұмысқа қабылдау дизайнында ұсынылған қызметкерлердің 68%-ы жұмысқа өтініш берген, ұсынылмағандарда бұл көрсеткіш 6% болған. Өнімділік тек жұмысқа қабылданған адамдарда көрінетін кезде бұл іріктеу маңызды. Нәтиже ұсыным нарығындағы өлшеу мәселесін көрсетеді; инвестор белсенділігі немесе капитал тарту әсерін бермейді. [3]
Инвесторларға қатысты ең жақын зерттеу алдын ала сұралмаған, инвестициялық ұсынысы бар электрондық хаттар бойынша рандомизацияланған далалық эксперимент болып табылады. Gornall және Strebulaev ойдан шығарылған стартаптар үшін 80 000 ұсыныс хатын 28 000 венчурлік капитал инвесторы мен бизнес-періштеге жіберген. Олар бірдей жобаларды ұсынған ерлермен салыстырғанда әйел кәсіпкерлер 9% көбірек қызығушылық білдірген жауап алғанын хабарлайды. Авторлар инвесторлар сұралмаған ұсыныс хаттарын бағалау кезінде кемсітпеді деген қорытынды жасап, болашақ инвестор бұрмалауы жөніндегі зерттеулер желілер мен жеке кездесулерге назар аударуы керек деп ұсынады. Біз жарияланған аңдатпаны және тамыз 2019 жұмыс мақаласы нұсқасының толық мәтінін оқыдық; онда хаттар инвестициялық процестің ең алғашқы қадамына бағытталғаны айтылған. Бұл инвесторларға суық хабарласуды үлкен ауқымда рандомизациялауға болатынын және зерттеудің алғашқы жауапта тоқтағанын көрсетеді. [4] Ішінара оқылған Zhang жүргізген екінші рандомизацияланған зерттеу 17 000-нан астам венчурлік капитал инвесторына ұсыныс хаттарын жіберген. Онда суық хаттарға жауап көрсеткіші 1.5% деп хабарланған (2020); салыстыру үшін Gornall және Strebulaev-ке телінген көрсеткіш 6% (желтоқсан 2018). [5] Бұл дереккөздер рандомизацияланған ішкі таңдама құрудың орындылығын негіздейді. Олар таныстыру әсерінің бағасын бермейді.
6 Таныстырушылар кімді таныстыратынын таңдаса, сәйкестікті ескеру салыстырудағы араластырушы ықпалды жоймайды
Тіркелген инвестор сәйкестігіне түзету енгізу табиғи түзету тәсілі және зерттеу сұрағында дәл осы тәсіл аталған. Бейімділік көрсеткіші әдістері әсер алған және алмаған топтардың бақыланған бастапқы сипаттамаларын теңгеріп, бақылау зерттеуін рандомизацияланған зерттеуге ұқсатуға мүмкіндік береді. Austin осы әдістерге кіріспесінде олардың шартына тоқталады: әсерді тағайындау күшті елемеуге болатын болуы керек; бұл тағайындауға да, нәтижеге де ықпал ететін барлық айнымалылар өлшенген деген жорамал ретінде де сипатталады. Сонымен қатар стандартталған айырма 0.1-ден төмен болса, теңгерімсіздік елеусіз деп қабылданатыны айтылады. [6]
Таныстыру үшін бұл жорамал қатаң талап қояды. Таныстырушы капитал тартушы тараптың жазбасында жоқ жайттарды біледі: инвестор қазір қаражат орналастырып жатыр ма, соңғы әңгіме сәтті өтті ме, қарым-қатынас орнатылған серіктес жеке пікірін қоса ма. Мұны жасырын ықылас деп атаймыз. Ол кімнің таныстырылатынына да, таныстырусыз жауап беру ықтималдығына да ықпал етеді. Тіркелген айнымалылардың теңгерімі оны анықтай алмайды. Дереккөз жарамды түзетудің шартын және теңгерімді бағалау дәстүрін белгілейді. Ол осы шарт қандай да бір нақты байланыс науқанында орындалатынын айтпайды; бұл инвесторлар зерттеуі емес, статистикалық оқу материалы. [6]
VanderWeele және Ding нөлдік гипотезаға арналған E-мәнін өлшенген ковариаттар ескерілгенде, тәуекелдер қатынасы шкаласында байланысты нөлдік гипотеза мәніне дейін жылжытуға жеткілікті араластырушы фактор байланыстарының ең төмен бірлескен күші ретінде анықтайды. Олардың құрылымы нөлдік гипотеза мәнінен өзгеше берілген нысаналы тәуекелдер қатынастарын да қамтиды. Бұл сезімталдық есептері қажетті араластырушы ықпал күшін сандық түрде көрсетеді; шын мәнінде бар араластырушы ықпалды бағаламайды. [7]
7 Бағалы қағаздар құқығы, таныстырушыға берілетін сыйақы және деректерді қорғау кез келген сынақтың шегін белгілейді
Таныстыру бағалы қағаздар мен қаржылық жарнама ережелерін іске қосуы мүмкін. SEC қызметкерлерінің түсіндірмелері Regulation D аясындағы тиісті ұсыныстарда бұрыннан бар мазмұнды қарым-қатынасты жалпыға бағытталған ұсыныстан аулақ болудың бір жолы ретінде сипаттайды. Олар жеткілікті ақпарат арқылы бағаланған қаржылық біліктілікті жай формалды рәсімнен ажыратады, қарым-қатынас қай кезде ұсыныстан немесе делдалдың қатысуынан бұрын болуы керектігін талқылайды және бизнес-періштелер желілеріндегі бейресми таныстыруларды нақты жағдайға тәуелді деп қарайды. Келтірілген қызметкер түсіндірмелері нақты хабарласуға рұқсат берілгенін белгілемейді және делдалдарды тіркеу талаптарын шешпейді. [8]
Ұлыбританияда Financial Promotion Order құжатының 15-бабы талапқа сай уәкілетті немесе босатылған тұлғаларға таныстыруды қарастырады. Оның шарттарына қарым-қатынасқа шектеу, алушыдан өзге ешкімнен сыйақы алмау және кеңеске қатысты шарт кіреді; соңғысы уәкілетті тұлғадан кеңес алуды ұсынумен бірге кеңес беруден бас тартуды да қамтиды. 1A-тармақ белгілі қызмет санаттарын алып тастайды. Сондықтан алушы төлейтін таныстыру тек сыйақы шарты бойынша шеттетілмейді; барлық қолданылатын шартты тексеру қажет. DIFC-де DFSA-ның 2023 ескертуі қаржылық қызмет пен қаржылық жарнама тыйымдарын, соның ішінде электрондық хат, телефон және кездесу арқылы хабарласуды сипаттайды. Ережелер жинағындағы ерекшеліктер және SCA немесе CMA талаптары қаралған ауқымға кірмейді. [9, 14]
| Сұрақ | Дереккөз және мәртебе | Нені белгілейді | Нені ашық қалдырады |
|---|---|---|---|
| Қарым-қатынас ұсыныстан бұрын қалыптасты ма? | SEC қызметкерлерінің түсіндірмелері, 2015 және 2025 [8] | Бұрыннан бар мазмұнды қарым-қатынас жалпыға бағытталған ұсыныстан аулақ болудың бір жолы | Парсы шығанағындағы маркетинг ережелері және АҚШ-тан тыс ұсыныстар |
| Таныстырушы сыйақы ала ма? | Ұлыбританияның Financial Promotion Order құжаты, 15-бап [9] | Алушыдан өзге тұлғадан сыйақы алу сыйақы шартын бұзады; өзге шарттар мен қызметке қатысты алып тастаулар да қолданылады | Босатудың барлық талаптарына сәйкестік және өзге қолданылатын реттеу режимдері |
| Хабарласу DIFC-де немесе одан жасалатын қаржылық жарнама ма? | DFSA-ның 41A-бап жөніндегі ескертуі, Regulatory Law 2004 [14] | Уәкілетті емес тұлға ережелер рұқсат берген жағдайлардан басқа кезде электрондық хаттар, қоңыраулар мен кездесулерді қоса алғанда Financial Promotion жасай алмайды | Қаралмаған ережелер жинағындағы босатулар, SCA және CMA ережелері |
| Келісім жарамды ма? | ЕО-ның Деректерді қорғау жөніндегі жалпы регламенті, 7-бап [10] | Дәлелдеуге болатын, бөлек ажыратылатын және қайтарып алуға болатын келісім | Белгілі тізім үшін келісім дұрыс құқықтық негіз бола ма? |
| ADGM стандарты орындала ма? | ADGM Деректерді қорғау кеңсесінің нұсқаулығы, мамыр 2025 [11] | Келісім еркін, нақты, хабардар түрде берілген және тіркелген болуы керек | Қаралмаған Регламенттер мәтіні |
| БАӘ федералдық заңы қолданыла ма? | БАӘ үкіметі порталының қысқаша мазмұны [12] | Көрсетілген ерекшеліктерден басқа жағдайда келісімсіз өңдеуге тыйым салынады | Қаралмаған толық федералдық мәтін және DIFC заңы |
| Инвестор сұралмаған хабарласу туралы не айтады? | Mubadala байланыс парағы [13] | Алаяқтық туралы ескерту; жобаларды қаржыландыру жөніндегі сұралмаған өтініштер қабылданбайды | Инвестициялық ұсыныстар немесе таныстырулар қалай бағаланады |
Ұсынылған қарау сұрақтары. Дереккөз мәртебелері: мәтінде сипатталған қызметкерлер түсіндірмелері, заңнамалық бұйрық, регламент, реттеуші нұсқаулығы және реттеуші ескертуі. Ешқайсысы қаралмаған Парсы шығанағы юрисдикциясы туралы зерттеу қорытындысы емес. [8, 9, 10, 11, 12, 13, 14]
Деректерді өңдеу үшін бақылаушыға қолданылатын заңды негіз қажет. Келісім пайдаланылғанда GDPR-дың 7-бабы дәлелдеуге болатын, бөлек ажыратылатын және қайтарып алуға болатын келісімді талап етеді; 21-бап тікелей маркетингке қарсылықтарды қарастырады. ADGM нұсқаулығы алты заңды негізді түсіндіреді және үнсіздікті немесе алдын ала белгіленген ұяшықтарды келісім деп қабылдамайды. БАӘ үкіметі порталы федералдық келісім талаптары мен ерекшеліктерін түйіндейді; бұл жұмыс толық федералдық заңға емес, сол қысқаша мазмұнға сүйенеді. Mubadala байланыс парағы сұралмаған қаржыландыру өтініштері мен орынсыз әрекеттер туралы бөлек ескертеді. Бұл ескерту инвестициялық ұсыныстарды бағалауды сипаттамайды. [10, 11, 12, 13]
8 Кез келген бағалаудан бұрын бағаланатын шаманы және іріктеу теңбе-теңдігін анықтаңыз
Бағаланатын шама; хабарласқан нысаналы инвесторлардың әр сатыға жеткен үлесіне таныстырудың орташа әсері. i инвесторы мен k сатысы үшін сатыға жету индикаторын екі тәсіл бойынша да жазайық. Олардың орташа айырмасы біз іздейтін әсер болады. Науқанда көретін айырмамыз таныстырылған және тікелей хабарласқан топтар арасындағы алшақтық; бұл өзге шама. 1b теңдеуі олардың нақты айырмасын көрсетеді, ал модель осы теңбе-теңдіктің әр сатыда орындалуын тексереді.
Теңдеулерде Y(i,k,a), егер i нысаналы инвесторына a тәсілімен хабарласқанда ол k сатысына жетсе, бірге тең; a таныстыру үшін бір, тікелей хабарласу үшін нөл болады, ал A(i) нақты қолданылған тәсілді білдіреді. Бірінші теңдеу барлық жарамды нысаналы инвесторлар бойынша орташа tau(k) әсерін анықтайды. Екінші теңдеу бақыланған Delta(k) алшақтығын таныстырылған инвесторларға әсерге, яғни әсер алғандардағы әсерге және жақша ішіндегі іріктеу құрамдасына бөледі. Соңғысы таныстырылған және тікелей хабарласқан топтардың таныстырусыз неге жететінін салыстырады. Оң іріктеу құрамдасы таныстырылған топтың әуелден ілгерілеу ықтималдығы жоғары болғанын білдіреді.
Бұдан екі ерекшелік шығады. Біріншіден, іріктеу құрамдасы таңдама қатесі емес. Ол науқан ұлғайғанда кішіреймейді; сондықтан үлкен таңдама бұрмаланған алшақтықты нақтырақ бағалайды, бірақ оның шынайы әсерге сәйкестігін жақсартпайды. Екіншіден, таныстырушылар таныстыру ең жақсы әсер ететін инвесторларды таңдағанда әсер алғандардағы әсер орташа әсерден өзгеше болуы мүмкін; сондықтан нәтиже қайсысын хабарлайтынын әрдайым айтуы керек. Жұмыстың кейінгі рандомизацияланған ішкі таңдамасы жарамды инвесторлар арасындағы орташа әсерді бағалайды.
Бағаланатын шама жарамды нысаналы инвесторлар үшін, яғни хабарласуға дейін сенімді таныстыру жолы бар инвесторлар үшін анықталады. Мұндай жолы жоқ инвесторлар осы зерттеудегі әсерді салыстыруға кірмейді. Жарамдылық тағайындаудан бұрын тіркелуі керек; осы шектеудің өзі капитал тартушы тараптардың желілеріндегі айырмашылықтарды жоймайды немесе әсерді анықтамайды. Ішкі таңдама нәтижесін барлық жарамды инвесторға жалпылау үшін оның ішінде кездейсоқ тағайындауға қосымша ішкі таңдамаға кездейсоқ іріктеу немесе негізделген тасымалдау түзетуі қажет.
9 Таныстырудың шынайы әсері белгілі болатын жиынтық құрыңыз
Жиынтықта 400 000 жарамды нысаналы инвестор, яғни сенімді таныстыру жолы бар инвестор болады. Әрқайсысының тіркелген сәйкестік ұпайы мен санат белгісі бар; 30%-ы жету қиынырақ бірінші санатта. Әр инвестордың ешқашан тіркелмейтін ықылас мәні де бар; оның тіркелген сәйкестікпен корреляциясы 0.3, ал тіркелген бұрынғы белсенділік индексінің ықыласқа жүктемесі 0.6. Индекс капитал тартушы тарап хабарласудан бұрын тіркей алатын белгіні, мысалы инвестордың фирманың бұрынғы хатын ашқанын немесе оған жауап бергенін білдіреді. 4-кестеде барлық кіріс дерегі келтірілген.
| Кіріс дерегі | Мән | Мәртебе |
|---|---|---|
| Құрастырылған жиынтықтағы жарамды нысаналы инвесторлар | 400 000 | Құрастырылған |
| Тікелей хабарласқанда әр сатыға жету көрсеткіші | 9% жауап; жауап бергендерде 55% кездесу; кездескендерде 30% кешенді тексеру; тексеруге жеткендерде 18% қол қою | Автор белгілеген |
| Таныстырудың шынайы әсері (логит шкаласында) | 1.50 жауап; 0.20 кездесу; 0.30 кешенді тексеру; 0.15 қол қою | Автор белгілеген |
| Жасырын ықылас: тіркелген сәйкестікпен корреляциясы | 0.3; стандартты қалыпты үлестірім, ешқашан тіркелмейді | Автор белгілеген |
| Бұрынғы белсенділік индексі (тіркелген жанама көрсеткіш) | Ықыласқа жүктемесі 0.6 | Автор белгілеген |
| Капитал тартушы тараптың таныстыруды таңдауы (логит шкаласында) | 0.5 сәйкестік; 0.5 бірінші санат (1); 0.9 жасырын ықылас; 30% таныстырылады | Автор белгілеген |
| Рандомизацияланған ішкі таңдама; қайталаулар | Науқанның 25%-ы; әр көлемге 600 науқан | Жобалау таңдауы |
| Күрделі сценарийлер | Ықылас 1.8; ықыластың әр бірлігіне пайда 0.5 өседі; жауап логиті 0.8 төмен; 15% және 10% қате белгіленеді | Автор белгілеген |
Құрастырылған жиынтық бойынша MatchPoint талдауы. Белгіленген кіріс деректері жағдайындағы модель нәтижесі; бақыланған нәтиже емес. Логит шкаласындағы әсерлер әр сатыда алдыңғы сатыға жету шартымен қолданылады.
Мұнда F(i) тіркелген сәйкестік, T(i) санат белгісі, W(i) жасырын ықылас болады; капитал тартушы тарап 2a теңдеуіндегі логистикалық ықтималдықпен таныстыруды таңдайды. a(0) тұрақты мүшесі нысаналы инвесторлардың 30%-ы таныстырылатындай шешіледі; beta(F) және beta(T) екеуі де 0.5-ке тең. Базалық сценарийде 0.9 болып белгіленген lambda капитал тартушы тарап сезетін, бірақ тіркемейтін ықыласқа беретін салмақты білдіреді. 2b теңдеуінде c(k) тұрақты мүшелері тікелей хабарласудағы сатылық көрсеткіштер 9%, 55%, 30% және 18% болатындай шешіледі; b мүшелері сатылық коэффициенттер, ал theta(k) таныстырудың k сатысының логитіне шынайы әсері болады және 1.50, 0.20, 0.30 және 0.15 болып белгіленеді.
Екі әлеуетті нәтиже жиыны да бір кездейсоқ мәндерден жасалады, сондықтан әр жасалған ақырлы жиынтықта олардың орташа айырмасы белгілі. Бұл айырма ортақ генерациялаушы үлестірімнің математикалық күтімін жуықтайды; тәуелсіз жасалған сценарийлер мен салыстыру өлшемдерінде Monte Carlo ауытқуы болады. Бұл мәндердің бәрін автор белгілеген. Тікелей хабарласу көрсеткіштері сауалнама сипаттағандай сатылы жол тарылатындай белгіленгенімен, сауалнамаға сәйкестендірілмеген. Таныстыру әсерінің көлемі көрінетіндей үлкен болсын деп таңдалған жорамал; ол бағалау емес. Хабарланған бұрмалау бағыты мен көлемі көрсетілген механизмдер мен сыналған жағдайларды сипаттайды. Жасырын ықылас мәлімделген тор бойынша өзгертіледі; эксперимент бұл қорытындылардың әр әсер көлемі немесе әр тағайындау механизмі үшін орындалатынын белгілемейді. [1]
10 Құрастырылған жиынтықта таныстыру әр сатыға жету көрсеткішін арттырады; кейінгі сатылардағы салыстырмалы әсері үлкенірек
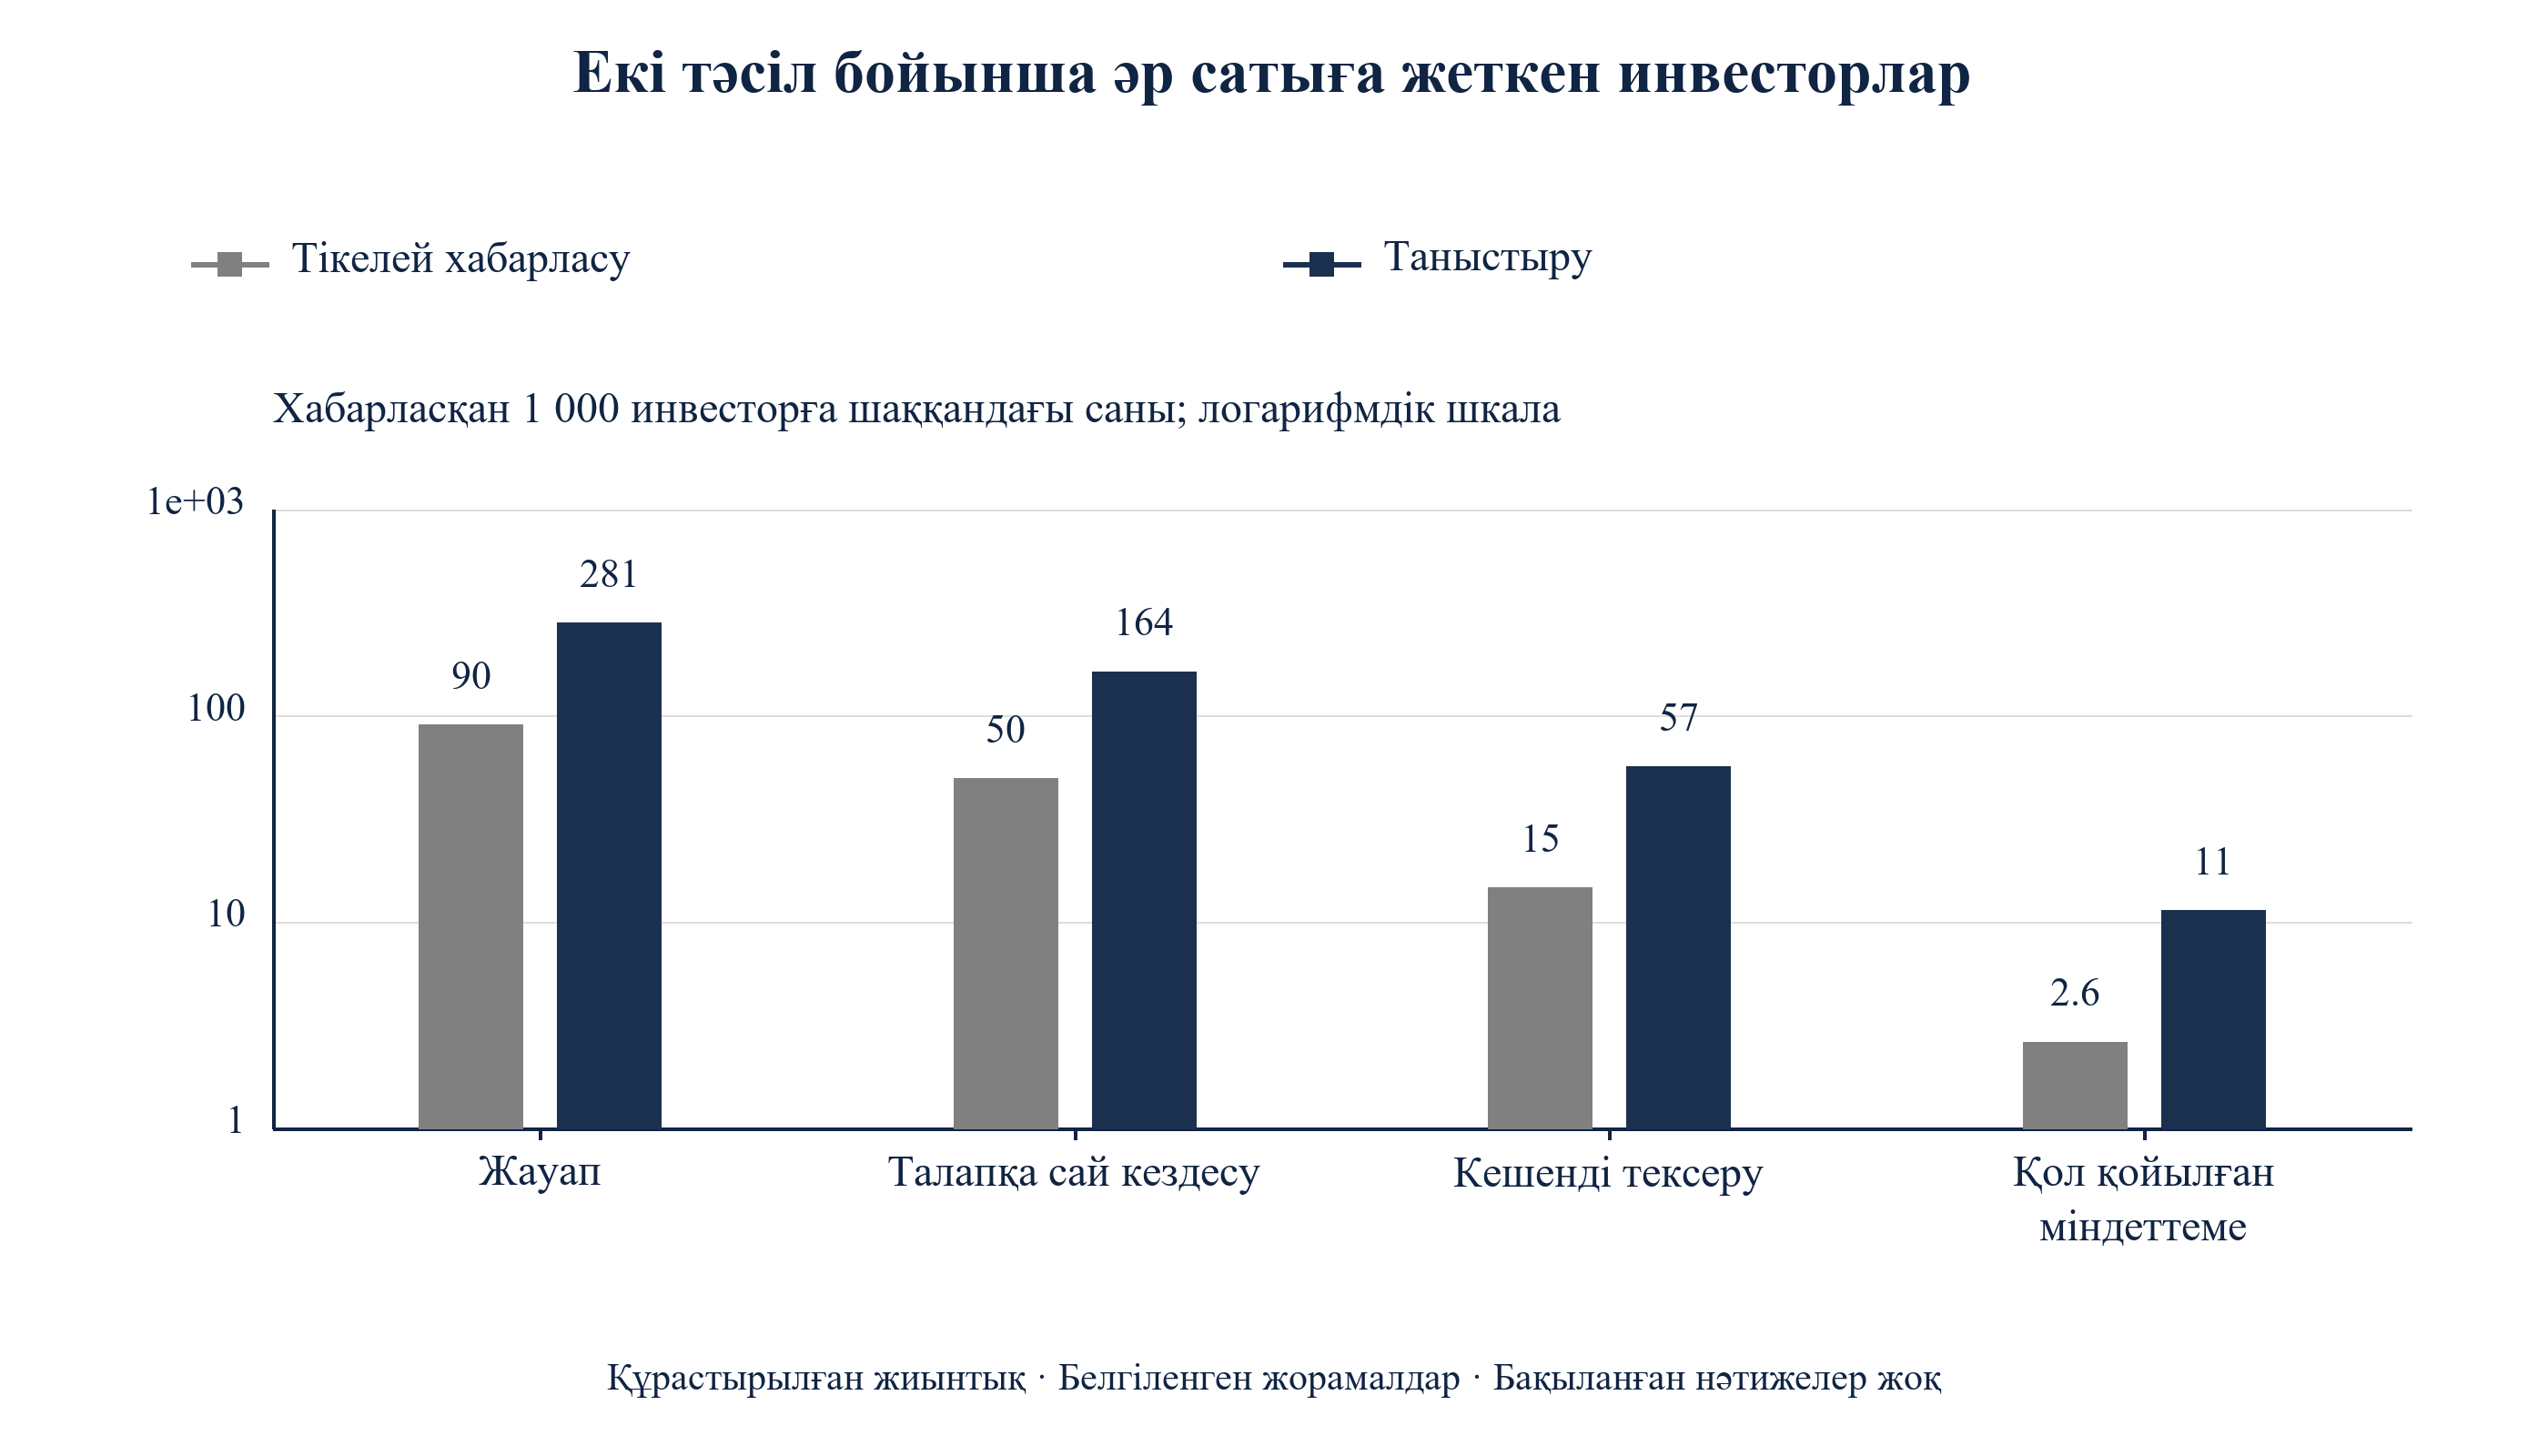
5-кесте әр тәсіл жағдайындағы шынайы сатылы жолды көрсетеді. Тікелей хабарласу нысаналы инвесторлардың 9.0%-ынан жауапқа және 0.26%-ынан қол қойылған міндеттемеге жеткізеді. Таныстыру арқылы хабарласуда жауапқа 28.1%, қол қойылған міндеттемеге 1.13% жетеді. Шынайы әсер жауап сатысында 19.12 пайыздық тармақ, талапқа сай кездесуде 11.39, кешенді тексеруде 4.20 және қол қоюда 0.87 болады. Көрсеткіштер қатынасы сатылар бойымен өседі: жауаптағы 3.12-ден қол қоюдағы 4.33-ке дейін, себебі логит шкаласындағы әсерлер сатылар бойымен жинақтала ықпал етеді.
| Саты | Тікелей | Таныстыру арқылы | Әсер (тармақ) | Көрсеткіштер қатынасы | Таныстырылғандарға әсер (тармақ) |
|---|---|---|---|---|---|
| Жауап | 9.0 | 28.1 | 19.12 | 3.12 | 24.18 |
| Талапқа сай кездесу | 5.0 | 16.4 | 11.39 | 3.30 | 15.49 |
| Кешенді тексеру | 1.5 | 5.7 | 4.20 | 3.87 | 6.30 |
| Қол қойылған міндеттеме | 0.26 | 1.13 | 0.87 | 4.33 | 1.42 |
Құрастырылған жиынтық бойынша MatchPoint талдауы. Белгіленген кіріс деректері жағдайындағы модель нәтижесі; бақыланған нәтиже емес. Хабарласқан жарамды нысаналы инвесторлардың әр сатыға жеткен пайызы; әсерлер пайыздық тармақпен берілген.
Суретті толық көлемде оқу үшін көлденең айналдырыңыз. Толық көлемді суретті бөлек те аша аласыз.
Құрастырылған жиынтық бойынша MatchPoint талдауы. Белгіленген кіріс деректері жағдайындағы модель нәтижесі; бақыланған нәтиже емес. Логарифмдік шкала; хабарласқан 1 000 инвесторға шаққандағы көрсеткіштер.
Таныстырылған топқа әсер орташа әсерден үлкенірек: мысалы, жауап сатысында таныстырылған топқа әсер 24.18 тармақ, орташа әсер 19.12 тармақ. Бұл өзге механизм емес. Капитал тартушы тарап бастапқы көрсеткіштері жоғарырақ, ықыласы мен сәйкестігі жоғары инвесторларды таңдайды; логит шкаласындағы тең әсерлер бастапқы көрсеткіш жоғары жерде пайыздық тармақпен үлкен өзгеріс береді. Шешім үшін алғашқы сабақ; таныстырудың кімге бағытталатыны оның қанша нәтиже беретіндігі туралы жауаптың бір бөлігі. 1-сурет сол сатылы жолды логарифмдік шкалада көрсетеді.
11 Таныстырылған және тікелей хабарласқан нысаналы инвесторлар арасындағы бастапқы алшақтық әр сатыда әсерді артық көрсетеді
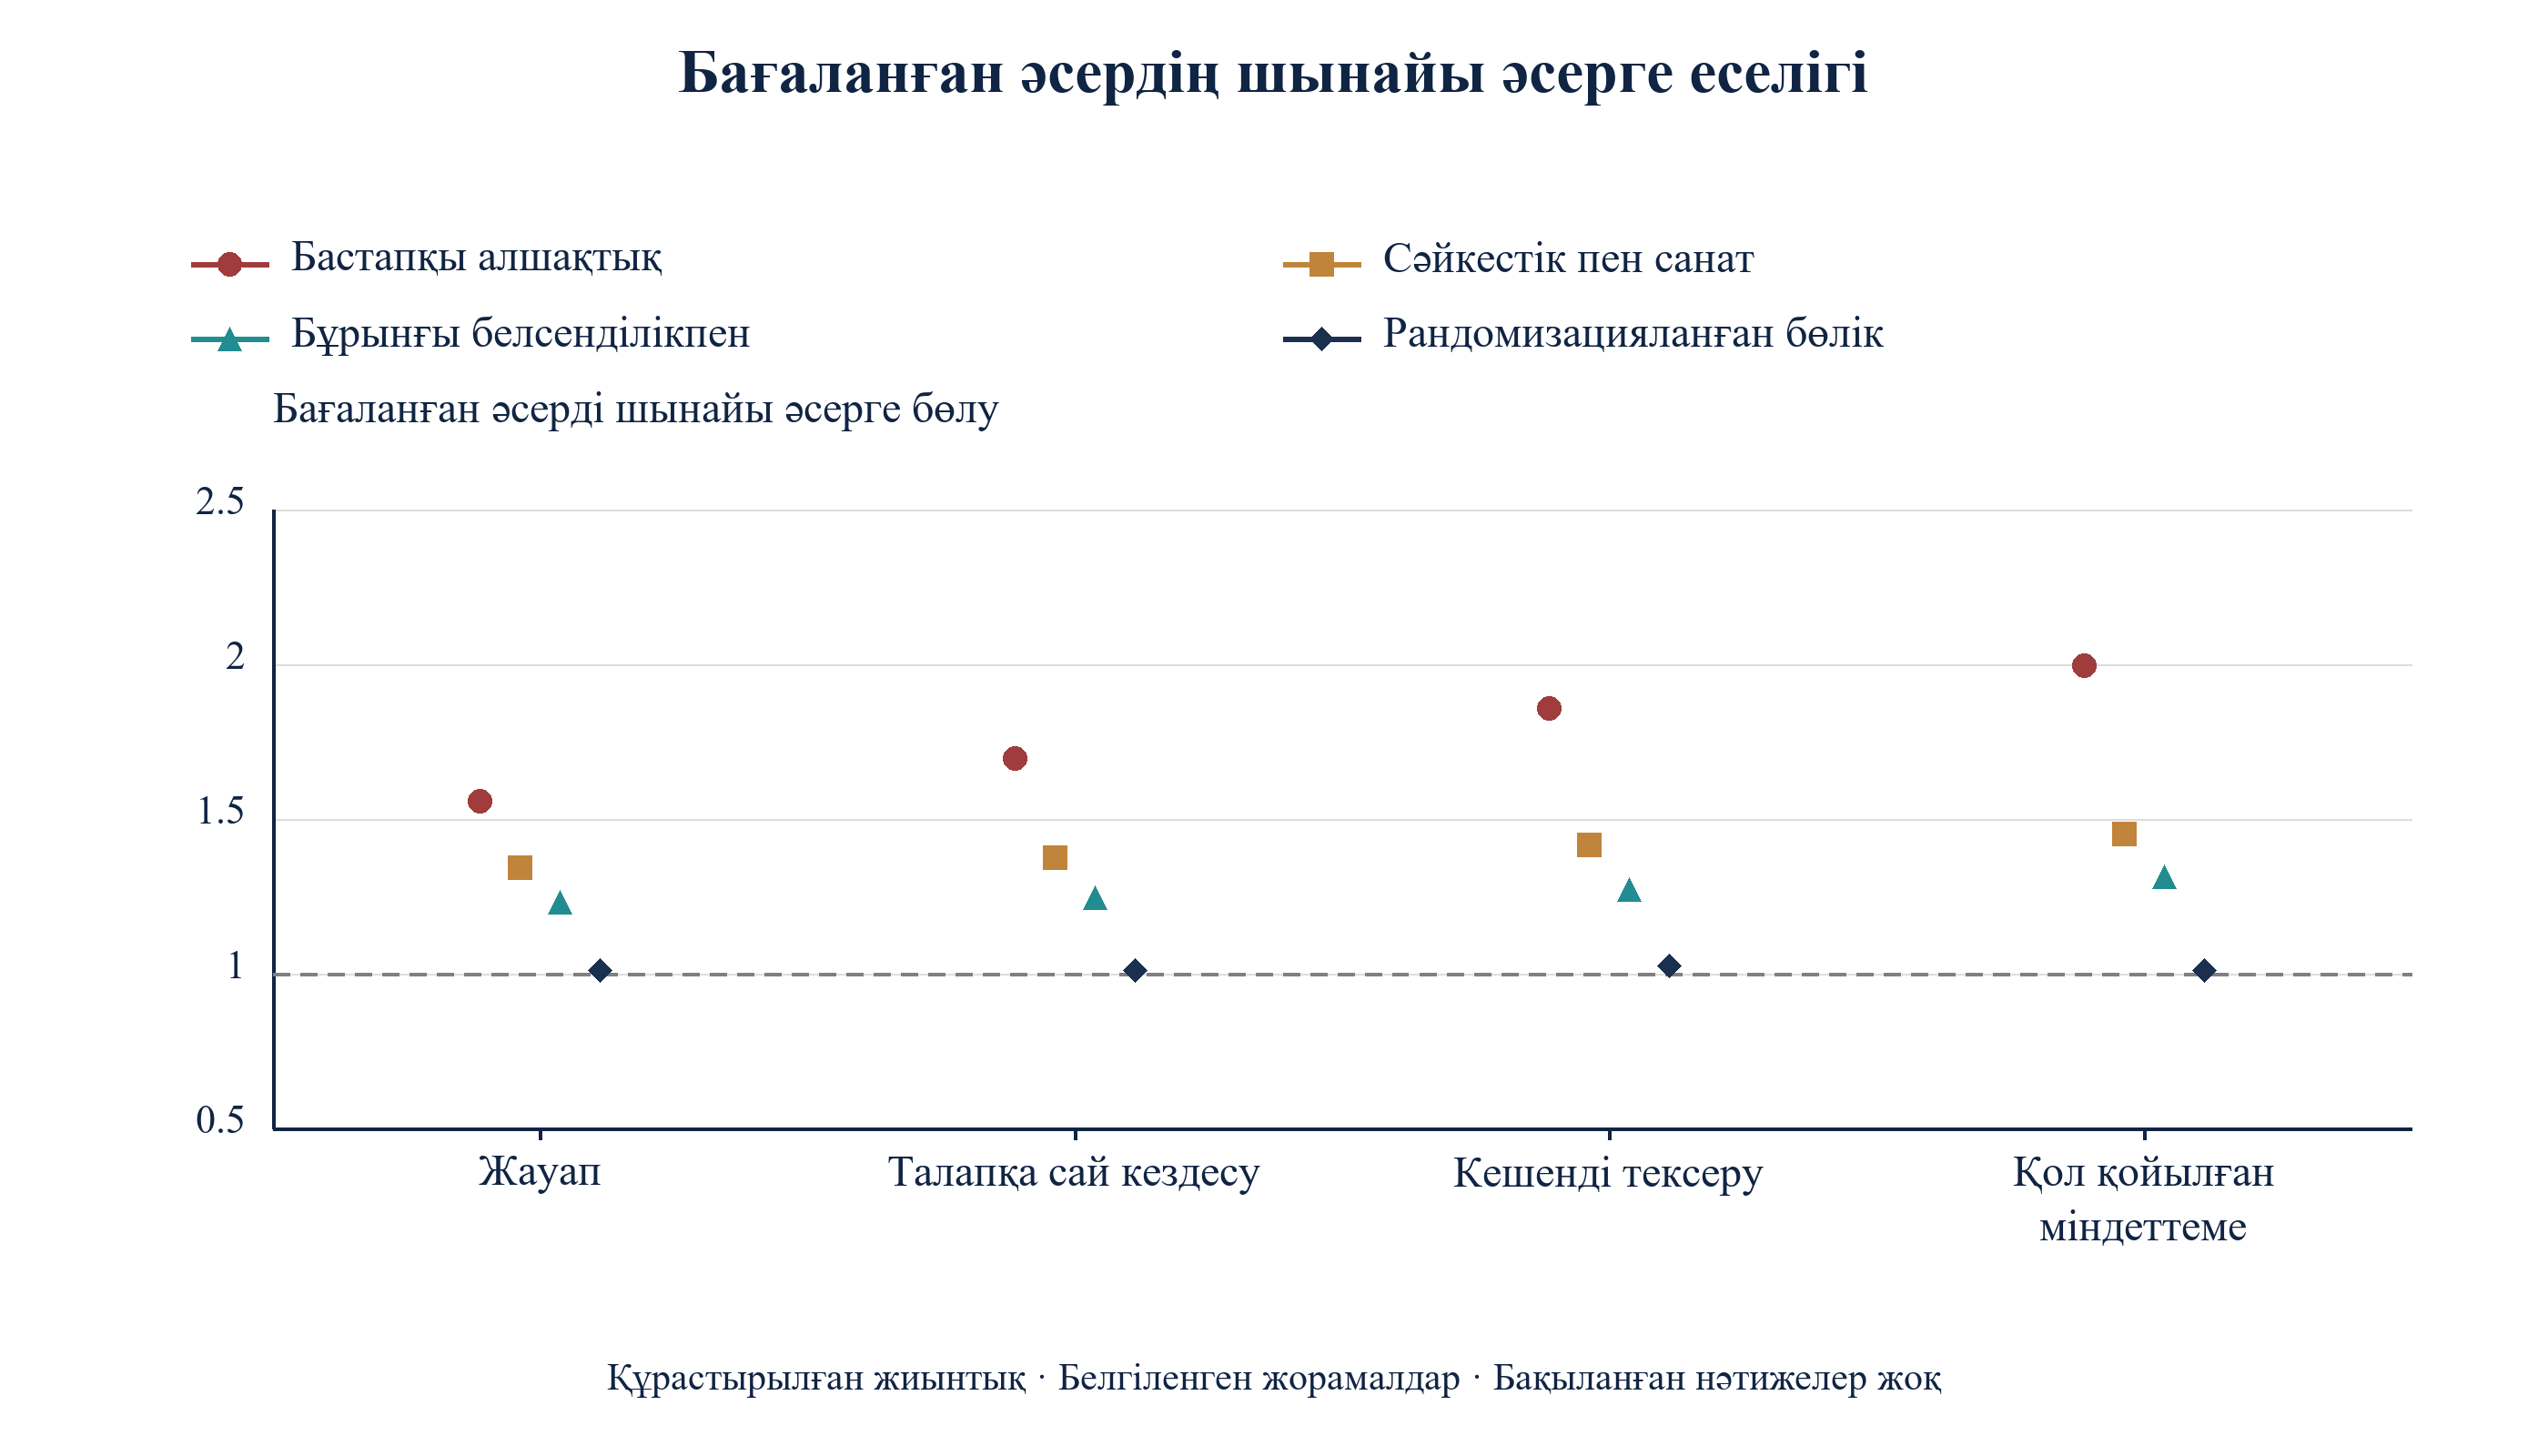
Өз журналын оқыған капитал тартушы тарап екі топты салыстырар еді. 6-кесте сол салыстыру нені хабарлайтынын көрсетеді. Жауап сатысында бастапқы алшақтық 29.76 тармақ, шынайы әсер 19.12; олардың қатынасы 1.56. Талапқа сай кездесуде бастапқы алшақтық 19.32, шынайы әсер 11.39 болады. Тікелей хабарласудан таныстыруға ауыстырылған 100 жарамды инвесторға қолданғанда бастапқы алшақтық 19.3 қосымша талапқа сай кездесу боларын меңзер еді; құрастырылған жиынтық бойынша орташа айырма 11.4 болады. Бұл орташа шама таныстыруға таңдалған инвесторлардағы әсерден өзгеше. Қол қоюда бастапқы алшақтық шынайы әсердің 2.00 есесіне тең.
| Бағалаушы | Жауап | Талапқа сай кездесу | Кешенді тексеру | Қол қойылған міндеттеме |
|---|---|---|---|---|
| Шынайы әсер (құрастыру бойынша белгілі) | 19.12 | 11.39 | 4.20 | 0.87 |
| Топтар арасындағы бастапқы алшақтық | 29.76 | 19.32 | 7.80 | 1.74 |
| Сәйкестік пен санатқа түзетілген (регрессия) | 25.65 | 15.65 | 5.94 | 1.27 |
| Сәйкестік пен санатқа түзетілген (салмақтау) | 25.68 | 15.76 | 5.97 | 1.27 |
| Бұрынғы белсенділікке де түзетілген | 23.55 | 14.21 | 5.34 | 1.14 |
| Рандомизацияланған ішкі таңдама | 19.29 | 11.52 | 4.31 | 0.88 |
Құрастырылған жиынтық бойынша MatchPoint талдауы. Белгіленген кіріс деректері жағдайындағы модель нәтижесі; бақыланған нәтиже емес. Хабарласқан жарамды инвесторлардың пайыздық тармақтары; бағалаулар Monte Carlo ауытқуы бар үлкен жасалған таңдамаларды пайдаланады.
Суретті толық көлемде оқу үшін көлденең айналдырыңыз. Толық көлемді суретті бөлек те аша аласыз.
Құрастырылған жиынтық бойынша MatchPoint талдауы. Белгіленген кіріс деректері жағдайындағы модель нәтижесі; бақыланған нәтиже емес. Үзік сызық дұрыс бағалауды белгілейді.
Артық көрсету әр сатыда байқалады. Кейінгі сатыға жету шартын қою мәселені күшейтеді. Жауап берген инвесторлар арасында шынайы кездесу көрсеткіштері таныстыруда 58.1%, тікелей хабарласуда 55.1%; айырма 3.1 тармақ. Ал бақыланған таныстыру және тікелей хабарласу жауаптарын салыстыру 10.4 тармақты көрсетеді. Себебі әр тәсілде жауап беретін топтар әртүрлі адамдардан тұрады. Хабарласқан инвестордан емес, жеткен сатыдан басталатын салыстыру капитал тартушы тараптың алдында тұрған сұрақтан өзге сұраққа жауап береді. 2-сурет барлық төрт сатыда әр бағалауды шынайы әсерге еселік ретінде көрсетеді.
12 Сәйкестік пен санатқа түзету жауап сатысындағы бұрмалаудың 39%-ын жояды; тіркелген айнымалылар теңгерімі қалғанын анықтай алмайды
Стандартты түзету тіркелген сәйкестік пен санатты ескереді. 6-кестеде жауап сатысында регрессиялық стандарттау 25.65 тармақ, бағаланған бейімділік көрсеткішімен салмақтау 25.68 тармақ беретіндігі, ал шынайы мән 19.12 екені көрсетілген. Түзету жоятын үлес 39%; бастапқы бұрмалау 10.64 тармақ және қалғаны 6.53 тармақ болады. Қол қою сатысында түзетілген баға шынайы әсердің 1.45 есесіне тең. Түзету бағалауды жақсартады; соған қарамастан капитал тартушы тарапқа таныстыру 25.7 жауап береді деп айтады, бұл 100 инвесторға шаққандағы сан; шынайы сан 19.1 болады.
3a теңдеуінде X(i) тіркелген сәйкестік пен санатты қамтиды. Сатыға жетуді байланыс тәсілі мен X(i) арқылы түсіндіретін логистикалық регрессиядан p(k)(a, X(i)) сәйкестендірілген ықтималдығы алынады; одан кейін тәсілді әр мәнге қойып барлық нысаналы инвестор бойынша орташаланады. 3b теңдеуінде e(i) X(i) берілгендегі таныстыру ықтималдығының бағасы болады; ол 0.01 мен 0.99 аралығымен шектеледі. Екі салмақталған орташа өз салмақтарымен қалыпқа келтіріледі. Екі бағалаушы бірдей ақпаратты пайдаланатындықтан, олардың нәтижелері жақын: 25.65 және 25.68 тармақ.
Суретті толық көлемде оқу үшін көлденең айналдырыңыз. Толық көлемді суретті бөлек те аша аласыз.
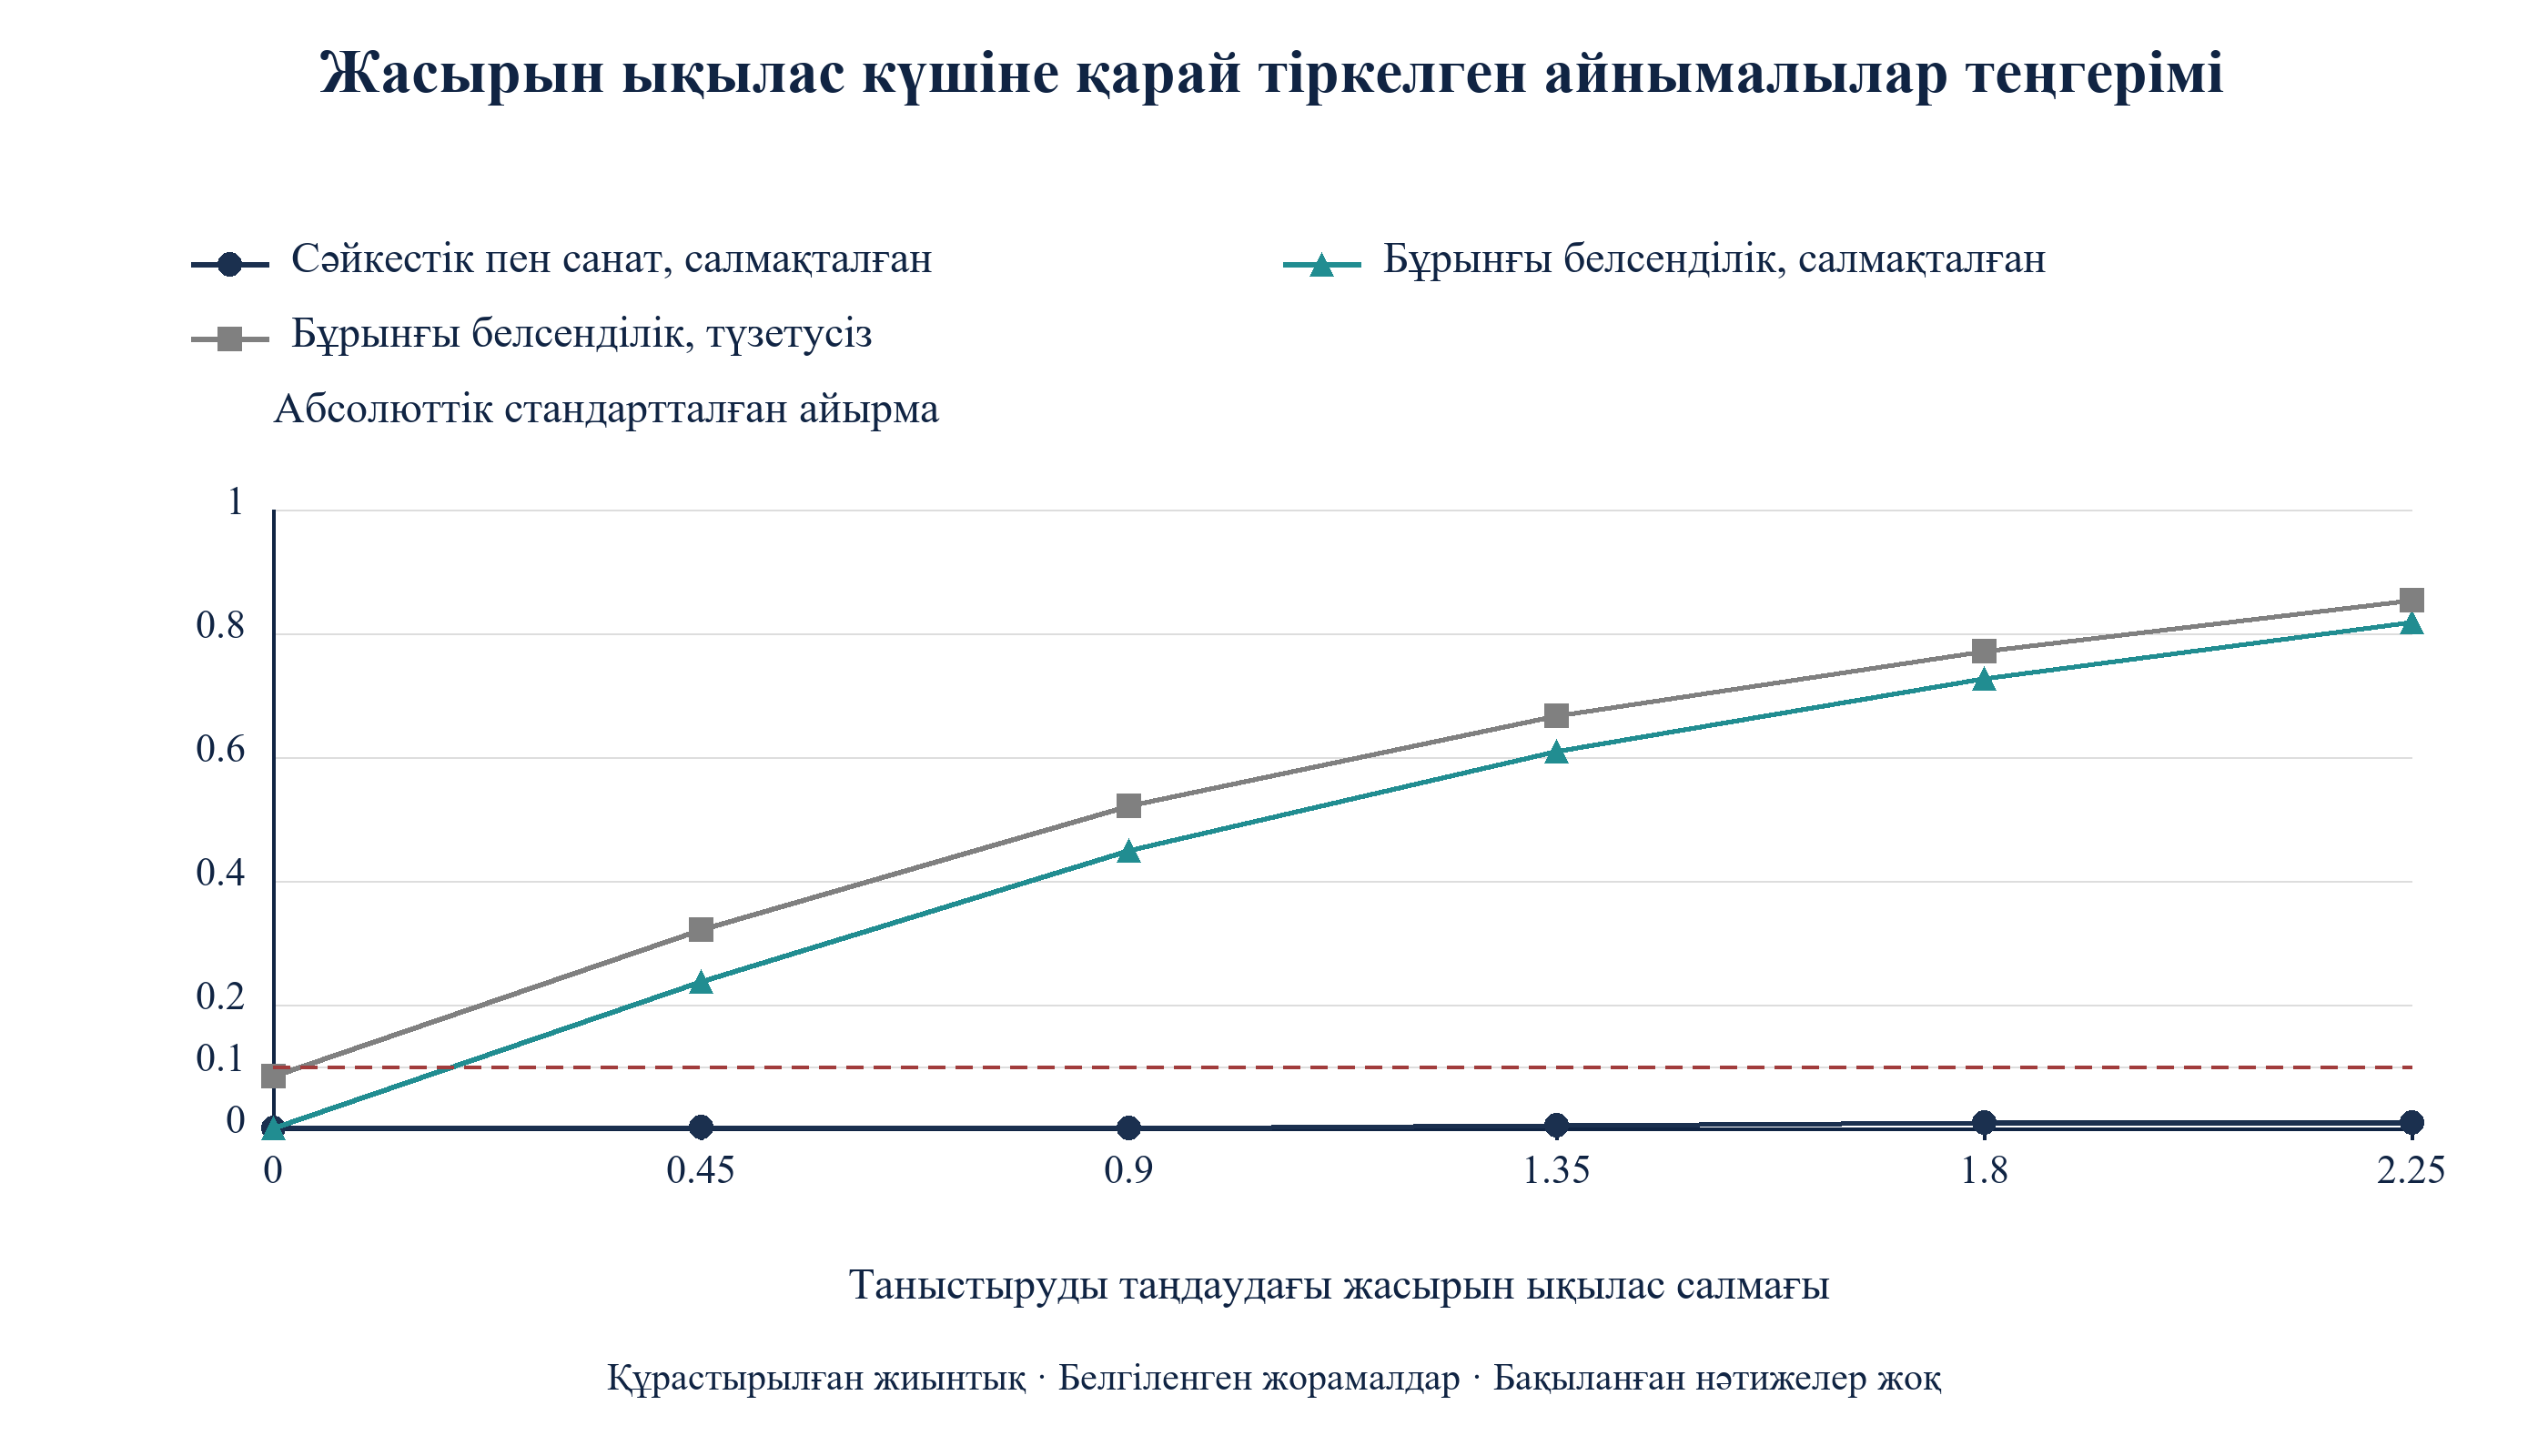
Құрастырылған жиынтық бойынша MatchPoint талдауы. Белгіленген кіріс деректері жағдайындағы модель нәтижесі; бақыланған нәтиже емес. Таныстырылған және тікелей хабарласқан инвесторлар арасындағы абсолюттік стандартталған айырмалар; үзік сызық дәстүрлі 0.1 шегін көрсетеді.
3-сурет әдеттегі теңгерім тексеруі капитал тартушы тарапты неге қорғамайтынын көрсетеді. Салмақтаудан кейін тіркелген сәйкестік пен санат бойынша ең үлкен стандартталған айырма жасырын ықыластың ешбір күшінде 0.010-нан аспайды; бұл дәстүрлі 0.1 шегінен әлдеқайда төмен. [6] Ықыласқа жауап беретін бұрынғы белсенділік индексінің стандартталған айырмасы базалық сценарийде сол салмақтаудан кейін 0.442, кез келген түзетуге дейін 0.513 болады. Тіркелген айнымалылар теңгерімі әр жағдайда таза; сондықтан таза кесте салыстыру бұрмаланбағанының дәлелі емес.
13 Белсенділіктің жанама көрсеткіші базалық сценарийдегі бұрмалауды азайтады; рандомизацияланған салыстыру өлшемі құрастырылған әсерге жақын
Түзету айнымалыларына бұрынғы белсенділік индексін қосу жауап бағасын 25.65-тен 23.55 тармаққа жылжытып, бастапқы бұрмалаудың 58%-ын жояды. Қалған бұрмалау 4.42 тармақ. Жанама көрсеткіш ықыласты қателікпен өлшейді, сондықтан оның бір бөлігін ғана қамтиды. Нақты зерттеуге ұсыныс; инвестор қызығушылығының хабарласуға дейінгі кез келген белгісін, мысалы бұрынғы хаттарды ашқанын не жауап бергенін тіркеу. Бұл капитал тартушы тарап басқаша тіркей алмайтын араластырушы ықпалды азайтудың қолда бар ең тікелей жолы.
Кездейсоқ тағайындауда ықылас топтар арасында математикалық күтім бойынша теңгеріледі. Жиынтықтық салыстыру өлшемі бөлек жасалған, тиын тастау арқылы топтарға тағайындалған 400 000 инвестордан тұратын таңдаманы пайдаланады; ол бақылау жиынтығының нақты ширек ішкі таңдамасы емес. Қайталанатын науқандар салыстыруында бақылау бағалаушылары n инвесторды, ал рандомизацияланған бағалаушы сол механизмнен бөлек жасалған round(n санының 25%-ы) инвестор таңдамасын пайдаланады. Салыстыру өлшемі жауапта 19.29, кездесуде 11.52, кешенді тексеруде 4.31 және қол қоюда 0.88 тармақты бағалайды; бұлар ақырлы жиынтық айырмаларына жақын. Науқан ішіндегі нақты ішкі таңдамаға оған кездейсоқ іріктеу, тағайындауды сақтау және үйлесімді бақылау мерзімі қажет; сол ішкі таңдамада еркін пайыммен таңдау құқығынан бас тартылады.
4a теңдеуінде рандомизацияланған ішкі таңдамадағы инвесторлар үшін R бірге тең; әр мүше сол ішкі таңдаманың бір тобындағы саты индикаторының орташа мәні болады. 4b теңдеуінде қайталанатын науқандардағы бағалаушының орташа квадраттық қатесінің түбірі оның бұрмалауының квадраты мен дисперсиясын біріктіреді. Топтар бос болмаса және көрсетілген тағайындау механизмі орындалса, рандомизацияланған айырма өз таңдамасының жиынтығы үшін математикалық күтім бойынша бұрмаланбаған болады; нақты мәнінде кездейсоқ ауытқу қалады. Ақырлы код бір топ бос болса нөл қайтарады. Сыналған базалық сценарийде таңдама ұлғайған сайын түзетілген бағалаушылар бұрмалауды сақтайды, ал рандомизацияланған бағалаушының дисперсиясы азаяды. 16-бөлім екі сызықтың қайда қиылысатынын көрсетеді.
14 Сыналған жағдайларда жасырын ықылас түзетілген бағаларды ұлғайтады; сезімталдық есептеріне дұрыс анықталған араластырушы ықпал параметрлері қажет
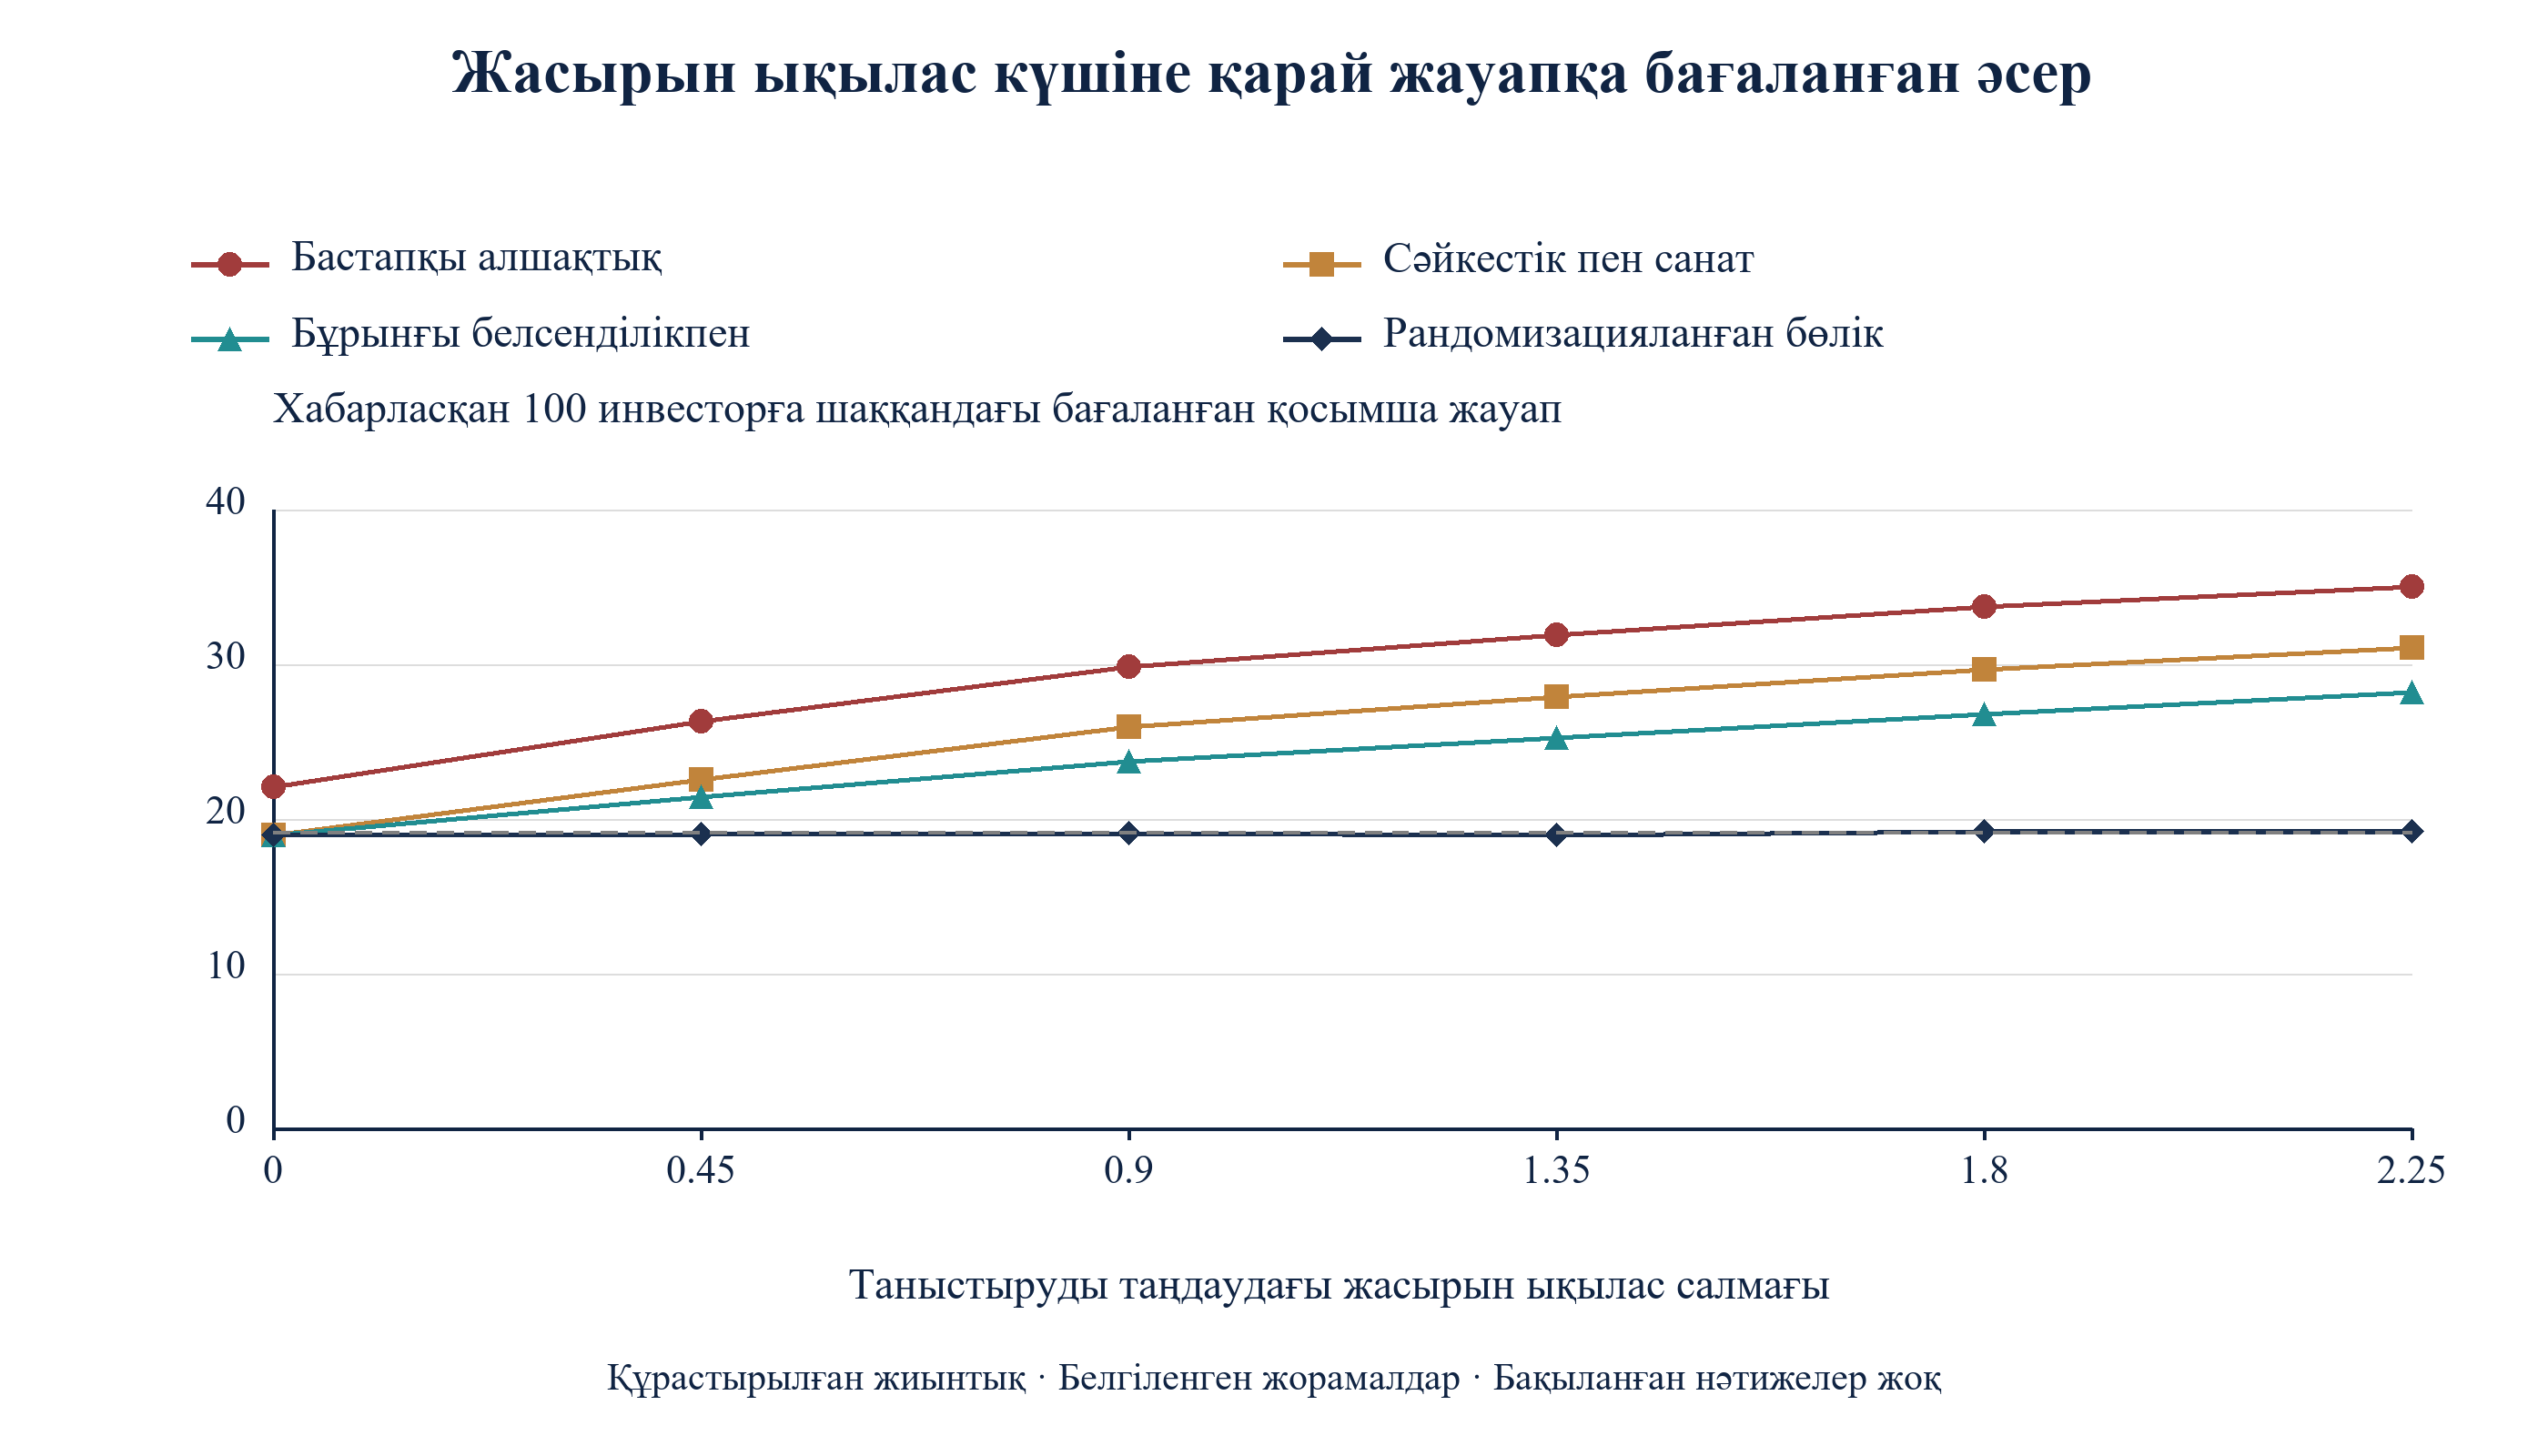
Суретті толық көлемде оқу үшін көлденең айналдырыңыз. Толық көлемді суретті бөлек те аша аласыз.
Құрастырылған жиынтық бойынша MatchPoint талдауы. Белгіленген кіріс деректері жағдайындағы модель нәтижесі; бақыланған нәтиже емес. Хабарласқан нысаналы инвесторлардың пайыздық тармақтары; үзік сызық шынайы әсерді көрсетеді.
4-суретте капитал тартушы тарап таңдауындағы жасырын ықылас салмағы жоқтан 2.25-ке дейін өзгереді; базалық мән 0.9. Ықылас жоқта сәйкестікке түзетілген баға 18.96 тармақ, шынайы әсер 19.12 және бастапқы алшақтық 22.07 болады. Бұл кезде салыстыруға тек тіркелген сәйкестік пен санат араластырушы ықпал етеді және түзету оны жояды. Сыналған ең күшті салмақта, 2.25 болғанда, бастапқы алшақтық 35.04-ке, сәйкестікке түзетілген баға 31.09-ға және жанама көрсеткішке түзетілген баға 28.21-ге өседі. Тәуелсіз симуляцияланған рандомизацияланған салыстыру өлшемдері ақырлы Monte Carlo ауытқуымен жасалған әсерлерге жақын қалады. Эксперимент алғышарты орындалған, яғни жасырын ықылас жоқ жағдайда әдістің қалай жұмыс істейтінін және алғышарт әлсірегенде қаншалықты істен шығатынын көрсетеді.
5a теңдеуі бірден үлкен RR үшін нөлдік гипотезаға арналған E-мәнін береді. 5b теңдеуінде дереккөз параметрлері көрсетілген шарттарда нәтиже тәуекелінің және араластырушы фактор таралуының өзгерісін шектейді. Олардың анықтамалары тиісті максимумдарды қамтиды. Бөлек алғанда, модельдің регрессиялық стандартталған жауап қатынасы 4.26, жасалған айырма қатынасы 3.12; осылайша нақты қатынас ұлғаюы 1.36 болады. [7]
Түзетілген бағаның нөлдік гипотезаға арналған E-мәні 7.98, бастапқы бағанікі 9.58. Код сәйкестіктің терцильдік топтары мен санаттар ішінде ықыластың квартильдік топтары бойынша шеткі мәндерді, кейін жиынтықпен салмақталған орташаларды есептейді: тікелей топ нәтижесінің тәуекелі үшін 4.16 және ықылас деңгейінің таралуы үшін 2.66. 5b теңдеуін сол орташаларға қолдану 1.90 сипаттамалық санын береді; нақты қатынас ұлғаюы 1.36 болады. Медиана бойынша бөлу 2.43, 1.79 және 1.35 береді. Бұлар ірілендірілген топтар бойынша қорытындылар; теореманың барлық жағдайда шек қоятын параметрлері емес. Шеткі мәндерді орташалау олардың максимумын алу емес; үздіксіз сәйкестік пен ықыласты топтау қалдық өзгерісті сақтайды. Олардың сандық салыстыруы формалды араластырушы ықпал шегін немесе ықыластың байланысты түсіндіруге тым әлсіз екенін дәлелдемейді. Белгілі ақырлы жиынтық әсері автор белгілеген әлеуетті нәтижелерден шығады. Дереккөз бағаны нөлдік гипотеза мәнінен өзгеше белгіленген нысаналы тәуекелдер қатынасына жылжытатын E-мәндерін де сипаттайды; нөлдік гипотезаға арналған E-мәні жалғыз өзі нақты ұлғаюды өлшемейді. [7]
Капитал тартушы тарап хабарласуға дейінгі жанама көрсеткіш теңгерімін диагностикалық белгі ретінде пайдаланып, араластырушы фактордың нақты көрсетілген байланыстары бойынша сезімталдықты қарай алады. Қателігі бар жанама көрсеткіштегі стандартталған айырма жасырын ықылас теңгерімсіздігінің дәлелденген төменгі шегі де, 5b теңдеуіндегі тәуекелдер қатынасы параметрі де емес. Формалды сезімталдық шегі бағаланатын шамаға және дереккөз теоремасына сай параметрлер мен түзету шарттарын талап етеді. Құрастырылған салыстыру өз жорамалдарында ұлғаюды көрсетеді; ол бақыланбаған науқандағы түзетілген бағаларды жоғарғы шекке айналдырмайды.
15 Әр күрделі сценарийдің өзіндік ақау белгісі бар; капитал тартушы тарап оны өз журналынан тексере алады
7-кесте базалық және бес күрделі сценарий үшін үлкен құрастырылған таңдамалардағы жауап бағаларын береді. Әр сценарийде 400 000 жасалған нысаналы инвестор қолданылады. Диагностикалық бағандар тіркелген тәсіл бойынша салмақтаудан кейін тіркелген сәйкестік/санат пен бұрынғы белсенділіктің теңгерімін өлшейді. Сондықтан қате белгілеу сценарийі өз нәтиже бағалаушыларымен бірдей тіркелген тәсіл жіктемесін пайдаланады. Бұл диагностика жасалған жазбаларды сипаттайды.
| Сценарий | Шынайы | Бастапқы | Сәйкестікке түзетілген | Белсенділік те ескерілген | Рандомизацияланған | Теңгерім, сәйкестік пен санат | Теңгерім, белсенділік |
|---|---|---|---|---|---|---|---|
| Базалық сценарий | 19.12 | 29.76 | 25.65 | 23.55 | 19.29 | 0.002 | 0.442 |
| Жасырын ықылас жоқ | 19.10 | 22.36 | 19.25 | 19.24 | 19.34 | 0.001 | 0.005 |
| Күшті жасырын ықылас | 19.23 | 34.27 | 30.24 | 27.19 | 19.28 | 0.008 | 0.738 |
| Пайда ықыласпен бірге өседі | 21.56 | 36.74 | 32.27 | 29.10 | 21.68 | 0.002 | 0.447 |
| Салқынырақ нарық | 11.57 | 18.52 | 15.73 | 14.34 | 11.49 | 0.005 | 0.440 |
| Қате белгіленген таныстырулар | 19.09 | 21.11 | 17.60 | 15.91 | 19.03 | 0.008 | 0.292 |
Құрастырылған жиынтық бойынша MatchPoint талдауы. Белгіленген кіріс деректері жағдайындағы модель нәтижесі; бақыланған нәтиже емес. Хабарласқан жарамды инвесторлардың пайыздық тармақтары; теңгерім бағандары тіркелген сәйкестік пен санат бойынша салмақтаудан кейінгі абсолюттік стандартталған айырмаларды көрсетеді.
Жасырын ықылас жоқта сәйкестікке түзетілген баға 19.25, шынайы мән 19.10, жанама көрсеткіш теңгерімі 0.005 болады; түзетілген және рандомизацияланған бағалар сәйкес келеді. Бұл түзету арқылы түсіндіруге болатын науқанның белгісі. Күшті жасырын ықыласта түзетілген баға 30.24, шынайы мән 19.23, рандомизацияланған баға 19.28 деңгейінде өзгермейді, ал жанама көрсеткіш теңгерімі 0.738 болады. Оның белгісі; тіркелген айнымалылар теңгерімі таза болғанда түзетілген және ішкі таңдама бағалары арасындағы үлкен әрі тұрақты айырма.
Пайда ықыласпен бірге өскенде шынайы орташа әсер 21.56, таныстырылған топтағы әсер 30.99 болады. Түзетілген 32.27 бағасы екеуінен де жоғары; бұрмалау 10.72 тармақ, ал базалық сценарийде ол 6.53 болған. Ішкі таңдама орташа әсерді 21.68 деп қалпына келтіреді. Оның белгісі; таныстырылғандардағы әсерден де асатын түзетілген баға. Салқынырақ нарықта тікелей жауап көрсеткіші 4.4%-ға, әсер 11.57 тармаққа түседі, ал түзетілген бағаның шынайы әсерге қатынасы 1.36 шамасында қалады; белгісі; ұқсас салыстырмалы бұрмалаумен барлық сатыдағы төмен көрсеткіштер. Таныстырулардың 15%-ы тікелей, ал тікелей хабарласулардың 10%-ы таныстыру деп тіркелгенде түзетілген баға 17.60-қа, шынайы 19.09 мәнінен төмен түседі. Қателер өзара өтеліп, жауап дұрыс көрінеді, ал оның себебі қате болып қалады; сондықтан 22-бөлімдегі белгілеу аудиті жеке бақылау шарасы.
Диагностикалық белгілерді бірге қарауға болады. Тіркелген айнымалылар теңгерімі тек өлшенген теңгерімсіздікті тексереді; жанама көрсеткіш теңгерімі тіркелген белсенділік өлшеміндегі қалдық айырманы көрсетуі мүмкін. Ортақ нысаналы жиынтық пен белгісіздікті ескергенде түзетілген баға мен ішкі таңдама бағасының айырмасы бағалау стратегияларының келіспеуін көрсете алады. Ол таңдама қатесін, модельдің қате құрылуын, қате белгілеуді, тағайындауды сақтамауды немесе ішкі таңдамаға іріктеуді де көрсетуі мүмкін. Сатылар бойынша үлгі кейінгі тексерулерді құруға көмектесе алады. Бұл белгілердің ешқайсысы жеке өзі жасырын ықыласты анықтамайды немесе бақылау салыстыруының бұрмаланбағанын белгілемейді.
16 Құрастырылған базалық сценарийде 400 нысаналы инвесторы бар науқанда бағалау қатесі әлі де елеулі
Нақты капитал тартушы тарап жиынтықтық шекті емес, бір науқанды көреді. Модель алты көлемнің әрқайсысында 600 науқан іріктеп, әр бағалаушыны қолданады. 400 инвесторда сәйкестікке түзетілген жауап бағасының медианасы 25.59 тармақ, ортадағы 80% аралығы 19.8 бен 31.8 арасында болады; науқандардың 92%-ы шынайы 19.12 тармақты артық бағалайды. Мұнда 100 инвесторы бар рандомизацияланған ішкі таңдаманың медианасы 18.42 және аралығы 10.0 мен 27.9 арасында. Ол орта есеппен дұрыс, ал жеке бір науқанда сенімсіз.
| Бағалаушы | Саты | Шынайы | Медиана | Науқандардың ортадағы 80%-ы | Нөлге тең немесе одан төмен баға | RMSE |
|---|---|---|---|---|---|---|
| Бастапқы алшақтық | Жауап | 19.12 | 29.69 | 23.7 мен 35.6 аралығы | 0% | 11.53 |
| Бастапқы алшақтық | Кешенді тексеру | 4.20 | 7.79 | 4.5 пен 11.4 аралығы | 0% | 4.60 |
| Сәйкестік пен санатқа түзетілген | Жауап | 19.12 | 25.59 | 19.8 бен 31.8 аралығы | 0% | 8.13 |
| Сәйкестік пен санатқа түзетілген | Кешенді тексеру | 4.20 | 5.89 | 2.9 бен 9.5 аралығы | 0% | 3.13 |
| Белсенділік те ескерілген | Жауап | 19.12 | 23.50 | 17.6 мен 29.6 аралығы | 0% | 6.45 |
| Белсенділік те ескерілген | Кешенді тексеру | 4.20 | 5.33 | 2.4 пен 8.7 аралығы | 0% | 2.74 |
| Рандомизацияланған ішкі таңдама (100 инвестор) | Жауап | 19.12 | 18.42 | 10.0 мен 27.9 аралығы | 0% | 7.15 |
| Рандомизацияланған ішкі таңдама (100 инвестор) | Кешенді тексеру | 4.20 | 4.00 | 0.0 мен 8.7 аралығы | 14% | 3.66 |
Құрастырылған жиынтық бойынша MatchPoint талдауы. Белгіленген кіріс деректері жағдайындағы модель нәтижесі; бақыланған нәтиже емес. Пайыздық тармақтар; ортадағы 80% аралығы 10-нан 90-ға дейінгі процентильдерді қамтиды, олар 600 науқан бойынша есептелген; RMSE шынайы әсерге қатысты орташа квадраттық қатенің түбірі болады.
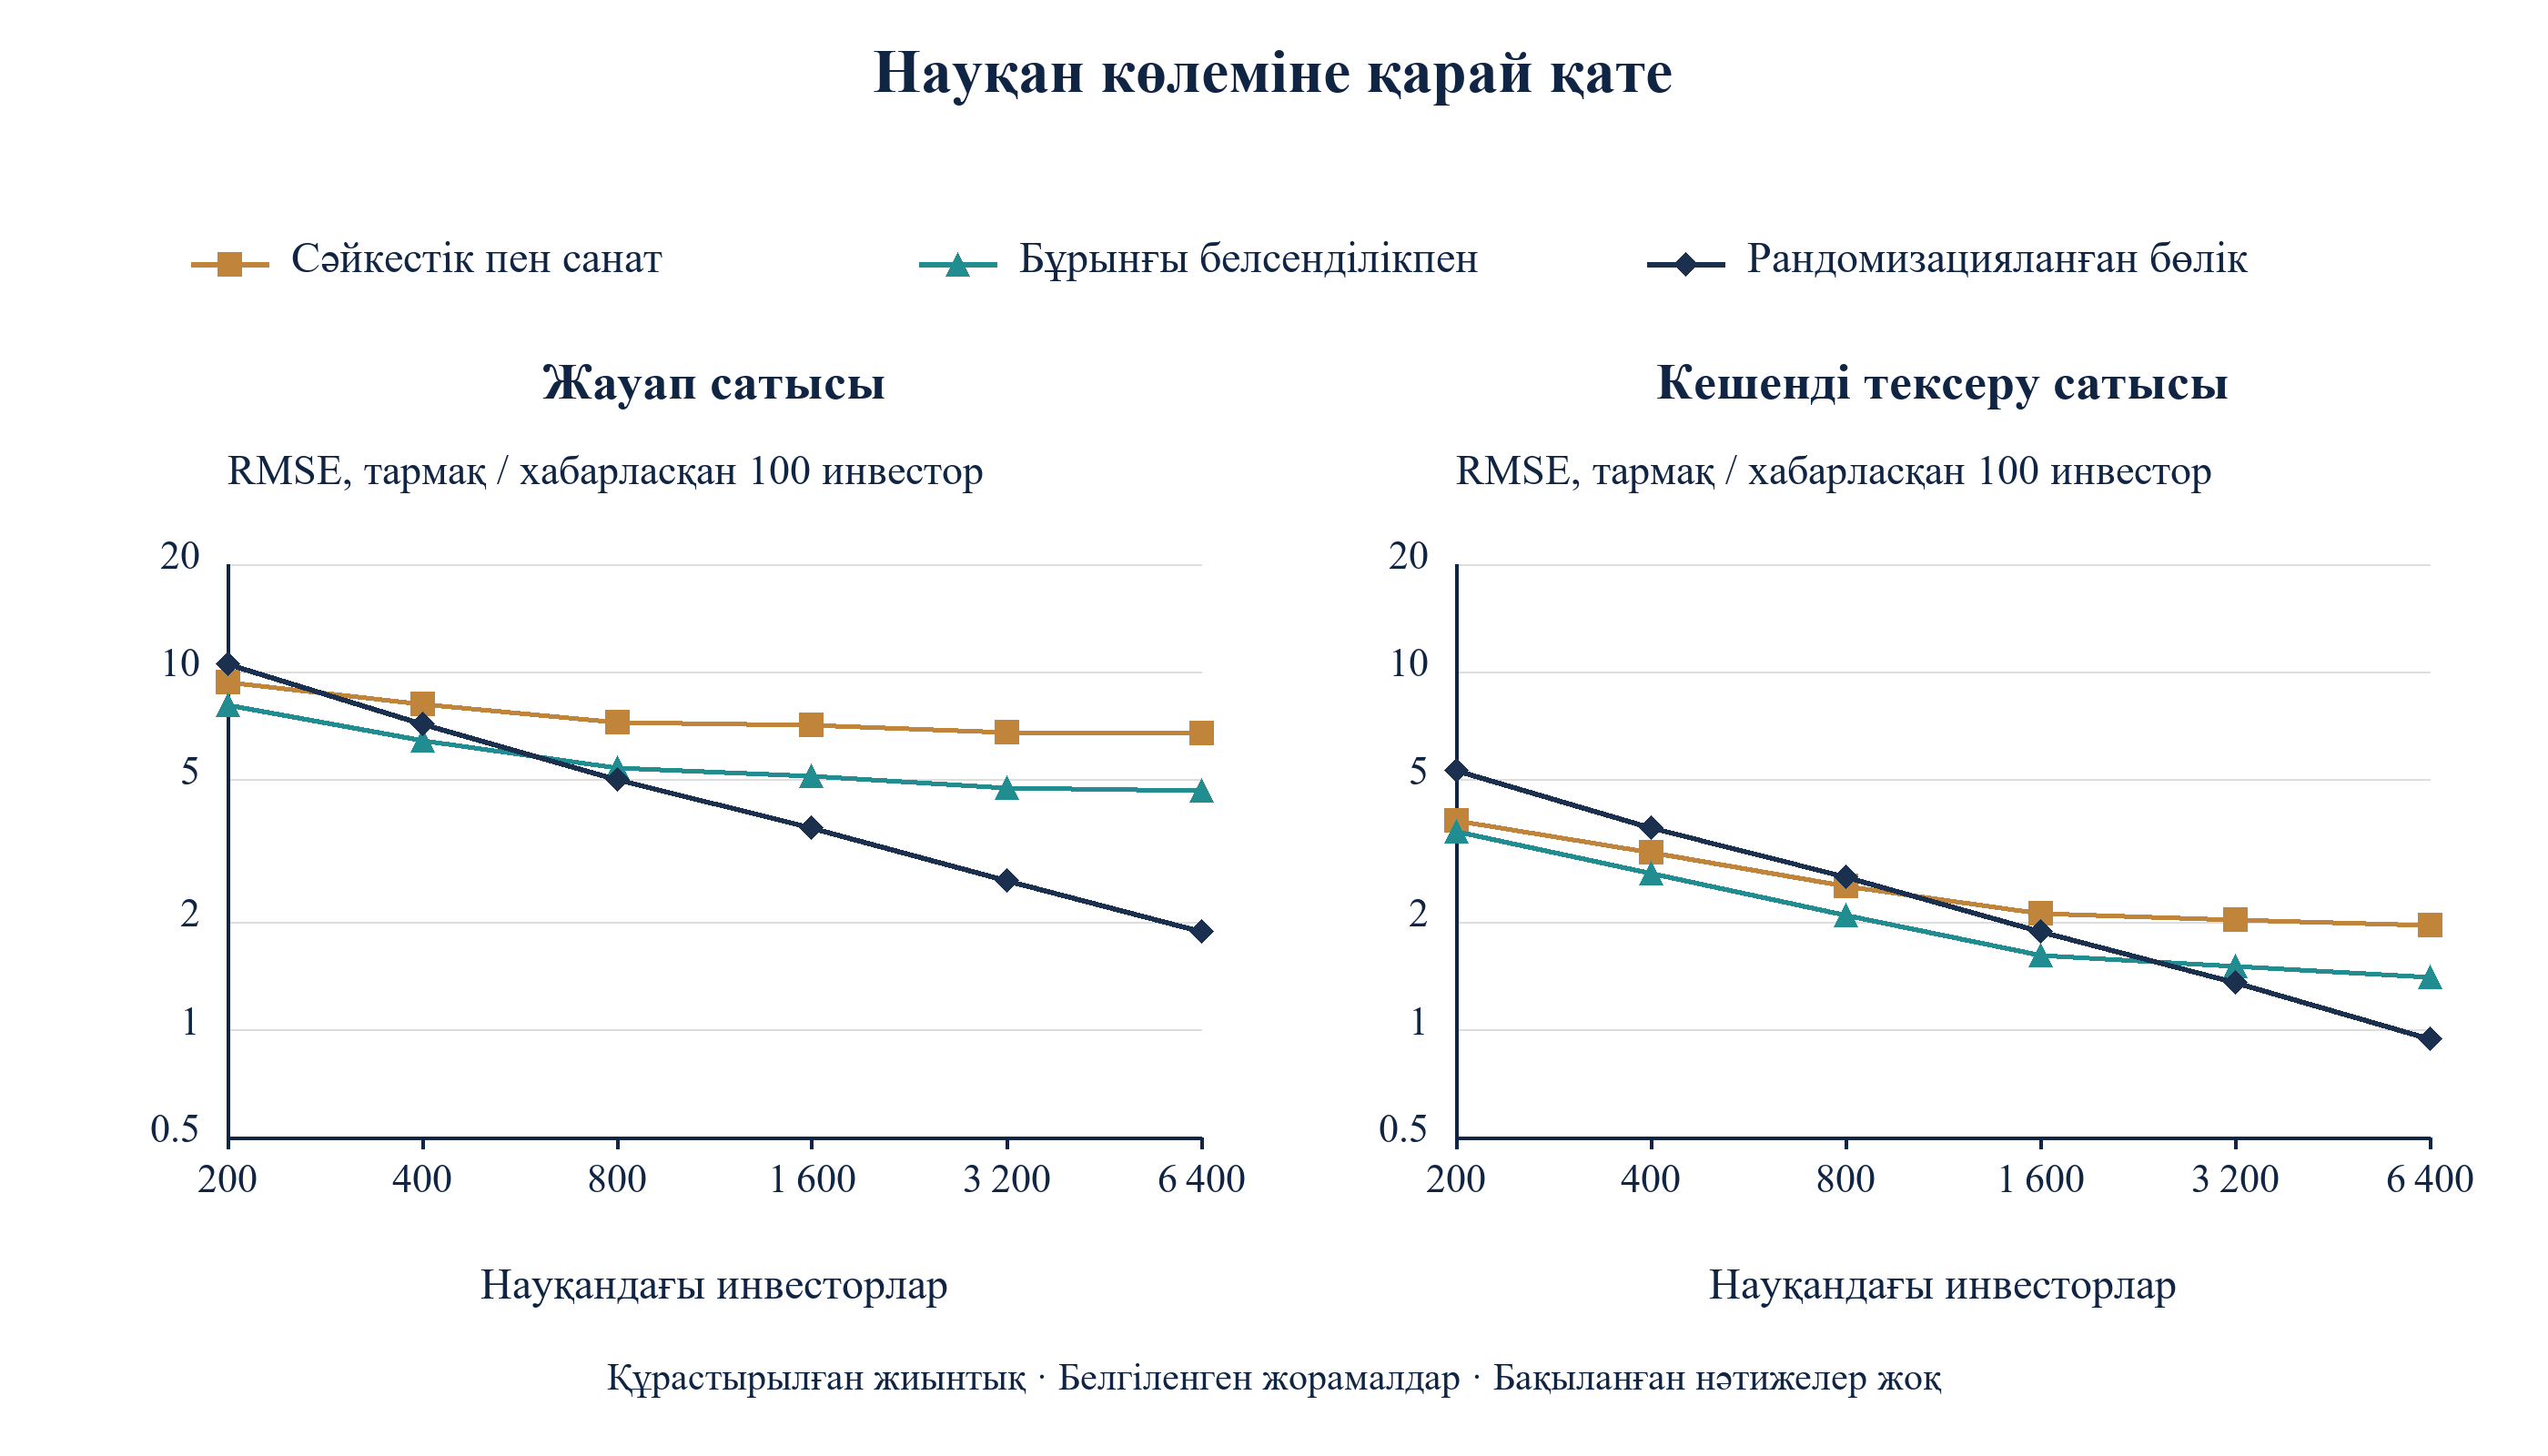
Суретті толық көлемде оқу үшін көлденең айналдырыңыз. Толық көлемді суретті бөлек те аша аласыз.
Құрастырылған жиынтық бойынша MatchPoint талдауы. Белгіленген кіріс деректері жағдайындағы модель нәтижесі; бақыланған нәтиже емес. Хабарласқан 100 инвесторға шаққандағы пайыздық тармақпен орташа квадраттық қатенің түбірі; екі ось те логарифмдік; рандомизацияланған ішкі таңдама науқанның 25%-ын құрайды.
8-кесте мен 5-сурет бұрмалау мен кездейсоқ ауытқу арасындағы арақатынасты көрсетеді. 400 инвесторда жауап сатысының сәйкестікке түзетілген қатесі 8.13 тармақ, ішкі таңдаманікі 7.15 болады; сондықтан ішкі таңдама 400 инвесторда-ақ жақсырақ баға береді. 6 400 инвесторда сәйкестікке түзетілген қате аз ғана төмендеп, 6.74 болады, ал ішкі таңдама қатесі 1.88-ге түседі. Жанама көрсеткіш қосылғанда ішкі таңдама 800 инвесторда озады. Кешенді тексеру сатысында қиылысу 1 600 инвесторда болады. Бұлар осы құрастыруда сыналған алты науқан көлеміндегі алғашқы қиылысу нүктелері; үздіксіз шек бағалары немесе капитал тартушы тарапқа арналған жалпы ереже емес. Нақты таңдау тағайындау механизміне, әсер көлемдеріне, бағалау айқындығына және қолда бар рандомизацияланған таңдамаға байланысты.
17 Автор белгілеген көрсеткіштерде кейінгі нәтижелерге үлкенірек рандомизацияланған таңдамалар қажет
6a теңдеуінде p(1) және p(0) таныстыру және тікелей хабарласу жағдайларындағы шынайы сатылық көрсеткіштер; z екіжақты тесттің 5% деңгейі мен 80% қуатына сәйкес стандартты қалыпты үлестірім квантильдері болады. n(arm) ішкі таңдаманың әр тобына қажет инвестор саны. 6b теңдеуінде s рандомизацияланған науқан үлесі болады және 25% болып белгіленеді; N(campaign) бүкіл науқан хабарласуы тиіс инвестор саны. Формула тәуелсіз инвесторларға арналған қалыпты жуықтау; формуламен анықталған көлемдегі симуляция тек жауап сатысын тексереді. Тиын тастап бөлу әр топтағы инвестор санын бекітпейді, оның күтілетін санын береді. Симуляцияланған Wald қабылдамау ережесі екі құйрықты пайдаланады, бағаланған стандартты қате нөл болса гипотезаны қабылдамай тастамайды және сирек нәтижелерде нашар калибрленуі мүмкін; бұл таңдама көлемдерін қолданар алдында әр нәтижеге тән тексеру қажет.
| Соңғы нәтиже | Тікелей (%) | Таныстыру арқылы (%) | 80% қуат үшін әр топқа қажет инвестор | Көрсетілген ішкі таңдама үлесіндегі науқан көлемі | 400 инвестордан тұратын науқандар | Симуляцияланған қуат, n = 400 | Симуляцияланған қуат, n = 6 400 |
|---|---|---|---|---|---|---|---|
| Жауап | 9.0 | 28.1 | 62 | 496 | 1.2 | 73% | 100% |
| Талапқа сай кездесу | 5.0 | 16.4 | 112 | 896 | 2.2 | 46% | 100% |
| Кешенді тексеру | 1.5 | 5.7 | 302 | 2 416 | 6.0 | 16% | 100% |
| Қол қойылған міндеттеме | 0.26 | 1.13 | 1 428 | 11 424 | 28.6 | 0% | 55% |
Құрастырылған жиынтық бойынша MatchPoint талдауы; бақыланған нәтиже емес. Екіжақты 5% деңгейі мен 80% нысаналы қуатқа арналған тәуелсіз инвесторлар үшін қалыпты формуланың жуық көлемдері; симуляцияланған Wald қабылдамау жиіліктері көрсетілген науқан көлемдерін пайдаланады және сирек нәтижелерде нашар калибрленуі мүмкін.
Жауап сатысына әр топта 62 инвестор қажет; көрсетілген ішкі таңдама үлесінде оны 496 хабарласудан тұратын науқан қамтамасыз етеді. Талапқа сай кездесуге әр топта 112 және жалпы 896 хабарласу, кешенді тексеруге әр топта 302 және жалпы 2 416 хабарласу қажет; соңғысы шамамен 6 науқан, әрқайсысында 400 инвестор. Қол қойылған міндеттемеге әр топта 1 428 және жалпы 11 424 хабарласу қажет; бұл шамамен 29 науқан, әрқайсысында 400 инвестор. 400 инвесторда симуляцияланған қуат жауап сатысында 73%, талапқа сай кездесуде 46% және кешенді тексеруде 16% болады. Автор белгілеген осы көрсеткіштерде ерте нәтижелерге кейінгі нәтижелерден азырақ инвестор қажет. Нақты қорытынды жасауға аралық пен қол жеткізілген таңдама көлемі керек. Мандаттарды біріктіру де салыстырмалы анықтамаларды, мандаттар әркелкілігі мен өзара байланысты инвесторларды ескеруді және тиісті талдауды талап етеді; тәуелсіз инвесторлар формуласы бұл ерекшеліктерді есепке алмайды.
18 Таныстыру мүмкіндігі шектеулі болғанда құрастырылған әсер жету ең қиын санаттан тыс, жақсы сәйкесетін инвесторларда ең үлкен
Таныстыру саны бекітілген капитал тартушы тарап әр таныстырудың қай жерде ең құнды екенін білуі керек. 10-кесте сәйкестіктің терцильдік топтары мен санат бойынша таныстырудың шынайы әсерін береді. Құрастырылған әлемде жауап сатысының әсері 10.0 қосымша жауаптан басталады (100 инвесторға шаққанда, бірінші санаттағы сәйкестігі төмен инвесторлар үшін), ал басқа санаттағы сәйкестігі жоғары инвесторларда 26.7-ге жетеді. Талапқа сай кездесу әсері басқа санаттарда 7.0 мен 17.9 қосымша кездесу арасында; бұл сандар 100 таныстыруға шаққандағы мәндер.
| Сәйкестіктің терцильдік тобы | Басқа санаттар: қосымша жауап | Басқа санаттар: қосымша кездесу | 1-санат: қосымша жауап | 1-санат: қосымша кездесу |
|---|---|---|---|---|
| Төмен сәйкестік | 14.5 | 7.0 | 10.0 | 4.9 |
| Орташа сәйкестік | 20.7 | 12.0 | 15.1 | 8.6 |
| Жоғары сәйкестік | 26.7 | 17.9 | 21.6 | 14.4 |
Құрастырылған жиынтық бойынша MatchPoint талдауы. Белгіленген кіріс деректері жағдайындағы модель нәтижесі; бақыланған нәтиже емес. Сәйкестіктің терцильдік тобы мен санат бойынша пайыздық тармақпен шынайы әсерлер; ұяшықтар жиынтық әсерімен үйлеседі. Ішкі таңдама нәтижесінің үлгісі: өрнек логит шкаласындағы тең әсерлерден шығады және зерттеу қорытындысы емес.
Өрнек құрастырудың салдары. Логит шкаласындағы әсерлер тең және бастапқы көрсеткіштер төмен; сондықтан бастапқы көрсеткіш жоғары жерде пайыздық тармақпен әсер үлкенірек болады: жақсы сәйкесетін инвесторларда және бірінші санаттан тыс жерде. Нақты матрица өзгеше болуы мүмкін; мысалы, таныстыру жету қиын инвесторлар үшін аса маңызды болса. Сондықтан кесте зерттеу қорытындысы емес, рандомизацияланған ішкі таңдама бере алатын нәтиженің үлгісі. Капитал тартушы тарапқа ұяшық әсерлерін бағалауға жеткілікті үлкен ішкі таңдама қажет; бұл жалпы әсерді бағалауға керегінен көбірек инвесторды талап етеді.
19 Қайта өндіру, бақылаулар және эксперимент нені көрсете алмайды
Сандық модель бекітілген 1377 бастапқы кездейсоқ тұқымын пайдаланып, 47 бақылауды тексереді; олар 11-кестеде түйінделген. Бұлар іріктеу теңбе-теңдігін, сатылардың ішкі тәртібін, көрсетілген калибрлеу шектерін, ақырлы рандомизацияланған салыстыру өлшемдерінің қателерін, E-мәні арифметикасын, матрица ұяшықтарының үйлесуін және жауап сатысындағы қалыпты формула қуатын тексереді. Сезімталдық қорытындысының бақылаулары осы құрастырудағы арифметиканы және іске асқан салыстыруды тексереді; формалды араластырушы ықпал шегін куәландырмайды.
| Бақылау | Күтілетін нәтиже |
|---|---|
| Бекітілген бастапқы кездейсоқ тұқым | Бастапқы кездейсоқ тұқым 1377; бір кілтпен науқанды қайталау әр бағалауды дәл қайта шығарады |
| Жасалған ықтималдықтар | Әр сценарийдің әр сатысында нөлден қатаң үлкен және бірден қатаң кіші |
| Сатылардың ішкі тәртібі | Әр инвестордың екі әлеуетті нәтижесінде де қол қою кешенді тексеру ішінде, тексеру кездесу ішінде, кездесу жауап ішінде болады |
| Калибрлеу | Тікелей топтың сатылық көрсеткіштері төрт стандартты қате шегінде көрсетілген кіріс мәндерге тең |
| Таныстырылғандар үлесі | Жиынтықтағы 30% мәнінен ауытқу 0.003-тен аспайды |
| Іріктеу теңбе-теңдігі | Бастапқы алшақтық таныстырылғандарға әсер мен іріктеу құрамдасының қосындысына 1e-12 дәлдікпен барлық төрт сатыда тең |
| Жасырын ықылас жоқ | Әр сатыда сәйкестікке түзетілген бағалар шынайы әсерден 0.004-тен аспайтын шамаға ауытқиды |
| Рандомизацияланған ішкі таңдама | Жиынтықтық салыстыру өлшемдерінде құрастырылған шынайы мәннен ауытқу 0.004-тен аспайды; симуляцияланған жауап сатысының орташа қатесі 0.005-тен төмен, бұл n = 6 400 үшін |
| Теңгерім ережесі | Әр сценарийде сәйкестік пен санаттың салмақталған стандартталған айырмалары 0.1-ден төмен |
| E-мәнінің арифметикасы | 1 үшін E-мәні 1; 2 үшін 2 + sqrt(2); кері қатынасқа ауыстырғанда өзгермейді; сипаттамалық қорытынды коэффициентінің арифметикасы тексерілген |
| Бағалау матрицасы | Ұяшық көлемдерінің қосындысы жиынтыққа тең; салмақталған ұяшық әсерлері жиынтық әсерімен үйлеседі |
| Қуат формуласы | Формуламен анықталған ішкі таңдама 0.08-тен аспайтын ауытқумен 0.80 деңгейіндегі симуляцияланған қуат береді |
| model.py ішіндегі тексерулер | 47 теңбе-теңдік пен шекаралық тест өтті |
Құрастырылған жиынтық бойынша MatchPoint талдауы. Белгіленген кіріс деректері жағдайындағы модель нәтижесі; бақыланған нәтиже емес.
Эксперимент таныстырудың қандай да бір нақты нарықта жұмыс істейтінін көрсете алмайды. Әлеуетті нәтижелер әдістер пайдаланатын сол айнымалылардан жасалады; сондықтан эксперимент генерациялау жорамалдары орындалғандағы әдістер әрекетін көрсетеді, жорамалдардың шын орындалатынын көрсетпейді. Шынайы әсерді, жасырын ықылас күшін, жанама көрсеткіш жүктемесін және сатылық жол көрсеткіштерін автор белгілеген. Оқырман одан бұрмалау бағыты мен салыстырмалы көлемін және қажет таңдама көлемдерін түсінуі керек; пайыздарды Парсы шығанағындағы немесе жаһандық жеке нарықтардағы таныстыру нәтижелерінің бағасы деп оқымауы керек.
Бақылаулардың екі шегін атап өту қажет. Теңбе-теңдіктің орындалуы кодтың көрсетілген теңдеулерді іске асыратынын көрсетеді, теңдеулер инвестор мінез-құлқын сипаттайтынын көрсетпейді. Қайталаулар әр көлемде 600 науқанды пайдаланады; сондықтан хабарланған аралықтарда Monte Carlo қатесі бар. Ол талқыланған айырмаларға қарағанда шағын, бірақ кішірек таңдамаларда елеусіз емес.
20 Келісіммен жүргізілетін зерттеуге тіркелген ішкі таңдама, жіктелген таныстырулар, сатылардың уақыт белгілері және анықталған талдау жоспары қажет
Нақты зерттеу капитал тартушы тараптың ағымдағы науқандарында, сол тараптың, таныстырушылардың және қажет болған жағдайда деректері тіркелетін инвесторлардың рұқсатымен жүргізілер еді. Зерттеу бірлігі бір инвестор мен бір мандаттың жұбы болады. Бұл инвесторлар сауалнамасы емес және олардың мінез-құлқын өзгертуді талап етпейді; алайда капитал тартушы тарап белсенділікті тіркеудің заңды негізін және әр инвесторға қандай негізбен хабарласатынын растауы керек. Zhang инвесторларға зерттеу мақсаты айтылған келісімді эксперименті келісім нысанының әсерінен бұрмалауды төмен бағалауы ықтимал екенін және General Data Protection Regulation себебінен өз электрондық ұсыныс хаттары экспериментіне Еуропалық Одақ инвесторларын тартпағанын хабарлайды. [5]
| Элемент | Талап | Себеп |
|---|---|---|
| Бірлік | Бір мандат үшін бір нысаналы инвестор | Сатылық мерзімдер мандатқа қарай өзгереді |
| Жарамдылық | Тағайындаудан бұрын аты белгілі таныстырушы арқылы байланыс жолы бар | Салыстыруды таныстыруға болатын инвесторлармен шектейді |
| Тағайындау | Жарамды инвесторлардың бір бөлігі үшін тіркелген тиын тастау; қалғаны еркін пайыммен таңдалады | Ішкі таңдамадағы тағайындаудан ықылас әсерін алып тастайды; қалғанында капитал тартушы тараптың пайымын сақтайды |
| Уақыт белгілері | Жүйе жазбаларынан алғашқы байланыс пен әр сатының уақыты | Әр топқа бірдей мерзім |
| Белгілер | Байланыс тәсілі мен таныстырушының қарым-қатынасы бастапқы дереккөз деңгейінде тіркеледі | Байланыс тәсілін растауға және қате белгілеу аудитіне негіз болады |
| Хабарласуға дейінгі белгілер | Тағайындауға дейін бекітілген бұрынғы белсенділік пен тіркелген сәйкестік | Диагностикаға және жанама көрсеткішпен түзетуге мүмкіндік береді |
| Келісім және деректер | Әр инвестор бойынша заңды негіз тіркеледі; қарсылыққа сәйкес әрекет етіледі | Қаралған дереккөздердегі келісім стандарттары |
| Таңдама көлемі және талдау | Ішкі таңдама көлемі 6-теңдеумен анықталады; әсерлер аралықтарымен беріледі; түзетілген баға тек қосымша баға болады | Бағалар мен аралықтар арқылы түсіндіруді қолдайды |
Ұсынылған талаптар. Жолдар алдын ала бекітілетін жобалау таңдауларын сипаттайды; зерттеу қорытындылары емес.
12-кестеде жобалау элементтері берілген. Талдау жоспары алғашқы хабарласуға дейін тіркеледі. Онда төрт сатылық нәтиже, мерзімдер, негізгі бағалаушы (ішкі таңдамадағы айырма), қосымша бағалаушы (жанама көрсеткішпен түзету), қате белгілеу тесттері және науқандарды біріктіру ережесі көрсетіледі. Zhang зерттеуі AEA RCT Registry тізілімінде тіркелген; капитал тартушы тарап жоспарға күнін қойып, осы ұстанымды ұстана алады. [5] Кейінгі сатыларда әсер таппаған зерттеу аралық пен таңдама көлемін хабарлауы керек; нөлді де, елеулі әсерді де қамтитын аралық қорытынды жасауға емес, науқандарды біріктіруді қарастыруға негіз болады.
21 Ішкі таңдама әсерін, түзетілген әсерді және олардың айырмасын директорлар кеңесіне немесе инвестициялық комитетке хабарлаңыз
Комитет есебі ортақ нысаналы жиынтық пен соңғы нәтижені пайдаланып, ішкі таңдама әсерін аралығымен, түзетілген әсерді және олардың айырмасын белгісіздігімен көрсетуі керек. Базалық сценарийде түзетілген жауап бағасы белгілі әсердің 1.34 есесі, ал рандомизацияланған салыстыру өлшемі оған жақын. Нақты зерттеуде айырма өлшенбеген араластырушы ықпалмен қатар таңдама өзгерісін, модель құрылымын, тағайындауды сақтауды, өлшеуді немесе ішкі таңдамаға іріктеуді көрсете алады. Жауап сатысындағы сәйкестік кейінгі нәтижелерге түзетуді растамайды; оларға жеке анықтау және бағалау айқындығын тексеру қажет.
| Тармақ | Мазмұн | Қолдау көрсетілетін шешім |
|---|---|---|
| Ішкі таңдама әсері | Қол жеткен әр сатыдағы айырма және оның аралығы | Таныстыру ерте ілгерілеуді өзгерте ме? |
| Түзетілген әсер | Сәйкестік, санат пен белсенділік ескерілген баға; әдісі көрсетіледі | Анықтау жорамалдары негізделмесе, соңғы нәтижеге тән байланыс |
| Айырма | Түзетілген баға минус ішкі таңдама бағасы, белсенділік диагностикасымен бірге | Стратегиялар арасындағы ықтимал келіспеушілік; белгісіздік пен салыстырмалы жиынтықтар ескеріледі |
| Сатылық өрнек | Саты және ұяшық бойынша әсерлер | Таныстыру қай жерде жол ашатыны және қай жерде мандаттарды аяқтауға жеткізетіні |
| Белгілер аудиті | Расталған қарым-қатынас жазбасы бар таныстырулар үлесі | Топтар дұрыс анықталған ба? |
| Мүмкіндік | Санат бойынша қолда бар және пайдаланылған таныстырулар | Қосымша таныстыру алу мүмкін бе? |
Ұсынылған есеп мазмұны. Жолдар ұсынылатын ақпаратты сипаттайды; зерттеу қорытындылары емес.
13-кестеде мазмұн берілген. Есеп комитет қандай қорытынды жасамауы керек екенін айтуы тиіс. Жауап сатысындағы оң әсер өлшеуге әлдеқайда көп инвестор қажет болатын қол қойылған міндеттемелерге оң әсер бар екенінің дәлелі емес. Оң орташа әсер нақты бір таныстырудың нәтижелі болатынының дәлелі емес. Аралықты көрсетпеген есеп нүктелік бағаны дәлел ретінде оқуға итермелейді. Бұл шектердің бәрі құрастырылған экспериментте көрінеді; 9-кестедегі таңдама көлемдері бір капитал тарту науқаны қаншалық аз нәрсені анықтай алатынын көрсетеді.
22 Қарым-қатынас жазбалары мен диагностиканы жүргізуге деректер мен жасанды интеллектіні пайдаланыңыз; кімге хабарласуды адам бақылауында қалдырыңыз
Бұл сынақтың кіріс деректері жазбалардан тұрады: кім кімді таниды, қашан хабарласты, инвестор не істеді және қашан істеді. Бағдарлама хат-хабардан күндер мен жіберушілерді шығарып, байланыс тәсілін белгілеп және бос орындарды көрсетіп, осы жазбаларды жүргізе алады. Бұлар ұсыныстар; жұмыс ешбір жасанды интеллект құралын, дәлдігін немесе пайдасын хабарламайды. Белгілеу жүйесін қолмен тексерілген таңдамаға салыстырып сынау қажет; қате белгілеу сценарийі 10%-дан 15%-ға дейінгі қателер түзетілген бағаны шынайы мәннен төмен түсіріп, дұрыс сияқты көрсете алатынын көрсетеді.
Хат-хабардан жасалған ықылас ұпайын хабарласуға дейінгі жанама көрсеткіш ретінде бағалауға болады. Белгілер қамтитын уақыт аралығы мен модель нұсқасы тағайындауға дейін бекітілуі керек. Хабарласудан кейінгі хабарламалар бастапқы түзету айнымалысына кірмеуі тиіс. Ұпай еркін пайыммен жасалатын таныстыруларды да бағыттаса, оның рөлі тіркелген тағайындау механизмінде көрсетілуі керек. Ұсынылған рандомизацияланған құрамдас бөлік бөлек тағайындалып, бөлек тексеріледі. Жұмыс жасанды интеллект дәлдігін немесе коммерциялық пайдасын өлшемейді.
Адамдардың шешім құқығы айқын қалады. Капитал тартушы тарап қандай инвесторлар жарамды екенін және кім хабарласатынын шешеді. Таныстырушы таныстыруды жасау-жасамауды және оның сөздерін шешеді. Комплаенс әр хабарласудың заңды негізін растайды. Модель жазбалар мен диагностиканы дайындай алады; бұл шешімдердің ешқайсысы оған берілмеуі керек.
Ұсынылған белгілер аудиті алдын ала белгіленген таңдамада капитал тартушы тараптың жазбасын таныстырушы сақтаған хабарламамен салыстырып, сәйкестік пен қате бағытын тіркейді. Құрастырылған күрделі сценарийде таныстыру арқылы хабарласулардың 15%-ы және тікелей хабарласулардың 10%-ы қате жіктеліп, түзетілген бағаны елеулі өзгертеді. Нақты аудитке өзінің таңдамасы мен белгісіздік бағасы қажет. Оның құны мұнда бағаланбаған.
23 Ағымдағы капитал тартуда шешім ережесін қолданыңыз: ішкі таңдаманы ерте құрып, кейін біріктіріңіз және таныстыруларды ішкі таңдама маңызды деп көрсеткен жерге жұмсаңыз
Ұсынылған жұмыс реті жарамды инвесторлардан, тіркелген бастапқы сипаттамалардан, хабарласу мен деректерді өңдеудің заңды негіздерінен және анықталған нәтижелерден басталады. Эксперименттік құрамдас бөлікке кездейсоқ іріктеу мен оның ішіндегі кездейсоқ тағайындау хабарласуға дейін тіркелуі керек. Еркін пайыммен жасалған хабарласулар бөлек белгіленеді. Бақылау салыстырмалы өткен уақыт аралықтарын пайдаланады; ауытқулар, қайта хабарласқан инвесторлар және жетіспейтін жазбалар талдауға сақталады. 6-сурет реттілікті көрсетеді. Жарамдылық орындауды сақтауға, нәтиже өлшеміне және жоғарыда берілген жорамалдарға байланысты.
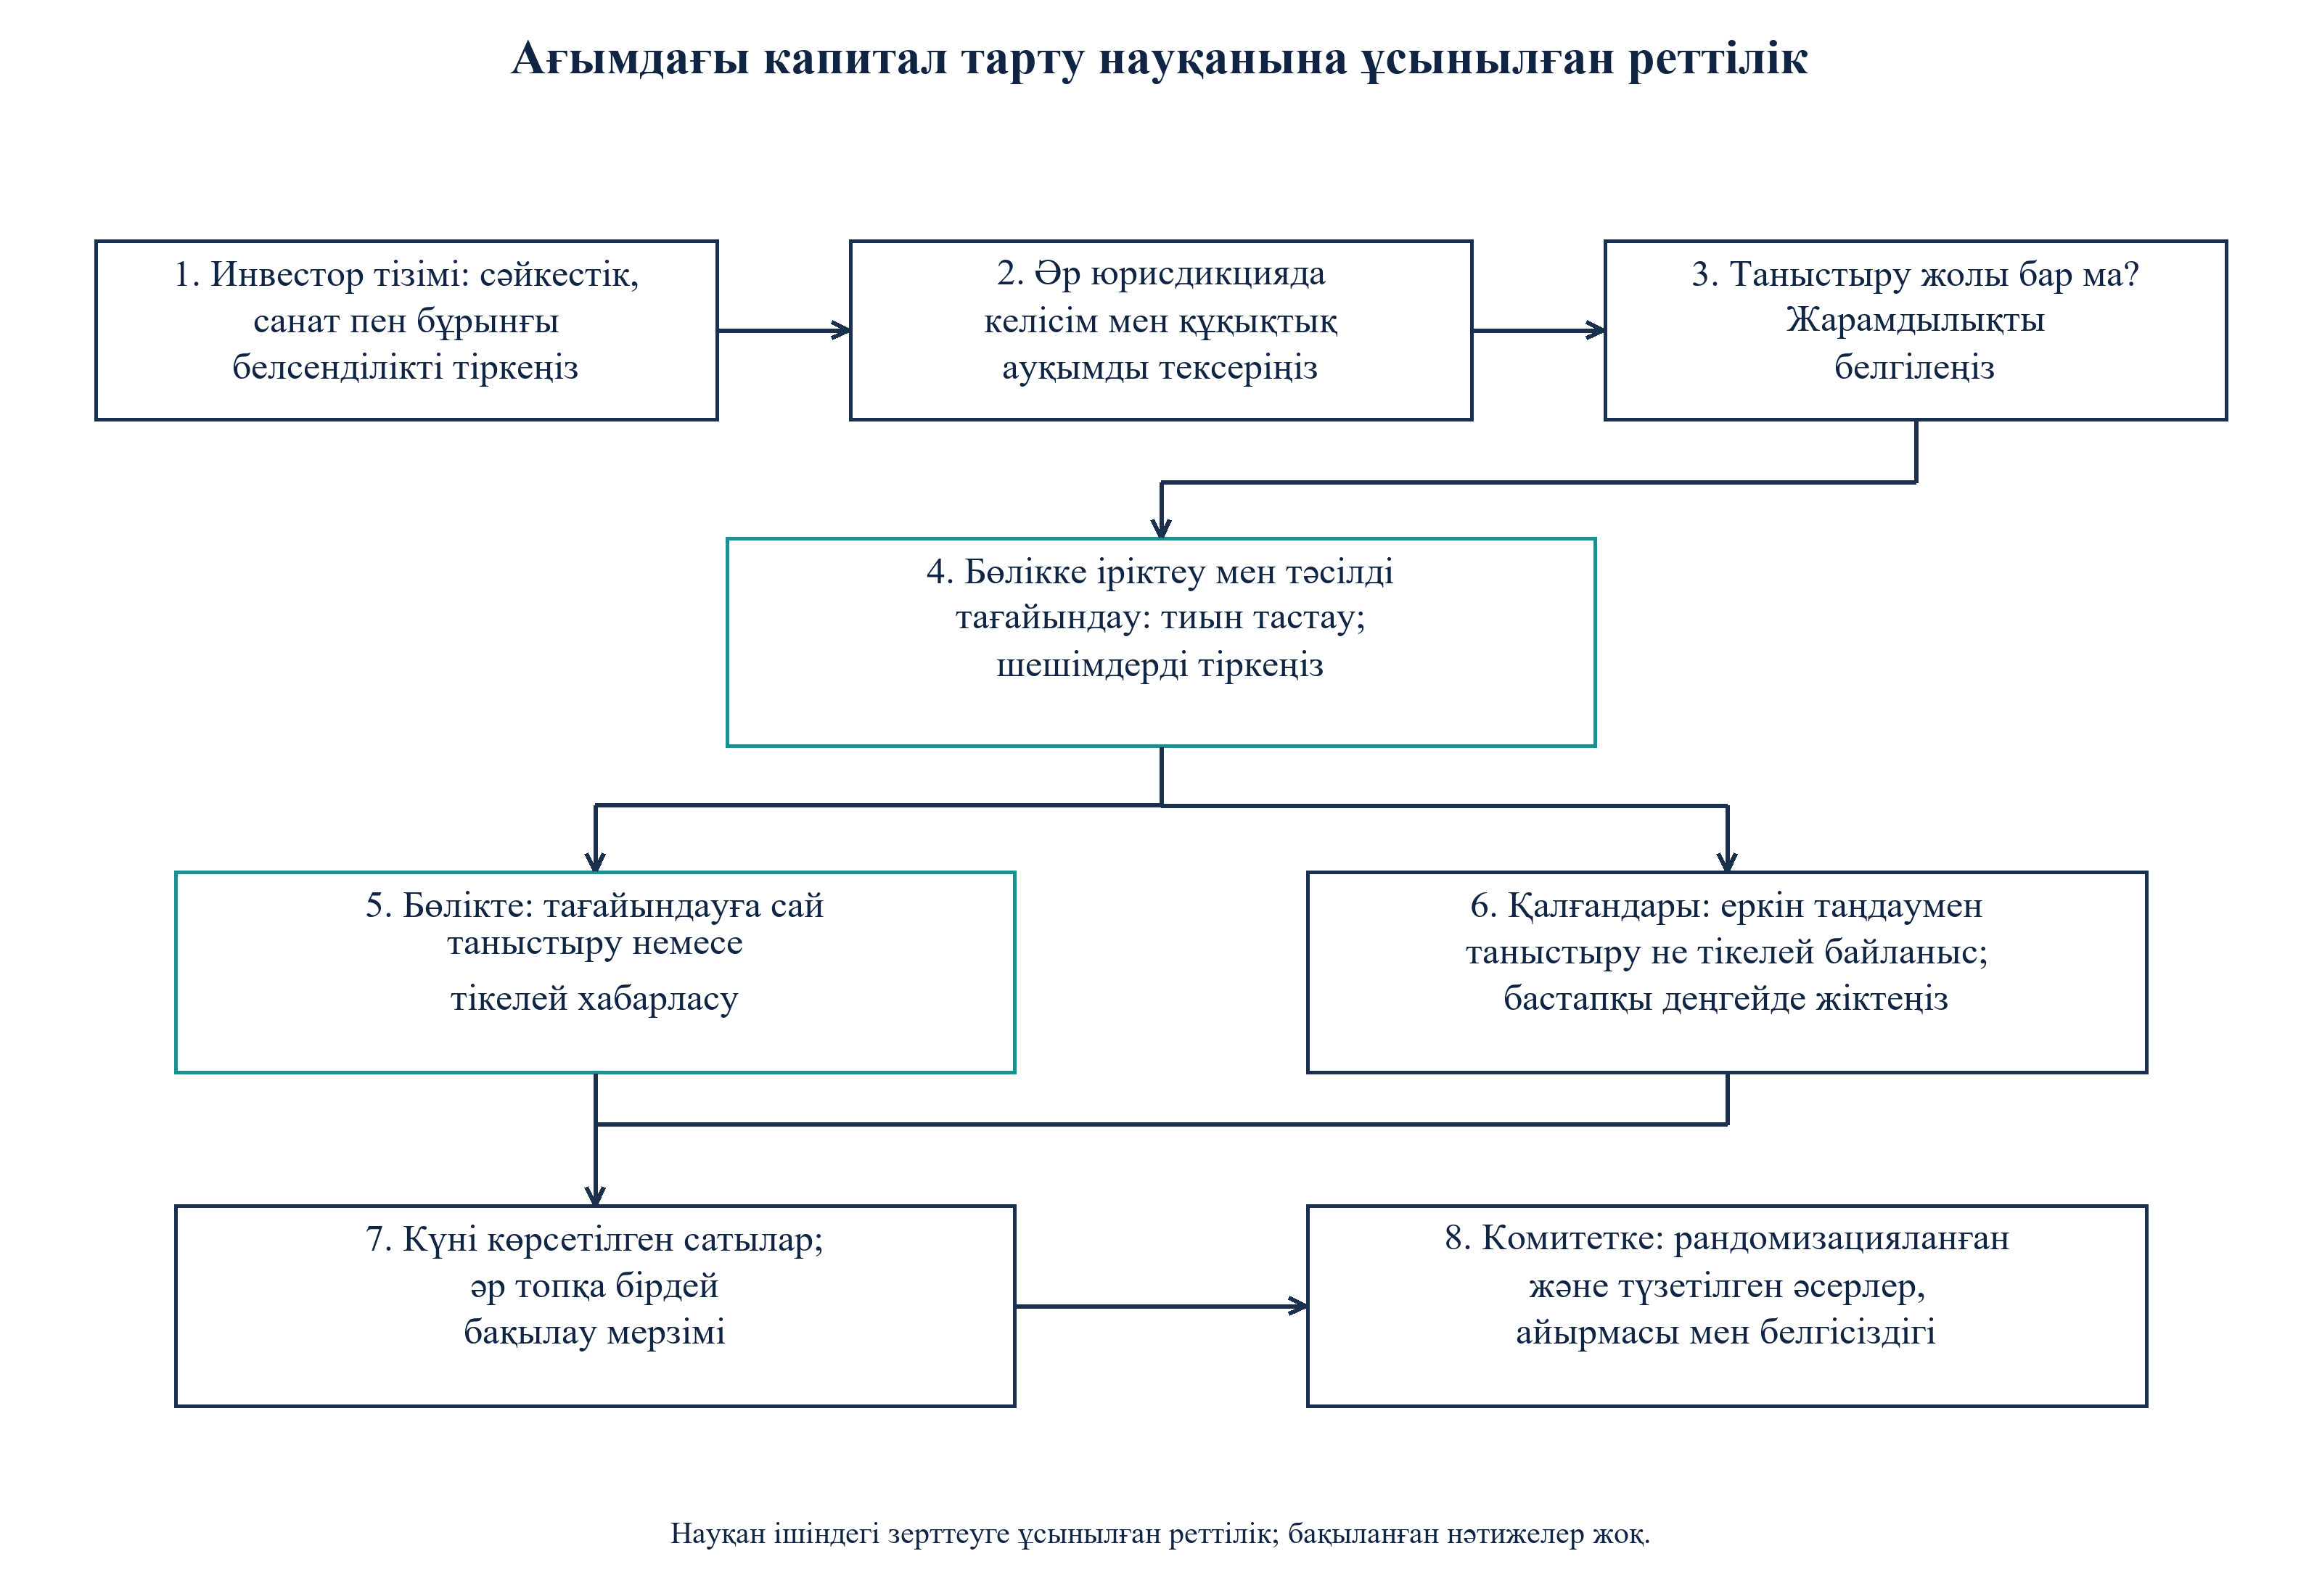
Суретті толық көлемде оқу үшін көлденең айналдырыңыз. Толық көлемді суретті бөлек те аша аласыз.
MatchPoint талдауы. Ағымдағы науқан ішіндегі зерттеуге ұсынылған реттілік; бақыланған нәтиже емес.
| Шарт | Әрекет | Оны іске қосатын дәлел |
|---|---|---|
| Автор белгілеген көрсеткіштерде және шамамен 500 жарамды тәуелсіз инвестор болғанда | Әр нәтижеге тән қуат пен белгісіздікті бағалаңыз; кейінгі сатылардың бағалары айқын болмауы мүмкін | 6-теңдеудің таңдама көлемі |
| Түзетілген және ішкі таңдама бағалары аралық ішінде сәйкеседі | Әр нәтижеде белгісіздік пен анықтауды бағалаңыз; ерте сатыдағы сәйкестікпен ғана кейінгі саты түзетуін растамаңыз | Әр нәтижеге тән бағалар, аралықтар, диагностикалық теңгерім және негізделген анықтау жорамалдары |
| Түзетілген баға ішкі таңдама бағасынан едәуір жоғары | Жоспарды түзетілген бағаларға негіздемеңіз; ішкі таңдаманы ұлғайтыңыз | Айырма және белсенділік теңгерімі |
| Таныстыру мүмкіндігі шектеулі | Оларды ішкі таңдама таныстыру басына ең үлкен әсерді көрсеткен жерге бағыттаңыз | Мандаттар бойынша біріктірілген ұяшық бағалары |
| Таныстырушы сыйақы алады | Хабарласудан бұрын қолданылатын қызмет, қаржылық жарнама және сыйақы ережелерін қараңыз; кез келген босатудың барлық шартын тексеріңіз | Таныстырушы сыйақысы жөніндегі дереккөздер |
| Саты нәтижелері мандаттар бойынша біріктірілген | Ортақ соңғы нәтижелерді пайдаланыңыз және біріктірілген талдауда мандаттардың әркелкілігін, қайталанатын инвесторлар мен кластерленуді бағалаңыз | Ортақ сатылы жол және мерзімдер |
Ұсынылған ереже. Шектерді капитал тартушы тарап алдын ала белгілейді; ешбірі зерттеу қорытындысы емес.
14-кесте ережені береді. Ереженің құны бар. 25% ішкі таңдама жарамды инвесторлардың төрттен бірі капитал тартушы тараптың пайымымен емес, тиын тастау арқылы тағайындалатынын білдіреді. Эксперимент ішкі таңдама болдырмайтын, ал түзетілген бағалаушылар сыналған базалық науқан көлемдері торында сақтайтын бұрмалауды көрсетеді; оның құнын бағаламайды. Нақты капитал тартушы тараптың бұл құнды төлеуі қолындағы таныстыру санына және біріктіре алатын мандат санына байланысты. Бұл деректерді сол тарап біледі, жұмыс білмейді.
24 Шектеулер және келесі шешім: автор белгілеген әсерлерді тіркелген ішкі таңдама нәтижесімен алмастырыңыз
Эксперимент құрастырылған. Оның сатылық көрсеткіштерін, әсер көлемдерін, жасырын ықылас күшін және жанама көрсеткіш жүктемесін автор белгілеген. Бұрмалау бағыты туралы қорытындылар таныстырушылар жазба көрмейтін ықыласқа сүйенеді деген шарттан шығады. Жиынтықта бір жасырын айнымалы мен бір жанама көрсеткіш бар; нақты науқанда олар көп. Логит шкаласындағы әсерлер тең; бұл бағалау матрицасындағы өрнекті бекітеді. Инвесторлар бір-біріне ықпал етпейді деп алынған, ал бір синдикаттағы немесе бір желідегі инвесторлар ықпал етуі мүмкін. Қаралған ешбір дереккөз Парсы шығанағы инвесторлары арасындағы таныстырудың таралуын немесе әсерін өлшемейді.
Дереккөздердің өз шектері бар. Венчурлік капитал инвесторларының сауалнамасы жұмыс мақаласы және бірдей хабарласудан кейінгі нәтижелерді емес, мәміле көздерін сипаттайды. Ұсыным эксперименттері еңбекке қатысты; инвесторларға ұсыныс хаттары эксперименттері алғашқы жауапта аяқталады және суық электрондық хаттарды қарастырады. ADGM нұсқаулығы мен үкімет порталының қысқаша мазмұнынан басқа Парсы шығанағы деректерді қорғау мәтіндері оқылмаған; реттеушілердің маркетинг ережелері де DFSA қоғамдық ескертуінен әрі қаралмаған. Әрқайсысы бұл құрылымның қолданылу шегін белгілейді.
Осыдан шығатын шешімнің ауқымы нақты. Пайдаланатын таныстырулары бар капитал тартушы тарап келесі науқанын ерте сатылардағы тіркелген ішкі таңдамамен бастауы, бүкіл процесте таныстыруларды белгілеп, хабарласуға дейінгі белсенділік жазбасын сақтауы керек. Автор белгілеген тәуелсіз инвестор жорамалдарында жобалаудың жуық көлемі жауаптар үшін жалпы 496, талапқа сай кездесулер үшін 896 инвестор; кейінгі нәтижелерге үлкенірек таңдама қажет. Нақты зерттеулер әр нәтижеге тән белгісіздікті, бақылау мерзімін және біріктіруді бағалауды талап етеді. Бастапқы және түзетілген алшақтықтар себептік әсерден жоғары да, төмен де болуы мүмкін; қате белгілеу сценарийінің өзі түзетілген жауап бағасын одан төмен қояды. Анықтау жорамалдары негізделмесе, бұл алшақтықтарды байланыстар ретінде қараңыз. 14-бөлімдегі топтары ірілендірілген сипаттамалық сезімталдық қорытындылары куәландырылған жоғарғы шектер бермейді.
Оқырман жұмыс қамтымаған жайттарды да ескеруі керек. Жұмыс инвесторларды басымдық ретімен орналастырмайды; бұл таныстыру ілгерілеуді өзгерте ме деген сұрақтан бөлек. Таныстырудың бағасын да есептемейді. Ол таныстыруды біртұтас пакет деп қарайды, ұсыным жеткізетін ақпаратты ол беретін қолжетімділіктен ажыратпайды. Таныстырушының ынталарын модельдемейді; 7-бөлімдегі сыйақы шарттары олардың маңызды болуы мүмкін екенін меңзейді. Тіркелген ішкі таңдама пайда болғаннан кейін әрқайсысы келесі зерттеудің тақырыбы бола алады.
Пайдаланылған әдебиеттер
- Gompers, P., Gornall, W., Kaplan, S. N. and Strebulaev, I. A. How Do Venture Capitalists Make Decisions? NBER Working Paper 22587, September 2016, section 3.1 and Tables 5 and 6. Working paper; later published in a journal, published version not reviewed. https://www.nber.org/system/files/working_papers/w22587/w22587.pdf
- Shane, S. and Cable, D. Network Ties, Reputation, and the Financing of New Ventures. Management Science 48(3), March 2002, pp. 364-381. Bibliographic record and abstract only. https://ideas.repec.org/a/inm/ormnsc/v48y2002i3p364-381.html
- Pallais, A. and Sands, E. G. Why the Referential Treatment? Evidence from Field Experiments on Referrals. NBER Working Paper 21357, July 2015; published in the Journal of Political Economy 124(6), 2016. Working paper text read; published version not reviewed. https://www.nber.org/system/files/working_papers/w21357/w21357.pdf
- Gornall, W. and Strebulaev, I. A. Gender, Race, and Entrepreneurship: A Randomized Field Experiment on Venture Capitalists and Angels. Management Science 71(6), June 2025, pp. 5308-5327. Published abstract read; full text read in the August 2019 working-paper version (AEA 2020 conference copy). https://ideas.repec.org/a/inm/ormnsc/v71y2025i6p5308-5327.html
- Zhang, Y. Discrimination in the Venture Capital Industry: Evidence from Two Randomized Controlled Trials. arXiv 2010.16084, version dated 14 March 2022. Working paper; read in part (introduction, design notes, footnotes). https://arxiv.org/pdf/2010.16084v1
- Austin, P. C. An Introduction to Propensity Score Methods for Reducing the Effects of Confounding in Observational Studies. Multivariate Behavioral Research 46(3), 2011, pp. 399-424. Open-access text on PubMed Central. https://pmc.ncbi.nlm.nih.gov/articles/PMC3144483/
- VanderWeele, T. J. and Ding, P. Sensitivity Analysis in Observational Research: Introducing the E-Value. Annals of Internal Medicine 167(4), 2017, pp. 268-274. Author manuscript, including appendix on non-null E-values. https://dash.harvard.edu/server/api/core/bitstreams/7312037e-0f45-6bd4-e053-0100007fdf3b/content
- U.S. Securities and Exchange Commission, Division of Corporation Finance. Securities Act Rules, Corporation Finance Interpretations, Questions 256.26 to 256.32; individual interpretation dates 6 August 2015 and 12 March 2025. Staff interpretations; accessed 16 November 2026. https://www.sec.gov/rules-regulations/staff-guidance/corporation-finance-interpretations/securities-act-rules
- United Kingdom. The Financial Services and Markets Act 2000 (Financial Promotion) Order 2005, SI 2005/1529, Article 15. Official revised XML, including paragraph 1A and paragraph 2; accessed 16 November 2026. https://www.legislation.gov.uk/uksi/2005/1529/article/15/data.xml
- European Union. Regulation (EU) 2016/679 (General Data Protection Regulation), Articles 4, 7 and 21. Official Journal L 119, 4 May 2016. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016R0679
- Abu Dhabi Global Market, Office of Data Protection. Lawful Bases for Processing Personal Data and Special Categories of Personal Data. Guidance brochure, May 2025. Regulator guidance, not the text of the Regulations. https://assets.adgm.com/download/assets/ADGM+Lawfulness+of+Processing+Brochure.pdf/643e101658a711ef9ce5e27828504259
- United Arab Emirates Government Portal. Data protection laws: summary of Federal Decree Law No. 45 of 2021. Official summary accessed 16 November 2026; the full statute was not reviewed. https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Mubadala. Contact us, section on spam and potentially improper conduct. Company page accessed 16 November 2026; the cited passage is a fraud warning. https://www.mubadala.com/en/contact-us
- Dubai Financial Services Authority. Unauthorised Business in the DIFC. Alert, 1 June 2023, describing Articles 41 and 41A of the Regulatory Law 2004. Regulator alert, not the Rulebook text. https://www.dfsa.ae/alerts/unauthorised-business-difc
Автор туралы
Chennakeshav (CK); M&A, өсу капиталы және корпоративтік стратегия салаларында мәміле бастау, құрылымдау және орындау бойынша 25+ жылдық жаһандық тәжірибесі бар корпоративтік қаржы және инвестициялық банкинг басшысы. Ол құрылтайшылар, компаниялар және қорлар үшін құн жасау мандаттарын басқарып, директорлар кеңесінің көзқарасын тікелей орындаумен және мәмілені жабумен байланыстырған.
Карьерасы Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ портфельдік компаниялары және Emirates Growth Fund ұйымдарын; TMT, жылжымайтын мүлік, fintech, deeptech, cleantech, инфрақұрылым және энергетика салаларын қамтиды. Ол күрделі капитал тартуды және ауқымын өсіретін кәсіпорындарды қаржыландыру үшін жоғары басшылықпен, жеке капитал және венчурлік қорлармен, егемен әл-ауқат қорларымен және отбасылық кеңселермен жұмыс істеген; құн жасау мақсатында M&A тексеруін, бірігуден кейінгі интеграцияны және бизнес трансформациясын басқарған.
Matchpoint Partners ұйымында Managing Partner ретінде компанияның корпоративтік қаржы, M&A және капитал тарту қызметін басқарады. London Business School MBA дәрежесі, VTU инженерлік білімі бар; UCL London университетінде Master of Laws (LLM) оқуын жалғастыруда.
Белсенді стартап тәлімгері CK; Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute және IN5 ұйымдарында тәлімгерлік етеді; London Business School ұйымында Entrepreneur Mentor in Residence (EMiR) қызметін атқарады және Entrepreneurship World Cup қазылар құрамына қатысады.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Жауапкершілік туралы ескерту
Бұл мақала жеке және баламалы нарық құрылымы жөніндегі жалғасатын топтамаға кіреді. Пікірлер авторға тиесілі. Мақала тек ақпарат береді, нарық құрылымын жалпы сипаттайды және қандай да бір бағалы қағаз, инвестициялық құрал немесе қарсы тарап жөнінде инвестициялық, құқықтық, салықтық не реттеушілік кеңес немесе ұсыным болып табылмайды.
