
1 Comprobar si una presentación modifica el resultado antes de utilizar las presentaciones disponibles en número limitado
Un fundador, un director financiero o un responsable que capta capital privado, así como un gestor de fondos que busca capital de inversores partícipes, disponen de un número limitado de presentaciones a través de contactos. Cada presentación utiliza una relación a la que solo se puede recurrir un número limitado de veces. La decisión consiste en emplear ese recurso con los inversores más prometedores, reservarlo para más adelante o dirigirse directamente a esos inversores para preservar la relación. La respuesta depende de una magnitud causal: cuánto más avanza un inversor potencial determinado gracias a una presentación, en comparación con ese mismo inversor abordado directamente.
Los dos públicos se enfrentan a la misma estructura, con distintas restricciones de disponibilidad. Una empresa que capta capital de crecimiento de una lista definida de inversores puede disponer de unas pocas relaciones de alto nivel que le abran las puertas de las instituciones más grandes. Un gestor de fondos que busca inversores partícipes puede contar con una red más amplia de inversores anteriores, asesores e intermediarios, aunque solo se puede recurrir unas pocas veces a cada partícipe. En ambos casos, las presentaciones disponibles son limitadas, los inversores más importantes también pueden ser los más difíciles de alcanzar directamente y el responsable debe elegir el orden en que utiliza sus relaciones.
Las encuestas muestran que la mayoría de las operaciones de capital riesgo se originan en redes y recomendaciones. Los profesionales suelen interpretarlo como prueba de que los inversores presentados avanzan más. Esa lectura no resuelve la decisión, porque los intermediarios eligen a quién presentan. El responsable tiende a solicitar una presentación cuando el inversor ya parece interesado, y ese mismo interés habría aumentado la probabilidad de una respuesta sin presentación alguna. Este artículo pregunta si los inversores presentados avanzan más que los abordados directamente tras controlar su encaje y qué parte de la diferencia visible persiste una vez aplicado el ajuste habitual. [1, 3]
El artículo no contiene ningún conjunto de datos observados de captación. Construye el marco a partir de normas procedentes de fuentes primarias e investigación publicada y después realiza un experimento construido en el que se conoce el efecto real de una presentación, porque cada inversor potencial tiene un resultado bajo ambos tipos de aproximación. El experimento expone lo que mostrarían los métodos de comparación en ese universo y declara expresamente que no presenta ningún resultado observado. Una sección final especifica el estudio realizado con los consentimientos necesarios que permitiría sustituirlo.
2 Definir el avance mediante etapas fechadas, con todos los inversores contactados como denominador
El resultado debe definirse antes de cualquier comparación. Utilizamos cuatro etapas que el responsable puede registrar a partir de su correspondencia y calendario: una respuesta sustancial, una primera reunión cualificada, el inicio de la diligencia debida y un compromiso firmado. Una respuesta es una comunicación escrita que aborda la propuesta; un acuse de recibo automático no basta. Una reunión cualificada es una reunión celebrada con una persona capaz de hacer avanzar el mandato, tras la cual el inversor confirma que este se encuentra dentro de su ámbito declarado. La diligencia debida comienza cuando el inversor solicita o recibe información confidencial. Un compromiso firmado es un compromiso de inversión o financiación formalizado y jurídicamente vinculante; las condiciones suspensivas y el estado del desembolso se registran por separado. Se excluyen las hojas de términos indicativas o no vinculantes. La tabla 1 recoge las etapas, sus plazos y las pruebas correspondientes.
Cada etapa tiene un plazo que comienza con el primer contacto: 30 días para una respuesta, 90 para una reunión cualificada, 180 para la diligencia debida y 365 para un compromiso firmado. Estos plazos son decisiones de diseño fijadas antes de la primera aproximación y son iguales en todos los grupos. El denominador de cada etapa es el número de inversores potenciales contactados, sin limitarse a quienes llegaron a la etapa anterior. Comparar tasas condicionales, por ejemplo reuniones entre quienes respondieron, mezcla el efecto de la presentación con un cambio en la composición de quienes responden. La sección 11 muestra la magnitud de esa distorsión.
| Etapa | Qué se contabiliza | Plazo desde el primer contacto | Prueba registrada |
|---|---|---|---|
| Respuesta | Respuesta escrita que aborda la propuesta | 30 días | Mensaje fechado o nota de llamada |
| Reunión cualificada | Reunión celebrada con una persona capaz de hacer avanzar el mandato, con su ámbito confirmado | 90 días | Entrada de calendario y acta de reunión |
| Diligencia debida | El inversor solicita o recibe información confidencial | 180 días | Registro de acceso a la sala de datos o lista de solicitudes |
| Compromiso firmado | Compromiso de inversión o financiación formalizado y jurídicamente vinculante; se excluyen las hojas de términos indicativas o no vinculantes | 365 días | Compromiso vinculante formalizado, fecha, condiciones suspensivas y estado del desembolso por separado |
| Denominador | Todos los inversores potenciales contactados, cualquiera que sea el grupo | El mismo en todas las etapas | Registro de aproximaciones con el grupo y la fecha |
Registro propuesto. Los plazos son decisiones de diseño fijadas antes de la primera aproximación; no son resultados. Las entradas describen información que debe obtenerse.
La simulación impone etapas anidadas: la firma requiere diligencia debida y esta requiere una reunión. Se trata de una convención de modelización elegida para el experimento. Los registros reales necesitan una regla predefinida para los casos que omiten una etapa. El modelo genera indicadores de etapa sin fechas de eventos ni censura; los plazos de 30, 90, 180 y 365 días corresponden al estudio operativo propuesto. Las comparaciones necesitan la misma duración de seguimiento transcurrida para cada inversor potencial. Una fecha común de fin de campaña puede dejar un seguimiento incompleto para los contactos más tardíos; por ello, los análisis deberían utilizar cohortes con seguimiento completo o un método de censura explícitamente especificado.
3 Clasificar cada aproximación según quién recomienda, a quién y qué recibe el inversor
El término presentación abarca varios actos distintos y un estudio que los mezcle no puede interpretarse. Distinguimos cinco tipos de aproximación según lo que recibe el inversor, de la misma forma que la literatura sobre recomendaciones distingue la información del acceso. [3] Una aproximación directa llega al inversor sin ningún tercero. Una presentación por reenvío transmite el material del responsable a través de un tercero que no añade ninguna valoración. Una presentación con respaldo incluye la declaración del tercero sobre la relación y su valoración de la propuesta. Una aproximación conjunta incorpora al tercero a la primera reunión. Una consulta entrante es iniciada por el inversor y queda fuera de la comparación. La tabla 2 expone las definiciones.
| Tipo de aproximación | Quién recomienda | Qué recibe el inversor | Prueba registrada |
|---|---|---|---|
| Directa | Nadie | Mensaje del propio responsable | Mensaje y fecha de envío |
| Presentación por reenvío | Un tercero transmite el material | Mensaje del responsable a través de un tercero | Fecha del reenvío e intermediario |
| Presentación con respaldo | Un tercero describe la relación y aporta su valoración | Nota del tercero junto con la propuesta | Nota del intermediario y descripción del vínculo |
| Aproximación conjunta | Un tercero asiste a la primera reunión | Presencia del tercero en la primera reunión | Lista de asistentes a la reunión |
| Entrante | El inversor toma la iniciativa | Solicitud del propio inversor | Excluida de la comparación |
Definiciones propuestas. Son clasificaciones analíticas que deben fijarse en el protocolo del estudio; no constituyen resultados sobre ningún mercado.
La clasificación también separa dos mecanismos que una única diferencia confunde. Una presentación con respaldo puede transmitir información sobre el responsable, como una recomendación en el mercado laboral, y facilitar el acceso a un decisor que de otro modo no leería el mensaje. El experimento presentado más adelante no distingue entre ambos; trata la presentación como un conjunto único con un efecto especificado en cada etapa. Un estudio real debería registrar la descripción del vínculo para poder separar esos mecanismos posteriormente.
4 Las encuestas muestran el predominio de las redes en la originación de operaciones, sin demostrar que las presentaciones causen el avance
La descripción más cercana de cómo los inversores privados encuentran operaciones procede de una encuesta a firmas de capital riesgo. El documento de trabajo de Gompers, Gornall, Kaplan y Strebulaev recoge 885 respuestas de 681 firmas. Más del 30 % de las operaciones se generaron mediante redes profesionales; otro 20 % llegó recomendado por otros inversores y un 8 %, por empresas participadas. Casi el 30 % se originó por iniciativa propia y solo alrededor del 10 % llegó por contacto entrante de los directivos de las empresas. El mismo documento indica que las firmas examinan aproximadamente 100 oportunidades por cada operación cerrada y que una de cada cuatro oportunidades conduce a una reunión con la dirección. [1]
Estas cifras de originación de operaciones son declaradas por las propias firmas de capital riesgo. Motivan un marco de resultados por etapas; no calibran las tasas elegidas para este artículo ni estiman el efecto de una presentación. La encuesta no es una muestra de inversores del Golfo. Su tabla 5 sitúa las operaciones entrantes originadas por directivos en un 12 % para los inversores de etapas iniciales y un 7 % para los de etapas posteriores. [1]
Shane y Cable estudiaron cómo los vínculos directos e indirectos entre 50 empresas de alta tecnología y 202 inversores de fase semilla afectaban a las decisiones de financiación. Señalan que los vínculos influyen en qué empresas reciben financiación mediante la transferencia de información. Leímos únicamente el resumen, pues el texto completo no está disponible en acceso abierto. Este respalda la idea de que los vínculos importan para la financiación en una muestra de inversores de fase semilla. El resumen no comunica ninguna magnitud del efecto ni indica que se separe la selección del efecto del vínculo, y el estudio trata de inversión semilla, en lugar de colocación de fondos o captación en etapas posteriores. [2] Estas fuentes justifican el marco como un conjunto de preguntas. Ninguna proporciona el efecto de una presentación.
5 Los experimentos de campo muestran que las recomendaciones transmiten información y que la selección de quienes reciben una recomendación es considerable
Pallais y Sands realizaron tres experimentos de campo en un mercado laboral en línea. Señalan que las recomendaciones contienen información sobre el rendimiento y la persistencia que va más allá de las características observadas, y que los trabajadores recomendados rindieron especialmente bien cuando trabajaban con quienes los habían recomendado. Su experimento sobre influencia de pares no encontró respaldo para el mecanismo propuesto de esfuerzo inducido por quien recomienda. Los resultados se refieren al trabajo y la contratación. [3]
En el diseño de contratación, el 68 % de los trabajadores recomendados solicitó el puesto, frente al 6 % de los no recomendados. Esta selección importa cuando el rendimiento solo es visible para las personas contratadas. El resultado ilustra un problema de medición en un mercado de recomendaciones; no proporciona ningún efecto sobre la participación de los inversores ni sobre la captación de capital. [3]
El estudio más cercano sobre inversores es un experimento de campo aleatorizado con correos de presentación no solicitados. Gornall y Strebulaev enviaron 80 000 correos sobre empresas emergentes ficticias a 28 000 inversores de capital riesgo e inversores ángeles y señalan que las emprendedoras recibieron un 9 % más de respuestas interesadas que los emprendedores que presentaban proyectos idénticos. Los autores concluyen que los inversores no discriminaron al evaluar esos correos no solicitados y sugieren que la investigación futura sobre sesgos de los inversores se centre en las redes y las interacciones presenciales. Leímos el resumen publicado y el texto completo de la versión del documento de trabajo de agosto de 2019, que indica que los correos se concentran en el primer paso del proceso de inversión. Muestra que la captación en frío puede aleatorizarse a gran escala y que el estudio terminó en la primera respuesta. [4] Un segundo estudio aleatorizado de Zhang, que leímos parcialmente, envió correos de presentación a más de 17 000 inversores de capital riesgo y comunica una tasa de respuesta del 1,5 % en 2020, frente al 6 % que atribuye a Gornall y Strebulaev en diciembre de 2018. [5] Estas fuentes justifican la viabilidad de un componente aleatorizado. No estiman el efecto de una presentación.
6 Controlar el encaje deja factores de confusión cuando los intermediarios eligen a quién presentan
Ajustar por el encaje registrado del inversor es la corrección natural y la que menciona la pregunta de investigación. Los métodos de puntuación de propensión permiten que un estudio observacional reproduzca características de uno aleatorizado mediante el equilibrio de las características iniciales observadas entre tratados y no tratados. La introducción de Austin a estos métodos especifica la condición de la que dependen: la asignación del tratamiento debe satisfacer la ignorabilidad fuerte, también descrita como el supuesto de que se han medido todas las variables que afectan tanto a la asignación como al resultado. Indica asimismo que una diferencia estandarizada inferior a 0,1 se ha utilizado para señalar un desequilibrio insignificante. [6]
Para las presentaciones, el supuesto es exigente. El intermediario conoce información ausente de los registros del responsable: si el inversor está invirtiendo capital en ese momento, si una conversación reciente fue bien o si el contacto que mantiene la relación añadiría una valoración personal. Lo denominamos receptividad relacional latente. Afecta tanto a quién recibe una presentación como a la probabilidad de responder sin ella. El equilibrio de las variables registradas no puede revelarla. La fuente establece la condición para un ajuste válido y una convención de equilibrio. No determina si la condición se cumple en una campaña de captación concreta y es una introducción estadística, sin constituir un estudio de inversores. [6]
VanderWeele y Ding definen el valor E referido a la hipótesis nula como la intensidad conjunta mínima de las asociaciones con un factor de confusión, en la escala de razones de riesgo y condicionada a las covariables medidas, suficiente para llevar una asociación al valor nulo. Su marco también aborda razones de riesgo objetivo no nulas especificadas. Estos cálculos de sensibilidad cuantifican las intensidades de confusión necesarias; no estiman la confusión realmente presente. [7]
7 La normativa de valores, la remuneración de los intermediarios y la protección de datos delimitan cualquier prueba
Una presentación puede quedar sujeta a normas sobre valores y promociones financieras. Las interpretaciones del personal de la SEC describen una relación sustancial preexistente como una de las vías para evitar la solicitud general en las ofertas pertinentes de la Regulation D. Distinguen una evaluación de la sofisticación financiera basada en información suficiente de un mero ejercicio de marcar casillas, examinan cuándo debe existir la relación antes de una oferta o de la participación de un intermediario y tratan las presentaciones informales de redes de inversores ángeles según los hechos de cada caso. Las interpretaciones citadas no autorizan una aproximación concreta ni resuelven los requisitos de registro de intermediarios. [8]
En el Reino Unido, el artículo 15 de la Financial Promotion Order aborda las presentaciones a personas autorizadas o exentas que cumplan los requisitos. Sus condiciones incluyen una restricción relativa a la relación, la ausencia de remuneración procedente de cualquier persona distinta del destinatario y una condición de asesoramiento que también contempla el asesoramiento rechazado con una recomendación de acudir a asesoramiento autorizado. El apartado 1A excluye determinadas categorías de actividad. Por tanto, una presentación remunerada por su destinatario no queda excluida únicamente por la condición de remuneración; sigue siendo necesario verificar todas las condiciones aplicables. En el DIFC, la alerta de 2023 de la DFSA describe las prohibiciones relativas a los servicios financieros y las promociones financieras, incluidas las comunicaciones por correo electrónico, teléfono y reuniones. Las excepciones del Rulebook y los requisitos de la SCA o la CMA quedan fuera del alcance revisado. [9, 14]
| Pregunta | Fuente y naturaleza | Qué establece | Qué queda pendiente |
|---|---|---|---|
| ¿La relación precede a la oferta? | Interpretaciones del personal de la SEC, 2015 y 2025 [8] | Una relación sustancial preexistente es una de las vías para evitar la solicitud general | Normas de comercialización del Golfo y ofertas fuera de Estados Unidos |
| ¿Se remunera al intermediario? | Financial Promotion Order británica, artículo 15 [9] | La remuneración procedente de alguien distinto del destinatario incumple la condición de remuneración; también se aplican las demás condiciones y exclusiones de actividades | Cumplimiento íntegro de los requisitos de la exención y otros regímenes regulatorios aplicables |
| ¿La aproximación constituye una promoción en el DIFC o desde él? | Alerta de la DFSA sobre el artículo 41A de la Regulatory Law 2004 [14] | Una persona no autorizada no puede realizar una promoción financiera, incluidos correos, llamadas y reuniones, salvo en los casos permitidos por las normas | Exenciones del Rulebook y normas de la SCA y la CMA, no revisadas |
| ¿El consentimiento es válido? | Reglamento General de Protección de Datos de la UE, artículo 7 [10] | Consentimiento demostrable, distinguible y revocable | Si el consentimiento es la base adecuada para una lista determinada |
| ¿Se cumple la norma del ADGM? | Orientaciones de la Oficina de Protección de Datos del ADGM, mayo de 2025 [11] | El consentimiento debe ser libre, específico, informado y registrado | Texto de las Regulations no revisado |
| ¿Resulta aplicable la ley federal de los Emiratos Árabes Unidos? | Resumen del portal gubernamental de los Emiratos Árabes Unidos [12] | Se prohíbe el tratamiento sin consentimiento, con las excepciones indicadas | Texto federal completo y legislación del DIFC no revisados |
| ¿Qué indica el inversor sobre los contactos no solicitados? | Página de contacto de Mubadala [13] | Advertencia sobre fraude; no se aceptan solicitudes no solicitadas de financiación de proyectos | Cómo se evalúan las propuestas de inversión o las presentaciones |
Preguntas de revisión propuestas. Tipos de fuentes: interpretaciones del personal, una disposición normativa británica, un reglamento, orientaciones de un regulador y una alerta regulatoria, según se describen en el texto. Ninguna establece conclusiones sobre una jurisdicción del Golfo que no se haya revisado. [8, 9, 10, 11, 12, 13, 14]
Para tratar los datos, el responsable del tratamiento necesita una base jurídica aplicable. Cuando se utiliza el consentimiento, el artículo 7 del RGPD exige que sea demostrable, distinguible y revocable; el artículo 21 aborda la oposición a la mercadotecnia directa. Las orientaciones del ADGM explican seis bases jurídicas y rechazan el silencio o las casillas premarcadas como consentimiento. El portal gubernamental de los Emiratos Árabes Unidos resume los requisitos federales de consentimiento y sus excepciones; este artículo se basa en ese resumen en lugar del texto íntegro de la ley federal. La página de contacto de Mubadala advierte por separado sobre las solicitudes de financiación no solicitadas y las conductas indebidas. Esa advertencia no describe la evaluación de las propuestas de inversión. [10, 11, 12, 13]
8 Precisar el parámetro causal objetivo y la identidad de selección antes de estimar
La magnitud que se pretende estimar es el efecto medio de una presentación sobre la proporción de inversores potenciales contactados que llega a cada etapa. Para el inversor potencial i y la etapa k, escribimos el indicador de llegada a esa etapa bajo ambos tipos de aproximación. Su diferencia media es el efecto buscado. La diferencia visible en una campaña es la que existe entre los grupos presentados y contactados directamente, que es una magnitud distinta. La ecuación 1b muestra exactamente en qué difieren y el modelo verifica esa identidad en cada etapa.
En las ecuaciones, Y(i,k,a) vale uno si el inversor potencial i alcanza la etapa k cuando se le contacta mediante el método a; a vale uno para una presentación y cero para una aproximación directa, y A(i) es el tipo de aproximación realmente utilizado. La primera ecuación define el efecto medio tau(k) sobre todos los inversores potenciales elegibles. La segunda descompone la diferencia observada Delta(k) en el efecto sobre quienes recibieron una presentación, denominado efecto sobre los tratados, y, entre llaves, un término de selección que compara lo que los grupos presentados y contactados directamente habrían conseguido sin ninguna presentación. Un término de selección positivo significa que el grupo presentado ya tenía más probabilidades de avanzar.
Se deducen dos propiedades. Primero, el término de selección no es un error muestral. No disminuye al crecer la campaña; por ello, una muestra mayor hace más precisa la diferencia sesgada, sin hacerla más exacta. Segundo, el efecto sobre los tratados y el efecto medio pueden diferir cuando los intermediarios eligen a los inversores para los que mejor funcionan las presentaciones; cada resultado debería especificar cuál de ambos comunica. El componente aleatorizado presentado más adelante estima el efecto medio entre los inversores potenciales elegibles.
El parámetro causal objetivo se define para los inversores potenciales elegibles, aquellos para los que existe una vía creíble de presentación antes del contacto. Los que carecen de esa vía quedan fuera de la comparación de tratamientos del estudio. La elegibilidad debería registrarse antes de la asignación; esta restricción por sí sola no elimina las diferencias entre las redes de los responsables ni identifica un efecto. Generalizar el resultado del componente a todos los inversores potenciales elegibles requiere una selección aleatoria para entrar en él o un ajuste de transportabilidad justificado, además de la asignación aleatoria dentro del componente.
9 Construir una población en la que se conozca el efecto real de una presentación
La población contiene 400 000 inversores potenciales elegibles, para los que existe una vía creíble de presentación. Cada uno tiene una puntuación de encaje y un indicador de categoría registrados; un 30 % pertenece a la primera categoría, de acceso más difícil. Cada uno posee también un valor de receptividad relacional que nunca se registra, correlacionado en 0,3 con el encaje registrado, y un índice registrado de interés previo cuyo coeficiente de carga sobre esa receptividad es de 0,6. El índice representa algo que el responsable podría registrar antes del contacto: si el inversor abrió o respondió a correspondencia anterior de la firma. La tabla 4 enumera todos los datos de entrada.
| Dato de entrada | Valor | Naturaleza |
|---|---|---|
| Inversores potenciales elegibles en la población construida | 400 000 | Construida |
| Tasa de aproximación directa en cada etapa | 9 % de respuestas; 55 % de reuniones entre quienes respondieron; 30 % de diligencias debidas entre quienes celebraron una reunión; 18 % de compromisos firmados entre quienes llegaron a diligencia debida | Elegido para el experimento |
| Efecto real de una presentación sobre el logaritmo de las odds | 1,50 para la respuesta; 0,20 para la reunión; 0,30 para la diligencia debida; 0,15 para el compromiso firmado | Elegido para el experimento |
| Receptividad relacional latente: correlación con el encaje registrado | 0,3; distribución normal estándar, nunca registrada | Elegida para el experimento |
| Índice de interés previo, indicador indirecto registrado | Coeficiente de carga de 0,6 sobre la receptividad relacional | Elegido para el experimento |
| Elección de presentaciones por el responsable, en logaritmos de odds | 0,5 para el encaje; 0,5 para la categoría 1; 0,9 para la receptividad relacional latente; 30 % recibe una presentación | Elegida para el experimento |
| Componente aleatorizado; repeticiones | 25 % de una campaña; 600 campañas por tamaño | Decisión de diseño |
| Parámetros de tensión | Receptividad relacional en 1,8; los incrementos aumentan 0,5 por unidad de receptividad; logaritmo de las odds de respuesta inferior en 0,8; 15 % y 10 % mal clasificados | Elegidos para el experimento |
Análisis de MatchPoint sobre la población construida. Resultado del modelo bajo los parámetros indicados; no es un resultado observado. Los efectos sobre el logaritmo de las odds se aplican en cada etapa, condicionados a la anterior.
Aquí, F(i) es el encaje registrado, T(i) el indicador de categoría y W(i) la receptividad relacional latente. El responsable elige una presentación con la probabilidad logística de la ecuación 2a. El término independiente a(0) se determina para que un 30 % de los inversores potenciales reciba una presentación; beta(F) y beta(T) valen ambos 0,5, y lambda, fijado en 0,9 en el escenario base, es el peso que el responsable atribuye a la receptividad que percibe sin registrar. En la ecuación 2b, los c(k) son términos independientes determinados para que las tasas de las etapas de aproximación directa sean del 9 %, 55 %, 30 % y 18 %; los términos b son coeficientes de cada etapa, y theta(k) es el efecto real de una presentación sobre el logaritmo de las odds de la etapa k, fijado en 1,50, 0,20, 0,30 y 0,15.
Los dos conjuntos de resultados potenciales se generan con los mismos sorteos aleatorios; por ello, se conoce su diferencia media para cada población finita generada. Ese contraste aproxima la esperanza bajo la distribución generadora común; los escenarios y referencias generados de forma independiente presentan variación de Montecarlo. Todos estos valores se han elegido para el experimento. Las tasas directas se fijan para que el embudo se estreche de la manera descrita por la encuesta, sin calibrarse con ella. La magnitud del efecto de la presentación es un supuesto elegido lo bastante grande para ser visible, sin constituir una estimación. La dirección y magnitud de los sesgos comunicados describen los mecanismos especificados y los parámetros probados. La receptividad relacional latente varía en la cuadrícula declarada; el experimento no establece esas conclusiones para cualquier magnitud del efecto o mecanismo de asignación. [1]
10 En la población construida, una presentación aumenta el avance en cada etapa, con efectos proporcionalmente mayores en las etapas posteriores
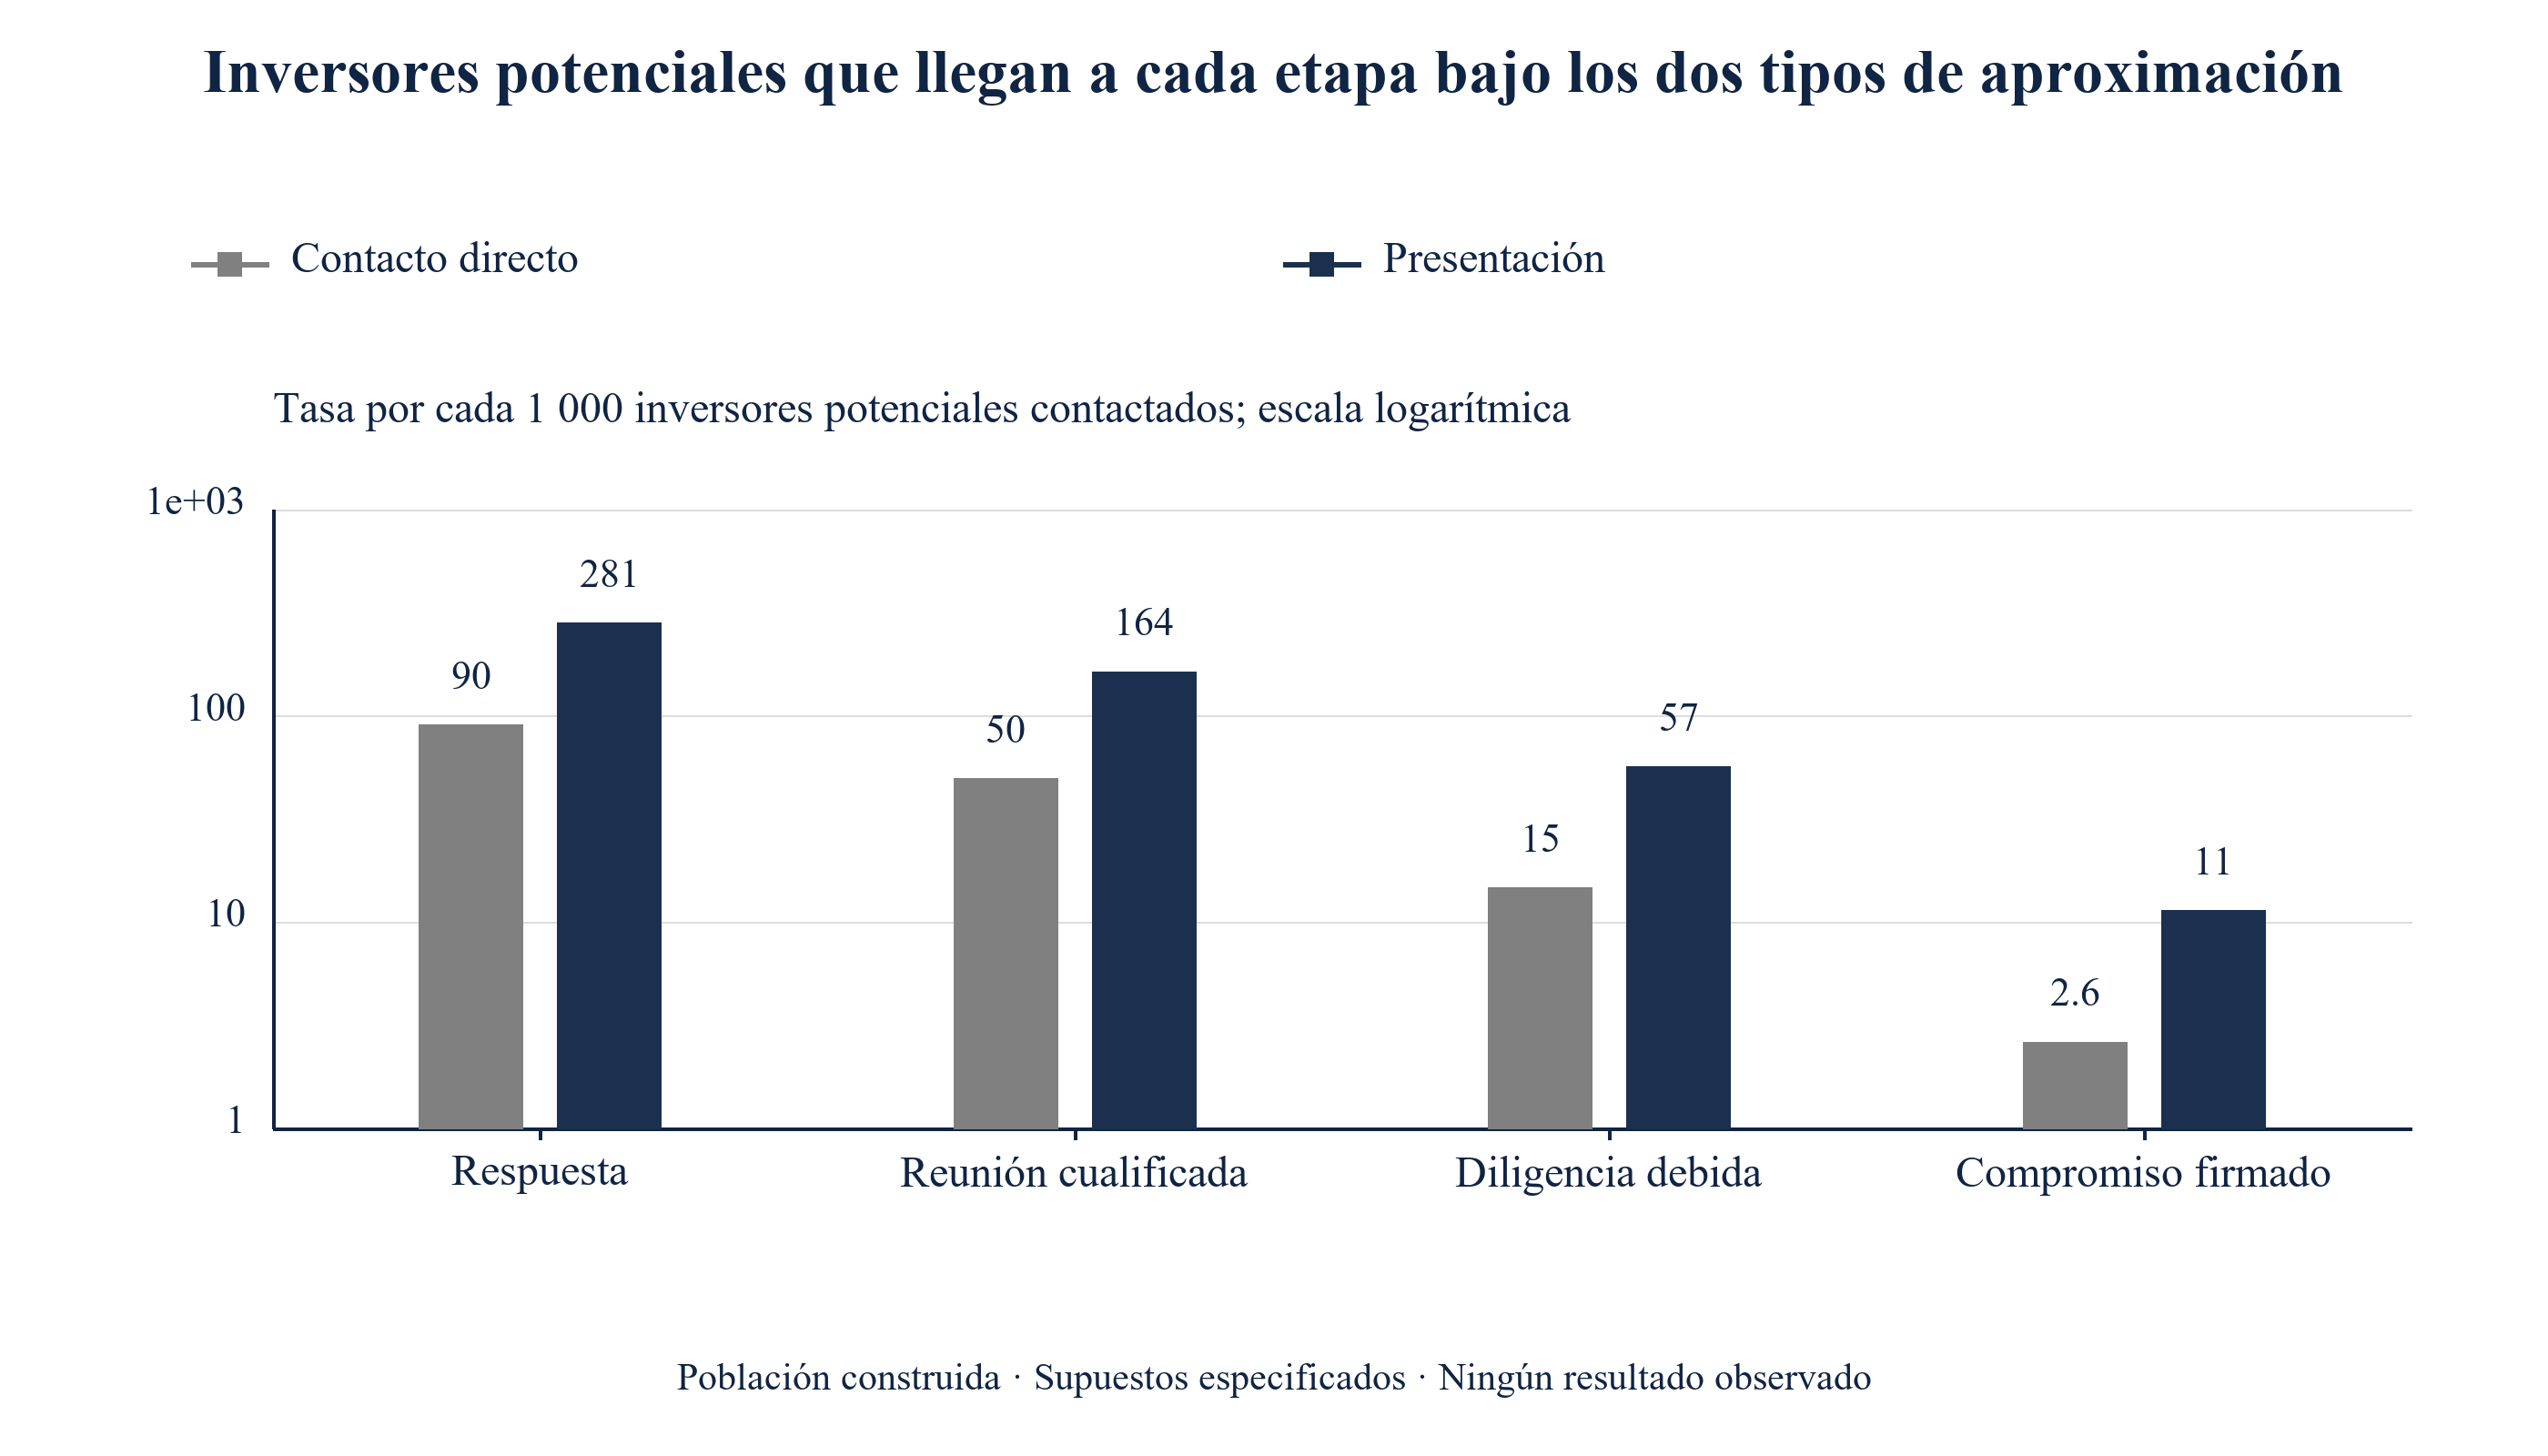
La tabla 5 muestra el embudo real bajo cada tipo de aproximación. El contacto directo obtiene una respuesta del 9,0 % de los inversores potenciales y un compromiso firmado del 0,26 %. La presentación obtiene una respuesta del 28,1 % y un compromiso firmado del 1,13 %. El efecto real es de 19,12 puntos porcentuales en la respuesta, 11,39 en la reunión cualificada, 4,20 en la diligencia debida y 0,87 en la firma. La razón de tasas aumenta a lo largo de las etapas, de 3,12 en la respuesta a 4,33 en la firma, porque los efectos sobre el logaritmo de las odds se acumulan entre etapas.
| Etapa | Contacto directo | Presentación | Efecto en puntos | Razón de tasas | Efecto entre quienes recibieron una presentación, en puntos |
|---|---|---|---|---|---|
| Respuesta | 9.0 | 28.1 | 19.12 | 3.12 | 24.18 |
| Reunión cualificada | 5.0 | 16.4 | 11.39 | 3.30 | 15.49 |
| Diligencia debida | 1.5 | 5.7 | 4.20 | 3.87 | 6.30 |
| Compromiso firmado | 0.26 | 1.13 | 0.87 | 4.33 | 1.42 |
Análisis de MatchPoint sobre la población construida. Resultado del modelo bajo los parámetros indicados; no es un resultado observado. Porcentaje de inversores potenciales elegibles contactados que llega a cada etapa; efectos en puntos porcentuales.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Análisis de MatchPoint sobre la población construida. Resultado del modelo bajo los parámetros indicados; no es un resultado observado. Escala logarítmica; tasas por cada 1 000 inversores potenciales contactados.
El efecto sobre el grupo que recibe una presentación es mayor que el efecto medio; por ejemplo, 24,18 puntos frente a 19,12 en la respuesta. El mecanismo es el mismo. El responsable elige a inversores potenciales más receptivos y con mejor encaje, cuyas tasas iniciales son mayores; efectos iguales sobre el logaritmo de las odds producen variaciones mayores en puntos porcentuales allí donde la tasa inicial es mayor. La primera lección para la decisión es que elegir a quién se presenta ya forma parte de la respuesta sobre cuánto consigue una presentación. La figura 1 muestra el mismo embudo en escala logarítmica.
11 La diferencia bruta entre los inversores presentados y los contactados directamente sobrestima el efecto en todas las etapas
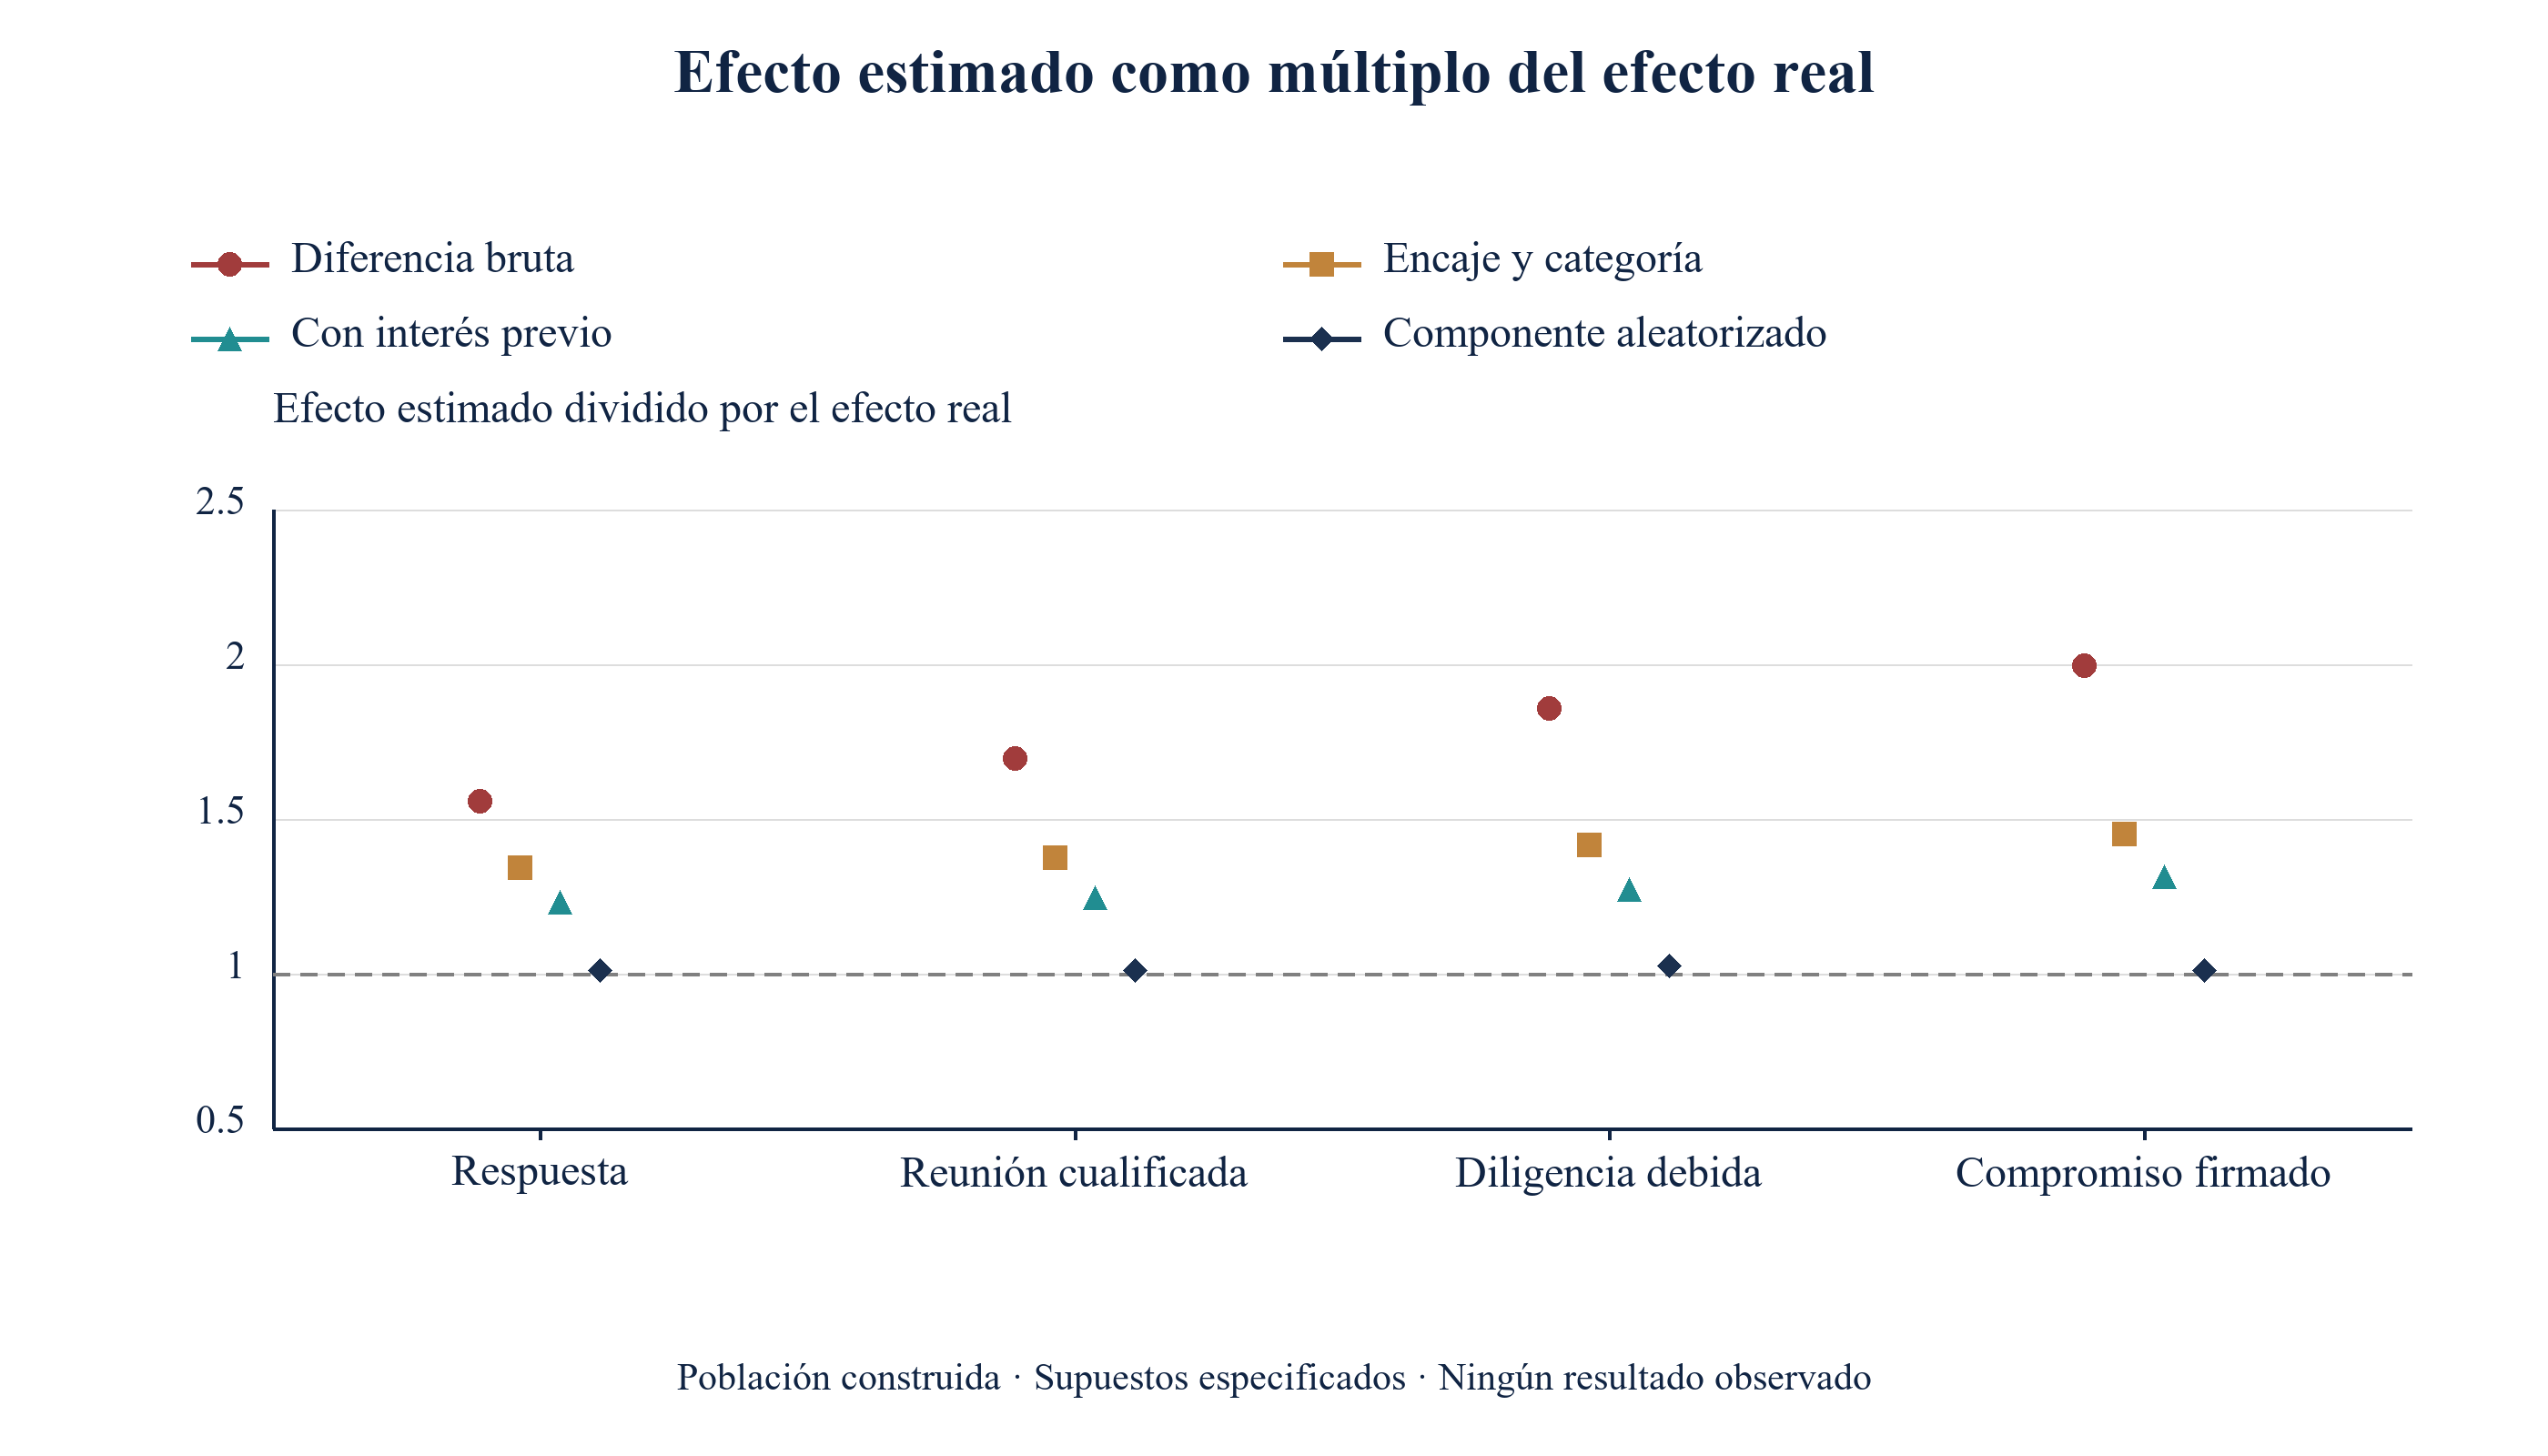
El responsable que leyera su propio registro compararía los dos grupos. La tabla 6 muestra lo que comunica esa comparación. En la respuesta, la diferencia bruta es de 29,76 puntos frente a un efecto real de 19,12, una razón de 1,56. En la reunión cualificada, la diferencia bruta es de 19,32 frente a 11,39. Aplicada a 100 inversores potenciales elegibles que pasaran del contacto directo a la presentación, la diferencia bruta sugeriría 19,3 reuniones cualificadas adicionales; el contraste medio de la población construida es de 11,4. Esta media difiere del efecto entre los inversores seleccionados para una presentación. En la firma, la diferencia bruta equivale a 2,00 veces el efecto real.
| Estimador | Respuesta | Reunión cualificada | Diligencia debida | Compromiso firmado |
|---|---|---|---|---|
| Efecto real conocido por construcción | 19.12 | 11.39 | 4.20 | 0.87 |
| Diferencia bruta entre grupos | 29.76 | 19.32 | 7.80 | 1.74 |
| Ajuste por encaje y categoría mediante regresión | 25.65 | 15.65 | 5.94 | 1.27 |
| Ajuste por encaje y categoría mediante ponderación | 25.68 | 15.76 | 5.97 | 1.27 |
| Ajuste que también incluye el interés previo | 23.55 | 14.21 | 5.34 | 1.14 |
| Componente aleatorizado | 19.29 | 11.52 | 4.31 | 0.88 |
Análisis de MatchPoint sobre la población construida. Resultado del modelo bajo los parámetros indicados; no es un resultado observado. Puntos porcentuales de inversores potenciales elegibles contactados; las estimaciones utilizan grandes muestras generadas, con variación finita de Montecarlo.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Análisis de MatchPoint sobre la población construida. Resultado del modelo bajo los parámetros indicados; no es un resultado observado. La línea discontinua señala una estimación correcta.
La sobrestimación aparece en todas las etapas. Condicionar el análisis a una etapa posterior empeora el problema. Entre quienes respondieron, las tasas reales de reunión son del 58,1 % bajo presentación y del 55,1 % con contacto directo, una diferencia de 3,1 puntos; sin embargo, comparar las respuestas observadas de presentados y contactados directamente da 10,4 puntos. Esto ocurre porque los grupos que responden están compuestos por personas distintas bajo cada tipo de aproximación. Una comparación que parte de la etapa alcanzada en lugar del inversor potencial contactado responde a una pregunta distinta de la que afronta el responsable. La figura 2 muestra cada estimación como múltiplo del efecto real en las cuatro etapas.
12 Ajustar por encaje y categoría retira el 39 % del sesgo en la respuesta; el equilibrio de las variables registradas no detecta el resto
La corrección habitual ajusta por el encaje y la categoría registrados. La tabla 6 muestra que la estandarización por regresión da 25,65 puntos en la respuesta y la ponderación por la puntuación de propensión estimada da 25,68, frente al efecto real de 19,12. El ajuste retira el 39 % del sesgo bruto de 10,64 puntos y deja 6,53 puntos. En la firma, la estimación ajustada equivale a 1,45 veces el efecto real. El ajuste mejora la estimación y sigue indicando al responsable que las presentaciones aportan 25,7 respuestas por cada 100 inversores potenciales, cuando la cifra real es de 19,1.
En la ecuación 3a, X(i) contiene el encaje y la categoría registrados; la probabilidad ajustada p(k)(a, X(i)) procede de una regresión logística de la llegada a la etapa sobre el tipo de aproximación y X(i), y después se promedia sobre todos los inversores potenciales fijando sucesivamente la aproximación en cada valor. En la ecuación 3b, e(i) es la probabilidad estimada de una presentación condicionada a X(i), acotada entre 0,01 y 0,99, y las dos medias ponderadas se normalizan por sus pesos. Los dos estimadores coinciden estrechamente, con 25,65 y 25,68 puntos, porque utilizan la misma información.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
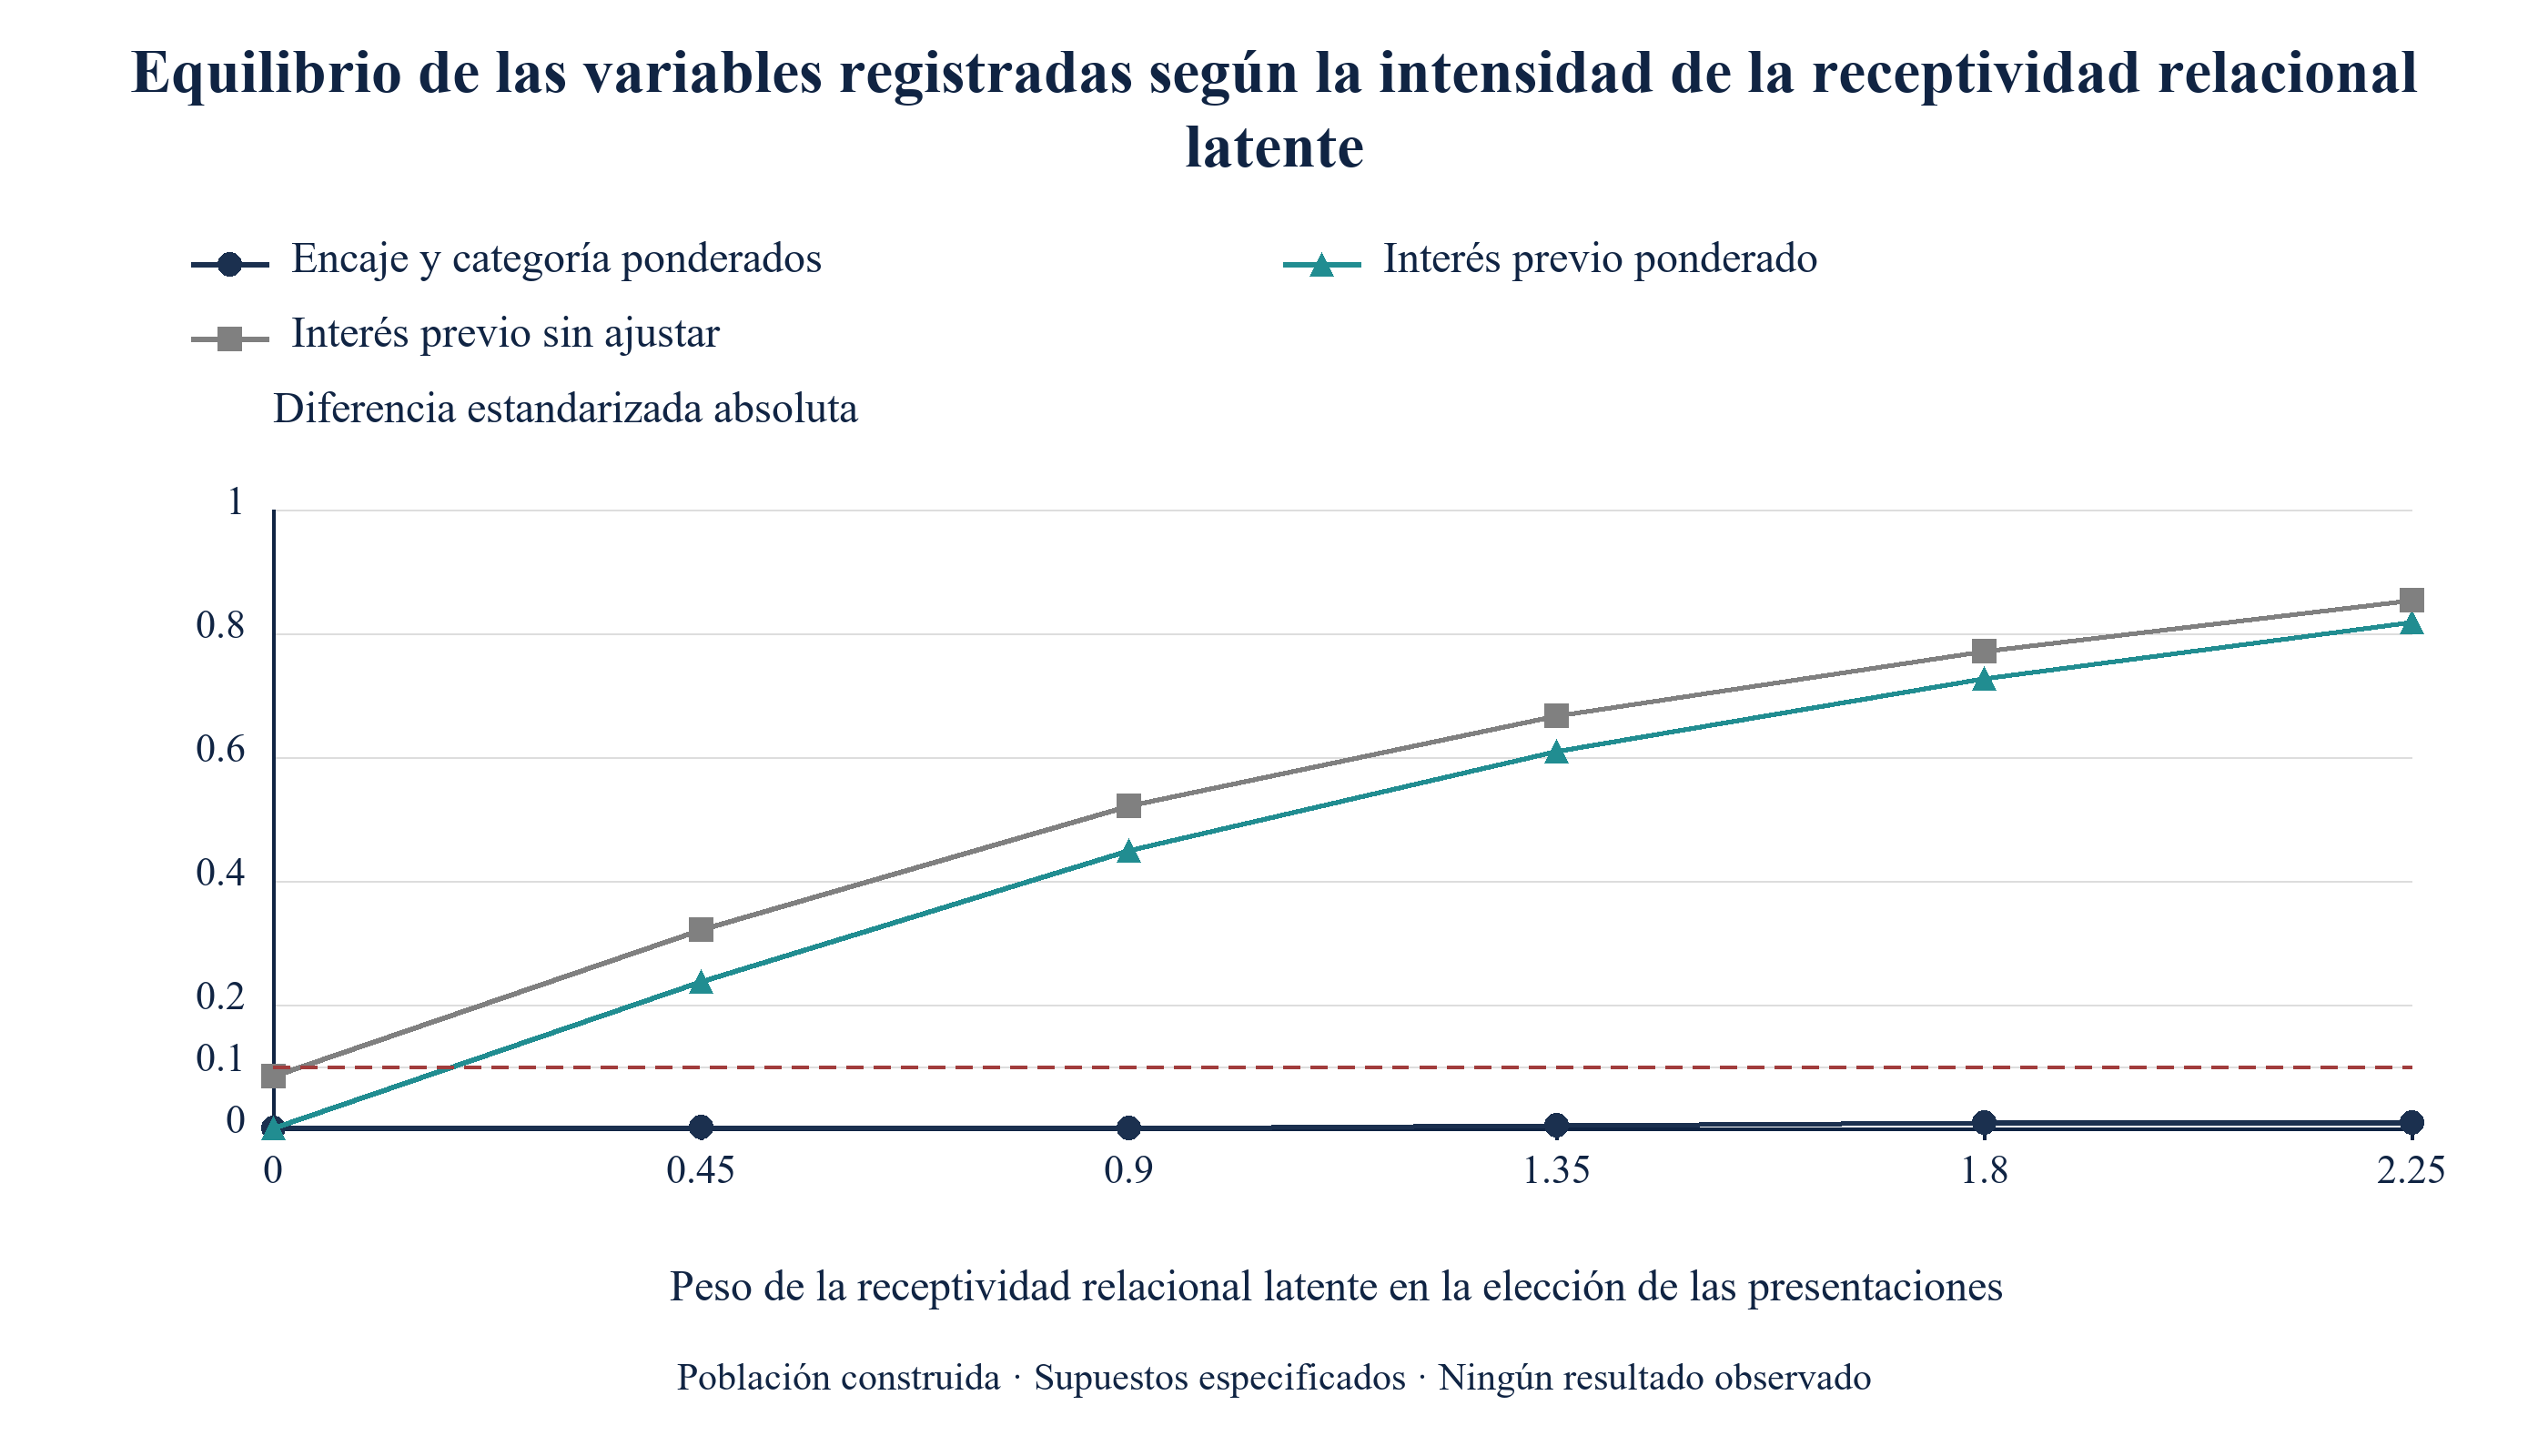
Análisis de MatchPoint sobre la población construida. Resultado del modelo bajo los parámetros indicados; no es un resultado observado. Diferencias estandarizadas absolutas entre inversores presentados y contactados directamente; la línea discontinua representa el umbral convencional de 0,1.
La figura 3 muestra por qué una comprobación habitual de equilibrio no protege al responsable. Tras ponderar, la mayor diferencia estandarizada del encaje y la categoría registrados nunca supera 0,010 en las intensidades de receptividad relacional latente probadas, muy por debajo de la convención de 0,1. [6] El índice de interés previo, que responde a esa receptividad, presenta una diferencia estandarizada de 0,442 tras la misma ponderación en el escenario base, frente a 0,513 antes de cualquier ajuste. La tabla de equilibrio de las variables registradas es satisfactoria en todos los casos; por tanto, no demuestra que la comparación carezca de sesgo.
13 El indicador de interés reduce el sesgo en el escenario base y la referencia aleatorizada se aproxima al efecto construido
Añadir el índice de interés previo al conjunto de ajuste lleva la estimación de respuesta de 25,65 a 23,55 puntos y retira el 58 % del sesgo bruto. El sesgo restante es de 4,42 puntos. El indicador mide la receptividad relacional con ruido, por lo que solo capta una parte de ella. La recomendación para un estudio real es registrar cualquier señal de interés del inversor anterior al contacto, como la apertura o respuesta a correspondencia previa, porque es el medio disponible más directo para reducir los factores de confusión que el responsable no puede registrar de otro modo.
Bajo asignación aleatoria, la receptividad relacional está equilibrada entre grupos en esperanza. La referencia de población utiliza una muestra generada por separado de 400 000 inversores potenciales asignados mediante un sorteo equiprobable; no es literalmente una cuarta parte de la población observacional. En la comparación de campañas repetidas, los estimadores observacionales utilizan n inversores potenciales y el estimador aleatorizado una muestra generada por separado de round(25 % de n) inversores potenciales del mismo mecanismo. La referencia estima 19,29 puntos de respuesta, 11,52 de reunión, 4,31 de diligencia debida y 0,88 de firma, valores próximos a los contrastes de la población finita. Un componente realmente integrado exige selección aleatoria para entrar en él, cumplimiento de la asignación y un seguimiento compatible; dentro de ese componente se renuncia a la elección discrecional.
En la ecuación 4a, R vale uno para los inversores potenciales del componente aleatorizado y cada término es la media del indicador de etapa dentro de un grupo de ese componente. En la ecuación 4b, la raíz del error cuadrático medio de un estimador sobre campañas repetidas combina el cuadrado de su sesgo y su varianza. Con grupos no vacíos y el mecanismo de asignación especificado, la diferencia aleatorizada es insesgada en esperanza para su población muestreada; su valor realizado sigue teniendo ruido. El código finito devuelve cero si un grupo está vacío. En el escenario base probado, los estimadores ajustados conservan el sesgo al aumentar el tamaño muestral, mientras disminuye la varianza del estimador aleatorizado. La sección 16 muestra dónde se cruzan ambas curvas.
14 La receptividad relacional latente infla las estimaciones ajustadas en los escenarios probados; los cálculos de sensibilidad requieren parámetros de confusión correctamente especificados
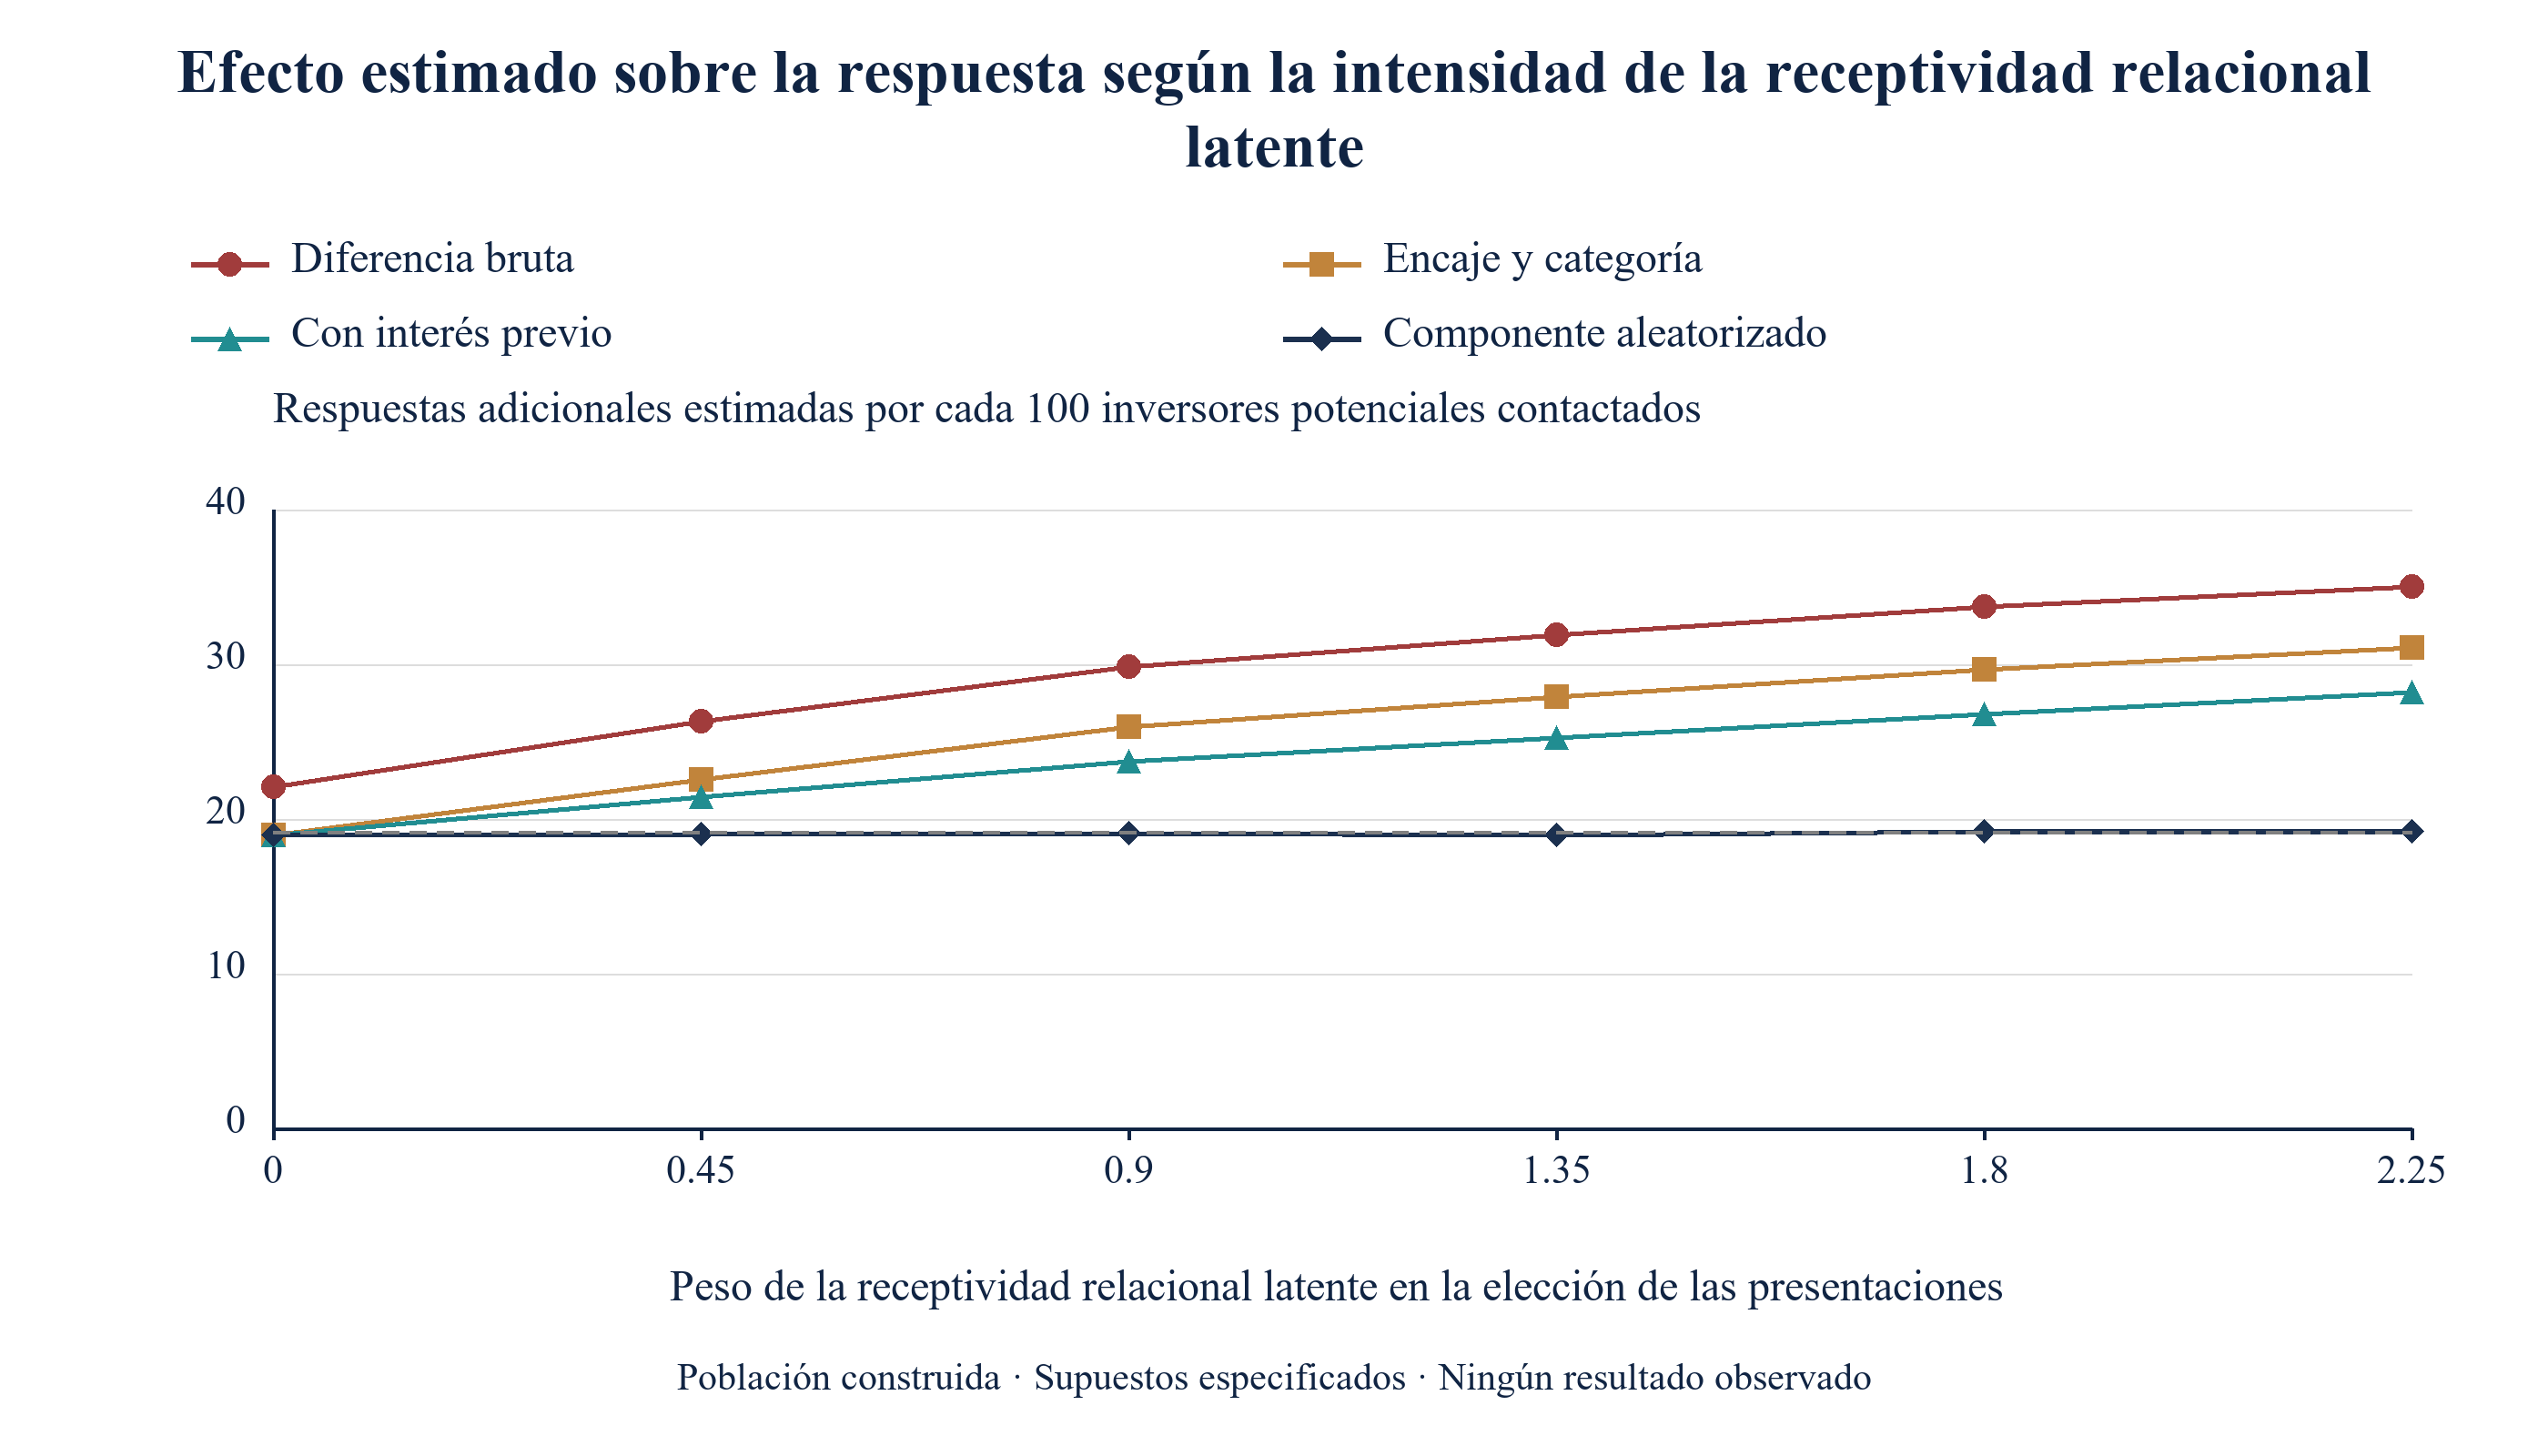
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Análisis de MatchPoint sobre la población construida. Resultado del modelo bajo los parámetros indicados; no es un resultado observado. Puntos porcentuales de inversores potenciales contactados; la línea discontinua representa el efecto real.
La figura 4 hace variar el peso de la receptividad relacional latente en la elección del responsable desde cero hasta 2,25, frente al valor base de 0,9. Con peso nulo, la estimación ajustada por encaje es de 18,96 puntos frente al efecto real de 19,12 y la diferencia bruta es de 22,07: únicamente el encaje y la categoría registrados confunden entonces la comparación, y el ajuste corrige el problema. Con el mayor peso probado, 2,25, la diferencia bruta sube a 35,04, la estimación ajustada por encaje a 31,09 y la ajustada con el indicador indirecto a 28,21. Las referencias aleatorizadas simuladas independientemente permanecen cerca de los efectos generados, con variación finita de Montecarlo. El experimento muestra cómo se comporta el método cuando se cumple su premisa, en este caso la ausencia de receptividad relacional latente, y cuánto falla al debilitarse esa premisa.
La ecuación 5a es el valor E referido a la hipótesis nula para RR mayor que uno. En la ecuación 5b, los parámetros de la fuente acotan la variación del riesgo del resultado y de la prevalencia del factor de confusión bajo el condicionamiento especificado. Sus definiciones requieren máximos adecuados. Por separado, la razón de respuesta estandarizada por regresión del modelo es de 4,26 frente a la razón del contraste generado de 3,12, lo que da una inflación realizada de 1,36. [7]
El valor E referido a la hipótesis nula de la estimación ajustada es de 7,98 y el de la estimación bruta es de 9,58. El código también calcula extremos entre cuartiles de receptividad relacional dentro de cada tercil de encaje y categoría, y después sus medias ponderadas por población: 4,16 para el riesgo del resultado en el grupo directo y 2,66 para la prevalencia del nivel de receptividad. Aplicar la ecuación 5b a esas medias da la cifra descriptiva de 1,90, frente a la inflación realizada de la razón de 1,36. Dividir por la mediana da 2,43, 1,79 y 1,35. Son resúmenes por agrupaciones, sin constituir los parámetros uniformemente acotantes del teorema: promediar extremos no equivale a tomar su máximo, y agrupar el encaje y la receptividad continuos deja variación residual. Su comparación numérica no demuestra un límite formal del sesgo de confusión ni que la receptividad sea demasiado débil para explicar la asociación. El efecto conocido de la población finita procede de los resultados potenciales elegidos para el experimento. La fuente también describe valores E no nulos para desplazar una estimación hasta una razón de riesgo no nula especificada; un valor E referido a la hipótesis nula no mide por sí solo la inflación realizada. [7]
El responsable puede utilizar el equilibrio de un indicador indirecto anterior al contacto como diagnóstico y examinar la sensibilidad bajo asociaciones con factores de confusión expresamente especificadas. Una diferencia estandarizada de un indicador con ruido no es un límite inferior demostrado del desequilibrio de receptividad relacional latente ni el parámetro de razón de riesgo de la ecuación 5b. Un límite formal de sensibilidad requiere parámetros y condiciones de ajuste adecuados al parámetro causal objetivo y al teorema de la fuente. La comparación construida ilustra la inflación bajo sus supuestos; no convierte las estimaciones ajustadas en límites superiores para una campaña no observada.
15 Cada escenario de tensión presenta una señal de fallo propia que el responsable puede comprobar en su registro
La tabla 7 comunica estimaciones de respuesta de grandes muestras construidas bajo el escenario base y cinco escenarios de tensión. Cada caso utiliza 400 000 inversores potenciales generados. Las columnas de diagnóstico miden el equilibrio del encaje, la categoría y el interés previo registrados después de ponderar según el tipo de aproximación registrado. Así, el caso de etiquetas erróneas utiliza la misma clasificación registrada que sus estimadores del resultado. Estos diagnósticos describen los registros generados.
| Escenario | Efecto real | Diferencia bruta | Ajuste por encaje | También interés previo | Aleatorización | Equilibrio del encaje y la categoría | Equilibrio del interés previo |
|---|---|---|---|---|---|---|---|
| Escenario base | 19.12 | 29.76 | 25.65 | 23.55 | 19.29 | 0.002 | 0.442 |
| Sin receptividad relacional latente | 19.10 | 22.36 | 19.25 | 19.24 | 19.34 | 0.001 | 0.005 |
| Receptividad relacional latente intensa | 19.23 | 34.27 | 30.24 | 27.19 | 19.28 | 0.008 | 0.738 |
| Los incrementos aumentan con la receptividad | 21.56 | 36.74 | 32.27 | 29.10 | 21.68 | 0.002 | 0.447 |
| Mercado menos receptivo | 11.57 | 18.52 | 15.73 | 14.34 | 11.49 | 0.005 | 0.440 |
| Presentaciones mal etiquetadas | 19.09 | 21.11 | 17.60 | 15.91 | 19.03 | 0.008 | 0.292 |
Análisis de MatchPoint sobre la población construida. Resultado del modelo bajo los parámetros indicados; no es un resultado observado. Puntos porcentuales de inversores potenciales elegibles contactados; las columnas de equilibrio son diferencias estandarizadas absolutas tras ponderar por el encaje y la categoría registrados.
Sin receptividad relacional latente, la estimación ajustada por encaje es de 19,25 frente a 19,10, el equilibrio del indicador indirecto es de 0,005 y las estimaciones ajustada y aleatorizada coinciden. Esta es la señal de una campaña interpretable mediante el ajuste. Con receptividad relacional latente intensa, la estimación ajustada es de 30,24 frente a 19,23, la estimación aleatorizada permanece en 19,28 y el equilibrio del indicador indirecto es de 0,738. La señal es una diferencia grande y persistente entre las estimaciones ajustada y aleatorizada, pese al equilibrio de las variables registradas.
Cuando los incrementos aumentan con la receptividad relacional, el efecto medio real es de 21,56, pero el efecto sobre el grupo presentado es de 30,99. La estimación ajustada de 32,27 supera ambos, con un sesgo de 10,72 puntos frente a 6,53 en el escenario base, mientras que el componente aleatorizado recupera el efecto medio con 21,68. La señal es una estimación ajustada que supera incluso el efecto sobre quienes recibieron una presentación. En un mercado menos receptivo, la tasa de respuesta directa baja al 4,4 % y el efecto a 11,57 puntos, mientras la razón entre la estimación ajustada y el efecto real permanece cerca de 1,36; la señal son tasas inferiores en todas las etapas con un sesgo proporcional similar. Cuando el 15 % de las presentaciones se registra como contactos directos y el 10 % de los contactos directos como presentaciones, la estimación ajustada baja a 17,60, por debajo del efecto real de 19,09. Los errores se compensan, la respuesta parece correcta y la explicación es errónea; por ello, la auditoría de etiquetas de la sección 22 constituye un control independiente.
Los diagnósticos pueden interpretarse conjuntamente. El equilibrio de las variables registradas solo comprueba el desequilibrio medido; el del indicador indirecto puede señalar una diferencia residual en la medida registrada de interés. La diferencia entre la estimación ajustada y la aleatorizada, con su incertidumbre y una población objetivo común, puede revelar desacuerdo entre estrategias de estimación. También puede reflejar error muestral, especificación incorrecta del modelo, etiquetas erróneas, incumplimiento del tratamiento asignado o selección para entrar en el componente. El patrón por etapas puede orientar comprobaciones adicionales. Ninguna de estas observaciones por sí sola identifica la receptividad relacional latente ni establece que una comparación observacional carezca de sesgo.
16 En el escenario base construido, una campaña de 400 inversores potenciales sigue teniendo un error de estimación considerable
Un responsable real observa una campaña, sin disponer del límite poblacional. El modelo genera 600 campañas en cada uno de seis tamaños y aplica todos los estimadores. Con 400 inversores potenciales, la estimación de respuesta ajustada por encaje tiene una mediana de 25,59 puntos y un intervalo central del 80 % de 19,8 a 31,8; el 92 % de las campañas sobrestima el efecto real de 19,12 puntos. El componente aleatorizado, que aquí contiene 100 inversores potenciales, tiene una mediana de 18,42 y un intervalo de 10,0 a 27,9. Es correcto en promedio y poco fiable en una campaña individual.
| Estimador | Etapa | Efecto real | Mediana | 80 % central de las campañas | Estimación igual o inferior a cero | RMSE |
|---|---|---|---|---|---|---|
| Diferencia bruta | Respuesta | 19.12 | 29.69 | 23,7 a 35,6 | 0% | 11.53 |
| Diferencia bruta | Diligencia debida | 4.20 | 7.79 | 4,5 a 11,4 | 0% | 4.60 |
| Ajuste por encaje y categoría | Respuesta | 19.12 | 25.59 | 19,8 a 31,8 | 0% | 8.13 |
| Ajuste por encaje y categoría | Diligencia debida | 4.20 | 5.89 | 2,9 a 9,5 | 0% | 3.13 |
| También interés previo | Respuesta | 19.12 | 23.50 | 17,6 a 29,6 | 0% | 6.45 |
| También interés previo | Diligencia debida | 4.20 | 5.33 | 2,4 a 8,7 | 0% | 2.74 |
| Componente aleatorizado, 100 inversores potenciales | Respuesta | 19.12 | 18.42 | 10,0 a 27,9 | 0% | 7.15 |
| Componente aleatorizado, 100 inversores potenciales | Diligencia debida | 4.20 | 4.00 | 0,0 a 8,7 | 14% | 3.66 |
Análisis de MatchPoint sobre la población construida. Resultado del modelo bajo los parámetros indicados; no es un resultado observado. Puntos porcentuales; el intervalo central del 80 % va del percentil 10 al 90 entre 600 campañas; RMSE es la raíz del error cuadrático medio respecto al efecto real.
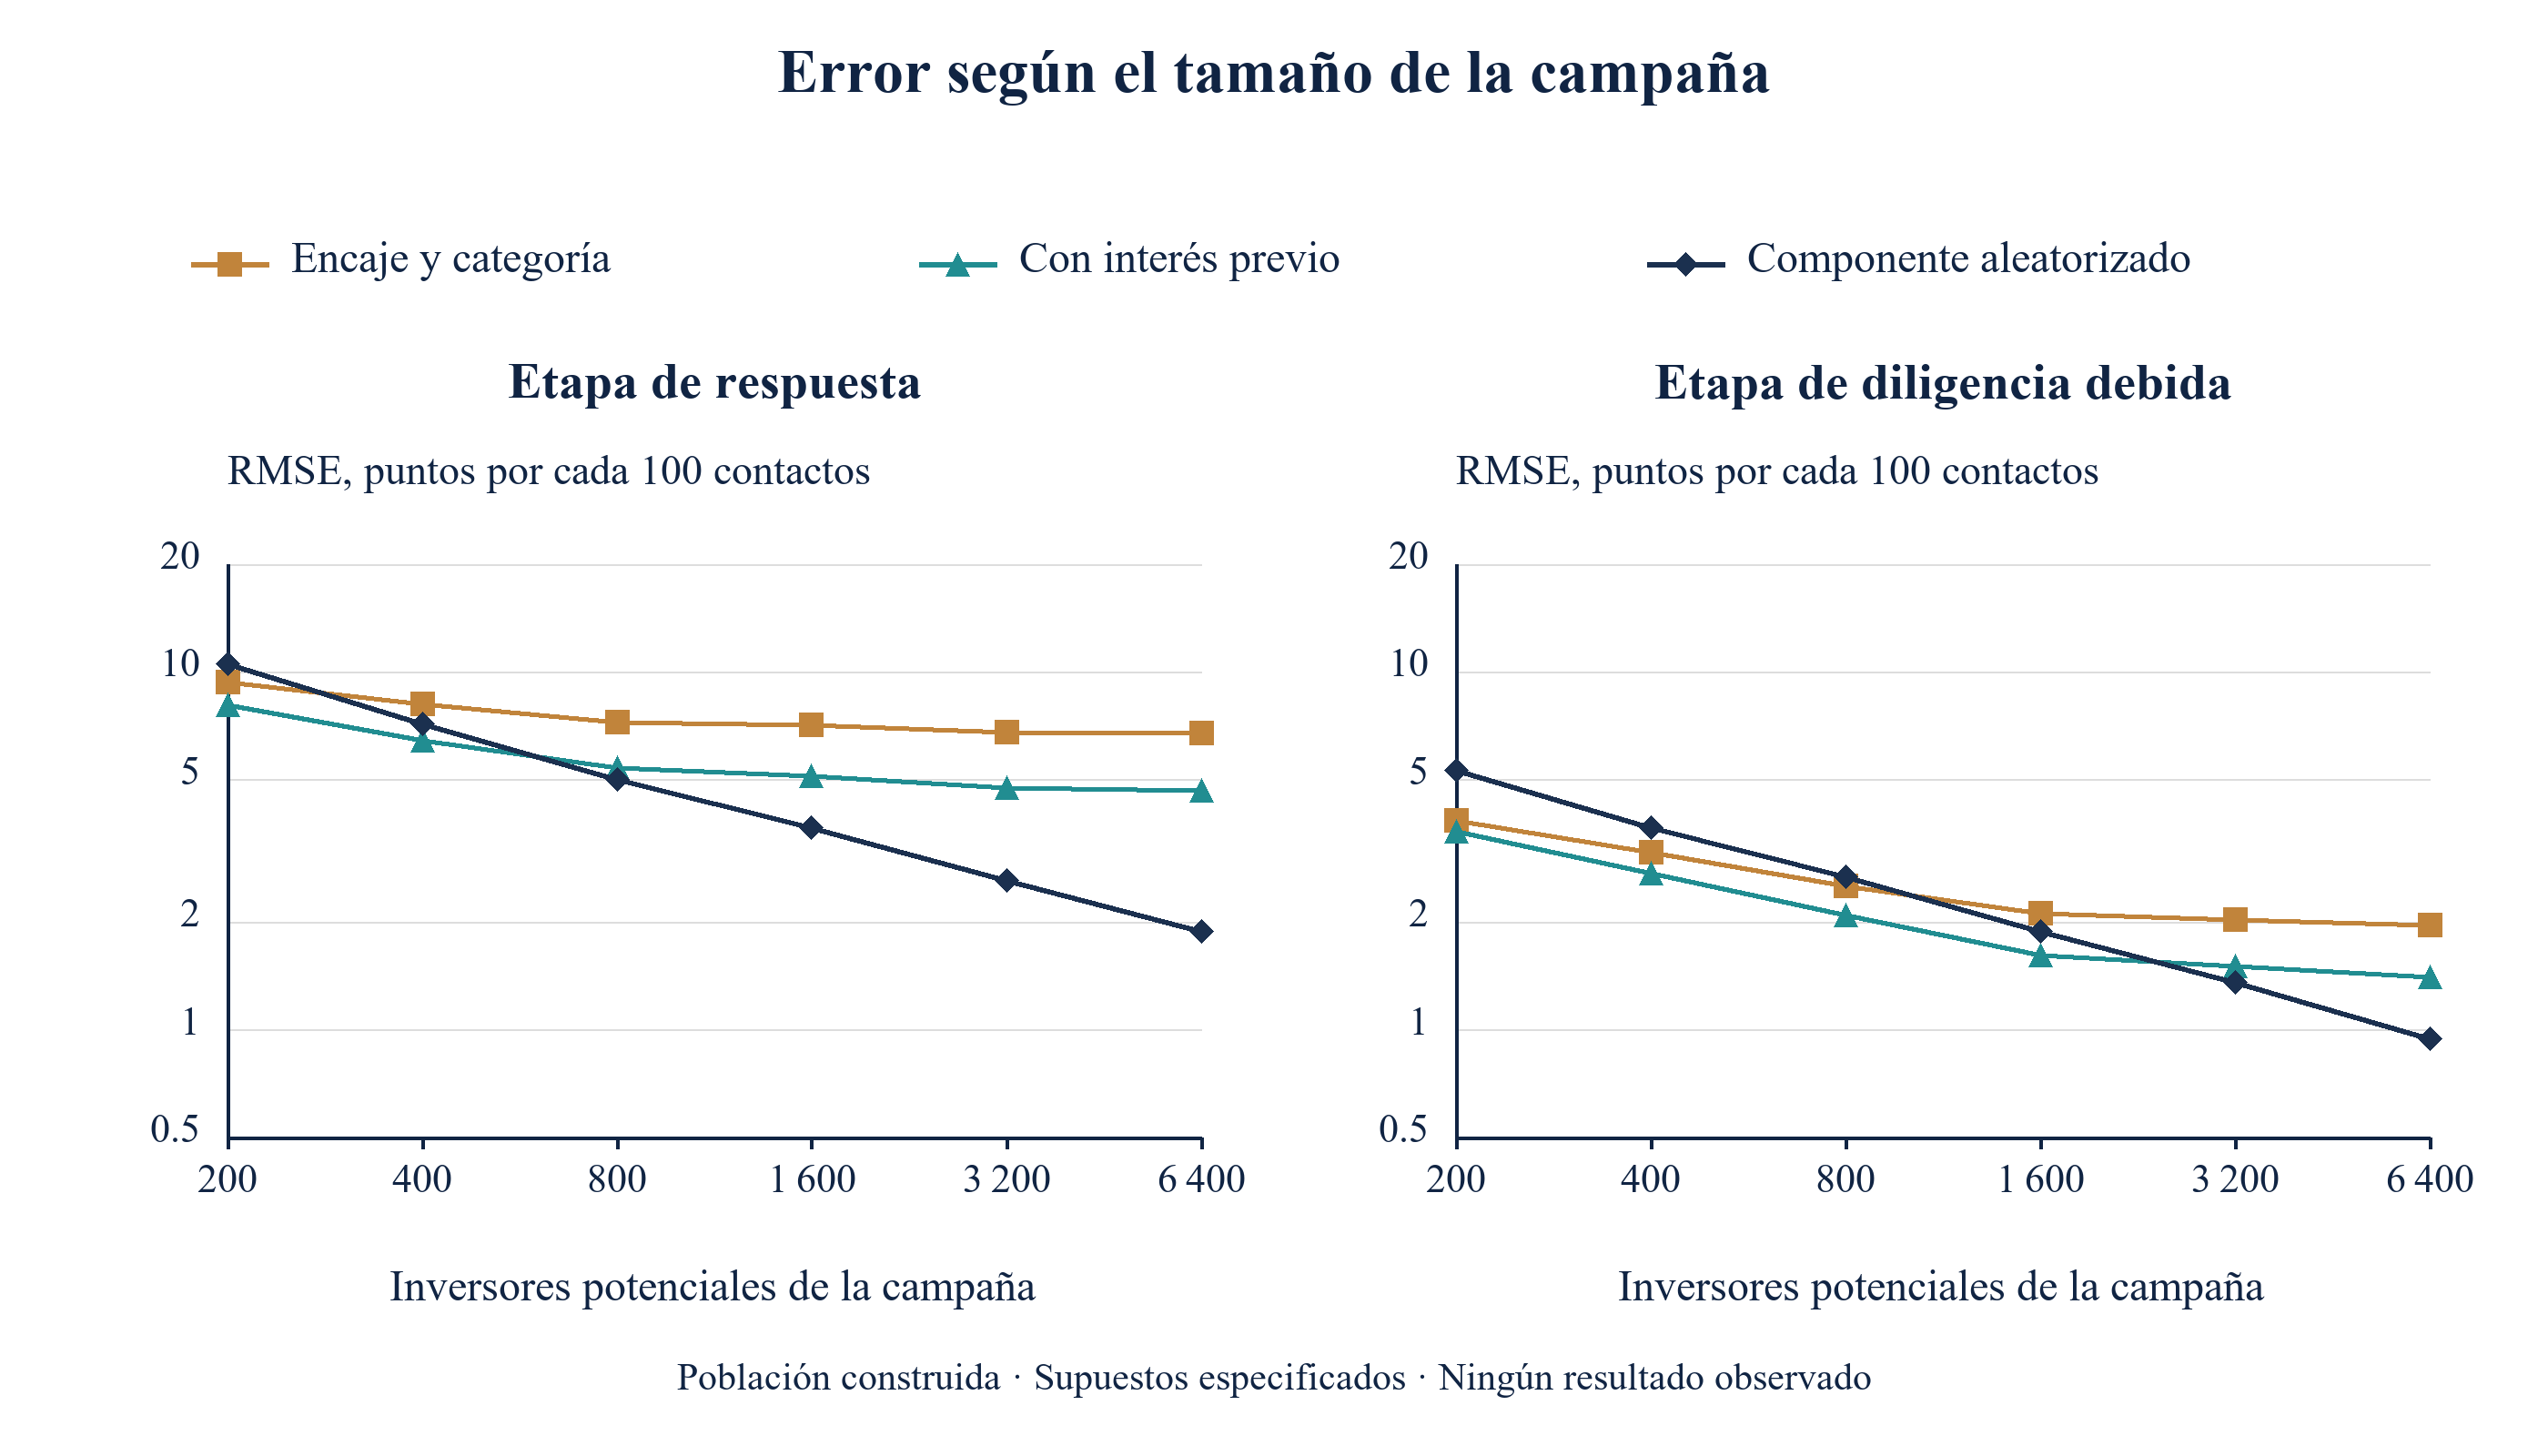
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Análisis de MatchPoint sobre la población construida. Resultado del modelo bajo los parámetros indicados; no es un resultado observado. Raíz del error cuadrático medio en puntos porcentuales por cada 100 contactos; ambos ejes son logarítmicos; el componente aleatorizado representa el 25 % de la campaña.
La tabla 8 y la figura 5 muestran el equilibrio entre sesgo y ruido. Con 400 inversores potenciales, el error ajustado por encaje en la respuesta es de 8,13 puntos frente a 7,15 para el componente aleatorizado, que por tanto ya es la mejor estimación con 400 inversores potenciales. Con 6 400, el error ajustado por encaje apenas ha bajado, hasta 6,74, mientras que el error del componente ha caído a 1,88. Al añadir el indicador indirecto, el componente toma la delantera con 800 inversores potenciales. En la diligencia debida, el cruce ocurre con 1 600. Son los primeros cruces en los seis tamaños de campaña probados bajo esta construcción; no son estimaciones de umbrales continuos ni una regla general para un responsable. La elección real depende de su mecanismo de asignación, las magnitudes de los efectos, la precisión y la muestra aleatorizada disponible.
17 Bajo las tasas elegidas para el experimento, los resultados posteriores requieren muestras aleatorizadas mayores
En la ecuación 6a, p(1) y p(0) son las tasas reales de las etapas bajo presentación y contacto directo; los z son cuantiles de la normal estándar para una prueba bilateral al nivel del 5 % y una potencia del 80 %, y n(arm) es el número de inversores potenciales necesarios en cada grupo del componente. En la ecuación 6b, s es la proporción aleatorizada de la campaña, fijada en el 25 %, y N(campaign) es el número de inversores potenciales que debe contactar la campaña completa. La fórmula es una aproximación normal con inversores potenciales independientes y la simulación dimensionada con ella solo comprueba la etapa de respuesta. La asignación mediante sorteo equiprobable da tamaños de grupo esperados en lugar de fijos. La regla simulada de rechazo de Wald utiliza ambas colas, trata una estimación nula del error estándar como ausencia de rechazo y puede estar mal calibrada para resultados poco frecuentes; estos tamaños muestrales requieren validación específica para cada resultado antes de usarse.
| Resultado medido | Contacto directo (%) | Presentación (%) | Inversores potenciales por grupo para una potencia del 80 % | Tamaño de campaña con la proporción aleatorizada indicada | Campañas de 400 | Potencia simulada, n = 400 | Potencia simulada, n = 6 400 |
|---|---|---|---|---|---|---|---|
| Respuesta | 9.0 | 28.1 | 62 | 496 | 1.2 | 73% | 100% |
| Reunión cualificada | 5.0 | 16.4 | 112 | 896 | 2.2 | 46% | 100% |
| Diligencia debida | 1.5 | 5.7 | 302 | 2 416 | 6.0 | 16% | 100% |
| Compromiso firmado | 0.26 | 1.13 | 1 428 | 11 424 | 28.6 | 0% | 55% |
Análisis de MatchPoint sobre la población construida; no es un resultado observado. Tamaños aproximados mediante la fórmula normal para inversores potenciales independientes, con un nivel bilateral del 5 % y una potencia objetivo del 80 %; las tasas simuladas de rechazo de Wald utilizan los tamaños de campaña indicados y pueden estar mal calibradas para resultados poco frecuentes.
La etapa de respuesta necesita 62 inversores potenciales por grupo, que una campaña de 496 contactos proporciona con la proporción aleatorizada indicada. La reunión cualificada necesita 112 por grupo y 896 contactos; la diligencia debida, 302 por grupo y 2 416 contactos, aproximadamente 6 campañas de 400. Un compromiso firmado necesita 1 428 por grupo y 11 424 contactos, aproximadamente 29 campañas de 400. Con 400 inversores potenciales, la potencia simulada es del 73 % en la respuesta, el 46 % en la reunión cualificada y el 16 % en la diligencia debida. Bajo estas tasas elegidas para el experimento, los resultados iniciales necesitan menos inversores potenciales que los posteriores. La inferencia real requiere el intervalo y el tamaño muestral conseguido. Agrupar mandatos también exige definiciones comparables, atención a la heterogeneidad de los mandatos y a la correlación entre inversores potenciales, y un análisis adecuado; la fórmula para unidades independientes no contempla esas características.
18 Cuando las presentaciones son escasas, el efecto construido es mayor entre los inversores potenciales con buen encaje fuera de la categoría de acceso más difícil
El responsable que dispone de un número fijo de presentaciones necesita saber dónde aporta más cada una. La tabla 10 comunica el efecto real de una presentación por tercil de encaje y categoría. En el universo construido, el efecto sobre la respuesta va de 10,0 respuestas adicionales por cada 100 inversores potenciales de bajo encaje en la primera categoría a 26,7 para los de alto encaje en las demás categorías. El efecto sobre la reunión cualificada oscila entre 7,0 y 17,9 reuniones adicionales por cada 100 presentaciones en las demás categorías.
| Tercil de encaje | Otras categorías: respuestas adicionales | Otras categorías: reuniones adicionales | Categoría 1: respuestas adicionales | Categoría 1: reuniones adicionales |
|---|---|---|---|---|
| Bajo encaje | 14.5 | 7.0 | 10.0 | 4.9 |
| Encaje medio | 20.7 | 12.0 | 15.1 | 8.6 |
| Alto encaje | 26.7 | 17.9 | 21.6 | 14.4 |
Análisis de MatchPoint sobre la población construida. Resultado del modelo bajo los parámetros indicados; no es un resultado observado. Efectos reales en puntos porcentuales por tercil de encaje y categoría; las celdas se reconcilian con el efecto poblacional. Plantilla de un resultado del componente: el patrón deriva de efectos iguales sobre el logaritmo de las odds y no constituye un hallazgo empírico.
El patrón es consecuencia de la construcción. Los efectos son iguales en la escala del logaritmo de las odds y las tasas iniciales son bajas; por tanto, el efecto en puntos porcentuales es mayor donde la tasa inicial es mayor: entre los inversores potenciales de mejor encaje y fuera de la primera categoría. Una matriz real podría ser distinta, por ejemplo si las presentaciones importaran más para los inversores de difícil acceso. La tabla es por ello una plantilla de un resultado que puede producir el componente aleatorizado, sin constituir un hallazgo empírico. El responsable necesita que el componente sea suficientemente grande para estimar efectos por celda, lo que requiere más unidades que estimar el efecto global.
19 Reproducción, controles y lo que el experimento no puede demostrar
El modelo numérico utiliza la semilla fija 1377 y verifica 47 controles, resumidos en la tabla 11. Comprueban la identidad de selección, las etapas anidadas, las tolerancias de calibración indicadas, los errores finitos de las referencias aleatorizadas, la aritmética de los valores E, la reconciliación de las celdas de la matriz y una comprobación de potencia con fórmula normal en la respuesta. Los controles de los resúmenes de sensibilidad comprueban la aritmética y una comparación realizada en esta construcción; no certifican un límite formal del sesgo de confusión.
| Control | Resultado esperado |
|---|---|
| Semilla fija | Semilla 1377; repetir una campaña con la misma clave reproduce exactamente cada estimación |
| Probabilidades generadas | Estrictamente entre cero y uno en cada etapa de cada escenario |
| Etapas anidadas | Firma incluida en diligencia debida, incluida en reunión, incluida en respuesta, para ambos resultados potenciales de cada inversor potencial |
| Calibración | Tasas de las etapas del grupo directo iguales a los parámetros indicados dentro de cuatro errores estándar |
| Proporción que recibe una presentación | 30 % en la población, con una tolerancia de 0,003 |
| Identidad de selección | La diferencia bruta es igual al efecto sobre los presentados más el término de selección, con una tolerancia de 1e-12, en las cuatro etapas |
| Sin receptividad relacional latente | Estimaciones ajustadas por encaje a menos de 0,004 del efecto real en cada etapa |
| Componente aleatorizado | A menos de 0,004 del efecto construido en las referencias de población; error medio simulado de respuesta inferior a 0,005 con n = 6 400 |
| Regla de equilibrio | Diferencias estandarizadas ponderadas del encaje y la categoría inferiores a 0,1 en cada escenario |
| Aritmética del valor E | El valor E de 1 es 1; el de 2 es 2 + sqrt(2); no cambia al invertir la razón; aritmética del factor descriptivo resumido comprobada |
| Matriz de puntuación | Los tamaños de las celdas suman la población; los efectos ponderados de las celdas se reconcilian con el efecto poblacional |
| Fórmula de potencia | El componente dimensionado por la fórmula produce una potencia simulada a menos de 0,08 de 0,80 |
| Comprobaciones verificadas en model.py | 47 identidades y pruebas de límites superadas |
Análisis de MatchPoint sobre la población construida. Resultado del modelo bajo los parámetros indicados; no es un resultado observado.
El experimento no puede demostrar si las presentaciones funcionan en un mercado real. Los resultados potenciales se generan con las mismas variables utilizadas por los métodos; por ello, muestra cómo se comportan estos cuando se cumplen los supuestos generadores, sin demostrar que esos supuestos se cumplan en la realidad. El efecto real, la intensidad de la receptividad relacional latente, el coeficiente de carga del indicador indirecto y las tasas de avance se han elegido para el experimento. El lector debería extraer de él la dirección y magnitud relativa de los sesgos y los tamaños muestrales necesarios, sin interpretar los porcentajes como estimaciones de lo que consiguen las presentaciones en los mercados privados del Golfo o mundiales.
Conviene precisar dos limitaciones de los controles. Una identidad verificada muestra que el código aplica las ecuaciones indicadas, sin demostrar que estas describan el comportamiento del inversor. Las repeticiones utilizan 600 campañas por tamaño; por ello, los intervalos comunicados presentan error de Montecarlo, pequeño frente a las diferencias analizadas pero relevante en los tamaños muestrales menores.
20 Un estudio con consentimiento requiere un componente documentado, presentaciones etiquetadas, fechas de las etapas y un plan de análisis declarado
Un estudio real se desarrollaría dentro de las campañas activas del responsable, con su permiso, el de los intermediarios y, cuando resulte necesario, el de los inversores cuyos datos se registren. La unidad es la pareja formada por un inversor potencial y un mandato. El estudio no es una encuesta a inversores ni les exige modificar su comportamiento; el responsable debería confirmar la base jurídica para registrar el interés y para contactar a cada inversor potencial. Zhang indica que su experimento con consentimiento, en el que se informó a los inversores del propósito investigador, probablemente subestima el sesgo por un efecto del formulario de consentimiento y que no reclutó inversores de la Unión Europea para su experimento de correos de presentación debido al Reglamento General de Protección de Datos. [5]
| Elemento | Especificación | Motivo |
|---|---|---|
| Unidad | Un inversor potencial para un mandato | Los plazos de las etapas difieren según el mandato |
| Elegibilidad | Existe una vía de presentación identificada antes de la asignación | Limita la comparación a inversores potenciales que pueden recibir una presentación |
| Asignación | Sorteo equiprobable documentado para una proporción de los inversores potenciales elegibles; el resto queda a discreción | Retira la receptividad relacional de la asignación en el componente; mantiene el criterio del responsable fuera de él |
| Marcas temporales | Primer contacto y cada etapa, a partir de registros de los sistemas | El mismo plazo para cada grupo |
| Etiquetas | Tipo de aproximación y vínculo con el intermediario registrados en origen | Permite verificar el tipo de aproximación y auditar las etiquetas erróneas |
| Señales previas al contacto | Interés previo y encaje registrado, fijados antes de la asignación | Permite diagnósticos y ajustes con el indicador indirecto |
| Consentimiento y datos | Base jurídica registrada por inversor potencial; oposición respetada | Normas de consentimiento de las fuentes revisadas |
| Tamaño muestral y análisis | Componente dimensionado por la ecuación 6; efectos con intervalos; estimación ajustada solo como análisis secundario | Facilita la interpretación mediante estimaciones e intervalos |
Especificación propuesta. Las entradas describen decisiones de diseño que deben fijarse de antemano; no son resultados.
La tabla 12 enumera los elementos del diseño. El plan de análisis se registra antes de la primera aproximación. Especifica los resultados de las cuatro etapas, los plazos, el estimador principal, la diferencia del componente, el secundario, el ajuste con el indicador indirecto, las pruebas de etiquetas erróneas y la regla para agrupar campañas. El estudio de Zhang se registró en el AEA RCT Registry; un responsable puede seguir el espíritu de esa práctica fechando su plan. [5] Un estudio que no encuentre efecto en las etapas posteriores debería comunicar el intervalo y el tamaño muestral, pues un intervalo que incluya tanto cero como un efecto material justifica agrupar los datos, sin permitir una conclusión definitiva.
21 Presentar al consejo o comité de inversión el efecto del componente aleatorizado, el efecto ajustado y su diferencia
El informe al comité debería presentar el efecto del componente aleatorizado con su intervalo, el efecto ajustado y su diferencia con incertidumbre, utilizando una población objetivo y un resultado comunes. En el escenario base, la estimación ajustada de respuesta equivale a 1,34 veces el efecto conocido, mientras la referencia aleatorizada se aproxima a él. En un estudio real, la diferencia puede reflejar variación muestral, especificación del modelo, cumplimiento de la asignación, medición o selección para entrar en el componente, además de factores de confusión no medidos. La coincidencia en las respuestas no valida el ajuste para resultados posteriores, que requieren su propia evaluación de identificación y precisión.
| Elemento | Contenido | Decisión que permite evaluar |
|---|---|---|
| Efecto del componente aleatorizado | Diferencia con intervalo en cada etapa alcanzada | Si las presentaciones modifican el avance inicial |
| Efecto ajustado | Estimación con encaje, categoría e interés; método especificado | Asociación específica del resultado, salvo que se respalden sus supuestos de identificación |
| Diferencia | Estimación ajustada menos aleatorizada, con diagnóstico del interés | Posible desacuerdo entre estrategias, evaluado con incertidumbre y poblaciones comparables |
| Patrón por etapas | Efectos por etapa y celda | Dónde las presentaciones abren puertas y dónde cierran mandatos |
| Auditoría de etiquetas | Proporción de presentaciones con un registro verificado del vínculo | Si los grupos están definidos correctamente |
| Capacidad | Presentaciones disponibles y utilizadas, por categoría | Si pueden conseguirse más presentaciones |
Contenido propuesto. Las entradas describen información que debe presentarse; no son resultados.
La tabla 13 enumera el contenido. El informe debería precisar qué no debe concluir el comité. Un efecto positivo en la respuesta no demuestra un efecto positivo sobre los compromisos firmados, cuya medición requiere muchos más inversores potenciales. Un efecto medio positivo no demuestra que una presentación concreta vaya a funcionar. Omitir el intervalo invita a interpretar la estimación puntual como prueba. Todas estas limitaciones son visibles en el experimento construido, donde los tamaños muestrales de la tabla 9 muestran lo poco que puede establecer una sola captación.
22 Utilizar datos e IA para mantener los registros de vínculos y los diagnósticos, con control humano sobre a quién se contacta
Los datos de entrada de esta prueba son registros: quién conoce a quién, cuándo se realizó una aproximación, qué hizo el inversor y cuándo. El software puede mantenerlos extrayendo fechas y remitentes de la correspondencia, etiquetando el tipo de aproximación y señalando lagunas. Son propuestas; este artículo no presenta ninguna herramienta, exactitud ni beneficio de la IA. Un sistema de etiquetado debería probarse contra una muestra comprobada manualmente, pues el escenario de etiquetas erróneas muestra que errores del 10 % al 15 % pueden situar una estimación ajustada por debajo del efecto real y hacerla parecer correcta.
Una puntuación de receptividad relacional derivada de la correspondencia podría evaluarse como indicador indirecto previo al contacto. Su ventana de variables y la versión del modelo deberían fijarse antes de la asignación. Los mensajes posteriores al contacto no deben entrar en una variable de ajuste inicial. Si la puntuación también informa las presentaciones discrecionales, su papel debe figurar en el mecanismo de asignación registrado. El componente aleatorizado propuesto mantiene una asignación y auditoría separadas. El artículo no mide exactitud de la IA ni beneficio comercial alguno.
Los derechos de decisión humanos siguen siendo explícitos. El responsable decide qué inversores potenciales son elegibles y quién se dirige a ellos. El intermediario decide si realiza una presentación y con qué redacción. Cumplimiento normativo confirma la base jurídica de cada aproximación. Un modelo puede preparar los registros y diagnósticos; ninguna de esas decisiones debería delegarse en él.
La auditoría de etiquetas propuesta compara el registro del responsable con el mensaje conservado por el intermediario en una muestra predefinida y registra la coincidencia y la dirección del error. En el escenario de tensión construido, el 15 % de las presentaciones y el 10 % de los contactos directos están mal clasificados, lo que modifica materialmente la estimación ajustada. Una auditoría real requiere su propia muestra y evaluación de incertidumbre. Su coste no se estima aquí.
23 Aplicar una regla de decisión durante la captación: aleatorizar al principio, agrupar después y utilizar las presentaciones donde el componente muestre que aportan valor
La secuencia operativa propuesta comienza con inversores potenciales elegibles, características iniciales registradas, bases jurídicas para el contacto y el tratamiento, y resultados definidos. La selección aleatoria para entrar en el componente experimental y la asignación aleatoria dentro de él deberían registrarse antes de las aproximaciones. Los contactos discrecionales mantienen etiquetas separadas. El seguimiento utiliza períodos transcurridos comparables, conservando para el análisis las desviaciones, los inversores repetidos y los registros ausentes. La figura 6 muestra la secuencia. La validez depende del cumplimiento de la asignación, la medición del resultado y los supuestos indicados anteriormente.
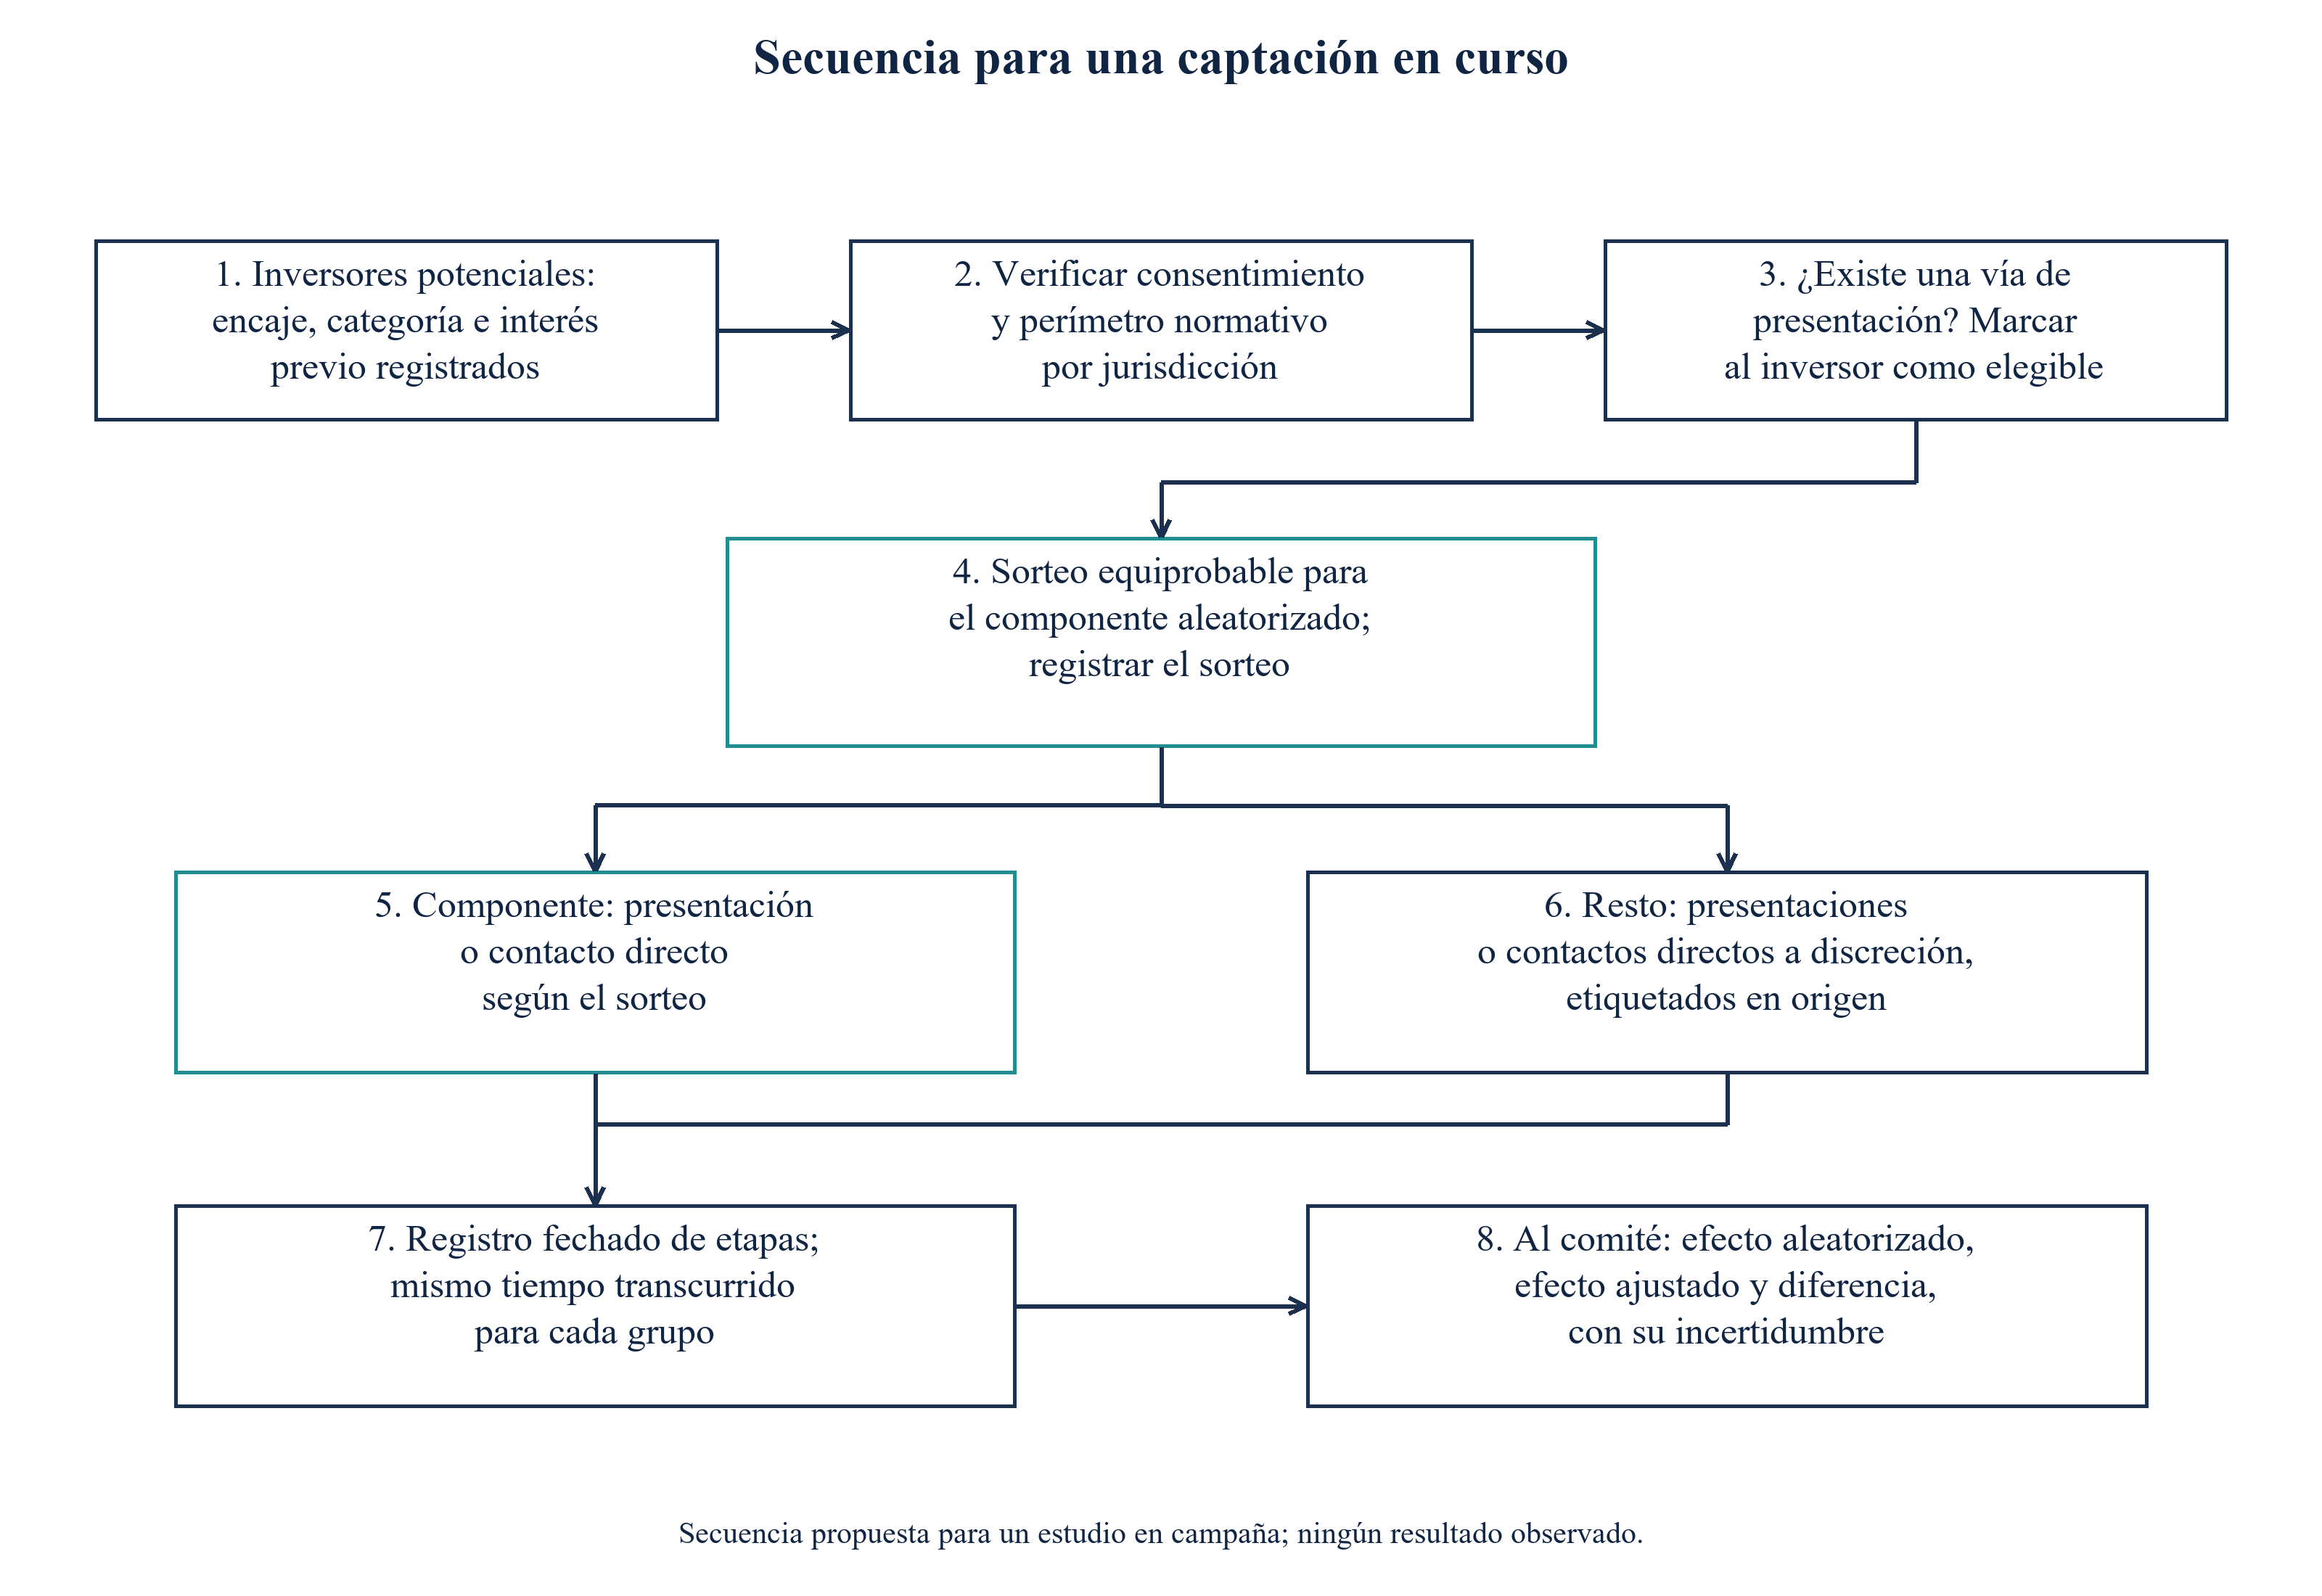
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Análisis de MatchPoint. Secuencia propuesta para un estudio dentro de una campaña en curso; no es un resultado observado.
| Condición | Actuación | Prueba que la activa |
|---|---|---|
| Bajo las tasas elegidas para el experimento y con aproximadamente 500 inversores potenciales elegibles independientes | Evaluar la potencia y la incertidumbre de cada resultado; las estimaciones de etapas posteriores pueden seguir siendo imprecisas | Tamaño muestral de la ecuación 6 |
| Las estimaciones ajustada y aleatorizada coinciden dentro del intervalo | Evaluar incertidumbre e identificación en cada resultado; la coincidencia inicial por sí sola no valida el ajuste en etapas posteriores | Estimaciones e intervalos específicos de cada resultado, diagnóstico de equilibrio y supuestos de identificación justificados |
| La estimación ajustada supera ampliamente la estimación aleatorizada | No planificar basándose en las estimaciones ajustadas; ampliar el componente aleatorizado | Diferencia y equilibrio del interés previo |
| Las presentaciones son escasas | Asignarlas donde el componente muestre el mayor efecto por presentación | Estimaciones por celda, agrupadas entre mandatos |
| El intermediario recibe una remuneración | Revisar las normas aplicables a la actividad, la promoción y la remuneración antes del contacto; verificar íntegramente cualquier exención | Fuentes sobre la remuneración de intermediarios |
| Resultados de etapas agrupados entre mandatos | Utilizar resultados comunes y evaluar la heterogeneidad de los mandatos, los inversores repetidos y la agrupación de observaciones en el análisis conjunto | Etapas y plazos comunes |
Regla propuesta. El responsable debe fijar los umbrales de antemano; ninguno constituye un resultado.
La tabla 14 expone la regla. La regla tiene un coste. Un componente del 25 % significa que una cuarta parte de los inversores potenciales elegibles se asigna mediante un sorteo equiprobable en lugar del criterio del responsable. El experimento muestra el sesgo que evita el componente y que los estimadores ajustados conservan en los tamaños de campaña probados del escenario base, sin valorar ese coste. Que un responsable concreto deba asumirlo depende de cuántas presentaciones tenga y cuántos mandatos pueda agrupar; son hechos que conoce el responsable y que este artículo desconoce.
24 Limitaciones y siguiente decisión: sustituir los efectos elegidos por un componente documentado
El experimento es construido. Sus tasas de avance, magnitudes del efecto, intensidad de la receptividad relacional latente y coeficiente de carga del indicador indirecto se han elegido, y sus conclusiones sobre la dirección del sesgo derivan del supuesto de que los intermediarios actúan según una receptividad que el registro no recoge. La población contiene una variable latente y un indicador indirecto; una campaña real contiene muchos. Los efectos son iguales en la escala del logaritmo de las odds, lo que fija el patrón de la matriz de puntuación. Los inversores potenciales no influyen unos en otros, aunque los inversores de un mismo sindicato o red pueden hacerlo. Ninguna fuente revisada mide la frecuencia ni el efecto de las presentaciones entre los inversores del Golfo.
Las fuentes tienen sus propias limitaciones. La encuesta a inversores de capital riesgo es un documento de trabajo y describe la originación de operaciones, sin medir resultados después de una misma aproximación. Los experimentos sobre recomendaciones se refieren al trabajo, y los experimentos de presentación a inversores terminan en la primera respuesta y utilizan correo en frío. No se leyeron los textos del Golfo sobre protección de datos, excepto las orientaciones del ADGM y un resumen del portal gubernamental, y no se revisaron los reglamentos de los reguladores sobre comercialización más allá de una alerta pública de la DFSA. Cada elemento limita los usos posibles del marco.
La decisión resultante es específica. El responsable que disponga de presentaciones debería iniciar la siguiente campaña con un componente documentado en las primeras etapas, presentaciones etiquetadas y un registro de interés previo al contacto durante toda la campaña. Bajo los supuestos elegidos de inversores potenciales independientes, los tamaños aproximados del diseño son 496 unidades totales para respuestas y 896 para reuniones cualificadas, con muestras mayores para resultados posteriores. Los estudios reales requieren evaluaciones específicas de incertidumbre, seguimiento y agrupación para cada resultado. Las diferencias brutas y ajustadas pueden quedar por encima o por debajo del efecto causal; el propio escenario de etiquetas erróneas sitúa la estimación ajustada de respuesta por debajo de él. Deben tratarse como asociaciones salvo que se justifiquen los supuestos de identificación. Los resúmenes descriptivos de sensibilidad por agrupaciones de la sección 14 no ofrecen límites superiores certificados.
El lector también debería tener presentes los asuntos que el artículo deja fuera. No clasifica inversores, una cuestión distinta de si una presentación modifica el avance, ni valora económicamente una presentación. La trata como un conjunto único y no separa la información que aporta un respaldo del acceso que facilita. No modeliza los incentivos del intermediario, cuya posible relevancia sugieren las condiciones sobre remuneración de la sección 7. Cada asunto podría estudiarse una vez exista un componente documentado.
Referencias
- Gompers, P., Gornall, W., Kaplan, S. N. and Strebulaev, I. A. How Do Venture Capitalists Make Decisions? NBER Working Paper 22587, September 2016, section 3.1 and Tables 5 and 6. Working paper; later published in a journal, published version not reviewed. https://www.nber.org/system/files/working_papers/w22587/w22587.pdf
- Shane, S. and Cable, D. Network Ties, Reputation, and the Financing of New Ventures. Management Science 48(3), March 2002, pp. 364-381. Bibliographic record and abstract only. https://ideas.repec.org/a/inm/ormnsc/v48y2002i3p364-381.html
- Pallais, A. and Sands, E. G. Why the Referential Treatment? Evidence from Field Experiments on Referrals. NBER Working Paper 21357, July 2015; published in the Journal of Political Economy 124(6), 2016. Working paper text read; published version not reviewed. https://www.nber.org/system/files/working_papers/w21357/w21357.pdf
- Gornall, W. and Strebulaev, I. A. Gender, Race, and Entrepreneurship: A Randomized Field Experiment on Venture Capitalists and Angels. Management Science 71(6), June 2025, pp. 5308-5327. Published abstract read; full text read in the August 2019 working-paper version (AEA 2020 conference copy). https://ideas.repec.org/a/inm/ormnsc/v71y2025i6p5308-5327.html
- Zhang, Y. Discrimination in the Venture Capital Industry: Evidence from Two Randomized Controlled Trials. arXiv 2010.16084, version dated 14 March 2022. Working paper; read in part (introduction, design notes, footnotes). https://arxiv.org/pdf/2010.16084v1
- Austin, P. C. An Introduction to Propensity Score Methods for Reducing the Effects of Confounding in Observational Studies. Multivariate Behavioral Research 46(3), 2011, pp. 399-424. Open-access text on PubMed Central. https://pmc.ncbi.nlm.nih.gov/articles/PMC3144483/
- VanderWeele, T. J. and Ding, P. Sensitivity Analysis in Observational Research: Introducing the E-Value. Annals of Internal Medicine 167(4), 2017, pp. 268-274. Author manuscript, including appendix on non-null E-values. https://dash.harvard.edu/server/api/core/bitstreams/7312037e-0f45-6bd4-e053-0100007fdf3b/content
- U.S. Securities and Exchange Commission, Division of Corporation Finance. Securities Act Rules, Corporation Finance Interpretations, Questions 256.26 to 256.32; individual interpretation dates 6 August 2015 and 12 March 2025. Staff interpretations; accessed 16 November 2026. https://www.sec.gov/rules-regulations/staff-guidance/corporation-finance-interpretations/securities-act-rules
- United Kingdom. The Financial Services and Markets Act 2000 (Financial Promotion) Order 2005, SI 2005/1529, Article 15. Official revised XML, including paragraph 1A and paragraph 2; accessed 16 November 2026. https://www.legislation.gov.uk/uksi/2005/1529/article/15/data.xml
- European Union. Regulation (EU) 2016/679 (General Data Protection Regulation), Articles 4, 7 and 21. Official Journal L 119, 4 May 2016. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016R0679
- Abu Dhabi Global Market, Office of Data Protection. Lawful Bases for Processing Personal Data and Special Categories of Personal Data. Guidance brochure, May 2025. Regulator guidance, not the text of the Regulations. https://assets.adgm.com/download/assets/ADGM+Lawfulness+of+Processing+Brochure.pdf/643e101658a711ef9ce5e27828504259
- United Arab Emirates Government Portal. Data protection laws: summary of Federal Decree Law No. 45 of 2021. Official summary accessed 16 November 2026; the full statute was not reviewed. https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Mubadala. Contact us, section on spam and potentially improper conduct. Company page accessed 16 November 2026; the cited passage is a fraud warning. https://www.mubadala.com/en/contact-us
- Dubai Financial Services Authority. Unauthorised Business in the DIFC. Alert, 1 June 2023, describing Articles 41 and 41A of the Regulatory Law 2004. Regulator alert, not the Rulebook text. https://www.dfsa.ae/alerts/unauthorised-business-difc
Sobre el autor
Chennakeshav (CK) es un ejecutivo de finanzas corporativas y banca de inversión con más de 25 años de experiencia global en originación, estructuración y ejecución de operaciones de M&A, capital de crecimiento y estrategia corporativa. Ha liderado mandatos de creación de valor para fundadores, empresas y fondos; conecta la perspectiva del consejo con la ejecución práctica y el cierre.
Su trayectoria incluye Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, sociedades de la cartera de ADQ y Emirates Growth Fund, en TMT, inmobiliario, fintech, deeptech, tecnologías limpias, infraestructuras y energía. Ha colaborado con altos ejecutivos, fondos de capital privado y capital riesgo, fondos soberanos y oficinas de gestión patrimonial familiar para financiar captaciones complejas de capital y empresas en expansión, y ha dirigido diligencia debida de M&A, integración posterior a fusiones e iniciativas de transformación empresarial para crear valor.
En Matchpoint Partners es Managing Partner y dirige la práctica de finanzas corporativas, M&A y captación de capital de la firma. Tiene un MBA de London Business School, un título de ingeniería de VTU y cursa un Master of Laws (LLM) en UCL London.
CK participa activamente como mentor de empresas emergentes en Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, ejerce como Entrepreneur Mentor in Residence (EMiR) en London Business School y es miembro del jurado de Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Advertencia legal
Este artículo forma parte de una serie continua sobre la estructura de los mercados privados y alternativos. Las opiniones expresadas son las del autor. El artículo tiene una finalidad exclusivamente informativa, describe la estructura del mercado en términos generales y no constituye asesoramiento de inversión, jurídico, fiscal ni regulatorio, ni una recomendación sobre un valor, vehículo o contraparte.
