
1 希少な紹介機会を使う前に、紹介が結果を変えるかを検証する
非公開資本を調達する創業者、最高財務責任者や資金調達側も、リミテッド・パートナーから募資するファンド運用者も、信頼関係を通じた紹介機会には限りがある。紹介のたびに、利用できる回数が限られた関係を使う。最も有望な投資家に機会を使うか、後に残すか、あるいは直接連絡して関係資源を温存するかが判断となる。答えは因果量に依存する。同じ対象に直接連絡した場合と比べ、紹介によってその対象がどこまで余分に進むのか、という量である。
二つの資金調達主体は、希少性の形こそ異なるが、同じ判断構造に直面する。定めた投資家リストから成長資本を調達する企業には、大手機関への扉を開く少数の幹部人脈があるかもしれない。リミテッド・パートナーから募資するファンド運用者には、過去の投資家、アドバイザー、仲介者からなる幅広いネットワークがあっても、各リミテッド・パートナーに依頼できる回数は限られる。いずれも紹介機会は有限であり、最も重要な投資家ほど直接届きにくい可能性があり、関係を使う順序を選ぶ必要がある。
調査によると、ベンチャー投資案件の多くはネットワークと紹介に由来する。実務では、紹介された対象ほど先へ進む証拠と解釈されることが多い。しかし、その解釈だけでは判断はつかない。紹介者は紹介先を選ぶからである。資金調達側は、すでに関心があるように見える投資家への紹介を求めやすく、その関心は紹介がなくても返信確率を高める。本稿は、投資家の適合度を調整した後でも紹介対象が直接接触対象より進むのか、標準的な補正後に見かけの差がどれだけ残るのかを問う。[1, 3]
本稿には観測されたアウトリーチデータセットがない。一次規則と公表研究から枠組みを組み立てた後、構成実験を行う。各対象に両方の接触方法での結果があるため、実験では紹介の真の効果が分かっている。各比較方法がその世界で何を示すかを報告し、観測結果を報告するものではないことを明記する。最後に、この実験に代わる、同意を得た研究を具体化する。
2 進捗を日付付きの段階として定義し、接触した全対象を分母にする
比較前に結果を定義しなければならない。本稿は、資金調達側が自らの通信と予定表から記録できる四段階を用いる。実質的な返信、要件を満たす初回面談、デューデリジェンスへの移行、コミットメントの締結である。返信は提案内容に応答する書面を指し、自動応答は含めない。要件を満たす面談は、案件を前進させられる相手と実際に行い、その後に投資家が案件は明示する投資範囲内であると確認した面談を指す。投資家が機密情報を求めるか受け取ると、デューデリジェンスが始まる。締結済みコミットメントは、締結された法的拘束力のある投資又は融資の確約を指し、前提条件と資金実行状況は別途記録する。意向表明又は非拘束的なタームシートは含めない。表1は各段階、計測期間、記録する証拠を示す。
各段階の計測期間は初回接触から始め、返信は30日、要件を満たす面談は90日、デューデリジェンスは180日、コミットメントの締結は365日とする。これらは最初の接触前に定める設計上の選択であり、すべての群に同じ期間を適用する。各段階の分母は、前段階に達した件数ではなく、接触した対象件数である。例えば返信者のうち面談した割合という条件付き率を比べると、紹介の効果と返信者構成の変化が混ざる。第11節でその歪みの大きさを示す。
| 段階 | 計上するもの | 初回接触からの期間 | 記録する証拠 |
|---|---|---|---|
| 返信 | 提案内容に応答する書面 | 30日 | 日付付きメッセージ又は通話記録 |
| 要件を満たす面談 | 案件を前進させられる相手との実施済み面談で、案件の投資範囲適合を確認済み | 90日 | 予定表の記録と面談メモ |
| デューデリジェンス | 投資家が機密情報を求める、又は受け取る | 180日 | データルームへのアクセスログ又は資料請求一覧 |
| コミットメントの締結 | 締結された法的拘束力のある投資又は融資の確約;意向表明又は非拘束的なタームシートは除外 | 365日 | 締結済みの拘束的コミットメント、日付、前提条件、及び別途記録した資金実行状況 |
| 分母 | 群を問わず、接触した全対象 | すべての段階で同じ | 群と日付を含む接触ログ |
提案する記録。計測期間は初回接触前に固定する設計上の選択であり、研究結果ではない。各欄は取得すべき情報を示す。
シミュレーションは入れ子の段階を仮定する。締結にはデューデリジェンスが、デューデリジェンスには面談が必要となる。これは著者が設定したモデル上の約束である。実際の記録では、段階を飛ばす事例の扱いを事前に定める必要がある。モデルは段階到達の指示変数を生成し、事象の日付や打切りは生成しない。30日、90日、180日、365日の期間は提案する実務研究の設計に属する。比較には、各対象について同じ長さの追跡期間が必要である。共通のキャンペーン終了日を使うと、後から接触した対象の追跡が未完了となり得るため、必要な追跡を終えたコホート又は明示した打切り処理を用いるべきである。
3 誰が、誰に向けて推薦し、投資家が何を見るかで接触方法を分類する
紹介という言葉には異なる行為が含まれ、それらを混ぜた研究は解釈できない。紹介研究が情報とアクセスを区別するように、投資家が受け取る内容に基づいて五つに分ける。[3] 直接接触では第三者を介さず投資家に届く。転送型の紹介では、第三者は意見を添えずに資金調達側の資料を渡す。推薦付きの紹介では、第三者が関係を説明し、提案への見解を示す。共同接触では第三者が初回面談に参加する。インバウンドの照会は投資家が開始するもので、比較対象外とする。表2に定義を示す。
| 接触方法 | 誰が推薦するか | 投資家が見るもの | 記録する証拠 |
|---|---|---|---|
| 直接接触 | 誰も介さない | 資金調達側自身のメッセージ | メッセージと送信日 |
| 転送型の紹介 | 第三者が資料を渡す | 第三者を通じた資金調達側のメッセージ | 転送日と紹介者 |
| 推薦付きの紹介 | 第三者が関係と見解を説明する | 第三者の説明と提案 | 紹介者の説明と関係の記述 |
| 共同接触 | 第三者が初回面談に参加する | 第三者が同席する | 面談の出席者一覧 |
| インバウンド | 投資家が開始する | 投資家自身からの依頼 | 比較から除外する |
提案する定義。研究計画書で事前に固定する分析上の分類であり、いずれかの市場についての研究結果ではない。
この分類は、一つの差が混同する二つの仕組みも区別する。推薦付きの紹介は、労働市場の紹介と同様に資金調達側の情報を伝え、通常ならメッセージを読まない意思決定者へのアクセスをもたらすこともできる。後述の実験は両者を分離せず、紹介を各段階に所定の効果を持つ一つの束として扱う。実際の研究では、後からその束を分解できるよう、関係の記述を残すべきである。
4 調査では案件開拓の中心がネットワークにあると分かるが、紹介が進捗を生むとは示していない
プライベート市場の投資家が案件を見つける過程に最も近い記述は、ベンチャーキャピタル会社への調査である。Gompers、Gornall、Kaplan、Strebulaevのワーキングペーパーは、885人の回答者と、その所属する681社を報告する。案件の30%超は専門家ネットワークから生まれ、さらに20%は他の投資家、8%は投資先企業からの紹介であった。約30%は自社で開拓し、企業経営陣からのインバウンドは約10%にすぎない。同じ論文では、成約した案件ごとに約100件の機会を検討し、四件に一件が経営陣との面談に至ると報告する。[1]
これらはベンチャーキャピタル会社が自己申告した案件開拓の数字である。段階別の結果枠組みを採用する動機にはなるが、本稿が設定した発生率の校正や紹介効果の推定には使っていない。湾岸投資家の標本ではない。表5では、経営陣からのインバウンド案件は、初期段階の投資家で12%、後期段階の投資家で7%と報告されている。[1]
ShaneとCableは、ハイテク企業50社とシード段階の投資家202人の直接・間接の関係が資金提供の判断にどう影響するかを研究し、関係が情報の伝達を通じて資金提供先を左右すると報告した。全文は公開されていないため、読んだのは要旨のみである。これは、シード投資家の標本では関係が資金提供に重要という命題を支える。要旨には効果量がなく、関係の効果から選択を分離したかも示していない。対象はシード投資であり、ファンド向けの資金募集や後期段階の調達ではない。[2] これらの文献は、枠組みを問いの集合として正当化する。紹介効果を与えるものはない。
5 フィールド実験は、紹介が情報を伝え、紹介を受ける対象への選択が大きいことを示す
PallaisとSandsはオンライン労働市場で三つのフィールド実験を行った。紹介には観測された特性を超える業績と継続性の情報が含まれ、紹介された労働者は紹介者と働くと特に良い成果を示したという。同僚の影響を調べる実験では、紹介者を通じて努力を高めるという提案された仕組みを支持する結果はなかった。結果は労働と採用についてのものである。[3]
採用実験では、紹介された労働者の68%が応募し、紹介されなかった労働者では6%であった。業績が採用された人にしか観測できない場合、この選択は重要となる。これは紹介市場の測定問題を示すものであり、投資家エンゲージメントや資金調達への効果を与えない。[3]
投資家を対象とした最も近い研究は、依頼されていない投資提案メールの無作為化フィールド実験である。GornallとStrebulaevは、架空のスタートアップについて80 000通の提案メールを28 000人のベンチャー投資家とエンジェルに送り、同じプロジェクトを提案した男性に比べ、女性起業家は関心を示す返信を9%多く得たと報告した。著者らは、投資家は依頼されていない提案メールの評価で差別しなかったと結論づけ、今後の投資家バイアス研究はネットワークと対面交流に注目すべきと提案する。公表された要旨と2019年八月のワーキングペーパー全文を読んだ。同版は、メールが投資過程の最初の一歩に集中していると明記する。投資家へのコールドアウトリーチを大規模に無作為化できること、研究が初回返信で止まったことを示している。[4] 一部を読んだZhangの別の無作為化研究は、17 000人超のベンチャー投資家に提案メールを送り、コールドメールの返信率を1.5%(2020年)と報告した。比較対象は6%で、GornallとStrebulaevの2018年十二月の数字として引用されている。[5] これらの文献は無作為化サブサンプルの実行可能性を支える。紹介効果の推定値は与えない。
6 紹介者が紹介先を選ぶと、適合度を調整しても比較には交絡が残る
記録された投資家適合度の調整は自然な補正であり、研究課題が指定するものでもある。傾向スコア法は、処置群と非処置群の観測されたベースライン特性を均衡させ、観察研究を無作為化研究に近づける。Austinの入門は依存する条件を明示している。処置割付について強い無視可能性が成立しなければならず、これは割付と結果の双方に影響するすべての変数が測定されているという仮定とも説明される。標準化差が0.1未満なら、無視できる不均衡を示すとされてきたとも述べる。[6]
紹介ではこの仮定は厳しい。紹介者は、投資家が現在資金を投じているか、直近の会話が好調だったか、関係先のパートナーが個人的な見解を添えるかなど、資金調達側の記録にないことを知っている。これを、記録されていない投資家の前向きな傾向と呼ぶ。誰が紹介を受けるかだけでなく、紹介なしでの返信確率にも影響する。記録された変数のバランスからは分からない。この文献が示すのは有効な調整の条件とバランスの慣例である。特定のアウトリーチ活動で条件が成立するかは述べておらず、投資家研究ではなく統計の解説である。[6]
VanderWeeleとDingは、帰無仮説値に対するE値を、測定済み共変量を条件としたリスク比尺度で、関連を帰無仮説値まで移すのに十分な交絡因子の関連強度の最小の組合せと定義する。枠組みは、帰無仮説値と異なる所定の目標リスク比も扱う。この感度計算は必要な交絡強度を数量化するもので、実際に存在する交絡を推定するものではない。[7]
7 証券法、紹介者報酬、データ保護が検証の適用範囲を定める
紹介は証券規制や金融プロモーション規制に関わり得る。SEC職員の解釈は、該当するRegulation D募集で一般的勧誘を避ける経路の一つとして、事前に存在する実質的な関係を説明する。十分な情報に基づいて評価した金融に関する知識・経験の水準と、形式的なチェック作業を区別し、関係が募集や仲介者の参加に先行すべき時点を論じ、非公式なエンジェルネットワークの紹介は個別の事実に依存すると扱う。引用した職員解釈は、特定の接触の許可を確立するものではなく、仲介者の登録要件も解決しない。[8]
英国ではFinancial Promotion Orderの第15条が、所定の認可者又は免除対象者への紹介を扱う。条件には関係上の制限、受け手以外の者から報酬を受けないこと、助言に関する条件が含まれる。この助言条件は、助言を断り、認可を受けた者から助言を求めるよう勧める場合も含む。第1A項は特定の活動区分を除外する。したがって、受け手が報酬を支払う紹介は報酬条件だけで排除されず、すべての適用条件を確認する必要がある。DIFCでは、DFSAの2023年の警告が、電子メール、電話、面談による連絡を含む金融サービスと金融プロモーションの禁止を説明する。規則集の例外及びSCAやCMAの要件は、検討した範囲外である。[9, 14]
| 問い | 出典と位置づけ | 示すこと | 未解決の事項 |
|---|---|---|---|
| 関係は募集に先行するか | SEC職員解釈、2015年及び2025年 [8] | 事前に存在する実質的な関係は、一般的勧誘を避ける経路の一つ | 湾岸のマーケティング規制と米国外での募集 |
| 紹介者は報酬を受けるか | 英国Financial Promotion Order、第15条 [9] | 受け手以外からの報酬は報酬条件に抵触する。他の条件及び活動の除外規定も適用される | 免除に該当するための全条件と他の適用規制 |
| 接触はDIFC内又はDIFCからのプロモーションに当たるか | 第41A条に関するDFSA警告、Regulatory Law 2004 [14] | 規則が認める場合を除き、無認可者はメール、電話、面談を含む金融プロモーションを行えない | 未検討の規則集の免除、SCA及びCMA規則 |
| 同意は有効か | EU一般データ保護規則、第7条 [10] | 実証でき、区別でき、撤回できる同意 | 特定のリストに同意が適切な根拠となるか |
| ADGMの基準を満たすか | ADGMデータ保護局の指針、2025年五月 [11] | 同意は自由かつ具体的で、情報を得た上で与えられ、記録される必要がある | 未検討の規則本文 |
| UAE連邦法が適用されるか | UAE政府ポータルの要約 [12] | 記載された例外を伴い、同意なしの処理を禁止する | 連邦法の全文及びDIFC法は未確認 |
| 投資家は依頼のない接触について何と述べているか? | Mubadalaの問い合わせページ [13] | 詐欺への注意喚起。依頼のないプロジェクト融資の要請は受け付けない | 投資提案や紹介をどのように評価するか |
提案する検討事項。文献の位置づけは、本文に記した職員解釈、法定命令、規則、規制当局の指針及び警告である。検討していない湾岸の法域についての研究結果ではない。[8, 9, 10, 11, 12, 13, 14]
データ処理には、管理者に適用可能な適法根拠が必要となる。同意を用いる場合、GDPR第7条は、立証可能で、他の事項から明確に区別でき、撤回可能な同意を求める。第21条はダイレクトマーケティングへの異議を扱う。ADGMのガイダンスは六つの適法根拠を説明し、沈黙や事前にチェックされた欄を同意として認めない。UAE政府のポータルは連邦法の同意要件と例外を要約している。本稿は連邦法の全文ではなく、この要約に依拠する。Mubadalaの問い合わせページは、依頼のない融資要請や不適切な行為について別途注意を促している。この注意喚起は、投資提案の評価方法を説明するものではない。[10, 11, 12, 13]
8 何かを推定する前に、推定対象と選択の恒等式を示す
推定する量は、接触した対象のうち各段階に到達する割合に対する、紹介の平均効果である。対象i、段階kについて、二つの接触方法それぞれの下で段階に到達する指標を定める。両者の平均差が求める効果となる。キャンペーンで観察できるのは、紹介群と直接接触群の差であり、これは別の量である。式1bは両者の違いを厳密に示し、モデルはすべての段階でこの恒等式を検証する。
式中のY(i,k,a)は、対象iが方法aで接触されたとき段階kに到達すれば一となる。aは紹介による接触で一、直接接触でゼロとし、A(i)は実際に用いられた方法である。最初の式は、すべての適格対象にわたる平均効果tau(k)を定義する。二つ目の式は、観測差Delta(k)を、紹介された対象への効果、すなわち処置群平均効果と、中括弧内の選択項に分解する。選択項は、紹介が一切なかった場合に紹介群と直接接触群がそれぞれ何を達成していたかを比較する。選択項が正なら、紹介群はもともと先へ進む可能性が高かったことを意味する。
ここから二つの特徴が分かる。第一に、選択項は標本誤差ではない。キャンペーンが大きくなっても縮小しないため、大きな標本は偏りのある差をより精密に推定するが、真の値への正確さは改善しない。第二に、紹介者が紹介の効果が最も大きい対象を選ぶ場合、処置群平均効果と平均効果は異なり得る。したがって、結果にはどちらを報告しているかを常に明記する必要がある。本稿後半の無作為化サブサンプルは、適格対象における平均効果を推定する。
推定対象は適格対象について定義する。これは、接触前に信頼できる紹介者への経路が存在する対象を意味する。そのような経路のない対象は、本研究の処置比較の範囲外である。適格性は割付前に記録すべきである。この制限だけで資金調達側のネットワークの違いが解消されるわけではなく、効果が識別されるわけでもない。サブサンプルの結果をすべての適格対象に一般化するには、サブサンプル内での無作為割付に加え、サブサンプルへの無作為選定、又は根拠のある移送調整が必要となる。
9 紹介の真の効果が分かっている母集団を構成する
母集団は400 000件の適格対象で構成する。これは、信頼できる紹介者への経路が存在する対象を意味する。各対象には記録された適合度スコアと区分フラグがあり、30%は接触が難しい第一区分に属する。各対象には一切記録されない前向きな傾向の値もあり、記録された適合度との相関は0.3である。さらに、前向きな傾向への負荷量が0.6である、記録された既往の関与指標を持つ。この指標は、接触前に資金調達側が記録できる情報、すなわち投資家が当該企業からの過去の連絡を開封したか、返信したかを表す。表4にすべての入力を示す。
| 入力 | 値 | 位置付け |
|---|---|---|
| 構成した母集団の適格対象数 | 400 000 | 構成値 |
| 直接接触で各段階に到達する率 | 返信9%;返信後の面談55%;面談後のデューデリジェンス30%;デューデリジェンス後の締結18% | 著者による設定 |
| 紹介の真の効果(対数オッズ) | 返信1.50;面談0.20;デューデリジェンス0.30;締結0.15 | 著者による設定 |
| 記録されていない投資家の前向きな傾向:記録された適合度との相関 | 0.3;標準正規分布、一切記録しない | 著者による設定 |
| 既往の関与指標(記録された代理変数) | 前向きな傾向への負荷量0.6 | 著者による設定 |
| 資金調達側による紹介先の選択(対数オッズ) | 0.5:適合度;0.5:第1区分;0.9:記録されていない前向きな傾向;紹介30% | 著者による設定 |
| 無作為化サブサンプル;反復 | キャンペーンの25%;規模ごとに600キャンペーン | 設計上の選択 |
| ストレス設定 | 前向きな傾向1.8;前向きな傾向が一単位増すごとに効果が0.5増加;返信の対数オッズを0.8低下;15%と10%を誤分類 | 著者による設定 |
構成した母集団に関するMatchPointの分析。明示した入力に基づくモデル出力であり、観測結果ではない。対数オッズ効果は、前段階への到達を条件として各段階に適用する。
ここでF(i)は記録された適合度、T(i)は区分フラグ、W(i)は記録されていない投資家の前向きな傾向であり、資金調達側は式2aのロジスティック確率で紹介を選ぶ。切片a(0)は対象の30%が紹介されるように求め、beta(F)とbeta(T)はいずれも0.5とする。基本ケースで0.9とするlambdaは、資金調達側が感じ取れても記録できない前向きな傾向に置く重みである。式2bのc(k)は、直接接触の段階到達率が9%、55%、30%、18%になるように求めた切片であり、b項は段階別の係数である。theta(k)は段階kの対数オッズに対する紹介の真の効果で、1.50、0.20、0.30、0.15に設定する。
二つの潜在結果の集合は同じ乱数から生成するため、生成した有限母集団ごとにその平均差が分かっている。この対比は共通の生成分布の下での期待値を近似する。独立して生成したシナリオとベンチマークにはモンテカルロ変動が伴う。これらの値はすべて著者が設定したものである。直接接触の率は、調査が述べるようにファネルが狭くなるよう設定するが、調査の値に合わせたものではない。紹介効果の大きさは、変化が分かりやすい大きさとして選んだ仮定であり、推定値ではない。報告するバイアスの方向と大きさは、明示した仕組みと検証した設定を記述する。記録されていない投資家の前向きな傾向は、明示したグリッド上で変化させる。この実験は、すべての効果量や割付の仕組みについてこれらの結論を確立するものではない。[1]
10 構成した母集団では、紹介はすべての段階の到達率を上げ、後の段階ほど比率で見た効果が大きい
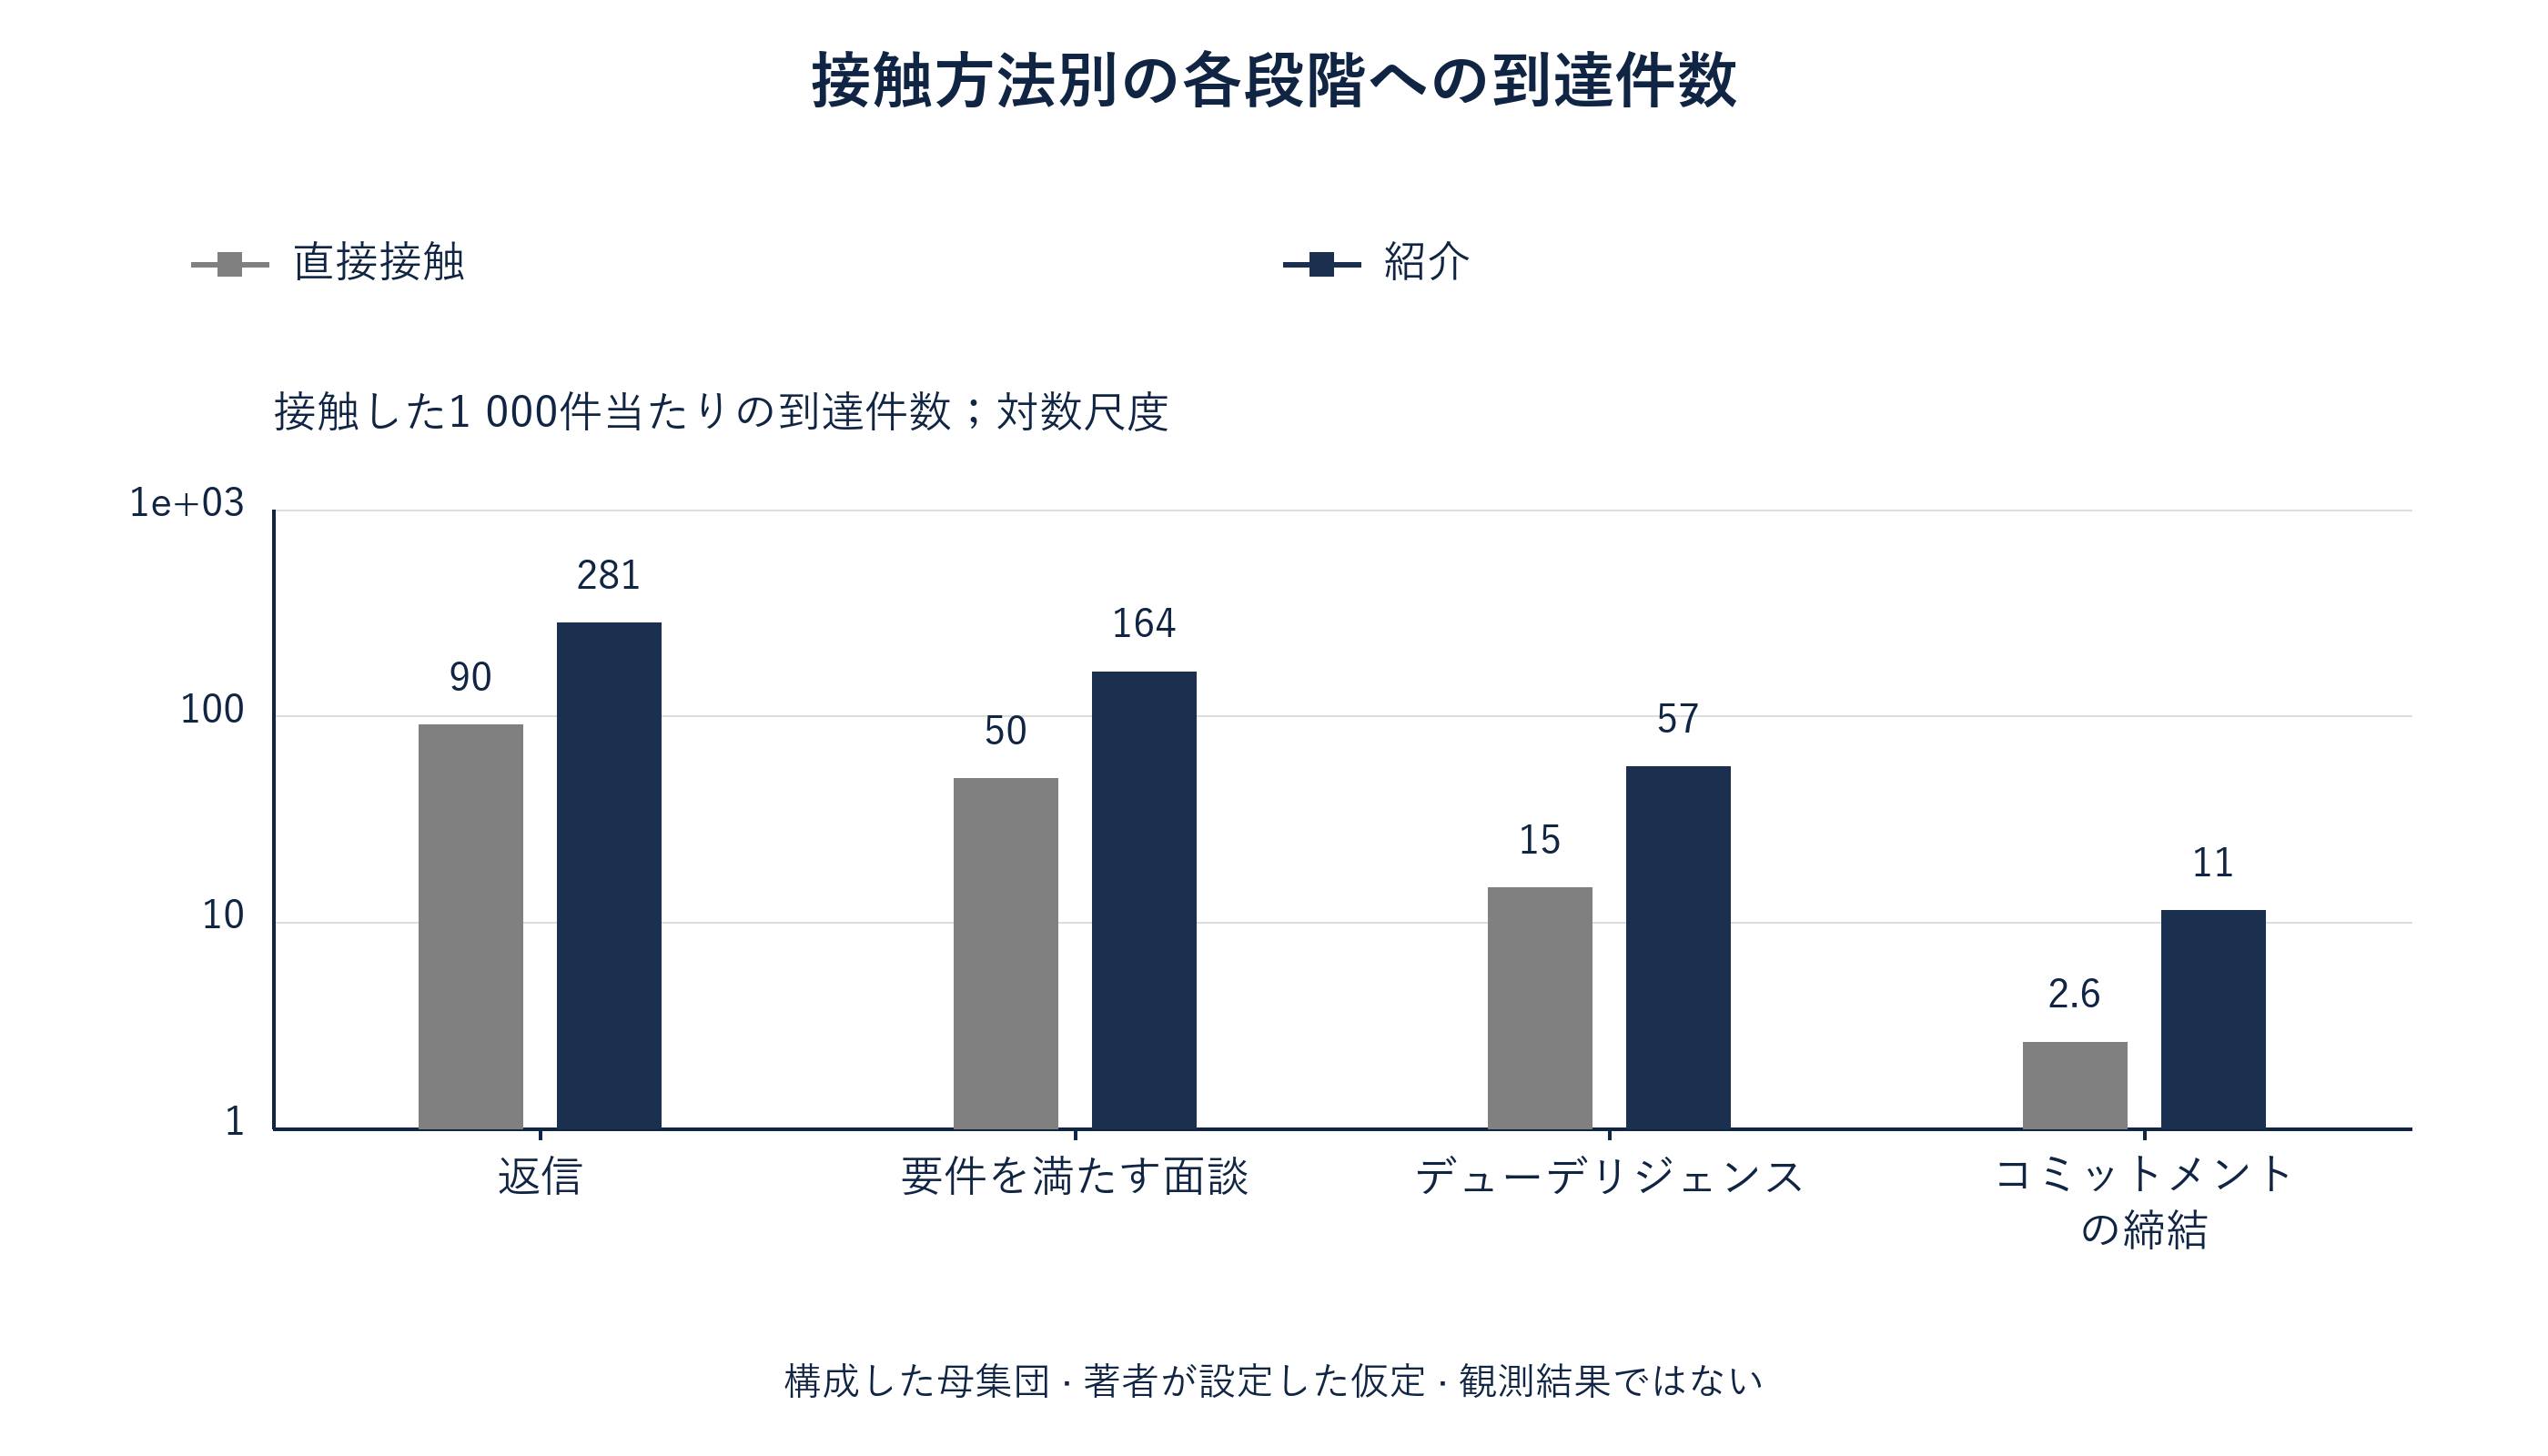
表5は、各接触方法の真のファネルを示す。直接接触では対象の9.0%が返信し、0.26%がコミットメントを締結する。紹介による接触では28.1%が返信し、1.13%がコミットメントを締結する。真の効果は、返信段階で19.12ポイント、要件を満たす面談で11.39、デューデリジェンスで4.20、締結で0.87である。率比は返信段階の3.12から締結時の4.33へと段階が進むにつれて上昇する。これは、各段階の対数オッズ効果が重なり合って作用するためである。
| 段階 | 直接接触 | 紹介 | 効果(ポイント) | 率比 | 紹介群への効果(ポイント) |
|---|---|---|---|---|---|
| 返信 | 9.0 | 28.1 | 19.12 | 3.12 | 24.18 |
| 要件を満たす面談 | 5.0 | 16.4 | 11.39 | 3.30 | 15.49 |
| デューデリジェンス | 1.5 | 5.7 | 4.20 | 3.87 | 6.30 |
| コミットメントの締結 | 0.26 | 1.13 | 0.87 | 4.33 | 1.42 |
構成した母集団に関するMatchPointの分析。明示した入力に基づくモデル出力であり、観測結果ではない。接触した適格対象のうち各段階に到達する割合。効果の単位はパーセントポイント。
横にスクロールすると原寸で図を読める。原寸の図を別に開くこともできる。
構成した母集団に関するMatchPointの分析。明示した入力に基づくモデル出力であり、観測結果ではない。対数尺度。接触した1 000件当たりの到達率。
紹介群への効果は平均効果より大きく、例えば返信段階では24.18ポイントに対し平均効果は19.12である。別の仕組みが働いているわけではない。資金調達側は、前向きな傾向と適合度がより高く、基準率も高い対象を選ぶ。対数オッズ尺度で同じ効果でも、基準率が高いほどパーセントポイントでの変化が大きくなる。意思決定に向けた最初の教訓は、誰に紹介を向けるかという問いが、紹介によってどれだけ達成できるかという答えの一部に既になっていることである。図1は、同じファネルを対数尺度で示す。
11 紹介対象と直接接触対象の未調整の差は、すべての段階で効果を過大評価する
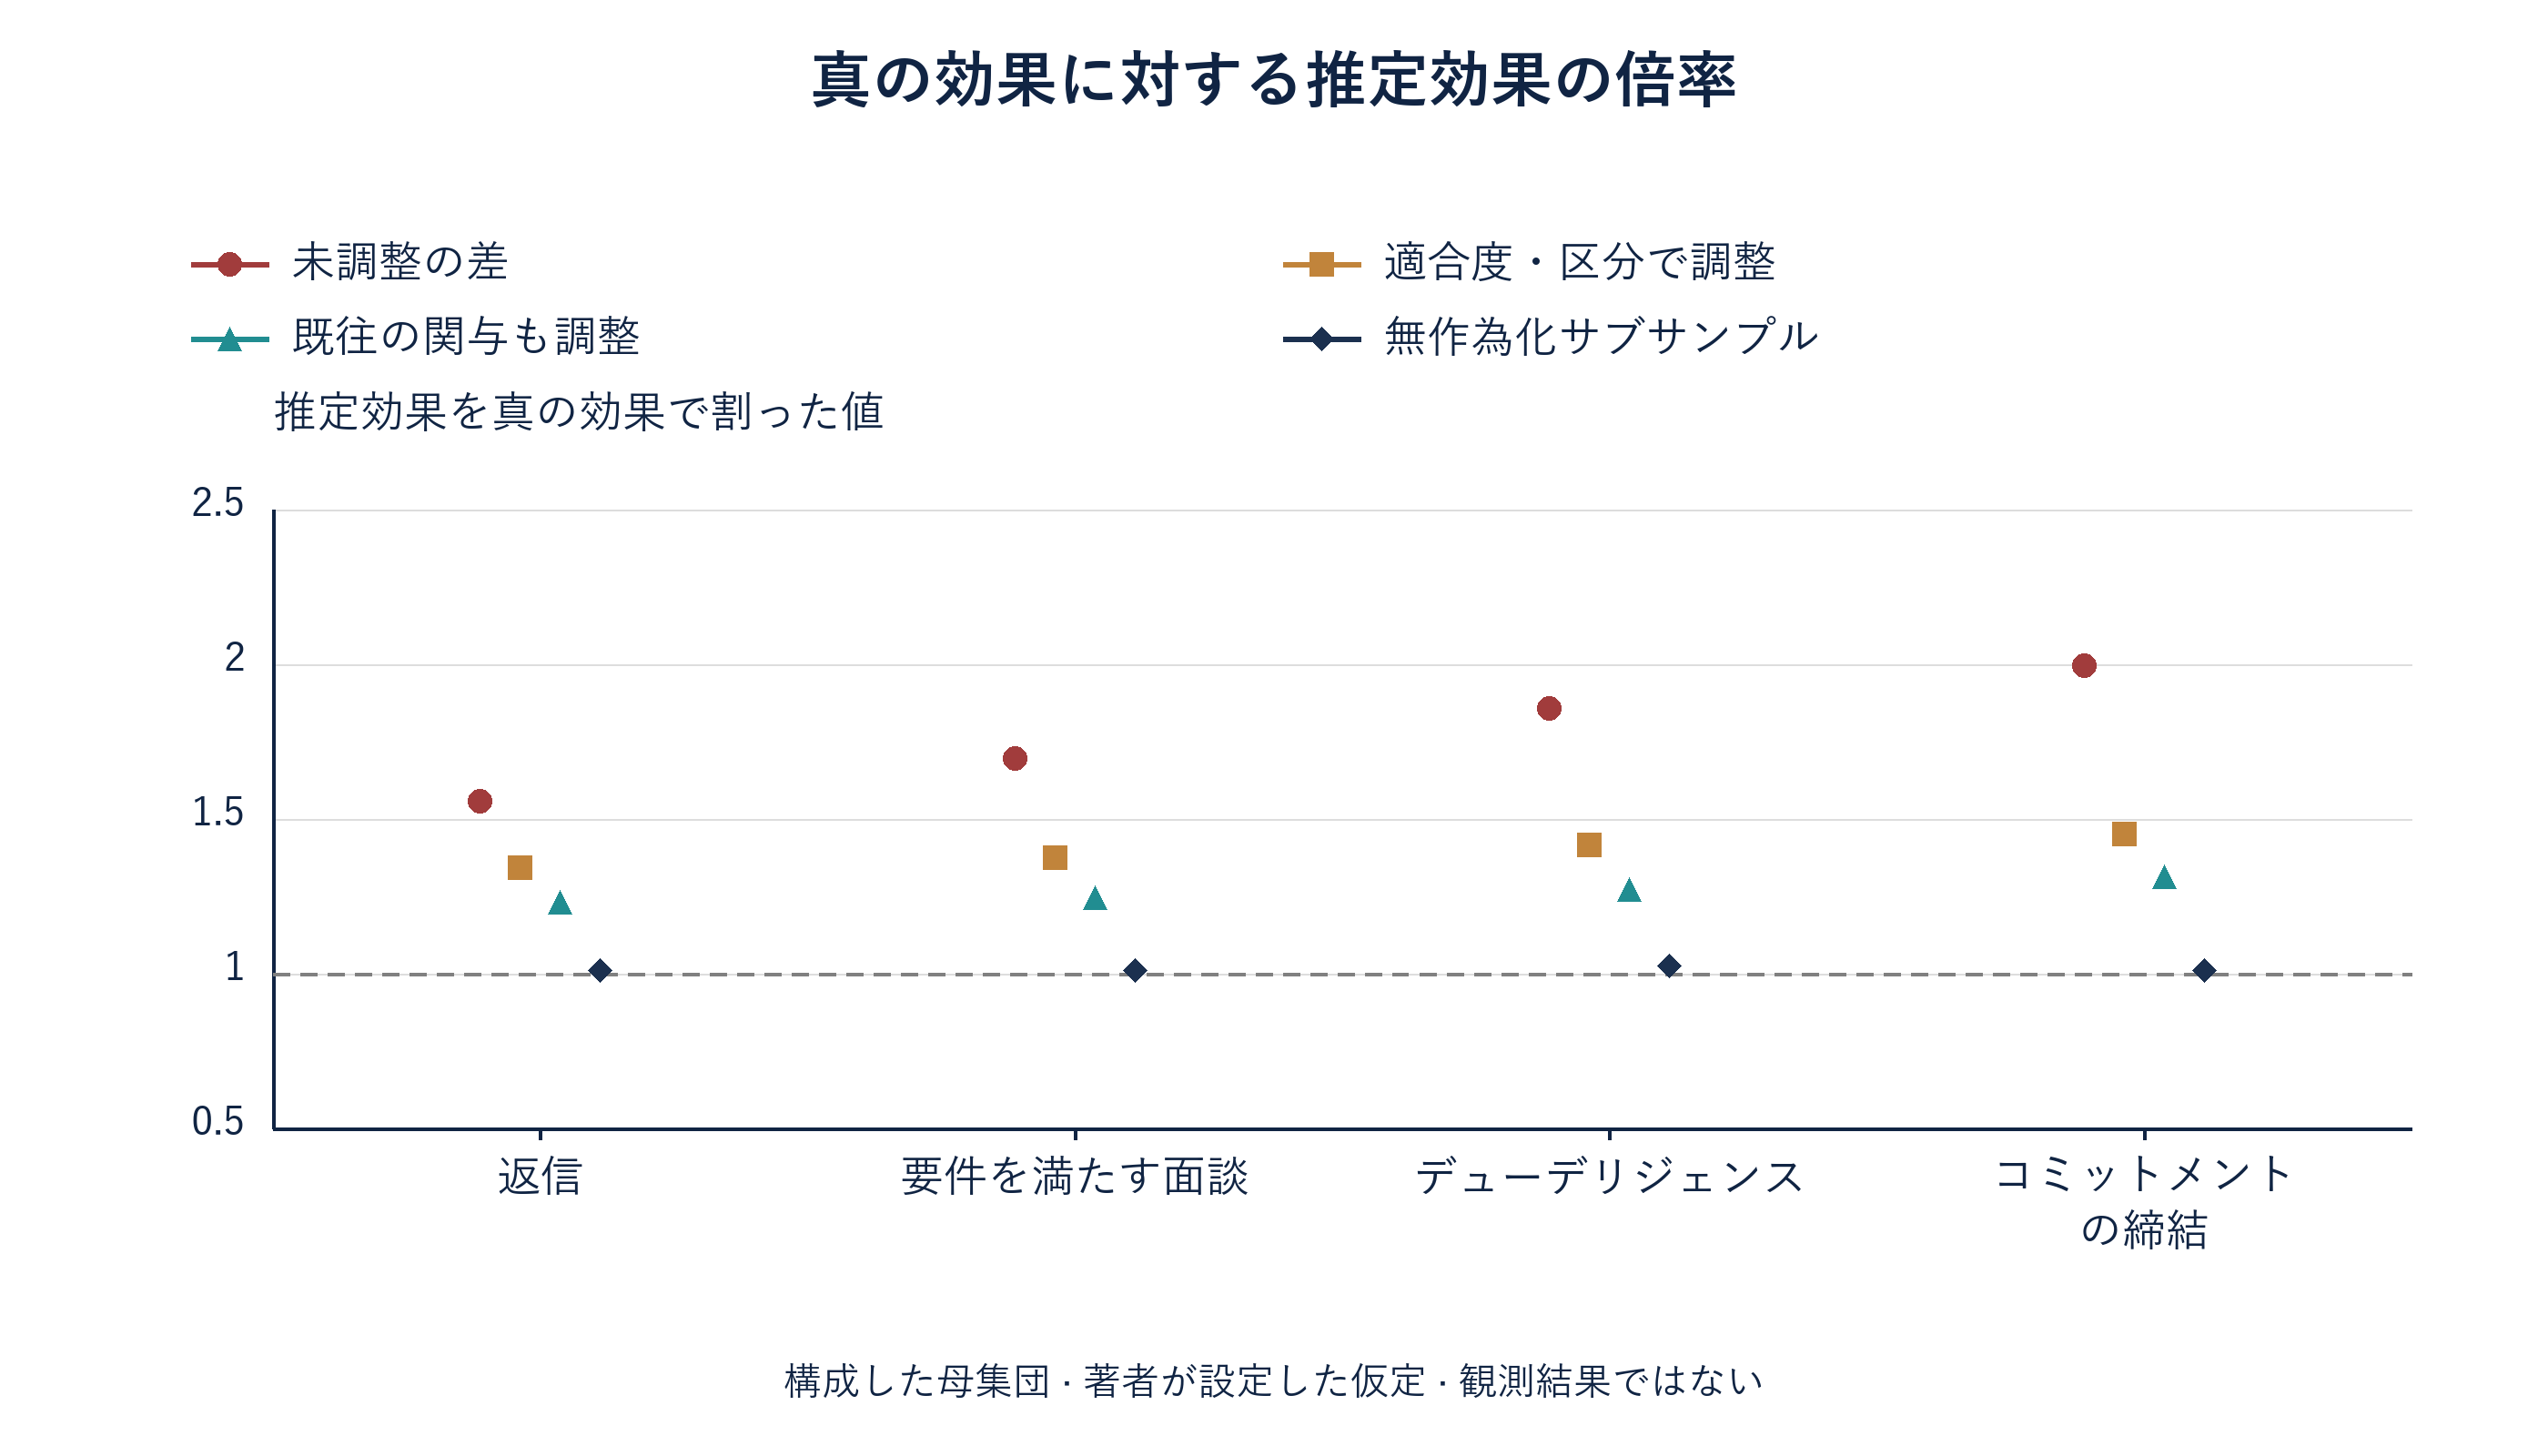
資金調達側が自社の記録を読むと、二つの群を比較することになる。表6は、その比較で何が示されるかを報告する。返信段階の未調整の差は29.76ポイントで、真の19.12に対して比は1.56となる。要件を満たす面談では、未調整の差は19.32で、真の値は11.39である。100件の適格対象を直接接触から紹介へ切り替える場合、未調整の差からは追加の要件を満たす面談が19.3件と見込まれるが、構成した母集団全体の平均対比は11.4件である。この平均は、紹介先として選ばれた対象への効果とは異なる。締結時の未調整の差は、真の効果の2.00倍である。
| 推定量 | 返信 | 要件を満たす面談 | デューデリジェンス | コミットメントの締結 |
|---|---|---|---|---|
| 真の効果(構成により既知) | 19.12 | 11.39 | 4.20 | 0.87 |
| 群間の未調整の差 | 29.76 | 19.32 | 7.80 | 1.74 |
| 適合度・区分で調整(回帰) | 25.65 | 15.65 | 5.94 | 1.27 |
| 適合度・区分で調整(重み付け) | 25.68 | 15.76 | 5.97 | 1.27 |
| 既往の関与も調整 | 23.55 | 14.21 | 5.34 | 1.14 |
| 無作為化サブサンプル | 19.29 | 11.52 | 4.31 | 0.88 |
構成した母集団に関するMatchPointの分析。明示した入力に基づくモデル出力であり、観測結果ではない。接触した適格対象のパーセントポイント。推定には大規模な生成標本を用い、有限のモンテカルロ変動が伴う。
横にスクロールすると原寸で図を読める。原寸の図を別に開くこともできる。
構成した母集団に関するMatchPointの分析。明示した入力に基づくモデル出力であり、観測結果ではない。破線は正しい推定値を示す。
過大評価はすべての段階で生じる。後の段階への到達を条件とすると、状況は悪化する。返信した対象では、真の面談率は紹介で58.1%、直接接触で55.1%、差は3.1ポイントである。一方、観測された紹介群と直接接触群の返信者を比較すると10.4ポイントとなる。その理由は、各接触方法の下で返信する人々が異なるためである。接触した対象ではなく到達した段階を起点とする比較は、資金調達側が直面する問いとは別の問いに答える。図2は、四段階すべてについて各推定値を真の効果の倍率で示す。
12 適合度・区分の調整は返信段階のバイアスの39%を取り除くが、記録変数のバランスでは残りを検出できない
標準的な補正は、記録された適合度と区分を調整する。表6では、回帰標準化による返信段階の推定値は25.65ポイント、推定傾向スコアによる重み付けでは25.68で、真の値は19.12である。調整によって取り除かれる割合は39%で、元の未調整バイアスは10.64ポイント、残るのは6.53ポイントである。締結段階の調整後推定値は真の効果の1.45倍である。調整によって推定は改善するが、紹介による返信の価値は25.7件、接触100件当たりと資金調達側に伝えることになり、真の値は19.1件である。
式3aのX(i)は、記録された適合度と区分を含む。適合された確率p(k)(a, X(i))は、段階到達を接触方法とX(i)で説明するロジスティック回帰から求め、接触方法をそれぞれの値に設定して全対象で平均する。式3bのe(i)はX(i)を所与とする紹介の推定確率で、0.01から0.99の範囲に制限する。二つの重み付き平均は、それぞれの重みの合計で正規化する。二つの推定量は同じ情報を使うため、25.65と25.68ポイントと近い値になる。
横にスクロールすると原寸で図を読める。原寸の図を別に開くこともできる。
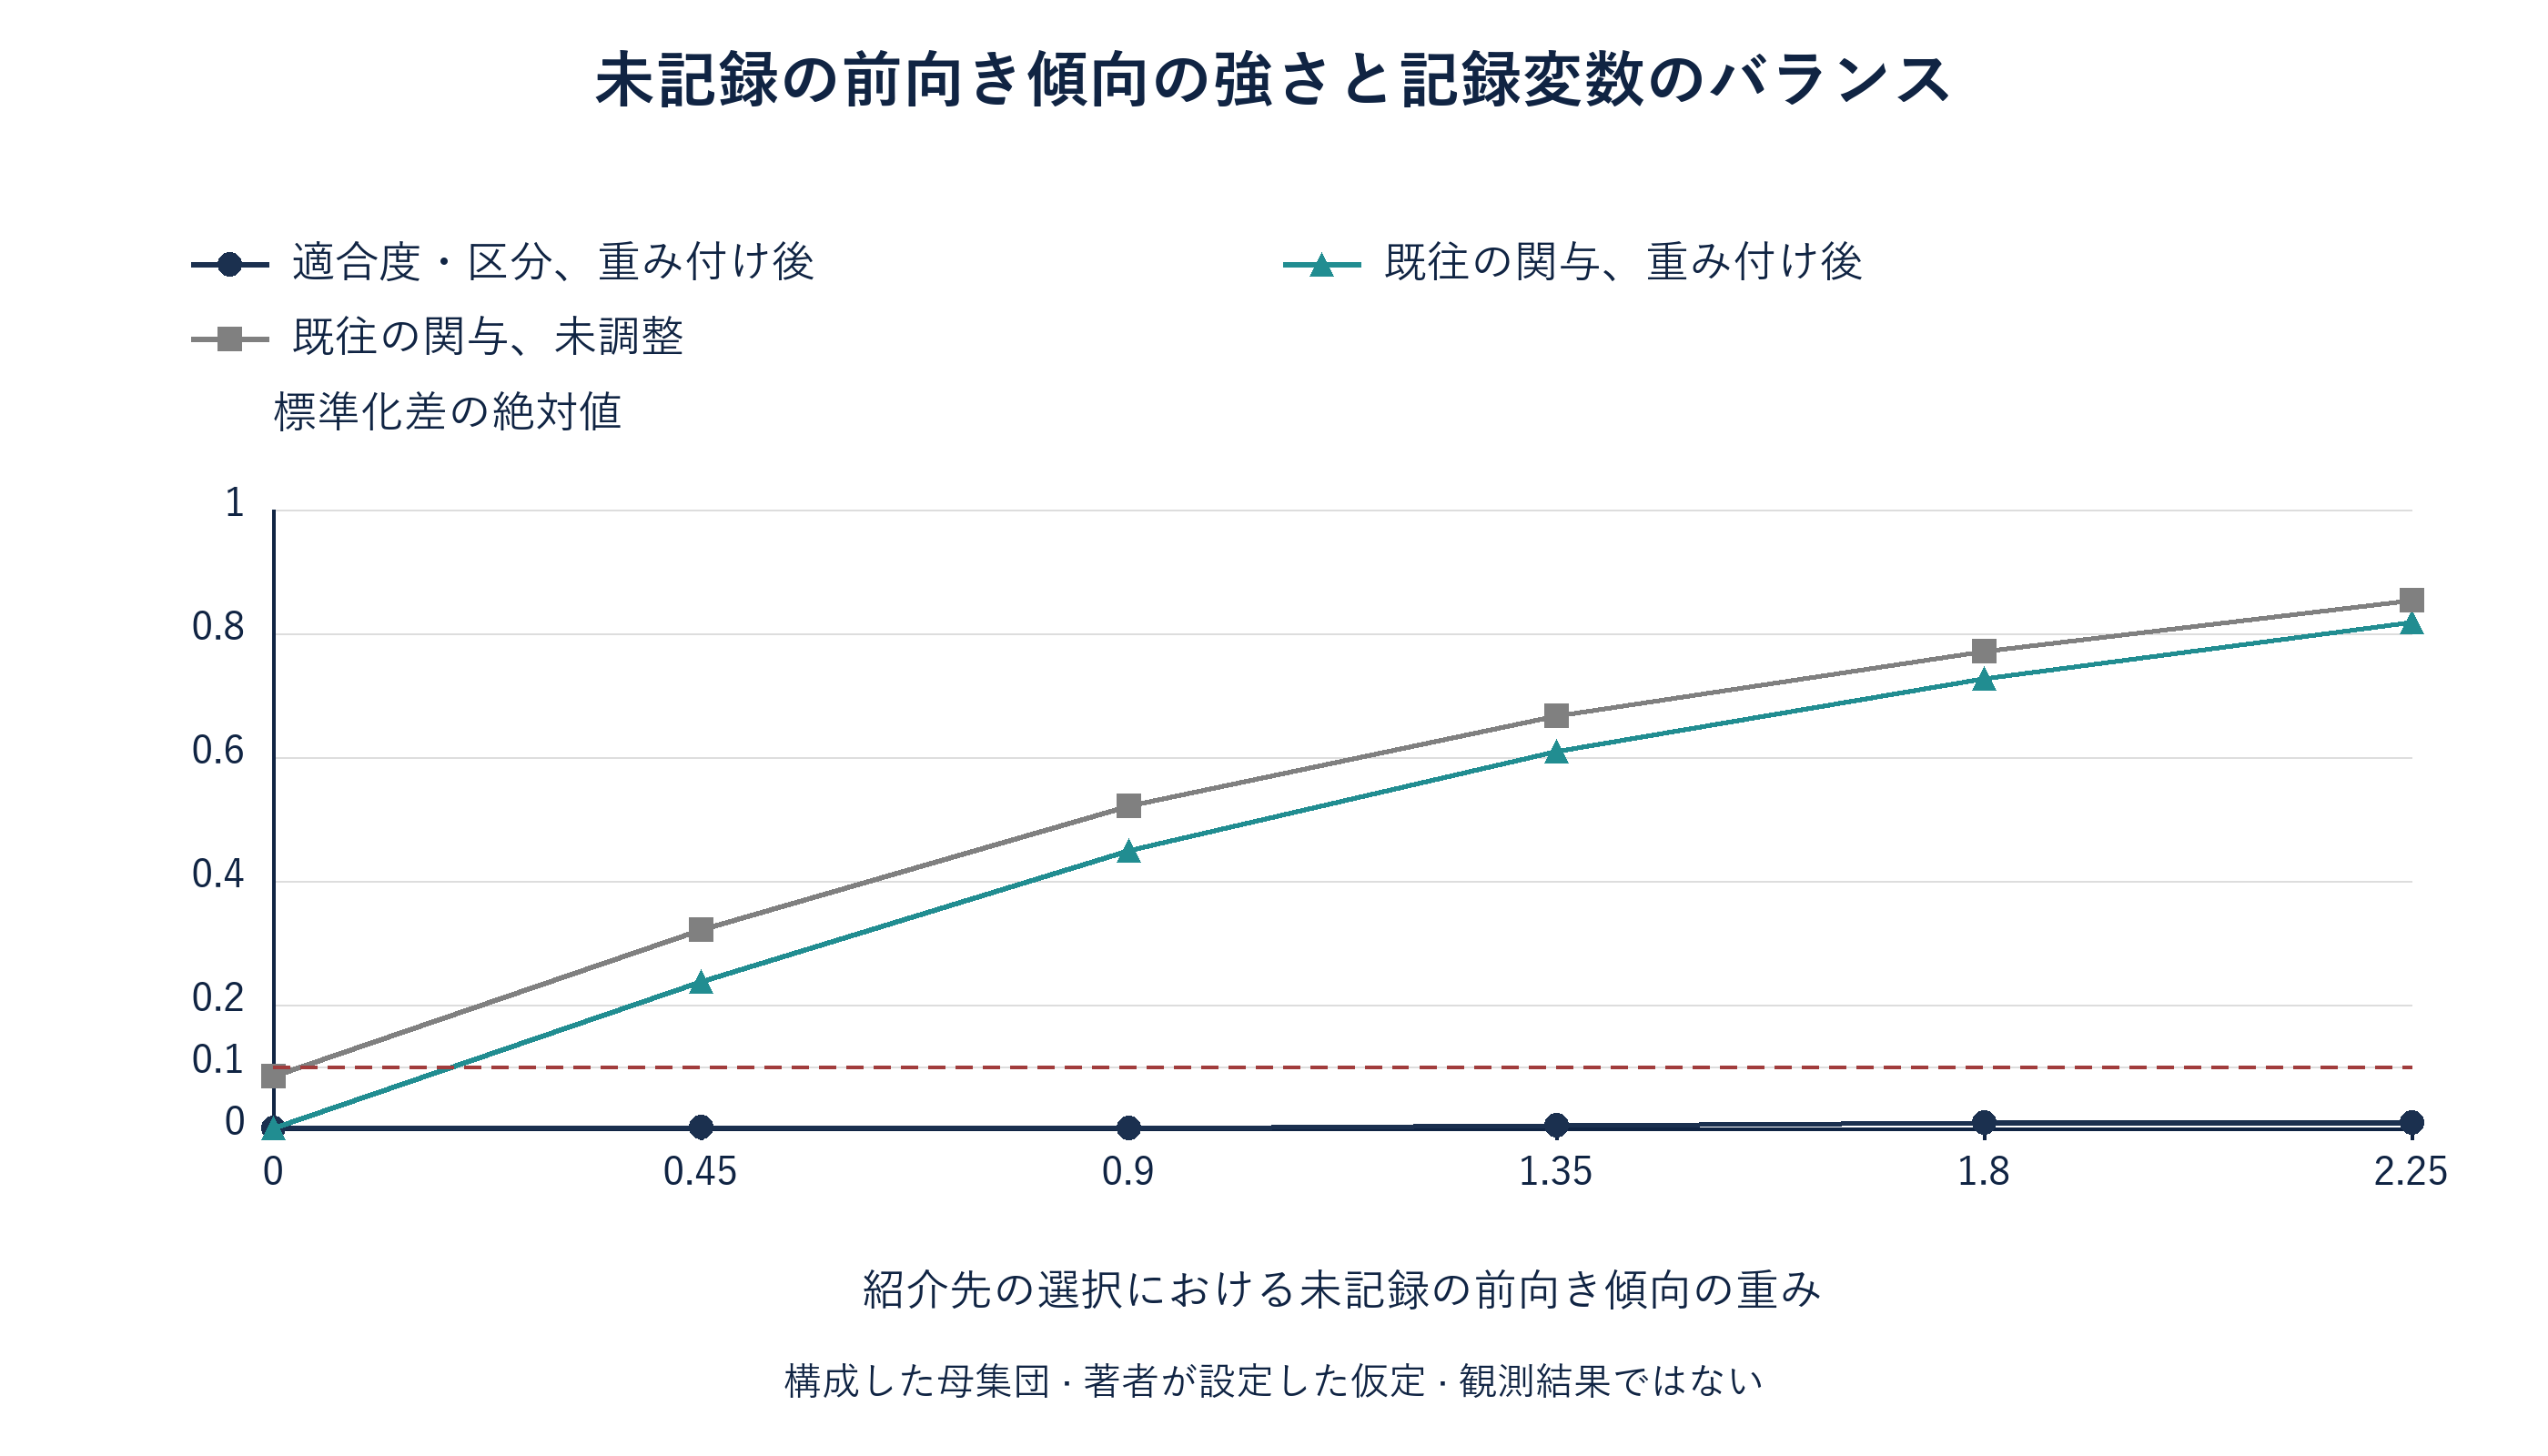
構成した母集団に関するMatchPointの分析。明示した入力に基づくモデル出力であり、観測結果ではない。紹介対象と直接接触対象の標準化差の絶対値。破線は慣例的なしきい値0.1。
図3は、通常のバランス確認では資金調達側を保護できない理由を示す。重み付け後、記録された適合度と区分の最大標準化差は、未記録の前向きな傾向のどの強さでも0.010を超えず、慣例的な0.1を大きく下回る。[6]前向きな傾向に反応する既往の関与指標は、基本ケースで同じ重み付け後も標準化差0.442を示し、調整前は0.513である。記録変数のバランス表はすべてのケースで良好であるため、良好な表は比較にバイアスがない証拠にはならない。
13 既往の関与の代理変数は基本ケースのバイアスを減らし、無作為化ベンチマークは構成した効果に近い
既往の関与指標を調整変数に加えると、返信の推定値は25.65から23.55ポイントに移り、未調整バイアスの58%が取り除かれる。残るバイアスは4.42ポイントである。代理変数は前向きな傾向のノイズを含む測定値なので、その一部しか捉えない。実際の研究では、過去の連絡の開封や返信など、接触前に分かる投資家の関心の兆候を記録することを勧める。これは、資金調達側がほかの方法では記録できない交絡を減らすために利用できる、最も直接的な方法だからである。
無作為割付の下では、前向きな傾向は期待値で群間に均衡する。母集団ベンチマークは、独立に生成した400 000件の対象をコイン投げで割り付けた標本を用いる。観察母集団の四分の一を文字どおり切り出したものではない。反復キャンペーンの比較では、観察的推定量はn件の対象を使い、無作為化推定量は、同じ仕組みから別途生成したround(nの25%)件の標本を使う。ベンチマークは返信19.29ポイント、面談11.52ポイント、デューデリジェンス4.31ポイント、締結0.88ポイントを推定し、有限母集団の対比に近い。実際に組み込むサブサンプルでは、そこへの無作為選定、割付の遵守、整合する追跡が必要となり、そのサブサンプル内では裁量を手放す。
式4aのRは、無作為化サブサンプル内の対象では一となり、各項はサブサンプルの各群内における段階指標の平均である。式4bの反復キャンペーンにわたる推定量の二乗平均平方根誤差は、バイアスの二乗と分散を組み合わせる。各群が空でなく、明示した割付の仕組みの下では、無作為化差は標本を抽出した母集団について期待値で不偏となるが、実現値には依然ノイズがある。有限のコードは群が空の場合にゼロを返す。検証した基本ケースでは、標本数が増えても調整後推定量にはバイアスが残り、無作為化推定量の分散は低下する。第16節は二つの線が交差する位置を示す。
14 検証した設定では未記録の前向きな傾向が調整後推定値を膨らませる。感度計算には正しく指定された交絡パラメータが必要となる
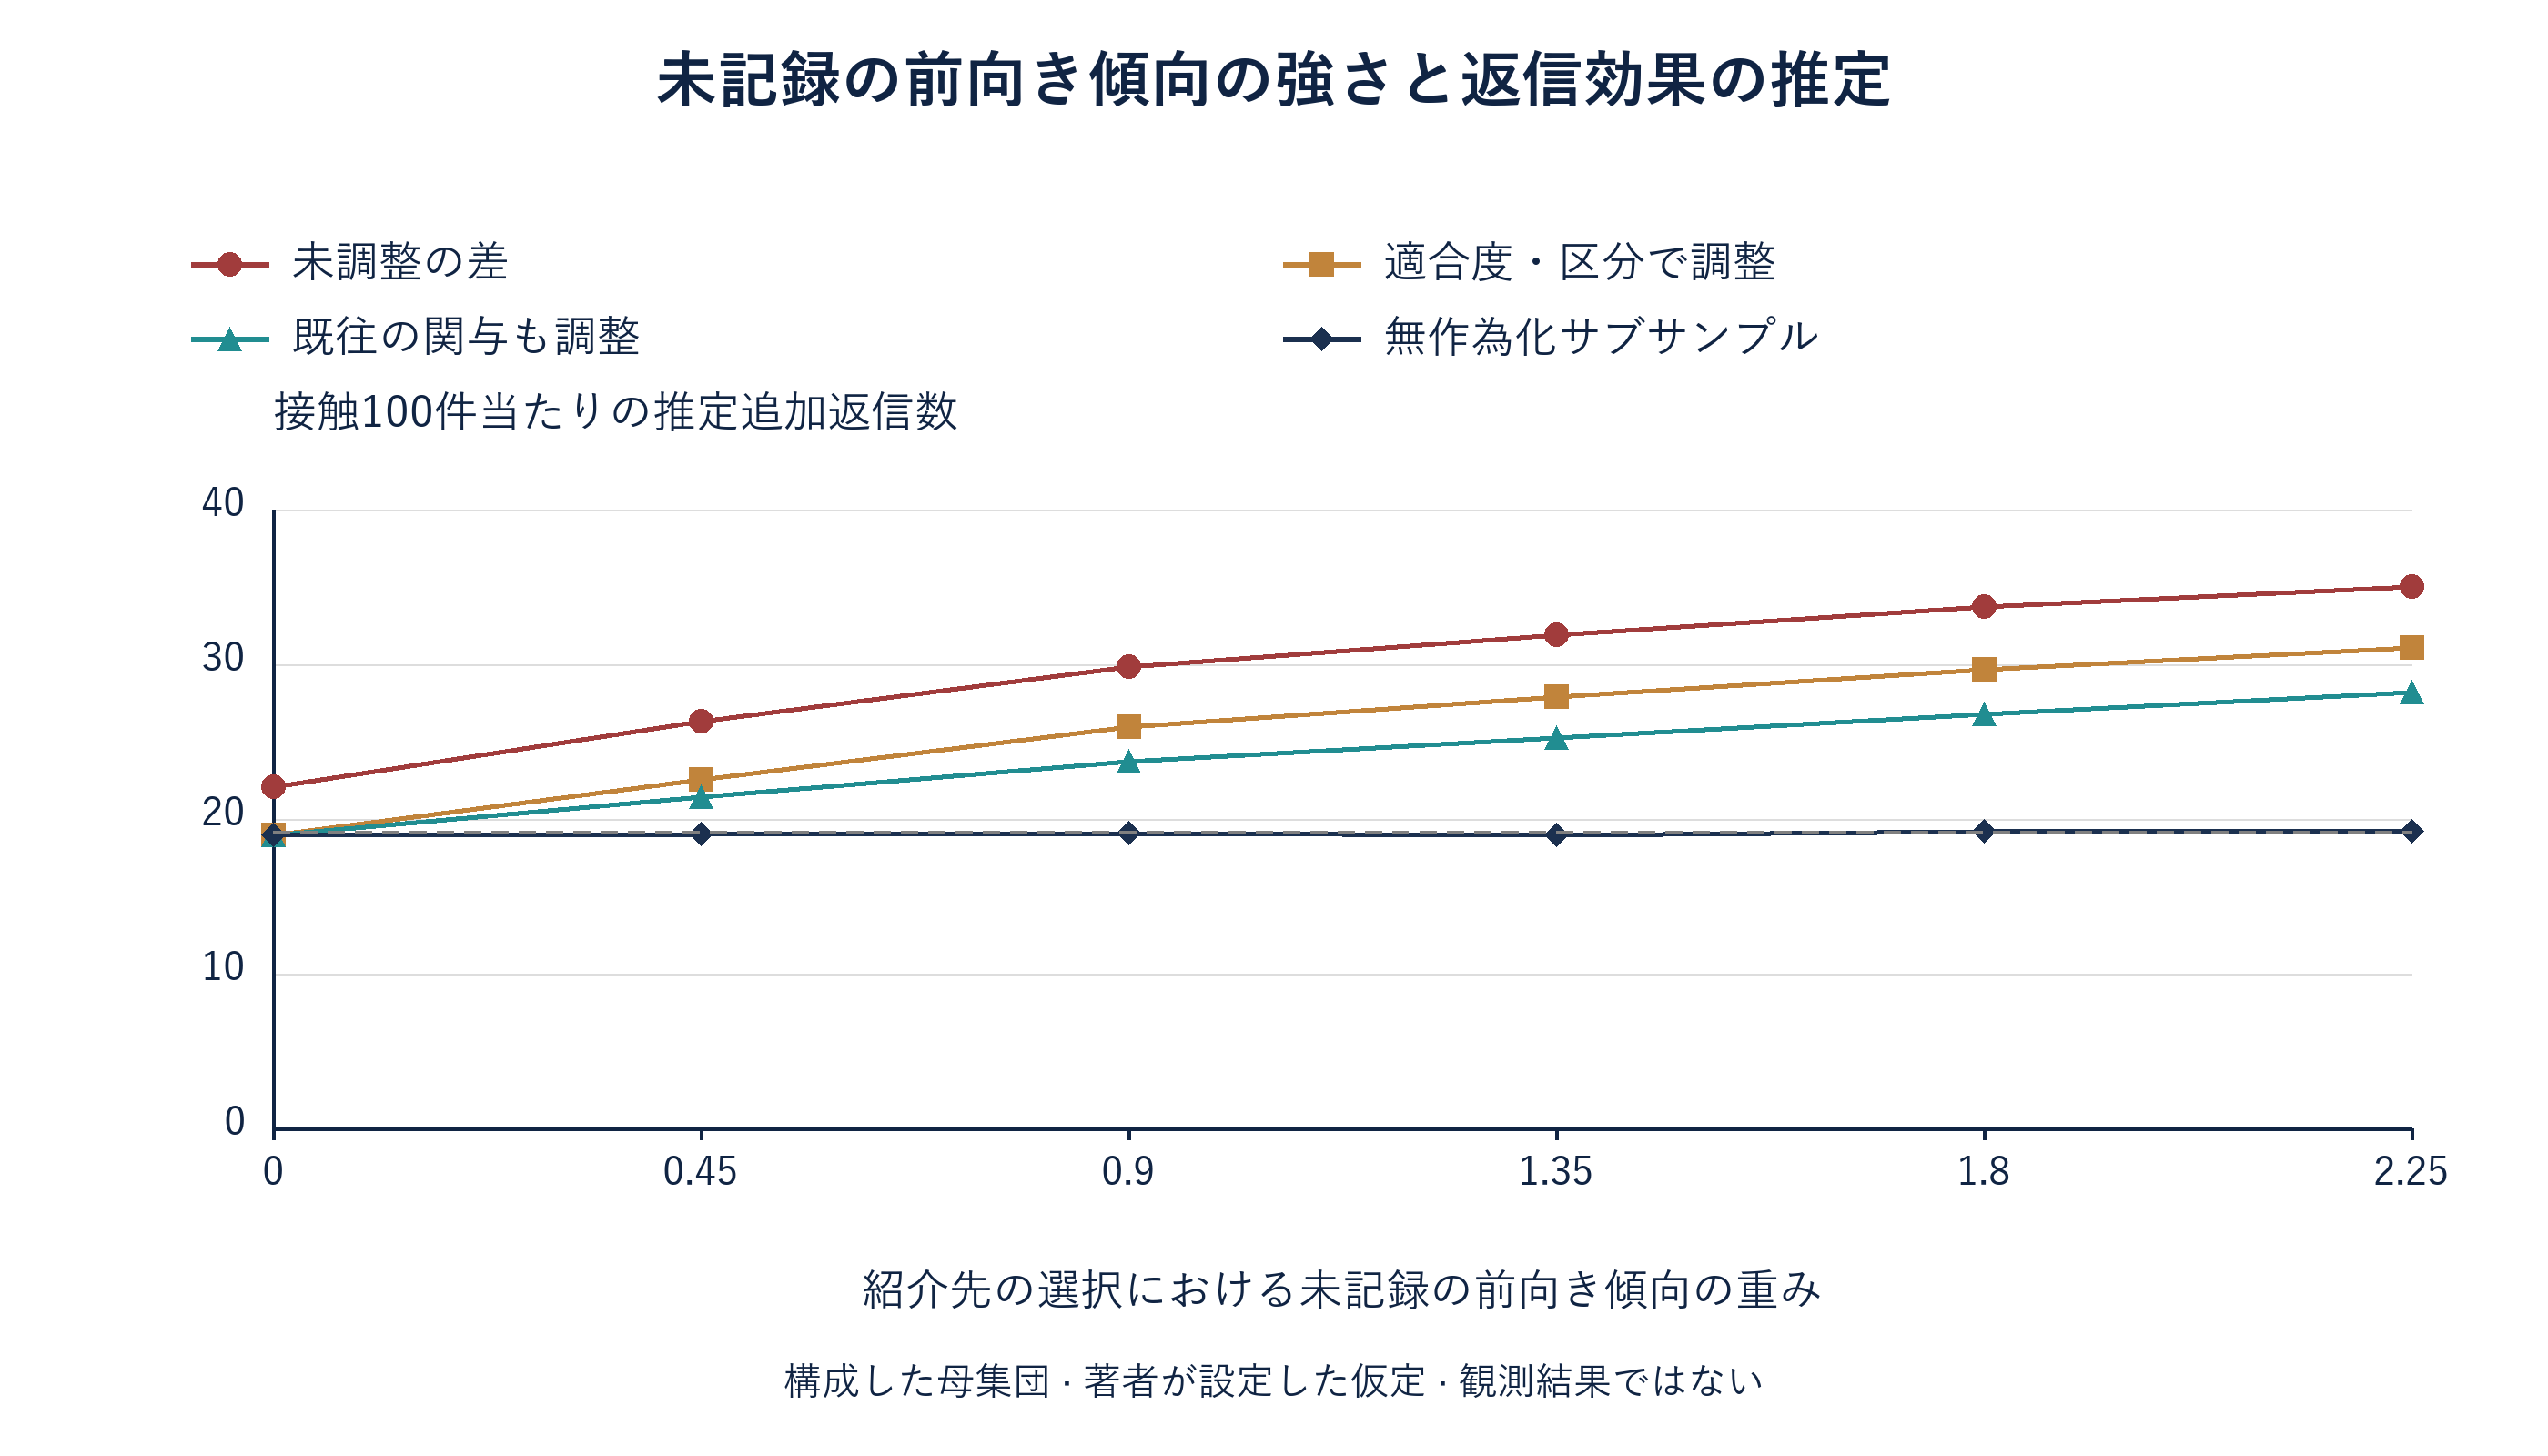
横にスクロールすると原寸で図を読める。原寸の図を別に開くこともできる。
構成した母集団に関するMatchPointの分析。明示した入力に基づくモデル出力であり、観測結果ではない。接触した対象のパーセントポイント。破線は真の効果。
図4では、紹介先の選択で資金調達側が未記録の前向きな傾向に置く重みを、なしから2.25まで変化させ、基本値0.9と比較する。前向きな傾向の重みがない場合、適合度調整後の推定値は18.96ポイントで、真の値は19.12、未調整の差は22.07となる。この場合は記録された適合度と区分だけが交絡し、調整によって補正される。検証した最大の重み2.25では、未調整の差は35.04、適合度調整後は31.09、代理変数調整後は28.21へ上昇する。独立にシミュレーションした無作為化ベンチマークは、有限のモンテカルロ変動を伴いながら生成した効果の近くにとどまる。この実験は、前提が成立する未記録の前向きな傾向がないケースで方法がどう振る舞うかと、前提が弱まるにつれどれだけ外れるかを示す。
式5aは、RRが一を超える場合の帰無仮説値に対するE値である。式5bの出典パラメータは、明示した条件付けの下で、結果リスクの変動と交絡因子保有率の変動の上限を定める。その定義には適切な最大値が含まれる。これとは別に、モデルの回帰標準化した返信率比は4.26で、生成した対比の比3.12に対し、実現した膨張倍率は1.36となる。[7]
調整後推定値の帰無仮説値に対するE値は7.98、未調整推定値では9.58である。コードは、適合度の三分位群と区分の組合せごとに、前向きな傾向の四分位群にわたる極値を計算し、母集団重み付き平均を求める。直接接触群の結果リスクでは4.16、前向きな傾向の水準の保有率では2.66である。これらの平均に式5bを適用すると、記述値は1.90となり、実現した率比の膨張倍率1.36と比較できる。中央値で二分すると2.43、1.79、1.35となる。これらは粗い区分に基づく要約であり、定理が要する一様な上限パラメータではない。極値の平均は最大値を取ることと異なり、連続的な適合度と前向きな傾向を粗く区分しても変動が残る。数値の比較は、正式な交絡の上限や、前向きな傾向が弱すぎて関連を説明できないことを証明しない。既知の有限母集団効果は、著者が設定した潜在結果から得られる。出典は、推定値を帰無仮説値とは異なる所定のリスク比へ移すためのE値も説明する。帰無仮説値に対するE値だけでは、実現した膨張倍率は測れない。[7]
資金調達側は、接触前の代理変数のバランスを診断に使い、明示した交絡因子の関連にわたって感度を調べられる。ノイズを含む代理変数の標準化差は、未記録の前向きな傾向の不均衡について証明された下限でも、式5bのリスク比パラメータでもない。正式な感度分析の上限には、推定対象と出典の定理に適したパラメータ及び調整条件が必要となる。構成した比較はその仮定の下での膨張を示すものであり、未観測のキャンペーンにおいて調整後推定値が上限になるとするものではない。
15 各ストレスケースには固有の失敗パターンがあり、資金調達側は自社の記録で確認できる
表7は、基本ケースと五つのストレスケースについて、大きな構成標本の返信効果推定値を報告する。各ケースは400 000件の生成対象を使う。診断列は、記録された接触方法で重み付けした後の、記録された適合度・区分と既往の関与のバランスを測る。したがって誤分類ケースも、結果の推定量と同じ、記録された接触方法の分類を使う。これらの診断は生成記録を記述する。
| シナリオ | 真の効果 | 未調整 | 適合度で調整 | 既往の関与も調整 | 無作為化 | バランス:適合度・区分 | バランス:既往の関与 |
|---|---|---|---|---|---|---|---|
| 基本ケース | 19.12 | 29.76 | 25.65 | 23.55 | 19.29 | 0.002 | 0.442 |
| 記録されていない前向きな傾向なし | 19.10 | 22.36 | 19.25 | 19.24 | 19.34 | 0.001 | 0.005 |
| 記録されていない前向きな傾向が強い | 19.23 | 34.27 | 30.24 | 27.19 | 19.28 | 0.008 | 0.738 |
| 前向きな傾向とともに効果が増加 | 21.56 | 36.74 | 32.27 | 29.10 | 21.68 | 0.002 | 0.447 |
| 冷え込んだ市場 | 11.57 | 18.52 | 15.73 | 14.34 | 11.49 | 0.005 | 0.440 |
| 紹介の誤分類 | 19.09 | 21.11 | 17.60 | 15.91 | 19.03 | 0.008 | 0.292 |
構成した母集団に関するMatchPointの分析。明示した入力に基づくモデル出力であり、観測結果ではない。接触した適格対象のパーセントポイント。バランス列は、記録された適合度・区分による重み付け後の標準化差の絶対値。
記録されていない前向きな傾向がない場合、適合度調整後の推定値は19.25、真の値は19.10で、代理変数のバランスは0.005となり、調整後と無作為化の推定値は一致する。これは、調整によって読み取れるキャンペーンのパターンである。記録されていない前向きな傾向が強い場合、調整後推定値は30.24、真の値は19.23で、無作為化推定値はほぼ変わらず19.28、代理変数のバランスは0.738となる。そのパターンは、記録変数のバランスが良好でも、調整後とサブサンプルの推定値の間に大きく持続的な差があることである。
前向きな傾向とともに効果が増す場合、真の平均効果は21.56だが、紹介群への効果は30.99である。調整後推定値32.27はその両方を上回り、バイアスは10.72ポイントで、基本ケースでは6.53である。一方、サブサンプルは21.68と平均効果を回復する。そのパターンは、調整後推定値が紹介群への効果さえ上回ることである。冷え込んだ市場では、直接接触の返信率は4.4%、効果は11.57ポイントに低下する一方、調整後推定値と真の効果の比は1.36付近にとどまる。パターンは、各段階の率が下がっても比率で見たバイアスが同程度に残ることである。紹介の15%が直接接触と記録され、直接接触の10%が紹介と記録されると、調整後推定値は17.60に低下し、真の19.09を下回る。誤りが相殺し、答えは正しく見えても、その理由は誤っている。このため第22節の分類監査は独立した統制となる。
これらの診断は併せて読める。記録変数のバランスは測定された不均衡だけを確認し、代理変数のバランスは記録された関与指標に残る差を示す可能性がある。調整後推定値からサブサンプル推定値を引いた差は、不確実性と共通の対象母集団を伴えば、推定方法間の不一致を明らかにできる。この差には標本誤差、モデルの誤指定、誤分類、処置割付の不遵守、サブサンプルへの選択も反映され得る。段階別のパターンは追加確認の枠組みに役立つことがある。これらの観察だけで、記録されていない前向きな傾向を特定したり、観察的比較にバイアスがないと確立したりすることはできない。
16 構成した基本ケースでは、400件の対象を持つキャンペーンにも大きな推定誤差が残る
実際の資金調達側が見るのは一回のキャンペーンであり、母集団の極限値ではない。モデルは六つの規模それぞれで600キャンペーンを抽出し、各推定量を適用する。対象400件では、適合度調整後の返信効果推定値の中央値は25.59ポイント、中央80%の範囲は19.8から31.8で、キャンペーンの92%が真の19.12ポイントを過大評価する。ここで100件の対象を含む無作為化サブサンプルは、中央値18.42、範囲10.0から27.9となる。平均では正しくても、単一のキャンペーンでは信頼性が低い。
| 推定量 | 段階 | 真の効果 | 中央値 | キャンペーンの中央80% | 推定値がゼロ以下 | RMSE |
|---|---|---|---|---|---|---|
| 未調整の差 | 返信 | 19.12 | 29.69 | 23.7から35.6 | 0% | 11.53 |
| 未調整の差 | デューデリジェンス | 4.20 | 7.79 | 4.5から11.4 | 0% | 4.60 |
| 適合度・区分で調整 | 返信 | 19.12 | 25.59 | 19.8から31.8 | 0% | 8.13 |
| 適合度・区分で調整 | デューデリジェンス | 4.20 | 5.89 | 2.9から9.5 | 0% | 3.13 |
| 既往の関与も調整 | 返信 | 19.12 | 23.50 | 17.6から29.6 | 0% | 6.45 |
| 既往の関与も調整 | デューデリジェンス | 4.20 | 5.33 | 2.4から8.7 | 0% | 2.74 |
| 無作為化サブサンプル(対象100件) | 返信 | 19.12 | 18.42 | 10.0から27.9 | 0% | 7.15 |
| 無作為化サブサンプル(対象100件) | デューデリジェンス | 4.20 | 4.00 | 0.0から8.7 | 14% | 3.66 |
構成した母集団に関するMatchPointの分析。明示した入力に基づくモデル出力であり、観測結果ではない。単位はパーセントポイント。中央80%の範囲は、第10から第90パーセンタイルに相当し、600キャンペーンにわたる。RMSEは真の効果に対する二乗平均平方根誤差。
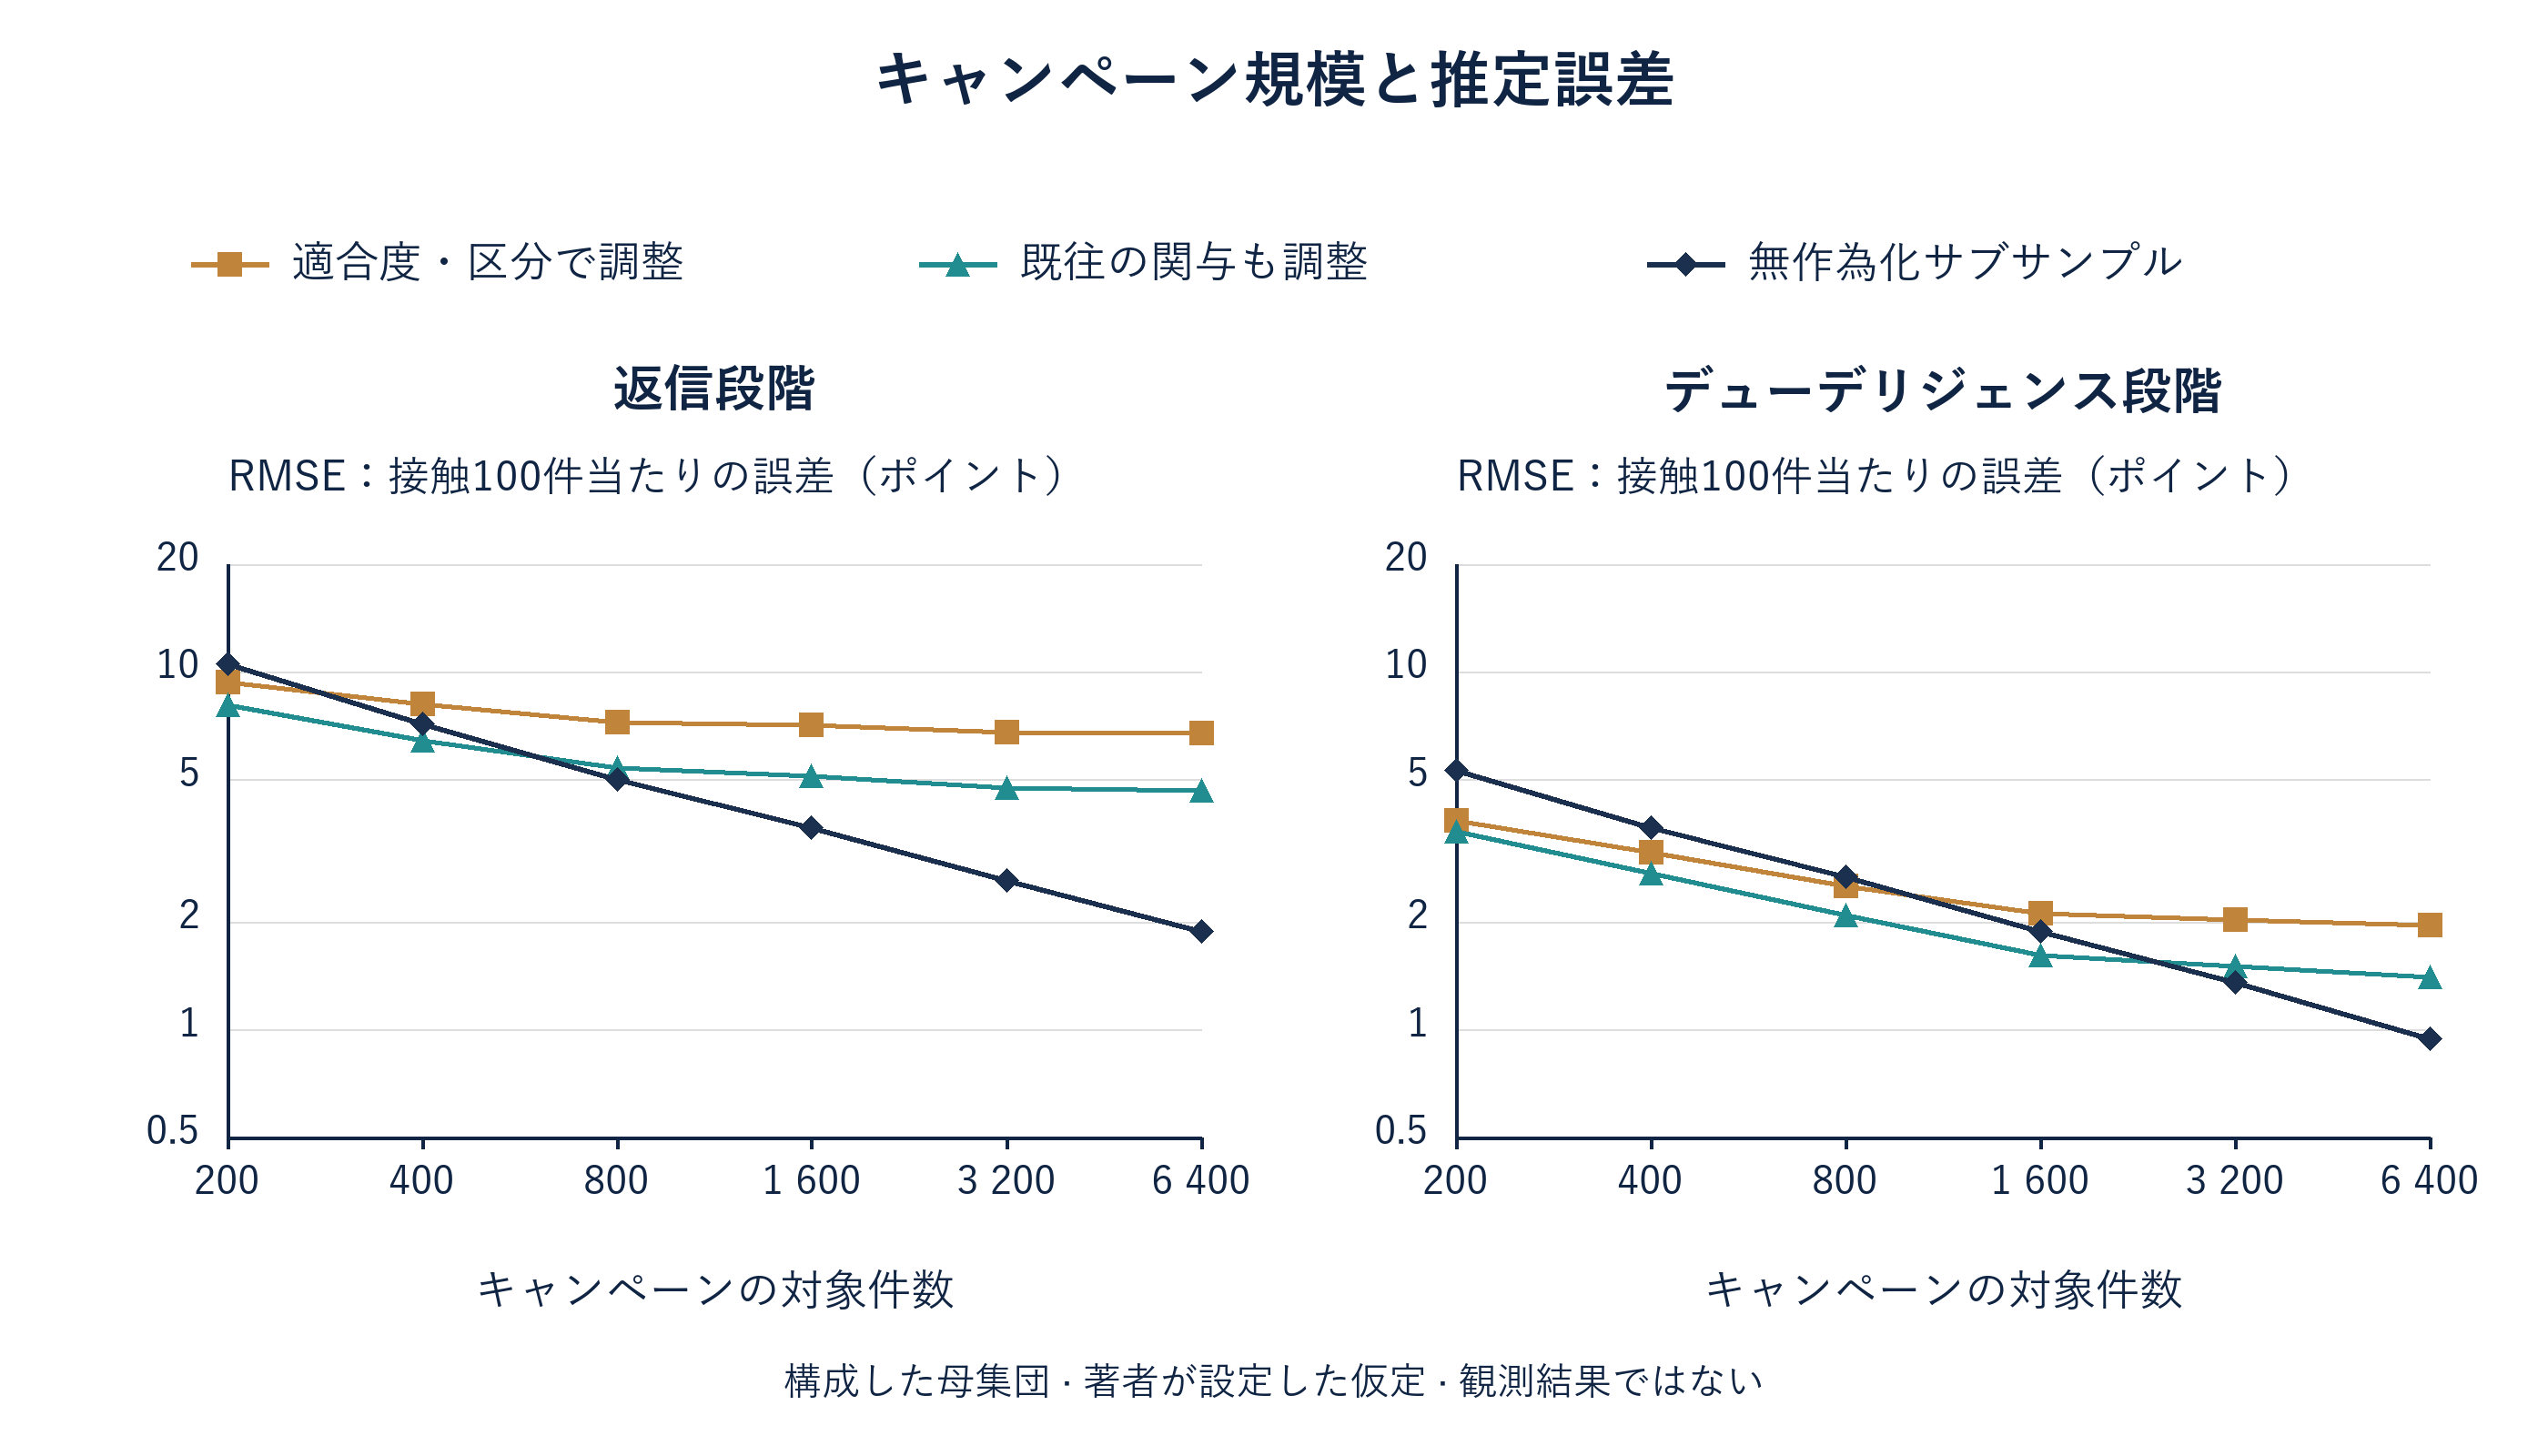
横にスクロールすると原寸で図を読める。原寸の図を別に開くこともできる。
構成した母集団に関するMatchPointの分析。明示した入力に基づくモデル出力であり、観測結果ではない。接触100件当たりのパーセントポイントで示す二乗平均平方根誤差。両軸とも対数尺度。無作為化サブサンプルはキャンペーンの25%。
表8と図5は、バイアスとノイズのトレードオフを示す。対象400件では、返信段階の適合度調整後誤差は8.13ポイント、サブサンプルでは7.15であり、対象400件で既にサブサンプルの方が良い推定となる。対象6 400件では、適合度調整後誤差は6.74へわずかしか低下しないが、サブサンプルの誤差は1.88へ低下する。代理変数を加えた場合、サブサンプルが上回るのは対象800件である。デューデリジェンス段階では、交差は対象1 600件で起こる。これらは、この構成の下で検証した六つのキャンペーン規模における最初の交差点であり、連続的なしきい値の推定でも、資金調達側に一般的に適用できる規則でもない。実際の選択は、割付の仕組み、効果量、精度、利用可能な無作為化標本に依存する。
17 著者が設定した率の下では、後の評価項目ほど大きい無作為化標本を要する
式6aのp(1)とp(0)は、紹介と直接接触の下での真の段階到達率である。zは有意水準5%の両側検定と検出力80%に対応する標準正規分布の分位点、n(arm)はサブサンプルの各群に必要な対象数である。式6bのsはキャンペーンのうち無作為化する割合で、25%に設定し、N(campaign)はキャンペーン全体で接触する必要がある対象数である。この式は、対象間の独立を仮定した正規近似であり、式で定めた規模のシミュレーションが確認するのは返信段階だけである。コイン投げによる割付が与える各群の対象数は、固定数ではなく期待数である。シミュレーションのWald棄却規則は両側を用い、推定標準誤差がゼロなら非棄却とし、まれな評価項目では適切に較正されない場合がある。これらの標本数は、利用前に評価項目別の検証が必要である。
| 評価項目 | 直接接触(%) | 紹介(%) | 検出力80%に必要な各群の対象数 | 明示したサブサンプル比率でのキャンペーン規模 | 対象400件のキャンペーン数 | シミュレーション検出力、n = 400 | シミュレーション検出力、n = 6 400 |
|---|---|---|---|---|---|---|---|
| 返信 | 9.0 | 28.1 | 62 | 496 | 1.2 | 73% | 100% |
| 要件を満たす面談 | 5.0 | 16.4 | 112 | 896 | 2.2 | 46% | 100% |
| デューデリジェンス | 1.5 | 5.7 | 302 | 2 416 | 6.0 | 16% | 100% |
| コミットメントの締結 | 0.26 | 1.13 | 1 428 | 11 424 | 28.6 | 0% | 55% |
構成した母集団に関するMatchPointの分析であり、観測結果ではない。対象間の独立を仮定した正規近似式による概算規模。有意水準5%の両側検定、目標検出力80%。シミュレーションのWald棄却率は明示したキャンペーン規模を用い、まれな評価項目では適切に較正されない場合がある。
返信段階では各群62件の対象が必要であり、明示したサブサンプル比率では496件に接触するキャンペーンで得られる。要件を満たす面談では各群112件、接触896件、デューデリジェンスでは各群302件、接触2 416件、すなわち約6回のキャンペーン、各回対象400件を要する。コミットメントの締結には各群1 428件、接触11 424件、すなわち約29回のキャンペーン、各回対象400件を要する。対象400件では、シミュレーション検出力は返信段階73%、要件を満たす面談46%、デューデリジェンス16%となる。これらの設定率では、早期の評価項目ほど後の評価項目より少ない対象数で足りる。実際の推論には区間と実際に得られた標本数が必要となる。資金調達案件を統合する場合も、比較可能な定義、案件の異質性や対象間の相関への配慮、適切な分析が必要であり、対象間の独立を仮定する式はこれらを考慮しない。
18 紹介が限られる場合、構成した効果は、最も接触が難しい区分以外の高適合度の対象で最大となる
紹介件数が固定されている資金調達側は、一件ずつの紹介の価値がどこで最大になるかを知る必要がある。表10は、適合度の三分位群と区分別に紹介の真の効果を示す。構成した世界では、返信段階の効果は10.0件の追加返信、接触100件当たり、第一区分の低適合度対象での値から、ほかの区分の高適合度対象での26.7件まで変化する。ほかの区分での要件を満たす面談の効果は7.0から17.9件の追加面談、紹介100件当たりとなる。
| 適合度の三分位群 | ほかの区分:追加返信 | ほかの区分:追加面談 | 第1区分:追加返信 | 第1区分:追加面談 |
|---|---|---|---|---|
| 適合度が低い | 14.5 | 7.0 | 10.0 | 4.9 |
| 適合度が中程度 | 20.7 | 12.0 | 15.1 | 8.6 |
| 適合度が高い | 26.7 | 17.9 | 21.6 | 14.4 |
構成した母集団に関するMatchPointの分析。明示した入力に基づくモデル出力であり、観測結果ではない。適合度の三分位群と区分別の真の効果をパーセントポイントで示す。各セルを集計すると母集団効果に一致する。サブサンプルの結果のひな型であり、このパターンは等しい対数オッズ効果から生じるもので、実証的な発見ではない。
このパターンは構成の帰結である。対数オッズ尺度の効果が等しく、基準率が低いため、基準率が高い、高適合度や第一区分以外の対象で、パーセントポイントの効果が大きくなる。実際のマトリクスは、例えば接触困難な投資家ほど紹介が重要となる場合など、異なる形になり得る。したがって、この表は無作為化サブサンプルから得られる結果のひな型であり、実証的な発見ではない。資金調達側にはセル別効果を推定できる大きさのサブサンプルが必要であり、全体効果の推定より多くの対象を要する。
19 再現、統制、この実験で示せないこと
数値モデルは固定シード1377を使い、47の統制を検証し、表11に要約する。これらは、選択の恒等式、段階の入れ子構造、明示した較正許容差、有限の無作為化ベンチマーク誤差、E値の計算、マトリクスのセル集計、返信段階の正規近似式による検出力を確認する。感度要約の統制は、この構成における計算と実現値の比較を確認するものであり、正式な交絡の上限を認証するものではない。
| 統制 | 期待される結果 |
|---|---|
| 固定シード | シード1377。同じキーでキャンペーンを繰り返すと、すべての推定値が厳密に再現される |
| 生成確率 | すべてのシナリオのすべての段階で、ゼロより大きく一より小さい |
| 段階の入れ子構造 | すべての対象の両方の潜在結果で、締結はデューデリジェンスに、デューデリジェンスは面談に、面談は返信に含まれる |
| 較正 | 直接接触群の段階到達率は、四標準誤差以内で設定入力と等しい |
| 紹介される割合 | 母集団において30%からのずれが0.003以内 |
| 選択の恒等式 | すべての四段階で、未調整の差が紹介群への効果と選択項の和に1e-12の精度で等しい |
| 記録されていない前向きな傾向なし | すべての段階で、適合度調整後推定値の真の効果からのずれが0.004以内 |
| 無作為化サブサンプル | 母集団ベンチマークで構成した真の値からのずれが0.004以内。返信段階のシミュレーション平均誤差は0.005未満、n = 6 400において |
| バランスの規則 | すべてのシナリオで、適合度・区分の重み付き標準化差が0.1未満 |
| E値の計算 | 1のE値は1、2のE値は2 + sqrt(2)。逆数にしても変わらず、記述的な要約係数の計算を確認 |
| スコアリング・マトリクス | セルの対象数の合計が母集団に等しく、セルの重み付き効果が母集団効果に一致 |
| 検出力の式 | 式で定めた規模のサブサンプルのシミュレーション検出力が、0.08以内のずれで0.80に達する |
| model.py内で検証する確認項目 | 47の恒等式・境界テストが合格 |
構成した母集団に関するMatchPointの分析。明示した入力に基づくモデル出力であり、観測結果ではない。
この実験は、実際のどの市場で紹介が有効かを示すことはできない。潜在結果は手法が使うものと同じ変数から生成されるため、実験が示すのは生成の仮定が成立する場合の手法の振る舞いであり、その仮定が成立することではない。真の効果、記録されていない投資家の前向きな傾向の強さ、代理変数の負荷量、ファネルの率は著者が設定したものである。読者は、バイアスの方向と相対的な大きさ、必要な標本数を読み取るべきであり、これらの割合を湾岸地域や世界のプライベート市場で紹介が達成する効果の推定値と解釈すべきではない。
統制の限界を二つ明記する必要がある。恒等式の検証に合格したことは、コードが明示した式を実装していることを示すが、その式が投資家行動を表すことを示すわけではない。反復は規模ごとに600キャンペーンを使うため、報告する範囲にはモンテカルロ誤差が伴う。論じた差に対しては小さいが、小さい標本数では無視できない。
20 同意を得た研究には、記録したサブサンプル、紹介の分類、段階到達時刻、明示した分析計画が必要となる
実際の研究は、資金調達側、その紹介者、必要に応じてデータを記録する投資家の許可を得て、資金調達側の実際のキャンペーン内で行うことになる。単位は、一人の対象と一つの資金調達案件の組である。この研究は投資家へのアンケートではなく、行動の変更を求めるものでもないが、資金調達側は関与を記録する適法根拠と各対象への接触の根拠を確認すべきである。Zhangは、投資家に研究目的を知らせ、同意を得た実験では同意書の効果によりバイアスを過小評価している可能性が高いと報告し、また一般データ保護規則のため、電子メールでの投資提案実験に欧州連合の投資家を募集しなかったと述べている。[5]
| 要素 | 仕様 | 理由 |
|---|---|---|
| 単位 | 一つの資金調達案件に対する一つの対象 | 段階の計測期間は案件によって異なる |
| 適格性 | 割付前に、特定された紹介者を通じる経路がある | 紹介可能な対象に比較を限定する |
| 割付 | 適格対象の一部を記録付きのコイン投げで割り付け、残りは裁量で決める | サブサンプルの割付から前向きな傾向の影響を除き、残りには資金調達側の判断を残す |
| タイムスタンプ | システム記録に基づく初回接触と各段階の日時 | すべての群で同じ計測期間 |
| タグ | 接触方法と紹介者との関係を原資料に基づき記録する | 接触方法の確認と誤分類の監査を支える |
| 接触前のシグナル | 既往のエンゲージメントと記録された適合度を割付前に固定する | 診断と代理変数による調整を可能にする |
| 同意とデータ | 対象ごとに適法な根拠を記録し、異議申立てに沿って対応する | 検討した文献における同意の基準 |
| 標本数と分析 | 式6でサブサンプルの規模を定め、効果には区間を付す;調整推定値は副次的な推定値とする | 推定値と区間に基づく解釈を支える |
提案仕様。各項目は事前に確定すべき設計上の選択を示し、研究結果ではない。
表12は設計要素を示す。初回接触前に分析計画を登録し、四段階の結果指標、計測期間、主推定方法(サブサンプルの差)、副次的推定方法(代理変数を加えた調整)、誤分類の検証、キャンペーン統合の規則を明記する。Zhangの研究はAEA RCT Registryに登録されている。資金調達側も計画に日付を付すことで、その実践の趣旨に沿える。[5] 後期段階で効果が見つからない研究では、区間と標本数を報告すべきである。ゼロと重要な効果の双方を含む区間は、キャンペーン統合を検討する理由にはなるが、結論を出す根拠にはならない。
21 サブサンプル効果、調整効果、両者の差を取締役会又は投資委員会に報告する
委員会への報告では、同じ対象母集団と結果指標を用い、サブサンプル効果とその区間、調整効果、両者の差とその不確実性を示すべきである。基本ケースでは、調整後の返信推定値は既知の効果の1.34倍であり、無作為化基準は既知の効果に近い。実際の研究では、差は未測定交絡に加え、標本変動、モデル設定、割付への遵守、測定、又はサブサンプルへの選択を反映し得る。返信での一致は、後期の結果指標に対する調整を妥当化しない。後期指標には、それぞれの識別と推定精度の評価が必要である。
| 項目 | 内容 | 支える判断 |
|---|---|---|
| サブサンプル効果 | 到達した各段階での差と区間 | 紹介が初期の進捗を変えるか |
| 調整効果 | 適合度、区分、エンゲージメントを含む推定値;方法を明記する | 識別仮定が裏付けられない限り、結果指標ごとの関連を示す |
| 差 | 調整推定値からサブサンプル推定値を引いた値と、エンゲージメントの診断 | 戦略間で一致しない可能性を、不確実性と比較可能な母集団を踏まえて評価する |
| 段階別パターン | 段階別・セル別の効果 | 紹介が接点を開く場面と、案件の成約につながる場面 |
| タグの監査 | 確認済みの関係記録を持つ紹介の割合 | 群が正しく定義されているか |
| 紹介の余力 | 区分別の、利用可能な紹介と利用済みの紹介 | 追加の紹介機会を得られるか |
提案する報告内容。各欄は提示すべき情報を説明し、研究結果を示すものではない。
表13は報告内容を示す。報告には、委員会が結論づけるべきでないことも記すべきである。返信段階の正の効果は、締結済みコミットメントへの正の効果の証拠にはならず、後者の測定にははるかに多くの対象を要する。平均効果が正でも、特定の紹介が有効である証拠にはならない。区間を省いた報告は、点推定値を証明と受け止める読み方を招く。これらの限界は構成実験でも見え、表9の必要標本数は、一度の資金調達だけで確立できることの少なさを示している。
22 データとAIで関係記録と診断を維持し、誰に接触するかの判断は人が担う
この検証の入力は記録である。誰が誰を知り、いつ接触し、投資家が何をいつ行ったかを記す。ソフトウェアは通信から日付と送信者を抽出し、接触方法のタグを付け、欠落を示すことで記録を維持できる。これは提案であり、本稿はAIのツール、精度、便益を報告していない。タグ付けシステムは人手で確認した標本と照合して検証すべきである。誤分類のストレスケースでは、10%から15%の誤りが調整推定値を真値より低くし、正しく見せ得ることを示している。
通信から作る前向きな傾向のスコアは、接触前の代理変数として評価できる。その特徴量の対象期間とモデルの版は割付前に固定すべきである。接触後のメッセージをベースラインの調整変数に入れてはならない。スコアが裁量による紹介の選択にも使われる場合、その役割を記録した割付の仕組みに明示する。提案する無作為化部分は、引き続き独立して割り付け、監査する。本稿はAIの精度も商業的便益も測定していない。
人の決定権を明確に保つ。資金調達側は適格対象と接触担当者を決める。紹介者は紹介するかどうかと、その文言を決める。コンプライアンス担当者は各接触の適法な根拠を確認する。モデルは記録と診断を準備できるが、これらの判断を委ねるべきではない。
提案するタグ監査では、事前に定めた標本で資金調達側の記録を紹介者の保存メッセージと比べ、一致と誤りの方向を記録する。構成したストレスケースでは、紹介による接触の15%と直接接触の10%が誤分類され、調整推定値が大きく変わる。実際の監査には独自の標本と不確実性の評価が必要である。その費用は本稿では推定していない。
23 実際の資金調達では早期にサブサンプルを設け、後に統合し、効果が示された対象に紹介を使う
提案する実務手順は、適格対象、記録したベースライン特性、接触と処理の適法な根拠、定義した結果から始まる。実験部分への無作為な選定と、その中での無作為な割付は接触前に記録すべきである。裁量による接触には別のタグを付ける。追跡では比較可能な経過期間を用い、逸脱、対象の重複、欠落記録を分析用に残す。図6は手順を示す。有効性は遵守、結果の測定、及び前述の仮定に依存する。
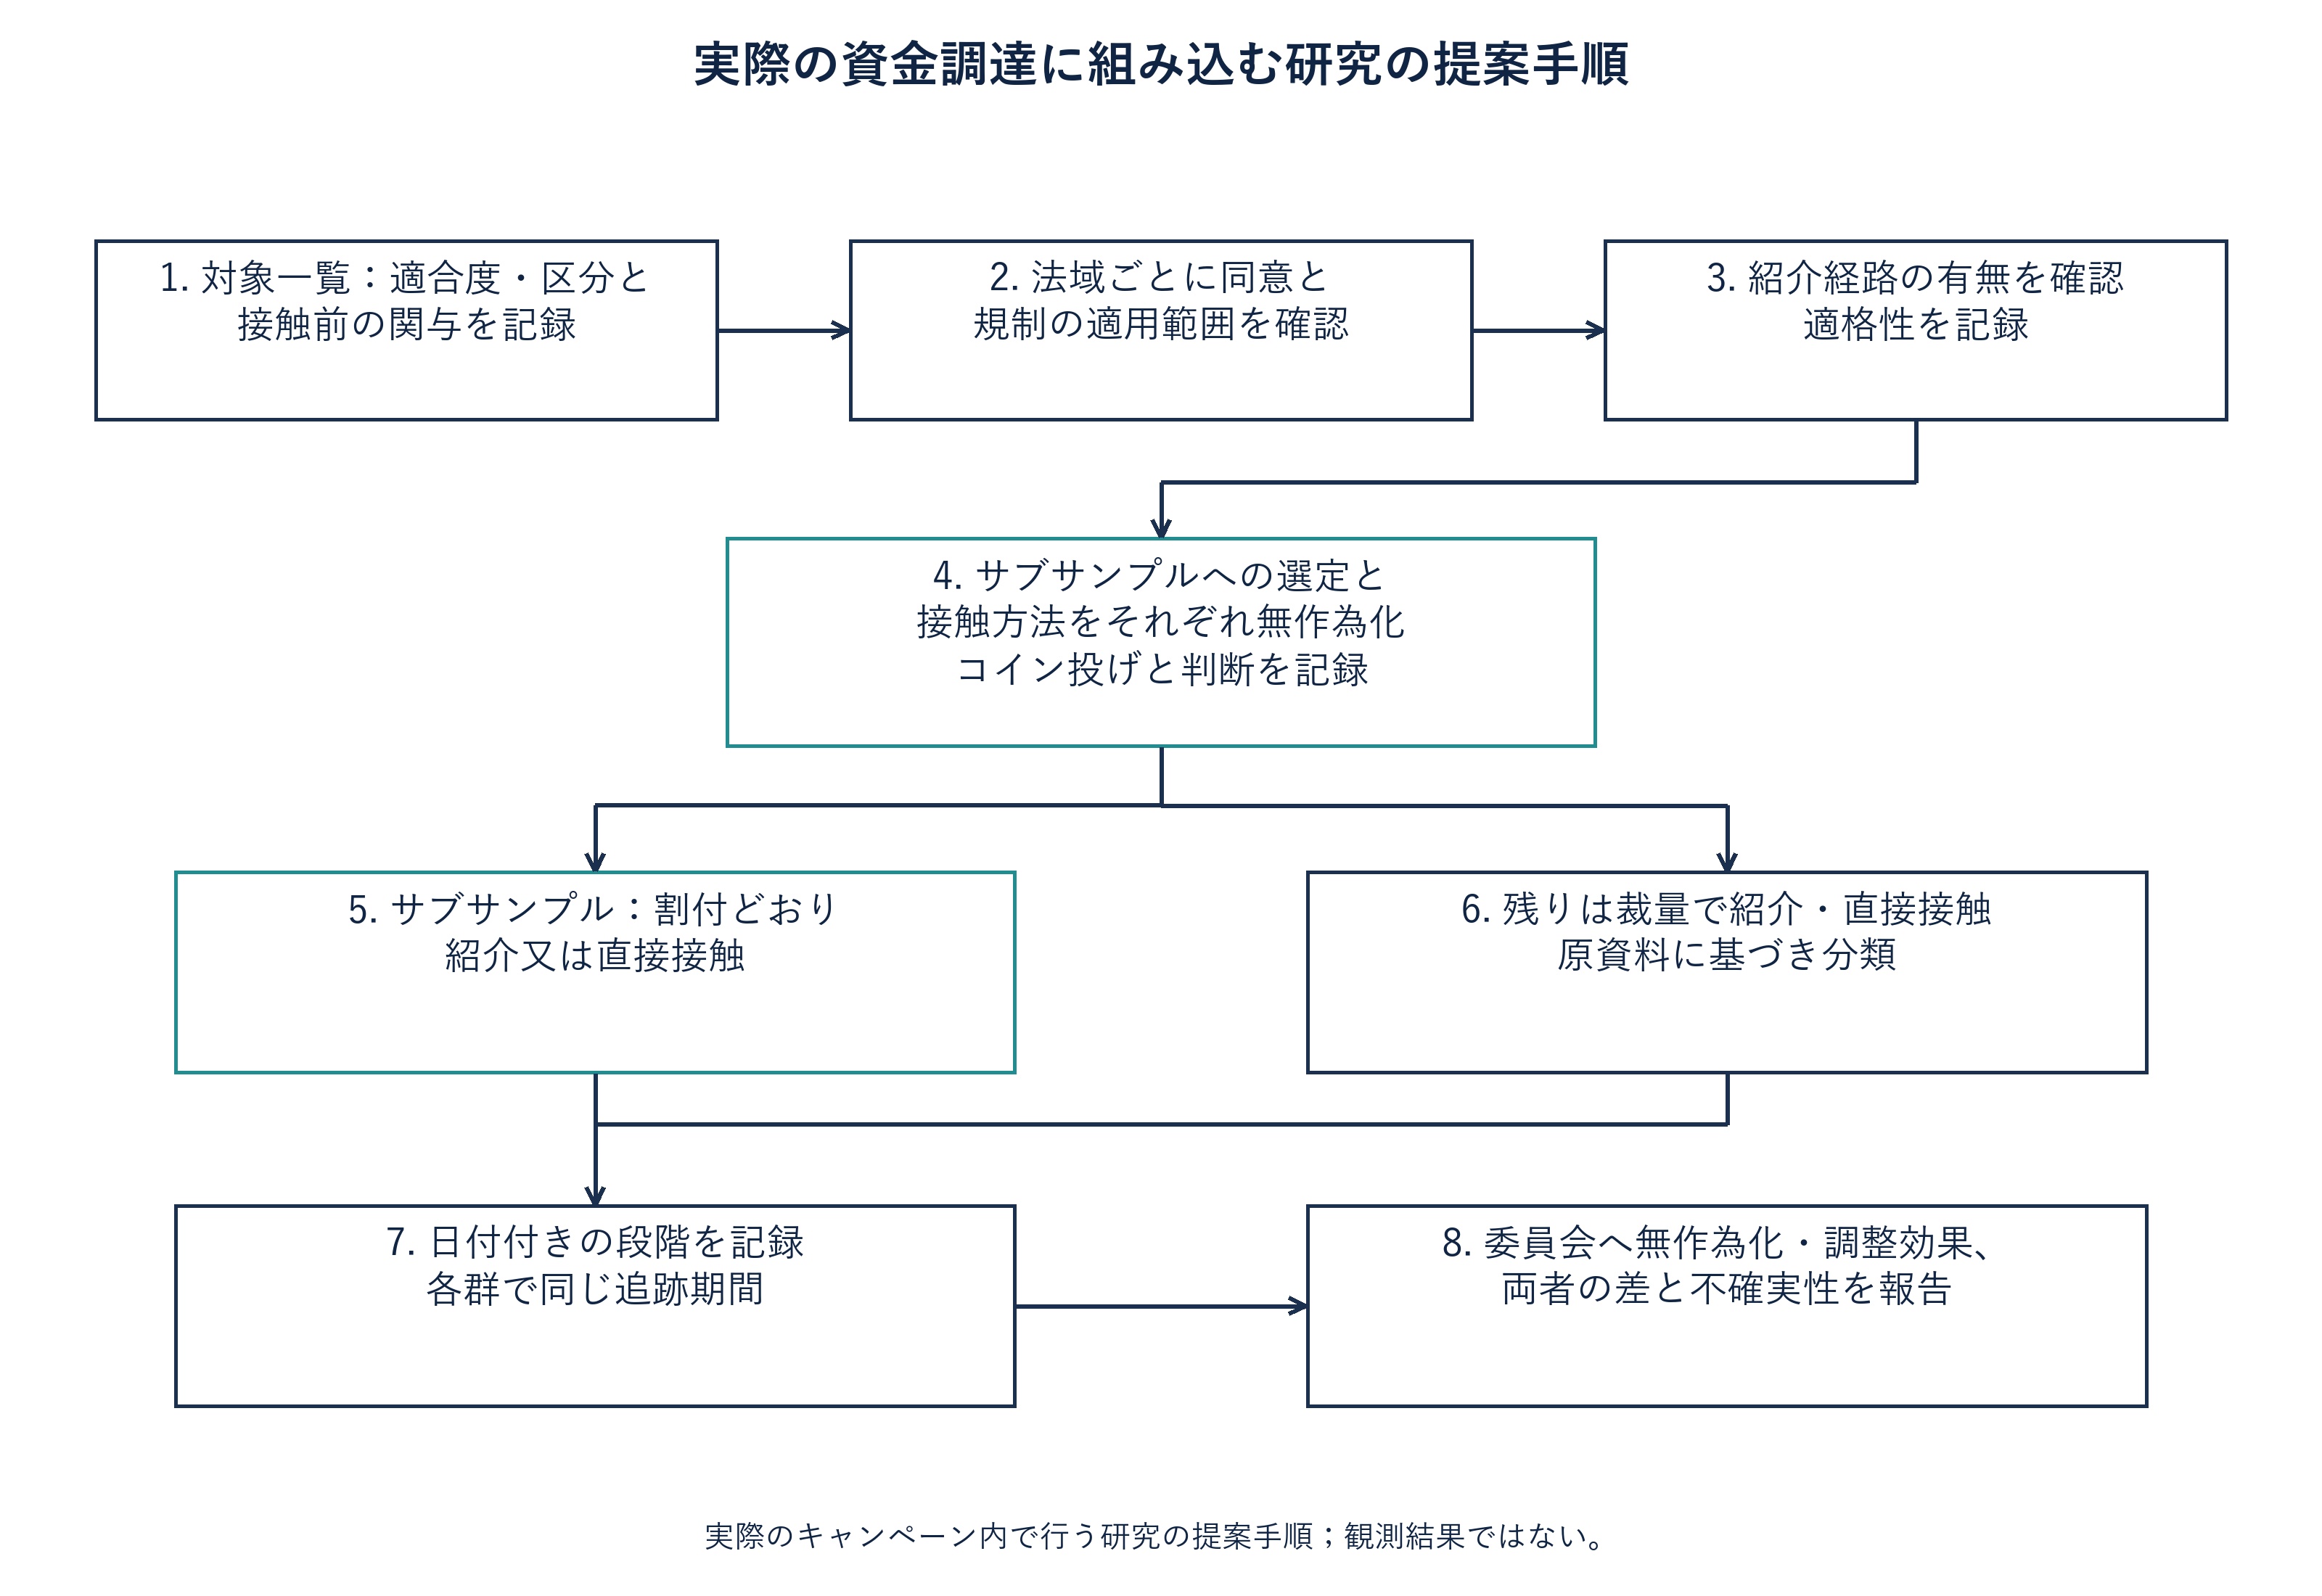
横にスクロールすると原寸で図を読める。原寸の図を別に開くこともできる。
MatchPointによる分析。実際のキャンペーン内で行う研究の提案手順であり、観測結果ではない。
| 条件 | 対応 | 対応のきっかけとなる証拠 |
|---|---|---|
| 著者設定の発生率で、独立した適格対象が約500件の場合 | 結果指標ごとの検出力と不確実性を評価する;後期の推定はなお不精確な可能性がある | 式6の必要標本数 |
| 調整推定値とサブサンプル推定値が区間内で一致する | 各結果指標の不確実性と識別を評価し、初期の一致だけで後期の調整を妥当化しない | 結果指標ごとの推定値、区間、バランス診断、及び裏付けのある識別仮定 |
| 調整推定値がサブサンプル推定値を大幅に上回る | 調整推定値に基づいて計画を立てず、サブサンプルを拡大する | 推定値の差とエンゲージメントのバランス |
| 紹介機会が少ない | サブサンプルで紹介一件当たりの効果が最大と示された対象に配分する | 案件を横断して統合したセル別推定値 |
| 紹介者が報酬を受け取る | 接触前に活動、金融プロモーション、報酬に適用される規則を確認し、免除の条件をすべて確かめる | 紹介者報酬に関する文献 |
| 案件を横断して段階別結果を統合する | 共通の結果指標を用い、統合分析で案件の異質性、対象の重複、クラスタリングを評価する | 共通の段階定義と計測期間 |
提案する規則。閾値は資金調達側が事前に定め、いずれも研究結果ではない。
表14は規則を示す。規則には費用がある。25%のサブサンプルは、適格対象の四分の一を資金調達側の判断ではなくコイン投げで割り付けることを意味する。実験はサブサンプルが回避し、調整推定方法には検証した基本ケースのキャンペーン規模のグリッドで残るバイアスを示すが、その費用を金額に換算していない。特定の資金調達側が費用を負担すべきかは、持っている紹介機会と統合できる案件の数による。それは資金調達側が把握する事実であり、本稿が把握しているものではない。
24 限界と次の判断:著者設定の効果を、ログのあるサブサンプルに置き換える
実験は構成されたものである。ファネルの発生率、効果の大きさ、記録されていない投資家の前向きな傾向の強さ、代理変数の負荷は著者が設定した。バイアスの方向に関する結論は、紹介者が記録に見えない前向きな傾向に応じて行動するという設定から導かれる。母集団には隠れた変数と代理変数が一つずつあるが、実際のキャンペーンには多くある。対数オッズ尺度の効果は等しく、評価マトリクスのパターンを固定する。対象は相互に影響しないと仮定するが、同じシンジケートやネットワークの投資家は影響し合い得る。検討した文献に、湾岸投資家における紹介の普及率や効果を測定したものはない。
文献にも限界がある。ベンチャー投資家への調査はワーキングペーパーであり、同じ接触後の結果ではなく案件開拓を記述する。紹介の実験は労働を対象とし、投資提案実験はコールドメールの初回返信で終わる。ADGMの指針と政府ポータルの要約以外の湾岸データ保護法令の本文は読んでいない。規制当局のマーケティング規則集も、DFSAの公開警告を超えて検討していない。いずれも本枠組みの利用範囲を限定する。
導かれる判断の範囲は具体的である。紹介機会を持つ資金調達側は、次回キャンペーンの初期段階にログを残すサブサンプルを設け、全過程で紹介をタグ付けし、接触前のエンゲージメント記録を維持すべきである。著者設定の独立対象の仮定の下では、近似設計規模は返信に全体で496件、要件を満たす面談に896件であり、後期の結果指標にはより大きな標本を要する。実際の研究では、結果指標ごとの不確実性、追跡、統合の評価が必要である。未調整と調整後の差は因果効果の上下いずれにも位置し得る。誤分類のシナリオ自体が、調整後の返信推定値を真の効果より低くする。識別仮定が裏付けられない限り、これらの差を関連として扱うべきである。第14節の粗い区分による記述的な感度要約は、保証された上限を与えない。
本稿が扱わないことにも注意が必要である。投資家の順位付けは、紹介が進捗を変えるかとは別の問いであり、本稿は順位を付けない。紹介の価格も算定しない。紹介を一つの束として扱い、推薦が伝える情報と、推薦によって得られるアクセスを切り分けていない。紹介者の誘因をモデル化していないが、第7節の報酬条件はその重要性を示唆する。ログのあるサブサンプルを得た後には、それぞれが次の研究候補となる。
参考文献
- Gompers, P., Gornall, W., Kaplan, S. N. and Strebulaev, I. A. How Do Venture Capitalists Make Decisions? NBER Working Paper 22587, September 2016, section 3.1 and Tables 5 and 6. Working paper; later published in a journal, published version not reviewed. https://www.nber.org/system/files/working_papers/w22587/w22587.pdf
- Shane, S. and Cable, D. Network Ties, Reputation, and the Financing of New Ventures. Management Science 48(3), March 2002, pp. 364-381. Bibliographic record and abstract only. https://ideas.repec.org/a/inm/ormnsc/v48y2002i3p364-381.html
- Pallais, A. and Sands, E. G. Why the Referential Treatment? Evidence from Field Experiments on Referrals. NBER Working Paper 21357, July 2015; published in the Journal of Political Economy 124(6), 2016. Working paper text read; published version not reviewed. https://www.nber.org/system/files/working_papers/w21357/w21357.pdf
- Gornall, W. and Strebulaev, I. A. Gender, Race, and Entrepreneurship: A Randomized Field Experiment on Venture Capitalists and Angels. Management Science 71(6), June 2025, pp. 5308-5327. Published abstract read; full text read in the August 2019 working-paper version (AEA 2020 conference copy). https://ideas.repec.org/a/inm/ormnsc/v71y2025i6p5308-5327.html
- Zhang, Y. Discrimination in the Venture Capital Industry: Evidence from Two Randomized Controlled Trials. arXiv 2010.16084, version dated 14 March 2022. Working paper; read in part (introduction, design notes, footnotes). https://arxiv.org/pdf/2010.16084v1
- Austin, P. C. An Introduction to Propensity Score Methods for Reducing the Effects of Confounding in Observational Studies. Multivariate Behavioral Research 46(3), 2011, pp. 399-424. Open-access text on PubMed Central. https://pmc.ncbi.nlm.nih.gov/articles/PMC3144483/
- VanderWeele, T. J. and Ding, P. Sensitivity Analysis in Observational Research: Introducing the E-Value. Annals of Internal Medicine 167(4), 2017, pp. 268-274. Author manuscript, including appendix on non-null E-values. https://dash.harvard.edu/server/api/core/bitstreams/7312037e-0f45-6bd4-e053-0100007fdf3b/content
- U.S. Securities and Exchange Commission, Division of Corporation Finance. Securities Act Rules, Corporation Finance Interpretations, Questions 256.26 to 256.32; individual interpretation dates 6 August 2015 and 12 March 2025. Staff interpretations; accessed 16 November 2026. https://www.sec.gov/rules-regulations/staff-guidance/corporation-finance-interpretations/securities-act-rules
- United Kingdom. The Financial Services and Markets Act 2000 (Financial Promotion) Order 2005, SI 2005/1529, Article 15. Official revised XML, including paragraph 1A and paragraph 2; accessed 16 November 2026. https://www.legislation.gov.uk/uksi/2005/1529/article/15/data.xml
- European Union. Regulation (EU) 2016/679 (General Data Protection Regulation), Articles 4, 7 and 21. Official Journal L 119, 4 May 2016. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016R0679
- Abu Dhabi Global Market, Office of Data Protection. Lawful Bases for Processing Personal Data and Special Categories of Personal Data. Guidance brochure, May 2025. Regulator guidance, not the text of the Regulations. https://assets.adgm.com/download/assets/ADGM+Lawfulness+of+Processing+Brochure.pdf/643e101658a711ef9ce5e27828504259
- United Arab Emirates Government Portal. Data protection laws: summary of Federal Decree Law No. 45 of 2021. Official summary accessed 16 November 2026; the full statute was not reviewed. https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Mubadala. Contact us, section on spam and potentially improper conduct. Company page accessed 16 November 2026; the cited passage is a fraud warning. https://www.mubadala.com/en/contact-us
- Dubai Financial Services Authority. Unauthorised Business in the DIFC. Alert, 1 June 2023, describing Articles 41 and 41A of the Regulatory Law 2004. Regulator alert, not the Rulebook text. https://www.dfsa.ae/alerts/unauthorised-business-difc
著者について
Chennakeshav(CK)は、M&A、成長資本、企業戦略における案件開拓、ストラクチャリング、執行で25年以上のグローバル経験を持つ、コーポレートファイナンス・投資銀行業務のエグゼクティブです。創業者、企業、ファンドの価値創造案件を率い、取締役会の視点を実務の執行とクロージングにつなげてきました。
Morgan Stanley、HSBC、Lloyds Banking Group、EWEC、ADQ傘下企業、Emirates Growth Fundで、TMT、不動産、フィンテック、ディープテック、クリーンテック、インフラ、エネルギーに携わってきました。経営幹部、プライベートエクイティ・ベンチャーファンド、政府系ファンド、ファミリーオフィスと協働して、複雑な資金調達と成長企業の資金手当てに取り組み、M&Aデューデリジェンス、買収後統合、事業変革を率いて価値を創出してきました。
Matchpoint PartnersではManaging Partnerとして、コーポレートファイナンス、M&A、資本調達業務を統括しています。London Business SchoolのMBA、VTUの工学学位を持ち、UCL LondonでMaster of Laws(LLM)を履修中です。
スタートアップの支援にも積極的で、Techstars、DIFC FinTech Hive、Startup Grind、Founder Institute、IN5のメンターを務めています。London Business SchoolではEntrepreneur Mentor in Residence(EMiR)を務め、Entrepreneurship World Cupの審査員も担当しています。
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
免責事項
本稿は、プライベート市場とオルタナティブ市場の仕組みを扱う継続研究シリーズの一部です。見解は著者自身のものです。情報提供を目的として市場構造を一般的に説明するものであり、投資、法務、税務、規制上の助言、または特定の証券、ビークル、相手方に関する推奨を構成しません。
