
1 Prüfen Sie die Wirkung einer Kontaktvermittlung, bevor Sie knappe Vermittlungsmöglichkeiten einsetzen
Ein Gründer, Finanzvorstand oder anderer Kapitalsuchender, der privates Kapital einwirbt, und ein Fondsmanager, der Kapital von Limited Partners einwirbt, verfügen jeweils über eine begrenzte Zahl persönlich vermittelbarer Kontakte. Jede Vermittlung beansprucht eine Beziehung, die nur begrenzt genutzt werden kann. Zu entscheiden ist, ob diese Möglichkeiten für die aussichtsreichsten Investoren eingesetzt, für später aufbewahrt oder durch eine direkte Ansprache dieser Investoren geschont werden sollen. Die Antwort hängt von einer kausalen Größe ab: Wie viel weiter kommt ein bestimmter potenzieller Investor aufgrund einer Vermittlung im Vergleich zur direkten Ansprache desselben Investors?
Beide Gruppen stehen vor derselben Entscheidungsstruktur, wobei die Knappheit unterschiedlich ausgeprägt ist. Ein Unternehmen, das Wachstumskapital bei einer festgelegten Investorenliste einwirbt, verfügt möglicherweise über wenige hochrangige Beziehungen, die Zugang zu den größten Institutionen eröffnen. Ein Fondsmanager, der Kapital von Limited Partners einwirbt, hat möglicherweise ein breiteres Netzwerk früherer Investoren, Berater und Vermittler. Jeder Limited Partner kann dennoch nur wenige Male angefragt werden. In beiden Fällen sind Vermittlungsmöglichkeiten begrenzt, besonders wichtige Investoren zugleich möglicherweise am schwersten direkt erreichbar, und der Kapitalsuchende muss die Reihenfolge der Beziehungsnutzung bestimmen.
Umfrageergebnisse zeigen, dass die meisten Venture-Capital-Transaktionen aus Netzwerken und Empfehlungen entstehen. Praktiker lesen dies häufig als Beleg dafür, dass vermittelte potenzielle Investoren weiterkommen. Diese Lesart beantwortet die Entscheidung nicht, weil Vermittler auswählen, wo sie Kontakte herstellen. Ein Kapitalsuchender bittet eher dann um eine Vermittlung, wenn ein Investor bereits interessiert erscheint. Dasselbe Interesse hätte auch ohne Vermittlung die Antwortwahrscheinlichkeit erhöht. Dieses Papier untersucht, ob vermittelte potenzielle Investoren nach Berücksichtigung der Investoreneignung weiterkommen als direkt angesprochene und wie viel des sichtbaren Unterschieds nach der üblichen Bereinigung bestehen bleibt. [1, 3]
Dem Papier liegt kein beobachteter Datensatz zur Investorenansprache vor. Es entwickelt das Konzept anhand primärer Regelwerke und veröffentlichter Forschung und führt anschließend ein konstruiertes Experiment durch. Darin ist der wahre Vermittlungseffekt bekannt, weil für jeden potenziellen Investor ein Ergebnis unter beiden Anspracheformen vorliegt. Das Experiment berichtet, was die Vergleichsmethoden in dieser konstruierten Welt zeigen würden, und stellt ausdrücklich klar, dass kein beobachtetes Ergebnis berichtet wird. Ein abschließender Abschnitt beschreibt eine Untersuchung mit Zustimmung der Beteiligten, die das konstruierte Experiment ersetzen würde.
2 Definieren Sie Fortschritt anhand datierter Stufen mit sämtlichen angesprochenen potenziellen Investoren als Bezugsgröße
Das Ergebnis muss vor jedem Vergleich definiert werden. Wir verwenden vier Stufen, die ein Kapitalsuchender anhand seiner eigenen Korrespondenz und seines Kalenders erfassen kann: eine inhaltliche Antwort, ein qualifiziertes Erstgespräch, den Einstieg in die Due Diligence und eine unterzeichnete Zusage. Eine Antwort ist eine schriftliche Reaktion, die sich mit dem Vorhaben auseinandersetzt; automatische Eingangsbestätigungen zählen nicht dazu. Ein qualifiziertes Gespräch ist ein tatsächlich geführtes Gespräch mit einer Person, die das Mandat voranbringen kann. Im Anschluss bestätigt der Investor, dass das Mandat in seinen angegebenen Tätigkeitsbereich fällt. Die Due Diligence beginnt, wenn der Investor vertrauliche Informationen anfordert oder erhält. Eine unterzeichnete Zusage ist eine abgeschlossene, rechtsverbindliche Investitions- oder Finanzierungszusage. Aufschiebende Bedingungen und der Status des Mittelzuflusses werden gesondert erfasst. Ein indikatives oder unverbindliches Term Sheet ist ausgeschlossen. Tabelle 1 erfasst die Stufen, ihre Fristen und die jeweiligen Nachweise.
Für jede Stufe gilt eine Frist ab dem ersten Kontakt: 30 Tage für eine Antwort, 90 Tage für ein qualifiziertes Gespräch, 180 Tage für die Due Diligence und 365 Tage für eine unterzeichnete Zusage. Diese Fristen sind vor der ersten Ansprache festzulegende Designentscheidungen und gelten gleichermaßen für jede Vergleichsgruppe. Der Nenner ist auf jeder Stufe die Zahl der angesprochenen potenziellen Investoren und nicht die Zahl derjenigen, die die vorherige Stufe erreicht haben. Der Vergleich bedingter Quoten, beispielsweise der Gesprächsquote unter den Antwortenden, vermischt die Vermittlungswirkung mit einer Veränderung der Zusammensetzung der Antwortenden. Abschnitt 11 zeigt das Ausmaß dieser Verzerrung.
| Stufe | Was gezählt wird | Frist ab dem ersten Kontakt | Erfasster Nachweis |
|---|---|---|---|
| Antwort | Schriftliche Reaktion, die sich mit dem Vorhaben auseinandersetzt | 30 Tage | Datierte Nachricht oder Gesprächsnotiz |
| Qualifiziertes Gespräch | Tatsächlich geführtes Gespräch mit einer Person, die das Mandat voranbringen kann, bei bestätigter Vereinbarkeit mit dem Mandatsbereich | 90 Tage | Kalendereintrag und Gesprächsnotiz |
| Due Diligence | Der Investor fordert vertrauliche Informationen an oder erhält sie | 180 Tage | Datenraum-Zugriffsprotokoll oder Anforderungsliste |
| Unterzeichnete Zusage | Abgeschlossene, rechtsverbindliche Investitions- oder Finanzierungszusage; indikative oder unverbindliche Term Sheets sind ausgeschlossen | 365 Tage | Abgeschlossene bindende Zusage, Datum, aufschiebende Bedingungen und gesonderter Status des Mittelzuflusses |
| Nenner | Jeder angesprochene potenzielle Investor, unabhängig von der Vergleichsgruppe | Für alle Stufen gleich | Anspracheprotokoll mit Vergleichsgruppe und Datum |
Vorgeschlagene Erfassung. Die Fristen sind vor der ersten Ansprache festgelegte Designentscheidungen und keine Forschungsergebnisse. Die Einträge beschreiben zu beschaffende Informationen.
Die Simulation gibt eine geschachtelte Stufenfolge vor: Eine Unterzeichnung setzt Due Diligence voraus, und Due Diligence setzt ein Gespräch voraus. Dies ist eine bewusst gewählte Modellkonvention. Für reale Aufzeichnungen ist vorab eine Regel für Fälle festzulegen, die eine Stufe überspringen. Das Modell erzeugt Stufenindikatoren ohne Ereignisdaten oder Zensierung; die Fristen von 30, 90, 180 und 365 Tagen gehören zur vorgeschlagenen operativen Untersuchung. Vergleiche benötigen für jeden potenziellen Investor dasselbe verstrichene Nachbeobachtungsfenster. Ein gemeinsames Kampagnenenddatum kann bei später kontaktierten Investoren zu unvollständiger Nachbeobachtung führen. Analysen sollten daher Kohorten mit vollständig abgelaufener Beobachtungsfrist oder eine ausdrücklich festgelegte Zensierungsmethode verwenden.
3 Klassifizieren Sie jede Ansprache danach, wer gegenüber wem eine Empfehlung ausspricht und was der Investor erhält
Der Begriff Kontaktvermittlung umfasst mehrere unterschiedliche Handlungen. Eine Untersuchung, die sie vermischt, lässt sich nicht interpretieren. Wir unterscheiden fünf Anspracheformen danach, was der Investor erhält, entsprechend der Unterscheidung von Information und Zugang in der Empfehlungsforschung. [3] Bei einer direkten Ansprache wird der Investor ohne Dritte kontaktiert. Bei einer weitergeleiteten Vermittlung übermittelt ein Dritter die Unterlagen des Kapitalsuchenden ohne eigene Einschätzung. Bei einer Vermittlung mit Empfehlung beschreibt der Dritte die Beziehung und gibt eine Einschätzung zum Vorhaben ab. Bei einer gemeinsamen Ansprache nimmt der Dritte am ersten Gespräch teil. Eine eingehende Anfrage wird vom Investor initiiert und liegt außerhalb des Vergleichs. Tabelle 2 enthält die Definitionen.
| Anspracheform | Wer eine Empfehlung ausspricht | Was der Investor erhält | Erfasster Nachweis |
|---|---|---|---|
| Direkt | Niemand | Eigene Nachricht des Kapitalsuchenden | Nachricht und Versanddatum |
| Weitergeleitete Vermittlung | Ein Dritter leitet Unterlagen weiter | Über einen Dritten übermittelte Nachricht des Kapitalsuchenden | Weiterleitungsdatum und Vermittler |
| Vermittlung mit Empfehlung | Ein Dritter beschreibt die Beziehung und gibt eine Einschätzung ab | Mitteilung des Dritten zusammen mit dem Vorhaben | Mitteilung des Vermittlers und Beschreibung der Beziehung |
| Gemeinsame Ansprache | Ein Dritter nimmt am ersten Gespräch teil | Ein Dritter ist anwesend | Teilnehmerliste des Gesprächs |
| Eingehende Anfrage | Der Investor initiiert den Kontakt | Eigene Anfrage des Investors | Vom Vergleich ausgeschlossen |
Vorgeschlagene Definitionen. Es handelt sich um analytische Klassifikationen, die im Untersuchungsprotokoll festzulegen sind, und um keine Befunde zu einem Markt.
Die Klassifikation trennt außerdem zwei Mechanismen, die ein einzelner Unterschied vermischt. Eine Vermittlung mit Empfehlung kann Informationen über den Kapitalsuchenden übertragen, ähnlich einer Empfehlung auf dem Arbeitsmarkt. Sie kann auch Zugang zu einem Entscheidungsträger schaffen, der die Nachricht sonst nicht lesen würde. Das spätere Experiment in diesem Papier unterscheidet diese Mechanismen nicht. Es behandelt die Vermittlung als ein Gesamtpaket mit einer vorgegebenen Wirkung auf jeder Stufe. Eine reale Untersuchung sollte die Art der Beziehung erfassen, damit sich das Gesamtpaket später aufschlüsseln lässt.
4 Umfragen zeigen die Bedeutung von Netzwerken für die Transaktionsanbahnung; eine kausale Fortschrittswirkung von Vermittlungen belegen sie nicht
Die am ehesten einschlägige Beschreibung der Transaktionssuche privater Investoren liefert eine Umfrage unter Venture-Capital-Gesellschaften. Das Arbeitspapier von Gompers, Gornall, Kaplan und Strebulaev berichtet über 885 Befragte aus 681 Gesellschaften. Über 30 % der Transaktionen entstanden durch berufliche Netzwerke, weitere 20 % durch Empfehlungen anderer Investoren und 8 % durch Portfoliounternehmen. Fast 30 % wurden selbst angebahnt, und nur etwa 10 % gingen auf eingehende Anfragen von Unternehmensleitungen zurück. Dasselbe Papier berichtet, dass die Gesellschaften je abgeschlossener Transaktion ungefähr 100 Möglichkeiten prüfen und dass eine von vier Möglichkeiten zu einem Gespräch mit der Unternehmensleitung führt. [1]
Dies sind Selbstauskünfte von Venture-Capital-Gesellschaften zur Herkunft ihrer Transaktionen. Sie begründen ein mehrstufiges Ergebniskonzept, kalibrieren jedoch weder die vorgegebenen Quoten dieses Papiers noch schätzen sie einen Vermittlungseffekt. Die Umfrage ist keine Stichprobe von Investoren aus der Golfregion. Tabelle 5 berichtet für von Unternehmensleitungen initiierte eingehende Transaktionen einen Anteil von 12 % bei Frühphaseninvestoren und 7 % bei Investoren in späteren Phasen. [1]
Shane und Cable untersuchten, wie direkte und indirekte Beziehungen zwischen 50 Hochtechnologieunternehmen und 202 Seed-Investoren Finanzierungsentscheidungen beeinflussten. Sie berichten, dass die Beziehungen durch Informationsübertragung mitbestimmen, welche Unternehmen finanziert werden. Wir haben nur die Zusammenfassung gelesen, da der vollständige Text nicht frei zugänglich ist. Sie stützt die Aussage, dass Beziehungen in einer Stichprobe von Seed-Investoren für Finanzierungen relevant sind. Die Zusammenfassung nennt keine Effektgröße und lässt nicht erkennen, ob die Auswahl von der Wirkung der Beziehung getrennt wird. Zudem betrifft die Studie Seed-Investitionen und keine Fondsplatzierungen oder Kapitalaufnahmen in späteren Unternehmensphasen. [2] Diese Quellen begründen das Konzept als Fragenkatalog. Keine liefert einen Vermittlungseffekt.
5 Feldexperimente zeigen den Informationsgehalt von Empfehlungen und eine ausgeprägte Auswahl in die empfohlene Gruppe
Pallais und Sands führten drei Feldexperimente auf einem Online-Arbeitsmarkt durch. Sie berichten, dass Empfehlungen über beobachtete Merkmale hinaus Informationen zu Leistung und Ausdauer enthalten und dass empfohlene Arbeitskräfte besonders gut abschnitten, wenn sie mit ihren Empfehlungsgebern zusammenarbeiteten. Ihr Experiment zum Einfluss von Kollegen fand keine Unterstützung für den vorgeschlagenen Mechanismus einer durch den Empfehlungsgeber erhöhten Anstrengung. Die Ergebnisse betreffen Arbeit und Einstellungen. [3]
Im Rekrutierungsdesign bewarben sich 68 % der empfohlenen Arbeitskräfte auf die Stelle, gegenüber 6 % der nicht empfohlenen. Diese Auswahl ist relevant, wenn die Leistung nur für tatsächlich eingestellte Personen beobachtbar ist. Das Ergebnis veranschaulicht ein Messproblem auf einem Markt mit Empfehlungen; es liefert keinen Effekt auf Investoreninteresse oder Kapitalbeschaffung. [3]
Die am ehesten einschlägige Investorenstudie ist ein randomisiertes Feldexperiment mit unaufgefordert versandten Pitch-E-Mails. Gornall und Strebulaev versandten 80 000 Pitch-E-Mails für fiktive Start-ups an 28 000 Venture-Capital-Investoren und Business Angels. Sie berichten, dass Unternehmerinnen 9 % mehr interessierte Antworten erhielten als Männer, die identische Vorhaben präsentierten. Die Autoren schließen daraus, dass Investoren bei der Bewertung unaufgefordert zugesandter Pitch-E-Mails nicht diskriminierten, und schlagen vor, künftige Forschung zu Investorenbias auf Netzwerke und persönliche Kontakte auszurichten. Wir haben die veröffentlichte Zusammenfassung und den vollständigen Text der Arbeitspapierversion vom August 2019 gelesen. Darin heißt es, dass sich die E-Mails auf den allerersten Schritt des Investitionsprozesses konzentrieren. Die Studie zeigt, dass sich die kalte Investorenansprache in großem Maßstab randomisieren lässt; sie endete bei der ersten Antwort. [4] Eine zweite randomisierte Studie von Zhang, die wir teilweise gelesen haben, versandte Pitch-E-Mails an mehr als 17 000 Venture-Capital-Investoren. Sie berichtet eine Antwortquote auf kalte E-Mails von 1,5 % im Jahr 2020 gegenüber 6 %, die sie Gornall und Strebulaev für Dezember 2018 zuschreibt. [5] Diese Quellen stützen die Durchführbarkeit einer randomisierten Teilstichprobe. Sie liefern keine Schätzung der Wirkung einer Kontaktvermittlung.
6 Die Bereinigung um Eignung lässt den Vergleich weiterhin konfundiert, wenn Vermittler die Empfänger auswählen
Die Bereinigung um die dokumentierte Investoreneignung ist die naheliegende Korrektur und wird in der Forschungsfrage ausdrücklich genannt. Propensity-Score-Verfahren ermöglichen es einer Beobachtungsstudie, Merkmale einer randomisierten Untersuchung nachzubilden, indem sie beobachtete Ausgangsmerkmale zwischen behandelten und unbehandelten Personen ausbalancieren. Austins Einführung in diese Verfahren nennt ihre Voraussetzung: Die Behandlungszuweisung muss stark ignorierbar sein. Dies wird auch als Annahme beschrieben, dass sämtliche Variablen gemessen wurden, die sowohl Zuweisung als auch Ergebnis beeinflussen. Die Quelle hält außerdem fest, dass eine standardisierte Differenz unter 0,1 als Hinweis auf eine vernachlässigbare Unausgewogenheit verwendet wurde. [6]
Bei Kontaktvermittlungen ist diese Annahme anspruchsvoll. Ein Vermittler verfügt über Informationen, die in den Aufzeichnungen des Kapitalsuchenden fehlen: ob der Investor gerade Kapital investiert, ob ein kürzliches Gespräch gut verlief und ob der Beziehungspartner eine persönliche Einschätzung beifügen würde. Wir nennen dies latente Offenheit. Sie beeinflusst sowohl, wer einen vermittelten Kontakt erhält, als auch die Antwortwahrscheinlichkeit ohne Vermittlung. Eine Ausgewogenheit der dokumentierten Variablen kann sie nicht sichtbar machen. Die Quelle beschreibt die Voraussetzung für eine gültige Bereinigung und eine Konvention zur Beurteilung der Ausgewogenheit. Ob diese Voraussetzung für eine bestimmte Ansprachekampagne erfüllt ist, bleibt offen. Die Quelle ist eine statistische Einführung und keine Investorenstudie. [6]
VanderWeele und Ding definieren den E-Wert für den Nullwert als die minimale gemeinsame Assoziationsstärke eines Störfaktors auf der Risikoverhältnisskala, bedingt auf gemessene Kovariaten, die ausreicht, um eine Assoziation auf den Nullwert zurückzuführen. Ihr Rahmen behandelt auch vorgegebene Zielrisikoverhältnisse, die vom Nullwert abweichen. Diese Sensitivitätsberechnungen quantifizieren die dafür erforderlichen Stärken der Konfundierung; sie schätzen nicht die tatsächlich vorhandene Konfundierung. [7]
7 Wertpapierrecht, Vermittlervergütung und Datenschutz bestimmen die Grenzen jedes Tests
Eine Kontaktvermittlung kann Wertpapier- und Finanzwerbevorschriften berühren. Interpretationen von SEC-Mitarbeitern beschreiben eine bereits bestehende substanzielle Beziehung als einen Weg, allgemeine Werbung bei einschlägigen Angeboten nach Regulation D zu vermeiden. Sie unterscheiden eine anhand ausreichender Informationen beurteilte finanzielle Sachkunde vom bloßen Ankreuzen von Kästchen, erörtern, wann eine Beziehung dem Angebot oder der Beteiligung eines Intermediärs vorausgehen muss, und behandeln informelle Vermittlungen über Business-Angel-Netzwerke als einzelfallabhängig. Die zitierten Mitarbeiterinterpretationen begründen keine Erlaubnis für eine konkrete Ansprache und klären keine Registrierungspflichten für Intermediäre. [8]
Für das Vereinigte Königreich behandelt Artikel 15 der Financial Promotion Order Vermittlungen an entsprechend qualifizierte zugelassene oder ausgenommene Personen. Zu den Voraussetzungen gehören eine Beziehungsbeschränkung, keine Vergütung durch jemand anderen als den Empfänger und eine Beratungsvoraussetzung, die auch abgelehnte Beratung bei gleichzeitiger Empfehlung umfasst, zugelassene Beratung einzuholen. Absatz 1A schließt bestimmte Tätigkeitskategorien aus. Eine vom Empfänger bezahlte Vermittlung ist somit durch die Vergütungsvoraussetzung allein nicht ausgeschlossen; sämtliche anwendbaren Voraussetzungen müssen weiter geprüft werden. Im DIFC beschreibt die DFSA-Warnung von 2023 die Verbote für Finanzdienstleistungen und Finanzwerbung, einschließlich Kommunikation per E-Mail, Telefon und in Gesprächen. Ausnahmen im Regelwerk sowie Anforderungen der SCA oder CMA liegen außerhalb des geprüften Umfangs. [9, 14]
| Frage | Quelle und Status | Was sie feststellt | Was offenbleibt |
|---|---|---|---|
| Bestand die Beziehung bereits vor dem Angebot? | SEC-Mitarbeiterinterpretationen, 2015 und 2025 [8] | Eine bereits bestehende substanzielle Beziehung ist ein Weg zur Vermeidung allgemeiner Werbung | Marketingvorschriften der Golfregion und Angebote außerhalb der USA |
| Wird der Vermittler vergütet? | UK Financial Promotion Order, Artikel 15 [9] | Eine Vergütung durch jemand anderen als den Empfänger verletzt die Vergütungsvoraussetzung; weitere Voraussetzungen und Tätigkeitsausschlüsse gelten ebenfalls | Vollständige Erfüllung der Ausnahmevoraussetzungen und weitere anwendbare Aufsichtsregime |
| Ist die Ansprache Finanzwerbung im oder aus dem DIFC? | DFSA-Warnung zu Artikel 41A des Regulatory Law 2004 [14] | Eine nicht zugelassene Person darf vorbehaltlich der im Regelwerk zugelassenen Fälle keine Financial Promotion vornehmen; dies umfasst E-Mails, Anrufe und Gespräche | Ausnahmen im Regelwerk sowie SCA- und CMA-Vorschriften wurden nicht geprüft |
| Ist die Einwilligung wirksam? | EU-Datenschutz-Grundverordnung, Artikel 7 [10] | Nachweisbare, unterscheidbare und widerrufbare Einwilligung | Ob Einwilligung die richtige Grundlage für eine bestimmte Liste ist |
| Ist der ADGM-Standard erfüllt? | Leitlinien des ADGM Office of Data Protection, Mai 2025 [11] | Die Einwilligung muss freiwillig, bestimmt, informiert und dokumentiert sein | Der Text der Regulations wurde nicht geprüft |
| Ist das Bundesrecht der VAE einschlägig? | Zusammenfassung des Regierungsportals der VAE [12] | Eine Verarbeitung ohne Einwilligung ist vorbehaltlich der genannten Ausnahmen verboten | Der vollständige Bundesgesetzestext und das DIFC-Recht wurden nicht geprüft |
| Was sagt der Investor zu unaufgeforderten Kontaktaufnahmen? | Kontaktseite von Mubadala [13] | Eine Betrugswarnung; unaufgeforderte Anfragen zur Projektfinanzierung werden nicht angenommen | Wie Investitionsvorschläge oder Kontaktvermittlungen bewertet werden |
Vorgeschlagene Prüffragen. Status der Quellen: Mitarbeiterinterpretationen, eine gesetzliche Verordnung, eine Verordnung, Aufsichtsleitlinien und eine Aufsichtswarnung, jeweils wie im Text beschrieben. Keine Quelle enthält einen Befund zu einer nicht geprüften Jurisdiktion der Golfregion. [8, 9, 10, 11, 12, 13, 14]
Für die Datenverarbeitung benötigt der Verantwortliche eine anwendbare Rechtsgrundlage. Bei Verwendung einer Einwilligung verlangt Artikel 7 der DSGVO eine nachweisbare, unterscheidbare und widerrufbare Einwilligung; Artikel 21 behandelt Widersprüche gegen Direktwerbung. ADGM-Leitlinien erläutern sechs Rechtsgrundlagen und erkennen Schweigen oder vorangekreuzte Kästchen nicht als Einwilligung an. Das Regierungsportal der VAE fasst die bundesrechtlichen Einwilligungsvoraussetzungen und Ausnahmen zusammen; dieses Papier stützt sich auf diese Zusammenfassung und nicht auf den vollständigen Bundesgesetzestext. Mubadalas Kontaktseite warnt gesondert vor unaufgeforderten Finanzierungsanfragen und unzulässigem Verhalten. Diese Warnung beschreibt nicht die Bewertung von Investitionsvorschlägen. [10, 11, 12, 13]
8 Definieren Sie die Zielgröße und die Selektionsidentität vor jeder Schätzung
Zu schätzen ist der durchschnittliche Effekt einer Kontaktvermittlung auf den Anteil der angesprochenen potenziellen Investoren, die jede Stufe erreichen. Für Investor i und Stufe k sei der Indikator für das Erreichen der Stufe unter beiden Anspracheformen gegeben. Die durchschnittliche Differenz zwischen ihnen ist der gesuchte Effekt. Der in einer Kampagne sichtbare Unterschied zwischen vermittelter und direkt angesprochener Gruppe ist eine andere Größe. Gleichung 1b zeigt genau, wie sich beide unterscheiden, und das Modell prüft diese Identität auf jeder Stufe.
In den Gleichungen ist Y(i,k,a) gleich eins, wenn Investor i die Stufe k bei Anspracheform a erreicht; a ist eins bei vermittelter und null bei direkter Ansprache. A(i) bezeichnet die tatsächlich verwendete Anspracheform. Die erste Gleichung definiert den durchschnittlichen Effekt tau(k) über alle geeigneten potenziellen Investoren. Die zweite zerlegt den beobachteten Unterschied Delta(k) in den Effekt auf die tatsächlich vermittelten Investoren, den sogenannten Effekt auf die Behandelten, und einen Selektionsterm in geschweiften Klammern. Dieser vergleicht, was die vermittelte und die direkt angesprochene Gruppe ohne jede Vermittlung erreicht hätten. Ein positiver Selektionsterm bedeutet, dass die vermittelte Gruppe bereits eine höhere Fortschrittswahrscheinlichkeit hatte.
Daraus folgen zwei Eigenschaften. Erstens ist der Selektionsterm kein Stichprobenfehler. Er schrumpft nicht mit zunehmender Kampagnengröße; eine größere Stichprobe macht den verzerrten Unterschied präziser, ohne seine Genauigkeit zu erhöhen. Zweitens können sich der Effekt auf die Behandelten und der durchschnittliche Effekt unterscheiden, wenn Vermittler gerade dort vermitteln, wo Vermittlungen am besten wirken. Ein Ergebnis sollte daher stets angeben, welche der beiden Größen berichtet wird. Die spätere randomisierte Teilstichprobe schätzt den durchschnittlichen Effekt unter geeigneten potenziellen Investoren.
Die Zielgröße ist für geeignete potenzielle Investoren definiert, also für solche, für die bereits vor der Ansprache ein glaubwürdiger Vermittlungsweg besteht. Investoren ohne einen solchen Weg liegen außerhalb des Behandlungsvergleichs dieser Untersuchung. Die Eignung sollte vor der Zuweisung erfasst werden. Diese Einschränkung allein beseitigt keine Unterschiede zwischen den Netzwerken der Kapitalsuchenden und identifiziert keinen Effekt. Zur Verallgemeinerung des Teilstichprobenergebnisses auf alle geeigneten Investoren ist zusätzlich zur zufälligen Zuweisung innerhalb der Teilstichprobe eine zufällige Auswahl in diese oder eine begründete Übertragbarkeitskorrektur erforderlich.
9 Konstruieren Sie eine Population, in der der wahre Vermittlungseffekt bekannt ist
Die Population enthält 400 000 geeignete potenzielle Investoren, für die jeweils ein glaubwürdiger Vermittlungsweg besteht. Jeder verfügt über einen dokumentierten Eignungswert und eine dokumentierte Kategoriekennzeichnung. 30 % gehören zur schwerer erreichbaren ersten Kategorie. Jeder besitzt außerdem einen nie dokumentierten Offenheitswert, der mit 0,3 mit der dokumentierten Eignung korreliert, sowie einen dokumentierten Index früheren Interesses mit einer Ladung von 0,6 auf die Offenheit. Der Index steht für etwas, das ein Kapitalsuchender vor der Ansprache erfassen könnte: ob der Investor frühere Korrespondenz des Unternehmens geöffnet oder beantwortet hat. Tabelle 4 führt sämtliche Eingaben auf.
| Eingabe | Wert | Status |
|---|---|---|
| Geeignete potenzielle Investoren in der konstruierten Population | 400 000 | Konstruiert |
| Quote bei direkter Ansprache auf jeder Stufe | 9 % Antwort; 55 % Gespräch bei erfolgter Antwort; 30 % Due Diligence bei erfolgtem Gespräch; 18 % Unterzeichnung bei erfolgter Due Diligence | Vorgegeben |
| Wahrer Vermittlungseffekt (Log-Odds) | 1,50 Antwort; 0,20 Gespräch; 0,30 Due Diligence; 0,15 Unterzeichnung | Vorgegeben |
| Latente Offenheit: Korrelation mit dokumentierter Eignung | 0,3; standardnormalverteilt, nie dokumentiert | Vorgegeben |
| Index früheren Interesses (dokumentierter Proxy) | Ladung von 0,6 auf die Offenheit | Vorgegeben |
| Auswahl der Vermittlungen durch den Kapitalsuchenden (Log-Odds) | 0,5 Eignung; 0,5 Kategorie 1; 0,9 latente Offenheit; 30 % vermittelt | Vorgegeben |
| Randomisierte Teilstichprobe; Wiederholungen | 25 % einer Kampagne; 600 Kampagnen je Größe | Designentscheidung |
| Stressszenarien | Offenheit 1,8; Zugewinne steigen um 0,5 je Einheit Offenheit; Antwort-Log-Odds um 0,8 niedriger; 15 % und 10 % falsch gekennzeichnet | Vorgegeben |
MatchPoint-Analyse der konstruierten Population. Modellergebnis unter den angegebenen Eingaben; kein beobachtetes Ergebnis. Log-Odds-Effekte gelten auf jeder Stufe bedingt auf die vorherige.
Hier bezeichnet F(i) die dokumentierte Eignung, T(i) die Kategoriekennzeichnung und W(i) die latente Offenheit. Der Kapitalsuchende wählt eine Vermittlung mit der logistischen Wahrscheinlichkeit in Gleichung 2a. Die Konstante a(0) wird so bestimmt, dass 30 % der potenziellen Investoren vermittelt werden. beta(F) und beta(T) betragen beide 0,5; lambda ist im Basisszenario auf 0,9 gesetzt und bezeichnet das Gewicht, das der Kapitalsuchende der von ihm wahrgenommenen, aber nicht dokumentierten Offenheit beimisst. In Gleichung 2b sind c(k) Konstanten, die so bestimmt werden, dass die Stufenquoten bei direkter Ansprache 9 %, 55 %, 30 % und 18 % betragen. Die b-Terme sind Stufenkoeffizienten, und theta(k) ist der wahre Vermittlungseffekt auf die Log-Odds der Stufe k, festgelegt auf 1,50, 0,20, 0,30 und 0,15.
Beide Mengen potenzieller Ergebnisse werden aus denselben Zufallsziehungen erzeugt. Ihre mittlere Differenz ist deshalb für jede erzeugte endliche Population bekannt. Dieser Kontrast nähert den Erwartungswert unter der gemeinsamen erzeugenden Verteilung an; unabhängig erzeugte Szenarien und Referenzstichproben weisen Monte-Carlo-Schwankungen auf. Sämtliche Werte sind vorgegeben. Die direkten Quoten wurden so gewählt, dass sich die Stufenfolge in der von der Umfrage beschriebenen Weise verengt, ohne an deren Werte angepasst zu sein. Die Größe des Vermittlungseffekts ist eine zur Sichtbarkeit ausreichend groß gewählte Annahme und keine Schätzung. Die berichtete Richtung und Größe der Verzerrung beschreiben die angegebenen Mechanismen und geprüften Einstellungen. Die latente Offenheit wird über das festgelegte Raster variiert; das Experiment begründet diese Schlussfolgerungen nicht für jede Effektgröße oder jeden Zuweisungsmechanismus. [1]
10 In der konstruierten Population erhöht eine Vermittlung jede Stufenquote, mit relativ größeren Effekten auf späteren Stufen
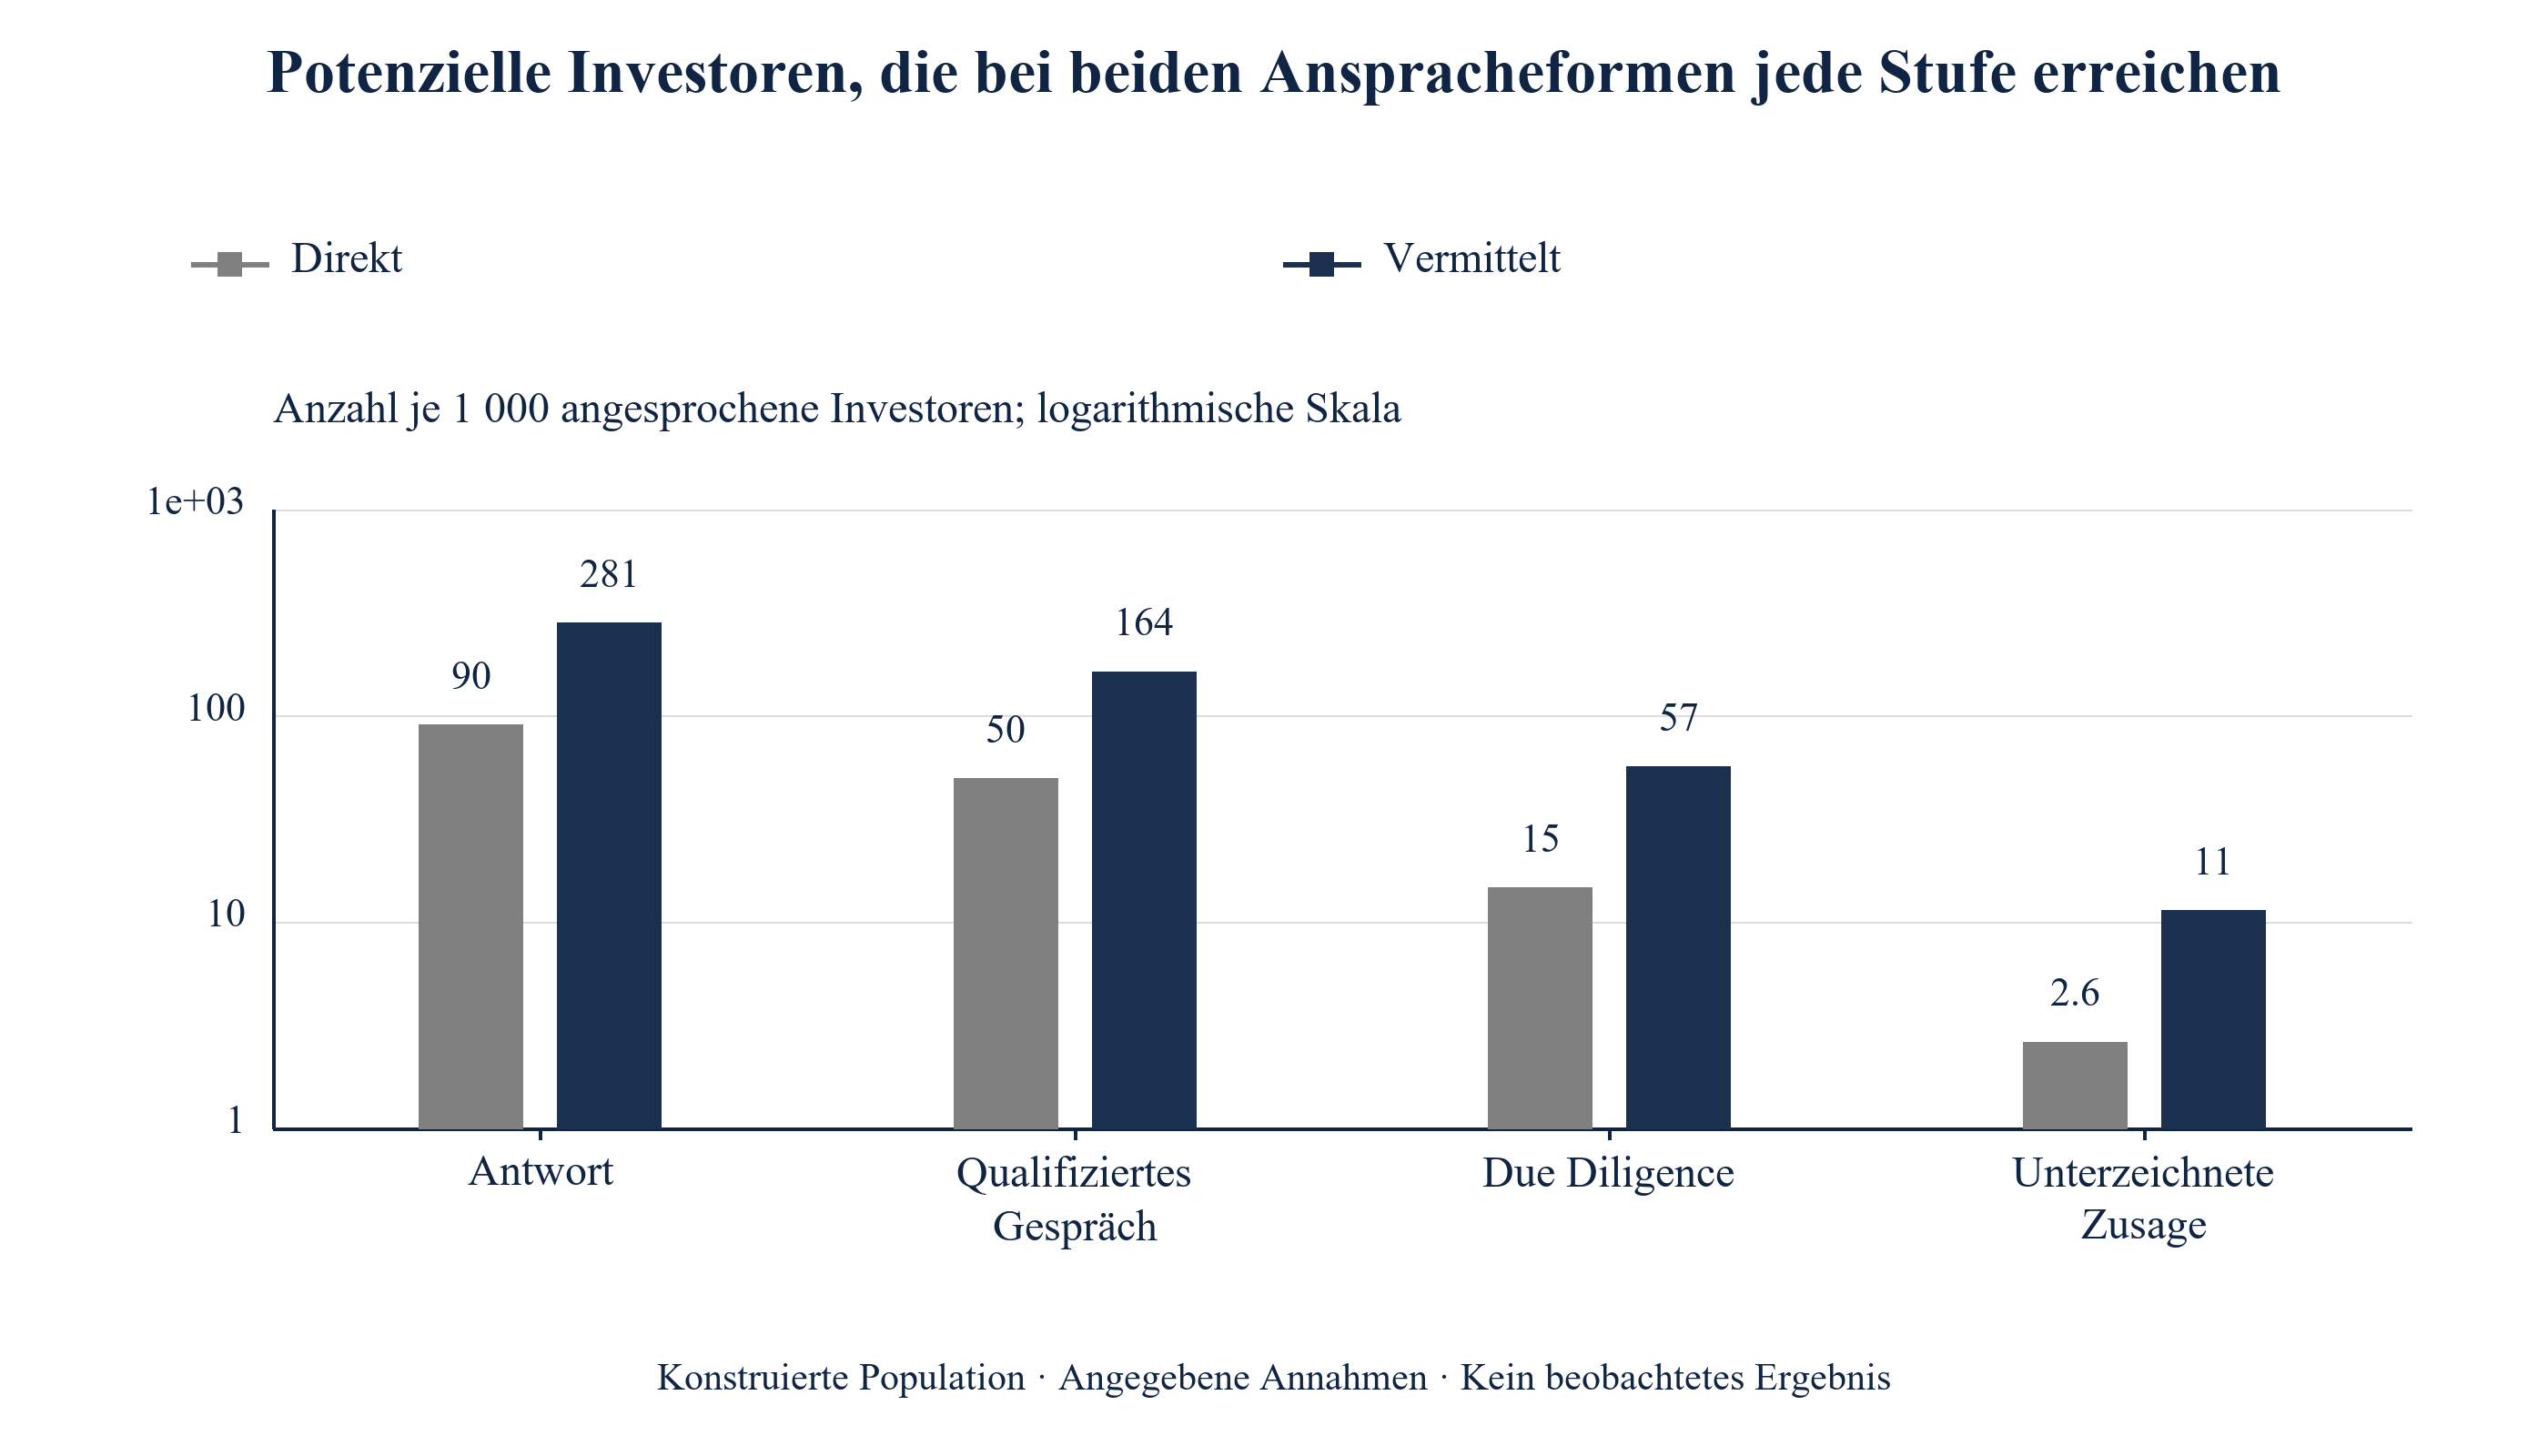
Tabelle 5 berichtet die wahre Stufenfolge unter jeder Anspracheform. Eine direkte Ansprache führt bei 9,0 % der potenziellen Investoren zu einer Antwort und bei 0,26 % zu einer unterzeichneten Zusage. Eine vermittelte Ansprache führt bei 28,1 % zu einer Antwort und bei 1,13 % zu einer unterzeichneten Zusage. Der wahre Effekt beträgt auf der Antwortstufe 19,12 Prozentpunkte, beim qualifizierten Gespräch 11,39, bei der Due Diligence 4,20 und bei der Unterzeichnung 0,87. Das Quotenverhältnis steigt entlang der Stufen von 3,12 bei der Antwort auf 4,33 bei der Unterzeichnung, weil die Log-Odds-Effekte über die Stufen hinweg zusammenwirken.
| Stufe | Direkt | Vermittelt | Effekt (Prozentpunkte) | Quotenverhältnis | Effekt auf die Vermittelten (Prozentpunkte) |
|---|---|---|---|---|---|
| Antwort | 9.0 | 28.1 | 19.12 | 3.12 | 24.18 |
| Qualifiziertes Gespräch | 5.0 | 16.4 | 11.39 | 3.30 | 15.49 |
| Due Diligence | 1.5 | 5.7 | 4.20 | 3.87 | 6.30 |
| Unterzeichnete Zusage | 0.26 | 1.13 | 0.87 | 4.33 | 1.42 |
MatchPoint-Analyse der konstruierten Population. Modellergebnis unter den angegebenen Eingaben; kein beobachtetes Ergebnis. Anteil der angesprochenen geeigneten potenziellen Investoren, die jede Stufe erreichen; Effekte in Prozentpunkten.
Verschieben Sie die Ansicht horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
MatchPoint-Analyse der konstruierten Population. Modellergebnis unter den angegebenen Eingaben; kein beobachtetes Ergebnis. Logarithmische Skala; Anzahlen je 1 000 Angesprochene.
Der Effekt auf die vermittelte Gruppe ist größer als der durchschnittliche Effekt, beispielsweise 24,18 gegenüber 19,12 Prozentpunkten auf der Antwortstufe. Dahinter steht derselbe Mechanismus: Der Kapitalsuchende wählt offenere, besser passende Investoren mit höheren Ausgangsquoten aus. Gleiche Effekte auf der Log-Odds-Skala erzeugen bei höheren Ausgangsquoten größere Veränderungen in Prozentpunkten. Die erste Schlussfolgerung für die Entscheidung lautet daher, dass die Auswahl der Empfänger bereits Teil der Erklärung für die Wirkung von Vermittlungen ist. Abbildung 1 zeigt dieselbe Stufenfolge auf einer logarithmischen Skala.
11 Der unbereinigte Unterschied zwischen vermittelten und direkt angesprochenen Investoren überschätzt den Effekt auf jeder Stufe
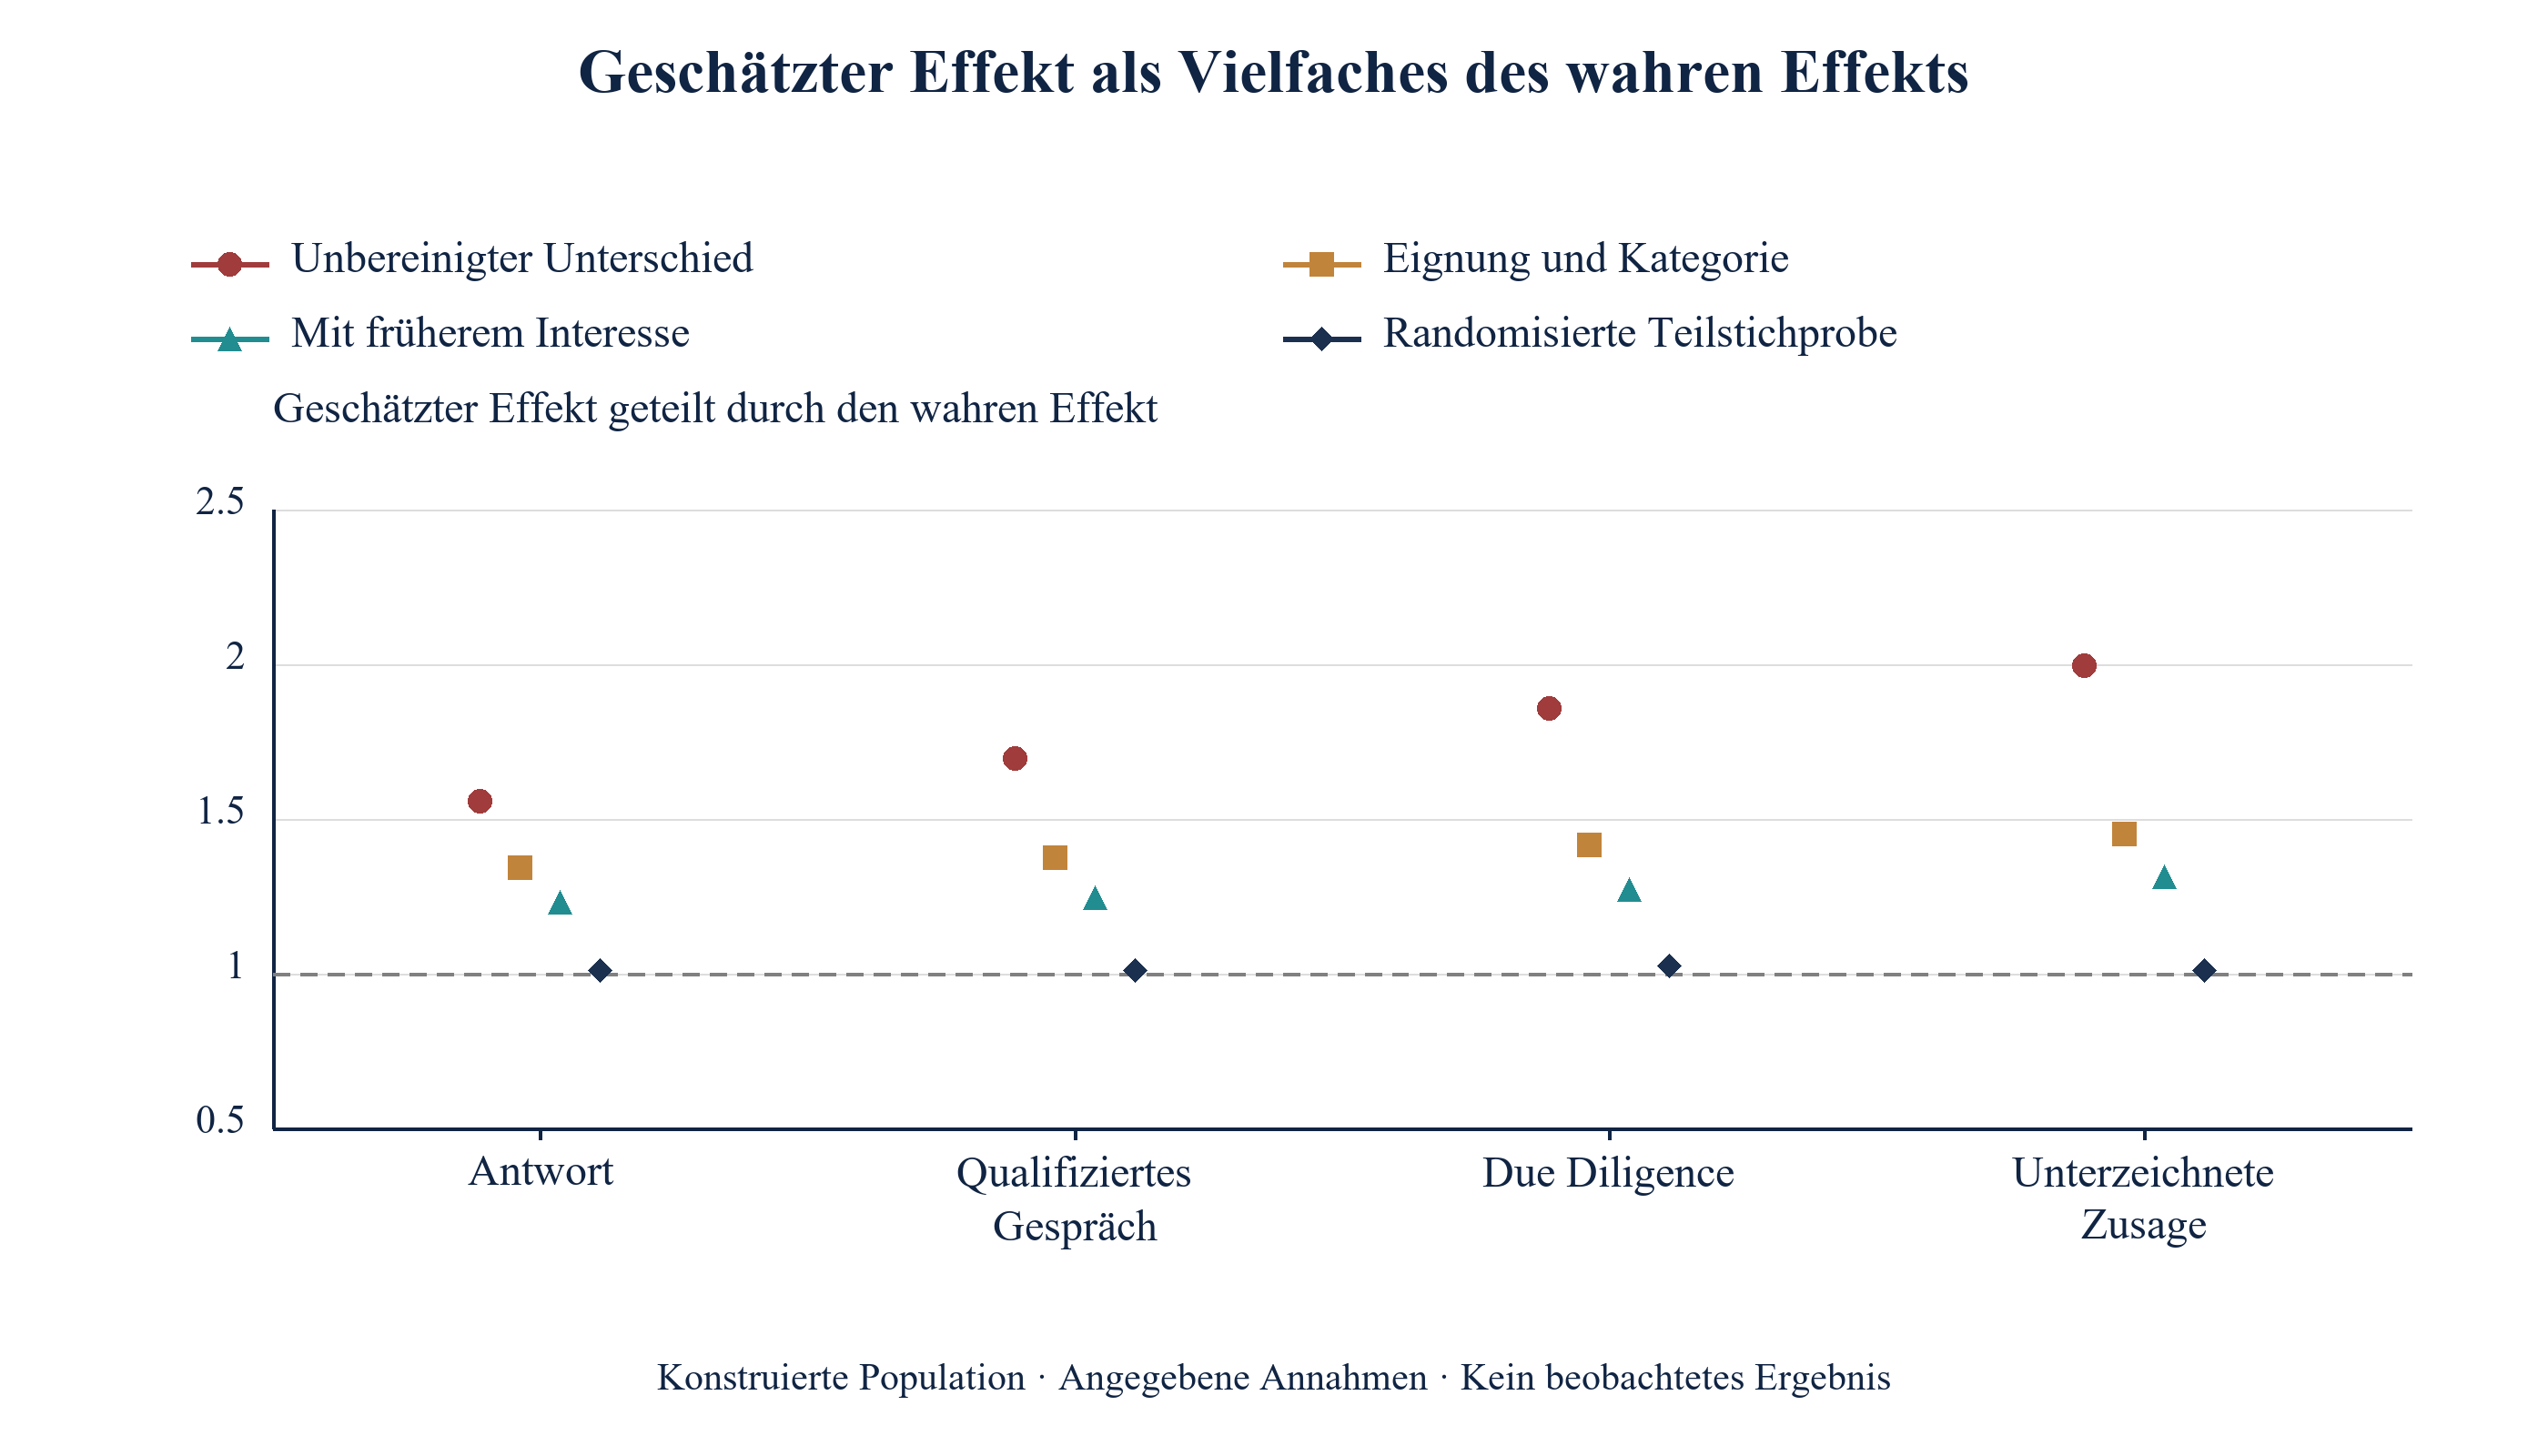
Ein Kapitalsuchender würde beim Lesen seines eigenen Protokolls die beiden Gruppen vergleichen. Tabelle 6 zeigt das Ergebnis dieses Vergleichs. Auf der Antwortstufe beträgt der unbereinigte Unterschied 29,76 Prozentpunkte gegenüber wahren 19,12, ein Verhältnis von 1,56. Beim qualifizierten Gespräch beträgt er 19,32 gegenüber 11,39. Auf 100 geeignete potenzielle Investoren angewandt, deren Ansprache von direkt auf vermittelt umgestellt wird, ließe der unbereinigte Unterschied 19,3 zusätzliche qualifizierte Gespräche erwarten; der konstruierte durchschnittliche Populationskontrast beträgt 11,4. Dieser Durchschnitt unterscheidet sich vom Effekt unter den zur Vermittlung ausgewählten Investoren. Bei der Unterzeichnung beträgt der unbereinigte Unterschied das 2,00-Fache des wahren Effekts.
| Schätzer | Antwort | Qualifiziertes Gespräch | Due Diligence | Unterzeichnete Zusage |
|---|---|---|---|---|
| Wahrer Effekt (durch Konstruktion bekannt) | 19.12 | 11.39 | 4.20 | 0.87 |
| Unbereinigter Unterschied zwischen Gruppen | 29.76 | 19.32 | 7.80 | 1.74 |
| Um Eignung und Kategorie bereinigt (Regression) | 25.65 | 15.65 | 5.94 | 1.27 |
| Um Eignung und Kategorie bereinigt (Gewichtung) | 25.68 | 15.76 | 5.97 | 1.27 |
| Zusätzlich um früheres Interesse bereinigt | 23.55 | 14.21 | 5.34 | 1.14 |
| Randomisierte Teilstichprobe | 19.29 | 11.52 | 4.31 | 0.88 |
MatchPoint-Analyse der konstruierten Population. Modellergebnis unter den angegebenen Eingaben; kein beobachtetes Ergebnis. Prozentpunkte der angesprochenen geeigneten potenziellen Investoren; die Schätzungen verwenden große erzeugte Stichproben mit endlichen Monte-Carlo-Schwankungen.
Verschieben Sie die Ansicht horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
MatchPoint-Analyse der konstruierten Population. Modellergebnis unter den angegebenen Eingaben; kein beobachtetes Ergebnis. Die gestrichelte Linie kennzeichnet eine korrekte Schätzung.
Die Überschätzung tritt auf jeder Stufe auf. Die Konditionierung auf eine spätere Stufe verschärft das Problem. Unter Investoren, die geantwortet haben, betragen die wahren Gesprächsquoten bei Vermittlung 58,1 % und bei direkter Ansprache 55,1 %, also ein Unterschied von 3,1 Prozentpunkten. Der Vergleich beobachteter Antworten in vermittelter und direkt angesprochener Gruppe ergibt dagegen 10,4 Prozentpunkte. Dies liegt daran, dass sich die Antwortenden unter den beiden Anspracheformen aus unterschiedlichen Personen zusammensetzen. Ein Vergleich, der bei der erreichten Stufe statt beim angesprochenen Investor ansetzt, beantwortet eine andere Frage als die des Kapitalsuchenden. Abbildung 2 zeigt jeden Schätzwert als Vielfaches des wahren Effekts auf allen vier Stufen.
12 Die Bereinigung um Eignung und Kategorie entfernt 39 % des Bias auf der Antwortstufe; Ausgewogenheit der dokumentierten Variablen kann den Rest nicht erkennen
Die übliche Korrektur bereinigt um dokumentierte Eignung und Kategorie. Tabelle 6 zeigt auf der Antwortstufe 25,65 Prozentpunkte bei Regressionsstandardisierung und 25,68 bei Gewichtung mit dem geschätzten Propensity Score gegenüber wahren 19,12. Die Bereinigung entfernt 39 % des unbereinigten Bias von 10,64 Prozentpunkten und lässt 6,53 zurück. Bei der Unterzeichnung beträgt der bereinigte Schätzwert das 1,45-Fache des wahren Effekts. Die Bereinigung verbessert die Schätzung und vermittelt dem Kapitalsuchenden weiterhin einen Wert von 25,7 Antworten je 100 durch Vermittlungen, obwohl der wahre Wert 19,1 beträgt.
In Gleichung 3a enthält X(i) die dokumentierte Eignung und Kategorie. Die angepasste Wahrscheinlichkeit p(k)(a, X(i)) stammt aus einer logistischen Regression des Erreichens der Stufe auf die Anspracheform und X(i). Anschließend wird über alle Investoren gemittelt, wobei die Anspracheform jeweils auf einen der beiden Werte gesetzt wird. In Gleichung 3b ist e(i) die geschätzte Vermittlungswahrscheinlichkeit bei gegebenem X(i), begrenzt auf Werte zwischen 0,01 und 0,99. Die beiden gewichteten Mittelwerte werden durch ihre Gewichte normalisiert. Beide Schätzer liegen mit 25,65 und 25,68 Prozentpunkten nahe beieinander, weil sie dieselben Informationen verwenden.
Verschieben Sie die Ansicht horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
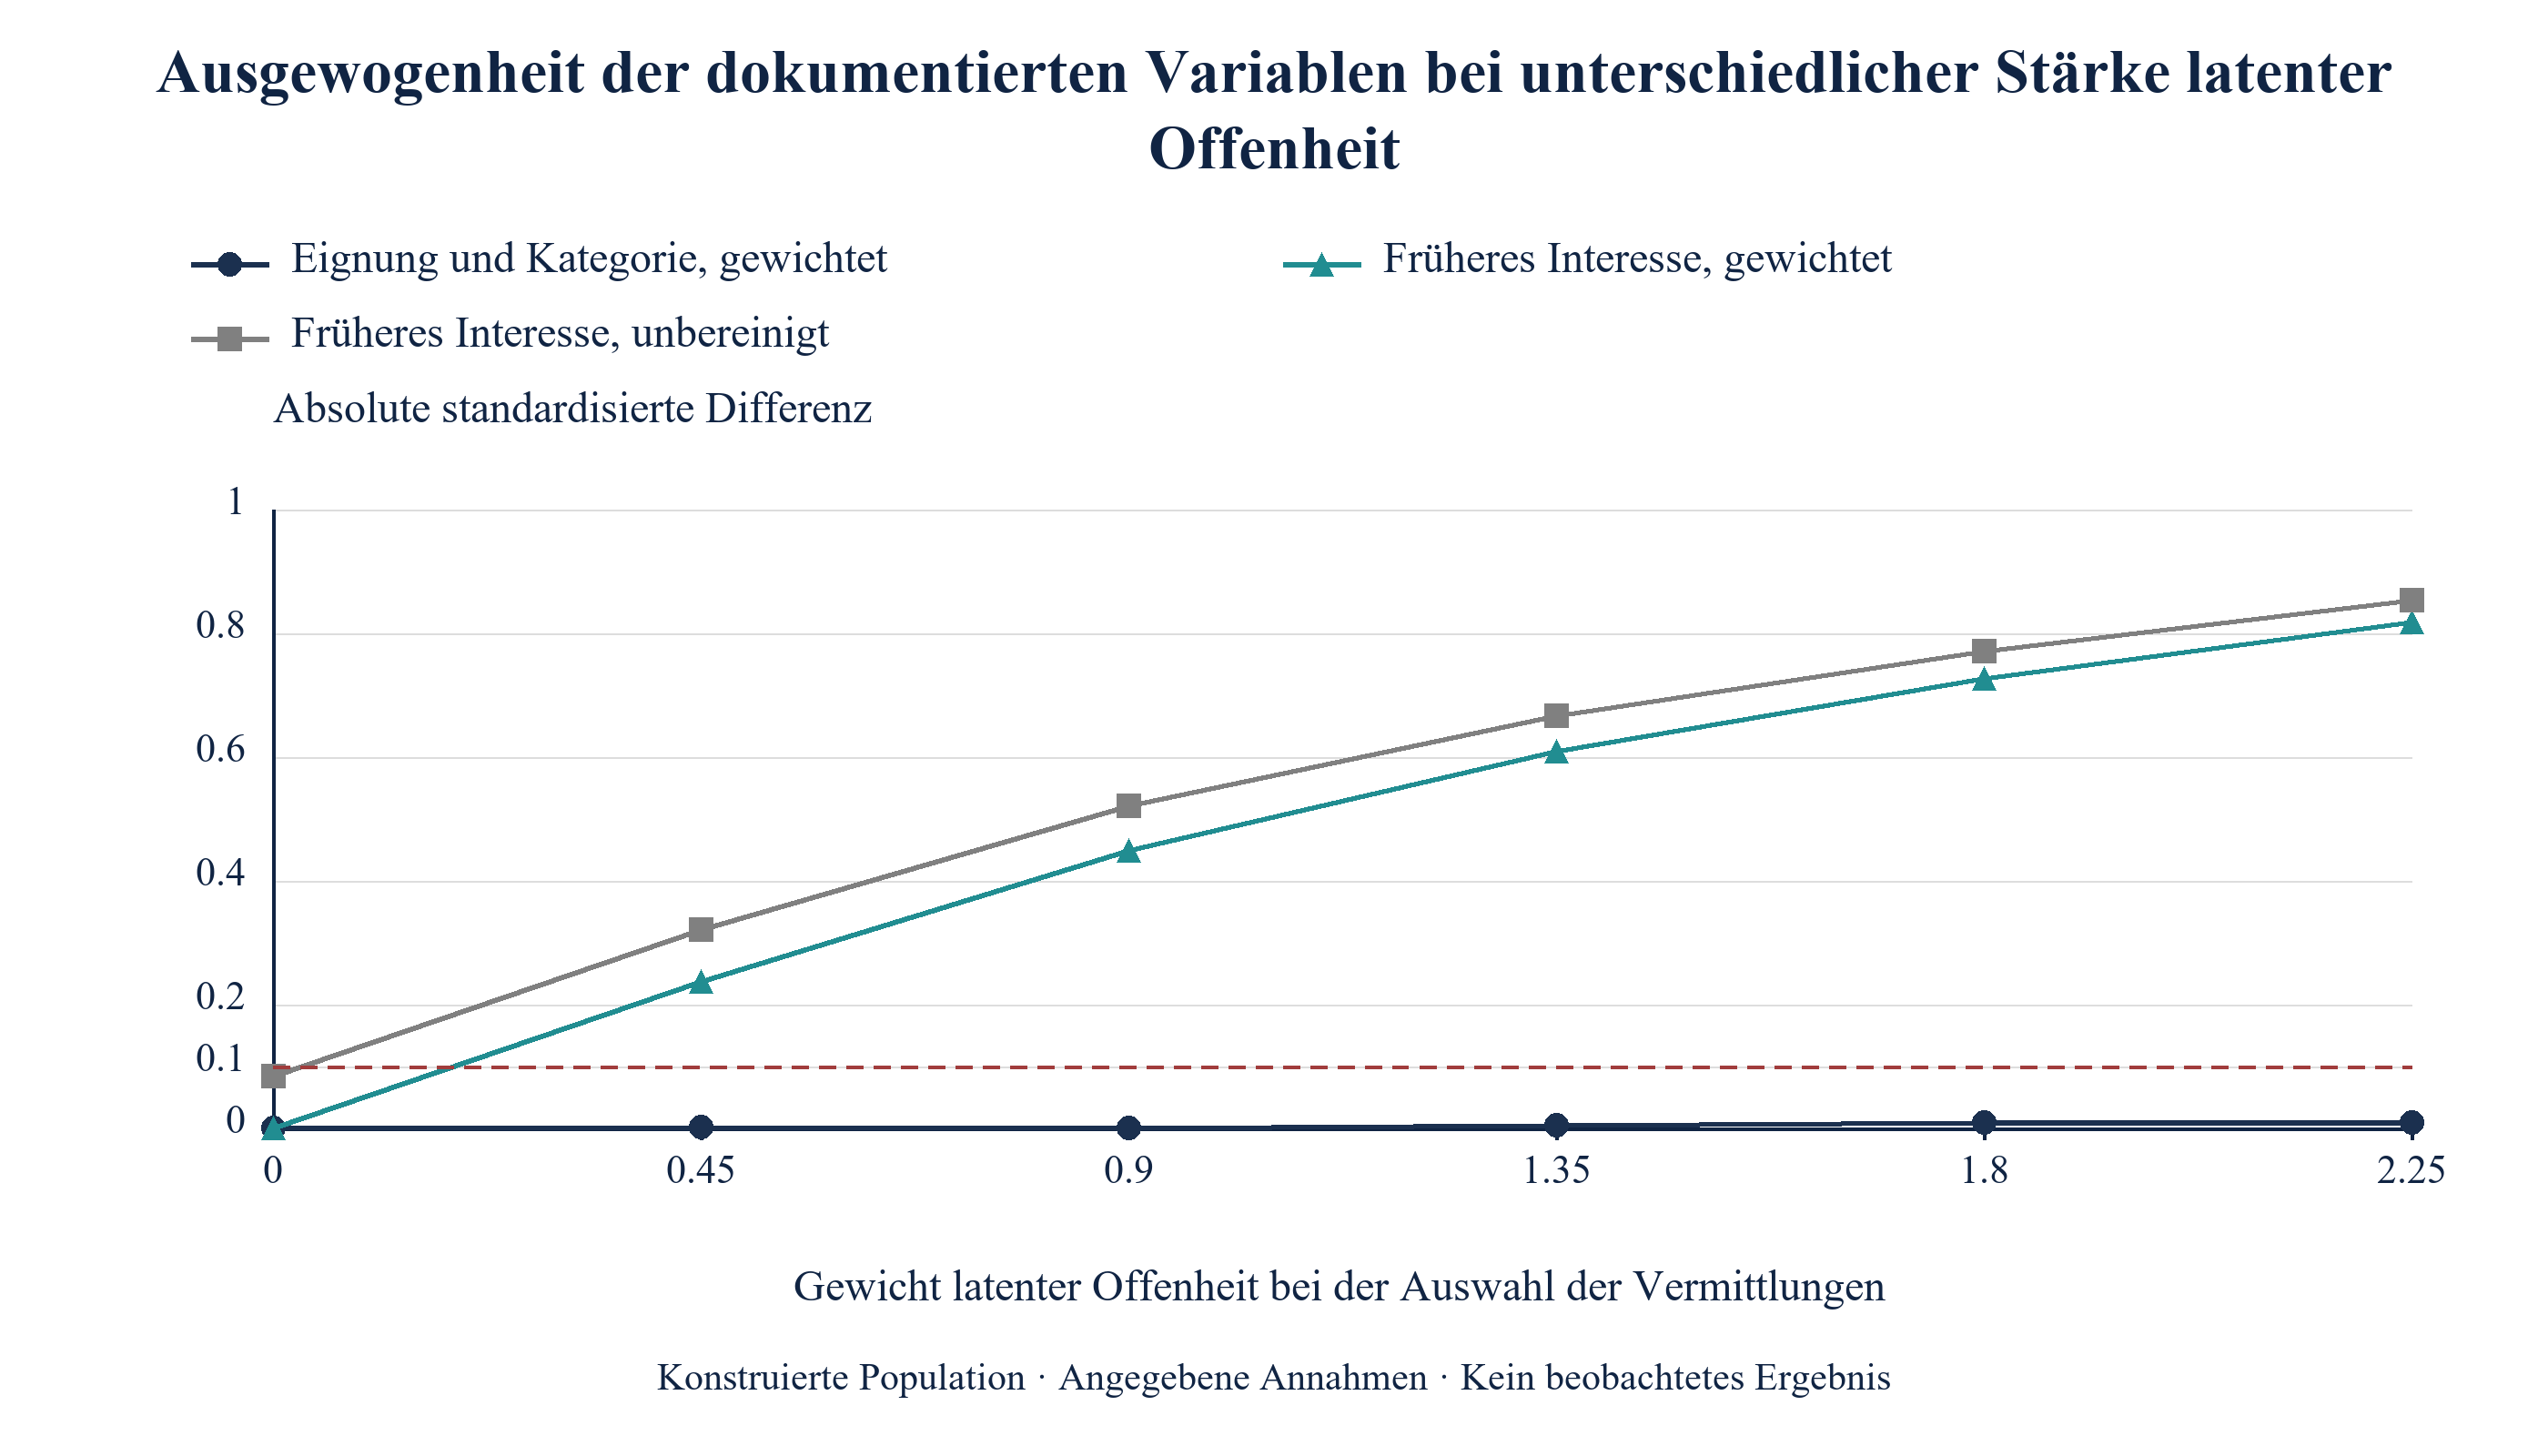
MatchPoint-Analyse der konstruierten Population. Modellergebnis unter den angegebenen Eingaben; kein beobachtetes Ergebnis. Absolute standardisierte Differenzen zwischen vermittelten und direkt angesprochenen Investoren; die gestrichelte Linie bezeichnet den üblichen Schwellenwert von 0,1.
Abbildung 3 zeigt, warum eine routinemäßige Prüfung der Ausgewogenheit den Kapitalsuchenden nicht absichert. Nach Gewichtung überschreitet die größte standardisierte Differenz der dokumentierten Eignung und Kategorie bei keiner Stärke latenter Offenheit den Wert 0,010; sie liegt deutlich unter der Konvention von 0,1. [6] Der auf Offenheit reagierende Index früheren Interesses weist im Basisszenario nach derselben Gewichtung eine standardisierte Differenz von 0,442 auf, gegenüber 0,513 vor jeder Bereinigung. Eine Tabelle zur Ausgewogenheit dokumentierter Variablen ist in jedem Fall unauffällig. Eine unauffällige Tabelle belegt deshalb keine Unverzerrtheit des Vergleichs.
13 Der Interessenindikator verringert den Bias im Basisszenario; die randomisierte Referenz liegt nahe am konstruierten Effekt
Die zusätzliche Aufnahme des Index früheren Interesses in die Bereinigung verändert den Antwortschätzwert von 25,65 auf 23,55 Prozentpunkte und entfernt 58 % des unbereinigten Bias. Der verbleibende Bias beträgt 4,42 Prozentpunkte. Der Proxy misst die Offenheit mit Rauschen und erfasst deshalb nur einen Teil davon. Für eine reale Untersuchung wird empfohlen, jedes vor der Kontaktaufnahme verfügbare Interessensignal zu dokumentieren, etwa das Öffnen oder Beantworten früherer Korrespondenz. Dies ist der unmittelbarste verfügbare Weg, Konfundierung zu verringern, die der Kapitalsuchende sonst nicht erfassen kann.
Bei zufälliger Zuweisung ist die Offenheit zwischen den Gruppen im Erwartungswert ausgeglichen. Die Populationsreferenz verwendet eine gesondert erzeugte Stichprobe von 400 000 Investoren mit Zuweisung per Münzwurf; sie ist nicht buchstäblich eine Viertelstichprobe der Beobachtungspopulation. Im Vergleich wiederholter Kampagnen verwenden die Beobachtungsschätzer n Investoren, der randomisierte Schätzer dagegen eine getrennt erzeugte Stichprobe von round(25 % von n) Investoren aus demselben Mechanismus. Die Referenz schätzt 19,29 Antwort-, 11,52 Gesprächs-, 4,31 Due-Diligence- und 0,88 Unterzeichnungs-Prozentpunkte, nahe den Kontrasten der endlichen Population. Eine tatsächlich eingebettete Teilstichprobe erfordert zufällige Auswahl in die Teilstichprobe, Einhaltung der Zuweisung und kompatible Nachbeobachtung. Innerhalb dieser Teilstichprobe wird auf die Ermessensauswahl verzichtet.
In Gleichung 4a ist R für Investoren in der randomisierten Teilstichprobe gleich eins. Jeder Term ist der Mittelwert des Stufenindikators innerhalb einer Gruppe der Teilstichprobe. In Gleichung 4b verbindet die Wurzel des mittleren quadratischen Fehlers eines Schätzers über wiederholte Kampagnen dessen quadrierten Bias mit seiner Varianz. Bei nicht leeren Gruppen und dem angegebenen Zuweisungsmechanismus ist die randomisierte Differenz im Erwartungswert für die jeweilige Stichprobenpopulation unverzerrt; ihr realisierter Wert bleibt mit Rauschen behaftet. Der endliche Code gibt null zurück, wenn eine Gruppe leer ist. Im geprüften Basisszenario behalten bereinigte Schätzer mit wachsender Stichprobe ihren Bias, während die Varianz des randomisierten Schätzers sinkt. Abschnitt 16 zeigt den Schnittpunkt der beiden Linien.
14 Latente Offenheit erhöht bereinigte Schätzwerte in den geprüften Einstellungen; Sensitivitätsberechnungen erfordern korrekt spezifizierte Konfundierungsparameter
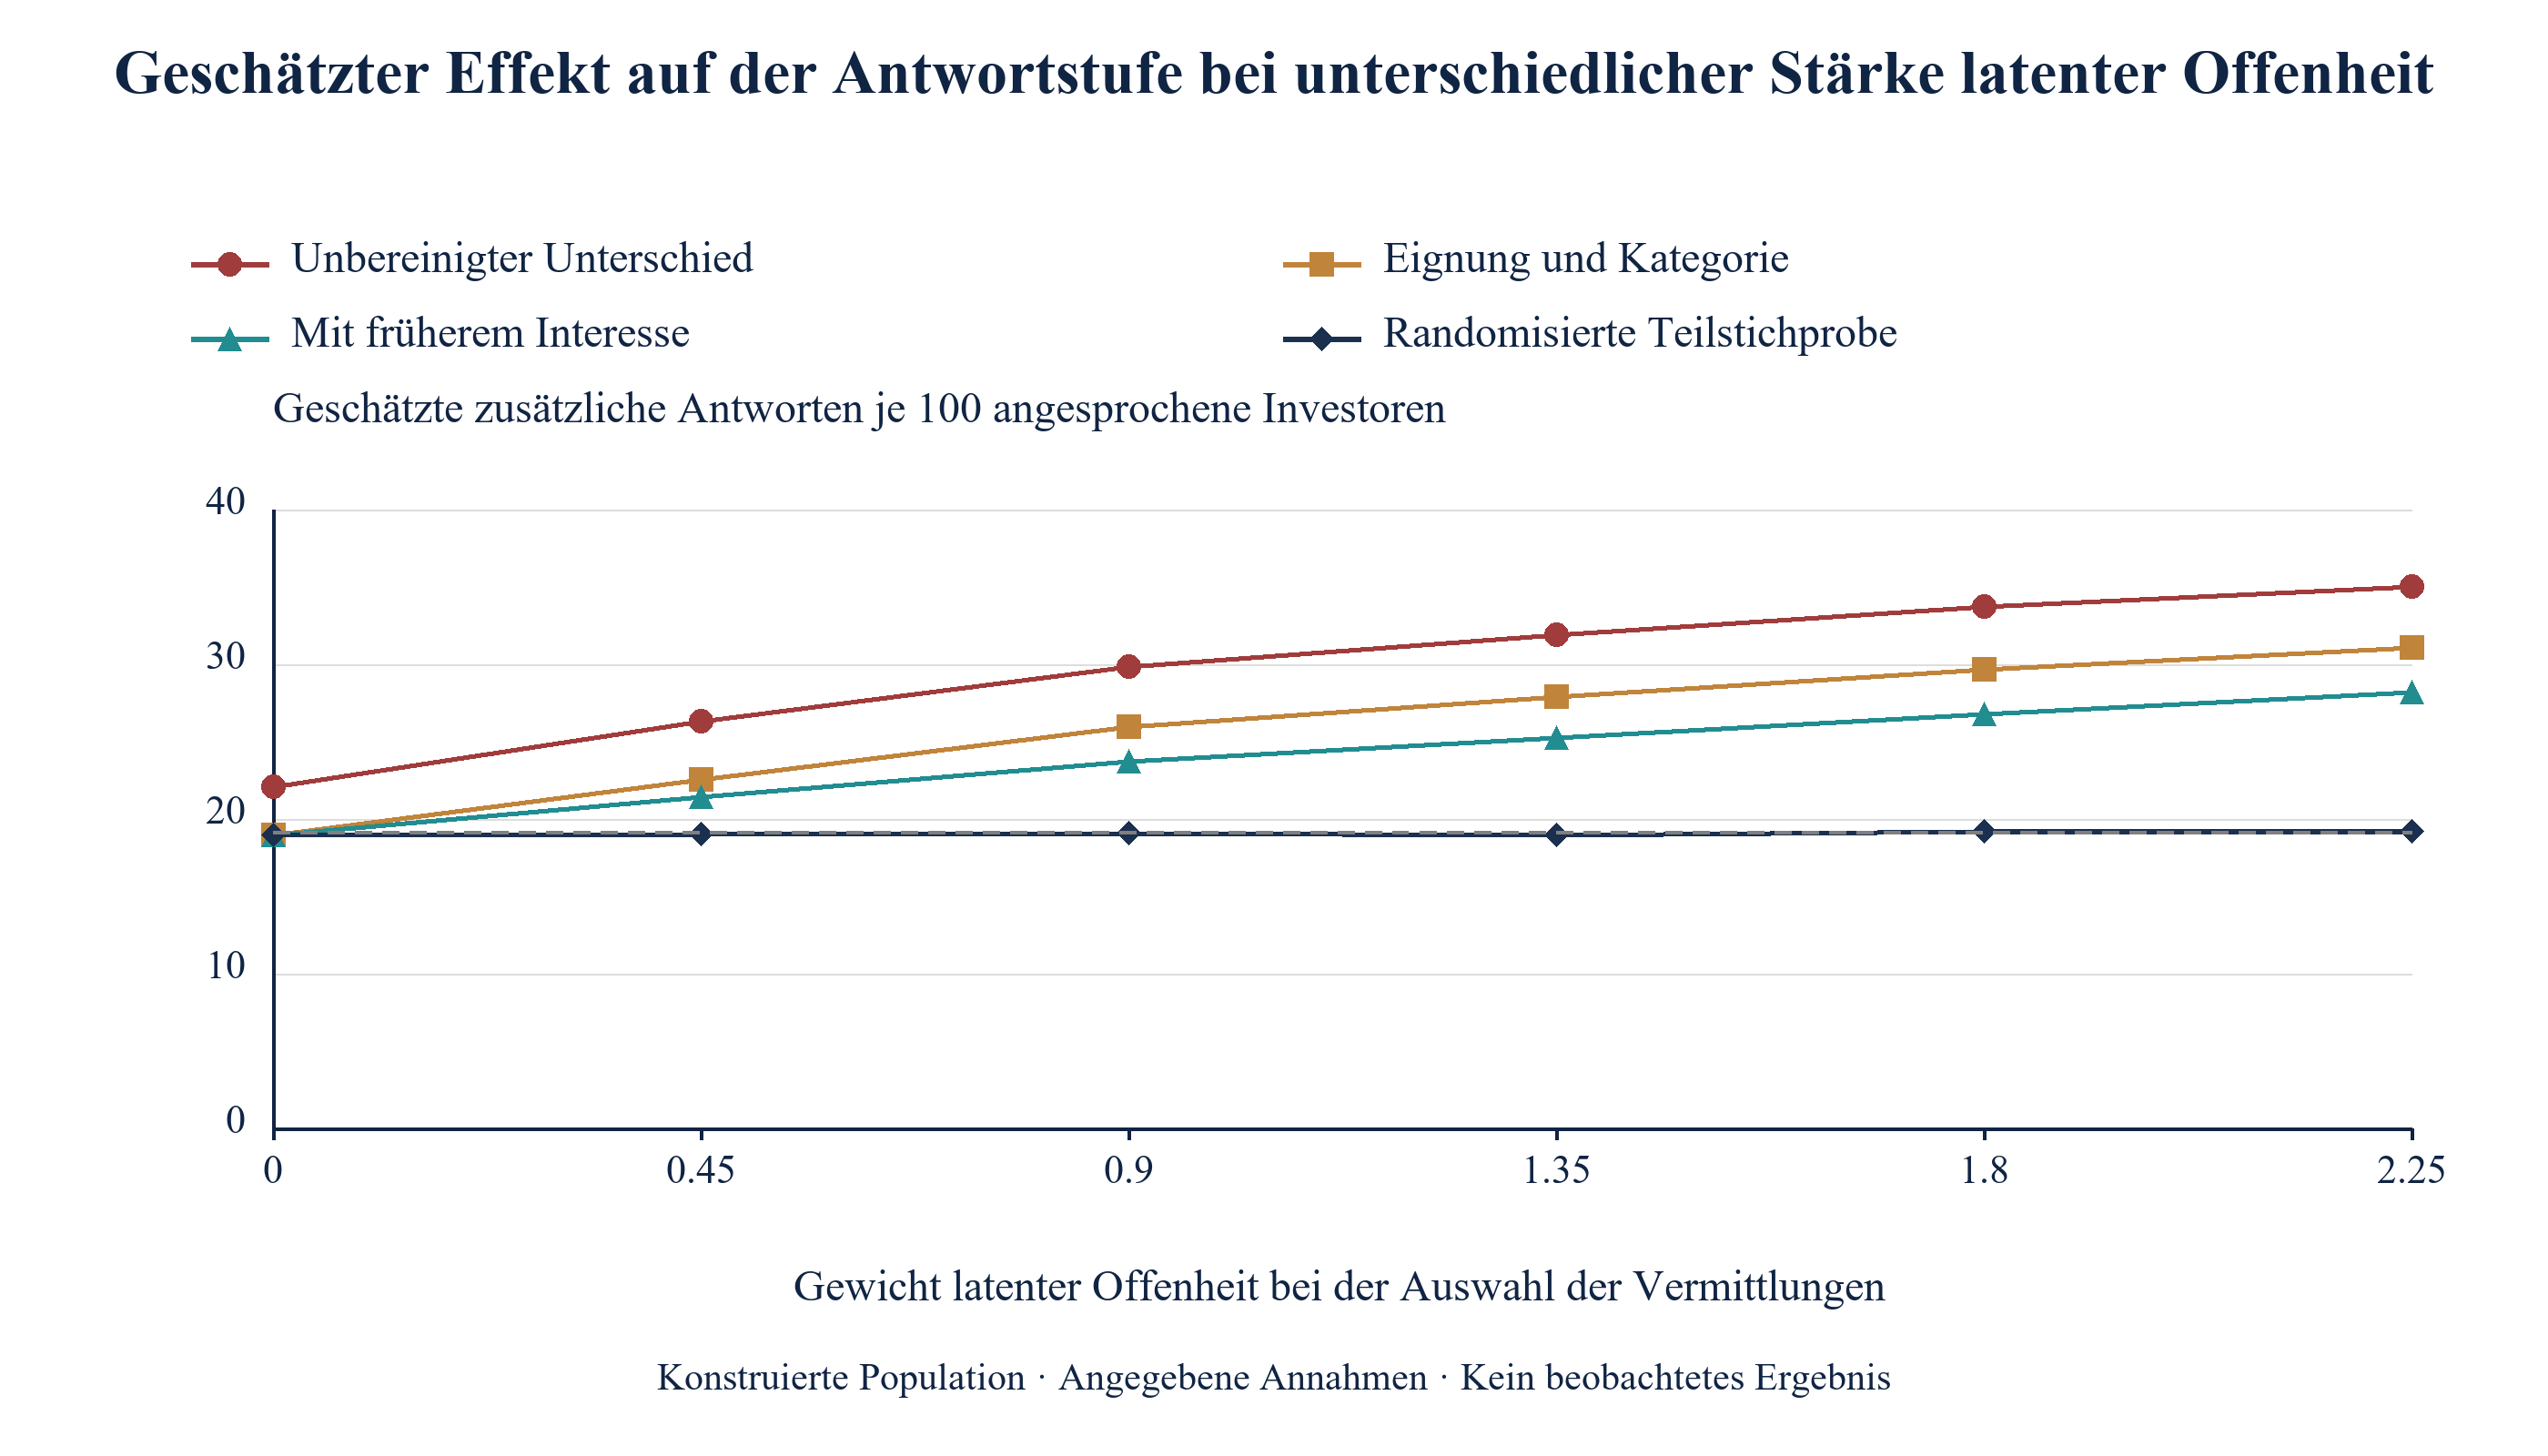
Verschieben Sie die Ansicht horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
MatchPoint-Analyse der konstruierten Population. Modellergebnis unter den angegebenen Eingaben; kein beobachtetes Ergebnis. Prozentpunkte der angesprochenen potenziellen Investoren; die gestrichelte Linie zeigt den wahren Effekt.
Abbildung 4 variiert das Gewicht latenter Offenheit in der Auswahl des Kapitalsuchenden von null bis 2,25 gegenüber dem Basiswert 0,9. Ohne dieses Gewicht beträgt die eignungsbereinigte Schätzung 18,96 Prozentpunkte gegenüber wahren 19,12, der unbereinigte Unterschied 22,07. Dann konfundieren nur dokumentierte Eignung und Kategorie den Vergleich, und die Bereinigung korrigiert dies. Beim höchsten geprüften Gewicht von 2,25 steigt der unbereinigte Unterschied auf 35,04, der eignungsbereinigte Schätzwert auf 31,09 und der zusätzlich proxybereinigte Schätzwert auf 28,21. Die unabhängig simulierten randomisierten Referenzwerte bleiben mit endlichen Monte-Carlo-Schwankungen nahe den erzeugten Effekten. Das Experiment zeigt das Verhalten der Methode bei erfüllter Voraussetzung, also ohne latente Offenheit, und das Ausmaß ihres Versagens bei nachlassender Gültigkeit dieser Voraussetzung.
Gleichung 5a ist der E-Wert für den Nullwert bei RR größer als eins. In Gleichung 5b begrenzen die Quellenparameter unter der angegebenen Konditionierung die Variation des Ergebnisrisikos und der Prävalenz des Störfaktors. Ihre Definitionen schließen geeignete Maxima ein. Gesondert davon beträgt das regressionsstandardisierte Antwortquotenverhältnis im Modell 4,26 gegenüber einem erzeugten Kontrastverhältnis von 3,12; die realisierte Überhöhung beträgt damit 1,36. [7]
Der E-Wert der bereinigten Schätzung für den Nullwert beträgt 7,98, derjenige der unbereinigten Schätzung 9,58. Der Code berechnet außerdem innerhalb der Eignungsterzile und Kategorien Extremwerte über Offenheitsquartile und anschließend populationsgewichtete Mittelwerte: 4,16 für das Ergebnisrisiko der direkt angesprochenen Gruppe und 2,66 für die Prävalenz der Offenheitsstufen. Die Anwendung von Gleichung 5b auf diese Mittelwerte ergibt den deskriptiven Wert 1,90 gegenüber einer realisierten Verhältnisüberhöhung von 1,36. Eine Teilung am Median ergibt 2,43, 1,79 und 1,35. Dies sind vergröberte Zusammenfassungen und keine überall begrenzenden Parameter des Theorems: Der Mittelwert von Extremwerten ist nicht deren Maximum, und die Vergröberung kontinuierlicher Eignung und Offenheit lässt Restvariation bestehen. Ihr numerischer Vergleich beweist weder eine formale Konfundierungsgrenze noch, dass die Offenheit zu schwach ist, um die Assoziation zu erklären. Der bekannte Effekt der endlichen Population ergibt sich aus den vorgegebenen potenziellen Ergebnissen. Die Quelle beschreibt außerdem E-Werte für vom Nullwert abweichende Ziele, mit denen eine Schätzung auf ein bestimmtes nicht neutrales Risikoverhältnis verschoben wird. Ein E-Wert für den Nullwert allein misst nicht die realisierte Überhöhung. [7]
Ein Kapitalsuchender kann die Ausgewogenheit vorab erfasster Interessenindikatoren diagnostisch nutzen und Sensitivität unter ausdrücklich angegebenen Störfaktorassoziationen prüfen. Eine standardisierte Differenz in einem verrauschten Proxy ist weder eine bewiesene Untergrenze für die Unausgewogenheit latenter Offenheit noch der Risikoverhältnisparameter in Gleichung 5b. Eine formale Sensitivitätsgrenze erfordert Parameter und Bereinigungsbedingungen, die zur Zielgröße und zum Quellentheorem passen. Der konstruierte Vergleich veranschaulicht eine Überhöhung unter seinen Annahmen; er macht bereinigte Schätzwerte nicht zu Obergrenzen in einer unbeobachteten Kampagne.
15 Jedes Stressszenario weist ein eigenes Fehlermuster auf, das ein Kapitalsuchender im eigenen Protokoll prüfen kann
Tabelle 7 berichtet Antwortschätzwerte aus großen konstruierten Stichproben für das Basisszenario und fünf Stressszenarien. Jeder Fall verwendet 400 000 erzeugte potenzielle Investoren. Die Diagnosespalten messen die Ausgewogenheit dokumentierter Eignung und Kategorie sowie früheren Interesses nach Gewichtung anhand der dokumentierten Anspracheform. Das Szenario falscher Kennzeichnungen verwendet somit dieselbe dokumentierte Anspracheklassifikation wie seine Ergebnisschätzer. Diese Diagnosen beschreiben die erzeugten Aufzeichnungen.
| Szenario | Wahr | Unbereinigt | Um Eignung bereinigt | Zusätzlich um Interesse | Randomisiert | Ausgewogenheit: Eignung und Kategorie | Ausgewogenheit: Interesse |
|---|---|---|---|---|---|---|---|
| Basisszenario | 19.12 | 29.76 | 25.65 | 23.55 | 19.29 | 0.002 | 0.442 |
| Keine latente Offenheit | 19.10 | 22.36 | 19.25 | 19.24 | 19.34 | 0.001 | 0.005 |
| Starke latente Offenheit | 19.23 | 34.27 | 30.24 | 27.19 | 19.28 | 0.008 | 0.738 |
| Zugewinne steigen mit der Offenheit | 21.56 | 36.74 | 32.27 | 29.10 | 21.68 | 0.002 | 0.447 |
| Zurückhaltenderer Markt | 11.57 | 18.52 | 15.73 | 14.34 | 11.49 | 0.005 | 0.440 |
| Falsch gekennzeichnete Vermittlungen | 19.09 | 21.11 | 17.60 | 15.91 | 19.03 | 0.008 | 0.292 |
MatchPoint-Analyse der konstruierten Population. Modellergebnis unter den angegebenen Eingaben; kein beobachtetes Ergebnis. Prozentpunkte der angesprochenen geeigneten Investoren; die Ausgewogenheitsspalten enthalten absolute standardisierte Differenzen nach Gewichtung anhand dokumentierter Eignung und Kategorie.
Ohne latente Offenheit beträgt der eignungsbereinigte Schätzwert 19,25 gegenüber 19,10, die Ausgewogenheitsdifferenz des Proxy 0,005; bereinigte und randomisierte Schätzungen stimmen überein. Dies ist das Muster einer Kampagne, die anhand einer Bereinigung ausgewertet werden kann. Bei starker latenter Offenheit beträgt der bereinigte Schätzwert 30,24 gegenüber 19,23. Der randomisierte Schätzwert bleibt mit 19,28 nahezu unverändert, die Proxy-Ausgewogenheitsdifferenz beträgt 0,738. Das Muster ist ein großer, anhaltender Unterschied zwischen bereinigter und randomisierter Schätzung bei unauffälliger Ausgewogenheit der dokumentierten Variablen.
Wenn die Zugewinne mit der Offenheit steigen, beträgt der wahre durchschnittliche Effekt 21,56, der Effekt auf die vermittelte Gruppe jedoch 30,99. Der bereinigte Schätzwert von 32,27 liegt über beiden; sein Bias beträgt 10,72 Prozentpunkte gegenüber 6,53 im Basisszenario, während die Teilstichprobe mit 21,68 den durchschnittlichen Effekt wiedergibt. Das Muster ist ein bereinigter Schätzwert, der selbst den Effekt auf die vermittelten Investoren übersteigt. In einem zurückhaltenderen Markt sinkt die direkte Antwortquote auf 4,4 % und der Effekt auf 11,57 Prozentpunkte. Das Verhältnis des bereinigten Schätzwerts zum wahren Effekt bleibt bei etwa 1,36; das Muster sind niedrigere Quoten auf jeder Stufe bei ähnlichem proportionalem Bias. Werden 15 % der Vermittlungen als direkt und 10 % der direkten Ansprachen als vermittelt erfasst, fällt der bereinigte Schätzwert auf 17,60 und damit unter den wahren Wert von 19,09. Die Fehler gleichen sich aus; die Antwort erscheint richtig, obwohl ihre Ursache falsch ist. Die Kennzeichnungsprüfung in Abschnitt 22 ist daher eine gesonderte Kontrolle.
Die Diagnosen lassen sich gemeinsam betrachten. Die Ausgewogenheit dokumentierter Variablen prüft nur gemessene Ungleichgewichte; die Proxy-Ausgewogenheit kann einen verbleibenden Unterschied im erfassten Interessenmaß anzeigen. Der Unterschied zwischen bereinigter und Teilstichprobenschätzung kann bei berücksichtigter Unsicherheit und gemeinsamer Zielpopulation eine Abweichung zwischen Schätzstrategien aufzeigen. Er kann auch aus Stichprobenfehlern, Modellspezifikationsfehlern, falschen Kennzeichnungen, Nichteinhaltung der zugewiesenen Ansprache oder Auswahl in die Teilstichprobe entstehen. Ein Stufenmuster kann weitere Prüfungen anleiten. Keine dieser Beobachtungen allein identifiziert latente Offenheit oder belegt die Unverzerrtheit eines Beobachtungsvergleichs.
16 Im konstruierten Basisszenario weist eine Kampagne mit 400 Investoren weiterhin erhebliche Schätzfehler auf
Ein realer Kapitalsuchender sieht eine einzelne Kampagne und nicht den Populationsgrenzwert. Das Modell zieht 600 Kampagnen für jede von sechs Größen und wendet jeden Schätzer an. Bei 400 potenziellen Investoren beträgt der Median des eignungsbereinigten Antwortschätzwerts 25,59 Prozentpunkte; der mittlere 80 %-Bereich reicht von 19,8 bis 31,8. In 92 % der Kampagnen wird der wahre Effekt von 19,12 Prozentpunkten überschätzt. Die randomisierte Teilstichprobe enthält hier 100 Investoren; ihr Median beträgt 18,42 und ihr Bereich reicht von 10,0 bis 27,9. Im Durchschnitt ist sie korrekt, in einer einzelnen Kampagne jedoch unzuverlässig.
| Schätzer | Stufe | Wahr | Median | Mittlere 80 % der Kampagnen | Schätzwert bei oder unter null | RMSE |
|---|---|---|---|---|---|---|
| Unbereinigter Unterschied | Antwort | 19.12 | 29.69 | 23,7 bis 35,6 | 0% | 11.53 |
| Unbereinigter Unterschied | Due Diligence | 4.20 | 7.79 | 4,5 bis 11,4 | 0% | 4.60 |
| Um Eignung und Kategorie bereinigt | Antwort | 19.12 | 25.59 | 19,8 bis 31,8 | 0% | 8.13 |
| Um Eignung und Kategorie bereinigt | Due Diligence | 4.20 | 5.89 | 2,9 bis 9,5 | 0% | 3.13 |
| Zusätzlich um Interesse | Antwort | 19.12 | 23.50 | 17,6 bis 29,6 | 0% | 6.45 |
| Zusätzlich um Interesse | Due Diligence | 4.20 | 5.33 | 2,4 bis 8,7 | 0% | 2.74 |
| Randomisierte Teilstichprobe (100 Investoren) | Antwort | 19.12 | 18.42 | 10,0 bis 27,9 | 0% | 7.15 |
| Randomisierte Teilstichprobe (100 Investoren) | Due Diligence | 4.20 | 4.00 | 0,0 bis 8,7 | 14% | 3.66 |
MatchPoint-Analyse der konstruierten Population. Modellergebnis unter den angegebenen Eingaben; kein beobachtetes Ergebnis. Prozentpunkte; der mittlere 80 %-Bereich reicht vom 10. bis zum 90. Perzentil über 600 Kampagnen. RMSE ist die Wurzel des mittleren quadratischen Fehlers gegenüber dem wahren Effekt.
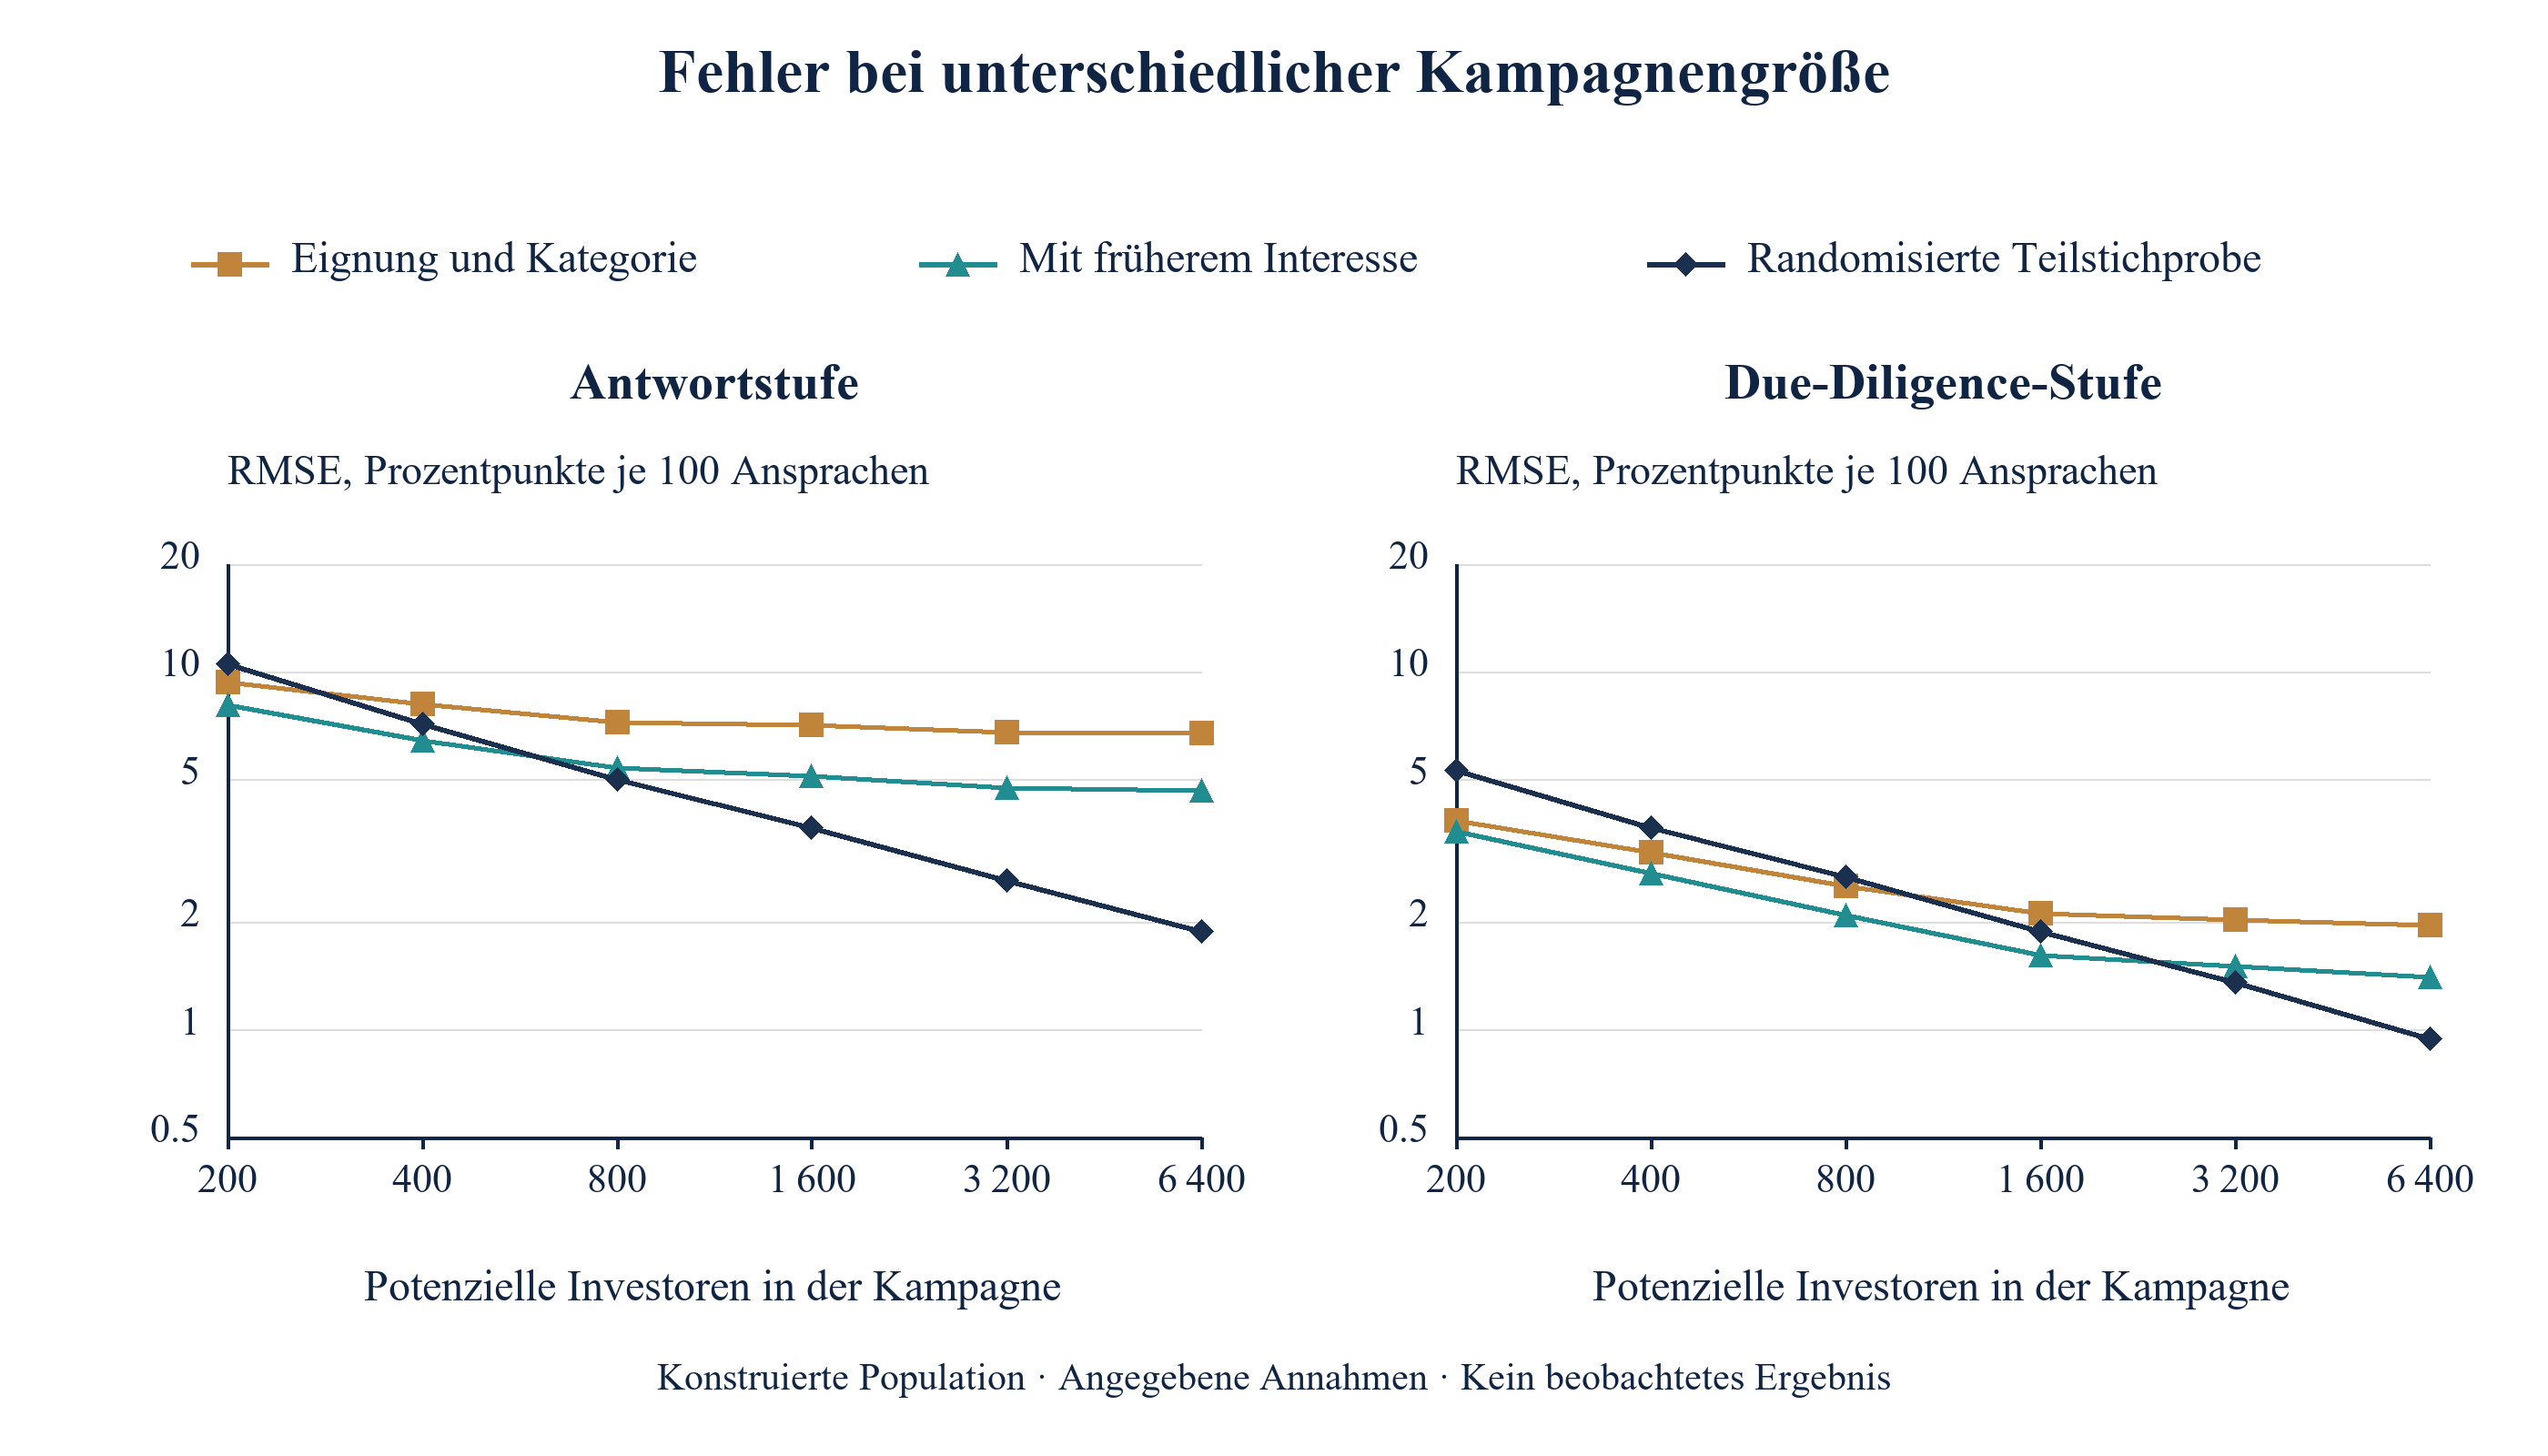
Verschieben Sie die Ansicht horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
MatchPoint-Analyse der konstruierten Population. Modellergebnis unter den angegebenen Eingaben; kein beobachtetes Ergebnis. Wurzel des mittleren quadratischen Fehlers in Prozentpunkten je 100 Angesprochene; beide Achsen logarithmisch; die randomisierte Teilstichprobe umfasst 25 % der Kampagne.
Tabelle 8 und Abbildung 5 zeigen die Abwägung zwischen Bias und Rauschen. Bei 400 potenziellen Investoren beträgt der eignungsbereinigte Fehler auf der Antwortstufe 8,13 Prozentpunkte gegenüber 7,15 bei der Teilstichprobe. Diese liefert somit bereits bei 400 Investoren die bessere Schätzung. Bei 6 400 Investoren ist der eignungsbereinigte Fehler mit 6,74 kaum gesunken, der Fehler der Teilstichprobe dagegen auf 1,88. Bei zusätzlicher Verwendung des Proxy überholt die Teilstichprobe bei 800 Investoren. Auf der Due-Diligence-Stufe liegt der Schnittpunkt bei 1 600. Dies sind die ersten Schnittpunkte unter den sechs in dieser Konstruktion geprüften Kampagnengrößen, keine kontinuierlichen Schwellenwertschätzungen oder allgemeine Regel für Kapitalsuchende. Die reale Entscheidung hängt vom Zuweisungsmechanismus, den Effektgrößen, der Präzision und der verfügbaren randomisierten Stichprobe ab.
17 Unter den vorgegebenen Quoten erfordern spätere Endpunkte größere randomisierte Stichproben
In Gleichung 6a sind p(1) und p(0) die wahren Stufenquoten bei vermittelter und direkter Ansprache. z bezeichnet Standardnormalquantile für einen zweiseitigen Test auf dem 5 %-Niveau mit 80 % Power; n(arm) ist die erforderliche Anzahl potenzieller Investoren in jeder Gruppe der Teilstichprobe. In Gleichung 6b bezeichnet s den randomisierten Anteil der Kampagne, festgelegt auf 25 %, und N(campaign) die Zahl der von der gesamten Kampagne anzusprechenden Investoren. Die Formel ist eine Normalapproximation für unabhängige Investoren; die Simulation mit formelbasiertem Umfang prüft nur die Antwortstufe. Die Zuweisung per Münzwurf ergibt erwartete statt festgelegter Gruppengrößen. Die simulierte Wald-Verwerfungsregel verwendet beide Verteilungsschwänze, behandelt einen geschätzten Standardfehler von null als Nichtverwerfung und kann bei seltenen Endpunkten schlecht kalibriert sein. Diese Stichprobenumfänge erfordern vor ihrer Verwendung eine endpunktspezifische Validierung.
| Endpunkt | Direkt (%) | Vermittelt (%) | Investoren je Gruppe für 80 % Power | Kampagnengröße beim angegebenen randomisierten Anteil | Kampagnen mit 400 Investoren | Simulierte Power, n = 400 | Simulierte Power, n = 6 400 |
|---|---|---|---|---|---|---|---|
| Antwort | 9.0 | 28.1 | 62 | 496 | 1.2 | 73% | 100% |
| Qualifiziertes Gespräch | 5.0 | 16.4 | 112 | 896 | 2.2 | 46% | 100% |
| Due Diligence | 1.5 | 5.7 | 302 | 2 416 | 6.0 | 16% | 100% |
| Unterzeichnete Zusage | 0.26 | 1.13 | 1 428 | 11 424 | 28.6 | 0% | 55% |
MatchPoint-Analyse der konstruierten Population; kein beobachtetes Ergebnis. Näherungsweise Umfänge nach der Normalformel für unabhängige Investoren bei einem zweiseitigen 5 %-Niveau und 80 % angestrebter Power. Simulierte Wald-Verwerfungsquoten verwenden die angegebenen Kampagnengrößen und können bei seltenen Endpunkten schlecht kalibriert sein.
Die Antwortstufe erfordert 62 potenzielle Investoren je Gruppe, die eine Kampagne mit 496 Ansprachen beim angegebenen randomisierten Anteil bereitstellt. Das qualifizierte Gespräch erfordert 112 je Gruppe und 896 Ansprachen, die Due Diligence 302 je Gruppe und 2 416 Ansprachen, also etwa 6 Kampagnen mit 400 Investoren. Eine unterzeichnete Zusage erfordert 1 428 je Gruppe und 11 424 Ansprachen, also etwa 29 Kampagnen mit 400 Investoren. Bei 400 Investoren beträgt die simulierte Power 73 % auf der Antwortstufe, 46 % beim qualifizierten Gespräch und 16 % bei der Due Diligence. Unter diesen vorgegebenen Quoten benötigen frühe Endpunkte weniger Investoren als spätere. Tatsächliche Inferenz erfordert das Intervall und die erreichte Stichprobengröße. Die Zusammenfassung von Mandaten verlangt außerdem vergleichbare Definitionen, Beachtung von Mandatsheterogenität und korrelierten Investoren sowie eine geeignete Analyse. Die Formel für unabhängige Investoren berücksichtigt diese Eigenschaften nicht.
18 Bei knappen Vermittlungsmöglichkeiten ist der konstruierte Effekt für gut passende Investoren außerhalb der schwersten Kategorie am größten
Ein Kapitalsuchender mit einer festen Zahl von Vermittlungsmöglichkeiten muss wissen, wo jede den größten Wert hat. Tabelle 10 berichtet den wahren Vermittlungseffekt nach Eignungsterzil und Kategorie. In der konstruierten Welt reicht der Effekt auf der Antwortstufe von 10,0 zusätzlichen Antworten je 100 für wenig passende Investoren der ersten Kategorie bis 26,7 für gut passende Investoren anderer Kategorien. Der Effekt beim qualifizierten Gespräch reicht in anderen Kategorien von 7,0 bis 17,9 zusätzlichen Gesprächen je 100 Vermittlungen.
| Eignungsterzil | Andere Kategorien: zusätzliche Antworten | Andere Kategorien: zusätzliche Gespräche | Kategorie 1: zusätzliche Antworten | Kategorie 1: zusätzliche Gespräche |
|---|---|---|---|---|
| Geringe Eignung | 14.5 | 7.0 | 10.0 | 4.9 |
| Mittlere Eignung | 20.7 | 12.0 | 15.1 | 8.6 |
| Hohe Eignung | 26.7 | 17.9 | 21.6 | 14.4 |
MatchPoint-Analyse der konstruierten Population. Modellergebnis unter den angegebenen Eingaben; kein beobachtetes Ergebnis. Wahre Effekte in Prozentpunkten nach Eignungsterzil und Kategorie; die Zellen stimmen aggregiert mit dem Populationseffekt überein. Vorlage für ein Teilstichprobenergebnis: Das Muster ergibt sich aus gleichen Log-Odds-Effekten und ist kein empirischer Befund.
Das Muster folgt aus der Konstruktion. Die Effekte sind auf der Log-Odds-Skala gleich, und die Ausgangsquoten sind niedrig. Der Effekt in Prozentpunkten ist daher dort größer, wo die Ausgangsquote höher ist: bei besser passenden Investoren und außerhalb der ersten Kategorie. Eine reale Matrix könnte anders aussehen, beispielsweise wenn Vermittlungen bei schwer erreichbaren Investoren am meisten bewirken. Die Tabelle ist somit eine Vorlage für ein Ergebnis der randomisierten Teilstichprobe und kein empirischer Befund. Ein Kapitalsuchender benötigt eine ausreichend große Teilstichprobe, um Zelleneffekte schätzen zu können; dies erfordert mehr Beobachtungen als die Schätzung des Gesamteffekts.
19 Reproduktion, Kontrollen und Grenzen der Aussagekraft des Experiments
Das numerische Modell verwendet den festen Seed 1377 und prüft 47 in Tabelle 11 zusammengefasste Kontrollen. Diese betreffen die Selektionsidentität, die geschachtelte Stufenfolge, angegebene Kalibrierungstoleranzen, endliche Fehler der randomisierten Referenzwerte, die E-Wert-Arithmetik, die Abstimmung der Matrixzellen und eine Prüfung der Normalformel-Power auf der Antwortstufe. Die Kontrollen der Sensitivitätszusammenfassungen prüfen die Arithmetik und einen realisierten Vergleich in dieser Konstruktion; sie bestätigen keine formale Konfundierungsgrenze.
| Kontrolle | Erwartetes Ergebnis |
|---|---|
| Fester Seed | Seed 1377; die Wiederholung einer Kampagne mit demselben Schlüssel reproduziert jeden Schätzwert exakt |
| Erzeugte Wahrscheinlichkeiten | Auf jeder Stufe jedes Szenarios strikt zwischen null und eins |
| Geschachtelte Stufenfolge | Unterzeichnung innerhalb von Due Diligence, innerhalb von Gespräch, innerhalb von Antwort; für beide potenziellen Ergebnisse jedes Investors |
| Kalibrierung | Die Stufenquoten der direkt angesprochenen Gruppe entsprechen den Eingaben innerhalb von vier Standardfehlern |
| Vermittelter Anteil | 30 % mit einer Toleranz von 0,003 in der Population |
| Selektionsidentität | Der unbereinigte Unterschied entspricht dem Effekt auf die Vermittelten zuzüglich Selektionsterm, mit Genauigkeit 1e-12 auf allen vier Stufen |
| Keine latente Offenheit | Eignungsbereinigte Schätzwerte liegen auf jeder Stufe innerhalb von 0,004 des wahren Effekts |
| Randomisierte Teilstichprobe | Abweichung von der konstruierten Wahrheit in den Populationsreferenzen höchstens 0,004; simulierter mittlerer Fehler auf der Antwortstufe unter 0,005 bei n = 6 400 |
| Ausgewogenheitsregel | Gewichtete standardisierte Differenzen von Eignung und Kategorie unter 0,1 in jedem Szenario |
| E-Wert-Arithmetik | Der E-Wert von 1 ist 1; von 2 ist er 2 + sqrt(2); bei Kehrwertbildung unverändert; Arithmetik des deskriptiven Zusammenfassungsfaktors geprüft |
| Bewertungsmatrix | Die Zellengrößen summieren sich zur Population; gewichtete Zelleneffekte stimmen mit dem Populationseffekt überein |
| Powerformel | Die Teilstichprobe mit formelbasiertem Umfang liefert simulierte Power innerhalb von 0,08 des Werts 0,80 |
| In model.py geprüfte Kontrollen | 47 Identitäts- und Grenzwerttests bestanden |
MatchPoint-Analyse der konstruierten Population. Modellergebnis unter den angegebenen Eingaben; kein beobachtetes Ergebnis.
Das Experiment kann nicht zeigen, ob Vermittlungen auf einem realen Markt wirken. Die potenziellen Ergebnisse werden aus denselben Variablen erzeugt, die die Methoden verwenden. Das Experiment zeigt damit das Verhalten der Methoden bei gültigen erzeugenden Annahmen, ohne deren tatsächliche Gültigkeit zu belegen. Der wahre Effekt, die Stärke latenter Offenheit, die Proxy-Ladung und die Stufenquoten sind vorgegeben. Der Leser sollte daraus Richtung und relative Größe der Verzerrungen sowie die erforderlichen Stichprobenumfänge entnehmen. Die Prozentwerte sind keine Schätzungen dessen, was Vermittlungen auf privaten Kapitalmärkten der Golfregion oder weltweit bewirken.
Zwei Grenzen der Kontrollen sind ausdrücklich festzuhalten. Eine bestandene Identitätsprüfung zeigt die Umsetzung der angegebenen Gleichungen im Code, ohne zu belegen, dass die Gleichungen Investorenverhalten beschreiben. Die Wiederholungen verwenden 600 Kampagnen je Größe. Die berichteten Bereiche enthalten deshalb Monte-Carlo-Fehler, die gegenüber den diskutierten Unterschieden klein, bei geringeren Stichprobengrößen jedoch nicht vernachlässigbar sind.
20 Eine Untersuchung mit Zustimmung der Beteiligten benötigt eine dokumentierte Teilstichprobe, gekennzeichnete Vermittlungen, Stufenzeitpunkte und einen festgelegten Analyseplan
Eine reale Untersuchung würde innerhalb laufender Kampagnen eines Kapitalsuchenden stattfinden, mit Erlaubnis des Kapitalsuchenden, der Vermittler und, soweit erforderlich, der Investoren, deren Daten erfasst werden. Die Einheit ist das Paar aus einem Investor und einem Mandat. Die Untersuchung ist keine Investorenbefragung und verlangt keine Verhaltensänderung der Investoren. Der Kapitalsuchende sollte jedoch die Rechtsgrundlage zur Erfassung des Interesses und zur Kontaktaufnahme mit jedem Investor bestätigen. Zhang berichtet, dass sein Experiment mit Zustimmung der Beteiligten, bei dem Investoren den Forschungszweck kannten, den Bias vermutlich wegen eines Einwilligungsformulareffekts unterschätzt. Für sein Pitch-E-Mail-Experiment rekrutierte er wegen der Datenschutz-Grundverordnung keine Investoren aus der Europäischen Union. [5]
| Element | Spezifikation | Begründung |
|---|---|---|
| Einheit | Ein Investor für ein Mandat | Die Stufenfristen unterscheiden sich je nach Mandat |
| Eignung | Ein Weg über einen namentlich benannten Vermittler besteht vor der Zuweisung | Beschränkt den Vergleich auf Investoren, denen ein Kontakt vermittelt werden kann |
| Zuweisung | Dokumentierter Münzwurf für einen Anteil der geeigneten Investoren; Rest nach Ermessen | Löst die Zuweisung in der Teilstichprobe von der Offenheit; erhält die Beurteilung des Kapitalsuchenden außerhalb davon |
| Zeitstempel | Erster Kontakt und jede Stufe anhand von Systemaufzeichnungen | Dieselbe Frist für jede Vergleichsgruppe |
| Kennzeichnungen | Anspracheform und Vermittlerbeziehung werden an der Quelle erfasst | Unterstützt die Verifikation der Anspracheform und die Prüfung falscher Kennzeichnungen |
| Signale vor der Kontaktaufnahme | Früheres Interesse und dokumentierte Eignung, vor der Zuweisung festgelegt | Ermöglicht Diagnosen und Proxy-Bereinigung |
| Einwilligung und Daten | Rechtsgrundlage je Investor dokumentiert; Widerspruch beachtet | Einwilligungsstandards der geprüften Quellen |
| Stichprobenumfang und Analyse | Umfang der Teilstichprobe nach Gleichung 6; Effekte mit Intervallen; bereinigte Schätzung nur sekundär | Unterstützt die Interpretation anhand von Schätzwerten und Intervallen |
Vorgeschlagene Spezifikation. Die Einträge beschreiben vorab festzulegende Designentscheidungen und keine Forschungsergebnisse.
Tabelle 12 führt die Designelemente auf. Der Analyseplan wird vor der ersten Ansprache registriert. Er nennt die vier Stufenendpunkte, ihre Fristen, den primären Schätzer (die Differenz in der Teilstichprobe), den sekundären Schätzer (Bereinigung mit dem Proxy), die Prüfungen falscher Kennzeichnungen und die Regel zur Zusammenfassung von Kampagnen. Zhangs Studie wurde im AEA RCT Registry registriert. Ein Kapitalsuchender kann diesem Vorgehen sinngemäß folgen, indem er seinen Plan datiert. [5] Eine Untersuchung ohne nachgewiesenen Effekt auf späteren Stufen sollte das Intervall und die Stichprobengröße berichten. Ein Intervall, das sowohl null als auch einen wesentlichen Effekt einschließt, spricht für eine Zusammenfassung weiterer Beobachtungen und nicht für eine abschließende Schlussfolgerung.
21 Berichten Sie dem Verwaltungsrat oder Investitionsausschuss den Teilstichprobeneffekt, den bereinigten Effekt und ihren Unterschied
Der Ausschussbericht sollte den Teilstichprobeneffekt mit seinem Intervall, den bereinigten Effekt und ihre Differenz mit Unsicherheit darstellen, jeweils für eine gemeinsame Zielpopulation und denselben Endpunkt. Im Basisszenario beträgt die bereinigte Antwortschätzung das 1,34-Fache des bekannten Effekts; die randomisierte Referenz liegt nahe daran. In einer realen Untersuchung kann der Unterschied neben ungemessener Konfundierung auch Stichprobenschwankungen, Modellspezifikation, Einhaltung der Zuweisung, Messung oder Auswahl in die Teilstichprobe widerspiegeln. Übereinstimmung bei Antworten validiert keine Bereinigung späterer Endpunkte. Diese erfordern eine eigene Bewertung von Identifikation und Präzision.
| Punkt | Inhalt | Unterstützte Entscheidung |
|---|---|---|
| Teilstichprobeneffekt | Differenz mit Intervall auf jeder erreichten Stufe | Ob Vermittlungen den frühen Fortschritt verändern |
| Bereinigter Effekt | Schätzung mit Eignung, Kategorie und Interesse; Methode angegeben | Endpunktspezifische Assoziation, solange die Identifikationsannahmen nicht gestützt sind |
| Unterschied | Bereinigt minus Teilstichprobe, mit Interessendiagnose | Mögliche Abweichung zwischen Strategien, bewertet mit Unsicherheit und vergleichbaren Populationen |
| Stufenmuster | Effekte nach Stufe und Zelle | Wo Vermittlungen Türen öffnen und wo sie Mandate zum Abschluss führen |
| Kennzeichnungsprüfung | Anteil der Vermittlungen mit verifiziertem Beziehungsnachweis | Ob die Vergleichsgruppen korrekt definiert sind |
| Kapazität | Verfügbare und genutzte Vermittlungsmöglichkeiten nach Kategorie | Ob weitere Vermittlungsmöglichkeiten beschafft werden können |
Vorgeschlagene Berichtsinhalte. Die Einträge beschreiben vorzulegende Informationen und keine Forschungsergebnisse.
Tabelle 13 führt die Inhalte auf. Der Bericht sollte angeben, welche Schlussfolgerungen der Ausschuss nicht ziehen sollte. Ein positiver Effekt auf der Antwortstufe belegt keinen positiven Effekt auf unterzeichnete Zusagen; deren Messung erfordert wesentlich mehr Investoren. Ein positiver durchschnittlicher Effekt belegt nicht, dass eine bestimmte Vermittlung wirken wird. Ein Bericht ohne Intervall begünstigt die Lesart, der Punktschätzer sei ein Beweis. Jede dieser Grenzen wird im konstruierten Experiment sichtbar. Die Stichprobenumfänge in Tabelle 9 zeigen, wie wenig eine einzelne Kapitalrunde feststellen kann.
22 Nutzen Sie Daten und KI zur Pflege von Beziehungsaufzeichnungen und Diagnosen; die Entscheidung über die Ansprache bleibt bei Menschen
Die Eingaben dieses Tests sind Aufzeichnungen: wer wen kennt, wann eine Ansprache erfolgte, was der Investor tat und wann. Software kann diese Aufzeichnungen pflegen, indem sie Daten und Absender aus Korrespondenz extrahiert, die Anspracheform kennzeichnet und Lücken markiert. Dies sind Vorschläge; dieses Papier berichtet kein Werkzeug, keine Genauigkeit und keinen KI-Nutzen. Ein Kennzeichnungssystem sollte gegen eine manuell geprüfte Stichprobe getestet werden. Das Stressszenario falscher Kennzeichnungen zeigt, dass Fehler von 10 % bis 15 % einen bereinigten Schätzwert unter den wahren Wert verschieben und ihn korrekt erscheinen lassen können.
Ein aus Korrespondenz abgeleiteter Offenheitsscore könnte als Proxy vor der Kontaktaufnahme geprüft werden. Sein Merkmalszeitfenster und seine Modellversion sollten vor der Zuweisung festgelegt werden. Nachrichten nach der Ansprache dürfen nicht in eine Bereinigungsvariable für den Ausgangszustand eingehen. Fließt der Score auch in Vermittlungsentscheidungen nach Ermessen ein, gehört seine Funktion in den dokumentierten Zuweisungsmechanismus. Die vorgeschlagene randomisierte Komponente bleibt gesondert zugewiesen und geprüft. Das Papier misst weder KI-Genauigkeit noch kommerziellen Nutzen.
Die menschlichen Entscheidungsrechte bleiben ausdrücklich festgelegt. Der Kapitalsuchende entscheidet, welche Investoren geeignet sind und wer sie anspricht. Der Vermittler entscheidet über die Vermittlung und deren Wortlaut. Compliance bestätigt die Rechtsgrundlage jeder Ansprache. Ein Modell kann Aufzeichnungen und Diagnosen vorbereiten; keine dieser Entscheidungen sollte ihm übertragen werden.
Die vorgeschlagene Kennzeichnungsprüfung vergleicht in einer vorab festgelegten Stichprobe die Aufzeichnung des Kapitalsuchenden mit der aufbewahrten Nachricht des Vermittlers und erfasst Übereinstimmung und Fehlerrichtung. Im konstruierten Stressszenario werden 15 % der vermittelten und 10 % der direkten Ansprachen falsch klassifiziert, was den bereinigten Schätzwert wesentlich verändert. Eine reale Prüfung benötigt eine eigene Stichprobe und Unsicherheitsbewertung. Ihre Kosten werden hier nicht geschätzt.
23 Entscheidungsregel für eine laufende Kapitalrunde: früh randomisieren, später zusammenfassen und Vermittlungen nach den Teilstichprobeneffekten einsetzen
Eine vorgeschlagene operative Abfolge beginnt mit geeigneten Investoren, dokumentierten Ausgangsmerkmalen, rechtmäßigen Grundlagen für Kontaktaufnahme und Verarbeitung sowie definierten Ergebnissen. Die zufällige Auswahl in die experimentelle Komponente und die zufällige Zuweisung innerhalb dieser Komponente sollten vor der Ansprache dokumentiert werden. Ansprachen nach Ermessen bleiben gesondert gekennzeichnet. Die Nachbeobachtung verwendet vergleichbare verstrichene Zeitfenster; Abweichungen, wiederholt angesprochene Investoren und fehlende Aufzeichnungen bleiben für die Analyse erhalten. Abbildung 6 skizziert die Abfolge. Ihre Validität hängt von der Einhaltung, der Ergebnismessung und den oben angegebenen Annahmen ab.
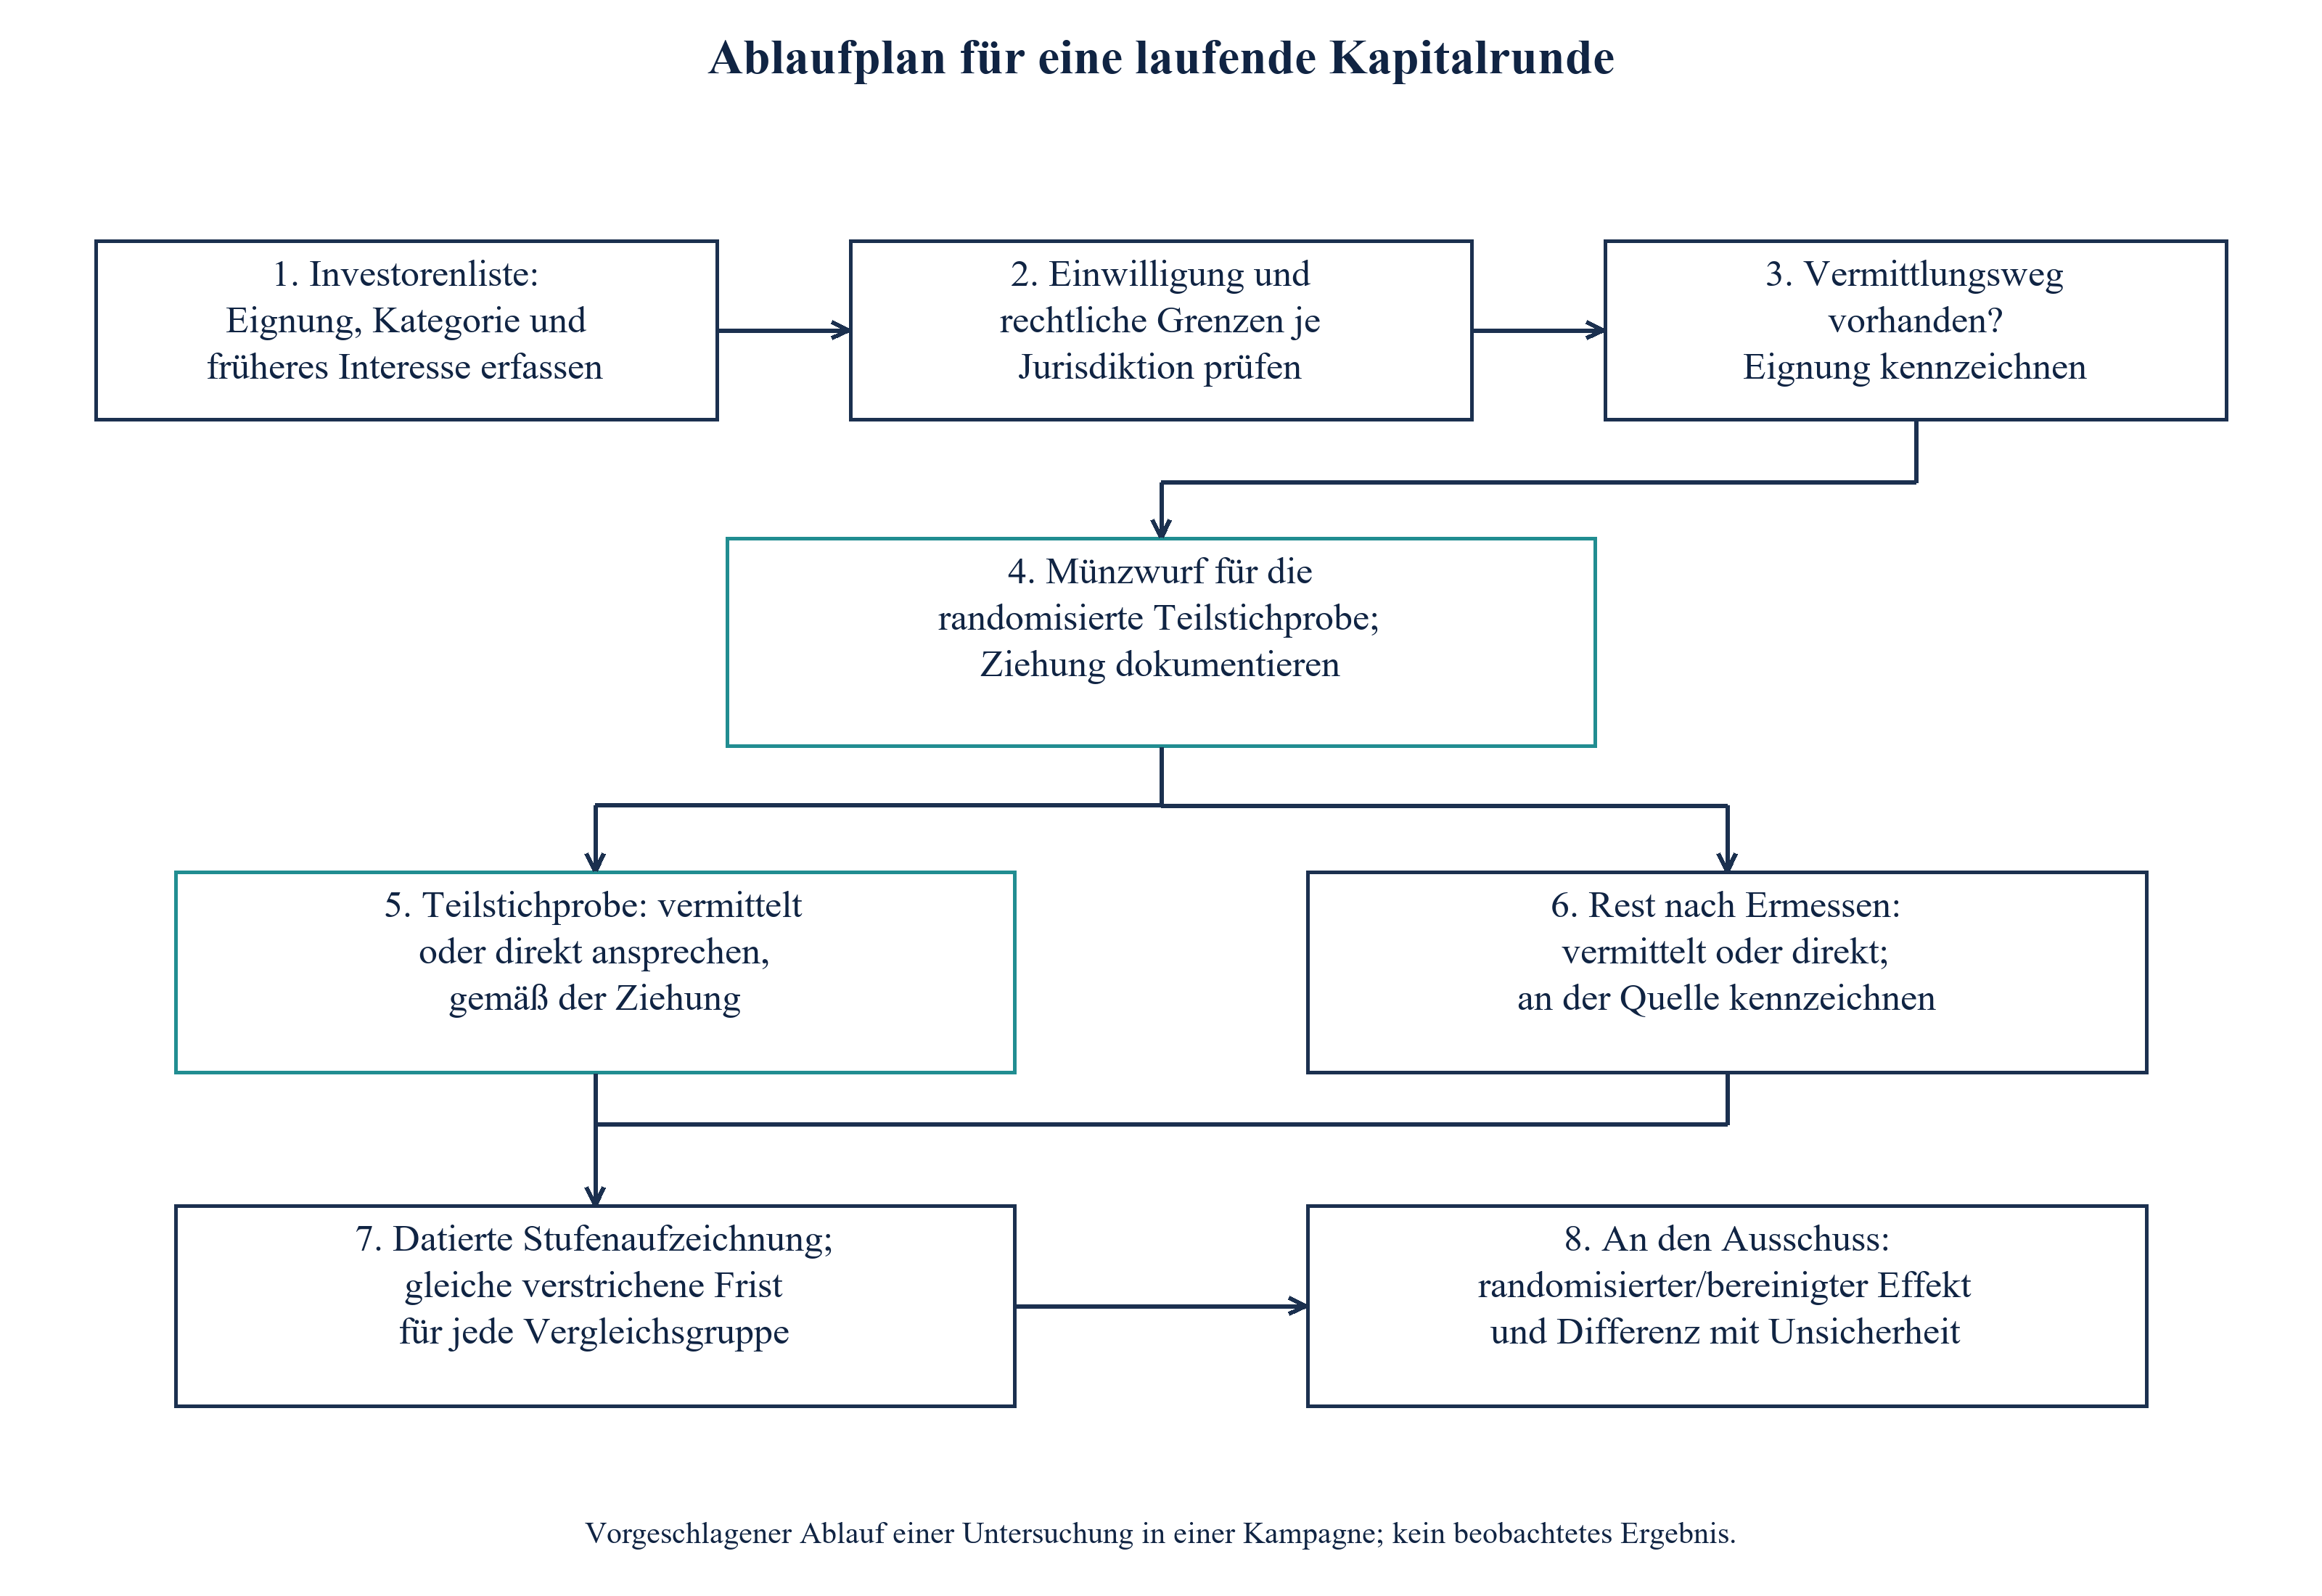
Verschieben Sie die Ansicht horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
MatchPoint-Analyse. Vorgeschlagene Abfolge für eine Untersuchung innerhalb einer laufenden Kampagne; kein beobachtetes Ergebnis.
| Bedingung | Maßnahme | Auslösender Nachweis |
|---|---|---|
| Unter den vorgegebenen Quoten und bei etwa 500 geeigneten unabhängigen Investoren | Endpunktspezifische Power und Unsicherheit beurteilen; Schätzwerte späterer Stufen können unpräzise bleiben | Stichprobenumfang nach Gleichung 6 |
| Bereinigte und Teilstichprobenschätzwerte stimmen innerhalb des Intervalls überein | Unsicherheit und Identifikation an jedem Endpunkt beurteilen; frühe Übereinstimmung allein validiert keine Bereinigung späterer Stufen | Endpunktspezifische Schätzwerte, Intervalle, diagnostische Ausgewogenheit und begründete Identifikationsannahmen |
| Der bereinigte Schätzwert übersteigt den Teilstichprobenschätzwert deutlich | Nicht anhand bereinigter Schätzwerte planen; Teilstichprobe vergrößern | Unterschied und Ausgewogenheit des Interesses |
| Vermittlungsmöglichkeiten sind knapp | Dort einsetzen, wo die Teilstichprobe den größten Effekt je Vermittlung zeigt | Zellenschätzwerte, über Mandate hinweg zusammengefasst |
| Der Vermittler wird vergütet | Anwendbare Tätigkeits-, Werbe- und Vergütungsvorschriften vor einer Ansprache prüfen; jede Ausnahme vollständig verifizieren | Quellen zur Vermittlervergütung |
| Stufenergebnisse werden über Mandate hinweg zusammengefasst | Gemeinsame Endpunkte verwenden und Mandatsheterogenität, wiederholt angesprochene Investoren sowie Clusterbildung in der zusammengefassten Analyse beurteilen | Gemeinsame Stufenfolge und Fristen |
Vorgeschlagene Regel. Schwellenwerte sind vom Kapitalsuchenden vorab festzulegen; keiner ist ein Forschungsergebnis.
Tabelle 14 enthält die Regel. Ihre Anwendung verursacht Kosten. Eine Teilstichprobe von 25 % bedeutet, dass ein Viertel der geeigneten Investoren per Münzwurf statt nach dem Urteil des Kapitalsuchenden zugewiesen wird. Das Experiment zeigt den von der Teilstichprobe vermiedenen Bias, den bereinigte Schätzer im geprüften Kampagnengrößenraster des Basisszenarios behalten. Es beziffert die Kosten jedoch nicht. Ob ein bestimmter Kapitalsuchender sie tragen sollte, hängt von seinen Vermittlungsmöglichkeiten und der Zahl zusammenfassbarer Mandate ab. Diese Tatsachen kennt der Kapitalsuchende; dieses Papier kennt sie nicht.
24 Grenzen und nächste Entscheidung: vorgegebene Effekte durch eine dokumentierte Teilstichprobe ersetzen
Das Experiment ist konstruiert. Stufenquoten, Effektgrößen, Stärke latenter Offenheit und Proxy-Ladung sind vorgegeben. Seine Schlussfolgerungen zur Bias-Richtung folgen aus der Festlegung, dass Vermittler auf eine Offenheit reagieren, die in den Aufzeichnungen nicht sichtbar ist. Die Population enthält eine verborgene Variable und einen Proxy; eine reale Kampagne enthält viele. Die Effekte sind auf der Log-Odds-Skala gleich, was das Muster der Bewertungsmatrix festlegt. Die Investoren beeinflussen einander nicht, obwohl Investoren desselben Syndikats oder Netzwerks dies tun könnten. Keine geprüfte Quelle misst Häufigkeit oder Wirkung von Vermittlungen unter Investoren in der Golfregion.
Die Quellen haben eigene Grenzen. Die Umfrage unter Venture-Capital-Investoren ist ein Arbeitspapier und beschreibt Transaktionsherkunft, keine Ergebnisse nach derselben Ansprache. Die Empfehlungsexperimente betreffen Arbeit; die Pitch-Experimente mit Investoren enden bei der ersten Antwort und betreffen kalte E-Mails. Datenschutztexte der Golfregion wurden mit Ausnahme der ADGM-Leitlinien und einer Zusammenfassung im Regierungsportal nicht gelesen. Die Marketingregelwerke der Aufsichtsbehörden wurden über eine öffentliche DFSA-Warnung hinaus nicht geprüft. Jede dieser Einschränkungen begrenzt die Verwendung des Konzepts.
Die daraus folgende Entscheidung ist konkret. Ein Kapitalsuchender mit verfügbaren Vermittlungsmöglichkeiten sollte die nächste Kampagne mit einer dokumentierten Teilstichprobe für die frühen Stufen beginnen und durchgehend Vermittlungen kennzeichnen sowie Interesse vor der Ansprache erfassen. Unter den vorgegebenen Annahmen unabhängiger Investoren betragen die näherungsweisen Designumfänge 496 Investoren insgesamt für Antworten und 896 für qualifizierte Gespräche; spätere Endpunkte erfordern größere Stichproben. Reale Untersuchungen benötigen endpunktspezifische Bewertungen von Unsicherheit, Nachbeobachtung und Zusammenfassung. Unbereinigte und bereinigte Unterschiede können oberhalb oder unterhalb des kausalen Effekts liegen; das Szenario falscher Kennzeichnungen setzt den bereinigten Antwortschätzwert selbst darunter. Diese Unterschiede sind als Assoziationen zu behandeln, solange die Identifikationsannahmen nicht begründet sind. Die deskriptiven vergröberten Sensitivitätszusammenfassungen in Abschnitt 14 liefern keine zertifizierten Obergrenzen.
Die Zielgruppe sollte außerdem beachten, was das Papier auslässt. Es erstellt keine Investorenrangliste; dies ist eine andere Frage als die Wirkung einer Vermittlung auf den Fortschritt. Es bewertet auch keinen Vermittlungspreis. Es behandelt die Vermittlung als Gesamtpaket, ohne die durch eine Empfehlung übertragenen Informationen vom dadurch eröffneten Zugang zu trennen. Die Anreize des Vermittlers werden nicht modelliert, obwohl die Vergütungsvoraussetzungen in Abschnitt 7 auf ihre mögliche Relevanz hinweisen. Jedes dieser Themen kommt für eine nächste Untersuchung infrage, sobald eine dokumentierte Teilstichprobe vorhanden ist.
Quellen
- Gompers, P., Gornall, W., Kaplan, S. N. and Strebulaev, I. A. How Do Venture Capitalists Make Decisions? NBER Working Paper 22587, September 2016, section 3.1 and Tables 5 and 6. Working paper; later published in a journal, published version not reviewed. https://www.nber.org/system/files/working_papers/w22587/w22587.pdf
- Shane, S. and Cable, D. Network Ties, Reputation, and the Financing of New Ventures. Management Science 48(3), March 2002, pp. 364-381. Bibliographic record and abstract only. https://ideas.repec.org/a/inm/ormnsc/v48y2002i3p364-381.html
- Pallais, A. and Sands, E. G. Why the Referential Treatment? Evidence from Field Experiments on Referrals. NBER Working Paper 21357, July 2015; published in the Journal of Political Economy 124(6), 2016. Working paper text read; published version not reviewed. https://www.nber.org/system/files/working_papers/w21357/w21357.pdf
- Gornall, W. and Strebulaev, I. A. Gender, Race, and Entrepreneurship: A Randomized Field Experiment on Venture Capitalists and Angels. Management Science 71(6), June 2025, pp. 5308-5327. Published abstract read; full text read in the August 2019 working-paper version (AEA 2020 conference copy). https://ideas.repec.org/a/inm/ormnsc/v71y2025i6p5308-5327.html
- Zhang, Y. Discrimination in the Venture Capital Industry: Evidence from Two Randomized Controlled Trials. arXiv 2010.16084, version dated 14 March 2022. Working paper; read in part (introduction, design notes, footnotes). https://arxiv.org/pdf/2010.16084v1
- Austin, P. C. An Introduction to Propensity Score Methods for Reducing the Effects of Confounding in Observational Studies. Multivariate Behavioral Research 46(3), 2011, pp. 399-424. Open-access text on PubMed Central. https://pmc.ncbi.nlm.nih.gov/articles/PMC3144483/
- VanderWeele, T. J. and Ding, P. Sensitivity Analysis in Observational Research: Introducing the E-Value. Annals of Internal Medicine 167(4), 2017, pp. 268-274. Author manuscript, including appendix on non-null E-values. https://dash.harvard.edu/server/api/core/bitstreams/7312037e-0f45-6bd4-e053-0100007fdf3b/content
- U.S. Securities and Exchange Commission, Division of Corporation Finance. Securities Act Rules, Corporation Finance Interpretations, Questions 256.26 to 256.32; individual interpretation dates 6 August 2015 and 12 March 2025. Staff interpretations; accessed 16 November 2026. https://www.sec.gov/rules-regulations/staff-guidance/corporation-finance-interpretations/securities-act-rules
- United Kingdom. The Financial Services and Markets Act 2000 (Financial Promotion) Order 2005, SI 2005/1529, Article 15. Official revised XML, including paragraph 1A and paragraph 2; accessed 16 November 2026. https://www.legislation.gov.uk/uksi/2005/1529/article/15/data.xml
- European Union. Regulation (EU) 2016/679 (General Data Protection Regulation), Articles 4, 7 and 21. Official Journal L 119, 4 May 2016. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016R0679
- Abu Dhabi Global Market, Office of Data Protection. Lawful Bases for Processing Personal Data and Special Categories of Personal Data. Guidance brochure, May 2025. Regulator guidance, not the text of the Regulations. https://assets.adgm.com/download/assets/ADGM+Lawfulness+of+Processing+Brochure.pdf/643e101658a711ef9ce5e27828504259
- United Arab Emirates Government Portal. Data protection laws: summary of Federal Decree Law No. 45 of 2021. Official summary accessed 16 November 2026; the full statute was not reviewed. https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Mubadala. Contact us, section on spam and potentially improper conduct. Company page accessed 16 November 2026; the cited passage is a fraud warning. https://www.mubadala.com/en/contact-us
- Dubai Financial Services Authority. Unauthorised Business in the DIFC. Alert, 1 June 2023, describing Articles 41 and 41A of the Regulatory Law 2004. Regulator alert, not the Rulebook text. https://www.dfsa.ae/alerts/unauthorised-business-difc
Über den Autor
Chennakeshav (CK) ist eine Führungskraft in Corporate Finance und Investmentbanking mit mehr als 25 Jahren weltweiter Erfahrung in Anbahnung, Strukturierung und Umsetzung von M&A, Wachstumskapital und Unternehmensstrategie. Er hat Wertschaffungsmandate für Gründer, Unternehmen und Fonds geleitet; dabei verbindet er die Perspektive der Unternehmensleitung mit praktischer Umsetzung und Transaktionsvollzug.
Seine Laufbahn umfasst Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ-Portfoliounternehmen und Emirates Growth Fund in TMT, Immobilien, Fintech, Deeptech, Cleantech, Infrastruktur und Energie. Er hat mit Unternehmensleitungen, Private-Equity- und Venture-Capital-Fonds, Staatsfonds und Family Offices zusammengearbeitet, um komplexe Kapitalaufnahmen und Wachstumsunternehmen zu finanzieren, und hat M&A-Due-Diligence, Post-Merger-Integration und Unternehmenstransformation zur Wertschaffung geleitet.
Bei Matchpoint Partners ist er Managing Partner und leitet Corporate Finance, M&A und Kapitalaufnahme. Er hat einen MBA der London Business School und einen Ingenieurabschluss der VTU; derzeit absolviert er einen Master of Laws (LLM) an UCL London.
CK ist aktiver Start-up-Mentor bei Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute und IN5, arbeitet als Entrepreneur Mentor in Residence (EMiR) an der London Business School und ist Juror des Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Haftungshinweis
Dieser Beitrag ist Teil einer fortlaufenden Reihe zur Struktur privater und alternativer Märkte. Die geäußerten Ansichten sind die des Autors. Der Beitrag dient ausschließlich der Information, beschreibt Marktstrukturen allgemein und ist weder Anlage-, Rechts-, Steuer- oder Regulierungsberatung noch eine Empfehlung zu einem Wertpapier, Vehikel oder einer Gegenpartei.
