
1 Проверьте, меняет ли представление результат, прежде чем использовать ограниченные возможности таких представлений
Основатель, финансовый директор или инициатор привлечения частного капитала, а также управляющий фондом, привлекающий средства ограниченных партнёров, располагают ограниченным числом представлений через общих знакомых. Каждое представление использует отношения, к которым можно обратиться лишь ограниченное число раз. Решение состоит в том, чтобы направить этот ресурс на наиболее перспективных инвесторов, сохранить его на будущее либо обратиться к этим инвесторам напрямую, сберегая отношения. Ответ зависит от причинной величины: насколько дальше продвигается конкретный инвестор благодаря представлению по сравнению с прямым обращением к тому же инвестору.
Две аудитории сталкиваются с одинаковой структурой решения при разных формах дефицита. Компания, привлекающая капитал роста у определённого списка инвесторов, может располагать лишь несколькими отношениями на высшем уровне, открывающими доступ к крупнейшим организациям. Управляющий фондом, привлекающий средства ограниченных партнёров, может иметь более широкую сеть прежних инвесторов, консультантов и посредников, но к каждому ограниченному партнёру можно обратиться лишь несколько раз. В обоих случаях число представлений ограничено, наиболее важные инвесторы могут быть и наименее доступны напрямую, а инициатор должен выбрать последовательность использования отношений.
Данные опросов показывают, что большинство венчурных сделок возникают через сети контактов и рекомендации; практики часто воспринимают это как свидетельство более глубокого продвижения представленных инвесторов. Такое прочтение не решает задачу, поскольку представляющие лица выбирают, кого представить. Инициатор обычно просит о представлении, когда инвестор уже выглядит заинтересованным, а тот же интерес повысил бы вероятность ответа и без представления. Работа рассматривает, продвигаются ли представленные инвесторы дальше тех, с кем связались напрямую, после учёта соответствия инвестора и какая часть видимого разрыва сохраняется после стандартной корректировки. [1, 3]
Работа не располагает наблюдаемым набором данных о контактах с инвесторами. Она строит основу на первичных нормах и опубликованных исследованиях, затем выполняет сконструированный эксперимент, в котором истинный эффект представления известен, поскольку у каждого инвестора имеется исход при обоих способах обращения. Эксперимент показывает, что сообщили бы методы сравнения в таком мире, и прямо указывает на отсутствие наблюдаемых результатов. Заключительный раздел описывает исследование с необходимым согласием, которое могло бы заменить этот эксперимент.
2 Определите продвижение как датированные этапы с учётом всех инвесторов, к которым обратились
Результат необходимо определить до любого сравнения. Мы используем четыре этапа, которые инициатор может зафиксировать по своей переписке и календарю: содержательный ответ, квалифицированную первую встречу, начало комплексной проверки и подписанное обязательство. Ответом считается письменная реакция по существу предложения; автоматическое подтверждение получения не учитывается. Квалифицированная встреча должна фактически состояться с лицом, способным продвинуть мандат, после чего инвестор подтверждает, что мандат входит в заявленную сферу его деятельности. Комплексная проверка начинается, когда инвестор запрашивает или получает конфиденциальную информацию. Подписанное обязательство означает заключённое юридически обязывающее инвестиционное или финансовое обязательство; предварительные условия и статус финансирования фиксируются отдельно. Индикативный или юридически необязывающий перечень основных условий сделки исключается. В таблице 1 указаны этапы, сроки и подтверждающие сведения.
Для каждого этапа установлен срок с момента первого контакта: 30 дней для ответа, 90 для квалифицированной встречи, 180 для комплексной проверки и 365 для подписанного обязательства. Эти сроки являются решениями при проектировании исследования, принятыми до первого обращения, и одинаково применяются ко всем группам. Знаменателем на каждом этапе служит число инвесторов, к которым обратились, а не число достигших предыдущего этапа. Сравнение условных частот, например встреч среди ответивших, смешивает эффект представления с изменением состава ответивших. Раздел 11 показывает размер этого искажения.
| Этап | Что учитывается | Срок от первого контакта | Зафиксированное подтверждение |
|---|---|---|---|
| Ответ | Письменный ответ по существу предложения | 30 дней | Датированное сообщение или запись разговора |
| Квалифицированная встреча | Состоявшаяся встреча с лицом, способным продвинуть мандат, с подтверждением соответствия сфере мандата | 90 дней | Запись в календаре и заметки о встрече |
| Комплексная проверка | Инвестор запрашивает или получает конфиденциальную информацию | 180 дней | Журнал доступа к комнате данных или список запросов |
| Подписанное обязательство | Заключённое юридически обязывающее инвестиционное или финансовое обязательство; индикативные и юридически необязывающие перечни основных условий сделки исключаются | 365 дней | Заключённое обязывающее обязательство, дата, предварительные условия и отдельный статус финансирования |
| Знаменатель | Каждый инвестор, к которому обратились, независимо от группы | Одинаков для всех этапов | Журнал обращений с группой и датой |
Предлагаемая запись. Сроки определяются при проектировании до первого обращения и не являются результатами исследования. Пункты описывают сведения, которые следует получить.
Симуляция задаёт вложенную последовательность этапов: подписание требует комплексной проверки, а комплексная проверка требует встречи. Это соглашение моделирования, установленное автором. Для реальных записей необходимо заранее определить правило для случаев пропуска этапа. Модель генерирует индикаторы этапов без дат событий и цензурирования; сроки 30, 90, 180 и 365 дней относятся к предлагаемому практическому исследованию. Сравнения требуют одинаковой продолжительности последующего наблюдения для каждого инвестора. Общая дата окончания кампании может оставлять более поздние контакты с неполным наблюдением; поэтому анализ должен использовать когорты с завершённым периодом наблюдения либо явно указанный метод учёта цензурирования.
3 Классифицируйте каждое обращение по тому, кто ручается, перед кем и что получает инвестор
Слово «представление» охватывает несколько разных действий; исследование, смешивающее их, невозможно интерпретировать. Мы выделяем пять способов по тому, что получает инвестор, подобно тому как литература о рекомендациях различает информацию и доступ. [3] Прямое обращение достигает инвестора без участия третьих лиц. Представление пересылкой передаёт материалы инициатора через третье лицо, которое не добавляет собственного мнения. Представление с рекомендацией содержит описание отношений третьим лицом и его мнение о предложении. Совместное обращение предполагает присутствие третьего лица на первой встрече. Входящий запрос инициирует сам инвестор; он исключён из сравнения. Определения приведены в таблице 2.
| Способ обращения | Кто ручается | Что получает инвестор | Зафиксированное подтверждение |
|---|---|---|---|
| Прямое обращение | Никто | Собственное сообщение инициатора | Сообщение и дата отправки |
| Представление пересылкой | Третье лицо передаёт материалы | Сообщение инициатора через третье лицо | Дата пересылки и представляющее лицо |
| Представление с рекомендацией | Третье лицо описывает отношения и своё мнение | Записка третьего лица вместе с предложением | Записка представляющего лица и описание связи |
| Совместное обращение | Третье лицо участвует в первой встрече | Присутствие третьего лица | Список участников встречи |
| Входящий запрос | Инициатива инвестора | Собственный запрос инвестора | Исключается из сравнения |
Предлагаемые определения. Это аналитические классификации, которые следует закрепить в протоколе исследования; они не являются выводами о каком-либо рынке.
Классификация также разделяет два механизма, которые единый разрыв смешивает. Представление с рекомендацией может передавать информацию об инициаторе, подобно рекомендации на рынке труда, и открывать доступ к принимающему решение лицу, которое иначе не прочитало бы сообщение. Эксперимент далее в работе их не различает; он рассматривает представление как единый пакет с заданным эффектом на каждом этапе. Реальное исследование должно фиксировать описание связи, чтобы впоследствии можно было разделить составляющие пакета.
4 Опросы показывают преобладание сетей контактов в поиске сделок, что не доказывает причинного влияния представлений на продвижение
Наиболее близкое описание того, как частные инвесторы находят сделки, даёт опрос венчурных фирм. Рабочая версия исследования Gompers, Gornall, Kaplan и Strebulaev сообщает о 885 респондентах из 681 фирмы. Более 30 % сделок возникли через профессиональные сети, ещё 20 % были рекомендованы другими инвесторами, а 8 % компаниями портфеля. Почти 30 % были найдены самостоятельно, и лишь около 10 % поступили от руководства компаний. Та же работа сообщает, что на каждую закрытую сделку фирмы рассматривают примерно 100 возможностей, а одна из четырёх возможностей приводит к встрече с руководством. [1]
Это сведения венчурных фирм об источниках сделок, сообщённые ими самими. Они мотивируют поэтапную систему результатов; они не калибруют заданные автором частоты в этой работе и не оценивают эффект представления. Опрос не является выборкой инвесторов стран Залива. Таблица 5 сообщает о доле входящих сделок по инициативе руководства в 12 % у инвесторов ранних стадий и 7 % у инвесторов поздних стадий. [1]
Shane и Cable изучили, как прямые и косвенные связи между 50 высокотехнологичными предприятиями и 202 инвесторами посевной стадии влияли на решения о финансировании, и сообщают, что через передачу информации эти связи определяют, какие предприятия получают финансирование. Мы прочитали только аннотацию, поскольку полный текст не находится в открытом доступе. Она поддерживает тезис о значении связей для финансирования в выборке инвесторов посевной стадии. Аннотация не сообщает размер эффекта и не указывает, что отбор отделён от эффекта связи; исследование касается посевных инвестиций, а не привлечения капитала в фонды или привлечения капитала на поздних стадиях. [2] Эти источники обосновывают систему вопросов. Ни один не даёт эффекта представления.
5 Полевые эксперименты показывают, что рекомендации передают информацию, а отбор тех, кого рекомендуют, имеет большую величину
Pallais и Sands провели три полевых эксперимента на онлайн-рынке труда. Они сообщают, что рекомендации содержат информацию о результативности и устойчивости работы сверх наблюдаемых характеристик, а рекомендованные работники особенно хорошо работали вместе с рекомендовавшими их лицами. Эксперимент о влиянии коллег не подтвердил предложенный механизм повышения усилий через рекомендующее лицо. Результаты касаются труда и найма. [3]
В схеме найма 68 % рекомендованных работников подали заявление на вакансию против 6 % нерекомендованных. Этот отбор важен, когда результативность видна только у нанятых людей. Результат иллюстрирует проблему измерения на рынке рекомендаций; он не даёт эффекта на вовлечённость инвесторов или привлечение капитала. [3]
Ближайшее исследование инвесторов представляет собой рандомизированный полевой эксперимент с незапрошенными письмами-презентациями. Gornall и Strebulaev отправили 80 000 писем о вымышленных стартапах в адрес 28 000 венчурных инвесторов и бизнес-ангелов и сообщают, что предпринимательницы получили на 9 % больше заинтересованных ответов, чем мужчины с идентичными проектами. Авторы заключают, что инвесторы не проявляли дискриминации при оценке незапрошенных писем, и предлагают направить дальнейшие исследования предвзятости инвесторов на сети контактов и личное взаимодействие. Мы прочитали опубликованную аннотацию и полный текст рабочей версии за август 2019 года, где указано, что письма охватывают самый первый шаг инвестиционного процесса. Работа показывает возможность масштабной рандомизации холодных обращений к инвесторам и то, что исследование остановилось на первом ответе. [4] Второе рандомизированное исследование Zhang, прочитанное нами частично, направило письма-презентации более чем 17 000 венчурных инвесторов и сообщает о частоте ответа на холодные письма в 1,5 % в 2020 году против 6 %, которые оно приписывает Gornall и Strebulaev в декабре 2018 года. [5] Эти источники обосновывают осуществимость рандомизированной компоненты. Они не оценивают эффект представления.
6 Учёт соответствия оставляет сравнение подверженным смешению, когда представляющие лица выбирают, кого представить
Корректировка по зафиксированному соответствию инвестора является естественной поправкой, названной в исследовательском вопросе. Методы оценки склонности позволяют наблюдательному исследованию воспроизводить черты рандомизированного посредством балансировки наблюдаемых исходных характеристик между получившими и не получившими воздействие. Введение Austin в эти методы формулирует условие, от которого они зависят: назначение воздействия должно быть строго игнорируемым; это также описывается как предположение, что измерены все переменные, влияющие и на назначение, и на результат. Там также указано, что стандартизированную разность ниже 0,1 принято считать признаком пренебрежимо малого дисбаланса. [6]
Для представлений это требовательное предположение. Представляющее лицо знает то, чего нет в записях инициатора: инвестирует ли инвестор сейчас, удачно ли прошёл недавний разговор, готов ли партнёр по отношениям добавить личное мнение. Мы называем это скрытой расположённостью. Она влияет на то, кого представляют, и на вероятность ответа без представления. Баланс зафиксированных переменных не может её выявить. Источник устанавливает условие корректной поправки и соглашение о балансе. Он не сообщает, выполняется ли условие в конкретной кампании, и является статистическим учебным материалом, а не исследованием инвесторов. [6]
VanderWeele и Ding определяют E-значение для нулевой ассоциации как минимальную совместную силу связей с фактором смешения, на шкале отношения рисков и при условии измеренных ковариат, достаточную для сдвига ассоциации к нулевой. Их подход также охватывает заданные целевые отношения рисков, отличные от значения при нулевой гипотезе. Эти расчёты чувствительности количественно выражают необходимую силу смешения; они не оценивают фактически присутствующее смешение. [7]
7 Законодательство о ценных бумагах, вознаграждение представляющих лиц и защита данных задают границы любого теста
Представление может затрагивать правила о ценных бумагах и финансовом продвижении. Разъяснения сотрудников SEC описывают ранее существовавшие содержательные отношения как один из способов избежать общего привлечения при соответствующих предложениях по Regulation D. Они отличают финансовую компетентность, оценённую на основе достаточной информации, от формального проставления отметок, обсуждают, когда отношения должны предшествовать предложению или участию посредника, и рассматривают неформальные представления в сетях бизнес-ангелов с учётом конкретных обстоятельств. Цитируемые разъяснения не устанавливают разрешения на конкретное обращение и не решают требования о регистрации посредников. [8]
В Соединённом Королевстве статья 15 Financial Promotion Order касается представлений лицам, отвечающим требованиям авторизации или освобождения. Условия включают ограничение отношений, отсутствие вознаграждения от кого-либо, кроме получателя, и условие консультирования, охватывающее также отказ от консультации с рекомендацией обратиться за авторизованной консультацией. Пункт 1A исключает определённые категории деятельности. Поэтому оплата представления получателем сама по себе не исключает выполнение условия о вознаграждении; каждое применимое условие всё равно следует проверить. В DIFC предупреждение DFSA за 2023 год описывает запреты на финансовые услуги и финансовое продвижение, включая сообщения электронной почты, телефонные звонки и встречи. Исключения из свода правил и требования SCA или CMA находятся за пределами рассмотренного. [9, 14]
| Вопрос | Источник и статус | Что устанавливает | Что остаётся открытым |
|---|---|---|---|
| Предшествуют ли отношения предложению? | Разъяснения сотрудников SEC, 2015 и 2025 [8] | Ранее существовавшие содержательные отношения являются одним из способов избежать общего привлечения | Правила маркетинга в странах Залива и предложения вне США |
| Получает ли представляющее лицо вознаграждение? | Британский Financial Promotion Order, статья 15 [9] | Вознаграждение от кого-либо, кроме получателя, нарушает условие о вознаграждении; также применяются другие условия и исключения по видам деятельности | Полное соответствие условиям освобождения и другие применимые режимы регулирования |
| Является ли обращение продвижением в DIFC или из DIFC? | Предупреждение DFSA о статье 41A Regulatory Law 2004 [14] | Неавторизованное лицо не вправе осуществлять финансовое продвижение, в том числе электронными письмами, звонками и встречами, кроме случаев, разрешённых правилами | Исключения свода правил, нормы SCA и CMA не рассматривались |
| Действительно ли согласие? | Общий регламент ЕС по защите данных, статья 7 [10] | Доказуемое, отличимое и отзываемое согласие | Является ли согласие подходящим основанием для данного списка |
| Выполнен ли стандарт ADGM? | Рекомендации Управления защиты данных ADGM, май 2025 [11] | Согласие должно быть свободным, конкретным, информированным и зафиксированным | Текст регламентов не рассматривался |
| Применим ли федеральный закон ОАЭ? | Краткое изложение на правительственном портале ОАЭ [12] | Обработка без согласия запрещена с указанными исключениями | Полный федеральный текст и закон DIFC не рассматривались |
| Что инвестор сообщает о незапрошенных обращениях? | Контактная страница Mubadala [13] | Предупреждение о мошенничестве; незапрошенные заявки на финансирование проектов не принимаются | Как оцениваются инвестиционные предложения или представления |
Предлагаемые вопросы для проверки. Статус источников: разъяснения сотрудников, нормативный акт, регламент, рекомендации регулятора и предупреждение регулятора, как описано в тексте. Ни один не является выводом о нерассмотренной юрисдикции стран Залива. [8, 9, 10, 11, 12, 13, 14]
Для обработки данных контролёру необходимо применимое законное основание. При использовании согласия статья 7 GDPR требует доказуемого, отличимого и отзываемого согласия; статья 21 касается возражений против прямого маркетинга. Рекомендации ADGM объясняют шесть законных оснований и отвергают молчание или заранее отмеченные поля как согласие. Правительственный портал ОАЭ кратко излагает федеральные требования к согласию и исключения; работа опирается на это изложение, а не на полный федеральный закон. Контактная страница Mubadala отдельно предупреждает о незапрошенных заявках на финансирование и ненадлежащем поведении. Предупреждение не описывает оценку инвестиционных предложений. [10, 11, 12, 13]
8 Задайте оцениваемую величину и тождество отбора до любых оценок
Оцениваемая величина представляет собой средний эффект представления на долю инвесторов, достигших каждого этапа, среди всех, к кому обратились. Для инвестора i и этапа k запишем индикатор достижения этапа при обоих способах обращения. Средняя разность между ними является искомым эффектом. Наблюдаемая в кампании разность между представленными и прямыми контактами является другой величиной. Уравнение 1b точно показывает их различие, а модель проверяет это тождество на каждом этапе.
В уравнениях Y(i,k,a) равняется единице, если инвестор i достигает этапа k при способе обращения a, где a равняется единице для представления и нулю для прямого обращения, а A(i) обозначает фактически использованный способ. Первое уравнение определяет средний эффект tau(k) по всем подходящим инвесторам. Второе разбивает наблюдаемый разрыв Delta(k) на эффект у представленных инвесторов, называемый эффектом у получивших воздействие, и компоненту отбора в фигурных скобках, сравнивающую то, чего достигли бы представленная и прямая группы без представления. Положительная компонента отбора означает, что представленная группа изначально имела больше шансов продвинуться.
Отсюда следуют два свойства. Во-первых, компонента отбора не является ошибкой выборки. Она не уменьшается с ростом кампании, поэтому большая выборка повышает точность определения смещённого разрыва, не приближая его к истинному эффекту. Во-вторых, эффект у получивших воздействие и средний эффект могут различаться, если представляющие лица выбирают тех, для кого представления работают лучше всего; результат всегда должен указывать, какая из этих величин сообщается. Рандомизированная компонента далее в работе оценивает средний эффект среди подходящих инвесторов.
Оцениваемая величина определена для подходящих инвесторов, то есть тех, для кого до обращения существует правдоподобный путь представления. Инвесторы без такого пути находятся вне сравнения воздействий этого исследования. Пригодность следует фиксировать до назначения; само по себе это ограничение не устраняет различий между сетями инициаторов и не идентифицирует эффект. Перенос результата компоненты на всех подходящих инвесторов требует случайного отбора для включения в компоненту либо обоснованной поправки на переносимость, дополнительно к случайному назначению внутри неё.
9 Сконструируйте популяцию, в которой истинный эффект представления известен
Популяция содержит 400 000 подходящих инвесторов, для которых существует правдоподобный путь представления. У каждого есть зафиксированная оценка соответствия и индикатор категории; 30 % относятся к первой, менее доступной категории. У каждого также есть никогда не фиксируемая расположённость, коррелирующая с зафиксированным соответствием на 0,3, и зафиксированный индекс прежней вовлечённости с нагрузкой 0,6 на расположённость. Индекс представляет то, что инициатор мог бы записать до обращения: открывал ли инвестор прежнюю переписку фирмы или отвечал ли на неё. Таблица 4 перечисляет все входные параметры.
| Параметр | Значение | Статус |
|---|---|---|
| Подходящие инвесторы в сконструированной популяции | 400 000 | Сконструировано |
| Частота достижения каждого этапа при прямом обращении | 9 % ответ; 55 % встреча при ответе; 30 % комплексная проверка при встрече; 18 % подписание при комплексной проверке | Задано автором |
| Истинный эффект представления (логарифм шансов) | 1,50 ответ; 0,20 встреча; 0,30 комплексная проверка; 0,15 подписание | Задано автором |
| Скрытая расположённость: корреляция с зафиксированным соответствием | 0,3; стандартная нормальная, никогда не фиксируется | Задано автором |
| Индекс прежней вовлечённости (зафиксированный косвенный показатель) | Нагрузка 0,6 на расположённость | Задано автором |
| Выбор представлений инициатором (логарифм шансов) | 0,5 соответствие; 0,5 категория 1; 0,9 скрытая расположённость; 30 % представлены | Задано автором |
| Рандомизированная компонента; повторы | 25 % кампании; 600 кампаний каждого размера | Решение при проектировании |
| Стресс-настройки | Расположённость 1,8; выигрыш растёт на 0,5 на единицу расположённости; логарифм шансов ответа ниже на 0,8; 15 % и 10 % неверно размечены | Задано автором |
Анализ MatchPoint сконструированной популяции. Вывод модели при заданных параметрах; не наблюдаемый результат. Эффекты на логарифм шансов применяются на каждом этапе при условии прохождения предыдущего.
Здесь F(i) является зафиксированным соответствием, T(i) индикатором категории, W(i) скрытой расположённостью, а инициатор выбирает представление с логистической вероятностью из уравнения 2a. Константа a(0) определяется так, чтобы 30 % инвесторов были представлены, beta(F) и beta(T) равны 0,5, а lambda, установленная на 0,9 в базовом сценарии, является весом, который инициатор придаёт ощущаемой, но не фиксируемой расположённости. В уравнении 2b величины c(k) являются константами, подобранными так, чтобы частоты этапов прямого обращения равнялись 9 %, 55 %, 30 % и 18 %; члены b являются коэффициентами этапов, а theta(k) истинным эффектом представления на логарифм шансов этапа k, заданным как 1,50, 0,20, 0,30 и 0,15.
Оба набора потенциальных исходов генерируются из одних и тех же случайных чисел, поэтому их средняя разность известна для каждой сгенерированной конечной популяции. Этот контраст приближает математическое ожидание при общем генерирующем распределении; независимо сгенерированные сценарии и ориентиры несут вариацию Монте-Карло. Все значения заданы автором. Прямые частоты заданы так, чтобы воронка сужалась в манере, описанной опросом, но не подогнаны к нему. Размер эффекта представления выбран достаточно большим для наглядности и не является оценкой. Сообщаемое направление и величина смещения описывают заданные механизмы и проверенные настройки. Скрытая расположённость меняется по объявленной сетке; эксперимент не устанавливает эти выводы для любого размера эффекта или механизма назначения. [1]
10 В сконструированной популяции представление повышает частоты всех этапов с пропорционально большими эффектами на поздних этапах
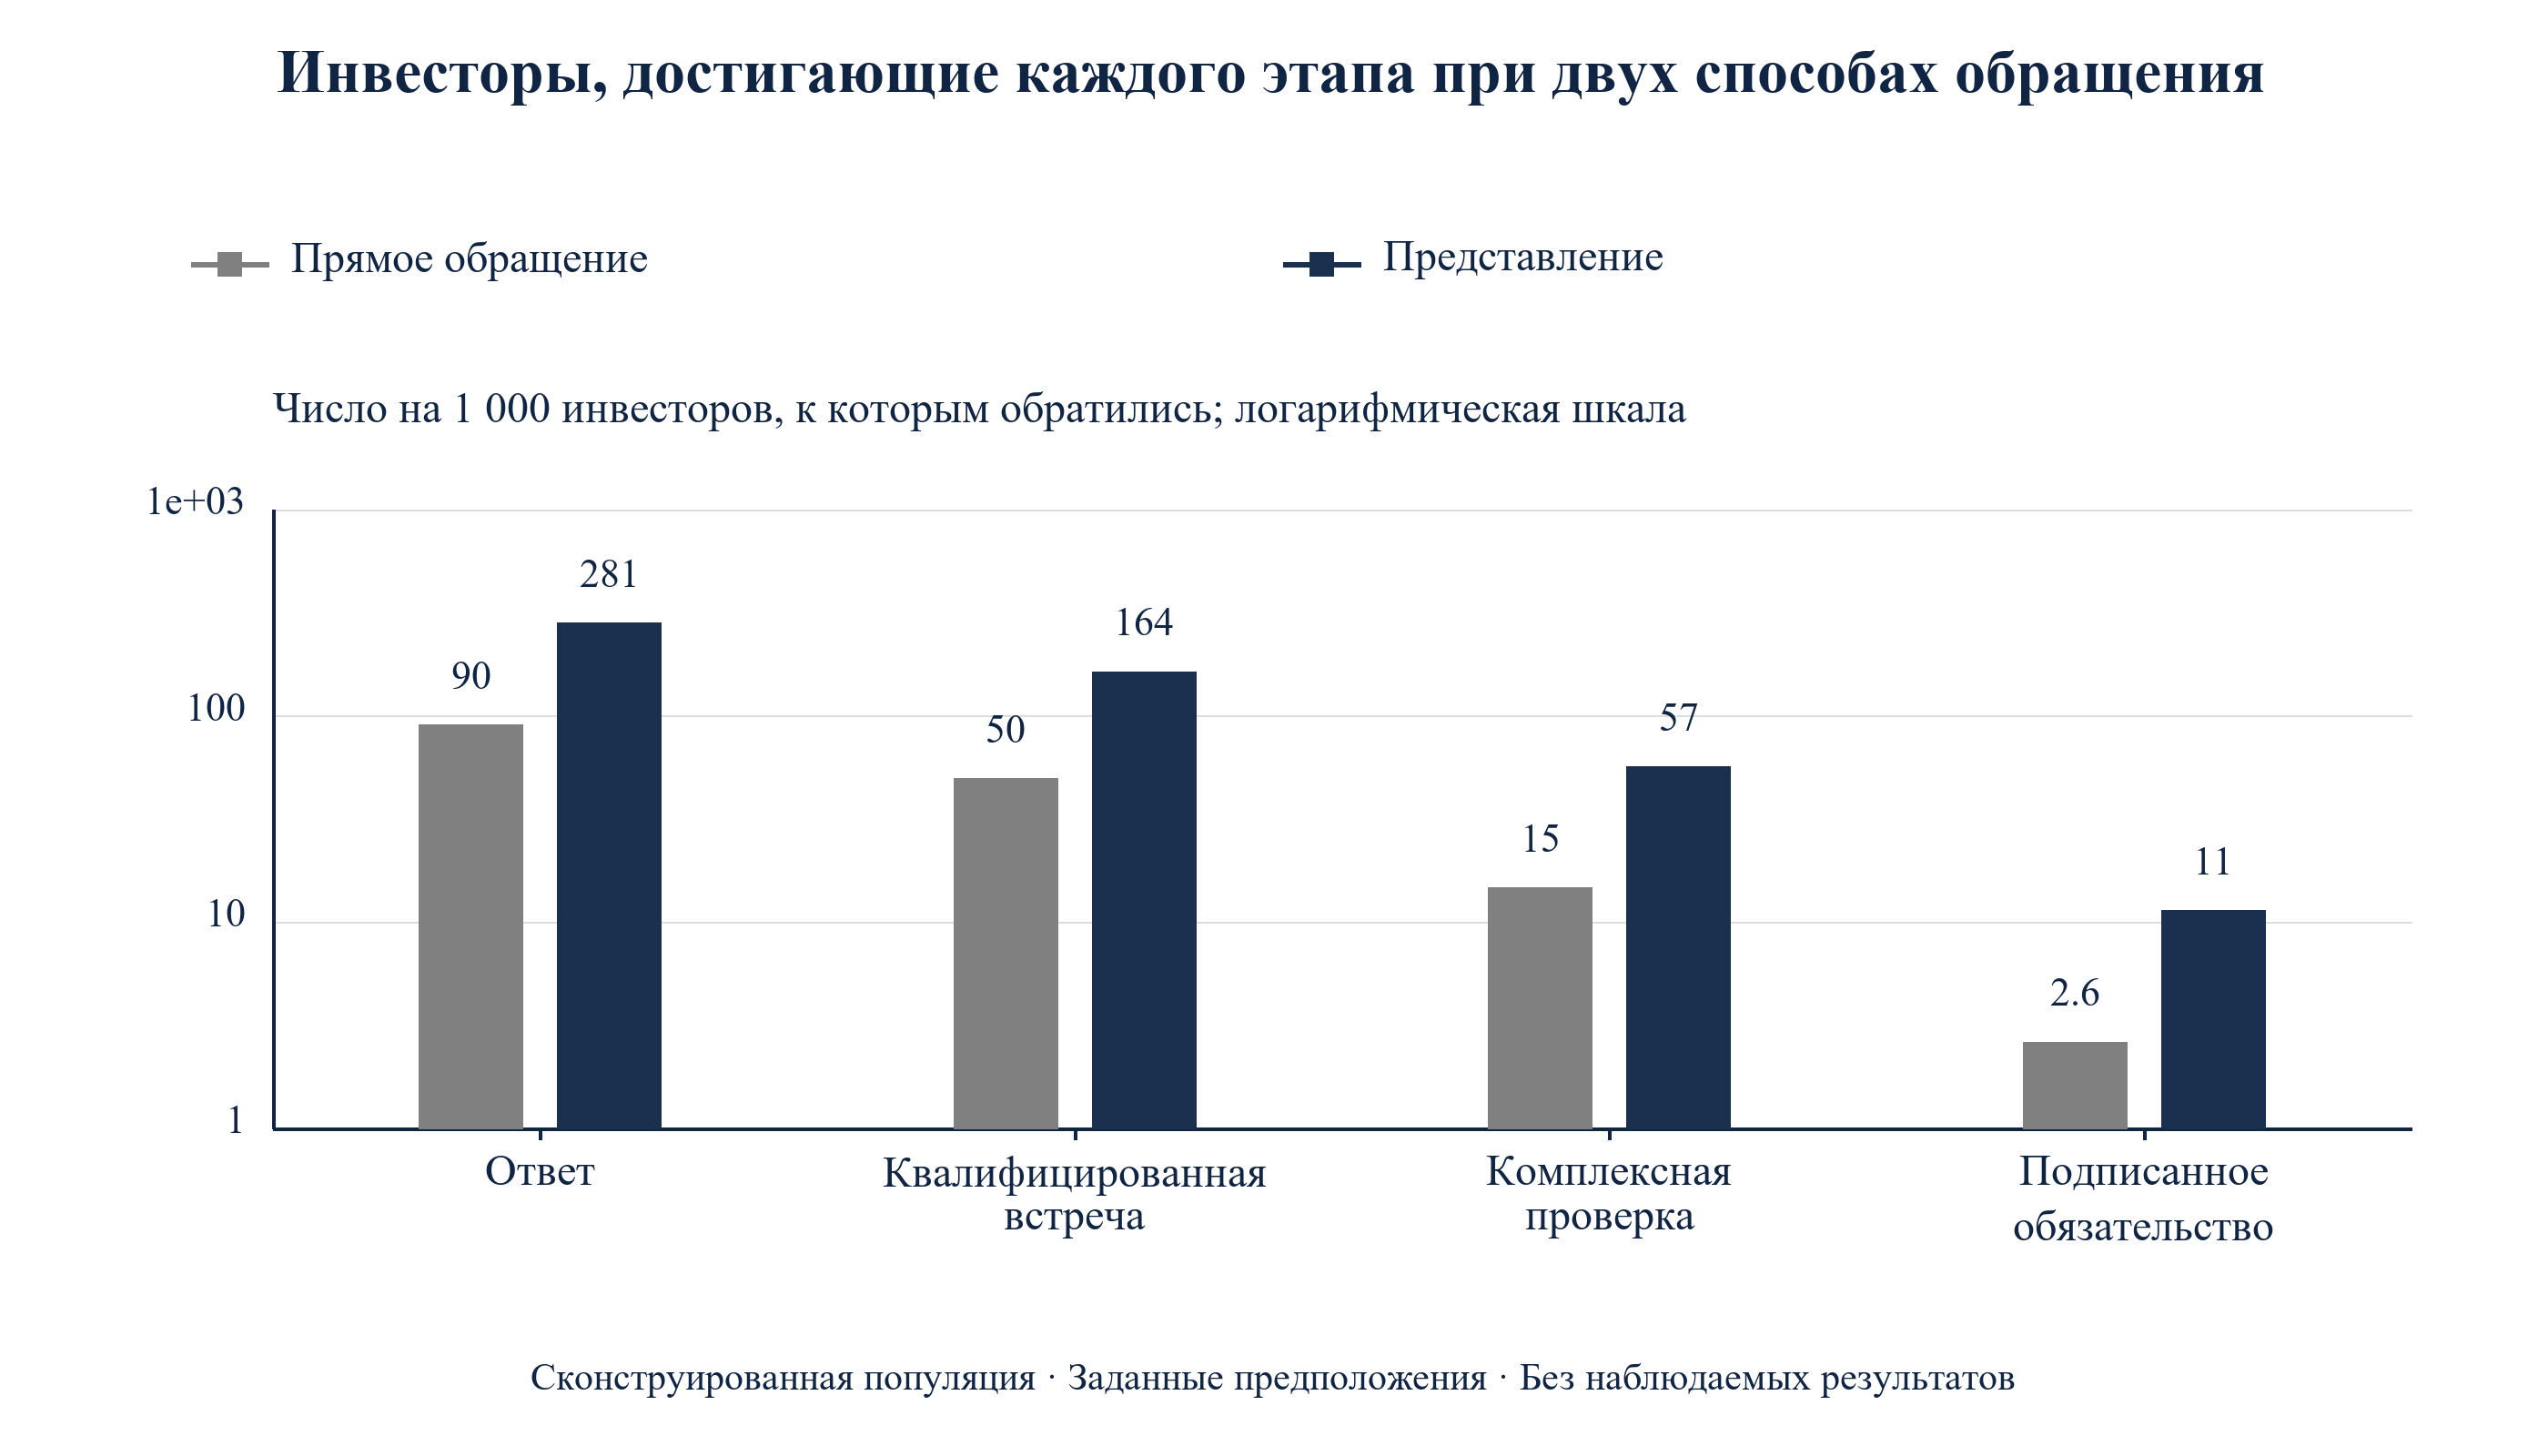
Таблица 5 показывает истинную воронку для каждого способа обращения. Прямое обращение даёт ответ у 9,0 % инвесторов и подписанное обязательство у 0,26 %. Представление даёт ответ у 28,1 % и подписанное обязательство у 1,13 %. Истинный эффект составляет 19,12 процентного пункта на этапе ответа, 11,39 на квалифицированной встрече, 4,20 на комплексной проверке и 0,87 при подписании. Отношение частот растёт вдоль этапов от 3,12 при ответе до 4,33 при подписании, поскольку эффекты на логарифм шансов накапливаются по этапам.
| Этап | Прямое обращение | Представление | Эффект (пункты) | Отношение частот | Эффект у представленных (пункты) |
|---|---|---|---|---|---|
| Ответ | 9.0 | 28.1 | 19.12 | 3.12 | 24.18 |
| Квалифицированная встреча | 5.0 | 16.4 | 11.39 | 3.30 | 15.49 |
| Комплексная проверка | 1.5 | 5.7 | 4.20 | 3.87 | 6.30 |
| Подписанное обязательство | 0.26 | 1.13 | 0.87 | 4.33 | 1.42 |
Анализ MatchPoint сконструированной популяции. Вывод модели при заданных параметрах; не наблюдаемый результат. Процент подходящих инвесторов, к которым обратились и которые достигли каждого этапа; эффекты в процентных пунктах.
Прокрутите по горизонтали, чтобы прочитать рисунок в полном размере. Можно также открыть полноразмерный рисунок.
Анализ MatchPoint сконструированной популяции. Вывод модели при заданных параметрах; не наблюдаемый результат. Логарифмическая шкала; число на 1 000 инвесторов, к которым обратились.
Эффект у представленной группы превышает средний эффект, например 24,18 пункта против 19,12 на этапе ответа. Это тот же механизм. Инициатор выбирает более расположённых и лучше соответствующих инвесторов с более высокими исходными частотами, а равные эффекты на шкале логарифма шансов дают большие изменения в процентных пунктах там, где исходная частота выше. Первый вывод для решения состоит в том, что выбор получателей представлений уже является частью ответа на вопрос об их результативности. Рисунок 1 показывает ту же воронку на логарифмической шкале.
11 Необработанный разрыв между представленными и прямыми контактами завышает эффект на каждом этапе
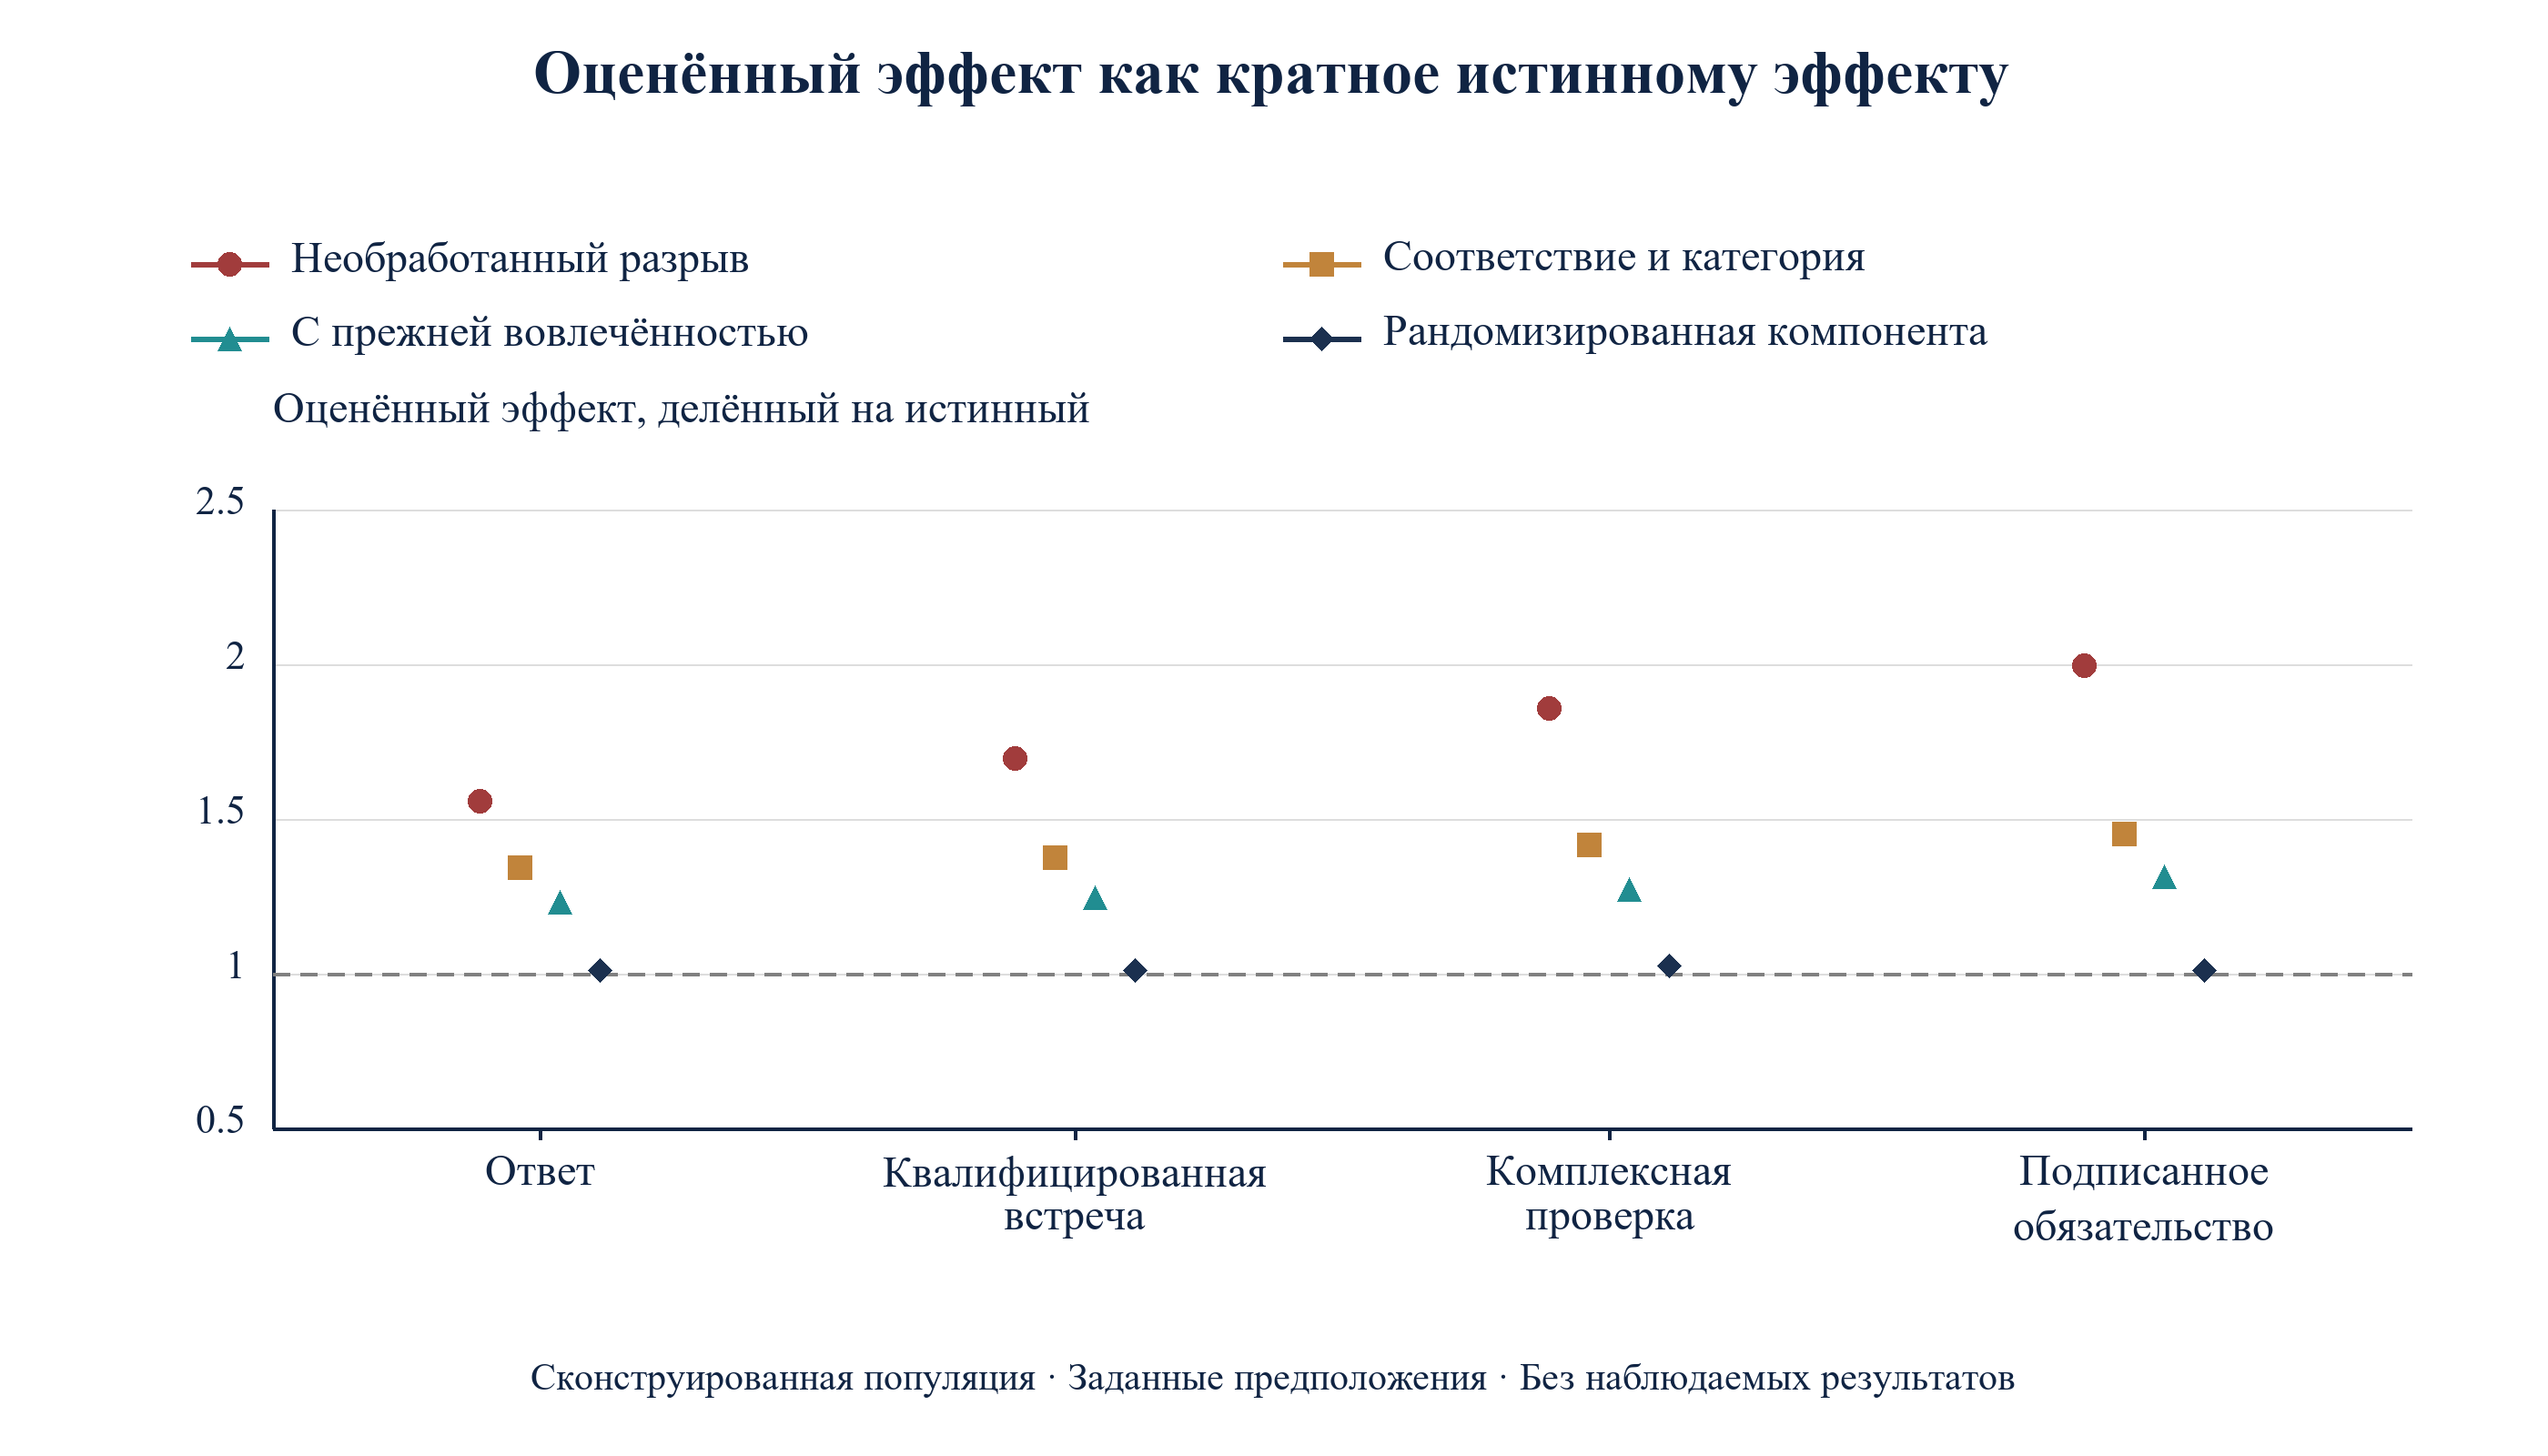
Читая собственный журнал, инициатор сравнил бы две группы. Таблица 6 показывает результат такого сравнения. На этапе ответа необработанный разрыв составляет 29,76 пункта против истинных 19,12, то есть отношение 1,56. Для квалифицированной встречи необработанный разрыв составляет 19,32 против 11,39. Применительно к 100 подходящим инвесторам, переведённым с прямого обращения на представление, необработанный разрыв предполагал бы 19,3 дополнительной квалифицированной встречи; сконструированный средний контраст популяции равен 11,4. Эта средняя величина отличается от эффекта у инвесторов, отобранных для представления. При подписании необработанный разрыв равен 2,00 истинного эффекта.
| Оцениватель | Ответ | Квалифицированная встреча | Комплексная проверка | Подписанное обязательство |
|---|---|---|---|---|
| Истинный эффект (известен по построению) | 19.12 | 11.39 | 4.20 | 0.87 |
| Необработанный разрыв между группами | 29.76 | 19.32 | 7.80 | 1.74 |
| Корректировка по соответствию и категории (регрессия) | 25.65 | 15.65 | 5.94 | 1.27 |
| Корректировка по соответствию и категории (взвешивание) | 25.68 | 15.76 | 5.97 | 1.27 |
| Также учтена прежняя вовлечённость | 23.55 | 14.21 | 5.34 | 1.14 |
| Рандомизированная компонента | 19.29 | 11.52 | 4.31 | 0.88 |
Анализ MatchPoint сконструированной популяции. Вывод модели при заданных параметрах; не наблюдаемый результат. Процентные пункты среди подходящих инвесторов, к которым обратились; оценки используют большие сгенерированные выборки с конечной вариацией Монте-Карло.
Прокрутите по горизонтали, чтобы прочитать рисунок в полном размере. Можно также открыть полноразмерный рисунок.
Анализ MatchPoint сконструированной популяции. Вывод модели при заданных параметрах; не наблюдаемый результат. Пунктирная линия отмечает правильную оценку.
Завышение проявляется на каждом этапе. Условие достижения позднего этапа усугубляет проблему. Среди ответивших инвесторов истинные частоты встреч равны 58,1 % при представлении и 55,1 % при прямом обращении, то есть разрыв 3,1 пункта, тогда как сравнение наблюдаемых ответов представленной и прямой групп сообщает 10,4 пункта. Причина в том, что при каждом способе обращения отвечают разные люди. Сравнение, начинающееся с достигнутого этапа, а не с инвестора, к которому обратились, отвечает на другой вопрос, чем тот, который решает инициатор. Рисунок 2 показывает каждую оценку как кратное истинному эффекту на всех четырёх этапах.
12 Корректировка по соответствию и категории устраняет 39 % смещения на этапе ответа, а баланс зафиксированных переменных не выявляет остаток
Стандартная поправка учитывает зафиксированное соответствие и категорию. Таблица 6 показывает, что регрессионная стандартизация даёт 25,65 пункта на этапе ответа, а взвешивание по оценённой склонности даёт 25,68 против истинных 19,12. Поправка убирает 39 % исходного смещения в 10,64 пункта и оставляет 6,53 пункта. На этапе подписания скорректированная оценка равна 1,45 истинного эффекта. Поправка улучшает оценку и всё же сообщает инициатору, что представления стоят 25,7 ответа на 100, когда истинное число равно 19,1.
В уравнении 3a X(i) содержит зафиксированное соответствие и категорию, а подогнанная вероятность p(k)(a, X(i)) получается из логистической регрессии достижения этапа на способ обращения и X(i), после чего усредняется по всем инвесторам при каждом фиксированном значении способа обращения. В уравнении 3b e(i) является оценённой вероятностью представления при X(i), ограниченной интервалом от 0,01 до 0,99; две взвешенные средние нормируются по своим весам. Два оценивателя дают близкие результаты, 25,65 и 25,68 пункта, поскольку используют одну и ту же информацию.
Прокрутите по горизонтали, чтобы прочитать рисунок в полном размере. Можно также открыть полноразмерный рисунок.
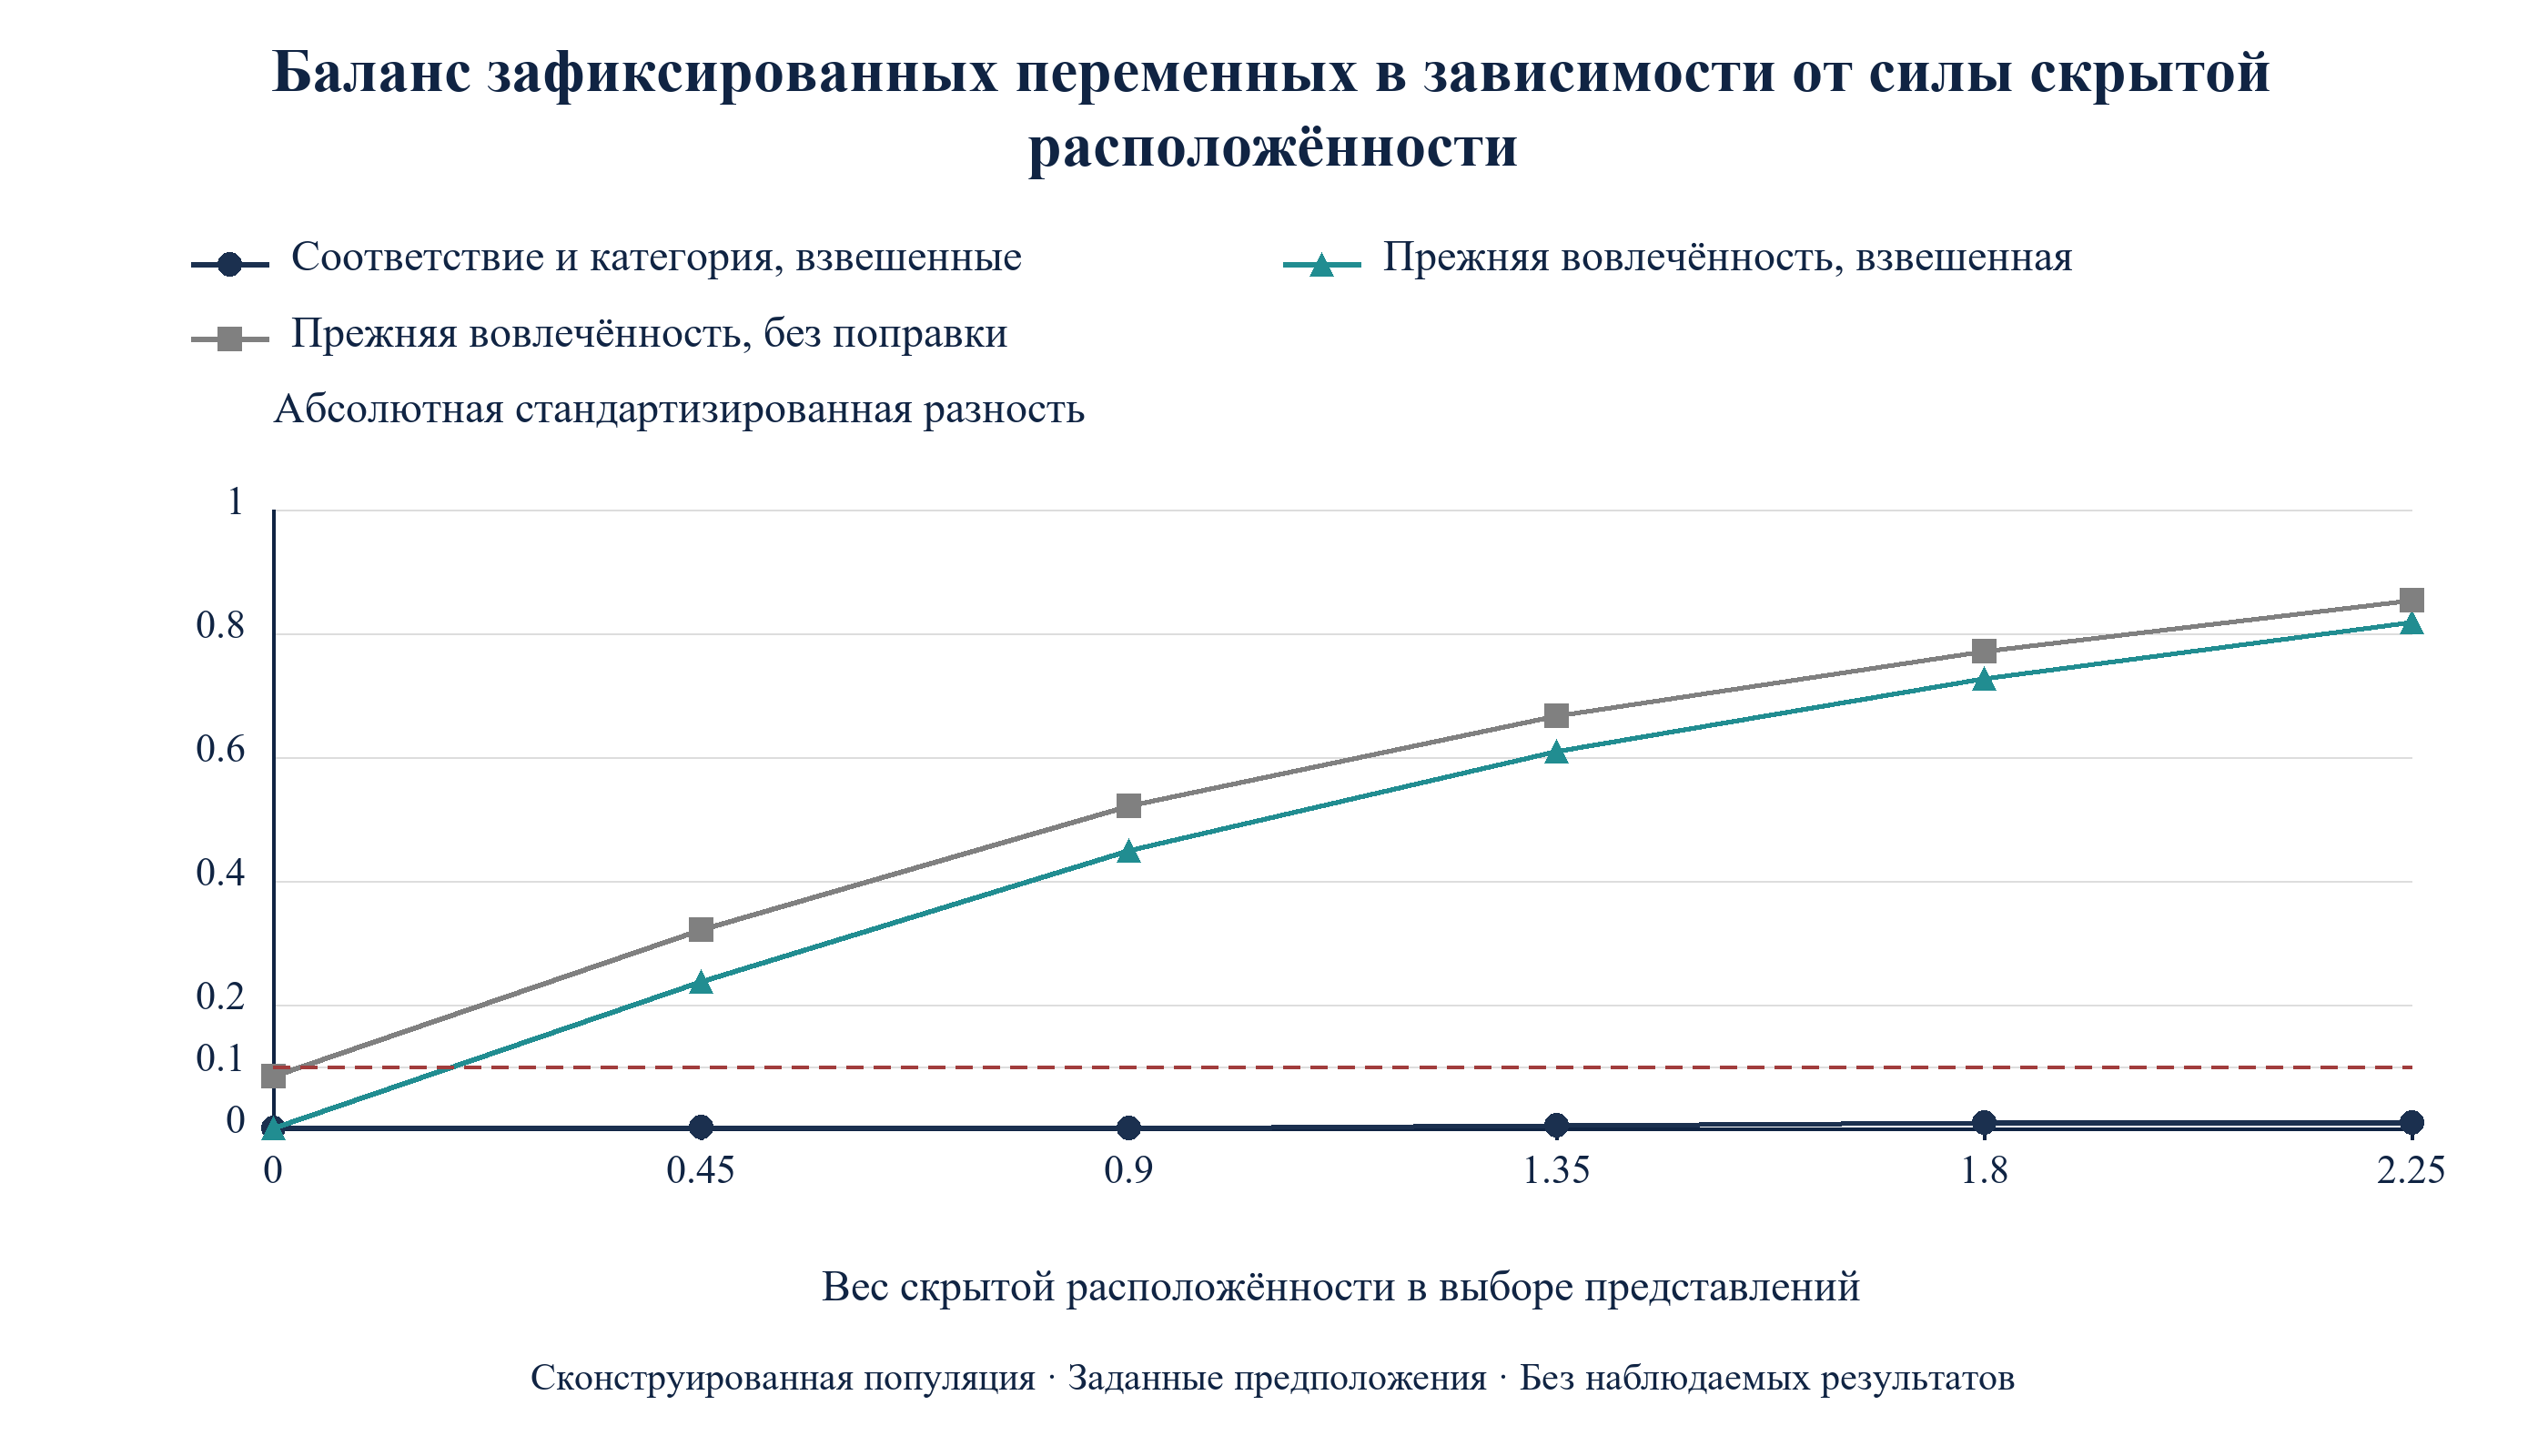
Анализ MatchPoint сконструированной популяции. Вывод модели при заданных параметрах; не наблюдаемый результат. Абсолютные стандартизированные разности между представленными и прямыми контактами; пунктирная линия обозначает общепринятый порог 0,1.
Рисунок 3 показывает, почему обычная проверка баланса не защищает инициатора. После взвешивания наибольшая стандартизированная разность для зафиксированного соответствия и категории не превышает 0,010 при любой силе скрытой расположённости, значительно ниже соглашения 0,1. [6] Индекс прежней вовлечённости, реагирующий на расположённость, показывает стандартизированную разность 0,442 после того же взвешивания в базовом сценарии против 0,513 до поправки. Баланс зафиксированных переменных хорош в каждом случае, поэтому хорошая таблица не доказывает несмещённость сравнения.
13 Косвенный показатель вовлечённости снижает смещение в базовом сценарии, а рандомизированный ориентир близок к сконструированному эффекту
Добавление индекса прежней вовлечённости в набор поправки сдвигает оценку ответа с 25,65 до 23,55 пункта и устраняет 58 % исходного смещения. Остаточное смещение равно 4,42 пункта. Косвенный показатель измеряет расположённость с шумом и улавливает лишь её часть. Рекомендация для реального исследования состоит в фиксации любого сигнала интереса до контакта, например открытия прежней переписки или ответа на неё, поскольку это наиболее прямой доступный способ уменьшить смешение, которое иначе не удаётся записать.
При случайном назначении расположённость в среднем сбалансирована между группами. Популяционный ориентир использует отдельно сгенерированную выборку из 400 000 инвесторов, назначенных броском монеты; она не является буквально четвертью наблюдательной популяции. В сравнении повторных кампаний наблюдательные оцениватели используют n инвесторов, а рандомизированный оцениватель использует отдельно сгенерированную выборку из round(25 % от n) инвесторов того же механизма. Ориентир оценивает 19,29 пункта ответа, 11,52 пункта встречи, 4,31 пункта комплексной проверки и 0,88 пункта подписания, близко к контрастам конечной популяции. Реально встроенная компонента требует случайного отбора для включения в неё, соблюдения назначения и сопоставимого последующего наблюдения; внутри неё отказываются от дискреционного выбора.
В уравнении 4a R равняется единице для инвесторов в рандомизированной компоненте, а каждый член является средним индикатора этапа внутри одной её группы. В уравнении 4b корень из средней квадратической ошибки оценивателя по повторным кампаниям объединяет квадрат его смещения и дисперсию. При непустых группах и заданном механизме назначения рандомизированная разность несмещённа в среднем для популяции, из которой взята её выборка; реализованное значение остаётся шумным. Конечный код возвращает ноль, если группа пуста. В проверенном базовом сценарии скорректированные оцениватели сохраняют смещение по мере роста выборки, а дисперсия рандомизированного оценивателя падает. Раздел 16 показывает пересечение двух линий.
14 Скрытая расположённость завышает скорректированные оценки в проверенных настройках; расчёты чувствительности требуют правильно заданных параметров смешения
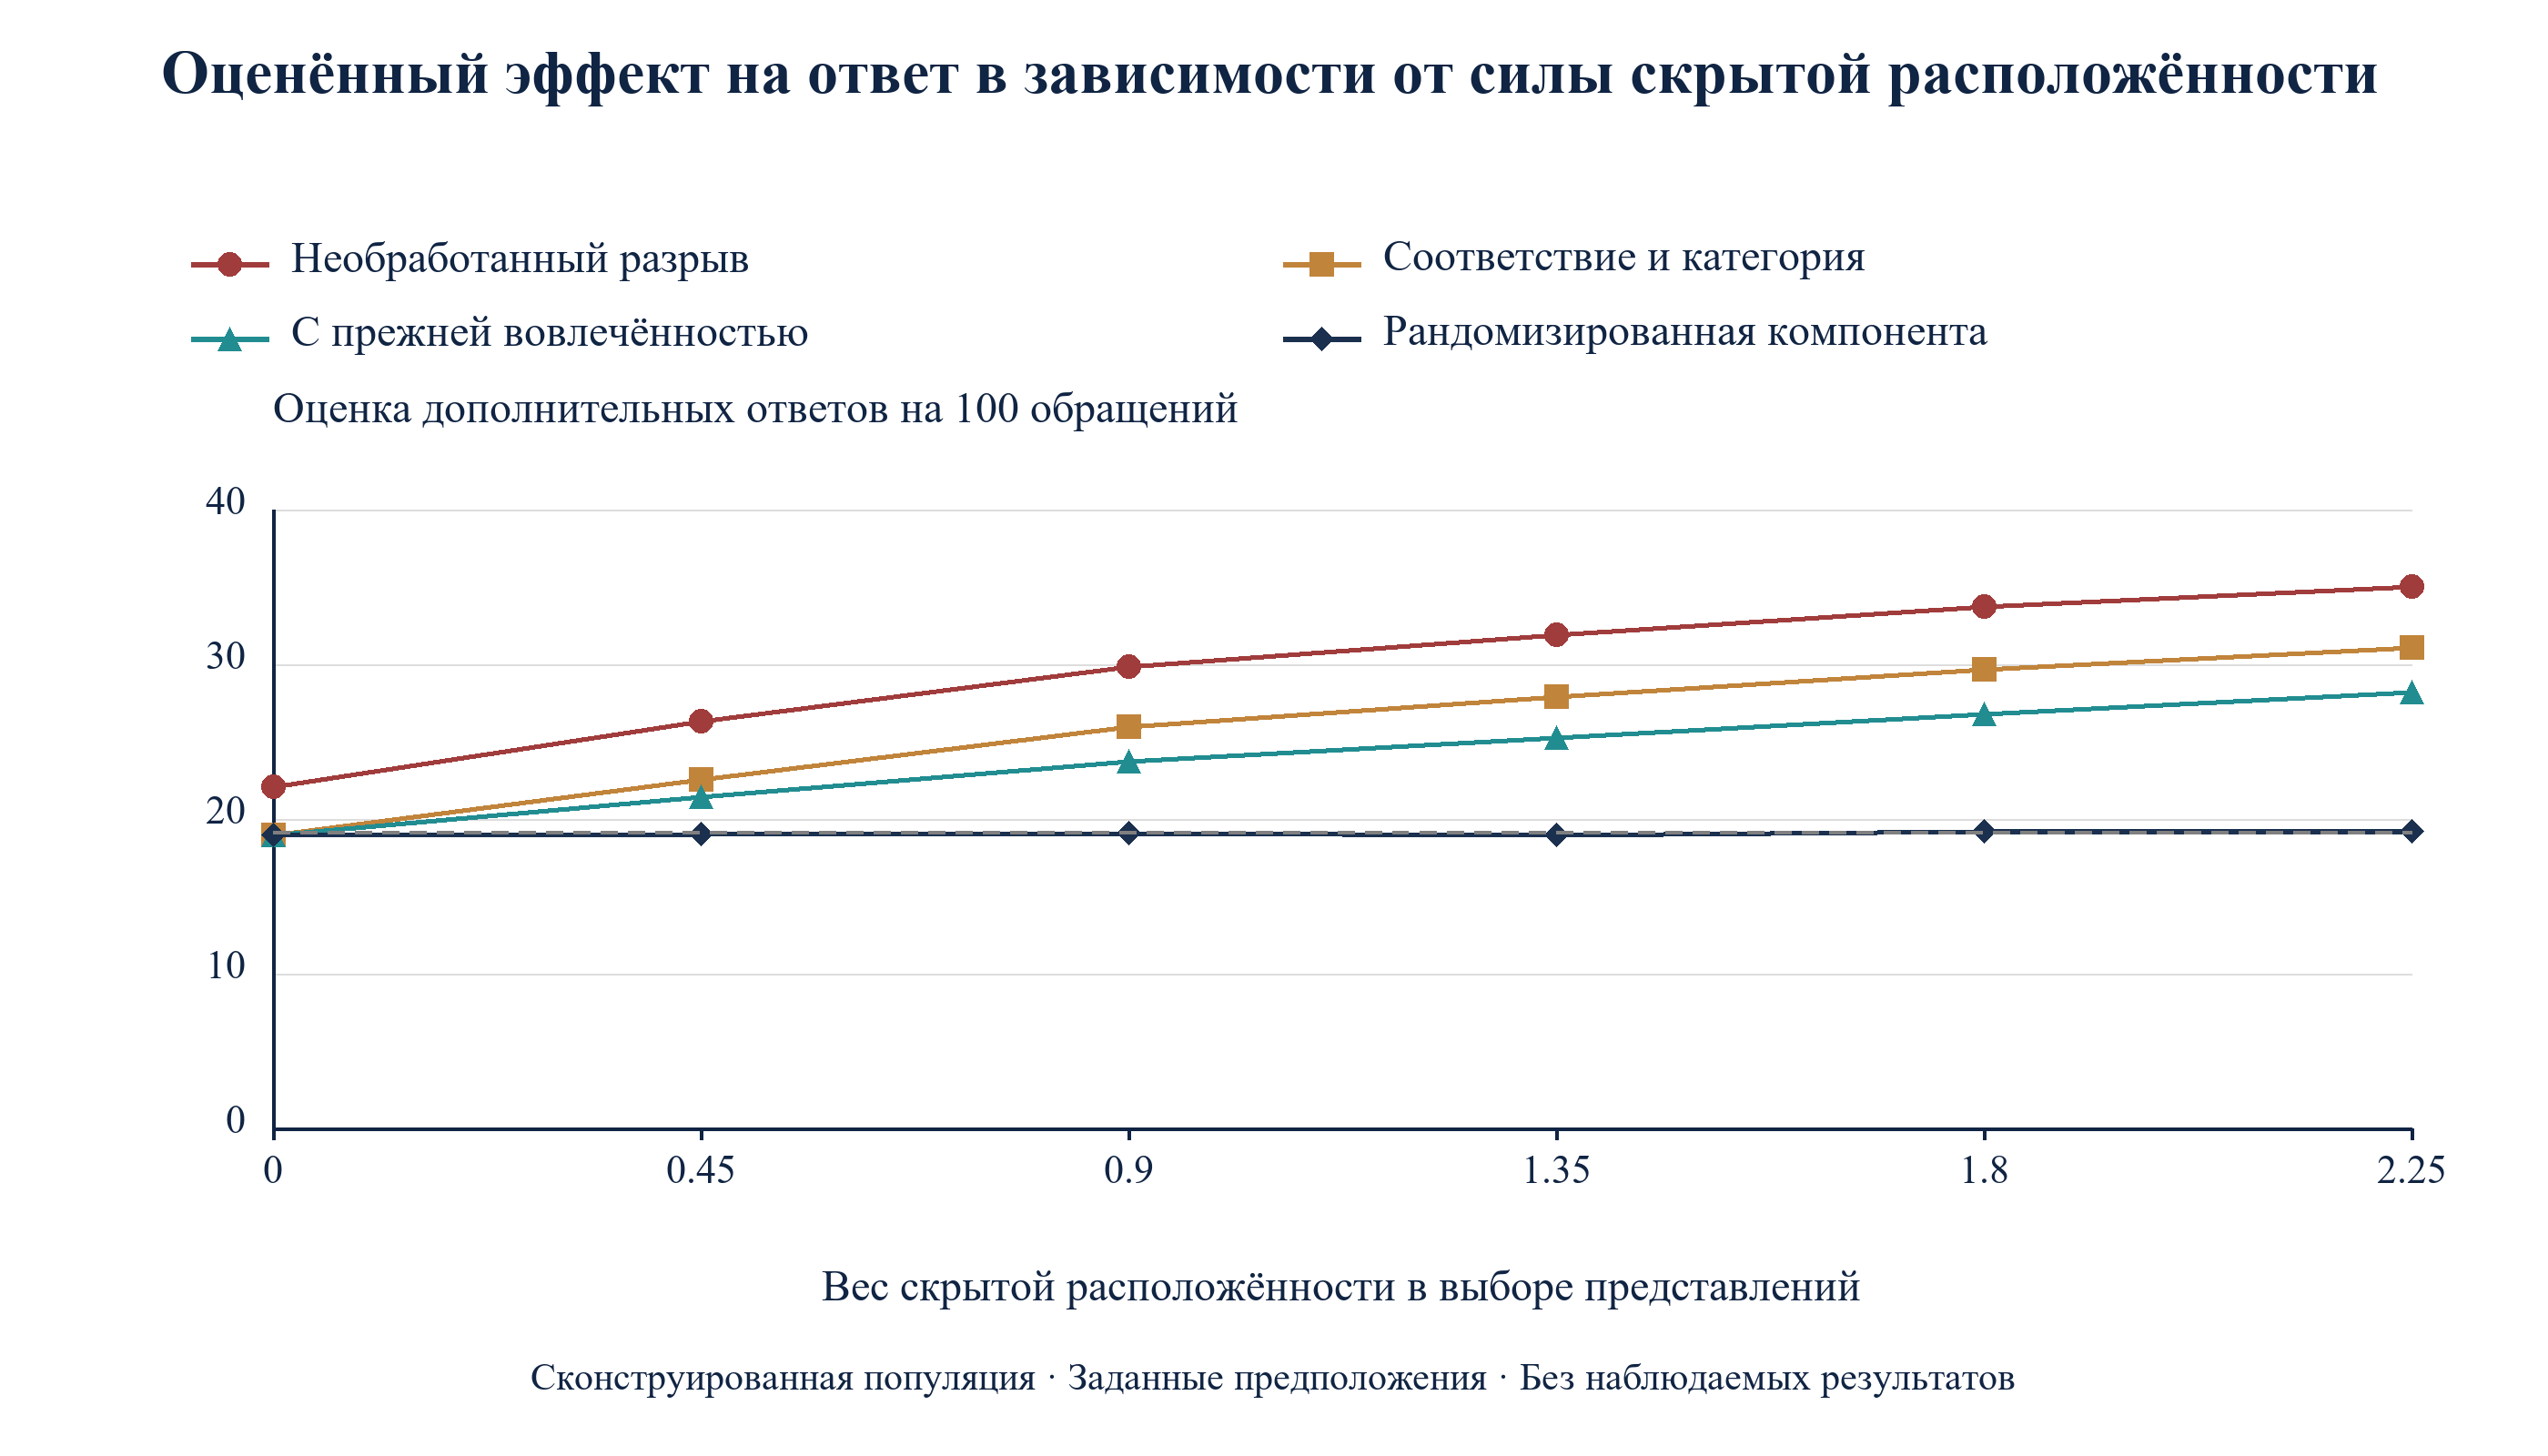
Прокрутите по горизонтали, чтобы прочитать рисунок в полном размере. Можно также открыть полноразмерный рисунок.
Анализ MatchPoint сконструированной популяции. Вывод модели при заданных параметрах; не наблюдаемый результат. Процентные пункты среди инвесторов, к которым обратились; пунктирная линия обозначает истинный эффект.
Рисунок 4 меняет вес скрытой расположённости в выборе инициатора от нуля до 2,25 против базового значения 0,9. При её отсутствии оценка с поправкой на соответствие равна 18,96 пункта против истинных 19,12, а необработанный разрыв равен 22,07: тогда смешение создают только зафиксированное соответствие и категория, и поправка его исправляет. При наибольшем проверенном весе, 2,25, необработанный разрыв растёт до 35,04, оценка с поправкой на соответствие до 31,09, а с косвенным показателем до 28,21. Независимо симулированные рандомизированные ориентиры остаются близки к сгенерированным эффектам с конечной вариацией Монте-Карло. Эксперимент показывает поведение метода при выполнении его предпосылки, то есть отсутствии скрытой расположённости, и степень неудачи по мере ослабления предпосылки.
Уравнение 5a задаёт E-значение для нулевой ассоциации при RR больше единицы. В уравнении 5b параметры источника ограничивают вариацию риска исхода и распространённости фактора смешения при заданных условиях. Их определения включают соответствующие максимумы. Отдельно стандартизированное регрессией отношение ответов модели равно 4,26 против отношения сгенерированных контрастов 3,12, что даёт реализованное завышение 1,36. [7]
E-значение для нулевой ассоциации скорректированной оценки равно 7,98, а необработанной 9,58. Код также рассчитывает экстремумы внутри терцилей соответствия и категорий по квартилям расположённости, затем средние с весами популяции: 4,16 для риска исхода в прямой группе и 2,66 для распространённости уровня расположённости. Применение уравнения 5b к этим средним даёт описательное число 1,90 против реализованного завышения отношения 1,36. Разделение по медиане даёт 2,43, 1,79 и 1,35. Это огрублённые сводные показатели, а не равномерно ограничивающие параметры теоремы: усреднение экстремумов не означает выбор их максимума, а огрубление непрерывных соответствия и расположённости оставляет остаточную вариацию. Их численное сравнение не доказывает формальной границы смешения или того, что расположённость слишком слаба для объяснения ассоциации. Известный эффект конечной популяции получается из заданных автором потенциальных исходов. Источник также описывает E-значения для сдвига оценки к заданному целевому отношению рисков, отличному от значения при нулевой гипотезе; одно E-значение для нулевой ассоциации не измеряет реализованное завышение. [7]
Инициатор может использовать баланс косвенного показателя до контакта как диагностику и исследовать чувствительность при явно заданных связях фактора смешения. Стандартизированная разность шумного показателя не является ни доказанной нижней границей дисбаланса скрытой расположённости, ни параметром отношения рисков в уравнении 5b. Формальная граница чувствительности требует параметров и условий поправки, подходящих оцениваемой величине и теореме источника. Сконструированное сравнение иллюстрирует завышение при своих предположениях; оно не превращает скорректированные оценки в верхние границы для ненаблюдаемой кампании.
15 Каждый стресс-сценарий даёт собственный профиль неудачи, который инициатор может проверить в своём журнале
Таблица 7 сообщает оценки ответа для большой сконструированной выборки в базовом и пяти стресс-сценариях. Каждый использует 400 000 сгенерированных инвесторов. Диагностические столбцы измеряют баланс зафиксированного соответствия/категории и прежней вовлечённости после взвешивания по зафиксированному способу обращения. Поэтому сценарий ошибочной разметки использует ту же зафиксированную классификацию обращения, что и оцениватели исходов. Эта диагностика описывает сгенерированные записи.
| Сценарий | Истина | Необработанный | С поправкой на соответствие | Также вовлечённость | Рандомизированный | Баланс, соответствие и категория | Баланс, вовлечённость |
|---|---|---|---|---|---|---|---|
| Базовый сценарий | 19.12 | 29.76 | 25.65 | 23.55 | 19.29 | 0.002 | 0.442 |
| Нет скрытой расположённости | 19.10 | 22.36 | 19.25 | 19.24 | 19.34 | 0.001 | 0.005 |
| Сильная скрытая расположённость | 19.23 | 34.27 | 30.24 | 27.19 | 19.28 | 0.008 | 0.738 |
| Выигрыш растёт с расположённостью | 21.56 | 36.74 | 32.27 | 29.10 | 21.68 | 0.002 | 0.447 |
| Более холодный рынок | 11.57 | 18.52 | 15.73 | 14.34 | 11.49 | 0.005 | 0.440 |
| Неверно размеченные представления | 19.09 | 21.11 | 17.60 | 15.91 | 19.03 | 0.008 | 0.292 |
Анализ MatchPoint сконструированной популяции. Вывод модели при заданных параметрах; не наблюдаемый результат. Процентные пункты среди подходящих инвесторов, к которым обратились; столбцы баланса показывают абсолютные стандартизированные разности после взвешивания по зафиксированным соответствию и категории.
Без скрытой расположённости оценка с поправкой на соответствие равна 19,25 против 19,10, баланс косвенного показателя равен 0,005, а скорректированная и рандомизированная оценки согласуются. Это профиль кампании, которую можно интерпретировать через поправку. При сильной скрытой расположённости скорректированная оценка равна 30,24 против 19,23, рандомизированная оценка остаётся на уровне 19,28, а баланс показателя равен 0,738. Профиль состоит в большом устойчивом разрыве между скорректированной оценкой и компонентой при хорошем балансе зафиксированных переменных.
Когда выигрыш растёт с расположённостью, истинный средний эффект равен 21,56, а эффект в представленной группе равен 30,99. Скорректированная оценка 32,27 выше обоих с отклонением 10,72 пункта против 6,53 в базовом сценарии, а компонента восстанавливает средний эффект на уровне 21,68. Профиль состоит в скорректированной оценке, превышающей даже эффект у представленных. На более холодном рынке частота прямого ответа падает до 4,4 %, а эффект до 11,57 пункта, при этом отношение скорректированной оценки к истине остаётся близко к 1,36; профиль состоит в более низких частотах на каждом этапе при сходном пропорциональном смещении. Когда 15 % представлений записаны как прямые обращения и 10 % прямых обращений как представления, скорректированная оценка падает до 17,60, ниже истинных 19,09. Ошибки взаимно компенсируются, ответ выглядит правильным, но причина неверна, поэтому аудит разметки в разделе 22 является отдельным контролем.
Диагностику можно читать совместно. Баланс зафиксированных переменных проверяет только измеренный дисбаланс; баланс косвенного показателя может сигнализировать об остаточном различии в зафиксированной вовлечённости. Разрыв скорректированной оценки и компоненты, с неопределённостью и общей целевой популяцией, может выявлять расхождение стратегий оценивания. Он также может отражать ошибку выборки, неверную спецификацию модели, ошибочную разметку, несоблюдение назначенного воздействия или отбор в компоненту. Профиль по этапам может помочь сформулировать дальнейшие проверки. Ни одно из этих наблюдений само по себе не идентифицирует скрытую расположённость и не устанавливает несмещённости наблюдательного сравнения.
16 В сконструированном базовом сценарии кампания на 400 инвесторов сохраняет существенную ошибку оценивания
Реальный инициатор видит одну кампанию, а не предел популяции. Модель извлекает 600 кампаний каждого из шести размеров и применяет каждый оцениватель. При 400 инвесторах медиана оценки ответа с поправкой на соответствие равна 25,59 пункта, центральный диапазон 80 % составляет от 19,8 до 31,8, а 92 % кампаний завышают истинные 19,12 пункта. У рандомизированной компоненты, содержащей здесь 100 инвесторов, медиана равна 18,42, а диапазон от 10,0 до 27,9. Она правильна в среднем и ненадёжна в любой отдельной кампании.
| Оцениватель | Этап | Истина | Медиана | Центральные 80 % кампаний | Оценка равна нулю или ниже | RMSE |
|---|---|---|---|---|---|---|
| Необработанный разрыв | Ответ | 19.12 | 29.69 | от 23,7 до 35,6 | 0% | 11.53 |
| Необработанный разрыв | Комплексная проверка | 4.20 | 7.79 | от 4,5 до 11,4 | 0% | 4.60 |
| С поправкой на соответствие и категорию | Ответ | 19.12 | 25.59 | от 19,8 до 31,8 | 0% | 8.13 |
| С поправкой на соответствие и категорию | Комплексная проверка | 4.20 | 5.89 | от 2,9 до 9,5 | 0% | 3.13 |
| Также вовлечённость | Ответ | 19.12 | 23.50 | от 17,6 до 29,6 | 0% | 6.45 |
| Также вовлечённость | Комплексная проверка | 4.20 | 5.33 | от 2,4 до 8,7 | 0% | 2.74 |
| Рандомизированная компонента (100 инвесторов) | Ответ | 19.12 | 18.42 | от 10,0 до 27,9 | 0% | 7.15 |
| Рандомизированная компонента (100 инвесторов) | Комплексная проверка | 4.20 | 4.00 | от 0,0 до 8,7 | 14% | 3.66 |
Анализ MatchPoint сконструированной популяции. Вывод модели при заданных параметрах; не наблюдаемый результат. Процентные пункты; центральный диапазон 80 % проходит от 10-го до 90-го процентиля по 600 кампаниям; RMSE является корнем из средней квадратической ошибки относительно истинного эффекта.
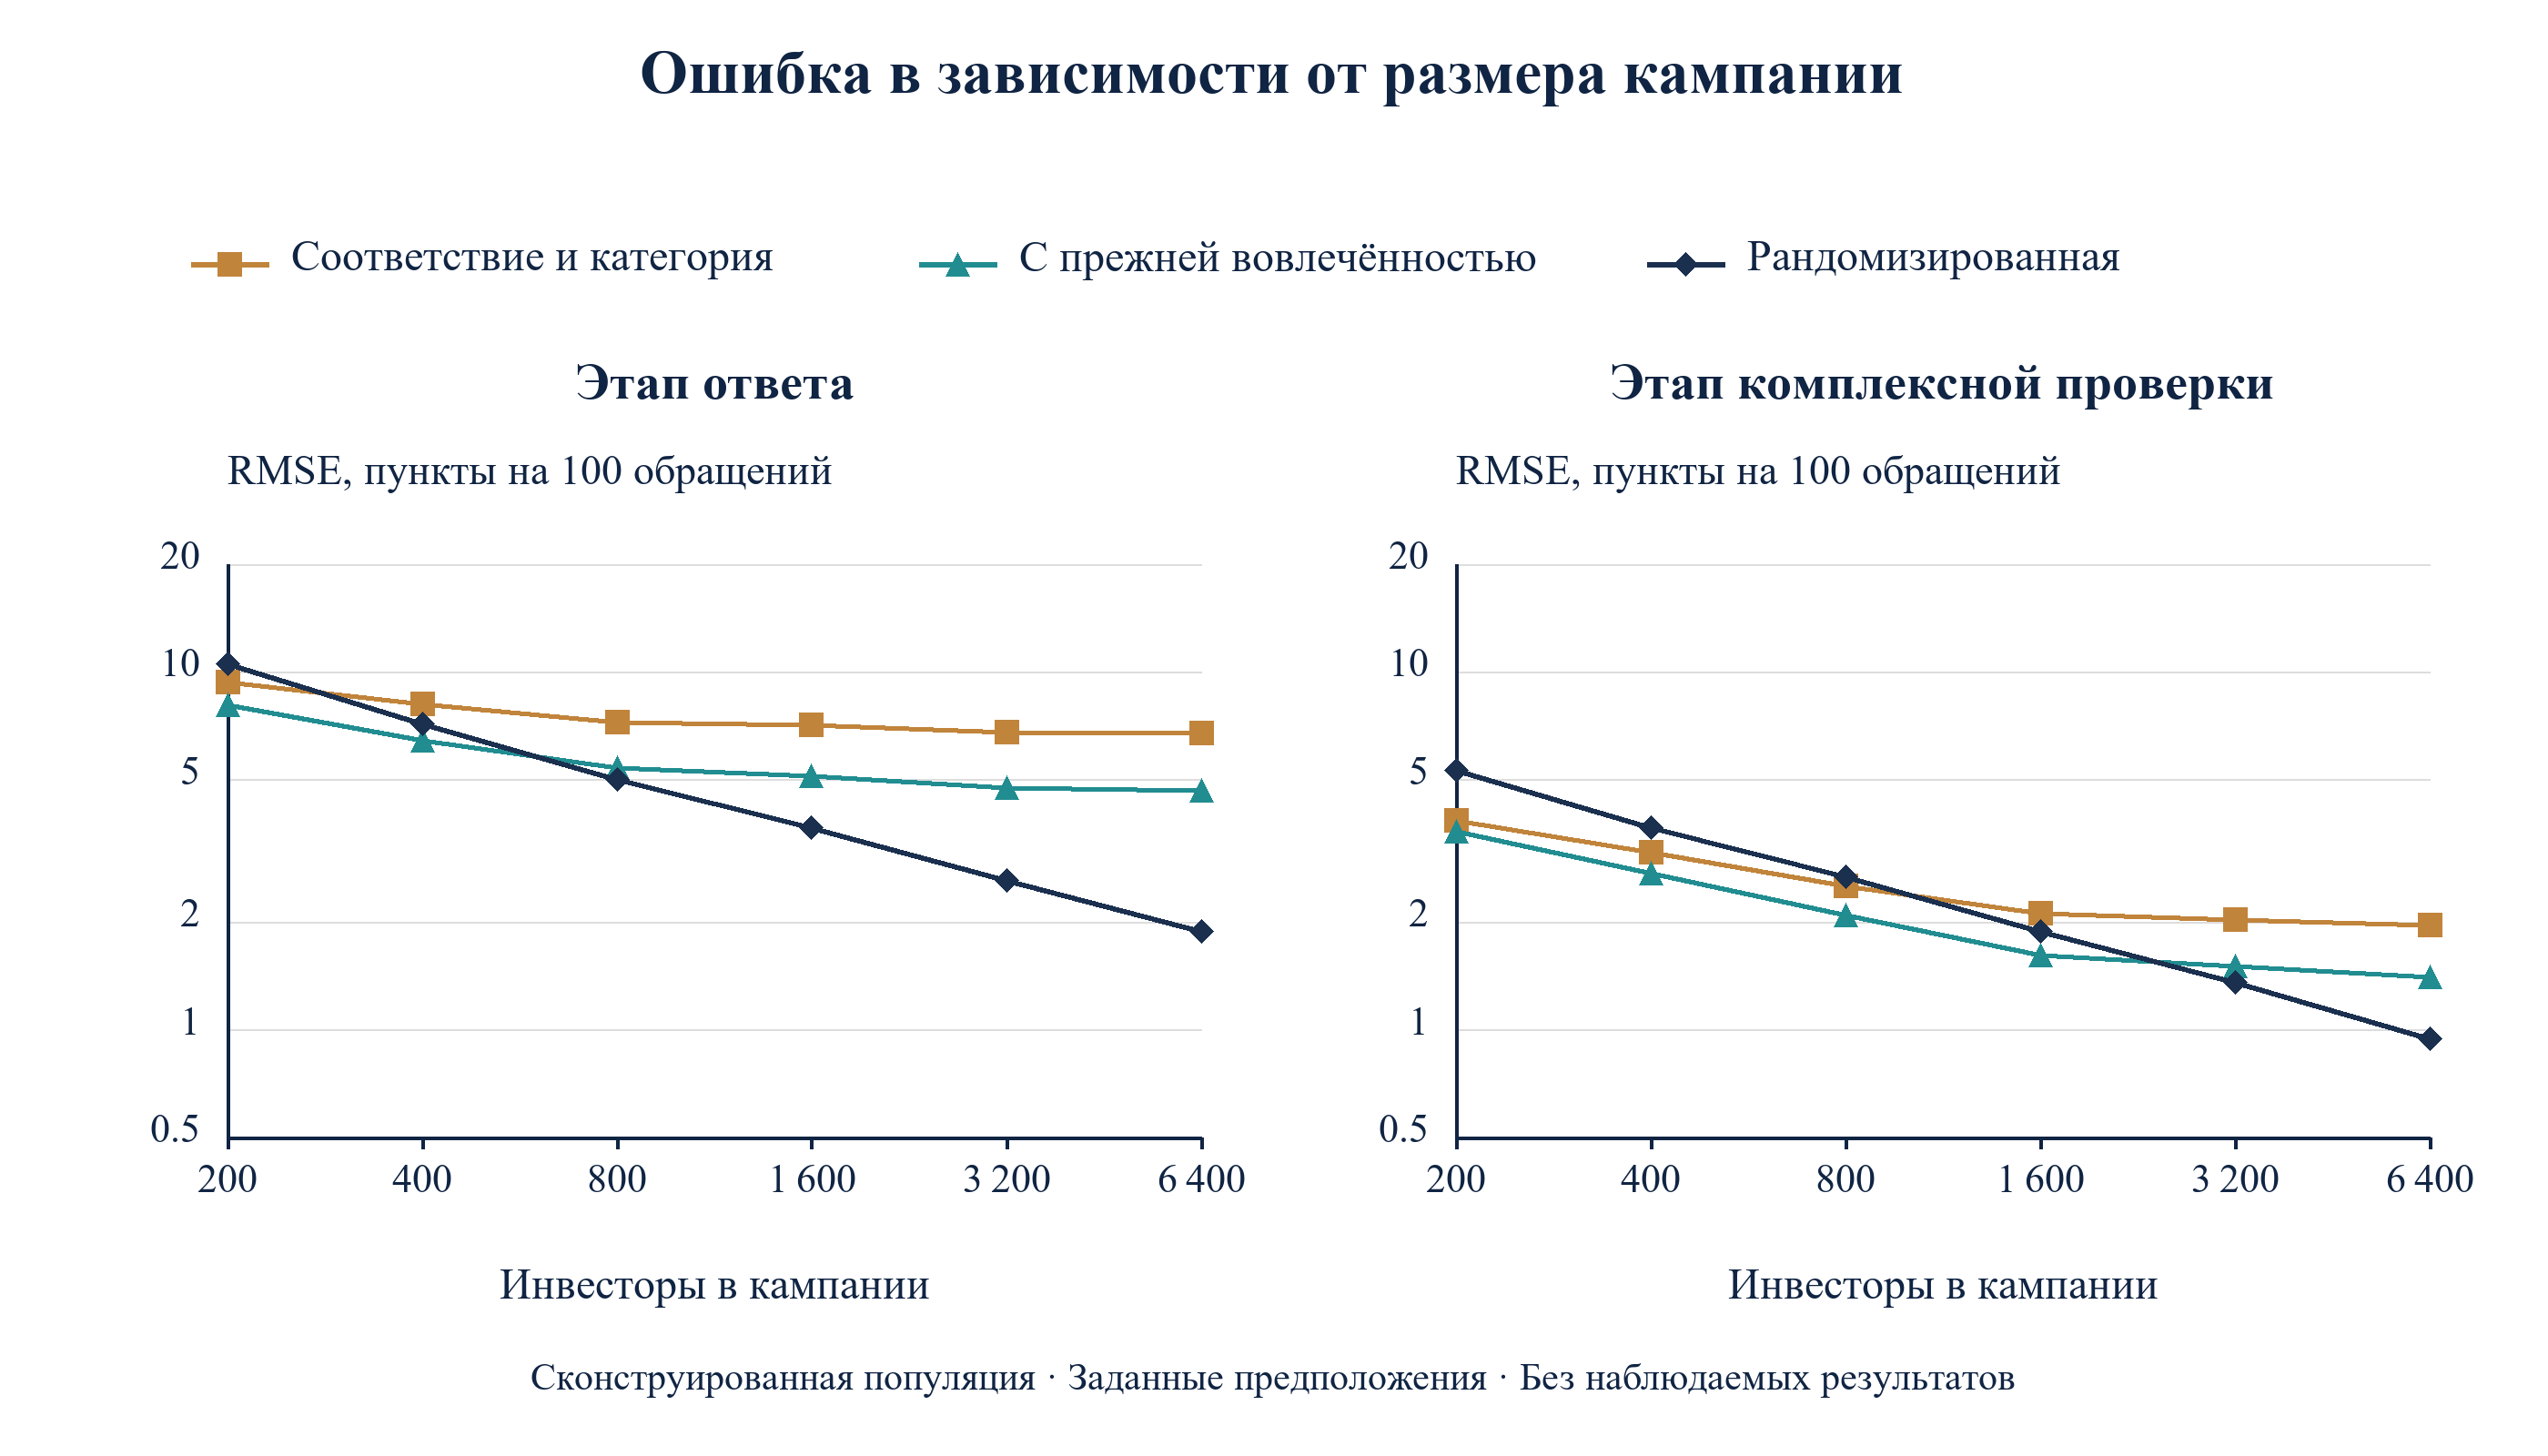
Прокрутите по горизонтали, чтобы прочитать рисунок в полном размере. Можно также открыть полноразмерный рисунок.
Анализ MatchPoint сконструированной популяции. Вывод модели при заданных параметрах; не наблюдаемый результат. Корень из средней квадратической ошибки в процентных пунктах на 100 обращений; обе оси логарифмические; рандомизированная компонента составляет 25 % кампании.
Таблица 8 и рисунок 5 показывают компромисс между смещением и шумом. При 400 инвесторах ошибка на этапе ответа с поправкой на соответствие равна 8,13 пункта против 7,15 у компоненты, поэтому уже при 400 инвесторах компонента даёт лучшую оценку. При 6 400 инвесторах ошибка с поправкой на соответствие почти не снизилась, до 6,74, а ошибка компоненты упала до 1,88. При добавлении косвенного показателя компонента выходит вперёд при 800 инвесторах. На этапе комплексной проверки пересечение происходит при 1 600 инвесторах. Это первые точки пересечения на шести проверенных размерах кампаний в данной конструкции, а не непрерывные оценки порога или общее правило для инициатора. Реальный выбор зависит от механизма назначения, размеров эффектов, точности и доступной рандомизированной выборки.
17 При заданных автором частотах поздние результаты требуют больших рандомизированных выборок
В уравнении 6a p(1) и p(0) являются истинными частотами этапов при представлении и прямом обращении, z стандартными нормальными квантилями для двустороннего теста на уровне 5 % с мощностью 80 %, а n(arm) числом инвесторов, необходимым в каждой группе компоненты. В уравнении 6b s обозначает рандомизированную долю кампании, установленную в 25 %, а N(campaign) число инвесторов, к которым должна обратиться вся кампания. Формула является нормальным приближением для независимых инвесторов; симуляция с размером по формуле проверяет только этап ответа. Назначение броском монеты даёт ожидаемые, а не фиксированные размеры групп. Симулированное правило отклонения Вальда использует оба хвоста, считает нулевую оценённую стандартную ошибку неотклонением и может быть плохо откалибровано для редких результатов; перед использованием эти размеры требуют проверки для каждого результата.
| Результат | Прямое обращение (%) | Представление (%) | Инвесторы в группе для мощности 80 % | Размер кампании при заданной доле компоненты | Кампании по 400 | Симулированная мощность, n = 400 | Симулированная мощность, n = 6 400 |
|---|---|---|---|---|---|---|---|
| Ответ | 9.0 | 28.1 | 62 | 496 | 1.2 | 73% | 100% |
| Квалифицированная встреча | 5.0 | 16.4 | 112 | 896 | 2.2 | 46% | 100% |
| Комплексная проверка | 1.5 | 5.7 | 302 | 2 416 | 6.0 | 16% | 100% |
| Подписанное обязательство | 0.26 | 1.13 | 1 428 | 11 424 | 28.6 | 0% | 55% |
Анализ MatchPoint сконструированной популяции; не наблюдаемый результат. Приближённые размеры по нормальной формуле для независимых инвесторов при двустороннем уровне 5 % и целевой мощности 80 %; симулированные частоты отклонения Вальда используют заданные размеры кампаний и могут быть плохо откалиброваны для редких результатов.
Этап ответа требует 62 инвесторов в группе, что обеспечивает кампания на 496 обращений при заданной доле компоненты. Квалифицированная встреча требует 112 в группе и 896 обращений, а комплексная проверка 302 в группе и 2 416 обращений, примерно 6 кампаний по 400. Подписанное обязательство требует 1 428 в группе и 11 424 обращений, примерно 29 кампаний по 400. При 400 инвесторах симулированная мощность равна 73 % для ответа, 46 % для квалифицированной встречи и 16 % для комплексной проверки. При этих заданных автором частотах ранние результаты требуют меньше инвесторов, чем поздние. Фактический статистический вывод требует интервала и достигнутого размера выборки. Объединение мандатов также требует сопоставимых определений, внимания к неоднородности мандатов и корреляции между инвесторами, а также подходящего анализа; формула для независимых инвесторов этих особенностей не учитывает.
18 При дефиците представлений сконструированный эффект максимален у хорошо соответствующих инвесторов вне наименее доступной категории
Инициатору с фиксированным числом представлений нужно знать, где каждое наиболее ценно. Таблица 10 показывает истинный эффект представления по терцилю соответствия и категории. В сконструированном мире эффект на ответ варьируется от 10,0 дополнительного ответа на 100 у слабо соответствующих инвесторов первой категории до 26,7 у хорошо соответствующих инвесторов других категорий. Эффект на квалифицированную встречу варьируется от 7,0 до 17,9 дополнительной встречи на 100 представлений в других категориях.
| Терциль соответствия | Другие категории: дополнительные ответы | Другие категории: дополнительные встречи | Категория 1: дополнительные ответы | Категория 1: дополнительные встречи |
|---|---|---|---|---|
| Низкое соответствие | 14.5 | 7.0 | 10.0 | 4.9 |
| Среднее соответствие | 20.7 | 12.0 | 15.1 | 8.6 |
| Высокое соответствие | 26.7 | 17.9 | 21.6 | 14.4 |
Анализ MatchPoint сконструированной популяции. Вывод модели при заданных параметрах; не наблюдаемый результат. Истинные эффекты в процентных пунктах по терцилю соответствия и категории; ячейки согласуются с эффектом популяции. Шаблон результата компоненты: профиль следует из равных эффектов на логарифм шансов и не является эмпирическим выводом.
Профиль является следствием конструкции. Эффекты равны на шкале логарифма шансов, а исходные частоты низки, поэтому эффект в процентных пунктах больше там, где исходная частота выше: у лучше соответствующих инвесторов и вне первой категории. Реальная матрица может выглядеть иначе, например если представления наиболее важны для труднодоступных инвесторов. Поэтому таблица является шаблоном результата, который может дать рандомизированная компонента, а не эмпирическим выводом. Инициатору нужна компонента, достаточно большая для оценки эффектов по ячейкам, что требует больше наблюдений, чем общий эффект.
19 Воспроизведение, контроли и то, чего эксперимент показать не может
Численная модель использует фиксированное начальное значение 1377 и проверяет 47 контролей, обобщённых в таблице 11. Они проверяют тождество отбора, вложенность этапов, заданные допуски калибровки, конечные ошибки рандомизированного ориентира, арифметику E-значения, согласование ячеек матрицы и проверку мощности нормальной формулы для ответа. Контроли сводных показателей чувствительности проверяют арифметику и реализованное сравнение в этой конструкции; они не удостоверяют формальную границу смешения.
| Контроль | Ожидаемый результат |
|---|---|
| Фиксированное начальное значение | Начальное значение 1377; повтор кампании с тем же ключом точно воспроизводит каждую оценку |
| Сгенерированные вероятности | Строго между нулём и единицей на каждом этапе в каждом сценарии |
| Вложенность этапов | Подписание внутри комплексной проверки, внутри встречи, внутри ответа, для обоих потенциальных исходов у каждого инвестора |
| Калибровка | Частоты этапов прямой группы равны заданным параметрам в пределах четырёх стандартных ошибок |
| Доля представленных | 30 % с отклонением не более 0,003 в популяции |
| Тождество отбора | Необработанный разрыв равен эффекту у представленных плюс компонента отбора с точностью 1e-12 на всех четырёх этапах |
| Нет скрытой расположённости | Оценки с поправкой на соответствие отклоняются от истинного эффекта не более чем на 0,004 на каждом этапе |
| Рандомизированная компонента | Отклонение от сконструированной истины в популяционных ориентирах не более 0,004; симулированная средняя ошибка на этапе ответа ниже 0,005 при n = 6 400 |
| Правило баланса | Взвешенные стандартизированные разности соответствия и категории ниже 0,1 во всех сценариях |
| Арифметика E-значения | E-значение для 1 равно 1; для 2 равно 2 + sqrt(2); не меняется при обращении отношения; арифметика описательного сводного фактора проверена |
| Оценочная матрица | Размеры ячеек в сумме дают популяцию; взвешенные эффекты ячеек согласуются с эффектом популяции |
| Формула мощности | Компонента размера по формуле даёт симулированную мощность в пределах 0,08 от 0,80 |
| Проверки, заданные в model.py | Пройдены 47 тождеств и граничных тестов |
Анализ MatchPoint сконструированной популяции. Вывод модели при заданных параметрах; не наблюдаемый результат.
Эксперимент не может показать, работают ли представления на каком-либо реальном рынке. Потенциальные исходы генерируются из тех же переменных, которые используют методы, поэтому эксперимент показывает поведение методов при выполнении генерирующих предположений, не доказывая выполнения этих предположений в реальности. Истинный эффект, сила скрытой расположённости, нагрузка косвенного показателя и частоты воронки заданы автором. Читателю следует вынести направление и относительную величину смещений и требуемые размеры выборок; проценты не следует считать оценками результативности представлений на частных рынках стран Залива или мира.
Следует назвать два ограничения контролей. Пройденное тождество показывает реализацию заданных уравнений кодом, не доказывая, что уравнения описывают поведение инвесторов. Повторы используют 600 кампаний каждого размера, поэтому диапазоны несут ошибку Монте-Карло, малую относительно обсуждаемых разрывов, но не пренебрежимую при меньших выборках.
20 Исследование с согласием требует документированной компоненты, размеченных представлений, времени этапов и заданного плана анализа
Реальное исследование проводилось бы внутри активных кампаний инициатора с разрешения инициатора, представляющих лиц и, где требуется, инвесторов, чьи данные записываются. Единицей является пара одного инвестора и одного мандата. Исследование не является опросом инвесторов и не требует от них изменения поведения, но инициатор должен подтвердить законное основание записи вовлечённости и основание обращения к каждому инвестору. Zhang сообщает, что его исследование с согласием, в котором инвесторам объяснили исследовательскую цель, вероятно недооценивает смещение из-за эффекта формы согласия, и что он не набирал инвесторов Европейского союза для эксперимента с письмами-презентациями из-за Общего регламента по защите данных. [5]
| Элемент | Спецификация | Обоснование |
|---|---|---|
| Единица | Один инвестор для одного мандата | Сроки этапов различаются по мандатам |
| Пригодность | До назначения существует путь через конкретное названное представляющее лицо | Ограничивает сравнение инвесторами, которых можно представить |
| Назначение | Записанный бросок монеты для доли подходящих инвесторов; остальные по усмотрению | Убирает расположённость из назначения в компоненте; сохраняет суждение инициатора в остальных случаях |
| Временные метки | Первый контакт и каждый этап по системным записям | Одинаковый срок для всех групп |
| Метки | Способ обращения и связь с представляющим лицом фиксируются в первичных записях | Позволяет проверять способ обращения и проводить аудит неверной разметки |
| Сигналы до обращения | Прежняя вовлечённость и зафиксированное соответствие закреплены до назначения | Позволяет диагностику и поправку с косвенным показателем |
| Согласие и данные | Законное основание фиксируется для каждого инвестора; возражения соблюдаются | Стандарты согласия в рассмотренных источниках |
| Размер выборки и анализ | Размер компоненты по уравнению 6; эффекты с интервалами; скорректированная оценка только как вторичная | Поддерживает интерпретацию с использованием оценок и интервалов |
Предлагаемая спецификация. Пункты описывают решения проектирования, которые следует принять заранее; они не являются эмпирическими выводами.
Таблица 12 перечисляет элементы дизайна. План анализа регистрируется до первого обращения. Он задаёт четыре конечных результата по этапам, сроки, основной оцениватель (разность в компоненте), вторичный оцениватель (поправка с косвенным показателем), тесты неверной разметки и правило объединения кампаний. Исследование Zhang было зарегистрировано в AEA RCT Registry; инициатор может следовать духу этой практики, датируя план. [5] Исследование, не выявившее эффекта на поздних этапах, должно сообщить интервал и размер выборки, поскольку интервал, включающий и ноль, и существенный эффект, является основанием объединить данные, а не сделать вывод.
21 Представляйте совету директоров или инвестиционному комитету эффект компоненты, скорректированный эффект и разрыв между ними
Отчёт комитету должен показывать эффект компоненты с интервалом, скорректированный эффект и разность с неопределённостью, используя общую целевую популяцию и конечный результат. В базовом сценарии скорректированная оценка ответа равна 1,34 известного эффекта, а рандомизированный ориентир близок к нему. В реальном исследовании разрыв может отражать вариацию выборки, спецификацию модели, соблюдение назначения, измерение или отбор в компоненту, а также неизмеренное смешение. Согласие по ответам не подтверждает поправку для поздних результатов; им нужны собственные оценки идентификации и точности.
| Пункт | Содержание | Поддерживаемое решение |
|---|---|---|
| Эффект компоненты | Разность с интервалом на каждом достигнутом этапе | Меняют ли представления раннее продвижение |
| Скорректированный эффект | Оценка с соответствием, категорией и вовлечённостью; метод указан | Ассоциация для конкретного результата, если её предположения идентификации не подтверждены |
| Разрыв | Скорректированная оценка минус компонента, с диагностикой вовлечённости | Возможное расхождение стратегий с оценкой неопределённости и сопоставимыми популяциями |
| Профиль этапов | Эффекты по этапам и ячейкам | Где представления открывают двери и где приводят к завершению мандатов |
| Аудит меток | Доля представлений с проверенной записью о связи | Правильно ли определены группы |
| Ресурс | Доступные и использованные представления по категориям | Можно ли получить дополнительные представления |
Предлагаемое содержание отчёта. Пункты описывают информацию для представления; они не являются эмпирическими выводами.
Таблица 13 перечисляет содержание. Отчёт должен указывать, чего комитет не должен заключать. Положительный эффект на ответ не доказывает положительного эффекта на подписанные обязательства, для измерения которых нужно гораздо больше инвесторов. Положительный средний эффект не доказывает результативности конкретного представления. Отчёт без интервала провоцирует прочтение точечной оценки как доказательства. Каждое из этих ограничений видно в сконструированном эксперименте, где размеры выборок таблицы 9 показывают, как мало может установить один раунд привлечения.
22 Используйте данные и ИИ для записей о связях и диагностики, сохраняя человеческий контроль над выбором адресатов
Входные данные теста являются записями: кто кого знает, когда состоялось обращение, что сделал инвестор и когда. Программы могут вести эти записи, извлекая даты и отправителей из переписки, размечая способ обращения и отмечая пробелы. Это предложения; работа не сообщает о каком-либо инструменте, точности или пользе ИИ. Систему разметки следует проверять на вручную проверенной выборке, поскольку стресс-сценарий неверной разметки показывает, что ошибки от 10 % до 15 % могут опустить скорректированную оценку ниже истины и сделать её внешне правильной.
Полученный из переписки балл расположённости можно было бы проверить как косвенный показатель до обращения. Окно признаков и версию модели следует зафиксировать до назначения. Сообщения после обращения не должны входить в исходную переменную поправки. Если балл также влияет на дискреционные представления, его роль следует отразить в записанном механизме назначения. Предлагаемая рандомизированная компонента назначается и проверяется отдельно. Работа не измеряет точность ИИ или коммерческую пользу.
Права людей принимать решения остаются явными. Инициатор решает, какие инвесторы подходят и кто к ним обращается. Представляющее лицо решает, делать ли представление и в каких выражениях. Комплаенс подтверждает законное основание каждого обращения. Модель может подготовить записи и диагностику; ни одно из этих решений не следует ей делегировать.
Предлагаемый аудит меток сравнивает запись инициатора с сохранённым сообщением представляющего лица на заранее заданной выборке и фиксирует согласие и направление ошибки. В сконструированном стресс-сценарии неверно классифицированы 15 % представлений и 10 % прямых обращений, что существенно меняет скорректированную оценку. Реальный аудит требует собственной выборки и оценки неопределённости. Его стоимость здесь не оценена.
23 Применяйте правило в активном привлечении: ранняя компонента, позднее объединение и представления там, где компонента показывает их значение
Предлагаемая рабочая последовательность начинается с подходящих инвесторов, зафиксированных исходных характеристик, законных оснований контакта и обработки данных и определённых результатов. Случайный отбор для включения в экспериментальную компоненту и случайное назначение внутри неё следует записать до обращений. Дискреционные обращения размечаются отдельно. Последующее наблюдение использует сопоставимые прошедшие интервалы времени; отклонения, повторные инвесторы и отсутствующие записи сохраняются для анализа. Рисунок 6 очерчивает последовательность. Валидность зависит от соблюдения назначения, измерения результатов и названных выше предположений.
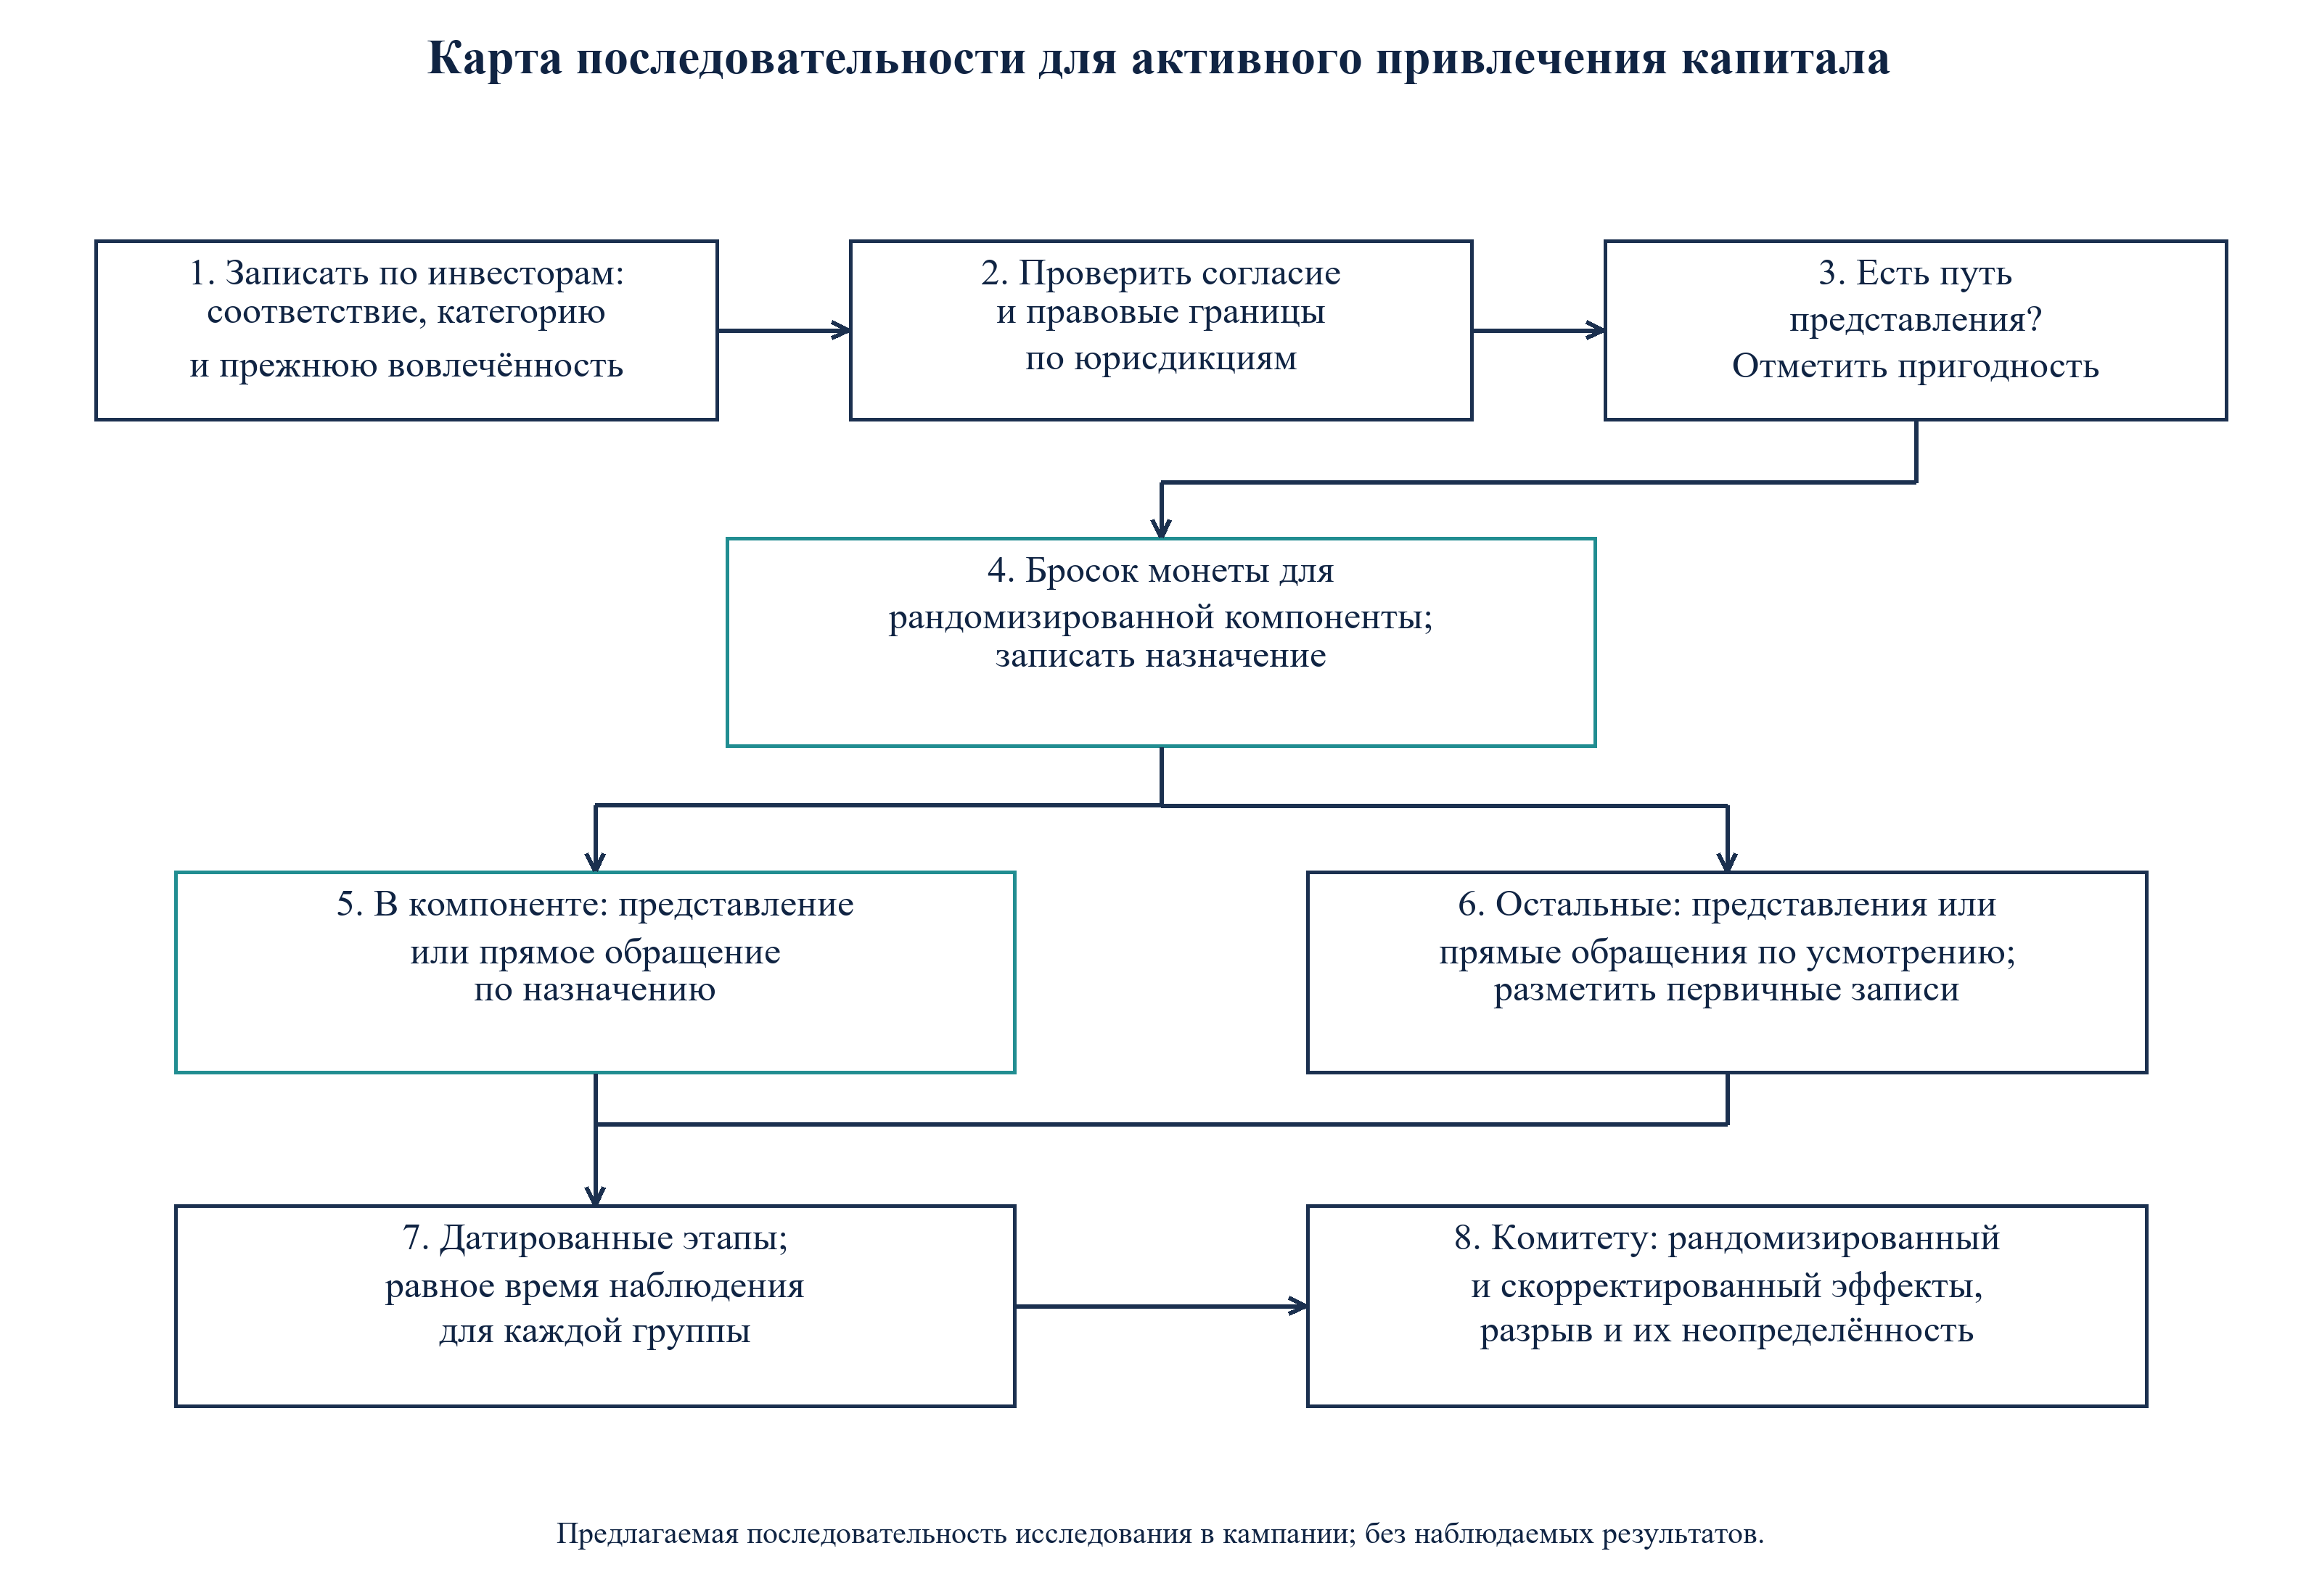
Прокрутите по горизонтали, чтобы прочитать рисунок в полном размере. Можно также открыть полноразмерный рисунок.
Анализ MatchPoint. Предлагаемая последовательность исследования внутри активной кампании; не наблюдаемый результат.
| Условие | Действие | Доказательства, запускающие действие |
|---|---|---|
| При заданных автором частотах и примерно 500 подходящих независимых инвесторах | Оценить мощность и неопределённость для каждого результата; поздние оценки могут оставаться неточными | Размер выборки из уравнения 6 |
| Скорректированная оценка и компонента согласуются в пределах интервала | Оценивать неопределённость и идентификацию для каждого результата; раннее согласие само по себе не подтверждает поправку на поздних этапах | Оценки, интервалы, диагностический баланс и обоснованные предположения идентификации для каждого результата |
| Скорректированная оценка намного превышает оценку компоненты | Не планировать по скорректированным оценкам; увеличить компоненту | Разрыв и баланс вовлечённости |
| Представлений мало | Направить их туда, где компонента показывает наибольший эффект на представление | Оценки по ячейкам, объединённые по мандатам |
| Представляющее лицо получает вознаграждение | До обращения проверить применимые правила деятельности, продвижения и компенсации; полностью проверить любое освобождение | Источники о вознаграждении представляющих лиц |
| Этапные результаты объединены по мандатам | Использовать общие результаты и учитывать неоднородность мандатов, повторные обращения к инвесторам и кластеризацию в объединённом анализе | Общие этапы и сроки |
Предлагаемое правило. Пороги устанавливает инициатор заранее; ни один не является эмпирическим выводом.
Таблица 14 задаёт правило. Правило имеет цену. Компонента в 25 % означает, что четверть подходящих инвесторов назначаются броском монеты, а не суждением инициатора. Эксперимент показывает смещение, которого избегает компонента и которое сохраняют скорректированные оцениватели на проверенной сетке размеров кампаний базового сценария, но не оценивает цену. Стоит ли конкретному инициатору её платить, зависит от доступного числа представлений и мандатов, которые он может объединить; это известные инициатору факты, которыми работа не располагает.
24 Ограничения и следующее решение: заменить заданные автором эффекты документированной компонентой
Эксперимент сконструирован. Частоты воронки, размеры эффектов, сила скрытой расположённости и нагрузка косвенного показателя заданы автором; выводы о направлении смещения следуют из предположения, что представляющие лица используют невидимую записям расположённость. Популяция содержит одну скрытую переменную и один косвенный показатель; реальная кампания имеет много. Эффекты равны на шкале логарифма шансов, что задаёт профиль оценочной матрицы. Инвесторы не влияют друг на друга, хотя участники одного синдиката или сети могут влиять. Ни один рассмотренный источник не измеряет распространённость или эффект представлений среди инвесторов стран Залива.
Источники имеют собственные ограничения. Опрос венчурных инвесторов является рабочей версией исследования и описывает происхождение сделок, а не результаты после одинакового обращения. Эксперименты с рекомендациями касаются труда, а эксперименты с письмами инвесторам останавливаются на первом ответе и касаются холодной электронной почты. Тексты о защите данных стран Залива, кроме рекомендаций ADGM и краткого изложения правительственного портала, не читались; маркетинговые своды правил регуляторов не рассматривались за пределами публичного предупреждения DFSA. Каждое из этих ограничений определяет допустимое использование схемы.
Следующее решение конкретно. Инициатору с доступными представлениями следует начать новую кампанию с документированной компоненты на ранних этапах, размеченными представлениями и записью вовлечённости до контакта на протяжении кампании. При заданных автором предположениях независимости инвесторов приближённые размеры дизайна составляют 496 инвесторов всего для ответов и 896 для квалифицированных встреч, с большими выборками для поздних результатов. Реальные исследования требуют оценки неопределённости, последующего наблюдения и объединения для каждого результата. Необработанные и скорректированные разрывы могут быть выше или ниже причинного эффекта; сам сценарий неверной разметки даёт скорректированную оценку ответа ниже него. Рассматривайте разрывы как ассоциации, если предположения идентификации не обоснованы. Описательные огрублённые показатели чувствительности раздела 14 не дают удостоверенных верхних границ.
Читателю также следует отметить то, чего работа не охватывает. Она не ранжирует инвесторов; это отдельный вопрос от того, меняет ли представление продвижение. Работа также не оценивает цену представления. Она рассматривает представление как единый пакет, не отделяя информацию рекомендации от предоставляемого доступа. Она не моделирует стимулы представляющего лица, возможное значение которых показывают условия вознаграждений в разделе 7. Каждая тема подходит для следующего исследования после появления документированной компоненты.
Источники
- Gompers, P., Gornall, W., Kaplan, S. N. and Strebulaev, I. A. How Do Venture Capitalists Make Decisions? NBER Working Paper 22587, September 2016, section 3.1 and Tables 5 and 6. Working paper; later published in a journal, published version not reviewed. https://www.nber.org/system/files/working_papers/w22587/w22587.pdf
- Shane, S. and Cable, D. Network Ties, Reputation, and the Financing of New Ventures. Management Science 48(3), March 2002, pp. 364-381. Bibliographic record and abstract only. https://ideas.repec.org/a/inm/ormnsc/v48y2002i3p364-381.html
- Pallais, A. and Sands, E. G. Why the Referential Treatment? Evidence from Field Experiments on Referrals. NBER Working Paper 21357, July 2015; published in the Journal of Political Economy 124(6), 2016. Working paper text read; published version not reviewed. https://www.nber.org/system/files/working_papers/w21357/w21357.pdf
- Gornall, W. and Strebulaev, I. A. Gender, Race, and Entrepreneurship: A Randomized Field Experiment on Venture Capitalists and Angels. Management Science 71(6), June 2025, pp. 5308-5327. Published abstract read; full text read in the August 2019 working-paper version (AEA 2020 conference copy). https://ideas.repec.org/a/inm/ormnsc/v71y2025i6p5308-5327.html
- Zhang, Y. Discrimination in the Venture Capital Industry: Evidence from Two Randomized Controlled Trials. arXiv 2010.16084, version dated 14 March 2022. Working paper; read in part (introduction, design notes, footnotes). https://arxiv.org/pdf/2010.16084v1
- Austin, P. C. An Introduction to Propensity Score Methods for Reducing the Effects of Confounding in Observational Studies. Multivariate Behavioral Research 46(3), 2011, pp. 399-424. Open-access text on PubMed Central. https://pmc.ncbi.nlm.nih.gov/articles/PMC3144483/
- VanderWeele, T. J. and Ding, P. Sensitivity Analysis in Observational Research: Introducing the E-Value. Annals of Internal Medicine 167(4), 2017, pp. 268-274. Author manuscript, including appendix on non-null E-values. https://dash.harvard.edu/server/api/core/bitstreams/7312037e-0f45-6bd4-e053-0100007fdf3b/content
- U.S. Securities and Exchange Commission, Division of Corporation Finance. Securities Act Rules, Corporation Finance Interpretations, Questions 256.26 to 256.32; individual interpretation dates 6 August 2015 and 12 March 2025. Staff interpretations; accessed 16 November 2026. https://www.sec.gov/rules-regulations/staff-guidance/corporation-finance-interpretations/securities-act-rules
- United Kingdom. The Financial Services and Markets Act 2000 (Financial Promotion) Order 2005, SI 2005/1529, Article 15. Official revised XML, including paragraph 1A and paragraph 2; accessed 16 November 2026. https://www.legislation.gov.uk/uksi/2005/1529/article/15/data.xml
- European Union. Regulation (EU) 2016/679 (General Data Protection Regulation), Articles 4, 7 and 21. Official Journal L 119, 4 May 2016. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016R0679
- Abu Dhabi Global Market, Office of Data Protection. Lawful Bases for Processing Personal Data and Special Categories of Personal Data. Guidance brochure, May 2025. Regulator guidance, not the text of the Regulations. https://assets.adgm.com/download/assets/ADGM+Lawfulness+of+Processing+Brochure.pdf/643e101658a711ef9ce5e27828504259
- United Arab Emirates Government Portal. Data protection laws: summary of Federal Decree Law No. 45 of 2021. Official summary accessed 16 November 2026; the full statute was not reviewed. https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Mubadala. Contact us, section on spam and potentially improper conduct. Company page accessed 16 November 2026; the cited passage is a fraud warning. https://www.mubadala.com/en/contact-us
- Dubai Financial Services Authority. Unauthorised Business in the DIFC. Alert, 1 June 2023, describing Articles 41 and 41A of the Regulatory Law 2004. Regulator alert, not the Rulebook text. https://www.dfsa.ae/alerts/unauthorised-business-difc
Об авторе
Chennakeshav (CK) является руководителем в сфере корпоративных финансов и инвестиционно-банковского консультирования с глобальным опытом более 25 лет в поиске, структурировании и исполнении сделок M&A, привлечении капитала роста и корпоративной стратегии. Он руководил проектами создания стоимости для основателей, компаний и фондов, соединяя взгляд совета директоров с практическим исполнением и закрытием сделки.
Его карьера включает Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, портфельные компании ADQ и Emirates Growth Fund в TMT, недвижимости, финтехе, диптехе, клинтехе, инфраструктуре и энергетике. Он работал с высшим руководством, фондами прямых и венчурных инвестиций, суверенными фондами и семейными офисами над сложным привлечением средств и финансированием растущих компаний, руководил проверками M&A, интеграцией после слияния и трансформацией бизнеса для создания стоимости.
В Matchpoint Partners он занимает должность Managing Partner и руководит корпоративными финансами, M&A и привлечением капитала. У него MBA London Business School и инженерная степень VTU; в UCL London он обучается по программе Master of Laws (LLM).
CK активно поддерживает стартапы как наставник Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute и IN5, выступает Entrepreneur Mentor in Residence (EMiR) в London Business School и входит в жюри Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Отказ от ответственности
Работа входит в продолжающуюся серию о структуре частных и альтернативных рынков. Мнения принадлежат автору. Материал предназначен для информирования, описывает рыночную структуру в общих чертах и не является инвестиционной, юридической, налоговой или регуляторной консультацией либо рекомендацией относительно ценных бумаг, структур или контрагентов.
