
1 Toets of een introductie de uitkomst verandert voordat schaarse introducties worden ingezet
Een oprichter, financieel directeur of kapitaalzoeker die privaat kapitaal aantrekt, en een fondsbeheerder die kapitaal bij limited partners werft, beschikken ieder over een beperkt aantal warme introducties. Iedere introductie doet een beroep op een relatie die slechts een beperkt aantal keren kan worden ingezet. De beslissing is of deze voorraad wordt gebruikt voor de meest kansrijke beleggers, voor later wordt bewaard of wordt gespaard door die beleggers rechtstreeks te benaderen. Het antwoord hangt af van een causale grootheid: hoeveel verder een bepaalde potentiële belegger komt doordat een introductie plaatsvond, vergeleken met diezelfde belegger bij rechtstreekse benadering.
De twee doelgroepen hebben dezelfde beslisstructuur, met verschillende schaarste. Een onderneming die groeikapitaal zoekt bij een afgebakende beleggerslijst kan over enkele seniorrelaties beschikken die toegang bieden tot de grootste instellingen. Een fondsbeheerder die limited partners werft kan een breder netwerk van eerdere beleggers, adviseurs en tussenpersonen hebben, maar kan iedere limited partner slechts enkele keren benaderen. In beide gevallen is het aantal introducties eindig, kunnen de belangrijkste beleggers ook het moeilijkst rechtstreeks te bereiken zijn en moet de kapitaalzoeker de volgorde bepalen waarin relaties worden ingezet.
Enquêteonderzoek laat zien dat de meeste venturecapitaltransacties uit netwerken en aanbevelingen voortkomen. Praktijkbeoefenaars lezen dit vaak als bewijs dat geïntroduceerde potentiële beleggers verder komen. Die lezing beslist de vraag niet, omdat tussenpersonen kiezen wie zij introduceren. Een kapitaalzoeker vraagt doorgaans om een introductie wanneer een belegger al geïnteresseerd lijkt, en diezelfde belangstelling zou de kans op een antwoord zonder introductie ook hebben vergroot. Dit artikel onderzoekt of geïntroduceerde potentiële beleggers verder komen dan rechtstreeks benaderde beleggers na correctie voor hun aansluiting op het mandaat, en hoeveel van het zichtbare verschil resteert na toepassing van de gebruikelijke correctie. [1, 3]
Het artikel bevat geen waargenomen dataset van beleggersbenadering. Het bouwt het kader op uit primaire regelgeving en gepubliceerd onderzoek en voert vervolgens een geconstrueerd experiment uit waarin het ware effect van een introductie bekend is, omdat iedere potentiële belegger onder beide benaderingen een uitkomst heeft. Het experiment toont wat de vergelijkingsmethoden in die wereld zouden rapporteren en vermeldt uitdrukkelijk dat het geen waargenomen resultaat presenteert. Een laatste onderdeel specificeert het onderzoek met de benodigde toestemmingen dat dit experiment zou kunnen vervangen.
2 Definieer de voortgang als gedateerde stappen met iedere benaderde potentiële belegger als noemer
De uitkomst moet vóór iedere vergelijking worden vastgelegd. We gebruiken vier stappen die een kapitaalzoeker op basis van de eigen correspondentie en agenda kan registreren: een inhoudelijk antwoord, een gekwalificeerd eerste gesprek, de start van due diligence en een ondertekende toezegging. Een antwoord is een schriftelijke reactie die op het voorstel ingaat; een automatische ontvangstbevestiging telt niet mee. Een gekwalificeerd gesprek is een daadwerkelijk gehouden gesprek met iemand die het mandaat verder kan brengen, waarna de belegger bevestigt dat het mandaat binnen zijn aangegeven reikwijdte valt. Due diligence begint wanneer de belegger vertrouwelijke informatie opvraagt of ontvangt. Een ondertekende toezegging is een aangegane, juridisch bindende investerings- of financieringstoezegging, waarbij opschortende voorwaarden en de financieringsstatus afzonderlijk worden vastgelegd. Een indicatieve of niet-bindende term sheet telt niet mee. Tabel 1 vermeldt de stappen, hun termijnen en de bijbehorende bewijsstukken.
Iedere stap heeft een termijn vanaf het eerste contact: 30 dagen voor een antwoord, 90 dagen voor een gekwalificeerd gesprek, 180 dagen voor due diligence en 365 dagen voor een ondertekende toezegging. Deze termijnen zijn ontwerpkeuzes die vóór de eerste benadering worden vastgelegd en voor iedere groep gelijk zijn. De noemer is bij iedere stap het aantal benaderde potentiële beleggers en wordt niet beperkt tot degenen die de vorige stap bereikten. Het vergelijken van voorwaardelijke percentages, bijvoorbeeld gesprekken onder degenen die antwoordden, vermengt het effect van de introductie met een verandering in wie antwoordt. Paragraaf 11 laat de omvang van die vertekening zien.
| Stap | Wat wordt geteld | Termijn vanaf het eerste contact | Vastgelegd bewijs |
|---|---|---|---|
| Antwoord | Schriftelijke reactie die op het voorstel ingaat | 30 dagen | Gedateerd bericht of gespreksnotitie |
| Gekwalificeerd gesprek | Gehouden gesprek met iemand die het mandaat verder kan brengen, met bevestiging van de reikwijdte van het mandaat | 90 dagen | Agenda-afspraak en gespreksnotitie |
| Due diligence | De belegger vraagt vertrouwelijke informatie op of ontvangt deze | 180 dagen | Toegangslogboek van de dataroom of lijst met informatieverzoeken |
| Ondertekende toezegging | Aangegane, juridisch bindende investerings- of financieringstoezegging; indicatieve of niet-bindende term sheets tellen niet mee | 365 dagen | Aangegane bindende toezegging, datum, opschortende voorwaarden en afzonderlijk vastgelegde financieringsstatus |
| Noemer | Iedere benaderde potentiële belegger, ongeacht de groep | Gelijk voor alle stappen | Benaderingslogboek met groep en datum |
Voorgestelde registratie. De termijnen zijn ontwerpkeuzes die vóór de eerste benadering worden vastgelegd en vormen geen onderzoeksbevindingen. De vermeldingen beschrijven informatie die moet worden verkregen.
De simulatie legt geneste stappen op: ondertekening vereist due diligence en due diligence vereist een gesprek. Dit is een gekozen modelconventie. Voor werkelijke registraties is een vooraf vastgelegde regel nodig voor gevallen waarin een stap wordt overgeslagen. Het model genereert stapindicatoren zonder gebeurtenisdatums of censurering; de termijnen van 30, 90, 180 en 365 dagen horen bij het voorgestelde operationele onderzoek. Vergelijkingen vereisen voor iedere potentiële belegger een even lange verstreken opvolgperiode. Een gezamenlijke einddatum voor de campagne kan latere contacten met onvolledige opvolging achterlaten. Analyses moeten daarom cohorten met volledige opvolging of een expliciet omschreven censureringsmethode gebruiken.
3 Classificeer iedere benadering naar wie de aanbeveling doet, voor wie en wat de belegger ontvangt
Het woord introductie omvat verschillende handelingen. Een onderzoek dat deze vermengt, kan niet worden geïnterpreteerd. We onderscheiden vijf benaderingen naar wat de belegger ontvangt, zoals de literatuur over aanbevelingen informatie van toegang onderscheidt. [3] Bij een rechtstreekse benadering wordt de belegger zonder tussenkomst van een derde bereikt. Bij een doorgestuurde introductie geeft een derde het materiaal van de kapitaalzoeker door zonder een eigen oordeel toe te voegen. Een introductie met aanbeveling bevat de verklaring van de derde over de relatie en diens oordeel over het voorstel. Bij een gezamenlijke benadering neemt de derde deel aan het eerste gesprek. Een binnenkomend verzoek gaat van de belegger uit en valt buiten de vergelijking. Tabel 2 geeft de definities.
| Benaderingswijze | Wie doet de aanbeveling | Wat de belegger ontvangt | Vastgelegd bewijs |
|---|---|---|---|
| Rechtstreeks | Niemand | Eigen bericht van de kapitaalzoeker | Bericht en verzenddatum |
| Doorgestuurde introductie | Een derde geeft het materiaal door | Bericht van de kapitaalzoeker via een derde | Doorstuurdatum en tussenpersoon |
| Introductie met aanbeveling | Een derde beschrijft de relatie en geeft een oordeel | Notitie van de derde met het voorstel | Notitie van de tussenpersoon en beschrijving van de relatie |
| Gezamenlijke benadering | Een derde neemt deel aan het eerste gesprek | Aanwezigheid van de derde | Deelnemerslijst van het gesprek |
| Binnenkomend | De belegger neemt het initiatief | Eigen verzoek van de belegger | Uitgesloten van de vergelijking |
Voorgestelde definities. Het zijn analytische classificaties die in het onderzoeksprotocol moeten worden vastgelegd; ze vormen geen bevindingen over een markt.
De classificatie onderscheidt ook twee mechanismen die in één verschil worden samengevoegd. Een introductie met aanbeveling kan informatie over de kapitaalzoeker overbrengen, zoals een aanbeveling op de arbeidsmarkt, en toegang bieden tot een beslisser die het bericht anders niet zou lezen. Het experiment verderop in dit artikel maakt geen onderscheid tussen deze mechanismen; het behandelt de introductie als één geheel met een aangegeven effect bij iedere stap. Een werkelijk onderzoek zou de relatiebeschrijving moeten vastleggen, zodat dit geheel later kan worden uitgesplitst.
4 Enquêtes tonen het overwicht van netwerken bij het vinden van transacties, zonder aan te tonen dat introducties voortgang veroorzaken
De meest verwante beschrijving van hoe private beleggers transacties vinden, komt uit een enquête onder venturecapitalfirma’s. Het werkdocument van Gompers, Gornall, Kaplan en Strebulaev vermeldt 885 respondenten uit 681 firma’s. Meer dan 30 % van de transacties kwam via professionele netwerken, nog eens 20 % via aanbevelingen van andere beleggers en 8 % via portefeuillebedrijven. Bijna 30 % kwam voort uit eigen initiatieven en slechts ongeveer 10 % kwam binnen via het management van ondernemingen. Hetzelfde document vermeldt dat firma’s voor iedere gesloten transactie ongeveer 100 mogelijkheden beoordelen en dat één op de vier mogelijkheden tot een gesprek met het management leidt. [1]
Dit zijn door venturecapitalfirma’s zelf gerapporteerde cijfers over de herkomst van transacties. Ze motiveren een kader met uitkomststappen; ze kalibreren de gekozen percentages van dit artikel niet en schatten geen introductie-effect. De enquête is geen steekproef van beleggers uit de Golfregio. Tabel 5 van de bron vermeldt binnenkomende transacties op initiatief van het management bij 12 % voor beleggers in vroege fasen en 7 % voor beleggers in latere fasen. [1]
Shane en Cable onderzochten hoe directe en indirecte relaties tussen 50 hoogtechnologische ondernemingen en 202 beleggers in de seedfase financieringsbeslissingen beïnvloedden. Zij rapporteren dat deze relaties via informatieoverdracht mede bepalen welke ondernemingen worden gefinancierd. We lazen alleen de samenvatting, omdat de volledige tekst niet vrij toegankelijk is. Deze ondersteunt de stelling dat relaties ertoe doen voor financiering in een steekproef van beleggers in de seedfase. De samenvatting vermeldt geen effectgrootte en geeft niet aan dat selectie van het relatie-effect wordt gescheiden. Het onderzoek betreft seedinvesteringen en geen fondsplaatsingen of kapitaalwerving in latere fasen. [2] Deze bronnen rechtvaardigen het kader als een reeks vragen. Geen ervan levert een effect van een introductie.
5 Veldexperimenten laten zien dat aanbevelingen informatie overbrengen en dat selectie in wie wordt aanbevolen groot is
Pallais en Sands voerden drie veldexperimenten uit op een online arbeidsmarkt. Zij rapporteren dat aanbevelingen informatie over prestaties en volharding bevatten die verder gaat dan waargenomen kenmerken, en dat aanbevolen werknemers bijzonder goed presteerden wanneer zij samenwerkten met degenen die hen hadden aanbevolen. Hun experiment naar invloed van collega’s vond geen steun voor het voorgestelde mechanisme waarbij de aanbeveler extra inspanning uitlokt. De uitkomsten gaan over werk en aanwerving. [3]
In het aanwervingsontwerp solliciteerde 68 % van de aanbevolen werknemers naar de baan, tegenover 6 % van de niet-aanbevolen werknemers. Deze selectie is van belang wanneer prestaties alleen zichtbaar zijn voor aangenomen personen. Het resultaat illustreert een meetprobleem op een aanbevelingsmarkt; het levert geen effect op beleggersbetrokkenheid of kapitaalwerving. [3]
Het meest verwante beleggersonderzoek is een gerandomiseerd veldexperiment met ongevraagde pitchmails. Gornall en Strebulaev stuurden 80 000 pitchmails voor fictieve start-ups naar 28 000 venturecapitalbeleggers en business angels. Zij rapporteren dat vrouwelijke ondernemers 9 % meer geïnteresseerde antwoorden ontvingen dan mannen die identieke projecten presenteerden. De auteurs concluderen dat beleggers bij de beoordeling van ongevraagde pitchmails niet discrimineerden en stellen voor toekomstig onderzoek naar beleggersbias op netwerken en persoonlijke ontmoetingen te richten. We lazen de gepubliceerde samenvatting en de volledige tekst van de werkdocumentversie uit augustus 2019, waarin staat dat de e-mails zich op de allereerste stap van het investeringsproces richten. Dit laat zien dat koude beleggersbenadering op grote schaal kan worden gerandomiseerd en dat het onderzoek bij het eerste antwoord stopte. [4] Een tweede gerandomiseerd onderzoek van Zhang, dat we gedeeltelijk lazen, stuurde pitchmails naar meer dan 17 000 venturecapitalbeleggers. Het vermeldt een antwoordpercentage op koude e-mails van 1,5 % in 2020, tegenover de 6 % die het voor december 2018 aan Gornall en Strebulaev toeschrijft. [5] Deze bronnen ondersteunen de uitvoerbaarheid van een gerandomiseerde component. Zij geven geen schatting van het effect van een introductie.
6 Correctie voor aansluiting laat verstoring bestaan wanneer tussenpersonen kiezen wie zij introduceren
Correctie voor de vastgelegde aansluiting van de belegger op het mandaat is de voor de hand liggende aanpak en wordt in de onderzoeksvraag genoemd. Methoden met propensityscores stellen een observationeel onderzoek in staat kenmerken van een gerandomiseerd onderzoek te benaderen door waargenomen uitgangskenmerken tussen behandelde en onbehandelde groepen in balans te brengen. Austins inleiding tot deze methoden vermeldt de voorwaarde waarvan zij afhangen: de toewijzing van de behandeling moet sterk negeerbaar zijn. Dit wordt ook omschreven als de aanname dat alle variabelen die zowel toewijzing als uitkomst beïnvloeden, zijn gemeten. De bron vermeldt ook dat een gestandaardiseerd verschil onder 0,1 als aanwijzing voor een verwaarloosbare onbalans is gebruikt. [6]
Voor introducties is deze aanname veeleisend. Een tussenpersoon weet dingen die de registratie van de kapitaalzoeker niet bevat: of de belegger op dat moment kapitaal inzet, of een recent gesprek goed verliep en of de relatiebeheerder een persoonlijk oordeel zou toevoegen. We noemen dit latente ontvankelijkheid. Die beïnvloedt wie een introductie krijgt en ook de kans op een antwoord zonder introductie. Balans in de vastgelegde variabelen kan deze niet aan het licht brengen. De bron beschrijft de voorwaarde voor geldige correctie en een balansconventie. Zij stelt niet vast of de voorwaarde voor een bepaalde benaderingscampagne geldt en is een statistische handleiding, geen beleggersonderzoek. [6]
VanderWeele en Ding definiëren de E-waarde voor het nuleffect als de minimale gezamenlijke associatiesterkte van een verstorende variabele, op de schaal van risicoverhoudingen en conditioneel op gemeten covariaten, die voldoende is om een associatie tot het nuleffect terug te brengen. Hun kader behandelt ook gespecificeerde doelrisicoverhoudingen die van het nuleffect afwijken. Deze gevoeligheidsberekeningen kwantificeren de benodigde sterkte van verstoring; zij schatten niet hoeveel verstoring werkelijk aanwezig is. [7]
7 Effectenrecht, beloningen voor tussenpersonen en gegevensbescherming begrenzen iedere toets
Een introductie kan onder regels voor effecten en financiële promoties vallen. Interpretaties van SEC-medewerkers beschrijven een reeds bestaande inhoudelijke relatie als één route om algemene werving te vermijden bij relevante aanbiedingen onder Regulation D. Zij onderscheiden een beoordeling van financiële deskundigheid op basis van voldoende informatie van het louter afvinken van vakjes, bespreken wanneer een relatie vóór een aanbieding of de deelname van een tussenpersoon moet bestaan en behandelen informele introducties binnen angelnetwerken als afhankelijk van de concrete feiten. De aangehaalde interpretaties geven geen toestemming voor een bepaalde benadering en lossen vragen over registratieverplichtingen voor tussenpersonen niet op. [8]
Voor het Verenigd Koninkrijk behandelt artikel 15 van de Financial Promotion Order introducties bij bevoegde of vrijgestelde personen die aan de voorwaarden voldoen. De voorwaarden omvatten een beperking met betrekking tot de relatie, geen beloning van iemand anders dan de ontvanger en een adviesvoorwaarde die ook gevallen omvat waarin advies wordt geweigerd met een aanbeveling om bevoegd advies in te winnen. Lid 1A sluit bepaalde activiteitencategorieën uit. Een door de ontvanger betaalde introductie is dus niet uitsluitend op grond van de beloningsvoorwaarde uitgesloten; iedere toepasselijke voorwaarde moet nog worden gecontroleerd. In het DIFC beschrijft de waarschuwing van de DFSA uit 2023 de verboden op financiële diensten en financiële promoties, waaronder communicatie via e-mail, telefoon en gesprekken. Uitzonderingen in het Rulebook en vereisten van de SCA of CMA vallen buiten de beoordeelde reikwijdte. [9, 14]
| Vraag | Bron en status | Wat de bron vaststelt | Wat openblijft |
|---|---|---|---|
| Bestond de relatie vóór de aanbieding? | Interpretaties van SEC-medewerkers, 2015 en 2025 [8] | Een reeds bestaande inhoudelijke relatie is één route om algemene werving te vermijden | Marketingregels in de Golfregio en aanbiedingen buiten de Verenigde Staten |
| Wordt de tussenpersoon beloond? | Britse Financial Promotion Order, artikel 15 [9] | Een beloning van iemand anders dan de ontvanger voldoet niet aan de beloningsvoorwaarde; ook de overige voorwaarden en uitgesloten activiteiten zijn van toepassing | Volledige toepasselijkheid van de vrijstelling en andere toepasselijke regelgevingsregimes |
| Is de benadering een promotie in of vanuit het DIFC? | DFSA-waarschuwing over artikel 41A van de Regulatory Law 2004 [14] | Een onbevoegde persoon mag geen financiële promotie doen, waaronder e-mails, telefoongesprekken en ontmoetingen, behalve voor zover de regels dit toestaan | Niet-beoordeelde Rulebook-vrijstellingen en regels van de SCA en CMA |
| Is de toestemming geldig? | Algemene verordening gegevensbescherming van de EU, artikel 7 [10] | Aantoonbare, onderscheidbare en intrekbare toestemming | Of toestemming voor een bepaalde lijst de juiste grondslag is |
| Wordt aan de ADGM-norm voldaan? | Richtsnoeren van het ADGM Office of Data Protection, mei 2025 [11] | Toestemming moet vrij, specifiek, geïnformeerd en vastgelegd zijn | Niet-beoordeelde tekst van de Regulations |
| Is de federale wet van de VAE van toepassing? | Samenvatting op het overheidsportaal van de VAE [12] | Verwerking zonder toestemming is verboden, met de genoemde uitzonderingen | Niet-beoordeelde volledige federale wettekst en DIFC-wetgeving |
| Wat zegt de belegger over ongevraagd contact? | Contactpagina van Mubadala [13] | Een fraudewaarschuwing; ongevraagde verzoeken om projectfinanciering worden niet aanvaard | Hoe investeringsvoorstellen of introducties worden beoordeeld |
Voorgestelde beoordelingsvragen. De bronnen hebben de status van interpretaties van medewerkers, een wettelijke regeling, een verordening, richtsnoeren van een toezichthouder en een waarschuwing van een toezichthouder, zoals in de tekst beschreven. Geen ervan bevat een bevinding over een niet-beoordeelde jurisdictie in de Golfregio. [8, 9, 10, 11, 12, 13, 14]
Voor gegevensverwerking heeft de verwerkingsverantwoordelijke een toepasselijke rechtmatige grondslag nodig. Wanneer toestemming wordt gebruikt, vereist artikel 7 van de AVG aantoonbare, onderscheidbare en intrekbare toestemming; artikel 21 behandelt bezwaar tegen direct marketing. De ADGM-richtsnoeren beschrijven zes rechtmatige grondslagen en verwerpen stilzwijgen of vooraf aangevinkte vakjes als toestemming. Het overheidsportaal van de VAE vat federale toestemmingsvereisten en uitzonderingen samen; dit artikel steunt op die samenvatting en niet op de volledige federale wettekst. De contactpagina van Mubadala waarschuwt afzonderlijk voor ongevraagde financieringsverzoeken en ongepast gedrag. Die waarschuwing beschrijft niet hoe investeringsvoorstellen worden beoordeeld. [10, 11, 12, 13]
8 Bepaal de te schatten grootheid en de selectie-identiteit voordat iets wordt geschat
De te schatten grootheid is het gemiddelde effect van een introductie op het aandeel benaderde potentiële beleggers dat iedere stap bereikt. Voor potentiële belegger i en stap k schrijven we de indicator voor het bereiken van die stap onder beide benaderingen. Het gemiddelde verschil ertussen is het gezochte effect. Het verschil dat in een campagne zichtbaar is, betreft de geïntroduceerde en rechtstreeks benaderde groepen en is een andere grootheid. Vergelijking 1b toont precies hoe deze verschillen; het model controleert die identiteit bij iedere stap.
In de vergelijkingen is Y(i,k,a) gelijk aan één als potentiële belegger i stap k bereikt bij benadering met methode a. Daarbij is a één voor een introductie en nul voor een rechtstreekse benadering; A(i) is de daadwerkelijk gebruikte benaderingswijze. De eerste vergelijking definieert het gemiddelde effect tau(k) over alle in aanmerking komende potentiële beleggers. De tweede splitst het waargenomen verschil Delta(k) in het effect op degenen die werden geïntroduceerd, het effect op de behandelden, en een selectieterm tussen accolades. Die vergelijkt wat de geïntroduceerde en rechtstreeks benaderde groepen zonder enige introductie zouden hebben bereikt. Een positieve selectieterm betekent dat de geïntroduceerde groep al meer kans had om verder te komen.
Hieruit volgen twee eigenschappen. Ten eerste is de selectieterm geen steekproeffout. Deze neemt niet af wanneer de campagne groeit. Een grotere steekproef maakt het vertekende verschil daardoor preciezer, zonder het nauwkeuriger te maken. Ten tweede kunnen het effect op de behandelden en het gemiddelde effect verschillen wanneer tussenpersonen kiezen voor potentiële beleggers bij wie introducties het beste werken. Een resultaat moet daarom steeds aangeven welk van beide effecten wordt gerapporteerd. De gerandomiseerde component verderop schat het gemiddelde effect onder de in aanmerking komende potentiële beleggers.
De te schatten grootheid is gedefinieerd voor in aanmerking komende potentiële beleggers: degenen voor wie vóór de benadering een geloofwaardige introductieroute bestaat. Potentiële beleggers zonder zo’n route vallen buiten de behandelingsvergelijking van dit onderzoek. De geschiktheid moet vóór de toewijzing worden vastgelegd; deze beperking alleen neemt verschillen tussen netwerken van kapitaalzoekers niet weg en identificeert geen effect. Generalisatie van het resultaat van de component naar alle geschikte potentiële beleggers vereist, naast willekeurige toewijzing binnen de component, willekeurige selectie voor deelname of een gerechtvaardigde transportabiliteitscorrectie.
9 Construeer een populatie waarin het ware effect van een introductie bekend is
De populatie bevat 400 000 in aanmerking komende potentiële beleggers voor wie een geloofwaardige introductieroute bestaat. Ieder heeft een vastgelegde aansluitingsscore en een vastgelegde categorie-indicator; 30 % zit in de eerste categorie, die moeilijker te bereiken is. Ieder heeft ook een nooit vastgelegde ontvankelijkheidswaarde, met een correlatie van 0,3 met de vastgelegde aansluiting, en een vastgelegde index van eerdere betrokkenheid met een lading van 0,6 op ontvankelijkheid. De index staat voor iets dat een kapitaalzoeker vóór de benadering zou kunnen registreren: of de belegger eerdere correspondentie van de firma opende of beantwoordde. Tabel 4 vermeldt alle invoerwaarden.
| Invoer | Waarde | Status |
|---|---|---|
| Geschikte potentiële beleggers in de geconstrueerde populatie | 400 000 | Geconstrueerd |
| Percentage bij rechtstreekse benadering in iedere stap | 9 % antwoord; 55 % gesprek gegeven een antwoord; 30 % due diligence gegeven een gesprek; 18 % ondertekening gegeven due diligence | Gekozen voor het experiment |
| Waar effect van een introductie op de log-oddsschaal | 1,50 voor antwoord; 0,20 voor gesprek; 0,30 voor due diligence; 0,15 voor ondertekening | Gekozen voor het experiment |
| Latente ontvankelijkheid: correlatie met vastgelegde aansluiting | 0,3; standaardnormaal verdeeld, nooit vastgelegd | Gekozen voor het experiment |
| Index van eerdere betrokkenheid, een vastgelegde proxy | Lading van 0,6 op ontvankelijkheid | Gekozen voor het experiment |
| Keuze van introducties door de kapitaalzoeker, op de log-oddsschaal | 0,5 voor aansluiting; 0,5 voor categorie 1; 0,9 voor latente ontvankelijkheid; 30 % wordt geïntroduceerd | Gekozen voor het experiment |
| Gerandomiseerde component; herhalingen | 25 % van een campagne; 600 campagnes per omvang | Ontwerpkeuze |
| Stressinstellingen | Ontvankelijkheid 1,8; effecten nemen met 0,5 toe per eenheid ontvankelijkheid; log-odds op antwoord 0,8 lager; 15 % en 10 % verkeerd gelabeld | Gekozen voor het experiment |
MatchPoint-analyse van de geconstrueerde populatie. Modeluitkomst bij de aangegeven invoer; geen waargenomen resultaat. Effecten op de log-oddsschaal gelden bij iedere stap voorwaardelijk op de voorgaande stap.
Hier is F(i) de vastgelegde aansluiting, T(i) de categorie-indicator en W(i) de latente ontvankelijkheid. De kapitaalzoeker kiest een introductie met de logistische kans uit vergelijking 2a. De constante a(0) wordt zo bepaald dat 30 % van de potentiële beleggers wordt geïntroduceerd; beta(F) en beta(T) zijn beide 0,5. Lambda is in het basisscenario 0,9 en vormt het gewicht dat de kapitaalzoeker geeft aan ontvankelijkheid die hij wel aanvoelt maar niet vastlegt. In vergelijking 2b zijn c(k) constanten die zo worden bepaald dat de percentages bij rechtstreekse benadering gelijk zijn aan 9 %, 55 %, 30 % en 18 %. De b-termen zijn stapcoëfficiënten en theta(k) is het ware effect van een introductie op de log-odds van stap k, ingesteld op 1,50, 0,20, 0,30 en 0,15.
Beide reeksen potentiële uitkomsten worden uit dezelfde willekeurige trekkingen gegenereerd. Hun gemiddelde verschil is daardoor voor iedere gegenereerde eindige populatie bekend. Dat contrast benadert de verwachting onder de gemeenschappelijke genererende verdeling; onafhankelijk gegenereerde scenario’s en referenties bevatten Monte-Carlo-variatie. Al deze waarden zijn gekozen voor het experiment. De percentages bij rechtstreekse benadering zijn zo gekozen dat de trechter smaller wordt op de manier die de enquête beschrijft, zonder erop te zijn afgestemd. De grootte van het introductie-effect is een aanname die voldoende groot is gekozen om zichtbaar te zijn en vormt geen schatting. De gerapporteerde richting en omvang van de bias beschrijven de aangegeven mechanismen en geteste instellingen. Latente ontvankelijkheid varieert over het aangegeven rooster; het experiment stelt deze conclusies niet vast voor iedere effectgrootte of ieder toewijzingsmechanisme. [1]
10 In de geconstrueerde populatie verhoogt een introductie iedere stap, met verhoudingsgewijs grotere effecten in latere stappen
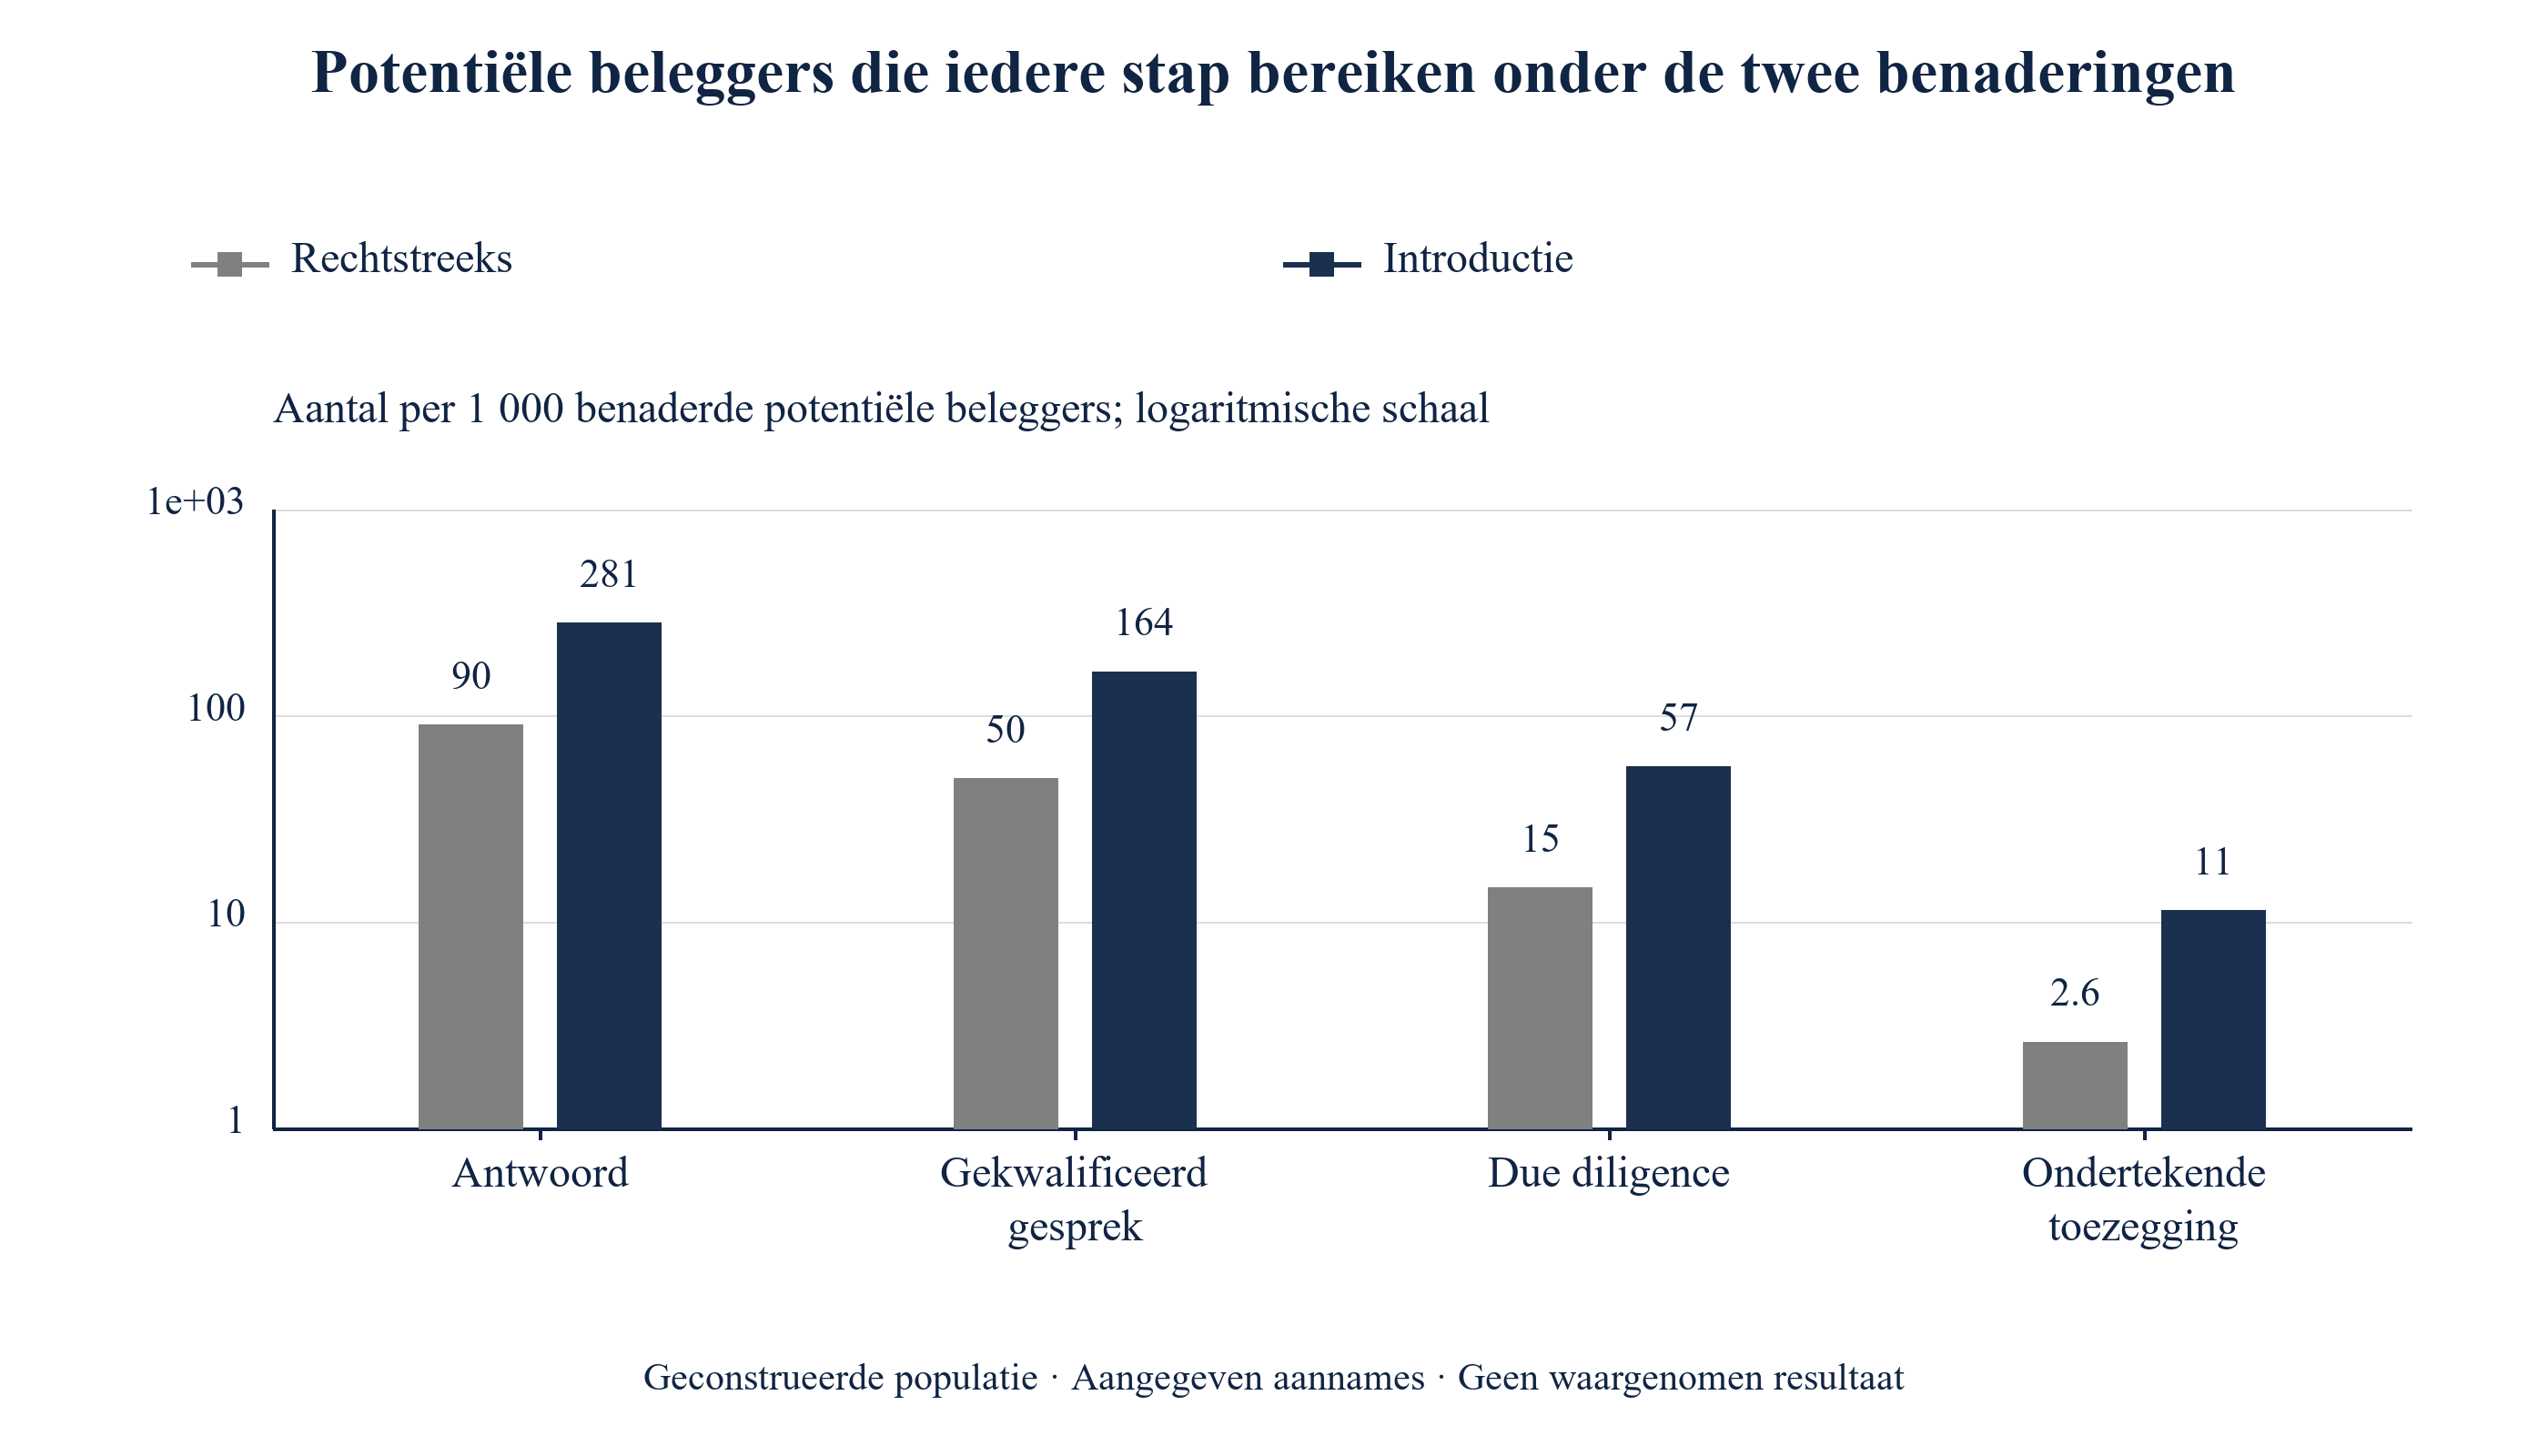
Tabel 5 vermeldt de ware trechter onder iedere benadering. Een rechtstreekse benadering levert bij 9,0 % van de potentiële beleggers een antwoord en bij 0,26 % een ondertekende toezegging op. Een introductie levert bij 28,1 % een antwoord en bij 1,13 % een ondertekende toezegging op. Het ware effect is 19,12 procentpunt bij het antwoord, 11,39 bij het gekwalificeerde gesprek, 4,20 bij due diligence en 0,87 bij ondertekening. De verhouding tussen de percentages neemt langs de stappen toe, van 3,12 bij het antwoord tot 4,33 bij ondertekening, doordat de effecten op de log-oddsschaal zich over de stappen opstapelen.
| Stap | Rechtstreeks | Geïntroduceerd | Effect in procentpunten | Verhouding tussen percentages | Effect op de geïntroduceerden in procentpunten |
|---|---|---|---|---|---|
| Antwoord | 9.0 | 28.1 | 19.12 | 3.12 | 24.18 |
| Gekwalificeerd gesprek | 5.0 | 16.4 | 11.39 | 3.30 | 15.49 |
| Due diligence | 1.5 | 5.7 | 4.20 | 3.87 | 6.30 |
| Ondertekende toezegging | 0.26 | 1.13 | 0.87 | 4.33 | 1.42 |
MatchPoint-analyse van de geconstrueerde populatie. Modeluitkomst bij de aangegeven invoer; geen waargenomen resultaat. Percentage benaderde, geschikte potentiële beleggers dat iedere stap bereikt; effecten in procentpunten.
Verschuif horizontaal om de figuur op volledige grootte te lezen. U kunt ook de figuur op volledige grootte openen.
MatchPoint-analyse van de geconstrueerde populatie. Modeluitkomst bij de aangegeven invoer; geen waargenomen resultaat. Logaritmische schaal; aantallen per 1 000 benaderde potentiële beleggers.
Het effect op de geïntroduceerde groep is groter dan het gemiddelde effect, bijvoorbeeld 24,18 procentpunt tegenover 19,12 bij het antwoord. Het mechanisme is hetzelfde. De kapitaalzoeker kiest ontvankelijkere potentiële beleggers met een betere aansluiting, die hogere uitgangspercentages hebben. Gelijke effecten op de log-oddsschaal geven grotere veranderingen in procentpunten waar het uitgangspercentage hoger is. De eerste les voor de beslissing is dat de vraag bij wie introducties terechtkomen al onderdeel is van het antwoord op wat zij opleveren. Figuur 1 toont dezelfde trechter op een logaritmische schaal.
11 Het ruwe verschil tussen geïntroduceerde en rechtstreeks benaderde potentiële beleggers overschat het effect bij iedere stap
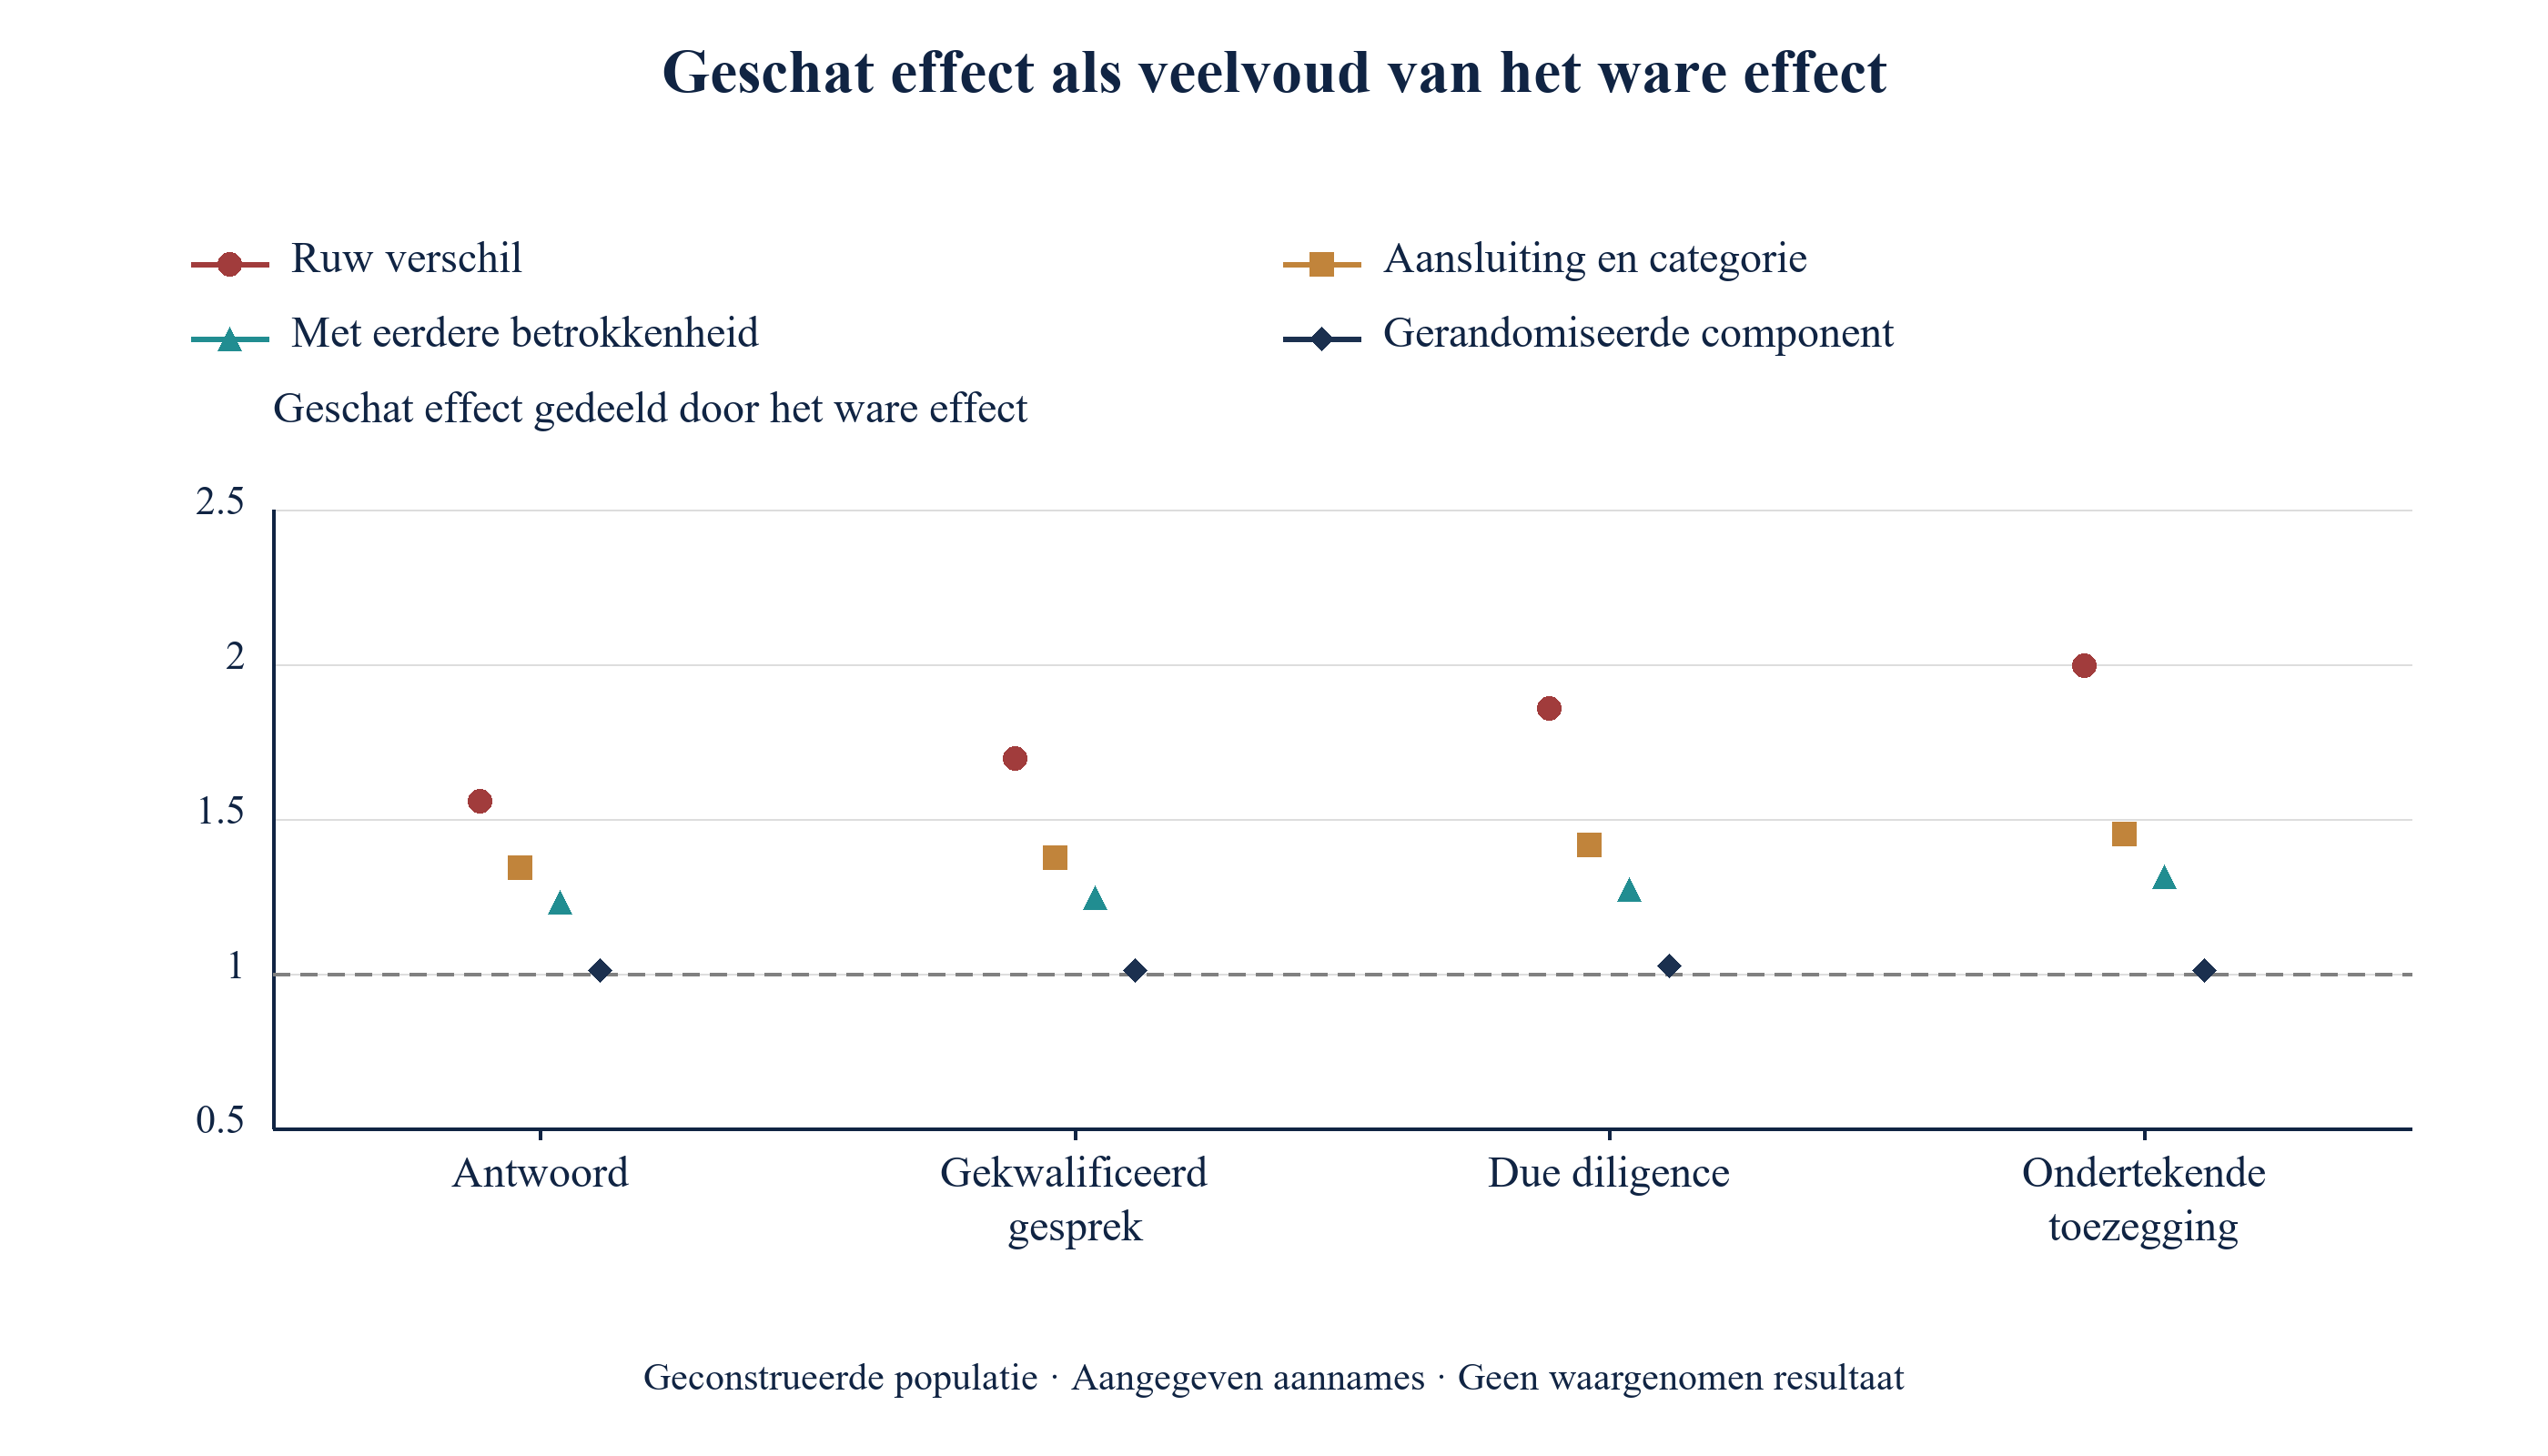
Een kapitaalzoeker die het eigen logboek leest, zou de twee groepen vergelijken. Tabel 6 laat zien wat die vergelijking rapporteert. Bij het antwoord is het ruwe verschil 29,76 procentpunt tegenover een waar effect van 19,12, een verhouding van 1,56. Bij het gekwalificeerde gesprek is het ruwe verschil 19,32 tegenover 11,39. Toegepast op 100 geschikte potentiële beleggers die van rechtstreekse benadering naar introductie zouden overgaan, zou het ruwe verschil 19,3 extra gekwalificeerde gesprekken suggereren; het gemiddelde contrast in de geconstrueerde populatie is 11,4. Dit gemiddelde verschilt van het effect onder degenen die voor introductie zijn geselecteerd. Bij ondertekening is het ruwe verschil 2,00 maal het ware effect.
| Schatter | Antwoord | Gekwalificeerd gesprek | Due diligence | Ondertekende toezegging |
|---|---|---|---|---|
| Waar effect, bekend door de constructie | 19.12 | 11.39 | 4.20 | 0.87 |
| Ruw verschil tussen groepen | 29.76 | 19.32 | 7.80 | 1.74 |
| Correctie voor aansluiting en categorie via regressie | 25.65 | 15.65 | 5.94 | 1.27 |
| Correctie voor aansluiting en categorie via weging | 25.68 | 15.76 | 5.97 | 1.27 |
| Ook gecorrigeerd voor eerdere betrokkenheid | 23.55 | 14.21 | 5.34 | 1.14 |
| Gerandomiseerde component | 19.29 | 11.52 | 4.31 | 0.88 |
MatchPoint-analyse van de geconstrueerde populatie. Modeluitkomst bij de aangegeven invoer; geen waargenomen resultaat. Procentpunten van benaderde, geschikte potentiële beleggers; schattingen gebruiken grote gegenereerde steekproeven met eindige Monte-Carlo-variatie.
Verschuif horizontaal om de figuur op volledige grootte te lezen. U kunt ook de figuur op volledige grootte openen.
MatchPoint-analyse van de geconstrueerde populatie. Modeluitkomst bij de aangegeven invoer; geen waargenomen resultaat. De stippellijn geeft een juiste schatting aan.
De overschatting komt bij iedere stap voor. Conditioneren op een latere stap verergert het probleem. Onder potentiële beleggers die antwoordden, zijn de ware gesprekspercentages 58,1 % bij introductie en 55,1 % bij rechtstreekse benadering, een verschil van 3,1 procentpunt. De vergelijking van waargenomen antwoorden bij introductie en rechtstreekse benadering rapporteert echter 10,4 procentpunt. Dat komt doordat de antwoordende groepen onder iedere benadering uit andere personen bestaan. Een vergelijking die begint bij de bereikte stap in plaats van bij de benaderde potentiële belegger beantwoordt een andere vraag dan de kapitaalzoeker heeft. Figuur 2 toont iedere schatting als veelvoud van het ware effect voor alle vier stappen.
12 Correctie voor aansluiting en categorie neemt 39 % van de bias bij het antwoord weg; balans in de vastgelegde variabelen kan de rest niet detecteren
De gebruikelijke correctie houdt rekening met vastgelegde aansluiting en categorie. Tabel 6 laat zien dat regressiestandaardisatie bij het antwoord 25,65 procentpunt geeft en weging met de geschatte propensityscore 25,68, tegenover het ware effect van 19,12. De correctie neemt 39 % van de ruwe bias van 10,64 procentpunt weg en laat 6,53 procentpunt over. Bij ondertekening is de gecorrigeerde schatting 1,45 maal het ware effect. De correctie verbetert de schatting en vertelt een kapitaalzoeker nog steeds dat introducties 25,7 antwoorden per 100 opleveren terwijl het ware cijfer 19,1 is.
In vergelijking 3a bevat X(i) de vastgelegde aansluiting en categorie. De geschatte kans p(k)(a, X(i)) komt uit een logistische regressie van het bereiken van de stap op de benadering en X(i). Deze wordt vervolgens over alle potentiële beleggers gemiddeld, waarbij de benadering achtereenvolgens op iedere waarde wordt ingesteld. In vergelijking 3b is e(i) de geschatte kans op een introductie gegeven X(i), begrensd tussen 0,01 en 0,99, en worden de twee gewogen gemiddelden door hun gewichten genormaliseerd. De twee schatters komen met 25,65 en 25,68 procentpunt sterk overeen, omdat zij dezelfde informatie gebruiken.
Verschuif horizontaal om de figuur op volledige grootte te lezen. U kunt ook de figuur op volledige grootte openen.
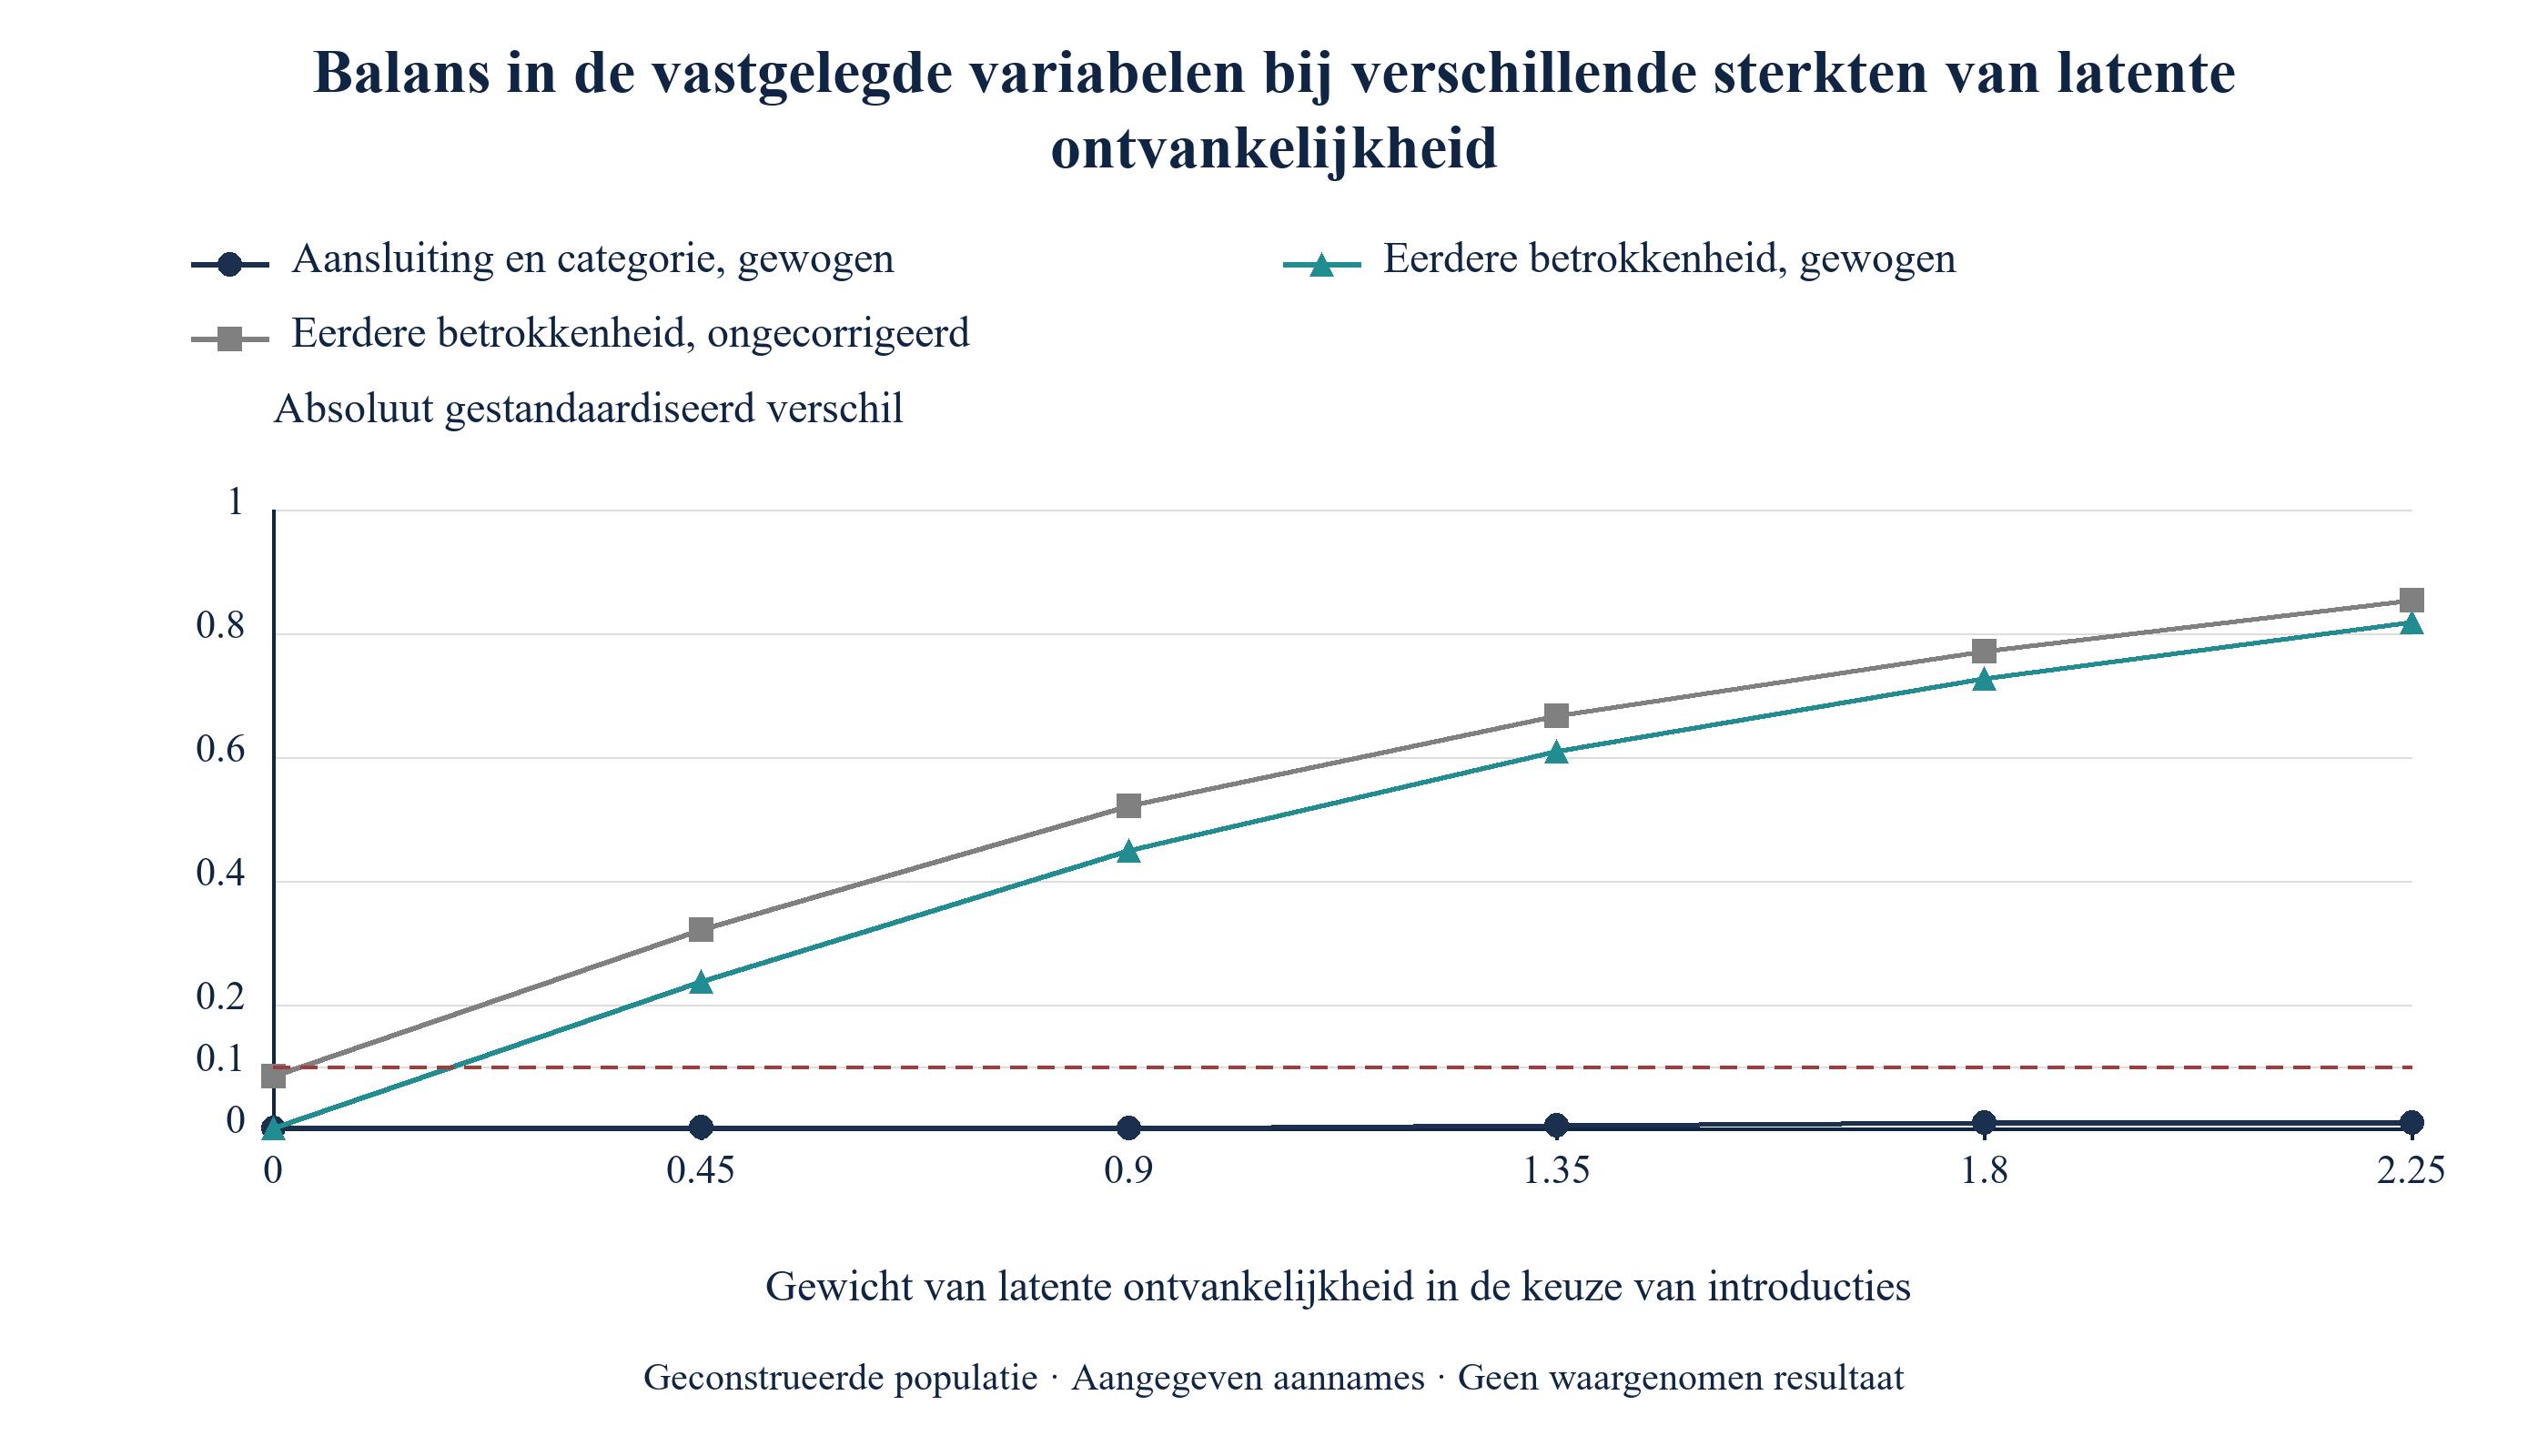
MatchPoint-analyse van de geconstrueerde populatie. Modeluitkomst bij de aangegeven invoer; geen waargenomen resultaat. Absolute gestandaardiseerde verschillen tussen geïntroduceerde en rechtstreeks benaderde potentiële beleggers; de stippellijn is de conventionele grens van 0,1.
Figuur 3 laat zien waarom een gewone balanscontrole de kapitaalzoeker geen bescherming biedt. Na weging is het grootste gestandaardiseerde verschil op de vastgelegde aansluiting en categorie bij geen enkele geteste sterkte van latente ontvankelijkheid hoger dan 0,010, ruim onder de conventionele grens van 0,1. [6] De index van eerdere betrokkenheid, die op ontvankelijkheid reageert, vertoont in het basisscenario na dezelfde weging een gestandaardiseerd verschil van 0,442, tegenover 0,513 vóór enige correctie. Een balanstabel met vastgelegde variabelen ziet er in ieder geval goed uit. Een goede balanstabel is daarom geen bewijs dat de vergelijking onvertekend is.
13 De betrokkenheidsproxy vermindert de bias in het basisscenario; de gerandomiseerde referentie ligt dicht bij het geconstrueerde effect
De index van eerdere betrokkenheid toevoegen aan de correctie brengt de antwoordschatting van 25,65 naar 23,55 procentpunt en neemt 58 % van de ruwe bias weg. De resterende bias is 4,42 procentpunt. De proxy meet ontvankelijkheid met ruis en vangt daardoor slechts een deel ervan. De aanbeveling voor een werkelijk onderzoek is ieder voorafgaand signaal van beleggersbelangstelling te registreren, zoals het openen of beantwoorden van eerdere correspondentie. Dit is de meest directe beschikbare manier om verstoring te verminderen die de kapitaalzoeker anders niet kan vastleggen.
Bij willekeurige toewijzing is ontvankelijkheid in verwachting tussen de groepen in balans. De populatiereferentie gebruikt een afzonderlijk gegenereerde steekproef van 400 000 potentiële beleggers die via een muntworp worden toegewezen; deze is niet letterlijk een kwartcomponent uit de observationele populatie. In de vergelijking van herhaalde campagnes gebruiken de observationele schatters n potentiële beleggers en gebruikt de gerandomiseerde schatter een afzonderlijk gegenereerde steekproef van round(25 % van n) potentiële beleggers uit hetzelfde mechanisme. De referentie schat 19,29 procentpunt voor antwoord, 11,52 voor gesprek, 4,31 voor due diligence en 0,88 voor ondertekening, dicht bij de contrasten in de eindige populatie. Een werkelijk ingebedde component vereist willekeurige selectie voor deelname, naleving van de toewijzing en passende opvolging; binnen die component wordt van discretionaire keuze afgezien.
In vergelijking 4a is R gelijk aan één voor potentiële beleggers in de gerandomiseerde component en is iedere term het gemiddelde van de stapindicator binnen een groep van die component. In vergelijking 4b combineert de wortel van de gemiddelde kwadratische fout van een schatter over herhaalde campagnes de gekwadrateerde bias en de variantie. Bij niet-lege groepen en het aangegeven toewijzingsmechanisme is het gerandomiseerde verschil in verwachting onvertekend voor de bemonsterde populatie; de gerealiseerde waarde blijft ruis bevatten. De eindige code geeft nul terug als een groep leeg is. In het geteste basisscenario behouden gecorrigeerde schatters bias bij een grotere steekproef, terwijl de variantie van de gerandomiseerde schatter afneemt. Paragraaf 16 laat zien waar de twee lijnen elkaar kruisen.
14 Latente ontvankelijkheid verhoogt gecorrigeerde schattingen in de geteste situaties; gevoeligheidsberekeningen vereisen juist gespecificeerde verstoringsparameters
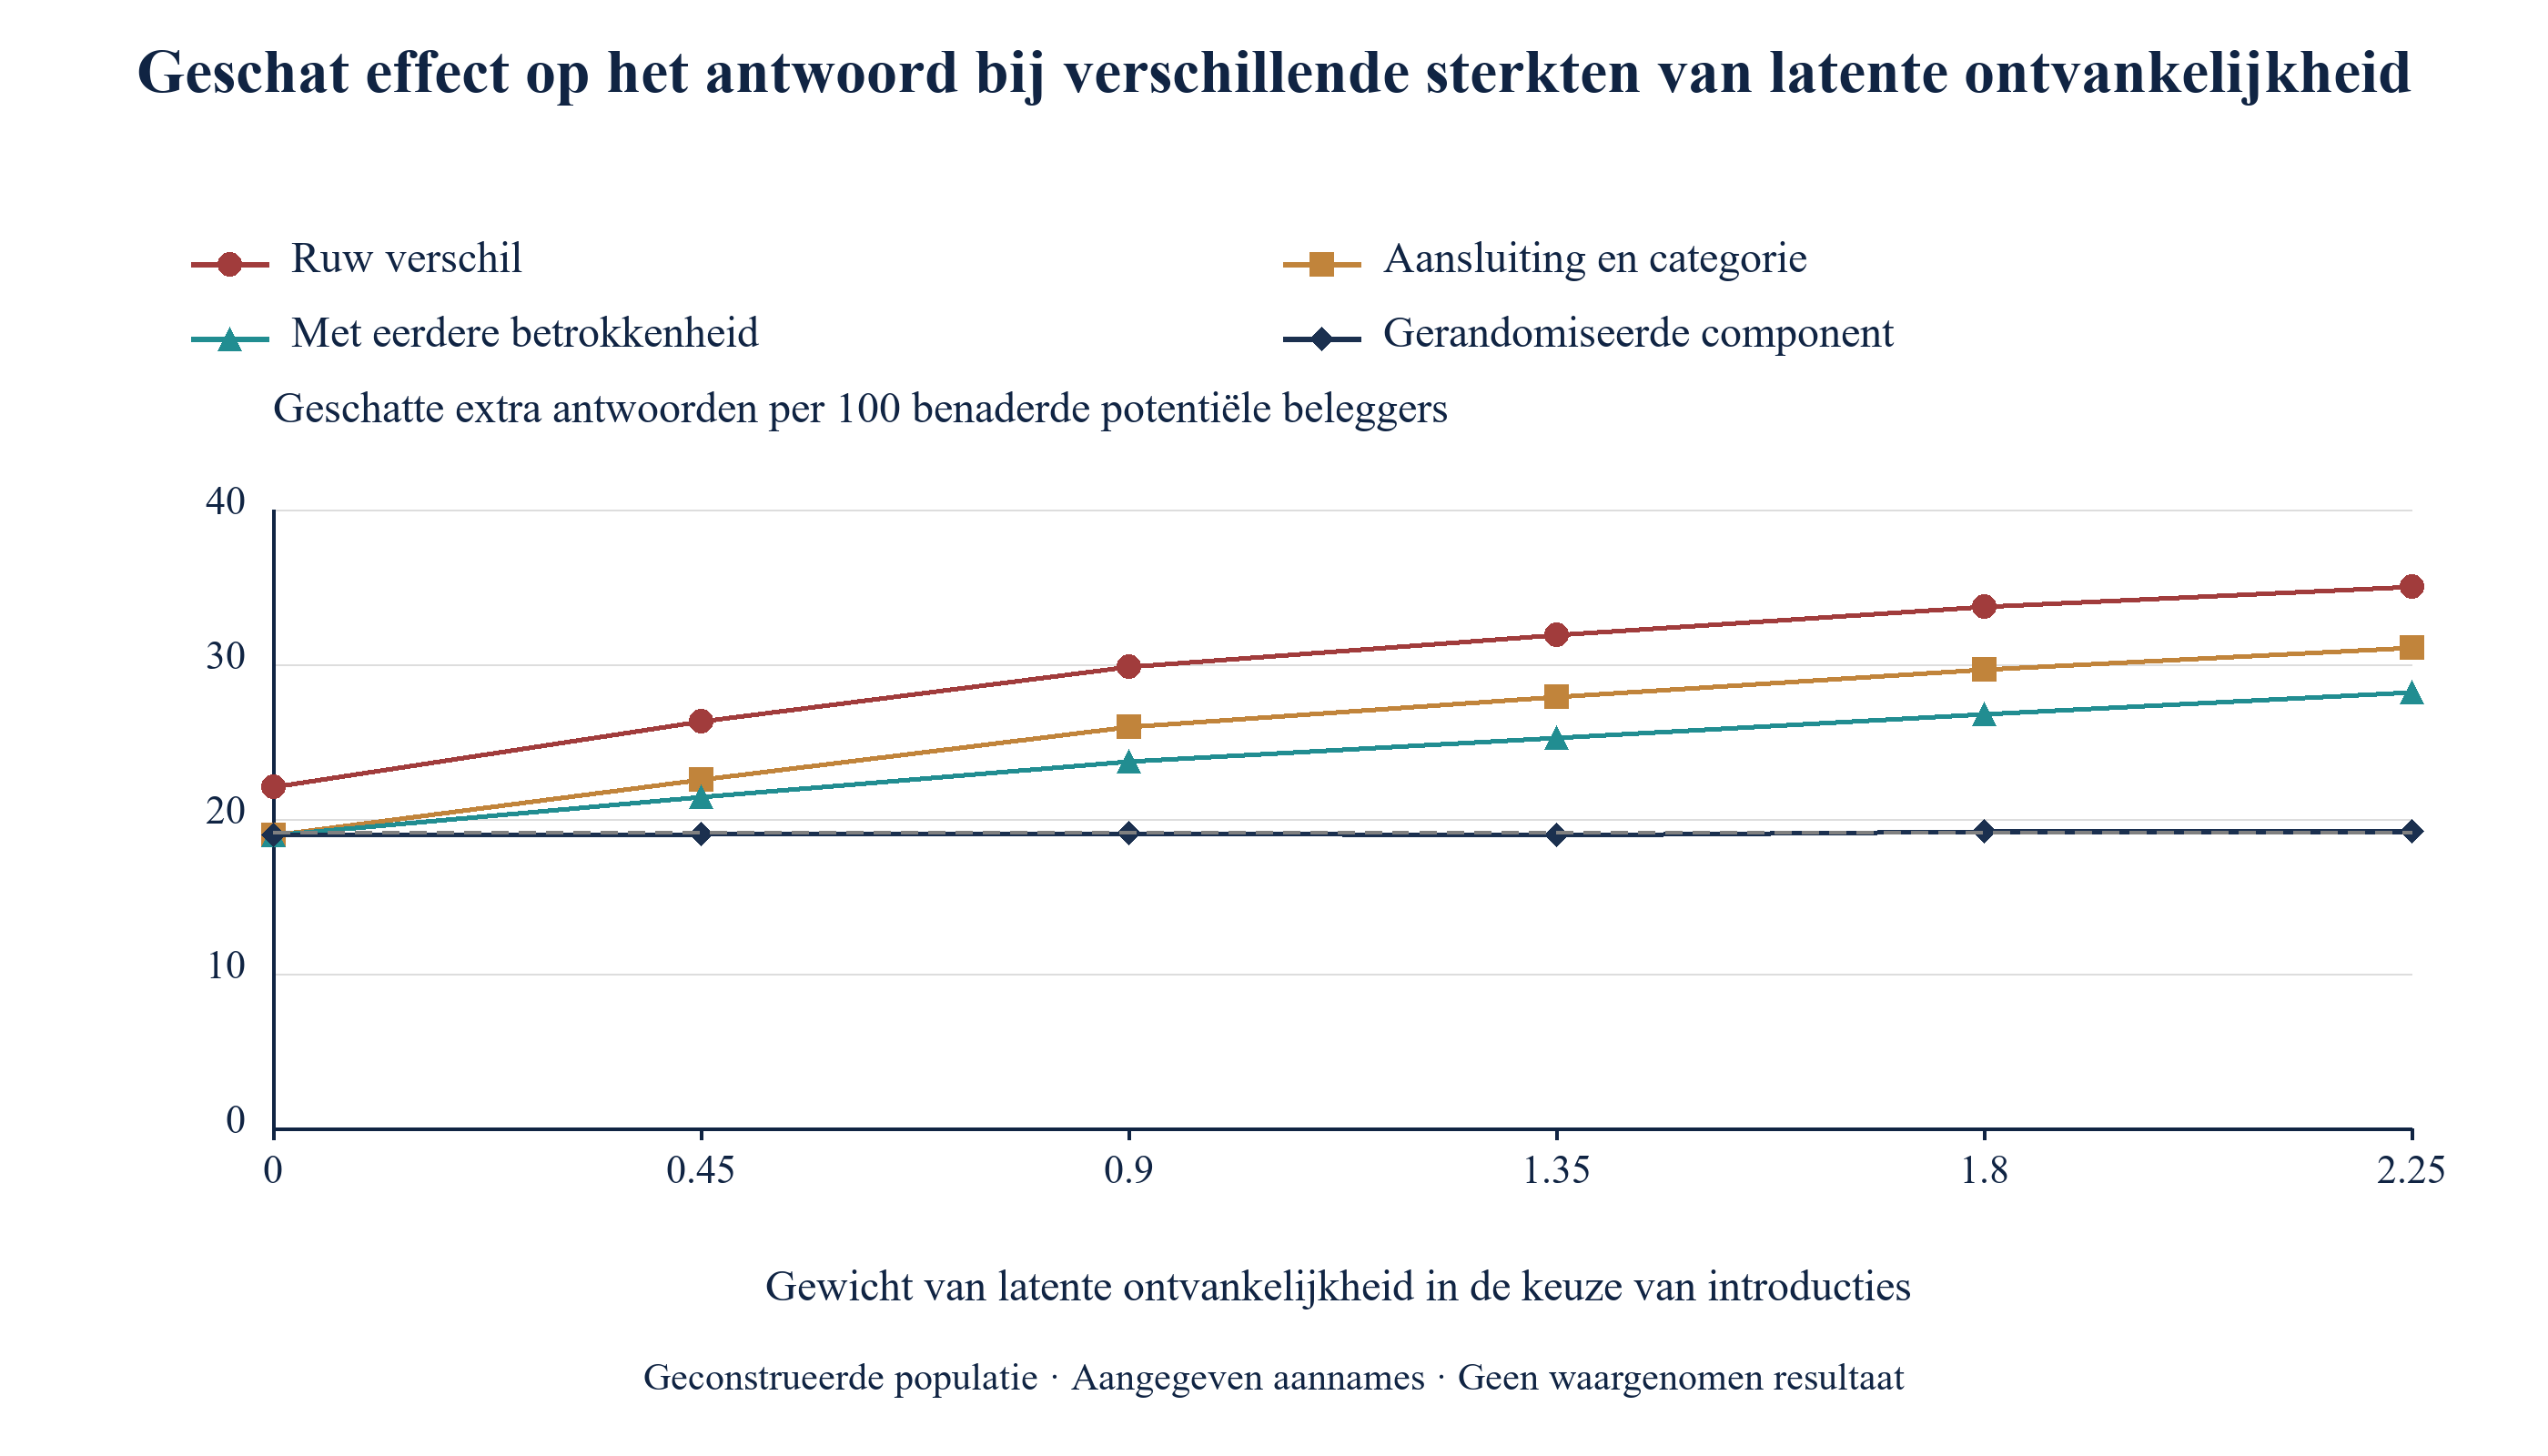
Verschuif horizontaal om de figuur op volledige grootte te lezen. U kunt ook de figuur op volledige grootte openen.
MatchPoint-analyse van de geconstrueerde populatie. Modeluitkomst bij de aangegeven invoer; geen waargenomen resultaat. Procentpunten van benaderde potentiële beleggers; de stippellijn geeft het ware effect aan.
Figuur 4 varieert het gewicht van latente ontvankelijkheid in de keuze van de kapitaalzoeker van nul tot 2,25, tegenover de basiswaarde van 0,9. Bij nul is de voor aansluiting gecorrigeerde schatting 18,96 procentpunt tegenover een waar effect van 19,12, en bedraagt het ruwe verschil 22,07. Alleen de vastgelegde aansluiting en categorie verstoren dan de vergelijking en de correctie herstelt dit. Bij het sterkste geteste gewicht, 2,25, stijgt het ruwe verschil naar 35,04, de voor aansluiting gecorrigeerde schatting naar 31,09 en de schatting met de proxy naar 28,21. De onafhankelijk gesimuleerde gerandomiseerde referenties blijven dicht bij de gegenereerde effecten, met eindige Monte-Carlo-variatie. Het experiment laat zien hoe de methode zich gedraagt wanneer haar uitgangspunt geldt, hier bij afwezigheid van latente ontvankelijkheid, en hoe sterk zij tekortschiet naarmate dat uitgangspunt verzwakt.
Vergelijking 5a geeft de E-waarde voor het nuleffect bij een RR groter dan één. In vergelijking 5b begrenzen de parameters uit de bron de variatie in uitkomstrisico en in de prevalentie van de verstorende variabele onder de aangegeven conditionering. Hun definities vereisen geschikte maxima. Afzonderlijk is de regressiegestandaardiseerde antwoordverhouding van het model 4,26, tegenover de verhouding van het gegenereerde contrast van 3,12. Dit geeft een gerealiseerde verhogingsfactor van 1,36. [7]
De E-waarde voor het nuleffect van de gecorrigeerde schatting is 7,98 en die van de ruwe schatting is 9,58. De code berekent ook, binnen iedere aansluitingsgroep van een derde en iedere categorie, extremen over kwartielen van ontvankelijkheid en vervolgens populatiegewogen gemiddelden: 4,16 voor het uitkomstrisico in de rechtstreekse groep en 2,66 voor de prevalentie van ontvankelijkheidsniveaus. Toepassing van vergelijking 5b op die gemiddelden geeft het beschrijvende getal 1,90, tegenover de gerealiseerde verhoging van de verhouding van 1,36. Een opsplitsing bij de mediaan geeft 2,43; 1,79 en 1,35. Dit zijn samenvattingen op basis van grovere groepen, geen uniform begrenzende parameters van de stelling. Het middelen van extremen is niet hetzelfde als het nemen van hun maximum en het indelen van continue aansluiting en ontvankelijkheid in groepen laat restvariatie bestaan. Hun numerieke vergelijking bewijst geen formele grens voor verstoring en evenmin dat ontvankelijkheid te zwak is om de associatie te verklaren. Het bekende effect in de eindige populatie komt uit de gekozen potentiële uitkomsten. De bron beschrijft ook E-waarden voor het verschuiven van een schatting naar een gespecificeerde risicoverhouding die van het nuleffect afwijkt; de E-waarde voor het nuleffect alleen meet de gerealiseerde verhogingsfactor niet. [7]
Een kapitaalzoeker kan de balans van een proxy van vóór het contact als diagnose gebruiken en de gevoeligheid onderzoeken bij expliciet aangegeven associaties met verstorende variabelen. Een gestandaardiseerd verschil in een proxy met ruis is geen bewezen ondergrens voor onbalans in latente ontvankelijkheid en ook niet de risicoverhoudingsparameter in vergelijking 5b. Een formele gevoeligheidsgrens vereist parameters en correctievoorwaarden die bij de te schatten grootheid en de stelling uit de bron passen. De geconstrueerde vergelijking illustreert verhoging onder haar aannames; zij maakt gecorrigeerde schattingen niet tot bovengrenzen in een niet-waargenomen campagne.
15 Ieder stressscenario heeft een eigen patroon van tekortschieten dat een kapitaalzoeker in het eigen logboek kan onderzoeken
Tabel 7 vermeldt antwoordschattingen uit grote geconstrueerde steekproeven voor het basisscenario en vijf stressscenario’s. Ieder scenario gebruikt 400 000 gegenereerde potentiële beleggers. De diagnosekolommen meten de balans in vastgelegde aansluiting en categorie en in eerdere betrokkenheid na weging met de geregistreerde benaderingswijze. Het scenario met verkeerde labels gebruikt daardoor dezelfde vastgelegde benaderingsclassificatie als de uitkomstschatters. Deze diagnoses beschrijven de gegenereerde registraties.
| Scenario | Waar effect | Ruw verschil | Gecorrigeerd voor aansluiting | Ook eerdere betrokkenheid | Gerandomiseerd | Balans in aansluiting en categorie | Balans in betrokkenheid |
|---|---|---|---|---|---|---|---|
| Basisscenario | 19.12 | 29.76 | 25.65 | 23.55 | 19.29 | 0.002 | 0.442 |
| Geen latente ontvankelijkheid | 19.10 | 22.36 | 19.25 | 19.24 | 19.34 | 0.001 | 0.005 |
| Sterke latente ontvankelijkheid | 19.23 | 34.27 | 30.24 | 27.19 | 19.28 | 0.008 | 0.738 |
| Effecten nemen toe met ontvankelijkheid | 21.56 | 36.74 | 32.27 | 29.10 | 21.68 | 0.002 | 0.447 |
| Minder ontvankelijke markt | 11.57 | 18.52 | 15.73 | 14.34 | 11.49 | 0.005 | 0.440 |
| Verkeerd gelabelde introducties | 19.09 | 21.11 | 17.60 | 15.91 | 19.03 | 0.008 | 0.292 |
MatchPoint-analyse van de geconstrueerde populatie. Modeluitkomst bij de aangegeven invoer; geen waargenomen resultaat. Procentpunten van benaderde, geschikte potentiële beleggers; de balanskolommen zijn absolute gestandaardiseerde verschillen na weging op vastgelegde aansluiting en categorie.
Zonder latente ontvankelijkheid is de voor aansluiting gecorrigeerde schatting 19,25 tegenover 19,10, is de balansmaat voor de proxy 0,005 en komen de gecorrigeerde en gerandomiseerde schattingen overeen. Dit is het patroon van een campagne die via correctie kan worden geïnterpreteerd. Bij sterke latente ontvankelijkheid is de gecorrigeerde schatting 30,24 tegenover 19,23, blijft de gerandomiseerde schatting op 19,28 en is de balansmaat voor de proxy 0,738. Het patroon is een groot en aanhoudend verschil tussen de gecorrigeerde schatting en die uit de component, terwijl de vastgelegde variabelen goed in balans zijn.
Wanneer effecten met ontvankelijkheid toenemen, is het ware gemiddelde effect 21,56, terwijl het effect op de geïntroduceerde groep 30,99 is. De gecorrigeerde schatting van 32,27 ligt boven beide, met een bias van 10,72 procentpunt tegenover 6,53 in het basisscenario. De component benadert het gemiddelde effect met 21,68. Het patroon is een gecorrigeerde schatting die zelfs boven het effect op de geïntroduceerden ligt. In een minder ontvankelijke markt daalt het rechtstreekse antwoordpercentage naar 4,4 % en het effect naar 11,57 procentpunt, terwijl de verhouding van de gecorrigeerde schatting tot het ware effect rond 1,36 blijft. Het patroon is lagere percentages bij iedere stap met vergelijkbare proportionele bias. Wanneer 15 % van de introducties als rechtstreeks wordt vastgelegd en 10 % van de rechtstreekse benaderingen als introductie, daalt de gecorrigeerde schatting naar 17,60, onder het ware effect van 19,09. De fouten heffen elkaar op, het antwoord lijkt juist en de verklaring is onjuist. De labelaudit in paragraaf 22 is daarom een afzonderlijke controle.
De diagnoses kunnen samen worden gelezen. Balans in vastgelegde variabelen controleert alleen gemeten onbalans; proxybalans kan een resterend verschil in de vastgelegde betrokkenheidsmaat signaleren. Het verschil tussen de gecorrigeerde schatting en die uit de component kan, met onzekerheid en een gemeenschappelijke doelpopulatie, onenigheid tussen schattingsstrategieën aantonen. Het kan ook samenhangen met steekproeffout, modelspecificatiefouten, verkeerde labels, het niet volgen van de behandelingstoewijzing of selectie voor deelname aan de component. Een patroon per stap kan verdere controles helpen bepalen. Geen van deze waarnemingen alleen identificeert latente ontvankelijkheid of stelt vast dat een observationele vergelijking onvertekend is.
16 In het geconstrueerde basisscenario houdt een campagne van 400 potentiële beleggers aanzienlijke schattingsfouten
Een werkelijke kapitaalzoeker ziet één campagne en beschikt niet over de populatielimiet. Het model trekt 600 campagnes bij ieder van zes omvangen en past iedere schatter toe. Bij 400 potentiële beleggers heeft de voor aansluiting gecorrigeerde antwoordschatting een mediaan van 25,59 procentpunt en een centraal 80 %-bereik van 19,8 tot 31,8; 92 % van de campagnes overschat het ware effect van 19,12 procentpunt. De gerandomiseerde component, die hier 100 potentiële beleggers bevat, heeft een mediaan van 18,42 en een bereik van 10,0 tot 27,9. Zij is gemiddeld juist en onbetrouwbaar in een afzonderlijke campagne.
| Schatter | Stap | Waar effect | Mediaan | Centrale 80 % van de campagnes | Schatting gelijk aan of onder nul | RMSE |
|---|---|---|---|---|---|---|
| Ruw verschil | Antwoord | 19.12 | 29.69 | 23,7 tot 35,6 | 0% | 11.53 |
| Ruw verschil | Due diligence | 4.20 | 7.79 | 4,5 tot 11,4 | 0% | 4.60 |
| Gecorrigeerd voor aansluiting en categorie | Antwoord | 19.12 | 25.59 | 19,8 tot 31,8 | 0% | 8.13 |
| Gecorrigeerd voor aansluiting en categorie | Due diligence | 4.20 | 5.89 | 2,9 tot 9,5 | 0% | 3.13 |
| Ook eerdere betrokkenheid | Antwoord | 19.12 | 23.50 | 17,6 tot 29,6 | 0% | 6.45 |
| Ook eerdere betrokkenheid | Due diligence | 4.20 | 5.33 | 2,4 tot 8,7 | 0% | 2.74 |
| Gerandomiseerde component, 100 potentiële beleggers | Antwoord | 19.12 | 18.42 | 10,0 tot 27,9 | 0% | 7.15 |
| Gerandomiseerde component, 100 potentiële beleggers | Due diligence | 4.20 | 4.00 | 0,0 tot 8,7 | 14% | 3.66 |
MatchPoint-analyse van de geconstrueerde populatie. Modeluitkomst bij de aangegeven invoer; geen waargenomen resultaat. Procentpunten; het centrale 80 %-bereik loopt van het 10e tot het 90e percentiel over 600 campagnes; RMSE is de wortel van de gemiddelde kwadratische fout ten opzichte van het ware effect.
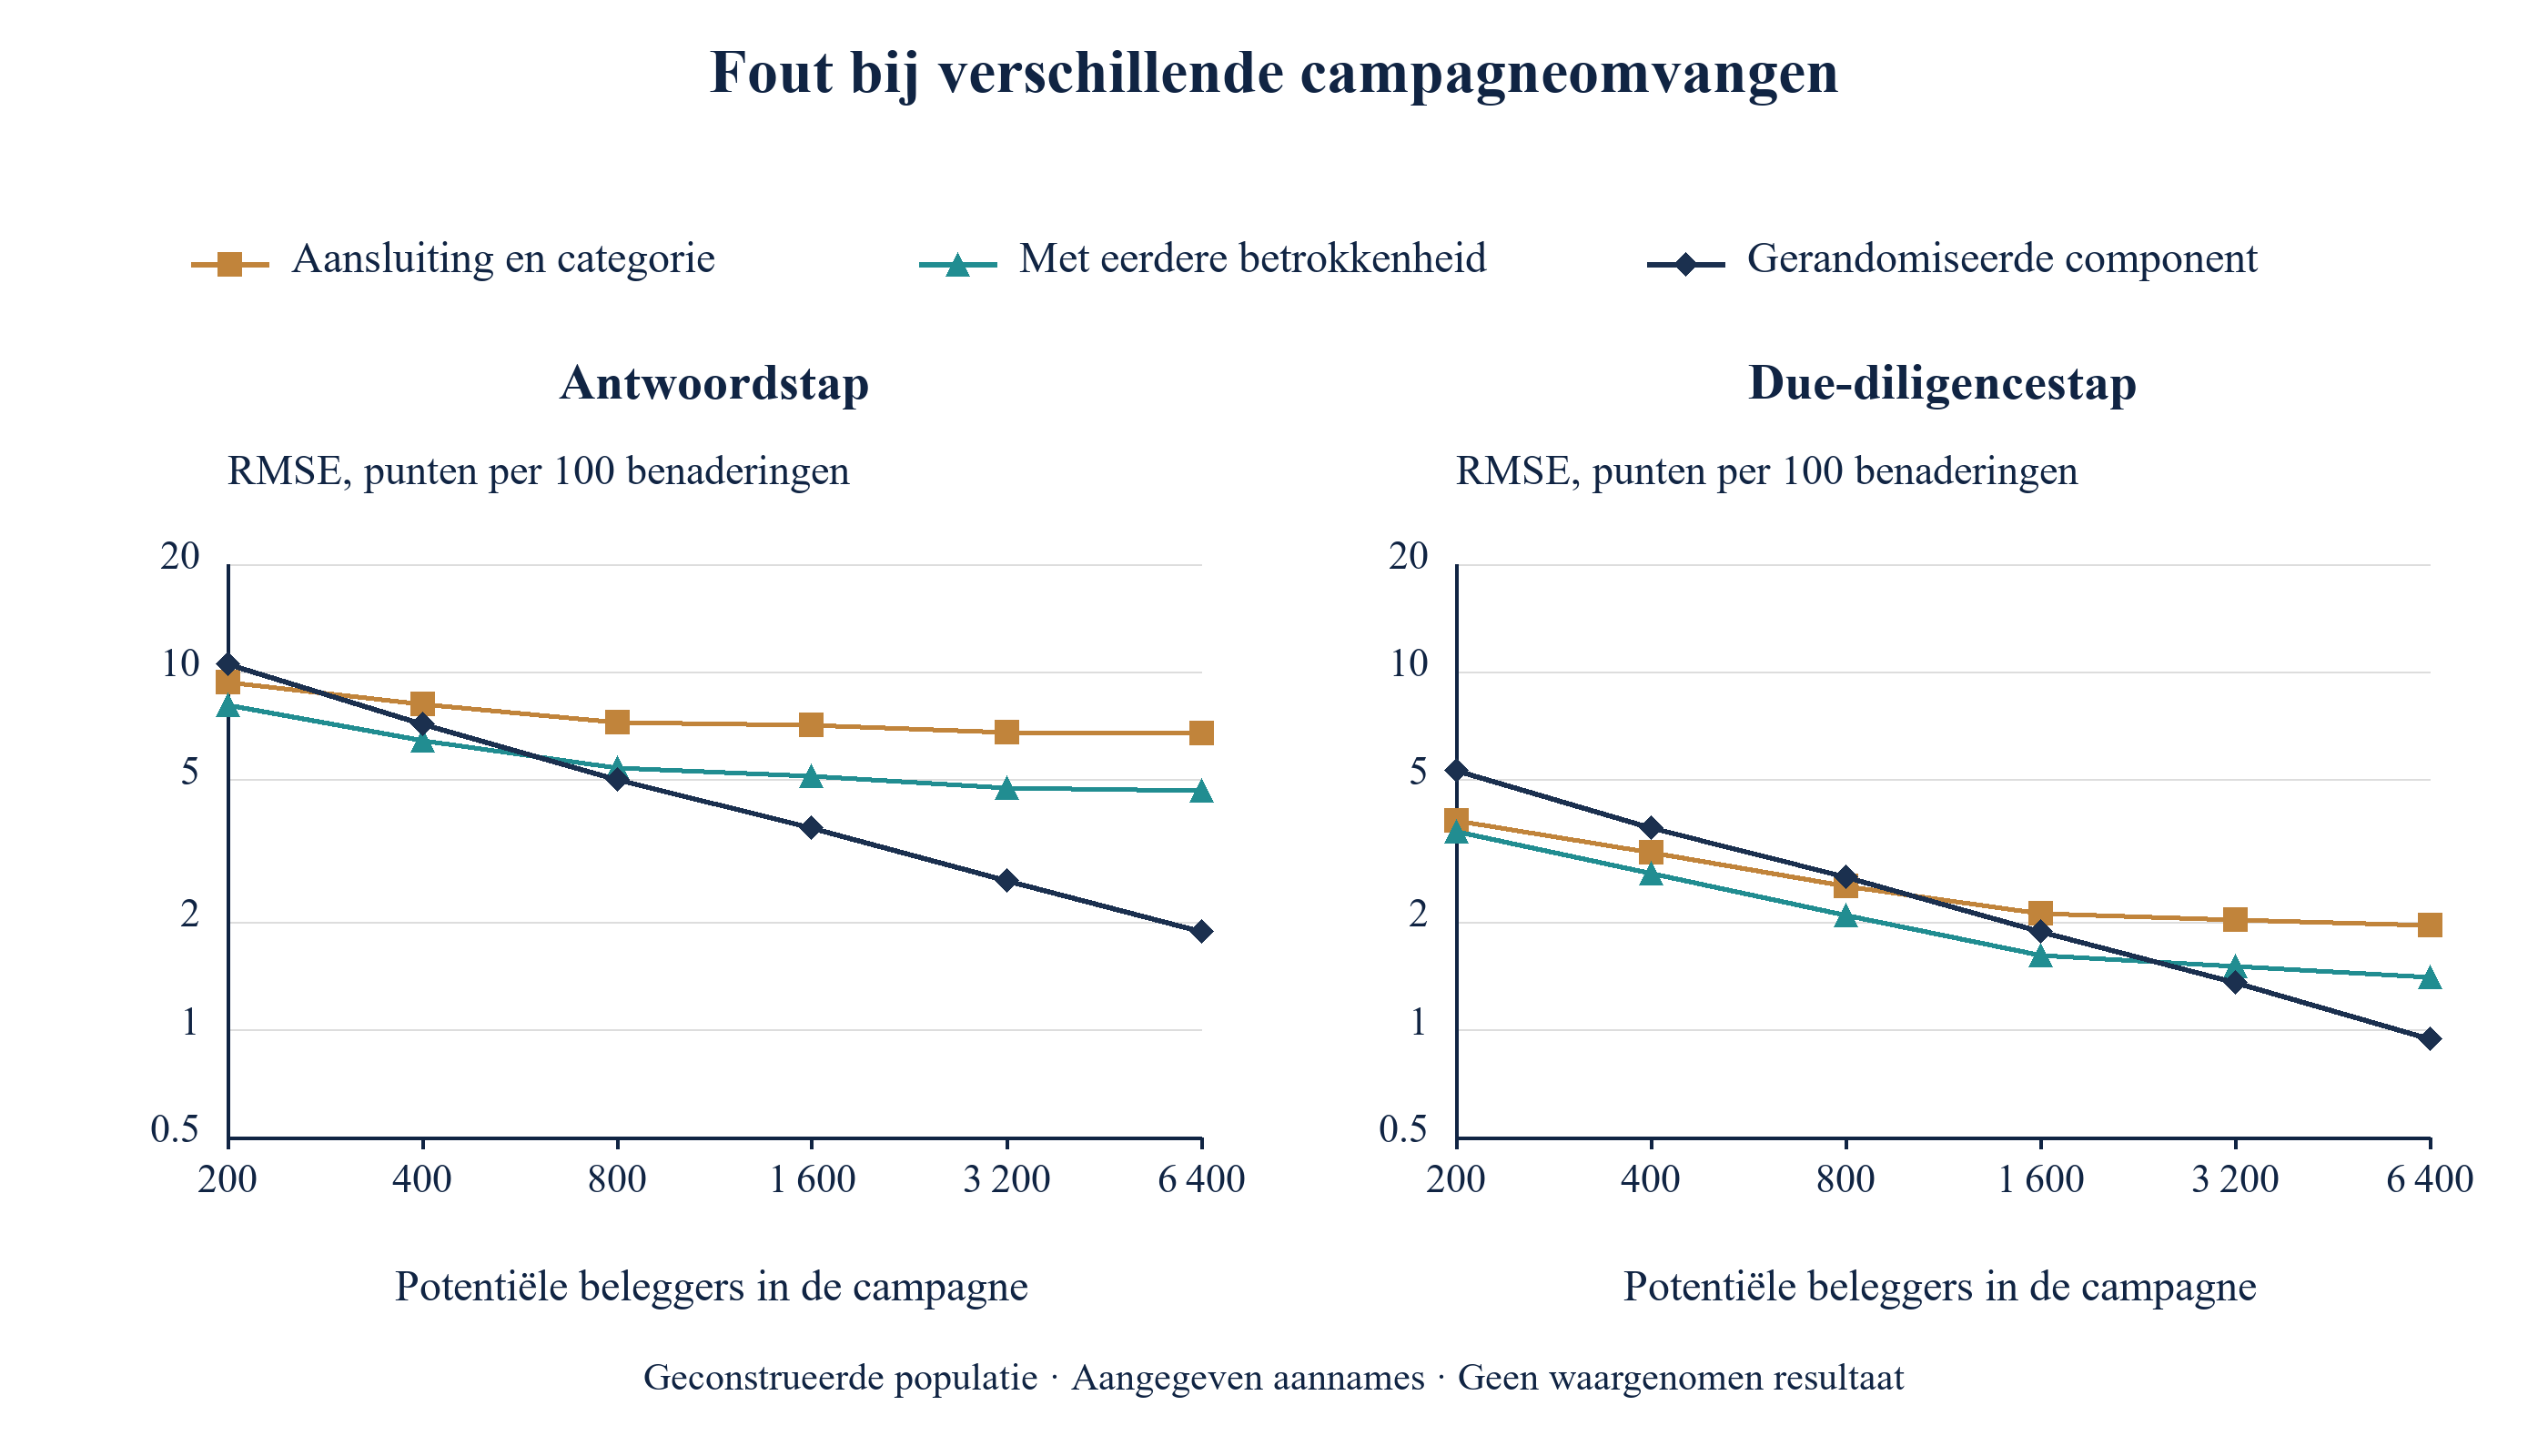
Verschuif horizontaal om de figuur op volledige grootte te lezen. U kunt ook de figuur op volledige grootte openen.
MatchPoint-analyse van de geconstrueerde populatie. Modeluitkomst bij de aangegeven invoer; geen waargenomen resultaat. Wortel van de gemiddelde kwadratische fout in procentpunten per 100 benaderingen; beide assen zijn logaritmisch; de gerandomiseerde component is 25 % van de campagne.
Tabel 8 en figuur 5 tonen de afweging tussen bias en ruis. Bij 400 potentiële beleggers is de voor aansluiting gecorrigeerde fout bij het antwoord 8,13 procentpunt tegenover 7,15 voor de component. De component is daardoor al bij 400 potentiële beleggers de betere schatting. Bij 6 400 potentiële beleggers is de voor aansluiting gecorrigeerde fout nauwelijks gedaald, naar 6,74, terwijl de fout van de component is gedaald naar 1,88. Met toevoeging van de proxy neemt de component de voorsprong bij 800 potentiële beleggers. Bij due diligence ligt het kruispunt bij 1 600 potentiële beleggers. Dit zijn de eerste kruispunten bij de zes geteste campagneomvangen onder deze constructie. Het zijn geen geschatte continue drempels of een algemene regel voor een kapitaalzoeker. Een werkelijke keuze hangt af van het toewijzingsmechanisme, de effectgroottes, de precisie en de beschikbare gerandomiseerde steekproef.
17 Bij de gekozen percentages vereisen latere uitkomsten grotere gerandomiseerde steekproeven
In vergelijking 6a zijn p(1) en p(0) de ware stappercentages bij introductie en rechtstreekse benadering. De z-termen zijn standaardnormale kwantielen voor een tweezijdige toets op het 5 %-niveau en 80 % power, en n(arm) is het benodigde aantal potentiële beleggers in iedere groep van de component. In vergelijking 6b is s het gerandomiseerde aandeel van de campagne, ingesteld op 25 %, en is N(campaign) het aantal potentiële beleggers dat de hele campagne moet benaderen. De formule is een normale benadering voor onafhankelijke potentiële beleggers; de simulatie met een op de formule gebaseerde omvang controleert alleen de antwoordstap. Toewijzing via een muntworp geeft verwachte in plaats van vaste groepsgroottes. De gesimuleerde Wald-verwerpingsregel gebruikt beide staarten, behandelt een geschatte standaardfout van nul als niet-verwerpen en kan voor zeldzame uitkomsten slecht gekalibreerd zijn. Deze steekproefomvangen vereisen vóór gebruik validatie per uitkomst.
| Uitkomst | Rechtstreeks (%) | Geïntroduceerd (%) | Potentiële beleggers per groep voor 80 % power | Campagneomvang bij de aangegeven gerandomiseerde fractie | Campagnes van 400 | Gesimuleerde power, n = 400 | Gesimuleerde power, n = 6 400 |
|---|---|---|---|---|---|---|---|
| Antwoord | 9.0 | 28.1 | 62 | 496 | 1.2 | 73% | 100% |
| Gekwalificeerd gesprek | 5.0 | 16.4 | 112 | 896 | 2.2 | 46% | 100% |
| Due diligence | 1.5 | 5.7 | 302 | 2 416 | 6.0 | 16% | 100% |
| Ondertekende toezegging | 0.26 | 1.13 | 1 428 | 11 424 | 28.6 | 0% | 55% |
MatchPoint-analyse van de geconstrueerde populatie; geen waargenomen resultaat. Benaderende omvangen volgens de normale formule voor onafhankelijke potentiële beleggers bij een tweezijdig 5 %-niveau en 80 % beoogde power; gesimuleerde Wald-verwerpingspercentages gebruiken de aangegeven campagneomvangen en kunnen voor zeldzame uitkomsten slecht gekalibreerd zijn.
Voor de antwoordstap zijn 62 potentiële beleggers per groep nodig. Een campagne van 496 benaderingen biedt die bij de aangegeven gerandomiseerde fractie. Voor een gekwalificeerd gesprek zijn 112 per groep en 896 benaderingen nodig, en voor due diligence 302 per groep en 2 416 benaderingen, ongeveer 6 campagnes van 400. Een ondertekende toezegging vereist 1 428 per groep en 11 424 benaderingen, ongeveer 29 campagnes van 400. Bij 400 potentiële beleggers is de gesimuleerde power 73 % voor antwoord, 46 % voor het gekwalificeerde gesprek en 16 % voor due diligence. Bij deze gekozen percentages vereisen vroege uitkomsten minder potentiële beleggers dan latere uitkomsten. Werkelijke gevolgtrekkingen vereisen het interval en de bereikte steekproefomvang. Het samenvoegen van mandaten vereist ook vergelijkbare definities, aandacht voor verschillen tussen mandaten en voor samenhang tussen potentiële beleggers, en een passende analyse. De formule voor onafhankelijke potentiële beleggers houdt met deze kenmerken geen rekening.
18 Bij schaarse introducties is het geconstrueerde effect het grootst voor goed aansluitende potentiële beleggers buiten de moeilijkst bereikbare categorie
Een kapitaalzoeker met een vast aantal introducties moet weten waar iedere introductie het meeste oplevert. Tabel 10 vermeldt het ware effect van een introductie per aansluitingsgroep van een derde en per categorie. In de geconstrueerde wereld loopt het effect bij het antwoord van 10,0 extra antwoorden per 100 voor slecht aansluitende potentiële beleggers in de eerste categorie tot 26,7 voor goed aansluitende potentiële beleggers in andere categorieën. Het effect bij het gekwalificeerde gesprek loopt van 7,0 tot 17,9 extra gesprekken per 100 introducties in andere categorieën.
| Aansluitingsgroep van een derde | Andere categorieën: extra antwoorden | Andere categorieën: extra gesprekken | Categorie 1: extra antwoorden | Categorie 1: extra gesprekken |
|---|---|---|---|---|
| Lage aansluiting | 14.5 | 7.0 | 10.0 | 4.9 |
| Gemiddelde aansluiting | 20.7 | 12.0 | 15.1 | 8.6 |
| Hoge aansluiting | 26.7 | 17.9 | 21.6 | 14.4 |
MatchPoint-analyse van de geconstrueerde populatie. Modeluitkomst bij de aangegeven invoer; geen waargenomen resultaat. Ware effecten in procentpunten, naar aansluitingsgroep van een derde en categorie; de cellen sluiten aan op het populatie-effect. Een sjabloon voor een resultaat uit de component: het patroon volgt uit gelijke effecten op de log-oddsschaal en vormt geen onderzoeksbevinding.
Het patroon volgt uit de constructie. Effecten zijn op de log-oddsschaal gelijk en de uitgangspercentages zijn laag. Het effect in procentpunten is daardoor groter waar het uitgangspercentage hoger is: bij beter aansluitende potentiële beleggers en buiten de eerste categorie. Een werkelijke matrix kan er anders uitzien, bijvoorbeeld wanneer introducties het meest betekenen voor moeilijk bereikbare beleggers. De tabel is daarom een sjabloon voor een resultaat dat de gerandomiseerde component kan opleveren en geen onderzoeksbevinding. De component moet groot genoeg zijn om effecten per cel te schatten; daarvoor zijn meer waarnemingen nodig dan voor het totale effect.
19 Reproduceerbaarheid, controles en wat het experiment niet kan aantonen
Het numerieke model gebruikt de vaste seed 1377 en controleert 47 voorwaarden, samengevat in tabel 11. Deze betreffen de selectie-identiteit, geneste stappen, aangegeven kalibratietoleranties, eindige fouten van de gerandomiseerde referenties, E-waarderekenkunde, aansluiting van matrixcellen en een powercontrole met de normale formule voor de antwoordstap. De controles van de gevoeligheidssamenvattingen toetsen rekenkundige relaties en een gerealiseerde vergelijking in deze constructie. Zij certificeren geen formele grens voor verstoring.
| Controle | Verwacht resultaat |
|---|---|
| Vaste seed | Seed 1377; herhaling van een campagne met dezelfde sleutel reproduceert iedere schatting exact |
| Gegenereerde kansen | Strikt tussen nul en één bij iedere stap in ieder scenario |
| Geneste stappen | Ondertekening binnen due diligence, binnen gesprek, binnen antwoord, voor beide potentiële uitkomsten van iedere potentiële belegger |
| Kalibratie | Stappercentages van de rechtstreekse groep zijn binnen vier standaardfouten gelijk aan de aangegeven invoer |
| Geïntroduceerd aandeel | 30 % in de populatie, met een tolerantie van 0,003 |
| Selectie-identiteit | Het ruwe verschil is gelijk aan het effect op de geïntroduceerden plus de selectieterm, met een tolerantie van 1e-12, bij alle vier stappen |
| Geen latente ontvankelijkheid | Voor aansluiting gecorrigeerde schattingen liggen bij iedere stap binnen 0,004 van het ware effect |
| Gerandomiseerde component | Binnen 0,004 van het ware geconstrueerde effect bij de populatiereferenties; gemiddelde gesimuleerde antwoordfout onder 0,005 bij n = 6 400 |
| Balansregel | Gewogen gestandaardiseerde verschillen voor aansluiting en categorie onder 0,1 in ieder scenario |
| E-waarderekenkunde | De E-waarde van 1 is 1; die van 2 is 2 + sqrt(2); onveranderd bij omkering van de verhouding; rekenkunde van de beschrijvende samenvattingsfactor gecontroleerd |
| Scorematrix | De celomvangen tellen op tot de populatie; gewogen celeffecten sluiten aan op het populatie-effect |
| Powerformule | De volgens de formule gedimensioneerde component geeft gesimuleerde power binnen 0,08 van 0,80 |
| In model.py gecontroleerde voorwaarden | 47 identiteiten en grenstoetsen geslaagd |
MatchPoint-analyse van de geconstrueerde populatie. Modeluitkomst bij de aangegeven invoer; geen waargenomen resultaat.
Het experiment kan niet aantonen of introducties in een werkelijke markt werken. De potentiële uitkomsten worden gegenereerd met dezelfde variabelen die de methoden gebruiken. Het experiment laat daardoor zien hoe de methoden zich gedragen wanneer de genererende aannames gelden, zonder vast te stellen dat die aannames werkelijk gelden. Het ware effect, de sterkte van latente ontvankelijkheid, de lading van de proxy en de trechterpercentages zijn gekozen. Een lezer kan er de richting en relatieve omvang van de bias en de benodigde steekproefomvangen uit halen. De percentages mogen niet worden gelezen als schattingen van wat introducties op private kapitaalmarkten in de Golfregio of wereldwijd opleveren.
Twee beperkingen van de controles verdienen vermelding. Een geslaagde identiteit toont dat de code de aangegeven vergelijkingen uitvoert, zonder aan te tonen dat die vergelijkingen beleggersgedrag beschrijven. De herhalingen gebruiken 600 campagnes per omvang. De gerapporteerde bereiken bevatten daardoor Monte-Carlo-fout die klein is ten opzichte van de besproken verschillen, maar bij kleinere steekproeven niet verwaarloosbaar is.
20 Een onderzoek met toestemming vereist een vastgelegde component, gelabelde introducties, stapdatums en een aangegeven analyseplan
Een werkelijk onderzoek zou binnen de lopende campagnes van een kapitaalzoeker plaatsvinden, met toestemming van de kapitaalzoeker, de tussenpersonen en, waar vereist, de beleggers van wie gegevens worden vastgelegd. De eenheid is de combinatie van één potentiële belegger en één mandaat. Het onderzoek is geen beleggersenquête en vraagt beleggers niet hun gedrag te veranderen. De kapitaalzoeker moet wel de rechtmatige grondslag voor het vastleggen van betrokkenheid en voor het benaderen van iedere potentiële belegger bevestigen. Zhang rapporteert dat zijn onderzoek met toestemming, waarin beleggers over het onderzoeksdoel werden geïnformeerd, de bias waarschijnlijk onderschat door een effect van het toestemmingsformulier. Hij vermeldt ook dat hij vanwege de Algemene verordening gegevensbescherming geen beleggers uit de Europese Unie voor zijn pitchmailexperiment wierf. [5]
| Onderdeel | Specificatie | Reden |
|---|---|---|
| Eenheid | Eén potentiële belegger voor één mandaat | Staptermijnen verschillen per mandaat |
| Geschiktheid voor deelname | Vóór toewijzing bestaat een route via een bij naam genoemde tussenpersoon | Beperkt de vergelijking tot potentiële beleggers die kunnen worden geïntroduceerd |
| Toewijzing | Vastgelegde muntworp voor een deel van de geschikte potentiële beleggers; de rest naar eigen inzicht | Haalt ontvankelijkheid uit de toewijzing binnen de component; behoudt het oordeel van de kapitaalzoeker daarbuiten |
| Tijdstempels | Eerste contact en iedere stap, afkomstig uit systeemregistraties | Dezelfde termijn voor iedere groep |
| Labels | Benaderingswijze en relatie van de tussenpersoon bij de bron vastgelegd | Ondersteunt verificatie van de benaderingswijze en een audit van verkeerde labels |
| Signalen van vóór het contact | Eerdere betrokkenheid en vastgelegde aansluiting, gefixeerd vóór toewijzing | Maakt diagnoses en correctie met de proxy mogelijk |
| Toestemming en gegevens | Rechtmatige grondslag per potentiële belegger vastgelegd; bezwaar gerespecteerd | Toestemmingsnormen in de beoordeelde bronnen |
| Steekproefomvang en analyse | Component gedimensioneerd volgens vergelijking 6; effecten met intervallen; gecorrigeerde schatting alleen als secundaire analyse | Ondersteunt interpretatie met schattingen en intervallen |
Voorgestelde specificatie. De vermeldingen beschrijven ontwerpkeuzes die vooraf moeten worden vastgelegd; het zijn geen onderzoeksbevindingen.
Tabel 12 vermeldt de ontwerponderdelen. Het analyseplan wordt vóór de eerste benadering geregistreerd. Het vermeldt de vier uitkomststappen, de termijnen, de primaire schatter, het verschil binnen de component, de secundaire schatter, correctie met de proxy, de toetsen op verkeerde labels en de regel voor het samenvoegen van campagnes. Zhangs onderzoek werd in de AEA RCT Registry geregistreerd. Een kapitaalzoeker kan de bedoeling van die werkwijze volgen door het eigen plan te dateren. [5] Een onderzoek dat bij latere stappen geen effect vindt, moet het interval en de steekproefomvang rapporteren. Een interval dat zowel nul als een materieel effect omvat, is aanleiding om gegevens samen te voegen en biedt geen basis voor een definitieve conclusie.
21 Rapporteer het effect van de component, het gecorrigeerde effect en hun verschil aan de raad van bestuur of het investeringscomité
Het comitérapport moet het effect van de component met zijn interval, het gecorrigeerde effect en het verschil met onzekerheid presenteren, voor een gemeenschappelijke doelpopulatie en uitkomst. In het basisscenario is de gecorrigeerde antwoordschatting 1,34 maal het bekende effect, terwijl de gerandomiseerde referentie er dicht bij ligt. In een werkelijk onderzoek kan het verschil samenhangen met steekproefvariatie, modelspecificatie, naleving van de toewijzing, meting of selectie voor de component, naast ongemeten verstoring. Overeenstemming bij antwoorden valideert correctie bij latere uitkomsten niet; die vereisen hun eigen beoordeling van identificatie en precisie.
| Onderdeel | Inhoud | Ondersteunde beslissing |
|---|---|---|
| Effect van de component | Verschil met interval bij iedere bereikte stap | Of introducties vroege voortgang veranderen |
| Gecorrigeerd effect | Schatting met aansluiting, categorie en betrokkenheid; methode vermeld | Een associatie per uitkomst, tenzij de identificatieaannames worden ondersteund |
| Verschil | Gecorrigeerde schatting min die van de component, met de betrokkenheidsdiagnose | Mogelijk verschil tussen strategieën, beoordeeld met onzekerheid en vergelijkbare populaties |
| Patroon per stap | Effecten per stap en per cel | Waar introducties deuren openen en waar zij mandaten tot afronding brengen |
| Labelaudit | Aandeel introducties met een geverifieerde relatieregistratie | Of de groepen juist zijn gedefinieerd |
| Capaciteit | Beschikbare en gebruikte introducties per categorie | Of meer introducties kunnen worden verkregen |
Voorgestelde rapportinhoud. De vermeldingen beschrijven te presenteren informatie; het zijn geen onderzoeksbevindingen.
Tabel 13 vermeldt de inhoud. Het rapport moet aangeven welke conclusies het comité niet mag trekken. Een positief effect bij het antwoord is geen bewijs voor een positief effect op ondertekende toezeggingen, waarvoor veel meer potentiële beleggers nodig zijn om het effect te meten. Een positief gemiddeld effect is geen bewijs dat een bepaalde introductie zal werken. Het weglaten van het interval nodigt uit om een puntschatting als bewijs te lezen. Elk van deze beperkingen is zichtbaar in het geconstrueerde experiment, waarin de steekproefomvangen van tabel 9 laten zien hoe weinig één kapitaalwerving kan vaststellen.
22 Gebruik gegevens en AI om relaties en diagnoses bij te houden, met menselijke zeggenschap over wie wordt benaderd
De invoer voor deze toets bestaat uit registraties: wie wie kent, wanneer een benadering plaatsvond, wat de belegger deed en wanneer. Software kan deze registraties bijhouden door datums en afzenders uit correspondentie te halen, de benaderingswijze te labelen en lacunes te signaleren. Dit zijn voorstellen; dit artikel rapporteert geen hulpmiddel, nauwkeurigheid of voordeel van AI. Een labelsysteem moet worden getoetst aan een handmatig gecontroleerde steekproef. Het stressscenario met verkeerde labels laat immers zien dat fouten van 10 % tot 15 % een gecorrigeerde schatting onder het ware effect kunnen brengen en deze juist kunnen laten lijken.
Een uit correspondentie afgeleide ontvankelijkheidsscore zou als proxy van vóór het contact kunnen worden geëvalueerd. Het tijdvenster voor de kenmerken en de modelversie moeten vóór de toewijzing worden vastgelegd. Berichten van ná de benadering mogen niet in een correctievariabele voor de uitgangssituatie worden opgenomen. Wanneer de score ook discretionaire introducties informeert, hoort die rol bij het vastgelegde toewijzingsmechanisme. De voorgestelde gerandomiseerde component houdt een afzonderlijke toewijzing en audit. Het artikel meet geen AI-nauwkeurigheid of commercieel voordeel.
Menselijke beslissingsrechten blijven expliciet. De kapitaalzoeker bepaalt welke potentiële beleggers geschikt zijn en wie hen benadert. De tussenpersoon bepaalt of een introductie wordt gedaan en met welke bewoordingen. Compliance bevestigt de rechtmatige grondslag voor iedere benadering. Een model kan de registraties en diagnoses voorbereiden; geen van deze beslissingen hoort eraan te worden gedelegeerd.
De voorgestelde labelaudit vergelijkt voor een vooraf bepaalde steekproef de registratie van de kapitaalzoeker met het bewaarde bericht van de tussenpersoon en legt overeenstemming en foutrichting vast. In het geconstrueerde stressscenario is 15 % van de introducties en 10 % van de rechtstreekse benaderingen verkeerd geclassificeerd, wat de gecorrigeerde schatting materieel verandert. Een werkelijke audit vereist een eigen steekproef en onzekerheidsbeoordeling. De kosten ervan worden hier niet geschat.
23 Pas een beslisregel toe tijdens een lopende kapitaalwerving: randomiseer vroeg, voeg later samen en zet introducties in waar de component hun waarde laat zien
Een voorgestelde operationele volgorde begint met geschikte potentiële beleggers, vastgelegde uitgangskenmerken, rechtmatige contact- en verwerkingsgrondslagen en gedefinieerde uitkomsten. Willekeurige selectie voor de experimentele component en willekeurige toewijzing daarbinnen moeten vóór de benaderingen worden vastgelegd. Discretionaire benaderingen blijven afzonderlijk gelabeld. Opvolging gebruikt vergelijkbare verstreken perioden, waarbij afwijkingen, herhaalde potentiële beleggers en ontbrekende registraties voor analyse behouden blijven. Figuur 6 schetst de volgorde. Geldigheid hangt af van naleving, uitkomstmeting en de hierboven aangegeven aannames.
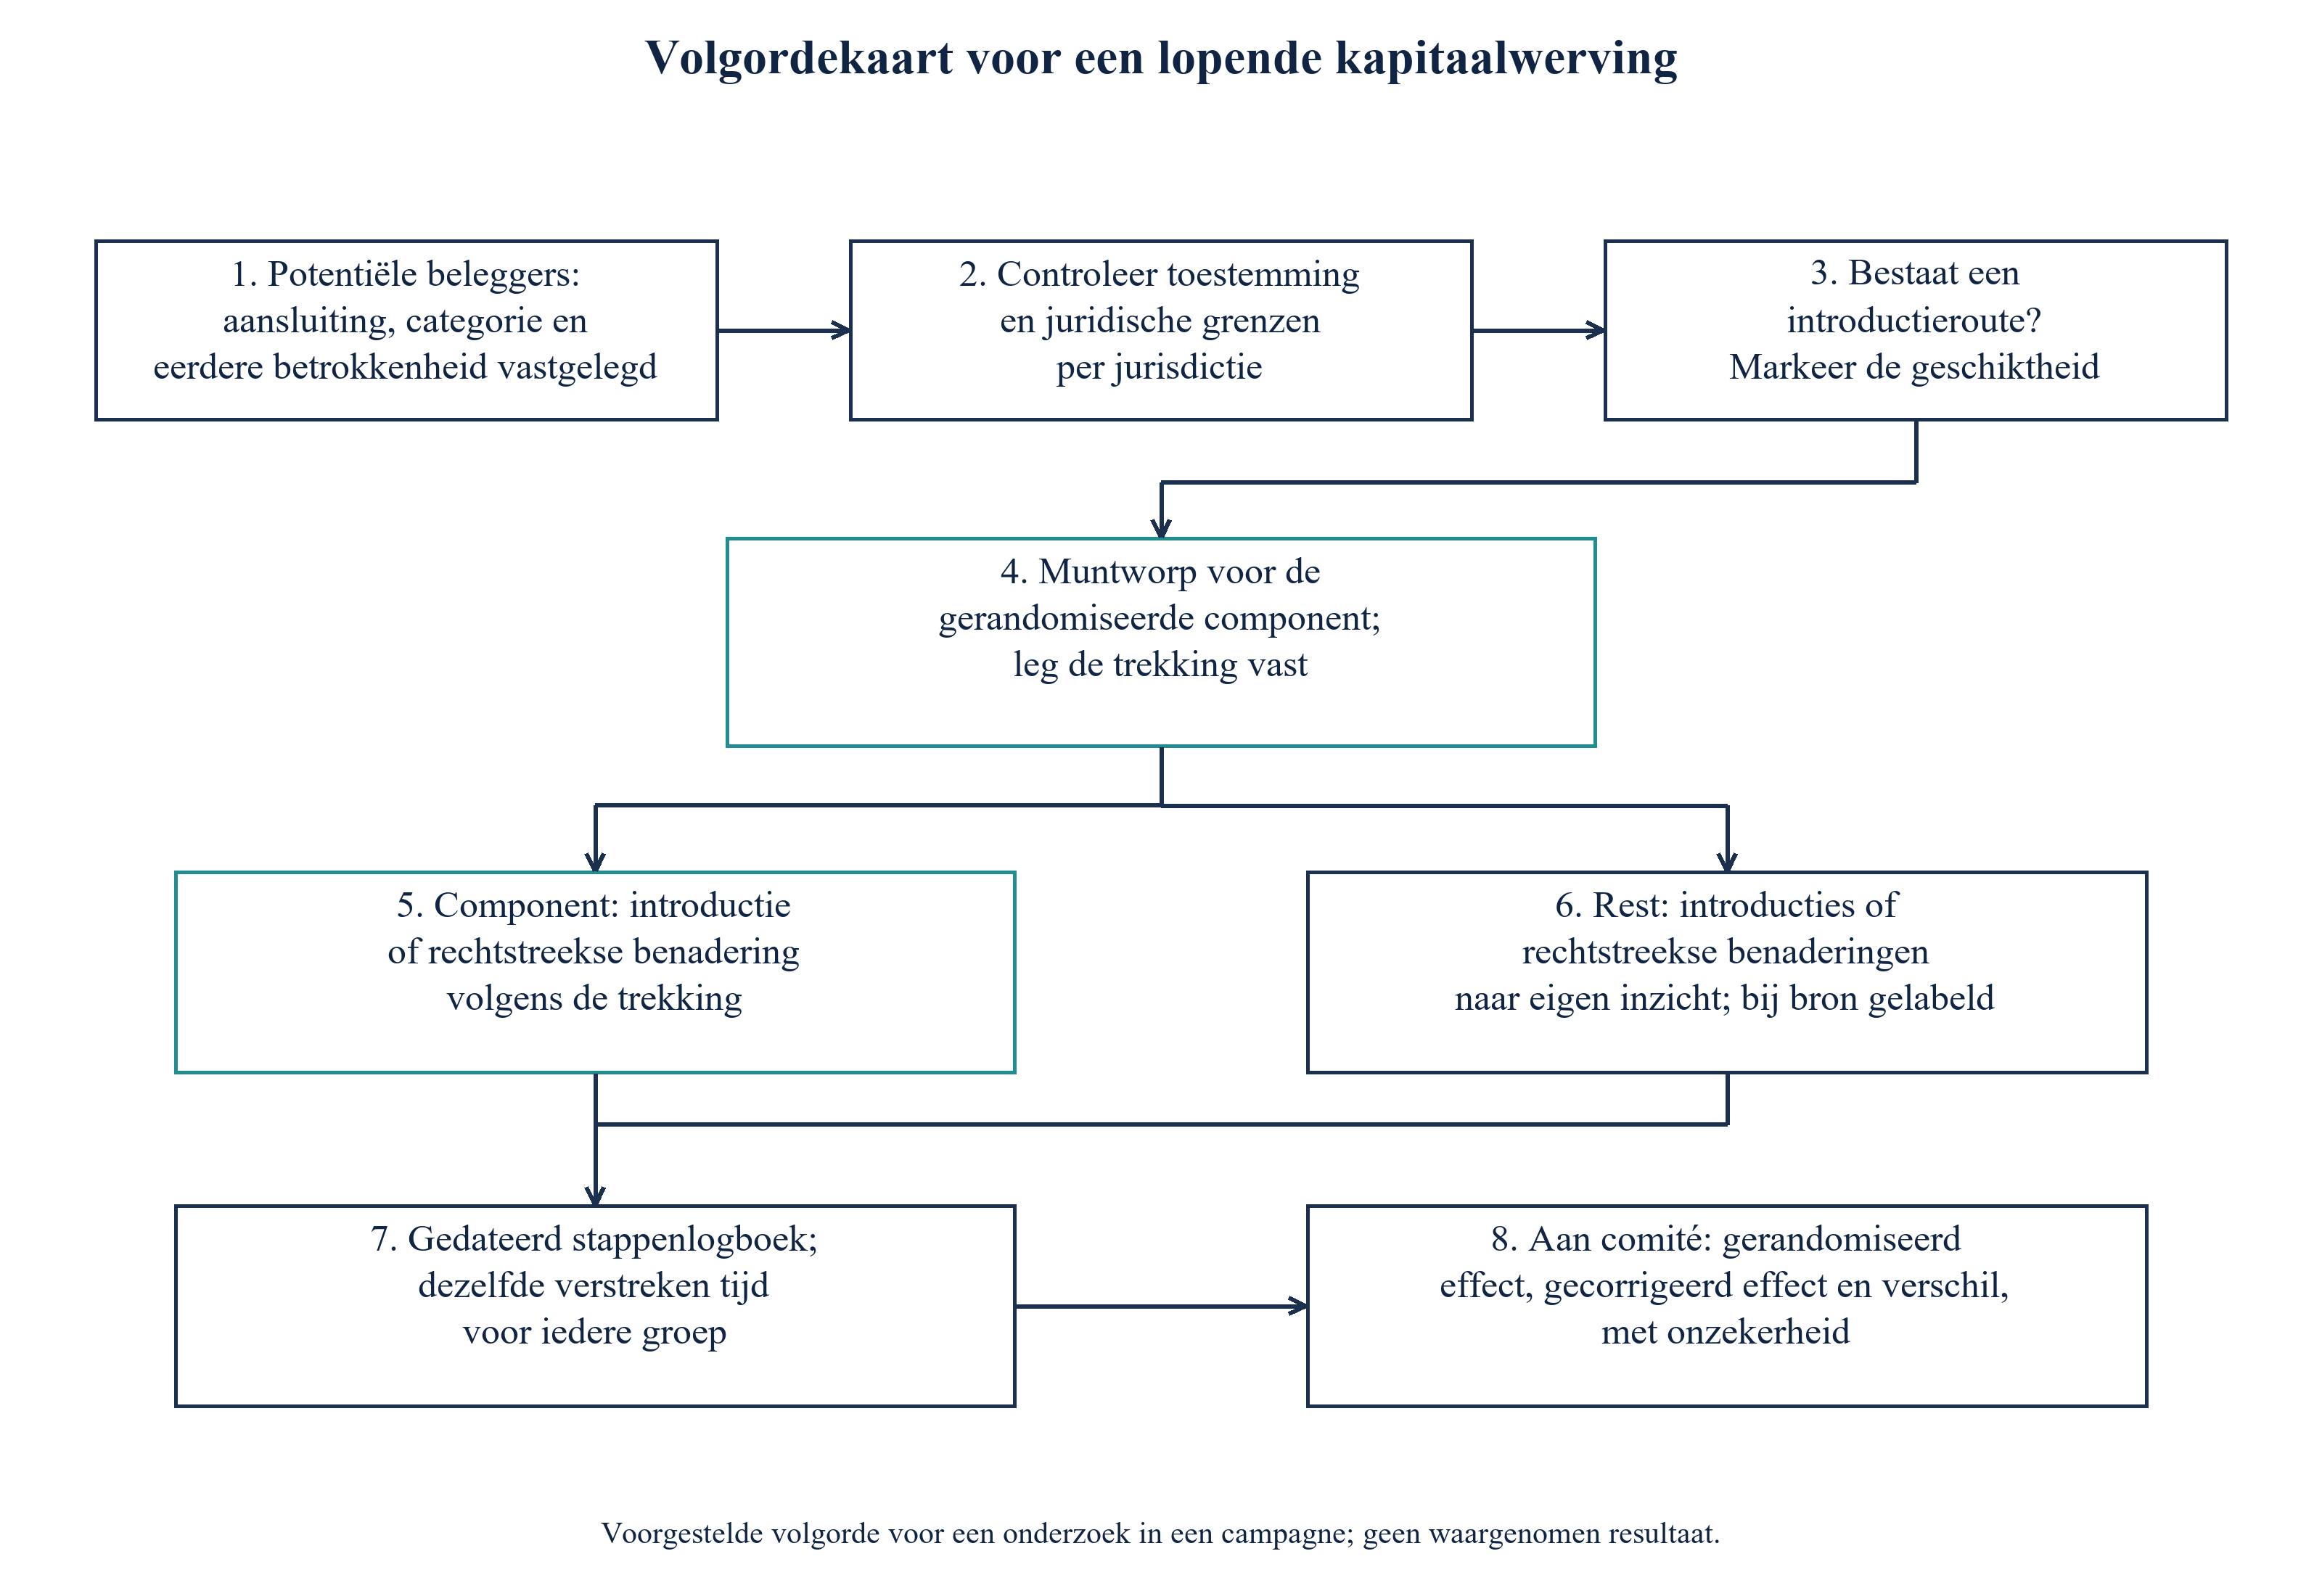
Verschuif horizontaal om de figuur op volledige grootte te lezen. U kunt ook de figuur op volledige grootte openen.
MatchPoint-analyse. Voorgestelde volgorde voor een onderzoek binnen een lopende campagne; geen waargenomen resultaat.
| Voorwaarde | Actie | Bewijs dat de actie activeert |
|---|---|---|
| Bij de gekozen percentages en ongeveer 500 geschikte, onafhankelijke potentiële beleggers | Beoordeel power en onzekerheid per uitkomst; schattingen voor latere stappen kunnen onnauwkeurig blijven | Steekproefomvang volgens vergelijking 6 |
| Gecorrigeerde schatting en die uit de component komen binnen het interval overeen | Beoordeel onzekerheid en identificatie bij iedere uitkomst; valideer correctie bij latere stappen niet uitsluitend op basis van vroege overeenstemming | Schattingen en intervallen per uitkomst, balansdiagnoses en gerechtvaardigde identificatieaannames |
| De gecorrigeerde schatting ligt ruim boven die uit de component | Baseer de planning niet op gecorrigeerde schattingen; vergroot de component | Verschil en balans in betrokkenheid |
| Introducties zijn schaars | Zet ze in waar de component het grootste effect per introductie laat zien | Schattingen per cel, samengevoegd over mandaten |
| De tussenpersoon wordt beloond | Beoordeel vóór een benadering de toepasselijke regels voor activiteiten, promoties en beloningen; controleer iedere vrijstelling volledig | Bronnen over beloningen voor tussenpersonen |
| Stapresultaten samengevoegd over mandaten | Gebruik gemeenschappelijke uitkomsten en beoordeel verschillen tussen mandaten, herhaalde potentiële beleggers en clustering in de gezamenlijke analyse | Gemeenschappelijke stappen en termijnen |
Voorgestelde regel. De kapitaalzoeker moet drempels vooraf vaststellen; geen ervan is een onderzoeksbevinding.
Tabel 14 geeft de regel. Aan de regel zijn kosten verbonden. Een component van 25 % betekent dat een kwart van de geschikte potentiële beleggers via een muntworp wordt toegewezen in plaats van volgens het oordeel van de kapitaalzoeker. Het experiment laat de bias zien die de component vermijdt en die de gecorrigeerde schatters in het geteste rooster van campagneomvangen van het basisscenario behouden, zonder die kosten te waarderen. Of een bepaalde kapitaalzoeker ze moet dragen, hangt af van het aantal beschikbare introducties en het aantal mandaten dat kan worden samengevoegd. Die feiten kent de kapitaalzoeker; dit artikel kent ze niet.
24 Beperkingen en de volgende beslissing: vervang de gekozen effecten door een vastgelegde component
Het experiment is geconstrueerd. De trechterpercentages, effectgroottes, sterkte van latente ontvankelijkheid en proxylading zijn gekozen. De conclusies over de richting van de bias volgen uit de aanname dat tussenpersonen handelen op basis van ontvankelijkheid die niet in de registratie zichtbaar is. De populatie bevat één latente variabele en één proxy; een werkelijke campagne bevat er veel. Effecten zijn gelijk op de log-oddsschaal, wat het patroon in de scorematrix vastlegt. Potentiële beleggers beïnvloeden elkaar niet, terwijl beleggers in hetzelfde syndicaat of netwerk dat wel kunnen doen. Geen beoordeelde bron meet het voorkomen of effect van introducties onder beleggers in de Golfregio.
De bronnen hebben hun eigen beperkingen. De enquête onder venturecapitalbeleggers is een werkdocument en beschrijft de herkomst van transacties, zonder uitkomsten na dezelfde benadering te onderzoeken. De aanbevelingsexperimenten gaan over arbeid, en de pitchmailexperimenten onder beleggers stoppen bij het eerste antwoord en gebruiken koude e-mail. De teksten over gegevensbescherming in de Golfregio zijn, afgezien van de ADGM-richtsnoeren en een samenvatting op een overheidsportaal, niet gelezen. De marketingregelboeken van de toezichthouders zijn niet verder beoordeeld dan een openbare waarschuwing van de DFSA. Elk van deze punten begrenst het mogelijke gebruik van het kader.
De volgende beslissing is specifiek. Een kapitaalzoeker met beschikbare introducties zou de volgende campagne bij de vroege stappen met een vastgelegde component moeten beginnen, met gelabelde introducties en gedurende de hele campagne een registratie van betrokkenheid van vóór het contact. Bij de gekozen aannames van onafhankelijke potentiële beleggers zijn de benaderende ontwerpomvangen in totaal 496 potentiële beleggers voor antwoorden en 896 voor gekwalificeerde gesprekken, met grotere steekproeven voor latere uitkomsten. Werkelijk onderzoek vereist per uitkomst beoordelingen van onzekerheid, opvolging en het samenvoegen van gegevens. Ruwe en gecorrigeerde verschillen kunnen boven of onder het causale effect liggen; het scenario met verkeerde labels plaatst de gecorrigeerde antwoordschatting zelf eronder. Behandel die verschillen als associaties tenzij de identificatieaannames zijn gerechtvaardigd. De beschrijvende, groepsgewijs samengevatte gevoeligheidsmaten in paragraaf 14 bieden geen gecertificeerde bovengrenzen.
De lezer moet ook letten op wat het artikel buiten beschouwing laat. Het rangschikt geen beleggers; dat is een andere vraag dan of een introductie de voortgang verandert. Het bepaalt ook geen economische waarde van een introductie. Het behandelt de introductie als één geheel en scheidt de informatie in een aanbeveling niet van de geboden toegang. Het modelleert de prikkels van de tussenpersoon niet, waarvan de voorwaarden rond beloningen in paragraaf 7 suggereren dat zij van belang kunnen zijn. Elk daarvan kan onderwerp van volgend onderzoek worden zodra een vastgelegde component bestaat.
Referenties
- Gompers, P., Gornall, W., Kaplan, S. N. and Strebulaev, I. A. How Do Venture Capitalists Make Decisions? NBER Working Paper 22587, September 2016, section 3.1 and Tables 5 and 6. Working paper; later published in a journal, published version not reviewed. https://www.nber.org/system/files/working_papers/w22587/w22587.pdf
- Shane, S. and Cable, D. Network Ties, Reputation, and the Financing of New Ventures. Management Science 48(3), March 2002, pp. 364-381. Bibliographic record and abstract only. https://ideas.repec.org/a/inm/ormnsc/v48y2002i3p364-381.html
- Pallais, A. and Sands, E. G. Why the Referential Treatment? Evidence from Field Experiments on Referrals. NBER Working Paper 21357, July 2015; published in the Journal of Political Economy 124(6), 2016. Working paper text read; published version not reviewed. https://www.nber.org/system/files/working_papers/w21357/w21357.pdf
- Gornall, W. and Strebulaev, I. A. Gender, Race, and Entrepreneurship: A Randomized Field Experiment on Venture Capitalists and Angels. Management Science 71(6), June 2025, pp. 5308-5327. Published abstract read; full text read in the August 2019 working-paper version (AEA 2020 conference copy). https://ideas.repec.org/a/inm/ormnsc/v71y2025i6p5308-5327.html
- Zhang, Y. Discrimination in the Venture Capital Industry: Evidence from Two Randomized Controlled Trials. arXiv 2010.16084, version dated 14 March 2022. Working paper; read in part (introduction, design notes, footnotes). https://arxiv.org/pdf/2010.16084v1
- Austin, P. C. An Introduction to Propensity Score Methods for Reducing the Effects of Confounding in Observational Studies. Multivariate Behavioral Research 46(3), 2011, pp. 399-424. Open-access text on PubMed Central. https://pmc.ncbi.nlm.nih.gov/articles/PMC3144483/
- VanderWeele, T. J. and Ding, P. Sensitivity Analysis in Observational Research: Introducing the E-Value. Annals of Internal Medicine 167(4), 2017, pp. 268-274. Author manuscript, including appendix on non-null E-values. https://dash.harvard.edu/server/api/core/bitstreams/7312037e-0f45-6bd4-e053-0100007fdf3b/content
- U.S. Securities and Exchange Commission, Division of Corporation Finance. Securities Act Rules, Corporation Finance Interpretations, Questions 256.26 to 256.32; individual interpretation dates 6 August 2015 and 12 March 2025. Staff interpretations; accessed 16 November 2026. https://www.sec.gov/rules-regulations/staff-guidance/corporation-finance-interpretations/securities-act-rules
- United Kingdom. The Financial Services and Markets Act 2000 (Financial Promotion) Order 2005, SI 2005/1529, Article 15. Official revised XML, including paragraph 1A and paragraph 2; accessed 16 November 2026. https://www.legislation.gov.uk/uksi/2005/1529/article/15/data.xml
- European Union. Regulation (EU) 2016/679 (General Data Protection Regulation), Articles 4, 7 and 21. Official Journal L 119, 4 May 2016. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016R0679
- Abu Dhabi Global Market, Office of Data Protection. Lawful Bases for Processing Personal Data and Special Categories of Personal Data. Guidance brochure, May 2025. Regulator guidance, not the text of the Regulations. https://assets.adgm.com/download/assets/ADGM+Lawfulness+of+Processing+Brochure.pdf/643e101658a711ef9ce5e27828504259
- United Arab Emirates Government Portal. Data protection laws: summary of Federal Decree Law No. 45 of 2021. Official summary accessed 16 November 2026; the full statute was not reviewed. https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Mubadala. Contact us, section on spam and potentially improper conduct. Company page accessed 16 November 2026; the cited passage is a fraud warning. https://www.mubadala.com/en/contact-us
- Dubai Financial Services Authority. Unauthorised Business in the DIFC. Alert, 1 June 2023, describing Articles 41 and 41A of the Regulatory Law 2004. Regulator alert, not the Rulebook text. https://www.dfsa.ae/alerts/unauthorised-business-difc
Over de auteur
Chennakeshav (CK) is een bestuurder in corporate finance en investment banking met 25+ jaar wereldwijde ervaring in het initiëren, structureren en uitvoeren van transacties op het gebied van M&A, groeikapitaal en ondernemingsstrategie. Hij heeft waardecreatiemandaten geleid voor oprichters, ondernemingen en fondsen; daarbij verbindt hij het bestuurskamerperspectief met praktische uitvoering en afronding.
Zijn loopbaan omvat Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, portefeuillebedrijven van ADQ en Emirates Growth Fund, met ervaring in TMT, vastgoed, fintech, deeptech, cleantech, infrastructuur en energie. Hij heeft samengewerkt met bestuurders, private-equity- en venturecapitalfondsen, staatsinvesteringsfondsen en family offices om complexe kapitaalrondes en opschalende ondernemingen te financieren, en heeft M&A-due diligence, integratie na overnames en bedrijfstransformaties geleid om waarde te creëren.
Bij Matchpoint Partners is hij Managing Partner en leidt hij de praktijken voor corporate finance, M&A en kapitaalwerving. Hij heeft een MBA van London Business School, een ingenieursdiploma van VTU en volgt een Master of Laws (LLM) aan UCL London.
CK is een actieve mentor voor start-ups bij Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute en IN5, is Entrepreneur Mentor in Residence (EMiR) aan London Business School en jureert de Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Disclaimer
Dit artikel maakt deel uit van een doorlopende reeks over de structuur van private en alternatieve markten. De weergegeven opvattingen zijn die van de auteur. Het artikel dient uitsluitend ter informatie, beschrijft marktstructuren in algemene zin en vormt geen beleggings-, juridisch, fiscaal of regelgevingsadvies en geen aanbeveling met betrekking tot effecten, vehikels of tegenpartijen.
