
1 分配稀缺的引荐机会之前,先检验引荐是否改变结果
为企业筹集私募资本的创始人、首席财务官或融资方,以及向有限合伙人募资的基金管理人,都只有数量有限的熟人引荐机会。每次引荐都要动用一段使用次数有限的关系。需要作出的决定是:将这些机会用于最有希望的投资者、留待以后,还是直接联系这些投资者并保留关系资源。答案取决于一个因果量:对于同一个目标对象,经引荐联络相较于直接联络,究竟能够使其多推进多少。
两类融资者面临相同的决策结构,稀缺性的表现各有不同。面向明确投资者名单筹集成长资本的公司,可能掌握少数能够打开大型机构之门的高层关系。向有限合伙人募资的基金管理人,可能拥有由既有投资者、顾问和中介构成的较广网络,但对每位有限合伙人也只能提出有限次数的请求。两种情况下,引荐机会均有限,最重要的投资者也可能最难直接触达,融资方必须决定动用关系的先后顺序。
调查证据显示,多数风险投资交易源自人脉网络和推荐;从业者常据此认为,经引荐的对象会推进得更远。这一解读尚不足以解决决策问题,因为引荐人会选择向谁引荐。融资方往往在投资者已经显露兴趣时寻求引荐,而即使没有引荐,同样的兴趣也会提高回复概率。本文考察:控制投资者匹配度后,经引荐对象是否比直接联络对象推进得更远,以及采用常规调整后,可见差距还剩多少。[1, 3]
本文没有观测所得的联络数据集。研究框架以一手规则和已发表研究为基础,随后运行一个构造实验;实验中,每个对象在两种联络方式下都有潜在结果,因此引荐的真实效应已知。实验报告各比较方法在这一构造世界中的表现,并明确说明所报告的并非观测结果。最后一部分提出取得同意后开展的研究,用以替代这一构造实验。
2 将推进情况定义为带有时间记录的阶段路径;以所有已联络对象为分母
任何比较开始之前,都必须定义结果。本文采用融资方可从自身邮件往来和日历中记录的四个阶段:实质性回复、符合条件的首次会议、进入尽职调查,以及签署承诺。回复是针对提案内容作出的书面回应,不含自动确认。符合条件的会议,是与有能力推进该委托事项的人实际举行的会议,且投资者会后确认该委托事项属于其明示范围。投资者索取或收到保密资料时,尽职调查开始。签署承诺指已签署生效、具有法律约束力的投资或融资承诺;先决条件和资金到位状态另行记录。意向性或不具约束力的条款清单不计入。表1列出各阶段、计时期限及相应证据。
每个阶段均从首次联系开始计时:回复30天,符合条件的会议90天,尽职调查180天,签署承诺365天。这些期限是首次联络前设定的研究设计选择,各组采用相同期限。每个阶段的分母均为已联络的目标对象数,而非到达上一阶段的对象数。比较条件发生率,例如已回复者中的会议比例,会将引荐的作用与回复者构成的变化混合起来。第11节展示这种扭曲的幅度。
| 阶段 | 计入内容 | 自首次联系起的期限 | 记录的证据 |
|---|---|---|---|
| 回复 | 针对提案内容的书面回应 | 30天 | 注明日期的消息或通话记录 |
| 符合条件的会议 | 与能够推进委托事项的人实际举行的会议,且已确认委托事项范围 | 90天 | 日历条目及会议记录 |
| 尽职调查 | 投资者索取或收到保密资料 | 180天 | 资料室访问日志或资料请求清单 |
| 签署承诺 | 已签署生效、具有法律约束力的投资或融资承诺;意向性或不具约束力的条款清单不计入 | 365天 | 已签署生效的约束性承诺、日期、先决条件,以及另行记录的资金到位状态 |
| 分母 | 所有已联络的目标对象,不论其所属组别 | 各阶段一致 | 包含组别和日期的联络日志 |
拟议记录。计时期限是首次联络前固定的设计选择,属于研究设计而非研究发现。各项描述需要取得的信息。
模拟采用嵌套的阶段路径:签署以尽职调查为前提,尽职调查以举行会议为前提。这是作者设定的建模约定。真实记录需要预先规定如何处理跳过某一阶段的情况。模型生成阶段指示变量,不生成事件日期,也不处理删失;30、90、180和365天的期限属于拟议的实际研究。比较时,各目标对象应具有相同长度的随访窗口。统一的活动结束日期可能使较晚联系的对象随访不足,因此分析应采用随访已满期的队列,或明确规定的删失处理方法。
3 按谁作出推荐、向谁推荐,以及投资者看到什么来分类每次联络
引荐一词涵盖多种行为;混合这些行为的研究将难以解释。本文根据投资者收到的内容区分五种联络方式,沿用推荐研究中对信息与接触机会的区分。[3] 直接联络不经第三方触达投资者。转发式引荐由第三方传递融资方资料,不附加意见。背书式引荐包含第三方对双方关系的说明及其对提案的看法。共同联络指第三方参加首次会议。主动咨询由投资者发起,不属于比较范围。表2列出定义。
| 联络方式 | 谁作出推荐 | 投资者看到什么 | 记录的证据 |
|---|---|---|---|
| 直接联络 | 无人 | 融资方自己的消息 | 消息及发送日期 |
| 转发式引荐 | 第三方转交资料 | 经第三方传递的融资方消息 | 转发日期及引荐人 |
| 背书式引荐 | 第三方说明关系并表达看法 | 第三方说明及提案 | 引荐人说明及关系描述 |
| 共同联络 | 第三方参加首次会议 | 第三方在场 | 会议出席者名单 |
| 主动咨询 | 投资者发起 | 投资者自己的请求 | 不纳入比较 |
拟议定义。这些是研究方案中应预先固定的分析分类,并非对任何市场的研究发现。
这一分类还区分了单一差距混合在一起的两种机制。背书式引荐可以像劳动力市场中的推荐一样传递融资方的信息,也可以使消息触达原本不会阅读它的决策者。本文后面的实验不区分这两种机制,而是把引荐视为一个整体,并为每个阶段设定效应。真实研究应记录关系描述,以便日后拆分这一整体。
4 调查显示,人脉网络主导交易来源;这并不表明引荐会导致推进
关于私募投资者如何寻找交易,最接近的描述来自对风险投资机构的调查。Gompers、Gornall、Kaplan和Strebulaev的工作论文报告了885名受访者,来自681家机构。超过30%的交易通过专业网络产生,另有20%由其他投资者推荐,8%由被投企业推荐。近30%由机构自行发掘,只有约10%来自企业管理层主动接洽。同一论文报告,每完成一笔交易,机构大约考察100个机会,每四个机会中有一个进入与管理层会面的阶段。[1]
这些是风险投资机构自行报告的交易来源数据。它们支持采用分阶段的结果框架,并不用于校准本文由作者设定的发生率,也不估计引荐效应。该调查不是海湾投资者样本。表5报告,来自企业管理层主动接洽的交易,在早期投资者中占12%,在后期投资者中占7%。[1]
Shane和Cable研究了50家高科技创业企业与202名种子期投资者之间的直接及间接关系如何影响融资决策,并报告这些关系通过信息传递影响哪些企业获得融资。全文并未开放获取,因此我们只阅读了摘要。它支持在种子期投资者样本中,关系对融资具有作用这一命题。摘要没有报告效应大小,也未说明是否已将选择与关系的作用分离;该研究涉及种子期投资,并非为基金募资或后期融资。[2] 这些来源为作为一组问题的研究框架提供依据,均未给出引荐效应的估计。
5 实地实验显示,推荐携带信息,且获得推荐的选择效应很大
Pallais和Sands在在线劳动力市场开展了三项实地实验。他们报告,推荐包含可观测特征之外的工作表现和持续性信息,而且被推荐者与推荐人共同工作时表现尤其好。他们的同伴影响实验没有支持所提出的“通过推荐人提高努力程度”机制。这些结果涉及劳动和招聘。[3]
在招聘设计中,被推荐工人有68%申请了职位,未被推荐工人为6%。当只能观察受雇者的工作表现时,这种选择至关重要。该结果说明推荐市场中的测量问题,并不提供投资者互动或融资效应。[3]
最接近的投资者研究,是针对未经事先请求的投资推介电子邮件开展的随机化实地实验。Gornall和Strebulaev为虚构初创企业发送80 000封推介邮件,收件人为28 000名风险投资者和天使投资者;他们报告,在推介相同项目时,女性创业者获得的有兴趣回复比男性多9%。作者认为,投资者在评估未经请求的推介邮件时没有表现出歧视,并建议未来有关投资者偏差的研究关注人脉网络和面对面互动。我们阅读了已发表摘要,以及2019年八月工作论文版本的全文;该版本说明邮件聚焦投资流程的最初一步。这表明可对面向投资者的冷启动联络进行大规模随机化,也说明研究停留在首次回复。[4] 我们部分阅读的另一项随机化研究由Zhang开展,向超过17 000名风险投资者发送推介邮件,并报告冷邮件回复率为1.5%(2020);对照值为6%,该值被其归于Gornall和Strebulaev在2018年十二月的研究。[5] 这些来源支持随机化子样本在实施上的可行性,未估计引荐的作用。
6 当引荐人选择向谁引荐时,控制匹配度仍会使比较受到混杂影响
调整已记录的投资者匹配度是自然的校正方式,也是研究问题所指的方式。倾向评分方法通过平衡接受处理和未接受处理两组之间可观测的基线特征,使观察性研究模拟随机化研究。Austin的方法导论指出了其依赖的条件:处理分配必须满足强可忽略性;这也被表述为,所有同时影响分配和结果的变量均已测量。文中还指出,标准化差异低于0.1通常被用来表示失衡可以忽略。[6]
对引荐而言,这一假设要求很高。引荐人掌握融资方记录之外的信息:投资者当前是否正在部署资本、近期交流是否顺利、关系中的合作方是否愿意附上个人评价。我们将其称为未记录的投资者积极倾向。它既影响谁得到引荐,也影响没有引荐时的回复概率。已记录变量的平衡无法揭示它。来源确立了有效调整的条件及一项平衡判断惯例,并未说明任何特定联络活动是否满足该条件;它是一篇统计方法教程,并非投资者研究。[6]
VanderWeele和Ding将针对零假设目标的E值定义为:在控制已测量协变量的条件下,以风险比为尺度,使一项关联移动至零假设值所需的混杂因素关联强度的最小联合值。其框架也涵盖指定的、不同于零假设值的目标风险比。这些敏感性计算量化所需的混杂强度,并不估计实际存在的混杂程度。[7]
7 证券法、引荐人报酬和数据保护共同界定任何检验的适用边界
引荐可能涉及证券和金融推广规则。SEC工作人员解释将事先存在的实质关系描述为:在相关Regulation D发行中,避免构成一般性招揽的一条路径。这些解释区分了基于充分信息评估的财务成熟程度与走形式的勾选流程,讨论关系何时须早于发行或中介参与,并将非正式天使网络引荐视为依赖具体事实的事项。所引用的工作人员解释并未确立对某次具体联络的许可,也未解决中介注册要求。[8]
在英国,Financial Promotion Order第15条涉及向符合条件的获授权或获豁免人士作出引荐。条件包括关系限制、不得接受收件人以外任何人的报酬,以及一项咨询条件;该条件也涵盖拒绝提供咨询、同时建议寻求获授权咨询的情形。第1A款排除指定活动类别。因此,由收件人付费的引荐不会仅因报酬条件而被排除;仍须核查全部适用条件。在DIFC,DFSA的2023年警示描述了金融服务和金融推广的禁止性规定,涵盖电子邮件、电话和会议联络。规则手册中的例外,以及SCA或CMA要求,不在已审阅范围内。[9, 14]
| 问题 | 来源及状态 | 确立了什么 | 仍有哪些未决事项 |
|---|---|---|---|
| 关系是否早于发行形成? | SEC工作人员解释,2015和2025 [8] | 事先存在的实质关系是避免一般性招揽的一条路径 | 海湾营销规则及非美国发行 |
| 引荐人是否获得报酬? | 英国Financial Promotion Order,第15条 [9] | 接受收件人以外人士的报酬将不符合报酬条件;其他条件和活动排除规定同样适用 | 完整豁免资格及其他适用监管制度 |
| 联络是否属于在DIFC境内或从DIFC发出的金融推广? | DFSA关于第41A条的警示,Regulatory Law 2004 [14] | 除规则允许外,未经授权人士不得进行金融推广,包括电子邮件、电话和会议 | 未审阅的规则手册豁免、SCA和CMA规则 |
| 同意是否有效? | 欧盟《通用数据保护条例》,第7条 [10] | 可证明、可明确区分且可撤回的同意 | 同意是否是某份名单的适当处理依据? |
| 是否符合ADGM标准? | ADGM数据保护办公室指引,2025年五月 [11] | 同意须自由作出、具体、知情并留有记录 | 未审阅的条例全文 |
| 是否适用阿联酋联邦法律? | 阿联酋政府门户摘要 [12] | 原则上禁止未经同意的处理,同时存在列明的例外 | 未审阅的联邦法律全文及DIFC法律 |
| 投资者如何说明未经请求的联络? | Mubadala联系页面 [13] | 反欺诈警示;不接受未经请求的项目融资申请 | 如何评估投资提案或引荐 |
拟议审查问题。来源状态包括正文所述的工作人员解释、法定命令、法规、监管指引和监管警示。任何一项都不是对未经审阅的海湾司法辖区作出的研究发现。[8, 9, 10, 11, 12, 13, 14]
处理数据需要控制者具备适用的合法依据。采用同意作为依据时,GDPR第7条要求同意可证明、可明确区分且可撤回;第21条涉及对直接营销的反对。ADGM指引解释了六项合法依据,并否定将沉默或预先勾选的方框视为同意。阿联酋政府门户概述联邦同意要求及例外;本文依赖该摘要,并未依赖联邦法全文。Mubadala联系页面另行警示未经请求的融资申请及不当行为。该警示并未描述投资提案的评估方式。[10, 11, 12, 13]
8 进行任何估计之前,先明确待估量和选择恒等式
待估量是引荐对已联络对象到达各阶段比例的平均效应。对于对象i和阶段k,分别写出两种联络方式下的阶段达成指示变量。两者的平均差就是我们希望估计的效应。融资活动中可见的是经引荐组与直接联络组之间的差距;这是另一项量。公式1b精确说明两者的区别,模型在每个阶段检验这一恒等式。
公式中,若对象i通过方式a联络后到达阶段k,则Y(i,k,a)等于一;经引荐联络时a等于一,直接联络时等于零,A(i)为实际使用的联络方式。第一个公式定义所有符合条件对象的平均效应tau(k)。第二个公式将观测差距Delta(k)分为对实际获得引荐对象的效应,即处理组效应,以及花括号内的选择项;后者比较经引荐组与直接联络组在均未获得引荐时本会取得的结果。选择项为正,表示经引荐组原本就更可能推进。
由此得到两个特征。第一,选择项不是抽样误差,融资活动扩大时它不会缩小;更大样本只会提高偏差差距估计的精密度,无法提高其准确性。第二,引荐人选择引荐最有效的对象时,处理组效应与平均效应可能不同,因此结果必须明确报告哪一种。本文后面的随机化子样本估计符合条件对象中的平均效应。
待估量针对符合条件的对象定义,即在联络之前已有可信引荐路径的对象。没有这种路径的对象不在本研究的处理比较范围内。应在分组前记录资格;这一限制本身不能消除融资方人脉网络之间的差异,也不能识别效应。要将子样本结果推广至所有符合条件对象,除了子样本内部的随机分配,还需要随机选择对象进入子样本,或采用有充分依据的可迁移性调整。
9 构造一个引荐真实效应已知的总体
总体包含400 000名符合条件的对象,即已有可信引荐路径的目标投资者。每个对象都有已记录的匹配评分和类别标志,其中30%属于较难触达的第一类。每个对象还具有从不被记录的积极倾向值,与已记录匹配度的相关系数为0.3;已记录的既往互动指数对该倾向的载荷为0.6。该指数代表融资方在联络前能够留存的记录,例如投资者是否打开或回复过该机构先前的邮件。表4列出全部输入。
| 输入 | 值 | 状态 |
|---|---|---|
| 构造总体中符合条件的对象 | 400 000 | 构造值 |
| 直接联络下各阶段的达成率 | 9%回复;已回复者中55%开会;已开会者中30%尽调;已尽调者中18%签署 | 作者设定 |
| 引荐的真实效应(logit尺度) | 1.50回复;0.20会议;0.30尽调;0.15签署 | 作者设定 |
| 未记录的投资者积极倾向:与已记录匹配度的相关性 | 0.3;标准正态分布,从不记录 | 作者设定 |
| 既往互动指数(已记录的代理指标) | 对积极倾向的载荷为0.6 | 作者设定 |
| 融资方选择引荐的机制(logit尺度) | 0.5匹配度;0.5类别1;0.9未记录的投资者积极倾向;30%获得引荐 | 作者设定 |
| 随机化子样本;重复次数 | 活动的25%;每种规模600次活动 | 设计选择 |
| 压力情景设置 | 积极倾向1.8;每单位倾向使收益增加0.5;回复logit降低0.8;15%和10%错误标记 | 作者设定 |
MatchPoint对构造总体的分析。模型在指定输入下的输出,非观测结果。logit尺度上的效应适用于各阶段,条件是到达上一阶段。
其中,F(i)为已记录匹配度,T(i)为类别标志,W(i)为未记录的投资者积极倾向;融资方按公式2a中的逻辑斯蒂概率选择引荐。截距a(0)通过求解使30%的对象获得引荐,beta(F)和beta(T)均为0.5;lambda在基准情景中设为0.9,表示融资方赋予其能够感知却未记录的积极倾向的权重。公式2b中,c(k)为通过求解使直接联络各阶段发生率等于9%、55%、30%和18%的截距,b项为阶段系数;theta(k)是引荐对阶段k的logit的真实效应,依次设为1.50、0.20、0.30和0.15。
两组潜在结果使用同一批随机抽取值生成,因此每个生成的有限总体中的平均差已知。该对比近似共同生成分布下的期望;独立生成的情景和基准样本具有蒙特卡洛波动。这些值均由作者设定。直接联络率的设定使漏斗按调查所述逐渐收窄,但并未与该调查进行匹配。引荐效应大小是假设,选择得足够大以便观察,并不是估计值。所报告偏差的方向和大小描述指定机制及已测试的设置。未记录的投资者积极倾向在预先声明的网格上变化;实验没有证明这些结论适用于每一种效应大小或分配机制。[1]
10 构造总体中,引荐提高各阶段的达成率,后期阶段的相对效应更大
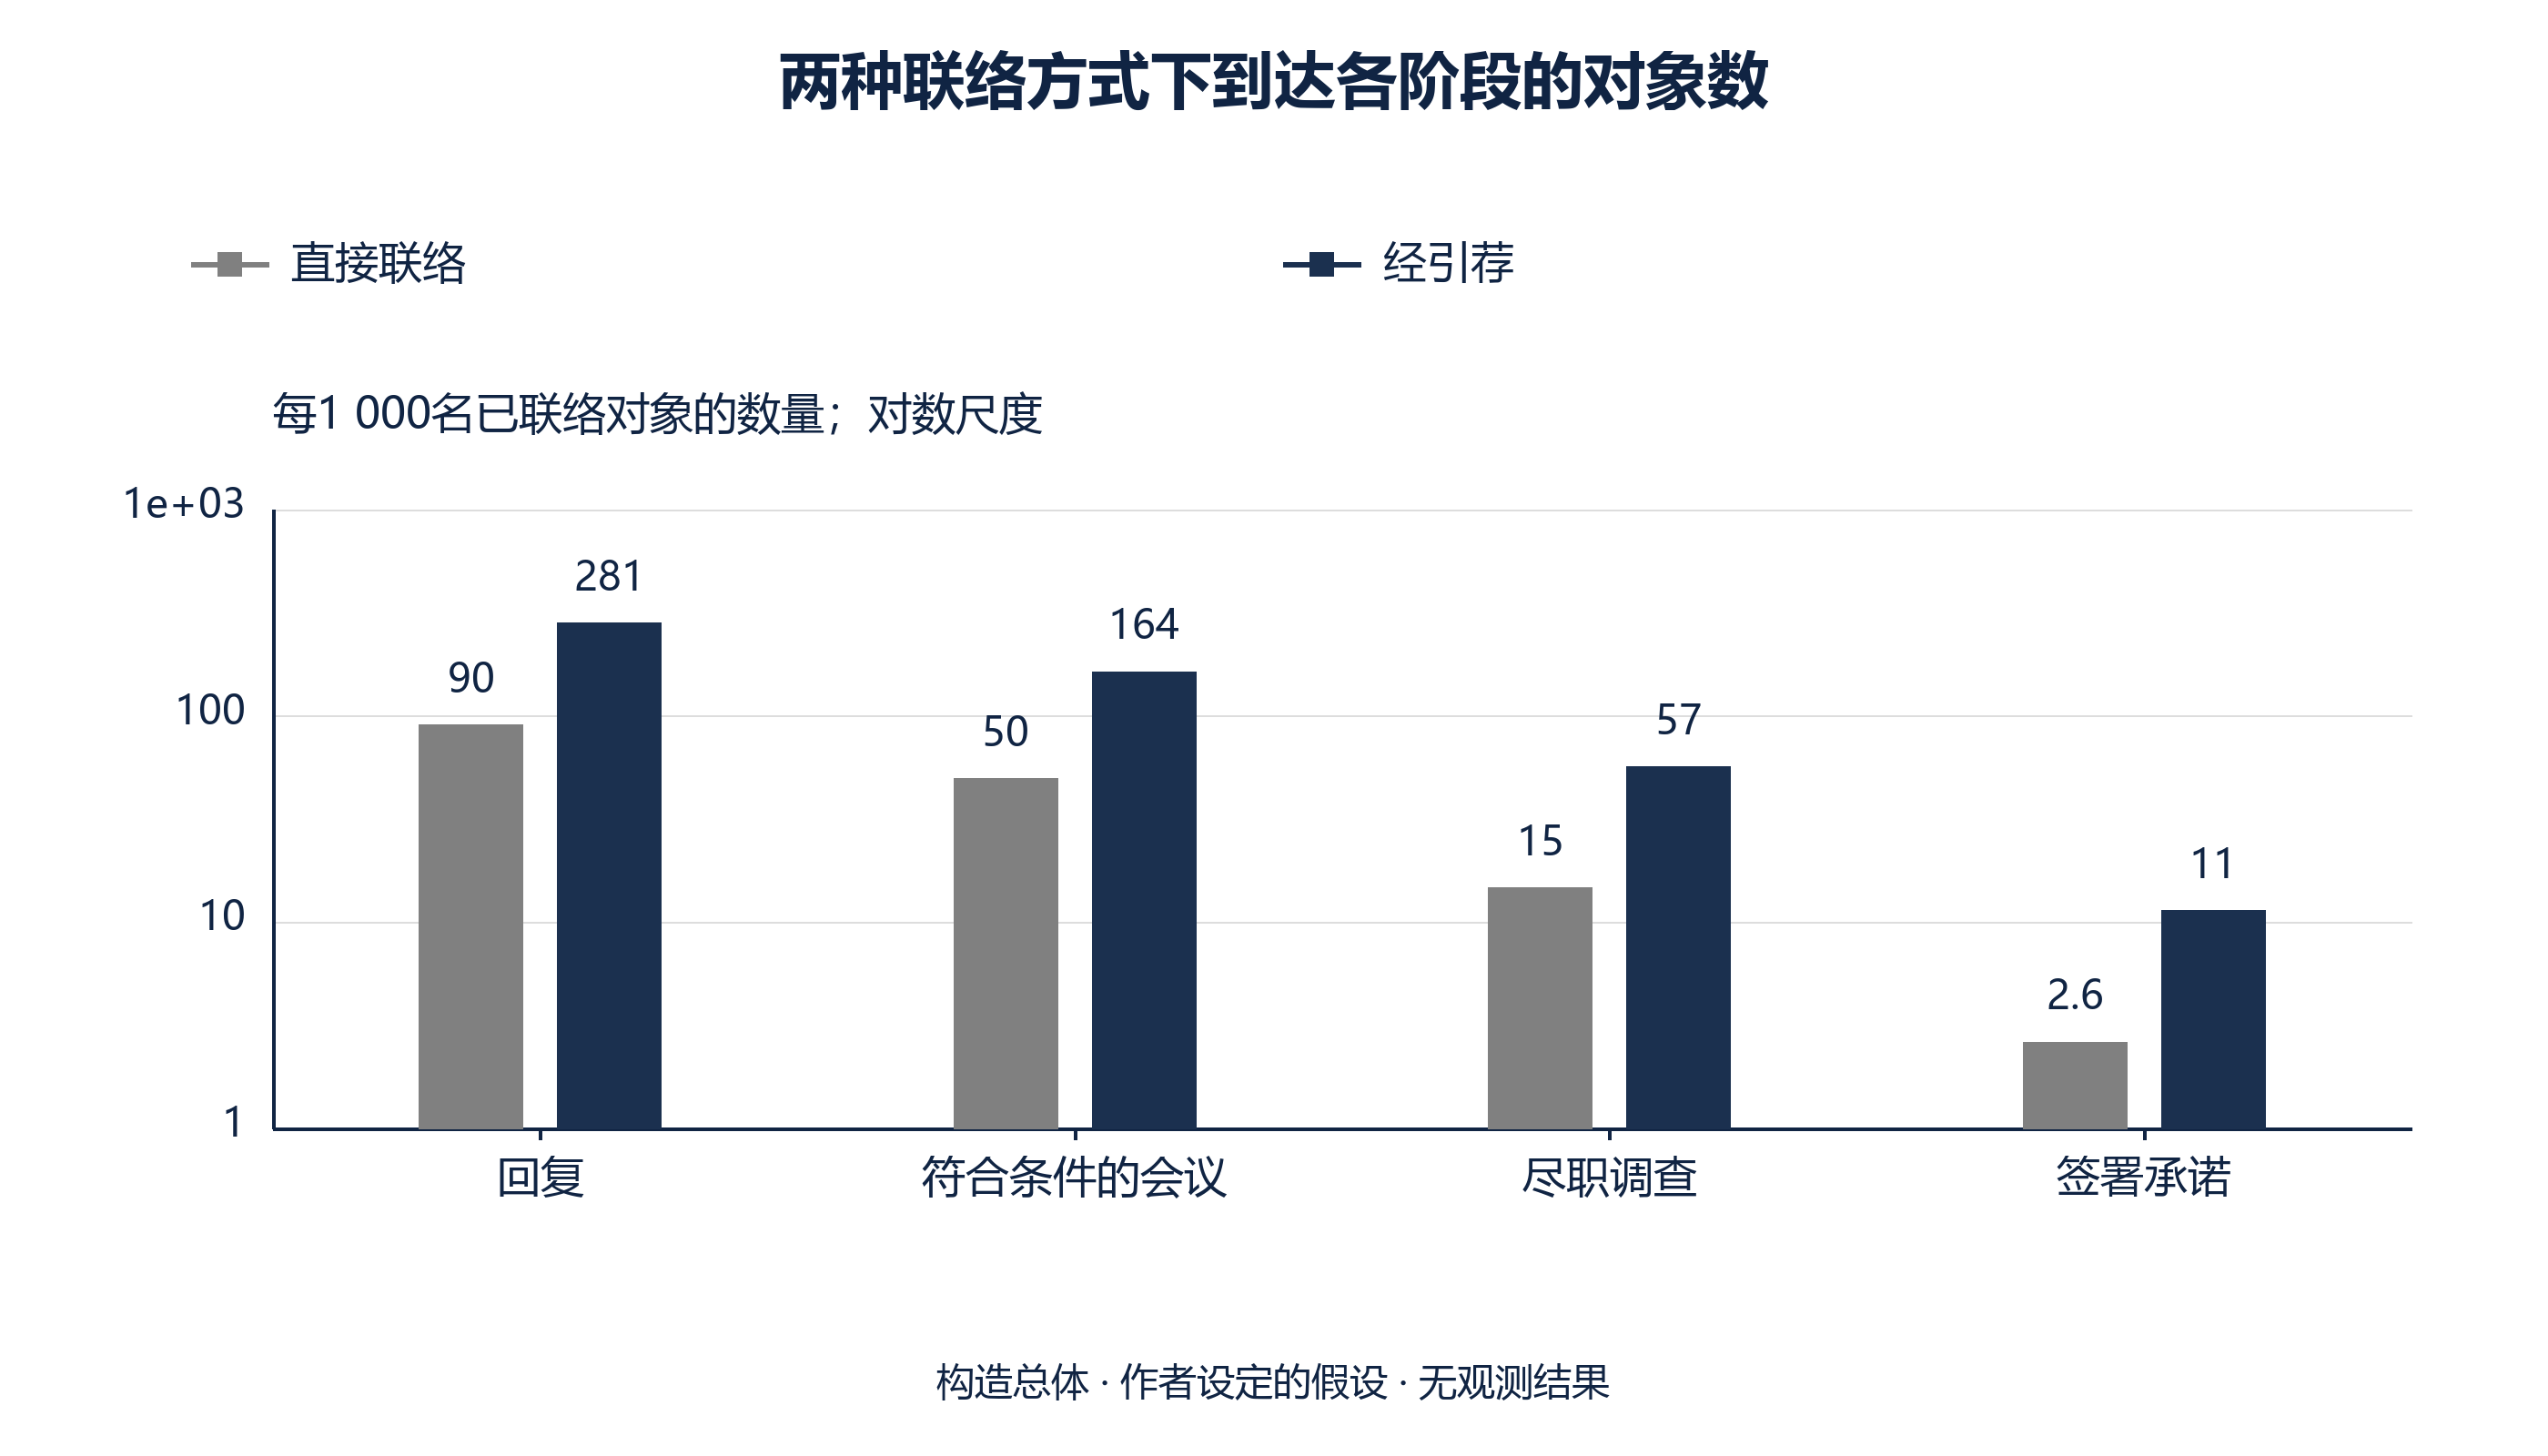
表5报告两种联络方式下的真实漏斗。直接联络使9.0%的对象回复,0.26%签署承诺。经引荐联络使28.1%回复,1.13%签署承诺。真实效应在回复阶段为19.12个百分点,在符合条件的会议阶段为11.39,在尽调阶段为4.20,在签署阶段为0.87。发生率比沿路径上升,从回复阶段的3.12升至签署阶段的4.33,这是因为logit尺度上的效应在阶段之间累积发挥作用。
| 阶段 | 直接联络 | 经引荐 | 效应(百分点) | 发生率比 | 对获引荐者的效应(百分点) |
|---|---|---|---|---|---|
| 回复 | 9.0 | 28.1 | 19.12 | 3.12 | 24.18 |
| 符合条件的会议 | 5.0 | 16.4 | 11.39 | 3.30 | 15.49 |
| 尽职调查 | 1.5 | 5.7 | 4.20 | 3.87 | 6.30 |
| 签署承诺 | 0.26 | 1.13 | 0.87 | 4.33 | 1.42 |
MatchPoint对构造总体的分析。模型在指定输入下的输出,非观测结果。已联络且符合条件的对象中到达各阶段的百分比;效应以百分点表示。
横向滚动可按原尺寸阅读图表,也可另行打开原尺寸图。
MatchPoint对构造总体的分析。模型在指定输入下的输出,非观测结果。对数尺度;每1 000名已联络对象的发生数。
对获引荐组的效应大于平均效应;例如回复阶段,获引荐组效应为24.18个百分点,平均效应为19.12。这是同一机制。融资方选择积极倾向更强、匹配度更好的对象,这些对象的基线发生率较高;在logit尺度上相等的效应,会在基线发生率较高处产生更大的百分点变化。决策中的第一项启示是,引荐分配给谁,本就是其产生多大作用这一答案的一部分。图1以对数尺度展示相同漏斗。
11 获引荐对象与直接联络对象之间的原始差距,在每个阶段均高估效应
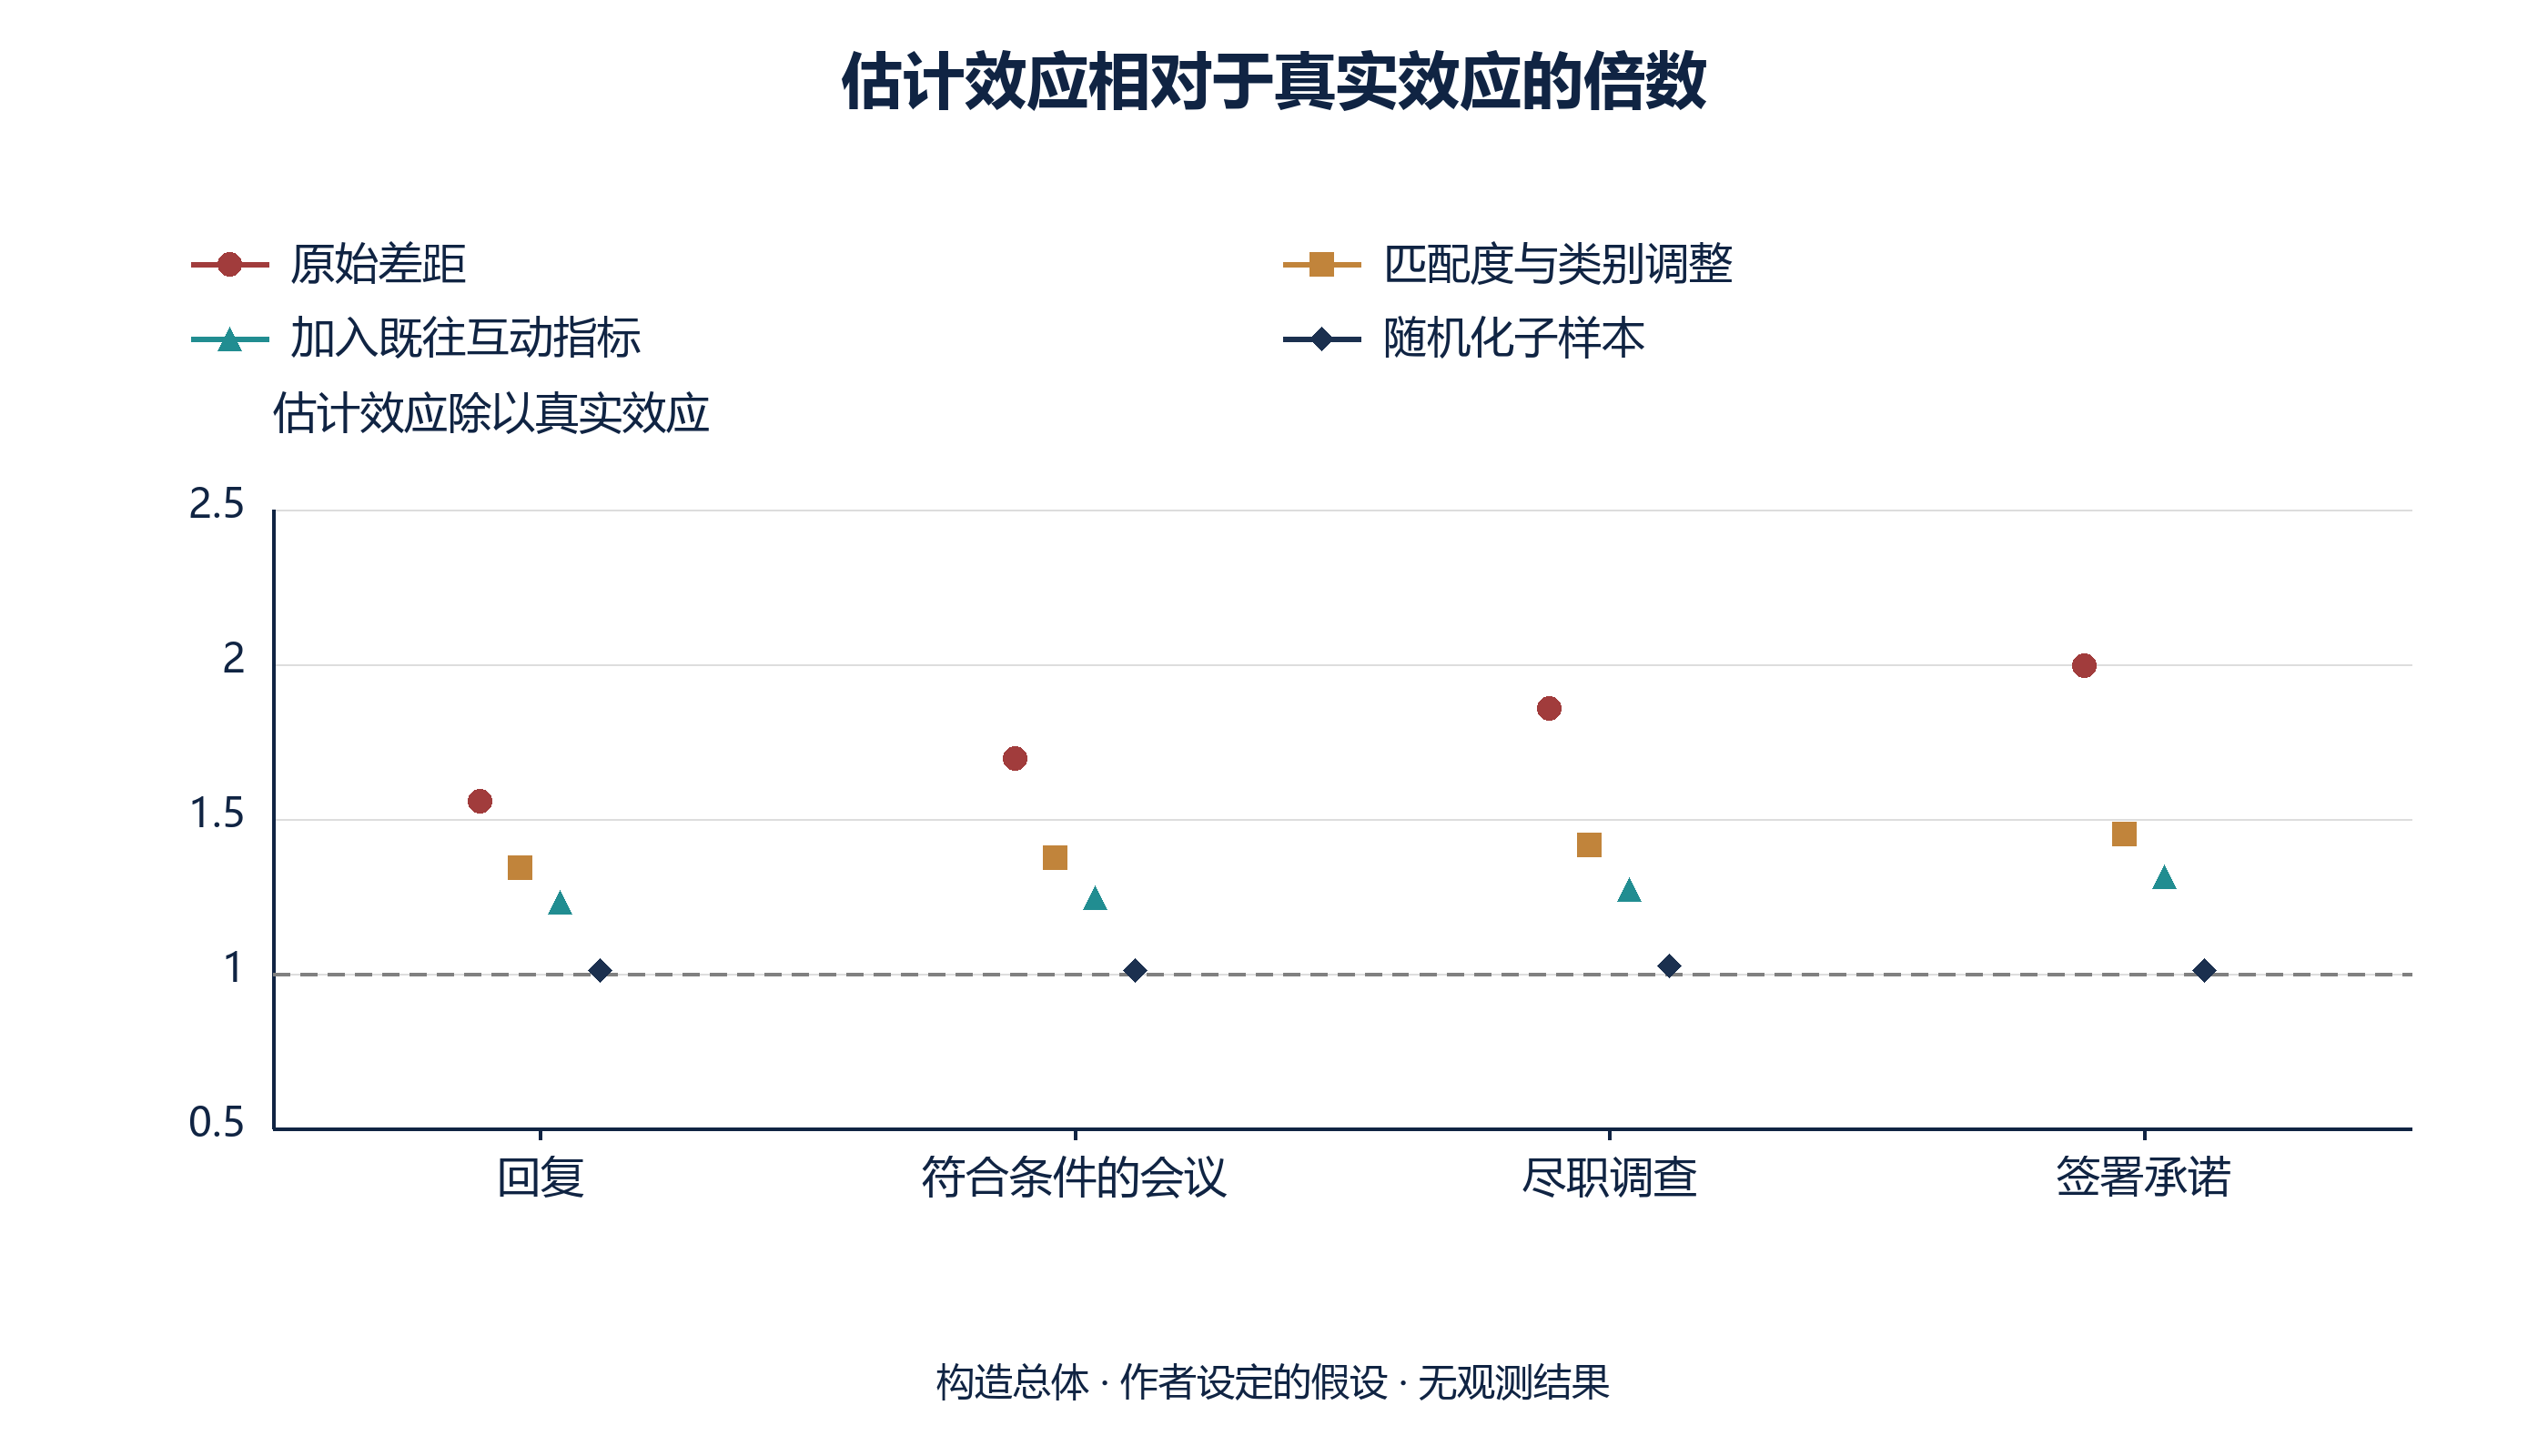
融资方阅读自己的日志时,会比较两组。表6展示这种比较报告的结果。回复阶段的原始差距为29.76个百分点,真实效应为19.12,二者之比为1.56。符合条件的会议阶段,原始差距为19.32,真实效应为11.39。若将100名符合条件的对象从直接联络改为引荐联络,原始差距暗示会增加19.3次符合条件的会议;构造总体中的平均对比则为11.4。这一平均值不同于被选中接受引荐者中的效应。在签署阶段,原始差距是真实效应的2.00倍。
| 估计方法 | 回复 | 符合条件的会议 | 尽职调查 | 签署承诺 |
|---|---|---|---|---|
| 真实效应(由构造已知) | 19.12 | 11.39 | 4.20 | 0.87 |
| 组间原始差距 | 29.76 | 19.32 | 7.80 | 1.74 |
| 控制匹配度与类别(回归) | 25.65 | 15.65 | 5.94 | 1.27 |
| 控制匹配度与类别(加权) | 25.68 | 15.76 | 5.97 | 1.27 |
| 进一步控制既往互动 | 23.55 | 14.21 | 5.34 | 1.14 |
| 随机化子样本 | 19.29 | 11.52 | 4.31 | 0.88 |
MatchPoint对构造总体的分析。模型在指定输入下的输出,非观测结果。以已联络且符合条件对象的百分点表示;估计采用大型生成样本,具有有限蒙特卡洛波动。
横向滚动可按原尺寸阅读图表,也可另行打开原尺寸图。
MatchPoint对构造总体的分析。模型在指定输入下的输出,非观测结果。虚线表示正确估计。
每个阶段均出现高估。以已到达后续阶段为条件会加重问题。在已回复的对象中,经引荐时的真实会议率为58.1%,直接联络时为55.1%,差距为3.1个百分点;比较实际观测到的获引荐回复者与直接联络回复者,却得到10.4个百分点。原因是两种方式下的回复群体并非同一批人。从已到达阶段出发,而不是从已联络对象出发的比较,回答的是与融资方所面临问题不同的问题。图2显示全部四个阶段中,各估计相对于真实效应的倍数。
12 控制匹配度和类别可消除回复阶段偏差的39%;记录变量的平衡无法发现其余偏差
常规校正控制已记录的匹配度与类别。表6显示,回复阶段的回归标准化估计为25.65个百分点,按估计倾向评分加权的估计为25.68,真实值则为19.12。调整消除的比例为39%,原始偏差为10.64个百分点,仍剩6.53个百分点。在签署阶段,调整后估计是真实效应的1.45倍。调整改善了估计,但仍会告诉融资方,引荐可带来25.7次回复,以每100名对象计,而真实数字是19.1。
公式3a中,X(i)包含已记录的匹配度和类别,拟合概率p(k)(a, X(i))来自以联络方式和X(i)解释阶段达成的逻辑回归;随后分别将联络方式设为各取值,对全部对象求平均。公式3b中,e(i)为给定X(i)时获得引荐的估计概率,截断在0.01和0.99之间;两个加权均值分别按其权重总和归一化。两种方法使用相同信息,因此结果很接近,分别为25.65和25.68个百分点。
横向滚动可按原尺寸阅读图表,也可另行打开原尺寸图。
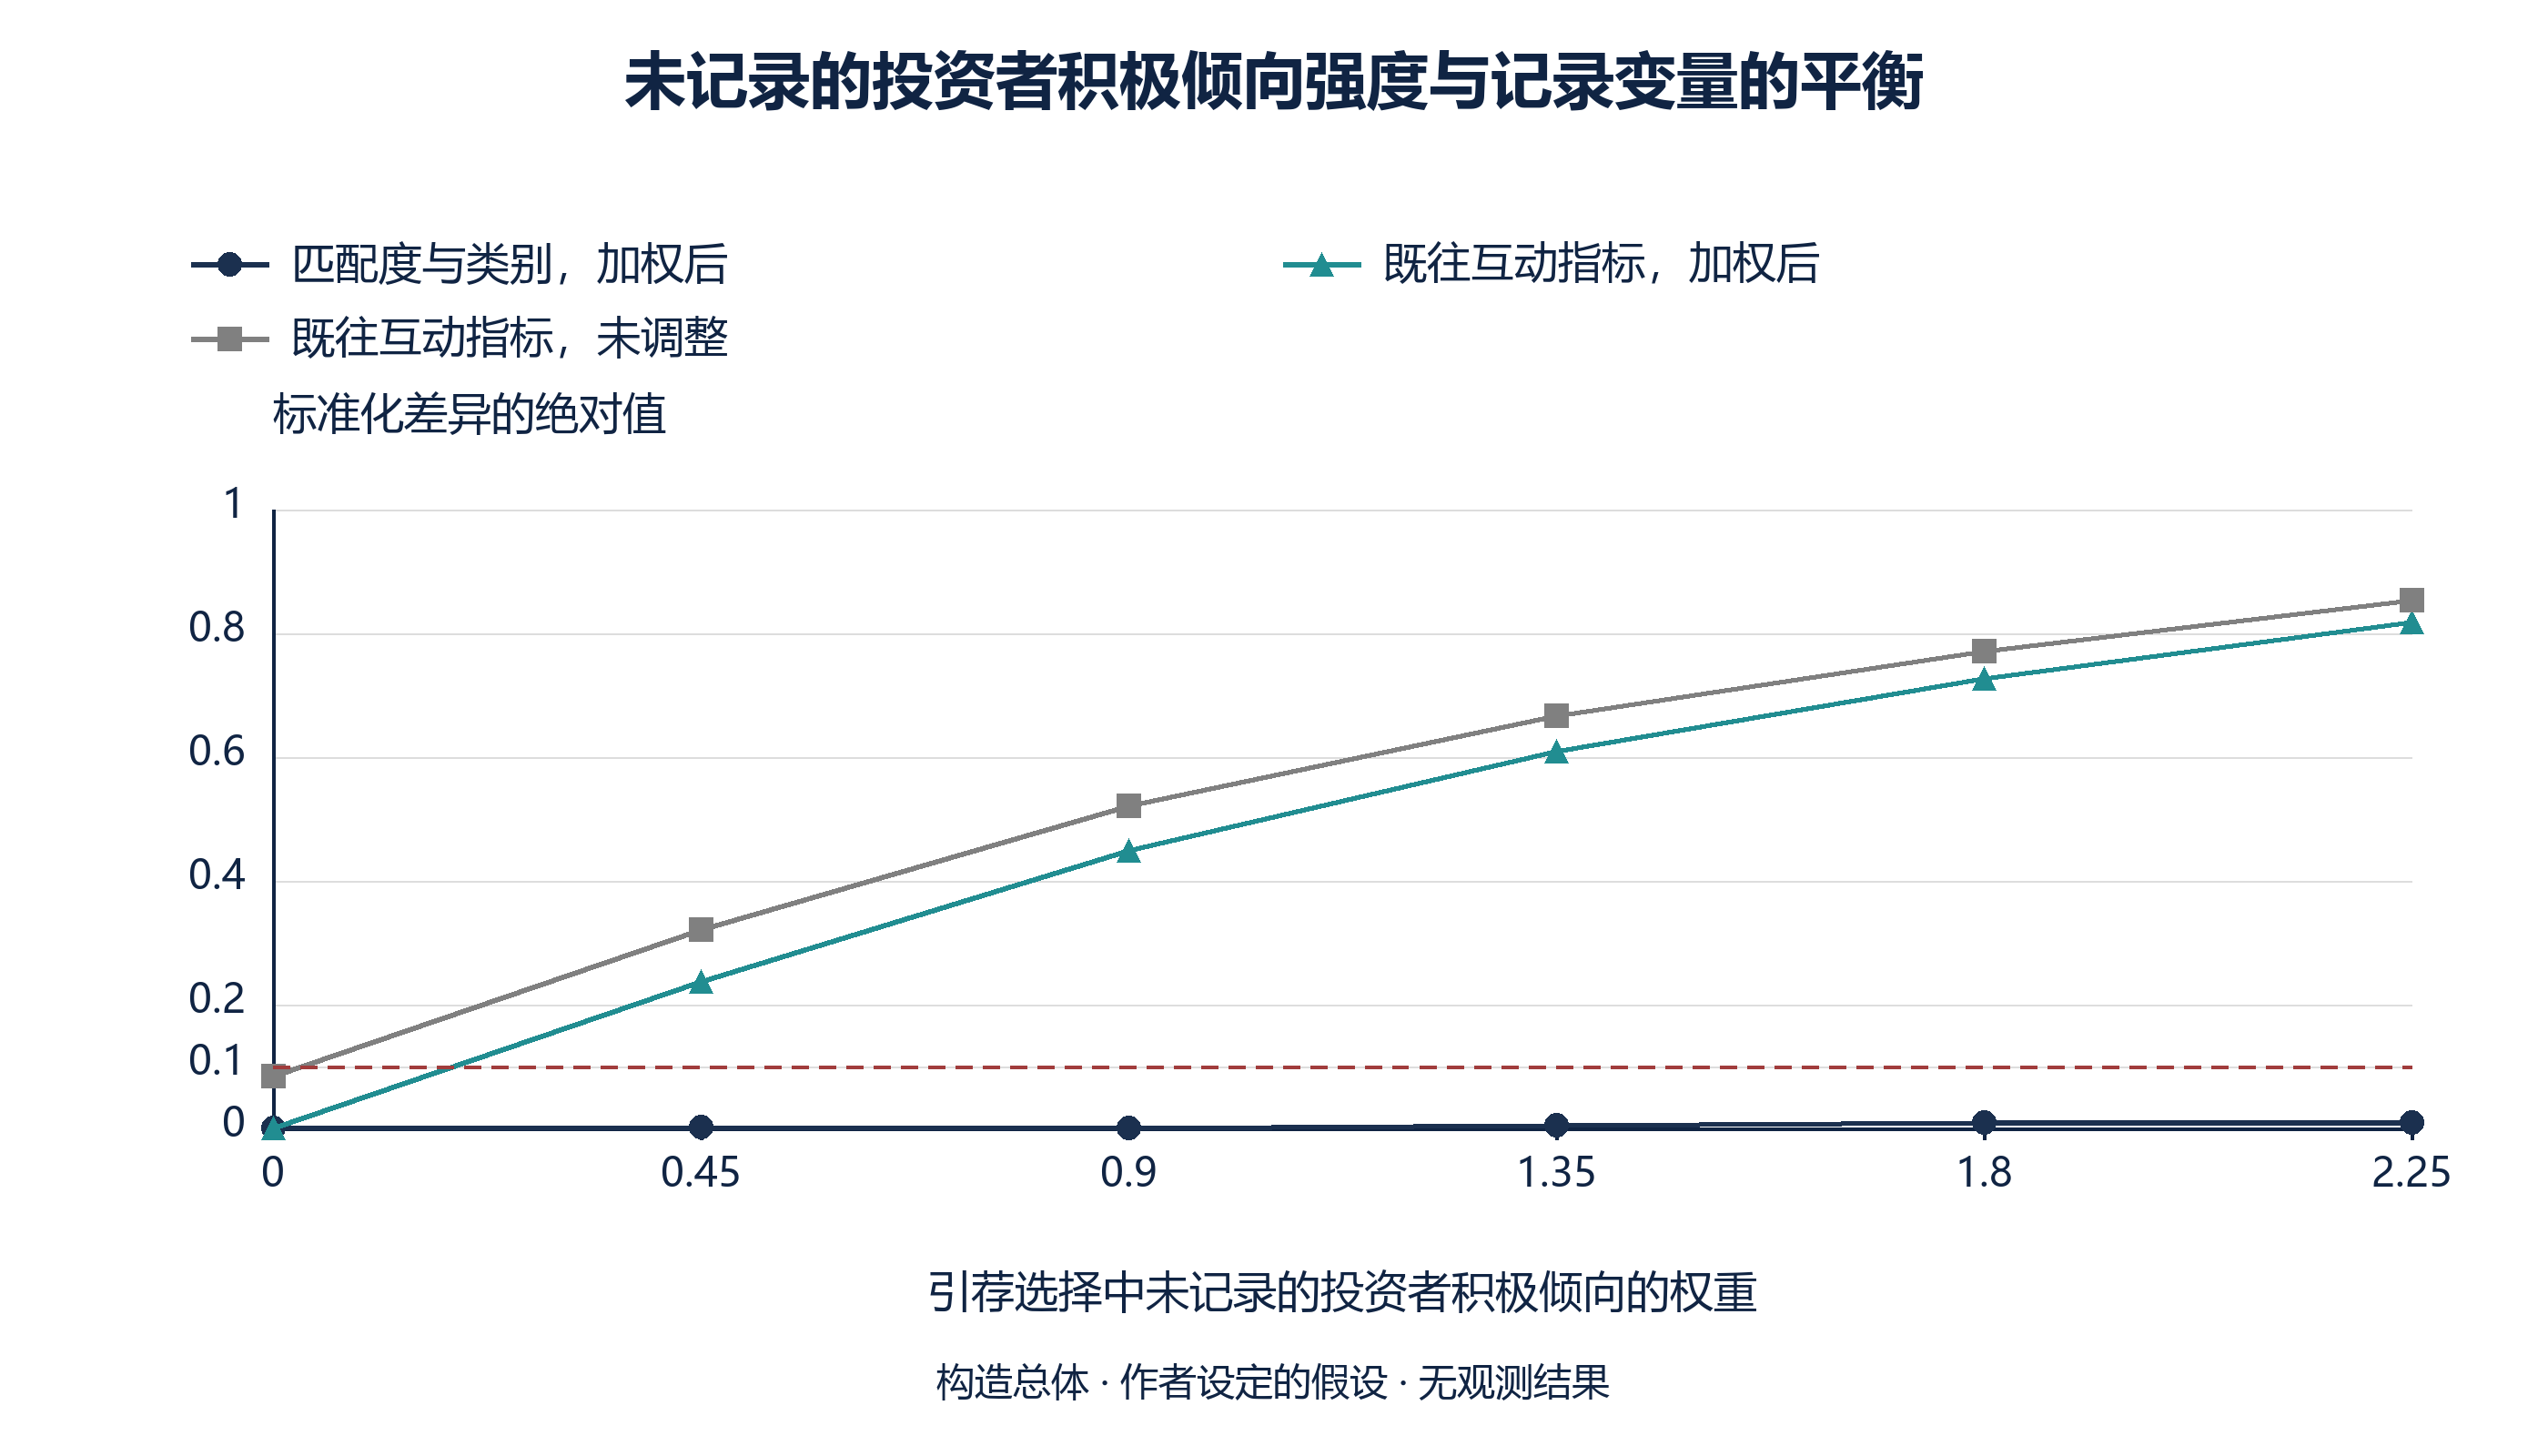
MatchPoint对构造总体的分析。模型在指定输入下的输出,非观测结果。获引荐对象与直接联络对象之间的绝对标准化差异;虚线为常用的0.1阈值。
图3说明常规平衡检查为何不足以保护融资方。在所有未记录的投资者积极倾向强度下,加权后已记录匹配度与类别的最大标准化差异均不超过0.010,远低于常用的0.1标准。[6] 对积极倾向有反应的既往互动指数,在基准情景中经过相同加权后的标准化差异为0.442,调整前则为0.513。每种情况下,记录变量的平衡表都表现良好;良好的平衡表并非比较无偏的证据。
13 互动代理指标降低基准情景的偏差;随机化基准接近构造效应
将既往互动指数纳入调整变量后,回复估计由25.65降至23.55个百分点,消除了原始偏差的58%。剩余偏差为4.42个百分点。代理指标是带噪声的积极倾向测量,因此只捕捉其中一部分。对真实研究的建议是,记录任何联络前的投资者兴趣信号,例如打开或回复过往邮件;这是减少融资方无法通过其他记录掌握的混杂因素的最直接可用方式。
随机分配使积极倾向在两组之间按期望保持平衡。总体基准采用另行生成的400 000名对象样本,并通过抛硬币分组;它并非观察性总体中实际抽出的四分之一子样本。在重复融资活动的比较中,观察性估计方法使用n名对象,随机化估计方法使用同一机制下另行生成的round(n的25%)名对象。该基准估计回复效应为19.29个百分点、会议为11.52、尽调为4.31、签署为0.88,接近有限总体对比。真正嵌入活动的子样本,需要随机选择对象进入子样本、遵守分配以及可比的随访;在该子样本内部放弃自主选择联络方式。
公式4a中,随机化子样本对象的R等于一,各项为子样本某组内阶段指示变量的均值。公式4b中,跨重复活动的某估计方法的均方根误差结合其偏差平方与方差。两组均非空且符合所述分配机制时,随机化差异对其抽样总体在期望上无偏;实现值仍有噪声。有限代码在某组为空时返回零。在已测试的基准情景中,样本增大时调整方法仍保留偏差,随机化估计方法的方差则下降。第16节展示两条曲线的交点。
14 测试设置下,未记录的投资者积极倾向使调整估计膨胀;敏感性计算需要正确指定混杂参数
横向滚动可按原尺寸阅读图表,也可另行打开原尺寸图。
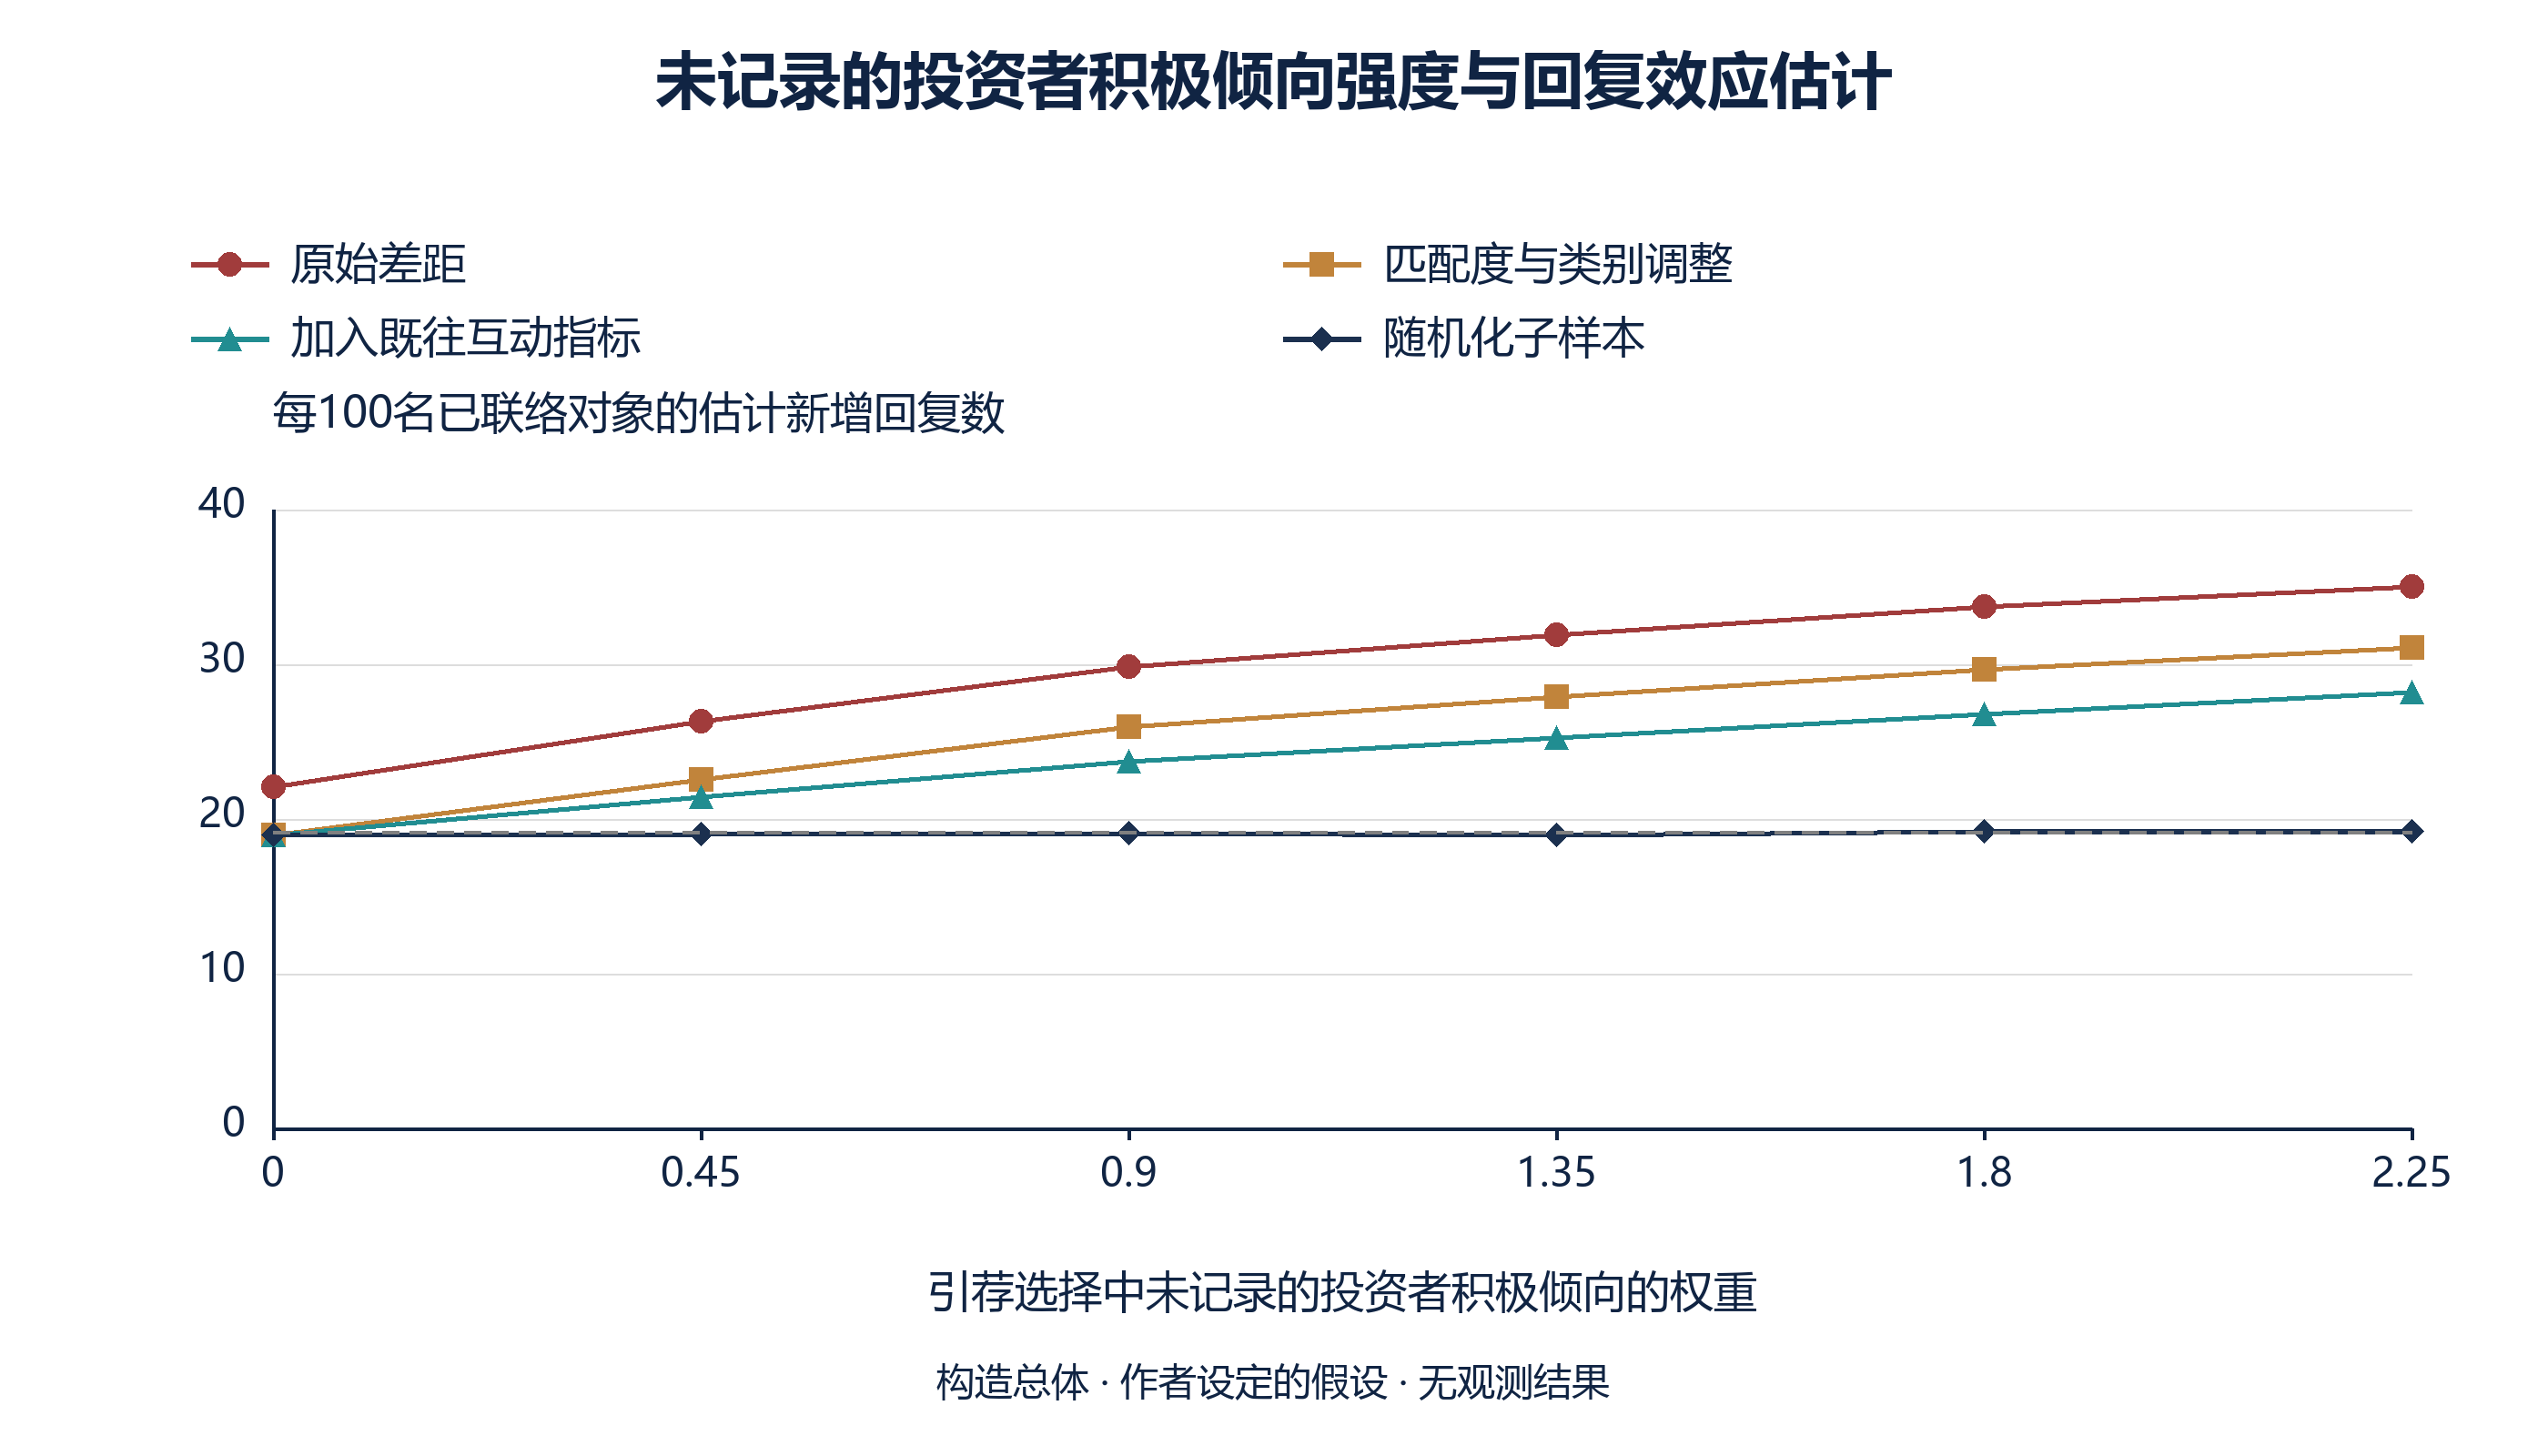
MatchPoint对构造总体的分析。模型在指定输入下的输出,非观测结果。以已联络对象的百分点表示;虚线为真实效应。
图4将融资方选择中未记录的投资者积极倾向权重,从不存在变化至2.25,基准值为0.9。权重为零时,控制匹配度后的估计为18.96个百分点,真实效应为19.12,原始差距为22.07;此时只有已记录的匹配度和类别造成混杂,调整能够校正。在已测试的最强权重2.25下,原始差距上升至35.04,匹配度调整估计升至31.09,代理指标调整估计升至28.21。独立模拟的随机化基准始终接近生成的效应,并具有有限蒙特卡洛波动。实验说明,在不存在未记录的投资者积极倾向、方法前提成立时,方法如何表现,以及随着前提弱化,其失效程度如何增加。
公式5a是RR大于一时针对零假设目标的E值。公式5b中,来源参数在指定条件下约束结果风险变化和混杂因素流行率变化;其定义涉及适当的最大值。另外,模型经回归标准化的回复比为4.26,生成的对比比率为3.12,因此实际膨胀为1.36。[7]
调整后估计针对零假设目标的E值为7.98,原始估计为9.58。代码还在匹配度三分位组和类别内,计算积极倾向四分位组的极值,再按总体权重求平均:直接联络组的结果风险为4.16,积极倾向水平的流行率为2.66。将公式5b用于这些平均值,得到描述性数字1.90,对照的实际比率膨胀为1.36。按中位数二分则得到2.43、1.79和1.35。这些是粗化分组后的摘要,并非定理中一致提供界限的参数;平均极值不等于取最大值,将连续的匹配度和积极倾向粗化分组后仍有残余变化。其数值比较不能证明形式化混杂界限,也不能证明积极倾向不足以解释关联。已知的有限总体效应来自作者设定的潜在结果。来源还描述了将估计移向某个指定的、不同于零假设值的目标风险比时所需的E值;针对零假设目标的E值本身并不衡量实际膨胀。[7]
融资方可以把联络前代理指标的平衡作为诊断,并在明确指定的混杂因素关联强度上考察敏感性。带噪声代理指标的标准化差异,既不是未记录的投资者积极倾向失衡程度的已证明下界,也不是公式5b中的风险比参数。形式化敏感性界限要求参数和调整条件适合待估量及来源定理。构造比较只说明其假设下的膨胀,并不能使未观测活动中的调整估计成为上界。
15 各压力情景具有不同的失效特征,融资方可在自身日志中检查
表7报告基准情景和五种压力情景下,大型构造样本的回复估计。每种情景采用400 000名生成的对象。诊断列衡量按已记录联络方式加权后的匹配度/类别及既往互动平衡。因此,错误标记情景使用与其结果估计方法一致的已记录联络方式分类。这些诊断描述的是生成的记录。
| 情景 | 真实 | 原始 | 控制匹配度 | 进一步控制互动 | 随机化 | 平衡:匹配度与类别 | 平衡:互动 |
|---|---|---|---|---|---|---|---|
| 基准情景 | 19.12 | 29.76 | 25.65 | 23.55 | 19.29 | 0.002 | 0.442 |
| 无未记录的投资者积极倾向 | 19.10 | 22.36 | 19.25 | 19.24 | 19.34 | 0.001 | 0.005 |
| 较强的未记录的投资者积极倾向 | 19.23 | 34.27 | 30.24 | 27.19 | 19.28 | 0.008 | 0.738 |
| 收益随积极倾向增大 | 21.56 | 36.74 | 32.27 | 29.10 | 21.68 | 0.002 | 0.447 |
| 更冷淡的市场 | 11.57 | 18.52 | 15.73 | 14.34 | 11.49 | 0.005 | 0.440 |
| 错误标记的引荐 | 19.09 | 21.11 | 17.60 | 15.91 | 19.03 | 0.008 | 0.292 |
MatchPoint对构造总体的分析。模型在指定输入下的输出,非观测结果。以已联络且符合条件对象的百分点表示;平衡列为按记录匹配度和类别加权后的绝对标准化差异。
不存在未记录的投资者积极倾向时,匹配度调整估计为19.25,真实效应为19.10,代理指标平衡为0.005,调整估计与随机化估计一致。这是可以通过调整解读的活动特征。未记录的投资者积极倾向较强时,调整估计为30.24,真实效应为19.23,随机化估计仍为19.28,代理指标平衡为0.738。其特征是:记录变量保持良好平衡,调整估计与子样本估计之间仍有很大且持续的差距。
收益随积极倾向增大时,真实平均效应为21.56,对获引荐组的效应为30.99。调整估计32.27高于两者,偏差为10.72个百分点,基准情景中则为6.53;子样本恢复的平均效应为21.68。其特征是调整估计甚至超过获引荐组效应。在更冷淡的市场中,直接回复率降至4.4%,效应降至11.57个百分点,调整估计与真实效应之比仍接近1.36;表现为所有阶段发生率更低,但比例偏差相似。若15%的引荐被记录为直接联络,10%的直接联络被记录为引荐,调整估计降至17.60,低于真实值19.09。错误相互抵消,答案看似正确,其成因却是错误的,因此第22节的标记审计是一项独立控制。
可以综合解读这些诊断。记录变量平衡只能检查已测量失衡;代理指标平衡可提示记录的互动指标仍存在差异。在使用共同目标总体并考虑不确定性时,调整估计减去子样本估计的差距可揭示估计策略的不一致。它也可能反映抽样误差、模型误设、错误标记、未遵守处理分配或进入子样本的选择。阶段模式有助于设计进一步核查。任何单项观察都不能识别未记录的投资者积极倾向,也不能证明观察性比较无偏。
16 构造基准情景中,400名对象的融资活动仍有显著估计误差
真实融资方看到的是一次活动,并非总体极限。模型针对六种规模分别抽取600次活动,并应用各估计方法。对象为400名时,匹配度调整回复估计的中位数为25.59个百分点,中间80%区间为19.8至31.8,92%的活动高估真实值19.12个百分点。此处包含100名对象的随机化子样本,中位数为18.42,区间为10.0至27.9。它平均而言正确,但在任何单次活动中都不可靠。
| 估计方法 | 阶段 | 真实值 | 中位数 | 中间80%的活动 | 估计值不大于零 | RMSE |
|---|---|---|---|---|---|---|
| 原始差距 | 回复 | 19.12 | 29.69 | 23.7至35.6 | 0% | 11.53 |
| 原始差距 | 尽职调查 | 4.20 | 7.79 | 4.5至11.4 | 0% | 4.60 |
| 控制匹配度与类别 | 回复 | 19.12 | 25.59 | 19.8至31.8 | 0% | 8.13 |
| 控制匹配度与类别 | 尽职调查 | 4.20 | 5.89 | 2.9至9.5 | 0% | 3.13 |
| 进一步控制互动 | 回复 | 19.12 | 23.50 | 17.6至29.6 | 0% | 6.45 |
| 进一步控制互动 | 尽职调查 | 4.20 | 5.33 | 2.4至8.7 | 0% | 2.74 |
| 随机化子样本(100名对象) | 回复 | 19.12 | 18.42 | 10.0至27.9 | 0% | 7.15 |
| 随机化子样本(100名对象) | 尽职调查 | 4.20 | 4.00 | 0.0至8.7 | 14% | 3.66 |
MatchPoint对构造总体的分析。模型在指定输入下的输出,非观测结果。单位为百分点;中间80%区间为第10至第90百分位,基于600次活动;RMSE为相对于真实效应的均方根误差。
横向滚动可按原尺寸阅读图表,也可另行打开原尺寸图。
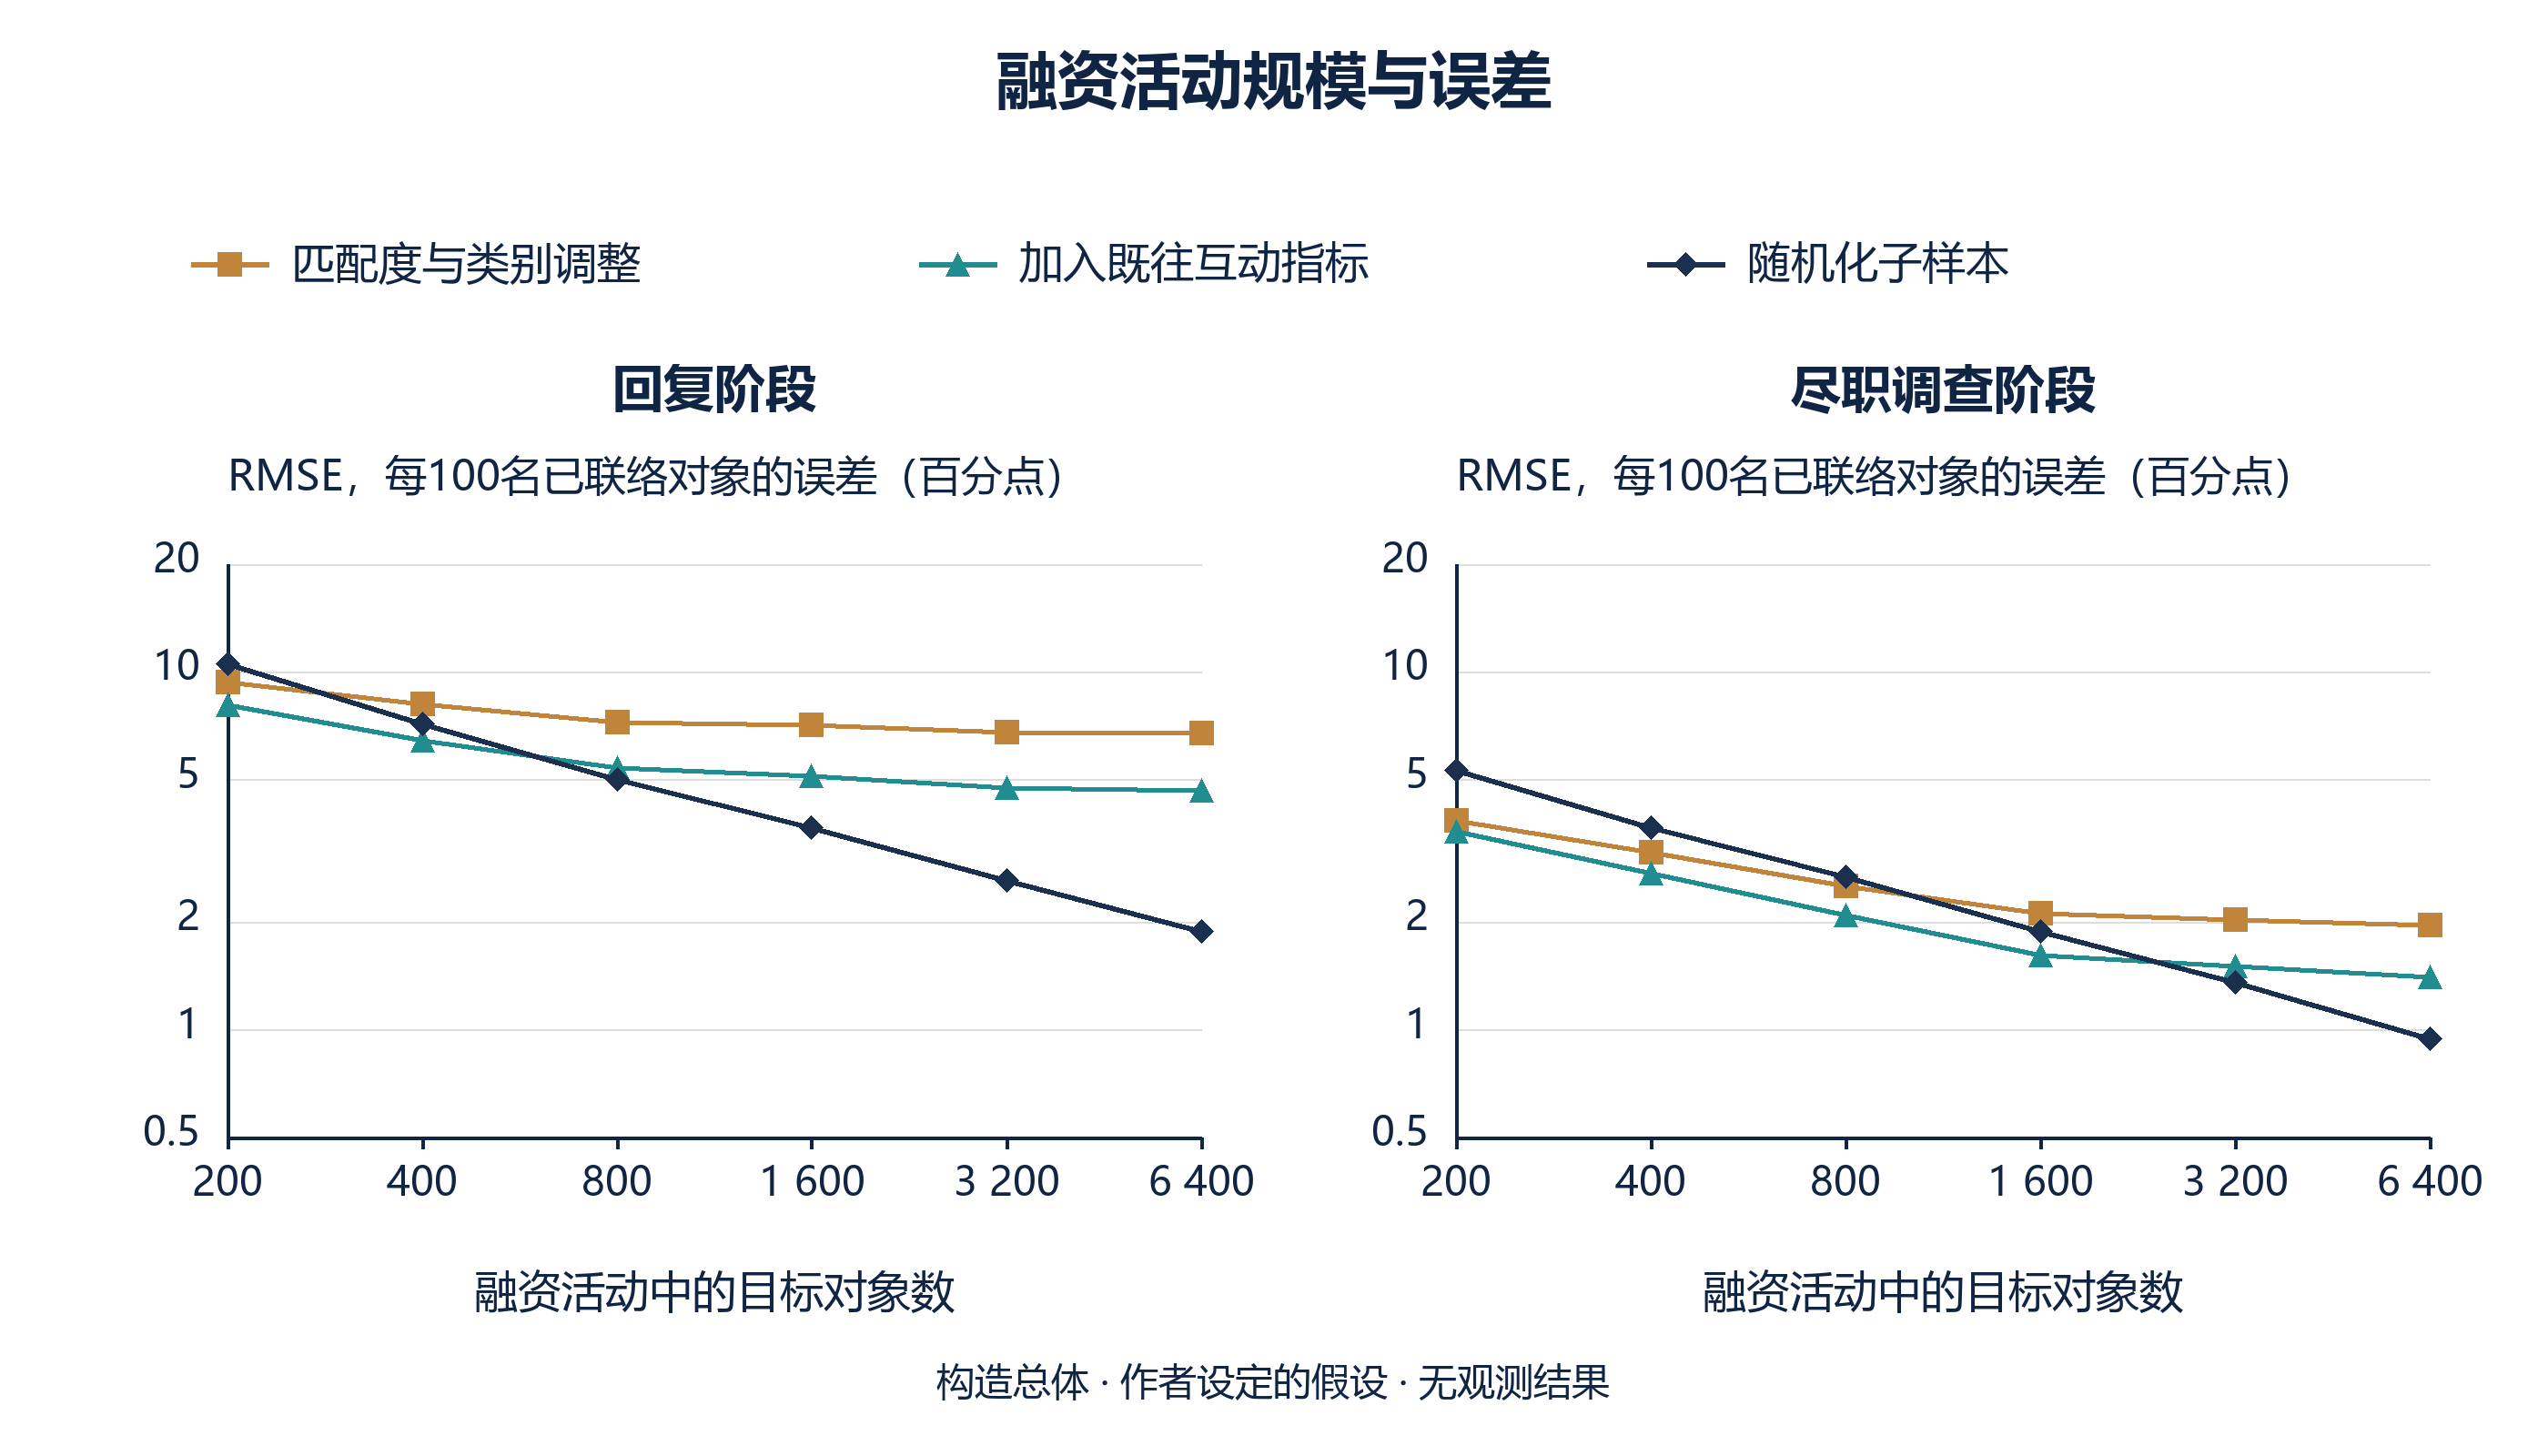
MatchPoint对构造总体的分析。模型在指定输入下的输出,非观测结果。均方根误差以每100名已联络对象的百分点表示;两轴均为对数尺度;随机化子样本占活动的25%。
表8和图5展示偏差与噪声的权衡。400名对象时,回复阶段的匹配度调整误差为8.13个百分点,子样本为7.15,因此在400名对象时子样本已是更好的估计。6 400名对象时,匹配度调整误差几乎没有下降,仅降至6.74,而子样本误差降至1.88。加入代理指标后,子样本在800名对象时超过调整方法。在尽调阶段,交点为1 600名对象。这些是在本构造所测试的六种活动规模中首次出现的交点,并非连续阈值估计,也不是适用于融资方的一般规则。真实选择取决于其分配机制、效应大小、估计精度和可用随机化样本。
17 在作者设定的发生率下,后期终点需要更大的随机化样本
公式6a中,p(1)和p(0)是经引荐与直接联络下的真实阶段发生率;z为双侧5%显著性水平、80%功效对应的标准正态分位数,n(arm)为子样本每组所需对象数。公式6b中,s为活动中随机化的比例,设为25%,N(campaign)为整个活动须联络的对象数。该公式是独立对象的正态近似,按公式确定规模的模拟只检查回复阶段。抛硬币分配给出每组对象数的期望,并不固定实际人数。模拟的Wald拒绝规则使用双尾,将估计标准误为零视为不拒绝零假设,而且对罕见终点可能校准不佳;采用这些样本量之前,需要针对具体终点验证。
| 终点 | 直接联络(%) | 经引荐(%) | 80%功效所需每组对象数 | 所述子样本比例下的活动规模 | 400名对象的活动 | 模拟功效,n = 400 | 模拟功效,n = 6 400 |
|---|---|---|---|---|---|---|---|
| 回复 | 9.0 | 28.1 | 62 | 496 | 1.2 | 73% | 100% |
| 符合条件的会议 | 5.0 | 16.4 | 112 | 896 | 2.2 | 46% | 100% |
| 尽职调查 | 1.5 | 5.7 | 302 | 2 416 | 6.0 | 16% | 100% |
| 签署承诺 | 0.26 | 1.13 | 1 428 | 11 424 | 28.6 | 0% | 55% |
MatchPoint对构造总体的分析,非观测结果。双侧5%水平及80%目标功效下,独立对象的正态公式近似样本量;模拟Wald拒绝率采用所述活动规模,对罕见终点可能校准不佳。
回复阶段需要每组62名对象;按所述子样本比例,联络496名对象的活动可提供这一数量。符合条件的会议需要每组112名及总计896次联络,尽调需要每组302名及总计2 416次联络,约为6次各含400名对象的活动。具有约束力的签署承诺需要每组1 428名及总计11 424次联络,约为29次各含400名对象的活动。对象为400名时,模拟功效在回复阶段为73%,符合条件的会议为46%,尽调为16%。这些作者设定的发生率下,早期终点所需对象少于后期终点。真实推断需要区间及实际达到的样本量。合并融资委托还需要可比定义、关注委托异质性及相关对象,并采用适当分析;独立对象公式并未处理这些特征。
18 引荐机会稀缺时,构造效应在最难触达类别之外、匹配度良好的对象中最大
引荐数量固定的融资方,需要知道每次引荐在何处价值最大。表10按匹配度三分位组及类别报告引荐的真实效应。在构造世界中,回复阶段效应最低为10.0次额外回复,以每100名对象计,对应第一类中的低匹配对象;其他类别的高匹配对象则达到26.7。符合条件的会议效应在其他类别中为7.0至17.9次额外会议,以每100次引荐计。
| 匹配度三分位组 | 其他类别:额外回复 | 其他类别:额外会议 | 类别1:额外回复 | 类别1:额外会议 |
|---|---|---|---|---|
| 低匹配度 | 14.5 | 7.0 | 10.0 | 4.9 |
| 中匹配度 | 20.7 | 12.0 | 15.1 | 8.6 |
| 高匹配度 | 26.7 | 17.9 | 21.6 | 14.4 |
MatchPoint对构造总体的分析。模型在指定输入下的输出,非观测结果。按匹配度三分位组及类别区分的真实效应,单位为百分点;单元格可汇总还原总体效应。这是子样本结果的模板:模式由相同的logit效应产生,并非研究发现。
这一模式源于构造。logit尺度的效应相同,而基线发生率较低,因此基线发生率较高之处,百分点效应更大:即更匹配的对象及第一类之外的对象。真实矩阵可能不同,例如引荐对难以触达的投资者作用最大。因此,该表是随机化子样本可能产生结果的模板,并非研究发现。融资方需要足够大的子样本来估计单元格效应;这比估计总体效应需要更多对象。
19 复现、控制检查及实验不能说明什么
数值模型使用固定随机种子1377,并执行47项控制检查,汇总于表11。这些检查涵盖选择恒等式、阶段嵌套、规定的校准容差、有限随机化基准误差、E值算术、矩阵单元格汇总一致性,以及回复阶段的正态公式功效检验。敏感性摘要控制检查的是本构造的算术及一次实现比较,并不认证形式化混杂界限。
| 控制检查 | 预期结果 |
|---|---|
| 固定种子 | 种子1377;用同一键重复一次活动,可精确复现每项估计 |
| 生成概率 | 每种情景的每个阶段均严格位于零和一之间 |
| 阶段嵌套 | 每个对象的两种潜在结果均满足:签署包含于尽调、尽调包含于会议、会议包含于回复 |
| 校准 | 直接联络组各阶段发生率在四个标准误内等于设定输入 |
| 引荐比例 | 总体中30%,误差不超过0.003 |
| 选择恒等式 | 四个阶段均满足:原始差距等于获引荐者效应加选择项,精度为1e-12 |
| 无未记录的投资者积极倾向 | 各阶段匹配度调整估计与真实效应的偏差不超过0.004 |
| 随机化子样本 | 总体基准中与构造真值的偏差不超过0.004;模拟回复阶段的平均误差小于0.005,n = 6 400 |
| 平衡规则 | 每种情景中,匹配度与类别的加权标准化差异均小于0.1 |
| E值算术 | 1对应的E值为1;2对应2 + sqrt(2);取倒数后保持不变;描述性摘要因子的算术已检查 |
| 评分矩阵 | 单元格人数总和等于总体人数;加权单元格效应可汇总还原总体效应 |
| 功效公式 | 公式确定的子样本模拟功效,与目标值的偏差不超过0.08;目标值为0.80 |
| model.py中的断言检查 | 47项恒等式和边界测试通过 |
MatchPoint对构造总体的分析。模型在指定输入下的输出,非观测结果。
实验不能说明引荐在任何真实市场是否有效。潜在结果由方法使用的相同变量生成,因此实验说明的是生成假设成立时方法如何表现,并未表明这些假设真实成立。真实效应、未记录的投资者积极倾向强度、代理指标载荷及漏斗发生率均由作者设定。读者应从中理解偏差方向、相对大小及所需样本量,不应将这些百分比解读为引荐在海湾或全球私募市场取得成效的估计。
有两项控制检查的局限需要说明。恒等式通过,表明代码实现了所述公式,并不表明公式描述了投资者行为。重复模拟每种规模采用600次活动,因此报告的区间带有蒙特卡洛误差;相对于所讨论差距,该误差较小,但在较小样本量下不可忽略。
20 取得同意的研究需要留有日志的子样本、带标签的引荐、阶段时间戳及明确分析计划
真实研究将在融资方的实际融资活动中开展,并获得融资方、引荐人,以及必要时被记录数据的投资者许可。研究单位是一名对象与一项融资委托的配对。该研究不是投资者调查,也不要求投资者改变行为;融资方仍应确认记录互动的合法依据,以及联系每名对象的依据。Zhang报告,其告知投资者研究目的、取得同意的实验,可能因同意书效应而低估偏差;由于《通用数据保护条例》,他没有为推介电子邮件实验招募欧盟投资者。[5]
| 要素 | 规范 | 理由 |
|---|---|---|
| 单位 | 一名目标对象与一项融资委托 | 各阶段计时可能因委托而异 |
| 资格 | 分配前已有通过具名引荐人的联络路径 | 将比较限于能够被引荐的对象 |
| 分配 | 部分符合条件对象采用留有记录的抛硬币分配;其余自主决定 | 使子样本分配不受积极倾向支配;其他对象保留融资方判断 |
| 时间戳 | 系统记录中的首次联络及各阶段日期 | 各组采用相同时钟 |
| 标签 | 按原始来源记录联络方式及引荐人关系 | 支持核实联络方式及审计错误标记 |
| 联络前信号 | 分配前固定的既往互动及已记录匹配度 | 支持诊断及代理指标调整 |
| 同意及数据 | 逐一记录对象的合法依据;尊重并执行反对请求 | 已审阅来源中的同意标准 |
| 样本量及分析 | 按公式6确定子样本规模;效应附区间;调整估计仅作为次要估计 | 支持通过估计与区间进行解释 |
拟议规范。各项描述须预先固定的设计选择,并非研究发现。
表12列出设计要素。分析计划在首次联络前登记,说明四个阶段终点、计时期限、主要估计方法(子样本差异)、次要估计方法(加入代理指标的调整)、错误标记检验及活动合并规则。Zhang的研究登记于AEA RCT Registry;融资方可以为计划注明日期,遵循这种做法的精神。[5] 在后期阶段未发现效应的研究,应报告区间和样本量;一个同时包含零及重要效应的区间,构成考虑合并活动的理由,并不支持直接得出结论。
21 向董事会或投资委员会报告子样本效应、调整效应及两者差距
委员会报告应采用共同的目标总体与终点,呈现带区间的子样本效应、调整效应,以及带不确定性的两者差异。基准情景中,调整后的回复估计是已知效应的1.34倍,随机化基准则接近已知效应。在真实研究中,差距除未测量混杂外,也可反映抽样波动、模型设定、遵守分配的程度、测量或子样本选择。回复上的一致不能验证后期终点的调整;后者需要自己的识别及精度评估。
| 项目 | 内容 | 支持的决策 |
|---|---|---|
| 子样本效应 | 各达成阶段的差异及区间 | 引荐是否改变早期推进 |
| 调整效应 | 控制匹配度、类别及互动的估计;说明方法 | 除非识别假设得到支持,否则只是终点特定的关联 |
| 差距 | 调整估计减子样本估计,并附互动诊断 | 策略之间可能存在的不一致,结合不确定性及可比总体评估 |
| 阶段模式 | 按阶段及单元格区分的效应 | 引荐在哪些环节打开接洽之门、在哪些环节促成融资委托落地 |
| 标签审计 | 具有可核实关系记录的引荐比例 | 组别是否正确定义 |
| 能力 | 按类别区分可用及已使用的引荐 | 是否能够获得更多引荐 |
拟议报告内容。各项说明应呈现的信息,并非研究发现。
表13列出内容。报告应说明委员会不应得出哪些结论。回复阶段的正效应,不是对签署承诺具有正效应的证据;后者需要远多得多的对象才能测量。平均效应为正,也不是某次具体引荐会有效的证据。省略区间的报告,容易使人把点估计当作证明。这些限制均可在构造实验中看到;表9的样本量说明,一次融资所能确立的结论十分有限。
22 利用数据和人工智能维护关系记录与诊断,同时由人掌握联络对象的决定权
本检验的输入是记录:谁认识谁、何时联络、投资者做了什么以及何时发生。软件可从通信中提取日期和发件人、标记联络方式并提示缺漏,以维护这些记录。这些均属建议;本文未报告任何人工智能工具、准确率或收益。标签系统应与人工核查样本对照测试,因为错误标记压力情景显示,10%至15%的错误可使调整估计降到真实值以下,看起来却像正确估计。
从通信中生成的积极倾向评分,可作为联络前代理指标进行评估。其特征时间窗和模型版本应在分配前固定。联络后的消息不得进入基线调整变量。若该评分同时影响自主决定的引荐,其作用应列入已记录的分配机制。拟议随机化部分继续单独分配及审计。本文未测量任何人工智能准确率或商业收益。
人的决策权保持明确。融资方决定哪些对象符合条件及由谁联络;引荐人决定是否引荐及采用何种措辞;合规人员确认每次联络的合法依据。模型可以整理记录和诊断,上述决定均不应委托给模型。
拟议标签审计在预先指定的样本中,将融资方记录与引荐人留存消息对照,记录一致程度及错误方向。在构造压力情景中,15%的引荐联络和10%的直接联络被错误分类,显著改变了调整估计。真实审计需要自己的样本和不确定性评估,其成本未在此估算。
23 在实际融资中采用决策规则:早期设置子样本,后期合并活动,把引荐用于子样本显示其作用最大的地方
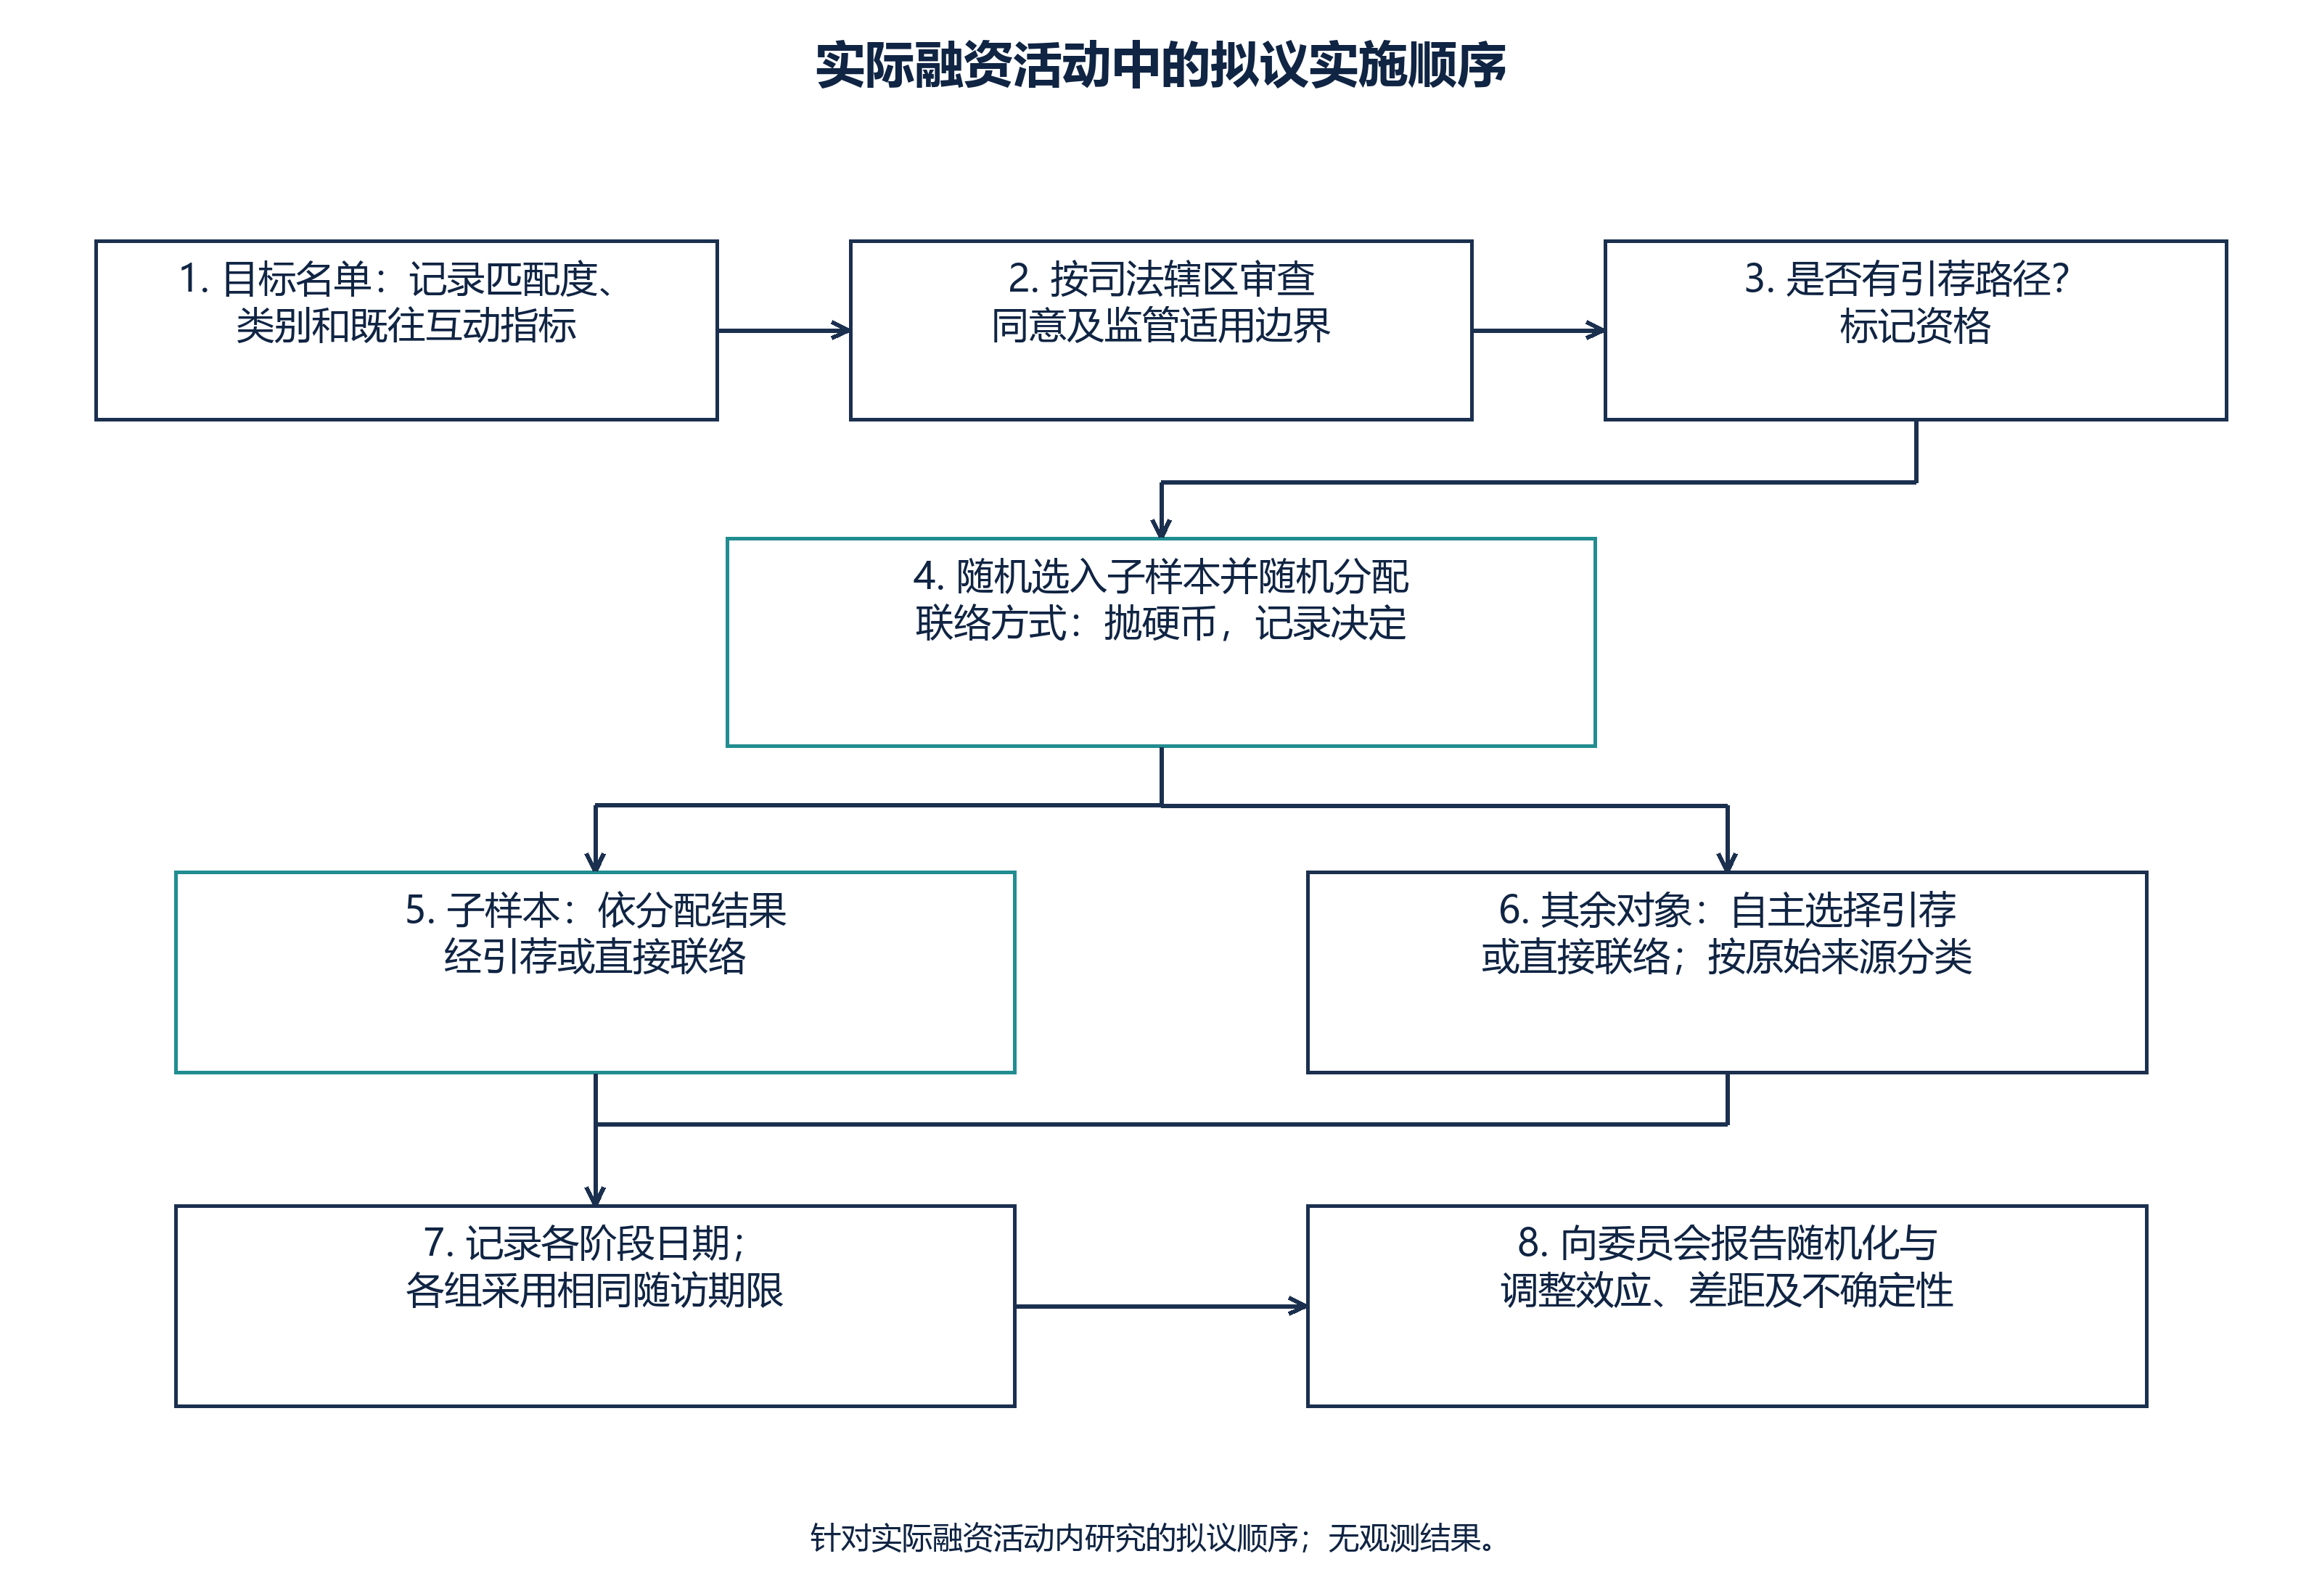
拟议实施顺序从符合条件对象、记录的基线特征、联络与数据处理的合法依据,以及明确结果定义开始。应在联络之前记录随机选择进入实验部分和其中的随机分配。自主决定的联络仍须分别标记。随访采用可比的已过时间窗口,保留偏离、重复对象和缺失记录以供分析。图6概述顺序。有效性取决于执行遵守程度、结果测量及前述假设。
横向滚动可按原尺寸阅读图表,也可另行打开原尺寸图。
MatchPoint分析。实际融资活动内部研究的拟议顺序,并非观测结果。
| 条件 | 行动 | 触发行动的证据 |
|---|---|---|
| 采用作者设定的发生率,且约有500名符合条件的独立对象 | 评估终点特定的功效与不确定性;后期估计仍可能不精确 | 公式6的样本量 |
| 调整估计与子样本估计在区间内一致 | 逐个终点评估不确定性及识别;不能仅凭早期一致来验证后期调整 | 终点特定估计、区间、诊断平衡及有依据的识别假设 |
| 调整估计远高于子样本估计 | 不以调整估计作为计划依据;扩大子样本 | 差距及互动平衡 |
| 引荐机会稀缺 | 将机会用于子样本显示每次引荐效应最大的对象 | 跨融资委托合并的单元格估计 |
| 引荐人获得报酬 | 联络前审查适用的活动、金融推广及报酬规则;完整核实任何豁免 | 有关引荐人报酬的来源 |
| 跨融资委托合并阶段结果 | 采用共同终点,并在合并分析中评估委托异质性、重复对象和聚类 | 共同阶段路径及计时 |
拟议规则。阈值由融资方预先设定,没有任何一项属于研究发现。
表14列明规则。规则有成本。25%的子样本意味着,四分之一符合条件对象依抛硬币分配,而不是依据融资方判断。实验展示子样本避免了哪种偏差;在测试的基准情景活动规模网格中,调整估计仍保留该偏差,但实验并未为成本定价。某个融资方是否应承担成本,取决于其拥有多少引荐机会及能够合并多少委托;这些事实由融资方掌握,本文并不知道。
24 局限及下一步决定:以留有日志的子样本替代作者设定的效应
本实验是构造的。漏斗发生率、效应大小、未记录的投资者积极倾向强度和代理指标载荷均由作者设定。偏差方向的结论,来自引荐人按记录中看不到的积极倾向行动这一设定。总体只包含一个隐藏变量和一个代理指标,真实活动中则可能有多个。logit尺度的效应相同,因此固定了评分矩阵的模式。对象被设定为互不影响,同一联合投资群体或网络的投资者在现实中却可能相互影响。没有任何已审阅来源衡量海湾投资者中引荐的普遍程度或效应。
来源也有其局限。风险投资者调查是一篇工作论文,描述交易来源,并非相同联络后的结果。推荐实验涉及劳动力市场,投资者推介实验聚焦冷邮件,并止于首次回复。ADGM指引及政府门户摘要以外的海湾数据保护文本未予阅读;监管机构营销规则手册的审阅也未超出DFSA公开警示。这些均限制本框架的适用范围。
据此作出的决策具有特定范围。拥有引荐机会的融资方,应在下一次活动的早期阶段设置留有日志的子样本,全程标记引荐并保留联络前互动记录。在作者设定的独立对象假设下,近似设计规模为回复总计496名、符合条件的会议896名,后期终点需要更大样本。真实研究需要终点特定的不确定性、随访及合并评估。原始和调整差距都可能高于或低于因果效应;错误标记情景本身就使调整后的回复估计低于真实效应。识别假设没有充分依据时,应将这些差距视为关联。第14节粗化后的描述性敏感性摘要不提供经认证的上界。
读者也应注意本文未覆盖的内容。本文不对投资者排序;这与引荐是否改变推进是不同的问题。本文也不为引荐定价。它将引荐视为一个整体,没有分离背书所传递的信息与所提供的接触机会,也未建模引荐人的激励;第7节的报酬条件提示,这些激励可能重要。有了留有日志的子样本之后,每一项都可成为下一研究的候选议题。
参考文献
- Gompers, P., Gornall, W., Kaplan, S. N. and Strebulaev, I. A. How Do Venture Capitalists Make Decisions? NBER Working Paper 22587, September 2016, section 3.1 and Tables 5 and 6. Working paper; later published in a journal, published version not reviewed. https://www.nber.org/system/files/working_papers/w22587/w22587.pdf
- Shane, S. and Cable, D. Network Ties, Reputation, and the Financing of New Ventures. Management Science 48(3), March 2002, pp. 364-381. Bibliographic record and abstract only. https://ideas.repec.org/a/inm/ormnsc/v48y2002i3p364-381.html
- Pallais, A. and Sands, E. G. Why the Referential Treatment? Evidence from Field Experiments on Referrals. NBER Working Paper 21357, July 2015; published in the Journal of Political Economy 124(6), 2016. Working paper text read; published version not reviewed. https://www.nber.org/system/files/working_papers/w21357/w21357.pdf
- Gornall, W. and Strebulaev, I. A. Gender, Race, and Entrepreneurship: A Randomized Field Experiment on Venture Capitalists and Angels. Management Science 71(6), June 2025, pp. 5308-5327. Published abstract read; full text read in the August 2019 working-paper version (AEA 2020 conference copy). https://ideas.repec.org/a/inm/ormnsc/v71y2025i6p5308-5327.html
- Zhang, Y. Discrimination in the Venture Capital Industry: Evidence from Two Randomized Controlled Trials. arXiv 2010.16084, version dated 14 March 2022. Working paper; read in part (introduction, design notes, footnotes). https://arxiv.org/pdf/2010.16084v1
- Austin, P. C. An Introduction to Propensity Score Methods for Reducing the Effects of Confounding in Observational Studies. Multivariate Behavioral Research 46(3), 2011, pp. 399-424. Open-access text on PubMed Central. https://pmc.ncbi.nlm.nih.gov/articles/PMC3144483/
- VanderWeele, T. J. and Ding, P. Sensitivity Analysis in Observational Research: Introducing the E-Value. Annals of Internal Medicine 167(4), 2017, pp. 268-274. Author manuscript, including appendix on non-null E-values. https://dash.harvard.edu/server/api/core/bitstreams/7312037e-0f45-6bd4-e053-0100007fdf3b/content
- U.S. Securities and Exchange Commission, Division of Corporation Finance. Securities Act Rules, Corporation Finance Interpretations, Questions 256.26 to 256.32; individual interpretation dates 6 August 2015 and 12 March 2025. Staff interpretations; accessed 16 November 2026. https://www.sec.gov/rules-regulations/staff-guidance/corporation-finance-interpretations/securities-act-rules
- United Kingdom. The Financial Services and Markets Act 2000 (Financial Promotion) Order 2005, SI 2005/1529, Article 15. Official revised XML, including paragraph 1A and paragraph 2; accessed 16 November 2026. https://www.legislation.gov.uk/uksi/2005/1529/article/15/data.xml
- European Union. Regulation (EU) 2016/679 (General Data Protection Regulation), Articles 4, 7 and 21. Official Journal L 119, 4 May 2016. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016R0679
- Abu Dhabi Global Market, Office of Data Protection. Lawful Bases for Processing Personal Data and Special Categories of Personal Data. Guidance brochure, May 2025. Regulator guidance, not the text of the Regulations. https://assets.adgm.com/download/assets/ADGM+Lawfulness+of+Processing+Brochure.pdf/643e101658a711ef9ce5e27828504259
- United Arab Emirates Government Portal. Data protection laws: summary of Federal Decree Law No. 45 of 2021. Official summary accessed 16 November 2026; the full statute was not reviewed. https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Mubadala. Contact us, section on spam and potentially improper conduct. Company page accessed 16 November 2026; the cited passage is a fraud warning. https://www.mubadala.com/en/contact-us
- Dubai Financial Services Authority. Unauthorised Business in the DIFC. Alert, 1 June 2023, describing Articles 41 and 41A of the Regulatory Law 2004. Regulator alert, not the Rulebook text. https://www.dfsa.ae/alerts/unauthorised-business-difc
关于作者
Chennakeshav(CK)是一位企业融资与投资银行高管,在并购、成长资本与企业战略领域拥有25年以上全球交易发掘、结构设计及执行经验。他曾为创始人、企业与基金领导价值创造项目,将董事会层面的视角衔接至实际执行与交割。
他的职业经历涵盖Morgan Stanley、HSBC、Lloyds Banking Group、EWEC、ADQ旗下投资组合公司与Emirates Growth Fund,涉及TMT、房地产、金融科技、深科技、清洁科技、基础设施与能源。他曾与企业高管、私募股权及创投基金、主权财富基金和家族办公室合作,为复杂融资与扩张期企业筹资,并领导并购尽调、并购后整合与业务转型项目以创造价值。
他在Matchpoint Partners担任管理合伙人,领导公司的企业融资、并购与募资业务。他拥有London Business School的MBA学位、VTU的工程学位,并正在UCL London攻读法学硕士(LLM)。
CK积极担任初创企业导师,参与Techstars、DIFC FinTech Hive、Startup Grind、Founder Institute与IN5的导师工作,在London Business School担任Entrepreneur Mentor in Residence(EMiR),并担任Entrepreneurship World Cup评委。
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
免责声明
本文属于持续研究私人及另类市场结构的系列。文中观点为作者个人观点。本文仅供参考,以一般性方式讨论市场结构,不构成投资、法律、税务或监管建议,也不构成针对任何证券、载体或交易对手的推荐。
