
1 Teste se uma apresentação altera o resultado antes de utilizar oportunidades de apresentação escassas
Um fundador, diretor financeiro ou outro promotor que capta capital privado, bem como um gestor de fundos que capta junto de limited partners, dispõe de um número limitado de apresentações por contactos pessoais. Cada apresentação recorre a uma relação que só pode ser utilizada um número limitado de vezes. A decisão consiste em aplicar essas oportunidades aos investidores mais promissores, reservá-las para mais tarde ou abordar diretamente esses investidores e preservar a relação. A resposta depende de uma grandeza causal: quanto mais avança um determinado potencial investidor por ter sido apresentado, em comparação com a abordagem direta do mesmo investidor.
Os dois públicos enfrentam a mesma estrutura de decisão, com graus de escassez diferentes. Uma empresa que capta capital de crescimento junto de uma lista definida de investidores pode dispor de algumas relações de alto nível que abrem o acesso às maiores instituições. Um gestor de fundos que capta junto de limited partners pode ter uma rede mais ampla de investidores anteriores, assessores e intermediários. Ainda assim, cada limited partner só pode ser solicitado algumas vezes. Em ambos os casos, as oportunidades de apresentação são limitadas, os investidores mais importantes podem também ser os mais difíceis de alcançar diretamente e o promotor da captação deve escolher a ordem de utilização das relações.
Os dados de inquéritos mostram que a maioria das operações de capital de risco tem origem em redes e recomendações. Os profissionais interpretam frequentemente estes dados como prova de que os potenciais investidores apresentados avançam mais. Essa interpretação não resolve a decisão, porque os intermediários escolhem onde fazer apresentações. Um promotor tende a pedir uma apresentação quando o investidor já parece interessado; esse mesmo interesse teria aumentado a probabilidade de resposta sem qualquer apresentação. Este artigo pergunta se os potenciais investidores apresentados avançam mais do que os abordados diretamente após controlar a adequação do investidor e quanto da diferença visível permanece depois da correção habitual. [1, 3]
O artigo não dispõe de dados observados sobre a abordagem de investidores. Desenvolve o enquadramento a partir de normas primárias e investigação publicada e realiza depois um experimento construído em que o verdadeiro efeito de uma apresentação é conhecido, porque cada potencial investidor tem um resultado sob ambas as abordagens. O experimento apresenta o que os métodos de comparação mostrariam nesse contexto e declara expressamente que não apresenta um resultado observado. Uma secção final especifica o estudo com consentimento que o substituiria.
2 Defina a progressão através de etapas datadas, contando todos os potenciais investidores abordados
O resultado deve ser definido antes de qualquer comparação. Utilizamos quatro etapas que um promotor da captação pode registar a partir da sua correspondência e agenda: resposta substantiva, primeira reunião qualificada, entrada em due diligence e compromisso assinado. Uma resposta é uma comunicação escrita que aborda a proposta; uma confirmação automática de receção não conta. Uma reunião qualificada é uma reunião realizada com uma pessoa capaz de fazer avançar o mandato, após a qual o investidor confirma que este se enquadra no seu âmbito declarado. A due diligence começa quando o investidor solicita ou recebe informação confidencial. Um compromisso assinado é um compromisso de investimento ou financiamento formalizado e juridicamente vinculativo, com condições precedentes e estado do financiamento registados separadamente. Excluem-se term sheets indicativos ou não vinculativos. A tabela 1 regista as etapas, os seus prazos e a prova correspondente.
Cada etapa tem um prazo contado desde o primeiro contacto: 30 dias para uma resposta, 90 dias para uma reunião qualificada, 180 dias para due diligence e 365 dias para um compromisso assinado. Estes prazos são escolhas de desenho do estudo, fixadas antes da primeira abordagem, e aplicam-se igualmente a todos os grupos. O denominador em cada etapa é o número de potenciais investidores abordados, e não o número dos que alcançaram a etapa anterior. A comparação de taxas condicionais, por exemplo reuniões entre quem respondeu, mistura o efeito da apresentação com uma alteração da composição dos que respondem. A secção 11 mostra a dimensão dessa distorção.
| Etapa | O que é contado | Prazo desde o primeiro contacto | Prova registada |
|---|---|---|---|
| Resposta | Resposta escrita que aborda a proposta | 30 dias | Mensagem datada ou nota de chamada |
| Reunião qualificada | Reunião realizada com pessoa capaz de fazer avançar o mandato, com confirmação do seu enquadramento | 90 dias | Entrada na agenda e nota da reunião |
| Due diligence | O investidor solicita ou recebe informação confidencial | 180 dias | Registo de acesso à sala de dados ou lista de pedidos |
| Compromisso assinado | Compromisso de investimento ou financiamento formalizado e juridicamente vinculativo; excluem-se term sheets indicativos ou não vinculativos | 365 dias | Compromisso vinculativo formalizado, data, condições precedentes e estado do financiamento em separado |
| Denominador | Todos os potenciais investidores abordados, independentemente do grupo | O mesmo em todas as etapas | Registo da abordagem com grupo e data |
Registo proposto. Os prazos são escolhas de desenho fixadas antes da primeira abordagem, não resultados de investigação. As entradas descrevem informação a obter.
A simulação impõe uma sequência de etapas encadeadas: a assinatura exige due diligence e a due diligence exige uma reunião. Esta é uma convenção de modelação definida pelo autor. Os registos reais precisam de uma regra previamente especificada para os casos que saltam uma etapa. O modelo gera indicadores das etapas sem datas de eventos nem censura; os prazos de 30, 90, 180 e 365 dias pertencem ao estudo operacional proposto. As comparações exigem o mesmo período decorrido de acompanhamento para cada potencial investidor. Uma data comum de fim de campanha pode deixar os contactos mais tardios com acompanhamento incompleto. As análises devem, por isso, utilizar coortes com acompanhamento completo ou um método de censura explicitamente especificado.
3 Classifique cada abordagem segundo quem recomenda, a quem e o que o investidor recebe
A palavra apresentação abrange vários atos diferentes, e um estudo que os mistura não pode ser interpretado. Separamos cinco abordagens segundo o que o investidor recebe, tal como a literatura sobre recomendações separa informação de acesso. [3] Uma abordagem direta chega ao investidor sem qualquer terceiro. Numa apresentação por reencaminhamento, um terceiro transmite os materiais do promotor sem acrescentar uma opinião. Uma apresentação com recomendação inclui a descrição da relação pelo terceiro e uma opinião sobre a proposta. Numa abordagem conjunta, o terceiro participa na primeira reunião. Um pedido de informação recebido é iniciado pelo investidor e fica fora da comparação. A tabela 2 apresenta as definições.
| Abordagem | Quem recomenda | O que o investidor recebe | Prova registada |
|---|---|---|---|
| Direta | Ninguém | Mensagem do próprio promotor da captação | Mensagem e data de envio |
| Apresentação por reencaminhamento | Um terceiro transmite os materiais | Mensagem do promotor transmitida por um terceiro | Data de reencaminhamento e intermediário |
| Apresentação com recomendação | O terceiro descreve a relação e dá uma opinião | Nota do terceiro juntamente com a proposta | Nota do intermediário e descrição da relação |
| Abordagem conjunta | O terceiro participa na primeira reunião | Presença do terceiro | Lista de participantes na reunião |
| Pedido recebido | O investidor inicia o contacto | Pedido do próprio investidor | Excluído da comparação |
Definições propostas. São classificações analíticas a fixar no protocolo do estudo; não constituem resultados sobre qualquer mercado.
A classificação também separa dois mecanismos que uma única diferença mistura. Uma apresentação com recomendação pode transmitir informação sobre o promotor da captação, tal como uma recomendação no mercado de trabalho, e pode permitir o acesso a um decisor que, de outro modo, não leria a mensagem. O experimento apresentado mais adiante não distingue os dois mecanismos; trata a apresentação como um único conjunto, com um efeito indicado em cada etapa. Um estudo real deve registar a descrição da relação para permitir separar posteriormente os componentes desse conjunto.
4 Os inquéritos mostram o predomínio das redes na origem das operações, sem demonstrar que as apresentações causam progressão
A descrição mais próxima da forma como os investidores privados encontram operações provém de um inquérito a sociedades de capital de risco. O documento de trabalho de Gompers, Gornall, Kaplan e Strebulaev refere 885 respondentes de 681 sociedades. Mais de 30 % das operações tiveram origem em redes profissionais, outros 20 % foram recomendadas por outros investidores e 8 % por empresas participadas. Quase 30 % foram geradas pelas próprias sociedades e apenas cerca de 10 % resultaram de contactos recebidos das administrações das empresas. O mesmo documento refere que, por cada operação concluída, as sociedades analisam aproximadamente 100 oportunidades e que uma em cada quatro oportunidades conduz a uma reunião com a administração. [1]
Estes valores sobre a origem das operações são declarações das próprias sociedades de capital de risco. Fundamentam um enquadramento de resultados por etapas; não calibram as taxas definidas neste artigo nem estimam o efeito de uma apresentação. O inquérito não constitui uma amostra de investidores do Golfo. A tabela 5 apresenta operações recebidas por iniciativa das administrações com proporções de 12 % nos investidores em fases iniciais e 7 % nos investidores em fases posteriores. [1]
Shane e Cable estudaram de que forma relações diretas e indiretas entre 50 empresas de alta tecnologia e 202 investidores em fase seed afetavam as decisões de financiamento. Referem que essas relações influenciam, através da transmissão de informação, quais as empresas financiadas. Lemos apenas o resumo, uma vez que o texto integral não está disponível em acesso aberto. O resumo sustenta que as relações importam para o financiamento numa amostra de investidores em fase seed. Não apresenta uma dimensão do efeito nem indica que a seleção seja separada do efeito da relação; a investigação incide sobre investimento seed, não sobre colocação de fundos ou captações em fases posteriores. [2] Estas fontes justificam o enquadramento como conjunto de perguntas. Nenhuma fornece um efeito de uma apresentação.
5 Os experimentos de campo mostram que as recomendações transmitem informação e que a seleção para receber recomendações é acentuada
Pallais e Sands realizaram três experimentos de campo num mercado de trabalho em linha. Referem que as recomendações contêm informação sobre desempenho e persistência para além das características observadas e que os trabalhadores recomendados tiveram um desempenho particularmente bom quando trabalharam com quem os recomendou. O experimento sobre influência dos pares não encontrou apoio para o mecanismo proposto de aumento do esforço através de quem recomenda. Os resultados dizem respeito a trabalho e contratação. [3]
No desenho de recrutamento, 68 % dos trabalhadores recomendados candidataram-se à vaga, face a 6 % dos não recomendados. Esta seleção importa quando o desempenho só é observado para as pessoas contratadas. O resultado ilustra um problema de medição num mercado de recomendações; não fornece um efeito sobre envolvimento de investidores ou captação de capital. [3]
O estudo de investidores mais próximo é um experimento de campo aleatorizado sobre mensagens de apresentação não solicitadas por correio eletrónico. Gornall e Strebulaev enviaram 80 000 mensagens relativas a start-ups fictícias a 28 000 investidores de capital de risco e business angels. Referem que as empreendedoras receberam 9 % mais respostas interessadas do que os homens que apresentavam projetos idênticos. Os autores concluem que os investidores não discriminaram na avaliação de mensagens não solicitadas e sugerem que a investigação futura sobre enviesamento dos investidores se concentre nas redes e nas interações presenciais. Lemos o resumo publicado e o texto integral da versão do documento de trabalho de agosto de 2019, que afirma que as mensagens se concentram no primeiro passo do processo de investimento. Mostra que é possível aleatorizar a abordagem não solicitada de investidores em grande escala e que o estudo terminou na primeira resposta. [4] Um segundo estudo aleatorizado de Zhang, que lemos parcialmente, enviou mensagens de apresentação a mais de 17 000 investidores de capital de risco. Refere uma taxa de resposta a mensagens não solicitadas de 1,5 % em 2020, face aos 6 % que atribui a Gornall e Strebulaev em dezembro de 2018. [5] Estas fontes justificam a viabilidade de uma componente aleatorizada. Não fornecem uma estimativa do efeito de uma apresentação.
6 O controlo da adequação deixa a comparação confundida quando os intermediários escolhem quem apresentar
O ajustamento pela adequação registada do investidor é a correção natural e é a que a pergunta de investigação identifica. Os métodos de propensity score permitem que um estudo observacional reproduza características de um estudo aleatorizado ao equilibrar as características iniciais observadas entre os grupos tratado e não tratado. A introdução de Austin a estes métodos enuncia a condição de que dependem: a atribuição do tratamento deve ser fortemente ignorável, o que também se descreve como a hipótese de terem sido medidas todas as variáveis que afetam simultaneamente a atribuição e o resultado. Refere ainda que uma diferença padronizada inferior a 0,1 tem sido interpretada como indicação de desequilíbrio negligenciável. [6]
Nas apresentações, esta hipótese é exigente. Um intermediário conhece elementos ausentes dos registos do promotor da captação: se o investidor está atualmente a aplicar capital, se uma conversa recente correu bem e se o responsável pela relação acrescentaria uma opinião pessoal. Chamamos a isto recetividade latente. Afeta quem recebe uma apresentação e também a probabilidade de responder sem ela. O equilíbrio das variáveis registadas não a pode revelar. A fonte estabelece a condição de um ajustamento válido e uma convenção de equilíbrio. Não determina se a condição se verifica numa campanha específica de abordagem e é um tutorial estatístico, não um estudo de investidores. [6]
VanderWeele e Ding definem o valor E para o valor nulo como a força mínima conjunta das associações de um fator de confundimento, na escala dos riscos relativos e condicionada às covariáveis medidas, suficiente para levar uma associação ao valor nulo. O seu enquadramento também trata riscos relativos-alvo especificados diferentes do valor nulo. Estes cálculos de sensibilidade quantificam as forças de confundimento necessárias; não estimam o confundimento efetivamente presente. [7]
7 O direito dos valores mobiliários, as remunerações dos intermediários e a proteção de dados delimitam qualquer teste
Uma apresentação pode envolver normas sobre valores mobiliários e promoção financeira. As interpretações dos técnicos da SEC descrevem uma relação substantiva preexistente como uma via para evitar a solicitação geral nas ofertas relevantes ao abrigo da Regulation D. Distinguem a avaliação da sofisticação financeira com informação suficiente de um mero cumprimento de formalidades, discutem quando a relação deve anteceder uma oferta ou a participação de um intermediário e tratam as apresentações informais em redes de business angels como dependentes dos factos de cada caso. As interpretações citadas não estabelecem autorização para uma abordagem concreta nem resolvem os requisitos de registo dos intermediários. [8]
No Reino Unido, o artigo 15 da Financial Promotion Order trata as apresentações a pessoas autorizadas ou isentas que reúnam os requisitos. As condições incluem uma restrição relativa à relação, a ausência de remuneração por qualquer pessoa que não seja o destinatário e uma condição de aconselhamento que também abrange o aconselhamento recusado com recomendação de procurar aconselhamento autorizado. O n.º 1A exclui categorias de atividades especificadas. Uma apresentação paga pelo destinatário não é, por isso, excluída apenas pela condição de remuneração; todas as condições aplicáveis continuam a exigir verificação. No DIFC, o alerta da DFSA de 2023 descreve as proibições relativas a serviços financeiros e promoção financeira, incluindo comunicações por correio eletrónico, telefone e reuniões. As exceções dos regulamentos e os requisitos da SCA ou CMA estão fora do âmbito analisado. [9, 14]
| Questão | Fonte e estatuto | O que estabelece | O que deixa em aberto |
|---|---|---|---|
| A relação é anterior à oferta? | Interpretações dos técnicos da SEC, 2015 e 2025 [8] | Uma relação substantiva preexistente é uma via para evitar a solicitação geral | Normas de comercialização no Golfo e ofertas fora dos EUA |
| O intermediário é remunerado? | Financial Promotion Order do Reino Unido, artigo 15 [9] | A remuneração por alguém diferente do destinatário impede o cumprimento da condição de remuneração; também se aplicam outras condições e exclusões de atividades | Elegibilidade completa para a isenção e outros regimes regulamentares aplicáveis |
| A abordagem é uma promoção no DIFC ou a partir dele? | Alerta da DFSA sobre o artigo 41A da Regulatory Law 2004 [14] | Uma pessoa não autorizada não pode realizar uma Financial Promotion, incluindo mensagens de correio eletrónico, chamadas e reuniões, salvo nos casos permitidos pelas regras | Isenções dos regulamentos e normas da SCA e CMA, não analisadas |
| O consentimento é válido? | Regulamento Geral sobre a Proteção de Dados da UE, artigo 7 [10] | Consentimento demonstrável, distinguível e revogável | Se o consentimento é a base adequada para uma determinada lista |
| O padrão do ADGM é cumprido? | Orientações do Office of Data Protection do ADGM, maio de 2025 [11] | O consentimento deve ser livre, específico, informado e registado | Texto dos Regulations, não analisado |
| A legislação federal dos EAU é aplicável? | Resumo do portal governamental dos EAU [12] | O tratamento sem consentimento é proibido, com as exceções indicadas | Texto federal integral e legislação do DIFC, não analisados |
| O que diz o investidor sobre contactos não solicitados? | Página de contactos da Mubadala [13] | Um aviso de fraude; não são aceites pedidos não solicitados de financiamento de projetos | Como são avaliadas as propostas de investimento ou as apresentações |
Questões de análise propostas. Estatuto das fontes: interpretações de técnicos, uma ordem regulamentar, um regulamento, orientações de um regulador e um alerta de um regulador, conforme descrito no texto. Nenhuma constitui um resultado sobre uma jurisdição do Golfo não analisada. [8, 9, 10, 11, 12, 13, 14]
O responsável pelo tratamento necessita de uma base jurídica aplicável para tratar os dados. Quando se utiliza o consentimento, o artigo 7 do RGPD exige que seja demonstrável, distinguível e revogável; o artigo 21 trata os direitos de oposição à comercialização direta. As orientações do ADGM explicam seis bases jurídicas e não aceitam o silêncio nem caixas previamente selecionadas como consentimento. O portal governamental dos EAU resume os requisitos federais de consentimento e as exceções; este artigo apoia-se nesse resumo, não no texto federal integral. A página de contactos da Mubadala alerta separadamente para pedidos não solicitados de financiamento e conduta imprópria. Esse aviso não descreve a avaliação de propostas de investimento. [10, 11, 12, 13]
8 Defina a grandeza a estimar e a identidade de seleção antes de estimar
A grandeza a estimar é o efeito médio de uma apresentação na proporção de potenciais investidores abordados que alcançam cada etapa. Para o investidor i e a etapa k, escreva-se o indicador de chegada à etapa sob ambas as abordagens. A diferença média entre os dois é o efeito pretendido. A diferença observável numa campanha é a diferença entre o grupo apresentado e o abordado diretamente, uma grandeza distinta. A equação 1b mostra exatamente como diferem, e o modelo verifica essa identidade em cada etapa.
Nas equações, Y(i,k,a) é igual a um se o investidor i alcançar a etapa k sob a abordagem a, sendo a igual a um para uma apresentação e a zero para uma abordagem direta; A(i) é a abordagem efetivamente utilizada. A primeira equação define o efeito médio tau(k) sobre todos os potenciais investidores elegíveis. A segunda decompõe a diferença observada Delta(k) no efeito sobre os investidores que foram apresentados, designado efeito sobre os tratados, e, entre chavetas, num termo de seleção. Este compara o que os grupos apresentado e direto teriam alcançado sem qualquer apresentação. Um termo de seleção positivo significa que o grupo apresentado já tinha maior probabilidade de avançar.
Daqui decorrem duas características. Primeiro, o termo de seleção não é um erro amostral. Não diminui quando a campanha cresce; uma amostra maior torna a diferença enviesada mais precisa, sem aumentar a sua exatidão. Segundo, o efeito sobre os tratados e o efeito médio podem diferir quando os intermediários escolhem investidores para os quais as apresentações funcionam melhor. Um resultado deve, por isso, identificar qual das duas grandezas apresenta. A componente aleatorizada descrita adiante estima o efeito médio entre os investidores elegíveis.
A grandeza a estimar é definida para potenciais investidores elegíveis, isto é, aqueles para os quais existe uma via credível de apresentação antes da abordagem. Os investidores sem essa via ficam fora da comparação de tratamentos deste estudo. A elegibilidade deve ser registada antes da atribuição; esta restrição, por si só, não remove diferenças entre as redes dos promotores nem identifica um efeito. A generalização do resultado da componente a todos os investidores elegíveis exige seleção aleatória para a componente ou um ajustamento de transportabilidade fundamentado, além da atribuição aleatória no seu interior.
9 Construa uma população em que o verdadeiro efeito de uma apresentação seja conhecido
A população contém 400 000 potenciais investidores elegíveis, ou seja, com uma via credível de apresentação. Cada um tem uma pontuação de adequação e uma categoria registadas, estando 30 % na primeira categoria, mais difícil de alcançar. Cada um também tem um valor de recetividade que nunca é registado, correlacionado em 0,3 com a adequação registada, e um índice registado de envolvimento anterior com uma carga de 0,6 sobre a recetividade. O índice representa algo que um promotor poderia registar antes da abordagem: se o investidor abriu ou respondeu a correspondência anterior da empresa. A tabela 4 enumera todas as entradas.
| Entrada | Valor | Estatuto |
|---|---|---|
| Potenciais investidores elegíveis na população construída | 400 000 | Construído |
| Taxa da abordagem direta em cada etapa | 9 % de respostas; 55 % de reuniões dada uma resposta; 30 % de due diligence dada uma reunião; 18 % de assinaturas dada a due diligence | Definido pelo autor |
| Verdadeiro efeito de uma apresentação (log-odds) | 1,50 na resposta; 0,20 na reunião; 0,30 na due diligence; 0,15 na assinatura | Definido pelo autor |
| Recetividade latente: correlação com adequação registada | 0,3; normal padrão, nunca registada | Definido pelo autor |
| Índice de envolvimento anterior (indicador registado) | Carga de 0,6 sobre a recetividade | Definido pelo autor |
| Escolha de apresentações pelo promotor (log-odds) | 0,5 de adequação; 0,5 de categoria 1; 0,9 de recetividade latente; 30 % apresentados | Definido pelo autor |
| Componente aleatorizada; repetições | 25 % de uma campanha; 600 campanhas por dimensão | Escolha de desenho |
| Cenários de tensão | Recetividade de 1,8; ganhos crescem 0,5 por unidade de recetividade; log-odds da resposta inferiores em 0,8; 15 % e 10 % classificados incorretamente | Definido pelo autor |
Análise da MatchPoint sobre a população construída. Resultado do modelo com as entradas indicadas; não é um resultado observado. Os efeitos nos log-odds aplicam-se a cada etapa, condicionados à anterior.
Aqui, F(i) é a adequação registada, T(i) é a categoria, W(i) é a recetividade latente e o promotor escolhe uma apresentação com a probabilidade logística da equação 2a. A constante a(0) é calculada para que 30 % dos investidores sejam apresentados; beta(F) e beta(T) são ambos 0,5, e lambda, fixado em 0,9 no cenário de base, é o peso que o promotor atribui à recetividade que consegue perceber, mas não registar. Na equação 2b, c(k) são constantes calculadas para que as taxas das etapas sob abordagem direta sejam 9 %, 55 %, 30 % e 18 %. Os termos b são coeficientes de cada etapa e theta(k) é o verdadeiro efeito da apresentação nos log-odds da etapa k, fixado em 1,50, 0,20, 0,30 e 0,15.
Os dois conjuntos de resultados potenciais são gerados a partir das mesmas extrações aleatórias, pelo que a sua diferença média é conhecida para cada população finita gerada. Esse contraste aproxima a esperança sob a distribuição geradora comum; os cenários e referências gerados independentemente têm variação de Monte Carlo. Todos estes valores são definidos pelo autor. As taxas diretas são escolhidas para estreitar o funil da forma descrita no inquérito, embora não sejam calibradas pelos seus valores. A dimensão do efeito da apresentação é uma hipótese escolhida para ser suficientemente grande para se observar, não uma estimativa. A direção e dimensão do enviesamento apresentadas descrevem os mecanismos indicados e as configurações testadas. A recetividade latente varia ao longo da grelha declarada; o experimento não estabelece estas conclusões para todas as dimensões de efeito ou todos os mecanismos de atribuição. [1]
10 Na população construída, uma apresentação aumenta a taxa em todas as etapas, com efeitos proporcionalmente maiores nas posteriores
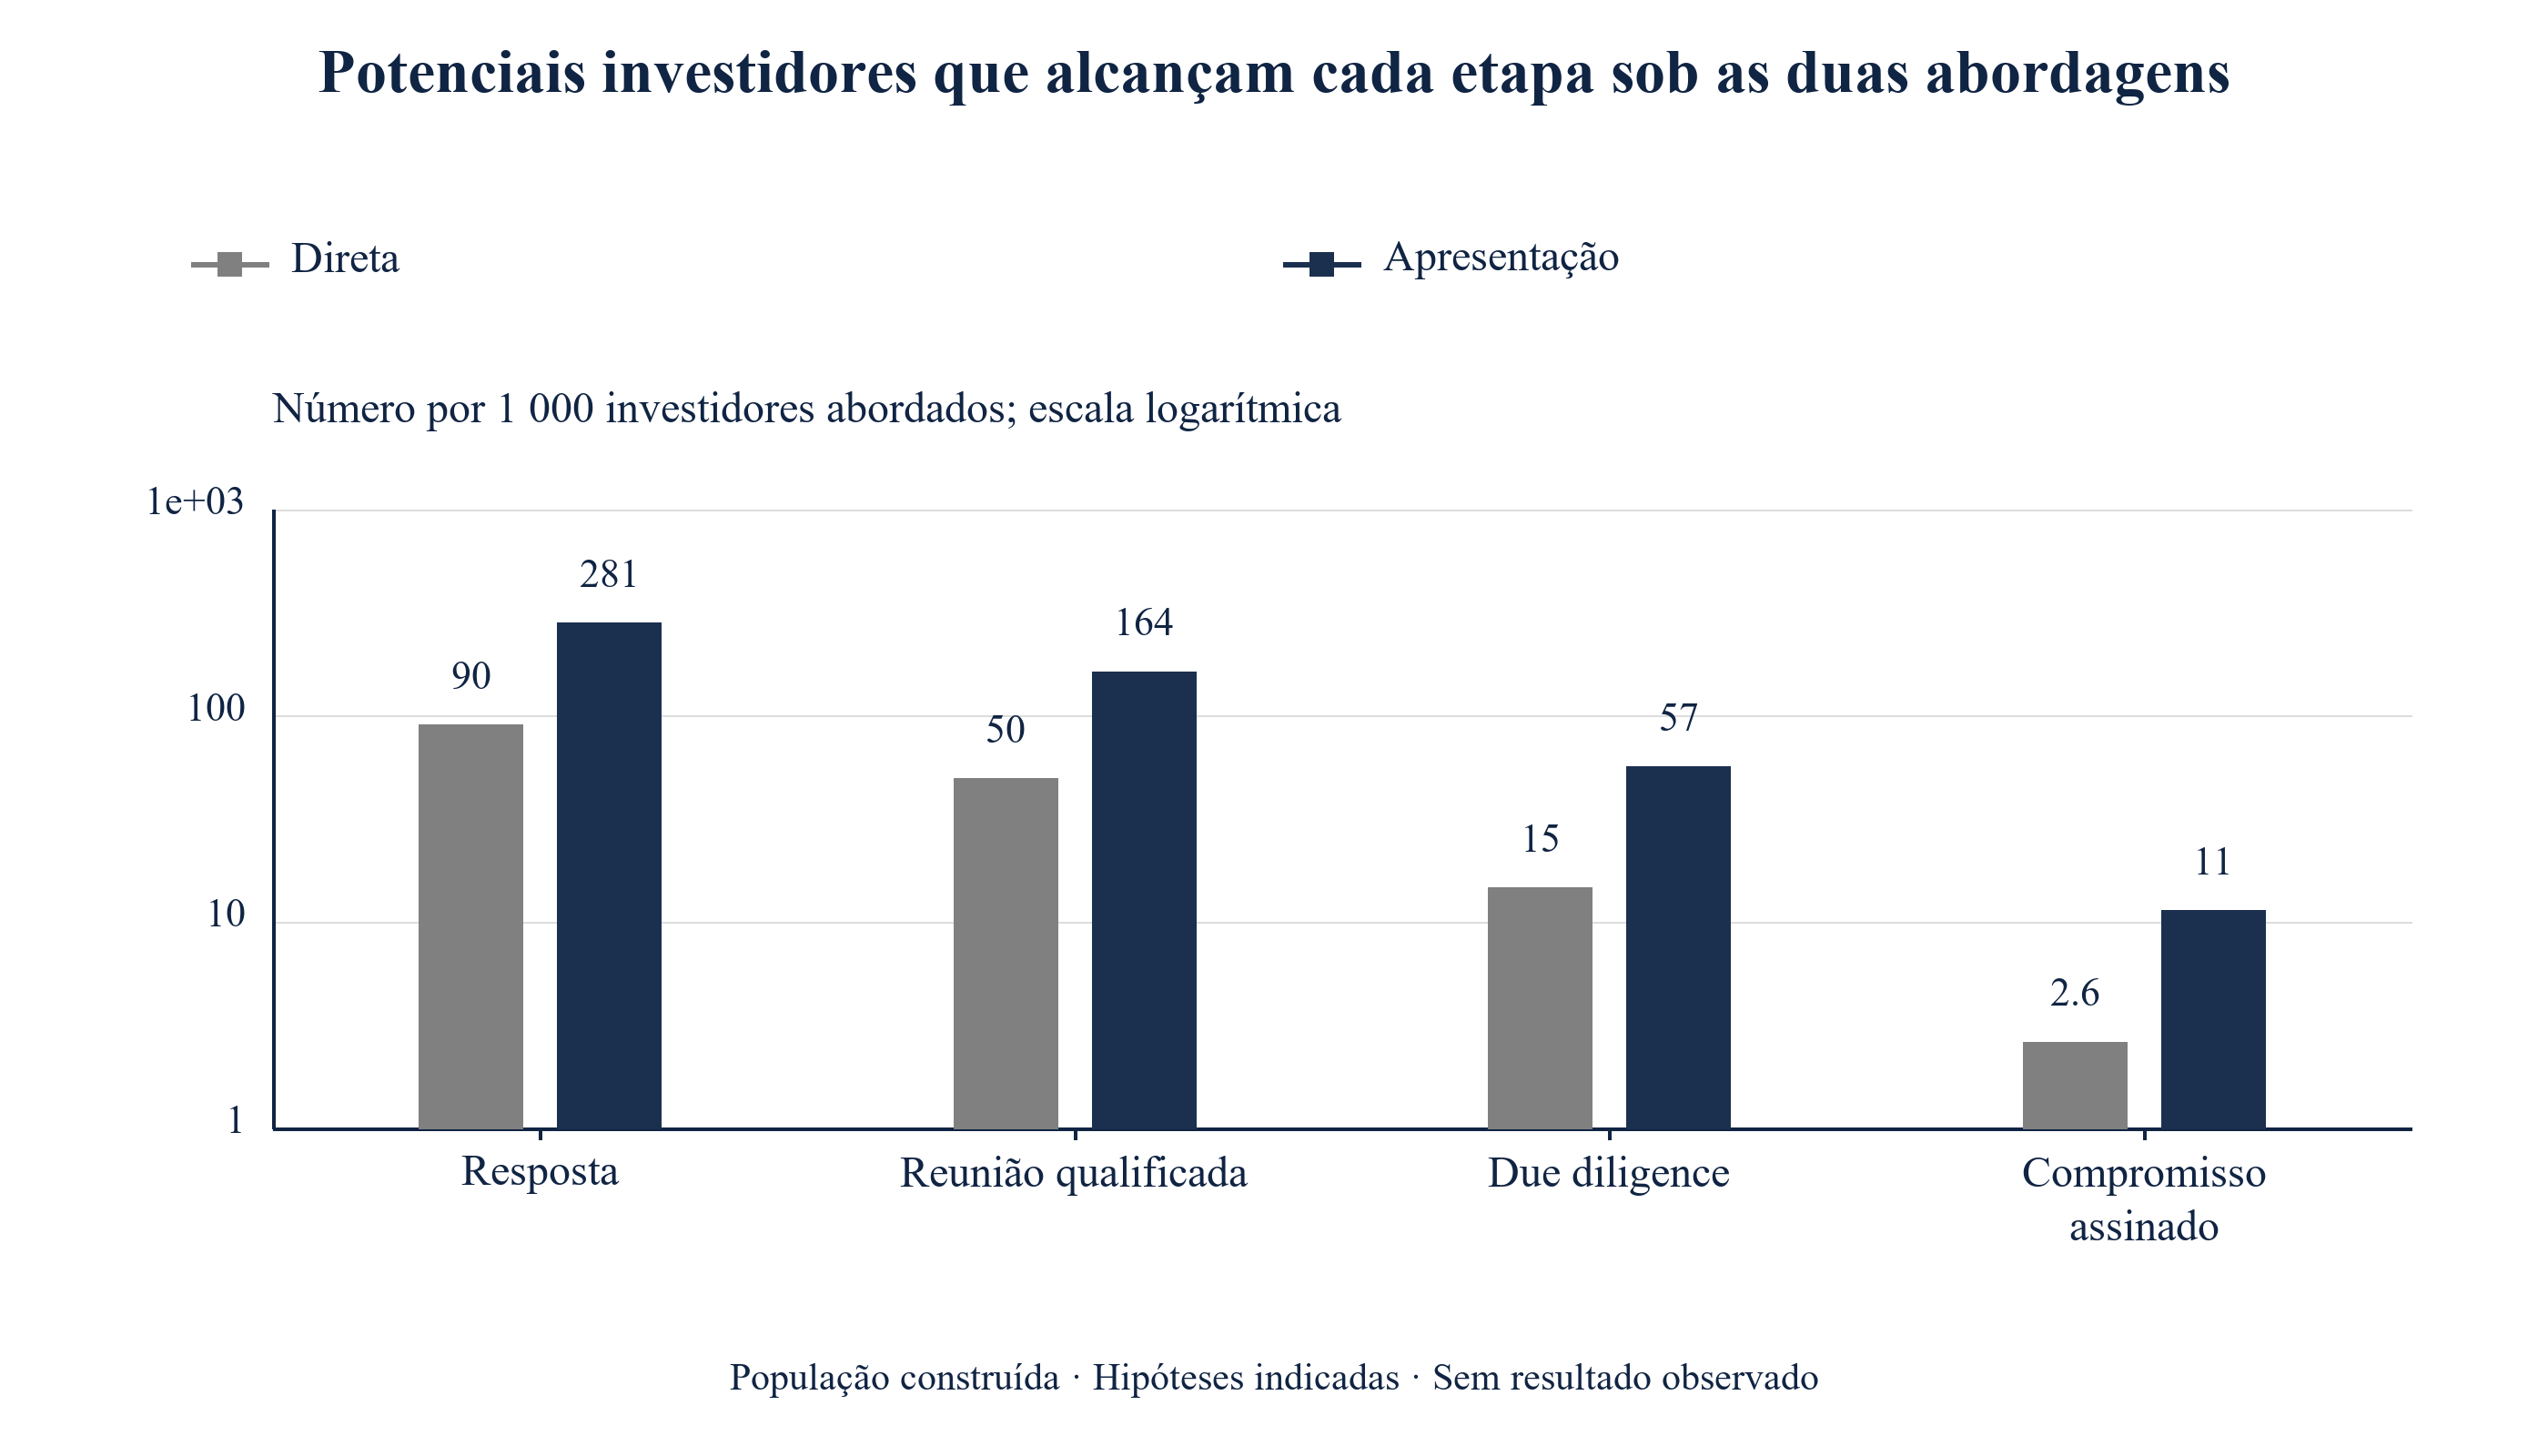
A tabela 5 apresenta o verdadeiro funil sob cada abordagem. Uma abordagem direta obtém resposta de 9,0 % dos investidores e um compromisso assinado de 0,26 %. Uma apresentação obtém resposta de 28,1 % e um compromisso assinado de 1,13 %. O verdadeiro efeito é de 19,12 pontos percentuais na resposta, 11,39 na reunião qualificada, 4,20 na due diligence e 0,87 na assinatura. A razão entre taxas aumenta ao longo das etapas, de 3,12 na resposta para 4,33 na assinatura, porque os efeitos nos log-odds se acumulam ao longo das etapas.
| Etapa | Direta | Com apresentação | Efeito (pontos) | Razão entre taxas | Efeito sobre os apresentados (pontos) |
|---|---|---|---|---|---|
| Resposta | 9.0 | 28.1 | 19.12 | 3.12 | 24.18 |
| Reunião qualificada | 5.0 | 16.4 | 11.39 | 3.30 | 15.49 |
| Due diligence | 1.5 | 5.7 | 4.20 | 3.87 | 6.30 |
| Compromisso assinado | 0.26 | 1.13 | 0.87 | 4.33 | 1.42 |
Análise da MatchPoint sobre a população construída. Resultado do modelo com as entradas indicadas; não é um resultado observado. Percentagem dos potenciais investidores elegíveis abordados que alcança cada etapa; efeitos em pontos percentuais.
Desloque horizontalmente para ler a figura em tamanho integral. Também pode abrir a figura em tamanho integral.
Análise da MatchPoint sobre a população construída. Resultado do modelo com as entradas indicadas; não é um resultado observado. Escala logarítmica; taxas por 1 000 abordados.
O efeito no grupo apresentado é maior do que o efeito médio, por exemplo 24,18 pontos face a 19,12 na resposta. O mecanismo é o mesmo. O promotor escolhe investidores mais recetivos e mais adequados, com taxas de base superiores, e efeitos iguais na escala dos log-odds produzem alterações maiores em pontos percentuais quando a taxa de base é mais elevada. A primeira conclusão para a decisão é que a escolha de quem recebe apresentações já faz parte da resposta sobre o que estas conseguem. A figura 1 mostra o mesmo funil numa escala logarítmica.
11 A diferença bruta entre investidores apresentados e abordados diretamente sobrestima o efeito em todas as etapas
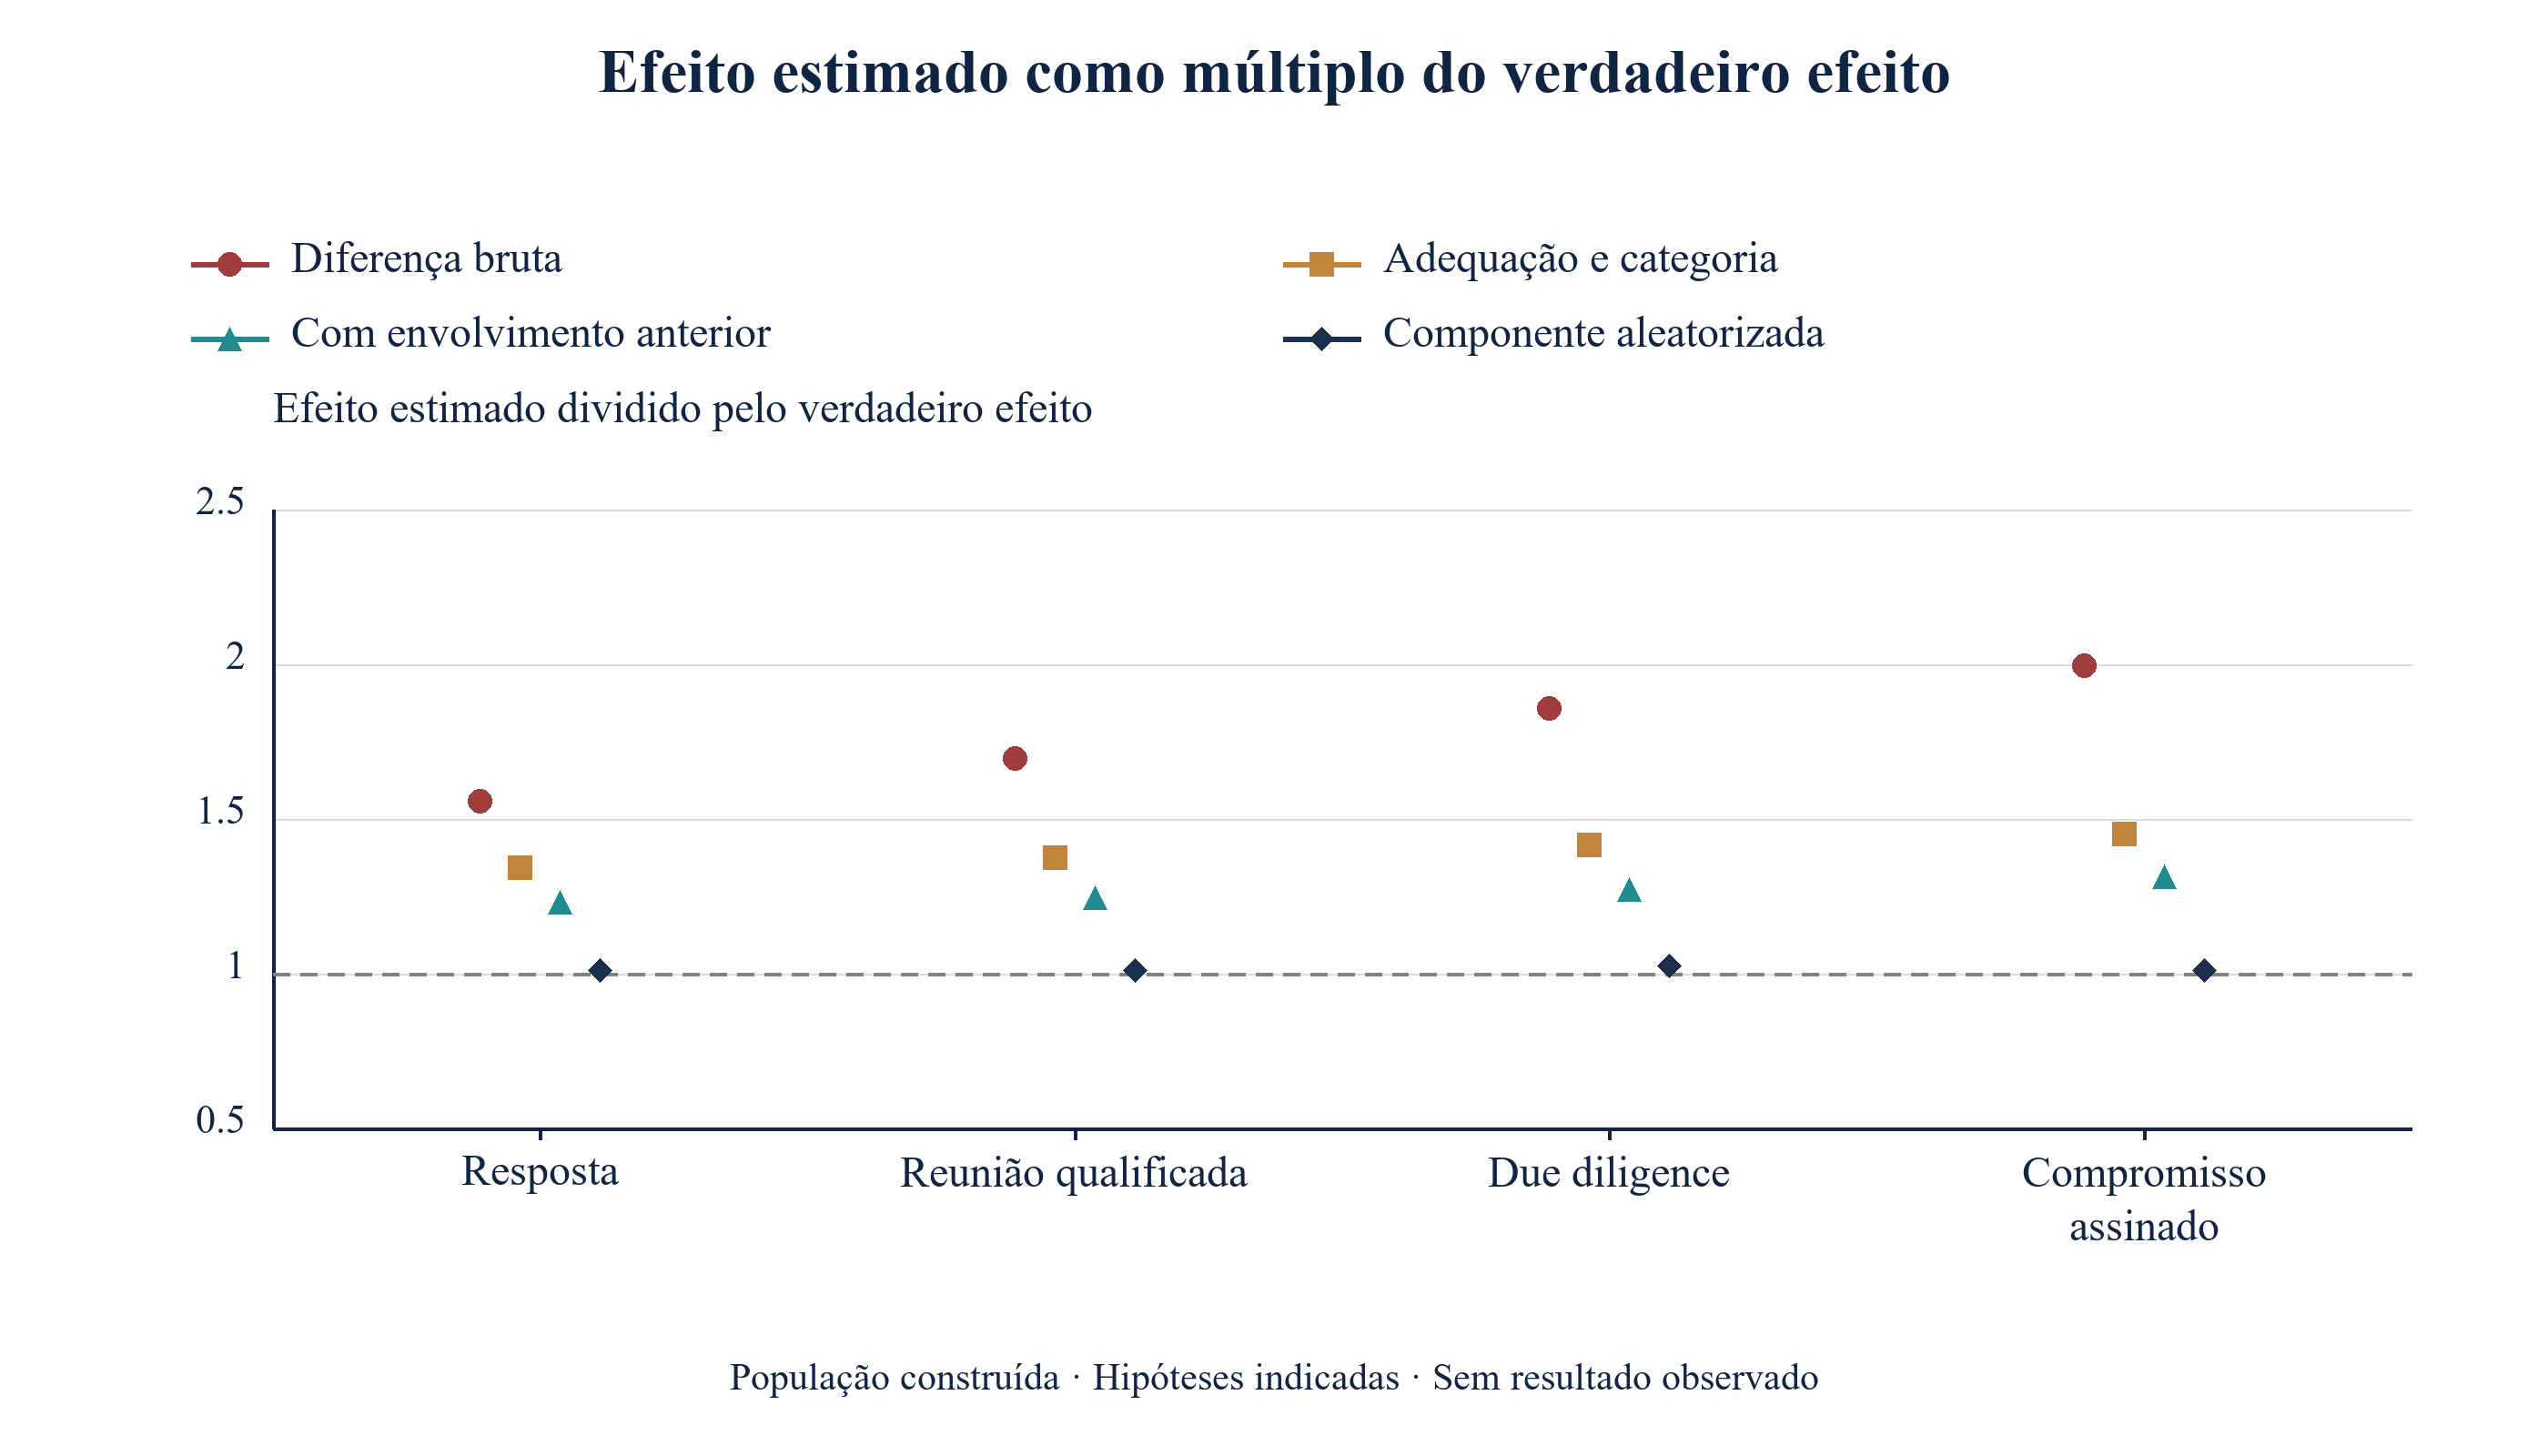
Um promotor que consulte os seus próprios registos compararia os dois grupos. A tabela 6 mostra o resultado dessa comparação. Na resposta, a diferença bruta é de 29,76 pontos face aos verdadeiros 19,12, uma razão de 1,56. Na reunião qualificada, a diferença bruta é de 19,32 face a 11,39. Aplicada a 100 potenciais investidores elegíveis cuja abordagem passa de direta a apresentação, a diferença bruta sugeriria 19,3 reuniões qualificadas adicionais; o contraste médio da população construída é de 11,4. Esta média difere do efeito entre os investidores selecionados para apresentação. Na assinatura, a diferença bruta é de 2,00 vezes o verdadeiro efeito.
| Estimador | Resposta | Reunião qualificada | Due diligence | Compromisso assinado |
|---|---|---|---|---|
| Efeito verdadeiro (conhecido por construção) | 19.12 | 11.39 | 4.20 | 0.87 |
| Diferença bruta entre grupos | 29.76 | 19.32 | 7.80 | 1.74 |
| Ajustado por adequação e categoria (regressão) | 25.65 | 15.65 | 5.94 | 1.27 |
| Ajustado por adequação e categoria (ponderação) | 25.68 | 15.76 | 5.97 | 1.27 |
| Também ajustado pelo envolvimento anterior | 23.55 | 14.21 | 5.34 | 1.14 |
| Componente aleatorizada | 19.29 | 11.52 | 4.31 | 0.88 |
Análise da MatchPoint sobre a população construída. Resultado do modelo com as entradas indicadas; não é um resultado observado. Pontos percentuais dos potenciais investidores elegíveis abordados; as estimativas usam grandes amostras geradas, com variação finita de Monte Carlo.
Desloque horizontalmente para ler a figura em tamanho integral. Também pode abrir a figura em tamanho integral.
Análise da MatchPoint sobre a população construída. Resultado do modelo com as entradas indicadas; não é um resultado observado. A linha tracejada assinala uma estimativa correta.
A sobrestimação surge em todas as etapas. Condicionar a comparação a uma etapa posterior agrava o problema. Entre os investidores que responderam, as verdadeiras taxas de reunião são de 58,1 % sob apresentação e 55,1 % sob abordagem direta, uma diferença de 3,1 pontos; a comparação das respostas observadas dos grupos apresentado e direto indica, porém, 10,4 pontos. Isto acontece porque os grupos que respondem são compostos por pessoas diferentes sob cada abordagem. Uma comparação que começa na etapa alcançada, em vez de no investidor abordado, responde a uma pergunta diferente da que o promotor enfrenta. A figura 2 apresenta cada estimativa como múltiplo do verdadeiro efeito nas quatro etapas.
12 O ajustamento pela adequação e categoria remove 39 % do enviesamento na resposta; o equilíbrio das variáveis registadas não deteta o restante
A correção habitual ajusta pela adequação e categoria registadas. A tabela 6 mostra que a padronização por regressão produz 25,65 pontos na resposta e a ponderação pelo propensity score estimado produz 25,68, face aos verdadeiros 19,12. O ajustamento remove 39 % do enviesamento bruto de 10,64 pontos e deixa 6,53 pontos. Na assinatura, a estimativa ajustada é de 1,45 vezes o verdadeiro efeito. O ajustamento melhora a estimativa e continua a sugerir ao promotor que as apresentações valem 25,7 respostas por 100, quando o verdadeiro valor é de 19,1.
Na equação 3a, X(i) contém a adequação e categoria registadas; a probabilidade ajustada p(k)(a, X(i)) provém de uma regressão logística da chegada à etapa sobre a abordagem e X(i), seguida da média sobre todos os investidores, fixando a abordagem em cada valor. Na equação 3b, e(i) é a probabilidade estimada de apresentação dado X(i), limitada ao intervalo entre 0,01 e 0,99, e as duas médias ponderadas são normalizadas pelos seus pesos. Os estimadores concordam de perto, com 25,65 e 25,68 pontos, porque utilizam a mesma informação.
Desloque horizontalmente para ler a figura em tamanho integral. Também pode abrir a figura em tamanho integral.
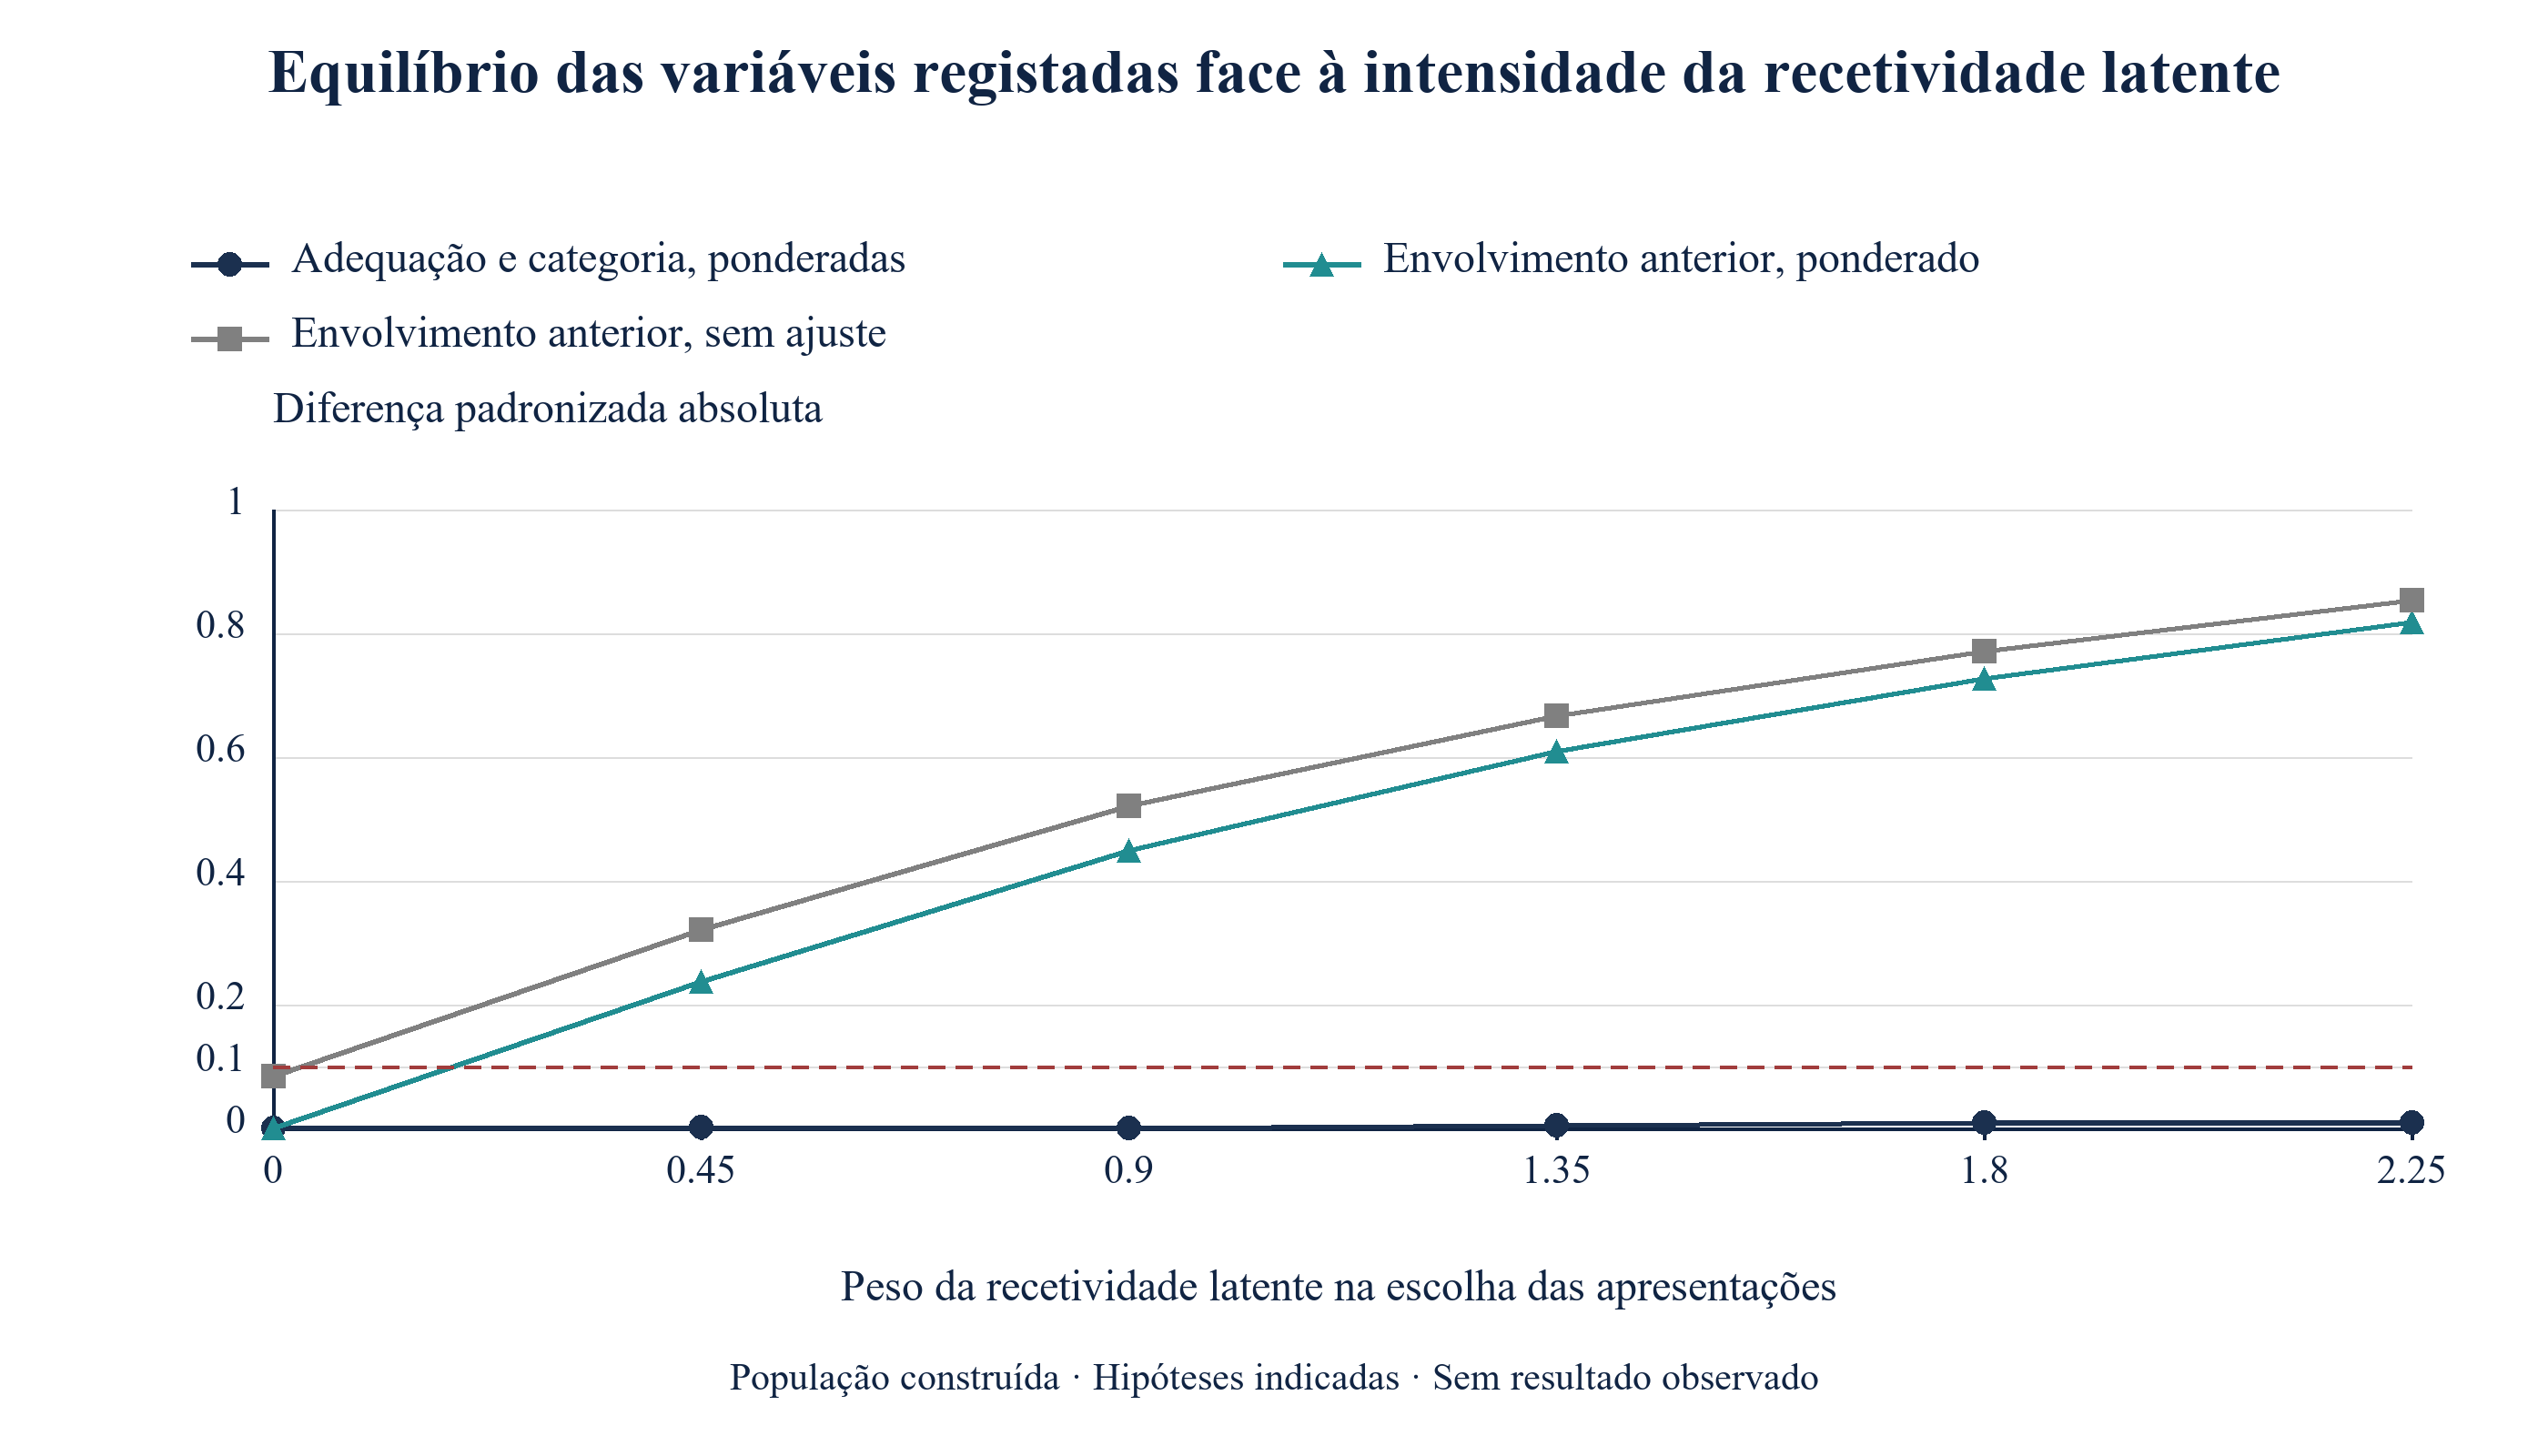
Análise da MatchPoint sobre a população construída. Resultado do modelo com as entradas indicadas; não é um resultado observado. Diferenças padronizadas absolutas entre investidores apresentados e abordados diretamente; a linha tracejada é o limiar convencional de 0,1.
A figura 3 mostra por que razão uma verificação rotineira do equilíbrio não protege o promotor. Após ponderação, a maior diferença padronizada na adequação e categoria registadas nunca excede 0,010 em qualquer intensidade de recetividade latente, muito abaixo da convenção de 0,1. [6] O índice de envolvimento anterior, que responde à recetividade, apresenta uma diferença padronizada de 0,442 após a mesma ponderação no cenário de base, face a 0,513 antes de qualquer ajustamento. A tabela de equilíbrio das variáveis registadas é satisfatória em todos os casos; uma tabela satisfatória não prova, por isso, que a comparação não tem enviesamento.
13 O indicador de envolvimento reduz o enviesamento no cenário de base e a referência aleatorizada fica próxima do efeito construído
Adicionar o índice de envolvimento anterior ao conjunto de ajustamento desloca a estimativa da resposta de 25,65 para 23,55 pontos e remove 58 % do enviesamento bruto. O enviesamento restante é de 4,42 pontos. O indicador mede a recetividade com ruído, pelo que capta apenas uma parte dela. Para um estudo real, recomenda-se registar qualquer sinal de interesse anterior ao contacto, como abrir ou responder a correspondência anterior, por ser a via disponível mais direta para reduzir confundimento que o promotor não consegue registar de outra forma.
Sob atribuição aleatória, a recetividade fica equilibrada entre grupos em esperança. A referência populacional usa uma amostra de 400 000 investidores gerada separadamente e atribuída por lançamento de moeda; não é literalmente uma quarta parte da população observacional. Na comparação de campanhas repetidas, os estimadores observacionais usam n investidores e o estimador aleatorizado usa uma amostra gerada separadamente de round(25 % de n) investidores do mesmo mecanismo. A referência estima 19,29 pontos na resposta, 11,52 na reunião, 4,31 na due diligence e 0,88 na assinatura, próximos dos contrastes da população finita. Uma componente realmente integrada exige seleção aleatória para a componente, cumprimento da atribuição e acompanhamento compatível; dentro dela abandona-se a escolha discricionária.
Na equação 4a, R é igual a um para investidores na componente aleatorizada, e cada termo é a média do indicador da etapa dentro de um grupo dessa componente. Na equação 4b, a raiz do erro quadrático médio de um estimador em campanhas repetidas combina o quadrado do seu enviesamento com a sua variância. Com grupos não vazios e o mecanismo de atribuição indicado, a diferença aleatorizada não tem enviesamento em esperança para a população amostrada; o valor realizado continua sujeito a ruído. O código finito devolve zero se um grupo estiver vazio. No cenário de base testado, os estimadores ajustados mantêm enviesamento quando a amostra cresce, enquanto a variância do estimador aleatorizado diminui. A secção 16 mostra onde as duas linhas se cruzam.
14 A recetividade latente aumenta as estimativas ajustadas nas configurações testadas; os cálculos de sensibilidade exigem parâmetros de confundimento corretamente especificados
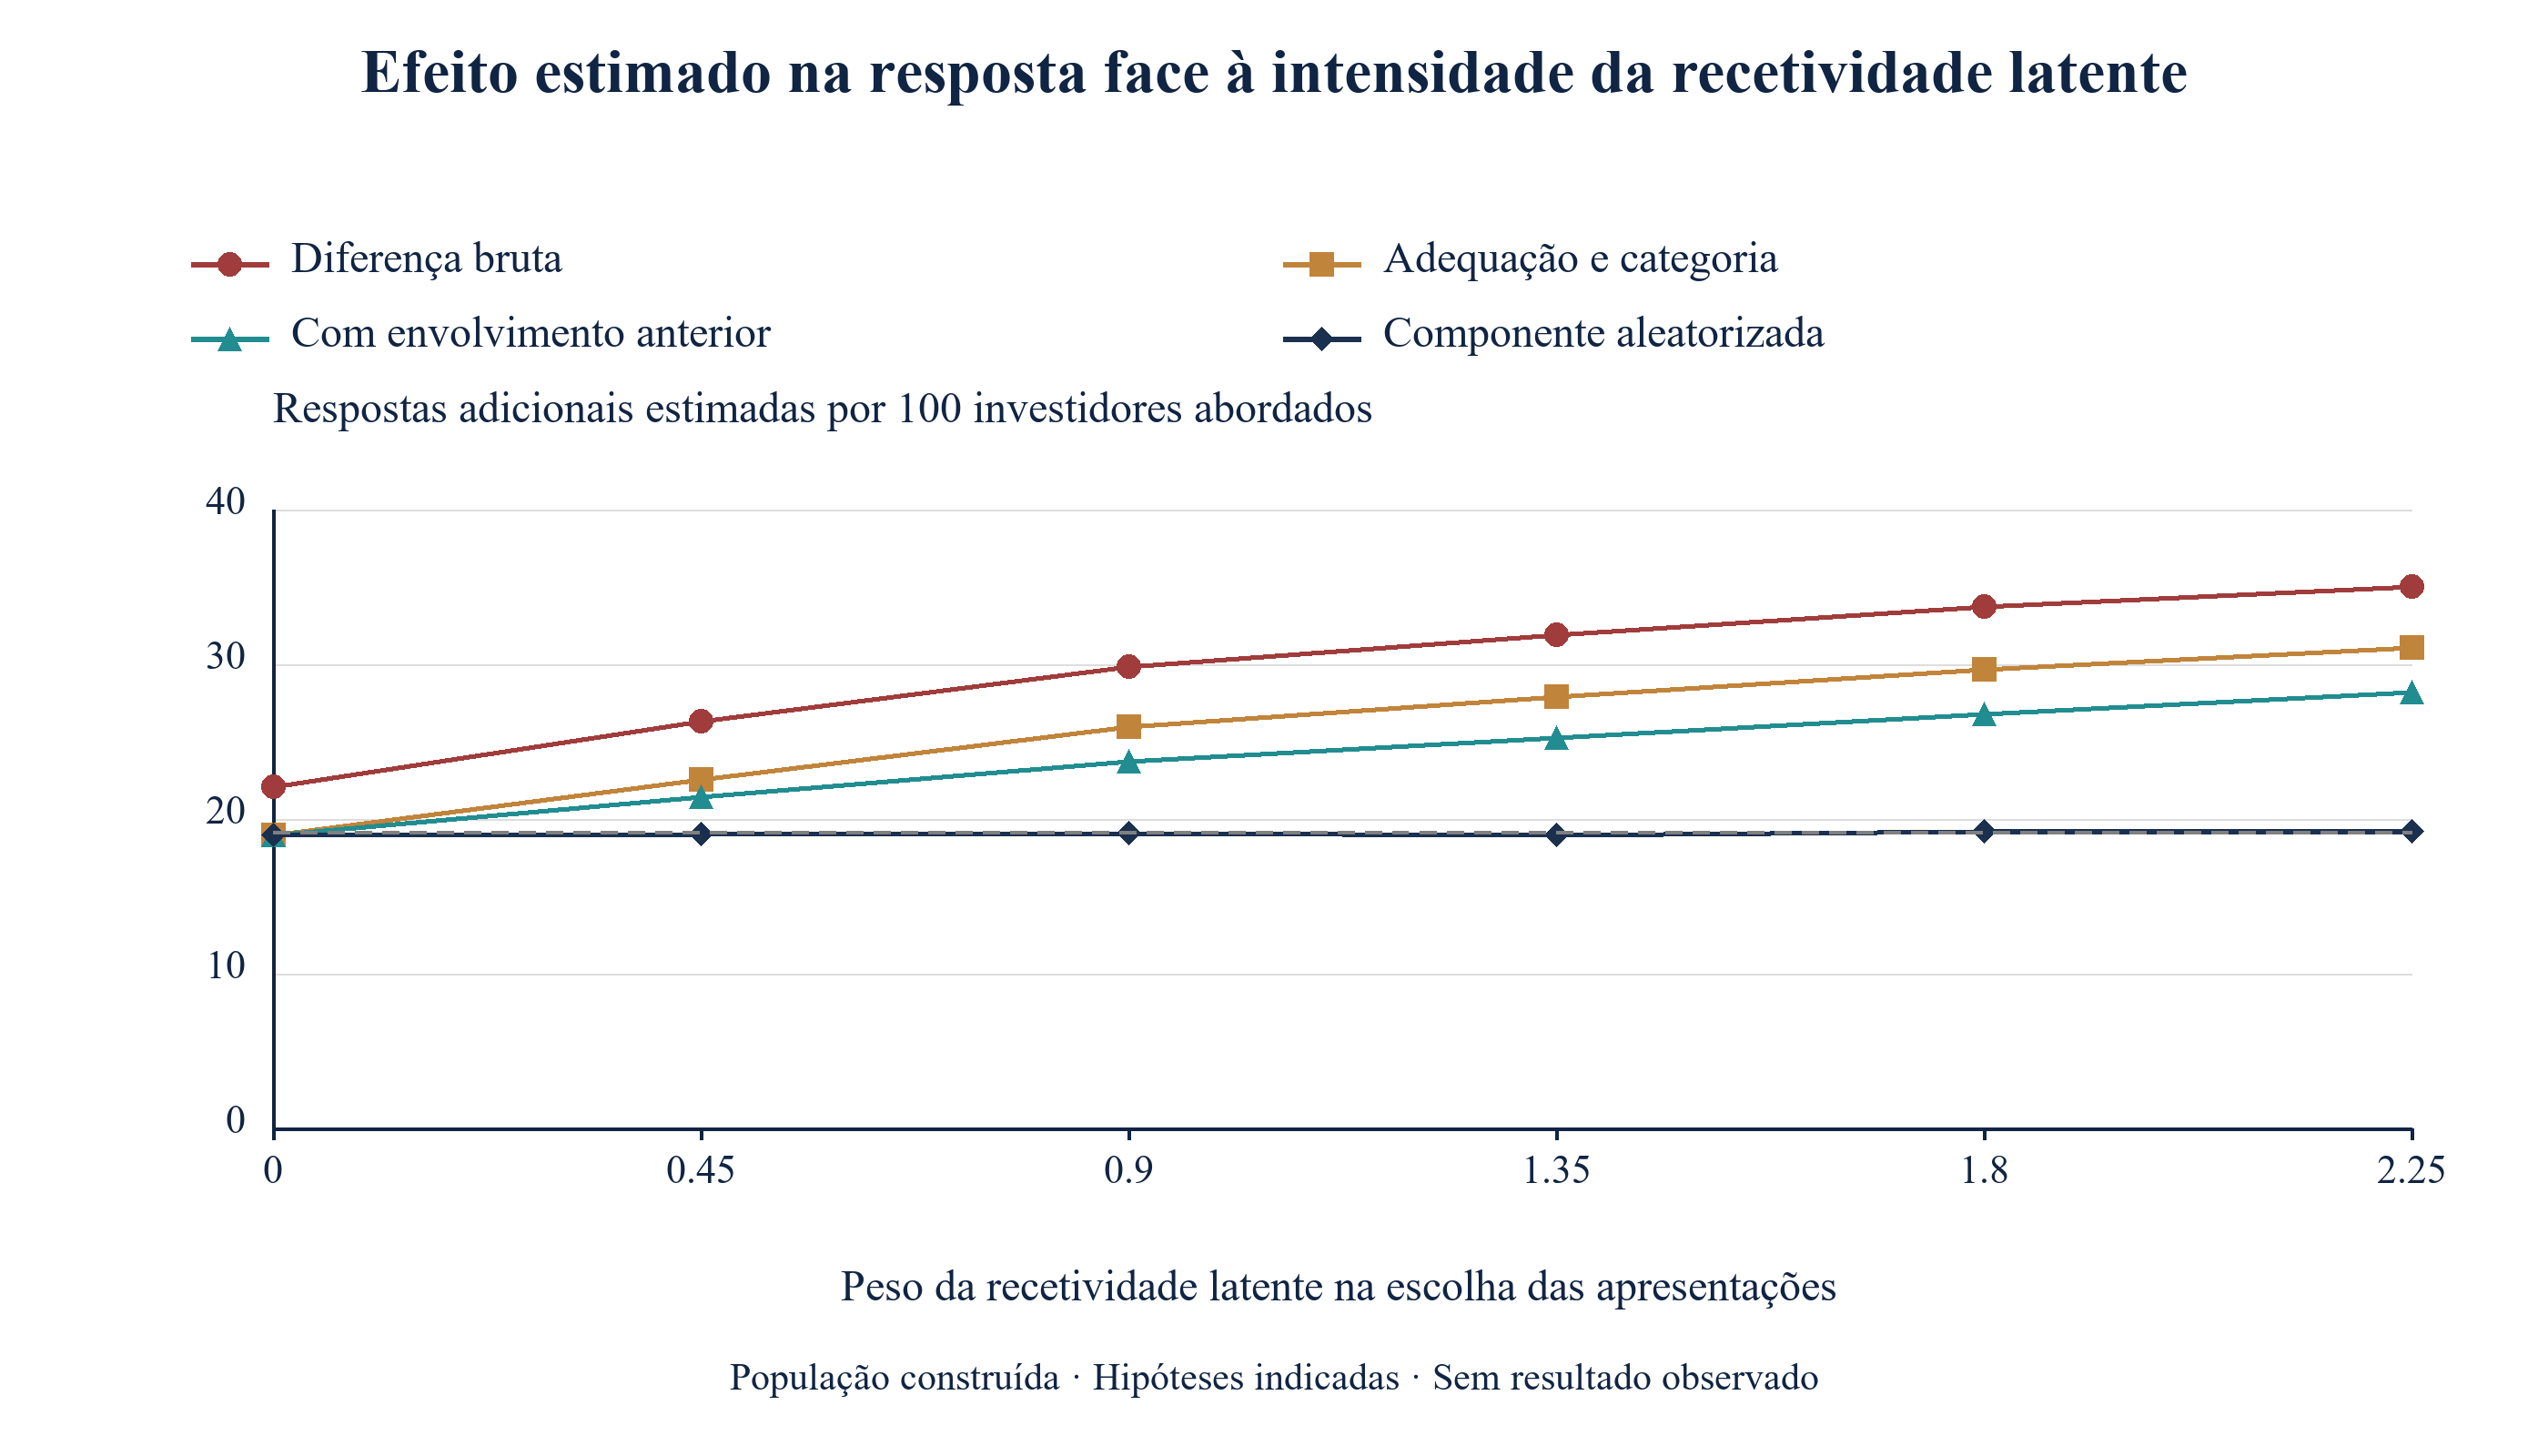
Desloque horizontalmente para ler a figura em tamanho integral. Também pode abrir a figura em tamanho integral.
Análise da MatchPoint sobre a população construída. Resultado do modelo com as entradas indicadas; não é um resultado observado. Pontos percentuais dos potenciais investidores abordados; a linha tracejada representa o verdadeiro efeito.
A figura 4 varia o peso da recetividade latente na escolha do promotor de zero a 2,25, face ao valor de base de 0,9. Sem esse peso, a estimativa ajustada pela adequação é de 18,96 pontos face aos verdadeiros 19,12, e a diferença bruta é de 22,07. Nesse caso, apenas a adequação e categoria registadas confundem a comparação, e o ajustamento corrige o problema. No maior peso testado, 2,25, a diferença bruta sobe para 35,04, a estimativa ajustada pela adequação para 31,09 e a ajustada pelo indicador para 28,21. As referências aleatorizadas simuladas independentemente mantêm-se próximas dos efeitos gerados, com variação finita de Monte Carlo. O experimento mostra como o método se comporta quando a sua premissa se verifica, no caso sem recetividade latente, e quanto falha à medida que a premissa perde validade.
A equação 5a é o valor E para o valor nulo quando RR é superior a um. Na equação 5b, os parâmetros da fonte limitam a variação do risco do resultado e a variação da prevalência do fator de confundimento sob o condicionamento indicado. As suas definições envolvem máximos apropriados. Separadamente, a razão de respostas padronizada por regressão do modelo é de 4,26, face à razão do contraste gerado de 3,12, o que dá uma inflação realizada de 1,36. [7]
O valor E para o valor nulo da estimativa ajustada é de 7,98 e o da estimativa bruta é de 9,58. O código também calcula extremos dentro de tercis de adequação e categorias, sobre quartis de recetividade, seguindo-se médias ponderadas pela população: 4,16 para o risco do resultado no grupo direto e 2,66 para a prevalência dos níveis de recetividade. Aplicar a equação 5b a essas médias dá o número descritivo 1,90, face à inflação realizada da razão de 1,36. Uma divisão pela mediana dá 2,43, 1,79 e 1,35. São resumos agregados, não os parâmetros uniformemente limitantes do teorema: calcular a média de extremos não equivale a obter o seu máximo, e agrupar adequação e recetividade contínuas deixa variação residual. A comparação numérica não prova um limite formal do confundimento nem que a recetividade seja demasiado fraca para explicar a associação. O efeito conhecido na população finita decorre dos resultados potenciais definidos pelo autor. A fonte também descreve valores E para deslocar uma estimativa para um risco relativo especificado diferente do valor nulo; um valor E para o valor nulo, por si só, não mede a inflação realizada. [7]
Um promotor pode utilizar o equilíbrio dos indicadores anteriores ao contacto como diagnóstico e examinar a sensibilidade sob associações de confundimento explicitamente indicadas. Uma diferença padronizada num indicador com ruído não é um limite inferior demonstrado do desequilíbrio da recetividade latente nem o parâmetro de risco relativo da equação 5b. Um limite formal de sensibilidade exige parâmetros e condições de ajustamento adequados à grandeza a estimar e ao teorema da fonte. A comparação construída ilustra a inflação sob as suas hipóteses; não torna as estimativas ajustadas em limites superiores numa campanha não observada.
15 Cada cenário de tensão falha com um padrão próprio, que o promotor pode verificar nos seus registos
A tabela 7 apresenta estimativas da resposta em grandes amostras construídas para o cenário de base e cinco cenários de tensão. Cada caso utiliza 400 000 potenciais investidores gerados. As colunas de diagnóstico medem o equilíbrio da adequação e categoria registadas e do envolvimento anterior após ponderação pela abordagem registada. Assim, o cenário de classificação incorreta usa a mesma classificação registada da abordagem que os seus estimadores de resultados. Estes diagnósticos descrevem os registos gerados.
| Cenário | Verdadeiro | Bruto | Ajustado pela adequação | Também pelo envolvimento | Aleatorizado | Equilíbrio: adequação e categoria | Equilíbrio: envolvimento |
|---|---|---|---|---|---|---|---|
| Cenário de base | 19.12 | 29.76 | 25.65 | 23.55 | 19.29 | 0.002 | 0.442 |
| Sem recetividade latente | 19.10 | 22.36 | 19.25 | 19.24 | 19.34 | 0.001 | 0.005 |
| Recetividade latente forte | 19.23 | 34.27 | 30.24 | 27.19 | 19.28 | 0.008 | 0.738 |
| Ganhos crescentes com a recetividade | 21.56 | 36.74 | 32.27 | 29.10 | 21.68 | 0.002 | 0.447 |
| Mercado menos recetivo | 11.57 | 18.52 | 15.73 | 14.34 | 11.49 | 0.005 | 0.440 |
| Apresentações classificadas incorretamente | 19.09 | 21.11 | 17.60 | 15.91 | 19.03 | 0.008 | 0.292 |
Análise da MatchPoint sobre a população construída. Resultado do modelo com as entradas indicadas; não é um resultado observado. Pontos percentuais dos potenciais investidores elegíveis abordados; as colunas de equilíbrio são diferenças padronizadas absolutas após ponderação pela adequação e categoria registadas.
Sem recetividade latente, a estimativa ajustada pela adequação é de 19,25 face a 19,10, a diferença de equilíbrio do indicador é de 0,005 e as estimativas ajustada e aleatorizada concordam. Este é o padrão de uma campanha que pode ser interpretada através do ajustamento. Com recetividade latente forte, a estimativa ajustada é de 30,24 face a 19,23, a aleatorizada permanece praticamente inalterada em 19,28 e a diferença de equilíbrio do indicador é de 0,738. O padrão é uma diferença grande e persistente entre as estimativas ajustada e da componente, com equilíbrio satisfatório das variáveis registadas.
Quando os ganhos crescem com a recetividade, o verdadeiro efeito médio é de 21,56, mas o efeito no grupo apresentado é de 30,99. A estimativa ajustada de 32,27 fica acima de ambos, com um enviesamento de 10,72 pontos face a 6,53 no cenário de base, enquanto a componente recupera o efeito médio em 21,68. O padrão é uma estimativa ajustada que excede mesmo o efeito sobre os apresentados. Num mercado menos recetivo, a taxa de resposta direta desce para 4,4 % e o efeito para 11,57 pontos, enquanto a razão da estimativa ajustada para o verdadeiro efeito se mantém perto de 1,36; o padrão são taxas inferiores em todas as etapas, com enviesamento proporcional semelhante. Quando 15 % das apresentações são registadas como diretas e 10 % das abordagens diretas como apresentações, a estimativa ajustada cai para 17,60, abaixo dos verdadeiros 19,09. Os erros compensam-se, a resposta parece correta e a causa está errada. A auditoria das classificações na secção 22 é, por isso, um controlo separado.
Os diagnósticos podem ser lidos em conjunto. O equilíbrio das variáveis registadas verifica apenas desequilíbrios medidos; o equilíbrio do indicador pode sinalizar uma diferença residual na medida registada de envolvimento. A diferença entre a estimativa ajustada e a da componente, com incerteza e uma população-alvo comum, pode revelar desacordo entre estratégias de estimação. Também pode refletir erro amostral, especificação incorreta do modelo, classificação incorreta, incumprimento do tratamento ou seleção para a componente. Um padrão por etapas pode orientar verificações adicionais. Nenhuma destas observações, isoladamente, identifica recetividade latente ou estabelece que uma comparação observacional não tem enviesamento.
16 No cenário de base construído, uma campanha de 400 investidores continua a ter erro de estimação substancial
Um promotor real observa uma campanha, não o limite populacional. O modelo extrai 600 campanhas em cada uma de seis dimensões e aplica cada estimador. Com 400 potenciais investidores, a estimativa da resposta ajustada pela adequação tem uma mediana de 25,59 pontos e um intervalo central de 80 % entre 19,8 e 31,8; 92 % das campanhas sobrestimam os verdadeiros 19,12 pontos. A componente aleatorizada, que aqui contém 100 investidores, tem uma mediana de 18,42 e um intervalo de 10,0 a 27,9. É correta em média e pouco fiável numa campanha isolada.
| Estimador | Etapa | Verdadeiro | Mediana | 80 % centrais das campanhas | Estimativa igual ou inferior a zero | RMSE |
|---|---|---|---|---|---|---|
| Diferença bruta | Resposta | 19.12 | 29.69 | 23,7 a 35,6 | 0% | 11.53 |
| Diferença bruta | Due diligence | 4.20 | 7.79 | 4,5 a 11,4 | 0% | 4.60 |
| Ajustado por adequação e categoria | Resposta | 19.12 | 25.59 | 19,8 a 31,8 | 0% | 8.13 |
| Ajustado por adequação e categoria | Due diligence | 4.20 | 5.89 | 2,9 a 9,5 | 0% | 3.13 |
| Também pelo envolvimento | Resposta | 19.12 | 23.50 | 17,6 a 29,6 | 0% | 6.45 |
| Também pelo envolvimento | Due diligence | 4.20 | 5.33 | 2,4 a 8,7 | 0% | 2.74 |
| Componente aleatorizada (100 investidores) | Resposta | 19.12 | 18.42 | 10,0 a 27,9 | 0% | 7.15 |
| Componente aleatorizada (100 investidores) | Due diligence | 4.20 | 4.00 | 0,0 a 8,7 | 14% | 3.66 |
Análise da MatchPoint sobre a população construída. Resultado do modelo com as entradas indicadas; não é um resultado observado. Pontos percentuais; o intervalo central de 80 % vai do percentil 10 ao 90 ao longo de 600 campanhas; RMSE é a raiz do erro quadrático médio face ao verdadeiro efeito.
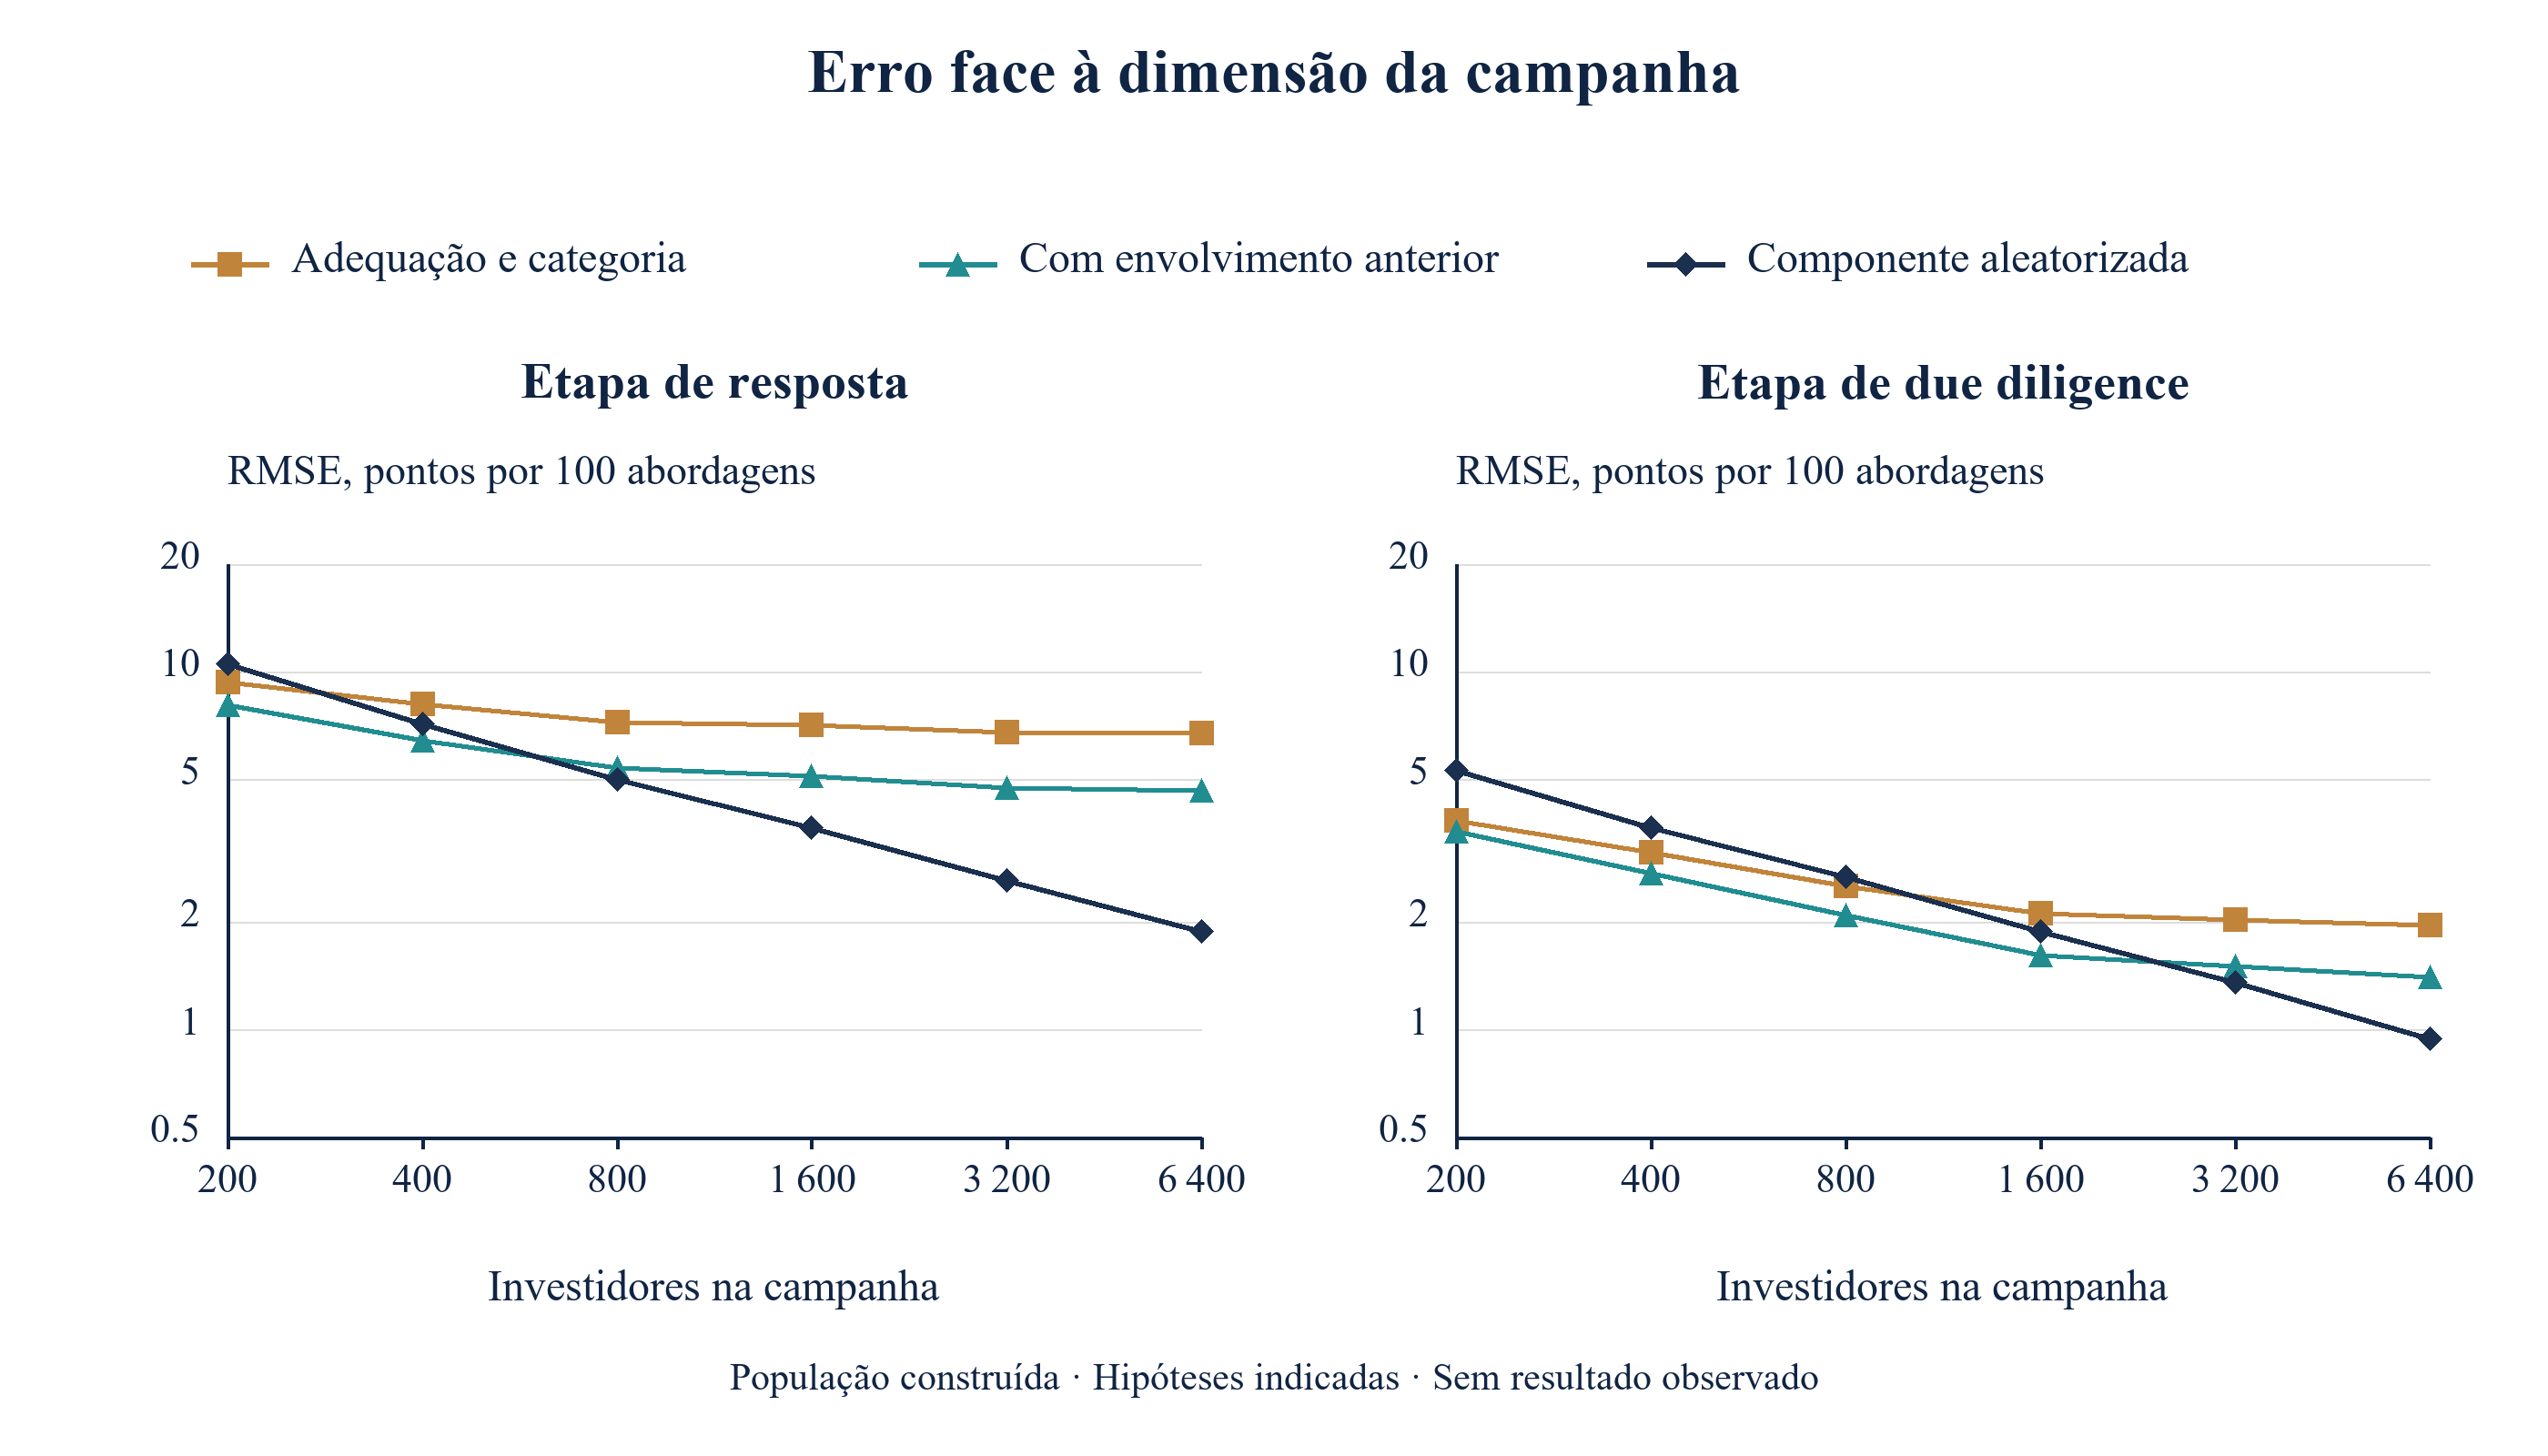
Desloque horizontalmente para ler a figura em tamanho integral. Também pode abrir a figura em tamanho integral.
Análise da MatchPoint sobre a população construída. Resultado do modelo com as entradas indicadas; não é um resultado observado. Raiz do erro quadrático médio em pontos percentuais por 100 abordados; ambos os eixos são logarítmicos; a componente aleatorizada corresponde a 25 % da campanha.
A tabela 8 e a figura 5 mostram a relação entre enviesamento e ruído. Com 400 potenciais investidores, o erro ajustado pela adequação na resposta é de 8,13 pontos, face a 7,15 na componente. Esta já fornece, por isso, a melhor estimativa com 400 investidores. Com 6 400 investidores, o erro ajustado pela adequação mal diminuiu, para 6,74, enquanto o da componente caiu para 1,88. Com o indicador acrescentado, a componente ultrapassa o estimador ajustado aos 800 investidores. Na due diligence, o cruzamento ocorre aos 1 600. Estes são os primeiros pontos de cruzamento entre as seis dimensões de campanha testadas nesta construção, não estimativas de limiares contínuos nem uma regra geral para um promotor. Uma escolha real depende do mecanismo de atribuição, dimensões dos efeitos, precisão e amostra aleatorizada disponível.
17 Sob as taxas definidas pelo autor, os resultados posteriores exigem amostras aleatorizadas maiores
Na equação 6a, p(1) e p(0) são as verdadeiras taxas da etapa sob apresentação e abordagem direta; z são quantis da normal padrão para um teste bilateral ao nível de 5 % e potência de 80 %; n(arm) é o número de investidores necessário em cada grupo da componente. Na equação 6b, s é a proporção aleatorizada da campanha, fixada em 25 %, e N(campaign) é o número de investidores que toda a campanha deve abordar. A fórmula é uma aproximação normal para investidores independentes, e a simulação com dimensão determinada pela fórmula verifica apenas a resposta. A atribuição por moeda produz números esperados, não fixos, em cada grupo. A regra simulada de rejeição de Wald utiliza ambas as caudas, trata um erro-padrão estimado de zero como não rejeição e pode estar mal calibrada para resultados raros; estas dimensões amostrais precisam de validação específica de cada resultado antes da utilização.
| Resultado | Direta (%) | Com apresentação (%) | Investidores por grupo para potência de 80 % | Dimensão da campanha à proporção indicada | Campanhas de 400 | Potência simulada, n = 400 | Potência simulada, n = 6 400 |
|---|---|---|---|---|---|---|---|
| Resposta | 9.0 | 28.1 | 62 | 496 | 1.2 | 73% | 100% |
| Reunião qualificada | 5.0 | 16.4 | 112 | 896 | 2.2 | 46% | 100% |
| Due diligence | 1.5 | 5.7 | 302 | 2 416 | 6.0 | 16% | 100% |
| Compromisso assinado | 0.26 | 1.13 | 1 428 | 11 424 | 28.6 | 0% | 55% |
Análise da MatchPoint sobre a população construída; não é um resultado observado. Dimensões aproximadas pela fórmula normal para investidores independentes, a um nível bilateral de 5 % e potência pretendida de 80 %; as taxas simuladas de rejeição de Wald usam as dimensões de campanha indicadas e podem estar mal calibradas para resultados raros.
A resposta exige 62 investidores por grupo, o que uma campanha de 496 abordagens proporciona à proporção indicada. A reunião qualificada exige 112 por grupo e 896 abordagens; a due diligence exige 302 por grupo e 2 416 abordagens, cerca de 6 campanhas de 400. Um compromisso assinado exige 1 428 por grupo e 11 424 abordagens, cerca de 29 campanhas de 400. Com 400 investidores, a potência simulada é de 73 % na resposta, 46 % na reunião qualificada e 16 % na due diligence. Sob estas taxas definidas pelo autor, os resultados iniciais precisam de menos investidores do que os posteriores. A inferência real exige o intervalo e a dimensão amostral alcançada. Agregar mandatos também exige definições comparáveis, atenção à heterogeneidade dos mandatos e a investidores correlacionados, e uma análise apropriada; a fórmula para investidores independentes não considera estes aspetos.
18 Quando as apresentações são escassas, o efeito construído é maior nos investidores adequados fora da categoria mais difícil
Um promotor com um número fixo de apresentações precisa de saber onde cada uma tem maior valor. A tabela 10 apresenta o verdadeiro efeito de uma apresentação por tercil de adequação e categoria. No contexto construído, o efeito na resposta varia de 10,0 respostas adicionais por 100 para investidores de baixa adequação na primeira categoria a 26,7 para investidores de elevada adequação nas restantes categorias. O efeito na reunião qualificada varia de 7,0 a 17,9 reuniões adicionais por 100 apresentações nas restantes categorias.
| Tercil de adequação | Outras categorias: respostas adicionais | Outras categorias: reuniões adicionais | Categoria 1: respostas adicionais | Categoria 1: reuniões adicionais |
|---|---|---|---|---|
| Baixa adequação | 14.5 | 7.0 | 10.0 | 4.9 |
| Adequação intermédia | 20.7 | 12.0 | 15.1 | 8.6 |
| Elevada adequação | 26.7 | 17.9 | 21.6 | 14.4 |
Análise da MatchPoint sobre a população construída. Resultado do modelo com as entradas indicadas; não é um resultado observado. Efeitos verdadeiros em pontos percentuais, por tercil de adequação e categoria; as células conciliam-se com o efeito populacional. Modelo para um resultado da componente: o padrão decorre de efeitos iguais nos log-odds e não é um resultado observado.
O padrão é uma consequência da construção. Os efeitos são iguais na escala dos log-odds e as taxas de base são baixas, pelo que o efeito em pontos percentuais é maior quando a taxa de base é superior: nos investidores mais adequados e fora da primeira categoria. Uma matriz real poderia ser diferente, por exemplo se as apresentações fossem mais importantes para investidores difíceis de alcançar. A tabela é, portanto, um modelo de resultado que a componente aleatorizada pode produzir, não um resultado observado. O promotor precisa de uma componente suficientemente grande para estimar os efeitos por célula, o que exige mais observações do que o efeito global.
19 Reprodução, controlos e o que o experimento não pode mostrar
O modelo numérico usa a semente fixa 1377 e verifica 47 controlos, resumidos na tabela 11. Estes verificam a identidade de seleção, o encadeamento das etapas, as tolerâncias de calibração indicadas, os erros finitos da referência aleatorizada, a aritmética dos valores E, a conciliação das células da matriz e uma verificação da potência pela fórmula normal na resposta. Os controlos dos resumos de sensibilidade verificam a aritmética e uma comparação realizada nesta construção; não certificam um limite formal do confundimento.
| Controlo | Resultado esperado |
|---|---|
| Semente fixa | Semente 1377; repetir uma campanha com a mesma chave reproduz exatamente todas as estimativas |
| Probabilidades geradas | Estritamente entre zero e um em todas as etapas de todos os cenários |
| Encadeamento das etapas | Assinatura dentro da due diligence, dentro da reunião, dentro da resposta, para ambos os resultados potenciais de cada investidor |
| Calibração | As taxas das etapas no grupo direto igualam as entradas indicadas dentro de quatro erros-padrão |
| Proporção de apresentados | 30 % com uma tolerância de 0,003 na população |
| Identidade de seleção | A diferença bruta é igual ao efeito sobre os apresentados mais o termo de seleção, com precisão de 1e-12 nas quatro etapas |
| Sem recetividade latente | Estimativas ajustadas pela adequação com um desvio máximo de 0,004 em relação ao verdadeiro efeito em cada etapa |
| Componente aleatorizada | Com um desvio máximo de 0,004 em relação ao verdadeiro valor construído nas referências populacionais; erro médio simulado na resposta inferior a 0,005 com n = 6 400 |
| Regra de equilíbrio | Diferenças padronizadas ponderadas na adequação e categoria inferiores a 0,1 em todos os cenários |
| Aritmética dos valores E | O valor E de 1 é 1; o de 2 é 2 + sqrt(2); inalterado pela inversão; aritmética do fator descritivo de resumo verificada |
| Matriz de avaliação | As dimensões das células somam a população; os efeitos ponderados das células conciliam-se com o efeito populacional |
| Fórmula da potência | A componente dimensionada pela fórmula produz potência simulada com um desvio máximo de 0,08 em relação a 0,80 |
| Verificações executadas em model.py | 47 identidades e testes de fronteira aprovados |
Análise da MatchPoint sobre a população construída. Resultado do modelo com as entradas indicadas; não é um resultado observado.
O experimento não pode mostrar se as apresentações funcionam em qualquer mercado real. Os resultados potenciais são gerados a partir das mesmas variáveis que os métodos usam. O experimento mostra como os métodos se comportam quando as hipóteses geradoras se verificam, sem demonstrar que se verificam na realidade. O verdadeiro efeito, a força da recetividade latente, a carga do indicador e as taxas do funil são definidos pelo autor. O leitor deve retirar a direção e dimensão relativa dos enviesamentos e as dimensões amostrais envolvidas; não deve interpretar as percentagens como estimativas do que as apresentações conseguem nos mercados privados do Golfo ou globais.
Importa enunciar dois limites dos controlos. Uma identidade verificada mostra que o código implementa as equações indicadas, sem demonstrar que estas descrevem o comportamento dos investidores. As repetições usam 600 campanhas por dimensão, pelo que os intervalos apresentados contêm erro de Monte Carlo, pequeno em relação às diferenças discutidas, mas não negligenciável nas amostras menores.
20 Um estudo com consentimento exige uma componente documentada, apresentações classificadas, datas de cada etapa e um plano de análise declarado
Um estudo real decorreria nas campanhas em curso de um promotor, com autorização do promotor, dos intermediários e, quando necessário, dos investidores cujos dados são registados. A unidade é o par de um investidor e um mandato. O estudo não é um inquérito a investidores e não exige que alterem o comportamento; o promotor deve, contudo, confirmar a base jurídica para registar o envolvimento e para contactar cada investidor. Zhang refere que o seu experimento com consentimento, no qual os investidores conheciam o objetivo da investigação, provavelmente subestima o enviesamento devido a um efeito do formulário de consentimento. Refere ainda que não recrutou investidores da União Europeia para o experimento de mensagens de apresentação devido ao Regulamento Geral sobre a Proteção de Dados. [5]
| Elemento | Especificação | Razão |
|---|---|---|
| Unidade | Um potencial investidor para um mandato | Os prazos das etapas variam por mandato |
| Elegibilidade | Existe uma via através de um intermediário identificado pelo nome antes da atribuição | Limita a comparação a investidores que podem ser apresentados |
| Atribuição | Lançamento de moeda documentado para uma proporção dos investidores elegíveis; restantes por decisão discricionária | Retira a influência da recetividade da atribuição na componente; mantém o juízo do promotor nas restantes abordagens |
| Datas e horas | Primeiro contacto e cada etapa, a partir dos registos dos sistemas | O mesmo prazo para todos os grupos |
| Classificações | Tipo de abordagem e relação com o intermediário registados na origem | Permite verificar o tipo de abordagem e auditar classificações incorretas |
| Sinais anteriores ao contacto | Envolvimento anterior e adequação registada, fixados antes da atribuição | Permite diagnósticos e ajustamento pelo indicador |
| Consentimento e dados | Base jurídica registada por investidor; oposição respeitada | Padrões de consentimento nas fontes analisadas |
| Dimensão amostral e análise | Componente dimensionada pela equação 6; efeitos com intervalos; estimativa ajustada apenas como secundária | Apoia a interpretação através de estimativas e intervalos |
Especificação proposta. As entradas descrevem escolhas de desenho a fixar antecipadamente; não são resultados de investigação.
A tabela 12 enumera os elementos do desenho. O plano de análise é registado antes da primeira abordagem. Indica os quatro resultados por etapa, os prazos, o estimador principal (a diferença na componente), o estimador secundário (ajustamento com o indicador), os testes de classificação incorreta e a regra de agregação das campanhas. O estudo de Zhang foi registado no AEA RCT Registry, prática que um promotor pode seguir em espírito ao datar o seu plano. [5] Um estudo que não encontre efeito nas etapas posteriores deve apresentar o intervalo e a dimensão amostral. Um intervalo que inclua simultaneamente zero e um efeito material constitui uma razão para agregar observações, não para concluir.
21 Apresente ao conselho ou comité de investimento o efeito da componente, o efeito ajustado e a diferença entre ambos
O relatório ao comité deve apresentar o efeito da componente com o seu intervalo, o efeito ajustado e a diferença com incerteza, usando uma população-alvo e um resultado comuns. No cenário de base, a estimativa ajustada da resposta é de 1,34 vezes o efeito conhecido, enquanto a referência aleatorizada fica próxima dele. Num estudo real, a diferença pode refletir variação amostral, especificação do modelo, cumprimento da atribuição, medição ou seleção para a componente, além de confundimento não medido. A concordância na resposta não valida o ajustamento para resultados posteriores; estes exigem avaliação própria de identificação e precisão.
| Elemento | Conteúdo | Decisão apoiada |
|---|---|---|
| Efeito da componente | Diferença com intervalo em cada etapa alcançada | Se as apresentações alteram a progressão inicial |
| Efeito ajustado | Estimativa com adequação, categoria e envolvimento; método declarado | Associação específica do resultado, salvo quando as hipóteses de identificação têm fundamento |
| Diferença | Ajustado menos componente, com o diagnóstico do envolvimento | Possível desacordo entre estratégias, avaliado com incerteza e populações comparáveis |
| Padrão por etapas | Efeitos por etapa e por célula | Onde as apresentações abrem portas e onde conduzem à conclusão de mandatos |
| Auditoria das classificações | Proporção de apresentações com registo verificado da relação | Se os grupos estão corretamente definidos |
| Capacidade | Apresentações disponíveis e utilizadas, por categoria | Se é possível obter mais apresentações |
Conteúdo proposto para o relatório. As entradas descrevem informação a apresentar; não são resultados de investigação.
A tabela 13 enumera o conteúdo. O relatório deve dizer o que o comité não deve concluir. Um efeito positivo na resposta não constitui prova de um efeito positivo nos compromissos assinados, cuja medição exige muitos mais investidores. Um efeito médio positivo não prova que uma apresentação específica terá resultado. Um relatório sem intervalo favorece a interpretação de que a estimativa pontual constitui prova. Cada um destes limites é visível no experimento construído, no qual as dimensões amostrais da tabela 9 mostram quão pouco uma única captação pode estabelecer.
22 Use dados e IA para manter registos de relações e diagnósticos, preservando a decisão humana sobre quem abordar
As entradas deste teste são registos: quem conhece quem, quando foi feita uma abordagem, o que o investidor fez e quando. O software pode manter esses registos extraindo datas e remetentes da correspondência, classificando o tipo de abordagem e assinalando lacunas. São propostas; este artigo não apresenta qualquer ferramenta, precisão ou benefício da IA. Um sistema de classificação deve ser testado contra uma amostra verificada manualmente, porque o cenário de classificação incorreta mostra que erros de 10 % a 15 % podem colocar uma estimativa ajustada abaixo do verdadeiro efeito e fazê-la parecer correta.
Uma pontuação de recetividade derivada da correspondência poderia ser avaliada como indicador anterior ao contacto. A janela temporal das características e a versão do modelo devem ser fixadas antes da atribuição. As mensagens posteriores à abordagem não devem entrar numa variável de ajustamento inicial. Se a pontuação também orientar apresentações discricionárias, o seu papel deve constar do mecanismo de atribuição registado. A componente aleatorizada proposta mantém atribuição e auditoria separadas. O artigo não mede precisão da IA nem benefício comercial.
Os direitos de decisão humana permanecem explícitos. O promotor decide que investidores são elegíveis e quem os aborda. O intermediário decide se faz uma apresentação e com que palavras. A área de conformidade confirma a base jurídica de cada abordagem. Um modelo pode preparar os registos e diagnósticos, mas nenhuma destas decisões deve ser-lhe delegada.
A auditoria proposta das classificações compara o registo do promotor com a mensagem conservada pelo intermediário numa amostra previamente especificada e regista a concordância e a direção dos erros. No cenário de tensão construído, 15 % das apresentações e 10 % das abordagens diretas são classificadas incorretamente, alterando materialmente a estimativa ajustada. Uma auditoria real necessita da sua própria amostra e avaliação da incerteza. O seu custo não é estimado aqui.
23 Aplique uma regra de decisão numa captação em curso: aleatorize cedo, agregue mais tarde e utilize apresentações onde a componente mostra valor
A sequência operacional proposta começa com investidores elegíveis, características iniciais registadas, bases jurídicas para contacto e tratamento e resultados definidos. A seleção aleatória para a componente experimental e a atribuição aleatória no seu interior devem ser documentadas antes das abordagens. As abordagens discricionárias mantêm classificações separadas. O acompanhamento usa períodos decorridos comparáveis, conservando desvios, investidores abordados mais de uma vez e registos em falta para análise. A figura 6 delineia a sequência. A validade depende do cumprimento, da medição dos resultados e das hipóteses indicadas acima.
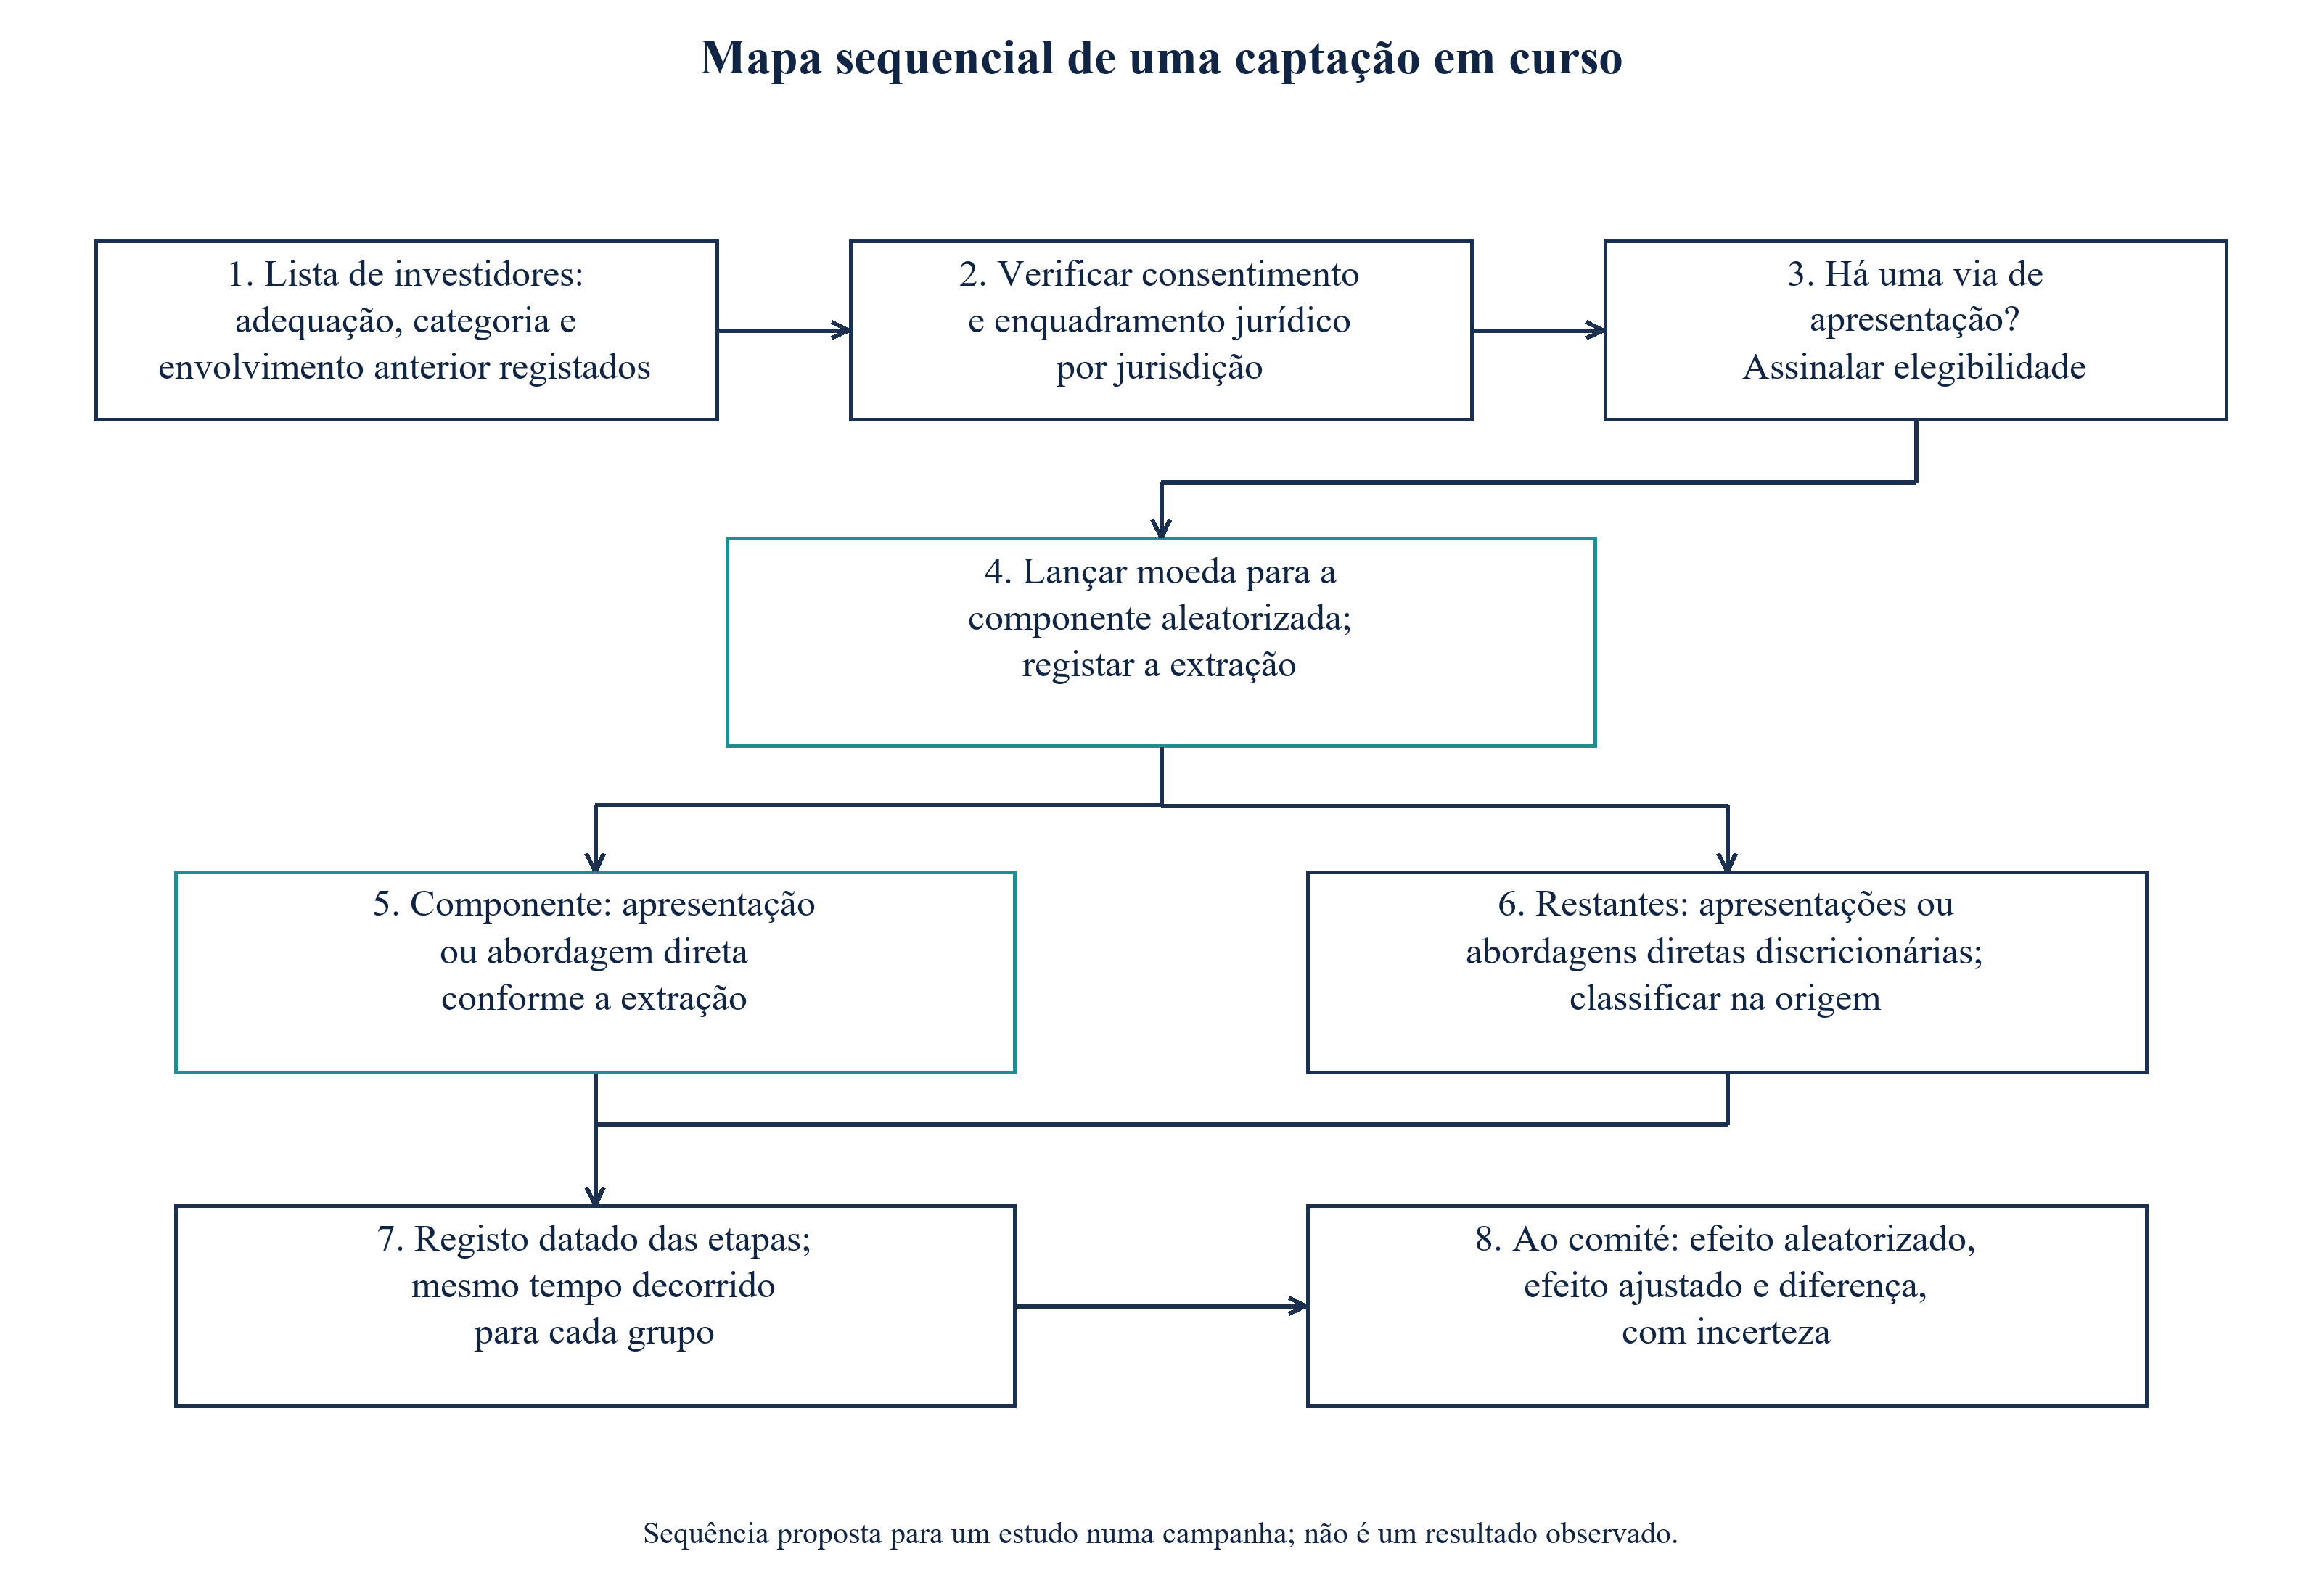
Desloque horizontalmente para ler a figura em tamanho integral. Também pode abrir a figura em tamanho integral.
Análise da MatchPoint. Sequência proposta para um estudo numa campanha em curso; não é um resultado observado.
| Condição | Ação | Prova que a desencadeia |
|---|---|---|
| Sob as taxas definidas pelo autor e com aproximadamente 500 potenciais investidores elegíveis e independentes | Avaliar a potência e incerteza de cada resultado; as estimativas de etapas posteriores podem continuar imprecisas | Dimensão amostral da equação 6 |
| As estimativas ajustada e da componente concordam dentro do intervalo | Avaliar incerteza e identificação em cada resultado; a concordância inicial, por si só, não valida o ajustamento de etapas posteriores | Estimativas e intervalos específicos de cada resultado, equilíbrio diagnóstico e hipóteses de identificação fundamentadas |
| A estimativa ajustada excede largamente a estimativa da componente | Não planear com base nas estimativas ajustadas; aumentar a componente | Diferença e equilíbrio do envolvimento |
| As apresentações são escassas | Utilizá-las onde a componente mostra o maior efeito por apresentação | Estimativas por célula agregadas entre mandatos |
| O intermediário é remunerado | Analisar as normas aplicáveis à atividade, promoção e remuneração antes da abordagem; verificar integralmente qualquer isenção | Fontes sobre remuneração dos intermediários |
| Os resultados por etapa são agregados entre mandatos | Usar resultados comuns e avaliar a heterogeneidade dos mandatos, investidores abordados mais de uma vez e agrupamento na análise agregada | Etapas e prazos comuns |
Regra proposta. Os limiares devem ser definidos antecipadamente pelo promotor; nenhum constitui um resultado de investigação.
A tabela 14 apresenta a regra. Esta tem um custo. Uma componente de 25 % significa que um quarto dos investidores elegíveis é atribuído por lançamento de moeda, em vez de pelo juízo do promotor. O experimento mostra o enviesamento que a componente evita e que os estimadores ajustados mantêm na grelha de dimensões de campanha testada no cenário de base, mas não atribui um preço a esse custo. A decisão de um promotor concreto o suportar depende de quantas apresentações possui e de quantos mandatos pode agregar, factos que o promotor conhece e que este artigo não conhece.
24 Limitações e próxima decisão: substituir os efeitos definidos pelo autor por uma componente documentada
O experimento é construído. As taxas do funil, dimensões dos efeitos, força da recetividade latente e carga do indicador são definidas pelo autor. As conclusões sobre a direção do enviesamento decorrem da hipótese de que os intermediários atuam com base numa recetividade não visível no registo. A população contém uma variável oculta e um indicador; uma campanha real contém muitos. Os efeitos são iguais na escala dos log-odds, o que fixa o padrão da matriz de avaliação. Os investidores não se influenciam mutuamente, embora investidores do mesmo sindicato ou rede possam fazê-lo. Nenhuma fonte analisada mede a prevalência ou o efeito das apresentações entre investidores do Golfo.
As fontes têm limites próprios. O inquérito a investidores de capital de risco é um documento de trabalho e descreve a origem das operações, não os resultados após a mesma abordagem. Os experimentos de recomendação dizem respeito ao trabalho; os experimentos de mensagens para investidores terminam na primeira resposta e incidem sobre correio eletrónico não solicitado. Não foram lidos textos de proteção de dados do Golfo para além das orientações do ADGM e de um resumo do portal governamental, nem foram analisados os regulamentos de comercialização dos reguladores para além de um alerta público da DFSA. Cada elemento limita as utilizações possíveis do enquadramento.
A decisão decorrente é específica. Um promotor com apresentações disponíveis deve iniciar a próxima campanha com uma componente documentada nas etapas iniciais, classificando as apresentações e registando o envolvimento anterior ao contacto ao longo de toda a campanha. Sob as hipóteses definidas de investidores independentes, as dimensões aproximadas do desenho são de 496 investidores no total para respostas e 896 para reuniões qualificadas, com amostras maiores para resultados posteriores. Estudos reais exigem avaliações específicas de incerteza, acompanhamento e agregação. As diferenças brutas e ajustadas podem situar-se acima ou abaixo do efeito causal; o próprio cenário de classificação incorreta coloca a estimativa ajustada da resposta abaixo dele. Trate estas diferenças como associações, salvo quando as hipóteses de identificação estejam fundamentadas. Os resumos descritivos agregados de sensibilidade da secção 14 não fornecem limites superiores certificados.
O público deve também notar o que o artigo não inclui. Não ordena os investidores, uma questão diferente de saber se uma apresentação altera a progressão, nem atribui um preço a uma apresentação. Trata a apresentação como um conjunto único e não separa a informação transmitida por uma recomendação do acesso que proporciona. Não modela os incentivos do intermediário, cuja relevância é sugerida pelas condições de remuneração da secção 7. Cada tema pode ser objeto de um próximo estudo quando existir uma componente documentada.
Referências
- Gompers, P., Gornall, W., Kaplan, S. N. and Strebulaev, I. A. How Do Venture Capitalists Make Decisions? NBER Working Paper 22587, September 2016, section 3.1 and Tables 5 and 6. Working paper; later published in a journal, published version not reviewed. https://www.nber.org/system/files/working_papers/w22587/w22587.pdf
- Shane, S. and Cable, D. Network Ties, Reputation, and the Financing of New Ventures. Management Science 48(3), March 2002, pp. 364-381. Bibliographic record and abstract only. https://ideas.repec.org/a/inm/ormnsc/v48y2002i3p364-381.html
- Pallais, A. and Sands, E. G. Why the Referential Treatment? Evidence from Field Experiments on Referrals. NBER Working Paper 21357, July 2015; published in the Journal of Political Economy 124(6), 2016. Working paper text read; published version not reviewed. https://www.nber.org/system/files/working_papers/w21357/w21357.pdf
- Gornall, W. and Strebulaev, I. A. Gender, Race, and Entrepreneurship: A Randomized Field Experiment on Venture Capitalists and Angels. Management Science 71(6), June 2025, pp. 5308-5327. Published abstract read; full text read in the August 2019 working-paper version (AEA 2020 conference copy). https://ideas.repec.org/a/inm/ormnsc/v71y2025i6p5308-5327.html
- Zhang, Y. Discrimination in the Venture Capital Industry: Evidence from Two Randomized Controlled Trials. arXiv 2010.16084, version dated 14 March 2022. Working paper; read in part (introduction, design notes, footnotes). https://arxiv.org/pdf/2010.16084v1
- Austin, P. C. An Introduction to Propensity Score Methods for Reducing the Effects of Confounding in Observational Studies. Multivariate Behavioral Research 46(3), 2011, pp. 399-424. Open-access text on PubMed Central. https://pmc.ncbi.nlm.nih.gov/articles/PMC3144483/
- VanderWeele, T. J. and Ding, P. Sensitivity Analysis in Observational Research: Introducing the E-Value. Annals of Internal Medicine 167(4), 2017, pp. 268-274. Author manuscript, including appendix on non-null E-values. https://dash.harvard.edu/server/api/core/bitstreams/7312037e-0f45-6bd4-e053-0100007fdf3b/content
- U.S. Securities and Exchange Commission, Division of Corporation Finance. Securities Act Rules, Corporation Finance Interpretations, Questions 256.26 to 256.32; individual interpretation dates 6 August 2015 and 12 March 2025. Staff interpretations; accessed 16 November 2026. https://www.sec.gov/rules-regulations/staff-guidance/corporation-finance-interpretations/securities-act-rules
- United Kingdom. The Financial Services and Markets Act 2000 (Financial Promotion) Order 2005, SI 2005/1529, Article 15. Official revised XML, including paragraph 1A and paragraph 2; accessed 16 November 2026. https://www.legislation.gov.uk/uksi/2005/1529/article/15/data.xml
- European Union. Regulation (EU) 2016/679 (General Data Protection Regulation), Articles 4, 7 and 21. Official Journal L 119, 4 May 2016. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016R0679
- Abu Dhabi Global Market, Office of Data Protection. Lawful Bases for Processing Personal Data and Special Categories of Personal Data. Guidance brochure, May 2025. Regulator guidance, not the text of the Regulations. https://assets.adgm.com/download/assets/ADGM+Lawfulness+of+Processing+Brochure.pdf/643e101658a711ef9ce5e27828504259
- United Arab Emirates Government Portal. Data protection laws: summary of Federal Decree Law No. 45 of 2021. Official summary accessed 16 November 2026; the full statute was not reviewed. https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Mubadala. Contact us, section on spam and potentially improper conduct. Company page accessed 16 November 2026; the cited passage is a fraud warning. https://www.mubadala.com/en/contact-us
- Dubai Financial Services Authority. Unauthorised Business in the DIFC. Alert, 1 June 2023, describing Articles 41 and 41A of the Regulatory Law 2004. Regulator alert, not the Rulebook text. https://www.dfsa.ae/alerts/unauthorised-business-difc
Sobre o autor
Chennakeshav (CK) é um executivo de finanças empresariais e banca de investimento com mais de 25 anos de experiência global na originação, estruturação e execução de operações de M&A, capital de crescimento e estratégia empresarial. Liderou mandatos de criação de valor para fundadores, empresas e fundos; liga a perspetiva do conselho de administração à execução prática e ao fecho.
A sua carreira inclui Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, empresas participadas pela ADQ e Emirates Growth Fund, em TMT, imobiliário, fintech, deeptech, cleantech, infraestruturas e energia. Trabalhou com dirigentes empresariais, fundos de private equity e capital de risco, fundos soberanos e family offices para financiar captações complexas de capital e empresas em expansão, e liderou diligência de M&A, integração pós-fusão e transformação empresarial para criar valor.
Na Matchpoint Partners é Managing Partner, liderando a prática de finanças empresariais, M&A e captação de capital. Tem um MBA da London Business School, um grau em engenharia pela VTU e frequenta um Master of Laws (LLM) na UCL London.
CK participa ativamente como mentor de start-ups na Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, exerce como Entrepreneur Mentor in Residence (EMiR) na London Business School e é jurado do Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Aviso legal
Este artigo integra uma série contínua sobre a estrutura dos mercados privados e alternativos. As opiniões expressas são as do autor. O artigo tem finalidade exclusivamente informativa, descreve a estrutura do mercado em termos gerais e não constitui aconselhamento de investimento, jurídico, fiscal ou regulatório, nem recomendação relativa a um valor mobiliário, veículo ou contraparte.
