
1 제안을 비교하기 전에 해외 진입 의사결정을 정의한다
해외 액셀러레이터는 명확한 운영 이정표, 날짜가 정해진 현금 수요 및 명시적인 대안을 갖춘 기업 의사결정에 비추어 평가해야 한다. 해당 이정표는 고객 평가 완료, 실행 가능한 유통계약 또는 기업 계좌에서 사용할 수 있는 자금이 확보되는 투자 라운드일 수 있다. 각 결과에는 서로 다른 작업과 증거가 필요하다. 참여에 여행, 다른 기업구조, 일정 기간의 체류 또는 투자금을 사용할 수 있기 전 지출이 필요한 경우, 프로그램의 투자 홍보 금액은 경로를 불완전하게 설명한다. 경제적 질문은 기업이 전체 경로의 자금을 조달하고 그에 수반되는 지분 및 운영 의무를 정당화할 수 있는지이다.
평가는 프로그램 문서에 서명하는 회사와 운영 비용을 부담하는 회사를 확인하는 데서 시작한다. 두 회사는 서로 다를 수 있다. 이사회는 예산 승인 전에 수령 법인, 기존 주주, 창업자의 의무 및 필요한 모회사나 자회사를 확인해야 한다. 또한 실제 참석이 필요한 사람과 목적지에서 허용되는 활동을 확인해야 한다. 합격, 투자 선정, 법적 구조조정, 출입국상 허가 및 은행 자금 지급은 의사결정 기록의 별도 항목이어야 한다. 한 사건에 대한 증거가 다른 사건의 기록을 완성하지는 못한다. 따라서 서명된 제안은 회사 자체의 법적 상태와 현금 상황에 대조해 확인해야 한다.
본 논문은 진입 비용을 반영한 자금조달 및 사업화 방법을 개발한다. 일부 공개 프로그램 및 정부 자료의 기준일별 등록부, 구성한 현금 원장 실험, 사업 진전 기록 절차를 결합한다. 분석적 기여는 특정 경로가 자금을 댈 수 있는 고객 기여액의 조건부 구간이다. 수금 전 이행 지출은 최소 수금 요건뿐 아니라 운전자금 상한도 부과할 수 있다. 늦게 체결된 계약이 앞선 현금 제약을 해결하지 못할 수도 있다. 이는 명시된 사건 일정과 현금 정책의 결과이며, 액셀러레이터 참여 효과의 추정치가 아니다.
공개 자료 검토는 명시된 관찰일에 제공된 제안과 규칙을 대상으로 한다. 본 분석에서는 체결된 신청자 계약, 개별 출입국 결정, 창업자 비용 견적 및 소개 이후 현금 회수까지 추적한 매칭 등록부를 확보하지 못했다. 예시 기업과 수치 입력은 명시적으로 구성한 것이다. 따라서 결과는 의사결정 방법, 제안에 대해 물을 질문과 측정 설계를 뒷받침한다. 현행 프로그램의 인과적 매출 수익이나 신청자의 투자 수령 확률을 식별하지 않는다. 기업은 이 구분을 유지하면서 구성 입력을 자체적으로 문서화한 확약으로 대체할 수 있다.
2 프로그램 서비스, 투자 및 사업상 확약을 구분한다
프로그램 설명에는 경제적으로 다른 여러 항목이 포함될 수 있다. 초기 투자, 조건부 투자 기회, 비용 상환 청구권, 경쟁 상금 및 자문가 접근을 각각 기록해야 한다. 조건, 시점과 지분에 미치는 영향이 서로 다르다. 조달 한도는 공개 설명에 따른 상한을 제시한다. 기업에 필요한 것은 해당 법인에 확약된 금액과 그 금액을 사용할 수 있는 날짜이다. 프로그램 수수료와 다른 공제는 별도로 대사해야 한다. 서비스와 크레딧에는 각각 자격 및 사용 기록이 필요하다. 이 항목들을 하나의 지원 총액으로 합치면 독자가 특정 청구서를 지불할 수 있는 자원을 식별하지 못한다.
버전과 금융수단을 확인할 수 있는 공개 투자조건은 유용한 출발 증거이다. Y Combinator가 공개한 표준 거래에는 고정 비율 SAFE 부분과 가치평가 상한이 없는 최혜국대우 SAFE가 함께 있으며, 프로그램 수수료를 부과하지 않는다고 명시한다. Techstars는 초기 보통주 지분 부분, 상한 없는 최혜국대우 SAFE 및 추가 권리와 의무를 설명한다. 공개 제안은 아시아태평양 프로그램에서도 다르다. 창업자가 최종 지분을 계산하기 전에 이러한 구조를 수단별로 검토해야 한다. 한 부분의 현금 및 지분 조건은 전체 약정을 대신하지 못한다. 본 논문의 뒤에 제시하는 구성 재무 사례는 의도적으로 더 좁은 규약을 사용하며 어느 제공자의 완전한 계약도 재현하지 않는다.
프로그램 버전은 브랜드와 별개로 중요하다. 연구 당시 제공된 500 Global의 대표 프로그램 정식 페이지는 The 500 Fellowship을 명시하며, 2026년 11월부터 2027년 4월까지의 기간과 조건부 초기 및 잠재적 후속 투자를 설명한다. 과거 검색 색인 설명은 다른 대표 거래조건을 언급한다. 현행 페이지의 중요한 금융수단 및 수수료 문제는 확인이 필요하다. 이 차이는 자료 날짜를 보존하고 미해결 항목을 명시하는 새 제안 기록을 요구한다. 과거 수수료와 이전 투자 홍보 금액으로 현재 은행 현금을 계산하면 서로 다른 상품 버전을 결합하게 된다. 그 수치에는 유효한 문서적 근거가 없다.
사업 지원은 약속된 산출물에 따라 기록해야 한다. 네트워크 접근, 잠재 구매자 소개, 데모 행사 참여 및 고객 계약 체결은 서로 다른 사건이다. 투자자 접근, 텀시트, 투자계약 및 정산된 조달 현금도 마찬가지이다. 평가는 프로그램이 실제로 어떤 사건을 제공하는지, 추가 선정이나 협상이 무엇인지, 다음 단계의 결정권자가 누구인지 밝혀야 한다. 이를 통해 회사는 모든 서비스를 매출로 취급하지 않고 서비스 이행을 관리할 수 있다. 또한 이정표, 보고, 참가비 및 후속 투자 범위를 논의할 명확한 출발점을 제공한다.
| 사건 | 필요 증거 | 현금 처리 |
|---|---|---|
| 합격 | 수락된 제안과 의무 | 자동 입금 없음 |
| 투자 | 금융수단, 충족된 조건 및 송금 | 정산 시 사용 가능한 자금 |
| 소개 | 날짜가 있는 적격 연락 | 자동 고객 수금 없음 |
| 유상 계약 | 서명된 범위 및 지급조건 | 이행과 수금을 별도로 처리 |
| 후속 투자 | 선정 및 자금조달 문서 | 정산 전까지 조건부 |
저자의 의사결정 프레임워크이며 프로그램 성과를 주장하지 않는다.
3 돌이킬 수 없는 지출 전에 허가와 자격을 확인한다
회사는 회수할 수 없는 의무를 부담하기 전에 허가와 자격 검토를 완료해야 한다. 검토는 프로그램의 신청자 정의, 투자 법인, 창업자 지분, 지리적 조건 및 목적지에서 계획한 활동을 포함한다. 미해결 요건과 확인 책임자를 지정해야 한다. 재무모형은 미해결 법적 또는 프로그램 조건을 별도의 의사결정 상태로 취급한다. 허가에 편의적인 확률을 부여하거나 양수의 연말 현금잔액으로 허가를 대신하지 않는다. 재무팀은 필요한 문서 작업이 진행되는 동안 조건부 예산을 준비할 수 있다.
출입국상 허가는 경로별 평가가 필요하다. 영국 정부의 Standard Visitor 지침은 정해진 조건 안에서 회의와 계약 협상 등 특정 사업 활동을 허용한다. 다른 유급 또는 무급 근로는 적절한 취업 경로를 안내한다. 미국 국무부 B-1 설명서도 허용되는 사업 활동과 고용 및 노동을 구분한다. 이러한 공개 요약은 특정 창업자가 계획한 프로그램 내 업무의 허용 여부를 결정하지 않는다. 프로그램 초청, 회사 등록 가능 여부 및 그 회사에서 일할 권한에는 각각 별도 증거가 있어야 한다. 본 논문은 개별 신청자에 대한 이민 권고를 하지 않는다.
경로의 이용 가능성은 예정 입국일을 기준으로 확인해야 한다. 연구 당시 캐나다 공식 Start-up Visa 페이지에는 일시 중단으로 표시되어 있었다. 과거 예외는 유효한 2025년 확약증명서와 2026년 6월 30일까지의 신청을 요구했으며, 11월 관찰 시점에는 이미 지난 날짜였다. 사업 지원기관의 제안만으로 중단된 경로에 접근할 수 있다고 판단할 수 없다. 다른 캐나다 사업 또는 이민 경로는 각각 별도로 평가해야 한다. 의사결정 기록은 국가에 대한 일반적 언급이나 프로그램의 과거 이전 지원 설명에 의존하지 않고 정확한 경로와 확인 날짜를 보존해야 한다.
기업 및 프로그램 자격에는 각자의 지분 및 운영 사실도 필요하다. Enterprise Singapore의 GIA Shanghai 페이지에는 싱가포르 등록과 운영, 정해진 최종 현지 지분 기준, 기업 간 거래 사업제안 및 매출 조건이 포함된다. 이러한 요건은 해당 경로에 속하며 경로와 함께 유지되어야 한다. 국제 시장 접근을 위한 프로그램이라고 해서 모든 외국기업을 받아들이는 것은 아니다. 제안된 구조조정은 창업자의 투자 문서 및 운영 요건과 함께 평가해야 한다. 해당 변경이 적용 기준을 실제 충족하는지는 관련 당국이나 자문가가 확인해야 한다. 법인 설립만으로는 자격 기록이 충분하지 않다.
| 경로 | 확인할 공개 규칙 | 신청자 증거 |
|---|---|---|
| 영국 | 허용 사업 활동과 참여 | 개별 경로 및 실제 활동 |
| 미국 | B-1 허용 활동과 프로그램 요건 | 적절한 개인 허가 |
| 싱가포르 | EntrePass 및 적용 지원 기준 | 지분, 사업 및 창업자 사실 |
| 캐나다 Start-up Visa | 공개된 중단 및 과거 예외 | 현행 적용 경로 확인 |
공식 출입국 자료 접근일은 2026년 11월 12일이다. 여기서 개인 자격을 판단하지 않는다.
4 문서화된 잔류 대안과 증분 진입 예산을 만든다
비교에는 명시적인 잔류 대안이 필요하다. 같은 회사가 동일한 기초 자원, 기존 의무 및 관찰기간으로 두 경로를 시작해야 한다. 잔류 경로에는 경영진이 해외 참여 없이도 입증할 수 있는 자금조달과 사업 기회를 담아야 한다. 국내 기회는 영으로 놓으면서 모든 해외 소개에 성과를 부여하면 결과를 미리 정하게 된다. 이용 가능한 증거가 조건부 예측만 뒷받침한다면 두 경로 모두에 그 조건을 표시해야 한다. 구성 실험은 메커니즘을 분리하기 위해 단순하고 공통된 운영 사업을 사용한다. 기초 수금이 영이라는 것은 분석 입력이며, 전형적인 기업의 모습이나 국내 시장 기회의 부재를 설명하지 않는다.
진입 지출은 그 대안에 대한 증분이어야 한다. 이전은 기존 비용을 대체하거나 새 비용을 추가하거나, 기존 의무를 유지하면서 새 의무를 추가할 수 있다. 예산에는 어느 경우인지 명시해야 한다. 국내 주거비가 종료된다면 해외 숙박 청구액 전부를 자동으로 증분 주거비로 취급할 수 없다. 반대로 만료되지 않은 국내 임대계약이 새 청구액과 함께 계속될 수 있다. 인력, 보험, 법인 유지 및 전문서비스에도 같은 논리가 적용된다. 중요한 각 항목에는 금액, 통화, 지급일, 조건 및 출처가 필요하다. 회사별 견적은 저자가 선택한 시나리오 입력과 다른 증거 역할을 한다.
비용 부담자는 식별 가능해야 한다. 창업자의 개인 지출, 회사 지급 및 프로그램 비용 상환은 서로 다른 현금 상황에 영향을 준다. 분석은 비용을 당사자 간 이전하는 창업자 대여금, 상환 의무 또는 출자를 표시해야 한다. 개인 지급이 설명 없이 회사 은행잔액을 줄여서는 안 된다. 예제 실험은 모형의 진입 비용을 회사에 배정하며 이 규약을 명시한다. 따라서 현금 항등식을 검증할 수 있다. 실제 결정에서는 이전 승인 전에 창업자의 개인 예산과 자금 제약도 추가해야 하며, 특히 투자 또는 비용 상환 전에 창업자가 비용을 일시 부담해야 하는 경우 중요하다.
시간 투입은 엄격하게 다뤄야 한다. 이사회는 프로그램 참석으로 밀려나는 업무, 국내 사업 유지에 필요한 업무 및 해외 파일럿 이행에 필요한 역량을 기록할 수 있다. 현금에 영향을 준다면 문서화된 인력 또는 이행 가정으로 전환해야 한다. 이미 예산에 담긴 동일한 자원에 두 번째 포괄적 기회비용을 추가하지 않아야 한다. 창업자의 주의력과 시간을 다루는 결정에는 별도의 비현금 시간 평가가 유용할 수 있다. 그 평가의 단위와 목적을 유지하고, 만들어 낸 시간당 요율로 현금 원장에 넣어서는 안 된다.
결과 예산은 독자가 경로 간 각 차이를 추적할 수 있어야 한다. 공통 운영 항목은 명시된 경로 결정이 바꾸지 않는 한 같게 유지한다. 증분 진입 항목에는 고유 식별자를 부여하고 해당하는 경우 대체되는 국내 비용을 교차 참조한다. 계약이나 공급자 증거가 있다면 지급일은 이를 따라야 한다. 예정 사건, 견적 대기 추정 및 이사회 승인 확약은 서로 다른 상태여야 한다. 이 구조는 원래 예측을 다시 쓰지 않고도 후속 청구서를 대사할 수 있게 한다. 불리한 결과가 수수료, 변경된 참가 요건, 느린 자금조달 또는 다른 사업 결과에서 비롯되었는지도 식별할 수 있다.
| 항목 | 처리 | 증거 |
|---|---|---|
| 기존 운영 비용 | 대체되지 않으면 공통 | 예산과 계약 |
| 프로그램 수수료 | 지급자와 정산 방식을 확인 | 수수료 계약 |
| 여행과 생활 | 증분 금액과 실제 지급자 | 필수 참석 및 견적 |
| 자금조달 | 조건과 지분을 별도로 표시 | 금융수단과 은행 입금 |
| 지원 | 적격 청구와 수금을 별도 처리 | 지원 결정 및 지급조건 |
| 창업자 지급 | 별도 개인 원장과 비용 상환 | 청구서 및 상환조건 |
구성 모형은 회사 부담 비용과 영의 창업자 개인 현금 원장을 사용한다.
5 관찰 가능한 고객 결정을 통해 소개를 기록한다
사업 증거 등록부는 회의 횟수를 넘어 개별 기회를 추적해야 한다. 각 기회에는 고유 식별자, 구매 조직, 사업 수요, 책임 있는 연락 담당자 및 날짜가 있는 다음 행동이 필요하다. 기록은 소개, 적격성을 확인한 대화, 파일럿 계약, 이행, 체결된 유상 계약 및 수금을 구분할 수 있다. 제안하는 순서는 보고 규약이다. 해당 단계의 증거가 이미 있다면 회사는 더 이른 프로그램 관여를 만들어 내지 않고 후반 단계부터 기록할 수 있다. 실패하거나 정체된 기회도 유지하여 살아남은 거래처만 전체 분모가 되지 않도록 해야 한다.
기회 적격성 평가는 회사가 검증할 수 있는 구매 상황을 설명해야 한다. 등록부에는 논의 중인 문제, 관련 제품이나 서비스, 구매자의 의사결정 절차 및 상호 합의한 다음 단계를 담을 수 있다. 증거는 서신 기록, 문서화된 평가계획 또는 사업 책임자가 인정한 회의록일 수 있다. 목적은 회사 내에서 단계 판단을 재현할 수 있도록 하는 것이다. 관련 역할이 없는 사람에게 소개된 경우 더 적합한 담당자를 찾는 동안 소개 단계로 유지할 수 있다. 이 단계에 기록하면 활동은 보존하면서 계약이 나올 준비가 되었다고 주장하지 않는다.
파일럿에는 자체 이행 및 현금 기록이 필요하다. 고객에게 대금을 받기 전에 인력 시간, 구축 작업, 데이터 접근, 보험 또는 다른 지출이 필요할 수 있다. 등록부는 누가 비용을 승인했는지와 유상 계약으로 전환하는 조건을 확인해야 한다. 아직 대금을 받지 못한 파일럿의 이행은 완료된 작업을 기록할 뿐이다. 별도로 입증된 지급이 발생하기 전에는 고객 현금 수령을 제공하지 않는다. 체결된 유상 계약에도 수금 일정과 미충족 조건이 필요하다. 재무팀은 전체 영업 파이프라인이 이미 회수된 것처럼 평가하지 않고, 거래 식별자로 사업 기록과 현금 원장을 연결할 수 있다.
프로그램 관여와 성과의 관계는 성과 자체와 별도로 기록해야 한다. 프로그램이 소개를 제공하거나 기존 대화를 진전시켰을 수 있으며, 특정 거래처에 문서화된 역할이 없을 수도 있다. 국내 관계를 통해 확보한 고객은 비교에 잔류 대안이 포함되는 경우 그 대안에 남겨야 한다. 프로그램 진입 후 함께 발생한 일은 사건의 순서를 제공한다. 그것만으로 참여가 유발한 추가 사업을 식별하지는 못한다. 따라서 귀속 검토는 접촉의 출처, 진입 전 거래처 이력, 수행한 행동 및 회사가 이용할 수 있던 대체 채널을 유지해야 한다.
모니터링에는 정의된 관찰기간과 모집단도 필요하다. 투자받은 포트폴리오 기업 사이의 비율은 모든 합격 체류 참가자나 모든 적격 신청자를 분모로 한 비율과 다르다. 초기 파일럿 지표를 이후 기간에 측정한 회수 매출과 직접 비교할 수 없다. 제안 등록부는 기수, 지역, 진입일, 성과일, 통화 및 후속 관찰 누락을 기록한다. 선택한 제공자의 종합 성공률을 회사 자체 증거로 대체하지 않는다. 이 기록은 후속 기술통계 분석이나 적절한 비교 연구를 지원할 수 있다. 본 연구는 그러한 신청자 패널을 구축했다고 주장하지 않는다.
| 단계 | 증거 | 의미 |
|---|---|---|
| 소개됨 | 날짜가 있는 관련 접촉 | 접근 사건 |
| 적격성 확인 | 문제, 권한 및 구매 절차 | 평가된 기회 |
| 파일럿 합의 | 범위, 의무 및 지급 상태 | 이행 확약 |
| 유상 계약 | 체결된 조건 | 계약상 지급 청구권 |
| 현금 회수 | 은행과 청구서 대사 | 회수한 고객 자금 |
제안하는 운영상 정의이며 관찰된 전환율이 아니다.
6 조건과 현금이 입증될 때 후속 자금조달을 인식한다
후속 자본에는 고객 등록부와 별도인 투자 기록이 필요하다. 투자자 소개, 회의, 비구속적 의향, 텀시트, 체결된 금융수단 및 은행 입금을 구분해야 한다. 법적 구조조정, 지분 확인 또는 매칭 외부 투자 등 추가 조건도 식별해야 한다. 초기 자금조달 결정은 명시된 조건에서 확약되고 사용 가능한 자금을 이용해야 한다. 조건부 미래 투자는 시나리오와 실사 질문으로 유지할 수 있다. 별도 항목에 두면 프로그램의 잠재 지원 상한이 현재 운영 현금으로 바뀌는 일을 피할 수 있다.
본 논문에서 검토한 공개 조건은 이러한 구분의 중요성을 보여 준다. Entrepreneurs First의 London FAQ는 진입 지원을 후속 투자 선정 및 선택적 샌프란시스코 금융 단계의 조건과 구분한다. Antler Singapore는 기관 자금조달에 연계된 매칭 자본을 설명한다. 현재 500 Fellowship 설명은 초기 및 가능한 후속 투자에 조건부 표현을 사용한다. 각각 독립적인 공개 제안으로서 자체 신청자 계약과 지급 증거가 필요하다. 설명의 통화, 선정 조건 및 프로그램 버전을 유지해야 한다. 이 설명은 공통의 조달 확률도, 참여를 검토하는 회사의 검증된 조달 입금도 제공하지 않는다.
후속 투자는 회사에 대한 청구권도 바꾼다. 현금 원장은 수령액과 사용 가능일을 기록한다. 별도 지분표는 금융수단, 전환 조건 및 신규 자본에 배정된 지분을 기록한다. 고정 보통주와 조건부 전환수단은 다르게 다뤄야 한다. 구성 실험은 한 사례에 의도적으로 제한된 포스트머니 상한 규약을 사용하며 계산이 적용되는 조건을 명시한다. 이 규약을 상한 없는 최혜국대우 수단, 중첩된 여러 SAFE 또는 공개되지 않은 옵션풀 변경에 확장하지 않는다. 실제 제안에는 해당 구조와 양립하는 자본구성 분석이 필요하다.
이사회는 자금조달 성과와 영업 성과도 구분해야 한다. 투자는 회사 현금을 늘리고 그에 상응하는 투자자 권리를 만든다. 고객 매출이나 사업 마진을 입증하지 않는다. 더 많은 지분을 매각하여 관찰기간 말 현금이 더 많아질 수 있다. 이 결과를 현금 사용 및 잔존 지분과 함께 보고하고 비교의 한계를 명시해야 한다. 그러면 주주의 실제 목적과 제약에 따라 결정할 수 있다. 분석 방법은 실행 가능한 선택과 판단에 필요한 증거를 제공하며, 서로 다른 척도로 보편적 순위를 만들어 내지 않는다.
| 단계 | 기록 | 남은 의존조건 |
|---|---|---|
| 회의 | 날짜가 있는 연락 | 선정과 조건 |
| 텀시트 | 버전과 구속력 상태 | 문서 및 조건 |
| 서명된 자금조달 | 수령 법인과 금융수단 | 조건 충족과 정산 |
| 정산 완료 자금 | 은행 입금과 제한 | 허용 용도와 미래 의무 |
저자의 통제 프레임워크이며 실제 투자 파이프라인은 제공되지 않았다.
7 각 공개 제안을 기준일이 있는 별도 구성요소로 읽는다
선정 프로그램은 실사에서 다른 질문이 필요한 여러 구조를 보여 준다. Y Combinator는 USD500,000 투자를 공개하며, 고정 7%에 대한 USD125,000 SAFE와 USD375,000 상한 없는 MFN SAFE로 나뉘고 프로그램 수수료가 없다. 지분 분석에서는 두 증권을 구분해야 한다. 고정 부분은 하나의 명시된 비율을 제공하며, MFN 부분의 최종 처리는 문서와 후속 자금조달에 달려 있다. FAQ는 대면 샌프란시스코 프로그램과 국제 지원을 설명한다. 이 설명은 신청자의 여행 허가, 구조조정 비용 또는 최종 자금조달 일정을 확정하지 않는다. 각각 자체 증거가 필요하다(Y Combinator, Deal 및 FAQ).
Techstars는 USD220,000 구조를 공개한다. 5% 보통주 지분에 관련된 전환형 지분계약을 통해 USD20,000을, 상한 없는 MFN SAFE를 통해 USD200,000을 제공한다. 공개된 지역 예외는 APAC 프로그램에 USD100,000 SAFE 부분을 적용하므로 홍보 총액이 달라진다. 투자 발표는 확인 절차와 초기 지급 과정을 설명한다. 발표만으로 전체 홍보 금액을 회사 기초 은행잔액에 넣는 것은 이르다. 이사회는 정확한 적용 제안, 조건 및 송금 순서를 요청해야 한다. 지역 예외 때문에 일반 비교표에도 식별 가능한 장소와 버전이 필요하다(Techstars, Investment Terms; 2025년 4월 17일 발표).
Antler 영국 페이지는 8.5% 지분에 £125,000, £85,000 전환형 채무증서 및 £40,000 프로그램 수수료를 공개한다. 싱가포르 페이지는 다른 투자 패키지, 체류 참가비 없음 및 창업자 부담 여행·생활비를 설명한다. 검토한 싱가포르 문구에는 달러 금액의 ISO 통화 지정이 명시되어 있지 않아 등록부에 그 불확실성을 유지한다. 실제 정산 문서 없이 영국 수수료가 특정 날짜에 투자금에서 원천 공제된다고 가정할 수 없다. 따라서 두 공개 제안은 구성요소 비교를 뒷받침하지만 사용 가능한 은행 현금 계산은 미해결 조건에 달려 있다. 각 회사는 적용되는 체류 참가 및 투자 선정 규칙도 확인해야 한다(Antler, 영국 및 싱가포르 지역 페이지).
현재 500 Global 대표 페이지는 2026년 9월에 갱신된 The 500 Fellowship을 제시한다. 잠재 초기 투자 최고 USD50,000 및 잠재 추가 투자 최고 USD1백만을 설명한다. 이러한 최대 금액은 보편적인 지급액, 지분율, 프로그램 수수료 또는 수령일을 확정하지 않는다. 다른 과거 프로그램 설명을 현행 페이지와 결합해 순수령액을 만들어서는 안 된다. Entrepreneurs First도 런던 지원, 투자위원회 결정 및 샌프란시스코 이전과 Delaware C corporation에 관련된 선택적 추가 자금조달을 구분한다. 이 사례들은 미해결 셀을 명시하는 비교가 필요함을 보여 준다. 정확한 질문을 뒷받침하는 빈칸이 상충하는 제안 버전으로 조립한 확신에 찬 숫자보다 유용하다.
| 프로그램 | 공개 구조 | 미해결 또는 조건부 사항 |
|---|---|---|
| Y Combinator | 7%에 USD125k; USD375k 상한 없는 MFN SAFE | 후속 수단 처리 및 신청자 비용 |
| Techstars | 5%에 관련된 USD20k CEA; USD200k MFN SAFE | APAC SAFE USD100k; 적용 송금 순서 |
| Antler UK | 8.5%에 £125k; £85k 채무증서; £40k 수수료 | 수수료 세금, 정산, 환불 및 수령일 |
| Antler Singapore | 출처상10%에 $100k; $50k MFN; 체류 참가비 없음 | ISO 통화 불명시; 창업자 생활·여행비 |
| Entrepreneurs First London | 조건부 £6k 지원; 선택한 출처에는 8%에 $125k로 기재 | 이전·구조 조건이 있는 선택적 출처상 $125k MFN; ISO 통화 불명시 |
| The 500 Fellowship | 잠재 초기 최고 USD50k; 추가 최고 USD1m | 현행 수수료, 수단, 지분 및 정산 미검증 |
공식 페이지 접근일은 2026년 11월 12일이다. 구성요소만으로 사용 가능한 은행 자금이나 현재 기수의 지원 가능성을 확정할 수 없다.
8 진입 보조금, 경쟁적 지원금 및 지분 참여를 각각 비교한다
시장 접근 지원은 사용 제한 없는 투자를 제공하지 않으면서 적격 지출을 줄일 수 있다. Enterprise Singapore의 GIA+ 페이지는 2026년 4월 1일부터 최대 70%의 강화된 지원율과 일반 기술 S$35,000, 딥테크 S$50,000의 명시된 상한을 제시한다. 적격 프로그램 수수료, 생활비 및 항공료를 밝히며 지원 신청 전에 프로그램 합격이 필요하다고 설명한다. 이 조건은 특정 회사의 지원 선정이나 비용 상환일을 확정하지 않는다. 모형은 승인된 적격 지원을 자체 미수금 및 지급 일정에 배치하고 신청자 부담분과 지원 범위 밖 비용을 별도 식별해야 한다(Enterprise Singapore, GIA initiative).
CORFO의 Ignite 13 공모는 참여와 분담 조건이 있는, 현재 날짜가 명시된 비지분 지원의 예이다. 페이지는 최고 CLP30백만과 80% 지원을 밝히며, 명시된 등록 성별 규칙에 따라 자격을 갖춘 여성 프로젝트 책임자에게 90%를 적용한다. 검토한 통합 규정은 책임자의 칠레 참여, 소유권, 전념 및 분담 요건을 논의한다. 링크된 통합본은 비공식임을 스스로 밝히므로 적용 결의와 서명 계약을 확인해야 한다. 따라서 분담 요건을 적격 현금 또는 현물 항목과 적용 자금 지급 방식에 연결해야 한다. 승인 지원액이 같아도 담보부 선지급과 지출 후 상환은 서로 다른 유동성 결과를 낳는다.
검토한 유럽 공모에는 수혜자와 조건이 다른 경쟁적 배분이 포함된다. EIT의 창업 보육 페이지는 선정된 성장 지원과 추가 경쟁적 지원금을 설명하고 선정 기업에 SAFE를 요구한다. EIT Jumpstarter의 2026년 조건은 적격 자연인, 초기 단계 자격 조건, 조건부 교육 지원 및 순위별 상금에 관한 것이다. 광고된 모든 상금을 하나의 가정된 창업자 수령액으로 합치면 선정 절차를 버리게 된다. 적절한 비교는 신청 가능한 모집단, 권리를 만드는 사건, 수혜자, 허용 용도 및 지급 증거를 기록한다. 의사결정일에 공모가 열려 있는지도 기록한다(EIT, 창업 보육 페이지; EIT Jumpstarter, 2026년 조건).
검토한 MassChallenge Security and Resiliency Traction 프로그램은 수수료와 지분 요구가 없다고 밝히며, 참가자는 필수 행사 여행비를 부담한다. 지분수단이 없어도 이러한 현금 비용은 회사 결정에 중요하다. 영국 Global Entrepreneur Programme 역시 참가비나 지분 요구 없는 지원을 설명하고 대상 기업 특성과 선정 절차를 제시한다. 멘토링, 연결 및 추천 지원은 구체적 서비스이다. 어느 설명도 고객 매출이나 신규 투자에 대한 일반적 확약을 제공하지 않는다. 따라서 비교는 투자, 현금 지원, 조건부 지원, 서비스 및 회사 부담 진입 비용을 별도 열로 유지해야 한다. 이를 통해 허구의 공통 지급액을 부여하지 않고 각 항목의 경제적 성격을 보존한다.
| 경로 | 공개 지원 | 조건 |
|---|---|---|
| GIA+ | 최대70%; 일반 기술 S$35k / 딥테크 S$50k 한도 | 적격 비용, 선정 및 지급조건 |
| CORFO Ignite 13 | 최고 CLP30m; 80% 또는 자격 충족90% | 분담, 참여 및 지급 방식 |
| EIT incubation 2026 | 선정 지원과 경쟁적 추가 지원금 | 선정 기업 SAFE; 검토 공모 종료 |
| EIT Jumpstarter 2026 | 조건부 교육 지원 및 순위별 상금 | 자연인 자격; 검토 공모 종료 |
| MassChallenge Traction 2026 | 수수료·지분 요구 없음 | 필수 여행 자비 부담 |
| UK Global Entrepreneur Programme | 수수료·지분 요구 없음; 특정 서비스 | 기업 심사; 자동 현금 또는 비자 없음 |
공식 자료와 조건에 근거한다. CORFO 링크 통합 규정은 비공식으로 표시되어 있어 적용 문서 확인이 필요하다.
9 자격 매트릭스와 검증 가능한 마감 일정을 유지한다
자격 매트릭스는 실제 신청자와 현재 증거에서 시작해야 한다. 각 경로에 적격 법적 형태, 회사 연령, 소유 조건, 업종, 발전 단계, 필수 대면 참여 및 개인 출입국 상태를 기록해야 한다. 두 번째 필드군은 투자 선정과 자금조달 조건을 식별해야 한다. 공개 페이지가 관련 심사 요건을 생략한다면 셀에 누락 문서와 확인 책임자를 적어야 한다. 알 수 없는 조건을 충족된 것으로 취급하면 실제 접근 불가능할 수 있는 저비용 경로가 이용 가능한 것처럼 보인다. 모든 미지의 조건을 절대적 탈락으로 처리하는 것도 증거를 넘어선다. 조건부 상태는 구체적인 실사 요청을 뒷받침한다.
마감 추적표는 원래 시각과 명시된 시간대를 보존해야 한다. 검토한 CORFO Ignite 13 페이지는 2026년 11월 3일 접수를 시작하고 2026년 11월 24일 13:00에 마감한다. 검토 자료의 표시 마감에는 시간대가 없어 본 논문은 UAE 시간으로 환산하지 않는다. 추적표에는 미해결 필드를 유지하고 제출 계획 전에 확인하도록 해야 한다. 명시된 예상 수혜기간인 2027년 5월 또는 6월도 프로그램의 안내 사항으로 일정에 포함한다. 이는 특정 신청자가 특정일에 은행 입금을 받을 증거로 충분하지 않다.
다른 여러 페이지의 날짜는 2026년 11월 12일 관찰 시점에 이미 지나 있었다. 검토한 Antler 영국 및 싱가포르 페이지에는 2026년 9월과 10월 기수 시작이 표시되어 있다. 검토한 EIT 보육 및 Jumpstarter 공모는 2026년 앞선 시기에 종료되었다. 프로그램 설명 페이지가 계속 존재한다고 해서 새 지원 창구가 열렸다는 뜻은 아니다. 일정은 마지막 광고 기수, 지원 마감, 프로그램 시작 및 검증된 차기 모집을 구분해야 한다. 검증된 미래 공모가 없다면 마지막 필드는 미해결이다. 이 처리로 인쇄된 날짜 이후에도 낡은 '다음 시작' 표시를 문자 그대로 받아들이는 일을 피한다.
참가 규칙이 출입국 허가와 법인 설립을 선행조건으로 삼으면, 환불 불가능한 의무 이전에 이들을 일정에 넣어야 한다. 캐나다 Start-up Visa 페이지는 중단과 함께 유효한 2025년 확약증명서를 가진 사람이 2026년 6월 30일까지 신청하는 과거 예외를 명시한다. 본 논문 관찰일에는 그 마감이 지났다. 이 결과는 그 경로에 관한 것이며 모든 캐나다 이민 경로가 불가능함을 뜻하지 않는다. 매트릭스는 검토하는 프로그램과 규칙을 명명하고 당국의 버전 날짜 및 필요한 전문 확인을 보존해야 한다. 합격 통지서는 비자, 법인설립 증명서 또는 완료된 조달 조건으로 기록하지 않고 그 자체 상태에 연결해 두어야 한다.
| 경로 | 확인할 공개 조건 | 필요한 회사 증거 |
|---|---|---|
| GIA Shanghai | 싱가포르 운영, B2B, 현지 지분 및 매출 심사 | 소유구조 사슬, 운영 및 합격 |
| EntrePass | 사업·창업자 기준과30% 소유 | 회사 사실과 적격 지원 |
| CORFO Ignite 13 | 책임자 참여, 전념 및 소유 | 적용 규정, 계약 및 분담 |
| EIT Jumpstarter | 자연인, 국적 및 설립 시점 | 개인 자격 및 회사 이력 |
| UK Global Entrepreneur Programme | 이동 가능한 회사 및 규모 확대 특성 | 회사 증거 및 선정 |
실사 매트릭스일 뿐이다. 프로그램 합격이 출입국 허가를 입증하지 않는다.
| 경로 | 공개 날짜 | 2026년 11월 12일 현재 상태 |
|---|---|---|
| CORFO Ignite 13 | 2026년 11월 3일부터24일까지; 13:00 마감 | 접수 중; 표시 마감 시간대 미해결 |
| The 500 Fellowship | 2026년 11월 30일부터2027년 4월 9일까지 | 프로그램 날짜; 마감 미검증 |
| Antler UK | 2026년 9월 23일 시작 | 경과; 차기 창구 미검증 |
| Antler Singapore | 2026년 10월 5일 시작 | 경과; 차기 창구 미검증 |
| EIT incubation 2026 | 2026년 6월 9일, 17:00 CET | 경과 |
| EIT Jumpstarter v2 | 2026년 5월 17일, 23:59 CEST | 경과 |
원래 명시된 시간대를 유지하며 시간대가 없으면 UAE 환산을 하지 않는다. 2027년 지원 창구를 추론하지 않는다.
10 액셀러레이터 연구의 식별 한계를 유지하며 활용한다
발표된 연구는 검증할 가치가 있는 메커니즘과 평가 설계에 도움을 줄 수 있다. 액셀러레이터 소개를 현재의 국경 간 고객 현금으로 바꾸는 일반 환산계수는 제공하지 못한다. Hallen, Cohen 및 Bingham은 선택된 액셀러레이터 환경에서 조직 학습과 성과를 검토한다. 논문과 검토한 저자 원고는 합격 및 합격에 근접한 기업과 균형화 및 사건사 방법을 사용한다. 프로그램과 초기 기수는 과거 자료이며 효과는 환경에 따라 다르다. 이는 프로그램 설계와 학습 메커니즘을 살펴볼 근거가 된다. 본 논문 공개 제안 등록부의 모든 프로그램에 대한 현재 순수익을 식별하지 않는다(Hallen, Cohen and Bingham, 2020).
Gonzalez-Uribe와 Leatherbee는 선정 문턱 주변 회귀불연속 설계로 Start-Up Chile를 연구하며 기본 서비스와 함께 창업 교육을 검토한다. 연구 환경과 설계는 교육 묶음을 다른 지원과 구분한다. 검토 원고는 과거 신청자 및 참가자를 보고하며, 설문 응답의 한계는 해석에 중요하다. 선정 경계 근처의 국소 추정은 특정 비교를 다룬다. 다른 프로그램, 국가 또는 연도를 검토하는 창업자에게 무조건적 예측으로 바꾸어서는 안 된다. 다만 기업 차원의 관찰계획을 설계할 때 지원 내용을 구분할 근거가 된다(Gonzalez-Uribe and Leatherbee, 2018).
Gonzalez-Uribe와 Reyes는 심사 이후 심사위원의 관대함에 관련된 변이를 이용하여 콜롬비아 환경을 분석한다. 검토한 게재 승인 원고는 전체 신청자보다 좁은 표본을 식별한다. 도구변수 설계는 그 조건에 따라 설명하고 가정과 국소 모집단을 유지해야 한다. Yu의 논문은 액셀러레이터 정보 및 선정 결과를 검토한다. 이번 검토는 초록에만 접근했으므로 전체 방법이나 계수를 살펴봤다고 주장하지 않는다. 이런 연구의 조기 폐업은 통상적 성공 지표뿐 아니라 정보와 중단 결정에 관련될 수 있다. 모든 폐업을 프로그램 실패로 취급하는 짧은 요약에는 검토한 초록보다 더 많은 증거가 필요하다(Gonzalez-Uribe and Reyes, 2021; Yu, 2020).
실증 연구는 서로 다른 개입, 표본, 지역, 기간 및 성과 척도를 사용한다. 본 논문은 어떤 연구의 계수도 수치 예제에 결합하지 않는다. 구성 사례는 공개한 입력하에서 회계 관계, 시점 제약 및 지분 규약을 검증한다. 후속 실증 논문에는 신청자 연구 절차, 정의된 비교 모집단, 완전한 비용 척도 및 고객 수금과 자금조달까지의 추적이 필요하다. 결과 누락, 창업자 선택, 프로그램 탈락 및 후속 처치 변경을 모두 절차에서 다뤄야 한다. 여기의 기여는 이러한 데이터 요건을 드러내는 감사 가능한 의사결정 프레임워크이며, 인과 및 모집단 주장은 적절한 설계에 맡긴다.
| 연구 | 검토한 설계 | 한계 |
|---|---|---|
| Hallen et al. (2020) | 합격·합격 근접 기업; 균형화·사건사 | 선정된 과거 프로그램; 이질적 효과 |
| Gonzalez-Uribe and Leatherbee (2018) | 선정 문턱 회귀불연속 | 국소적 과거 개입 및 모집단 |
| Gonzalez-Uribe and Reyes (2021) | 심사 후 심사위원 관대함 도구변수 | 도구 가정 및 심사된 표본 |
| Yu (2020) | 공개 초록만 검토 | 전체 방법과 계수 미검토 |
어떤 연구 계수도 구성 실험의 보정에 사용되지 않는다.
11 구성 기업과 공통 운영 대안을 고정한다
수치 실험은 기초 사용 제한 없는 현금 £120,000, 360일 기간 및 삼십 일마다 £8,000의 공통 운영 지급을 하는 하나의 구성 기업을 지정한다. 공통 사업 수금은 영으로 설정한다. 이는 실험의 현금 스트레스를 설명하며 액셀러레이터 신청자의 정상 매출에 대한 주장이 아니다. 잔류 경로와 모든 참여 경로는 동일한 공통 운영 일정을 유지한다. 실험의 모든 진입 및 파일럿 비용은 회사가 지불한다. 창업자의 별도 개인 현금 원장은 명시적으로 영이다. 실제 창업자가 이전 또는 생활 비용을 부담한다면 이 규약을 바꾸고 자신과 회사 사이의 이전을 식별해야 한다.
이사회가 선택한 최소 사용 제한 없는 현금잔액은 £20,000이다. 이 하한은 경영진 유동성 정책이며 계약상 채무불이행이나 법적 지급능력 심사가 아니다. 동일한 모형 날짜에서 모든 필수 유출을 수령보다 먼저 적용하고 사건마다 잔액을 검증한다. 이 규약은 돈이 정산되기 전에 지불해야 하는 자금 부족을 드러낸다. 동일 일자 순서에 의도적으로 보수적이다. 은행 거래 순서를 예측하거나 실제 회사가 특정 청구서를 연기할 수 있는지 확정하지 않는다. 나중 수령액이 하한 이상으로 현금을 복원하더라도 최초 정책 위반 기록을 유지한다.
구성 참여 기준은 삼십 일째 £100,000 자금을 받고 고정 5% 지분을 제공한다. 진입 비용은 진입 시 £10,000, 삼십 일째 £10,000이며, 공통 지급일마다 £1,000 추가 운영 간접비가 든다. 진입 비용에는 인위적 외화 단위를 쓰며 기초 환율은 단위당 일 파운드이다. 이 인위적 단위로 현재 시장 시세를 주장하지 않고 통제된 환율 실험을 할 수 있다. 세금, 이자, 헤지 비용 및 공급자 환불은 포함하지 않는다. 실제 신청자에 적용할 때는 각 항목에 날짜가 있는 증거가 필요하다.
열두 주요 사례는 이 회사의 명시된 특성을 바꾼다. 스무 단일변수 민감도는 조달일, 진입 지출, 외화 비용 환산 또는 고객 수금일을 변화시킨다. 별도의 스물다섯 노드 격자는 다섯 자금조달일과 다섯 추가 진입 지출을 교차한다. 열한 기여액 실험은 지정된 이행 및 수금 패턴의 운전자금 결과를 검토한다. 이는 구성 입력에 대한 결정론적 계산이며, 빈도 추정, 성공 확률, 시장 비용 분포 또는 프로그램 순위를 제공하지 않는다. 공통 운영 사업을 고정하면 각 결과를 명시된 변화에 연결할 수 있다. 실험을 유한하게 유지하면 전역 최적을 주장하지 않으면서 비교를 재현할 수 있다.
| 입력 | 값 | 조건 |
|---|---|---|
| 기초 가용 현금 | £120,000 | 동일 회사 |
| 공통 운영 지급 | 360일까지30일마다 £8,000 | 공통 수금 영 |
| 현금 하한 | £20,000 | 경영진 정책 |
| 기초 자금조달 | 30일째 £100,000; 고정5% | 사례별 변경을 명시 |
| 진입 / 간접비 | 0/30일에10k단위; 각 지급일1k | £1 기준 인위적 단위 |
| 고객 패턴 | £20k 이행; £60k 수금 | 설정된 계약 |
| 증거 유형 | 모든 재무 입력과 결과는 구성값 | 확률·시장 비용·인과효과 아님 |
모든 비용은 회사 부담, 창업자 개인 현금 원장은 영이다. 프로그램 참여 적격성은 산술 목적으로만 가정한다.
12 총확약액, 사용 가능한 수령액 및 제한 잔액을 대사한다
확약은 실제 정산조건에 따라 운영 현금 원장에 들어가야 한다. 구성한 수수료 공제 사례는 총 £100,000 조달금에서 출발하여 정산 시 £10,000을 원천 공제한다. 사용 제한 없는 현금에 £90,000을 입금한다. 수수료는 총액에서 순액으로의 연결표에 표시하며 은행 출금으로 두 번 부과하지 않는다. 사실관계가 요구한다면 회사가 별도 지급하는 진입 청구서는 추가 현금 사건이다. 이 구분이 없으면 비교가 가용 자금을 과대평가하거나 동일 비용을 두 번 셀 수 있다. 서명된 투자 및 수수료 문서가 적용 방식을 정해야 한다.
제한된 자금에는 일정상 두 번째 지갑이 필요하다. 구성 제한 사례는 동일한 £100,000 정산에서 가용 현금에 £40,000과 제한 현금에 £60,000을 동시에 입금한다. 제한 부분은 삼백 일째 사용 가능해진다. 해제는 지갑 간 이전이며 합계 잔액에 새 자금조달 입금을 만들지 않는다. 회사 기존 은행 계좌에서 £60,000을 먼저 차감하는 가정은 없다. 그 출금을 기록하면 설정된 정산에 없는 사건이 생긴다. 반대로 잠깐이라도 £100,000 전부를 가용으로 표시하면 도착 시점부터 제한된 자금을 모형이 지출할 수 있다.
비현금 서비스에는 다른 기록이 필요하다. 구성 권리 사례는 명시된 £40,000 비현금 혜택과 아직 수상하지 않은 £10,000 상금을 추가한다. 어느 것도 사용 제한 없는 현금 입금을 만들지 않는다. 크레딧이 나중에 적격 공급자 지급을 대체한다면, 모형은 사용 조건과 실제 이용에 따라 입증된 절감액만큼 해당 지급을 줄여야 한다. 광고된 액면가만으로 절감액을 입증할 수 없다. 미수상 경쟁 상금은 선정일과 함께 조건부 기회 등록부에 둘 수 있다. 기본 현금계획은 수상하지 못할 때 필수 비용을 지불할 대안을 식별해야 한다.
따라서 자금조달 발표, 지원 결정서, 비용 상환 청구 및 정산된 은행 현금은 대사의 다른 위치를 차지한다. 이사회는 청구권을 만드는 문서, 미충족 조건, 거래상대방, 허용 용도 및 예상 해제 증거를 보존해야 한다. 조건이 바뀌면 수정 일정과 함께 원래 예측도 남겨야 한다. 이는 경로의 현금 상황이 움직인 이유를 설명할 수 있게 한다. 대사는 지급 순서나 제한 용도에 관한 제공자와의 집중 논의도 지원한다. 구성 사례는 그런 대화를 보여 줄 뿐이며, 이름이 제시되지 않은 실제 프로그램의 정산 관행에 관해 결론 내리지 않는다.
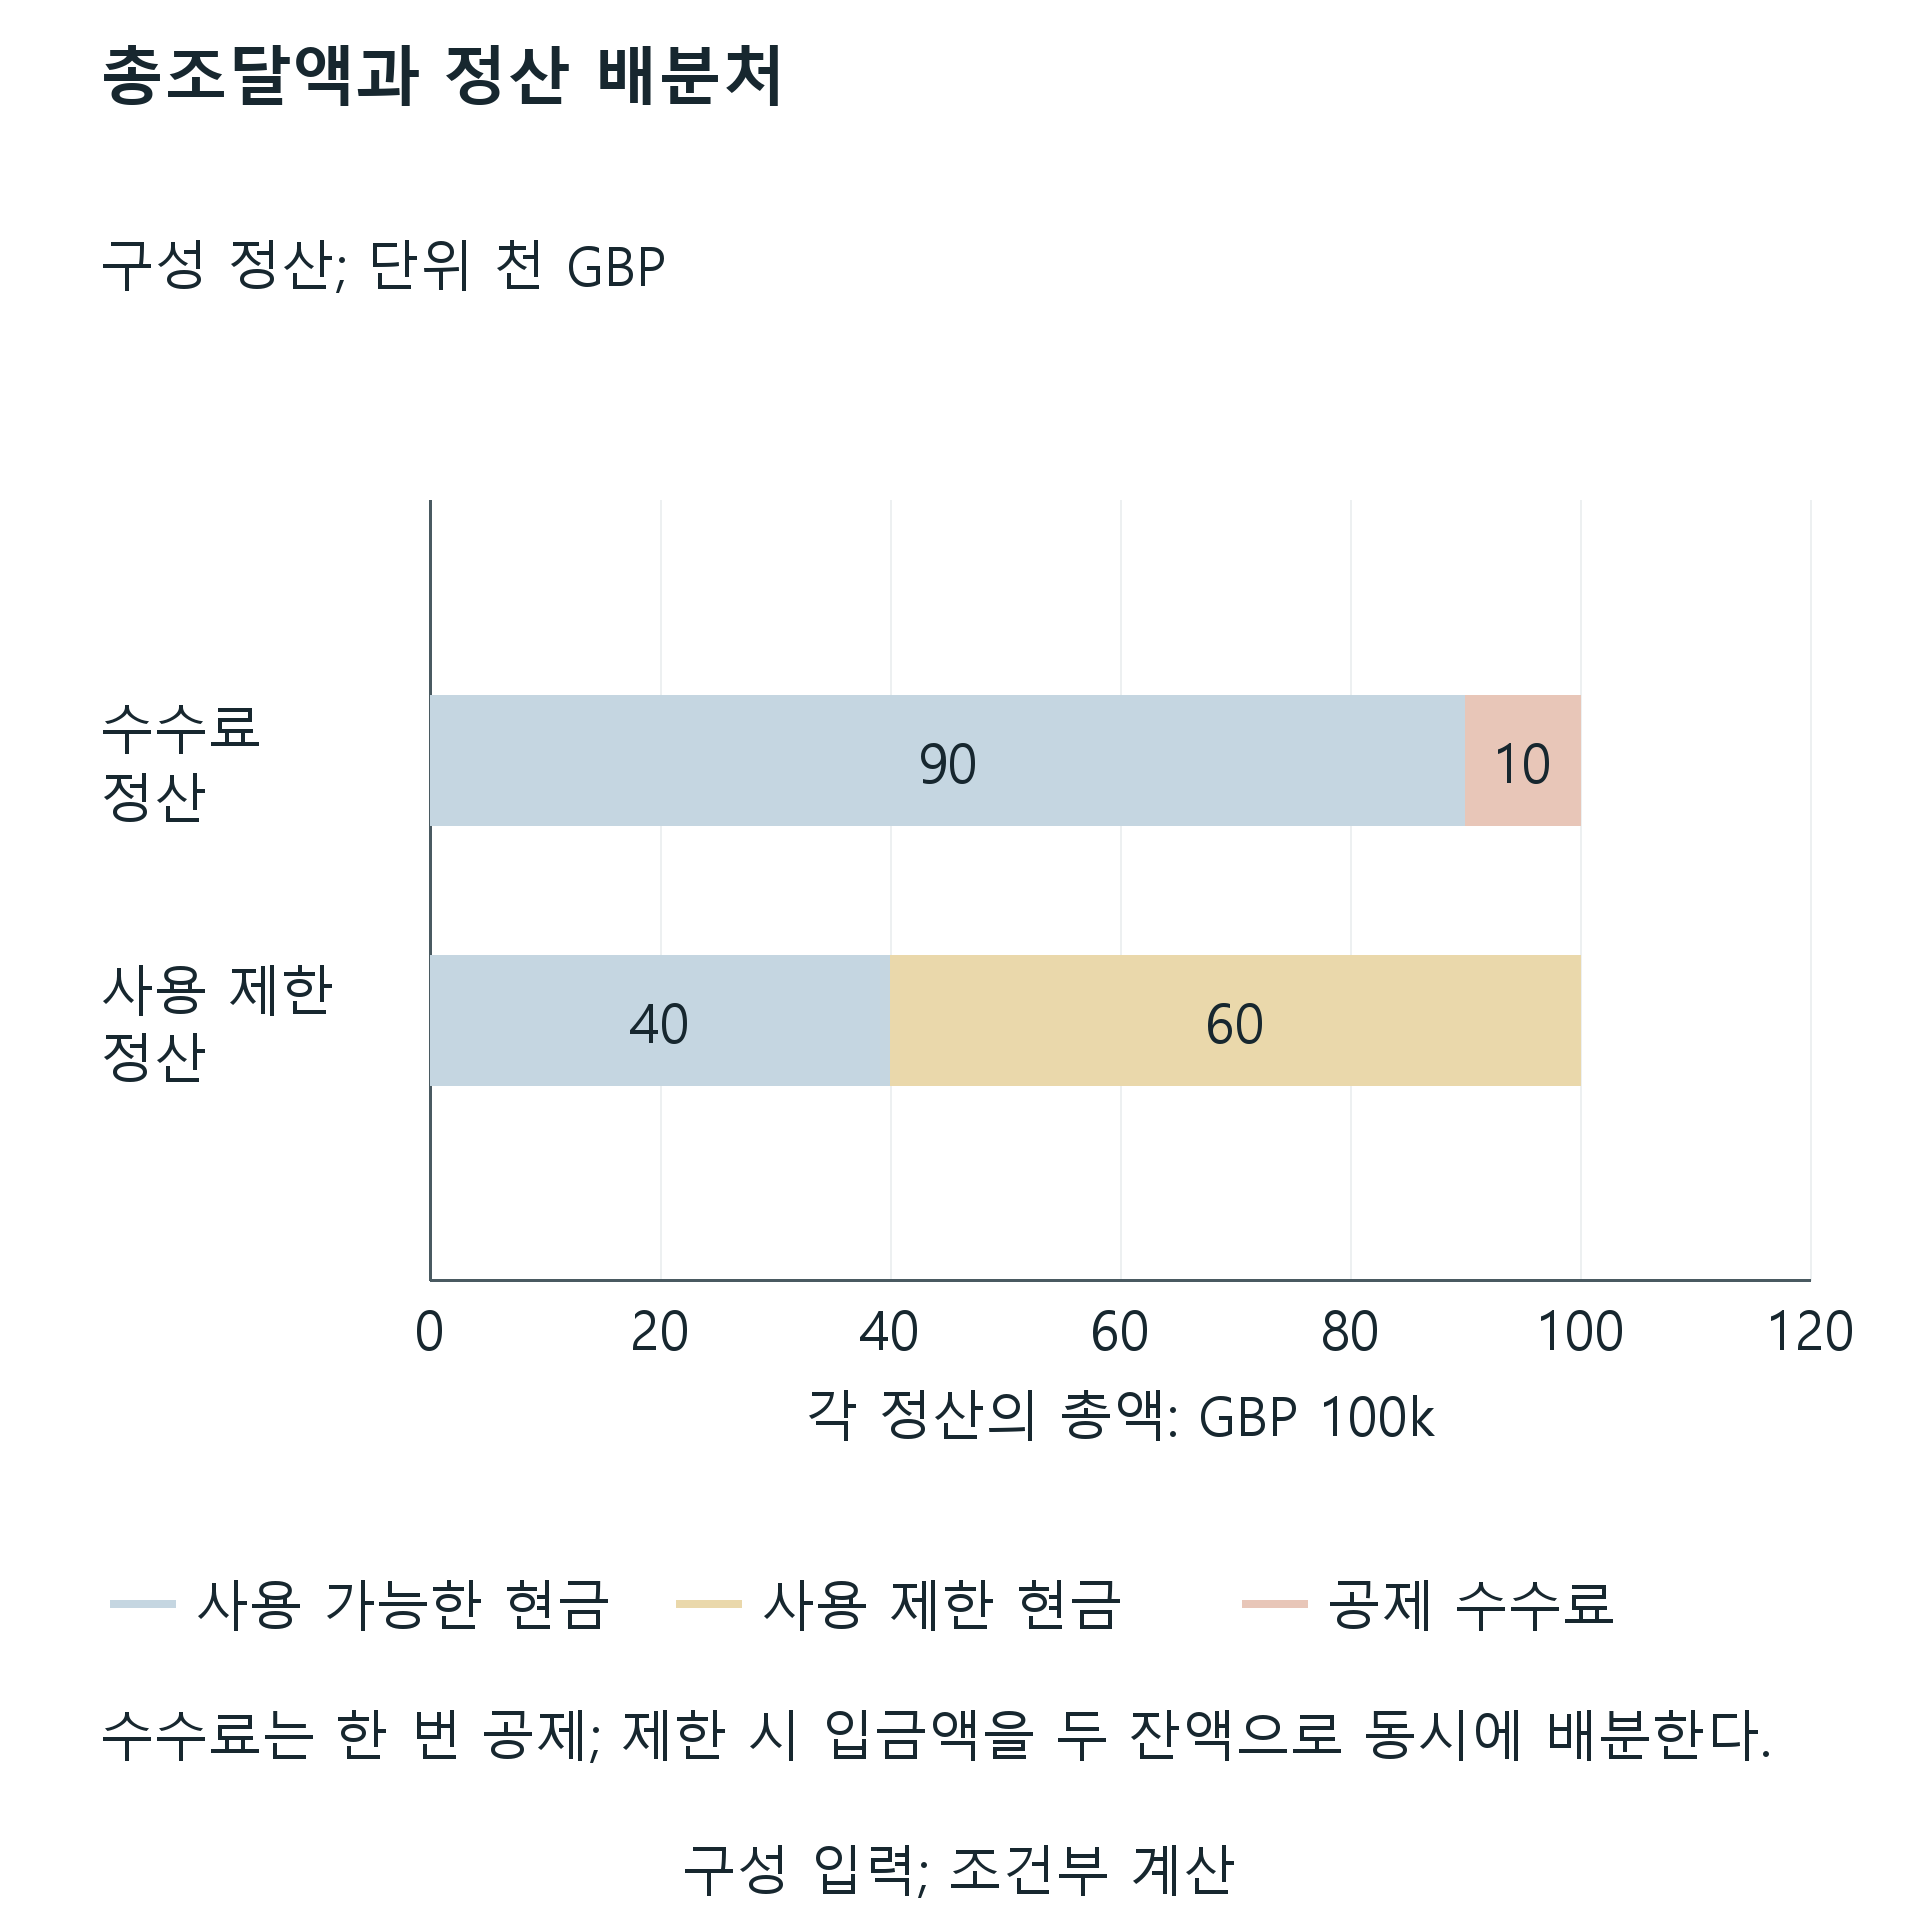
그림을 원래 크기로 읽으려면 가로로 스크롤하세요. 전체 크기로 따로 열 수도 있습니다.
구성 정산이다. 제한 해제는 기존 현금을 이전하며 새 자금조달이 아니다.
13 사건 원장과 경로의 실행 가능성을 정의한다
원장은 각 사건에 고유 식별자, 날짜, 원통화 금액, 환산율, 사용 제한 없는 현금 변동 및 제한 현금 변동을 기록한다. 사건 후 가용 잔액은 기초 가용 현금에 해당 검증 시점까지의 가용 현금 변동 합계를 더한 값이다. 가용 및 제한 잔액의 합계는 수령 및 지출 현금과 대사되며 지갑 간 이전은 상쇄된다. 지분표는 별도로 저장한다. 이 구조는 고객 수금, 이행 지출, 참가 비용 및 조달 입금을 항목별로 드러낸다. 또한 검토자에게 계약, 청구서, 은행 명세 및 원래 의사결정 일정과 비교할 유한한 사건 목록을 제공한다.
실험의 유동성 정책하에서 경로는 모든 검증 시점의 사용 제한 없는 잔액이 £20,000 이상일 때만 실행 가능하다. 같은 값이면 하한을 충족한다. 정책 위반은 은행잔액이 음수인 것과 다르며, 모형은 최초 하한 위반과 현금을 영 미만으로 만드는 최초 필수 유출을 모두 기록한다. 위반 후 산술을 계속하면 진단용 기말 잔액을 보여 준다. 개입 없이 회사가 이후 모든 지급을 실제 조달할 수 있다고 가정하지 않는다. 적용 시 자금이 부족한 사건은 비용, 조건 및 지분 효과를 문서화한 별도의 수정 자금조달 또는 운영계획을 촉발해야 한다.
동일 날짜 규약은 실제 필수 유출을 유입보다 먼저 적용한다. 최초 제한 정산은 두 지갑으로 나뉘는 원자적 입금이며, 일시적인 가용 입금과 후속 인출로 분리하지 않는다. 제한 지갑 해제도 이전이다. 이 규칙은 설정 계약의 경제성을 유지하면서 실제 지급 수요를 검증하도록 한다. 또한 조기 수금이 기여액 분석을 어떻게 바꾸는지 정의한다. 고객이 이행 당일 지불하더라도 구성 기업은 채택한 사건 순서에 따라 앞선 이행 유출을 조달할 수 있어야 한다.
실험은 금액, 환율 및 지분 분수에 정확한 유리수 연산을 사용한다. 표시한 소수 백분율은 정확한 분수를 설명 목적으로 반올림한 것이다. 모든 주요 사례, 민감도 및 격자 노드는 전체 사건 일정, 최초 위반 및 항목별 합계를 유지한다. 기여액 분석은 모든 구속 부등식을 유지한다. 이 기록은 복제와 개별 주장 검토를 지원한다. 실제 제안의 불확실성을 해소하거나 회사 지급 능력을 입증하지는 않는다. 거래에 적용하기 전에 이사회는 모든 구성 입력을 바꾸고 적합한 시점 규약을 합의하며 경로가 충족해야 할 유동성 정책을 승인해야 한다.
14 현금 경로와 사업 증거를 통해 열두 사례를 해석한다
잔류 대안은 열두 번의 공통 지급 후 £24,000으로 마감하며 £20,000 정책 하한 이상을 유지한다. 참여 기준의 기말 현금은 £92,000이고 검증된 최소 가용 잔액은 £91,000이다. 기말 현금 차이 £68,000은 신규 자금 £100,000에서 증분 진입 및 간접비 £32,000을 뺀 것이다. 이 비교에는 고객 기여액이 없다. 주주는 명시된 5% 지분도 제공했다. 결과는 조달된 현금 상황과 지분 결과를 식별할 뿐, 프로그램이 £68,000 영업가치를 창출하거나 회사 시장가치를 높였다는 증거는 아니다.
초기 참가 지출 £30,000을 추가하면 기말 현금은 £62,000, 최소는 £61,000이 된다. 초기 자금에서 £10,000을 공제하면 기말 £82,000이며 수수료는 한 번만 센다. 같은 £100,000 자금을270일째로 늦추면 기말은 £92,000을 유지하지만 수령 전 최소가 £19,000이다. 이 경로는 정책 하한을 위반한다. £60,000을300일째까지 제한하면 최소 £50,000이며 해제 후 기말 현금은 같은 £92,000이다. 이 사례는 명시된 일정에서 지출, 공제 수수료, 늦은 수령 및 제한 지갑의 영향을 별도로 보여 준다.
비현금 권리 및 미수상 상금 사례는 기준과 같은 기말 £92,000 및 최소 £91,000이다. 인위적 외화 단위당1.25파운드의 외화 비용 스트레스는 기말 £84,000을 만든다. 소개 및 아직 대금을 받지 못한 파일럿 사례는 £20,000 이행 비용이 들고 고객 입금 없이 기말 £72,000이다. 유상 계약 사례는 같은 이행 비용이 들며270일째 £60,000을 수금하여 기말 £132,000이다. 순사업 현금 기여액은 £40,000이다. 이 구성 결과들은 각각 설정된 것이며 네 번의 소개가 한 유상 고객으로 전환되는 측정 전환율로 읽을 수 없다.
두 후속 조달 사례는 모두240일째 추가 £200,000을 받고 기말 £292,000이 된다. 현금 입력이 같기 때문에 현금 경로도 같다. 지분구조는 다르다. 고정 지분 경로는 새 라운드 후 창업자 전체에76%를 남기며, 지정된 상한 SAFE 경로는64%를 남긴다. 어느 사례에도 고객 기여액이 없다. 따라서 결과표는 영업 현금, 자금조달, 최소 유동성 및 조건부 지분을 별도로 보고한다. 단일 재무 순위는 부여하지 않는다. 실제 제안 중 선택하는 주주는 의도적으로 좁힌 실험에서 제외된 권리, 우선권, 지배 조건, 부채 및 대안도 필요로 한다.
| 경로 | 최소 / 기말 가용 현금 | 하한 / 순사업 현금 |
|---|---|---|
| 잔류 | £24k / £24k | 충족 / £0 |
| 기준 | £91k / £92k | 충족 / £0 |
| 추가 £30k 진입 비용 | £61k / £62k | 충족 / £0 |
| £10k 공제 수수료 | £82k / £82k | 충족 / £0 |
| 270일째 조달 | £19k / £92k | 270일째 위반 / £0 |
| £60k 제한 | £50k / £92k | 충족 / £0 |
| 비현금 및 미수상 상금 | £91k / £92k | 충족 / £0 |
| 외화 비용 £1.25/단위 | £84k / £84k | 충족 / £0 |
| 대금 미수령 파일럿 | £72k / £72k | 충족 / 음수 £20k |
| 유상 계약 | £91k / £132k | 충족 / £40k |
| 고정 지분 및 후속 조달 | £91k / £292k | 충족 / £0 |
| 단일 SAFE 및 라운드 | £91k / £292k | 충족 / £0 |
정확히 저장된 구성 모형이다. 위반 이후 산술은 진단용이며 기말 현금은 지속적 실행 가능성을 입증하지 않는다.
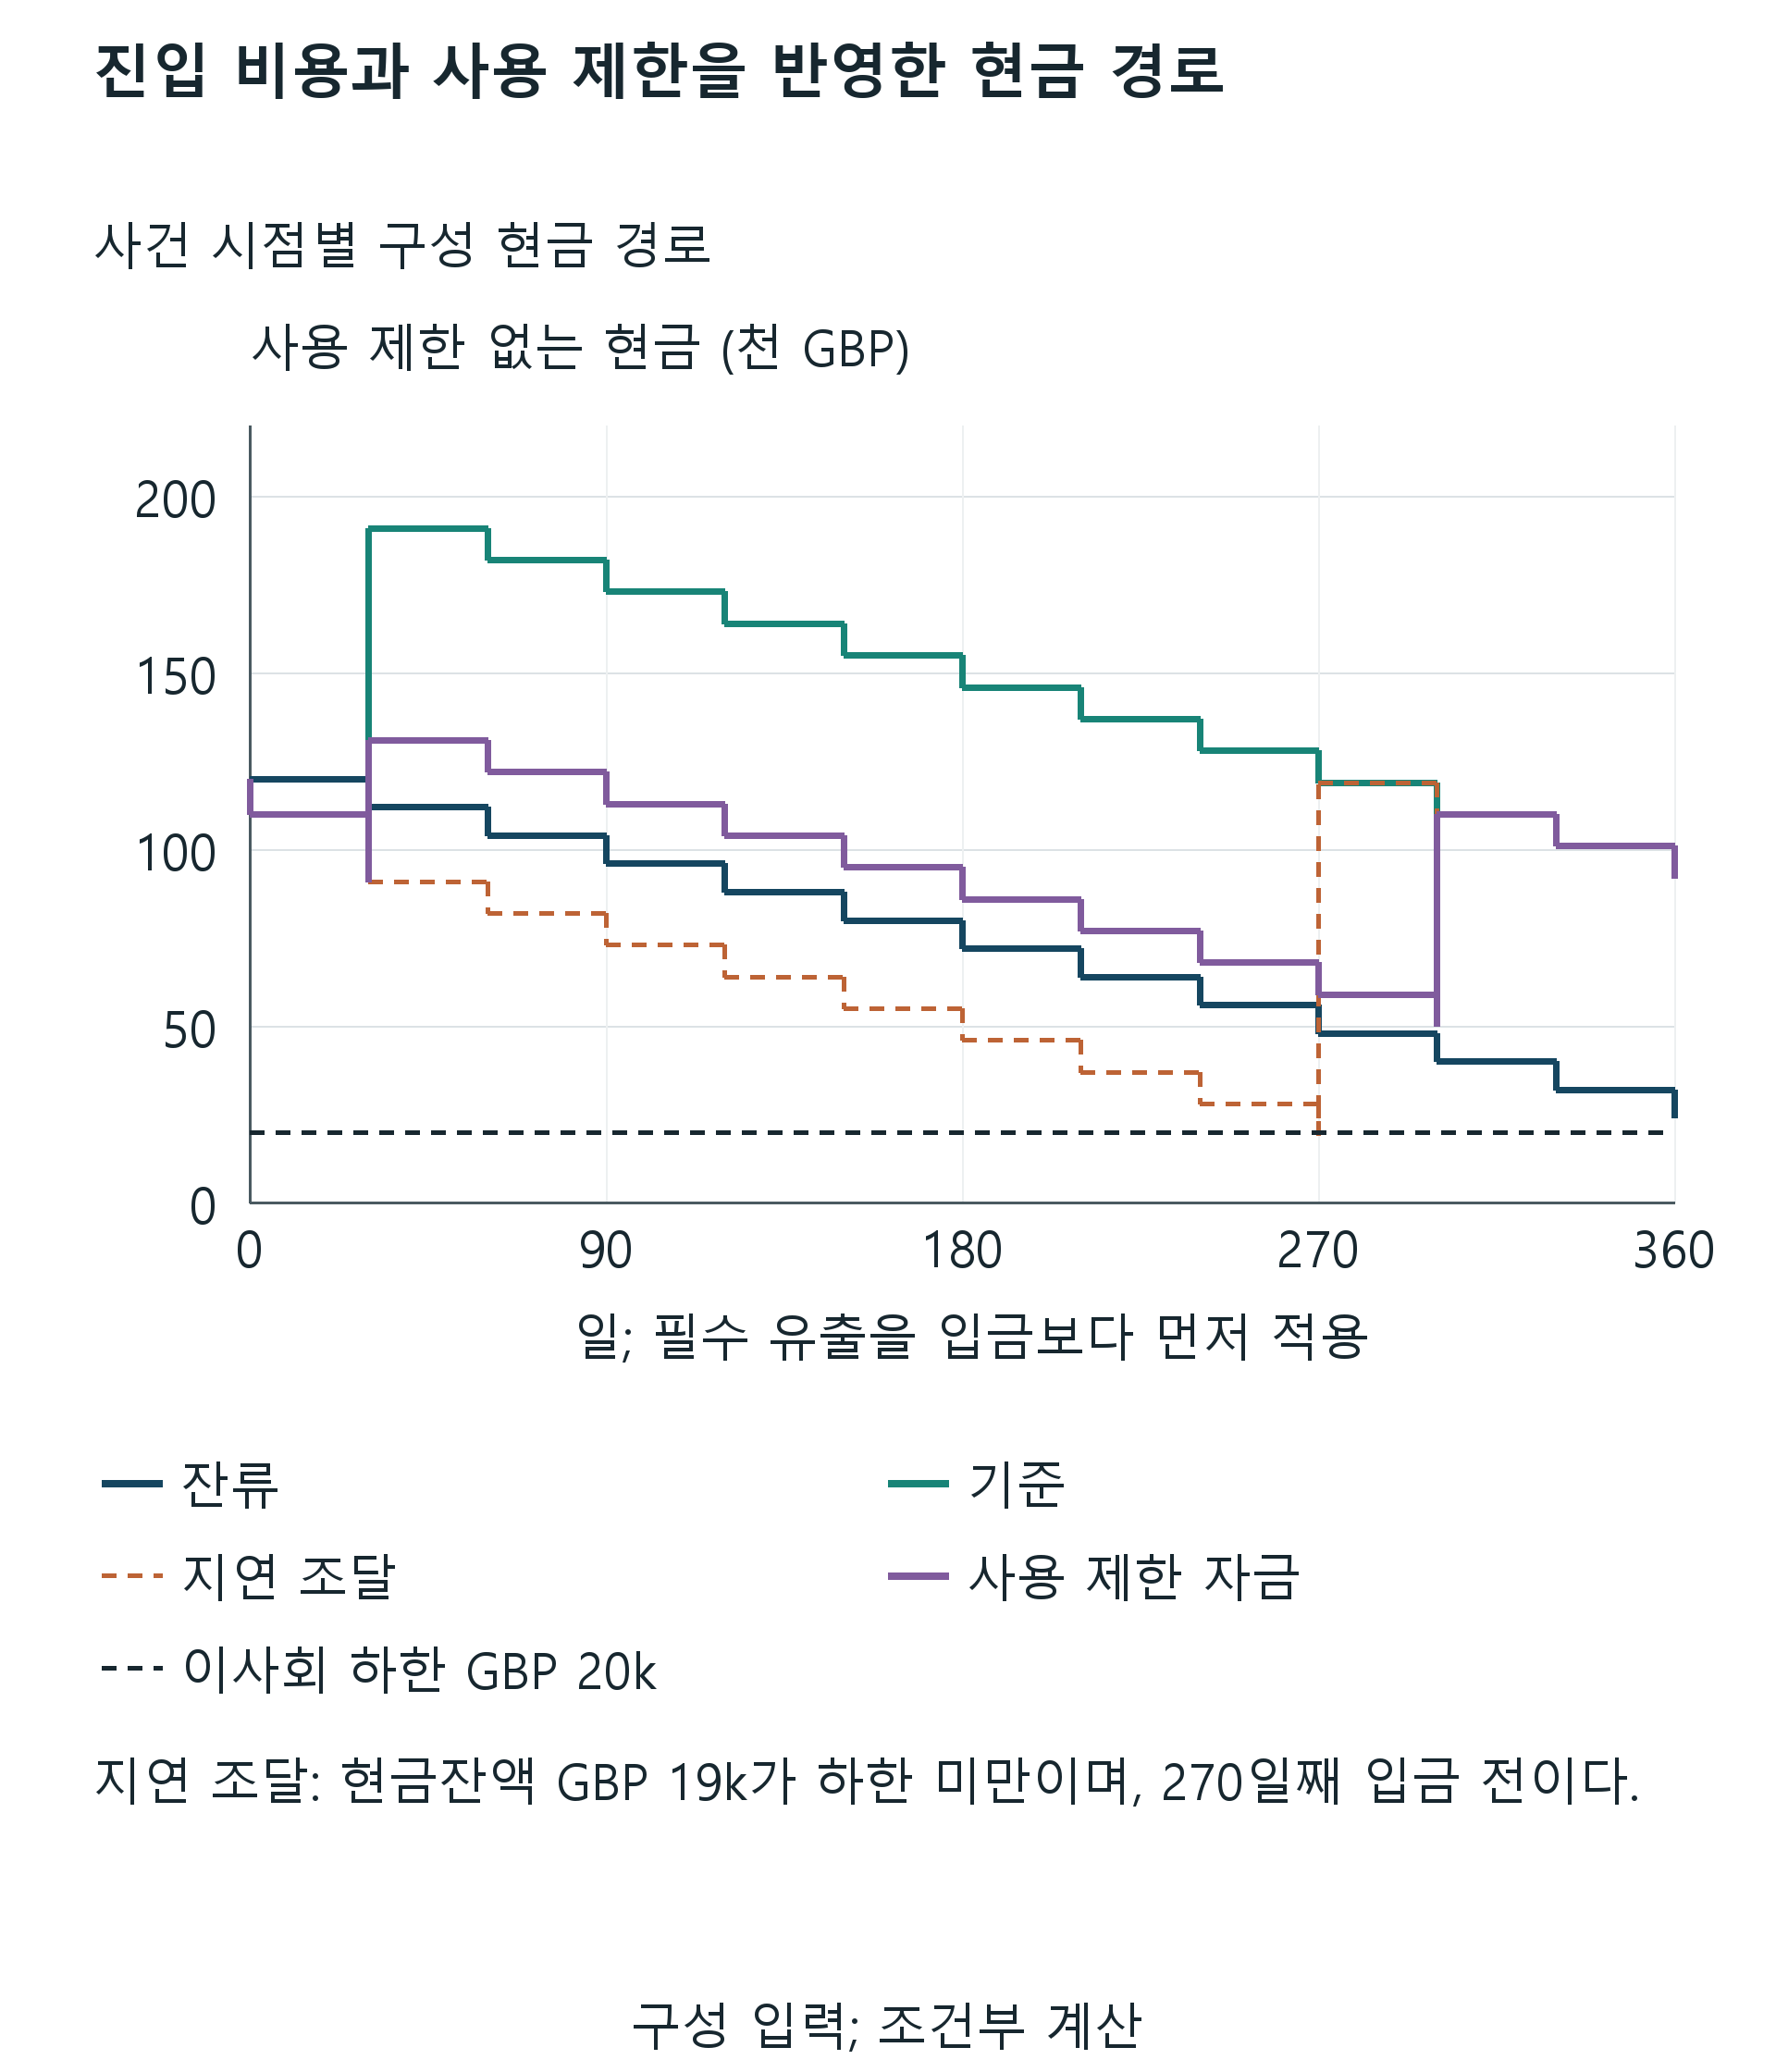
그림을 원래 크기로 읽으려면 가로로 스크롤하세요. 전체 크기로 따로 열 수도 있습니다.
구성 경로, £20k 정책 하한, 동일 일자 수령 전 유출을 적용한다. 위반 후 계산은 진단용이다.
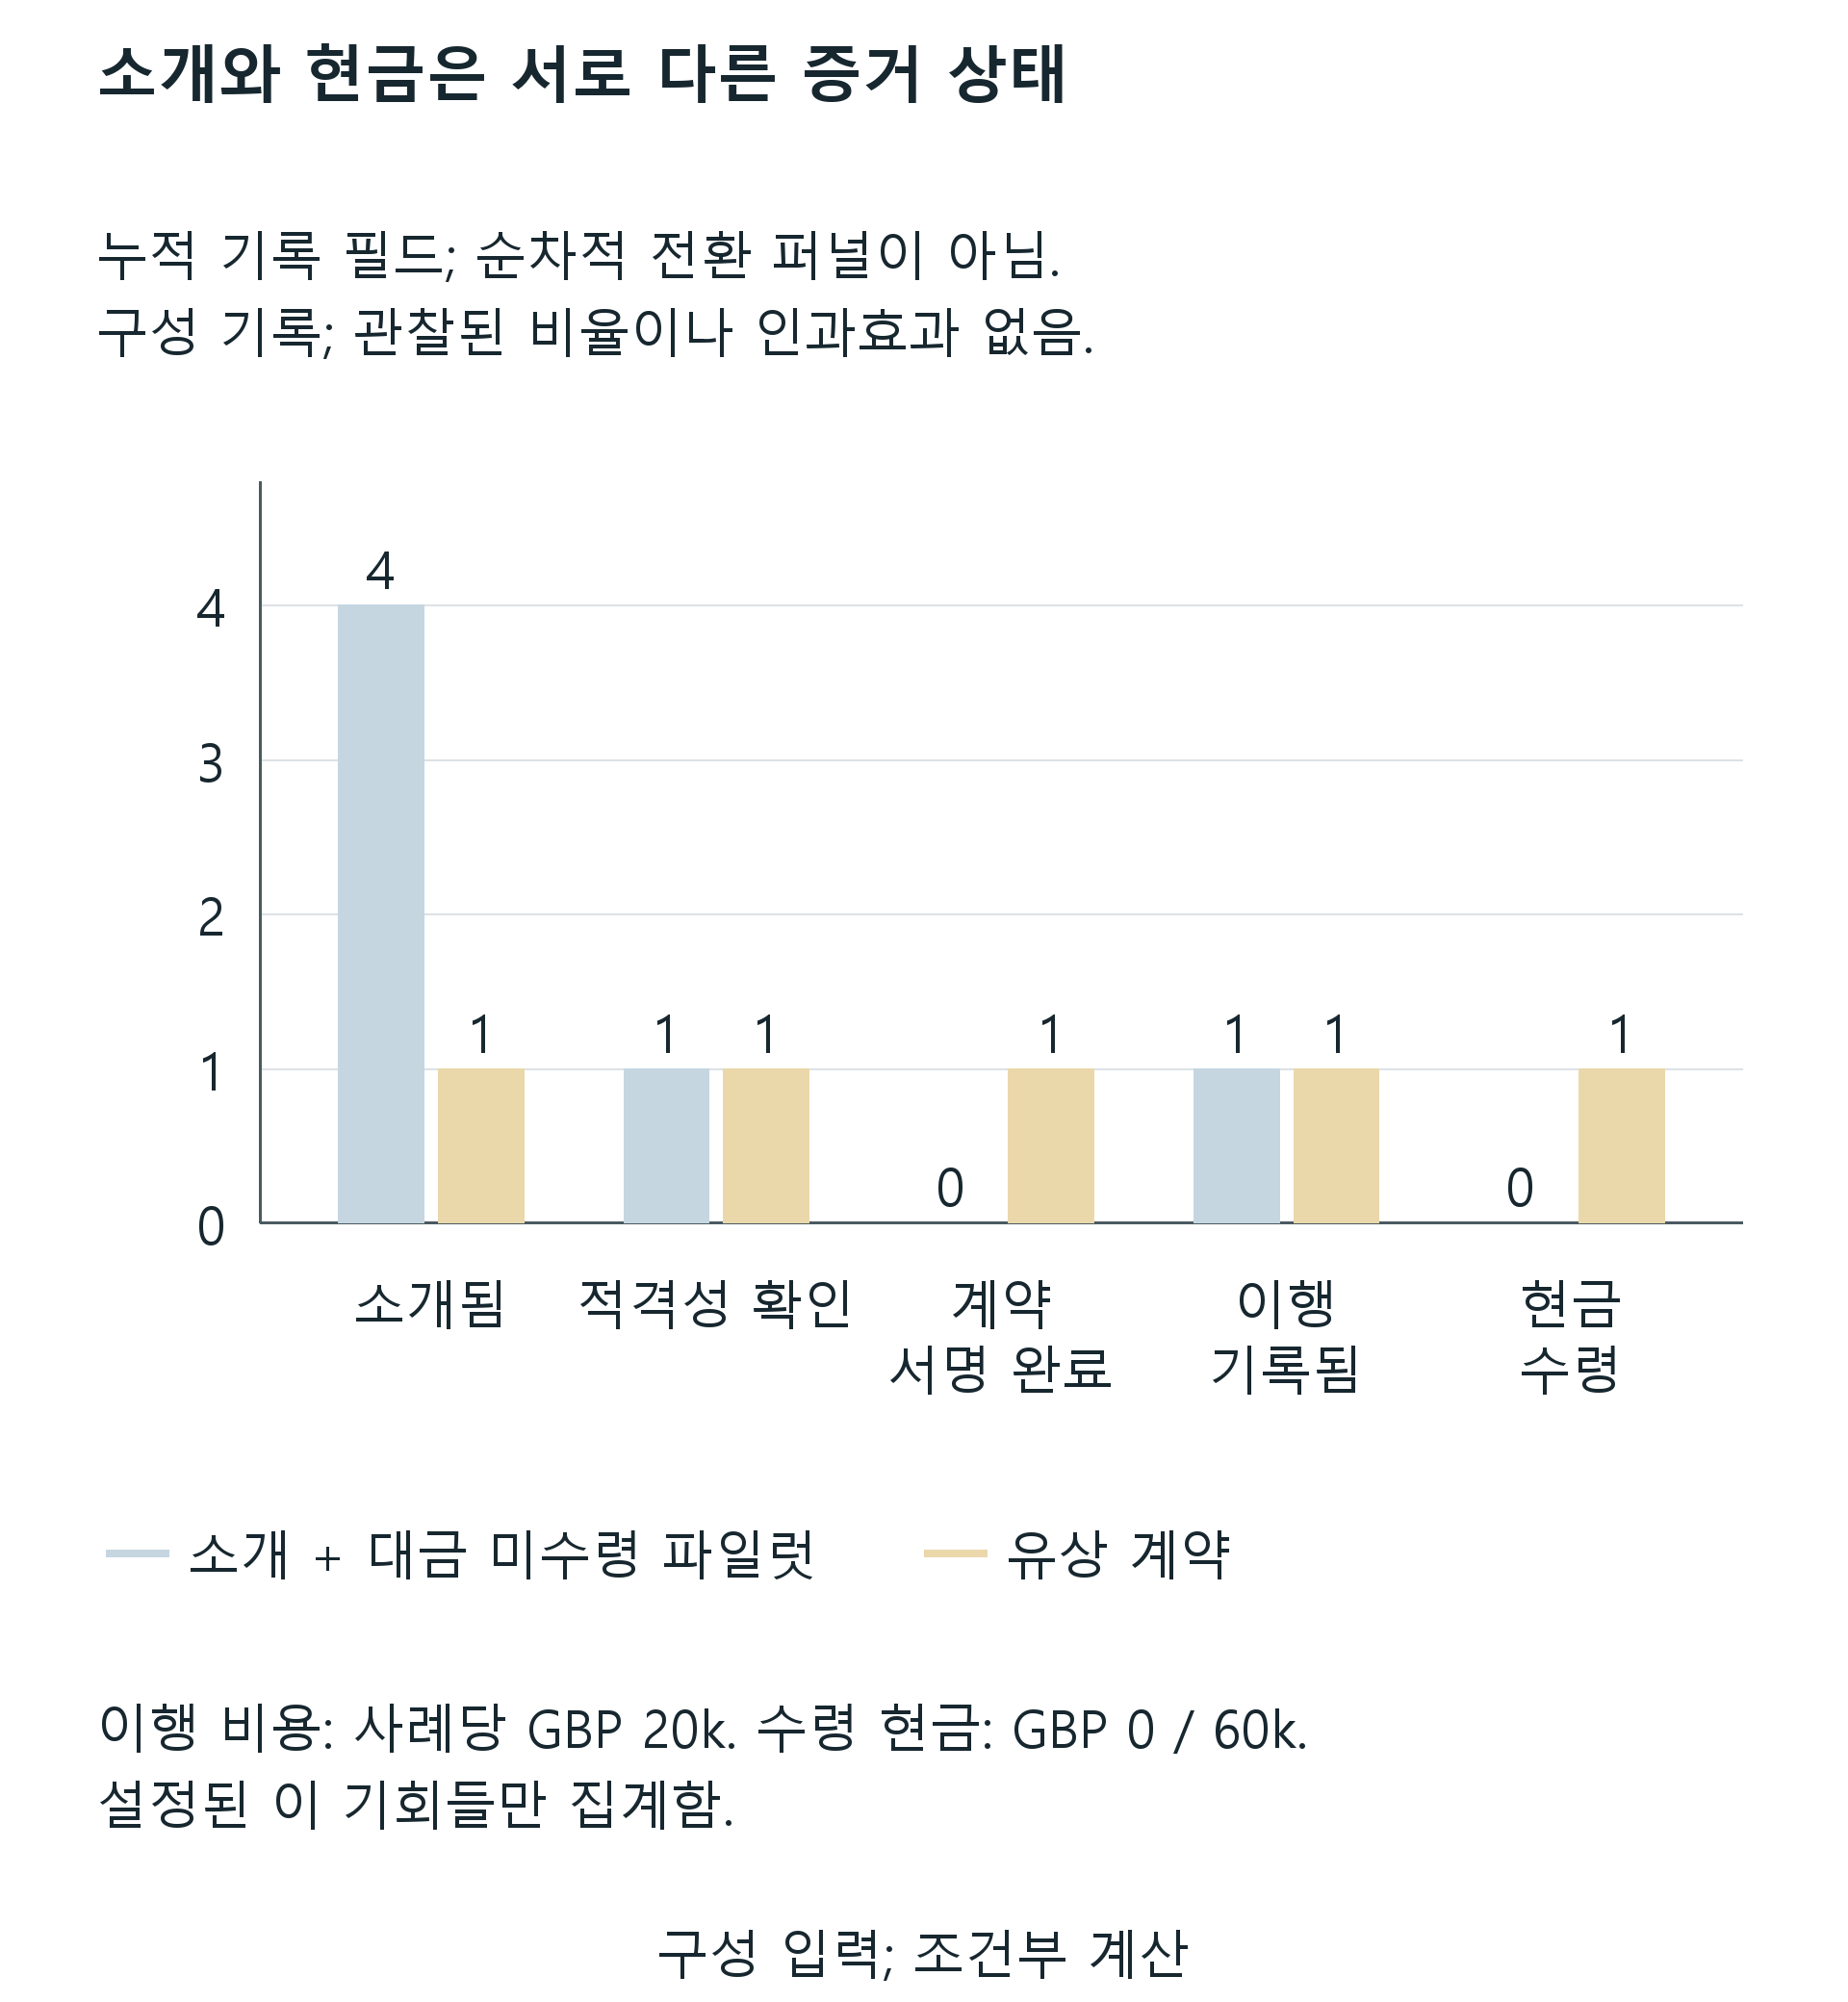
그림을 원래 크기로 읽으려면 가로로 스크롤하세요. 전체 크기로 따로 열 수도 있습니다.
구성된 증거 상태이며 기수 전환율이나 인과 추정치가 아니다.
15 변경되는 검증 시점을 통해 민감도를 읽는다
조달일 민감도는 동일한 £100,000 수령을 영일, 삼십 일, 구십 일,180일 및270일로 이동한다. 실험에 이자나 지출 변화가 없으므로 다섯 실행 모두 기말 사용 제한 없는 현금은 £92,000이다. 최소 현금은 각각 £92,000, £91,000, £73,000, £46,000 및 £19,000이다. 마지막 경로는 정책 하한을 위반한다. 종점이 같아도 더 이른 자금은 중간 의무 이행 능력을 바꾼다. 결과는 가정된 공통 운영 일정, 진입 지급 및 수령 전 유출 순서에 달려 있다. 다른 기업은 위반 날짜를 옮겨 쓰지 말고 자체 검증 시점을 다시 계산해야 한다.
추가 진입 지출 민감도는 진입 시 영, £10,000, £20,000, £30,000 및 £40,000을 부과한다. 기말 현금은 £10,000씩 £92,000에서 £52,000으로 감소한다. 해당 최소는 £91,000에서 £51,000으로 줄며 기준 조달일에는 다섯 경로 모두 하한을 충족한다. 이는 자금조달 고정 및 사업 반응 없음의 통제된 지출 비교이다. 더 비싼 프로그램이 더 좋은 또는 나쁜 서비스를 준다고 가정하지 않는다. 실제 수수료를 평가하려면 회사는 서비스를 문서화하고 해당 경로의 고객 및 자금조달 증거를 검증해야 한다.
외화 비용 민감도는 인위적 외화 단위당0.75, 1, 1.25, 1.5 및2파운드를 모든 지정 외화 진입 비용과 증분 간접비에 적용한다. GBP 자금조달 입금은 바뀌지 않는다. 기말 현금은 £100,000, £92,000, £84,000, £76,000 및 £60,000이다. 첫 환율에서는 초기 자금 수령 전 최소가 £96,250으로, 최소와 기말 현금이 같을 필요가 없음을 보여 준다. 이는 시장 예측 없는 통제 환산계수이다. 실제 외화 계획에는 각 계약 통화, 환산일, 은행 수수료 및 헤지를 식별하고 GBP 표시 조달 확약에 같은 환율 변동을 적용하지 않아야 한다.
고객 수금일 민감도는120일째 £20,000 이행 지출과 £60,000 고객 입금을 유지하되 다섯 날짜 중 하나에 수금한다. 각 사례의 기말은 £132,000이고 순사업 현금은 £40,000이다. 360일째 수금은 최소를 £72,000으로 낮추며,120일,180일,240일 또는270일째 수금은 전체 최소가 £91,000이다. 최소가 같다고 연중 모든 날의 유동성까지 같지는 않다. 사건 원장은 각 경로를 보존한다. 단일변수 실험은 다른 입력을 고정하여 지정 변화의 산술 노출을 식별하며, 실제 기업에서 지급 지연, 계약 규모, 고객 품질 및 조달 가능성이 어떻게 함께 움직일지 추정하지 않는다.
| 순서대로 제시한 검증 값 | 같은 순서의 최소 현금 | 같은 순서의 기말 현금 |
|---|---|---|
| 조달일0/30/90/180/270 | £92k/91k/73k/46k/19k | 각각 £92k |
| 추가 비용 £0k/10k/20k/30k/40k | £91k/81k/71k/61k/51k | £92k/82k/72k/62k/52k |
| 단위당 GBP 환율0.75/1/1.25/1.5/2 | £96.25k/91k/84k/76k/60k | £100k/92k/84k/76k/60k |
| 수금일120/180/240/270/360 | £91k/91k/91k/91k/72k | 각각 £132k |
고객 검증은 유상 계약 사례를 사용하며 다른 검증은 기준 참여를 사용한다. 270일째 조달은 £20k 하한을 위반한다.
16 이차원 격자로 단일변수 검증이 놓치는 조합을 드러낸다
격자는 다섯 조달일과 다섯 추가 진입 지출을 결합하고 나머지 참여 기준을 고정한다. 명시적으로 계산한 스물다섯 노드가 있다. 구성 규약에서 열여덟 노드는 £20,000 하한을 충족하고 일곱 노드는 위반한다. 이 수는 선택한 설계 격자를 설명하며 확률이 아니다. 날짜와 비용은 투명성을 위해 골랐으며 분포를 가정하지 않는다. 이사회는 각 셀을 특정 경로와 문서화된 일정에 대한 질문으로 읽어야 한다. 신청자의 실행 가능한 프로그램 확률이 스물다섯 중 열여덟이라고 말할 근거는 없다.
영일, 삼십 일 또는 구십 일 조달은 £40,000까지 모든 검증 추가 지출에서 하한을 충족한다. 180일 조달에서는 추가 지출 영, £10,000 및 £20,000이 하한을 충족하지만 £30,000과 £40,000은 위반한다. £30,000 경로는180일에 최초 위반하고 £40,000 경로는150일에 최초 위반한다. 둘 다 나중 조달 후 기말에는 하한을 넘는다. 서로 다른 위반일은 어떤 개선책에서도 중요하다. 수정 일정이 앞선 사건을 명시적으로 바꾸지 않는 한 최초 위반 후의 지급 연기로는 원래 경로를 실행 가능하게 만들 수 없다.
검증한 모든270일 조달 경로는 하한을 위반한다. 추가 지출 영일 때 최소는 £19,000이다. 추가 £40,000에서는 진단용 최소가 음수 £21,000이며 최초 하한 위반은150일에 발생한다. 음수 산술 잔액은 설정 일정에서 필요한 개입을 식별한다. 은행이 지급을 허용하거나 회사가 당좌대월을 받는다고 가정하지 않는다. 출력은 최초 정책 위반과 가용 현금으로 조달할 수 없는 최초 필수 지급을 구분한다. 이사회는 수정 경로를 실행 가능하다고 취급하기 전에 허용되는 개입을 정해야 한다.
실행 가능한 노드는 협상 중 변수에 대한 실사를 안내할 수 있다. 공급자가 진입 청구서를 연기하거나 투자자가 송금을 앞당길 수 있다면 회사는 정확한 수정 확약을 확보해 그 일정으로 계산해야 한다. 브리지 금융 도입은 이자, 수수료, 만기, 담보 및 지분 영향이 있는 새 거래를 만든다. 이 조건들은 현 격자에 없다. 선택한 노드 사이 셀도 여기서 계산하지 않는다. 매끄러운 차트가 검증된 연속 경계를 암시해서는 안 된다. 적절한 출력은 이산 격자, 노드별 실제 최소 및 증거가 필요한 경로별 변경 목록이다.
| 조달일 | 추가 £0k | £10k | £20k | £30k | £40k |
|---|---|---|---|---|---|
| 0 | 92 | 82 | 72 | 62 | 52 |
| 30 | 91 | 81 | 71 | 61 | 51 |
| 90 | 73 | 63 | 53 | 43 | 33 |
| 180 | 46 | 36 | 26 | 16 위반 | 6 위반 |
| 270 | 19 위반 | 9 위반 | -1 위반 | -11 위반 | -21 위반 |
스물다섯 구성 노드 중 열여덟은 £20k 하한을 충족하고 일곱은 위반한다. 음수 현금은 진단용이다. 확률이나 보간된 경계가 아니다.
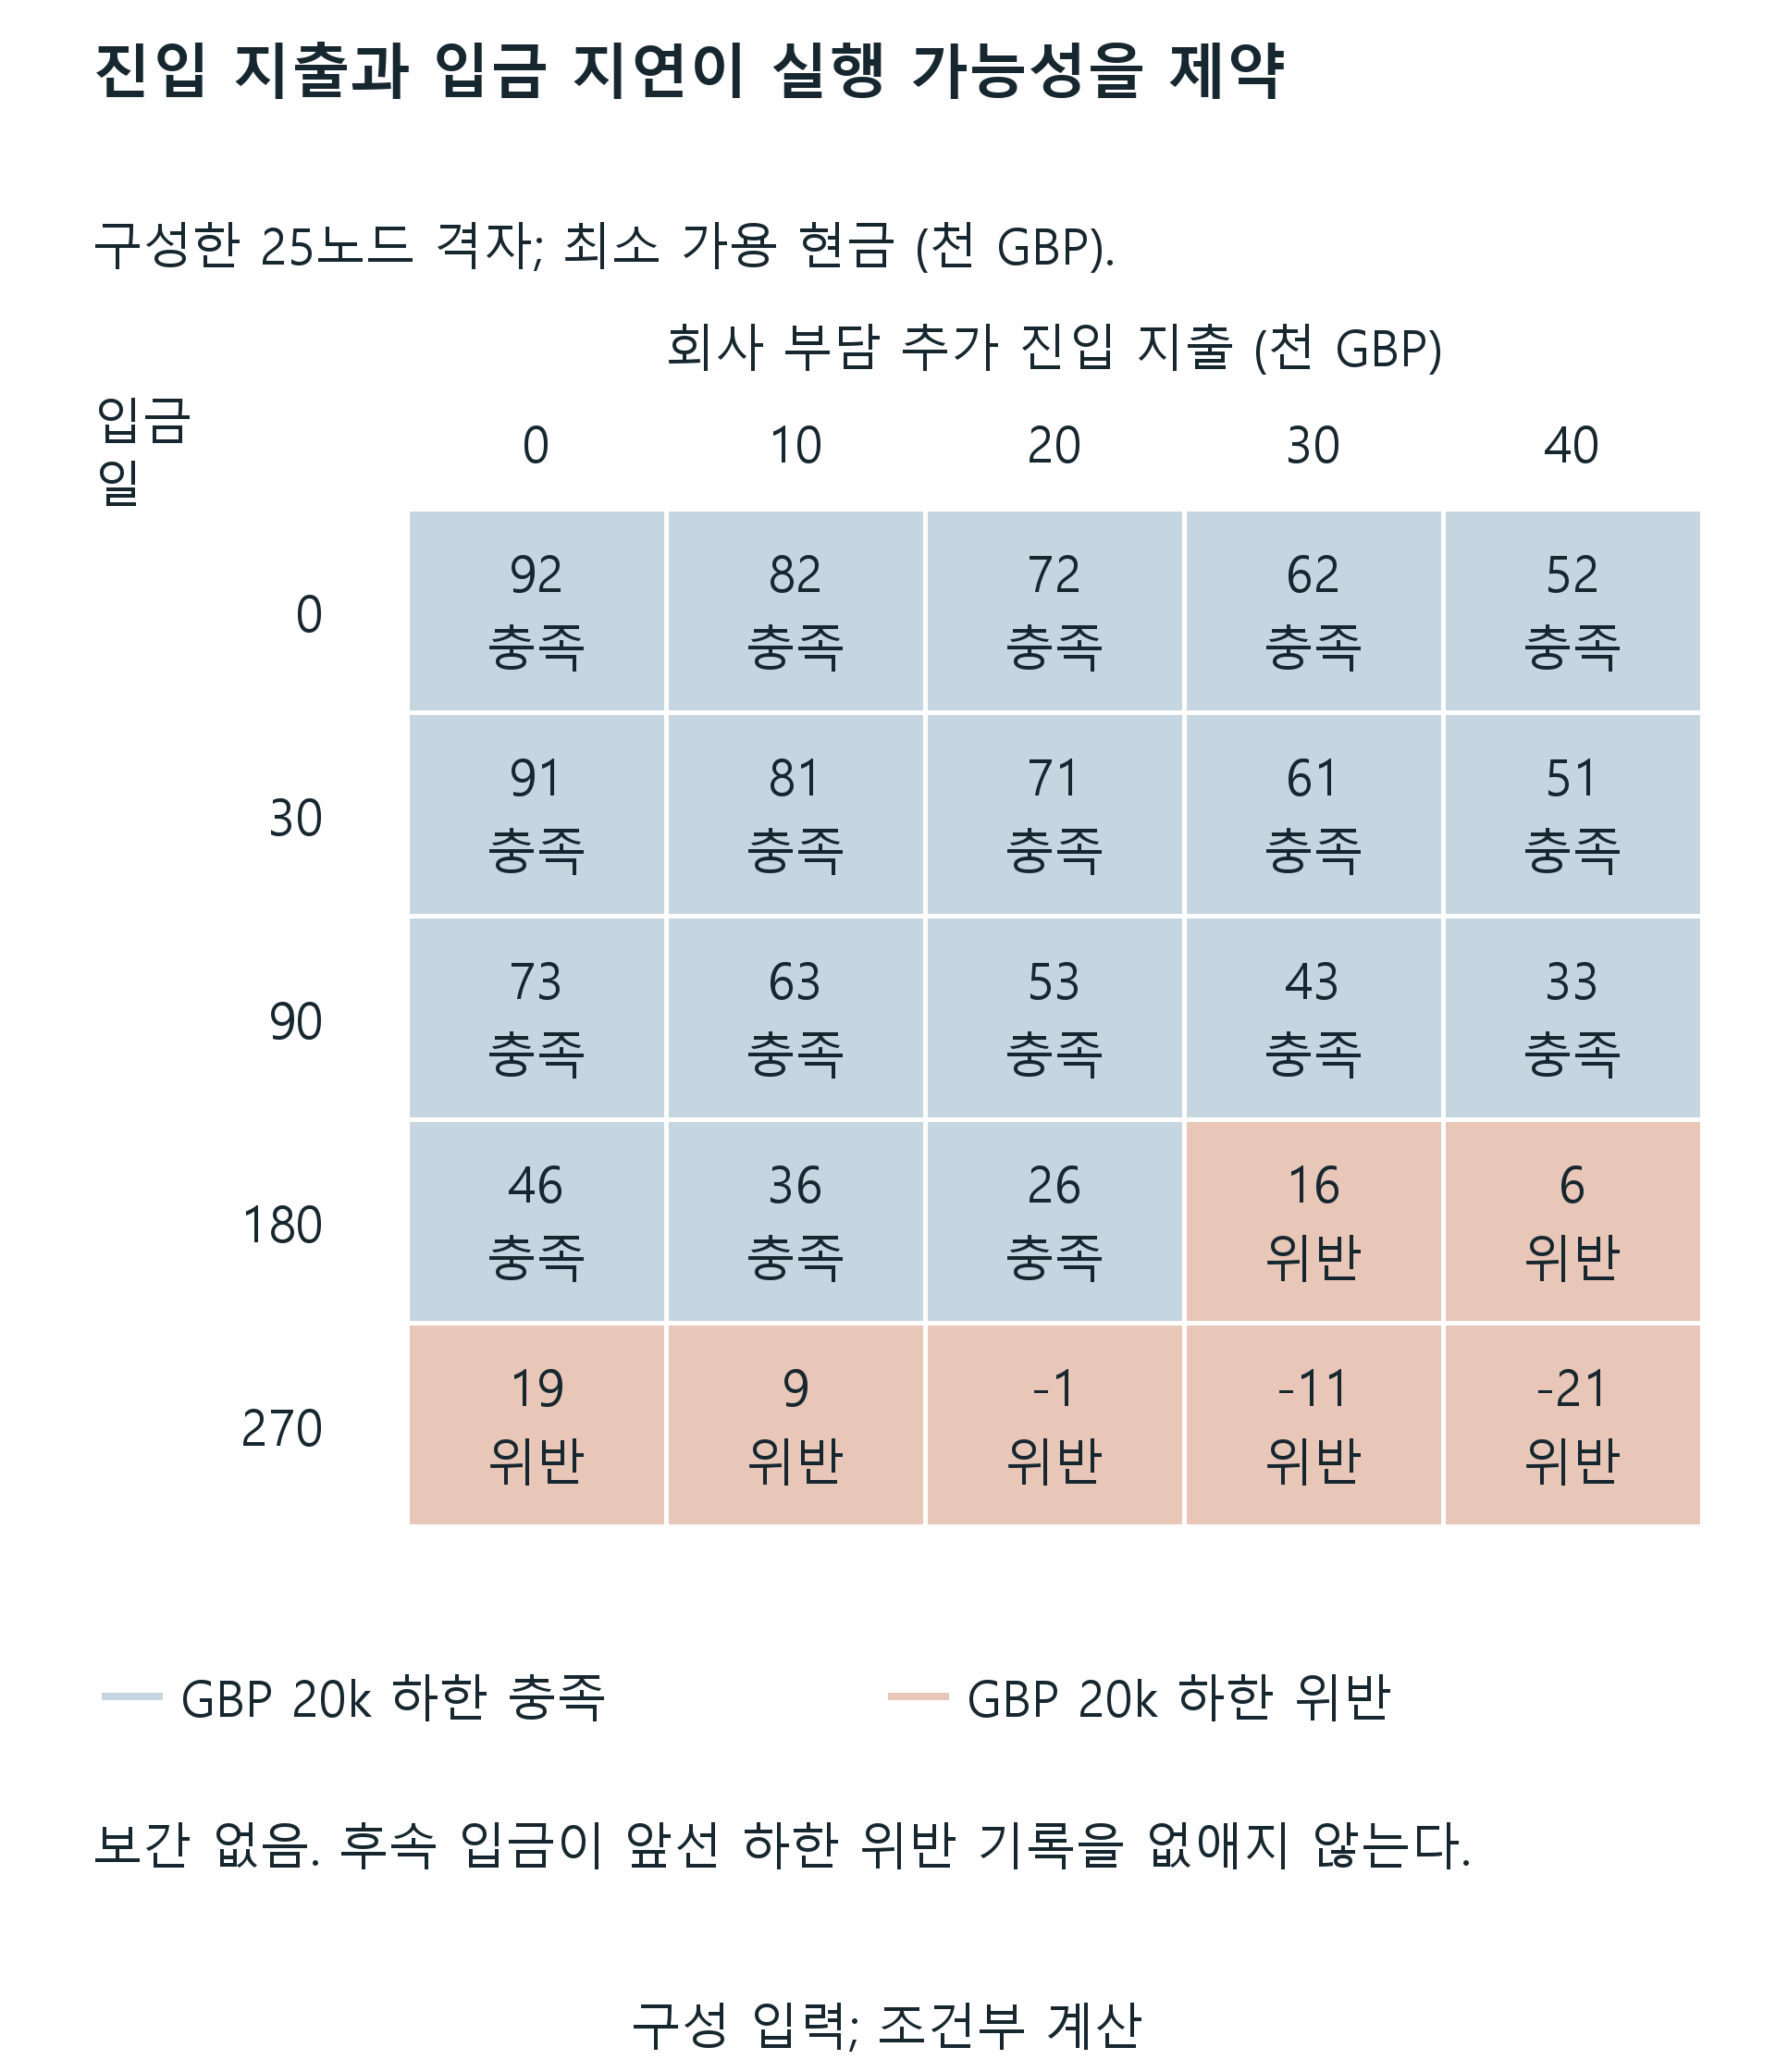
그림을 원래 크기로 읽으려면 가로로 스크롤하세요. 전체 크기로 따로 열 수도 있습니다.
이산 구성 격자이며 보간, 확률 또는 프로그램 순위가 아니다.
17 이행 자금 수요를 반영하는 기여액 구간을 도출한다
고객 기여액에는 현금 시점 정의가 필요하다. z는 특정 계약의 최종 증분 순현금 기여액이며 모형에 포함한 이행 현금 비용을 차감한 파운드 금액이다. 특정 검증 시점의 C0는 그 계약이 없는 경로의 사용 제한 없는 현금이다. 같은 시점의 G는 최종 기여액 일 파운드당 누적 현금 효과이다. 계약을 포함한 현금은 C0에 z와 G의 곱을 더한 값이다. 모든 검증 시점은 채택한 £20,000 하한을 충족해야 한다. 모형의 모든 계약 수령과 비용이 발생한 뒤 G가 일이 되도록 정규화하므로 최종 증분 현금은 z이며 두 번째로 만든 입금이 아니다.
실험에서 참조 계약은 이행에 £20,000이 들고 £60,000을 수금하여 최종 순기여액 £40,000을 만든다. 이 패턴을 비례 확대하면 이행 유출은 z의 절반, 후속 입금은 z의 일 점 오 배이다. G는 이행 전 영, 이행 후 수금 전 음의 이분의 일, 수금 후 일이다. 이는 조건부 비례 확대 패턴이며 일정한 현금 비율, 설정 날짜 및 추가 단계별 비용이나 역량 한계 부재를 가정한다. 창업자가 실제로 그런 계약을 판매하거나 규모를 연속적으로 늘릴 수 있다는 추정치는 제공하지 않는다.
G가 양수인 검증 시점에서 하한은 z에 하한을 부과한다. 현금 하한에서 C0를 빼고 G로 나눈 값이다. 유효 하한은 이 요건들과 영 중 최댓값이다. G가 음수인 시점에는 상한을 부과한다. C0에서 현금 하한을 빼고 G의 절댓값으로 나눈 값이다. 유효 상한은 그 제약들 중 최솟값이다. G가 영인데 C0가 현금 하한보다 낮다면 이 패턴으로 확대한 어떤 계약도 그 시점을 복구하지 못한다. 하한이 상한보다 커도 구간은 공집합이다. 상한 제약이 없는 경로의 위쪽 끝이 무한하다는 말은 지정 현금모형 안에서만 성립한다.
따라서 방법은 실행 가능 구간이나 명시적 공집합을 보고한다. 모든 문제를 최소 매출 목표로 줄이지 않는다. 하한은 일정하에서 얼마의 최종 기여액이 필요한지, 상한은 경로가 수금 전 이행을 얼마나 조달할 수 있는지에 관한 것이다. 더 큰 최종 기여액은 앞선 자금 수요를 늘릴 수 있다. 완전한 시점별 도출은 각 제약의 출처를 보존하며, 기초 경로가 수금 전에 이미 너무 약하면 음수 상한도 유지한다. 이사회는 조기 고객 계약금, 작은 단계, 이른 자금조달 또는 줄어든 이행 지출이 입증된 수정 구간을 만드는지 평가할 수 있다.
| G | 제약 | 해석 |
|---|---|---|
| 양수 | z ≥ (floor - C0) / G | 영을 포함한 가장 큰 하한 |
| 음수 | z ≤ (C0 - floor) / |G| | 가장 작은 상한 |
| 영이며 C0가 하한 미만 | 기여액이 해당 시점을 바꾸지 못함 | 공집합 |
| 하한이 상한 초과 | 실행 가능한 비음수 z 없음 | 공집합 |
| 기간 말 G = 1 | 최종 증분 현금은 z | 두 번째 기여액 입금 없음 |
정확한 조건부 항등식이다. 설정 이행·수금 패턴에서 G는0, 이후 -1/2, 이후1이다.
18 유한한 사업 기여액 구간과 공집합 결과를 해석한다
삼십 일째 자금조달에서는 다섯 수금 일정 모두 하한이 영이다. 기초 경로가 추가 고객 계약 없이도 현금 하한을 충족하기 때문이다. 기여액 상한은120일 수금 £288,000, 180일 £252,000, 240일 £216,000, 270일 £198,000 및360일 £144,000이다. 각 상한은 이행 지출로 G가 음의 이분의 일이 된 수금 전 검증 시점에서 나온다. 이행 당일 수금도 채택한 규약하에서는 이행 우선 시점을 남긴다. 이 상한은 비례 확대되는 구성 계약의 현금 수용력 결과이며, 회사가 그 크기의 계약을 확보할 수 있다는 주장이 아니다.
자금조달이270일로 늦어지면120일,180일 또는240일 수금은 유한한 구간을 만든다. 하한은 각각 £1,000이며 상한은 각각 £88,000, £52,000 및 £16,000이다. 이행 자체를 감당할 수 있다면 조기 수금은 이후 조달 전 유동성 요건을 넘는 데 도움을 줄 수 있다. 270일 또는360일 수금은 공집합이다. 이 일정에서는 조달 전 검증 시점이 이행 후 수금 전에 발생하여 G가 음수이다. 계산된 상한은 음수 £2,000으로 비음수 기여액과 양립하지 않는다. 이는 G가 계속 영인 검증 시점과 다른 메커니즘이다.
별도로 선언한 자금조달 부족 실험은 다른 기초 참여 입력을 그대로 두고 초기 참여 조달금을 £100,000에서 £20,000으로 낮춘다. 고객 계약이 없으면 기말 £12,000이다. 이행120일, 수금270일일 때 실행 가능한 최종 기여액 구간은 £8,000부터 £38,000이다. 하단은 기말 £20,000 현금 하한에 도달하는 데 필요한 £8,000을 공급한다. 상단은 수금 직전 최소 기초 현금 £39,000에서 나온다. 해당 시점은 최대 £19,000의 추가 이행 현금을 조달할 수 있으며 이는 £38,000의 절반이다. 계산은 두 끝점 제약을 모두 유지한다.
조달 부족 구간은 양의 마진을 갖는 기회도 회사의 운전자금 능력을 초과할 수 있음을 보여 준다. 명시된 패턴에서 최종 순기여액 £40,000에는 수금 전 이행 현금 £20,000이 필요하며 £38,000 상한을 넘는다. 경로에는 조기 계약금이나 다른 이행 일정 같은 문서화된 변경이 필요하다. 가정한 대출이 부족액을 채우지 않는다. 이 해석은 동일한 비용 비율과 일정에 조건부이다. 실제 적용 시 역량 한계, 세금, 단계별 검수, 유보금, 분쟁 및 신용손실은 양쪽 끝을 바꿀 수 있다. 회사는 제안 계약으로 사건을 계산하고 구간 밖 기회를 실행 가능하고 조달된 계획과 분리해야 한다.
| 조달일 / 수금일 | 하한 | 상한 |
|---|---|---|
| 30 / 120 | £0 | £288k |
| 30 / 180 | £0 | £252k |
| 30 / 240 | £0 | £216k |
| 30 / 270 | £0 | £198k |
| 30 / 360 | £0 | £144k |
| 270 / 120 | £1k | £88k |
| 270 / 180 | £1k | £52k |
| 270 / 240 | £1k | £16k |
| 270 / 270 | 공집합 | 음수 £2k 제약 |
| 270 / 360 | 공집합 | 음수 £2k 제약 |
| 부족한 £20k 조달 / 270 | £8k | £38k |
이행일120, 같은 날 수령 전에 유출한다. 지연된 공집합 사례는 영의 G 시점이 아닌 음의 G 시점에서 실패한다.
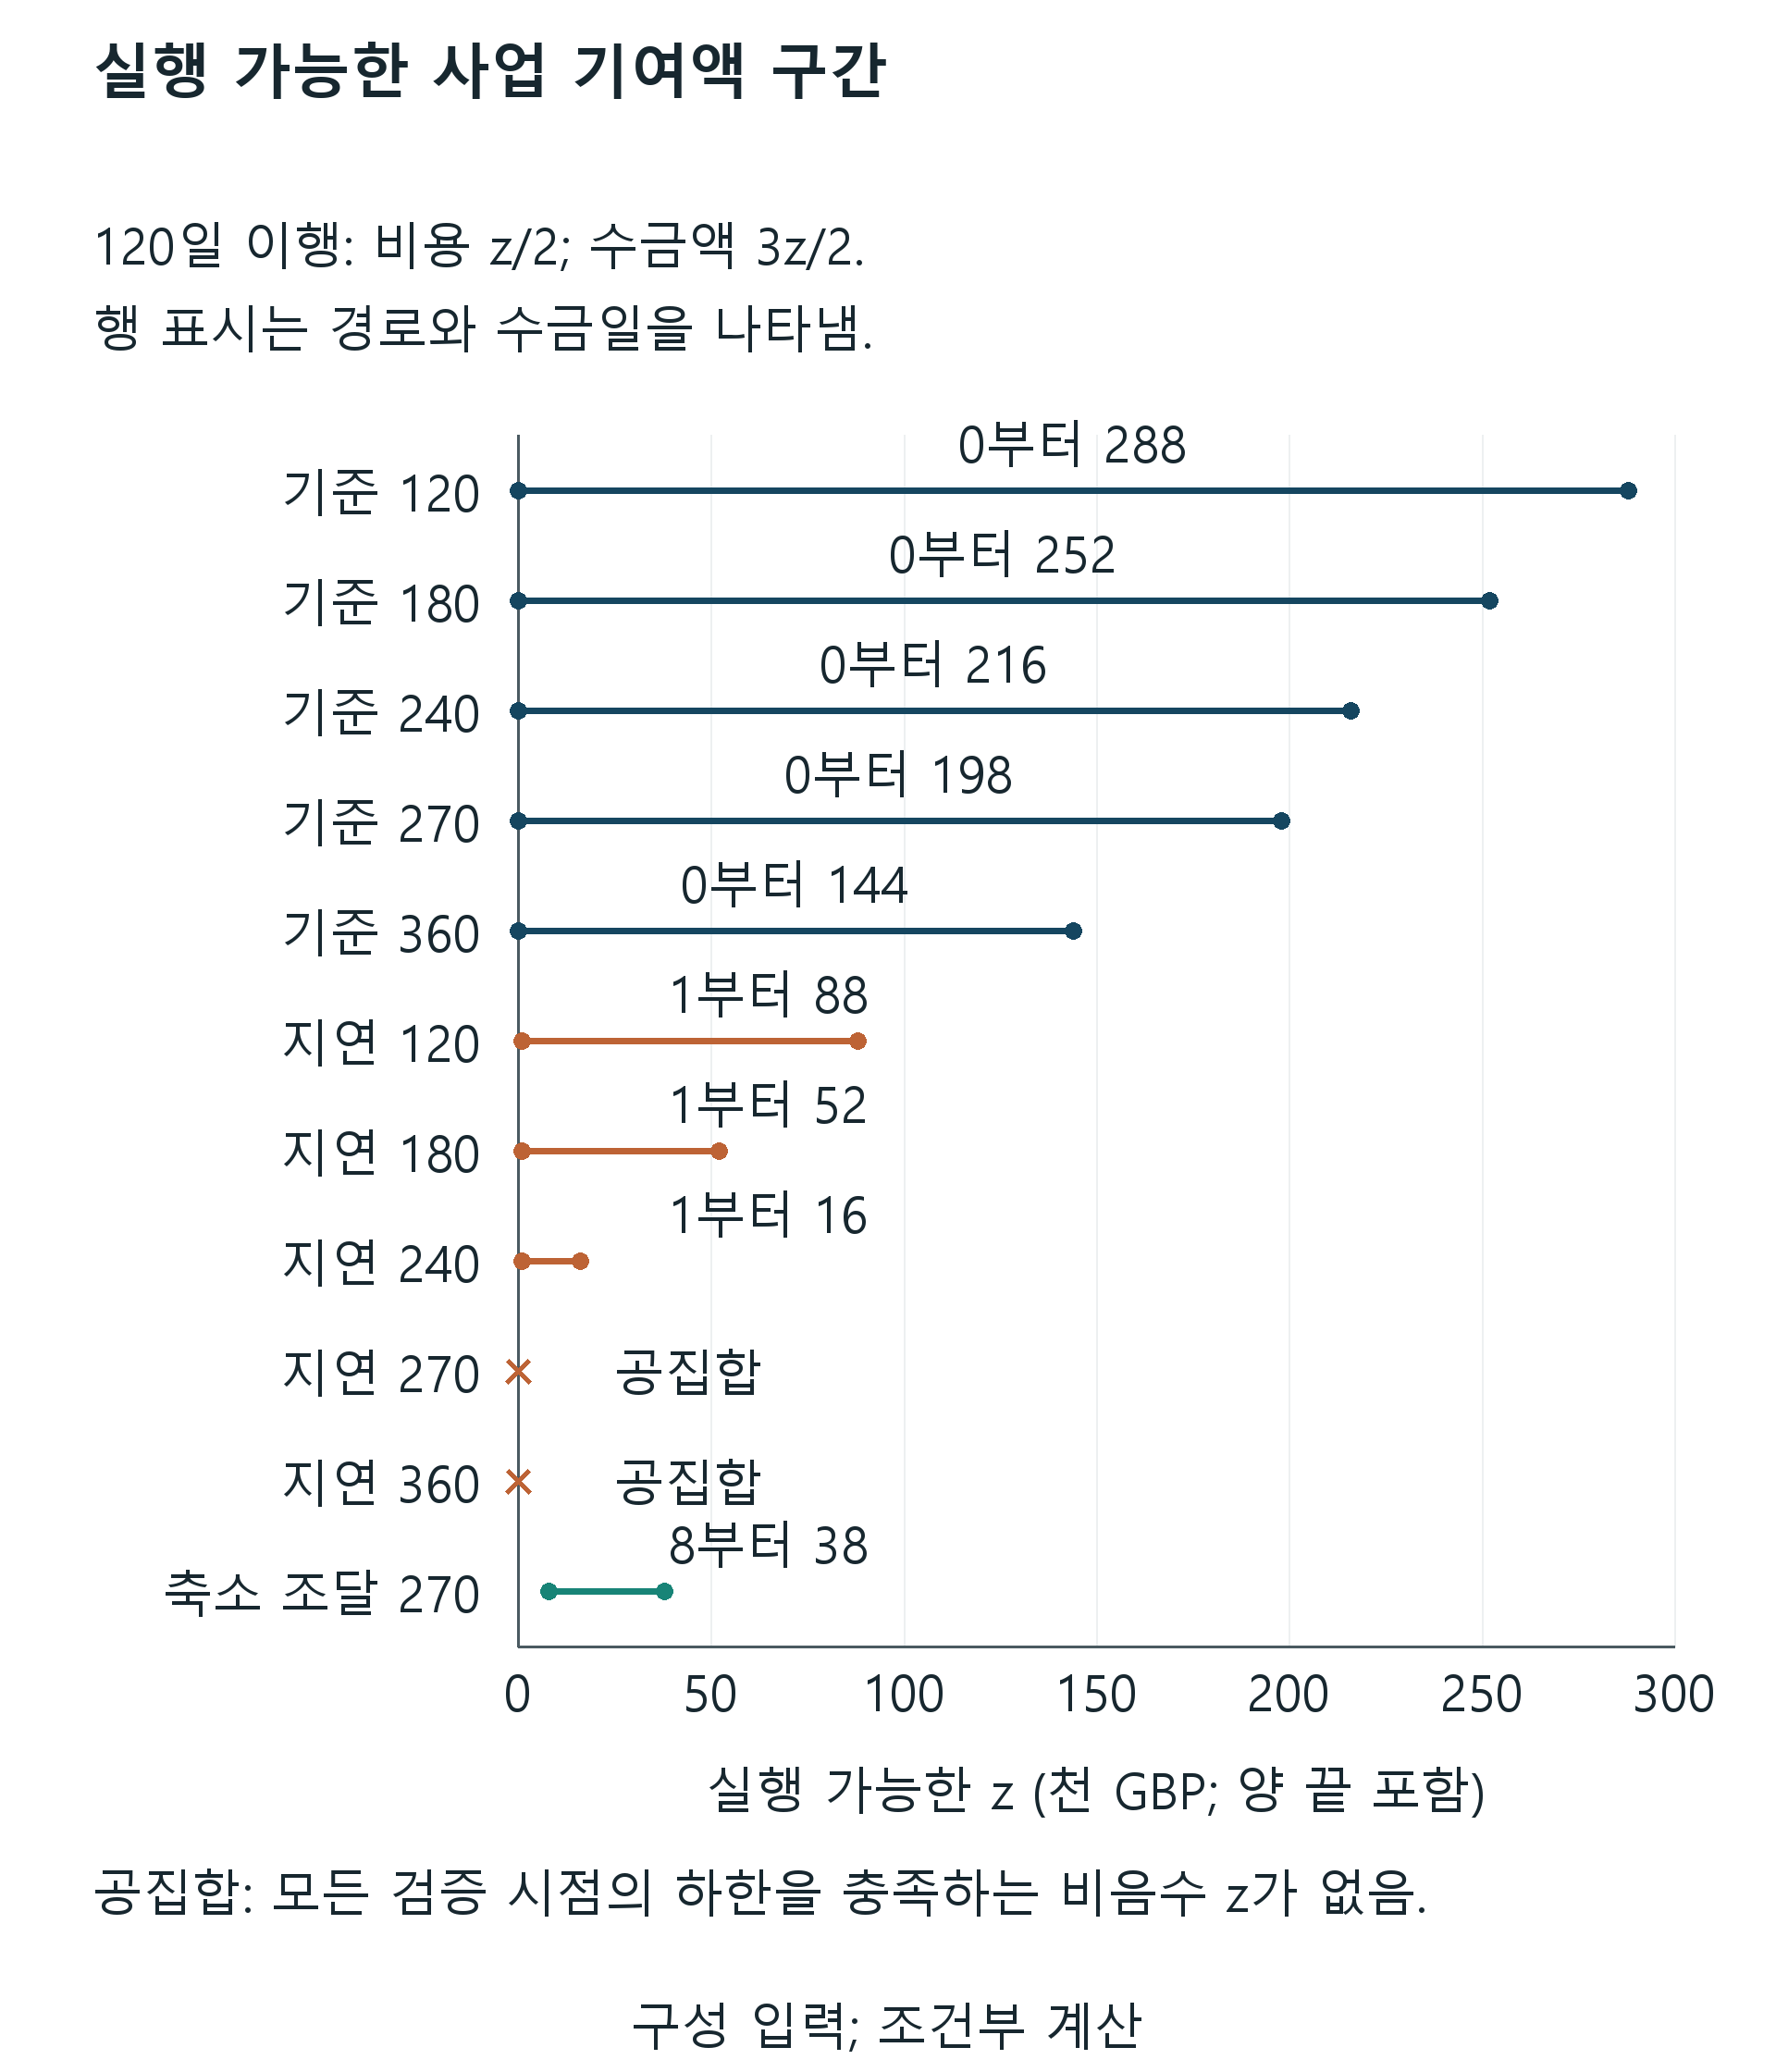
그림을 원래 크기로 읽으려면 가로로 스크롤하세요. 전체 크기로 따로 열 수도 있습니다.
최종 순현금 기여액이며 음의 G인 수금 전 제약을 유지한다.
19 지분을 조건부 자본구성표로 제시한다
고정 지분 참여 사례는 초기 투자자에게5%를 부여하고 후속 라운드 전 창업자 전체에95%를 남긴다. 구성 후속 투자 사례에서 신규 투자자는 £200,000을 지급하고 라운드 후20%를 받으며, 단순화한 자본구성에서 명시된 프리머니 가치 £800,000에 해당한다. 기존 창업자와 초기 투자자는 각자 이전 지분의80%를 보유한다. 따라서 창업자76%, 초기 투자자4%, 신규 자금20%이며 분수 합계는 정확히 일이다. 이 계산은 옵션풀 변경, 우선권, 구주 매각 및 다른 수단을 제외한다.
SAFE 사례는 원금 £100,000, 상한 £500,000의 단일 포스트머니 상한 수단을 사용한다. 명시적으로 채택한 상한 구속 규약은 새 자금 직전 SAFE에20% 지분을 준다. 다음 £200,000 자금이 라운드 후 회사20%를 매입하면 창업자64%, SAFE 보유자16%, 신규 투자자20%가 된다. 명시된 신규 자금 이전 가치 £800,000은 상한보다 높아 본 실험의 상한 구속 가격 조건과 일치한다. 결과에는 명시된 단일 수단 규약이 필요하며 SAFE라 불리는 모든 문서의 계산기가 아니다.
가격이 정해진 라운드가 발생하지 않으면 수단은 문서에 따른 조건부 청구권으로 남는다. 이 분석은 미전환을 영의 희석이라고 표시하거나 전환 후 창업자 비율을 배정하지 않는다. 유동화 사건, 해산, MFN 선택, 할인, 여러 SAFE, 옵션풀 또는 우선 배분도 모형화하지 않는다. 그런 조건에는 실제 서명 수단과 더 완전한 자본구성이 필요하다. 프로그램 홍보 투자금을 희망하는 미래 기업가치로 나누면 이러한 세부사항을 가린다. 실사 자료에는 수단 버전, 전환 방식, 모든 기존 청구권 및 미래 자금조달이나 회사 재편을 규율하는 권리를 포함해야 한다.
현금과 지분은 함께 제시하되 어느 것도 실현 수익으로 취급하지 않아야 한다. 고정 지분 및 SAFE 후속 조달 사례는 같은 £292,000 기말 현금, 다른 조건부 창업자 비율 및 측정된 고객 기여액의 부재를 갖는다. 실험은 회수 시 기업가치를 부여하지 않고 창업자 수령액도 계산하지 않는다. 네트워크 서비스나 반사실적 조달 대안에도 가치를 부여하지 않는다. 주주는 조건부 표로 중요한 계약조건을 식별하고 전문 자문을 요청할 수 있다. 사업 선택은 여전히 실행 가능한 대안, 전략적 편익, 통제 및 이정표 도달에 필요한 자금에 달려 있다. 각 미측정 요소는 조용히 재무 점수로 바꾸지 말고 식별해야 한다.
| 보유자 | 초기 고정5% | 단일 상한 구속 SAFE |
|---|---|---|
| 창업자 | 76% | 64% |
| 고정 지분 투자자 | 4% | 0% |
| SAFE 투자자 | 0% | 16% |
| 신규 자금 | 20% | 20% |
| 합계 | 100% | 100% |
| 기말 회사 현금 | £292k | £292k |
구성한 £100k SAFE, £500k 상한 및 신규 자금 전 £800k 가치이다. 옵션풀, 우선권 또는 실현 회수는 없다. 라운드가 없는 SAFE는 조건부로 남는다.
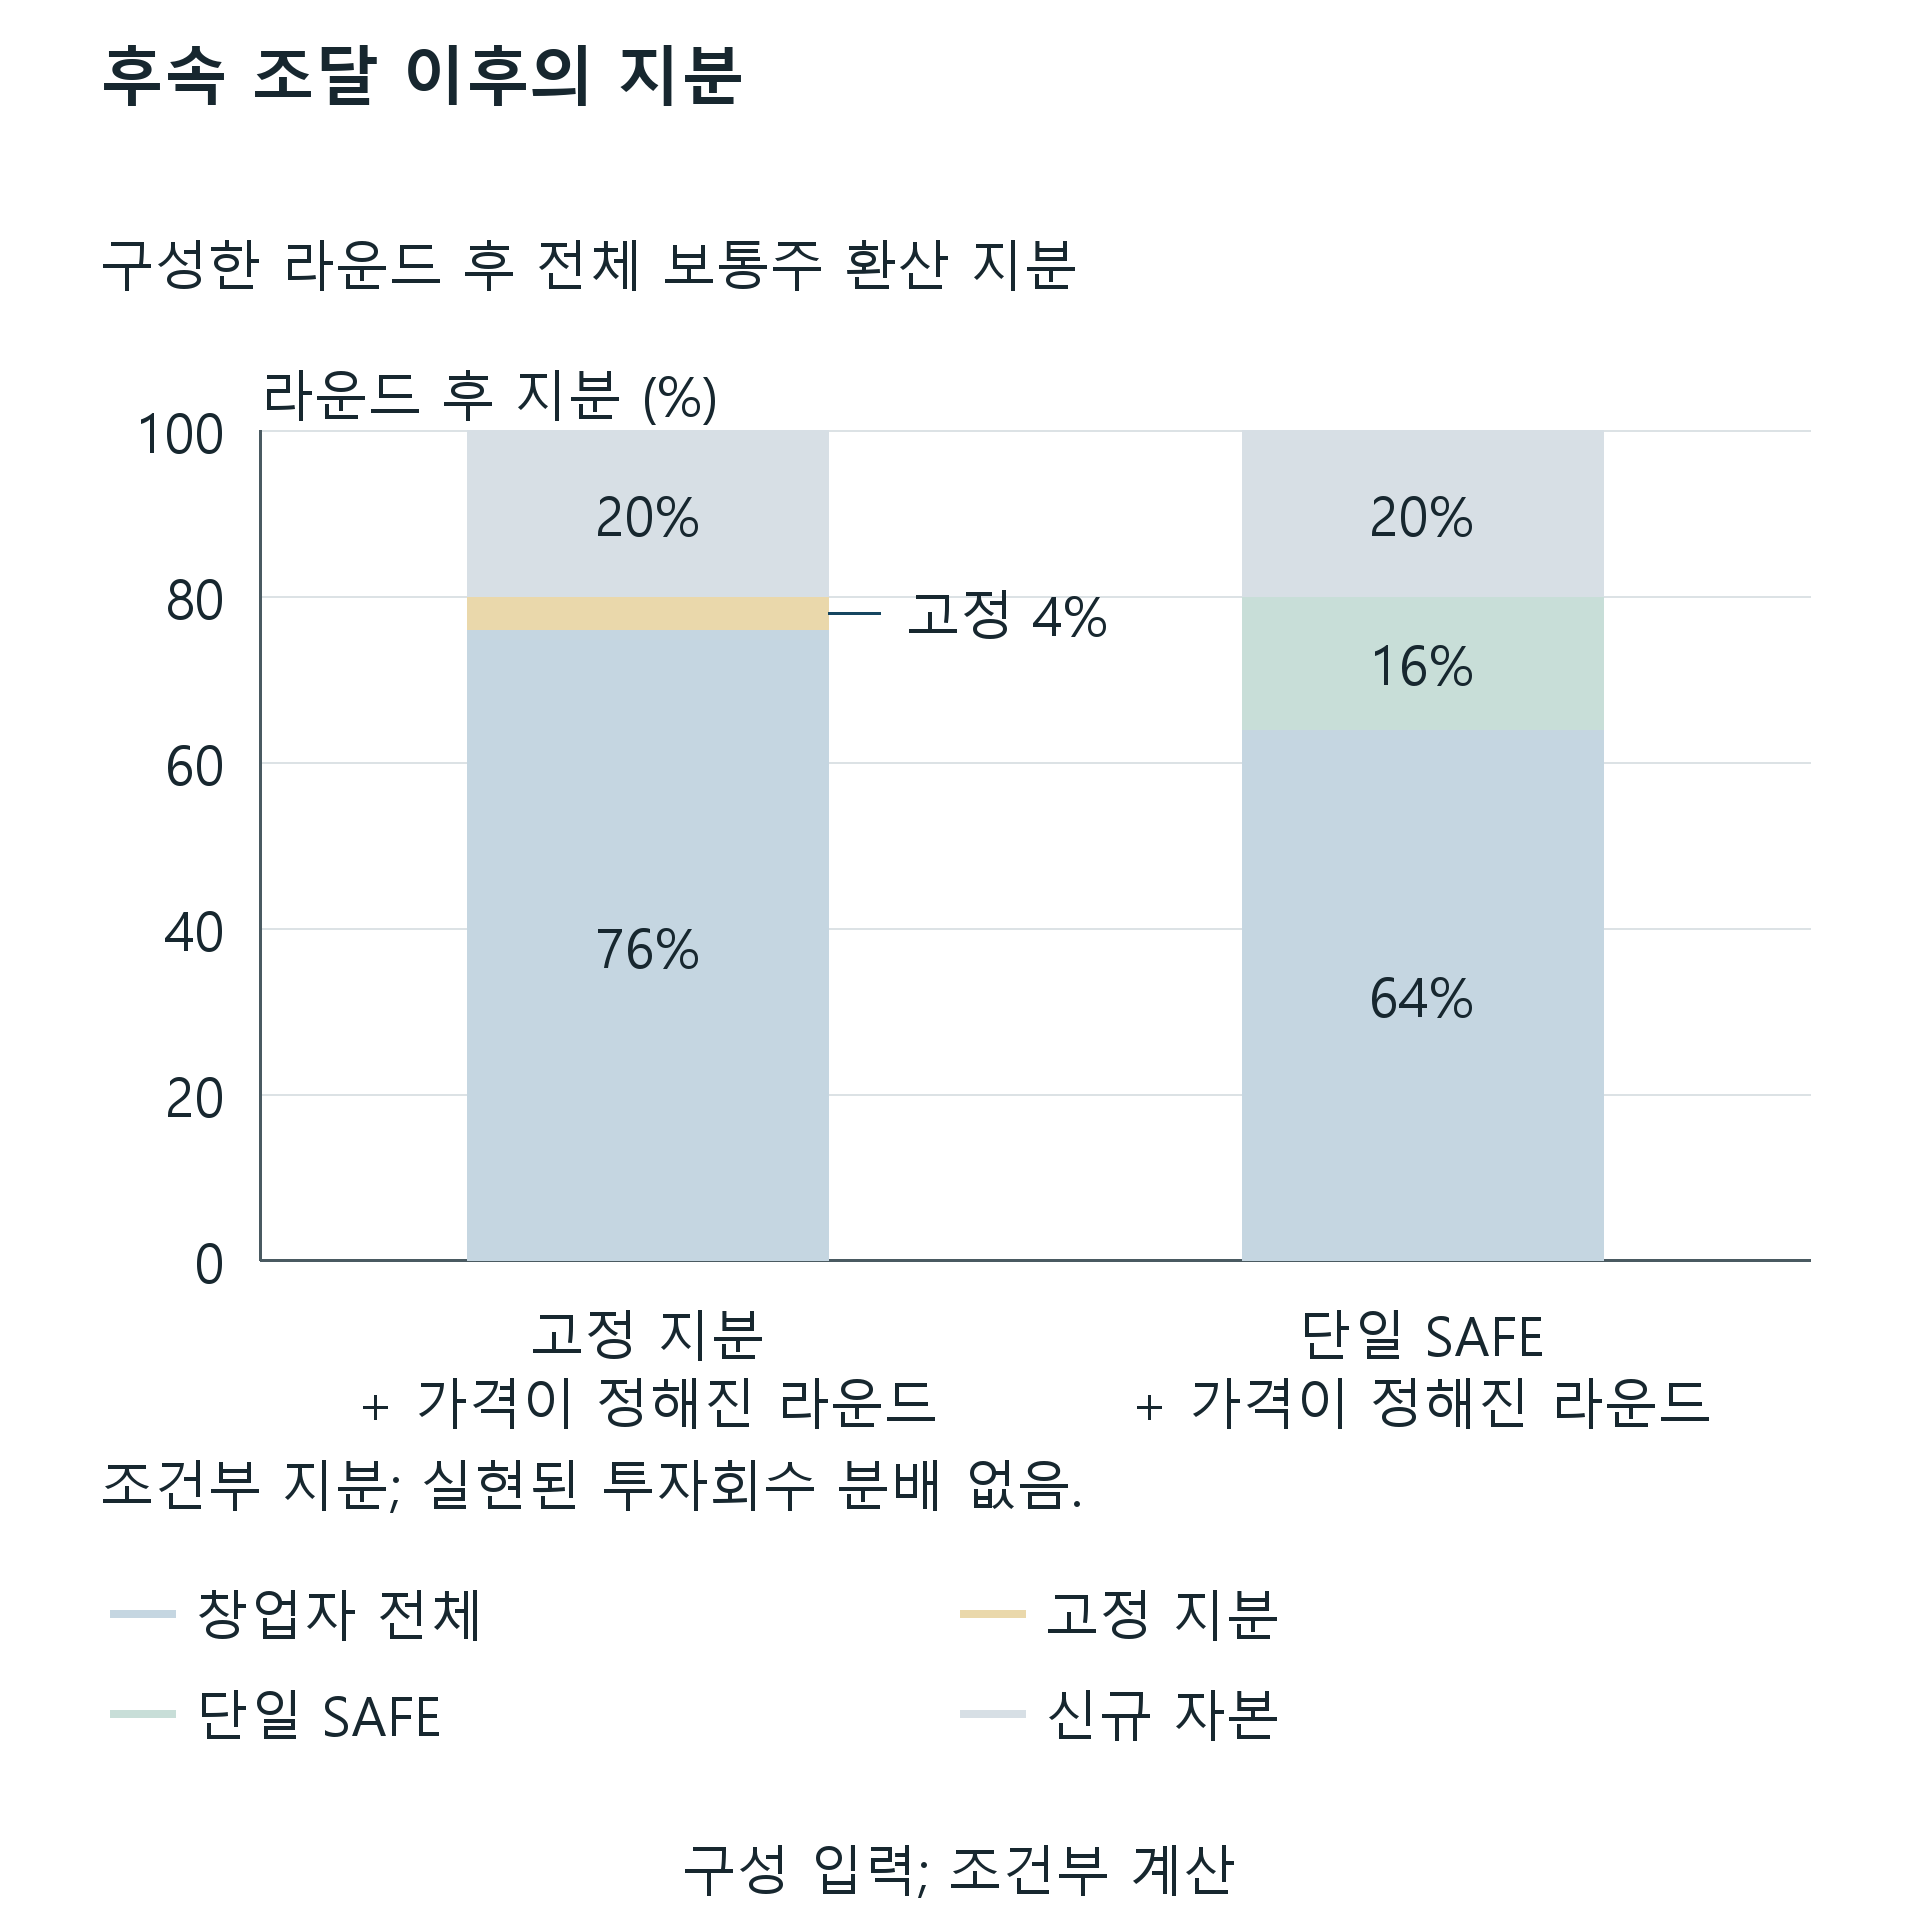
그림을 원래 크기로 읽으려면 가로로 스크롤하세요. 전체 크기로 따로 열 수도 있습니다.
구성 자본구성이며 실현 창업자 수령액이 아니다. 라운드 없는 SAFE는 조건부이다.
20 관찰 가능한 종점을 가진 사업 증거 등록부를 만든다
제안하는 회사 등록부는 소개, 거래처 변경 및 추적 동안 유지되는 기회 식별자로 시작한다. 프로그램 담당자, 회사 기밀 파일의 구매 조직명, 소개일, 책임 창업자 및 정보 저장 동의 근거를 기록한다. 적격성 단계는 정의된 고객 문제, 의사결정자, 관련 예산 절차, 조달 경로 및 예상 다음 사건을 기록한다. 합의한 서비스 정의에 따라 관련 연락이 발생하면 소개가 완료된다. 고객 적격성에는 추가 관찰이 필요하다. 거절하거나 활동을 중단한 연락처도 유지하고 상대방이 이유를 제공하면 날짜와 함께 기록해야 한다.
파일럿 증거는 작업명세서, 검수 기준, 범위, 이행 비용, 접근 의존조건, 지식재산 조건 및 실제 지급 의무 유무를 식별해야 한다. 잠재 구매자 대상 시연은 유용한 학습 사건이면서도 청구 가능한 권리를 만들지 않을 수 있다. 유상 파일럿은 계약과 미수금을 추가하고 수금은 별도로 감시한다. 수령 기록은 은행 현금, 청구서 및 고객 법인을 대사하며 해당 시 세금, 환불 또는 제삼자 공제를 포함한다. 이로써 이행한 서비스를 수주 기록, 미수금 및 회수 현금과 구분할 수 있다. 유망해 보이는 소개가 만든 이행 의무의 검토도 지원한다.
자금조달 증거에는 병렬 등록부가 필요하다. 투자자 회의, 실사 요청, 텀시트, 서명 문서, 조건 충족 및 정산 송금은 날짜가 있는 별도 사건이다. 각 구속력 있는 단계에서 수령 회사와 수단을 식별해야 한다. 후속 자본은 사전 합의한 기술적 규칙에 따라서만 소개에 귀속해야 한다. 예를 들어 최초로 입증된 적격 접촉을 기준으로 하되 다른 접촉 및 기존 관계를 보존한다. 그런 규칙은 파이프라인의 경로를 설명할 수 있지만 프로그램 없이도 발생했을 투자를 식별하지 않는다. 인과 귀속에는 운영 등록부를 넘어 적절한 비교 설계가 필요하다.
대시보드는 관련 모집단과 후속 추적 누락을 보고해야 한다. 유용한 기술적 산출물은 특정 단계에 이른 소개 기회, 완료된 전환의 관찰 단계 소요기간 중앙값, 확약된 이행 현금, 회수 현금 및 조달 수령액이다. 각 척도에는 진입 기수, 관찰일, 통화 처리 및 분모가 필요하다. 추적을 기다리는 진행 중 기회를 설명 없이 완료된 실패나 매출로 세어서는 안 된다. 기수별 보고는 탈락, 철회 및 연락 불가능 사례를 보존해야 한다. 회사는 증거의 한계를 드러내면서 프로그램이 합의 서비스를 이행했는지, 회사 자체의 다음 단계 실행이 진전되는지 평가할 수 있다.
21 회사가 관찰할 수 있는 지급 및 서비스 이정표를 협상한다
제안 논의는 제공자가 통제하는 서비스와 투자자, 고객 및 당국이 결정하는 사항을 구분해야 한다. 제공자는 정해진 수의 적격 회의, 문서화된 선정 절차 또는 일정에 따른 지원 프로그램에 합의할 수 있다. 구매자의 조달 승인, 투자위원회 결정 및 비자 결과는 각각의 의사결정자에게 속한다. 계약 문구는 산출물, 참가자 의무, 보고, 수수료일, 취소 처리 및 분쟁 절차를 식별해야 한다. 회사는 실제 계약에 대해 적격 자문을 받아야 한다. 연구 방법은 대체 조건에 대한 실사 질문과 현금 결과를 제공하며, 보편적 법률 조항을 제시하거나 제공자가 특정 위험 배분을 받아들인다고 주장하지 않는다.
이정표 연계 지급은 회사 원장의 지정 수수료 사건을 이동해 평가할 수 있다. 늦은 수수료는 그 지급 전 검증 시점에만 도움이 되며 가격 변화나 계약상 결과에 따른다. 환불 가능성에도 명확한 발동 조건과 신뢰할 수 있는 수령일이 필요하다. 조건과 정산이 입증될 때까지 조건부 환불은 별도 청구권으로 유지해야 한다. 회사는 환불 지연이나 분쟁 사례를 포함해 총지급 및 환불 일정을 검증해야 한다. 최종 순수수료만 보고하면 일시적 자금 수요를 가리고 이사회 하한과 결정의 연결을 끊을 수 있다.
고객 계약은 입증된 계약금, 단계별 이행 또는 단계별 검수와 수금으로 음의 G 기간을 다룰 수 있다. 각 구조는 현금 사건을 바꾸며 사업 제안, 가격 또는 고객의 계약 의사도 바꿀 수 있다. 방법은 고객이 계약금에 동의한다고 가정하지 않고 실제 체결 조건을 모형화해야 한다. 현지 파트너가 필요하면 현금 일정에 파트너 청구서와 회사의 대금 청구권을 담아야 한다. 해외 원천징수, 간접세, 정산 수수료 및 환전은 거래별 처리가 필요하다. 현 수치 실험은 기본 기여액 구간을 명확히 살펴볼 수 있도록 이 항목들을 제외한다.
자금조달 협상도 자금 사용 가능일, 선행조건, 유보액 및 참가 지출과의 상호작용에 집중할 수 있다. 더 이른 첫 지급분은 유동성을 바꾸면서 뒤 지급분을 조건부로 남길 수 있다. 어떤 브리지 금융도 자체 상환 요구가 있는 추가 수단을 만든다. 이사회는 모든 새 의무를 포함한 완전히 지정된 수정 경로를 원래 경로와 비교해야 한다. 결과는 미해결 조건과 책임자를 식별하는 짧은 결정 기록이어야 한다. 필요한 조건이 확인되지 않으면 경로는 조건부이며, 확인 전 어떤 지출을 확약할 준비가 있는지 식별해야 한다.
22 결정, 문서 및 남은 운영기간 중심으로 이사회 자료를 작성한다
의사결정 자료 첫 페이지에는 제안 운영 이정표, 현재 현금 상황, 요청 승인 및 프로그램을 거절할 경우 대안을 명시해야 한다. 근거 부록은 날짜가 있는 은행 명세와 현금을 대사하고 가용 자금에서 제한 금액을 제외하며 도래 부채를 식별해야 한다. 적용 프로그램 제안을 첨부하고 사용 버전을 강조해야 한다. 경로 요약에는 총조달액, 공제, 회사 부담 진입 비용, 창업자 부담 비용, 제한 수령액 및 최초 정책 위반을 표시할 수 있다. 이 항목은 이사가 투자 홍보 금액이나 네트워크 가치 서사에 의존하지 않고 전체 경로를 검토하게 한다.
두 번째 요소는 각 선행조건에 담당자를 지정한 자격 및 실행 일정이어야 한다. 항목에는 프로그램 합격, 투자 선정, 출입국 확인, 회사 설립 또는 재편, 은행 업무, 여행 및 지원 신청이 포함된다. 미해결 항목마다 목표 확인일과 그 항목이 통제하는 지출 결정을 둬야 한다. 일정은 유리한 결과를 가정하지 않고 의존관계를 보여 줄 수 있다. 마감이 시간대 없이 공개되면 담당자는 명확한 설명을 받아야 한다. 기수 시작 후에도 오래된 페이지가 남아 있으면 현재 접수 중으로 취급하지 않고 검증된 차기 창구가 없음을 밝혀야 한다.
사업 요소는 각 관련 기회의 현재 증거와 다음 단계 비용을 보여 줘야 한다. 이사는 약속된 회의, 실제 열린 회의, 지출을 발생시키는 파일럿 및 수금 완료 계약을 검토할 수 있다. 조달 관련 연락에는 서명 확약과 수령 조건의 별도 일정이 필요하다. 현금모형은 검토 시나리오에 적합한 상태만 사용해야 한다. 정산 및 확약 증거에 근거한 기본계획을 명시적인 조건부 기회와 함께 제시할 수 있다. 프로그램 안내서가 투자자 접근을 설명한다는 이유만으로 자격 확인 안 된 접촉을 예상 입금으로 바꾸어서는 안 된다.
승인은 최대 비가역적 현금 의무, 유지할 하한, 다음 단계 전 필요한 정보 및 검토일을 정할 수 있다. 회사는 최초 승인 예측을 보존하고 후속 변경을 별도로 기록해야 한다. 검토 시 비자 일정 변화, 연기된 송금, 유상 파일럿 또는 수정 여행비 등 날짜가 있는 사건에 차이를 연결할 수 있다. 이는 운영 학습과 감사 추적을 지원한다. 조건이 충족되지 않을 때 엄격한 중단 결정도 제공한다. 연구는 단계별 승인이 성공적 시장 진입을 보장한다고 제시하지 않는다. 실용적 목적은 이사회의 확약과 증거 요건을 명확히 하는 것이다.
23 비용, 선정 및 회수 성과를 중심으로 미래 평가를 설계한다
국경 간 액셀러레이터 접근에 관한 미래 실증 연구는 결과를 알기 전에 정의된 모집단이 필요하다. 유용한 출발점은 적격 신청 기수이며 신청일, 합법적으로 이용 가능한 선정 점수, 합격 결정, 수락, 철회 및 참여를 담는다. 투자받은 포트폴리오 회사만 추적하면 투자 없이 진입 비용을 부담한 창업자를 빠뜨린다. 연구는 창업자, 운영회사, 프로그램 및 대상 고객의 국가를 구분해야 한다. 개별 기록에는 법률 및 개인정보 보호 통제가 적용된다. 본 논문은 이런 데이터가 없으므로 신청자 전환율, 평균 처치효과 또는 참여 수익을 보고하지 않는다.
비용 측정은 지급, 날짜, 통화, 지급자, 상환 및 대체된 활동을 기록해야 한다. 창업자 시간을 금액으로 바꾸면 별도로 공개한 평가 가정이 필요하다. 문서화된 반사실을 바탕으로 공통 운영 지출과 경로의 증분 비용을 구분해야 한다. 비현금 크레딧은 실제 사용이나 명시적 별도 가정으로 평가하며 은행 현금으로 나타내지 않아야 한다. 지분수단에는 체결 조건과 이후 전환 이력이 필요하다. 수수료형 프로그램과 지분형 프로그램의 비교는 영업 성과와 함께 자금조달 및 지분을 보고해야 한다. 단일 비용 총액은 투자자에게 이전한 자본 청구권을 빠뜨린다.
성과 정의는 소개부터 적격성, 계약, 이행 및 수금까지 이어지고 후속 자금조달은 별도 기록해야 한다. 고정 관찰일은 협상 중이거나 지급 대기 중인 회사에 우측 검열을 만든다. 기록 누락과 창업자 무응답은 기수 및 상태별로 보고해야 한다. 반복 신청, 다중 프로그램 참여 및 기존 고객·투자자 관계는 귀속을 복잡하게 할 수 있다. 인과효과를 주장하는 설계에는 신뢰할 만한 비교 원천과 적절한 가정이 필요하다. 예를 들어 특정 프로그램의 방어 가능한 선정 문턱 설계가 있다. 매칭만으로 관찰되지 않은 창업자 자질이나 기회 선택을 제거했다고 입증할 수 없다.
공개 제안 등록부는 인과 추정치 대신 날짜가 명시된 처치 설명을 제공할 수 있다. 프로그램은 기수별로 투자조건, 장소 요건 및 사업 지원을 바꿀 수 있다. 평가는 버전을 보존하고 변하지 않는 하나의 상품으로 합치지 않아야 한다. 프로그램 차원 홍보 비율은 명시된 분모와 기간을 기록하고, 가능하면 기초 데이터로 검증할 수 있다. 여기서 수치 보정에 쓰지 않은 것은 의도적이다. 구성 실험에는 경험적 확률 입력이 없다. 향후 데이터는 관찰된 연관성, 국소 인과 추정치 및 조건부 회계 항등식의 차이를 유지하면서 원장이 제안하는 메커니즘을 검증할 수 있다.
24 의사결정 경계를 정하고 미측정 사항을 밝힌다
방법은 선택한 유동성 정책하에서 지정된 자금조달 및 사업화 경로를 평가한다. 프로그램 품질, 창업자 적합성, 이민 자격, 투자 승인 또는 고객 확보 확률을 추정하지 않는다. 공개 페이지는 바뀔 수 있으며 서명 계약에는 페이지에 없는 중요 조건이 있을 수 있다. 따라서 프로그램 비교의 기준일은 2026년 11월 12일로 유지된다. 선정 경로는 분석적 비교의 예이며 포괄적 세계 순위를 제공하지 않는다. 미해결 필드는 회사 자체 실사가 어디서 시작되어야 하는지 밝힌다. 또한 관찰일 이후 신청에서 비교를 사용하는 데 한계를 부과한다.
구성 모형은 세금, 이자, 물가상승, 신용손실, 옵션풀, 복수 증권, 회수 우선권, 분쟁 환불 및 실제 역량 제약을 제외한다. 공통 수금이 영인 공통 운영 사업, 회사 부담 진입 지출 및 영의 개인 현금 원장을 사용한다. 외화 단위는 인위적이다. 모든 고객, 자금조달 결과 및 지급일은 설정한 것이다. 이 한계로 회계 관계를 살펴볼 수 있으며 예제 수치를 시장 추정치로 제시하지 않게 한다. 프레임워크를 적용하는 회사는 입력을 대체하고 실제 의무에 맞게 사건 일정을 확장해야 한다. 입력 변경은 실행 가능성, 기여액 구간 및 지분 비교를 바꿀 수 있다.
주요 분석 결과는 최종 고객 기여액의 조건부 구간이다. 수금 전 이행은 기여액 파운드당 음의 현금 노출을 만들며, 이 노출은 양의 최소 기여액도 필요한 경로에 유한한 상한을 부과할 수 있다. 조달 부족 예제는 정확히 설정된 일정하에서 £8,000부터 £38,000의 구간을 준다. 지연 자금조달 예제는 매력적인 기말 현금이 앞선 정책 위반과 공존할 수 있음을 보여 준다. 이는 지정된 사건과 규약의 재현 가능한 결과이다. 본 연구가 실제 액셀러레이터 사업 성과의 인과 증거를 제공하지 않더라도 실사에 유용한 질문으로 남는다.
의사결정을 준비한 창업자나 이사회는 구성요소별 제안을 요청하고, 자격 및 참가 허가를 확인하고, 잔류 대안을 만들고, 가용 자금을 대사하며, 소개부터 회수 결과까지 추적할 수 있다. 그런 다음 실제 회사 현금 일정과 명확히 승인된 하한으로 경로를 평가할 수 있다. 미해결 사업 기회는 조달이 확정된 의무 옆에 명확히 남는다. 지분은 허구의 실현 회수가 아니라 적용 금융수단을 통해 제시한다. 자료는 상대방에게 시점, 수수료, 제한 용도 및 서비스 이행에 관한 구체적 질문을 제공한다. 최종 권고는 문서화된 실행 가능 선택과 주주가 밝힌 목적에 근거하고, 추가 가정은 그 가정이 영향을 미치는 결정에 맞춰 공개해야 한다.
참고문헌
- Y Combinator. The Y Combinator Deal. 열람일: 2026년 11월 12일. https://www.ycombinator.com/deal
- Y Combinator. Frequently Asked Questions. 열람일: 2026년 11월 12일. https://www.ycombinator.com/faq
- Techstars. Investment Terms. 열람일: 2026년 11월 12일. https://www.techstars.com/investment-terms
- Techstars. Investment Terms announcement, 17 April 2025. 열람일: 2026년 11월 12일. https://www.techstars.com/newsroom/investment-terms
- 500 Global. The 500 Fellowship, current flagship page, updated September 2026. 열람일: 2026년 11월 12일. https://500.co/founders/flagship
- Entrepreneurs First. London FAQs. 열람일: 2026년 11월 12일. https://www.joinef.com/faqs/london/
- Antler. Antler in Singapore. 열람일: 2026년 11월 12일. https://www.antler.co/location/singapore
- Immigration, Refugees and Citizenship Canada. Start-up Visa Program, page details 21 July 2026. 열람일: 2026년 11월 12일. https://www.canada.ca/en/immigration-refugees-citizenship/services/immigrate-canada/start-visa.html
- GOV.UK. Visit the UK as a Standard Visitor, Visit on business. 열람일: 2026년 11월 12일. https://www.gov.uk/standard-visitor/visit-on-business
- US Department of State. Fact Sheet U.S. Business Visas B-1 and Allowable Uses. 열람일: 2026년 11월 12일. https://travel.state.gov/content/travel/en/us-visas/business/b-1-fact-sheet.html
- Enterprise Singapore. GIA Shanghai Acceleration Programme. 열람일: 2026년 11월 12일. https://www.enterprisesg.gov.sg/grow-your-business/innovate-with-us/market-access-and-networks/global-innovation-alliance/gia/gia-shanghai
- Techstars Support. Can I apply to Techstars programs not in my country? Can you help with visa or immigration issues? Modified 17 May 2024. 열람일: 2026년 11월 12일. https://help.techstars.com/support/solutions/articles/4000207088-can-i-apply-to-techstars-programs-not-in-my-country-can-you-help-with-visa-or-immigration-issues-
- Techstars Support. After a Techstars program ends, do I need to stay in the program location? 열람일: 2026년 11월 12일. https://help.techstars.com/support/solutions/articles/4000207073-after-a-techstars-program-ends-do-i-need-to-stay-in-the-program-location-
- MassChallenge. Security and Resiliency Traction 2026. 열람일: 2026년 11월 12일. https://masschallenge.org/security-and-resiliency-traction-2026/
- Antler. Antler in UK. 열람일: 2026년 11월 12일. https://www.antler.co/location/uk
- Enterprise Singapore. Global Innovation Alliance initiative, including GIA+ effective 1 April 2026. 열람일: 2026년 11월 12일. https://www.enterprisesg.gov.sg/grow-your-business/innovate-with-us/market-access-and-networks/global-innovation-alliance/gia-initiative
- Singapore Ministry of Manpower. EntrePass eligibility. 열람일: 2026년 11월 12일. https://www.mom.gov.sg/passes-and-permits/entrepass/eligibility
- CORFO. Start-Up Chile Ignite 13 call. 열람일: 2026년 11월 12일. https://www.corfo.gob.cl/sites/cpp/convocatoria/start-up-chile-ignite-13/
- CORFO. Bases Start-Up Chile, refundido no oficial, November 2026. Non-official consolidation; governing resolutions and executed agreement require confirmation. 열람일: 2026년 11월 12일. https://saowcsblobassets.blob.core.windows.net/assets/CONV/26IGN-2/Bases%20Start-Up%20Chile%20-%20Refundido%20No%20Oficial%20(nov%202026).pdf
- European Institute of Innovation and Technology. Venture incubation program, 2026 opportunity. 열람일: 2026년 11월 12일. https://www.eit.europa.eu/our-activities/opportunities/venture-incubation-program
- EIT Jumpstarter. Terms and Conditions 2026, version 2, 6 May 2026. 열람일: 2026년 11월 12일. https://eitjumpstarter.eu/wp-content/uploads/2026/05/EIT-Jumpstarter-2026_Terms-and-Conditions_v2_20260506.pdf
- DIPRES. Start-Up Chile monitoring, 2023 period and 2024 price base. Publication date not independently established. 열람일: 2026년 11월 12일. https://www.dipres.gob.cl/597/articles-338261_doc_pdf.pdf
- UK Department for Business and Trade. Global Entrepreneur Programme, Frequently Asked Questions, updated 27 August 2026. 열람일: 2026년 11월 12일. https://www.business.gov.uk/campaign/gep/frequently-asked-questions/
- Hallen, B. L., Cohen, S. L. and Bingham, C. B. (2020). Do Accelerators Work? If So, How? Organization Science 31(2), 378-414. DOI:10.1287/orsc.2019.1304. Author manuscript dated 3 April 2019. https://d3brk8rkzvc45n.cloudfront.net/s3fs-public/2024-02/SSRN-id2719810.pdf
- Yu, S. (2020). How Do Accelerators Impact the Performance of High-Technology Ventures? Management Science 66(2), 530-552. DOI:10.1287/mnsc.2018.3256. Abstract reviewed only. https://pubsonline.informs.org/doi/10.1287/mnsc.2018.3256
- Gonzalez-Uribe, J. and Reyes, S. (2021). Identifying and Boosting Gazelles: Evidence from Business Accelerators. Journal of Financial Economics 139(1), 260-287. DOI:10.1016/j.jfineco.2020.07.012. Accepted manuscript, April 2020. https://eprints.lse.ac.uk/103145/1/Gazelles_16042020_JFE.pdf
- Gonzalez-Uribe, J. and Leatherbee, M. (2018). The Effects of Business Accelerators on Venture Performance: Evidence from Start-Up Chile. Review of Financial Studies 31(4), 1566-1603. DOI:10.1093/rfs/hhx103. Accepted manuscript, August 2017. https://researchonline.lse.ac.uk/id/eprint/84553/1/Gonzalez-Uribe_Effects%20of%20Business%20Accelerators.pdf
저자 소개
Chennakeshav(CK)는 M&A, 성장자본 및 기업전략 전반의 거래 발굴·구조화·실행에서 25년 이상의 글로벌 경험을 보유한 기업금융·투자은행 임원이다. 창업자, 기업 및 펀드를 위한 가치창출 자문을 이끌며 이사회 관점과 직접 실행 및 거래 종결을 연결해 왔다.
경력은 Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ 포트폴리오 기업 및 Emirates Growth Fund에 걸치며 TMT, 부동산, 핀테크, 딥테크, 클린테크, 인프라 및 에너지 부문을 포함한다. 최고경영진, 사모투자·벤처펀드, 국부펀드 및 패밀리오피스와 함께 복잡한 자금모집과 성장기업의 금융을 추진했다. 가치창출을 위한 M&A 실사, 인수 후 통합 및 사업변혁도 이끌었다.
Matchpoint Partners의 Managing Partner로 기업금융, M&A 및 자본조달 자문을 총괄한다. London Business School MBA와 VTU 공학 학위를 보유하며, UCL London의 Master of Laws(LLM) 과정을 진행 중이다.
적극적인 스타트업 멘토로 Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute 및 IN5에서 활동한다. London Business School의 Entrepreneur Mentor in Residence(EMiR)를 맡고 Entrepreneurship World Cup 심사위원으로도 참여한다.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
면책 고지
본 논문은 사모·대체시장의 구조를 다루는 연속 연구의 일부다. 제시한 견해는 저자 개인의 견해다. 정보 제공을 목적으로 시장 구조를 일반적으로 설명하며, 투자·법률·세무·규제 자문이나 특정 증권·투자기구·거래상대방에 대한 권고를 구성하지 않는다.
