
1 比较条款前,先界定海外进入决策
评估海外加速器时,应以企业的一项决策为对象,明确运营里程碑、注明日期的现金需求以及具体替代方案。相关里程碑可能是完成客户评估、取得可执行的分销协议,或完成一轮融资并使资金可在企业账户中使用。每种结果所需的工作和证据均不同。若参与项目需要出行、采用不同公司结构、居留一段时间,或在投资可用之前先行支出,项目宣传的投资金额便无法完整说明这条路径。经济上的问题在于,企业能否为整条路径筹措资金,以及附带的股权和运营承诺是否合理。
评估首先应区分签署项目文件的公司与承担运营成本的公司;二者可能并非同一实体。董事会批准预算前,应明确收款实体、现有股东、创始人义务,以及任何必须设立的母公司或子公司。还应明确哪些人员必须实际到场,以及他们在目的地获准从事哪些活动。项目录取、投资遴选、法律重组、移民许可和银行资金放行应在决策记录中分行列示。一个事件的证据无法补足另一个事件的记录。因此,已签署的要约须与企业自身的法律状况和现金状况逐项核对。
本文提出一种经准入成本调整的融资与商业化方法,将注明日期的部分公开项目及政府来源登记表、构造的现金分类账实验,以及商业进展记录规程结合起来。其分析贡献是给出特定路径能够支持的客户贡献额条件区间。收款前的交付支出既可能形成营运资金上界,也可能形成最低回款要求。较晚签订的合同亦可能无法解决此前的现金约束。这些结果来自明确设定的事件日历和现金政策,不能用作加入加速器所产生效应的估计。
公开来源审阅仅涉及所述观察日实际提供的条款和规则。本分析未取得申请者已签署的协议、个别移民决定、创始人成本报价,也未取得将引荐持续追踪至现金收回的配对登记数据。示例企业和数值输入均明确为构造值。因此,研究发现支持的是一种决策方法、一组审查要约的问题和一项测量设计,无法识别当前项目的因果销售回报或申请者获得投资的概率。企业可以用自身有据可查的承诺替换构造输入,同时保留上述区分。
2 将项目服务、投资与商业承诺分别列示
项目说明可能包含多种经济性质不同的内容。初始投资、有条件的投资机会、报销权利、竞争性奖金以及顾问资源,应分别记录。它们的条件、时间和股权后果各不相同。融资上限仅代表公布说明下的最高限额;企业需要确认向自身实体承诺的金额,以及何时可以动用该金额。项目费和其他扣款须另行核对。服务和额度优惠应有各自的资格与使用记录。把这些内容合并为单一扶持总额,会使读者无法判断有哪些资源可用于支付某一张发票。
在版本和工具类型明确的前提下,公开交易条款可作为有用的初步证据。Y Combinator公布的标准交易包含固定比例SAFE部分和无估值上限的最惠国SAFE,并说明不收取项目费。Techstars描述了初始普通股权部分、无估值上限的最惠国SAFE,以及其他权利和义务;其亚太项目的公开条款亦有差异。在计算最终持股之前,创始人须按具体融资工具审阅这些结构。单一组成部分的现金与股权条款无法代表整套安排。本文后续构造的财务案例刻意采用更窄的约定,并未复制任何一家提供方的完整合同。
项目版本的重要性独立于其品牌。本次研究期间,500 Global旗舰项目的规范页面标明了The 500 Fellowship,期间为2026年11月至2027年4月,包含有条件的初始投资及潜在后续投资。较早被索引的说明引用了不同的宣传交易。当前页面仍有重要的工具和收费问题需要核实。这一差异要求重新建立要约记录,保存来源日期,并明确尚未解决的字段。用历史收费和较旧投资宣传金额推算当前银行现金,会把同一产品的不同版本混在一起,所得数字缺乏有效文件依据。
商业支持应按承诺的交付事项记录。使用人脉网络、获引荐至潜在买方、参加展示活动,以及签署客户合同,是不同事件。接触投资者、取得条款清单、签署投资协议和融资现金清算到账,亦应作同样区分。评估应说明项目实际提供哪一事件、还须经历哪些遴选或谈判,以及由谁决定下一阶段。这样,企业可以监督服务交付,而不会把所有服务都当成收入。这也为讨论里程碑、报告、参与费用及任何后续投资的范围提供明确起点。
| 事件 | 所需证据 | 现金处理 |
|---|---|---|
| 录取 | 获接受的要约及义务 | 不会自动产生入账 |
| 投资 | 融资工具、已满足条件及汇款 | 结算后成为可用融资 |
| 引荐 | 注明日期且符合资格要求的沟通 | 不会自动产生客户回款 |
| 付费合同 | 已签署的范围和付款条款 | 分别处理交付与收款 |
| 后续融资 | 遴选及融资文件 | 结算前仍属有条件事项 |
作者的决策框架;未主张任何项目结果。
3 不可逆支出发生前,先确认许可与资格
企业在承担无法收回的承诺前,应完成许可与资格审查。审查应涵盖项目对申请者的定义、投资实体、创始人持股、地域条件及拟在目的地开展的活动,并明确尚未解决的要求和负责确认的人员。财务模型将未确认的法律条件或项目条件视为独立决策状态,不随意给许可赋予概率,也不以正的年末现金余额替代许可。所需文件工作进行期间,财务团队可以编制附条件预算。
移民许可须按具体路径评估。英国政府的Standard Visitor指引允许在规定条件下从事特定商务活动,包括会议和合同谈判;其他有偿或无偿工作则须使用适当的工作路径。美国国务院的B-1说明书同样区分获准商务活动与就业和劳动。这些公开概要不能判断特定创始人计划在项目中开展的工作是否获准。因此,项目邀请、注册公司的能力,以及在该公司工作的权利,应分别具备证据。本文不对个别申请者提出移民建议。
应按计划入境日期核查路径是否可用。本次研究期间,加拿大官方Start-up Visa页面标示该项目已暂停。其历史例外要求持有有效的2025年承诺证书,并于2026年6月30日或之前申请;在11月观察时,该日期已过。商业支持机构的要约不能证明可以通过已暂停的路径入境。其他加拿大商业或移民路径须另行评估。决策记录应保留具体路径及核查日期,不能依赖笼统的国家名称或项目较早的迁移支持说明。
公司和项目资格还需要各自的股权及运营事实。Enterprise Singapore的GIA Shanghai页面列出了在新加坡注册并运营、规定的最终本地股权比例门槛、企业对企业业务主张以及收入条件。这些要求仅属于该路径,应与该路径一并保留。项目面向国际市场拓展,并不意味着所有外国公司均可参与。拟议重组应结合创始人的投资文件和运营要求评估,由相关主管部门或顾问确认变更是否确实满足适用测试。仅有公司注册记录不足以证明资格。
| 路径 | 应核查的公开规则 | 申请者证据 |
|---|---|---|
| 英国 | 获准商务活动与参与方式 | 个人适用路径及实际活动 |
| 美国 | B-1获准活动及项目要求 | 适当的个人许可 |
| 新加坡 | EntrePass及适用扶持标准 | 持股、业务和创始人事实 |
| 加拿大Start-up Visa | 公布的暂停及历史例外 | 确认当前适用路径 |
官方移民来源访问日期为2026年11月12日;本文不判定个人资格。
4 建立有据可查的留驻替代方案与增量进入预算
比较须有明确的留驻替代方案。同一家企业在两条路径下均应具有相同的期初资源、现有承诺和观察期限。留驻路径应包含管理层能够证明无须海外参与也可取得的融资及商业机会。若把本地机会设为零,却把每次海外引荐都计为成果,就会预先决定结果。可用证据若只支持附条件预测,应在两条路径中都明确保留该条件。构造实验采用简单且共同的经营业务,以分离机制;其基准回款为零是一项分析输入,不能描述为典型企业状况,也不意味着本国市场不存在机会。
准入支出应相对于上述替代方案计量增量。迁移可能替代现有成本、增加新成本,也可能在增加成本的同时保留原有义务;预算须说明属于哪种情况。若本国住房支出终止,不能自动把海外住宿发票全部视为增量住房成本。反之,未到期的本国租约可能与新发票同时存在。人员、保险、实体维护及专业服务也适用同样逻辑。每项重大支出须注明金额、币种、付款日期、条件及来源。企业专属报价与作者选定的情景输入具有不同证据作用。
成本承担方必须可识别。创始人的个人支出、公司付款和项目报销影响不同的现金头寸。分析应列明将成本在各方之间转移的创始人贷款、报销义务或资本投入。个人付款不应在未说明的情况下扣减公司银行余额。示例实验将模型中的准入成本归于公司,并明确记载这一约定,以便检验现金恒等式。真实决策在批准迁移前还应加入创始人的个人预算和融资约束,尤其是在企业依赖创始人先行垫付、等待投资或报销时。
时间承诺需要有纪律地处理。董事会可记录参加项目挤占的工作、维持本国业务所需工作,以及交付海外试点所需产能。若影响现金,应将其转化为有文件依据的人员或交付假设。分析应避免对已预算的同一资源再次加收笼统的机会成本。对于涉及创始人精力的决策,单独的非现金时间评估仍有用途;应保留其自身单位和决策目的,不应按虚构时薪将其填入现金账。
所得预算应让读者追溯两条路径间的每项差异。除非明确的路径决策改变共同经营项目,否则这些项目应保持相同。增量准入项目应有唯一标识符,并在适当情况下交叉引用被替代的本国成本。存在合同或供应商证据时,付款日期应以该证据为准。计划事件、待报价估计和董事会批准承诺应采用不同状态。该结构可在不改写原始预测的情况下核对后续发票,也让企业识别不利结果源于费用、参与要求变化、融资较慢,还是商业结果不同。
| 项目 | 处理 | 证据 |
|---|---|---|
| 现有运营成本 | 除非被替代,否则两路径相同 | 预算与合同 |
| 项目费 | 确认付款方和结算机制 | 收费协议 |
| 差旅与生活 | 增量金额及实际付款方 | 必须到场的要求及报价 |
| 融资 | 单独列明条件与股权 | 融资工具及银行入账 |
| 支持 | 分别列示符合条件的申领与收款 | 授予及付款条款 |
| 创始人付款 | 单独的个人现金账及报销 | 发票与报销条款 |
构造模型采用公司付款的成本,并将创始人个人现金账设为零。
5 以可观察的客户决策追踪引荐
商业证据登记表应逐项追踪机会,超越会议次数。每项机会须有唯一标识符、买方组织、业务需求、负责联系人和注明日期的下一步行动。记录由此可区分引荐、经资格评估的对话、试点协议、交付、已签署的付费合同和收款。所提顺序是一项报告约定。若已具备较后阶段的证据,企业可直接从该阶段建档,无须虚构项目在更早阶段的参与。流失或停滞的机会应保留在表中,避免存续账户成为全部分母。
资格评估应描述企业能够检验的购买情境。登记表可记录讨论中的问题、相关产品或服务、买方的决策流程,以及双方同意的下一步。证据可包括往来通信、成文评估计划或商业负责人认可的会议记录,目的是使阶段判断可在企业内部复核。向无相关职责人员作出的引荐,在企业寻找更合适联系人期间,仍可记作引荐。按该阶段记录既保留活动,也不宣称机会已可转化为合同。
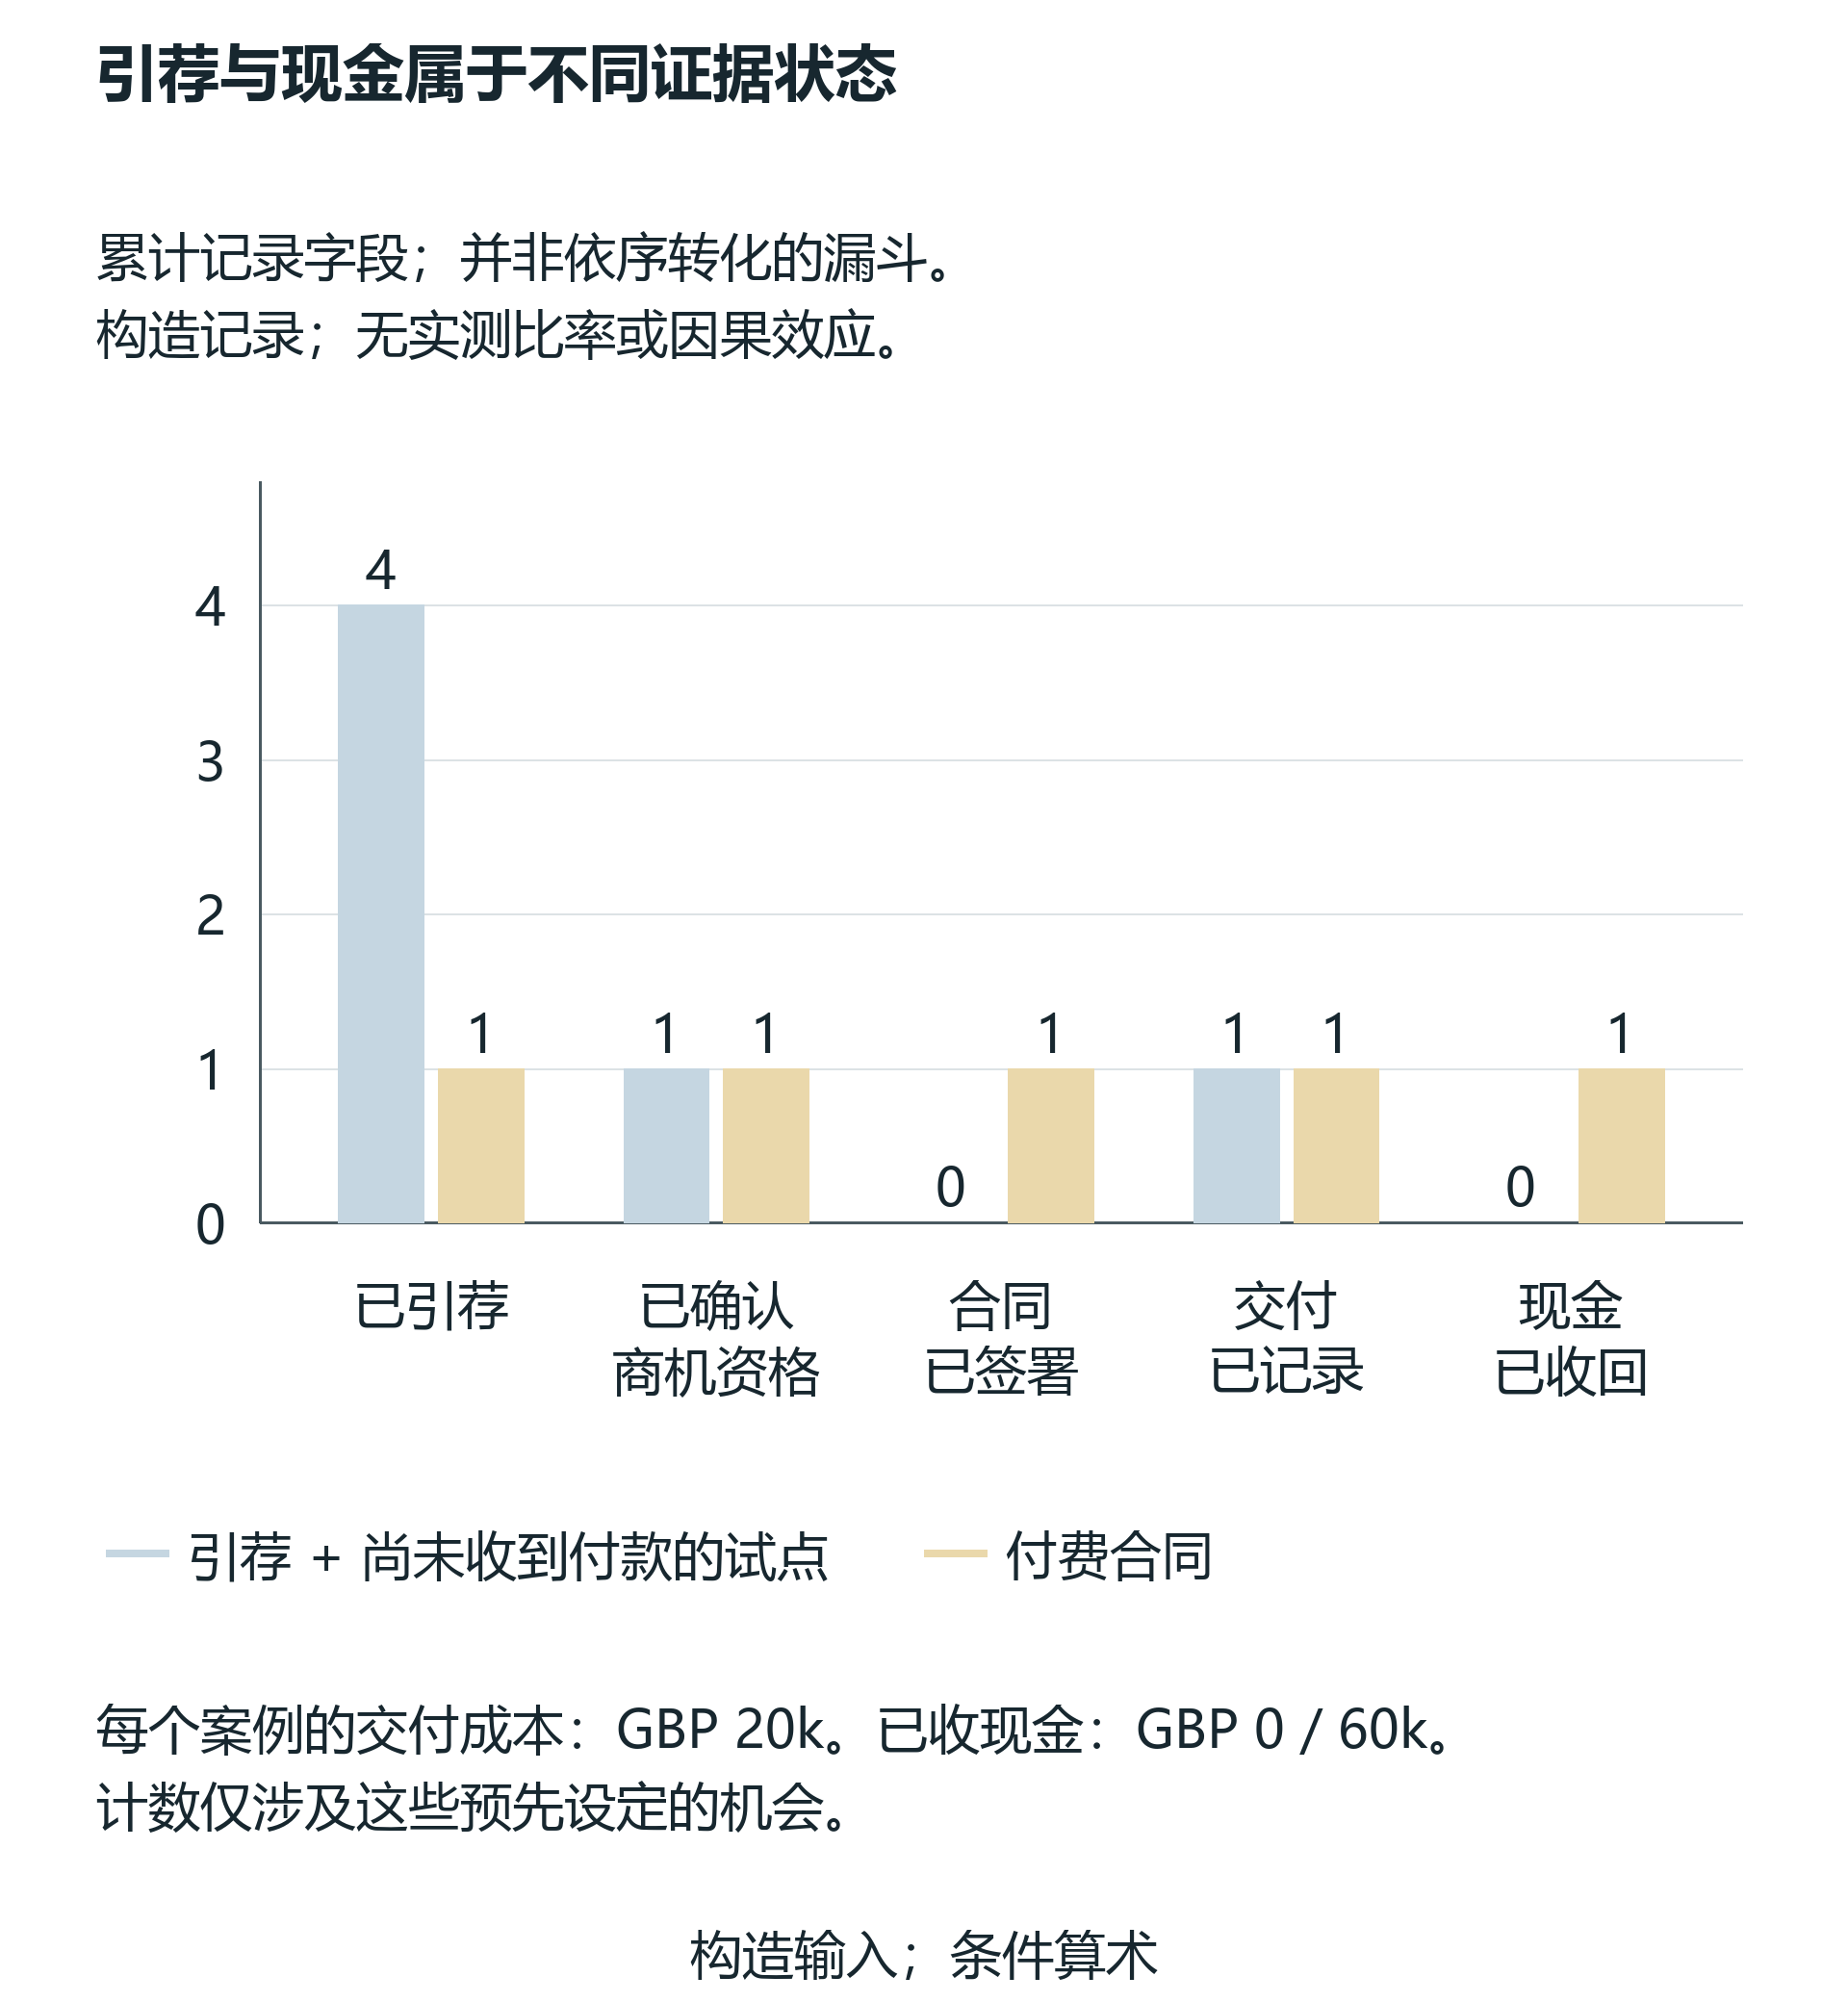
试点须有独立的交付和现金记录。在收到客户付款前,试点可能需要投入人员时间、实施工作、数据访问、保险或其他支出。登记表应注明谁批准这些成本,以及进入付费合作的条件。完成尚未收到付款的试点只记录已完成的工作;在有独立证据的付款发生前,不会产生客户现金回款。已签署的付费合同也须列明收款时间表和尚未满足的条件。财务团队由此可通过交易标识符将商业记录与现金账连接起来,无须把整个销售漏斗按已全额收款估值。
项目参与与结果之间的关系,应与结果本身分开记录。项目可能提供了引荐、推进了既有对话,或在某账户中没有有据可查的作用。若比较包含留驻替代方案,经由本国关系接触的客户应保留在该替代方案中。进入项目后共同发生的事项仅提供事件顺序,单凭这一点无法识别参与所带来的增量业务。因此,归因审查应保留联系来源、进入项目前的账户历史、采取的行动及企业可使用的替代渠道。
监测还须明确观察期间与总体。以获投组合企业为分母计算的比率,与以所有获录取驻地参与者或所有合资格申请者为分母的比率不同。早期试点指标不能直接与较后期限内收回的收入相比。建议登记表记录批次、地域、进入日期、结果日期、币种和随访缺失,不以某个选定提供方的汇总成功率替代企业自身证据。这些记录可支持后续描述性分析或设计适当的比较研究;本文不宣称已建立此类申请者层面面板数据。
| 阶段 | 证据 | 含义 |
|---|---|---|
| 已引荐 | 注明日期的相关联系 | 准入事件 |
| 已资格评估 | 问题、权限及采购流程 | 已评估机会 |
| 试点已议定 | 范围、义务及付款状态 | 交付承诺 |
| 付费合同 | 已签署条款 | 合同付款权利 |
| 现金已收回 | 银行与发票核对 | 已收客户资金 |
建议的操作性定义;没有观察到的转化率。
6 凭条件与现金证据确认后续融资
后续资本应有独立于客户登记表的投资记录。记录应区分投资者引荐、会议、无约束力意向、条款清单、已签署融资工具及银行入账,还应列明法律重组、持股核查或配套外部投资等进一步条件。初始融资决策应使用在所述条件下已承诺且可使用的资金。附条件的未来投资可保留为情景和尽调问题。单独列示可避免把项目潜在融资上限变成当前运营现金。
本文审阅的公开条款说明了上述区分为何重要。Entrepreneurs First的伦敦FAQ将入门支持、后续投资遴选,以及可选旧金山融资环节所附条件分开。Antler Singapore描述了与机构融资挂钩的配套资本。当前500 Fellowship说明对初始投资和可能的后续投资使用附条件措辞。每项均是独立的公开主张,需要各自的申请者协议和付款证据。说明应保留其币种、遴选条件和项目版本。这些内容既不提供共同的获投概率,也不证明正在考虑参与的企业已收到融资。
后续投资也会改变对企业的权利。现金账记录到账金额及其可用日期;独立的股权表记录工具、转换条件及分配给新资本的股权。固定普通股与附条件的可转换工具应作不同处理。构造实验对一个案例刻意采用有限的投后估值上限约定,并说明计算适用的条件;该约定不扩展至无估值上限的最惠国工具、多个相互重叠的SAFE或未披露的期权池变动。真实要约需要与其相容的股本结构分析。
董事会还应将融资表现与经营表现分开。投资增加公司现金,同时形成相应的投资者权利,不能据此证明客户收入或商业利润率。一条路径可能因出售了更多股权而在观察期末保有更多现金;该结果应与现金使用和保留持股一并报告,并明确比较局限。由此,决策仍可依据股东的实际目标和约束作出。分析方法提供可行选择及判断所需证据,不会用不相容指标构造普适排名。
| 阶段 | 记录 | 尚存依赖条件 |
|---|---|---|
| 会议 | 注明日期的联系 | 遴选与条款 |
| 条款清单 | 版本及约束力状态 | 文件及条件 |
| 已签融资 | 收款实体及融资工具 | 条件与结算 |
| 已清算款项 | 银行入账及限制 | 获准用途及未来义务 |
作者的控制框架;未提供真实投资管线。
7 将每项公开要约解读为注明日期的独立组成部分
选定项目展示了几种结构,在尽调中需要提出不同问题。Y Combinator公布的USD500,000投资分为USD125,000、对应固定百分之七的SAFE,以及USD375,000无估值上限的MFN SAFE,且不收项目费。股权分析应将两项证券分开。固定部分提供一个明确比例,MFN部分最终如何处理,则取决于其文件和后续融资。项目FAQ描述了旧金山线下项目及国际申请;这些描述不确定申请者的出行许可、重组费用或最终融资日程。上述事项均需各自证据(Y Combinator,Deal及FAQ)。
Techstars公布的USD220,000结构包括通过可转换股权协议投入的USD20,000,与百分之五普通股权相关,以及通过无估值上限的MFN SAFE投入的USD200,000。其公开地区例外规定,APAC项目的SAFE部分为USD100,000,因此宣传总额不同。投资公告描述了核查和初始付款流程。仅凭该公告就把整个宣传金额计入企业期初银行余额,尚为过早。董事会应索取确切适用要约、条件及汇款顺序。地域例外也意味着通用比较表须明确地点和版本(Techstars,Investment Terms;2025年4月17日公告)。
Antler英国页面公布了£125,000换取百分之8.5股权、£85,000可转换票据,以及£40,000项目费。新加坡页面描述了不同投资组合、不收驻地参与费,以及由创始人承担差旅和生活成本。所审阅的新加坡页面以$符号列金额,却未明确ISO币种;登记表保留这一不确定性。没有实际结算文件,不能假定英国费用会在某一日期从投资款中扣除。因此,两项公开要约支持组成部分比较,但可用银行现金的计算仍取决于未确认条款。各企业亦应确认适用的驻地参与和投资遴选规则(Antler,英国和新加坡地区页面)。
当前500 Global旗舰页面展示The 500 Fellowship,更新于2026年9月,描述潜在早期投资最高USD50,000,以及潜在追加投资最高USD1百万。这些最高金额表述未明确普遍适用的支票金额、股权比例、项目费或到账日期。不能把历史上另一项目的说明与当前页面拼接,推算出净款项。Entrepreneurs First同样将伦敦支持、投资委员会决策,以及与迁往旧金山和设立Delaware C corporation相关的可选追加融资分开。这些示例说明比较应保留明确的未确认单元格。一个有精确问题支持的留空项,比从不相容版本拼凑出的笃定数字更有用。
| 项目 | 公开结构 | 未确认或附条件事项 |
|---|---|---|
| Y Combinator | USD125k换取7%;USD375k无估值上限的MFN SAFE | 后续融资工具处理及申请者成本 |
| Techstars | USD20k CEA对应5%;USD200k MFN SAFE | APAC SAFE为USD100k;适用汇款顺序 |
| Antler UK | £125k换取8.5%;£85k票据;£40k费用 | 费用税务、结算、退款及到账日期 |
| Antler Singapore | 来源载$100k换取10%;$50k MFN;无驻地参与费 | 未明确ISO币种;创始人生活与差旅 |
| Entrepreneurs First London | 有条件的£6k支持;所选来源载$125k换取8% | 可选的来源载$125k MFN附迁移与结构条件;未明确ISO币种 |
| The 500 Fellowship | 初始潜在最高USD50k;追加最高USD1m | 当前费用、工具、股权及结算未核实 |
官方页面访问日期为2026年11月12日。各组成部分不能证明可用银行款项或当前批次仍可申请。
8 分别比较准入补贴、竞争性奖励与股权参与
市场准入支持可降低合资格支出,却未必提供无限制投资。Enterprise Singapore的GIA+页面载明,自2026年4月1日起强化支持比例最高为百分之七十,普通科技上限S$35,000,深科技上限S$50,000。页面列明合资格项目费、生活费和机票,并说明须先获项目录取,再申请支持。这些条款不能证明特定企业获授资助或确定报销日期。模型应将已批准的合资格支持单独列入应收及付款时间表,并另行识别申请者承担金额与资助范围之外的成本(Enterprise Singapore,GIA initiative)。
CORFO的Ignite 13招募提供了一个有当前日期的非股权支持示例,附参与及出资条件。页面载明支持最高CLP30百万及百分之八十;按所述登记性别规则,合资格女性项目负责人可获百分之九十比例。审阅的合并规章涉及负责人在智利参与、持股、投入和出资要求。链接的合并文本自称非官方;适用决议和已签协议须确认。因此,出资要求应追溯到合资格现金或实物项目,以及适用拨付机制。即使获批支持金额相同,有担保预付款与支出后报销也具有不同流动性后果。
所审阅欧洲招募包含受益人和条件各不相同的竞争性配置。EIT创业孵化页面描述了向获选企业提供成长支持及进一步竞争性奖励,并要求获选企业签署SAFE。EIT Jumpstarter的2026年条款涉及合资格自然人、早期阶段资格条件、附条件的培训支持及按排名发放的奖金。把所有宣传奖励相加,视为创始人预期收款,会丢弃遴选过程。恰当比较应记录可申请总体、形成权利的事件、受益人、获准用途及付款证据,也应记录决策日招募是否仍开放(EIT,创业孵化页面;EIT Jumpstarter,2026年条款)。
所审阅MassChallenge的Security and Resiliency Traction项目载明不收费、不取股权,但参与者须自行承担必需活动的差旅。没有股权工具,这些现金成本仍与企业决策相关。英国Global Entrepreneur Programme同样描述了无参与费、无股权要求的支持,并列明目标企业画像和筛选流程。导师指导、人脉连接及背书支持是具体服务;两类描述均未普遍承诺客户收入或新投资。因此,融资比较应分别列出投资、现金支持、有条件支持、服务及企业自付准入成本,以保留各项目的经济性质,不虚构共同的支票金额。
| 路径 | 公开支持 | 限定条件 |
|---|---|---|
| GIA+ | 最高70%;普通科技上限S$35k/深科技上限S$50k | 合资格成本、遴选及付款条件 |
| CORFO Ignite 13 | 最高CLP30m;80%或合资格90% | 出资、参与及拨付机制 |
| EIT incubation 2026 | 获选支持及后续竞争性奖励 | 获选企业须签SAFE;所审阅招募已关闭 |
| EIT Jumpstarter 2026 | 有条件培训支持及排名奖金 | 自然人资格;所审阅招募已关闭 |
| MassChallenge Traction 2026 | 不收费、不取股权 | 必需差旅自付 |
| UK Global Entrepreneur Programme | 无费用或股权要求;指定服务 | 企业筛选;无自动现金或签证 |
官方来源和条款。CORFO链接的合并规章自称非官方;须确认适用文件。
9 维护资格矩阵及截止时间可核实的日历
资格矩阵应以实际申请者和当前证据为起点。每条路径均应记录合资格法律形式、企业年龄、持股条件、行业、发展阶段、实际到场要求及个人移民身份。另一组字段应列明投资遴选与融资条件。公开页面缺少相关测试时,单元格应注明缺失文件及负责确认的一方。把未知条件当作已满足,可能让低成本路径看似可用,实际上却无法进入;把每个未知事项都视为绝对拒绝,同样超出了证据。附条件状态有助于提出具体尽调请求。
截止日期跟踪表应保留原始时间戳及其标示时区。所审阅CORFO Ignite 13页面显示,申请于2026年11月3日开放,2026年11月24日13:00截止。所审材料中的截止时间未注明时区,因此本文不换算为阿联酋时间。跟踪表应保留该未确认字段,并要求在规划提交前确认。所述预计受益期间为2027年5月或6月,也应作为项目指示列入日程;它不足以证明特定申请者会在某一选定日期收到银行入账。
另有若干页面的日期在2026年11月12日观察时已经过去。所审阅Antler英国和新加坡页面显示2026年9月及10月批次开始。EIT孵化和Jumpstarter的所审阅招募已于2026年较早时候关闭。页面继续描述某项目,并不能证明新申请窗口已开放。日历应区分最近宣传批次、申请截止、项目开始及已核实的未来开放日期。若没有核实的未来招募,最后一个字段应保持未确认。这也避免在所印日期过去后,仍按字面理解过时的“下次开始”标签。
若参与规则将移民许可及公司设立作为先决条件,应在发生不可退款承诺前安排相应日历事项。加拿大Start-up Visa页面说明暂停,并对持有效2025年承诺证书、于2026年6月30日或之前申请者设历史例外。在本文观察日,该截止时间已过。此发现仅涉及该路径,不能据此认定加拿大所有移民路径均不可用。矩阵应注明所检验的项目和规则,保留主管部门版本日期,并列明任何所需专业确认。项目录取函应保留其自身状态,不能记成签证、公司注册证书或已完成融资条件。
| 路径 | 应核查的公开条件 | 所需企业证据 |
|---|---|---|
| GIA Shanghai | 新加坡运营、B2B、本地持股及收入测试 | 股权链、运营及录取 |
| EntrePass | 业务/创始人标准及30%持股 | 公司事实及合资格支持 |
| CORFO Ignite 13 | 负责人参与、投入及持股 | 适用规章、协议及出资 |
| EIT Jumpstarter | 自然人、国籍及公司设立时点 | 个人资格及公司历史 |
| UK Global Entrepreneur Programme | 可迁移企业及规模化画像 | 企业证据及遴选 |
仅为尽调矩阵;项目录取不能证明移民许可。
| 路径 | 公布日期 | 截至2026年11月12日的状态 |
|---|---|---|
| CORFO Ignite 13 | 2026年11月3日至24日;13:00截止 | 开放;所示截止时间的时区未确认 |
| The 500 Fellowship | 2026年11月30日至2027年4月9日 | 项目日期;申请截止未核实 |
| Antler UK | 2026年9月23日开始 | 已过;下一窗口未核实 |
| Antler Singapore | 2026年10月5日开始 | 已过;下一窗口未核实 |
| EIT incubation 2026 | 2026年6月9日,17:00 CET | 已过 |
| EIT Jumpstarter v2 | 2026年5月17日,23:59 CEST | 已过 |
保留原述时区;未给出时区时不换算阿联酋时间。不推断2027年申请窗口。
10 使用加速器研究时保留其识别局限
已发表研究可帮助确定值得检验的机制及评估设计,却不能提供一个通用转换系数,将加速器引荐换算为当前跨境客户现金。Hallen、Cohen和Bingham在选定加速器情境中研究组织学习与结果,其论文及所审作者稿使用获录取与接近录取的企业,并采用平衡及事件史方法。项目和早期批次均属历史,效应因情境而异。这支持考察项目设计和学习机制,却无法识别本文公开要约登记表中每个项目的当前净回报(Hallen、Cohen和Bingham,2020)。
Gonzalez-Uribe和Leatherbee利用遴选阈值附近的回归不连续设计研究Start-Up Chile,同时考察创业教育与基础服务。其情境与设计将教育组合和其他支持区分开来。所审稿件报告历史申请者和参与者,调查回应局限对解释具有重要影响。遴选边界附近的局部估计回答特定比较问题,不应转化为考虑不同项目、国家或年份的创始人的无条件预测。不过,该研究支持在设计企业层面观察计划时区分支持内容(Gonzalez-Uribe和Leatherbee,2018)。
Gonzalez-Uribe和Reyes在哥伦比亚情境下,利用筛选后与评审宽松程度相关的变化进行分析。所审已接受稿件的样本范围小于全部申请者总体。其工具变量设计应按实际条件描述,保留假设和局部总体。Yu的论文考察加速器信息与遴选结果;本次审阅仅取得摘要,因此不宣称已检查完整方法或系数。在此类研究中,企业较早关闭可能涉及信息及停止决策,也可能涉及传统成功指标。若简短总结把所有关闭都当作项目失败,便需要比所审摘要更多的证据(Gonzalez-Uribe和Reyes,2021;Yu,2020)。
上述实证研究采用不同干预、样本、地域、时期和结果指标。本文的数值示例不组合其中任何系数。构造案例在披露输入下检验会计关系、时间约束和股权约定。后续实证论文需要申请者层面的研究规程、明确比较总体、完整成本计量,并持续追踪客户收款及融资。规程须处理结果缺失、创始人选择、项目拒绝和后续处理变化。本文的贡献是可审计决策框架,明确呈现这些数据需求,同时将因果和总体主张留给适当研究设计。
| 研究 | 所审设计 | 局限 |
|---|---|---|
| Hallen et al. (2020) | 获录取/接近录取企业;平衡/事件史 | 选定历史项目;效应异质 |
| Gonzalez-Uribe and Leatherbee (2018) | 遴选阈值回归不连续 | 局部历史干预及总体 |
| Gonzalez-Uribe and Reyes (2021) | 筛选后使用评审宽松程度工具变量 | 工具变量假设及已筛选样本 |
| Yu (2020) | 仅已发表摘要 | 未检查完整方法与系数 |
构造实验未使用这些研究的任何系数进行校准。
11 冻结构造企业及共同运营替代方案
数值实验设定一家构造企业,期初无限制现金£120,000,期限360天,每三十天支付共同运营款£8,000。共同业务回款设为零。这一假设描述实验的现金压力,不能用作加速器申请者正常收入的主张。留驻路径与每条参与路径保留相同的共同运营日历。实验中的全部准入及试点成本均由公司支付。创始人独立的个人现金账明确设为零。若真实创始人自行承担迁移或生活费,应替换该约定,并识别个人与公司之间的转账。
董事会选定的最低无限制现金余额为£20,000。这是管理层流动性政策,而非合同违约或法律偿付能力测试。同一模型日内,每笔必须支出均先于同日款项入账,并在每个事件后测试余额。这一约定会显现企业必须在款项清算前付款的融资缺口,刻意对同日顺序采取保守处理;它不预测银行交易顺序,也不判断真实企业能否延付某张发票。即使后续回款使现金恢复到底线以上,首次政策跌破仍被记录。
构造的参与基准在第三十天收到£100,000融资,对应固定百分之五持股。准入成本包括进入时£10,000、第三十天£10,000,以及每个共同付款日额外£1,000运营开销。准入成本采用一种人为外币单位,基准汇率为每单位一英镑。该人为单位允许开展受控汇率实验,而不主张任何当前市场报价。模型未计税、利息、套期保值成本或供应商退款。在个别申请者分析中,这些项目均需要注明日期的证据。
十二个主要案例改变该企业明确指明的特征。二十项单因素敏感性改变融资日期、准入支出、外币成本换算或客户收款日期。另一个二十五节点网格将五个融资日期与五档额外准入支出交叉组合。十一项贡献额实验检验指定交付和收款模式的营运资金后果。这些均是针对构造输入的确定性计算,不提供频率估计、成功概率、市场成本分布或项目排名。保持共同运营业务不变,使每项结果可追溯到指定变化;限定实验范围,使比较可复现,同时不主张全局最优。
| 输入 | 数值 | 限定条件 |
|---|---|---|
| 期初可用现金 | £120,000 | 同一家企业 |
| 共同运营付款 | 每30天£8,000,直至第360天 | 共同回款为零 |
| 现金底线 | £20,000 | 管理层政策 |
| 基准融资 | 第30天£100,000;固定5% | 明确列出案例特定覆盖设定 |
| 准入/额外开销 | 第0/30天各10k单位;每个付款日1k | 人为单位,基准£1 |
| 客户模式 | £20k交付;£60k收款 | 设定合同 |
| 证据类别 | 全部财务输入与结果均为构造 | 无概率、市场成本或因果效应 |
全部成本由公司支付;创始人个人现金账为零。仅为算术计算而设定项目可参与性。
12 核对承诺总额、可用款项与受限余额
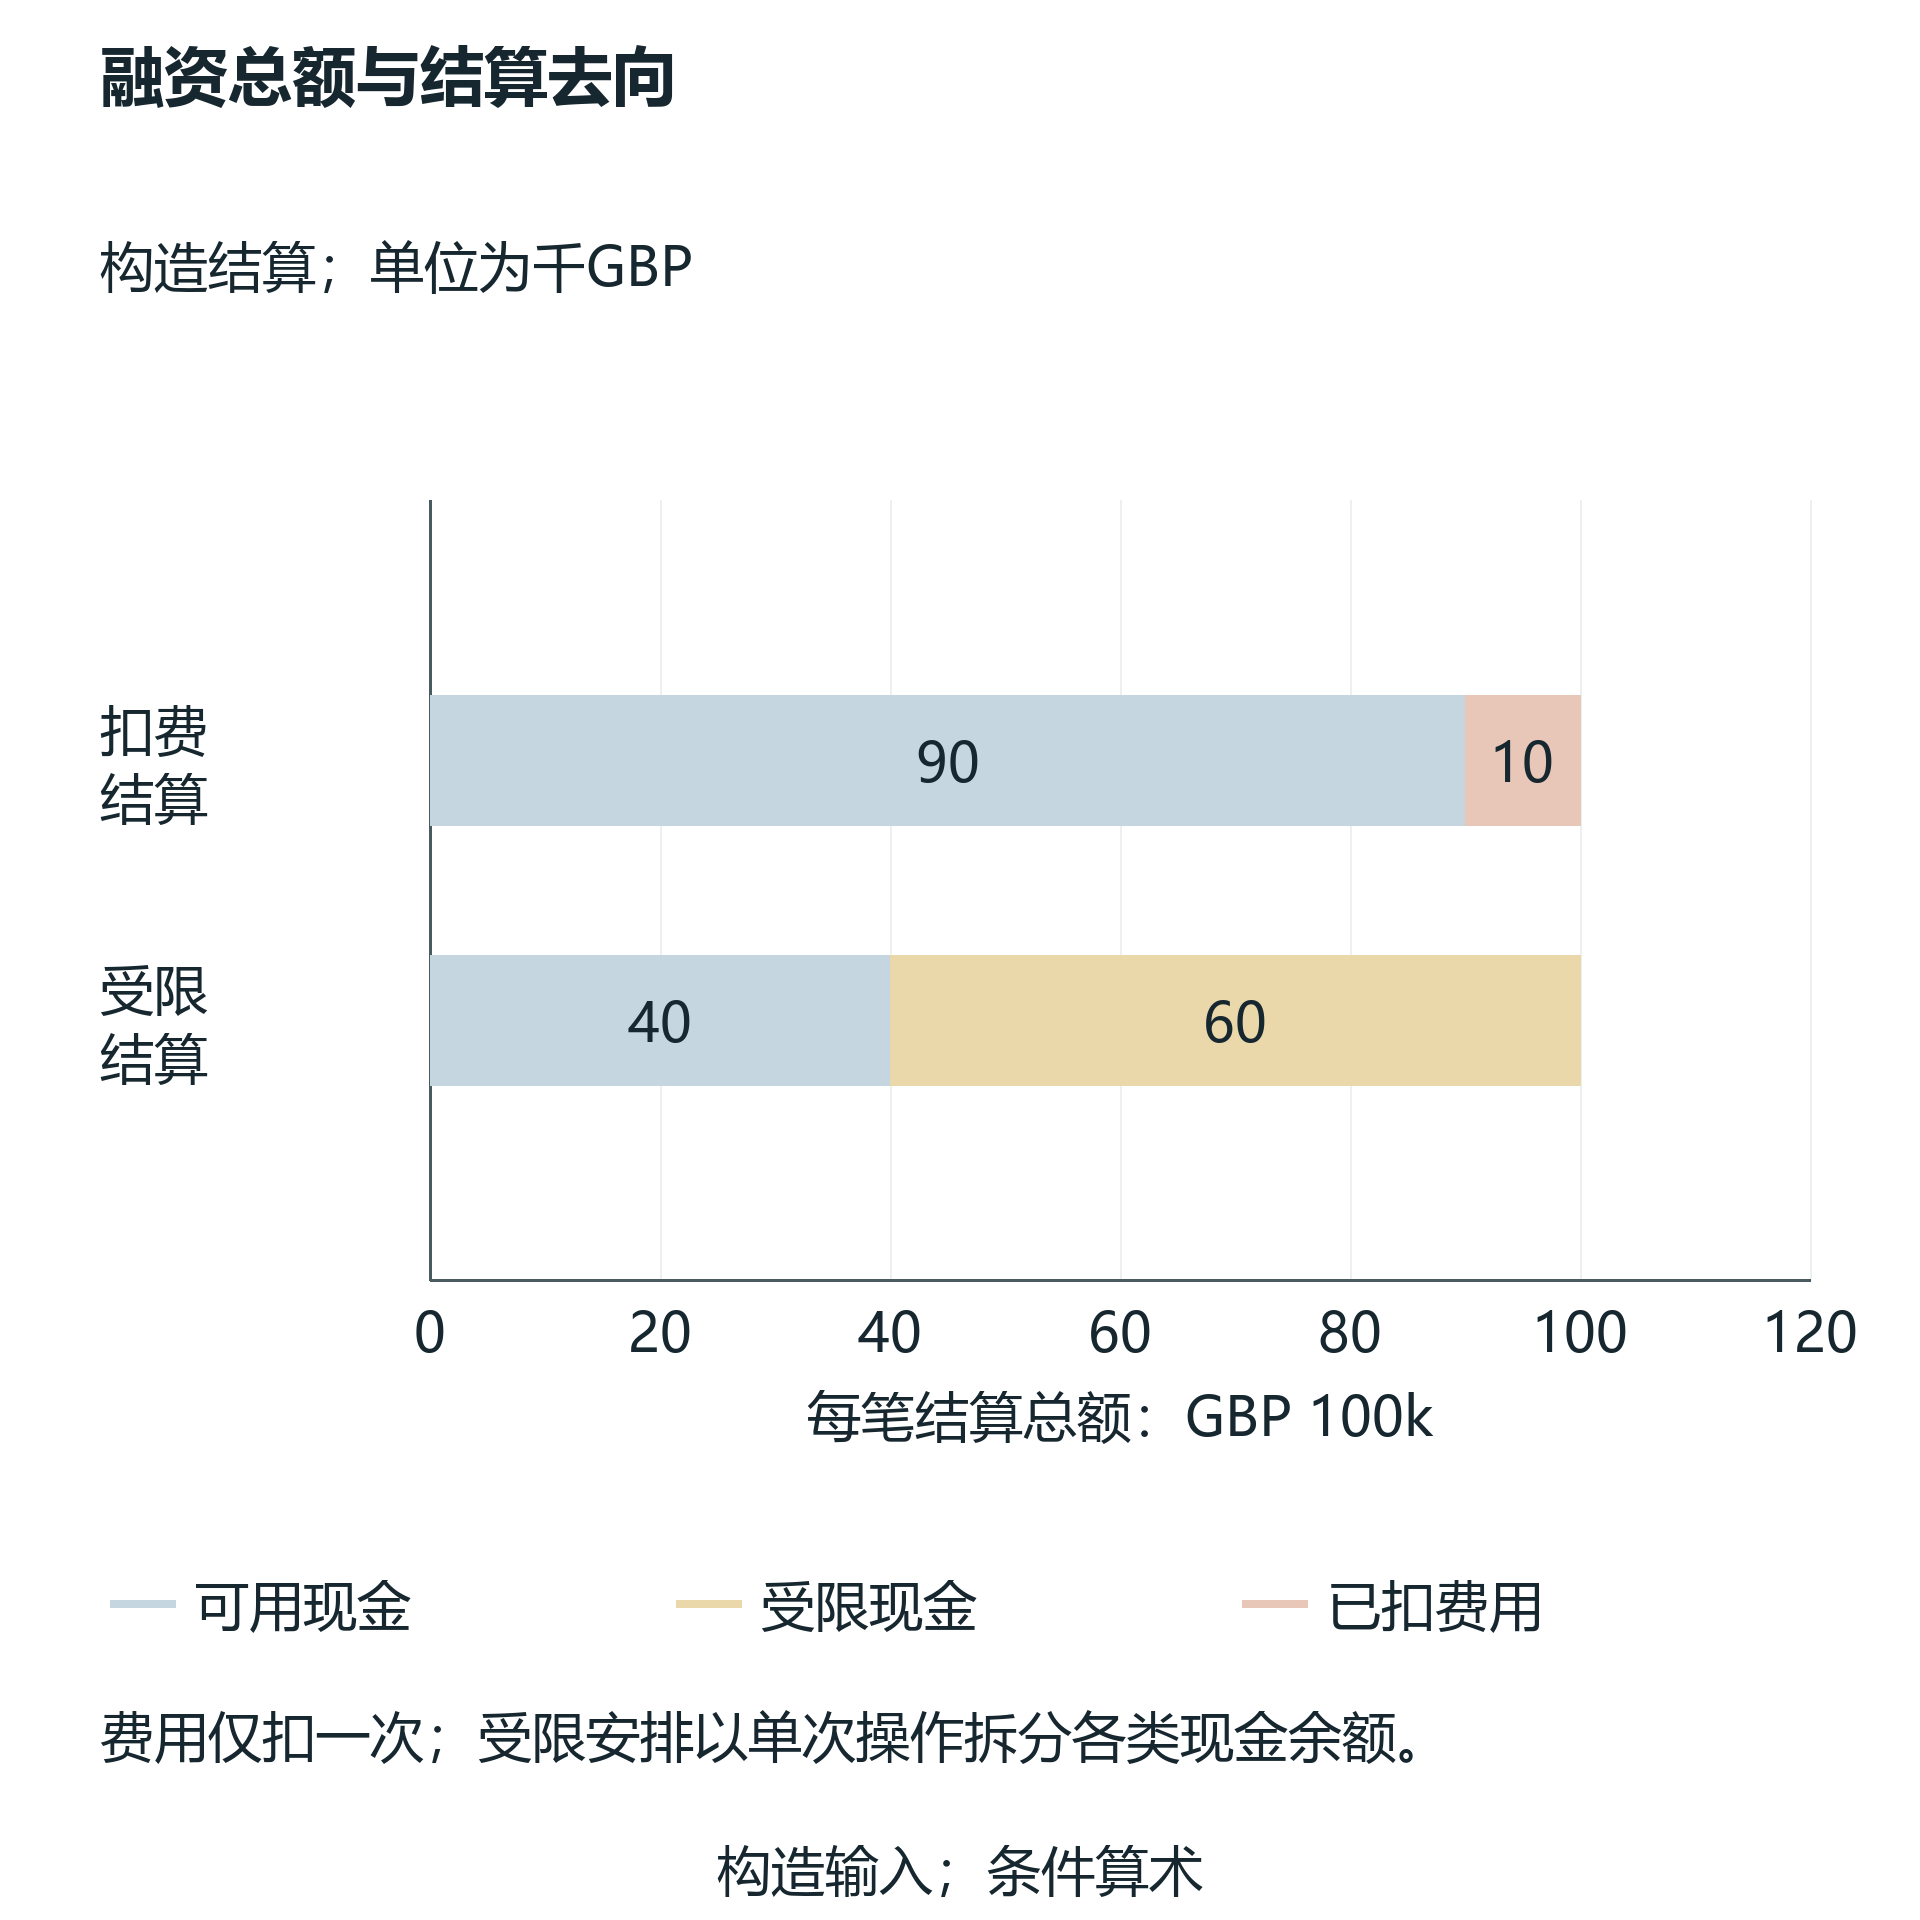
承诺应按实际结算条款进入经营现金账。构造的扣费案例从£100,000融资总额开始,结算时扣留£10,000费用,因此向无限制现金记入£90,000。费用在总额到净额的桥接表中列示,不再作为银行扣款重复计入。若实际情况要求公司另付准入发票,该发票仍是额外现金事件。这一区分重要,因为比较可能高估可用资金,或对同一费用计数两次。应由已签投资及收费文件确定适用机制。
受限融资须在时间表中另设一个资金账户。构造的受限案例在同一笔£100,000结算中,同时向可用现金记入£40,000、向受限现金记入£60,000。受限部分在第三百天变为可用;解除限制只是账户间转移,不在合计余额中产生新融资入账。模型并未假定先从公司原有银行账户扣除£60,000。记录这笔扣款会增加设定结算中不存在的事件。反过来,哪怕短暂将全部£100,000列为可用,也会让模型花费从到账起就受限的资金。
非现金服务需要不同记录。构造的权益案例增加名义£40,000非现金权益,以及£10,000尚未获授奖金;二者均不产生无限制现金入账。若额度后来替代了合资格供应商付款,模型应按有证据的节省减少该付款,并受兑换条款和实际使用限制。仅凭宣传面值不能证明该节省。未获授的竞争性奖金可连同遴选日期保留在或有机会登记表中。若未获奖,基准现金计划应识别另一种支付必需成本的方法。
因此,融资公告、授予函、报销申领和已清算银行现金处于核对过程的不同位置。董事会应保留形成权利的文件、未满足条件、交易对手、获准用途和预期资金可用的证据。条件变化时,应在修订时间表旁保留原始预测,以说明路径现金头寸为何变动。核对也有助于围绕付款顺序或受限用途与提供方作重点讨论。构造示例展示这种讨论,不能据此对未具名真实项目的结算惯例下结论。
横向滚动可按原尺寸阅读图像,也可单独打开完整尺寸图像。
构造结算。受限解除仅转移已有现金,不产生新融资。
13 明确事件账与路径可行的含义
对每个事件,分类账记录唯一标识符、日期、原币金额、换算率、无限制现金变动及任何受限现金变动。事件后的可用余额等于期初可用现金,加上截至该检查点全部可用资金变动之和。可用与受限余额合计应与现金收支核对一致,账户间转移相互抵销。股权表单独保存。这一结构按类别清楚列出客户收款、交付支出、参与成本及融资到账,也为审阅者提供有限事件清单,以便与合同、发票、银行对账单和原始决策日历比较。
在实验流动性政策下,只有每个测试的无限制余额都达到或超过£20,000,路径才可行。恰好相等即满足底线。政策跌破与银行余额为负不同,模型同时记录首次底线跌破,以及首笔会使现金低于零的必需支出。跌破后继续算术计算可显示诊断性期末余额,并不假定企业无需干预便能实际支付此后每笔款项。实际应用中,无资金支持的事件应触发单独修订的融资或经营计划,并记录其成本、条件及股权影响。
同日约定适用于实际必需支出,规定先付款、后收款。初始受限结算是一笔原子式入账,在两个资金账户间拆分;不能拆成短暂的可用入账及随后的提款。受限账户解限同样是转移。这些规则保留设定合同的经济性质,同时允许模型测试真实付款需求,也界定提早收款如何改变贡献额分析。即使客户在交付当日付款,按所采用事件顺序,构造企业仍须能先行支付交付支出。
实验对金额、汇率和持股分数使用精确有理数运算。显示的十进制百分比只是对精确分数作说明性舍入。每个主案例、敏感性和网格节点均保留完整事件时间表、首次跌破及分类合计。贡献额分析保留所有约束性不等式。这些记录支持复现和逐项主张审查,却无法解决真实要约的不确定性或证明企业的付款能力。将方法用于交易前,董事会应替换所有构造输入,商定适当的时间顺序约定,并批准路径必须满足的流动性政策。
14 结合现金路径与商业证据解读十二个案例
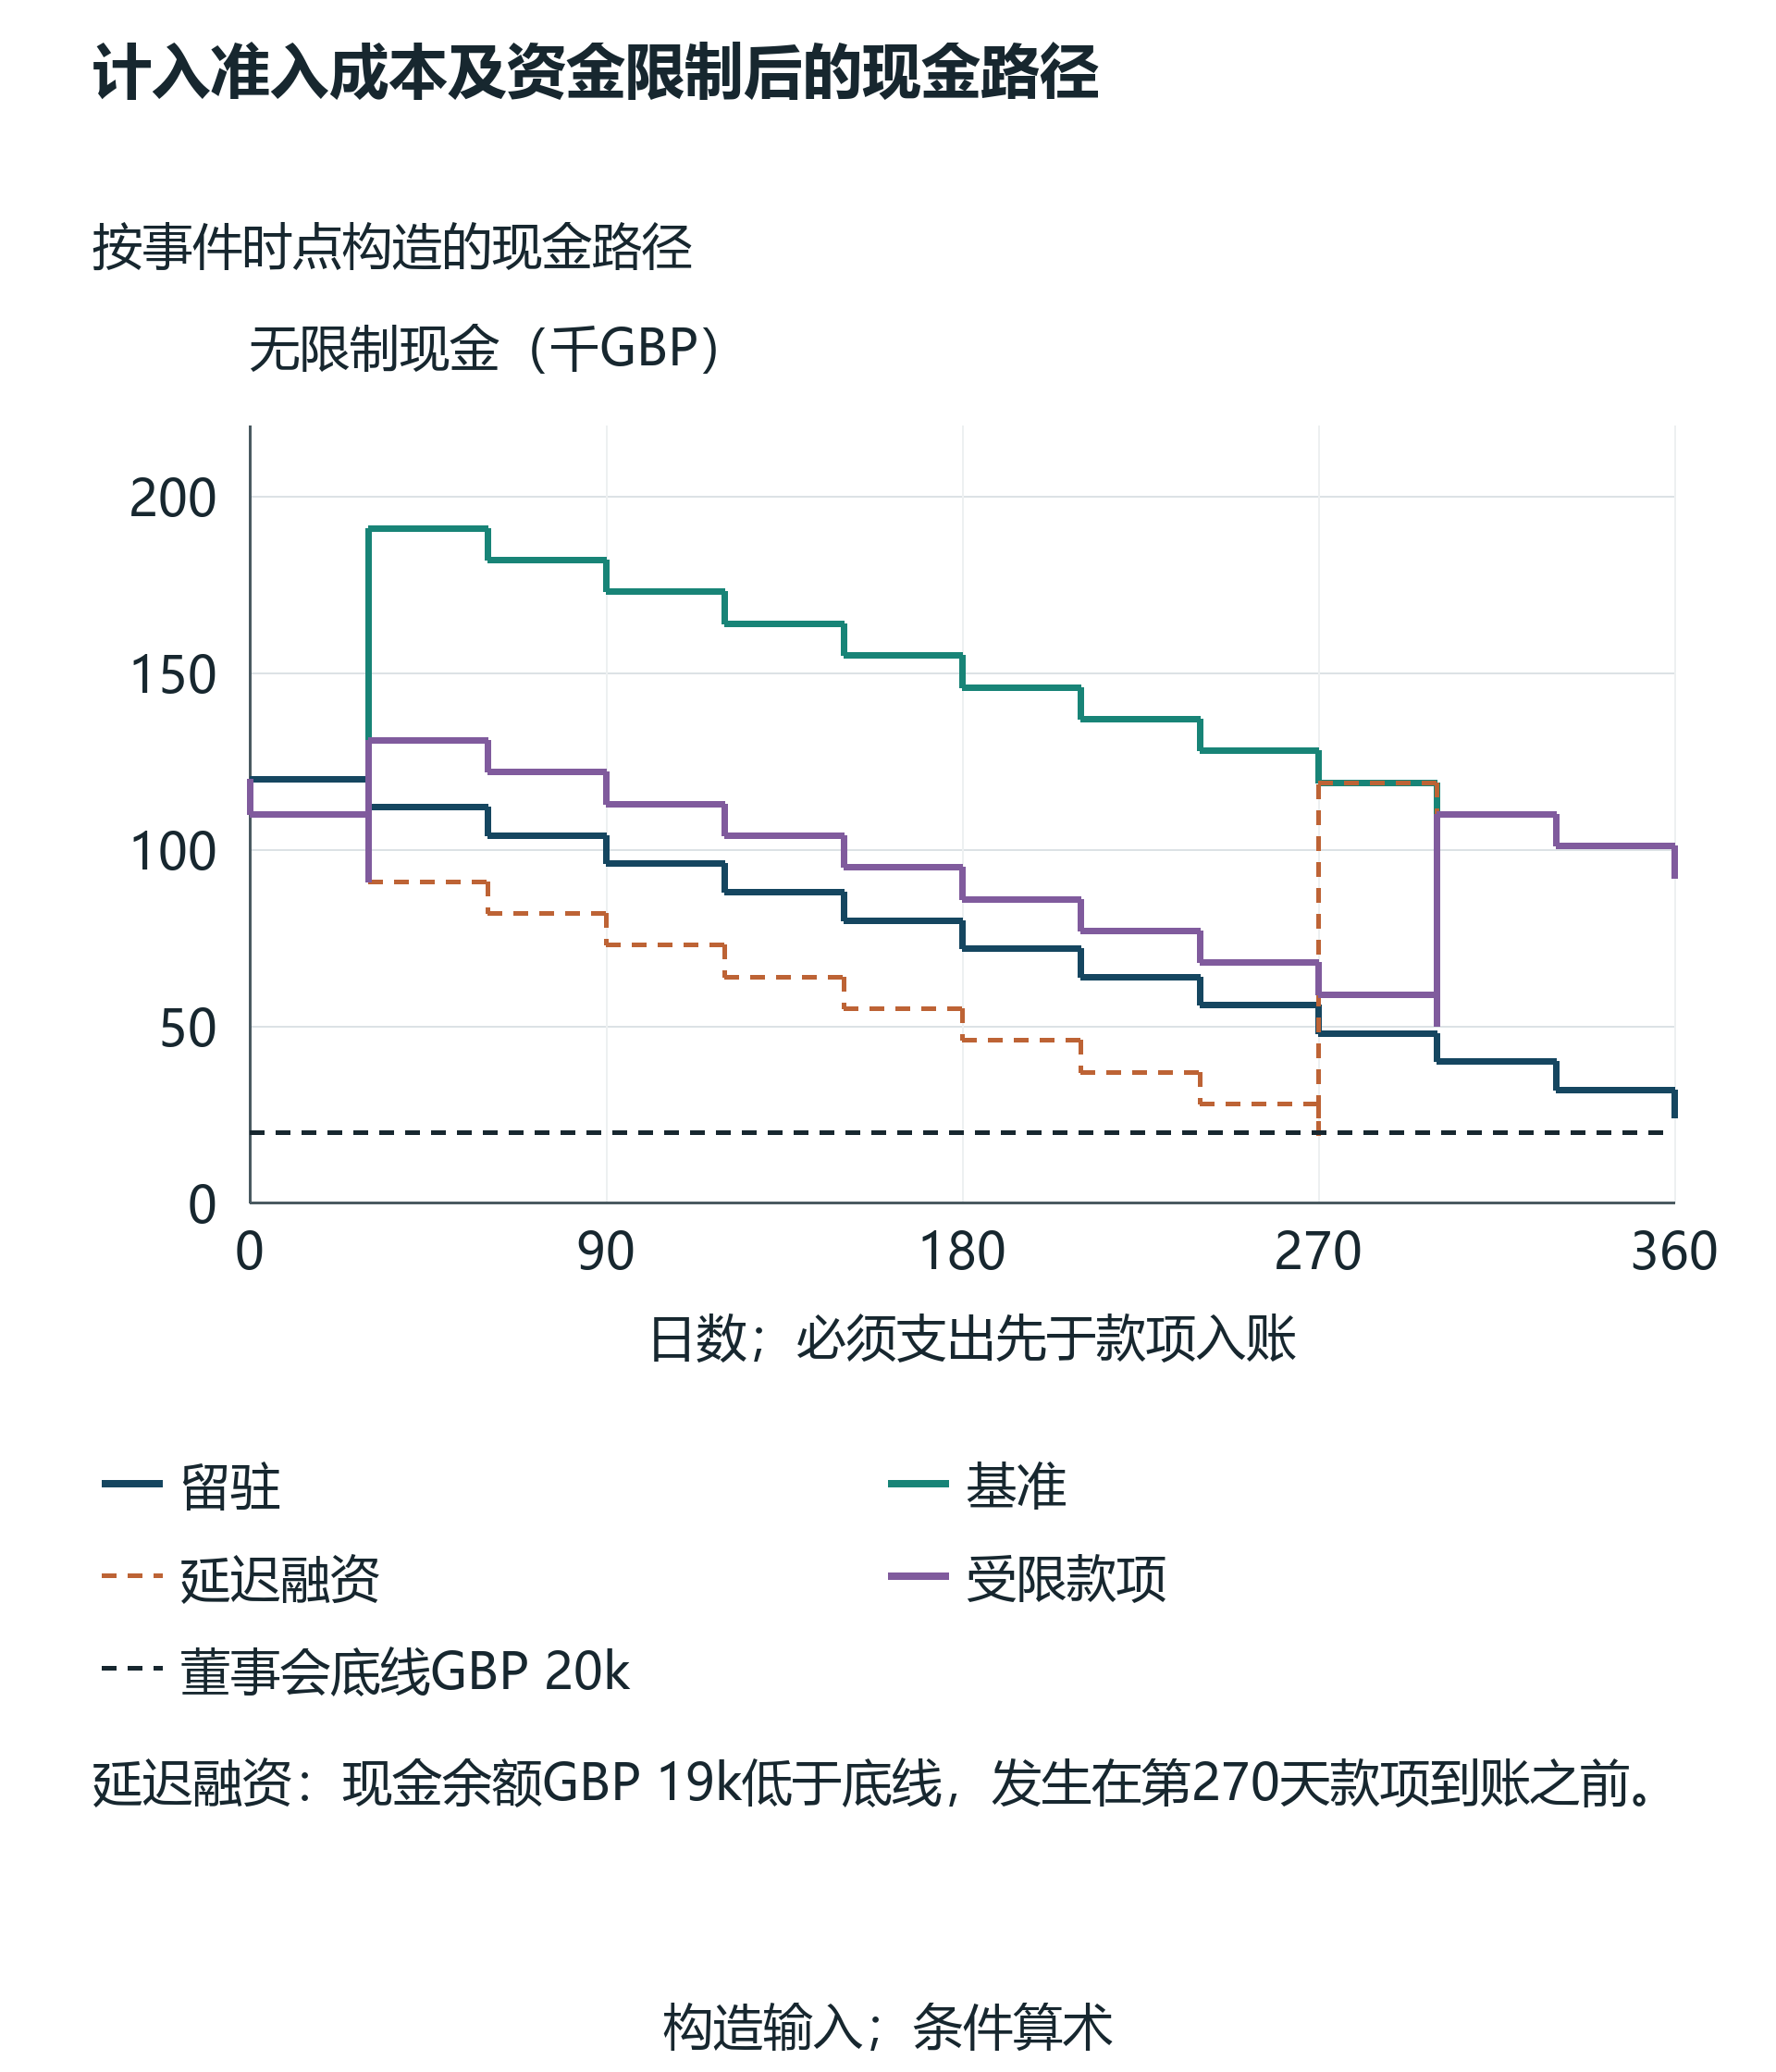
留驻替代方案在十二次共同付款后以£24,000结余结束,始终高于£20,000政策底线。参与基准期末为£92,000,测试的最低可用余额为£91,000。期末现金差额£68,000由£100,000新增融资减去£32,000增量准入及额外开销组成,比较中没有客户贡献额。股东同时授予了所述百分之五权益。结果识别了有融资支持的现金头寸及其股权后果,不能证明项目创造了£68,000经营价值或提高了企业市场估值。
额外£30,000前期参与支出使期末现金降至£62,000、最低现金降至£61,000。从初始融资中扣留£10,000费用,使期末为£82,000,费用仅计一次。将同一笔£100,000融资延至第270天,期末仍为£92,000,但到账前最低为£19,000,路径跌破政策底线。将£60,000限制使用至第300天,最低为£50,000,解限后期末同为£92,000。这些案例在所述日历下,分别显示支出、扣费、迟收款和受限账户的影响。
非现金权益及未获授奖金案例与基准相同,期末现金£92,000、最低£91,000。外币成本压力按每人为外币单位1.25英镑计算,期末为£84,000。引荐及尚未收到付款的试点案例承担£20,000交付成本,没有客户回款,期末为£72,000。付费合同案例承担相同交付成本,并在第270天收回£60,000,期末为£132,000,净商业现金贡献额£40,000。各构造结果均单独设定,不能解读成从四次引荐到一个付费客户的实测转化率。
两个后续融资案例均在第240天额外收到£200,000,期末为£292,000。因为现金输入相同,两者现金路径相同,股权结构却不同:固定权益路径在新一轮后让创始人合计保留百分之七十六,而指定估值上限SAFE路径让其保留百分之六十四。两者均无客户贡献额。因此,结果表分别报告经营现金、融资、最低流动性与有条件股权,不赋予单一财务排名。股东比较真实要约时,还需要考虑本刻意收窄的实验所排除的权利、优先权、控制条款、负债和替代选择。
| 路径 | 最低/期末可用现金 | 底线/净商业现金 |
|---|---|---|
| 留驻 | £24k / £24k | 满足 / £0 |
| 基准 | £91k / £92k | 满足 / £0 |
| 额外£30k准入 | £61k / £62k | 满足 / £0 |
| £10k扣费 | £82k / £82k | 满足 / £0 |
| 第270天融资 | £19k / £92k | 第270天跌破 / £0 |
| £60k受限 | £50k / £92k | 满足 / £0 |
| 非现金及未获授奖金 | £91k / £92k | 满足 / £0 |
| 外币成本£1.25/单位 | £84k / £84k | 满足 / £0 |
| 尚未收到付款的试点 | £72k / £72k | 满足 / 负£20k |
| 付费合同 | £91k / £132k | 满足 / £40k |
| 固定权益加后续融资 | £91k / £292k | 满足 / £0 |
| 单一SAFE加融资轮 | £91k / £292k | 满足 / £0 |
精确保存的构造模型。跌破后的算术计算仅作诊断;期末现金不能证明持续可行性。
横向滚动可按原尺寸阅读图像,也可单独打开完整尺寸图像。
构造路径,£20k政策底线,同日先支出后收款;跌破后的延续计算仅作诊断。
横向滚动可按原尺寸阅读图像,也可单独打开完整尺寸图像。
构造的证据状态,不是批次转化率或因果估计。
15 通过被改变的检查点解读敏感性
融资日期敏感性将同一笔£100,000入账移动至第零、三十、九十、180及270天。五次运行的期末无限制现金均为£92,000,因为实验不计利息,也未改变支出。最低现金依次为£92,000、£91,000、£73,000、£46,000和£19,000;最后一条路径跌破政策底线。即使终点相同,较早到账也会改变期间履行承诺的能力。这些结果取决于假设的共同运营日历、准入付款及先支出后收款的顺序。其他企业须重算自身检查点,不能直接沿用跌破日期。
额外准入支出敏感性在进入时分别收取零、£10,000、£20,000、£30,000和£40,000。期末现金以£10,000为步长,从£92,000降至£52,000;相应最低现金从£91,000降至£51,000。以基准融资日期计算,五条路径均满足底线。这是在固定融资、无商业反应条件下的受控支出比较,不假定更贵的项目提供更好或更差的服务。评估真实费用时,企业需要记录服务,并在该路径下检验相关客户与融资证据。
外币成本敏感性对全部指定外币准入成本和增量额外开销,依次采用每人为外币单位0.75、1、1.25、1.5和2英镑。GBP融资入账不变。期末现金分别为£100,000、£92,000、£84,000、£76,000和£60,000。第一档汇率在初始融资前产生£96,250最低现金,说明最低余额不必等于期末现金。这些是受控换算系数,不是市场预测。真实外币计划应识别每份合同币种、换算日期、银行费用及任何套期保值,避免将同一汇率变动应用于以GBP计价的融资承诺。
客户日期敏感性保留第120天£20,000交付支出及£60,000客户回款,只改变五个备选收款日。每个案例期末均为£132,000,并记录£40,000净商业现金。第360天收款使最低现金降至£72,000;第120、180、240或270天收款时,整体最低均为£91,000。最低余额相同不意味着全年每日流动性相同;事件账保留了各自路径。单因素实验保持其他输入不变,因此识别的是指定变化的算术敞口,不估计真实企业中付款延迟、合同规模、客户质量和融资可得性可能如何共同变动。
| 按顺序列示的测试值 | 对应最低现金 | 对应期末现金 |
|---|---|---|
| 融资第0/30/90/180/270天 | £92k/91k/73k/46k/19k | 均£92k |
| 额外成本£0k/10k/20k/30k/40k | £91k/81k/71k/61k/51k | £92k/82k/72k/62k/52k |
| 每单位GBP汇率0.75/1/1.25/1.5/2 | £96.25k/91k/84k/76k/60k | £100k/92k/84k/76k/60k |
| 收款第120/180/240/270/360天 | £91k/91k/91k/91k/72k | 均£132k |
客户测试采用付费合同案例;其他测试采用参与基准。第270天融资跌破£20k底线。
16 用二维网格揭示单因素测试遗漏的组合
网格将五个融资日期与五档额外进入支出组合,保持参与基准的其他输入不变,包含二十五个明确计算的节点。按构造约定,十八个节点满足£20,000底线,七个跌破。这些计数描述选定设计网格,并非概率。日期与成本为便于清晰展示而选定,未假定其分布。董事会应将每格读作对特定路径及其成文日历的提问。网格不支持声称某申请者有二十五分之十八的概率获得可行项目。
第零、三十或九十天融资,在所有测试的额外支出直至£40,000下均满足底线。第180天融资时,额外支出零、£10,000及£20,000满足底线;£30,000及£40,000则跌破。£30,000路径首次在第180天跌破,£40,000路径首次在第150天跌破。二者在融资后期末均重新高于底线。不同跌破日期对任何拟议补救均重要。若延付发生于首次跌破之后,除非修订时间表明确改变此前事件,否则原路径仍不可行。
所有测试的第270天融资路径均跌破底线。额外支出为零时最低£19,000;额外支出£40,000时,诊断性最低为负£21,000,首次底线跌破发生于第150天。负的算术余额识别了设定日程中必须干预的事项,不假定银行允许付款或企业取得透支。输出区分首次政策跌破与首笔无法由可用现金支付的必需付款。董事会须明确获准干预,才能把修订路径视为可执行。
可行节点可指导对协商变量的尽调。若供应商可延后进入发票,或投资者可提前汇款,企业应取得确切修订承诺并按该日历计算。引入过桥融资会增加新交易,并有其利息、费用、到期、担保及股权影响;当前网格不含这些条款。选定节点之间的单元亦未计算。外观平滑的图表不应暗示连续边界已核实。适当输出应是离散网格、每个节点的实际最低值,以及需要证据的路径特定变更清单。
| 融资日 | 额外£0k | £10k | £20k | £30k | £40k |
|---|---|---|---|---|---|
| 0 | 92 | 82 | 72 | 62 | 52 |
| 30 | 91 | 81 | 71 | 61 | 51 |
| 90 | 73 | 63 | 53 | 43 | 33 |
| 180 | 46 | 36 | 26 | 16 跌破 | 6 跌破 |
| 270 | 19 跌破 | 9 跌破 | -1 跌破 | -11 跌破 | -21 跌破 |
二十五个构造节点;十八个满足£20k底线,七个跌破。负现金仅作诊断。无概率或插值边界。
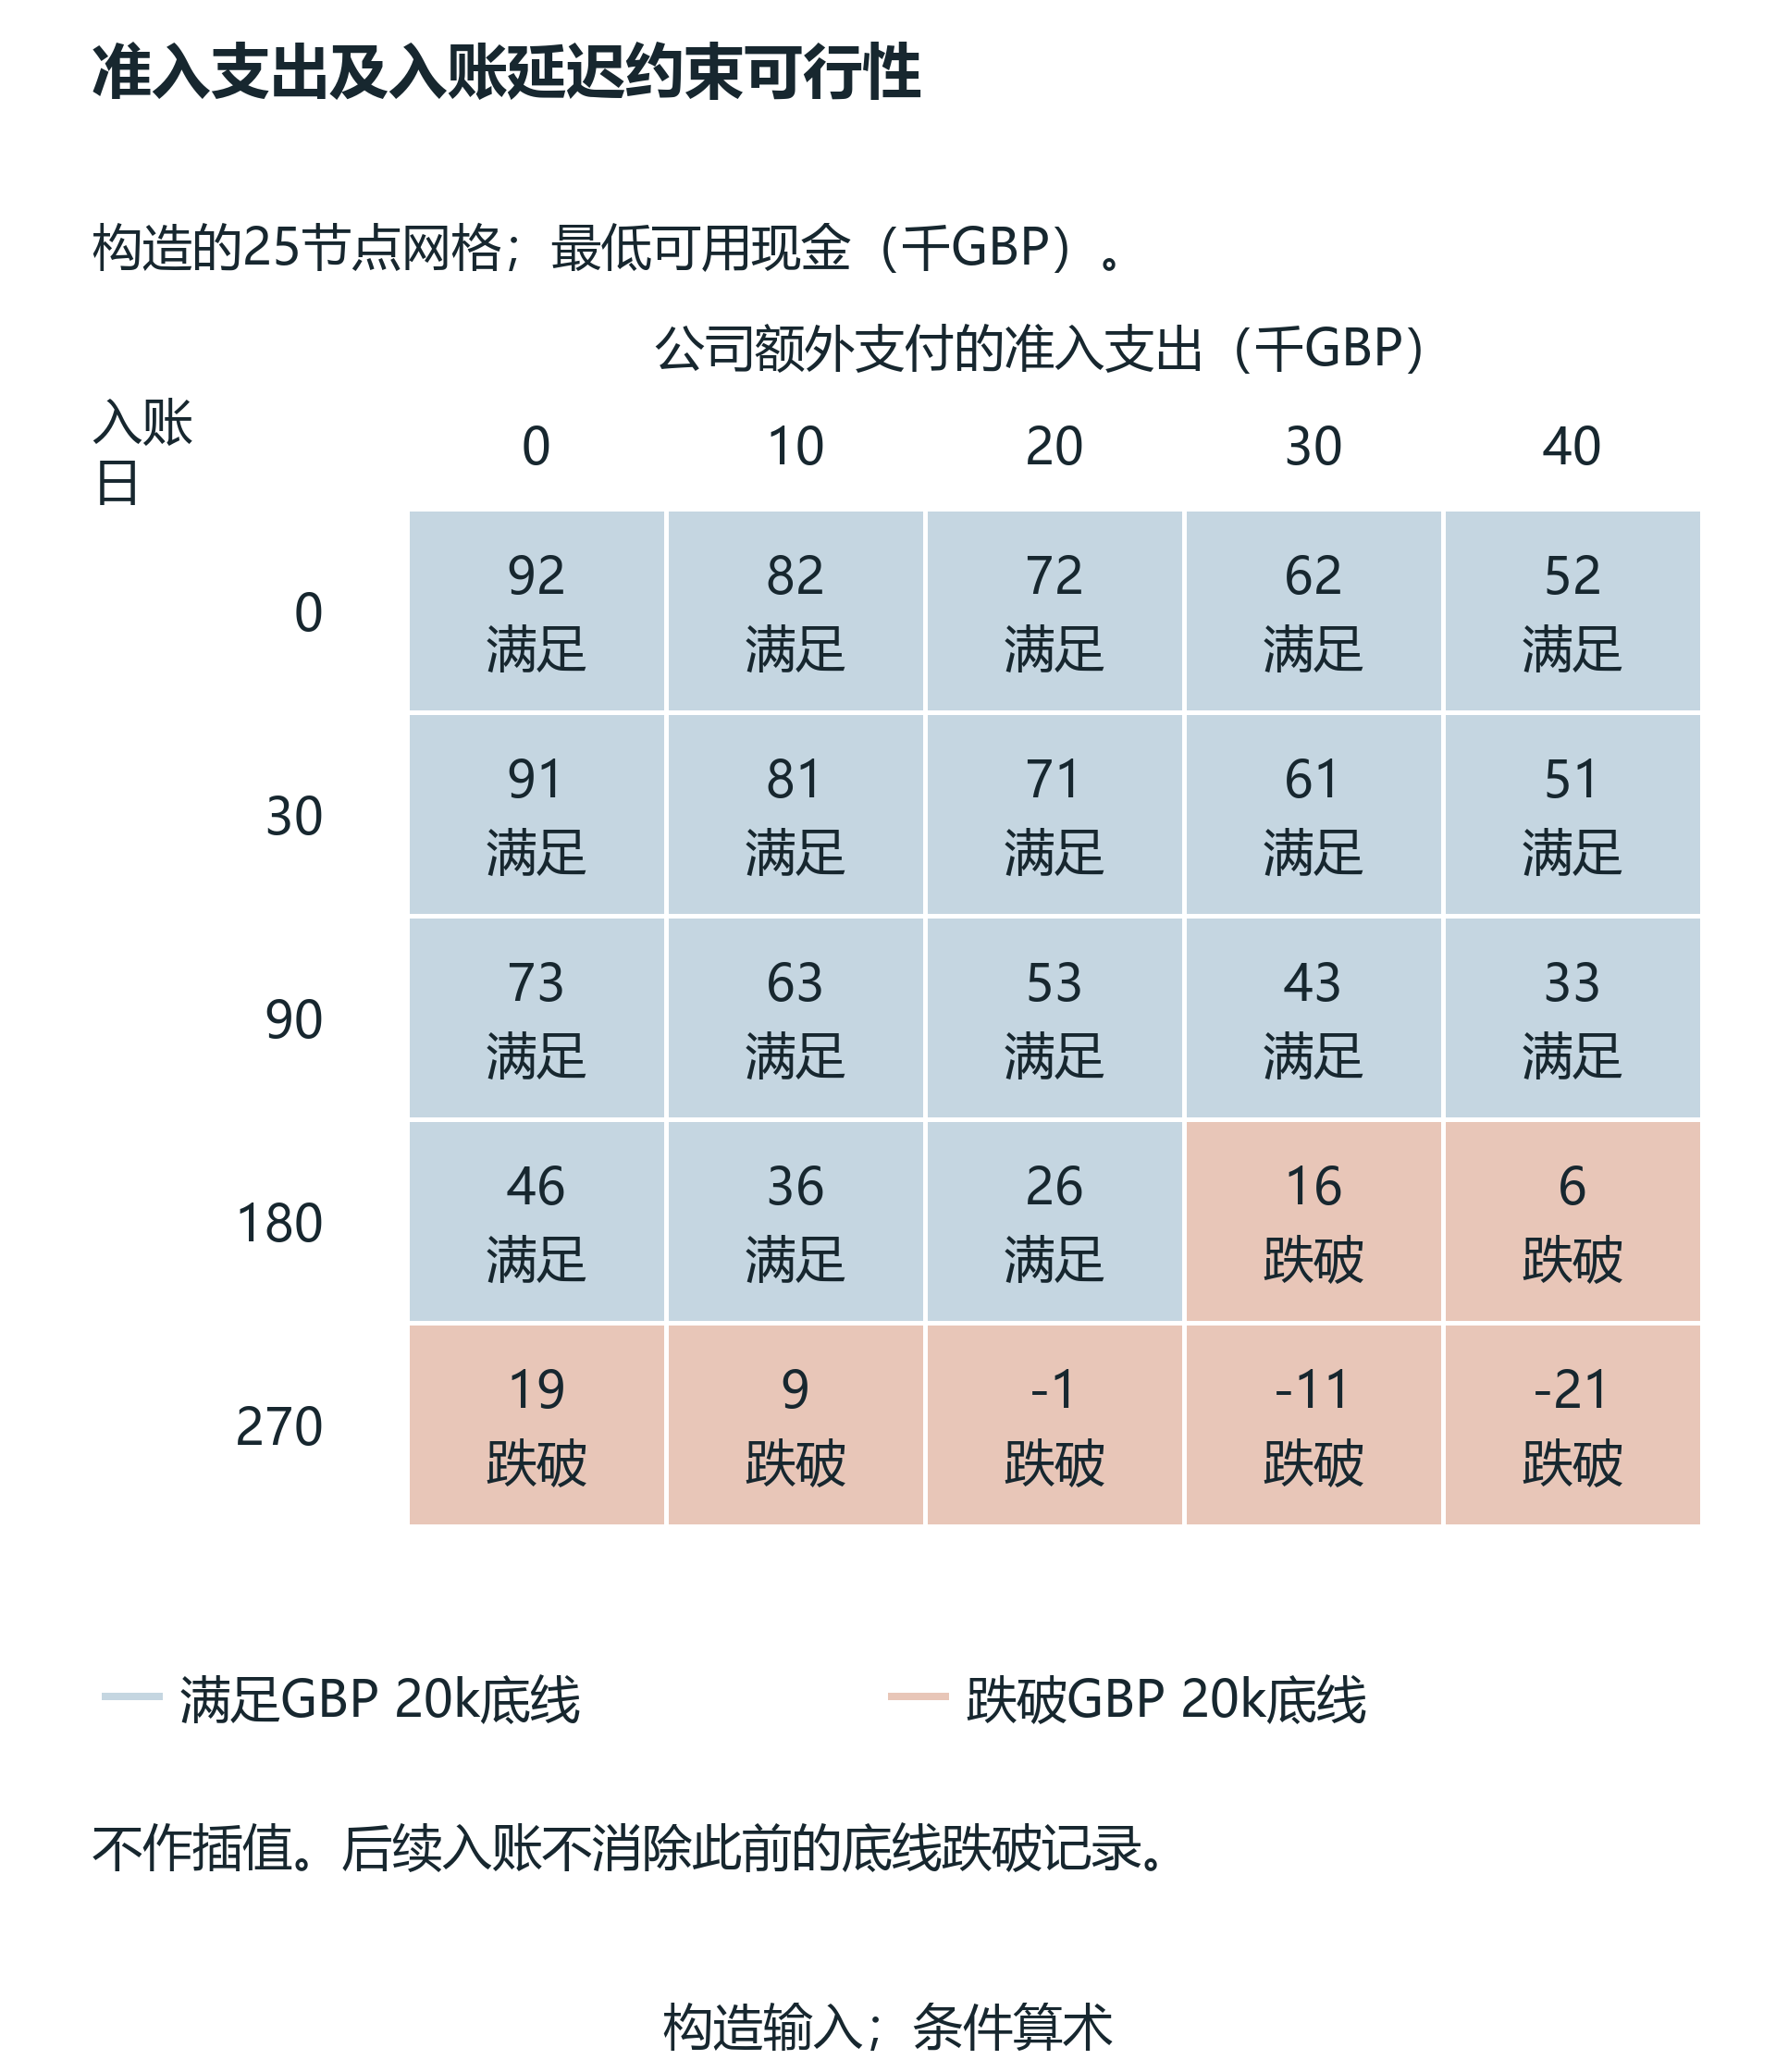
横向滚动可按原尺寸阅读图像,也可单独打开完整尺寸图像。
离散构造网格;无插值、概率或项目排名。
17 推导将交付融资纳入的贡献额区间
客户贡献额需要按现金时间定义。以z表示某项指定合同的最终增量净现金贡献额,以英镑计,并已扣除模型交付现金成本。以某检查点的C0表示没有该合同时,路径的无限制现金;以同一检查点的G表示每英镑最终贡献额的累计现金影响。加入合同后的现金等于C0加上z乘G。每个检查点均须满足采用的£20,000底线。归一化要求在所有模型合同收支发生后G等于一,因此最终增量现金为z,而非第二笔虚构收款。
实验中的参照合同交付成本£20,000、收款£60,000,形成£40,000最终净贡献额。按比例缩放该模式,交付支出为z的一半,后续收款为z的一倍半。G在交付前为零,交付后至收款前为负二分之一,收款后为一。这是附条件的可缩放模式,假定现金比例恒定、日期如设定,且不存在额外阶梯成本或产能限制;它不估计创始人在实践中能否售出这种合同,或连续扩大其规模。
在G为正的检查点,底线对z施加下界:底线减C0,再除以G。有效下界为这些要求与零中的最大值。在G为负的检查点,底线施加上界:C0减底线,再除以G的绝对值。有效上界为这些约束的最小值。若某检查点G为零且C0低于底线,则按此模式缩放的任何合同均无法修复该检查点。若下界高于上界,区间也为空。没有上界约束的路径仅在指定现金模型内具有无界上端。
因此,该方法报告可行区间或明确空集,不把所有问题缩减成最低收入目标。下界涉及给定时间表下需要多少最终贡献额;上界涉及路径能够为多少收款前交付提供资金。更高最终贡献额可能增加较早的融资需求。完整检查点推导保留每个界限的来源,包括基准路径在收款前已经过弱时产生的负上界。董事会由此可评估,提前客户定金、缩小阶段、提前融资或减少交付支出,是否能形成有证据的新区间。
| G | 约束 | 解释 |
|---|---|---|
| 正 | z ≥ (floor - C0) / G | 包含零的最大下界 |
| 负 | z ≤ (C0 - floor) / |G| | 最小上界 |
| 零且C0低于底线 | 贡献额不能改变该检查点 | 空区间 |
| 下界高于上界 | 不存在非负可行z | 空区间 |
| 期限终点G = 1 | 最终增量现金等于z | 不另计第二笔贡献额收款 |
精确的条件恒等式。设定交付/收款模式使G依次为0、-1/2及1。
18 解读有界与为空的商业贡献额结果
第三十天融资时,五种收款时间表的下界均为零,因为不加客户合同,基准路径已满足底线。第120天收款时贡献额上界£288,000,第180天£252,000,第240天£216,000,第270天£198,000,第360天£144,000。每个上界均来自收款前的现金检查点,此时交付支出已使G降为负二分之一。按采用的约定,交付当日收款也仍有先交付的检查点。这些界限是可缩放构造合同的现金承载能力结果,并不主张企业能取得任何对应规模的合同。
若融资推迟到第270天,第120、180或240天收款可得到有界区间,下界均为£1,000,上界依次为£88,000、£52,000和£16,000。在交付本身仍可负担的前提下,提前收款可以帮助路径满足较后融资前的流动性要求。第270或360天收款则形成空区间。在这些时间表中,融资前检查点发生于交付后、收款前,G为负;算得上界为负£2,000,与非负贡献额不相容。该机制不同于G仍为零的检查点。
另行声明的融资薄弱实验将初始参与融资从£100,000降至£20,000,其他参与基准输入保持不变。没有客户合同时,期末£12,000。若第120天交付、第270天收款,最终贡献额可行区间为£8,000至£38,000。下端提供达到£20,000期末底线所需的£8,000。上端来自收款前紧邻检查点的基准最低现金£39,000:该点最多承担£19,000额外交付现金,等于£38,000的一半。计算保留了两个端点的约束。
融资薄弱区间说明,正利润率机会也可能超出企业营运资金能力。按所述模式,£40,000最终净贡献额需要在收款前支出£20,000交付现金,超出£38,000上界。路径需要有据可查的变更,例如提前定金或不同交付日程;没有假定贷款填补缺口。此解释以相同成本比例与日历为条件。实际应用中,产能约束、税务、分阶段验收、留置款、争议和信用损失均可能改变两端。企业应根据拟议合同计算这些事件,并将区间外机会与可执行、有资金支持的计划分开。
| 融资/收款日 | 下界 | 上界 |
|---|---|---|
| 30 / 120 | £0 | £288k |
| 30 / 180 | £0 | £252k |
| 30 / 240 | £0 | £216k |
| 30 / 270 | £0 | £198k |
| 30 / 360 | £0 | £144k |
| 270 / 120 | £1k | £88k |
| 270 / 180 | £1k | £52k |
| 270 / 240 | £1k | £16k |
| 270 / 270 | 空集 | 负£2k约束 |
| 270 / 360 | 空集 | 负£2k约束 |
| 薄弱£20k融资 / 270 | £8k | £38k |
第120天交付,同日先支出后收款。延迟融资的空集案例在负G检查点失效,而非零G检查点。
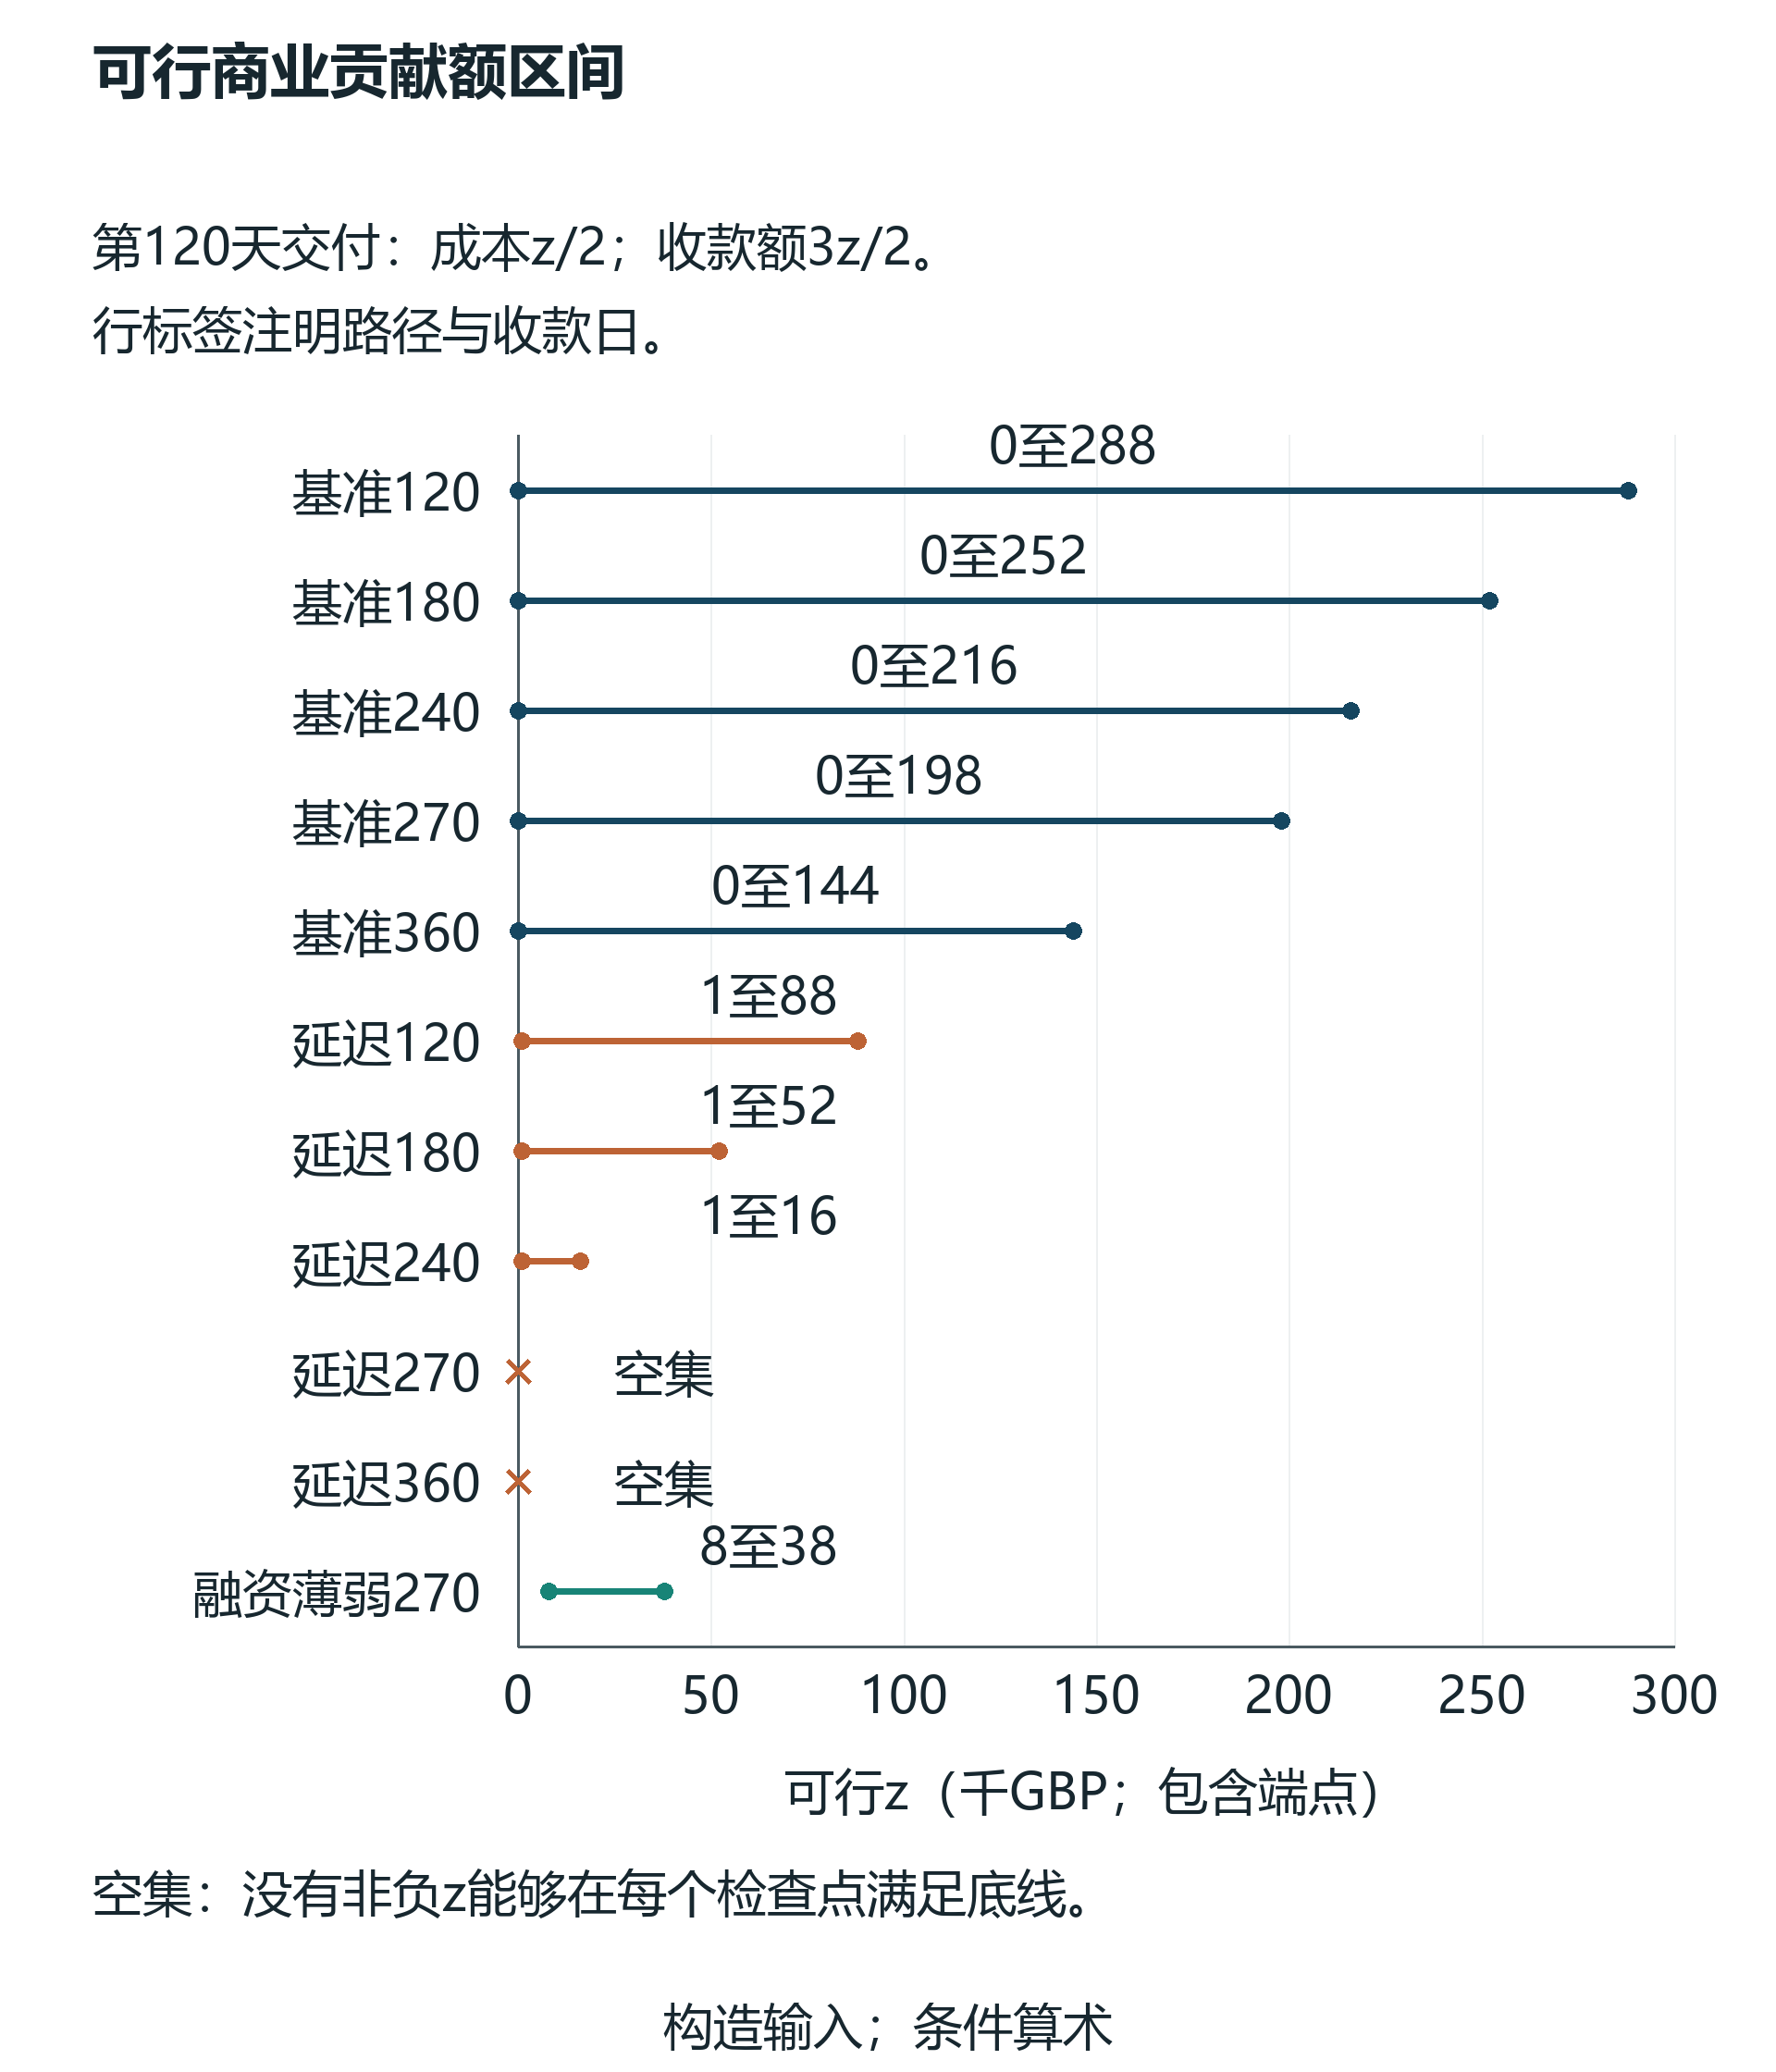
横向滚动可按原尺寸阅读图像,也可单独打开完整尺寸图像。
最终净现金贡献额;保留负G的收款前约束。
19 将股权列为有条件股本结构表
固定权益参与案例给予初始投资者百分之五,在后续融资轮前创始人合计保留百分之九十五。构造的后续融资案例中,新投资者支付£200,000,换取该轮后百分之二十;在这一简化股本结构中,对应所述£800,000投前价值。原创始人与初始投资者均保留原比例的百分之八十。因此,创始人持百分之七十六、初始投资者百分之四、新资金百分之二十,分数合计恰为一。计算不含期权池变动、优先权、老股出售及其他工具。
SAFE案例采用单一投后估值上限工具,本金£100,000、上限£500,000。明确采用的上限生效约定使SAFE在新资金进入前持有百分之二十。下一笔£200,000融资购买投后企业百分之二十,使创始人持百分之六十四、SAFE持有人百分之十六、新投资者百分之二十。指定的新资金进入前价值£800,000高于上限,与本实验中上限约束价格的条件一致。该结果需要所述单一工具约定,不能用作所有名为SAFE文件的通用计算器。
若未发生定价融资轮,该工具仍按其文件构成或有权利。本分析不把未转换标为零稀释,也不赋予已转换创始人比例;同样未模拟流动性事件、解散、MFN选择、折扣、多个SAFE、期权池或优先分配瀑布。这些条款需要实际已签工具及更完整股本结构。用项目宣传投资额除以希望达到的未来估值,会掩盖上述细节。因此,尽调文件应包含工具版本、转换机制、所有现有权利,以及规范未来融资或公司重组的任何权利。
现金与股权应一并展示,但不能将其视为已实现回报。固定权益与SAFE后续融资案例同有£292,000期末现金,却有不同的有条件创始人比例,且无实测客户贡献额。实验未赋予退出估值,也不计算创始人所得;同样未给人脉服务或反事实融资替代方案估值。股东可利用条件表识别重要合同条款,并寻求专业意见。商业选择仍取决于可执行替代方案、战略收益、控制权及达到里程碑所需融资;每个未计量因素均应标识,不能默默转换为财务分数。
| 持有人 | 初始固定5% | 单一上限生效SAFE |
|---|---|---|
| 创始人 | 76% | 64% |
| 固定权益投资者 | 4% | 0% |
| SAFE投资者 | 0% | 16% |
| 新资金 | 20% | 20% |
| 合计 | 100% | 100% |
| 期末公司现金 | £292k | £292k |
构造的£100k SAFE、£500k上限及£800k新资金进入前价值。无期权池、优先权或已实现退出。无融资轮时SAFE仍属或有权利。
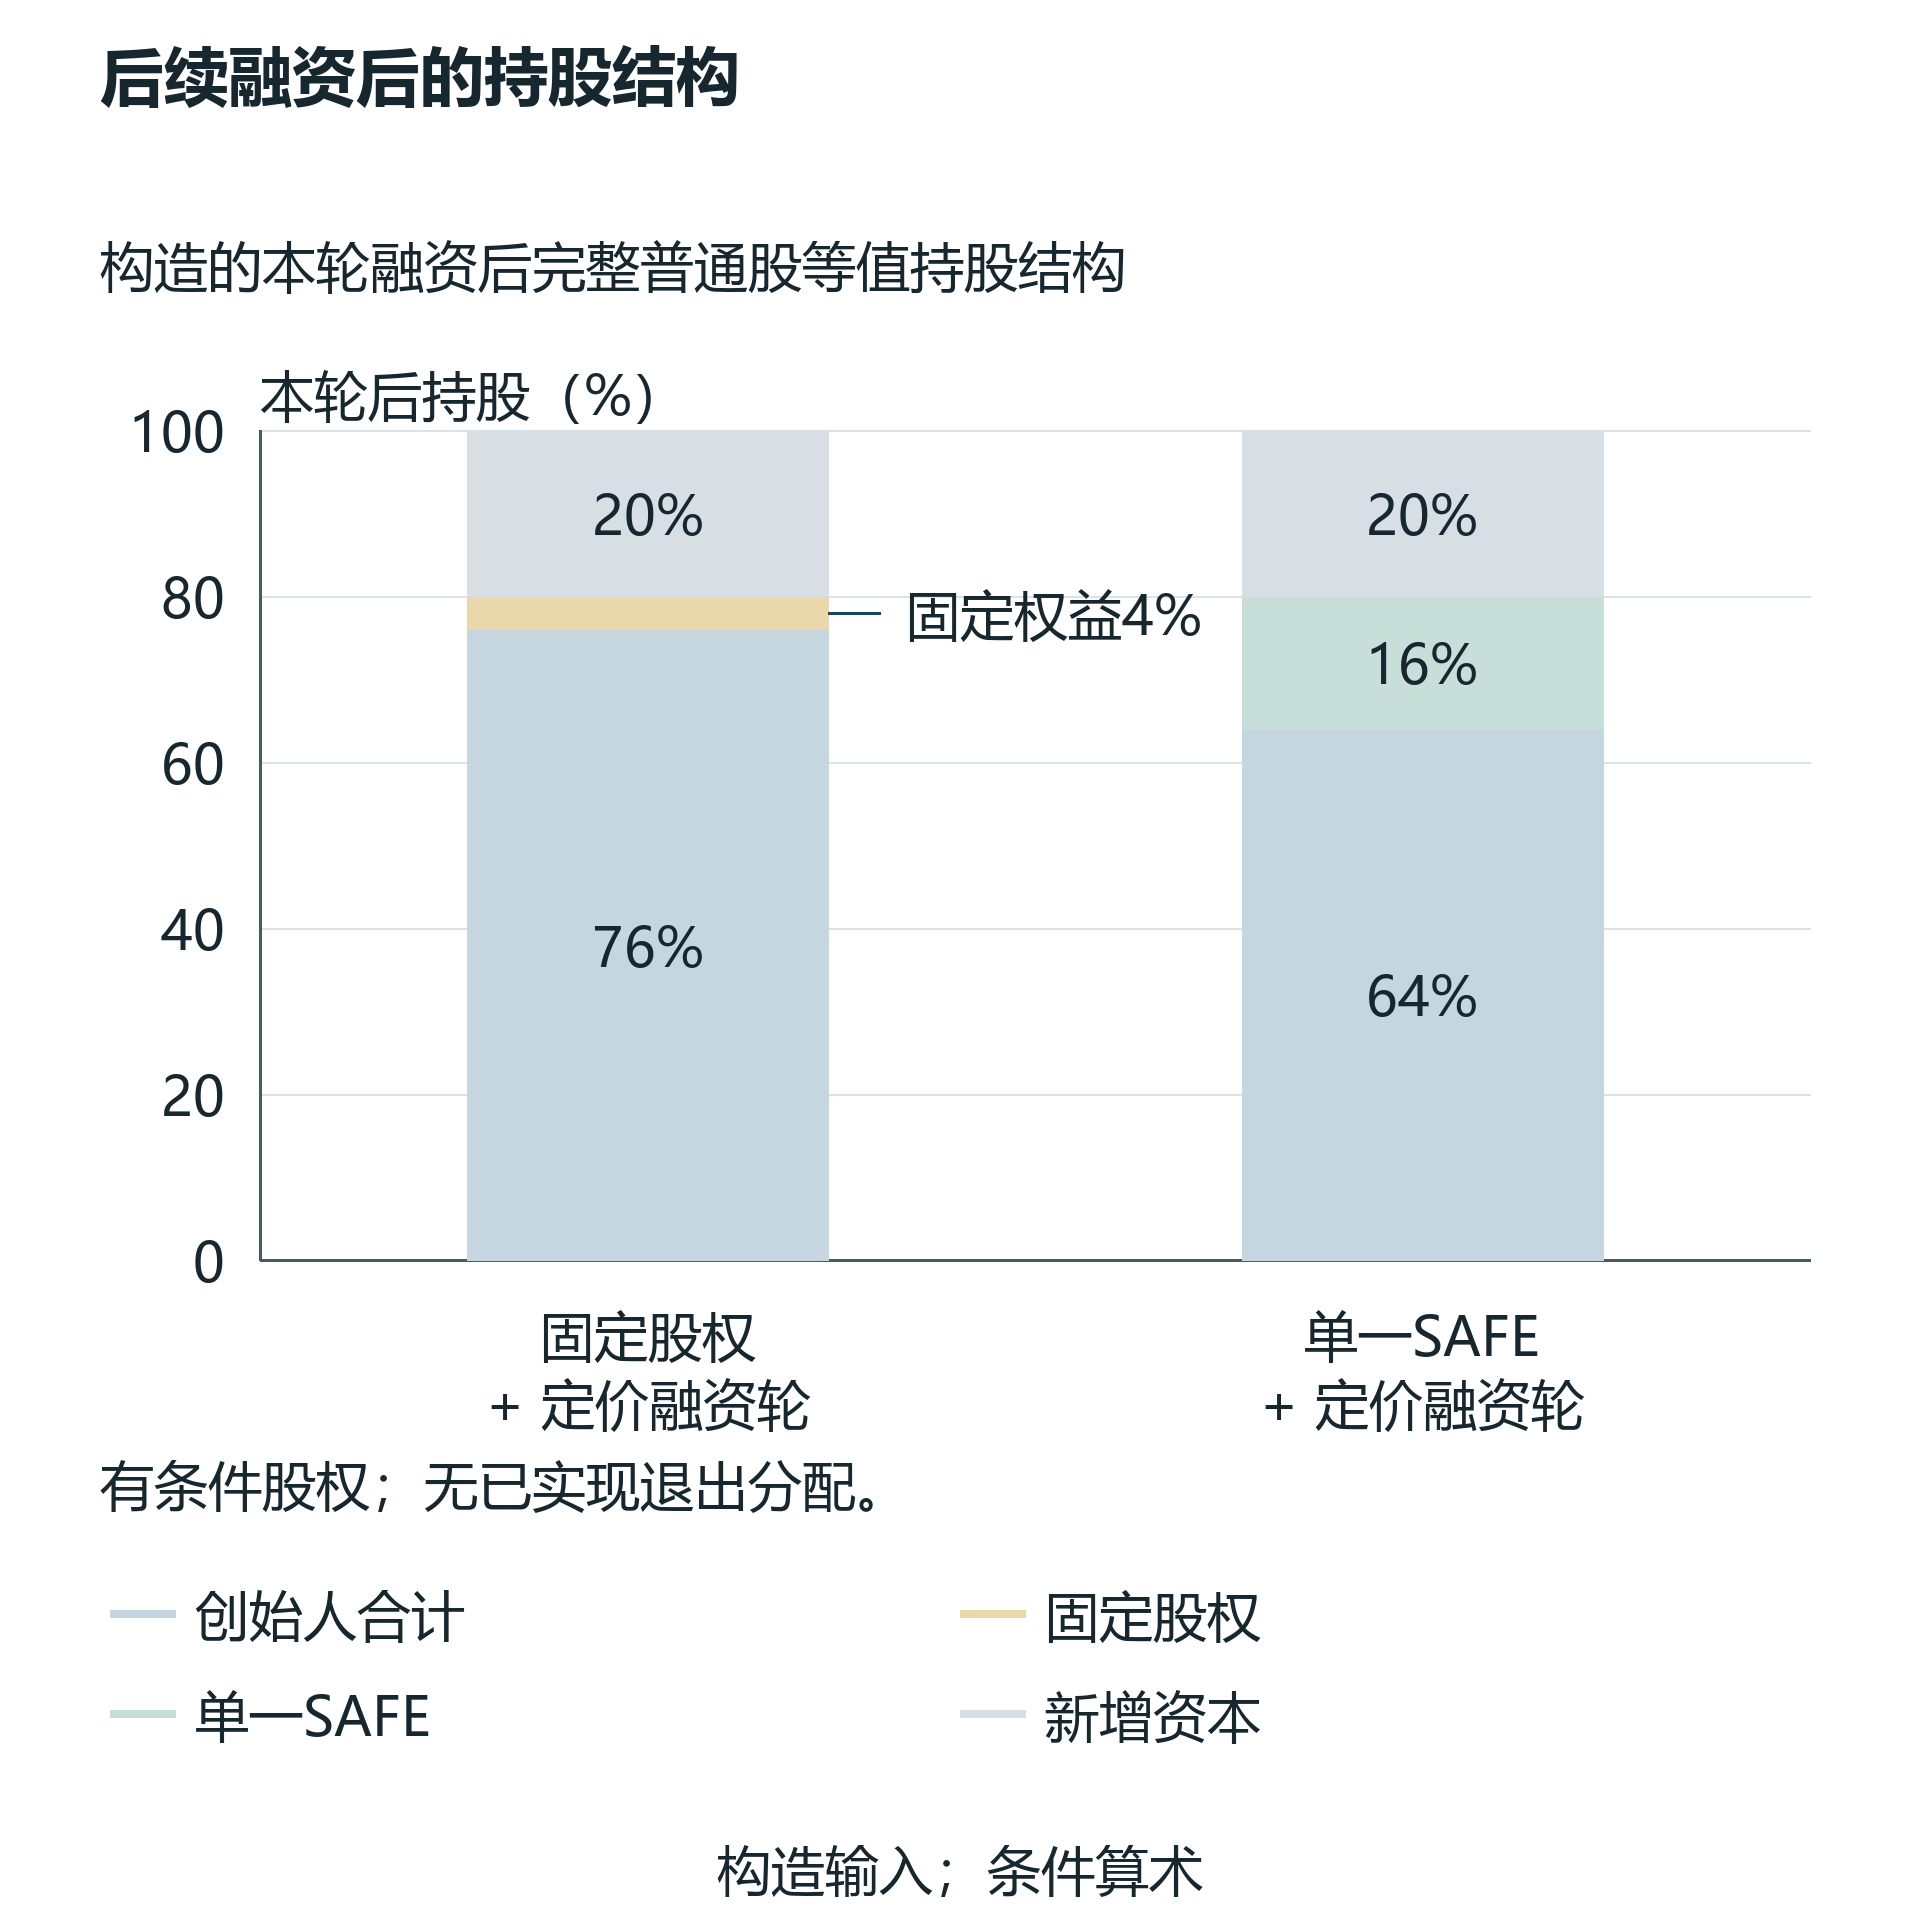
横向滚动可按原尺寸阅读图像,也可单独打开完整尺寸图像。
构造股本结构,并非创始人已实现所得;无融资轮时SAFE仍属或有权利。
20 建立终点可观察的商业证据登记表
建议的企业登记表从一个机会标识符开始,该标识符在引荐、账户变更及随访中持续保留。记录项目联系人、存于企业保密文件中的买方组织名称、引荐日期、负责创始人及存储信息的同意依据。资格评估随后记录明确客户问题、决策者、相关预算流程、采购路径及预期下一事件。当按约定服务定义发生相关沟通时,引荐即完成;客户资格评估需要额外观察。拒绝或不再活跃的联系人应保留,若对方提供原因,亦应注明日期记录。
试点证据应明确工作说明书、验收标准、范围、交付成本、准入依赖、知识产权条款及是否确实应付价款。向潜在买方演示可成为有用学习事件,同时仍不产生可开票权利。付费试点增加一份合同与一项应收,收款另行监测。回款记录应核对银行现金、发票及客户实体,并在适当情况下包括税、退款或第三方扣款。这样可区分已交付服务、已记订单、应收款和已收现金,也支持审查一次看似有前景的引荐所带来的交付义务。
融资证据需要平行登记表。投资者会议、尽调请求、条款清单、已签文件、条件满足及汇款清算,均是注明日期的独立事件。每个有约束力阶段均应识别收款公司和工具。仅应按预先同意的描述性规则将后续资本归于引荐,例如首个有证据的合资格联系,同时保留竞争性联系和原有关系。该规则可以描述管线中的路径,却不能识别若无项目本来会发生的投资。因果归因需要超出运营登记表的适当比较设计。
仪表盘应报告相关总体与随访缺失。可用描述性输出包括达到指定阶段的引荐机会、在已完成转移中观察到的阶段时长中位数、已承诺交付现金、已收现金及已到账融资。每个指标均须有进入批次、观察日、币种处理和分母。仍在等待随访的活跃机会,不应默默计作已完成流失或销售。批次报告应保留被拒、退出和无法联系案例。企业由此可评估项目是否交付约定服务,以及企业自身的下一阶段执行是否推进,同时明确这些证据的局限。
21 协商企业能够观察的付款与服务里程碑
讨论要约时,应区分提供方可控制的服务与投资者、客户和主管部门控制的决策。提供方可同意明确数量的合资格会议、成文遴选流程或排定的支持计划。买方采购批准、投资委员会决定及签证结果属于各自决策者。合同措辞应明确交付事项、参与者义务、报告、收费日期、取消处理与争议程序。企业应就实际协议取得合资格意见。研究方法提供尽调问题及替代条款的现金后果,不提供通用法律条款,也不宣称提供方接受特定风险分配。
可通过移动企业账中指定收费事件,评估与里程碑挂钩的付款。较晚收费仅有助于该付款之前的检查点,并受任何价格变化或合同后果影响。可退款性也需要明确触发条件和可信收款日期。在条件与结算有证据前,附条件退款应保持独立权利。企业应测试付款总额及退款时间表,包括退款延迟或争议情形。仅报告最终净费用可能掩盖暂时融资需求,使决策脱离董事会底线。
客户合同可通过有证据的定金、分阶段交付,或分阶段验收和收款,处理负G期间。每种结构均改变现金事件,也可能改变商业主张、价格或客户签约意愿。方法应模拟最终已签条款,不假定客户会同意定金。交付若需要本地合作方,现金日历应纳入合作方发票和企业的付款请求权。境外预提税、间接税、结算收费及币种换算均须按具体交易处理。本数值实验排除这些项目,以便清楚检查基本贡献额区间。
融资谈判同样可聚焦资金可用日、先决条件、预留金额及其与参与支出的关系。提前首期款可能改变流动性,同时后期款仍附条件。任何过桥融资产生一项有其偿还要求的额外工具。董事会应将完整规定的修订路径与原路径比较,涵盖全部新增义务。结果应形成简短决策记录,列明未确认条款及负责人员。必要条款未确认时,路径仍附条件,企业应明确在确认前准备承诺哪些支出。
22 围绕决策、文件与剩余续航期编制董事会材料
决策材料首页应说明拟议运营里程碑、现有现金头寸、请求批准事项,以及拒绝项目后的替代方案。底层附录应将现金与注明日期的银行对账单核对,剔除可用资金中的受限金额,并识别到期负债。企业应附上适用项目要约,突出所用版本。路径摘要随后可列融资总额、扣款、公司自付准入成本、创始人自付成本、受限款项及首次政策跌破。这些字段让董事审查整条路径,无须依赖投资宣传金额或人脉价值叙述。
第二部分应是资格与执行日历,为每个先决条件指定负责人。项目包括录取、投资遴选、移民确认、公司设立或重组、银行事务、出行及任何扶持申请。每个未解决事项应有目标确认日期及其控制的支出决策。日历可以展示依赖关系,无须假定有利结果。若公布截止时间却未注明时区,负责人应取得澄清。若旧项目页面在批次开始后仍在线,材料应标明下一窗口未获核实,不能把路径视为当前开放。
商业部分应展示每项相关机会的现有证据和下一阶段成本。董事可审查哪些会议已承诺、哪些已发生、哪些试点形成支出,以及哪些合同已收款。融资联系应另有已签承诺和收款条件表。现金模型仅应使用与所考察情景相符的状态。以已清算及已承诺证据为依据的基准计划,可与明确附条件的机会并列。不能仅因项目手册描述投资者渠道,就把未经资格评估的联系转化为预测收款。
批准可明确最高不可逆现金承诺、须维持的底线、下一阶段前所需信息及复核日期。企业应保存原始批准预测,并单独记录后续变化。复核时可将差异归于注明日期的事件,例如签证时间变化、汇款延期、付费试点或修订差旅成本。这支持运营学习及审计追踪,也在条件未实现时提供有纪律的停止决策。研究不保证分阶段批准会带来成功市场进入;实际目的在于明确董事会的承诺及证据要求。
23 围绕成本、遴选和实际收款结果设计未来评估
未来关于跨境加速器准入的实证研究,需要在结果已知前界定总体。合资格申请者批次是有用起点,记录申请日期、依法可得的遴选分数、录取决定、接受、退出与参与。仅跟踪获投组合企业,会遗漏承担准入成本却未获投资的创始人。研究应区分创始人、运营公司、项目与目标客户所在国家。个人记录须受法律与隐私控制约束。本文无此数据集,因此不报告申请者层面转化率、平均处理效应或参与回报。
成本计量应记录付款、日期、币种、付款方、报销和被替代活动。创始人时间若货币化,需要独立披露的估值假设。应区分共同运营支出与路径增量成本,并有成文反事实。非现金额度应按实际使用或明确的独立假设估值,不能列作银行现金。股权工具需要已签署条款及后续转换历史。比较收费项目与股权项目时,应同时报告融资、股权和经营结果;单一支出总额会遗漏转移给投资者的资本权利。
结果定义应覆盖引荐、资格评估、合同、交付直至收款,后续融资独立记录。固定观察日会对仍在谈判或等待付款的企业形成右删失。记录缺失及创始人未回应应按批次和状态报告。重复申请、参加多个项目以及原有客户或投资者联系,均可能使归因复杂化。主张因果效应的设计需要可信比较来源及适当假设,例如特定项目中可辩护的遴选阈值设计。仅做匹配,无法证明未观察创始人质量或机会选择已被排除。
公开要约登记表可提供注明日期的干预描述,而非因果估计。项目可能在批次间改变投资条款、地点要求和商业支持。评估应保留这些版本,避免将其合成一个永不变化的产品。项目层面营销比率可按其所述分母和期限记录,若能取得底层数据再行核查。本文刻意不将其用于数值校准:构造实验没有经验概率输入。后续研究数据集可检验分类账提示的机制,同时保留观察关联、局部因果估计与条件会计恒等式之间的区别。
24 设定决策边界并说明尚未计量之处
本方法在选定流动性政策下评估指定融资与商业化路径,不估计项目质量、创始人适配性、移民资格、投资批准或赢得客户概率。公开页面可能变化,已签协议亦可能包含页面未列出的重大条件。因此,项目比较仍以2026年11月12日为日期。选定路径用来作分析比较,不提供全面全球排名。未确认字段明确企业自身尽调应从何处开始,也限制了在观察日之后的申请中使用该比较。
构造模型排除税、利息、通胀、信用损失、期权池、多种证券、退出优先权、争议退款及真实产能约束。它采用共同运营业务,共同回款为零,准入支出由公司支付,个人现金账为零。外币单位为人为设定。每位客户、融资结果及付款日期均是设定值。这些局限使会计关系可检查,也避免将示例数值呈现为市场估计。应用框架的企业应替换输入,并按实际义务扩展事件日历。输入变化可能改变可行性、贡献额区间和股权比较。
主要分析发现是最终客户贡献额的条件区间。先交付后收款使每英镑贡献额对应负现金敞口;该敞口可能对同时需要正的最低贡献额的路径形成有限上界。融资薄弱示例在精确设定日程下给出£8,000至£38,000区间。延迟融资示例说明,可观期末现金可以与此前政策跌破同时存在。这些是指定事件和约定的可复现后果。即使本文没有提供真实加速器商业结果的因果证据,这些问题仍可用于尽调。
准备作出决策的创始人或董事会可索取按组成部分列示的要约,确认资格和参与许可,建立留驻替代方案,核对可用融资,并从引荐持续跟踪至实际收款结果。随后可按企业实际现金日历及明确获批底线评估路径。未确认商业机会应在有融资支持的承诺旁清楚保留。股权按适用工具展示,不能虚构已实现退出。所得材料让交易对手回答关于时间、费用、受限用途和服务交付的具体问题。最终建议应基于有据可查的可行选择和股东所述目标,任何额外假设应针对其所影响的决策披露。
参考文献
- Y Combinator. The Y Combinator Deal. 访问日期:2026年11月12日。 https://www.ycombinator.com/deal
- Y Combinator. Frequently Asked Questions. 访问日期:2026年11月12日。 https://www.ycombinator.com/faq
- Techstars. Investment Terms. 访问日期:2026年11月12日。 https://www.techstars.com/investment-terms
- Techstars. Investment Terms announcement, 17 April 2025. 访问日期:2026年11月12日。 https://www.techstars.com/newsroom/investment-terms
- 500 Global. The 500 Fellowship, current flagship page, updated September 2026. 访问日期:2026年11月12日。 https://500.co/founders/flagship
- Entrepreneurs First. London FAQs. 访问日期:2026年11月12日。 https://www.joinef.com/faqs/london/
- Antler. Antler in Singapore. 访问日期:2026年11月12日。 https://www.antler.co/location/singapore
- Immigration, Refugees and Citizenship Canada. Start-up Visa Program, page details 21 July 2026. 访问日期:2026年11月12日。 https://www.canada.ca/en/immigration-refugees-citizenship/services/immigrate-canada/start-visa.html
- GOV.UK. Visit the UK as a Standard Visitor, Visit on business. 访问日期:2026年11月12日。 https://www.gov.uk/standard-visitor/visit-on-business
- US Department of State. Fact Sheet U.S. Business Visas B-1 and Allowable Uses. 访问日期:2026年11月12日。 https://travel.state.gov/content/travel/en/us-visas/business/b-1-fact-sheet.html
- Enterprise Singapore. GIA Shanghai Acceleration Programme. 访问日期:2026年11月12日。 https://www.enterprisesg.gov.sg/grow-your-business/innovate-with-us/market-access-and-networks/global-innovation-alliance/gia/gia-shanghai
- Techstars Support. Can I apply to Techstars programs not in my country? Can you help with visa or immigration issues? Modified 17 May 2024. 访问日期:2026年11月12日。 https://help.techstars.com/support/solutions/articles/4000207088-can-i-apply-to-techstars-programs-not-in-my-country-can-you-help-with-visa-or-immigration-issues-
- Techstars Support. After a Techstars program ends, do I need to stay in the program location? 访问日期:2026年11月12日。 https://help.techstars.com/support/solutions/articles/4000207073-after-a-techstars-program-ends-do-i-need-to-stay-in-the-program-location-
- MassChallenge. Security and Resiliency Traction 2026. 访问日期:2026年11月12日。 https://masschallenge.org/security-and-resiliency-traction-2026/
- Antler. Antler in UK. 访问日期:2026年11月12日。 https://www.antler.co/location/uk
- Enterprise Singapore. Global Innovation Alliance initiative, including GIA+ effective 1 April 2026. 访问日期:2026年11月12日。 https://www.enterprisesg.gov.sg/grow-your-business/innovate-with-us/market-access-and-networks/global-innovation-alliance/gia-initiative
- Singapore Ministry of Manpower. EntrePass eligibility. 访问日期:2026年11月12日。 https://www.mom.gov.sg/passes-and-permits/entrepass/eligibility
- CORFO. Start-Up Chile Ignite 13 call. 访问日期:2026年11月12日。 https://www.corfo.gob.cl/sites/cpp/convocatoria/start-up-chile-ignite-13/
- CORFO. Bases Start-Up Chile, refundido no oficial, November 2026. Non-official consolidation; governing resolutions and executed agreement require confirmation. 访问日期:2026年11月12日。 https://saowcsblobassets.blob.core.windows.net/assets/CONV/26IGN-2/Bases%20Start-Up%20Chile%20-%20Refundido%20No%20Oficial%20(nov%202026).pdf
- European Institute of Innovation and Technology. Venture incubation program, 2026 opportunity. 访问日期:2026年11月12日。 https://www.eit.europa.eu/our-activities/opportunities/venture-incubation-program
- EIT Jumpstarter. Terms and Conditions 2026, version 2, 6 May 2026. 访问日期:2026年11月12日。 https://eitjumpstarter.eu/wp-content/uploads/2026/05/EIT-Jumpstarter-2026_Terms-and-Conditions_v2_20260506.pdf
- DIPRES. Start-Up Chile monitoring, 2023 period and 2024 price base. Publication date not independently established. 访问日期:2026年11月12日。 https://www.dipres.gob.cl/597/articles-338261_doc_pdf.pdf
- UK Department for Business and Trade. Global Entrepreneur Programme, Frequently Asked Questions, updated 27 August 2026. 访问日期:2026年11月12日。 https://www.business.gov.uk/campaign/gep/frequently-asked-questions/
- Hallen, B. L., Cohen, S. L. and Bingham, C. B. (2020). Do Accelerators Work? If So, How? Organization Science 31(2), 378-414. DOI:10.1287/orsc.2019.1304. Author manuscript dated 3 April 2019. https://d3brk8rkzvc45n.cloudfront.net/s3fs-public/2024-02/SSRN-id2719810.pdf
- Yu, S. (2020). How Do Accelerators Impact the Performance of High-Technology Ventures? Management Science 66(2), 530-552. DOI:10.1287/mnsc.2018.3256. Abstract reviewed only. https://pubsonline.informs.org/doi/10.1287/mnsc.2018.3256
- Gonzalez-Uribe, J. and Reyes, S. (2021). Identifying and Boosting Gazelles: Evidence from Business Accelerators. Journal of Financial Economics 139(1), 260-287. DOI:10.1016/j.jfineco.2020.07.012. Accepted manuscript, April 2020. https://eprints.lse.ac.uk/103145/1/Gazelles_16042020_JFE.pdf
- Gonzalez-Uribe, J. and Leatherbee, M. (2018). The Effects of Business Accelerators on Venture Performance: Evidence from Start-Up Chile. Review of Financial Studies 31(4), 1566-1603. DOI:10.1093/rfs/hhx103. Accepted manuscript, August 2017. https://researchonline.lse.ac.uk/id/eprint/84553/1/Gonzalez-Uribe_Effects%20of%20Business%20Accelerators.pdf
关于作者
Chennakeshav(CK)是一位企业融资与投资银行高管,在并购、成长资本与企业战略领域拥有25年以上全球交易发掘、结构设计及执行经验。他曾为创始人、企业与基金领导价值创造项目,将董事会层面的视角衔接至实际执行与交割。
他的职业经历涵盖Morgan Stanley、HSBC、Lloyds Banking Group、EWEC、ADQ旗下投资组合公司与Emirates Growth Fund,涉及TMT、房地产、金融科技、深科技、清洁科技、基础设施与能源。他曾与企业高管、私募股权及创投基金、主权财富基金和家族办公室合作,为复杂融资与扩张期企业筹资,并领导并购尽调、并购后整合与业务转型项目以创造价值。
他在Matchpoint Partners担任管理合伙人,领导公司的企业融资、并购与募资业务。他拥有London Business School的MBA学位、VTU的工程学位,并正在UCL London攻读法学硕士(LLM)。
CK积极担任初创企业导师,参与Techstars、DIFC FinTech Hive、Startup Grind、Founder Institute与IN5的导师工作,在London Business School担任Entrepreneur Mentor in Residence(EMiR),并担任Entrepreneurship World Cup评委。
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
免责声明
本文属于持续研究私人及另类市场结构的系列。文中观点为作者个人观点。本文仅供参考,以一般性方式讨论市场结构,不构成投资、法律、税务或监管建议,也不构成针对任何证券、载体或交易对手的推荐。
