
1 Teklifleri karşılaştırmadan önce yurt dışına giriş kararını tanımlayın
Yurt dışındaki bir hızlandırıcı; tanımlı bir operasyonel kilometre taşı, tarihli nakit gereksinimi ve açık bir alternatifi olan şirket kararı üzerinden değerlendirilmelidir. İlgili kilometre taşı, tamamlanmış bir müşteri değerlendirmesi, uygulanabilir bir dağıtım sözleşmesi veya şirket hesabına kullanılabilir kaynak sağlayan finansman turu olabilir. Her sonuç farklı çalışma ve kanıt gerektirir. Katılım; seyahat, farklı bir şirket yapısı, belirli süre ikamet veya yatırım kullanılabilir hâle gelmeden harcama gerektiriyorsa programın öne çıkardığı yatırım tutarı yolun tamamını açıklamaz. Ekonomik soru, şirketin yolun tümünü finanse edip edemeyeceği ve buna bağlı pay sahipliği ile faaliyet taahhütlerini haklı gösterebilip gösteremeyeceğidir.
Değerlendirme, program belgelerini imzalayan şirket ile faaliyet maliyetlerini taşıyan şirketten başlar. Bunlar farklı tüzel kişiler olabilir. Yönetim kurulu bütçeyi onaylamadan önce parayı alacak tüzel kişiyi, mevcut pay sahiplerini, kurucu yükümlülüklerini ve gereken ana veya bağlı şirketi belirlemelidir. Fiziksel varlığı gereken kişileri ve hedef ülkede izin verilen faaliyetlerini de saptamalıdır. Kabul, yatırım seçimi, hukuki yeniden yapılanma, göçmenlik izni ve bankanın parayı serbest bırakması karar kaydında ayrı satırlarda yer almalıdır. Bir olayın kanıtı başka bir olayın kaydını tamamlamaz. Bu nedenle imzalı teklif şirketin kendi hukuki ve nakit konumuyla uzlaştırılmalıdır.
Makale, erişim maliyetlerini dikkate alan bir finansman ve ticarileştirme yöntemi geliştirir. Seçilmiş kamuya açık program ve devlet kaynaklarının tarihli kaydını, kurgulanmış bir nakit defteri deneyi ve ticari ilerlemeyi kaydetme protokolüyle birleştirir. Analitik katkı, belirli bir yolun finanse edebileceği müşteri katkısı için koşullu bir aralıktır. Tahsilattan önceki teslimat harcamaları, asgari tahsilat gereksiniminin yanında müşteri katkısına işletme sermayesi kapasitesinden kaynaklanan bir üst sınır da koyabilir. Daha sonraki bir sözleşme, önceki nakit kısıtını çözümsüz bırakabilir. Bunlar, belirli olay takvimi ve nakit politikasının sonuçlarıdır. Bir hızlandırıcıya katılmanın etkisine ilişkin tahminler değildir.
Kamu kaynaklarının incelemesi, belirtilen gözlem tarihinde sunulan teklifler ve kurallarla ilgilidir. İmzalanmış başvuru sahibi sözleşmeleri, bireysel göçmenlik kararları, kurucu maliyet teklifleri ve tanıştırmaları nakit tahsilatına kadar izleyen eşleştirilmiş bir kayıt bu analiz için mevcut değildi. Örnek şirketler ve sayısal girdiler açıkça kurgulanmıştır. Dolayısıyla bulgular bir karar yöntemini, teklif için sorulacak soruları ve bir ölçüm tasarımını destekler. Mevcut bir programın nedensel satış getirisini veya bir başvuru sahibinin yatırım alma olasılığını belirlemez. Şirket bu ayrımı değiştirmeden kurgulanmış girdileri kendi belgeli taahhütleriyle değiştirebilir.
2 Program hizmetlerini yatırım ve ticari taahhütlerden ayırın
Program açıklaması ekonomik açıdan farklı birkaç unsur içerebilir. İlk yatırım, koşullu yatırım fırsatı, gider iadesi hakkı, yarışma ödülü ve danışmanlara erişim ayrı kaydedilmelidir. Koşulları, zamanlamaları ve pay sahipliği sonuçları farklıdır. Finansman tavanı, yayımlanan açıklama kapsamındaki üst sınırı verir. Şirketin kendi tüzel kişisine taahhüt edilen tutarı ve bu tutarı kullanabileceği tarihi bilmesi gerekir. Program ücretleri ve diğer kesintiler ayrı bir uzlaştırma gerektirir. Hizmetler ve kullanım kredileri için ayrı uygunluk ve kullanım kayıtları tutulmalıdır. Bu unsurları tek bir destek toplamında birleştirmek, belirli bir faturayı karşılayacak kaynakların anlaşılmasını engeller.
Kamuya açık yatırım şartları, sürüm ve araç görünür kaldığında yararlı başlangıç kanıtı sağlar. Y Combinator’ın yayımlanan standart anlaşması, sabit yüzdeli SAFE bileşeninin yanında değerleme tavanı olmayan, en çok kayrılan taraf koşullu bir SAFE tanımlar ve program ücreti almadığını belirtir. Techstars; başlangıçtaki adi pay bileşenini, değerleme tavanı olmayan ve en çok kayrılan taraf koşulu taşıyan SAFE’yi ve diğer hak ve yükümlülükleri açıklar. Yayımlanan teklif, Asya-Pasifik programları için de farklılaşır. Kurucu nihai pay sahipliğini hesaplamadan önce bu yapıları araç bazında incelemelidir. Bir bileşenin nakit ve pay şartları bütün düzenlemenin yerine geçemez. Makaledeki sonraki kurgusal finansman vakaları bilinçli olarak daha dar bir uzlaşım kullanır ve iki sağlayıcının da tam sözleşmesini yeniden üretmez.
Programın sürümü, markasından bağımsız olarak önemlidir. Araştırmada sunulan kanonik 500 Global amiral program sayfası The 500 Fellowship’i belirtir; program Kasım 2026 ile Nisan 2027 dönemini, koşullu ilk yatırımı ve olası sonraki yatırımı içerir. Daha eski dizinlenmiş açıklamalar farklı bir öne çıkarılan anlaşmaya atıfta bulunur. Güncel sayfa, önemli araç ve ücret sorularını doğrulamaya bırakır. Bu fark, kaynak tarihinin saklandığı ve çözümlenmemiş alanların açık olduğu yeni bir teklif kaydını gerektirir. Güncel banka nakdini tarihsel bir ücret ve daha eski bir yatırım başlığından oluşturmak, ürünün farklı sürümlerini birleştirmek olurdu. Ortaya çıkan tutarın geçerli belge temeli olmazdı.
Ticari destek, vaat edilen hizmet çıktısı üzerinden kaydedilmelidir. Bir ağa erişim, olası alıcıyla tanıştırılma, tanıtım etkinliğine katılma ve imzalanmış müşteri sözleşmesi farklı olaylardır. Aynı ayrım yatırımcı erişimi, ön şart belgesi, yatırım sözleşmesi ve hesaba geçmiş finansman nakdi için geçerlidir. Değerlendirme; programın gerçekten hangi olayı sunduğunu, hangi ek seçim veya müzakerenin gerektiğini ve sonraki aşamayı kimin kararının belirlediğini açıklamalıdır. Böylece şirket her hizmeti gelir saymadan hizmetin sunumunu izleyebilir. Bu yaklaşım; kilometre taşları, raporlama, katılım ücretleri ve devam yatırımının kapsamı görüşmelerine açık bir başlangıç da sağlar.
| Olay | Gerekli kanıt | Nakit işlemi |
|---|---|---|
| Kabul | Kabul edilmiş teklif ve yükümlülükler | Otomatik tahsilat yok |
| Yatırım | Araç, sağlanan koşullar ve havale | Ödeme tamamlanınca kullanılabilir finansman |
| Tanıştırma | Tarihli, ölçütleri sağlayan iletişim | Otomatik müşteri tahsilatı yok |
| Bedelli sözleşme | İmzalı kapsam ve ödeme koşulları | Teslimat ve tahsilat ayrı |
| Devam finansmanı | Seçim ve finansman belgeleri | Ödeme tamamlanana kadar koşullu |
Yazarın karar çerçevesi; program sonucu ileri sürülmez.
3 Geri alınamaz harcamadan önce izinleri ve uygunluğu belirleyin
Şirket, geri kazanılamayan taahhütlere girmeden önce izin ve uygunluk incelemesini tamamlamalıdır. İnceleme; programın başvuru sahibi tanımını, yatırım yapılacak tüzel kişiyi, kurucu paylarını, coğrafi koşulları ve hedef ülkede planlanan faaliyetleri kapsar. Çözümlenmemiş gereklilikleri ve bunları doğrulayacak kişiyi belirlemelidir. Finansal model, çözümlenmemiş hukuki veya program koşulunu ayrı bir karar durumu olarak ele alır. İzin için kullanışlı bir olasılık atamaz veya pozitif yıl sonu nakdini iznin yerine koymaz. Finans ekibi gerekli belge çalışmaları sürerken koşullu bütçeler hazırlayabilir.
Göçmenlik izni, izlenecek yola özgü değerlendirme gerektirir. Birleşik Krallık hükümetinin Standard Visitor rehberi, koşulları dâhilinde toplantılar ve sözleşme müzakeresi gibi belirli iş faaliyetlerine izin verir. Diğer ücretli veya ücretsiz işler için uygun çalışma yoluna yönlendirir. ABD Dışişleri Bakanlığının B-1 bilgi notu da izin verilen iş faaliyetini istihdam ve emekten ayırır. Bu yayımlanmış özetler, belirli bir kurucunun planladığı program çalışmasının izinli olup olmadığına karar vermez. Dolayısıyla program daveti, şirket kurabilme ve o şirkette çalışabilme ayrı kanıtlar gerektirir. Makale başvuru sahibine özgü göçmenlik tavsiyesi sunmaz.
Yolun kullanılabilirliği, planlanan giriş tarihinde kontrol edilmelidir. Kanada’nın resmî Start-up Visa sayfası araştırmada duraklatılmış olarak işaretlenmişti. Tarihsel istisna, geçerli bir 2025 taahhüt belgesi ve 30 Haziran 2026’ya kadar başvuru gerektiriyordu; bu tarih Kasım gözleminde geçmişti. Bir iş destek kuruluşunun teklifi bu duraklatılmış yol üzerinden erişim sağlamaz. Diğer Kanada iş veya göçmenlik yolları ayrı değerlendirilmelidir. Karar kaydı, ülkeye genel atıf veya programın eski taşınma desteği açıklaması yerine tam yolu ve kontrol tarihini korumalıdır.
Şirket ve program uygunluğu ayrıca kendi mülkiyet ve faaliyet olgularını gerektirir. Enterprise Singapore’ın GIA Shanghai sayfası; Singapur’da kayıt ve faaliyet, belirli bir nihai yerel pay eşiği, işletmeler arası bir teklif ve gelir koşulları içerir. Bu gereklilikler ilgili yola aittir ve onunla bağlantılı tutulmalıdır. Uluslararası pazara erişim için tanıtılan bir program her yabancı şirketi kabul etmiş olmaz. Önerilen yeniden yapılanma, kurucuların yatırım belgeleri ve faaliyet gereklilikleriyle birlikte değerlendirilmelidir. İlgili makam veya danışman, değişikliğin geçerli testi gerçekten sağlayıp sağlamadığını doğrulamalıdır. Tek başına kuruluş, yeterli uygunluk kaydı sunmaz.
| Yol | Kontrol edilecek yayımlanmış kural | Başvuru sahibi kanıtı |
|---|---|---|
| Birleşik Krallık | İzin verilen iş faaliyetleri ve katılım | Bireysel yol ve gerçek faaliyetler |
| Amerika Birleşik Devletleri | B-1 izinli faaliyetleri ve program gereklilikleri | Uygun bireysel izin |
| Singapur | EntrePass ve ilgili destek ölçütleri | Pay sahipliği, iş ve kurucu olguları |
| Kanada Start-up Visa | Yayımlanmış duraklama ve tarihsel istisna | Güncel ilgili yolun doğrulanması |
Resmî göçmenlik kaynaklarına erişim: 12 Kasım 2026; burada bireysel uygunluk belirlenmez.
4 Belgelenmiş bir kalma alternatifi ve ilave giriş bütçesi oluşturun
Karşılaştırma açık bir mevcut pazarda kalma alternatifi gerektirir. Aynı şirket her iki yola aynı başlangıç kaynakları, mevcut taahhütler ve gözlem ufkuyla başlar. Kalma yolu, yönetimin yurt dışına katılmadan kanıtlayabildiği finansman ve ticari fırsatları içermelidir. Ona sıfır fırsat atarken her yabancı tanıştırmayı olumlu yazmak sonucu önceden belirler. Eldeki kanıt yalnızca koşullu tahmini destekliyorsa koşul her iki yolda da görünür kalmalıdır. Kurgulanmış deney, mekanizmaları ayırmak için basit ortak faaliyet işletmesi kullanır. Sıfır baz tahsilat, tipik şirketin veya iç pazarda fırsat yokluğunun açıklaması değil, analitik girdidir.
Erişim harcaması bu alternatife göre ilave olmalıdır. Taşınma, mevcut maliyetin yerini alabilir, yeni maliyet ekleyebilir veya mevcut yükümlülüğü sürdürürken bir başkasını ekleyebilir. Bütçe hangi durumun geçerli olduğunu göstermelidir. İç pazardaki gider sona eriyorsa yurt dışı konaklama faturası otomatik olarak ilave barınma maliyetinin tamamı sayılamaz. Süresi bitmemiş iç pazar kira sözleşmesi ise yeni faturayla birlikte devam edebilir. Aynı mantık personel, sigorta, tüzel kişiliğin sürdürülmesi ve profesyonel hizmetler için de geçerlidir. Önemli her unsur tutar, para birimi, ödeme tarihi, koşul ve kaynak gerektirir. Şirkete özgü fiyat teklifinin kanıt rolü, yazarın seçtiği senaryo girdisinden farklıdır.
Maliyetleri taşıyan taraflar tanımlı kalmalıdır. Kurucunun kişisel harcaması, şirket ödemesi ve programın gider iadesi farklı nakit konumlarını etkiler. Analiz; maliyeti aralarında taşıyan kurucu borcunu, geri ödeme yükümlülüğünü veya sermaye katkısını göstermelidir. Kişisel ödeme şirketin banka bakiyesini sessizce azaltmamalıdır. Örnek deney modellediği erişim maliyetlerini şirkete atar ve bu uzlaşımı açıkça kaydeder. Böylece nakit özdeşlikleri test edilebilir kalır. Gerçek karar, özellikle şirketin yatırım veya gider iadesinden önce masrafları kurucunun köprülemesine dayandığı durumlarda, taşınmayı onaylamadan kurucunun kişisel bütçesini ve finansman kısıtlarını da içermelidir.
Zaman taahhütleri disiplinli ele alınmalıdır. Yönetim kurulu; programa katılımın yerinden ettiği işi, iç pazardaki işletmeyi sürdürmek için gereken işi ve yurt dışı pilotunu teslim etmek için gerekli kapasiteyi kaydedebilir. Nakit etkileniyorsa bunlar belgelenmiş personel veya teslimat varsayımına dönüştürülmelidir. Analiz, aynı ve zaten bütçelenmiş kaynak için ikinci bir genel fırsat maliyeti eklemekten kaçınmalıdır. Kurucunun dikkatini ilgilendiren kararda ayrı bir nakit dışı zaman değerlendirmesi yararlı olabilir. Uydurulmuş saatlik ücretle nakit defterine eklenmek yerine kendi birimini ve karar amacını korumalıdır.
Ortaya çıkan bütçe okuyucunun yollar arasındaki her farkı izlemesine izin vermelidir. Belirtilmiş yol kararı değiştirmedikçe ortak faaliyet unsurları aynı kalır. İlave erişim unsurları benzersiz tanımlayıcı alır; gereken yerlerde yerinden edilen iç pazar maliyetlerine çapraz atıf yapılır. Varsa ödeme tarihleri sözleşme veya tedarikçi kanıtına dayanmalıdır. Takvime alınmış olay, fiyat teklifi bekleyen tahmin ve yönetim kurulunca onaylanmış taahhüt farklı durumlar gerektirir. Bu yapı ilk tahmini yeniden yazmadan sonradan fatura uzlaştırmasına imkân verir. Olumsuz sonucun ücret, değişen katılım gerekliliği, daha yavaş finansman veya farklı ticari sonuçtan doğup doğmadığını belirlemeye de yardımcı olur.
| Unsur | İşlem | Kanıt |
|---|---|---|
| Mevcut faaliyet maliyeti | Yerinden edilmedikçe ortak | Bütçe ve sözleşme |
| Program ücreti | Ödeyeni ve ödeme mekanizmasını doğrulayın | Ücret sözleşmesi |
| Seyahat ve yaşam | İlave tutar ve gerçek ödeyen | Gerekli katılım ve fiyat teklifi |
| Finansman | Koşullar ve pay sahipliği ayrı | Araç ve banka tahsilatı |
| Destek | Uygun alacak ve tahsilat ayrı | Destek kararı ve ödeme koşulları |
| Kurucu ödemesi | Ayrı kişisel defter ve geri ödemeler | Fatura ve gider iadesi koşulları |
Kurgulanmış modelde maliyetler şirketçe ödenir; kurucunun kişisel nakit defteri sıfırdır.
5 Tanıştırmaları gözlemlenebilir müşteri kararlarına kadar kaydedin
Ticari kanıt kaydı, tek tek fırsatları toplantı sayısının ötesinde izlemelidir. Her fırsat benzersiz tanımlayıcı, alıcı kuruluş, iş gereksinimi, sorumlu irtibat ve tarihli sonraki eylem gerektirir. Böylece kayıt; tanıştırmayı nitelikli görüşmeden, pilot anlaşmasından, teslimattan, imzalanmış bedelli sözleşmeden ve tahsilattan ayırabilir. Önerilen sıra bir raporlama uzlaşımıdır. Şirket, daha erken program katılımı uydurmadan, ilgili aşamanın kanıtı zaten varsa kaydı daha sonraki aşamada başlatabilir. Kaybedilmiş ve durmuş fırsatlar kayıtta kalmalıdır; böylece yalnızca devam eden müşteri hesapları paydanın tamamını oluşturmaz.
Nitelendirme, şirketin test edebileceği satın alma durumunu açıklamalıdır. Kayıt; görüşülen sorunu, ilgili ürün veya hizmeti, alıcının karar sürecini ve karşılıklı kabul edilen sonraki adımı içerebilir. Kanıt; yazışma zinciri, belgelenmiş değerlendirme planı veya ticari sorumlunun kabul ettiği toplantı kaydı olabilir. Amaç, aşamayı şirket içinde yeniden üretilebilir kılmaktır. İlgili rolü olmayan birine yapılan tanıştırma, şirket daha uygun irtibat ararken tanıştırma olarak kalabilir. Bu aşamada kayıt tutmak, fırsatın sözleşme üretmeye hazır olduğunu ileri sürmeden faaliyeti korur.
Pilotlar kendi teslimat ve nakit kayıtlarını gerektirir. Pilot, şirket müşteri ödemesi almadan önce personel zamanı, uygulama çalışması, veriye erişim, sigorta veya başka harcama gerektirebilir. Kayıt, bu maliyetleri kimin onayladığını ve bedelli işe geçiş koşullarını belirlemelidir. Karşılığında ödeme alınmamış pilotun teslimi tamamlanmış işi kaydeder. Ayrı kanıtlanan ödeme gerçekleşene kadar müşteri nakit tahsilatı sağlamaz. İmzalanmış bedelli sözleşme de tahsilat takvimini ve açık koşullarını gerektirir. Finans ekibi, satış hunisinin tamamını tahsil edilmiş gibi değerlemek yerine, ticari kaydı işlem tanımlayıcılarıyla nakit defterine bağlayabilir.
Programın katkısı ile sonuç arasındaki ilişki, sonucun kendisinden ayrı kaydedilmelidir. Program bir tanıştırma sağlamış, mevcut görüşmeyi geliştirmiş veya müşteri hesabında belgeli rol oynamamış olabilir. İç pazardaki ilişkiyle ulaşılan müşteri, karşılaştırmada kalma alternatifi varsa o alternatifte kalmalıdır. Programa girişten sonra birlikte görülme olay sırası sağlar. Tek başına katılımın yarattığı ilave işi belirlemez. Bu nedenle katkı atfı incelemesi; irtibatın kaynağını, giriş öncesi müşteri geçmişini, yapılan eylemleri ve şirketin kullanabileceği alternatif kanalları korumalıdır.
İzleme, tanımlı gözlem dönemi ve nüfus da gerektirir. Finansman almış portföy şirketleri arasında hesaplanan oranın paydası, kabul edilmiş tüm yerleşik katılımcılar veya uygun tüm başvuru sahipleri arasında hesaplanan orandan farklıdır. Erken pilot ölçüsü, sonraki ufukta tahsil edilmiş gelirle doğrudan karşılaştırılamaz. Önerilen kayıt; kohort, coğrafya, giriş tarihi, sonuç tarihi, para birimi ve eksik takibi kaydeder. Seçilmiş sağlayıcının toplu başarı oranını şirketin kendi kanıtının yerine koymaz. Bu kayıtlar sonraki betimleyici analizi veya uygun tasarlanmış karşılaştırma çalışmasını destekleyebilir. Mevcut araştırma böyle bir başvuru sahibi düzeyinde panel topladığını ileri sürmez.
| Aşama | Kanıt | Anlam |
|---|---|---|
| Tanıştırıldı | Tarihli ilgili irtibat | Erişim olayı |
| Nitelendirildi | Sorun, yetki ve satın alma süreci | Değerlendirilmiş fırsat |
| Pilot uzlaşıldı | Kapsam, yükümlülükler ve ödeme durumu | Teslimat taahhüdü |
| Bedelli sözleşme | İmzalanmış koşullar | Sözleşmesel ödeme hakkı |
| Nakit tahsil edildi | Banka ve fatura uzlaştırması | Tahsil edilmiş müşteri fonları |
Önerilen operasyonel tanımlar; gözlemlenmiş dönüşüm oranı yoktur.
6 Devam finansmanını koşulları ve nakdi kanıtlandığında tanıyın
Devam sermayesi, müşteri kaydından ayrı yatırım kaydı gerektirir. Kayıt; yatırımcıyla tanıştırma, toplantı, bağlayıcı olmayan gösterge, ön şart belgesi, imzalanmış araç ve banka tahsilatını ayırmalıdır. Hukuki yeniden yapılanma, pay sahipliği kontrolleri veya eşleşen dış yatırım gibi ek koşulları da belirlemelidir. İlk finansman kararı, belirtilen koşullarla taahhüt edilmiş ve kullanılabilir kaynakları esas almalıdır. Koşullu gelecek yatırımı senaryo ve inceleme sorusu olarak tutulabilir. Onu ayrı satırda göstermek, programın olası finansman tavanının güncel faaliyet nakdine dönüşmesini önler.
Makale için incelenen yayımlanmış şartlar bu ayrımların önemini gösterir. Entrepreneurs First’ün Londra SSS’si, giriş desteğini sonraki yatırım seçiminden ve isteğe bağlı San Francisco finansman ayağının koşullarından ayırır. Antler Singapore, kurumsal finansmana bağlı eşleştirme sermayesini açıklar. Güncel 500 Fellowship açıklaması ilk ve olası sonraki yatırım için koşullu dil kullanır. Her biri kendi başvuru sahibi sözleşmesini ve ödeme kanıtını gerektiren ayrı yayımlanmış öneridir. Açıklamalar para birimlerini, seçim koşullarını ve program sürümlerini korumalıdır. Katılımı düşünen şirket için ortak bir finansman olasılığı veya doğrulanmış finansman tahsilatı sunmazlar.
Daha sonraki yatırım şirket üzerindeki hakları da değiştirir. Nakit defteri, alınan tutarı ve kullanılabilir olduğu tarihi kaydeder. Ayrı pay sahipliği çizelgesi; aracı, dönüşüm koşullarını ve yeni sermayeye ayrılan payı kaydeder. Sabit adi pay ve koşullu dönüştürülebilir araç farklı işlem gerektirir. Kurgulanmış deney bir vaka için bilinçli olarak sınırlı bir post-money değerleme tavanı uzlaşımı kullanır ve hesaplamanın koşullarını belirtir. Bu uzlaşımı değerleme tavanı olmayan en çok kayrılan taraf araçlarına, birden çok örtüşen SAFE’ye veya açıklanmamış opsiyon havuzu değişikliklerine yaymaz. Gerçek teklif kendisine uygun kapitalizasyon analizini gerektirir.
Yönetim kurulu finansman performansını faaliyet performansından da ayrı tutmalıdır. Yatırım şirketin nakdini artırır ve karşılığında yatırımcı hakkı yaratır. Müşteri geliri veya ticari marj oluşturduğunu kanıtlamaz. Şirket daha fazla pay satmış olduğundan yol gözlem dönemini daha yüksek nakitle bitirebilir. Bu sonuç, karşılaştırmanın sınırları açıkça belirtilerek nakit kullanımı ve korunan payın yanında raporlanmalıdır. Böylece karar, pay sahiplerinin gerçek amaçlarına ve kısıtlarına açık kalır. Analitik yöntem uygulanabilir seçenekleri ve bunları değerlendirecek kanıtı sunar; uyumsuz ölçülerden evrensel sıralama üretmez.
| Aşama | Kayıt | Kalan bağımlılık |
|---|---|---|
| Toplantı | Tarihli irtibat | Seçim ve koşullar |
| Ön şart belgesi | Sürüm ve bağlayıcılık durumu | Belgeleme ve koşullar |
| İmzalı finansman | Alıcı tüzel kişi ve araç | Koşullar ve ödeme |
| Hesaba geçmiş kaynaklar | Banka tahsilatı ve kısıtlar | İzinli kullanım ve gelecek yükümlülükler |
Yazarın kontrol çerçevesi; gerçek bir yatırım işlem listesi sunulmaz.
7 Her yayımlanmış teklifi ayrı bileşenlerden oluşan tarihli bir bütün olarak okuyun
Seçilmiş programlar, incelemede farklı sorular gerektiren birkaç yapıyı gösterir. Y Combinator USD500,000 yatırımı, sabit yüzde yedi karşılığında USD125,000 SAFE ve değerleme tavanı olmayan USD375,000 MFN SAFE olarak yayımlar; program ücreti yoktur. İki menkul kıymet pay sahipliği analizinde ayrı kalmalıdır. Sabit bileşen belirtilmiş tek bir yüzde sunarken MFN bileşeninin nihai işlemi belgelerine ve sonraki finansmana bağlıdır. Programın SSS’si San Francisco’da yüz yüze programı ve uluslararası başvuruları açıklar. Bu açıklama, başvuru sahibinin seyahat iznini, yeniden yapılanma maliyetini veya nihai finansman takvimini belirlemez. Her konu kendi kanıtını gerektirir (Y Combinator, Deal ve FAQ).
Techstars USD220,000 tutarındaki yapıyı; yüzde beş adi payla ilişkili dönüştürülebilir pay sözleşmesi yoluyla USD20,000 ve değerleme tavanı olmayan MFN SAFE yoluyla USD200,000 olarak yayımlar. Yayımlanan bölgesel istisna APAC programlarına USD100,000 SAFE bileşeni verir ve farklı toplam oluşturur. Yatırım duyurusu kontrolleri ve ilk ödeme sürecini açıklar. Yalnızca duyurudan hareketle öne çıkan tutarın tamamını şirketin açılış banka bakiyesine koymak erken olur. Yönetim kurulu tam geçerli teklifi, koşullarını ve havale sırasını istemelidir. Coğrafi istisna, genel karşılaştırma tablosunda tanımlanabilir yer ve sürüm bulunmasını da gerektirir (Techstars, Investment Terms; 17 Nisan 2025 duyurusu).
Antler’ın Birleşik Krallık sayfası, £125,000 karşılığında yüzde 8.5 pay, £85,000 dönüştürülebilir borç aracı ve £40,000 program ücreti yayımlar. Singapur sayfası farklı yatırım paketini, ikamet programı ücretinin olmamasını ve kurucu tarafından karşılanan seyahat ile yaşam maliyetlerini açıklar. İncelenen metinde Singapur sayfası açık ISO para birimi belirtmeden dolar tutarları kullanır; kayıt bu belirsizliği korur. Gerçek ödeme belgeleri olmadan Birleşik Krallık ücretinin belirli tarihte yatırımdan kesildiği varsayılamaz. Dolayısıyla iki teklif bileşen karşılaştırmasını desteklerken kullanılabilir banka nakdinin hesabı açık şartlara bağlı kalır. Her şirket hangi ikamet ve yatırım seçim kurallarının geçerli olduğunu da doğrulamalıdır (Antler, UK ve Singapore konum sayfaları).
Güncel 500 Global amiral program sayfası The 500 Fellowship’i sunar; sayfa Eylül 2026’da güncellenmiştir. USD50,000’e kadar olası erken yatırım ve USD1 milyona kadar olası ek yatırım açıklar. Bu üst sınır ifadeleri evrensel ödeme tutarı, pay yüzdesi, program ücreti veya tahsilat tarihi belirlemez. Başka bir programın tarihsel açıklamaları güncel sayfayla birleştirilerek net kaynak üretilmemelidir. Entrepreneurs First de Londra desteğini, yatırım komitesi kararını ve San Francisco’ya taşınma ile Delaware C corporation’a bağlı isteğe bağlı ek finansmanı ayırır. Örnekler, açıkça çözümlenmemiş hücreleri bulunan bir karşılaştırmayı gerekçelendirir. Kesin soruyla desteklenen boşluk, uyumsuz teklif sürümlerinden oluşturulmuş kendinden emin tutardan daha yararlıdır.
| Program | Yayımlanmış yapı | Çözümlenmemiş veya koşullu |
|---|---|---|
| Y Combinator | USD125k karşılığında %7; değerleme tavanı olmayan USD375k MFN SAFE | Sonraki araç işlemi ve başvuru sahibi maliyetleri |
| Techstars | USD20k CEA ile ilişkili %5; USD200k MFN SAFE | APAC SAFE USD100k; ilgili havale sırası |
| Antler UK | £125k karşılığında %8.5; £85k borç aracı; £40k ücret | Ücret vergisi, ödeme, iade ve tahsilat tarihleri |
| Antler Singapore | Kaynağa göre $100k karşılığında %10; $50k MFN; ikamet programı ücreti yok | ISO para birimi açık değil; kurucunun yaşam/seyahat giderleri |
| Entrepreneurs First London | Koşullu £6k destek; kaynağa göre seçimde $125k karşılığında %8 | Taşınma/yapı koşullu isteğe bağlı kaynak $125k MFN; ISO para birimi açık değil |
| The 500 Fellowship | İlk aşamada USD50k’ye kadar olası; USD1m’ye kadar ek | Güncel ücret, araç, pay ve ödeme doğrulanmadı |
Resmî sayfalara erişim: 12 Kasım 2026. Bileşenler kullanılabilir banka kaynaklarını veya güncel kohort erişimini belirlemez.
8 Erişim sübvansiyonlarını, yarışma ödüllerini ve pay karşılığı katılımı ayrı karşılaştırın
Pazara erişim desteği, serbest kullanılabilir yatırım sağlamadan uygun harcamayı azaltabilir. Enterprise Singapore’ın GIA+ sayfası, 1 Nisan 2026’dan geçerli olmak üzere yüzde yetmişe kadar artırılmış destek oranını; genel teknoloji için S$35,000 ve derin teknoloji için S$50,000 tavanlarıyla belirtir. Uygun program ücretlerini, yaşam giderlerini ve uçak ücretini tanımlar ve destek başvurusundan önce programa kabulü açıklar. Bu şartlar belirli şirkete destek verildiğini veya gider iadesinin tarihini belirlemez. Model, onaylanmış uygun desteği kendi alacak ve ödeme takvimine koymalı; başvuru sahibi katkısını ve destek dışı maliyetleri ayrı göstermelidir (Enterprise Singapore, GIA girişimi).
CORFO’nun Ignite 13 çağrısı, katılım ve katkı koşulları bulunan, pay alınmayan desteğe güncel tarihli örnek sunar. Sayfa CLP30 milyona ve yüzde seksene kadar destek; belirtilen kayıtlı cinsiyet kuralına göre uygun kadın proje lideri için yüzde doksan oranı belirtir. İncelenen birleştirilmiş esaslar, liderin Şili’de katılımını, pay sahipliğini, zaman ayırmasını ve katkı gereksinimlerini ele alır. Bağlantılı birleştirilmiş metin kendisini resmî olmayan olarak tanımlar; bağlayıcı kararlar ve imzalı anlaşma doğrulanmalıdır. Bu nedenle katkı gereksinimi uygun nakit veya ayni unsurlara ve geçerli finansman mekanizmasına kadar izlenmelidir. Teminat karşılığı avans ile harcama sonrası geri ödeme, onaylanan destek aynı olsa da farklı likidite sonuçları doğurur.
İncelenen Avrupa çağrıları, farklı alıcı ve koşullara sahip rekabetçi tahsisler içerir. EIT’nin girişim kuluçka sayfası seçilmiş büyüme desteği ve ek yarışma ödülünü, seçilen girişimler için SAFE gereksinimiyle açıklar. EIT Jumpstarter’ın 2026 koşulları; uygun gerçek kişileri, erken aşama uygunluk koşulunu, şartlı eğitim desteğini ve sıralamaya dayalı ödülleri kapsar. Reklamı yapılan bütün ödülleri tek bir varsayılan kurucu tahsilatında birleştirmek seçimi ortadan kaldırır. Doğru karşılaştırma; başvurabilecek nüfusu, hakkı doğuran olayı, yararlanıcıyı, izinli kullanımı ve ödeme kanıtını kaydeder. Çağrının karar tarihinde açık kalıp kalmadığını da kaydeder (EIT, girişim kuluçka sayfası; EIT Jumpstarter, 2026 koşulları).
MassChallenge’ın incelenen Security and Resiliency Traction programı ücret ve pay alınmadığını belirtir; katılımcılar zorunlu etkinlikler için seyahat giderlerini üstlenir. Pay aracının yokluğu, bu nakit giderlerin şirket kararı açısından önemini kaldırmaz. Benzer biçimde Birleşik Krallık Global Entrepreneur Programme, katılım ücreti veya pay olmadan desteği açıklar; hedef şirket profilini ve seçim sürecini belirtir. Mentorluk, bağlantılar ve tavsiye desteği belirli hizmetlerdir. Hiçbiri genel müşteri geliri veya yeni yatırım taahhüdü sunmaz. Finansman karşılaştırması bu nedenle yatırım, nakit desteği, koşullu destek, hizmetler ve şirketçe finanse edilen erişim için ayrı sütunlar tutmalıdır. Böylece ortak bir hayalî ödeme dayatılmadan her unsurun ekonomik niteliği korunur.
| Yol | Yayımlanmış destek | Kayıt |
|---|---|---|
| GIA+ | %70’e kadar; genel teknoloji S$35k / derin teknoloji S$50k tavanı | Uygun maliyet, seçim ve ödeme koşulları |
| CORFO Ignite 13 | CLP30m’ye kadar; %80 veya uygun %90 | Katkı, katılım ve ödeme mekanizması |
| EIT kuluçka 2026 | Seçilmiş destek ve rekabetçi ek ödül | Seçilmiş girişim SAFE’si; incelenen çağrı kapalı |
| EIT Jumpstarter 2026 | Koşullu eğitim desteği ve sıralı ödüller | Gerçek kişi uygunluğu; incelenen çağrı kapalı |
| MassChallenge Traction 2026 | Ücret veya pay yok | Zorunlu seyahat katılımcı tarafından ödenir |
| UK Global Entrepreneur Programme | Ücret veya pay yok; belirli hizmetler | Şirket incelemesi; otomatik nakit veya vize yok |
Resmî kaynaklar ve koşullar. CORFO’nun bağlantılı birleştirilmiş esasları kendilerini resmî olmayan olarak tanımlar; bağlayıcı belgeler doğrulanmalıdır.
9 Uygunluk matrisi ve doğrulanabilir son tarihler içeren takvim tutun
Uygunluk matrisi gerçek başvuru sahibi ve güncel kanıtla başlamalıdır. Her yol için uygun hukuki biçimi, şirket yaşını, pay sahipliği koşullarını, sektörü, gelişim aşamasını, gerekli fiziksel katılımı ve bireysel göçmenlik durumunu kaydetmelidir. İkinci alan grubu yatırım seçimini ve finansman koşullarını belirlemelidir. Kamu sayfası ilgili testi belirtmiyorsa hücre eksik belgeyi ve doğrulayacak tarafı göstermelidir. Bilinmeyen koşulu sağlanmış saymak, erişilemeyebilecek düşük maliyetli yolu kullanılabilir gösterir. Her bilinmeyeni mutlak ret saymak da kanıtı aşar. Koşullu durum belirli bir inceleme talebini destekler.
Son tarih izleyicisi orijinal zaman damgasını ve belirtilen saat dilimini korumalıdır. CORFO’nun incelenen Ignite 13 sayfası çağrıyı 3 Kasım 2026’da açar ve 24 Kasım 2026 saat 13:00’te kapatır. İncelenen materyalde gösterilen kapanış saati saat dilimi belirtmediği için makale BAE saatine dönüşüm yapmaz. İzleyici bu açık alanı taşımalı ve başvuru planlamasından önce doğrulama istemelidir. Mayıs veya Haziran 2027’de belirtilen beklenen fayda dönemi de programın işareti olarak takvimde yer almalıdır. Bu, belirli başvuru sahibinin seçilen günde banka tahsilatı için yeterli kanıt değildir.
Bazı diğer sayfalar 12 Kasım 2026 gözlem tarihinde geçmiş tarihleri içerir. Antler’ın incelenen Birleşik Krallık ve Singapur sayfaları Eylül ve Ekim 2026 kohort başlangıçlarını gösterir. İncelenen EIT kuluçka ve Jumpstarter çağrıları 2026’nın daha erken döneminde kapanmıştır. Programı açıklamayı sürdüren sayfa yeni başvuru penceresinin açıldığını göstermez. Takvim; son ilan edilen kohortu, başvuru son tarihini, program başlangıcını ve doğrulanmış gelecekteki açılışı ayırmalıdır. Gelecek çağrı doğrulanmamışsa son alan açık kalır. Bu işlem, yazılı tarihi geçtikten sonra eski bir “sonraki başlangıç” etiketini kelimesi kelimesine kabul etmeyi de önler.
Katılım kuralları bunları ön koşul yapıyorsa göçmenlik ve şirket kuruluşunun takvimdeki yerleri geri ödemesiz taahhütlerden önce olmalıdır. Kanada Start-up Visa sayfası, geçerli 2025 taahhüt belgesi sahiplerinin 30 Haziran 2026’ya kadar başvurmasına ilişkin tarihsel istisnayı ve duraklamayı belirtir. Son tarih makalenin gözleminde geçmiştir. Bulgu bu yolla ilgilidir; bütün Kanada göçmenlik yollarının kullanılamaz olduğunu belirlemez. Matris test edilen programı ve kuralı adlandırmalı, makamın sürüm tarihini korumalı ve gerekli profesyonel doğrulamayı belirlemelidir. Program kabul mektubu; vize, kuruluş belgesi veya tamamlanmış finansman koşulu olarak kaydedilmek yerine kendi durumuna bağlı kalmalıdır.
| Yol | Kontrol edilecek yayımlanmış koşullar | Gerekli şirket kanıtı |
|---|---|---|
| GIA Shanghai | Singapur faaliyeti, B2B, yerel pay ve gelir testleri | Pay sahipliği zinciri, faaliyet ve kabul |
| EntrePass | İş/kurucu ölçütleri ve %30 pay | Şirket olguları ve uygun destek |
| CORFO Ignite 13 | Lider katılımı, zaman ayırma ve pay sahipliği | Bağlayıcı esaslar, anlaşma ve katkı |
| EIT Jumpstarter | Gerçek kişi, vatandaşlık ve kuruluş zamanlaması | Bireysel uygunluk ve şirket geçmişi |
| UK Global Entrepreneur Programme | Taşınabilir şirket ve ölçeklenme profili | Şirket kanıtı ve seçim |
Yalnızca inceleme matrisi; program kabulü göçmenlik izni sağlamaz.
| Yol | Yayımlanmış tarih | 12 Kasım 2026 itibarıyla durum |
|---|---|---|
| CORFO Ignite 13 | 3 ile 24 Kasım 2026; kapanış 13:00 | Açık; gösterilen son tarihin saat dilimi belirsiz |
| The 500 Fellowship | 30 Kasım 2026 ile 9 Nisan 2027 | Program tarihleri; başvuru son tarihi doğrulanmadı |
| Antler UK | 23 Eylül 2026 başlangıcı | Geçmiş; sonraki pencere doğrulanmadı |
| Antler Singapore | 5 Ekim 2026 başlangıcı | Geçmiş; sonraki pencere doğrulanmadı |
| EIT kuluçka 2026 | 9 Haziran 2026, 17:00 CET | Geçmiş |
| EIT Jumpstarter v2 | 17 Mayıs 2026, 23:59 CEST | Geçmiş |
Belirtilen orijinal saat dilimleri korunur; dilim yoksa BAE dönüşümü yapılmaz. 2027 başvuru penceresi çıkarımı yapılmaz.
10 Hızlandırıcı araştırmalarını tanımlama sınırlarını koruyarak kullanın
Yayımlanmış araştırmalar test edilmeye değer mekanizmaları ve değerlendirme tasarımını aydınlatabilir. Hızlandırıcı tanıştırmasını güncel sınır ötesi müşteri nakdine dönüştüren genel katsayı sunamaz. Hallen, Cohen ve Bingham, seçilmiş hızlandırıcı ortamlarında örgütsel öğrenmeyi ve sonuçları inceler. Çalışmaları ve incelenen yazar metni; kabul edilen ve kabule çok yaklaşan girişimleri, dengeleme ve olay geçmişi yöntemleriyle birlikte kullanır. Programlar ve erken kohortlar tarihseldir; etkiler ortamlar arasında değişir. Bu, program tasarımını ve öğrenme mekanizmalarını incelemeyi destekler. Makalenin kamu teklifleri kaydındaki her programın güncel net getirisini belirlemez (Hallen, Cohen ve Bingham, 2020).
Gonzalez-Uribe ve Leatherbee, Start-Up Chile’yi seçim eşikleri çevresinde regresyon süreksizliği tasarımıyla inceler ve temel hizmetlerin yanında girişimcilik eğitimini değerlendirir. Ortamları ve tasarımları, eğitim paketini diğer destekten ayırır. İncelenen metin tarihsel başvuru sahiplerini ve katılımcıları, yorum açısından önemli anket yanıtı sınırlamalarıyla raporlar. Seçim sınırı yakınındaki yerel tahmin belirli bir karşılaştırmaya yanıt verir. Farklı program, ülke veya yılı düşünen kurucu için koşulsuz tahmine dönüştürülmemelidir. Bununla birlikte çalışma, şirket düzeyindeki gözlem planı tasarlanırken desteğin içeriğini ayırmayı destekler (Gonzalez-Uribe ve Leatherbee, 2018).
Gonzalez-Uribe ve Reyes, ön elemeden sonra jüri üyelerinin cömertliğiyle ilişkili değişkenliği kullanarak Kolombiya ortamını analiz eder. İncelenen kabul edilmiş metin, tüm başvuru nüfusundan daha dar örneklem tanımlar. Araç değişken tasarımı bu kapsamda, varsayımlar ve yerel nüfus korunarak açıklanmalıdır. Yu’nun makalesi hızlandırıcı bilgisini ve seçim sonuçlarını inceler; bu incelemede özetine erişildiğinden tam yöntemlerin veya katsayıların incelendiği ileri sürülmez. Bu tür araştırmada girişimin daha erken kapanması, alışılmış başarı ölçüleri yanında bilgi ve durdurma kararlarıyla da ilgili olabilir. Her kapanışı program başarısızlığı sayan kısa özet, incelenen özetin sunduğundan fazla kanıt gerektirir (Gonzalez-Uribe ve Reyes, 2021; Yu, 2020).
Ampirik çalışmalar farklı müdahaleler, örneklemler, coğrafyalar, dönemler ve sonuç ölçüleri kullanır. Bu makale onların katsayılarını sayısal örneklerine birleştirmez. Kurgulanmış vakaları, açıklanmış girdiler altında muhasebe ilişkilerini, zamanlama kısıtlarını ve pay sahipliği uzlaşımlarını test eder. Sonraki ampirik makale; başvuru sahibi düzeyinde araştırma protokolü, tanımlı karşılaştırma nüfusu, tam maliyet ölçüsü ve müşteri tahsilatı ile finansmana kadar takip gerektirir. Eksik sonuçlar, kurucu seçimi, programın reddi ve sonraki uygulama değişiklikleri protokolde ele alınmalıdır. Buradaki katkı, veri gereksinimlerini görünür kılan denetlenebilir karar çerçevesidir; nedensel ve nüfusa ilişkin iddiaları uygun tasarıma bırakır.
| Çalışma | İncelenen tasarım | Sınır |
|---|---|---|
| Hallen et al. (2020) | Kabul edilen/kabule yakın girişimler; dengeleme/olay geçmişi | Seçilmiş tarihsel programlar; heterojen etkiler |
| Gonzalez-Uribe and Leatherbee (2018) | Seçim eşiğinde regresyon süreksizliği | Yerel tarihsel müdahale ve nüfus |
| Gonzalez-Uribe and Reyes (2021) | Ön eleme sonrası jüri cömertliği aracı | Araç varsayımları ve ön elemeden geçmiş örneklem |
| Yu (2020) | Yalnızca yayımlanmış özet | Tam yöntem ve katsayılar incelenmedi |
Bu çalışmaların hiçbir katsayısı kurgulanmış deneyi kalibre etmez.
11 Kurgulanmış şirketi ve ortak faaliyet alternatifini sabitleyin
Sayısal deney; £120,000 başlangıç serbest nakdi, 360 günlük ufku ve her otuz günde £8,000 ortak faaliyet ödemesi olan kurgulanmış tek şirket tanımlar. Ortak faaliyet tahsilatları sıfır olarak belirlenmiştir. Varsayım deneyin nakit baskısını tanımlar; hızlandırıcı başvuru sahibinin normal geliri hakkında iddia değildir. Kalma yolu ve bütün katılım yolları aynı ortak faaliyet takvimini korur. Deneyde bütün erişim ve pilot maliyetleri şirket tarafından ödenir. Kurucunun ayrı kişisel nakit defteri açıkça sıfırdır. Kendi taşınma veya yaşam giderini ödeyen gerçek kurucular bu uzlaşımı değiştirmeli ve kendileriyle şirket arasındaki aktarımları belirlemelidir.
Yönetim kurulunun seçtiği asgari serbest nakit bakiyesi £20,000’dir. Eşik, sözleşmesel temerrüt veya hukuki ödeme gücü testi değil, yönetimin likidite politikasıdır. Gerekli her çıkış aynı model günündeki girişten önce uygulanır ve bakiye her olaydan sonra test edilir. Bu uzlaşım, şirketin para hesaba geçmeden ödeme yapması gerektiğinde finansman açığını ortaya çıkarır. Aynı gün sıralaması bakımından bilinçli olarak ihtiyatlıdır. Bankanın işlem sırasını öngörmez veya gerçek şirketin belirli faturayı erteleyebileceğini belirlemez. Sonraki tahsilatlar nakdi eşiğin üstüne çıkarsa da ilk politika ihlali kayıtlı kalır.
Kurgulanmış katılım bazı, sabit yüzde beş pay karşılığında otuzuncu gün £100,000 finansman alır. Erişim maliyetleri girişte £10,000 ve otuzuncu gün £10,000 ile her ortak ödeme tarihinde £1,000 ilave faaliyet giderinden oluşur. Erişim maliyetleri, baz oranı birim başına bir pound olan yapay yabancı para birimi kullanır. Yapay birim güncel piyasa kuru ileri sürmeden kontrollü kur deneyine imkân verir. Vergi, faiz, korunma maliyeti veya tedarikçi geri ödemesi dâhil değildir. Bunların hepsi başvuru sahibine özgü uygulamada tarihli kanıt gerektirir.
On iki ana vaka şirketin açıkça belirtilmiş özelliklerini değiştirir. Yirmi tek değişkenli duyarlılık; finansman tarihini, erişim giderini, yabancı maliyet dönüşümünü veya müşteri tahsilat tarihini değiştirir. Ayrı yirmi beş düğümlü ızgara, beş finansman tarihini beş ilave erişim gideriyle çaprazlar. On bir katkı deneyi, belirtilmiş teslimat ve tahsilat örüntüsünün işletme sermayesi sonuçlarını inceler. Bunlar kurgulanmış girdiler için deterministik hesaplamalardır. Sıklık tahmini, başarı olasılığı, piyasa maliyet dağılımı veya program sıralaması sunmazlar. Ortak faaliyet işletmesini sabit tutmak sonucu belirtilen değişime kadar izlemeyi, deneyi sonlu tutmak küresel optimum iddiası olmadan karşılaştırmayı yeniden üretilebilir kılmayı sağlar.
| Girdi | Değer | Kayıt |
|---|---|---|
| Başlangıç serbest nakdi | £120,000 | Aynı şirket |
| Ortak faaliyet ödemeleri | £8,000; her 30 günde, 360. güne kadar | Sıfır ortak tahsilat |
| Nakit eşiği | £20,000 | Yönetim politikası |
| Baz finansman | £100,000, 30. gün; sabit %5 | Vakaya özgü değişiklikler açık |
| Erişim / ilave gider | 10k birim 0/30 günlerinde; her ödeme tarihinde 1k | £1 bazında yapay birim |
| Müşteri örüntüsü | £20k teslimat; £60k tahsilat | Varsayılmış sözleşme |
| Kanıt sınıfı | Bütün finansal girdiler ve sonuçlar kurgulanmış | Olasılık, piyasa maliyeti veya nedensel etki yok |
Bütün maliyetler şirketçe ödenir; kurucunun kişisel nakit defteri sıfırdır. Programa katılımın uygunluğu yalnızca aritmetik için varsayılmıştır.
12 Brüt taahhütleri, kullanılabilir kaynakları ve kısıtlı bakiyeleri uzlaştırın
Taahhüt, faaliyet nakit defterine gerçek ödeme koşulları üzerinden girmelidir. Kurgulanmış ücret kesintisi vakası £100,000 brüt finansman ve ödeme sırasında kesilen £10,000 ücretle başlar. Serbest nakde £90,000 kaydeder. Ücret brütten nete köprüde gösterilir ve ikinci kez banka hesabından çıkış olarak kaydedilmez. Olgular gerektiriyorsa şirketin ödediği ayrı erişim faturası ilave nakit olayı olarak kalır. Ayrım önemlidir; aksi hâlde karşılaştırma mevcut kaynağı fazla gösterebilir veya aynı gideri iki kez sayabilir. Hangi mekanizmanın geçerli olduğunu imzalı yatırım ve ücret belgeleri belirlemelidir.
Kullanımı kısıtlı finansman, takvimde ikinci bir cüzdan gerektirir. Kurgulanmış kısıtlı vaka, kullanılabilir nakde £40,000 ve kısıtlı nakde £60,000 tutarını aynı £100,000 ödemeden eşzamanlı kaydeder. Kısıtlı bölüm üç yüzüncü gün kullanılabilir olur. Serbest bırakma, cüzdanlar arasında para taşır ve birleşik bakiyede yeni finansman tahsilatı yaratmaz. Şirketin mevcut banka hesabından önceden £60,000 borç çıkışı varsayılmaz. Böyle bir kayıt belirtilen ödemede olmayan olay yaratır. Buna karşılık, kısa süre için bütün £100,000’i kullanılabilir göstermek, modelin geldiği andan itibaren kısıtlı olan parayı harcamasına izin verir.
Nakit dışı hizmetler farklı kayıt gerektirir. Kurgulanmış hak vakası, belirtilen £40,000 nakit dışı fayda ve verilmemiş £10,000 ödül ekler. Hiçbiri serbest nakit tahsilatı yaratmaz. Kullanım kredisi daha sonra uygun bir tedarikçi ödemesinin yerini alırsa model, kullanım koşulları ve gerçek kullanım çerçevesinde, kanıtlanan tasarruf kadar ödemeyi azaltmalıdır. Yalnızca ilan edilen nominal değer tasarrufu kanıtlamaz. Kazanılmamış yarışma ödülü seçim tarihiyle koşullu fırsat kaydında kalabilir. Baz nakit planı, ödül gerçekleşmezse zorunlu maliyetleri karşılamak için alternatif yolu belirlemelidir.
Bu nedenle finansman duyurusu, destek yazısı, gider iadesi talebi ve hesaba geçmiş banka nakdi uzlaştırmada farklı konumlar alır. Yönetim kurulu hakkı doğuran belgeyi, açık koşulları, karşı tarafı, izinli kullanımı ve beklenen serbest bırakma kanıtını korumalıdır. Koşul değiştiğinde orijinal tahmin yeni takvimin yanında erişilebilir kalmalıdır. Böylece şirket yolun nakit konumunun neden değiştiğini açıklayabilir. Uzlaştırma, sağlayıcıyla ödeme sırası veya kısıtlı kullanım üzerine odaklı görüşmeyi de destekler. Kurgulanmış örnekler bu görüşmeyi açıklar; adı verilmeyen gerçek programın ödeme uygulamaları hakkında sonuç sunmaz.
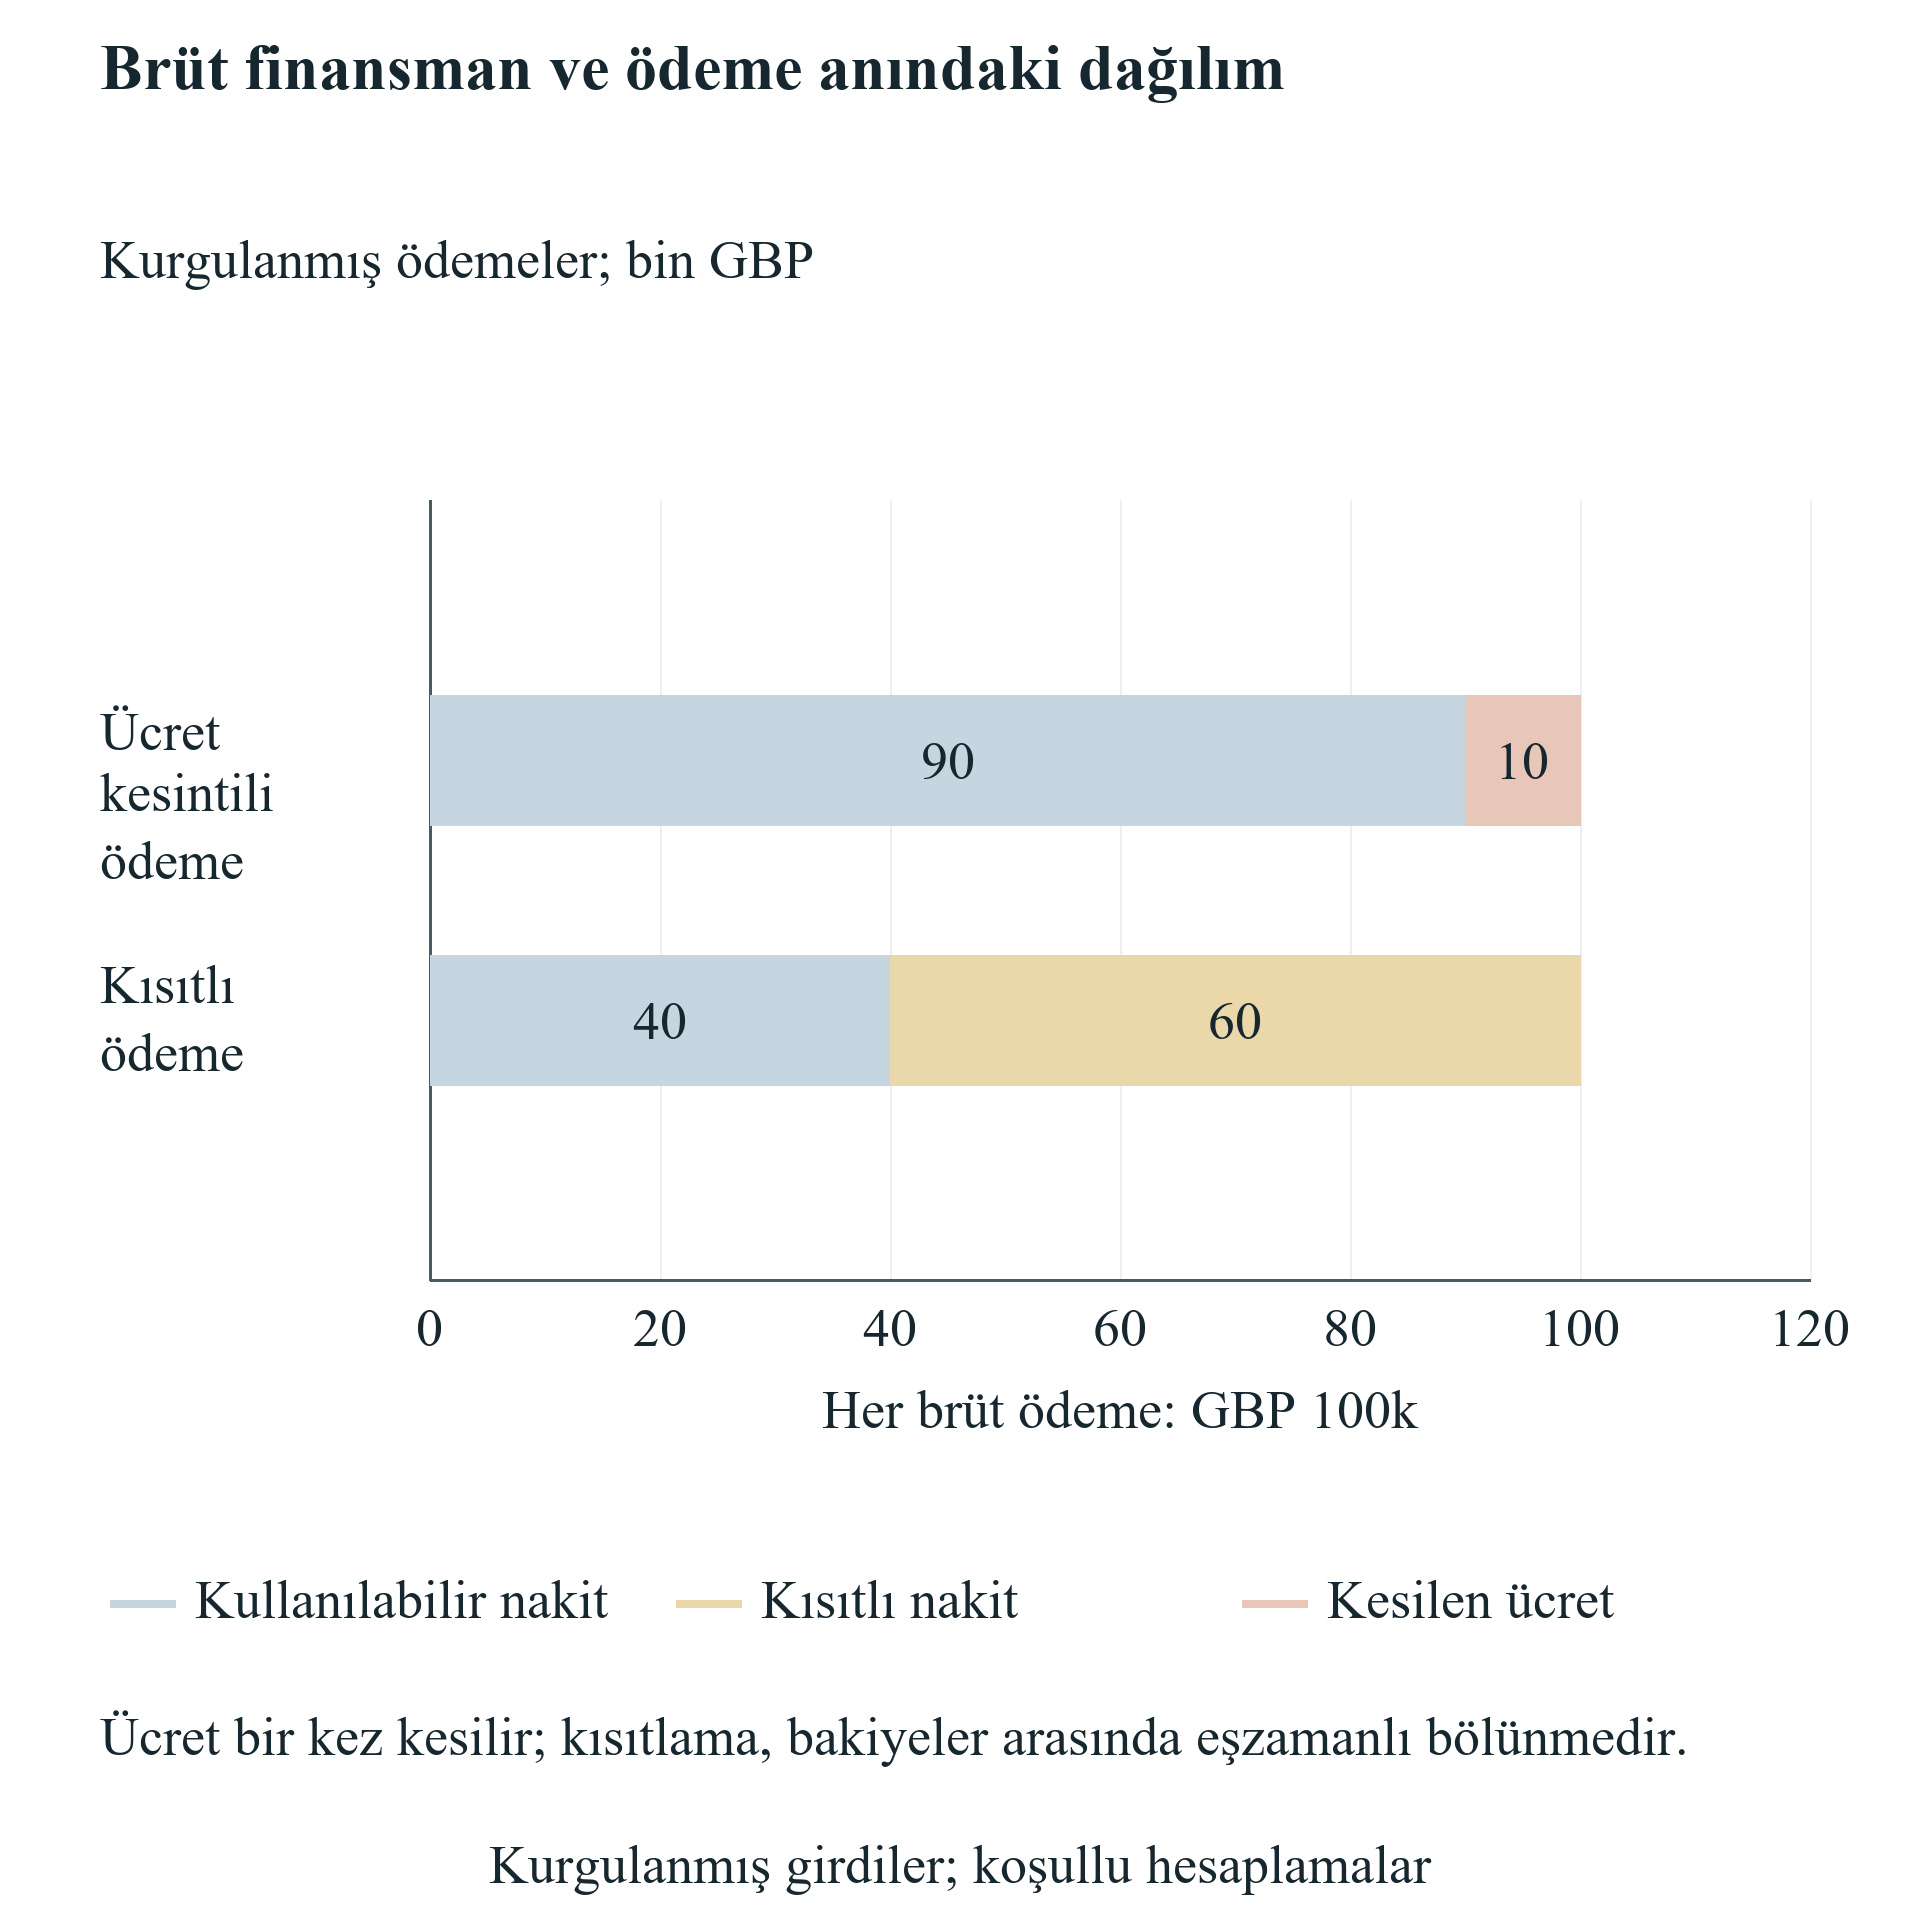
Şekli tam boyutta okumak için yatay kaydırın. Şekli tam boyutta da açabilirsiniz.
Kurgulanmış ödemeler. Kısıtın kalkması mevcut nakdi aktarır; yeni finansman yoktur.
13 Olay defterini ve uygulanabilir yolun anlamını belirleyin
Defter her olay için benzersiz tanımlayıcı, gün, orijinal para birimindeki tutar, dönüşüm oranı, serbest nakit hareketi ve varsa kısıtlı nakit hareketini kaydeder. Olaydan sonraki serbest bakiye, başlangıç serbest nakdi ile o kontrol noktasına kadarki serbest hareketlerin toplamına eşittir. Birleşik serbest ve kısıtlı bakiyeler alınan ve harcanan nakitle uzlaşır; cüzdanlar arası aktarımlar birbirini götürür. Pay sahipliği çizelgesi ayrı saklanır. Bu yapı; müşteri tahsilatını, teslimat harcamasını, katılım maliyetlerini ve finansman girişlerini kategoriler hâlinde görünür tutar. İnceleyene, sözleşmeler, faturalar, banka ekstreleri ve orijinal karar takvimiyle karşılaştırılacak sonlu olay listesi de sağlar.
Deneyin likidite politikası altında yol, test edilen her serbest bakiye £20,000’e eşit veya daha yüksekse uygulanabilirdir. Eşitlik eşiği sağlar. Politika ihlali negatif banka bakiyesinden farklıdır; model hem ilk eşik ihlalini hem de nakdi sıfırın altına indirecek ilk zorunlu çıkışı kaydeder. İhlalden sonra aritmetiği sürdürmek tanısal kapanış bakiyesini gösterir. Şirketin sonraki bütün ödemeleri müdahale olmadan gerçekten finanse edebileceğini varsaymaz. Uygulamada finansmanı olmayan olay, maliyetleri, koşulları ve pay sahipliği etkileri belgelenmiş ayrı revize finansman veya faaliyet planını başlatmalıdır.
Aynı gün uzlaşımı, gelen paradan önce gerçek zorunlu çıkışlara uygulanır. İlk kısıtlı finansman ödemesi, iki cüzdana bölünen atomik bir nakit girişidir; geçici kullanılabilir kayıt ve ardından çekiş biçiminde ayrılmaz. Kısıtlı cüzdanın serbest bırakılması da aktarımdır. Kurallar, modelin gerçek ödeme taleplerini sınamasına imkân verirken belirtilmiş sözleşmenin ekonomisini korur. Daha erken tahsilatın katkı analizini nasıl değiştirdiğini de tanımlar. Müşteri teslimat tarihinde ödeme yapsa bile kurgulanmış şirket, benimsenen olay sırasına göre önceki teslimat çıkışını finanse edebilmelidir.
Deney; tutarlar, oranlar ve pay kesirleri için kesin rasyonel aritmetik kullanır. Gösterilen ondalık yüzdeler, tam kesirlerin açıklayıcı yuvarlamalarıdır. Her ana vaka, duyarlılık ve ızgara düğümü bütün olay takvimini, ilk ihlali ve kategori toplamlarını korur. Katkı analizi her bağlayıcı eşitsizliği saklar. Kayıtlar tekrar üretimi ve tek tek iddiaların incelenmesini destekler. Gerçek teklifin belirsizliğini çözmez veya şirketin ödeme yeteneğini kanıtlamaz. Yöntemi işleme uygulamadan önce yönetim kurulu bütün kurgusal girdileri değiştirmeli, uygun zamanlama uzlaşımında anlaşmalı ve yolun sağlaması gereken likidite politikasını onaylamalıdır.
14 On iki vakayı nakit yolları ve ticari kanıt üzerinden yorumlayın
Kalma alternatifi on iki ortak ödeme sonrasında £24,000 ile kapanır ve £20,000 politika eşiğinin üstünde kalır. Katılım bazı £92,000 ile kapanır; test edilen asgari serbest bakiye £91,000’dir. Kapanış nakdindeki £68,000 fark, £100,000 yeni finansmandan £32,000 ilave erişim ve genel gider çıkarılmasından oluşur. Bu karşılaştırmada müşteri katkısı yoktur. Pay sahipleri belirtilen yüzde beş payı da vermiştir. Sonuç, finansmanı sağlanmış nakit konumunu ve pay sahipliği sonucunu belirler; programın £68,000 faaliyet değeri yarattığına veya şirket piyasa değerini artırdığına ilişkin kanıt sunmaz.
Peşin ilave £30,000 katılım harcaması kapanış nakdini £62,000’e, asgari bakiyeyi £61,000’e düşürür. İlk finansmandan £10,000 ücret kesilmesi, ücret bir kez sayılarak £82,000 kapanış verir. Aynı £100,000 finansmanın 270. güne gecikmesi kapanışı £92,000’de bırakırken tahsilattan önce £19,000 asgari bakiye üretir. Yol politika eşiğini ihlal eder. £60,000’in 300. güne kadar kısıtlanması £50,000 asgari bakiye üretir; serbest bırakıldıktan sonra kapanış nakdi yine £92,000 olur. Vakalar, belirtilen takvim altında harcama, kesilen ücret, geç tahsilat ve kısıtlı cüzdanın ayrı etkilerini gösterir.
Nakit dışı hak ve kazanılmamış ödül vakası, bazla aynı £92,000 kapanış nakdi ve £91,000 asgari bakiyeye sahiptir. Yapay yabancı birim başına 1.25 pound maliyet stresi £84,000 kapanış verir. Tanıştırma ve karşılığında ödeme alınmamış pilot vakası £20,000 teslimat maliyetine katlanır, müşteri tahsilatı olmadan £72,000 ile kapanır. Bedelli sözleşme vakası aynı teslimat maliyetine katlanır ve £60,000 tutarını 270. gün tahsil ederek £132,000 ile kapanır. Net ticari nakit katkısı £40,000’dir. Kurgulanmış sonuçlar tek tek varsayılmıştır; dört tanıştırmadan ödeme yapan müşteriye ölçülmüş dönüşüm oranı olarak okunamaz.
Her iki devam finansmanı vakası ilave £200,000 tutarını 240. gün alır ve £292,000 ile kapanır. Nakit girdileri aynı olduğundan nakit yolları aynıdır. Pay sahipliği yapıları farklıdır: sabit paylı yol yeni turdan sonra kurucuların toplam payını yüzde yetmiş altıda, belirtilen tavanlı SAFE yolu yüzde altmış dörtte bırakır. Hiçbiri müşteri katkısı içermez. Dolayısıyla sonuç tablosu faaliyet nakdini, finansmanı, asgari likiditeyi ve koşullu pay sahipliğini ayrı raporlar. Tek finansal sıralama atamaz. Gerçek teklifler arasında seçim yapan pay sahibi ayrıca bu bilinçli dar deneyden dışlanan haklara, imtiyazlara, kontrol hükümlerine, yükümlülüklere ve alternatiflere ihtiyaç duyar.
| Yol | Asgari / kapanış serbest nakdi | Eşik / net ticari nakit |
|---|---|---|
| Kalma | £24k / £24k | Sağlar / £0 |
| Baz | £91k / £92k | Sağlar / £0 |
| İlave £30k erişim | £61k / £62k | Sağlar / £0 |
| £10k kesilen ücret | £82k / £82k | Sağlar / £0 |
| 270. gün finansman | £19k / £92k | 270. gün ihlal / £0 |
| £60k kısıtlı | £50k / £92k | Sağlar / £0 |
| Nakit dışı ve verilmemiş ödül | £91k / £92k | Sağlar / £0 |
| Yabancı maliyet £1.25/birim | £84k / £84k | Sağlar / £0 |
| Karşılığında ödeme alınmamış pilot | £72k / £72k | Sağlar / negatif £20k |
| Bedelli sözleşme | £91k / £132k | Sağlar / £40k |
| Sabit pay ve devam finansmanı | £91k / £292k | Sağlar / £0 |
| Tek SAFE ve tur | £91k / £292k | Sağlar / £0 |
Kaydedilmiş kesin kurgusal model. İhlal sonrası aritmetik tanısaldır; kapanış nakdi kesintisiz uygulanabilirliği kanıtlamaz.
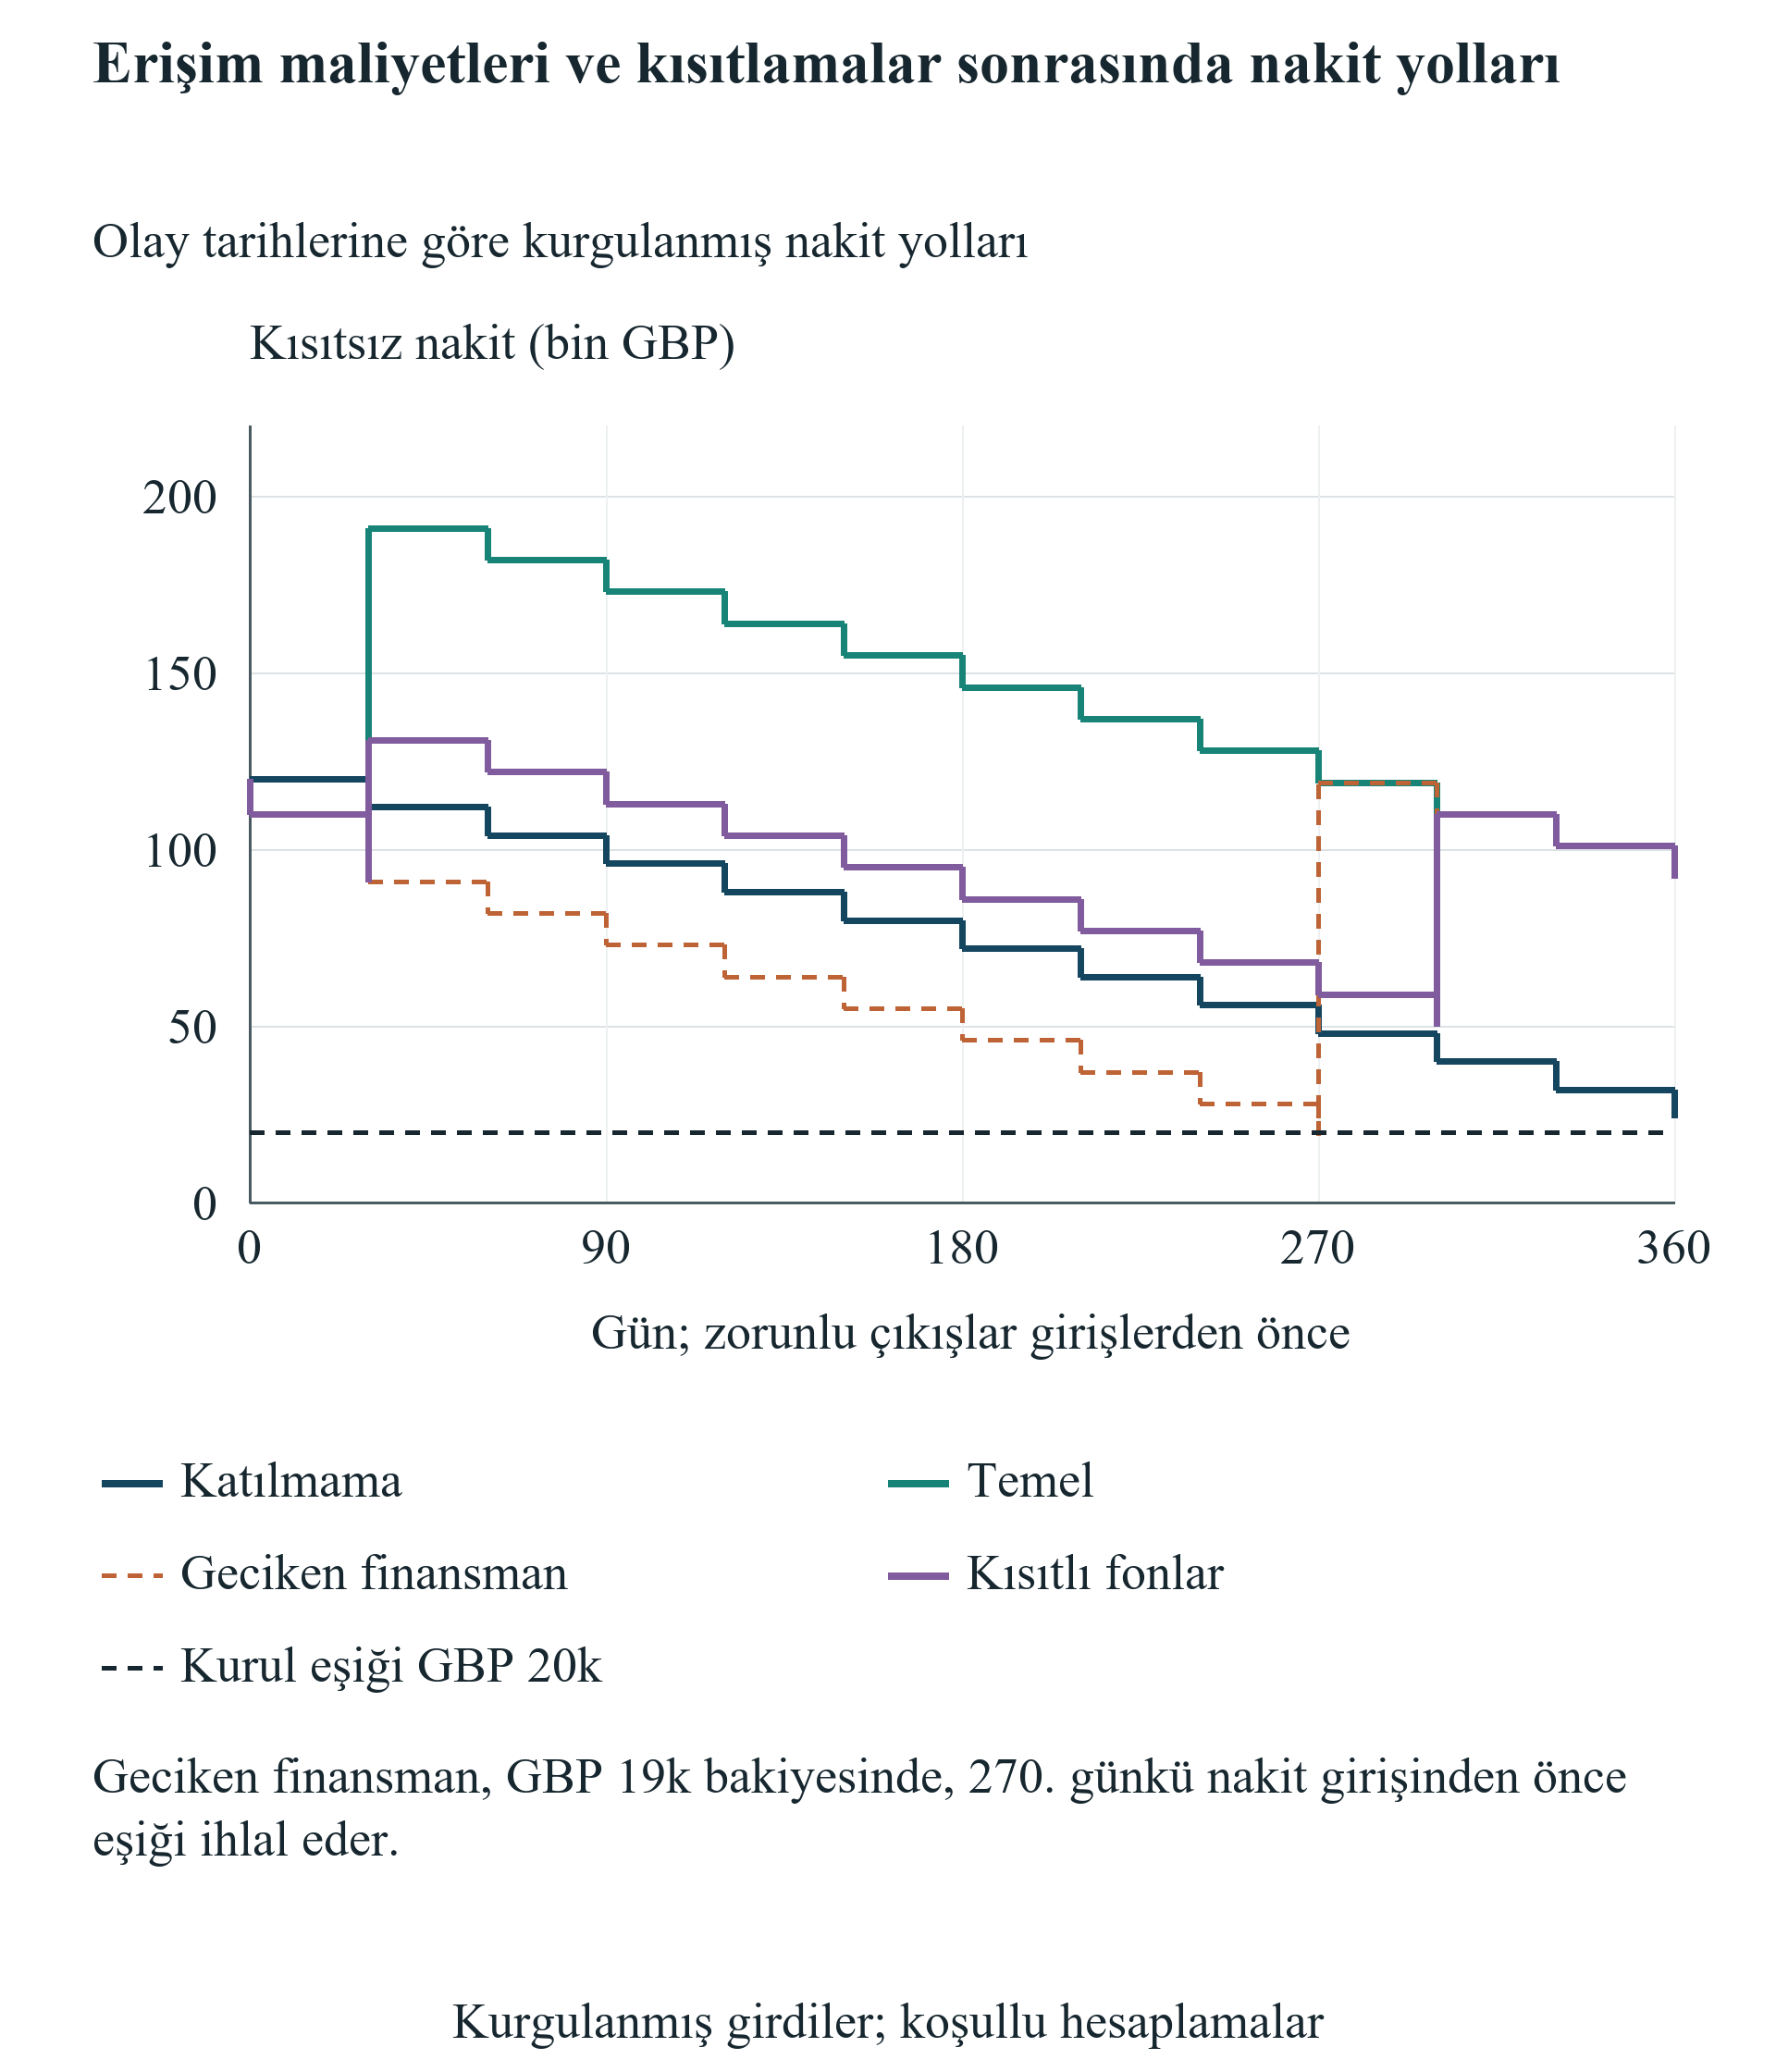
Şekli tam boyutta okumak için yatay kaydırın. Şekli tam boyutta da açabilirsiniz.
Kurgulanmış yollar, £20k politika eşiği, aynı gün girişten önce çıkış; ihlal sonrası devam tanısaldır.
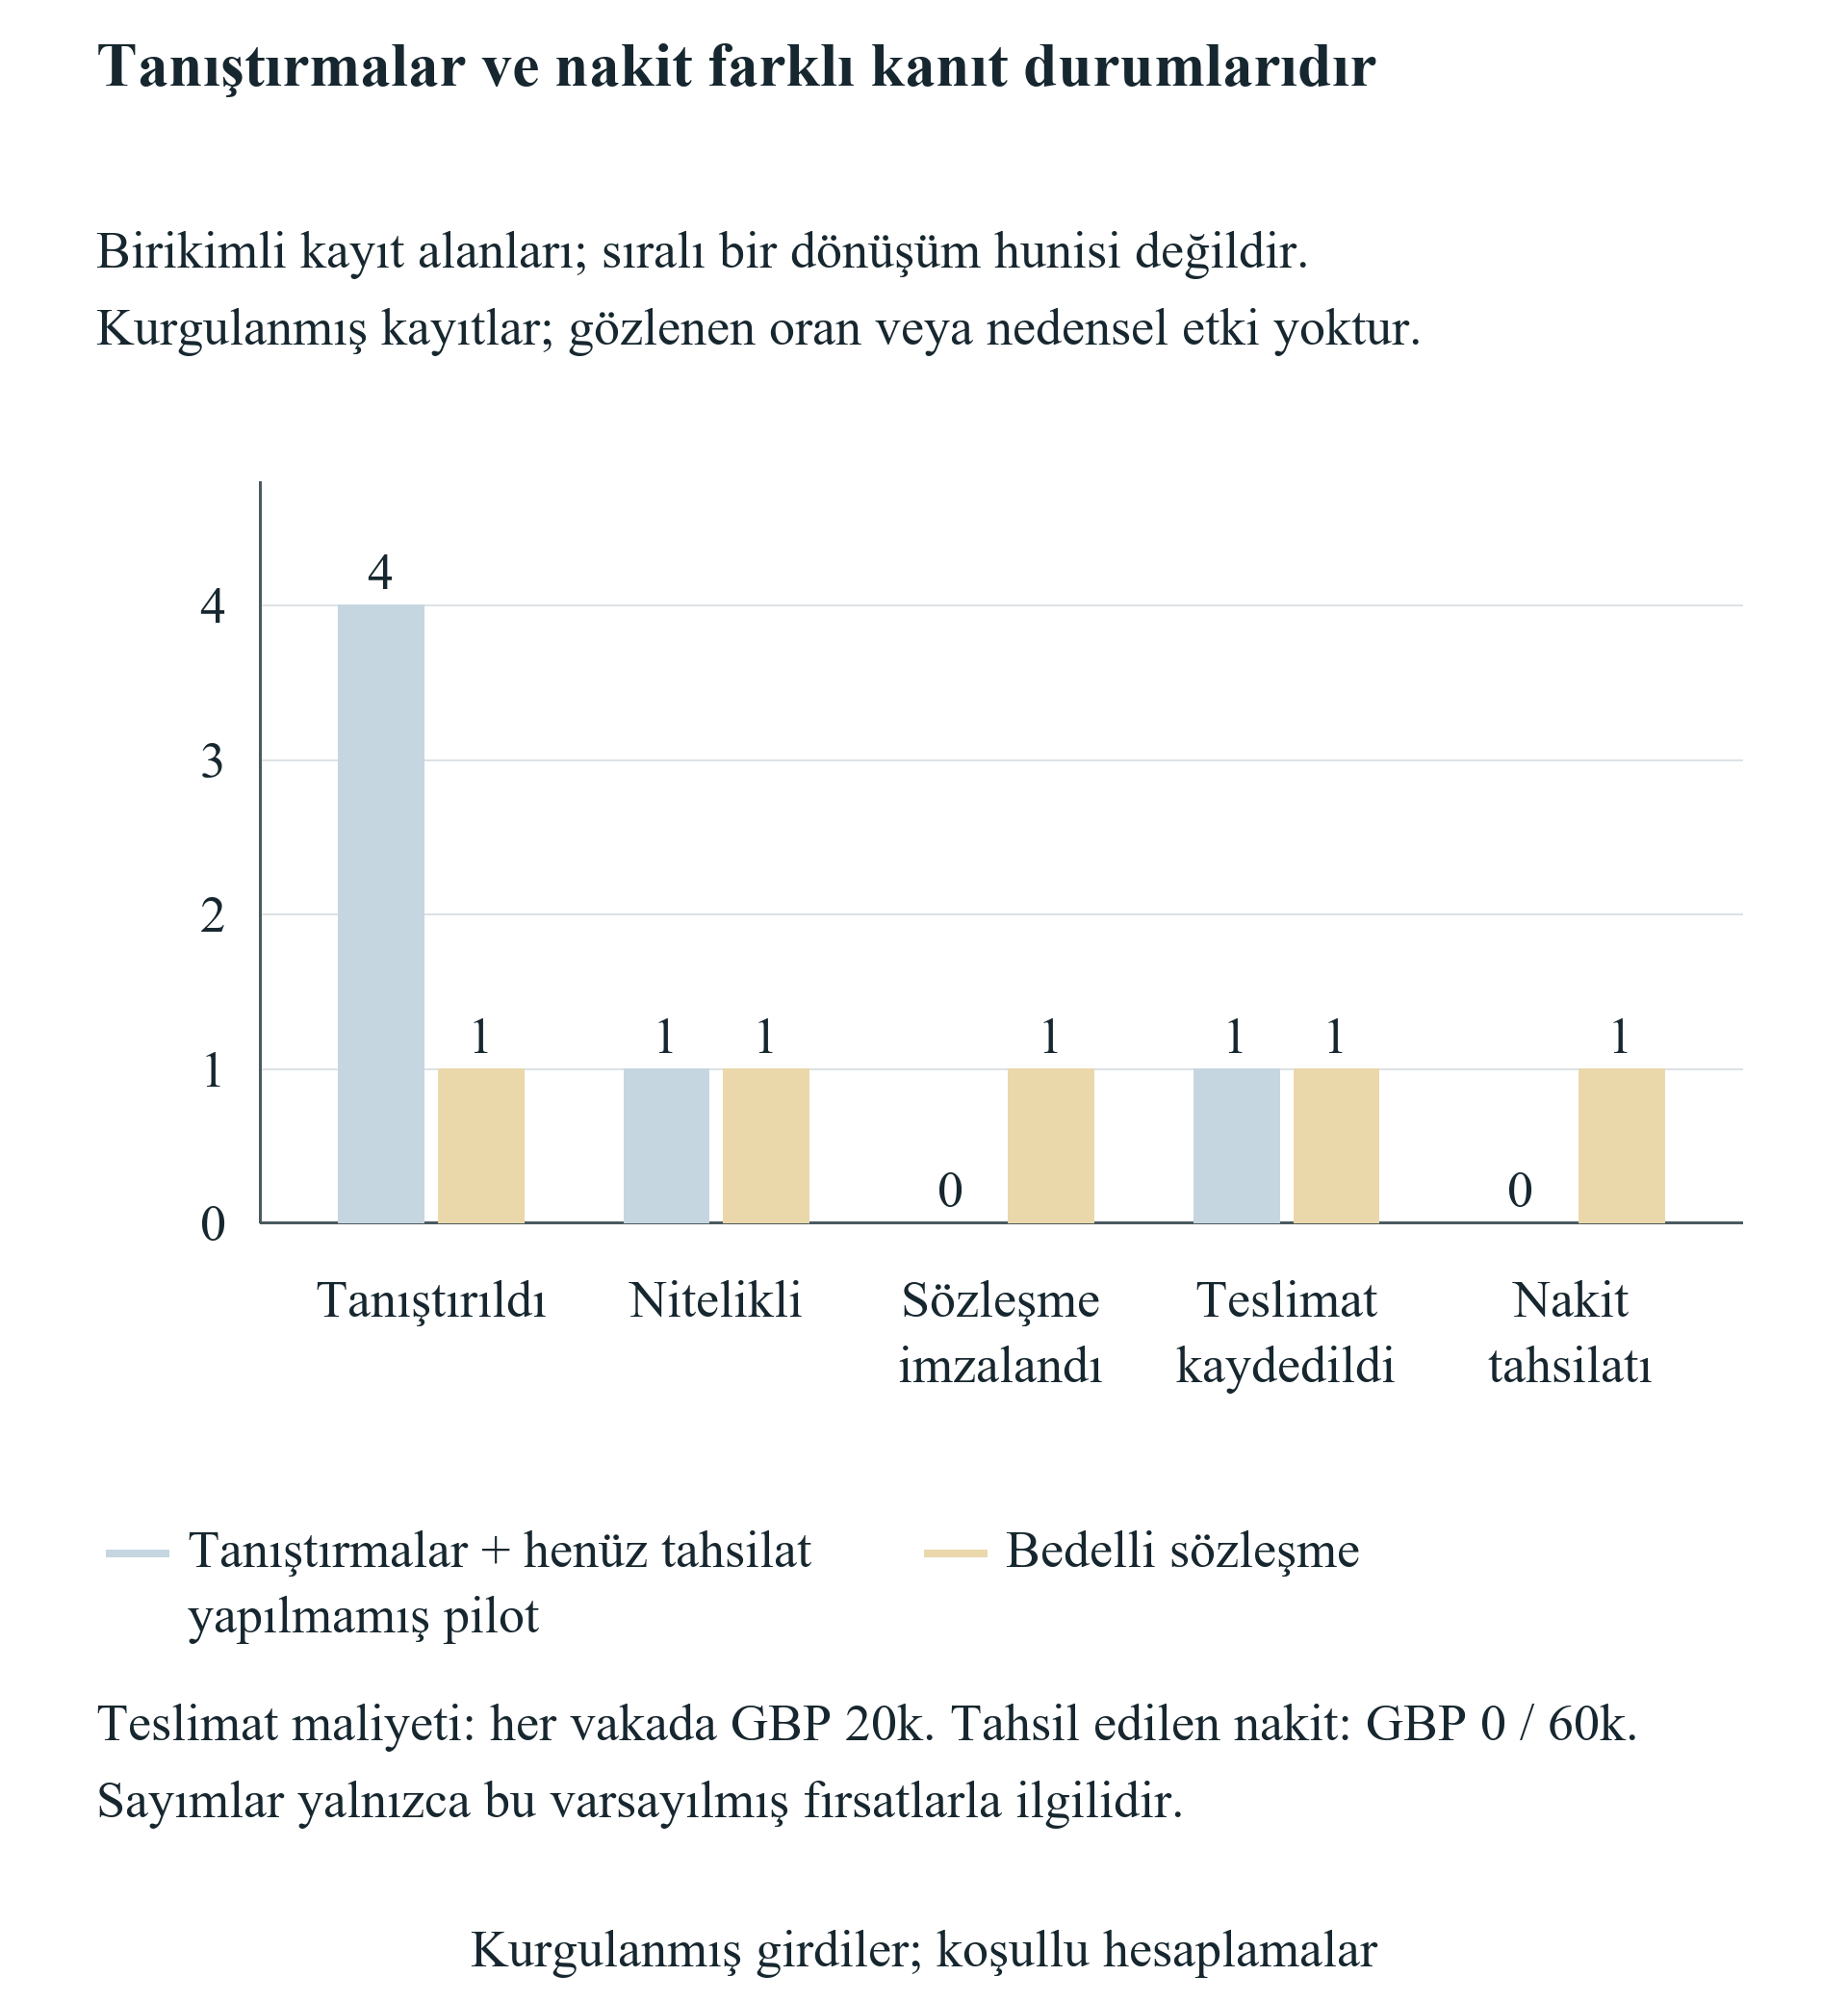
Şekli tam boyutta okumak için yatay kaydırın. Şekli tam boyutta da açabilirsiniz.
Kurgulanmış kanıt durumları; kohort dönüşüm oranı veya nedensel tahmin değildir.
15 Duyarlılıkları değiştirdikleri kontrol noktası üzerinden okuyun
Finansman tarihi duyarlılığı aynı £100,000 tahsilatı sıfır, otuz, doksan, 180 ve 270. günler arasında taşır. Deney faiz veya değişen harcama içermediği için beş koşunun hepsinde kapanış serbest nakdi £92,000 kalır. Asgari nakit sırasıyla £92,000, £91,000, £73,000, £46,000 ve £19,000’dir. Son yol politika eşiğini ihlal eder. Son nokta değişmese de erken gelen para ara dönemde taahhütleri karşılama yeteneğini değiştirir. Sonuçlar; varsayılan ortak faaliyet takvimine, erişim ödemelerine ve girişten önce çıkış sırasına bağlıdır. Farklı şirket ihlal tarihini aktarmak yerine kendi kontrol noktalarını yeniden hesaplamalıdır.
İlave erişim gideri duyarlılığı girişte sıfır, £10,000, £20,000, £30,000 ve £40,000 tahsil eder. Kapanış nakdi £92,000’den £52,000’e £10,000 adımlarla iner. Karşılık gelen asgari nakit £91,000’den £51,000’e düşer; baz finansman tarihinde bütün beş yol eşiği sağlar. Bu, finansmanın sabit olduğu ve ticari tepkinin bulunmadığı kontrollü gider karşılaştırmasıdır. Daha pahalı programın daha iyi veya kötü hizmet sağladığını varsaymaz. Gerçek ücreti değerlendirmek için şirket hizmeti belgelemeli, o yolun ilişkili müşteri ve finansman kanıtını test etmelidir.
Yabancı maliyet duyarlılığı; belirtilmiş tüm yabancı erişim maliyetleri ve ilave giderler için yapay yabancı birim başına 0.75, 1, 1.25, 1.5 ve 2 pound oranlarını uygular. GBP finansman girişi değişmez. Kapanış nakdi £100,000, £92,000, £84,000, £76,000 ve £60,000’dir. İlk oran, başlangıç finansmanından önce £96,250 asgari bakiye üretir; bu, asgari bakiyenin neden kapanışa eşit olmak zorunda olmadığını gösterir. Bunlar piyasa tahmini olmayan kontrollü dönüşüm katsayılarıdır. Gerçek yabancı para planı, her sözleşmenin para birimini, dönüşüm tarihlerini, banka ücretlerini ve kur korunmasını belirlemeli; aynı kur hareketini GBP cinsinden finansman taahhüdüne uygulamamalıdır.
Müşteri tarihi duyarlılığı, teslimat için £20,000 harcamanın 120. gün yapılmasını ve beş tarihten birinde tahsil edilen £60,000 müşteri girişini korur. Her vaka £132,000 ile kapanır ve £40,000 net ticari nakit kaydeder. 360. gün tahsilat asgari bakiyeyi £72,000’e indirir; 120, 180, 240 veya 270. gün tahsilat genel asgari bakiyeyi £91,000’de bırakır. Ortak asgari değer yıl boyunca günlük likiditenin aynı olduğunu göstermez. Olay defterleri yolları korur. Tek değişkenli deneyler diğer girdileri sabit tuttuğundan, gerçek şirkette ödeme gecikmesi, sözleşme boyutu, müşteri niteliği ve finansman bulunabilirliğinin birlikte nasıl değişeceğini tahmin etmeden belirli değişimin aritmetik etkisini belirler.
| Sırayla test edilen değerler | Sırayla asgari nakit | Sırayla kapanış nakdi |
|---|---|---|
| Finansman günü 0/30/90/180/270 | £92k/91k/73k/46k/19k | Her biri £92k |
| İlave maliyet £0k/10k/20k/30k/40k | £91k/81k/71k/61k/51k | £92k/82k/72k/62k/52k |
| Birim başına GBP 0.75/1/1.25/1.5/2 | £96.25k/91k/84k/76k/60k | £100k/92k/84k/76k/60k |
| Tahsilat günü 120/180/240/270/360 | £91k/91k/91k/91k/72k | Her biri £132k |
Müşteri testleri bedelli sözleşme vakasını, diğerleri baz katılımı kullanır. 270. gün finansman £20k eşiğini ihlal eder.
16 Tek değişkenli testlerin kaçırdığı bileşimleri iki boyutlu ızgarayla gösterin
Izgara, katılım bazının geri kalanını sabit tutarak beş finansman tarihini beş ilave giriş harcamasıyla birleştirir. Açıkça hesaplanmış yirmi beş düğüm içerir. Kurgusal uzlaşım altında on sekiz düğüm £20,000 eşiğini sağlar, yedisi ihlal eder. Bu sayılar seçilmiş tasarım ızgarasını tanımlar; olasılık değildir. Tarihler ve maliyetler açıklık için seçilmiştir, üzerlerinde dağılım varsayılmaz. Yönetim kurulu her hücreyi belirli yol ve belgeli takvimi hakkında soru olarak okumalıdır. Izgara, başvuru sahibinin uygulanabilir program şansının yirmi beşte on sekiz olduğunu söyleme gerekçesi vermez.
Sıfır, otuz veya doksanıncı gün finansman, £40,000’e kadar test edilen her ilave harcamada eşiği sağlar. 180. gün finansmanda sıfır, £10,000 ve £20,000 ilave harcama eşiği sağlar; £30,000 ve £40,000 ihlal eder. £30,000’lik yol ilk kez 180. gün, £40,000’lik yol 150. gün ihlal eder. İkisi de finansmandan sonra eşiğin üstünde kapanır. Farklı ihlal tarihleri önerilecek müdahale için önemlidir. İlk ihlalden sonraki ödeme ertelemesi, revize takvim önceki olayı açıkça değiştirmedikçe orijinal yolu uygulanamaz bırakır.
Test edilen her 270. gün finansman yolu eşiği ihlal eder. Sıfır ilave giderde asgari nakit £19,000’dir. £40,000 ilave giderde tanısal asgari bakiye negatif £21,000 olur; ilk eşik ihlali 150. gündedir. Negatif aritmetik bakiye, belirtilmiş takvimde gerekli müdahaleyi belirler. Bankanın ödemeye izin verdiğini veya şirketin kredili mevduat elde ettiğini varsaymaz. Çıktı, ilk politika ihlalini mevcut serbest nakitle finanse edilemeyen ilk zorunlu ödemeden ayırır. Yönetim kurulu revize yolu yürütülebilir saymadan izin verilen müdahaleyi belirlemelidir.
Uygulanabilir düğümler, müzakere edilen değişkenler için incelemeye yön verebilir. Tedarikçi giriş faturasını erteleyebiliyor veya yatırımcı havaleyi öne alabiliyorsa şirket kesin revize taahhüdü almalı ve o takvimi çalışmalıdır. Köprü finansmanı eklemek, kendi faizi, ücretleri, vadesi, teminatı ve pay sahipliği etkileri olan yeni işlem yaratır; bunlar mevcut ızgarada yoktur. Seçilmiş düğümler arasındaki hücreler de burada hesaplanmamıştır. Pürüzsüz görünen grafik sürekli doğrulanmış sınır ima etmemelidir. Uygun çıktı; ayrık ızgara, her düğümün gerçek asgari nakdi ve kanıt gerektiren değişikliklerin yola özgü listesidir.
| Finansman günü | İlave £0k | £10k | £20k | £30k | £40k |
|---|---|---|---|---|---|
| 0 | 92 | 82 | 72 | 62 | 52 |
| 30 | 91 | 81 | 71 | 61 | 51 |
| 90 | 73 | 63 | 53 | 43 | 33 |
| 180 | 46 | 36 | 26 | 16 ihlal | 6 ihlal |
| 270 | 19 ihlal | 9 ihlal | -1 ihlal | -11 ihlal | -21 ihlal |
Yirmi beş kurgusal düğüm; on sekiz £20k eşiğini sağlar, yedisi ihlal eder. Negatif nakit tanısaldır. Olasılık veya enterpole edilmiş sınır yoktur.
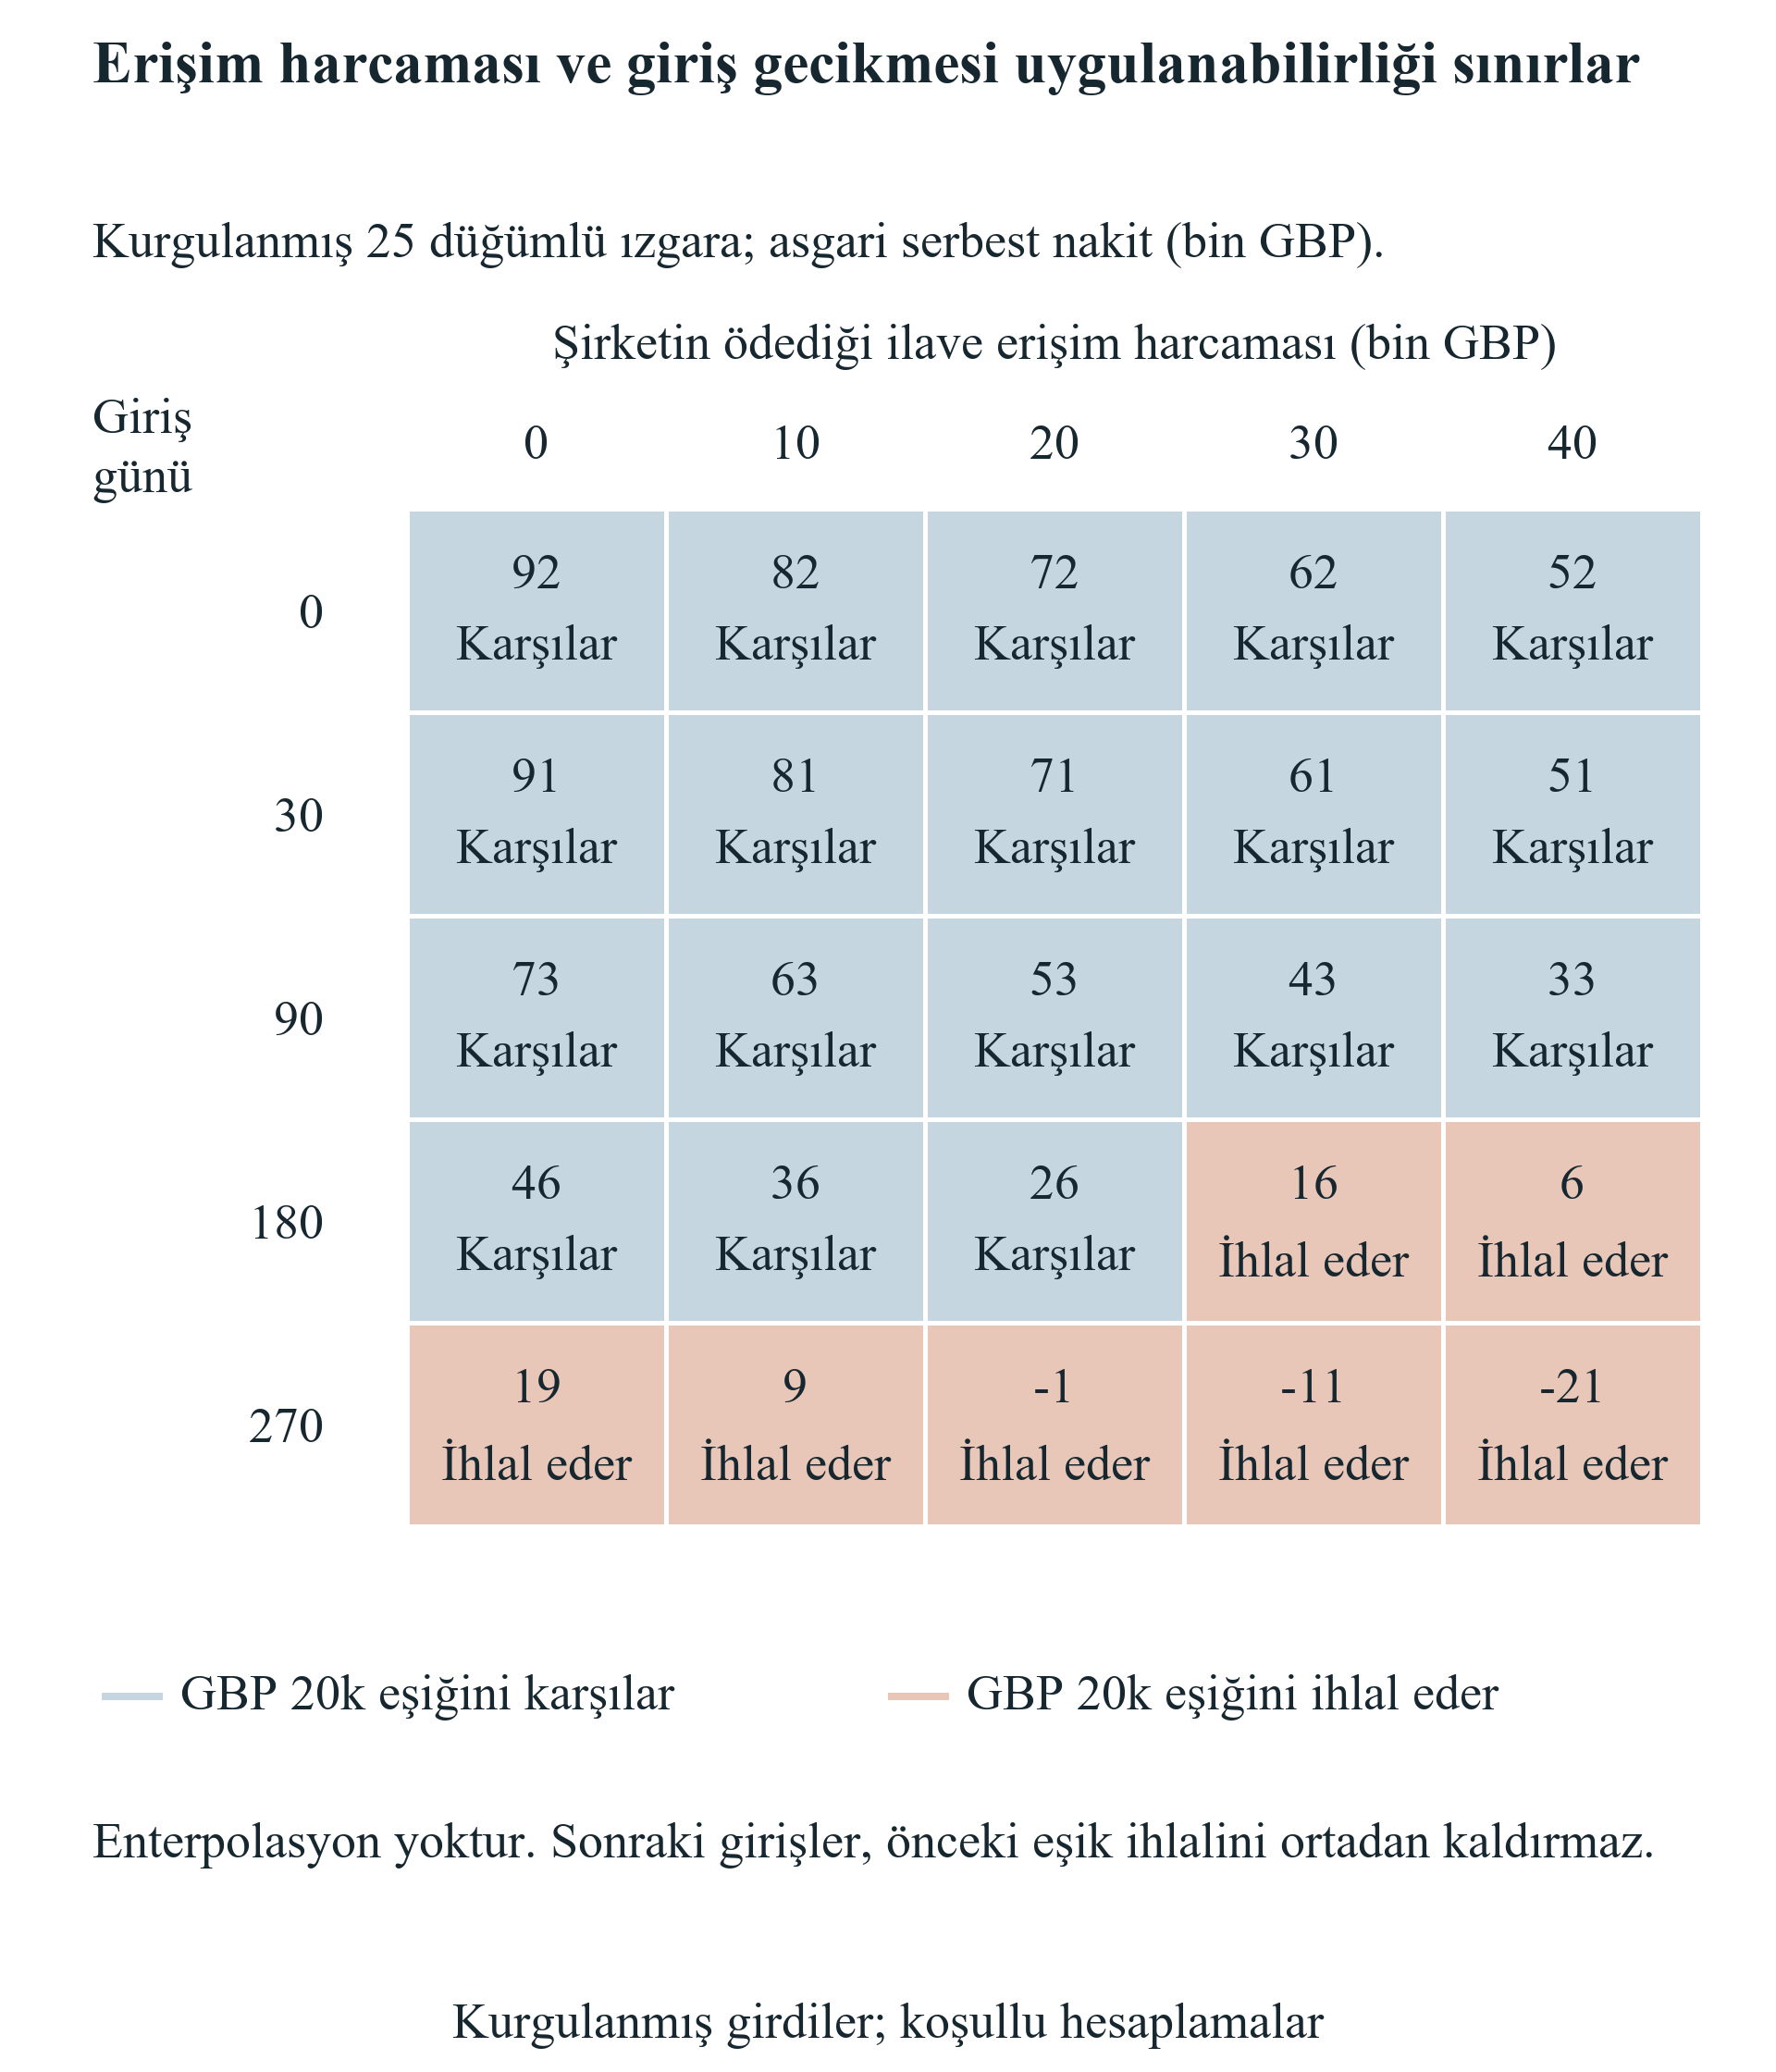
Şekli tam boyutta okumak için yatay kaydırın. Şekli tam boyutta da açabilirsiniz.
Ayrık kurgusal ızgara; enterpolasyon, olasılık veya program sıralaması yoktur.
17 Teslimat finansmanını dikkate alan katkı aralığını türetin
Müşteri katkısı nakit zamanlamasıyla tanımlanmalıdır. z, belirli sözleşmenin modeldeki teslimat nakit maliyetinden sonraki nihai ilave net nakit katkısını pound cinsinden göstersin. Kontrol noktasındaki C0, sözleşme olmadan yolun serbest nakdini göstersin. Aynı noktadaki G, nihai katkının pound başına birikimli nakit etkisini göstersin. Sözleşmeli yolun nakdi C0 artı z çarpı G olur. Her kontrol noktası benimsenmiş £20,000 eşiğini sağlamalıdır. Normalizasyon, modeldeki bütün sözleşme tahsilatları ve maliyetleri tamamlandığında G’nin bir olmasını gerektirir; böylece nihai ilave nakit ikinci bir uydurma tahsilat yerine z olur.
Deneyde referans sözleşme £20,000 teslimat maliyetine katlanır ve £60,000 tahsil ederek £40,000 nihai net katkı üretir. Bu örüntüyü ölçeklemek, z’nin yarısı kadar teslimat çıkışı ve daha sonra z’nin bir buçuk katı kadar tahsilat verir. G teslimattan önce sıfır, teslimattan sonra ve tahsilattan önce negatif yarım, tahsilattan sonra birdir. Bu koşullu ölçeklenebilir örüntüdür. Sabit nakit oranlarını, belirtilmiş tarihleri ve ilave maliyet basamakları veya kapasite sınırı bulunmamasını varsayar. Kurucunun böyle sözleşme satabileceği veya uygulamada boyutunu sürekli artırabileceği tahminini sunmaz.
Pozitif G bulunan kontrol noktasında eşik, z’ye alt sınır koyar: eşikten C0 çıkarılır ve G’ye bölünür. Geçerli alt sınır bu gerekliliklerle sıfırın en büyüğüdür. Negatif G bulunan noktada eşik üst sınır koyar: C0’dan eşik çıkarılır ve G’nin mutlak değerine bölünür. Geçerli üst sınır bu kısıtların en küçüğüdür. G sıfır ve C0 eşik altındaysa bu örüntüde ölçeklenen hiçbir sözleşme kontrol noktasını düzeltemez. Alt sınır üst sınırı aştığında aralık da boştur. Üst kısıtı olmayan yolun üst ucu yalnızca belirtilmiş nakit modeli içinde sınırsızdır.
Bu nedenle yöntem uygulanabilir aralık veya açık boş küme raporlar. Her sorunu asgari gelir hedefine indirgemez. Alt sınır, takvim altında gereken nihai katkıyla; üst sınır, yolun finanse edebileceği tahsilat öncesi teslimatla ilgilidir. Daha büyük nihai katkı daha önceki finansman talebini artırabilir. Tam kontrol noktası türetimi, baz yol tahsilattan önce zaten zayıfsa negatif üst sınır dâhil her sınırın kaynağını korur. Yönetim kurulu daha erken müşteri avansı, küçük aşamalar, erken finansman veya azaltılmış teslimat harcamasının kanıtlanmış revize aralık oluşturup oluşturmadığını değerlendirebilir.
| G | Kısıt | Yorum |
|---|---|---|
| Pozitif | z ≥ (floor - C0) / G | Sıfır dâhil en büyük alt sınır |
| Negatif | z ≤ (C0 - floor) / |G| | En küçük üst sınır |
| Sıfır ve C0 eşik altında | Hiçbir katkı kontrol noktasını değiştirmez | Boş aralık |
| Alt sınır üst sınırın üzerinde | Negatif olmayan uygulanabilir z yok | Boş aralık |
| Ufukta G = 1 | Nihai ilave nakit z’ye eşittir | İkinci katkı tahsilatı yok |
Kesin koşullu özdeşlikler. Belirtilmiş teslimat/tahsilat örüntüsünde G önce 0, sonra -1/2, ardından 1 olur.
18 Sınırlı ve boş ticari katkı sonuçlarını yorumlayın
Otuzuncu gün finansmanda beş tahsilat takviminin tamamının alt sınırı sıfırdır. Baz yol ilave müşteri sözleşmesi olmadan zaten eşiği sağlar. Üst katkı sınırları; £288,000 (120. gün tahsilat), £252,000 (180. gün), £216,000 (240. gün), £198,000 (270. gün) ve £144,000 (360. gün) olarak belirlenir. Her üst sınır, teslimat harcamasının G’yi negatif yarıma düşürdüğü tahsilat öncesi nakit kontrol noktasından gelir. Teslimat günündeki tahsilat da benimsenen uzlaşım altında önce teslimat kontrol noktası bırakır. Bunlar, şirketin bu boyutlarda sözleşme sağlayabileceği iddiası olmadan, ölçeklenebilir kurgusal sözleşmenin nakit kapasitesi sonuçlarıdır.
Finansman 270. güne geciktiğinde 120, 180 veya 240. gün tahsilat sınırlı aralıklar verir. Alt sınır her vakada £1,000, üst sınırlar sırasıyla £88,000, £52,000 ve £16,000’dir. Teslimatın kendisi karşılanabildiği sürece erken tahsilat, yolun daha sonraki finansman öncesi likidite gereksinimini aşmasına yardımcı olabilir. 270 veya 360. gün tahsilat boş aralık üretir. Bu takvimlerde finansman öncesi kontrol noktası teslimattan sonra ve tahsilattan önce, G negatifken gerçekleşir. Hesaplanan üst sınır negatif £2,000’dir ve negatif olmayan katkıyla uyumsuzdur. Bu mekanizma G’nin sıfır kaldığı kontrol noktasından farklıdır.
Ayrıca açıklanan düşük tutarlı finansman deneyi, diğer baz katılım girdilerini değiştirmeden ilk katılım finansmanını £100,000’den £20,000’e indirir. Müşteri sözleşmesi olmadan £12,000 ile kapanır. 120. gün teslimat ve 270. gün tahsilat için uygulanabilir nihai katkı aralığı £8,000 ile £38,000’dir. Alt uç, £8,000 ilave sağlayarak £20,000 kapanış eşiğine ulaşılmasını sağlar. Üst uç, tahsilattan hemen önceki £39,000 asgari baz nakitten gelir: bu kontrol noktası en fazla £19,000 ilave teslimat nakdini, yani £38,000’in yarısını karşılayabilir. Hesaplamada iki uç kısıt da korunur.
Düşük finansman aralığı, pozitif marjlı fırsatın şirketin işletme sermayesi kapasitesini neden aşabileceğini gösterir. Belirtilen örüntü altında £40,000 nihai net katkı, tahsilattan önce £20,000 teslimat nakdi gerektirir ve £38,000 üst sınırı aşar. Yol, daha erken avans veya farklı teslimat takvimi gibi belgelenmiş değişiklik gerektirir. Açığı kapatan kredi varsayılmaz. Yorum aynı maliyet oranına ve takvime bağlıdır. Kapasite kısıtları, vergiler, aşamalı kabul, kesintiler, uyuşmazlıklar ve kredi zararları uygulamada iki ucu da değiştirebilir. Şirket bu olayları önerilen sözleşmeden hesaplamalı ve aralık dışındaki fırsatı yürütülebilir, finanse edilmiş plandan ayrı tutmalıdır.
| Finansman / tahsilat günü | Alt sınır | Üst sınır |
|---|---|---|
| 30 / 120 | £0 | £288k |
| 30 / 180 | £0 | £252k |
| 30 / 240 | £0 | £216k |
| 30 / 270 | £0 | £198k |
| 30 / 360 | £0 | £144k |
| 270 / 120 | £1k | £88k |
| 270 / 180 | £1k | £52k |
| 270 / 240 | £1k | £16k |
| 270 / 270 | Boş | Negatif £2k kısıtı |
| 270 / 360 | Boş | Negatif £2k kısıtı |
| Düşük £20k finansman / 270 | £8k | £38k |
Teslimat günü 120; aynı gün girişlerden önce çıkışlar. Geç tahsilatlı boş vakalar sıfır-G noktasında değil, negatif-G kontrol noktasında başarısız olur.
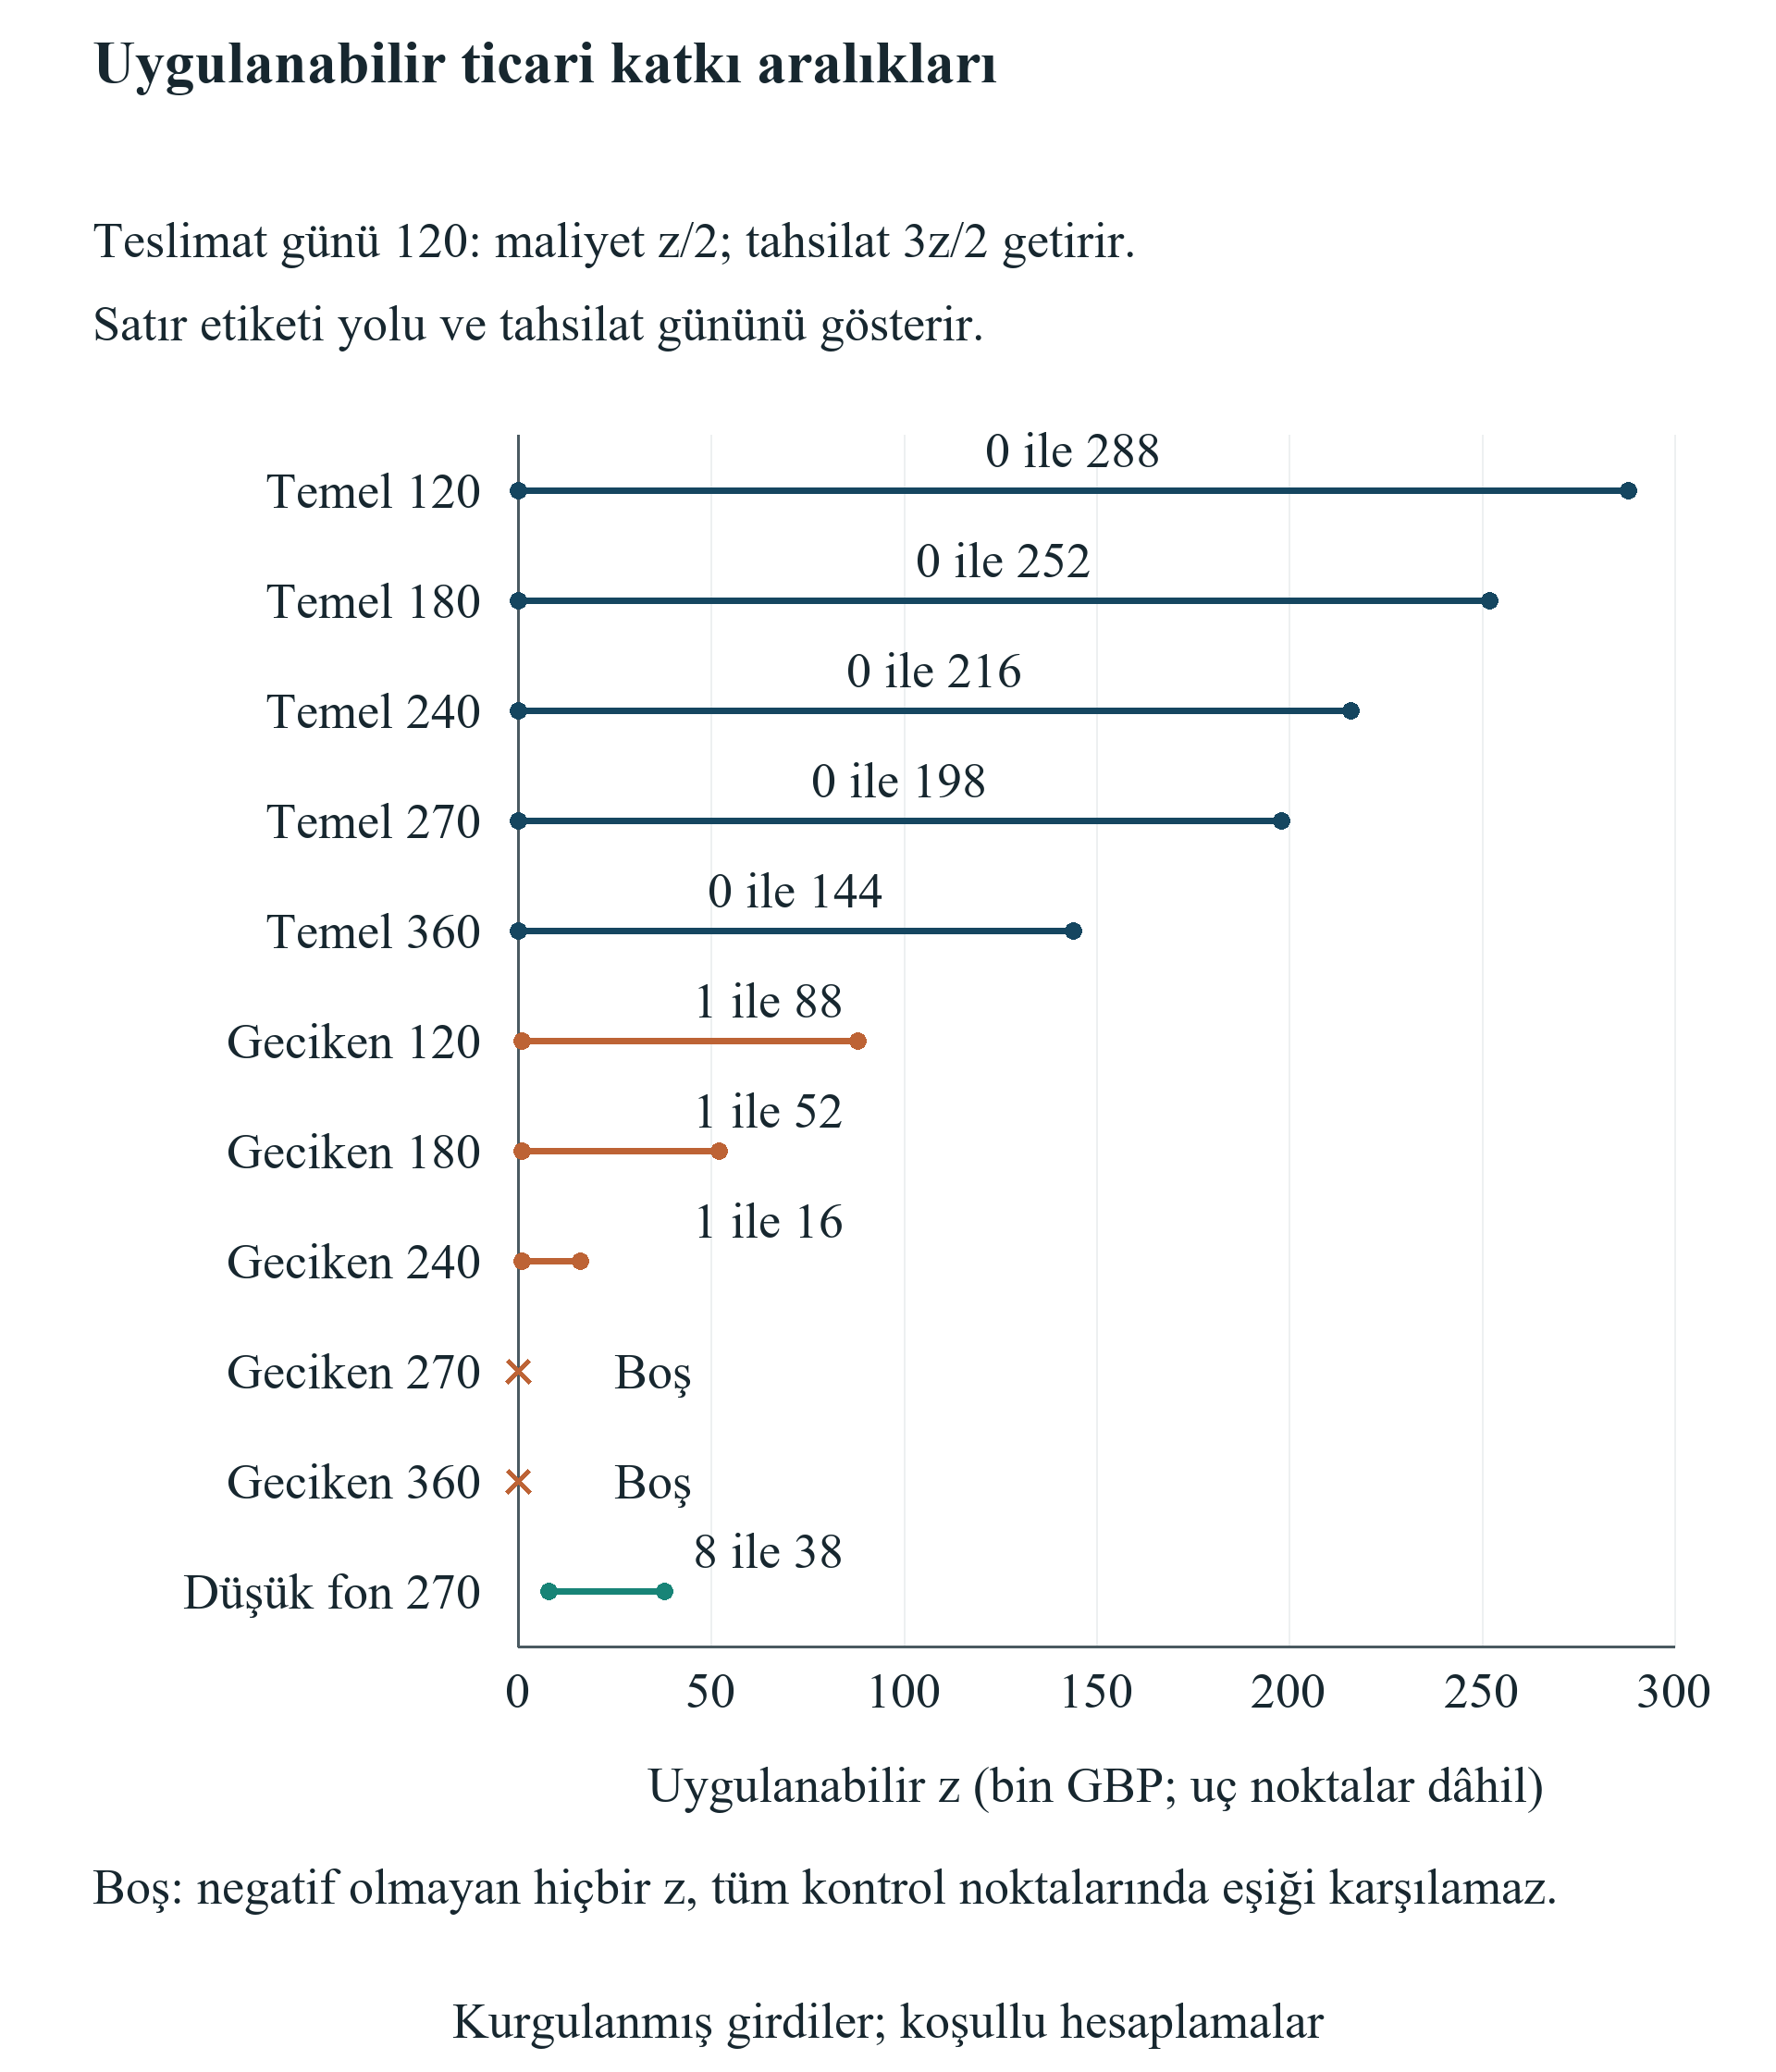
Şekli tam boyutta okumak için yatay kaydırın. Şekli tam boyutta da açabilirsiniz.
Nihai net nakit katkısı; negatif-G tahsilat öncesi kısıtlar korunur.
19 Pay sahipliğini koşullu kapitalizasyon çizelgesi olarak gösterin
Sabit pay oranlı katılım vakası ilk yatırımcıya yüzde beş verir ve sonraki turdan önce kuruculara toplam yüzde doksan beş bırakır. Kurgulanmış devam finansmanı vakasında yeni yatırımcılar tur sonrası yüzde yirmi için £200,000 öder; bu, basitleştirilmiş kapitalizasyonda belirtilen £800,000 yatırım öncesi değere karşılık gelir. Mevcut kurucular ve ilk yatırımcı önceki kesirlerinin yüzde seksenini korur. Böylece kurucular yüzde yetmiş altı, ilk yatırımcı yüzde dört, yeni sermaye yüzde yirmi pay alır. Kesirlerin toplamı birdir. Hesaplama opsiyon havuzu değişikliklerini, imtiyazları, ikincil satışları ve diğer araçları dışlar.
SAFE vakası, £100,000 anapara ve £500,000 değerleme tavanıyla tek post-money tavanlı araç kullanır. Açıkça benimsenmiş bağlayıcı tavan uzlaşımı SAFE’ye yeni sermayeden hemen önce yüzde yirmi pay verir. Sonraki £200,000 finansman, tur sonrası şirketin yüzde yirmisini satın alır; kuruculara yüzde altmış dört, SAFE sahibine yüzde on altı, yeni yatırımcılara yüzde yirmi bırakır. Yeni sermaye öncesindeki belirtilmiş £800,000 değer tavanın üzerindedir ve deneydeki bağlayıcı tavan fiyat koşuluyla uyumludur. Sonuç belirtilen tek araç uzlaşımını gerektirir; SAFE denen her belge için hesap makinesi değildir.
Fiyatlandırılmış tur gerçekleşmezse araç belgelerine göre koşullu hak olarak kalır. Analiz dönüşüm yokluğunu sıfır sulanma olarak adlandırmaz veya dönüşüm sonrası kurucu yüzdesi atamaz. Likidite olayı, fesih, MFN seçimi, iskonto, çoklu SAFE, opsiyon havuzu veya öncelik dağıtımını da modellemez. Bunlar gerçek imzalı araç ve daha kapsamlı kapitalizasyon gerektirir. Programın öne çıkan yatırımını umut edilen gelecek değerlemeye bölmek ayrıntıları gizler. İnceleme paketi bu nedenle araç sürümünü, dönüşüm mekanizmasını, bütün mevcut hakları ve gelecekteki fon toplama veya şirket yeniden yapılanmasını yöneten hakları içermelidir.
Nakit ve pay sahipliği, herhangi birini gerçekleşmiş getiri saymadan birlikte sunulmalıdır. Sabit pay ve SAFE devam finansmanı vakalarının kapanış nakdi aynı £292,000, koşullu kurucu kesirleri farklıdır ve ölçülmüş müşteri katkısı yoktur. Deney çıkış değerlemesi atamaz ve kurucu hasılatı hesaplamaz. Ağ hizmetlerine veya karşı-olgusal finansman alternatiflerine de değer atamaz. Pay sahipleri koşullu çizelgelerle önemli sözleşme şartlarını belirleyip profesyonel danışmanlık isteyebilir. Ticari seçim hâlâ yürütülebilir alternatiflere, stratejik faydaya, kontrole ve kilometre taşına gereken finansmana bağlıdır; ölçülmeyen her unsur sessizce finansal puana çevrilmek yerine belirtilmelidir.
| Hak sahibi | İlk sabit %5 | Tek bağlayıcı tavanlı SAFE |
|---|---|---|
| Kurucular | 76% | 64% |
| Sabit pay yatırımcısı | 4% | 0% |
| SAFE yatırımcısı | 0% | 16% |
| Yeni sermaye | 20% | 20% |
| Toplam | 100% | 100% |
| Şirket kapanış nakdi | £292k | £292k |
Kurgulanmış £100k SAFE, £500k tavan ve £800k yeni sermaye öncesi değer. Opsiyon havuzu, imtiyaz veya gerçekleşmiş çıkış yoktur. Tur olmazsa SAFE koşullu kalır.
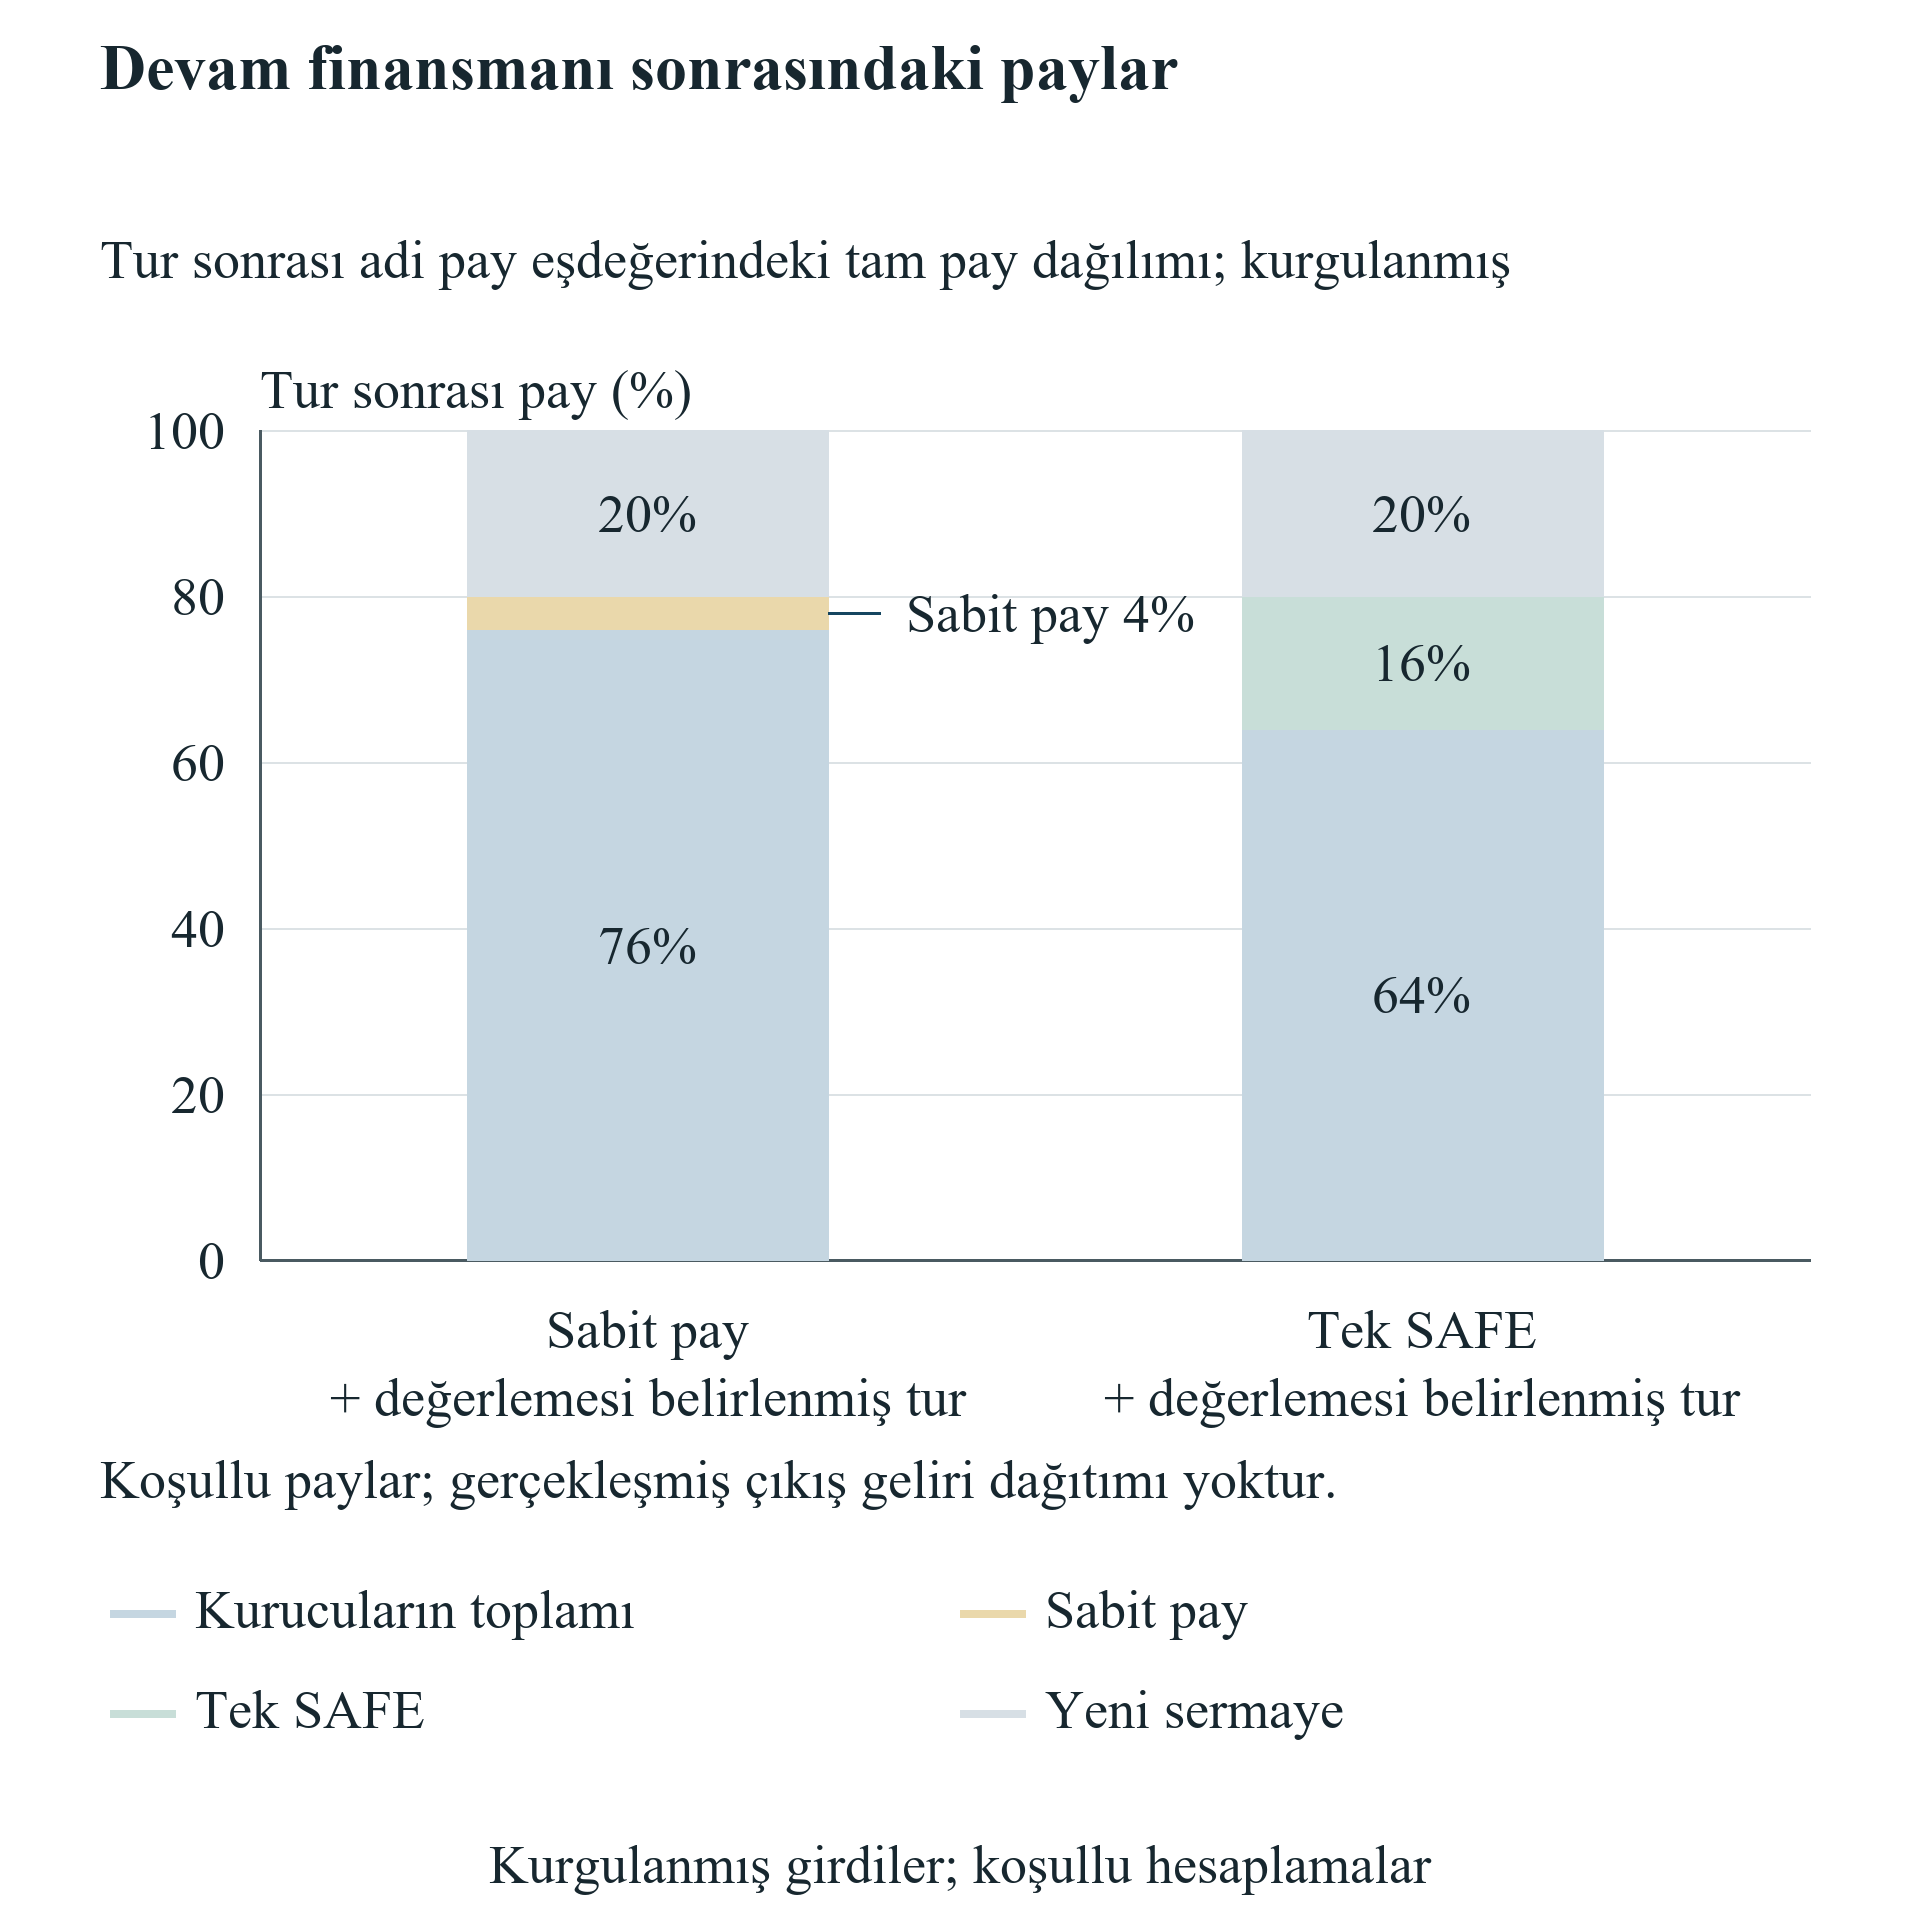
Şekli tam boyutta okumak için yatay kaydırın. Şekli tam boyutta da açabilirsiniz.
Kurgulanmış kapitalizasyon; gerçekleşmiş kurucu hasılatı değildir. Tur olmazsa SAFE koşulludur.
20 Gözlemlenebilir son noktası olan ticari kanıt kaydı oluşturun
Önerilen şirket kaydı, tanıştırmalar, müşteri hesabı değişiklikleri ve takip boyunca korunan fırsat tanımlayıcısıyla başlar. Program irtibatını, şirketin gizli dosyasında adı belirtilen alıcı kuruluşu, tanıştırma tarihini, sorumlu kurucuyu ve bilginin saklanması için rıza temelini kaydeder. Nitelendirme daha sonra tanımlı müşteri sorununu, karar vericiyi, ilgili bütçe sürecini, satın alma yolunu ve beklenen sonraki olayı kaydeder. İlgili iletişim kararlaştırılan hizmet tanımı uyarınca gerçekleştiğinde tanıştırma tamamlanır. Müşteri nitelendirmesi ek gözlem gerektirir. Kayıt, reddeden veya pasifleşen irtibatı ve karşı tarafın verdiği tarihli gerekçeyi korumalıdır.
Pilot kanıtı; iş tanımını, kabul ölçütlerini, kapsamı, teslimat maliyetlerini, erişim bağımlılıklarını, fikrî mülkiyet şartlarını ve ödemenin gerçekten borç olup olmadığını belirlemelidir. Olası alıcıya gösterim, faturalandırılabilir hak yaratmadan yararlı öğrenme olayı olabilir. Bedelli pilot, tahsilat ayrı izlenmek üzere sözleşme ve alacak ekler. Tahsilat kaydı, gereken yerde vergi, iadeler veya üçüncü taraf kesintileriyle birlikte banka nakdini, faturayı ve müşteri tüzel kişisini uzlaştırmalıdır. Böylece sunulan hizmet; kaydedilmiş siparişten, alacaktan ve tahsil edilmiş nakitten ayrılabilir. Görünüşte ümit verici tanıştırmanın doğurduğu teslimat yükümlülüklerini incelemeyi de destekler.
Finansman kanıtı paralel kayıt gerektirir. Yatırımcı toplantısı, inceleme talebi, ön şart belgesi, imzalı belgeler, koşulların sağlanması ve hesaba geçmiş havale farklı tarihli olaylardır. Her bağlayıcı aşamada alıcı şirket ve araç belirlenmelidir. Devam sermayesi, rakip irtibatlar ve önceden var olan ilişkiler korunarak, örneğin ilk kanıtlanmış nitelikli irtibat gibi önceden kararlaştırılmış betimleyici kuralla tanıştırmaya atfedilmelidir. Kural süreçten geçen yolu açıklayabilir; program olmadan gerçekleşecek yatırımı belirlemez. Nedensel atıf bu operasyonel kaydın ötesinde uygun karşılaştırma tasarımı gerektirir.
Gösterge paneli ilgili nüfusu ve eksik takibi raporlamalıdır. Yararlı betimleyici çıktılar; belirli aşamaya ulaşan tanıştırılmış fırsatları, tamamlanmış geçişlerde gözlenen aşama süresinin medyanını, taahhüt edilmiş teslimat nakdini, tahsil edilmiş nakdi ve alınmış finansmanı içerir. Her ölçü giriş kohortu, gözlem tarihi, para birimi işlemi ve payda gerektirir. Takip bekleyen açık fırsat sessizce tamamlanmış kayıp veya satış sayılmamalıdır. Kohort raporlaması reddedilen, geri çekilen ve ulaşılamayan vakaları korumalıdır. Şirket böylece programın kararlaştırılan hizmeti verip vermediğini ve kendi sonraki aşama uygulamasının ilerleyip ilerlemediğini kanıt sınırlarını görünür tutarak değerlendirebilir.
21 Şirketin gözlemleyebileceği ödeme ve hizmet kilometre taşlarını müzakere edin
Teklif görüşmesi, sağlayıcının kontrol edebildiği hizmeti yatırımcıların, müşterilerin ve makamların kontrol ettiği kararlardan ayırmalıdır. Sağlayıcı belirli sayıda nitelikli toplantı, belgeli seçim süreci veya takvimli destek programı üzerinde anlaşabilir. Alıcının satın alma onayı, yatırım komitesi kararı ve vize sonucu ilgili karar vericilere aittir. Sözleşme dili; teslim edilecekleri, katılımcı yükümlülüklerini, raporlamayı, ücret tarihlerini, iptal işlemini ve uyuşmazlık usullerini belirlemelidir. Şirket gerçek anlaşma için uzman danışmanlık almalıdır. Araştırma yöntemi alternatif şartların inceleme sorularını ve nakit sonuçlarını sağlar; evrensel hukuki madde sunmaz veya sağlayıcının belirli risk dağılımını kabul ettiğini ileri sürmez.
Kilometre taşına bağlı ödeme, belirtilen ücret olayları şirket defterinde taşınarak değerlendirilebilir. Sonraki ücret, fiyat değişikliği veya sözleşme sonucu saklı kalmak üzere, yalnızca o ödemeden önceki kontrol noktalarına yardımcı olur. İade edilebilirlik de açık tetikleyici ve güvenilir tahsilat tarihi gerektirir. Koşullu iade, şartları ve ödemesi kanıtlanana kadar ayrı hak olarak kalmalıdır. Şirket, iadenin gecikmesi veya tartışılması durumunu da içeren brüt ödeme ve iade takvimini test etmelidir. Yalnızca nihai net ücreti raporlamak geçici finansman gereksinimini gizleyebilir ve kararı yönetim kurulunun eşiğinden koparabilir.
Müşteri sözleşmesi, kanıtlı avans, aşamalı teslimat veya aşamalı kabul ve tahsilat yoluyla negatif-G dönemini ele alabilir. Her yapı nakit olaylarını değiştirir ve ticari öneriyi, fiyatı veya müşterinin sözleşme isteğini değiştirebilir. Yöntem, müşterinin avansı kabul edeceği varsayımı olmadan ortaya çıkan imzalı koşulları modellemelidir. Teslimat yerel ortak gerektiriyorsa nakit takvimi ortak faturalarını ve şirketin ödeme hakkını içermelidir. Yabancı stopaj, dolaylı vergi, ödeme masrafları ve kur dönüşümü işleme özgü ele alınmalıdır. Mevcut sayısal deney, temel katkı aralığının açık incelenebilmesi için bunları dışlar.
Finansman müzakereleri de fonların kullanılabilir olduğu tarihe, ön koşullara, ayrılmış tutarlara ve katılım giderleriyle etkileşime odaklanabilir. Daha erken ilk dilim likiditeyi değiştirebilir; sonraki dilim koşullu kalabilir. Her köprü imkânı kendi geri ödeme talebi bulunan ilave araç yaratır. Yönetim kurulu tamamen tanımlanmış revize yolu bütün yeni yükümlülükler dâhil orijinaliyle karşılaştırmalıdır. Çıktı, çözümlenmemiş şartı ve sorumlu kişisini belirten kısa karar kaydı olmalıdır. Gerekli koşul doğrulanmamışsa yol koşullu kalır; şirket, teyit gelmeden hangi harcamayı taahhüt etmeye hazır olduğunu belirtmelidir.
22 Yönetim kurulu paketini kararlar, belgeler ve kalan nakit dayanma süresi etrafında oluşturun
Karar paketinin ilk sayfası; önerilen faaliyet kilometre taşını, mevcut nakit konumunu, istenen onayı ve program reddedilirse alternatifi belirtmelidir. Ek, nakdi tarihli banka ekstresiyle uzlaştırmalı, kısıtlı tutarları kullanılabilir fondan çıkarmalı ve vadesi gelen borçları belirlemelidir. Şirket geçerli program teklifini eklemeli ve kullanılan sürümü vurgulamalıdır. Yol özeti daha sonra brüt finansmanı, kesintileri, şirketin ödediği erişim maliyetlerini, kurucunun ödediği maliyetleri, kısıtlı kaynakları ve ilk politika ihlalini gösterebilir. Alanlar, yöneticilerin yatırımın öne çıkan tutarına veya ağ değeri anlatısına dayanmadan bütün yolu incelemesini sağlar.
İkinci bileşen her ön koşul için sorumlu kişinin adını içeren uygunluk ve uygulama takvimi olmalıdır. Unsurlar; program kabulünü, yatırım seçimini, göçmenlik teyidini, şirket kuruluşunu veya yeniden yapılanmasını, bankacılığı, seyahati ve destek başvurusunu içerir. Her açık unsur için hedef teyit tarihi ve buna bağlı harcama kararı olmalıdır. Takvim olumlu sonuç varsaymadan bağımlılığı gösterebilir. Son tarih saat dilimi olmadan yayımlanmışsa sorumlu kişi açıklama almalıdır. Eski program sayfası kohort başlangıcından sonra çevrimiçi kalmışsa paket yolu güncel olarak açık saymak yerine doğrulanmış sonraki pencerenin yokluğunu belirtmelidir.
Ticari bileşen, ilgili her fırsatın güncel kanıtını ve sonraki aşamanın maliyetini göstermelidir. Yöneticiler hangi toplantıların vaat edildiğini, hangilerinin yapıldığını, hangi pilotların harcama yarattığını ve hangi sözleşmelerin tahsil edildiğini inceleyebilir. Finansman irtibatları, imzalı taahhüt ve tahsilat koşullarının ayrı çizelgesini gerektirir. Nakit modeli yalnızca ele alınan senaryoya uygun durumdan yararlanmalıdır. Hesaba geçmiş ve taahhüt edilmiş kanıta dayalı baz plan, açıkça koşullu fırsatların yanında yer alabilir. Paket, sırf broşür yatırımcı erişimini anlattığı için niteliksiz irtibatı tahmini tahsilata dönüştürmemelidir.
Onay; azami geri alınamaz nakit taahhüdünü, korunacak eşiği, sonraki aşamadan önce gereken bilgiyi ve inceleme tarihini belirleyebilir. Şirket ilk onaylı tahmini saklamalı, sonraki değişimleri ayrı kaydetmelidir. İncelemede farklar; vize zamanının değişmesi, ertelenen havale, bedelli pilot veya revize seyahat maliyeti gibi tarihli olaylara atfedilebilir. Bu, operasyonel öğrenmeyi ve denetim izini destekler. Koşullar gerçekleşmediğinde disiplinli durdurma kararı da sağlar. Araştırma, aşamalı onayın başarılı pazara giriş üreteceğini garanti etmez; pratik amacı yönetim kurulunun taahhütlerini ve kanıt gereksinimlerini açık kılmaktır.
23 Gelecek değerlendirmeyi maliyet, seçim ve tahsil edilmiş sonuçlar etrafında tasarlayın
Sınır ötesi hızlandırıcı erişiminin gelecekteki ampirik çalışması, sonuçlar bilinmeden tanımlanmış nüfus gerektirir. Uygun başvuru kohortu; başvuru tarihleri, hukuken erişilebilir seçim puanları, kabul kararları, kabuller, geri çekilmeler ve katılımla birlikte yararlı başlangıçtır. Yalnızca finansman alan portföy şirketlerini izlemek, yatırım olmadan erişim maliyeti taşıyan kurucuları dışlar. Çalışma; kurucunun, faaliyet şirketinin, programın ve hedef müşterinin ülkelerini ayırmalıdır. Bireysel kayıtlar hukuki ve gizlilik kontrollerine tabi olur. Makalenin böyle veri kümesi yoktur; dolayısıyla başvuru düzeyinde dönüşüm oranı, ortalama müdahale etkisi veya katılım getirisi raporlamaz.
Maliyet ölçümü; ödemeleri, tarihleri, para birimini, ödeyeni, iadeleri ve yerinden edilen faaliyeti kaydetmelidir. Paraya çevrilen kurucu zamanı kendi açıklanmış değerleme varsayımını gerektirir. Ortak faaliyet gideri, belgeli karşı-olgusal alternatifle yolun ilave maliyetinden ayrılmalıdır. Nakit dışı krediler gerçek kullanım veya açık ayrı varsayımla değerlenmeli; banka nakdi olarak görünmemelidir. Pay araçları imzalanmış koşullarını ve sonraki dönüşüm geçmişini gerektirir. Ücretli programlarla pay karşılığı programları karşılaştırmak, faaliyet sonuçlarının yanında finansmanı ve pay sahipliğini raporlamayı gerektirir; tek gider toplamı yatırımcıya aktarılan sermaye hakkını dışarıda bırakır.
Sonuç tanımları tanıştırmadan nitelendirmeye, sözleşmeye, teslimata ve tahsilata uzanmalı; devam finansmanı bağımsız kaydedilmelidir. Sabit gözlem tarihi hâlen müzakere eden veya ödeme bekleyen şirketlerde sağdan sansürleme yaratır. Eksik kayıtlar ve kurucunun yanıt vermemesi kohort ve durum bazında raporlanmalıdır. Tekrarlanan başvurular, birden fazla programa katılma ve önceden var olan müşteri veya yatırımcı irtibatları atfı zorlaştırabilir. Nedensel etki iddia eden tasarım, belirli programda savunulabilir seçim eşiği tasarımı gibi güvenilir karşılaştırma kaynağı ve uygun varsayımlar gerektirir. Yalnızca eşleştirme, gözlenmemiş kurucu niteliğinin veya fırsat seçiminin kaldırıldığını kanıtlamaz.
Kamu teklifleri kaydı, nedensel tahmin yerine uygulamanın tarihli açıklamasına katkı sağlayabilir. Programlar yatırım koşullarını, yer gereksinimini ve ticari desteği kohortlar arasında değiştirebilir. Değerlendirme sürümleri korumalı, bunları değişmez tek üründe birleştirmemelidir. Program düzeyindeki pazarlama oranları belirtilen paydaları ve ufuklarıyla kaydedilip, varsa alttaki verilere karşı kontrol edilebilir. Buradaki sayısal kalibrasyonda yer almamaları kasıtlıdır: kurgulanmış deney ampirik olasılık girdisi içermez. Sonraki araştırma veri kümesi, gözlenen ilişkiler, yerel nedensel tahminler ve koşullu muhasebe özdeşlikleri arasındaki ayrımı koruyarak defterin işaret ettiği mekanizmaları test edebilir.
24 Karar sınırını çizin ve ölçülmeyenleri belirtin
Yöntem seçilmiş likidite politikası altında belirli finansman ve ticarileştirme yolunu değerlendirir. Program niteliğini, kurucunun uygunluğunu, göçmenlik uygunluğunu, yatırım onayını veya müşteri kazanma olasılığını tahmin etmez. Kamu sayfaları değişebilir; imzalı anlaşmalar sayfalarda bulunmayan önemli şartlar içerebilir. Dolayısıyla program karşılaştırması 12 Kasım 2026 tarihiyle sınırlıdır. Seçilmiş yollar analitik karşılaştırma örnekleridir; kapsamlı küresel sıralama sunmaz. Çözümlenmemiş alanlar şirketin kendi incelemesinin başlaması gereken yeri gösterir. Gözlem tarihinden sonraki başvuruda karşılaştırmanın kullanımını da sınırlar.
Kurgulanmış model vergileri, faizi, enflasyonu, kredi zararını, opsiyon havuzlarını, çoklu menkul kıymeti, çıkış imtiyazlarını, tartışmalı iadeleri ve gerçek kapasite kısıtlarını dışlar. Sıfır ortak tahsilatı, şirketçe ödenen erişim gideri ve sıfır kişisel nakit defteri bulunan ortak faaliyet işletmesini kullanır. Yabancı birim yapaydır. Her müşteri, finansman sonucu ve ödeme tarihi varsayılmıştır. Sınırlar muhasebe ilişkilerini incelenebilir kılar ve örnek sayıları piyasa tahmini olarak sunmaktan alıkoyar. Çerçeveyi uygulayan şirket girdileri değiştirmeli ve olay takvimini gerçek yükümlülükleri için genişletmelidir. Değişen girdi uygulanabilirliği, katkı aralığını ve pay sahipliği karşılaştırmasını değiştirebilir.
Temel analitik bulgu, nihai müşteri katkısının koşullu aralığıdır. Tahsilattan önce teslimat, katkı poundu başına negatif nakit maruziyeti yaratır; bu da pozitif alt katkıya ihtiyaç duyan yola sonlu üst sınır getirebilir. Düşük finansman örneği, tam belirtilmiş takvimi altında £8,000 ile £38,000 aralığını verir. Geç finansman örnekleri cazip kapanış nakdiyle önceki politika ihlalinin birlikte bulunabileceğini gösterir. Bunlar belirtilmiş olay ve uzlaşımların yeniden üretilebilir sonuçlarıdır. Araştırma gerçek hızlandırıcının ticari sonuçları için nedensel kanıt sunmasa da inceleme açısından yararlı sorular olarak kalırlar.
Karara hazır kurucu veya yönetim kurulu; bileşen düzeyinde teklif isteyebilir, uygunluğu ve katılım iznini doğrulayabilir, kalma alternatifini kurabilir, kullanılabilir finansmanı uzlaştırabilir ve tanıştırmaları tahsil edilmiş sonuçlara kadar izleyebilir. Ardından gerçek şirket nakit takvimi ve açıkça onaylanmış eşikle yolu değerlendirebilir. Açık ticari fırsatlar finanse edilmiş taahhütlerin yanında görünür kalır. Pay sahipliği kurgusal gerçekleşmiş çıkış yerine geçerli araçlar üzerinden gösterilir. Ortaya çıkan paket karşı taraflara zamanlama, ücretler, kısıtlı kullanım ve hizmet sunumu hakkında somut sorular verir. Nihai öneri, etkiledikleri karar için ek varsayımlar açıklanarak, belgeli uygulanabilir seçeneklere ve pay sahiplerinin belirtilmiş amaçlarına dayanmalıdır.
Kaynaklar
- Y Combinator. The Y Combinator Deal. Erişim: 12 Kasım 2026. https://www.ycombinator.com/deal
- Y Combinator. Frequently Asked Questions. Erişim: 12 Kasım 2026. https://www.ycombinator.com/faq
- Techstars. Investment Terms. Erişim: 12 Kasım 2026. https://www.techstars.com/investment-terms
- Techstars. Investment Terms announcement, 17 April 2025. Erişim: 12 Kasım 2026. https://www.techstars.com/newsroom/investment-terms
- 500 Global. The 500 Fellowship, current flagship page, updated September 2026. Erişim: 12 Kasım 2026. https://500.co/founders/flagship
- Entrepreneurs First. London FAQs. Erişim: 12 Kasım 2026. https://www.joinef.com/faqs/london/
- Antler. Antler in Singapore. Erişim: 12 Kasım 2026. https://www.antler.co/location/singapore
- Immigration, Refugees and Citizenship Canada. Start-up Visa Program, page details 21 July 2026. Erişim: 12 Kasım 2026. https://www.canada.ca/en/immigration-refugees-citizenship/services/immigrate-canada/start-visa.html
- GOV.UK. Visit the UK as a Standard Visitor, Visit on business. Erişim: 12 Kasım 2026. https://www.gov.uk/standard-visitor/visit-on-business
- US Department of State. Fact Sheet U.S. Business Visas B-1 and Allowable Uses. Erişim: 12 Kasım 2026. https://travel.state.gov/content/travel/en/us-visas/business/b-1-fact-sheet.html
- Enterprise Singapore. GIA Shanghai Acceleration Programme. Erişim: 12 Kasım 2026. https://www.enterprisesg.gov.sg/grow-your-business/innovate-with-us/market-access-and-networks/global-innovation-alliance/gia/gia-shanghai
- Techstars Support. Can I apply to Techstars programs not in my country? Can you help with visa or immigration issues? Modified 17 May 2024. Erişim: 12 Kasım 2026. https://help.techstars.com/support/solutions/articles/4000207088-can-i-apply-to-techstars-programs-not-in-my-country-can-you-help-with-visa-or-immigration-issues-
- Techstars Support. After a Techstars program ends, do I need to stay in the program location? Erişim: 12 Kasım 2026. https://help.techstars.com/support/solutions/articles/4000207073-after-a-techstars-program-ends-do-i-need-to-stay-in-the-program-location-
- MassChallenge. Security and Resiliency Traction 2026. Erişim: 12 Kasım 2026. https://masschallenge.org/security-and-resiliency-traction-2026/
- Antler. Antler in UK. Erişim: 12 Kasım 2026. https://www.antler.co/location/uk
- Enterprise Singapore. Global Innovation Alliance initiative, including GIA+ effective 1 April 2026. Erişim: 12 Kasım 2026. https://www.enterprisesg.gov.sg/grow-your-business/innovate-with-us/market-access-and-networks/global-innovation-alliance/gia-initiative
- Singapore Ministry of Manpower. EntrePass eligibility. Erişim: 12 Kasım 2026. https://www.mom.gov.sg/passes-and-permits/entrepass/eligibility
- CORFO. Start-Up Chile Ignite 13 call. Erişim: 12 Kasım 2026. https://www.corfo.gob.cl/sites/cpp/convocatoria/start-up-chile-ignite-13/
- CORFO. Bases Start-Up Chile, refundido no oficial, November 2026. Non-official consolidation; governing resolutions and executed agreement require confirmation. Erişim: 12 Kasım 2026. https://saowcsblobassets.blob.core.windows.net/assets/CONV/26IGN-2/Bases%20Start-Up%20Chile%20-%20Refundido%20No%20Oficial%20(nov%202026).pdf
- European Institute of Innovation and Technology. Venture incubation program, 2026 opportunity. Erişim: 12 Kasım 2026. https://www.eit.europa.eu/our-activities/opportunities/venture-incubation-program
- EIT Jumpstarter. Terms and Conditions 2026, version 2, 6 May 2026. Erişim: 12 Kasım 2026. https://eitjumpstarter.eu/wp-content/uploads/2026/05/EIT-Jumpstarter-2026_Terms-and-Conditions_v2_20260506.pdf
- DIPRES. Start-Up Chile monitoring, 2023 period and 2024 price base. Publication date not independently established. Erişim: 12 Kasım 2026. https://www.dipres.gob.cl/597/articles-338261_doc_pdf.pdf
- UK Department for Business and Trade. Global Entrepreneur Programme, Frequently Asked Questions, updated 27 August 2026. Erişim: 12 Kasım 2026. https://www.business.gov.uk/campaign/gep/frequently-asked-questions/
- Hallen, B. L., Cohen, S. L. and Bingham, C. B. (2020). Do Accelerators Work? If So, How? Organization Science 31(2), 378-414. DOI:10.1287/orsc.2019.1304. Author manuscript dated 3 April 2019. https://d3brk8rkzvc45n.cloudfront.net/s3fs-public/2024-02/SSRN-id2719810.pdf
- Yu, S. (2020). How Do Accelerators Impact the Performance of High-Technology Ventures? Management Science 66(2), 530-552. DOI:10.1287/mnsc.2018.3256. Abstract reviewed only. https://pubsonline.informs.org/doi/10.1287/mnsc.2018.3256
- Gonzalez-Uribe, J. and Reyes, S. (2021). Identifying and Boosting Gazelles: Evidence from Business Accelerators. Journal of Financial Economics 139(1), 260-287. DOI:10.1016/j.jfineco.2020.07.012. Accepted manuscript, April 2020. https://eprints.lse.ac.uk/103145/1/Gazelles_16042020_JFE.pdf
- Gonzalez-Uribe, J. and Leatherbee, M. (2018). The Effects of Business Accelerators on Venture Performance: Evidence from Start-Up Chile. Review of Financial Studies 31(4), 1566-1603. DOI:10.1093/rfs/hhx103. Accepted manuscript, August 2017. https://researchonline.lse.ac.uk/id/eprint/84553/1/Gonzalez-Uribe_Effects%20of%20Business%20Accelerators.pdf
Yazar Hakkında
Chennakeshav (CK), M&A, büyüme sermayesi ve kurumsal strateji alanlarında işlem geliştirme, yapılandırma ve uygulama konularında 25+ yıllık küresel deneyime sahip kurumsal finansman ve yatırım bankacılığı yöneticisidir. Kurucular, şirketler ve fonlar için değer yaratma çalışmalarına liderlik etmiş; yönetim kurulu bakışını doğrudan uygulama ve işlem kapanışıyla birleştirmiştir.
Kariyeri Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ portföy şirketleri ve Emirates Growth Fund'ı; TMT, gayrimenkul, fintech, deeptech, cleantech, altyapı ve enerji alanlarını kapsar. Karmaşık sermaye artırımlarını ve ölçeklenen girişimleri finanse etmek için üst düzey yöneticiler, özel sermaye ve girişim fonları, egemen varlık fonları ve aile ofisleriyle çalışmış; değer yaratmak üzere M&A durum tespiti, birleşme sonrası entegrasyon ve iş dönüşümü girişimlerine liderlik etmiştir.
Matchpoint Partners'ta Managing Partner olarak şirketin kurumsal finansman, M&A ve sermaye sağlama çalışmalarını yönetir. London Business School'dan MBA, VTU'dan mühendislik derecesi sahibidir; UCL London'daki Master of Laws (LLM) eğitimine devam etmektedir.
Aktif girişim mentoru CK; Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute ve IN5'te mentorluk yapar, London Business School'da Entrepreneur Mentor in Residence (EMiR) olarak görev alır ve Entrepreneurship World Cup'ta jüri üyeliği yapar.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Sorumluluk Bildirimi
Bu makale, özel ve alternatif piyasaların yapısına ilişkin devam eden serinin parçasıdır. Görüşler yazara aittir. Makale yalnızca bilgi amaçlıdır; piyasa yapısını genel hatlarıyla açıklar ve herhangi bir menkul kıymet, yatırım aracı veya karşı taraf hakkında yatırım, hukuk, vergi ya da düzenleyici danışmanlık veya tavsiye oluşturmaz.
