
1 حدّد قرار الالتحاق بالخارج قبل مقارنة العروض
ينبغي تقييم المسرّعة الخارجية في ضوء قرار للشركة له مرحلة تشغيلية محددة، واحتياج نقدي مؤرخ، وبديل صريح. وقد تكون المرحلة المعنية استكمال تقييم عميل، أو اتفاق توزيع قابلًا للتنفيذ، أو جولة تمويل تضع أموالًا قابلة للاستخدام في حساب الشركة. وتتطلب كل نتيجة عملًا وأدلة مختلفين. ولا يصف مبلغ استثمار البرنامج المعلن المسار وصفًا كاملًا عندما تستلزم المشاركة سفرًا، أو هيكلًا مؤسسيًا مختلفًا، أو فترة إقامة، أو إنفاقًا قبل إتاحة الاستثمار. ويتمثل السؤال الاقتصادي في قدرة الشركة على تمويل المسار بأكمله وتبرير التزامات الملكية والتشغيل المرتبطة به.
يبدأ التقييم بالشركة التي توقّع مستندات البرنامج والشركة التي تتحمل تكاليف التشغيل. وقد تكونان كيانين مختلفين. وينبغي لمجلس الإدارة تحديد الكيان المتلقي والمساهمين الحاليين والتزامات المؤسسين وأي شركة أم أو تابعة مطلوبة قبل اعتماد الميزانية. وينبغي له أيضًا تحديد الأشخاص المطلوب حضورهم فعليًا والأنشطة المسموح لهم بممارستها في الوجهة. ويجب تسجيل القبول والاختيار للاستثمار وإعادة الهيكلة القانونية وتصريح الهجرة والإفراج المصرفي عن الأموال في بنود منفصلة بسجل القرار. ولا تستكمل أدلة حدث معين سجل حدث آخر. ولذلك ينبغي مطابقة العرض الموقَّع مع الوضع القانوني والنقدي الخاص بالشركة.
تطوّر هذه الورقة منهجًا للتمويل وتطوير النشاط التجاري يراعي تكاليف الالتحاق. وهو يجمع سجلًا مؤرخًا لمصادر عامة مختارة للبرامج والجهات الحكومية، وتجربة افتراضية مصمَّمة لسجل التدفقات النقدية، وبروتوكولًا لتسجيل التقدم التجاري. وتتمثل المساهمة التحليلية في نطاق مشروط لمساهمة العميل التي يستطيع مسار معين تمويلها. وقد تفرض نفقات التنفيذ قبل التحصيل حدًا أعلى يستند إلى رأس المال العامل، إلى جانب حد أدنى مطلوب للمتحصلات. وقد يترك عقد لاحق أيضًا قيدًا نقديًا سابقًا دون حل. وهذه نتائج تترتب على تقويم أحداث وسياسة نقدية محددين. وهي لا تمثل تقديرات لأثر الانضمام إلى مسرّعة.
تتناول مراجعة المصادر العامة العروض والقواعد التي أتيحت في تاريخ الرصد المذكور. ولم تتوافر لهذا التحليل اتفاقيات متقدمين موقَّعة، أو قرارات هجرة فردية، أو عروض أسعار لتكاليف المؤسسين، أو سجل مطابق للتعريفات التجارية يتابعها حتى التحصيل النقدي. والشركات والمدخلات العددية في الأمثلة مصمَّمة افتراضيًا على نحو صريح. ولذلك تدعم النتائج منهجًا لاتخاذ القرار، ومجموعة أسئلة لفحص عرض، وتصميمًا للقياس. وهي لا تحدد العائد السببي لبرنامج قائم على المبيعات أو احتمال حصول متقدم على استثمار. ويمكن للشركة استبدال المدخلات الافتراضية بالتزاماتها الموثّقة مع الإبقاء على هذا التمييز.
2 افصل خدمات البرنامج عن الالتزامات الاستثمارية والتجارية
قد يتضمن وصف البرنامج عدة بنود تختلف اقتصاديًا. وينبغي تسجيل الاستثمار الأولي، وفرصة الاستثمار المشروطة، واستحقاق استرداد النفقات، والجائزة التنافسية، والوصول إلى المستشارين كلًّا على حدة. وتختلف شروط هذه البنود وتوقيتها وآثارها على الملكية. ويضع سقف التمويل حدًا أعلى بموجب الوصف المنشور. وتحتاج الشركة إلى معرفة المبلغ الملتزم به لكيانها نفسه والتاريخ الذي تستطيع استخدامه فيه. وتتطلب رسوم البرنامج والاستقطاعات الأخرى تسوية منفصلة. كما تحتاج الخدمات والأرصدة المخصصة للخدمات إلى سجلات خاصة للأهلية والاستخدام. ويحول دمج هذه البنود في إجمالي دعم واحد دون تحديد القارئ للموارد المتاحة لسداد فاتورة بعينها.
توفّر شروط الصفقات المنشورة أدلة أولية مفيدة متى ظل إصدارها وأداتها واضحين. وتصف الصفقة القياسية المنشورة لدى Y Combinator مكوّن SAFE بنسبة ملكية محددة إلى جانب SAFE دون سقف للتقييم يتضمن شرط الدولة الأكثر رعاية، وتذكر عدم فرض رسوم للبرنامج. وتصف Techstars مكوّنًا أوليًا من حقوق الملكية العادية، وSAFE دون سقف للتقييم يتضمن شرط الدولة الأكثر رعاية، وحقوقًا والتزامات أخرى. ويختلف عرضها المنشور أيضًا لبرامج آسيا والمحيط الهادئ. وتستلزم هذه الهياكل مراجعة خاصة بكل أداة قبل أن يحسب المؤسس الملكية النهائية. ولا تمثل الشروط النقدية وشروط الملكية لمكوّن واحد الترتيب بأكمله. وتستخدم الحالات المالية الافتراضية اللاحقة في هذه الورقة قاعدة أضيق عمدًا، ولا تعيد إنتاج العقد الكامل لأي من مقدمي البرنامجين.
يهم إصدار البرنامج بصورة مستقلة عن علامته. وتحدد الصفحة الرئيسية المعتمدة لبرنامج 500 Global، التي أتيحت أثناء هذا البحث، برنامج The 500 Fellowship، بفترة من نوفمبر 2026 إلى أبريل 2027، واستثمار أولي مشروط واستثمار لاحق محتمل. وتشير الأوصاف الأقدم المفهرسة إلى صفقة معلنة مختلفة. وتترك الصفحة الحالية مسائل جوهرية بشأن الأداة والرسوم تحتاج إلى تحقق. ويستدعي هذا الاختلاف سجل عرض جديدًا، مع حفظ تاريخ المصدر والحقول التي لم تُحسم بصورة صريحة. ومن شأن إعادة بناء النقد المصرفي الحالي من رسم تاريخي ومبلغ استثمار معلن أقدم أن تجمع إصدارين مختلفين للمنتج. وسيفتقر الرقم الناتج إلى أساس مستندي صالح.
ينبغي تسجيل الدعم التجاري من خلال المخرج الذي يتعهد بتقديمه. فالوصول إلى شبكة، والتعريف بمشترٍ محتمل، والمشاركة في فعالية عرض، وعقد العميل الموقَّع أحداث مختلفة. وينطبق الأمر نفسه على الوصول إلى المستثمرين، وورقة الشروط، واتفاقية الاستثمار، وأموال التمويل التي أُنجزت تسويتها. وينبغي للتقييم بيان الحدث الذي يقدمه البرنامج فعلًا، وما يلزم من اختيار أو تفاوض إضافي، ومن يملك قرار المرحلة التالية. ويتيح ذلك للشركة متابعة تقديم الخدمة دون اعتبار كل خدمة إيرادًا. كما يوفّر نقطة انطلاق واضحة لمناقشة المراحل والتقارير ورسوم المشاركة ونطاق أي استثمار لاحق.
| الحدث | الأدلة المطلوبة | المعالجة النقدية |
|---|---|---|
| القبول | العرض المقبول والالتزامات | لا متحصل تلقائي |
| الاستثمار | الأداة واستيفاء الشروط والتحويل المصرفي | تمويل قابل للاستخدام عند التسوية |
| التعريف | تواصل مؤرخ يستوفي معايير التأهيل | لا متحصل تلقائي من العميل |
| عقد بمقابل مالي | نطاق موقَّع وشروط دفع | التنفيذ والتحصيل منفصلان |
| التمويل اللاحق | مستندات الاختيار والتمويل | مشروط حتى التسوية |
إطار المؤلف لاتخاذ القرار؛ لا تُدَّعى أي نتيجة لبرنامج.
3 تحقّق من التصاريح والأهلية قبل الإنفاق غير القابل للاسترداد
ينبغي للشركة استكمال مراجعة التصاريح والأهلية قبل تحمل التزامات لا يمكن استردادها. وتشمل هذه المراجعة تعريف المتقدم لدى البرنامج، والكيان الذي يتلقى الاستثمار، وملكية المؤسسين، والشروط الجغرافية، والأنشطة المزمع ممارستها في الوجهة. وينبغي لها تحديد المتطلبات غير المحسومة والشخص المسؤول عن تأكيدها. ويعامل النموذج المالي الشرط القانوني أو البرنامجي غير المحسوم بوصفه حالة قرار مستقلة. ولا يسند احتمالًا ملائمًا للحصول على التصريح أو يعتبر الرصيد النقدي الموجب في نهاية السنة بديلًا عنه. ويمكن للفريق المالي إعداد ميزانيات مشروطة أثناء إنجاز العمل المستندي المطلوب.
تتطلب تصاريح الهجرة تقييمًا خاصًا بكل مسار. وتسمح إرشادات الحكومة البريطانية بشأن Standard Visitor بأنشطة أعمال محددة، تشمل الاجتماعات والتفاوض على العقود، ضمن شروطها. وهي توجّه المتقدمين إلى مسار العمل المناسب للأنشطة الأخرى المدفوعة وغير المدفوعة. وتميّز نشرة B-1 الصادرة عن US Department of State بالمثل بين أنشطة الأعمال المسموح بها والتوظيف والعمل. ولا تحسم هذه الملخصات المنشورة ما إذا كانت الأعمال التي يعتزم مؤسس معين أداءها في البرنامج مسموحًا بها. ولذلك ينبغي أن تكون لدعوة البرنامج، والقدرة على تأسيس شركة، والقدرة على العمل فيها أدلة منفصلة. ولا تقدّم الورقة توصية هجرة خاصة بمتقدم بعينه.
يجب التحقق من إتاحة المسار في تاريخ الدخول المزمع. وكانت صفحة Start-up Visa الرسمية الكندية موسومة بالتوقف المؤقت أثناء هذا البحث. وكان الاستثناء التاريخي يتطلب شهادة التزام صالحة من عام 2025 وطلبًا يُقدَّم في موعد أقصاه 30 يونيو 2026، شاملًا ذلك اليوم؛ وهو تاريخ كان قد مضى عند الرصد في نوفمبر. ولا يثبت عرض من منظمة لدعم الأعمال إمكانية الالتحاق عبر هذا المسار المتوقف مؤقتًا. وتتطلب مسارات الأعمال أو الهجرة الكندية الأخرى تقييماتها الخاصة. وينبغي لسجل القرار حفظ المسار المحدد وتاريخ التحقق، دون الاعتماد على إشارة عامة إلى بلد أو وصف أقدم لدعم الانتقال يقدمه برنامج.
تتطلب أهلية الشركة وأهلية البرنامج أيضًا وقائع مستقلة عن الملكية والتشغيل. وتشمل صفحة GIA Shanghai لدى Enterprise Singapore التسجيل والتشغيل في سنغافورة، وحدًا محددًا للملكية المحلية النهائية، وعرضًا تجاريًا موجّهًا للشركات، وشروطًا للإيرادات. وتتعلق هذه المتطلبات بذلك المسار وينبغي إبقاؤها مرتبطة به. ولا يعني وصف برنامج بأنه يتيح الوصول إلى الأسواق الدولية قبوله كل شركة أجنبية. وينبغي تقييم إعادة الهيكلة المقترحة إلى جانب مستندات استثمار المؤسسين ومتطلبات التشغيل. وينبغي للجهة المختصة أو المستشار تأكيد ما إذا كان التغيير يستوفي بالفعل الاختبار المعمول به. ولا يوفّر تأسيس الشركة وحده سجلًا كافيًا لإثبات الأهلية.
| المسار | القاعدة المنشورة المطلوب التحقق منها | أدلة المتقدم |
|---|---|---|
| المملكة المتحدة | أنشطة الأعمال المسموح بها والمشاركة | المسار الفردي والأنشطة الفعلية |
| الولايات المتحدة | أنشطة B-1 المسموح بها ومتطلبات البرنامج | التصريح الفردي المناسب |
| سنغافورة | EntrePass ومعايير الدعم المعمول بها | وقائع الملكية والأعمال والمؤسس |
| Canada Start-up Visa | التوقف المؤقت المنشور والاستثناء التاريخي | تأكيد المسار الحالي المعمول به |
تاريخ الاطلاع على مصادر الهجرة الرسمية: 12 نوفمبر 2026؛ لا تُحسم الأهلية الفردية هنا.
4 صمّم بديلًا موثّقًا للبقاء دون مشاركة وميزانية إضافية للالتحاق
تحتاج المقارنة إلى بديل صريح للبقاء دون مشاركة خارجية. وتبدأ الشركة نفسها المسارين بالموارد الافتتاحية والالتزامات القائمة وأفق الرصد أنفسها. وينبغي أن يتضمن مسار البقاء فرص التمويل والفرص التجارية التي تستطيع الإدارة إثباتها دون المشاركة الخارجية. ومن شأن إسناد فرص معدومة إليه مع احتساب كل تعريف خارجي لصالح المشاركة أن يحسم النتيجة مسبقًا. وحيث لا تدعم الأدلة المتاحة سوى توقع مشروط، ينبغي أن يظل ذلك الشرط ظاهرًا في المسارين. وتستخدم التجربة الافتراضية نشاطًا تشغيليًا مشتركًا بسيطًا لعزل الآليات. ومتحصلاتها الأساسية الصفرية مدخل تحليلي، ولا تصف الشركة النموذجية أو انعدام فرص السوق المحلية.
ينبغي أن تكون نفقات الالتحاق إضافية بالنسبة إلى ذلك البديل. فقد يحل الانتقال محل تكلفة قائمة، أو يضيف تكلفة جديدة، أو يُبقي التزامًا قائمًا مع إضافة التزام آخر. وينبغي للميزانية تحديد الحالة المنطبقة. ولا يجوز تلقائيًا اعتبار فاتورة إقامة خارجية كامل تكلفة السكن الإضافية إذا انتهت نفقة محلية. وفي المقابل، قد يستمر عقد إيجار محلي لم تنته مدته إلى جانب الفاتورة الجديدة. وينطبق المنطق نفسه على العاملين والتأمين واستمرار الكيان والخدمات المهنية. ويحتاج كل بند جوهري إلى مبلغ وعملة وتاريخ دفع وشرط ومصدر. ويختلف الدور الإثباتي لعرض سعر خاص بالشركة عن مدخل سيناريو يختاره المؤلف.
يجب أن تظل الجهات التي تتحمل التكاليف قابلة للتحديد. فنفقة المؤسس الشخصية، ودفع الشركة، وردّ البرنامج للنفقات تؤثر في مراكز نقدية مختلفة. وينبغي للتحليل إظهار أي قرض من المؤسس، أو التزام بردّ النفقات، أو مساهمة رأسمالية تنقل التكلفة بين تلك الجهات. ولا ينبغي أن يخفض دفع شخصي رصيد الشركة المصرفي ضمنًا. وتسند التجربة التطبيقية تكاليف الالتحاق التي تنمذجها إلى الشركة وتثبت هذه القاعدة صراحة. ويُبقي ذلك التطابقات النقدية قابلة للاختبار. ويضيف القرار الفعلي الميزانية الشخصية للمؤسس وقيود تمويله قبل اعتماد الانتقال، ولا سيما عندما تعتمد الشركة عليه في تمويل النفقات مؤقتًا قبل الاستثمار أو ردّ النفقات.
تحتاج الالتزامات الزمنية إلى معالجة منضبطة. ويمكن لمجلس الإدارة تسجيل العمل الذي تُزيحه المشاركة في البرنامج، والعمل اللازم لاستمرار النشاط المحلي، والقدرة اللازمة لتنفيذ مشروع تجريبي خارجي. وينبغي تحويل هذه البنود إلى افتراض موثّق عن العاملين أو التنفيذ عندما يتأثر النقد. وينبغي للتحليل تجنب إضافة تكلفة فرصة بديلة عامة ثانية للمورد نفسه المدرج بالفعل في الميزانية. وقد يظل تقييم زمني غير نقدي منفصل مفيدًا لقرار يتعلق باهتمام المؤسس. وينبغي أن يحتفظ بوحداته وغرضه القراري الخاصين، دون إدراجه في سجل النقد بسعر ساعة مختلق.
ينبغي أن تتيح الميزانية الناتجة للقارئ تتبع كل فرق بين المسارين. وتظل بنود التشغيل المشتركة متماثلة ما لم يغيّرها قرار معلن بشأن المسار. وتحصل بنود الالتحاق الإضافية على معرّفات فريدة، مع إحالات إلى التكاليف المحلية التي تحل محلها حيثما كان ذلك مناسبًا. وينبغي أن تستند تواريخ الدفع إلى أدلة تعاقدية أو أدلة المورد عند توافرها. ويحتاج الحدث المجدول، والتقدير الذي ينتظر عرض سعر، والالتزام الذي اعتمده المجلس إلى حالات متميزة. وتتيح هذه البنية مطابقة الفواتير لاحقًا دون إعادة كتابة التوقع الأصلي. كما تمكّن الشركة من تحديد ما إذا كانت النتيجة غير المواتية قد نشأت عن رسم، أو تغير في متطلبات المشاركة، أو تباطؤ التمويل، أو نتيجة تجارية مختلفة.
| البند | المعالجة | الأدلة |
|---|---|---|
| تكلفة تشغيل قائمة | مشتركة ما لم تُستبدل | الميزانية والعقد |
| رسم البرنامج | تأكيد الجهة الدافعة وآلية التسوية | اتفاقية الرسوم |
| السفر والمعيشة | المبلغ الإضافي والجهة الدافعة الفعلية | الحضور المطلوب وعرض السعر |
| التمويل | فصل الشروط والملكية | الأداة والمتحصل المصرفي |
| الدعم | أهلية المطالبة والتحصيل كلٌّ على حدة | قرار المنح وشروط الدفع |
| دفع المؤسس | سجل شخصي منفصل وردّ النفقات | الفاتورة وشروط ردّ النفقات |
في النموذج الافتراضي، تدفع الشركة التكاليف ويكون سجل النقد الشخصي للمؤسس صفريًا.
5 تتبّع التعريفات التجارية حتى قرارات العملاء القابلة للرصد
ينبغي لسجل الأدلة التجارية أن يتابع الفرص الفردية إلى ما يتجاوز عدد الاجتماعات. وتحتاج كل فرصة إلى معرّف فريد، ومؤسسة المشتري، والاحتياج التجاري، وجهة الاتصال المسؤولة، والإجراء التالي المؤرخ. ويمكن للسجل عندئذ التمييز بين التعريف والمناقشة المؤهلة واتفاق المشروع التجريبي والتنفيذ والعقد الموقَّع بمقابل مالي والتحصيل. والتسلسل المقترح قاعدة لإعداد التقارير. ويمكن للشركة إدخال سجل في مرحلة لاحقة عندما تتوافر بالفعل أدلة تلك المرحلة، دون اختلاق مشاركة سابقة للبرنامج. وينبغي إبقاء الفرص المفقودة والمتعثرة في السجل حتى لا تصبح حسابات العملاء الباقية كامل المقام الإحصائي.
ينبغي للتأهيل أن يصف وضعًا شرائيًا تستطيع الشركة اختباره. ويمكن للسجل تدوين المشكلة محل المناقشة، والمنتج أو الخدمة المعنية، وعملية اتخاذ المشتري للقرار، والخطوة التالية المتفق عليها بين الطرفين. وقد تشمل الأدلة سلسلة مراسلات، أو خطة تقييم موثّقة، أو محضر اجتماع يقبله المسؤول التجاري. والغاية هي جعل إسناد المرحلة قابلًا لإعادة التطبيق داخل الشركة. ويمكن أن يظل التعريف بشخص لا يشغل دورًا ذا صلة مجرد تعريف أثناء بحث الشركة عن جهة اتصال أنسب. ويُبقي تسجيله في تلك المرحلة النشاط محفوظًا دون الادعاء بأن الفرصة جاهزة لإنتاج عقد.
تحتاج المشاريع التجريبية إلى سجلات خاصة للتنفيذ والنقد. وقد يتطلب المشروع التجريبي وقت العاملين، أو أعمال التطبيق، أو الوصول إلى البيانات، أو التأمين، أو إنفاقًا آخر قبل حصول الشركة على دفعة من العميل. وينبغي للسجل تحديد من اعتمد هذه التكاليف وشروط الانتقال إلى تعامل بمقابل مالي. ويسجّل تنفيذ مشروع تجريبي لم يُستلم عنه مقابل عملًا منجزًا. ولا يوفّر أي متحصل نقدي من العميل حتى وقوع دفعة تدعمها أدلة مستقلة. ويحتاج العقد الموقَّع بمقابل مالي أيضًا إلى جدول تحصيله وشروطه التي لم تُستوفَ بعد. ويمكن للفريق المالي بعد ذلك ربط السجل التجاري بسجل النقد من خلال معرّفات المعاملات، دون تقييم مسار الفرص بأكمله كما لو أن أمواله حُصّلت بالفعل.
ينبغي تسجيل العلاقة بين مشاركة البرنامج ونتيجة معينة بصورة منفصلة عن النتيجة نفسها. فقد يكون البرنامج قد وفّر تعريفًا، أو حسّن مناقشة قائمة، أو لم يكن له دور موثّق في حساب عميل. وينبغي أن يظل العميل الذي جرى الوصول إليه عبر علاقة محلية ضمن بديل البقاء عندما يكون ذلك البديل جزءًا من المقارنة. ويتيح تزامن الأحداث بعد الالتحاق بالبرنامج تسلسلًا للأحداث. لكنه لا يحدد وحده الأعمال الإضافية التي تسببت فيها المشاركة. ولذلك ينبغي لمراجعة الإسناد الاحتفاظ بأصل جهة الاتصال، وتاريخ حساب العميل قبل الالتحاق، والإجراءات المتخذة، والقنوات البديلة المتاحة للشركة.
تحتاج المتابعة أيضًا إلى فترة رصد ومجتمع محددين. ويختلف مقام المعدل المحسوب بين شركات المحفظة التي حصلت على التمويل عن مقام معدل يُحسب بين جميع المقبولين في برنامج الإقامة أو جميع المتقدمين المستوفين لشروط الأهلية. ولا يمكن مباشرةً مقارنة مقياس مبكر للمشاريع التجريبية بإيرادات محصّلة تُقاس على أفق لاحق. ويسجّل السجل المقترح الدفعة والجغرافيا وتاريخ الالتحاق وتاريخ النتيجة والعملة وحالات غياب المتابعة. ولا يستبدل أدلة الشركة نفسها بمعدل نجاح إجمالي لمقدم برنامج مختار. ويمكن لهذه السجلات دعم تحليل وصفي لاحق أو دراسة مقارنة مصمَّمة على نحو مناسب. ولا يدّعي البحث الحالي تجميع مثل هذه البيانات الطولية على مستوى المتقدمين.
| المرحلة | الأدلة | الدلالة |
|---|---|---|
| جرى التعريف | اتصال ذو صلة ومؤرخ | حدث وصول |
| جرى التأهيل | المشكلة والصلاحيات وعملية الشراء | فرصة خضعت للتقييم |
| جرى الاتفاق على مشروع تجريبي | النطاق والالتزامات وحالة الدفع | التزام بالتنفيذ |
| عقد بمقابل مالي | شروط موقَّعة | حق تعاقدي في المقابل |
| حُصِّل النقد | مطابقة الحساب المصرفي والفاتورة | أموال محصّلة من العميل |
تعريفات تشغيلية مقترحة؛ لا يُعرض معدل تحويل مرصود.
6 أثبت التمويل اللاحق عندما تدعم الأدلة شروطه ومتحصلاته النقدية
يحتاج رأس المال اللاحق إلى سجل استثمار منفصل عن سجل العملاء. وينبغي للسجل التمييز بين التعريف بمستثمر، والاجتماع، وإبداء اهتمام غير ملزم، وورقة الشروط، والأداة الموقَّعة، والمتحصل المصرفي. وينبغي أن يحدد أيضًا أي شروط إضافية، بما فيها إعادة الهيكلة القانونية، والتحقق من الملكية، أو استثمار خارجي مقابل. وينبغي لقرار التمويل الأولي استخدام الأموال الملتزم بها والقابلة للاستخدام وفق شروطه المعلنة. ويمكن الإبقاء على الاستثمار المستقبلي المشروط بوصفه سيناريو وسؤالًا للفحص النافي للجهالة. ويحول تخصيص بند مستقل له دون تحويل سقف التمويل المحتمل للبرنامج إلى نقد تشغيلي حالي.
توضح الشروط المنشورة التي روجعت لهذه الورقة أهمية هذه الفروق. وتفصل الأسئلة الشائعة لبرنامج Entrepreneurs First في لندن دعم الالتحاق عن الاختيار الاستثماري اللاحق والشروط المرتبطة بمكوّن تمويل اختياري في سان فرانسيسكو. وتصف Antler Singapore رأس مال مقابلًا مرتبطًا بتمويل مؤسسي. ويستخدم الوصف الحالي لبرنامج 500 Fellowship لغة مشروطة للاستثمار الأولي والاستثمار اللاحق المحتمل. وكل منها عرض منشور مستقل يحتاج إلى اتفاقه الخاص بالمتقدم وأدلة الدفع الخاصة به. وينبغي للأوصاف الاحتفاظ بعملاتها وشروط الاختيار وإصدارات البرامج. وهي لا تقدّم احتمالًا موحدًا للتمويل أو متحصل تمويل متحققًا منه للشركة التي تفكر في المشاركة.
يغيّر الاستثمار اللاحق أيضًا الحقوق في الشركة. ويسجّل سجل النقد المبلغ المستلم والتاريخ الذي يصبح فيه قابلًا للاستخدام. ويسجّل جدول ملكية منفصل الأداة وشروط التحويل والحصة المخصصة لرأس المال الجديد. وتحتاج حصة محددة من حقوق الملكية العادية وأداة قابلة للتحويل مشروطة إلى معالجتين مختلفتين. وتستخدم التجربة الافتراضية في إحدى الحالات قاعدة محدودة عمدًا لسقف التقييم بعد الاستثمار، وتذكر شروط انطباق حسابها. ولا تمدّ هذه القاعدة إلى أدوات دون سقف للتقييم تتضمن شرط الدولة الأكثر رعاية، أو عدة أدوات SAFE متداخلة، أو تغييرات غير مفصح عنها في مجمع خيارات الأسهم. ويحتاج العرض الفعلي إلى تحليل متوافق خاص به لهيكل رأس المال.
ينبغي لمجلس الإدارة أيضًا فصل الأداء التمويلي عن الأداء التشغيلي. فالاستثمار يزيد نقد الشركة وينشئ حق المستثمر المقابل. وهو لا يثبت إيرادًا من العملاء أو هامشًا تجاريًا. وقد ينهي المسار فترة الرصد بنقد أكبر لأن الشركة باعت حصة ملكية أكبر. وينبغي عرض تلك النتيجة بجانب استخدام النقد والملكية المحتفظ بها، مع التصريح بحدود أي مقارنة. ويظل القرار عندئذ قابلًا لمراعاة أهداف المساهمين وقيودهم الفعلية. ويوفّر المنهج التحليلي الخيارات القابلة للتنفيذ والأدلة اللازمة للحكم عليها؛ ولا يصنع ترتيبًا عالميًا من مقاييس غير متوافقة.
| المرحلة | السجل | المتطلبات المتبقية |
|---|---|---|
| اجتماع | اتصال مؤرخ | الاختيار والشروط |
| ورقة شروط | الإصدار ومدى الإلزام | التوثيق والشروط |
| تمويل موقَّع | الكيان المتلقي والأداة | الشروط والتسوية |
| متحصلات أُنجزت تسويتها | المتحصل المصرفي والقيود | الاستخدام المسموح والالتزامات المستقبلية |
إطار المؤلف للرقابة؛ لا يُقدَّم مسار استثماري فعلي.
7 اقرأ كل عرض منشور بوصفه مجموعة مؤرخة من مكوّنات منفصلة
توضح البرامج المختارة عدة هياكل تتطلب أسئلة مختلفة أثناء الفحص النافي للجهالة. وتنشر Y Combinator استثمارًا بقيمة USD500,000 موزعًا بين SAFE بقيمة USD125,000 مقابل نسبة ملكية محددة تبلغ سبعة في المائة، وSAFE MFN دون سقف للتقييم بقيمة USD375,000، دون رسوم للبرنامج. وينبغي إبقاء الورقتين الماليتين منفصلتين في تحليل الملكية. ويقدّم المكوّن المحدد نسبة ملكية واحدة معلنة، بينما تتوقف المعالجة النهائية لمكوّن MFN على مستنداته والتمويل اللاحق. وتصف الأسئلة الشائعة للبرنامج برنامجًا حضوريًا في سان فرانسيسكو وتلقي طلبات دولية. ولا يثبت هذا الوصف تصريح سفر المتقدم أو فاتورة إعادة هيكلته أو الجدول النهائي لتمويله. ويحتاج كل من هذه الأمور إلى أدلته الخاصة (Y Combinator, Deal and FAQ).
تنشر Techstars هيكلًا بقيمة USD220,000 يتكون من USD20,000 من خلال اتفاقية حقوق ملكية قابلة للتحويل مرتبطة بخمسة في المائة من حقوق الملكية العادية، وUSD200,000 من خلال SAFE MFN دون سقف للتقييم. ويخصص استثناؤها الإقليمي المنشور لبرامج APAC مكوّن SAFE بقيمة USD100,000، بما ينتج إجماليًا معلنًا مختلفًا. ويصف إعلان الاستثمار عمليات تحقق وإجراءات دفع أولي. ومن السابق لأوانه وضع كامل المبلغ المعلن في الرصيد المصرفي الافتتاحي للشركة استنادًا إلى ذلك الإعلان وحده. وينبغي للمجلس طلب العرض المحدد المنطبق وشروطه وتسلسل التحويلات المصرفية. ويعني الاستثناء الجغرافي أيضًا أن جدول المقارنة العام يحتاج إلى موقع وإصدار قابلين للتحديد (Techstars, Investment Terms; إعلان 17 أبريل 2025).
تنشر صفحة Antler في المملكة المتحدة £125,000 مقابل 8.5 في المائة من الملكية، وسندًا قابلًا للتحويل بقيمة £85,000، ورسم برنامج قدره £40,000. وتصف صفحتها في سنغافورة حزمة استثمار مختلفة، وعدم وجود رسوم لبرنامج الإقامة، وتكاليف سفر ومعيشة يمولها المؤسسون. وتستخدم صفحة سنغافورة مبالغ بالدولار دون تعيين صريح للعملة وفق ISO في النص الذي روجع؛ ويحفظ السجل هذا الغموض. ولا يجوز افتراض استقطاع الرسم البريطاني من الاستثمار في تاريخ محدد دون مستندات التسوية الفعلية. ولذلك يدعم العرضان المنشوران مقارنة المكوّنات، بينما يظل حساب النقد المصرفي القابل للاستخدام مشروطًا بشروط لم تُحسم بعد. وينبغي لكل شركة أيضًا تأكيد قواعد الإقامة والاختيار الاستثماري المنطبقة (Antler, UK and Singapore location pages).
تقدّم الصفحة الرئيسية الحالية لبرنامج 500 Global برنامج The 500 Fellowship، الذي حُدِّث في سبتمبر 2026. وهي تصف استثمارًا مبكرًا محتملًا يصل إلى USD50,000 واستثمارًا إضافيًا محتملًا يصل إلى USD1 مليون. ولا تحدد هذه العبارات عن الحدود القصوى دفعة عامة للجميع، أو نسبة ملكية، أو رسم برنامج، أو تاريخ تحصيل. وينبغي عدم جمع أوصاف تاريخية لبرنامج مختلف مع الصفحة الحالية لاصطناع صافي متحصلات. وتفصل Entrepreneurs First بالمثل دعمها في لندن وقرار لجنة الاستثمار والتمويل الإضافي الاختياري المرتبط بالانتقال إلى سان فرانسيسكو وشركة من نوع Delaware C corporation. وتدعو هذه الأمثلة إلى مقارنة ذات خلايا غير محسومة محددة صراحة. فالفراغ المصحوب بسؤال دقيق أكثر نفعًا من رقم يوحي باليقين ومركّب من إصدارات عروض غير متوافقة.
| البرنامج | الهيكل المنشور | ما لم يُحسم أو ما يظل مشروطًا |
|---|---|---|
| Y Combinator | USD125k مقابل 7%؛ وUSD375k في SAFE MFN دون سقف للتقييم | المعالجة اللاحقة للأدوات وتكاليف المتقدم |
| Techstars | USD20k عبر CEA مرتبطة بنسبة 5%؛ وUSD200k عبر MFN SAFE | APAC SAFE بقيمة USD100k؛ وتسلسل التحويلات المنطبق |
| Antler UK | £125k مقابل 8.5%؛ وسند £85k؛ ورسم £40k | الضريبة على الرسم والتسوية وردّ المبالغ وتواريخ التحصيل |
| Antler Singapore | في المصدر $100k مقابل 10%؛ و$50k MFN؛ دون رسوم للإقامة في البرنامج | عملة ISO غير صريحة؛ ومعيشة المؤسسين وسفرهم |
| Entrepreneurs First London | دعم مشروط £6k؛ وفي المصدر المختار $125k مقابل 8% | في المصدر تمويل اختياري $125k MFN بشروط الانتقال والهيكل؛ وعملة ISO غير صريحة |
| The 500 Fellowship | استثمار أولي محتمل يصل إلى USD50k؛ واستثمار إضافي محتمل يصل إلى USD1m | لم يُتحقَّق من الرسوم الحالية والأداة والملكية والتسوية |
تاريخ الاطلاع على الصفحات الرسمية: 12 نوفمبر 2026. ولا تثبت المكوّنات متحصلات مصرفية قابلة للاستخدام أو إتاحة دفعة حالية من البرنامج.
8 قارن دعم الالتحاق والجوائز التنافسية والمشاركة في الملكية كلًّا على حدة
يمكن لدعم دخول السوق خفض الإنفاق المؤهل دون توفير استثمار غير مقيد. وتذكر صفحة GIA+ التابعة لـ Enterprise Singapore نسبة دعم معززة، تسري من 1 أبريل 2026، تصل إلى سبعين في المائة، ضمن سقوف معلنة قدرها S$35,000 للتكنولوجيا العامة وS$50,000 للتكنولوجيا العميقة. وهي تحدد رسوم البرنامج ونفقات المعيشة وتذاكر الطيران المؤهلة، وتصف القبول في البرنامج قبل طلب الدعم. ولا تثبت هذه الشروط منح الدعم لشركة معينة أو تاريخ ردّ النفقات. وينبغي للنموذج إدراج الدعم المؤهل المعتمد في جدول مستقل للمستحقات والمدفوعات، مع تحديد مساهمة المتقدم وأي تكاليف خارج نطاق المنحة بصورة منفصلة (Enterprise Singapore, GIA initiative).
يوفّر إعلان Ignite 13 لدى CORFO مثالًا مؤرخًا حاليًا لدعم لا يقابله تنازل عن ملكية، مع شروط للمشاركة والمساهمة. وتذكر الصفحة دعمًا يصل إلى CLP30 مليون وثمانين في المائة، بنسبة تسعين في المائة لقائدة مشروع تستوفي الشروط وفق قاعدة الجنس المسجّل المعلنة. وتناقش الأسس المجمّعة التي روجعت مشاركة قائد المشروع في تشيلي والملكية والتفرغ ومتطلبات المساهمة. ويعرّف النص المجمّع المرتبط نفسه بأنه غير رسمي؛ وتحتاج القرارات الحاكمة والاتفاقية الموقَّعة إلى تأكيد. ولذلك ينبغي تتبع متطلب المساهمة إلى بنود نقدية أو عينية مؤهلة وآلية التمويل المنطبقة. وتختلف آثار دفعة مقدمة مقابل ضمان عن آثار ردّ النفقات بعد الإنفاق على السيولة، حتى عندما يتطابق مبلغ الدعم المعتمد.
تتضمن الدعوات الأوروبية التي روجعت تخصيصات تنافسية ذات مستفيدين وشروط مختلفة. وتصف صفحة حضانة المشروعات لدى EIT دعم نمو لجهات مختارة وجائزة تنافسية إضافية، مع اشتراط SAFE للمشروعات المختارة. وتتعلق شروط EIT Jumpstarter لعام 2026 بأشخاص طبيعيين مؤهلين، وشرط أهلية للمرحلة المبكرة، ودعم تدريب يخضع لشروط، وجوائز وفق الترتيب. ومن شأن دمج كل جائزة معلنة في متحصل مفترض واحد للمؤسس أن يتجاهل عملية الاختيار. وتسجّل المقارنة السليمة المجتمع الذي يحق له التقدم، والحدث المنشئ للاستحقاق، والمستفيد، والاستخدام المسموح، وأدلة الدفع. كما تسجّل ما إذا كانت الدعوة لا تزال مفتوحة في تاريخ القرار (EIT, venture incubation page; EIT Jumpstarter, 2026 terms).
ينص برنامج Security and Resiliency Traction لدى MassChallenge، الذي روجع، على عدم وجود رسوم أو حصة ملكية، بينما يتحمل المشاركون تكاليف السفر إلى الفعاليات الإلزامية. وتظل هذه التكاليف النقدية ذات صلة بقرار الشركة في غياب أداة ملكية. وبالمثل، يصف برنامج Global Entrepreneur Programme البريطاني دعمًا دون رسوم مشاركة أو حصة ملكية، ويحدد مواصفات الشركة المستهدفة وعملية الاختيار. والإرشاد والعلاقات والدعم في الحصول على التزكية خدمات محددة. ولا يقدّم أي من الوصفين التزامًا عامًا بإيرادات من العملاء أو باستثمار جديد. ولذلك ينبغي لمقارنة التمويل الاحتفاظ بأعمدة منفصلة للاستثمار والدعم النقدي والدعم المشروط والخدمات والالتحاق الذي تموله الشركة. ويحفظ ذلك الطبيعة الاقتصادية لكل بند دون فرض دفعة وهمية موحدة.
| المسار | الدعم المنشور | القيد التوضيحي |
|---|---|---|
| GIA+ | حتى 70%؛ وسقف S$35k للتكنولوجيا العامة / S$50k للتكنولوجيا العميقة | التكلفة المؤهلة والاختيار وشروط الدفع |
| CORFO Ignite 13 | حتى CLP30m؛ و80% أو 90% عند استيفاء الشروط | المساهمة والمشاركة وآلية الدفع |
| حضانة مشروعات EIT لعام 2026 | دعم لجهات مختارة وجائزة تنافسية إضافية | SAFE للمشروعات المختارة؛ والدعوة التي روجعت مغلقة |
| EIT Jumpstarter 2026 | دعم تدريب مشروط وجوائز وفق الترتيب | أهلية الأشخاص الطبيعيين؛ والدعوة التي روجعت مغلقة |
| MassChallenge Traction 2026 | دون رسوم أو حصة ملكية | السفر الإلزامي ممول ذاتيًا |
| UK Global Entrepreneur Programme | دون رسوم أو حصة ملكية؛ وخدمات محددة | فحص الشركة؛ دون نقد أو تأشيرة تلقائيين |
مصادر وشروط رسمية. وتعرّف الأسس المجمّعة لدى CORFO، المتاحة عبر الرابط، نفسها بأنها غير رسمية؛ وتحتاج المستندات الحاكمة إلى تأكيد.
9 احتفظ بمصفوفة أهلية وتقويم ذي مواعيد نهائية قابلة للتحقق
ينبغي أن تبدأ مصفوفة الأهلية بالمتقدم الفعلي والأدلة الحالية. ولكل مسار، ينبغي تسجيل الشكل القانوني المؤهل، وعمر الشركة، وشروط الملكية، والقطاع، ومرحلة التطوير، والمشاركة الحضورية المطلوبة، ووضع الهجرة الفردي. وينبغي لمجموعة ثانية من الحقول تحديد الاختيار الاستثماري وشروط التمويل. وحيث تُغفل الصفحة العامة اختبارًا ذا صلة، ينبغي للخلية تحديد المستند المفقود والجهة المسؤولة عن تأكيده. ومن شأن معاملة شرط مجهول بوصفه مستوفى أن تجعل مسارًا منخفض التكلفة يبدو متاحًا مع أنه قد يتعذر الوصول إليه. كما أن معاملة كل مجهول بوصفه رفضًا قطعيًا تتجاوز الأدلة. وتدعم الحالة المشروطة طلب تحقق محددًا.
ينبغي لمتابعة المواعيد النهائية حفظ التوقيت الأصلي والمنطقة الزمنية المذكورة معه. وتفتح صفحة Ignite 13 لدى CORFO، التي روجعت، الدعوة في 3 نوفمبر 2026 وتغلقها في 24 نوفمبر 2026 عند الساعة 13:00. ولا يحدد الموعد النهائي المعروض منطقة زمنية في المواد التي روجعت؛ ولذلك لا تقدّم هذه الورقة تحويلًا إلى توقيت الإمارات. وينبغي للسجل الاحتفاظ بهذا الحقل غير المحسوم واشتراط تأكيده قبل التخطيط للتقديم. وتُدرج أيضًا فترة الانتفاع المتوقعة المذكورة في مايو أو يونيو 2027 في الجدول بوصفها إشارة من البرنامج. وهي لا توفر أدلة كافية على متحصل مصرفي لمتقدم معين في يوم محدد.
تتضمن عدة صفحات أخرى تواريخ كانت قد مضت بالفعل في تاريخ الرصد، 12 نوفمبر 2026. وتعرض صفحتا Antler في المملكة المتحدة وسنغافورة، اللتان روجعتا، بدء دفعتين في سبتمبر وأكتوبر 2026. وأُغلقت دعوتا حضانة المشروعات لدى EIT وJumpstarter اللتان روجعتا في وقت سابق من عام 2026. ولا تثبت صفحة تستمر في وصف برنامج فتح نافذة تقديم جديدة. وينبغي للتقويم التمييز بين آخر دفعة معلنة، والموعد النهائي للتقديم، وبدء البرنامج، وموعد فتح مستقبلي متحقق منه. وفي غياب دعوة مستقبلية متحقق منها، يظل الحقل الأخير غير محسوم. وتتجنب هذه المعالجة أيضًا أخذ عبارة قديمة مثل «البدء التالي» حرفيًا بعد انقضاء تاريخها المطبوع.
تحتاج الهجرة وتأسيس الشركة إلى قيود في التقويم تسبق الالتزامات غير القابلة للاسترداد عندما تجعلها قواعد المشاركة متطلبات سابقة. وتذكر صفحة Start-up Visa الكندية توقفًا مؤقتًا واستثناءً تاريخيًا لحملة شهادات التزام صالحة من عام 2025، الذين يقدمون طلباتهم في موعد أقصاه 30 يونيو 2026، شاملًا ذلك اليوم. وقد مضى هذا الموعد عند تاريخ رصد الورقة. وتتعلق النتيجة بذلك المسار؛ ولا تثبت عدم إتاحة جميع مسارات الهجرة الكندية. وينبغي للمصفوفة تسمية البرنامج والقاعدة محل الاختبار، وحفظ تاريخ إصدار الجهة المختصة، وتحديد أي تأكيد مهني مطلوب. وينبغي أن يظل خطاب القبول في البرنامج مرتبطًا بحالته الخاصة، دون تسجيله بوصفه تأشيرة، أو شهادة تأسيس، أو شرط تمويل مستوفى.
| المسار | الشروط المنشورة المطلوب التحقق منها | أدلة الشركة المطلوبة |
|---|---|---|
| GIA Shanghai | التشغيل في سنغافورة، وB2B، واختبارات الملكية المحلية والإيرادات | سلسلة الملكية والتشغيل والقبول |
| EntrePass | معايير الأعمال/المؤسس وملكية 30% | وقائع الشركة والدعم المستوفي للشروط |
| CORFO Ignite 13 | مشاركة قائد المشروع وتفرغه وملكيته | الأسس الحاكمة والاتفاقية والمساهمة |
| EIT Jumpstarter | صفة الشخص الطبيعي والجنسية وتوقيت التأسيس | الأهلية الفردية وتاريخ الشركة |
| UK Global Entrepreneur Programme | شركة قابلة للانتقال ومواصفات التوسع | أدلة الشركة والاختيار |
مصفوفة للفحص النافي للجهالة فقط؛ لا يثبت القبول في البرنامج وجود تصريح هجرة.
| المسار | التاريخ المنشور | الوضع في 12 نوفمبر 2026 |
|---|---|---|
| CORFO Ignite 13 | من 3 إلى 24 نوفمبر 2026؛ الإغلاق 13:00 | مفتوحة؛ والمنطقة الزمنية للموعد النهائي المعروض غير محسومة |
| The 500 Fellowship | من 30 نوفمبر 2026 إلى 9 أبريل 2027 | تواريخ البرنامج؛ ولم يُتحقَّق من الموعد النهائي للتقديم |
| Antler UK | البدء في 23 سبتمبر 2026 | مضى؛ ولم يُتحقَّق من النافذة التالية |
| Antler Singapore | البدء في 5 أكتوبر 2026 | مضى؛ ولم يُتحقَّق من النافذة التالية |
| حضانة مشروعات EIT لعام 2026 | 9 يونيو 2026، الساعة 17:00 CET | مضى |
| EIT Jumpstarter v2 | 17 مايو 2026، الساعة 23:59 CEST | مضى |
حُفظت المناطق الزمنية الأصلية المذكورة؛ ولا يُجرى تحويل إلى توقيت الإمارات عند غياب المنطقة الزمنية. ولا تُستنتج أي نافذة تقديم لعام 2027.
10 استخدم أبحاث المسرّعات مع الحفاظ على حدود تحديد الأثر
يمكن للأبحاث المنشورة أن ترشد إلى الآليات الجديرة بالاختبار وإلى تصميم التقييم. وهي لا توفر معامل تحويل عامًا من تعريف تجاري عبر مسرّعة إلى نقد حالي من عملاء عابرين للحدود. ويدرس Hallen وCohen وBingham التعلم التنظيمي والنتائج في سياقات مختارة للمسرّعات. وتستخدم دراستهم ومخطوطة المؤلفين التي روجعت مشروعات مقبولة وأخرى كادت تُقبل، إلى جانب أساليب الموازنة وتحليل تاريخ الأحداث. والبرامج والدفعات المبكرة تاريخية، وتختلف الآثار بين السياقات. ويدعم ذلك فحص تصميم البرامج وآليات التعلم. لكنه لا يحدد صافي العائد الحالي لكل برنامج في سجل العروض العامة بهذه الورقة (Hallen, Cohen and Bingham, 2020).
يدرس Gonzalez-Uribe وLeatherbee برنامج Start-Up Chile باستخدام تصميم الانقطاع في الانحدار حول حدود الاختيار، ويفحصان تعليم ريادة الأعمال إلى جانب الخدمات الأساسية. ويميّز سياقهما وتصميمهما الحزمة التعليمية عن أشكال الدعم الأخرى. وتعرض المخطوطة التي روجعت متقدمين ومشاركين تاريخيين، مع قيود على الاستجابة للاستبيان تؤثر في التفسير. ويتناول تقدير محلي قرب حد الاختيار مقارنة بعينها. ولا ينبغي تحويله إلى توقع غير مشروط لمؤسس يفكر في برنامج أو بلد أو سنة مختلفة. ومع ذلك، تدعم الدراسة فصل محتوى الدعم عند تصميم خطة رصد على مستوى الشركة (Gonzalez-Uribe and Leatherbee, 2018).
يحلل Gonzalez-Uribe وReyes سياقًا كولومبيًا باستخدام تباين يرتبط بدرجة تساهل المقيّمين بعد عملية فرز. وتحدد المخطوطة المقبولة للنشر التي روجعت عينة أضيق من كامل مجتمع المتقدمين. وينبغي وصف تصميمها القائم على المتغيرات الأداتية وفق هذه الحدود، مع الحفاظ على افتراضاته ومجتمعه المحلي. وتدرس مقالة Yu معلومات المسرّعات ونتائج الاختيار؛ وقد اطلعت المراجعة الحالية على ملخصها، ولذلك لا تدّعي فحص مناهجها الكاملة أو معاملاتها. وقد يرتبط الإغلاق المبكر للمشروعات في مثل هذه الأبحاث بالمعلومات وقرارات التوقف إلى جانب مقاييس النجاح التقليدية. ويتطلب ملخص قصير يعامل كل إغلاق بوصفه إخفاقًا للبرنامج أدلة أكثر مما يقدمه الملخص الذي روجع (Gonzalez-Uribe and Reyes, 2021; Yu, 2020).
تستخدم الدراسات التجريبية تدخلات وعينات ومناطق وفترات ومقاييس نتائج مختلفة. ولا تجمع الورقة الحالية أيًا من معاملاتها في أمثلتها العددية. وتختبر حالاتها الافتراضية العلاقات المحاسبية وقيود التوقيت وقواعد الملكية وفق مدخلات مفصح عنها. وتحتاج ورقة تجريبية لاحقة إلى بروتوكول بحث على مستوى المتقدم، ومجتمع مقارنة محدد، ومقياس كامل للتكاليف، ومتابعة حتى التحصيل من العملاء والتمويل. ويجب أن يعالج ذلك البروتوكول النتائج المفقودة، واختيار المؤسسين، ورفض البرنامج، والتغييرات اللاحقة في المعالجة البرنامجية. وتتمثل المساهمة هنا في إطار قرار قابل للتدقيق يجعل هذه المتطلبات البيانية واضحة، مع ترك الادعاءات السببية والتعميمات على المجتمع لتصميم مناسب.
| الدراسة | التصميم الذي روجع | القيد |
|---|---|---|
| Hallen et al. (2020) | مشروعات مقبولة/كادت تُقبل؛ الموازنة/تاريخ الأحداث | برامج تاريخية مختارة؛ وآثار غير متجانسة |
| Gonzalez-Uribe and Leatherbee (2018) | انقطاع في الانحدار عند حد الاختيار | تدخل ومجتمع محليان تاريخيان |
| Gonzalez-Uribe and Reyes (2021) | متغير أداتي قائم على تساهل المقيّمين بعد الفرز | افتراضات الأداة والعينة التي خضعت للفرز |
| Yu (2020) | الملخص المنشور فقط | لم تُفحص المناهج الكاملة والمعاملات |
لا يُستخدم أي معامل من هذه الدراسات لمعايرة التجربة الافتراضية المصمَّمة.
11 ثبّت شركة افتراضية مصمَّمة وبديل تشغيل مشتركًا
تحدد التجربة العددية شركة افتراضية واحدة ذات نقد افتتاحي غير مقيد قدره £120,000، وأفق من 360 يومًا، ومدفوعات تشغيل مشتركة قدرها £8,000 كل ثلاثين يومًا. وتُضبط المتحصلات التجارية المشتركة عند الصفر. ويصف هذا الافتراض الضغط النقدي في التجربة؛ ولا يدّعي شيئًا بشأن الإيرادات العادية لمتقدم إلى مسرّعة. ويحتفظ مسار البقاء وكل مسار مشاركة بالتقويم التشغيلي المشترك نفسه. وتدفع الشركة جميع تكاليف الالتحاق والمشاريع التجريبية في التجربة. ويكون سجل النقد الشخصي المنفصل للمؤسس صفريًا صراحة. وينبغي للمؤسسين الفعليين استبدال هذه القاعدة عندما يدفعون تكاليف انتقالهم أو معيشتهم بأنفسهم، وتحديد التحويلات بينهم وبين الشركة.
يبلغ الحد الأدنى للرصيد النقدي غير المقيد الذي اختاره المجلس £20,000. وهذا الحد سياسة إدارية للسيولة، ولا يمثل تعثرًا تعاقديًا أو اختبار ملاءة قانونيًا. ويُطبَّق كل تدفق خارج مطلوب قبل المتحصل في اليوم النموذجي نفسه، ويُختبَر الرصيد بعد كل حدث. وتكشف هذه القاعدة فجوة تمويل عندما تحتاج الشركة إلى الدفع قبل اكتمال تسوية الأموال. وهي متحفظة عمدًا بشأن ترتيب أحداث اليوم الواحد. ولا تتنبأ بترتيب معاملات المصرف أو تثبت قدرة شركة فعلية على تأجيل فاتورة معينة. ويظل أول إخلال بالسياسة مسجلًا حتى عندما تعيد المتحصلات اللاحقة النقد إلى مستوى أعلى من الحد.
تتلقى الحالة الأساسية الافتراضية للمشاركة تمويلًا قدره £100,000 في اليوم الثلاثين مقابل حصة ملكية محددة تبلغ خمسة في المائة. وتتألف تكاليف الالتحاق من £10,000 عند الدخول و£10,000 في اليوم الثلاثين، مع مصروفات تشغيل غير مباشرة إضافية قدرها £1,000 في كل موعد دفع مشترك. وتستخدم تكاليف الالتحاق وحدة مصطنعة من عملة أجنبية، بسعر أساسي قدره جنيه واحد لكل وحدة. وتتيح هذه الوحدة المصطنعة تجربة مضبوطة لسعر الصرف دون الادعاء بوجود سعر سوقي حالي. ولا تُدرج ضرائب أو فوائد أو تكلفة تحوط أو مبالغ يردّها المورد. وتحتاج جميع هذه البنود إلى أدلة مؤرخة عند التطبيق على متقدم بعينه.
تغيّر اثنتا عشرة حالة رئيسية خصائص محددة صراحة لهذه الشركة. وتنوّع عشرون تجربة حساسية أحادية العامل تاريخ التمويل أو نفقات الالتحاق أو تحويل التكاليف الأجنبية أو تاريخ التحصيل من العميل. وتجمع شبكة منفصلة من خمسة وعشرين موضعًا بين خمسة تواريخ تمويل وخمس نفقات التحاق إضافية. وتفحص إحدى عشرة تجربة للمساهمة آثار نمط محدد للتنفيذ والتحصيل على رأس المال العامل. وهذه حسابات حتمية لمدخلات مصمَّمة افتراضيًا. ولا تقدّم تقديرًا للتكرار أو احتمالًا للنجاح أو توزيعًا لتكاليف السوق أو ترتيبًا للبرامج. ويتيح تثبيت النشاط التشغيلي المشترك ردّ كل نتيجة إلى التغيير المذكور، كما يجعل قصر التجربة على عدد محدود المقارنة قابلة لإعادة الإنتاج دون ادعاء التوصل إلى أفضل حل عالمي.
| المدخل | القيمة | القيد التوضيحي |
|---|---|---|
| النقد الحر الافتتاحي | £120,000 | الشركة نفسها |
| مدفوعات التشغيل المشتركة | £8,000 كل 30 يومًا حتى اليوم 360 | المتحصلات المشتركة صفرية |
| الحد الأدنى للنقد | £20,000 | سياسة إدارية |
| التمويل الأساسي | £100,000 في اليوم 30؛ وحصة محددة 5% | التعديلات الخاصة بكل حالة صريحة |
| الالتحاق / المصروفات غير المباشرة | 10k وحدة في اليومين 0/30؛ و1k في كل موعد دفع | وحدة مصطنعة بقيمة أساسية £1 |
| نمط العميل | £20k للتنفيذ؛ و£60k للتحصيل | عقد مفترض محدد |
| فئة الأدلة | جميع المدخلات والنتائج المالية مصمَّمة افتراضيًا | لا احتمال أو تكلفة سوقية أو أثر سببي |
تدفع الشركة جميع التكاليف؛ وسجل النقد الشخصي للمؤسس صفري. ويُفترض استيفاء متطلبات المشاركة في البرنامج لغرض الحساب فقط.
12 طابق الالتزامات الإجمالية والمتحصلات القابلة للاستخدام والأرصدة المقيدة
ينبغي إدخال الالتزام في سجل النقد التشغيلي وفق شروط تسويته الفعلية. وتبدأ الحالة الافتراضية للرسم المستقطع بتمويل إجمالي قدره £100,000 ورسم قدره £10,000 يُستقطع عند التسوية. وهي تُثبت £90,000 نقدًا غير مقيد. ويُعرض الرسم في تسوية الانتقال من الإجمالي إلى الصافي، ولا يُخصم مرة ثانية من الحساب المصرفي. وستظل فاتورة التحاق منفصلة تدفعها الشركة حدثًا نقديًا إضافيًا إذا اقتضت الوقائع ذلك. ويهم هذا التمييز لأن المقارنة قد تبالغ بخلاف ذلك في الأموال المتاحة أو تحتسب النفقة نفسها مرتين. وينبغي لمستندات الاستثمار والرسوم الموقَّعة تحديد الآلية المنطبقة.
يحتاج التمويل المقيد إلى محفظة نقدية ثانية في الجدول. وتُثبت الحالة الافتراضية المقيدة £40,000 في النقد القابل للاستخدام و£60,000 في النقد المقيد في وقت واحد، من التسوية نفسها البالغة £100,000. ويصبح الجزء المقيد قابلًا للاستخدام في اليوم الثلاثمائة. ويحوّل الإفراج عنه الأموال بين المحفظتين ولا ينشئ متحصل تمويل جديدًا في الرصيد المجمع. ولا يوجد خصم مفترض بقيمة £60,000 من حساب الشركة المصرفي القائم للتمويل المسبق. ومن شأن تسجيل مثل هذا الخصم إنشاء حدث غير موجود في التسوية المفترضة. وفي المقابل، يتيح عرض كامل £100,000 بوصفه قابلًا للاستخدام، ولو لفترة وجيزة، للنموذج إنفاق أموال مقيدة منذ ورودها.
تحتاج الخدمات غير النقدية إلى سجل مختلف. وتضيف حالة الاستحقاق الافتراضية منفعة غير نقدية معلنة قدرها £40,000 وجائزة قدرها £10,000 لم تُمنح. ولا ينشئ أي منهما متحصلًا نقديًا غير مقيد. وإذا حل رصيد خدمات لاحقًا محل دفعة مؤهلة لمورد، ينبغي للنموذج خفض تلك الدفعة بمقدار الوفورات التي تثبتها الأدلة، وفق شروط الاستفادة والاستخدام الفعلي. ولا تكفي قيمته الاسمية المعلنة وحدها لإثبات تلك الوفورات. ويمكن لجائزة تنافسية غير ممنوحة أن تبقى في سجل الفرص المشروطة مع تاريخ اختيارها. وينبغي للخطة النقدية الأساسية تحديد طريقة بديلة لسداد التكاليف الإلزامية إذا لم تُمنح الجائزة.
لذلك يحتل إعلان التمويل وخطاب المنح ومطالبة ردّ النفقات والنقد المصرفي الذي أُنجزت تسويته مواضع مختلفة في المطابقة. وينبغي للمجلس حفظ المستند المنشئ للمطالبة، والشروط التي لا تزال مفتوحة، والطرف المقابل، والاستخدام المسموح، والأدلة المتوقعة للإفراج عن الأموال. وعند تغير شرط، ينبغي أن يظل التوقع الأصلي متاحًا إلى جانب الجدول المعدّل. ويتيح ذلك للشركة تفسير سبب تغير المركز النقدي للمسار. وتدعم المطابقة أيضًا نقاشًا مركزًا مع مقدم البرنامج بشأن ترتيب الدفعات أو الاستخدامات المقيدة. وتوضح الأمثلة الافتراضية هذا النقاش؛ ولا تقدّم استنتاجًا عن ممارسات التسوية لدى برنامج فعلي غير مسمى.
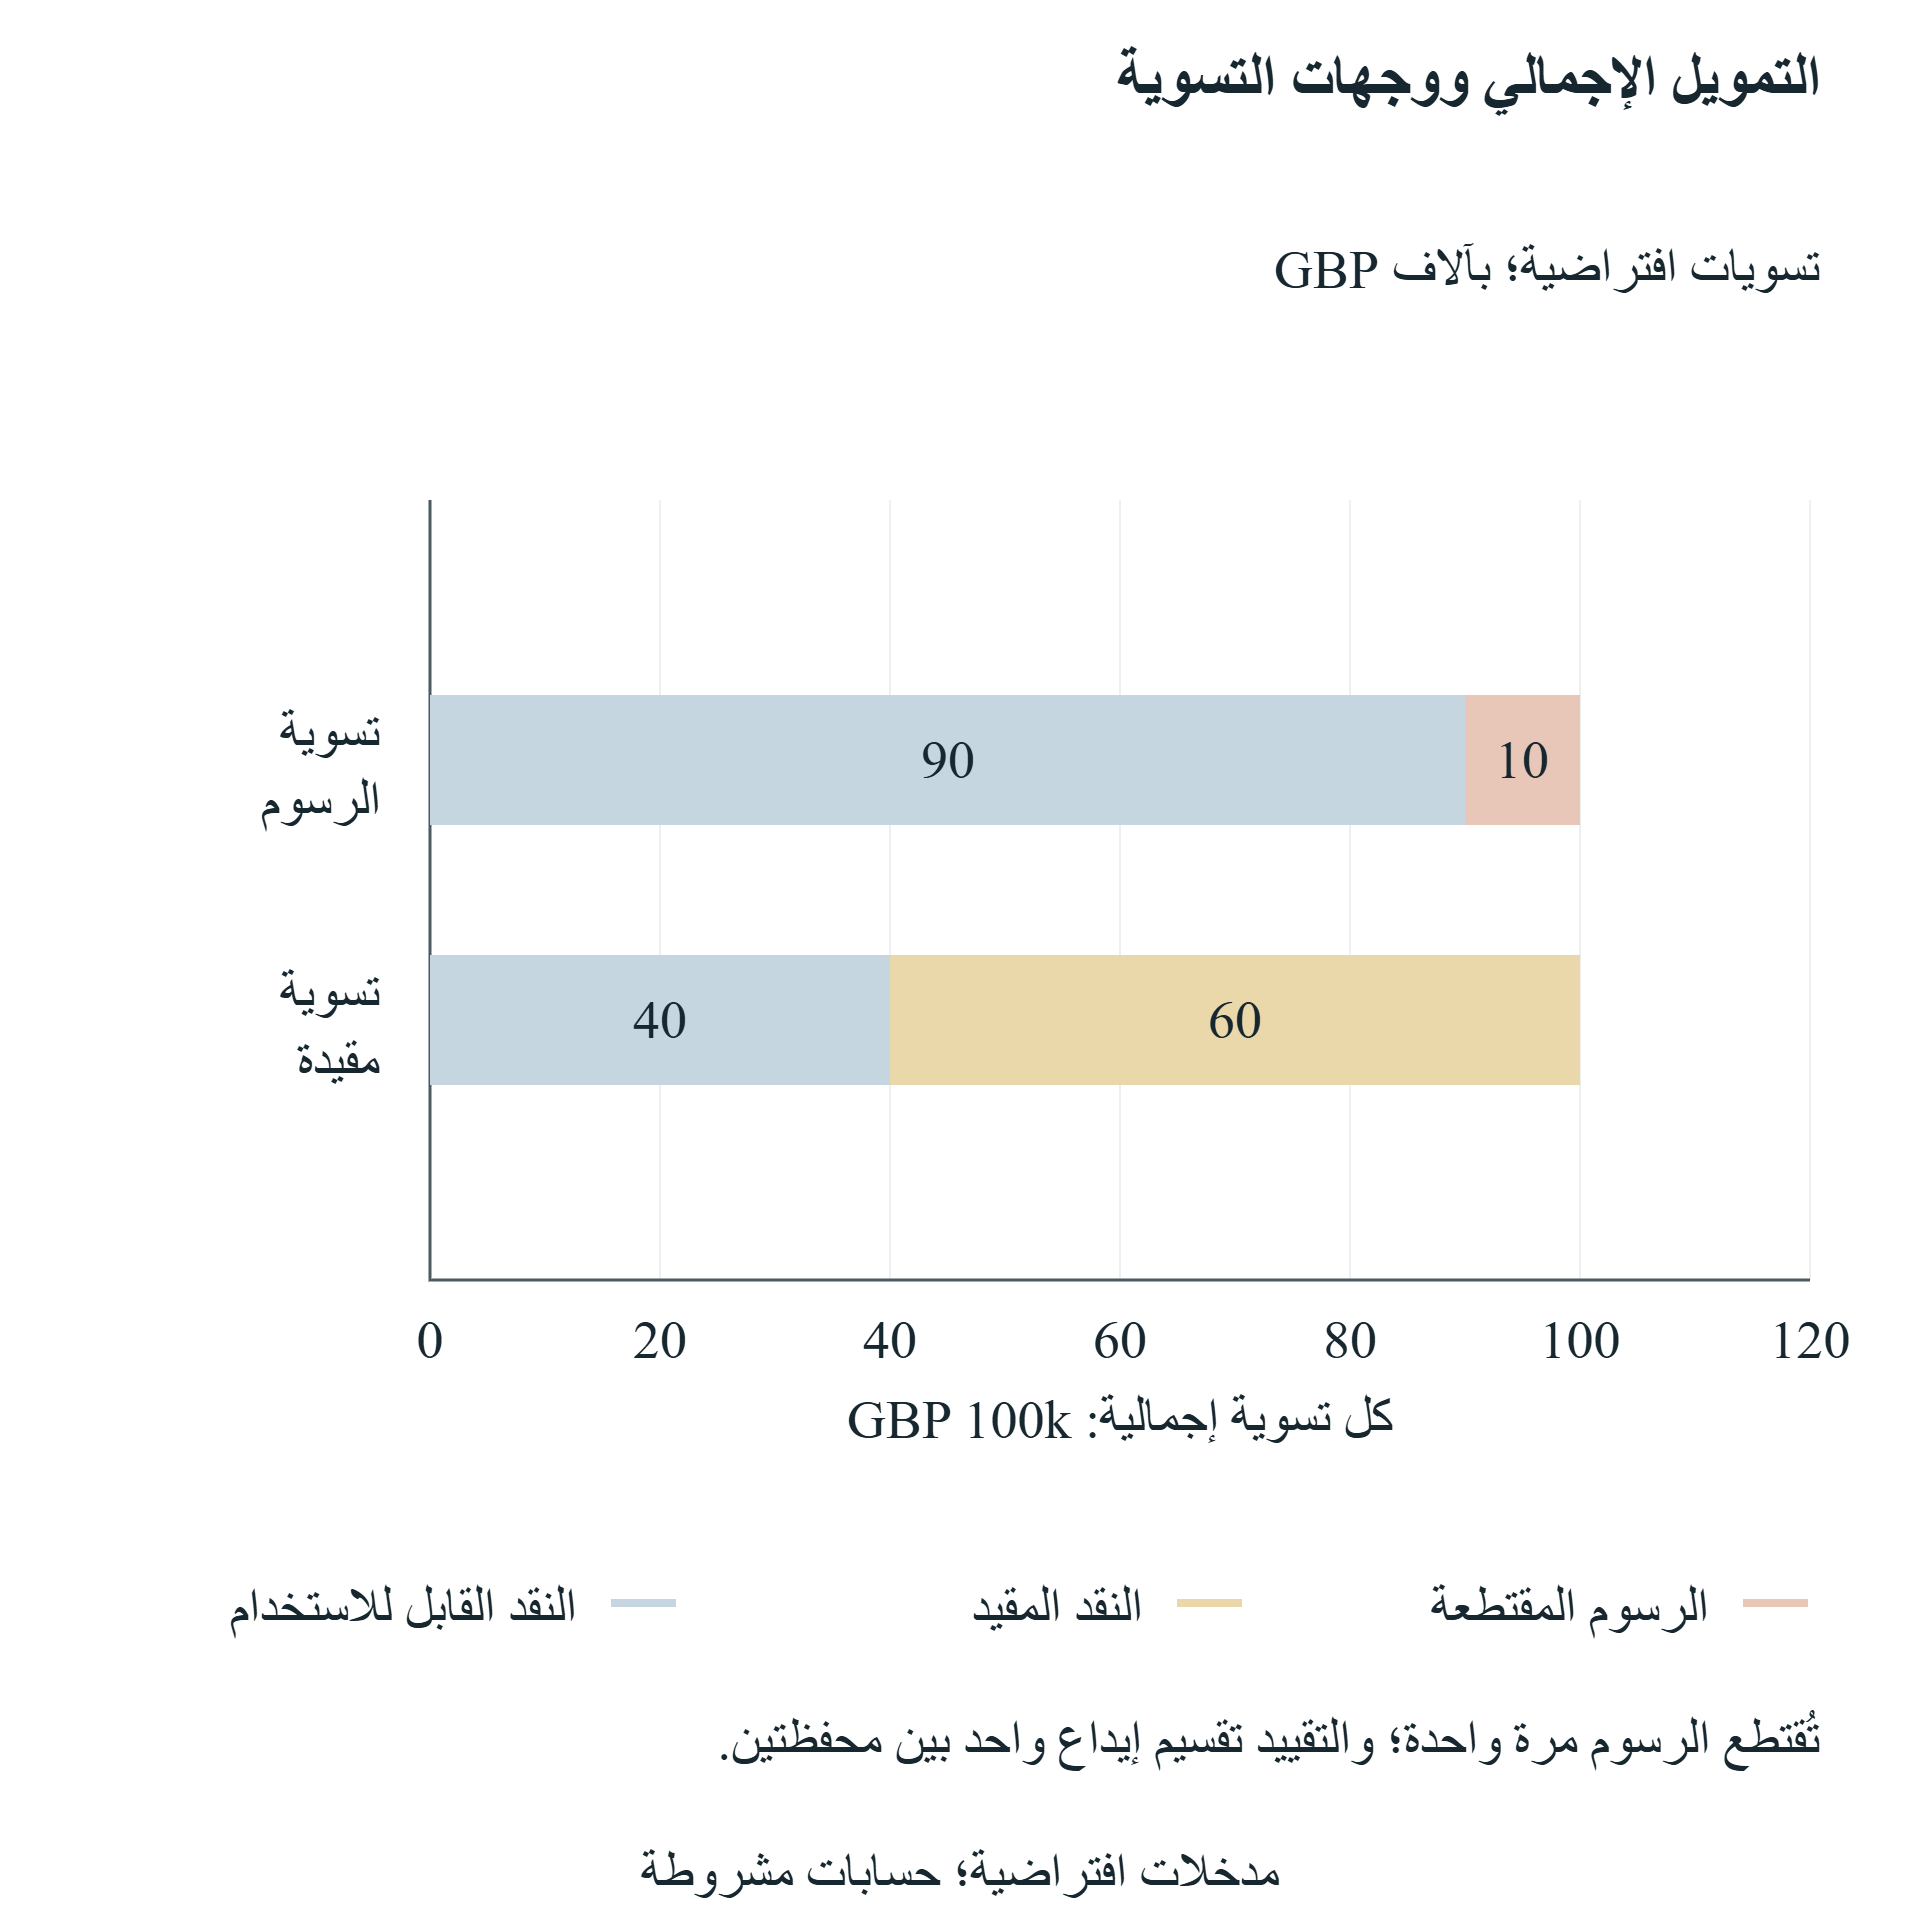
مرّر أفقيًا لقراءة الشكل بالحجم الكامل. ويمكنك أيضًا فتح الشكل بالحجم الكامل.
تسويات افتراضية مصمَّمة. وينقل الإفراج عن القيود نقدًا قائمًا؛ ولا ينشئ تمويلًا جديدًا.
13 حدّد سجل الأحداث ومعنى قابلية المسار للتنفيذ
يسجّل السجل لكل حدث معرّفًا فريدًا، واليوم، والمبلغ بالعملة الأصلية، وسعر التحويل، وحركة النقد غير المقيد، وأي حركة للنقد المقيد. ويساوي الرصيد الحر بعد حدث معين النقد الحر الافتتاحي مضافًا إليه مجموع الحركات الحرة حتى نقطة التحقق تلك. وتتطابق الأرصدة الحرة والمقيدة مجتمعة مع النقد المستلم والمنفق، مع تعادل التحويلات بين المحافظ. ويُحفظ جدول الملكية بصورة منفصلة. وتُبقي هذه البنية التحصيل من العملاء ونفقات التنفيذ وتكاليف المشاركة ومتحصلات التمويل ظاهرة بحسب الفئة. كما تتيح للمراجع قائمة محدودة من الأحداث يقارنها بالعقود والفواتير وكشوف الحساب المصرفي وتقويم القرار الأصلي.
يكون المسار قابلًا للتنفيذ ضمن سياسة السيولة في التجربة فقط عندما يستوفي كل رصيد غير مقيد خضع للاختبار الحد £20,000 أو يتجاوزه. وتستوفي المساواة الحد الأدنى. ويختلف الإخلال بالسياسة عن الرصيد المصرفي السالب، ويسجّل النموذج أول إخلال بالحد وأول تدفق خارج مطلوب من شأنه خفض النقد دون الصفر، إن وُجد. وتُظهر مواصلة الحساب بعد الإخلال الرصيد الختامي التشخيصي. ولا تفترض قدرة الشركة على تمويل كل دفعة لاحقة فعلًا دون تدخل. وعند التطبيق، ينبغي لحدث غير ممول أن يستدعي خطة تمويل أو تشغيل معدّلة ومنفصلة، موثّقة التكاليف والشروط وآثار الملكية.
تُطبَّق قاعدة اليوم الواحد على التدفقات الخارجة الفعلية المطلوبة قبل الأموال الواردة. والتسوية المقيدة الأولية قيد إيداع نقدي غير قابل للتجزئة يُقسّم بين محفظتين؛ ولا تُفصل إلى إيداع مؤقت قابل للاستخدام وسحب لاحق. ويُعد الإفراج من المحفظة المقيدة أيضًا تحويلًا. وتحفظ هذه القواعد اقتصاديات العقد المفترض مع تمكين النموذج من اختبار متطلبات الدفع الحقيقية. كما تحدد كيفية تغير تحليل المساهمة عند التبكير بالتحصيل. وحتى إذا دفع العميل في يوم التنفيذ، يجب أن تتمكن الشركة الافتراضية من تمويل التدفق الخارج للتنفيذ الذي يسبق المتحصل وفق ترتيب الأحداث المعتمد.
تستخدم التجربة حسابًا دقيقًا بالأعداد النسبية للمبالغ وأسعار التحويل وكسور الملكية. والنسب المئوية العشرية المعروضة تقريب توضيحي للكسور الدقيقة. وتحتفظ كل حالة رئيسية وكل تجربة حساسية وكل موضع في الشبكة بجدول أحداثها الكامل وأول إخلال ومجاميع الفئات. ويحتفظ تحليل المساهمة بكل متباينة ملزمة. وتدعم هذه السجلات إعادة الإنتاج ومراجعة الادعاءات الفردية. وهي لا تحسم أوجه الغموض في عرض فعلي أو تثبت قدرة الشركة على الدفع. وقبل تطبيق المنهج على معاملة، ينبغي للمجلس استبدال كل مدخل افتراضي، والاتفاق على قاعدة التوقيت المناسبة، واعتماد سياسة السيولة المطلوب أن يستوفيها المسار.
14 فسّر الحالات الاثنتي عشرة من خلال المسارات النقدية والأدلة التجارية
يُغلق بديل البقاء عند £24,000 بعد اثنتي عشرة دفعة مشتركة، ويظل فوق حد السياسة £20,000. وتُغلق الحالة الأساسية للمشاركة عند £92,000 ويبلغ أدنى رصيد حر مختبَر لها £91,000. ويتكون فرق النقد الختامي البالغ £68,000 من £100,000 تمويل جديد مطروحًا منه £32,000 من تكاليف الالتحاق الإضافية والمصروفات غير المباشرة. ولا توجد مساهمة من العملاء في هذه المقارنة. وقد منح المساهمون أيضًا حصة الملكية المذكورة البالغة خمسة في المائة. وتحدد النتيجة مركزًا نقديًا ممولًا وأثره على الملكية؛ ولا تقدّم دليلًا على أن البرنامج أنشأ قيمة تشغيلية قدرها £68,000 أو حسّن التقييم السوقي للشركة.
تخفض نفقة مشاركة أولية إضافية قدرها £30,000 النقد الختامي إلى £62,000 والحد الأدنى إلى £61,000. وينتج عن استقطاع رسم £10,000 من التمويل الأولي £82,000 عند الإقفال، مع احتساب الرسم مرة واحدة. ويُبقي تأخير التمويل نفسه البالغ £100,000 إلى اليوم 270 الرصيد الختامي عند £92,000، لكنه ينتج حدًا أدنى قدره £19,000 قبل الاستلام. ويُخل ذلك المسار بحد السياسة. وينتج عن تقييد £60,000 حتى اليوم 300 حد أدنى قدره £50,000؛ ويظل النقد الختامي بعد الإفراج عن الأموال £92,000 كما كان. وتُظهر هذه الحالات الآثار المنفصلة لنفقة ورسم مستقطع ومتحصل متأخر ومحفظة مقيدة وفق التقويم المذكور.
تُظهر حالة الاستحقاق غير النقدي والجائزة غير الممنوحة النقد الختامي نفسه البالغ £92,000 والحد الأدنى £91,000 كما في الحالة الأساسية. وينتج اختبار ضغط التكاليف الأجنبية بسعر 1.25 جنيه لكل وحدة أجنبية مصطنعة نقدًا ختاميًا قدره £84,000. وتتكبد حالة التعريفات التجارية والمشروع التجريبي الذي لم يُستلم عنه مقابل تكلفة تنفيذ £20,000، وتُغلق عند £72,000 دون متحصل من العميل. وتتكبد حالة العقد بمقابل مالي تكلفة التنفيذ نفسها، وتحصّل £60,000 في اليوم 270، فتُغلق عند £132,000. وتبلغ مساهمتها النقدية التجارية الصافية £40,000. وهذه نتائج افتراضية تُفترض كل منها على حدة؛ ولا يمكن قراءتها بوصفها معدل تحويل مقاسًا من أربعة تعريفات إلى عميل يدفع.
تتلقى حالتا التمويل اللاحق كلتاهما £200,000 إضافية في اليوم 240، وتُغلقان عند £292,000. وتتطابق مساراتهما النقدية لأن مدخلاتهما النقدية متماثلة. وتختلف هياكل الملكية: فيحتفظ المؤسسون مجتمعين بملكية ستة وسبعين في المائة بعد الجولة الجديدة في مسار الحصة المحددة، مقابل أربعة وستين في المائة في مسار SAFE ذي سقف التقييم المحدد. ولا تتضمن أي من الحالتين مساهمة من العملاء. ولذلك يعرض جدول النتائج النقد التشغيلي والتمويل والحد الأدنى للسيولة والملكية المشروطة بصورة منفصلة. ولا يسند ترتيبًا ماليًا واحدًا. ويحتاج المساهم الذي يختار بين عروض فعلية أيضًا إلى الحقوق والأفضليات وأحكام السيطرة والالتزامات والبدائل المستبعدة من هذه التجربة الضيقة عمدًا.
| المسار | الحد الأدنى / النقد الحر الختامي | الحد / صافي النقد التجاري |
|---|---|---|
| البقاء دون مشاركة | £24k / £24k | مستوفى / £0 |
| الحالة الأساسية | £91k / £92k | مستوفى / £0 |
| تكلفة التحاق إضافية £30k | £61k / £62k | مستوفى / £0 |
| رسم مستقطع £10k | £82k / £82k | مستوفى / £0 |
| تمويل في اليوم 270 | £19k / £92k | إخلال في اليوم 270 / £0 |
| مبلغ مقيد £60k | £50k / £92k | مستوفى / £0 |
| منفعة غير نقدية وجائزة غير ممنوحة | £91k / £92k | مستوفى / £0 |
| تكاليف أجنبية £1.25/وحدة | £84k / £84k | مستوفى / £0 |
| مشروع تجريبي لم يُستلم عنه مقابل | £72k / £72k | مستوفى / سالب £20k |
| عقد بمقابل مالي | £91k / £132k | مستوفى / £40k |
| حصة محددة وتمويل لاحق | £91k / £292k | مستوفى / £0 |
| SAFE واحد وجولة | £91k / £292k | مستوفى / £0 |
النموذج الافتراضي الدقيق المحفوظ. والحساب بعد الإخلال تشخيصي؛ ولا يثبت النقد الختامي استمرارية قابلية التنفيذ.
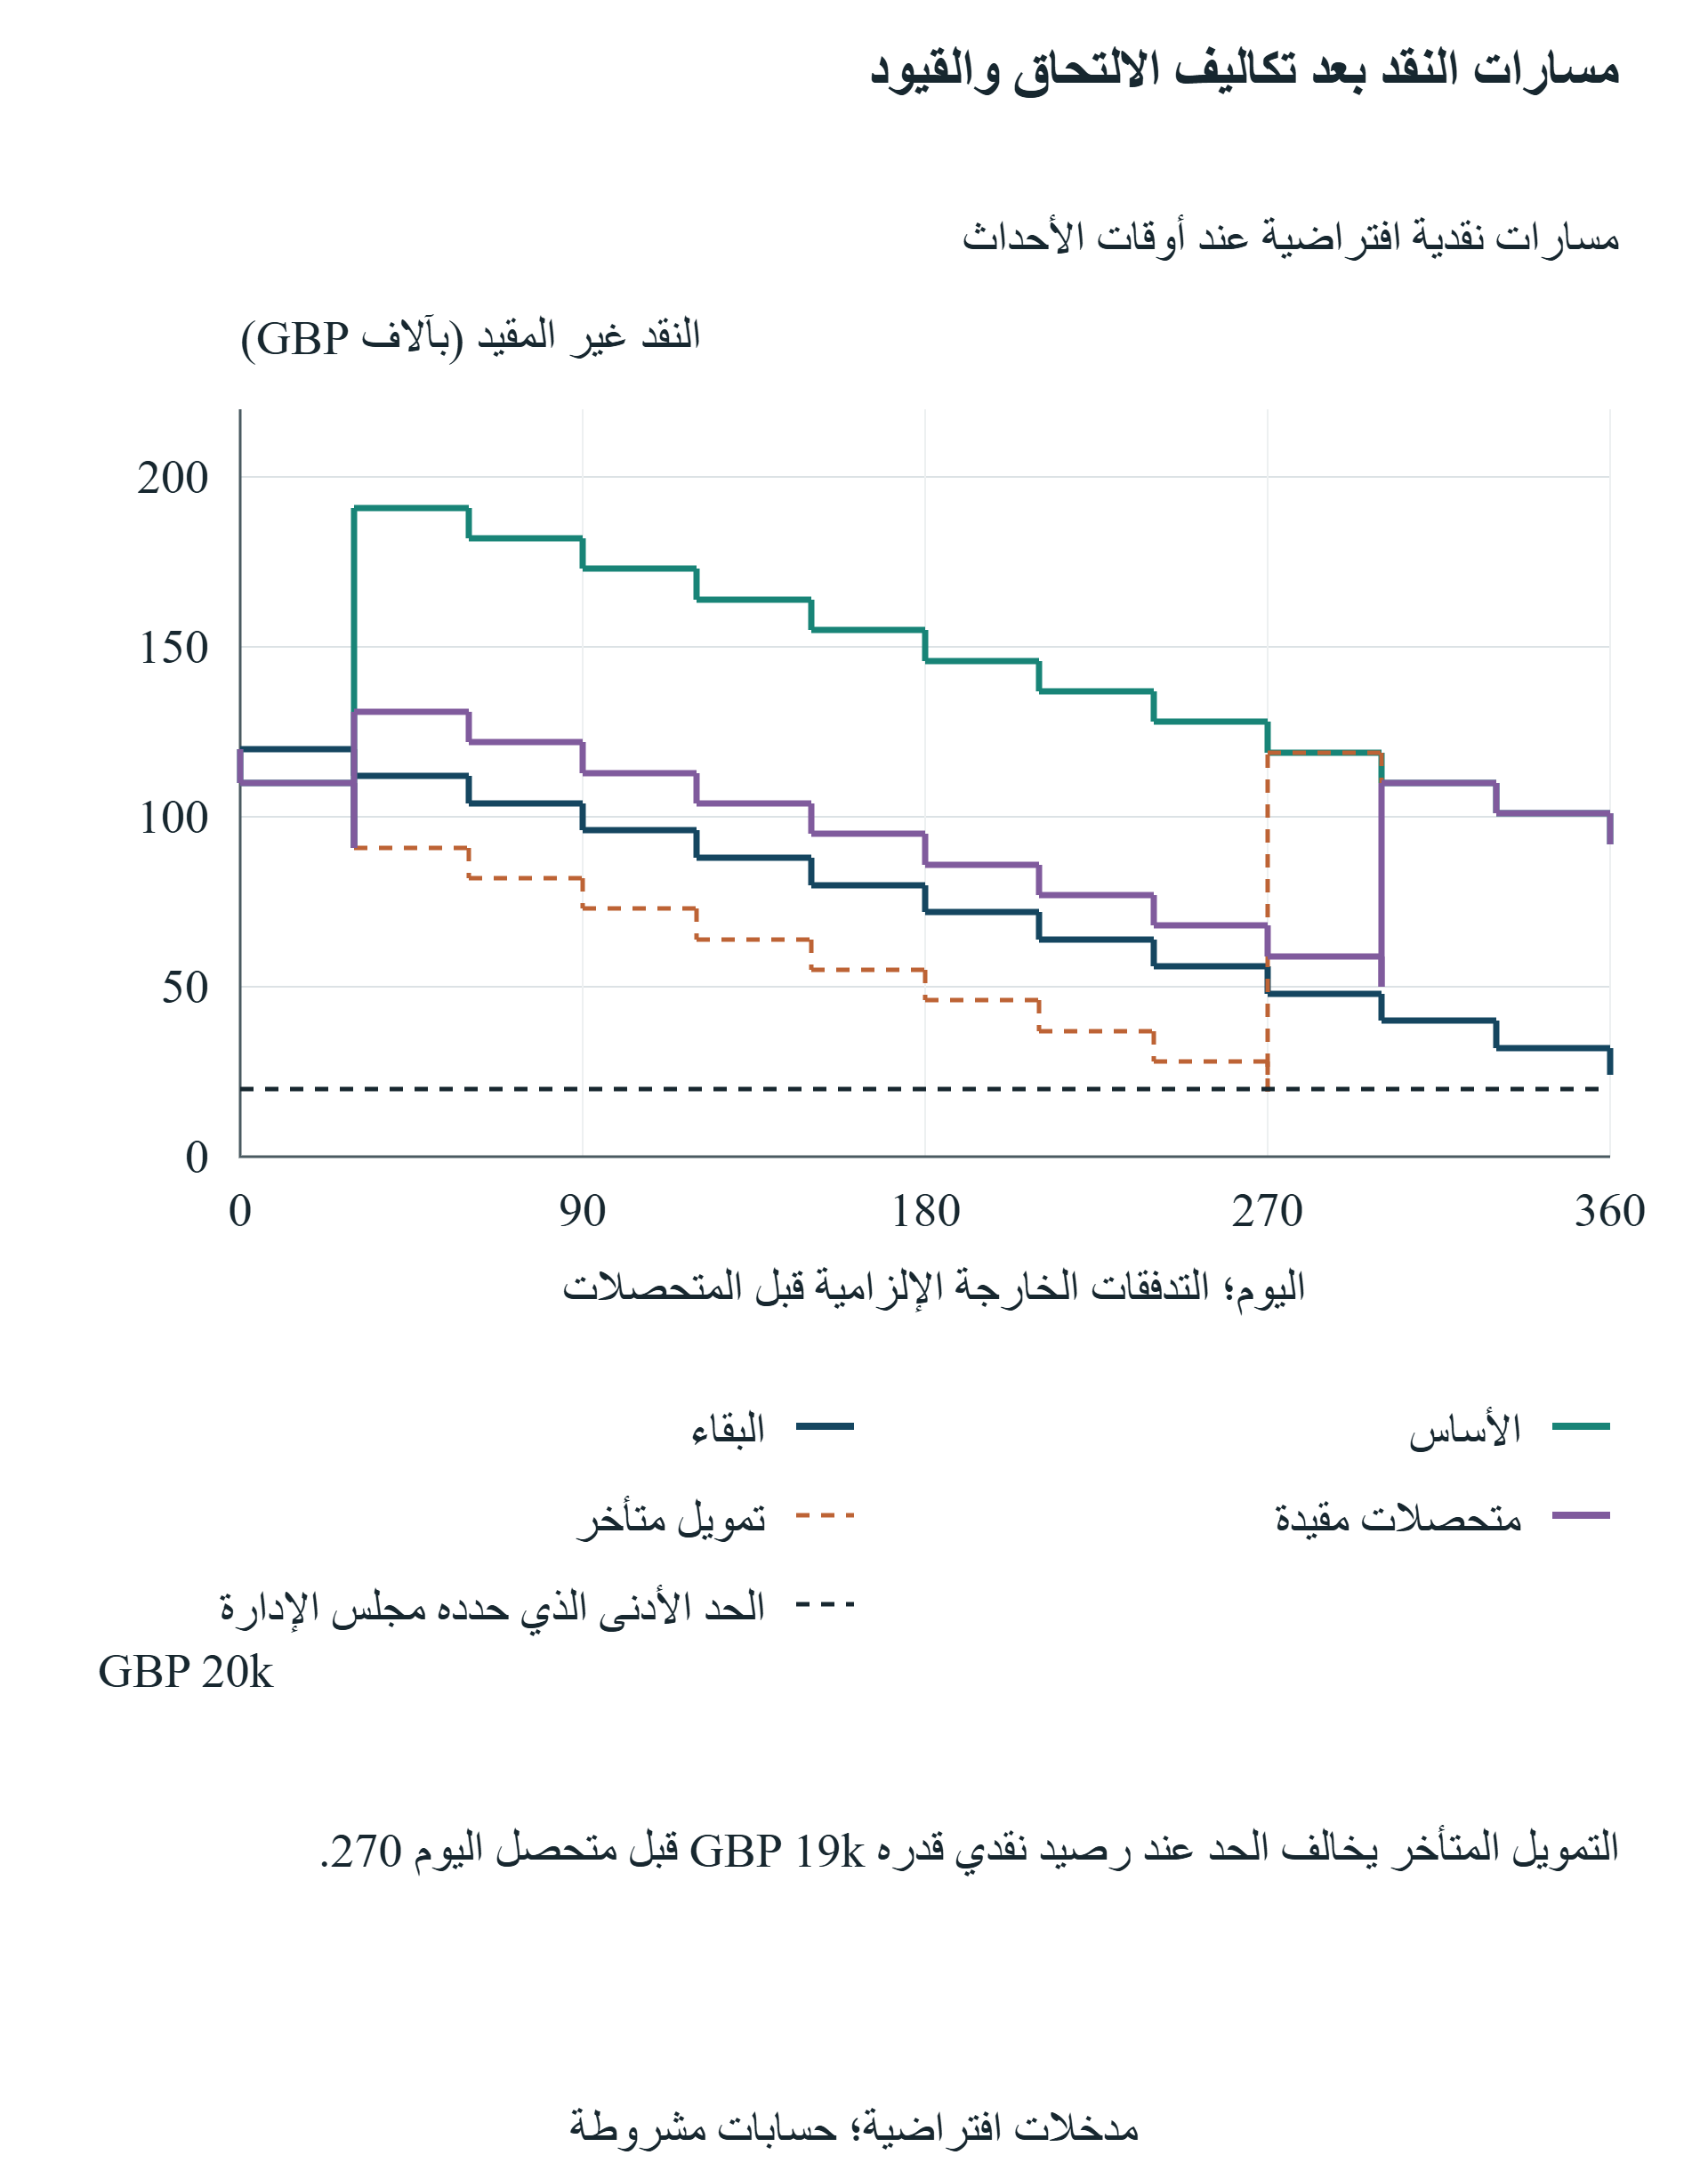
مرّر أفقيًا لقراءة الشكل بالحجم الكامل. ويمكنك أيضًا فتح الشكل بالحجم الكامل.
مسارات افتراضية، وحد سياسة £20k، وتدفقات خارجة قبل متحصلات اليوم نفسه؛ والاستمرار بعد الإخلال تشخيصي.
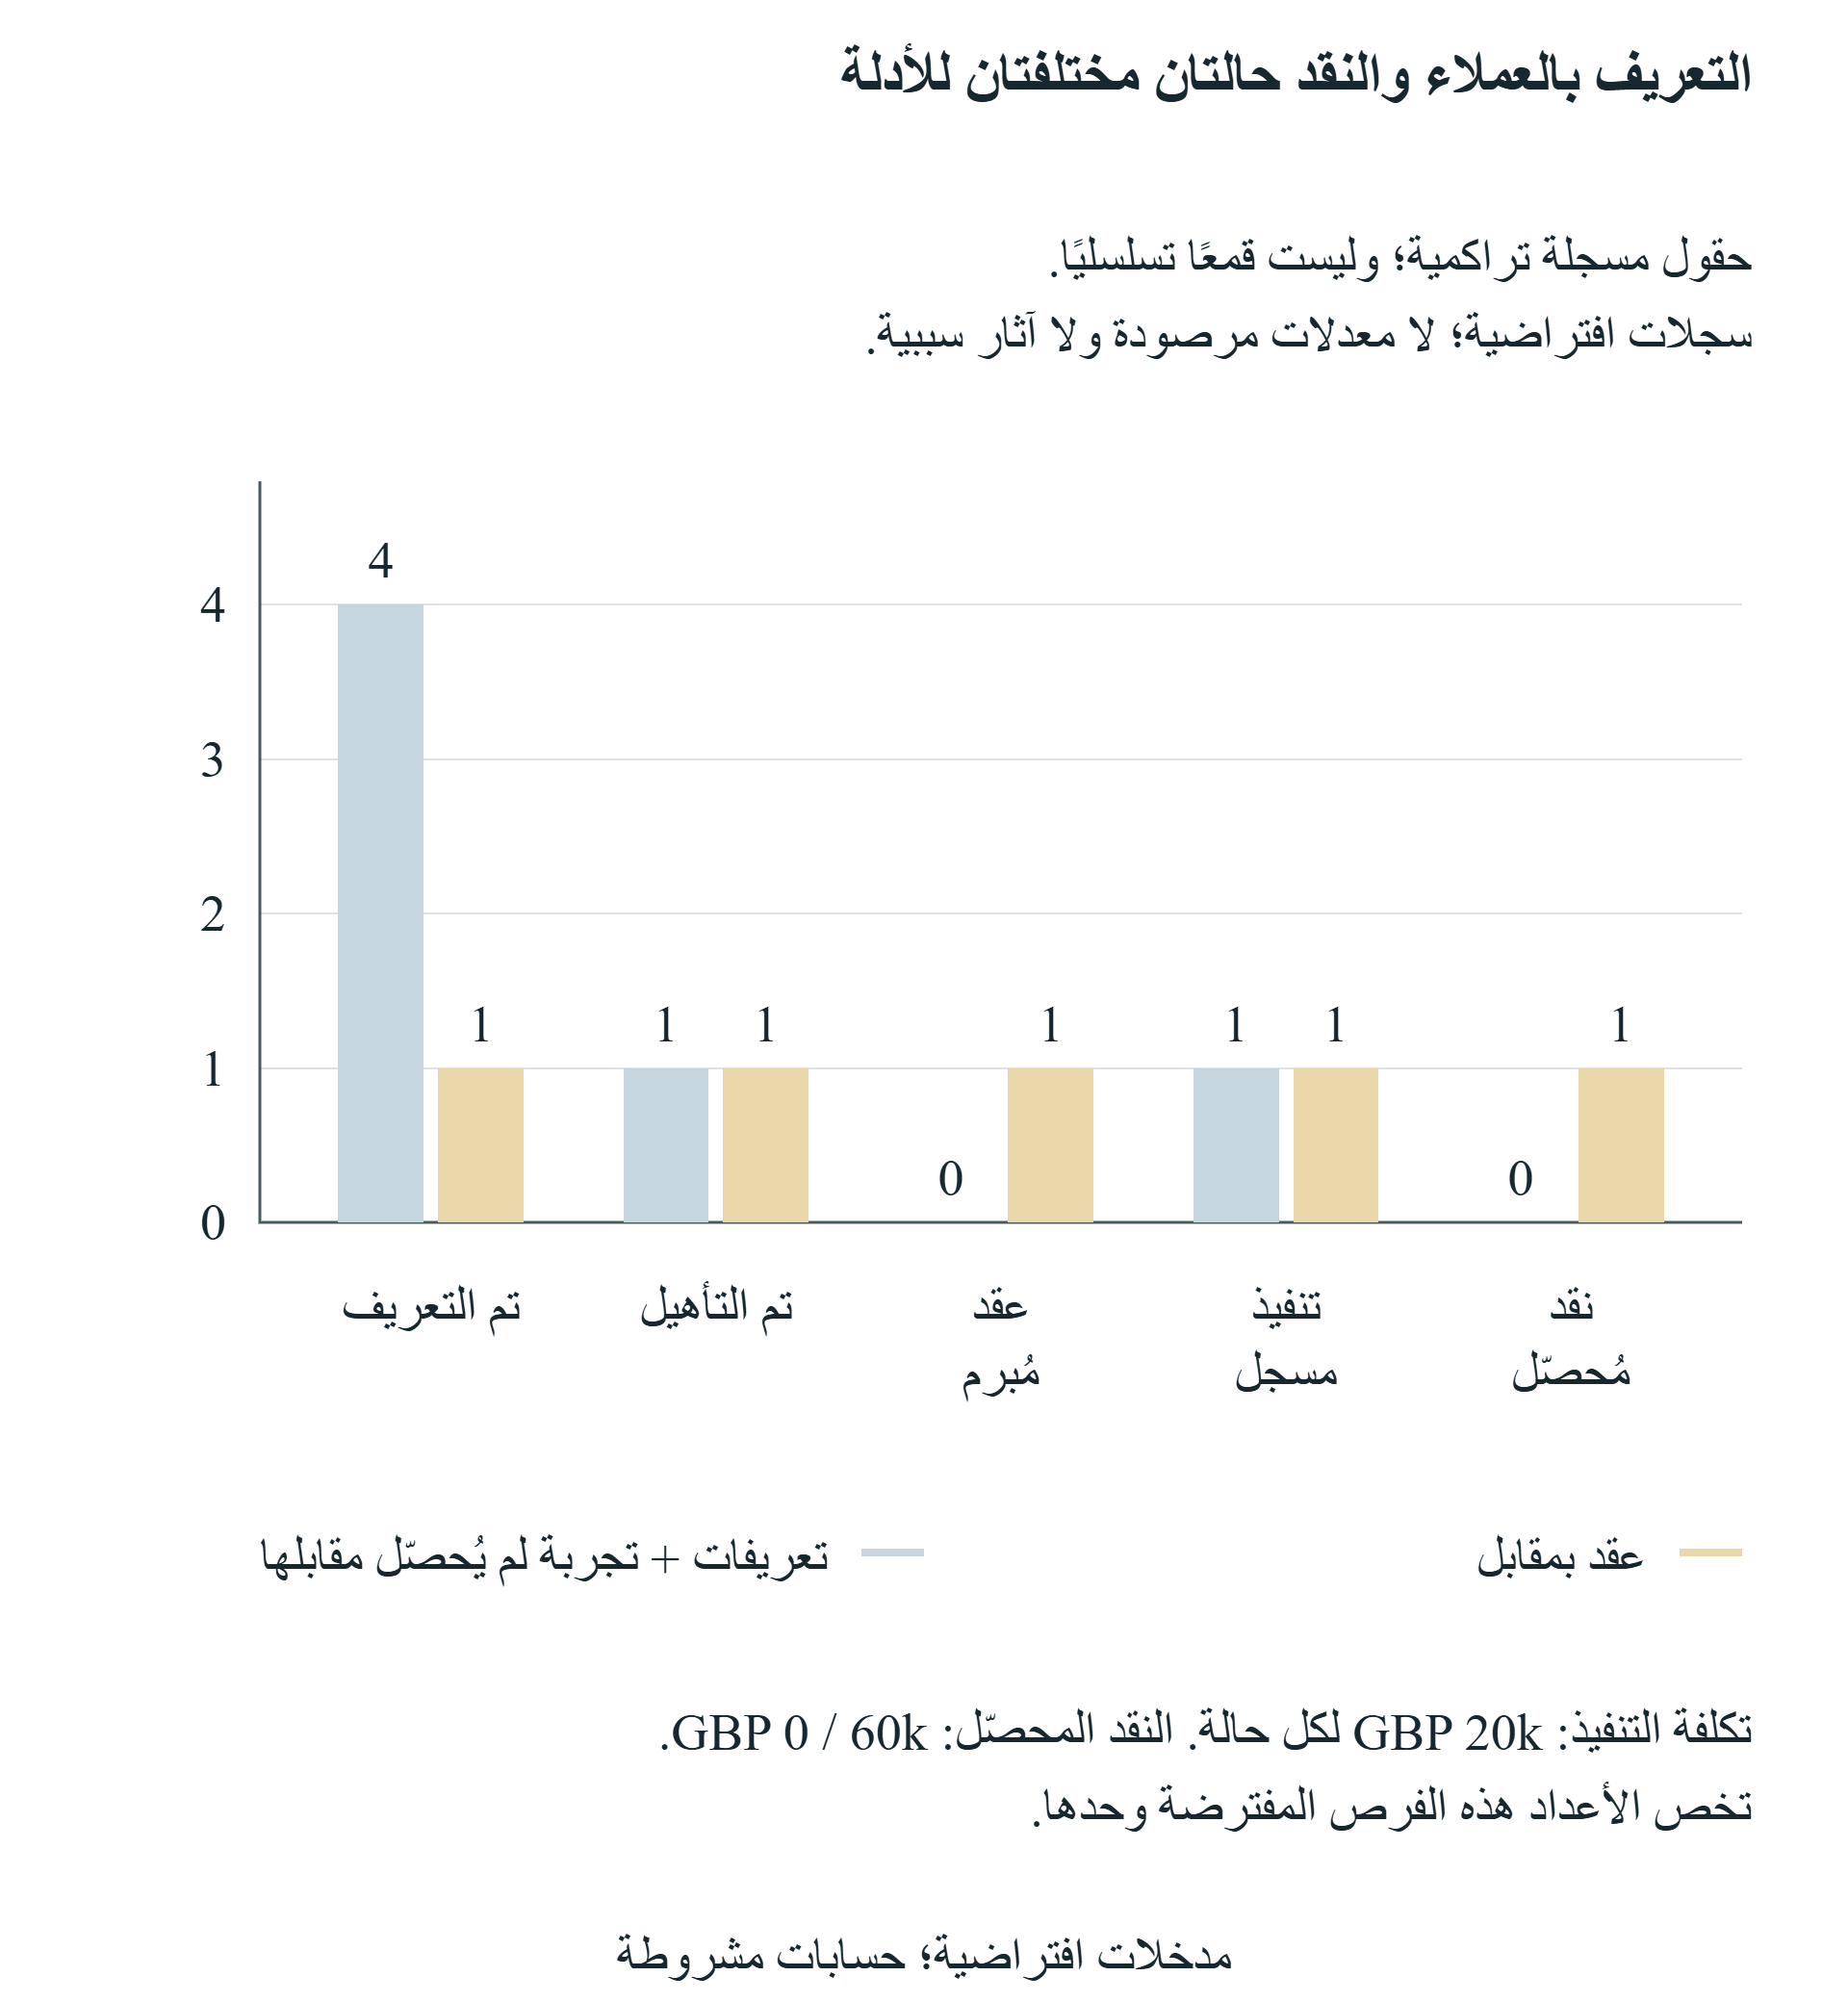
مرّر أفقيًا لقراءة الشكل بالحجم الكامل. ويمكنك أيضًا فتح الشكل بالحجم الكامل.
حالات أدلة افتراضية؛ ولا تمثل معدل تحويل لدفعة أو تقديرًا سببيًا.
15 اقرأ نتائج الحساسية من خلال نقطة التحقق التي تغيّرها
تنقل حساسية تاريخ التمويل المتحصل نفسه البالغ £100,000 بين الأيام صفر وثلاثين وتسعين و180 و270. ويظل النقد الختامي غير المقيد £92,000 في الحسابات الخمسة كلها، لأن التجربة لا تتضمن فوائد أو نفقات متغيرة. ويبلغ الحد الأدنى للنقد £92,000 و£91,000 و£73,000 و£46,000 و£19,000 على التوالي. ويُخل المسار الأخير بحد السياسة. وتغيّر الأموال المبكرة القدرة المرحلية على الوفاء بالالتزامات حتى عندما لا تتغير نقطة النهاية. وتتوقف هذه النتائج على تقويم التشغيل المشترك المفترض، ومدفوعات الالتحاق، والترتيب المعتمد للتدفقات الخارجة قبل المتحصلات. ويجب على شركة مختلفة إعادة حساب نقاط تحققها الخاصة دون نقل تاريخ الإخلال إليها.
تفرض حساسية نفقات الالتحاق الإضافية عند الدخول صفرًا و£10,000 و£20,000 و£30,000 و£40,000. وينخفض النقد الختامي من £92,000 إلى £52,000 بخطوات قدرها £10,000. وينخفض الحد الأدنى المقابل من £91,000 إلى £51,000، وتستوفي المسارات الخمسة كلها الحد عند تاريخ التمويل الأساسي. وهذه مقارنة مضبوطة للنفقات مع تمويل ثابت ودون استجابة تجارية. وهي لا تفترض أن برنامجًا أعلى تكلفة يقدم خدمة أفضل أو أسوأ. ولتقييم رسم فعلي، تحتاج الشركة إلى توثيق الخدمة واختبار أدلة العملاء والتمويل المرتبطة بها ضمن ذلك المسار.
تطبّق حساسية التكاليف الأجنبية أسعارًا قدرها 0.75 و1 و1.25 و1.5 و2 جنيه لكل وحدة أجنبية مصطنعة على جميع تكاليف الالتحاق الأجنبية والمصروفات غير المباشرة الإضافية المحددة. ويظل متحصل التمويل المقوم بـ GBP دون تغيير. ويبلغ النقد الختامي £100,000 و£92,000 و£84,000 و£76,000 و£60,000. وينتج السعر الأول حدًا أدنى قدره £96,250 قبل التمويل الأولي، موضحًا سبب عدم لزوم تساوي الحد الأدنى والنقد الختامي. وهذه معاملات تحويل مضبوطة دون توقع سوقي. وينبغي للخطة الفعلية للعملات الأجنبية تحديد عملة كل عقد وتواريخ التحويل والرسوم المصرفية وأي تحوط، وتجنب تطبيق حركة سعر الصرف نفسها على التزام تمويل مقوم بـ GBP.
تُبقي حساسية تاريخ العميل نفقات تنفيذ £20,000 في اليوم 120 ومتحصلات عملاء £60,000 تُحصّل في أحد خمسة تواريخ. وتُغلق كل حالة عند £132,000 وتسجّل £40,000 من صافي النقد التجاري. ويخفض التحصيل في اليوم 360 الحد الأدنى إلى £72,000؛ بينما يُبقي التحصيل في الأيام 120 أو 180 أو 240 أو 270 الحد الأدنى الكلي عند £91,000. ولا يعني الحد الأدنى المشترك تطابق السيولة اليومية طوال السنة. وتحفظ سجلات الأحداث تلك المسارات. وتثبّت التجارب أحادية العامل المدخلات الأخرى، ولذلك تحدد التعرض الحسابي لتغيير معين، دون تقدير كيفية التغير المشترك لتأخر الدفع وحجم العقد وجودة العميل وإتاحة التمويل في شركة فعلية.
| القيم المختبَرة بالترتيب | الحد الأدنى للنقد بالترتيب | النقد الختامي بالترتيب |
|---|---|---|
| يوم التمويل 0/30/90/180/270 | £92k/91k/73k/46k/19k | £92k في كل حالة |
| تكلفة إضافية £0k/10k/20k/30k/40k | £91k/81k/71k/61k/51k | £92k/82k/72k/62k/52k |
| GBP لكل وحدة 0.75/1/1.25/1.5/2 | £96.25k/91k/84k/76k/60k | £100k/92k/84k/76k/60k |
| يوم التحصيل 120/180/240/270/360 | £91k/91k/91k/91k/72k | £132k في كل حالة |
تستخدم اختبارات العميل حالة العقد بمقابل مالي؛ وتستخدم الاختبارات الأخرى الحالة الأساسية للمشاركة. ويُخل التمويل في اليوم 270 بالحد £20k.
16 استخدم الشبكة ثنائية الأبعاد لكشف التوليفات التي تفوت الاختبارات أحادية العامل
تجمع الشبكة تواريخ التمويل الخمسة ونفقات الالتحاق الإضافية الخمس، مع تثبيت سائر مدخلات الحالة الأساسية للمشاركة. وهي تتضمن خمسة وعشرين موضعًا محسوبًا صراحة. ويستوفي ثمانية عشر موضعًا الحد £20,000، وتُخل به سبعة مواضع وفق القاعدة الافتراضية. وتصف هذه الأعداد شبكة تصميم مختارة، ولا تمثل احتمالات. وقد اختيرت التواريخ والتكاليف لتحقيق الشفافية؛ ولا يُفترض أي توزيع عليها. وينبغي للمجلس قراءة كل خلية بوصفها سؤالًا بشأن مسار معين وتقويمه الموثّق. ولا تبرر الشبكة القول إن لدى المتقدم فرصة قدرها ثمانية عشر من خمسة وعشرين للحصول على برنامج قابل للتنفيذ.
يستوفي التمويل في اليوم صفر أو ثلاثين أو تسعين الحد عند كل نفقة إضافية مختبَرة وصولًا إلى £40,000. ومع التمويل في اليوم 180، تستوفي النفقات الإضافية صفر و£10,000 و£20,000 الحد؛ بينما تُخل به £30,000 و£40,000. ويقع أول إخلال لمسار £30,000 في اليوم 180، ولِمسار £40,000 في اليوم 150. وينتهي كلاهما لاحقًا فوق الحد بعد التمويل. وتهم تواريخ الإخلال المختلفة عند اقتراح أي معالجة. ويُبقي تأجيل دفعة بعد أول إخلال المسار الأصلي غير قابل للتنفيذ ما لم يغيّر الجدول المعدّل ذلك الحدث السابق صراحة.
يُخل كل مسار تمويل مختبَر في اليوم 270 بالحد. وعند انعدام النفقة الإضافية، يبلغ الحد الأدنى £19,000. وعند نفقة إضافية £40,000، يبلغ الحد الأدنى التشخيصي قيمة سالبة قدرها £21,000، ويقع أول إخلال بالحد في اليوم 150. ويحدد الرصيد الحسابي السالب تدخلًا مطلوبًا في الجدول المفترض. وهو لا يفترض سماح مصرف بالدفع أو حصول الشركة على سحب على المكشوف. ويميّز الناتج بين أول إخلال بالسياسة وأول دفعة مطلوبة يتعذر تمويلها من النقد الحر المتاح. ويجب أن يحدد المجلس التدخل المسموح قبل اعتبار مسار معدّل قابلًا للتنفيذ.
يمكن للمواضع القابلة للتنفيذ أن توجّه الفحص للمتغيرات محل التفاوض. وإذا استطاع المورد تأجيل فاتورة التحاق أو المستثمر تعجيل تحويل مصرفي، ينبغي للشركة الحصول على الالتزام المعدّل المحدد وحساب ذلك التقويم. ويُنشئ إدخال تمويل جسري معاملة جديدة ذات فوائد ورسوم وأجل استحقاق وضمانات وآثار ملكية خاصة بها؛ ولا تتضمن الشبكة الحالية تلك الشروط. كما لا تُحسب هنا الخلايا الواقعة بين المواضع المختارة. ولا ينبغي لمنحنى يبدو سلسًا أن يوحي بوجود حد فاصل مستمر ومتحقق منه. ويتمثل الناتج المناسب في الشبكة المنفصلة، والحد الأدنى الفعلي عند كل موضع، وقائمة خاصة بالمسار للتغييرات التي تحتاج إلى أدلة.
| يوم التمويل | إضافة £0k | £10k | £20k | £30k | £40k |
|---|---|---|---|---|---|
| 0 | 92 | 82 | 72 | 62 | 52 |
| 30 | 91 | 81 | 71 | 61 | 51 |
| 90 | 73 | 63 | 53 | 43 | 33 |
| 180 | 46 | 36 | 26 | 16 إخلال | 6 إخلال |
| 270 | 19 إخلال | 9 إخلال | -1 إخلال | -11 إخلال | -21 إخلال |
خمسة وعشرون موضعًا افتراضيًا؛ يستوفي ثمانية عشر منها الحد £20k وتُخل به سبعة. والنقد السالب تشخيصي. ولا توجد احتمالات أو حدود فاصلة مشتقة بالاستيفاء البيني.
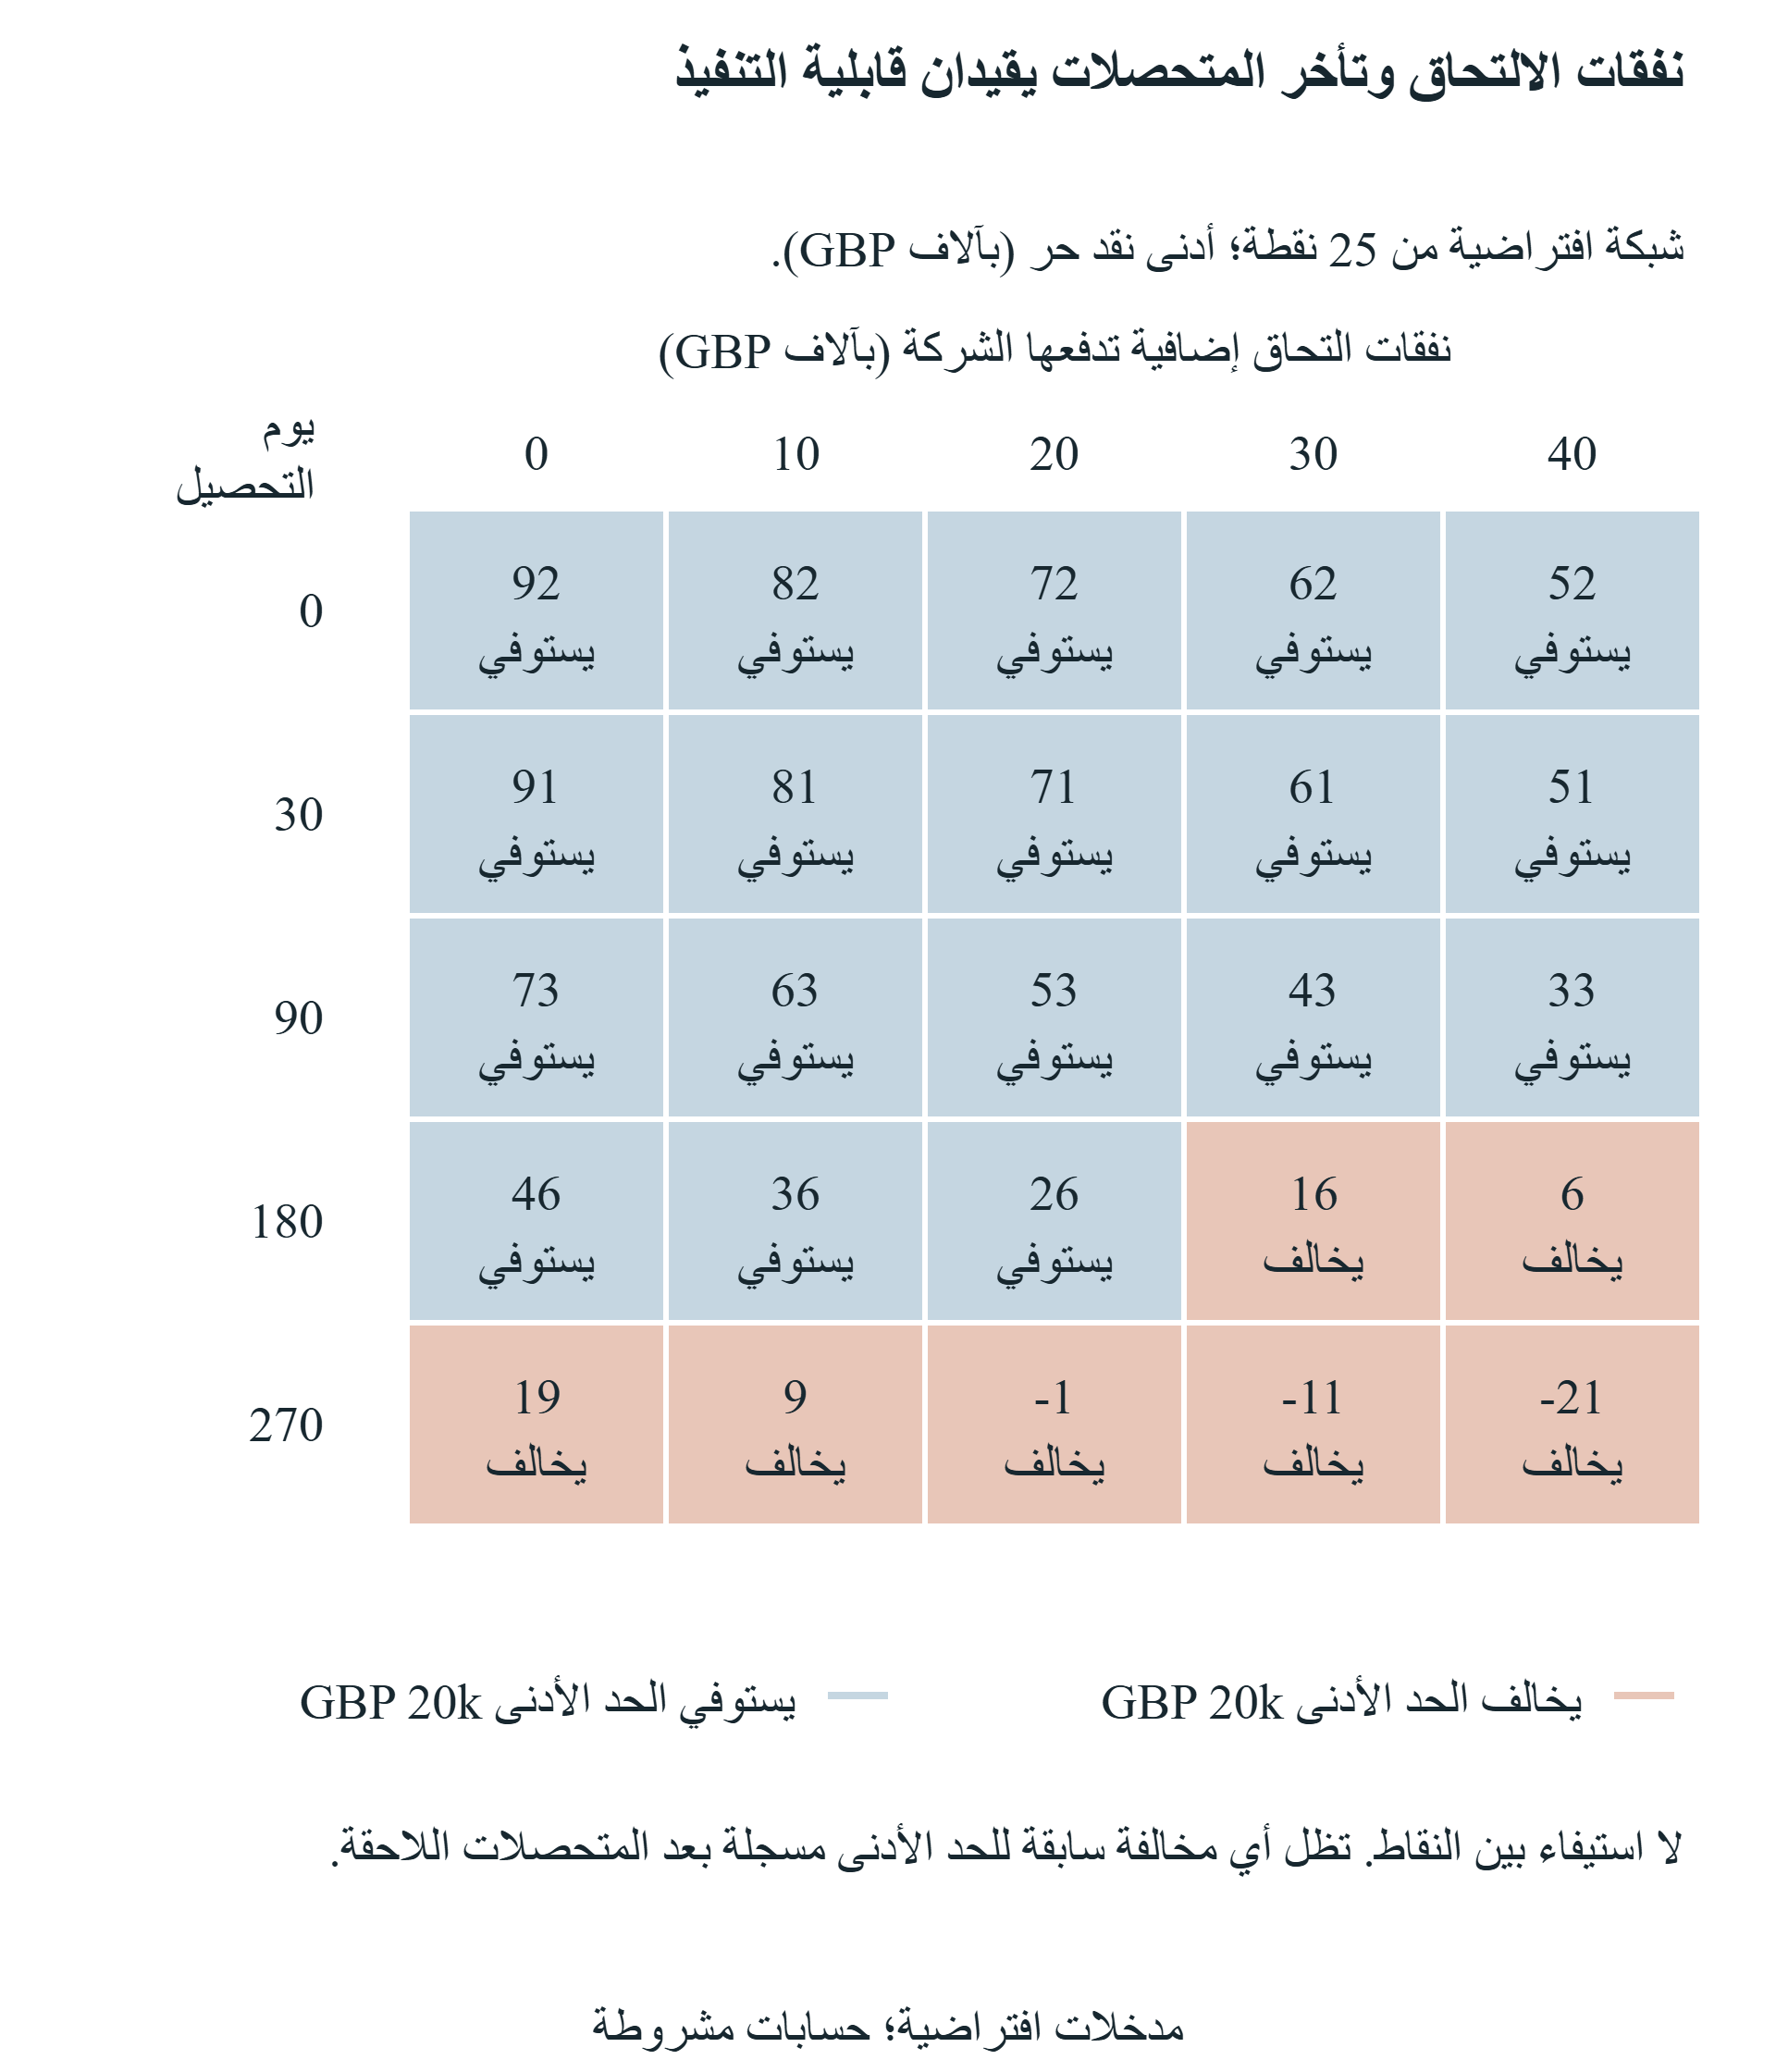
مرّر أفقيًا لقراءة الشكل بالحجم الكامل. ويمكنك أيضًا فتح الشكل بالحجم الكامل.
شبكة افتراضية منفصلة؛ دون استيفاء بيني أو احتمالات أو ترتيب للبرامج.
17 اشتق نطاقًا للمساهمة يراعي تمويل التنفيذ
تحتاج مساهمة العميل إلى تعريف لتوقيت التدفقات النقدية. ولتكن z المساهمة النقدية الصافية الإضافية النهائية لعقد محدد، مقاسة بالجنيه بعد تكلفته النقدية للتنفيذ المدرجة في النموذج. ولتكن C0 عند نقطة تحقق هي النقد غير المقيد للمسار دون ذلك العقد. ولتكن G عند نقطة التحقق نفسها الأثر النقدي التراكمي لكل جنيه من المساهمة النهائية. ويكون نقد المسار مع العقد C0 مضافًا إليه z مضروبة في G. ويجب أن تستوفي كل نقطة تحقق الحد المعتمد £20,000. وتتطلب قاعدة التطبيع مساواة G للواحد بعد وقوع جميع متحصلات العقد وتكاليفه المدرجة في النموذج، بحيث يكون النقد الإضافي النهائي z، دون متحصل ثانٍ مختلق.
في التجربة، تبلغ تكلفة تنفيذ العقد المرجعي £20,000 ويُحصّل منه £60,000، بما ينتج مساهمة صافية نهائية £40,000. ويؤدي تحجيم ذلك النمط إلى تدفق تنفيذ خارج يساوي نصف z ومتحصل لاحق يساوي مرة ونصف z. وتكون G صفرًا قبل التنفيذ، وسالب نصف بعد التنفيذ وقبل التحصيل، وواحدًا بعد التحصيل. وهذا نمط قابل للتحجيم ومشروط. وهو يفترض ثبات النسب النقدية والتواريخ المحددة وغياب درجات تكاليف إضافية أو حدود للقدرة. ولا يقدّر قدرة مؤسس على بيع مثل هذا العقد أو زيادة حجمه بصورة مستمرة عمليًا.
عند نقطة تحقق ذات G موجبة، يفرض الحد حدًا أدنى على z: الفرق بين الحد وC0، مقسومًا على G. والحد الأدنى الفعّال هو أكبر هذه المتطلبات والصفر. وعند نقطة تحقق ذات G سالبة، يفرض الحد حدًا أعلى: الفرق بين C0 والحد، مقسومًا على القيمة المطلقة لـ G. والحد الأعلى الفعّال هو أصغر تلك القيود. وإذا كانت G صفرًا عند نقطة تحقق وكانت C0 دون الحد، فلا يستطيع أي عقد يُحجَّم وفق هذا النمط معالجة تلك النقطة. ويكون النطاق فارغًا أيضًا عندما يتجاوز حده الأدنى حده الأعلى. والمسار الذي لا يواجه قيدًا أعلى تكون نهايته العليا غير محدودة داخل النموذج النقدي المحدد فقط.
لذلك يعرض المنهج نطاقًا قابلًا للتنفيذ أو مجموعة فارغة صريحة. وهو لا يختزل كل مشكلة في هدف أدنى للإيرادات. ويتعلق الحد الأدنى بمقدار المساهمة النهائية المطلوبة وفق جدول معين؛ ويتعلق الحد الأعلى بمقدار التنفيذ السابق للتحصيل الذي يستطيع المسار تمويله. وقد تزيد المساهمة النهائية الأكبر احتياج التمويل السابق. ويحفظ الاشتقاق الكامل على مستوى نقاط التحقق مصدر كل حد، بما فيه حد أعلى سالب عندما يكون المسار الأساسي ضعيفًا بالفعل قبل التحصيل. ويمكن للمجلس عندئذ تقييم ما إذا كانت دفعات مقدمة أبكر من العملاء، أو مراحل أصغر، أو تمويل أبكر، أو نفقات تنفيذ أقل تنشئ نطاقًا معدّلًا تدعمه الأدلة.
| G | القيد | التفسير |
|---|---|---|
| موجبة | z ≥ (floor - C0) / G | أكبر حد أدنى، بما فيه الصفر |
| سالبة | z ≤ (C0 - floor) / |G| | أصغر حد أعلى |
| صفر وC0 أدنى من الحد | لا تغيّر أي مساهمة نقطة التحقق | نطاق فارغ |
| الحد الأدنى أعلى من الحد الأعلى | لا توجد z غير سالبة قابلة للتنفيذ | نطاق فارغ |
| عند نهاية الأفق G = 1 | النقد الإضافي النهائي يساوي z | لا متحصل ثانٍ للمساهمة |
تطابقات مشروطة دقيقة. ويعطي نمط التنفيذ/التحصيل المفترض قيم G بمقدار 0، ثم -1/2، ثم 1.
18 فسّر نتائج المساهمة التجارية المحدودة والفارغة
مع التمويل في اليوم الثلاثين، يكون الحد الأدنى في جداول التحصيل الخمسة صفرًا. ويستوفي المسار الأساسي الحد بالفعل دون عقد العميل الإضافي. وتبلغ الحدود العليا للمساهمة £288,000 عند التحصيل في اليوم 120، و£252,000 في اليوم 180، و£216,000 في اليوم 240، و£198,000 في اليوم 270، و£144,000 في اليوم 360. وينشأ كل حد أعلى من نقطة تحقق نقدية قبل التحصيل، عندما تكون نفقات التنفيذ قد خفضت G إلى سالب نصف. ويظل التحصيل في يوم التنفيذ مصحوبًا بنقطة تحقق يسبق فيها التنفيذ وفق القاعدة المعتمدة. وهذه الحدود نتائج للقدرة النقدية تخص العقد الافتراضي القابل للتحجيم، دون ادعاء قدرة الشركة على إبرام عقد بأي من تلك الأحجام.
مع تأخير التمويل إلى اليوم 270، ينتج عن التحصيل في اليوم 120 أو 180 أو 240 نطاقات محدودة. ويبلغ الحد الأدنى £1,000 في كل حالة، بينما تبلغ الحدود العليا £88,000 و£52,000 و£16,000 على التوالي. ويمكن للتحصيل المبكر مساعدة المسار على تجاوز احتياج السيولة اللاحق السابق للتمويل، بشرط بقاء التنفيذ نفسه قابلًا للتمويل. وينتج عن التحصيل في اليوم 270 أو 360 نطاق فارغ. ففي هذه الجداول، تقع نقطة التحقق السابقة للتمويل بعد التنفيذ وقبل التحصيل، عندما تكون G سالبة. ويكون حدها الأعلى المحسوب قيمة سالبة قدرها £2,000، لا تتوافق مع مساهمة غير سالبة. وتختلف هذه الآلية عن نقطة تحقق تظل عندها G صفرًا.
تخفض تجربة تمويل محدود معلنة على نحو مستقل التمويل الأولي للمشاركة من £100,000 إلى £20,000، مع إبقاء المدخلات الأساسية الأخرى للمشاركة دون تغيير. ودون عقد عميل، تُغلق عند £12,000. وعند التنفيذ في اليوم 120 والتحصيل في اليوم 270، يتراوح نطاق المساهمة النهائية القابل للتنفيذ بين £8,000 و£38,000. وتوفّر النهاية الدنيا £8,000 اللازمة للوصول إلى حد الإقفال £20,000. وتنشأ النهاية العليا من الحد الأدنى للنقد الأساسي £39,000 قبل التحصيل مباشرة: إذ تستطيع تلك النقطة تمويل ما لا يزيد على £19,000 من النقد الإضافي للتنفيذ، وهو نصف £38,000. ويُحتفظ بقيدي النهايتين في الحساب.
يوضح نطاق التمويل المحدود سبب احتمال تجاوز فرصة ذات هامش موجب قدرة الشركة على تمويل رأس المال العامل. ووفق النمط المذكور، تتطلب مساهمة صافية نهائية £40,000 نقد تنفيذ £20,000 قبل التحصيل، وتتجاوز الحد الأعلى £38,000. ويحتاج المسار إلى تغيير موثّق، مثل دفعة مقدمة أبكر أو جدول تنفيذ مختلف. ولا يسد قرض مفترض الفجوة. وهذا التفسير مشروط بنسبة التكلفة والتقويم نفسيهما. وقد تغيّر قيود القدرة والضرائب والقبول على مراحل والمبالغ المحتجزة والمنازعات والخسائر الائتمانية النهايتين عند التطبيق. وينبغي للشركة حساب هذه الأحداث من العقد المقترح وإبقاء الفرصة الواقعة خارج النطاق منفصلة عن خطة ممولة وقابلة للتنفيذ.
| يوم التمويل / التحصيل | الحد الأدنى | الحد الأعلى |
|---|---|---|
| 30 / 120 | £0 | £288k |
| 30 / 180 | £0 | £252k |
| 30 / 240 | £0 | £216k |
| 30 / 270 | £0 | £198k |
| 30 / 360 | £0 | £144k |
| 270 / 120 | £1k | £88k |
| 270 / 180 | £1k | £52k |
| 270 / 240 | £1k | £16k |
| 270 / 270 | فارغ | قيد سالب قدره £2k |
| 270 / 360 | فارغ | قيد سالب قدره £2k |
| تمويل محدود £20k / 270 | £8k | £38k |
التنفيذ في اليوم 120، والتدفقات الخارجة قبل متحصلات اليوم نفسه. وتفشل الحالات المتأخرة ذات النطاق الفارغ عند نقطة تحقق ذات G سالبة، لا عند نقطة ذات G صفرية.
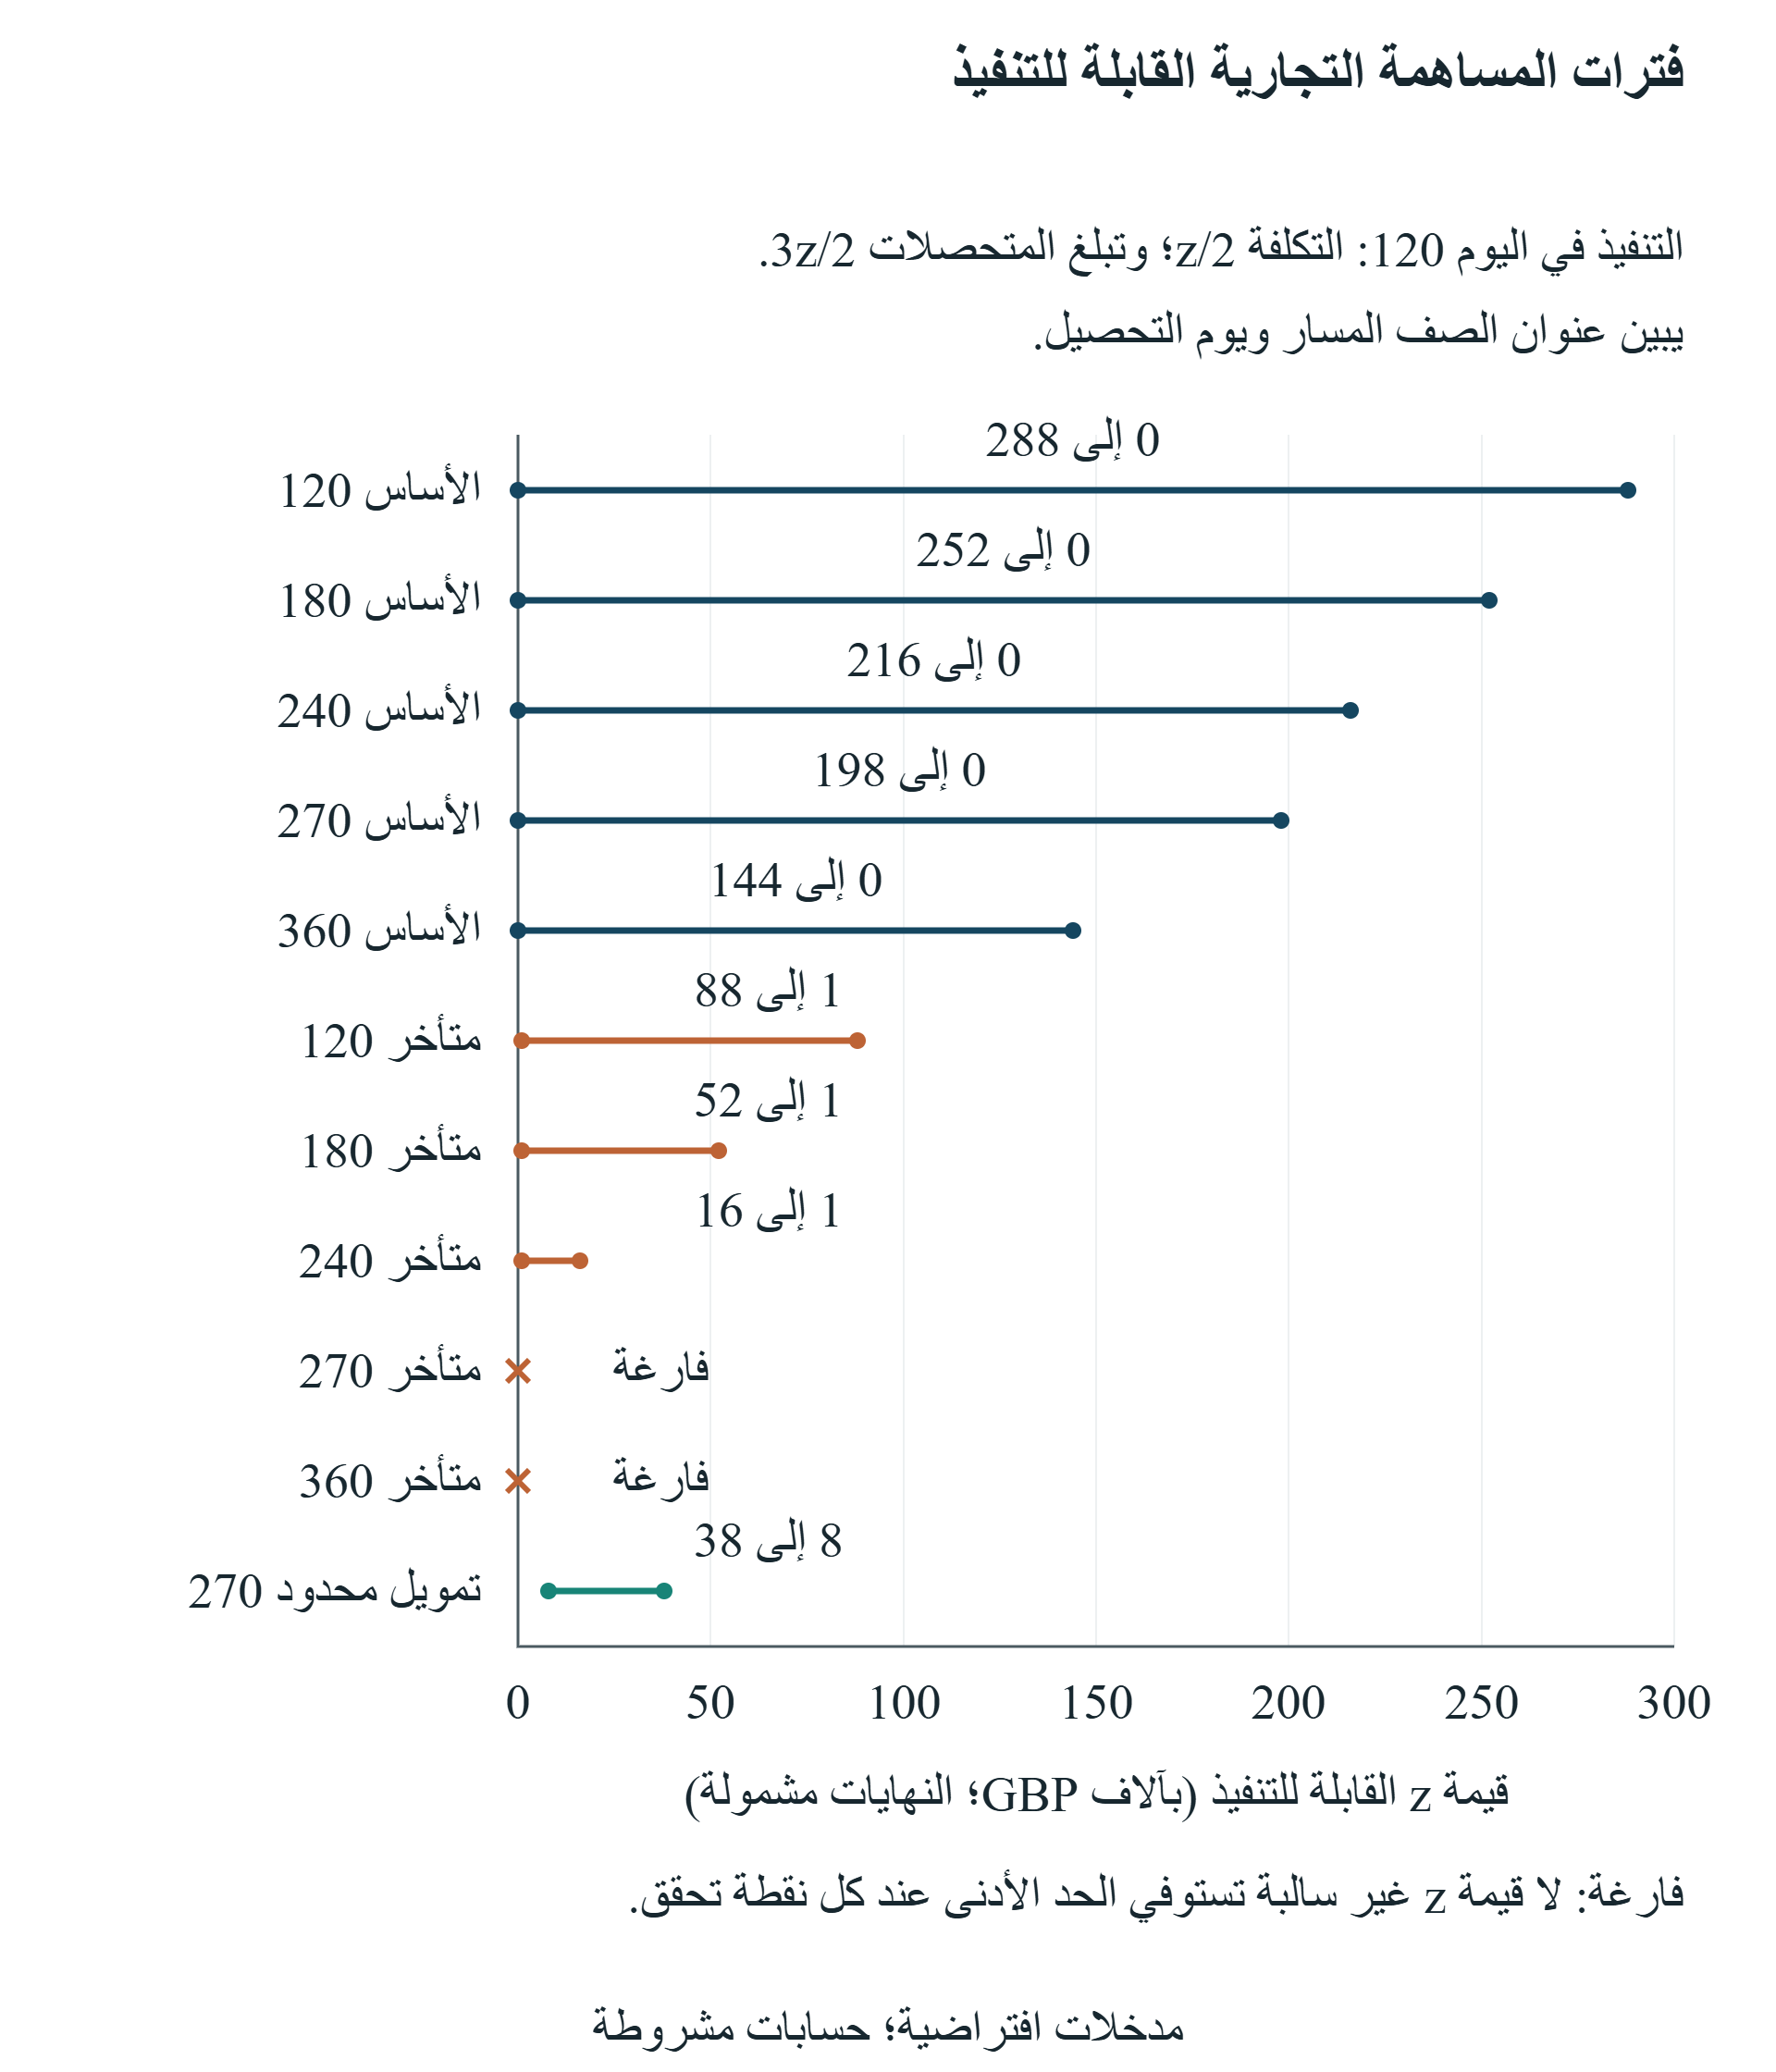
مرّر أفقيًا لقراءة الشكل بالحجم الكامل. ويمكنك أيضًا فتح الشكل بالحجم الكامل.
مساهمة نقدية صافية نهائية؛ مع الحفاظ على قيود G السالبة قبل التحصيل.
19 اعرض الملكية بوصفها جدولًا مشروطًا لهيكل رأس المال
تمنح حالة المشاركة بحصة ملكية محددة المستثمر الأولي خمسة في المائة، وتُبقي للمؤسسين مجتمعين خمسة وتسعين في المائة قبل جولة لاحقة. وفي حالة التمويل اللاحق الافتراضية، يدفع المستثمرون الجدد £200,000 مقابل عشرين في المائة بعد تلك الجولة، بما يقابل القيمة المذكورة قبل الاستثمار، £800,000، في هيكل رأس المال المبسّط هذا. ويحتفظ كل من المؤسسين الحاليين والمستثمر الأولي بثمانين في المائة من نسبته السابقة. ولذلك يملك المؤسسون ستة وسبعين في المائة، والمستثمر الأولي أربعة في المائة، ورأس المال الجديد عشرين في المائة. ويبلغ مجموع الكسور واحدًا. ويستبعد هذا الحساب تغييرات مجمع خيارات الأسهم والأفضليات والمبيعات الثانوية والأدوات الأخرى.
تستخدم حالة SAFE أداة واحدة بسقف تقييم بعد الاستثمار، وأصل تمويل £100,000، وسقف £500,000. وتمنح قاعدة الاحتكام إلى السقف المعتمدة صراحة أداة SAFE حصة عشرين في المائة مباشرة قبل دخول رأس المال الجديد. ويشتري التمويل التالي £200,000 عشرين في المائة من الشركة بعد الجولة، فيُبقي للمؤسسين أربعة وستين في المائة، ولحامل SAFE ستة عشر في المائة، وللمستثمرين الجدد عشرين في المائة. وتزيد القيمة المحددة قبل رأس المال الجديد، £800,000، على السقف، بما يتفق مع شرط تحديد سعر التحويل بالاحتكام إلى السقف في هذه التجربة. وتتطلب النتيجة قاعدة الأداة الواحدة المذكورة؛ ولا تمثل حاسبة لكل مستند يُسمّى SAFE.
عندما لا تقع الجولة ذات السعر المحدد، تظل الأداة حقًا مشروطًا وفق مستنداتها. ولا يصف هذا التحليل غياب التحويل بأنه تخفيف صفري للملكية، ولا يسند للمؤسسين نسبة ملكية ناتجة عن تحويل. كما لا ينمذج حدث سيولة أو حلّ الشركة أو اختيار MFN أو خصمًا أو عدة أدوات SAFE أو مجمع خيارات أسهم أو ترتيب توزيع المتحصلات بحسب الأولوية. وتتطلب هذه الشروط الأداة الموقَّعة الفعلية وهيكل رأس مال أكثر اكتمالًا. ومن شأن قسمة الاستثمار المعلن للبرنامج على تقييم مستقبلي مأمول أن تخفي هذه التفاصيل. ولذلك ينبغي لحزمة الفحص أن تتضمن إصدار الأداة وآليات التحويل وجميع الحقوق القائمة وأي حقوق تحكم جمع التمويل المستقبلي أو إعادة تنظيم الشركة.
ينبغي عرض النقد والملكية معًا دون اعتبار أحدهما عائدًا محققًا. وتُظهر حالتا التمويل اللاحق بحصة محددة وSAFE نقدًا ختاميًا متساويًا قدره £292,000، ونسب ملكية مشروطة مختلفة للمؤسسين، وعدم وجود مساهمة مقاسة من العملاء. ولا تسند التجربة تقييمًا عند التخارج ولا تحسب متحصلات للمؤسسين. كما لا تسند قيمة إلى خدمات الشبكة أو بدائل التمويل في السيناريو المقابل. ويمكن للمساهمين استخدام الجداول المشروطة لتحديد الشروط التعاقدية المهمة وطلب المشورة المهنية. ويظل الاختيار التجاري متوقفًا على بدائل قابلة للتنفيذ ومنافع استراتيجية وسيطرة وتمويل لازم لبلوغ مرحلة محددة، مع تحديد كل عنصر غير مقاس دون تحويله ضمنًا إلى درجة مالية.
| الحامل | حصة أولية محددة 5% | SAFE واحد يحتكم إلى السقف |
|---|---|---|
| المؤسسون | 76% | 64% |
| مستثمر الحصة المحددة | 4% | 0% |
| مستثمر SAFE | 0% | 16% |
| رأس المال الجديد | 20% | 20% |
| المجموع | 100% | 100% |
| نقد الشركة الختامي | £292k | £292k |
SAFE افتراضي بقيمة £100k، وسقف £500k، وقيمة قبل رأس المال الجديد £800k. ولا يوجد مجمع خيارات أسهم أو أفضليات أو تخارج محقق. وتظل SAFE مشروطة في غياب الجولة.
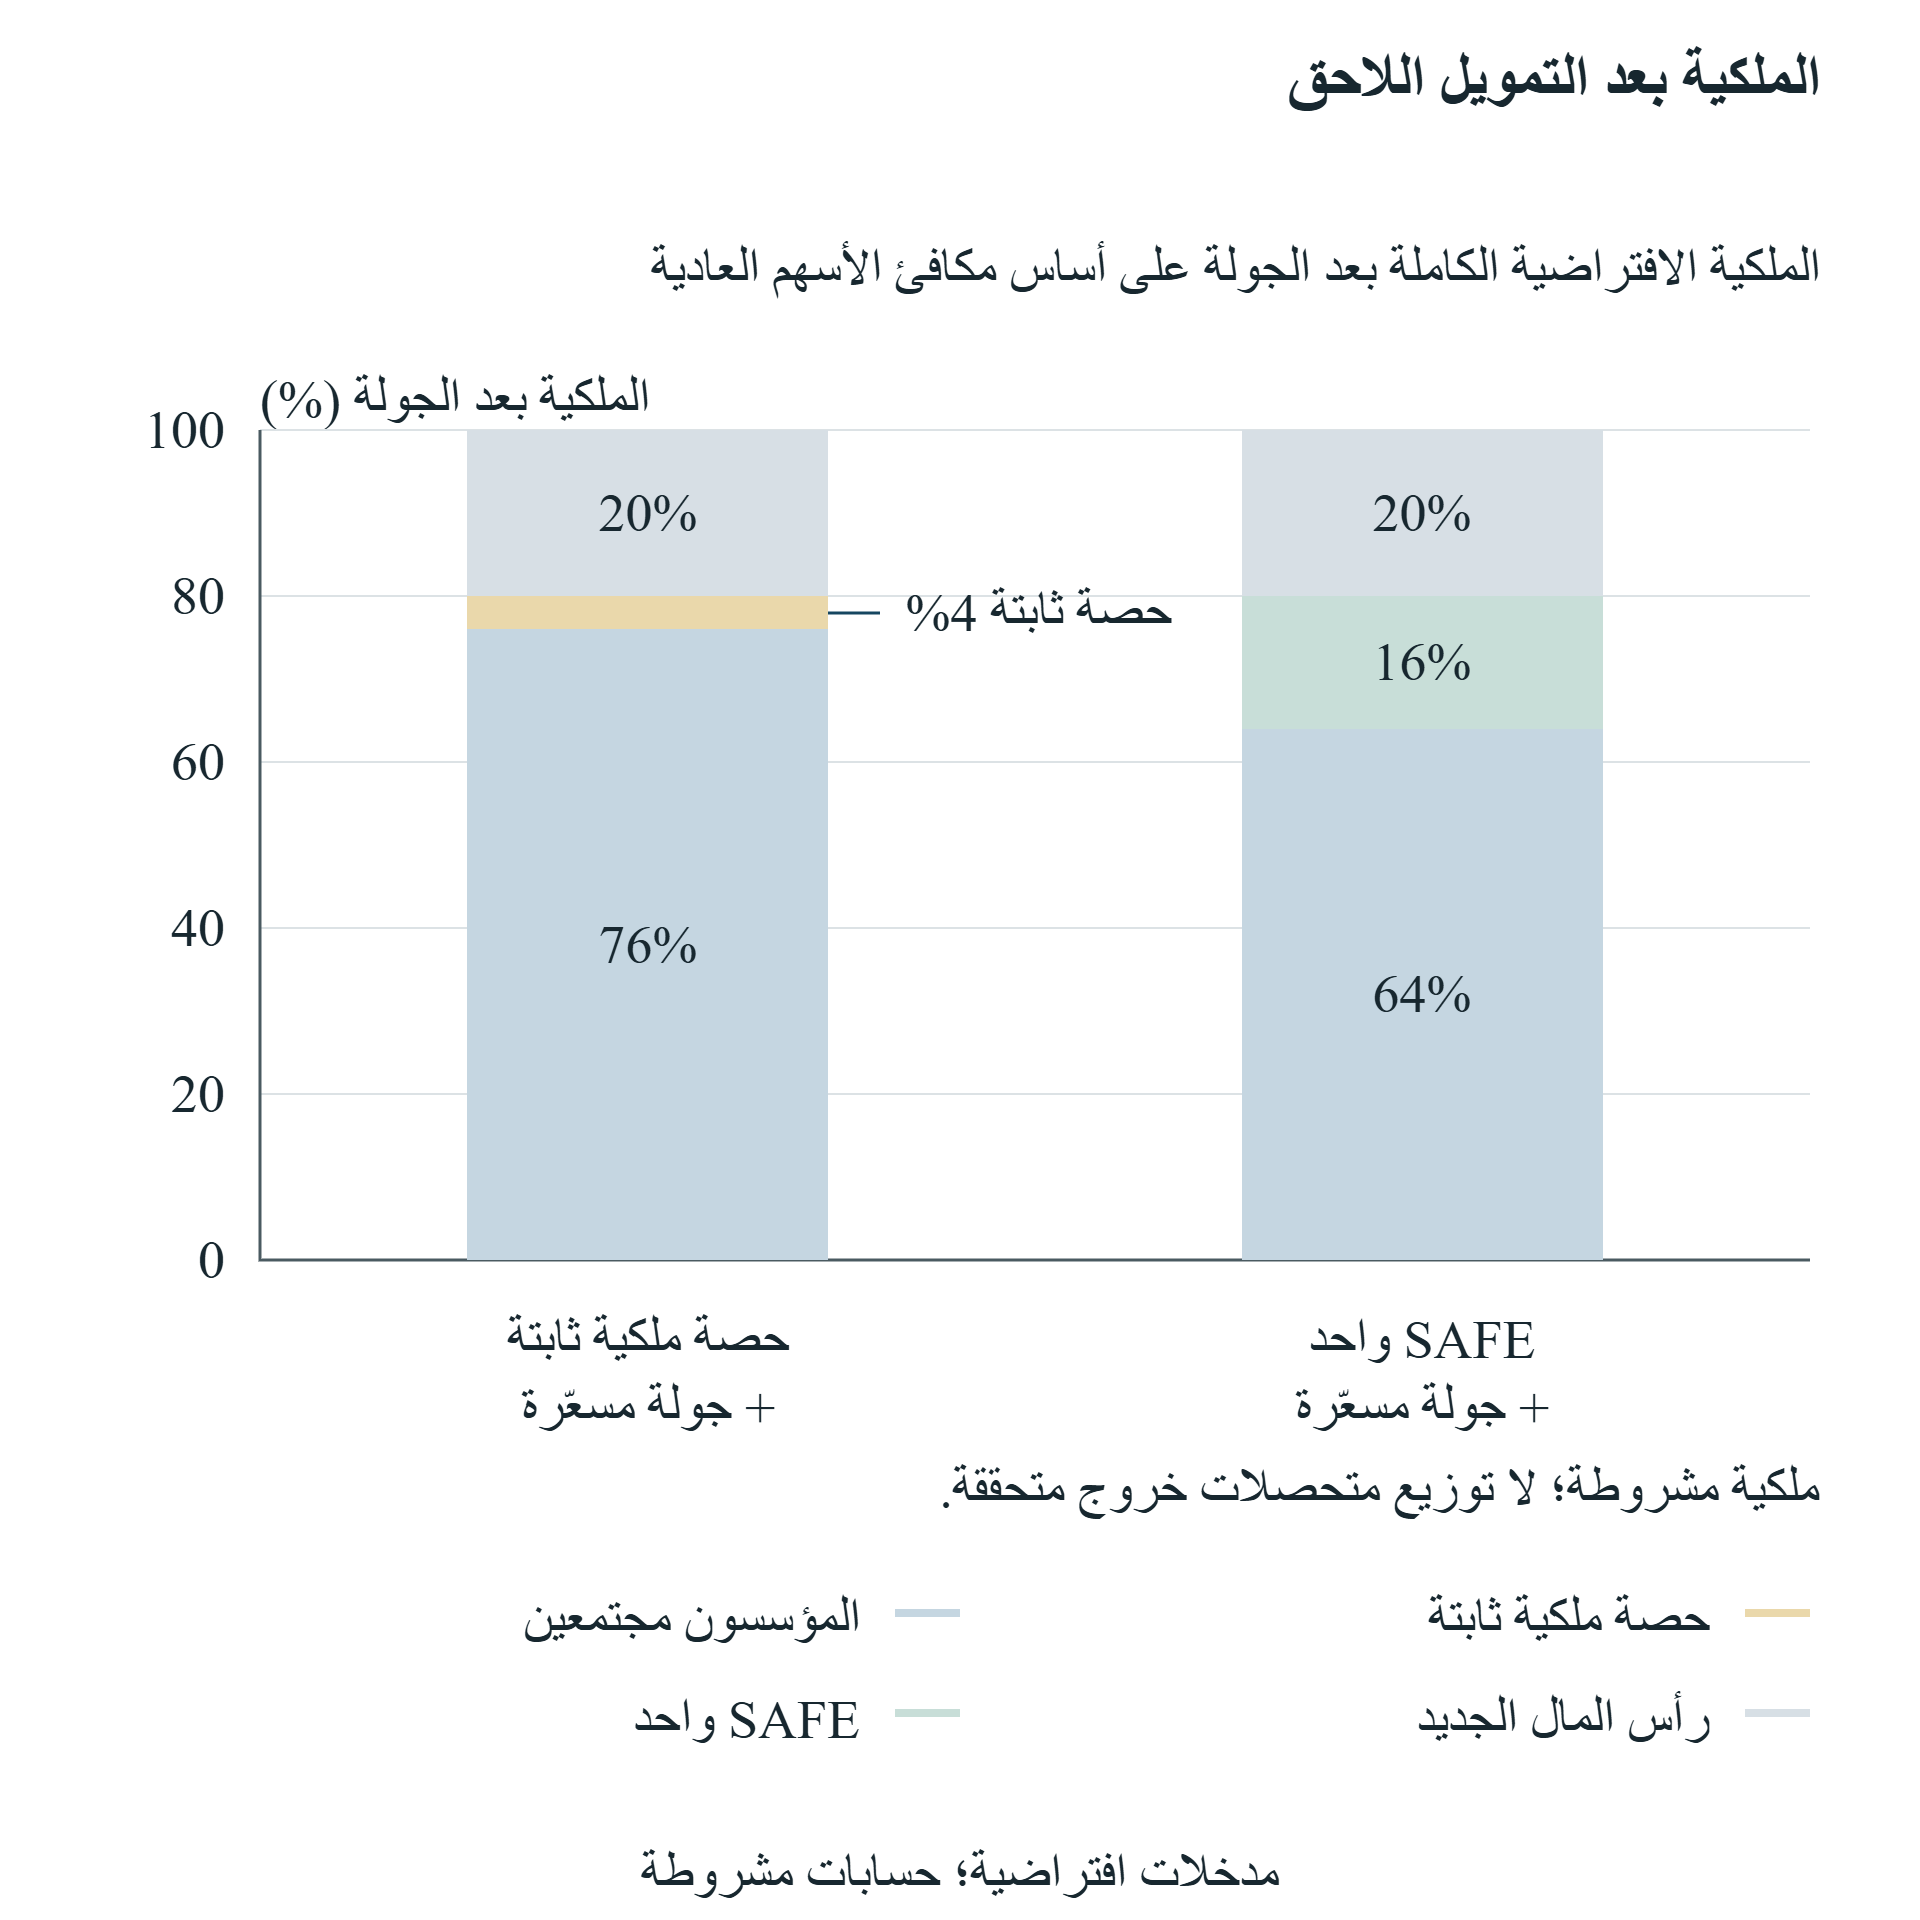
مرّر أفقيًا لقراءة الشكل بالحجم الكامل. ويمكنك أيضًا فتح الشكل بالحجم الكامل.
هيكل رأس مال افتراضي؛ دون متحصلات محققة للمؤسسين؛ وتظل SAFE مشروطة في غياب الجولة.
20 أنشئ سجل أدلة تجارية ذا نقطة نهاية قابلة للرصد
يبدأ سجل الشركة المقترح بمعرّف فرصة يبقى قائمًا عبر التعريفات وتغييرات حساب العميل والمتابعة. وهو يسجّل جهة الاتصال لدى البرنامج، واسم مؤسسة المشتري في ملف الشركة السري، وتاريخ التعريف، والمؤسس المسؤول، وأساس الموافقة على تخزين المعلومات. ويسجّل التأهيل بعد ذلك مشكلة عميل محددة، وصاحب القرار، وإجراءات الميزانية المعنية، ومسار المشتريات، والحدث التالي المتوقع. ويكتمل التعريف عند وقوع التواصل ذي الصلة وفق تعريف الخدمة المتفق عليه. ويتطلب تأهيل العميل مشاهدات إضافية. وينبغي للسجل الاحتفاظ بجهة الاتصال التي ترفض أو تصبح غير نشطة، إلى جانب سبب مؤرخ عندما يقدمه الطرف المقابل.
ينبغي لأدلة المشروع التجريبي تحديد بيان العمل ومعايير القبول والنطاق وتكاليف التنفيذ ومتطلبات الوصول وشروط الملكية الفكرية وما إذا كان دفع المقابل مستحقًا فعلًا. وقد يكون عرض توضيحي لمشترٍ محتمل حدث تعلم مفيدًا، مع أنه لا ينشئ حقًا قابلًا للفوترة. ويضيف المشروع التجريبي بمقابل مالي عقدًا وذمة مدينة، مع متابعة التحصيل بصورة منفصلة. وينبغي لسجل المتحصل مطابقة النقد المصرفي والفاتورة وكيان العميل، بما يشمل الضرائب أو ردّ المبالغ أو استقطاعات الغير حيثما تنطبق. ويتيح ذلك التمييز بين خدمة نُفذت وطلب سُجّل وذمة مدينة ونقد حُصّل. كما يدعم مراجعة التزامات التنفيذ التي ينشئها تعريف تجاري يبدو واعدًا.
تحتاج أدلة التمويل إلى سجل موازٍ. فاجتماع المستثمر وطلب الفحص وورقة الشروط والمستندات الموقَّعة واستيفاء الشروط والتحويل المصرفي الذي أُنجزت تسويته أحداث مؤرخة متميزة. وينبغي تحديد الشركة المتلقية والأداة في كل مرحلة ملزمة. ولا ينبغي إسناد رأس المال اللاحق إلى تعريف إلا وفق قاعدة وصفية متفق عليها مسبقًا، مثل أول اتصال مؤهل تثبته الأدلة، مع الاحتفاظ بالاتصالات المنافسة والعلاقات السابقة. ويمكن لمثل هذه القاعدة وصف مسار عبر الفرص الاستثمارية؛ وهي لا تحدد الاستثمار الذي كان سيقع دون البرنامج. ويتطلب الإسناد السببي تصميم مقارنة مناسبًا يتجاوز هذا السجل التشغيلي.
ينبغي للوحة المتابعة عرض المجتمع المعني وحالات غياب المتابعة. وتشمل المخرجات الوصفية المفيدة الفرص التي جرى التعريف بها ووصلت إلى مرحلة محددة، والوسيط المرصود لمدة المرحلة بين الانتقالات المكتملة، والنقد الملتزم به للتنفيذ، والنقد المحصّل، والتمويل المستلم. ويحتاج كل مقياس إلى دفعة التحاق وتاريخ رصد ومعالجة للعملة ومقام. ولا ينبغي احتساب فرصة نشطة تنتظر المتابعة ضمنًا بوصفها خسارة مكتملة أو عملية بيع مكتملة. وينبغي لتقارير الدفعات الاحتفاظ بالحالات المرفوضة والمنسحبة والمتعذر الاتصال بها. ويمكن للشركة بعد ذلك تقييم ما إذا كان البرنامج قد قدّم خدمته المتفق عليها وما إذا كان تنفيذ الشركة نفسها للمرحلة التالية يتقدم، مع إبقاء حدود تلك الأدلة ظاهرة.
21 فاوض على مراحل الدفع والخدمات التي تستطيع الشركة رصدها
ينبغي لمناقشة العرض أن تفصل الخدمة التي يتحكم مقدم البرنامج في تقديمها عن القرارات التي يتحكم فيها المستثمرون والعملاء والجهات المختصة. وقد يوافق مقدم البرنامج على عدد محدد من الاجتماعات المؤهلة، أو عملية اختيار موثّقة، أو برنامج دعم مجدول. وتعود موافقة المشتري على الشراء وقرار لجنة الاستثمار ونتيجة التأشيرة إلى أصحاب القرار المعنيين. وينبغي للنص التعاقدي تحديد المخرجات والتزامات المشاركين والتقارير وتواريخ الرسوم ومعالجة الإلغاء وإجراءات المنازعات. وينبغي للشركة الحصول على مشورة مختصة بشأن الاتفاقية الفعلية. ويقدّم المنهج البحثي أسئلة الفحص والآثار النقدية للشروط البديلة؛ ولا يقدّم بندًا قانونيًا عامًا أو يدّعي قبول مقدم البرنامج توزيعًا معينًا للمخاطر.
يمكن تقييم الدفع المرتبط بالمراحل من خلال نقل أحداث الرسوم المحددة في سجل الشركة. ولا يفيد الرسم المتأخر إلا عند نقاط التحقق السابقة لتلك الدفعة، مع مراعاة أي تغير في السعر أو أثر تعاقدي. وتحتاج قابلية ردّ المبالغ أيضًا إلى سبب واضح يفعّلها وتاريخ تحصيل موثوق. وينبغي أن يظل ردّ المبلغ المشروط مطالبة منفصلة حتى تثبت الأدلة شروطه وتسويته. وينبغي للشركة اختبار التسلسل الزمني للدفع الإجمالي وردّ المبلغ، بما فيه حالة تأخر الردّ أو النزاع عليه. وقد يخفي عرض الرسم الصافي النهائي وحده احتياج التمويل المؤقت ويفصل القرار عن الحد الذي وضعه المجلس.
يمكن للتعاقد مع العميل معالجة فترة G السالبة عبر دفعة مقدمة تدعمها الأدلة، أو تنفيذ مرحلي، أو قبول وتحصيل على مراحل. ويغيّر كل هيكل الأحداث النقدية، وقد يغيّر العرض التجاري أو السعر أو استعداد العميل للتعاقد. وينبغي للمنهج نمذجة الشروط الموقَّعة الناتجة دون افتراض موافقة العميل على دفعة مقدمة. وعندما يتطلب التنفيذ شريكًا محليًا، ينبغي أن يتضمن التقويم النقدي فواتير الشريك وحق الشركة في المقابل. وتحتاج الاستقطاعات الأجنبية والضرائب غير المباشرة ورسوم التسوية وتحويل العملة إلى معالجة خاصة بالمعاملة. وتستبعد التجربة العددية الحالية هذه البنود لتمكين الفحص الواضح للنطاق الأساسي للمساهمة.
يمكن لمفاوضات التمويل بالمثل التركيز على تاريخ إتاحة الأموال للاستخدام، والشروط السابقة، والمبالغ المحجوزة، والتفاعل مع نفقات المشاركة. وقد تغيّر شريحة أولى أبكر السيولة مع إبقاء شريحة لاحقة مشروطة. ويُنشئ أي تسهيل تمويل جسري أداة إضافية لها متطلبات سدادها الخاصة. وينبغي للمجلس مقارنة مسار معدّل محدد بالكامل بالمسار الأصلي، مع تضمين جميع الالتزامات الجديدة. وينبغي أن تكون النتيجة سجل قرار موجزًا يحدد الشرط غير المحسوم والمسؤول عنه. وإذا ظل شرط لازم غير مؤكد، يظل المسار مشروطًا، وينبغي للشركة تحديد النفقات التي هي مستعدة للالتزام بها قبل تلقي ذلك التأكيد.
22 نظّم حزمة مجلس الإدارة حول القرارات والمستندات والمدة المتبقية للتشغيل بالنقد المتاح
ينبغي أن تذكر الصفحة الأولى من حزمة القرار المرحلة التشغيلية المقترحة، والمركز النقدي القائم، والموافقة المطلوبة، والبديل في حال عدم قبول عرض البرنامج. وينبغي للملحق الداعم مطابقة النقد مع كشف حساب مصرفي مؤرخ، واستبعاد المبالغ المقيدة من الأموال القابلة للاستخدام، وتحديد الالتزامات التي يحين سدادها. وينبغي للشركة إرفاق عرض البرنامج المنطبق وإبراز الإصدار المستخدم. ويمكن لملخص المسار بعد ذلك عرض التمويل الإجمالي والاستقطاعات وتكاليف الالتحاق التي تدفعها الشركة والتكاليف التي يدفعها المؤسس والمتحصلات المقيدة وأول إخلال بالسياسة. وتتيح هذه الحقول للمديرين فحص المسار الكامل دون الاعتماد على مبلغ استثمار معلن أو سرد عن قيمة الشبكة.
ينبغي أن يكون المكوّن الثاني تقويمًا للأهلية والتنفيذ، مع مسؤول مسمّى عن كل متطلب سابق. وتشمل البنود القبول في البرنامج والاختيار الاستثماري وتأكيد وضع الهجرة وتأسيس الشركة أو إعادة تنظيمها والخدمات المصرفية والسفر وأي طلب دعم. وينبغي أن تكون لكل بند غير محسوم مهلة مستهدفة للتأكيد وقرار إنفاق يتوقف عليه. ويمكن للتقويم إظهار الاعتماد المتبادل دون افتراض نتيجة مواتية. وإذا نُشر موعد نهائي دون منطقة زمنية، ينبغي للمسؤول طلب الإيضاح. وإذا بقيت صفحة برنامج قديمة على الإنترنت بعد بدء دفعتها، ينبغي للحزمة بيان عدم وجود نافذة تالية متحقق منها، دون معاملة المسار بوصفه مفتوحًا حاليًا.
ينبغي للمكوّن التجاري عرض الأدلة الحالية لكل فرصة ذات صلة وتكلفة المرحلة التالية. ويمكن للمديرين مراجعة الاجتماعات الموعودة، والاجتماعات التي عُقدت، والمشاريع التجريبية التي تنشئ إنفاقًا، والعقود التي حُصّلت أموالها. وتحتاج جهات اتصال التمويل إلى جدول منفصل للالتزامات الموقَّعة وشروط التحصيل. وينبغي للنموذج النقدي الاستناد فقط إلى الحالة الملائمة للسيناريو محل النظر. ويمكن لخطة أساسية تستند إلى أدلة على أموال سُوّيت وأموال ملتزم بها أن تقف بجانب فرص مشروطة صراحة. وينبغي ألا تحوّل الحزمة جهة اتصال غير مؤهلة إلى متحصل متوقع لمجرد أن كتيّب البرنامج يصف الوصول إلى المستثمرين.
يمكن للموافقة تحديد حد أقصى لالتزام نقدي لا يمكن الرجوع عنه، والحد الأدنى الواجب الحفاظ عليه، والمعلومات المطلوبة قبل المرحلة التالية، وتاريخ المراجعة. وينبغي للشركة حفظ التوقع المعتمد أصلًا وتسجيل التغييرات اللاحقة بصورة منفصلة. وعند المراجعة، يمكن إسناد الفروق إلى أحداث مؤرخة مثل تغير توقيت التأشيرة، أو تأجيل تحويل مصرفي، أو مشروع تجريبي بمقابل مالي، أو تعديل تكاليف السفر. ويدعم ذلك التعلم التشغيلي ومسار التدقيق. كما يتيح قرار توقف منضبطًا عندما لا تتحقق الشروط. ولا يضمن البحث أن تنتج الموافقة المرحلية دخولًا ناجحًا للسوق؛ وغرضه العملي هو إيضاح التزامات المجلس ومتطلبات الأدلة.
23 صمّم تقييمًا مستقبليًا حول التكاليف والاختيار والنتائج التي تحقق فيها التحصيل
تحتاج دراسة تجريبية مستقبلية للالتحاق بمسرّعات عابرة للحدود إلى مجتمع يحدَّد قبل معرفة النتائج. وتتمثل نقطة انطلاق مفيدة في دفعة المتقدمين المؤهلين، مع تواريخ الطلبات ودرجات الاختيار حيث تتاح قانونًا وقرارات القبول وقبول العروض والانسحابات والمشاركة. ومن شأن متابعة شركات المحفظة التي حصلت على التمويل وحدها أن تستبعد المؤسسين الذين يتكبدون تكاليف التحاق دون استثمار. وينبغي للدراسة التمييز بين بلد المؤسس وبلد الشركة التشغيلية وبلد البرنامج وبلد العميل المستهدف. وتخضع السجلات الفردية للضوابط القانونية وضوابط الخصوصية. ولا تمتلك الورقة الحالية مثل هذه البيانات، ولذلك لا تعرض معدل تحويل على مستوى المتقدمين أو متوسط أثر المعالجة أو عائدًا على المشاركة.
ينبغي لقياس التكاليف تسجيل المدفوعات والتواريخ والعملة والجهة الدافعة وردّ النفقات والنشاط الذي أُزيح. ويحتاج وقت المؤسس إلى افتراض تقييم خاص به ومفصح عنه إذا حُوّل إلى قيمة مالية. وينبغي التمييز بين نفقات التشغيل المشتركة والتكاليف الإضافية للمسار، مع سيناريو مقابل موثّق. وينبغي تقييم الأرصدة غير النقدية بحسب الاستخدام الفعلي أو افتراض مستقل صريح، دون عرضها بوصفها نقدًا مصرفيًا. وتحتاج أدوات الملكية إلى شروطها الموقَّعة وتاريخ تحويلها اللاحق. وتتطلب مقارنة البرامج القائمة على الرسوم بالبرامج المقابلة لحصص ملكية عرض التمويل والملكية بجانب النتائج التشغيلية؛ إذ يغفل إجمالي نفقات واحد حق الملكية المنقول إلى مستثمر.
ينبغي أن تمتد تعريفات النتائج من التعريفات التجارية إلى التأهيل والعقود والتنفيذ والتحصيل، مع تسجيل التمويل اللاحق بصورة مستقلة. وينشئ تاريخ الرصد الثابت رقابة إحصائية من اليمين للشركات التي لا تزال تتفاوض أو تنتظر الدفع. ويجب الإفصاح عن السجلات المفقودة وعدم استجابة المؤسسين بحسب الدفعة والحالة. وقد تُعقّد الطلبات المتكررة والانضمام إلى برامج متعددة وعلاقات العملاء أو المستثمرين السابقة عملية الإسناد. ويحتاج أي تصميم يدّعي آثارًا سببية إلى مصدر مقارنة موثوق وافتراضات مناسبة، مثل تصميم يمكن الدفاع عنه قائم على حد الاختيار في برنامج معين. ولا تثبت المطابقة وحدها إزالة جودة المؤسسين غير المرصودة أو اختيار الفرص.
يمكن لسجل العروض العامة الإسهام بوصف مؤرخ للمعالجة، دون أن يكون تقديرًا سببيًا. وقد تغيّر البرامج شروط الاستثمار ومتطلبات الموقع والدعم التجاري بين الدفعات. وينبغي للتقييم حفظ تلك الإصدارات وتجنب دمجها في منتج واحد لا يتغير. ويمكن تسجيل المعدلات التسويقية على مستوى البرنامج مع مقاماتها وآفاقها المعلنة، ثم التحقق منها مقابل البيانات الأساسية إذا توافرت. وغيابها من المعايرة العددية هنا مقصود: فلا تتضمن التجربة الافتراضية مدخلات احتمالية تجريبية. ويمكن لبيانات بحثية لاحقة اختبار الآليات التي يقترحها السجل مع الحفاظ على الفروق بين العلاقات المرصودة والتقديرات السببية المحلية والتطابقات المحاسبية المشروطة.
24 حدّد نطاق القرار وبيّن ما يظل غير مقاس
يقيّم المنهج مسارًا محددًا للتمويل والوصول إلى نتائج تجارية وفق سياسة سيولة مختارة. وهو لا يقدّر جودة البرنامج أو ملاءمة المؤسس أو أهلية الهجرة أو الموافقة الاستثمارية أو احتمال كسب عميل. وقد تتغير الصفحات العامة، وقد تتضمن الاتفاقيات الموقَّعة شروطًا جوهرية غائبة عن تلك الصفحات. ولذلك تظل مقارنة البرامج مؤرخة في 12 نوفمبر 2026. والمسارات المختارة أمثلة للمقارنة التحليلية، ولا تقدّم ترتيبًا عالميًا شاملًا. وتحدد الحقول غير المحسومة موضع بدء الفحص الخاص بالشركة. كما تحدّ من استخدام المقارنة في طلب يُقدَّم بعد تاريخ الرصد.
يستبعد النموذج الافتراضي الضرائب والفوائد والتضخم والخسائر الائتمانية ومجمعات خيارات الأسهم وتعدد الأوراق المالية وأفضليات التخارج وردّ المبالغ المتنازع عليه وقيود القدرة الفعلية. وهو يستخدم نشاطًا تشغيليًا مشتركًا بمتحصلات مشتركة صفرية ونفقات التحاق تدفعها الشركة وسجل نقد شخصي صفري. والوحدة الأجنبية مصطنعة. وكل عميل ونتيجة تمويل وتاريخ دفع مفترض ومحدد. وتجعل هذه الحدود العلاقات المحاسبية قابلة للفحص وتحول دون عرض أرقام الأمثلة بوصفها تقديرات سوقية. وينبغي للشركة التي تطبّق الإطار استبدال تلك المدخلات وتوسيع تقويم الأحداث ليشمل التزاماتها الفعلية. وقد يغيّر مدخل معدّل قابلية التنفيذ ونطاق المساهمة ومقارنة الملكية.
تتمثل النتيجة التحليلية الرئيسية في النطاق المشروط لمساهمة العميل النهائية. وينشئ التنفيذ قبل التحصيل تعرضًا نقديًا سالبًا لكل جنيه من المساهمة، وقد يفرض ذلك التعرض حدًا أعلى محدودًا على مسار يحتاج أيضًا إلى حد أدنى موجب للمساهمة. ويعطي مثال التمويل المحدود نطاقًا من £8,000 إلى £38,000 وفق جدوله المفترض الدقيق. وتُظهر أمثلة التمويل المتأخر إمكانية اجتماع رقم نقد ختامي جذاب مع إخلال سابق بالسياسة. وهذه نتائج قابلة لإعادة الإنتاج للأحداث والقواعد المحددة. وتظل أسئلة مفيدة للفحص، رغم أن البحث الحالي لا يقدّم أدلة سببية على النتائج التجارية لمسرّعة فعلية.
يمكن للمؤسس أو المجلس المستعد لاتخاذ قرار طلب عرض على مستوى المكوّنات، وتأكيد الأهلية وتصريح المشاركة، وصياغة بديل البقاء، ومطابقة التمويل القابل للاستخدام، وتتبع التعريفات التجارية حتى النتائج التي حُصّلت أموالها. ويمكنه بعد ذلك تقييم مسار باستخدام التقويم النقدي الفعلي للشركة وحد معتمد بوضوح. وتظل الفرص التجارية غير المحسومة ظاهرة بجانب الالتزامات الممولة. وتُعرض الملكية من خلال الأدوات المنطبقة، دون تخارج محقق وهمي. وتوفّر الحزمة الناتجة للأطراف المقابلة أسئلة ملموسة عن التوقيت والرسوم والاستخدام المقيد وتقديم الخدمات. وينبغي لتوصيتها النهائية الاستناد إلى خيارات قابلة للتنفيذ وموثّقة وأهداف المساهمين المحددة، مع الإفصاح عن أي افتراضات إضافية تخص القرار الذي تؤثر فيه.
المراجع
- Y Combinator. The Y Combinator Deal. تاريخ الاطلاع: 12 نوفمبر 2026. https://www.ycombinator.com/deal
- Y Combinator. Frequently Asked Questions. تاريخ الاطلاع: 12 نوفمبر 2026. https://www.ycombinator.com/faq
- Techstars. Investment Terms. تاريخ الاطلاع: 12 نوفمبر 2026. https://www.techstars.com/investment-terms
- Techstars. Investment Terms announcement, 17 April 2025. تاريخ الاطلاع: 12 نوفمبر 2026. https://www.techstars.com/newsroom/investment-terms
- 500 Global. The 500 Fellowship, current flagship page, updated September 2026. تاريخ الاطلاع: 12 نوفمبر 2026. https://500.co/founders/flagship
- Entrepreneurs First. London FAQs. تاريخ الاطلاع: 12 نوفمبر 2026. https://www.joinef.com/faqs/london/
- Antler. Antler in Singapore. تاريخ الاطلاع: 12 نوفمبر 2026. https://www.antler.co/location/singapore
- Immigration, Refugees and Citizenship Canada. Start-up Visa Program, page details 21 July 2026. تاريخ الاطلاع: 12 نوفمبر 2026. https://www.canada.ca/en/immigration-refugees-citizenship/services/immigrate-canada/start-visa.html
- GOV.UK. Visit the UK as a Standard Visitor, Visit on business. تاريخ الاطلاع: 12 نوفمبر 2026. https://www.gov.uk/standard-visitor/visit-on-business
- US Department of State. Fact Sheet U.S. Business Visas B-1 and Allowable Uses. تاريخ الاطلاع: 12 نوفمبر 2026. https://travel.state.gov/content/travel/en/us-visas/business/b-1-fact-sheet.html
- Enterprise Singapore. GIA Shanghai Acceleration Programme. تاريخ الاطلاع: 12 نوفمبر 2026. https://www.enterprisesg.gov.sg/grow-your-business/innovate-with-us/market-access-and-networks/global-innovation-alliance/gia/gia-shanghai
- Techstars Support. Can I apply to Techstars programs not in my country? Can you help with visa or immigration issues? Modified 17 May 2024. تاريخ الاطلاع: 12 نوفمبر 2026. https://help.techstars.com/support/solutions/articles/4000207088-can-i-apply-to-techstars-programs-not-in-my-country-can-you-help-with-visa-or-immigration-issues-
- Techstars Support. After a Techstars program ends, do I need to stay in the program location? تاريخ الاطلاع: 12 نوفمبر 2026. https://help.techstars.com/support/solutions/articles/4000207073-after-a-techstars-program-ends-do-i-need-to-stay-in-the-program-location-
- MassChallenge. Security and Resiliency Traction 2026. تاريخ الاطلاع: 12 نوفمبر 2026. https://masschallenge.org/security-and-resiliency-traction-2026/
- Antler. Antler in UK. تاريخ الاطلاع: 12 نوفمبر 2026. https://www.antler.co/location/uk
- Enterprise Singapore. Global Innovation Alliance initiative, including GIA+ effective 1 April 2026. تاريخ الاطلاع: 12 نوفمبر 2026. https://www.enterprisesg.gov.sg/grow-your-business/innovate-with-us/market-access-and-networks/global-innovation-alliance/gia-initiative
- Singapore Ministry of Manpower. EntrePass eligibility. تاريخ الاطلاع: 12 نوفمبر 2026. https://www.mom.gov.sg/passes-and-permits/entrepass/eligibility
- CORFO. Start-Up Chile Ignite 13 call. تاريخ الاطلاع: 12 نوفمبر 2026. https://www.corfo.gob.cl/sites/cpp/convocatoria/start-up-chile-ignite-13/
- CORFO. Bases Start-Up Chile, refundido no oficial, November 2026. Non-official consolidation; governing resolutions and executed agreement require confirmation. تاريخ الاطلاع: 12 نوفمبر 2026. https://saowcsblobassets.blob.core.windows.net/assets/CONV/26IGN-2/Bases%20Start-Up%20Chile%20-%20Refundido%20No%20Oficial%20(nov%202026).pdf
- European Institute of Innovation and Technology. Venture incubation program, 2026 opportunity. تاريخ الاطلاع: 12 نوفمبر 2026. https://www.eit.europa.eu/our-activities/opportunities/venture-incubation-program
- EIT Jumpstarter. Terms and Conditions 2026, version 2, 6 May 2026. تاريخ الاطلاع: 12 نوفمبر 2026. https://eitjumpstarter.eu/wp-content/uploads/2026/05/EIT-Jumpstarter-2026_Terms-and-Conditions_v2_20260506.pdf
- DIPRES. Start-Up Chile monitoring, 2023 period and 2024 price base. Publication date not independently established. تاريخ الاطلاع: 12 نوفمبر 2026. https://www.dipres.gob.cl/597/articles-338261_doc_pdf.pdf
- UK Department for Business and Trade. Global Entrepreneur Programme, Frequently Asked Questions, updated 27 August 2026. تاريخ الاطلاع: 12 نوفمبر 2026. https://www.business.gov.uk/campaign/gep/frequently-asked-questions/
- Hallen, B. L., Cohen, S. L. and Bingham, C. B. (2020). Do Accelerators Work? If So, How? Organization Science 31(2), 378-414. DOI:10.1287/orsc.2019.1304. Author manuscript dated 3 April 2019. https://d3brk8rkzvc45n.cloudfront.net/s3fs-public/2024-02/SSRN-id2719810.pdf
- Yu, S. (2020). How Do Accelerators Impact the Performance of High-Technology Ventures? Management Science 66(2), 530-552. DOI:10.1287/mnsc.2018.3256. Abstract reviewed only. https://pubsonline.informs.org/doi/10.1287/mnsc.2018.3256
- Gonzalez-Uribe, J. and Reyes, S. (2021). Identifying and Boosting Gazelles: Evidence from Business Accelerators. Journal of Financial Economics 139(1), 260-287. DOI:10.1016/j.jfineco.2020.07.012. Accepted manuscript, April 2020. https://eprints.lse.ac.uk/103145/1/Gazelles_16042020_JFE.pdf
- Gonzalez-Uribe, J. and Leatherbee, M. (2018). The Effects of Business Accelerators on Venture Performance: Evidence from Start-Up Chile. Review of Financial Studies 31(4), 1566-1603. DOI:10.1093/rfs/hhx103. Accepted manuscript, August 2017. https://researchonline.lse.ac.uk/id/eprint/84553/1/Gonzalez-Uribe_Effects%20of%20Business%20Accelerators.pdf
نبذة عن المؤلف
يتمتع Chennakeshav (CK)، المسؤول التنفيذي في تمويل الشركات والخدمات المصرفية الاستثمارية، بخبرة عالمية تتجاوز 25 عاماً في استحداث الصفقات وهيكلتها وتنفيذها في مجالات الاندماج والاستحواذ ورأس مال النمو والاستراتيجية المؤسسية. وقد قاد تكليفات لخلق القيمة للمؤسسين والشركات والصناديق؛ رابطاً منظور مجلس الإدارة بالتنفيذ العملي وإتمام الصفقات.
تشمل مسيرته Morgan Stanley وHSBC وLloyds Banking Group وEWEC وشركات محفظة ADQ وEmirates Growth Fund، عبر قطاعات TMT والعقارات والتقنيات المالية والتقنيات العميقة والتقنيات النظيفة والبنية التحتية والطاقة. وقد تعاون مع القيادات التنفيذية وصناديق الملكية الخاصة ورأس المال الجريء والصناديق السيادية والمكاتب العائلية لتمويل عمليات جمع رأس مال معقدة ومشاريع التوسع، وقاد مبادرات الفحص النافي للجهالة في الاندماج والاستحواذ والتكامل بعد الاندماج وتحول الأعمال لخلق القيمة.
يشغل منصب الشريك المدير في Matchpoint Partners، ويقود ممارسة الشركة في تمويل الشركات والاندماج والاستحواذ وجمع رأس المال. ويحمل MBA من London Business School، ودرجة في الهندسة من VTU، ويدرس للحصول على ماجستير القانون (LLM، قيد الدراسة) من UCL London.
بصفته مرشداً نشطاً للشركات الناشئة، يقدم CK الإرشاد في Techstars وDIFC FinTech Hive وStartup Grind وFounder Institute وIN5، ويشغل دور مرشد ريادة الأعمال المقيم (EMiR) في London Business School، ويشارك في تحكيم Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
إخلاء المسؤولية
هذا البحث جزء من سلسلة مستمرة عن هيكل الأسواق الخاصة والبديلة. والآراء الواردة فيه تعبر عن المؤلف. والبحث لأغراض المعلومات فقط، ويصف هيكل السوق بصورة عامة، ولا يشكل مشورة استثمارية أو قانونية أو ضريبية أو تنظيمية أو توصية بشأن أي ورقة مالية أو وعاء استثماري أو طرف مقابل.
