
1 Die Entscheidung über den Auslandseinstieg vor dem Angebotsvergleich definieren
Ein Accelerator im Ausland sollte im Rahmen einer Unternehmensentscheidung mit einem definierten betrieblichen Meilenstein, einem terminierten Liquiditätsbedarf und einer ausdrücklichen Alternative bewertet werden. Ein solcher Meilenstein kann eine abgeschlossene Kundenprüfung, ein umsetzbarer Vertriebsvertrag oder eine Finanzierungsrunde sein, durch die nutzbare Mittel auf dem Unternehmenskonto eingehen. Jedes Ergebnis erfordert andere Arbeiten und Nachweise. Die angekündigte Investitionssumme eines Programms beschreibt den Weg nur unvollständig, wenn die Teilnahme Reisen, eine andere Gesellschaftsstruktur, einen Aufenthalt oder Ausgaben vor der Verfügbarkeit der Investition verlangt. Die wirtschaftliche Frage lautet, ob das Unternehmen den gesamten Weg finanzieren und die damit verbundenen Beteiligungs- und Betriebsverpflichtungen rechtfertigen kann.
Die Prüfung beginnt bei der Gesellschaft, die die Programmunterlagen unterzeichnet, und bei der Gesellschaft, die die Betriebskosten trägt. Dies können unterschiedliche Rechtsträger sein. Vor der Budgetfreigabe sollte das Leitungsorgan den empfangenden Rechtsträger, bestehende Anteilseigner, Gründerpflichten und jede erforderliche Mutter- oder Tochtergesellschaft bestimmen. Ebenso sollte es feststellen, welche Personen vor Ort anwesend sein müssen und welche Tätigkeiten ihnen am Zielort erlaubt sind. Aufnahme, Investitionsauswahl, gesellschaftsrechtliche Umstrukturierung, aufenthaltsrechtliche Erlaubnis und Bankfreigabe gehören auf getrennte Zeilen der Entscheidungsdokumentation. Der Nachweis eines Ereignisses vervollständigt keinen anderen Nachweis. Ein unterzeichnetes Angebot sollte daher mit der eigenen Rechts- und Liquiditätslage des Unternehmens abgeglichen werden.
Diese Arbeit entwickelt eine um Zugangskosten bereinigte Finanzierungs- und Kommerzialisierungsmethode. Sie verbindet ein datiertes Verzeichnis ausgewählter öffentlicher Programm- und Behördenquellen mit einem konstruierten Zahlungsbuch-Experiment und einem Protokoll zur Erfassung kommerzieller Fortschritte. Der analytische Beitrag besteht in einem bedingten Intervall für den Nettozahlungsbeitrag aus Kundenaufträgen, den ein bestimmter Weg finanzieren kann. Leistungsausgaben vor dem Zahlungseingang können sowohl eine obere Betriebsmittelgrenze als auch einen unteren erforderlichen Zahlungsbeitrag erzeugen. Ein späterer Vertrag kann zudem eine frühere Liquiditätsrestriktion ungelöst lassen. Dies sind Folgen eines festgelegten Ereigniskalenders und einer Liquiditätspolitik. Ein Effekt der Accelerator-Teilnahme wird damit nicht geschätzt.
Die Prüfung öffentlicher Quellen bezieht sich auf die zum angegebenen Beobachtungsdatum bereitgestellten Angebote und Regeln. Unterzeichnete Bewerbervereinbarungen, individuelle aufenthaltsrechtliche Entscheidungen, Kostenvoranschläge für Gründer sowie ein zugeordnetes Register von Kontaktherstellungen bis zum tatsächlichen Zahlungseingang standen für diese Analyse nicht zur Verfügung. Die Beispielunternehmen und numerischen Eingaben sind ausdrücklich konstruiert. Die Erkenntnisse tragen daher eine Entscheidungsmethode, einen Fragenkatalog für Angebote und ein Messkonzept. Sie bestimmen weder den kausalen Umsatzertrag eines aktuellen Programms noch die Investitionswahrscheinlichkeit eines Bewerbers. Ein Unternehmen kann die konstruierten Eingaben durch eigene dokumentierte Zusagen ersetzen; diese Unterscheidung bleibt bestehen.
2 Programmleistungen von Investitionen und kommerziellen Verpflichtungen trennen
Eine Programmbeschreibung kann mehrere wirtschaftlich unterschiedliche Bestandteile enthalten. Eine Anfangsinvestition, eine bedingte Investitionsmöglichkeit, ein Erstattungsanspruch, ein wettbewerblich vergebener Preis und der Zugang zu Beratern sollten getrennt erfasst werden. Ihre Bedingungen, Zeitpunkte und Beteiligungsfolgen unterscheiden sich. Eine Finanzierungsobergrenze bezeichnet einen Höchstbetrag gemäß der veröffentlichten Beschreibung. Das Unternehmen benötigt den seiner eigenen Gesellschaft zugesagten Betrag und das Datum, ab dem es darüber verfügen kann. Programmgebühren und sonstige Abzüge benötigen eine gesonderte Überleitung. Für Dienstleistungen und Guthaben sind eigene Berechtigungs- und Nutzungsnachweise erforderlich. Werden diese Positionen zu einer einzigen Fördersumme zusammengefasst, lässt sich daraus nicht erkennen, welche Mittel zur Begleichung einer bestimmten Rechnung verfügbar sind.
Öffentliche Investitionsbedingungen sind nützliche Ausgangsnachweise, wenn Fassung und Instrument erkennbar bleiben. Der veröffentlichte Standardvertrag von Y Combinator beschreibt neben einem SAFE-Bestandteil mit festem Beteiligungsprozentsatz einen SAFE ohne Bewertungsobergrenze mit Meistbegünstigungsklausel und nennt keine Programmgebühr. Techstars beschreibt einen anfänglichen Bestandteil in Form gewöhnlichen Eigenkapitals, einen SAFE ohne Bewertungsobergrenze mit Meistbegünstigungsklausel sowie weitere Rechte und Pflichten. Sein veröffentlichtes Angebot unterscheidet sich zudem für Programme im asiatisch-pazifischen Raum. Diese Strukturen erfordern eine instrumentenspezifische Prüfung, bevor Gründer ihre spätere Beteiligung berechnen. Die Zahlungs- und Beteiligungsbedingungen eines einzelnen Bestandteils bilden nicht die gesamte Vereinbarung ab. Die späteren konstruierten Finanzfälle dieser Arbeit verwenden eine bewusst engere Konvention und bilden keinen der beiden vollständigen Anbieterverträge nach.
Die Programmfassung ist unabhängig von der Marke relevant. Die während der Recherche bereitgestellte kanonische Flagship-Seite von 500 Global nennt The 500 Fellowship mit einem Zeitraum von November 2026 bis April 2027 sowie einer bedingten Anfangsinvestition und einer möglichen späteren Investition. Ältere indexierte Beschreibungen nennen andere Eckdaten. Auf der aktuellen Seite bleiben wesentliche Fragen zu Instrumenten und Gebühren zu prüfen. Diese Abweichung erfordert einen neuen Angebotseintrag mit gespeichertem Quelldatum und ausdrücklich offenen Feldern. Würden aktuelle Bankeingänge aus einer historischen Gebühr und einer älteren angekündigten Investitionssumme abgeleitet, würden verschiedene Produktfassungen miteinander vermischt. Eine so gebildete Zahl hätte keine tragfähige Dokumentengrundlage.
Kommerzielle Unterstützung sollte anhand ihrer zugesagten Leistung erfasst werden. Netzwerkzugang, die Vorstellung bei einem möglichen Käufer, die Teilnahme an einer Präsentationsveranstaltung und ein unterzeichneter Kundenvertrag bezeichnen unterschiedliche Ereignisse. Dasselbe gilt für Investorenzugang, ein Term Sheet, einen Investitionsvertrag und endgültig eingegangene Finanzierungsmittel. Die Prüfung sollte benennen, welches Ereignis das Programm tatsächlich anbietet, welche weitere Auswahl oder Verhandlung notwendig ist und wessen Entscheidung den nächsten Schritt bestimmt. So kann das Unternehmen die Leistungserbringung überwachen, ohne jede Dienstleistung als Umsatz zu behandeln. Dies schafft zudem eine klare Grundlage für Gespräche über Meilensteine, Berichte, Teilnahmegebühren und den Umfang möglicher Folgeinvestitionen.
| Ereignis | Erforderlicher Nachweis | Behandlung im Zahlungsmodell |
|---|---|---|
| Aufnahme | Angenommenes Angebot und Verpflichtungen | Kein automatischer Zahlungseingang |
| Investition | Instrument, erfüllte Bedingungen und Überweisung | Nutzbare Finanzierung bei Abwicklung |
| Kontaktherstellung | Datierte, qualifizierende Kommunikation | Kein automatischer Kundenzahlungseingang |
| Entgeltlicher Vertrag | Unterzeichneter Leistungsumfang und Zahlungsbedingungen | Leistung und Zahlungseingang getrennt |
| Anschlussfinanzierung | Auswahl und Finanzierungsunterlagen | Bis zur Abwicklung bedingt |
Entscheidungsrahmen des Autors; kein Programmergebnis wird behauptet.
3 Erlaubnisse und Teilnahmeberechtigung vor unumkehrbaren Ausgaben klären
Das Unternehmen sollte die Prüfung von Erlaubnissen und Teilnahmeberechtigung abschließen, bevor es nicht rückholbare Verpflichtungen eingeht. Die Prüfung umfasst die Bewerberdefinition des Programms, den Investitionsempfänger, die Gründerbeteiligung, geografische Bedingungen und die am Zielort vorgesehenen Tätigkeiten. Sie sollte offene Anforderungen und die für ihre Bestätigung verantwortliche Person benennen. Das Finanzmodell behandelt eine ungeklärte rechtliche oder programmbezogene Bedingung als eigenen Entscheidungsstatus. Es weist einer Erlaubnis keine zweckmäßige Wahrscheinlichkeit zu und verwendet einen positiven Jahresschlussbestand nicht als Ersatz dafür. Das Finanzteam kann bedingte Budgets erstellen, während die erforderliche Dokumentation erarbeitet wird.
Aufenthaltsrechtliche Erlaubnisse erfordern eine auf den konkreten Weg bezogene Prüfung. Die britischen Standard-Visitor-Hinweise gestatten unter ihren Bedingungen bestimmte Geschäftstätigkeiten, darunter Besprechungen und Vertragsverhandlungen. Für andere bezahlte oder unbezahlte Arbeit verweisen sie Bewerber auf einen geeigneten Arbeitsaufenthaltstitel. Das B-1-Merkblatt des US Department of State unterscheidet ebenfalls erlaubte Geschäftstätigkeit von Beschäftigung und Arbeitsleistung. Diese veröffentlichten Zusammenfassungen entscheiden nicht, ob die geplante Programmarbeit eines bestimmten Gründers erlaubt ist. Eine Programmeinladung, die Möglichkeit zur Gesellschaftsgründung und die Erlaubnis, in dieser Gesellschaft zu arbeiten, benötigen daher getrennte Nachweise. Die Arbeit gibt keine bewerberspezifische Einwanderungsempfehlung.
Die Verfügbarkeit eines Zugangswegs muss zum vorgesehenen Einreisedatum geprüft werden. Kanadas offizielle Start-up-Visa-Seite war während der Recherche als pausiert gekennzeichnet. Die historische Ausnahme verlangte eine gültige Zusagebescheinigung aus 2025 und eine Antragstellung bis zum 30. Juni 2026; dieses Datum lag bei der Beobachtung im November bereits zurück. Ein Angebot einer Wirtschaftsförderungsorganisation belegt keinen Zugang über diesen pausierten Weg. Andere kanadische Unternehmens- oder Einwanderungswege benötigen eine eigene Prüfung. Die Entscheidungsakte sollte den genauen Weg und das Prüfdatum festhalten. Ein allgemeiner Länderbezug oder die ältere Beschreibung von Umzugsunterstützung durch ein Programm reicht dafür nicht aus.
Gesellschafts- und Programmvoraussetzungen benötigen ebenfalls eigene Beteiligungs- und Betriebsnachweise. Die GIA-Shanghai-Seite von Enterprise Singapore nennt Registrierung und Geschäftstätigkeit in Singapur, eine festgelegte Schwelle für letztlich lokal gehaltene Eigenkapitalanteile, ein Geschäftskundenangebot und Umsatzbedingungen. Diese Anforderungen gehören zu diesem konkreten Weg und sollten daran gebunden bleiben. Die Beschreibung eines Programms für internationalen Marktzugang bedeutet keine Aufnahme jedes ausländischen Unternehmens. Vorgeschlagene Umstrukturierungen sollten gemeinsam mit den Investitionsunterlagen der Gründer und den betrieblichen Anforderungen geprüft werden. Die zuständige Behörde oder Beratung sollte bestätigen, ob eine Änderung den geltenden Test tatsächlich erfüllt. Die Gründung einer Gesellschaft allein belegt die Teilnahmeberechtigung unzureichend.
| Zugangsweg | Zu prüfende veröffentlichte Regel | Bewerbernachweis |
|---|---|---|
| Vereinigtes Königreich | Zulässige Geschäftstätigkeiten und Teilnahme | Individueller Aufenthaltstitel und tatsächliche Tätigkeiten |
| Vereinigte Staaten | Zulässige B-1-Tätigkeiten und Programmanforderungen | Geeignete individuelle Erlaubnis |
| Singapur | EntrePass und einschlägige Förderkriterien | Beteiligungs-, Geschäfts- und Gründerfakten |
| Kanadisches Start-up Visa | Veröffentlichte Pause und historische Ausnahme | Bestätigung des aktuell anwendbaren Weges |
Offizielle Einwanderungsquellen abgerufen am 12. November 2026; individuelle Berechtigung wird hier nicht festgestellt.
4 Eine dokumentierte Verbleibsalternative und ein zusätzliches Eintrittsbudget aufstellen
Der Vergleich benötigt eine ausdrückliche Verbleibsalternative. Dasselbe Unternehmen beginnt beide Wege mit denselben Anfangsressourcen, bestehenden Verpflichtungen und demselben Beobachtungszeitraum. Der Verbleibsweg sollte die Finanzierungs- und Geschäftsmöglichkeiten enthalten, die die Geschäftsleitung ohne Auslandsteilnahme belegen kann. Würde man ihm keinerlei Chancen zuweisen und zugleich jede Auslandsvorstellung positiv anrechnen, wäre das Ergebnis vorgegeben. Wenn die verfügbaren Nachweise nur eine bedingte Prognose tragen, sollte die Bedingung auf beiden Wegen sichtbar bleiben. Das konstruierte Experiment verwendet ein einfaches gemeinsames operatives Geschäft, um Mechanismen zu isolieren. Seine Basiseinzahlungen von null sind eine analytische Eingabe und beschreiben weder ein typisches Unternehmen noch fehlende Geschäftsmöglichkeiten im Heimatmarkt.
Zugangsausgaben sollten gegenüber dieser Alternative zusätzliche Ausgaben sein. Ein Standortwechsel kann bestehende Kosten ersetzen, neue Kosten hinzufügen oder eine bestehende Verpflichtung neben einer neuen bestehen lassen. Das Budget sollte die zutreffende Situation benennen. Eine Unterkunftsrechnung im Ausland entspricht nicht automatisch den vollen zusätzlichen Wohnkosten, wenn eine inländische Ausgabe entfällt. Ein noch laufender inländischer Mietvertrag kann dagegen neben der neuen Rechnung fortbestehen. Dieselbe Logik gilt für Personal, Versicherungen, Gesellschaftsunterhalt und professionelle Dienstleistungen. Jeder wesentliche Posten benötigt Betrag, Währung, Zahlungsdatum, Bedingung und Quelle. Ein unternehmensspezifischer Kostenvoranschlag hat eine andere Nachweisfunktion als eine vom Autor gewählte Szenarioeingabe.
Die Kostenträger müssen erkennbar bleiben. Eine persönliche Gründerausgabe, eine Unternehmenszahlung und eine Programmerstattung betreffen unterschiedliche Liquiditätspositionen. Die Analyse sollte jedes Gründerdarlehen, jede Erstattungspflicht und jede Kapitaleinlage ausweisen, durch die Kosten zwischen ihnen übertragen werden. Eine private Zahlung darf den Bankbestand des Unternehmens nicht stillschweigend mindern. Das Experiment ordnet seine modellierten Zugangskosten ausdrücklich dem Unternehmen zu. Damit bleiben die Zahlungsidentitäten prüfbar. Vor einer realen Umzugsentscheidung wären das persönliche Budget und die Finanzierungsrestriktionen der Gründer hinzuzunehmen. Dies gilt besonders, wenn das Unternehmen auf ihre Vorfinanzierung von Ausgaben bis zur Investition oder Erstattung angewiesen ist.
Zeitliche Verpflichtungen erfordern eine disziplinierte Behandlung. Das Leitungsorgan kann erfassen, welche Arbeit die Programmteilnahme verdrängt, welche Arbeit für das inländische Geschäft fortbesteht und welche Kapazität für ein Auslandspilotprojekt benötigt wird. Soweit Zahlungsströme betroffen sind, sollten daraus dokumentierte Personal- oder Leistungsannahmen entstehen. Für dieselbe bereits budgetierte Ressource sollte keine zweite pauschale Opportunitätskostenbelastung hinzugefügt werden. Eine gesonderte nicht zahlungswirksame Zeitbewertung kann für Entscheidungen über die Aufmerksamkeit der Gründer nützlich bleiben. Sie sollte ihre eigenen Einheiten und ihren Entscheidungszweck behalten. Ein erfundener Stundensatz gehört nicht in das Zahlungsbuch.
Das resultierende Budget sollte jede Abweichung zwischen den Wegen nachvollziehbar machen. Gemeinsame betriebliche Posten bleiben identisch, sofern keine ausdrücklich genannte Wegeentscheidung sie ändert. Zusätzliche Zugangsposten erhalten eindeutige Kennungen und gegebenenfalls Querverweise auf verdrängte Inlandskosten. Zahlungsdaten sollten sich, soweit verfügbar, aus Verträgen oder Lieferantennachweisen ergeben. Ein geplanter Vorgang, eine Schätzung mit ausstehendem Angebot und eine vom Leitungsorgan genehmigte Verpflichtung benötigen unterschiedliche Statusangaben. Diese Struktur erlaubt einen späteren Rechnungsabgleich unter Beibehaltung der ursprünglichen Prognose. Das Unternehmen kann damit außerdem feststellen, ob ein nachteiliges Ergebnis aus einer Gebühr, einer geänderten Teilnahmevoraussetzung, einer langsameren Finanzierung oder einem anderen kommerziellen Ergebnis entstand.
| Posten | Behandlung | Nachweis |
|---|---|---|
| Bestehende Betriebskosten | Gemeinsam, sofern nicht verdrängt | Budget und Vertrag |
| Programmgebühr | Zahlungspflichtigen und Abwicklungsmechanismus bestätigen | Gebührenvereinbarung |
| Reisen und Lebenshaltung | Zusätzlicher Betrag und tatsächlicher Zahlungspflichtiger | Anwesenheitspflicht und Angebot |
| Finanzierung | Bedingungen und Beteiligung getrennt | Instrument und Bankeingang |
| Unterstützung | Förderfähiger Anspruch und Zahlungseingang getrennt | Förderzusage und Zahlungsbedingungen |
| Gründerzahlung | Gesondertes persönliches Zahlungsbuch und Erstattungen | Rechnung und Erstattungsbedingungen |
Im konstruierten Modell trägt das Unternehmen die Kosten; das persönliche Zahlungsbuch der Gründer weist null aus.
5 Kontaktherstellungen bis zu beobachtbaren Kundenentscheidungen erfassen
Ein Register kommerzieller Nachweise sollte einzelne Geschäftsmöglichkeiten über die Zahl der Treffen hinaus verfolgen. Jede Möglichkeit benötigt eine eindeutige Kennung, die Käuferorganisation, den geschäftlichen Bedarf, den verantwortlichen Kontakt und eine datierte nächste Handlung. Ein Eintrag kann dann Kontaktherstellung, qualifiziertes Gespräch, Pilotvereinbarung, Leistungserbringung, unterzeichneten entgeltlichen Vertrag und Zahlungseingang unterscheiden. Die vorgeschlagene Abfolge ist eine Berichtskonvention. Liegen für eine spätere Stufe bereits Nachweise vor, kann das Unternehmen dort einen Eintrag beginnen, ohne eine frühere Programmbeteiligung zu erfinden. Verlorene und stagnierende Geschäftsmöglichkeiten sollten im Register verbleiben, damit die überlebenden Kundenbeziehungen nicht zum gesamten Nenner werden.
Eine Qualifizierung sollte eine vom Unternehmen prüfbare Kaufsituation beschreiben. Das Register kann das besprochene Problem, das relevante Produkt oder die Dienstleistung, den Entscheidungsprozess des Käufers und den nächsten gemeinsam vereinbarten Schritt erfassen. Als Nachweise kommen eine Korrespondenzkette, ein dokumentierter Prüfplan oder ein vom kommerziell Verantwortlichen bestätigtes Besprechungsprotokoll infrage. Ziel ist eine innerhalb des Unternehmens reproduzierbare Stufenzuordnung. Die Vorstellung bei einer Person ohne relevante Funktion kann als Kontaktherstellung erfasst bleiben, während das Unternehmen einen geeigneteren Ansprechpartner sucht. So wird die Aktivität festgehalten, ohne Vertragsreife der Geschäftsmöglichkeit zu behaupten.
Pilotprojekte benötigen eigene Leistungs- und Zahlungsnachweise. Ein Pilot kann Personalzeit, Implementierungsarbeit, Datenzugang, Versicherungen oder sonstige Ausgaben erfordern, bevor das Unternehmen eine Kundenzahlung erhält. Das Register sollte festhalten, wer diese Kosten genehmigt hat und unter welchen Bedingungen ein entgeltlicher Auftrag folgt. Die Durchführung eines unbezahlten Piloten dokumentiert abgeschlossene Arbeit. Bis zu einer gesondert belegten Zahlung entsteht daraus kein Kundenzahlungseingang. Auch ein unterzeichneter entgeltlicher Vertrag benötigt einen Zahlungsplan und die noch offenen Bedingungen. Das Finanzteam kann den kommerziellen Eintrag anschließend über Transaktionskennungen mit dem Zahlungsbuch verknüpfen. Eine Bewertung des gesamten Vertriebstrichters als bereits vereinnahmte Mittel ist dafür ungeeignet.
Der Zusammenhang zwischen der Programmbeteiligung und einem Ergebnis sollte getrennt vom Ergebnis selbst erfasst werden. Ein Programm kann eine Vorstellung vermittelt, ein bestehendes Gespräch verbessert oder keine dokumentierte Rolle bei einem Kunden gespielt haben. Ein über eine inländische Beziehung erreichter Kunde sollte in der Verbleibsalternative enthalten bleiben, wenn diese Teil des Vergleichs ist. Das gemeinsame Auftreten nach Programmeintritt belegt eine Ereignisfolge. Es bestimmt für sich genommen kein zusätzliches, durch die Teilnahme verursachtes Geschäft. Eine Zurechnungsprüfung sollte daher die Herkunft des Kontakts, die Kundenhistorie vor Eintritt, die vorgenommenen Handlungen und alternative Zugangswege des Unternehmens bewahren.
Die Überwachung benötigt zudem einen definierten Beobachtungszeitraum und eine Grundgesamtheit. Eine unter finanzierten Portfoliounternehmen berechnete Quote hat einen anderen Nenner als eine Quote unter allen aufgenommenen Teilnehmenden oder allen berechtigten Bewerbern. Eine frühe Pilotkennzahl lässt sich nicht direkt mit vereinnahmten Umsätzen über einen späteren Zeitraum vergleichen. Das vorgeschlagene Register erfasst Kohorte, geografischen Bezug, Eintrittsdatum, Ergebnisdatum, Währung und fehlende Nachverfolgung. Es ersetzt die eigenen Unternehmensnachweise nicht durch die aggregierte Erfolgsquote eines ausgewählten Anbieters. Solche Aufzeichnungen können spätere deskriptive Analysen oder eine sachgerecht konzipierte Vergleichsstudie tragen. Diese Arbeit behauptet nicht, ein solches Bewerberpanel zusammengestellt zu haben.
| Stufe | Nachweis | Bedeutung |
|---|---|---|
| Kontakt hergestellt | Datierter relevanter Kontakt | Zugangsereignis |
| Qualifiziert | Problem, Entscheidungsbefugnis und Kaufprozess | Geprüfte Geschäftsmöglichkeit |
| Pilot vereinbart | Umfang, Pflichten und Zahlungsstatus | Leistungsverpflichtung |
| Entgeltlicher Vertrag | Unterzeichnete Bedingungen | Vertraglicher Zahlungsanspruch |
| Zahlung vereinnahmt | Abgleich von Bankeingang und Rechnung | Vereinnahmte Kundenmittel |
Vorgeschlagene operative Definitionen; keine beobachtete Konversionsquote.
6 Anschlussfinanzierung anhand belegter Bedingungen und Zahlungseingänge erfassen
Anschlusskapital benötigt einen vom Kundenregister getrennten Investitionseintrag. Dieser sollte Investorenvorstellung, Treffen, unverbindliche Interessenbekundung, Term Sheet, unterzeichnetes Instrument und Bankeingang unterscheiden. Weitere Bedingungen wie gesellschaftsrechtliche Umstrukturierung, Beteiligungsprüfungen oder eine entsprechende externe Kofinanzierung sind ebenfalls festzuhalten. Die anfängliche Finanzierungsentscheidung sollte die unter ihren genannten Bedingungen zugesagten und nutzbaren Mittel verwenden. Eine bedingte künftige Investition kann als Szenario und als Due-Diligence-Frage bestehen bleiben. Ein separater Eintrag vermeidet, dass die mögliche Finanzierungsobergrenze eines Programms als gegenwärtige Betriebskasse behandelt wird.
Die für diese Arbeit geprüften veröffentlichten Bedingungen verdeutlichen die Bedeutung dieser Unterscheidungen. Die Londoner FAQ von Entrepreneurs First trennen Eintrittsunterstützung von späterer Investitionsauswahl und Bedingungen eines optionalen Finanzierungsschritts in San Francisco. Antler Singapore beschreibt an institutionelle Finanzierung geknüpftes ergänzendes Kapital. Die aktuelle Beschreibung von The 500 Fellowship verwendet bedingte Formulierungen für Anfangs- und mögliche Folgeinvestitionen. Jede Aussage bildet ein eigenes veröffentlichtes Angebot, das eine bewerberspezifische Vereinbarung und Zahlungsnachweise benötigt. Währungen, Auswahlbedingungen und Programmfassungen sollten in den Beschreibungen erhalten bleiben. Sie liefern weder eine einheitliche Finanzierungswahrscheinlichkeit noch einen bestätigten Finanzierungseingang für das Unternehmen, das über die Teilnahme entscheidet.
Eine spätere Investition verändert auch die Ansprüche am Unternehmen. Das Zahlungsbuch erfasst den empfangenen Betrag und das Datum seiner Nutzbarkeit. Ein separater Beteiligungsspiegel erfasst Instrument, Wandlungsbedingungen und den neuen Kapitalgebern zugewiesenen Anteil. Eine feste Beteiligung in Form gewöhnlichen Eigenkapitals und ein bedingtes wandelbares Instrument erfordern unterschiedliche Behandlung. Das konstruierte Experiment verwendet für einen Fall eine bewusst begrenzte Post-Money-Cap-Konvention und nennt die Voraussetzungen ihrer Berechnung. Diese Konvention wird nicht auf Meistbegünstigungsinstrumente ohne Bewertungsobergrenze, mehrere überlappende SAFEs oder nicht offengelegte Änderungen eines Optionspools übertragen. Ein tatsächliches Angebot benötigt eine dazu passende eigene Kapitalisierungsanalyse.
Das Leitungsorgan sollte Finanzierungserfolg und operativen Erfolg ebenfalls getrennt halten. Eine Investition erhöht die Unternehmensliquidität und schafft den entsprechenden Anlegeranspruch. Sie belegt weder Kundenumsatz noch eine kommerzielle Marge. Ein Weg kann den Beobachtungszeitraum mit mehr Geld abschließen, weil dafür ein größerer Beteiligungsanteil verkauft wurde. Dieses Ergebnis sollte neben Mittelverwendung und verbleibender Beteiligung ausgewiesen werden; die Grenzen des Vergleichs sind offenzulegen. Die Entscheidung bleibt damit an den tatsächlichen Zielen und Restriktionen der Anteilseigner ausgerichtet. Die analytische Methode liefert zulässige Wahlmöglichkeiten und die für ihre Beurteilung notwendigen Nachweise. Aus unvereinbaren Messgrößen wird keine allgemeingültige Rangfolge erzeugt.
| Stufe | Aufzeichnung | Verbleibende Abhängigkeit |
|---|---|---|
| Treffen | Datierter Kontakt | Auswahl und Bedingungen |
| Term Sheet | Fassung und Bindungswirkung | Dokumentation und Bedingungen |
| Unterzeichnete Finanzierung | Empfangende Gesellschaft und Instrument | Bedingungen und Abwicklung |
| Endgültig verfügbare Mittel | Bankeingang und Beschränkungen | Zulässige Verwendung und künftige Pflichten |
Kontrollrahmen des Autors; es wird keine reale Investitionspipeline bereitgestellt.
7 Jedes veröffentlichte Angebot als datierten Satz getrennter Bestandteile lesen
Die ausgewählten Programme veranschaulichen mehrere Strukturen, die bei der Due Diligence unterschiedliche Fragen erfordern. Y Combinator veröffentlicht eine Investition von USD500,000, aufgeteilt in einen SAFE über USD125,000 für feste sieben Prozent und einen MFN-SAFE ohne Bewertungsobergrenze über USD375,000, ohne Programmgebühr. Die beiden Wertpapiere sollten in der Beteiligungsanalyse getrennt bleiben. Der feste Bestandteil nennt einen Prozentsatz; die spätere Behandlung des MFN-Bestandteils hängt von seinen Dokumenten und weiteren Finanzierungen ab. Die FAQ beschreiben ein Präsenzprogramm in San Francisco und internationale Bewerbungen. Daraus ergeben sich keine gesicherten Aussagen zur Reiseerlaubnis eines Bewerbers, zu Umstrukturierungskosten oder zum endgültigen Finanzierungszeitplan. Jeder dieser Punkte benötigt eigene Nachweise (Y Combinator, Deal und FAQ).
Techstars veröffentlicht eine Struktur über USD220,000: USD20,000 über eine mit fünf Prozent gewöhnlichem Eigenkapital verbundene wandelbare Eigenkapitalvereinbarung und USD200,000 über einen MFN-SAFE ohne Bewertungsobergrenze. Die veröffentlichte regionale Ausnahme sieht für APAC-Programme einen SAFE-Bestandteil über USD100,000 vor und führt damit zu einer anderen Gesamtsumme. Die Investitionsankündigung beschreibt Prüfungen und ein Verfahren für die erste Zahlung. Es wäre verfrüht, allein aufgrund dieser Ankündigung den gesamten angekündigten Betrag als Anfangsbankbestand eines Unternehmens einzusetzen. Das Leitungsorgan sollte das konkret anwendbare Angebot, seine Bedingungen und die Überweisungsfolge anfordern. Die geografische Ausnahme verlangt auch in einer allgemeinen Vergleichstabelle einen erkennbaren Standort und Versionsstand (Techstars, Investment Terms; Ankündigung vom 17. April 2025).
Die britische Antler-Seite nennt £125,000 für 8.5 Prozent Eigenkapital, eine Wandelanleihe über £85,000 und eine Programmgebühr von £40,000. Die Singapur-Seite beschreibt ein anderes Investitionspaket, keine Residency-Gebühr und von den Gründern selbst finanzierte Reise- und Lebenshaltungskosten. Sie verwendet in der geprüften Fassung Dollarbeträge ohne ausdrückliche ISO-Währungsbezeichnung; das Register erhält diese Unsicherheit. Ohne tatsächliche Abwicklungsunterlagen darf nicht angenommen werden, dass die britische Gebühr an einem bestimmten Tag von der Investition einbehalten wird. Die beiden veröffentlichten Angebote tragen daher einen Komponentenvergleich. Die Berechnung nutzbarer Bankmittel bleibt von ungeklärten Bedingungen abhängig. Jedes Unternehmen sollte außerdem bestätigen, welche Aufenthalts- und Investitionsauswahlregeln gelten (Antler, Standortseiten UK und Singapore).
Die aktuelle Flagship-Seite von 500 Global stellt The 500 Fellowship vor; sie wurde im September 2026 aktualisiert. Sie beschreibt eine mögliche frühe Investition bis USD50,000 und eine mögliche zusätzliche Investition bis USD1 Million. Diese Höchstbeträge bezeichnen weder eine allgemeingültige Auszahlung noch eine feste Beteiligungsquote, Programmgebühr oder einen Zahlungstermin. Historische Beschreibungen eines anderen Programms sollten nicht mit der aktuellen Seite zu fiktiven Nettoerlösen kombiniert werden. Entrepreneurs First trennt ebenfalls seine Londoner Unterstützung, die Entscheidung des Investitionsausschusses und eine optionale zusätzliche Finanzierung, die mit einem Umzug nach San Francisco und einer Delaware C Corporation verbunden ist. Diese Beispiele begründen einen Vergleich mit ausdrücklich offenen Zellen. Ein leeres Feld mit einer präzisen Frage ist nützlicher als eine selbstsichere Zahl aus unvereinbaren Angebotsfassungen.
| Programm | Veröffentlichte Struktur | Offen oder bedingt |
|---|---|---|
| Y Combinator | USD125k für 7%; USD375k MFN-SAFE ohne Bewertungsobergrenze | Spätere Behandlung der Instrumente und Bewerberkosten |
| Techstars | USD20k CEA in Verbindung mit 5%; USD200k MFN-SAFE | APAC-SAFE USD100k; anwendbare Überweisungsfolge |
| Antler UK | £125k für 8.5%; £85k Wandelanleihe; £40k Gebühr | Besteuerung, Abwicklung, Erstattung und Zahlungstermine der Gebühr |
| Antler Singapore | Quelle: $100k für 10%; $50k MFN; keine Residency-Gebühr | ISO-Währung nicht ausdrücklich genannt; Lebenshaltung und Reisen der Gründer |
| Entrepreneurs First London | Bedingte Unterstützung £6k; für Ausgewählte laut Quelle $125k für 8% | Optional laut Quelle $125k MFN mit Umzugs-/Strukturbedingungen; ISO-Währung nicht ausdrücklich genannt |
| The 500 Fellowship | Möglicherweise zunächst bis USD50k; zusätzlich bis USD1m | Aktuelle Gebühren, Instrument, Beteiligung und Abwicklung nicht verifiziert |
Offizielle Seiten abgerufen am 12. November 2026. Die Bestandteile belegen weder nutzbare Bankmittel noch die aktuelle Verfügbarkeit einer Kohorte.
8 Zugangsförderung, wettbewerbliche Zuschüsse und Beteiligungsfinanzierung getrennt vergleichen
Marktzugangsförderung kann förderfähige Ausgaben senken, ohne uneingeschränkt nutzbare Investitionsmittel bereitzustellen. Die GIA+-Seite von Enterprise Singapore nennt ab dem 1. April 2026 einen erhöhten Fördersatz von bis zu siebzig Prozent, begrenzt auf S$35,000 für allgemeine Technologie und S$50,000 für Deep Tech. Sie nennt förderfähige Programmgebühren, Lebenshaltung und Flugkosten sowie die Programmaufnahme vor dem Förderantrag. Diese Bedingungen belegen weder eine Bewilligung für ein bestimmtes Unternehmen noch ein Erstattungsdatum. Ein Modell sollte genehmigte förderfähige Unterstützung in einem eigenen Forderungs- und Zahlungsplan führen. Der Eigenbeitrag des Antragstellers und Kosten außerhalb der Bewilligung sind getrennt auszuweisen (Enterprise Singapore, GIA initiative).
Die Ignite-13-Ausschreibung von CORFO liefert ein aktuell datiertes Beispiel für Unterstützung ohne Beteiligungsabgabe mit Teilnahme- und Eigenbeitragsbedingungen. Die Seite nennt Förderung bis CLP30 Millionen und achtzig Prozent; für eine berechtigte Projektleiterin gelten nach der genannten Regel zum registrierten Geschlecht neunzig Prozent. Die geprüften konsolidierten Grundlagen behandeln Anwesenheit der Projektleitung in Chile, Beteiligung, Arbeitseinsatz und Eigenbeiträge. Die verlinkte Konsolidierung bezeichnet sich selbst als nicht offiziell; maßgebliche Beschlüsse und der unterzeichnete Vertrag müssen bestätigt werden. Die Eigenbeitragsanforderung ist daher auf förderfähige Bar- oder Sachleistungen und den anwendbaren Auszahlungsmechanismus zurückzuführen. Ein Vorschuss gegen Sicherheit und eine Erstattung nach Ausgaben haben unterschiedliche Liquiditätsfolgen, auch wenn der bewilligte Förderbetrag identisch ist.
Die geprüften europäischen Ausschreibungen umfassen wettbewerbliche Zuteilungen mit unterschiedlichen Empfängern und Bedingungen. Die Venture-Incubation-Seite des EIT beschreibt ausgewählte Wachstumsunterstützung und einen weiteren wettbewerblichen Zuschuss sowie eine SAFE-Pflicht für ausgewählte Unternehmen. Die Bedingungen von EIT Jumpstarter für 2026 betreffen berechtigte natürliche Personen, eine Frühphasen-Voraussetzung, bedingte Schulungsunterstützung und rangabhängige Preise. Würden sämtliche beworbenen Zuwendungen zu einem angenommenen Gründereingang addiert, ginge das Auswahlverfahren verloren. Der sachgerechte Vergleich erfasst antragsberechtigte Personen, anspruchsbegründendes Ereignis, Begünstigte, zulässige Verwendung und Zahlungsnachweise. Er hält außerdem fest, ob die Ausschreibung zum Entscheidungsdatum noch offen ist (EIT, Venture-Incubation-Seite; EIT Jumpstarter, Bedingungen 2026).
Das geprüfte Security and Resiliency Traction-Programm von MassChallenge nennt weder Gebühr noch Beteiligungsabgabe; die Teilnehmenden tragen jedoch Reisekosten für Pflichtveranstaltungen. Diese Liquiditätskosten bleiben für die Unternehmensentscheidung relevant. Ebenso beschreibt das britische Global Entrepreneur Programme Unterstützung ohne Teilnahmegebühren oder Beteiligungsabgabe und nennt ein Zielunternehmensprofil sowie ein Auswahlverfahren. Mentoring, Kontakte und Unterstützung bei einer Empfehlung sind konkrete Dienstleistungen. Keine der beiden Beschreibungen enthält eine allgemeine Zusage für Kundenumsatz oder neues Investitionskapital. Der Finanzierungsvergleich sollte daher getrennte Spalten für Investitionen, Geldförderung, bedingte Unterstützung, Dienstleistungen und unternehmensfinanzierten Zugang behalten. So bleibt der wirtschaftliche Charakter jeder Position erkennbar, ohne einen gemeinsamen fiktiven Auszahlungsbetrag anzusetzen.
| Zugangsweg | Veröffentlichte Unterstützung | Einschränkung |
|---|---|---|
| GIA+ | Bis 70%; Obergrenzen S$35k allgemeine Technologie / S$50k Deep Tech | Förderfähige Kosten, Auswahl und Zahlungsbedingungen |
| CORFO Ignite 13 | Bis CLP30m; 80% oder bei Berechtigung 90% | Eigenbeitrag, Teilnahme und Zahlungsmechanismus |
| EIT incubation 2026 | Ausgewählte Unterstützung und wettbewerblicher Folgeförderbetrag | SAFE für ausgewählte Unternehmen; geprüfte Ausschreibung geschlossen |
| EIT Jumpstarter 2026 | Bedingte Schulungsunterstützung und rangabhängige Preise | Berechtigung natürlicher Personen; geprüfte Ausschreibung geschlossen |
| MassChallenge Traction 2026 | Keine Gebühr oder Beteiligungsabgabe | Vorgeschriebene Reisen selbst finanziert |
| UK Global Entrepreneur Programme | Keine Gebühr oder Beteiligungsabgabe; bestimmte Dienstleistungen | Unternehmensprüfung; kein automatischer Geldzufluss oder Aufenthaltstitel |
Offizielle Quellen und Bedingungen. Die verlinkten konsolidierten CORFO-Grundlagen bezeichnen sich als nicht offiziell; maßgebliche Dokumente sind zu bestätigen.
9 Eine Berechtigungsmatrix und einen Kalender mit überprüfbaren Fristen führen
Eine Berechtigungsmatrix sollte beim tatsächlichen Antragsteller und den aktuellen Nachweisen beginnen. Für jeden Weg sollte sie zulässige Rechtsform, Unternehmensalter, Beteiligungsvoraussetzungen, Branche, Entwicklungsphase, erforderliche Anwesenheit und individuellen Aufenthaltsstatus erfassen. Eine zweite Feldgruppe sollte Investitionsauswahl und Finanzierungsbedingungen abbilden. Fehlt auf der öffentlichen Seite ein relevanter Test, sollte die Zelle das fehlende Dokument und die für dessen Bestätigung zuständige Partei nennen. Würde eine unbekannte Bedingung als erfüllt behandelt, könnte ein kostengünstiger Weg verfügbar erscheinen, obwohl der Zugang möglicherweise fehlt. Auch die pauschale Ablehnung jedes unbekannten Punkts ginge über die Nachweise hinaus. Ein bedingter Status ermöglicht eine gezielte Due-Diligence-Anfrage.
Eine Fristenübersicht sollte den ursprünglichen Zeitstempel und die genannte Zeitzone bewahren. Die geprüfte Ignite-13-Seite von CORFO eröffnet die Ausschreibung am 3. November 2026 und schließt sie am 24. November 2026 um 13:00. Für diese Uhrzeit nennen die geprüften Unterlagen keine Zeitzone. Deshalb enthält diese Arbeit keine Umrechnung in die Zeit der VAE. Die Übersicht sollte das offene Feld mitführen und vor der Einreichungsplanung eine Bestätigung verlangen. Auch der genannte erwartete Förderzeitraum im Mai oder Juni 2027 gehört als Programmangabe in den Kalender. Daraus lässt sich kein Bankeingang für einen bestimmten Antragsteller an einem gewählten Tag hinreichend belegen.
Mehrere andere Seiten nennen zum Beobachtungsdatum 12. November 2026 bereits vergangene Termine. Die geprüften britischen und singapurischen Antler-Seiten zeigen Kohortenstarts im September und Oktober 2026. Die geprüften EIT-Incubation- und Jumpstarter-Ausschreibungen schlossen früher im Jahr 2026. Eine weiterhin verfügbare Programmbeschreibung belegt kein neu geöffnetes Bewerbungsfenster. Der Kalender sollte die zuletzt beworbene Kohorte, die Bewerbungsfrist, den Programmstart und eine bestätigte zukünftige Öffnung unterscheiden. Ohne bestätigte neue Ausschreibung bleibt das letzte Feld ungeklärt. So wird auch die veraltete Bezeichnung „nächster Start“ nach dem angegebenen Datum nicht wörtlich übernommen.
Aufenthaltsrecht und Gesellschaftsgründung benötigen Kalendereinträge vor nicht erstattungsfähigen Verpflichtungen, wenn die Teilnahmebedingungen sie voraussetzen. Kanadas Start-up-Visa-Seite nennt eine Pause und eine historische Ausnahme für Inhaber gültiger Zusagebescheinigungen aus 2025 bei Antragstellung bis zum 30. Juni 2026. Diese Frist ist zum Beobachtungsdatum der Arbeit abgelaufen. Die Feststellung betrifft diesen konkreten Weg. Sie belegt keine generelle Nichtverfügbarkeit aller kanadischen Einwanderungswege. Die Matrix sollte Programm und geprüfte Regel benennen, den Versionsstand der Behörde bewahren und erforderliche fachliche Bestätigungen ausweisen. Ein Aufnahmebrief des Programms behält seinen eigenen Status; er wird nicht als Visum, Gründungsurkunde oder erfüllte Finanzierungsbedingung erfasst.
| Zugangsweg | Zu prüfende veröffentlichte Bedingungen | Erforderliche Unternehmensnachweise |
|---|---|---|
| GIA Shanghai | Geschäftstätigkeit in Singapur, B2B, lokale Beteiligung und Umsatztests | Beteiligungskette, Geschäftstätigkeit und Aufnahme |
| EntrePass | Unternehmens-/Gründerkriterien und 30% Beteiligung | Unternehmensfakten und qualifizierende Unterstützung |
| CORFO Ignite 13 | Teilnahme, Arbeitseinsatz und Beteiligung der Projektleitung | Maßgebliche Grundlagen, Vertrag und Eigenbeitrag |
| EIT Jumpstarter | Natürliche Personen, Staatsangehörigkeit und Gründungszeitpunkt | Individuelle Berechtigung und Unternehmenshistorie |
| UK Global Entrepreneur Programme | Standortflexibles Unternehmen und Skalierungsprofil | Unternehmensnachweise und Auswahl |
Ausschließlich Due-Diligence-Matrix; Programmaufnahme belegt keine aufenthaltsrechtliche Erlaubnis.
| Zugangsweg | Veröffentlichter Termin | Stand am 12. November 2026 |
|---|---|---|
| CORFO Ignite 13 | 3. bis 24. November 2026; Ende 13:00 | Offen; Zeitzone der angezeigten Frist ungeklärt |
| The 500 Fellowship | 30. November 2026 bis 9. April 2027 | Programmtermine; Bewerbungsfrist nicht verifiziert |
| Antler UK | Start 23. September 2026 | Vergangen; nächstes Fenster nicht verifiziert |
| Antler Singapore | Start 5. Oktober 2026 | Vergangen; nächstes Fenster nicht verifiziert |
| EIT incubation 2026 | 9. Juni 2026, 17:00 CET | Vergangen |
| EIT Jumpstarter v2 | 17. Mai 2026, 23:59 CEST | Vergangen |
Ursprünglich genannte Zeitzonen bleiben erhalten; ohne Zeitzone keine Umrechnung in VAE-Zeit. Ein Bewerbungsfenster für 2027 wird nicht abgeleitet.
10 Accelerator-Forschung unter Wahrung ihrer Identifikationsgrenzen nutzen
Veröffentlichte Forschung kann Hinweise auf prüfenswerte Mechanismen und die Gestaltung einer Evaluation geben. Einen allgemeinen Umrechnungsfaktor von einer Accelerator-Vorstellung zu heutigen grenzüberschreitenden Kundenzahlungen liefert sie nicht. Hallen, Cohen und Bingham untersuchen organisationales Lernen und Ergebnisse in ausgewählten Accelerator-Kontexten. Ihre Studie und das geprüfte Autorenmanuskript verwenden aufgenommene und knapp nicht aufgenommene Unternehmen sowie Balancierungs- und Ereignisverlaufsverfahren. Programme und frühe Kohorten sind historisch; die Effekte unterscheiden sich zwischen den Kontexten. Dies stützt eine Untersuchung von Programmgestaltung und Lernmechanismen. Daraus folgt kein heutiger Nettoertrag jedes Programms im öffentlichen Angebotsregister dieser Arbeit (Hallen, Cohen und Bingham, 2020).
Gonzalez-Uribe und Leatherbee untersuchen Start-Up Chile mit einem Regressionsdiskontinuitätsansatz um Auswahlschwellen und betrachten unternehmerische Schulung neben Basisdienstleistungen. Kontext und Design unterscheiden das Schulungspaket von anderer Unterstützung. Das geprüfte Manuskript berichtet über historische Bewerber und Teilnehmende; Einschränkungen der Umfrageteilnahme sind für die Interpretation relevant. Eine lokale Schätzung nahe einer Auswahlgrenze beantwortet einen bestimmten Vergleich. Sie sollte nicht zu einer unbedingten Prognose für einen Gründer in einem anderen Programm, Land oder Jahr umgewandelt werden. Die Studie stützt jedoch die Trennung der Unterstützungsinhalte bei der Gestaltung eines betrieblichen Beobachtungsplans (Gonzalez-Uribe und Leatherbee, 2018).
Gonzalez-Uribe und Reyes analysieren einen kolumbianischen Kontext anhand von Variation in der Großzügigkeit der Beurteilenden nach einem Screening. Das geprüfte angenommene Manuskript beschreibt eine engere Stichprobe als die vollständige Bewerberpopulation. Sein Instrumentvariablenansatz sollte mit diesen Eigenschaften und unter Beibehaltung seiner Annahmen und lokalen Population dargestellt werden. Yus Artikel untersucht Informationen aus Acceleratoren und Auswahlergebnisse. Bei dieser Recherche war das Abstract zugänglich; eine Prüfung der vollständigen Methoden oder Koeffizienten wird deshalb nicht behauptet. Frühere Unternehmensschließungen können in solchen Studien neben üblichen Erfolgsgrößen auch Informations- und Abbruchentscheidungen betreffen. Eine Kurzfassung, die jede Schließung als Programmversagen behandelt, bräuchte mehr Nachweise, als das geprüfte Abstract liefert (Gonzalez-Uribe und Reyes, 2021; Yu, 2020).
Die empirischen Studien verwenden unterschiedliche Interventionen, Stichproben, Regionen, Zeiträume und Ergebnisgrößen. Diese Arbeit übernimmt keinen ihrer Koeffizienten in die Zahlenbeispiele. Ihre konstruierten Fälle prüfen Zahlungsidentitäten, zeitliche Restriktionen und Beteiligungskonventionen unter offengelegten Eingaben. Eine spätere empirische Arbeit würde ein Bewerberprotokoll, eine definierte Vergleichspopulation, ein vollständiges Kostenmaß und eine Nachverfolgung bis zu Kundenzahlungen und Finanzierungseingängen benötigen. Fehlende Ergebnisse, Gründerselbstselektion, Programmablehnungen und spätere Behandlungsänderungen wären dabei zu berücksichtigen. Der vorliegende Beitrag ist ein prüfbarer Entscheidungsrahmen, der diese Datenanforderungen sichtbar macht. Kausale Aussagen und Populationsaussagen erfordern ein dafür geeignetes Design.
| Studie | Geprüftes Design | Grenze |
|---|---|---|
| Hallen et al. (2020) | Aufgenommene/knapp nicht aufgenommene Unternehmen; Balancierung/Ereignisverlauf | Ausgewählte historische Programme; heterogene Effekte |
| Gonzalez-Uribe und Leatherbee (2018) | Regressionsdiskontinuität an der Auswahlschwelle | Lokale historische Intervention und Population |
| Gonzalez-Uribe und Reyes (2021) | Instrument der Beurteiler-Großzügigkeit nach Screening | Instrumentannahmen und vorgeprüfte Stichprobe |
| Yu (2020) | Nur veröffentlichtes Abstract | Vollständige Methoden und Koeffizienten nicht geprüft |
Kein Koeffizient dieser Studien kalibriert das konstruierte Experiment.
11 Ein konstruiertes Unternehmen und eine gemeinsame operative Alternative festlegen
Das Zahlenexperiment spezifiziert ein konstruiertes Unternehmen mit anfänglich frei verfügbarer Liquidität von £120,000, einem Horizont von 360 Tagen und gemeinsamen Betriebsauszahlungen von £8,000 alle dreißig Tage. Gemeinsame Geschäftseinzahlungen werden auf null gesetzt. Diese Annahme beschreibt die Liquiditätsbelastung des Experiments und ist keine Aussage über übliche Umsätze von Accelerator-Bewerbern. Der Verbleibsweg und alle Teilnahmewege behalten denselben gemeinsamen betrieblichen Kalender. Sämtliche Zugangs- und Pilotkosten des Experiments trägt das Unternehmen. Das separate persönliche Zahlungsbuch der Gründer weist ausdrücklich null aus. Tatsächliche Gründer sollten diese Konvention ersetzen, soweit sie Umzugs- oder Lebenshaltungskosten selbst tragen, und Transfers zwischen sich und dem Unternehmen ausweisen.
Der vom Leitungsorgan gewählte Mindestbestand frei verfügbarer Mittel beträgt £20,000. Diese Untergrenze ist eine interne Liquiditätspolitik und weder ein vertraglicher Ausfalltest noch eine rechtliche Insolvenzprüfung. Jede erforderliche Auszahlung wird vor einem Eingang am selben Modelltag angewandt; nach jedem Ereignis wird der Bestand geprüft. Die Konvention zeigt eine Finanzierungslücke, wenn das Unternehmen vor der endgültigen Gutschrift zahlen muss. Sie behandelt die untertägige Reihenfolge bewusst konservativ. Sie prognostiziert weder die Transaktionsreihenfolge einer Bank noch bestimmt sie, ob ein reales Unternehmen eine bestimmte Rechnung verschieben kann. Die erste Unterschreitung bleibt vermerkt, auch wenn spätere Eingänge den Bestand wieder über die Untergrenze heben.
Die konstruierte Teilnahmebasis erhält am Tag dreißig £100,000 Finanzierung für einen festen Beteiligungsanteil von fünf Prozent. Die Zugangskosten umfassen £10,000 beim Eintritt und £10,000 am Tag dreißig sowie £1,000 zusätzlichen Betriebsaufwand zu jedem gemeinsamen Zahlungstermin. Für die Zugangskosten wird eine künstliche Fremdwährungseinheit mit einem Basiskurs von einem Pfund je Einheit verwendet. Dies erlaubt ein kontrolliertes Wechselkursexperiment ohne Behauptung eines aktuellen Marktkurses. Steuern, Zinsen, Absicherungskosten und Lieferantenerstattungen sind ausgeschlossen. Bei einer bewerberspezifischen Anwendung würden diese Posten datierte Nachweise benötigen.
Zwölf Hauptfälle verändern ausdrücklich benannte Eigenschaften dieses Unternehmens. Zwanzig Einweg-Sensitivitätsanalysen variieren Finanzierungsdatum, Zugangsausgaben, Fremdwährungsumrechnung oder Kundenzahlungstermin. Ein separates Raster mit fünfundzwanzig Knoten kombiniert fünf Finanzierungsdaten mit fünf zusätzlichen Zugangsausgaben. Elf Beitragsexperimente untersuchen die Betriebsmittelfolgen eines bestimmten Leistungs- und Zahlungsablaufs. Dies sind deterministische Berechnungen mit konstruierten Eingaben. Sie liefern weder Häufigkeitsschätzungen noch Erfolgswahrscheinlichkeiten, Marktkostenverteilungen oder Programmrangfolgen. Das unveränderte gemeinsame operative Geschäft macht jedes Ergebnis auf seine genannte Änderung zurückführbar. Der begrenzte Versuchsumfang ermöglicht einen reproduzierbaren Vergleich ohne Anspruch auf ein globales Optimum.
| Eingabe | Wert | Einschränkung |
|---|---|---|
| Anfänglich freie Liquidität | £120,000 | Dasselbe Unternehmen |
| Gemeinsame Betriebsauszahlungen | £8,000 alle 30 Tage bis Tag 360 | Gemeinsame Einzahlungen null |
| Liquiditätsuntergrenze | £20,000 | Interne Vorgabe |
| Basisfinanzierung | £100,000 an Tag 30; feste 5% | Fallspezifische Änderungen ausdrücklich genannt |
| Zugang / Zusatzaufwand | 10k Einheiten an Tagen 0/30; 1k je Zahlungstermin | Künstliche Einheit mit Basiswert £1 |
| Kundenzahlungsmuster | £20k Leistungsausgaben; £60k Zahlungseingang | Stipulierter Vertrag |
| Nachweisklasse | Alle Finanzwerte und Ergebnisse konstruiert | Keine Wahrscheinlichkeit, Marktkosten oder kausalen Effekte |
Sämtliche Kosten unternehmensgetragen; persönliches Zahlungsbuch der Gründer null. Programmzulässigkeit ausschließlich für die Rechnung vorausgesetzt.
12 Bruttozusagen, nutzbare Mittel und gebundene Bestände überleiten
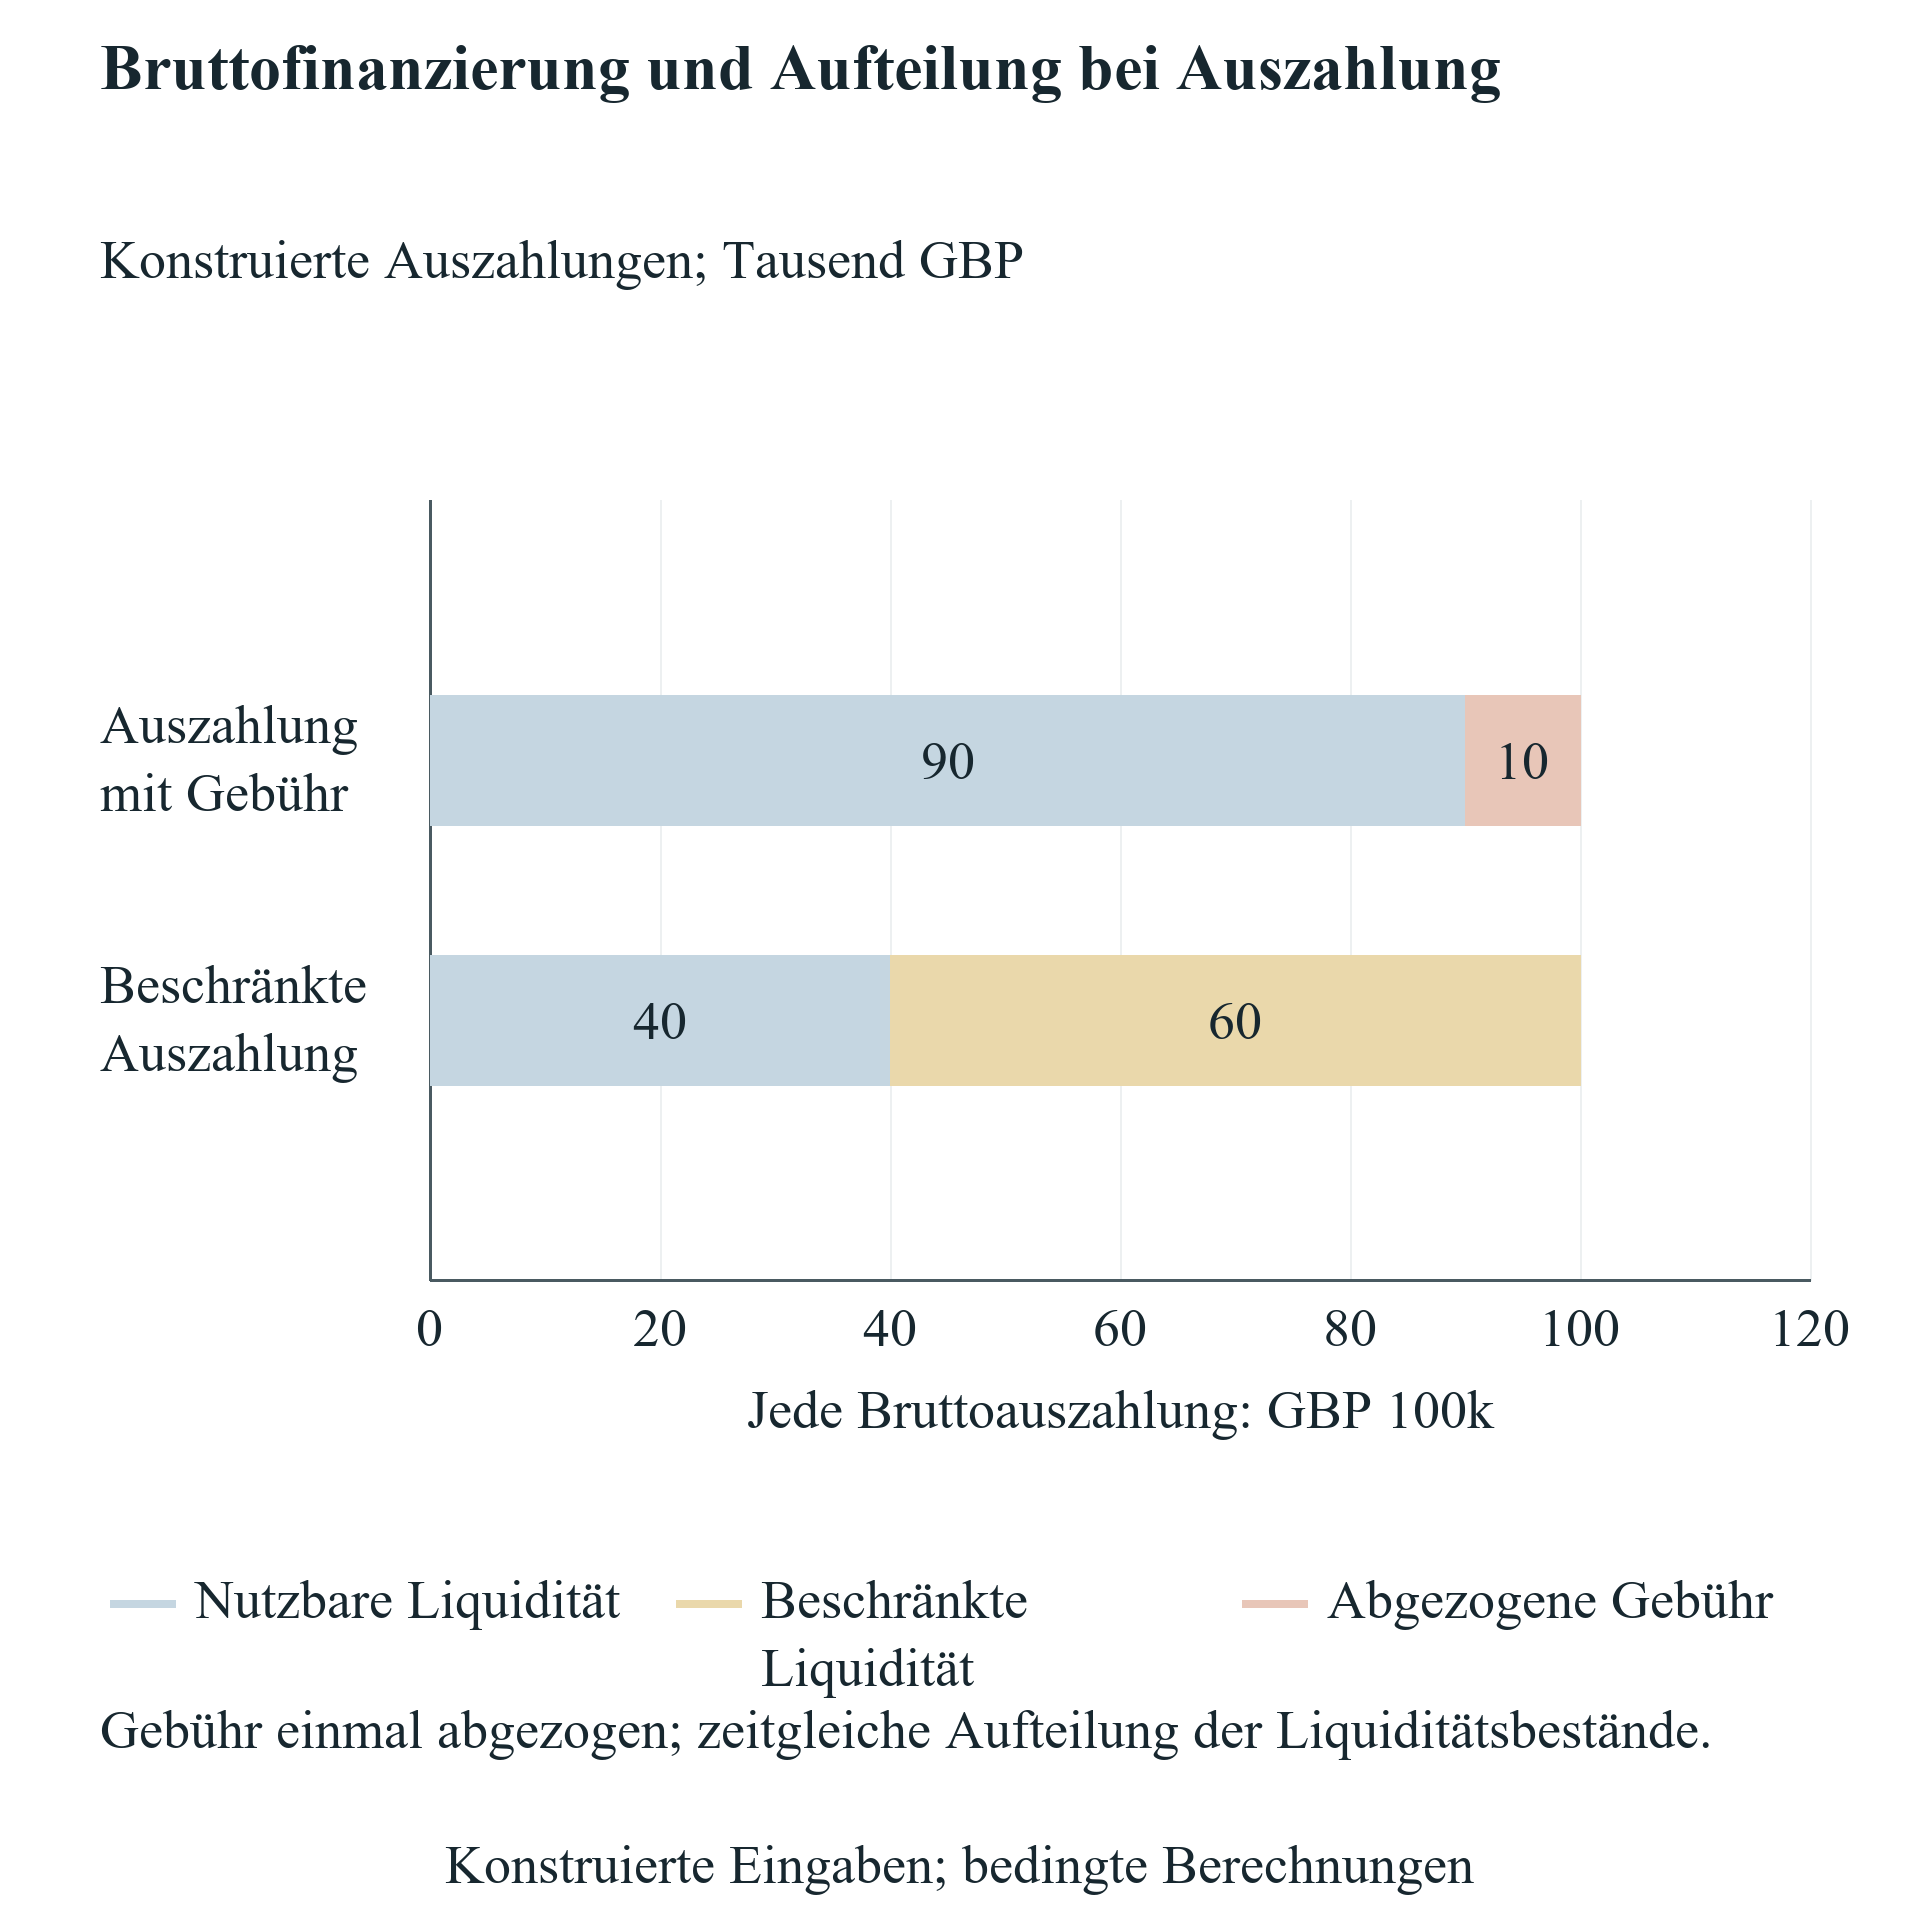
Eine Zusage sollte entsprechend ihren tatsächlichen Abwicklungsbedingungen in das operative Zahlungsbuch eingehen. Der konstruierte Fall mit Gebühreneinbehalt beginnt mit £100,000 Bruttofinanzierung und einer bei Abwicklung einbehaltenen Gebühr von £10,000. Er schreibt £90,000 frei verfügbaren Mitteln gut. Die Gebühr erscheint in der Brutto-Netto-Überleitung und wird nicht ein zweites Mal als Bankabbuchung belastet. Eine gesonderte, vom Unternehmen zu zahlende Zugangsrechnung wäre bei entsprechender Sachlage ein zusätzlicher Zahlungsvorgang. Diese Unterscheidung ist relevant, weil ein Vergleich andernfalls verfügbare Mittel überhöhen oder dieselbe Ausgabe doppelt zählen kann. Unterzeichnete Investitions- und Gebührenunterlagen sollten den anwendbaren Mechanismus belegen.
Eine gebundene Finanzierung erfordert einen zweiten Mittelbestand im Plan. Der konstruierte Beschränkungsfall schreibt gleichzeitig £40,000 nutzbaren und £60,000 gebundenen Mitteln aus derselben Abwicklung über £100,000 gut. Der gebundene Anteil wird am Tag dreihundert verfügbar. Seine Freigabe ist ein Transfer zwischen Beständen und erzeugt im Gesamtbestand keinen neuen Finanzierungseingang. Eine vorgezogene Abbuchung von £60,000 aus dem bestehenden Bankkonto des Unternehmens wird nicht angenommen. Eine solche Buchung würde ein im stipulierten Abwicklungsablauf nicht vorhandenes Ereignis schaffen. Würden dagegen kurzzeitig alle £100,000 als nutzbar gezeigt, könnte das Modell von Beginn an gebundene Mittel ausgeben.
Nicht zahlungswirksame Dienstleistungen benötigen einen anderen Eintrag. Der konstruierte Sachleistungsfall ergänzt einen angegebenen Vorteil von £40,000 und einen noch nicht zuerkannten Preis über £10,000. Keiner erzeugt einen frei verfügbaren Zahlungseingang. Ersetzt ein Guthaben später eine qualifizierende Lieferantenzahlung, sollte das Modell diese Zahlung um die belegte Ersparnis mindern, unter Beachtung von Einlösebedingungen und tatsächlicher Nutzung. Der beworbene Nennwert allein belegt die Ersparnis nicht. Ein noch nicht zuerkannter Wettbewerbspreis kann mit seinem Auswahltermin im Register bedingter Chancen verbleiben. Der Basiszahlungsplan sollte eine alternative Begleichung verpflichtender Kosten ausweisen, falls die Zuerkennung ausbleibt.
Finanzierungsankündigung, Förderbrief, Erstattungsforderung und endgültig verfügbarer Bankeingang nehmen somit unterschiedliche Positionen in der Überleitung ein. Das Leitungsorgan sollte anspruchsbegründendes Dokument, offene Bedingungen, Gegenpartei, zulässige Verwendung und erwarteten Freigabenachweis bewahren. Ändert sich eine Bedingung, sollte die ursprüngliche Prognose neben dem geänderten Zeitplan verfügbar bleiben. So kann das Unternehmen die Veränderung seiner Liquiditätsposition erklären. Die Überleitung trägt zudem gezielte Gespräche mit dem Anbieter über Zahlungsreihenfolge oder Verwendungsbeschränkungen. Die konstruierten Beispiele veranschaulichen solche Gespräche. Sie erlauben keine Schlussfolgerung über die Abwicklungspraxis eines ungenannten realen Programms.
Verschieben Sie die Abbildung horizontal, um sie in voller Größe zu lesen. Sie können sie auch in voller Größe öffnen.
Konstruierte Abwicklungen. Die Freigabe gebundener Mittel transferiert vorhandene Liquidität; keine neue Finanzierung.
13 Das Ereigniszahlungsbuch und die Bedeutung eines tragfähigen Weges festlegen
Für jedes Ereignis erfasst das Zahlungsbuch eine eindeutige Kennung, den Tag, den Betrag in Ursprungswährung, den Umrechnungskurs, die Bewegung frei verfügbarer Mittel und gegebenenfalls die Bewegung gebundener Mittel. Der freie Bestand nach einem Ereignis entspricht der anfänglich freien Liquidität zuzüglich der Summe freier Bewegungen bis zu diesem Prüfpunkt. Freie und gebundene Bestände zusammen werden mit empfangenen und ausgegebenen Mitteln abgestimmt; Transfers zwischen den Beständen heben sich dabei auf. Der Beteiligungsspiegel wird separat geführt. Diese Struktur hält Kundenzahlungen, Leistungsausgaben, Teilnahmekosten und Finanzierungseingänge nach Kategorien sichtbar. Sie liefert der Prüfung außerdem eine begrenzte Ereignisliste zum Abgleich mit Verträgen, Rechnungen, Bankauszügen und dem ursprünglichen Entscheidungskalender.
Ein Weg ist unter der Liquiditätspolitik des Experiments nur tragfähig, wenn jeder geprüfte freie Bestand mindestens £20,000 beträgt. Gleichheit erfüllt die Untergrenze. Eine Unterschreitung der internen Vorgabe unterscheidet sich von einem negativen Bankbestand. Das Modell erfasst sowohl die erste Unterschreitung als auch eine gegebenenfalls erste erforderliche Auszahlung, die den Bestand unter null führen würde. Die fortgesetzte Rechnung nach einer Unterschreitung zeigt einen diagnostischen Schlussbestand. Sie setzt nicht voraus, dass das Unternehmen sämtliche späteren Zahlungen ohne Eingriff tatsächlich finanzieren könnte. In einer Anwendung sollte ein ungedecktes Ereignis einen gesonderten geänderten Finanzierungs- oder Betriebsplan auslösen, dessen Kosten, Bedingungen und Beteiligungsfolgen dokumentiert werden.
Die Konvention für denselben Tag setzt tatsächliche erforderliche Auszahlungen vor eingehende Mittel. Die anfängliche gebundene Abwicklung ist eine atomare Gutschrift, aufgeteilt auf zwei Bestände. Sie wird nicht in eine vorübergehend nutzbare Gutschrift und eine anschließende Entnahme zerlegt. Auch die Freigabe aus dem gebundenen Bestand ist ein Transfer. Diese Regeln erhalten die wirtschaftliche Logik des stipulierten Vertrags und lassen zugleich echte Zahlungsanforderungen prüfen. Sie bestimmen auch, wie ein früherer Zahlungseingang die Beitragsanalyse verändert. Selbst wenn der Kunde am Tag der Leistungserbringung zahlt, muss das konstruierte Unternehmen nach der angenommenen Ereignisreihenfolge die vorausgehende Leistungsauszahlung finanzieren können.
Das Experiment verwendet exakte Bruchrechnung für Beträge, Kurse und Beteiligungsquoten. Angezeigte Dezimalprozentsätze dienen der Erläuterung und runden die exakten Brüche. Jeder Hauptfall, jede Sensitivität und jeder Rasterknoten behält seinen vollständigen Ereignisplan, die erste Unterschreitung und die Kategoriesummen. Die Beitragsanalyse bewahrt jede bindende Ungleichung. Diese Aufzeichnungen unterstützen Replikation und die Prüfung einzelner Aussagen. Sie klären keine Unsicherheiten eines tatsächlichen Angebots und belegen keine Zahlungsfähigkeit eines Unternehmens. Vor Anwendung auf eine Transaktion sollte das Leitungsorgan sämtliche konstruierten Eingaben ersetzen, eine geeignete Zeitkonvention vereinbaren und die einzuhaltende Liquiditätspolitik genehmigen.
14 Die zwölf Fälle anhand von Liquiditätspfaden und kommerziellen Nachweisen interpretieren
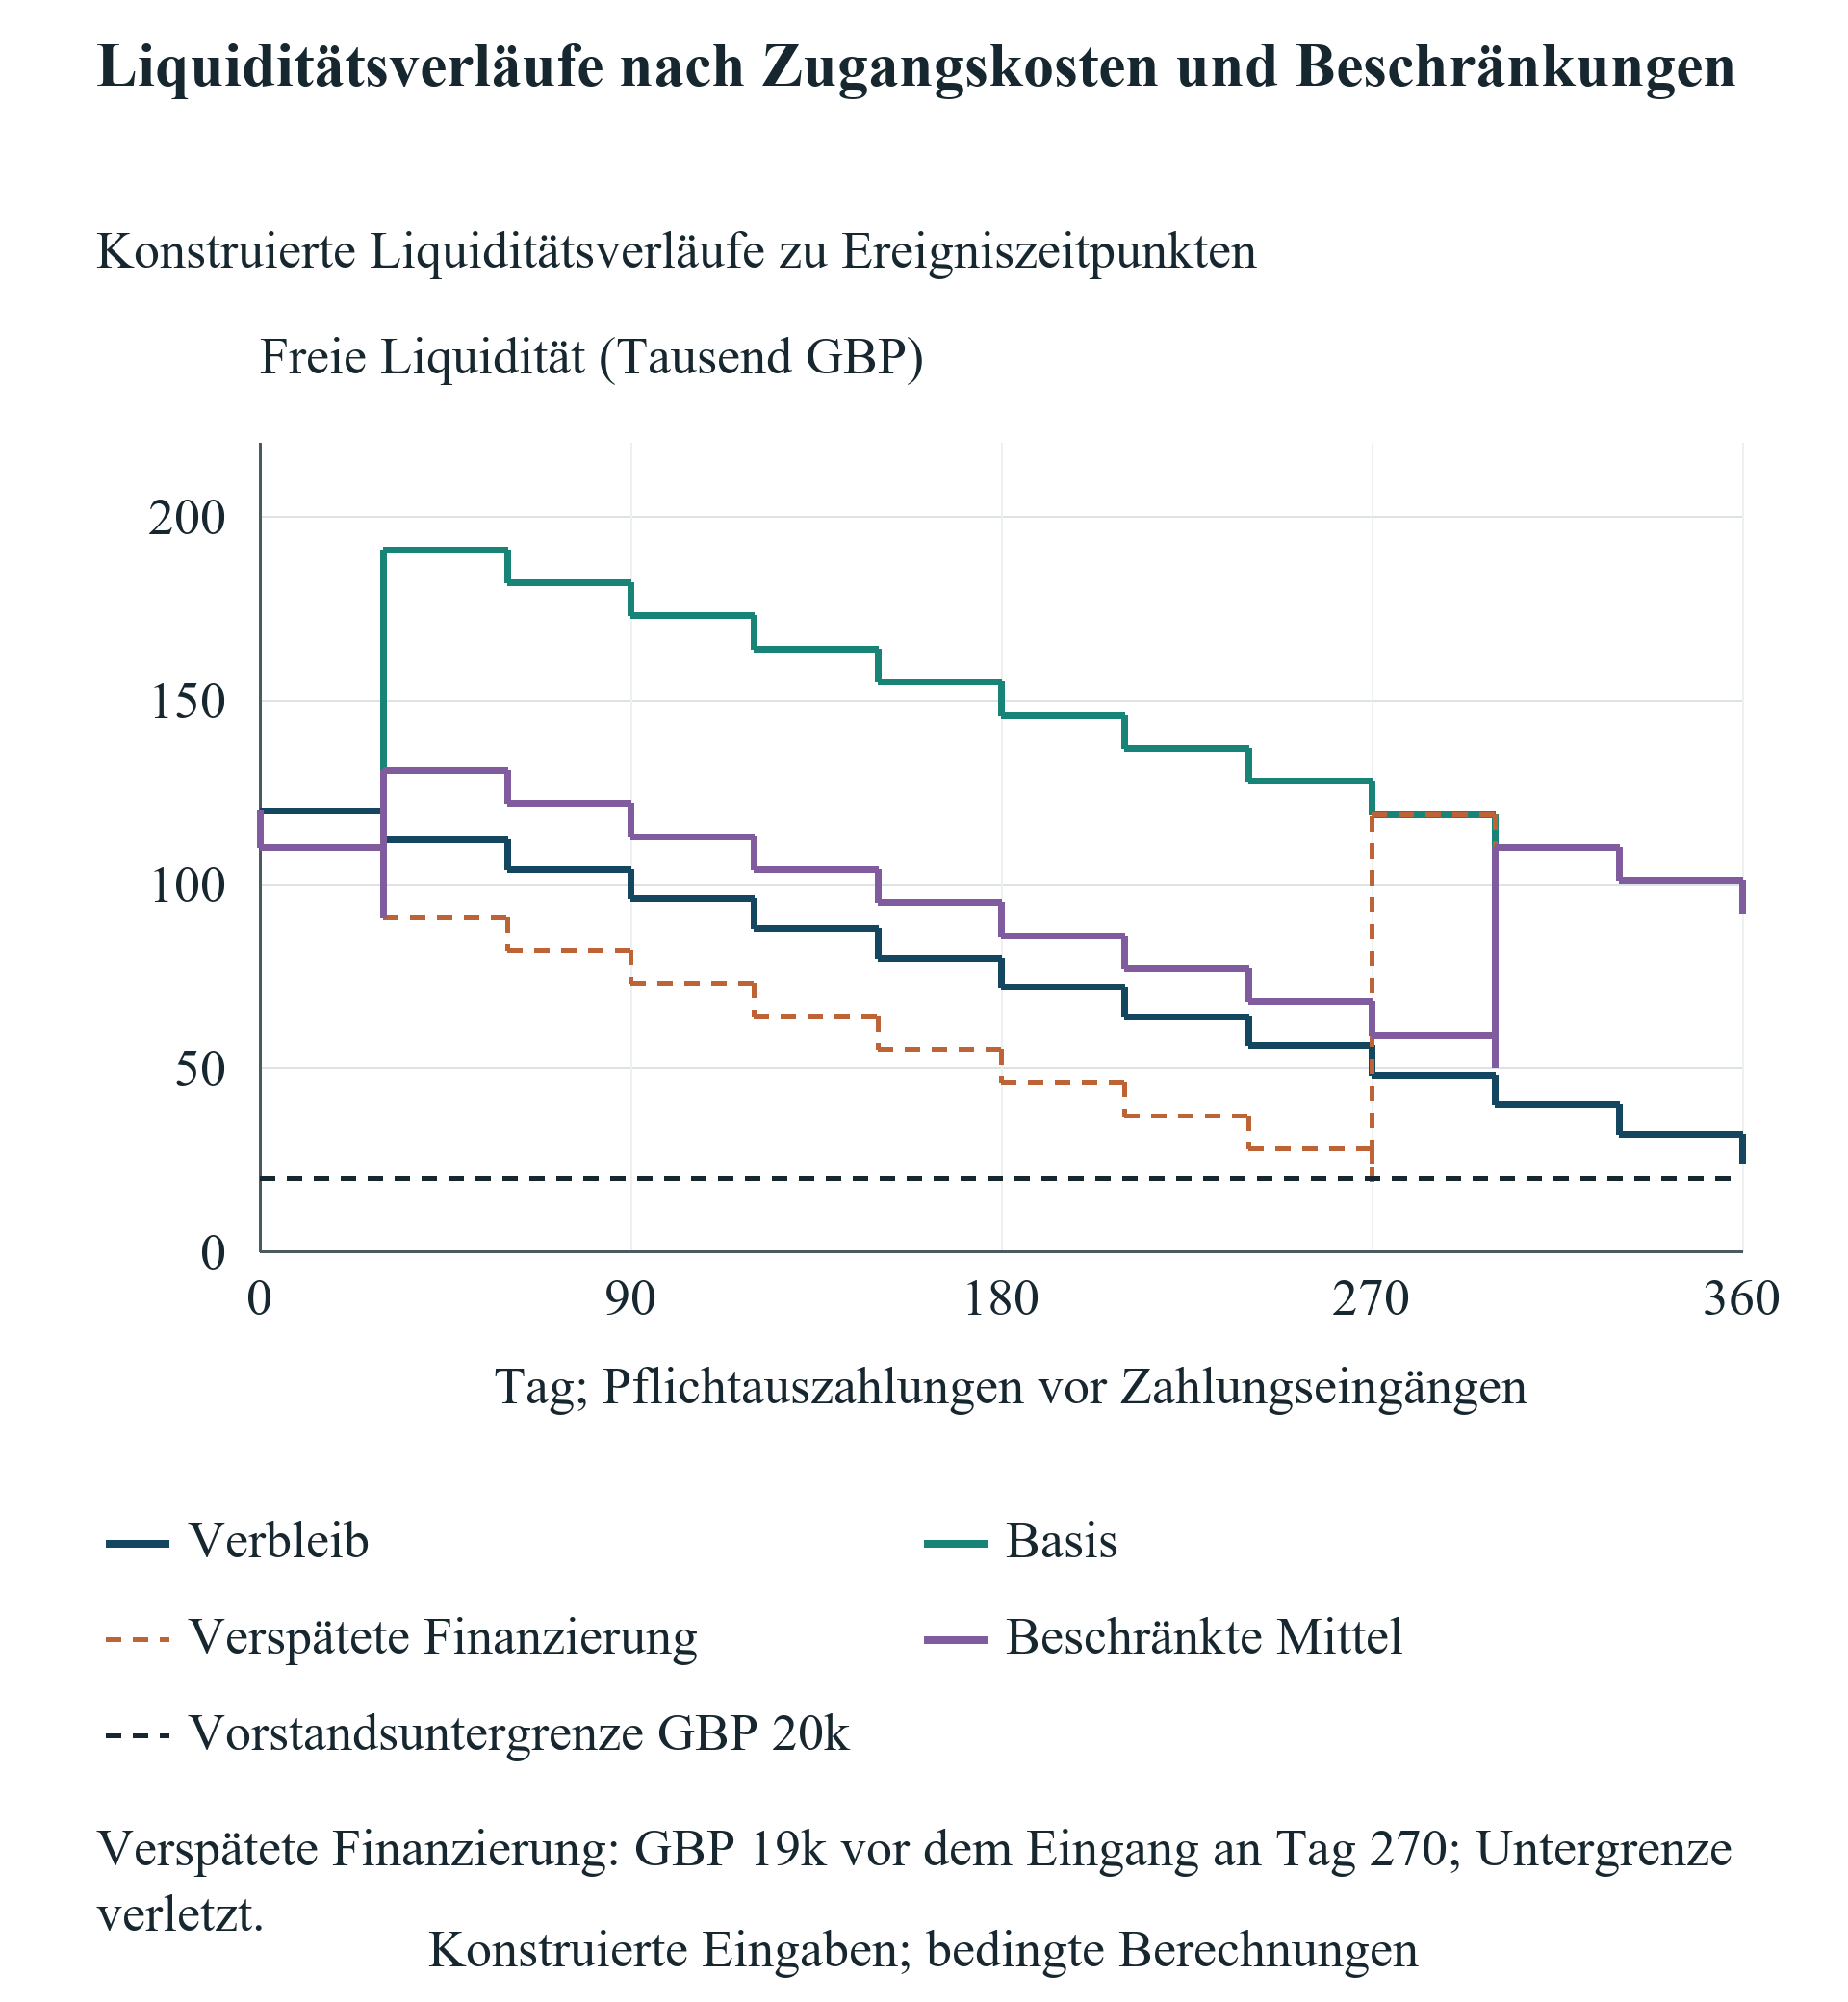
Die Verbleibsalternative schließt nach zwölf gemeinsamen Zahlungen mit £24,000 ab und bleibt über der internen Untergrenze von £20,000. Die Teilnahmebasis schließt mit £92,000 ab; ihr niedrigster geprüfter freier Bestand beträgt £91,000. Die Differenz der Schlussbestände von £68,000 setzt sich aus £100,000 neuer Finanzierung abzüglich £32,000 zusätzlicher Zugangs- und Gemeinkosten zusammen. Dieser Vergleich enthält keinen Kundenzahlungsbeitrag. Die Anteilseigner haben außerdem die genannten fünf Prozent Beteiligung eingeräumt. Das Ergebnis zeigt eine finanzierte Liquiditätsposition und deren Beteiligungsfolge. Es liefert keinen Nachweis, dass das Programm £68,000 operativen Wert geschaffen oder die Marktbewertung des Unternehmens erhöht hat.
Eine zusätzliche anfängliche Teilnahmeausgabe von £30,000 senkt den Schlussbestand auf £62,000 und das Minimum auf £61,000. Ein bei der Anfangsfinanzierung einbehaltener Betrag von £10,000 führt zu £82,000 Schlussbestand; die Gebühr wird einmal gezählt. Wird dieselbe Finanzierung über £100,000 auf Tag 270 verschoben, bleibt der Schlussbestand bei £92,000, doch vor Eingang entsteht ein Minimum von £19,000. Dieser Weg unterschreitet die interne Vorgabe. Werden £60,000 bis Tag 300 gebunden, entstehen ein Minimum von £50,000 und nach Freigabe derselbe Schlussbestand von £92,000. Unter dem genannten Kalender zeigen diese Fälle die getrennten Effekte einer Ausgabe, eines Gebühreneinbehalts, eines späten Eingangs und eines gebundenen Mittelbestands.
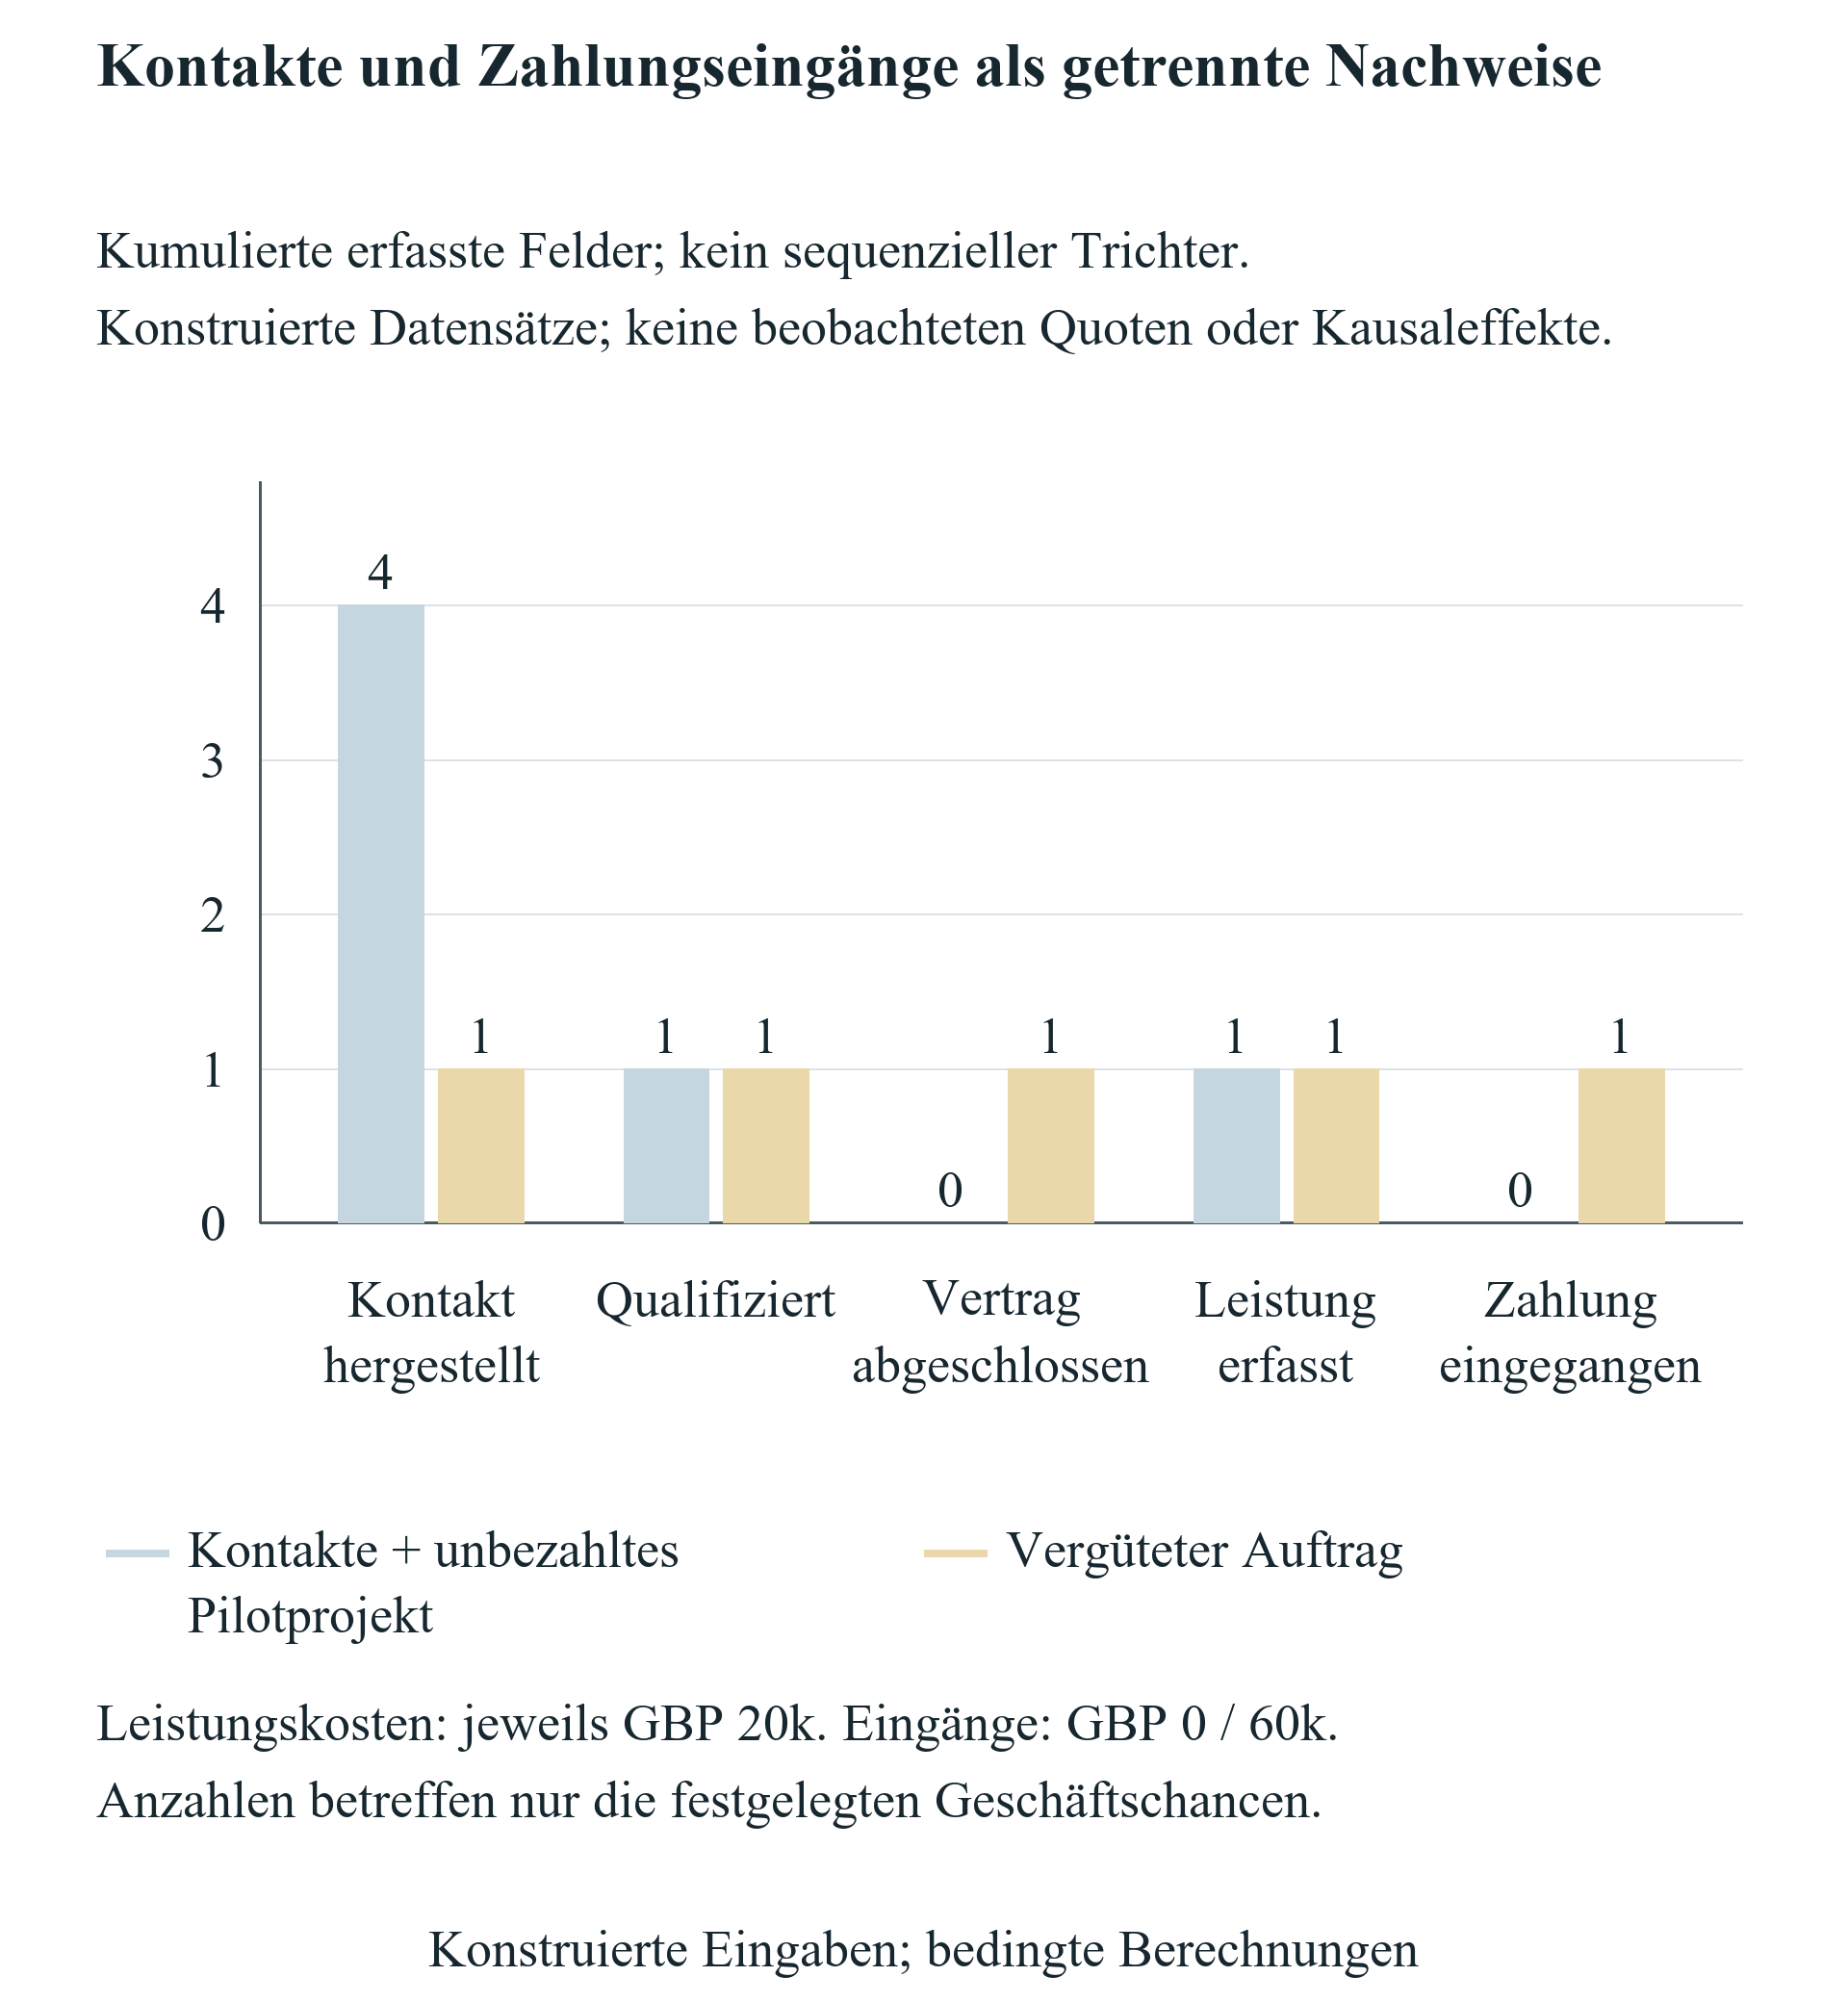
Der Fall mit Sachleistungsanspruch und noch nicht zuerkanntem Preis hat wie die Basis einen Schlussbestand von £92,000 und ein Minimum von £91,000. Die Belastung aus Fremdwährungskosten bei 1.25 Pfund je künstlicher Einheit ergibt £84,000 Schlussbestand. Der Fall mit Kontaktherstellungen und unbezahltem Pilotprojekt verursacht £20,000 Leistungsausgaben und schließt ohne Kundeneingang mit £72,000 ab. Der entgeltliche Vertragsfall verursacht dieselben Leistungsausgaben und vereinnahmt £60,000 am Tag 270; sein Schlussbestand beträgt £132,000. Der kommerzielle Nettozahlungsbeitrag liegt bei £40,000. Diese konstruierten Ergebnisse sind einzeln stipuliert. Sie lassen sich nicht als gemessene Konversion von vier Kontaktherstellungen zu einem zahlenden Kunden lesen.
Beide Anschlussfinanzierungsfälle erhalten zusätzliche £200,000 am Tag 240 und schließen mit £292,000 ab. Ihre Zahlungswege sind identisch, weil ihre Zahlungseingaben identisch sind. Ihre Beteiligungsstrukturen unterscheiden sich: Beim Weg mit festem Anteil verbleiben der Gründergruppe nach der neuen Runde sechsundsiebzig Prozent; beim festgelegten gedeckelten SAFE-Weg verbleiben vierundsechzig Prozent. Keiner enthält einen Kundenzahlungsbeitrag. Die Ergebnistabelle weist daher operative Zahlungen, Finanzierung, Mindestliquidität und bedingte Beteiligung getrennt aus. Sie vergibt keinen einheitlichen Finanzrang. Wer zwischen tatsächlichen Angeboten wählt, benötigt zusätzlich Rechte, Vorzüge, Kontrollbestimmungen, Verbindlichkeiten und Alternativen, die dieses bewusst enge Experiment ausschließt.
| Weg | Minimum / freie Schlussliquidität | Untergrenze / kommerzieller Nettozahlungsbeitrag |
|---|---|---|
| Verbleib | £24k / £24k | Erfüllt / £0 |
| Basis | £91k / £92k | Erfüllt / £0 |
| Zusätzlicher Zugang £30k | £61k / £62k | Erfüllt / £0 |
| Einbehaltene Gebühr £10k | £82k / £82k | Erfüllt / £0 |
| Finanzierung Tag 270 | £19k / £92k | Unterschreitung Tag 270 / £0 |
| Gebundene Mittel £60k | £50k / £92k | Erfüllt / £0 |
| Sachleistung und noch nicht zuerkannter Preis | £91k / £92k | Erfüllt / £0 |
| Fremdwährungskosten £1.25/Einheit | £84k / £84k | Erfüllt / £0 |
| Unbezahltes Pilotprojekt | £72k / £72k | Erfüllt / negative £20k |
| Entgeltlicher Vertrag | £91k / £132k | Erfüllt / £40k |
| Fester Anteil plus Anschlussfinanzierung | £91k / £292k | Erfüllt / £0 |
| Einzelner SAFE plus Runde | £91k / £292k | Erfüllt / £0 |
Exaktes gespeichertes konstruiertes Modell. Die Rechnung nach einer Unterschreitung ist diagnostisch; der Schlussbestand belegt keine durchgehende Tragfähigkeit.
Verschieben Sie die Abbildung horizontal, um sie in voller Größe zu lesen. Sie können sie auch in voller Größe öffnen.
Konstruierte Pfade, interne Untergrenze £20k, Auszahlungen vor Eingängen desselben Tages; Fortsetzung nach Unterschreitung diagnostisch.
Verschieben Sie die Abbildung horizontal, um sie in voller Größe zu lesen. Sie können sie auch in voller Größe öffnen.
Konstruierte Nachweiszustände; keine Kohorten-Konversionsquote oder kausale Schätzung.
15 Sensitivitäten anhand des jeweils veränderten Prüfpunkts lesen
Die Sensitivität des Finanzierungsdatums verschiebt denselben Eingang über £100,000 zwischen Tag null, dreißig, neunzig, 180 und 270. Der freie Schlussbestand bleibt in allen fünf Rechnungen £92,000, weil das Experiment keine Zinsen oder geänderten Ausgaben enthält. Die Minima betragen der Reihe nach £92,000, £91,000, £73,000, £46,000 und £19,000. Der letzte Weg unterschreitet die interne Untergrenze. Frühere Mittel verändern die zwischenzeitliche Fähigkeit, Verpflichtungen zu erfüllen, auch bei unverändertem Endpunkt. Die Ergebnisse hängen vom angenommenen gemeinsamen Betriebskalender, den Zugangszahlungen und der Reihenfolge von Auszahlungen vor Eingängen ab. Ein anderes Unternehmen muss seine eigenen Prüfpunkte neu berechnen und kann das Unterschreitungsdatum nicht einfach übernehmen.
Die Sensitivität zusätzlicher Zugangsausgaben belastet beim Eintritt null, £10,000, £20,000, £30,000 und £40,000. Der Schlussbestand sinkt von £92,000 auf £52,000 in Schritten von £10,000. Das zugehörige Minimum sinkt von £91,000 auf £51,000; alle fünf Wege erfüllen beim Basisfinanzierungsdatum die Untergrenze. Dies ist ein kontrollierter Ausgabenvergleich mit fester Finanzierung und ohne kommerzielle Reaktion. Es wird nicht angenommen, dass ein teureres Programm bessere oder schlechtere Leistungen erbringt. Zur Beurteilung einer tatsächlichen Gebühr müsste das Unternehmen die Leistung dokumentieren und die damit verbundenen Kunden- und Finanzierungsnachweise für diesen Weg prüfen.
Die Fremdwährungssensitivität wendet Kurse von 0.75, 1, 1.25, 1.5 und 2 Pfund je künstlicher Einheit auf sämtliche festgelegten ausländischen Zugangskosten und zusätzlichen Gemeinkosten an. Der GBP-Finanzierungseingang bleibt unverändert. Die Schlussbestände lauten £100,000, £92,000, £84,000, £76,000 und £60,000. Der erste Kurs erzeugt vor der Anfangsfinanzierung ein Minimum von £96,250 und zeigt damit, warum das Minimum nicht dem Schlussbestand entsprechen muss. Dies sind kontrollierte Umrechnungsfaktoren ohne Marktprognose. Ein tatsächlicher Fremdwährungsplan sollte Vertragswährung, Umrechnungstermine, Bankgebühren und Absicherungen ausweisen. Dieselbe Wechselkursbewegung sollte nicht auf eine GBP-denominierte Finanzierungszusage angewandt werden.
Die Sensitivität des Kundenzahlungstags behält £20,000 Leistungsausgaben am Tag 120 und £60,000 Kundeneinzahlungen bei, die an einem von fünf Terminen eingehen. Jeder Fall schließt mit £132,000 ab und erfasst £40,000 kommerziellen Nettozahlungsbeitrag. Ein Eingang am Tag 360 senkt das Minimum auf £72,000. Eingänge an Tagen 120, 180, 240 oder 270 belassen das Gesamtminimum bei £91,000. Ein gemeinsames Minimum bedeutet keinen identischen täglichen Liquiditätsverlauf während des Jahres. Die Ereigniszahlungsbücher bewahren diese Pfade. Die Einweg-Experimente halten andere Eingaben fest und zeigen damit die rechnerische Belastung durch eine bestimmte Änderung. Wie Zahlungsverzug, Vertragsgröße, Kundenqualität und Finanzierungsverfügbarkeit in einem realen Unternehmen gemeinsam variieren könnten, wird nicht geschätzt.
| Geprüfte Werte in Reihenfolge | Mindestliquidität in Reihenfolge | Schlussliquidität in Reihenfolge |
|---|---|---|
| Finanzierung Tag 0/30/90/180/270 | £92k/91k/73k/46k/19k | Jeweils £92k |
| Zusatzkosten £0k/10k/20k/30k/40k | £91k/81k/71k/61k/51k | £92k/82k/72k/62k/52k |
| GBP je Einheit 0.75/1/1.25/1.5/2 | £96.25k/91k/84k/76k/60k | £100k/92k/84k/76k/60k |
| Zahlungseingang Tag 120/180/240/270/360 | £91k/91k/91k/91k/72k | Jeweils £132k |
Kundentests verwenden den entgeltlichen Vertragsfall; andere Tests verwenden die Teilnahmebasis. Finanzierung am Tag 270 unterschreitet die Untergrenze von £20k.
16 Mit dem zweidimensionalen Raster Kombinationen jenseits der Einweg-Tests sichtbar machen
Das Raster kombiniert fünf Finanzierungsdaten mit fünf zusätzlichen Eintrittsausgaben; alle übrigen Eingaben der Teilnahmebasis bleiben unverändert. Es enthält fünfundzwanzig ausdrücklich berechnete Knoten. Unter der konstruierten Konvention erfüllen achtzehn Knoten die Untergrenze von £20,000, sieben unterschreiten sie. Diese Zahlen beschreiben ein ausgewähltes Versuchsdesign und keine Wahrscheinlichkeiten. Termine und Kosten wurden für Transparenz gewählt; eine Verteilung darüber wird nicht angenommen. Ein Leitungsorgan sollte jede Zelle als Frage zu einem bestimmten Weg und dessen dokumentiertem Kalender lesen. Das Raster rechtfertigt keine Aussage, ein Bewerber habe eine Chance von achtzehn zu fünfundzwanzig auf ein tragfähiges Programm.
Finanzierung an Tag null, dreißig oder neunzig erfüllt bei allen geprüften Zusatzkosten bis £40,000 die Untergrenze. Bei Finanzierung am Tag 180 erfüllen Zusatzkosten von null, £10,000 und £20,000 die Vorgabe; £30,000 und £40,000 unterschreiten sie. Der Weg mit £30,000 unterschreitet erstmals am Tag 180, der Weg mit £40,000 erstmals am Tag 150. Beide schließen nach Finanzierung später über der Untergrenze ab. Die unterschiedlichen ersten Unterschreitungstage sind für mögliche Abhilfen relevant. Ein Zahlungsaufschub nach der ersten Unterschreitung ließe den ursprünglichen Weg untragfähig, sofern der geänderte Plan nicht ausdrücklich das frühere Ereignis verändert.
Jeder geprüfte Finanzierungsweg mit Eingang am Tag 270 unterschreitet die Untergrenze. Ohne Zusatzkosten beträgt sein Minimum £19,000. Bei £40,000 Zusatzkosten beträgt das diagnostische Minimum negative £21,000; die erste Unterschreitung erfolgt am Tag 150. Ein negativer Rechenbestand zeigt einen notwendigen Eingriff in den stipulierten Plan an. Er setzt weder voraus, dass eine Bank die Zahlung zulässt, noch dass das Unternehmen einen Überziehungskredit erhält. Die Ausgabe unterscheidet die erste Verletzung der internen Vorgabe von der ersten erforderlichen Zahlung, die aus verfügbaren freien Mitteln nicht finanzierbar ist. Das Leitungsorgan muss den zulässigen Eingriff festlegen, bevor ein geänderter Weg als ausführbar behandelt wird.
Die tragfähigen Knoten können die Due Diligence zu verhandelbaren Variablen leiten. Kann ein Lieferant eine Eintrittsrechnung verschieben oder ein Investor früher überweisen, sollte das Unternehmen die genaue geänderte Zusage einholen und diesen Kalender berechnen. Eine Brückenfinanzierung schafft eine neue Transaktion mit eigenen Zinsen, Gebühren, Laufzeit, Sicherheiten und Beteiligungsfolgen; diese Bedingungen fehlen im aktuellen Raster. Auch Zellen zwischen den gewählten Knoten werden hier nicht berechnet. Eine glatte Grafik sollte keine kontinuierlich verifizierte Grenze suggerieren. Die sachgerechte Darstellung umfasst das diskrete Raster, das tatsächliche Minimum jedes Knotens und eine wegspezifische Liste nachweispflichtiger Änderungen.
| Finanzierungstag | Zusätzlich £0k | £10k | £20k | £30k | £40k |
|---|---|---|---|---|---|
| 0 | 92 | 82 | 72 | 62 | 52 |
| 30 | 91 | 81 | 71 | 61 | 51 |
| 90 | 73 | 63 | 53 | 43 | 33 |
| 180 | 46 | 36 | 26 | 16 Unterschreitung | 6 Unterschreitung |
| 270 | 19 Unterschreitung | 9 Unterschreitung | -1 Unterschreitung | -11 Unterschreitung | -21 Unterschreitung |
Fünfundzwanzig konstruierte Knoten; achtzehn erfüllen die Untergrenze von £20k, sieben unterschreiten sie. Negative Liquidität ist diagnostisch. Keine Wahrscheinlichkeit oder interpolierte Grenze.
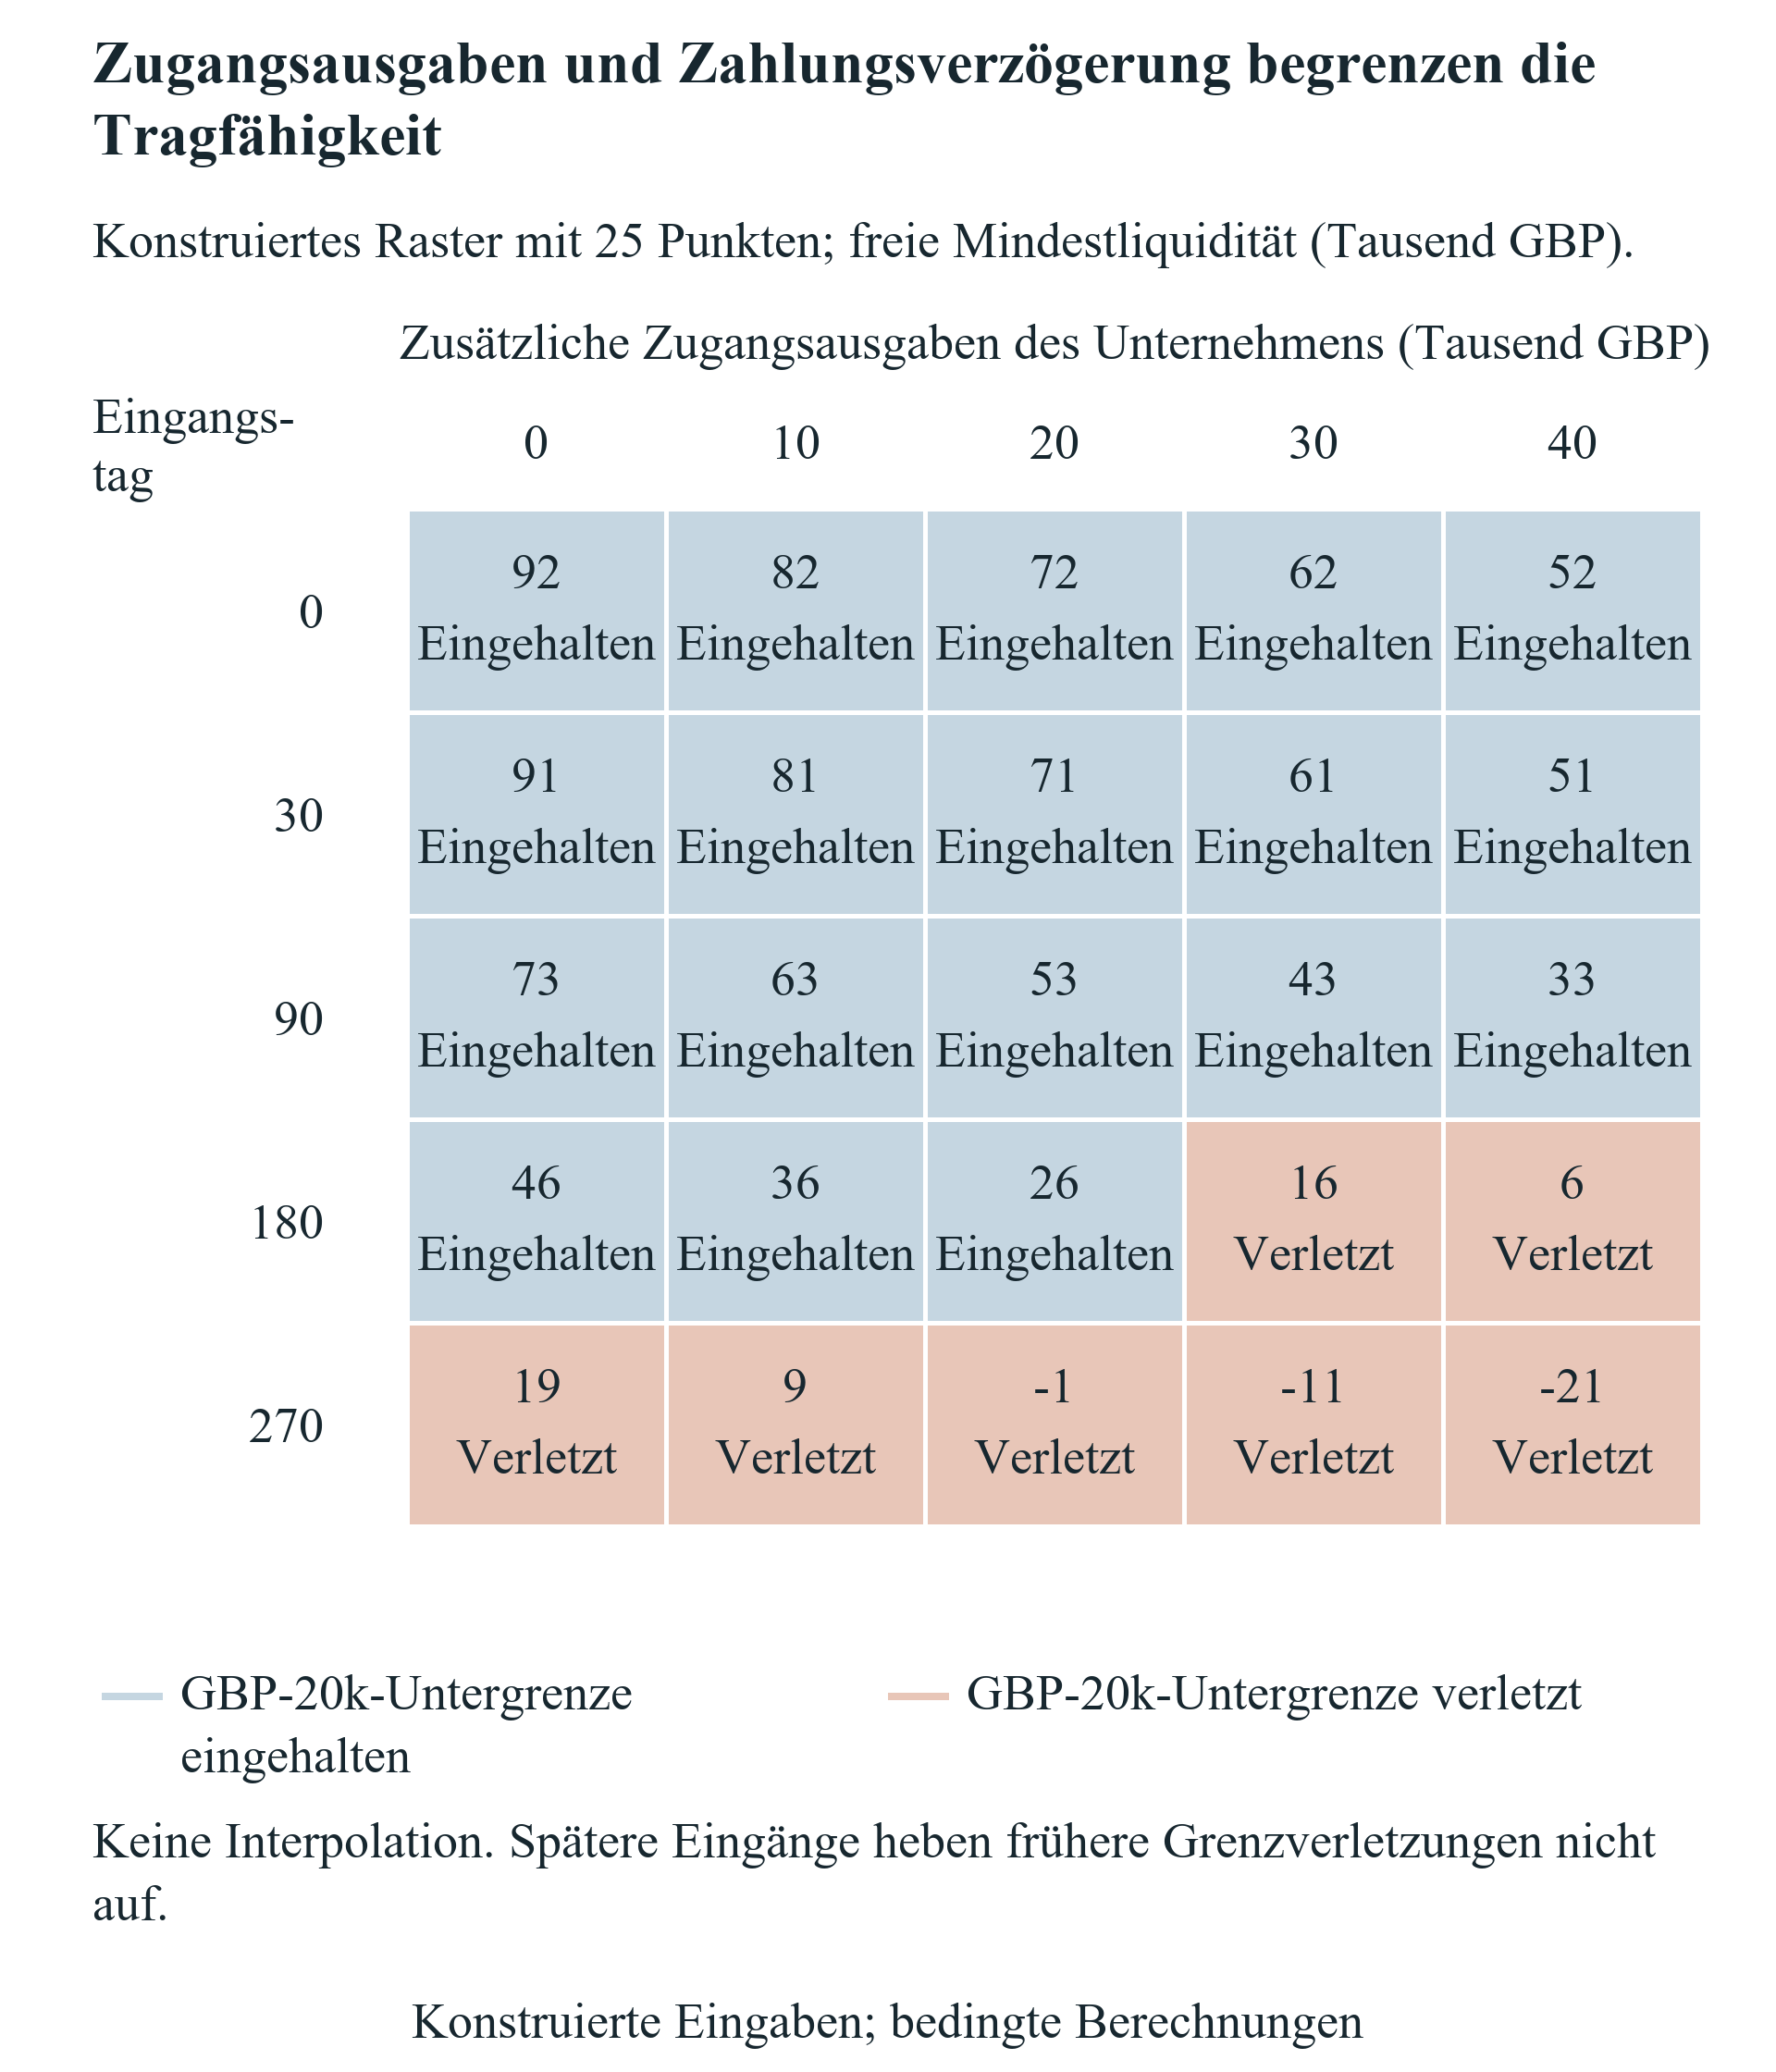
Verschieben Sie die Abbildung horizontal, um sie in voller Größe zu lesen. Sie können sie auch in voller Größe öffnen.
Diskretes konstruiertes Raster; keine Interpolation, Wahrscheinlichkeit oder Programmrangfolge.
17 Ein Beitragsintervall unter Berücksichtigung der Leistungsfinanzierung herleiten
Der Kundenbeitrag benötigt eine Definition nach Zahlungszeitpunkten. z bezeichnet den letztendlichen zusätzlichen Nettozahlungsbeitrag eines bestimmten Vertrags, gemessen in Pfund nach dessen modellierten Leistungsauszahlungen. C0 bezeichnet an einem Prüfpunkt die freie Liquidität des Weges ohne diesen Vertrag. G bezeichnet am selben Prüfpunkt die kumulierte Zahlungswirkung je Pfund des letztendlichen Beitrags. Mit Vertrag verfügt der Weg über C0 zuzüglich z multipliziert mit G. Jeder Prüfpunkt muss die angenommene Untergrenze von £20,000 erfüllen. Die Normierung verlangt G gleich eins, nachdem alle modellierten Vertragseingänge und -kosten angefallen sind. Damit beträgt die zusätzliche Schlussliquidität z; es entsteht kein zweiter erfundener Zahlungseingang.
Im Experiment kostet der Referenzvertrag £20,000 Leistungsausgaben und vereinnahmt £60,000, woraus £40,000 letztendlicher Nettobeitrag entstehen. Die Skalierung dieses Musters ergibt eine Leistungsauszahlung von der Hälfte von z und einen späteren Eingang des Anderthalbfachen von z. G ist vor Leistung null, nach Leistung und vor Zahlungseingang minus ein Halb und nach Eingang eins. Dies ist ein bedingt skalierbares Muster. Es setzt konstante Zahlungsrelationen, die stipulierten Termine und keine zusätzlichen Kostensprünge oder Kapazitätsgrenzen voraus. Es schätzt nicht, ob Gründer einen solchen Vertrag verkaufen oder dessen Umfang praktisch kontinuierlich vergrößern können.
An einem Prüfpunkt mit positivem G erzwingt die Untergrenze eine untere Schranke für z: Untergrenze abzüglich C0, geteilt durch G. Maßgeblich ist das Maximum dieser Anforderungen und null. Bei negativem G entsteht eine obere Schranke: C0 abzüglich Untergrenze, geteilt durch den Absolutbetrag von G. Maßgeblich ist das Minimum dieser Restriktionen. Hat ein Prüfpunkt G gleich null und liegt C0 unter der Untergrenze, kann kein nach diesem Muster skalierter Vertrag diesen Prüfpunkt heilen. Ein Intervall ist ebenfalls leer, wenn seine untere Schranke über der oberen liegt. Ein Weg ohne obere Restriktion hat nur innerhalb des spezifizierten Zahlungsmodells ein nach oben unbeschränktes Intervall.
Die Methode berichtet folglich ein zulässiges Intervall oder ausdrücklich eine leere Menge. Sie reduziert nicht jedes Problem auf ein Mindestumsatzziel. Die untere Schranke beschreibt den unter einem Zeitplan erforderlichen letztendlichen Beitrag; die obere beschreibt, welchen Leistungsaufwand vor dem Zahlungseingang der Weg finanzieren kann. Ein größerer letztendlicher Beitrag kann den früheren Finanzierungsbedarf erhöhen. Die vollständige Herleitung an allen Prüfpunkten erhält den Ursprung jeder Schranke, einschließlich einer negativen oberen Schranke, wenn der Basisweg bereits vor Eingang zu schwach ist. Das Leitungsorgan kann dann prüfen, ob frühere Kundenanzahlungen, kleinere Stufen, frühere Finanzierung oder geringere Leistungsausgaben ein belegtes geändertes Intervall erzeugen.
| G | Restriktion | Interpretation |
|---|---|---|
| Positiv | z ≥ (floor - C0) / G | Größte untere Schranke einschließlich null |
| Negativ | z ≤ (C0 - floor) / |G| | Kleinste obere Schranke |
| Null und C0 unter Untergrenze | Kein Beitrag verändert den Prüfpunkt | Leeres Intervall |
| Untere Schranke über oberer | Kein nichtnegatives zulässiges z | Leeres Intervall |
| Am Horizont G = 1 | Zusätzliche Schlussliquidität entspricht z | Kein zweiter Beitragseingang |
Exakte bedingte Identitäten. Das stipulierte Leistungs-/Zahlungsmuster ergibt G von 0, dann -1/2, dann 1.
18 Begrenzte und leere Intervalle kommerzieller Beiträge interpretieren
Bei Finanzierung am Tag dreißig haben alle fünf Zahlungspläne eine untere Schranke von null. Der Basisweg erfüllt die Untergrenze bereits ohne den zusätzlichen Kundenvertrag. Seine oberen Beitragsschranken betragen £288,000 bei Eingang am Tag 120, £252,000 am Tag 180, £216,000 am Tag 240, £198,000 am Tag 270 und £144,000 am Tag 360. Jede obere Schranke entsteht an einem Liquiditätsprüfpunkt vor Eingang, nachdem Leistungsausgaben G auf minus ein Halb gesenkt haben. Ein Eingang am Leistungstag lässt unter der angenommenen Konvention weiterhin einen Prüfpunkt mit vorheriger Leistungsauszahlung bestehen. Diese Schranken sind Ergebnisse zur Finanzierungskapazität des skalierbaren konstruierten Vertrags. Sie behaupten keine Fähigkeit des Unternehmens, Verträge dieser Größen zu gewinnen.
Wird die Finanzierung auf Tag 270 verschoben, entstehen bei Kundeneingang am Tag 120, 180 oder 240 begrenzte Intervalle. Die untere Schranke beträgt jeweils £1,000; die oberen Schranken betragen der Reihe nach £88,000, £52,000 und £16,000. Frühe Kundeneingänge können den Weg durch den späteren Liquiditätsbedarf vor Finanzierung tragen, sofern die Leistung selbst finanzierbar bleibt. Ein Kundeneingang am Tag 270 oder 360 erzeugt ein leeres Intervall. In diesen Plänen liegt der Prüfpunkt vor Finanzierung nach Leistung und vor Kundeneingang; G ist negativ. Seine berechnete obere Schranke beträgt negative £2,000 und ist mit einem nichtnegativen Beitrag unvereinbar. Dieser Mechanismus unterscheidet sich von einem Prüfpunkt mit weiterhin null betragendem G.
Ein separat deklariertes Experiment mit geringerer Finanzierung senkt die anfängliche Teilnahmefinanzierung von £100,000 auf £20,000 und lässt die übrigen Eingaben der Teilnahmebasis unverändert. Ohne Kundenvertrag schließt es mit £12,000 ab. Bei Leistung am Tag 120 und Zahlungseingang am Tag 270 beträgt das zulässige Intervall des letztendlichen Beitrags £8,000 bis £38,000. Der untere Endpunkt liefert die £8,000, die zur Schlussuntergrenze von £20,000 fehlen. Der obere ergibt sich aus der minimalen Basisliquidität von £39,000 unmittelbar vor Eingang: Dieser Prüfpunkt kann höchstens £19,000 zusätzlicher Leistungsauszahlungen finanzieren, also die Hälfte von £38,000. Beide Endpunktrestriktionen bleiben in der Berechnung erhalten.
Das Intervall bei geringerer Finanzierung zeigt, warum eine Geschäftsmöglichkeit mit positivem Beitrag die Betriebsmittelkapazität eines Unternehmens überschreiten kann. Nach dem genannten Muster benötigen £40,000 letztendlicher Nettozahlungsbeitrag £20,000 Leistungsausgaben vor Kundeneingang und liegen über der oberen Schranke von £38,000. Der Weg bräuchte eine dokumentierte Änderung wie eine frühere Anzahlung oder einen anderen Leistungsplan. Kein angenommener Kredit schließt die Lücke. Diese Interpretation gilt bedingt bei unveränderter Kostenrelation und unverändertem Kalender. Kapazitätsrestriktionen, Steuern, stufenweise Abnahme, Einbehalte, Streitigkeiten und Forderungsausfälle könnten in einer Anwendung beide Endpunkte verändern. Das Unternehmen sollte diese Ereignisse aus dem vorgeschlagenen Vertrag berechnen und eine außerhalb des Intervalls liegende Chance von einem ausführbaren finanzierten Plan getrennt halten.
| Finanzierungs- / Kundenzahlungstag | Untere Schranke | Obere Schranke |
|---|---|---|
| 30 / 120 | £0 | £288k |
| 30 / 180 | £0 | £252k |
| 30 / 240 | £0 | £216k |
| 30 / 270 | £0 | £198k |
| 30 / 360 | £0 | £144k |
| 270 / 120 | £1k | £88k |
| 270 / 180 | £1k | £52k |
| 270 / 240 | £1k | £16k |
| 270 / 270 | Leer | Restriktion: negative £2k |
| 270 / 360 | Leer | Restriktion: negative £2k |
| Geringe Finanzierung £20k / 270 | £8k | £38k |
Leistungstag 120, Auszahlungen vor Eingängen desselben Tages. Die späten leeren Fälle scheitern an einem Prüfpunkt mit negativem G, keinem Prüfpunkt mit G gleich null.
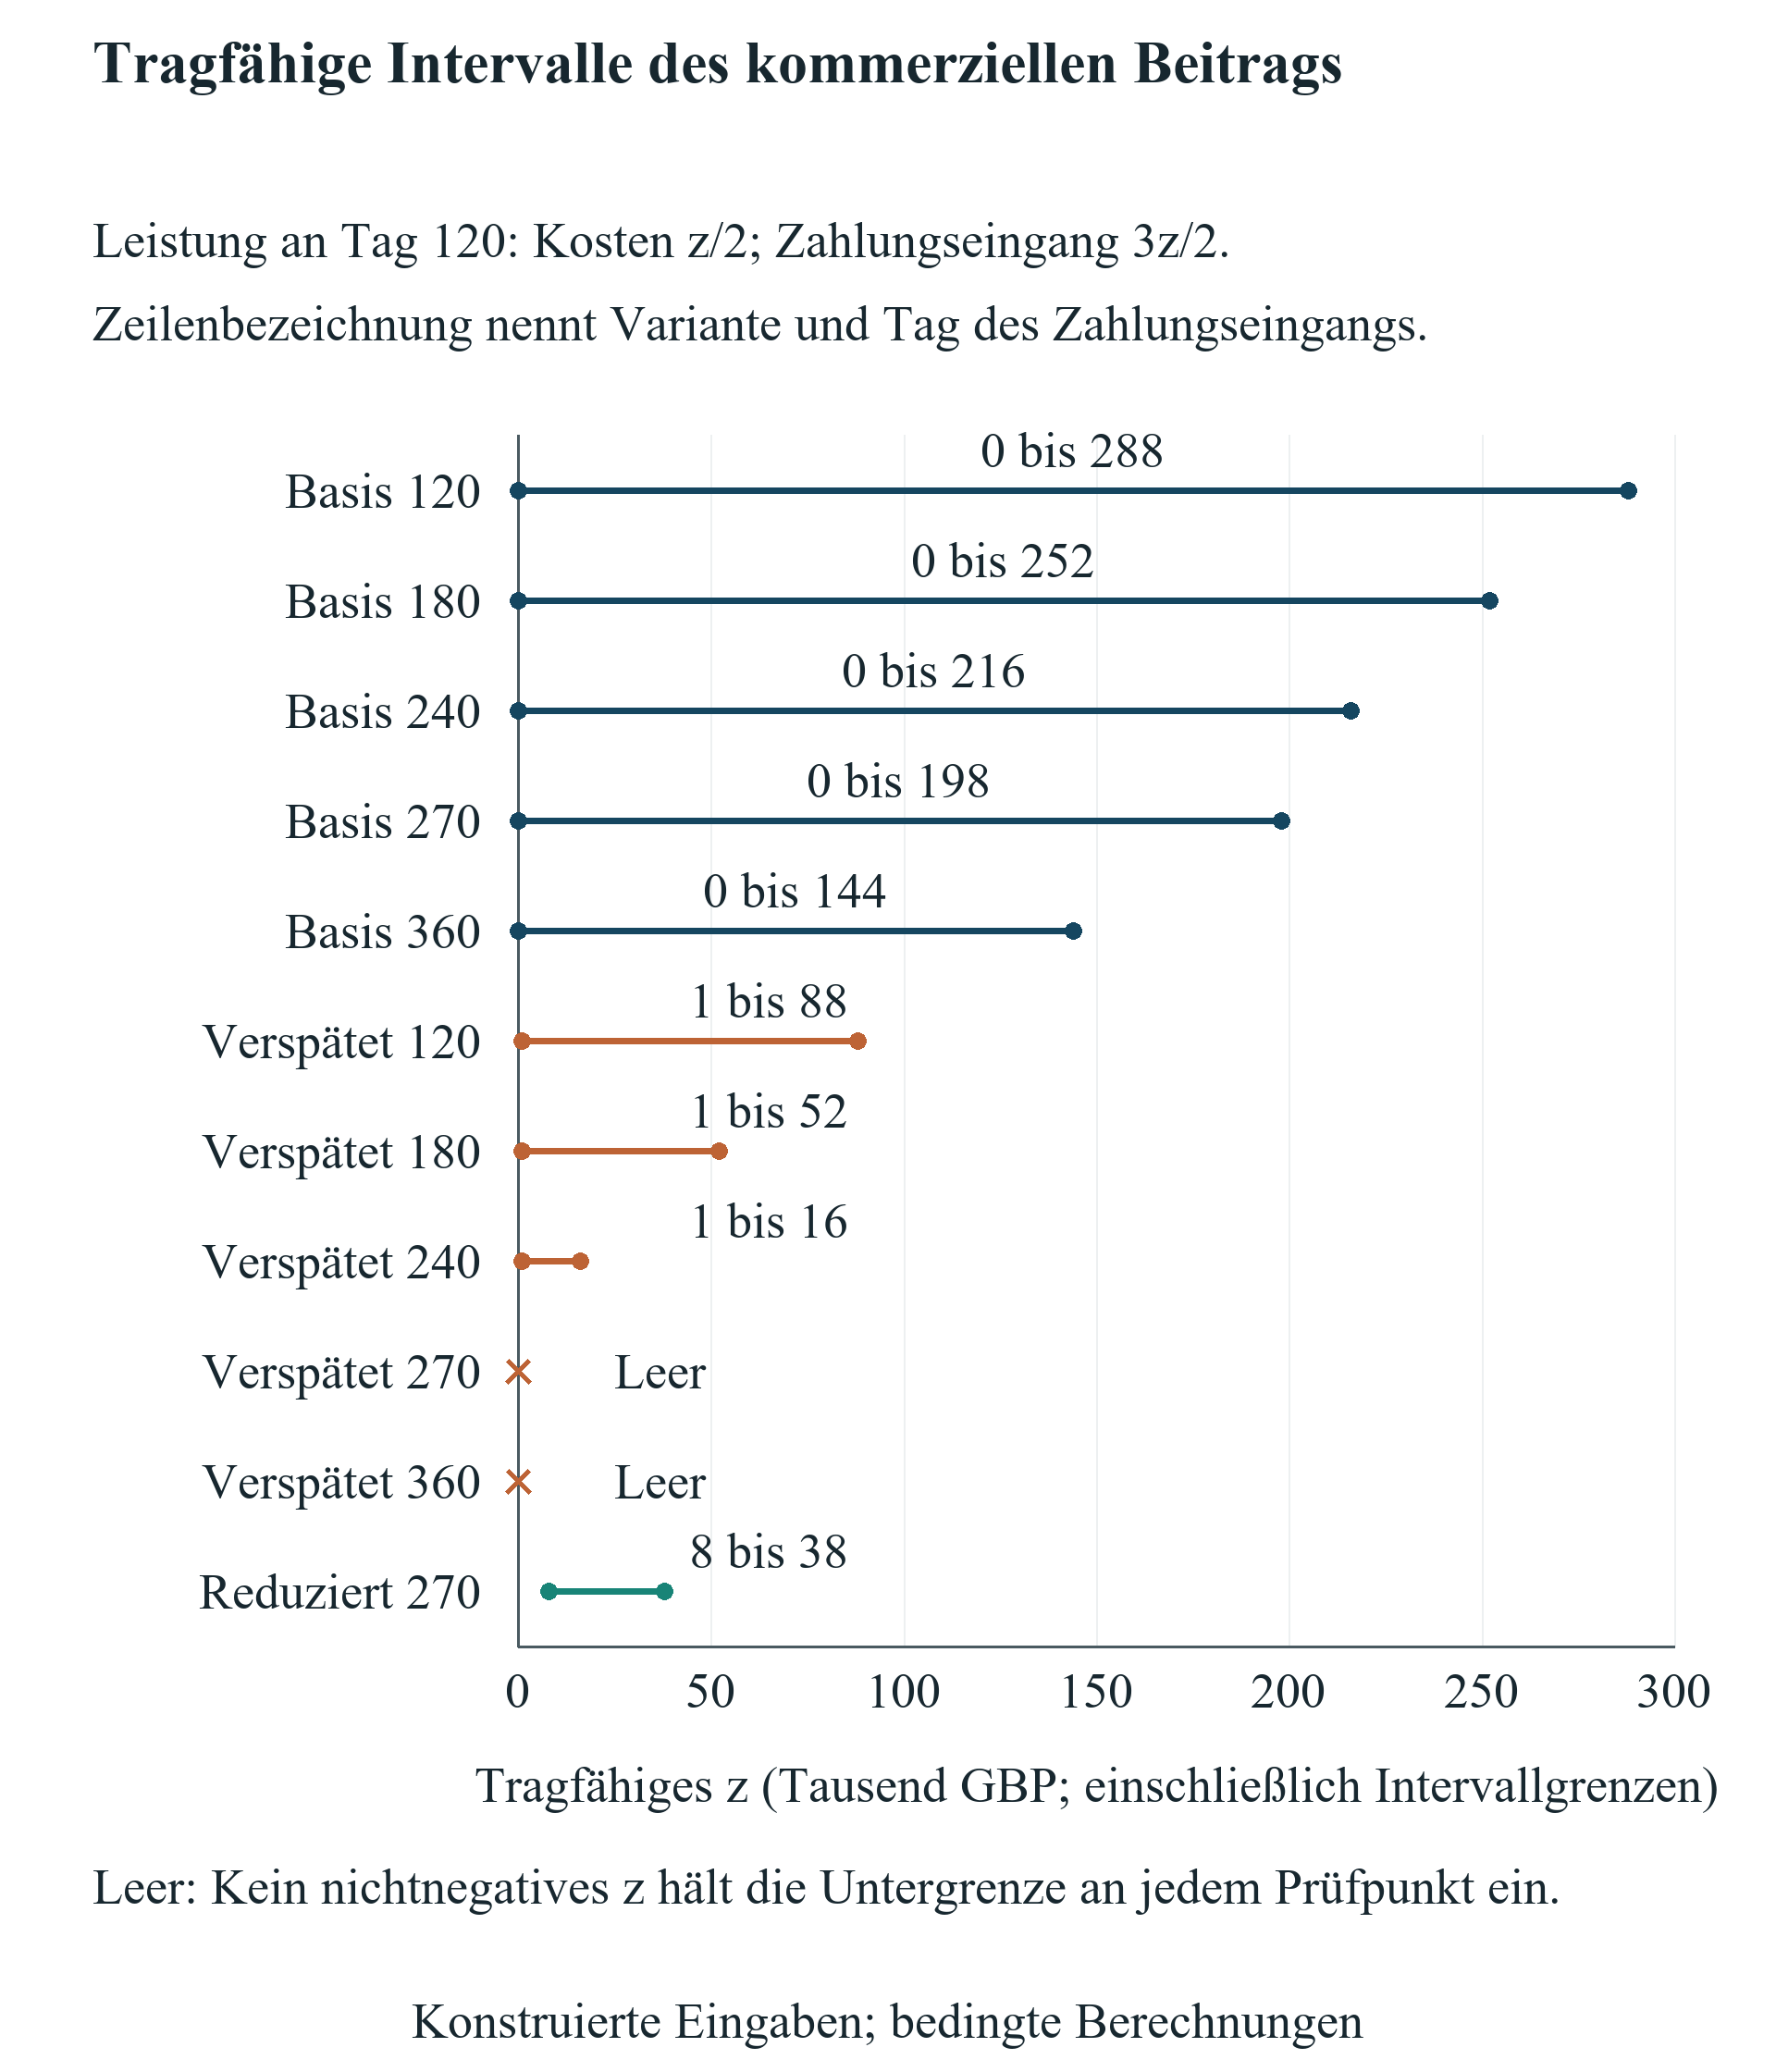
Verschieben Sie die Abbildung horizontal, um sie in voller Größe zu lesen. Sie können sie auch in voller Größe öffnen.
Letztendlicher Nettozahlungsbeitrag; Restriktionen vor Kundeneingang mit negativem G bleiben erhalten.
19 Beteiligung als bedingten Kapitalisierungsspiegel darstellen
Der Teilnahmefall mit festem Anteil räumt dem anfänglichen Investor fünf Prozent ein und belässt der Gründergruppe vor einer späteren Runde fünfundneunzig Prozent. Im konstruierten Anschlussfinanzierungsfall zahlen neue Investoren £200,000 für zwanzig Prozent nach dieser Runde. Dies entspricht dem genannten Pre-Money-Wert von £800,000 in dieser vereinfachten Kapitalisierung. Die bisherigen Gründer und der Erstinvestor behalten jeweils achtzig Prozent ihrer vorherigen Quoten. Die Gründer halten damit sechsundsiebzig Prozent, der Erstinvestor vier Prozent und die neuen Kapitalgeber zwanzig Prozent. Die Brüche summieren sich zu eins. Die Berechnung schließt Optionspooländerungen, Vorzugsrechte, Sekundärverkäufe und andere Instrumente aus.
Der SAFE-Fall verwendet ein einzelnes Post-Money-Instrument mit einem Kapitalbetrag von £100,000 und einer Bewertungsobergrenze von £500,000. Die ausdrücklich angenommene Konvention einer bindenden Obergrenze weist dem SAFE unmittelbar vor dem neuen Kapital zwanzig Prozent zu. Die nächste Finanzierung über £200,000 erwirbt zwanzig Prozent des Unternehmens nach der Runde. Bei den Gründern verbleiben vierundsechzig Prozent, beim SAFE-Inhaber sechzehn Prozent und bei den neuen Investoren zwanzig Prozent. Der festgelegte Wert vor neuem Kapital von £800,000 liegt über der Obergrenze und ist mit der preisbestimmenden Cap-Bedingung dieses Experiments vereinbar. Das Ergebnis erfordert die genannte Einzelinstrument-Konvention; es ist kein Rechner für jedes als SAFE bezeichnete Dokument.
Findet die bepreiste Runde nicht statt, bleibt das Instrument gemäß seinen Unterlagen ein bedingter Anspruch. Diese Analyse bezeichnet das Ausbleiben einer Wandlung nicht als Verwässerung von null und weist keine gewandelte Gründerquote zu. Sie modelliert auch kein Liquiditätsereignis, keine Auflösung, MFN-Wahl, keinen Abschlag, keine mehreren SAFEs, keinen Optionspool oder vorrangigen Ausschüttungsmechanismus. Diese Bestimmungen erfordern das tatsächlich unterzeichnete Instrument und eine vollständigere Kapitalisierung. Eine Division der angekündigten Programminvestition durch eine erhoffte künftige Bewertung würde diese Einzelheiten verdecken. Die Due-Diligence-Unterlagen sollten daher Instrumentfassung, Wandlungsmechanik, alle bestehenden Ansprüche und Rechte zu künftiger Kapitalaufnahme oder Umstrukturierung enthalten.
Liquidität und Beteiligung sollten gemeinsam dargestellt werden, ohne eine davon als realisierte Rendite zu behandeln. Die Anschlussfälle mit festem Anteil und SAFE haben denselben Schlussbestand von £292,000, unterschiedliche bedingte Gründerquoten und keinen gemessenen Kundenzahlungsbeitrag. Das Experiment setzt keine Exit-Bewertung an und berechnet keine Gründererlöse. Es bewertet auch weder Netzwerkleistungen noch kontrafaktische Finanzierungsalternativen. Anteilseigner können die bedingten Spiegel nutzen, um wesentliche Vertragsbedingungen zu identifizieren und fachlichen Rat einzuholen. Eine kommerzielle Wahl hängt weiterhin von ausführbaren Alternativen, strategischen Vorteilen, Kontrolle und dem Finanzierungsbedarf bis zum Meilenstein ab. Jedes ungemessene Element sollte benannt bleiben und nicht stillschweigend in eine Finanzkennzahl umgewandelt werden.
| Anteilsinhaber | Anfänglicher fester Anteil 5% | Einzelner SAFE mit bindender Obergrenze |
|---|---|---|
| Gründergruppe | 76% | 64% |
| Investor mit festem Anteil | 4% | 0% |
| SAFE-Investor | 0% | 16% |
| Neue Kapitalgeber | 20% | 20% |
| Summe | 100% | 100% |
| Schlussliquidität des Unternehmens | £292k | £292k |
Konstruierter SAFE über £100k, Obergrenze £500k und Wert vor neuem Kapital £800k. Kein Optionspool, keine Vorzugsrechte oder realisierter Exit. Ohne Runde bleibt der SAFE bedingt.
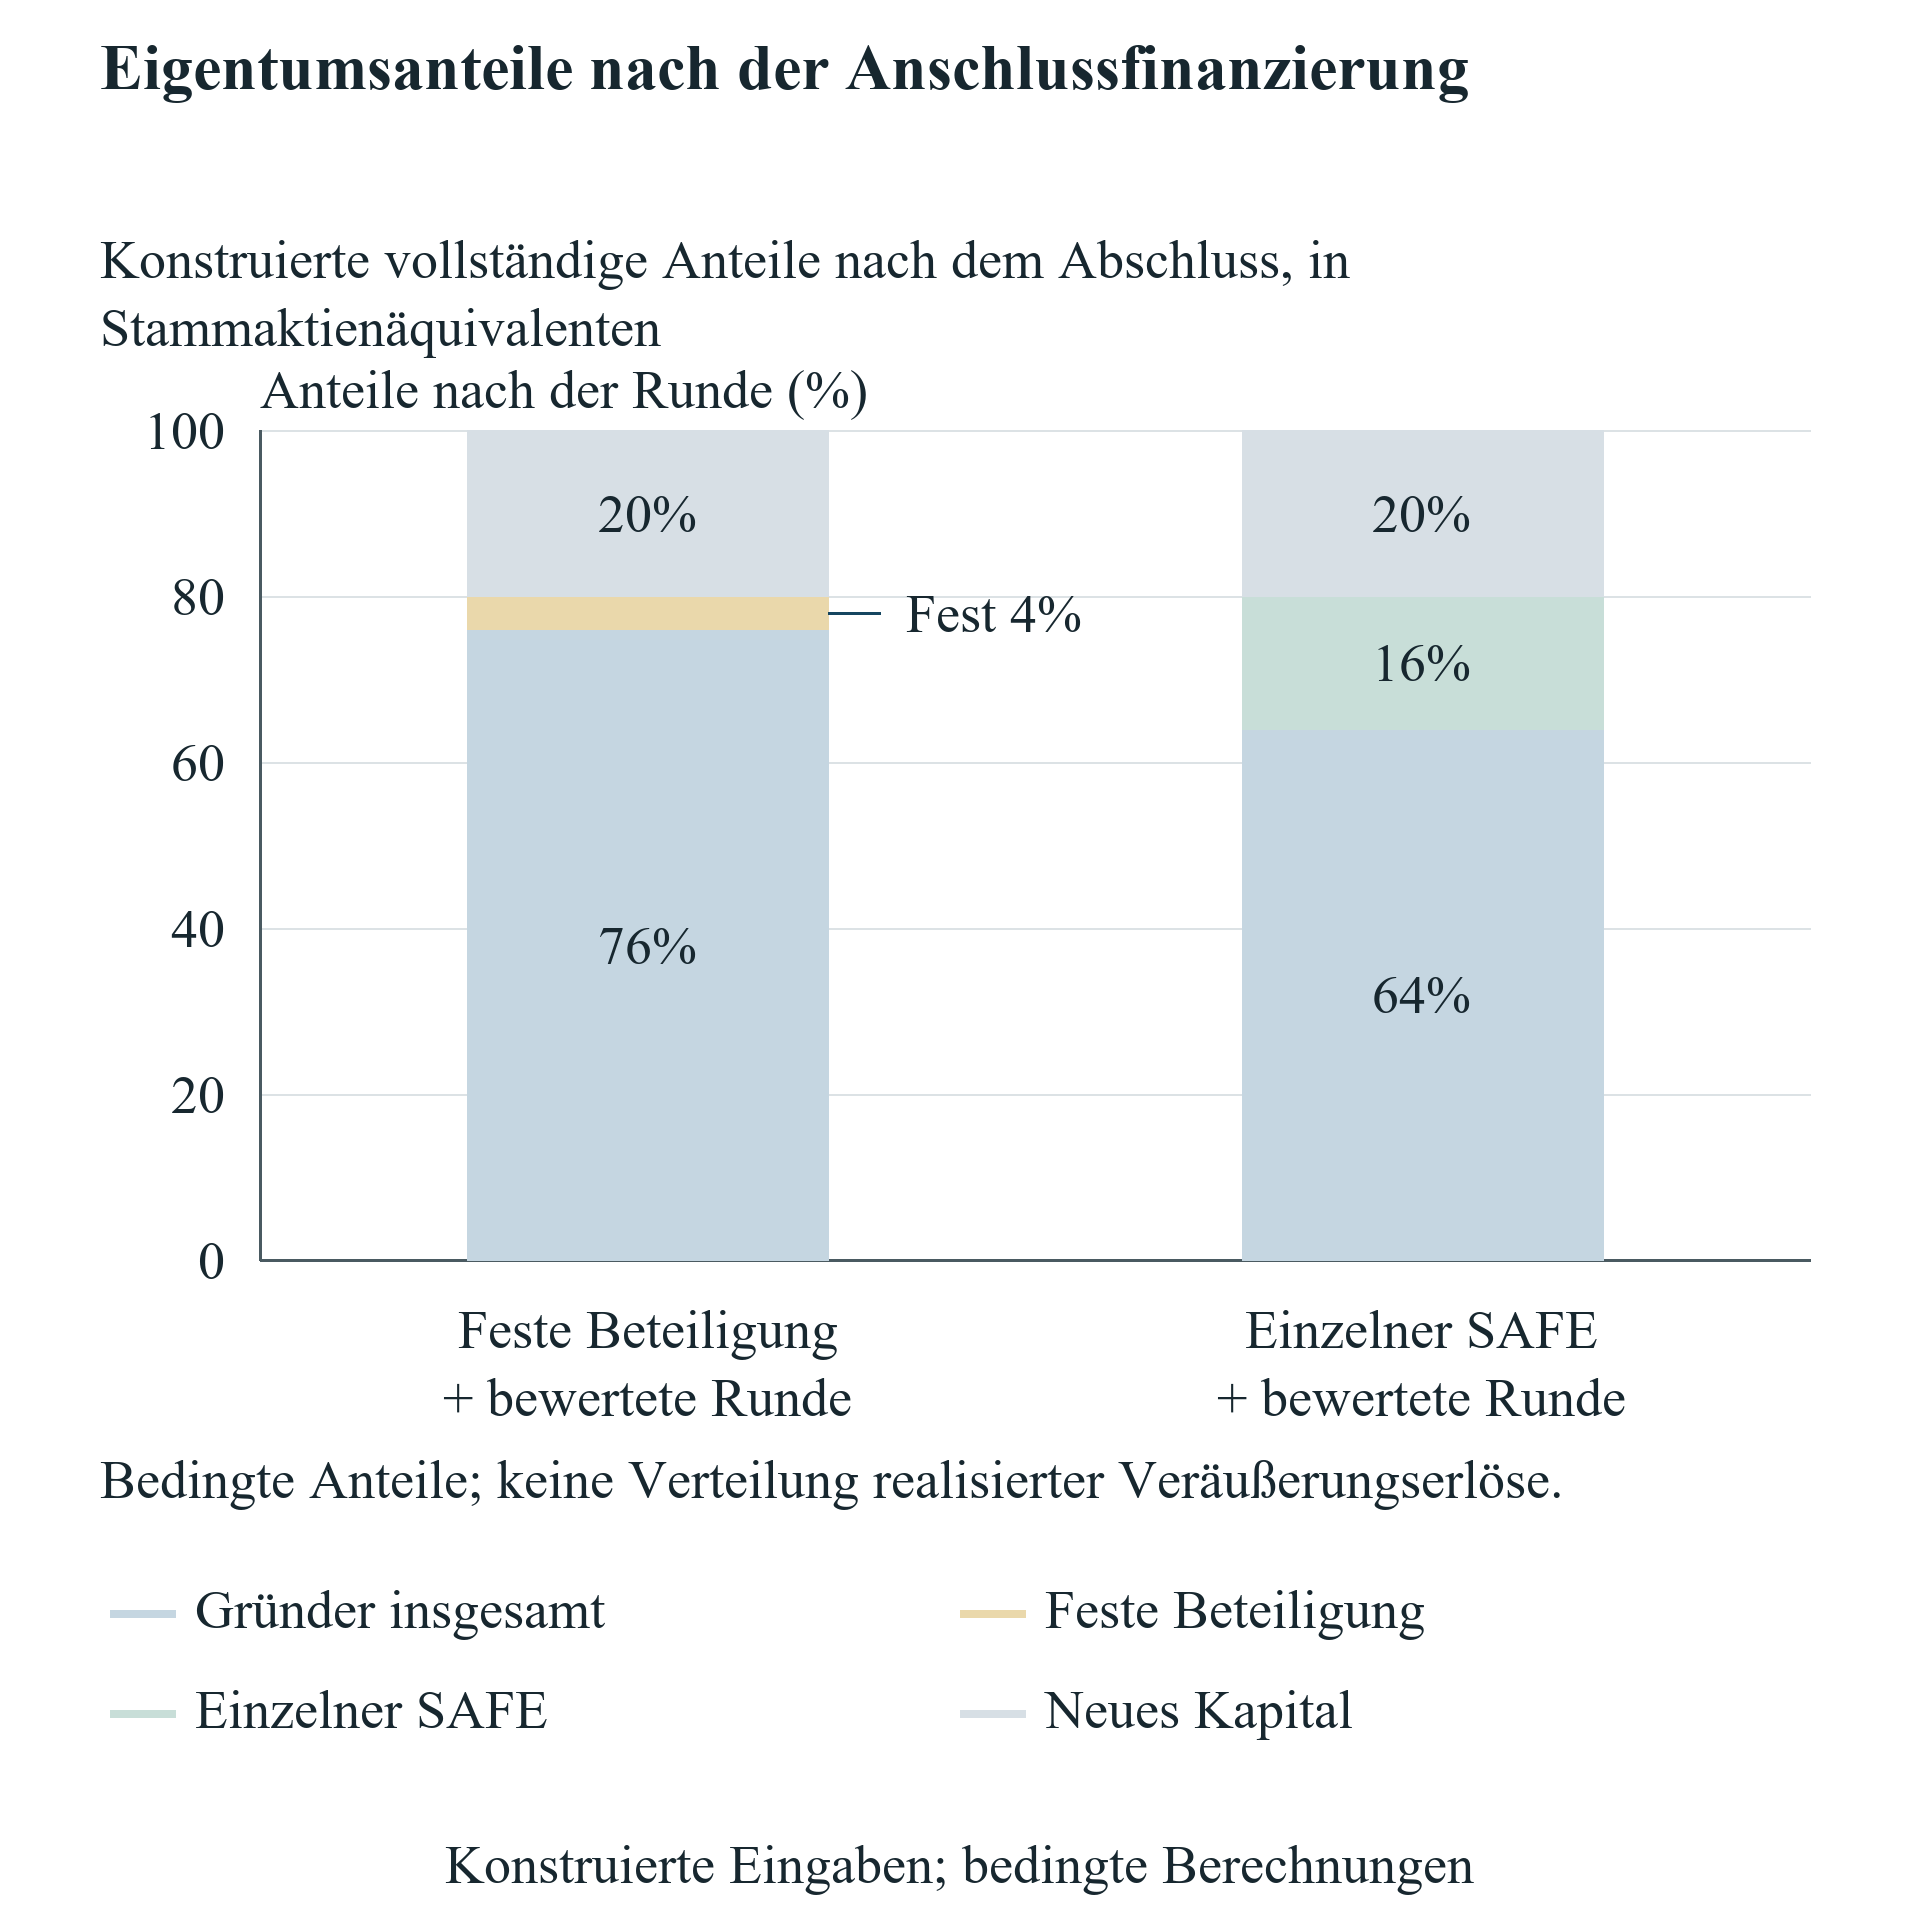
Verschieben Sie die Abbildung horizontal, um sie in voller Größe zu lesen. Sie können sie auch in voller Größe öffnen.
Konstruierte Kapitalisierung; keine realisierten Gründererlöse. SAFE ohne Runde bleibt bedingt.
20 Ein kommerzielles Nachweisregister mit beobachtbarem Endpunkt anlegen
Das vorgeschlagene Unternehmensregister beginnt mit einer Kennung für die Geschäftsmöglichkeit, die Kontaktherstellungen, Kundenveränderungen und Nachverfolgung überdauert. Erfasst werden Programmkontakt, namentliche Käuferorganisation in der vertraulichen Unternehmensakte, Vorstellungsdatum, verantwortlicher Gründer und Einwilligungsgrundlage zur Informationsspeicherung. Die Qualifizierung hält anschließend ein definiertes Kundenproblem, den Entscheider, den relevanten Budgetprozess, den Beschaffungsweg und das erwartete nächste Ereignis fest. Eine Kontaktherstellung ist abgeschlossen, wenn die relevante Kommunikation gemäß der vereinbarten Leistungsdefinition stattgefunden hat. Kundenqualifizierung verlangt zusätzliche Beobachtungen. Ein ablehnender oder inaktiver Kontakt sollte erhalten bleiben, zusammen mit einem datierten Grund, soweit die Gegenpartei ihn nennt.
Pilotnachweise sollten Leistungsbeschreibung, Abnahmekriterien, Umfang, Leistungskosten, Zugangsabhängigkeiten, Rechte an geistigem Eigentum und die tatsächliche Zahlungspflicht benennen. Eine Demonstration für einen potenziellen Käufer kann ein nützliches Lernereignis sein und dennoch keinen abrechenbaren Anspruch erzeugen. Ein entgeltlicher Pilot ergänzt einen Vertrag und eine Forderung; der Zahlungseingang wird gesondert überwacht. Der Zahlungseintrag sollte Bankmittel, Rechnung und Kundengesellschaft abgleichen, einschließlich Steuern, Erstattungen oder Drittparteienabzügen, soweit einschlägig. So lassen sich eine erbrachte Leistung, ein gebuchter Auftrag, eine Forderung und vereinnahmte Mittel unterscheiden. Dies unterstützt auch die Prüfung der Leistungspflichten, die durch eine scheinbar vielversprechende Vorstellung entstehen.
Finanzierungsnachweise benötigen ein paralleles Register. Investorentreffen, Due-Diligence-Anfrage, Term Sheet, unterzeichnete Dokumentation, Bedingungserfüllung und endgültige Überweisung sind unterschiedliche datierte Ereignisse. Empfangende Gesellschaft und Instrument sollten auf jeder verbindlichen Stufe identifiziert werden. Anschlusskapital sollte einer Kontaktherstellung nur nach einer vorab vereinbarten deskriptiven Regel zugerechnet werden, etwa dem ersten belegten qualifizierenden Kontakt. Konkurrierende Kontakte und bestehende Beziehungen bleiben erhalten. Eine solche Regel kann einen Weg durch die Pipeline beschreiben. Sie identifiziert nicht die Investition, die ohne das Programm stattgefunden hätte. Kausale Zurechnung erfordert ein geeignetes Vergleichsdesign über dieses operative Register hinaus.
Die Übersicht sollte die relevante Grundgesamtheit und fehlende Nachverfolgung ausweisen. Nützliche deskriptive Ausgaben sind etwa vorgestellte Geschäftsmöglichkeiten, die eine definierte Stufe erreichen, die mediane beobachtete Stufendauer abgeschlossener Übergänge, gebundene Leistungsauszahlungen, vereinnahmte Kundengelder und erhaltene Finanzierung. Jede Größe benötigt Eintrittskohorte, Beobachtungsdatum, Währungsbehandlung und Nenner. Eine laufende Geschäftsmöglichkeit mit ausstehender Nachverfolgung sollte nicht stillschweigend als abgeschlossener Verlust oder Verkauf gezählt werden. Kohortenberichte sollten abgelehnte, zurückgezogene und nicht erreichbare Fälle bewahren. Das Unternehmen kann dann prüfen, ob das Programm die vereinbarte Leistung erbracht hat und die eigene Umsetzung der nächsten Stufe vorankommt. Die Grenzen dieser Nachweise bleiben sichtbar.
21 Beobachtbare Zahlungs- und Leistungsmeilensteine verhandeln
Das Angebotsgespräch sollte die vom Anbieter steuerbare Dienstleistung von Entscheidungen trennen, die Investoren, Kunden und Behörden treffen. Ein Anbieter kann eine definierte Zahl qualifizierter Treffen, ein dokumentiertes Auswahlverfahren oder einen terminierten Unterstützungsplan vereinbaren. Beschaffungsfreigabe des Käufers, Entscheidung des Investitionsausschusses und Visumergebnis liegen bei den jeweiligen Entscheidern. Der Vertrag sollte Leistungen, Teilnehmerpflichten, Berichte, Gebührenfälligkeiten, Kündigungsbehandlung und Streitverfahren benennen. Das Unternehmen sollte qualifizierten Rat zum tatsächlichen Vertrag einholen. Die Forschungsmethode liefert Due-Diligence-Fragen und Zahlungsfolgen alternativer Bedingungen. Sie bietet keine universelle Rechtsklausel und behauptet keine Zustimmung eines Anbieters zu einer bestimmten Risikoverteilung.
Meilensteinabhängige Zahlung lässt sich durch Verschieben der festgelegten Gebührenereignisse im Unternehmenszahlungsbuch prüfen. Eine spätere Gebühr hilft nur an Prüfpunkten vor dieser Zahlung, vorbehaltlich einer Preisänderung oder vertraglicher Folgen. Erstattbarkeit braucht ebenfalls einen klaren Auslöser und ein glaubwürdiges Eingangsdatum. Eine bedingte Erstattung sollte bis zum Nachweis ihrer Bedingungen und Abwicklung eine separate Forderung bleiben. Das Unternehmen sollte Bruttozahlung und Erstattungszeitplan testen, auch bei verspäteter oder bestrittener Erstattung. Eine Darstellung nur der endgültigen Nettogebühr könnte den vorübergehenden Finanzierungsbedarf verdecken und die Entscheidung von der festgelegten Untergrenze lösen.
Kundenverträge können die Phase negativen G durch eine belegte Anzahlung, stufenweise Leistung oder stufenweise Abnahme und Zahlung verändern. Jede Struktur ändert die Zahlungsereignisse und möglicherweise das kommerzielle Angebot, den Preis oder die Abschlussbereitschaft des Kunden. Die Methode sollte die daraus tatsächlich unterzeichneten Bedingungen modellieren; eine Kundenzustimmung zur Anzahlung wird nicht vorausgesetzt. Benötigt die Leistung einen lokalen Partner, sollte der Zahlungskalender dessen Rechnungen und den Zahlungsanspruch des Unternehmens enthalten. Ausländische Quellensteuern, indirekte Steuern, Abwicklungskosten und Währungsumrechnung erfordern eine transaktionsspezifische Behandlung. Das vorliegende Zahlenexperiment schließt diese Posten aus, damit das grundlegende Beitragsintervall klar prüfbar bleibt.
Finanzierungsverhandlungen können entsprechend auf Nutzbarkeitsdatum, aufschiebende Bedingungen, reservierte Beträge und das Zusammenspiel mit Teilnahmeausgaben fokussieren. Eine frühere erste Tranche kann die Liquidität verändern, während eine spätere Tranche bedingt bleibt. Jede Brückenfinanzierung schafft ein zusätzliches Instrument mit eigenem Rückzahlungsanspruch. Das Leitungsorgan sollte einen vollständig spezifizierten geänderten Weg einschließlich aller neuen Verpflichtungen mit dem ursprünglichen vergleichen. Das Ergebnis sollte ein kurzer Entscheidungsvermerk mit der ungeklärten Bedingung und ihrer verantwortlichen Person sein. Bleibt eine notwendige Bedingung unbestätigt, bleibt der Weg bedingt; das Unternehmen sollte die Ausgaben benennen, zu denen es sich vor dieser Bestätigung verpflichten möchte.
22 Die Entscheidungsvorlage auf Beschlüsse, Dokumente und verbleibende Liquiditätsreichweite ausrichten
Die erste Seite der Entscheidungsvorlage sollte den vorgeschlagenen betrieblichen Meilenstein, die bestehende Liquidität, die beantragte Genehmigung und die Alternative bei Ablehnung des Programms nennen. Der Anhang sollte die Liquidität mit einem datierten Bankauszug abstimmen, gebundene Beträge aus nutzbaren Mitteln aussondern und fällige Verbindlichkeiten identifizieren. Das Unternehmen sollte das anwendbare Programmangebot beifügen und die verwendete Fassung hervorheben. Eine Wegeübersicht kann dann Bruttofinanzierung, Abzüge, unternehmens- und gründergetragene Zugangskosten, gebundene Mittel und die erste Unterschreitung der Vorgabe zeigen. Diese Felder erlauben dem Leitungsorgan die Prüfung des gesamten Weges ohne Abhängigkeit von einer angekündigten Investitionssumme oder einer Erzählung über Netzwerkwert.
Der zweite Bestandteil sollte ein Berechtigungs- und Umsetzungskalender mit namentlicher Verantwortung für jede Voraussetzung sein. Dazu gehören Programmaufnahme, Investitionsauswahl, aufenthaltsrechtliche Bestätigung, Gesellschaftsgründung oder Umstrukturierung, Bankabwicklung, Reisen und Förderanträge. Jeder offene Punkt sollte einen angestrebten Bestätigungstermin und die davon gesteuerte Ausgabenentscheidung tragen. Ein Kalender kann Abhängigkeiten zeigen, ohne günstige Ergebnisse anzunehmen. Wird eine Frist ohne Zeitzone veröffentlicht, sollte die verantwortliche Person Klärung einholen. Bleibt eine alte Programmseite nach Kohortenstart online, sollte die Vorlage das Fehlen eines bestätigten nächsten Fensters ausweisen und den Weg nicht als aktuell offen behandeln.
Der kommerzielle Teil sollte die aktuellen Nachweise jeder relevanten Geschäftsmöglichkeit und die Kosten des nächsten Schritts zeigen. Das Leitungsorgan kann prüfen, welche Treffen zugesagt sind, welche stattgefunden haben, welche Piloten Ausgaben auslösen und aus welchen Verträgen Zahlungen eingegangen sind. Finanzierungskontakte benötigen einen eigenen Plan unterzeichneter Zusagen und Eingangsbedingungen. Das Zahlungsmodell sollte nur den zum betrachteten Szenario passenden Status verwenden. Ein auf endgültig verfügbaren und zugesagten Nachweisen beruhender Basisplan kann neben ausdrücklich bedingten Chancen stehen. Die Vorlage sollte einen unqualifizierten Kontakt nicht allein deshalb zum prognostizierten Eingang machen, weil die Programmbroschüre Investorenzugang beschreibt.
Die Genehmigung kann einen maximalen unumkehrbaren Mitteleinsatz, eine einzuhaltende Untergrenze, vor der nächsten Stufe benötigte Informationen und ein Prüfdatum festlegen. Das Unternehmen sollte die ursprünglich genehmigte Prognose bewahren und spätere Änderungen separat erfassen. Bei der Überprüfung lassen sich Abweichungen datierten Ereignissen zuordnen, etwa veränderten Visumterminen, einer verschobenen Überweisung, einem entgeltlichen Piloten oder geänderten Reisekosten. Dies unterstützt operatives Lernen und eine prüfbare Historie. Es liefert außerdem eine disziplinierte Abbruchentscheidung, wenn Bedingungen nicht eintreten. Die Arbeit garantiert keinen erfolgreichen Markteintritt durch gestufte Genehmigung. Ihr praktischer Zweck ist, die Verpflichtungen und Nachweisanforderungen des Leitungsorgans ausdrücklich zu machen.
23 Eine künftige Evaluation an Kosten, Auswahl und vereinnahmten Ergebnissen ausrichten
Eine künftige empirische Studie zum grenzüberschreitenden Accelerator-Zugang bräuchte eine Grundgesamtheit, die vor Kenntnis der Ergebnisse definiert wird. Ein nützlicher Ausgangspunkt ist die Kohorte berechtigter Bewerber mit Antragsdaten, rechtmäßig verfügbaren Auswahlbewertungen, Aufnahmeentscheidungen, Annahmen, Rückzügen und Teilnahme. Die ausschließliche Verfolgung finanzierter Portfoliounternehmen würde Gründer auslassen, denen ohne Investition Zugangskosten entstehen. Die Studie sollte die Länder des Gründers, des operativen Unternehmens, des Programms und des Zielkunden unterscheiden. Individuelle Datensätze unterlägen rechtlichen und datenschutzbezogenen Kontrollen. Diese Arbeit verfügt über keinen solchen Datensatz und berichtet daher weder eine Bewerber-Konversionsquote noch einen durchschnittlichen kausalen Teilnahmeeffekt oder eine Teilnahmerendite.
Die Kostenmessung sollte Zahlungen, Termine, Währung, Zahlungspflichtige, Erstattungen und verdrängte Tätigkeiten erfassen. Wird Gründerzeit monetarisiert, benötigt sie eine eigene offengelegte Bewertungsannahme. Gemeinsame Betriebsausgaben sollten mit dokumentiertem Kontrafaktum von zusätzlichen Kosten des Weges getrennt werden. Sachleistungsguthaben sollten anhand tatsächlicher Nutzung oder einer ausdrücklichen separaten Annahme bewertet werden und nicht als Bankmittel erscheinen. Beteiligungsinstrumente benötigen ihre unterzeichneten Bedingungen und spätere Wandlungshistorie. Ein Vergleich gebührenbasierter und beteiligungsbasierter Programme verlangt Finanzierung und Beteiligung neben operativen Ergebnissen. Eine einzelne Kostensumme würde den an einen Investor übertragenen Kapitalanspruch auslassen.
Ergebnisdefinitionen sollten von Kontaktherstellungen über Qualifizierung, Verträge und Leistung bis zu Zahlungen reichen; Anschlussfinanzierung wird unabhängig erfasst. Ein festes Beobachtungsdatum erzeugt Rechtszensierung bei Unternehmen, die noch verhandeln oder auf Zahlung warten. Fehlende Aufzeichnungen und Nichtantworten der Gründer sind nach Kohorte und Status auszuweisen. Wiederholte Bewerbungen, mehrere Programmteilnahmen und bereits bestehende Kunden- oder Investorenkontakte können die Zurechnung erschweren. Ein Design mit Anspruch auf kausale Effekte benötigt eine glaubwürdige Vergleichsquelle und geeignete Annahmen, etwa ein vertretbares Auswahlschwellen-Design in einem bestimmten Programm. Matching allein würde nicht belegen, dass unbeobachtete Gründerqualität oder die Auswahl von Geschäftsmöglichkeiten ausgeschaltet sind.
Das öffentliche Angebotsregister kann eine datierte Beschreibung der Intervention beitragen. Eine kausale Schätzung liefert es nicht. Programme können Investitionsbedingungen, Standortvorgaben und kommerzielle Unterstützung zwischen Kohorten verändern. Eine Evaluation sollte diese Fassungen bewahren und sie nicht zu einem einzigen unveränderlichen Produkt zusammenführen. Programmbezogene Marketingquoten können mit ihren genannten Nennern und Horizonten erfasst und anschließend anhand zugrunde liegender Daten geprüft werden, sofern diese verfügbar sind. Ihr Fehlen in der numerischen Kalibrierung ist bewusst: Das konstruierte Experiment enthält keine empirischen Wahrscheinlichkeiten. Ein späterer Forschungsdatensatz könnte vom Zahlungsbuch angeregte Mechanismen testen und dabei beobachtete Zusammenhänge, lokale kausale Schätzungen und bedingte Zahlungsidentitäten weiterhin unterscheiden.
24 Die Entscheidungsgrenze setzen und ungemessene Größen benennen
Die Methode bewertet einen bestimmten Finanzierungs- und Kommerzialisierungsweg unter einer ausgewählten Liquiditätspolitik. Sie schätzt weder Programmqualität noch Gründereignung, aufenthaltsrechtliche Berechtigung, Investitionsbewilligung oder Kundenakquisitionswahrscheinlichkeit. Öffentliche Seiten können sich ändern; unterzeichnete Verträge können wesentliche dort fehlende Bedingungen enthalten. Der Programmvergleich bleibt daher auf den 12. November 2026 datiert. Die ausgewählten Wege dienen als analytische Vergleichsbeispiele und liefern keine umfassende weltweite Rangfolge. Offene Felder zeigen, wo die eigene Due Diligence eines Unternehmens beginnen muss. Sie begrenzen zugleich die Nutzung des Vergleichs für Bewerbungen nach dem Beobachtungsdatum.
Das konstruierte Modell schließt Steuern, Zinsen, Inflation, Forderungsausfälle, Optionspools, mehrere Wertpapiere, Exit-Vorzugsrechte, strittige Erstattungen und tatsächliche Kapazitätsrestriktionen aus. Es verwendet ein gemeinsames operatives Geschäft mit gemeinsamen Einzahlungen von null, unternehmensgetragenen Zugangsausgaben und einem persönlichen Zahlungsbuch von null. Die Fremdwährungseinheit ist künstlich. Jeder Kunde, jedes Finanzierungsergebnis und jedes Zahlungsdatum ist stipuliert. Diese Grenzen machen die Zahlungszusammenhänge prüfbar und schließen eine Darstellung der Beispielzahlen als Marktschätzungen aus. Ein Unternehmen, das den Rahmen anwendet, sollte die Eingaben ersetzen und den Ereigniskalender um tatsächliche Verpflichtungen ergänzen. Eine geänderte Eingabe kann Tragfähigkeit, Beitragsintervall und Beteiligungsvergleich verändern.
Die zentrale analytische Erkenntnis ist das bedingte Intervall für den letztendlichen Kundenbeitrag. Leistung vor Zahlungseingang erzeugt je Pfund Beitrag eine negative vorläufige Zahlungswirkung. Diese Belastung kann eine endliche obere Schranke für einen Weg schaffen, der zugleich einen positiven Mindestbeitrag benötigt. Das Beispiel mit geringerer Finanzierung ergibt unter seinem exakt stipulierten Plan ein Intervall von £8,000 bis £38,000. Die Beispiele verspäteter Finanzierung zeigen, dass ein attraktiver Schlussbestand mit einer früheren Unterschreitung der Vorgabe einhergehen kann. Dies sind reproduzierbare Folgen der festgelegten Ereignisse und Konventionen. Sie liefern nützliche Due-Diligence-Fragen, obwohl die vorliegende Forschung keine kausalen Nachweise über kommerzielle Ergebnisse eines realen Accelerators bereitstellt.
Entscheidungsbereite Gründer oder Leitungsorgane können ein komponentenweises Angebot anfordern, Berechtigung und Teilnahmeerlaubnis bestätigen, die Verbleibsalternative aufstellen, nutzbare Finanzierung abstimmen und Kontaktherstellungen bis zu vereinnahmten Ergebnissen verfolgen. Anschließend lässt sich ein Weg anhand des tatsächlichen Unternehmenszahlungskalenders und einer klar genehmigten Untergrenze prüfen. Ungeklärte kommerzielle Chancen bleiben neben finanzierten Verpflichtungen sichtbar. Beteiligung wird über die anwendbaren Instrumente dargestellt; ein fiktiver realisierter Exit wird nicht angesetzt. Die Vorlage liefert Gegenparteien konkrete Fragen zu Zeitpunkten, Gebühren, Verwendungsbindungen und Leistungserbringung. Ihre abschließende Empfehlung sollte auf dokumentierten tragfähigen Möglichkeiten und erklärten Anteilseignerzielen beruhen. Zusätzliche Annahmen sind für die jeweils betroffene Entscheidung offenzulegen.
Quellen
- Y Combinator. The Y Combinator Deal. Abgerufen am 12. November 2026. https://www.ycombinator.com/deal
- Y Combinator. Frequently Asked Questions. Abgerufen am 12. November 2026. https://www.ycombinator.com/faq
- Techstars. Investment Terms. Abgerufen am 12. November 2026. https://www.techstars.com/investment-terms
- Techstars. Investment Terms announcement, 17 April 2025. Abgerufen am 12. November 2026. https://www.techstars.com/newsroom/investment-terms
- 500 Global. The 500 Fellowship, current flagship page, updated September 2026. Abgerufen am 12. November 2026. https://500.co/founders/flagship
- Entrepreneurs First. London FAQs. Abgerufen am 12. November 2026. https://www.joinef.com/faqs/london/
- Antler. Antler in Singapore. Abgerufen am 12. November 2026. https://www.antler.co/location/singapore
- Immigration, Refugees and Citizenship Canada. Start-up Visa Program, page details 21 July 2026. Abgerufen am 12. November 2026. https://www.canada.ca/en/immigration-refugees-citizenship/services/immigrate-canada/start-visa.html
- GOV.UK. Visit the UK as a Standard Visitor, Visit on business. Abgerufen am 12. November 2026. https://www.gov.uk/standard-visitor/visit-on-business
- US Department of State. Fact Sheet U.S. Business Visas B-1 and Allowable Uses. Abgerufen am 12. November 2026. https://travel.state.gov/content/travel/en/us-visas/business/b-1-fact-sheet.html
- Enterprise Singapore. GIA Shanghai Acceleration Programme. Abgerufen am 12. November 2026. https://www.enterprisesg.gov.sg/grow-your-business/innovate-with-us/market-access-and-networks/global-innovation-alliance/gia/gia-shanghai
- Techstars Support. Can I apply to Techstars programs not in my country? Can you help with visa or immigration issues? Modified 17 May 2024. Abgerufen am 12. November 2026. https://help.techstars.com/support/solutions/articles/4000207088-can-i-apply-to-techstars-programs-not-in-my-country-can-you-help-with-visa-or-immigration-issues-
- Techstars Support. After a Techstars program ends, do I need to stay in the program location? Abgerufen am 12. November 2026. https://help.techstars.com/support/solutions/articles/4000207073-after-a-techstars-program-ends-do-i-need-to-stay-in-the-program-location-
- MassChallenge. Security and Resiliency Traction 2026. Abgerufen am 12. November 2026. https://masschallenge.org/security-and-resiliency-traction-2026/
- Antler. Antler in UK. Abgerufen am 12. November 2026. https://www.antler.co/location/uk
- Enterprise Singapore. Global Innovation Alliance initiative, including GIA+ effective 1 April 2026. Abgerufen am 12. November 2026. https://www.enterprisesg.gov.sg/grow-your-business/innovate-with-us/market-access-and-networks/global-innovation-alliance/gia-initiative
- Singapore Ministry of Manpower. EntrePass eligibility. Abgerufen am 12. November 2026. https://www.mom.gov.sg/passes-and-permits/entrepass/eligibility
- CORFO. Start-Up Chile Ignite 13 call. Abgerufen am 12. November 2026. https://www.corfo.gob.cl/sites/cpp/convocatoria/start-up-chile-ignite-13/
- CORFO. Bases Start-Up Chile, refundido no oficial, November 2026. Non-official consolidation; governing resolutions and executed agreement require confirmation. Abgerufen am 12. November 2026. https://saowcsblobassets.blob.core.windows.net/assets/CONV/26IGN-2/Bases%20Start-Up%20Chile%20-%20Refundido%20No%20Oficial%20(nov%202026).pdf
- European Institute of Innovation and Technology. Venture incubation program, 2026 opportunity. Abgerufen am 12. November 2026. https://www.eit.europa.eu/our-activities/opportunities/venture-incubation-program
- EIT Jumpstarter. Terms and Conditions 2026, version 2, 6 May 2026. Abgerufen am 12. November 2026. https://eitjumpstarter.eu/wp-content/uploads/2026/05/EIT-Jumpstarter-2026_Terms-and-Conditions_v2_20260506.pdf
- DIPRES. Start-Up Chile monitoring, 2023 period and 2024 price base. Publication date not independently established. Abgerufen am 12. November 2026. https://www.dipres.gob.cl/597/articles-338261_doc_pdf.pdf
- UK Department for Business and Trade. Global Entrepreneur Programme, Frequently Asked Questions, updated 27 August 2026. Abgerufen am 12. November 2026. https://www.business.gov.uk/campaign/gep/frequently-asked-questions/
- Hallen, B. L., Cohen, S. L. and Bingham, C. B. (2020). Do Accelerators Work? If So, How? Organization Science 31(2), 378-414. DOI:10.1287/orsc.2019.1304. Author manuscript dated 3 April 2019. https://d3brk8rkzvc45n.cloudfront.net/s3fs-public/2024-02/SSRN-id2719810.pdf
- Yu, S. (2020). How Do Accelerators Impact the Performance of High-Technology Ventures? Management Science 66(2), 530-552. DOI:10.1287/mnsc.2018.3256. Abstract reviewed only. https://pubsonline.informs.org/doi/10.1287/mnsc.2018.3256
- Gonzalez-Uribe, J. and Reyes, S. (2021). Identifying and Boosting Gazelles: Evidence from Business Accelerators. Journal of Financial Economics 139(1), 260-287. DOI:10.1016/j.jfineco.2020.07.012. Accepted manuscript, April 2020. https://eprints.lse.ac.uk/103145/1/Gazelles_16042020_JFE.pdf
- Gonzalez-Uribe, J. and Leatherbee, M. (2018). The Effects of Business Accelerators on Venture Performance: Evidence from Start-Up Chile. Review of Financial Studies 31(4), 1566-1603. DOI:10.1093/rfs/hhx103. Accepted manuscript, August 2017. https://researchonline.lse.ac.uk/id/eprint/84553/1/Gonzalez-Uribe_Effects%20of%20Business%20Accelerators.pdf
Über den Autor
Chennakeshav (CK) ist eine Führungskraft in Corporate Finance und Investmentbanking mit mehr als 25 Jahren weltweiter Erfahrung in Anbahnung, Strukturierung und Umsetzung von M&A, Wachstumskapital und Unternehmensstrategie. Er hat Wertschaffungsmandate für Gründer, Unternehmen und Fonds geleitet; dabei verbindet er die Perspektive der Unternehmensleitung mit praktischer Umsetzung und Transaktionsvollzug.
Seine Laufbahn umfasst Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ-Portfoliounternehmen und Emirates Growth Fund in TMT, Immobilien, Fintech, Deeptech, Cleantech, Infrastruktur und Energie. Er hat mit Unternehmensleitungen, Private-Equity- und Venture-Capital-Fonds, Staatsfonds und Family Offices zusammengearbeitet, um komplexe Kapitalaufnahmen und Wachstumsunternehmen zu finanzieren, und hat M&A-Due-Diligence, Post-Merger-Integration und Unternehmenstransformation zur Wertschaffung geleitet.
Bei Matchpoint Partners ist er Managing Partner und leitet Corporate Finance, M&A und Kapitalaufnahme. Er hat einen MBA der London Business School und einen Ingenieurabschluss der VTU; derzeit absolviert er einen Master of Laws (LLM) an UCL London.
CK ist aktiver Start-up-Mentor bei Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute und IN5, arbeitet als Entrepreneur Mentor in Residence (EMiR) an der London Business School und ist Juror des Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Haftungshinweis
Dieser Beitrag ist Teil einer fortlaufenden Reihe zur Struktur privater und alternativer Märkte. Die geäußerten Ansichten sind die des Autors. Der Beitrag dient ausschließlich der Information, beschreibt Marktstrukturen allgemein und ist weder Anlage-, Rechts-, Steuer- oder Regulierungsberatung noch eine Empfehlung zu einem Wertpapier, Vehikel oder einer Gegenpartei.
