
1 Définir la décision d’implantation à l’étranger avant de comparer les offres
Un accélérateur à l’étranger doit être évalué au regard d’une décision d’entreprise assortie d’un jalon opérationnel défini, d’un besoin de trésorerie daté et d’une solution de remplacement explicite. Le jalon peut être une évaluation client achevée, un accord de distribution exécutable ou un tour de financement qui verse des fonds utilisables sur le compte de l’entreprise. Chaque résultat exige des travaux et des preuves différents. Le montant d’investissement affiché décrit imparfaitement le parcours lorsque la participation nécessite des déplacements, une autre structure juridique, une période de résidence ou des dépenses avant la mise à disposition des fonds. La question économique est de savoir si l’entreprise peut financer l’ensemble du parcours et justifier les engagements opérationnels et les droits sur le capital qui l’accompagnent.
L’évaluation commence par identifier l’entreprise qui signe les documents du programme et celle qui supporte les charges opérationnelles. Il peut s’agir d’entités différentes. Avant d’approuver un budget, le conseil doit identifier l’entité bénéficiaire des fonds, les actionnaires existants, les obligations des fondateurs et toute société mère ou filiale requise. Il doit également déterminer quelles personnes doivent être présentes et quelles activités elles sont autorisées à exercer dans le pays de destination. Admission, sélection pour investissement, restructuration juridique, autorisation de séjour ou de travail et mise à disposition bancaire doivent figurer sur des lignes distinctes du dossier de décision. La preuve d’un événement ne complète pas celle d’un autre. Une offre signée doit donc être rapprochée de la situation juridique et de trésorerie propre à l’entreprise.
Cet article développe une méthode d’analyse du financement et de la commercialisation intégrant les coûts d’accès. Il combine un registre daté de sources publiques sélectionnées sur les programmes et les règles administratives, une expérience construite de suivi de trésorerie et un protocole d’enregistrement des progrès commerciaux. L’apport analytique est un intervalle conditionnel de contribution client qu’un parcours donné peut financer. Les dépenses de livraison antérieures à l’encaissement peuvent imposer une borne supérieure à la contribution client finançable, liée au besoin de trésorerie préalable, ainsi qu’un montant minimal à encaisser. Un contrat conclu plus tard peut aussi laisser une contrainte de trésorerie antérieure sans solution. Ces résultats découlent d’un calendrier d’événements et d’une politique de trésorerie spécifiés. Ils n’estiment pas l’effet de l’entrée dans un accélérateur.
L’examen des sources publiques porte sur les offres et règles accessibles à la date d’observation indiquée. Les contrats effectivement conclus par les candidats, les décisions individuelles d’immigration, les devis des fondateurs et un registre apparié suivant les introductions jusqu’aux encaissements n’étaient pas disponibles pour cette analyse. Les entreprises étudiées et les paramètres numériques sont expressément construits. Les résultats étayent donc une méthode de décision, des questions à poser sur une offre et un dispositif de mesure. Ils n’identifient ni le rendement commercial causal d’un programme actuel ni la probabilité qu’un candidat reçoive un investissement. Une entreprise peut remplacer les paramètres construits par ses engagements documentés sans modifier cette distinction.
2 Distinguer les services du programme des engagements financiers et commerciaux
La description d’un programme peut contenir plusieurs éléments économiquement différents. Un investissement initial, une possibilité d’investissement conditionnelle, un droit à remboursement, un prix compétitif et l’accès à des conseillers doivent être enregistrés séparément. Leurs conditions, leur calendrier et leurs conséquences sur le capital diffèrent. Un plafond de financement indique une limite supérieure dans le cadre de la description publiée. L’entreprise a besoin de connaître le montant engagé envers sa propre entité et la date à laquelle elle pourra l’utiliser. Les frais du programme et les autres retenues nécessitent un rapprochement distinct. Les services et crédits exigent leurs propres justificatifs d’éligibilité et d’utilisation. Regrouper ces éléments en un total d’aide empêche le lecteur d’identifier les ressources disponibles pour régler une facture donnée.
Les conditions d’investissement publiques constituent un point de départ utile lorsque la version et l’instrument restent identifiables. L’offre standard publiée par Y Combinator décrit une composante SAFE à pourcentage fixe et un SAFE sans plafond assorti d’une clause de la nation la plus favorisée, et indique l’absence de frais de programme. Techstars décrit une composante initiale de capital ordinaire, un SAFE sans plafond assorti d’une telle clause, ainsi que d’autres droits et obligations. Son offre publiée diffère aussi pour les programmes d’Asie-Pacifique. Ces structures nécessitent un examen propre à chaque instrument avant de calculer la participation finale d’un fondateur. Les conditions de trésorerie et de capital d’une composante ne représentent pas l’ensemble du dispositif. Les cas financiers construits plus loin utilisent une convention volontairement plus étroite et ne reproduisent intégralement le contrat d’aucun de ces prestataires.
La version du programme importe indépendamment de sa marque. La page canonique du programme phare de 500 Global consultée pour cette recherche présente The 500 Fellowship, sur une période allant de novembre 2026 à avril 2027, avec un investissement initial conditionnel et un investissement ultérieur potentiel. D’anciennes descriptions indexées mentionnent une autre offre affichée. La page actuelle laisse à vérifier des questions importantes relatives aux instruments et aux frais. Cette différence justifie un nouveau relevé d’offre, accompagné de la date de la source conservée et de champs explicitement non résolus. Reconstituer la trésorerie bancaire actuelle à partir de frais historiques et d’un ancien montant d’investissement combinerait plusieurs versions d’un produit. Le chiffre obtenu n’aurait aucune base documentaire valable.
L’aide commerciale doit être enregistrée selon le livrable promis. L’accès à un réseau, une introduction auprès d’un acheteur potentiel, la participation à une démonstration et un contrat client signé décrivent des événements distincts. Il en va de même pour l’accès à des investisseurs, une lettre d’intention, un contrat d’investissement et des fonds de financement effectivement disponibles. L’évaluation doit préciser l’événement réellement proposé par le programme, la sélection ou la négociation encore nécessaire et le décideur qui contrôle l’étape suivante. L’entreprise peut ainsi suivre la réalisation d’un service sans assimiler chaque service à du chiffre d’affaires. Cela fournit également un point de départ clair pour discuter des jalons, des rapports, des frais de participation et du périmètre d’un éventuel investissement ultérieur.
| Événement | Preuve requise | Traitement de trésorerie |
|---|---|---|
| Admission | Offre acceptée et obligations | Aucun encaissement automatique |
| Investissement | Instrument, conditions remplies et virement | Financement utilisable au règlement |
| Introduction | Communication qualifiée et datée | Aucun encaissement client automatique |
| Contrat payant | Périmètre signé et conditions de paiement | Livraison et encaissement distincts |
| Financement ultérieur | Sélection et documentation financière | Conditionnel jusqu’au règlement |
Cadre de décision de l’auteur ; aucun résultat de programme n’est affirmé.
3 Établir les autorisations et l’éligibilité avant les dépenses irréversibles
L’entreprise doit achever l’examen de ses autorisations et de son éligibilité avant de prendre des engagements non récupérables. Cet examen couvre la définition du candidat par le programme, l’entité d’investissement, la participation des fondateurs, les conditions géographiques et les activités envisagées à destination. Il doit identifier les exigences non résolues et la personne chargée de les confirmer. Le modèle financier traite une condition juridique ou de programme non résolue comme un état de décision distinct. Il n’attribue pas une probabilité commode à l’obtention d’une autorisation et ne remplace pas celle-ci par une trésorerie positive en fin d’année. L’équipe financière peut préparer des budgets conditionnels pendant les vérifications documentaires nécessaires.
L’autorisation d’immigration exige une analyse propre à la voie concernée. Les recommandations britanniques relatives au Standard Visitor permettent certaines activités commerciales, notamment les réunions et la négociation de contrats, sous leurs conditions. Elles orientent les candidats vers une voie de travail appropriée pour les autres activités rémunérées ou non. La fiche B-1 du Département d’État américain distingue également les activités commerciales autorisées de l’emploi et du travail. Ces synthèses publiques ne déterminent pas si les activités prévues par un fondateur dans un programme donné sont permises. L’invitation au programme, la possibilité d’immatriculer une société et celle d’y travailler doivent donc disposer de preuves séparées. L’article ne formule aucune recommandation individuelle en matière d’immigration.
La disponibilité d’une voie doit être vérifiée à la date d’entrée envisagée. La page officielle canadienne du Programme de visa pour démarrage d’entreprise indiquait une suspension pendant cette recherche. L’exception historique exigeait un certificat d’engagement valide de 2025 et une demande déposée au plus tard le 30 juin 2026, date déjà dépassée lors de l’observation de novembre. Une offre émanant d’un organisme d’accompagnement ne peut établir l’accès par cette voie suspendue. Les autres dispositifs canadiens d’immigration ou d’entrepreneuriat doivent être examinés séparément. Le dossier de décision doit conserver la voie exacte et la date de vérification, plutôt que s’appuyer sur une référence générale à un pays ou sur une ancienne description de l’aide à la relocalisation proposée par un programme.
L’éligibilité de la société et du programme exige aussi des faits propres à son capital et à ses activités. La page GIA Shanghai d’Enterprise Singapore prévoit l’immatriculation et l’activité à Singapour, un seuil déterminé de détention locale ultime, une proposition interentreprises et des conditions de revenus. Ces exigences concernent cette voie et doivent lui rester rattachées. Un programme présenté comme facilitant l’accès international aux marchés n’admet pas pour autant toute société étrangère. Une restructuration envisagée doit être examinée avec les contrats d’investissement des fondateurs et les contraintes opérationnelles. L’autorité ou le conseil compétent doit confirmer si le changement satisfait effectivement le critère applicable. L’immatriculation seule ne constitue pas un dossier suffisant d’éligibilité.
| Voie | Règle publiée à vérifier | Éléments propres au candidat |
|---|---|---|
| Royaume-Uni | Activités commerciales autorisées et participation | Voie individuelle et activités réelles |
| États-Unis | Activités autorisées sous B-1 et exigences du programme | Autorisation individuelle appropriée |
| Singapour | EntrePass et critères d’aide applicables | Capital, entreprise et situation du fondateur |
| Visa canadien pour démarrage d’entreprise | Suspension publiée et exception historique | Confirmation de la voie actuellement applicable |
Sources officielles d’immigration consultées le 12 novembre 2026 ; l’éligibilité individuelle n’est pas déterminée ici.
4 Documenter l’option de maintien et le budget supplémentaire d’entrée
La comparaison nécessite une option explicite de maintien sur place. La même entreprise commence les deux parcours avec les mêmes ressources initiales, engagements existants et horizon d’observation. Le parcours de maintien doit inclure les possibilités de financement et les débouchés commerciaux que la direction peut justifier sans participation à l’étranger. Lui attribuer zéro opportunité tout en valorisant chaque introduction étrangère prédéterminerait le résultat. Lorsque les preuves disponibles ne permettent qu’une prévision conditionnelle, cette condition doit rester visible dans les deux parcours. L’expérience construite utilise une activité commune simple pour isoler les mécanismes. L’absence de recettes de référence est un paramètre analytique, sans décrire une entreprise type ni une absence d’opportunités domestiques.
Les dépenses d’accès doivent être supplémentaires par rapport à cette option. La relocalisation peut remplacer une charge existante, ajouter une nouvelle charge ou maintenir une obligation existante tout en en créant une autre. Le budget doit préciser la situation applicable. Une facture de logement à l’étranger ne représente pas automatiquement tout le coût supplémentaire de logement si une dépense domestique cesse. À l’inverse, un bail domestique non expiré peut continuer parallèlement à la nouvelle facture. Le même raisonnement s’applique au personnel, à l’assurance, à la maintenance des entités et aux prestations professionnelles. Chaque poste important exige un montant, une devise, une échéance, une condition et une source. Un devis propre à une entreprise joue un rôle probant différent d’un paramètre de scénario choisi par l’auteur.
Les payeurs doivent rester identifiables. La dépense personnelle d’un fondateur, un paiement de l’entreprise et un remboursement par le programme affectent des trésoreries différentes. L’analyse doit présenter tout prêt du fondateur, toute obligation de remboursement ou tout apport en capital qui transfère une charge entre eux. Un paiement personnel ne doit pas réduire implicitement le compte bancaire de l’entreprise. L’expérience attribue expressément les coûts d’accès modélisés à l’entreprise. Cette convention rend les identités de trésorerie vérifiables. Une décision réelle devrait ajouter le budget personnel du fondateur et ses contraintes de financement avant d’approuver la relocalisation, particulièrement si l’entreprise compte sur lui pour avancer les dépenses avant l’investissement ou le remboursement.
Les engagements de temps exigent un traitement rigoureux. Le conseil peut recenser le travail déplacé par la participation, celui nécessaire au maintien de l’activité domestique et les capacités requises pour livrer un pilote à l’étranger. Ces éléments doivent devenir des hypothèses documentées de personnel ou de livraison lorsqu’ils affectent la trésorerie. L’analyse doit éviter d’ajouter un second coût d’opportunité générique pour une ressource déjà budgétée. Une appréciation séparée du temps non monétaire peut rester utile dans une décision mobilisant l’attention du fondateur. Elle doit conserver ses unités et sa finalité propres, sans être intégrée au suivi de trésorerie à un taux horaire inventé.
Le budget obtenu doit permettre au lecteur de retracer chaque différence entre les parcours. Les postes opérationnels communs restent identiques sauf lorsqu’une décision de parcours explicitée les modifie. Les dépenses d’accès supplémentaires reçoivent des identifiants uniques, avec renvoi aux charges domestiques remplacées, le cas échéant. Les échéances doivent suivre les contrats ou les justificatifs fournisseurs lorsqu’ils existent. Un événement prévu, une estimation en attente de devis et un engagement approuvé par le conseil nécessitent des statuts distincts. Cette structure permet un rapprochement ultérieur des factures sans réécrire la prévision initiale. Elle permet également d’identifier si un résultat défavorable provient de frais, d’une exigence de participation modifiée, d’un financement plus lent ou d’un autre résultat commercial.
| Poste | Traitement | Preuve |
|---|---|---|
| Charge opérationnelle existante | Commune sauf remplacement | Budget et contrat |
| Frais du programme | Confirmer le payeur et le règlement | Accord sur les frais |
| Déplacements et vie sur place | Montant supplémentaire et payeur réel | Présence requise et devis |
| Financement | Conditions et capital séparés | Instrument et encaissement bancaire |
| Aide | Demande éligible et encaissement distincts | Attribution et conditions de paiement |
| Paiement du fondateur | Suivi personnel et remboursements distincts | Facture et conditions de remboursement |
Le modèle construit attribue les coûts à l’entreprise et fixe à zéro le suivi de trésorerie personnelle du fondateur.
5 Suivre les introductions jusqu’aux décisions observables des clients
Un registre de preuves commerciales doit suivre chaque opportunité au-delà du nombre de réunions. Chaque opportunité nécessite un identifiant unique, l’organisation acheteuse, le besoin commercial, le contact responsable et une prochaine action datée. Le registre peut ainsi distinguer une introduction d’un échange qualifié, d’un accord pilote, de la livraison, d’un contrat payant signé et de l’encaissement. La séquence proposée est une convention de suivi. Une entreprise peut créer une fiche directement à une étape ultérieure lorsque des preuves existent déjà pour celle-ci, sans inventer une intervention antérieure du programme. Les opportunités perdues ou bloquées doivent rester dans le registre afin que les comptes encore actifs ne deviennent pas l’ensemble du dénominateur.
La qualification doit décrire une situation d’achat que l’entreprise peut vérifier. Le registre peut préciser le problème discuté, le produit ou service concerné, le processus décisionnel de l’acheteur et la prochaine étape convenue conjointement. Les preuves peuvent comprendre une correspondance, un plan d’évaluation documenté ou un compte rendu de réunion validé par le responsable commercial. L’objectif est de rendre l’étape reproductible au sein de l’entreprise. Une introduction auprès d’une personne sans rôle pertinent peut rester classée comme telle pendant la recherche d’un interlocuteur mieux adapté. La conserver à cette étape préserve la trace de l’activité sans prétendre que l’opportunité est prête à déboucher sur un contrat.
Les pilotes nécessitent leurs propres relevés de livraison et de trésorerie. Un pilote peut exiger du temps de personnel, de l’implémentation, un accès aux données, une assurance ou d’autres dépenses avant tout paiement client. Le registre doit identifier l’approbateur de ces coûts et les conditions du passage à une prestation payante. La livraison d’un pilote non rémunéré constate un travail achevé. Elle ne crée aucune recette client avant un paiement attesté séparément. Un contrat payant signé doit également comporter son calendrier d’encaissement et ses conditions non résolues. L’équipe financière peut alors relier la fiche commerciale au suivi de trésorerie par des identifiants de transaction, sans valoriser tout le portefeuille d’opportunités comme s’il avait déjà été encaissé.
Le lien entre l’intervention du programme et un résultat doit être enregistré séparément du résultat lui-même. Un programme peut avoir apporté une introduction, amélioré une discussion existante ou n’avoir joué aucun rôle documenté dans un compte. Un client obtenu grâce à une relation domestique doit rester dans l’option de maintien lorsque celle-ci fait partie de la comparaison. La succession d’événements après l’entrée dans le programme établit une chronologie. Elle n’identifie pas à elle seule les affaires supplémentaires causées par la participation. Un examen de l’attribution doit donc conserver l’origine du contact, l’historique du compte avant l’entrée, les actions menées et les autres canaux accessibles à l’entreprise.
Le suivi nécessite aussi une période d’observation et une population définies. Un taux calculé parmi les sociétés financées du portefeuille utilise un dénominateur différent d’un taux calculé parmi tous les résidents admis ou tous les candidats éligibles. Une mesure de pilote précoce n’est pas directement comparable au chiffre d’affaires encaissé sur un horizon ultérieur. Le registre proposé indique la cohorte, la géographie, la date d’entrée, la date du résultat, la devise et les suivis manquants. Il ne remplace pas les preuves de l’entreprise par le taux de réussite agrégé d’un prestataire sélectionné. Ces données peuvent soutenir une analyse descriptive ultérieure ou une étude comparative convenablement conçue. Cette recherche ne prétend pas avoir constitué un tel panel de candidats.
| Étape | Preuve | Signification |
|---|---|---|
| Introduction | Contact pertinent daté | Événement d’accès |
| Qualification | Problème, pouvoir décisionnel et processus d’achat | Opportunité évaluée |
| Pilote convenu | Périmètre, obligations et statut du paiement | Engagement de livraison |
| Contrat payant | Conditions signées | Droit contractuel à paiement |
| Trésorerie encaissée | Rapprochement bancaire et factures | Fonds clients encaissés |
Définitions opérationnelles proposées ; aucun taux de conversion observé.
6 Reconnaître le financement ultérieur lorsque ses conditions et son encaissement sont attestés
Les capitaux ultérieurs nécessitent un dossier d’investissement distinct du registre clients. Celui-ci doit distinguer une introduction auprès d’un investisseur, une réunion, une indication non contraignante, une lettre d’intention, un instrument signé et l’encaissement bancaire. Il doit également identifier les conditions supplémentaires, notamment une restructuration juridique, des contrôles du capital ou un investissement externe à abonder. La décision initiale de financement doit retenir les fonds engagés et utilisables selon les conditions indiquées. Un investissement futur conditionnel peut être conservé comme scénario et question de diligence. Le présenter sur une ligne séparée empêche que le plafond de financement potentiel du programme devienne de la trésorerie opérationnelle actuelle.
Les conditions publiées examinées dans cet article montrent l’importance de ces distinctions. La FAQ de Londres d’Entrepreneurs First sépare l’aide d’entrée, la sélection pour investissement et les conditions d’une tranche facultative associée à San Francisco. Antler Singapore décrit un abondement lié à un financement institutionnel. La description actuelle de The 500 Fellowship présente de façon conditionnelle l’investissement initial et les investissements ultérieurs possibles. Chaque proposition publiée est distincte et requiert son propre contrat et ses preuves de paiement. Les descriptions doivent conserver leurs devises, conditions de sélection et versions de programme. Elles ne fournissent aucune probabilité commune de financement ni aucun encaissement vérifié pour l’entreprise envisageant de participer.
Un investissement ultérieur modifie aussi les droits sur l’entreprise. Le suivi de trésorerie enregistre le montant reçu et la date de disponibilité. Un tableau du capital distinct indique l’instrument, les conditions de conversion et la part attribuée aux capitaux nouveaux. Une participation ordinaire fixe et un instrument convertible conditionnel exigent des traitements différents. L’expérience construite utilise une convention post-money plafonnée volontairement limitée pour un cas et précise ses conditions d’application. Elle ne l’étend pas aux instruments sans plafond assortis d’une clause de la nation la plus favorisée, à plusieurs SAFE superposés ou à des changements non déclarés du plan d’options. Une offre réelle exige une analyse de capitalisation compatible avec ses propres termes.
Le conseil doit également distinguer les performances financières et opérationnelles. Un investissement accroît la trésorerie de l’entreprise et crée les droits correspondants de l’investisseur. Il n’établit ni un chiffre d’affaires client ni une marge commerciale. Un parcours peut terminer la période d’observation avec davantage de trésorerie parce qu’il a cédé davantage de capital. Ce résultat doit être présenté avec l’utilisation des fonds et le capital conservé, en explicitant les limites de toute comparaison. La décision reste alors ouverte aux objectifs et contraintes réels des actionnaires. La méthode analytique fournit les choix réalisables et les preuves nécessaires pour les apprécier ; elle ne fabrique pas de classement universel à partir de mesures incompatibles.
| Étape | Relevé | Dépendance restante |
|---|---|---|
| Réunion | Contact daté | Sélection et conditions |
| Lettre d’intention | Version et caractère contraignant | Documentation et conditions |
| Financement signé | Entité bénéficiaire et instrument | Conditions et règlement |
| Fonds disponibles | Encaissement bancaire et restrictions | Utilisation autorisée et obligations futures |
Cadre de contrôle de l’auteur ; aucun portefeuille réel d’investissements potentiels n’a été fourni.
7 Lire chaque offre publiée comme un ensemble daté de composantes distinctes
Les programmes sélectionnés illustrent plusieurs structures qui appellent des questions de diligence différentes. Y Combinator publie un investissement de 500 000 USD réparti entre un SAFE de 125 000 USD pour une participation fixe de sept pour cent et un SAFE sans plafond de 375 000 USD assorti d’une clause MFN, sans frais de programme. Les deux titres doivent rester distincts dans l’analyse du capital. La composante fixe fournit un pourcentage indiqué, tandis que le traitement final de la composante MFN dépend de ses documents et des financements ultérieurs. La FAQ décrit un programme en présentiel à San Francisco et des candidatures internationales. Cette description n’établit ni l’autorisation de déplacement d’un candidat, ni sa facture de restructuration, ni le calendrier financier définitif. Chacun de ces éléments requiert sa propre preuve (Y Combinator, Deal et FAQ).
Techstars publie une structure de 220 000 USD comprenant 20 000 USD au titre d’un accord de capital convertible associé à cinq pour cent de capital ordinaire et 200 000 USD au titre d’un SAFE sans plafond avec clause MFN. L’exception régionale publiée ramène la composante SAFE des programmes APAC à 100 000 USD, ce qui modifie le total affiché. L’annonce d’investissement décrit des contrôles et un processus de versement initial. Placer la totalité du montant affiché dans le solde bancaire initial d’une entreprise sur cette seule base serait prématuré. Le conseil doit demander l’offre exacte applicable, ses conditions et la séquence des virements. L’exception géographique implique aussi qu’un tableau générique de comparaison précise un lieu et une version identifiables (Techstars, Investment Terms ; annonce du 17 avril 2025).
La page britannique d’Antler publie 125 000 £ pour 8,5 pour cent du capital, un emprunt convertible de 85 000 £ et des frais de programme de 40 000 £. Sa page singapourienne décrit un autre ensemble d’investissement, l’absence de frais de résidence et des déplacements et frais de vie supportés par les fondateurs. La page singapourienne utilise des montants en dollars sans désignation ISO explicite dans le texte examiné ; le registre conserve cette incertitude. Il est impossible de présumer que les frais britanniques sont retenus sur l’investissement à une date donnée sans les documents de règlement effectifs. Les deux offres permettent donc une comparaison par composante, tandis que le calcul de la trésorerie bancaire utilisable reste conditionné par les termes non résolus. Chaque entreprise doit également confirmer les règles de résidence et de sélection pour investissement applicables (Antler, pages de localisation UK et Singapore).
La page actuelle du programme phare de 500 Global présente The 500 Fellowship, mise à jour en septembre 2026. Elle décrit un investissement initial potentiel pouvant atteindre 50 000 USD et un investissement supplémentaire potentiel pouvant atteindre 1 million USD. Ces maximums ne définissent ni un chèque universel, ni un pourcentage de capital, ni des frais de programme, ni une date de réception. Les descriptions historiques d’un autre programme ne doivent pas être combinées à la page actuelle pour fabriquer des produits nets. Entrepreneurs First distingue également son aide londonienne, la décision de son comité d’investissement et le financement supplémentaire facultatif lié à une relocalisation à San Francisco et à une société du Delaware de type C corporation. Ces exemples motivent une comparaison comportant des cellules explicitement non résolues. Une case vide accompagnée d’une question précise est plus utile qu’un chiffre affirmatif assemblé à partir de versions incompatibles.
| Programme | Structure publiée | Élément non résolu ou conditionnel |
|---|---|---|
| Y Combinator | 125 kUSD pour 7 % ; SAFE MFN sans plafond de 375 kUSD | Traitement ultérieur des instruments et coûts du candidat |
| Techstars | CEA de 20 kUSD associé à 5 % ; SAFE MFN de 200 kUSD | SAFE APAC de 100 kUSD ; séquence des virements applicable |
| Antler UK | 125 k£ pour 8,5 % ; emprunt de 85 k£ ; frais de 40 k£ | Fiscalité des frais, règlement, remboursement et dates d’encaissement |
| Antler Singapore | Source : 100 k$ pour 10 % ; MFN de 50 k$ ; aucun frais de résidence | Devise ISO non explicite ; vie et déplacements des fondateurs |
| Entrepreneurs First London | Aide conditionnelle de 6 k£ ; investissement sur sélection de 125 k$ pour 8 %, selon la source | MFN facultatif de 125 k$ selon la source, avec conditions de relocalisation/structure ; devise ISO non explicite |
| The 500 Fellowship | Jusqu’à 50 kUSD initialement ; jusqu’à 1 million USD supplémentaire | Frais, instrument, capital et règlement actuels non vérifiés |
Pages officielles consultées le 12 novembre 2026. Les composantes n’établissent ni les produits bancaires utilisables ni l’ouverture actuelle d’une cohorte.
8 Comparer séparément les aides d’accès, les prix compétitifs et les participations au capital
L’aide à l’accès au marché peut réduire des dépenses éligibles sans fournir un investissement libre d’emploi. La page GIA+ d’Enterprise Singapore indique un taux d’aide renforcé applicable depuis le 1er avril 2026, pouvant atteindre soixante-dix pour cent, sous des plafonds de 35 000 S$ pour les technologies générales et de 50 000 S$ pour la deep tech. Elle mentionne des frais de programme, de vie et de transport aérien éligibles, et décrit l’admission au programme avant la demande d’aide. Ces conditions n’établissent ni l’attribution à une entreprise donnée ni une date de remboursement. Le modèle doit placer l’aide éligible approuvée dans un calendrier distinct de créance et de paiement, en identifiant l’apport du candidat et les coûts extérieurs à l’aide (Enterprise Singapore, initiative GIA).
L’appel Ignite 13 de CORFO fournit un exemple actuellement daté d’aide sans prise de participation, assortie de conditions de participation et d’apport. La page annonce jusqu’à 30 millions CLP et quatre-vingts pour cent d’aide, avec un taux de quatre-vingt-dix pour cent pour une cheffe de projet remplissant le critère de sexe inscrit à l’état civil. Les bases consolidées examinées précisent la présence du responsable au Chili, sa participation au capital, son engagement et les apports requis. La consolidation liée se déclare non officielle ; les résolutions applicables et le contrat signé nécessitent confirmation. L’apport exigé doit donc être rattaché à des éléments monétaires ou en nature éligibles et au mécanisme de financement applicable. Une avance contre garantie et un remboursement après dépense ont des conséquences de liquidité différentes même lorsque le montant d’aide approuvé est identique.
Les appels européens examinés prévoient des allocations compétitives avec des bénéficiaires et des conditions différents. La page d’incubation d’EIT décrit une aide à la croissance attribuée sur sélection et un prix compétitif ultérieur, ainsi qu’une obligation SAFE pour les entreprises sélectionnées. Les conditions 2026 d’EIT Jumpstarter concernent des personnes physiques éligibles, une condition de stade précoce, une aide à la formation conditionnelle et des prix classés. Additionner tous les prix annoncés pour en faire un encaissement supposé du fondateur éliminerait le processus de sélection. La comparaison appropriée recense la population autorisée à candidater, l’événement créant le droit, le bénéficiaire, l’usage permis et la preuve de paiement. Elle indique aussi si l’appel est encore ouvert à la date de décision (EIT, page d’incubation ; EIT Jumpstarter, conditions 2026).
Le programme Security and Resiliency Traction de MassChallenge examiné indique l’absence de frais et de prise de participation, tandis que les participants supportent les déplacements liés aux événements obligatoires. L’absence d’instrument de capital laisse ces dépenses pertinentes pour la décision de l’entreprise. De même, le Global Entrepreneur Programme britannique décrit une aide sans frais de participation ni prise de capital et précise un profil d’entreprise cible ainsi qu’un processus de sélection. Le mentorat, les mises en relation et le soutien à l’obtention d’un aval sont des services spécifiques. Aucune de ces descriptions ne fournit un engagement général de chiffre d’affaires client ou d’investissement nouveau. La comparaison financière doit donc conserver des colonnes distinctes pour l’investissement, l’aide monétaire, l’aide conditionnelle, les services et l’accès financé par l’entreprise. Elle préserve ainsi la nature économique de chaque élément sans imposer un chèque fictif commun.
| Voie | Aide publiée | Réserve |
|---|---|---|
| GIA+ | Jusqu’à 70 % ; plafond de 35 kS$ pour les technologies générales / 50 kS$ pour la deep tech | Coûts éligibles, sélection et conditions de paiement |
| CORFO Ignite 13 | Jusqu’à 30 millions CLP ; 80 % ou 90 % selon éligibilité | Apport, participation et mécanisme de paiement |
| Incubation EIT 2026 | Aide sur sélection et prix compétitif ultérieur | SAFE pour les entreprises sélectionnées ; appel examiné clos |
| EIT Jumpstarter 2026 | Aide conditionnelle à la formation et prix classés | Éligibilité des personnes physiques ; appel examiné clos |
| MassChallenge Traction 2026 | Aucun frais ni prise de capital | Déplacements obligatoires autofinancés |
| Global Entrepreneur Programme britannique | Aucun frais ni prise de capital ; services spécifiés | Examen de l’entreprise ; aucun versement ni visa automatique |
Sources et conditions officielles. Les bases consolidées liées par CORFO se déclarent non officielles ; les documents applicables nécessitent confirmation.
9 Tenir une matrice d’éligibilité et un calendrier aux échéances vérifiables
Une matrice d’éligibilité doit partir du candidat réel et des preuves actuelles. Pour chaque voie, elle doit indiquer la forme juridique admise, l’ancienneté de l’entreprise, les conditions de capital, le secteur, le stade de développement, la présence requise et le statut individuel d’immigration. Un second ensemble de champs doit identifier les conditions de sélection pour investissement et de financement. Lorsqu’une page publique omet un critère pertinent, la cellule doit nommer le document manquant et la partie chargée de le confirmer. Considérer une condition inconnue comme satisfaite rendrait apparemment disponible une voie peu coûteuse potentiellement inaccessible. Assimiler toute inconnue à un rejet absolu dépasserait également les preuves. Un statut conditionnel permet une demande de diligence précise.
Un suivi des échéances doit conserver l’horodatage original et son fuseau déclaré. La page Ignite 13 de CORFO examinée ouvre l’appel le 3 novembre 2026 et le clôt le 24 novembre 2026 à 13:00. L’échéance affichée ne précise aucun fuseau dans les documents examinés ; cet article ne fournit donc aucune conversion en heure des Émirats arabes unis. Le suivi doit conserver ce champ non résolu et imposer sa confirmation avant la planification du dépôt. La période prévisionnelle d’aide annoncée pour mai ou juin 2027 doit également figurer au calendrier comme indication du programme. Elle ne prouve pas l’encaissement bancaire d’un candidat donné à une date choisie.
Plusieurs autres pages contiennent des dates déjà dépassées au 12 novembre 2026, date d’observation. Les pages britannique et singapourienne d’Antler examinées affichent des débuts de cohorte en septembre et octobre 2026. Les appels d’incubation EIT et Jumpstarter examinés ont clôturé plus tôt en 2026. Une page qui décrit encore un programme ne démontre pas l’ouverture d’une nouvelle fenêtre de candidature. Le calendrier doit distinguer la dernière cohorte annoncée, la date limite de candidature, le début du programme et une prochaine ouverture vérifiée. En l’absence d’un appel futur vérifié, ce dernier champ reste non résolu. Cette méthode évite aussi de prendre littéralement une mention de prochain début après la date imprimée.
L’immigration et la constitution d’une société exigent des entrées au calendrier précédant les engagements non remboursables lorsque les règles de participation en font des préalables. La page canadienne du Programme de visa pour démarrage d’entreprise indique une suspension et une exception historique pour les titulaires de certificats d’engagement valides de 2025 déposant leur demande au plus tard le 30 juin 2026. Cette échéance est passée à la date d’observation de l’article. Le constat porte sur cette voie ; il n’établit pas l’indisponibilité de toute voie canadienne d’immigration. La matrice doit nommer le programme et la règle vérifiés, conserver la date de version de l’autorité et identifier les confirmations professionnelles nécessaires. Une lettre d’admission doit rester attachée à son propre statut sans être enregistrée comme visa, certificat d’immatriculation ou condition de financement remplie.
| Voie | Conditions publiées à vérifier | Preuves requises de l’entreprise |
|---|---|---|
| GIA Shanghai | Activité à Singapour, B2B, détention locale et revenus | Chaîne de détention, activité et admission |
| EntrePass | Critères d’entreprise/fondateur et détention de 30 % | Situation de l’entreprise et soutien admissible |
| CORFO Ignite 13 | Présence, engagement et participation au capital du responsable | Bases applicables, contrat et apport |
| EIT Jumpstarter | Personne physique, citoyenneté et calendrier de constitution | Éligibilité individuelle et historique de la société |
| Global Entrepreneur Programme britannique | Entreprise mobile et profil de développement | Justificatifs de l’entreprise et sélection |
Matrice de diligence uniquement ; l’admission à un programme n’établit pas l’autorisation d’immigration.
| Voie | Date publiée | Situation au 12 novembre 2026 |
|---|---|---|
| CORFO Ignite 13 | Du 3 au 24 novembre 2026 ; clôture à 13:00 | Ouvert ; fuseau de clôture affiché non résolu |
| The 500 Fellowship | Du 30 novembre 2026 au 9 avril 2027 | Dates du programme ; date limite non vérifiée |
| Antler UK | Début le 23 septembre 2026 | Date passée ; prochaine fenêtre non vérifiée |
| Antler Singapore | Début le 5 octobre 2026 | Date passée ; prochaine fenêtre non vérifiée |
| Incubation EIT 2026 | 9 juin 2026, 17:00 CET | Date passée |
| EIT Jumpstarter v2 | 17 mai 2026, 23:59 CEST | Date passée |
Fuseaux d’origine conservés ; aucune conversion en heure des Émirats lorsqu’un fuseau manque. Aucune fenêtre de candidature 2027 n’est déduite.
10 Utiliser la recherche sur les accélérateurs en conservant ses limites d’identification
Les recherches publiées peuvent éclairer les mécanismes à tester et la conception d’une évaluation. Elles ne fournissent pas un facteur général de conversion d’une introduction en accélérateur en encaissement client transfrontalier actuel. Hallen, Cohen et Bingham étudient l’apprentissage organisationnel et les résultats dans des accélérateurs sélectionnés. Leur étude et le manuscrit d’auteur examiné utilisent des entreprises admises et presque admises, avec des méthodes d’équilibrage et d’analyse de durée. Les programmes et premières cohortes sont historiques, et les effets varient selon les contextes. Cela justifie l’examen de la conception des programmes et des mécanismes d’apprentissage. Cela n’identifie pas le rendement net actuel de chaque programme du registre d’offres de cet article (Hallen, Cohen et Bingham, 2020).
Gonzalez-Uribe et Leatherbee étudient Start-Up Chile au moyen d’une régression sur discontinuité autour des seuils de sélection et examinent la formation entrepreneuriale en complément des services de base. Leur contexte et leur dispositif distinguent cet ensemble de formation des autres aides. Le manuscrit examiné rapporte des candidats et participants historiques, avec des limites de réponse aux enquêtes importantes pour l’interprétation. Une estimation locale près d’un seuil de sélection répond à une comparaison spécifique. Elle ne doit pas devenir une prévision inconditionnelle pour un fondateur envisageant un autre programme, pays ou millésime. L’étude justifie toutefois de distinguer les contenus de l’aide dans la conception d’un plan d’observation à l’échelle de l’entreprise (Gonzalez-Uribe et Leatherbee, 2018).
Gonzalez-Uribe et Reyes analysent un contexte colombien en utilisant une variation liée à la générosité des juges après présélection. Le manuscrit accepté examiné identifie un échantillon plus restreint que toute la population candidate. Son dispositif par variables instrumentales doit être décrit avec ces caractéristiques, en conservant ses hypothèses et sa population locale. L’article de Yu examine l’information et les résultats de sélection en accélérateur ; l’examen présent s’est limité au résumé et ne prétend donc pas couvrir toutes ses méthodes ou tous ses coefficients. Une fermeture plus précoce peut, dans cette recherche, concerner l’information et les décisions d’arrêt autant que les mesures classiques de réussite. Qualifier toute fermeture d’échec du programme exigerait plus de preuves que le résumé examiné n’en fournit (Gonzalez-Uribe et Reyes, 2021 ; Yu, 2020).
Les études empiriques utilisent des interventions, échantillons, géographies, périodes et indicateurs différents. Le présent article ne combine aucun de leurs coefficients dans ses exemples numériques. Ses cas construits testent des relations comptables, contraintes temporelles et conventions de capital à partir de paramètres déclarés. Une étude empirique ultérieure nécessiterait un protocole au niveau des candidats, une population comparative définie, une mesure complète des coûts et un suivi jusqu’aux encaissements clients et financements reçus. Les résultats manquants, la sélection des fondateurs, le rejet de candidatures et les changements ultérieurs de traitement devraient tous être traités dans ce protocole. La contribution proposée est un cadre de décision vérifiable qui rend ces besoins de données visibles et réserve les conclusions causales et de population à un dispositif approprié.
| Étude | Dispositif examiné | Limite |
|---|---|---|
| Hallen et al. (2020) | Entreprises admises/presque admises ; équilibrage et analyse de durée | Programmes historiques sélectionnés ; effets hétérogènes |
| Gonzalez-Uribe et Leatherbee (2018) | Régression sur discontinuité au seuil de sélection | Intervention et population historiques locales |
| Gonzalez-Uribe et Reyes (2021) | Instrument de générosité des juges après présélection | Hypothèses instrumentales et échantillon présélectionné |
| Yu (2020) | Résumé publié uniquement | Méthodes complètes et coefficients non examinés |
Aucun coefficient de ces études ne calibre l’expérience construite.
11 Fixer une entreprise construite et une option opérationnelle commune
L’expérience numérique spécifie une entreprise construite disposant de 120 000 £ de trésorerie initiale libre, sur un horizon de 360 jours, avec des paiements opérationnels communs de 8 000 £ tous les trente jours. Les recettes commerciales communes sont fixées à zéro. Cette hypothèse décrit la tension de trésorerie de l’expérience ; elle ne constitue pas une affirmation sur les revenus habituels d’un candidat à un accélérateur. Le parcours de maintien et chaque parcours de participation conservent le même calendrier opérationnel commun. Tous les coûts d’accès et de pilote sont payés par l’entreprise. Le suivi distinct de trésorerie personnelle du fondateur est expressément fixé à zéro. Les fondateurs réels doivent remplacer cette convention lorsqu’ils paient leur relocalisation ou leur vie sur place et identifier les transferts avec l’entreprise.
Le minimum de trésorerie libre choisi par le conseil est de 20 000 £. Ce seuil est une politique de liquidité de gestion, sans constituer un défaut contractuel ou un test légal de solvabilité. Chaque décaissement obligatoire précède tout encaissement le même jour du modèle, et le solde est contrôlé après chaque événement. Cette convention révèle un besoin de financement lorsque l’entreprise doit payer avant la disponibilité des fonds. Elle est volontairement prudente sur l’ordre des événements le même jour. Elle ne prédit pas l’ordre bancaire et n’établit pas la possibilité réelle de différer une facture. Le premier franchissement du seuil reste enregistré même si des recettes ultérieures rétablissent la trésorerie au-dessus.
Le cas de participation de référence reçoit un financement de 100 000 £ le trentième jour contre une participation fixe de cinq pour cent du capital. Les coûts d’accès comprennent 10 000 £ à l’entrée et 10 000 £ au trentième jour, avec un supplément de frais opérationnels de 1 000 £ à chaque échéance commune. Les coûts d’accès utilisent une unité monétaire étrangère artificielle, au taux de référence d’une livre par unité. Cette unité artificielle permet une expérience contrôlée de taux de change sans prétendre citer un cours de marché actuel. Aucun impôt, intérêt, coût de couverture ou remboursement fournisseur n’est inclus. Chacun de ces éléments nécessiterait des justificatifs datés dans une application propre à un candidat.
Douze cas principaux modifient des caractéristiques expressément identifiées de cette entreprise. Vingt sensibilités univariées font varier la date du financement, les dépenses d’accès, la conversion des coûts étrangers ou la date d’encaissement client. Une grille distincte de vingt-cinq nœuds croise cinq dates de financement avec cinq dépenses d’accès supplémentaires. Onze expériences de contribution examinent le besoin de trésorerie associé à un schéma de livraison et d’encaissement spécifié. Ce sont des calculs déterministes sur des paramètres construits. Ils ne fournissent aucune fréquence, probabilité de réussite, distribution de coûts de marché ou classement de programmes. Maintenir l’activité opérationnelle commune constante permet de rattacher chaque résultat au changement annoncé ; conserver une expérience finie rend la comparaison reproductible sans prétendre identifier un optimum global.
| Paramètre | Valeur | Réserve |
|---|---|---|
| Trésorerie libre initiale | 120 000 £ | Même entreprise |
| Paiements opérationnels communs | 8 000 £ tous les 30 jours jusqu’au jour 360 | Recettes communes nulles |
| Seuil de trésorerie | 20 000 £ | Politique de gestion |
| Financement de référence | 100 000 £ au jour 30 ; participation fixe de 5 % | Modifications propres aux cas explicites |
| Accès / frais supplémentaires | 10 k unités aux jours 0/30 ; 1 k à chaque échéance | Unité artificielle au taux de référence de 1 £ |
| Schéma client | 20 k£ de livraison ; 60 k£ d’encaissement | Contrat stipulé |
| Classe de preuves | Tous les paramètres et résultats financiers sont construits | Aucune probabilité, coût de marché ou causalité estimés |
Tous les coûts sont payés par l’entreprise ; suivi personnel du fondateur nul. Admissibilité au programme stipulée pour les seuls calculs.
12 Rapprocher les engagements bruts, les produits utilisables et les soldes affectés
Un engagement doit entrer dans le suivi opérationnel de trésorerie selon ses modalités effectives de règlement. Le cas construit de frais retenus part d’un financement brut de 100 000 £ et d’une retenue de 10 000 £ au règlement. Il crédite 90 000 £ à la trésorerie libre. Les frais apparaissent dans le rapprochement du brut au net sans être débités une seconde fois du compte bancaire. Une facture d’accès payée séparément par l’entreprise resterait un événement supplémentaire si les faits l’exigeaient. Cette distinction est importante, car une comparaison peut sinon surestimer les fonds disponibles ou compter deux fois la même dépense. Les contrats signés d’investissement et de frais doivent établir le mécanisme applicable.
Un financement affecté exige un second compartiment dans le calendrier. Le cas construit crédite simultanément 40 000 £ de trésorerie utilisable et 60 000 £ de trésorerie affectée au titre du même règlement de 100 000 £. La partie affectée devient utilisable au trois-centième jour. Sa libération transfère des fonds entre compartiments sans créer de nouvelle recette de financement dans le solde combiné. Aucun débit de préfinancement de 60 000 £ sur le compte bancaire existant n’est supposé. Enregistrer ce débit créerait un événement absent du règlement stipulé. À l’inverse, afficher même brièvement les 100 000 £ comme utilisables permettrait de dépenser des fonds affectés dès leur arrivée.
Les services non monétaires nécessitent un autre relevé. Le cas construit de droits ajoute un avantage non monétaire annoncé de 40 000 £ et un prix de 10 000 £ non attribué. Aucun des deux ne crée d’encaissement libre. Si un crédit remplace ensuite un paiement fournisseur éligible, le modèle doit réduire ce paiement de l’économie attestée, sous réserve des conditions d’utilisation et de l’usage réel. La valeur faciale annoncée ne suffit pas à établir cette économie. Un prix compétitif non attribué peut rester dans un registre d’opportunités conditionnelles avec sa date de sélection. Le plan de trésorerie de référence doit prévoir un autre moyen de payer les charges obligatoires si le prix n’est pas obtenu.
Une annonce de financement, une lettre d’attribution, une demande de remboursement et des fonds bancaires disponibles occupent donc des positions différentes dans le rapprochement. Le conseil doit conserver le document créant la créance, les conditions encore ouvertes, la contrepartie, l’utilisation autorisée et les preuves attendues de mise à disposition. Lorsqu’une condition change, la prévision initiale doit rester disponible avec le calendrier révisé. L’entreprise peut ainsi expliquer les variations de trésorerie du parcours. Ce rapprochement facilite également une discussion ciblée avec le prestataire sur l’ordre des paiements ou les usages affectés. Les exemples construits éclairent cette discussion ; ils ne concluent rien sur les pratiques de règlement d’un programme réel non nommé.
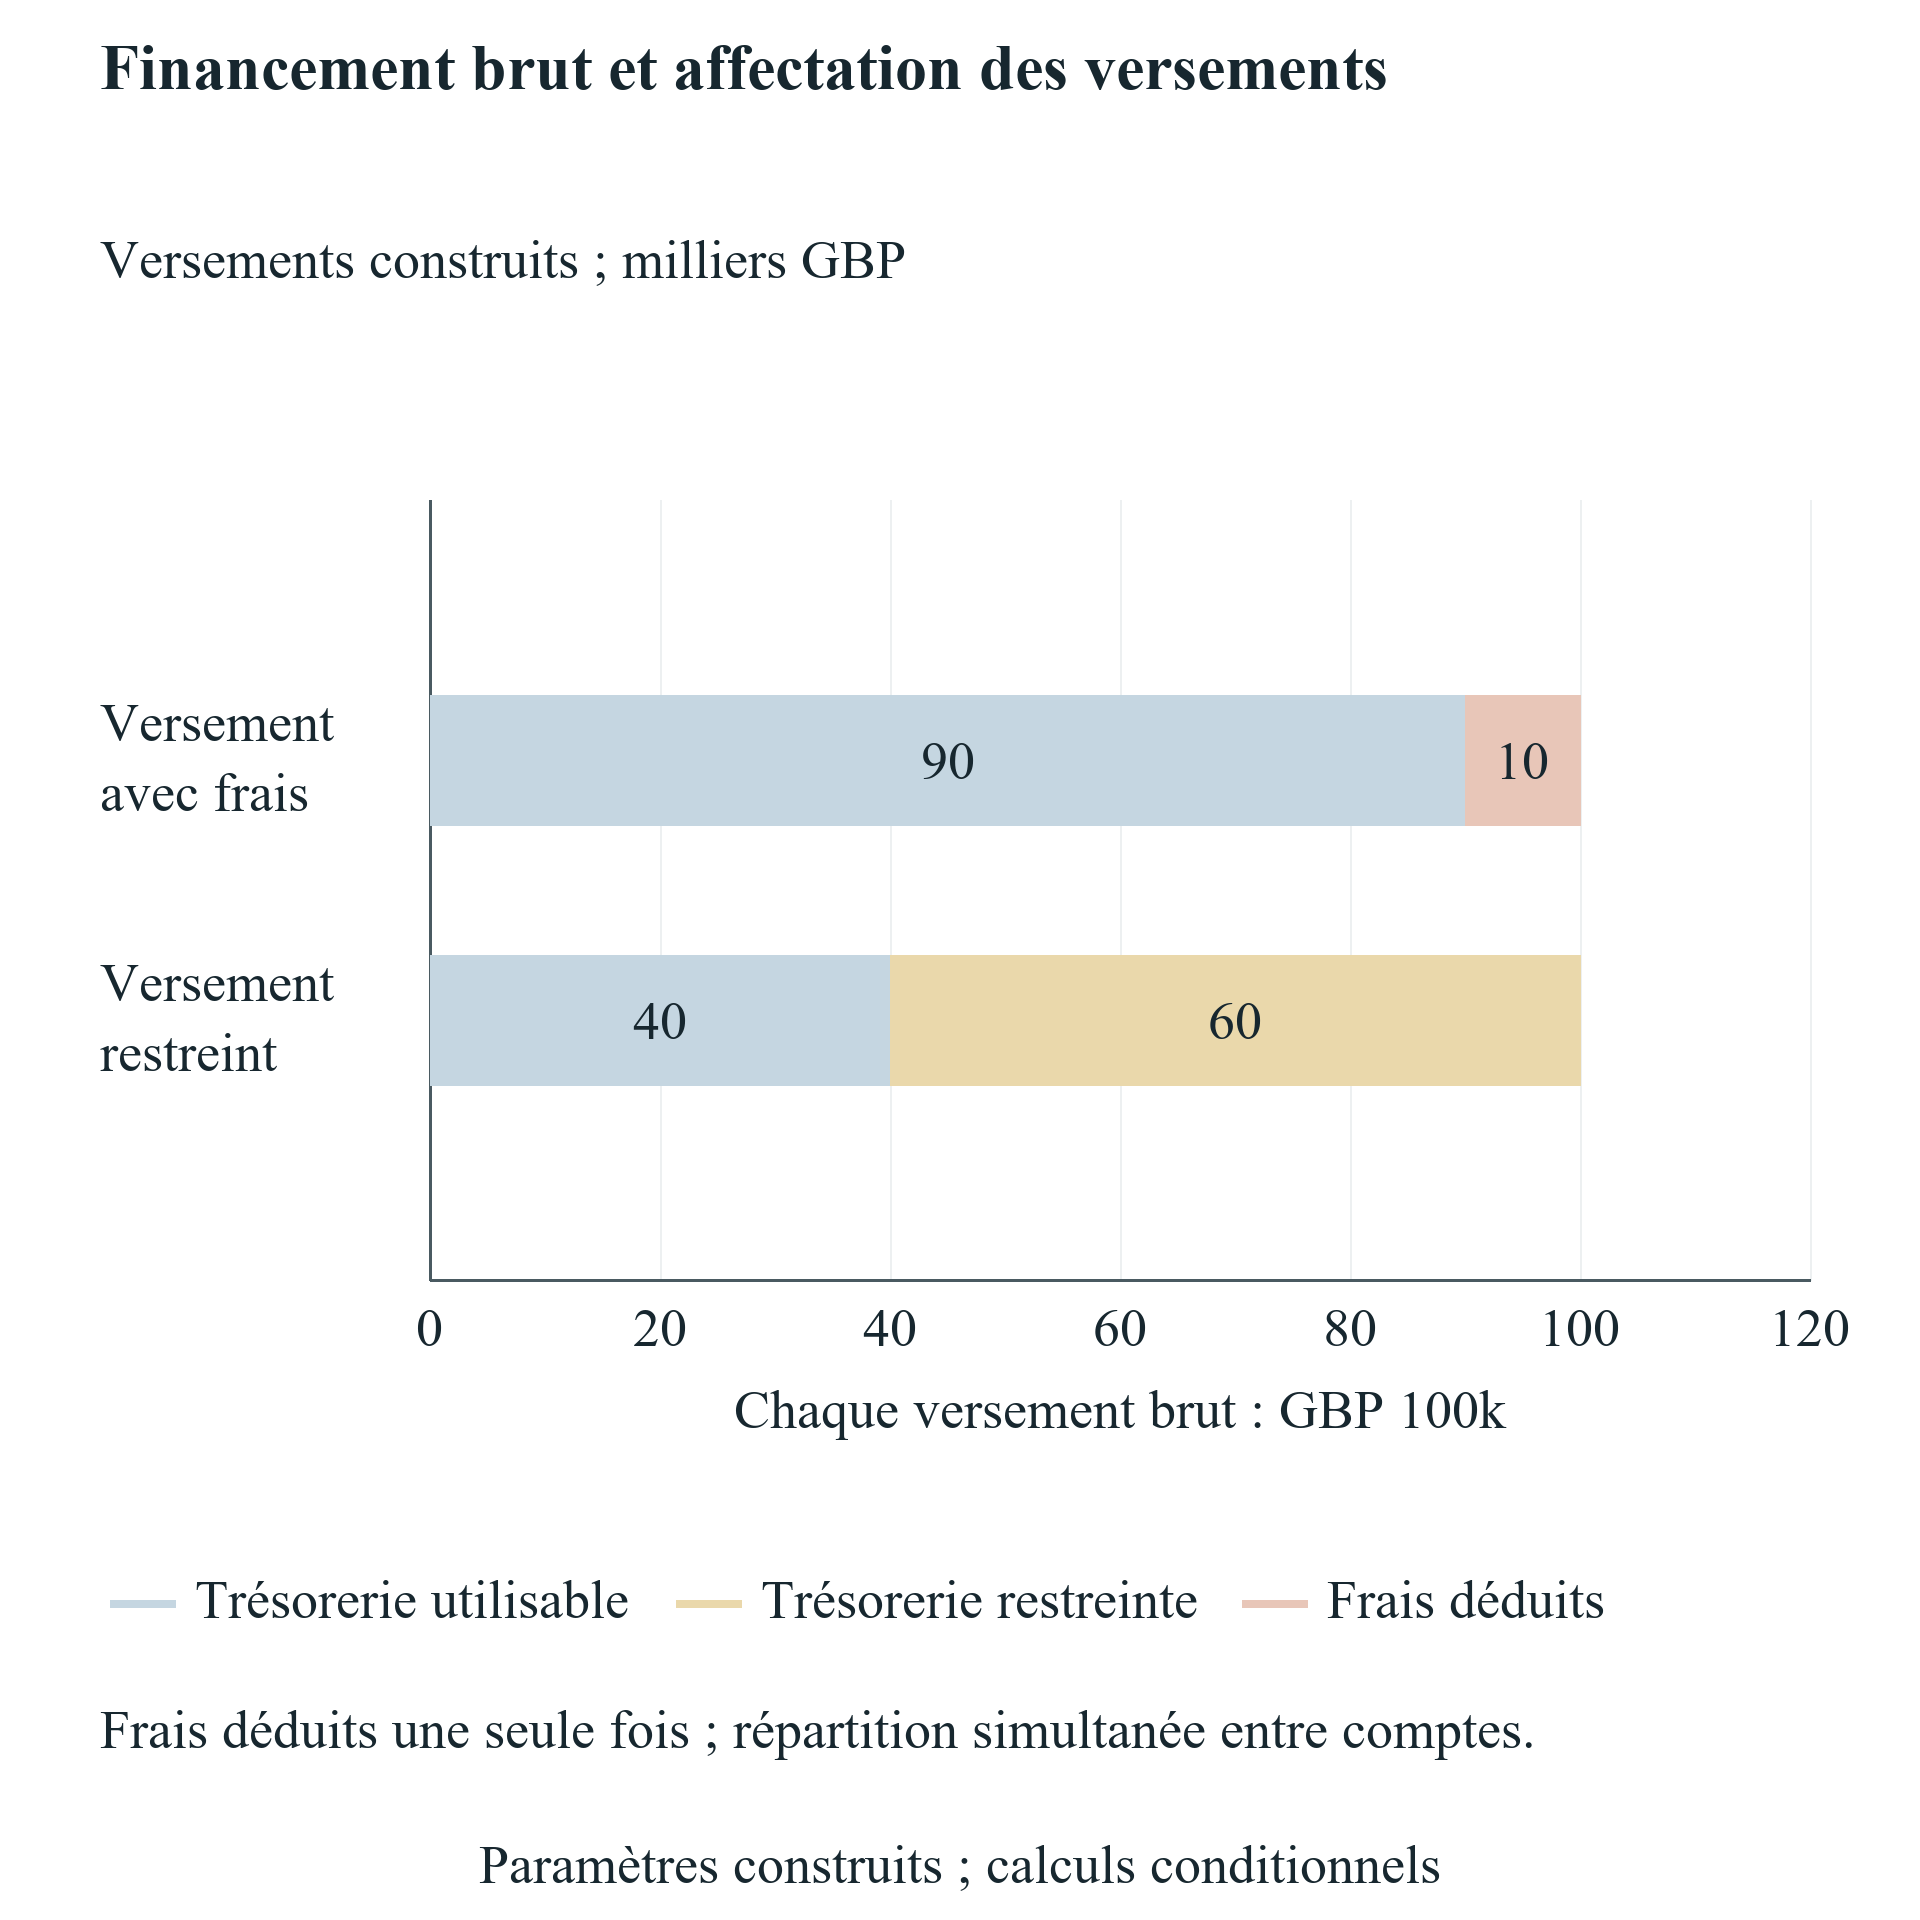
Faites défiler horizontalement pour lire la figure en grand format. Vous pouvez également l’ouvrir dans son format intégral.
Règlements construits. La libération des fonds affectés transfère une trésorerie existante ; aucun financement nouveau.
13 Spécifier le suivi des événements et la signification d’un parcours réalisable
Pour chaque événement, le suivi enregistre un identifiant unique, le jour, le montant en devise d’origine, le taux de conversion, le mouvement de trésorerie libre et tout mouvement de trésorerie affectée. Le solde libre après un événement égale la trésorerie libre initiale augmentée de la somme des mouvements libres jusqu’au point considéré. Le total des soldes libres et affectés se rapproche des encaissements et dépenses, les transferts entre compartiments s’annulant. Le tableau du capital est conservé séparément. Cette structure maintient visibles, par catégorie, les encaissements clients, dépenses de livraison, coûts de participation et financements reçus. Elle fournit aussi une liste finie d’événements à comparer aux contrats, factures, relevés bancaires et au calendrier initial de décision.
Un parcours n’est réalisable au regard de la politique de liquidité de l’expérience que si tous les soldes libres testés atteignent ou dépassent 20 000 £. L’égalité respecte le seuil. Un franchissement de politique est distinct d’un solde bancaire négatif ; le modèle enregistre à la fois le premier franchissement et le premier décaissement obligatoire éventuel faisant passer la trésorerie sous zéro. Poursuivre le calcul après un franchissement montre le solde diagnostique de clôture. Cela ne suppose pas que l’entreprise puisse réellement financer tous les paiements ultérieurs sans intervention. Dans une application, un événement non financé doit déclencher un plan financier ou opérationnel révisé distinct, dont les coûts, conditions et effets sur le capital sont documentés.
La convention du même jour fait passer les décaissements effectivement obligatoires avant les entrées de fonds. Le règlement initial affecté est un crédit atomique réparti entre deux compartiments ; il n’est pas décomposé en crédit temporairement utilisable puis en retrait. La libération d’un compartiment affecté est également un transfert. Ces règles préservent l’économie du contrat stipulé tout en permettant de tester les véritables exigences de paiement. Elles définissent aussi l’effet d’un encaissement anticipé sur l’analyse de contribution. Même si le client paie le jour de la livraison, l’entreprise construite doit pouvoir financer le décaissement de livraison qui précède selon l’ordre retenu.
L’expérience utilise des nombres rationnels exacts pour les montants, taux et fractions de capital. Les pourcentages décimaux affichés sont des arrondis explicatifs des fractions exactes. Chaque cas principal, sensibilité et nœud conserve son calendrier complet, son premier franchissement et ses totaux par catégorie. L’analyse de contribution conserve chaque inégalité contraignante. Ces relevés permettent la réplication et l’examen des affirmations individuelles. Ils ne résolvent pas les incertitudes d’une offre réelle et n’établissent pas la capacité de paiement d’une entreprise. Avant une application transactionnelle, le conseil doit remplacer chaque paramètre construit, convenir de la bonne convention temporelle et approuver la politique de liquidité à respecter.
14 Interpréter les douze cas selon les trajectoires de trésorerie et les preuves commerciales
L’option de maintien clôture à 24 000 £ après douze paiements communs et reste au-dessus du seuil de politique de 20 000 £. La participation de référence clôture à 92 000 £ avec un minimum libre testé de 91 000 £. L’écart de clôture de 68 000 £ comprend 100 000 £ de financement nouveau, moins 32 000 £ de coûts d’accès et de frais supplémentaires. Cette comparaison ne comporte aucune contribution client. Les actionnaires ont également accordé la participation annoncée de cinq pour cent. Le résultat identifie une situation de trésorerie financée et sa conséquence sur le capital ; il ne prouve pas que le programme a créé 68 000 £ de valeur opérationnelle ou amélioré la valorisation de marché de l’entreprise.
Une dépense supplémentaire initiale de participation de 30 000 £ réduit la clôture à 62 000 £ et le minimum à 61 000 £. Retenir 10 000 £ de frais sur le financement initial produit une clôture à 82 000 £, les frais étant comptés une seule fois. Retarder le même financement de 100 000 £ au jour 270 laisse la clôture à 92 000 £ mais produit un minimum de 19 000 £ avant réception. Ce parcours franchit le seuil de politique. Affecter 60 000 £ jusqu’au jour 300 produit un minimum de 50 000 £ et la même clôture de 92 000 £ après libération. Ces cas montrent les effets distincts d’une dépense, d’une retenue, d’une recette tardive et d’un compartiment affecté selon le calendrier indiqué.
Le cas d’avantage non monétaire et de prix non attribué présente la même clôture de 92 000 £ et le même minimum de 91 000 £ que la référence. La tension sur les coûts étrangers au taux de 1,25 livre par unité artificielle produit une clôture à 84 000 £. Le cas des introductions et du pilote non rémunéré engage 20 000 £ de livraison et clôture à 72 000 £ sans recette client. Le cas du contrat payant engage le même coût de livraison et encaisse 60 000 £ au jour 270, pour une clôture à 132 000 £. Sa contribution commerciale nette de trésorerie est de 40 000 £. Ces résultats sont stipulés individuellement ; ils ne constituent pas un taux mesuré de conversion de quatre introductions en client payant.
Les deux cas de financement ultérieur reçoivent 200 000 £ supplémentaires au jour 240 et clôturent à 292 000 £. Leurs trajectoires sont identiques parce que leurs paramètres de trésorerie sont identiques. Leurs structures de capital diffèrent : le parcours à participation fixe laisse collectivement aux fondateurs soixante-seize pour cent après le nouveau tour, tandis que le parcours SAFE plafonné spécifié leur laisse soixante-quatre pour cent. Aucun des deux ne comprend de contribution client. Le tableau présente donc séparément trésorerie opérationnelle, financement, liquidité minimale et capital conditionnel. Il n’attribue aucun classement financier unique. Pour choisir entre des offres réelles, un actionnaire aurait aussi besoin des droits, préférences, dispositions de contrôle, passifs et solutions alternatives exclus de cette expérience volontairement étroite.
| Parcours | Minimum / clôture de trésorerie libre | Seuil / trésorerie commerciale nette |
|---|---|---|
| Maintien | 24 k£ / 24 k£ | Respecté / 0 £ |
| Référence | 91 k£ / 92 k£ | Respecté / 0 £ |
| Accès supplémentaire de 30 k£ | 61 k£ / 62 k£ | Respecté / 0 £ |
| Frais retenus de 10 k£ | 82 k£ / 82 k£ | Respecté / 0 £ |
| Financement au jour 270 | 19 k£ / 92 k£ | Franchissement au jour 270 / 0 £ |
| 60 k£ affectés | 50 k£ / 92 k£ | Respecté / 0 £ |
| Avantage non monétaire et prix non attribué | 91 k£ / 92 k£ | Respecté / 0 £ |
| Coûts étrangers à 1,25 £/unité | 84 k£ / 84 k£ | Respecté / 0 £ |
| Pilote non rémunéré | 72 k£ / 72 k£ | Respecté / moins 20 k£ |
| Contrat payant | 91 k£ / 132 k£ | Respecté / 40 k£ |
| Participation fixe et financement ultérieur | 91 k£ / 292 k£ | Respecté / 0 £ |
| SAFE unique et tour de financement | 91 k£ / 292 k£ | Respecté / 0 £ |
Modèle construit enregistré exact. Les calculs après franchissement sont diagnostiques ; la clôture n’établit pas une faisabilité continue.
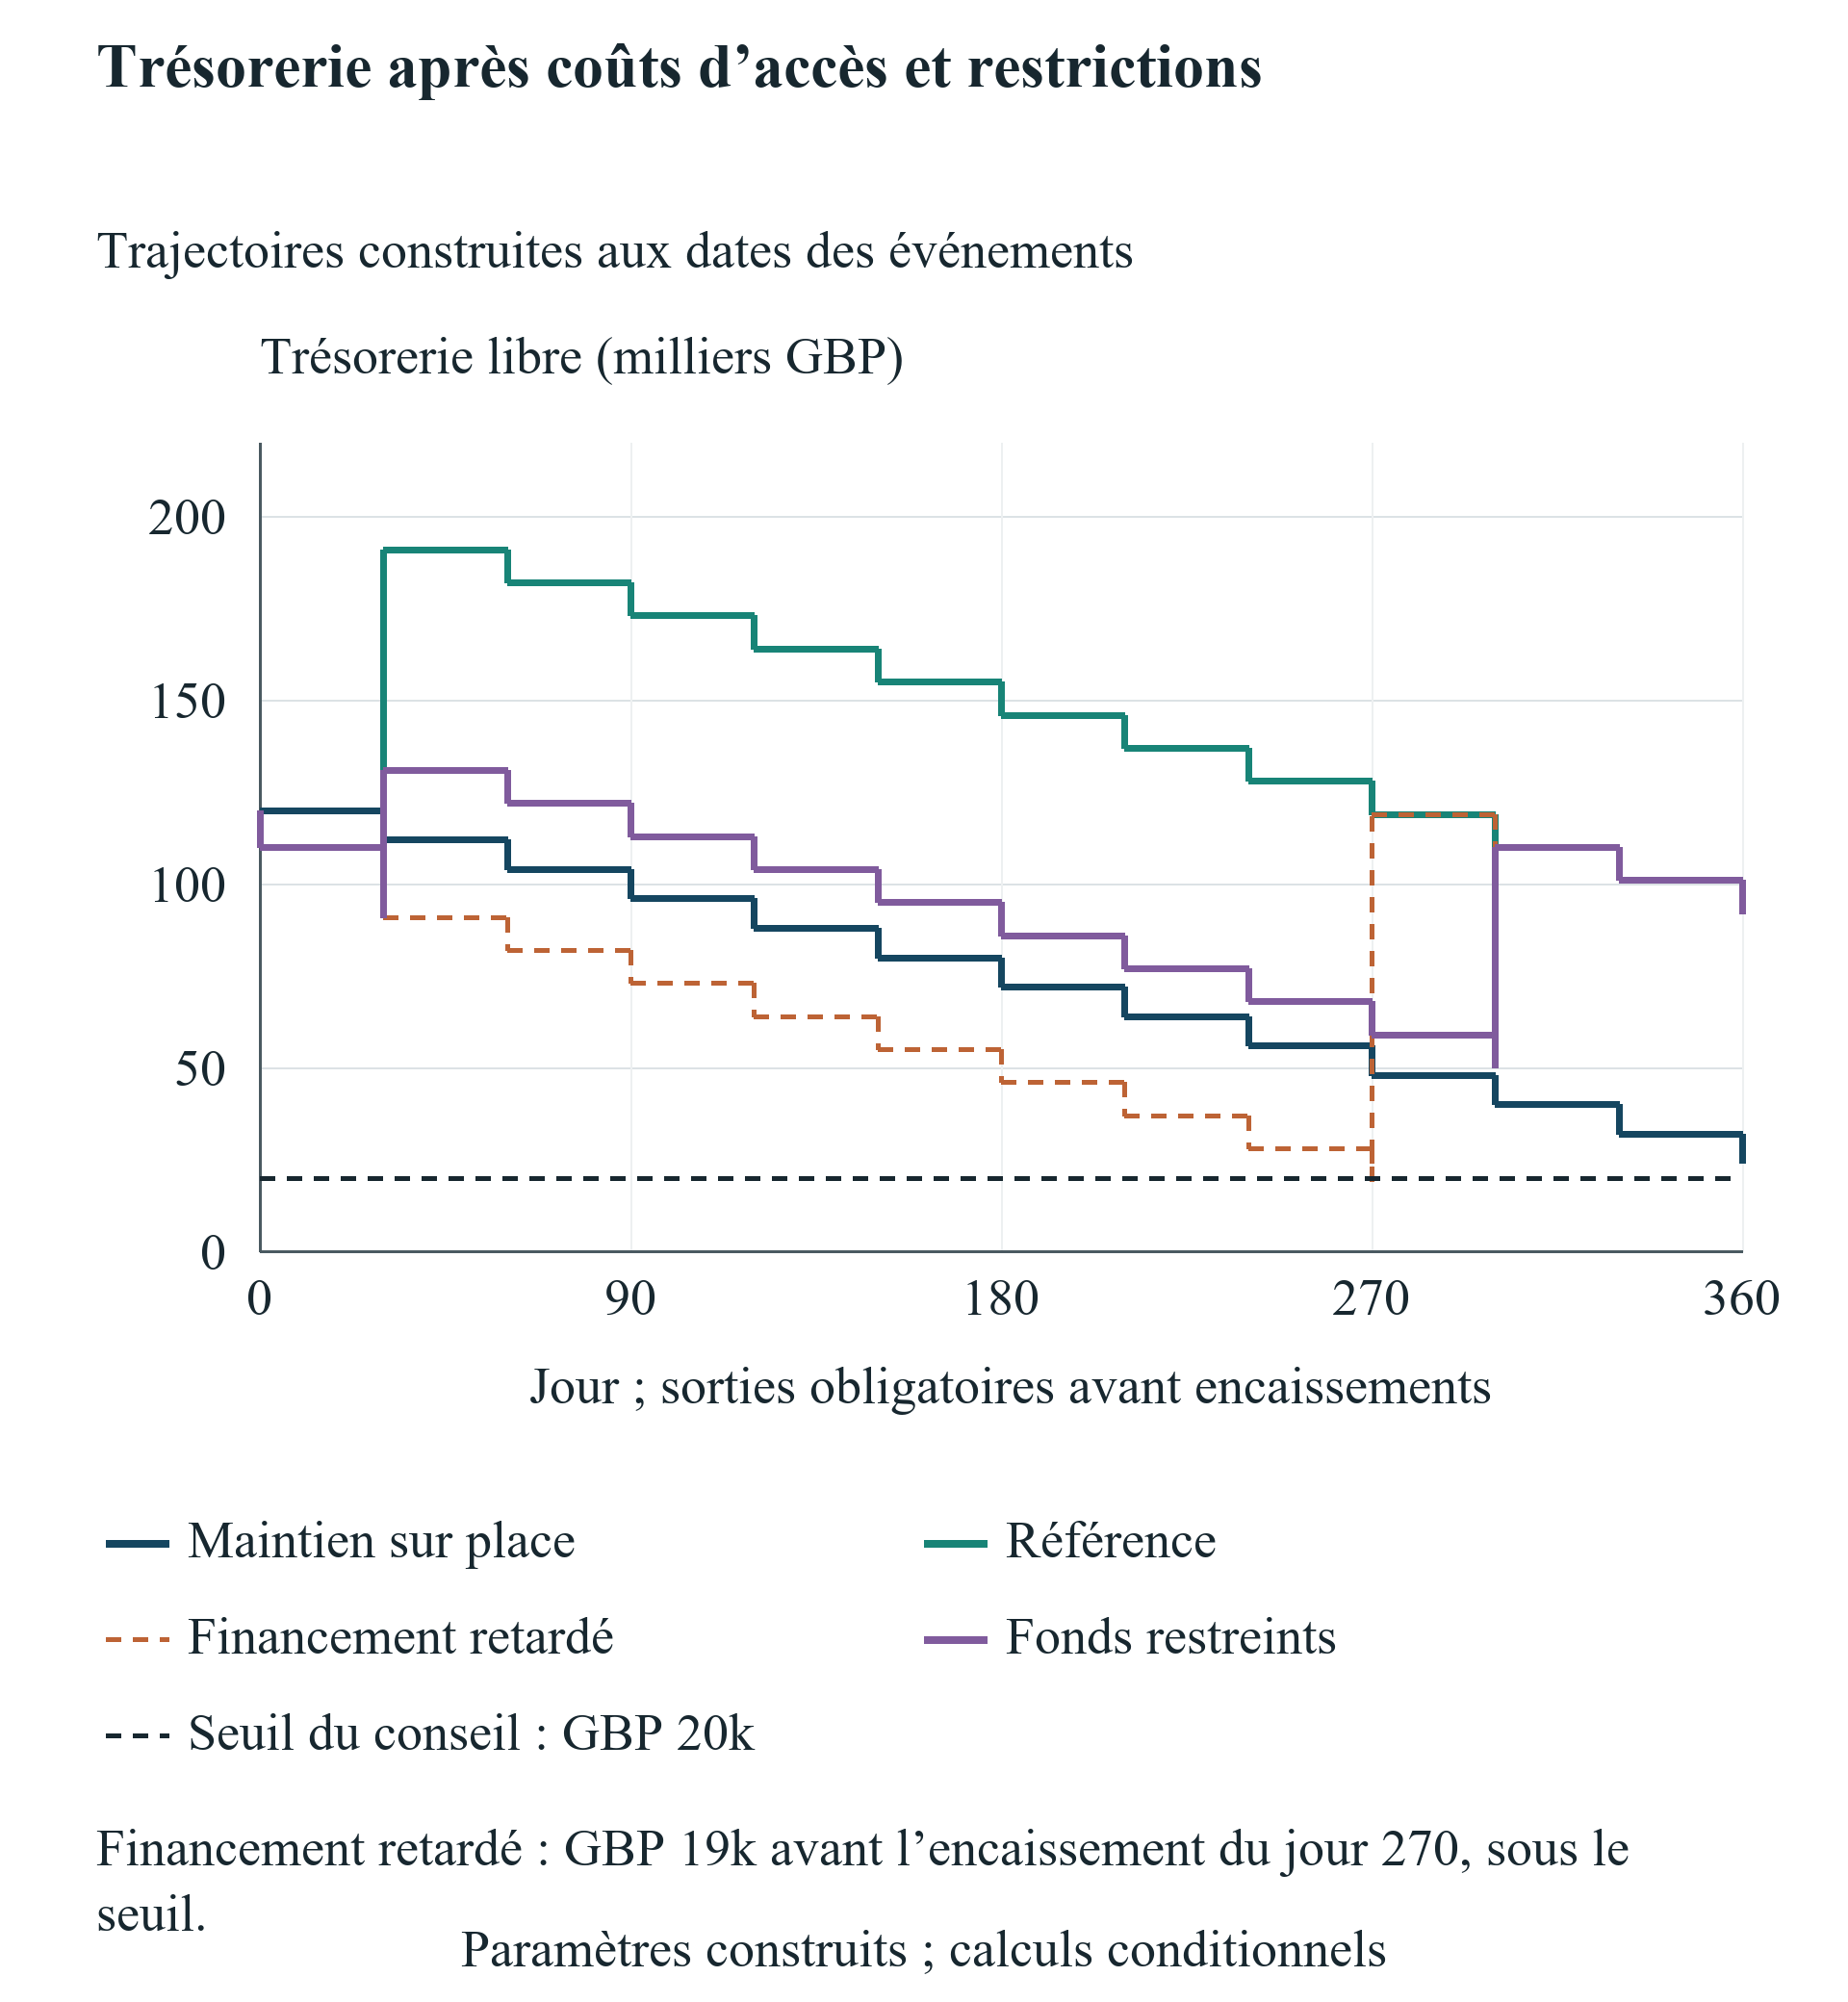
Faites défiler horizontalement pour lire la figure en grand format. Vous pouvez également l’ouvrir dans son format intégral.
Trajectoires construites, seuil de politique de 20 k£, décaissements avant les recettes du même jour ; poursuite après franchissement diagnostique.
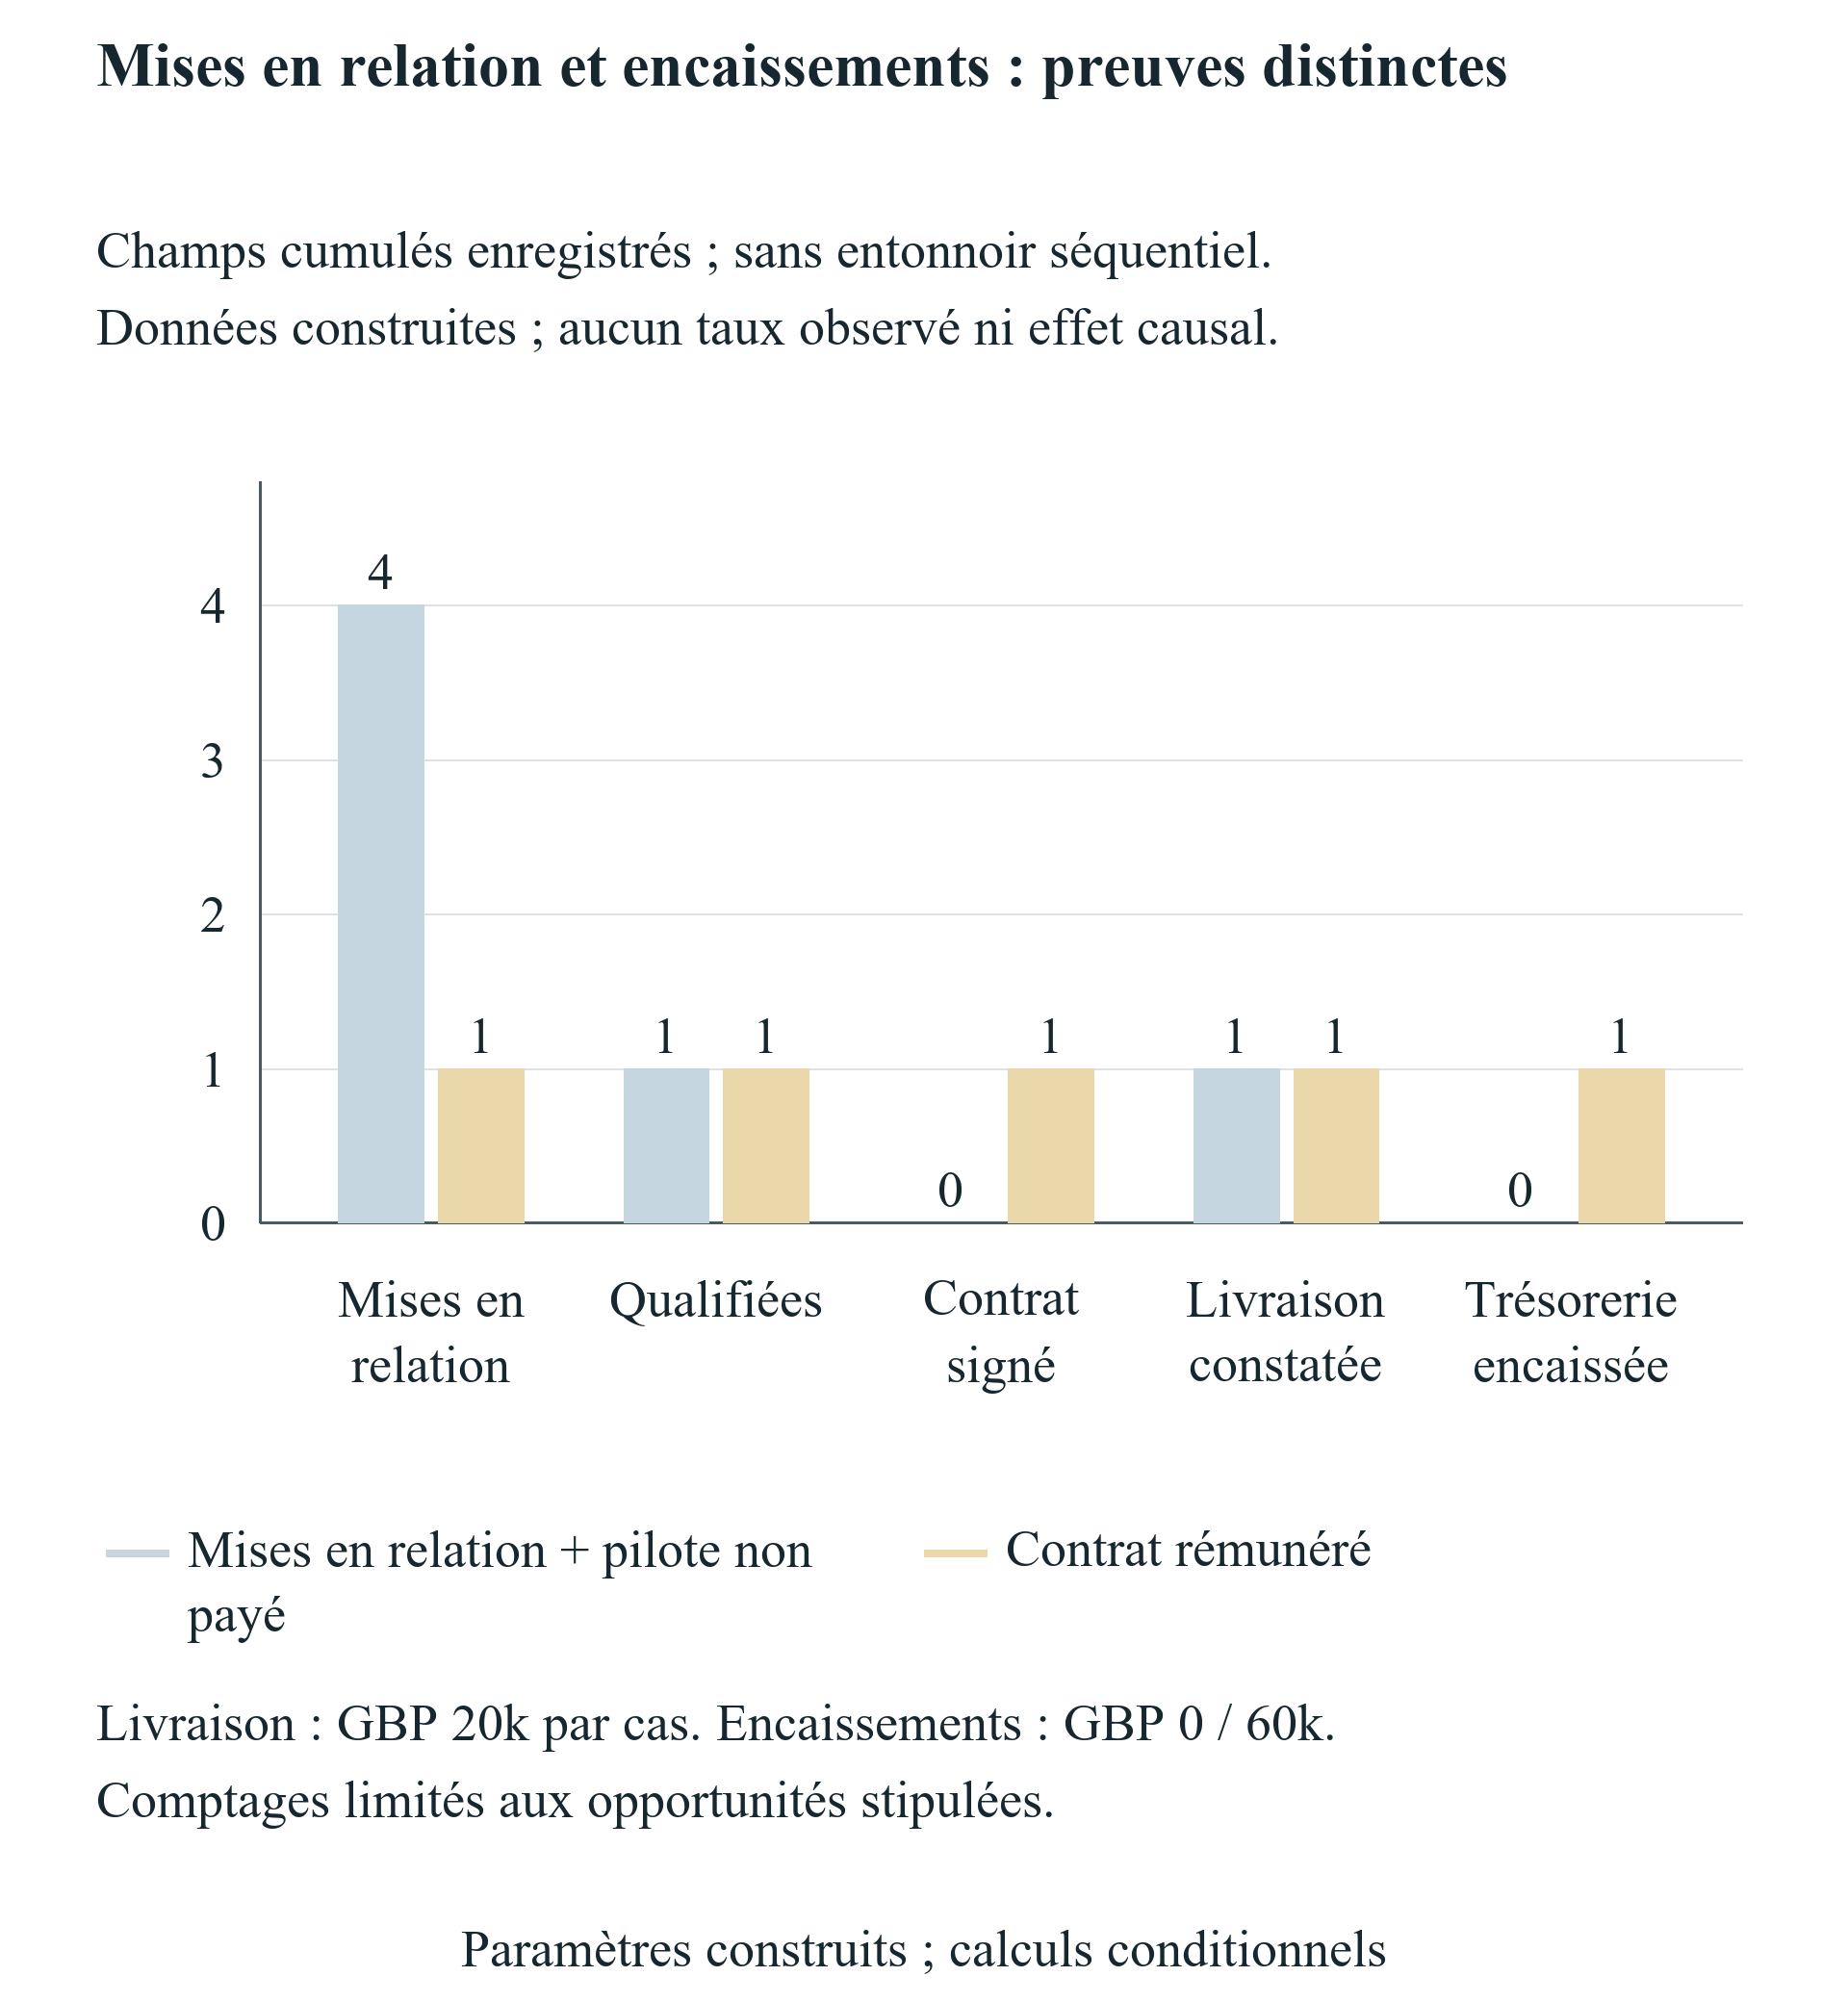
Faites défiler horizontalement pour lire la figure en grand format. Vous pouvez également l’ouvrir dans son format intégral.
États de preuve construits ; aucun taux de conversion de cohorte ni aucune estimation causale.
15 Lire les sensibilités selon le point de contrôle qu’elles modifient
La sensibilité à la date du financement déplace la même recette de 100 000 £ entre les jours zéro, trente, quatre-vingt-dix, 180 et 270. La trésorerie libre de clôture reste à 92 000 £ dans les cinq calculs, car l’expérience n’intègre ni intérêts ni variation des dépenses. Les minima sont respectivement de 92 000 £, 91 000 £, 73 000 £, 46 000 £ et 19 000 £. Le dernier parcours franchit le seuil de politique. Des fonds plus précoces modifient la capacité intermédiaire à respecter les engagements même si le point final est inchangé. Ces résultats dépendent du calendrier opérationnel commun, des paiements d’accès et de l’ordre adopté entre décaissements et encaissements. Une autre entreprise doit recalculer ses points de contrôle sans transposer la date de franchissement.
La sensibilité à la dépense d’accès supplémentaire facture à l’entrée zéro, 10 000 £, 20 000 £, 30 000 £ et 40 000 £. La clôture baisse de 92 000 £ à 52 000 £ par paliers de 10 000 £. Le minimum correspondant passe de 91 000 £ à 51 000 £, et les cinq parcours respectent le seuil à la date de financement de référence. Il s’agit d’une comparaison contrôlée des dépenses, avec financement fixe et sans réaction commerciale. Elle ne suppose pas qu’un programme plus cher fournisse un service meilleur ou moins bon. Pour évaluer des frais réels, l’entreprise doit documenter le service et tester les preuves commerciales et financières correspondantes pour ce parcours.
La sensibilité aux coûts étrangers applique des taux de 0,75, 1, 1,25, 1,5 et 2 livres par unité artificielle à tous les coûts d’accès étrangers et frais supplémentaires spécifiés. La recette de financement en GBP reste inchangée. Les clôtures sont de 100 000 £, 92 000 £, 84 000 £, 76 000 £ et 60 000 £. Le premier taux produit un minimum de 96 250 £ avant le financement initial, montrant que le minimum n’égale pas nécessairement la clôture. Ce sont des facteurs de conversion contrôlés, sans prévision de marché. Un plan réel en devises doit préciser la devise de chaque contrat, les dates de conversion, frais bancaires et couvertures éventuelles, et éviter d’appliquer le même mouvement de change à un engagement de financement libellé en GBP.
La sensibilité à la date du client conserve 20 000 £ de livraison au jour 120 et 60 000 £ de recettes clients encaissées à l’une de cinq dates. Chaque cas clôture à 132 000 £ et constate 40 000 £ de trésorerie commerciale nette. L’encaissement au jour 360 réduit le minimum à 72 000 £ ; aux jours 120, 180, 240 ou 270, il laisse le minimum global à 91 000 £. Un minimum commun n’implique pas une liquidité quotidienne identique tout au long de l’année. Les relevés d’événements conservent ces trajectoires. Les expériences univariées maintiennent les autres paramètres fixes et identifient donc l’exposition arithmétique à une variation spécifiée, sans estimer les variations conjointes possibles des délais, tailles de contrats, qualités des clients et disponibilités de financement dans une entreprise réelle.
| Valeurs testées dans l’ordre | Minimums dans l’ordre | Clôtures dans l’ordre |
|---|---|---|
| Jour de financement 0/30/90/180/270 | 92/91/73/46/19 k£ | 92 k£ dans chaque cas |
| Coût supplémentaire 0/10/20/30/40 k£ | 91/81/71/61/51 k£ | 92/82/72/62/52 k£ |
| GBP par unité 0,75/1/1,25/1,5/2 | 96,25/91/84/76/60 k£ | 100/92/84/76/60 k£ |
| Jour d’encaissement 120/180/240/270/360 | 91/91/91/91/72 k£ | 132 k£ dans chaque cas |
Les tests clients utilisent le cas du contrat payant ; les autres utilisent la participation de référence. Le financement au jour 270 franchit le seuil de 20 k£.
16 Utiliser la grille bidimensionnelle pour révéler les combinaisons omises par les tests univariés
La grille combine les cinq dates de financement et les cinq dépenses d’entrée supplémentaires, en maintenant les autres paramètres de la participation de référence. Elle comporte vingt-cinq nœuds explicitement calculés. Dix-huit respectent le seuil de 20 000 £ et sept le franchissent selon la convention construite. Ces nombres décrivent une grille choisie, sans constituer des probabilités. Dates et coûts ont été sélectionnés pour leur transparence ; aucune distribution n’est supposée. Le conseil doit lire chaque cellule comme une question sur un parcours et son calendrier documenté. La grille ne permet pas d’affirmer qu’un candidat a dix-huit chances sur vingt-cinq de participer à un programme réalisable.
Un financement aux jours zéro, trente ou quatre-vingt-dix respecte le seuil à toutes les dépenses supplémentaires testées jusqu’à 40 000 £. Au jour 180, les dépenses supplémentaires de zéro, 10 000 £ et 20 000 £ respectent le seuil ; celles de 30 000 £ et 40 000 £ le franchissent. Le parcours à 30 000 £ le franchit pour la première fois au jour 180, celui à 40 000 £ au jour 150. Tous deux terminent ensuite au-dessus du seuil après financement. Leurs dates différentes importent pour toute mesure corrective. Un report de paiement après le premier franchissement laisserait le parcours initial non réalisable, sauf si le calendrier révisé modifie expressément cet événement antérieur.
Tous les parcours financés au jour 270 testés franchissent le seuil. Sans dépense supplémentaire, le minimum est de 19 000 £. Avec 40 000 £ supplémentaires, le minimum diagnostique est de moins 21 000 £, et le premier franchissement survient au jour 150. Un solde arithmétique négatif identifie une intervention nécessaire dans le calendrier stipulé. Il ne suppose pas que la banque autorise le paiement ou que l’entreprise obtienne un découvert. Les résultats distinguent le premier franchissement de politique du premier paiement obligatoire non finançable par la trésorerie libre. Le conseil doit spécifier l’intervention autorisée avant de considérer un parcours révisé comme exécutable.
Les nœuds réalisables peuvent orienter la diligence sur les variables négociées. Si un fournisseur peut reporter une facture d’entrée ou un investisseur avancer un virement, l’entreprise doit obtenir l’engagement révisé exact et calculer ce calendrier. Un financement relais crée une nouvelle transaction avec intérêts, frais, échéance, sûretés et effets sur le capital propres ; ces conditions sont absentes de la grille actuelle. Les cellules entre les nœuds sélectionnés ne sont pas non plus calculées ici. Une courbe apparemment lisse ne doit pas suggérer une frontière continue vérifiée. Le résultat approprié est la grille discrète, le minimum réel de chaque nœud et une liste des modifications propres au parcours qui exigent des preuves.
| Jour du financement | Supplément de 0 k£ | 10 k£ | 20 k£ | 30 k£ | 40 k£ |
|---|---|---|---|---|---|
| 0 | 92 | 82 | 72 | 62 | 52 |
| 30 | 91 | 81 | 71 | 61 | 51 |
| 90 | 73 | 63 | 53 | 43 | 33 |
| 180 | 46 | 36 | 26 | 16 ; seuil franchi | 6 ; seuil franchi |
| 270 | 19 ; seuil franchi | 9 ; seuil franchi | -1 ; seuil franchi | -11 ; seuil franchi | -21 ; seuil franchi |
Vingt-cinq nœuds construits ; dix-huit respectent le seuil de 20 k£ et sept le franchissent. La trésorerie négative est diagnostique. Aucune probabilité ni frontière interpolée.
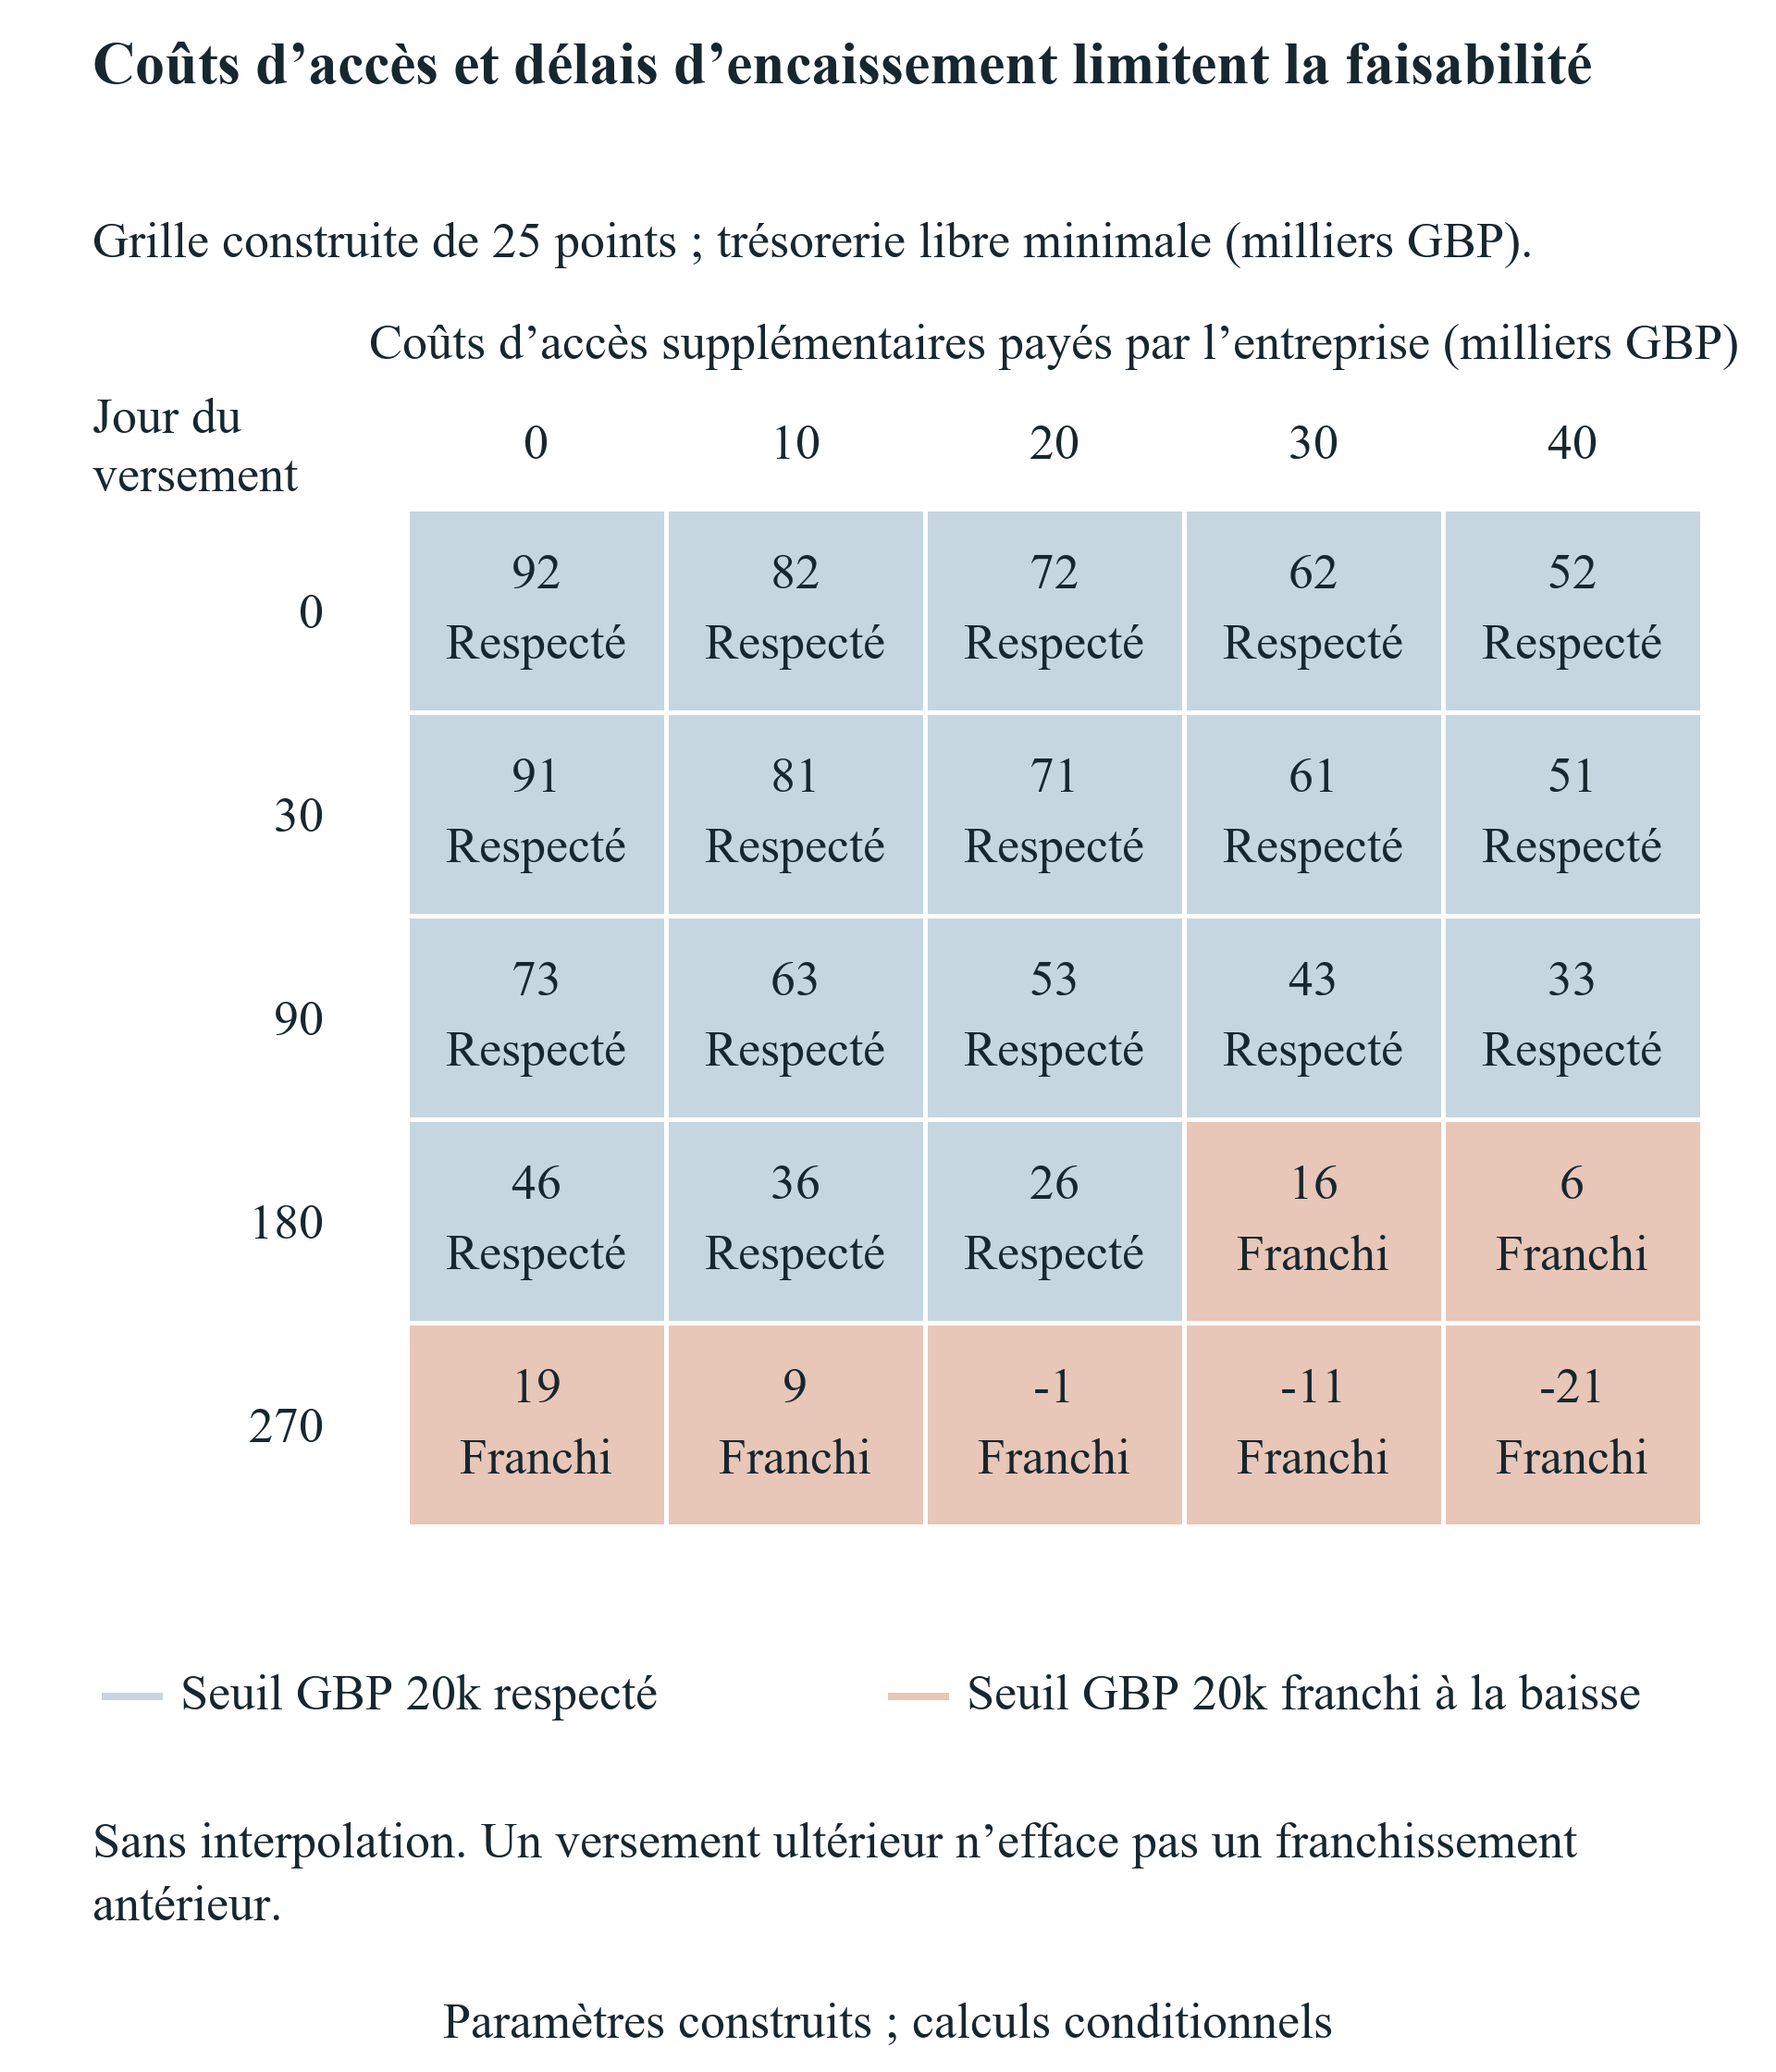
Faites défiler horizontalement pour lire la figure en grand format. Vous pouvez également l’ouvrir dans son format intégral.
Grille construite discrète ; aucune interpolation, probabilité ou hiérarchie des programmes.
17 Dériver un intervalle de contribution tenant compte du financement de la livraison
La contribution client nécessite une définition de trésorerie datée. Notons z la contribution nette finale supplémentaire d’un contrat spécifié, mesurée en livres après son coût de livraison modélisé. Notons C0, à un point de contrôle, la trésorerie libre du parcours sans ce contrat. Notons G, au même point, l’effet cumulé sur la trésorerie par livre de contribution finale. Avec le contrat, la trésorerie du parcours est C0 plus z multiplié par G. Chaque point doit respecter le seuil adopté de 20 000 £. La normalisation exige que G égale un après toutes les recettes et dépenses modélisées du contrat, de sorte que la trésorerie finale supplémentaire soit z, sans second encaissement inventé.
Dans l’expérience, le contrat de référence coûte 20 000 £ à livrer et encaisse 60 000 £, produisant 40 000 £ de contribution nette finale. Mettre ce schéma à l’échelle donne un décaissement de livraison égal à la moitié de z et une recette ultérieure égale à une fois et demie z. G vaut zéro avant livraison, moins un demi après livraison et avant encaissement, puis un après encaissement. Ce schéma de mise à l’échelle est conditionnel. Il suppose des ratios de trésorerie constants, les dates stipulées et l’absence de paliers de coûts supplémentaires ou de limites de capacité. Il n’estime pas qu’un fondateur puisse vendre un tel contrat ni en accroître continuellement la taille en pratique.
À un point où G est positif, le seuil impose une borne inférieure à z : le seuil moins C0, divisé par G. La borne inférieure applicable est le maximum de ces exigences et de zéro. Lorsque G est négatif, le seuil impose une borne supérieure : C0 moins le seuil, divisé par la valeur absolue de G. La borne supérieure applicable est la plus faible de ces contraintes. Si G est nul à un point et C0 inférieur au seuil, aucun contrat mis à l’échelle selon ce schéma ne peut corriger ce point. L’intervalle est également vide si sa borne inférieure dépasse la supérieure. Un parcours sans contrainte supérieure n’a une extrémité supérieure non bornée que dans le modèle de trésorerie spécifié.
La méthode rapporte donc un intervalle réalisable ou un ensemble vide explicite. Elle ne réduit pas chaque problème à un chiffre d’affaires minimal. La borne inférieure concerne la contribution finale nécessaire selon un calendrier ; la supérieure concerne la livraison préfinançable avant encaissement. Une contribution finale plus grande peut accroître la demande de financement antérieure. La dérivation complète conserve l’origine de chaque borne, y compris une borne supérieure négative lorsque le parcours de référence est déjà trop fragile avant encaissement. Le conseil peut alors apprécier si des acomptes clients plus précoces, des étapes plus petites, un financement anticipé ou des dépenses de livraison réduites créent un nouvel intervalle étayé.
| G | Contrainte | Interprétation |
|---|---|---|
| Positif | z ≥ (seuil - C0) / G | Plus grande borne inférieure, zéro compris |
| Négatif | z ≤ (C0 - seuil) / |G| | Plus petite borne supérieure |
| Nul et C0 inférieur au seuil | Aucune contribution ne modifie ce point | Intervalle vide |
| Borne inférieure au-dessus de la supérieure | Aucun z réalisable non négatif | Intervalle vide |
| À l’horizon, G = 1 | La trésorerie finale supplémentaire égale z | Aucun second encaissement de contribution |
Identités conditionnelles exactes. Le schéma stipulé de livraison/encaissement donne G égal à 0, puis -1/2, puis 1.
18 Interpréter les résultats de contribution commerciale bornés et vides
Avec le financement au trentième jour, les cinq calendriers d’encaissement ont une borne inférieure nulle. Le parcours de référence respecte déjà le seuil sans contrat client supplémentaire. Ses bornes supérieures de contribution sont de 288 000 £ pour un encaissement au jour 120, 252 000 £ au jour 180, 216 000 £ au jour 240, 198 000 £ au jour 270 et 144 000 £ au jour 360. Chaque borne provient d’un point antérieur à l’encaissement, lorsque la livraison a fait passer G à moins un demi. Un encaissement le jour de la livraison laisse encore un point avec livraison préalable selon la convention adoptée. Ces bornes décrivent la capacité de trésorerie du contrat construit mis à l’échelle, sans affirmer que l’entreprise puisse obtenir des contrats de ces montants.
Avec un financement repoussé au jour 270, l’encaissement aux jours 120, 180 ou 240 donne des intervalles bornés. La borne inférieure est de 1 000 £ dans chaque cas, et les bornes supérieures sont respectivement de 88 000 £, 52 000 £ et 16 000 £. Des encaissements précoces peuvent aider le parcours à satisfaire le besoin de liquidité ultérieur précédant le financement, si la livraison reste elle-même finançable. Un encaissement au jour 270 ou 360 produit un intervalle vide. Dans ces calendriers, le point précédant le financement se situe après livraison et avant encaissement, lorsque G est négatif. Sa borne supérieure calculée est de moins 2 000 £, incompatible avec une contribution non négative. Ce mécanisme diffère d’un point où G reste nul.
Une expérience distincte déclarée à financement réduit ramène le financement initial de participation de 100 000 £ à 20 000 £, en conservant les autres paramètres de référence. Sans contrat client, elle clôture à 12 000 £. Pour une livraison au jour 120 et un encaissement au jour 270, l’intervalle de contribution finale réalisable va de 8 000 £ à 38 000 £. La borne inférieure apporte les 8 000 £ nécessaires pour atteindre le seuil de clôture de 20 000 £. La supérieure découle de la trésorerie minimale de référence de 39 000 £ immédiatement avant l’encaissement : ce point peut financer au maximum 19 000 £ supplémentaires de livraison, soit la moitié de 38 000 £. Les contraintes des deux bornes sont conservées dans le calcul.
L’intervalle à financement réduit montre pourquoi une opportunité à marge positive peut dépasser la capacité de trésorerie de l’entreprise. Selon le schéma indiqué, une contribution nette finale de 40 000 £ nécessite 20 000 £ de livraison avant encaissement et dépasse la borne supérieure de 38 000 £. Le parcours exigerait une modification documentée, telle qu’un acompte plus précoce ou un autre calendrier de livraison. Aucun prêt supposé ne comble l’écart. Cette interprétation dépend du même ratio de coûts et du même calendrier. Capacités limitées, impôts, réception par étapes, retenues, litiges et pertes de crédit pourraient modifier les deux bornes. L’entreprise doit calculer ces événements selon le contrat proposé et distinguer une opportunité hors intervalle d’un plan financé et exécutable.
| Jour du financement / de l’encaissement | Borne inférieure | Borne supérieure |
|---|---|---|
| 30 / 120 | 0 £ | 288 k£ |
| 30 / 180 | 0 £ | 252 k£ |
| 30 / 240 | 0 £ | 216 k£ |
| 30 / 270 | 0 £ | 198 k£ |
| 30 / 360 | 0 £ | 144 k£ |
| 270 / 120 | 1 k£ | 88 k£ |
| 270 / 180 | 1 k£ | 52 k£ |
| 270 / 240 | 1 k£ | 16 k£ |
| 270 / 270 | Vide | Contrainte de moins 2 k£ |
| 270 / 360 | Vide | Contrainte de moins 2 k£ |
| Financement réduit de 20 k£ / 270 | 8 k£ | 38 k£ |
Livraison au jour 120, décaissements avant les recettes du même jour. Les cas tardifs vides échouent à un point où G est négatif ; aucun échec à G nul n’est en cause.
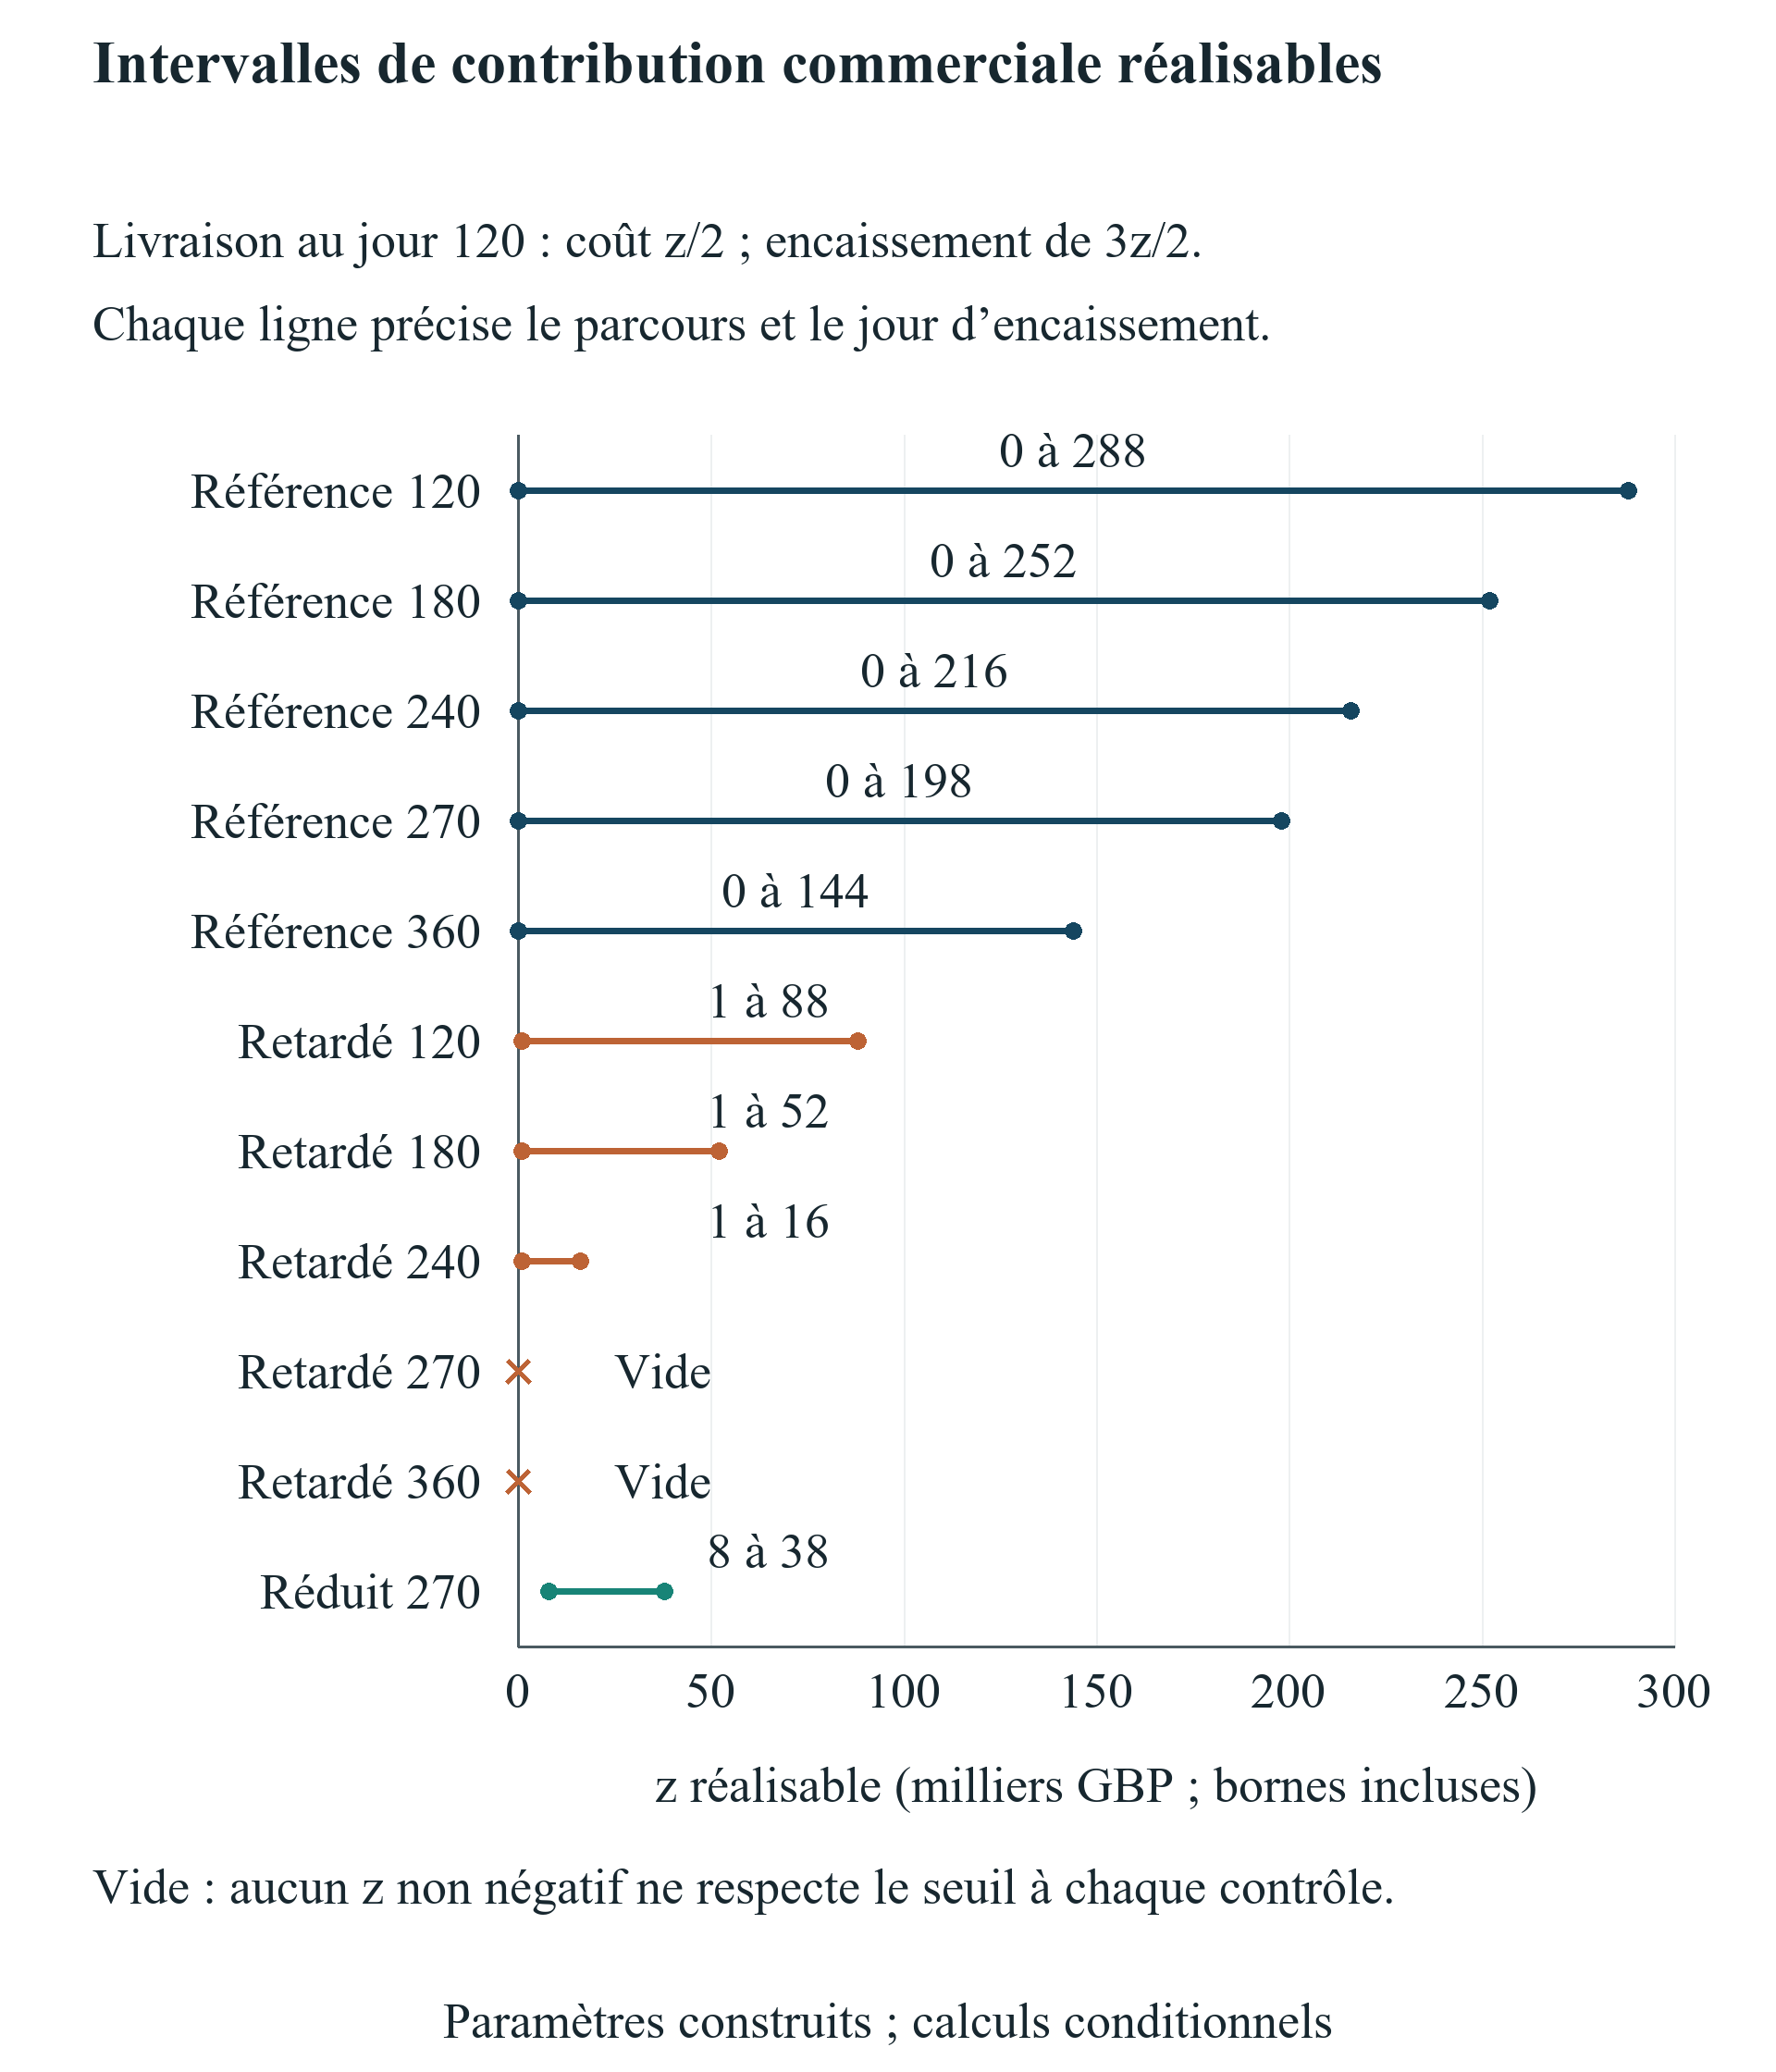
Faites défiler horizontalement pour lire la figure en grand format. Vous pouvez également l’ouvrir dans son format intégral.
Contribution nette finale de trésorerie ; contraintes de G négatif avant encaissement conservées.
19 Présenter le capital dans un tableau de capitalisation conditionnel
Le cas de participation fixe attribue cinq pour cent à l’investisseur initial et laisse collectivement quatre-vingt-quinze pour cent aux fondateurs avant un tour ultérieur. Dans le cas construit de financement ultérieur, les nouveaux investisseurs versent 200 000 £ pour vingt pour cent après le tour, ce qui correspond à la valorisation pré-money annoncée de 800 000 £ dans cette capitalisation simplifiée. Les fondateurs existants et l’investisseur initial conservent chacun quatre-vingts pour cent de leur fraction antérieure. Les fondateurs détiennent donc soixante-seize pour cent, l’investisseur initial quatre pour cent et les nouveaux capitaux vingt pour cent. Les fractions totalisent un. Ce calcul exclut les modifications de plans d’options, préférences, ventes secondaires et autres instruments.
Le cas SAFE utilise un instrument unique à plafond post-money, avec un principal de 100 000 £ et un plafond de 500 000 £. La convention expressément adoptée où le plafond est contraignant attribue au SAFE vingt pour cent immédiatement avant les capitaux nouveaux. Le financement suivant de 200 000 £ achète vingt pour cent de la société après tour, laissant soixante-quatre pour cent aux fondateurs, seize pour cent au titulaire du SAFE et vingt pour cent aux nouveaux investisseurs. La valorisation spécifiée de 800 000 £ avant capitaux nouveaux dépasse le plafond, conformément à la condition de prix contraignant retenue. Le résultat exige cette convention à instrument unique ; ce n’est pas un calculateur applicable à tout document nommé SAFE.
En l’absence du tour valorisé, l’instrument reste un droit conditionnel selon ses documents. L’analyse ne qualifie pas l’absence de conversion de dilution nulle et n’attribue aucun pourcentage converti aux fondateurs. Elle ne modélise pas non plus un événement de liquidité, une dissolution, une élection MFN, une décote, plusieurs SAFE, un plan d’options ou une cascade de priorités. Ces clauses exigent l’instrument effectivement signé et une capitalisation plus complète. Diviser le montant affiché d’un investissement de programme par une valorisation future espérée masquerait ces détails. Le dossier de diligence doit donc inclure la version de l’instrument, les mécanismes de conversion, tous les droits existants et ceux régissant les levées futures ou la réorganisation de l’entreprise.
La trésorerie et le capital doivent être présentés conjointement sans assimiler l’un ou l’autre à un rendement réalisé. Les cas de financement ultérieur à participation fixe et SAFE ont la même clôture de 292 000 £, des fractions conditionnelles différentes pour les fondateurs et aucune contribution client mesurée. L’expérience n’attribue aucune valorisation de sortie et ne calcule aucun produit revenant aux fondateurs. Elle ne valorise ni les services de réseau ni les autres financements contrefactuels. Les actionnaires peuvent utiliser les tableaux conditionnels pour identifier les clauses importantes et demander conseil à des professionnels. Le choix commercial dépend toujours des alternatives exécutables, des avantages stratégiques, du contrôle et du financement nécessaire à un jalon, chaque élément non mesuré étant identifié sans conversion implicite en note financière.
| Détenteur | Participation initiale fixe de 5 % | SAFE unique à plafond contraignant |
|---|---|---|
| Fondateurs | 76 % | 64 % |
| Investisseur à participation fixe | 4 % | 0 % |
| Investisseur SAFE | 0 % | 16 % |
| Capitaux nouveaux | 20 % | 20 % |
| Total | 100 % | 100 % |
| Trésorerie de clôture de l’entreprise | 292 k£ | 292 k£ |
SAFE construit de 100 k£, plafond de 500 k£ et valorisation avant capitaux nouveaux de 800 k£. Aucun plan d’options, préférence ou sortie réalisée. Sans tour, le SAFE reste conditionnel.
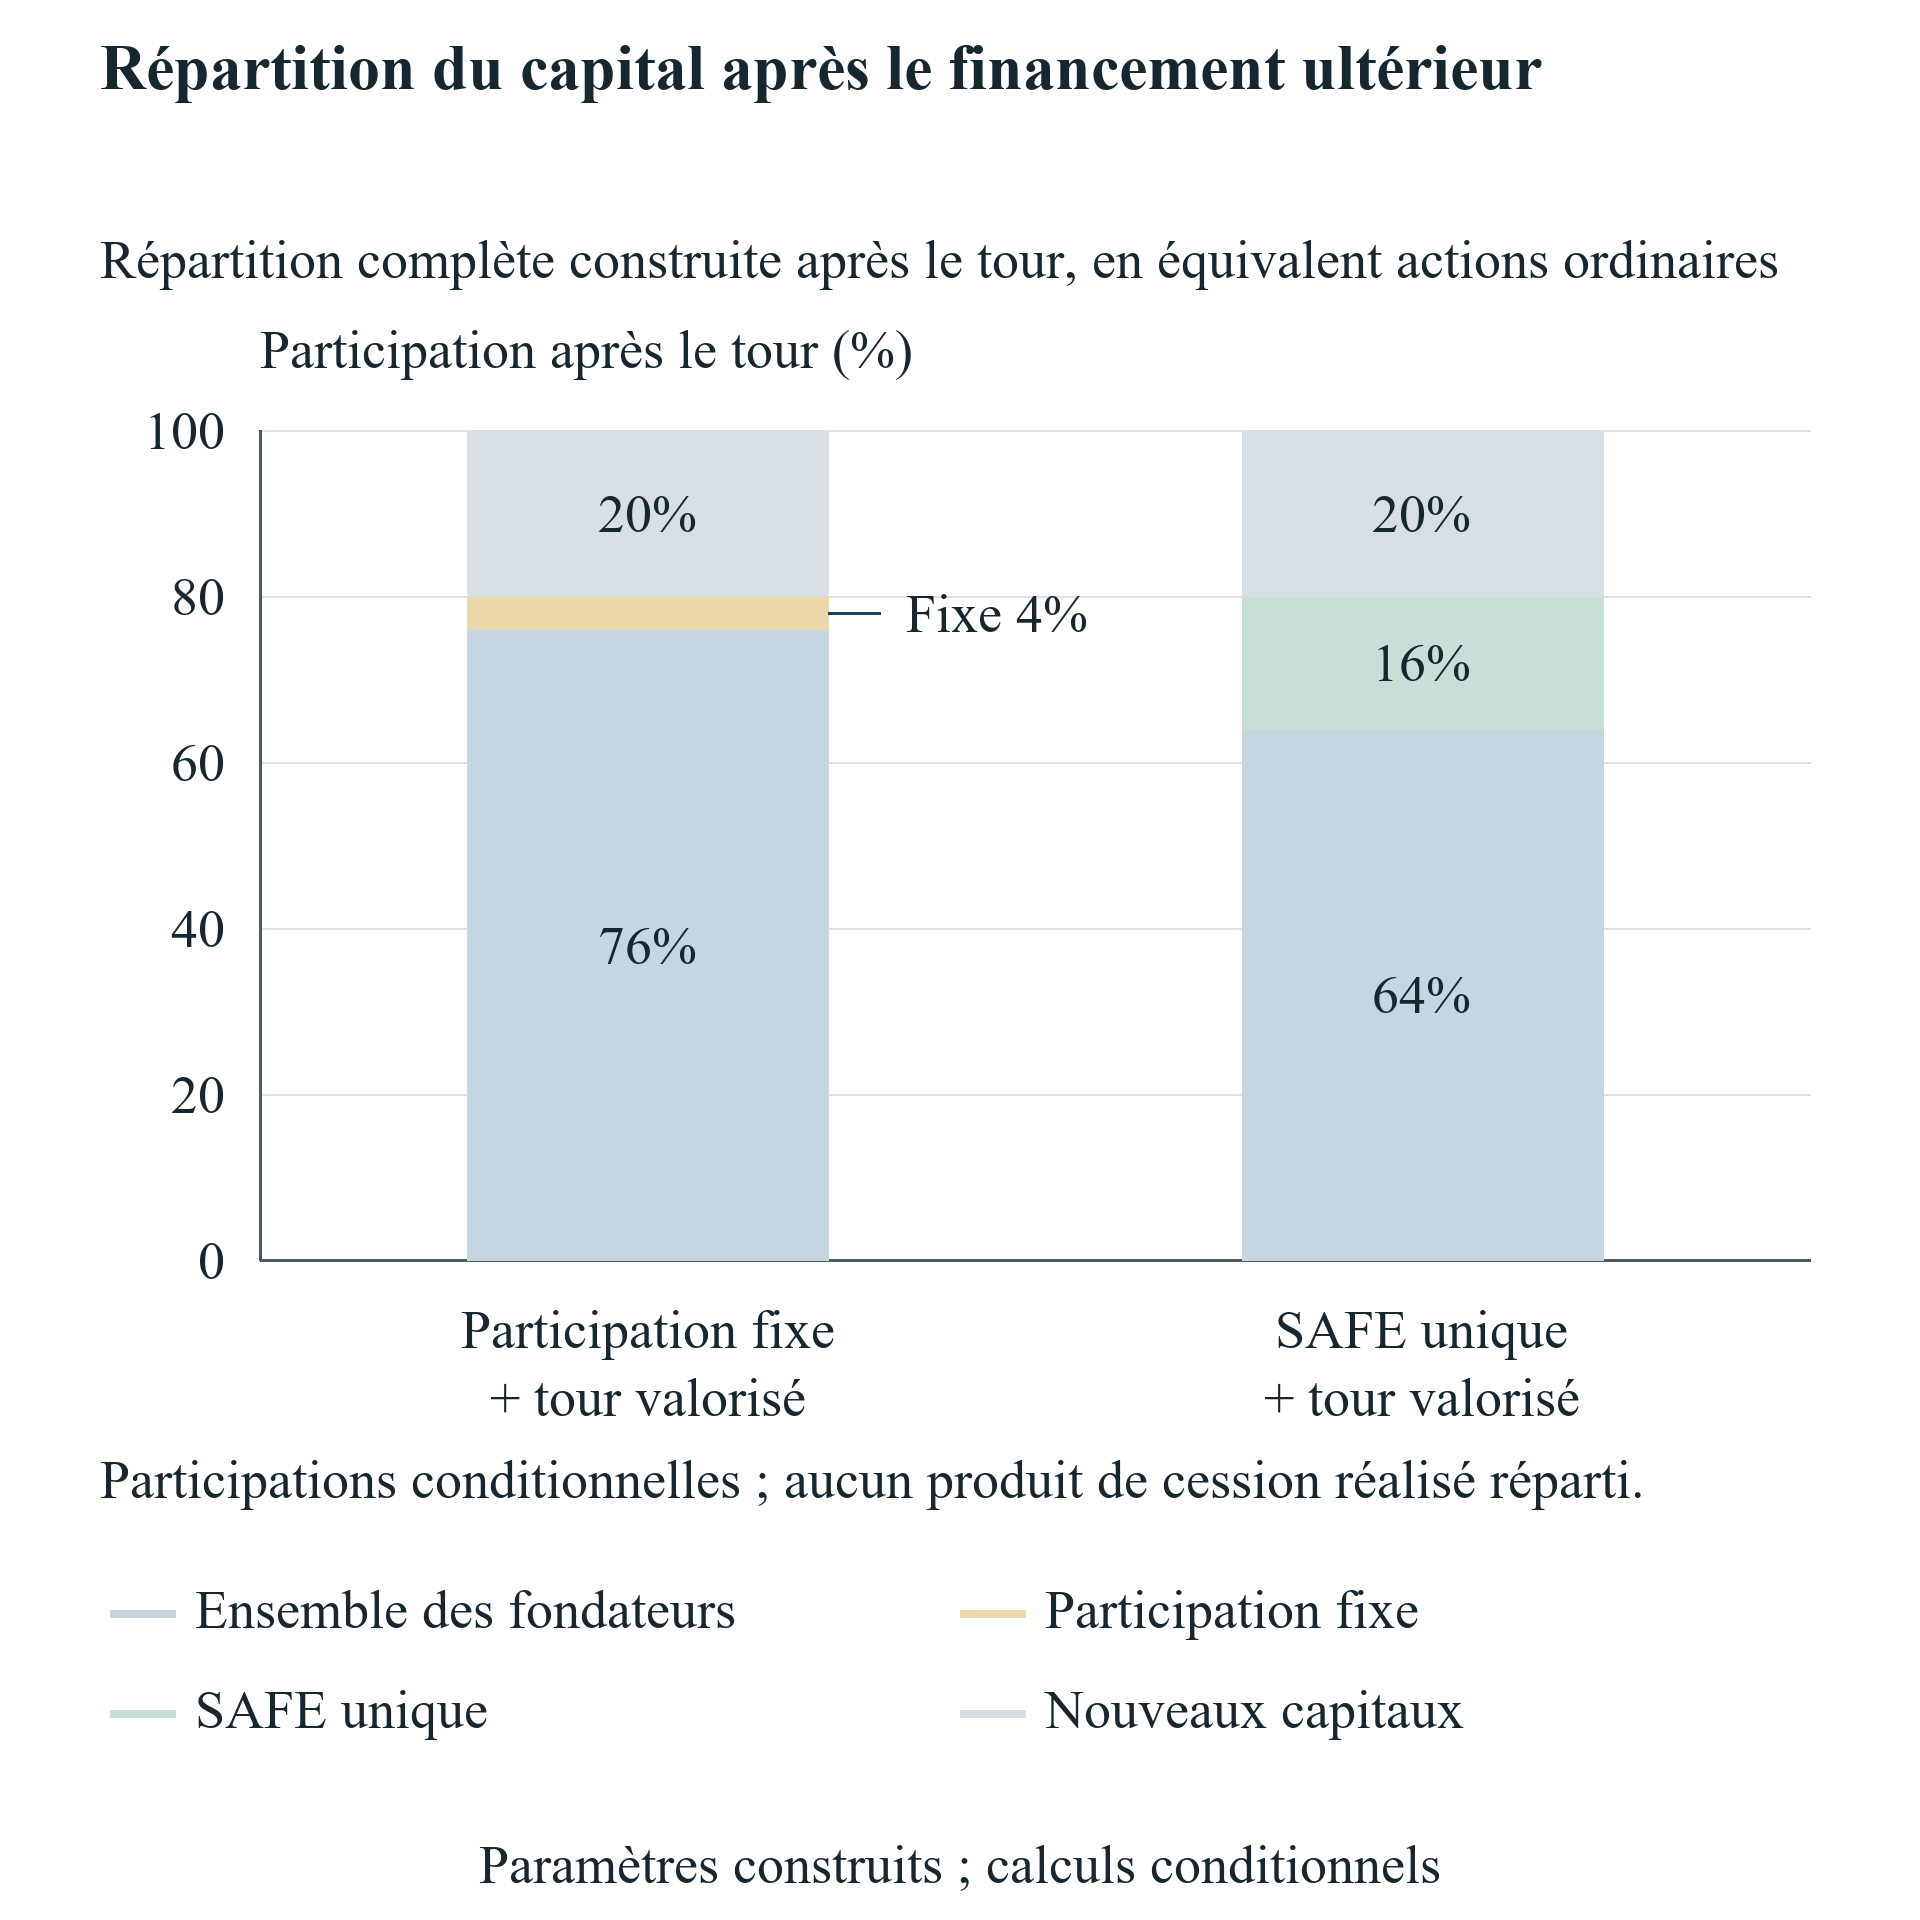
Faites défiler horizontalement pour lire la figure en grand format. Vous pouvez également l’ouvrir dans son format intégral.
Capitalisation construite ; aucun produit réalisé des fondateurs. Sans tour, le SAFE reste conditionnel.
20 Créer un registre de preuves commerciales avec un résultat observable
Le registre d’entreprise proposé commence par un identifiant d’opportunité qui persiste au fil des introductions, changements de compte et suivis. Il indique le contact du programme, l’organisation acheteuse nommée dans le dossier confidentiel de l’entreprise, la date d’introduction, le fondateur responsable et la base de consentement au stockage des informations. La qualification précise ensuite le problème client, le décideur, le processus budgétaire pertinent, la procédure d’achat et le prochain événement attendu. Une introduction est achevée lorsque la communication pertinente a eu lieu selon la définition du service convenue. La qualification client nécessite des observations supplémentaires. Le registre doit conserver un contact qui refuse ou devient inactif, avec une raison datée lorsque la contrepartie en fournit une.
Les preuves d’un pilote doivent identifier le cahier des charges, les critères de réception, le périmètre, les coûts de livraison, les dépendances d’accès, les conditions de propriété intellectuelle et l’exigibilité éventuelle d’un paiement. Une démonstration à un acheteur potentiel peut constituer un apprentissage utile tout en ne créant aucun droit facturable. Un pilote payant ajoute un contrat et une créance, avec un suivi séparé de l’encaissement. Le relevé doit rapprocher trésorerie bancaire, facture et entité cliente, avec les impôts, remboursements ou retenues de tiers applicables. Cela permet de distinguer un service rendu d’une commande enregistrée, d’une créance et d’un encaissement. Cela permet aussi d’examiner les obligations de livraison créées par une introduction apparemment prometteuse.
Les preuves de financement nécessitent un registre parallèle. Réunion avec un investisseur, demande de diligence, lettre d’intention, documents signés, conditions remplies et virement disponible constituent des événements datés distincts. La société recevant les fonds et l’instrument doivent être identifiés à chaque étape contraignante. Un financement ultérieur ne doit être rattaché à une introduction que selon une règle descriptive convenue, telle que le premier contact qualifié attesté, en conservant les contacts concurrents et relations préexistantes. Cette règle peut décrire un parcours dans le portefeuille ; elle n’identifie pas l’investissement qui aurait eu lieu sans le programme. L’attribution causale exige un dispositif comparatif approprié au-delà de ce registre opérationnel.
Le tableau de bord doit indiquer la population pertinente et les suivis manquants. Parmi les résultats descriptifs utiles figurent les opportunités introduites atteignant une étape définie, la durée médiane observée parmi les transitions achevées, les dépenses de livraison engagées, la trésorerie encaissée et les financements reçus. Chaque mesure nécessite une cohorte d’entrée, une date d’observation, un traitement des devises et un dénominateur. Une opportunité active en attente ne doit pas être implicitement comptée comme perte ou vente achevée. Le suivi par cohorte doit conserver les cas rejetés, retirés et injoignables. L’entreprise peut alors apprécier la réalisation du service convenu et l’avancement de sa propre exécution de l’étape suivante, tout en conservant les limites de ces preuves.
21 Négocier des jalons de paiement et de service observables par l’entreprise
La discussion sur l’offre doit distinguer le service maîtrisé par le prestataire des décisions relevant des investisseurs, clients et autorités. Un prestataire peut convenir d’un nombre défini de réunions qualifiées, d’un processus documenté de sélection ou d’un programme d’accompagnement planifié. L’approbation d’un achat, la décision d’un comité d’investissement et l’issue d’une demande de visa appartiennent à leurs décideurs respectifs. Le contrat doit identifier les livrables, obligations des participants, rapports, échéances de frais, conditions d’annulation et procédures de litige. L’entreprise doit obtenir un conseil qualifié sur le contrat effectif. La méthode fournit les questions de diligence et les conséquences de trésorerie de conditions alternatives ; elle ne propose aucune clause juridique universelle et n’affirme pas qu’un prestataire accepte une répartition donnée des risques.
Un paiement lié à des jalons peut être évalué en déplaçant les événements de frais spécifiés dans le suivi de l’entreprise. Des frais plus tardifs n’aident qu’aux points qui précèdent ce paiement, sous réserve d’une modification de prix ou d’une conséquence contractuelle. La remboursabilité nécessite aussi un déclencheur clair et une date crédible d’encaissement. Un remboursement conditionnel doit rester une créance distincte jusqu’à ce que ses conditions et son règlement soient attestés. L’entreprise doit tester la chronologie du paiement brut et du remboursement, y compris un remboursement retardé ou contesté. Rapporter uniquement les frais nets finaux pourrait masquer le besoin temporaire de financement et déconnecter la décision du seuil du conseil.
Les contrats clients peuvent traiter la période où G est négatif grâce à un acompte attesté, une livraison échelonnée ou une réception et des encaissements par étapes. Chaque structure modifie les événements de trésorerie et peut modifier la proposition commerciale, le prix ou l’acceptation du client. La méthode doit modéliser les conditions signées qui en résultent, sans supposer que le client accepte un acompte. Lorsque la livraison exige un partenaire local, le calendrier doit inclure ses factures et le droit de l’entreprise à paiement. Retenues étrangères, fiscalité indirecte, frais de règlement et conversion monétaire nécessitent un traitement transactionnel spécifique. L’expérience numérique présente les exclut pour rendre l’intervalle fondamental de contribution clairement vérifiable.
La négociation du financement peut également porter sur la disponibilité des fonds, les conditions préalables, les sommes réservées et leur interaction avec les dépenses de participation. Une première tranche anticipée peut modifier la liquidité tout en laissant une tranche ultérieure conditionnelle. Toute facilité relais crée un instrument supplémentaire avec sa propre exigence de remboursement. Le conseil doit comparer un parcours révisé entièrement spécifié à l’original, avec toutes les nouvelles obligations. Le résultat doit être un court relevé de décision identifiant le terme non résolu et son responsable. Si une condition nécessaire reste non confirmée, le parcours reste conditionnel et l’entreprise doit déterminer la dépense qu’elle accepte d’engager avant cette confirmation.
22 Organiser le dossier du conseil autour des décisions, documents et ressources restantes
La première page du dossier doit présenter le jalon opérationnel proposé, la trésorerie existante, l’approbation demandée et l’alternative au refus du programme. L’annexe doit rapprocher la trésorerie d’un relevé bancaire daté, exclure les sommes affectées des fonds utilisables et identifier les passifs à échéance. L’entreprise doit joindre l’offre applicable en soulignant la version utilisée. Une synthèse du parcours peut alors présenter financement brut, retenues, coûts d’accès payés par l’entreprise, coûts payés par le fondateur, produits affectés et premier franchissement de politique. Ces champs permettent aux administrateurs d’examiner l’ensemble du parcours sans dépendre d’un montant d’investissement affiché ou d’un récit sur la valeur du réseau.
Le second volet doit être un calendrier d’éligibilité et d’exécution désignant un responsable pour chaque préalable. Les éléments comprennent l’admission, la sélection pour investissement, la confirmation d’immigration, la constitution ou réorganisation de la société, la banque, les déplacements et toute demande d’aide. Chaque point non résolu doit comporter une date cible de confirmation et la dépense qu’il contrôle. Un calendrier peut présenter une dépendance sans supposer une issue favorable. Lorsqu’une échéance est publiée sans fuseau, le responsable doit obtenir une clarification. Si une ancienne page reste en ligne après le début de cohorte, le dossier doit signaler l’absence de prochaine fenêtre vérifiée au lieu de traiter la voie comme actuellement ouverte.
Le volet commercial doit montrer les preuves actuelles de chaque opportunité et le coût de l’étape suivante. Les administrateurs peuvent examiner les réunions promises, celles tenues, les pilotes créant des dépenses et les contrats encaissés. Les contacts financiers nécessitent un tableau séparé d’engagements signés et de conditions de réception. Le modèle doit utiliser uniquement les statuts adaptés au scénario étudié. Un plan de référence fondé sur des fonds disponibles et des engagements attestés peut être présenté avec des opportunités expressément conditionnelles. Le dossier ne doit pas transformer un contact non qualifié en recette prévue simplement parce que la brochure décrit un accès aux investisseurs.
L’approbation peut fixer un engagement irréversible maximal de trésorerie, un seuil à maintenir, les informations requises avant l’étape suivante et une date de revue. L’entreprise doit conserver la prévision initialement approuvée et consigner séparément les changements ultérieurs. Lors de la revue, les écarts peuvent être rattachés à des événements datés, tels qu’un changement de calendrier de visa, un virement différé, un pilote payant ou des frais de déplacement révisés. Cela favorise l’apprentissage opérationnel et une piste d’audit. Cela permet aussi une décision d’arrêt rigoureuse lorsque les conditions n’aboutissent pas. La recherche ne garantit pas qu’une approbation par étapes réussisse l’implantation ; sa finalité pratique est d’expliciter les engagements et exigences de preuve du conseil.
23 Concevoir une évaluation future selon les coûts, la sélection et les résultats encaissés
Une future étude empirique de l’accès transfrontalier aux accélérateurs nécessiterait une population définie avant la connaissance des résultats. Une cohorte de candidats éligibles constitue un point de départ utile, avec dates de candidature, notes de sélection légalement disponibles, décisions d’admission, acceptations, retraits et participation. Suivre uniquement les entreprises financées omettrait les fondateurs supportant des coûts d’accès sans investissement. L’étude doit distinguer les pays du fondateur, de la société opérationnelle, du programme et du client cible. Des contrôles juridiques et de confidentialité régiraient les dossiers individuels. Le présent article ne dispose pas d’un tel jeu de données et ne rapporte donc aucun taux de conversion individuel, effet moyen de traitement ou rendement de participation.
La mesure des coûts doit enregistrer paiements, dates, devise, payeur, remboursements et activité remplacée. Le temps du fondateur exige une hypothèse de valorisation déclarée s’il est monétisé. Les dépenses opérationnelles communes doivent être distinguées des coûts supplémentaires du parcours, avec un contrefactuel documenté. Les crédits non monétaires doivent être valorisés selon leur utilisation réelle ou une hypothèse séparée explicite et ne doivent pas apparaître comme trésorerie bancaire. Les instruments de capital nécessitent leurs conditions signées et leur historique de conversion ultérieur. Comparer des programmes à frais et à prise de capital exige de présenter financement et capital avec les résultats opérationnels ; un total unique de dépenses omettrait le droit sur le capital transféré à l’investisseur.
Les définitions des résultats doivent aller des introductions à la qualification, aux contrats, à la livraison et aux encaissements, les financements ultérieurs étant enregistrés séparément. Une date d’observation fixe crée une censure à droite pour les entreprises encore en négociation ou en attente de paiement. Dossiers manquants et non-réponses des fondateurs doivent être rapportés par cohorte et statut. Candidatures répétées, participation à plusieurs programmes et contacts clients ou investisseurs préexistants peuvent compliquer l’attribution. Un dispositif revendiquant des effets causaux nécessiterait une comparaison crédible et des hypothèses appropriées, telles qu’un seuil de sélection défendable dans un programme donné. L’appariement seul n’établirait pas l’élimination de la qualité non observée du fondateur ou de la sélection des opportunités.
Le registre d’offres publiques peut apporter une description datée du traitement plutôt qu’une estimation causale. Les programmes peuvent modifier conditions d’investissement, présence requise et soutien commercial selon les cohortes. L’évaluation doit conserver ces versions sans les fusionner en un produit immuable. Les taux marketing des programmes peuvent être enregistrés avec leurs dénominateurs et horizons déclarés, puis contrôlés contre les données sous-jacentes si elles existent. Leur absence de l’étalonnage numérique est volontaire : l’expérience construite n’a aucun paramètre empirique de probabilité. Un futur jeu de données pourrait tester les mécanismes suggérés par le suivi tout en conservant la distinction entre associations observées, estimations causales locales et identités comptables conditionnelles.
24 Définir le périmètre de décision et préciser les éléments non mesurés
La méthode évalue un parcours spécifié de financement et de commercialisation selon une politique de liquidité choisie. Elle n’estime ni la qualité d’un programme, ni l’adéquation d’un fondateur, ni l’éligibilité à l’immigration, ni l’approbation d’un investissement, ni la probabilité de gagner un client. Les pages publiques peuvent changer et les contrats signés comporter des conditions importantes absentes de ces pages. La comparaison reste donc datée du 12 novembre 2026. Les voies sélectionnées sont des exemples de comparaison analytique et ne constituent aucun classement mondial complet. Les champs non résolus indiquent où doit commencer la diligence propre à l’entreprise. Ils limitent aussi l’utilisation de la comparaison dans une candidature postérieure à l’observation.
Le modèle construit exclut impôts, intérêts, inflation, pertes de crédit, plans d’options, titres multiples, préférences de sortie, remboursements contestés et contraintes réelles de capacité. Il utilise une activité commune sans recettes communes, des coûts d’accès payés par l’entreprise et un suivi personnel nul. L’unité étrangère est artificielle. Chaque client, financement et date de paiement est stipulé. Ces limites rendent les relations comptables vérifiables et interdisent de présenter les chiffres comme estimations de marché. Une entreprise appliquant le cadre doit remplacer ces paramètres et compléter le calendrier de ses obligations réelles. Un changement de paramètre peut modifier la faisabilité, l’intervalle de contribution et la comparaison du capital.
Le résultat analytique principal est l’intervalle conditionnel de contribution client finale. La livraison avant encaissement crée une exposition négative de trésorerie par livre de contribution, susceptible d’imposer une borne supérieure finie à un parcours qui a aussi besoin d’une contribution minimale positive. L’exemple à financement réduit donne un intervalle de 8 000 £ à 38 000 £ selon son calendrier exact. Les exemples de financement tardif montrent qu’une clôture attrayante peut coexister avec un franchissement antérieur du seuil. Ce sont des conséquences reproductibles des événements et conventions spécifiés. Elles restent des questions utiles de diligence même si la recherche ne fournit aucune preuve causale sur les résultats commerciaux d’un accélérateur réel.
Un fondateur ou conseil prêt à décider peut demander une offre par composante, confirmer l’éligibilité et l’autorisation de participation, construire l’option de maintien, rapprocher les fonds utilisables et suivre les introductions jusqu’aux encaissements. Il peut ensuite évaluer le parcours avec le calendrier réel de trésorerie et un seuil clairement approuvé. Les opportunités commerciales non résolues restent visibles avec les engagements financés. Le capital est présenté selon les instruments applicables sans sortie réalisée fictive. Le dossier donne aux contreparties des questions concrètes sur le calendrier, les frais, les usages affectés et la réalisation des services. Sa recommandation finale doit reposer sur des choix réalisables documentés et les objectifs déclarés des actionnaires, en dévoilant toute hypothèse supplémentaire pour la décision concernée.
Références
- Y Combinator. The Y Combinator Deal. Consulté le 12 novembre 2026. https://www.ycombinator.com/deal
- Y Combinator. Frequently Asked Questions. Consulté le 12 novembre 2026. https://www.ycombinator.com/faq
- Techstars. Investment Terms. Consulté le 12 novembre 2026. https://www.techstars.com/investment-terms
- Techstars. Investment Terms announcement, 17 April 2025. Consulté le 12 novembre 2026. https://www.techstars.com/newsroom/investment-terms
- 500 Global. The 500 Fellowship, current flagship page, updated September 2026. Consulté le 12 novembre 2026. https://500.co/founders/flagship
- Entrepreneurs First. London FAQs. Consulté le 12 novembre 2026. https://www.joinef.com/faqs/london/
- Antler. Antler in Singapore. Consulté le 12 novembre 2026. https://www.antler.co/location/singapore
- Immigration, Refugees and Citizenship Canada. Start-up Visa Program, page details 21 July 2026. Consulté le 12 novembre 2026. https://www.canada.ca/en/immigration-refugees-citizenship/services/immigrate-canada/start-visa.html
- GOV.UK. Visit the UK as a Standard Visitor, Visit on business. Consulté le 12 novembre 2026. https://www.gov.uk/standard-visitor/visit-on-business
- US Department of State. Fact Sheet U.S. Business Visas B-1 and Allowable Uses. Consulté le 12 novembre 2026. https://travel.state.gov/content/travel/en/us-visas/business/b-1-fact-sheet.html
- Enterprise Singapore. GIA Shanghai Acceleration Programme. Consulté le 12 novembre 2026. https://www.enterprisesg.gov.sg/grow-your-business/innovate-with-us/market-access-and-networks/global-innovation-alliance/gia/gia-shanghai
- Techstars Support. Can I apply to Techstars programs not in my country? Can you help with visa or immigration issues? Modified 17 May 2024. Consulté le 12 novembre 2026. https://help.techstars.com/support/solutions/articles/4000207088-can-i-apply-to-techstars-programs-not-in-my-country-can-you-help-with-visa-or-immigration-issues-
- Techstars Support. After a Techstars program ends, do I need to stay in the program location? Consulté le 12 novembre 2026. https://help.techstars.com/support/solutions/articles/4000207073-after-a-techstars-program-ends-do-i-need-to-stay-in-the-program-location-
- MassChallenge. Security and Resiliency Traction 2026. Consulté le 12 novembre 2026. https://masschallenge.org/security-and-resiliency-traction-2026/
- Antler. Antler in UK. Consulté le 12 novembre 2026. https://www.antler.co/location/uk
- Enterprise Singapore. Global Innovation Alliance initiative, including GIA+ effective 1 April 2026. Consulté le 12 novembre 2026. https://www.enterprisesg.gov.sg/grow-your-business/innovate-with-us/market-access-and-networks/global-innovation-alliance/gia-initiative
- Singapore Ministry of Manpower. EntrePass eligibility. Consulté le 12 novembre 2026. https://www.mom.gov.sg/passes-and-permits/entrepass/eligibility
- CORFO. Start-Up Chile Ignite 13 call. Consulté le 12 novembre 2026. https://www.corfo.gob.cl/sites/cpp/convocatoria/start-up-chile-ignite-13/
- CORFO. Bases Start-Up Chile, refundido no oficial, November 2026. Non-official consolidation; governing resolutions and executed agreement require confirmation. Consulté le 12 novembre 2026. https://saowcsblobassets.blob.core.windows.net/assets/CONV/26IGN-2/Bases%20Start-Up%20Chile%20-%20Refundido%20No%20Oficial%20(nov%202026).pdf
- European Institute of Innovation and Technology. Venture incubation program, 2026 opportunity. Consulté le 12 novembre 2026. https://www.eit.europa.eu/our-activities/opportunities/venture-incubation-program
- EIT Jumpstarter. Terms and Conditions 2026, version 2, 6 May 2026. Consulté le 12 novembre 2026. https://eitjumpstarter.eu/wp-content/uploads/2026/05/EIT-Jumpstarter-2026_Terms-and-Conditions_v2_20260506.pdf
- DIPRES. Start-Up Chile monitoring, 2023 period and 2024 price base. Publication date not independently established. Consulté le 12 novembre 2026. https://www.dipres.gob.cl/597/articles-338261_doc_pdf.pdf
- UK Department for Business and Trade. Global Entrepreneur Programme, Frequently Asked Questions, updated 27 August 2026. Consulté le 12 novembre 2026. https://www.business.gov.uk/campaign/gep/frequently-asked-questions/
- Hallen, B. L., Cohen, S. L. and Bingham, C. B. (2020). Do Accelerators Work? If So, How? Organization Science 31(2), 378-414. DOI:10.1287/orsc.2019.1304. Author manuscript dated 3 April 2019. https://d3brk8rkzvc45n.cloudfront.net/s3fs-public/2024-02/SSRN-id2719810.pdf
- Yu, S. (2020). How Do Accelerators Impact the Performance of High-Technology Ventures? Management Science 66(2), 530-552. DOI:10.1287/mnsc.2018.3256. Abstract reviewed only. https://pubsonline.informs.org/doi/10.1287/mnsc.2018.3256
- Gonzalez-Uribe, J. and Reyes, S. (2021). Identifying and Boosting Gazelles: Evidence from Business Accelerators. Journal of Financial Economics 139(1), 260-287. DOI:10.1016/j.jfineco.2020.07.012. Accepted manuscript, April 2020. https://eprints.lse.ac.uk/103145/1/Gazelles_16042020_JFE.pdf
- Gonzalez-Uribe, J. and Leatherbee, M. (2018). The Effects of Business Accelerators on Venture Performance: Evidence from Start-Up Chile. Review of Financial Studies 31(4), 1566-1603. DOI:10.1093/rfs/hhx103. Accepted manuscript, August 2017. https://researchonline.lse.ac.uk/id/eprint/84553/1/Gonzalez-Uribe_Effects%20of%20Business%20Accelerators.pdf
À propos de l'auteur
Chennakeshav (CK) est un dirigeant de la finance d'entreprise et de la banque d'affaires disposant de plus de 25 ans d'expérience internationale en origination, structuration et exécution d'opérations de M&A, de capital-développement et de stratégie d'entreprise. Il a piloté des missions de création de valeur pour des fondateurs, des entreprises et des fonds, reliant la vision du conseil d'administration à l'exécution opérationnelle et à la réalisation des transactions.
Son parcours comprend Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, des sociétés du portefeuille d'ADQ et Emirates Growth Fund, dans les secteurs TMT, immobilier, fintech, deeptech, cleantech, infrastructures et énergie. Il a travaillé avec des dirigeants, des fonds de private equity et de venture capital, des fonds souverains et des family offices pour financer des levées de fonds complexes et des entreprises en phase de croissance. Il a également dirigé des diligences M&A, des intégrations post-acquisition et des initiatives de transformation d'entreprise créatrices de valeur.
Chez Matchpoint Partners, il est Associé gérant et dirige les activités de finance d'entreprise, de M&A et de levée de capitaux du cabinet. Il est titulaire d'un MBA de London Business School, d'un diplôme en ingénierie de VTU et prépare un Master of Laws, LLM, à UCL London.
Actif dans l'accompagnement des start-up, CK intervient comme mentor auprès de Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute et IN5. Il est Entrepreneur Mentor in Residence, EMiR, à London Business School et membre du jury de l'Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Avertissement
Cet article fait partie d'une série consacrée à la structure des marchés privés et alternatifs. Les opinions exprimées sont celles de l'auteur. Le document est fourni uniquement à titre d'information, décrit la structure des marchés en termes généraux et ne constitue ni un conseil d'investissement, juridique, fiscal ou réglementaire, ni une recommandation concernant un titre, un véhicule ou une contrepartie.
