
1 Definir la decisión de entrada en el extranjero antes de comparar ofertas
Una aceleradora extranjera debe evaluarse en relación con una decisión empresarial que tenga un hito operativo definido, una necesidad de caja fechada y una alternativa explícita. El hito pertinente puede ser una evaluación de cliente terminada, un acuerdo de distribución ejecutable o una ronda de financiación que aporte fondos utilizables a la cuenta de la empresa. Cada resultado requiere trabajos y pruebas diferentes. El importe de inversión anunciado por un programa describe de forma incompleta el itinerario cuando la participación exige viajes, otra estructura societaria, un periodo de residencia o gastos anteriores a la disponibilidad de la inversión. La cuestión económica es si la empresa puede financiar todo el itinerario y justificar los compromisos operativos y de participación que conlleva.
La evaluación comienza por la sociedad que firma los documentos del programa y por la que soporta los costes operativos. Pueden ser entidades distintas. Antes de aprobar un presupuesto, el órgano de administración debe identificar la entidad receptora, los socios existentes, las obligaciones de los fundadores y cualquier matriz o filial necesaria. También debe identificar a las personas cuya presencia física se exige y las actividades que pueden realizar en destino. La aceptación, la selección para invertir, la reestructuración jurídica, el permiso migratorio y la liberación bancaria deben ocupar líneas separadas del registro de decisión. La evidencia de un acontecimiento no completa la de otro. Por tanto, una oferta firmada debe conciliarse con la situación jurídica y de caja de la propia empresa.
Este trabajo desarrolla un método de financiación y comercialización ajustado por los costes de acceso. Combina un registro fechado de fuentes públicas seleccionadas de programas y autoridades con un experimento construido de libro de caja y un protocolo para registrar avances comerciales. La aportación analítica es un intervalo condicional de contribución del cliente que un itinerario determinado puede financiar. Los gastos de entrega anteriores al cobro pueden imponer tanto un límite superior de capital circulante como una necesidad mínima de ingresos. Un contrato posterior también puede dejar sin resolver una restricción de caja anterior. Son consecuencias de un calendario de acontecimientos y una política de caja especificados. No estiman el efecto de incorporarse a una aceleradora.
La revisión de fuentes públicas se refiere a las ofertas y normas servidas en la fecha de observación indicada. Para este análisis no se dispuso de contratos de solicitantes formalizados, decisiones migratorias individuales, presupuestos de costes para fundadores ni un registro enlazado de presentaciones comerciales seguido hasta el cobro. Las empresas de ejemplo y las entradas numéricas son expresamente construidas. Los resultados sustentan, por tanto, un método de decisión, preguntas para analizar una oferta y un diseño de medición. No identifican el rendimiento causal en ventas de un programa actual ni la probabilidad de inversión de un solicitante. Una empresa puede sustituir las entradas construidas por sus propios compromisos documentados y mantener esta distinción.
2 Separar los servicios del programa de los compromisos de inversión y comerciales
La descripción de un programa puede incluir elementos económicamente distintos. Una inversión inicial, una oportunidad de inversión condicional, un derecho de reembolso, un premio competitivo y el acceso a asesores deben registrarse por separado. Sus condiciones, fechas y consecuencias sobre la participación difieren. Un máximo de financiación establece un límite superior según la descripción publicada. La empresa necesita conocer el importe comprometido con su propia entidad y cuándo podrá utilizarlo. Las comisiones del programa y otras deducciones necesitan una conciliación independiente. Los servicios y créditos requieren sus propios registros de elegibilidad y utilización. Agregar estos elementos en un único total de apoyo impide identificar qué recursos están disponibles para pagar una factura concreta.
Las condiciones públicas de inversión aportan evidencia inicial útil cuando se mantienen visibles su versión e instrumento. La operación estándar publicada por Y Combinator describe un componente SAFE de porcentaje fijo junto con un SAFE sin límite de valoración y con cláusula de nación más favorecida, y señala que no cobra comisión del programa. Techstars describe un componente inicial de capital ordinario, un SAFE sin límite con cláusula de nación más favorecida y otros derechos y obligaciones. Su oferta publicada también difiere para programas de Asia-Pacífico. Estas estructuras exigen revisar cada instrumento antes de calcular la participación final de los fundadores. Las condiciones de caja y participación de un componente no representan todo el acuerdo. Los casos financieros construidos que siguen utilizan una convención deliberadamente más limitada y no reproducen el contrato completo de ninguno de los dos proveedores.
La versión del programa importa independientemente de la marca. La página canónica del programa insignia de 500 Global servida durante la investigación identifica The 500 Fellowship, con un periodo de noviembre de 2026 a abril de 2027 y una inversión inicial condicional y otra posterior potencial. Las descripciones indexadas antiguas aluden a condiciones generales distintas. La página actual deja cuestiones sustanciales de instrumentos y comisiones pendientes de verificación. Esta diferencia exige un nuevo registro de oferta, con la fecha de la fuente conservada y campos pendientes explícitos. Reconstruir la caja bancaria actual a partir de una comisión histórica y un anuncio de inversión anterior combinaría distintas versiones de un producto. La cifra resultante carecería de una base documental válida.
El apoyo comercial debe registrarse mediante la prestación prometida. El acceso a una red, la presentación a un posible comprador, la participación en un acto de demostración y un contrato de cliente formalizado describen acontecimientos distintos. Lo mismo sucede con el acceso a inversores, una hoja de términos, un contrato de inversión y fondos de financiación efectivamente abonados. La evaluación debe indicar qué acontecimiento ofrece realmente el programa, qué selección o negociación adicional se requiere y quién decide el siguiente paso. Esto permite supervisar la prestación de un servicio sin tratar cada servicio como ingresos. También establece un punto de partida claro para discutir hitos, informes, comisiones de participación y el alcance de cualquier inversión posterior.
| Acontecimiento | Evidencia necesaria | Tratamiento de caja |
|---|---|---|
| Admisión | Oferta aceptada y obligaciones | Sin cobro automático |
| Inversión | Instrumento, condiciones satisfechas y transferencia | Financiación utilizable al liquidarse |
| Presentación | Comunicación pertinente fechada | Sin cobro automático de clientes |
| Contrato remunerado | Alcance y condiciones de pago firmados | Entrega y cobro por separado |
| Financiación posterior | Selección y documentación financiera | Condicional hasta su liquidación |
Marco de decisión del autor; no se afirma ningún resultado de un programa.
3 Acreditar los permisos y la elegibilidad antes de gastos irreversibles
La empresa debe completar la revisión de permisos y elegibilidad antes de asumir compromisos que no pueda recuperar. La revisión comprende la definición de solicitante del programa, la entidad de inversión, la participación de los fundadores, las condiciones geográficas y las actividades previstas en destino. Debe identificar requisitos pendientes y a la persona encargada de confirmarlos. El modelo financiero trata una condición jurídica o del programa no resuelta como un estado de decisión separado. No asigna una probabilidad conveniente al permiso ni utiliza un saldo positivo al cierre del año como sustituto. El equipo financiero puede preparar presupuestos condicionales mientras avanza el trabajo documental necesario.
El permiso migratorio necesita una evaluación específica de la vía. La orientación británica sobre Standard Visitor permite determinadas actividades empresariales, incluidas reuniones y negociación de contratos, dentro de sus condiciones. Para otros trabajos remunerados o no remunerados remite al solicitante a una vía laboral adecuada. La ficha B-1 del US Department of State distingue de modo similar la actividad empresarial permitida del empleo y el trabajo. Estos resúmenes publicados no determinan si está permitido el trabajo concreto que un fundador prevé realizar en el programa. La invitación al programa, la posibilidad de constituir una sociedad y la autorización para trabajar en ella necesitan, por tanto, pruebas separadas. El trabajo no ofrece una recomendación migratoria específica para ningún solicitante.
La disponibilidad de la vía debe comprobarse para la fecha prevista de entrada. La página oficial canadiense de Start-up Visa aparecía en pausa durante esta investigación. La excepción histórica exigía un certificado de compromiso válido de 2025 y presentar la solicitud a más tardar el 30 de junio de 2026, fecha ya pasada en la observación de noviembre. La oferta de una organización de apoyo empresarial no acredita acceso por esa vía pausada. Otras vías empresariales o migratorias canadienses requieren su propia evaluación. El registro de decisión debe conservar la vía exacta y la fecha de comprobación, sin apoyarse en una referencia general al país o en una descripción antigua de ayuda al traslado.
La elegibilidad societaria y del programa también exige hechos propios sobre propiedad y actividad. La página GIA Shanghai de Enterprise Singapore incluye registro y operación en Singapur, un umbral específico de participación local última, una propuesta entre empresas y condiciones de ingresos. Esos requisitos corresponden a esa vía y deben seguir vinculados a ella. Un programa descrito como acceso a mercados internacionales no admite por ello a toda empresa extranjera. La reestructuración propuesta debe examinarse junto con los documentos de inversión de los fundadores y las necesidades operativas. La autoridad o el asesor pertinente debe confirmar si el cambio satisface realmente la prueba aplicable. La constitución de una sociedad por sí sola aporta una prueba insuficiente de elegibilidad.
| Vía | Regla publicada que debe comprobarse | Evidencia del solicitante |
|---|---|---|
| Reino Unido | Actividades empresariales y participación permitidas | Vía individual y actividades reales |
| Estados Unidos | Actividades B-1 permitidas y requisitos del programa | Permiso individual adecuado |
| Singapur | EntrePass y criterios de apoyo aplicables | Hechos de propiedad, negocio y fundadores |
| Start-up Visa de Canadá | Pausa publicada y excepción histórica | Confirmación de la vía actualmente aplicable |
Fuentes migratorias oficiales consultadas el 12 de noviembre de 2026; aquí no se determina la elegibilidad individual.
4 Construir una alternativa documentada de permanencia y un presupuesto incremental de entrada
El análisis necesita una alternativa explícita de permanencia. La misma empresa inicia ambos itinerarios con idénticos recursos iniciales, compromisos existentes y horizonte de observación. La permanencia debe incluir las oportunidades comerciales y financieras que la dirección pueda sustentar sin participar en el extranjero. Asignarle ninguna oportunidad mientras se atribuye valor a toda presentación extranjera predeterminaría el resultado. Cuando la evidencia disponible solo respalda una previsión condicional, esa condición debe seguir visible en ambos itinerarios. El experimento construido utiliza una actividad operativa común sencilla para aislar mecanismos. Sus cobros de base nulos son una entrada analítica, no una descripción de la empresa típica ni de la ausencia de oportunidades en el mercado nacional.
Los gastos de acceso deben ser incrementales respecto a esa alternativa. Un traslado puede sustituir un coste existente, añadir otro o mantener una obligación previa y sumar una nueva. El presupuesto debe identificar qué situación se aplica. Una factura de alojamiento en el extranjero no puede considerarse automáticamente el coste incremental completo si deja de pagarse un gasto nacional. Un arrendamiento nacional aún vigente puede, por su parte, continuar junto con la nueva factura. El mismo razonamiento se aplica al personal, seguros, mantenimiento societario y servicios profesionales. Cada partida sustancial necesita importe, moneda, fecha de pago, condición y fuente. Un presupuesto específico de la empresa tiene un papel probatorio distinto del de una entrada de escenario elegida por el autor.
Los responsables de pagar deben seguir identificados. Un gasto personal del fundador, un pago de la empresa y un reembolso del programa afectan a posiciones de caja diferentes. El análisis debe mostrar cualquier préstamo del fundador, obligación de reembolso o aportación de capital que transfiera un coste entre ellas. Un pago personal no debe reducir tácitamente el saldo bancario empresarial. El experimento asigna a la empresa sus costes de acceso modelizados y declara expresamente esa convención. Así se pueden comprobar las identidades de caja. Una decisión real añadiría el presupuesto personal y las restricciones financieras del fundador antes de aprobar el traslado, especialmente cuando la empresa depende de él para anticipar gastos hasta recibir inversión o reembolso.
Los compromisos de tiempo necesitan un tratamiento disciplinado. El órgano de administración puede registrar el trabajo desplazado por la asistencia al programa, el necesario para mantener el negocio nacional y la capacidad exigida para entregar un piloto extranjero. Si afectan a la caja, estas partidas deben traducirse en una hipótesis documentada de personal o entrega. El análisis debe evitar un segundo cargo genérico de coste de oportunidad por un recurso ya presupuestado. Una evaluación separada del tiempo, sin efecto monetario, puede ser útil en decisiones sobre la atención del fundador. Debe conservar sus unidades y finalidad decisoria, sin introducirse en el libro de caja a una tarifa horaria inventada.
El presupuesto resultante debe permitir seguir cada diferencia entre itinerarios. Las partidas operativas comunes permanecen idénticas salvo que una decisión explícita del itinerario las modifique. Las partidas incrementales de acceso reciben identificadores únicos y referencias a los costes nacionales sustituidos cuando proceda. Las fechas de pago deben seguir pruebas contractuales o de proveedores cuando existan. Un acontecimiento programado, una estimación pendiente de presupuesto y un compromiso aprobado por el órgano de administración necesitan estados distintos. La estructura permite conciliar después las facturas sin reescribir la previsión original. También permite identificar si un resultado adverso se debió a una comisión, un requisito de participación modificado, financiación más lenta o un resultado comercial diferente.
| Partida | Tratamiento | Evidencia |
|---|---|---|
| Coste operativo existente | Común salvo sustitución | Presupuesto y contrato |
| Comisión del programa | Confirmar pagador y mecanismo de liquidación | Acuerdo de comisión |
| Viajes y manutención | Importe incremental y pagador real | Asistencia exigida y presupuesto |
| Financiación | Condiciones y participación separadas | Instrumento y abono bancario |
| Apoyo | Derecho elegible y cobro por separado | Concesión y condiciones de pago |
| Pago del fundador | Libro personal y reembolsos separados | Factura y condiciones de reembolso |
El modelo construido asigna los costes a la empresa y un saldo nulo al libro personal del fundador.
5 Registrar las presentaciones hasta decisiones observables del cliente
Un registro de evidencia comercial debe seguir cada oportunidad más allá del número de reuniones. Cada oportunidad necesita un identificador único, la organización compradora, la necesidad empresarial, el contacto responsable y una siguiente acción fechada. Así puede distinguir una presentación de una conversación cualificada, un acuerdo piloto, la entrega, un contrato remunerado formalizado y el cobro. La secuencia propuesta es una convención informativa. La empresa puede abrir un registro en una etapa posterior cuando ya haya evidencia de ella, sin inventar una intervención previa del programa. Las oportunidades perdidas o estancadas deben permanecer en el registro para que las cuentas supervivientes no se conviertan en todo el denominador.
La cualificación debe describir una situación de compra que la empresa pueda comprobar. El registro puede recoger el problema tratado, el producto o servicio pertinente, el proceso de decisión del comprador y el siguiente paso mutuamente acordado. Las pruebas pueden incluir correspondencia, un plan de evaluación documentado o un acta aceptada por el responsable comercial. El objetivo es hacer reproducible la etapa dentro de la empresa. La presentación a una persona sin una función pertinente puede seguir registrada como presentación mientras se busca un contacto adecuado. Se conserva así la actividad sin afirmar que la oportunidad está lista para producir un contrato.
Los pilotos necesitan sus propios registros de entrega y caja. Pueden requerir tiempo de personal, implantación, acceso a datos, seguros u otros gastos antes de que la empresa cobre al cliente. El registro debe identificar quién aprobó esos costes y las condiciones para pasar a un encargo remunerado. Entregar un piloto no remunerado registra trabajo terminado. No aporta un cobro de cliente hasta que se produce un pago acreditado por separado. Un contrato remunerado formalizado también necesita su calendario de cobros y condiciones pendientes. El equipo financiero puede conectar el registro comercial con el libro de caja mediante identificadores de transacción, sin valorar todo el embudo como si ya se hubiera cobrado.
La relación entre la participación del programa y un resultado debe registrarse por separado del propio resultado. El programa puede haber facilitado una presentación, mejorado una conversación existente o no tener un papel documentado en una cuenta. Un cliente alcanzado por una relación nacional debe mantenerse en la alternativa de permanencia cuando esta forme parte del análisis. La coincidencia tras la entrada al programa aporta una secuencia de hechos. Por sí sola no identifica el negocio adicional causado por la participación. La revisión de atribución debe conservar el origen del contacto, el historial previo de la cuenta, las acciones realizadas y los canales alternativos disponibles.
El seguimiento también necesita periodo de observación y población definidos. Una tasa calculada entre empresas de cartera financiadas tiene un denominador distinto del de todos los participantes admitidos o todos los solicitantes elegibles. Una medida temprana de pilotos no es directamente comparable con ingresos cobrados en un horizonte posterior. El registro propuesto recoge cohorte, geografía, fecha de entrada, fecha del resultado, moneda y seguimiento ausente. No sustituye la evidencia propia de la empresa por la tasa agregada de éxito de un proveedor seleccionado. Estos registros pueden respaldar después análisis descriptivos o un estudio comparativo bien diseñado. La investigación actual no afirma haber reunido tal panel de solicitantes.
| Etapa | Evidencia | Significado |
|---|---|---|
| Presentado | Contacto pertinente fechado | Acontecimiento de acceso |
| Cualificado | Problema, autoridad y proceso de compra | Oportunidad evaluada |
| Piloto acordado | Alcance, obligaciones y situación de pago | Compromiso de entrega |
| Contrato remunerado | Condiciones formalizadas | Derecho contractual de cobro |
| Caja cobrada | Conciliación bancaria y de factura | Fondos de cliente cobrados |
Definiciones operativas propuestas; no se observa ninguna tasa de conversión.
6 Reconocer la financiación posterior cuando se acreditan sus condiciones y su caja
El capital posterior necesita un registro de inversión separado del registro de clientes. Debe distinguir presentación a un inversor, reunión, indicación no vinculante, hoja de términos, instrumento formalizado y abono bancario. También debe identificar condiciones adicionales, como reestructuración jurídica, comprobación de propiedad o inversión externa exigida como contrapartida. La decisión inicial de financiación debe utilizar fondos comprometidos y utilizables conforme a sus condiciones. Una inversión futura condicional puede mantenerse como escenario y cuestión de diligencia debida. Una línea separada evita convertir el máximo potencial de financiación del programa en caja operativa actual.
Las condiciones publicadas revisadas muestran la importancia de estas distinciones. Las FAQ londinenses de Entrepreneurs First separan el apoyo de entrada de la selección posterior de inversión y de las condiciones de un tramo opcional de financiación en San Francisco. Antler Singapore describe capital complementario vinculado a financiación institucional. La descripción actual de The 500 Fellowship utiliza lenguaje condicional para la inversión inicial y la posible posterior. Cada una es una propuesta publicada distinta que requiere su acuerdo de solicitante y evidencia de pago. Las descripciones deben conservar moneda, condiciones de selección y versiones del programa. No aportan una probabilidad común de financiación ni un cobro financiero verificado para la empresa que estudia participar.
Una inversión posterior también modifica los derechos sobre la empresa. El libro de caja registra el importe recibido y cuándo puede utilizarse. Un cuadro de participaciones separado recoge instrumento, condiciones de conversión y cuota asignada al nuevo capital. El capital ordinario fijo y un instrumento convertible condicional requieren tratamientos distintos. El experimento utiliza para un caso una convención de límite post-money deliberadamente acotada y declara cuándo se aplica el cálculo. No la extiende a instrumentos sin límite con nación más favorecida, múltiples SAFEs superpuestos ni cambios no declarados del fondo de opciones. Una oferta real necesita su propio análisis de capitalización compatible.
El órgano de administración también debe separar el desempeño de financiación del desempeño operativo. Una inversión aumenta la caja y crea el derecho correspondiente del inversor. No acredita ingresos de clientes ni margen comercial. Un itinerario puede terminar con más caja porque vendió más participación. Ese resultado debe mostrarse junto al uso de fondos y la participación retenida, haciendo explícitos los límites de la comparación. La decisión sigue abierta a los objetivos y restricciones reales de los socios. El método analítico aporta opciones viables y la evidencia para juzgarlas; no fabrica una clasificación universal a partir de medidas incompatibles.
| Etapa | Registro | Dependencia pendiente |
|---|---|---|
| Reunión | Contacto fechado | Selección y condiciones |
| Hoja de términos | Versión y carácter vinculante | Documentación y condiciones |
| Financiación firmada | Entidad receptora e instrumento | Condiciones y liquidación |
| Fondos abonados | Ingreso bancario y restricciones | Uso permitido y obligaciones futuras |
Marco de control del autor; no se aporta una cartera real de oportunidades de inversión.
7 Leer cada oferta publicada como un conjunto fechado de componentes separados
Los programas seleccionados ilustran varias estructuras que exigen preguntas distintas en la diligencia debida. Y Combinator publica una inversión de USD500,000 dividida en un SAFE de USD125,000 por un siete por ciento fijo y un SAFE MFN sin límite de USD375,000, sin comisión del programa. Ambos valores deben mantenerse separados en el análisis de propiedad. El componente fijo aporta un porcentaje declarado; el tratamiento final del componente MFN depende de sus documentos y de la financiación posterior. Las FAQ describen un programa presencial en San Francisco y solicitudes internacionales. Esa descripción no acredita permisos de viaje, costes de reestructuración ni el calendario financiero definitivo de un solicitante. Cada asunto necesita evidencia propia (Y Combinator, Deal y FAQ).
Techstars publica una estructura de USD220,000 que comprende USD20,000 mediante un acuerdo de capital convertible asociado a un cinco por ciento de capital ordinario y USD200,000 mediante un SAFE MFN sin límite. Su excepción regional publicada asigna a los programas APAC un componente SAFE de USD100,000 y un total anunciado distinto. El anuncio de inversión describe comprobaciones y un proceso de primer pago. Sería prematuro poner todo el importe anunciado en el saldo bancario inicial de una empresa solo por ese anuncio. El órgano de administración debe solicitar la oferta exacta aplicable, sus condiciones y la secuencia de transferencias. La excepción geográfica también exige identificar ubicación y versión en cualquier tabla general (Techstars, Investment Terms; anuncio del 17 de abril de 2025).
La página británica de Antler publica £125,000 por un 8.5 por ciento de participación, un pagaré convertible de £85,000 y una comisión de programa de £40,000. La página de Singapur describe otro paquete, ninguna comisión de residencia y viajes y manutención pagados por los fundadores. En el texto revisado, la página de Singapur utiliza importes en dólares sin designación ISO explícita; el registro mantiene esta incertidumbre. No puede suponerse que la comisión británica se retenga de la inversión en una fecha concreta sin los documentos de liquidación. Ambas ofertas permiten comparar componentes, mientras que calcular fondos bancarios utilizables sigue condicionado a términos pendientes. Cada empresa debe confirmar también las reglas aplicables de residencia y selección de inversión (Antler, páginas de ubicación UK y Singapore).
La página insignia actual de 500 Global presenta The 500 Fellowship, actualizada en septiembre de 2026. Describe una inversión inicial potencial de hasta USD50,000 y otra adicional potencial de hasta USD1 millón. Esos máximos no identifican un cheque universal, porcentaje de participación, comisión de programa o fecha de cobro. No deben combinarse descripciones históricas de otro programa con la página actual para fabricar fondos netos. Entrepreneurs First también separa el apoyo londinense, la decisión del comité de inversión y la financiación adicional opcional asociada al traslado a San Francisco y a una Delaware C corporation. Estos ejemplos justifican celdas explícitamente pendientes. Un espacio vacío respaldado por una pregunta precisa resulta más útil que una cifra segura construida con versiones incompatibles de ofertas.
| Programa | Estructura publicada | Pendiente o condicional |
|---|---|---|
| Y Combinator | USD125k por 7%; USD375k SAFE MFN sin límite | Tratamiento posterior de instrumentos y costes del solicitante |
| Techstars | USD20k CEA asociado a 5%; USD200k SAFE MFN | SAFE APAC USD100k; secuencia de transferencia aplicable |
| Antler UK | £125k por 8.5%; £85k pagaré; £40k comisión | Fiscalidad, liquidación, devolución y fechas de cobro de la comisión |
| Antler Singapore | Fuente: $100k por 10%; $50k MFN; sin comisión de residencia | Moneda ISO no explícita; manutención/viajes del fundador |
| Entrepreneurs First London | Apoyo condicional £6k; para seleccionados, fuente $125k por 8% | Fuente opcional $125k MFN con condiciones de traslado/estructura; moneda ISO no explícita |
| The 500 Fellowship | Potencialmente hasta USD50k iniciales; hasta USD1m adicionales | Comisiones, instrumento, participación y liquidación actuales no verificados |
Páginas oficiales consultadas el 12 de noviembre de 2026. Los componentes no acreditan fondos bancarios utilizables ni disponibilidad de la cohorte actual.
8 Comparar por separado las ayudas de acceso, los premios competitivos y la participación accionarial
El apoyo de acceso a mercados puede reducir gastos elegibles sin aportar inversión de libre disposición. La página GIA+ de Enterprise Singapore señala, desde el 1 de abril de 2026, una tasa mejorada de hasta el setenta por ciento, con límites de S$35,000 para tecnología general y S$50,000 para tecnología profunda. Identifica comisiones de programa, manutención y vuelos elegibles y describe la aceptación del programa antes de solicitar el apoyo. Estos términos no acreditan una concesión a una empresa concreta ni una fecha de reembolso. El modelo debe situar el apoyo elegible aprobado en su propio calendario de derechos de cobro y pagos, con la contribución del solicitante y los costes fuera de la concesión separados (Enterprise Singapore, GIA initiative).
La convocatoria Ignite 13 de CORFO aporta un ejemplo actualmente fechado de apoyo sin cesión de participación, con condiciones de asistencia y aportación. La página señala hasta CLP30 millones y ochenta por ciento, con noventa por ciento para una jefa de proyecto que cumpla la regla indicada de sexo registrado. Las bases consolidadas revisadas tratan participación de la persona responsable en Chile, propiedad, dedicación y aportaciones. La consolidación enlazada se identifica como no oficial; deben confirmarse las resoluciones rectoras y el acuerdo firmado. La aportación exigida debe trazarse a conceptos elegibles de efectivo o en especie y al mecanismo financiero aplicable. Un anticipo contra garantía y un reembolso posterior al gasto tienen consecuencias distintas de liquidez aunque la ayuda aprobada sea idéntica.
Las convocatorias europeas revisadas incluyen asignaciones competitivas con beneficiarios y condiciones diferentes. La página de incubación de EIT describe apoyo al crecimiento para seleccionados y un premio competitivo adicional, con exigencia de SAFE para las empresas seleccionadas. Las condiciones de EIT Jumpstarter de 2026 se refieren a personas físicas elegibles, una condición de etapa temprana, apoyo formativo sujeto a requisitos y premios por clasificación. Sumar todos los importes anunciados como un cobro supuesto del fundador eliminaría el proceso selectivo. La comparación adecuada registra quién puede solicitar, qué acontecimiento crea el derecho, quién es beneficiario, el uso permitido y la evidencia de pago. También registra si la convocatoria sigue abierta en la fecha de decisión (EIT, página de incubación; EIT Jumpstarter, condiciones de 2026).
El programa Security and Resiliency Traction de MassChallenge revisado declara ausencia de comisión y cesión de participación, mientras los participantes soportan los viajes a actos obligatorios. Esos costes de caja siguen siendo relevantes aunque no exista instrumento de capital. Del mismo modo, Global Entrepreneur Programme del Reino Unido describe apoyo sin comisiones de participación ni cesión accionarial y define un perfil objetivo y un proceso de selección. Mentoría, contactos y apoyo para obtener respaldo son servicios concretos. Ninguna descripción ofrece un compromiso general de ingresos comerciales o nueva inversión. La comparación debe conservar columnas independientes de inversión, apoyo monetario, apoyo condicional, servicios y acceso financiado por la empresa. Así mantiene la naturaleza económica de cada partida sin imponer un cheque ficticio común.
| Vía | Apoyo publicado | Condicionante |
|---|---|---|
| GIA+ | Hasta 70%; límite S$35k tecnología general / S$50k tecnología profunda | Coste elegible, selección y condiciones de pago |
| CORFO Ignite 13 | Hasta CLP30m; 80% o 90% si corresponde | Aportación, participación y mecanismo de pago |
| EIT incubation 2026 | Apoyo seleccionado y premio posterior competitivo | SAFE para seleccionados; convocatoria revisada cerrada |
| EIT Jumpstarter 2026 | Apoyo formativo condicional y premios clasificados | Elegibilidad de personas físicas; convocatoria revisada cerrada |
| MassChallenge Traction 2026 | Sin comisión ni cesión de participación | Viajes obligatorios autofinanciados |
| UK Global Entrepreneur Programme | Sin comisión ni cesión; servicios definidos | Evaluación empresarial; sin caja o visado automáticos |
Fuentes y condiciones oficiales. Las bases consolidadas enlazadas de CORFO se identifican como no oficiales; deben confirmarse los documentos rectores.
9 Mantener una matriz de elegibilidad y un calendario con cierres verificables
La matriz de elegibilidad debe partir del solicitante real y de la evidencia actual. Para cada vía debe registrar forma jurídica elegible, antigüedad, condiciones de propiedad, sector, fase de desarrollo, presencia física requerida y situación migratoria individual. Otro grupo de campos debe identificar selección de inversión y condiciones financieras. Si una página pública omite un requisito pertinente, la celda debe nombrar el documento ausente y quién debe confirmarlo. Tratar una condición desconocida como satisfecha haría parecer disponible una vía de bajo coste que quizá sea inaccesible. Rechazar de forma absoluta toda incógnita también excedería la evidencia. Un estado condicional permite formular una solicitud concreta de diligencia debida.
El control de plazos debe conservar la marca temporal original y la zona horaria indicada. La página Ignite 13 de CORFO revisada abre la convocatoria el 3 de noviembre de 2026 y la cierra el 24 de noviembre de 2026 a las 13:00. El material revisado no especifica la zona horaria de ese cierre, por lo que aquí no se convierte a la hora de Emiratos Árabes Unidos. El registro debe mantener el campo pendiente y exigir confirmación antes de planificar la presentación. El periodo previsto de beneficio en mayo o junio de 2027 también debe constar como indicación del programa. No es evidencia suficiente de un ingreso bancario de un solicitante concreto en un día elegido.
Otras páginas contienen fechas pasadas en la observación del 12 de noviembre de 2026. Las páginas revisadas de Antler UK y Singapore muestran inicios de cohortes en septiembre y octubre de 2026. Las convocatorias de incubación EIT y Jumpstarter revisadas cerraron antes en 2026. Que siga publicándose una descripción del programa no demuestra una nueva apertura de solicitudes. El calendario debe distinguir última cohorte anunciada, plazo de solicitud, comienzo del programa y futura apertura verificada. Sin convocatoria futura comprobada, el último campo queda pendiente. Esto también evita interpretar literalmente una etiqueta obsoleta de «próximo inicio» después de su fecha impresa.
Inmigración y constitución societaria necesitan entradas de calendario previas a compromisos no reembolsables cuando las reglas las convierten en requisitos. La página canadiense de Start-up Visa declara una pausa y una excepción histórica para titulares de certificados válidos de compromiso de 2025 que presentasen la solicitud a más tardar el 30 de junio de 2026. El plazo ha pasado en la fecha de observación. La conclusión afecta a esa vía y no acredita que todas las vías migratorias canadienses estén cerradas. La matriz debe nombrar programa y norma, conservar la fecha de versión de la autoridad e identificar confirmaciones profesionales necesarias. La carta de admisión debe mantener su propio estado y no registrarse como visado, certificado de constitución o condición financiera completada.
| Vía | Condiciones publicadas que comprobar | Evidencia empresarial necesaria |
|---|---|---|
| GIA Shanghai | Operación en Singapur, B2B, propiedad local y pruebas de ingresos | Cadena de propiedad, actividad y aceptación |
| EntrePass | Criterios empresariales/del fundador y 30% de propiedad | Hechos empresariales y apoyo que cumpla requisitos |
| CORFO Ignite 13 | Participación, dedicación y propiedad del líder | Bases rectoras, acuerdo y aportación |
| EIT Jumpstarter | Persona física, nacionalidad y momento de constitución | Elegibilidad individual e historial empresarial |
| UK Global Entrepreneur Programme | Empresa trasladable y perfil de escalado | Evidencia empresarial y selección |
Solo matriz de diligencia debida; la aceptación del programa no acredita permiso migratorio.
| Vía | Fecha publicada | Situación al 12 de noviembre de 2026 |
|---|---|---|
| CORFO Ignite 13 | 3 a 24 de noviembre de 2026; cierre 13:00 | Abierta; zona horaria del cierre mostrado pendiente |
| The 500 Fellowship | 30 de noviembre de 2026 a 9 de abril de 2027 | Fechas del programa; plazo no verificado |
| Antler UK | Inicio 23 de septiembre de 2026 | Pasado; siguiente ventana no verificada |
| Antler Singapore | Inicio 5 de octubre de 2026 | Pasado; siguiente ventana no verificada |
| EIT incubation 2026 | 9 de junio de 2026, 17:00 CET | Pasado |
| EIT Jumpstarter v2 | 17 de mayo de 2026, 23:59 CEST | Pasado |
Se conservan las zonas originales; sin zona no hay conversión a EAU. No se infiere una ventana de solicitud de 2027.
10 Utilizar la investigación sobre aceleradoras conservando sus límites de identificación
La investigación publicada puede orientar qué mecanismos probar y cómo diseñar una evaluación. No proporciona un factor general que convierta una presentación de aceleradora en cobros transfronterizos actuales. Hallen, Cohen y Bingham examinan aprendizaje organizativo y resultados en contextos seleccionados. El estudio y el manuscrito de autor revisado utilizan empresas aceptadas y casi aceptadas, junto con métodos de balanceo e historia de acontecimientos. Los programas y primeras cohortes son históricos, y los efectos varían entre contextos. Esto respalda examinar el diseño y los mecanismos de aprendizaje. No identifica el rendimiento neto actual de cada programa del registro de ofertas públicas de este trabajo (Hallen, Cohen y Bingham, 2020).
Gonzalez-Uribe y Leatherbee estudian Start-Up Chile mediante discontinuidad de regresión alrededor de umbrales de selección y examinan formación emprendedora junto con servicios básicos. Contexto y diseño distinguen el paquete formativo del resto del apoyo. El manuscrito revisado informa sobre solicitantes y participantes históricos, con limitaciones de respuesta a encuestas relevantes para interpretar los resultados. Una estimación local próxima a un umbral responde a una comparación específica. No debe convertirse en una predicción incondicional para un fundador que valore otro programa, país o año. El estudio sí respalda separar el contenido del apoyo al diseñar la observación empresarial (Gonzalez-Uribe y Leatherbee, 2018).
Gonzalez-Uribe y Reyes analizan un contexto colombiano con variación relacionada con la generosidad de los evaluadores después de una criba. El manuscrito aceptado revisado identifica una muestra más limitada que toda la población solicitante. Su diseño de variables instrumentales debe describirse en esos términos, conservando supuestos y población local. El artículo de Yu examina información de aceleradoras y resultados de selección; aquí se accedió a su resumen y no se afirma haber revisado métodos completos ni coeficientes. El cierre más temprano de una empresa en esa investigación puede concernir información y decisiones de interrupción, además de medidas habituales de éxito. Tratar todo cierre como fracaso del programa exigiría más evidencia que la aportada por el resumen revisado (Gonzalez-Uribe y Reyes, 2021; Yu, 2020).
Los estudios empíricos utilizan intervenciones, muestras, geografías, periodos y medidas diferentes. Este trabajo no combina sus coeficientes en los ejemplos numéricos. Sus casos construidos prueban relaciones contables, restricciones temporales y convenciones de propiedad bajo entradas declaradas. Un futuro estudio empírico necesitaría un protocolo individual de solicitantes, una población comparativa definida, costes completos y seguimiento hasta cobros comerciales y financiación. El protocolo tendría que tratar resultados ausentes, selección de fundadores, rechazos y cambios posteriores de intervención. La aportación presente es un marco de decisión auditable que hace visibles esos requisitos de datos y reserva las afirmaciones causales y poblacionales para un diseño adecuado.
| Estudio | Diseño revisado | Límite |
|---|---|---|
| Hallen et al. (2020) | Empresas aceptadas/casi aceptadas; balanceo/historia de acontecimientos | Programas históricos seleccionados; efectos heterogéneos |
| Gonzalez-Uribe y Leatherbee (2018) | Discontinuidad de regresión en umbral de selección | Intervención y población históricas locales |
| Gonzalez-Uribe y Reyes (2021) | Instrumento de generosidad del evaluador tras la criba | Supuestos del instrumento y muestra cribada |
| Yu (2020) | Solo resumen publicado | Métodos completos y coeficientes no revisados |
Ningún coeficiente de estos estudios calibra el experimento construido.
11 Fijar una empresa construida y una alternativa operativa común
El experimento numérico especifica una empresa construida con £120,000 de caja inicial libre, horizonte de 360 días y pagos operativos comunes de £8,000 cada treinta días. Los cobros comunes se fijan en cero. La hipótesis describe la tensión de caja del experimento; no afirma los ingresos normales de una solicitante. La permanencia y todos los itinerarios de participación mantienen el mismo calendario operativo común. La empresa paga todos los costes de acceso y pilotos del experimento. El libro personal separado del fundador es explícitamente cero. Los fundadores reales deben sustituir la convención cuando soporten su propio traslado o manutención e identificar las transferencias con la empresa.
El saldo mínimo libre elegido por el órgano de administración es £20,000. Es una política de liquidez de la dirección y no una prueba de incumplimiento contractual o solvencia jurídica. Cada salida obligatoria se aplica antes de un ingreso el mismo día, y el saldo se comprueba tras cada acontecimiento. La convención muestra una brecha cuando la empresa necesita pagar antes del abono definitivo. Es deliberadamente conservadora con el orden intradía. No predice el orden bancario ni determina si una empresa real puede aplazar una factura. La primera vulneración sigue registrada aunque cobros posteriores devuelvan la caja por encima del mínimo.
La base de participación construida recibe £100,000 de financiación el día treinta por una participación fija del cinco por ciento. Los costes de acceso son £10,000 a la entrada y £10,000 el día treinta, con £1,000 adicionales de gastos operativos en cada fecha común de pago. Se utiliza una unidad extranjera artificial para los costes de acceso, con tipo base de una libra por unidad. Permite un experimento cambiario controlado sin afirmar una cotización actual. No se incluyen impuestos, intereses, cobertura o devoluciones de proveedores. En una aplicación específica todos esos conceptos necesitarían evidencia fechada.
Doce casos principales cambian características explícitas de esta empresa. Veinte sensibilidades univariantes varían fecha de financiación, gasto de acceso, conversión de costes extranjeros o fecha de cobro del cliente. Una cuadrícula separada de veinticinco nodos cruza cinco fechas de financiación con cinco gastos adicionales de acceso. Once experimentos de contribución examinan las consecuencias de capital circulante de un patrón de entrega y cobro. Son cálculos deterministas con entradas construidas. No aportan frecuencias, probabilidades de éxito, distribuciones de costes de mercado ni clasificaciones de programas. Fijar la actividad común permite trazar cada resultado a su cambio declarado, y limitar el experimento hace reproducible el análisis sin afirmar un óptimo global.
| Entrada | Valor | Condicionante |
|---|---|---|
| Caja libre inicial | £120,000 | Misma empresa |
| Pagos operativos comunes | £8,000 cada 30 días hasta el día 360 | Cobros comunes nulos |
| Mínimo de caja | £20,000 | Política de dirección |
| Financiación base | £100,000 día 30; 5% fijo | Cambios por caso explícitos |
| Acceso / gastos adicionales | 10k unidades días 0/30; 1k cada fecha de pago | Unidad artificial a £1 base |
| Patrón de cliente | £20k entrega; £60k cobro | Contrato estipulado |
| Clase de evidencia | Todas las entradas y resultados financieros construidos | Sin probabilidad, coste de mercado ni efecto causal |
Costes pagados por la empresa; libro personal del fundador nulo. Admisibilidad del programa estipulada solo para el cálculo.
12 Conciliar compromisos brutos, fondos utilizables y saldos restringidos
Un compromiso debe entrar en el libro operativo conforme a su liquidación real. El caso construido de comisión deducida parte de £100,000 de financiación bruta y £10,000 retenidos al liquidarse. Abona £90,000 a caja libre. La comisión aparece en la conciliación bruta-neta y no se carga otra vez como débito bancario. Una factura de acceso separada a cargo de la empresa seguiría siendo otro acontecimiento si los hechos lo exigieran. La distinción importa porque una comparación puede sobrestimar fondos o contar dos veces el mismo gasto. Los documentos de inversión y comisión firmados deben establecer el mecanismo aplicable.
La financiación restringida exige un segundo saldo en el calendario. El caso construido abona £40,000 a caja utilizable y £60,000 a caja restringida de manera simultánea desde la misma liquidación de £100,000. La parte restringida pasa a estar disponible para su uso a partir del día trescientos. Su liberación transfiere dinero entre saldos y no crea nueva financiación en el total combinado. No se supone un débito previo de £60,000 de la cuenta bancaria existente. Registrarlo crearía un acontecimiento ausente de la liquidación estipulada. Mostrar brevemente todos los £100,000 como utilizables permitiría, en cambio, gastar fondos restringidos desde que llegan.
Los servicios no monetarios necesitan otro registro. El caso construido de derechos añade una ventaja declarada no monetaria de £40,000 y un premio de £10,000 no adjudicado. Ninguno genera un ingreso de libre disposición. Si un crédito sustituye después un pago elegible a un proveedor, el modelo debe reducirlo por el ahorro acreditado, sujeto a las reglas de canje y al uso real. El valor nominal publicitado no acredita por sí solo ese ahorro. Un premio competitivo no adjudicado puede mantenerse como oportunidad condicional con su fecha de selección. El plan base debe identificar otra forma de pagar costes obligatorios si no se obtiene.
Un anuncio financiero, una carta de concesión, una solicitud de reembolso y caja bancaria efectivamente abonada ocupan posiciones distintas en la conciliación. El órgano de administración debe conservar el documento que crea el derecho, las condiciones pendientes, la contraparte, el uso permitido y la evidencia esperada de liberación. Al cambiar una condición debe mantener la previsión original junto al nuevo calendario. Así puede explicar por qué se movió la caja del itinerario. La conciliación también facilita una conversación precisa sobre secuencia de pago o usos restringidos. Los ejemplos construidos ilustran esa conversación y no concluyen cómo liquida un programa real no identificado.
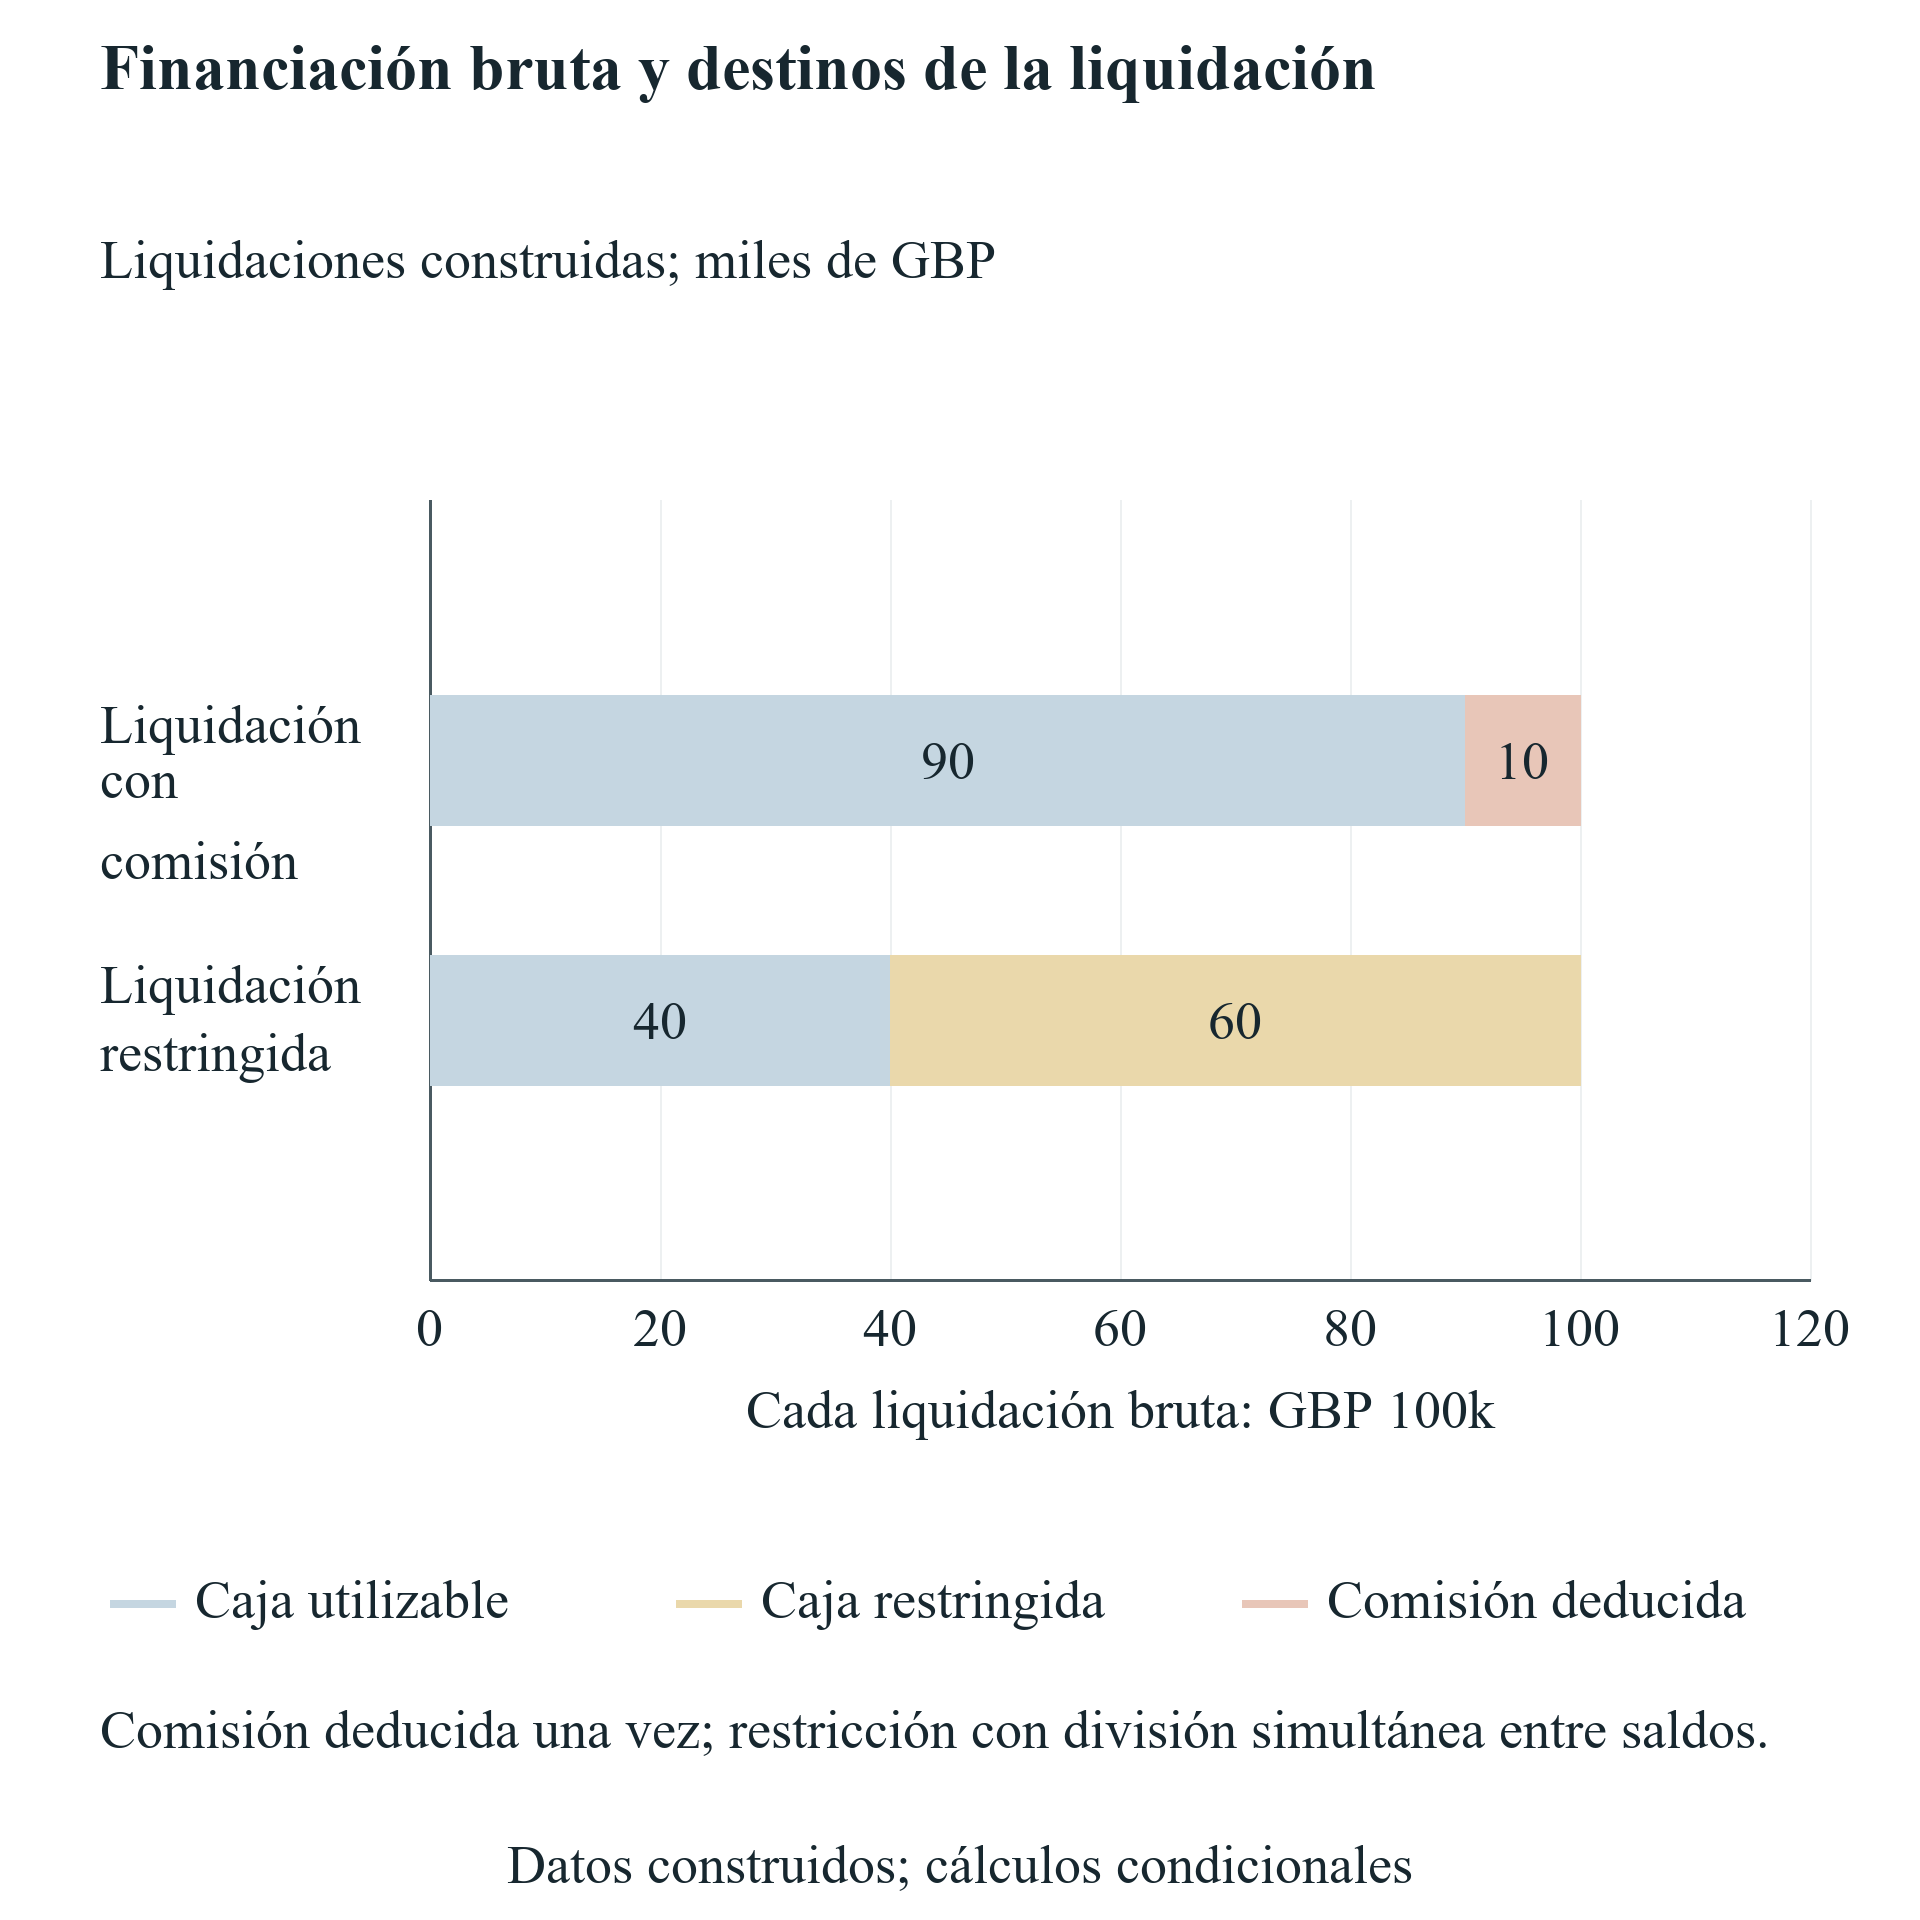
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrirla en su tamaño íntegro.
Liquidaciones construidas. Liberar fondos restringidos transfiere caja existente; no aporta nueva financiación.
13 Especificar el libro de acontecimientos y qué significa un itinerario viable
Para cada acontecimiento, el libro registra identificador único, día, importe en moneda original, tipo de conversión, movimiento de caja libre y cualquier movimiento restringido. El saldo libre posterior es igual a la caja inicial libre más la suma de movimientos libres hasta ese control. Los saldos libre y restringido juntos concilian caja recibida y gastada; las transferencias se cancelan entre ellos. La propiedad se conserva en un cuadro separado. La estructura mantiene visibles por categoría cobros de clientes, gasto de entrega, costes de participación y financiación. También da al revisor una lista finita para contrastar con contratos, facturas, extractos y el calendario de decisión original.
Un itinerario solo es viable bajo la política del experimento cuando cada saldo libre comprobado alcanza o supera £20,000. La igualdad cumple el mínimo. Vulnerar la política es distinto de tener saldo bancario negativo, y el modelo registra tanto la primera vulneración como el primer pago obligatorio que llevaría la caja por debajo de cero. Continuar la aritmética muestra el saldo final diagnóstico. No supone que la empresa pueda financiar de hecho todos los pagos posteriores sin intervención. En una aplicación, un acontecimiento sin financiación debe activar otro plan revisado de financiación u operación con costes, condiciones y efectos de propiedad documentados.
La convención intradía aplica las salidas obligatorias reales antes del dinero entrante. La liquidación restringida inicial es un abono atómico dividido entre dos saldos; no se descompone en un crédito temporalmente utilizable seguido de una retirada. La liberación del saldo restringido también es una transferencia. Estas reglas conservan la economía del contrato estipulado y permiten probar demandas genuinas de pago. También definen cómo un cobro más temprano cambia el análisis de contribución. Aunque el cliente pague el día de entrega, la empresa construida debe poder financiar el desembolso de entrega previo conforme al orden adoptado.
El experimento utiliza aritmética racional exacta para importes, tipos y fracciones de propiedad. Los porcentajes decimales mostrados redondean las fracciones exactas para explicarlas. Cada caso, sensibilidad y nodo conserva calendario completo, primera vulneración y totales por categoría. El análisis de contribución conserva cada desigualdad vinculante. Los registros permiten replicar y revisar afirmaciones concretas. No resuelven incertidumbres de una oferta real ni acreditan la capacidad de pago empresarial. Antes de aplicar el método, el órgano de administración debe sustituir cada entrada construida, acordar la convención temporal adecuada y aprobar la política de liquidez exigida.
14 Interpretar los doce casos mediante trayectorias de caja y evidencia comercial
La permanencia termina con £24,000 tras doce pagos comunes y sigue sobre el mínimo de £20,000. La participación base cierra con £92,000 y un mínimo libre comprobado de £91,000. La diferencia final de £68,000 comprende £100,000 de nueva financiación menos £32,000 de acceso y gastos incrementales. No existe contribución de clientes en esa comparación. Los socios también han concedido el cinco por ciento declarado. El resultado identifica una posición de caja financiada y su consecuencia de propiedad; no acredita que el programa crease £68,000 de valor operativo ni mejorase la valoración de mercado.
Un gasto adicional inicial de participación de £30,000 reduce el cierre a £62,000 y el mínimo a £61,000. Retener £10,000 de comisión de la financiación inicial produce £82,000 al cierre, contando una sola vez la comisión. Retrasar la misma financiación de £100,000 al día 270 mantiene £92,000 al cierre, pero da un mínimo de £19,000 antes del ingreso. El itinerario vulnera la política. Restringir £60,000 hasta el día 300 produce un mínimo de £50,000 y los mismos £92,000 finales tras liberarse. Los casos muestran por separado los efectos de gasto, comisión deducida, ingreso tardío y saldo restringido bajo el calendario indicado.
El caso de ventaja no monetaria y premio no adjudicado tiene los mismos £92,000 finales y £91,000 mínimos que la base. La tensión de coste extranjero a 1.25 libras por unidad artificial produce £84,000 finales. El caso de presentaciones y piloto gratuito incurre en £20,000 de entrega y cierra con £72,000 sin cobro de clientes. El contrato remunerado incurre en la misma entrega y cobra £60,000 el día 270, cerrando con £132,000. Su contribución comercial neta de caja es £40,000. Estos resultados construidos están estipulados individualmente; no pueden leerse como una tasa medida de conversión de cuatro presentaciones en un cliente pagador.
Ambos casos posteriores reciben £200,000 adicionales el día 240 y cierran con £292,000. Sus trayectorias de caja son idénticas porque sus entradas son idénticas. Sus estructuras de propiedad difieren: el itinerario de porcentaje fijo deja al conjunto de fundadores el setenta y seis por ciento tras la nueva ronda, y el SAFE con límite especificado deja el sesenta y cuatro por ciento. Ninguno incluye contribución de clientes. La tabla presenta por separado caja operativa, financiación, liquidez mínima y propiedad condicional. No asigna un único rango financiero. Para elegir entre ofertas reales, los socios necesitarían también los derechos, preferencias, control, pasivos y alternativas excluidos de este experimento limitado.
| Itinerario | Caja libre mínima / final | Mínimo / caja comercial neta |
|---|---|---|
| Permanencia | £24k / £24k | Cumple / £0 |
| Base | £91k / £92k | Cumple / £0 |
| Acceso adicional £30k | £61k / £62k | Cumple / £0 |
| Comisión deducida £10k | £82k / £82k | Cumple / £0 |
| Financiación día 270 | £19k / £92k | Vulnera día 270 / £0 |
| £60k restringidos | £50k / £92k | Cumple / £0 |
| Ventaja no monetaria y premio no adjudicado | £91k / £92k | Cumple / £0 |
| Coste extranjero £1.25/unidad | £84k / £84k | Cumple / £0 |
| Piloto no remunerado | £72k / £72k | Cumple / £20k negativos |
| Contrato remunerado | £91k / £132k | Cumple / £40k |
| Porcentaje fijo y financiación posterior | £91k / £292k | Cumple / £0 |
| SAFE único y ronda | £91k / £292k | Cumple / £0 |
Modelo construido guardado exacto. La aritmética tras una vulneración es diagnóstica; la caja final no acredita viabilidad continua.
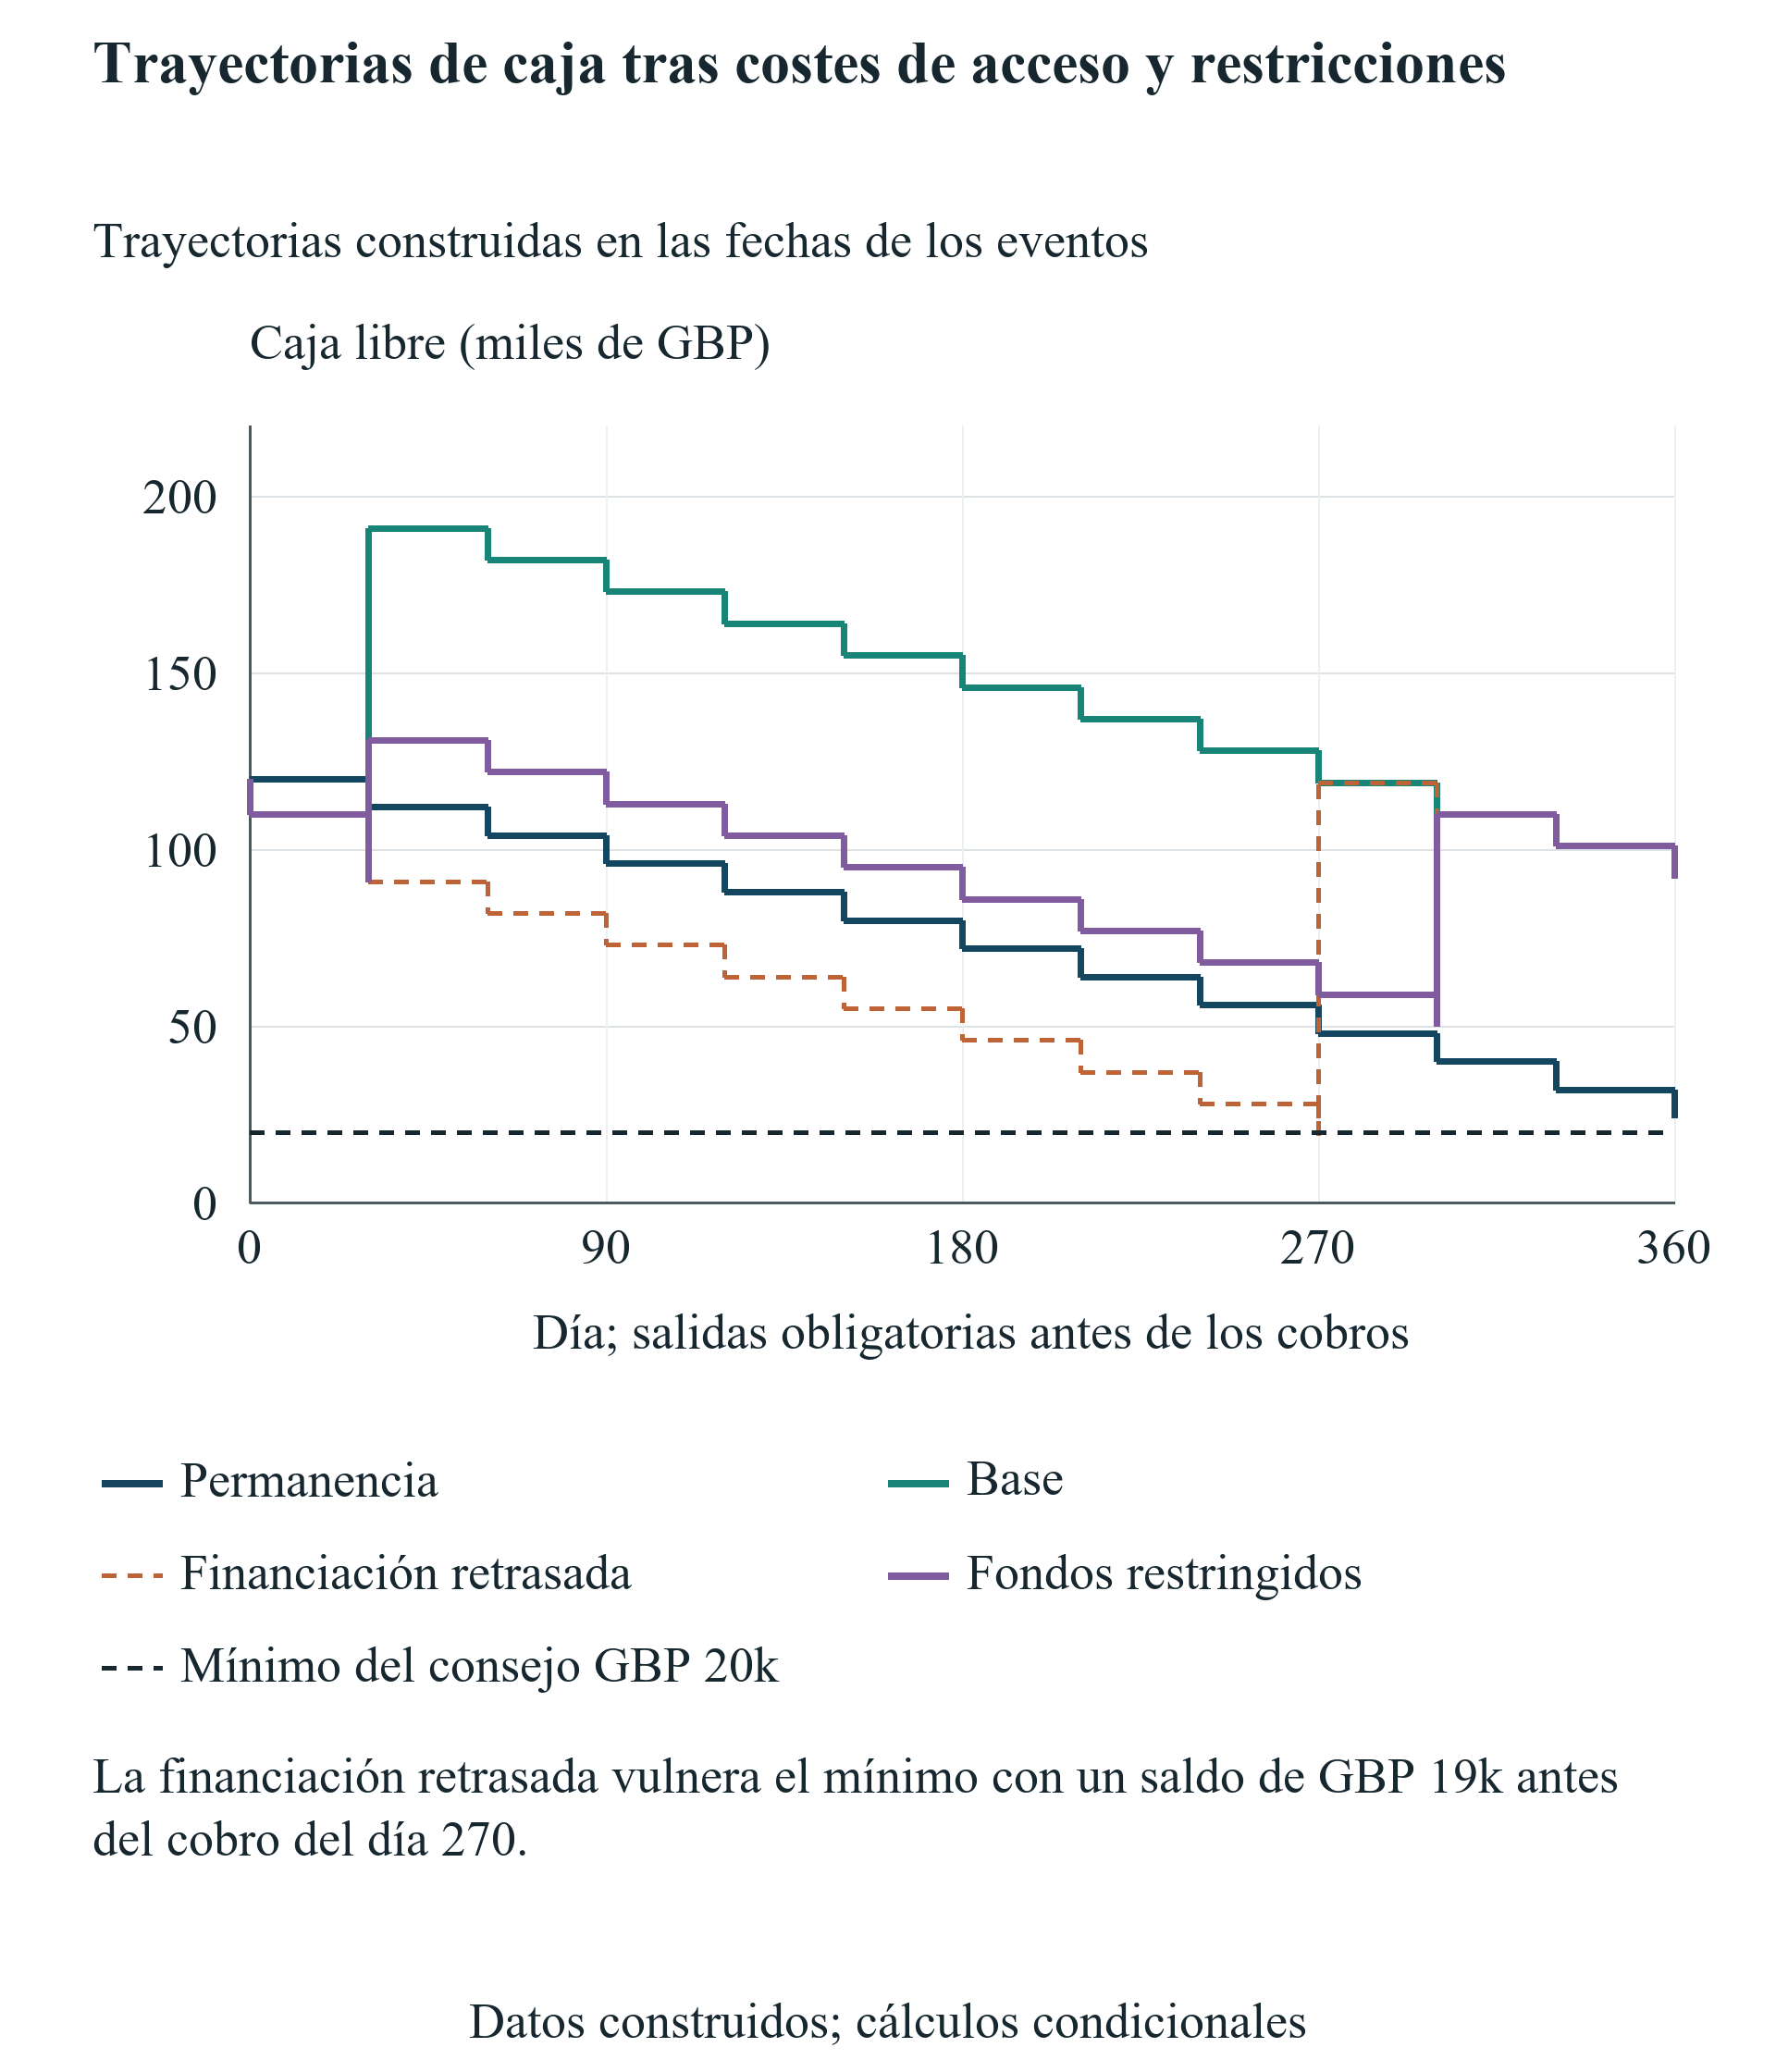
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrirla en su tamaño íntegro.
Trayectorias construidas, mínimo de política £20k, salidas antes de ingresos del mismo día; continuación diagnóstica tras vulneración.
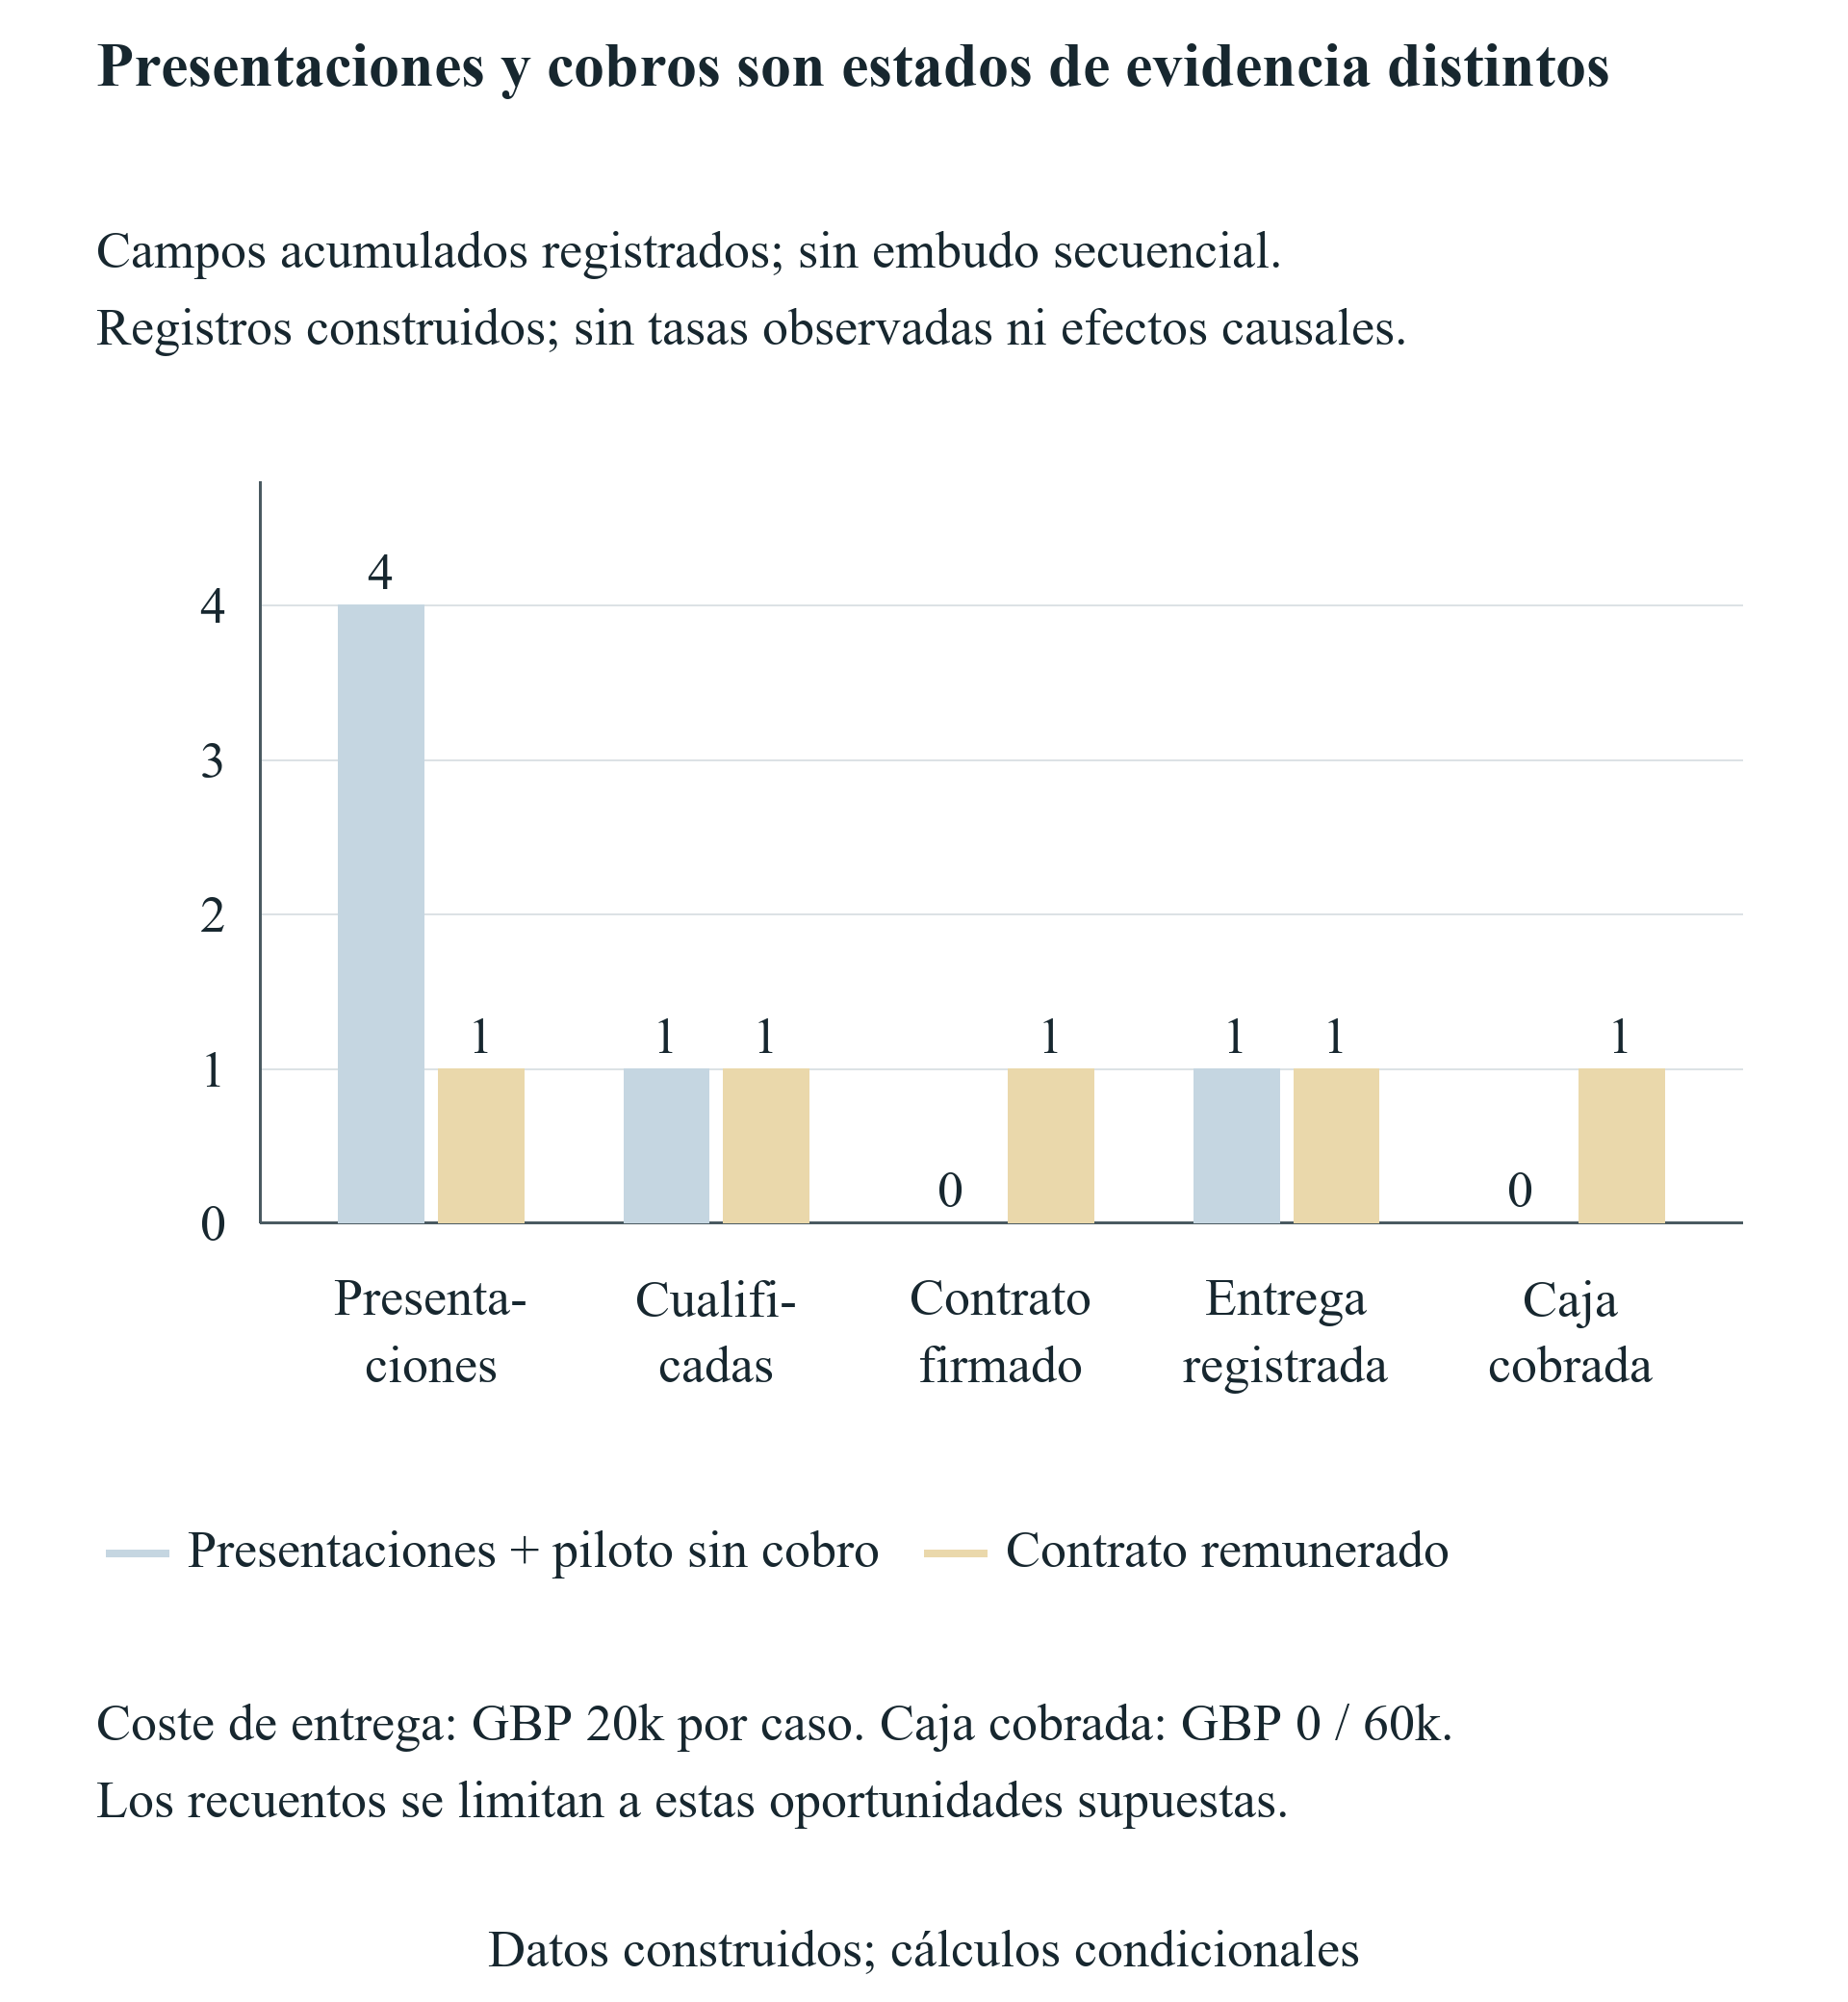
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrirla en su tamaño íntegro.
Estados de evidencia construidos; no son una tasa de cohorte ni una estimación causal.
15 Leer las sensibilidades a través del control que modifican
La sensibilidad de fecha financiera mueve el mismo ingreso de £100,000 entre días cero, treinta, noventa, 180 y 270. La caja final libre permanece en £92,000 en las cinco ejecuciones porque no hay intereses ni cambios de gasto. Los mínimos respectivos son £92,000, £91,000, £73,000, £46,000 y £19,000. El último vulnera la política. Disponer antes del dinero cambia la capacidad intermedia de cumplir compromisos aunque el extremo final coincida. Los resultados dependen del calendario operativo común, los pagos de acceso y el orden de salidas antes de ingresos. Otra empresa debe recalcular sus controles y no trasladar directamente la fecha de vulneración.
La sensibilidad de gasto adicional carga cero, £10,000, £20,000, £30,000 y £40,000 a la entrada. La caja final baja de £92,000 a £52,000 en pasos de £10,000. El mínimo correspondiente baja de £91,000 a £51,000, y los cinco itinerarios cumplen en la fecha financiera base. Es una comparación controlada de gasto con financiación fija y sin reacción comercial. No supone que un programa más caro preste mejores o peores servicios. Para evaluar una comisión real, la empresa necesitaría documentar el servicio y comprobar la evidencia de clientes y financiación de ese itinerario.
La sensibilidad de coste extranjero aplica tipos de 0.75, 1, 1.25, 1.5 y 2 libras por unidad artificial a todos los costes extranjeros de acceso y gastos incrementales especificados. El ingreso financiero en GBP no cambia. La caja final es £100,000, £92,000, £84,000, £76,000 y £60,000. El primer tipo produce un mínimo de £96,250 antes de financiarse, mostrando por qué el mínimo puede no igualar el cierre. Son factores controlados sin previsión de mercado. Un plan real debe identificar moneda de cada contrato, fechas de conversión, comisiones bancarias y coberturas y evitar aplicar el mismo movimiento cambiario a una promesa financiera denominada en GBP.
La sensibilidad de fecha de cliente mantiene £20,000 de entrega el día 120 y £60,000 de cobros en una de cinco fechas. Cada caso cierra con £132,000 y registra £40,000 de caja comercial neta. Cobrar el día 360 reduce el mínimo a £72,000; cobrar los días 120, 180, 240 o 270 mantiene el mínimo global en £91,000. Compartir un mínimo no implica idéntica liquidez diaria durante el año. Los libros conservan cada trayectoria. Los experimentos univariantes fijan otras entradas e identifican exposición aritmética a un cambio, sin estimar cómo demora de pago, tamaño contractual, calidad del cliente y financiación disponible podrían variar conjuntamente en una empresa real.
| Valores probados en orden | Caja mínima en orden | Caja final en orden |
|---|---|---|
| Financiación día 0/30/90/180/270 | £92k/91k/73k/46k/19k | £92k en cada caso |
| Coste extra £0k/10k/20k/30k/40k | £91k/81k/71k/61k/51k | £92k/82k/72k/62k/52k |
| GBP por unidad 0.75/1/1.25/1.5/2 | £96.25k/91k/84k/76k/60k | £100k/92k/84k/76k/60k |
| Cobro día 120/180/240/270/360 | £91k/91k/91k/91k/72k | £132k en cada caso |
Las pruebas de cliente utilizan el contrato remunerado; las demás, la participación base. La financiación del día 270 vulnera el mínimo de £20k.
16 Utilizar la cuadrícula bidimensional para revelar combinaciones fuera del análisis univariante
La cuadrícula combina cinco fechas financieras con cinco gastos adicionales de entrada y mantiene fija la participación base restante. Contiene veinticinco nodos calculados expresamente. Dieciocho cumplen el mínimo de £20,000 y siete lo vulneran bajo la convención construida. Las cifras describen un diseño seleccionado, no probabilidades. Fechas y costes se eligieron por transparencia y no se supone ninguna distribución sobre ellos. El órgano de administración debe leer cada celda como pregunta sobre un itinerario y su calendario documentado. La cuadrícula no justifica afirmar una probabilidad de dieciocho entre veinticinco de que un programa sea viable.
Financiarse el día cero, treinta o noventa cumple el mínimo para todos los gastos adicionales probados hasta £40,000. Con financiación el día 180, cumplen los extras cero, £10,000 y £20,000; £30,000 y £40,000 lo vulneran. El itinerario de £30,000 falla por primera vez el día 180, mientras el de £40,000 falla el día 150. Ambos terminan después sobre el mínimo tras financiarse. Las diferentes primeras fechas importan para cualquier remedio. Aplazar un pago después del primer fallo dejaría inviable la ruta original salvo que el nuevo calendario cambie expresamente el acontecimiento anterior.
Todos los itinerarios probados con financiación el día 270 vulneran el mínimo. Sin gasto extra su mínimo es £19,000. Con £40,000 adicionales, el mínimo diagnóstico es negativo en £21,000 y la primera vulneración ocurre el día 150. Un saldo aritmético negativo identifica una intervención necesaria en el calendario. No supone que el banco permita el pago ni que la empresa obtenga descubierto. La salida distingue la primera vulneración de política del primer pago obligatorio que no puede financiarse con caja libre. El órgano de administración debe especificar la intervención permitida antes de considerar ejecutable la ruta revisada.
Los nodos viables pueden orientar la diligencia sobre variables negociadas. Si el proveedor aplaza una factura de entrada o el inversor adelanta la transferencia, la empresa debe obtener el compromiso revisado exacto y calcular ese calendario. Introducir financiación puente crea otra transacción con intereses, comisiones, vencimiento, garantías y efectos de propiedad propios, ausentes aquí. Tampoco se calculan celdas entre nodos seleccionados. Un gráfico suave no debe sugerir una frontera continua verificada. La salida adecuada es la cuadrícula discreta, el mínimo real de cada nodo y una lista específica de cambios que requieren prueba.
| Día de financiación | Extra £0k | £10k | £20k | £30k | £40k |
|---|---|---|---|---|---|
| 0 | 92 | 82 | 72 | 62 | 52 |
| 30 | 91 | 81 | 71 | 61 | 51 |
| 90 | 73 | 63 | 53 | 43 | 33 |
| 180 | 46 | 36 | 26 | 16 vulnera | 6 vulnera |
| 270 | 19 vulnera | 9 vulnera | -1 vulnera | -11 vulnera | -21 vulnera |
Veinticinco nodos construidos; dieciocho cumplen el mínimo de £20k y siete lo vulneran. La caja negativa es diagnóstica. Sin probabilidad ni frontera interpolada.
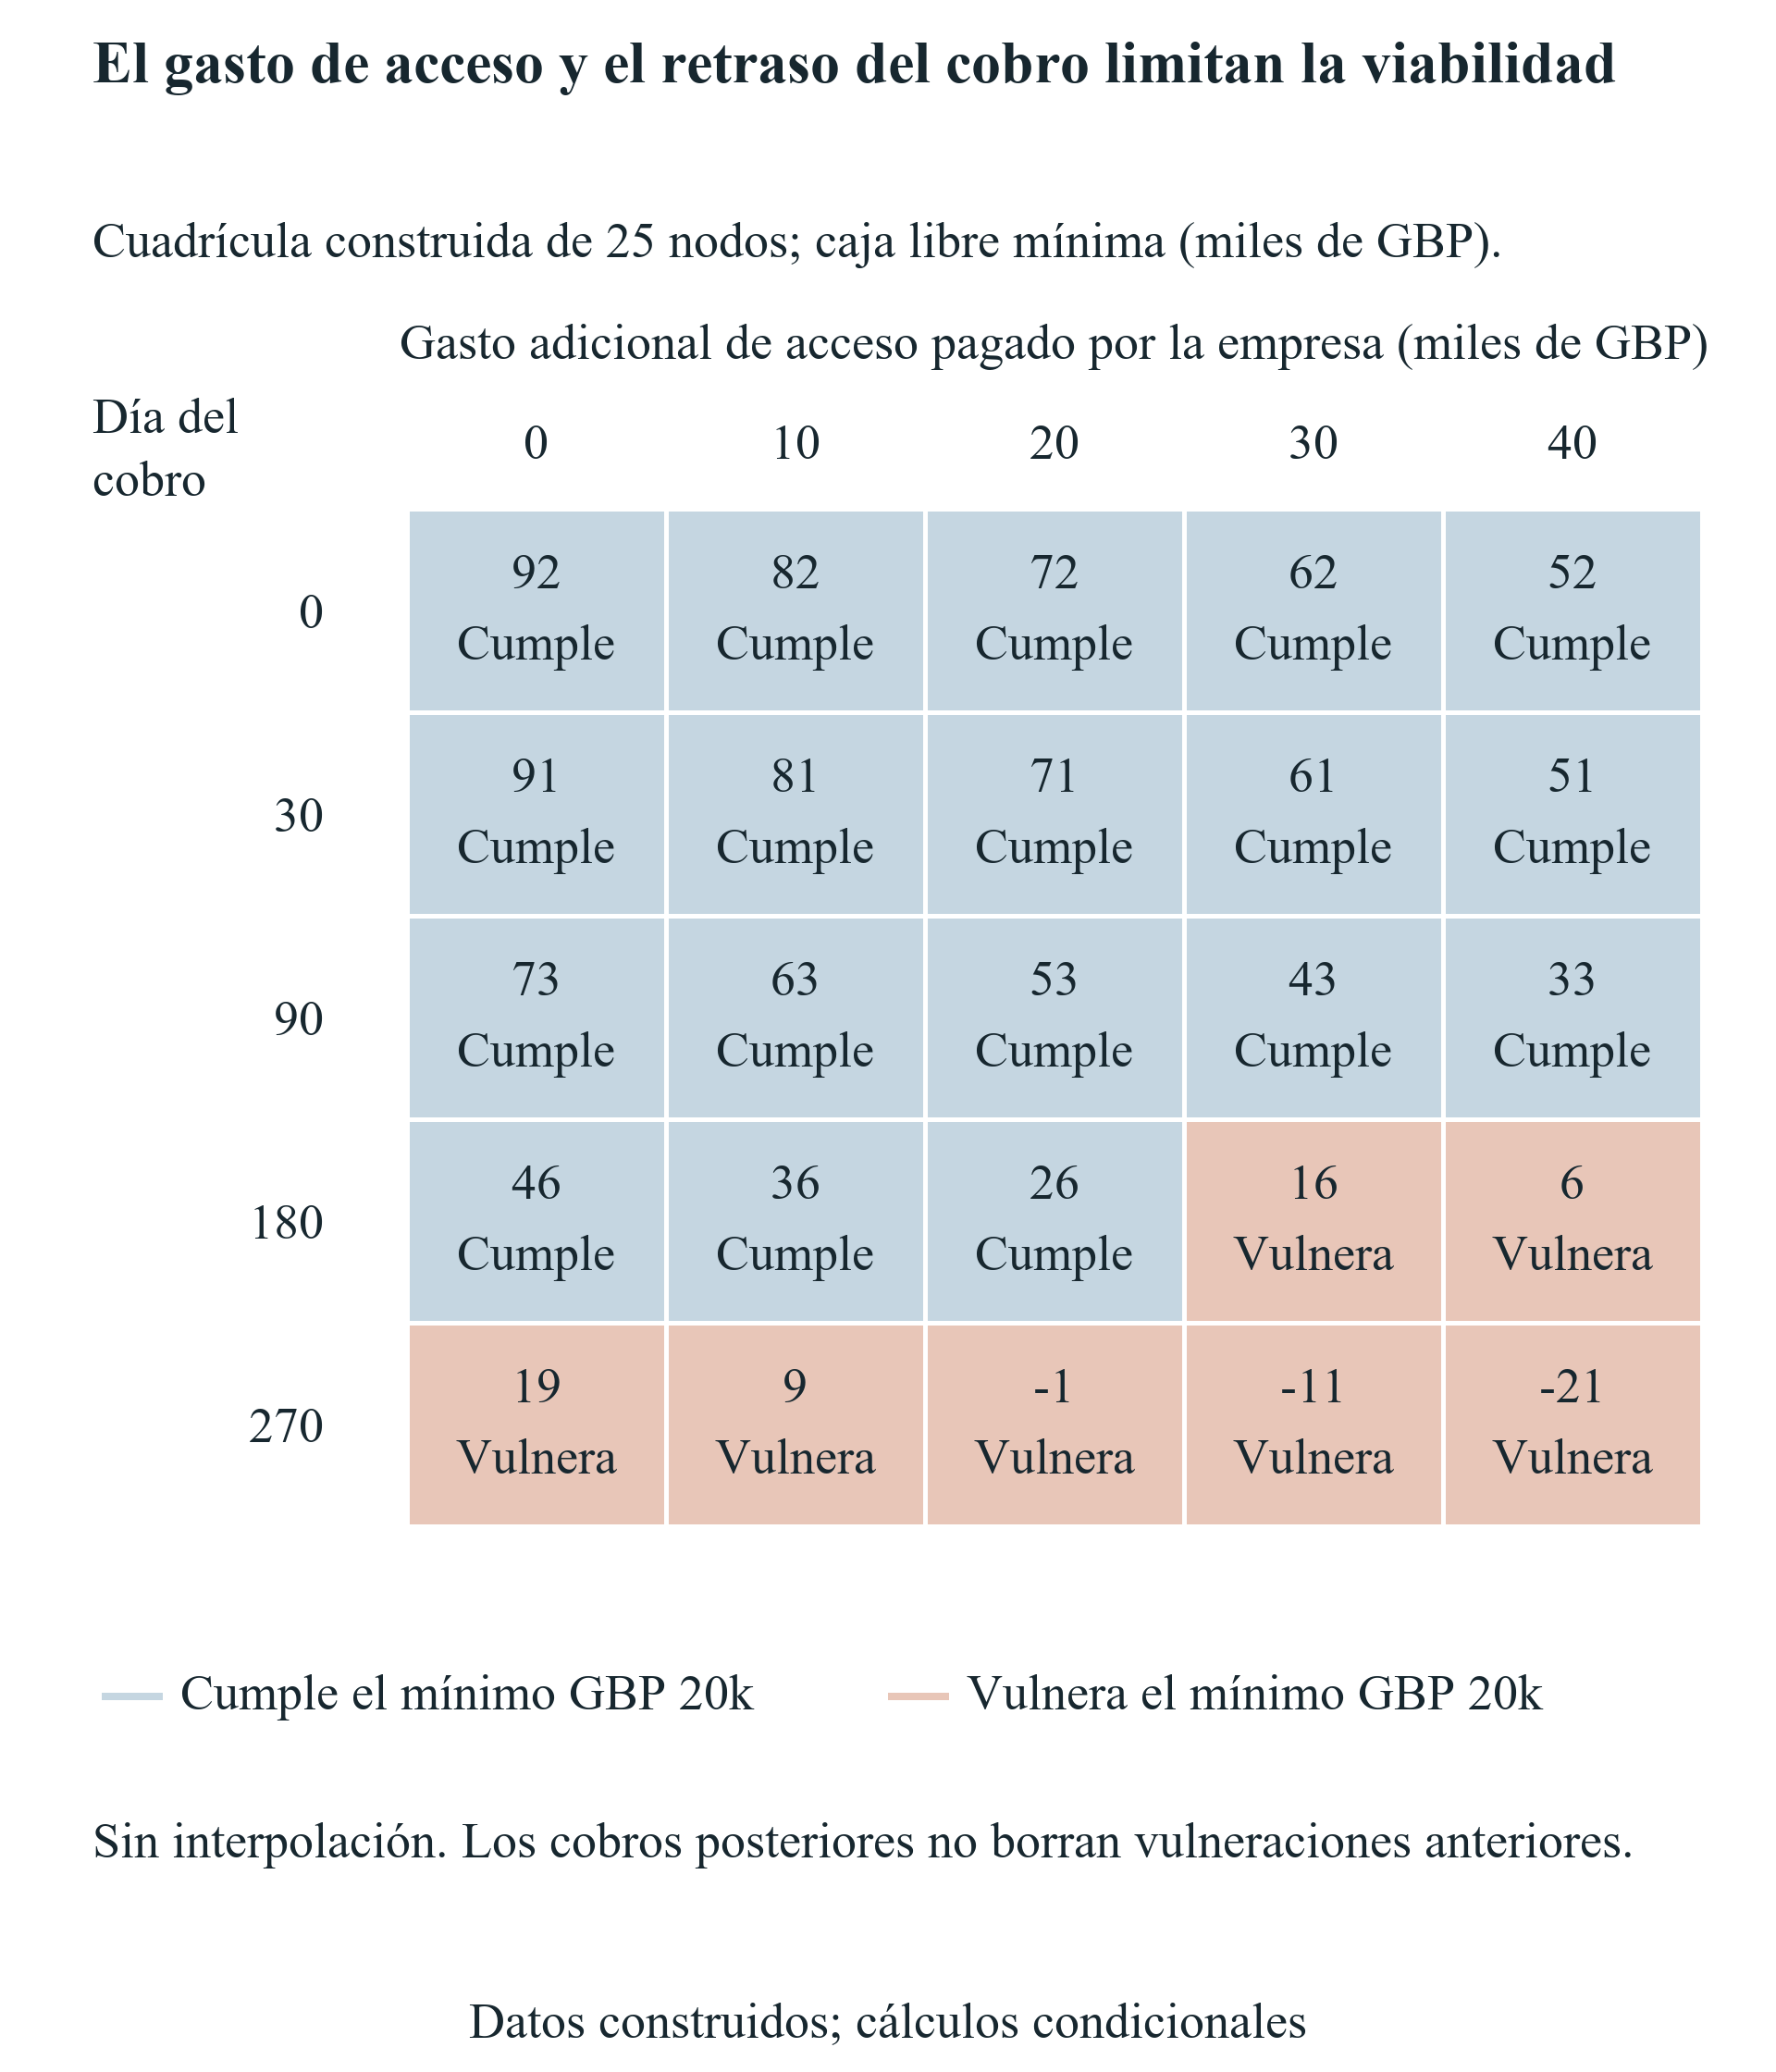
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrirla en su tamaño íntegro.
Cuadrícula construida discreta; sin interpolación, probabilidades ni clasificación de programas.
17 Derivar un intervalo de contribución que reconozca la financiación de la entrega
La contribución del cliente necesita una definición temporal de caja. z designa la contribución incremental neta final de un contrato, medida en libras después del coste de entrega modelizado. C0 en un control designa la caja libre del itinerario sin ese contrato. G en ese mismo punto es el efecto acumulado de caja por libra de contribución final. La caja con contrato es C0 más z multiplicado por G. Cada control debe satisfacer el mínimo adoptado de £20,000. La normalización exige G igual a uno después de todos los cobros y costes modelizados; así la caja incremental final es z y no un segundo cobro inventado.
En el experimento, entregar el contrato de referencia cuesta £20,000 y se cobran £60,000, con una contribución neta final de £40,000. Escalar el patrón produce un desembolso de entrega igual a la mitad de z y un cobro posterior de una vez y media z. G vale cero antes de entregar, menos un medio después de entregar y antes de cobrar, y uno tras cobrar. Es un patrón escalable condicional. Supone proporciones constantes de caja, fechas estipuladas y ausencia de escalones de coste o límites de capacidad adicionales. No estima que un fundador pueda vender ese contrato ni aumentar continuamente su tamaño en la práctica.
En un control con G positivo, el mínimo impone un límite inferior a z: el mínimo menos C0, dividido por G. El límite operativo es el mayor de esos requisitos y cero. Con G negativo impone un límite superior: C0 menos el mínimo, dividido por el valor absoluto de G. El límite operativo es la menor de esas restricciones. Si G es cero y C0 está por debajo del mínimo, ningún contrato escalado mediante este patrón puede reparar ese control. También es vacío el intervalo cuando el límite inferior supera al superior. Una ruta sin restricción superior solo tiene extremo superior ilimitado dentro del modelo de caja especificado.
El método informa, por tanto, de un intervalo viable o un conjunto vacío explícito. No reduce todo problema a un objetivo mínimo de ventas. El límite inferior expresa la contribución final necesaria bajo un calendario; el superior, cuánta entrega anterior al cobro puede financiarse. Una contribución final mayor puede aumentar la demanda previa de financiación. La derivación completa conserva el origen de cada límite, incluso uno superior negativo cuando la base ya es demasiado débil antes del cobro. El órgano de administración puede evaluar si anticipos de cliente, etapas menores, financiación más temprana o menos desembolso de entrega generan un nuevo intervalo acreditado.
| G | Restricción | Interpretación |
|---|---|---|
| Positivo | z ≥ (floor - C0) / G | Mayor límite inferior, incluido cero |
| Negativo | z ≤ (C0 - floor) / |G| | Menor límite superior |
| Cero y C0 inferior al mínimo | Ninguna contribución modifica el control | Intervalo vacío |
| Inferior por encima del superior | No existe z no negativo viable | Intervalo vacío |
| Horizonte G = 1 | La caja final incremental equivale a z | Sin segundo cobro de contribución |
Identidades condicionales exactas. El patrón de entrega/cobro estipulado produce G de 0, después -1/2 y después 1.
18 Interpretar resultados acotados y vacíos de contribución comercial
Con financiación el día treinta, los cinco calendarios de cobro tienen límite inferior cero. La base ya cumple sin el contrato adicional. Sus máximos de contribución son £288,000 para cobrar el día 120, £252,000 el día 180, £216,000 el día 240, £198,000 el día 270 y £144,000 el día 360. Cada máximo deriva de un control anterior al cobro mientras la entrega reduce G a menos un medio. Cobrar el mismo día de entregar mantiene un control de entrega previa bajo la convención adoptada. Son capacidades de caja para el contrato construido escalable y no afirman que la empresa pueda originar contratos de esos tamaños.
Con financiación retrasada al día 270, cobrar los días 120, 180 o 240 produce intervalos acotados. El mínimo de contribución es £1,000 en cada caso; los máximos son £88,000, £52,000 y £16,000, respectivamente. Los cobros tempranos pueden sostener la liquidez previa a financiarse, siempre que la entrega siga siendo asequible. Cobrar el día 270 o 360 produce un intervalo vacío. En esos calendarios, el control anterior a financiarse ocurre después de entregar y antes de cobrar, cuando G es negativo. El límite superior calculado es negativo en £2,000 e incompatible con una contribución no negativa. El mecanismo difiere del de un punto donde G sigue en cero.
Otro experimento explícito de financiación reducida baja la financiación inicial de participación de £100,000 a £20,000 y conserva las demás entradas base. Sin contrato termina con £12,000. Para entrega el día 120 y cobro el día 270, el intervalo viable de contribución final es £8,000 a £38,000. El extremo inferior aporta los £8,000 necesarios para alcanzar los £20,000 mínimos al cierre. El superior se deriva de la caja base mínima de £39,000 justo antes de cobrar: ese punto financia como máximo £19,000 de entrega adicional, equivalentes a la mitad de £38,000. Ambas restricciones extremas se conservan en el cálculo.
El intervalo de financiación reducida muestra que una oportunidad de margen positivo puede superar la capacidad de circulante. Bajo el patrón indicado, £40,000 de contribución neta final requieren £20,000 de entrega antes de cobrar y exceden el límite superior de £38,000. La ruta necesitaría un cambio documentado, como una señal previa o distinto calendario de entrega. No hay un préstamo supuesto que cubra el déficit. La interpretación es condicional a la misma relación de costes y fechas. Capacidad, impuestos, aceptación por etapas, retenciones, disputas e impagos pueden cambiar ambos extremos en una aplicación. La empresa debe calcular esos acontecimientos desde el contrato y separar una oportunidad fuera del intervalo de un plan ejecutable y financiado.
| Día de financiación / cobro | Inferior | Superior |
|---|---|---|
| 30 / 120 | £0 | £288k |
| 30 / 180 | £0 | £252k |
| 30 / 240 | £0 | £216k |
| 30 / 270 | £0 | £198k |
| 30 / 360 | £0 | £144k |
| 270 / 120 | £1k | £88k |
| 270 / 180 | £1k | £52k |
| 270 / 240 | £1k | £16k |
| 270 / 270 | Vacío | Restricción negativa de £2k |
| 270 / 360 | Vacío | Restricción negativa de £2k |
| Financiación reducida £20k / 270 | £8k | £38k |
Entrega día 120 y salidas antes de cobros del mismo día. Los casos tardíos vacíos fallan en un control de G negativo, no en uno de G cero.
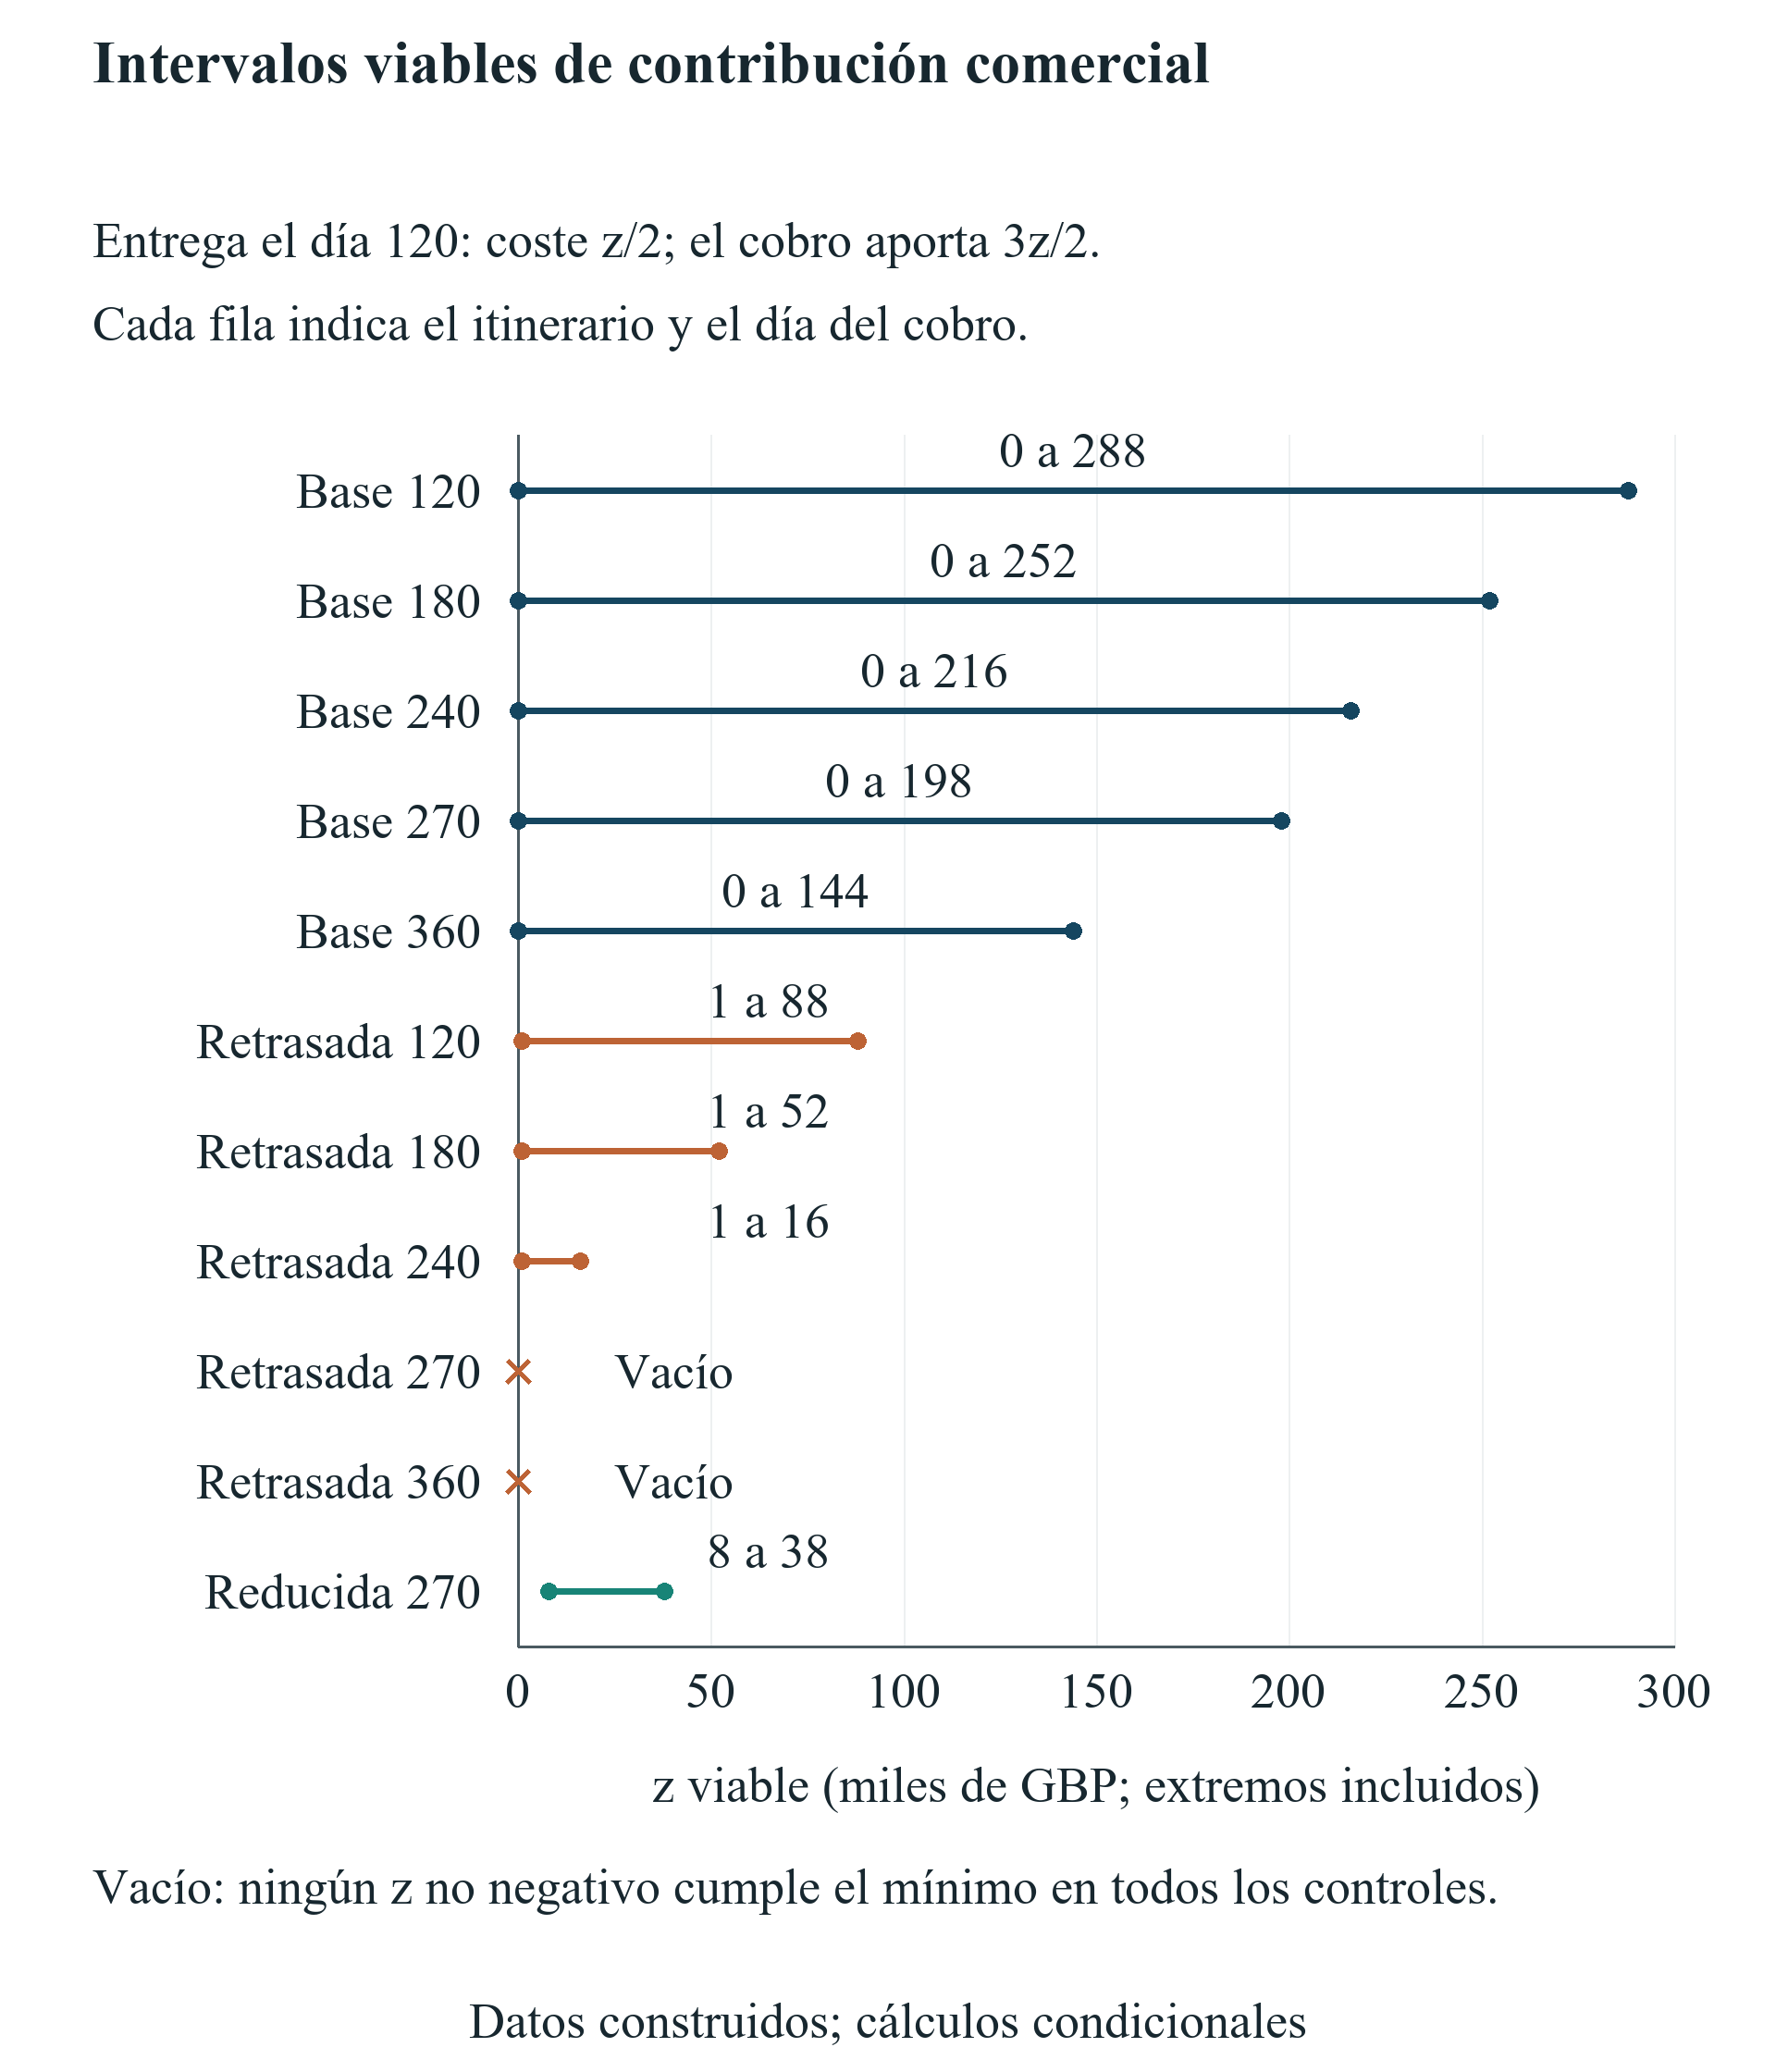
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrirla en su tamaño íntegro.
Contribución neta final de caja; se conservan restricciones de G negativo anteriores al cobro.
19 Mostrar la propiedad como un cuadro de capitalización condicional
El caso de participación fija concede al inversor inicial un cinco por ciento y deja al conjunto de fundadores el noventa y cinco por ciento antes de otra ronda. En el caso posterior construido, nuevos inversores pagan £200,000 por el veinte por ciento después de la ronda, equivalente al valor pre-money declarado de £800,000 en esta capitalización simplificada. Fundadores e inversor inicial conservan cada uno el ochenta por ciento de sus cuotas anteriores. Los fundadores mantienen setenta y seis por ciento, el inversor inicial cuatro por ciento y el nuevo capital veinte por ciento. Las fracciones suman uno. El cálculo excluye cambios de opciones, preferencias, ventas secundarias y otros instrumentos.
El caso SAFE utiliza un único instrumento con límite post-money, principal de £100,000 y límite de £500,000. La convención explícita en la que el límite determina el precio concede al SAFE veinte por ciento inmediatamente antes del nuevo capital. La siguiente financiación de £200,000 compra veinte por ciento de la empresa posterior a la ronda: quedan sesenta y cuatro por ciento para fundadores, dieciséis para el SAFE y veinte para inversores nuevos. El valor especificado previo al nuevo capital de £800,000 supera el límite y es coherente con la condición en que el límite determina el precio en este experimento. El resultado exige esa convención de instrumento único; no es una calculadora para todo documento llamado SAFE.
Si no ocurre la ronda con precio, el instrumento sigue siendo un derecho condicional conforme a sus documentos. Aquí no se denomina dilución cero a la ausencia de conversión ni se asigna una participación de fundador convertida. Tampoco se modelizan un evento de liquidez, una disolución, una elección MFN, un descuento, múltiples SAFEs, un fondo de opciones o una cascada de prioridades. Exigen el instrumento firmado y una capitalización más completa. Dividir el importe anunciado del programa entre una valoración futura esperada ocultaría esos detalles. La documentación de diligencia debe incluir versión, mecanismos de conversión, derechos existentes y facultades sobre captación futura o reorganización.
Caja y propiedad deben presentarse juntas sin tratar ninguna como retorno realizado. Los casos posteriores de participación fija y SAFE tienen la misma caja final de £292,000, diferentes fracciones condicionales de fundadores y ninguna contribución de clientes medida. No se asigna valoración de salida ni se calculan ingresos para los fundadores. Tampoco se valoran servicios de red o alternativas contrafactuales de financiación. Los socios pueden utilizar los cuadros para identificar condiciones importantes y solicitar consejo profesional. La elección sigue dependiendo de alternativas ejecutables, beneficios estratégicos, control y financiación hasta el hito, identificando cada elemento no medido sin convertirlo silenciosamente en una puntuación financiera.
| Titular | 5% fijo inicial | SAFE único con límite determinante |
|---|---|---|
| Fundadores | 76% | 64% |
| Inversor fijo | 4% | 0% |
| Inversor SAFE | 0% | 16% |
| Nuevo capital | 20% | 20% |
| Total | 100% | 100% |
| Caja final de la empresa | £292k | £292k |
SAFE construido de £100k, límite £500k y valor previo al nuevo capital £800k. Sin reserva de opciones, preferencias o salida realizada. Sin ronda, el SAFE sigue condicionado.
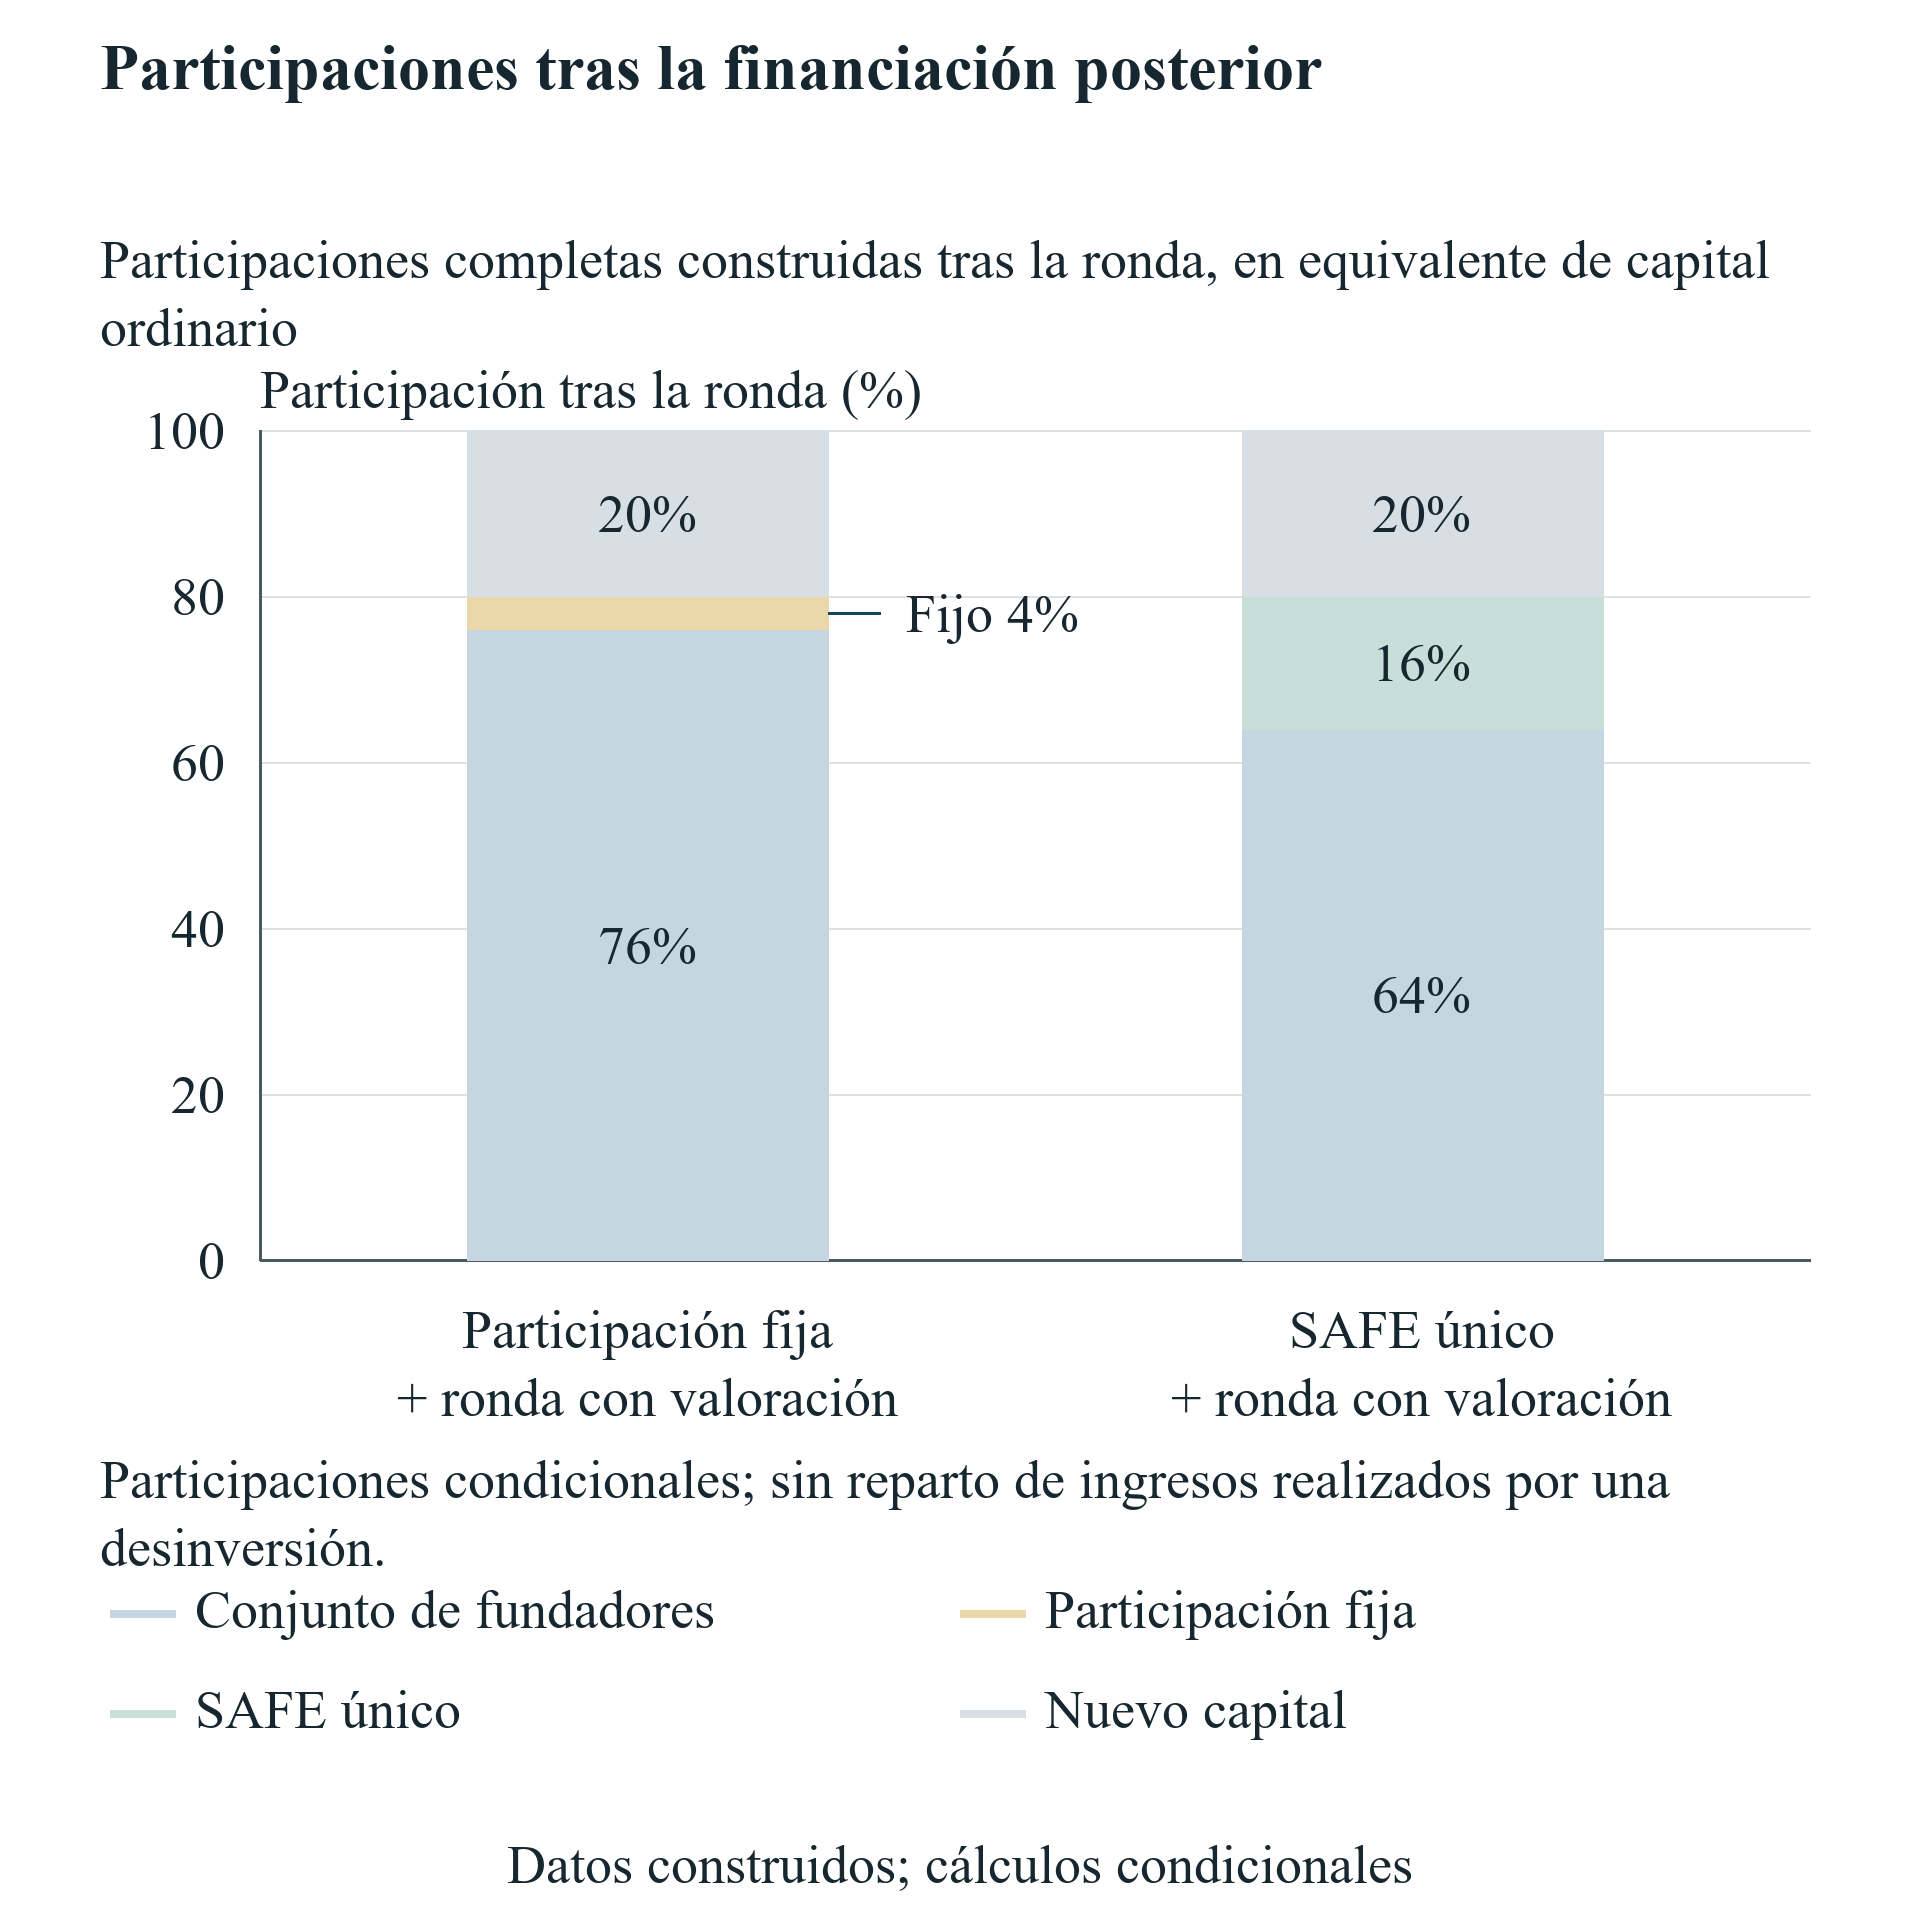
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrirla en su tamaño íntegro.
Capitalización construida, no ingresos realizados de fundadores; SAFE sin ronda condicional.
20 Crear un registro comercial de evidencia con un punto final observable
El registro propuesto empieza con un identificador de oportunidad que persiste entre presentaciones, cambios de cuenta y seguimientos. Registra contacto del programa, organización compradora identificada en el archivo confidencial, fecha de presentación, fundador responsable y base de consentimiento para almacenar datos. La cualificación registra problema definido, decisor, proceso presupuestario, vía de contratación y siguiente acontecimiento previsto. La presentación termina cuando ha ocurrido la comunicación pertinente según el servicio acordado. Cualificar al cliente exige más observaciones. El registro debe conservar a quien rechaza o queda inactivo, con motivo fechado cuando lo facilite la contraparte.
La evidencia del piloto debe identificar alcance de trabajo, aceptación, costes de entrega, dependencias de acceso, propiedad intelectual y si el pago se debe realmente. Una demostración puede aportar aprendizaje y seguir sin generar derecho a facturar. Un piloto remunerado añade contrato y derecho de cobro, con el cobro vigilado aparte. El registro del ingreso debe conciliar banco, factura y entidad cliente, incluidos impuestos, devoluciones o deducciones de terceros cuando proceda. Permite distinguir servicio entregado, pedido registrado, cuenta por cobrar y caja cobrada. También permite revisar obligaciones de entrega creadas por una presentación aparentemente prometedora.
La financiación requiere un registro paralelo. Reunión de inversores, solicitud de diligencia, hoja de términos, documentación firmada, condiciones satisfechas y transferencia abonada son acontecimientos fechados distintos. Deben identificarse empresa receptora e instrumento en cada etapa vinculante. La atribución de capital posterior a una presentación debe seguir una regla descriptiva acordada de antemano, como el primer contacto cualificante acreditado, conservando contactos competidores y relaciones previas. La regla describe una ruta por la cartera de oportunidades; no identifica la inversión que habría ocurrido sin programa. Atribuir causalidad exige un diseño comparativo más allá de este registro operativo.
El cuadro de seguimiento debe informar de población pertinente y seguimiento ausente. Entre las medidas descriptivas útiles figuran oportunidades presentadas que alcanzan una etapa, mediana de duración observada de etapas entre transiciones completadas, caja de entrega comprometida, cobros comerciales y financiación recibida. Cada medida necesita cohorte de entrada, fecha de observación, tratamiento cambiario y denominador. Una oportunidad viva a la espera de seguimiento no debe contarse silenciosamente como venta o pérdida completada. Los informes por cohorte deben conservar rechazados, retirados y no localizables. La empresa puede valorar si el programa entregó el servicio y si avanza su ejecución de la siguiente etapa, manteniendo visibles las limitaciones de la evidencia.
21 Negociar hitos de pago y servicio observables por la empresa
Al discutir la oferta debe separarse el servicio controlable por el proveedor de las decisiones de inversores, clientes y autoridades. Puede acordar un número definido de reuniones cualificadas, un proceso selectivo documentado o un programa de apoyo calendarizado. La autorización de compra, la decisión del comité de inversión y el visado corresponden a sus respectivos decisores. El contrato debe identificar prestaciones, obligaciones de participantes, informes, fechas de comisiones, cancelación y procedimientos de controversia. La empresa debe obtener asesoramiento cualificado sobre el acuerdo concreto. El método aporta preguntas de diligencia y consecuencias de caja de términos alternativos, sin ofrecer una cláusula jurídica universal ni afirmar que el proveedor acepte una determinada distribución de riesgos.
El pago por hitos se evalúa moviendo los acontecimientos de comisión especificados en el libro empresarial. Una comisión posterior solo ayuda en controles anteriores al pago, sujeta a cambios de precio o consecuencias contractuales. El reembolso también necesita un desencadenante claro y una fecha creíble de cobro. Una devolución condicional debe mantenerse como derecho separado hasta acreditar condiciones y liquidación. Hay que probar el calendario de pago bruto y devolución, incluido su retraso o disputa. Mostrar solo la comisión neta final podría ocultar la necesidad temporal de fondos y desvincular la decisión del mínimo del órgano de administración.
El contrato comercial puede abordar el periodo de G negativo mediante un anticipo acreditado, entrega por fases o aceptación y cobros escalonados. Cada estructura cambia los acontecimientos de caja y puede cambiar propuesta comercial, precio o voluntad de contratar. El método debe modelizar los términos resultantes firmados, sin suponer que un cliente acepta pagar una señal. Si entregar requiere un socio local, el calendario debe incluir sus facturas y el derecho de cobro empresarial. Retenciones extranjeras, tributación indirecta, gastos de liquidación y cambio exigen tratamiento por transacción. Se excluyen del experimento numérico presente para poder inspeccionar claramente el intervalo básico.
La negociación financiera puede centrarse igualmente en disponibilidad, condiciones previas, reservas y relación con el gasto de participación. Una primera entrega más temprana de fondos puede cambiar liquidez manteniendo condicional la posterior. Cualquier financiación puente añade un instrumento con su propia exigencia de devolución. El órgano de administración debe comparar una ruta revisada completamente especificada con la original, incluidas las obligaciones nuevas. El resultado debe ser un breve registro de decisión que identifique el término pendiente y a su responsable. Si sigue sin confirmarse una condición necesaria, el itinerario permanece condicional y la empresa debe identificar el gasto que acepta comprometer antes de confirmarla.
22 Organizar la documentación del órgano de administración en torno a decisiones, pruebas y autonomía restante
La primera página del expediente debe indicar hito operativo, caja existente, aprobación solicitada y alternativa si se rechaza el programa. El anexo debe conciliar la caja con un extracto fechado, excluir importes restringidos de los disponibles e identificar pasivos que vencen. Se debe adjuntar la oferta aplicable y destacar la versión utilizada. Un resumen puede mostrar financiación bruta, deducciones, acceso pagado por empresa y fundador, fondos restringidos y primera vulneración de política. Los campos permiten revisar el itinerario completo sin depender de una cifra de inversión anunciada ni de una narración sobre valor de la red.
El segundo componente debe ser un calendario de elegibilidad y ejecución con responsable identificado para cada requisito. Incluye aceptación, selección de inversión, confirmación migratoria, constitución o reorganización, banca, viajes y solicitud de apoyo. Cada incógnita debe tener fecha objetivo y la decisión de gasto que controla. Se pueden mostrar dependencias sin suponer resultados favorables. Si un plazo no especifica zona horaria, el responsable debe aclararlo. Si una página antigua permanece después del comienzo de cohorte, debe señalarse la falta de una siguiente ventana verificada, sin tratar la ruta como abierta.
El componente comercial debe mostrar evidencia actual de cada oportunidad y coste de la siguiente etapa. El órgano de administración puede revisar reuniones prometidas y celebradas, pilotos que crean gasto y contratos cobrados. Los contactos financieros necesitan otro calendario de compromisos firmados y condiciones de cobro. El modelo debe usar solo el estado apropiado al escenario. Un plan base de evidencia firme y abonada puede coexistir con oportunidades explícitamente condicionales. No debe convertirse un contacto no cualificado en un cobro previsto solo porque la publicidad del programa describe acceso a inversores.
La aprobación puede fijar compromiso irreversible máximo, mínimo de caja, información previa a la siguiente etapa y fecha de revisión. Debe conservarse la previsión aprobada originalmente y registrar después los cambios aparte. En la revisión se pueden atribuir diferencias a hechos fechados, como cambio de visado, transferencia aplazada, piloto pagado o nuevos costes de viaje. Favorece el aprendizaje operativo y una pista de auditoría. También apoya una decisión disciplinada de detenerse si las condiciones no llegan. La investigación no garantiza que aprobar por etapas produzca entrada exitosa; busca hacer explícitos los compromisos y requisitos probatorios del órgano de administración.
23 Diseñar una futura evaluación alrededor de costes, selección y resultados cobrados
Un estudio empírico futuro sobre acceso transfronterizo necesitaría una población definida antes de conocer los resultados. Un punto de partida útil es la cohorte de solicitantes elegibles, con fechas, puntuaciones de selección legalmente disponibles, admisiones, aceptaciones, retiradas y participación. Seguir solo empresas de cartera financiadas omitiría a quienes soportan acceso sin inversión. Deben distinguirse país del fundador, empresa operativa, programa y cliente objetivo. Los registros individuales estarían sujetos a controles jurídicos y de privacidad. Este trabajo no dispone de tal conjunto de datos y no informa de conversión de solicitantes, efecto causal medio o rentabilidad de participar.
Medir costes exige pagos, fechas, moneda, pagador, reembolsos y actividad desplazada. Monetizar tiempo del fundador necesita una hipótesis de valoración propia y declarada. El gasto operativo común debe separarse del incremental mediante un contrafactual documentado. Los créditos no monetarios deben valorarse por uso real o una hipótesis expresa separada y no aparecer como saldo bancario. Los instrumentos de capital necesitan términos formalizados e historial de conversión posterior. Comparar programas con comisiones y programas con participación exige mostrar financiación y propiedad junto a resultados operativos; un solo total de gasto omitiría el derecho de capital transferido al inversor.
Las definiciones de resultados deben abarcar presentaciones, cualificación, contratos, entrega y cobros, con financiación posterior independiente. Una fecha fija de observación crea censura por la derecha en quienes siguen negociando o esperan pago. Deben informarse registros ausentes y falta de respuesta por cohorte y estado. Solicitudes repetidas, múltiples programas y contactos comerciales o financieros previos dificultan atribución. Un diseño causal necesita una comparación creíble y supuestos adecuados, como un diseño defendible de umbral de selección en un programa concreto. El emparejamiento por sí solo no demostraría que se han eliminado calidad no observada del fundador o selección de oportunidades.
El registro público puede aportar una descripción fechada de la intervención, sin proporcionar una estimación causal. Los programas pueden cambiar términos financieros, presencia local y apoyo comercial entre cohortes. La evaluación debe conservar versiones y no combinarlas como un producto inmutable. Se pueden registrar tasas publicitarias con sus denominadores y horizontes declarados y comprobar después los datos subyacentes, si existen. Su ausencia de la calibración numérica es deliberada: no hay probabilidades empíricas de entrada. Un conjunto de datos posterior podría contrastar mecanismos sugeridos por el libro y mantener separadas asociaciones observadas, estimaciones causales locales e identidades contables condicionales.
24 Fijar el límite de decisión y declarar lo que sigue sin medirse
El método evalúa un itinerario financiero y comercial especificado bajo una política de liquidez elegida. No estima calidad del programa, aptitud del fundador, elegibilidad migratoria, aprobación de inversión ni probabilidad de obtener un cliente. Las páginas públicas pueden cambiar y los acuerdos firmados contener condiciones sustanciales ausentes de ellas. La comparación queda fechada al 12 de noviembre de 2026. Las rutas elegidas son ejemplos de contraste analítico y no una clasificación mundial exhaustiva. Los campos pendientes indican dónde empezar la diligencia propia y limitan el uso del análisis para solicitudes posteriores a la observación.
El modelo construido excluye impuestos, intereses, inflación, pérdidas crediticias, opciones, múltiples valores, preferencias de salida, devoluciones en disputa y capacidad real. Usa actividad común con cobros nulos, acceso pagado por la empresa y libro personal nulo. La unidad extranjera es artificial. Cada cliente, resultado financiero y fecha está estipulado. Los límites hacen inspeccionables las relaciones contables y dejan claro que las cifras no son estimaciones de mercado. Quien aplique el marco debe sustituir entradas y ampliar calendario para obligaciones reales. Un cambio puede modificar viabilidad, intervalo de contribución y comparación de propiedad.
El hallazgo analítico central es el intervalo condicional de contribución final del cliente. Entregar antes de cobrar crea una exposición de caja negativa por libra de contribución que puede imponer un máximo finito a una ruta que también necesita un mínimo positivo. El ejemplo de financiación reducida da £8,000 a £38,000 bajo su calendario exacto. Los ejemplos de financiación tardía muestran que una caja final atractiva puede coexistir con una vulneración previa de política. Son consecuencias reproducibles de eventos y convenciones especificados. Siguen siendo preguntas útiles de diligencia aunque este trabajo no aporte evidencia causal sobre resultados comerciales de una aceleradora real.
Un fundador u órgano de administración preparado puede solicitar una oferta por componentes, confirmar elegibilidad y permiso de participación, construir la permanencia, conciliar financiación utilizable y seguir contactos hasta resultados cobrados. Puede evaluar después la ruta con su calendario real y un mínimo aprobado claramente. Las oportunidades pendientes siguen visibles junto a compromisos financiados. La propiedad se muestra mediante instrumentos aplicables sin inventar una salida realizada. El expediente proporciona preguntas concretas sobre tiempos, comisiones, usos restringidos y prestación de servicios. La recomendación debe basarse en opciones viables documentadas y objetivos declarados de los socios, haciendo explícita cada hipótesis adicional para la decisión afectada.
Referencias
- Y Combinator. The Y Combinator Deal. Consultado el 12 de noviembre de 2026. https://www.ycombinator.com/deal
- Y Combinator. Frequently Asked Questions. Consultado el 12 de noviembre de 2026. https://www.ycombinator.com/faq
- Techstars. Investment Terms. Consultado el 12 de noviembre de 2026. https://www.techstars.com/investment-terms
- Techstars. Investment Terms announcement, 17 April 2025. Consultado el 12 de noviembre de 2026. https://www.techstars.com/newsroom/investment-terms
- 500 Global. The 500 Fellowship, current flagship page, updated September 2026. Consultado el 12 de noviembre de 2026. https://500.co/founders/flagship
- Entrepreneurs First. London FAQs. Consultado el 12 de noviembre de 2026. https://www.joinef.com/faqs/london/
- Antler. Antler in Singapore. Consultado el 12 de noviembre de 2026. https://www.antler.co/location/singapore
- Immigration, Refugees and Citizenship Canada. Start-up Visa Program, page details 21 July 2026. Consultado el 12 de noviembre de 2026. https://www.canada.ca/en/immigration-refugees-citizenship/services/immigrate-canada/start-visa.html
- GOV.UK. Visit the UK as a Standard Visitor, Visit on business. Consultado el 12 de noviembre de 2026. https://www.gov.uk/standard-visitor/visit-on-business
- US Department of State. Fact Sheet U.S. Business Visas B-1 and Allowable Uses. Consultado el 12 de noviembre de 2026. https://travel.state.gov/content/travel/en/us-visas/business/b-1-fact-sheet.html
- Enterprise Singapore. GIA Shanghai Acceleration Programme. Consultado el 12 de noviembre de 2026. https://www.enterprisesg.gov.sg/grow-your-business/innovate-with-us/market-access-and-networks/global-innovation-alliance/gia/gia-shanghai
- Techstars Support. Can I apply to Techstars programs not in my country? Can you help with visa or immigration issues? Modified 17 May 2024. Consultado el 12 de noviembre de 2026. https://help.techstars.com/support/solutions/articles/4000207088-can-i-apply-to-techstars-programs-not-in-my-country-can-you-help-with-visa-or-immigration-issues-
- Techstars Support. After a Techstars program ends, do I need to stay in the program location? Consultado el 12 de noviembre de 2026. https://help.techstars.com/support/solutions/articles/4000207073-after-a-techstars-program-ends-do-i-need-to-stay-in-the-program-location-
- MassChallenge. Security and Resiliency Traction 2026. Consultado el 12 de noviembre de 2026. https://masschallenge.org/security-and-resiliency-traction-2026/
- Antler. Antler in UK. Consultado el 12 de noviembre de 2026. https://www.antler.co/location/uk
- Enterprise Singapore. Global Innovation Alliance initiative, including GIA+ effective 1 April 2026. Consultado el 12 de noviembre de 2026. https://www.enterprisesg.gov.sg/grow-your-business/innovate-with-us/market-access-and-networks/global-innovation-alliance/gia-initiative
- Singapore Ministry of Manpower. EntrePass eligibility. Consultado el 12 de noviembre de 2026. https://www.mom.gov.sg/passes-and-permits/entrepass/eligibility
- CORFO. Start-Up Chile Ignite 13 call. Consultado el 12 de noviembre de 2026. https://www.corfo.gob.cl/sites/cpp/convocatoria/start-up-chile-ignite-13/
- CORFO. Bases Start-Up Chile, refundido no oficial, November 2026. Non-official consolidation; governing resolutions and executed agreement require confirmation. Consultado el 12 de noviembre de 2026. https://saowcsblobassets.blob.core.windows.net/assets/CONV/26IGN-2/Bases%20Start-Up%20Chile%20-%20Refundido%20No%20Oficial%20(nov%202026).pdf
- European Institute of Innovation and Technology. Venture incubation program, 2026 opportunity. Consultado el 12 de noviembre de 2026. https://www.eit.europa.eu/our-activities/opportunities/venture-incubation-program
- EIT Jumpstarter. Terms and Conditions 2026, version 2, 6 May 2026. Consultado el 12 de noviembre de 2026. https://eitjumpstarter.eu/wp-content/uploads/2026/05/EIT-Jumpstarter-2026_Terms-and-Conditions_v2_20260506.pdf
- DIPRES. Start-Up Chile monitoring, 2023 period and 2024 price base. Publication date not independently established. Consultado el 12 de noviembre de 2026. https://www.dipres.gob.cl/597/articles-338261_doc_pdf.pdf
- UK Department for Business and Trade. Global Entrepreneur Programme, Frequently Asked Questions, updated 27 August 2026. Consultado el 12 de noviembre de 2026. https://www.business.gov.uk/campaign/gep/frequently-asked-questions/
- Hallen, B. L., Cohen, S. L. and Bingham, C. B. (2020). Do Accelerators Work? If So, How? Organization Science 31(2), 378-414. DOI:10.1287/orsc.2019.1304. Author manuscript dated 3 April 2019. https://d3brk8rkzvc45n.cloudfront.net/s3fs-public/2024-02/SSRN-id2719810.pdf
- Yu, S. (2020). How Do Accelerators Impact the Performance of High-Technology Ventures? Management Science 66(2), 530-552. DOI:10.1287/mnsc.2018.3256. Abstract reviewed only. https://pubsonline.informs.org/doi/10.1287/mnsc.2018.3256
- Gonzalez-Uribe, J. and Reyes, S. (2021). Identifying and Boosting Gazelles: Evidence from Business Accelerators. Journal of Financial Economics 139(1), 260-287. DOI:10.1016/j.jfineco.2020.07.012. Accepted manuscript, April 2020. https://eprints.lse.ac.uk/103145/1/Gazelles_16042020_JFE.pdf
- Gonzalez-Uribe, J. and Leatherbee, M. (2018). The Effects of Business Accelerators on Venture Performance: Evidence from Start-Up Chile. Review of Financial Studies 31(4), 1566-1603. DOI:10.1093/rfs/hhx103. Accepted manuscript, August 2017. https://researchonline.lse.ac.uk/id/eprint/84553/1/Gonzalez-Uribe_Effects%20of%20Business%20Accelerators.pdf
Sobre el autor
Chennakeshav (CK) es un ejecutivo de finanzas corporativas y banca de inversión con más de 25 años de experiencia global en originación, estructuración y ejecución de operaciones de M&A, capital de crecimiento y estrategia corporativa. Ha liderado mandatos de creación de valor para fundadores, empresas y fondos; conecta la perspectiva del consejo con la ejecución práctica y el cierre.
Su trayectoria incluye Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, sociedades de la cartera de ADQ y Emirates Growth Fund, en TMT, inmobiliario, fintech, deeptech, tecnologías limpias, infraestructuras y energía. Ha colaborado con altos ejecutivos, fondos de capital privado y capital riesgo, fondos soberanos y oficinas de gestión patrimonial familiar para financiar captaciones complejas de capital y empresas en expansión, y ha dirigido diligencia debida de M&A, integración posterior a fusiones e iniciativas de transformación empresarial para crear valor.
En Matchpoint Partners es Managing Partner y dirige la práctica de finanzas corporativas, M&A y captación de capital de la firma. Tiene un MBA de London Business School, un título de ingeniería de VTU y cursa un Master of Laws (LLM) en UCL London.
CK participa activamente como mentor de empresas emergentes en Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, ejerce como Entrepreneur Mentor in Residence (EMiR) en London Business School y es miembro del jurado de Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Advertencia legal
Este artículo forma parte de una serie continua sobre la estructura de los mercados privados y alternativos. Las opiniones expresadas son las del autor. El artículo tiene una finalidad exclusivamente informativa, describe la estructura del mercado en términos generales y no constituye asesoramiento de inversión, jurídico, fiscal ni regulatorio, ni una recomendación sobre un valor, vehículo o contraparte.
