
1 オファーを比較する前に海外参加の意思決定を定義する
海外アクセラレーターは、明確な事業上の節目、日付のある資金需要、明示した代替案を伴う企業の意思決定に照らして評価すべきである。その節目は、顧客評価の完了、実行可能な販売代理契約、または利用可能な資金が会社口座に入る資金調達ラウンドなどであり得る。各成果には異なる作業と証拠が必要となる。参加に渡航、異なる会社組織、一定期間の滞在、投資資金が利用可能になる前の支出が必要な場合、プログラムが大きく掲げる投資額だけでは経路を十分に説明できない。経済的な問いは、企業が経路全体を賄い、それに伴う持分上・事業上の義務を正当化できるかである。
評価は、プログラム文書に署名する会社と、事業費用を負担する会社から始まる。両者は異なる法人である場合がある。取締役会は予算承認前に、資金受領法人、既存株主、創業者の義務、必要な親会社または子会社を特定すべきである。現地での物理的な参加が必要な人物と、その人物に認められる活動も特定する必要がある。受入れ、投資選考、法的組織再編、入国・在留上の許可、銀行での資金利用可能化は、意思決定記録の別々の行に置くべき事項である。ある事象の証拠で別の事象の記録を完成させることはできない。したがって、署名済みオファーを、自社の法的状況と現金状況に照合する必要がある。
本稿は、参加アクセス費用を考慮した資金調達・事業化の方法を提示する。選定したプログラムと政府の公開情報を日付付きで記録した台帳、仮定に基づく現金台帳実験、商業的進捗を記録する手順を組み合わせる。分析上の貢献は、特定の経路が賄える顧客貢献額の条件付き区間である。回収前の履行費用は、必要入金額の下限に加えて、運転資金上の上限を課し得る。後日の契約によって、それ以前の現金制約が解消されないこともある。これらは、特定した事象日程と現金管理方針から生じる帰結である。アクセラレーターへの参加効果を推定したものではない。
公開情報の検討対象は、明記した観察日時点で提供されていたオファーと規則である。本分析では、応募者の締結済み契約、個別の入国・在留判断、創業者費用の見積書、紹介を実際の入金回収まで追跡して対応付けた台帳を利用できなかった。例示する企業と数値入力は、明示的な仮定設定である。したがって、結果が支えるのは、意思決定方法、オファーに確認すべき質問、測定設計である。現行プログラムの売上に対する因果的リターンや、応募者が投資を受ける確率を特定するものではない。企業は、この区別を保ったまま、設定した入力を自社の文書化された約束に置き換えることができる。
2 プログラムのサービスを投資・商業上の約束と分ける
プログラムの説明には、経済的に異なる複数の項目が含まれ得る。初期投資、条件付き投資機会、費用償還を受ける権利、競争的な賞金、助言者へのアクセスは別々に記録する必要がある。条件、時期、持分への影響が異なるためである。資金上限は、公表された説明の範囲で最大額を示す。企業に必要なのは、自社法人に約束された額と、その額を使える日である。プログラム参加料とその他の控除には別途の照合が必要となる。サービスと利用クレジットにも、独自の適格性・利用記録が必要である。これらを一つの支援総額にまとめると、特定の請求書の支払いに使える資源を読者が識別できなくなる。
公開された投資条件は、版と金融商品が明確であれば、有用な出発点となる。Y Combinatorの公表標準条件は、持分比率を定めたSAFE部分と、評価上限のない最恵待遇条項付きSAFEを併記し、プログラム参加料を課さないとする。Techstarsは、初期の普通株式持分部分、評価上限のない最恵待遇条項付きSAFE、その他の権利義務を説明している。公表条件はアジア太平洋地域のプログラムでも異なる。創業者が最終持分を計算する前に、これらの構造を商品ごとに検討する必要がある。一つの部分の現金条件と持分条件で契約全体を表すことはできない。本稿後半の設定ケースは意図的に限定した計算上の取り決めを用い、どちらの提供者の完全な契約も再現しない。
プログラムの版はブランドとは別に重要である。本調査で提供されていた500 Globalの公式旗艦ページは、The 500 Fellowshipを示し、2026年11月から2027年4月までの期間、条件付き初期投資、可能性のある後続投資を記載している。検索対象となっている過去の説明は、別の公表取引条件に関するものである。現在のページには、金融商品と参加料について確認すべき重要事項が残る。この違いに対しては、情報源の日付を保存し、未解決事項を明記した新しいオファー記録が必要である。過去の参加料と旧投資額の見出しから現在の銀行現金を再構成すると、一つの商品の異なる版を混在させることになる。その数値には妥当な文書上の根拠がなくなる。
商業的支援は、約束された提供物によって記録すべきである。ネットワークへのアクセス、見込み買い手の紹介、デモイベントへの参加、締結済み顧客契約は異なる事象を示す。投資家へのアクセス、タームシート、投資契約、決済済み調達資金にも同じことが当てはまる。評価では、プログラムが実際に提供する事象、追加で必要な選考または交渉、次の段階を決める主体を記載する必要がある。これにより、すべてのサービスを売上と見なさずに、企業がサービスの履行を監視できる。節目、報告、参加料、追加投資の範囲を話し合うための明確な出発点にもなる。
| 事象 | 必要な証拠 | 現金の扱い |
|---|---|---|
| 受入れ | 受諾したオファーと義務 | 自動的な入金はない |
| 投資 | 金融商品、条件充足、銀行送金 | 決済時に利用可能な資金 |
| 紹介 | 日付のある適格な連絡 | 顧客からの自動的な入金はない |
| 有償契約 | 署名済みの業務範囲と支払条件 | 履行と回収を分ける |
| 追加資金調達 | 選考と資金調達の文書 | 決済までは条件付き |
著者による意思決定の枠組み。プログラムの成果を主張するものではない。
3 取り戻せない支出を行う前に許可と適格性を確認する
企業は、回収できない義務を負う前に、許可と適格性の確認を終える必要がある。確認対象は、プログラムの応募者定義、投資を受ける法人、創業者持分、地理的条件、目的地で予定する活動である。未解決の要件と、その確認責任者を特定すべきである。財務モデルは、未解決の法的条件またはプログラム条件を独立した意思決定状態として扱う。都合のよい許可確率を割り当てたり、年末現金残高が正であることを許可の代わりにしたりしない。必要な文書作業を進めながら、財務担当者が条件付き予算を作成することはできる。
入国・在留上の許可には、経路ごとの評価が必要である。英国政府のStandard Visitorの指針は、条件の範囲内で、会議や契約交渉を含む特定の事業活動を認めている。それ以外の有償・無償の就労については、適切な就労経路を参照するよう応募者に求める。US Department of StateのB-1ファクトシートも、許可された事業活動と雇用・労働を区別している。こうした公表要約は、ある創業者がプログラムで予定する活動が許可されるかを決定するものではない。したがって、プログラムの招待、会社を登記できること、その会社で働けることには別々の証拠が必要である。本稿は、個別応募者向けの入国・在留上の推奨を行わない。
経路が利用可能かは、予定する入国日に照らして確認しなければならない。本調査中、カナダの公式Start-up Visaページは停止中と表示されていた。過去の例外は、有効な2025年のコミットメント証明書と、2026年6月30日を含む同日までの申請を要件としていた。この期限は十一月の観察時点ですでに過ぎていた。事業支援組織のオファーでは、停止中のその経路を利用できるとは確認できない。他のカナダの事業・移民経路には、それぞれ別途の評価が必要である。意思決定記録には、国への一般的な言及やプログラムによる古い移転支援説明に頼らず、正確な経路と確認日を残す必要がある。
法人とプログラムの適格性にも、固有の持分・事業上の事実が必要となる。Enterprise SingaporeのGIA Shanghaiページは、シンガポールでの登記と事業、最終的な現地持分の所定基準、法人向けの事業提案、売上条件を含む。これらの要件はその経路に属し、その経路に結び付けておくべきである。国際市場へのアクセスを提供すると説明するプログラムが、すべての外国企業を受け入れるわけではない。提案される組織再編は、創業者の投資文書と事業要件と併せて評価する必要がある。変更によって適用基準を本当に満たすかは、関係当局または専門家に確認すべきである。会社設立だけでは、適格性の記録として不十分である。
| 経路 | 確認すべき公表規則 | 応募者の証拠 |
|---|---|---|
| 英国 | 許可される事業活動と参加 | 個人に適した経路と実際の活動 |
| 米国 | B-1の許可活動とプログラム要件 | 適切な個別の許可 |
| シンガポール | EntrePassと適用される支援基準 | 持分、事業、創業者の事実 |
| Canada Start-up Visa | 公表された停止と過去の例外 | 現在適用可能な経路の確認 |
公式の入国・在留情報の参照日:2026年11月12日。本稿では個別の適格性を判定しない。
4 文書で裏付けた不参加の代替案と追加的な参加予算を組む
比較には、明確な不参加の代替案が必要である。同じ企業が、同じ期首資源、既存の義務、観察期間で両経路を始める。不参加経路には、経営陣が海外参加なしで裏付けられる資金調達機会と商業的機会を含める必要がある。その機会をゼロとし、海外での紹介をすべて参加の功績にすれば、結果をあらかじめ決めることになる。利用できる証拠が条件付き予測だけを支える場合、その条件を両経路で明示しておくべきである。設定実験は、仕組みを切り分けるために、単純な共通の事業活動を用いる。基準となる入金ゼロは分析上の入力であり、典型的な企業や国内市場機会の不在を説明するものではない。
参加アクセス支出は、その代替案に対する追加分として計上すべきである。移転により、既存費用が置き換わる、新しい費用が加わる、既存義務が残ったまま別の義務が加わる、という場合がある。予算ではどの状況かを特定する必要がある。国内費用が終了するなら、海外の宿泊請求額全体を自動的に追加住居費とは扱えない。反対に、国内の賃貸契約が満了していなければ、新しい請求と並行して続く場合がある。人員、保険、法人維持、専門家サービスにも同じ論理が当てはまる。重要な各項目には、金額、通貨、支払日、条件、出所が必要である。企業固有の見積書と、著者が選んだシナリオ入力は、証拠としての役割が異なる。
費用負担者は識別可能なままにする必要がある。創業者の個人支出、会社の支払い、プログラムからの費用償還は、それぞれ異なる現金ポジションに影響する。分析では、負担を相互に移す創業者貸付、償還義務、資本拠出を示す必要がある。個人の支払いで、説明なく会社の銀行残高を減らしてはならない。例示実験は、モデル化する参加アクセス費用を会社負担とし、その取り決めを明記する。これにより現金の恒等関係を検証できる。実際の移転承認では、創業者の個人予算と資金制約も追加する必要がある。特に、投資または償還までの費用を創業者が立て替えることを会社が期待する場合は重要である。
時間的義務も規律ある扱いが必要である。取締役会は、プログラム出席によって行えなくなる業務、国内事業の維持に必要な業務、海外パイロット案件の履行に必要な能力を記録できる。現金に影響する場合、これらを文書化した人員配置または履行の仮定に落とし込むべきである。同じ予算計上済み資源に対して、一般的な機会費用を二重に追加すべきではない。創業者の注意配分を伴う判断には、現金とは別の時間評価が有用なこともある。その評価は固有の単位と意思決定目的を保ち、架空の時間単価で現金台帳に入れてはならない。
出来上がった予算は、経路間の各差異を読者が追跡できるものであるべきだ。共通の事業項目は、明記した経路の意思決定で変わらない限り同一とする。追加参加項目には固有の識別子を付し、関連する場合は置き換えられた国内費用を参照させる。支払日は、利用可能な契約または供給者の証拠に従うべきである。予定された事象、見積書待ちの推計、取締役会が承認した約束には、それぞれ異なる状態が必要となる。この構造により、当初予測を書き換えずに後日の請求書を照合できる。また、不利な結果が、参加料、参加要件の変更、資金調達の遅れ、別の商業的結果のどれから生じたかを企業が識別できる。
| 項目 | 扱い | 証拠 |
|---|---|---|
| 既存の事業費用 | 置き換えられない限り共通 | 予算と契約 |
| プログラム参加料 | 支払者と決済方法を確認 | 参加料の契約 |
| 渡航と生活 | 追加額と実際の支払者 | 必須出席と見積書 |
| 資金調達 | 条件と持分を別記 | 金融商品と銀行入金 |
| 支援 | 適格な請求と回収を分ける | 採択と支払条件 |
| 創業者の支払い | 個人台帳と償還を分ける | 請求書と償還条件 |
設定モデルでは会社が費用を払い、創業者の個人現金台帳はゼロである。
5 紹介を観察可能な顧客の意思決定まで記録する
商業的証拠の台帳は、会議件数にとどまらず個々の機会を追跡するものであるべきだ。各機会には、固有の識別子、買い手組織、事業上の需要、責任を持つ連絡先、日付のある次の行動が必要となる。これにより、紹介、適格性を確認した商談、パイロット合意、履行、締結済み有償契約、回収を区別できる。提案する順序は報告上の取り決めである。ある段階の証拠がすでにあれば、企業はそれ以前のプログラム関与を創作せず、その後段階から記録を始められる。失注した機会や停滞した機会も台帳に残し、生き残った取引先だけを分母全体にしないことが重要である。
適格性の確認は、企業が検証できる購買状況を記述すべきである。台帳には、議論中の問題、関連する製品またはサービス、買い手の意思決定過程、相互に合意した次の手順を記録できる。証拠には、通信履歴、文書化した評価計画、営業責任者が確認した会議記録などが含まれ得る。目的は、その段階の判定を社内で再現可能にすることである。役割が適切でない人物への紹介は、企業がより適切な連絡先を探す間、紹介の段階にとどめてよい。その段階で記録すれば、契約成立の準備が整った機会だと主張せずに、活動を残すことができる。
パイロット案件には固有の履行・現金記録が必要である。会社が顧客代金を受け取る前に、人員の時間、導入作業、データアクセス、保険、その他の支出が必要な場合がある。台帳には、その費用を誰が承認したか、有償の取引へ進む条件は何かを記載する必要がある。代金を受領していないパイロットの履行は、作業の完了を記録する。別途の証拠で確認された支払いが生じるまでは、顧客からの現金入金を生まない。締結済み有償契約にも、回収日程と未充足条件が必要となる。財務担当者はそのうえで、取引識別子により営業記録と現金台帳を結び付けられる。案件パイプライン全体を、すでに回収済みであるかのように評価してはならない。
プログラム関与と成果の関係は、成果そのものとは別に記録すべきである。プログラムが紹介を行った、既存の商談を改善した、または取引先への文書化された関与がなかった、という場合がある。国内の関係で獲得した顧客は、不参加の代替案が比較対象である場合、その代替案に残すべきである。プログラム参加後に同時に生じたことは、事象の順序を示す。それだけでは、参加が原因となって追加された事業を特定できない。したがって、帰属の確認では、接点の由来、参加前の取引履歴、実施した行動、企業が利用できた代替経路を保存する必要がある。
監視には、定義した観察期間と対象集団も必要である。投資を受けた投資先企業について算出した率は、受け入れられた全レジデント、または適格な全応募者について算出した率とは分母が異なる。初期のパイロット指標と、より長い期間に測定した回収済み売上を直接比較することはできない。提案する台帳は、コホート、地域、参加日、成果日、通貨、追跡の欠測を記録する。選定した提供者の集計成功率を、企業固有の証拠の代わりにはしない。これらの記録は、後の記述分析や適切に設計された比較研究を支え得る。本研究は、そのような応募者単位のパネルを構築したと主張しない。
| 段階 | 証拠 | 意味 |
|---|---|---|
| 紹介済み | 日付のある関連する接点 | アクセス事象 |
| 適格性確認済み | 問題、権限、購買過程 | 評価した機会 |
| パイロット合意済み | 範囲、義務、支払いの状態 | 履行の約束 |
| 有償契約 | 締結済みの条件 | 契約上の支払請求権 |
| 現金回収済み | 銀行記録と請求書の照合 | 回収済みの顧客資金 |
提案する業務上の定義。観察された転換率は示していない。
6 追加資金調達は条件と現金の証拠が揃ってから認識する
追加資本には、顧客台帳と別の投資記録が必要である。その記録では、投資家の紹介、会議、拘束力のない意思表示、タームシート、締結済み金融商品、銀行入金を区別する必要がある。法的組織再編、持分確認、対応する外部投資など、その他の条件も特定すべきである。当初の資金調達判断では、明記した条件の下で約束され、利用可能な資金を用いる必要がある。条件付きの将来投資は、シナリオと確認事項として残せる。別行に置くことで、プログラムが示す潜在的な資金上限を、現在の事業現金に置き換えることを避けられる。
本稿で確認した公表条件は、これらの区別が重要である理由を示す。Entrepreneurs FirstのLondon FAQは、参加時支援を、その後の投資選考および任意のサンフランシスコ資金調達部分に付随する条件から分けている。Antler Singaporeは、機関投資家の資金調達に連動した対応資金を説明する。現在の500 Fellowshipの説明は、初期投資と可能性のある後続投資に条件付きの表現を用いている。各々が別の公表提案であり、応募者固有の契約と支払いの証拠を要する。通貨、選考条件、プログラムの版を維持して記述する必要がある。参加を検討する企業に対して、共通の資金獲得確率や確認済みの調達資金入金を示すものではない。
後日の投資は、会社に対する権利関係も変える。現金台帳は、受領額と利用可能になる日を記録する。別の持分表には、金融商品、転換条件、新規資本に割り当てる持分を記録する。比率を定めた普通株式持分と、条件付き転換商品は扱いが異なる。設定実験は、あるケースで意図的に限定したポストマネー評価上限の取り決めを用い、その計算が適用される条件を明記する。この取り決めを、評価上限のない最恵待遇条項付き商品、重複する複数のSAFE、未開示のストックオプション枠変更に拡張しない。実際のオファーには、その条件と整合する資本構成分析が必要となる。
取締役会は、資金調達の実績と事業の実績も分けるべきである。投資は会社の現金を増やし、それに対応する投資家の権利を生む。顧客売上や営業上の利益率を確立するものではない。より多くの持分を売却したために、観察期間の期末現金が増える経路もあり得る。その結果は、現金の使途と維持した持分の横に示し、比較の限界を明示する必要がある。これにより、株主の実際の目標と制約に沿った判断が可能となる。分析方法は、実行可能な選択肢と、それを判断するための証拠を提供する。両立しない尺度から一律の順位を作り出すものではない。
| 段階 | 記録 | 残る前提 |
|---|---|---|
| 会議 | 日付のある接点 | 選考と条件 |
| タームシート | 版と拘束力の状態 | 文書化と条件 |
| 署名済みの資金調達 | 受領法人と金融商品 | 条件と決済 |
| 決済済み資金 | 銀行入金と制限 | 認められる使途と将来義務 |
著者の管理枠組み。実在の投資案件パイプラインは提供していない。
7 公表された各オファーを、日付のある個別構成要素として読む
選定したプログラムは、デューデリジェンスで異なる問いを要する複数の仕組みを示している。Y Combinatorは、固定七パーセントの持分に対応するUSD125,000のSAFEと、評価上限のないMFN SAFEのUSD375,000に分かれたUSD500,000の投資を公表しており、プログラム参加料はない。持分分析では、この二つの証券を分けて扱う必要がある。固定部分は明示された一つの持分比率を示す一方、MFN部分の最終的な取扱いは、その契約書類と後続の資金調達に左右される。プログラムのFAQには、サンフランシスコでの対面プログラムと国外からの応募について記載がある。この説明から、応募者の渡航許可、組織再編費用、最終的な資金調達日程は確定しない。それぞれに固有の証拠が必要である(Y Combinator, Deal and FAQ)。
Techstarsは、普通持分五パーセントに関連する転換型持分契約によるUSD20,000と、評価上限のないMFN SAFEによるUSD200,000で構成されるUSD220,000の仕組みを公表している。公表された地域別例外では、APACプログラムのSAFE部分はUSD100,000となり、見出しに掲げる総額が異なる。投資の発表には確認手続と初回支払手続の説明がある。その発表だけを根拠に、見出しの総額をすべて会社の期首銀行残高へ計上することは時期尚早である。取締役会は、正確な適用オファー、その条件、送金の順序を求める必要がある。地域別例外があるため、一般的な比較表でも所在地と版を特定する必要がある(Techstars, Investment Terms; 2025年4月17日の発表)。
Antlerの英国ページは、持分8.5パーセントに対する£125,000、£85,000の転換型ノート、£40,000のプログラム参加料を公表している。シンガポールのページには別の投資パッケージ、レジデンシー参加料がないこと、創業者が渡航費と生活費を負担することが記載されている。確認したシンガポールのページの本文では、ドル金額に明示的なISO通貨指定がないため、登録簿ではその不確実性を残している。実際の決済書類がなければ、英国の参加料が特定の日に投資金から差し引かれると仮定できない。したがって、この二つの公表オファーは構成要素の比較を裏付けるが、使用可能な銀行現金の計算には未解決条件が残る。各社は、適用されるレジデンシーと投資選考の規則も確認する必要がある(Antler, UK and Singapore location pages)。
500 Globalの現在の旗艦ページは、2026年9月に更新されたThe 500 Fellowshipを紹介している。初期投資は最大USD50,000、追加投資は最大USD1 millionとなる可能性が記載されている。これらの上限の記載から、一律の投資額、持分比率、プログラム参加料、入金日は特定できない。別プログラムについての過去の説明を現在のページと組み合わせて、純受取額を作り上げるべきではない。Entrepreneurs Firstも、ロンドンでの支援、投資委員会の判断、サンフランシスコへの移転およびデラウェア州のC corporationに関連する任意の追加資金調達を分けている。これらの例は、未解決の欄を明示した比較の必要性を示す。正確な問いを伴う空欄は、互換性のないオファーの版から組み立てた確信的な数値より有用である。
| プログラム | 公表されている仕組み | 未解決または条件付きの事項 |
|---|---|---|
| Y Combinator | 7%に対するUSD125k;評価上限のないMFN SAFE USD375k | 後続段階での証券の取扱いと応募者の費用 |
| Techstars | 5%に関連するUSD20kのCEA;USD200kのMFN SAFE | APACのSAFEはUSD100k;適用される送金順序 |
| Antler UK | 8.5%に対する£125k;£85kの転換型ノート;£40kの参加料 | 参加料の税務、決済、返金、入金日 |
| Antler Singapore | 出典記載額は10%に対する$100k;$50kのMFN;レジデンシー参加料なし | ISO通貨指定は明示されていない;創業者の生活費と渡航費 |
| Entrepreneurs First London | 条件付き£6kの支援;選定した出典では8%に対する$125k | 移転・組織形態の条件を伴う、出典記載の任意の$125k MFN;ISO通貨指定は明示されていない |
| The 500 Fellowship | 当初最大USD50k、さらに最大USD1mの投資の可能性 | 現在の参加料、証券、持分、決済は未確認 |
公式ページの参照日は2026年11月12日。構成要素から、使用可能な銀行受取金や現在のコホートへの参加可能性は確定しない。
8 参加アクセス支援、競争的助成、持分参加を分けて比較する
市場参入支援は、使途制限のない投資を提供せずに対象支出を減らす場合がある。Enterprise SingaporeのGIA+ページには、2026年4月1日から有効な、最大七十パーセントの拡充支援率が記載されており、一般技術はS$35,000、ディープテックはS$50,000の上限が示されている。対象となるプログラム参加料、生活費、航空運賃を挙げ、支援申請に先立つプログラムへの受入れについて説明している。これらの条件から、特定企業への採択や償還日は確定しない。モデルでは、承認された対象支援を独自の未収金および支払日程に置き、申請者の負担と助成対象外の費用を個別に特定する必要がある(Enterprise Singapore, GIA initiative)。
CORFOのIgnite 13公募は、参加条件と拠出条件を伴う非持分型支援について、現在の日付のある例を提供する。ページには最大CLP30 million、八十パーセントの支援が示され、所定の登録上の性別規則に該当する女性プロジェクト責任者には九十パーセントの率が示されている。確認した統合募集要項には、責任者のチリでの参加、持分保有、専従、拠出の要件が記載されている。リンク先の統合版は非公式であると自ら明記しているため、準拠する決議と署名済み契約の確認が必要である。したがって、拠出要件は対象となる現金または現物の項目と、適用される資金供給方法まで追跡する必要がある。承認された支援額が同じでも、担保を条件とする前払と支出後の償還では流動性への影響が異なる。
確認した欧州の公募には、受給者と条件の異なる競争的配分が含まれる。EITのベンチャー育成ページは、選定された成長支援と、その後の競争的助成を説明し、選定されたベンチャーにはSAFEの要件を設けている。EIT Jumpstarterの2026年規約は、対象となる自然人、初期段階の資格条件、条件付きの研修支援、順位に応じた賞金を扱っている。広告されたすべての助成を、創業者への一つの想定入金にまとめると、選考手続が失われる。適切な比較では、応募資格を持つ母集団、受給権を生じさせる事象、受益者、許容使途、支払の証拠を記録する。判断日に公募がまだ開いているかも記録する(EIT, venture incubation page; EIT Jumpstarter, 2026 terms)。
確認したMassChallengeのSecurity and Resiliency Tractionプログラムは、参加料と持分提供がない一方、必須イベントの渡航費は参加者負担であると記載している。持分証券がなくても、それらの現金費用は会社の判断に関連する。同様に、英国のGlobal Entrepreneur Programmeは、参加料や持分提供を伴わない支援を説明し、対象企業像と選考手続を定めている。メンタリング、人脈紹介、推薦に関する支援は、個別のサービスである。いずれの説明にも、顧客売上や新規投資に対する一般的な確約はない。したがって、資金調達の比較では、投資、現金支援、条件付き支援、サービス、会社負担の参加アクセス費用を別々の欄に残す必要がある。これにより、架空の共通投資金を当てはめずに、各項目の経済的性質を保持できる。
| 経路 | 公表されている支援 | 留意条件 |
|---|---|---|
| GIA+ | 最大70%;一般技術S$35k/ディープテックS$50kの上限 | 対象費用、選考、支払の条件 |
| CORFO Ignite 13 | 最大CLP30m;80%または要件に該当する90% | 拠出、参加、支払方法 |
| EITの育成支援 2026 | 選定された支援と競争的な追加助成 | 選定ベンチャーのSAFE;確認した公募は終了 |
| EIT Jumpstarter 2026 | 条件付き研修支援と順位に応じた賞金 | 自然人の資格要件;確認した公募は終了 |
| MassChallenge Traction 2026 | 参加料・持分提供なし | 必須の渡航費は自己負担 |
| UK Global Entrepreneur Programme | 参加料・持分提供なし;指定サービス | 企業審査;自動的な現金支給や査証取得はない |
公式の出典と規約。CORFOのリンク先統合募集要項は非公式であると明記されており、準拠書類の確認が必要である。
9 資格要件マトリクスと、締切を検証できる日程表を維持する
資格要件マトリクスは、実際の応募者と現在の証拠から始める必要がある。経路ごとに、対象となる法人形態、会社設立後の年数、持分保有条件、業種、開発段階、必要な現地参加、個人の在留・入国資格を記録する。別の欄群で、投資選考と資金提供の条件を特定する。公開ページに関連する確認項目がない場合、その欄には不足する書類と確認責任を持つ当事者を記載する。未知の条件を充足済みと扱うと、利用できないかもしれない低費用の経路が利用可能に見えてしまう。すべての未知を絶対的な不合格と扱うことも、証拠の範囲を超える。条件付きの状態は、具体的なデューデリジェンス依頼を支える。
締切管理表では、元の日時と明記された時間帯を保持する必要がある。確認したCORFOのIgnite 13ページでは、公募開始は2026年11月3日、締切は2026年11月24日13:00である。確認資料の表示された締切には時間帯の指定がないため、本稿はUAE時間への換算を示さない。管理表にはこの未解決欄を残し、提出計画を立てる前に確認を求める必要がある。2027年5月または6月と記載された支援対象期間の見込みも、プログラム側の目安として日程表に置くべきである。それは、特定の応募者の銀行口座へ任意の日に入金されることを裏付ける十分な証拠にはならない。
他の複数のページには、観察日である2026年11月12日時点ですでに過ぎた日付がある。確認したAntlerの英国とシンガポールのページには、2026年9月と10月のコホート開始日が表示されている。確認したEITの育成支援とJumpstarterの公募は、2026年のそれ以前に締め切られている。プログラムの説明がページに残っていても、新たな応募期間が始まった証拠にはならない。日程表では、最後に告知されたコホート、応募締切、プログラム開始日、確認済みの将来の募集開始を区別する必要がある。確認された将来の公募がなければ、最後の欄は未解決のままである。この扱いは、印刷された日付が過ぎた後に、古い「次回開始」という表示を字義どおり受け取ることも避ける。
参加規則が前提条件とする場合、在留・入国手続と会社設立の日程は、返金不能の約束に先行させる必要がある。カナダのStart-up Visaページは、停止措置と、有効な2025年のコミットメント証明書を保有して2026年6月30日までに申請する者に対する過去の例外を記載している。この締切は本稿の観察日には過ぎている。この確認結果は当該経路に関するものであり、カナダのすべての移住経路が利用できないことを示すものではない。マトリクスでは、確認するプログラムと規則を明記し、当局の版の日付を保持し、必要な専門家による確認を特定する必要がある。プログラムの受入通知は、査証、設立証明書、充足済みの資金調達条件として記録せず、その固有の状態に添付したままにする必要がある。
| 経路 | 確認する公表条件 | 必要な企業の証拠 |
|---|---|---|
| GIA Shanghai | シンガポールでの事業、B2B、現地持分保有と売上の要件 | 持分保有の連鎖、事業活動、受入れ |
| EntrePass | 事業・創業者の基準と30%の持分保有 | 会社の事実と適格な支援 |
| CORFO Ignite 13 | 責任者の参加、専従、持分保有 | 準拠募集要項、契約、拠出 |
| EIT Jumpstarter | 自然人、国籍、設立時期 | 個人の資格要件と会社の履歴 |
| UK Global Entrepreneur Programme | 移転可能な会社と拡大段階の企業像 | 企業の証拠と選考 |
デューデリジェンス用のマトリクスである。プログラムへの受入れから在留・入国許可は確定しない。
| 経路 | 公表日程 | 2026年11月12日時点の状態 |
|---|---|---|
| CORFO Ignite 13 | 2026年11月3日から24日;締切13:00 | 受付中;表示された締切の時間帯は未解決 |
| The 500 Fellowship | 2026年11月30日から2027年4月9日 | プログラム日程;締切は未確認 |
| Antler UK | 2026年9月23日開始 | 過去の日付;次の応募期間は未確認 |
| Antler Singapore | 2026年10月5日開始 | 過去の日付;次の応募期間は未確認 |
| EITの育成支援 2026 | 2026年6月9日、17:00 CET | 過去の日付 |
| EIT Jumpstarter v2 | 2026年5月17日、23:59 CEST | 過去の日付 |
元資料に記載された時間帯を保持する。時間帯の記載がなければUAE時間への換算を行わない。2027年の応募期間を推定しない。
10 識別上の限界を保持してアクセラレーター研究を用いる
公表研究は、検証すべき仕組みと評価設計の参考になる。アクセラレーターからの紹介を、現在の国境を越えた顧客入金へ変換する一般的な係数は提供しない。Hallen、Cohen、Binghamは、選定したアクセラレーターの環境で組織学習と成果を検討している。その研究と確認した著者原稿は、受け入れられたベンチャーと受入れに近かったベンチャーを用い、バランシング法とイベント・ヒストリー分析を組み合わせている。プログラムと初期コホートは過去のもので、効果は環境によって異なる。これは、プログラム設計と学習の仕組みの検討を支える。本稿の公表オファー登録簿にあるすべてのプログラムの現在の純収益を特定するものではない(Hallen, Cohen and Bingham, 2020)。
Gonzalez-UribeとLeatherbeeは、選考閾値付近の回帰不連続デザインを用いてStart-Up Chileを研究し、基本サービスとともに起業教育を検討している。その環境と設計は、教育の組合せを他の支援から区別している。確認した原稿は過去の応募者と参加者を報告し、解釈上重要な調査回答の限界を含む。選考境界付近の局所的推定は、特定の比較を扱う。これを、別のプログラム、国、年を検討する創業者の無条件の予測へ変換すべきではない。ただし、その研究は、企業単位の観察計画を設計するときに、支援内容を分離することを支える(Gonzalez-Uribe and Leatherbee, 2018)。
Gonzalez-UribeとReyesは、審査後の審査員の寛大さに関連する変動を用い、コロンビアの環境を分析している。確認した採択原稿が特定する標本は、応募者全体より狭い。その操作変数デザインは、仮定と局所的な対象集団を保持したうえで、その条件に即して説明する必要がある。Yuの論文は、アクセラレーターの情報と選考成果を検討している。今回の確認で参照したのは要旨であるため、方法全体や係数を調査したとは主張しない。この種の研究における早期のベンチャー閉鎖は、従来の成功指標に加えて、情報や事業停止判断に関係する場合がある。すべての閉鎖をプログラムの失敗と扱う短い要約には、確認した要旨が提供する以上の証拠が必要になる(Gonzalez-Uribe and Reyes, 2021; Yu, 2020)。
実証研究は、介入、標本、地域、期間、成果指標が異なる。本稿は、それらの係数を数値例に組み入れていない。構成したケースは、開示した入力値のもとで、会計上の関係、時期の制約、持分の取扱いを検証する。今後の実証論文には、応募者単位の研究計画、定義された比較対象集団、完全な費用尺度、顧客代金の回収と資金調達までの追跡が必要である。成果の欠測、創業者による選択、プログラムの不採択、その後の処置変更をすべてその計画で扱う必要がある。本稿の貢献は、これらのデータ要件を可視化する監査可能な意思決定の枠組みであり、因果的主張と母集団に関する主張は適切な設計に委ねる。
| 研究 | 確認した設計 | 限界 |
|---|---|---|
| Hallen et al. (2020) | 受入れ/受入れに近かったベンチャー;バランシング/イベント・ヒストリー分析 | 選定された過去のプログラム;異質な効果 |
| Gonzalez-Uribe and Leatherbee (2018) | 選考閾値を用いる回帰不連続デザイン | 過去の局所的な介入と対象集団 |
| Gonzalez-Uribe and Reyes (2021) | 審査後の審査員の寛大さを操作変数に使用 | 操作変数の仮定と審査済み標本 |
| Yu (2020) | 公表要旨のみ | 方法全体と係数は未調査 |
これらの研究の係数を用いて構成実験を較正していない。
11 構成した会社と共通の事業継続代替案を固定する
数値実験では、使途制限のない期首現金£120,000、360日の期間、三十日ごとに£8,000の共通営業支払がある一つの構成企業を設定する。共通事業からの入金はゼロとする。この仮定は実験の資金繰りへの負荷を表し、アクセラレーター応募企業の通常売上に関する主張ではない。現状にとどまる経路とすべての参加経路で、同じ共通営業日程を保持する。実験の参加アクセス費用とパイロット費用はすべて会社が支払う。創業者の別個の個人現金元帳は、明示的にゼロである。実際の創業者が自ら移転費や生活費を払う場合は、この取扱いを置き換え、本人と会社の間の資金移動を特定する必要がある。
取締役会が選ぶ使途制限のない最低現金残高は£20,000である。この最低残高基準は経営上の流動性方針であり、契約上の債務不履行や法的な支払能力テストではない。モデルでは同日の入金に先立って必要な支出をすべて適用し、事象ごとに残高を検査する。この取扱いは、資金の決済前に会社が支払う必要があるときの資金不足を可視化する。同日内の順序について意図的に保守的な設定である。銀行の取引順序を予測せず、実際の会社が特定の請求書の支払を延期できるかも確定しない。その後の入金で現金が基準を上回っても、最初の方針違反は記録に残す。
構成した参加基準ケースでは、固定五パーセントの持分に対し、三十日目に£100,000の資金調達入金がある。参加アクセス費用は参加時£10,000、三十日目£10,000で、共通支払日のたびに£1,000の追加営業間接費がある。参加アクセス費用には人工的な外国通貨単位を用い、基準為替レートは一単位につき一ポンドとする。この人工単位により、現在の市場相場を主張せずに、統制した為替レート実験を行える。税金、利息、ヘッジ費用、供給者からの返金は含めない。応募者固有の適用では、これらの項目すべてに日付のある証拠が必要になる。
十二の主要ケースは、この会社の明示的に特定した特徴を変更する。二十の一方向感応度分析では、資金調達日、参加アクセス支出、外国費用の換算、顧客代金の回収日を変化させる。別の二十五点のグリッドでは、五つの資金調達日と五つの追加参加アクセス支出を交差させる。十一の貢献額実験は、所定の納品と回収のパターンが運転資本に与える影響を検討する。これらは構成した入力値による決定論的計算である。頻度推定、成功確率、市場費用の分布、プログラム順位は提供しない。共通の営業事業を固定することで、各結果を明記した変更まで追跡でき、有限の実験とすることで、大域的最適解を主張せずに比較を再現できる。
| 入力項目 | 値 | 留意条件 |
|---|---|---|
| 期首の使途制限のない現金 | £120,000 | 同じ会社 |
| 共通営業支払 | 360日目まで30日ごとに£8,000 | 共通入金はゼロ |
| 最低現金残高基準 | £20,000 | 経営方針 |
| 基準資金調達 | 30日目に£100,000;固定5% | ケース固有の変更を明記 |
| 参加アクセス費用/間接費 | 0/30日目に10k単位;支払日のたびに1k | 基準£1の人工単位 |
| 顧客取引パターン | 納品£20k;回収£60k | 所定の契約 |
| 証拠の分類 | すべての財務入力値と成果は構成したもの | 確率、市場費用、因果効果を示さない |
すべての費用は会社負担であり、創業者の個人現金元帳はゼロ。プログラムへの参加適格性は、計算のためだけに仮定する。
12 総コミットメント、使用可能な受取金、使途制限残高を照合する
コミットメントは、実際の決済条件を通じて営業現金元帳へ反映する必要がある。構成した参加料控除ケースは、総資金調達額£100,000から始まり、決済時に£10,000の参加料が源泉控除される。使途制限のない現金へ£90,000を計上する。参加料は総額から純額への照合に示し、銀行口座からの引落しとして二重に費用計上しない。事実上必要であれば、会社負担の別の参加アクセス請求書は追加の現金事象として残る。この区別は重要であり、区別しなければ、使用可能な資金を過大表示したり、同じ支出を二重計上したりする可能性がある。署名済みの投資契約と参加料の書類で、適用される仕組みを確定する必要がある。
使途制限付き資金調達には、日程表に第二の資金区分が必要である。構成した制限付きケースは、同じ£100,000の決済から、使用可能な現金へ£40,000、使途制限付き現金へ£60,000を同時に計上する。制限付き部分は三百日目に使用可能になる。制限解除では資金を区分間で移し、合算残高に新たな資金調達入金を生じさせない。会社の既存銀行口座からの£60,000の事前資金拠出支出は仮定しない。その支出を記録すると、所定の決済にはない事象を作ることになる。反対に、一時的にでも£100,000全額を使用可能と表示すると、到着時から制限のある資金をモデルが支出できてしまう。
非現金サービスには別の記録が必要である。構成した受給権ケースは、額面£40,000の非現金便益と、まだ授与されていない£10,000の賞金を加える。いずれも使途制限のない現金入金を生じさせない。クレジットが後に適格な供給者支払を置き換える場合、利用条件と実際の使用を踏まえ、証拠のある節約額だけその支払を減らす必要がある。宣伝された額面だけでは、その節約は確定しない。未授与の競争的賞金は、選考日とともに条件付き機会の登録簿に残せる。基準現金計画では、授与されなかった場合に必須費用を払う別の手段を特定する必要がある。
したがって、資金調達の発表、採択通知、償還請求、決済済み銀行現金は、照合上それぞれ異なる位置を占める。取締役会は、請求権を生じさせる書類、未充足の条件、相手方、許容使途、解除に関する予定の証拠を保持する必要がある。条件が変化したときは、元の予測を改訂日程とともに参照可能なまま残す必要がある。これにより、その経路の現金状況が変わった理由を会社が説明できる。照合はまた、支払順序や使途制限について提供者と焦点を絞って話すことを支える。構成例はその対話を例示し、名称を挙げていない実在プログラムの決済慣行に関する結論は提供しない。
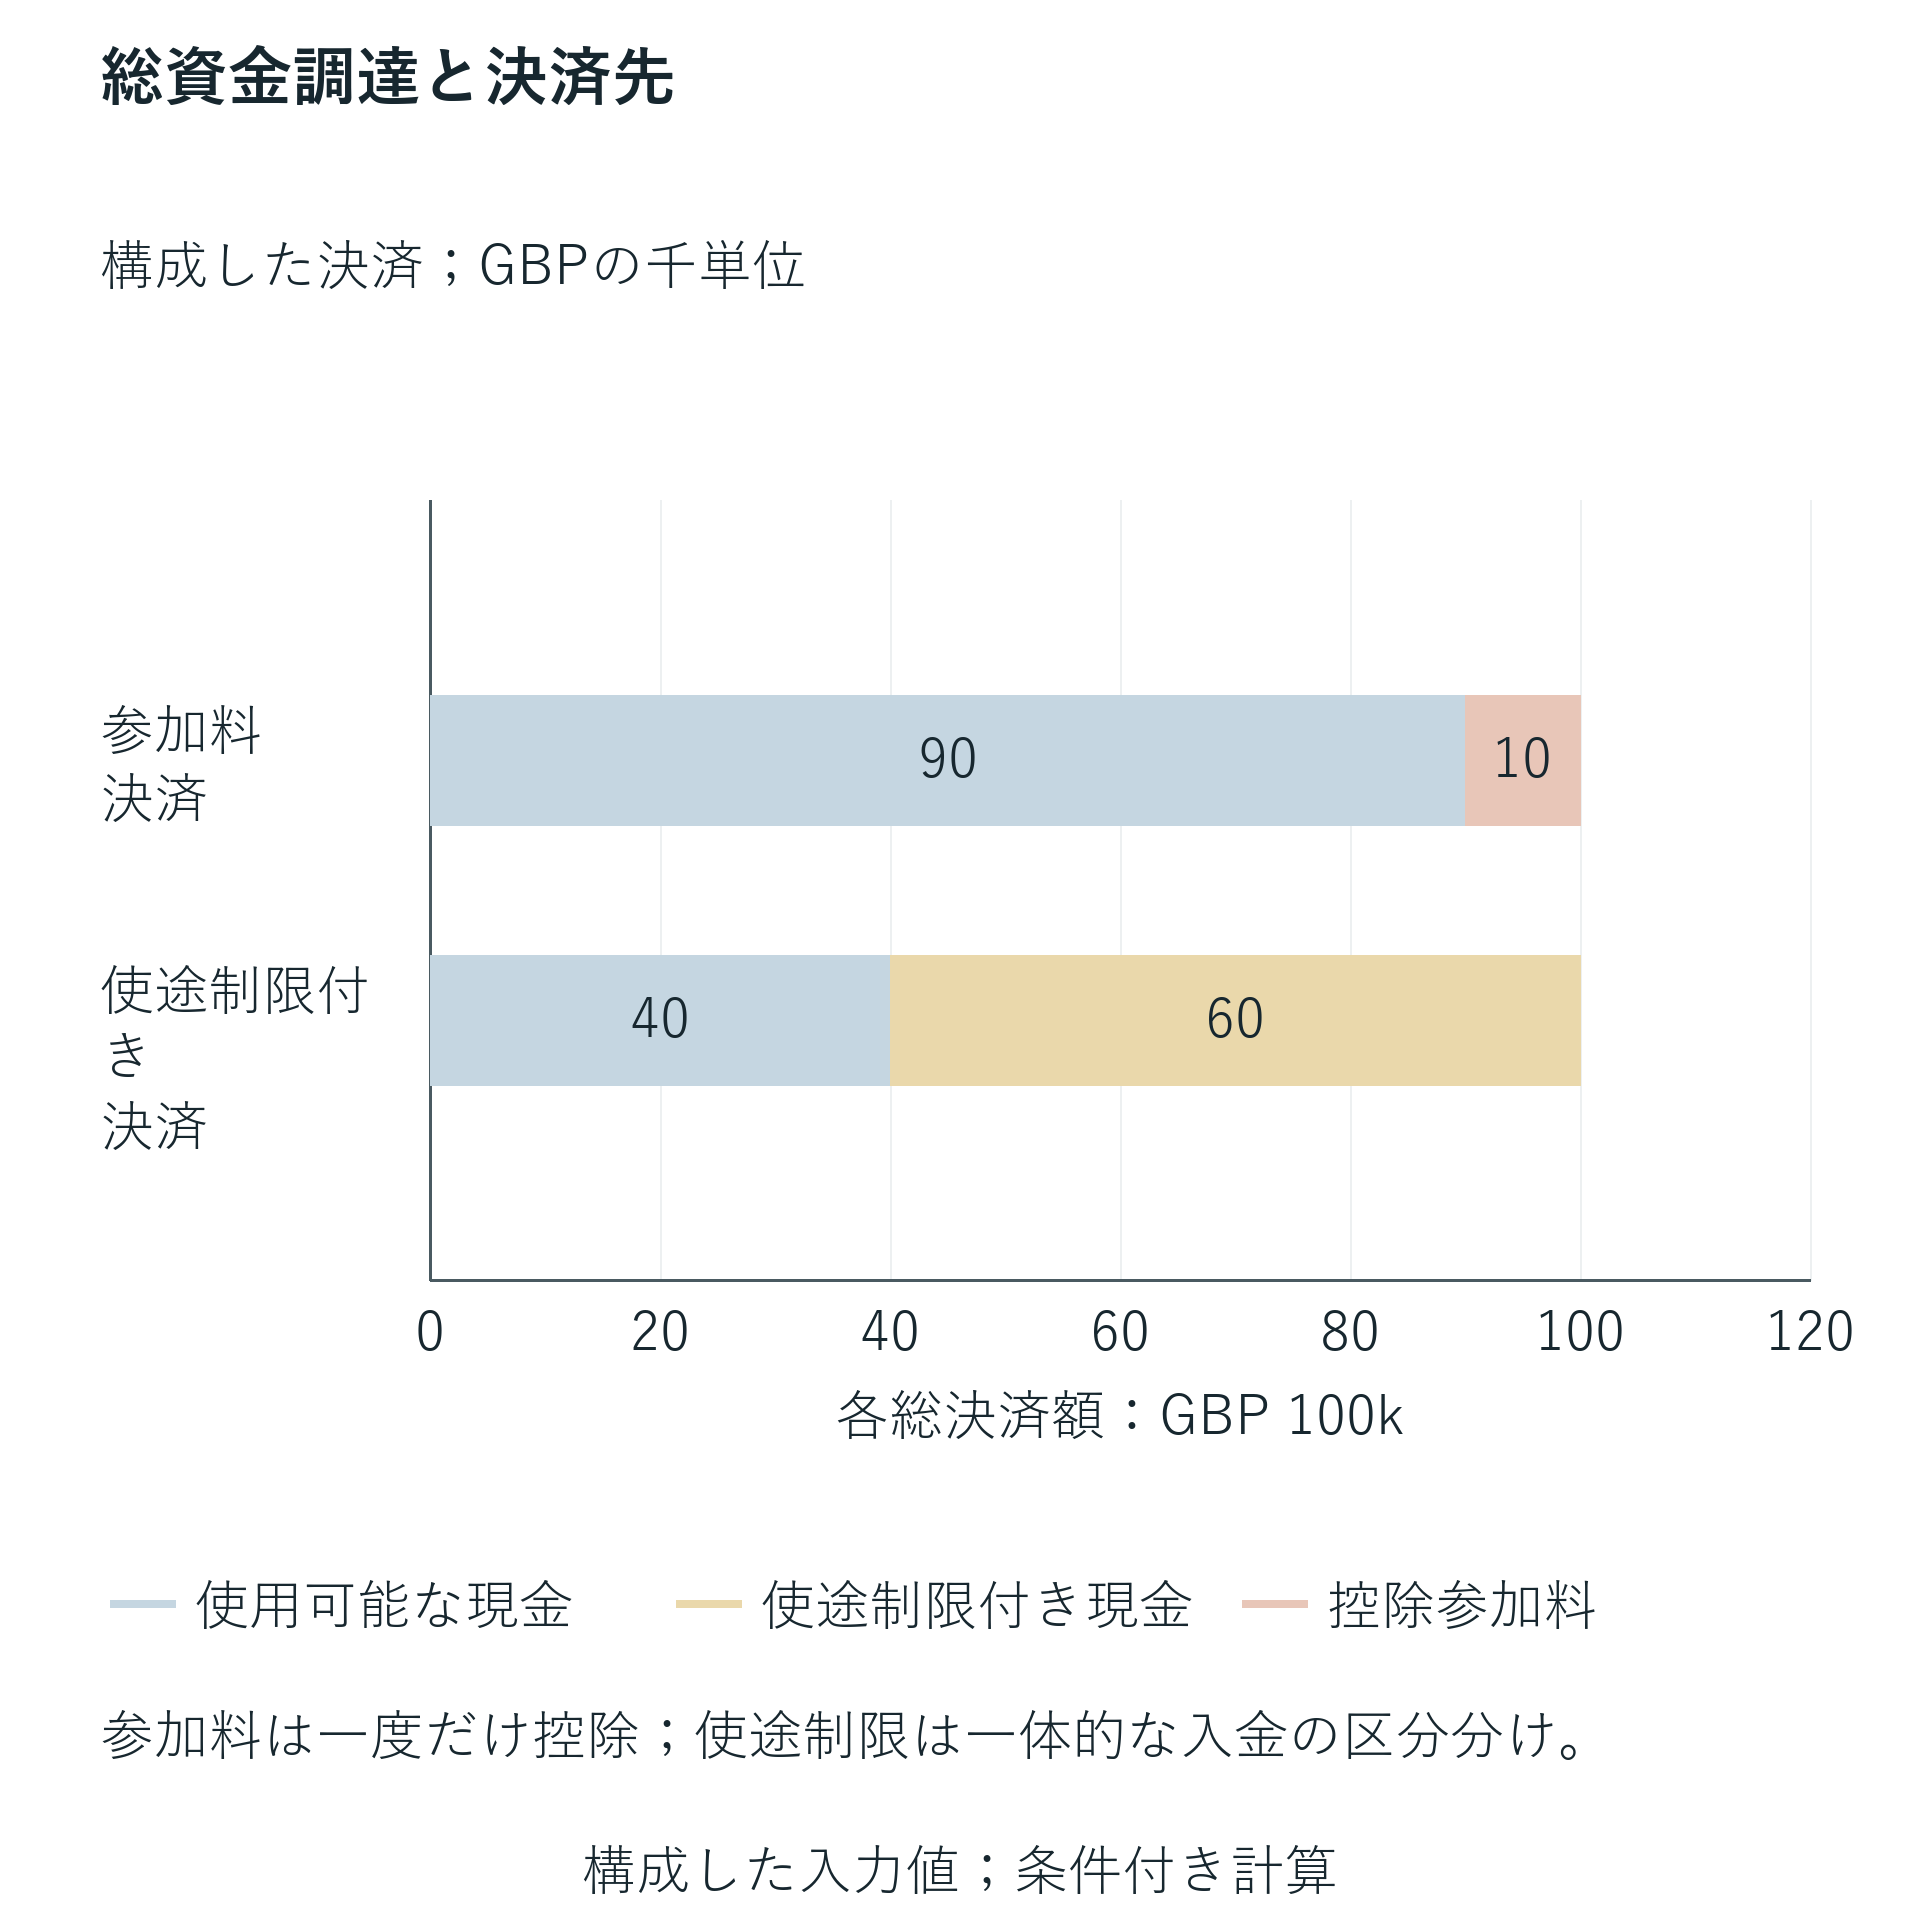
横にスクロールすると図を原寸で読めます。原寸の図を開くこともできます。
構成した決済。制限解除は既存現金を移動させ、新たな資金調達を生じさせない。
13 事象元帳と実行可能な経路の意味を定める
元帳は各事象について、一意の識別子、日、原通貨額、換算レート、使途制限のない現金の変動、使途制限付き現金の変動を記録する。事象後の自由現金残高は、期首自由現金と、その確認時点までの自由現金変動の合計に等しい。自由現金と制限付き現金の合算残高は、入金と支出に照合され、区分間移動は相殺される。持分の日程は別に保存する。この構造は、顧客代金の回収、納品支出、参加費用、資金調達入金を分類別に可視化したまま保つ。また、契約、請求書、銀行明細、元の意思決定日程と照合するための、有限の事象一覧をレビュー担当者に提供する。
実験の流動性方針のもとで経路が実行可能となるのは、検査したすべての使途制限のない残高が£20,000以上である場合だけである。等号の場合も基準を満たす。方針違反は銀行残高が負になることとは異なり、モデルは最初の最低残高基準への違反と、現金をゼロ未満にする最初の必要支出の両方を記録する。違反後の計算継続は、診断用の期末残高を示す。介入なしですべての後続支払を実際に賄えると仮定するものではない。実際の適用では、資金のない事象を契機として、費用、条件、持分への影響を文書化した別個の資金調達または営業計画の改訂が必要になる。
同日内の取扱いは、入金に先立つ実際の必要支出に適用する。最初の使途制限付き決済は、二つの資金区分へ分ける一体的な入金であり、一時的な使用可能入金と、その後の引出しには分割しない。制限付き区分の解除も移動である。これらの規則は、所定の契約の経済的性質を保持しながら、実際の支払需要をモデルで検査できるようにする。また、より早い回収が貢献額分析をどう変えるかを定める。顧客が納品日に払う場合でも、採用した事象順序では、構成企業は先行する納品支出を賄える必要がある。
実験は、金額、レート、持分比率に正確な有理数演算を用いる。表示された小数の比率は、正確な分数を説明のために丸めたものである。各主要ケース、感応度分析、グリッド点は、完全な事象日程、最初の違反、分類別合計を保持する。貢献額分析は、制約となるすべての不等式を保持する。これらの記録は再現と個別の主張のレビューを支える。実際のオファーの不確実性を解消したり、会社の支払能力を確定したりするものではない。取引へ適用する前に、取締役会は構成したすべての入力値を置き換え、適切な時期の取扱いに合意し、その経路が満たすべき流動性方針を承認する必要がある。
14 現金の推移と商業上の証拠を通じて十二のケースを解釈する
現状にとどまる代替案は、十二回の共通支払後に£24,000で終了し、£20,000の方針上の最低残高基準を上回る。参加基準ケースは£92,000で終了し、検査した自由現金の最小値は£91,000である。期末現金の差£68,000は、新規資金調達£100,000から、増分参加アクセス費用と間接費£32,000を差し引いたものである。この比較には顧客貢献額はない。株主は、明記された五パーセントの持分も付与している。この結果は、資金調達後の現金状況と持分上の帰結を特定する。プログラムが£68,000の営業価値を生んだ、または会社の市場評価を高めたという証拠は提供しない。
参加時の追加参加費用£30,000は、期末現金を£62,000、最小値を£61,000へ減らす。初回資金調達から£10,000の参加料を差し引くと、参加料を一度だけ計上して、期末現金は£82,000となる。同じ£100,000の資金調達を270日目へ遅らせると、期末残高は£92,000のままであるが、入金前の最小値は£19,000となる。この経路は方針上の最低残高基準に違反する。£60,000を300日目まで制限すると、最小値は£50,000、解除後の期末現金は同じ£92,000となる。これらのケースは、所定の日程のもとで、支出、控除参加料、遅い入金、制限付き資金区分の効果を個別に示す。
非現金受給権と未授与賞金のケースは、基準ケースと同じ期末現金£92,000、最小値£91,000となる。人工外国通貨一単位につき1.25ポンドという外国費用ストレスでは、期末現金は£84,000となる。紹介と代金未受領のパイロットのケースは、£20,000の納品費用を負担し、顧客入金なしで£72,000で終了する。有償契約ケースは同じ納品費用を負担し、270日目に£60,000を回収して£132,000で終了する。その純商業現金貢献額は£40,000である。これらの構成した成果は個別に仮定しており、四件の紹介から代金を払う顧客への実測転換率として読むことはできない。
二つの追加資金調達ケースはいずれも240日目に追加£200,000を受け取り、£292,000で終了する。現金入力値が同一なので、現金の推移も同一である。持分構造は異なり、固定持分経路では新ラウンド後に創業者全体へ七十六パーセントが残り、所定の上限付きSAFE経路では六十四パーセントが残る。いずれのケースにも顧客貢献額はない。したがって、結果表は営業現金、資金調達、最低流動性、条件付き持分を分けて報告する。単一の財務順位は付けない。実際のオファー間で選択する株主には、この意図的に狭い実験から除外された権利、優先権、支配条項、債務、代替案も必要になる。
| 経路 | 最小/期末自由現金 | 最低残高基準/純商業現金 |
|---|---|---|
| 現状維持 | £24k / £24k | 充足/£0 |
| 基準 | £91k / £92k | 充足/£0 |
| 追加参加アクセス費用£30k | £61k / £62k | 充足/£0 |
| 控除参加料£10k | £82k / £82k | 充足/£0 |
| 資金調達270日目 | £19k / £92k | 270日目に違反/£0 |
| 制限付き£60k | £50k / £92k | 充足/£0 |
| 非現金と未授与賞金 | £91k / £92k | 充足/£0 |
| 外国費用£1.25/単位 | £84k / £84k | 充足/£0 |
| 代金未受領のパイロット | £72k / £72k | 充足/マイナス£20k |
| 有償契約 | £91k / £132k | 充足/£40k |
| 固定持分と追加資金調達 | £91k / £292k | 充足/£0 |
| 単一SAFEとラウンド | £91k / £292k | 充足/£0 |
保存された正確な構成モデル。違反後の計算は診断用であり、期末現金は継続的な実行可能性を確定しない。
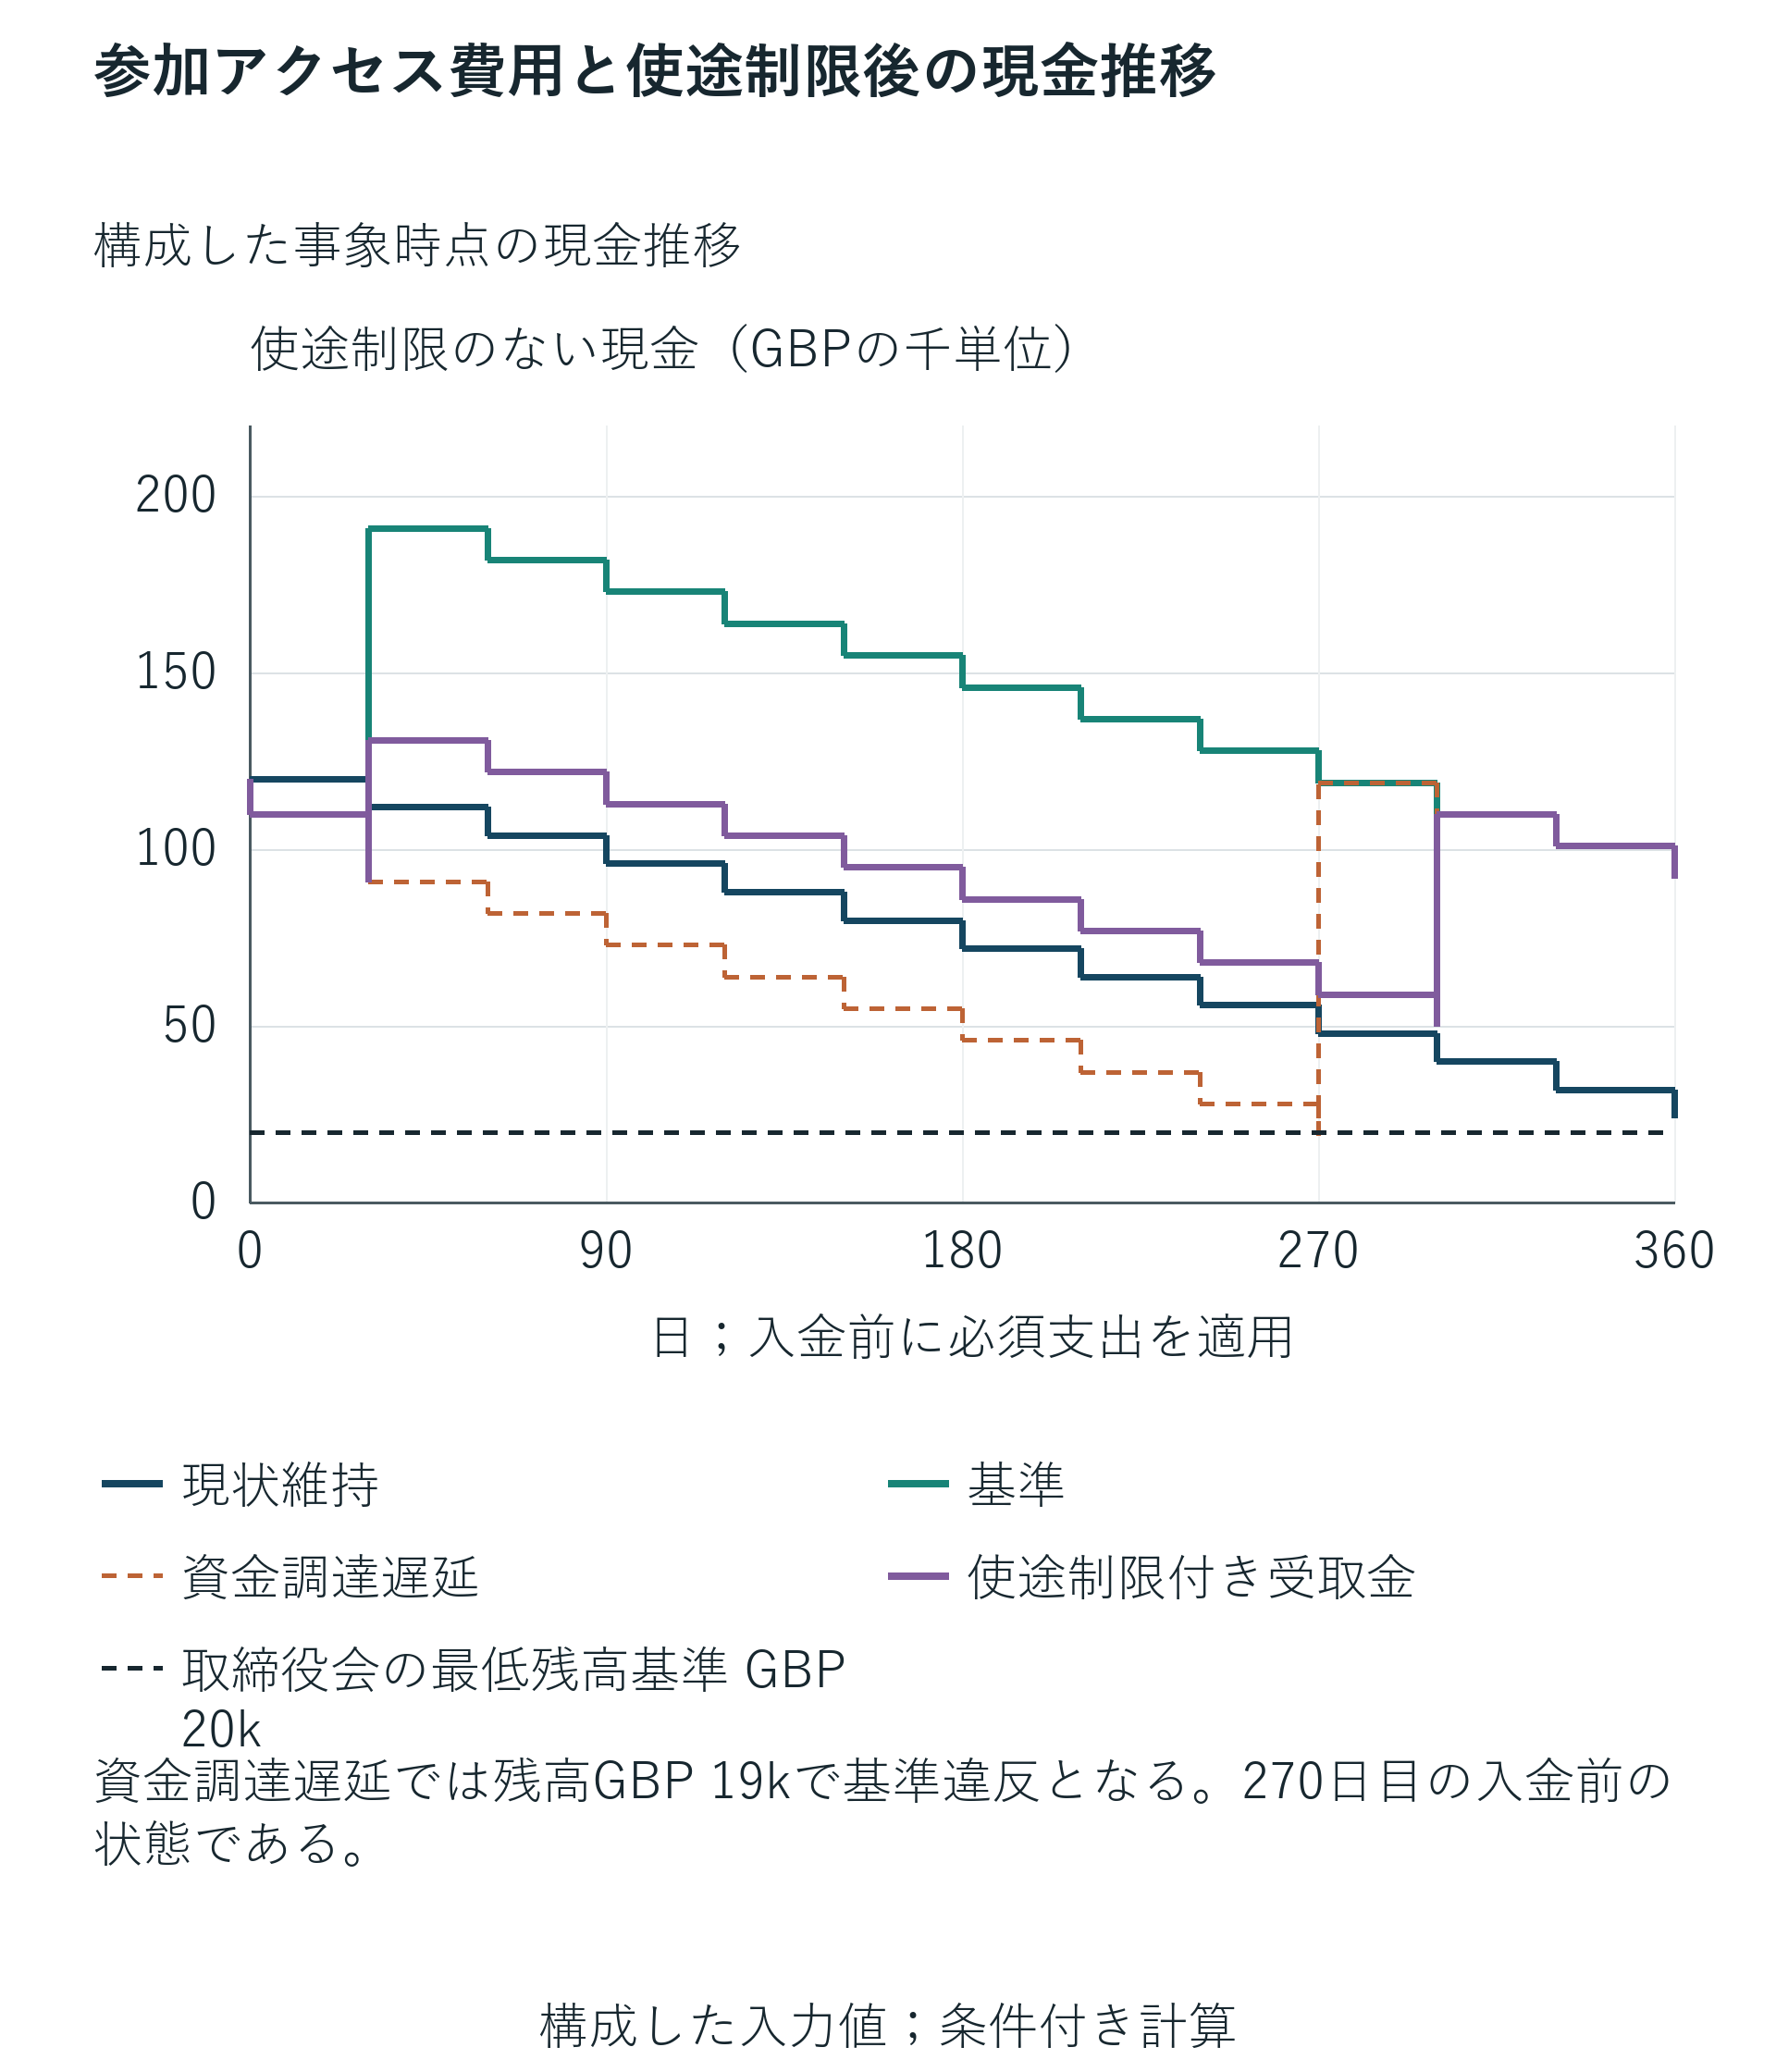
横にスクロールすると図を原寸で読めます。原寸の図を開くこともできます。
構成した推移。方針上の最低残高基準£20k、同日入金前に支出を適用し、違反後の継続計算は診断用。
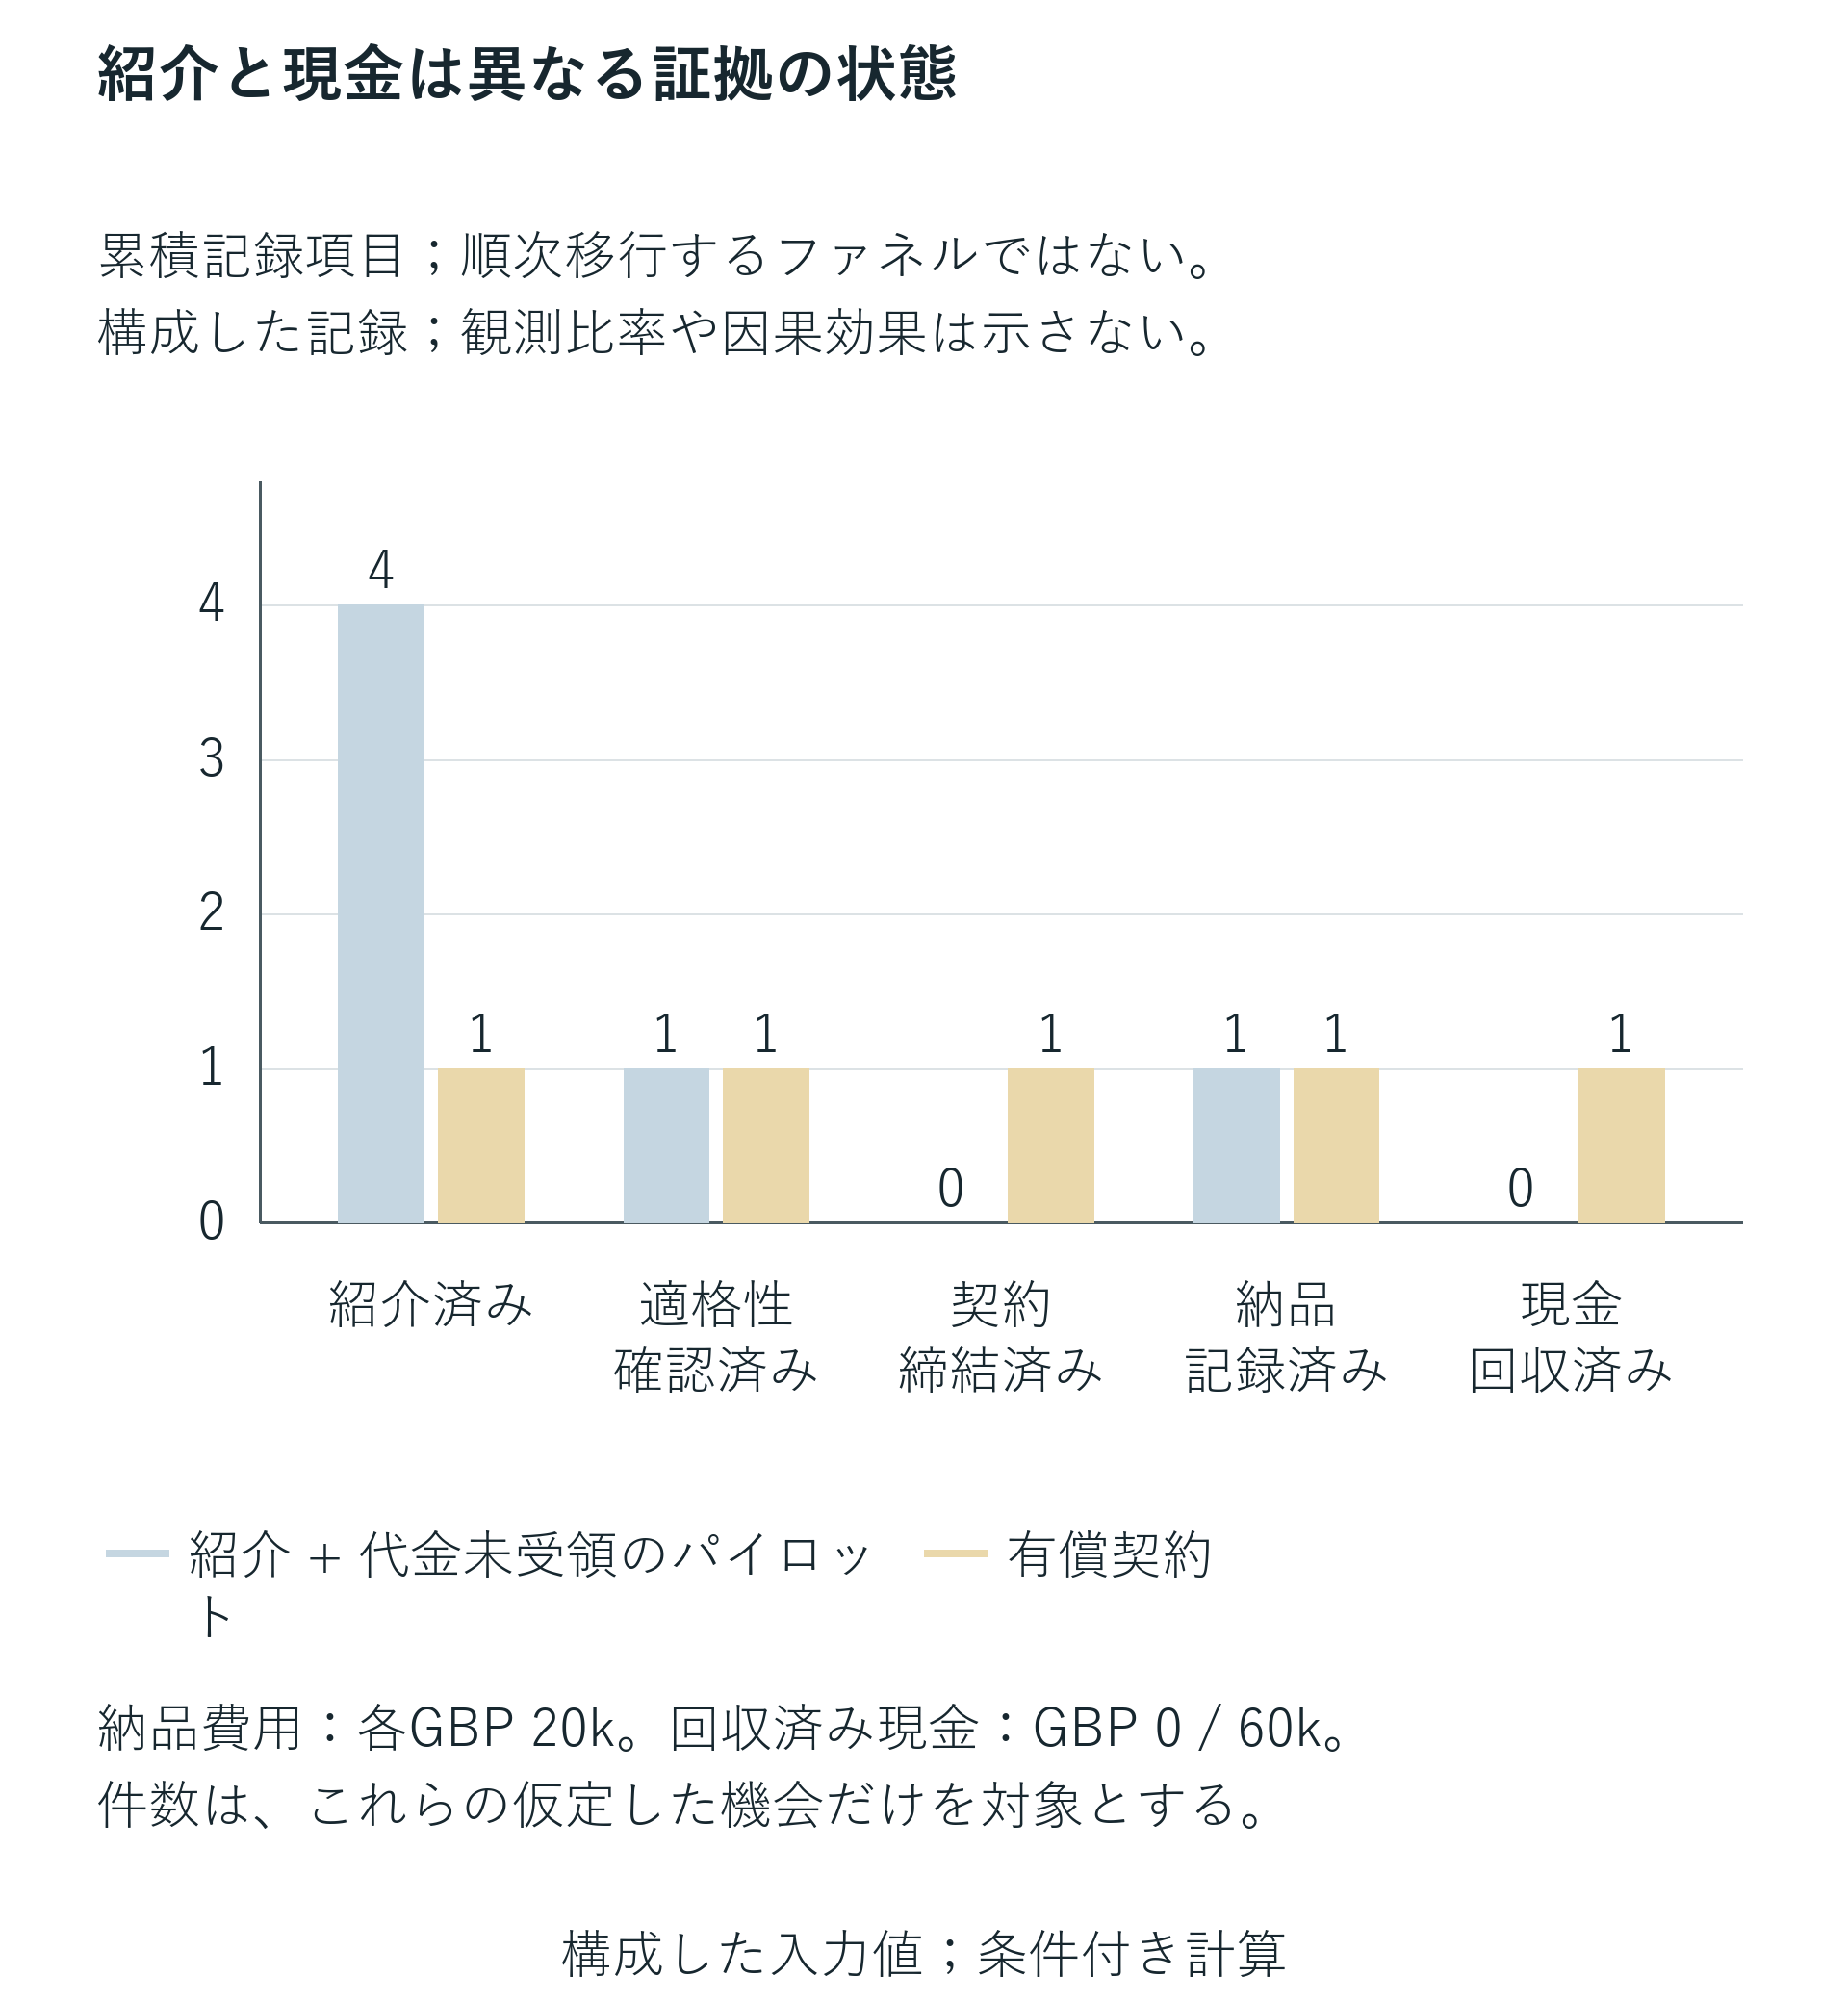
横にスクロールすると図を原寸で読めます。原寸の図を開くこともできます。
構成した証拠の状態であり、コホート転換率や因果推定ではない。
15 感応度分析は、変化する確認時点を通じて読む
資金調達日の感応度分析は、同じ£100,000の入金を、零日目、三十日目、九十日目、180日目、270日目の間で移動させる。実験は利息や支出の変更を含まないため、五つの計算すべてで期末の使途制限のない現金は£92,000のままである。最小現金は順に£92,000、£91,000、£73,000、£46,000、£19,000である。最後の経路は方針上の最低残高基準に違反する。終点が同じでも、より早い資金は途中で約束を果たせる能力を変える。これらの結果は、仮定した共通営業日程、参加アクセス支払、入金前に支出する採用順序に依存する。別の会社は、違反日を転用せず、自社の確認時点を再計算する必要がある。
追加参加アクセス支出の感応度分析は、参加時にゼロ、£10,000、£20,000、£30,000、£40,000を負担させる。期末現金は£10,000刻みで£92,000から£52,000へ低下する。対応する最小値は£91,000から£51,000へ低下し、基準資金調達日では五つの経路すべてが最低残高基準を満たす。これは、資金調達を固定し、商業上の反応を含めない統制された支出比較である。より高価なプログラムが、より良い、またはより悪いサービスを供給すると仮定しない。実際の参加料を評価するには、会社はサービスを文書化し、その経路で関連する顧客と資金調達の証拠を検証する必要がある。
外国費用の感応度分析は、指定されたすべての外国参加アクセス費用と増分間接費に対し、人工外国通貨一単位につき0.75、1、1.25、1.5、2ポンドのレートを適用する。GBP建ての資金調達入金は変えない。期末現金は£100,000、£92,000、£84,000、£76,000、£60,000となる。最初のレートでは、初回資金調達前に£96,250の最小値が生じ、最小値が期末現金と一致する必要がない理由を示す。これらは統制された換算係数であり、市場予測を含まない。実際の外貨計画では、各契約の通貨、換算日、銀行手数料、ヘッジを特定し、GBP建て資金調達コミットメントへ同じ為替変動を適用することを避ける必要がある。
顧客入金日の感応度分析は、120日目の納品支出£20,000と、五つのうち一つの日に回収する顧客入金£60,000を保持する。各ケースは£132,000で終了し、純商業現金£40,000を記録する。360日目の回収は最小値を£72,000へ下げ、120、180、240、270日目の回収では全体の最小値は£91,000のままである。同じ最小値は、年間を通じて日々の流動性が同一であることを意味しない。事象元帳はその推移を保持する。一方向実験は他の入力値を固定するため、特定の変更への計算上の感応を特定する。支払遅延、契約規模、顧客の質、資金調達可能性が実在企業でどう連動しうるかは推定しない。
| 検証値の順序 | 同じ順序の最小現金 | 同じ順序の期末現金 |
|---|---|---|
| 資金調達日0/30/90/180/270 | £92k/91k/73k/46k/19k | いずれも£92k |
| 追加費用£0k/10k/20k/30k/40k | £91k/81k/71k/61k/51k | £92k/82k/72k/62k/52k |
| 一単位当たりGBP 0.75/1/1.25/1.5/2 | £96.25k/91k/84k/76k/60k | £100k/92k/84k/76k/60k |
| 回収日120/180/240/270/360 | £91k/91k/91k/91k/72k | いずれも£132k |
顧客に関する検証は有償契約ケースを用い、その他の検証は参加基準ケースを用いる。270日目の資金調達は£20kの最低残高基準に違反する。
16 一方向検証で見落とす組合せを二次元グリッドで可視化する
グリッドは、参加基準ケースの他の条件を固定して、五つの資金調達日と五つの追加参加時支出を組み合わせる。明示的に計算した二十五点を含む。構成した取扱いのもとで、十八点が£20,000の最低残高基準を満たし、七点が違反する。これらの数は、選択した設計グリッドを表し、確率を表さない。日と費用は透明性のために選び、それらに対する分布は仮定しない。取締役会は各セルを、特定の経路と文書化された日程についての問いとして読む必要がある。グリッドは、応募者が実行可能なプログラムを得る確率が二十五分の十八であると言う根拠を提供しない。
零日目、三十日目、九十日目の資金調達は、検証した追加支出£40,000までのすべてで最低残高基準を満たす。180日目の資金調達では、追加支出ゼロ、£10,000、£20,000が基準を満たし、£30,000と£40,000は違反する。£30,000の経路は180日目に初めて違反し、£40,000の経路は150日目に初めて違反する。いずれもその後の資金調達を経て、基準を上回る残高で終了する。違反日の違いは、提案する改善策に重要である。最初の違反より後の支払延期は、改訂日程でその前の事象を明示的に変更しなければ、元の経路を実行不能のままにする。
検証した270日目の資金調達経路はすべて最低残高基準に違反する。追加支出ゼロでは、最小値は£19,000である。追加支出£40,000では、診断用の最小値はマイナス£21,000となり、最初の最低残高基準への違反は150日目に生じる。計算上の負の残高は、所定の日程で必要となる介入を特定する。銀行がその支払を認める、または会社が当座貸越を得るとは仮定しない。出力は、最初の方針違反と、使用可能な自由現金から賄えない最初の必要支払を区別する。改訂経路を実行可能と扱う前に、取締役会は許容する介入を定める必要がある。
実行可能な点は、交渉中の変数に関するデューデリジェンスの指針になる。供給者が参加時請求書の支払を延期できる、または投資家が送金を早められる場合、会社は正確な改訂コミットメントを入手し、その日程で計算する必要がある。つなぎ資金の導入は、独自の利息、手数料、満期、担保、持分上の影響を伴う新しい取引を生じさせ、これらの条件は現在のグリッドに含まれていない。選んだ点の間のセルも、ここでは計算していない。滑らかに見える図から、連続した検証済み境界を示唆すべきではない。適切な出力は、離散グリッド、各点の実際の最小値、証拠を要する変更の経路別一覧である。
| 資金調達日 | 追加£0k | £10k | £20k | £30k | £40k |
|---|---|---|---|---|---|
| 0 | 92 | 82 | 72 | 62 | 52 |
| 30 | 91 | 81 | 71 | 61 | 51 |
| 90 | 73 | 63 | 53 | 43 | 33 |
| 180 | 46 | 36 | 26 | 16 違反 | 6 違反 |
| 270 | 19 違反 | 9 違反 | -1 違反 | -11 違反 | -21 違反 |
構成した二十五点のうち、十八点は£20kの最低残高基準を満たし、七点は違反する。負の現金は診断用。確率や補間した境界を示さない。
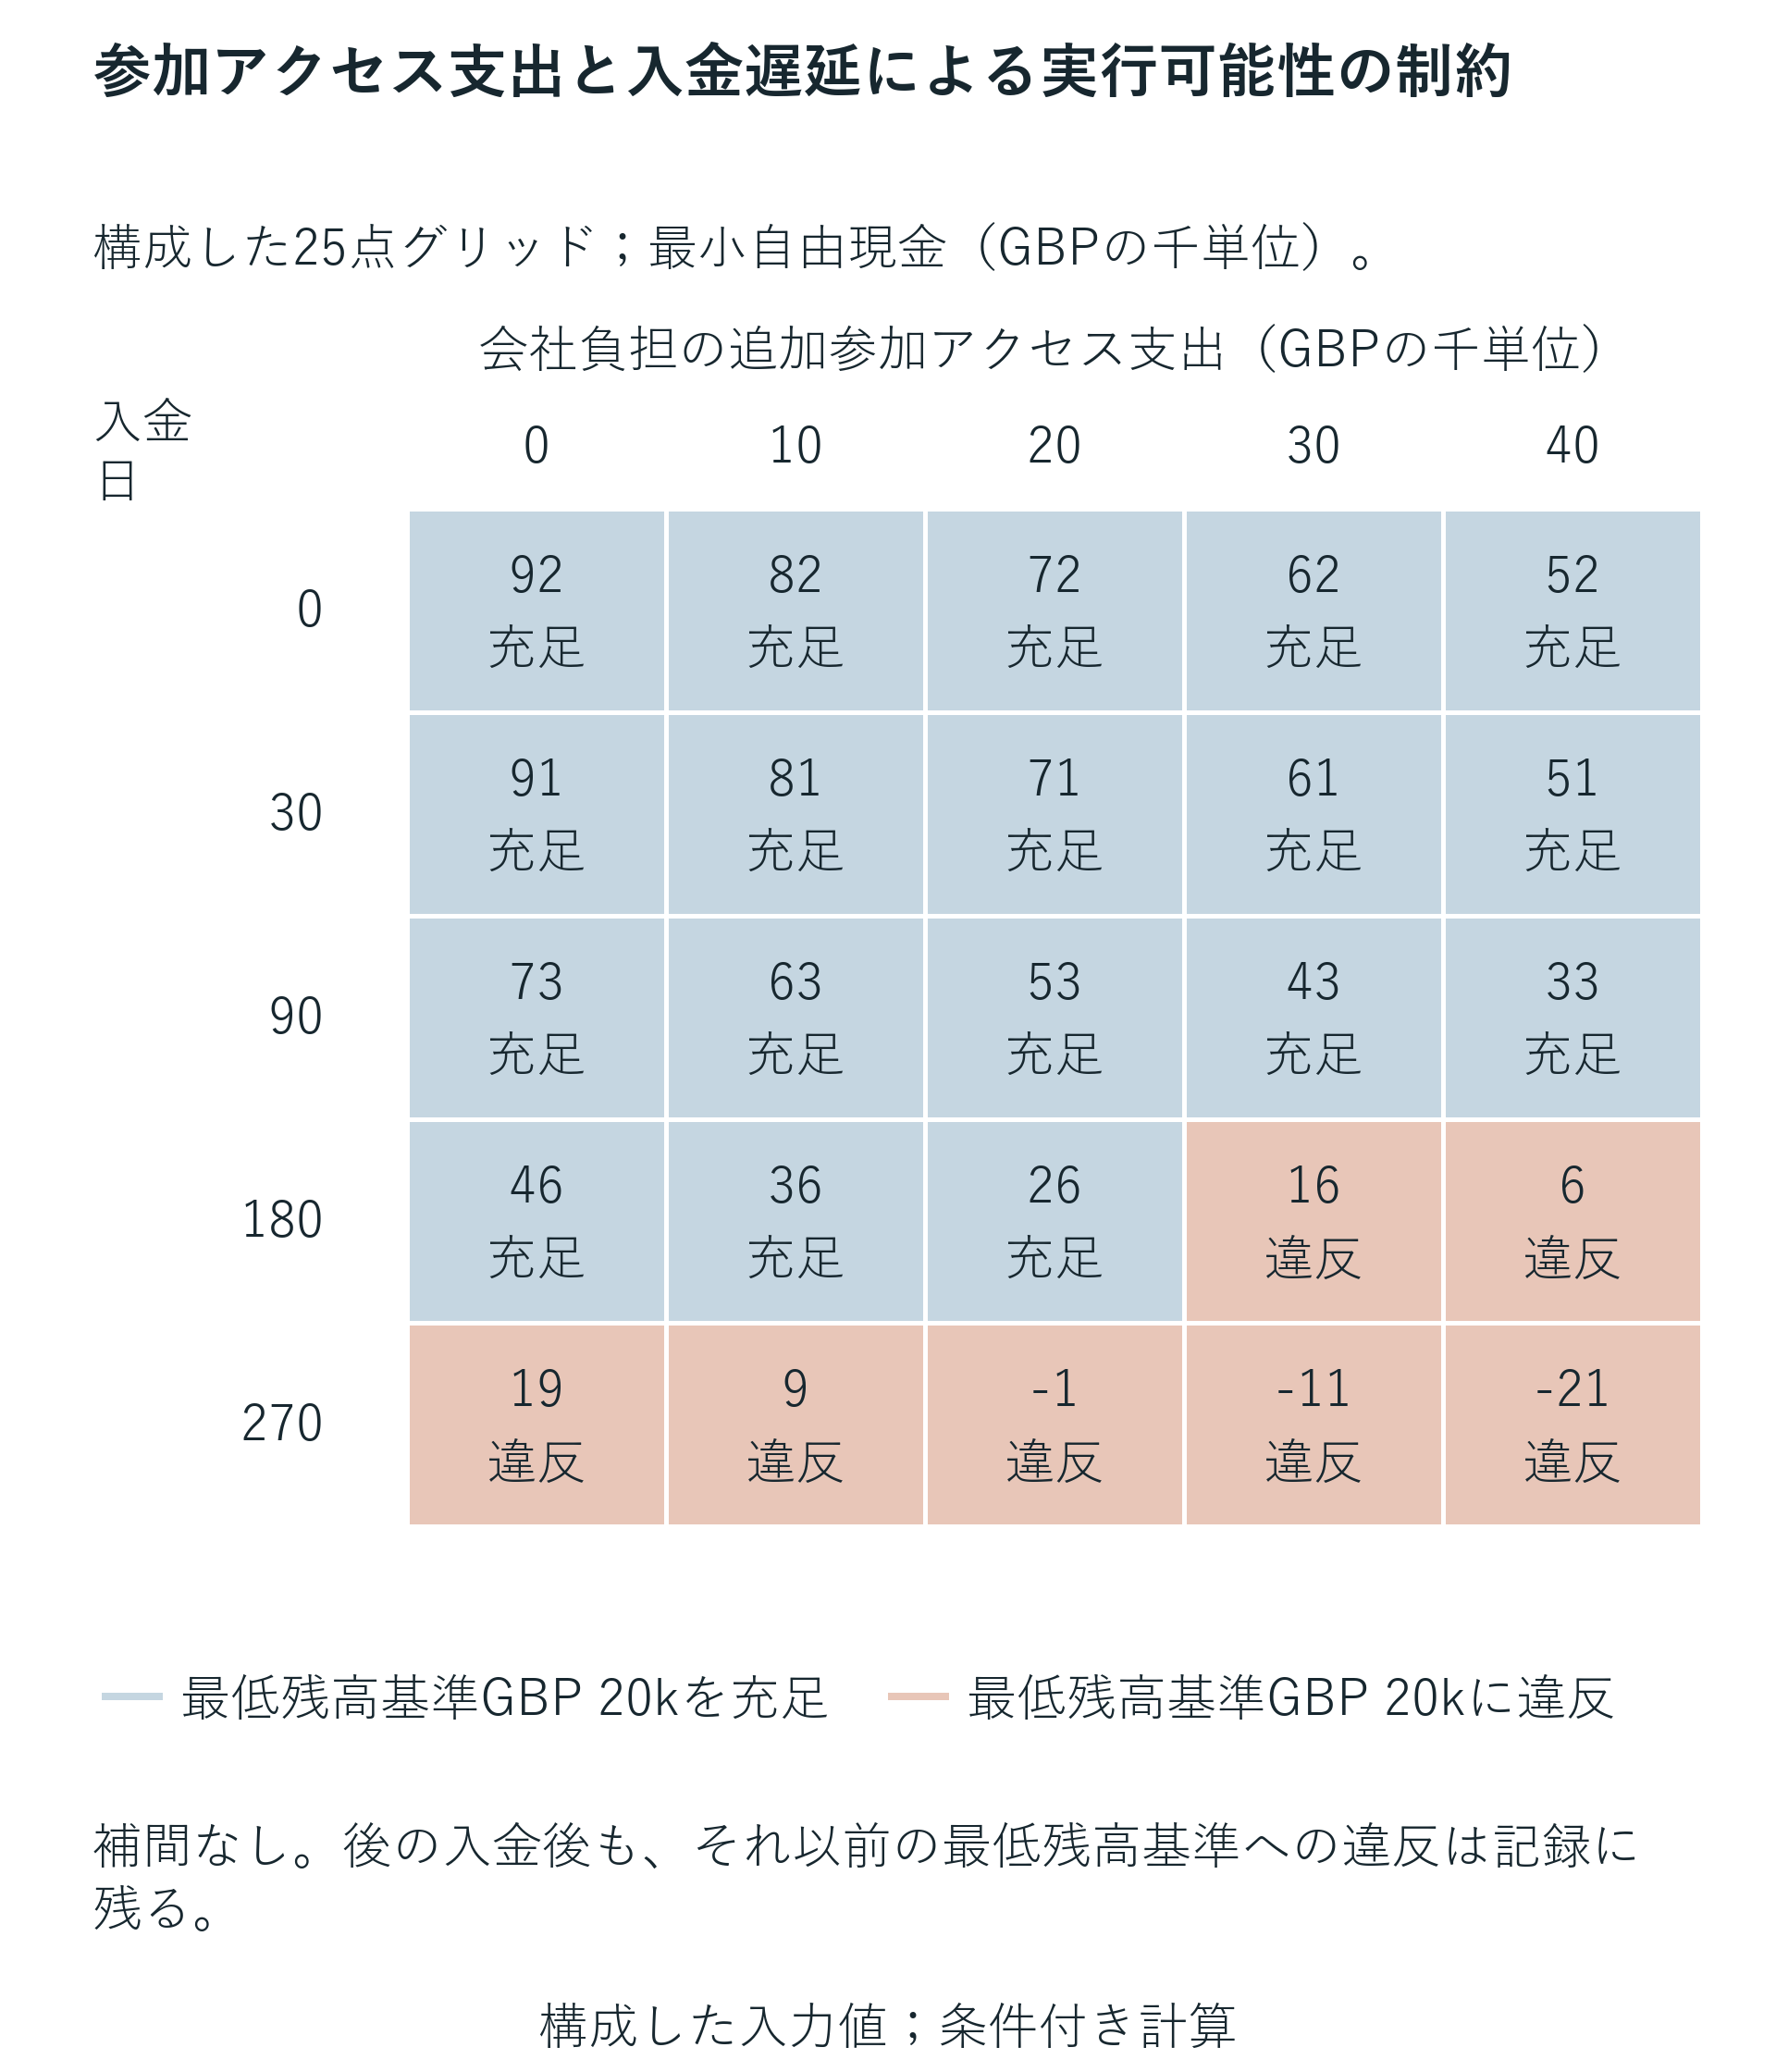
横にスクロールすると図を原寸で読めます。原寸の図を開くこともできます。
離散的な構成グリッドであり、補間、確率、プログラム順位を示さない。
17 納品資金を考慮する貢献額の区間を導く
顧客貢献額には、現金時期の定義が必要である。zを、モデル化した納品現金費用を差し引いた後の、特定契約による最終的な増分純現金貢献額とし、ポンドで測る。確認時点のC0は、その契約がない場合の経路の使途制限のない現金とする。同じ確認時点のGは、最終貢献額一ポンド当たりの累積現金効果とする。契約を含む経路の現金は、C0にzとGの積を加えたものとなる。すべての確認時点で、採用した£20,000の最低残高基準を満たす必要がある。この正規化では、モデル化した契約入金と費用がすべて発生した後にGが一となる必要があり、最終増分現金はzであって、架空の第二の入金ではない。
実験の基準契約は、納品に£20,000を要し、£60,000を回収し、最終純貢献額£40,000を生む。このパターンを比例拡大・縮小すると、納品支出はzの二分の一、その後の入金はzの一倍半となる。Gは納品前にゼロ、納品後かつ回収前にマイナス二分の一、回収後に一となる。これは条件付きで比例拡大・縮小できるパターンである。現金比率が一定で、所定の日付を用い、追加費用の段差や能力限界がないことを仮定する。創業者がそのような契約を販売できる、または実務上その規模を連続的に拡大できるという推定は提供しない。
Gが正の確認時点では、最低残高基準がzの下限を課す。その値は、最低残高基準からC0を引き、Gで割ったものである。有効な下限は、それらの要件とゼロのうち最大の値である。Gが負の確認時点では、最低残高基準が上限を課す。その値は、C0から最低残高基準を引き、Gの絶対値で割ったものである。有効な上限は、それらの制約のうち最小の値である。ある確認時点でGがゼロ、C0が基準未満なら、このパターンで規模を変える契約によってその確認時点を修復することはできない。下限が上限を超える場合も区間は空になる。上限制約のない経路の上端が無界となるのは、指定された現金モデルの範囲に限る。
したがって、この方法は実行可能区間または明示的な空集合を報告する。すべての問題を最低売上目標に還元しない。下限は、ある日程のもとで必要となる最終貢献額に関係し、上限は、その経路が回収前の納品をどこまで資金で賄えるかに関係する。最終貢献額が大きいほど、より早い時点の資金需要が増える場合がある。確認時点全体からの導出は、回収前に基準経路がすでに弱すぎる場合の負の上限を含め、すべての境界の根拠を保持する。取締役会はそのうえで、より早い顧客前受金、小さい段階への分割、より早い資金調達、納品支出の削減が、証拠に裏付けられた改訂区間を生むか評価できる。
| G | 制約 | 解釈 |
|---|---|---|
| 正 | z ≥ (floor - C0) / G | ゼロを含む最大の下限 |
| 負 | z ≤ (C0 - floor) / |G| | 最小の上限 |
| ゼロでC0が最低残高基準未満 | 貢献額を変えても当該確認時点は変わらない | 空の区間 |
| 下限が上限を超える | 非負の実行可能なzはない | 空の区間 |
| 期間末G = 1 | 最終増分現金はzに等しい | 第二の貢献額入金はない |
正確な条件付き恒等式。所定の納品・回収パターンでは、Gは0、次に-1/2、次に1となる。
18 上下限のある商業貢献額と空の結果を解釈する
三十日目に資金調達する場合、五つの回収日程すべての下限はゼロである。追加顧客契約がなくても、基準経路はすでに最低残高基準を満たす。貢献額上限は、120日目の回収で£288,000、180日目で£252,000、240日目で£216,000、270日目で£198,000、360日目で£144,000となる。各上限は、納品支出によってGがマイナス二分の一へ下がった回収前の現金確認時点から生じる。採用した取扱いでは、納品日に回収しても、納品を先に行う確認時点が残る。これらの境界は、比例拡大・縮小する構成契約についての現金容量の結果であり、会社がいずれかの規模の契約を獲得できるという主張は含まない。
資金調達が270日目へ遅れる場合、120、180、240日目の回収は、上下限のある区間を生む。下限は各ケースとも£1,000で、上限は順に£88,000、£52,000、£16,000となる。納品自体の資金を賄えることを条件として、早い回収は、その後の資金調達前の流動性要件を経路が満たす助けになる。270日目または360日目の回収では、区間は空となる。それらの日程では、資金調達前の確認時点が納品後かつ回収前にあり、Gは負である。計算された上限はマイナス£2,000となり、非負の貢献額と両立しない。この仕組みは、Gがゼロのままである確認時点とは異なる。
別途明示した少額資金調達実験は、参加基準ケースの他の入力値を変えず、当初参加資金調達を£100,000から£20,000へ減らす。顧客契約がなければ、期末残高は£12,000となる。120日目に納品し、270日目に回収する場合、実行可能な最終貢献額区間は£8,000から£38,000である。下端は、£20,000の期末最低残高基準へ達するのに必要な£8,000を供給する。上端は、回収直前の基準現金最小値£39,000から導かれる。その確認時点では、追加納品現金を最大£19,000まで賄うことができ、これは£38,000の二分の一に等しい。計算では、両端の制約を保持する。
少額資金調達区間は、利益率が正の機会でも、会社の運転資本能力を超えうる理由を示す。所定のパターンでは、最終純貢献額£40,000に回収前の納品現金£20,000が必要となり、£38,000の上限を超える。この経路には、より早い前受金や別の納品日程など、文書化した変更が必要になる。仮定上の融資で不足を埋めることはしない。この解釈は、同じ費用比率と日程を条件とする。実際の適用では、能力制約、税金、段階的検収、留保金、紛争、信用損失が両端を変える場合がある。会社は提案された契約からこれらの事象を計算し、区間外の機会を、実行可能で資金手当て済みの計画から分けて扱う必要がある。
| 資金調達/回収日 | 下限 | 上限 |
|---|---|---|
| 30 / 120 | £0 | £288k |
| 30 / 180 | £0 | £252k |
| 30 / 240 | £0 | £216k |
| 30 / 270 | £0 | £198k |
| 30 / 360 | £0 | £144k |
| 270 / 120 | £1k | £88k |
| 270 / 180 | £1k | £52k |
| 270 / 240 | £1k | £16k |
| 270 / 270 | 空 | マイナス£2kの制約 |
| 270 / 360 | 空 | マイナス£2kの制約 |
| 少額£20k資金調達 / 270 | £8k | £38k |
納品日は120日目。同日入金より先に支出する。回収が遅い空のケースは、ゼロGではなく負のGの確認時点で実行不能となる。
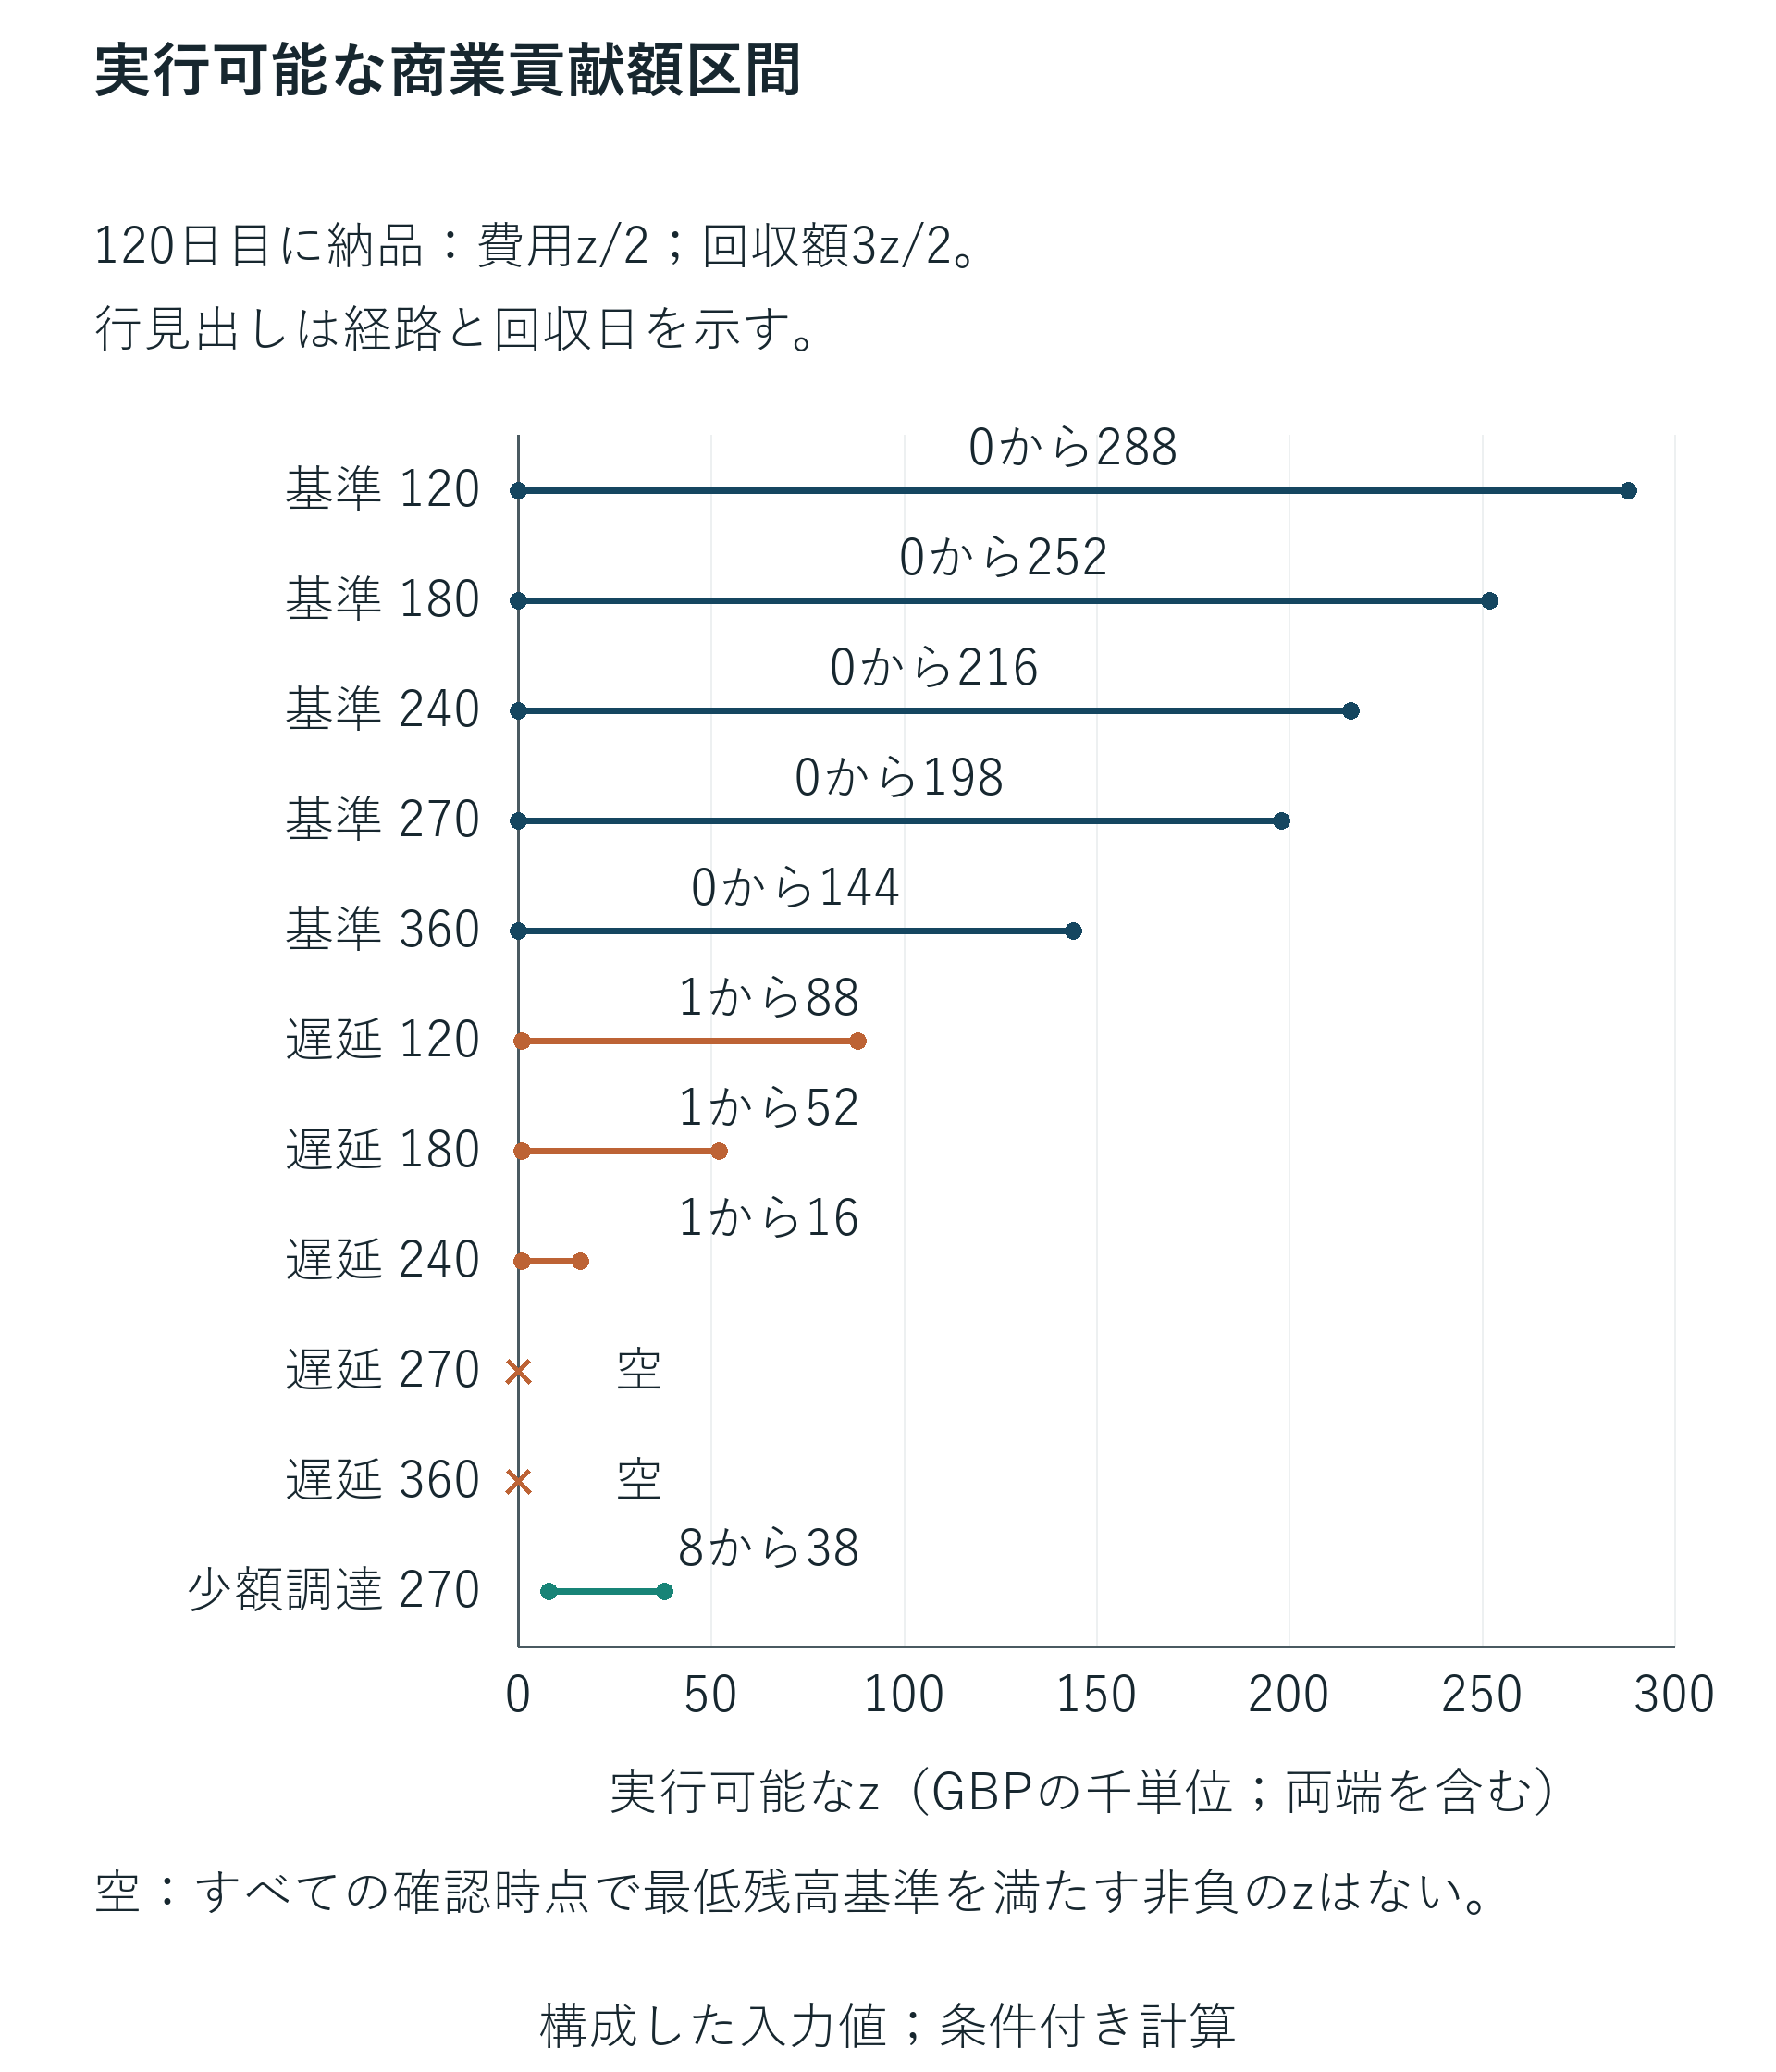
横にスクロールすると図を原寸で読めます。原寸の図を開くこともできます。
最終純現金貢献額。回収前の負のGによる制約を保持する。
19 持分を条件付き資本構成表として示す
固定持分の参加ケースでは、初期投資家に五パーセントを付与し、後続ラウンド前に創業者全体へ九十五パーセントが残る。構成した追加資金調達ケースでは、新規投資家がラウンド後の二十パーセントに対して£200,000を払い、この簡略化した資本構成で明記されたプレマネー価値£800,000に対応する。既存創業者と初期投資家は、それぞれ従前の持分比率の八十パーセントを保持する。したがって、創業者の持分は七十六パーセント、初期投資家は四パーセント、新規資金は二十パーセントとなる。比率の合計は一である。この計算は、オプションプールの変更、優先権、セカンダリー売却、他の証券を除外する。
SAFEケースは、元本£100,000、評価上限£500,000の単一のポストマネー上限付き証券を用いる。明示的に採用した、上限が適用されるという取扱いにより、新規資金の直前にSAFEへ二十パーセントの持分を与える。その次の£200,000の資金調達はラウンド後の会社の二十パーセントを取得し、創業者に六十四パーセント、SAFE保有者に十六パーセント、新規投資家に二十パーセントが残る。指定した新規資金受入前の価値£800,000は評価上限を上回り、この実験の上限適用価格条件と整合する。結果には、明記した単一証券の取扱いが必要である。SAFEと呼ばれるあらゆる書類に対応する計算機ではない。
価格を定めたラウンドが行われない場合、証券はその契約書類に基づく条件付き請求権のままである。この分析は、転換がないことを希薄化ゼロと呼ばず、転換後の創業者比率を割り当てない。また、流動化事象、解散、MFN選択、割引、複数のSAFE、オプションプール、優先順位に従う分配もモデル化しない。これらの条件には、実際の署名済み証券と、より完全な資本構成表が必要である。プログラムの見出し投資額を望む将来の評価額で割ると、これらの詳細が隠れてしまう。したがって、デューデリジェンス資料には、証券の版、転換の仕組み、既存請求権のすべて、将来の資金調達や会社再編を規律する権利を含める必要がある。
現金と持分は、いずれかを実現収益として扱わず、ともに示す必要がある。固定持分とSAFEの追加資金調達ケースは、同額の期末現金£292,000、異なる条件付き創業者比率を持ち、顧客貢献額の実測はない。実験はイグジット評価額を割り当てず、創業者の受取額も計算しない。また、人脈サービスや反実仮想の代替資金調達にも価値を割り当てない。株主は、条件付き日程表を用いて重要な契約条件を特定し、専門家の助言を求められる。商業上の選択はなお、実行可能な代替案、戦略的便益、支配、到達目標までに必要な資金調達に依存する。未測定の要素はそれぞれ特定し、暗黙のうちに財務スコアへ変換しない。
| 保有者 | 当初の固定5% | 単一の評価上限適用SAFE |
|---|---|---|
| 創業者全体 | 76% | 64% |
| 固定持分投資家 | 4% | 0% |
| SAFE投資家 | 0% | 16% |
| 新規資金 | 20% | 20% |
| 合計 | 100% | 100% |
| 期末会社現金 | £292k | £292k |
構成した£100kのSAFE、£500kの評価上限、新規資金受入前価値£800k。オプションプール、優先権、実現したイグジットは含まない。ラウンドのないSAFEは条件付きのままである。
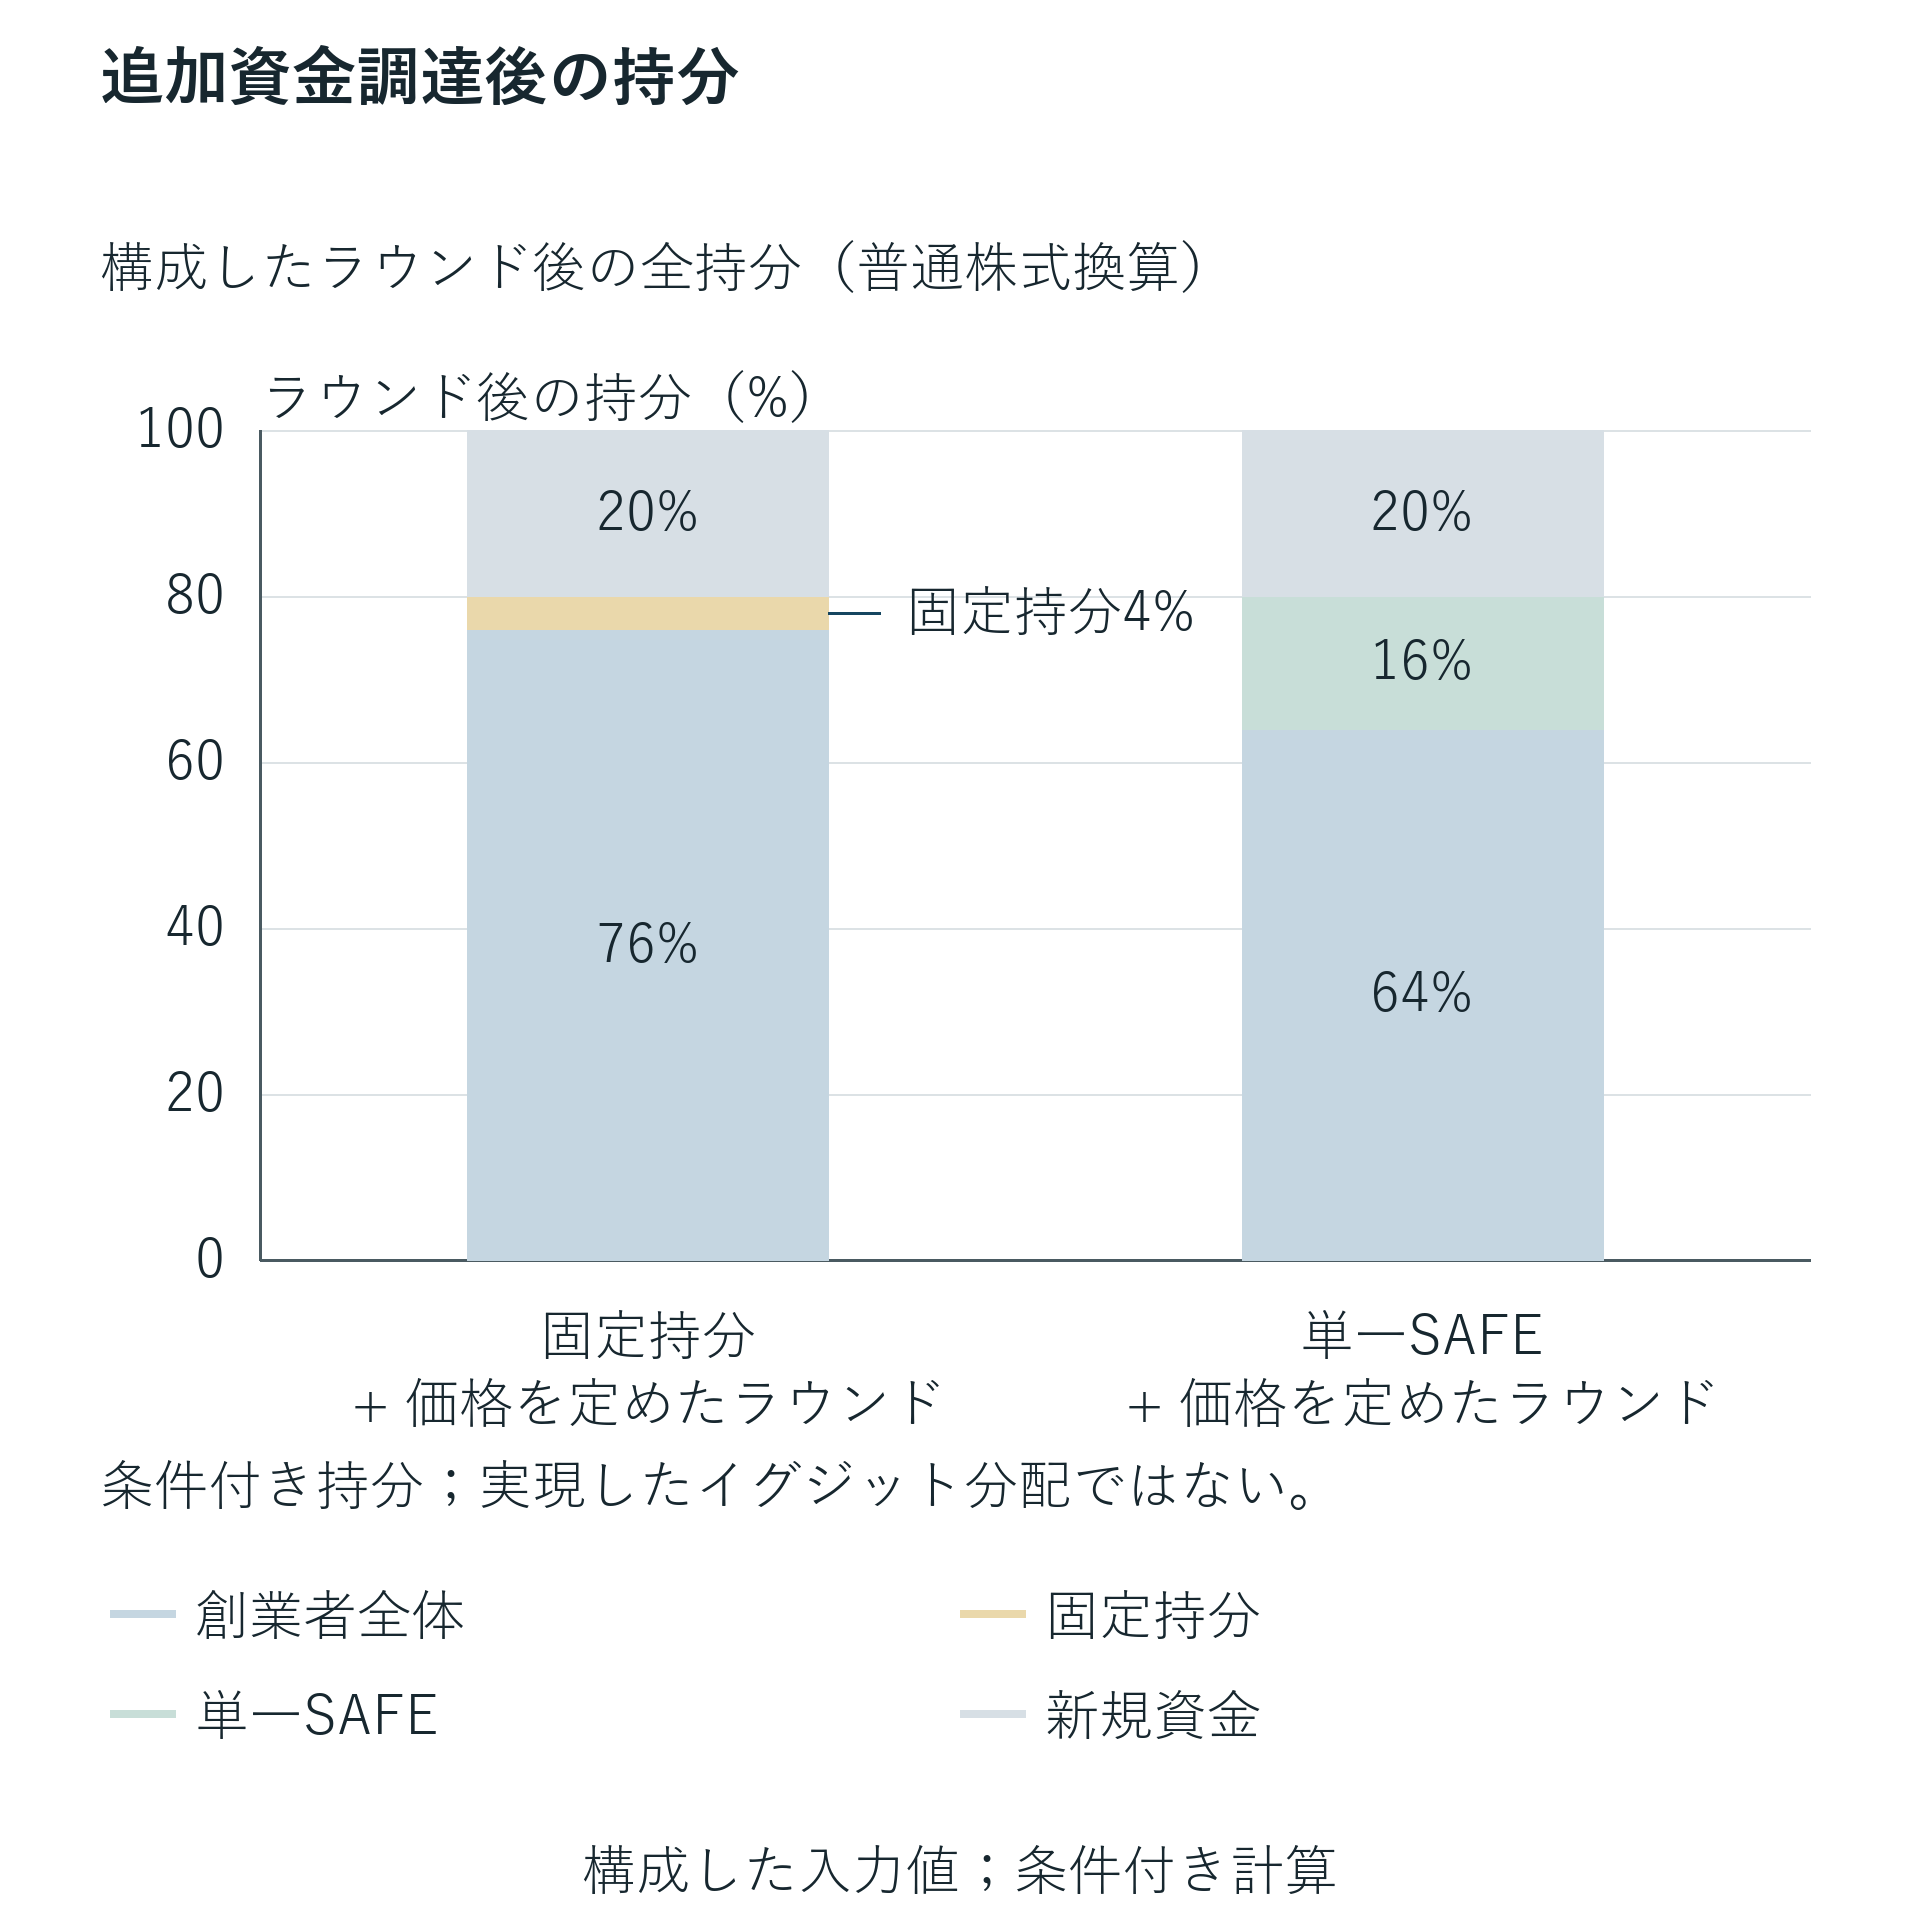
横にスクロールすると図を原寸で読めます。原寸の図を開くこともできます。
構成した資本構成であり、実現した創業者受取額ではない。ラウンドのないSAFEは条件付きのままである。
20 観察可能な終点を備えた商業上の証拠登録簿を作る
提案する会社の登録簿は、紹介、取引先の変更、追跡を通じて維持される機会識別子から始まる。プログラム担当者、会社の機密ファイル内にある買い手組織名、紹介日、担当創業者、情報保管の同意根拠を記録する。適格性の確認では、定義された顧客課題、意思決定者、関係する予算手続、調達経路、予定される次の事象を記録する。合意したサービス定義に基づく関連連絡が行われた時点で、紹介は完了する。顧客の適格性確認には追加の観察が必要である。相手方が理由を示す場合は日付付きの理由とともに、辞退した、または活動がなくなった連絡先も登録簿に保持する必要がある。
パイロットの証拠では、作業範囲記述書、検収基準、範囲、納品費用、アクセス上の依存事項、知的財産条件、実際に支払義務があるかを特定する必要がある。見込み買い手への実演は、有用な学習事象となっても、請求可能な権利を生じさせない場合がある。有償パイロットでは契約と未収金が加わり、回収は別に監視する。受領記録は、該当する税金、返金、第三者控除を含め、銀行現金、請求書、顧客法人を照合する必要がある。これにより、納品済みサービスを、受注計上、未収金、回収済み現金から区別できる。また、有望に見える紹介から生じた納品義務のレビューも支える。
資金調達の証拠にも、並行する登録簿が必要である。投資家面談、デューデリジェンス依頼、タームシート、署名済み書類、条件充足、決済済み送金は、それぞれ日付を記録する別個の事象である。拘束力が生じる各段階で、受取会社と金融手段を特定する必要がある。追加資金調達の紹介への帰属は、最初の証拠のある適格な接点など、事前合意した記述上の規則に基づいてのみ行い、競合する接点と既存関係を残す必要がある。その規則はパイプライン内の経路を記述できるが、プログラムがなければ行われたはずの投資を特定しない。因果的帰属には、この業務登録簿を超える適切な比較設計が必要である。
ダッシュボードでは、関係する母集団と追跡欠測を報告する必要がある。有用な記述出力には、指定段階へ達した紹介機会、完了した段階間移行で観察した期間の中央値、約束した納品現金、回収済み現金、受領資金調達が含まれる。各尺度には、参加コホート、観察日、通貨の取扱い、分母が必要である。追跡待ちの進行中機会を、完了した失注や成約へ暗黙に数えるべきではない。コホート報告では、不採択、撤回、連絡不能のケースを保持する必要がある。そのうえで会社は、証拠の限界を可視化したまま、プログラムが合意サービスを提供したか、自社の次段階の実行が進んでいるかを評価できる。
21 会社が観察できる支払とサービスの到達目標を交渉する
オファーの協議では、提供者が管理できるサービスと、投資家、顧客、当局が管理する判断を分ける必要がある。提供者は、所定数の適格な面談、文書化した選考手続、予定された支援プログラムに合意する場合がある。買い手の調達承認、投資委員会の判断、査証の結果は、それぞれの意思決定者に属する。契約文言では、成果物、参加者の義務、報告、参加料支払日、取消時の取扱い、紛争手続を特定する必要がある。会社は実際の契約について有資格の専門家から助言を得るべきである。研究方法は、デューデリジェンスの問いと代替条件の現金上の帰結を提供する。普遍的な法的条項を提示したり、提供者が特定のリスク配分を受け入れると主張したりしない。
到達目標に連動した支払は、会社の元帳で所定の参加料事象を移動させて評価できる。遅い参加料支払が役立つのは、その支払前の確認時点に限られ、価格変更や契約上の帰結も条件となる。返金可能性にも、明確な発動条件と信頼できる入金日が必要である。条件付き返金は、条件と決済が証拠で裏付けられるまで、別個の請求権として残すべきである。会社は、返金が遅延または紛争となる場合を含め、総支払と返金の日程を検証する必要がある。最終的な純参加料だけを報告すると、一時的な資金需要が隠れ、判断が取締役会の最低残高基準から切り離される可能性がある。
顧客との契約は、証拠のある前受金、段階的納品、段階的検収と回収により、Gが負の期間に対処できる。それぞれの構造は現金事象を変え、商業提案、価格、顧客の契約意思も変える場合がある。方法では、顧客が前受金に合意すると仮定せず、結果として署名された条件をモデル化する必要がある。納品に現地パートナーが必要な場合、現金日程にはパートナー請求書と会社の支払受領権を含める必要がある。外国での源泉徴収、間接税、決済手数料、為替換算は、取引固有の扱いを要する。本数値実験は、基本的な貢献額区間を明確に検査できるよう、これらの項目を除外する。
資金調達交渉も同様に、資金が使用可能になる日、先行条件、留保額、参加費用との相互作用に焦点を当てられる。より早い初回分割入金は、後続分を条件付きのまま残しつつ、流動性を変える場合がある。つなぎ資金調達の枠組みは、固有の返済要件を伴う追加の金融手段を生む。取締役会は、新規義務をすべて含む完全に特定された改訂経路を、元の経路と比較する必要がある。結果は、未解決条件とその担当責任者を特定する短い意思決定記録とすべきである。必要な条件が未確認のままなら、その経路は条件付きのままであり、会社は確認を受ける前に約束する用意のある支出を特定する必要がある。
22 判断、書類、残存する事業継続可能期間を軸に取締役会資料を作る
意思決定資料の第一ページには、提案する営業上の到達目標、現在の現金状況、求める承認、プログラムを辞退した場合の代替案を記す必要がある。裏付け付録では、現金を日付付き銀行明細に照合し、使途制限額を使用可能資金から除き、期日が到来する債務を特定する。会社は適用されるプログラムのオファーを添付し、使用した版を明示する必要がある。そのうえで経路概要に、総資金調達、控除、会社負担の参加アクセス費用、創業者負担費用、制限付き受取金、最初の方針違反を示せる。これらの欄により、取締役は、見出し投資額や人脈価値の物語に依存せず、経路全体を検討できる。
第二の構成要素は、各前提条件に担当者を置く、資格要件と実行の日程表とすべきである。項目には、プログラムへの受入れ、投資選考、在留・入国の確認、会社設立または再編、銀行手続、渡航、支援申請が含まれる。未解決項目ごとに、確認目標日と、それが左右する支出判断を付す必要がある。日程表は、有利な結果を仮定せずに依存関係を示せる。時間帯を伴わない締切が公表されている場合、担当者は明確化を求める必要がある。コホート開始後も古いプログラムページがオンラインに残る場合、資料では経路が現在受付中と扱わず、確認済みの次の応募期間がないことを明示すべきである。
商業上の構成要素では、関係する各機会の現在の証拠と、次段階の費用を示す必要がある。取締役は、約束された面談、実施済み面談、支出を生じさせるパイロット、代金回収済み契約を検討できる。資金調達先との接点には、署名済みコミットメントと入金条件の別の日程表が必要である。現金モデルは、検討するシナリオに適切な状態からだけ入力する必要がある。決済済みおよびコミット済みの証拠に基づく基準計画を、明示的に条件付きの機会と並べられる。プログラムのパンフレットに投資家へのアクセスが書かれているという理由だけで、適格性未確認の接点を予測入金へ変換すべきではない。
承認では、取消不能の現金コミットメントの上限、維持すべき最低残高基準、次段階前に必要な情報、レビュー日を定められる。会社は当初承認した予測を保存し、その後の変更を別に記録する必要がある。レビューでは、査証時期の変更、送金延期、有償パイロット、渡航費改訂など、日付のある事象に差異を帰属させられる。これは業務上の学習と監査証跡を支える。また、条件が実現しない場合に、規律ある停止判断を可能にする。段階的承認が市場参入の成功をもたらすという保証を、この研究は提供しない。実務上の目的は、取締役会の約束と証拠要件を明示することである。
23 費用、選考、回収済み成果を軸に将来の評価を設計する
国境を越えるアクセラレーターへのアクセスを対象とする将来の実証研究には、成果が分かる前に定義した母集団が必要である。有用な出発点は、適格な応募者コホートであり、応募日、合法的に入手可能な選考点数、受入判断、受諾、撤回、参加を含める。資金提供を受けた投資先企業だけを追跡すると、投資なしで参加アクセス費用を負担した創業者が除外される。研究では、創業者、事業会社、プログラム、対象顧客の国を区別する必要がある。個人記録には法的・プライバシー上の管理が適用される。本稿はそのようなデータセットを持たず、応募者単位の転換率、平均処置効果、参加収益率を報告しない。
費用測定では、支払、日付、通貨、支払者、償還、代わりに行えなくなった活動を記録する必要がある。創業者の時間を貨幣換算する場合は、別途開示する評価仮定が必要である。文書化した反実仮想を伴わせ、共通営業支出を経路の増分費用から区別すべきである。非現金クレジットは、実際の使用または明示的な別の仮定を通じて評価し、銀行現金として表示してはならない。持分証券には、締結された条件とその後の転換履歴が必要である。参加料型プログラムと持分型プログラムを比較するには、営業成果とともに資金調達と持分を報告する必要がある。単一の支出総額では、投資家へ移転した資本請求権が抜け落ちる。
成果の定義は、紹介から適格性確認、契約、納品、回収へとつなげ、追加資金調達は独立して記録する必要がある。観察日を固定すると、交渉中または入金待ちの会社に右打切りが生じる。欠測記録と創業者の非回答は、コホートと状態別に報告する必要がある。反復応募、複数プログラムへの参加、既存の顧客・投資家との接点は、帰属を複雑にする場合がある。因果効果を主張する設計には、特定プログラムで正当化できる選考閾値設計など、信頼できる比較の根拠と適切な仮定が必要である。マッチングだけでは、観察できない創業者の質や機会選択を除去したことにはならない。
公表オファー登録簿は、因果推定ではなく、日付のある処置の記述を提供できる。プログラムはコホート間で投資条件、所在地要件、商業支援を変える場合がある。評価ではそれらの版を保持し、変わらない単一商品へまとめることを避ける必要がある。プログラム単位のマーケティング上の比率は、明記された分母と期間とともに記録し、基礎データがあれば照合できる。本稿の数値較正にそれらを用いないのは意図的であり、構成実験には実証的確率入力値がない。将来の研究データセットは、観察された関連、局所的因果推定、条件付き会計恒等式の違いを保ったまま、元帳が示唆する仕組みを検証できる。
24 意思決定の境界を定め、未測定の事項を明示する
この方法は、選択した流動性方針のもとで、特定の資金調達・事業化経路を評価する。プログラムの質、創業者の適性、在留・入国資格、投資承認、顧客獲得確率は推定しない。公開ページは変わりうるほか、署名済み契約には、それらのページにない重要条件が含まれる場合がある。したがって、プログラム比較の時点は2026年11月12日のままである。選択した経路は分析上の比較のための例であり、包括的な世界順位を提供しない。未解決欄は、会社固有のデューデリジェンスを始める場所を特定する。また、観察日後に行う応募に比較を利用する際の限界にもなる。
構成モデルは、税金、利息、インフレ、信用損失、オプションプール、複数証券、イグジット時の優先権、紛争中の返金、実際の能力制約を除外する。共通入金ゼロの共通営業事業、会社負担の参加アクセス支出、ゼロの個人現金元帳を用いる。外国通貨単位は人工的である。すべての顧客、資金調達結果、支払日は仮定されている。これらの限界により、会計上の関係を検査でき、計算例の数値を市場推定として提示することを避けられる。枠組みを適用する会社は、それらの入力値を置き換え、実際の義務に合わせて事象日程を拡張する必要がある。入力値の変更は、実行可能性、貢献額区間、持分比較を変えうる。
主たる分析上の知見は、最終顧客貢献額の条件付き区間である。回収前の納品は、貢献額一ポンド当たり負の現金エクスポージャーを生み、そのエクスポージャーは、正の最低貢献額も必要な経路に有限の上限を課す場合がある。少額資金調達例は、正確に仮定した日程のもとで£8,000から£38,000の区間を与える。資金調達が遅い例は、魅力的な期末現金の数値と、それ以前の方針違反が併存しうることを示す。これらは、指定した事象と取扱いから再現可能に生じる帰結である。本研究は実在アクセラレーターの商業成果について因果的証拠を提供しないが、これらはデューデリジェンスの有用な問いであり続ける。
判断に備える創業者または取締役会は、構成要素別のオファーを求め、資格要件と参加許可を確認し、現状維持の代替案を構成し、使用可能資金を照合し、紹介を回収済み成果まで追跡できる。そのうえで、実際の会社現金日程と明確に承認した最低残高基準により経路を評価できる。未解決の商業機会は、資金手当てされたコミットメントと並べて可視化したまま残す。持分は、架空の実現イグジットではなく、適用証券を通じて示す。出来上がる資料は、時期、参加料、使途制限、サービス提供について具体的な問いを相手方に提示する。最終提言は、文書化された実行可能な選択肢と株主が明記した目標に基づき、追加仮定は、それが影響する判断について開示する必要がある。
参考文献
- Y Combinator. The Y Combinator Deal. 参照日:2026年11月12日。 https://www.ycombinator.com/deal
- Y Combinator. Frequently Asked Questions. 参照日:2026年11月12日。 https://www.ycombinator.com/faq
- Techstars. Investment Terms. 参照日:2026年11月12日。 https://www.techstars.com/investment-terms
- Techstars. Investment Terms announcement, 17 April 2025. 参照日:2026年11月12日。 https://www.techstars.com/newsroom/investment-terms
- 500 Global. The 500 Fellowship, current flagship page, updated September 2026. 参照日:2026年11月12日。 https://500.co/founders/flagship
- Entrepreneurs First. London FAQs. 参照日:2026年11月12日。 https://www.joinef.com/faqs/london/
- Antler. Antler in Singapore. 参照日:2026年11月12日。 https://www.antler.co/location/singapore
- Immigration, Refugees and Citizenship Canada. Start-up Visa Program, page details 21 July 2026. 参照日:2026年11月12日。 https://www.canada.ca/en/immigration-refugees-citizenship/services/immigrate-canada/start-visa.html
- GOV.UK. Visit the UK as a Standard Visitor, Visit on business. 参照日:2026年11月12日。 https://www.gov.uk/standard-visitor/visit-on-business
- US Department of State. Fact Sheet U.S. Business Visas B-1 and Allowable Uses. 参照日:2026年11月12日。 https://travel.state.gov/content/travel/en/us-visas/business/b-1-fact-sheet.html
- Enterprise Singapore. GIA Shanghai Acceleration Programme. 参照日:2026年11月12日。 https://www.enterprisesg.gov.sg/grow-your-business/innovate-with-us/market-access-and-networks/global-innovation-alliance/gia/gia-shanghai
- Techstars Support. Can I apply to Techstars programs not in my country? Can you help with visa or immigration issues? Modified 17 May 2024. 参照日:2026年11月12日。 https://help.techstars.com/support/solutions/articles/4000207088-can-i-apply-to-techstars-programs-not-in-my-country-can-you-help-with-visa-or-immigration-issues-
- Techstars Support. After a Techstars program ends, do I need to stay in the program location? 参照日:2026年11月12日。 https://help.techstars.com/support/solutions/articles/4000207073-after-a-techstars-program-ends-do-i-need-to-stay-in-the-program-location-
- MassChallenge. Security and Resiliency Traction 2026. 参照日:2026年11月12日。 https://masschallenge.org/security-and-resiliency-traction-2026/
- Antler. Antler in UK. 参照日:2026年11月12日。 https://www.antler.co/location/uk
- Enterprise Singapore. Global Innovation Alliance initiative, including GIA+ effective 1 April 2026. 参照日:2026年11月12日。 https://www.enterprisesg.gov.sg/grow-your-business/innovate-with-us/market-access-and-networks/global-innovation-alliance/gia-initiative
- Singapore Ministry of Manpower. EntrePass eligibility. 参照日:2026年11月12日。 https://www.mom.gov.sg/passes-and-permits/entrepass/eligibility
- CORFO. Start-Up Chile Ignite 13 call. 参照日:2026年11月12日。 https://www.corfo.gob.cl/sites/cpp/convocatoria/start-up-chile-ignite-13/
- CORFO. Bases Start-Up Chile, refundido no oficial, November 2026. Non-official consolidation; governing resolutions and executed agreement require confirmation. 参照日:2026年11月12日。 https://saowcsblobassets.blob.core.windows.net/assets/CONV/26IGN-2/Bases%20Start-Up%20Chile%20-%20Refundido%20No%20Oficial%20(nov%202026).pdf
- European Institute of Innovation and Technology. Venture incubation program, 2026 opportunity. 参照日:2026年11月12日。 https://www.eit.europa.eu/our-activities/opportunities/venture-incubation-program
- EIT Jumpstarter. Terms and Conditions 2026, version 2, 6 May 2026. 参照日:2026年11月12日。 https://eitjumpstarter.eu/wp-content/uploads/2026/05/EIT-Jumpstarter-2026_Terms-and-Conditions_v2_20260506.pdf
- DIPRES. Start-Up Chile monitoring, 2023 period and 2024 price base. Publication date not independently established. 参照日:2026年11月12日。 https://www.dipres.gob.cl/597/articles-338261_doc_pdf.pdf
- UK Department for Business and Trade. Global Entrepreneur Programme, Frequently Asked Questions, updated 27 August 2026. 参照日:2026年11月12日。 https://www.business.gov.uk/campaign/gep/frequently-asked-questions/
- Hallen, B. L., Cohen, S. L. and Bingham, C. B. (2020). Do Accelerators Work? If So, How? Organization Science 31(2), 378-414. DOI:10.1287/orsc.2019.1304. Author manuscript dated 3 April 2019. https://d3brk8rkzvc45n.cloudfront.net/s3fs-public/2024-02/SSRN-id2719810.pdf
- Yu, S. (2020). How Do Accelerators Impact the Performance of High-Technology Ventures? Management Science 66(2), 530-552. DOI:10.1287/mnsc.2018.3256. Abstract reviewed only. https://pubsonline.informs.org/doi/10.1287/mnsc.2018.3256
- Gonzalez-Uribe, J. and Reyes, S. (2021). Identifying and Boosting Gazelles: Evidence from Business Accelerators. Journal of Financial Economics 139(1), 260-287. DOI:10.1016/j.jfineco.2020.07.012. Accepted manuscript, April 2020. https://eprints.lse.ac.uk/103145/1/Gazelles_16042020_JFE.pdf
- Gonzalez-Uribe, J. and Leatherbee, M. (2018). The Effects of Business Accelerators on Venture Performance: Evidence from Start-Up Chile. Review of Financial Studies 31(4), 1566-1603. DOI:10.1093/rfs/hhx103. Accepted manuscript, August 2017. https://researchonline.lse.ac.uk/id/eprint/84553/1/Gonzalez-Uribe_Effects%20of%20Business%20Accelerators.pdf
著者について
Chennakeshav(CK)は、M&A、成長資本、企業戦略における案件開拓、ストラクチャリング、執行で25年以上のグローバル経験を持つ、コーポレートファイナンス・投資銀行業務のエグゼクティブです。創業者、企業、ファンドの価値創造案件を率い、取締役会の視点を実務の執行とクロージングにつなげてきました。
Morgan Stanley、HSBC、Lloyds Banking Group、EWEC、ADQ傘下企業、Emirates Growth Fundで、TMT、不動産、フィンテック、ディープテック、クリーンテック、インフラ、エネルギーに携わってきました。経営幹部、プライベートエクイティ・ベンチャーファンド、政府系ファンド、ファミリーオフィスと協働して、複雑な資金調達と成長企業の資金手当てに取り組み、M&Aデューデリジェンス、買収後統合、事業変革を率いて価値を創出してきました。
Matchpoint PartnersではManaging Partnerとして、コーポレートファイナンス、M&A、資本調達業務を統括しています。London Business SchoolのMBA、VTUの工学学位を持ち、UCL LondonでMaster of Laws(LLM)を履修中です。
スタートアップの支援にも積極的で、Techstars、DIFC FinTech Hive、Startup Grind、Founder Institute、IN5のメンターを務めています。London Business SchoolではEntrepreneur Mentor in Residence(EMiR)を務め、Entrepreneurship World Cupの審査員も担当しています。
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
免責事項
本稿は、プライベート市場とオルタナティブ市場の仕組みを扱う継続研究シリーズの一部です。見解は著者自身のものです。情報提供を目的として市場構造を一般的に説明するものであり、投資、法務、税務、規制上の助言、または特定の証券、ビークル、相手方に関する推奨を構成しません。
