
1 Definir a decisão de entrada no estrangeiro antes de comparar ofertas
Uma aceleradora no estrangeiro deve ser avaliada perante uma decisão empresarial com um marco operacional definido, uma necessidade de caixa datada e uma alternativa explícita. O marco pode ser uma avaliação de cliente concluída, um acordo de distribuição executável ou uma ronda de financiamento que coloque fundos utilizáveis na conta da empresa. Cada resultado exige trabalho e evidência diferentes. O investimento anunciado descreve o percurso de forma incompleta quando a participação exige viagens, outra estrutura societária, um período de residência ou despesas antes de o investimento ficar disponível. A questão económica é saber se a empresa consegue financiar o percurso completo e justificar os compromissos operacionais e de participação no capital que o acompanham.
A avaliação começa pela sociedade que assina a documentação do programa e pela que suporta os custos operacionais. Podem ser entidades diferentes. Antes de aprovar um orçamento, o órgão de administração deve identificar a entidade recetora, os sócios existentes, as obrigações dos fundadores e qualquer sociedade-mãe ou subsidiária necessária. Deve também identificar quem tem de estar fisicamente presente e as atividades permitidas no destino. Aceitação, seleção para investimento, reestruturação jurídica, autorização migratória e libertação bancária pertencem a linhas separadas do registo de decisão. A prova de um acontecimento não completa a de outro. Uma oferta assinada deve, por isso, ser conciliada com a situação jurídica e de caixa da própria empresa.
Este artigo desenvolve um método de financiamento e comercialização ajustado pelos custos de acesso. Combina um registo datado de fontes públicas selecionadas de programas e autoridades com uma experiência construída de movimentos de caixa e um protocolo de progresso comercial. A contribuição analítica é um intervalo condicional para a contribuição do cliente que um percurso pode financiar. Despesas de execução anteriores ao recebimento podem impor um limite superior à contribuição, por restrições de fundo de maneio, além de uma necessidade mínima de recebimentos. Um contrato posterior pode ainda deixar por resolver uma restrição de caixa anterior. São consequências de um calendário e de uma política de caixa especificados. Não são estimativas do efeito de aderir a uma aceleradora.
A revisão de fontes públicas incide nas ofertas e regras disponibilizadas na data de observação indicada. Não estavam disponíveis contratos de candidatos celebrados, decisões migratórias individuais, cotações de custos dos fundadores nem um registo associado de apresentações acompanhado até ao recebimento. As empresas exemplificativas e as entradas numéricas são expressamente construídas. As conclusões sustentam, portanto, um método decisório, perguntas sobre uma oferta e um desenho de medição. Não identificam o retorno causal em vendas de um programa atual nem a probabilidade de um candidato receber investimento. Uma empresa pode substituir as entradas construídas pelos seus compromissos documentados, mantendo essa distinção.
2 Separar os serviços do programa dos compromissos de investimento e comerciais
A descrição de um programa pode reunir elementos economicamente diferentes. Investimento inicial, oportunidade condicional de investimento, direito a reembolso, prémio competitivo e acesso a assessores devem ser registados separadamente. Condições, datas e consequências na participação diferem. Um teto de financiamento indica um máximo conforme a descrição publicada. A empresa precisa do montante comprometido com a sua entidade e da data em que o pode usar. Comissões e deduções precisam de conciliação própria. Serviços e créditos exigem registos de elegibilidade e utilização. Agregar tudo num único total de apoio impede o leitor de identificar os recursos disponíveis para pagar uma fatura específica.
As condições públicas de investimento constituem evidência inicial útil quando a versão e o instrumento continuam visíveis. O acordo padrão publicado pela Y Combinator descreve um componente SAFE com percentagem fixa, juntamente com um SAFE sem teto de avaliação com cláusula de nação mais favorecida, e declara não cobrar comissão de programa. A Techstars descreve um componente inicial de capital ordinário, um SAFE sem teto com cláusula de nação mais favorecida e outros direitos e obrigações. A oferta publicada também difere nos programas da Ásia-Pacífico. Estas estruturas exigem revisão por instrumento antes de calcular a participação final. Os termos de caixa e capital de um componente não representam todo o acordo. Os casos financeiros construídos adiante usam uma convenção deliberadamente mais limitada e não reproduzem o contrato completo de nenhum dos prestadores.
A versão do programa importa independentemente da marca. A página canónica do programa principal da 500 Global disponibilizada nesta investigação identifica The 500 Fellowship, de novembro de 2026 a abril de 2027, com investimento inicial condicional e possível investimento posterior. Descrições antigas indexadas referem outras condições anunciadas. A página atual deixa questões relevantes de instrumento e comissões por verificar. A diferença exige um novo registo de oferta, com data da fonte guardada e campos pendentes explícitos. Reconstruir caixa atual a partir de uma comissão histórica e de um anúncio de investimento anterior combinaria versões diferentes de um produto. O número resultante não teria base documental válida.
O apoio comercial deve ser registado pela prestação prometida. Acesso a uma rede, apresentação a um potencial comprador, participação numa demonstração e contrato de cliente celebrado são acontecimentos distintos. O mesmo se aplica a acesso a investidores, folha de termos, contrato de investimento e fundos de financiamento efetivamente recebidos. A avaliação deve indicar qual o acontecimento oferecido, que seleção ou negociação adicional é necessária e quem decide a fase seguinte. Isto permite acompanhar a prestação sem tratar cada serviço como receita. Fornece também uma base clara para discutir marcos, informação, comissões de participação e âmbito de eventual investimento subsequente.
| Acontecimento | Evidência necessária | Tratamento de caixa |
|---|---|---|
| Admissão | Oferta aceite e obrigações | Sem recebimento automático |
| Investimento | Instrumento, condições satisfeitas e transferência | Fundos utilizáveis na liquidação |
| Apresentação | Comunicação pertinente datada | Sem recebimento automático de cliente |
| Contrato remunerado | Âmbito e condições de pagamento assinados | Execução e cobrança separadas |
| Financiamento subsequente | Seleção e documentação financeira | Condicional até à liquidação |
Quadro decisório do autor; não se afirma qualquer resultado de um programa.
3 Confirmar autorização e elegibilidade antes de despesas irreversíveis
A empresa deve concluir a análise de autorização e elegibilidade antes de assumir compromissos irrecuperáveis. Abrange a definição de candidato, entidade do investimento, participação dos fundadores, condições geográficas e atividades previstas no destino. Deve identificar requisitos pendentes e quem os confirma. O modelo trata uma condição jurídica ou do programa não resolvida como um estado decisório separado. Não atribui uma probabilidade conveniente à autorização nem toma um saldo positivo no fim do ano como substituto. A equipa financeira pode preparar orçamentos condicionais enquanto decorre a documentação necessária.
A autorização migratória exige avaliação específica da via. As orientações britânicas Standard Visitor permitem determinadas atividades empresariais, incluindo reuniões e negociação de contratos, nas suas condições. Para outros trabalhos remunerados ou não, remetem para a via laboral adequada. A ficha B-1 do US Department of State distingue igualmente atividade empresarial permitida de emprego e trabalho. Estes resumos não decidem se o trabalho concreto que um fundador planeia no programa é permitido. Convite, possibilidade de constituir uma empresa e autorização para trabalhar nela precisam de provas separadas. O artigo não faz recomendações migratórias individuais.
A disponibilidade da via tem de ser verificada para a data de entrada pretendida. A página oficial canadiana Start-up Visa estava assinalada como suspensa nesta investigação. A exceção histórica exigia certificado válido de compromisso de 2025 e candidatura até 30 de junho de 2026, inclusive, data já passada na observação de novembro. Uma oferta de uma organização de apoio empresarial não demonstra acesso por essa via suspensa. Outras vias canadianas empresariais ou migratórias requerem avaliação própria. O registo deve conservar a via exata e a data de verificação, sem depender de uma referência genérica ao país ou de uma descrição antiga de apoio à deslocação.
A elegibilidade societária e do programa também exige factos próprios de propriedade e operação. A página GIA Shanghai da Enterprise Singapore inclui registo e atividade em Singapura, um limiar específico de participação local em última instância, uma proposta entre empresas e condições de receita. Os requisitos pertencem a essa via e devem continuar associados a ela. Descrever acesso a mercados internacionais não significa admitir qualquer empresa estrangeira. A reestruturação proposta deve ser analisada com os documentos de investimento dos fundadores e os requisitos operacionais. A autoridade ou o assessor deve confirmar se a mudança satisfaz efetivamente o teste aplicável. A constituição societária, por si só, é prova insuficiente de elegibilidade.
| Via | Regra publicada a verificar | Evidência do candidato |
|---|---|---|
| Reino Unido | Atividades empresariais e participação permitidas | Via individual e atividades reais |
| Estados Unidos | Atividades B-1 permitidas e requisitos do programa | Autorização individual adequada |
| Singapura | EntrePass e critérios de apoio aplicáveis | Factos de propriedade, negócio e fundadores |
| Start-up Visa do Canadá | Suspensão publicada e exceção histórica | Confirmação da via atualmente aplicável |
Fontes migratórias oficiais consultadas em 12 de novembro de 2026; a elegibilidade individual não é determinada aqui.
4 Construir uma alternativa documentada de permanência e um orçamento incremental de entrada
A comparação exige uma alternativa explícita de permanência. A mesma empresa inicia ambos os percursos com recursos, compromissos existentes e horizonte idênticos. A permanência deve conter as oportunidades financeiras e comerciais que a gestão consegue sustentar sem participação no estrangeiro. Atribuir-lhe zero oportunidades e valorizar cada apresentação no exterior predeterminaria o resultado. Quando só existe evidência para uma previsão condicional, a condição deve continuar visível em ambos. A experiência usa um negócio comum simples para isolar mecanismos. Os recebimentos de base nulos são uma entrada analítica, não uma descrição da empresa típica nem da ausência de oportunidades nacionais.
A despesa de acesso deve ser incremental em relação à alternativa. Uma mudança pode substituir um custo, acrescentar outro ou manter uma obrigação existente ao lado de uma nova. O orçamento deve indicar o caso aplicável. Uma fatura de alojamento no estrangeiro não corresponde automaticamente ao custo incremental total se terminar uma despesa nacional. Uma renda nacional ainda vigente pode continuar com a nova fatura. A mesma lógica abrange pessoal, seguros, manutenção societária e serviços profissionais. Cada item relevante precisa de montante, moeda, data, condição e fonte. Uma cotação específica da empresa tem função probatória diferente de uma entrada de cenário escolhida pelo autor.
Quem suporta o custo tem de permanecer identificável. Despesa pessoal de um fundador, pagamento empresarial e reembolso do programa afetam posições diferentes. Devem mostrar-se empréstimos do fundador, obrigações de reembolso ou entradas de capital que transfiram custos entre elas. Um pagamento pessoal não deve reduzir silenciosamente o banco da empresa. A experiência atribui os custos de acesso à empresa e declara-o expressamente. Isto torna verificáveis as identidades de caixa. Uma decisão real acrescentaria orçamento pessoal e restrições dos fundadores antes de aprovar a mudança, sobretudo quando se depende deles para antecipar despesas até ao investimento ou reembolso.
Os compromissos de tempo requerem disciplina. O órgão de administração pode registar trabalho deslocado pela participação, trabalho necessário à atividade nacional e capacidade para executar um piloto no estrangeiro. Quando afetam caixa, devem traduzir-se em pressupostos documentados de pessoal ou execução. Deve evitar-se um segundo custo de oportunidade genérico pelo mesmo recurso já orçamentado. Uma avaliação separada do tempo, não monetária, pode ser útil para decisões sobre a atenção do fundador. Deve manter unidades e finalidade próprias, sem entrar na caixa através de uma tarifa horária inventada.
O orçamento deve permitir seguir cada diferença entre percursos. Os itens operacionais comuns permanecem idênticos salvo uma decisão expressa que os altere. Os custos incrementais recebem identificadores únicos e referências aos custos nacionais substituídos, quando aplicável. As datas devem seguir contratos ou provas de fornecedores disponíveis. Um acontecimento previsto, uma estimativa a aguardar cotação e um compromisso aprovado necessitam de estados distintos. A estrutura permite conciliar faturas sem reescrever a previsão original. Permite ainda determinar se um resultado adverso veio de comissão, novo requisito de presença, financiamento mais lento ou resultado comercial diferente.
| Item | Tratamento | Evidência |
|---|---|---|
| Custo operacional existente | Comum salvo substituição | Orçamento e contrato |
| Comissão do programa | Confirmar pagador e liquidação | Acordo de comissão |
| Viagens e subsistência | Montante incremental e pagador real | Presença obrigatória e cotação |
| Financiamento | Condições e propriedade separadas | Instrumento e recebimento bancário |
| Apoio | Direito elegível e recebimento separados | Concessão e condições de pagamento |
| Pagamento do fundador | Registo pessoal e reembolsos separados | Fatura e condições de reembolso |
O modelo construído tem custos pagos pela empresa e registo pessoal do fundador nulo.
5 Acompanhar apresentações até decisões observáveis dos clientes
Um registo de evidência comercial deve acompanhar oportunidades individuais para além da contagem de reuniões. Cada uma necessita de identificador único, organização compradora, necessidade empresarial, contacto responsável e próxima ação datada. Pode então distinguir apresentação, conversa qualificada, acordo de piloto, execução, contrato remunerado celebrado e recebimento. A sequência proposta é uma convenção de reporte. Pode iniciar-se um registo numa fase posterior quando já exista evidência, sem inventar intervenção anterior do programa. Oportunidades perdidas ou estagnadas devem permanecer, para que as contas sobreviventes não passem a constituir todo o denominador.
A qualificação deve descrever uma situação de compra testável. O registo pode incluir problema discutido, produto ou serviço, processo de decisão do comprador e próximo passo acordado. A evidência pode ser correspondência, um plano documentado de avaliação ou ata aceite pelo responsável comercial. O objetivo é tornar a fase reproduzível na empresa. Uma apresentação a alguém sem função relevante pode continuar como apresentação enquanto se procura contacto adequado. Registar a atividade nesse nível não afirma que a oportunidade está pronta para originar contrato.
Os pilotos exigem registos próprios de execução e caixa. Podem consumir tempo, implementação, acesso a dados, seguros ou outras despesas antes do pagamento do cliente. Deve identificar-se quem aprovou os custos e as condições para passar a contrato remunerado. Um piloto não remunerado já executado regista trabalho concluído. Não gera recebimento até ocorrer um pagamento comprovado separadamente. Mesmo um contrato remunerado celebrado precisa de calendário de cobrança e condições pendentes. A equipa financeira pode ligar o registo ao livro de caixa por identificadores de transações, sem valorizar todo o funil como já recebido.
A relação entre participação do programa e resultado deve ser registada separadamente do resultado. O programa pode ter apresentado o contacto, melhorado uma conversa existente ou não ter papel documentado na conta. Um cliente alcançado por relação nacional deve integrar a permanência quando esta faz parte da comparação. A ocorrência após entrada no programa estabelece uma sequência de acontecimentos. Não identifica, por si só, negócio adicional causado pela participação. A atribuição deve conservar origem do contacto, história da conta anterior à entrada, ações realizadas e canais alternativos disponíveis.
A monitorização também exige período e população definidos. Uma taxa entre empresas financiadas da carteira tem denominador diferente de uma taxa entre todos os admitidos ou candidatos elegíveis. Um indicador inicial de pilotos não é diretamente comparável a receita cobrada num horizonte posterior. O registo proposto inclui coorte, geografia, entrada, data do resultado, moeda e seguimento em falta. Não substitui provas próprias pela taxa agregada de sucesso de um prestador. Pode sustentar análise descritiva futura ou um estudo comparativo adequado. Esta investigação não afirma ter reunido tal painel individual de candidatos.
| Fase | Evidência | Significado |
|---|---|---|
| Apresentado | Contacto relevante datado | Acontecimento de acesso |
| Qualificado | Problema, autoridade e processo de compra | Oportunidade avaliada |
| Piloto acordado | Âmbito, obrigações e pagamento | Compromisso de execução |
| Contrato remunerado | Condições celebradas | Direito contratual ao pagamento |
| Caixa recebida | Conciliação bancária e da fatura | Fundos de clientes recebidos |
Definições operacionais propostas; nenhuma taxa de conversão observada.
6 Reconhecer financiamento subsequente mediante prova de condições e recebimentos
O capital subsequente precisa de um registo de investimento separado dos clientes. Deve distinguir apresentação a investidor, reunião, indicação não vinculativa, folha de termos, instrumento celebrado e recebimento bancário. Deve identificar condições adicionais, incluindo reestruturação, verificação de propriedade ou investimento externo exigido como contrapartida. A decisão inicial deve usar fundos comprometidos e utilizáveis segundo as condições declaradas. Um investimento futuro condicional pode manter-se como cenário e pergunta de diligência. A linha separada evita que o teto potencial do programa se torne caixa operacional atual.
As condições publicadas revistas demonstram a importância dessas distinções. As FAQ de Londres da Entrepreneurs First separam apoio inicial de seleção posterior e condições de uma fase financeira opcional em São Francisco. A Antler Singapore descreve capital complementar ligado a financiamento institucional. The 500 Fellowship usa linguagem condicional para investimento inicial e possível posterior. São propostas distintas, cada uma exigindo contrato do candidato e prova de pagamento. Devem manter-se moeda, condições de seleção e versões. As descrições não fornecem uma probabilidade comum de financiamento nem comprovam um recebimento da empresa que considera participar.
Um investimento posterior também altera os direitos sobre a empresa. O registo de caixa mostra montante recebido e data utilizável. Um mapa de propriedade separado identifica instrumento, condições de conversão e quota do novo capital. Uma participação ordinária fixa e um convertível condicional requerem tratamento diferente. A experiência usa num caso uma convenção limitada de teto post-money e explicita as suas condições. Não a estende a instrumentos MFN sem teto, vários SAFEs sobrepostos ou alterações não divulgadas da reserva de opções. Uma oferta real exige a sua própria análise compatível de capitalização.
O órgão de administração deve ainda separar desempenho financeiro de desempenho operacional. Uma entrada de investimento aumenta a caixa e cria o direito correspondente do investidor. Não prova receitas de clientes ou margem comercial. Um percurso pode terminar com mais caixa por vender mais participação. Deve apresentar-se esse resultado com utilização de fundos e capital retido, explicitando os limites da comparação. A decisão continua dependente dos objetivos e restrições dos sócios. O método fornece escolhas viáveis e provas para as avaliar, sem fabricar uma classificação universal de medidas incompatíveis.
| Fase | Registo | Dependência restante |
|---|---|---|
| Reunião | Contacto datado | Seleção e condições |
| Folha de termos | Versão e força vinculativa | Documentação e condições |
| Financiamento assinado | Entidade recetora e instrumento | Condições e liquidação |
| Fundos disponíveis | Recebimento bancário e restrições | Uso permitido e obrigações futuras |
Quadro de controlo do autor; não é fornecida uma carteira real de oportunidades de investimento.
7 Ler cada oferta publicada como componentes separados e datados
Os programas selecionados ilustram estruturas que exigem perguntas diferentes de diligência. A Y Combinator publica USD500,000 de investimento, divididos num SAFE de USD125,000 por sete por cento fixos e num SAFE MFN sem teto de USD375,000, sem comissão. Os dois instrumentos devem permanecer separados na análise de propriedade. A componente fixa dá uma percentagem; o tratamento final da MFN depende da documentação e do financiamento subsequente. As FAQ descrevem um programa presencial em São Francisco e candidaturas internacionais. Isto não comprova autorização de viagem, custos de reestruturação ou calendário final de um candidato. Cada questão exige evidência própria (Y Combinator, Deal e FAQ).
A Techstars publica uma estrutura de USD220,000: USD20,000 por acordo de capital convertível associado a cinco por cento de capital ordinário e USD200,000 por SAFE MFN sem teto. A exceção regional publicada atribui aos programas APAC um SAFE de USD100,000, alterando o total anunciado. O anúncio descreve verificações e processo do primeiro pagamento. Seria prematuro colocar todo o valor na caixa inicial apenas com base no anúncio. O órgão de administração deve pedir a oferta aplicável exata, condições e sequência de transferências. A exceção geográfica exige também localização e versão identificáveis na comparação (Techstars, Investment Terms; anúncio de 17 de abril de 2025).
A página britânica da Antler publica £125,000 por 8.5 por cento de capital, uma nota convertível de £85,000 e comissão de programa de £40,000. A página de Singapura descreve outro pacote, ausência de comissão de residência e viagens e subsistência pagas pelos fundadores. Usa montantes em dólares sem designação ISO explícita no texto revisto; o registo conserva a incerteza. Não se deve presumir que a comissão britânica é retida em certa data sem documentos de liquidação. As ofertas permitem comparar componentes, mas o cálculo de caixa utilizável depende de condições pendentes. Cada empresa deve confirmar as regras de residência e seleção aplicáveis (Antler, páginas UK e Singapore).
A página atual do programa principal da 500 Global apresenta The 500 Fellowship, atualizada em setembro de 2026. Refere possível investimento inicial até USD50,000 e adicional até USD1 milhão. Os máximos não estabelecem cheque universal, percentagem, comissão ou data. Descrições históricas de outro programa não devem combinar-se com a página atual para fabricar fundos líquidos. A Entrepreneurs First também separa apoio em Londres, decisão do comité e financiamento opcional ligado a deslocação para São Francisco e constituição de uma Delaware C corporation. Os exemplos justificam campos explicitamente pendentes. Um espaço em branco sustentado por pergunta precisa é mais útil do que um número confiante montado de versões incompatíveis.
| Programa | Estrutura publicada | Pendente ou condicional |
|---|---|---|
| Y Combinator | USD125k por 7%; USD375k SAFE MFN sem teto | Tratamento posterior e custos do candidato |
| Techstars | USD20k CEA associado a 5%; USD200k SAFE MFN | SAFE APAC USD100k; sequência aplicável de transferências |
| Antler UK | £125k por 8.5%; £85k nota; £40k comissão | Imposto, liquidação, reembolso e datas da comissão |
| Antler Singapore | Fonte: $100k por 10%; $50k MFN; sem comissão de residência | Moeda ISO não explícita; subsistência/viagens dos fundadores |
| Entrepreneurs First London | Apoio condicional £6k; fonte $125k por 8% para selecionados | Fonte opcional $125k MFN com condições de deslocação/estrutura; moeda ISO não explícita |
| The 500 Fellowship | Possivelmente até USD50k iniciais; até USD1m adicionais | Comissões, instrumento, capital e liquidação atuais não verificados |
Páginas oficiais consultadas em 12 de novembro de 2026. Os componentes não comprovam caixa utilizável nem disponibilidade da coorte atual.
8 Comparar separadamente subsídios de acesso, prémios competitivos e participação no capital
O apoio de acesso a mercados pode reduzir despesa elegível sem fornecer investimento de livre utilização. A página GIA+ da Enterprise Singapore indica taxa reforçada, desde 1 de abril de 2026, até setenta por cento, sujeita a limites de S$35,000 para tecnologia geral e S$50,000 para deep tech. Identifica comissões, subsistência e voos elegíveis e descreve aceitação antes de pedir apoio. Não prova concessão a uma empresa ou data de reembolso. O modelo deve colocar apoio aprovado num calendário próprio de créditos e recebimentos, identificando separadamente contribuição do candidato e custos fora da concessão (Enterprise Singapore, GIA initiative).
A convocatória Ignite 13 da CORFO dá um exemplo atual de apoio sem participação no capital, sujeito a presença e contribuição. Publica até CLP30 milhões e oitenta por cento, com noventa por cento para uma líder elegível segundo a regra declarada de sexo registado. As bases consolidadas revistas tratam presença do líder no Chile, propriedade, dedicação e contribuição. A consolidação identifica-se como não oficial; resoluções e contrato celebrado exigem confirmação. A contribuição deve ser associada a itens elegíveis monetários ou em espécie e ao mecanismo aplicável. Um adiantamento contra garantia e um reembolso posterior têm efeitos de liquidez distintos mesmo com apoio aprovado idêntico.
As convocatórias europeias revistas incluem atribuições competitivas com destinatários e condições diferentes. A página de incubação do EIT descreve apoio a selecionados e prémio competitivo posterior, com exigência de SAFE para empresas selecionadas. As condições de 2026 do EIT Jumpstarter tratam pessoas singulares elegíveis, condição de fase inicial, apoio formativo condicionado e prémios por classificação. Somar todos os prémios como recebimento suposto do fundador apagaria a seleção. A comparação deve registar quem se pode candidatar, acontecimento gerador do direito, beneficiário, uso permitido e prova de pagamento. Deve também indicar se a convocatória está aberta na decisão (EIT, página de incubação; EIT Jumpstarter, condições de 2026).
O Security and Resiliency Traction da MassChallenge revisto declara ausência de comissão e cessão de capital, mas os participantes suportam viagens a eventos obrigatórios. Esses custos continuam relevantes. O Global Entrepreneur Programme britânico também descreve apoio sem comissão ou participação, com perfil-alvo e seleção. Mentoria, ligações e apoio à obtenção de endosso são serviços específicos. Nenhuma descrição promete genericamente receitas de clientes ou investimento novo. A comparação deve manter colunas separadas de investimento, apoio monetário, apoio condicional, serviços e acesso pago pela empresa. Preserva-se assim a natureza económica de cada item sem impor um cheque fictício comum.
| Via | Apoio publicado | Condição |
|---|---|---|
| GIA+ | Até 70%; teto S$35k tecnologia geral / S$50k deep tech | Custo elegível, seleção e pagamento |
| CORFO Ignite 13 | Até CLP30m; 80% ou 90% quando elegível | Contribuição, presença e mecanismo de pagamento |
| EIT incubation 2026 | Apoio selecionado e prémio posterior competitivo | SAFE para selecionados; convocatória revista encerrada |
| EIT Jumpstarter 2026 | Apoio condicional à formação e prémios por classificação | Elegibilidade de pessoas singulares; convocatória revista encerrada |
| MassChallenge Traction 2026 | Sem comissão ou participação | Viagens obrigatórias autofinanciadas |
| UK Global Entrepreneur Programme | Sem comissão ou participação; serviços definidos | Seleção de empresas; sem caixa ou visto automáticos |
Fontes e condições oficiais. As bases consolidadas da CORFO identificam-se como não oficiais; documentos aplicáveis exigem confirmação.
9 Manter uma matriz de elegibilidade e um calendário com prazos verificáveis
A matriz deve começar pelo candidato real e pela evidência atual. Para cada via, deve registar forma jurídica elegível, idade da empresa, propriedade, setor, desenvolvimento, presença física e situação migratória individual. Um segundo conjunto de campos deve identificar seleção e condições financeiras. Se a página omite um teste relevante, a célula deve indicar documento em falta e quem o confirma. Tratar uma incógnita como satisfeita tornaria aparentemente disponível uma via barata que pode ser inacessível. Rejeitar absolutamente todas as incógnitas também excederia a prova. O estado condicional permite uma pergunta específica de diligência.
O calendário de prazos deve preservar a indicação temporal original e o fuso declarado. A página Ignite 13 da CORFO abre em 3 de novembro de 2026 e encerra em 24 de novembro de 2026 às 13:00. O material revisto não especifica fuso para o fecho, pelo que não se converte para hora dos Emirados Árabes Unidos. Deve manter-se o campo pendente e exigir confirmação antes de planear a candidatura. O período de benefício previsto em maio ou junho de 2027 pertence igualmente ao calendário como indicação do programa. Não comprova uma data bancária escolhida para qualquer candidato.
Várias páginas apresentam datas já passadas em 12 de novembro de 2026. As páginas Antler UK e Singapore revistas mostram inícios de coortes em setembro e outubro de 2026. As convocatórias EIT de incubação e Jumpstarter encerraram antes em 2026. Uma descrição que continua online não prova nova abertura. O calendário deve separar última coorte anunciada, prazo, começo e abertura futura verificada. Sem convocatória futura confirmada, o último campo permanece pendente. Evita-se assim interpretar literalmente um rótulo desatualizado de «próximo início» após a data impressa.
Migração e constituição societária precisam de entradas anteriores a compromissos não reembolsáveis quando são pré-requisitos. O Start-up Visa canadiano declara suspensão e exceção histórica para detentores de certificados válidos de 2025 com candidatura até 30 de junho de 2026, inclusive. O prazo já passou na observação. A conclusão refere-se a essa via e não demonstra indisponibilidade de todas as vias canadianas. A matriz deve nomear programa e regra, preservar versão da autoridade e identificar confirmação profissional necessária. A carta de admissão deve permanecer no seu estado próprio, sem passar por visto, certificado de constituição ou condição financeira cumprida.
| Via | Condições publicadas a verificar | Evidência empresarial necessária |
|---|---|---|
| GIA Shanghai | Operação em Singapura, B2B, participação local e receita | Cadeia de propriedade, operações e aceitação |
| EntrePass | Critérios de empresa/fundador e 30% de participação | Factos empresariais e apoio elegível |
| CORFO Ignite 13 | Presença, dedicação e participação do líder | Bases aplicáveis, contrato e contribuição |
| EIT Jumpstarter | Pessoa singular, nacionalidade e momento da constituição | Elegibilidade individual e histórico empresarial |
| UK Global Entrepreneur Programme | Empresa transferível e perfil de escala | Evidência empresarial e seleção |
Apenas matriz de diligência; aceitação não comprova autorização migratória.
| Via | Data publicada | Situação em 12 de novembro de 2026 |
|---|---|---|
| CORFO Ignite 13 | 3 a 24 de novembro de 2026; fecho 13:00 | Aberta; fuso do prazo apresentado por esclarecer |
| The 500 Fellowship | 30 de novembro de 2026 a 9 de abril de 2027 | Datas do programa; prazo não verificado |
| Antler UK | Início em 23 de setembro de 2026 | Passado; próxima janela não verificada |
| Antler Singapore | Início em 5 de outubro de 2026 | Passado; próxima janela não verificada |
| EIT incubation 2026 | 9 de junho de 2026, 17:00 CET | Passado |
| EIT Jumpstarter v2 | 17 de maio de 2026, 23:59 CEST | Passado |
Fusos originais conservados; sem fuso não há conversão para os EAU. Não se infere janela de candidatura para 2027.
10 Usar investigação sobre aceleradoras preservando os limites de identificação
A investigação publicada pode informar mecanismos a testar e o desenho de avaliação. Não fornece um fator geral de conversão de uma apresentação em recebimento transfronteiriço atual. Hallen, Cohen e Bingham estudam aprendizagem organizacional e resultados em contextos selecionados. O estudo e o manuscrito revisto usam empresas aceites e quase aceites, métodos de balanceamento e história de acontecimentos. Programas e primeiras coortes são históricos, e os efeitos variam. Isto apoia estudar desenho e aprendizagem. Não identifica o retorno líquido atual de cada programa deste registo (Hallen, Cohen e Bingham, 2020).
Gonzalez-Uribe e Leatherbee estudam Start-Up Chile por descontinuidade de regressão junto dos limiares de seleção, examinando formação empreendedora juntamente com serviços básicos. O contexto e o desenho separam o pacote formativo de outros apoios. O manuscrito trata candidatos e participantes históricos e limitações de resposta que importam para a interpretação. Uma estimativa local junto de um limiar responde a comparação específica. Não deve converter-se em previsão incondicional para outro programa, país ou ano. O estudo apoia, contudo, separar conteúdo do apoio ao desenhar observação empresarial (Gonzalez-Uribe e Leatherbee, 2018).
Gonzalez-Uribe e Reyes analisam um contexto colombiano através de variação associada à generosidade de avaliadores após triagem. O manuscrito aceite revisto identifica uma amostra mais estreita do que toda a população. O desenho de variáveis instrumentais deve ser descrito nesses termos, conservando pressupostos e população local. Yu examina informação e seleção; foi consultado o resumo e não se afirma leitura de métodos completos ou coeficientes. O encerramento mais cedo de empresas pode refletir informação e decisões de paragem, além de medidas habituais de sucesso. Um resumo que tratasse todos os encerramentos como falha do programa precisaria de mais evidência do que a disponível (Gonzalez-Uribe e Reyes, 2021; Yu, 2020).
Os estudos usam intervenções, amostras, geografias, períodos e resultados distintos. Este artigo não combina coeficientes nos exemplos numéricos. Os casos testam relações contabilísticas, restrições temporais e convenções de capital com entradas divulgadas. Um estudo empírico futuro precisaria de protocolo individual de candidatos, população comparativa definida, medida completa de custo e seguimento até cobranças e financiamento. Resultados em falta, seleção dos fundadores, rejeições e alterações posteriores da intervenção teriam de ser tratados. A contribuição presente é um quadro auditável que explicita os dados necessários e reserva afirmações causais e populacionais para desenho adequado.
| Estudo | Desenho revisto | Limite |
|---|---|---|
| Hallen et al. (2020) | Empresas aceites/quase aceites; balanceamento/história de acontecimentos | Programas históricos selecionados; efeitos heterogéneos |
| Gonzalez-Uribe e Leatherbee (2018) | Descontinuidade de regressão no limiar de seleção | Intervenção e população históricas locais |
| Gonzalez-Uribe e Reyes (2021) | Instrumento de generosidade do avaliador após triagem | Pressupostos do instrumento e amostra triada |
| Yu (2020) | Apenas resumo publicado | Métodos completos e coeficientes não examinados |
Nenhum coeficiente destes estudos calibra a experiência construída.
11 Fixar uma empresa construída e uma alternativa operacional comum
A experiência numérica especifica uma empresa construída com £120,000 de caixa inicial de livre disposição, horizonte de 360 dias e pagamentos operacionais comuns de £8,000 a cada trinta dias. Os recebimentos da atividade comum são fixados em zero. O pressuposto descreve a tensão de caixa da experiência e não a receita normal de um candidato a aceleradora. O percurso de permanência e cada percurso de participação mantêm o mesmo calendário operacional comum. Todos os custos de acesso e pilotos são pagos pela empresa. O registo pessoal separado do fundador é expressamente nulo. Fundadores reais devem substituir esta convenção quando suportam deslocação ou subsistência próprias e identificar transferências entre si e a empresa.
O mínimo de caixa livre escolhido pelo órgão de administração é £20,000. É uma política de liquidez da gestão, não um teste de incumprimento contratual ou de solvência jurídica. Cada saída necessária é aplicada antes de uma entrada no mesmo dia do modelo, testando-se o saldo após cada acontecimento. A convenção revela falta de financiamento quando a empresa tem de pagar antes de os fundos serem disponibilizados. É deliberadamente conservadora quanto à ordem diária. Não prevê a sequência bancária nem determina se uma empresa real pode adiar uma fatura específica. A primeira violação permanece registada mesmo quando recebimentos posteriores repõem a caixa acima do mínimo.
A base construída de participação recebe £100,000 de financiamento no dia trinta por uma participação fixa de cinco por cento no capital. Os custos de acesso compreendem £10,000 na entrada e £10,000 no dia trinta, com £1,000 de despesa operacional adicional em cada data comum de pagamento. Os custos usam uma unidade estrangeira artificial, com taxa base de uma libra por unidade. Esta permite uma experiência cambial controlada sem afirmar uma cotação atual de mercado. Não se incluem impostos, juros, custos de cobertura ou reembolsos de fornecedores. Todos estes itens precisariam de prova datada numa aplicação específica de um candidato.
Doze casos principais alteram características explicitamente identificadas da empresa. Vinte sensibilidades univariadas variam data de financiamento, despesa de acesso, conversão de custos estrangeiros ou data de cobrança de clientes. Uma grelha separada de vinte e cinco nós cruza cinco datas financeiras com cinco despesas adicionais. Onze experiências de contribuição examinam consequências de fundo de maneio de um padrão de execução e recebimento especificado. São cálculos deterministas de entradas construídas, sem estimativas de frequência, sucesso, distribuição de custos de mercado ou classificação de programas. Manter a operação comum fixa permite rastrear cada resultado à alteração declarada; limitar a experiência torna-a reproduzível sem alegar ótimo global.
| Entrada | Valor | Condição |
|---|---|---|
| Caixa livre inicial | £120,000 | Mesma empresa |
| Pagamentos operacionais comuns | £8,000 a cada 30 dias até ao dia 360 | Recebimentos comuns nulos |
| Mínimo de caixa | £20,000 | Política de gestão |
| Financiamento base | £100,000 dia 30; 5% fixos | Alterações por caso explícitas |
| Acesso / despesa adicional | 10k unidades nos dias 0/30; 1k em cada pagamento | Unidade artificial com base £1 |
| Padrão de cliente | £20k execução; £60k cobrança | Contrato estipulado |
| Classe de evidência | Entradas e resultados financeiros construídos | Sem probabilidade, custo de mercado ou efeito causal |
Custos pagos pela empresa; registo pessoal do fundador nulo. Admissibilidade estipulada só para a aritmética.
12 Conciliar compromissos brutos, fundos utilizáveis e saldos restritos
Um compromisso deve entrar no registo operacional de caixa segundo os seus termos reais de liquidação. O caso construído de comissão deduzida começa com £100,000 de financiamento bruto e £10,000 retidos na liquidação. Credita £90,000 em caixa livre. A comissão aparece na ponte bruto-líquido e não é cobrada uma segunda vez como débito bancário. Uma fatura de acesso paga pela empresa seria um acontecimento adicional se os factos o exigissem. A distinção importa porque, sem ela, a comparação pode sobrestimar fundos disponíveis ou duplicar a mesma despesa. Os documentos de investimento e comissão assinados devem estabelecer o mecanismo aplicável.
O financiamento restrito exige um segundo saldo no calendário. O caso construído credita £40,000 em caixa utilizável e £60,000 em caixa restrita simultaneamente, a partir da mesma liquidação de £100,000. A parcela restrita torna-se utilizável no dia trezentos. A libertação transfere fundos entre saldos e não cria novo recebimento de financiamento no saldo combinado. Não se presume débito de pré-financiamento de £60,000 na conta bancária existente. Registá-lo criaria um evento ausente da liquidação estipulada. Mostrar brevemente todos os £100,000 como utilizáveis permitiria gastar fundos restritos desde a chegada.
Os serviços não monetários exigem registo diferente. O caso de direitos construído acrescenta um benefício declarado de £40,000 não monetário e um prémio de £10,000 ainda não atribuído. Nenhum cria recebimento de caixa livre. Se um crédito substituir depois um pagamento elegível a fornecedor, esse pagamento deve ser reduzido pela poupança comprovada, sujeita às regras de resgate e à utilização real. O valor nominal publicitado, por si só, não estabelece a poupança. Um prémio competitivo por atribuir pode manter-se no registo de oportunidades condicionais com data de seleção. O plano base deve identificar alternativa para pagar custos obrigatórios se a atribuição não ocorrer.
Um anúncio financeiro, uma carta de concessão, um pedido de reembolso e caixa bancária disponível ocupam, portanto, posições diferentes na conciliação. O órgão de administração deve preservar documento gerador do direito, condições pendentes, contraparte, uso permitido e prova esperada de libertação. Quando uma condição muda, a previsão original deve continuar acessível junto do calendário revisto. A empresa pode assim explicar a mudança da posição de caixa do percurso. A conciliação também apoia uma conversa focada com o prestador sobre sequência de pagamentos ou usos restritos. Os exemplos ilustram essa conversa, sem concluir práticas de liquidação de um programa real não identificado.
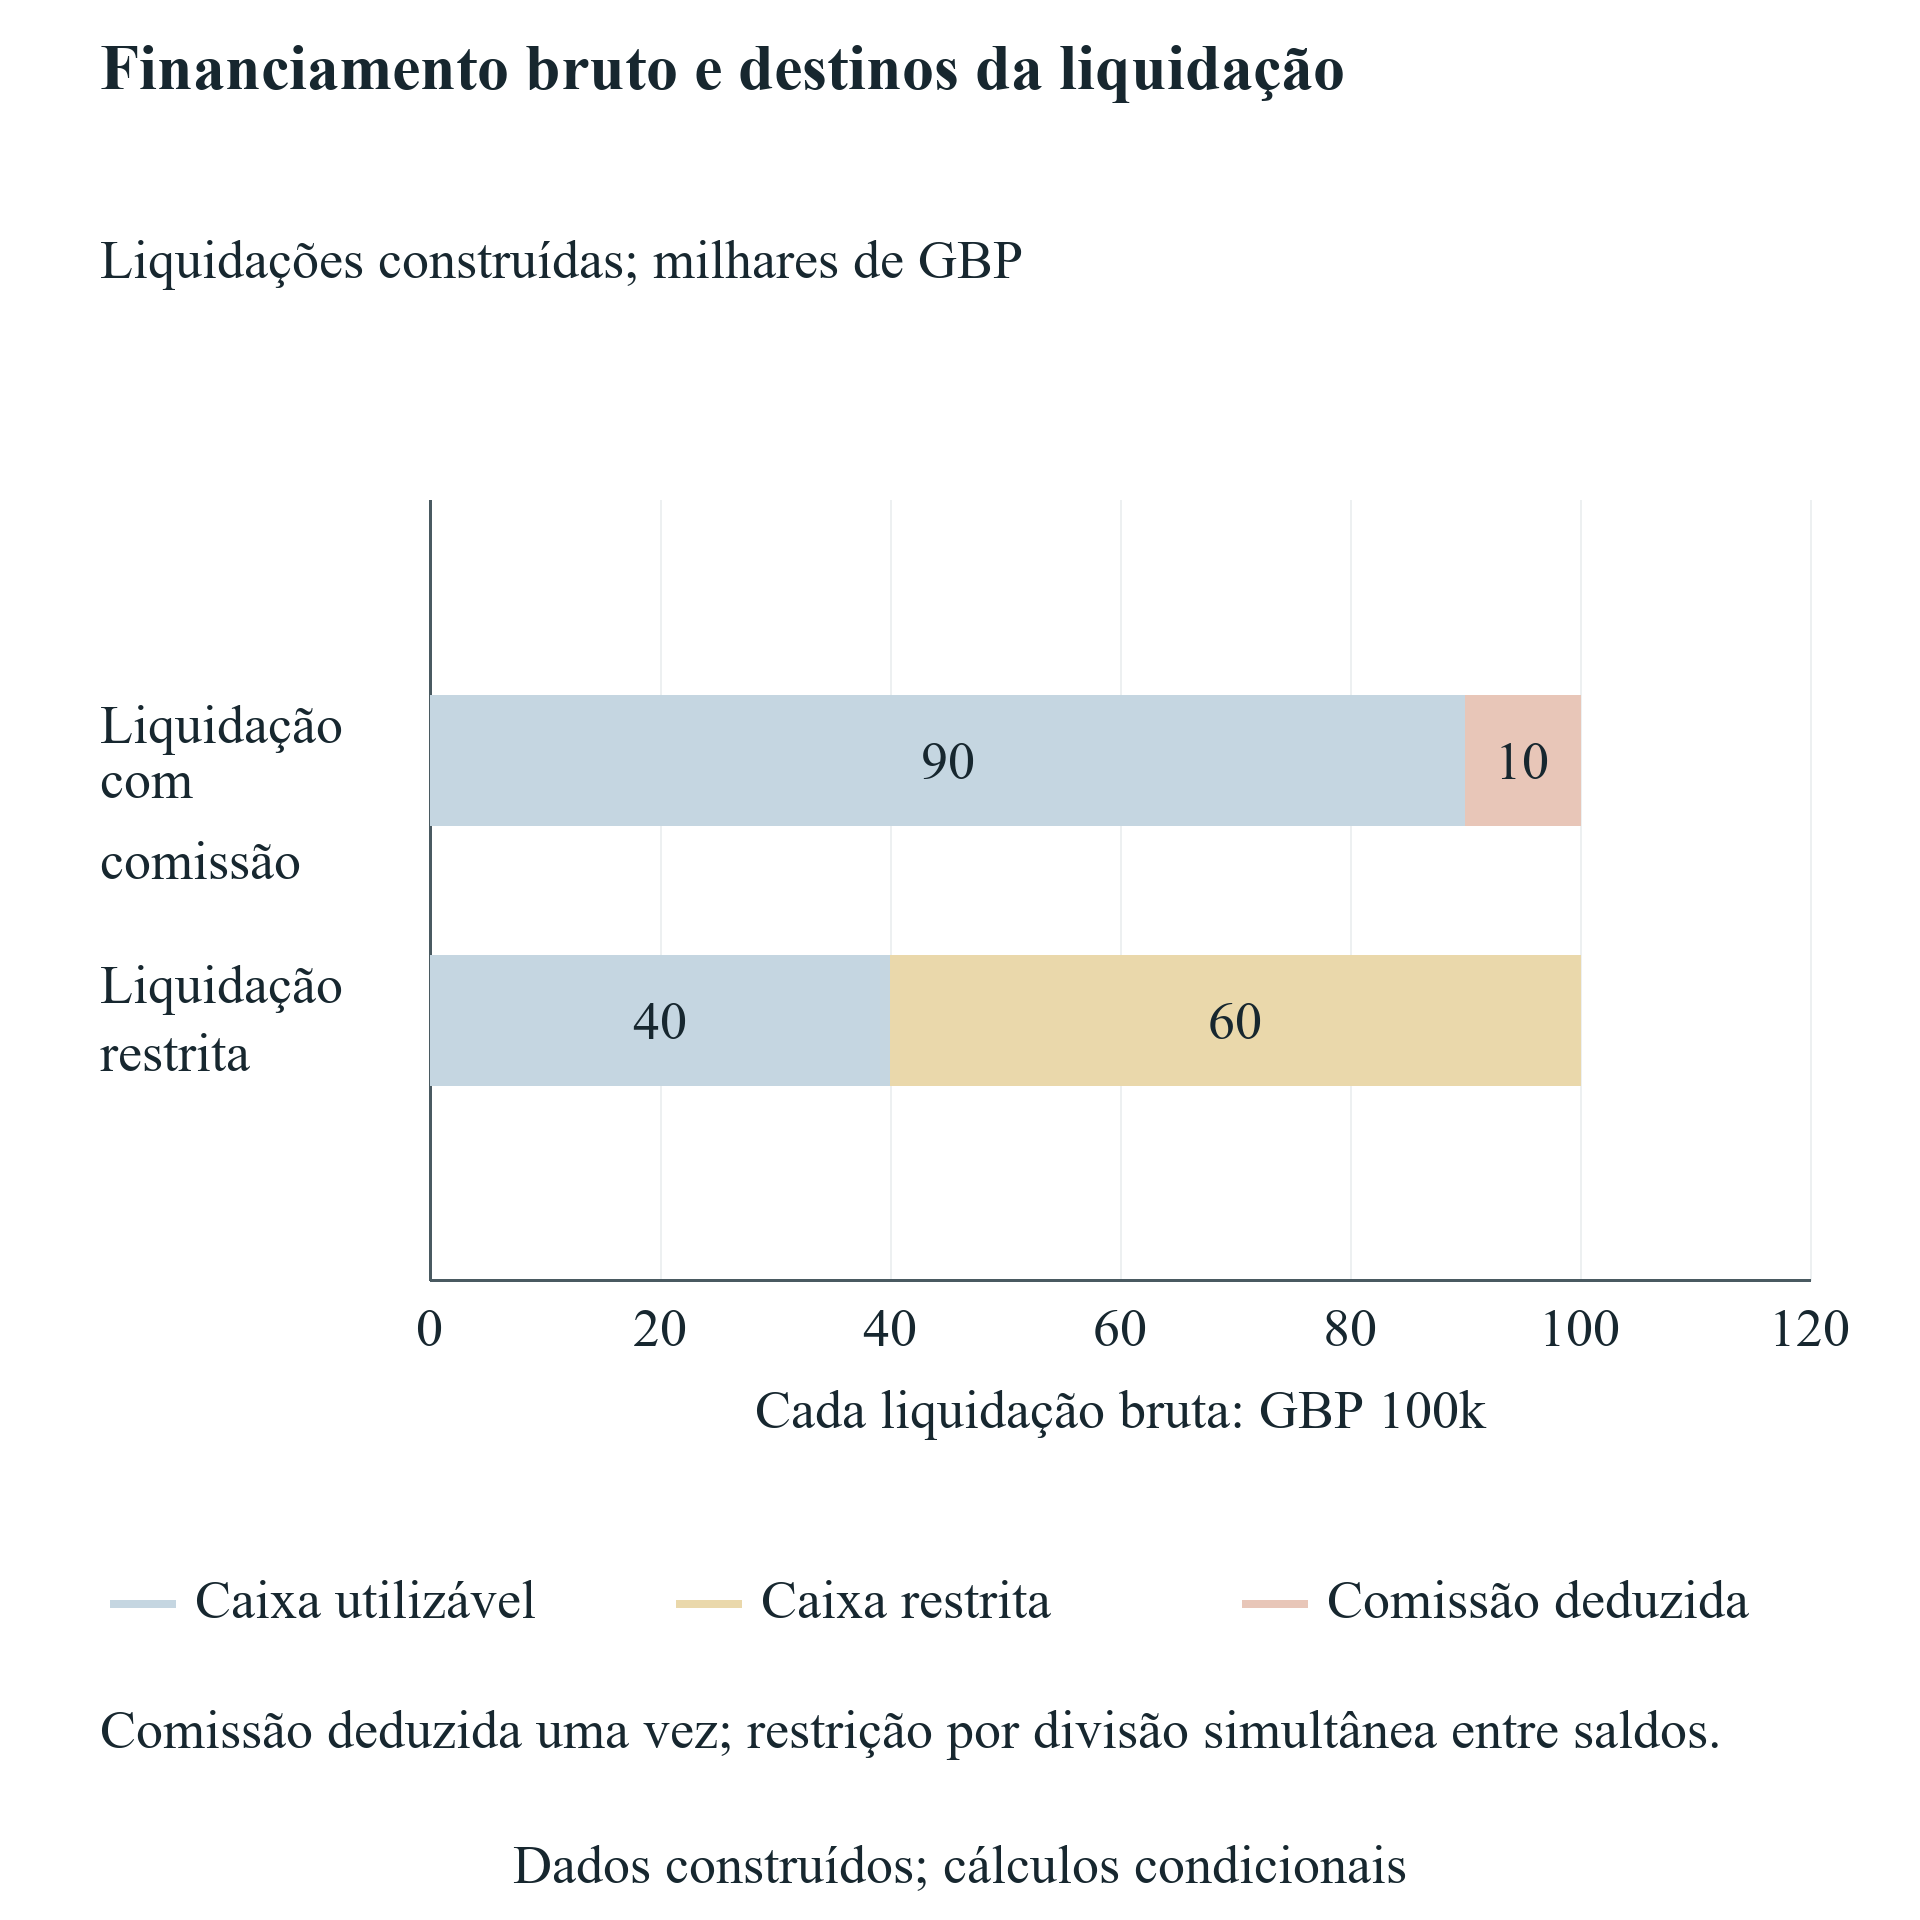
Desloque horizontalmente para ler a figura em tamanho integral. Também pode abri-la no tamanho completo.
Liquidações construídas. A libertação transfere caixa existente; não cria financiamento.
13 Especificar os acontecimentos e o significado de um percurso viável
Para cada acontecimento, o registo contém identificador único, dia, montante na moeda original, taxa de conversão, movimento de caixa livre e eventual movimento de caixa restrita. O saldo livre após um evento é a caixa inicial mais a soma dos movimentos livres até esse ponto. Os saldos combinados conciliam o que foi recebido e gasto, anulando-se transferências entre saldos. O mapa de propriedade é guardado separadamente. A estrutura mantém visíveis por categoria cobranças, despesas de execução, custos de participação e recebimentos financeiros. Dá ao revisor uma lista finita de acontecimentos para confrontar com contratos, faturas, extratos bancários e calendário decisório original.
Um percurso só é viável segundo a política da experiência se cada saldo livre testado atingir ou ultrapassar £20,000. A igualdade cumpre. Uma violação da política distingue-se de saldo bancário negativo, registando-se a primeira violação e a primeira saída necessária que levaria caixa abaixo de zero. Continuar a aritmética mostra o fecho diagnóstico. Não pressupõe que a empresa consiga financiar todos os pagamentos posteriores sem intervenção. Numa aplicação, um evento sem financiamento deve desencadear um plano financeiro ou operacional separado e revisto, com custos, condições e efeitos de propriedade documentados.
A convenção diária aplica-se a saídas efetivamente necessárias antes de entradas. A liquidação restrita inicial é um crédito atómico repartido entre dois saldos, sem crédito temporariamente livre seguido de levantamento. Uma libertação de caixa restrita é também transferência. As regras preservam a economia do contrato estipulado e deixam testar exigências genuínas de pagamento. Definem igualmente como um recebimento antecipado muda a análise de contribuição. Mesmo que o cliente pague na data de execução, a empresa construída tem de financiar a saída anterior de execução segundo a ordem de acontecimentos adotada.
A experiência usa aritmética racional exata para valores, taxas e frações de propriedade. As percentagens decimais apresentadas são arredondamentos explicativos dos valores exatos. Cada caso, sensibilidade e nó mantém calendário integral, primeira violação e totais por categoria. A análise de contribuição conserva cada desigualdade vinculativa. Estes registos permitem replicação e revisão de afirmações individuais. Não resolvem incertezas de ofertas reais nem estabelecem capacidade de pagamento. Antes de aplicar o método a uma transação, o órgão de administração deve substituir cada entrada construída, acordar a convenção temporal adequada e aprovar a política que o percurso tem de cumprir.
14 Interpretar os doze casos através da caixa e da evidência comercial
A permanência fecha com £24,000 após doze pagamentos comuns e mantém-se acima do mínimo de £20,000. A participação base fecha com £92,000 e tem mínimo livre testado de £91,000. A diferença de £68,000 no fecho inclui £100,000 de novo financiamento menos £32,000 de acesso e despesa incremental. Não existe contribuição de clientes nesse confronto. Os sócios também concederam os cinco por cento declarados. O resultado identifica caixa financiada e a sua consequência na propriedade; não demonstra que o programa criou £68,000 de valor operacional ou melhorou a avaliação de mercado da empresa.
Uma despesa adicional de participação de £30,000 no início reduz o fecho a £62,000 e o mínimo a £61,000. Reter comissão de £10,000 no financiamento produz £82,000 finais, contando a comissão uma vez. Adiar os mesmos £100,000 para o dia 270 mantém £92,000 finais mas produz mínimo de £19,000 antes de receber. O percurso viola a política. Restringir £60,000 até ao dia 300 dá mínimo de £50,000 e o mesmo fecho de £92,000 após libertação. Os casos mostram efeitos separados de despesa, comissão deduzida, recebimento tardio e saldo restrito segundo o calendário declarado.
O caso de benefício não monetário e prémio não atribuído tem os mesmos £92,000 finais e £91,000 mínimos da base. A tensão de custos estrangeiros a 1.25 libras por unidade artificial produz £84,000 no fecho. As apresentações e o piloto não remunerado incorrem em £20,000 de execução e fecham com £72,000 sem recebimento de clientes. O contrato pago incorre na mesma execução e cobra £60,000 no dia 270, fechando com £132,000. A contribuição comercial líquida é £40,000. Os resultados são individualmente estipulados e não podem ser lidos como taxa medida de conversão de quatro apresentações num cliente pagante.
Os dois casos subsequentes recebem mais £200,000 no dia 240 e fecham com £292,000. Os percursos de caixa são idênticos porque as entradas são idênticas. A propriedade difere: o percurso de participação fixa deixa o conjunto dos fundadores com setenta e seis por cento após a ronda; o SAFE com teto especificado deixa sessenta e quatro. Nenhum inclui contribuição de clientes. A tabela reporta separadamente operação, financiamento, liquidez mínima e propriedade condicional. Não atribui posição financeira única. Um sócio que escolha ofertas reais também precisa dos direitos, preferências, disposições de controlo, passivos e alternativas excluídos desta experiência deliberadamente limitada.
| Percurso | Caixa livre mínima / final | Mínimo / contribuição comercial líquida |
|---|---|---|
| Permanência | £24k / £24k | Cumpre / £0 |
| Base | £91k / £92k | Cumpre / £0 |
| Acesso adicional £30k | £61k / £62k | Cumpre / £0 |
| Comissão deduzida £10k | £82k / £82k | Cumpre / £0 |
| Financiamento dia 270 | £19k / £92k | Viola dia 270 / £0 |
| £60k restritos | £50k / £92k | Cumpre / £0 |
| Não monetário e prémio não atribuído | £91k / £92k | Cumpre / £0 |
| Custos estrangeiros £1.25/unidade | £84k / £84k | Cumpre / £0 |
| Piloto não remunerado | £72k / £72k | Cumpre / £20k negativos |
| Contrato remunerado | £91k / £132k | Cumpre / £40k |
| Participação fixa e financiamento subsequente | £91k / £292k | Cumpre / £0 |
| SAFE único e ronda | £91k / £292k | Cumpre / £0 |
Modelo construído exato guardado. Aritmética após violação é diagnóstica; fecho positivo não comprova viabilidade contínua.
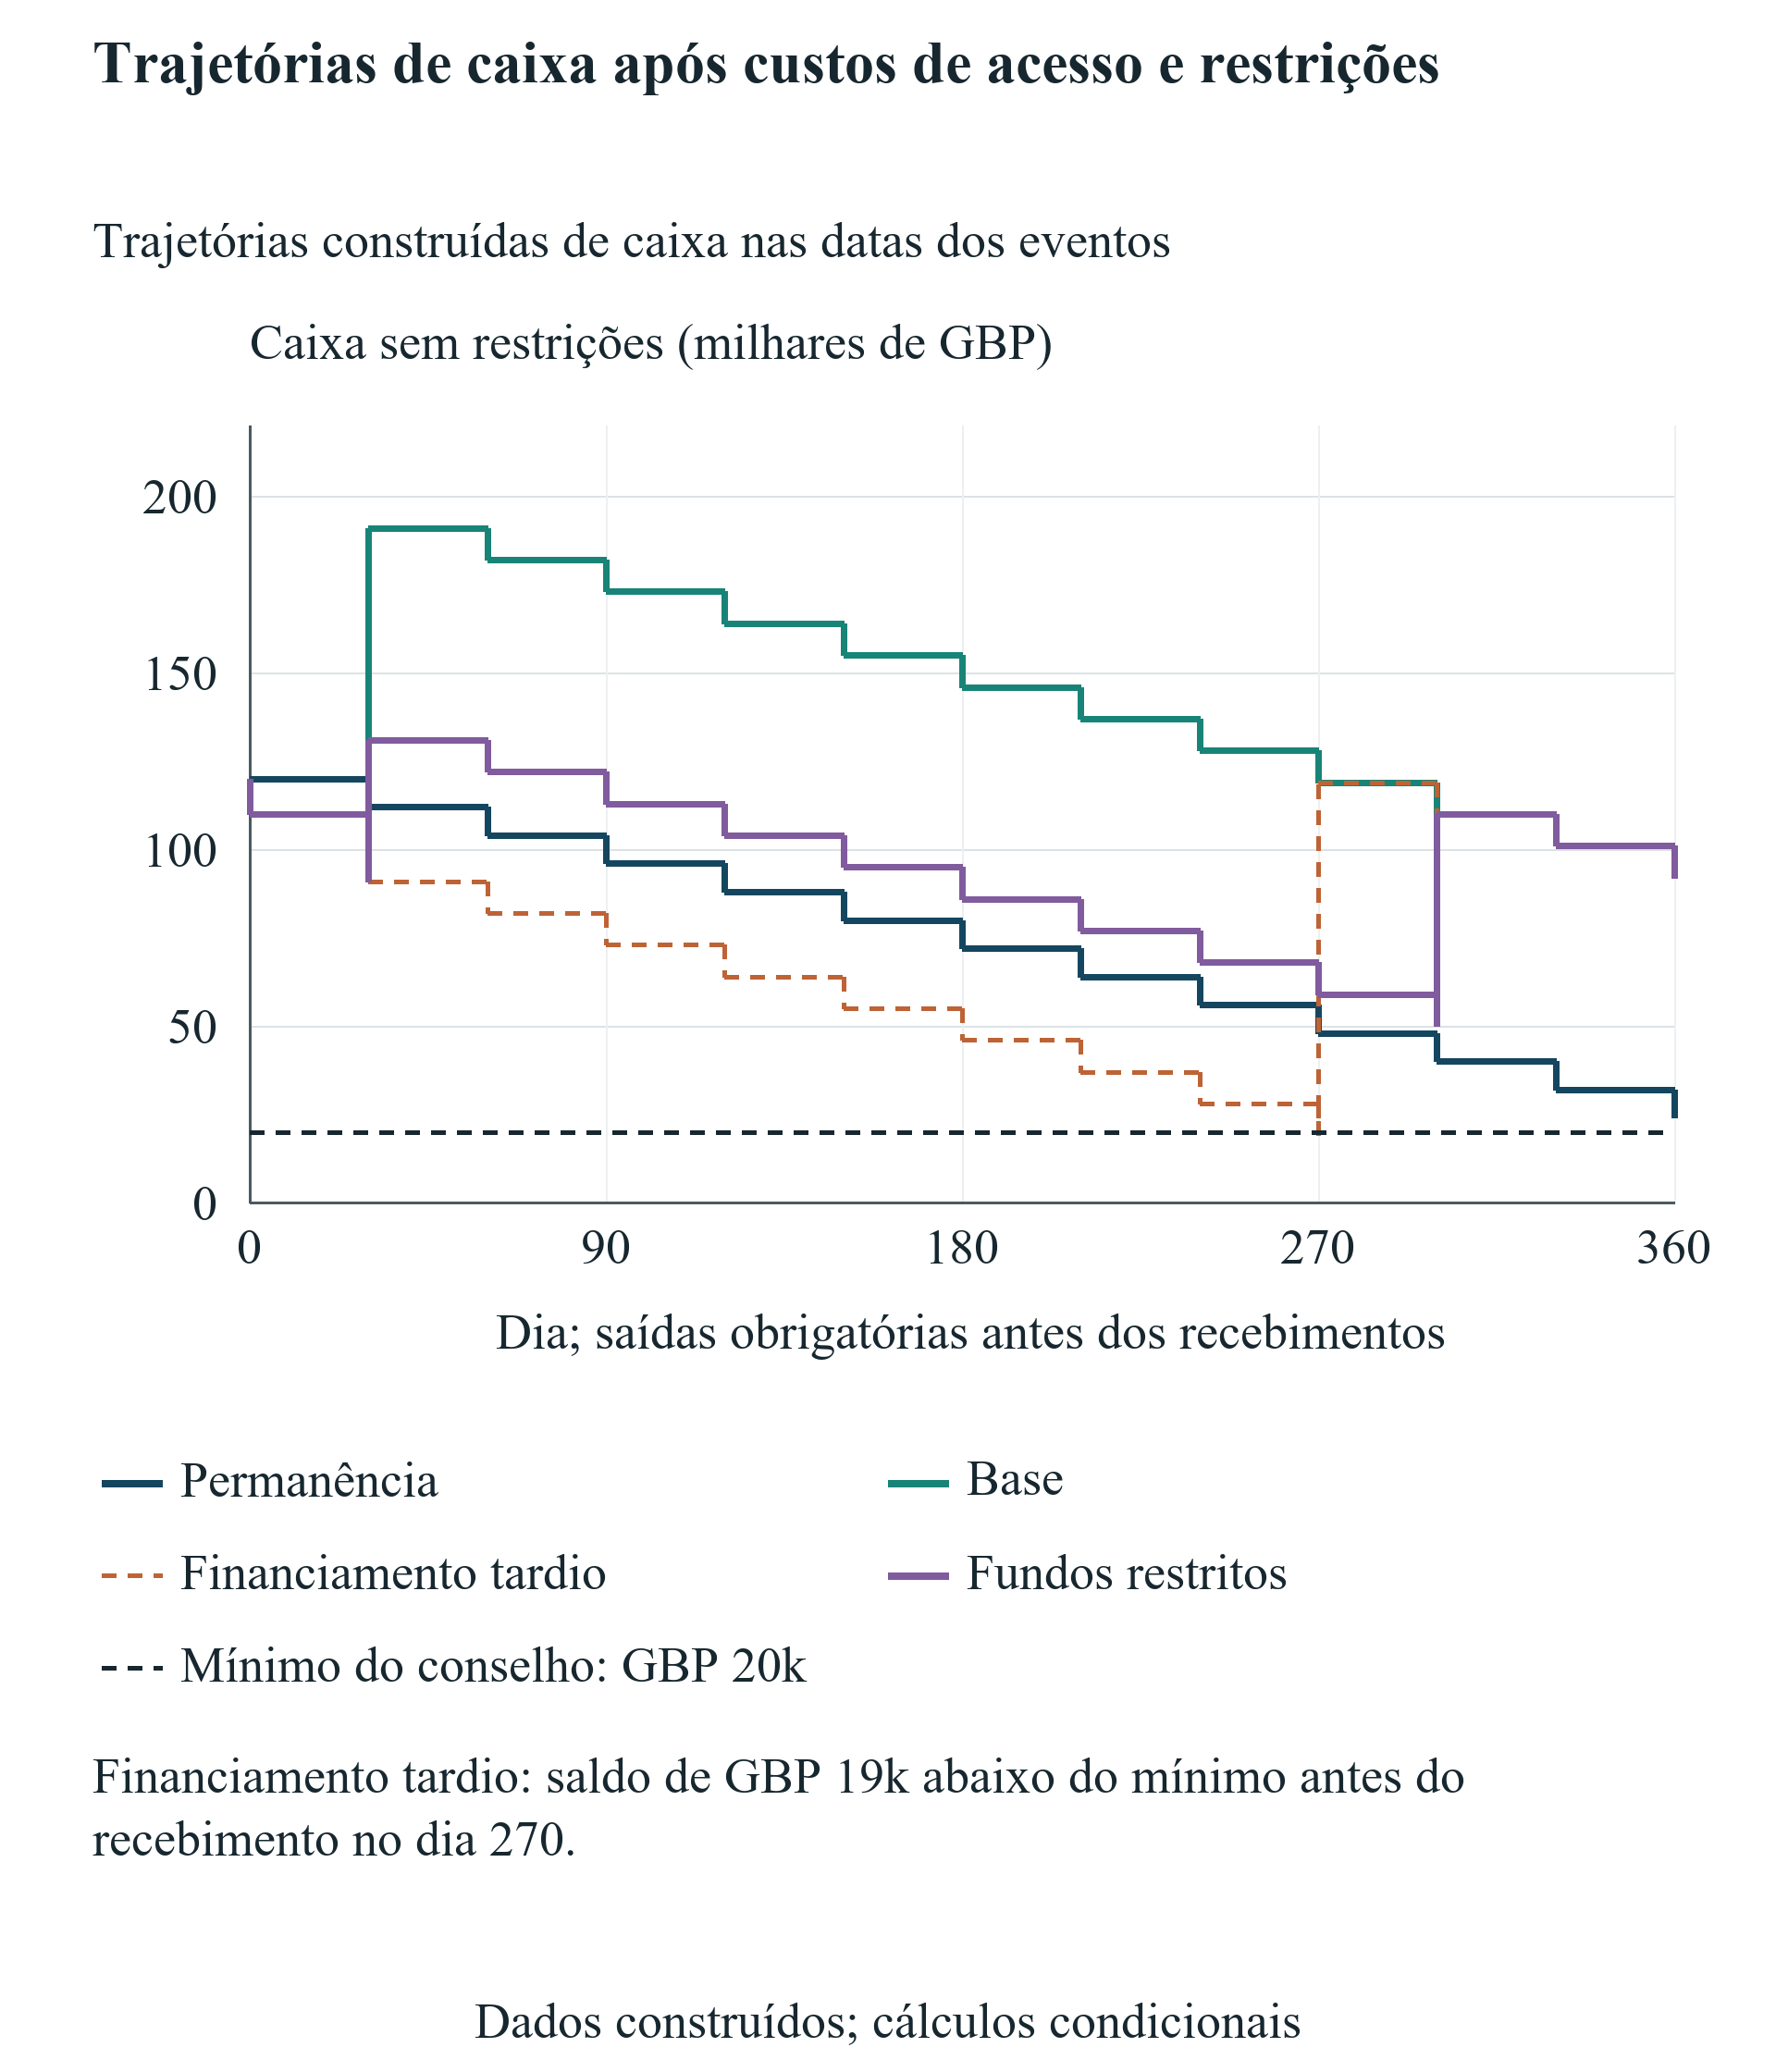
Desloque horizontalmente para ler a figura em tamanho integral. Também pode abri-la no tamanho completo.
Percursos construídos, mínimo £20k e saídas antes de entradas no mesmo dia; continuação diagnóstica após violação.
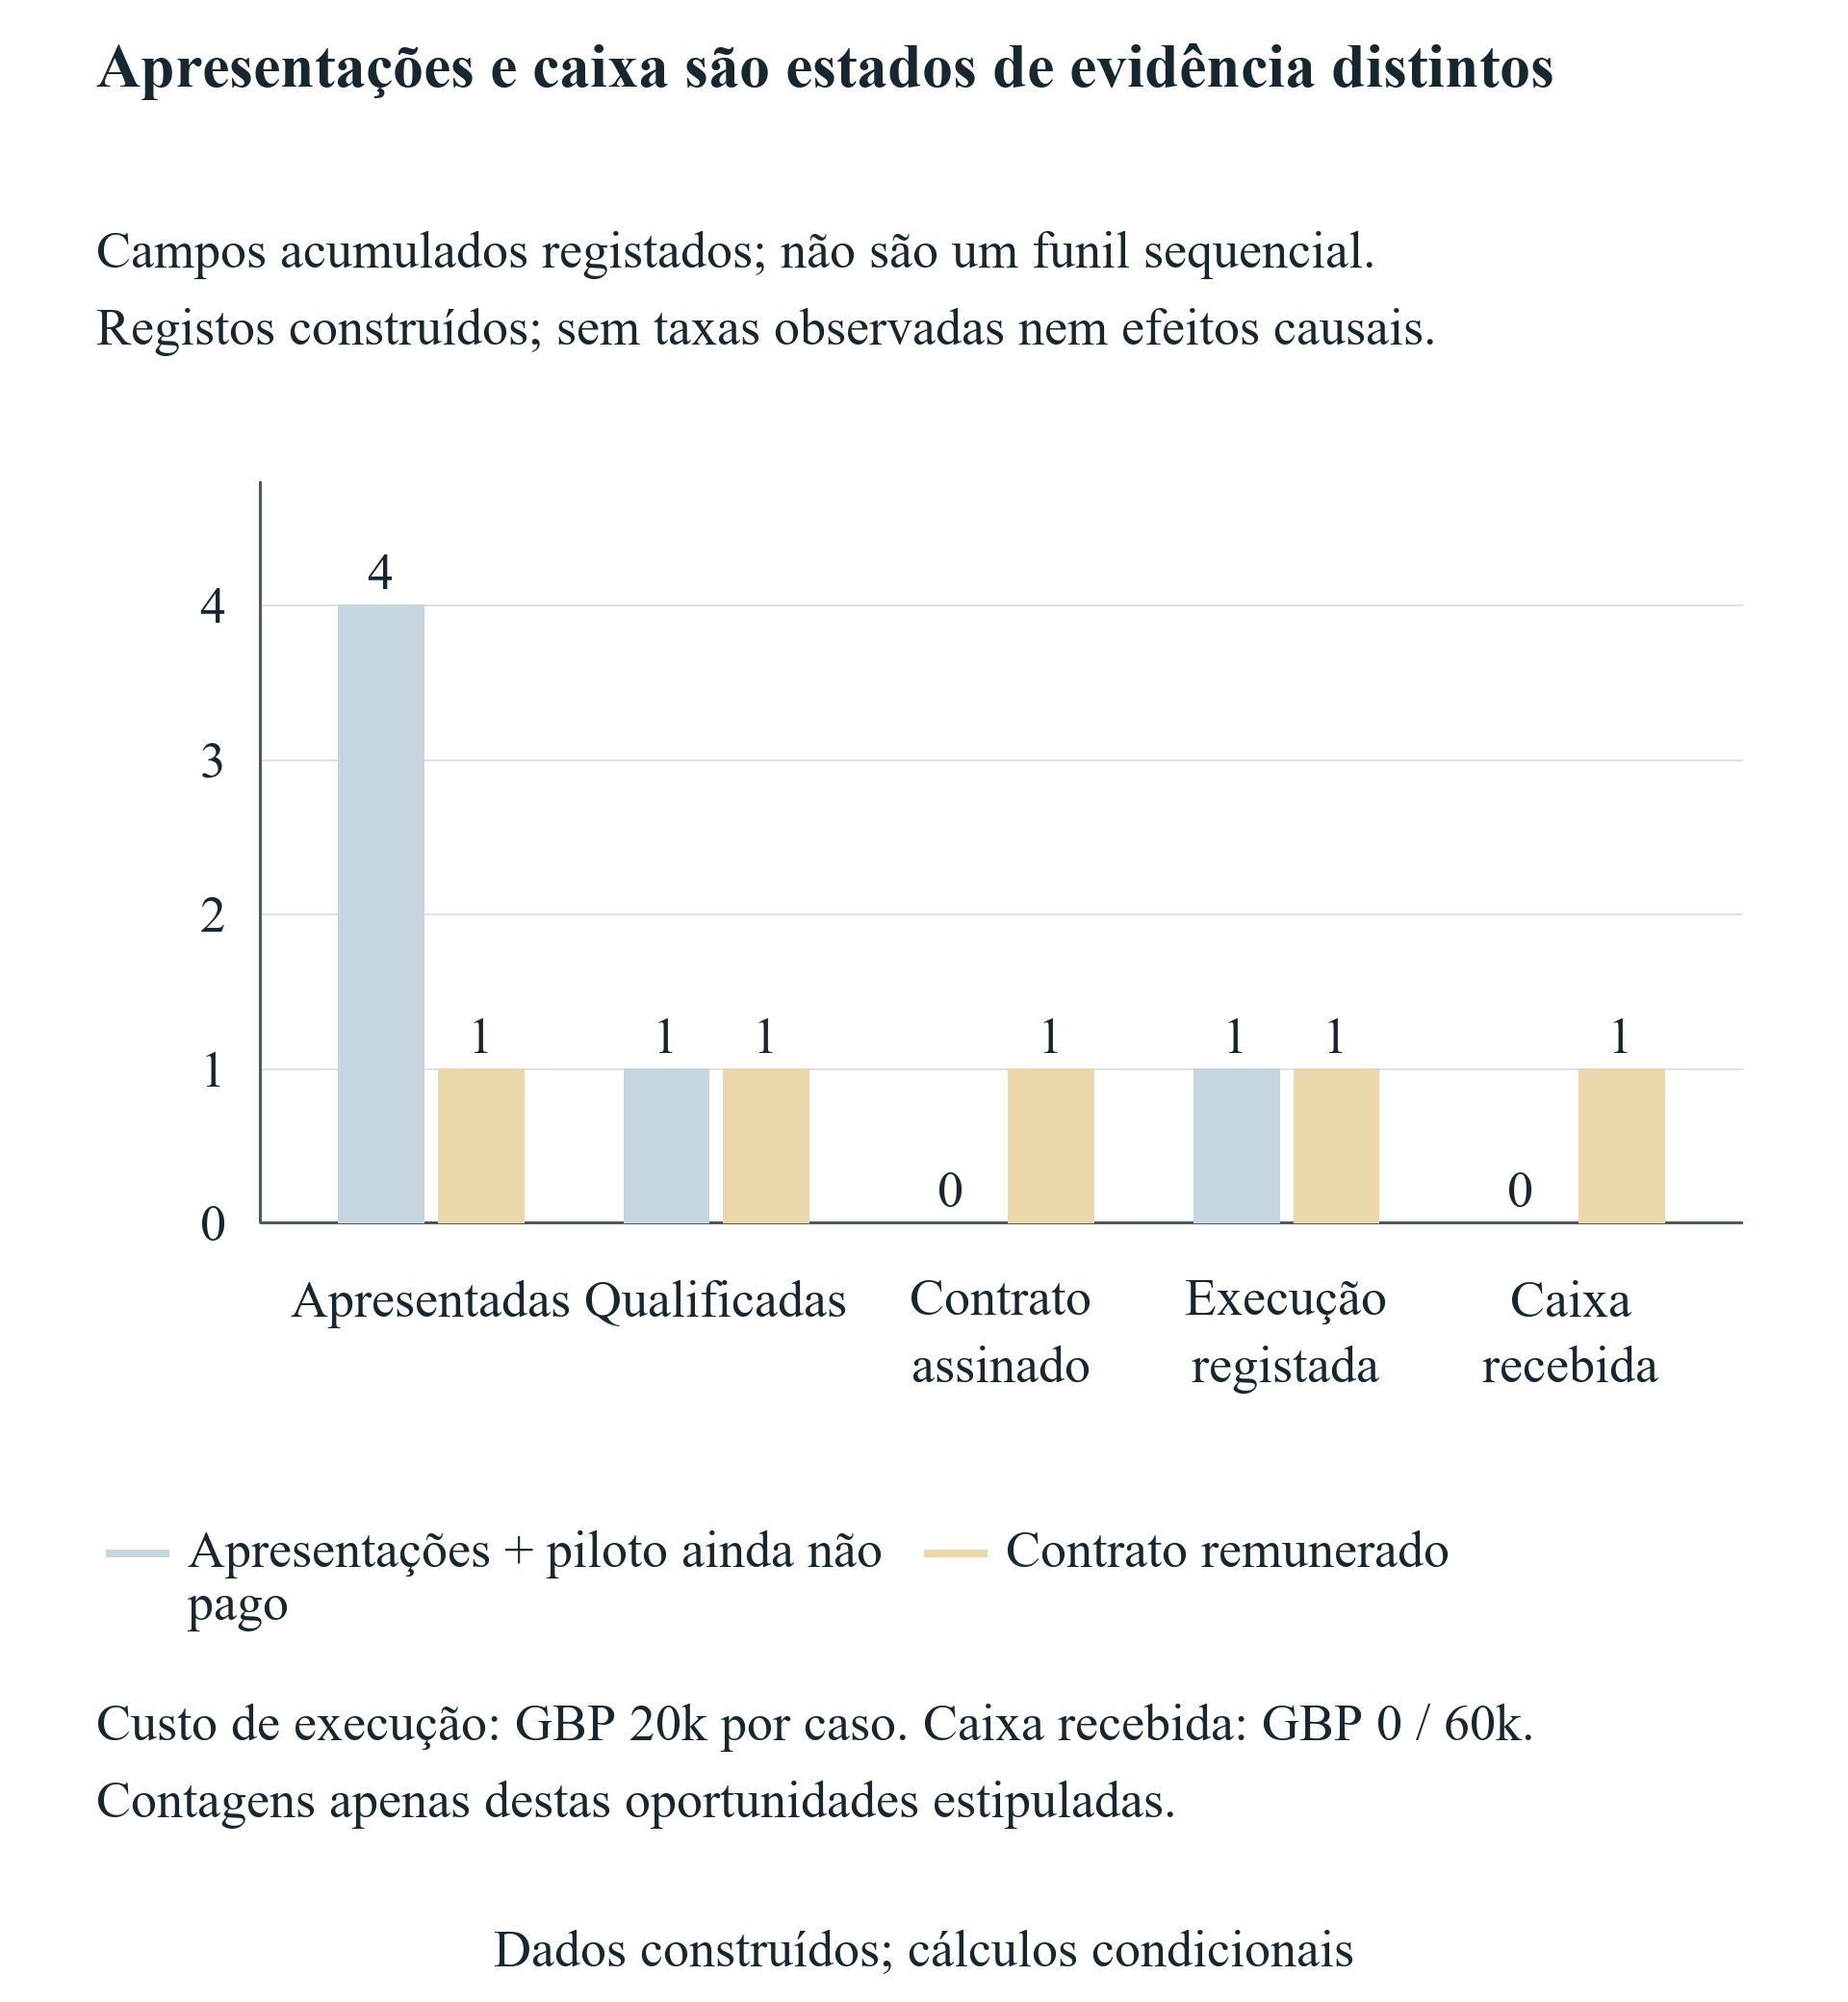
Desloque horizontalmente para ler a figura em tamanho integral. Também pode abri-la no tamanho completo.
Estados construídos de evidência; não são taxa de conversão de coorte ou estimativa causal.
15 Interpretar sensibilidades pelo ponto de controlo que alteram
A sensibilidade financeira move o mesmo recebimento de £100,000 entre dias zero, trinta, noventa, 180 e 270. O fecho livre mantém £92,000 nas cinco execuções, pois não há juros nem alteração de despesa. Os mínimos respetivos são £92,000, £91,000, £73,000, £46,000 e £19,000. O último viola a política. Dinheiro mais cedo altera capacidade intermédia de cumprir compromissos mesmo com ponto final igual. Os resultados dependem do calendário comum assumido, pagamentos de acesso e sequência de saídas antes de entradas. Outra empresa tem de recalcular os próprios pontos, sem transferir a data da violação.
A sensibilidade de despesa adicional cobra zero, £10,000, £20,000, £30,000 ou £40,000 na entrada. O fecho desce de £92,000 a £52,000 em passos de £10,000. O mínimo correspondente desce de £91,000 a £51,000, e os cinco percursos cumprem com a data financeira base. É comparação controlada de despesa com fundos fixos e sem reação comercial. Não supõe que um programa mais caro forneça serviço melhor ou pior. Para avaliar comissão real, a empresa teria de documentar o serviço e testar a evidência associada de clientes e financiamento nesse percurso.
A sensibilidade estrangeira aplica taxas de 0.75, 1, 1.25, 1.5 e 2 libras por unidade artificial a todos os custos estrangeiros de acesso e despesas adicionais especificados. O recebimento em GBP fica igual. O fecho é £100,000, £92,000, £84,000, £76,000 ou £60,000. A primeira taxa dá mínimo de £96,250 antes do financiamento inicial, mostrando por que mínimo e fecho podem diferir. São fatores controlados sem previsão de mercado. Um plano real deve identificar moeda de cada contrato, conversões, encargos bancários e cobertura, sem aplicar o mesmo movimento a compromisso financeiro denominado em GBP.
A sensibilidade do cliente mantém £20,000 de execução no dia 120 e £60,000 de cobranças numa de cinco datas. Cada caso fecha com £132,000 e regista £40,000 de contribuição líquida. Cobrar no dia 360 baixa o mínimo a £72,000; nos dias 120, 180, 240 ou 270 mantém o mínimo global em £91,000. Mínimo partilhado não implica liquidez diária idêntica ao longo do ano. Os registos preservam essas trajetórias. Os testes univariados mantêm as outras entradas fixas e identificam exposição aritmética à mudança especificada, sem estimar covariação real de atraso, dimensão do contrato, qualidade de cliente e financiamento.
| Valores testados por ordem | Caixa mínima por ordem | Caixa final por ordem |
|---|---|---|
| Financiamento dia 0/30/90/180/270 | £92k/91k/73k/46k/19k | £92k em todos |
| Custo extra £0k/10k/20k/30k/40k | £91k/81k/71k/61k/51k | £92k/82k/72k/62k/52k |
| GBP por unidade 0.75/1/1.25/1.5/2 | £96.25k/91k/84k/76k/60k | £100k/92k/84k/76k/60k |
| Cobrança dia 120/180/240/270/360 | £91k/91k/91k/91k/72k | £132k em todos |
Os testes de cliente usam o contrato remunerado; os restantes usam a base. Financiamento no dia 270 viola o mínimo de £20k.
16 Usar a grelha bidimensional para mostrar combinações omitidas pelos testes univariados
A grelha combina cinco datas financeiras com cinco despesas adicionais de entrada, fixando o resto da base. Contém vinte e cinco nós explicitamente calculados. Dezoito cumprem o mínimo de £20,000 e sete violam-no segundo a convenção construída. Contam um desenho selecionado, não probabilidades. Datas e custos foram escolhidos por transparência, sem supor distribuição. O órgão deve ler cada célula como pergunta sobre percurso específico e calendário documentado. A grelha não autoriza dizer que um candidato tem probabilidade de dezoito em vinte e cinco de obter um programa viável.
Financiamento nos dias zero, trinta ou noventa cumpre o mínimo em todas as despesas adicionais testadas até £40,000. No dia 180, os extras zero, £10,000 e £20,000 cumprem; £30,000 e £40,000 violam. O percurso de £30,000 falha primeiro no dia 180; o de £40,000, no dia 150. Ambos fecham depois acima do mínimo após financiar-se. As datas distintas importam para qualquer solução proposta. Adiar pagamento depois da primeira violação deixaria a rota original inviável, salvo mudança explícita desse evento anterior no calendário revisto.
Cada percurso testado com financiamento no dia 270 viola o mínimo. Sem extra, o mínimo é £19,000. Com £40,000, o mínimo diagnóstico é negativo em £21,000 e a primeira violação ocorre no dia 150. Um saldo aritmético negativo identifica intervenção necessária no calendário estipulado. Não pressupõe que o banco autorize o pagamento ou que a empresa obtenha descoberto. A saída distingue a primeira violação de política do primeiro pagamento obrigatório que a caixa livre disponível não financia. O órgão de administração deve especificar a intervenção permitida antes de tratar uma rota revista como executável.
Os nós viáveis orientam diligência sobre variáveis negociadas. Se um fornecedor pode adiar fatura de entrada ou um investidor antecipar transferência, deve obter-se o compromisso revisto exato e calcular esse calendário. Introduzir financiamento ponte cria transação com juros, comissões, maturidade, garantias e efeitos na propriedade, ausentes da grelha. As células entre nós escolhidos também não foram calculadas. Um gráfico suave não deve sugerir fronteira contínua verificada. O resultado apropriado é a grelha discreta, mínimo real de cada nó e lista específica do percurso de alterações que exigem prova.
| Dia de financiamento | Extra £0k | £10k | £20k | £30k | £40k |
|---|---|---|---|---|---|
| 0 | 92 | 82 | 72 | 62 | 52 |
| 30 | 91 | 81 | 71 | 61 | 51 |
| 90 | 73 | 63 | 53 | 43 | 33 |
| 180 | 46 | 36 | 26 | 16 viola | 6 viola |
| 270 | 19 viola | 9 viola | -1 viola | -11 viola | -21 viola |
Vinte e cinco nós construídos; dezoito cumprem o mínimo £20k e sete violam. Caixa negativa diagnóstica; sem probabilidade ou fronteira interpolada.
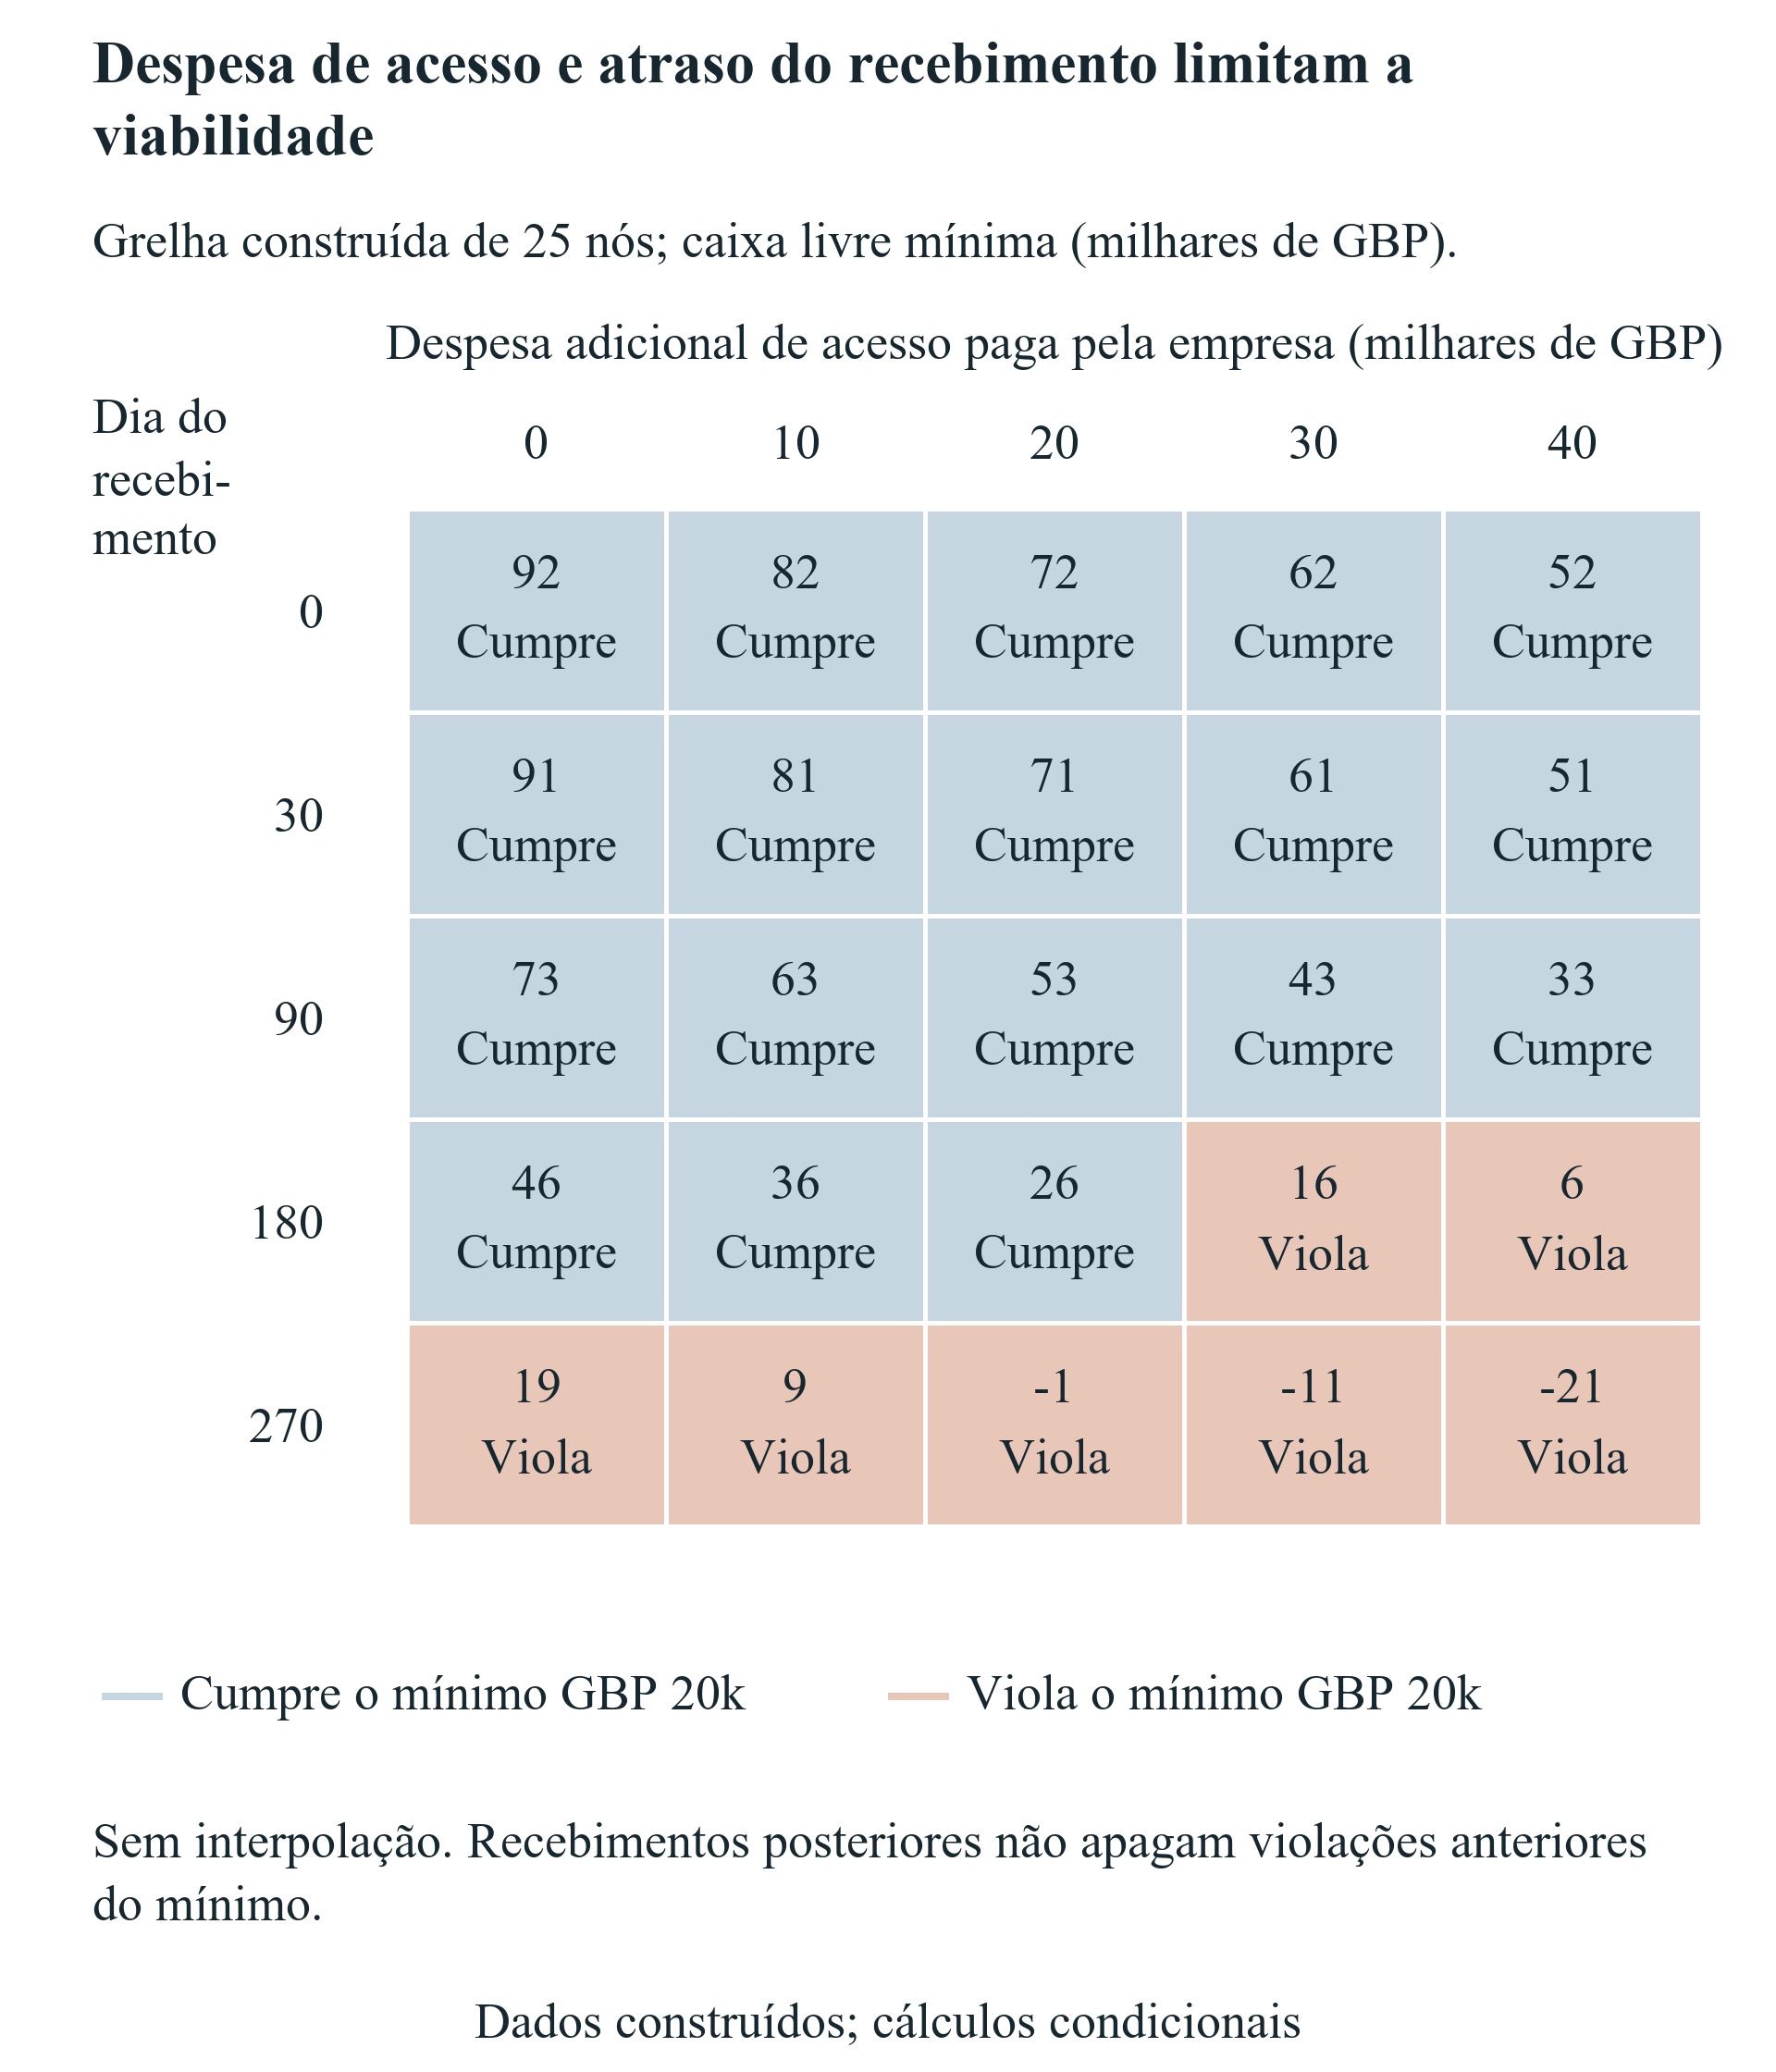
Desloque horizontalmente para ler a figura em tamanho integral. Também pode abri-la no tamanho completo.
Grelha discreta construída; sem interpolação, probabilidade ou classificação de programas.
17 Derivar um intervalo de contribuição que reconheça o financiamento da execução
A contribuição do cliente precisa de uma definição temporal de caixa. Seja z a contribuição incremental líquida final de um contrato especificado, medida em libras depois do seu custo de execução modelado. Seja C0, num ponto de controlo, a caixa livre do percurso sem esse contrato. Seja G, no mesmo ponto, o efeito acumulado de caixa por libra de contribuição final. O percurso com contrato tem C0 mais z multiplicado por G. Cada controlo tem de cumprir o mínimo adotado de £20,000. A normalização exige G igual a um depois de todos os recebimentos e custos modelados, para que a caixa incremental final seja z e não um segundo recebimento inventado.
Na experiência, executar o contrato de referência custa £20,000 e os recebimentos são £60,000, produzindo £40,000 de contribuição líquida final. Escalar esse padrão dá saída de execução de metade de z e entrada posterior de uma vez e meia z. G é zero antes da execução, menos um meio depois da execução e antes da cobrança, e um depois da cobrança. É um padrão escalável condicional. Pressupõe rácios de caixa constantes, datas estipuladas e ausência de novos degraus de custo ou limites de capacidade. Não estima que um fundador consiga vender tal contrato ou aumentar continuamente a sua dimensão na prática.
Num controlo com G positivo, o mínimo impõe limite inferior a z: mínimo menos C0, dividido por G. O limite inferior operativo é o maior desses requisitos e zero. Com G negativo, impõe limite superior: C0 menos o mínimo, dividido pelo valor absoluto de G. O limite superior operativo é a menor dessas restrições. Se G for zero e C0 estiver abaixo do mínimo, nenhum contrato escalado nesse padrão repara esse ponto. O intervalo é também vazio se o limite inferior exceder o superior. Um percurso sem restrição superior tem extremo superior ilimitado apenas dentro do modelo de caixa especificado.
O método apresenta, portanto, intervalo viável ou conjunto vazio explícito. Não reduz todos os problemas a um objetivo mínimo de vendas. O limite inferior trata da contribuição final necessária num calendário; o superior trata de quanta execução anterior ao recebimento o percurso consegue financiar. Uma contribuição final maior pode aumentar a exigência anterior de fundos. A derivação completa preserva a origem de cada limite, incluindo um máximo negativo quando a base já é demasiado fraca antes da cobrança. O órgão de administração pode então avaliar se depósitos antecipados, etapas menores, financiamento mais cedo ou menor despesa de execução produzem um intervalo revisto sustentado por provas.
| G | Restrição | Interpretação |
|---|---|---|
| Positivo | z ≥ (floor - C0) / G | Maior limite inferior, incluindo zero |
| Negativo | z ≤ (C0 - floor) / |G| | Menor limite superior |
| Zero e C0 abaixo do mínimo | Nenhuma contribuição altera o ponto | Intervalo vazio |
| Inferior acima do superior | Nenhum z não negativo viável | Intervalo vazio |
| Horizonte G = 1 | Caixa incremental final igual a z | Sem segundo recebimento de contribuição |
Identidades condicionais exatas. O padrão estipulado de execução/cobrança dá G de 0, depois -1/2, depois 1.
18 Interpretar resultados limitados e vazios da contribuição comercial
Com financiamento no dia trinta, os cinco calendários de cobrança têm limite inferior zero. A base já cumpre o mínimo sem contrato adicional. Os limites superiores da contribuição são £288,000 para cobrança no dia 120, £252,000 no dia 180, £216,000 no dia 240, £198,000 no dia 270 e £144,000 no dia 360. Cada um resulta de um controlo anterior à cobrança quando a despesa de execução reduziu G a menos um meio. Receber no próprio dia da execução ainda deixa um controlo de execução anterior segundo a convenção. São resultados de capacidade de caixa para o contrato escalável construído, sem alegar capacidade para angariar contratos dessas dimensões.
Com financiamento adiado para o dia 270, cobrar nos dias 120, 180 ou 240 produz intervalos limitados. O limite inferior é £1,000 em cada caso e os superiores são, respetivamente, £88,000, £52,000 e £16,000. Cobranças precoces ajudam o percurso na necessidade posterior de liquidez antes do financiamento, desde que a execução continue financiável. Cobrar no dia 270 ou 360 dá intervalo vazio. Nesses calendários, o controlo anterior ao financiamento ocorre depois de executar e antes de cobrar, com G negativo. O máximo calculado é negativo em £2,000, incompatível com contribuição não negativa. É mecanismo diferente de um ponto em que G ainda é zero.
Uma experiência separadamente declarada de financiamento reduzido baixa a entrada inicial de participação de £100,000 para £20,000, mantendo as outras entradas base. Sem contrato, fecha com £12,000. Com execução no dia 120 e cobrança no dia 270, a contribuição final viável situa-se entre £8,000 e £38,000. O extremo inferior fornece os £8,000 necessários para atingir o mínimo final de £20,000. O superior decorre da caixa base mínima de £39,000 imediatamente antes da cobrança: permite financiar no máximo £19,000 de execução adicional, metade de £38,000. As duas restrições extremas são conservadas no cálculo.
O intervalo com financiamento reduzido mostra por que uma oportunidade com margem positiva pode exceder a capacidade de fundo de maneio. No padrão declarado, £40,000 de contribuição líquida final exigem £20,000 de execução antes de cobrar, ultrapassando o limite de £38,000. O percurso necessita de alteração documentada, como depósito mais cedo ou novo calendário. Não se supõe um empréstimo a cobrir a lacuna. A interpretação depende do mesmo rácio e calendário. Capacidade, impostos, aceitação faseada, retenções, litígios e perdas de crédito podem alterar ambos os extremos numa aplicação. A empresa deve calcular esses eventos pelo contrato e manter uma oportunidade fora do intervalo separada de um plano executável e financiado.
| Dia de financiamento / cobrança | Inferior | Superior |
|---|---|---|
| 30 / 120 | £0 | £288k |
| 30 / 180 | £0 | £252k |
| 30 / 240 | £0 | £216k |
| 30 / 270 | £0 | £198k |
| 30 / 360 | £0 | £144k |
| 270 / 120 | £1k | £88k |
| 270 / 180 | £1k | £52k |
| 270 / 240 | £1k | £16k |
| 270 / 270 | Vazio | Restrição negativa de £2k |
| 270 / 360 | Vazio | Restrição negativa de £2k |
| Financiamento reduzido £20k / 270 | £8k | £38k |
Execução no dia 120, saídas antes de recebimentos no mesmo dia. Casos tardios vazios falham com G negativo, não com G zero.
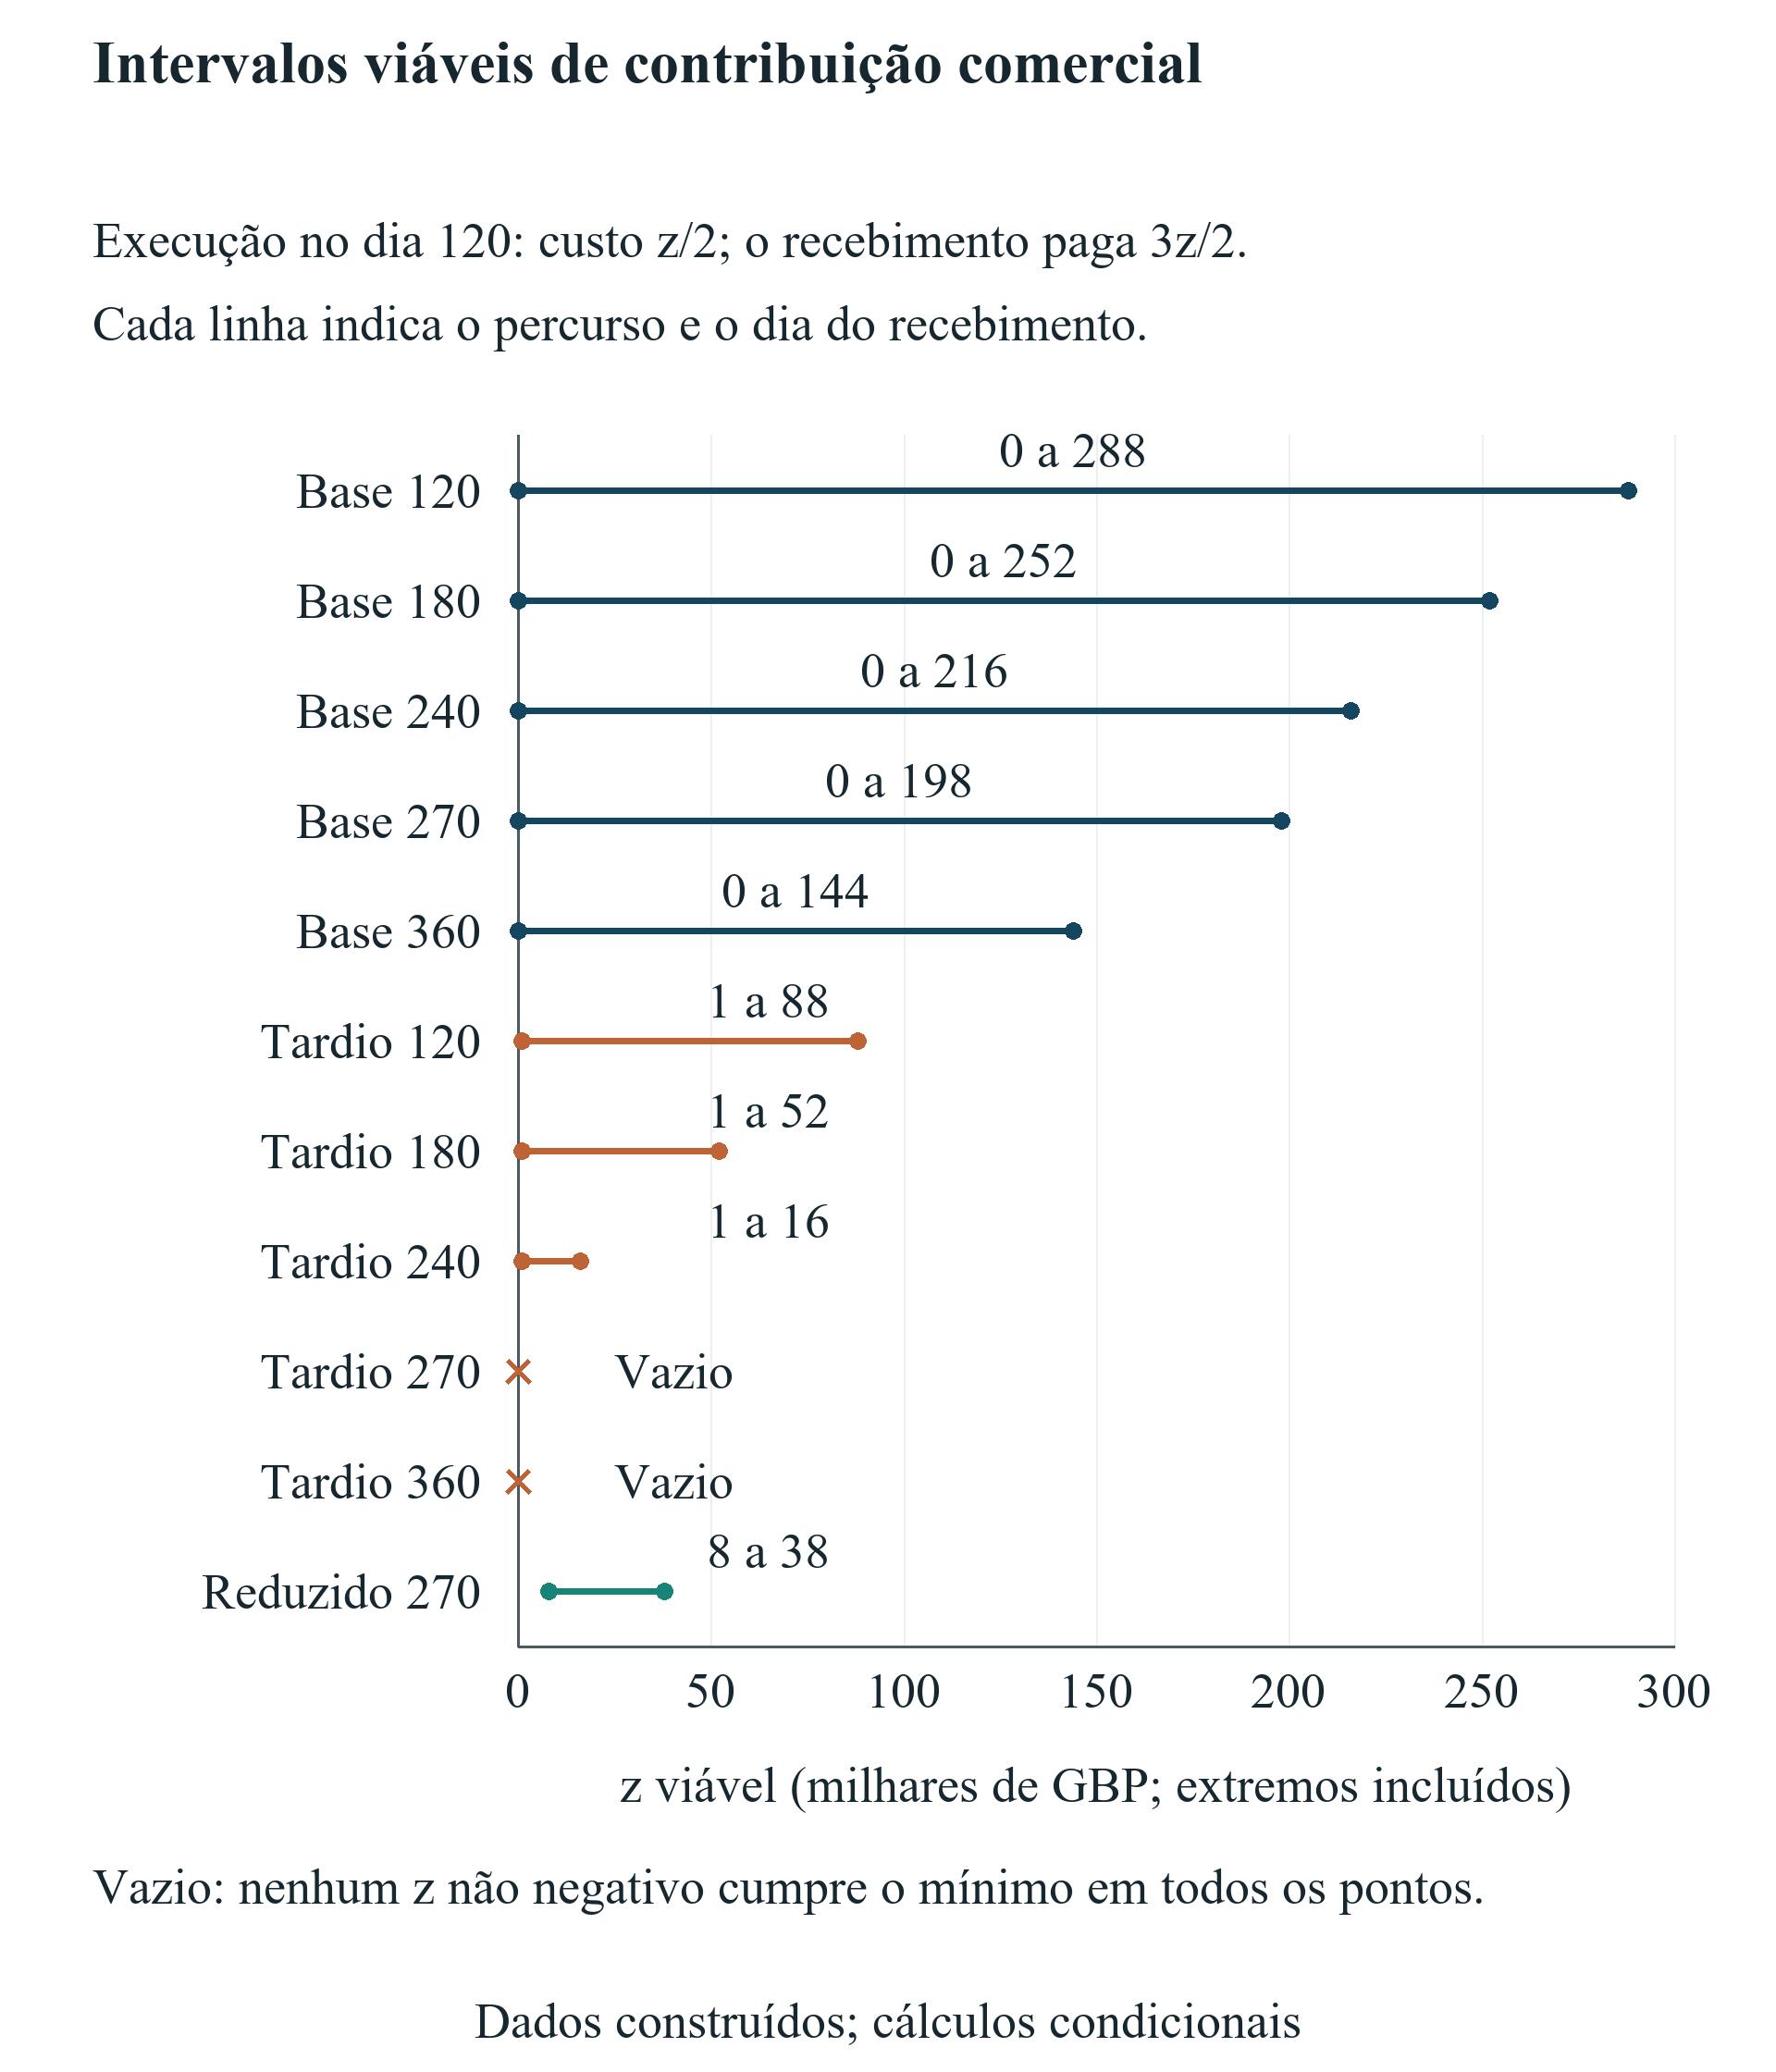
Desloque horizontalmente para ler a figura em tamanho integral. Também pode abri-la no tamanho completo.
Contribuição líquida final de caixa; restrições de G negativo antes da cobrança conservadas.
19 Apresentar a propriedade como mapa condicional de capitalização
O caso de participação fixa atribui cinco por cento ao investidor inicial e deixa noventa e cinco por cento ao conjunto dos fundadores antes de ronda posterior. No caso subsequente, novos investidores pagam £200,000 por vinte por cento após a ronda, correspondendo ao valor pre-money de £800,000 nesta capitalização simplificada. Fundadores e investidor inicial conservam cada um oitenta por cento das quotas anteriores. Os fundadores ficam assim com setenta e seis por cento, o investidor inicial com quatro e o novo capital com vinte. As frações somam um. O cálculo exclui mudanças de opções, preferências, vendas secundárias e outros instrumentos.
O caso SAFE usa um único instrumento post-money com £100,000 de principal e teto de £500,000. A convenção adotada de teto determinante do preço dá ao SAFE vinte por cento imediatamente antes do novo capital. Os seguintes £200,000 compram vinte por cento da empresa após ronda, deixando sessenta e quatro aos fundadores, dezasseis ao SAFE e vinte aos novos investidores. O valor de £800,000 anterior ao novo capital excede o teto, coerente com a condição de preço desta experiência. O resultado requer a convenção de instrumento único; não é calculadora para qualquer documento designado SAFE.
Se não ocorrer a ronda com preço, o instrumento continua um direito condicional segundo os documentos. A análise não chama diluição nula à falta de conversão nem atribui uma percentagem convertida aos fundadores. Também não modela evento de liquidez, dissolução, eleição MFN, desconto, múltiplos SAFEs, uma reserva de opções ou cascata de prioridades. Exigem o instrumento assinado e capitalização mais completa. Dividir o investimento anunciado por uma avaliação futura desejada ocultaria estes detalhes. O dossier deve incluir versão, conversão, direitos existentes e regras para futura angariação ou reorganização.
Caixa e propriedade devem apresentar-se juntas sem serem tratadas como retorno realizado. Os casos de participação fixa e SAFE têm igual fecho de £292,000, quotas condicionais diferentes e nenhuma contribuição de clientes medida. A experiência não atribui avaliação de saída nem calcula proventos dos fundadores. Também não atribui valor à rede ou a alternativas contrafactuais de financiamento. Os sócios podem usar os mapas para identificar termos e pedir aconselhamento. A escolha continua dependente de alternativas executáveis, benefícios estratégicos, controlo e fundos até um marco, identificando cada elemento não medido sem o converter silenciosamente numa pontuação.
| Titular | 5% fixos iniciais | SAFE único com teto determinante |
|---|---|---|
| Fundadores | 76% | 64% |
| Investidor fixo | 4% | 0% |
| Investidor SAFE | 0% | 16% |
| Novo capital | 20% | 20% |
| Total | 100% | 100% |
| Caixa final da empresa | £292k | £292k |
SAFE construído de £100k, teto £500k e valor pré-novo capital £800k. Sem reserva de opções, preferências ou saída realizada. Sem ronda, o SAFE é condicional.
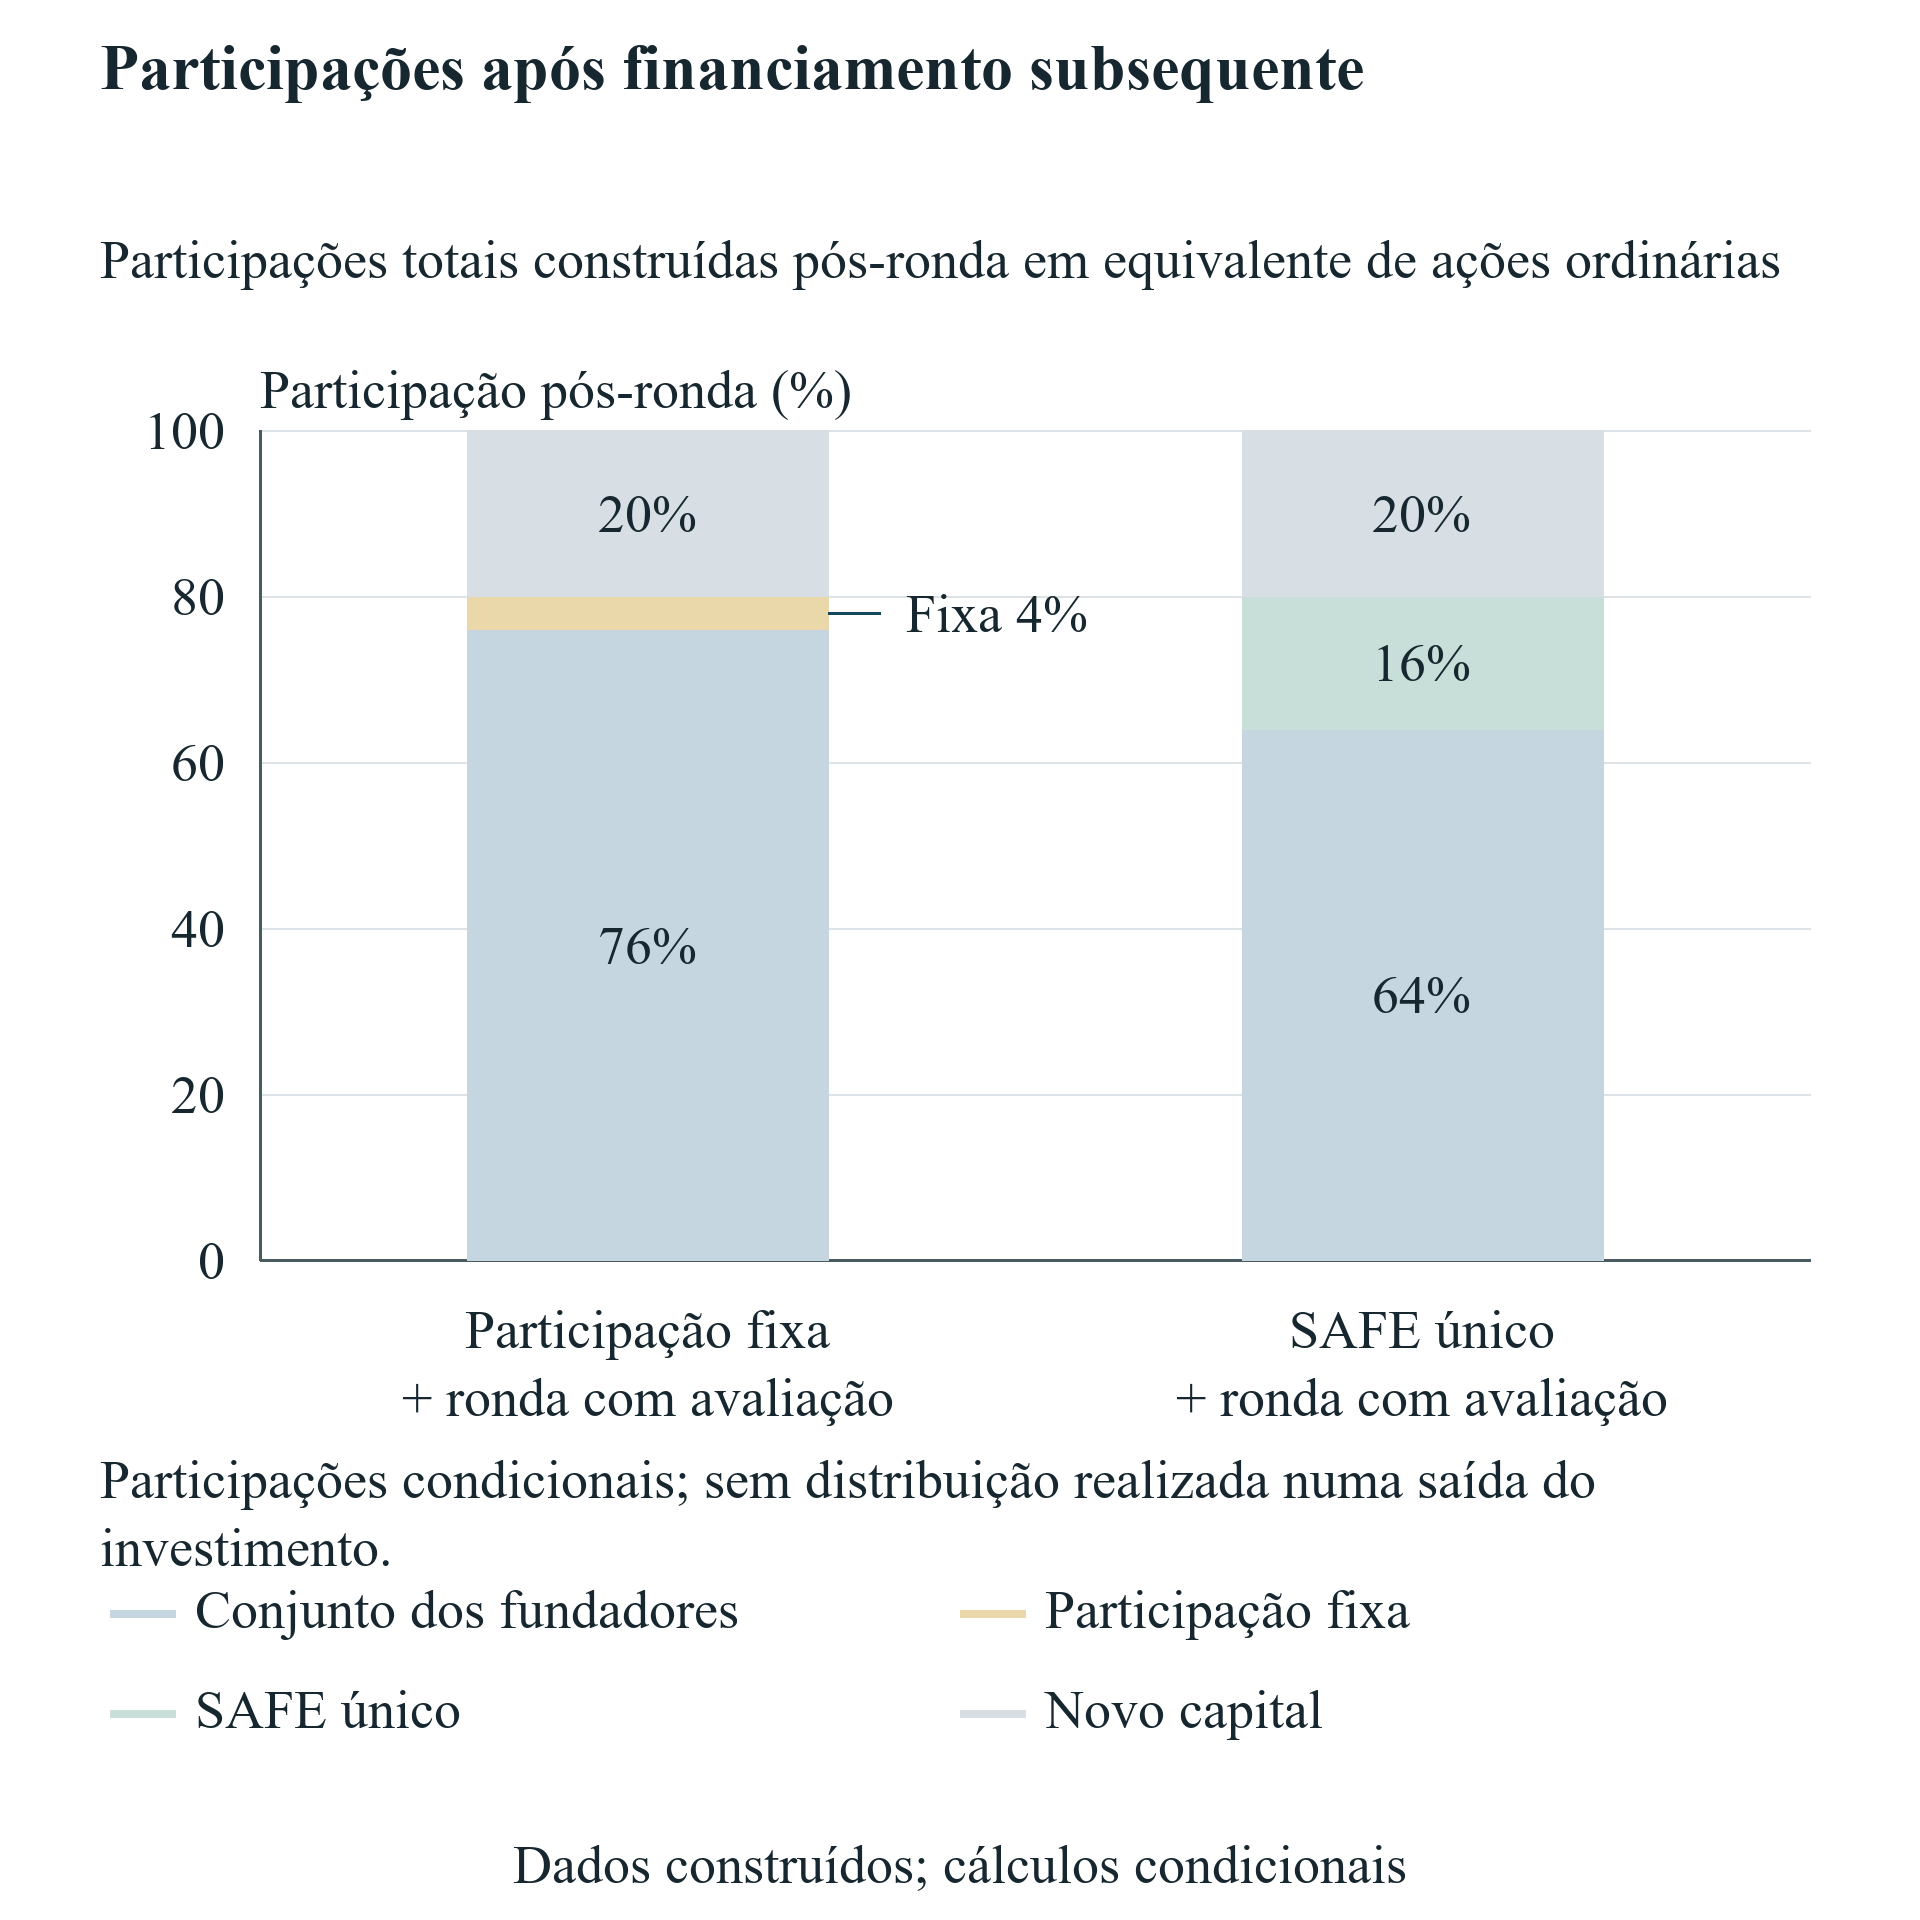
Desloque horizontalmente para ler a figura em tamanho integral. Também pode abri-la no tamanho completo.
Capitalização construída, não proventos realizados dos fundadores; SAFE sem ronda condicional.
20 Criar um registo comercial com resultado final observável
O registo empresarial proposto começa com identificador de oportunidade que persiste através de apresentações, mudanças de conta e seguimento. Regista contacto do programa, organização compradora nomeada no ficheiro confidencial, data de apresentação, fundador responsável e base de consentimento para guardar informação. A qualificação acrescenta problema definido, decisor, processo orçamental relevante, via de aquisição e próximo evento esperado. Uma apresentação conclui-se quando ocorreu a comunicação pertinente segundo a definição de serviço acordada. Qualificar o cliente exige observações adicionais. O registo deve preservar contactos que recusam ou ficam inativos, com motivo datado quando fornecido pela contraparte.
A prova do piloto deve identificar declaração de trabalhos, critérios de aceitação, âmbito, custos de execução, dependências de acesso, propriedade intelectual e se o pagamento é efetivamente devido. Uma demonstração a comprador potencial pode ser aprendizagem útil sem criar direito faturável. Um piloto remunerado acrescenta contrato e crédito, com cobrança acompanhada separadamente. O registo de recebimento deve conciliar banco, fatura e entidade cliente, incluindo impostos, reembolsos ou deduções de terceiros quando aplicáveis. Permite distinguir serviço entregue, encomenda registada, conta a receber e caixa cobrada. Apoia também a revisão das obrigações de execução geradas por uma apresentação aparentemente promissora.
A evidência financeira precisa de registo paralelo. Reunião com investidor, pedido de diligência, folha de termos, documentação assinada, cumprimento de condições e transferência disponível são eventos datados distintos. Empresa recetora e instrumento devem identificar-se em cada fase vinculativa. Só se deve atribuir capital subsequente a uma apresentação por regra descritiva previamente acordada, como o primeiro contacto qualificante comprovado, preservando contactos concorrentes e relações anteriores. A regra pode descrever percurso na carteira; não identifica a entrada que ocorreria sem programa. A atribuição causal exige desenho comparativo apropriado para além deste registo operacional.
O painel deve reportar população relevante e seguimento ausente. Medidas descritivas úteis incluem oportunidades apresentadas que chegam a fase especificada, mediana de duração observada entre transições concluídas, caixa comprometida na execução, cobranças e financiamento recebido. Cada medida precisa de coorte de entrada, data de observação, tratamento cambial e denominador. Uma oportunidade ativa a aguardar seguimento não deve contar silenciosamente como perda ou venda concluída. O reporte por coorte deve manter rejeitados, retirados e incontactáveis. A empresa pode assim avaliar se o programa entregou o serviço acordado e se a execução própria da fase seguinte progride, mantendo visíveis os limites dessa evidência.
21 Negociar marcos de pagamento e serviço que a empresa possa observar
A discussão da oferta deve separar o serviço que o prestador controla das decisões de investidores, clientes e autoridades. Pode acordar número definido de reuniões qualificadas, seleção documentada ou programa calendarizado de apoio. Aprovação de aquisição pelo comprador, decisão do comité de investimento e resultado do visto pertencem aos respetivos decisores. O contrato deve identificar prestações, obrigações dos participantes, reporte, datas de comissões, cancelamento e procedimentos de litígio. A empresa deve obter conselho qualificado sobre o acordo real. O método fornece perguntas de diligência e consequências de caixa de condições alternativas, sem oferecer cláusula universal ou afirmar que o prestador aceita determinada repartição de risco.
O pagamento por marcos pode avaliar-se deslocando os eventos de comissão especificados no registo empresarial. Pagar mais tarde só ajuda nos pontos anteriores ao pagamento, sujeito a alterações de preço ou consequências contratuais. A reembolsabilidade também exige fundamento claro e data credível de recebimento. Um reembolso condicional deve permanecer crédito separado até haver prova das condições e liquidação. A empresa deve testar o calendário de pagamento bruto e reembolso, incluindo atraso ou disputa. Reportar apenas a comissão líquida final pode ocultar a necessidade temporária de financiamento e desligar a decisão do mínimo definido pelo órgão de administração.
A contratação comercial pode tratar o período de G negativo através de depósito comprovado, execução faseada ou aceitação e cobrança faseadas. Cada estrutura altera os eventos de caixa e pode alterar proposta comercial, preço ou vontade de contratar do cliente. O método deve modelar os termos resultantes assinados, sem presumir aceitação de depósito. Se executar exige parceiro local, o calendário deve incluir faturas do parceiro e direito da empresa a receber. Retenção estrangeira, imposto indireto, custos de liquidação e conversão exigem tratamento por transação. A experiência exclui-os para permitir inspeção clara do intervalo básico de contribuição.
As negociações financeiras podem focar data de utilização, condições prévias, reservas e interação com despesas de participação. Uma primeira tranche antecipada pode mudar a liquidez, mantendo a seguinte condicional. Qualquer facilidade ponte cria instrumento adicional com exigência própria de reembolso. O órgão deve comparar percurso revisto inteiramente especificado com o original, incluindo todas as obrigações novas. O resultado deve ser registo decisório curto identificando o termo pendente e quem o resolve. Se um termo necessário não for confirmado, o percurso mantém-se condicional e a empresa deve identificar a despesa que aceita comprometer antes dessa confirmação.
22 Organizar o dossier de decisão por documentos, escolhas e autonomia restante
A primeira página do dossier deve indicar marco operacional proposto, posição de caixa existente, aprovação pretendida e alternativa se o programa for recusado. O anexo deve conciliar caixa com extrato bancário datado, retirar valores restritos dos fundos utilizáveis e identificar passivos que se vencem. Deve juntar-se a oferta aplicável e destacar a versão usada. O resumo do percurso pode mostrar financiamento bruto, deduções, custos pagos pela empresa e pelos fundadores, fundos restritos e primeira violação. Os administradores podem assim examinar todo o percurso sem depender de uma quantia anunciada ou narrativa de valor da rede.
A segunda componente deve ser calendário de elegibilidade e execução com responsável nomeado por cada pré-requisito. Inclui aceitação do programa, seleção de investimento, confirmação migratória, constituição ou reorganização, banca, viagens e pedidos de apoio. Cada item pendente deve ter data-alvo de confirmação e a decisão de despesa que controla. O calendário mostra dependência sem assumir resultado favorável. Se um prazo omite fuso horário, o responsável deve esclarecer. Se uma página antiga permanece após início de coorte, o dossier deve identificar ausência de próxima janela verificada e não tratar a via como atualmente aberta.
A componente comercial deve mostrar provas atuais de cada oportunidade relevante e custo da fase seguinte. Os administradores podem rever reuniões prometidas e realizadas, pilotos que geram despesas e contratos cobrados. Contactos de financiamento precisam de calendário separado de compromissos assinados e condições de recebimento. O modelo deve utilizar só o estado apropriado ao cenário considerado. Um plano base de provas comprometidas e fundos disponíveis pode coexistir com oportunidades expressamente condicionais. O dossier não deve converter contacto não qualificado em previsão de caixa apenas porque a brochura descreve acesso a investidores.
A aprovação pode fixar máximo irreversível de caixa, mínimo a manter, informação anterior à fase seguinte e data de revisão. A empresa deve preservar a previsão inicialmente aprovada e registar mudanças separadamente. Na revisão, as diferenças podem atribuir-se a eventos datados, como alteração de visto, transferência adiada, piloto pago ou custos de viagem revistos. Isto apoia aprendizagem operacional e rasto de auditoria. Dá também uma decisão disciplinada de paragem se as condições não chegarem. A investigação não garante entrada bem-sucedida com aprovação faseada; pretende explicitar os compromissos e as exigências probatórias do órgão.
23 Desenhar uma avaliação futura por custos, seleção e resultados recebidos
Um futuro estudo empírico do acesso transfronteiriço exigiria população definida antes de conhecer resultados. Um ponto de partida útil é a coorte de candidatos elegíveis, com datas, pontuações de seleção legalmente disponíveis, decisões de admissão, aceitações, desistências e participação. Seguir apenas empresas financiadas da carteira omitiria fundadores que suportam custos sem investimento. O estudo deve distinguir países do fundador, sociedade operacional, programa e cliente-alvo. Regras jurídicas e de privacidade governariam os registos individuais. Este artigo não dispõe desses dados e não reporta taxa individual de conversão, efeito causal médio da participação ou retorno de participar.
A medição deve registar pagamentos, datas, moeda, pagador, reembolsos e atividade deslocada. Tempo dos fundadores precisa de pressuposto próprio de avaliação divulgado se monetizado. A despesa comum deve separar-se dos custos incrementais do percurso com contrafactual documentado. Créditos não monetários devem avaliar-se por uso real ou hipótese explícita separada e não aparecer como banco. Instrumentos de capital precisam de condições assinadas e história de conversão posterior. Comparar programas de comissão com programas de capital exige financiamento e propriedade ao lado dos resultados operacionais; um total único de despesa omitiria o direito transferido ao investidor.
As definições devem acompanhar apresentações, qualificação, contratos, execução e cobrança, com financiamento subsequente independente. Uma data fixa cria censura à direita para empresas que ainda negociam ou aguardam pagamento. Registos ausentes e falta de resposta dos fundadores devem reportar-se por coorte e estado. Candidaturas repetidas, vários programas e contactos comerciais ou financeiros prévios complicam atribuição. Um desenho que reclame causalidade precisa de fonte comparativa credível e pressupostos adequados, como um limiar de seleção defensável num programa específico. Emparelhamento por si só não estabelece remoção da qualidade não observada dos fundadores ou seleção de oportunidades.
O registo de ofertas públicas pode contribuir com descrição datada da intervenção, sem estimativa causal. Programas podem mudar investimento, localização e apoio comercial entre coortes. A avaliação deve preservar versões e evitar agregá-las num produto imutável. Taxas de marketing do programa podem registar-se com denominadores e horizontes declarados e confrontar-se depois com dados subjacentes disponíveis. A ausência dessas taxas da calibração é deliberada: a experiência não tem probabilidades empíricas de entrada. Dados futuros poderiam testar mecanismos sugeridos pelo registo, preservando a diferença entre associações observadas, estimativas causais locais e identidades contabilísticas condicionais.
24 Definir o limite da decisão e declarar o que não foi medido
O método avalia um percurso especificado de financiamento e comercialização segundo política de liquidez escolhida. Não estima qualidade do programa, aptidão dos fundadores, elegibilidade migratória, aprovação de investimento ou probabilidade de conquistar cliente. Páginas públicas podem mudar e contratos assinados conter condições materiais ausentes das páginas. A comparação permanece, portanto, datada de 12 de novembro de 2026. As vias selecionadas são exemplos analíticos e não classificação global abrangente. Os campos pendentes identificam onde deve começar a diligência própria da empresa e limitam o uso do confronto numa candidatura posterior à observação.
O modelo construído exclui impostos, juros, inflação, perdas de crédito, opções, múltiplos instrumentos, preferências de saída, reembolsos disputados e capacidade real. Usa negócio comum com recebimentos nulos, acesso pago pela empresa e registo pessoal nulo. A unidade estrangeira é artificial. Cada cliente, resultado de financiamento e data é estipulado. Os limites tornam as relações contabilísticas inspecionáveis e explicitam que os números não são estimativas de mercado. Quem aplica o quadro deve substituir entradas e ampliar o calendário às obrigações reais. Uma mudança pode alterar viabilidade, intervalo de contribuição e comparação de propriedade.
A conclusão principal é o intervalo condicional da contribuição final do cliente. Executar antes de cobrar cria exposição negativa de caixa por libra de contribuição e pode impor limite superior finito a um percurso que também precisa de limite inferior positivo. O exemplo de financiamento reduzido dá £8,000 a £38,000 no calendário exato estipulado. O financiamento tardio mostra que um fecho atraente pode coexistir com violação prévia. São consequências reproduzíveis dos acontecimentos e convenções. Continuam a ser perguntas úteis de diligência apesar de a investigação não fornecer prova causal de resultados comerciais de uma aceleradora real.
Um fundador ou órgão preparado pode pedir oferta por componentes, confirmar elegibilidade e autorização de participação, construir a permanência, conciliar financiamento utilizável e acompanhar apresentações até resultados recebidos. Pode então avaliar o percurso com calendário real da empresa e mínimo claramente aprovado. Oportunidades comerciais pendentes ficam visíveis junto de compromissos financiados. A propriedade é mostrada pelos instrumentos aplicáveis, sem inventar saída realizada. O dossier oferece às contrapartes perguntas concretas sobre datas, comissões, restrições e prestação. A recomendação final deve assentar em alternativas viáveis documentadas e objetivos dos sócios, explicitando pressupostos adicionais para a decisão afetada.
Referências
- Y Combinator. The Y Combinator Deal. Consultado em 12 de novembro de 2026. https://www.ycombinator.com/deal
- Y Combinator. Frequently Asked Questions. Consultado em 12 de novembro de 2026. https://www.ycombinator.com/faq
- Techstars. Investment Terms. Consultado em 12 de novembro de 2026. https://www.techstars.com/investment-terms
- Techstars. Investment Terms announcement, 17 April 2025. Consultado em 12 de novembro de 2026. https://www.techstars.com/newsroom/investment-terms
- 500 Global. The 500 Fellowship, current flagship page, updated September 2026. Consultado em 12 de novembro de 2026. https://500.co/founders/flagship
- Entrepreneurs First. London FAQs. Consultado em 12 de novembro de 2026. https://www.joinef.com/faqs/london/
- Antler. Antler in Singapore. Consultado em 12 de novembro de 2026. https://www.antler.co/location/singapore
- Immigration, Refugees and Citizenship Canada. Start-up Visa Program, page details 21 July 2026. Consultado em 12 de novembro de 2026. https://www.canada.ca/en/immigration-refugees-citizenship/services/immigrate-canada/start-visa.html
- GOV.UK. Visit the UK as a Standard Visitor, Visit on business. Consultado em 12 de novembro de 2026. https://www.gov.uk/standard-visitor/visit-on-business
- US Department of State. Fact Sheet U.S. Business Visas B-1 and Allowable Uses. Consultado em 12 de novembro de 2026. https://travel.state.gov/content/travel/en/us-visas/business/b-1-fact-sheet.html
- Enterprise Singapore. GIA Shanghai Acceleration Programme. Consultado em 12 de novembro de 2026. https://www.enterprisesg.gov.sg/grow-your-business/innovate-with-us/market-access-and-networks/global-innovation-alliance/gia/gia-shanghai
- Techstars Support. Can I apply to Techstars programs not in my country? Can you help with visa or immigration issues? Modified 17 May 2024. Consultado em 12 de novembro de 2026. https://help.techstars.com/support/solutions/articles/4000207088-can-i-apply-to-techstars-programs-not-in-my-country-can-you-help-with-visa-or-immigration-issues-
- Techstars Support. After a Techstars program ends, do I need to stay in the program location? Consultado em 12 de novembro de 2026. https://help.techstars.com/support/solutions/articles/4000207073-after-a-techstars-program-ends-do-i-need-to-stay-in-the-program-location-
- MassChallenge. Security and Resiliency Traction 2026. Consultado em 12 de novembro de 2026. https://masschallenge.org/security-and-resiliency-traction-2026/
- Antler. Antler in UK. Consultado em 12 de novembro de 2026. https://www.antler.co/location/uk
- Enterprise Singapore. Global Innovation Alliance initiative, including GIA+ effective 1 April 2026. Consultado em 12 de novembro de 2026. https://www.enterprisesg.gov.sg/grow-your-business/innovate-with-us/market-access-and-networks/global-innovation-alliance/gia-initiative
- Singapore Ministry of Manpower. EntrePass eligibility. Consultado em 12 de novembro de 2026. https://www.mom.gov.sg/passes-and-permits/entrepass/eligibility
- CORFO. Start-Up Chile Ignite 13 call. Consultado em 12 de novembro de 2026. https://www.corfo.gob.cl/sites/cpp/convocatoria/start-up-chile-ignite-13/
- CORFO. Bases Start-Up Chile, refundido no oficial, November 2026. Non-official consolidation; governing resolutions and executed agreement require confirmation. Consultado em 12 de novembro de 2026. https://saowcsblobassets.blob.core.windows.net/assets/CONV/26IGN-2/Bases%20Start-Up%20Chile%20-%20Refundido%20No%20Oficial%20(nov%202026).pdf
- European Institute of Innovation and Technology. Venture incubation program, 2026 opportunity. Consultado em 12 de novembro de 2026. https://www.eit.europa.eu/our-activities/opportunities/venture-incubation-program
- EIT Jumpstarter. Terms and Conditions 2026, version 2, 6 May 2026. Consultado em 12 de novembro de 2026. https://eitjumpstarter.eu/wp-content/uploads/2026/05/EIT-Jumpstarter-2026_Terms-and-Conditions_v2_20260506.pdf
- DIPRES. Start-Up Chile monitoring, 2023 period and 2024 price base. Publication date not independently established. Consultado em 12 de novembro de 2026. https://www.dipres.gob.cl/597/articles-338261_doc_pdf.pdf
- UK Department for Business and Trade. Global Entrepreneur Programme, Frequently Asked Questions, updated 27 August 2026. Consultado em 12 de novembro de 2026. https://www.business.gov.uk/campaign/gep/frequently-asked-questions/
- Hallen, B. L., Cohen, S. L. and Bingham, C. B. (2020). Do Accelerators Work? If So, How? Organization Science 31(2), 378-414. DOI:10.1287/orsc.2019.1304. Author manuscript dated 3 April 2019. https://d3brk8rkzvc45n.cloudfront.net/s3fs-public/2024-02/SSRN-id2719810.pdf
- Yu, S. (2020). How Do Accelerators Impact the Performance of High-Technology Ventures? Management Science 66(2), 530-552. DOI:10.1287/mnsc.2018.3256. Abstract reviewed only. https://pubsonline.informs.org/doi/10.1287/mnsc.2018.3256
- Gonzalez-Uribe, J. and Reyes, S. (2021). Identifying and Boosting Gazelles: Evidence from Business Accelerators. Journal of Financial Economics 139(1), 260-287. DOI:10.1016/j.jfineco.2020.07.012. Accepted manuscript, April 2020. https://eprints.lse.ac.uk/103145/1/Gazelles_16042020_JFE.pdf
- Gonzalez-Uribe, J. and Leatherbee, M. (2018). The Effects of Business Accelerators on Venture Performance: Evidence from Start-Up Chile. Review of Financial Studies 31(4), 1566-1603. DOI:10.1093/rfs/hhx103. Accepted manuscript, August 2017. https://researchonline.lse.ac.uk/id/eprint/84553/1/Gonzalez-Uribe_Effects%20of%20Business%20Accelerators.pdf
Sobre o autor
Chennakeshav (CK) é um executivo de finanças empresariais e banca de investimento com mais de 25 anos de experiência global na originação, estruturação e execução de operações de M&A, capital de crescimento e estratégia empresarial. Liderou mandatos de criação de valor para fundadores, empresas e fundos; liga a perspetiva do conselho de administração à execução prática e ao fecho.
A sua carreira inclui Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, empresas participadas pela ADQ e Emirates Growth Fund, em TMT, imobiliário, fintech, deeptech, cleantech, infraestruturas e energia. Trabalhou com dirigentes empresariais, fundos de private equity e capital de risco, fundos soberanos e family offices para financiar captações complexas de capital e empresas em expansão, e liderou diligência de M&A, integração pós-fusão e transformação empresarial para criar valor.
Na Matchpoint Partners é Managing Partner, liderando a prática de finanças empresariais, M&A e captação de capital. Tem um MBA da London Business School, um grau em engenharia pela VTU e frequenta um Master of Laws (LLM) na UCL London.
CK participa ativamente como mentor de start-ups na Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, exerce como Entrepreneur Mentor in Residence (EMiR) na London Business School e é jurado do Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Aviso legal
Este artigo integra uma série contínua sobre a estrutura dos mercados privados e alternativos. As opiniões expressas são as do autor. O artigo tem finalidade exclusivamente informativa, descreve a estrutura do mercado em termos gerais e não constitui aconselhamento de investimento, jurídico, fiscal ou regulatório, nem recomendação relativa a um valor mobiliário, veículo ou contraparte.
