
1 Definire la decisione d’ingresso all’estero prima di confrontare le offerte
Un acceleratore estero va valutato rispetto a una decisione aziendale con un traguardo operativo definito, un fabbisogno di cassa datato e un’alternativa esplicita. Il traguardo può essere una valutazione del cliente completata, un accordo di distribuzione attuabile o un finanziamento che renda disponibili fondi sul conto dell’impresa. Ciascun risultato richiede attività e prove differenti. L’investimento annunciato descrive il percorso in modo incompleto quando la partecipazione impone viaggi, un’altra struttura societaria, un periodo di residenza o spese prima di rendere utilizzabili i fondi. La domanda economica è se l’impresa possa finanziare l’intero percorso e giustificare gli impegni operativi e di partecipazione che comporta.
La valutazione parte dalla società che sottoscrive i documenti e da quella che sostiene i costi operativi. Possono essere soggetti diversi. Prima di approvare il budget, l’organo amministrativo dovrebbe identificare destinatario dei fondi, soci esistenti, obblighi dei fondatori ed eventuale controllante o controllata necessaria. Dovrebbe anche individuare chi deve essere fisicamente presente e le attività consentite a destinazione. Accettazione, selezione per l’investimento, ristrutturazione giuridica, permesso migratorio e sblocco bancario devono occupare righe distinte. La prova di un evento non completa quella di un altro. L’offerta sottoscritta va quindi riconciliata con la situazione giuridica e finanziaria dell’impresa.
Il lavoro sviluppa un metodo di finanziamento e commercializzazione rettificato per i costi di accesso. Combina un repertorio datato di fonti pubbliche selezionate di programmi e autorità con un esperimento costruito di movimenti di cassa e un protocollo di avanzamento commerciale. Il contributo analitico è un intervallo condizionale del contributo del cliente finanziabile da un determinato percorso. Le spese di esecuzione prima dell’incasso possono imporre un limite superiore dovuto al circolante e un fabbisogno minimo di entrate. Un contratto successivo può lasciare irrisolta una restrizione precedente. Sono conseguenze di un calendario e di una politica di cassa specificati. Non stimano l’effetto dell’adesione a un acceleratore.
L’esame delle fonti riguarda le offerte e le regole servite alla data indicata. Non erano disponibili contratti dei candidati perfezionati, decisioni migratorie individuali, preventivi dei fondatori o un registro collegato delle presentazioni seguito fino agli incassi. Le imprese esemplificative e i dati numerici sono espressamente costruiti. I risultati sostengono quindi un metodo, domande da rivolgere sull’offerta e un disegno di misurazione. Non identificano il rendimento causale delle vendite di un programma attuale né la probabilità d’investimento del candidato. L’impresa può sostituire i dati costruiti con impegni propri documentati, mantenendo questa distinzione.
2 Separare i servizi dai vincoli d’investimento e commerciali
La descrizione di un programma può contenere elementi economicamente diversi. Investimento iniziale, opportunità condizionale, diritto al rimborso, premio competitivo e accesso ai consulenti vanno registrati separatamente. Condizioni, tempi e conseguenze sulla proprietà differiscono. Un massimale indica il limite dell’offerta pubblicata. All’impresa servono l’importo impegnato verso il proprio soggetto giuridico e la data di utilizzo. Commissioni e altre deduzioni richiedono una riconciliazione distinta. Servizi e crediti necessitano di registri di ammissibilità e utilizzo. Aggregarli in un unico sostegno complessivo impedisce di individuare le risorse disponibili per saldare una fattura specifica.
Le condizioni pubbliche costituiscono un utile punto di partenza se versione e strumento restano visibili. L’accordo standard di Y Combinator descrive un SAFE a percentuale fissa accanto a un SAFE senza tetto di valutazione con clausola della nazione più favorita e dichiara assenza di commissioni di programma. Techstars descrive una componente iniziale di partecipazione ordinaria, un SAFE MFN senza tetto di valutazione e ulteriori diritti e obblighi. L’offerta differisce anche nell’Asia-Pacifico. Queste strutture esigono un esame per strumento prima di calcolare la partecipazione finale. Una singola componente non rappresenta l’intero accordo. I casi costruiti qui adottano una convenzione volutamente più stretta e non riproducono i contratti completi dei due fornitori.
La versione conta indipendentemente dal marchio. La pagina canonica del programma principale di 500 Global servita nella ricerca identifica The 500 Fellowship, da novembre 2026 ad aprile 2027, con investimento iniziale condizionale e possibile investimento successivo. Le descrizioni indicizzate precedenti riportano condizioni annunciate differenti. La pagina attuale lascia da verificare questioni sostanziali su strumento e commissioni. Occorre un nuovo record dell’offerta con data conservata e campi irrisolti espliciti. Ricostruire la cassa attuale con una commissione storica e un vecchio importo d’investimento combinerebbe versioni diverse del prodotto. La cifra non avrebbe una base documentale valida.
Il sostegno commerciale va registrato attraverso la prestazione promessa. Accesso alla rete, presentazione a un compratore, partecipazione a una dimostrazione e contratto di cliente perfezionato sono eventi distinti. Lo stesso vale per accesso agli investitori, term sheet, contratto d’investimento e fondi effettivamente accreditati. L’esame dovrebbe precisare cosa viene offerto, quale ulteriore selezione o trattativa serve e chi decide la fase successiva. L’impresa può così verificare il servizio senza trattarlo automaticamente come ricavo. Dispone anche di una base chiara per discutere traguardi, report, commissioni di partecipazione ed estensione di investimenti successivi.
| Evento | Riscontro necessario | Trattamento di cassa |
|---|---|---|
| Ammissione | Offerta accettata e obblighi | Nessun incasso automatico |
| Investimento | Strumento, condizioni soddisfatte e bonifico | Fondi utilizzabili al regolamento |
| Presentazione | Comunicazione qualificante datata | Nessun incasso automatico dal cliente |
| Contratto a pagamento | Ambito e pagamenti sottoscritti | Esecuzione e incasso separati |
| Finanziamento successivo | Selezione e documentazione | Condizionale fino al regolamento |
Quadro decisionale dell’autore; nessun risultato di programma affermato.
3 Accertare permessi e ammissibilità prima delle spese irreversibili
L’impresa dovrebbe completare l’esame di permessi e ammissibilità prima di assumere obblighi irrecuperabili. Comprende definizione del candidato, entità destinataria, partecipazione dei fondatori, vincoli geografici e attività previste. Occorre identificare requisiti aperti e chi li conferma. Il modello tratta un’incertezza giuridica o del programma come stato distinto. Non assegna una probabilità comoda al permesso e non usa un saldo positivo a fine anno come sostituto. Il gruppo finanziario può preparare budget condizionali mentre procede la documentazione richiesta.
Il permesso migratorio richiede una valutazione specifica del percorso. La guida britannica Standard Visitor consente determinate attività, incluse riunioni e trattative, entro le proprie condizioni. Per altro lavoro retribuito o meno rinvia al titolo appropriato. Il documento B-1 dello US Department of State distingue analogamente attività imprenditoriale consentita da occupazione e lavoro. Questi riepiloghi non stabiliscono se il lavoro pianificato da un fondatore sia permesso. Invito, costituzione della società e facoltà di lavorarvi richiedono prove separate. Non si formula una raccomandazione migratoria individuale.
La disponibilità va verificata alla data prevista d’ingresso. La pagina canadese ufficiale Start-up Visa risultava sospesa. L’eccezione storica esigeva certificato valido di impegno del 2025 e domanda entro il 30 giugno 2026 compreso, già trascorso nell’osservazione di novembre. L’offerta di un’organizzazione di supporto non dimostra accesso tramite tale via. Altri percorsi canadesi necessitano di un proprio esame. Il registro dovrebbe conservare percorso esatto e data di verifica, senza dipendere da un richiamo generico al paese o da descrizioni datate di assistenza al trasferimento.
L’ammissibilità societaria e di programma esige anche dati specifici su proprietà e operazioni. GIA Shanghai di Enterprise Singapore include registrazione e attività a Singapore, una soglia di partecipazione locale ultima, una proposta tra imprese e requisiti di ricavi. Queste condizioni restano associate a quella via. Descrivere accesso internazionale non ammette ogni impresa estera. La ristrutturazione proposta va valutata insieme ai documenti d’investimento e ai requisiti operativi. Autorità o consulente dovrebbero confermare se la modifica soddisfa il test. La costituzione, da sola, è prova insufficiente.
| Via | Regola pubblica da verificare | Riscontro del candidato |
|---|---|---|
| Regno Unito | Attività imprenditoriali e partecipazione consentite | Titolo individuale e attività effettive |
| Stati Uniti | Attività B-1 e requisiti del programma | Permesso individuale adeguato |
| Singapore | EntrePass e criteri applicabili | Proprietà, impresa e fondatori |
| Start-up Visa canadese | Sospensione ed eccezione storica | Conferma della via attuale applicabile |
Fonti migratorie ufficiali consultate il 12 novembre 2026; l’ammissibilità individuale non è determinata qui.
4 Costruire un’alternativa documentata di permanenza e un budget incrementale
Il confronto richiede un’alternativa esplicita di permanenza. La stessa impresa inizia con le stesse risorse, obblighi esistenti e orizzonte. La permanenza deve contenere le possibilità finanziarie e commerciali sostenibili senza programma estero. Assegnarle zero opportunità e valorizzare ogni presentazione estera predeterminerebbe il risultato. Se le prove sostengono solo una previsione condizionale, la condizione resta visibile in entrambi i percorsi. L’esperimento usa un’attività comune semplice per isolare i meccanismi. Incassi di base nulli sono un dato analitico, non una descrizione dell’impresa tipica o dell’assenza di opportunità nazionali.
Le spese di accesso dovrebbero essere incrementali rispetto all’alternativa. Il trasferimento può sostituire un costo, aggiungerne uno o lasciare l’obbligo precedente accanto al nuovo. Il budget deve identificare il caso. Una fattura di alloggio estero non coincide automaticamente con il costo aggiuntivo integrale se termina una spesa nazionale. Un contratto domestico ancora in vigore può proseguire insieme alla nuova fattura. Lo stesso vale per personale, assicurazioni, mantenimento societario e professionisti. Ogni voce rilevante necessita di importo, valuta, data, condizione e fonte. Un preventivo aziendale ha un ruolo diverso da un’ipotesi scelta dall’autore.
Chi sostiene il costo deve restare identificabile. Spesa personale, pagamento aziendale e rimborso del programma incidono su posizioni diverse. L’analisi deve mostrare prestiti dei fondatori, obblighi di rimborso o apporti che trasferiscono costi tra loro. Una spesa privata non riduce tacitamente il saldo aziendale. L’esperimento attribuisce all’impresa i costi modellati e lo dichiara, mantenendo verificabili le identità di cassa. Una decisione reale aggiungerebbe budget personale e vincoli dei fondatori prima del trasferimento, soprattutto se l’impresa dipende da loro per anticipare spese prima dell’investimento o del rimborso.
Gli impegni di tempo richiedono disciplina. L’organo amministrativo può registrare lavoro sostituito dal programma, mantenimento dell’attività nazionale e capacità necessaria al pilota estero. Se hanno effetto sulla cassa, devono diventare ipotesi documentate di personale o esecuzione. Non va aggiunto un secondo generico costo opportunità per la stessa risorsa già stanziata. Una valutazione non monetaria del tempo può restare utile per l’attenzione dei fondatori. Deve conservare unità e finalità proprie, senza entrare in cassa a una tariffa oraria inventata.
Il budget deve rendere tracciabile ogni differenza. Le voci comuni restano identiche salvo decisione esplicita che le modifichi. Le spese incrementali ricevono codici univoci e riferimenti ai costi domestici sostituiti. Le date seguono documenti contrattuali o dei fornitori, se disponibili. Evento programmato, stima in attesa di preventivo e impegno approvato hanno stati diversi. La struttura permette una riconciliazione successiva delle fatture senza riscrivere la previsione originale. Consente anche di capire se un esito negativo derivi da commissioni, nuovi obblighi, finanziamento più lento o diverso esito commerciale.
| Voce | Trattamento | Riscontro |
|---|---|---|
| Costo operativo esistente | Comune salvo sostituzione | Budget e contratto |
| Commissione del programma | Confermare pagatore e regolamento | Accordo sulla commissione |
| Viaggi e permanenza | Importo incrementale e pagatore effettivo | Presenza richiesta e preventivo |
| Finanziamento | Condizioni e partecipazione distinte | Strumento e accredito |
| Supporto | Diritto ammissibile e incasso separati | Concessione e condizioni |
| Pagamento del fondatore | Registro personale e rimborsi separati | Fattura e termini di rimborso |
Costi a carico dell’impresa e registro personale dei fondatori nullo nel modello costruito.
5 Seguire le presentazioni fino a decisioni osservabili del cliente
Un registro delle prove commerciali dovrebbe seguire le singole opportunità oltre il numero di riunioni. Ogni opportunità necessita di codice univoco, organizzazione acquirente, esigenza aziendale, contatto responsabile e prossima azione datata. Il record distingue così presentazione, conversazione qualificata, accordo pilota, esecuzione, contratto a pagamento perfezionato e incasso. La sequenza proposta è una convenzione informativa. Un’impresa può aprire il record in una fase successiva già comprovata senza inventare un precedente intervento del programma. Le opportunità perse o ferme devono rimanere, affinché i soli clienti sopravvissuti non costituiscano tutto il denominatore.
La qualificazione dovrebbe descrivere una situazione di acquisto che l’impresa può verificare. Il registro può riportare problema discusso, prodotto o servizio pertinente, processo decisionale dell’acquirente e prossimo passo concordato. La prova può essere corrispondenza, un piano documentato di valutazione o un verbale accettato dal responsabile commerciale. Lo scopo è rendere riproducibile lo stadio all’interno dell’impresa. Una presentazione a una persona senza funzione pertinente può restare una presentazione mentre si cerca un interlocutore più adatto. Il record conserva l’attività senza dichiarare l’opportunità pronta a generare un contratto.
I piloti richiedono registri propri di esecuzione e cassa. Possono richiedere tempo del personale, implementazione, accesso ai dati, assicurazioni o altre spese prima di ricevere un pagamento. Il registro deve identificare chi le ha autorizzate e le condizioni per passare a un incarico remunerato. Un pilota non remunerato già eseguito attesta lavoro completato. Non dà cassa fino a un pagamento provato separatamente. Anche il contratto remunerato richiede scadenzario e condizioni aperte. La funzione finanziaria può collegare il record ai movimenti tramite identificativi, senza valutare tutto il percorso come se fosse già incassato.
Il rapporto tra coinvolgimento del programma ed esito dovrebbe essere distinto dall’esito stesso. Il programma può aver fornito la presentazione, migliorato una conversazione esistente o non avere un ruolo documentato. Un cliente raggiunto tramite relazioni nazionali deve restare nell’alternativa di permanenza quando questa è confrontata. La concomitanza dopo l’ingresso fornisce una sequenza di eventi. Non identifica da sola il business aggiuntivo causato dalla partecipazione. La revisione dell’attribuzione deve perciò conservare origine del contatto, storia del cliente prima dell’ingresso, azioni effettuate e canali alternativi disponibili.
Il monitoraggio richiede un periodo e una popolazione definiti. Un tasso tra società finanziate in portafoglio ha denominatore diverso da quello tra tutti gli ammessi o tutti i candidati ammissibili. Un indicatore iniziale di piloti non si confronta direttamente con ricavi incassati su un orizzonte successivo. Il registro proposto riporta coorte, geografia, data d’ingresso, data dell’esito, valuta e seguito mancante. Non sostituisce le prove aziendali con il successo aggregato del fornitore. Questi record possono sostenere descrizioni successive o confronti ben disegnati. La ricerca non dichiara di aver raccolto tale pannello individuale.
| Stadio | Riscontro | Significato |
|---|---|---|
| Presentato | Contatto pertinente datato | Evento di accesso |
| Qualificato | Problema, autorità e processo d’acquisto | Opportunità valutata |
| Pilota concordato | Ambito, obblighi e stato del pagamento | Impegno di esecuzione |
| Contratto a pagamento | Condizioni perfezionate | Diritto contrattuale al pagamento |
| Incasso ricevuto | Riconciliazione bancaria e fattura | Fondi del cliente incassati |
Definizioni operative proposte; nessun tasso di conversione osservato.
6 Riconoscere finanziamenti successivi con condizioni e incassi comprovati
Il capitale successivo richiede un record d’investimento distinto dal registro clienti. Dovrebbe separare presentazione a un investitore, riunione, indicazione non vincolante, term sheet, strumento perfezionato e accredito. Deve anche identificare ulteriori condizioni, come ristrutturazione, verifiche proprietarie o cofinanziamento esterno. La decisione iniziale impiega i fondi impegnati e utilizzabili secondo i termini dichiarati. Un investimento futuro condizionale può rimanere scenario e domanda di verifica. Una riga distinta evita che il tetto potenziale di finanziamento diventi cassa operativa corrente.
Le condizioni esaminate mostrano l’importanza delle distinzioni. Le FAQ londinesi di Entrepreneurs First separano sostegno iniziale, selezione successiva e condizioni della fase opzionale di finanziamento a San Francisco. Antler Singapore descrive capitale complementare legato a finanziamenti istituzionali. The 500 Fellowship usa linguaggio condizionale per investimento iniziale e potenziale seguito. Ciascuna è una proposta pubblicata distinta che necessita di accordo del candidato e prova del pagamento. Le descrizioni devono mantenere valuta, condizioni di selezione e versione. Non offrono una probabilità comune né un accredito verificato all’impresa che considera l’adesione.
Un investimento successivo modifica anche i diritti sull’impresa. Il registro di cassa mostra importo ricevuto e data utilizzabile. Un prospetto proprietario separato indica strumento, condizioni di conversione e quota assegnata ai nuovi fondi. Partecipazione ordinaria fissa e convertibile condizionale richiedono trattamenti differenti. L’esperimento usa per un caso una convenzione limitata di tetto post-money dichiarandone le condizioni. Non la estende a MFN senza tetto di valutazione, SAFEs sovrapposti o modifiche non dichiarate al pool di opzioni. Una vera offerta richiede un’analisi compatibile della capitalizzazione.
L’organo dovrebbe anche separare risultato finanziario e risultato operativo. Un investimento aumenta la cassa creando il corrispondente diritto dell’investitore. Non dimostra ricavo di clienti o margine commerciale. Un percorso può terminare con più fondi perché ha ceduto più proprietà. Va riportato accanto all’uso di cassa e alla partecipazione mantenuta, con limiti espliciti di confronto. La decisione resta aperta agli obiettivi e vincoli effettivi dei soci. Il metodo offre scelte praticabili e prove per giudicarle, senza fabbricare una graduatoria universale da misure incompatibili.
| Stadio | Record | Dipendenza residua |
|---|---|---|
| Riunione | Contatto datato | Selezione e condizioni |
| Term sheet | Versione e vincolatività | Documenti e condizioni |
| Finanziamento firmato | Entità destinataria e strumento | Condizioni e regolamento |
| Fondi accreditati | Banca e restrizioni | Uso consentito e obblighi futuri |
Quadro di controllo dell’autore; nessuna pipeline reale d’investimento fornita.
7 Leggere ogni offerta come componenti distinte e datate
I programmi selezionati illustrano strutture che richiedono domande diverse nella verifica. Y Combinator pubblica USD500,000 divisi tra SAFE di USD125,000 per sette per cento fissi e SAFE MFN senza tetto di valutazione di USD375,000, senza commissione di programma. I due strumenti restano separati nell’analisi proprietaria. La componente fissa offre una percentuale; il seguito MFN dipende da documenti e finanziamenti successivi. Le FAQ descrivono presenza a San Francisco e candidature internazionali. Non dimostrano permesso di viaggio, costi di ristrutturazione o calendario definitivo. Ogni aspetto esige prove proprie (Y Combinator, Deal e FAQ).
Techstars pubblica USD220,000, di cui USD20,000 tramite accordo convertibile associato a cinque per cento di partecipazione ordinaria e USD200,000 tramite SAFE MFN senza tetto di valutazione. L’eccezione APAC assegna un SAFE di USD100,000 e un totale differente. L’annuncio descrive verifiche e primo pagamento. Sarebbe prematuro mettere l’intero valore annunciato nella cassa iniziale sulla sola base di quel testo. L’organo deve chiedere offerta applicabile, condizioni e sequenza dei bonifici. L’eccezione geografica richiede luogo e versione riconoscibili anche nel confronto generico (Techstars, Investment Terms; annuncio del 17 aprile 2025).
Antler UK pubblica £125,000 per 8.5 per cento, una nota convertibile di £85,000 e commissione di £40,000. Singapore presenta un pacchetto diverso, nessuna commissione di residenza e viaggi e vita a carico dei fondatori. Nel testo esaminato i dollari non hanno designazione ISO esplicita: il registro conserva l’incertezza. Senza documenti non si presume che la commissione britannica venga trattenuta a una data specifica. Le offerte sostengono un confronto per componenti, mentre l’incasso utilizzabile resta condizionale. Ciascuna impresa deve verificare regole di residenza e selezione applicabili (Antler, pagine UK e Singapore).
La pagina principale corrente di 500 Global presenta The 500 Fellowship, aggiornata a settembre 2026. Descrive un possibile investimento iniziale fino a USD50,000 e ulteriore fino a USD1 milione. I massimi non identificano assegno universale, percentuale, commissione o accredito. Le vecchie descrizioni di altro programma non vanno unite alla pagina attuale per costruire un netto. Entrepreneurs First distingue sostegno londinese, comitato e finanziamento opzionale associato al trasferimento a San Francisco e a una Delaware C corporation. Gli esempi motivano celle aperte: un vuoto con domanda precisa è più utile di una cifra sicura composta da versioni incompatibili.
| Programma | Struttura pubblicata | Irrisolto o condizionale |
|---|---|---|
| Y Combinator | USD125k per 7%; USD375k SAFE MFN senza tetto di valutazione | Trattamento successivo e costi del candidato |
| Techstars | USD20k CEA associato a 5%; USD200k SAFE MFN | SAFE APAC USD100k; sequenza dei bonifici |
| Antler UK | £125k per 8.5%; £85k nota; £40k commissione | Imposte, regolamento, rimborso e date della commissione |
| Antler Singapore | Fonte $100k per 10%; $50k MFN; nessuna commissione di residenza | Valuta ISO non esplicita; viaggi/vita dei fondatori |
| Entrepreneurs First London | Sostegno condizionale £6k; per selezionati fonte $125k per 8% | Fonte opzionale $125k MFN con condizioni di trasferimento/struttura; valuta ISO non esplicita |
| The 500 Fellowship | Potenzialmente fino a USD50k iniziali; fino ad altri USD1m | Commissioni, strumento, quota e regolamento attuali non verificati |
Pagine ufficiali consultate il 12 novembre 2026. Le componenti non accertano fondi utilizzabili o disponibilità della coorte.
8 Confrontare separatamente contributi all’accesso, premi competitivi e partecipazioni
Il supporto all’accesso può ridurre spese ammissibili senza fornire investimento libero. GIA+ di Enterprise Singapore indica dal 1 aprile 2026 un’aliquota fino al settanta per cento, con massimali di S$35,000 per tecnologia generale e S$50,000 per deep tech. Identifica commissioni, vita e voli ammissibili e accettazione prima della domanda. Non dimostra assegnazione a una specifica impresa o data di rimborso. Il modello deve collocare supporto approvato nel proprio scadenzario di crediti e pagamenti, separando apporto del candidato e costi esclusi (Enterprise Singapore, GIA initiative).
Ignite 13 di CORFO fornisce un esempio datato di supporto senza quota, con condizioni di partecipazione e apporto. Pubblica fino a CLP30 milioni e ottanta per cento, con novanta per cento per una responsabile che rispetti la regola sul sesso registrato. Le basi consolidate esaminate discutono presenza in Cile, proprietà, dedizione e contributi. Il testo si dichiara non ufficiale; risoluzioni e accordo richiedono conferma. L’apporto deve ricondursi a voci monetarie o in natura ammissibili e al meccanismo pertinente. Anticipo garantito e rimborso dopo spesa hanno liquidità diversa a parità di sostegno approvato.
I bandi europei analizzati includono assegnazioni competitive con destinatari e condizioni diverse. EIT descrive sostegno selezionato e ulteriore premio competitivo, con SAFE per le imprese selezionate. Jumpstarter 2026 riguarda persone fisiche, requisito di fase iniziale, sostegno alla formazione soggetto a condizioni e premi in graduatoria. Sommare tutti gli importi annunciati in un presunto incasso eliminerebbe la selezione. Il confronto registra chi può candidarsi, evento generatore del diritto, beneficiario, uso e prova del pagamento. Registra anche se il bando sia aperto alla decisione (EIT, pagina d’incubazione; EIT Jumpstarter, condizioni 2026).
MassChallenge Security and Resiliency Traction indica nessuna commissione o quota, con viaggi obbligatori a carico dei partecipanti. L’assenza dello strumento partecipativo lascia rilevanti tali costi. Il Global Entrepreneur Programme britannico offre sostegno senza commissioni o partecipazioni e definisce profilo e selezione. Mentoring, collegamenti e supporto all’endorsement sono servizi specifici. Nessuno dei testi impegna genericamente ricavi o nuovi investimenti. Occorrono colonne distinte per investimenti, supporto monetario, condizionale, servizi e accesso autofinanziato. Si conserva la natura economica senza imporre un assegno fittizio comune.
| Via | Sostegno pubblicato | Condizione |
|---|---|---|
| GIA+ | Fino a 70%; limite S$35k tecnologia generale / S$50k deep tech | Spesa ammissibile, selezione e pagamento |
| CORFO Ignite 13 | Fino a CLP30m; 80% o 90% se ammissibile | Apporto, presenza e meccanismo |
| EIT incubation 2026 | Sostegno selezionato e premio ulteriore competitivo | SAFE selezionati; bando esaminato chiuso |
| EIT Jumpstarter 2026 | Sostegno condizionale alla formazione e premi in graduatoria | Persone fisiche ammissibili; bando esaminato chiuso |
| MassChallenge Traction 2026 | Nessuna commissione o quota | Viaggi obbligatori autofinanziati |
| UK Global Entrepreneur Programme | Nessuna commissione o quota; servizi specifici | Selezione; nessun fondo o visto automatico |
Fonti e condizioni ufficiali. Le basi CORFO consolidate si dichiarano non ufficiali; documenti applicabili da confermare.
9 Mantenere una matrice di ammissibilità e un calendario di scadenze verificabili
La matrice dovrebbe iniziare dal candidato effettivo e dalle prove attuali. Per ogni via riporta forma giuridica, anzianità, condizioni proprietarie, settore, sviluppo, presenza fisica e situazione migratoria individuale. Un secondo insieme identifica selezione d’investimento e condizioni finanziarie. Se la pagina pubblica omette un test pertinente, la cella deve indicare documento mancante e responsabile della conferma. Considerare soddisfatta una condizione ignota farebbe apparire disponibile una via poco costosa forse inaccessibile. Rifiutare in assoluto ogni incertezza eccederebbe a sua volta le prove. Lo stato condizionale permette una verifica mirata.
Il calendario delle scadenze dovrebbe conservare indicazione originale e fuso. Ignite 13 apre il 3 novembre 2026 e chiude il 24 novembre 2026 alle 13:00. Il materiale esaminato non specifica fuso, perciò il lavoro non converte l’orario per gli Emirati Arabi Uniti. Il campo resta irrisolto e richiede conferma prima di pianificare la domanda. Il periodo atteso del beneficio a maggio o giugno 2027 entra come indicazione del programma, non come prova sufficiente di accredito per uno specifico candidato in un giorno scelto.
Altre pagine mostrano date già trascorse all’osservazione del 12 novembre 2026. Antler UK e Singapore indicano inizi a settembre e ottobre 2026. I bandi EIT e Jumpstarter esaminati erano chiusi prima nel 2026. Una descrizione ancora disponibile non dimostra una nuova finestra. Il calendario distingue ultima coorte, scadenza, avvio e futura apertura verificata. Senza nuovo bando confermato l’ultimo campo resta aperto. Evita anche di prendere alla lettera un vecchio “prossimo avvio” dopo la data stampata.
Permessi e costituzione richiedono scadenze anteriori a obblighi non rimborsabili quando sono prerequisiti. Start-up Visa canadese indica sospensione ed eccezione per certificati validi del 2025 con domanda entro il 30 giugno 2026 compreso. Tale data è trascorsa. La conclusione riguarda quella via, senza stabilire l’indisponibilità di tutti i percorsi canadesi. La matrice nomina programma e regola, conserva versione dell’autorità e conferme professionali necessarie. Una lettera d’ammissione resta nel proprio stato e non diventa visto, certificato societario o condizione finanziaria soddisfatta.
| Via | Condizioni pubblicate da verificare | Prove aziendali richieste |
|---|---|---|
| GIA Shanghai | Attività a Singapore, B2B, proprietà locale e ricavi | Catena di proprietà, operazioni e accettazione |
| EntrePass | Criteri d’impresa/fondatore e 30% proprietà | Fatti aziendali e supporto qualificante |
| CORFO Ignite 13 | Presenza, dedizione e quota del responsabile | Basi applicabili, accordo e apporto |
| EIT Jumpstarter | Persona fisica, cittadinanza e data di costituzione | Requisiti individuali e storia societaria |
| UK Global Entrepreneur Programme | Impresa trasferibile e profilo di crescita | Prove aziendali e selezione |
Sola matrice di verifica; ammissione non equivale a permesso migratorio.
| Via | Data pubblicata | Situazione al 12 novembre 2026 |
|---|---|---|
| CORFO Ignite 13 | Dal 3 al 24 novembre 2026; chiusura 13:00 | Aperto; fuso della chiusura non risolto |
| The 500 Fellowship | Dal 30 novembre 2026 al 9 aprile 2027 | Date di programma; scadenza non verificata |
| Antler UK | Avvio 23 settembre 2026 | Passato; prossima apertura non verificata |
| Antler Singapore | Avvio 5 ottobre 2026 | Passato; prossima apertura non verificata |
| EIT incubation 2026 | 9 giugno 2026, 17:00 CET | Passato |
| EIT Jumpstarter v2 | 17 maggio 2026, 23:59 CEST | Passato |
Fusi originali conservati; nessuna conversione EAU se manca il fuso. Non si inferisce una finestra di domanda 2027.
10 Usare la ricerca sugli acceleratori conservando i limiti d’identificazione
La ricerca pubblicata può informare meccanismi da testare e disegno di valutazione. Non offre un fattore generale da presentazione a incasso transfrontaliero attuale. Hallen, Cohen e Bingham studiano apprendimento organizzativo e risultati in contesti selezionati. Studio e manoscritto esaminato usano imprese accettate e quasi accettate, bilanciamento e storia degli eventi. Programmi e prime coorti sono storici; gli effetti variano. Ciò sostiene l’esame del disegno e dell’apprendimento, senza identificare il ritorno netto corrente di ogni programma del repertorio (Hallen, Cohen e Bingham, 2020).
Gonzalez-Uribe e Leatherbee studiano Start-Up Chile mediante discontinuità di regressione attorno alle soglie di selezione, esaminando formazione imprenditoriale insieme ai servizi di base. Contesto e disegno distinguono il pacchetto formativo. Il manoscritto riporta candidati storici e limiti di risposta ai questionari rilevanti. Una stima locale presso la soglia risponde a confronto specifico. Non va convertita in previsione incondizionata per altro paese, anno o programma. Sostiene però la separazione del contenuto dell’assistenza nel piano aziendale di osservazione (Gonzalez-Uribe e Leatherbee, 2018).
Gonzalez-Uribe e Reyes analizzano la Colombia tramite variazione della generosità dei giudici dopo preselezione. Il manoscritto accettato usa un campione più ristretto dell’intera popolazione candidata. Il disegno strumentale va descritto mantenendo ipotesi e popolazione locale. L’articolo di Yu esamina l’informazione fornita dagli acceleratori e gli esiti della selezione; in questa revisione è stato letto il suo abstract; non si afferma esame di metodi e coefficienti completi. Una chiusura anticipata può riflettere informazione e decisione di fermarsi oltre alle misure convenzionali di successo. Trattare ogni chiusura come fallimento richiederebbe prove oltre l’abstract (Gonzalez-Uribe e Reyes, 2021; Yu, 2020).
Gli studi usano interventi, campioni, geografie, periodi ed esiti diversi. Nessun loro coefficiente è combinato nei numeri. I casi testano relazioni contabili, vincoli temporali e convenzioni dichiarate. Una ricerca empirica futura richiederebbe protocollo individuale, popolazione comparativa, costi completi e seguito fino a incassi e finanziamenti. Risultati mancanti, selezione dei fondatori, rifiuti e cambiamenti di trattamento richiederebbero gestione. Qui si propone un quadro verificabile che rende visibili tali necessità, riservando causalità e affermazioni sulla popolazione a un disegno adatto.
| Studio | Disegno esaminato | Limite |
|---|---|---|
| Hallen et al. (2020) | Accettati/quasi accettati; bilanciamento/storia eventi | Programmi storici selezionati; effetti eterogenei |
| Gonzalez-Uribe e Leatherbee (2018) | Discontinuità sulla soglia di selezione | Intervento e popolazione storici locali |
| Gonzalez-Uribe e Reyes (2021) | Generosità del giudice come strumento dopo preselezione | Ipotesi strumentali e campione selezionato |
| Yu (2020) | Solo abstract pubblicato | Metodi e coefficienti completi non esaminati |
Nessun coefficiente calibra l’esperimento costruito.
11 Fissare un’impresa costruita e un’alternativa operativa comune
L’esperimento specifica un’impresa costruita con £120,000 liberi iniziali, un orizzonte di 360 giorni e £8,000 di pagamenti comuni ogni trenta giorni. Gli incassi comuni sono nulli. L’ipotesi descrive lo stress dell’esperimento e non i normali ricavi di un candidato. Permanenza e ogni adesione mantengono lo stesso calendario. Tutti i costi di accesso e pilota sono aziendali. Il registro personale distinto dei fondatori è esplicitamente nullo. I fondatori reali devono cambiare convenzione se pagano trasferimento o vita e identificare i passaggi con l’impresa.
La soglia libera scelta dall’organo è £20,000. È politica gestionale, non test di insolvenza o inadempimento contrattuale. Ogni uscita necessaria precede un accredito dello stesso giorno e il saldo si verifica dopo ciascun evento. La convenzione espone una carenza quando si deve pagare prima dell’accredito. È conservativa nella sequenza giornaliera. Non prevede l’ordine della banca né stabilisce se un’impresa reale possa differire una fattura. La prima violazione resta anche se gli incassi successivi riportano sopra soglia.
La base riceve £100,000 il giorno trenta per una quota fissa del cinque per cento. L’accesso costa £10,000 all’ingresso e £10,000 il giorno trenta, con £1,000 di spese aggiuntive a ogni pagamento comune. La valuta dei costi è artificiale, con base una sterlina per unità. Permette un esperimento controllato sul cambio senza affermare quotazioni correnti. Imposte, interessi, coperture e restituzioni dei fornitori non sono inclusi. Tutti richiederebbero prove datate per una specifica applicazione.
Dodici casi principali cambiano caratteristiche esplicitamente identificate. Venti sensibilità modificano data, costo di accesso, cambio o incasso del cliente. Una griglia separata di venticinque nodi combina cinque date e cinque spese aggiuntive. Undici esperimenti esaminano esigenze di circolante di uno schema esecutivo e d’incasso. Sono calcoli deterministici costruiti, senza frequenze, probabilità, distribuzioni di mercato o classifiche. Mantenere l’attività comune fissa rende ogni effetto riconducibile al cambiamento, e il disegno finito consente replica senza ottimo globale.
| Dato | Valore | Condizione |
|---|---|---|
| Cassa libera iniziale | £120,000 | Stessa impresa |
| Pagamenti operativi comuni | £8,000 ogni 30 giorni fino al giorno 360 | Incassi comuni nulli |
| Soglia di cassa | £20,000 | Politica gestionale |
| Finanziamento base | £100,000 giorno 30; 5% fissi | Modifiche per caso esplicite |
| Accesso / spese aggiuntive | 10k unità giorni 0/30; 1k per pagamento | Unità artificiale a £1 base |
| Schema cliente | £20k esecuzione; £60k incasso | Contratto stipulato |
| Classe di prova | Dati finanziari e risultati costruiti | Nessuna probabilità, costo di mercato o causalità |
Costi aziendali, registro personale nullo. Ammissibilità del programma assunta solo per il calcolo.
12 Riconciliare impegni lordi, fondi utilizzabili e saldi vincolati
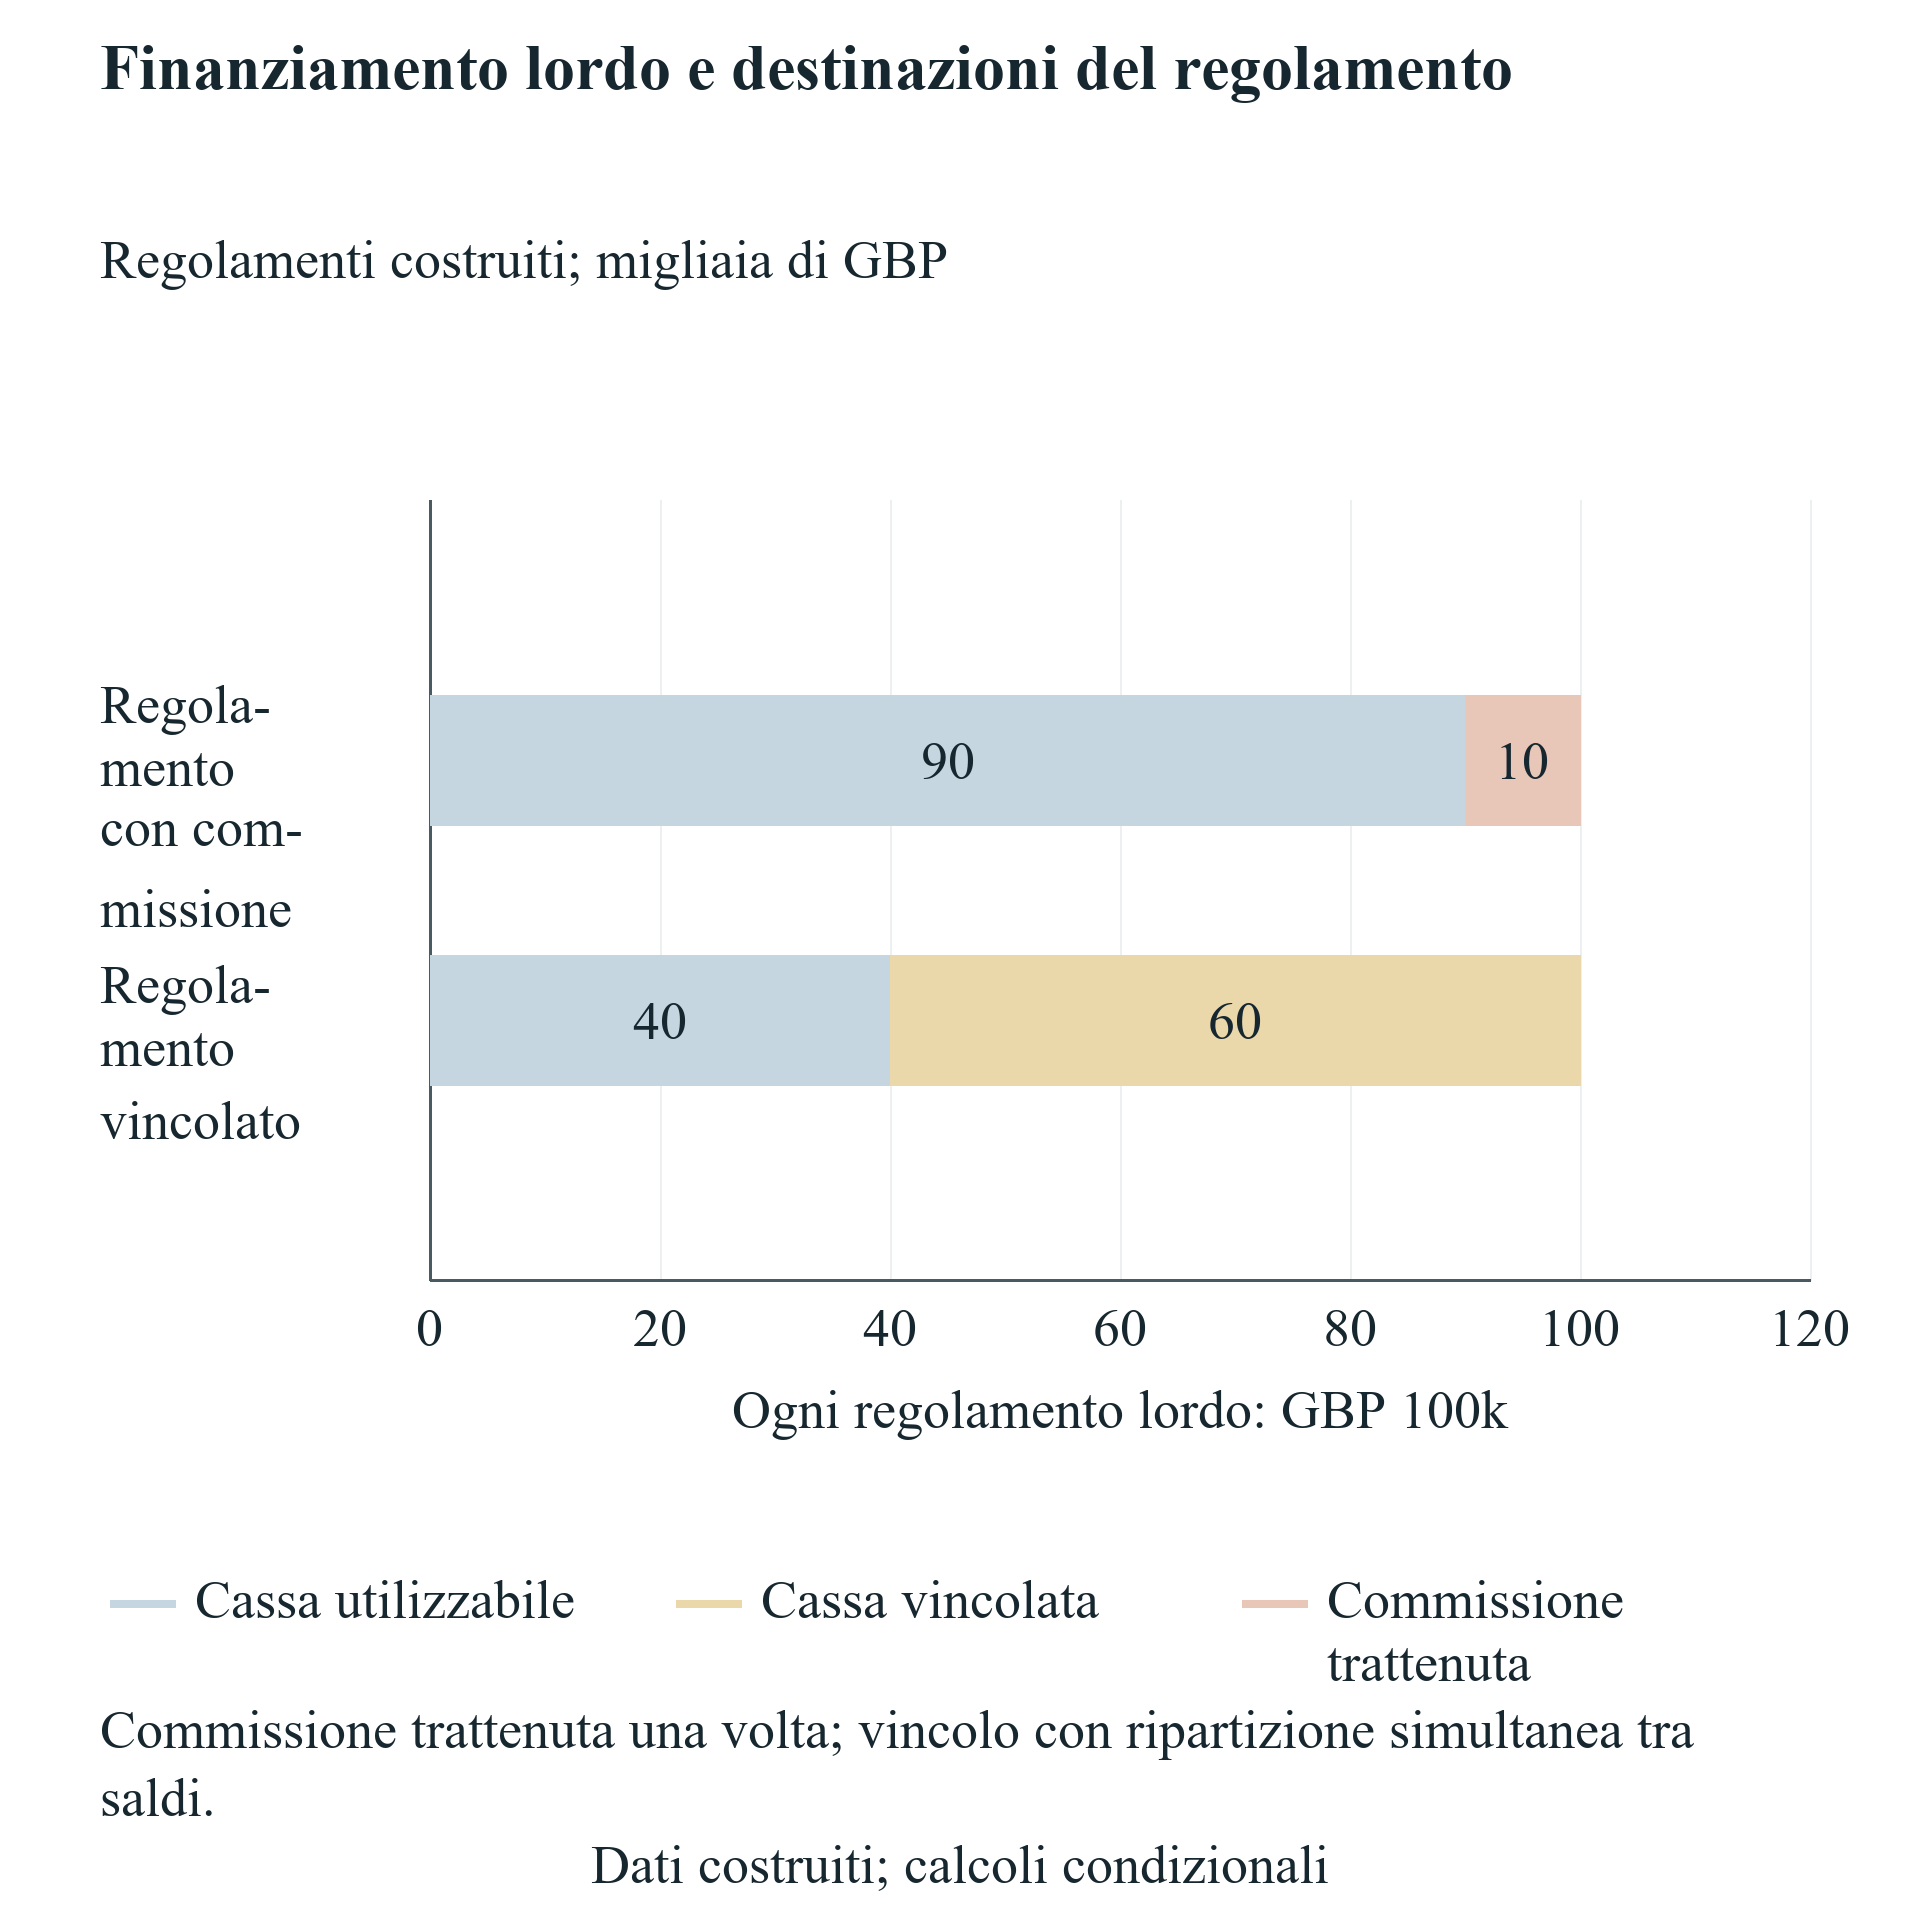
L’impegno dovrebbe entrare nel registro operativo secondo i termini effettivi di regolamento. Il caso di trattenuta parte da £100,000 lordi e £10,000 di commissione dedotta. Accredita £90,000 liberi. La commissione appare nella riconciliazione e non è addebitata una seconda volta. Una distinta fattura di accesso aziendale sarebbe un evento aggiuntivo se richiesto dai fatti. La distinzione conta perché altrimenti si possono sovrastimare fondi o duplicare la spesa. I documenti sottoscritti devono stabilire il meccanismo.
Il vincolo richiede un secondo saldo nel calendario. Il caso accredita simultaneamente £40,000 utilizzabili e £60,000 vincolati dagli stessi £100,000. La parte vincolata diventa disponibile il giorno trecento. Lo sblocco trasferisce denaro senza nuovo finanziamento nel totale. Non è previsto addebito anticipato di £60,000 dal conto esistente: introdurrebbe un evento assente dal regolamento. Mostrare brevemente tutti i £100,000 liberi permetterebbe invece di spendere fondi vincolati fin dall’arrivo.
I servizi non monetari richiedono un record diverso. Il caso aggiunge beneficio dichiarato di £40,000 e premio di £10,000 non assegnato. Nessuno crea incasso libero. Se un credito sostituisce un pagamento ammissibile, il modello dovrebbe ridurlo del risparmio provato, soggetto a condizioni e uso reale. Il valore nominale pubblicizzato non prova tale risparmio. Un premio competitivo può restare nel registro condizionale con data di selezione. La base deve indicare un altro modo di pagare gli obblighi se il premio non arriva.
Annuncio d’investimento, lettera di concessione, richiesta di rimborso e accredito definitivo occupano posizioni differenti. L’organo conserva documento generatore, condizioni aperte, controparte, uso e prova attesa di sblocco. Quando cambia una condizione, la previsione originale resta accanto al calendario rivisto, spiegando il movimento di cassa. La riconciliazione sostiene anche una discussione mirata su sequenza e vincoli. Gli esempi illustrano tale discussione senza concludere pratiche di regolamento di un programma reale non identificato.
Scorri orizzontalmente per leggere la figura a grandezza originale. Puoi anche aprirla nelle dimensioni complete.
Regolamenti costruiti. Lo sblocco trasferisce cassa esistente; nessun nuovo finanziamento.
13 Specificare il registro degli eventi e il significato di un percorso praticabile
Per ogni evento il registro conserva codice univoco, giorno, importo in valuta originale, cambio, movimento di cassa libera e ogni movimento vincolato. Il saldo libero dopo un evento è l’apertura più la somma dei movimenti fino al controllo. Liberi e vincolati insieme riconciliano quanto ricevuto e speso, con trasferimenti che si annullano. Il prospetto della proprietà è separato. Restano visibili per categoria incassi, spese di esecuzione, costi di adesione e finanziamenti. Il revisore ha una lista finita da confrontare con contratti, fatture, estratti e calendario originario.
Il percorso è praticabile secondo la politica solo se ogni saldo libero verificato raggiunge o supera £20,000. L’uguaglianza rispetta la soglia. Una violazione differisce dal saldo bancario negativo; si registrano sia la prima violazione sia la prima uscita necessaria che porterebbe sotto zero. Proseguire il calcolo mostra il saldo finale diagnostico. Non presume la possibilità effettiva di pagare tutto senza intervento. Nell’applicazione, un evento scoperto richiede un nuovo piano distinto di finanziamento o gestione, con costi, condizioni ed effetti sulla proprietà documentati.
La convenzione giornaliera si applica alle uscite effettivamente obbligatorie prima degli accrediti. La prima liquidazione vincolata è un credito atomico diviso fra saldi, senza temporaneo credito libero e prelievo. Anche lo sblocco è trasferimento. Si conserva l’economia contrattuale mentre si verificano le richieste reali di pagamento. Le regole definiscono anche come l’anticipo dell’incasso modifica la contribuzione. Se il cliente paga il giorno della consegna, l’impresa deve comunque finanziare l’uscita precedente secondo l’ordine adottato.
Si usa aritmetica razionale esatta per importi, cambi e partecipazioni. Le percentuali decimali sono arrotondamenti illustrativi. Ogni caso, sensibilità e nodo mantiene calendario, prima violazione della soglia e totali. L’analisi conserva ogni disuguaglianza vincolante. I record consentono replica e verifica di singole affermazioni. Non risolvono incertezze di offerte reali o accertano capacità di pagamento. Prima dell’applicazione l’organo deve sostituire ogni dato costruito, concordare la convenzione temporale e approvare la politica che il percorso deve soddisfare.
14 Interpretare i dodici casi attraverso i flussi e i riscontri commerciali
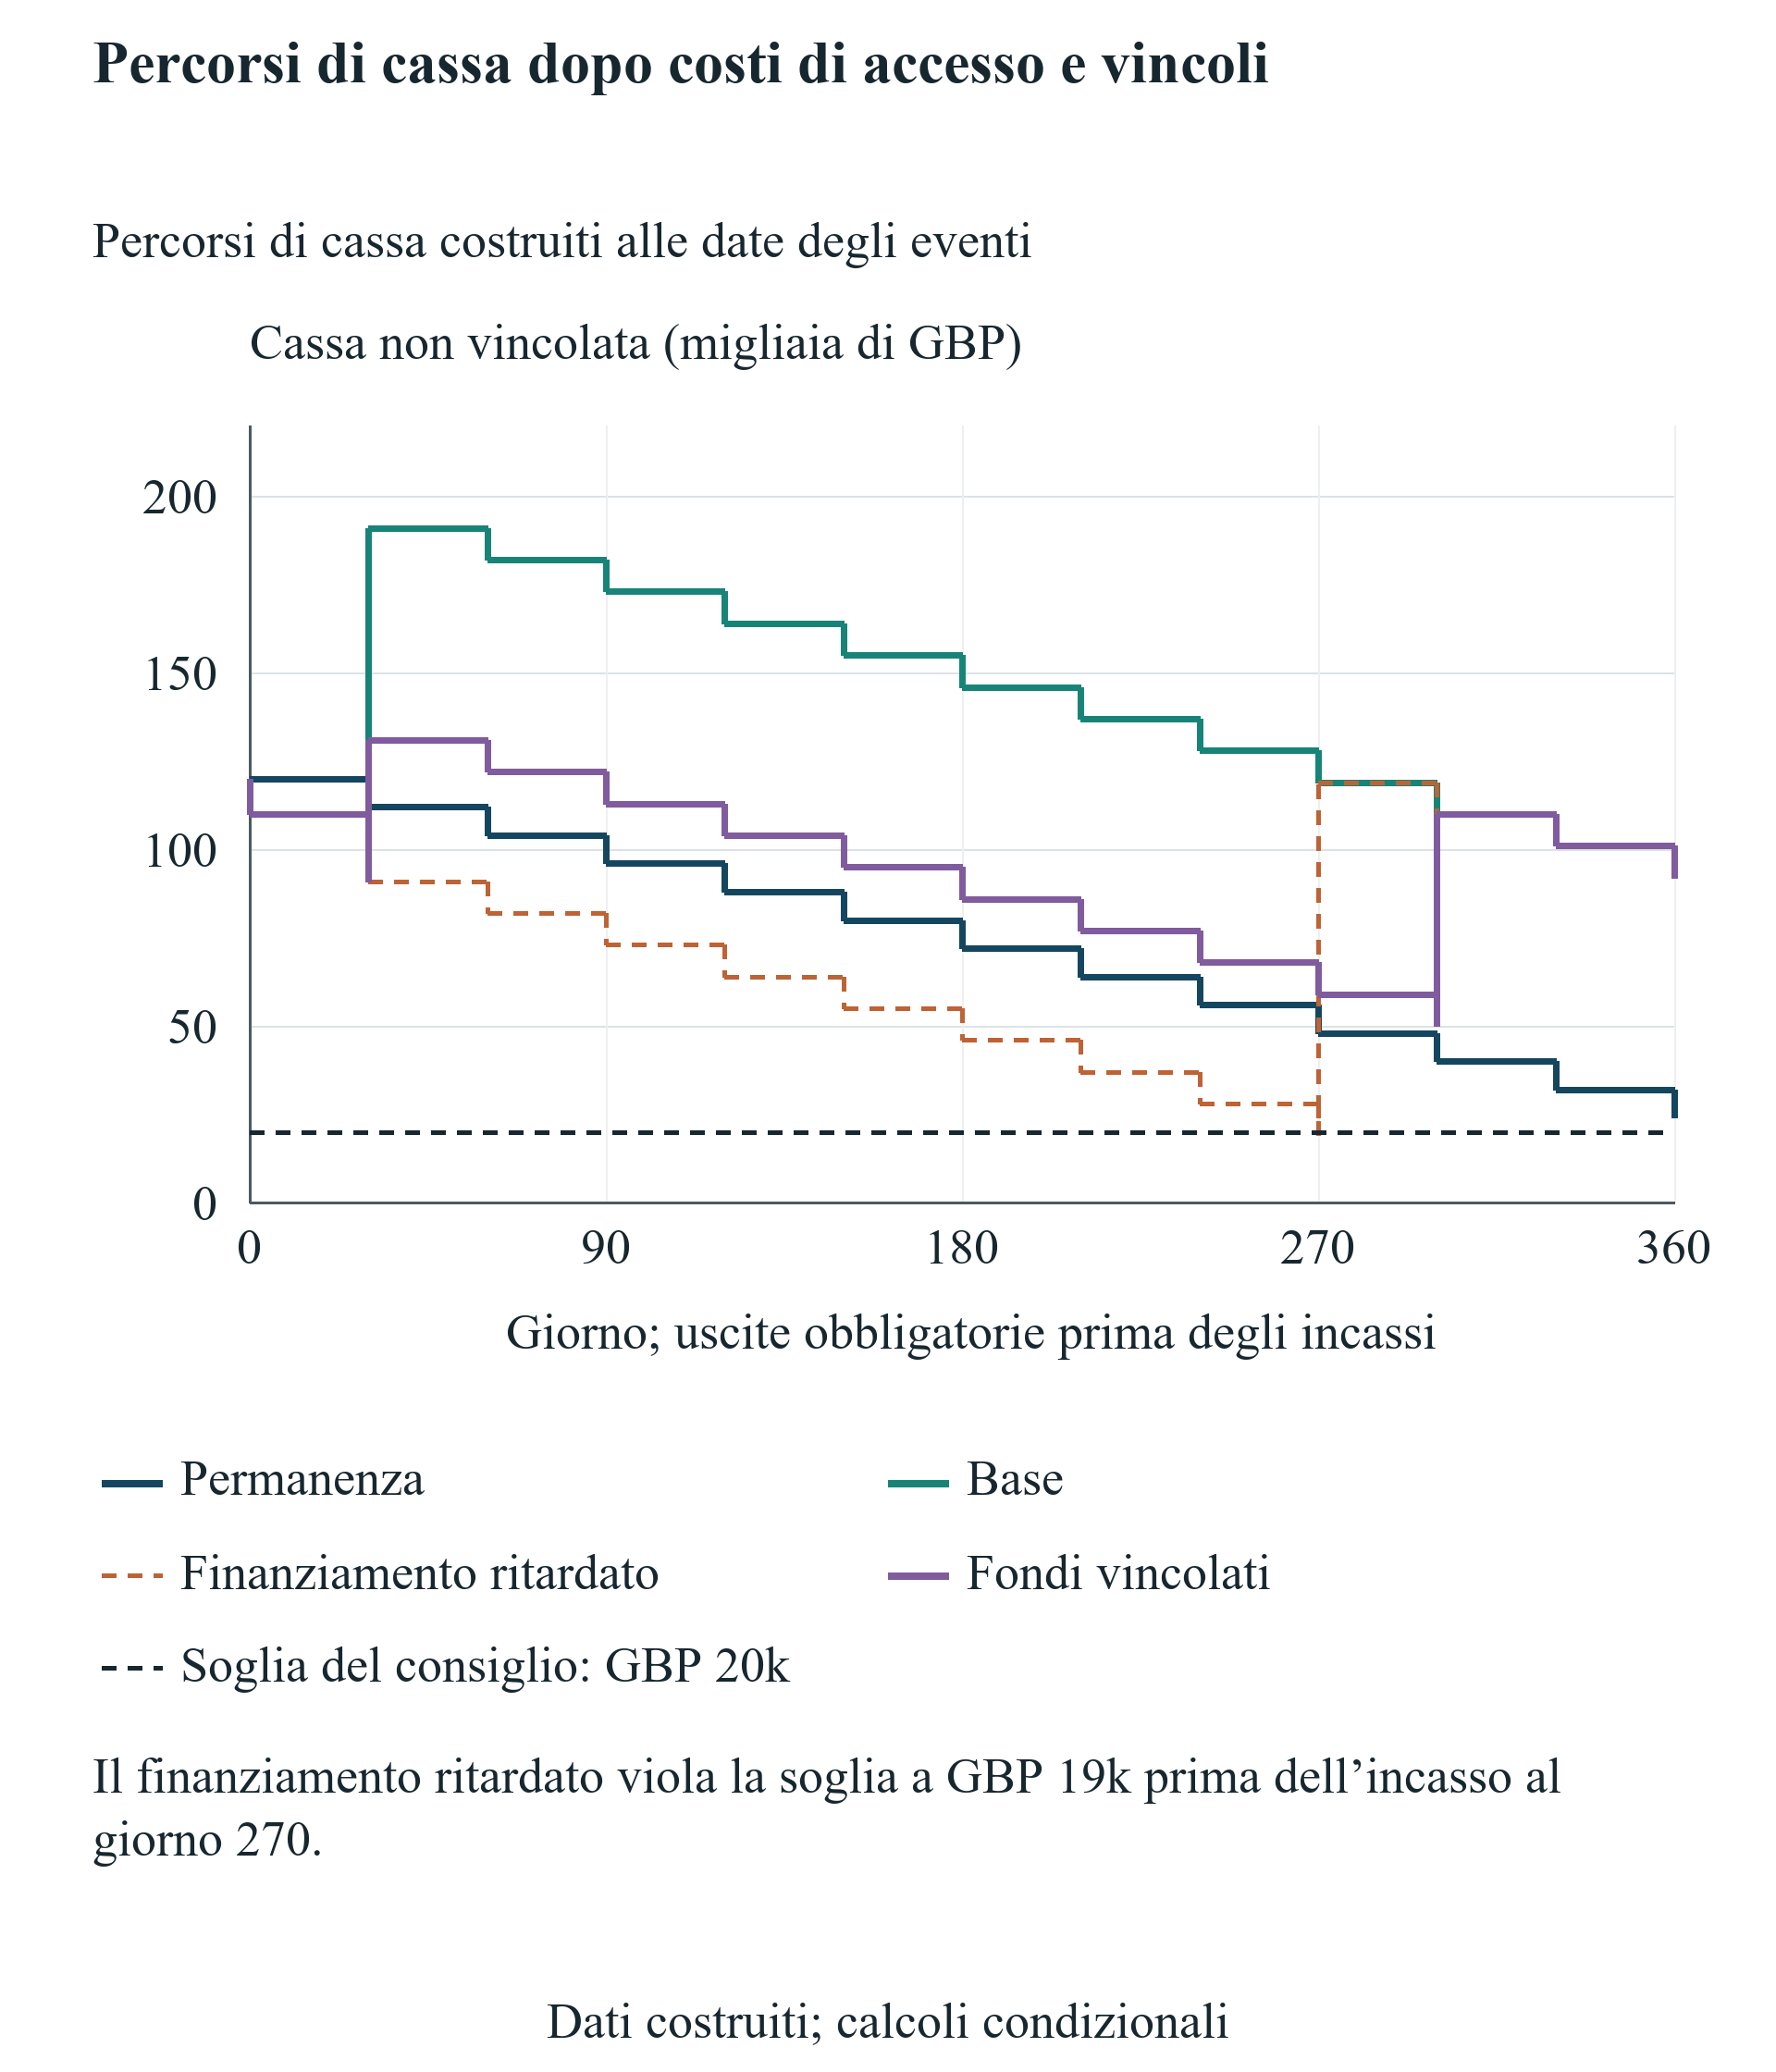
La permanenza chiude con £24,000 dopo dodici pagamenti comuni e resta sopra £20,000. La base chiude con £92,000 e minimo verificato di £91,000. La differenza finale di £68,000 comprende £100,000 di finanziamento meno £32,000 incrementali di accesso e spese. Non c’è contributo del cliente. I soci hanno anche concesso cinque per cento. Si identifica una posizione finanziata e la sua conseguenza sulla proprietà, senza prova che il programma crei £68,000 di valore operativo o aumenti la valutazione.
Ulteriori £30,000 iniziali riducono il finale a £62,000 e il minimo a £61,000. Trattenere £10,000 sul finanziamento dà £82,000 finali, con una sola commissione. Spostare gli stessi £100,000 al giorno 270 lascia £92,000 finali ma £19,000 minimi prima dell’incasso, violando la soglia. Vincolare £60,000 fino al giorno 300 dà £50,000 minimi e £92,000 finali dopo sblocco. I casi separano spesa, trattenuta, ritardo e vincolo nel calendario specificato.
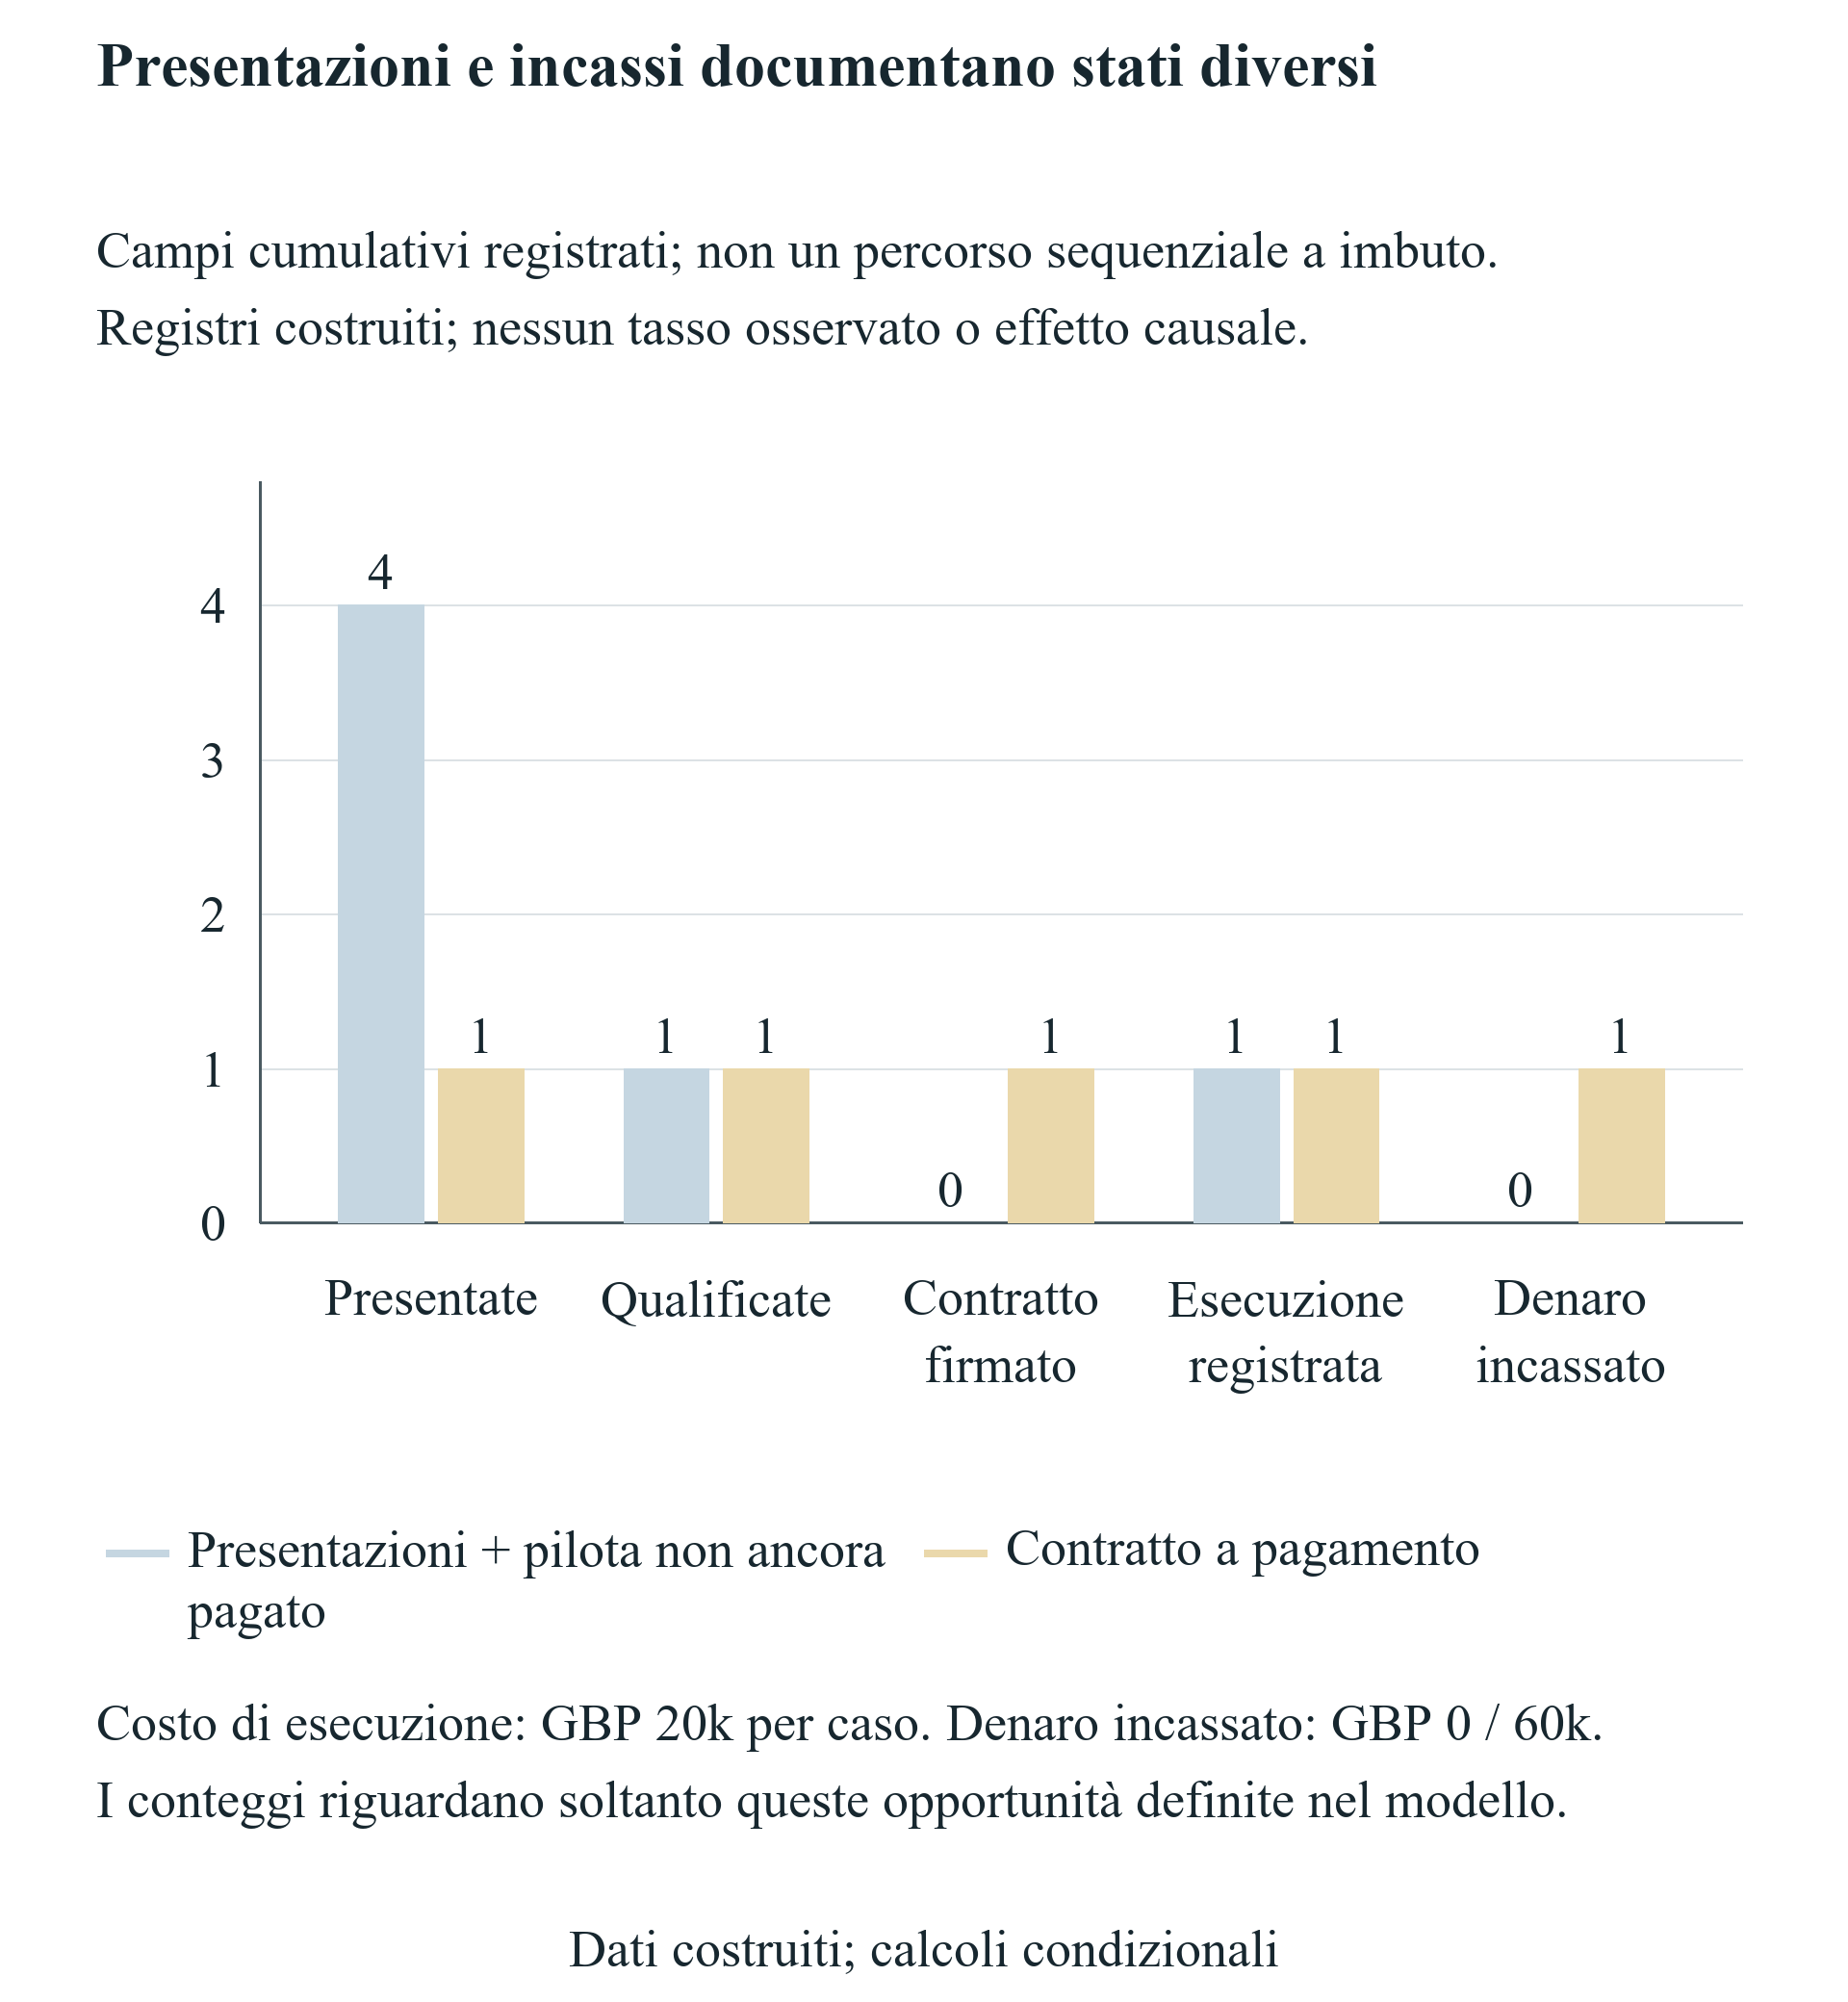
Beneficio non monetario e premio non assegnato lasciano £92,000 finali e £91,000 minimi. Lo stress a 1.25 sterline per unità artificiale chiude a £84,000. Presentazioni e pilota non remunerato costano £20,000 e chiudono con £72,000, senza incasso. Il contratto a pagamento costa uguale e riscuote £60,000 il giorno 270, chiudendo a £132,000. Il contributo netto è £40,000. Gli esiti sono stipulati individualmente, non un tasso osservato da quattro presentazioni a un cliente pagante.
Entrambi i seguiti ricevono altri £200,000 il giorno 240 e chiudono a £292,000. I flussi coincidono perché coincidono i dati. Le proprietà differiscono: la quota fissa lascia ai fondatori complessivi settantasei per cento, il SAFE specificato sessantaquattro. Nessuno contiene contributi commerciali. La tabella separa operazioni, finanziamento, minimo e proprietà condizionale, senza classifica unica. Un socio fra offerte reali necessita anche di diritti, preferenze, controllo, passivi e alternative esclusi dall’esperimento.
| Percorso | Cassa libera minima / finale | Soglia / contributo commerciale netto |
|---|---|---|
| Permanenza | £24k / £24k | Rispetta / £0 |
| Base | £91k / £92k | Rispetta / £0 |
| Accesso aggiuntivo £30k | £61k / £62k | Rispetta / £0 |
| Commissione dedotta £10k | £82k / £82k | Rispetta / £0 |
| Finanziamento giorno 270 | £19k / £92k | Viola giorno 270 / £0 |
| £60k vincolati | £50k / £92k | Rispetta / £0 |
| Non monetario e premio non assegnato | £91k / £92k | Rispetta / £0 |
| Costi esteri £1.25/unità | £84k / £84k | Rispetta / £0 |
| Pilota non remunerato | £72k / £72k | Rispetta / £20k negativi |
| Contratto a pagamento | £91k / £132k | Rispetta / £40k |
| Quota fissa e seguito | £91k / £292k | Rispetta / £0 |
| SAFE unico e round | £91k / £292k | Rispetta / £0 |
Modello costruito esatto salvato. Il calcolo dopo violazione è diagnostico; il saldo finale non dimostra praticabilità continua.
Scorri orizzontalmente per leggere la figura a grandezza originale. Puoi anche aprirla nelle dimensioni complete.
Percorsi costruiti, soglia £20k, uscite prima di entrate del giorno; seguito diagnostico dopo violazione.
Scorri orizzontalmente per leggere la figura a grandezza originale. Puoi anche aprirla nelle dimensioni complete.
Stati costruiti di prova, non conversione di coorte o stima causale.
15 Leggere le sensibilità attraverso il controllo che modificano
La sensibilità finanziaria muove £100,000 tra giorni zero, trenta, novanta, 180 e 270. Il saldo finale libero resta £92,000 nei cinque calcoli, senza interessi o cambi di spesa. I minimi sono £92,000, £91,000, £73,000, £46,000 e £19,000. L’ultimo viola. Fondi anticipati cambiano la capacità intermedia anche con identico esito finale. Dipendono da calendario comune, accesso e uscite prima delle entrate. Un’altra impresa deve ricalcolare i propri controlli, senza trasferire la data della violazione.
Il costo aggiuntivo è zero, £10,000, £20,000, £30,000 o £40,000 all’ingresso. Il saldo scende da £92,000 a £52,000 a passi di £10,000. Il minimo va da £91,000 a £51,000 e tutti rispettano la soglia alla data base. È un confronto controllato con fondi fissi e nessuna reazione commerciale. Non presume un servizio migliore o peggiore per un prezzo superiore. Una commissione reale richiederebbe documentazione della prestazione e prove associate di clienti e investimento.
Lo stress estero applica 0.75, 1, 1.25, 1.5 e 2 sterline per unità artificiale a tutti i costi e le spese estere indicati. La finanza GBP resta immutata. Il finale è £100,000, £92,000, £84,000, £76,000 o £60,000. Il primo cambio produce £96,250 minimi prima dei fondi iniziali, mostrando che minimo e finale non coincidono necessariamente. Sono fattori controllati senza previsione. Un piano reale deve indicare valute, date, commissioni e coperture e non estendere lo stesso cambio a un impegno in GBP.
Il test d’incasso mantiene £20,000 di esecuzione il giorno 120 e £60,000 di riscossione a una di cinque date. Tutti chiudono a £132,000 con £40,000 netti. Incassare il giorno 360 porta il minimo a £72,000; nei giorni 120, 180, 240 o 270 resta £91,000. Un minimo condiviso non implica liquidità quotidiana identica: i registri conservano i percorsi. I test fissano gli altri dati e mostrano esposizione aritmetica, senza stimare come ritardo, dimensione, qualità del cliente e fondi disponibili covarino realmente.
| Valori provati in ordine | Minimo in ordine | Finale in ordine |
|---|---|---|
| Finanziamento giorno 0/30/90/180/270 | £92k/91k/73k/46k/19k | £92k ciascuno |
| Costo aggiuntivo £0k/10k/20k/30k/40k | £91k/81k/71k/61k/51k | £92k/82k/72k/62k/52k |
| GBP per unità 0.75/1/1.25/1.5/2 | £96.25k/91k/84k/76k/60k | £100k/92k/84k/76k/60k |
| Incasso giorno 120/180/240/270/360 | £91k/91k/91k/91k/72k | £132k ciascuno |
I test cliente usano il contratto a pagamento, gli altri la base. Finanziamento al giorno 270 viola £20k.
16 Usare la griglia bidimensionale per mostrare le combinazioni trascurate
La griglia combina cinque date con cinque spese extra mantenendo il resto fisso. Contiene venticinque nodi calcolati. Diciotto rispettano £20,000 e sette violano secondo la convenzione. Sono conteggi del disegno, non probabilità. Date e costi sono scelti per trasparenza, senza una distribuzione. Ogni cella pone una domanda su una via e calendario documentati. Non permette di affermare diciotto probabilità su venticinque di un programma praticabile.
Finanziamento nei giorni zero, trenta o novanta rispetta ogni spesa provata fino a £40,000. Al giorno 180, zero, £10,000 e £20,000 rispettano; £30,000 e £40,000 violano. Il caso £30,000 fallisce prima al giorno 180; £40,000 al giorno 150. Entrambi terminano poi sopra soglia. Le diverse date sono importanti per il rimedio. Un rinvio successivo al primo fallimento non rende praticabile il percorso originale se non modifica l’evento precedente.
Ogni finanziamento provato al giorno 270 viola. Senza extra il minimo è £19,000. Con £40,000 il minimo diagnostico è £21,000 negativi e prima violazione il giorno 150. Il saldo negativo richiede intervento nel calendario stipulato; non presume autorizzazione bancaria o scoperto. Si distingue prima violazione dalla prima uscita non finanziabile con fondi liberi. L’organo deve specificare l’intervento ammesso prima di trattare il percorso rivisto come eseguibile.
I nodi praticabili orientano le verifiche sulle variabili negoziate. Se fornitore o investitore modificano le date, occorre l’impegno preciso rivisto e il relativo calcolo. Finanza ponte crea nuova operazione con interessi, commissioni, scadenza, garanzie e proprietà, assenti dalla griglia. Non si calcolano celle intermedie. Una curva liscia non deve suggerire frontiera continua verificata. Servono griglia discreta, minimo effettivo e cambiamenti da documentare per ogni via.
| Giorno finanziamento | Extra £0k | £10k | £20k | £30k | £40k |
|---|---|---|---|---|---|
| 0 | 92 | 82 | 72 | 62 | 52 |
| 30 | 91 | 81 | 71 | 61 | 51 |
| 90 | 73 | 63 | 53 | 43 | 33 |
| 180 | 46 | 36 | 26 | 16 viola | 6 viola |
| 270 | 19 viola | 9 viola | -1 viola | -11 viola | -21 viola |
Venticinque nodi costruiti; diciotto rispettano £20k e sette violano. Cassa negativa diagnostica, senza probabilità o interpolazione.
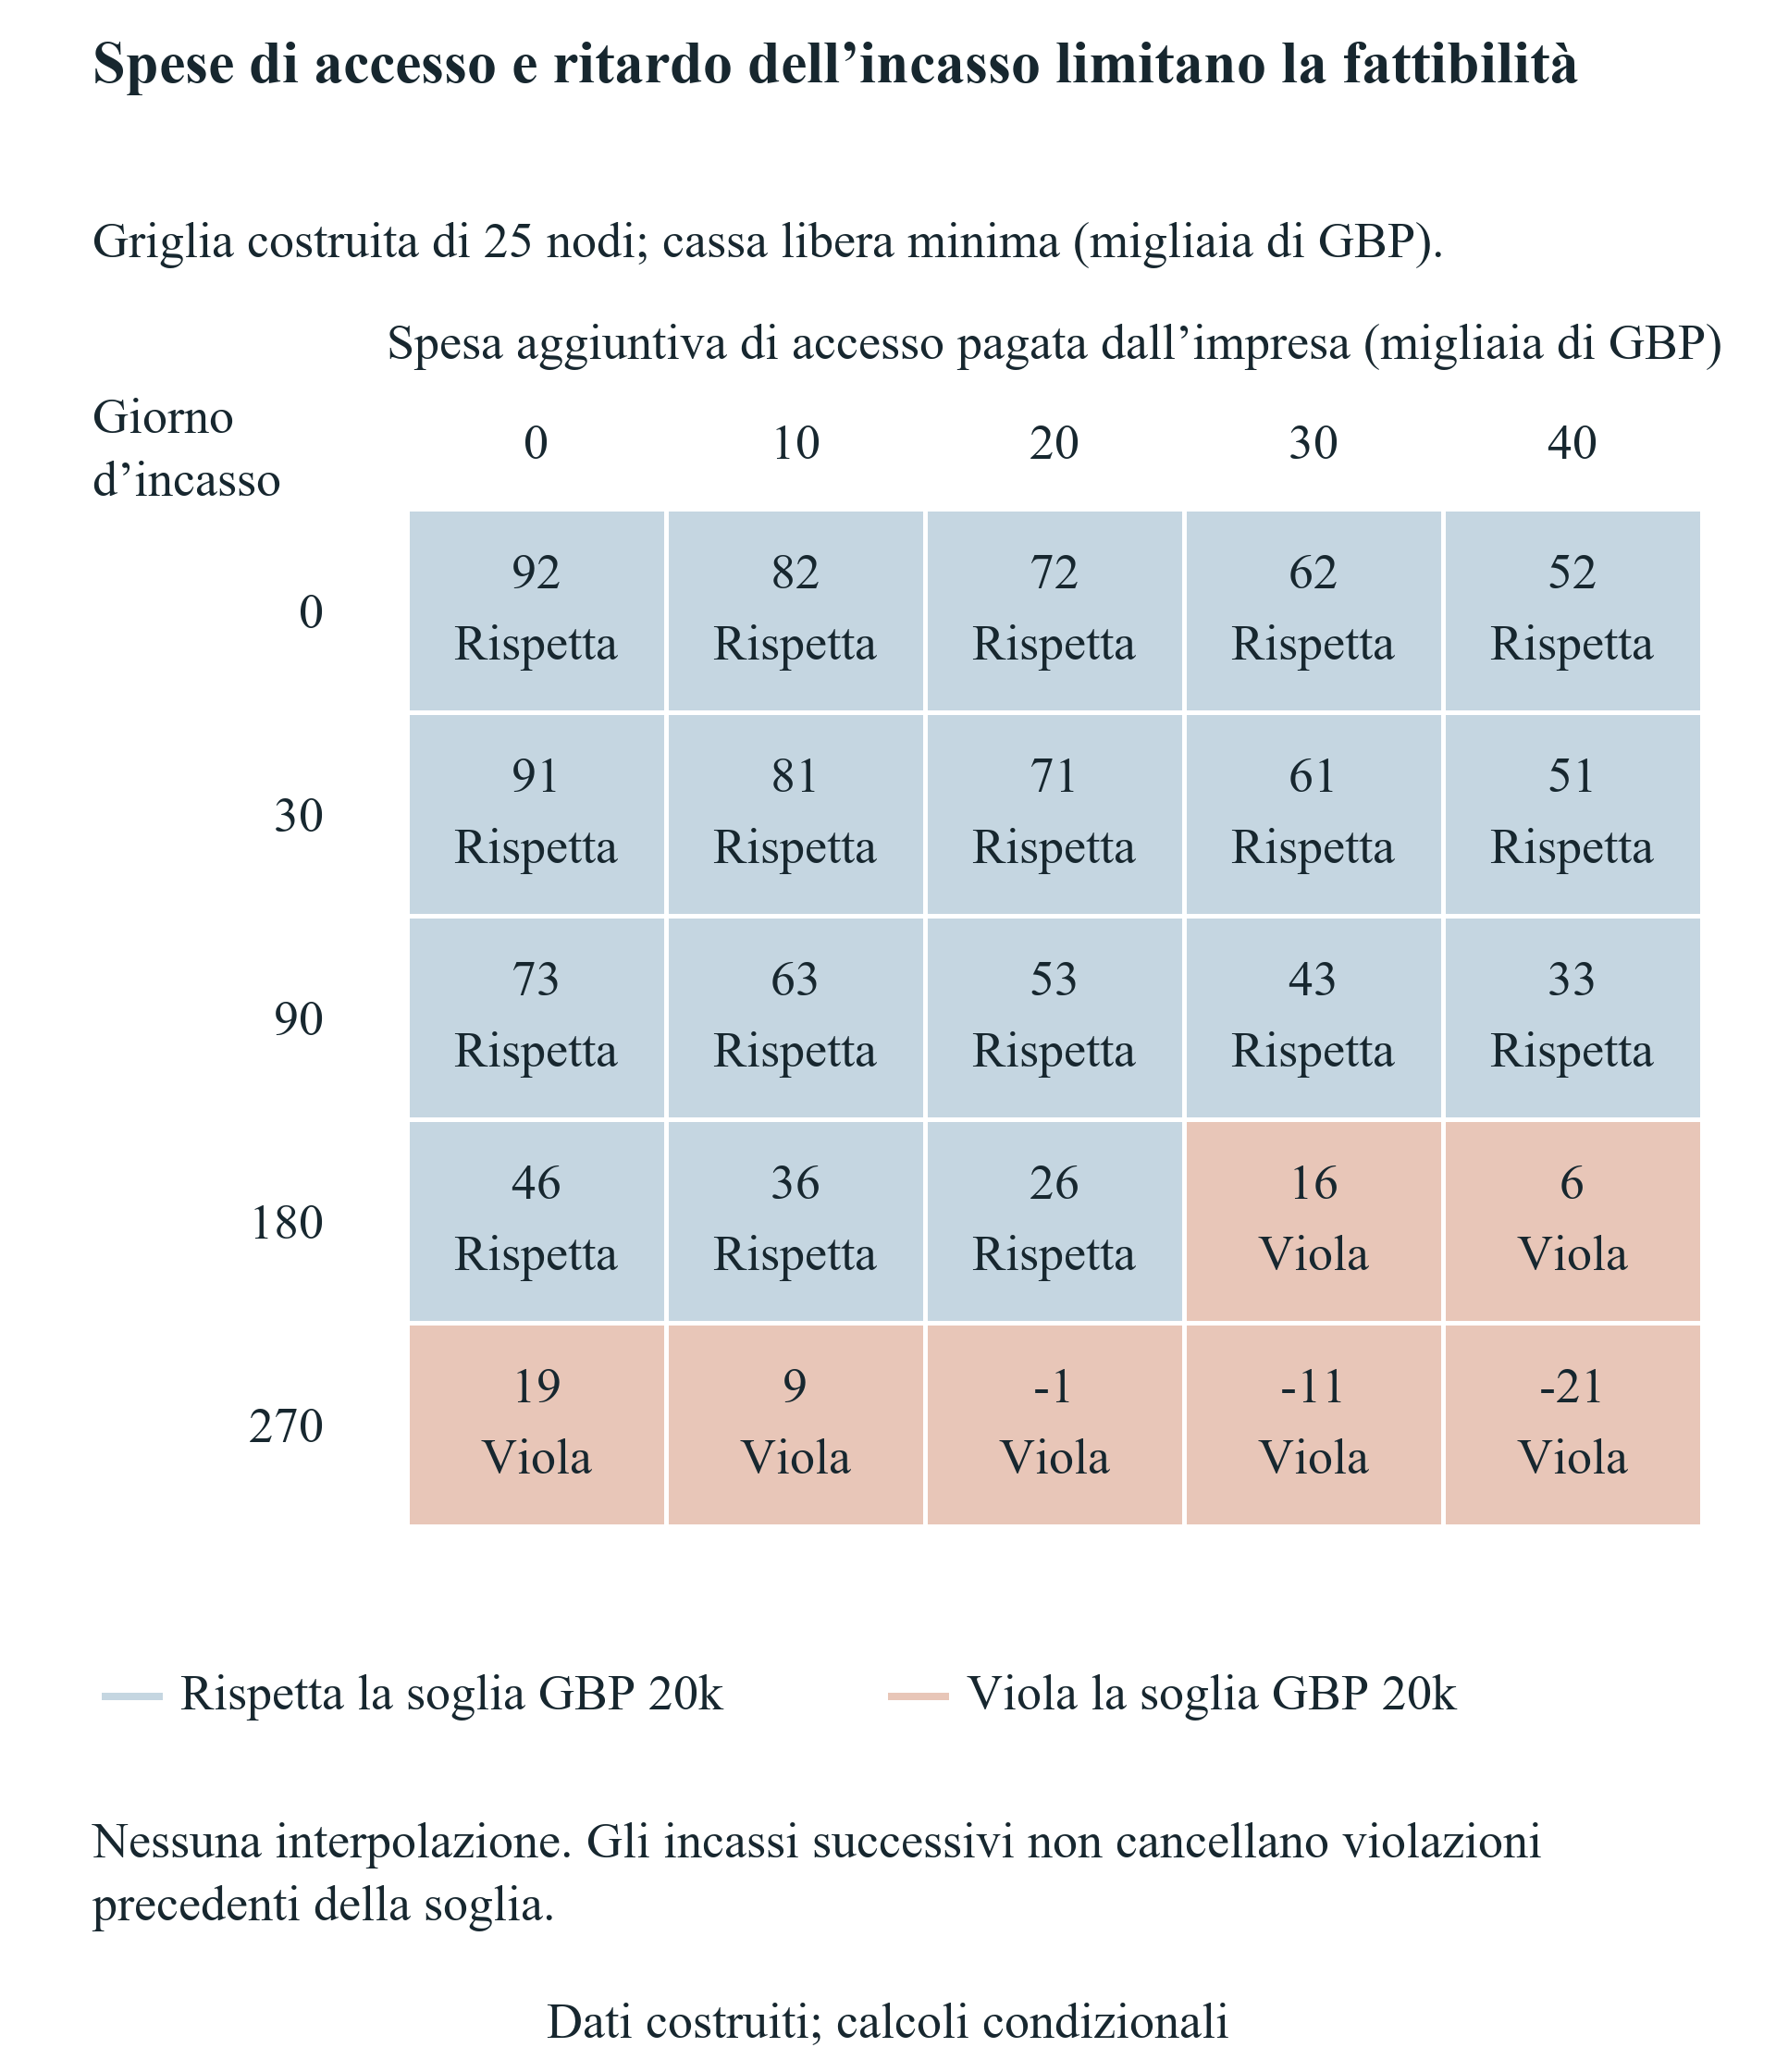
Scorri orizzontalmente per leggere la figura a grandezza originale. Puoi anche aprirla nelle dimensioni complete.
Griglia discreta costruita, senza interpolazioni, probabilità o classifiche.
17 Derivare un intervallo che consideri il finanziamento dell’esecuzione
Il contributo del cliente richiede una definizione temporale di cassa. z indica il contributo incrementale netto finale di un contratto specificato, in sterline dopo i costi monetari d’esecuzione modellati. C0 a un controllo è la cassa libera della via senza quel contratto. G è l’effetto cumulato per sterlina di contributo finale. Con il contratto la cassa è C0 più z per G. Ogni controllo deve soddisfare £20,000. La normalizzazione richiede G uguale a uno dopo tutti i costi e incassi, così l’incremento finale è z e non un secondo incasso inventato.
Il contratto di riferimento costa £20,000 ed incassa £60,000, producendo £40,000 netti finali. La scala dà un’uscita di metà z e un successivo ingresso di una volta e mezza z. G è zero prima dell’esecuzione, meno un mezzo dopo e prima dell’incasso, uno dopo l’incasso. È uno schema scalabile condizionale. Assume rapporti monetari costanti, date stipulate e nessun nuovo gradino di costo o limite di capacità. Non stima che il fondatore possa vendere tale contratto o aumentarne continuamente la dimensione.
Con G positivo la soglia impone un minimo a z: soglia meno C0 diviso G. Il minimo operativo è il massimo di quei requisiti e zero. Con G negativo impone un massimo: C0 meno soglia diviso valore assoluto di G. Il massimo operativo è il minimo dei vincoli. Se G è zero e C0 sotto soglia, nessuna scala contrattuale può riparare il punto. L’intervallo è vuoto anche quando il minimo supera il massimo. In assenza di vincoli superiori, l’estremo è illimitato solo nel modello specificato.
Il metodo riporta un intervallo praticabile o un insieme vuoto esplicito. Non riduce ogni problema a un minimo di vendite. Il limite inferiore è il contributo necessario nel calendario; il superiore la prestazione pre-incasso finanziabile. Più contributo finale può accrescere il fabbisogno anteriore. La derivazione completa preserva la fonte di ogni vincolo, anche un massimo negativo se la base è già debole prima dell’incasso. L’organo può quindi verificare se anticipi, fasi ridotte, finanziamenti più tempestivi o spese inferiori creino un intervallo rivisto supportato da prove.
| G | Vincolo | Interpretazione |
|---|---|---|
| Positivo | z ≥ (floor - C0) / G | Massimo dei limiti inferiori, incluso zero |
| Negativo | z ≤ (C0 - floor) / |G| | Minimo dei limiti superiori |
| Zero e C0 sotto soglia | Il contributo non modifica il punto | Intervallo vuoto |
| Inferiore sopra superiore | Nessun z non negativo praticabile | Intervallo vuoto |
| Orizzonte G = 1 | Cassa finale aggiuntiva uguale a z | Nessun secondo incasso |
Identità condizionali esatte. Lo schema produce G pari a 0, poi -1/2, poi 1.
18 Interpretare intervalli limitati e vuoti del contributo commerciale
Con finanziamento al giorno trenta, tutti e cinque gli incassi hanno minimo zero: la base soddisfa già la soglia senza contratto aggiuntivo. I massimi sono £288,000 al giorno 120, £252,000 al giorno 180, £216,000 al giorno 240, £198,000 al giorno 270 e £144,000 al giorno 360. Derivano da controlli pre-incasso con G ridotto a meno un mezzo dalla spesa. Anche pagare alla consegna lascia il controllo precedente secondo la convenzione. Sono risultati di capacità monetaria dello schema scalabile costruito, senza affermare che l’impresa possa acquisire quelle dimensioni contrattuali.
Con fondi al giorno 270, incassi nei giorni 120, 180 o 240 danno intervalli limitati. Il minimo è £1,000 ciascuno; i massimi sono £88,000, £52,000 e £16,000. Gli incassi anticipati possono aiutare il fabbisogno prima del finanziamento, purché l’esecuzione resti accessibile. Incassi nei giorni 270 o 360 danno vuoto: il controllo pre-finanziamento è dopo esecuzione e prima d’incasso, con G negativo. Il massimo è £2,000 negativi, incompatibile con contributo non negativo. Questo meccanismo differisce da un controllo dove G resti zero.
Un esperimento separato riduce i fondi iniziali da £100,000 a £20,000 mantenendo il resto della base. Senza cliente chiude a £12,000. Con esecuzione il giorno 120 e incasso il giorno 270 l’intervallo finale è da £8,000 a £38,000. Il minimo fornisce gli £8,000 necessari per £20,000 finali. Il massimo nasce dalla base minima di £39,000 immediatamente prima dell’incasso: finanzia £19,000 aggiuntivi, metà di £38,000. Entrambi i vincoli sono mantenuti nella derivazione.
Il caso ridotto mostra perché un’opportunità con margine positivo possa superare il circolante disponibile. £40,000 finali richiedono £20,000 anticipati ed eccedono £38,000. Occorre una modifica documentata, per esempio un deposito anteriore o un altro calendario di prestazioni. Nessun prestito ipotizzato copre il divario. La lettura è condizionale allo stesso rapporto e calendario. Capacità, imposte, accettazioni per fasi, trattenute, controversie e insoluti possono cambiare gli estremi. L’impresa deve calcolare tali eventi dal contratto e separare l’opportunità fuori intervallo da un piano eseguibile finanziato.
| Giorno finanziamento / incasso | Inferiore | Superiore |
|---|---|---|
| 30 / 120 | £0 | £288k |
| 30 / 180 | £0 | £252k |
| 30 / 240 | £0 | £216k |
| 30 / 270 | £0 | £198k |
| 30 / 360 | £0 | £144k |
| 270 / 120 | £1k | £88k |
| 270 / 180 | £1k | £52k |
| 270 / 240 | £1k | £16k |
| 270 / 270 | Vuoto | Vincolo £2k negativi |
| 270 / 360 | Vuoto | Vincolo £2k negativi |
| Fondi ridotti £20k / 270 | £8k | £38k |
Esecuzione al giorno 120, uscite prima delle entrate. I vuoti tardivi falliscono a G negativo, non zero.
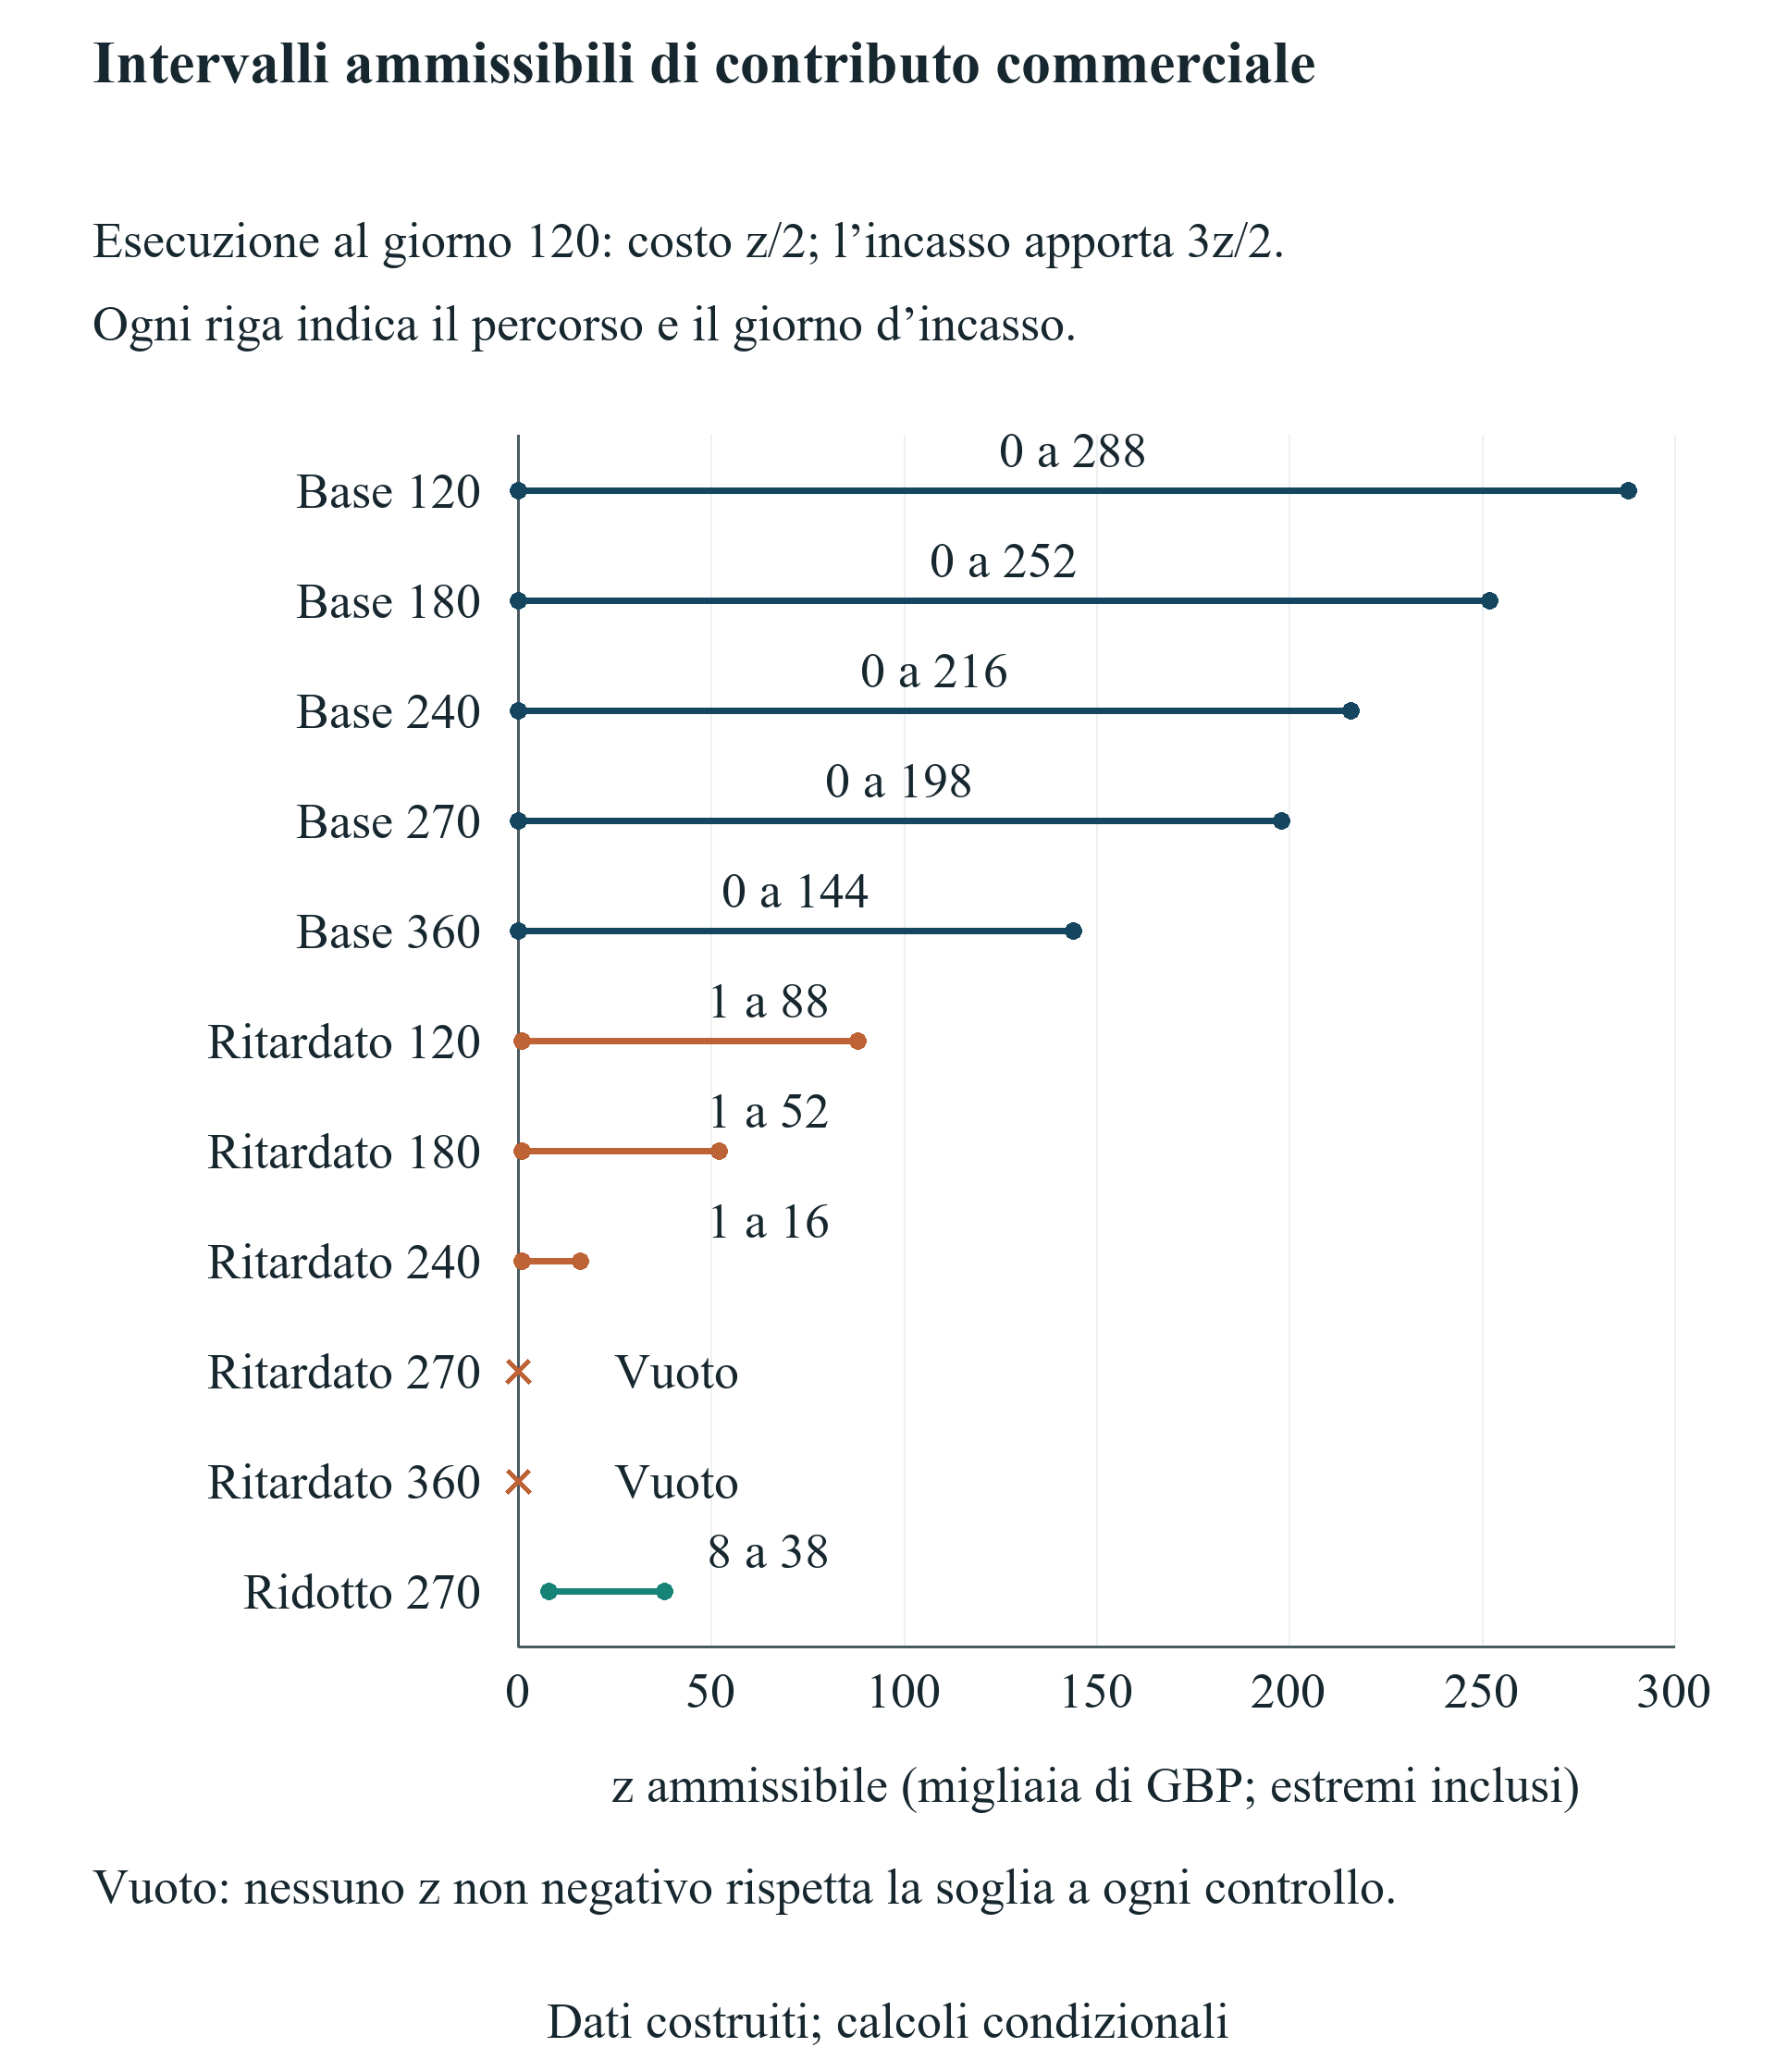
Scorri orizzontalmente per leggere la figura a grandezza originale. Puoi anche aprirla nelle dimensioni complete.
Contributo netto finale di cassa; vincoli pre-incasso a G negativo conservati.
19 Mostrare la proprietà mediante capitalizzazione condizionale
Il caso fisso dà al primo investitore cinque per cento e lascia ai fondatori novantacinque prima del round. Nel seguito, nuovi investitori versano £200,000 per venti per cento dopo il round, coerenti con £800,000 pre-money nella capitalizzazione semplificata. Fondatori e investitore mantengono ognuno ottanta per cento delle quote precedenti: fondatori settantasei, primo investitore quattro e nuovo denaro venti. Le frazioni sommano a uno. Il calcolo esclude modifiche al pool di opzioni, preferenze, vendite secondarie e altri strumenti.
Il SAFE unico ha importo iniziale di £100,000 e tetto post-money di £500,000. La convenzione esplicita col tetto determinante assegna venti per cento immediatamente prima dei nuovi fondi. I seguenti £200,000 acquistano venti per cento dopo il round, lasciando sessantaquattro ai fondatori, sedici al SAFE e venti ai nuovi. £800,000 prima dei fondi supera il tetto, coerente con il prezzo vincolante dell’esperimento. Il risultato richiede la convenzione dichiarata a strumento unico; non è un calcolatore universale dei documenti chiamati SAFE.
Senza round con prezzo lo strumento resta diritto condizionale secondo i documenti. Non si chiama diluizione zero la mancata conversione né si assegna quota convertita ai fondatori. Non si modellano eventi di liquidità, scioglimento, scelta MFN, sconti, SAFEs multipli, pool di opzioni o priorità di distribuzione. Occorrono documento sottoscritto e capitalizzazione completa. Dividere l’annuncio per una valutazione sperata nasconderebbe questi aspetti. Il fascicolo deve includere versione, conversione, tutti i diritti esistenti e regole per raccolta futura o riorganizzazione.
Cassa e proprietà vanno presentate insieme senza considerarne una rendimento realizzato. I seguiti fisso e SAFE hanno uguali £292,000 finali, quote condizionali differenti e nessun contributo cliente misurato. Non si attribuisce valore d’uscita o si calcolano proventi dei fondatori; neppure valore ai servizi di rete o alternative finanziarie. I soci usano i prospetti per identificare termini e chiedere consulenza. La scelta dipende comunque da alternative attuabili, vantaggi strategici, controllo e fondi per un traguardo, dichiarando ogni elemento non misurato senza trasformarlo in punteggio.
| Titolare | 5% fissi iniziali | SAFE unico con tetto determinante |
|---|---|---|
| Fondatori | 76% | 64% |
| Investitore fisso | 4% | 0% |
| Investitore SAFE | 0% | 16% |
| Nuovo capitale | 20% | 20% |
| Totale | 100% | 100% |
| Cassa finale | £292k | £292k |
SAFE costruito £100k, tetto £500k e valore prima dei nuovi fondi £800k. Nessun pool di opzioni, nessuna preferenza o uscita realizzata. Senza round SAFE condizionale.
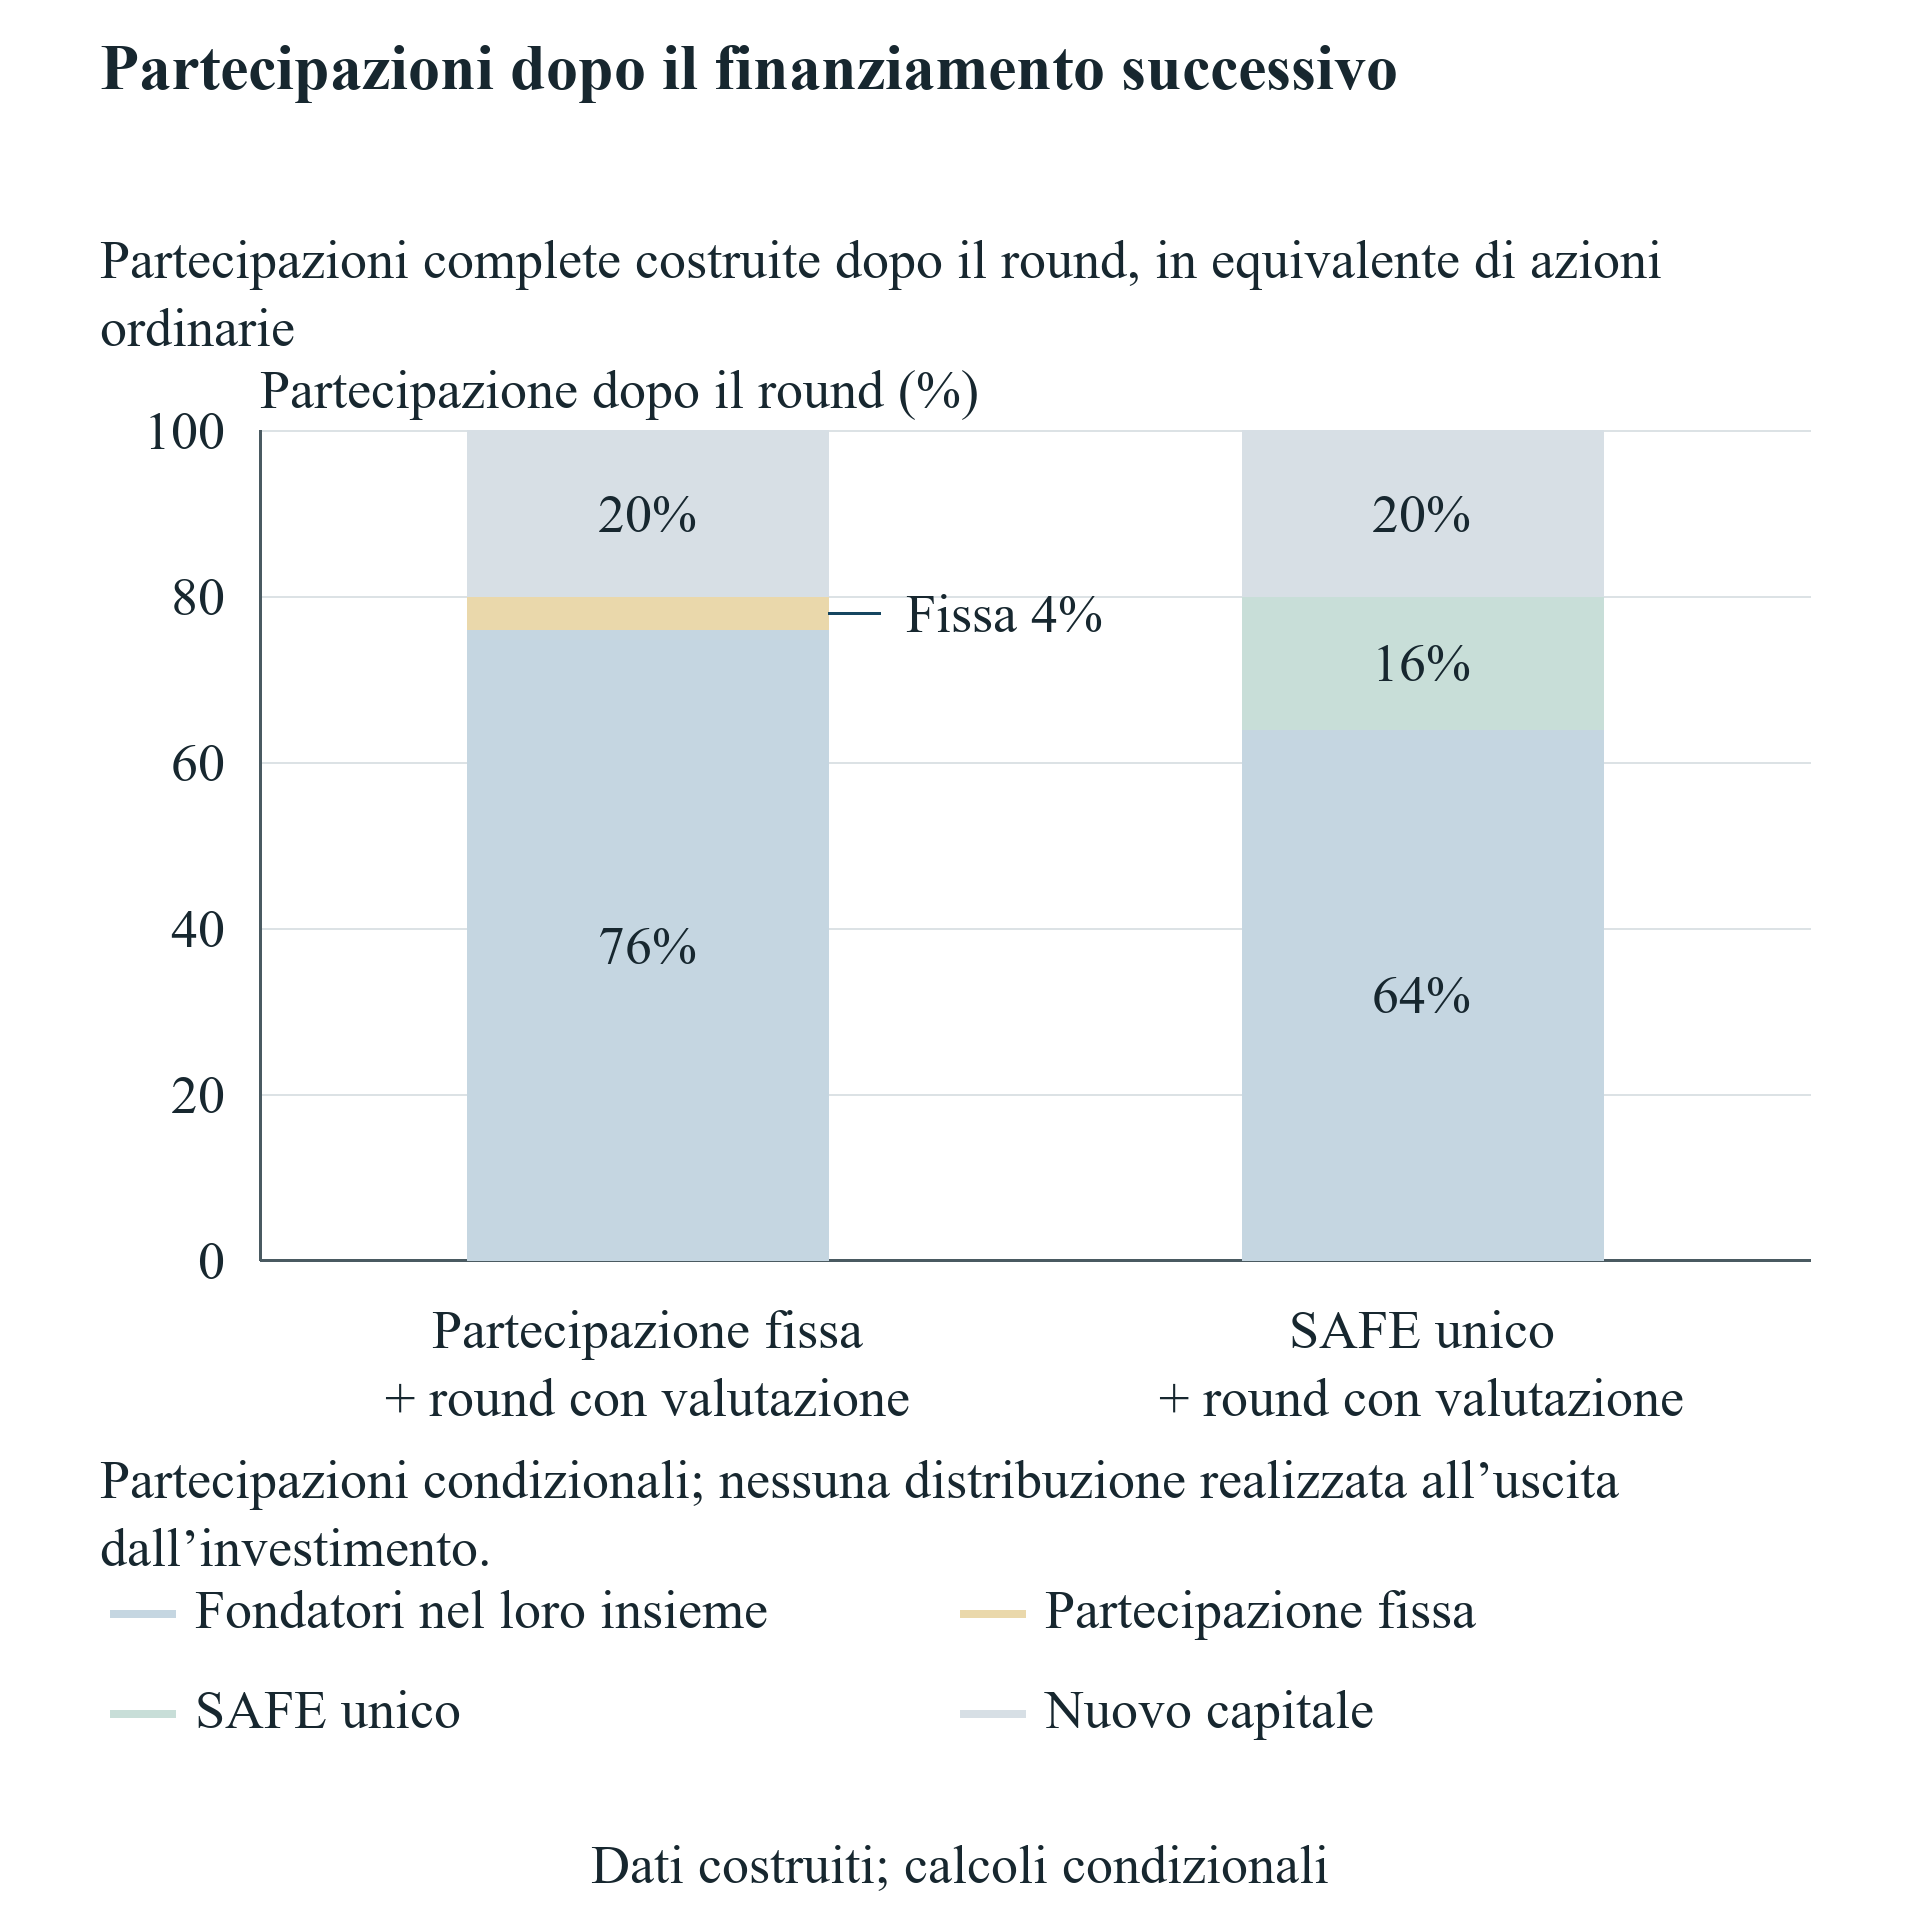
Scorri orizzontalmente per leggere la figura a grandezza originale. Puoi anche aprirla nelle dimensioni complete.
Capitalizzazione costruita, non proventi realizzati; SAFE senza round condizionale.
20 Creare un registro commerciale con esito osservabile
Il registro proposto inizia da un codice che sopravvive a presentazioni, cambi di cliente e seguito. Riporta contatto del programma, organizzazione acquirente nominata nel file riservato, data, fondatore responsabile e base del consenso all’archiviazione. La qualifica aggiunge problema definito, decisore, budget pertinente, acquisti e prossimo evento. La presentazione è completa quando è avvenuta la comunicazione definita nel servizio. Qualificare richiede altre osservazioni. Il registro conserva chi rifiuta o diventa inattivo, con motivo datato se fornito.
La prova del pilota identifica specifica di lavoro, criteri di accettazione, ambito, costi, dipendenze, proprietà intellettuale e se il pagamento sia effettivamente dovuto. Una dimostrazione può essere apprendimento senza diritto a fatturare. Un pilota remunerato aggiunge contratto e credito, con riscossione separata. Il record riconcilia banca, fattura e cliente, inclusi imposte, rimborsi o deduzioni pertinenti. Distingue servizio consegnato, ordine, credito e incasso, sostenendo anche la verifica degli obblighi creati da una presentazione promettente.
Le prove finanziarie richiedono registro parallelo: incontro con un investitore, richiesta di due diligence, term sheet, documentazione sottoscritta, soddisfacimento delle condizioni e bonifico accreditato sono eventi datati distinti. A ogni fase vincolante si identificano destinatario e strumento. Il seguito si attribuisce a una presentazione solo con regola descrittiva preconcordata, come primo contatto qualificante comprovato, conservando concorrenti e rapporti precedenti. La regola descrive una via nella pipeline, non l’investimento che sarebbe avvenuto senza programma. La causalità richiede confronto appropriato oltre questo registro.
Il pannello riporta popolazione pertinente e seguito mancante. Misure descrittive utili includono opportunità presentate a uno stadio, mediana osservata di durata tra passaggi completati, fondi impegnati nell’esecuzione, incassi e finanziamenti. Ogni misura richiede coorte, osservazione, trattamento valutario e denominatore. Un’opportunità attiva in attesa non è tacitamente una vendita o perdita conclusa. Restano rifiutati, ritirati e irreperibili. L’impresa può così valutare il servizio promesso e la propria esecuzione successiva mantenendo visibili i limiti delle prove.
21 Negoziare traguardi di pagamento e servizio osservabili dall’impresa
Il confronto sull’offerta dovrebbe separare il servizio controllabile dal fornitore dalle decisioni di investitori, clienti e autorità. Il fornitore può concordare un numero definito di incontri qualificati, un processo documentato di selezione o un calendario di assistenza. L’approvazione degli acquisti, la decisione del comitato e l’esito del visto spettano ai rispettivi decisori. Il contratto dovrebbe identificare prestazioni, obblighi dei partecipanti, report, scadenze delle commissioni, cancellazione e procedure di controversia. L’impresa dovrebbe ottenere consulenza qualificata sull’accordo effettivo. Il metodo offre domande di verifica e conseguenze di cassa delle alternative, senza proporre una clausola universale o affermare che il fornitore accetti una determinata ripartizione del rischio.
Un pagamento legato ai traguardi si valuta spostando gli eventi di commissione specificati nel registro aziendale. Una scadenza successiva aiuta solo i controlli precedenti, fatti salvi cambi di prezzo o conseguenze contrattuali. Il rimborso richiede un presupposto chiaro e una data d’incasso credibile. Se condizionale, resta un credito distinto fino alla prova delle condizioni e del regolamento. L’impresa dovrebbe testare l’intero calendario di pagamento lordo e restituzione, anche in caso di ritardo o contestazione. Mostrare solo la commissione netta finale potrebbe nascondere il fabbisogno temporaneo e separare la decisione dalla soglia dell’organo amministrativo.
Il contratto del cliente può intervenire nel periodo di G negativo mediante anticipo documentato, esecuzione per fasi o accettazione e incassi scaglionati. Ogni struttura cambia gli eventi e può cambiare proposta, prezzo o disponibilità del cliente. Il metodo dovrebbe modellare i termini effettivamente sottoscritti, senza presumere che il cliente accetti un anticipo. Se occorre un partner locale, il calendario include le sue fatture e il diritto d’incasso dell’impresa. Ritenute estere, imposte indirette, spese di regolamento e cambio richiedono trattamento specifico. L’esperimento numerico li esclude per rendere chiaramente ispezionabile l’intervallo di base.
La negoziazione finanziaria può concentrarsi sulla data di utilizzo, condizioni sospensive, importi riservati e interazione con le spese di partecipazione. Una prima tranche anticipata può cambiare liquidità mantenendo condizionale la successiva. Qualsiasi linea ponte crea uno strumento aggiuntivo con propria richiesta di rimborso. L’organo dovrebbe confrontare un percorso rivisto interamente specificato con l’originale, includendo i nuovi obblighi. Il risultato è un breve verbale che identifica il termine aperto e il responsabile. Se una condizione necessaria resta incerta, la via resta condizionale e l’impresa dovrebbe indicare quali spese intende impegnare prima della conferma.
22 Organizzare il fascicolo decisionale intorno a decisioni, documenti e autonomia residua
La prima pagina dovrebbe indicare traguardo operativo proposto, cassa esistente, approvazione richiesta e alternativa in caso di rifiuto del programma. L’appendice riconcilia il saldo con un estratto datato, esclude fondi vincolati dalle disponibilità e identifica passività in scadenza. L’impresa allega l’offerta applicabile evidenziando la versione. Un riepilogo mostra poi finanziamento lordo, deduzioni, accesso pagato dall’impresa e dai fondatori, fondi vincolati e prima violazione. Questi campi consentono agli amministratori di esaminare l’intera via senza affidarsi a una cifra annunciata o a una narrazione sul valore della rete.
Il secondo elemento è un calendario di ammissibilità e attuazione con responsabile nominato per ciascun prerequisito. Comprende accettazione, selezione d’investimento, conferma migratoria, costituzione o riorganizzazione, banca, viaggi e domanda di sostegno. Ogni punto aperto ha una data-obiettivo e la decisione di spesa che controlla. Il calendario può mostrare dipendenze senza assumere esiti favorevoli. Se manca il fuso di una scadenza, il responsabile deve chiedere chiarimenti. Se una vecchia pagina resta dopo l’avvio della coorte, il fascicolo segnala l’assenza di una futura finestra verificata senza trattare l’accesso come aperto.
La componente commerciale dovrebbe mostrare prove attuali e costo della fase successiva per ogni opportunità pertinente. Gli amministratori possono verificare riunioni promesse e avvenute, piloti che generano spesa e contratti riscossi. I contatti finanziari richiedono un calendario separato di impegni sottoscritti e condizioni d’incasso. Il modello usa solo lo stato appropriato allo scenario considerato. Un piano di base fondato su prove definitive e impegni può affiancare opportunità espressamente condizionali. Non dovrebbe trasformare un contatto non qualificato in entrata prevista solo perché la brochure parla di accesso agli investitori.
L’approvazione può definire massimo impegno irreversibile, soglia da mantenere, informazioni necessarie prima della fase successiva e data di revisione. L’impresa conserva la previsione approvata e registra i cambiamenti separatamente. Alla verifica, le differenze si associano a eventi datati come tempi del visto, bonifico rinviato, pilota remunerato o nuovi costi di viaggio. Ciò sostiene apprendimento operativo e tracciabilità. Permette anche una decisione disciplinata di fermarsi se le condizioni non arrivano. La ricerca non garantisce un ingresso riuscito grazie alle fasi: esplicita impegni e prove richieste dall’organo amministrativo.
23 Disegnare una valutazione futura su costi, selezione ed esiti incassati
Una futura analisi empirica dell’accesso transfrontaliero richiederebbe una popolazione definita prima di conoscere i risultati. Un punto utile è la coorte ammissibile con date, punteggi di selezione legalmente disponibili, decisioni d’ammissione, accettazioni, ritiri e partecipazione. Seguire solo società finanziate ometterebbe fondatori che pagano senza investimento. Lo studio distingue paese del fondatore, società operativa, programma e cliente. Norme e riservatezza governano i record individuali. Il lavoro attuale non dispone di tali dati e non riporta conversioni dei candidati, effetti causali medi o rendimento della partecipazione.
La misura dei costi registra pagamenti, date, valuta, pagatore, rimborsi e attività sostituita. Monetizzare il tempo dei fondatori richiede un’ipotesi di valutazione esplicita. L’attività comune va distinta dai costi incrementali con alternativa documentata. I crediti non monetari si valutano per uso reale o ipotesi distinta, senza comparire come banca. Gli strumenti partecipativi richiedono termini sottoscritti e storia di conversione. Confrontare commissioni con cessione di capitale impone di mostrare finanziamento e proprietà accanto ai risultati; un totale di spesa ometterebbe il diritto ceduto all’investitore.
Gli esiti vanno definiti dalla presentazione a qualifica, contratti, esecuzione e incassi, con finanza successiva separata. Una data fissa crea censura a destra per imprese che negoziano o attendono pagamento. Record e risposte mancanti si riportano per coorte e stato. Domande ripetute, più programmi e rapporti precedenti complicano l’attribuzione. Per causalità servono confronto credibile e ipotesi adeguate, come un disegno difendibile sulla soglia di selezione del singolo programma. Il solo abbinamento non dimostra di aver eliminato qualità non osservata dei fondatori o selezione delle opportunità.
Il registro pubblico contribuisce una descrizione datata del trattamento, senza stima causale. Programmi possono cambiare investimenti, presenza e sostegno tra coorti. Vanno conservate le versioni, senza combinarle in un prodotto immutabile. I tassi promozionali possono essere registrati con denominatori e orizzonti e verificati sui dati sottostanti, se disponibili. L’assenza dalla calibrazione è deliberata: non ci sono probabilità empiriche d’ingresso. Un futuro archivio potrebbe testare i meccanismi suggeriti mantenendo separate associazioni osservate, stime causali locali e identità contabili condizionali.
24 Definire il confine della decisione e gli elementi non misurati
Il metodo valuta un percorso finanziario e commerciale specificato sotto una politica scelta. Non stima qualità del programma, idoneità del fondatore, requisiti migratori, approvazione o probabilità di acquisire clienti. Pagine pubbliche possono cambiare e accordi firmati contenere condizioni omesse. Il confronto resta perciò datato al 12 novembre 2026. Le vie selezionate sono esempi analitici, senza graduatoria globale completa. I campi aperti indicano dove iniziare le verifiche aziendali e limitano l’impiego in una candidatura successiva alla data.
Il modello esclude imposte, interessi, inflazione, perdite su crediti, pool di opzioni, strumenti multipli, preferenze d’uscita, rimborsi contestati e vincoli reali di capacità. Usa attività comune senza incassi, costi aziendali e registro personale nullo. La valuta è artificiale. Clienti, risultati finanziari e date sono stipulati. I limiti rendono le relazioni ispezionabili e dichiarano che i numeri non sono stime di mercato. Un’applicazione deve sostituire i dati e ampliare il calendario con obblighi effettivi. La modifica può cambiare praticabilità, intervallo e confronto proprietario.
Il risultato principale è l’intervallo condizionale del contributo finale. Eseguire prima d’incassare crea esposizione negativa per sterlina che può imporre massimo finito a una via bisognosa anche di minimo positivo. L’esempio ridotto dà da £8,000 a £38,000 nel calendario esatto stipulato. Il ritardo finanziario mostra che un finale attraente può convivere con violazione precedente. Sono conseguenze riproducibili degli eventi e delle convenzioni. Restano domande utili pur senza prove causali sui risultati commerciali di un acceleratore reale.
Fondatori e organi pronti a decidere possono chiedere offerte per componenti, confermare requisiti e permesso, costruire permanenza, riconciliare fondi e seguire contatti fino agli incassi. Valutano poi con calendario reale e soglia approvata. Opportunità irrisolte restano accanto agli impegni finanziati. La proprietà si mostra tramite strumenti applicabili senza inventare un’uscita realizzata. Il fascicolo offre domande concrete su tempi, commissioni, vincoli e prestazioni. La raccomandazione si fonda su scelte documentate praticabili e obiettivi dei soci, dichiarando le ipotesi per la decisione interessata.
Riferimenti bibliografici
- Y Combinator. The Y Combinator Deal. Consultato il 12 novembre 2026. https://www.ycombinator.com/deal
- Y Combinator. Frequently Asked Questions. Consultato il 12 novembre 2026. https://www.ycombinator.com/faq
- Techstars. Investment Terms. Consultato il 12 novembre 2026. https://www.techstars.com/investment-terms
- Techstars. Investment Terms announcement, 17 April 2025. Consultato il 12 novembre 2026. https://www.techstars.com/newsroom/investment-terms
- 500 Global. The 500 Fellowship, current flagship page, updated September 2026. Consultato il 12 novembre 2026. https://500.co/founders/flagship
- Entrepreneurs First. London FAQs. Consultato il 12 novembre 2026. https://www.joinef.com/faqs/london/
- Antler. Antler in Singapore. Consultato il 12 novembre 2026. https://www.antler.co/location/singapore
- Immigration, Refugees and Citizenship Canada. Start-up Visa Program, page details 21 July 2026. Consultato il 12 novembre 2026. https://www.canada.ca/en/immigration-refugees-citizenship/services/immigrate-canada/start-visa.html
- GOV.UK. Visit the UK as a Standard Visitor, Visit on business. Consultato il 12 novembre 2026. https://www.gov.uk/standard-visitor/visit-on-business
- US Department of State. Fact Sheet U.S. Business Visas B-1 and Allowable Uses. Consultato il 12 novembre 2026. https://travel.state.gov/content/travel/en/us-visas/business/b-1-fact-sheet.html
- Enterprise Singapore. GIA Shanghai Acceleration Programme. Consultato il 12 novembre 2026. https://www.enterprisesg.gov.sg/grow-your-business/innovate-with-us/market-access-and-networks/global-innovation-alliance/gia/gia-shanghai
- Techstars Support. Can I apply to Techstars programs not in my country? Can you help with visa or immigration issues? Modified 17 May 2024. Consultato il 12 novembre 2026. https://help.techstars.com/support/solutions/articles/4000207088-can-i-apply-to-techstars-programs-not-in-my-country-can-you-help-with-visa-or-immigration-issues-
- Techstars Support. After a Techstars program ends, do I need to stay in the program location? Consultato il 12 novembre 2026. https://help.techstars.com/support/solutions/articles/4000207073-after-a-techstars-program-ends-do-i-need-to-stay-in-the-program-location-
- MassChallenge. Security and Resiliency Traction 2026. Consultato il 12 novembre 2026. https://masschallenge.org/security-and-resiliency-traction-2026/
- Antler. Antler in UK. Consultato il 12 novembre 2026. https://www.antler.co/location/uk
- Enterprise Singapore. Global Innovation Alliance initiative, including GIA+ effective 1 April 2026. Consultato il 12 novembre 2026. https://www.enterprisesg.gov.sg/grow-your-business/innovate-with-us/market-access-and-networks/global-innovation-alliance/gia-initiative
- Singapore Ministry of Manpower. EntrePass eligibility. Consultato il 12 novembre 2026. https://www.mom.gov.sg/passes-and-permits/entrepass/eligibility
- CORFO. Start-Up Chile Ignite 13 call. Consultato il 12 novembre 2026. https://www.corfo.gob.cl/sites/cpp/convocatoria/start-up-chile-ignite-13/
- CORFO. Bases Start-Up Chile, refundido no oficial, November 2026. Non-official consolidation; governing resolutions and executed agreement require confirmation. Consultato il 12 novembre 2026. https://saowcsblobassets.blob.core.windows.net/assets/CONV/26IGN-2/Bases%20Start-Up%20Chile%20-%20Refundido%20No%20Oficial%20(nov%202026).pdf
- European Institute of Innovation and Technology. Venture incubation program, 2026 opportunity. Consultato il 12 novembre 2026. https://www.eit.europa.eu/our-activities/opportunities/venture-incubation-program
- EIT Jumpstarter. Terms and Conditions 2026, version 2, 6 May 2026. Consultato il 12 novembre 2026. https://eitjumpstarter.eu/wp-content/uploads/2026/05/EIT-Jumpstarter-2026_Terms-and-Conditions_v2_20260506.pdf
- DIPRES. Start-Up Chile monitoring, 2023 period and 2024 price base. Publication date not independently established. Consultato il 12 novembre 2026. https://www.dipres.gob.cl/597/articles-338261_doc_pdf.pdf
- UK Department for Business and Trade. Global Entrepreneur Programme, Frequently Asked Questions, updated 27 August 2026. Consultato il 12 novembre 2026. https://www.business.gov.uk/campaign/gep/frequently-asked-questions/
- Hallen, B. L., Cohen, S. L. and Bingham, C. B. (2020). Do Accelerators Work? If So, How? Organization Science 31(2), 378-414. DOI:10.1287/orsc.2019.1304. Author manuscript dated 3 April 2019. https://d3brk8rkzvc45n.cloudfront.net/s3fs-public/2024-02/SSRN-id2719810.pdf
- Yu, S. (2020). How Do Accelerators Impact the Performance of High-Technology Ventures? Management Science 66(2), 530-552. DOI:10.1287/mnsc.2018.3256. Abstract reviewed only. https://pubsonline.informs.org/doi/10.1287/mnsc.2018.3256
- Gonzalez-Uribe, J. and Reyes, S. (2021). Identifying and Boosting Gazelles: Evidence from Business Accelerators. Journal of Financial Economics 139(1), 260-287. DOI:10.1016/j.jfineco.2020.07.012. Accepted manuscript, April 2020. https://eprints.lse.ac.uk/103145/1/Gazelles_16042020_JFE.pdf
- Gonzalez-Uribe, J. and Leatherbee, M. (2018). The Effects of Business Accelerators on Venture Performance: Evidence from Start-Up Chile. Review of Financial Studies 31(4), 1566-1603. DOI:10.1093/rfs/hhx103. Accepted manuscript, August 2017. https://researchonline.lse.ac.uk/id/eprint/84553/1/Gonzalez-Uribe_Effects%20of%20Business%20Accelerators.pdf
L'autore
Chennakeshav (CK) è un dirigente di corporate finance e investment banking con oltre 25 anni di esperienza internazionale nell'origination, nella strutturazione e nell'esecuzione di operazioni di M&A, capitale per la crescita e strategia aziendale. Ha guidato incarichi di creazione di valore per fondatori, imprese e fondi, collegando la prospettiva del consiglio di amministrazione all'esecuzione operativa e al perfezionamento delle operazioni.
La sua carriera comprende Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, società partecipate da ADQ ed Emirates Growth Fund, nei settori TMT, immobiliare, fintech, deeptech, cleantech, infrastrutture ed energia. Ha collaborato con vertici aziendali, fondi di private equity e venture capital, fondi sovrani e family office per finanziare raccolte di capitale complesse e imprese in fase di espansione, e ha guidato iniziative di due diligence M&A, integrazione post-fusione e trasformazione aziendale per creare valore.
In Matchpoint Partners è Managing Partner e guida le attività di corporate finance, M&A e raccolta di capitali della società. Possiede un MBA della London Business School, un titolo di studio in ingegneria della VTU e sta conseguendo un Master of Laws (LLM) presso UCL London.
Attivo nel mentoring delle start-up, CK è mentor presso Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, ricopre il ruolo di Entrepreneur Mentor in Residence (EMiR) alla London Business School ed è giudice dell'Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Avvertenze
Questo studio fa parte di una serie continuativa sulla struttura dei mercati privati e alternativi. Le opinioni espresse appartengono all'autore. Lo studio ha finalità esclusivamente informative, descrive la struttura dei mercati in termini generali e non costituisce consulenza in materia di investimenti, legale, fiscale o regolamentare, né una raccomandazione relativa a titoli, veicoli o controparti.
