
1 Definiți decizia de intrare în străinătate înaintea comparării ofertelor
Un accelerator din străinătate trebuie evaluat în raport cu o decizie a întreprinderii care are un reper operațional definit, un necesar de numerar datat și o alternativă explicită. Reperul poate fi o evaluare încheiată a clientului, un acord de distribuție executabil sau o rundă care aduce fonduri utilizabile în contul întreprinderii. Fiecare rezultat cere activități și dovezi diferite. Suma investiției anunțate descrie incomplet parcursul dacă participarea presupune călătorii, altă structură societară, rezidență sau cheltuieli înaintea disponibilizării investiției. Întrebarea economică este dacă întreprinderea poate finanța întregul parcurs și justifica obligațiile operaționale și de participație asociate.
Evaluarea începe cu societatea care semnează documentele și cu societatea care suportă costurile operaționale. Acestea pot fi entități diferite. Înaintea aprobării bugetului, organul de administrare trebuie să identifice beneficiarul fondurilor, deținătorii existenți, obligațiile fondatorilor și orice societate-mamă sau filială necesară. Trebuie să identifice și persoanele obligate să fie prezente fizic și activitățile permise la destinație. Acceptarea, selecția investiției, restructurarea juridică, permisul migrator și eliberarea bancară apar pe rânduri separate. Dovada unui eveniment nu completează alta. Oferta semnată trebuie deci reconciliată cu situația juridică și de numerar proprie.
Lucrarea dezvoltă o metodă de finanțare și comercializare ajustată pentru acces. Combină un registru datat de surse publice selectate ale programelor și autorităților cu un experiment construit al mișcărilor de numerar și un protocol de progres comercial. Contribuția analitică este intervalul condițional al contribuției clientului pe care parcursul îl poate finanța. Cheltuielile de livrare anterioare încasării pot impune atât o limită superioară datorată capitalului de lucru, cât și un necesar minim de încasări. Un contract ulterior poate lăsa nerezolvată o restricție anterioară. Acestea rezultă din calendarul și politica specificate, fără a estima efectul aderării.
Examinarea surselor publice privește ofertele și regulile servite la data observației. Nu au fost disponibile contracte încheiate ale solicitanților, decizii individuale de imigrare, cotații de costuri pentru fondatori sau un registru asociat al prezentărilor urmărit până la încasare. Întreprinderile și intrările numerice ale exemplului sunt explicit construite. Constatările susțin astfel o metodă de decizie, întrebări despre ofertă și un proiect de măsurare. Nu identifică randamentul cauzal în vânzări al unui program actual sau probabilitatea unui solicitant de a primi investiție. Datele pot fi înlocuite cu angajamente proprii documentate fără a schimba această distincție.
2 Separați serviciile programului de angajamentele financiare și comerciale
Descrierea programului poate conține elemente economic diferite. Investiția inițială, oportunitatea condițională, dreptul la rambursare, premiul competitiv și accesul la consilieri se înregistrează separat. Condițiile, calendarul și consecințele asupra participației diferă. Plafonul oferă o limită conform descrierii publicate. Întreprinderii îi trebuie suma angajată propriei entități și data utilizării. Comisioanele și deducerile au o reconciliere separată. Serviciile și creditele cer evidențe de eligibilitate și utilizare. Combinarea lor într-un total împiedică identificarea resurselor disponibile pentru o factură concretă.
Condițiile publice constituie un punct de plecare util dacă versiunea și instrumentul rămân vizibile. Acordul standard Y Combinator descrie o componentă SAFE cu procent fix și un SAFE fără plafon de evaluare, cu clauză a națiunii celei mai favorizate, declarând lipsa comisionului. Techstars descrie participație ordinară inițială, SAFE MFN fără plafon de evaluare și drepturi și obligații suplimentare. Oferta diferă în Asia-Pacific. Aceste structuri cer analiză pe instrument înaintea calculării proprietății finale. Condițiile unei componente nu reprezintă întregul acord. Cazurile construite folosesc o convenție mai îngustă și nu reproduc contractele complete ale furnizorilor.
Versiunea contează independent de marcă. Pagina canonică a programului principal 500 Global servită în cercetare identifică The 500 Fellowship, din noiembrie 2026 până în aprilie 2027, cu investiție inițială condițională și posibilă investiție ulterioară. Descrierile vechi indexate indică alți termeni. Pagina actuală lasă de verificat chestiuni materiale despre instrument și comisioane. Diferența justifică un nou registru, cu dată păstrată și câmpuri deschise explicite. Reconstruirea numerarului actual dintr-un comision istoric și o sumă veche ar combina versiuni diferite. Cifra rezultată nu ar avea bază documentară validă.
Sprijinul comercial se înregistrează prin prestația promisă. Accesul la rețea, prezentarea către un cumpărător, un eveniment demonstrativ și contractul încheiat sunt evenimente diferite. La fel sunt accesul la investitori, foaia de termeni, acordul investițional și fondurile creditate. Evaluarea precizează ce oferă programul, ce selecție sau negociere mai trebuie și cine decide etapa următoare. Întreprinderea poate monitoriza serviciul fără a trata fiecare prestație drept venit. Are și un punct de plecare pentru discuții despre repere, raportare, comisioane și amploarea investițiilor ulterioare.
| Eveniment | Dovadă necesară | Tratamentul numerarului |
|---|---|---|
| Admitere | Ofertă acceptată și obligații | Fără încasare automată |
| Investiție | Instrument, condiții îndeplinite și transfer | Fonduri utilizabile la decontare |
| Prezentare | Comunicare relevantă datată | Fără încasare comercială automată |
| Contract cu plată | Obiect și condiții semnate | Livrare și încasare separat |
| Finanțare ulterioară | Selecție și documentație | Condițională până la decontare |
Cadru decizional al autorului; nu se afirmă rezultatul vreunui program.
3 Stabiliți autorizațiile și eligibilitatea înaintea cheltuielilor ireversibile
Întreprinderea trebuie să încheie verificarea înainte de angajamente nerecuperabile. Analiza acoperă definiția solicitantului, entitatea investiției, participația fondatorilor, condițiile geografice și activitățile de la destinație. Identifică cerințele nerezolvate și responsabilul confirmării. Modelul tratează o condiție juridică sau de program incertă ca stare separată. Nu atribuie o probabilitate convenabilă permisiunii și nu folosește soldul pozitiv anual ca substitut. Echipa financiară poate pregăti bugete condiționale în timpul documentării.
Permisiunea migratorie necesită evaluarea căii concrete. Ghidul britanic Standard Visitor permite unele activități, inclusiv întâlniri și negocieri, în condițiile sale. Pentru alte activități plătite sau neplătite trimite la o cale de muncă adecvată. Fișa B-1 a US Department of State separă de asemenea afacerile permise de angajare și muncă. Aceste rezumate nu decid dacă munca planificată de un fondator este permisă. Invitația, posibilitatea constituirii societății și dreptul de a lucra în ea cer dovezi separate. Nu se face recomandare migratorie individuală.
Disponibilitatea căii se verifică la data intrării intenționate. Pagina oficială canadiană Start-up Visa era suspendată. Excepția istorică cerea certificat de angajament valabil din 2025 și cerere până la 30 iunie 2026 inclusiv, deja trecut la observația din noiembrie. Oferta unei organizații de sprijin nu stabilește acces prin acea cale suspendată. Alte variante canadiene au nevoie de evaluare proprie. Registrul trebuie să păstreze calea exactă și data verificării, fără a se baza pe o referință generală la țară sau pe o descriere veche a relocării.
Eligibilitatea societară și a programului cer și date de proprietate și operare. GIA Shanghai include înregistrare și activitate în Singapore, prag al participației locale în ultimă instanță, ofertă între întreprinderi și condiții de venit. Cerințele aparțin acelei căi. Descrierea accesului internațional nu admite orice societate străină. Restructurarea se evaluează cu documentele fondatorilor și cerințele operaționale. Autoritatea sau consilierul confirmă dacă modificarea satisface testul. Constituirea singură este dovadă insuficientă de eligibilitate.
| Cale | Regulă publicată de verificat | Dovada solicitantului |
|---|---|---|
| Regatul Unit | Activități și participare permise | Cale individuală și activități reale |
| Statele Unite | Activități B-1 și cerințe de program | Permisiune individuală adecvată |
| Singapore | EntrePass și criterii aplicabile | Proprietate, afacere și fondatori |
| Start-up Visa Canada | Suspendare și excepție istorică | Confirmarea căii aplicabile actuale |
Surse oficiale de imigrare consultate la 12 noiembrie 2026; eligibilitatea individuală nu este stabilită aici.
4 Construiți alternativa documentată de rămânere și bugetul incremental de intrare
Comparația necesită o alternativă explicită de rămânere. Aceeași întreprindere începe cu resurse, obligații și orizont identice. Alternativa cuprinde oportunități financiare și comerciale susținute fără program extern. Atribuirea de zero oportunități acesteia și creditarea fiecărei prezentări externe ar predetermina rezultatul. Dacă datele susțin doar o prognoză condițională, condiția rămâne în ambele. Experimentul folosește o activitate comună simplă pentru a izola mecanisme. Încasările de bază nule sunt o intrare analitică, nu descrierea firmei tipice sau absența pieței interne.
Cheltuielile de acces sunt incrementale față de alternativă. Relocarea poate înlocui un cost, adăuga unul sau păstra o obligație alături de una nouă. Bugetul identifică situația. O factură externă de cazare nu este automat cost integral suplimentar dacă dispare cea internă. O chirie internă încă valabilă poate continua. Aceeași logică privește personal, asigurări, întreținerea societății și servicii profesionale. Fiecare element material cere sumă, monedă, dată, condiție și sursă. O cotație specifică are alt rol decât un scenariu ales de autor.
Plătitorii trebuie să rămână identificabili. Cheltuiala personală, plata firmei și rambursarea afectează poziții diferite. Se arată orice împrumut al fondatorului, obligație de restituire sau aport care transferă costul. Plata personală nu reduce tacit banca firmei. Experimentul atribuie costurile întreprinderii și declară această convenție, păstrând identitățile verificabile. O decizie reală adaugă bugetul și restricțiile personale, mai ales când fondatorul prefinanțează până la investiție sau rambursare.
Timpul necesită disciplină. Organul poate înregistra munca înlocuită de participare, menținerea activității interne și capacitatea necesară pentru realizarea unui proiect-pilot în străinătate. Dacă afectează numerarul, devin ipoteze documentate de personal sau execuție. Nu se adaugă al doilea cost generic de oportunitate pentru aceeași resursă bugetată. Evaluarea nemonetară separată poate rămâne utilă pentru atenția fondatorilor. Își păstrează unitățile și scopul, fără tarif orar inventat în numerar.
Bugetul trebuie să facă fiecare diferență trasabilă. Elementele comune rămân identice dacă o decizie explicită nu le schimbă. Accesul incremental primește coduri și referințe la costuri interne înlocuite. Datele urmează contracte sau dovezi de furnizori când există. Evenimentul programat, estimarea în așteptarea cotației și angajamentul aprobat au stări diferite. Se pot reconcilia facturile fără rescrierea prognozei. Se poate identifica dacă un rezultat advers provine din comision, cerință nouă, finanțare lentă sau alt rezultat comercial.
| Element | Tratament | Dovadă |
|---|---|---|
| Cost operațional existent | Comun dacă nu este înlocuit | Buget și contract |
| Comision | Confirmați plătitorul și decontarea | Acord de comision |
| Călătorie și trai | Cost incremental și plătitor real | Prezență și cotație |
| Finanțare | Condiții și proprietate separate | Instrument și încasare |
| Sprijin | Drept eligibil și încasare separat | Acordare și plată |
| Plată a fondatorului | Registru personal și restituiri separate | Factură și condiții |
Costuri ale firmei și registru personal nul în modelul construit.
5 Urmăriți prezentările până la decizii observabile ale clienților
Registrul comercial trebuie să urmărească fiecare oportunitate dincolo de numărul întâlnirilor. Fiecare are cod unic, cumpărător, nevoie, contact responsabil și acțiune următoare datată. Registrul distinge prezentare, conversație calificată, acord pilot, livrare, contract cu plată încheiat și încasare. Secvența este convenție de raportare. Oportunitatea poate intra direct într-o etapă ulterioară deja dovedită, fără a inventa intervenție anterioară a programului. Pierderile și cazurile stagnante rămân, pentru ca supraviețuitorii să nu devină întregul numitor.
Calificarea descrie o situație de cumpărare testabilă. Registrul poate consemna problema discutată, produsul sau serviciul, decizia cumpărătorului și următorul pas comun. Dovezile pot fi corespondență, plan documentat sau proces-verbal acceptat de responsabilul comercial. Scopul este reproductibilitatea etapei în firmă. Prezentarea către cineva fără rol relevant rămâne prezentare în timp ce se caută alt contact. Activitatea se păstrează fără a afirma că oportunitatea este pregătită pentru contract.
Proiectele-pilot cer registre proprii de livrare și numerar. Pot solicita personal, implementare, date, asigurări și cheltuieli înaintea plății clientului. Registrul identifică aprobatorul și condițiile trecerii la contract remunerat. Executarea unui proiect-pilot pentru care nu s-a primit plata consemnează muncă terminată, fără încasare până la un eveniment separat dovedit. Contractul cu plată are și calendar de colectare și condiții pendinte. Echipa financiară leagă evidența de registrul numerarului prin tranzacții, fără a evalua întregul flux comercial drept deja încasat.
Relația dintre program și rezultat se consemnează separat. Programul poate să fi furnizat contactul, îmbunătățit conversația sau să nu aibă rol dovedit. Clientul obținut prin relație internă rămâne în alternativa de rămânere când aceasta este comparată. Coexistența după intrare furnizează succesiune, nu identifică afacerea suplimentară cauzată de participare. Revizuirea atribuirii păstrează originea, istoricul anterior, acțiunile și canalele alternative disponibile.
Monitorizarea are nevoie de perioadă și populație definite. Rata între firme finanțate are alt numitor decât între toți admișii sau eligibilii. Un indicator timpuriu al proiectelor-pilot nu se compară direct cu venit încasat ulterior. Registrul cuprinde cohortă, geografie, intrare, dată de rezultat, monedă și urmărire absentă. Nu substituie dovezile firmei cu rata agregată a unui furnizor. Datele pot susține descrieri sau studii comparative bine proiectate. Nu se afirmă existența unui asemenea panel individual aici.
| Etapă | Dovadă | Semnificație |
|---|---|---|
| Prezentat | Contact relevant datat | Eveniment de acces |
| Calificat | Problemă, autoritate și proces de cumpărare | Oportunitate evaluată |
| Pilot convenit | Obiect, obligații și statutul plății | Angajament de livrare |
| Contract cu plată | Condiții încheiate | Drept contractual la plată |
| Numerar încasat | Reconciliere bancară și factură | Fonduri de client primite |
Definiții operaționale propuse; fără rată observată de conversie.
6 Recunoașteți finanțarea ulterioară pe baza condițiilor și numerarului dovedite
Capitalul ulterior necesită registru separat de cel al clienților. Se disting prezentare către investitor, întâlnire, indicație neobligatorie, foaie de termeni, instrument încheiat și încasarea bancară. Sunt identificate și condiții precum restructurare, verificarea proprietății sau cofinanțare externă. Decizia inițială folosește fonduri angajate și utilizabile în condițiile lor. Investiția viitoare condițională rămâne scenariu și întrebare de verificare. Linia separată împiedică tratarea plafonului posibil drept numerar operațional curent.
Termenii publicați arată de ce distincțiile contează. Entrepreneurs First London separă sprijinul inițial de selecție și condițiile unei etape opționale în San Francisco. Antler Singapore descrie capital complementar legat de finanțare instituțională. The 500 Fellowship are formulări condiționale pentru început și continuare. Fiecare ofertă cere acordul candidatului și dovada plății. Se păstrează moneda, selecția și versiunea. Nu rezultă probabilitate comună de finanțare sau încasare verificată pentru solicitant.
Investiția ulterioară schimbă și drepturile asupra firmei. Registrul de numerar arată suma și data de utilizare. Proprietatea are hartă separată de instrumente, conversie și cotă a noului capital. Participația ordinară fixă și convertibilul condițional cer tratamente diferite. Un caz folosește o convenție limitată de plafon post-money și condițiile sale. Nu se aplică MFN fără plafon de evaluare, mai multor SAFEs sau modificărilor nedeclarate ale rezervelor de opțiuni. Oferta reală cere capitalizare compatibilă.
Organul trebuie să separe performanța de finanțare de cea operațională. Investiția crește numerarul și creează dreptul investitorului. Nu dovedește venit comercial sau marjă. Firma poate încheia cu mai mult numerar fiindcă a vândut mai multă participație. Rezultatul se prezintă cu utilizarea fondurilor și proprietatea reținută, cu limite explicite. Decizia rămâne deschisă obiectivelor și restricțiilor asociaților. Metoda dă variante fezabile și dovezi, fără clasament universal din măsuri incompatibile.
| Etapă | Înregistrare | Dependență rămasă |
|---|---|---|
| Întâlnire | Contact datat | Selecție și termeni |
| Foaie de termeni | Versiune și caracter obligatoriu | Documente și condiții |
| Finanțare semnată | Destinatar și instrument | Condiții și decontare |
| Fonduri disponibile | Bancă și restricții | Utilizare permisă și obligații viitoare |
Cadru de control al autorului; fără portofoliu real de oportunități financiare.
7 Citiți fiecare ofertă ca set datat de componente distincte
Programele ilustrează structuri cu întrebări de verificare diferite. Y Combinator publică USD500,000, împărțit în SAFE USD125,000 pentru șapte procente fixe și SAFE MFN USD375,000 fără plafon de evaluare, fără comision. Instrumentele se păstrează separat. Cota fixă furnizează procentul; tratamentul MFN depinde de documente și finanțări ulterioare. FAQ descriu prezență în San Francisco și solicitări internaționale. Nu stabilesc permisul de călătorie, restructurarea sau calendarul solicitantului. Fiecare cere dovezi (Y Combinator, Deal și FAQ).
Techstars publică USD220,000: USD20,000 prin acord convertibil asociat cu cinci procente în participații ordinare și USD200,000 prin SAFE MFN fără plafon de evaluare. Excepția APAC are SAFE USD100,000, deci alt total. Anunțul descrie verificări și primul transfer. Este prematur a pune întreaga sumă în soldul inițial doar din anunț. Organul cere oferta exactă, condiții și secvență. Excepția geografică cere loc și versiune în tabel (Techstars, Investment Terms; anunț din 17 aprilie 2025).
Antler UK publică £125,000 pentru 8.5 procente, notă convertibilă £85,000 și comision £40,000. Singapore descrie alt pachet, fără comision de rezidență și cu trai și călătorii plătite de fondatori. Dolarii din text nu au ISO explicit; se păstrează incertitudinea. Nu se presupune reținerea comisionului britanic într-o anumită zi fără documente. Se pot compara componente, iar fondurile utilizabile rămân condiționale. Fiecare firmă verifică rezidența și selecția aplicabile (Antler, paginile UK și Singapore).
Pagina principală actuală 500 Global prezintă The 500 Fellowship, actualizată în septembrie 2026. Indică posibil până la USD50,000 inițial și până la USD1 milion suplimentar. Maximele nu înseamnă cec universal, procent, comision sau dată. Nu se combină vechile descrieri ale altui program pentru a inventa un net. Entrepreneurs First separă Londra, comitetul și finanțarea opțională legată de mutare în San Francisco și Delaware C corporation. Sunt necesare câmpuri deschise: un gol cu întrebare precisă e mai util decât o cifră sigură din versiuni incompatibile.
| Program | Structură publicată | Nerezolvat sau condițional |
|---|---|---|
| Y Combinator | USD125k pentru 7%; USD375k SAFE MFN fără plafon de evaluare | Tratament ulterior și costuri ale candidatului |
| Techstars | USD20k CEA asociat cu 5%; USD200k SAFE MFN | SAFE APAC USD100k; secvență aplicabilă |
| Antler UK | £125k pentru 8.5%; £85k notă; £40k comision | Impozitarea comisionului, decontare, rambursare și datele încasării |
| Antler Singapore | Sursa $100k pentru 10%; $50k MFN; fără comision de rezidență | Monedă ISO neexplicită; trai/călătorii ale fondatorilor |
| Entrepreneurs First London | Sprijin condițional £6k; sursa $125k pentru 8% celor selectați | Sursa opțională $125k MFN cu relocare/structură; monedă ISO neexplicită |
| The 500 Fellowship | Posibil până la USD50k inițial; până la USD1m suplimentar | Comision, instrument, cotă și decontare actuale neverificate |
Pagini oficiale consultate la 12 noiembrie 2026. Componentele nu stabilesc numerar utilizabil sau cohortă disponibilă.
8 Comparați separat ajutoarele de acces, premiile și participațiile
Sprijinul poate reduce costuri eligibile fără investiție liberă. GIA+ indică de la 1 aprilie 2026 până la șaptezeci la sută, cu limite S$35,000 pentru tehnologie generală și S$50,000 pentru deep tech. Identifică comisioane, trai, zboruri și admitere înaintea cererii. Nu dovedește acordare sau dată de rambursare individuală. Modelul pune sprijin aprobat în calendar propriu de creanțe și plăți, separat de contribuția solicitantului și costuri excluse (Enterprise Singapore, GIA initiative).
Ignite 13 CORFO este exemplu datat de sprijin fără capital cedat, cu contribuție și prezență. Publică până la CLP30 milioane și optzeci la sută, respectiv nouăzeci pentru o lideră eligibilă conform sexului înregistrat. Bazele consolidate discută Chile, proprietate, dedicare și contribuții. Se declară neoficiale; rezoluțiile și contractul cer confirmare. Aportul se urmărește la bani sau natură eligibile și mecanism. Avansul garantat și rambursarea după cheltuială afectează diferit lichiditatea, chiar la ajutor aprobat egal.
Ofertele europene includ alocări competitive diferite. EIT descrie sprijin pentru creștere acordat întreprinderilor selectate și un premiu suplimentar competitiv, cu SAFE pentru întreprinderi selectate. Jumpstarter 2026 vizează persoane fizice, etapă inițială, sprijin condiționat pentru instruire și premii acordate în funcție de clasament. Suma tuturor premiilor ca încasare presupusă ar elimina selecția. Se înregistrează populație eligibilă, eveniment generator, beneficiar, utilizare și plată. Se arată dacă apelul mai e deschis (EIT, incubare; EIT Jumpstarter, condiții 2026).
Security and Resiliency Traction MassChallenge nu cere comision sau participație, dar participanții plătesc călătorii obligatorii. Aceste costuri rămân relevante. Global Entrepreneur Programme britanic are sprijin fără comision sau cotă și profil și selecție. Mentoratul, conexiunile și sprijinul pentru recomandare sunt servicii. Niciun text nu promite general venituri sau investiții. Comparația păstrează separat investiție, sprijin bănesc, condițional, servicii și acces autofinanțat. Se conservă natura economică fără cec comun fictiv.
| Cale | Sprijin publicat | Precizare |
|---|---|---|
| GIA+ | Până la 70%; plafoane S$35k tehnologie generală / S$50k deep tech | Cost eligibil, selecție și plată |
| CORFO Ignite 13 | Până la CLP30m; 80% sau 90% eligibil | Contribuție, prezență și mecanism |
| EIT incubation 2026 | Sprijin selectat și premiu suplimentar competitiv | SAFE selectați; apel închis |
| EIT Jumpstarter 2026 | Sprijin condiționat pentru instruire și premii acordate în funcție de clasament | Persoane fizice eligibile; apel închis |
| MassChallenge Traction 2026 | Fără comision sau cotă | Călătorii obligatorii finanțate din resurse proprii |
| UK Global Entrepreneur Programme | Fără comision sau cotă; servicii | Selecție; fără bani sau viză automată |
Surse și condiții oficiale. Bazele CORFO se declară neoficiale; documentele aplicabile cer confirmare.
9 Păstrați o matrice de eligibilitate și un calendar cu termene verificabile
O matrice de eligibilitate trebuie să pornească de la solicitantul efectiv și de la dovezile actuale. Pentru fiecare rută, trebuie să consemneze forma juridică eligibilă, vechimea societății, condițiile privind participațiile, sectorul, stadiul de dezvoltare, participarea fizică obligatorie și statutul individual de imigrare. Un al doilea set de câmpuri trebuie să identifice selecția pentru investiție și condițiile finanțării. Dacă pagina publică omite un criteriu relevant, celula trebuie să indice documentul lipsă și partea responsabilă de confirmare. Considerarea unei condiții necunoscute drept îndeplinită ar face o rută ieftină să pară disponibilă, deși poate fi inaccesibilă. Respingerea categorică a fiecărei condiții necunoscute ar depăși, de asemenea, dovezile. Un statut condiționat susține o solicitare precisă de verificare.
Registrul termenelor trebuie să păstreze marcajul temporal original și fusul orar precizat. Pagina analizată a CORFO pentru Ignite 13 deschide apelul la 3 noiembrie 2026 și îl închide la 24 noiembrie 2026, la 13:00. Materialul analizat nu precizează fusul orar al termenului afișat, astfel încât lucrarea nu oferă o conversie la ora EAU. Registrul trebuie să păstreze acest câmp ca nerezolvat și să ceară confirmarea sa înaintea planificării depunerii. Perioada estimată a beneficiilor, în mai sau iunie 2027, aparține și ea calendarului, ca indicație a programului. Aceasta oferă dovezi insuficiente pentru încasarea bancară a unui anumit solicitant într-o zi aleasă.
Mai multe alte pagini conțin date deja trecute la data observației, 12 noiembrie 2026. Paginile analizate ale Antler din Regatul Unit și Singapore afișează începuturi de cohorte în septembrie și octombrie 2026. Apelurile analizate pentru incubarea EIT și Jumpstarter s-au închis anterior în 2026. O pagină care continuă să descrie un program nu demonstrează deschiderea unei noi perioade de înscriere. Calendarul trebuie să distingă ultima cohortă anunțată, termenul de înscriere, începutul programului și o deschidere viitoare verificată. În lipsa unui apel viitor verificat, ultimul câmp rămâne nerezolvat. Acest tratament evită și interpretarea literală a unei etichete învechite „următorul început” după data tipărită.
Imigrarea și constituirea societății necesită poziții în calendar anterioare angajamentelor nerambursabile, atunci când regulile de participare le fac condiții prealabile. Pagina canadiană Start-up Visa precizează o suspendare și o excepție istorică pentru deținătorii unor certificate de angajament valabile din 2025 care depun cererea până la 30 iunie 2026 inclusiv. Termenul a trecut la data observației acestei lucrări. Constatarea privește ruta respectivă; nu stabilește indisponibilitatea tuturor căilor canadiene de imigrare. Matricea trebuie să numească programul și regula verificate, să păstreze data versiunii autorității și să identifice orice confirmare profesională necesară. Scrisoarea de admitere într-un program trebuie să rămână asociată statutului său propriu, fără a fi înregistrată drept viză, certificat de constituire sau condiție de finanțare îndeplinită.
| Rută | Condiții publicate de verificat | Dovezi necesare privind societatea |
|---|---|---|
| GIA Shanghai | Activitate în Singapore, B2B, criterii privind participația locală și veniturile | Lanțul participațiilor, activitatea și acceptarea |
| EntrePass | Criterii privind activitatea/fondatorul și participație de 30% | Datele societății și sprijinul eligibil |
| CORFO Ignite 13 | Participarea, dedicarea și participația liderului | Bazele aplicabile, acordul și contribuția |
| EIT Jumpstarter | Persoană fizică, cetățenie și momentul constituirii | Eligibilitatea individuală și istoricul societății |
| UK Global Entrepreneur Programme | Societate mobilă și profil de extindere | Dovezile societății și selecția |
Exclusiv matrice de verificare; acceptarea în program nu stabilește permisiunea de imigrare.
| Rută | Dată publicată | Situația la 12 noiembrie 2026 |
|---|---|---|
| CORFO Ignite 13 | 3 până la 24 noiembrie 2026; închidere la 13:00 | Deschis; fusul orar al termenului afișat este nerezolvat |
| The 500 Fellowship | 30 noiembrie 2026 până la 9 aprilie 2027 | Datele programului; termenul nu este verificat |
| Antler UK | Început la 23 septembrie 2026 | Trecut; următoarea perioadă nu este verificată |
| Antler Singapore | Început la 5 octombrie 2026 | Trecut; următoarea perioadă nu este verificată |
| EIT incubation 2026 | 9 iunie 2026, 17:00 CET | Trecut |
| EIT Jumpstarter v2 | 17 mai 2026, 23:59 CEST | Trecut |
Se păstrează fusurile orare declarate inițial; fără conversie la ora EAU când fusul lipsește. Nu se deduce o perioadă de înscriere în 2027.
10 Utilizați cercetările despre acceleratoare păstrând limitele identificării
Cercetările publicate pot informa mecanismele care merită testate și proiectarea unei evaluări. Ele nu pot furniza un factor general de conversie de la o introducere prin accelerator la încasările transfrontaliere actuale de la clienți. Hallen, Cohen și Bingham examinează învățarea organizațională și rezultatele în contexte selectate de accelerare. Studiul lor și manuscrisul autorilor analizat folosesc întreprinderi acceptate și aproape acceptate, împreună cu metode de echilibrare și de analiză a istoricului evenimentelor. Programele și cohortele inițiale sunt istorice, iar efectele variază între contexte. Aceasta susține examinarea proiectării programelor și a mecanismelor de învățare. Nu identifică randamentul net actual al fiecărui program din registrul ofertelor publice al lucrării (Hallen, Cohen and Bingham, 2020).
Gonzalez-Uribe și Leatherbee studiază Start-Up Chile printr-un design de discontinuitate a regresiei în jurul pragurilor de selecție și examinează formarea antreprenorială alături de serviciile de bază. Contextul și designul lor disting pachetul de formare de alte forme de sprijin. Manuscrisul analizat prezintă solicitanți și participanți istorici, cu limitări ale răspunsului la sondaj relevante pentru interpretare. O estimare locală în apropierea unui prag de selecție răspunde unei comparații specifice. Nu trebuie transformată într-o predicție necondiționată pentru un fondator care analizează alt program, altă țară sau alt an. Totuși, studiul susține separarea conținutului sprijinului atunci când se proiectează un plan de observație la nivelul societății (Gonzalez-Uribe and Leatherbee, 2018).
Gonzalez-Uribe și Reyes analizează un context columbian folosind variația legată de generozitatea evaluatorilor după un proces de preselecție. Manuscrisul acceptat analizat identifică un eșantion mai restrâns decât întreaga populație de solicitanți. Designul cu variabile instrumentale trebuie descris în acești termeni, păstrând ipotezele și populația locală. Articolul lui Yu examinează informația furnizată de acceleratoare și rezultatele selecției; analiza curentă a accesat rezumatul și, prin urmare, nu pretinde că a inspectat metodele sau coeficienții compleți. Închiderea mai timpurie a unei întreprinderi în asemenea cercetări poate privi informația și deciziile de oprire, alături de măsurile convenționale de succes. Un rezumat scurt care tratează orice închidere drept eșec al programului ar necesita mai multe dovezi decât oferă rezumatul analizat (Gonzalez-Uribe and Reyes, 2021; Yu, 2020).
Studiile empirice folosesc intervenții, eșantioane, geografii, perioade și măsuri ale rezultatelor diferite. Lucrarea de față nu combină niciunul dintre coeficienții lor în exemplele numerice. Cazurile construite testează relații contabile, constrângeri temporale și convenții privind participațiile, pe baza unor intrări declarate. O lucrare empirică ulterioară ar necesita un protocol de cercetare la nivelul solicitantului, o populație de comparație definită, o măsură completă a costurilor și urmărirea până la încasarea de la clienți și finanțare. Rezultatele lipsă, selecția fondatorilor, respingerea de către program și schimbările ulterioare ale tratamentului ar necesita toate abordare în acel protocol. Contribuția prezentă este un cadru decizional auditabil care face vizibile aceste cerințe de date, lăsând afirmațiile cauzale și privind populația unui design adecvat.
| Studiu | Design analizat | Limită |
|---|---|---|
| Hallen et al. (2020) | Întreprinderi acceptate/aproape acceptate; echilibrare/istoricul evenimentelor | Programe istorice selectate; efecte eterogene |
| Gonzalez-Uribe and Leatherbee (2018) | Discontinuitatea regresiei la pragul de selecție | Intervenție și populație istorică locală |
| Gonzalez-Uribe and Reyes (2021) | Instrument bazat pe generozitatea evaluatorilor după preselecție | Ipotezele instrumentului și eșantionul preselectat |
| Yu (2020) | Numai rezumatul publicat | Metodele și coeficienții compleți nu au fost inspectați |
Niciun coeficient al acestor studii nu calibrează experimentul construit.
11 Fixați o societate construită și o alternativă operațională comună
Experimentul numeric specifică o societate construită cu numerar inițial nerestricționat de £120,000, un orizont de 360 de zile și plăți operaționale comune de £8,000 la fiecare treizeci de zile. Încasările activității comune sunt stabilite la zero. Ipoteza descrie presiunea asupra numerarului în experiment; nu reprezintă o afirmație despre veniturile normale ale unui solicitant la accelerator. Ruta de rămânere și fiecare rută de participare păstrează același calendar operațional comun. Toate costurile de acces și de pilot din experiment sunt plătite de societate. Registrul separat al numerarului personal al fondatorului este explicit zero. Fondatorii reali trebuie să înlocuiască această convenție atunci când își plătesc propriile costuri de relocare sau trai și să identifice transferurile dintre ei și societate.
Soldul minim al numerarului nerestricționat, ales de consiliu, este £20,000. Pragul este o politică managerială de lichiditate, fără a constitui un caz contractual de neîndeplinire a obligațiilor sau un test juridic de solvabilitate. Fiecare ieșire obligatorie este aplicată înaintea unei încasări în aceeași zi a modelului, iar soldul este testat după fiecare eveniment. Convenția evidențiază un deficit de finanțare când societatea trebuie să plătească înaintea decontării banilor. Este deliberat conservatoare cu privire la ordinea din aceeași zi. Nu prezice ordinea tranzacțiilor unei bănci și nu stabilește dacă o societate reală poate amâna o anumită factură. Prima încălcare a politicii rămâne consemnată chiar dacă încasările ulterioare readuc numerarul peste prag.
Baza construită de participare are finanțare de £100,000 încasată în ziua treizeci pentru o participație fixă de cinci procente. Costurile de acces cuprind £10,000 la intrare și £10,000 în ziua treizeci, cu cheltuieli operaționale suplimentare de £1,000 la fiecare dată comună de plată. Costurile de acces folosesc o unitate valutară artificială, la un curs de bază de o liră pentru fiecare unitate. Această unitate permite un experiment controlat privind cursul valutar, fără a afirma o cotație actuală de piață. Nu sunt incluse taxe, dobânzi, costuri de acoperire valutară sau rambursări de la furnizori. Toate aceste elemente ar necesita dovezi datate într-o aplicare specifică unui solicitant.
Douăsprezece cazuri principale modifică trăsături explicit identificate ale acestei societăți. Douăzeci de analize de sensibilitate unidimensională variază data finanțării, cheltuiala de acces, conversia costurilor externe sau data încasării de la clienți. O grilă separată cu douăzeci și cinci de noduri combină cinci date ale finanțării cu cinci cheltuieli suplimentare de acces. Unsprezece experimente privind contribuția examinează consecințele asupra capitalului de lucru ale unui tipar specificat de livrare și încasare. Acestea sunt calcule deterministe pentru intrări construite. Nu furnizează estimări ale frecvenței, probabilități de succes, distribuții ale costurilor de piață sau clasamente ale programelor. Menținerea activității operaționale comune permite urmărirea fiecărui rezultat până la modificarea declarată, iar dimensiunea finită a experimentului face comparația reproductibilă, fără a pretinde un optim global.
| Intrare | Valoare | Precizare |
|---|---|---|
| Numerar liber inițial | £120,000 | Aceeași societate |
| Plăți operaționale comune | £8,000 la fiecare 30 de zile până în ziua 360 | Încasări comune zero |
| Prag de numerar | £20,000 | Politică managerială |
| Finanțare de bază | £100,000 în ziua 30; participație fixă de 5% | Excepțiile specifice cazurilor sunt explicite |
| Acces / cheltuieli suplimentare | 10k unități în zilele 0/30; 1k la fiecare dată de plată | Unitate artificială la cursul de bază £1 |
| Tipar privind clientul | £20k pentru livrare; £60k încasare | Contract stipulat |
| Clasa dovezilor | Toate intrările și rezultatele financiare sunt construite | Fără probabilitate, cost de piață sau efect cauzal |
Toate costurile sunt plătite de societate; registrul numerarului personal al fondatorului este zero. Admisibilitatea în program este stipulată exclusiv pentru calcul.
12 Reconciliați angajamentele brute, fondurile utilizabile și soldurile restricționate
Un angajament trebuie să intre în registrul numerarului operațional conform condițiilor sale efective de decontare. Cazul construit cu comision reținut începe cu finanțare brută de £100,000 și un comision de £10,000 reținut la decontare. Acesta creditează numerarul nerestricționat cu £90,000. Comisionul apare în reconcilierea de la brut la net și nu este înregistrat a doua oară ca debit bancar. O factură separată de acces plătită de societate ar rămâne un eveniment suplimentar de numerar dacă faptele ar impune-o. Distincția contează deoarece o comparație poate altfel supraestima fondurile disponibile sau poate număra aceeași cheltuială de două ori. Documentele semnate privind investiția și comisionul trebuie să stabilească mecanismul aplicabil.
Finanțarea restricționată necesită un al doilea compartiment de numerar în calendar. Cazul restricționat construit creditează simultan £40,000 în numerarul utilizabil și £60,000 în numerarul restricționat, din aceeași decontare de £100,000. Partea restricționată devine utilizabilă în ziua trei sute. Eliberarea sa transferă bani între compartimente și nu creează o nouă încasare din finanțare în soldul combinat. Nu se presupune un debit de prefinanțare de £60,000 din contul bancar existent al societății. Înregistrarea unui asemenea debit ar crea un eveniment absent din decontarea stipulată. Totodată, afișarea temporară a întregii sume de £100,000 ca utilizabilă ar permite modelului să cheltuiască fonduri restricționate chiar de la sosire.
Serviciile fără componentă monetară necesită un registru diferit. Cazul construit al beneficiilor adaugă un beneficiu nemonetar declarat de £40,000 și un premiu de £10,000 care nu a fost acordat. Niciunul nu creează o încasare de numerar nerestricționat. Dacă un credit înlocuiește ulterior o plată eligibilă către un furnizor, modelul trebuie să reducă plata respectivă cu economia documentată, sub rezerva condițiilor de utilizare și a folosirii efective. Valoarea nominală anunțată nu stabilește singură această economie. Un premiu competitiv neacordat poate rămâne într-un registru al oportunităților contingente, cu data selecției. Planul de bază de numerar trebuie să identifice o modalitate alternativă de plată a costurilor obligatorii dacă premiul nu este acordat.
Un anunț de finanțare, o scrisoare de acordare, o cerere de rambursare și numerarul decontat în bancă ocupă, așadar, poziții diferite în reconciliere. Consiliul trebuie să păstreze documentul care creează creanța, condițiile încă neîndeplinite, contrapartea, utilizarea permisă și dovezile așteptate ale eliberării. Când se modifică o condiție, prognoza inițială trebuie să rămână disponibilă alături de calendarul revizuit. Astfel, societatea poate explica de ce s-a modificat poziția de numerar a rutei. Reconcilierea susține și o discuție concentrată cu furnizorul despre ordinea plăților sau utilizările restricționate. Exemplele construite ilustrează această discuție; nu furnizează concluzii despre practicile de decontare ale unui program real nenominalizat.
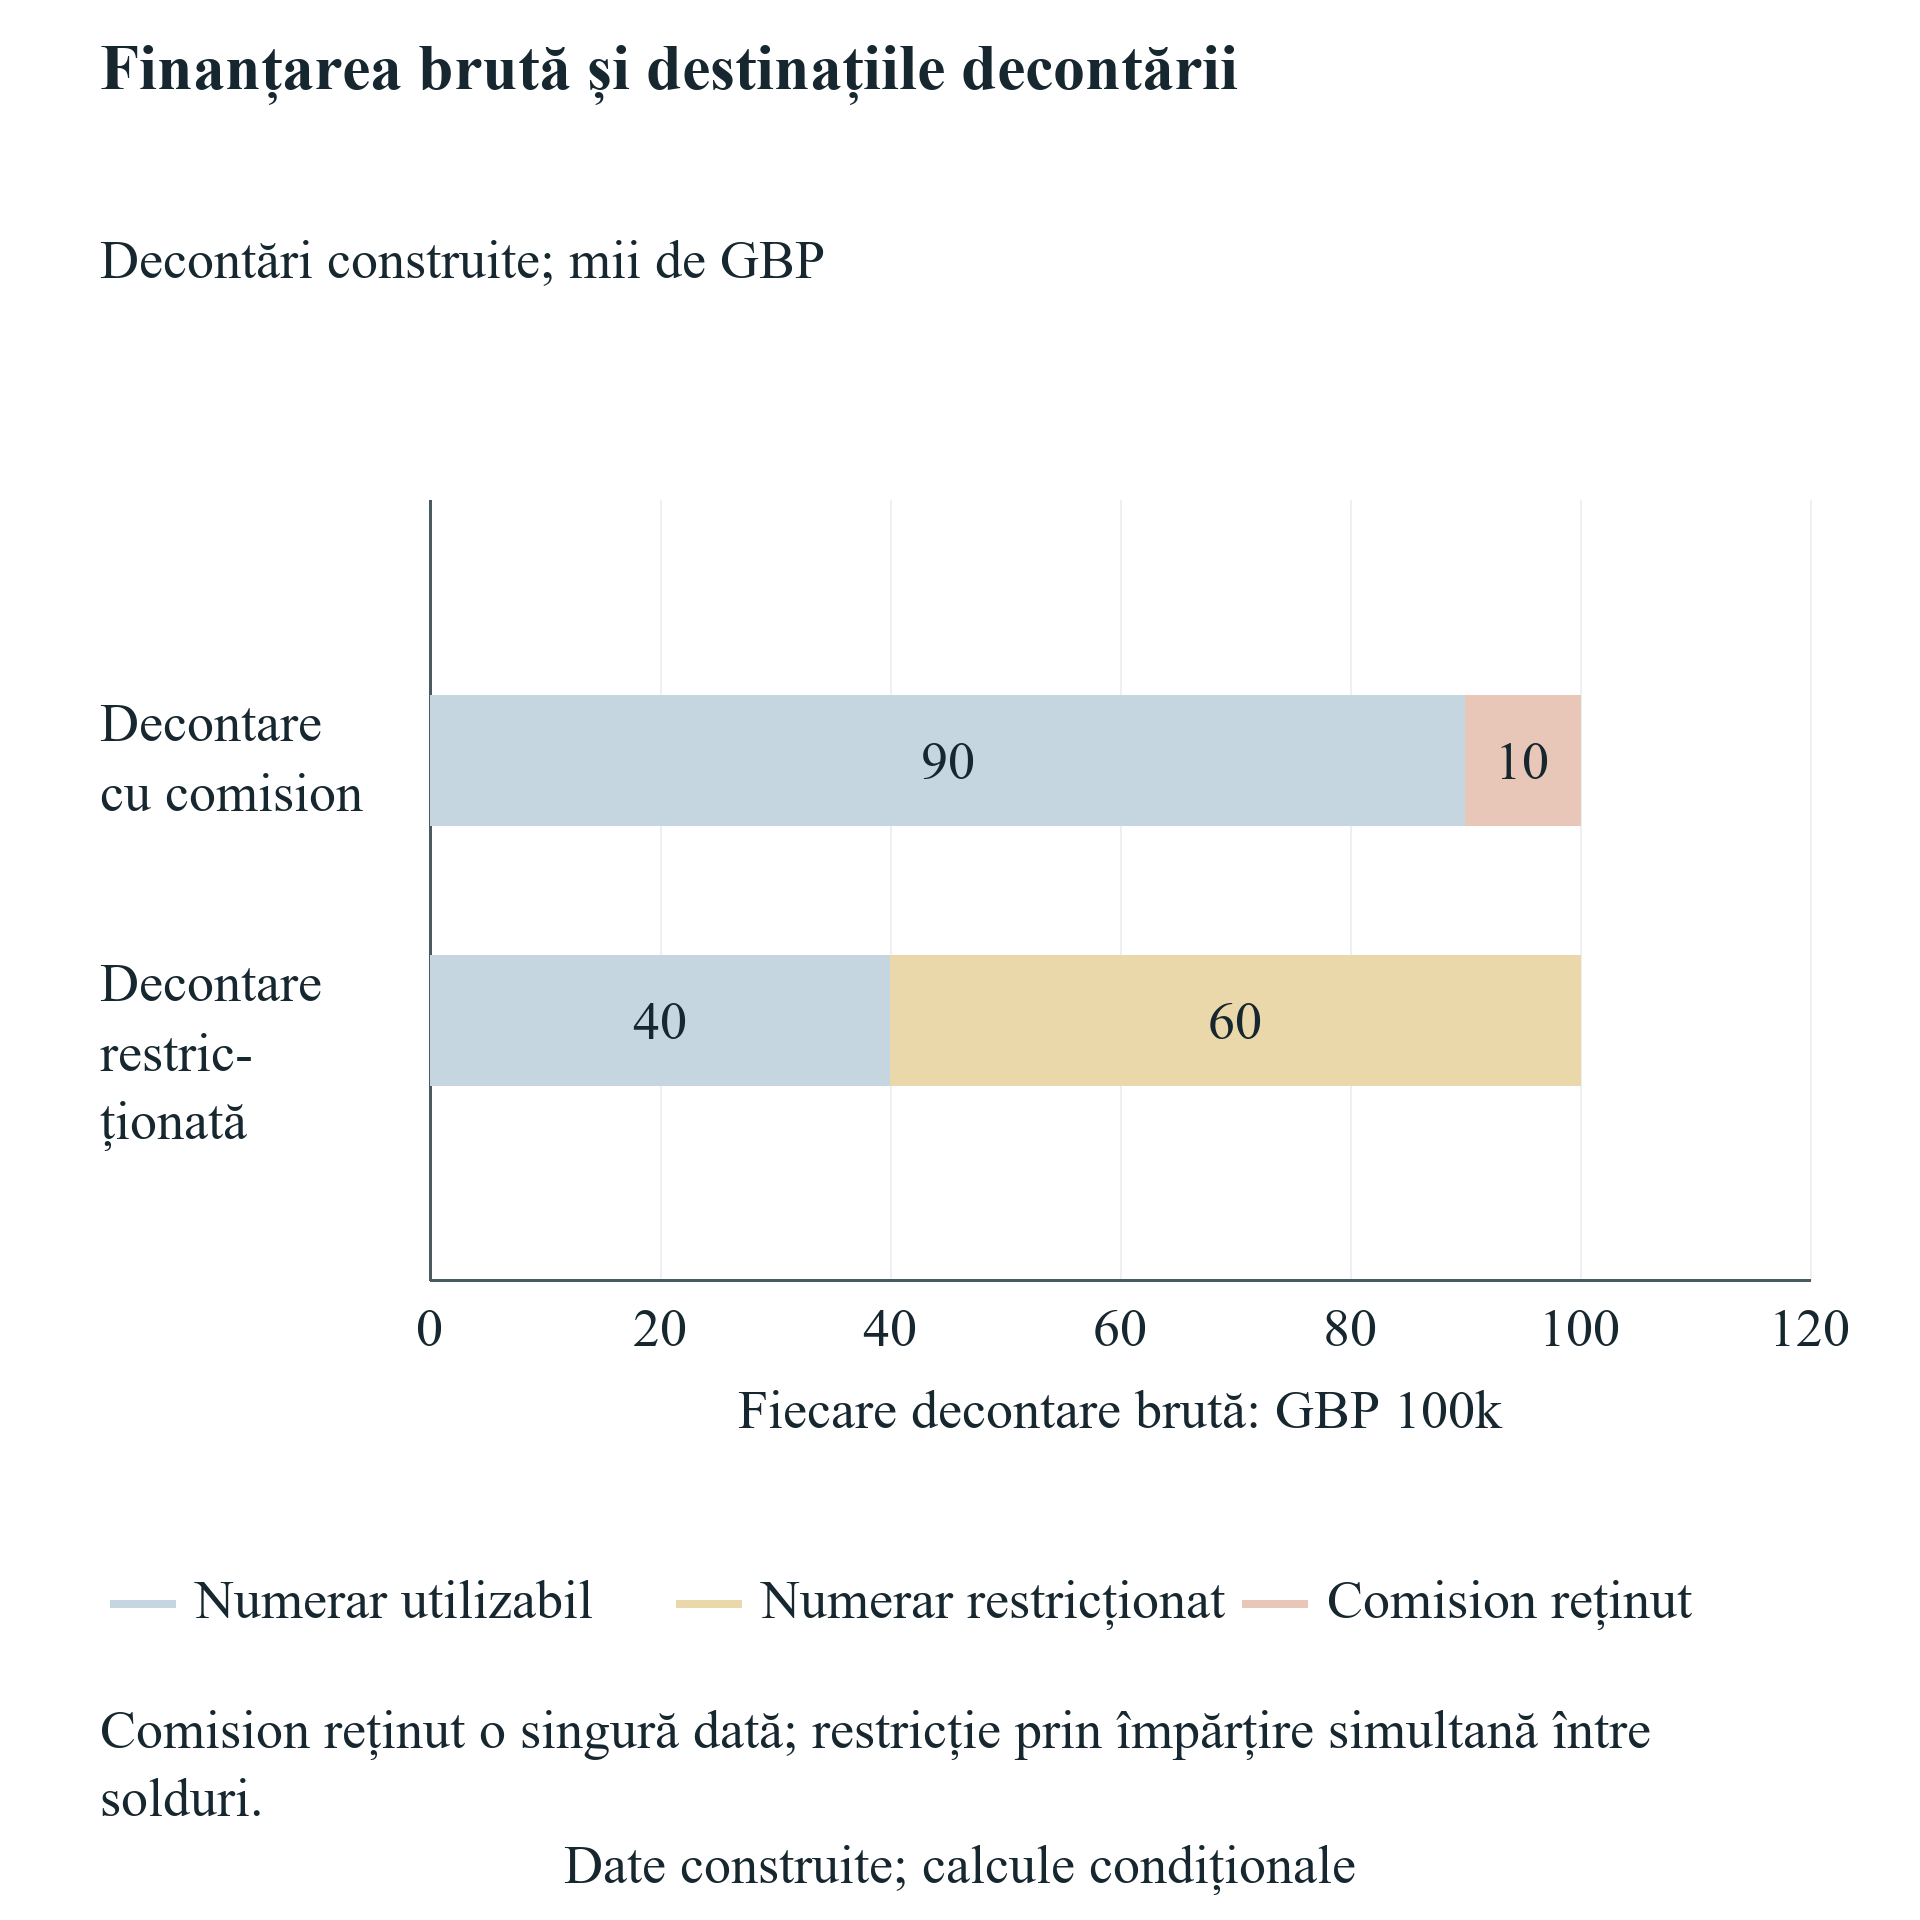
Derulează orizontal pentru a citi figura la dimensiunea completă. O poți deschide și separat, la dimensiunea integrală.
Decontări construite. Eliberarea restricției transferă numerar existent; fără finanțare nouă.
13 Specificați registrul evenimentelor și sensul unei rute fezabile
Pentru fiecare eveniment, registrul consemnează un identificator unic, ziua, suma în moneda de origine, cursul de conversie, mișcarea numerarului nerestricționat și orice mișcare a numerarului restricționat. Soldul liber după un eveniment este egal cu numerarul liber inițial plus suma mișcărilor libere până la acel punct de control. Soldurile combinate, libere și restricționate, se reconciliază cu numerarul încasat și cheltuit, transferurile anulându-se între compartimente. Calendarul participațiilor se păstrează separat. Structura menține vizibile, pe categorii, încasările de la clienți, cheltuielile de livrare, costurile participării și încasările din finanțare. Totodată, oferă evaluatorului o listă finită de evenimente de comparat cu contractele, facturile, extrasele bancare și calendarul decizional inițial.
O rută este fezabilă conform politicii de lichiditate a experimentului numai când fiecare sold nerestricționat testat atinge sau depășește £20,000. Egalitatea respectă pragul. Încălcarea politicii diferă de un sold bancar negativ, iar modelul consemnează atât prima încălcare a pragului, cât și prima ieșire obligatorie care ar coborî numerarul sub zero. Continuarea calculelor după o încălcare arată soldul final diagnostic. Nu presupune că societatea ar putea finanța efectiv toate plățile ulterioare fără intervenție. Într-o aplicare reală, un eveniment nefinanțat trebuie să declanșeze un plan separat, revizuit, de finanțare sau de operare, cu costurile, condițiile și efectele asupra participațiilor documentate.
Convenția privind aceeași zi aplică ieșirile efectiv obligatorii înaintea banilor intrați. Decontarea restricționată inițială este un credit atomic împărțit între două compartimente; nu este separată într-un credit utilizabil temporar și o retragere ulterioară. Eliberarea numerarului restricționat este, de asemenea, un transfer. Aceste reguli păstrează economia contractului stipulat, permițând modelului să testeze cerințele reale de plată. Ele definesc și modul în care o încasare mai timpurie modifică analiza contribuției. Chiar dacă un client plătește în ziua livrării, societatea construită trebuie să poată finanța ieșirea anterioară pentru livrare, conform ordinii adoptate a evenimentelor.
Experimentul folosește aritmetică rațională exactă pentru sume, cursuri și fracțiile participațiilor. Procentele zecimale afișate reprezintă rotunjiri explicative ale fracțiilor exacte. Fiecare caz principal, sensibilitate și nod al grilei păstrează calendarul complet al evenimentelor, prima încălcare și totalurile pe categorii. Analiza contribuției păstrează fiecare inegalitate activă. Aceste înregistrări susțin replicarea și verificarea afirmațiilor individuale. Nu soluționează incertitudinile unei oferte efective și nu stabilesc capacitatea de plată a unei societăți. Înaintea aplicării metodei unei tranzacții, consiliul trebuie să înlocuiască fiecare intrare construită, să convină convenția temporală adecvată și să aprobe politica de lichiditate pe care ruta trebuie să o respecte.
14 Interpretați cele douăsprezece cazuri prin traseele numerarului și dovezile comerciale
Alternativa de rămânere încheie perioada cu £24,000 după douăsprezece plăți comune și rămâne peste pragul de £20,000 al politicii. Baza de participare încheie cu £92,000 și are un sold liber minim testat de £91,000. Diferența de £68,000 a numerarului final cuprinde finanțare nouă de £100,000 minus costuri incrementale de acces și cheltuieli suplimentare de £32,000. Comparația nu include contribuție de la clienți. Acționarii au acordat și participația declarată de cinci procente. Rezultatul identifică o poziție de numerar finanțată și consecința sa asupra participațiilor; nu oferă dovezi că programul a creat valoare operațională de £68,000 sau a îmbunătățit evaluarea de piață a societății.
O cheltuială suplimentară inițială de participare de £30,000 reduce numerarul final la £62,000 și minimul la £61,000. Reținerea unui comision de £10,000 din finanțarea inițială produce £82,000 la final, comisionul fiind contabilizat o singură dată. Amânarea aceleiași finanțări de £100,000 până în ziua 270 lasă soldul final la £92,000, dar produce un minim de £19,000 înaintea încasării. Acea rută încalcă pragul politicii. Restricționarea a £60,000 până în ziua 300 produce un minim de £50,000 și același numerar final de £92,000 după eliberare. Cazurile arată efectele distincte ale unei cheltuieli, ale unui comision reținut, ale unei încasări întârziate și ale unui compartiment restricționat, conform calendarului declarat.
Cazul beneficiului nemonetar și al premiului neacordat are același numerar final de £92,000 și același minim de £91,000 ca baza. Scenariul de presiune a costurilor externe la 1.25 lire pentru fiecare unitate valutară artificială produce numerar final de £84,000. Cazul introducerilor și al pilotului fără plată suportă un cost de livrare de £20,000 și încheie cu £72,000, fără încasare de la client. Cazul contractului cu plată suportă același cost de livrare și încasează £60,000 în ziua 270, încheind cu £132,000. Contribuția sa comercială netă în numerar este £40,000. Aceste rezultate construite sunt stipulate individual; nu pot fi interpretate drept o rată măsurată de conversie de la patru introduceri la un client plătitor.
Ambele cazuri cu finanțare ulterioară încasează încă £200,000 în ziua 240 și încheie cu £292,000. Traseele lor de numerar sunt identice deoarece intrările de numerar sunt identice. Structurile participațiilor diferă: ruta cu participație fixă lasă fondatorilor, în ansamblu, șaptezeci și șase de procente după noua rundă, iar ruta SAFE cu plafon specificat lasă șaizeci și patru de procente. Niciun caz nu include contribuție de la clienți. Prin urmare, tabelul rezultatelor prezintă separat numerarul operațional, finanțarea, lichiditatea minimă și participațiile condiționate. Nu atribuie un clasament financiar unic. Un acționar care alege între oferte efective ar avea nevoie și de drepturile, preferințele, prevederile de control, obligațiile și alternativele excluse din acest experiment deliberat restrâns.
| Rută | Numerar liber minim / final | Prag / numerar comercial net |
|---|---|---|
| Rămânere | £24k / £24k | Respectat / £0 |
| Bază | £91k / £92k | Respectat / £0 |
| Acces suplimentar £30k | £61k / £62k | Respectat / £0 |
| Comision reținut £10k | £82k / £82k | Respectat / £0 |
| Finanțare în ziua 270 | £19k / £92k | Încălcare în ziua 270 / £0 |
| £60k restricționate | £50k / £92k | Respectat / £0 |
| Beneficiu nemonetar și premiu neacordat | £91k / £92k | Respectat / £0 |
| Costuri externe £1.25/unitate | £84k / £84k | Respectat / £0 |
| Pilot fără plată | £72k / £72k | Respectat / negativ £20k |
| Contract cu plată | £91k / £132k | Respectat / £40k |
| Participație fixă și finanțare ulterioară | £91k / £292k | Respectat / £0 |
| SAFE unic și rundă | £91k / £292k | Respectat / £0 |
Model construit salvat, exact. Calculele după o încălcare sunt diagnostice; numerarul final nu stabilește fezabilitatea continuă.
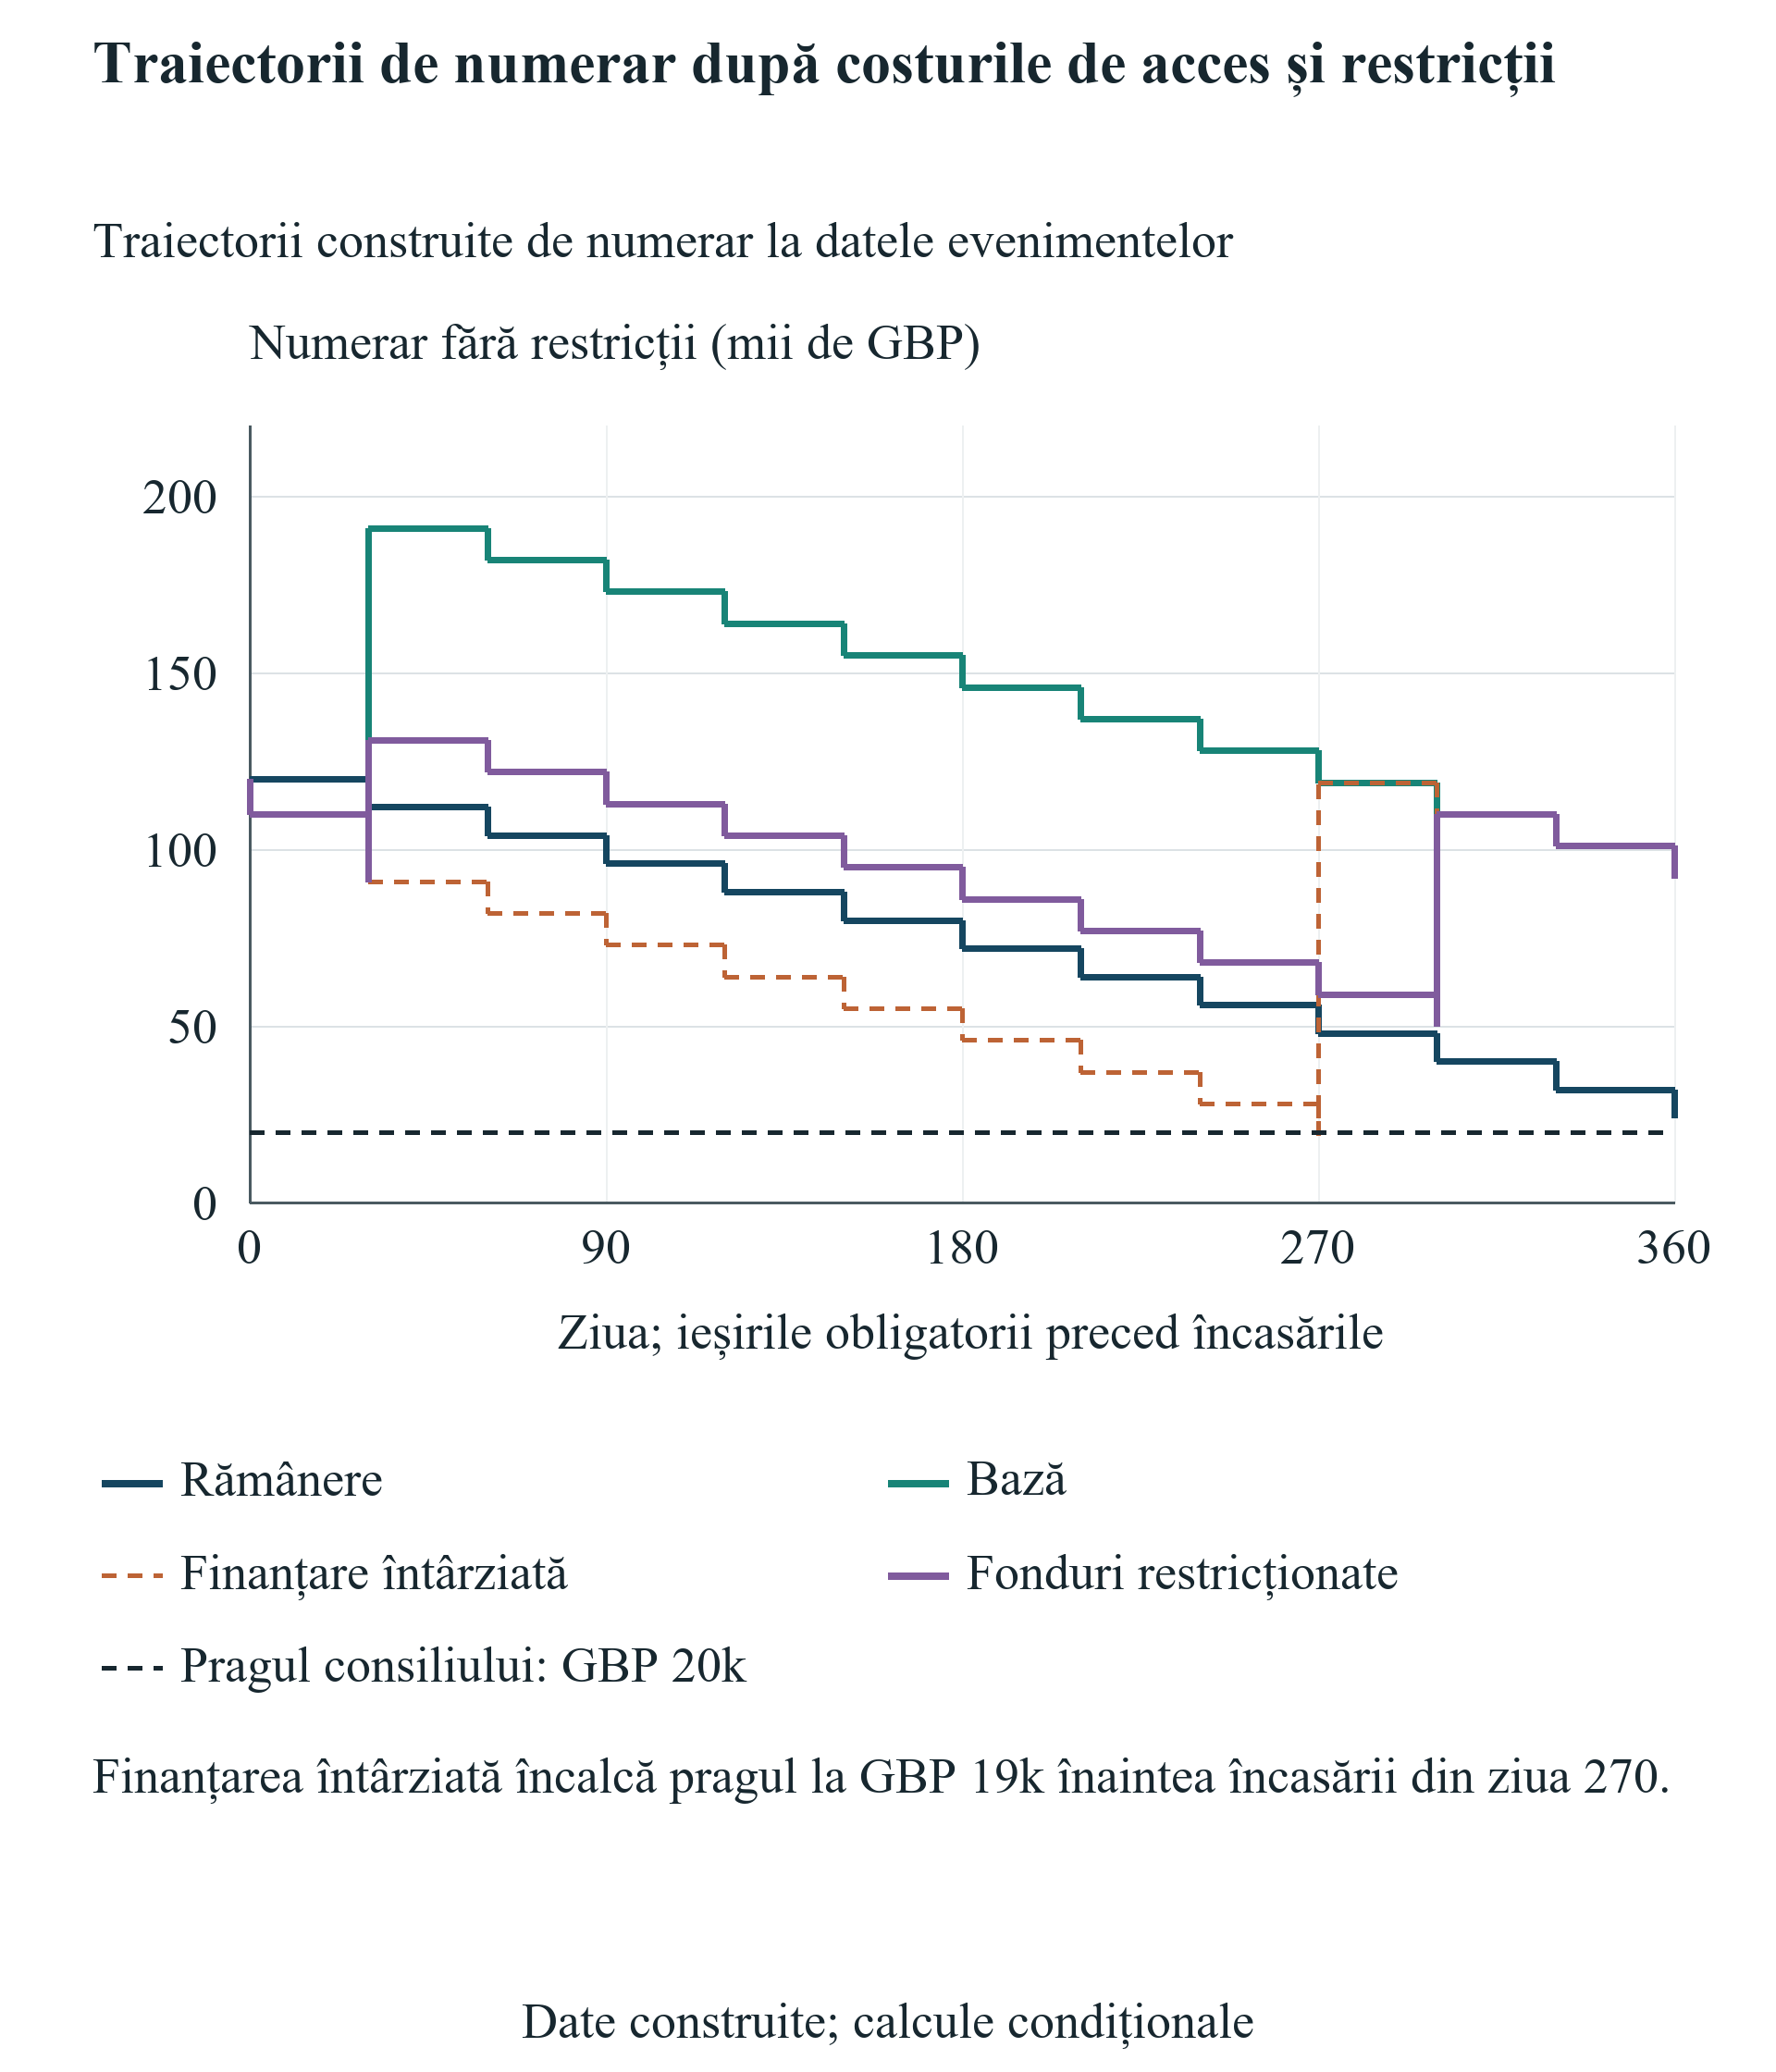
Derulează orizontal pentru a citi figura la dimensiunea completă. O poți deschide și separat, la dimensiunea integrală.
Trasee construite, prag de politică £20k, ieșiri înaintea încasărilor din aceeași zi; continuarea după încălcare este diagnostică.
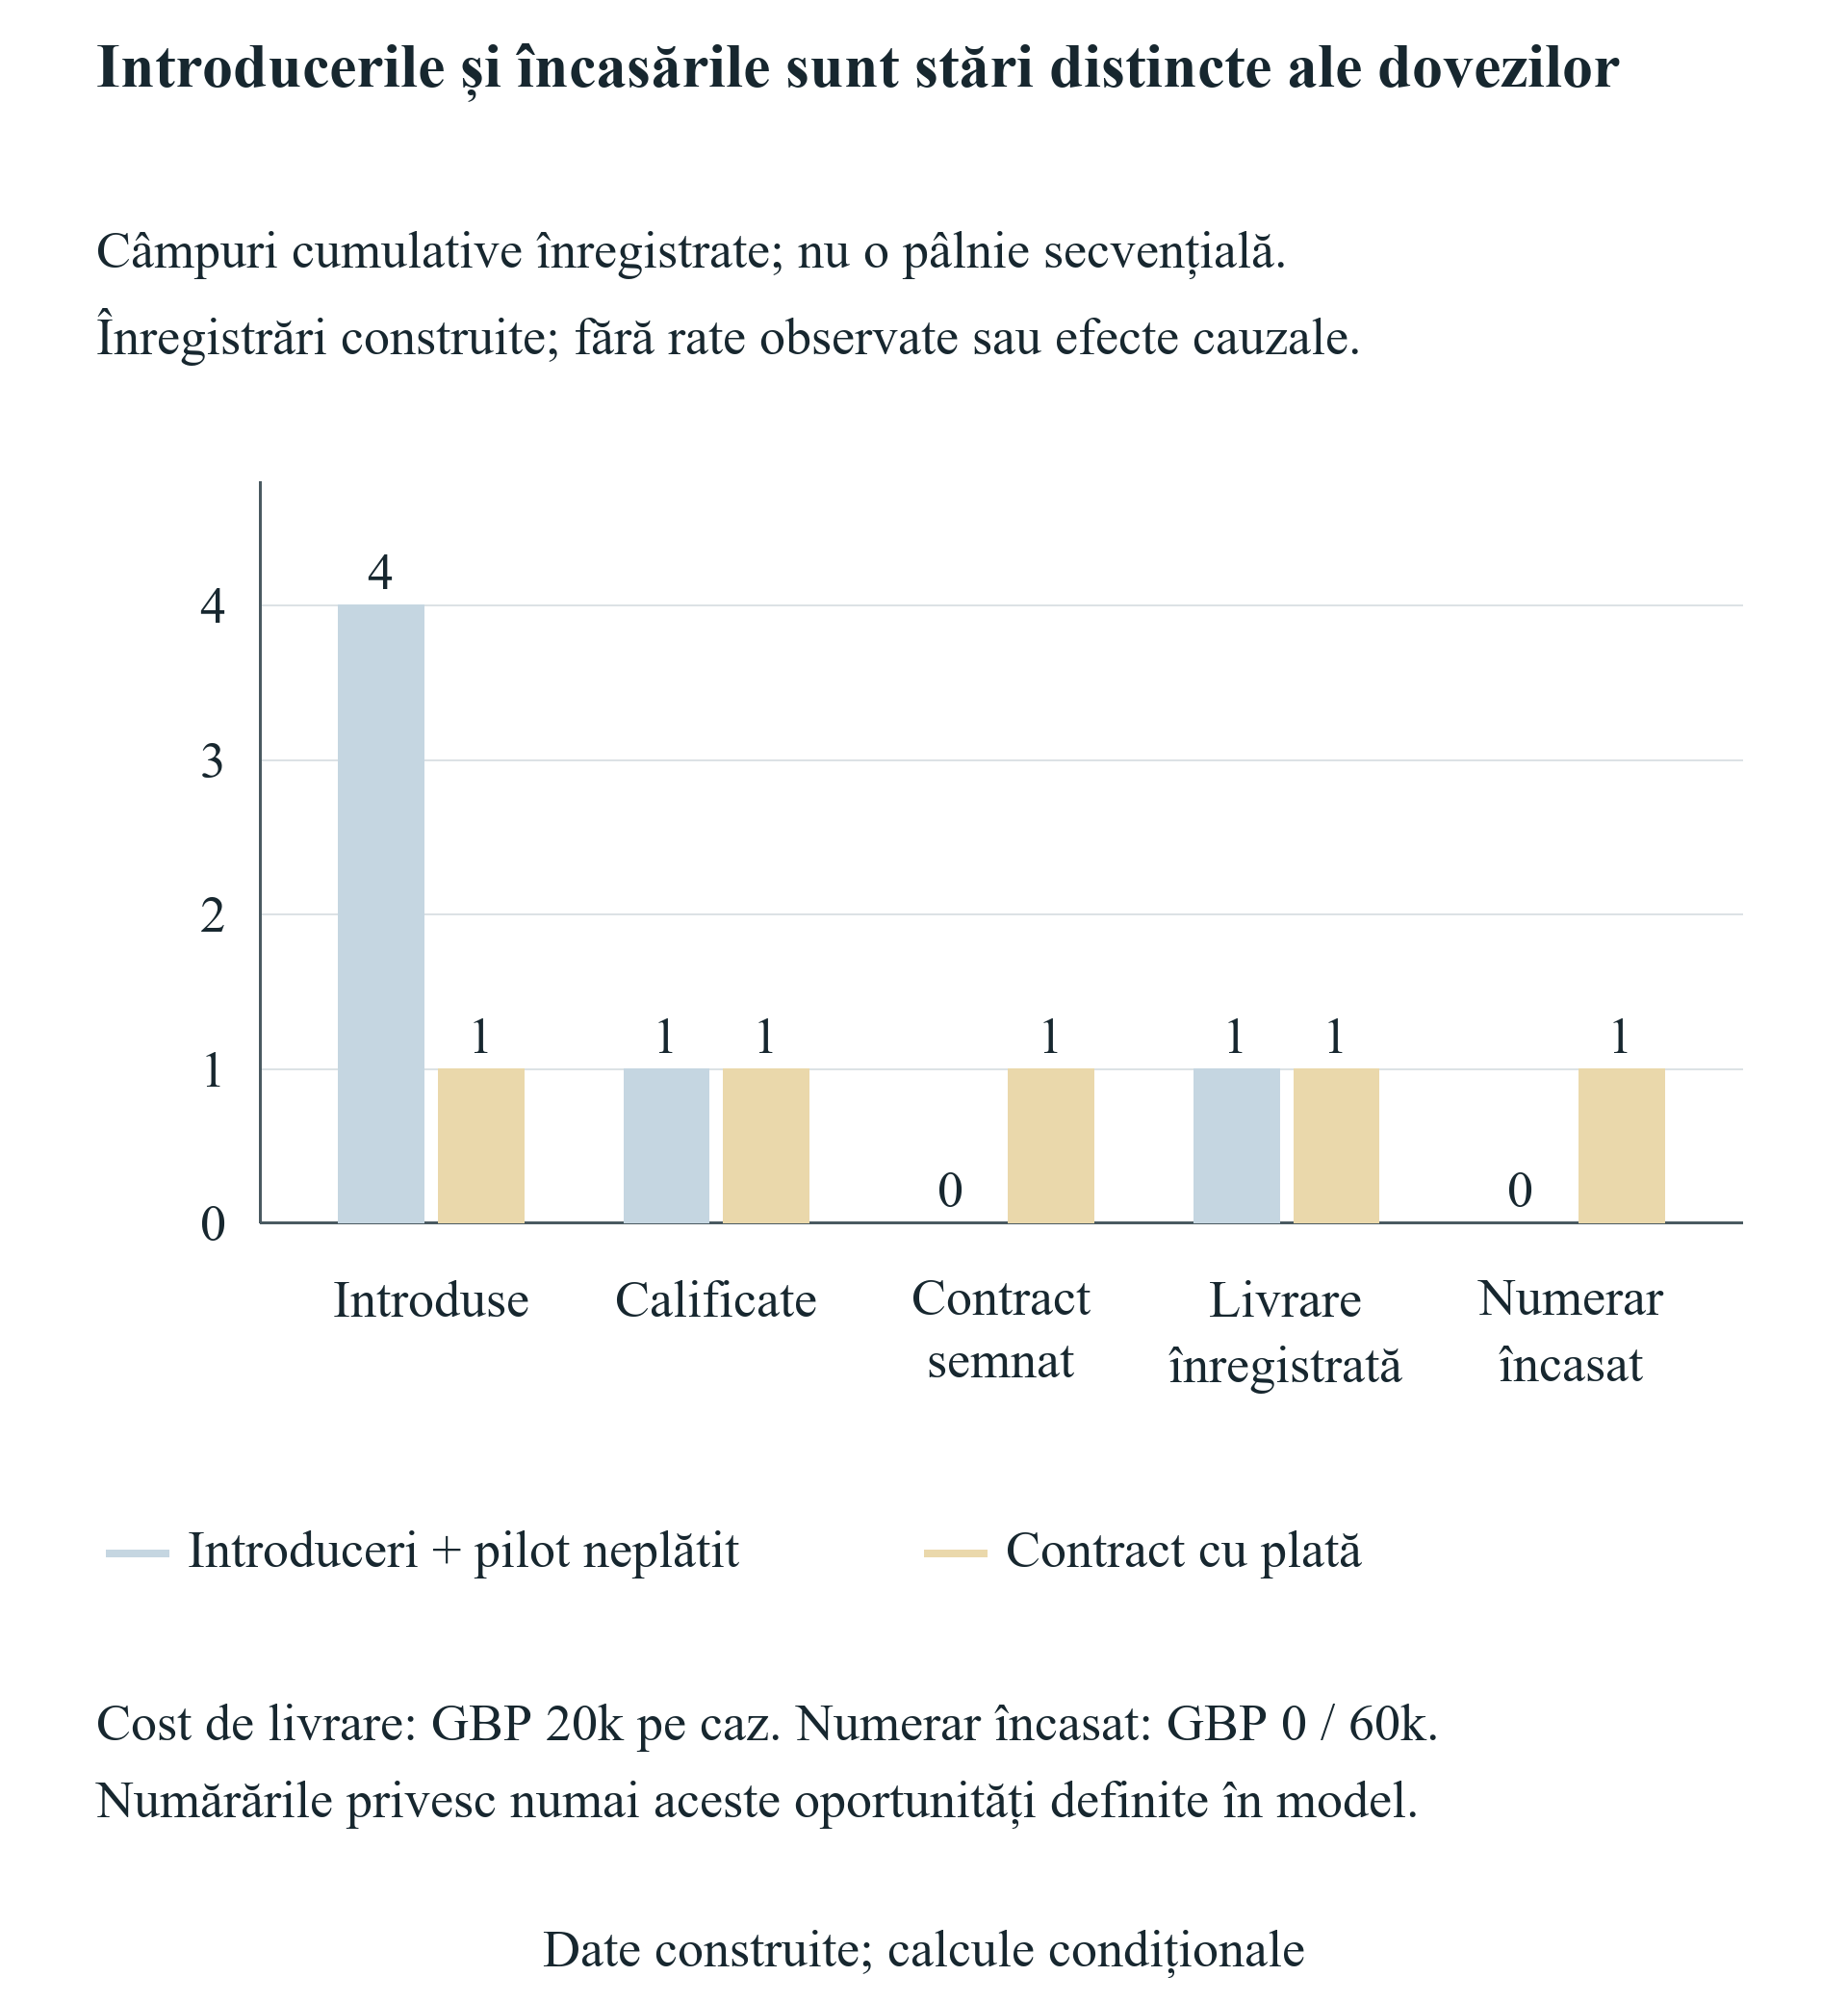
Derulează orizontal pentru a citi figura la dimensiunea completă. O poți deschide și separat, la dimensiunea integrală.
Stări construite ale dovezilor, fără rată de conversie a unei cohorte sau estimare cauzală.
15 Interpretați sensibilitățile prin punctul de control pe care îl modifică
Sensibilitatea datei finanțării mută aceeași încasare de £100,000 între zilele zero, treizeci, nouăzeci, 180 și 270. Numerarul nerestricționat final rămâne £92,000 în toate cele cinci calcule, deoarece experimentul nu include dobândă sau cheltuieli modificate. Numerarul minim este, respectiv, £92,000, £91,000, £73,000, £46,000 și £19,000. Ultima rută încalcă pragul politicii. Banii încasați mai devreme modifică posibilitatea intermediară de respectare a angajamentelor chiar când rezultatul final rămâne neschimbat. Rezultatele depind de calendarul operațional comun presupus, de plățile de acces și de ordinea adoptată a ieșirilor înaintea încasărilor. O altă societate trebuie să-și recalculeze propriile puncte de control, fără a prelua data încălcării.
Sensibilitatea cheltuielii suplimentare de acces aplică la intrare zero, £10,000, £20,000, £30,000 și £40,000. Numerarul final scade de la £92,000 la £52,000 în trepte de £10,000. Minimul corespunzător scade de la £91,000 la £51,000, iar toate cele cinci rute respectă pragul la data de bază a finanțării. Este o comparație controlată a cheltuielilor, cu finanțare fixă și fără reacție comercială. Nu presupune că un program mai scump oferă servicii mai bune sau mai slabe. Pentru evaluarea unui comision efectiv, societatea ar trebui să documenteze serviciul și să testeze dovezile asociate privind clienții și finanțarea pentru ruta respectivă.
Sensibilitatea costurilor externe aplică rate de 0.75, 1, 1.25, 1.5 și 2 lire pentru fiecare unitate valutară artificială tuturor costurilor externe de acces și cheltuielilor suplimentare specificate. Încasarea din finanțare în GBP rămâne neschimbată. Numerarul final este £100,000, £92,000, £84,000, £76,000 și £60,000. Primul curs produce un minim de £96,250 înaintea finanțării inițiale, ilustrând de ce minimul poate diferi de numerarul final. Aceștia sunt factori controlați de conversie, fără prognoză de piață. Un plan valutar efectiv trebuie să identifice moneda fiecărui contract, datele conversiei, comisioanele bancare și orice acoperire valutară și să evite aplicarea aceleiași mișcări de curs unui angajament de finanțare exprimat în GBP.
Sensibilitatea datei clientului păstrează cheltuiala de livrare de £20,000 în ziua 120 și încasările de la client de £60,000, colectate la una dintre cinci date. Fiecare caz încheie cu £132,000 și consemnează numerar comercial net de £40,000. Încasarea în ziua 360 reduce minimul la £72,000; încasarea în zilele 120, 180, 240 sau 270 lasă minimul general la £91,000. Un minim comun nu implică lichiditate zilnică identică pe parcursul anului. Registrele evenimentelor păstrează acele trasee. Experimentele unidimensionale mențin celelalte intrări fixe și identifică astfel expunerea aritmetică la o schimbare specificată, fără a estima cum ar putea evolua împreună întârzierea plății, dimensiunea contractului, calitatea clientului și disponibilitatea finanțării într-o societate reală.
| Valori testate, în ordine | Numerar minim, în ordine | Numerar final, în ordine |
|---|---|---|
| Ziua finanțării 0/30/90/180/270 | £92k/91k/73k/46k/19k | £92k fiecare |
| Cost suplimentar £0k/10k/20k/30k/40k | £91k/81k/71k/61k/51k | £92k/82k/72k/62k/52k |
| GBP pe unitate 0.75/1/1.25/1.5/2 | £96.25k/91k/84k/76k/60k | £100k/92k/84k/76k/60k |
| Ziua încasării 120/180/240/270/360 | £91k/91k/91k/91k/72k | £132k fiecare |
Testele privind clientul folosesc cazul contractului cu plată; celelalte teste folosesc participarea de bază. Finanțarea în ziua 270 încalcă pragul de £20k.
16 Folosiți grila bidimensională pentru combinațiile omise de testele unidimensionale
Grila combină cele cinci date ale finanțării cu cele cinci cheltuieli suplimentare de intrare, menținând fix restul bazei de participare. Conține douăzeci și cinci de noduri calculate explicit. Optsprezece noduri respectă pragul de £20,000, iar șapte îl încalcă potrivit convenției construite. Numerele descriu o grilă de proiectare selectată, fără a reprezenta probabilități. Datele și costurile au fost alese pentru transparență; nu se presupune o distribuție a lor. Consiliul trebuie să citească fiecare celulă drept o întrebare despre o rută specifică și calendarul documentat al acesteia. Grila nu justifică afirmația că un solicitant are o șansă de optsprezece din douăzeci și cinci de a avea un program fezabil.
Finanțarea în ziua zero, treizeci sau nouăzeci respectă pragul la toate cheltuielile suplimentare testate până la £40,000. Cu finanțare în ziua 180, cheltuielile suplimentare de zero, £10,000 și £20,000 respectă pragul; cele de £30,000 și £40,000 îl încalcă. Ruta de £30,000 îl încalcă prima dată în ziua 180, iar ruta de £40,000 îl încalcă prima dată în ziua 150. Ambele încheie ulterior peste prag după finanțare. Datele diferite ale încălcării contează pentru orice remediu propus. Amânarea unei plăți după prima încălcare ar lăsa ruta inițială nefezabilă, dacă programul revizuit nu modifică explicit acel eveniment anterior.
Fiecare rută testată cu finanțare în ziua 270 încalcă pragul. La cheltuială suplimentară zero, minimul este £19,000. La cheltuială suplimentară de £40,000, minimul diagnostic este negativ £21,000, iar prima încălcare a pragului apare în ziua 150. Un sold aritmetic negativ identifică necesitatea unei intervenții în calendarul stipulat. Nu presupune că banca permite plata sau că societatea obține un descoperit de cont. Rezultatul distinge prima încălcare a politicii de prima plată obligatorie care nu poate fi finanțată din numerarul liber disponibil. Consiliul trebuie să specifice intervenția permisă înainte de a trata o rută revizuită drept executabilă.
Nodurile fezabile pot orienta verificarea variabilelor negociate. Dacă un furnizor poate amâna o factură de intrare sau un investitor poate devansa transferul, societatea trebuie să obțină angajamentul revizuit exact și să calculeze acel calendar. Introducerea unei finanțări-punte creează o nouă tranzacție cu propriile dobânzi, comisioane, scadență, garanții și efecte asupra participațiilor; acești termeni lipsesc din grila curentă. Nici celulele dintre nodurile selectate nu sunt calculate aici. Un grafic cu aspect neted nu trebuie să sugereze o frontieră continuă verificată. Rezultatul adecvat este grila discretă, minimul efectiv al fiecărui nod și o listă specifică rutei cu schimbările ce necesită dovezi.
| Ziua finanțării | Supliment £0k | £10k | £20k | £30k | £40k |
|---|---|---|---|---|---|
| 0 | 92 | 82 | 72 | 62 | 52 |
| 30 | 91 | 81 | 71 | 61 | 51 |
| 90 | 73 | 63 | 53 | 43 | 33 |
| 180 | 46 | 36 | 26 | 16 încălcare | 6 încălcare |
| 270 | 19 încălcare | 9 încălcare | -1 încălcare | -11 încălcare | -21 încălcare |
Douăzeci și cinci de noduri construite; optsprezece respectă pragul de £20k, iar șapte îl încalcă. Numerarul negativ este diagnostic. Fără probabilitate sau frontieră interpolată.
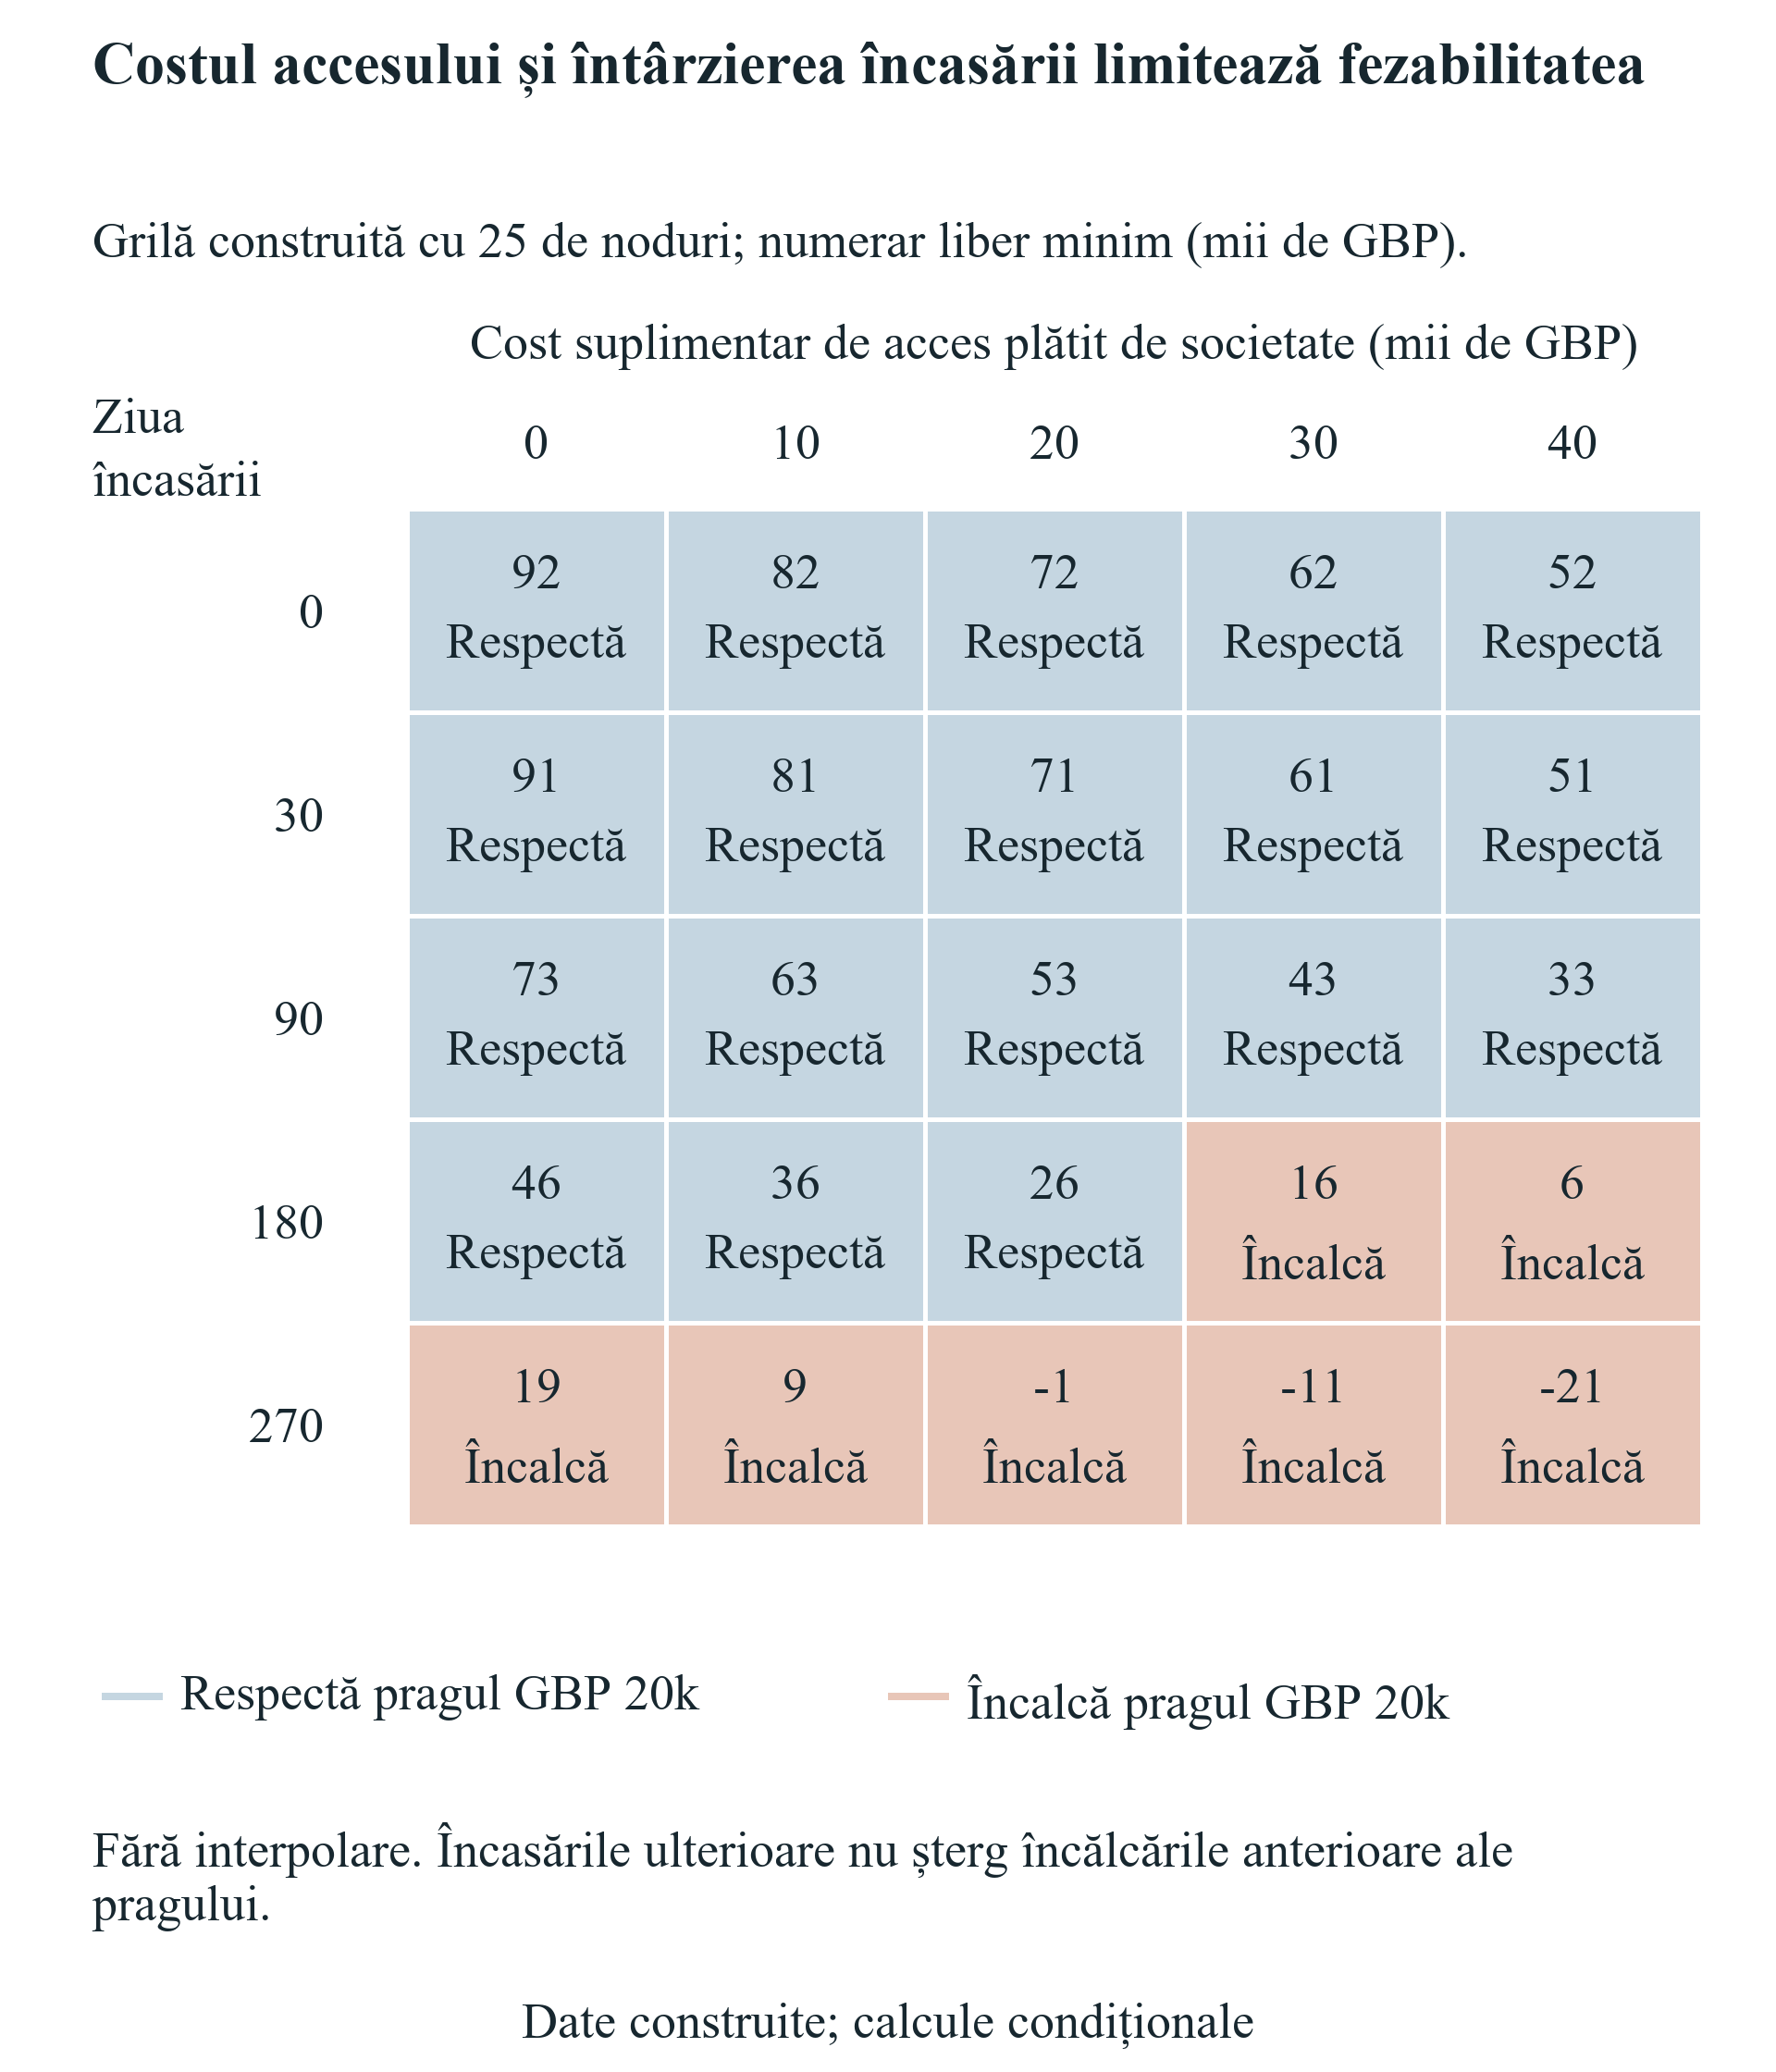
Derulează orizontal pentru a citi figura la dimensiunea completă. O poți deschide și separat, la dimensiunea integrală.
Grilă construită discretă; fără interpolare, probabilitate sau clasament al programelor.
17 Derivați un interval al contribuției care recunoaște finanțarea livrării
Contribuția clientului necesită o definiție a momentelor fluxurilor de numerar. Fie z contribuția incrementală netă finală în numerar a unui contract specificat, măsurată în lire după costul în numerar al livrării modelate. Fie C0, la un punct de control, numerarul nerestricționat al rutei fără acel contract. Fie G, la același punct, efectul cumulat asupra numerarului pentru fiecare liră de contribuție finală. Ruta cu acel contract are numerar C0 plus z înmulțit cu G. Fiecare punct de control trebuie să respecte pragul adoptat de £20,000. Normalizarea impune ca G să fie egal cu unu după realizarea tuturor încasărilor și costurilor modelate ale contractului, astfel încât numerarul incremental final să fie z, fără o a doua încasare inventată.
În experiment, livrarea contractului de referință costă £20,000 și se încasează £60,000, producând o contribuție netă finală de £40,000. Scalarea acestui tipar generează o ieșire pentru livrare de jumătate din z și o încasare ulterioară de o dată și jumătate z. G este zero înaintea livrării, negativ o jumătate după livrare și înaintea încasării și unu după încasare. Acesta este un tipar condiționat scalabil. Presupune raporturi constante ale numerarului, datele stipulate și absența unor trepte suplimentare de cost sau limite de capacitate. Nu estimează că un fondator poate vinde un asemenea contract sau îi poate mări continuu dimensiunea în practică.
La un punct de control cu G pozitiv, pragul impune o limită inferioară pentru z: pragul minus C0, împărțit la G. Limita inferioară efectivă este cea mai mare dintre aceste cerințe și zero. La un punct cu G negativ, pragul impune o limită superioară: C0 minus pragul, împărțit la valoarea absolută a lui G. Limita superioară efectivă este cea mai mică dintre aceste constrângeri. Dacă un punct are G zero și C0 sub prag, niciun contract scalat conform acestui tipar nu poate remedia acel punct. Intervalul este gol și când limita inferioară depășește limita superioară. O rută fără constrângere superioară are capătul superior nemărginit numai în cadrul modelului de numerar specificat.
Metoda raportează, în consecință, un interval fezabil sau o mulțime explicit goală. Nu reduce fiecare problemă la o țintă minimă de venituri. Limita inferioară privește contribuția finală necesară conform unui calendar; limita superioară privește livrarea premergătoare încasării pe care ruta o poate finanța. O contribuție finală mai mare poate crește necesarul anterior de finanțare. Derivarea completă pe puncte de control păstrează sursa fiecărei limite, inclusiv o limită superioară negativă când ruta de bază este deja prea slabă înaintea încasării. Consiliul poate apoi evalua dacă avansurile mai timpurii de la client, etapele mai mici, finanțarea mai devreme sau reducerea cheltuielilor de livrare creează un interval revizuit susținut de dovezi.
| G | Constrângere | Interpretare |
|---|---|---|
| Pozitiv | z ≥ (floor - C0) / G | Cea mai mare limită inferioară, incluzând zero |
| Negativ | z ≤ (C0 - floor) / |G| | Cea mai mică limită superioară |
| Zero și C0 sub prag | Nicio contribuție nu modifică punctul de control | Interval gol |
| Limita inferioară peste cea superioară | Niciun z nenegativ fezabil | Interval gol |
| La orizont G = 1 | Numerarul final incremental este egal cu z | Fără a doua încasare a contribuției |
Identități condiționate exacte. Tiparul stipulat al livrării/încasării dă G de 0, apoi -1/2, apoi 1.
18 Interpretați rezultatele mărginite și goale ale contribuției comerciale
Cu finanțare în ziua treizeci, toate cele cinci calendare de încasare au limita inferioară zero. Ruta de bază respectă deja pragul fără contractul suplimentar cu clientul. Limitele superioare ale contribuției sunt £288,000 pentru încasare în ziua 120, £252,000 în ziua 180, £216,000 în ziua 240, £198,000 în ziua 270 și £144,000 în ziua 360. Fiecare limită superioară provine dintr-un punct de control al numerarului anterior încasării, când cheltuiala de livrare a redus G la negativ o jumătate. Încasarea în ziua livrării lasă totuși un punct de control în care livrarea precedă încasarea, potrivit convenției adoptate. Aceste limite sunt rezultate privind capacitatea de numerar pentru contractul construit scalabil, fără afirmația că societatea poate obține contracte de oricare dintre aceste dimensiuni.
Cu finanțare amânată până în ziua 270, încasarea în ziua 120, 180 sau 240 generează intervale mărginite. Limita inferioară este £1,000 în fiecare caz, iar limitele superioare sunt, respectiv, £88,000, £52,000 și £16,000. Încasările timpurii pot ajuta ruta să treacă de cerința ulterioară de lichiditate anterioară finanțării, cu condiția ca livrarea însăși să rămână finanțabilă. Încasarea în ziua 270 sau 360 produce un interval gol. În aceste calendare, punctul de control anterior finanțării survine după livrare și înaintea încasării, când G este negativ. Limita sa superioară calculată este negativ £2,000, incompatibilă cu o contribuție nenegativă. Acest mecanism diferă de un punct de control la care G rămâne zero.
Un experiment declarat separat, cu finanțare redusă, micșorează finanțarea inițială de participare de la £100,000 la £20,000, păstrând neschimbate celelalte intrări ale participării de bază. Fără contract cu un client, încheie cu £12,000. Pentru livrare în ziua 120 și încasare în ziua 270, intervalul fezabil al contribuției finale este de la £8,000 la £38,000. Capătul inferior asigură cei £8,000 necesari pentru atingerea pragului final de £20,000. Capătul superior rezultă din numerarul minim de bază de £39,000 imediat înaintea încasării: acel punct poate finanța cel mult £19,000 de numerar suplimentar pentru livrare, egal cu jumătate din £38,000. Ambele constrângeri ale capetelor sunt păstrate în calcul.
Intervalul finanțării reduse arată de ce o oportunitate cu marjă pozitivă poate depăși capacitatea de capital de lucru a unei societăți. Conform tiparului declarat, contribuția netă finală de £40,000 necesită numerar pentru livrare de £20,000 înaintea încasării și depășește limita superioară de £38,000. Ruta ar necesita o schimbare documentată, precum un avans mai timpuriu sau un alt calendar al livrării. Niciun împrumut presupus nu acoperă deficitul. Interpretarea este condiționată de același raport al costurilor și același calendar. Constrângerile de capacitate, taxele, acceptarea etapizată, reținerile, disputele și pierderile de credit ar putea modifica ambele capete într-o aplicare reală. Societatea trebuie să calculeze acele evenimente din contractul propus și să păstreze distinctă o oportunitate aflată în afara intervalului față de un plan executabil și finanțat.
| Ziua finanțării / încasării | Limită inferioară | Limită superioară |
|---|---|---|
| 30 / 120 | £0 | £288k |
| 30 / 180 | £0 | £252k |
| 30 / 240 | £0 | £216k |
| 30 / 270 | £0 | £198k |
| 30 / 360 | £0 | £144k |
| 270 / 120 | £1k | £88k |
| 270 / 180 | £1k | £52k |
| 270 / 240 | £1k | £16k |
| 270 / 270 | Gol | Constrângere negativă de £2k |
| 270 / 360 | Gol | Constrângere negativă de £2k |
| Finanțare redusă £20k / 270 | £8k | £38k |
Livrare în ziua 120, ieșiri înaintea încasărilor din aceeași zi. Cazurile întârziate cu interval gol eșuează la un punct cu G negativ, fără a fi un punct cu G zero.
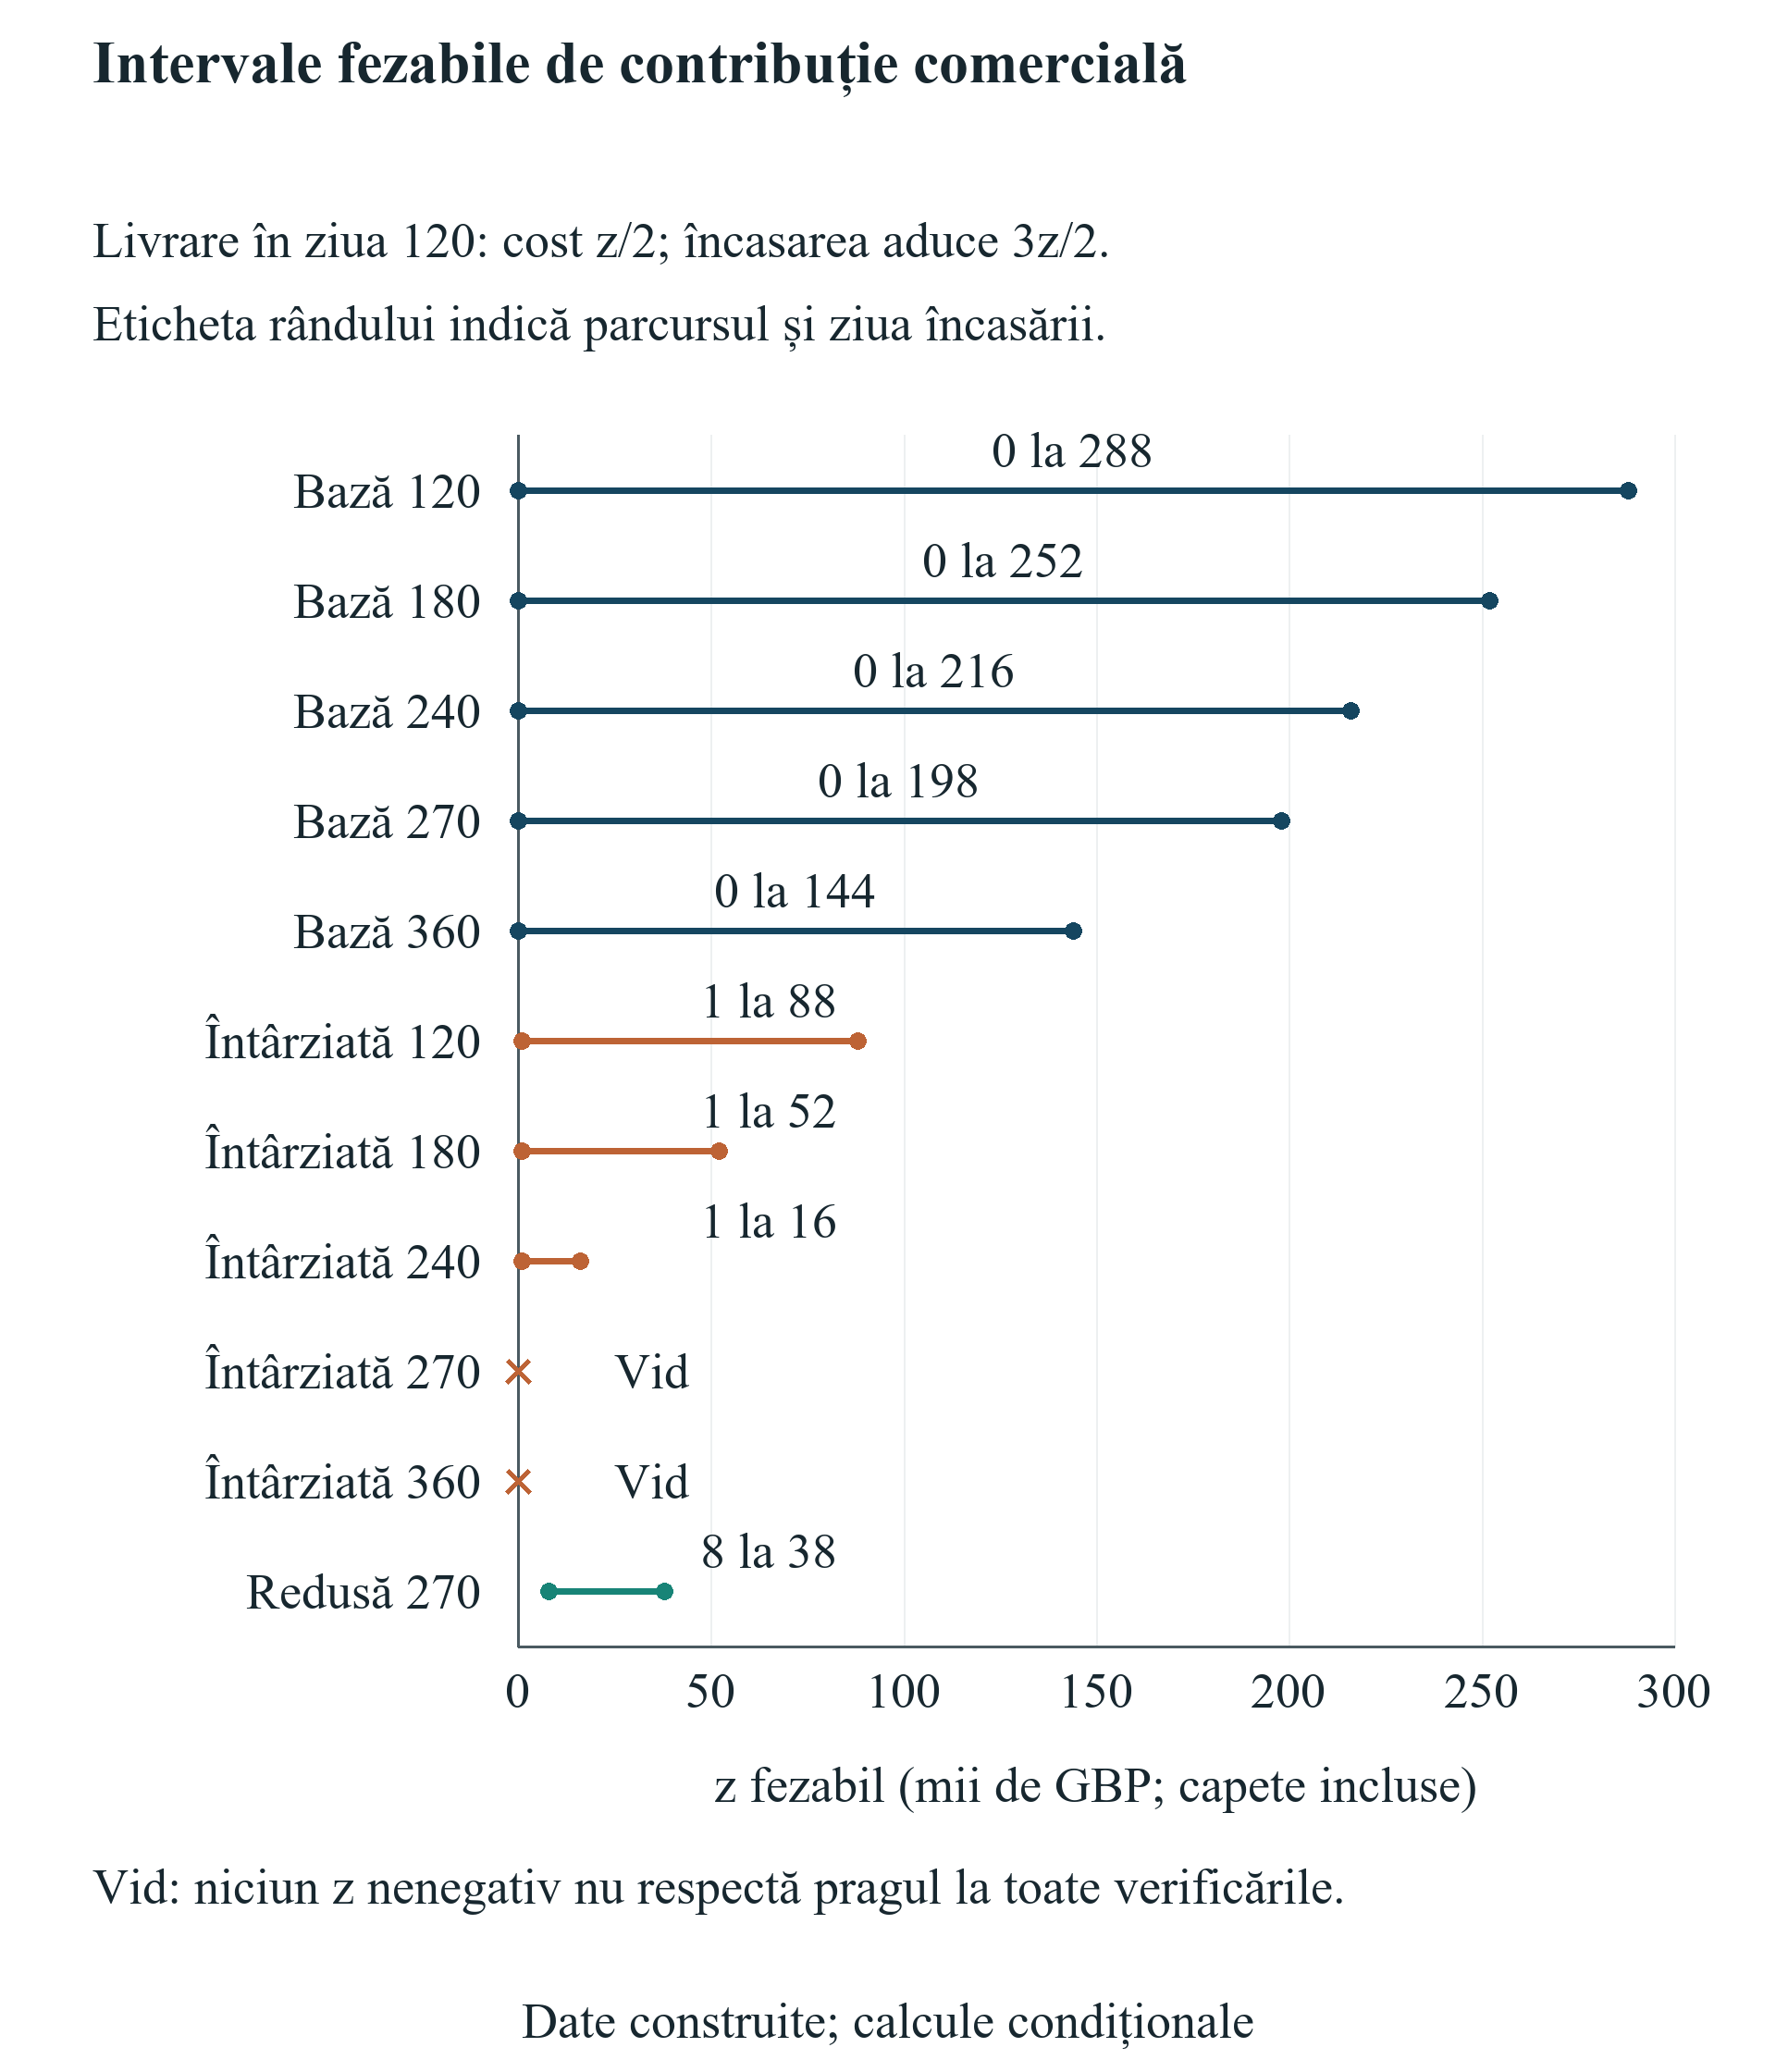
Derulează orizontal pentru a citi figura la dimensiunea completă. O poți deschide și separat, la dimensiunea integrală.
Contribuție netă finală în numerar; se păstrează constrângerile cu G negativ anterioare încasării.
19 Prezentați participațiile printr-o structură condiționată a capitalului
Cazul participării cu procent fix acordă investitorului inițial cinci procente și lasă fondatorilor, în ansamblu, nouăzeci și cinci de procente înaintea unei runde ulterioare. În cazul construit cu finanțare ulterioară, noii investitori plătesc £200,000 pentru douăzeci de procente după acea rundă, corespunzător valorii declarate de £800,000 înaintea investiției în această structură simplificată a capitalului. Fondatorii existenți și investitorul inițial păstrează fiecare optzeci de procente din fracțiile lor anterioare. Fondatorii dețin astfel șaptezeci și șase de procente, investitorul inițial patru procente, iar noua investiție douăzeci de procente. Fracțiile însumează unu. Calculul exclude modificarea rezervei de opțiuni, preferințele, vânzările secundare și alte instrumente.
Cazul SAFE folosește un singur instrument cu plafon de evaluare post-money, cu principal de £100,000 și plafon de £500,000. Convenția adoptată explicit, în care plafonul este determinant, acordă SAFE o participație de douăzeci de procente imediat înaintea noii investiții. Următoarea finanțare de £200,000 cumpără douăzeci de procente din societatea de după rundă, lăsând fondatorilor șaizeci și patru de procente, deținătorului SAFE șaisprezece procente și noilor investitori douăzeci de procente. Valoarea specificată de £800,000 înaintea noii investiții este peste plafon, în concordanță cu condiția de preț determinantă a plafonului în experiment. Rezultatul necesită convenția declarată a instrumentului unic; nu este un calculator pentru orice document denumit SAFE.
Dacă runda cu preț stabilit nu are loc, instrumentul rămâne o creanță contingentă conform documentelor sale. Analiza nu etichetează absența conversiei drept diluare zero și nu atribuie un procent convertit fondatorilor. De asemenea, nu modelează un eveniment de lichiditate, dizolvarea, alegerea MFN, un discount, mai multe SAFE, o rezervă de opțiuni sau o ordine de prioritate a distribuirilor. Acești termeni necesită instrumentul semnat efectiv și o structură mai completă a capitalului. Împărțirea investiției anunțate de program la o evaluare viitoare sperată ar ascunde aceste detalii. Dosarul de verificare trebuie, așadar, să includă versiunea instrumentului, mecanismele conversiei, toate creanțele existente și orice drepturi care guvernează finanțarea viitoare sau reorganizarea societății.
Numerarul și participațiile trebuie prezentate împreună, fără a trata vreunul drept randament realizat. Cazurile cu participație fixă și cu SAFE urmate de finanțare au numerar final egal, de £292,000, fracții condiționate diferite ale fondatorilor și nicio contribuție măsurată de la clienți. Experimentul nu atribuie o evaluare de ieșire și nu calculează încasările fondatorilor. Nu atribuie nici o valoare serviciilor de rețea sau alternativelor contrafactuale de finanțare. Acționarii pot utiliza structurile condiționate pentru a identifica termenii contractuali relevanți și a solicita consiliere profesională. Alegerea comercială depinde în continuare de alternative executabile, beneficii strategice, control și finanțarea necesară atingerii unui reper, fiecare element nemăsurat fiind identificat, fără a fi transformat tacit într-un punctaj financiar.
| Deținător | Participație inițială fixă de 5% | SAFE unic cu plafon determinant |
|---|---|---|
| Fondatori | 76% | 64% |
| Investitor cu participație fixă | 4% | 0% |
| Investitor SAFE | 0% | 16% |
| Noua investiție | 20% | 20% |
| Total | 100% | 100% |
| Numerarul final al societății | £292k | £292k |
SAFE construit de £100k, plafon de £500k și valoare de £800k înaintea noii investiții. Fără rezervă de opțiuni, preferințe sau ieșire realizată. SAFE fără rundă rămâne contingent.
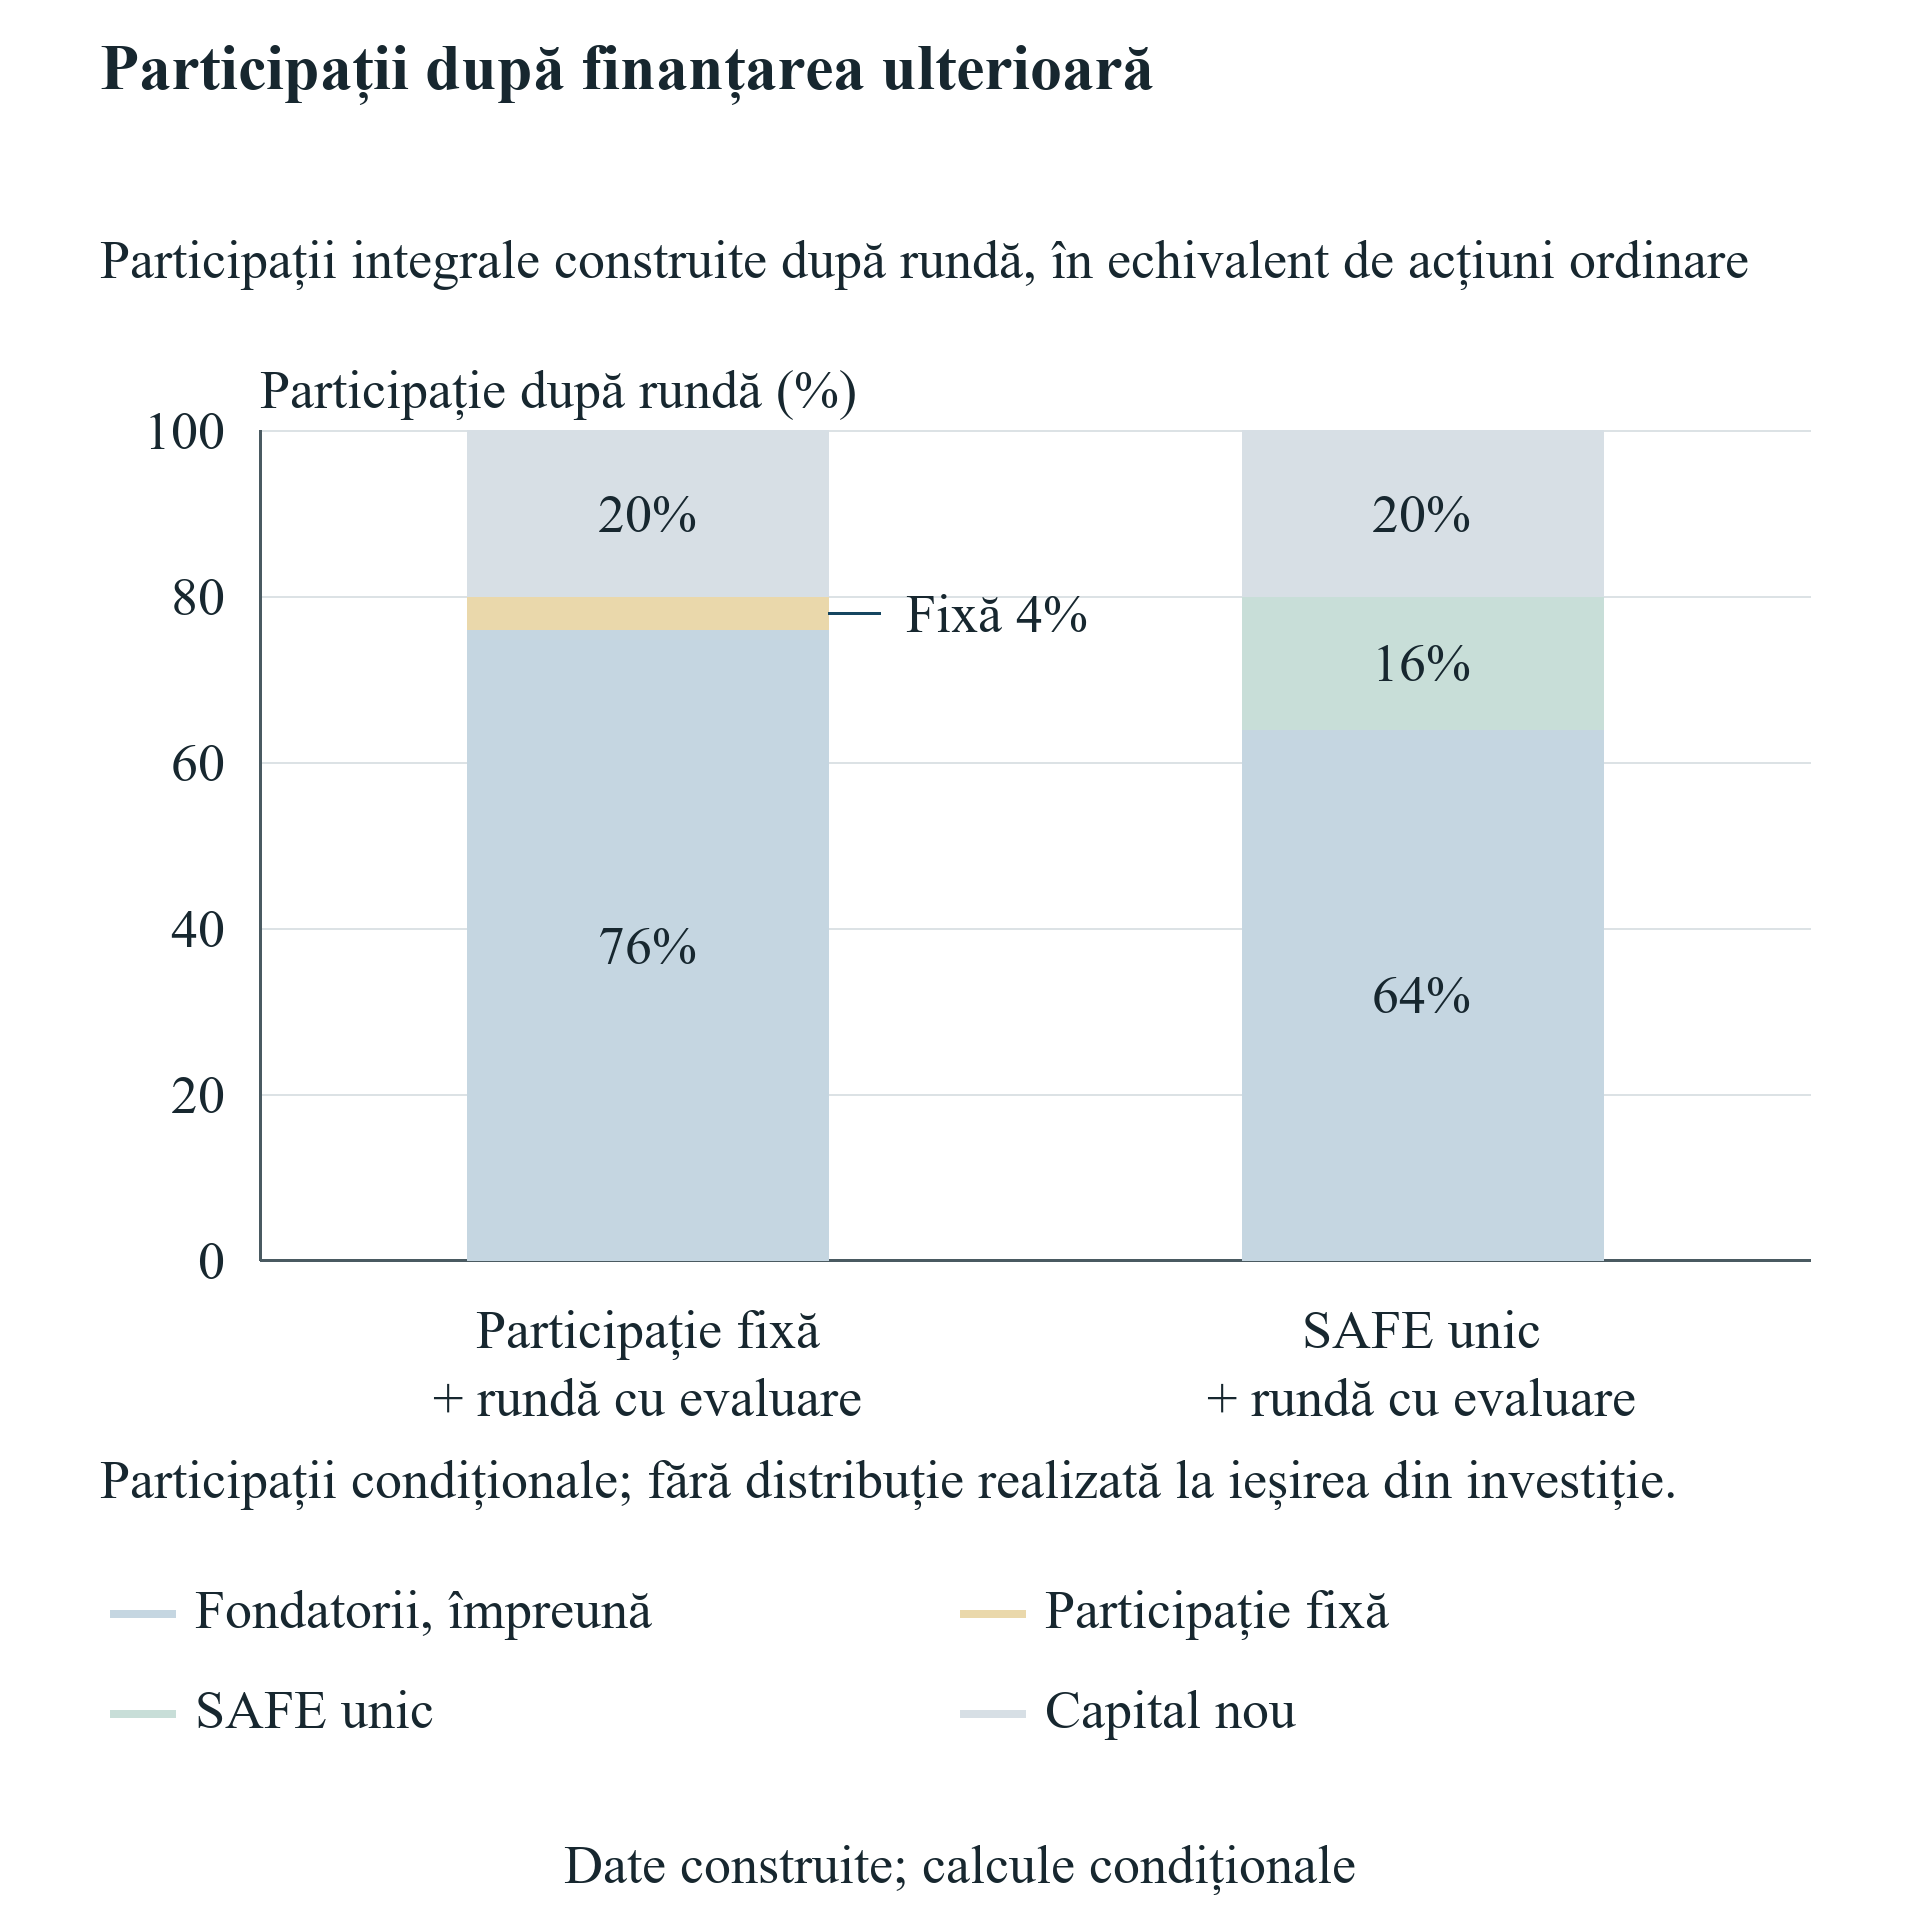
Derulează orizontal pentru a citi figura la dimensiunea completă. O poți deschide și separat, la dimensiunea integrală.
Structură construită a capitalului, fără încasări realizate de fondatori; SAFE fără rundă rămâne contingent.
20 Creați un registru al dovezilor comerciale cu un rezultat final observabil
Registrul propus al societății începe cu un identificator al oportunității care rămâne valabil pe parcursul introducerilor, schimbărilor de cont și urmăririi ulterioare. Acesta consemnează contactul din program, organizația cumpărătorului nominalizată în dosarul confidențial al societății, data introducerii, fondatorul responsabil și temeiul consimțământului pentru stocarea informațiilor. Calificarea consemnează apoi o problemă definită a clientului, persoana care decide, procesul bugetar relevant, ruta de achiziție și următorul eveniment așteptat. Introducerea este completă când comunicarea relevantă a avut loc conform definiției convenite a serviciului. Calificarea clientului necesită observații suplimentare. Registrul trebuie să păstreze un contact care refuză sau devine inactiv, împreună cu un motiv datat atunci când contrapartea îl furnizează.
Dovezile pilotului trebuie să identifice descrierea lucrărilor, criteriile de acceptare, sfera, costurile de livrare, dependențele de acces, termenii proprietății intelectuale și dacă plata este efectiv datorată. O demonstrație pentru un potențial cumpărător poate fi un eveniment util de învățare, fără a crea vreun drept facturabil. Un pilot cu plată adaugă un contract și o creanță, încasarea fiind monitorizată separat. Înregistrarea încasării trebuie să reconcilieze numerarul bancar, factura și entitatea clientului, inclusiv taxele, rambursările sau reținerile terților, după caz. Astfel se poate distinge un serviciu livrat de o comandă înregistrată, o creanță și numerarul încasat. Totodată, se susține verificarea obligațiilor de livrare create de o introducere aparent promițătoare.
Dovezile finanțării necesită un registru paralel. O întâlnire cu un investitor, o solicitare de verificare, o foaie de termeni, documentația semnată, îndeplinirea condițiilor și un transfer decontat sunt evenimente datate distincte. Societatea beneficiară și instrumentul trebuie identificate la fiecare etapă care produce angajamente. Capitalul ulterior trebuie atribuit unei introduceri numai potrivit unei reguli descriptive convenite în prealabil, precum primul contact eligibil dovedit, păstrând contactele concurente și relațiile preexistente. O asemenea regulă poate descrie un traseu prin fluxul oportunităților; nu identifică investiția care ar fi avut loc fără program. Atribuirea cauzală necesită un design adecvat de comparație, dincolo de acest registru operațional.
Tabloul de bord trebuie să raporteze populația relevantă și urmărirea lipsă. Rezultatele descriptive utile includ oportunitățile introduse care ajung la o etapă specificată, durata mediană observată a etapelor pentru tranzițiile încheiate, numerarul angajat pentru livrare, numerarul încasat și finanțarea primită. Fiecare măsură necesită o cohortă de intrare, o dată de observație, un tratament valutar și un numitor. O oportunitate activă care așteaptă urmărirea nu trebuie contabilizată tacit drept pierdere încheiată sau vânzare încheiată. Raportarea pe cohorte trebuie să păstreze cazurile respinse, retrase și imposibil de contactat. Societatea poate apoi evalua dacă programul și-a livrat serviciul convenit și dacă propria execuție a etapei următoare progresează, păstrând vizibile limitele dovezilor.
21 Negociați repere de plată și de servicii pe care societatea le poate observa
Discuția ofertei trebuie să separe serviciul controlabil al furnizorului de deciziile controlate de investitori, clienți și autorități. Un furnizor poate conveni un număr definit de întâlniri calificate, un proces de selecție documentat sau un program de sprijin planificat. Aprobarea achiziției cumpărătorului, decizia comitetului de investiții și rezultatul vizei aparțin respectivilor decidenți. Limbajul contractual trebuie să identifice livrabilele, obligațiile participantului, raportarea, datele comisioanelor, tratamentul anulării și procedurile de soluționare a disputelor. Societatea trebuie să obțină consiliere calificată privind acordul efectiv. Metoda de cercetare furnizează întrebările de verificare și consecințele de numerar ale termenilor alternativi; nu oferă o clauză juridică universală și nu afirmă că un furnizor acceptă o anumită alocare a riscurilor.
Plata legată de repere poate fi evaluată prin mutarea evenimentelor de comision specificate în registrul societății. Un comision ulterior ajută numai la punctele de control anterioare plății, sub rezerva oricărei modificări de preț sau consecințe contractuale. Rambursabilitatea necesită, de asemenea, un declanșator clar și o dată credibilă a încasării. O rambursare contingentă trebuie să rămână o creanță separată până la documentarea condițiilor și decontării. Societatea trebuie să testeze calendarul plății brute și al rambursării, inclusiv cazul în care rambursarea este întârziată sau contestată. Raportarea exclusivă a comisionului net final ar putea ascunde necesarul temporar de finanțare și ar lăsa decizia deconectată de pragul consiliului.
Contractarea cu clienții poate aborda perioada cu G negativ printr-un avans documentat, livrare etapizată sau acceptare și încasare etapizate. Fiecare structură modifică evenimentele de numerar și poate schimba propunerea comercială, prețul sau disponibilitatea clientului de a contracta. Metoda trebuie să modeleze termenii semnați rezultați, fără a presupune că un client acceptă un avans. Când livrarea necesită un partener local, calendarul numerarului trebuie să includă facturile partenerului și dreptul societății la plată. Reținerea fiscală externă, impozitele indirecte, costurile de decontare și conversia valutară necesită tratament specific tranzacției. Experimentul numeric prezent exclude aceste elemente pentru ca intervalul de bază al contribuției să poată fi inspectat clar.
Negocierile finanțării se pot concentra, în mod similar, pe data când fondurile devin utilizabile, condițiile prealabile, sumele rezervate și interacțiunea cu cheltuielile de participare. O primă tranșă mai timpurie poate modifica lichiditatea, lăsând o tranșă ulterioară contingentă. Orice facilitate-punte creează un instrument suplimentar cu propria cerință de rambursare. Consiliul trebuie să compare o rută revizuită complet specificată cu originalul, incluzând toate obligațiile noi. Rezultatul trebuie să fie o înregistrare decizională scurtă care identifică termenul nerezolvat și responsabilul său. Dacă un termen necesar rămâne neconfirmat, ruta rămâne condiționată, iar societatea trebuie să identifice cheltuiala pe care este dispusă să o angajeze înaintea acelei confirmări.
22 Construiți dosarul consiliului în jurul deciziilor, documentelor și perioadei rămase de funcționare finanțate din numerarul disponibil
Prima pagină a dosarului decizional trebuie să precizeze reperul operațional propus, poziția existentă de numerar, aprobarea solicitată și alternativa în cazul refuzării programului. Anexa de sprijin trebuie să reconcilieze numerarul cu un extras bancar datat, să excludă sumele restricționate din fondurile utilizabile și să identifice obligațiile scadente. Societatea trebuie să atașeze oferta aplicabilă a programului și să evidențieze versiunea utilizată. Un rezumat al rutei poate apoi prezenta finanțarea brută, reținerile, costurile de acces plătite de societate, costurile plătite de fondator, fondurile restricționate și prima încălcare a politicii. Aceste câmpuri permit administratorilor să examineze ruta completă fără a se baza pe suma investiției din titlu sau pe o narațiune despre valoarea rețelei.
A doua componentă trebuie să fie un calendar de eligibilitate și execuție, cu un responsabil nominalizat pentru fiecare condiție prealabilă. Elementele includ acceptarea în program, selecția pentru investiție, confirmarea privind imigrarea, constituirea sau reorganizarea societății, serviciile bancare, călătoria și orice cerere de sprijin. Fiecare element nerezolvat trebuie să aibă o dată-țintă de confirmare și decizia de cheltuire pe care o controlează. Un calendar poate arăta dependențele fără a presupune un rezultat favorabil. Dacă un termen este publicat fără fus orar, responsabilul trebuie să obțină clarificarea. Dacă o pagină veche a programului rămâne online după începutul cohortei, dosarul trebuie să identifice absența unei următoare perioade verificate, fără a trata ruta drept deschisă în prezent.
Componenta comercială trebuie să arate dovezile actuale pentru fiecare oportunitate relevantă și costul etapei următoare. Administratorii pot verifica întâlnirile promise, cele care au avut loc, proiectele-pilot care generează cheltuieli și contractele pentru care s-a încasat plata. Contactele de finanțare necesită un calendar separat al angajamentelor semnate și al condițiilor de încasare. Modelul de numerar trebuie să utilizeze numai statutul adecvat scenariului analizat. Un plan de bază întemeiat pe dovezi privind încasări decontate și angajamente poate sta alături de oportunități expres condiționate. Dosarul nu trebuie să transforme un contact necalificat într-o încasare prognozată numai fiindcă broșura programului descrie accesul la investitori.
Aprobarea poate specifica un angajament maxim de numerar ireversibil, pragul de menținut, informațiile necesare înaintea etapei următoare și o dată de revizuire. Societatea trebuie să păstreze prognoza aprobată inițial și să înregistreze separat modificările ulterioare. La revizuire, diferențele pot fi atribuite unor evenimente datate, precum modificarea calendarului vizei, un transfer amânat, un pilot cu plată sau costuri revizuite de călătorie. Aceasta susține învățarea operațională și o pistă de audit. Oferă și o decizie disciplinată de oprire când condițiile nu se materializează. Cercetarea nu garantează că aprobarea etapizată produce o intrare reușită pe piață; scopul său practic este explicitarea angajamentelor consiliului și a cerințelor de dovezi.
23 Proiectați o evaluare viitoare în jurul costurilor, selecției și rezultatelor încasate
Un studiu empiric viitor al accesului transfrontalier la acceleratoare ar necesita o populație definită înainte ca rezultatele să fie cunoscute. Un punct de plecare util este cohorta solicitanților eligibili, cu datele cererilor, scorurile de selecție unde sunt disponibile legal, deciziile de admitere, acceptările, retragerile și participarea. Urmărirea exclusivă a societăților finanțate din portofoliu ar omite fondatorii care suportă costuri de acces fără investiție. Studiul trebuie să distingă țara fondatorului, a societății operaționale, a programului și a clientului-țintă. Controalele juridice și de confidențialitate ar guverna înregistrările individuale. Lucrarea curentă nu deține un asemenea set de date și, prin urmare, nu raportează o rată de conversie la nivelul solicitantului, un efect mediu al tratamentului sau un randament al participării.
Măsurarea costurilor trebuie să consemneze plățile, datele, moneda, plătitorul, rambursările și activitatea înlocuită. Timpul fondatorului necesită propria ipoteză declarată de evaluare dacă este monetizat. Cheltuielile operaționale comune trebuie distinse de costurile incrementale ale rutei, cu un contrafactual documentat. Creditele nemonetare trebuie evaluate prin utilizarea efectivă sau printr-o ipoteză separată explicită și nu trebuie să apară drept numerar bancar. Instrumentele de capital necesită condițiile lor contractuale semnate și istoricul ulterior al conversiei. Compararea programelor cu comision cu programele care primesc participații necesită raportarea finanțării și a participațiilor alături de rezultatele operaționale; un singur total al cheltuielilor ar omite dreptul asupra capitalului transferat investitorului.
Definițiile rezultatelor trebuie să urmărească introducerile, calificarea, contractele, livrarea și încasările, finanțarea ulterioară fiind înregistrată independent. O dată fixă de observație creează cenzurare la dreapta pentru societățile care încă negociază sau așteaptă plata. Înregistrările lipsă și lipsa răspunsului fondatorilor trebuie raportate pe cohorte și statute. Cererile repetate, participarea la mai multe programe și contactele preexistente cu clienții sau investitorii pot complica atribuirea. Un design care pretinde efecte cauzale ar necesita o sursă credibilă de comparație și ipoteze adecvate, precum un design justificabil bazat pe pragul de selecție într-un anumit program. Potrivirea singură nu ar stabili că au fost înlăturate calitatea neobservată a fondatorului sau selecția oportunităților.
Registrul ofertelor publice poate contribui cu o descriere datată a tratamentului, fără a constitui o estimare cauzală. Programele pot modifica termenii investiției, cerințele de localizare și sprijinul comercial între cohorte. Evaluarea trebuie să păstreze acele versiuni și să evite combinarea lor într-un singur produs neschimbător. Ratele de marketing la nivelul programului pot fi consemnate cu numitorii și orizonturile declarate, apoi verificate față de datele subiacente dacă sunt disponibile. Absența lor din calibrarea numerică de aici este deliberată: experimentul construit nu are intrări empirice de probabilitate. Un set ulterior de date de cercetare ar putea testa mecanismele sugerate de registru, păstrând diferența dintre asocierile observate, estimările cauzale locale și identitățile contabile condiționate.
24 Stabiliți limita deciziei și precizați ce rămâne nemăsurat
Metoda evaluează o rută specificată de finanțare și comercializare în cadrul unei politici de lichiditate selectate. Nu estimează calitatea programului, adecvarea fondatorului, eligibilitatea pentru imigrare, aprobarea investiției sau probabilitatea obținerii unui client. Paginile publice se pot modifica, iar acordurile semnate pot conține condiții materiale absente din acele pagini. Comparația programelor rămâne, prin urmare, datată la 12 noiembrie 2026. Rutele selectate sunt exemple pentru comparație analitică și nu furnizează un clasament global exhaustiv. Câmpurile nerezolvate identifică locul de unde trebuie să înceapă verificările proprii ale societății. Ele limitează și utilizarea comparației într-o cerere depusă după data observației.
Modelul construit exclude taxele, dobânda, inflația, pierderile de credit, rezervele de opțiuni, titlurile multiple, preferințele la ieșire, rambursările contestate și constrângerile reale de capacitate. Folosește o activitate operațională comună cu încasări comune zero, cheltuieli de acces plătite de societate și un registru al numerarului personal egal cu zero. Unitatea valutară este artificială. Fiecare client, rezultat al finanțării și dată a plății este stipulat. Aceste limite fac inspectabile relațiile contabile și păstrează delimitarea numerelor exemplului față de estimările de piață. O societate care aplică acest cadru trebuie să înlocuiască acele intrări și să extindă calendarul evenimentelor pentru obligațiile sale efective. Modificarea unei intrări poate modifica fezabilitatea, intervalul contribuției și comparația participațiilor.
Principala constatare analitică este intervalul condiționat al contribuției finale a clientului. Livrarea înaintea încasării creează o expunere negativă de numerar pentru fiecare liră de contribuție, iar acea expunere poate impune o limită superioară finită unei rute care necesită și o contribuție minimă pozitivă. Exemplul cu finanțare redusă dă un interval de la £8,000 la £38,000 în calendarul său exact stipulat. Exemplele finanțării întârziate arată că o cifră atrăgătoare a numerarului final poate coexista cu o încălcare anterioară a politicii. Acestea sunt consecințe reproductibile ale evenimentelor și convențiilor specificate. Rămân întrebări utile pentru verificare, deși cercetarea de față nu furnizează dovezi cauzale despre rezultatele comerciale ale unui accelerator real.
Un fondator sau consiliu pregătit să decidă poate solicita o ofertă pe componente, confirma eligibilitatea și permisiunea de participare, construi alternativa de rămânere, reconcilia finanțarea utilizabilă și urmări introducerile până la rezultate încasate. Poate apoi evalua o rută folosind calendarul efectiv de numerar al societății și un prag aprobat clar. Oportunitățile comerciale nerezolvate rămân vizibile alături de angajamentele finanțate. Participațiile sunt prezentate prin instrumentele aplicabile, fără o ieșire realizată fictivă. Dosarul rezultat oferă contrapărților întrebări concrete despre momentele plăților, comisioane, utilizarea restricționată și livrarea serviciilor. Recomandarea sa finală trebuie să se bazeze pe opțiuni fezabile documentate și obiectivele declarate ale acționarilor, orice ipoteze suplimentare fiind declarate pentru decizia pe care o afectează.
Referințe bibliografice
- Y Combinator. The Y Combinator Deal. Consultat la 12 noiembrie 2026. https://www.ycombinator.com/deal
- Y Combinator. Frequently Asked Questions. Consultat la 12 noiembrie 2026. https://www.ycombinator.com/faq
- Techstars. Investment Terms. Consultat la 12 noiembrie 2026. https://www.techstars.com/investment-terms
- Techstars. Investment Terms announcement, 17 April 2025. Consultat la 12 noiembrie 2026. https://www.techstars.com/newsroom/investment-terms
- 500 Global. The 500 Fellowship, current flagship page, updated September 2026. Consultat la 12 noiembrie 2026. https://500.co/founders/flagship
- Entrepreneurs First. London FAQs. Consultat la 12 noiembrie 2026. https://www.joinef.com/faqs/london/
- Antler. Antler in Singapore. Consultat la 12 noiembrie 2026. https://www.antler.co/location/singapore
- Immigration, Refugees and Citizenship Canada. Start-up Visa Program, page details 21 July 2026. Consultat la 12 noiembrie 2026. https://www.canada.ca/en/immigration-refugees-citizenship/services/immigrate-canada/start-visa.html
- GOV.UK. Visit the UK as a Standard Visitor, Visit on business. Consultat la 12 noiembrie 2026. https://www.gov.uk/standard-visitor/visit-on-business
- US Department of State. Fact Sheet U.S. Business Visas B-1 and Allowable Uses. Consultat la 12 noiembrie 2026. https://travel.state.gov/content/travel/en/us-visas/business/b-1-fact-sheet.html
- Enterprise Singapore. GIA Shanghai Acceleration Programme. Consultat la 12 noiembrie 2026. https://www.enterprisesg.gov.sg/grow-your-business/innovate-with-us/market-access-and-networks/global-innovation-alliance/gia/gia-shanghai
- Techstars Support. Can I apply to Techstars programs not in my country? Can you help with visa or immigration issues? Modified 17 May 2024. Consultat la 12 noiembrie 2026. https://help.techstars.com/support/solutions/articles/4000207088-can-i-apply-to-techstars-programs-not-in-my-country-can-you-help-with-visa-or-immigration-issues-
- Techstars Support. After a Techstars program ends, do I need to stay in the program location? Consultat la 12 noiembrie 2026. https://help.techstars.com/support/solutions/articles/4000207073-after-a-techstars-program-ends-do-i-need-to-stay-in-the-program-location-
- MassChallenge. Security and Resiliency Traction 2026. Consultat la 12 noiembrie 2026. https://masschallenge.org/security-and-resiliency-traction-2026/
- Antler. Antler in UK. Consultat la 12 noiembrie 2026. https://www.antler.co/location/uk
- Enterprise Singapore. Global Innovation Alliance initiative, including GIA+ effective 1 April 2026. Consultat la 12 noiembrie 2026. https://www.enterprisesg.gov.sg/grow-your-business/innovate-with-us/market-access-and-networks/global-innovation-alliance/gia-initiative
- Singapore Ministry of Manpower. EntrePass eligibility. Consultat la 12 noiembrie 2026. https://www.mom.gov.sg/passes-and-permits/entrepass/eligibility
- CORFO. Start-Up Chile Ignite 13 call. Consultat la 12 noiembrie 2026. https://www.corfo.gob.cl/sites/cpp/convocatoria/start-up-chile-ignite-13/
- CORFO. Bases Start-Up Chile, refundido no oficial, November 2026. Non-official consolidation; governing resolutions and executed agreement require confirmation. Consultat la 12 noiembrie 2026. https://saowcsblobassets.blob.core.windows.net/assets/CONV/26IGN-2/Bases%20Start-Up%20Chile%20-%20Refundido%20No%20Oficial%20(nov%202026).pdf
- European Institute of Innovation and Technology. Venture incubation program, 2026 opportunity. Consultat la 12 noiembrie 2026. https://www.eit.europa.eu/our-activities/opportunities/venture-incubation-program
- EIT Jumpstarter. Terms and Conditions 2026, version 2, 6 May 2026. Consultat la 12 noiembrie 2026. https://eitjumpstarter.eu/wp-content/uploads/2026/05/EIT-Jumpstarter-2026_Terms-and-Conditions_v2_20260506.pdf
- DIPRES. Start-Up Chile monitoring, 2023 period and 2024 price base. Publication date not independently established. Consultat la 12 noiembrie 2026. https://www.dipres.gob.cl/597/articles-338261_doc_pdf.pdf
- UK Department for Business and Trade. Global Entrepreneur Programme, Frequently Asked Questions, updated 27 August 2026. Consultat la 12 noiembrie 2026. https://www.business.gov.uk/campaign/gep/frequently-asked-questions/
- Hallen, B. L., Cohen, S. L. and Bingham, C. B. (2020). Do Accelerators Work? If So, How? Organization Science 31(2), 378-414. DOI:10.1287/orsc.2019.1304. Author manuscript dated 3 April 2019. https://d3brk8rkzvc45n.cloudfront.net/s3fs-public/2024-02/SSRN-id2719810.pdf
- Yu, S. (2020). How Do Accelerators Impact the Performance of High-Technology Ventures? Management Science 66(2), 530-552. DOI:10.1287/mnsc.2018.3256. Abstract reviewed only. https://pubsonline.informs.org/doi/10.1287/mnsc.2018.3256
- Gonzalez-Uribe, J. and Reyes, S. (2021). Identifying and Boosting Gazelles: Evidence from Business Accelerators. Journal of Financial Economics 139(1), 260-287. DOI:10.1016/j.jfineco.2020.07.012. Accepted manuscript, April 2020. https://eprints.lse.ac.uk/103145/1/Gazelles_16042020_JFE.pdf
- Gonzalez-Uribe, J. and Leatherbee, M. (2018). The Effects of Business Accelerators on Venture Performance: Evidence from Start-Up Chile. Review of Financial Studies 31(4), 1566-1603. DOI:10.1093/rfs/hhx103. Accepted manuscript, August 2017. https://researchonline.lse.ac.uk/id/eprint/84553/1/Gonzalez-Uribe_Effects%20of%20Business%20Accelerators.pdf
Despre autor
Chennakeshav (CK) este un executiv în finanțe corporative și investment banking cu peste 25 de ani de experiență globală în inițierea, structurarea și executarea tranzacțiilor de M&A, capital de creștere și strategie corporativă. A condus mandate de creare de valoare pentru fondatori, companii și fonduri; a conectat perspectiva consiliului de administrație cu execuția practică și finalizarea tranzacțiilor.
Cariera sa include Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, societăți din portofoliul ADQ și Emirates Growth Fund, în TMT, imobiliare, fintech, deeptech, cleantech, infrastructură și energie. A colaborat cu conducerea executivă, fonduri de private equity și venture capital, fonduri suverane și birouri de administrare a averilor familiale pentru finanțări complexe și întreprinderi în extindere; a condus analize de due diligence în M&A, integrare post-fuziune și inițiative de transformare a afacerilor pentru crearea de valoare.
La Matchpoint Partners este Managing Partner, conducând practica de finanțe corporative, M&A și atragere de capital a firmei. Deține un MBA de la London Business School, o diplomă de inginer de la VTU și urmează un Master of Laws (LLM, în curs) la UCL London.
Mentor activ al start-up-urilor, CK oferă mentorat la Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute și IN5, este Entrepreneur Mentor in Residence (EMiR) la London Business School și jurizează Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Declinarea răspunderii
Lucrarea face parte dintr-o serie continuă despre structura piețelor private și alternative. Opiniile exprimate aparțin autorului. Lucrarea are scop informativ, descrie structura pieței în termeni generali și nu constituie consultanță de investiții, juridică, fiscală sau de reglementare ori o recomandare privind un titlu, vehicul sau o contraparte.
