
1 Zdefiniuj decyzję o wejściu za granicę przed porównaniem ofert
Zagraniczny akcelerator należy oceniać w odniesieniu do decyzji firmy z określonym operacyjnym kamieniem milowym, datowanym zapotrzebowaniem na środki i wyraźną alternatywą. Takim kamieniem milowym może być zakończona ocena klienta, możliwa do wykonania umowa dystrybucyjna albo runda finansowania, po której na rachunku firmy znajdują się dostępne środki. Każdy wynik wymaga innej pracy i innych dowodów. Nagłówkowa kwota inwestycji programu nie opisuje całego wariantu, gdy udział wymaga podróży, innej struktury spółki, okresu zamieszkania lub wydatków przed udostępnieniem inwestycji. Pytanie ekonomiczne dotyczy tego, czy firma może sfinansować cały wariant i uzasadnić związane z nim zobowiązania udziałowe i operacyjne.
Ocena zaczyna się od firmy podpisującej dokumenty programu oraz firmy ponoszącej koszty operacyjne. Mogą to być różne podmioty. Przed zatwierdzeniem budżetu zarząd powinien ustalić podmiot otrzymujący środki, obecnych wspólników, obowiązki założycieli i ewentualną wymaganą spółkę dominującą lub zależną. Powinien też ustalić, czyja fizyczna obecność jest wymagana i jakie działania są dla tych osób dozwolone w miejscu docelowym. Przyjęcie, wybór do inwestycji, restrukturyzacja prawna, zezwolenie imigracyjne i udostępnienie środków przez bank należą do osobnych pozycji dokumentacji decyzji. Dowód jednego zdarzenia nie wystarcza do zamknięcia dokumentacji innego. Podpisaną ofertę należy zatem uzgodnić z własną sytuacją prawną i pieniężną firmy.
Artykuł rozwija metodę finansowania i komercjalizacji uwzględniającą koszty dostępu. Łączy datowany rejestr wybranych publicznych źródeł programowych i rządowych ze skonstruowanym eksperymentem ewidencji przepływów oraz protokołem zapisu postępu komercyjnego. Wkładem analitycznym jest warunkowy przedział wkładu od klienta, który określony wariant może sfinansować. Wydatki na realizację przed inkasem mogą narzucić zarówno górną granicę wkładu wynikającą z kapitału obrotowego, jak i minimalne wymagane wpływy. Późniejszy kontrakt może też pozostawić wcześniejsze ograniczenie pieniężne nierozwiązane. Są to konsekwencje określonego kalendarza zdarzeń i polityki zarządzania środkami pieniężnymi. Nie są szacunkami efektu przystąpienia do akceleratora.
Przegląd źródeł publicznych dotyczy ofert i zasad udostępnianych we wskazanej dacie obserwacji. Na potrzeby analizy niedostępne były podpisane umowy wnioskodawców, indywidualne decyzje imigracyjne, oferty kosztowe dla założycieli i powiązany rejestr wprowadzeń śledzonych aż do faktycznego inkasa. Firmy z przykładów i dane liczbowe są wyraźnie skonstruowane. Wyniki wspierają zatem metodę decyzyjną, zestaw pytań dotyczących oferty i projekt pomiaru. Nie identyfikują przyczynowego zwrotu ze sprzedaży w obecnym programie ani prawdopodobieństwa uzyskania inwestycji przez wnioskodawcę. Firma może zastąpić skonstruowane dane własnymi udokumentowanymi zobowiązaniami, zachowując to rozróżnienie.
2 Oddziel usługi programu od zobowiązań inwestycyjnych i komercyjnych
Opis programu może zawierać kilka ekonomicznie różnych pozycji. Inwestycję początkową, warunkową możliwość inwestycji, prawo do refundacji, nagrodę konkursową i dostęp do doradców należy zapisywać osobno. Ich warunki, terminy i skutki własnościowe różnią się. Pułap finansowania wyznacza maksimum w opublikowanym opisie. Firma potrzebuje kwoty zobowiązania wobec własnego podmiotu i daty, od której może ją wykorzystać. Opłaty programowe i inne potrącenia wymagają odrębnego uzgodnienia. Usługi i kredyty usługowe wymagają własnej ewidencji kwalifikowalności i wykorzystania. Zsumowanie tych pozycji w jedną kwotę wsparcia uniemożliwia czytelnikowi ustalenie zasobów dostępnych na konkretną fakturę.
Publiczne warunki inwestycji są użytecznym punktem wyjścia, gdy wersja i instrument pozostają widoczne. Opublikowana standardowa oferta Y Combinator opisuje komponent SAFE o stałym procencie oraz SAFE bez pułapu wyceny z klauzulą największego uprzywilejowania i wskazuje brak opłaty programowej. Techstars opisuje początkowy komponent zwykłego kapitału udziałowego, SAFE bez pułapu wyceny z klauzulą największego uprzywilejowania oraz dalsze prawa i obowiązki. Opublikowana oferta różni się również w programach Azji i Pacyfiku. Te struktury wymagają analizy poszczególnych instrumentów przed obliczeniem ostatecznych udziałów przez założyciela. Warunki pieniężne i udziałowe jednego komponentu nie reprezentują całego układu. Dalsze skonstruowane przypadki finansowe w artykule stosują celowo węższą konwencję i nie odtwarzają pełnej umowy żadnego z tych dostawców.
Wersja programu ma znaczenie niezależnie od marki. Kanoniczna strona flagowego programu 500 Global udostępniana podczas badania wskazuje The 500 Fellowship, z okresem od listopada 2026 do kwietnia 2027 r. oraz warunkową inwestycją początkową i możliwą późniejszą. Starsze indeksowane opisy odnoszą się do innej nagłówkowej oferty. Aktualna strona pozostawia istotne pytania o instrumenty i opłaty do weryfikacji. Ta różnica uzasadnia nowy zapis oferty z zachowaną datą źródła i wyraźnie nierozstrzygniętymi polami. Odtwarzanie bieżącej gotówki bankowej na podstawie historycznej opłaty i starszej nagłówkowej inwestycji łączyłoby różne wersje produktu. Powstała liczba nie miałaby prawidłowej podstawy dokumentacyjnej.
Wsparcie komercyjne należy zapisywać poprzez obiecany rezultat usługi. Dostęp do sieci, przedstawienie potencjalnemu nabywcy, udział w demonstracji i podpisana umowa z klientem opisują różne zdarzenia. To samo dotyczy dostępu do inwestorów, zestawienia warunków, umowy inwestycyjnej i zaksięgowanych środków z finansowania. Ocena powinna wskazywać, co program rzeczywiście oferuje, jaka dalsza selekcja lub negocjacje są potrzebne i kto decyduje o następnym etapie. Pozwala to monitorować wykonanie usługi bez traktowania każdej usługi jako przychodu. Stanowi też jasny punkt wyjścia do rozmów o kamieniach milowych, raportowaniu, opłatach za udział i zakresie dalszej inwestycji.
| Zdarzenie | Wymagane dowody | Ujęcie pieniężne |
|---|---|---|
| Przyjęcie | Przyjęta oferta i obowiązki | Brak automatycznego wpływu |
| Inwestycja | Instrument, spełnione warunki i przelew | Dostępne finansowanie po rozliczeniu |
| Przedstawienie kontaktowi | Datowana komunikacja spełniająca kryteria | Brak automatycznego wpływu od klienta |
| Kontrakt odpłatny | Podpisany zakres i warunki płatności | Osobno realizacja i inkaso |
| Dalsze finansowanie | Wybór i dokumentacja finansowania | Warunkowe do rozliczenia |
Autorskie ramy decyzyjne; bez twierdzenia o wynikach programu.
3 Ustal zezwolenia i kwalifikowalność przed nieodwracalnymi wydatkami
Firma powinna zakończyć analizę zezwoleń i kwalifikowalności przed podjęciem zobowiązań, których nie można odzyskać. Analiza obejmuje definicję wnioskodawcy w programie, podmiot inwestycji, udziały założycieli, warunki geograficzne i działania planowane w miejscu docelowym. Powinna wskazać nierozstrzygnięte wymogi oraz osobę odpowiedzialną za ich potwierdzenie. Model finansowy traktuje nierozstrzygnięty warunek prawny lub programowy jako odrębny stan decyzji. Nie przypisuje wygodnego prawdopodobieństwa uzyskaniu zezwolenia ani nie zastępuje go dodatnim saldem na koniec roku. Zespół finansowy może przygotowywać budżety warunkowe podczas niezbędnych prac dokumentacyjnych.
Zezwolenie imigracyjne wymaga oceny właściwej ścieżce. Wytyczne brytyjskiego rządu dotyczące Standard Visitor dopuszczają określone działania biznesowe, w tym spotkania i negocjowanie umów, na wskazanych warunkach. W przypadku innej pracy odpłatnej lub nieodpłatnej kierują do odpowiedniej ścieżki pracy. Podobnie karta informacyjna B-1 Departamentu Stanu USA oddziela dozwoloną działalność biznesową od zatrudnienia i wykonywania pracy. Te publiczne podsumowania nie rozstrzygają, czy planowane działania konkretnego założyciela w programie są dozwolone. Zaproszenie do programu, możliwość rejestracji spółki i możliwość pracy w niej wymagają więc odrębnych dowodów. Artykuł nie zawiera indywidualnych zaleceń imigracyjnych.
Dostępność ścieżki należy sprawdzić na planowaną datę wjazdu. Oficjalna kanadyjska strona Start-up Visa była podczas badania oznaczona jako wstrzymana. Historyczny wyjątek wymagał ważnego certyfikatu zobowiązania z 2025 r. oraz złożenia wniosku do 30 czerwca 2026 r.; termin ten upłynął przed listopadową obserwacją. Oferta organizacji wspierającej biznes nie ustanawia dostępu poprzez tę wstrzymaną ścieżkę. Inne kanadyjskie ścieżki biznesowe lub imigracyjne wymagają własnej oceny. Dokumentacja decyzji powinna zachować dokładną ścieżkę i datę sprawdzenia, zamiast opierać się na ogólnym odniesieniu do kraju lub starszym opisie pomocy relokacyjnej programu.
Kwalifikowalność spółki i programu wymaga również własnych faktów dotyczących własności i działalności. Strona GIA Shanghai organizacji Enterprise Singapore obejmuje rejestrację i działalność w Singapurze, określony próg ostatecznych lokalnych udziałów, ofertę między przedsiębiorstwami i warunki przychodowe. Wymagania te dotyczą konkretnej ścieżki i powinny pozostać z nią powiązane. Opis programu jako służącego dostępowi do rynków międzynarodowych nie oznacza przyjmowania każdej zagranicznej firmy. Proponowaną restrukturyzację należy oceniać wraz z dokumentami inwestycyjnymi założycieli i wymogami działalności. Właściwy organ lub doradca powinien potwierdzić, czy zmiana rzeczywiście spełnia dany test. Sama rejestracja spółki nie jest wystarczającą dokumentacją kwalifikowalności.
| Ścieżka | Opublikowana zasada do sprawdzenia | Dowody wnioskodawcy |
|---|---|---|
| Zjednoczone Królestwo | Dozwolone działania biznesowe i udział | Indywidualna ścieżka i faktyczne działania |
| Stany Zjednoczone | Dozwolone działania B-1 i wymogi programu | Odpowiednie indywidualne zezwolenie |
| Singapur | EntrePass i właściwe kryteria wsparcia | Fakty o własności, firmie i założycielu |
| Kanada Start-up Visa | Opublikowane wstrzymanie i historyczny wyjątek | Potwierdzenie aktualnie właściwej ścieżki |
Oficjalne źródła imigracyjne, dostęp 12 listopada 2026 r.; nie ustala się tutaj indywidualnej kwalifikowalności.
4 Zbuduj udokumentowany wariant pozostania i przyrostowy budżet wejścia
Porównanie wymaga wyraźnego wariantu pozostania na dotychczasowym rynku. Ta sama firma zaczyna oba warianty z identycznymi zasobami początkowymi, istniejącymi zobowiązaniami i horyzontem obserwacji. Wariant pozostania powinien zawierać możliwości finansowania i komercjalizacji, które zarząd może uzasadnić bez zagranicznego udziału. Przypisanie mu zerowych szans przy zaliczeniu każdej zagranicznej introdukcji przesądzałoby wynik. Gdy dostępne dowody wspierają jedynie prognozę warunkową, warunek powinien być widoczny w obu wariantach. Skonstruowany eksperyment wykorzystuje prostą wspólną działalność operacyjną w celu wyodrębnienia mechanizmów. Zerowe wpływy bazowe są założeniem analitycznym, bez twierdzenia o typowej firmie lub braku krajowych szans rynkowych.
Wydatki dostępu powinny być przyrostowe względem tej alternatywy. Relokacja może zastąpić dotychczasowy koszt, dodać nowy albo pozostawić dotychczasowe zobowiązanie przy dodaniu kolejnego. Budżet powinien wskazywać właściwą sytuację. Faktura za zagraniczne zakwaterowanie nie jest automatycznie pełnym przyrostowym kosztem mieszkaniowym, jeżeli kończy się wydatek krajowy. Niewygasła krajowa umowa najmu może natomiast obowiązywać równolegle z nową fakturą. Ta sama logika dotyczy personelu, ubezpieczeń, utrzymania podmiotu i usług profesjonalnych. Każda istotna pozycja wymaga kwoty, waluty, daty płatności, warunku i źródła. Oferta cenowa dla konkretnej firmy ma inną rolę dowodową niż dane scenariusza dobrane przez autora.
Podmioty ponoszące koszty muszą pozostać identyfikowalne. Osobisty wydatek założyciela, płatność firmy i refundacja programu wpływają na różne pozycje pieniężne. Analiza powinna pokazać pożyczkę założyciela, obowiązek zwrotu lub wkład kapitałowy, który przenosi koszt między nimi. Osobista płatność nie może po cichu obniżać salda bankowego spółki. Eksperyment przypisuje modelowane koszty dostępu firmie i wyraźnie zapisuje tę konwencję. Pozwala to testować tożsamości pieniężne. Rzeczywista decyzja wymagałaby przed zatwierdzeniem relokacji także osobistego budżetu i ograniczeń finansowania założyciela, szczególnie gdy firma polega na nim w finansowaniu wydatków do czasu inwestycji lub refundacji.
Zobowiązania czasowe wymagają zdyscyplinowanego ujęcia. Zarząd może zapisać pracę wypartą przez udział w programie, pracę konieczną do utrzymania działalności krajowej i zdolności niezbędne do realizacji zagranicznego pilotażu. Gdy wpływają one na przepływy, powinny przełożyć się na udokumentowane założenie kadrowe lub wykonawcze. Analiza powinna unikać doliczania drugiego ogólnego kosztu alternatywnego tego samego już zabudżetowanego zasobu. Osobna niepieniężna ocena czasu może być użyteczna przy decyzji dotyczącej uwagi założyciela. Powinna zachować własne jednostki i cel decyzyjny, zamiast trafiać do ewidencji pieniężnej po wymyślonej stawce godzinowej.
Powstały budżet powinien umożliwiać prześledzenie każdej różnicy między wariantami. Wspólne pozycje operacyjne pozostają identyczne, chyba że zmienia je wskazana decyzja wariantu. Przyrostowe pozycje dostępu otrzymują unikalne identyfikatory, z odwołaniem do wypartych kosztów krajowych tam, gdzie ma to zastosowanie. Daty płatności powinny opierać się na dowodach umownych lub od dostawców, jeśli są dostępne. Zaplanowane zdarzenie, szacunek oczekujący na ofertę i zatwierdzone przez zarząd zobowiązanie wymagają różnych statusów. Struktura pozwala później uzgadniać faktury bez przepisywania pierwotnej prognozy. Pozwala też ustalić, czy niekorzystny wynik powstał wskutek opłaty, zmiany wymogu uczestnictwa, wolniejszego finansowania czy innego wyniku komercyjnego.
| Pozycja | Ujęcie | Dowód |
|---|---|---|
| Istniejący koszt operacyjny | Wspólny, chyba że wyparty | Budżet i umowa |
| Opłata programowa | Potwierdź płatnika i mechanizm rozliczenia | Umowa opłaty |
| Podróż i utrzymanie | Kwota przyrostowa i faktyczny płatnik | Wymagana obecność i oferta |
| Finansowanie | Osobno warunki i własność | Instrument i wpływ bankowy |
| Wsparcie | Osobno kwalifikowalna należność i inkaso | Przyznanie wsparcia i warunki płatności |
| Płatność założyciela | Osobna ewidencja osobista i zwroty | Faktura i warunki refundacji |
Skonstruowany model obejmuje koszty ponoszone przez firmę i zerową osobistą ewidencję założyciela.
5 Rejestruj przedstawienia kontaktom aż do obserwowalnych decyzji klientów
Rejestr dowodów komercyjnych powinien śledzić poszczególne możliwości poza samą liczbą spotkań. Każda wymaga unikalnego identyfikatora, organizacji nabywcy, potrzeby biznesowej, odpowiedzialnego kontaktu i datowanego następnego działania. Zapis może wówczas oddzielać przedstawienie kontaktowi od zakwalifikowanej rozmowy, umowy pilotażowej, realizacji, podpisanego kontraktu odpłatnego i inkasa. Proponowana sekwencja jest konwencją raportowania. Firma może rozpocząć zapis na późniejszym etapie, gdy ma już dowody tego etapu, bez wymyślania wcześniejszego udziału programu. Utracone i zatrzymane możliwości powinny pozostać w rejestrze, aby pozostałe konta nie stały się całym mianownikiem.
Kwalifikacja powinna opisywać sytuację zakupową, którą firma może sprawdzić. Rejestr może zapisywać omawiany problem, właściwy produkt lub usługę, proces decyzyjny nabywcy i następny wspólnie uzgodniony krok. Dowodem może być korespondencja, udokumentowany plan oceny lub zapis spotkania zaakceptowany przez osobę odpowiedzialną za sprzedaż. Celem jest odtwarzalność etapu wewnątrz firmy. Przedstawienie osobie bez właściwej roli może pozostać przedstawieniem, podczas gdy firma szuka odpowiedniejszego kontaktu. Zapis na tym etapie zachowuje działanie bez twierdzenia, że możliwość jest gotowa przekształcić się w kontrakt.
Pilotaże wymagają własnych zapisów realizacji i przepływów. Pilotaż może wymagać czasu personelu, wdrożenia, dostępu do danych, ubezpieczenia lub innych wydatków przed otrzymaniem płatności od klienta. Rejestr powinien wskazywać, kto zatwierdził koszty i jakie są warunki przejścia do odpłatnej współpracy. Wykonanie pilotażu bez otrzymanej zapłaty zapisuje zakończoną pracę. Nie daje wpływu od klienta, dopóki nie nastąpi osobno udokumentowana płatność. Podpisany odpłatny kontrakt wymaga również harmonogramu inkasa i niespełnionych warunków. Zespół finansowy może wtedy powiązać rejestr komercyjny z ewidencją przepływów poprzez identyfikatory transakcji, zamiast wyceniać cały lejek tak, jakby środki zostały już pobrane.
Relację między udziałem programu a wynikiem należy zapisywać oddzielnie od wyniku. Program mógł zapewnić przedstawienie, usprawnić istniejącą rozmowę albo nie mieć udokumentowanej roli w relacji z klientem. Klient pozyskany poprzez krajową relację powinien pozostać w wariancie pozostania, gdy wariant ten stanowi element porównania. Współwystępowanie po rozpoczęciu programu ustala kolejność zdarzeń. Samo nie identyfikuje dodatkowej działalności spowodowanej udziałem. Ocena przypisania wyniku powinna więc zachowywać pochodzenie kontaktu, historię relacji sprzed udziału, podjęte działania i alternatywne kanały dostępne firmie.
Monitorowanie wymaga też określonego okresu obserwacji i populacji. Wskaźnik obliczony wśród finansowanych spółek portfelowych ma inny mianownik niż wskaźnik dla wszystkich przyjętych rezydentów lub kwalifikujących się wnioskodawców. Wczesnego miernika pilotażu nie można bezpośrednio porównywać z zainkasowanymi przychodami w późniejszym horyzoncie. Proponowany rejestr zapisuje kohortę, geografię, datę wejścia, datę wyniku, walutę i brak dalszych obserwacji. Nie zastępuje dowodów firmy zagregowanym wskaźnikiem sukcesu wybranego dostawcy. Zapisy mogą wspierać późniejszą analizę opisową lub odpowiednio zaprojektowane badanie porównawcze. Obecne badanie nie twierdzi, że zgromadziło taki panel na poziomie wnioskodawców.
| Etap | Dowód | Znaczenie |
|---|---|---|
| Przedstawienie | Datowany właściwy kontakt | Zdarzenie dostępu |
| Kwalifikacja | Problem, uprawnienia i proces zakupowy | Oceniona możliwość |
| Uzgodniony pilotaż | Zakres, obowiązki i status płatności | Zobowiązanie wykonawcze |
| Kontrakt odpłatny | Podpisane warunki | Umowne prawo do płatności |
| Środki zainkasowane | Uzgodnienie rachunku i faktury | Pobrane środki od klienta |
Proponowane definicje operacyjne; bez zaobserwowanego wskaźnika konwersji.
6 Ujmuj dalsze finansowanie po udokumentowaniu jego warunków i środków
Dalszy kapitał wymaga rejestru inwestycyjnego odrębnego od rejestru klientów. Zapis powinien rozróżniać przedstawienie inwestorowi, spotkanie, niewiążącą deklarację, zestawienie warunków, podpisany instrument i wpływ bankowy. Powinien też wskazywać dalsze warunki, w tym restrukturyzację prawną, kontrolę własności lub odpowiadającą inwestycję zewnętrzną. Początkowa decyzja finansowa powinna wykorzystywać środki objęte zobowiązaniem i dostępne na wskazanych warunkach. Warunkową przyszłą inwestycję można zachować jako scenariusz i pytanie do badania oferty. Osobna pozycja pozwala uniknąć przekształcenia potencjalnego pułapu finansowania programu w bieżące środki operacyjne.
Przeanalizowane opublikowane warunki pokazują wagę tych rozróżnień. Londyńskie FAQ Entrepreneurs First oddziela wsparcie na wejściu od późniejszego wyboru do inwestycji i warunków opcjonalnej części finansowania w San Francisco. Antler Singapore opisuje kapitał dopasowany do finansowania instytucjonalnego. Obecny opis 500 Fellowship używa języka warunkowego wobec inwestycji początkowej i możliwej późniejszej. Każda jest odrębną opublikowaną propozycją wymagającą własnej umowy wnioskodawcy i dowodu płatności. Opisy powinny zachować waluty, warunki selekcji i wersje programów. Nie dostarczają wspólnego prawdopodobieństwa finansowania ani zweryfikowanego wpływu finansowania dla firmy rozważającej udział.
Późniejsza inwestycja zmienia również roszczenia wobec spółki. Ewidencja pieniężna zapisuje otrzymaną kwotę i datę jej dostępności. Osobny harmonogram własności zapisuje instrument, warunki konwersji i udział przydzielony nowemu kapitałowi. Stały udział w zwykłym kapitale i warunkowy instrument zamienny wymagają odmiennego ujęcia. Skonstruowany eksperyment wykorzystuje dla jednego przypadku celowo ograniczoną konwencję pułapu post-money i określa warunki jej stosowania. Nie rozszerza jej na instrumenty największego uprzywilejowania bez pułapu wyceny, wiele nakładających się SAFE lub nieujawnione zmiany puli opcyjnej. Rzeczywista oferta wymaga własnej zgodnej analizy kapitalizacji.
Zarząd powinien również oddzielać wyniki finansowania od wyników operacyjnych. Inwestycja zwiększa środki firmy i tworzy odpowiadające roszczenie inwestora. Nie ustanawia przychodu od klientów ani marży komercyjnej. Wariant może kończyć okres obserwacji z większymi środkami, ponieważ firma sprzedała większy udział własnościowy. Wynik należy raportować obok wykorzystania środków i zachowanego udziału, z wyraźnymi ograniczeniami porównania. Decyzja pozostaje wtedy otwarta na rzeczywiste cele i ograniczenia wspólników. Metoda analityczna dostarcza dopuszczalnych wyborów i dowodów potrzebnych do ich oceny; nie tworzy uniwersalnego rankingu z niezgodnych miar.
| Etap | Zapis | Pozostała zależność |
|---|---|---|
| Spotkanie | Datowany kontakt | Selekcja i warunki |
| Zestawienie warunków | Wersja i status wiążący | Dokumentacja i warunki |
| Podpisane finansowanie | Podmiot otrzymujący i instrument | Warunki i rozliczenie |
| Zaksięgowane środki | Wpływ bankowy i ograniczenia | Dozwolone wykorzystanie i przyszłe obowiązki |
Autorskie ramy kontrolne; nie przedstawiono rzeczywistej listy przyszłych inwestycji.
7 Czytaj każdą opublikowaną ofertę jako datowany zestaw odrębnych komponentów
Wybrane programy ilustrują kilka struktur wymagających różnych pytań podczas badania. Y Combinator publikuje inwestycję USD500,000 podzieloną na SAFE USD125,000 za stałe siedem procent oraz SAFE MFN USD375,000 bez pułapu wyceny, bez opłaty programowej. Oba papiery powinny pozostać oddzielne w analizie własności. Stały komponent określa jeden wskazany procent, natomiast ostateczne ujęcie komponentu MFN zależy od jego dokumentów i późniejszego finansowania. FAQ programu opisuje program stacjonarny w San Francisco i wnioski międzynarodowe. Opis nie ustanawia zezwolenia na podróż wnioskodawcy, kosztu restrukturyzacji ani ostatecznego harmonogramu finansowania. Każda kwestia wymaga własnych dowodów (Y Combinator, Deal i FAQ).
Techstars publikuje strukturę USD220,000 obejmującą USD20,000 poprzez zamienną umowę udziałową powiązaną z pięcioprocentowym zwykłym udziałem oraz USD200,000 poprzez SAFE MFN bez pułapu wyceny. Opublikowany wyjątek regionalny przewiduje dla programów APAC komponent SAFE USD100,000, co daje inną kwotę nagłówkową. Ogłoszenie inwestycyjne opisuje kontrole i proces pierwszej płatności. Umieszczenie całej nagłówkowej kwoty na początkowym rachunku firmy wyłącznie na podstawie ogłoszenia byłoby przedwczesne. Zarząd powinien zażądać dokładnej właściwej oferty, jej warunków i sekwencji przelewów. Wyjątek geograficzny oznacza też, że ogólna tabela porównawcza wymaga identyfikowalnej lokalizacji i wersji (Techstars, Investment Terms; ogłoszenie z 17 kwietnia 2025 r.).
Brytyjska strona Antler publikuje £125,000 za 8.5 procent udziałów, zamienny instrument dłużny £85,000 i opłatę programową £40,000. Strona singapurska opisuje inny pakiet inwestycyjny, brak opłaty rezydencyjnej oraz podróże i utrzymanie finansowane przez założycieli. W przeanalizowanym tekście strona singapurska używa kwot dolarowych bez jednoznacznego oznaczenia waluty ISO; rejestr zachowuje tę niepewność. Bez rzeczywistych dokumentów rozliczenia nie można zakładać potrącenia brytyjskiej opłaty z inwestycji w określonej dacie. Obie opublikowane oferty wspierają więc porównanie komponentów, a obliczenie dostępnych środków bankowych zależy od nierozstrzygniętych warunków. Każda firma powinna też potwierdzić właściwe zasady rezydencji i selekcji inwestycyjnej (Antler, strony lokalizacji UK i Singapore).
Obecna strona flagowego programu 500 Global przedstawia The 500 Fellowship, z aktualizacją we wrześniu 2026 r. Opisuje możliwą wczesną inwestycję do USD50,000 i możliwą dodatkową inwestycję do USD1 miliona. Te maksima nie określają uniwersalnej wypłaty, procentu udziałów, opłaty programowej ani daty wpływu. Nie należy łączyć historycznych opisów innego programu z obecną stroną w celu tworzenia kwoty netto. Entrepreneurs First podobnie oddziela londyńskie wsparcie, decyzję komitetu inwestycyjnego i opcjonalne dodatkowe finansowanie związane z relokacją do San Francisco i spółką Delaware C corporation. Przykłady uzasadniają porównanie z wyraźnie nierozstrzygniętymi komórkami. Puste pole poparte precyzyjnym pytaniem jest użyteczniejsze niż pewna kwota zestawiona z niezgodnych wersji ofert.
| Program | Opublikowana struktura | Nierozstrzygnięte lub warunkowe |
|---|---|---|
| Y Combinator | USD125k za 7%; USD375k SAFE MFN bez pułapu wyceny | Późniejsze ujęcie instrumentu i koszty wnioskodawcy |
| Techstars | USD20k CEA powiązane z 5%; USD200k SAFE MFN | APAC SAFE USD100k; właściwa sekwencja przelewów |
| Antler UK | £125k za 8.5%; instrument dłużny £85k; opłata £40k | Podatek od opłaty, rozliczenie, zwrot i daty wpływu |
| Antler Singapore | Według źródła $100k za 10%; $50k MFN; brak opłaty rezydencyjnej | Waluta ISO niewskazana wprost; utrzymanie/podróże założyciela |
| Entrepreneurs First London | Warunkowe wsparcie £6k; według źródła przy selekcji $125k za 8% | Opcjonalne źródłowe $125k MFN z warunkami relokacji/struktury; waluta ISO niewskazana wprost |
| The 500 Fellowship | Możliwa inwestycja początkowa do USD50k; do USD1m więcej | Obecne opłaty, instrument, udziały i rozliczenie niezweryfikowane |
Oficjalne strony, dostęp 12 listopada 2026 r. Komponenty nie ustanawiają dostępnych wpływów bankowych ani bieżącej dostępności kohorty.
8 Porównuj osobno subsydia dostępu, nagrody konkursowe i udział kapitałowy
Wsparcie wejścia na rynek może zmniejszać wydatki kwalifikowane bez dostarczania inwestycji do swobodnego wykorzystania. Strona GIA+ organizacji Enterprise Singapore wskazuje podwyższony poziom wsparcia od 1 kwietnia 2026 r. do siedemdziesięciu procent, przy pułapach S$35,000 dla technologii ogólnych i S$50,000 dla głębokich technologii. Wskazuje kwalifikowane opłaty programowe, koszty utrzymania i przeloty oraz opisuje przyjęcie do programu przed wnioskiem o wsparcie. Warunki te nie ustanawiają przyznania środków konkretnej firmie ani daty refundacji. Model powinien umieszczać zatwierdzone kwalifikowane wsparcie we własnym harmonogramie należności i płatności, z osobnym wskazaniem wkładu wnioskodawcy i kosztów poza wsparciem (Enterprise Singapore, inicjatywa GIA).
Nabór CORFO Ignite 13 stanowi aktualnie datowany przykład wsparcia bez obejmowania udziałów, z warunkami uczestnictwa i wkładu. Strona podaje wsparcie do CLP30 milionów i osiemdziesięciu procent, ze stawką dziewięćdziesięciu procent dla kwalifikującej się liderki projektu według określonej reguły płci zarejestrowanej. Przeanalizowane skonsolidowane podstawy omawiają udział lidera w Chile, własność, zaangażowanie i wymogi wkładu. Powiązany tekst skonsolidowany oznacza się jako nieoficjalny; właściwe uchwały i podpisana umowa wymagają potwierdzenia. Wymóg wkładu należy zatem prześledzić do kwalifikowanych pozycji pieniężnych lub rzeczowych i właściwego mechanizmu finansowania. Zaliczka pod zabezpieczenie i refundacja po wydatku mają odmienne skutki płynnościowe nawet przy identycznej zatwierdzonej kwocie wsparcia.
Przeanalizowane europejskie nabory obejmują konkurencyjne przydziały z różnymi odbiorcami i warunkami. Strona inkubacji przedsięwzięć EIT opisuje wybrane wsparcie wzrostu i dalszą nagrodę konkursową, z wymogiem SAFE dla wybranych przedsięwzięć. Warunki EIT Jumpstarter na 2026 r. dotyczą uprawnionych osób fizycznych, wymogu wczesnego etapu, warunkowego wsparcia szkoleniowego i nagród według rankingu. Zsumowanie każdej reklamowanej nagrody w założony wpływ dla założyciela pomijałoby selekcję. Prawidłowe porównanie zapisuje populację uprawnioną do wnioskowania, zdarzenie tworzące uprawnienie, beneficjenta, dozwolone wykorzystanie i dowody płatności. Zapisuje też, czy nabór pozostaje otwarty w dniu decyzji (EIT, strona inkubacji; EIT Jumpstarter, warunki 2026).
Przeanalizowany program Security and Resiliency Traction organizacji MassChallenge wskazuje brak opłaty i obejmowania udziałów, podczas gdy uczestnicy ponoszą koszty podróży na obowiązkowe wydarzenia. Brak instrumentu udziałowego pozostawia te wydatki istotnymi dla decyzji firmy. Podobnie brytyjski Global Entrepreneur Programme opisuje wsparcie bez opłat za udział lub udziałów oraz określa profil firmy i proces selekcji. Mentoring, kontakty i pomoc w uzyskaniu rekomendacji są konkretnymi usługami. Żaden opis nie zapewnia ogólnego zobowiązania do przychodów od klientów lub nowej inwestycji. Porównanie finansowania powinno więc zachować odrębne kolumny dla inwestycji, wsparcia pieniężnego, wsparcia warunkowego, usług i dostępu finansowanego przez firmę. Zachowuje to charakter ekonomiczny każdej pozycji bez narzucania wspólnej fikcyjnej wypłaty.
| Ścieżka | Opublikowane wsparcie | Zastrzeżenie |
|---|---|---|
| GIA+ | Do 70%; pułapy S$35k technologie ogólne / S$50k głębokie technologie | Koszt kwalifikowany, selekcja i warunki płatności |
| CORFO Ignite 13 | Do CLP30m; 80% lub kwalifikujące się 90% | Wkład, udział i mechanizm płatności |
| Inkubacja EIT 2026 | Wsparcie wybranych i dalsza nagroda konkursowa | SAFE wybranego przedsięwzięcia; analizowany nabór zamknięty |
| EIT Jumpstarter 2026 | Warunkowe wsparcie szkolenia i nagrody rankingowe | Kwalifikowalność osób fizycznych; analizowany nabór zamknięty |
| MassChallenge Traction 2026 | Bez opłaty i udziałów | Obowiązkowe podróże na własny koszt |
| UK Global Entrepreneur Programme | Bez opłaty i udziałów; określone usługi | Weryfikacja firmy; bez automatycznych środków lub wizy |
Oficjalne źródła i warunki. Powiązane skonsolidowane podstawy CORFO oznaczają się jako nieoficjalne; właściwe dokumenty wymagają potwierdzenia.
9 Prowadź macierz kwalifikowalności i kalendarz weryfikowalnych terminów
Macierz kwalifikowalności powinna zaczynać się od rzeczywistego wnioskodawcy i aktualnych dowodów. Dla każdej ścieżki powinna zapisywać dopuszczalną formę prawną, wiek firmy, warunki własności, sektor, etap rozwoju, wymaganą obecność fizyczną i indywidualny status imigracyjny. Drugi zestaw pól powinien identyfikować selekcję inwestycyjną i warunki finansowania. Gdy strona publiczna pomija istotny test, komórka powinna wskazywać brakujący dokument i stronę odpowiedzialną za potwierdzenie. Uznanie nieznanego warunku za spełniony pokazywałoby tani wariant jako dostępny, choć może być niedostępny. Uznanie każdej niewiadomej za bezwzględne odrzucenie również wykraczałoby poza dowody. Status warunkowy wspiera konkretne zapytanie weryfikacyjne.
Rejestr terminów powinien zachowywać oryginalny znacznik czasu i podaną strefę czasową. Przeanalizowana strona CORFO Ignite 13 otwiera nabór 3 listopada 2026 r. i zamyka go 24 listopada 2026 r. o 13:00. Wyświetlony termin nie wskazuje strefy czasowej w analizowanym materiale, dlatego artykuł nie przelicza go na czas ZEA. Rejestr powinien zachować nierozstrzygnięte pole i wymagać potwierdzenia przed planowaniem złożenia wniosku. Wskazany oczekiwany okres korzyści w maju lub czerwcu 2027 r. również należy do harmonogramu jako informacja programu. Nie stanowi wystarczającego dowodu wpływu bankowego konkretnego wnioskodawcy w wybranym dniu.
Kilka innych stron zawiera daty, które upłynęły przed obserwacją 12 listopada 2026 r. Analizowane strony Antler UK i Singapore pokazują początki kohort we wrześniu i październiku 2026 r. Analizowane nabory inkubacji EIT i Jumpstarter zakończyły się wcześniej w 2026 r. Strona nadal opisująca program nie dowodzi otwarcia nowego okna aplikacyjnego. Kalendarz powinien odróżniać ostatnią reklamowaną kohortę, termin składania wniosków, rozpoczęcie programu i zweryfikowane przyszłe otwarcie. Przy braku zweryfikowanego przyszłego naboru ostatnie pole pozostaje nierozstrzygnięte. Takie ujęcie unika też dosłownego odczytania nieaktualnej etykiety „następny start” po wydrukowanej dacie.
Imigracja i utworzenie spółki wymagają pozycji w kalendarzu poprzedzających bezzwrotne zobowiązania, gdy zasady uczestnictwa ustanawiają je jako warunki wstępne. Kanadyjska strona Start-up Visa wskazuje wstrzymanie i historyczny wyjątek dla posiadaczy ważnych certyfikatów zobowiązania z 2025 r. składających wniosek do 30 czerwca 2026 r. Termin upłynął przed datą obserwacji artykułu. Ustalenie dotyczy tej ścieżki; nie stwierdza niedostępności każdej kanadyjskiej drogi imigracyjnej. Macierz powinna nazywać badany program i zasadę, zachowywać datę wersji organu i wskazywać wymaganą profesjonalną weryfikację. Pismo przyjęcia do programu powinno pozostawać przypisane do własnego statusu, bez zapisywania go jako wizy, certyfikatu rejestracji spółki lub spełnionego warunku finansowania.
| Ścieżka | Opublikowane warunki do sprawdzenia | Wymagane dowody firmy |
|---|---|---|
| GIA Shanghai | Działalność w Singapurze, B2B, lokalna własność i testy przychodowe | Łańcuch własności, działalność i przyjęcie |
| EntrePass | Kryteria firmy/założyciela i 30% własności | Fakty firmy i kwalifikujące wsparcie |
| CORFO Ignite 13 | Udział lidera, zaangażowanie i własność | Właściwe podstawy, umowa i wkład |
| EIT Jumpstarter | Osoba fizyczna, obywatelstwo i termin utworzenia firmy | Indywidualna kwalifikowalność i historia firmy |
| UK Global Entrepreneur Programme | Mobilna firma i profil skalowania | Dowody firmy i selekcja |
Wyłącznie macierz weryfikacyjna; przyjęcie do programu nie ustanawia zezwolenia imigracyjnego.
| Ścieżka | Opublikowana data | Stan na 12 listopada 2026 r. |
|---|---|---|
| CORFO Ignite 13 | Od 3 do 24 listopada 2026 r.; zamknięcie 13:00 | Otwarty; strefa wyświetlonego terminu nierozstrzygnięta |
| The 500 Fellowship | Od 30 listopada 2026 r. do 9 kwietnia 2027 r. | Daty programu; termin wnioskowania niezweryfikowany |
| Antler UK | Początek 23 września 2026 r. | Termin minął; następne okno niezweryfikowane |
| Antler Singapore | Początek 5 października 2026 r. | Termin minął; następne okno niezweryfikowane |
| Inkubacja EIT 2026 | 9 czerwca 2026 r., 17:00 CET | Termin minął |
| EIT Jumpstarter v2 | 17 maja 2026 r., 23:59 CEST | Termin minął |
Zachowano oryginalnie podane strefy; brak przeliczenia na ZEA przy braku strefy. Nie wnioskuje się o oknie aplikacyjnym w 2027 r.
10 Korzystaj z badań akceleratorów z zachowaniem ograniczeń identyfikacji
Opublikowane badania mogą wskazywać mechanizmy warte sprawdzenia i projekt oceny. Nie dostarczają ogólnego współczynnika przeliczenia przedstawienia przez akcelerator na bieżące transgraniczne wpływy od klientów. Hallen, Cohen i Bingham analizują uczenie organizacyjne i wyniki w wybranych środowiskach akceleracyjnych. Badanie i przeanalizowany manuskrypt autorski wykorzystują przedsięwzięcia przyjęte i bliskie przyjęcia wraz z metodami równoważenia i analizy historii zdarzeń. Programy i wczesne kohorty są historyczne, a efekty różnią się między środowiskami. Wspiera to badanie konstrukcji programów i mechanizmów uczenia. Nie identyfikuje obecnego zwrotu netto każdego programu w rejestrze ofert artykułu (Hallen, Cohen i Bingham, 2020).
Gonzalez-Uribe i Leatherbee badają Start-Up Chile metodą regresji nieciągłej wokół progów selekcji oraz analizują edukację przedsiębiorczą obok usług podstawowych. Kontekst i projekt oddzielają pakiet edukacyjny od innego wsparcia. Przeanalizowany manuskrypt dotyczy historycznych wnioskodawców i uczestników, z ograniczeniami odpowiedzi ankietowych istotnymi dla interpretacji. Lokalna estymacja blisko granicy selekcji odpowiada określonemu porównaniu. Nie należy zmieniać jej w bezwarunkową prognozę dla założyciela rozważającego inny program, kraj lub rok. Badanie wspiera jednak oddzielenie zawartości wsparcia przy projektowaniu firmowego planu obserwacji (Gonzalez-Uribe i Leatherbee, 2018).
Gonzalez-Uribe i Reyes analizują kontekst kolumbijski z wykorzystaniem zmienności związanej z przychylnością sędziów po wstępnej selekcji. Przeanalizowany zaakceptowany manuskrypt identyfikuje próbę węższą niż cała populacja wnioskodawców. Projekt ze zmienną instrumentalną należy opisywać na tych zasadach, zachowując założenia i lokalną populację. Artykuł Yu bada informację akceleratorów i wyniki selekcji; w obecnym przeglądzie uzyskano dostęp do streszczenia, dlatego nie twierdzi się, że zbadano pełne metody lub współczynniki. Wcześniejsze zamknięcie przedsięwzięcia w takich badaniach może dotyczyć informacji i decyzji o zatrzymaniu działalności, a także konwencjonalnych miar sukcesu. Krótkie podsumowanie uznające każde zamknięcie za porażkę programu wymagałoby więcej dowodów niż dostępne streszczenie (Gonzalez-Uribe i Reyes, 2021; Yu, 2020).
Badania empiryczne wykorzystują różne interwencje, próby, geografie, okresy i miary wyników. Artykuł nie łączy ich współczynników w przykładach liczbowych. Skonstruowane przypadki testują relacje księgowe, ograniczenia czasowe i konwencje własnościowe przy ujawnionych danych. Późniejszy artykuł empiryczny wymagałby protokołu badawczego na poziomie wnioskodawców, określonej populacji porównawczej, pełnej miary kosztów i obserwacji do inkasa od klientów i finansowania. Brakujące wyniki, selekcja założycieli, odrzucenie przez program i późniejsze zmiany interwencji wymagałyby ujęcia w protokole. Wkładem obecnego artykułu są kontrolowalne ramy decyzyjne ujawniające te wymagania danych, z pozostawieniem twierdzeń przyczynowych i populacyjnych odpowiedniemu projektowi.
| Badanie | Przeanalizowany projekt | Ograniczenie |
|---|---|---|
| Hallen et al. (2020) | Przedsięwzięcia przyjęte/bliskie przyjęcia; równoważenie/historia zdarzeń | Wybrane programy historyczne; niejednorodne efekty |
| Gonzalez-Uribe and Leatherbee (2018) | Regresja nieciągła wokół progu selekcji | Lokalna historyczna interwencja i populacja |
| Gonzalez-Uribe and Reyes (2021) | Instrument przychylności sędziego po selekcji | Założenia instrumentu i wyselekcjonowana próba |
| Yu (2020) | Wyłącznie opublikowane streszczenie | Nie zbadano pełnych metod i współczynników |
Żaden współczynnik tych badań nie kalibruje skonstruowanego eksperymentu.
11 Zamroź skonstruowaną firmę i wspólną alternatywę operacyjną
Eksperyment liczbowy określa jedną skonstruowaną firmę z początkowymi nieograniczonymi środkami £120,000, horyzontem 360 dni i wspólnymi płatnościami operacyjnymi £8,000 co trzydzieści dni. Wspólne wpływy działalności ustalono na zero. Założenie opisuje napięcie pieniężne eksperymentu; nie jest twierdzeniem o normalnych przychodach wnioskodawcy akceleratora. Wariant pozostania i każdy wariant udziału zachowują ten sam wspólny kalendarz operacyjny. Firma płaci wszystkie koszty dostępu i pilotażu w eksperymencie. Odrębna osobista ewidencja pieniężna założyciela jest wyraźnie zerowa. Rzeczywiści założyciele powinni zmienić tę konwencję, gdy sami płacą za relokację lub utrzymanie, i identyfikować transfery między sobą a spółką.
Wybrany przez zarząd minimalny poziom nieograniczonych środków wynosi £20,000. Próg jest polityką zarządzania płynnością, bez ustalania umownego naruszenia lub prawnej niewypłacalności. Każdy wymagany wydatek następuje przed wpływem tego samego dnia modelu, a saldo testuje się po każdym zdarzeniu. Konwencja ujawnia lukę, gdy firma musi zapłacić przed zaksięgowaniem środków. Celowo zachowuje ostrożność wobec kolejności tego samego dnia. Nie przewiduje kolejności operacji banku ani nie ustala możliwości odroczenia konkretnej faktury przez rzeczywistą firmę. Pierwszy spadek poniżej progu pozostaje zapisany nawet wtedy, gdy późniejsze wpływy przywracają saldo ponad próg.
Skonstruowany wariant bazowy udziału otrzymuje £100,000 finansowania w dniu trzydziestym za stały pięcioprocentowy udział. Koszty dostępu obejmują £10,000 przy wejściu i £10,000 w dniu trzydziestym oraz £1,000 dodatkowych kosztów operacyjnych przy każdej wspólnej dacie płatności. Koszty dostępu wykorzystują sztuczną jednostkę waluty obcej przy bazowym kursie jednego funta za jednostkę. Jednostka umożliwia kontrolowany eksperyment kursowy bez podawania bieżącego notowania rynkowego. Nie uwzględniono podatków, odsetek, kosztów zabezpieczenia kursowego ani zwrotu od dostawcy. Każda taka pozycja wymagałaby datowanych dowodów w zastosowaniu do konkretnego wnioskodawcy.
Dwanaście głównych przypadków zmienia wyraźnie wskazane cechy tej firmy. Dwadzieścia analiz wrażliwości jednej zmiennej zmienia datę finansowania, wydatek dostępu, przeliczenie kosztu zagranicznego lub datę inkasa od klienta. Osobna siatka dwudziestu pięciu węzłów krzyżuje pięć dat finansowania z pięcioma dodatkowymi wydatkami dostępu. Jedenaście eksperymentów wkładu analizuje skutki określonego wzorca realizacji i inkasa dla kapitału obrotowego. Są to deterministyczne obliczenia dla skonstruowanych danych. Nie dostarczają estymacji częstości, prawdopodobieństwa sukcesu, rynkowego rozkładu kosztów ani rankingu programów. Stała wspólna działalność pozwala prześledzić każdy wynik do wskazanej zmiany, a skończony eksperyment zapewnia odtwarzalne porównanie bez twierdzenia o optimum globalnym.
| Dane | Wartość | Zastrzeżenie |
|---|---|---|
| Początkowe wolne środki | £120,000 | Ta sama firma |
| Wspólne płatności operacyjne | £8,000 co 30 dni do dnia 360 | Zerowe wspólne wpływy |
| Próg środków | £20,000 | Polityka zarządcza |
| Finansowanie bazowe | £100,000 dzień 30; stałe 5% | Jawne zmiany dla poszczególnych przypadków |
| Dostęp / koszty dodatkowe | 10k jednostek w dniach 0/30; 1k każda data płatności | Sztuczna jednostka przy bazowym £1 |
| Wzorzec klienta | Realizacja £20k; inkaso £60k | Założony kontrakt |
| Klasa dowodów | Wszystkie dane i wyniki finansowe skonstruowane | Bez prawdopodobieństwa, kosztu rynkowego lub efektu przyczynowego |
Wszystkie koszty ponosi firma; osobista ewidencja założyciela jest zerowa. Dopuszczalność udziału w programie założono wyłącznie do obliczeń.
12 Uzgodnij zobowiązania brutto, dostępne środki i salda z ograniczeniami
Zobowiązanie powinno trafiać do operacyjnej ewidencji przepływów poprzez rzeczywiste warunki rozliczenia. Skonstruowany przypadek potrącenia opłaty zaczyna się od £100,000 finansowania brutto i £10,000 opłaty potrąconej przy rozliczeniu. Zasila nieograniczone środki kwotą £90,000. Opłata jest pokazana w przejściu od brutto do netto i nie obciąża drugi raz rachunku bankowego. Osobna faktura dostępu płatna przez firmę pozostałaby dodatkowym zdarzeniem, gdyby wymagały tego fakty. Rozróżnienie jest istotne, ponieważ porównanie mogłoby inaczej zawyżyć dostępne środki lub podwójnie policzyć ten sam wydatek. Podpisane dokumenty inwestycji i opłat powinny ustanawiać właściwy mechanizm.
Finansowanie z ograniczeniami wykorzystania wymaga drugiego portfela w harmonogramie. Skonstruowany przypadek księguje jednocześnie £40,000 do dostępnych środków i £60,000 do środków ograniczonych z tego samego rozliczenia £100,000. Ograniczona część staje się dostępna w dniu trzechsetnym. Jej uwolnienie przenosi środki między portfelami i nie tworzy nowego wpływu finansowania w saldzie łącznym. Nie zakłada się wcześniejszego obciążenia istniejącego rachunku firmy kwotą £60,000. Taki zapis stworzyłby zdarzenie nieobecne w założonym rozliczeniu. Chwilowe pokazanie całych £100,000 jako dostępnych pozwoliłoby natomiast modelowi wydawać środki ograniczone od momentu wpływu.
Usługi niepieniężne wymagają innego zapisu. Skonstruowany przypadek uprawnienia dodaje zadeklarowaną korzyść niepieniężną £40,000 i nagrodę £10,000, której nie przyznano. Żadna nie tworzy nieograniczonego wpływu. Jeżeli kredyt usługowy później zastępuje kwalifikowaną płatność dostawcy, model powinien obniżyć ją o udokumentowaną oszczędność, z uwzględnieniem warunków realizacji i rzeczywistego wykorzystania. Sama reklamowana wartość nominalna nie ustanawia tej oszczędności. Nieprzyznana nagroda konkursowa może pozostać w rejestrze warunkowych możliwości z datą selekcji. Bazowy plan pieniężny powinien wskazywać alternatywny sposób pokrycia obowiązkowych kosztów, jeśli nagroda nie zostanie przyznana.
Ogłoszenie finansowania, pismo przyznające wsparcie, roszczenie o refundację i zaksięgowane środki bankowe zajmują więc różne miejsca w uzgodnieniu. Zarząd powinien zachowywać dokument tworzący roszczenie, otwarte warunki, kontrahenta, dozwolone wykorzystanie i oczekiwany dowód uwolnienia środków. Po zmianie warunku pierwotna prognoza powinna pozostać dostępna obok zrewidowanego harmonogramu. Pozwala to wyjaśnić zmianę pozycji pieniężnej wariantu. Uzgodnienie wspiera też konkretną rozmowę z dostawcą o sekwencji płatności lub ograniczeniach wykorzystania. Skonstruowane przykłady ilustrują tę rozmowę; nie wnioskują o praktykach rozliczeniowych nienazwanego rzeczywistego programu.
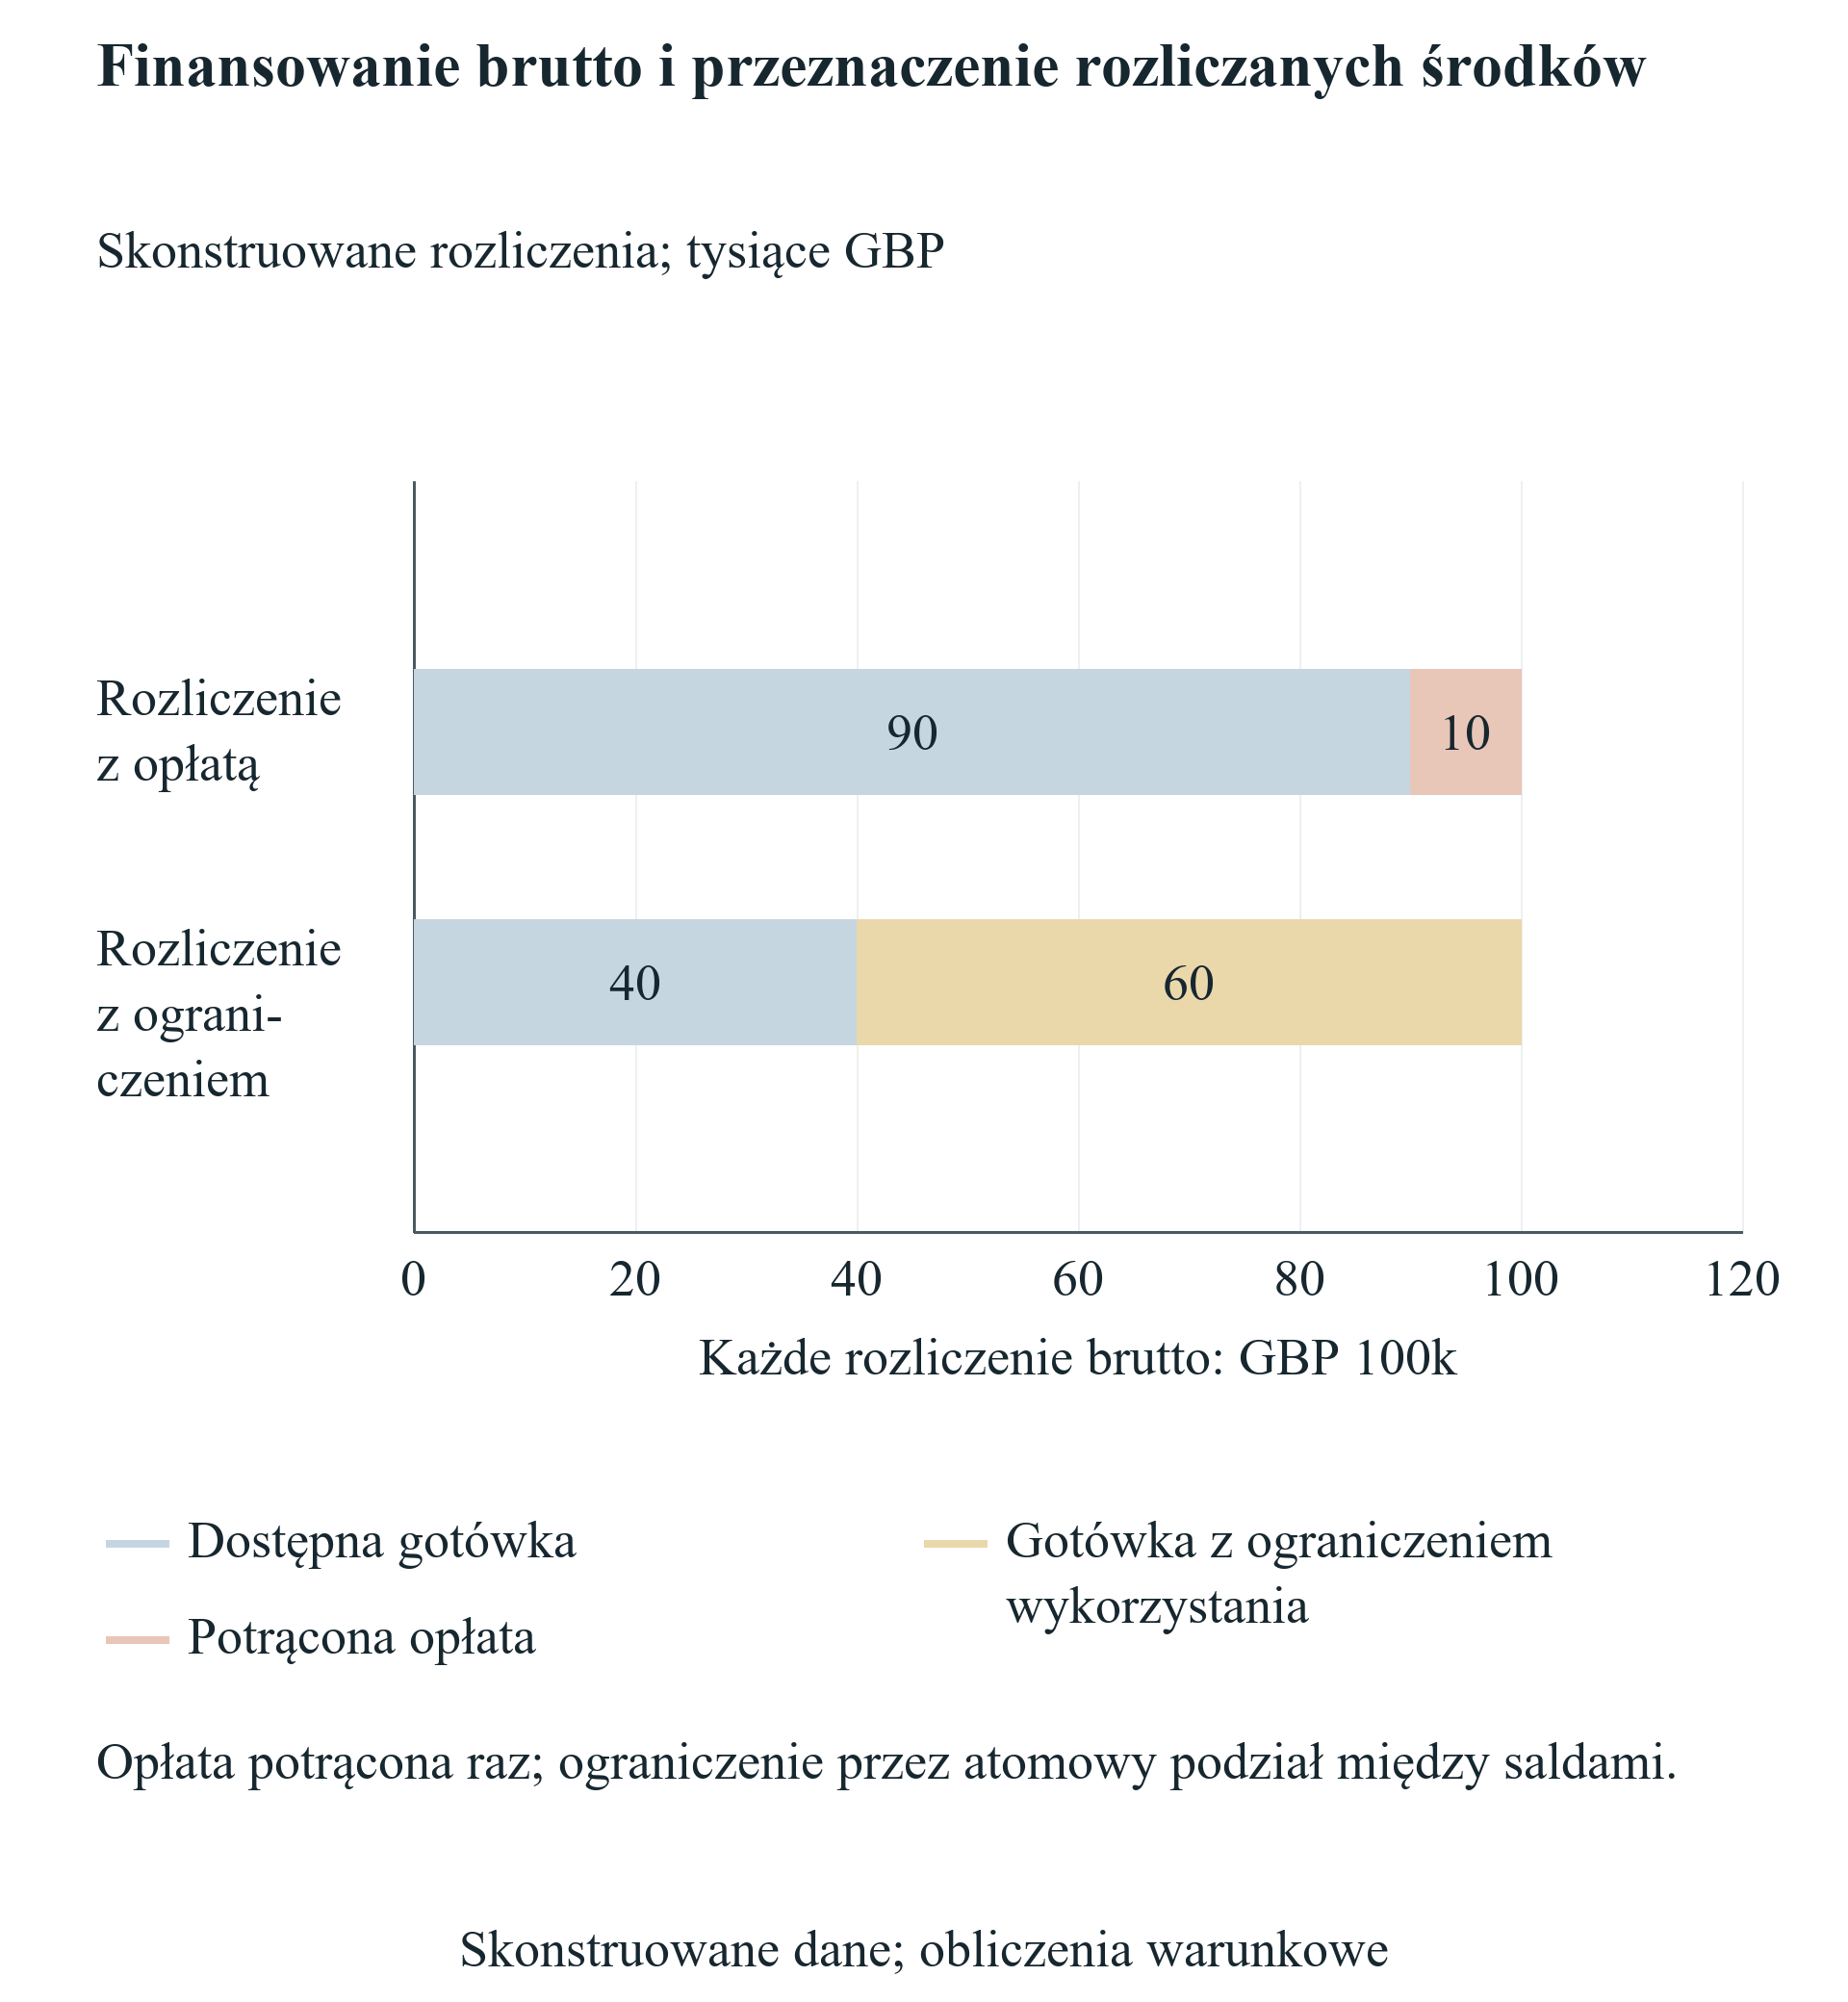
Przewijaj poziomo, aby czytać rysunek w pełnym rozmiarze. Możesz również otworzyć rysunek w jego pełnym rozmiarze.
Skonstruowane rozliczenia. Uwolnienie ograniczonych środków przenosi istniejącą gotówkę; bez nowego finansowania.
13 Określ ewidencję zdarzeń i znaczenie dopuszczalnego wariantu
Dla każdego zdarzenia ewidencja zapisuje unikalny identyfikator, dzień, kwotę w walucie oryginalnej, kurs przeliczenia, zmianę nieograniczonych środków i ewentualną zmianę środków ograniczonych. Wolne saldo po zdarzeniu równa się początkowym wolnym środkom powiększonym o sumę wolnych przepływów do danego punktu kontrolnego. Łączne salda wolne i ograniczone uzgadniają się z otrzymanymi i wydanymi środkami, a transfery między portfelami wzajemnie się znoszą. Harmonogram własności przechowuje się oddzielnie. Struktura zachowuje widoczność inkasa od klientów, wydatków na realizację, kosztów udziału i wpływów finansowania według kategorii. Daje też recenzentowi skończoną listę zdarzeń do porównania z umowami, fakturami, wyciągami bankowymi i pierwotnym kalendarzem decyzji.
Wariant jest dopuszczalny według polityki płynności eksperymentu tylko wtedy, gdy każde testowane saldo nieograniczone wynosi co najmniej £20,000. Równość spełnia próg. Naruszenie polityki różni się od ujemnego salda bankowego; model zapisuje zarówno pierwszy spadek poniżej progu, jak i pierwszy wymagany wydatek, który sprowadziłby środki poniżej zera. Kontynuowanie obliczeń po naruszeniu pokazuje diagnostyczne saldo końcowe. Nie zakłada, że firma rzeczywiście mogłaby sfinansować każdą późniejszą płatność bez interwencji. W praktycznym zastosowaniu niefinansowane zdarzenie powinno uruchamiać osobny zrewidowany plan finansowy lub operacyjny z udokumentowanymi kosztami, warunkami i skutkami własnościowymi.
Konwencja tego samego dnia stosuje rzeczywiste wymagane wydatki przed wpływami. Początkowe rozliczenie finansowania z ograniczeniami jest atomowym podziałem uznania między dwa portfele; nie dzieli się go na chwilowe dostępne uznanie i późniejszą wypłatę. Uwolnienie portfela ograniczonego również jest transferem. Zasady zachowują ekonomikę założonego kontraktu, jednocześnie pozwalając testować rzeczywiste potrzeby płatnicze. Określają też, jak wcześniejsze inkaso zmienia analizę wkładu. Nawet jeżeli klient płaci w dniu realizacji, skonstruowana firma musi móc sfinansować poprzedzający wydatek na realizację według przyjętej kolejności zdarzeń.
Eksperyment wykorzystuje dokładną arytmetykę liczb wymiernych dla kwot, kursów i ułamków własności. Wyświetlane procenty dziesiętne są objaśniającym zaokrągleniem dokładnych ułamków. Każdy główny przypadek, analiza wrażliwości i węzeł siatki zachowuje pełny harmonogram zdarzeń, pierwsze naruszenie i sumy kategorii. Analiza wkładu zachowuje każdą wiążącą nierówność. Zapisy wspierają replikację i kontrolę poszczególnych twierdzeń. Nie rozstrzygają niepewności rzeczywistej oferty ani nie ustanawiają zdolności firmy do zapłaty. Przed zastosowaniem do transakcji zarząd powinien zastąpić wszystkie skonstruowane dane, uzgodnić właściwą konwencję czasową i zatwierdzić politykę płynności, którą wariant musi spełniać.
14 Interpretuj dwanaście przypadków poprzez ścieżki pieniężne i dowody komercyjne
Wariant pozostania kończy się kwotą £24,000 po dwunastu wspólnych płatnościach i pozostaje ponad progiem polityki £20,000. Bazowy udział kończy się kwotą £92,000 i ma minimalne testowane wolne saldo £91,000. Różnica końcowej gotówki £68,000 obejmuje £100,000 nowego finansowania pomniejszone o £32,000 przyrostowych kosztów dostępu i dodatkowej działalności. W tym porównaniu nie ma wkładu od klientów. Wspólnicy przyznali też określony pięcioprocentowy udział. Wynik identyfikuje sfinansowaną pozycję pieniężną i jej konsekwencję własnościową; nie dowodzi, że program stworzył £68,000 wartości operacyjnej lub zwiększył rynkową wycenę firmy.
Dodatkowy początkowy wydatek uczestnictwa £30,000 obniża końcowe środki do £62,000, a minimum do £61,000. Potrącenie opłaty £10,000 z początkowego finansowania daje końcowe £82,000 z jednorazowym policzeniem opłaty. Opóźnienie tego samego finansowania £100,000 do dnia 270 pozostawia końcowe saldo £92,000, lecz daje minimum £19,000 przed wpływem. Wariant narusza próg polityki. Ograniczenie £60,000 do dnia 300 daje minimum £50,000 i tę samą końcową kwotę £92,000 po uwolnieniu. Przypadki pokazują odrębne efekty wydatku, potrąconej opłaty, późnego wpływu i ograniczonego portfela w określonym kalendarzu.
Przypadek uprawnienia niepieniężnego i nieprzyznanej nagrody ma takie same końcowe £92,000 i minimum £91,000 jak baza. Test kosztów zagranicznych przy 1.25 funta za sztuczną jednostkę obcą daje końcowe £84,000. Przypadek przedstawień i pilotażu bez otrzymanej zapłaty ponosi koszt realizacji £20,000 i kończy się kwotą £72,000, bez wpływu od klienta. Przypadek kontraktu odpłatnego ponosi ten sam koszt realizacji i pobiera £60,000 w dniu 270, kończąc się kwotą £132,000. Jego komercyjny wkład pieniężny netto wynosi £40,000. Skonstruowane wyniki założono oddzielnie; nie można ich odczytywać jako zmierzonego wskaźnika przejścia od czterech przedstawień do płacącego klienta.
Oba przypadki dalszego finansowania otrzymują dodatkowe £200,000 w dniu 240 i kończą się kwotą £292,000. Ich ścieżki pieniężne są identyczne, ponieważ identyczne są dane przepływów. Struktury własności różnią się: wariant stałego udziału pozostawia założycielom łącznie siedemdziesiąt sześć procent po nowej rundzie, a określony wariant SAFE z pułapem sześćdziesiąt cztery procent. Żaden przypadek nie obejmuje wkładu od klientów. Tabela wyników oddzielnie raportuje więc środki operacyjne, finansowanie, minimalną płynność i warunkową własność. Nie przypisuje jednego rankingu finansowego. Wspólnik wybierający rzeczywiste oferty potrzebowałby też praw, preferencji, postanowień o kontroli, zobowiązań i alternatyw wyłączonych z celowo wąskiego eksperymentu.
| Wariant | Minimalne / końcowe wolne środki | Próg / komercyjny przepływ netto |
|---|---|---|
| Pozostanie | £24k / £24k | Spełniony / £0 |
| Baza | £91k / £92k | Spełniony / £0 |
| Dodatkowy dostęp £30k | £61k / £62k | Spełniony / £0 |
| Potrącona opłata £10k | £82k / £82k | Spełniony / £0 |
| Finansowanie dzień 270 | £19k / £92k | Naruszenie dzień 270 / £0 |
| Ograniczone £60k | £50k / £92k | Spełniony / £0 |
| Korzyść niepieniężna i nieprzyznana nagroda | £91k / £92k | Spełniony / £0 |
| Koszty zagraniczne £1.25/jednostkę | £84k / £84k | Spełniony / £0 |
| Pilotaż bez otrzymanej zapłaty | £72k / £72k | Spełniony / ujemne £20k |
| Kontrakt odpłatny | £91k / £132k | Spełniony / £40k |
| Stały udział i dalsze finansowanie | £91k / £292k | Spełniony / £0 |
| Jeden SAFE i runda | £91k / £292k | Spełniony / £0 |
Dokładny zapisany skonstruowany model. Obliczenia po naruszeniu mają charakter diagnostyczny; końcowe środki nie ustanawiają ciągłej dopuszczalności.
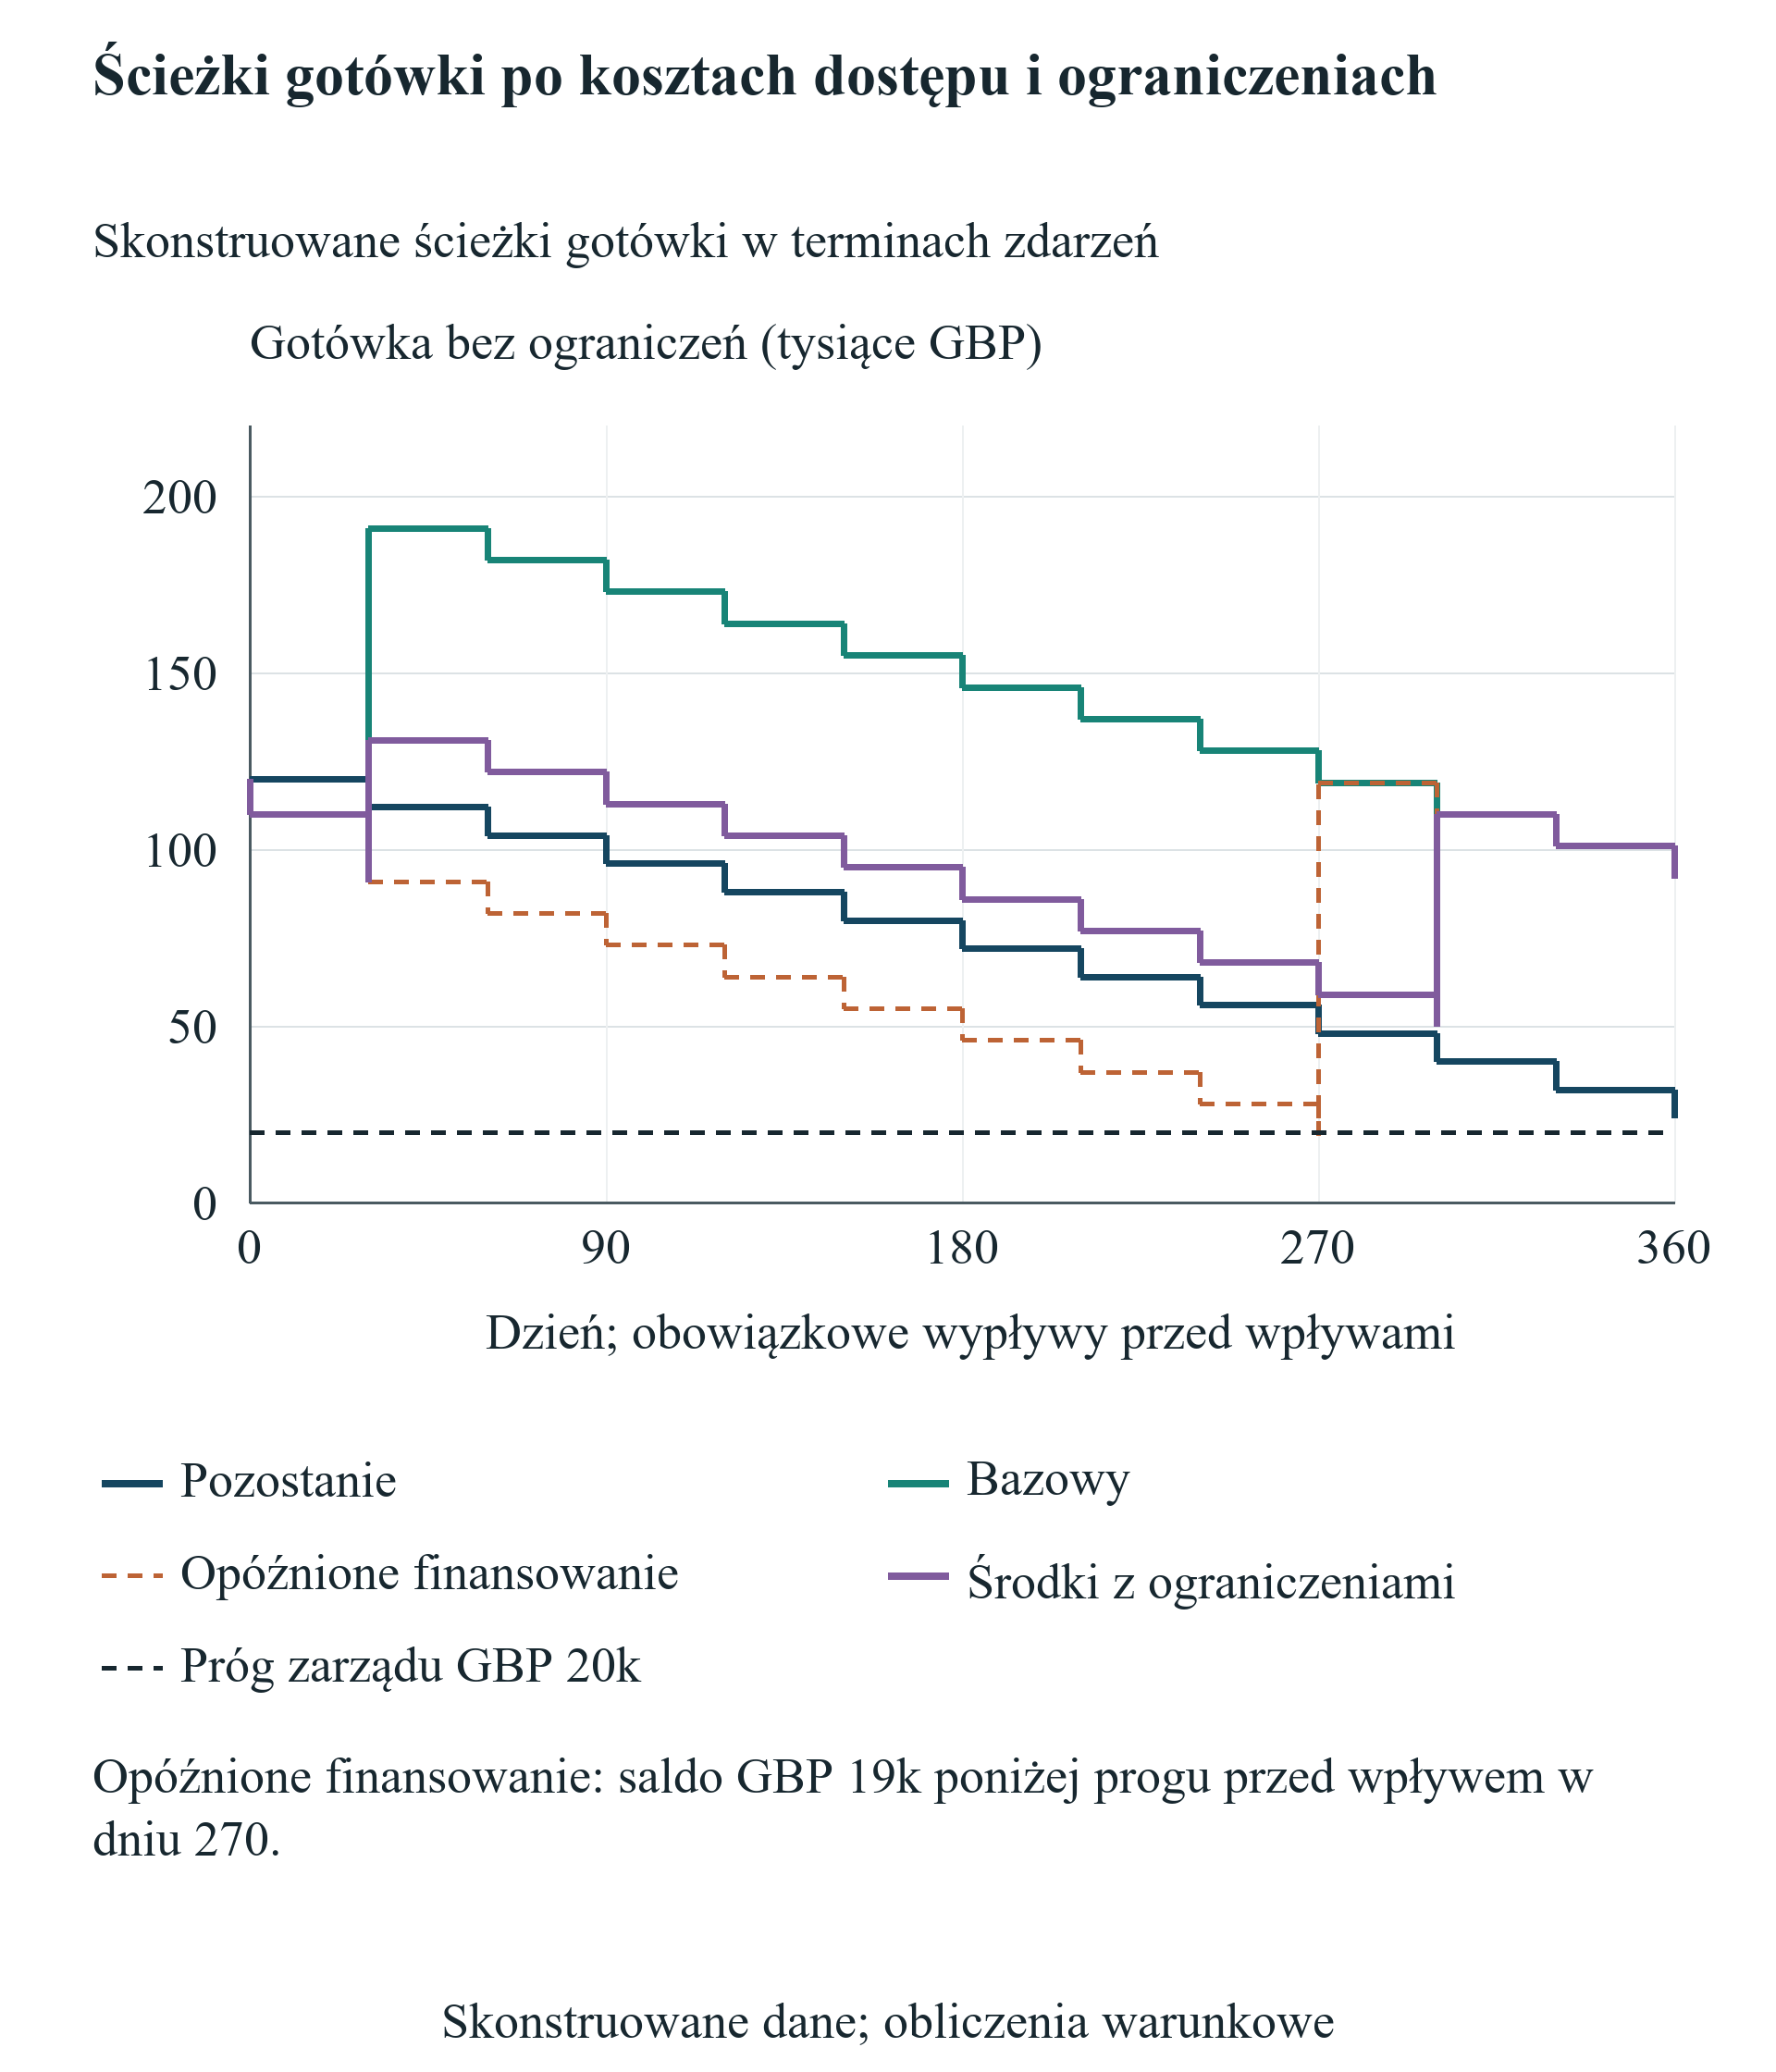
Przewijaj poziomo, aby czytać rysunek w pełnym rozmiarze. Możesz również otworzyć rysunek w jego pełnym rozmiarze.
Skonstruowane ścieżki, próg polityki £20k, wydatki przed wpływami tego samego dnia; kontynuacja po naruszeniu diagnostyczna.
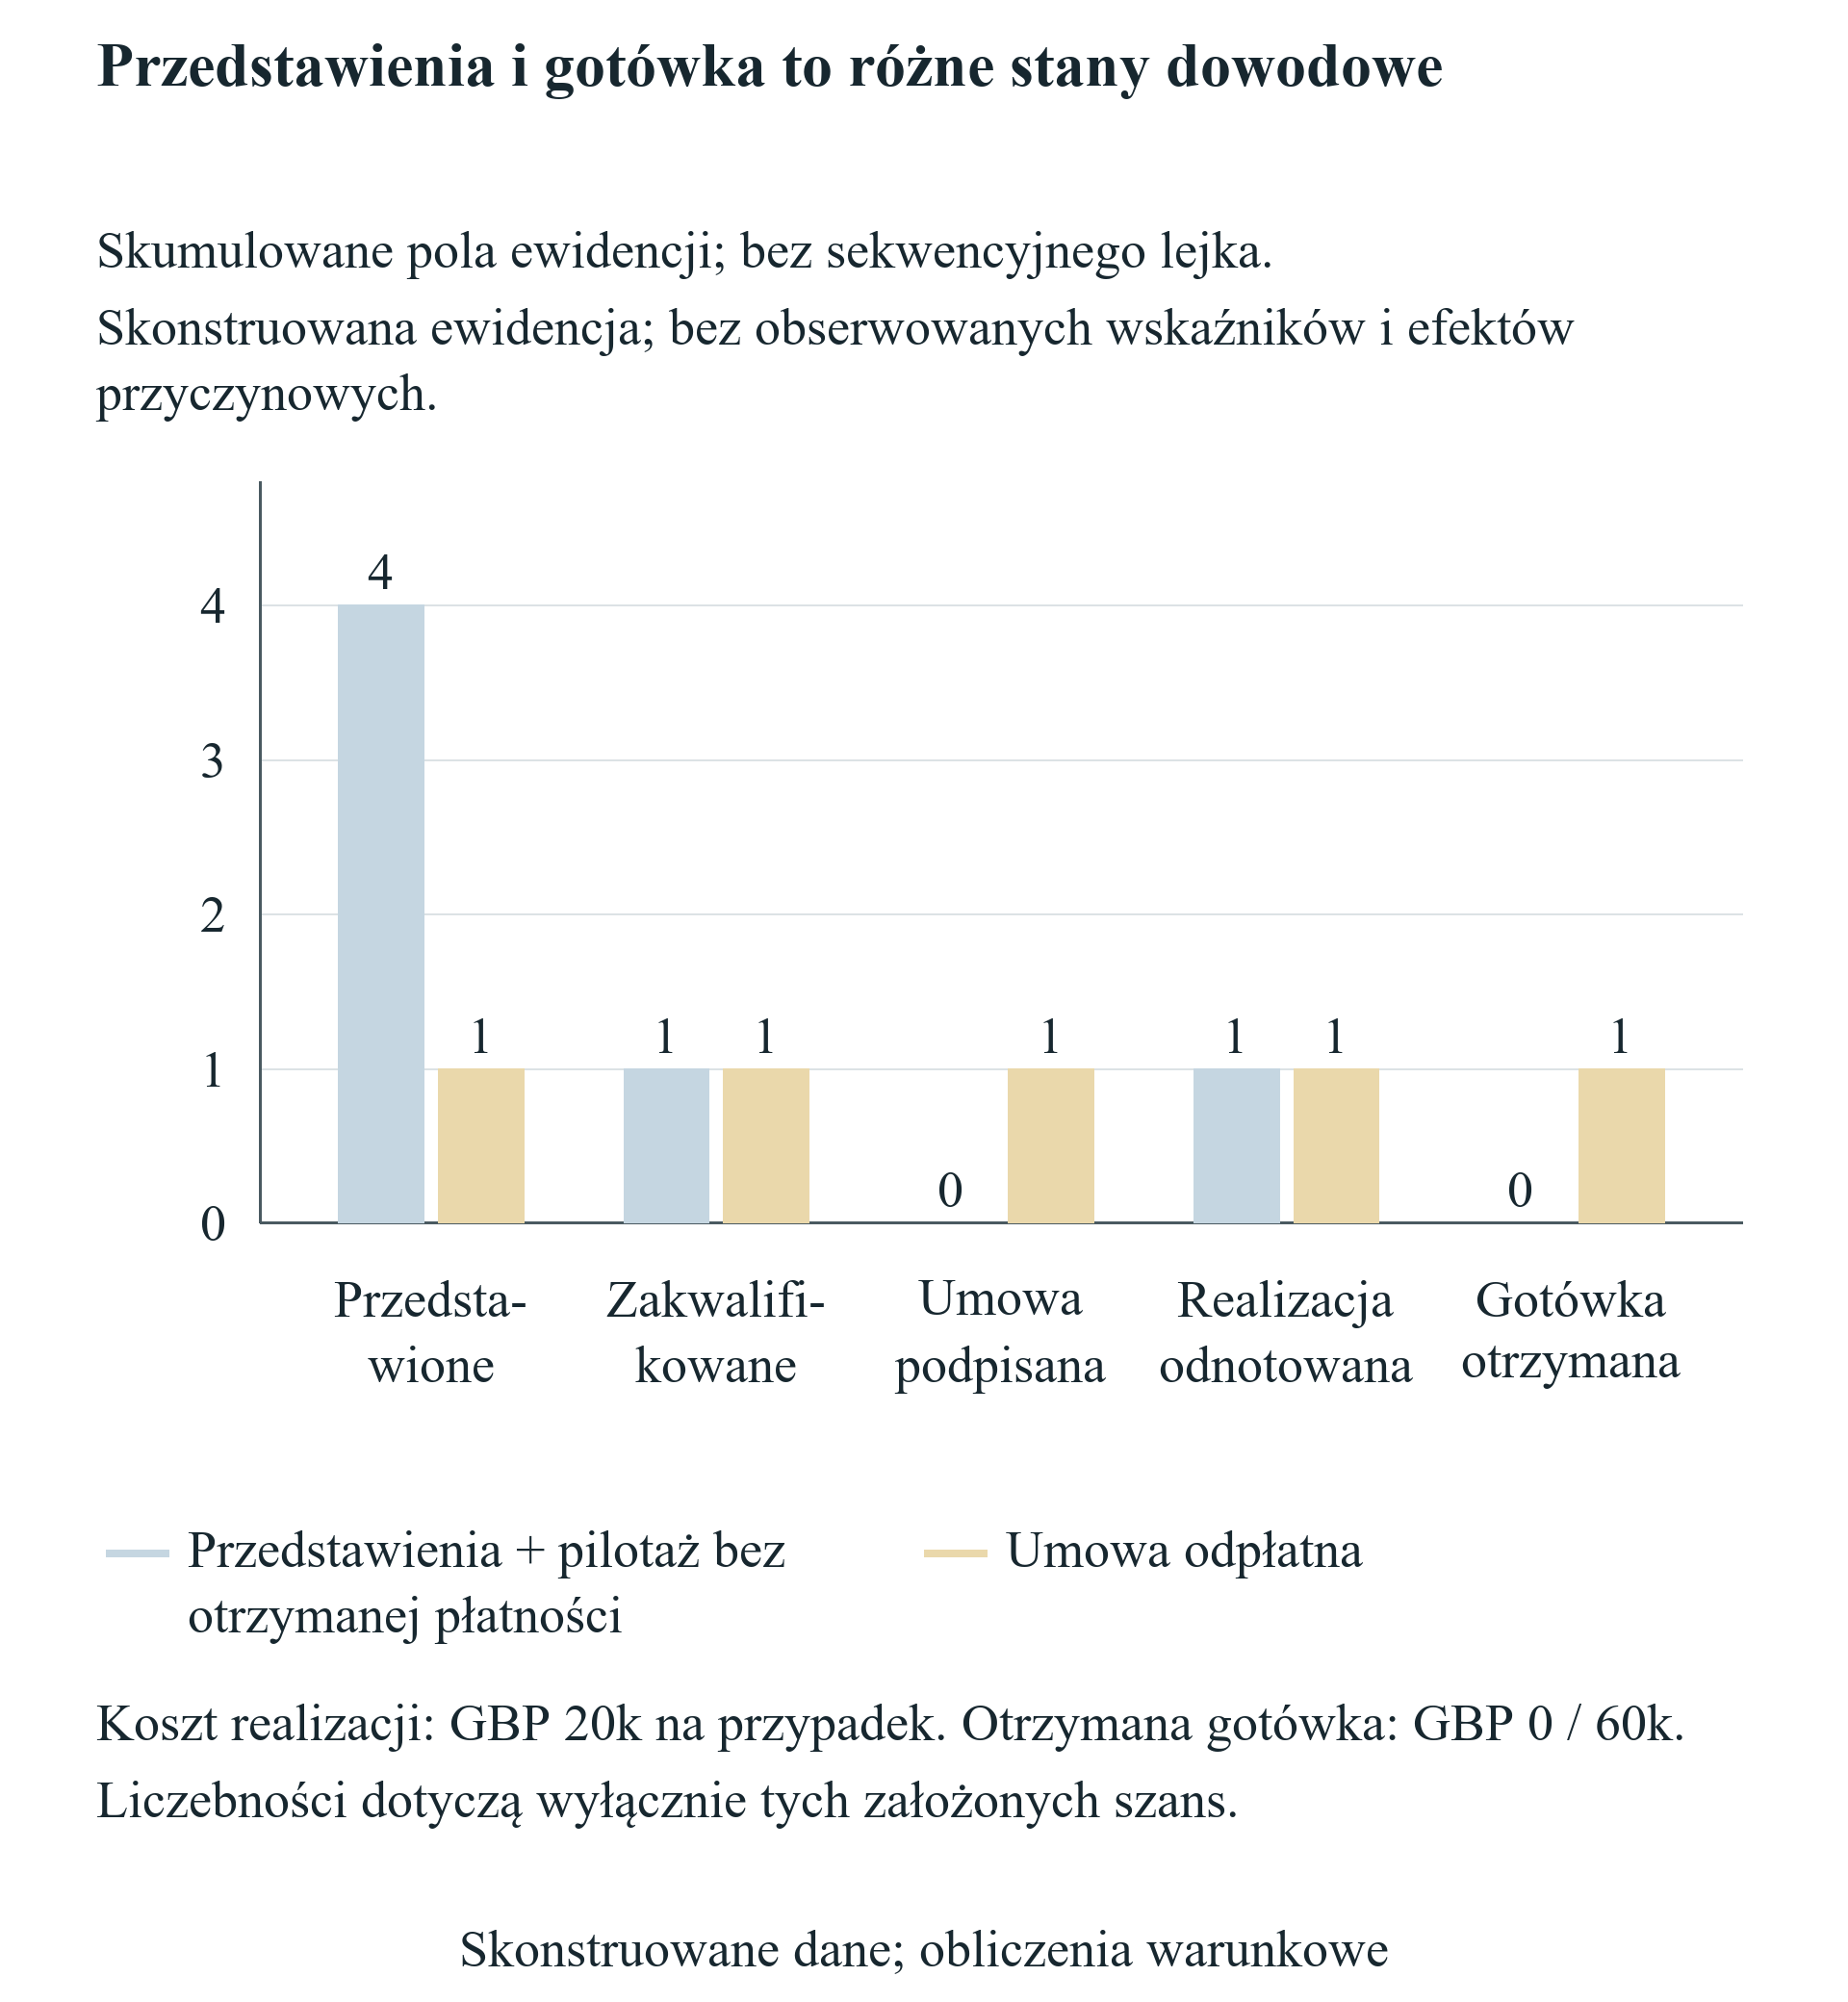
Przewijaj poziomo, aby czytać rysunek w pełnym rozmiarze. Możesz również otworzyć rysunek w jego pełnym rozmiarze.
Skonstruowane stany dowodów, bez wskaźnika konwersji kohorty lub estymacji przyczynowej.
15 Odczytuj wrażliwości przez zmieniany punkt kontrolny
Analiza wrażliwości daty finansowania przenosi ten sam wpływ £100,000 między dniami zero, trzydzieści, dziewięćdziesiąt, 180 i 270. Końcowe nieograniczone środki pozostają na poziomie £92,000 we wszystkich pięciu przebiegach, ponieważ eksperyment nie obejmuje odsetek lub zmiany wydatków. Minimalne środki wynoszą odpowiednio £92,000, £91,000, £73,000, £46,000 i £19,000. Ostatni wariant narusza próg polityki. Wcześniejsze środki zmieniają bieżącą zdolność do regulowania zobowiązań nawet przy niezmienionym wyniku końcowym. Wyniki zależą od założonego wspólnego kalendarza operacyjnego, płatności dostępu i przyjętej kolejności wydatków przed wpływami. Inna firma musi przeliczyć własne punkty kontrolne, zamiast przenosić datę naruszenia.
Analiza dodatkowego wydatku dostępu pobiera przy wejściu zero, £10,000, £20,000, £30,000 i £40,000. Końcowe środki spadają z £92,000 do £52,000 w krokach £10,000. Odpowiadające minimum spada z £91,000 do £51,000, a wszystkie pięć wariantów spełnia próg przy bazowej dacie finansowania. Jest to kontrolowane porównanie wydatku przy stałym finansowaniu i braku reakcji komercyjnej. Nie zakłada, że droższy program zapewnia lepszą lub gorszą usługę. Aby ocenić rzeczywistą opłatę, firma musiałaby udokumentować usługę i sprawdzić powiązane dowody klientów oraz finansowania w danym wariancie.
Analiza kosztów zagranicznych stosuje kursy 0.75, 1, 1.25, 1.5 i 2 funty za sztuczną jednostkę obcą do wszystkich określonych zagranicznych kosztów dostępu i dodatkowych kosztów działalności. Wpływ finansowania GBP pozostaje niezmieniony. Końcowe środki wynoszą £100,000, £92,000, £84,000, £76,000 i £60,000. Pierwszy kurs daje minimum £96,250 przed początkowym finansowaniem, co pokazuje, dlaczego minimum nie musi równać się saldu końcowemu. Są to kontrolowane współczynniki przeliczenia, bez prognozy rynku. Rzeczywisty plan walutowy powinien wskazywać walutę każdej umowy, daty przewalutowania, opłaty bankowe i zabezpieczenia oraz unikać stosowania tej samej zmiany kursowej do zobowiązania finansowego denominowanego w GBP.
Analiza daty klienta zachowuje wydatek realizacyjny £20,000 w dniu 120 i wpływy od klienta £60,000 pobrane w jednej z pięciu dat. Każdy przypadek kończy się kwotą £132,000 i zapisuje komercyjny przepływ netto £40,000. Inkaso w dniu 360 obniża minimum do £72,000; inkaso w dniach 120, 180, 240 lub 270 pozostawia ogólne minimum £91,000. Wspólne minimum nie oznacza identycznej dziennej płynności przez rok. Ewidencje zdarzeń zachowują te ścieżki. Eksperymenty jednej zmiennej utrzymują pozostałe dane na stałym poziomie i identyfikują arytmetyczną ekspozycję na określoną zmianę, bez szacowania współzależności opóźnienia płatności, rozmiaru kontraktu, jakości klienta i dostępności finansowania w rzeczywistej firmie.
| Testowane wartości w kolejności | Minimalne środki w kolejności | Końcowe środki w kolejności |
|---|---|---|
| Dzień finansowania 0/30/90/180/270 | £92k/91k/73k/46k/19k | £92k każdy |
| Dodatkowy koszt £0k/10k/20k/30k/40k | £91k/81k/71k/61k/51k | £92k/82k/72k/62k/52k |
| GBP za jednostkę 0.75/1/1.25/1.5/2 | £96.25k/91k/84k/76k/60k | £100k/92k/84k/76k/60k |
| Dzień inkasa 120/180/240/270/360 | £91k/91k/91k/91k/72k | £132k każdy |
Testy klienta wykorzystują przypadek odpłatnego kontraktu; pozostałe bazowy udział. Finansowanie dnia 270 narusza próg £20k.
16 Wykorzystaj dwuwymiarową siatkę do ujawnienia kombinacji pomijanych przez testy jednej zmiennej
Siatka łączy pięć dat finansowania z pięcioma dodatkowymi wydatkami wejścia, zachowując resztę bazowego udziału. Obejmuje dwadzieścia pięć jawnie obliczonych węzłów. Osiemnaście spełnia próg £20,000, a siedem narusza go według skonstruowanej konwencji. Liczby opisują wybraną siatkę projektu, bez prawdopodobieństw. Daty i koszty wybrano dla przejrzystości; nie zakłada się ich rozkładu. Zarząd powinien czytać każdą komórkę jako pytanie o określony wariant i jego udokumentowany kalendarz. Siatka nie uzasadnia stwierdzenia, że wnioskodawca ma osiemnaście szans na dwadzieścia pięć na dopuszczalny program.
Finansowanie w dniu zero, trzydzieści lub dziewięćdziesiąt spełnia próg przy każdym testowanym dodatkowym wydatku do £40,000. Przy finansowaniu w dniu 180 dodatkowe wydatki zero, £10,000 i £20,000 spełniają próg; £30,000 i £40,000 naruszają go. Wariant £30,000 narusza go po raz pierwszy w dniu 180, a wariant £40,000 w dniu 150. Oba później kończą ponad progiem po finansowaniu. Różne daty naruszenia mają znaczenie dla proponowanego rozwiązania. Odroczenie płatności po pierwszym naruszeniu pozostawiałoby pierwotny wariant niedopuszczalny, o ile zmieniony harmonogram wyraźnie nie zmienia wcześniejszego zdarzenia.
Każdy testowany wariant finansowania dnia 270 narusza próg. Przy zerowym dodatkowym wydatku minimum wynosi £19,000. Przy dodatkowym wydatku £40,000 diagnostyczne minimum wynosi ujemne £21,000, a pierwsze naruszenie występuje dnia 150. Ujemne saldo arytmetyczne identyfikuje wymaganą interwencję w założonym harmonogramie. Nie zakłada, że bank zezwala na płatność lub firma uzyskuje debet. Wynik oddziela pierwsze naruszenie polityki od pierwszej wymaganej płatności, której nie można pokryć dostępnymi wolnymi środkami. Zarząd musi określić dopuszczalną interwencję, zanim potraktuje zmieniony wariant jako wykonalny.
Dopuszczalne węzły mogą ukierunkować badanie negocjowanych zmiennych. Jeżeli dostawca może odroczyć fakturę wejścia lub inwestor przyspieszyć przelew, firma powinna otrzymać dokładne zmienione zobowiązanie i przeliczyć kalendarz. Wprowadzenie finansowania pomostowego tworzy nową transakcję z własnymi odsetkami, opłatami, terminem zapadalności, zabezpieczeniem i skutkami udziałowymi; warunków tych nie ma w obecnej siatce. Komórki między wybranymi węzłami również nie są tutaj obliczane. Gładki wykres nie powinien sugerować ciągłej zweryfikowanej granicy. Odpowiednim wynikiem jest dyskretna siatka, rzeczywiste minimum każdego węzła i właściwa wariantowi lista zmian wymagających dowodów.
| Dzień finansowania | Dodatkowe £0k | £10k | £20k | £30k | £40k |
|---|---|---|---|---|---|
| 0 | 92 | 82 | 72 | 62 | 52 |
| 30 | 91 | 81 | 71 | 61 | 51 |
| 90 | 73 | 63 | 53 | 43 | 33 |
| 180 | 46 | 36 | 26 | 16 naruszenie | 6 naruszenie |
| 270 | 19 naruszenie | 9 naruszenie | -1 naruszenie | -11 naruszenie | -21 naruszenie |
Dwadzieścia pięć skonstruowanych węzłów; osiemnaście spełnia próg £20k, siedem narusza. Ujemne środki są diagnostyczne. Bez prawdopodobieństwa lub interpolowanej granicy.
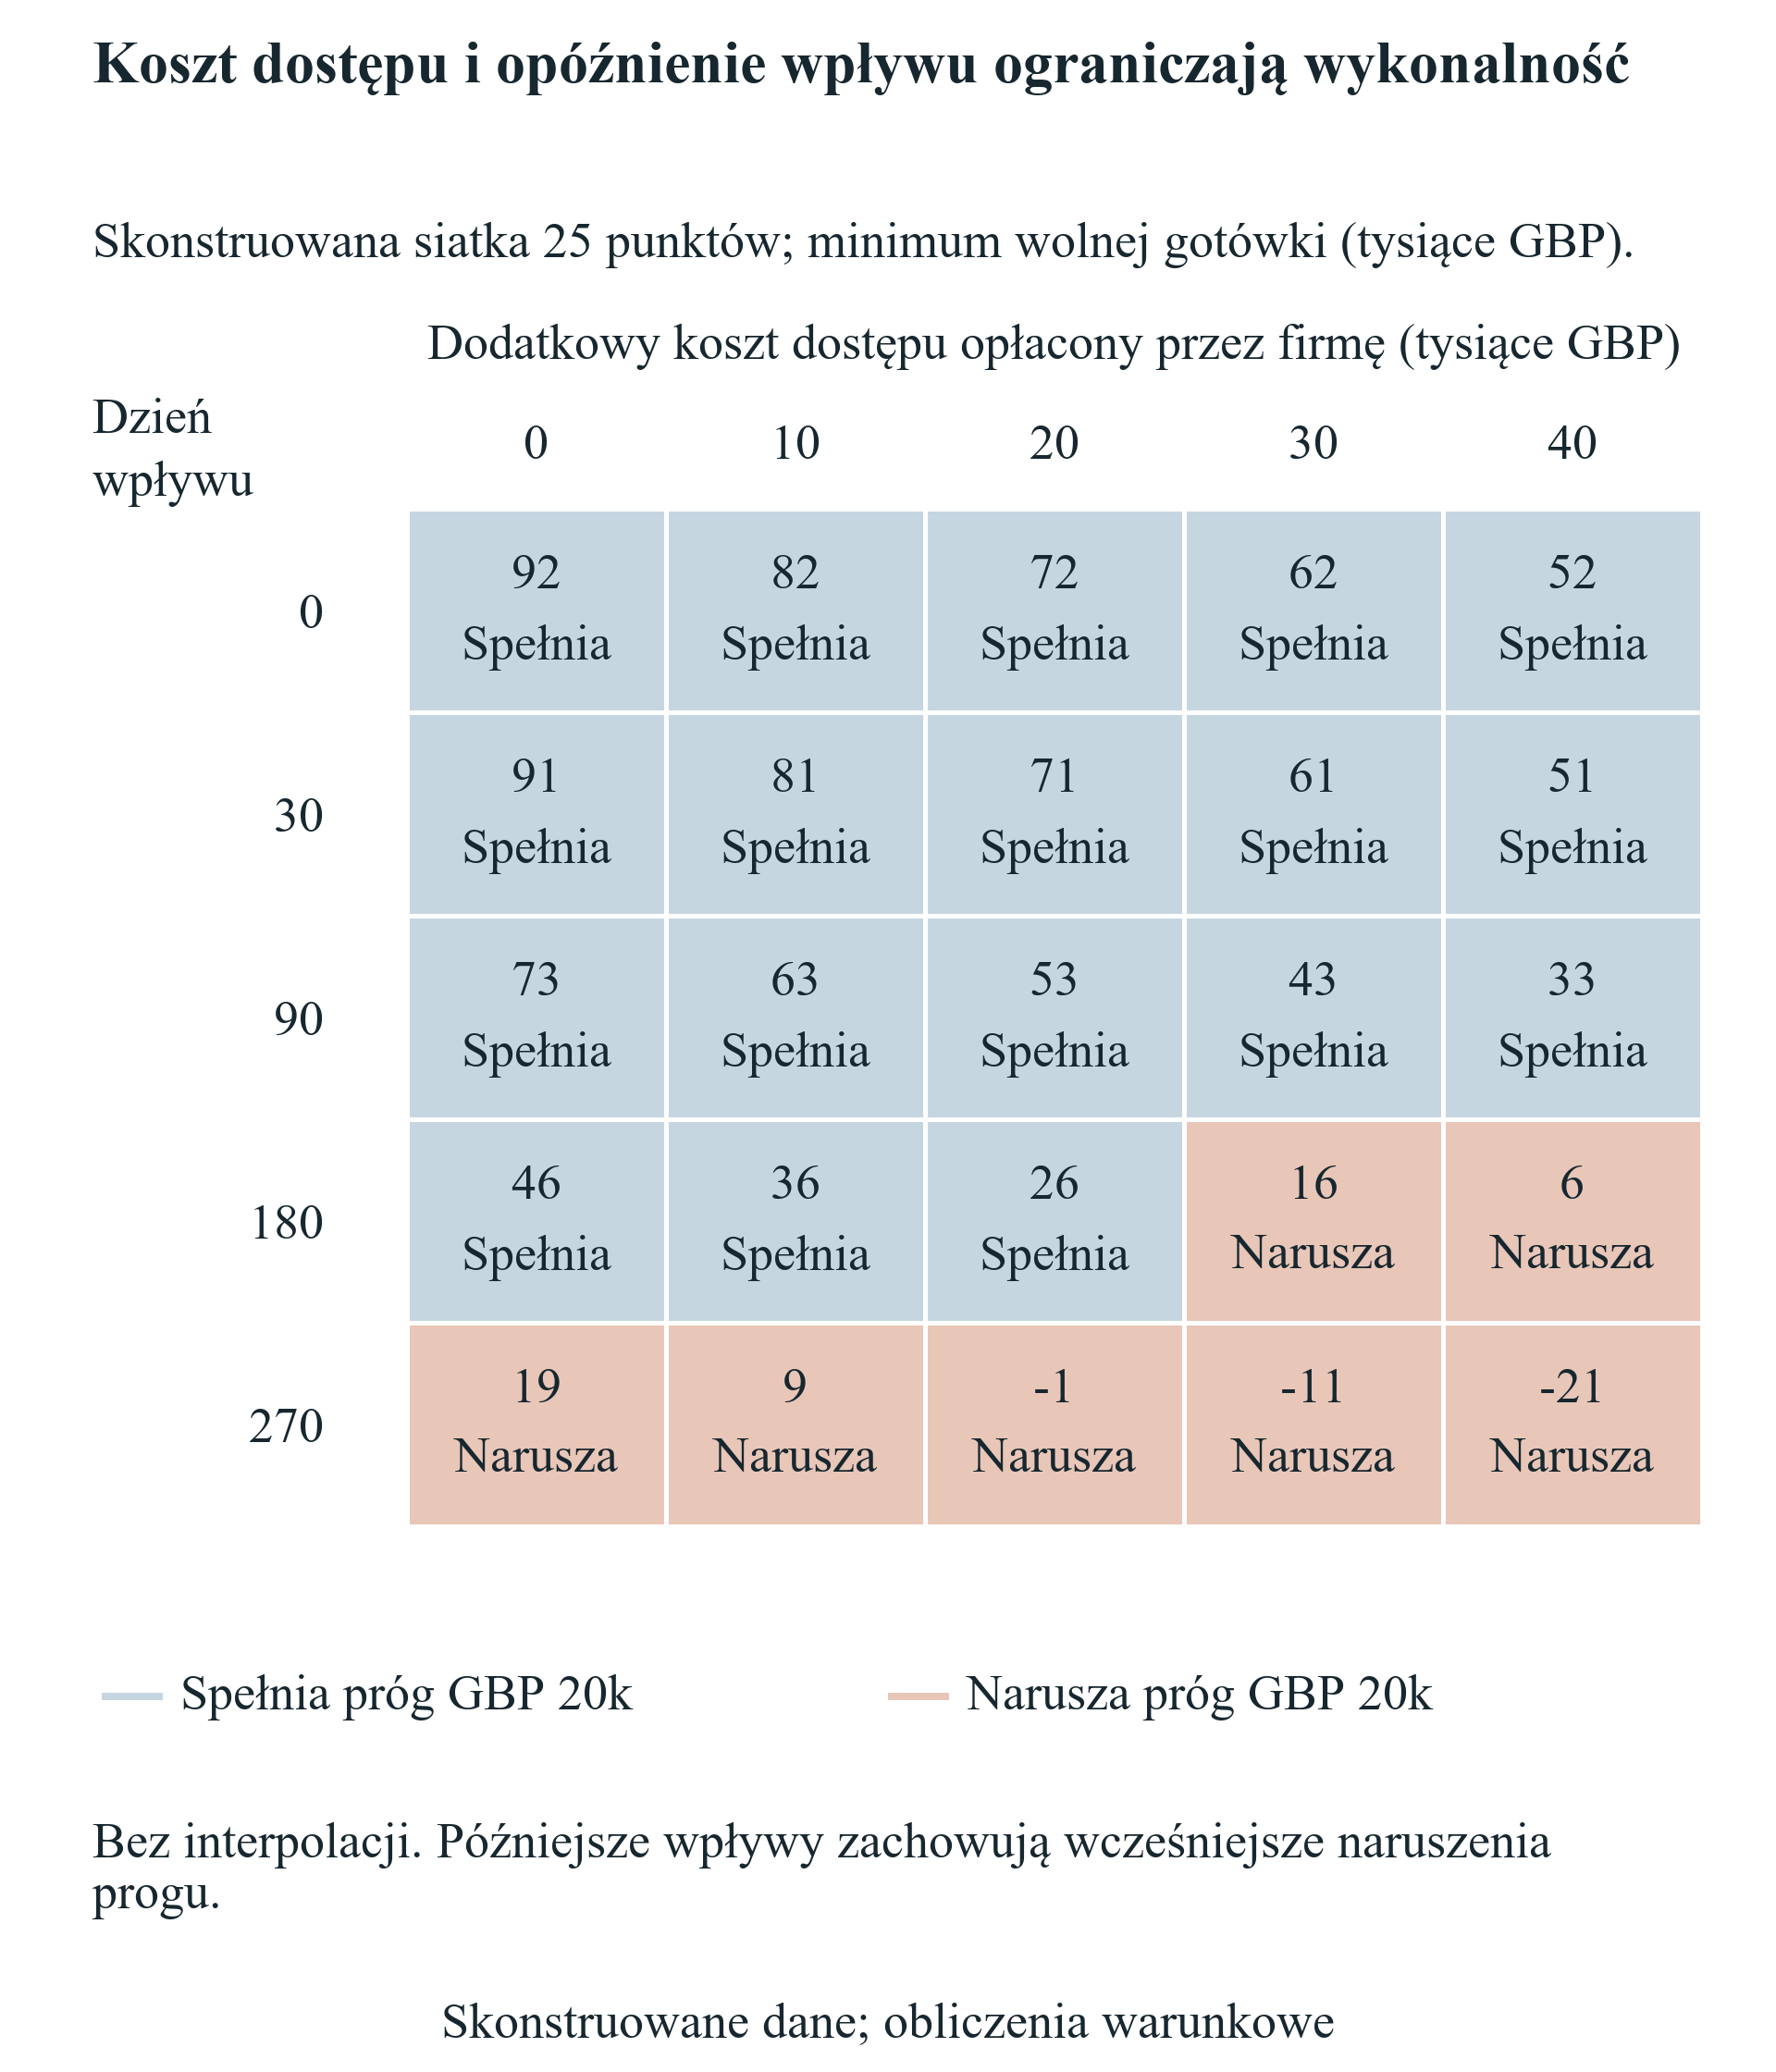
Przewijaj poziomo, aby czytać rysunek w pełnym rozmiarze. Możesz również otworzyć rysunek w jego pełnym rozmiarze.
Dyskretna skonstruowana siatka; bez interpolacji, prawdopodobieństwa lub rankingu programów.
17 Wyprowadź przedział wkładu uwzględniający finansowanie realizacji
Wkład od klienta wymaga definicji uwzględniającej czas przepływów. Niech z oznacza ostateczny przyrostowy wkład pieniężny netto określonego kontraktu, mierzony w funtach po jego modelowanym koszcie pieniężnym realizacji. Niech C0 w punkcie kontrolnym oznacza nieograniczone środki wariantu bez kontraktu. Niech G w tym samym punkcie oznacza skumulowany efekt pieniężny na funt ostatecznego wkładu. Wariant z kontraktem ma środki C0 plus z pomnożone przez G. Każdy punkt musi spełniać przyjęty próg £20,000. Normalizacja wymaga G równego jeden po wystąpieniu wszystkich modelowanych wpływów i kosztów kontraktu, tak aby końcowy przyrost środków wynosił z bez drugiego wymyślonego wpływu.
W eksperymencie referencyjny kontrakt kosztuje £20,000 realizacji i pobiera £60,000, dając ostateczny wkład netto £40,000. Skalowanie wzorca daje wydatek realizacyjny połowy z i późniejszy wpływ półtora z. G wynosi zero przed realizacją, ujemną połowę po realizacji i przed inkasem oraz jeden po inkasie. Jest to warunkowy skalowalny wzorzec. Zakłada stałe proporcje przepływów, ustalone daty oraz brak dodatkowych skoków kosztów lub ograniczeń zdolności. Nie szacuje, czy założyciel może sprzedać taki kontrakt lub w praktyce w sposób ciągły zwiększać jego rozmiar.
W punkcie z dodatnim G próg nakłada dolną granicę na z: próg minus C0, podzielone przez G. Obowiązującą dolną granicą jest największa z tych wymagań i zera. W punkcie z ujemnym G próg nakłada górną granicę: C0 minus próg, podzielone przez wartość bezwzględną G. Obowiązująca górna granica jest najmniejszą z tych ograniczeń. Jeśli punkt ma zerowe G i C0 poniżej progu, żaden kontrakt skalowany według wzorca nie może skorygować tego punktu. Przedział jest również pusty, gdy dolna granica przekracza górną. Wariant bez ograniczenia górnego ma nieograniczony górny koniec wyłącznie w określonym modelu pieniężnym.
Metoda raportuje zatem dopuszczalny przedział lub wyraźny zbiór pusty. Nie sprowadza każdego problemu do minimalnego celu przychodowego. Dolna granica dotyczy wymaganego ostatecznego wkładu według harmonogramu; górna dotyczy realizacji przed inkasem, którą wariant może sfinansować. Większy ostateczny wkład może zwiększać wcześniejsze zapotrzebowanie na finansowanie. Pełne wyprowadzenie punktów zachowuje źródło każdej granicy, w tym ujemną górną granicę, gdy baza jest już zbyt słaba przed inkasem. Zarząd może następnie ocenić, czy wcześniejsze zaliczki klientów, mniejsze etapy, wcześniejsze finansowanie lub niższe wydatki realizacyjne tworzą udokumentowany zmieniony przedział.
| G | Ograniczenie | Interpretacja |
|---|---|---|
| Dodatnie | z ≥ (floor - C0) / G | Największa dolna granica, w tym zero |
| Ujemne | z ≤ (C0 - floor) / |G| | Najmniejsza górna granica |
| Zero i C0 poniżej progu | Żaden wkład nie zmienia punktu kontrolnego | Przedział pusty |
| Dolna ponad górną | Brak nieujemnego dopuszczalnego z | Przedział pusty |
| W horyzoncie G = 1 | Końcowy przyrost środków równa się z | Bez drugiego wpływu wkładu |
Dokładne tożsamości warunkowe. Założony wzorzec realizacji/inkasa daje G równe 0, następnie -1/2, potem 1.
18 Interpretuj ograniczone i puste wyniki wkładu komercyjnego
Przy finansowaniu dnia trzydziestego wszystkie pięć harmonogramów inkasa ma zerową dolną granicę. Bazowy wariant już spełnia próg bez dodatkowego kontraktu klienta. Górne granice wkładu wynoszą £288,000 dla inkasa dnia 120, £252,000 dnia 180, £216,000 dnia 240, £198,000 dnia 270 i £144,000 dnia 360. Każda wynika z punktu pieniężnego przed inkasem, gdy wydatek realizacyjny obniżył G do ujemnej połowy. Inkaso w dniu realizacji nadal pozostawia punkt z realizacją w pierwszej kolejności według przyjętej konwencji. Granice są wynikami zdolności pieniężnej dla skalowalnego skonstruowanego kontraktu, bez twierdzenia, że firma może pozyskać kontrakty dowolnego z tych rozmiarów.
Przy finansowaniu opóźnionym do dnia 270 inkaso dnia 120, 180 lub 240 daje ograniczone przedziały. Dolna granica wynosi w każdym przypadku £1,000, a górne odpowiednio £88,000, £52,000 i £16,000. Wczesne inkaso może pomóc przejść późniejszy wymóg płynności przed finansowaniem, pod warunkiem że sama realizacja pozostaje możliwa do sfinansowania. Inkaso dnia 270 lub 360 daje przedział pusty. W tych harmonogramach punkt przed finansowaniem następuje po realizacji i przed inkasem, gdy G jest ujemne. Obliczona górna granica wynosi ujemne £2,000, co jest niezgodne z nieujemnym wkładem. Mechanizm różni się od punktu, w którym G pozostaje zerowe.
Oddzielnie zadeklarowany eksperyment z małą kwotą finansowania obniża początkowe finansowanie udziału z £100,000 do £20,000, pozostawiając pozostałe dane bazowe bez zmian. Bez kontraktu klienta kończy się kwotą £12,000. Dla realizacji dnia 120 i inkasa dnia 270 dopuszczalny przedział ostatecznego wkładu wynosi od £8,000 do £38,000. Dolny koniec dostarcza £8,000 potrzebnych do osiągnięcia końcowego progu £20,000. Górny wynika z minimalnych bazowych środków £39,000 bezpośrednio przed inkasem: punkt może sfinansować najwyżej £19,000 dodatkowego wydatku realizacyjnego, równego połowie £38,000. Oba ograniczenia końców przedziału zachowano w obliczeniu.
Przedział przy małym finansowaniu pokazuje, dlaczego możliwość o dodatniej marży może przekraczać zdolność firmy do finansowania kapitału obrotowego. Według wskazanego wzorca ostateczny wkład netto £40,000 wymaga £20,000 środków na realizację przed inkasem i przekracza górną granicę £38,000. Wariant wymagałby udokumentowanej zmiany, na przykład wcześniejszej zaliczki lub innego harmonogramu realizacji. Nie zakłada się pożyczki wypełniającej lukę. Interpretacja zależy od tej samej proporcji kosztu i kalendarza. Ograniczenia zdolności, podatki, etapowa akceptacja, zatrzymania, spory i straty kredytowe mogłyby zmienić oba końce w zastosowaniu. Firma powinna obliczać te zdarzenia na podstawie proponowanej umowy i oddzielać możliwość poza przedziałem od wykonalnego, sfinansowanego planu.
| Dzień finansowania / inkasa | Dolna granica | Górna granica |
|---|---|---|
| 30 / 120 | £0 | £288k |
| 30 / 180 | £0 | £252k |
| 30 / 240 | £0 | £216k |
| 30 / 270 | £0 | £198k |
| 30 / 360 | £0 | £144k |
| 270 / 120 | £1k | £88k |
| 270 / 180 | £1k | £52k |
| 270 / 240 | £1k | £16k |
| 270 / 270 | Pusty | Ograniczenie ujemne £2k |
| 270 / 360 | Pusty | Ograniczenie ujemne £2k |
| Małe finansowanie £20k / 270 | £8k | £38k |
Realizacja dnia 120, wydatki przed wpływami tego samego dnia. Późne puste przypadki zawodzą w punkcie z ujemnym G, a nie w punkcie z zerowym G.
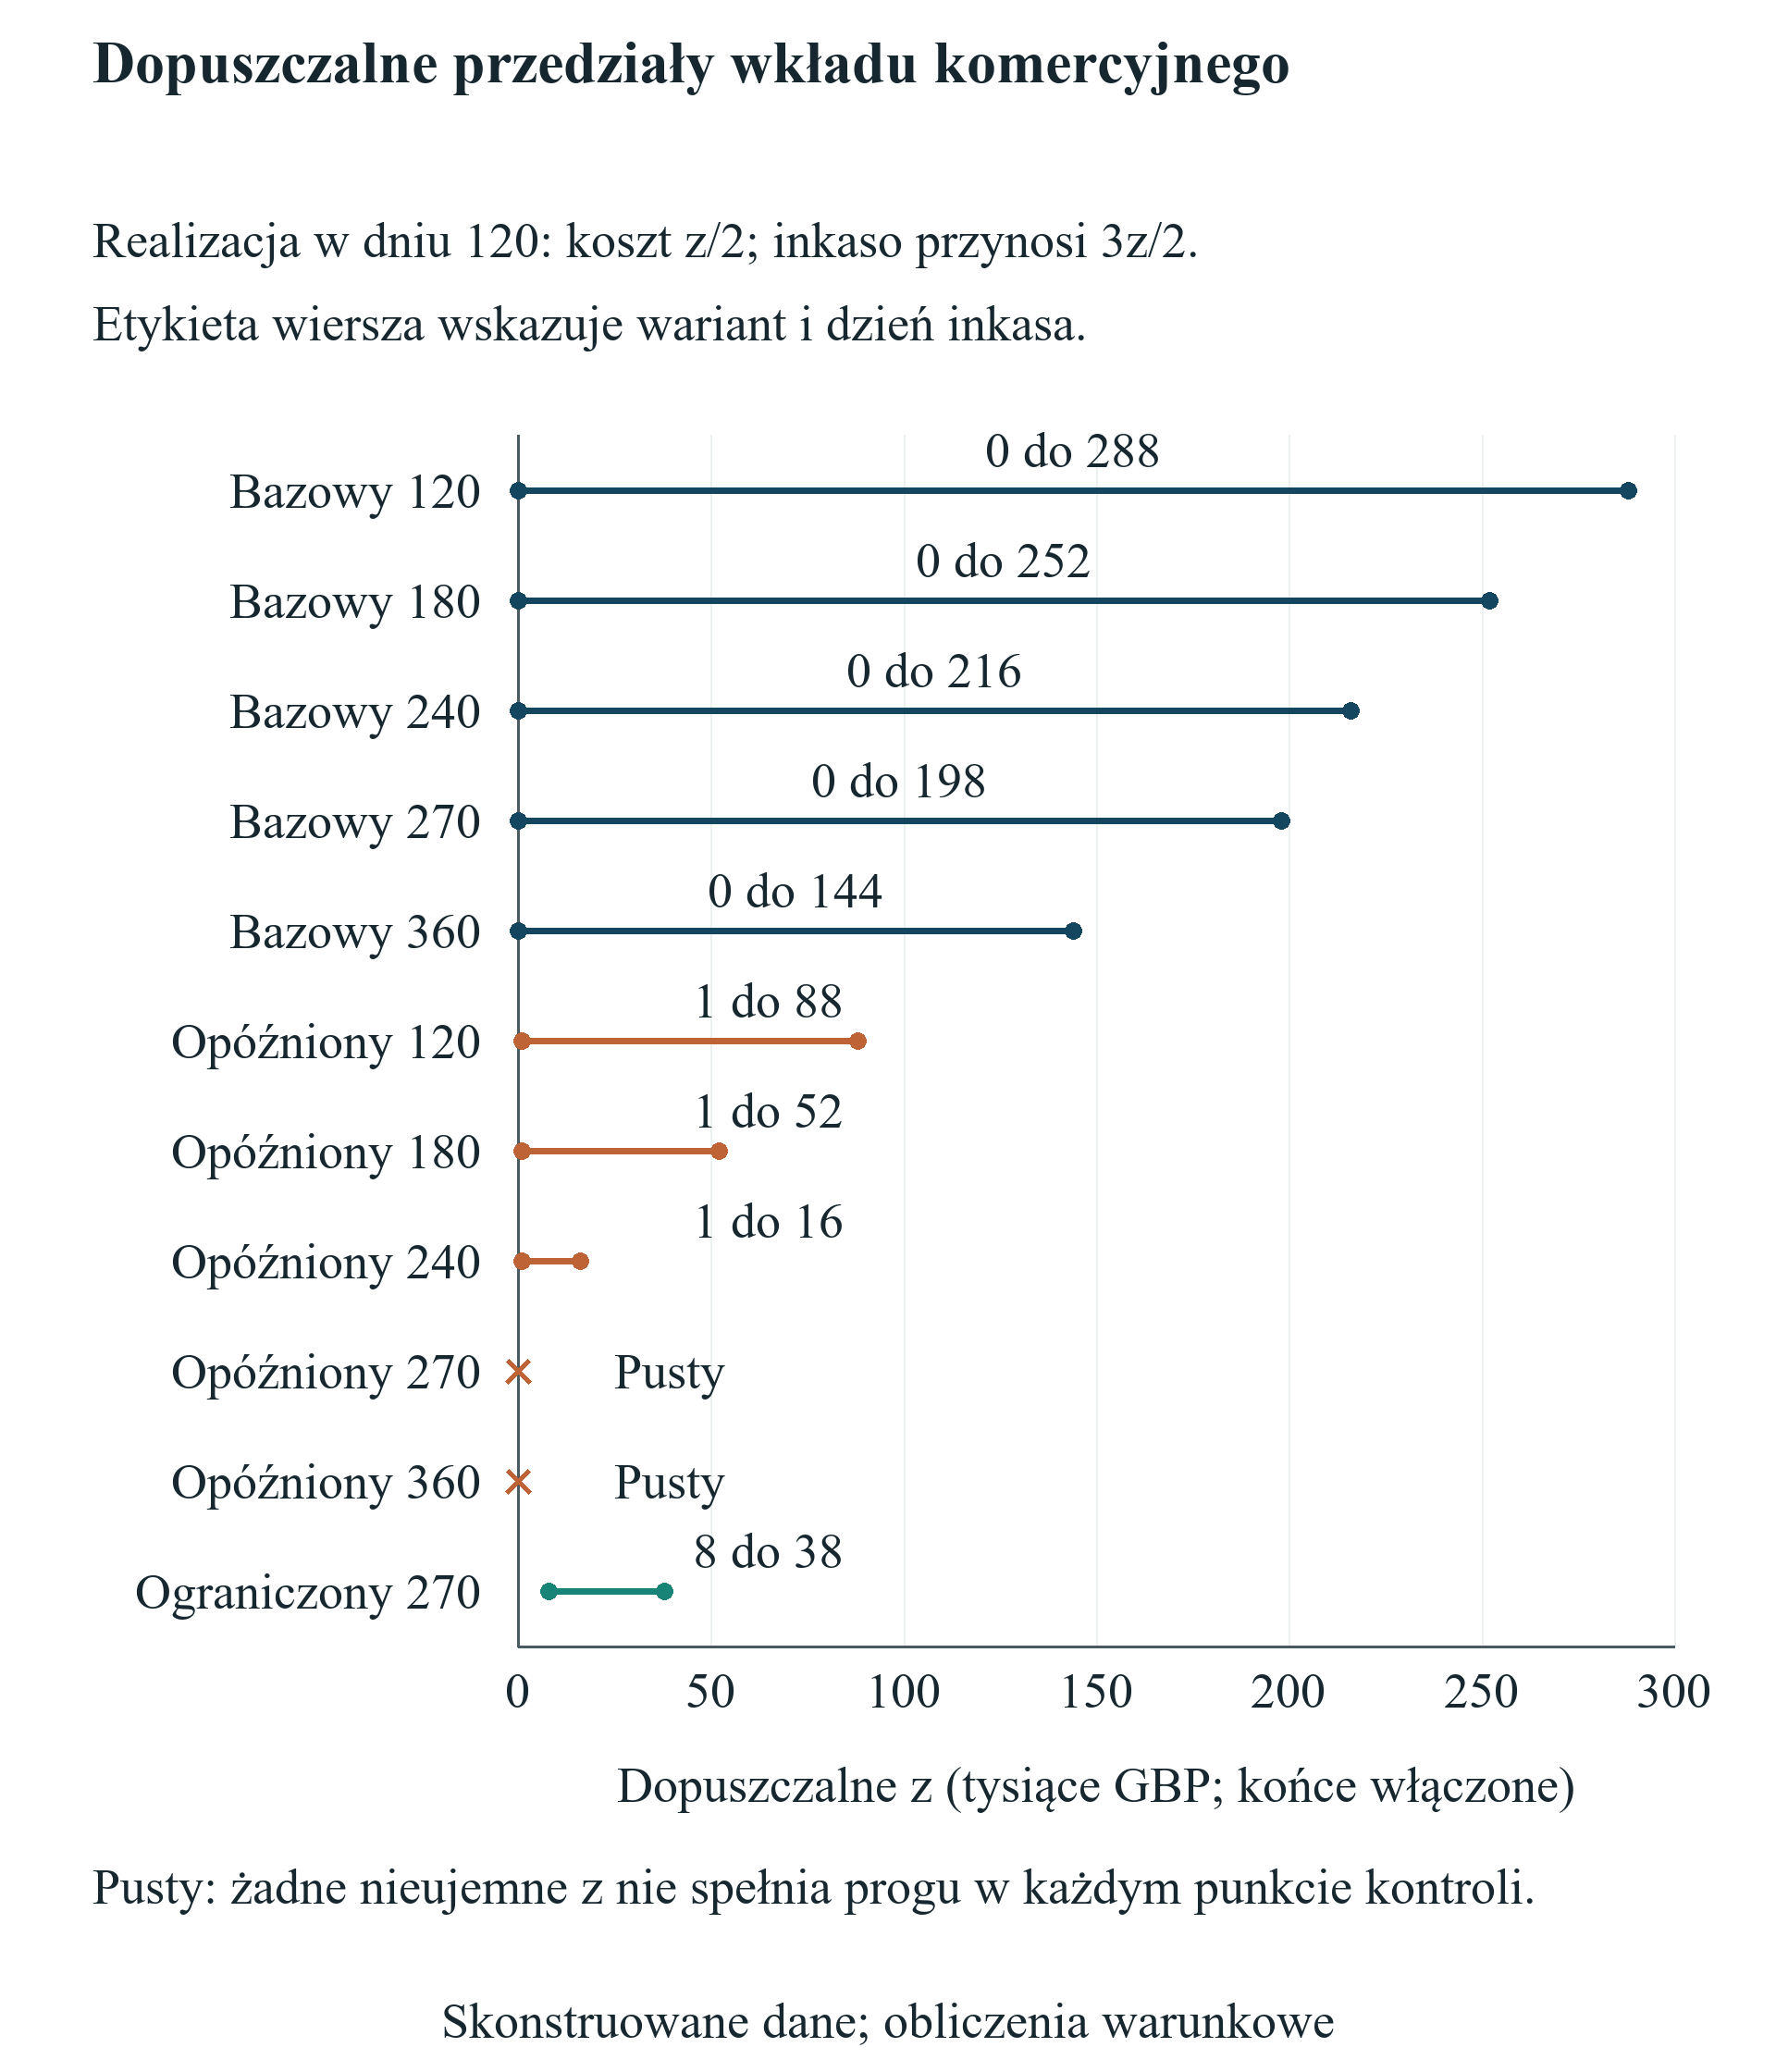
Przewijaj poziomo, aby czytać rysunek w pełnym rozmiarze. Możesz również otworzyć rysunek w jego pełnym rozmiarze.
Ostateczny wkład pieniężny netto; zachowano ograniczenia przed inkasem przy ujemnym G.
19 Przedstawiaj własność jako warunkowy harmonogram kapitalizacji
Przypadek udziału ze stałym procentem daje pierwszemu inwestorowi pięć procent i pozostawia założycielom łącznie dziewięćdziesiąt pięć procent przed kolejną rundą. W skonstruowanym przypadku dalszego finansowania nowi inwestorzy płacą £200,000 za dwadzieścia procent po rundzie, co odpowiada wskazanej wartości pre-money £800,000 w uproszczonej kapitalizacji. Dotychczasowi założyciele i pierwszy inwestor zachowują po osiemdziesiąt procent wcześniejszych ułamków. Założyciele mają więc siedemdziesiąt sześć procent, pierwszy inwestor cztery procent, a nowy kapitał dwadzieścia procent. Ułamki sumują się do jedności. Obliczenie wyłącza zmiany puli opcyjnej, preferencje, wtórne sprzedaże i inne instrumenty.
Przypadek SAFE wykorzystuje jeden instrument post-money z pułapem, z kapitałem £100,000 i pułapem £500,000. Jawnie przyjęta konwencja wiążącego pułapu daje SAFE dwadzieścia procent bezpośrednio przed nowym kapitałem. Następne finansowanie £200,000 kupuje dwadzieścia procent spółki po rundzie, pozostawiając założycielom sześćdziesiąt cztery procent, posiadaczowi SAFE szesnaście procent i nowym inwestorom dwadzieścia procent. Określona wartość przed nowym kapitałem £800,000 przekracza pułap, zgodnie z warunkiem ceny przy wiążącym pułapie w eksperymencie. Wynik wymaga wskazanej konwencji jednego instrumentu; nie jest kalkulatorem każdego dokumentu nazywanego SAFE.
Gdy runda z ustaloną wyceną nie następuje, instrument pozostaje warunkowym roszczeniem zgodnie z dokumentami. Analiza nie nazywa braku konwersji zerowym rozwodnieniem ani nie przypisuje procentu założycieli po konwersji. Nie modeluje również zdarzenia płynnościowego, rozwiązania spółki, wyboru MFN, dyskonta, wielu SAFE, puli opcyjnej lub kaskady pierwszeństwa. Te warunki wymagają rzeczywiście podpisanego instrumentu i pełniejszej kapitalizacji. Podzielenie nagłówkowej inwestycji programu przez oczekiwaną przyszłą wycenę ukrywałoby szczegóły. Pakiet weryfikacyjny powinien więc zawierać wersję instrumentu, mechanikę konwersji, wszystkie istniejące roszczenia i prawa regulujące przyszłe pozyskanie kapitału lub reorganizację spółki.
Środki i własność należy pokazywać razem bez traktowania któregokolwiek jako zrealizowanego zwrotu. Przypadki dalszego finansowania przy stałym udziale i SAFE mają jednakowe końcowe £292,000, różne warunkowe ułamki założycieli i brak zmierzonego wkładu klientów. Eksperyment nie przypisuje wyceny wyjścia ani nie oblicza wpływów założycieli. Nie przypisuje też wartości usługom sieciowym lub kontrfaktycznym alternatywom finansowania. Wspólnicy mogą wykorzystać warunkowe harmonogramy do identyfikowania istotnych warunków i uzyskania profesjonalnej porady. Wybór komercyjny nadal zależy od wykonalnych alternatyw, korzyści strategicznych, kontroli i finansowania do osiągnięcia kamienia milowego, z identyfikacją każdego niezmierzonego elementu zamiast cichej zamiany w wynik finansowy.
| Posiadacz | Początkowy stały udział 5% | Jeden SAFE z wiążącym pułapem |
|---|---|---|
| Założyciele | 76% | 64% |
| Inwestor ze stałym udziałem | 4% | 0% |
| Inwestor SAFE | 0% | 16% |
| Nowy kapitał | 20% | 20% |
| Razem | 100% | 100% |
| Końcowe środki spółki | £292k | £292k |
Skonstruowany SAFE £100k, pułap £500k i wartość przed nowym kapitałem £800k. Bez puli opcyjnej, preferencji lub zrealizowanego wyjścia. Bez rundy SAFE pozostaje warunkowy.
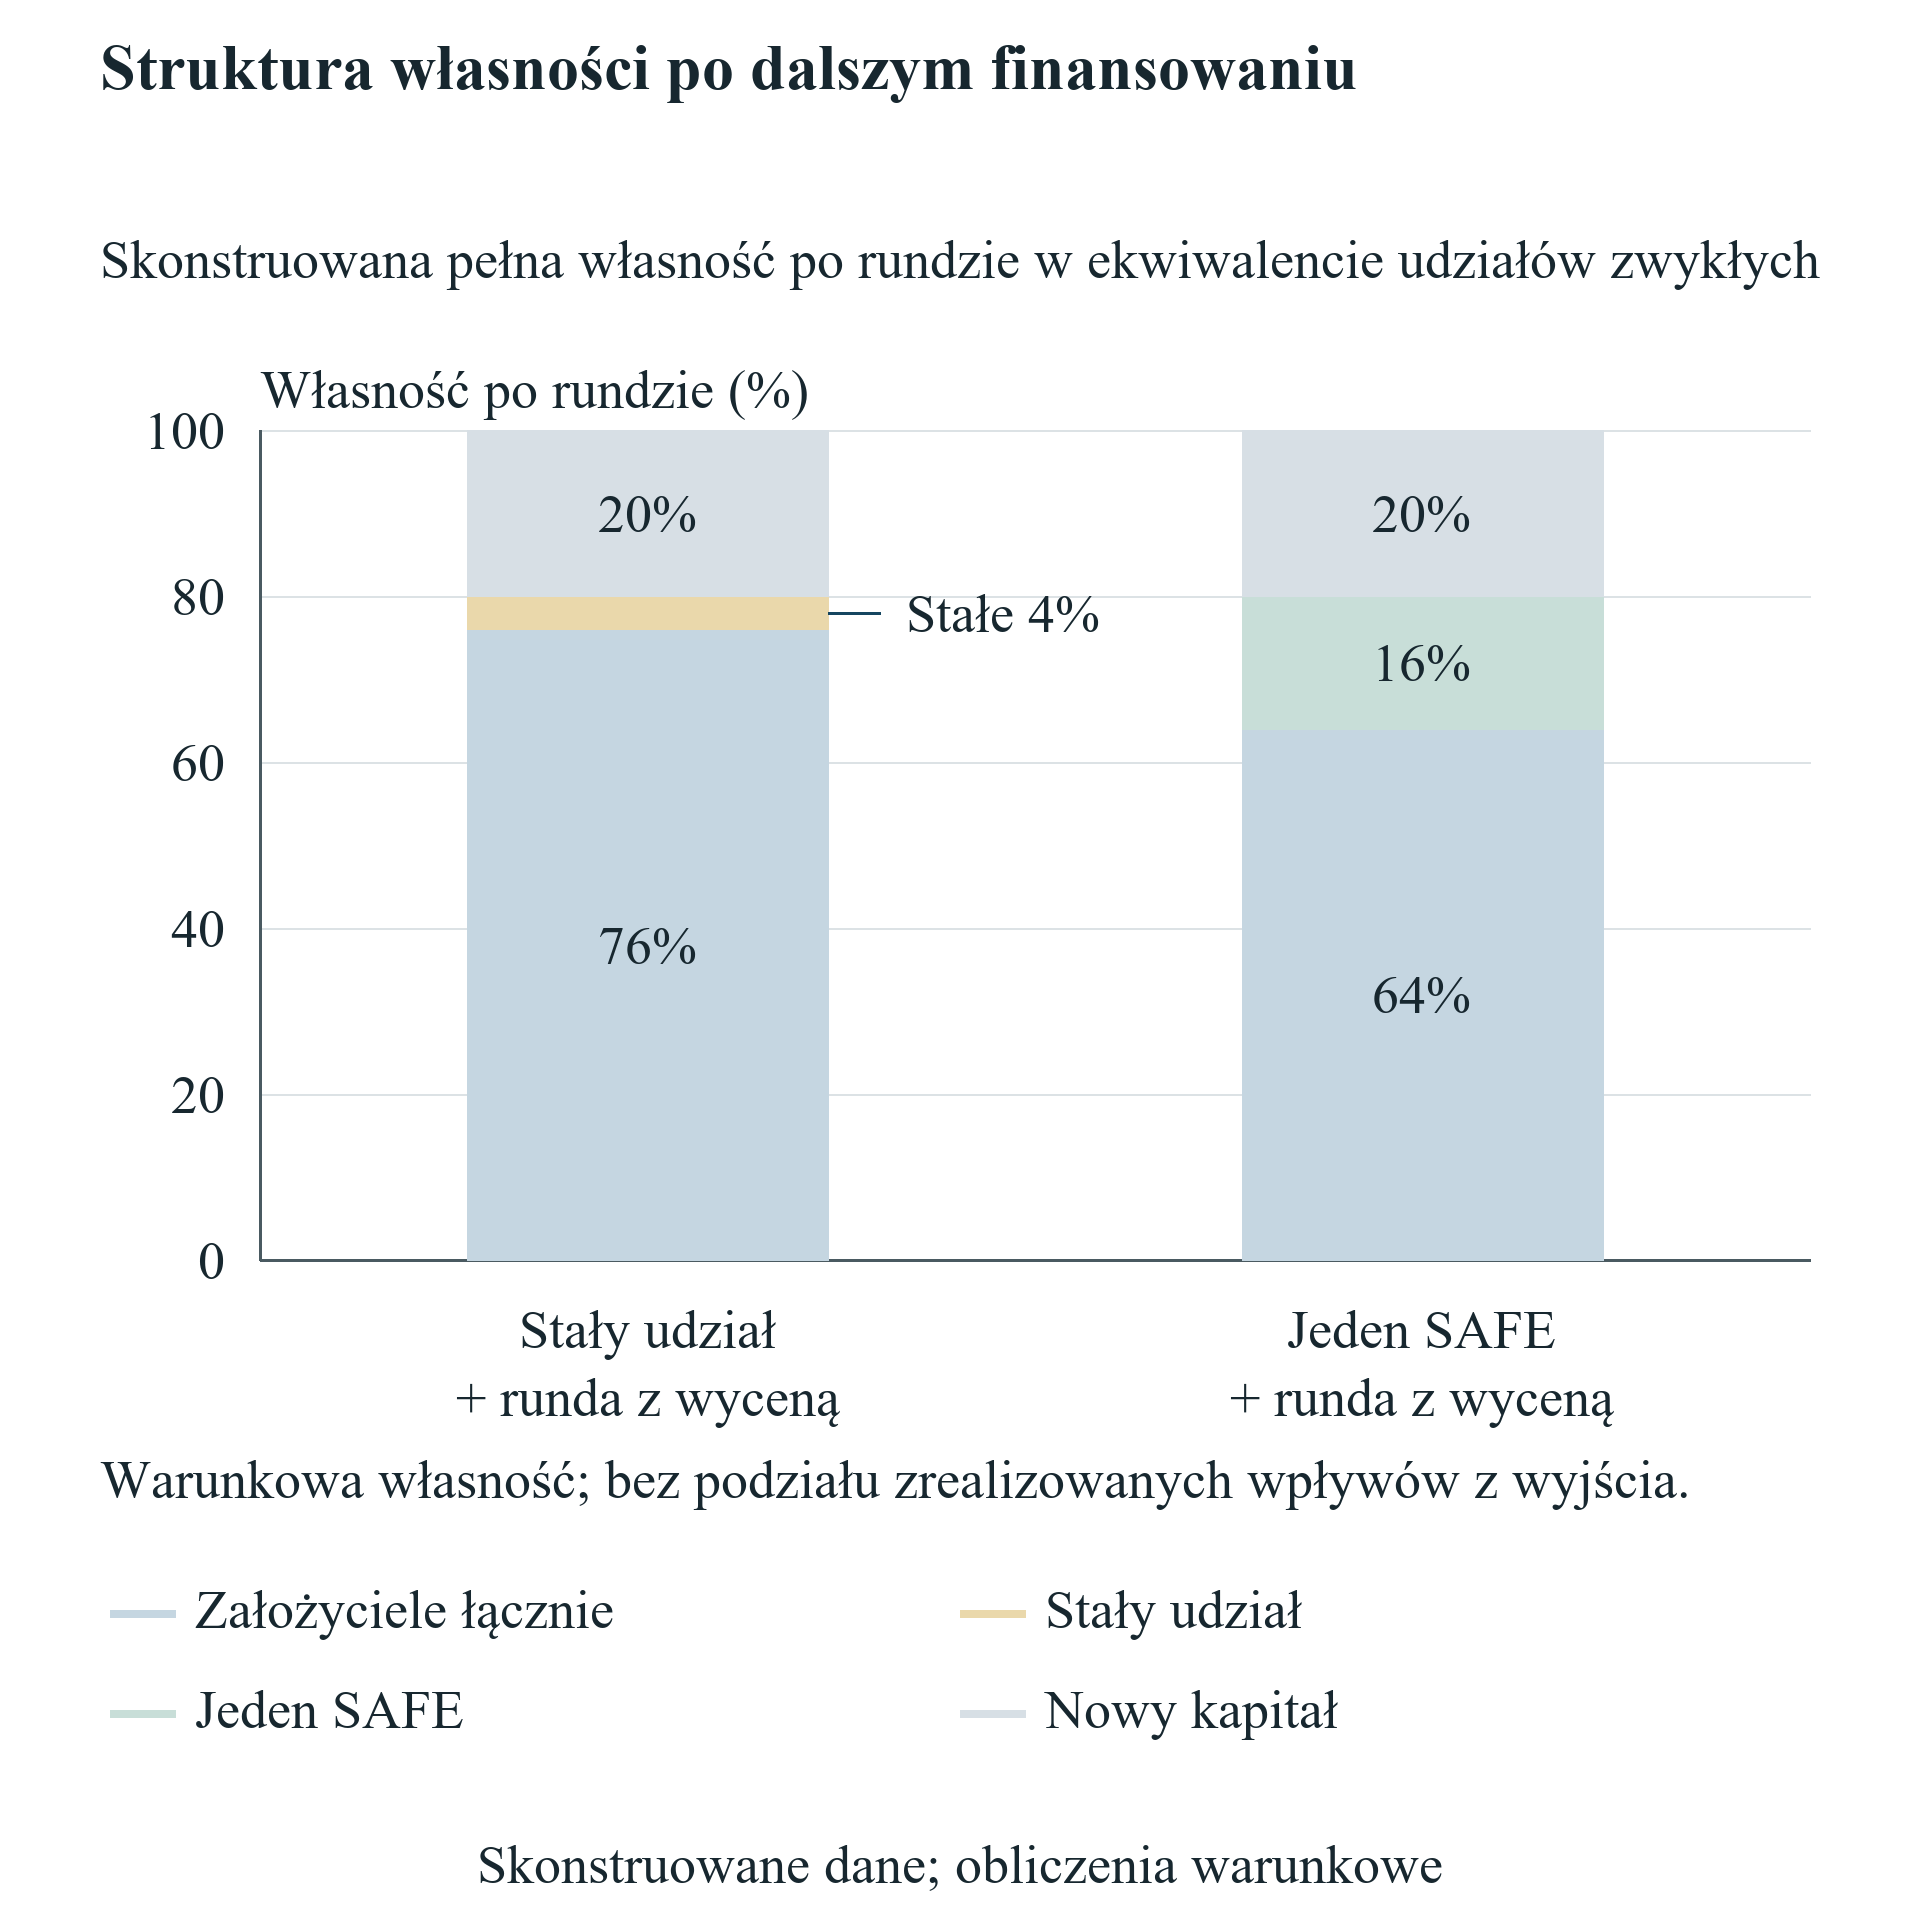
Przewijaj poziomo, aby czytać rysunek w pełnym rozmiarze. Możesz również otworzyć rysunek w jego pełnym rozmiarze.
Skonstruowana kapitalizacja, bez zrealizowanych wpływów założycieli; bez rundy SAFE warunkowy.
20 Utwórz rejestr dowodów komercyjnych z obserwowalnym punktem końcowym
Proponowany rejestr firmy zaczyna się od identyfikatora możliwości zachowanego przez przedstawienia, zmiany konta i dalszy kontakt. Zapisuje kontakt programu, nazwaną organizację nabywcy w poufnym pliku firmy, datę przedstawienia, odpowiedzialnego założyciela i podstawę zgody na przechowywanie informacji. Kwalifikacja zapisuje następnie określony problem klienta, decydenta, właściwy proces budżetowy, ścieżkę zakupową i oczekiwane następne zdarzenie. Przedstawienie jest zakończone, gdy właściwa komunikacja nastąpiła według uzgodnionej definicji usługi. Kwalifikacja klienta wymaga dodatkowych obserwacji. Rejestr powinien zachować kontakt, który odmawia lub staje się nieaktywny, wraz z datowanym powodem, jeśli kontrahent go podaje.
Dowody pilotażu powinny wskazywać zakres prac, kryteria odbioru, zakres, koszty realizacji, zależności dostępu, warunki własności intelektualnej i to, czy płatność jest rzeczywiście należna. Demonstracja potencjalnemu nabywcy może być użytecznym zdarzeniem edukacyjnym bez tworzenia uprawnienia do fakturowania. Pilotaż odpłatny dodaje kontrakt i należność, z oddzielnym monitorowaniem inkasa. Zapis wpływu powinien uzgadniać środki bankowe, fakturę i podmiot klienta, w tym podatki, zwroty lub potrącenia osób trzecich, gdy dotyczą. Pozwala to oddzielać wykonaną usługę od przyjętego zamówienia, należności i pobranych środków. Wspiera też ocenę obowiązków wykonawczych tworzonych przez pozornie obiecujące przedstawienie.
Dowody finansowania wymagają równoległego rejestru. Spotkanie z inwestorem, żądanie badania, zestawienie warunków, podpisana dokumentacja, spełnienie warunków i zaksięgowany przelew są odrębnymi datowanymi zdarzeniami. Podmiot otrzymujący i instrument powinny być zidentyfikowane na każdym wiążącym etapie. Dalszy kapitał należy przypisywać przedstawieniu tylko według wcześniej uzgodnionej reguły opisowej, na przykład pierwszego udokumentowanego kwalifikującego kontaktu, z zachowaniem konkurencyjnych kontaktów i wcześniejszych relacji. Reguła może opisywać przejście przez proces; nie identyfikuje inwestycji, która nastąpiłaby bez programu. Przypisanie przyczynowe wymaga odpowiedniego projektu porównawczego poza tym rejestrem operacyjnym.
Panel powinien raportować właściwą populację i brak dalszych obserwacji. Użyteczne wyniki opisowe obejmują przedstawione możliwości osiągające określony etap, medianę zaobserwowanego czasu etapu dla zakończonych przejść, zadeklarowane środki realizacji, pobrane środki i otrzymane finansowanie. Każdy miernik wymaga kohorty wejścia, daty obserwacji, ujęcia waluty i mianownika. Aktywna możliwość oczekująca na kontakt nie powinna po cichu być liczona jako zakończona strata lub sprzedaż. Raportowanie kohortowe powinno zachować przypadki odrzucone, wycofane i nieosiągalne. Firma może wtedy ocenić wykonanie uzgodnionej usługi programu i postęp własnej realizacji kolejnego etapu, zachowując widoczne ograniczenia dowodów.
21 Negocjuj kamienie milowe płatności i usług, które firma może zaobserwować
Rozmowa o ofercie powinna oddzielać usługę kontrolowaną przez dostawcę od decyzji kontrolowanych przez inwestorów, klientów i organy. Dostawca może uzgodnić określoną liczbę kwalifikowanych spotkań, udokumentowany proces selekcji lub harmonogram wsparcia. Zatwierdzenie zakupowe nabywcy, decyzja komitetu inwestycyjnego i wynik wizowy należą do właściwych decydentów. Umowa powinna identyfikować rezultaty, obowiązki uczestnika, raportowanie, daty opłat, zasady anulowania i procedury sporne. Firma powinna uzyskać profesjonalną poradę dotyczącą rzeczywistej umowy. Metoda badawcza dostarcza pytań weryfikacyjnych i skutków pieniężnych alternatywnych warunków; nie oferuje uniwersalnej klauzuli prawnej ani nie twierdzi, że dostawca akceptuje określony podział ryzyka.
Płatność powiązaną z kamieniami milowymi można ocenić przez przesunięcie określonych zdarzeń opłat w ewidencji firmy. Późniejsza opłata pomaga tylko w punktach przed tą płatnością, zależnie od zmiany ceny lub skutków umownych. Zwrotność wymaga również jasnej przesłanki i wiarygodnej daty wpływu. Warunkowy zwrot powinien pozostać osobnym roszczeniem do udokumentowania warunków i rozliczenia. Firma powinna testować harmonogram płatności brutto i zwrotu, także przypadek opóźnionego lub spornego zwrotu. Raportowanie wyłącznie końcowej opłaty netto mogłoby ukryć tymczasowe zapotrzebowanie finansowe i oderwać decyzję od progu zarządu.
Kontraktowanie klientów może adresować okres ujemnego G poprzez udokumentowaną zaliczkę, etapową realizację albo etapową akceptację i inkaso. Każda struktura zmienia zdarzenia pieniężne i może zmieniać ofertę komercyjną, cenę lub gotowość klienta do zawarcia kontraktu. Metoda powinna modelować wynikające podpisane warunki bez założenia zgody klienta na zaliczkę. Gdy realizacja wymaga lokalnego partnera, kalendarz pieniężny powinien obejmować jego faktury i uprawnienie firmy do płatności. Zagraniczny podatek u źródła, podatki pośrednie, opłaty rozliczeniowe i przewalutowanie wymagają ujęcia właściwego transakcji. Obecny eksperyment pomija te pozycje, aby podstawowy przedział wkładu można było czytelnie zbadać.
Negocjacje finansowania mogą podobnie skupiać się na dacie dostępności środków, warunkach zawieszających, kwotach zastrzeżonych i związku z wydatkami uczestnictwa. Wcześniejsza pierwsza transza może zmienić płynność przy zachowaniu warunkowego charakteru późniejszej. Każda linia pomostowa tworzy dodatkowy instrument z własnym wymogiem spłaty. Zarząd powinien porównać w pełni określony zmieniony wariant z pierwotnym, włączając wszystkie nowe obowiązki. Wynikiem powinien być krótki zapis decyzji wskazujący nierozstrzygnięty warunek i odpowiedzialną osobę. Jeśli konieczny warunek pozostaje niepotwierdzony, wariant pozostaje warunkowy, a firma powinna wskazać wydatki, które jest gotowa zobowiązać przed otrzymaniem potwierdzenia.
22 Buduj pakiet zarządczy wokół decyzji, dokumentów i pozostałego okresu finansowania
Pierwsza strona pakietu decyzyjnego powinna wskazywać proponowany operacyjny kamień milowy, obecną pozycję pieniężną, żądaną zgodę i alternatywę w przypadku rezygnacji z programu. Załącznik powinien uzgadniać środki z datowanym wyciągiem bankowym, wyłączać kwoty z ograniczeniami z dostępnych funduszy i identyfikować zapadające zobowiązania. Firma powinna załączyć właściwą ofertę programu i wyróżnić używaną wersję. Podsumowanie wariantu może następnie pokazywać finansowanie brutto, potrącenia, koszty dostępu firmy, koszty założycieli, wpływy z ograniczeniami i pierwsze naruszenie polityki. Pola pozwalają dyrektorom zbadać cały wariant bez opierania się na nagłówkowej kwocie inwestycji lub narracji o wartości sieci.
Drugim elementem powinien być kalendarz kwalifikowalności i wykonania z nazwaną osobą odpowiedzialną za każdy warunek wstępny. Pozycje obejmują przyjęcie do programu, selekcję inwestycyjną, potwierdzenie imigracyjne, utworzenie lub reorganizację spółki, bankowość, podróże i wniosek o wsparcie. Każda otwarta pozycja powinna mieć docelową datę potwierdzenia i zależną decyzję wydatkową. Kalendarz może pokazywać zależność bez zakładania korzystnego wyniku. Jeśli termin opublikowano bez strefy czasowej, odpowiedzialna osoba powinna uzyskać wyjaśnienie. Jeśli stara strona programu pozostaje online po starcie kohorty, pakiet powinien wskazywać brak zweryfikowanego następnego okna zamiast traktować wariant jako obecnie otwarty.
Element komercyjny powinien pokazywać aktualne dowody każdej istotnej możliwości i koszt kolejnego etapu. Dyrektorzy mogą sprawdzać, które spotkania są obiecane, które się odbyły, które pilotaże tworzą wydatki i z których kontraktów pobrano środki. Kontakty finansowe wymagają osobnego harmonogramu podpisanych zobowiązań i warunków wpływu. Model pieniężny powinien czerpać wyłącznie ze statusu właściwego rozważanemu scenariuszowi. Plan bazowy oparty na zaksięgowanych środkach i zobowiązaniach może stać obok wyraźnie warunkowych możliwości. Pakiet nie powinien zamieniać niekwalifikowanego kontaktu w prognozowany wpływ tylko dlatego, że broszura programu opisuje dostęp do inwestorów.
Zgoda może określać maksymalne nieodwracalne zobowiązanie pieniężne, utrzymywany próg, informacje przed kolejnym etapem i datę przeglądu. Firma powinna zachować pierwotnie zatwierdzoną prognozę i osobno zapisywać późniejsze zmiany. Przy przeglądzie różnice można przypisać datowanym zdarzeniom, takim jak zmieniony termin wizy, odroczony przelew, pilotaż odpłatny lub zrewidowane koszty podróży. Wspiera to uczenie operacyjne i ścieżkę audytu. Dostarcza też zdyscyplinowanej decyzji o zatrzymaniu, gdy warunki nie następują. Badanie nie gwarantuje, że etapowa zgoda daje udane wejście na rynek; praktyczny cel to wyraźne określenie zobowiązań i wymagań dowodowych zarządu.
23 Projektuj przyszłą ocenę wokół kosztów, selekcji i wyników potwierdzonych wpływami pieniężnymi
Przyszłe empiryczne badanie transgranicznego dostępu do akceleratorów wymagałoby populacji określonej przed poznaniem wyników. Użytecznym początkiem jest kohorta kwalifikujących się wnioskodawców, z datami wniosków, wynikami selekcji tam, gdzie są prawnie dostępne, decyzjami o przyjęciu, akceptacjami, wycofaniami i uczestnictwem. Śledzenie wyłącznie finansowanych spółek portfelowych pomijałoby założycieli ponoszących koszty dostępu bez inwestycji. Badanie powinno rozróżniać kraj założyciela, spółki operacyjnej, programu i klienta docelowego. Rekordy indywidualne podlegałyby wymogom prawnym i prywatności. Obecny artykuł nie ma takiego zbioru danych, więc nie raportuje konwersji na poziomie wnioskodawcy, średniego efektu interwencji ani zwrotu z udziału.
Pomiar kosztów powinien zapisywać płatności, daty, walutę, płatnika, refundacje i wypartą działalność. Monetyzacja czasu założyciela wymaga własnego ujawnionego założenia wyceny. Wspólne wydatki operacyjne należy odróżniać od przyrostowych kosztów wariantu z udokumentowanym scenariuszem kontrfaktycznym. Kredyty niepieniężne powinny być wyceniane poprzez faktyczne wykorzystanie lub wyraźne osobne założenie i nie mogą występować jako środki bankowe. Instrumenty udziałowe wymagają podpisanych warunków i późniejszej historii konwersji. Porównywanie programów odpłatnych i udziałowych wymaga raportowania finansowania i własności obok wyników operacyjnych; pojedyncza suma kosztów pomijałaby roszczenie kapitałowe przeniesione na inwestora.
Definicje wyników powinny biec od przedstawień przez kwalifikację, kontrakty, realizację i inkaso, z odrębnym zapisem dalszego finansowania. Stała data obserwacji powoduje prawostronne cenzurowanie firm nadal negocjujących lub oczekujących na płatność. Brakujące zapisy i brak odpowiedzi założycieli należy raportować według kohorty i statusu. Powtarzane wnioski, udział w kilku programach i wcześniejsze kontakty z klientami lub inwestorami mogą komplikować przypisanie. Projekt twierdzący o efektach przyczynowych wymagałby wiarygodnego źródła porównania i odpowiednich założeń, na przykład uzasadnionego projektu progu selekcji w konkretnym programie. Samo dopasowanie nie ustanawiałoby usunięcia niezaobserwowanej jakości założycieli lub selekcji możliwości.
Rejestr publicznych ofert może dostarczać datowanego opisu interwencji bez estymacji przyczynowej. Programy mogą zmieniać warunki inwestycji, wymogi lokalizacji i wsparcie komercyjne między kohortami. Ocena powinna zachowywać wersje i unikać łączenia ich w jeden niezmienny produkt. Marketingowe wskaźniki programów można zapisać wraz ze wskazanymi mianownikami i horyzontami, a następnie sprawdzić na danych bazowych, jeśli są dostępne. Ich brak w obecnej kalibracji liczbowej jest zamierzony: skonstruowany eksperyment nie zawiera empirycznych prawdopodobieństw wejściowych. Późniejszy zbiór badawczy mógłby testować mechanizmy sugerowane przez ewidencję z zachowaniem różnicy między zaobserwowanymi zależnościami, lokalnymi estymacjami przyczynowymi i warunkowymi tożsamościami księgowymi.
24 Wyznacz granicę decyzji i wskaż elementy niezmierzone
Metoda ocenia określony wariant finansowania i komercjalizacji przy wybranej polityce płynności. Nie szacuje jakości programu, odpowiedniości założyciela, kwalifikowalności imigracyjnej, zatwierdzenia inwestycji ani prawdopodobieństwa pozyskania klienta. Strony publiczne mogą się zmieniać, a podpisane umowy zawierać istotne warunki nieobecne na stronach. Porównanie programów pozostaje więc datowane na 12 listopada 2026 r. Wybrane warianty są przykładami do porównania analitycznego i nie dostarczają pełnego globalnego rankingu. Nierozstrzygnięte pola identyfikują początek własnej weryfikacji firmy. Ograniczają też wykorzystanie porównania we wniosku składanym po dacie obserwacji.
Skonstruowany model wyłącza podatki, odsetki, inflację, straty kredytowe, pule opcyjne, wiele papierów wartościowych, preferencje wyjścia, sporne zwroty i rzeczywiste ograniczenia zdolności. Wykorzystuje wspólną działalność operacyjną z zerowymi wspólnymi wpływami, koszty dostępu płacone przez firmę i zerową osobistą ewidencję pieniężną. Jednostka obca jest sztuczna. Każdy klient, wynik finansowania i data płatności są założone. Ograniczenia czynią relacje księgowe kontrolowalnymi i nie pozwalają przedstawiać wyliczonych liczb jako estymacji rynkowych. Firma stosująca ramy powinna zastąpić dane i rozszerzyć kalendarz o rzeczywiste obowiązki. Zmienione dane mogą zmienić dopuszczalność, przedział wkładu i porównanie własności.
Głównym ustaleniem analitycznym jest warunkowy przedział ostatecznego wkładu klienta. Realizacja przed inkasem tworzy ujemną ekspozycję pieniężną na funt wkładu, która może narzucić skończoną górną granicę wariantowi wymagającemu również dodatniej dolnej granicy wkładu. Przykład małego finansowania daje przedział od £8,000 do £38,000 według dokładnego założonego harmonogramu. Przykłady późnego finansowania pokazują współistnienie atrakcyjnego końcowego salda z wcześniejszym naruszeniem polityki. Są to odtwarzalne konsekwencje określonych zdarzeń i konwencji. Pozostają użytecznymi pytaniami weryfikacyjnymi, mimo że obecne badanie nie dostarcza dowodów przyczynowych dotyczących wyników komercyjnych rzeczywistego akceleratora.
Założyciel lub zarząd gotowy do decyzji może zażądać oferty na poziomie komponentów, potwierdzić kwalifikowalność i zezwolenie na udział, zbudować wariant pozostania, uzgodnić dostępne finansowanie i śledzić przedstawienia do wyników potwierdzonych wpływami pieniężnymi. Może następnie ocenić wariant przy rzeczywistym kalendarzu pieniężnym firmy i wyraźnie zatwierdzonym progu. Nierozstrzygnięte możliwości komercyjne pozostają widoczne obok sfinansowanych zobowiązań. Własność pokazuje się poprzez właściwe instrumenty bez fikcyjnego zrealizowanego wyjścia. Pakiet dostarcza kontrahentom konkretnych pytań o terminy, opłaty, ograniczone wykorzystanie i wykonanie usług. Końcowe zalecenie powinno opierać się na udokumentowanych dopuszczalnych wyborach i wskazanych celach wspólników, z ujawnieniem dodatkowych założeń przy decyzji, na którą wpływają.
Bibliografia
- Y Combinator. The Y Combinator Deal. Dostęp: 12 listopada 2026. https://www.ycombinator.com/deal
- Y Combinator. Frequently Asked Questions. Dostęp: 12 listopada 2026. https://www.ycombinator.com/faq
- Techstars. Investment Terms. Dostęp: 12 listopada 2026. https://www.techstars.com/investment-terms
- Techstars. Investment Terms announcement, 17 April 2025. Dostęp: 12 listopada 2026. https://www.techstars.com/newsroom/investment-terms
- 500 Global. The 500 Fellowship, current flagship page, updated September 2026. Dostęp: 12 listopada 2026. https://500.co/founders/flagship
- Entrepreneurs First. London FAQs. Dostęp: 12 listopada 2026. https://www.joinef.com/faqs/london/
- Antler. Antler in Singapore. Dostęp: 12 listopada 2026. https://www.antler.co/location/singapore
- Immigration, Refugees and Citizenship Canada. Start-up Visa Program, page details 21 July 2026. Dostęp: 12 listopada 2026. https://www.canada.ca/en/immigration-refugees-citizenship/services/immigrate-canada/start-visa.html
- GOV.UK. Visit the UK as a Standard Visitor, Visit on business. Dostęp: 12 listopada 2026. https://www.gov.uk/standard-visitor/visit-on-business
- US Department of State. Fact Sheet U.S. Business Visas B-1 and Allowable Uses. Dostęp: 12 listopada 2026. https://travel.state.gov/content/travel/en/us-visas/business/b-1-fact-sheet.html
- Enterprise Singapore. GIA Shanghai Acceleration Programme. Dostęp: 12 listopada 2026. https://www.enterprisesg.gov.sg/grow-your-business/innovate-with-us/market-access-and-networks/global-innovation-alliance/gia/gia-shanghai
- Techstars Support. Can I apply to Techstars programs not in my country? Can you help with visa or immigration issues? Modified 17 May 2024. Dostęp: 12 listopada 2026. https://help.techstars.com/support/solutions/articles/4000207088-can-i-apply-to-techstars-programs-not-in-my-country-can-you-help-with-visa-or-immigration-issues-
- Techstars Support. After a Techstars program ends, do I need to stay in the program location? Dostęp: 12 listopada 2026. https://help.techstars.com/support/solutions/articles/4000207073-after-a-techstars-program-ends-do-i-need-to-stay-in-the-program-location-
- MassChallenge. Security and Resiliency Traction 2026. Dostęp: 12 listopada 2026. https://masschallenge.org/security-and-resiliency-traction-2026/
- Antler. Antler in UK. Dostęp: 12 listopada 2026. https://www.antler.co/location/uk
- Enterprise Singapore. Global Innovation Alliance initiative, including GIA+ effective 1 April 2026. Dostęp: 12 listopada 2026. https://www.enterprisesg.gov.sg/grow-your-business/innovate-with-us/market-access-and-networks/global-innovation-alliance/gia-initiative
- Singapore Ministry of Manpower. EntrePass eligibility. Dostęp: 12 listopada 2026. https://www.mom.gov.sg/passes-and-permits/entrepass/eligibility
- CORFO. Start-Up Chile Ignite 13 call. Dostęp: 12 listopada 2026. https://www.corfo.gob.cl/sites/cpp/convocatoria/start-up-chile-ignite-13/
- CORFO. Bases Start-Up Chile, refundido no oficial, November 2026. Non-official consolidation; governing resolutions and executed agreement require confirmation. Dostęp: 12 listopada 2026. https://saowcsblobassets.blob.core.windows.net/assets/CONV/26IGN-2/Bases%20Start-Up%20Chile%20-%20Refundido%20No%20Oficial%20(nov%202026).pdf
- European Institute of Innovation and Technology. Venture incubation program, 2026 opportunity. Dostęp: 12 listopada 2026. https://www.eit.europa.eu/our-activities/opportunities/venture-incubation-program
- EIT Jumpstarter. Terms and Conditions 2026, version 2, 6 May 2026. Dostęp: 12 listopada 2026. https://eitjumpstarter.eu/wp-content/uploads/2026/05/EIT-Jumpstarter-2026_Terms-and-Conditions_v2_20260506.pdf
- DIPRES. Start-Up Chile monitoring, 2023 period and 2024 price base. Publication date not independently established. Dostęp: 12 listopada 2026. https://www.dipres.gob.cl/597/articles-338261_doc_pdf.pdf
- UK Department for Business and Trade. Global Entrepreneur Programme, Frequently Asked Questions, updated 27 August 2026. Dostęp: 12 listopada 2026. https://www.business.gov.uk/campaign/gep/frequently-asked-questions/
- Hallen, B. L., Cohen, S. L. and Bingham, C. B. (2020). Do Accelerators Work? If So, How? Organization Science 31(2), 378-414. DOI:10.1287/orsc.2019.1304. Author manuscript dated 3 April 2019. https://d3brk8rkzvc45n.cloudfront.net/s3fs-public/2024-02/SSRN-id2719810.pdf
- Yu, S. (2020). How Do Accelerators Impact the Performance of High-Technology Ventures? Management Science 66(2), 530-552. DOI:10.1287/mnsc.2018.3256. Abstract reviewed only. https://pubsonline.informs.org/doi/10.1287/mnsc.2018.3256
- Gonzalez-Uribe, J. and Reyes, S. (2021). Identifying and Boosting Gazelles: Evidence from Business Accelerators. Journal of Financial Economics 139(1), 260-287. DOI:10.1016/j.jfineco.2020.07.012. Accepted manuscript, April 2020. https://eprints.lse.ac.uk/103145/1/Gazelles_16042020_JFE.pdf
- Gonzalez-Uribe, J. and Leatherbee, M. (2018). The Effects of Business Accelerators on Venture Performance: Evidence from Start-Up Chile. Review of Financial Studies 31(4), 1566-1603. DOI:10.1093/rfs/hhx103. Accepted manuscript, August 2017. https://researchonline.lse.ac.uk/id/eprint/84553/1/Gonzalez-Uribe_Effects%20of%20Business%20Accelerators.pdf
O autorze
Chennakeshav (CK) jest menedżerem corporate finance i bankowości inwestycyjnej z ponad 25 latami globalnego doświadczenia w pozyskiwaniu, strukturyzacji i realizacji transakcji M&A, kapitału wzrostowego i strategii korporacyjnej. Prowadził mandaty tworzenia wartości dla założycieli, przedsiębiorstw i funduszy, łącząc perspektywę zarządu z bezpośrednią realizacją i zamykaniem transakcji.
Jego kariera obejmuje Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, spółki portfelowe ADQ i Emirates Growth Fund w sektorach TMT, nieruchomości, fintech, deeptech, cleantech, infrastruktury i energii. Współpracował z kadrą zarządzającą, funduszami private equity i venture capital, państwowymi funduszami majątkowymi oraz family office przy finansowaniu złożonych rund kapitałowych i przedsięwzięć skalujących działalność, a także prowadził due diligence M&A, integrację po połączeniu i inicjatywy transformacji biznesowej tworzące wartość.
W Matchpoint Partners pełni funkcję Managing Partner i kieruje praktyką corporate finance, M&A i pozyskiwania kapitału. Posiada MBA London Business School, ukończył studia w zakresie inżynierii na VTU i obecnie realizuje Master of Laws (LLM) na UCL London.
Aktywnie wspiera start-upy jako mentor: współpracuje z Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute i IN5, pełni funkcję Entrepreneur Mentor in Residence (EMiR) w London Business School i ocenia uczestników Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Zastrzeżenia
Opracowanie należy do ciągłej serii poświęconej strukturze rynków prywatnych i alternatywnych. Wyrażone poglądy są poglądami autora. Dokument służy wyłącznie informacji, opisuje strukturę rynku w ujęciu ogólnym i nie stanowi doradztwa inwestycyjnego, prawnego, podatkowego ani regulacyjnego ani rekomendacji dotyczącej papieru wartościowego, wehikułu lub kontrahenta.
