
1 Allocare la capacità di mantenimento della clientela dopo il perfezionamento
Al perfezionamento, un acquirente assume la responsabilità delle relazioni con i clienti che sostengono la motivazione economica dell’investimento. Responsabilità commerciale, prezzi e soggetto contraente possono cambiare secondo calendari diversi. Questo studio esamina una decisione specifica di allocazione: quali posizioni cliente dovrebbero ricevere le limitate risorse dei responsabili senior dedicate al mantenimento nei primi diciotto mesi? I ricavi costituiscono una base trasparente per questa decisione. Diritti contrattuali, dipendenza da una persona e cambiamenti commerciali previsti apportano informazioni aggiuntive, il cui valore deve essere verificato rispetto alle azioni disponibili all’acquirente.
Il quadro distingue l’esposizione dalla quota salvaguardabile. L’esposizione è il ricavo che si prevede di perdere in assenza di azioni. La quota salvaguardabile è la parte di tale perdita che un pacchetto definito di azioni rimuove. Una posizione può essere fortemente esposta e non salvaguardabile, per esempio quando il cliente è diventato concorrente di un altro cliente dell’acquirente. Una posizione può anche essere moderatamente esposta e poco costosa da proteggere, per esempio quando è possibile ottenere il consenso richiesto prima del perfezionamento. Un ordinamento che confonde le due grandezze impiega capacità scarsa sulle posizioni sbagliate.
Lo studio combina una rassegna selettiva di fonti giuridiche, contabili ed empiriche con un esperimento definito dall’autore su 300 portafogli costruiti di 600 posizioni cliente. Quattro regole pratiche sono confrontate con il valore atteso della selezione casuale e con un riferimento con informazione completa che massimizza il beneficio d’intervento definito. L’esperimento non utilizza dati sui clienti provenienti da un’operazione. Il suo contributo è un confronto trasparente di evidenze contrattuali, segnali relazionali, scelte di prezzo e limiti del registro, sotto ipotesi dichiarate. Questi meccanismi e il processo operativo proposto richiedono verifica empirica prima che un acquirente consideri i miglioramenti simulati come evidenze per la propria acquisizione.
Due studi Matchpoint già pubblicati forniscono l’architettura operativa più ampia. The Post-Acquisition Customer Continuity Office collega azioni contrattuali, responsabilità delle relazioni, prezzi, servizio, fatturazione, ricavi e cassa attraverso una scheda per cliente e una cadenza dei primi 100 giorni [13]. Customer Retention during Integration sviluppa il processo di allerta precoce, diagnosi, intervento e certificazione della continuità dei clienti [14]. La decisione qui esaminata è l’allocazione di una capacità fissa di protezione tra le posizioni cliente. L’esperimento distingue l’esposizione attesa dal beneficio di un pacchetto definito, confronta quattro ordinamenti pratici con riferimenti del modello, verifica un registro letto solo in parte ed esamina l’assegnazione dei prezzi legata alla fedeltà. Questi risultati numerici sono verifiche costruite dall’autore per tale decisione più circoscritta. Registri dei clienti, calendari dei consensi, passaggi delle relazioni e governo dell’allerta precoce costituiscono il contesto già consolidato; questo studio non rivendica un nuovo quadro operativo o un miglioramento osservato nel mantenimento della clientela.
2 Misurare l’esposizione annualizzata dei ricavi su diciotto mesi
Per ogni posizione cliente il modello registra i ricavi annui al perfezionamento e stima la quota esposta entro il diciottesimo mese. L’esposizione combina l’uscita completa con la riduzione degli acquisti di un cliente che resta. È una misura annualizzata dei ricavi a rischio valutata su una finestra di eventi di diciotto mesi; non rappresenta diciotto mesi di flussi di cassa persi cumulati, un valore attualizzato o una svalutazione contabile. Lo studio sulle fusioni bancarie discusso nella sezione 7 esamina i cambiamenti delle relazioni su un periodo da sei a diciotto mesi [7], orientando la scelta della finestra senza convalidarne l’uso per ogni acquisizione. Il modello considera un percorso contrattuale a termine con oltre diciotto mesi residui come chiuso all’uscita per scadenza durante la finestra. Altre vie contrattuali di cessazione restano fuori da questa semplificazione.
Un portafoglio clienti perde una parte dei ricavi anche in assenza di un’operazione. Il modello riporta quindi la perdita in due modi: il totale e la parte attribuibile all’operazione, definita come il totale meno la perdita che resterebbe rimuovendo tutti i fattori legati all’operazione. Nel caso base il totale è il 13.6% dei ricavi, di cui il 6.9% è di base e il 6.6% è attribuibile all’operazione. Circa il 49% della perdita sarebbe quindi assegnato all’operazione. Qualsiasi studio reale deve costruire lo stesso confronto; le sezioni successive mostrano quanto tale costruzione conti.
Il risultato è lordo e difensivo. Esclude nuove vendite ai clienti mantenuti, aumenti di prezzo incassati dai clienti che restano e margine. Uno studio pubblicato sui cambiamenti dei venditori tra imprese rileva che l’interruzione ha ridotto i ricavi dei prodotti già venduti e aumentato quelli dei prodotti venduti per la prima volta; una perdita lorda non è quindi un effetto netto [9]. La misura qui usata risponde soltanto alla questione del mantenimento, e un modello dell’operazione dovrebbe compensarla separatamente con i vantaggi commerciali. Nel modello l’aumento previsto riguarda il 35% delle posizioni: l’armonizzazione dei prezzi che aumenta i ricavi dei clienti fedeli è dunque la stessa azione che genera parte della perdita conteggiata. La sezione 15 mette a confronto le due componenti.
Tre convenzioni di conteggio rendono la misura utilizzabile nella pratica. I ricavi sono conteggiati a livello di posizione cliente: un cliente servito attraverso più contratti è un’unica posizione, a cui viene associato un diritto di consenso presente in uno qualsiasi di essi. Una nota di credito o una concessione temporanea sul prezzo per mantenere il cliente non viene conteggiata come perdita, ma viene registrata perché costituisce il costo della protezione. Una posizione trasferita alla contabilità dell’acquirente conserva il proprio identificativo, così da poter seguire lo stesso cliente prima e dopo il trasferimento.
Per un modello di valutazione o di finanziamento dell’acquisizione, l’esposizione dei ricavi prodotta dal modello è un dato intermedio. Una riconciliazione proposta assocerebbe ogni posizione a margine di contribuzione, comportamento del capitale circolante, costo del servizio e tempistica degli eventuali ricavi sostitutivi. Confronterebbe poi i flussi di cassa di azioni alternative di mantenimento usando la data di valutazione e le convenzioni di attualizzazione del modello dell’operazione. Questo studio non effettua numericamente tale riconciliazione. Applicare direttamente le percentuali di esposizione lorda al valore d’impresa, all’EBITDA o al corrispettivo d’acquisto introdurrebbe ipotesi non verificate dall’esperimento.
La stessa disciplina vale per le concessioni. Un abbuono di sei mesi, una rinuncia permanente ad applicare il prezzo di listino e un impegno aggiuntivo di servizio hanno durate economiche diverse. Le relative schede cliente dovrebbero separare costo monetario impegnato, costo eventuale e possibile effetto su un rinnovo futuro. La funzione finanziaria dovrebbe specificare se il prezzo è indicato al lordo o al netto degli abbuoni e se imposte, spese riaddebitate o variazioni nell’utilizzo incidono sul denominatore. Definizioni coerenti consentono di riesaminare una decisione di mantenimento dopo il perfezionamento senza riscriverne la base originaria.
3 Tempistiche degli eventi contrattuali e commerciali
Il primo evento è il consenso o un cambiamento di controllo previsto dal contratto. Una clausola pertinente o una norma applicabile al trasferimento può attribuire al cliente una decisione al perfezionamento, secondo la struttura dell’operazione, le disposizioni di preavviso e la legge applicabile. Il modello colloca la risposta associata nei mesi da zero a tre, così che il 100% della perdita attribuita al consenso si manifesta entro il terzo mese. È una convenzione temporale definita dall’autore. Una posizione priva di quello specifico diritto può comunque avere opzioni di rinnovo, cessazione, inadempimento o altro tipo; il contratto vigente e la legge applicabile richiedono una verifica separata.
Il secondo evento è una variazione di prezzo. Armonizzare due listini modifica quanto pagano alcune posizioni cliente, ma la variazione le raggiunge soltanto al ciclo successivo di fatturazione o al rinnovo, di solito dopo un periodo di preavviso. Il modello colloca la risposta nei mesi da quattro a nove dopo il perfezionamento. Il terzo evento è un cambio del responsabile del cliente, per riassegnazione interna o per uscita del rappresentante che deteneva la relazione. Il modello colloca la risposta nei mesi da tre a dodici per la riassegnazione e da due a otto per l’uscita di un rappresentante che può sollecitare il cliente. Queste finestre sono definite dall’autore; nessuna fonte le fornisce.
Con le finestre definite dall’autore, il 34% della perdita attribuita all’operazione si manifesta entro il terzo mese e il 93% entro il dodicesimo. Questi andamenti sono ipotesi diagnostiche. Una concentrazione dopo il perfezionamento può motivare una verifica dei consensi; una concentrazione dopo una comunicazione di prezzo può motivare una verifica dei prezzi. La sola tempistica non identifica una causa, perché comunicazioni, cambi di responsabile, disservizi e stagionalità possono coincidere. Un registro datato degli eventi supporta spiegazioni concorrenti e confronti con posizioni non interessate. Una registrazione priva di data non può ricostruire attendibilmente l’ordine. La sezione 21 sviluppa il disegno di raccolta delle evidenze proposto.
4 Trasferimento dei contratti e consenso del cliente
Il testo ufficiale del Decreto-legge federale n. (25) del 2025 riporta l’emanazione il 1 ottobre 2025, la Gazzetta ufficiale n. 809 del 14 ottobre 2025 e l’entrata in vigore il 1 giugno 2026 [1]. L’articolo 2 del decreto di promulgazione abroga la Legge federale n. (5) del 1985, e l’articolo 3 specifica l’entrata in vigore. L’articolo 4 dell’allegata Legge sulle transazioni civili disciplina l’irretroattività, salvo diversa disposizione di legge. L’applicazione a fatti, atti o controversie anteriori richiede quindi un’analisi delle disposizioni transitorie. Anche l’articolo 19 rende pertinente l’analisi della legge applicabile. La trattazione riguarda le disposizioni citate e non esprime un parere su uno specifico accordo, regime di zona franca o contratto soggetto a legge straniera.
Gli articoli sul trasferimento di un’obbligazione distinguono due casi. Un creditore può cedere un diritto se la legge, l’accordo delle parti o la natura dell’obbligazione non lo impediscono, e la validità della cessione non dipende dal consenso del debitore (articolo 405). La cessione non è opponibile al debitore o a terzi finché il debitore non l’accetta o non ne riceve notifica (articolo 407). Un debitore può trasferire un’obbligazione entro gli stessi limiti, ma la cessione del debito si perfeziona soltanto con il consenso sia del cessionario sia del creditore (articolo 418). Se il creditore rifiuta, espressamente o mediante silenzio dopo un periodo ragionevole, il debitore originario non è liberato (articolo 419) [1].
Per un fornitore, la cessione di un credito e il trasferimento di un obbligo di prestazione sollevano questioni diverse. Le disposizioni citate consentono la cessione di un diritto nei rispettivi limiti e secondo le regole di accettazione o notifica, mentre il trasferimento di un’obbligazione comporta i consensi sopra descritti. Un acquisto di partecipazioni lascia normalmente invariato il soggetto contraente: un’eventuale clausola contrattuale sul cambio di controllo è quindi una voce di verifica distinta. Un’operazione su attività richiede l’analisi del trasferimento di ogni accordo; alcuni contratti possono restare al venditore o richiedere una diversa soluzione. I consulenti legali dovrebbero confermare legge applicabile, restrizioni contrattuali, consensi, notifiche e meccanica dell’operazione. Lo studio propone una lettura generale delle disposizioni citate senza analisi giurisprudenziale. La quota ipotizzata del venti per cento con diritto di consenso è un dato del modello, senza affermazioni sulla sua prevalenza nel mercato.
| Percorso | Oggetto trasferito | Posizione del cliente | Fonte |
|---|---|---|---|
| Cessione di un diritto (credito del fornitore) | Diritto al pagamento | La validità non richiede consenso; opponibile al cliente solo dopo accettazione o notifica | Articoli 405, 407 |
| Cessione di un debito (obbligo di fornitura del fornitore) | Obbligo di prestazione | Si perfeziona solo con il consenso del cessionario e del creditore; il rifiuto lascia obbligato il fornitore originario | Articoli 418, 419 |
| Silenzio dopo la notifica | Obbligo di prestazione | Trattato come rifiuto una volta trascorso un periodo ragionevole | Articolo 419(3) |
| Divieto per accordo o per natura dell’obbligazione | Diritto o obbligazione | Verificare l’origine della restrizione; un accordo contrattuale può intervenire sui limiti contrattuali solo ove la legge applicabile lo consenta | Articoli 405, 418 |
| Acquisto di partecipazioni | Nulla; il soggetto contraente resta invariato | Gli articoli sulla cessione generalmente non sono coinvolti; verificare eventuali clausole contrattuali sul cambio di controllo e gli altri requisiti applicabili | Termini contrattuali |
| Fatti e atti anteriori | Operazioni o fatti contrattuali precedenti all’entrata in vigore | Richiesta verifica delle disposizioni transitorie e della legge applicabile; qui non viene formulata una conclusione sul singolo contratto | Articoli 4 e 19; articoli 2 e 3 di promulgazione |
Lettura generale delle disposizioni degli Emirati Arabi Uniti citate [1], subordinata a legge applicabile, norme transitorie, termini contrattuali e verifica dei consulenti legali. La struttura dell’operazione determina se siano coinvolti un diritto, un’obbligazione o una clausola sul cambio di controllo.
5 Responsabilità per la gestione del cliente e dipendenza dalla relazione
Shi e colleghi riportano uno studio con metodo delle differenze nelle differenze su un’impresa Fortune 500, con una correzione per la selezione, nel quale l’uscita dei rappresentanti commerciali era associata a perdite annue di vendite dal 13.2% al 17.6% presso i clienti interessati [10]. La loro sintesi riporta che i rappresentanti già presenti limitavano in genere la perdita più efficacemente dei neoassunti e che l’esperienza pertinente nel settore era rilevante. Per questo studio è stata esaminata soltanto la sintesi. Le stime riguardano quella ricerca e le sue ipotesi di identificazione. Non sono tassi di perdita dei clienti per acquisizioni, per il GCC o per l’acquirente le cui posizioni sono valutate.
Schmitz e colleghi esaminano quattro anni di dati su 2,040 clienti di una società logistica europea [9]. I risultati principali del manoscritto accettato riportano in media ricavi totali inferiori del 6.8%, con ricavi da prodotti già venduti inferiori del 28.8% e ricavi da prodotti venduti per la prima volta superiori del 52.2%. L’introduzione usa percentuali diverse, perciò questo studio segue le stime dei risultati principali. Il miglioramento condizionato superiore al 29% indicato nella sintesi pubblicata dipende dalla precedente relazione a livello d’impresa e dalla sua gestione da parte del venditore subentrante; non è il risultato medio di tutte le posizioni con relazione interrotta. La ricerca sostiene la separazione tra vendite esistenti perse, nuove vendite e risultati netti dipendenti dal contesto. I suoi dati non forniscono un coefficiente specifico per le acquisizioni, e il manoscritto invita alla cautela nel considerare l’interruzione proattiva di una relazione come una via certa alla crescita.
La possibilità di far valere un vincolo richiede una valutazione giuridica separata. Per i lavoratori che rientrano nel regime federale del lavoro nel settore privato, l’articolo 10 consente un patto di non concorrenza quando l’attività dà accesso a clienti o segreti professionali e richiede limiti di durata, luogo e tipo di attività nella misura necessaria a proteggere legittimi interessi aziendali. Il periodo non può superare due anni dalla scadenza del contratto; il patto è nullo quando il datore di lavoro risolve il contratto in violazione del decreto-legge, e l’azione indicata è preclusa decorso un anno dalla scoperta della violazione [2]. L’articolo 12 del regolamento attuativo pone sul datore di lavoro l’onere di provare il danno allegato, disciplina la cessazione imputabile al datore e la liberazione scritta, e prevede esenzioni per una compensazione concordata non superiore a tre mensilità con il consenso scritto del precedente datore, la cessazione nel periodo di prova e determinate categorie professionali richieste dal mercato [3]. Queste disposizioni stabiliscono condizioni e limiti; non dimostrano una riduzione osservata del comportamento dei clienti che seguono il venditore. La riduzione del 35% nel modello è definita dall’autore.
Le registrazioni dei contatti dei clienti possono contenere dati personali, perché le persone sono identificabili direttamente o indirettamente. Ove si applichi la legge federale sulla protezione dei dati personali, l’articolo 5 richiede un trattamento lecito, limitato alla finalità e proporzionato, e l’articolo 6 disciplina il consenso quando costituisce la base invocata [4]. L’articolo 4 stabilisce eccezioni al divieto di trattamento senza consenso; un’acquisizione non determina di per sé la base appropriata per ogni utilizzo. L’articolo 2 esclude determinati dati governativi, sanitari e bancari o creditizi soggetti a disciplina settoriale, nonché i soggetti delle zone franche con legislazione speciale sui dati personali. Regime applicabile, finalità, destinatari consentiti e accesso dovrebbero quindi essere verificati separatamente per l’analisi e per il contatto con i clienti. Lo studio non determina l’attuale situazione del regolamento attuativo o della regolarizzazione. Nel registro proposto, i dati di contatto indisponibili o il cui uso non è consentito sono registrati come un limite, senza considerarli prova di scarsa dipendenza o autorizzazione a contattare il cliente.
6 Integrazione dei prezzi e costi di cambio fornitore
Homburg e Bucerius riportano un’indagine su 232 acquisizioni orizzontali, che esamina ampiezza e velocità dell’integrazione del marketing, risparmi di costo e risultati legati al mercato [11]. La sintesi riporta una relazione positiva tra ampiezza dell’integrazione e risparmi di costo, insieme a una relazione negativa con i risultati di mercato, e un legame più forte tra risultati di mercato e finanziari rispetto a quello tra risparmi di costo e risultati finanziari. Ciò motiva l’esame dell’integrazione commerciale insieme alla componente dei costi. Non fornisce un tasso di abbandono dei clienti e non isola l’effetto di una specifica politica di revisione dei prezzi, di un cambio di responsabile o di un processo di consenso.
Gli studi sulle fusioni bancarie aggiungono un meccanismo rilevante per il disegno. Gli autori dello studio norvegese interpretano le proprie evidenze come un’indicazione che, quando una fusione danneggia i prenditori, le imprese con bassi costi di cambio cambiano banca, mentre imprese simili con costi elevati rimangono vincolate alla relazione [8]. Uno studio su piccole imprese belghe separa i prenditori con una sola relazione bancaria da quelli con più relazioni, distinguendo permanenza, interruzione da parte della banca e cambio. I prenditori con più relazioni subivano meno danni perché potevano tutelarsi contro la cessazione di una relazione [7]. Entrambi sostengono due caratteristiche del modello: una seconda fonte rende più facile uscire e ridurre gli acquisti, e un costo di cambio elevato trasforma una possibile uscita in permanenza vincolata.
Un cliente vincolato contrattualmente può comunque modificare il comportamento d’acquisto entro i diritti e gli obblighi del proprio accordo. L’esperimento consente una riduzione degli acquisti attraverso una seconda fonte anche quando il percorso semplificato di uscita per scadenza è chiuso durante la finestra. È un’ipotesi di modellizzazione. Un registro reale dovrebbe documentare obblighi di acquisto minimo, esclusiva, diritti di cessazione, date di rinnovo, dipendenze tecniche e alternative disponibili prima di classificare come praticabili un’uscita o una riduzione degli acquisti. Gli studi citati non forniscono la prevalenza di tali caratteristiche nella popolazione.
7 Evidenze sui clienti dalle fusioni bancarie
Lo studio belga utilizzava un registro creditizio delle relazioni tra imprese e banche dal 1997 al 2003. Nella versione del documento di lavoro letta per questo studio, i prenditori delle banche oggetto di acquisizione presentavano un tasso di interruzione a più lungo termine superiore di 8.5 punti percentuali a quello di prenditori simili presso banche non coinvolte in fusioni, misurato nei sei-diciotto mesi successivi a una fusione. I prenditori delle banche acquirenti avevano meno probabilità di perdere la relazione, e quelli con relazioni sovrapposte ancora meno. I prenditori delle banche acquisite con una sola relazione avevano una probabilità superiore di 9.8 punti percentuali di subire un’interruzione da parte della banca e solo una probabilità lievemente maggiore di cambiare banca. Il tasso medio di interruzione nel campione era dell’11.1% [7]. L’articolo pubblicato è apparso nella Review of Financial Studies nel 2011; le stime numeriche qui citate sono attribuite al documento di lavoro dell’ottobre 2009.
Lo studio norvegese riporta una perdita media pari a circa lo 0.8% del valore del capitale proprio del prenditore quando un annuncio identificava la sua banca come oggetto di acquisizione, con una stima maggiore per i prenditori più piccoli nelle fusioni tra due grandi banche [8]. La sintesi e l’introduzione del documento di lavoro descrivono cambiamenti nella cessazione delle relazioni oltre agli effetti dell’annuncio. Sono risultati specifici di quello studio sul consolidamento bancario. Insieme alle evidenze belghe motivano l’esame del portafoglio acquisito, delle alternative dei clienti e della distinzione tra uscita e cambio; non forniscono una stima generale del mantenimento della clientela commerciale.
Gli esiti e i contesti differiscono dall’esposizione annualizzata dei ricavi dei clienti in questo esperimento. I risultati citati sulle fusioni bancarie misurano lo stato della relazione o il valore del capitale proprio del prenditore. Non calibrano i termini dell’esperimento relativi al cambio di responsabile o all’armonizzazione dei prezzi. Motivano l’esame del portafoglio acquisito e delle alternative dei clienti senza fornire parametri derivati dalle fonti. La perdita di base del 6.9% e quella attribuibile all’operazione del 6.6% sono grandezze definite dall’autore, senza calibrazione sul tasso belga di interruzione o sui tassi norvegesi di uscita.
8 Registrazioni contabili e rilevanza dei clienti
Gli esempi di accompagnamento del gennaio 2012 relativi all’IFRS 3 discutono la rilevazione dei contratti con clienti acquisiti e delle relazioni collegate secondo il criterio contrattuale-legale, inclusi i casi in cui la vendita separata è limitata. Gli esempi da IE26 a IE28 distinguono anche possibili vite utili e descrivono relazioni derivanti da contatti regolari [6]. Questi esempi accompagnano il principio e non fanno parte dei suoi requisiti normativi. Questo studio usa gli esempi datati per motivare una scheda cliente collegata. Non formula una conclusione contabile attuale sulla rilevazione o svalutazione di una specifica acquisizione; servono il principio vigente applicabile e i fatti dell’operazione.
Il paragrafo 34 dell’AASB 8 richiede determinate informazioni sui clienti principali quando un singolo cliente esterno rappresenta almeno il dieci per cento dei ricavi del soggetto [5]. Sono comunicati l’importo totale e i settori oggetto di informativa, senza richiedere l’identità del cliente. I soggetti notoriamente sottoposti a controllo comune sono considerati insieme per questa verifica. Il paragrafo 2 definisce l’ambito del principio con riferimento a titoli di debito o azionari negoziati pubblicamente e a determinati depositi per emissioni pubbliche; la soglia non è un obbligo universale di informativa per ogni impresa privata. La compilazione citata opera per i periodi specificati nel registro ufficiale, inclusi quelli con inizio il 1 luglio 2021 o successivamente e prima del 1 gennaio 2027. Un acquirente può usare nella propria analisi interna un indicatore di concentrazione opportunamente definito, senza implicare che tale regola di informativa si applichi a ogni impresa oggetto di acquisizione.
La tabella 2 propone la scheda cliente necessaria per questa analisi. La rilevazione contabile e le informazioni sui clienti principali possono identificare relazioni o concentrazioni meritevoli di attenzione, secondo i principi applicabili al soggetto che redige il bilancio. Non prevedono la probabilità di mantenimento di una singola posizione. La perdita di una relazione può richiedere una valutazione separata di svalutazione, che questo studio non svolge. Il registro dovrebbe conservare la base di ogni classificazione contabile o contrattuale ed evitare di usare una soglia di informativa pubblica come regola d’intervento.
Queste fonti giustificano i dati di ingresso come categorie. I testi giuridici forniscono i meccanismi del consenso, quelli sul lavoro i limiti dei vincoli, gli studi empirici la direzione degli effetti del cambio di responsabile, dei costi di cambio e del portafoglio acquisito, e i testi contabili la base della registrazione. Nessuna fonte fornisce un coefficiente o un tasso della popolazione. L’esperimento trae quindi le proprie categorie da queste fonti e definisce ogni grandezza per scelta dell’autore. La sezione 20 ribadisce tale limite dove i risultati potrebbero essere scambiati per osservazioni.
| Registrazione | Informazioni richieste | Decisione supportata |
|---|---|---|
| Base contrattuale | Soggetto controparte, durata, clausole di cessazione e cambio di controllo, limiti alla cessione | Se il cliente può uscire o deve prestare consenso al perfezionamento |
| Titolare della relazione | Responsabile nominativo, quota dei contatti e degli incontri gestiti da quella persona, termini dei vincoli | Dipendenza da una persona e rischio che i clienti la seguano |
| Cambiamento commerciale | Variazione di prezzo prevista, data di efficacia, periodo di preavviso e data di rinnovo | Esposizione al prezzo e relativo calendario |
| Alternative | Seconda fonte, costo di cambio, vincolo tecnico o regolamentare | Possibilità di uscire o ridurre gli acquisti |
| Conflitto | Se il cliente è concorrente dell’acquirente o di un altro cliente | Esposizione che la protezione non può rimuovere |
| Rilevanza | Ricavi, quota dei ricavi, indicatore di cliente principale secondo il principio sull’informativa di settore | Valore in gioco |
| Uso dei dati | Fonte e finalità dei dati di contatto | Contatto consentito con il cliente |
Scheda proposta. Le voci descrivono informazioni da acquisire; non sono risultati relativi a una particolare acquisizione.
9 Costruire l’esperimento sui portafogli clienti
Ogni portafoglio costruito comprende 600 posizioni cliente con ricavi annui estratti da una distribuzione lognormale, che genera un totale di circa USD 164.8 milioni per portafoglio e concentra il 43% dei ricavi nel decimo delle posizioni di maggiori dimensioni. I percorsi contrattuali sono assegnati casualmente: diritto di consenso al cambio di controllo, durata fissa con libera trasferibilità, contratto a rinnovo continuativo con breve preavviso e commercio per singolo ordine. In media, l’83% delle posizioni dispone di un percorso aperto all’uscita durante la finestra. Ogni posizione ha inoltre un punteggio di fedeltà, un punteggio di costo di cambio, un punteggio di dipendenza, un indicatore di seconda fonte e un indicatore di conflitto.
Cambi del responsabile, uscite dei rappresentanti e aumenti di prezzo sono generati secondo regole dichiarate. Gli aumenti sono assegnati più spesso alle posizioni con maggiore fedeltà costruita, producendo il meccanismo di selezione esaminato nella sezione 18. La tabella 3 registra dati definiti dall’autore, scelti per prove di stress trasparenti. Nessun coefficiente, prevalenza o effetto d’intervento è stimato da dati osservati sui clienti. Le equazioni seguenti determinano ogni risultato delle posizioni all’interno di questo esperimento.
Nell’equazione 1, z_i è la pressione all’uscita sulla posizione i, u_i l’aumento di prezzo previsto in punti percentuali, R_i l’indicatore del cambio di responsabile, d_i la dipendenza dal responsabile attuale, F_i l’indicatore dell’uscita del responsabile dal venditore, kappa la quota dell’effetto dei clienti che seguono il rappresentante rimossa da un vincolo giuridicamente azionabile, k_i l’indicatore del diritto di consenso, c_i l’indicatore del conflitto di canale, m_i l’indicatore della seconda fonte, s_i il costo di cambio ed ell_i la fedeltà. I termini beta sono i coefficienti definiti dall’autore. O_i vale uno quando il percorso è aperto durante la finestra, e P_i è la probabilità di uscita.
Nell’equazione 2, psi_i è la quota degli acquisti che un cliente rimasto sposta altrove, psi_0 una base del due per cento, lambda un trasferimento pari alla metà, q_i la pressione espressa come probabilità anche per le posizioni con percorso chiuso, V_i i ricavi annui e L_i i ricavi che si prevede di perdere. Una posizione vincolata con una seconda fonte può quindi comunque ridurre gli acquisti. Le posizioni con percorso aperto, in media l’83%, presentano sia uscita sia riduzione degli acquisti; le altre presentano soltanto riduzione degli acquisti durante la finestra, maggiore quando esiste una seconda fonte.
| Dato di ingresso | Valore | Stato |
|---|---|---|
| Posizioni per portafoglio costruito; portafogli | 600; 300 | Definito dall’autore |
| Ricavi annui per posizione cliente | Distribuzione lognormale, mediana USD 150 mila, deviazione standard dei valori logaritmici 1.1 | Definito dall’autore |
| Percorsi contrattuali (diritto di consenso; durata fissa; rinnovo continuativo; singolo ordine) | 20%; 35%; 25%; 20% | Definito dall’autore |
| Durata fissa residua; finestra conteggiata | Da 1 a 36 mesi; 18 mesi dopo il perfezionamento | Definito dall’autore |
| Cambio del responsabile; di cui uscita dal venditore | 35%; 40% dei cambi | Definito dall’autore |
| Attenuazione definita dall’autore della pressione dovuta all’uscita del rappresentante e ai clienti che lo seguono | Rimosso il 35% dell’effetto dei clienti che seguono il rappresentante | Definito dall’autore |
| Aumento di prezzo: copertura; entità | Circa il 35% delle posizioni; da 3 a 10 punti, assegnati più spesso ai clienti fedeli | Definito dall’autore |
| Conflitto di canale; seconda fonte presente | 10%; 40% | Definito dall’autore |
| Coefficienti del logit: prezzo, responsabile, clienti che seguono il rappresentante uscente, consenso, conflitto, seconda fonte, cambio, fedeltà | 0.10 per punto; 1.2; 1.0; 1.0; 1.1; 0.6; -1.4; -1.2 (intercetta -2.2) | Definito dall’autore |
| Riduzione degli acquisti dei clienti che restano | 2% più 0.5 volte la pressione per le posizioni con seconda fonte | Definito dall’autore |
| Pacchetto di protezione | Termini del responsabile moltiplicati per 0.25; termine del consenso moltiplicato per 0.30; nessuna concessione di prezzo | Definito dall’autore |
| Capacità di mantenimento della clientela | 60 posizioni (10%); variazione della capacità da 20 a 240 | Definito dall’autore |
| Errore di osservazione nelle regole | Dipendenza e cambio: deviazione standard 0.15; indicatore della seconda fonte invertito nel 20% | Definito dall’autore |
| Nessun dato a livello di cliente proveniente da un’operazione | Nessuno utilizzato | Dichiarato |
Dati definiti dall’autore. Ogni valore è un’ipotesi dell’esperimento costruito e nessuno proviene da un’operazione o da una fonte.
10 Esposizione di base per percorso contrattuale
La tabella 4 riporta l’esposizione annualizzata alla fine dell’orizzonte per percorso contrattuale. Nell’insieme dei portafogli costruiti è il 13.6% dei ricavi, pari a USD 22.33 milioni per portafoglio. Le posizioni con diritto di consenso mostrano un’esposizione del 24.6% dei ricavi del proprio segmento, quelle a durata fissa dell’8.5%, quelle a rinnovo continuativo del 12.5% e quelle per singolo ordine del 12.7%. L’ipotesi di durata residua uniforme da uno a trentasei mesi lascia circa metà delle posizioni a durata fissa chiusa all’uscita per scadenza entro diciotto mesi. Sotto questi dati di ingresso, le posizioni con diritto di consenso rappresentano il 20% dei ricavi e il 36% dell’esposizione attesa. I rapporti aggregano i ricavi tra portafogli; non sono medie delle percentuali di perdita delle singole posizioni.
La figura 1 divide ogni barra nella parte di base e nei cinque fattori dell’operazione. Come ipotizzato dal modello, il consenso è il maggiore fattore singolo per il segmento con diritto di consenso, mentre prezzo e cambio di responsabile sono visibili in ogni segmento che raggiungono. Il confronto tra percorsi deriva dai coefficienti definiti dall’autore e dalle quote ipotizzate. Non mostra che nella pratica i clienti con diritto di consenso abbandonino più spesso. Mostra che, se l’opzione ipotizzata esiste ed è usata al tasso ipotizzato, l’esposizione si concentra dove si trova tale opzione.
| Percorso contrattuale | Quota delle posizioni | Quota dei ricavi | Esposizione annualizzata, % dei ricavi del segmento | Quota dell’intera perdita attesa | Perdita attribuibile all’operazione, % dei ricavi del segmento |
|---|---|---|---|---|---|
| Diritto di consenso al cambio di controllo | 20% | 19.7% | 24.6% | 35.9% | 16.9% |
| Durata fissa, libera trasferibilità | 35% | 34.9% | 8.5% | 21.9% | 3.0% |
| Rinnovo continuativo, breve preavviso | 25% | 25.0% | 12.5% | 23.1% | 4.8% |
| Singolo ordine | 20% | 20.3% | 12.7% | 19.1% | 5.0% |
Risultato del modello costruito sotto dati di ingresso definiti dall’autore. I rapporti per percorso o segmento aggregano ricavi ed esposizione su 300 portafogli. Non sono medie delle percentuali per cliente né stime sul campo.
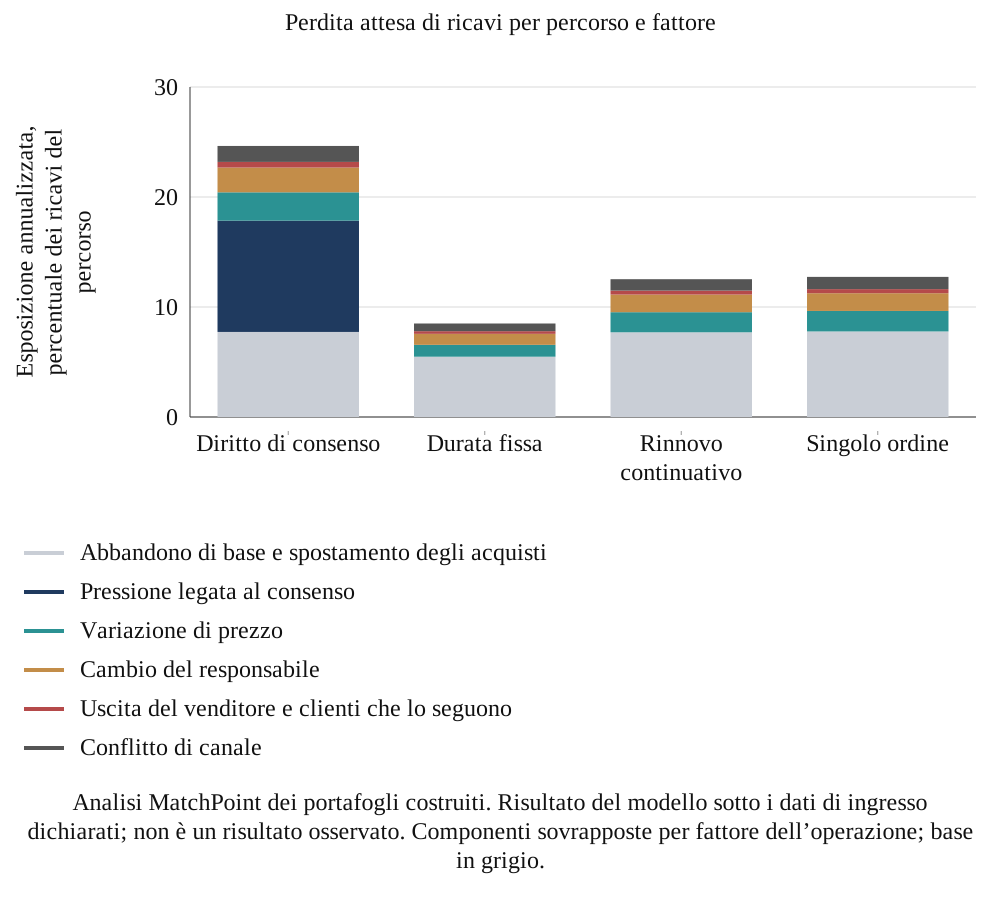
Analisi MatchPoint dei portafogli costruiti. Risultato del modello sotto i dati di ingresso dichiarati; non è un risultato osservato. Componenti sovrapposte per fattore dell’operazione; base in grigio.
Il campo contrattuale aggiunge informazioni assenti da un elenco basato soltanto sui ricavi. La sua utilità dipende dal diritto, dall’azione praticabile e dal costo associato. Un confronto sul consenso o un passaggio del responsabile può essere considerato prima del perfezionamento soltanto ove consentito e operativamente praticabile; né la tempistica né il successo sono presupposti per un’operazione reale. In questo esperimento l’effetto del pacchetto legato al consenso è fissato dall’autore, favorendo una regola contrattuale quando tale effetto è forte. La sensibilità nella sezione 14 verifica la conseguenza della rimozione di questa attenuazione ipotizzata.
11 Dipendenza dalla relazione ed esposizione alla revisione dei prezzi
La tabella 5 analizza gli stessi portafogli per relazione e prezzo. Tra le posizioni il cui responsabile cambia, la perdita attesa sale dal 13.9% dei ricavi con bassa dipendenza dal responsabile al 22.2% con dipendenza elevata. Tra le posizioni con aumento previsto di sei punti o più, la perdita attesa è il 18.3% dei ricavi, contro l’11.8% di quelle senza aumento. Nel caso base l’aumento raggiunge il 35% delle posizioni. Sono differenze del modello prodotte dai coefficienti definiti dall’autore; il gradiente tra fasce di dipendenza deriva direttamente dai termini del responsabile e dei clienti che seguono il rappresentante uscente nell’equazione 1.
| Segmento | Quota dei ricavi | Esposizione annualizzata, % dei ricavi del segmento |
|---|---|---|
| Cambio del responsabile; dipendenza bassa (inferiore a 0.33) | 11.5% | 13.9% |
| Cambio del responsabile; dipendenza media (da 0.33 a 0.55) | 11.9% | 17.5% |
| Cambio del responsabile; dipendenza elevata (0.55 o più) | 11.3% | 22.2% |
| Nessun aumento | 64.6% | 11.8% |
| Aumento inferiore a 6 punti | 15.3% | 14.8% |
| Aumento di 6 punti o più | 20.1% | 18.3% |
Risultato del modello costruito sotto dati di ingresso definiti dall’autore. I rapporti per percorso o segmento aggregano ricavi ed esposizione su 300 portafogli. Non sono medie delle percentuali per cliente né stime sul campo.
La perdita attribuibile all’operazione può essere ripartita tra i fattori in proporzione ai loro contributi positivi alla pressione all’uscita. Nei portafogli di base, il consenso rappresenta il 30%, il prezzo il 26%, il cambio di responsabile il 23%, l’uscita del rappresentante e i clienti che lo seguono il 5%, e il conflitto di canale il 15% della perdita attribuibile all’operazione. La ripartizione è una convenzione contabile e non una scomposizione causale, perché i fattori interagiscono attraverso la stessa funzione logistica. La quota del consenso è elevata in parte perché il coefficiente di consenso di 1.0, definito dall’autore, si applica a ogni posizione con tale diritto dal perfezionamento; un coefficiente inferiore sposterebbe peso verso prezzo e cambio di responsabile.
Nell’esperimento costruito, l’effetto di un aumento sull’esposizione varia con seconda fonte, costo di cambio e fedeltà della posizione. Lo stesso aumento nominale può generare una perdita modellata maggiore quando questi dati offrono più possibilità di uscire o ridurre gli acquisti. Queste differenze sostengono una verifica di sensibilità delle ipotesi dell’autore per singola posizione. Non dimostrano una risposta osservata ai prezzi o un costo d’implementazione per un acquirente. La sezione 15 effettua il confronto separato dei ricavi mantenuti, prima di considerare margine, sforzo attuativo e comportamento di prezzo ripetuto.
12 Ipotesi temporali e attribuzione delle perdite
La figura 2 ripartisce l’esposizione annualizzata alla fine dell’orizzonte attribuita dal modello all’operazione su finestre mensili definite dall’autore. L’esposizione legata al consenso è assegnata ai mesi da zero a tre, con il 100% ripartito entro il terzo mese. Per l’esposizione totale attribuita all’operazione, le quote ripartite sono il 34% entro il terzo mese, il 57% entro il sesto e il 93% entro il dodicesimo. La curva distribuisce l’esposizione attesa usando la regola di attribuzione e le finestre temporali dichiarate. Non simula date di uscita osservate né integra perdite mensili di cassa. La sua forma è un’ipotesi da confrontare con un registro datato, senza una stima empirica della tempistica.
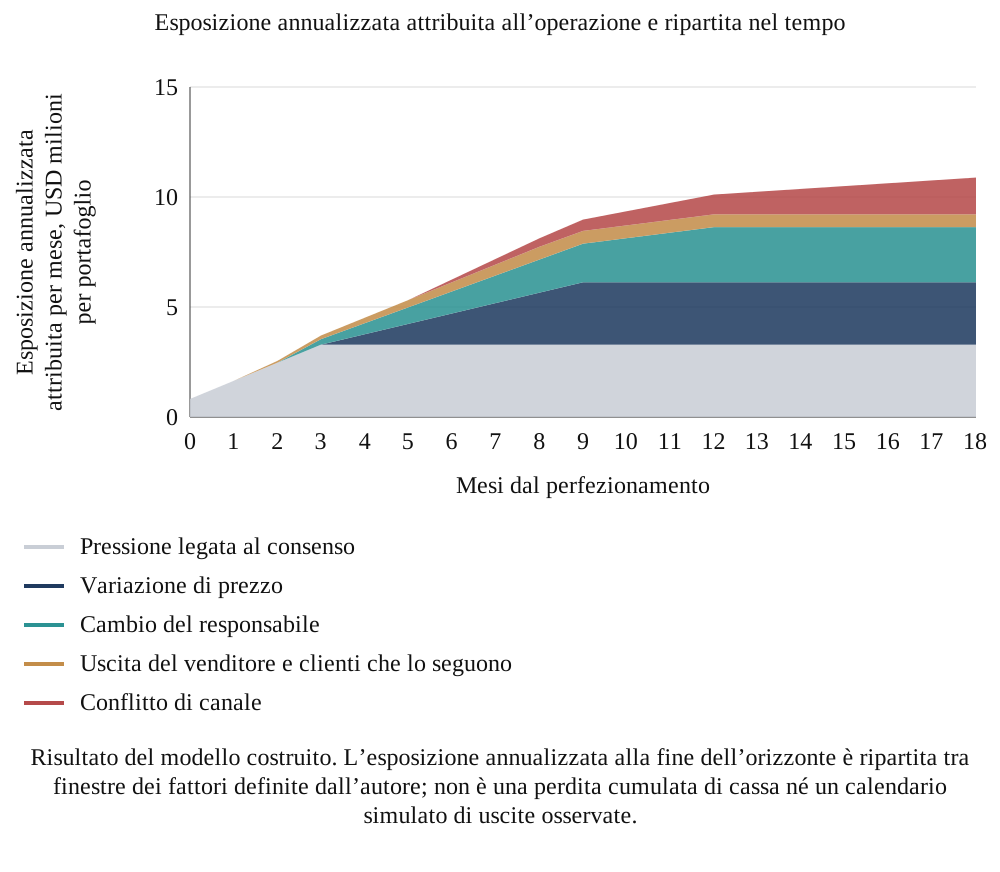
Risultato del modello costruito. L’esposizione annualizzata alla fine dell’orizzonte è ripartita tra finestre dei fattori definite dall’autore; non è una perdita cumulata di cassa né un calendario simulato di uscite osservate.
L’andamento temporale definito dall’autore suggerisce una lista proposta di controlli di monitoraggio. Un acquirente che osserva uscite precoci potrebbe esaminare gli eventi di consenso insieme a cambi del responsabile, disservizi e altri eventi contemporanei; uscite successive a comunicazioni di prezzo potrebbero motivare una verifica dei prezzi accanto a spiegazioni concorrenti. Questo esperimento non stabilisce quale causa debba essere indagata per prima in un’operazione osservata. Un registro datato di ogni evento, uscita e riduzione degli acquisti supporterebbe tale valutazione. Le sezioni seguenti esaminano registrazioni incomplete.
La curva attribuita all’operazione sottrae la base definita dall’autore dall’esposizione annualizzata totale alla fine dell’orizzonte. Tale base è il 6.9% dei ricavi annui, con i cinque termini di pressione legati all’operazione rimossi e le restanti caratteristiche del cliente e l’indicatore del percorso mantenuti. È un controfattuale costruito, non un tasso di abbandono misurato prima del perfezionamento o una perdita cumulata su diciotto mesi. Uno studio reale di attribuzione richiede un proprio confronto difendibile. Il beneficio del pacchetto è calcolato separatamente come differenza tra esposizione attesa senza e con il pacchetto; non è la rimozione di ogni perdita successiva al perfezionamento.
13 Pacchetti di protezione e regole di selezione dei clienti
Il pacchetto di protezione definito dall’autore modifica due termini del modello e non include concessioni di prezzo. Un’azione di continuità moltiplica la pressione da cambio del responsabile e da uscita del rappresentante con clienti che lo seguono per 0.25; un’azione legata al consenso moltiplica la pressione del consenso per 0.30. Sono moltiplicatori ipotizzati della pressione residua. Non sono effetti di trattamento misurati, prove dell’ottenimento giuridico del consenso o una garanzia di mantenimento. Conflitto di canale, seconda fonte e costi di cambio restano invariati. L’esperimento valuta la riduzione dell’esposizione lorda annualizzata dei ricavi con una capacità fissa di 60 posizioni, pari al 10% di un portafoglio. Inizialmente non attribuisce al pacchetto costi di attuazione, un limite affrontato più avanti.
Nell’equazione 3, L_i(0) e L_i(1) sono le perdite attese senza e con il pacchetto. S è l’insieme delle posizioni selezionate, ciascuna elencata una sola volta, in qualsiasi ordine, da s_1 a s_(n_S); n_S è il numero selezionato. W(S) è il loro beneficio lordo totale, W_rand il beneficio atteso di una selezione casuale della stessa dimensione e W_orc il beneficio ottenuto selezionando i maggiori benefici veri d’intervento. C(S) esprime la quota del miglioramento tra questi due riferimenti. Per costruzione, il riferimento casuale vale zero e quello con informazione completa vale uno. L’oracolo dell’esposizione usa le informazioni sulle perdite del modello generatore, senza necessariamente massimizzare il beneficio d’intervento.
| Regola | Criterio di ordinamento | Elementi non considerati |
|---|---|---|
| Ordine casuale | Nessuno; valore atteso di una selezione della stessa dimensione | Riferimento atteso; singole selezioni o selezioni deliberatamente deboli possono produrre risultati inferiori |
| Ordinamento per ricavi | Ricavi annui | Diritti contrattuali, dipendenza, prezzo e conflitto |
| Elenco dei diritti contrattuali | Prima le posizioni con diritto di consenso registrato, poi i ricavi | Posizioni prive di un diritto registrato; i contratti non letti appaiono privi di diritti |
| Dipendenza dalla relazione | Ricavi moltiplicati per la dipendenza osservata delle posizioni il cui responsabile cambia | Consenso, prezzo e conflitto |
| Punti di esposizione | Ricavi moltiplicati per la somma di uno e dei punti per percorso contrattuale (tre per un diritto di consenso, due per rinnovo continuativo o singolo ordine, uno per durata fissa), dipendenza elevata quando cambia il responsabile, aumento di cinque punti o più, conflitto, seconda fonte e basso costo di cambio | Interazioni; pesi definiti dall’autore, non stimati mediante adattamento ai dati |
| Oracolo dell’esposizione | Perdita attesa vera | Se la perdita possa essere evitata |
| Oracolo della quota salvaguardabile | Beneficio vero del pacchetto | Limite superiore con informazione completa per l’obiettivo dichiarato, separabile e con numero fisso di posizioni |
Regole definite per questo esperimento costruito. Il riferimento con informazione completa sulla quota salvaguardabile delimita il beneficio lordo d’intervento a capacità fissa. L’oracolo dell’esposizione è un ordinamento distinto, ricco di informazioni, e non è un ottimo d’intervento.
La tabella 6 definisce le regole. Le regole pratiche sono osservate con errore. Dipendenza e costo di cambio contengono rumore con deviazione standard 0.15, e l’indicatore della seconda fonte è errato per una posizione su cinque. I punti sono interi e non sono tarati sui coefficienti. In questo modo le regole non si limitano a riscrivere l’equazione generatrice, pur condividendo la premessa di misurare caratteristiche reali. L’indicatore di consenso è invece osservato senza errore quando un contratto è stato letto: ciò favorisce l’elenco dei diritti contrattuali nel caso base ed è attenuato nello scenario di stress del registro.
Un’allocazione commerciale proposta sostituirebbe la semplificazione di costo nullo e capacità uguale con le risorse effettivamente necessarie. Una posizione può richiedere consulenza legale e una negoziazione del consenso; un’altra può richiedere un successore tecnicamente qualificato o un programma di rimedio ai disservizi. Il numero di posizioni è quindi un’unità iniziale di capacità. Un acquirente può invece rilevare ore per specialista, costo monetario e scadenze contrattuali, poi confrontare combinazioni di azioni praticabili. Questo esperimento di ordinamento non fornisce un’allocazione ottimale delle risorse quando le azioni competono per competenze diverse, hanno durate differenti o interagiscono tra clienti.
Un prospetto pratico di sensibilità può mantenere una posizione tra quelle da riesaminare quando l’azione preferita cambia con una variazione modesta di costo di cambio, percorso giuridico o sforzo attuativo. Tale prospetto mostrerebbe quali ipotesi determinano una scelta e quali documenti o conversazioni potrebbero chiarirle. Dovrebbe distinguere una clausola verificata, la valutazione del responsabile cliente, una stima del management e un fatto irrisolto. L’acquirente può quindi scegliere se acquisire altre informazioni, attuare un intervento reversibile o accettare l’esposizione residua entro la propria politica di approvazione.
Il punteggio di esposizione assegna un punto definito dall’autore quando è osservata una seconda fonte, allineando tale direzione al termine positivo di pressione della seconda fonte nel generatore. I pesi interi non sono calibrati né adattati ai risultati dei clienti. Un’implementazione empirica richiederebbe un processo di sviluppo e valutazione definito separatamente. Il pacchetto disponibile lascia invariata la seconda fonte: identificare l’esposizione attraverso questo campo non dimostra quindi che il pacchetto possa salvaguardare i ricavi associati.
L’equazione 3 si applica quando W_orc supera W_rand. Se tutti i benefici d’intervento sono nulli o uguali, così che il denominatore è zero, la misura normalizzata della quota realizzata è indefinita e non dovrebbe essere riportata come zero. Per la selezione casuale attesa, W_rand=(K/n) moltiplicato per la somma dei benefici delle posizioni, con K selezionate su n posizioni. È un riferimento e non un limite inferiore: una selezione debole può avere una quota realizzata negativa, e una singola estrazione casuale può trovarsi sopra o sotto il proprio valore atteso. Il limite con informazione completa presuppone benefici separabili e lo stesso numero fisso per ogni regola.
14 Confrontare le regole di selezione a capacità fissa
La tabella 7 riporta i risultati con capacità di 60 posizioni. La quota realizzata è calcolata per ciascun portafoglio e poi mediata; in generale non è il rapporto ottenuto dai benefici medi. Prima dei costi d’implementazione, la selezione casuale attesa salvaguarda USD 0.579 milioni di ricavi annualizzati per portafoglio, contro USD 4.277 milioni del riferimento con informazione completa. L’ordinamento per ricavi raggiunge USD 2.493 milioni e il 51% dello spazio di miglioramento sopra il riferimento casuale; l’ordinamento contrattuale raggiunge USD 3.243 milioni e il 72%. La dipendenza dalla relazione realizza il 62% e i punti di esposizione il 65%. Gli intervalli centrali del novanta per cento tra portafogli sono dal 34% al 66% per l’ordinamento per ricavi e dal 51% al 77% per i punti. Descrivono la variazione nei portafogli definiti dall’autore, senza stimare l’incertezza di un’acquisizione osservata.
| Regola di selezione | Beneficio lordo di protezione, USD milioni per portafoglio | Quota dell’intera perdita attesa presente nelle posizioni selezionate | Spazio di miglioramento realizzato sopra il riferimento casuale | Dal 5° al 95° percentile della quota realizzata |
|---|---|---|---|---|
| Ordine casuale | 0.579 | 10% | Non applicabile | Non applicabile |
| Ordinamento per ricavi | 2.493 | 43% | 51% | Dal 34% al 66% |
| Elenco dei diritti contrattuali | 3.243 | 31% | 72% | Dal 56% all’84% |
| Dipendenza dalla relazione | 2.901 | 31% | 62% | Dal 46% al 75% |
| Punti di esposizione | 3.013 | 47% | 65% | Dal 51% al 77% |
| Oracolo dell’esposizione | 3.698 | 53% | 84% | Dal 77% al 90% |
| Oracolo della quota salvaguardabile | 4.277 | 44% | Non applicabile | Non applicabile |
Risultato del modello costruito. Ricavi lordi annualizzati salvaguardati prima dei costi di attuazione, USD milioni per portafoglio. La quota realizzata è (beneficio della regola meno beneficio casuale atteso) diviso per (beneficio con informazione completa meno beneficio casuale atteso), mediata su 300 portafogli. L’intervallo descrive la distribuzione dei portafogli definita dall’autore, non un intervallo di confidenza sul campo.
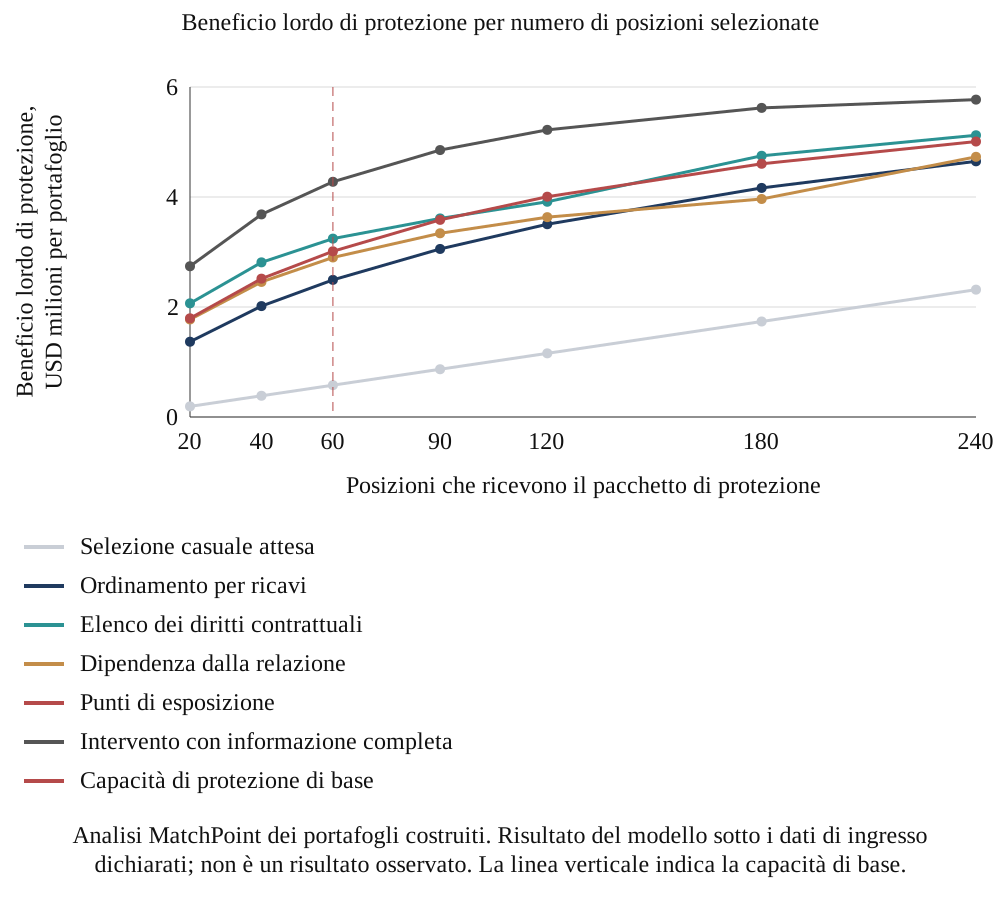
Analisi MatchPoint dei portafogli costruiti. Risultato del modello sotto i dati di ingresso dichiarati; non è un risultato osservato. La linea verticale indica la capacità di base.
Il riferimento dell’esposizione comprende il 53% della perdita attesa e raggiunge l’86% del beneficio d’intervento con informazione completa; l’ottimo d’intervento comprende il 44% della perdita. Sono obiettivi diversi. L’ordinamento per ricavi comprende il 43% della perdita e realizza il 51% dello spazio di miglioramento d’intervento sopra il riferimento casuale. I punti di esposizione comprendono il 47% e realizzano il 65%, mentre la regola contrattuale comprende il 31% e realizza il 72%. Un’elevata quota della perdita sottoposta a esame non dimostra da sola che il pacchetto scelto possa recuperarla.
Il risultato dell’ordinamento di base dipende dall’intervento definito e dal sistema di misurazione. Nella base le evidenze contrattuali sono complete e il pacchetto moltiplica la pressione del consenso per 0.30 e quella legata al responsabile per 0.25. Questi moltiplicatori dei termini non sono riduzioni di probabilità, effetti d’intervento misurati o prove dell’ottenimento giuridico del consenso. Le regole pratiche usano pesi definiti dall’autore e osservazioni relazionali rumorose. Un gruppo di lavoro sull’operazione può verificare se le azioni e le informazioni ipotizzate siano disponibili prima di considerare l’ordinamento. La sensibilità isolata senza effetto sul consenso, riportata sotto, mostra che cambiare un meccanismo può invertire l’ordine.
I confronti appaiati mantengono lo stesso portafoglio per ogni regola. Punti, ordinamento contrattuale e dipendenza dalla relazione superano l’ordinamento per ricavi rispettivamente nel 100%, 95% e 85% dei portafogli. L’ordinamento contrattuale supera i punti nel 76%, mentre la dipendenza dalla relazione supera i punti nel 43%. Sono frequenze condizionate della simulazione. Le regole di dipendenza e dei punti non dovrebbero essere descritte come equivalenti soltanto per la sovrapposizione degli intervalli. Gli scenari di stress ne cambiano l’ordine, e il confronto di capacità nella figura 3 sposta la questione dalla selezione di sessanta posizioni a quella di una quota maggiore del portafoglio.
Un’ulteriore sensibilità del meccanismo mantiene fissi portafogli, capacità e tutte le altre ipotesi del pacchetto, cambiando il moltiplicatore del termine del consenso da 0.30 a 1.00 e rimuovendo tale effetto d’intervento. I benefici lordi per portafoglio diventano USD 0.873 milioni per l’ordinamento contrattuale, USD 1.319 milioni per l’ordinamento per ricavi, USD 1.606 milioni per i punti e USD 2.232 milioni per la dipendenza dalla relazione. Il vantaggio di base della regola contrattuale si inverte. Questo limite definito dall’autore sostiene la necessità di esplicitare l’intervento proposto prima di adottare un ordinamento. Non stima quanto spesso il lavoro sui consensi abbia successo o quanto sia efficace nella pratica un’azione di continuità commerciale.
15 La valutazione economica della rinuncia a un aumento di prezzo per singolo cliente
La decisione sul prezzo usa un confronto separato e coerente dei ricavi. V_i sono i ricavi annui prima dell’aumento, L_i(u_i) l’esposizione attesa con l’aumento e L_i(0) quella senza aumento. I ricavi attesi mantenuti con l’aumento sono moltiplicati per 1+u_i/100. Il confronto comprende uscita e riduzione degli acquisti dei clienti che restano. È valutato senza il pacchetto di continuità e consenso. Margine, costo di attuazione, tempi d’incasso e valore del cliente nell’intera relazione restano fuori da questa verifica dei ricavi annualizzati.
Nell’equazione 4, G_i=L_i(u_i)-L_i(0) è la riduzione dell’esposizione derivante dalla rinuncia all’aumento. I ricavi attesi mantenuti con la rinuncia sono R_i(0)=V_i-L_i(0); con l’aumento sono R_i(u_i)=(1+u_i/100)[V_i-L_i(u_i)]. La loro differenza è pari a G_i meno (u_i/100)[V_i-L_i(u_i)]. Una differenza positiva favorisce la rinuncia su questa base di ricavi. L’onere a destra è quindi l’aumento che sarebbe incassato sugli acquisti mantenuti nel percorso con aumento, includendo l’effetto della riduzione degli acquisti. Applicare l’aumento alla permanenza lorda senza aumento risponderebbe a una domanda diversa.
Negli stessi 300 portafogli della prova di rinuncia, il 45% delle posizioni soggette ad aumento presenta una differenza positiva nei ricavi attesi grazie alla rinuncia. Queste rappresentano il 45% del valore dell’aumento previsto misurato sulla base originaria dei ricavi annui. L’esposizione lorda evitata è in media USD 3.479 milioni per portafoglio, mentre l’aumento incassato nel percorso con aumento è in media USD 3.126 milioni. La differenza è USD 0.352 milioni a favore di una rinuncia generalizzata sotto questi specifici dati di ingresso; il rapporto tra onere e beneficio è 0.90. È un risultato simulato sui ricavi annualizzati, prima di costi d’implementazione e margine. Non dimostra che un congelamento generalizzato dei prezzi sia commercialmente ottimale. Anche una decisione per singolo cliente può differire quando entrano nel confronto margini di contribuzione, sforzo attuativo, negoziazione e comportamento di prezzo ripetuto.
16 Scenari di stress e cambiamenti nell’ordine delle regole
Quattro scenari di stress cambiano una caratteristica dei portafogli di base. Una revisione aggressiva dei prezzi aumenta la quota delle posizioni raggiunte e l’entità dell’aumento. Le uscite dal gruppo vendite portano il tasso di cambio del responsabile al sessanta per cento e la quota dei cambi dovuti a uscite al sessanta per cento. I contratti con molti diritti di consenso portano la quota di posizioni con tale diritto al quaranta per cento. Un registro al 70% lascia invariati i portafogli, ma consente all’acquirente di leggere soltanto sette contratti su dieci. La tabella 8 riporta la perdita e la sua composizione, e la tabella 9 la quota realizzata dalle quattro regole pratiche.
| Scenario | Esposizione annualizzata, % dei ricavi | Attribuibile all’operazione, % dei ricavi | Di cui entro il mese 3 | Quota del prezzo | Quota del cambio di responsabile e dell’uscita | Quota del consenso |
|---|---|---|---|---|---|---|
| Base | 13.6% | 6.6% | 35% | 26% | 28% | 31% |
| Revisione aggressiva dei prezzi | 16.7% | 9.8% | 26% | 45% | 21% | 23% |
| Uscite dal gruppo vendite | 15.6% | 8.7% | 31% | 21% | 41% | 25% |
| Contratti con molti diritti di consenso | 16.5% | 9.3% | 47% | 21% | 23% | 44% |
| Registro letto al 70% | 13.6% | 6.6% | 35% | 26% | 28% | 31% |
Risultato del modello costruito sotto dati di ingresso definiti dall’autore. Esposizione, attribuzione e tempistica sono mediate su 100 portafogli per scenario. Il confronto della selezione nella tabella 9 usa 300 portafogli. Le sintesi di base estratte indipendentemente possono quindi differire dalle tabelle precedenti.
| Scenario | Ordinamento per ricavi | Elenco dei diritti contrattuali | Dipendenza dalla relazione | Punti di esposizione |
|---|---|---|---|---|
| Base | 49% | 72% | 62% | 64% |
| Revisione aggressiva dei prezzi | 50% | 72% | 62% | 64% |
| Uscite dal gruppo vendite | 55% | 66% | 69% | 70% |
| Contratti con molti diritti di consenso | 58% | 82% | 60% | 72% |
| Registro letto al 70% | 49% | 53% | 62% | 61% |
Risultato del modello costruito sotto dati di ingresso definiti dall’autore. La quota realizzata è il miglioramento tra i riferimenti d’intervento casuale e con informazione completa, con capacità di 60 posizioni, mediata su 300 portafogli per scenario. Le estrazioni differiscono dalla tabella 7.
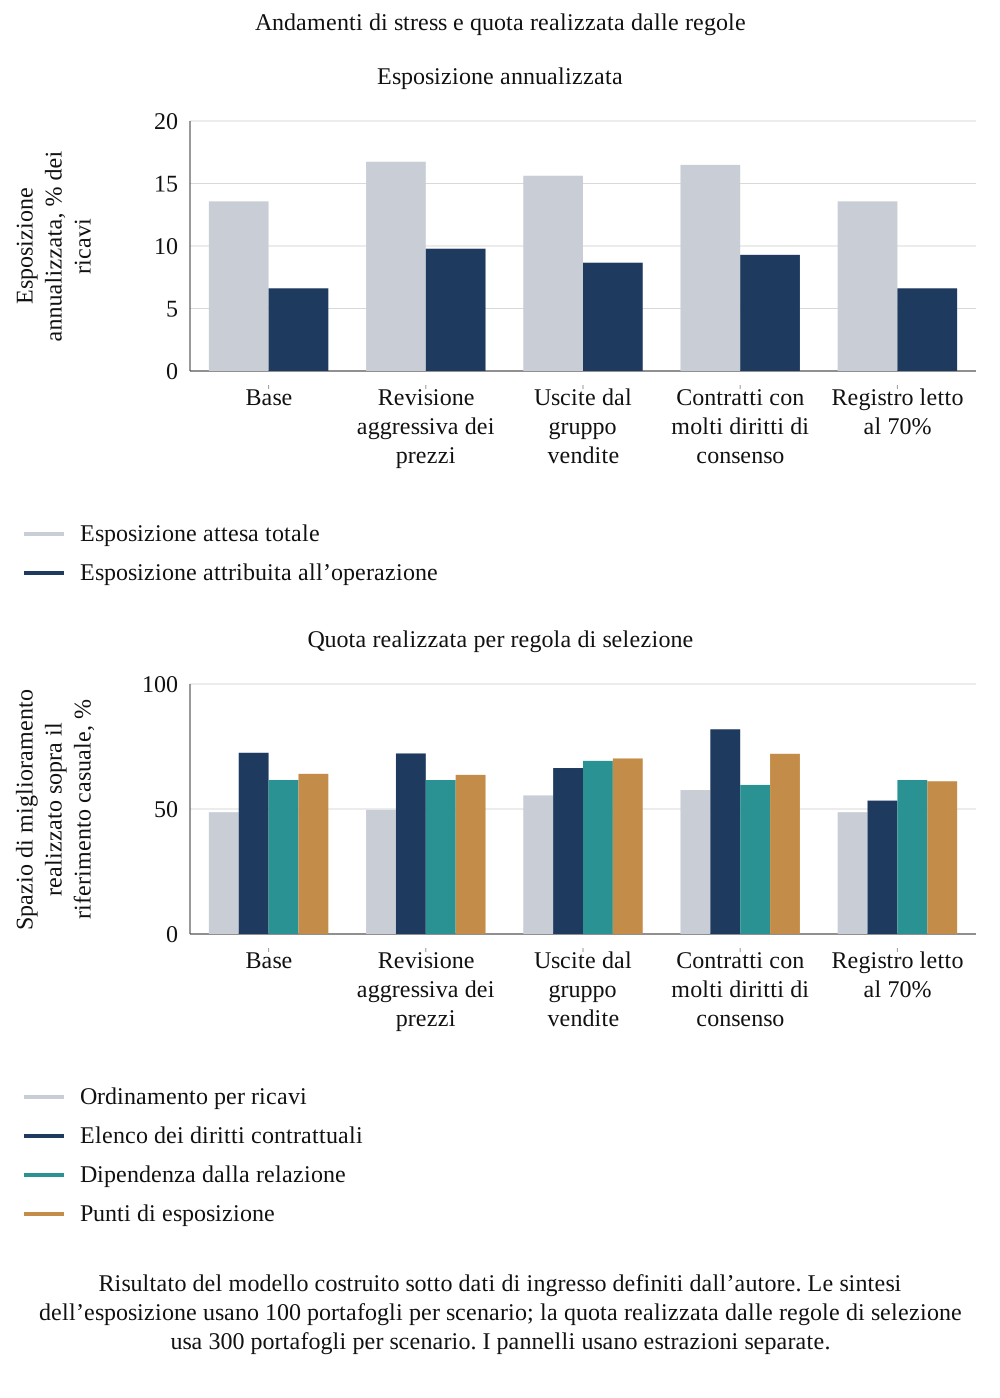
Risultato del modello costruito sotto dati di ingresso definiti dall’autore. Le sintesi dell’esposizione usano 100 portafogli per scenario; la quota realizzata dalle regole di selezione usa 300 portafogli per scenario. I pannelli usano estrazioni separate.
La figura 4 mostra entrambi i pannelli. Ogni scenario ha un andamento diagnostico. La revisione aggressiva dei prezzi aumenta la perdita attesa dal 13.6% al 16.7% dei ricavi e la quota del prezzo nella perdita attribuibile all’operazione dal 26% al 45%, mentre la quota realizzata dalle regole cambia pochissimo. Le uscite aumentano la quota del cambio di responsabile e dell’uscita dal 28% al 41% e portano in testa le regole della dipendenza e dei punti. I contratti con molti diritti di consenso spostano il 47% della perdita attribuibile all’operazione nei primi tre mesi e portano all’82% la quota realizzata dall’elenco contrattuale. Il registro al 70% lascia invariata la perdita e riduce dal 72% al 53% la quota realizzata dall’elenco contrattuale.
I risultati di stress forniscono possibili spiegazioni da esaminare rispetto a un registro dell’operazione. L’esposizione di base attribuita all’operazione è il 6.6% dei ricavi annui, contro il 9.8% con revisione aggressiva dei prezzi, l’8.7% con uscite e il 9.3% nello scenario ricco di diritti di consenso. Perdita precoce ed elevata quota del consenso si presentano insieme perché l’esperimento assegna la pressione del consenso a una finestra iniziale. Una tempistica simile in un’operazione osservata richiederebbe evidenze che separino il consenso da disservizi, azioni dell’acquirente e altri eventi. Le etichette di attribuzione costruite non possono stabilire la causa di un’uscita osservata.
Gli scenari sono modificati uno alla volta, e due invertono l’ordine delle regole pratiche: le uscite portano la regola della dipendenza davanti all’elenco contrattuale (69% contro 66%), e il registro al 70% porta davanti sia la regola della dipendenza sia i punti. Un’operazione può contenere più cambiamenti interagenti. Questo esperimento non ne ha verificato la tempistica congiunta né dimostrato un andamento osservato delle uscite in due ondate. Gli scenari separati possono orientare ipotesi concorrenti per un registro datato degli eventi. L’attribuzione in un’operazione reale richiederebbe un proprio confronto e una valutazione degli eventi concomitanti.
17 Copertura del registro contrattuale e qualità delle informazioni
L’elenco dei diritti contrattuali dipende dalla qualità del registro sottostante. Nel modello, un diritto di consenso non letto appare come un contratto liberamente trasferibile. La figura 6 (pannello della copertura) varia la quota di contratti letti su un’estrazione separata di portafogli, perciò il valore a registro completo differisce di un punto dalla tabella 7. L’elenco contrattuale realizza il 50% del miglioramento raggiungibile quando non viene letto alcun contratto, avvicinandosi all’ordinamento per ricavi perché in quel caso si riduce a tale ordine; scende al 40% quando ne è letta metà e sale al 63% con l’85% di copertura e al 73% quando sono letti tutti. Il punteggio dei punti di esposizione passa dal 56% al 65% sullo stesso intervallo.
Il calo riflette la combinazione di una regola rigida di priorità e di una visibilità selettiva dei diritti. Quando è letta metà dei contratti, ogni posizione con diritto di consenso noto riceve priorità, incluse quelle piccole, rispetto a posizioni maggiori non lette. Non dimostra che l’informazione sia di per sé dannosa. Nella griglia di copertura verificata, la regola contrattuale supera per la prima volta quella dei punti, corretta nella direzione, a copertura completa. La riga dell’ottantacinque per cento non dovrebbe essere trattata come una soglia universale. Una risposta operativa proposta consiste nel conservare gli stati Sconosciuto (Unknown), riportare la copertura ponderata per i ricavi e valutare come una coda di verifica cambi le decisioni prima di adottare un ordine fisso di lettura.
La lettura automatica dei contratti potrebbe ampliare la copertura, e il suo valore sarebbe misurato dalla sensibilità nel rilevare le clausole di consenso e cessazione in un campione verificato da legali. L’esperimento non verifica strumenti di questo tipo e non riporta accuratezza. Mostra soltanto che la copertura è un dato di primo rilievo per il valore dell’elenco contrattuale. La copertura dovrebbe essere riportata anche per valore: leggere i cento contratti maggiori può coprire gran parte dei ricavi e poche posizioni, e l’ordinamento delle restanti dipende allora dagli altri segnali.
Operativamente, un accordo non letto dovrebbe restare Sconosciuto (Unknown). L’esperimento di stress associa deliberatamente un diritto di consenso non letto alla categoria di libera trasferibilità per verificare un errore informativo dannoso. Un registro reale dovrebbe mantenere stati separati per documento mancante, documento ricevuto, estrazione in attesa, clausola poco chiara, revisione legale effettuata e azione completata. Riunire questi stati in un indicatore negativo di consenso nasconderebbe proprio l’incertezza che lo scenario di stress evidenzia. La copertura può essere riportata per numero di posizioni, ricavi annui, fascia di concentrazione e prossima data di decisione, registrando denominatore e versione del documento.
Una coda proposta di verifica può dare priorità a un accordo irrisolto di alto valore vicino alla scadenza del consenso o della notifica, mantenendo l’attenzione sui clienti di minor valore la cui dipendenza giuridica o operativa rende il ritardo rilevante. Il modello non calcola il valore dell’informazione né dimostra un ordine ottimale di lettura. Per verificare una coda, il gruppo potrebbe registrare l’incertezza precedente, lo sforzo di verifica, la classificazione risultante e se le nuove informazioni hanno cambiato l’azione prevista. Ciò crea evidenze del valore decisionale senza trattare il numero di documenti elaborati come un esito di mantenimento della clientela.
18 Revisione selettiva dei prezzi e stime osservazionali
L’assegnazione selettiva dei prezzi può distorcere un confronto osservazionale. Questo modello assegna aumenti più spesso alle posizioni con maggiore fedeltà costruita, la cui propensione all’uscita è inferiore attraverso un altro termine. La differenza risultante tra posizioni trattate e non trattate sottostima l’effetto del modello sotto i dati scelti. Una politica reale dei prezzi può selezionare i clienti per ragioni diverse, perciò la direzione della distorsione richiede evidenze sul processo effettivo di assegnazione. L’esperimento specifica un meccanismo per rendere visibile tale problema di identificazione.
Nell’equazione 5, U_i è l’assegnazione dell’aumento, gamma_0 e gamma ne governano la probabilità ed ell_i è la fedeltà costruita. H conta soltanto i gruppi per quintile del proxy di fedeltà con almeno due posizioni soggette ad aumento e due senza aumento. Nei gruppi mantenuti, n_g^1 conta le posizioni soggette ad aumento e y_g^1 e y_g^0 sono i due tassi medi di uscita. Il denominatore somma il numero delle posizioni mantenute soggette ad aumento. Gli strati omessi possono cambiare la popolazione rappresentata dalla stima rispetto all’effetto del modello su tutte le posizioni soggette ad aumento. Il riferimento [12] identifica la letteratura originaria sul punteggio di propensione come contesto metodologico; questo esperimento stratifica direttamente su un proxy rumoroso della fedeltà e non stima un punteggio di propensione né verifica il controllo del confondimento.
| Intensità di assegnazione | Effetto vero, punti | Grezza, portafoglio grande | Stratificata sul proxy | Stratificata sulla fedeltà vera | Grezza, 600 posizioni, dal 5° al 95° | Stratificata, 600 posizioni, dal 5° al 95° |
|---|---|---|---|---|---|---|
| 0.0 | 5.36 | 5.61 | 5.61 | 5.61 | Da 1.4 a 9.6 | Da 1.3 a 9.4 |
| 2.2 | 5.18 | 4.41 | 4.85 | 5.11 | Da -0.2 a 8.4 | Da 0.2 a 9.1 |
| 4.0 | 4.90 | 3.49 | 4.17 | 4.79 | Da -0.9 a 7.7 | Da 0.0 a 8.6 |
Analisi MatchPoint dei portafogli costruiti. Risultato del modello sotto i dati di ingresso dichiarati; non è un risultato osservato. Punti percentuali di probabilità di uscita. Il portafoglio grande ha 60,000 posizioni; i piccoli ne hanno 600, con 300 ripetizioni.
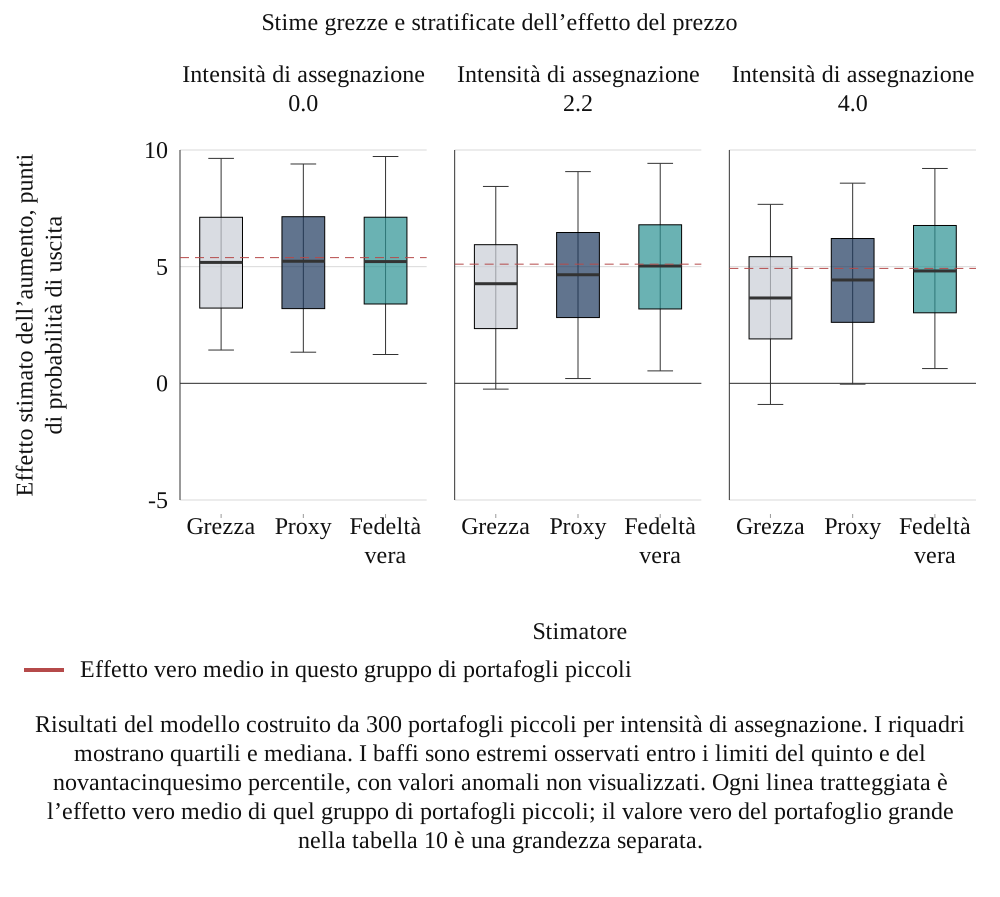
Risultati del modello costruito da 300 portafogli piccoli per intensità di assegnazione. I riquadri mostrano quartili e mediana. I baffi sono estremi osservati entro i limiti del quinto e del novantacinquesimo percentile, con valori anomali non visualizzati. Ogni linea tratteggiata è l’effetto vero medio di quel gruppo di portafogli piccoli; il valore vero del portafoglio grande nella tabella 10 è una grandezza separata.
La tabella 10 e la figura 5 confrontano gli stimatori sotto il meccanismo di assegnazione specificato. Senza legame tra fedeltà e assegnazione, la stima grezza del portafoglio grande è 5.61 punti, contro un effetto vero di 5.36. All’intensità di base, l’effetto vero è 5.18 punti, la stima grezza 4.41 e quella stratificata sul proxy 4.85; quest’ultima colma il 57% dell’errore della stima grezza in quella estrazione. Con selezione più forte, la stima grezza è 3.49 contro 4.90, e il proxy colma il 48%. La correzione con fedeltà vera dà 5.11 all’intensità di base. È un riferimento informativo disponibile all’interno della simulazione, non un limite statistico superiore: il raggruppamento può lasciare squilibri residui e le stime realizzate conservano errore campionario. Altri meccanismi di assegnazione e confondimento possono generare distorsioni diverse, incluse inversioni di segno; restano fuori da questo esperimento.
19 Dimensione del campione, incertezza e identificazione
Registri con meno posizioni cliente producono distribuzioni delle stime più ampie in questo esperimento costruito. La tabella 11 ripete la stima stratificata per registri da 100 a 1,600 posizioni, con 400 ripetizioni ciascuno. Con 100 posizioni l’intervallo dal 5° al 95° percentile è ampio 21.9 punti, e il 24% delle stime è pari o inferiore a zero anche se l’effetto vero è positivo. Con 400 posizioni l’ampiezza è 10.2 punti e il 7% delle stime è pari o inferiore a zero. Con 800 posizioni l’intervallo va da 1.3 a 8.3 punti ed esclude zero; con 1,600 posizioni è ampio 5.4 punti e lo 0% è pari o inferiore a zero.
| Posizioni cliente | Stima stratificata media, punti | Dal 5° al 95° percentile | Ampiezza, punti | Stima pari o inferiore a zero | Scostamento entro metà dell’effetto vero |
|---|---|---|---|---|---|
| 100 | 4.84 | Da -5.1 a 16.8 | 21.9 | 24% | 30% |
| 200 | 4.52 | Da -3.3 a 13.0 | 16.3 | 20% | 38% |
| 400 | 4.64 | Da -0.4 a 9.8 | 10.2 | 7% | 58% |
| 800 | 4.85 | Da 1.3 a 8.3 | 7.0 | 1% | 74% |
| 1600 | 4.69 | Da 2.0 a 7.5 | 5.4 | 0% | 86% |
Risultati costruiti da 400 ripetizioni con posizioni indipendenti per ogni dimensione verificata. Gli intervalli centrali di simulazione descrivono la distribuzione dello stimatore, non intervalli di confidenza per un singolo registro sul campo. Le ampiezze usano estremi a precisione completa prima dell’arrotondamento. La metrica entro metà effetto confronta ogni stima con l’effetto vero medio del relativo blocco di dimensione campionaria.
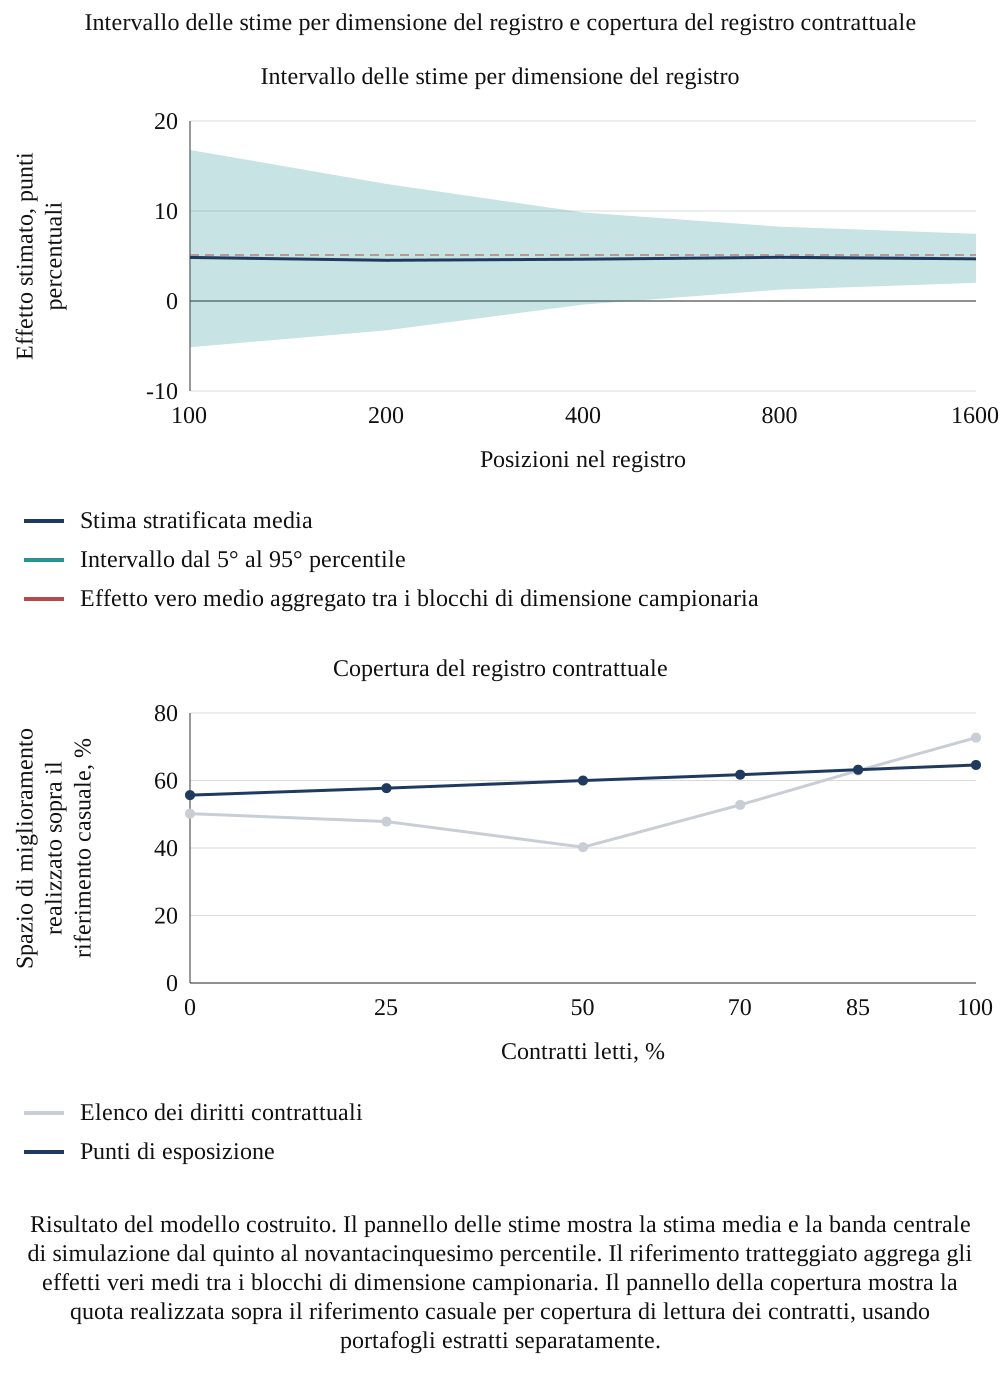
Risultato del modello costruito. Il pannello delle stime mostra la stima media e la banda centrale di simulazione dal quinto al novantacinquesimo percentile. Il riferimento tratteggiato aggrega gli effetti veri medi tra i blocchi di dimensione campionaria. Il pannello della copertura mostra la quota realizzata sopra il riferimento casuale per copertura di lettura dei contratti, usando portafogli estratti separatamente.
Contano sia l’incertezza campionaria sia l’identificazione. Con 400 posizioni la stima media costruita di 4.64 punti è vicina al valore vero del modello, mentre il 58% delle stime si discosta da tale valore di non oltre la sua metà. È una proprietà dell’effetto specificato, dei tassi degli eventi, dell’assegnazione e dello stimatore. Non stabilisce un requisito universale di 800 posizioni né dimostra che la distorsione sia trascurabile in un portafoglio osservato. Un effetto di prezzo riportato dovrebbe includere gruppo di confronto, intervallo di incertezza, diagnostica della sovrapposizione e ipotesi di confondimento. Aggregare acquisizioni può aumentare il numero introducendo però differenze nel mix di clienti, nelle politiche e nella rendicontazione; i soli indicatori dell’operazione non risolvono tali differenze.
Anche la regola di numerosità minima conta con campioni piccoli. In una verifica esatta separata del blocco da cento posizioni, undici ripetizioni su quattrocento omettono almeno un gruppo per quintile perché contiene meno di due posizioni trattate o meno di due posizioni di confronto. La copertura media delle posizioni trattate mantenute è circa il 99.92%, con un minimo del 96.67%. Sono dati diagnostici di questo blocco costruito. Lo stimatore rinormalizza sulla popolazione trattata mantenuta; non ricrea risultati per i gruppi esclusi. Uno studio reale dovrebbe riportare le proprie esclusioni e il corrispondente cambiamento della popolazione obiettivo, con una valutazione di sensibilità quando le posizioni escluse sono commercialmente rilevanti.
20 Controlli di riproducibilità e limiti del modello
I risultati del modello sono generati dalle stesse caratteristiche usate dalle regole. Le regole sono quindi verificate in un mondo in cui la loro premessa è vera: diritti di consenso, dipendenza dal responsabile, prezzo e conflitto determinano l’uscita. I risultati mostrano quanto recupera ogni regola sotto tale premessa, come cambia l’ordine con gli stress dichiarati e quanto un registro reale sarebbe distorto dalle modalità di assegnazione degli aumenti di prezzo. Non mostrano che diritti di consenso o cambi del responsabile determinino l’uscita in un portafoglio reale e non forniscono un tasso di perdita dei clienti.
Il motore numerico corretto esegue 1,545 asserzioni in 41 famiglie di messaggi, riepilogate nella tabella 12. La maggior parte è costituita da condizioni ripetute nei cicli a livello di portafoglio. Verificano intervalli, confronti di dominanza specificati, riconciliazione dell’attribuzione, ripartizione temporale, direzione degli stress, identità della rinuncia all’aumento e ripristino del moltiplicatore del consenso dopo la sensibilità isolata. Queste asserzioni del codice sono separate dalla verifica aritmetica indipendente. Verificano i calcoli dichiarati e i casi scelti con seme casuale fissato, senza confronto con risultati osservati dei clienti o prova che le premesse del modello valgano nella pratica.
| Controllo | Risultato |
|---|---|
| Asserzioni superate | 1,545 in 41 famiglie |
| Probabilità e perdite | Ogni probabilità di uscita è nell’intervallo unitario; ogni perdita attesa è compresa tra zero e i ricavi |
| Riconciliazione | Ricavi e perdite per percorso sommano ai totali; le quote dei fattori sommano a uno; le curve temporali terminano alla perdita attribuita e non scendono mai |
| Protezione | Il pacchetto non aumenta mai la perdita attesa di alcuna posizione |
| Dominanza | Alla capacità di base, il beneficio d’intervento con informazione completa domina ogni regola in ciascun portafoglio; anche le medie della variazione di capacità rispettano il limite |
| Normalizzazione dei riferimenti | La quota realizzata vale uno per la selezione con informazione completa e zero per la selezione casuale attesa; selezioni più deboli possono avere valori negativi |
| Direzioni degli stress | La revisione dei prezzi aumenta la quota del prezzo; le uscite aumentano la quota del responsabile; i contratti con molti diritti di consenso anticipano le perdite; un registro non letto riduce la quota realizzata dall’elenco contrattuale |
| Verifiche costruite della correzione | Le stime grezze e corrette con seme fissato rispettano i confronti di vicinanza specificati; queste verifiche non stabiliscono un ordine universale degli stimatori |
| Dimensione del campione | L’intervallo delle stime si restringe a ogni incremento della dimensione del registro |
| Ripetibilità | Lo stesso seme casuale genera gli stessi portafogli |
| Identità della rinuncia all’aumento | Ricavi attesi senza aumento meno ricavi attesi con aumento uguale a esposizione evitata meno aumento sugli acquisti mantenuti nel percorso con aumento |
| Limite del meccanismo | Rimuovere l’attenuazione del consenso mantenendo fissi gli altri dati inverte il vantaggio di base della regola contrattuale in questo generatore |
Verifiche di riproducibilità nel motore numerico conservato. Un’asserzione superata verifica il calcolo dichiarato all’interno del modello definito dall’autore; non è una validazione empirica. Il tempo di esecuzione dipende dall’ambiente.
Questo esperimento valuta il comportamento di un sistema dichiarato. Il suo contributo pratico è una separazione riproducibile tra esposizione annualizzata, beneficio d’intervento, informazioni del registro contrattuale e selezione nella revisione dei prezzi. Le percentuali del modello dovrebbero essere citate come risultati condizionati della simulazione, insieme ai dati di ingresso. I controlli aritmetici non convalidano la lettura giuridica, la scelta dei coefficienti, l’efficacia di un intervento o la sua idoneità a un’acquisizione reale. Queste questioni richiedono le evidenze e la verifica professionale descritte nelle sezioni seguenti.
21 Un disegno prospettico di evidenze per il mantenimento della clientela
L’unità osservazionale proposta è la posizione cliente al perfezionamento, seguita mensilmente per un orizzonte concordato, inizialmente di diciotto mesi per allinearsi al modello. Il registro collegherebbe base contrattuale, eventi di consenso, comunicazioni, date di efficacia dei prezzi, cambi del responsabile, riduzioni degli acquisti, uscite e ricavi mediante identificativi stabili. Accesso e riutilizzo dei dati richiedono una base giuridica e una valutazione della finalità [4]. I risultati sulla dimensione campionaria specifici dello scenario nella tabella 11 sono esempi di pianificazione. Uno studio reale richiede una propria valutazione di dimensione dell’effetto, incidenza degli eventi, sovrapposizione, raggruppamento per cliente e operazione, perdite al follow-up e stimatore previsto, prima di scegliere una numerosità obiettivo.
La tabella 13 propone un disegno di raccolta delle evidenze in cui le decisioni di assegnazione sono registrate prima di esaminare gli esiti. Ove acquirente, consulenti legali e direzione commerciale lo ritengano opportuno, le posizioni ammissibili potrebbero entrare in un confronto approvato prospetticamente tra pratica abituale e un’azione aggiuntiva definita. Ogni randomizzazione richiederebbe una politica di ammissibilità difendibile, tutele per i clienti e approvazioni adeguate. Quando l’allocazione è osservazionale, il registro dovrebbe riportare le ragioni dell’intervento, incluse fedeltà attesa, importanza strategica, criticità relazionali e limiti di capacità. La correzione può usare le ragioni misurate; le differenze non misurate restano un limite.
| Elemento | Specifica | Motivo |
|---|---|---|
| Unità e finestra | Posizione cliente, dal perfezionamento al mese 18, con ricavi mensili | Corrisponde alla definizione dell’esito |
| Eventi attivanti | Eventi datati di consenso, prezzo e responsabile, con indicazione del tipo | Separa i tre calendari |
| Dati contrattuali | Estrazione a livello di clausola verificata da legali, con copertura riportata | La completezza del registro determina il valore dell’elenco |
| Base di confronto | Posizioni abbinate da un portafoglio non interessato o dal periodo precedente all’operazione | Supporta il confronto con i cambiamenti di fondo, subordinatamente alla validità del confronto |
| Assegnazione | Sottoinsieme randomizzato di posizioni ammissibili; altrimenti motivazione registrata | Supporta la valutazione della selezione; le sole ragioni registrate non stabiliscono comparabilità |
| Campione e informazione effettiva | Analisi prospettica di potenza e precisione con tassi degli eventi, sovrapposizione e raggruppamento specifici dell’operazione; 800 è soltanto un risultato dello scenario costruito | Il mero numero di posizioni non stabilisce identificazione o precisione |
| Consenso e riservatezza | Base giuridica, limitazione della finalità, file di analisi anonimizzato | Normativa sulla protezione dei dati |
| Piano di analisi | Esiti, stimatori, intervalli di incertezza, verifica dell’ordinamento su campione riservato e analisi di sensibilità prestabiliti | Rende visibili i cambiamenti successivi e la rendicontazione selettiva |
Disegno proposto. L’autore non ha svolto uno studio di questo tipo.
Metodi basati sui dati e sull’IA sono candidati a supportare l’estrazione delle clausole, il collegamento delle posizioni cliente e la verifica della dipendenza dai contatti. Ogni attività necessita di un riferimento definito e di un percorso autorizzato per i dati prima che il risultato entri nel processo decisionale. Il modello non valuta software, accuratezza d’estrazione o benefici di produttività. Il processo seguente specifica controlli di accettazione proposti per un impiego futuro; non formula affermazioni empiriche su uno strumento specifico.
Per il lavoro contrattuale assistito dall’IA, i consulenti legali dovrebbero prima definire una tassonomia delle clausole che separi cessione di diritti, trasferimento di obbligazioni, cambio di controllo, cessazione, rinnovo, preavviso sui prezzi e restrizioni di riservatezza o uso dei dati. La registrazione dell’estrazione dovrebbe contenere il passaggio citato esatto, il riferimento a pagina o paragrafo, l’identificativo del documento, il soggetto giuridico controparte e la data della versione. Una sintesi priva del passaggio di supporto non può stabilire l’esistenza di un diritto, l’assenza di una restrizione o il suo superamento mediante una modifica. La classificazione giuridica finale resta soggetta al revisore designato.
Una prova di riferimento proposta userebbe un insieme di accordi tenuto fuori dallo sviluppo e verificato indipendentemente secondo un criterio concordato. Valuterebbe separatamente clausole rilevanti omesse, segnalazioni falsamente positive, errori nel collegamento dei soggetti e conclusioni prive di supporto. La prestazione dovrebbe essere ponderata anche per valore e tempistica delle decisioni interessate. Un elevato punteggio complessivo d’estrazione può coesistere con una clausola mancata relativa a un cliente ad alta concentrazione. Il processo dovrebbe consentire l’astensione e il rinvio a un livello superiore quando una pagina scansionata è illeggibile, i rinvii non sono risolti o i documenti sono in conflitto. Qui non sono forniti punteggi della prova né stime di efficienza.
Un impiego autorizzato richiede anche controllo degli accessi, limiti di conservazione e un registro di quali materiali contrattuali possano entrare in quali sistemi. Contratti dei clienti e dati personali di contatto dovrebbero essere limitati al necessario per l’attività, con approvazione di ogni trattamento esterno o percorso transfrontaliero. Le prove possono iniziare con materiali debitamente autorizzati. Si possono registrare versioni delle istruzioni e del modello, cambiamenti nell’estrazione e correzioni dei revisori, così che una decisione successiva sul cliente sia riconducibile al documento e al metodo effettivamente usati. Sono controlli di governo proposti, la cui applicabilità richiede verifica legale e di sicurezza delle informazioni.
Il collegamento delle posizioni richiede una prova specifica. Un soggetto giuridico può avere più nomi commerciali, sedi di acquisto e codici nei sistemi finanziari, mentre un gruppo può comprendere acquirenti effettivamente separati. L’analista dovrebbe riconciliare l’identificativo cliente con contratti, fatture e perimetro di consolidamento concordato. Unire acquirenti separati può nascondere diversi diritti di consenso; suddividere un solo acquirente può sottostimare la concentrazione. Una coda proposta di eccezioni registra abbinamenti incerti, relativi documenti di supporto e persona autorizzata a risolverli. Il grado di fiducia nel collegamento non dovrebbe essere trasformato in una conclusione giuridica.
L’analisi prospettica dovrebbe definire uscita, riduzione degli acquisti, concessione di prezzo e ricavi da nuovi prodotti prima dell’inizio dell’osservazione successiva. Dovrebbe registrare acquisizioni, dismissioni e cambiamenti nel perimetro delle posizioni durante la finestra. Per un cliente di cui non sia disponibile l’intera osservazione di diciotto mesi, tale limite deve essere mantenuto. Andamenti stagionali degli acquisti, ordini eccezionali, conversione valutaria e cambiamenti dei soggetti fatturanti possono altrimenti assomigliare a mutamenti comportamentali. Il piano statistico dovrebbe specificare il trattamento di queste osservazioni e distinguere i risultati con osservazione completa dai resoconti intermedi su finestre più brevi.
Per valutare causalmente un intervento, il confronto richiede una ragione per cui posizioni altrimenti comparabili abbiano ricevuto trattamenti diversi. Regola di allocazione, data del trattamento e criteri di ammissibilità registrati supportano tale valutazione. Le verifiche di bilanciamento e sovrapposizione possono identificare differenze osservate e gruppi poco rappresentati; non possono escludere una selezione non registrata. L’inferenza dovrebbe tenere conto, ove pertinente, degli shock comuni all’interno di clienti, gruppi vendita e acquisizioni. Un’analisi di sensibilità prestabilita può variare definizioni degli esiti, finestre e gruppi di confronto, dichiarando modifiche e dati mancanti. Per scegliere stimatori e intervalli serve una verifica specifica dell’operazione.
Una verifica dell’ordinamento fuori campione può separare apprendimento e valutazione. La regola e la definizione dell’intervento dovrebbero essere fissate usando i dati di sviluppo designati e poi valutate su posizioni o acquisizioni tenute fuori da tale processo. La rendicontazione dovrebbe includere vincolo di capacità, trattamento effettivamente attuato, campi mancanti del registro e incertezza sul miglioramento. Un ordinamento che identifica un’esposizione elevata ha risposto a una domanda diversa da un ordinamento che identifica una risposta causale alla protezione. Il disegno empirico deve conservare questa distinzione prima di rivendicare un beneficio d’intervento.
22 Rendicontazione al consiglio e decisioni sull’operazione
Una relazione al consiglio o al comitato investimenti può mostrare separatamente esposizione annualizzata e opzioni d’intervento, insieme a ricavi per percorso contrattuale, stato dei consensi e copertura del registro. Dovrebbe identificare le concentrazioni rilevanti secondo la base di rendicontazione applicabile [5] e mostrare azione, responsabile, costo e incertezza residua per ogni fascia proposta. Nell’attribuzione costruita, il consenso pesa per il 30% dell’esposizione associata all’operazione, i cambi del responsabile per il 23%, la pressione dovuta all’uscita del rappresentante e ai clienti che lo seguono per il 5%, il prezzo per il 26% e il conflitto di canale per il 15%. Queste quote descrivono la scomposizione definita dall’autore e non una ripartizione empirica dei clienti dell’acquirente.
La tabella 14 elenca le voci. La relazione dovrebbe presentare la perdita come un intervallo con il relativo stato di identificazione. Se l’acquirente ha stimato un effetto di prezzo dal proprio registro, l’intervallo dovrebbe essere mostrato con la dimensione del registro e la relazione dovrebbe dichiarare che gli aumenti potrebbero essere stati assegnati a clienti fedeli. Se la stima proviene da un’altra operazione, ciò dovrebbe essere dichiarato. Una grandezza come un obiettivo di mantenimento dovrebbe essere etichettata come piano, con le ipotesi elencate, e non come previsione.
| Voce | Informazioni da dichiarare | Rilevanza |
|---|---|---|
| Copertura contrattuale | Quota dei ricavi relativa a contratti letti, per percorso | I contratti non letti appaiono privi di diritti di consenso |
| Esposizione al consenso | Ricavi con diritto di consenso o cessazione al cambio di controllo e relativo stato | Maggiore fonte di uscite precoci nel modello |
| Dipendenza dal responsabile | Ricavi delle posizioni con cambio del responsabile e dipendenza elevata, con termini dei vincoli | Rischio di clienti che seguono il rappresentante e rischio di discontinuità |
| Prezzo | Aumento previsto per posizione, date di efficacia e verifica del pareggio dei ricavi | Sinergia rispetto al mantenimento della clientela |
| Capacità e regola | Posizioni protette, regola di selezione ed elementi che non considera | L’esposizione non coincide con la quota salvaguardabile |
| Stato di identificazione | Se gli effetti provengono da questo portafoglio, da un’altra operazione o da un’ipotesi | Evita di presentare una stima puntuale come prova |
Voci di rendicontazione proposte. Descrivono informazioni da presentare, non risultati.
La mappa dell’esposizione riguarda anche i termini dell’operazione. Quando un grande cliente nominativamente individuato ha un diritto di consenso, i consulenti legali possono valutare se l’ottenimento del consenso debba essere una condizione del perfezionamento, se una parte del prezzo debba dipenderne o se il venditore debba sostenere una quota definita della perdita quando il cliente esce entro un periodo dichiarato. Sono opzioni da valutare dalle parti e dai rispettivi consulenti. Il modello fornisce la dimensione dell’esposizione che ogni opzione affronterebbe sotto i propri dati di ingresso, senza indicare quale opzione sia appropriata.
Una riconciliazione proposta per il consiglio collega per fasi la registrazione commerciale al modello dell’operazione: esposizione annualizzata dei ricavi, impatto atteso sul margine di contribuzione, costo d’intervento proposto, tempistica e incertezza residua. Può mostrare le ipotesi di base, avverse e di recupero del management senza presentarle come esiti osservati. Ove lo stesso miglioramento atteso compaia già in una sinergia commerciale o in un’iniziativa di servizio finanziata dagli acquisti, la riconciliazione dovrebbe identificare tale collegamento affinché il caso dell’operazione non lo conteggi due volte. Questo studio offre la struttura, senza benefici quantificati sul valore d’impresa o sul finanziamento.
Per le posizioni ad alta concentrazione, le parti dell’operazione possono discutere con i consulenti condizioni, consensi, meccanismi di prezzo, dichiarazioni o una ripartizione definita della perdita. La scelta dipende dalla possibilità di far valere i termini, dal potere negoziale, dall’economia dell’operazione e da quanto è effettivamente osservabile nel periodo rilevante. L’uscita di un cliente dopo il perfezionamento non dimostra di per sé che il venditore abbia violato un obbligo o che l’operazione abbia causato la perdita. Ogni metrica contrattuale dovrebbe definire perimetro dei clienti, periodo di misurazione, esclusioni, procedura di controversia e responsabilità delle decisioni commerciali. Il modello non raccomanda specifici termini giuridici.
23 Una sequenza operativa proposta per il mantenimento della clientela
Una sequenza operativa proposta inizia dai contratti delle posizioni rilevanti, verificati per consenso, cessazione e cessione ove lo consentano l’accesso e le restrizioni della fase dell’operazione. Il gruppo registrerebbe copertura documentale e questioni irrisolte prima di fare affidamento sulle ipotesi dell’investimento. Identificherebbe inoltre le posizioni con relazione personale concentrata e cambio di responsabile previsto, nominerebbe un responsabile proposto della continuità e acquisirebbe consulenza sui vincoli di eventuali rappresentanti uscenti secondo il regime del lavoro applicabile [2, 3]. L’esperimento non ha stabilito una sequenza ottimale per un’operazione reale.
Il terzo passo proposto è una verifica dei prezzi per singola posizione. Una seconda fonte o un basso costo di cambio motivano un’indagine più approfondita sulle alternative del cliente; nessuno dei due stabilisce che si debba rinunciare all’aumento. L’acquirente dovrebbe confrontare il contributo atteso di ciascun percorso di prezzo praticabile con costi d’implementazione e incertezza. Il quarto passo è registrare eventi e decisioni dall’inizio. In questo modello, la rinuncia supera il confronto dei ricavi dichiarato per il 45% delle posizioni soggette ad aumento. Il risultato è condizionato dai coefficienti e dalle ipotesi di prezzo di base, senza promessa di mantenimento della clientela.
Alla capacità verificata di un decimo del portafoglio, l’ordinamento contrattuale di base precede le altre regole pratiche sotto le ipotesi dichiarate sul pacchetto e sul registro completo. Questo risultato può motivare un piano proposto di verifica dei clienti che usi evidenze contrattuali, dipendenza dalla relazione, ricavi e incertezza documentata. Un’allocazione reale richiede evidenze sull’azione effettivamente disponibile, sulle risorse di attuazione e sulla qualità del registro. Le sensibilità senza effetto sul consenso e con registro incompleto mostrano che l’ordinamento di base è condizionato. L’esperimento non fornisce una sequenza universale di selezione dei clienti né il risultato che, a capacità maggiore, il costo di attuazione diventi necessariamente il vincolo determinante.
| Linea di lavoro | Ruolo con responsabilità finale | Evidenze e passaggio di consegne |
|---|---|---|
| Percorso contrattuale e consenso | Responsabile legale | Clausole verificate, qualificazione sulla legge applicabile, azione richiesta e scadenza |
| Continuità della relazione | Responsabile commerciale | Responsabile cliente nominativo, piano di passaggio, autorizzazione a contattare il cliente ed evidenza del completamento |
| Valutazione economica del percorso di prezzo | Responsabile finanziario | Confronto coerente dei ricavi mantenuti e del margine di contribuzione, concessioni e approvazione |
| Dati e verifica assistita dall’IA | Responsabile dei dati con verifica legale e di sicurezza | Dati consentiti, evidenze documentali collegate, eccezioni della prova di riferimento e approvazione umana |
| Coordinamento dell’integrazione | Responsabile dell’integrazione | Dipendenze, capacità di azione, rinvio a un livello superiore e stato datato |
| Riconciliazione del caso d’investimento | Promotore dell’operazione | Esposizione, costo di attuazione, ipotesi di finanziamento e possibili sovrapposizioni con le sinergie dichiarate |
Disegno operativo esemplificativo da adattare alla singola operazione. I ruoli sono responsabilità proposte, non la descrizione di un programma attuato presso un committente.
La sequenza può essere organizzata attorno ai passaggi decisionali dell’operazione, anziché a una sola data di perfezionamento. Prima della firma, il gruppo identifica contratti rilevanti, questioni di accesso irrisolte e ipotesi del caso d’investimento. Tra firma e perfezionamento, registra le azioni consentite sui consensi o sul passaggio, rispettando le restrizioni applicabili alla condivisione di informazioni. Al perfezionamento sono confermate la responsabilità per la gestione dei clienti e quella per le azioni irrisolte. Nei primi cicli di rendicontazione, comunicazioni effettive, concessioni e comportamento d’acquisto sono confrontati con la base datata. Questo calendario è un metodo operativo proposto, senza affermare che ogni operazione consenta il contatto con i clienti prima del perfezionamento.
Le eccezioni richiedono un responsabile e una scadenza. Un secondo responsabile temporaneo del cliente, una variazione di prezzo rinviata o un consenso irrisolto dovrebbero specificare chi effettuerà la prossima verifica e quale evidenza li chiuderà. La direzione commerciale può così vedere se la capacità scarsa resta legata a un’ipotesi superata. La funzione finanziaria può riconciliare le azioni attuate con il loro costo effettivo, mentre i responsabili legali e dei dati conservano i limiti di ciò che è consentito fare. La verifica periodica dovrebbe conservare la registrazione originaria della decisione, così che fatti cambiati e valutazioni cambiate restino distinguibili nell’analisi finale degli esiti.
24 Limiti e prossima verifica empirica
I portafogli usano coefficienti, distribuzioni, finestre temporali e moltiplicatori fissi d’intervento definiti dall’autore. La forma logistica, le ipotesi d’indipendenza e i percorsi contrattuali semplificati escludono complessità operative e giuridiche. L’esposizione annualizzata dei ricavi non è un flusso di cassa cumulato, un valore del cliente lungo la relazione o un margine. Il pacchetto principale non ha costi d’implementazione nell’esperimento. Né il comportamento d’uscita né la riduzione degli acquisti sono calibrati empiricamente. La discussione giuridica riguarda i testi citati e richiede una verifica specifica dell’operazione su legge applicabile, questioni transitorie, norme settoriali e accordi effettivi.
Questa rassegna copre un insieme selezionato di fonti. Gli studi tra imprese riguardano i cambi dei venditori; gli studi sulle fusioni bancarie esaminano lo stato delle relazioni e il valore dei prenditori. I loro risultati usano popolazioni ed esiti diversi dall’esposizione annualizzata dei ricavi di questo studio. Alcuni riferimenti sono stati esaminati come manoscritti accettati o documenti di lavoro, e alcune sintesi di riviste sostengono affermazioni più circoscritte. Gli esempi IFRS datati servono alla registrazione dei clienti, senza un parere attuale sulla contabilizzazione dell’operazione. L’esperimento non ricava da queste fonti una stima empirica dell’abbandono dopo un’acquisizione e non afferma che la rassegna esaurisca la letteratura.
Il passo empirico successivo è un registro dei clienti governato prospetticamente per una coorte definita di acquisizioni, con autorizzazioni, controlli dei collegamenti e piano di analisi concordati prima che gli esiti si accumulino. I requisiti di campione e osservazione successiva dovrebbero essere stimati per quella coorte. Le prime verifiche esaminerebbero i meccanismi ipotizzati del consenso e delle relazioni, l’effetto d’intervento praticabile e la prestazione di un ordinamento basato sul registro su posizioni tenute fuori dallo sviluppo. I risultati potrebbero sostenere una revisione dei coefficienti definiti dall’autore. Un miglioramento osservato richiederebbe comunque di riportare confronto, costi e limiti di attribuzione prima di orientare un’altra operazione.
Riferimenti
- United Arab Emirates. Federal Decree-Law No. (25) of 2025 Promulgating the Civil Transactions Law, issued 1 October 2025, effective 1 June 2026. Promulgating Articles 2 and 3; attached Articles 4, 19, 405-407, 418 and 419. Official English text; Arabic prevails in interpretation and application. https://uaelegislation.gov.ae/en/legislations/4011/download
- United Arab Emirates. Federal Decree-Law No. (33) of 2021 Concerning Regulating Labour Relations, as amended, Articles 3 and 10. Effective 2 February 2022. Official portal English text; Arabic prevails in interpretation and application. https://uaelegislation.gov.ae/en/legislations/1541
- United Arab Emirates Cabinet. Cabinet Resolution No. (1) of 2022 on the Executive Regulations of Federal Decree-Law No. (33) of 2021, Article 12. MOHRE-hosted English version marked 'Not an official translation'. https://www.mohre.gov.ae/assets/download/46bdbfda/Cabinet%20Resolution%20_Executive%20Regulations%20Decree-Law%20No.%2033.pdf.aspx
- United Arab Emirates. Federal Decree-Law No. (45) of 2021 Concerning the Protection of Personal Data, Articles 1, 2, 4-6 and 28-31. Effective 2 January 2022. Official portal English text; Arabic prevails in interpretation and application. https://uaelegislation.gov.ae/en/legislations/1972
- Australian Accounting Standards Board. AASB 8 Operating Segments, compilation no. 3, compilation date 30 June 2021, incorporating amendments to 6 March 2020. Scope paragraphs 2-4 and major-customer disclosure paragraph 34; incorporates IFRS 8. Official portal operative period: reporting periods beginning on or after 1 July 2021 and before 1 January 2027. https://standards.aasb.gov.au/aasb-8-mar-2020
- IFRS Foundation. IFRS 3 Business Combinations: examples accompanying the standard, January 2012 version, paragraphs IE26-IE28. These supporting examples accompany, and are not part of, IFRS 3. https://www.aasb.gov.au/admin/file/content105/c9/IFRS3_IE_1-12.pdf
- Degryse, H., Masschelein, N. and Mitchell, J. Staying, dropping, or switching: the impacts of bank mergers on small firms. National Bank of Belgium Working Paper No. 179, October 2009. The numerical estimates cited are from this working-paper version. Published as Review of Financial Studies 24(4), 2011, 1102-1140, https://doi.org/10.1093/rfs/hhp126. Working paper: https://www.nbb.be/doc/ts/publications/wp/wp179En.pdf
- Karceski, J., Ongena, S. and Smith, D. C. The impact of bank consolidation on commercial borrower welfare. Federal Reserve Board International Finance Discussion Paper No. 679, revised February 2004. The cited 1.8% subgroup estimate is from the revised working paper. Published in Journal of Finance 60(4), 2005, 2043-2082, https://doi.org/10.1111/j.1540-6261.2005.00787.x. Working paper: https://www.federalreserve.gov/pubs/ifdp/2000/679/ifdp679r.pdf
- Schmitz, C., Friess, M., Alavi, S. and Habel, J. Understanding the impact of relationship disruptions. Journal of Marketing 84(1), 2020, 66-87. https://doi.org/10.1177/0022242919882630. The main-result percentages cited are from the accepted manuscript, Results and Table 5, held by the University of Warwick: https://wrap.warwick.ac.uk/id/eprint/128885/1/WRAP-understanding-impact-relationship-disruptions-Habel-2019.pdf
- Shi, H., Sridhar, S., Grewal, R. and Lilien, G. Sales representative departures and customer reassignment strategies in business-to-business markets. Journal of Marketing 81(2), 2017, 25-44. https://doi.org/10.1509/jm.15.0358
- Homburg, C. and Bucerius, M. A marketing perspective on mergers and acquisitions: how marketing integration affects postmerger performance. Journal of Marketing 69(1), 2005, 95-113. https://doi.org/10.1509/jmkg.69.1.95.55510
- Rosenbaum, P. R. and Rubin, D. B. The central role of the propensity score in observational studies for causal effects. Biometrika 70(1), 1983, 41-55. https://doi.org/10.1093/biomet/70.1.41
- Matchpoint Partners. The Post-Acquisition Customer Continuity Office: Protecting Recurring Revenue through Integration. published English web edition, 2026. https://www.matchpoint-partners.com/our-insights/post-acquisition-customer-continuity-office.html
- Adya, C. Customer Retention during Integration: Detecting Churn before Revenue Falls. published English web edition, 4 September 2026. https://www.matchpoint-partners.com/our-insights/customer-retention-during-integration-detecting-churn-before-revenue-falls.html
L'autore
Chennakeshav (CK) è un dirigente di corporate finance e investment banking con oltre 25 anni di esperienza internazionale nell'origination, nella strutturazione e nell'esecuzione di operazioni di M&A, capitale per la crescita e strategia aziendale. Ha guidato incarichi di creazione di valore per fondatori, imprese e fondi, collegando la prospettiva del consiglio di amministrazione all'esecuzione operativa e al perfezionamento delle operazioni.
La sua carriera comprende Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, società partecipate da ADQ ed Emirates Growth Fund, nei settori TMT, immobiliare, fintech, deeptech, cleantech, infrastrutture ed energia. Ha collaborato con vertici aziendali, fondi di private equity e venture capital, fondi sovrani e family office per finanziare raccolte di capitale complesse e imprese in fase di espansione, e ha guidato iniziative di due diligence M&A, integrazione post-fusione e trasformazione aziendale per creare valore.
In Matchpoint Partners è Managing Partner e guida le attività di corporate finance, M&A e raccolta di capitali della società. Possiede un MBA della London Business School, un titolo di studio in ingegneria della VTU e sta conseguendo un Master of Laws (LLM) presso UCL London.
Attivo nel mentoring delle start-up, CK è mentor presso Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, ricopre il ruolo di Entrepreneur Mentor in Residence (EMiR) alla London Business School ed è giudice dell'Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Avvertenze
Questo studio fa parte di una serie continuativa sulla struttura dei mercati privati e alternativi. Le opinioni espresse appartengono all'autore. Lo studio ha finalità esclusivamente informative, descrive la struttura dei mercati in termini generali e non costituisce consulenza in materia di investimenti, legale, fiscale o regolamentare, né una raccomandazione relativa a titoli, veicoli o controparti.
