
1 İşlemin Tamamlanmasından Sonra Elde Tutma Kapasitesinin Tahsisi
İşlem tamamlandığında alıcı, yatırım gerekçesini destekleyen müşteri ilişkilerinin sorumluluğunu üstlenir. Satış sorumluluğu, fiyatlandırma ve sözleşmenin tarafı olan tüzel kişi farklı takvimlerde değişebilir. Bu çalışma belirli bir tahsis kararını ele alır: ilk on sekiz ayda üst düzey çalışanların sınırlı elde tutma kapasitesi hangi hesaplara ayrılmalıdır? Gelir, bu karar için şeffaf bir başlangıç ölçütüdür. Sözleşmeden doğan haklar, belirli bir kişiye bağımlılık ve planlanan ticari değişiklikler ek bilgi sağlar; bu bilginin değeri, alıcının uygulayabileceği eylemlere göre sınanmalıdır.
Çerçeve, maruziyet ile koruma potansiyelini ayırır. Maruziyet, hiçbir şey yapılmazsa kaybedilmesi beklenen gelirdir. Koruma potansiyeli, tanımlanmış bir eylem paketinin ortadan kaldırdığı kayıp kısmıdır. Örneğin müşteri, alıcının başka bir müşterisinin rakibi hâline gelmişse, hesabın maruziyeti yüksek olabilir ve hesap tanımlanmış paketle korunamayabilir. Bir hesabın maruziyeti sınırlı, koruma maliyeti de düşük olabilir; örneğin gerekli rıza işlem tamamlanmadan önce alınabiliyorsa. İkisini karıştıran bir sıralama, kıt kapasiteyi yanlış hesaplara harcar.
Çalışma, seçilmiş hukuki, muhasebesel ve ampirik kaynakların incelenmesini, 600 hesaptan oluşan 300 kurgusal portföy kullanan ve yazar tarafından tasarlanmış bir deneyle birleştirir. Dört pratik kural, rastgele seçimin beklenen sonucu ve tanımlanan müdahale faydasını azamileştiren tam bilgili bir referansla karşılaştırılır. Deney herhangi bir işlemden alınmış müşteri verisi kullanmaz. Katkısı, belirtilen varsayımlar altında sözleşme kanıtlarını, ilişki sinyallerini, fiyatlandırma seçimlerini ve kayıt sınırlamalarını şeffaf biçimde karşılaştırmasıdır. Bir alıcının simüle edilen kazanımları kendi satın almasına ilişkin kanıt olarak kullanmasından önce bu mekanizmalar ve önerilen operasyonel iş akışı ampirik olarak sınanmalıdır.
Yayımlanmış iki Matchpoint çalışması daha geniş operasyonel mimariyi zaten sunmaktadır. The Post-Acquisition Customer Continuity Office, müşteri düzeyinde bir kayıt ve ilk 100 günlük çalışma ritmi üzerinden sözleşmesel eylemi, ilişki sorumluluğunu, fiyatlandırmayı, hizmeti, faturalamayı, geliri ve nakdi ilişkilendirir [13]. Customer Retention during Integration, erken uyarı, teşhis, müdahale ve müşteri sürekliliği sertifikası iş akışını geliştirir [14]. Buradaki karar, sabit bir koruma kapasitesinin hesaplar arasında tahsisidir. Deney, beklenen maruziyeti tanımlanmış bir paketin faydasından ayırır, dört pratik sıralamayı model referanslarıyla karşılaştırır, kısmen okunmuş bir kayıt kümesini sınar ve sadakatle bağlantılı fiyat artışı atamasını inceler. Bu sayısal sonuçlar, daha dar kapsamlı bu karar için yazarın oluşturduğu sınamalardır. Müşteri kayıtları, rıza takvimleri, ilişki devirleri ve erken uyarı yönetişimi yerleşik bağlamı oluşturur; çalışma yeni bir operasyonel çerçeve veya gözlemlenmiş bir elde tutma iyileşmesi iddia etmez.
2 On Sekiz Ay Boyunca Yıllıklandırılmış Gelir Kaybı Maruziyetinin Ölçülmesi
Model, her hesap için işlemin tamamlandığı andaki yıllık geliri kaydeder ve on sekizinci aya kadar maruz kalan payı tahmin eder. Maruziyet, müşterinin tamamen ayrılması ile kalan müşterinin satın alımlarını azaltmasını birleştirir. On sekiz aylık bir olay penceresinde değerlendirilen yıllıklandırılmış risk altındaki gelir ölçüsüdür; on sekiz aylık birikimli nakit akışı kaybı, iskonto edilmiş değer veya muhasebesel değer düşüklüğü değildir. Bölüm 7'de ele alınan banka birleşmesi çalışması, ilişkilerdeki değişiklikleri altı ile on sekiz ay arasında inceler [7]. Bu, pencere seçimine yol gösterir; her satın almada kullanılmasını doğrulamaz. Model, kalan süresi on sekiz aydan uzun olan belirli süreli sözleşme yolunu, pencere içinde vadeye bağlı ayrılmaya kapalı kabul eder. Sözleşmenin sona erdirilmesine ilişkin diğer yollar bu basitleştirmenin dışındadır.
Bir müşteri portföyü, işlem gerçekleşse de gerçekleşmese de bir miktar gelir kaybeder. Bu nedenle model kaybı iki şekilde raporlar: toplam kayıp ve bütün işlem kaynaklı etkenler kaldırılsaydı kalacak kaybın toplamdan çıkarılmasıyla tanımlanan, işleme atfedilebilir kısım. Temel senaryoda toplam kayıp gelirin %13.6'sıdır; bunun %6.9'u temel kayıp, %6.6'sı işleme atfedilebilir kayıptır. Dolayısıyla kaybın yaklaşık %49'u işleme atanır. Gerçek bir çalışma aynı karşılaştırmayı kurmalıdır; sonraki bölümler bu kuruluşun ne kadar önemli olduğunu gösterir.
Sonuç brüt ve savunma amaçlıdır. Elde tutulan müşterilere yeni satışları, kalan müşterilerden tahsil edilen fiyat artışlarını veya kâr marjını saymaz. İşletmeler arası satış çalışanı değişimlerine ilişkin yayımlanmış bir çalışma, kesintinin daha önce satılan ürünlerden elde edilen geliri azalttığını, yeni satılan ürünlerden elde edilen geliri ise artırdığını bulur; dolayısıyla brüt kayıp net etki değildir [9]. Buradaki ölçü yalnızca elde tutma sorusunu yanıtlar. İşlem modeli bunu ticari yukarı yönlü potansiyelle ayrıca netleştirmelidir. Modelde planlanan artış hesapların %35'ine ulaşır. Bu nedenle sadık hesaplardan geliri artıran fiyat uyumlaştırması, sayılan kaybın bir kısmını da yaratan aynı eylemdir; Bölüm 15 ikisini karşılaştırır.
Üç sayım kuralı ölçünün uygulamada kullanılmasını sağlar. Gelir hesap düzeyinde sayılır; böylece birden fazla sözleşmeyle hizmet alan müşteri tek hesaptır ve bu sözleşmelerden herhangi birindeki rıza hakkı o hesaba kaydedilir. Hesabı elde tutmak için verilen bir alacak dekontu veya geçici fiyat tavizi kayıp olarak sayılmaz, ancak koruma maliyeti olduğundan kaydedilir. Alıcının muhasebe kayıtlarına taşınan hesap kendi tanımlayıcısını korur; böylece devirden önce ve sonra aynı hesap izlenebilir.
Değerleme veya satın alma finansmanı modeli açısından gelir kaybı maruziyeti çıktısı bir ara girdidir. Önerilen bir köprüde her hesap katkı marjıyla, işletme sermayesi davranışıyla, hizmet maliyetiyle ve olası ikame gelirin zamanlamasıyla ilişkilendirilir. Ardından, işlem modelinin değerleme tarihi ve iskonto kuralları kullanılarak alternatif elde tutma eylemleri altındaki nakit akışları karşılaştırılır. Bu çalışma söz konusu köprüyü sayısal olarak kurmaz. Brüt maruziyet yüzdelerini doğrudan işletme değerine, EBITDA'ya veya satın alma bedeline uygulamak, deneyin sınamadığı varsayımları devreye sokar.
Aynı disiplin tavizler için de geçerlidir. Altı aylık bir indirim, liste fiyatından kalıcı olarak vazgeçilmesi ve ek bir hizmet taahhüdünün ekonomik ömürleri farklıdır. Hesap kayıtları, taahhüt edilmiş nakit maliyeti, koşula bağlı maliyeti ve gelecekteki yenileme üzerindeki olası etkiyi ayırmalıdır. Finans birimi, fiyatın indirimlerden önce mi sonra mı verildiğini ve verginin, yansıtılan harcamaların veya kullanım değişiminin paydayı etkileyip etkilemediğini belirtmelidir. Tutarlı tanımlar, bir elde tutma kararının ilk başlangıç ölçütü yeniden yazılmadan işlem sonrasında incelenebilmesini sağlar.
3 Sözleşmesel ve Ticari Tetikleyicilerin Zaman Çizelgeleri
İlk tetikleyici rıza veya sözleşmesel bir kontrol değişikliği olayıdır. İlgili madde veya uygulanabilir devir kuralı, işlem yapısına, bildirim hükümlerine ve uygulanacak hukuka bağlı olarak müşteriye işlemin tamamlandığı anda bir seçim hakkı verebilir. Model, ilgili tepkiyi sıfır ile üç arasındaki aylara yerleştirir; böylece rızaya atfedilen kaybın %100'ü üçüncü aya kadar gerçekleşir. Bu, yazarın belirlediği bir zamanlama kuralıdır. Söz konusu özel hakka sahip olmayan bir hesabın yenileme, sona erdirme, ihlalle bağlantılı veya başka seçenekleri yine bulunabilir; yürürlükteki sözleşme ile uygulanabilir hukuk ayrı inceleme gerektirir.
İkinci tetikleyici fiyat değişikliğidir. İki fiyat listesinin uyumlaştırılması bazı hesapların ödediğini değiştirir; değişiklik hesaba ancak sonraki fatura döneminde veya yenilemede, genellikle de bir bildirim süresinden sonra ulaşır. Model tepkiyi işlemin tamamlanmasından sonraki dört ile dokuzuncu aylara yerleştirir. Üçüncü tetikleyici, müşteri sorumlusunun iç atama yoluyla değişmesi veya ilişkiyi taşıyan temsilcinin ayrılmasıdır. Model tepkiyi yeniden atama için üç ile on ikinci aylara, müşteriyi kazanmak üzere temas kurabilen bir temsilcinin ayrılması için iki ile sekizinci aylara yerleştirir. Bu aralıklar yazar tarafından belirlenmiştir; hiçbir kaynak bunları sağlamaz.
Yazarın belirlediği aralıklarda işleme atfedilen kaybın %34'ü üçüncü aya, %93'ü on ikinci aya kadar gerçekleşir. Bu örüntüler teşhis hipotezleridir. İşlemin tamamlanmasından sonra yoğunlaşma rıza incelemesini, fiyat bildiriminden sonra yoğunlaşma fiyatlandırma incelemesini gündeme getirebilir. Bildirimler, sorumlu değişiklikleri, hizmet aksaklıkları ve mevsimsellik aynı zamana gelebileceğinden, zamanlama tek başına nedeni belirleyemez. Tarihli olay kaydı, rakip açıklamaların ve etkilenmeyen hesaplarla karşılaştırmaların değerlendirilmesini destekler. Tarihsiz bir kayıt olayların sırasını güvenilir biçimde yeniden kuramaz. Bölüm 21 önerilen kanıt tasarımını geliştirir.
4 Sözleşme Devri ve Müşterinin Rızası
(25) sayılı 2025 tarihli Federal Kanun Hükmünde Kararnamenin resmî metni, çıkarılma tarihini 1 Ekim 2025, Resmî Gazete bilgisini 14 Ekim 2025 tarihli 809 sayılı nüsha ve yürürlük tarihini 1 Haziran 2026 olarak kaydeder [1]. Yayımlama kararnamesinin 2. maddesi, (5) sayılı 1985 tarihli Federal Kanunu yürürlükten kaldırır; 3. madde yürürlük tarihini belirler. Ekli Medeni İşlemler Kanununun 4. maddesi, kanunda aksi öngörülmedikçe geriye yürümezliği düzenler. Dolayısıyla daha önceki olgulara, işlemlere veya uyuşmazlıklara uygulanması bir geçiş hükümleri analizi gerektirir. 19. madde de uygulanacak hukukun incelenmesini önemli kılar. Buradaki tartışma atıf yapılan hükümlerle ilgilidir; belirli bir sözleşme, serbest bölge rejimi veya yabancı hukuka tabi sözleşme hakkında görüş sunmaz.
Bir borcun devrine ilişkin maddeler iki durumu ayırır. Kanun, tarafların anlaşması veya borcun niteliği engel olmadıkça alacaklı bir hakkı devredebilir; devrin geçerliliği borçlunun rızasına bağlı değildir (Madde 405). Borçlu kabul etmedikçe veya kendisine bildirim yapılmadıkça devir, borçluya ya da üçüncü kişiye karşı ileri sürülemez (Madde 407). Borçlu da aynı sınırlara tabi olarak bir borcu devredebilir; ancak borcun devri yalnızca devralanın ve alacaklının birlikte rızasıyla kurulur (Madde 418). Alacaklı açıkça veya makul bir süre sonrasında sessiz kalarak reddederse ilk borçlu borcundan kurtulmaz (Madde 419) [1].
Bir tedarikçi açısından alacağın devri ile ifa yükümlülüğünün devri farklı sorular doğurur. Atıf yapılan hükümler, sınırları ve kabul veya bildirim kuralları çerçevesinde bir hakkın devrine izin verirken, borcun devri yukarıda anlatılan rızaları içerir. Hisse alımı genellikle sözleşmenin tarafı olan tüzel kişiyi değiştirmez; bu nedenle sözleşmesel kontrol değişikliği hükmü ayrı bir inceleme konusudur. Varlık işlemi, her sözleşme için ayrı devir analizi gerektirir; bazı sözleşmeler satıcıda kalabilir veya başka bir düzenleme gerektirebilir. Hukuk danışmanı uygulanacak hukuku, sözleşmesel kısıtlamaları, rızaları, bildirimleri ve işlem mekaniklerini teyit etmelidir. Çalışma, atıf yapılan hükümleri içtihat analizi yapmadan genel olarak okur. Varsayılan yüzde yirmilik rıza hakkı payı bir model girdisidir; piyasadaki yaygınlığa ilişkin iddia taşımaz.
| Yol | Devredilen unsur | Müşterinin konumu | Kaynak |
|---|---|---|---|
| Bir hakkın devri (tedarikçinin alacağı) | Ödeme hakkı | Geçerlilik için rıza gerekmez; müşteriye karşı ancak kabul veya bildirimden sonra ileri sürülebilir | Maddeler 405, 407 |
| Borcun devri (tedarikçinin tedarik yükümlülüğü) | İfa yükümlülüğü | Yalnızca devralanın ve alacaklının rızasıyla kurulur; ret hâlinde ilk tedarikçinin yükümlülüğü sürer | Maddeler 418, 419 |
| Bildirim sonrası sessizlik | İfa yükümlülüğü | Makul süre geçtikten sonra ret sayılır | Madde 419(3) |
| Anlaşmadan veya borcun niteliğinden doğan yasak | İkisinden biri | Kısıtlamanın kaynağını kontrol edin; tarafların anlaşması sözleşmesel sınırları yalnızca uygulanacak hukukun izin verdiği ölçüde ele alabilir | Maddeler 405, 418 |
| Hisselerin satın alınması | Hiçbir unsur; sözleşmenin tarafı olan tüzel kişi değişmez | Devir maddeleri genellikle devreye girmez; sözleşmesel kontrol değişikliği hükmünü ve diğer uygulanabilir gereklilikleri inceleyin | Sözleşme şartları |
| Önceki olgular ve işlemler | Yürürlükten önceki işlemler veya sözleşmesel olgular | Geçiş hükümleri ve uygulanacak hukuk incelemesi gerekir; burada sözleşmeye özgü sonuç çıkarılmaz | Maddeler 4 ve 19; yayımlama kararnamesinin 2 ve 3. maddeleri |
Atıf yapılan BAE hükümlerinin [1] genel yorumu; uygulanacak hukuka, geçiş kurallarına, sözleşme şartlarına ve hukuk danışmanı incelemesine tabidir. İşlem yapısı, bir hakkın, borcun veya kontrol değişikliği maddesinin devreye girip girmediğini belirler.
5 Müşteri Hesabı Sorumluluğu ve İlişki Bağımlılığı
Shi ve çalışma arkadaşları, Fortune 500 kapsamındaki bir işletmede seçim için düzeltme içeren bir farkların farkı çalışması raporlar. Bu çalışmada satış temsilcilerinin ayrılması, etkilenen müşterilerde yıllık satışlarda %13.2 ile %17.6 arasında kayıpla ilişkilendirilmiştir [10]. Makalelerinin özeti, mevcut temsilcilerin kaybı genellikle yeni işe alınanlardan daha etkili sınırladığını ve ilgili sektör deneyiminin önemli olduğunu bildirir. Bu çalışma için yalnızca özet incelenmiştir. Bu tahminler söz konusu araştırmaya ve onun tanımlama varsayımlarına ilişkindir. Satın almalara, GCC'ye veya hesapları değerlendirilen alıcıya ait müşteri kaybı oranları değildir.
Schmitz ve çalışma arkadaşları, Avrupalı bir lojistik şirketinin 2,040 müşterisine ilişkin dört yıllık veriyi inceler [9]. Yayına kabul edilen metnin ana sonuçları, toplam gelirin ortalama %6.8 daha düşük olduğunu; yeniden satış gelirinin %28.8 daha düşük, yeni satılan ürünlerden gelirin ise %52.2 daha yüksek olduğunu raporlar. Giriş bölümünde farklı yüzdeler kullanıldığından bu çalışma ana sonuç tahminlerini izler. Yayımlanmış özetteki %29'u aşan koşullu iyileşme, önceden var olan firma düzeyindeki ilişkiye ve bu ilişkinin yeni satış çalışanı tarafından yönetilmesine bağlıdır; ilişkisi kesintiye uğrayan bütün hesapların ortalama sonucu değildir. Araştırma, mevcut satışlardaki kayıp, yeni satışlar ve bağlama bağlı net performansın ayrılmasını destekler. Rakamları satın almaya özgü bir katsayı sağlamaz; metin, ilişkilerin proaktif biçimde kesintiye uğratılmasının büyümeye kesin bir yol olarak görülmemesi konusunda uyarır.
Bir kısıtlamanın icra edilebilirliği ayrı bir hukuki değerlendirme gerektirir. Federal özel sektör iş hukuku rejimi kapsamındaki çalışanlar için 10. madde, işin müşterilere veya iş sırlarına erişim sağlaması hâlinde rekabet etmeme şartına izin verir; meşru ticari çıkarları korumak için gerekli ölçüde süre, yer ve iş türü sınırlamaları öngörür. Süre, sözleşmenin süresinin dolmasından sonra iki yılı aşamaz. İşveren kanun hükmünde kararnameye aykırı biçimde sözleşmeyi sona erdirirse şart hükümsüzdür; belirtilen talep, ihlalin öğrenilmesinden bir yıl sonra ileri sürülemez [2]. Uygulama düzenlemelerinin 12. maddesi, iddia edilen zararı ispat yükünü işverene verir; işverene atfedilebilen sona erdirmeyi ve yazılı serbest bırakmayı ele alır. Önceki işverenin yazılı rızasıyla üç aylık ücreti aşmayan kararlaştırılmış tazminat, deneme süresi içindeki sona erdirme ve belirtilen talep gören meslek grupları için istisnalar düzenler [3]. Bu hükümler şartları ve sınırları belirler; müşterilerin ayrılan çalışanı izlemesinde gözlemlenmiş bir azalmayı göstermez. Modeldeki %35 azalma yazar tarafından belirlenmiştir.
Müşteri iletişim kayıtları, kişiler doğrudan veya dolaylı tanımlanabildiği için kişisel veri içerebilir. Federal Kişisel Verilerin Korunması Kanununun uygulandığı yerde 5. madde hukuka uygun, amaçla sınırlı ve orantılı işlemeyi gerektirir; 6. madde, dayanılan temel rıza olduğunda rızayı düzenler [4]. 4. madde rızasız işleme yasağının istisnalarını belirler; bir satın alma tek başına her kullanım için uygun dayanağı oluşturmaz. 2. madde, belirtilen kamu verilerini, sektörel düzenlemeye tabi sağlık ve bankacılık veya kredi verilerini ve özel kişisel veri mevzuatı bulunan serbest bölge kuruluşlarını kapsam dışında tutar. Dolayısıyla uygulanacak rejim, amaç, izin verilen alıcılar ve erişim, analiz ve müşteriye ulaşma için ayrı ayrı incelenmelidir. Çalışma, uygulama düzenlemelerinin veya mevzuata uyum düzenlemelerinin güncel durumunu belirlemez. Önerilen kayıt kümesinde, mevcut olmayan ya da kullanılmasına izin verilmeyen iletişim verileri, düşük bağımlılığın veya temas izninin kanıtı olarak değil sınırlama olarak kaydedilir.
6 Fiyatlandırma Entegrasyonu ve Geçiş Maliyetleri
Homburg ve Bucerius, pazarlama entegrasyonunun kapsamını, hızını, maliyet tasarruflarını ve pazarla ilgili performansı inceleyen, 232 yatay satın almaya ilişkin bir anket raporlar [11]. Özet, entegrasyon kapsamı ile maliyet tasarrufu arasında pozitif, pazarla ilgili performansla olumsuz ilişki; ayrıca pazarla ilgili performans ile finansal performans arasında, maliyet tasarrufları ile finansal performans arasındakinden daha güçlü bağ bildirir. Bu, maliyet gerekçesinin yanında ticari entegrasyonun da incelenmesini teşvik eder. Müşteri kaybı oranı sağlamaz; belirli bir yeniden fiyatlandırma politikasının, sorumlu değişikliğinin veya rıza sürecinin etkisini ayrıştırmaz.
Banka birleşmesi çalışmaları tasarım açısından önemli bir mekanizma ekler. Norveç çalışmasının yazarları, bulgularını şöyle yorumlar: birleşme borçlanan firmalara zarar verdiğinde düşük geçiş maliyetine sahip firmalar banka değiştirirken, benzer ama yüksek geçiş maliyetine sahip firmalar ilişkiye kilitli kalır [8]. Belçikalı küçük firmalara ilişkin bir çalışma, tek banka ilişkisi olan borçlularla birden fazla ilişkisi olanları ayırır; kalmayı, banka tarafından ilişkiye son verilmesini ve banka değiştirmeyi birbirinden ayırt eder. Birden fazla ilişkisi olanlar, bir ilişkinin sona ermesine karşı kendilerini koruyabildikleri için daha az zarar görmüştür [7]. İkisi de modelin iki özelliğini destekler: ikinci kaynak ayrılmayı ve satın alımları azaltmayı kolaylaştırır; yüksek geçiş maliyeti ise olası ayrılmayı ilişkiye kilitlenmeye dönüştürür.
Sözleşmesel olarak kısıtlanan müşteri, sözleşmesinin hak ve yükümlülükleri içinde satın alma davranışını yine değiştirebilir. Deney, basitleştirilmiş vadeye bağlı ayrılma yolu pencere boyunca kapalı olsa bile ikinci kaynak üzerinden satın alımların azaltılmasına izin verir. Bu bir modelleme varsayımıdır. Gerçek işlemdeki kayıt kümesi, ayrılmayı veya satın alım azalmasını mümkün saymadan önce asgari alım yükümlülüklerini, münhasırlığı, sona erdirme haklarını, yenileme tarihlerini, teknik bağımlılıkları ve mevcut alternatifleri belgelemelidir. Atıf yapılan çalışmalar bu özelliklerin nüfustaki yaygınlığını sağlamaz.
7 Banka Birleşmelerinden Müşteri Kanıtları
Belçika çalışması, 1997 ile 2003 arasındaki firma-banka ilişkilerinin kredi kayıtlarını kullanmıştır. Bu çalışma için okunan çalışma kâğıdı sürümünde hedef bankaların müşterilerinin uzun vadeli ilişki sonlandırma oranı, birleşmeyen bankaların benzer müşterilerinden 8.5 yüzde puanı yüksektir; ölçüm, birleşmeden sonraki altı ile on sekiz ayı kapsar. Devralan bankaların müşterilerinin ilişkiyi kaybetme ihtimali daha düşüktür; her iki bankayla ilişkisi olanlarda daha da düşüktür. Hedef bankayla tek ilişkisi olan müşterilerde bankanın ilişkiye son verme ihtimali 9.8 yüzde puanı daha yüksek, kendilerinin banka değiştirme ihtimali ise yalnızca biraz daha yüksektir. Örneklemdeki ortalama ilişki sonlandırma oranı %11.1'dir [7]. Yayımlanmış makale 2011'de Review of Financial Studies dergisinde çıkmıştır; burada anılan sayısal tahminler Ekim 2009 tarihli çalışma kâğıdına atfedilir.
Norveç çalışması, bir duyuru borçlu firmanın bankasını hedef olarak belirlediğinde firmanın özkaynak değerinde yaklaşık %0.8 ortalama kayıp raporlar; iki büyük bankanın birleşmelerinde daha küçük borçlular için tahmin daha büyüktür [8]. Çalışma kâğıdının özeti ve girişi, duyuru etkilerinin yanında ilişkiden ayrılmadaki değişimleri de anlatır. Bunlar banka konsolidasyonuna ilişkin çalışmaya özgü sonuçlardır. Belçika bulgularıyla birlikte, devralınan portföyün, müşteri alternatiflerinin ve ilişkiye son verilmesi ile geçiş arasındaki ayrımın incelenmesini teşvik eder; ticari müşteri tutma için genel bir tahmin sağlamazlar.
Sonuçlar ve bağlamlar bu deneydeki yıllıklandırılmış müşteri geliri maruziyetinden farklıdır. Atıf yapılan banka birleşmesi sonuçları ilişki durumunu veya borçlunun özkaynak değerini ölçer. Deneyin müşteri sorumlusu değişikliği veya fiyat uyumlaştırması terimlerini kalibre etmez. Kaynaktan türetilmiş bir parametre sunmadan, devralınan portföyü ve müşteri alternatiflerini incelemeye yol gösterirler. Modelin %6.9 temel kaybı ve %6.6 işleme atfedilebilir kaybı, Belçika ilişki sonlandırma oranına veya Norveç ayrılma oranlarına kalibre edilmemiş, yazar tarafından belirlenmiş büyüklüklerdir.
8 Muhasebe Kayıtları ve Müşteri Önemliliği
IFRS 3'e eşlik eden Ocak 2012 örnekleri, ayrı satışın kısıtlandığı durumlar dâhil, devralınan müşteri sözleşmeleri ve bunlarla bağlantılı ilişkilerin sözleşmesel-hukuki ölçüte göre muhasebeleştirilmesini ele alır. IE26 ile IE28 arasındaki örnekler olası faydalı ömürleri de ayırır ve düzenli temasla oluşan ilişkileri anlatır [6]. Bu örnekler standarda eşlik eder; normatif gerekliliklerinin parçası değildir. Çalışma, tarihli örnekleri bağlantılı müşteri kaydına gerekçe olarak kullanır. Belirli bir satın alma için güncel muhasebeleştirme veya değer düşüklüğü sonucu çıkarmaz; bunun için uygulanabilir güncel standart ve işlem olguları gerekir.
AASB 8'in 34. paragrafı, tek bir dış müşterinin işletme gelirinin en az yüzde onunu oluşturması hâlinde belirtilen büyük müşteri açıklamalarını zorunlu kılar [5]. Toplam tutar ve raporlanan bölümler açıklanır; müşterinin kimliğinin açıklanması gerekmez. Ortak kontrole tabi olduğu bilinen kuruluşlar bu test için birlikte değerlendirilir. 2. paragraf, standardın kapsamını halka açık işlem gören borç veya özkaynak araçları ile belirtilen halka arz başvuruları etrafında belirler; eşik her özel işletme için evrensel bir açıklama yükümlülüğü değildir. Atıf yapılan derleme, resmî kaydında belirtilen dönemlerde geçerlidir; bunlar 1 Temmuz 2021'de veya sonrasında başlayıp 1 Ocak 2027'den önce başlayan dönemleri de içerir. Alıcı, bu açıklama kuralının her hedefe uygulandığı anlamını vermeden kendi analizinde uygun tanımlanmış bir yoğunlaşma göstergesi kullanabilir.
Tablo 2 bu analiz için gereken müşteri hesabı kaydını önerir. Muhasebeleştirme ve büyük müşteri açıklamaları, raporlayan kuruluşun tabi olduğu standartlar çerçevesinde dikkat gerektiren ilişkileri veya yoğunlaşmaları belirleyebilir. Tek bir hesabın elde tutulma olasılığını öngörmez. Kaybedilen ilişki ayrı bir değer düşüklüğü değerlendirmesi gerektirebilir; bu çalışma bunu yapmaz. Kayıt kümesi, her muhasebesel veya sözleşmesel sınıflandırmanın dayanağını saklamalı, kamuya açıklama eşiğini müdahale kuralı olarak kullanmamalıdır.
Bu kaynaklar girdilerin kategori olarak kullanılmasını gerekçelendirir. Hukuki metinler rıza mekaniklerini, iş hukuku metinleri kısıtlamaların sınırlarını, ampirik çalışmalar müşteri sorumlusu değişikliği, geçiş maliyeti ve devralınan portföy etkilerinin yönünü, muhasebe metinleri ise kayıt yapısını sağlar. Hiçbiri bir katsayı veya nüfus oranı sağlamaz. Dolayısıyla deney kategorilerini bu kaynaklardan alır, bütün büyüklükleri yazar belirler. Bölüm 20, sonuçların gözlem sanılabileceği noktada bu sınırı tekrar belirtir.
| Kayıt | Gerekli bilgi | Desteklenen karar |
|---|---|---|
| Sözleşmesel dayanak | Karşı tarafın tüzel kişiliği, süre, sona erdirme ve kontrol değişikliği maddeleri, devir sınırlamaları | İşlem tamamlandığında müşterinin ayrılabilmesi veya rızasının gerekmesi |
| İlişkiyi taşıyan kişi | Adı belirtilen sorumlu, temas ve toplantıların bu kişi tarafından yürütülen payı, kısıtlama şartları | Tek kişiye bağımlılık ve müşterinin onu izleme riski |
| Ticari değişiklik | Planlanan fiyat değişikliği, yürürlük tarihi, bildirim süresi ve yenileme tarihi | Fiyat maruziyeti ve ilgili zaman çizelgesi |
| Alternatifler | İkinci kaynak, geçiş maliyeti, teknik veya düzenleyici kilitlenme | Ayrılma veya satın alımları azaltma imkânı |
| Çatışma | Müşterinin alıcıyla veya başka bir müşteriyle rekabet edip etmediği | Korumanın gideremeyeceği maruziyet |
| Önemlilik | Gelir, gelir içindeki pay, bölüm standardı kapsamındaki büyük müşteri göstergesi | Risk altındaki değer |
| Veri kullanımı | İletişim verilerinin kaynağı ve amacı | İzin verilen müşteri teması |
Önerilen kayıt. Girdiler edinilecek bilgiyi anlatır; belirli bir satın almaya ilişkin bulgu değildir.
9 Müşteri Portföyü Deneyinin Kurulması
Her kurgusal portföy, yıllık geliri lognormal dağılımdan çekilen 600 hesap içerir. Böylece portföy başına toplam yaklaşık USD 164.8 milyon oluşur ve gelirin %43'ü hesapların en büyük onda birinde toplanır. Sözleşme yolları rastgele atanır: kontrol değişikliğinde rıza hakkı, serbest devirli belirli süre, kısa bildirimli süresiz yenilenen sözleşme ve sipariş bazında ticaret. Ortalama olarak hesapların %83'ünde pencere içinde ayrılma yolu açıktır. Her hesabın ayrıca sadakat puanı, geçiş maliyeti puanı, bağımlılık puanı, ikinci kaynak göstergesi ve çatışma göstergesi vardır.
Müşteri sorumlusu değişiklikleri, temsilci ayrılmaları ve fiyat artışları belirtilen kurallarla üretilir. Artışlar kurgusal sadakati yüksek hesaplara daha sık atanır; böylece Bölüm 18'de incelenen seçim mekanizması oluşur. Tablo 3, şeffaf stres testleri için yazarın seçtiği girdileri kaydeder. Hiçbir katsayı, yaygınlık veya müdahale etkisi gözlemlenmiş müşteri verilerinden tahmin edilmez. Aşağıdaki denklemler, bu deneyde her hesabın sonucunu belirler.
Denklem 1'de z_i, i hesabının ayrılma baskısı; u_i, yüzde puanı cinsinden planlanan fiyat artışı; R_i, sorumlunun değişmesi göstergesi; d_i, mevcut sorumluya bağımlılık; F_i, sorumlunun satıcıdan ayrılması göstergesidir. kappa, izleme etkisinin icra edilebilir bir kısıtlamayla kaldırılan payı; k_i, rıza hakkı göstergesi; c_i, kanal çatışması göstergesi; m_i, ikinci kaynak göstergesi; s_i, geçiş maliyeti; ell_i ise sadakattir. beta terimleri yazarın belirlediği katsayılardır. Pencere içinde yol açıksa O_i bire eşittir; P_i ayrılma olasılığıdır.
Denklem 2'de psi_i, kalan müşterinin başka yere kaydırdığı satın alım payı; psi_0, yüzde ikilik temel değer; lambda, yarım değerindeki yansıtma katsayısı; q_i, yolu kapalı hesaplarda bile olasılık biçiminde ifade edilen baskıdır. V_i yıllık gelir, L_i beklenen gelir kaybıdır. Dolayısıyla ilişkiye kilitli ama ikinci kaynağı olan hesap satın alımlarını yine azaltabilir. Yolu açık hesaplar ortalama %83'tür ve hem ayrılma hem satın alım azalması taşır. Geri kalanlarda pencere içinde yalnızca satın alım azalması bulunur; ikinci kaynak varsa bu azalma daha büyüktür.
| Girdi | Değer | Durum |
|---|---|---|
| Kurgusal portföy başına hesap; portföy sayısı | 600; 300 | Yazar tarafından belirlenmiş |
| Hesap başına yıllık gelir | Lognormal; medyan USD 150 bin; logaritmanın standart sapması 1.1 | Yazar tarafından belirlenmiş |
| Sözleşme yolları (rıza hakkı; belirli süre; süresiz yenilenen; sipariş bazında) | 20%; 35%; 25%; 20% | Yazar tarafından belirlenmiş |
| Kalan belirli süre; hesaba katılan pencere | 1 ile 36 ay; işlemin tamamlanmasından sonraki 18 ay | Yazar tarafından belirlenmiş |
| Müşteri sorumlusu değişikliği; bunun içinde satıcıdan ayrılma | %35; değişikliklerin %40'ı | Yazar tarafından belirlenmiş |
| Ayrılma ve müşterinin temsilciyi izleme baskısının yazar tarafından belirlenen zayıflatılması | İzleme etkisinin %35'i kaldırılır | Yazar tarafından belirlenmiş |
| Fiyat artışı: kapsam; büyüklük | Hesapların yaklaşık %35'i; 3 ile 10 puan, sadık hesaplara daha sık atanır | Yazar tarafından belirlenmiş |
| Kanal çatışması; mevcut ikinci kaynak | 10%; 40% | Yazar tarafından belirlenmiş |
| Logit katsayıları: fiyat, sorumlu, izleme, rıza, çatışma, ikinci kaynak, geçiş, sadakat | Puan başına 0.10; 1.2; 1.0; 1.0; 1.1; 0.6; -1.4; -1.2 (sabit terim -2.2) | Yazar tarafından belirlenmiş |
| Kalan müşterilerin satın alım azaltması | İkinci kaynak kullanan hesaplar için %2 artı baskının 0.5 katı | Yazar tarafından belirlenmiş |
| Koruma paketi | Sorumluya ilişkin terimler çarpı 0.25; rıza terimi çarpı 0.30; fiyat tavizi yok | Yazar tarafından belirlenmiş |
| Elde tutma kapasitesi | 60 hesap (%10); 20 ile 240 arasında kapasite taraması | Yazar tarafından belirlenmiş |
| Kurallardaki gözlem hatası | Bağımlılık ve geçiş maliyeti: standart sapma 0.15; ikinci kaynak göstergesi %20 oranında ters çevrilir | Yazar tarafından belirlenmiş |
| Hiçbir işlemden müşteri düzeyinde veri yok | Kullanılmadı | Beyan edilmiş |
Yazarın belirlediği girdiler. Her değer kurgusal deneyin varsayımıdır; hiçbiri bir işlemden veya kaynaktan alınmamıştır.
10 Sözleşme Yoluna Göre Temel Maruziyet
Tablo 4, sözleşme yoluna göre pencere sonundaki yıllıklandırılmış maruziyeti raporlar. Kurgusal portföyler genelinde gelirin %13.6'sı, yani portföy başına USD 22.33 milyondur. Rıza hakkı olan hesaplar kendi segmentlerinde %24.6, belirli süreli hesaplar %8.5, süresiz yenilenenler %12.5 ve sipariş bazındakiler %12.7 maruziyet gösterir. Kalan sürenin bir ile otuz altı ay arasında düzgün dağıldığı varsayımı, belirli süreli hesapların yaklaşık yarısını on sekiz ay içinde vade sonuna bağlı ayrılmaya kapalı bırakır. Bu girdiler altında rıza hakkı olan hesaplar gelirin %20'sini ve beklenen maruziyetin %36'sını taşır. Oranlar portföyler genelindeki gelirleri havuzlar; hesapların kayıp yüzdelerinin ortalamaları değildir.
Şekil 1 her sütunu temel kısım ve beş işlem etkenine ayırır. Modelin varsaydığı üzere, rıza hakkı segmentindeki en büyük tek etken rızadır; fiyat ve sorumlu değişikliği ulaştıkları her segmentte görünür. Yollar arasındaki karşılaştırma yazarın belirlediği katsayılardan ve varsayılan paylardan doğar. Uygulamada rıza hakkı olan hesapların daha çok ayrıldığını göstermez. Varsayılan seçenek mevcutsa ve varsayılan sıklıkta kullanılıyorsa maruziyetin bu seçeneğin bulunduğu yerde yoğunlaştığını gösterir.
| Sözleşme yolu | Hesapların payı | Gelirin payı | Yıllıklandırılmış maruziyet, segment gelirinin yüzdesi | Toplam beklenen kayıptaki pay | İşleme atfedilebilir kayıp, segment gelirinin yüzdesi |
|---|---|---|---|---|---|
| Kontrol değişikliğinde rıza hakkı | 20% | 19.7% | 24.6% | 35.9% | 16.9% |
| Belirli süre, serbest devir | 35% | 34.9% | 8.5% | 21.9% | 3.0% |
| Süresiz yenilenen, kısa bildirim süresi | 25% | 25.0% | 12.5% | 23.1% | 4.8% |
| Sipariş bazında | 20% | 20.3% | 12.7% | 19.1% | 5.0% |
Yazarın belirlediği girdiler altındaki kurgusal model çıktısı. Yol veya segment oranları, 300 portföy genelindeki geliri ve maruziyeti havuzlar. Bu oranlar hesap yüzdelerinin ortalamaları veya saha tahminleri değildir.
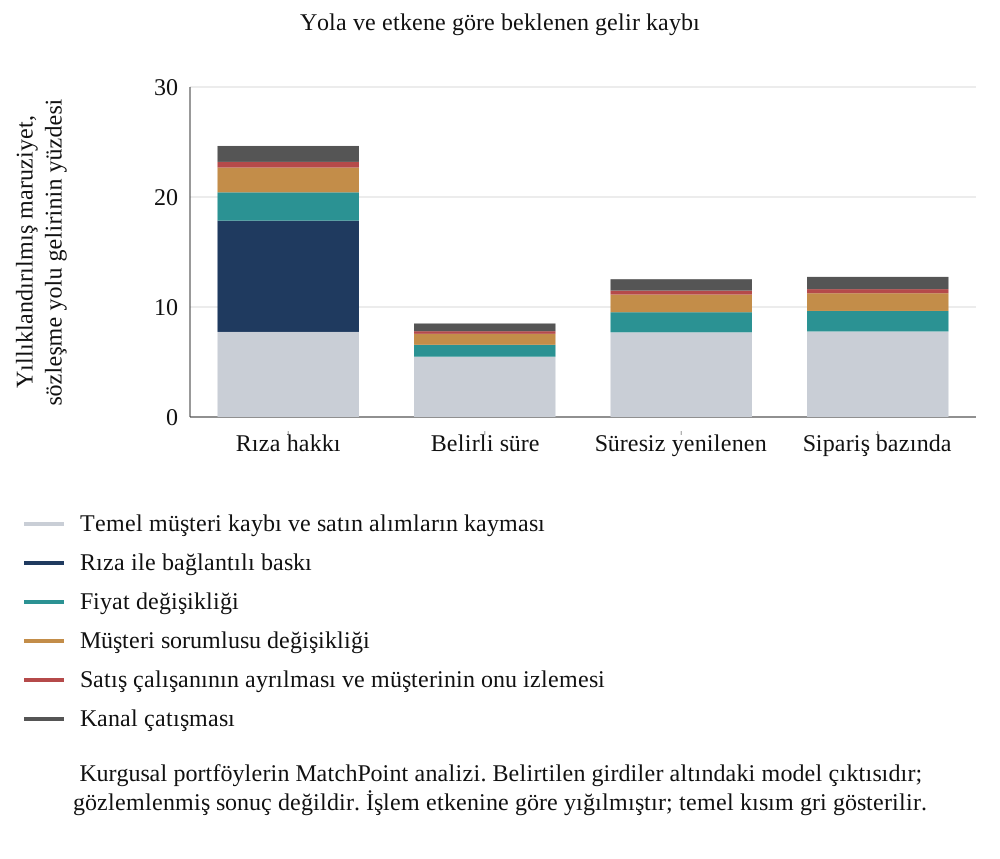
Kurgusal portföylerin MatchPoint analizi. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş sonuç değildir. İşlem etkenine göre yığılmıştır; temel kısım gri gösterilir.
Sözleşme alanı yalnızca gelire dayanan listede bulunmayan bilgiyi ekler. Yararı, hakka, uygulanabilir eyleme ve bunlarla ilgili maliyete bağlıdır. Rıza görüşmesi veya sorumlu devri, işlemin tamamlanmasından önce ancak izin verildiğinde ve operasyonel olarak mümkün olduğunda değerlendirilebilir; gerçek bir işlem için ne zamanlama ne başarı varsayılır. Bu deneyde rıza ile bağlantılı paket etkisini yazar sabitler; etki güçlü olduğunda bu, sözleşme kuralını avantajlı kılar. Bölüm 14'teki duyarlılık analizi, varsayılan zayıflatmanın kaldırılmasının sonucunu sınar.
11 İlişki Bağımlılığı ve Yeniden Fiyatlandırma Maruziyeti
Tablo 5 aynı portföyleri ilişki ve fiyat açısından inceler. Sorumlusu değişen hesaplarda beklenen kayıp, sorumluya bağımlılık düşükken gelirin %13.9'undan, yüksekken %22.2'sine çıkar. Altı puan veya daha fazla planlı artışı olan hesaplarda beklenen kayıp gelirin %18.3'üdür; artış olmayanlarda %11.8'dir. Temel senaryoda artış hesapların %35'ine ulaşır. Bunlar yazarın belirlediği katsayıların ürettiği model farklarıdır. Bağımlılık aralıkları arasındaki eğim, doğrudan Denklem 1'deki sorumlu ve izleme terimlerinden gelir.
| Segment | Gelirin payı | Yıllıklandırılmış maruziyet, segment gelirinin yüzdesi |
|---|---|---|
| Sorumlu değişir; düşük bağımlılık (0.33'ün altında) | 11.5% | 13.9% |
| Sorumlu değişir; orta bağımlılık (0.33 ile 0.55) | 11.9% | 17.5% |
| Sorumlu değişir; yüksek bağımlılık (0.55 veya üzeri) | 11.3% | 22.2% |
| Artış yok | 64.6% | 11.8% |
| 6 puanın altında artış | 15.3% | 14.8% |
| 6 puan veya üzeri artış | 20.1% | 18.3% |
Yazarın belirlediği girdiler altındaki kurgusal model çıktısı. Yol veya segment oranları, 300 portföy genelindeki geliri ve maruziyeti havuzlar. Bu oranlar hesap yüzdelerinin ortalamaları veya saha tahminleri değildir.
İşleme atfedilebilir kayıp, etkenlerin ayrılma baskısına yaptığı pozitif katkılarla orantılı biçimde bu etkenlere dağıtılabilir. Temel portföylerde işleme atfedilebilir kaybın %30'u rızadan, %26'sı fiyattan, %23'ü sorumlu değişikliğinden, %5'i ayrılma ve izlemeden, %15'i kanal çatışmasından gelir. Etkenler aynı lojistik fonksiyon üzerinden etkileştiği için bu dağıtım nedensel ayrıştırma değil bir hesaplama kuralıdır. Yazarın belirlediği 1.0 rıza katsayısının, işlem tamamlandığından itibaren rıza hakkı olan her hesaba uygulanması, rıza payının büyüklüğünün nedenlerinden biridir. Daha küçük bir katsayı ağırlığı fiyata ve sorumlu değişikliğine kaydırır.
Kurgusal deney içinde bir artışın maruziyet etkisi, hesabın ikinci kaynağına, geçiş maliyetine ve sadakatine göre değişir. Bu girdiler ayrılma veya satın alımları azaltma imkânını genişlettiğinde aynı nominal artış daha yüksek model kaybı üretebilir. Bu farklar, yazarın varsayımlarının hesap düzeyinde duyarlılık incelemesini destekler. Alıcı için gözlemlenmiş fiyat tepkisi veya uygulama maliyeti belirlemez. Bölüm 15, marj, uygulama çabası ve tekrarlanan fiyat davranışından önce, korunan gelirin ayrı karşılaştırmasını yapar.
12 Zamanlama Varsayımları ve Kaybın Atfı
Şekil 2, modelin işleme atfedilen pencere sonu yıllıklandırılmış maruziyetini, yazarın belirlediği aylık aralıklara dağıtır. Rıza ile ilgili maruziyet sıfırdan üçüncü aya kadar atanır; böylece üçüncü aya kadar %100'ü dağıtılmış olur. İşleme atfedilen toplam maruziyetin dağıtılan payları üçüncü aya kadar %34, altıncı aya kadar %57 ve on ikinci aya kadar %93'tür. Eğri, beklenen maruziyeti belirtilen atıf kuralı ve zaman aralıklarıyla dağıtır. Gözlemlenmiş ayrılma tarihlerini simüle etmez veya aylık nakit kayıplarını bütünleştirmez. Şekli, ampirik bir zamanlama tahmini sunmadan, tarihli kayıtla karşılaştırılacak bir hipotezdir.
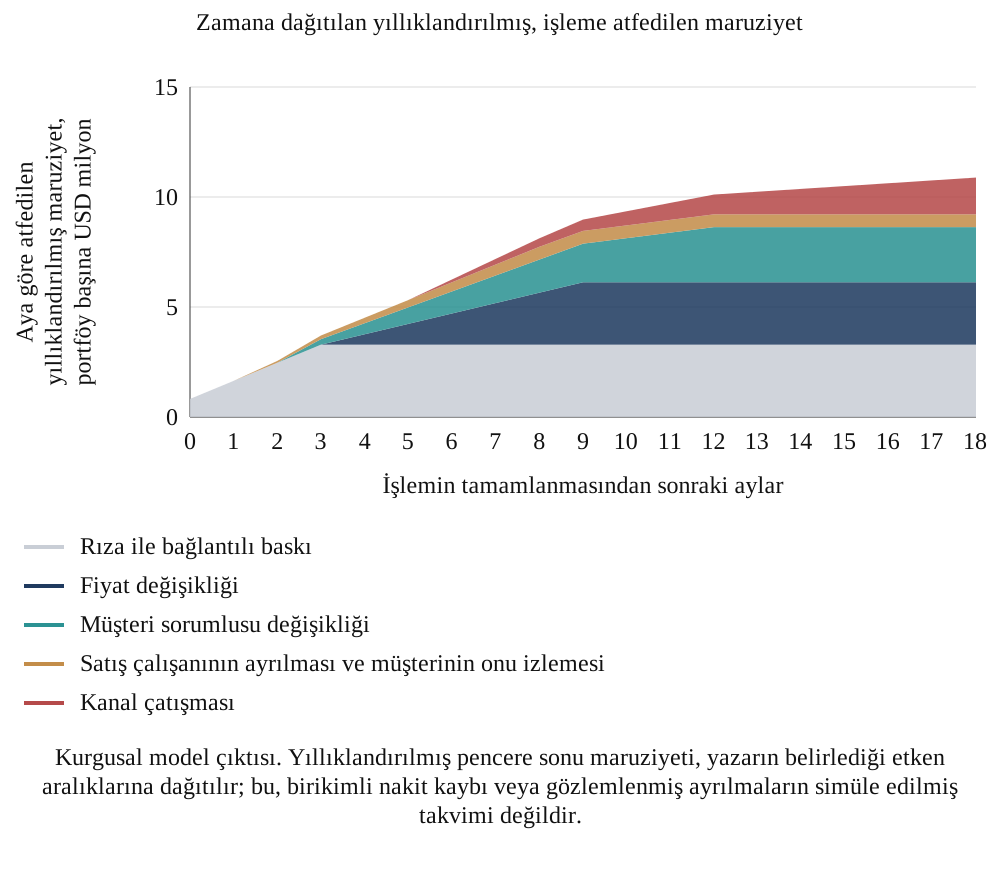
Kurgusal model çıktısı. Yıllıklandırılmış pencere sonu maruziyeti, yazarın belirlediği etken aralıklarına dağıtılır; bu, birikimli nakit kaybı veya gözlemlenmiş ayrılmaların simüle edilmiş takvimi değildir.
Yazarın belirlediği zamanlama örüntüsü, önerilen bir izleme kontrol listesine yol gösterir. Erken ayrılma gözlemleyen alıcı, rıza olaylarını sorumlu değişiklikleri, hizmet aksaklıkları ve eşzamanlı diğer olaylarla birlikte inceleyebilir. Fiyat bildirimlerini izleyen ayrılmalar, rakip açıklamalarla birlikte fiyatlandırma incelemesini gündeme getirebilir. Bu deney, gözlemlenmiş bir işlemde önce hangi nedenin araştırılması gerektiğini belirlemez. Her tetikleyicinin, ayrılmanın ve satın alım azalmasının tarihli kaydı bu değerlendirmeyi destekler. Sonraki bölümler eksik kayıtları inceler.
İşleme atfedilen eğri, toplam yıllıklandırılmış pencere sonu maruziyetinden modelin yazar tarafından belirlenen temel değerini çıkarır. Bu temel değer yıllık gelirin %6.9'udur; beş işlemle bağlantılı baskı terimi kaldırılırken diğer hesap özellikleri ve yol göstergesi korunur. Kurgusal bir karşıolgusal durumdur; işlem öncesinde ölçülmüş müşteri kaybı oranı veya on sekiz aylık birikimli kayıp değildir. Gerçek bir atıf çalışması kendine ait savunulabilir karşılaştırma gerektirir. Paket faydası, paket olmadan ve paket varken beklenen maruziyet farkı olarak ayrıca hesaplanır; işlem sonrası bütün kayıpların kaldırılması değildir.
13 Koruma Paketleri ve Müşteri Hesabı Seçim Kuralları
Yazarın belirlediği koruma paketi iki model terimini değiştirir ve fiyat tavizi içermez. Süreklilik eylemi, sorumlu değişikliği ve ayrılan kişiyi izleme baskısını 0.25 ile; rıza ile ilgili eylem, rıza baskısını 0.30 ile çarpar. Bunlar varsayılan artık baskı çarpanlarıdır. Ölçülmüş tedavi etkileri, hukuken rıza alındığının kanıtı veya müşteriyi elde tutma garantisi değildir. Kanal çatışması, ikinci kaynak ve geçiş maliyeti değişmez. Deney, portföyün %10'u olan 60 hesaplık sabit kapasitede, brüt yıllıklandırılmış gelir kaybı maruziyetindeki azalmayı değerler. Başlangıçta pakete uygulama maliyeti atamaz; bu sınırlama aşağıda ele alınır.
Denklem 3'te L_i(0) ve L_i(1), paket olmadan ve paket varken beklenen kayıplardır. S, her biri herhangi bir sırada bir kez s_1'den s_(n_S)'ye kadar numaralandırılan seçilmiş hesaplar kümesidir; n_S seçilen hesap sayısıdır. W(S) toplam brüt faydaları, W_rand aynı büyüklükte rastgele seçimin beklenen faydası, W_orc ise gerçek müdahale faydası en yüksek hesapların seçilmesinden elde edilen faydadır. C(S), iki referans arasındaki iyileşmenin yakalanan payını ifade eder. Kuruluş gereği rastgele seçim referansı sıfıra, tam bilgili referans bire eşittir. Tam bilgili maruziyet referansı, üretici modelin kayıp bilgisini kullanır; müdahale faydasını azamileştirmesi gerekmez.
| Kural | Sıralama ölçütü | Gözden kaçırdığı unsurlar |
|---|---|---|
| Rastgele sıra | Ölçüt yok; aynı büyüklükte herhangi bir seçimin beklenen değeri | Beklenen referans; tekil veya kasıtlı olarak zayıf seçimler bunun altında kalabilir |
| Gelire göre sıralama | Yıllık gelir | Sözleşmeden doğan haklar, bağımlılık, fiyat ve çatışma |
| Sözleşme hakları listesi | Önce kayıtlı rıza hakkı olan hesaplar, ardından gelir | Kayıtlı hakkı olmayan hesaplar; okunmamış sözleşmeler hak içermiyormuş gibi görünür |
| İlişki bağımlılığı | Gelir çarpı sorumlusu değişen hesapların gözlemlenen bağımlılığı | Rıza, fiyat ve çatışma |
| Maruziyet puanları | Gelir çarpı bir ile şu puanların toplamı: sözleşme yolu (rıza hakkı için üç, süresiz yenilenen veya sipariş bazında sözleşme için iki, belirli süre için bir), sorumlu değiştiğinde yüksek bağımlılık, beş puan veya üzeri artış, çatışma, ikinci kaynak ve düşük geçiş maliyeti | Etkileşimler; ağırlıklar veriyle tahmin edilmemiş, yazar tarafından belirlenmiştir |
| Tam bilgili maruziyet referansı | Modeldeki gerçek beklenen kayıp | Kaybın önlenip önlenemeyeceği |
| Tam bilgili korunabilirlik referansı | Paketin modeldeki gerçek faydası | Belirtilen ayrılabilir, sabit hesap sayılı amaç için tam bilgiye dayalı üst sınır |
Bu kurgusal deney için tanımlanan kurallar. Tam bilgili korunabilirlik referansı, sabit kapasitede brüt müdahale faydasını sınırlar. Tam bilgili maruziyet referansı ayrı, bilgi bakımından zengin bir sıralamadır; müdahale optimumu değildir.
Tablo 6 kuralları tanımlar. Pratik kurallar hatalı gözlemlenir. Bağımlılık ve geçiş maliyeti, standart sapması 0.15 olan gürültü taşır; ikinci kaynak göstergesi beş hesabın birinde yanlıştır. Puanlar tam sayıdır ve katsayılara göre ayarlanmamıştır. Bu, kuralların üretici denklemin yeniden ifadesi olmasını engeller; hepsinin gerçek özellikleri ölçtüğü öncülü ise ortaktır. Sözleşme okunmuşsa rıza göstergesinin hatasız gözlemlendiği varsayılır. Bu, temel senaryoda sözleşme hakları listesini avantajlı kılar ve kayıt stresi senaryosunda gevşetilir.
Önerilen ticari tahsiste, sıfır maliyet ve eşit kapasite basitleştirmesi yerine gerçekte gereken kaynaklar esas alınır. Bir hesap hukuk danışmanı ve rıza müzakeresi gerektirebilir; diğeri teknik açıdan yetkin bir halef veya hizmet iyileştirme programı gerektirebilir. Bu nedenle hesap sayısı ilk kapasite birimidir. Alıcı bunun yerine uzman bazında saatleri, nakit maliyetini ve sözleşmesel son tarihleri izleyip uygulanabilir eylem paketlerini karşılaştırabilir. Mevcut sıralama deneyi, eylemler farklı beceriler için rekabet ettiğinde, farklı süreler taşıdığında veya müşteriler arasında etkileştiğinde optimal kaynak tahsisi sunmaz.
Pratik bir duyarlılık çizelgesi, geçiş maliyetinde, hukuki yolda veya uygulama çabasında sınırlı bir değişiklik tercih edilen eylemi değiştiriyorsa hesabı inceleme kapsamında tutabilir. Böyle bir çizelge, seçimi hangi varsayımların yönlendirdiğini ve hangi belgelerin veya görüşmelerin bunları açıklığa kavuşturabileceğini gösterir. Doğrulanmış sözleşme hükmünü, müşteri yöneticisinin değerlendirmesini, yönetim tahminini ve çözümlenmemiş olguyu ayırmalıdır. Alıcı daha fazla bilgi edinmeyi, geri alınabilir bir müdahale yapmayı veya onay politikası içinde kalan maruziyeti kabul etmeyi seçebilir.
Maruziyet puanı, gözlemlenen ikinci kaynak mevcut olduğunda yazarın belirlediği bir puan verir; böylece yön, üreticideki pozitif ikinci kaynak baskı terimiyle uyumludur. Tam sayı ağırlıkları kalibre edilmemiştir ve müşteri sonuçları kullanılarak tahmin edilmemiştir. Ampirik uygulama ayrı tanımlanmış bir geliştirme ve değerlendirme süreci gerektirir. Mevcut paket ikinci kaynağı değiştirmez; dolayısıyla bu alan üzerinden maruziyet saptanması, paketin ilgili geliri koruyabileceğini göstermez.
Denklem 3, W_orc değeri W_rand değerini aştığında uygulanır. Bütün müdahale faydaları sıfırsa veya eşitse ve payda sıfır oluyorsa, normalleştirilmiş yakalama ölçüsü tanımsızdır; sıfır olarak raporlanmamalıdır. n hesap arasından K hesap seçildiğinde rastgele seçimin beklenen faydası, W_rand=(K/n) çarpı hesap faydaları toplamıdır. Bir alt sınır değil referanstır: zayıf bir seçim negatif yakalama payı taşıyabilir; tek bir rastgele çekim beklenen değerinin üzerinde veya altında olabilir. Tam bilgili sınır, ayrılabilir faydaları ve her kural için aynı sabit hesap sayısını varsayar.
14 Seçim Kurallarının Sabit Kapasitede Karşılaştırılması
Tablo 7, 60 hesaplık kapasitede sonuçları raporlar. Yakalanan pay her portföyde ayrı hesaplanıp ortalanır; genellikle ortalama faydalardan elde edilen oran değildir. Rastgele seçim, uygulama maliyetinden önce portföy başına beklenen USD 0.579 milyon yıllıklandırılmış geliri korur; tam bilgili referansta bu USD 4.277 milyondur. Gelire göre sıralama USD 2.493 milyona ve rastgele seçimin üzerindeki iyileşme alanının %51'ine; sözleşmeye göre sıralama USD 3.243 milyona ve %72'ye ulaşır. İlişki bağımlılığı %62, maruziyet puanları %65 yakalar. Portföyler arası merkezî yüzde doksanlık aralık, gelire göre sıralamada %34 ile %66; puanlarda %51 ile %77'dir. Bu aralıklar yazarın kurguladığı portföylerdeki değişimi anlatır; gözlemlenmiş satın almaya ilişkin belirsizliği tahmin etmez.
| Seçim kuralı | Brüt koruma faydası, portföy başına USD milyon | Seçilen hesapların taşıdığı toplam beklenen kayıp payı | Rastgele seçimin üzerindeki iyileşme alanından yakalanan pay | Yakalanan payın 5. ile 95. yüzdelikleri |
|---|---|---|---|---|
| Rastgele sıra | 0.579 | 10% | Uygulanmaz | Uygulanmaz |
| Gelire göre sıralama | 2.493 | 43% | 51% | %34 ile %66 |
| Sözleşme hakları listesi | 3.243 | 31% | 72% | %56 ile %84 |
| İlişki bağımlılığı | 2.901 | 31% | 62% | %46 ile %75 |
| Maruziyet puanları | 3.013 | 47% | 65% | %51 ile %77 |
| Tam bilgili maruziyet referansı | 3.698 | 53% | 84% | %77 ile %90 |
| Tam bilgili korunabilirlik referansı | 4.277 | 44% | Uygulanmaz | Uygulanmaz |
Kurgusal model çıktısı. Uygulama maliyetinden önce korunan yıllıklandırılmış brüt gelir; portföy başına USD milyon. Yakalanan pay, (kural faydası eksi beklenen rastgele fayda) tutarının (tam bilgili fayda eksi beklenen rastgele fayda) tutarına bölünüp 300 portföyde ortalanmasıdır. Aralık, yazarın oluşturduğu portföy dağılımını gösterir; saha güven aralığı değildir.
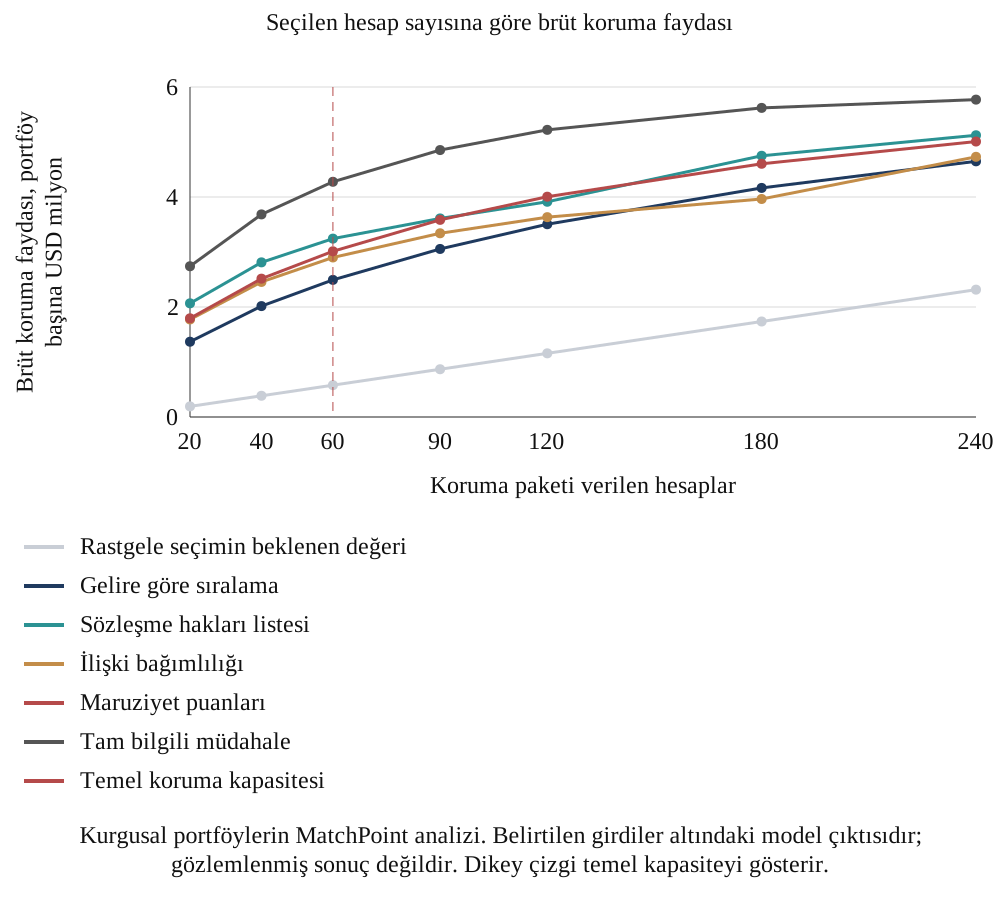
Kurgusal portföylerin MatchPoint analizi. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş sonuç değildir. Dikey çizgi temel kapasiteyi gösterir.
Maruziyet referansı, beklenen kaybın %53'ünü taşıyan hesapları içerir ve tam bilgili müdahale faydasının %86'sına ulaşır; müdahale optimumu kaybın %44'ünü taşıyan hesapları içerir. Bunlar farklı amaçlardır. Gelire göre sıralama kaybın %43'ünü taşır ve rastgele seçimin üzerindeki müdahale iyileşme alanının %51'ini yakalar. Maruziyet puanları %47'yi taşır ve %65'i yakalar; sözleşme kuralı ise %31'i taşır ve %72'yi yakalar. İncelenen hesapların yüksek kayıp payı taşıması, seçilen paketin o geliri geri kazandırabileceğini tek başına göstermez.
Temel sıralama sonucu, tanımlanan müdahaleye ve ölçüm sistemine bağlıdır. Temel durumda sözleşme kanıtları tamdır; paket rıza baskısını 0.30, sorumlu ile ilgili baskıyı 0.25 ile çarpar. Bu terim çarpanları olasılık azaltımları, ölçülmüş müdahale etkileri veya hukuken rıza alındığının kanıtı değildir. Pratik kurallar yazarın belirlediği ağırlıkları ve gürültülü ilişki gözlemlerini kullanır. İşlem ekibi sıralamayı değerlendirmeden önce varsayılan eylem ve bilgilerin mevcut olup olmadığını sınayabilir. Aşağıdaki ayrı, rıza etkisiz duyarlılık analizi bir mekanizmanın değişmesinin sıralamayı tersine çevirebileceğini gösterir.
Eşleştirilmiş karşılaştırmalarda her kural aynı portföyü kullanır. Puanlar, sözleşmeye göre sıralama ve ilişki bağımlılığı, portföylerin sırasıyla %100, %95 ve %85'inde gelire göre sıralamadan daha iyi sonuç verir. Sözleşmeye göre sıralama %76'sında puanları; ilişki bağımlılığı ise %43'ünde puanları geçer. Bunlar koşullu simülasyon sıklıklarıdır. Bağımlılık ve puan kuralları yalnızca aralıkları örtüştüğü için eşdeğer sayılmamalıdır. Stres senaryoları sıralamalarını değiştirir; Şekil 3'teki kapasite karşılaştırması da soruyu altmış hesabın seçiminden portföyün daha büyük payının seçimine taşır.
Ek bir mekanizma duyarlılık analizi, portföyleri, kapasiteyi ve diğer bütün paket varsayımlarını sabit tutarken rıza terimi çarpanını 0.30'dan 1.00'e çıkarır ve bu müdahale etkisini kaldırır. Portföy başına brüt faydalar, sözleşmeye göre sıralamada USD 0.873 milyon, gelire göre sıralamada USD 1.319 milyon, puanlarda USD 1.606 milyon ve ilişki bağımlılığında USD 2.232 milyon olur. Sözleşme kuralının temel durumdaki üstünlüğü tersine döner. Yazarın oluşturduğu bu sınır durum, sıralama benimsenmeden önce önerilen müdahalenin açıkça tanımlanmasını destekler. Rıza çalışmasının ne sıklıkta başarılı olduğunu veya ticari süreklilik eyleminin uygulamada ne kadar etkili olduğunu tahmin etmez.
15 Hesap Düzeyinde Fiyat Artışından Vazgeçmenin Ekonomisi
Fiyat kararı ayrı ve tutarlı bir gelir karşılaştırması kullanır. V_i artış öncesi yıllık gelir, L_i(u_i) artış varken beklenen maruziyet, L_i(0) ise artış yokken maruziyettir. Artış durumunda korunması beklenen gelir 1+u_i/100 ile çarpılır. Karşılaştırma, ayrılmayı ve kalan hesapların satın alımlarını azaltmasını içerir. Süreklilik-rıza paketi olmadan değerlendirilir. Marj, uygulama maliyeti, nakit tahsilatının zamanlaması ve müşteri yaşam boyu değeri bu yıllıklandırılmış gelir testinin dışındadır.
Denklem 4'te G_i=L_i(u_i)-L_i(0), artıştan vazgeçmenin sağladığı maruziyet azalmasıdır. Vazgeçme durumunda korunması beklenen gelir R_i(0)=V_i-L_i(0); artış durumunda R_i(u_i)=(1+u_i/100)[V_i-L_i(u_i)] olur. Farkları, G_i eksi (u_i/100)[V_i-L_i(u_i)] değerine eşittir. Pozitif fark, bu gelir ölçütünde vazgeçme lehinedir. Dolayısıyla sağ taraftaki bedel, satın alım azalmasını da içerecek şekilde, artış altında kalan satın alımlar üzerinden tahsil edilecek artış geliridir. Artış bedelini, artış olmayan durumdaki brüt kalış tabanına uygulamak başka bir soruyu yanıtlar.
Aynı 300 vazgeçme portföyü genelinde, artış atanan hesapların %45'i için artıştan vazgeçmenin beklenen gelir farkı pozitiftir. Bu hesaplar, başlangıçtaki yıllık gelir tabanıyla ölçülen planlı artış değerinin %45'ini taşır. Korunan brüt maruziyet portföy başına ortalama USD 3.479 milyon, artış yolunda tahsil edilen artış geliri ise ortalama USD 3.126 milyondur. Aradaki fark, bu özel girdiler altında bütün artışlardan vazgeçme lehine USD 0.352 milyondur; bedelin faydaya oranı 0.90'dır. Bu, uygulama maliyetleri ve marj öncesindeki simüle edilmiş yıllıklandırılmış gelir sonucudur. Genel bir fiyat dondurmasının ticari açıdan optimal olduğunu göstermez. Katkı marjları, uygulama çabası, müzakere ve tekrarlanan fiyatlandırma davranışı karşılaştırmaya girdiğinde hesap düzeyindeki karar da farklılaşabilir.
16 Stres Senaryoları ve Kuralların Sıralamasındaki Değişimler
Dört stres senaryosu temel portföylerin birer özelliğini değiştirir. Agresif yeniden fiyatlandırma, etkilenen hesapların payını ve artış büyüklüğünü yükseltir. Satış ekibi kaybı, sorumlu değişikliği oranını yüzde altmışa, değişiklikler içindeki işten ayrılma payını da yüzde altmışa çıkarır. Rıza hakkının yaygın olduğu sözleşmeler, rıza hakkı taşıyan hesapların payını yüzde kırka yükseltir. %70'i okunmuş kayıt kümesi, portföyleri değiştirmez; alıcının yalnızca on sözleşmeden yedisini okumasına izin verir. Tablo 8 kaybı ve bileşimini, Tablo 9 dört pratik kuralın yakaladığı payı raporlar.
| Senaryo | Yıllıklandırılmış maruziyet, gelirin yüzdesi | İşleme atfedilebilir, gelirin yüzdesi | Bunun 3. aya kadar olan kısmı | Fiyat payı | Sorumlu değişikliği ve ayrılma payı | Rıza payı |
|---|---|---|---|---|---|---|
| Temel durum | 13.6% | 6.6% | 35% | 26% | 28% | 31% |
| Agresif yeniden fiyatlandırma | 16.7% | 9.8% | 26% | 45% | 21% | 23% |
| Satış ekibi kaybı | 15.6% | 8.7% | 31% | 21% | 41% | 25% |
| Rıza hakkının yaygın olduğu sözleşmeler | 16.5% | 9.3% | 47% | 21% | 23% | 44% |
| %70'i okunmuş kayıt kümesi | 13.6% | 6.6% | 35% | 26% | 28% | 31% |
Yazarın belirlediği girdiler altındaki kurgusal model çıktısı. Maruziyet, atıf ve zamanlama, senaryo başına 100 portföyde ortalanır. Tablo 9'daki seçim karşılaştırması 300 portföy kullanır. Bu nedenle bağımsız çekilen temel durum özetleri önceki tablolardan farklı olabilir.
| Senaryo | Gelire göre sıralama | Sözleşme hakları listesi | İlişki bağımlılığı | Maruziyet puanları |
|---|---|---|---|---|
| Temel durum | 49% | 72% | 62% | 64% |
| Agresif yeniden fiyatlandırma | 50% | 72% | 62% | 64% |
| Satış ekibi kaybı | 55% | 66% | 69% | 70% |
| Rıza hakkının yaygın olduğu sözleşmeler | 58% | 82% | 60% | 72% |
| %70'i okunmuş kayıt kümesi | 49% | 53% | 62% | 61% |
Yazarın belirlediği girdiler altındaki kurgusal model çıktısı. Yakalanan pay, 60 hesaplık kapasitede rastgele seçim ile tam bilgili müdahale referansı arasındaki kazanımdır; senaryo başına 300 portföyde ortalanır. Çekimler Tablo 7'dekilerden farklıdır.
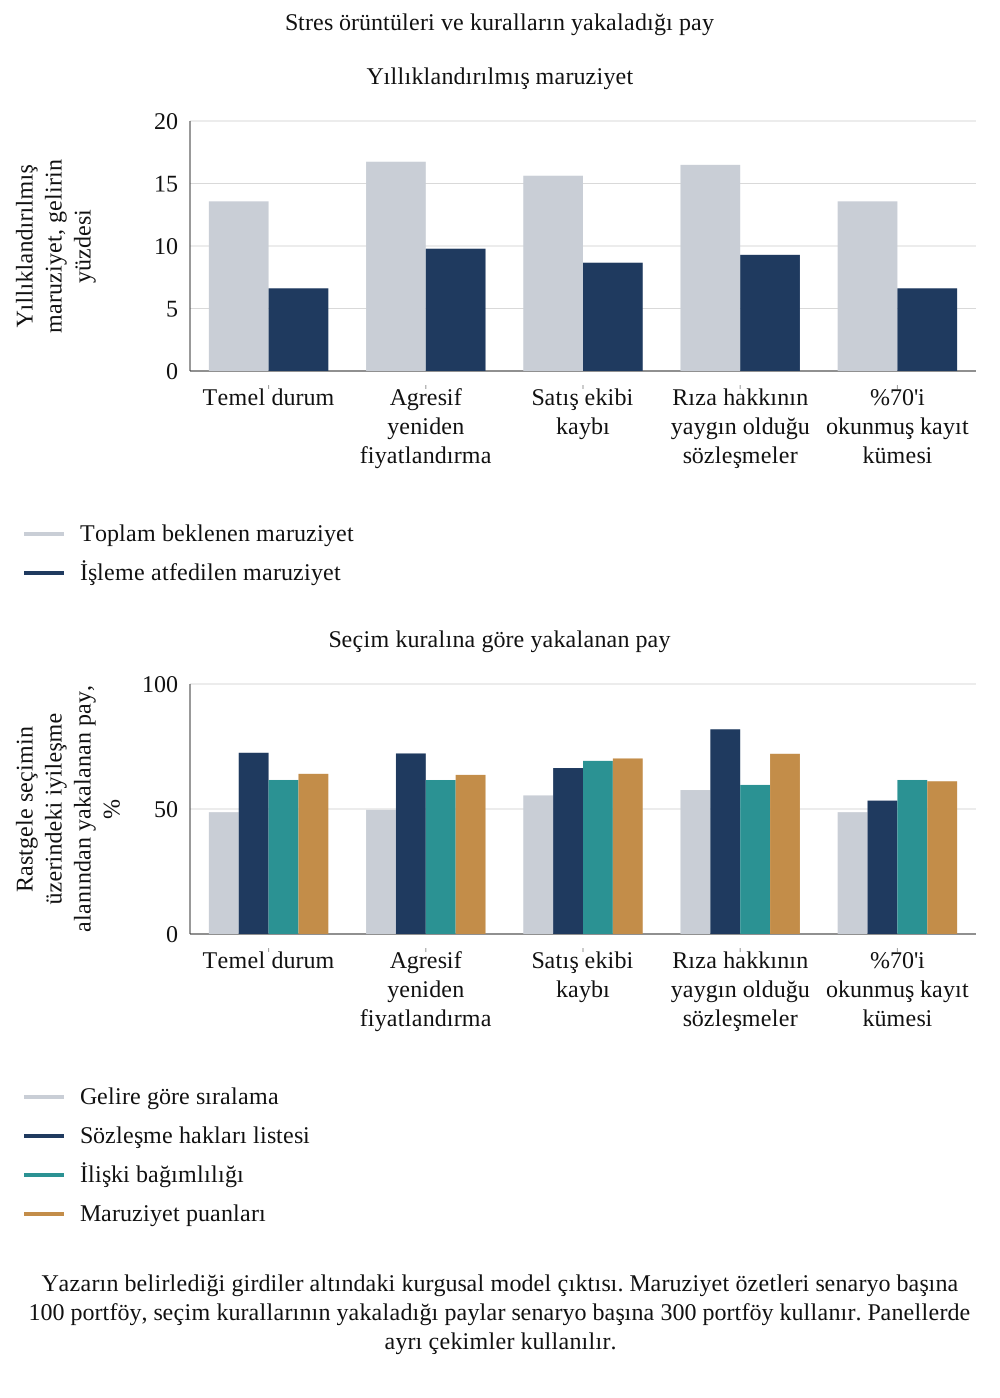
Yazarın belirlediği girdiler altındaki kurgusal model çıktısı. Maruziyet özetleri senaryo başına 100 portföy, seçim kurallarının yakaladığı paylar senaryo başına 300 portföy kullanır. Panellerde ayrı çekimler kullanılır.
Şekil 4 her iki paneli gösterir. Her senaryonun teşhis açısından bir özelliği vardır. Agresif yeniden fiyatlandırma, beklenen kaybı gelirin %13.6'sından %16.7'sine, işleme atfedilebilir kayıptaki fiyat payını %26'dan %45'e çıkarırken kuralların yakaladığı pay pek değişmez. Ekip kaybı, sorumlu değişikliği ve ayrılma payını %28'den %41'e yükseltir; bağımlılık ve puan kurallarını öne geçirir. Rıza hakkının yaygın olduğu sözleşmeler, işleme atfedilebilir kaybın %47'sini ilk üç aya taşır ve sözleşme listesinin yakaladığı payı %82'ye çıkarır. %70'i okunmuş kayıt kümesi kaybı değiştirmez; sözleşme listesinin yakaladığı payı %72'den %53'e düşürür.
Stres çıktıları, işlem kaydıyla karşılaştırılarak incelenecek aday açıklamalar sunar. Temel durumda işleme atfedilen maruziyet yıllık gelirin %6.6'sıdır; agresif yeniden fiyatlandırmada %9.8, ekip kaybında %8.7, rıza hakkının yaygın olduğu senaryoda %9.3'tür. Erken kayıp ve yüksek rıza payı birlikte görülür; çünkü deney rıza baskısını erken bir aralığa atar. Gözlemlenmiş bir işlemde benzer zamanlama görülmesi, rızayı hizmet kesintisinden, alıcının eylemlerinden ve diğer olaylardan ayıracak kanıt gerektirir. Kurgusal atıf etiketleri, gözlemlenmiş ayrılmanın nedenini saptayamaz.
Senaryolar tek tek değiştirilir; ikisi pratik kuralların sırasını tersine çevirir: ekip kaybı bağımlılık kuralını sözleşme listesinin önüne geçirir (%69'a karşı %66), %70'i okunmuş kayıt kümesi ise hem bağımlılık kuralını hem puanları onun önüne geçirir. Bir işlem birbiriyle etkileşen birkaç değişiklik içerebilir. Bu deney bunların ortak zamanlamasını sınamamış veya gözlemlenmiş iki dalgalı ayrılma örüntüsü göstermemiştir. Ayrı senaryolar, tarihli olay kaydı için rakip hipotezlere yol gösterebilir. Gerçek işlemde atıf, kendi karşılaştırmasını ve eşzamanlı olayların değerlendirilmesini gerektirir.
17 Sözleşme Kayıtlarının Kapsamı ve Bilgi Kalitesi
Sözleşme hakları listesinin kalitesi, arkasındaki kayıtların kalitesi kadardır. Modelde okunmamış rıza hakkı, serbest devirli sözleşme gibi görünür. Şekil 6'nın kapsam paneli, ayrı çekilen portföylerde okunan sözleşme payını değiştirir; bu nedenle tam kayıt değeri Tablo 7'den bir puan farklıdır. Hiçbir sözleşme okunmadığında sözleşme listesi, ulaşılabilir kazanımın %50'sini yakalar. Liste bu durumda gelir sırasına indirgendiğinden bu sonuç gelire göre sıralamaya yakındır. Yarısı okunduğunda %40'a iner; %85 kapsamda %63'e, tamamı okunduğunda %73'e çıkar. Maruziyet puanı aynı aralıkta %56'dan %65'e değişir.
Düşüş, katı öncelik kuralı ile hakların seçici biçimde görünür olmasının birleşimini yansıtır. Sözleşmelerin yarısı okunduğunda küçük hesaplar dâhil bilinen bütün rıza hakkı hesapları, daha büyük ama okunmamış hesapların önüne alınır. Bu, bilginin kendisinin zararlı olduğunu göstermez. Sınanan kapsam ızgarasında sözleşme kuralı, yönü düzeltilmiş puan kuralını ilk kez tam kapsamda geçer. Yüzde seksen beş satırı evrensel eşik sayılmamalıdır. Önerilen operasyonel yaklaşım, Bilinmiyor durumlarını korumak, gelir ağırlıklı kapsamı raporlamak ve sabit okuma sırası benimsemeden önce inceleme kuyruğunun kararları nasıl değiştirdiğini değerlendirmektir.
Sözleşmelerin makineyle okunması kapsamı genişletebilir; bunun değeri, hukukçuların kontrol ettiği bir örneklemde rıza ve sona erdirme maddelerinin bulunma oranıyla ölçülür. Deney böyle bir aracı sınamaz ve doğruluk raporlamaz. Yalnızca kapsamın, sözleşme listesinin değeri için başlıca girdilerden biri olduğunu gösterir. Kapsam değer bazında da raporlanmalıdır: en büyük yüz sözleşmenin okunması, gelirin çoğunu ama hesapların azını kapsayabilir; kalanların sıralaması diğer sinyallere dayanır.
Operasyonel olarak, okunmamış sözleşme Bilinmiyor durumunda kalmalıdır. Stres deneyi, zararlı bir bilgi eksikliğini sınamak için okunmamış rıza hakkını kasıtlı olarak serbest devir kategorisine eşler. Gerçek kayıt kümesi; belge eksik, belge alındı, bilgi çıkarımı bekliyor, madde belirsiz, hukuk danışmanı inceledi ve eylem tamamlandı durumlarını ayrı tutmalıdır. Bu durumları negatif rıza göstergesiyle birleştirmek, stres senaryosunun ortaya koyduğu belirsizliğin kendisini gizler. Kapsam, payda ve belge sürümü kaydedilerek hesap sayısı, yıllık gelir, yoğunlaşma kademesi ve yaklaşan karar tarihi bazında raporlanabilir.
Önerilen inceleme kuyruğu, rıza veya bildirim son tarihine yaklaşan çözümlenmemiş yüksek değerli bir sözleşmeye öncelik verebilir; hukuki veya operasyonel bağımlılığı nedeniyle gecikmenin önemli sonuçlar doğuracağı düşük değerli müşterileri de korur. Model bilginin değerini hesaplamaz veya optimal okuma sırası kanıtlamaz. Kuyruğu sınamak için ekip, önceki belirsizliği, inceleme çabasını, sonuç sınıflandırmasını ve yeni bilginin planlanan eylemi değiştirip değiştirmediğini kaydedebilir. Böylece işlenen belge sayısı elde tutma sonucu sayılmadan karar değerine ilişkin kanıt oluşur.
18 Seçici Yeniden Fiyatlandırma ve Gözlemsel Tahminler
Seçici fiyat ataması gözlemsel karşılaştırmayı çarpıtabilir. Bu model artışları, başka bir terim nedeniyle ayrılma eğilimi düşük olan, kurgusal sadakati yüksek hesaplara daha sık atar. Oluşan müdahale edilmiş ve edilmemiş hesap farkı, seçilen girdiler altında model etkisini olduğundan düşük gösterir. Gerçek fiyat politikası müşterileri başka nedenlerle seçebilir; bu nedenle yanlılığın yönü için gerçek tahsis sürecine ilişkin kanıt gerekir. Deney, bu tanımlama sorununu görünür kılmak üzere tek bir mekanizma belirler.
Denklem 5'te U_i artış atamasıdır; gamma_0 ile gamma bunun olasılığını belirler; ell_i kurgusal sadakattir. H, yalnızca en az iki artış uygulanmış ve iki artış uygulanmamış hesap içeren, sadakatin vekil ölçüsüne göre oluşturulmuş beşte birlik dilimleri sayar. Tutulan bu gruplarda n_g^1, artış uygulanmış hesapları sayar; y_g^1 ve y_g^0 iki ortalama ayrılma oranıdır. Payda, tutulan artış uygulanmış hesap sayılarını toplar. Dışlanan tabakalar, tahminin temsil ettiği nüfusu, tüm artış uygulanmış hesapların model etkisine göre değiştirebilir. Kaynak [12], özgün eğilim puanı literatürünü yöntemsel arka plan olarak belirtir; bu deney gürültülü sadakat vekil ölçüsüne göre doğrudan tabakalandırır, eğilim puanı tahmin etmez ve karıştırıcıların kontrol edildiğini doğrulamaz.
| Atama gücü | Gerçek etki, puan | Naif tahmin, büyük portföy | Vekil ölçüye göre tabakalandırılmış | Gerçek sadakate göre tabakalandırılmış | Naif tahmin, 600 hesap, 5. ile 95. yüzdelikler | Tabakalandırılmış, 600 hesap, 5. ile 95. yüzdelikler |
|---|---|---|---|---|---|---|
| 0.0 | 5.36 | 5.61 | 5.61 | 5.61 | 1.4 ile 9.6 | 1.3 ile 9.4 |
| 2.2 | 5.18 | 4.41 | 4.85 | 5.11 | -0.2 ile 8.4 | 0.2 ile 9.1 |
| 4.0 | 4.90 | 3.49 | 4.17 | 4.79 | -0.9 ile 7.7 | 0.0 ile 8.6 |
Kurgusal portföylerin MatchPoint analizi. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş sonuç değildir. Ayrılma olasılığının yüzde puanı. Büyük portföy 60,000 hesap; küçük portföyler 600 hesap, 300 tekrar içerir.
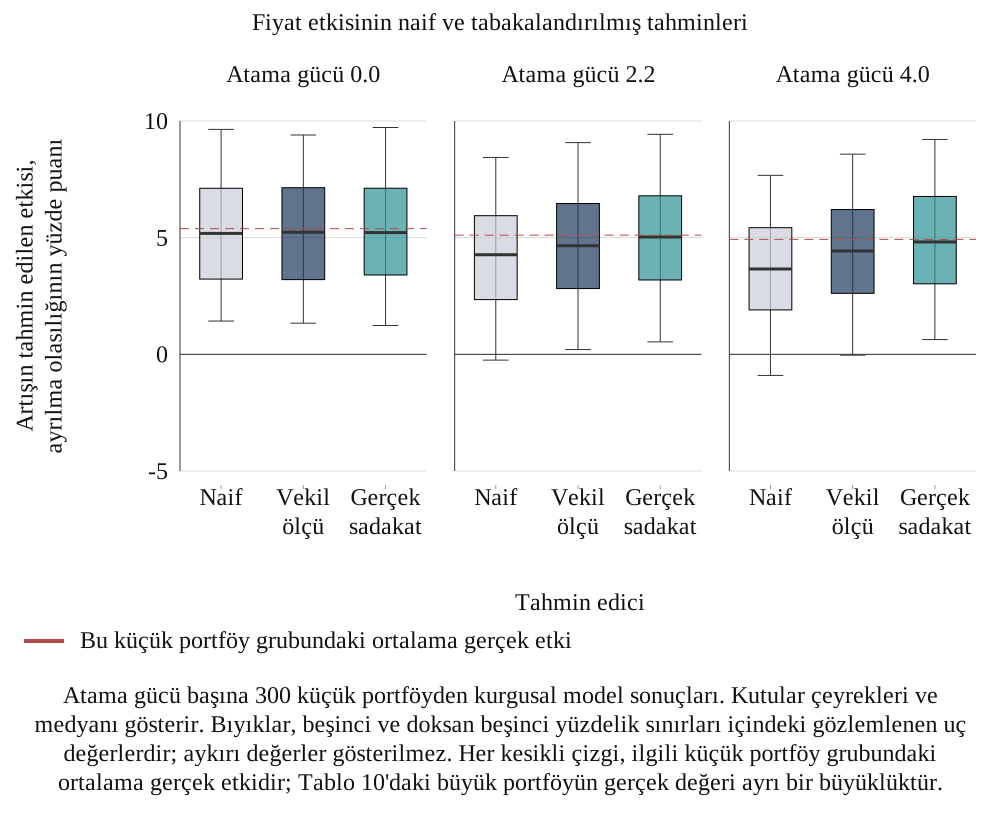
Atama gücü başına 300 küçük portföyden kurgusal model sonuçları. Kutular çeyrekleri ve medyanı gösterir. Bıyıklar, beşinci ve doksan beşinci yüzdelik sınırları içindeki gözlemlenen uç değerlerdir; aykırı değerler gösterilmez. Her kesikli çizgi, ilgili küçük portföy grubundaki ortalama gerçek etkidir; Tablo 10'daki büyük portföyün gerçek değeri ayrı bir büyüklüktür.
Tablo 10 ve Şekil 5, belirtilen atama mekanizması altında tahmin edicileri karşılaştırır. Sadakat-atama bağlantısı yokken büyük portföyün naif tahmini 5.61 puan, gerçek etki 5.36'dır. Temel güçte gerçek etki 5.18 puan, naif tahmin 4.41, vekil ölçüye göre tabakalandırılmış tahmin 4.85'tir; sonuncusu bu çekimdeki naif hatanın %57'sini kapatır. Daha güçlü seçimde naif tahmin 3.49, gerçek değer 4.90'dır; vekil ölçü hatanın %48'ini kapatır. Gerçek sadakat kullanılarak yapılan düzeltme temel güçte 5.11 verir. Simülasyon içinde mevcut bir bilgi referansıdır; istatistiksel tavan değildir. Gruplama, artık dengesizliğe yer bırakabilir; gerçekleşen tahminler örnekleme hatası taşımayı sürdürür. Diğer atama ve karıştırma mekanizmaları işaret tersine dönüşleri dâhil farklı yanlılıklar üretebilir; bunlar bu deneyin dışındadır.
19 Örneklem Büyüklüğü, Belirsizlik ve Tanımlama
Bu kurgusal deneyde daha küçük müşteri kayıtları daha geniş tahmin dağılımları üretir. Tablo 11, 100 ile 1,600 hesaplık kayıtlar için tabakalandırılmış tahmini her büyüklükte 400 kez tekrarlar. 100 hesapta 5. ile 95. yüzdelikler arası aralık 21.9 puan genişliğindedir; gerçek etki pozitif olsa da tahminlerin %24'ü sıfır veya altındadır. 400 hesapta aralık 10.2 puandır; %7'si sıfır veya altındadır. 800 hesapta aralık 1.3 ile 8.3 puan arasında olup sıfırı dışlar. 1,600 hesapta genişlik 5.4 puandır; sıfır veya altındaki tahmin oranı %0'dır.
| Hesaplar | Ortalama tabakalandırılmış tahmin, puan | 5. ile 95. yüzdelikler | Genişlik, puan | Sıfır veya altındaki tahmin | Gerçek etkiden sapması o etkinin yarısını aşmayanlar |
|---|---|---|---|---|---|
| 100 | 4.84 | -5.1 ile 16.8 | 21.9 | 24% | 30% |
| 200 | 4.52 | -3.3 ile 13.0 | 16.3 | 20% | 38% |
| 400 | 4.64 | -0.4 ile 9.8 | 10.2 | 7% | 58% |
| 800 | 4.85 | 1.3 ile 8.3 | 7.0 | 1% | 74% |
| 1600 | 4.69 | 2.0 ile 7.5 | 5.4 | 0% | 86% |
Test edilen her büyüklükte, bağımsız hesaplarla yapılan 400 tekrardan kurgusal sonuçlar. Merkezî simülasyon aralıkları tahmin edici dağılımını anlatır; tek bir saha kaydı için güven aralığı değildir. Genişlikler, yuvarlanmamış tam hassasiyetli uç değerlerle hesaplanır. Yarı içinde kalma ölçüsü her tahmini, ilgili örneklem büyüklüğü bloğunun ortalama gerçek etkisiyle karşılaştırır.
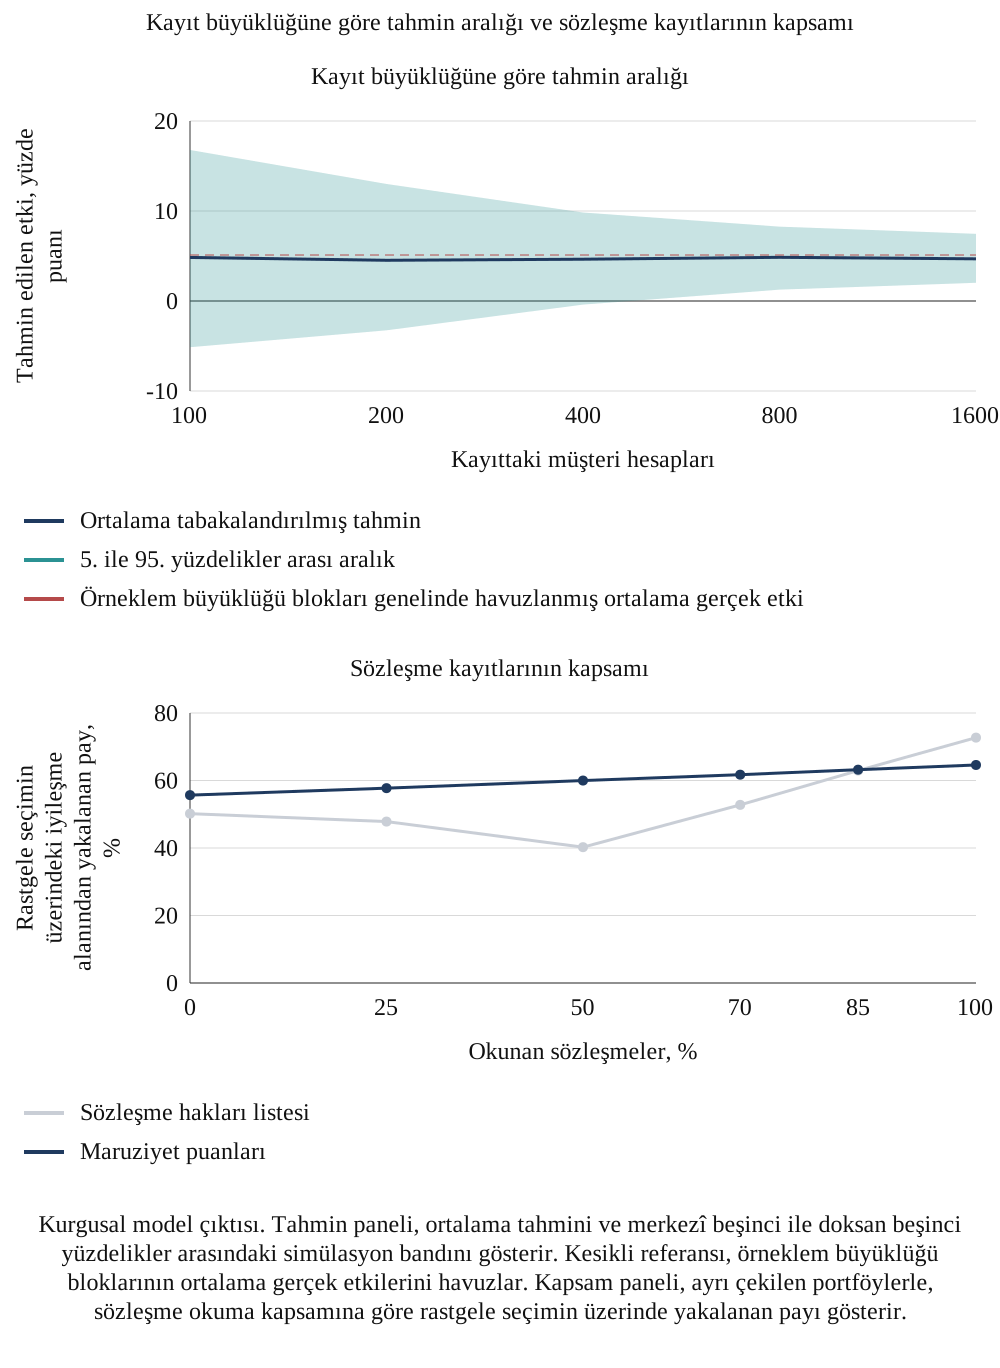
Kurgusal model çıktısı. Tahmin paneli, ortalama tahmini ve merkezî beşinci ile doksan beşinci yüzdelikler arasındaki simülasyon bandını gösterir. Kesikli referansı, örneklem büyüklüğü bloklarının ortalama gerçek etkilerini havuzlar. Kapsam paneli, ayrı çekilen portföylerle, sözleşme okuma kapsamına göre rastgele seçimin üzerinde yakalanan payı gösterir.
Örnekleme belirsizliği ve tanımlama birlikte önem taşır. 400 hesapta kurgusal ortalama tahmin 4.64 puanla modeldeki gerçek değere yakındır; tahminlerin %58'i o gerçek değerden, değerin yarısını aşmayan uzaklıktadır. Bu, belirtilen etki, olay oranları, atama ve tahmin edicinin özelliğidir. Evrensel bir 800 hesap gerekliliği oluşturamaz veya gözlemlenmiş portföyde yanlılığın önemsiz olduğunu gösteremez. Raporlanan fiyat etkisi karşılaştırma grubunu, belirsizlik aralığını, örtüşme tanılarını ve karıştırıcı varsayımlarını içermelidir. Satın almaları havuzlamak sayıyı artırırken müşteri karması, politikalar ve raporlama farkları getirebilir; işlem göstergeleri bu farkları tek başına çözmez.
Destek koşulu küçük örneklemlerde de önemlidir. Yüz hesaplık bloğun ayrı ve kesin yeniden kontrolünde, dört yüz tekrarın on birinde müdahale veya karşılaştırma kolundaki hesap sayısı ikiden az olduğu için en az bir beşte birlik dilim dışlanır. Tutulan müdahale hesaplarının kapsamı ortalama yaklaşık %99.92, en az %96.67'dir. Bunlar bu kurgusal bloğun tanı ölçüleridir. Tahmin edici, tutulan müdahale nüfusuna yeniden normalleştirir; dışlanan destek alanları için sonuçları yeniden oluşturmaz. Gerçek çalışma, kendi dışlamalarını ve hedef nüfustaki ilgili değişikliği raporlamalı; dışlanan hesaplar ticari açıdan önemliyse duyarlılık değerlendirmesi yapmalıdır.
20 Yeniden Üretilebilirlik Kontrolleri ve Model Sınırları
Modeldeki sonuçlar, kuralların kullandığı aynı özelliklerden üretilir. Dolayısıyla kurallar, rıza haklarının, sorumluya bağımlılığın, fiyatın ve çatışmanın ayrılmayı yönlendirdiği öncülün doğru olduğu bir dünyada sınanır. Sonuçlar, bu doğruysa her kuralın ne kadarını geri kazandığını, belirtilen stres altında sıralamanın nasıl değiştiğini ve fiyat artışlarının atanma biçiminin gerçek kaydı ne kadar çarpıtabileceğini gösterir. Rıza haklarının veya sorumlu değişikliklerinin herhangi bir gerçek portföyde ayrılmayı yönlendirdiğini göstermez; müşteri kaybı oranı sağlamaz.
Düzeltilmiş sayısal motor, Tablo 12'de özetlenen 41 mesaj grubunda 1,545 doğrulama koşulu çalıştırır. Çoğu, portföy düzeyindeki döngülerde tekrarlanan koşullardır. Aralıkları, belirtilen üstünlük karşılaştırmalarını, atıf mutabakatını, zaman dağıtımını, stres yönünü, fiyat artışından vazgeçme özdeşliğini ve rıza çarpanının ayrı duyarlılık analizinden sonra geri yüklenmesini kontrol ederler. Bu kaynak kodu doğrulama koşulları bağımsız aritmetik incelemeden ayrıdır. Gözlemlenmiş müşteri sonuçlarıyla karşılaştırma yapmadan veya model öncüllerinin uygulamada geçerli olduğunu kanıtlamadan, belirtilen hesapları ve seçilmiş sabit tohumlu durumları sınarlar.
| Kontrol | Sonuç |
|---|---|
| Başarıyla geçen doğrulama koşulları | 41 grupta 1,545 |
| Olasılıklar ve kayıplar | Her ayrılma olasılığı birim aralıktadır; her beklenen kayıp sıfır ile gelir arasındadır |
| Mutabakat | Yola göre gelir ve kayıp toplamları genel toplamlara eşittir; etken payları bire toplanır; zaman eğrileri atfedilen kayıpta sona erer ve hiç azalmaz |
| Koruma | Paket hiçbir hesapta beklenen kaybı artırmaz |
| Üstünlük | Temel kapasitede tam bilgili müdahale faydası her portföyde her kuralın faydasına eşit veya ondan büyüktür; kapasite taraması ortalamaları da sınıra uyar |
| Referans normalleştirmesi | Yakalanan pay tam bilgili seçim için bir, rastgele seçimin beklenen değeri için sıfırdır; daha zayıf seçimler negatif olabilir |
| Stres yönleri | Yeniden fiyatlandırma fiyat payını artırır; ekip kaybı sorumlu payını artırır; rıza hakkının yaygın olduğu sözleşmeler kayıpları öne çeker; okunmamış kayıt kümesi sözleşme listesinin yakaladığı payı düşürür |
| Kurgusal düzeltme kontrolleri | Sabit tohumlu naif ve düzeltilmiş tahminler belirtilen yakınlık karşılaştırmalarını sağlar; bu kontroller tahmin ediciler arasında evrensel sıralama oluşturmaz |
| Örneklem büyüklüğü | Kayıt büyüklüğündeki her adımda tahmin aralığı daralır |
| Tekrarlanabilirlik | Aynı rastgelelik tohumu aynı portföyleri üretir |
| Fiyat artışından vazgeçme özdeşliği | Artışsız beklenen gelirden artışlı beklenen gelirin çıkarılması, korunan maruziyetten artış altında tutulan satın alımlara ait artış bedelinin çıkarılmasına eşittir |
| Mekanizma sınırı | Diğer girdiler sabitken rıza baskısının zayıflatılmasını kaldırmak, bu üreticide sözleşme kuralının temel üstünlüğünü tersine çevirir |
Saklanan sayısal motordaki yeniden üretilebilirlik kontrolleri. Başarıyla geçen bir doğrulama koşulu, belirtilen hesabı yazarın belirlediği model içinde doğrular; ampirik geçerleme değildir. Çalışma süresi yürütme ortamına bağlıdır.
Bu deney belirtilen sistemin davranışını değerlendirir. Pratik katkısı, yıllıklandırılmış maruziyeti, müdahale faydasını, sözleşme kayıt bilgisini ve yeniden fiyatlandırma seçimini yeniden üretilebilir biçimde ayırmasıdır. Model yüzdeleri, girdileriyle birlikte koşullu simülasyon çıktıları olarak anılmalıdır. Aritmetik kontroller hukuki yorumu, katsayı seçimlerini, müdahalenin etkinliğini veya gerçek bir satın almaya uygunluğunu doğrulamaz. Bu sorular sonraki bölümlerde anlatılan kanıtları ve mesleki incelemeyi gerektirir.
21 İleriye Dönük Müşteriyi Elde Tutma Kanıt Tasarımı
Önerilen gözlem birimi, işlemin tamamlandığı andaki müşteri hesabıdır. Hesap, kararlaştırılan ufuk boyunca aylık izlenir; modelle uyum için başlangıçta on sekiz ay kullanılır. Kayıt kümesi, sözleşmesel dayanağı, rıza olaylarını, bildirimleri, fiyatın yürürlük tarihlerini, sorumlu değişikliklerini, satın alım azalmalarını, ayrılmaları ve gelirleri sabit tanımlayıcılarla ilişkilendirecektir. Veri erişimi ve yeniden kullanım, hukuka uygun dayanak ve amaç değerlendirmesi gerektirir [4]. Tablo 11'deki senaryoya özgü örneklem büyüklüğü sonuçları planlama örnekleridir. Gerçek çalışma, hedef sayı seçilmeden önce etki büyüklüğünü, olay sıklığını, örtüşmeyi, hesap ve işlem kümelenmesini, örneklem kaybını ve amaçlanan tahmin ediciyi ayrıca değerlendirmelidir.
Tablo 13, atama kararlarının sonuçlar incelenmeden önce kaydedildiği bir kanıt tasarımı önerir. Alıcı, hukuk danışmanları ve ticari yönetim uygun görürse, uygun hesaplar olağan uygulama ile tanımlanmış ek bir eylemin önceden onaylanmış karşılaştırmasına katılabilir. Her rastgele atama, savunulabilir uygunluk politikası, müşteri güvenceleri ve uygun onaylar gerektirir. Tahsis gözlemselse, kayıt kümesi beklenen sadakat, stratejik önem, ilişki kaygıları ve kapasite kısıtları dâhil müdahale nedenlerini kaydetmelidir. Düzeltme ölçülmüş nedenleri kullanabilir; ölçülmemiş farklar sınırlama olarak kalır.
| Unsur | Tanım | Gerekçe |
|---|---|---|
| Birim ve pencere | Müşteri hesabı; işlemin tamamlanmasından 18. aya kadar, aylık gelirle | Sonuç tanımıyla uyumludur |
| Tetikleyiciler | Türü belirtilmiş, tarihli rıza, fiyat ve sorumlu olayları | Üç zaman çizelgesini ayırır |
| Sözleşme verileri | Hukukçularca kontrol edilen madde düzeyinde bilgi çıkarımı; kapsam raporlanır | Kayıtların tamlığı listenin değerini yönlendirir |
| Başlangıç ölçütü | Etkilenmeyen portföyden veya işlem öncesi dönemden eşleştirilmiş hesaplar | Karşılaştırmanın geçerliliğine tabi olarak arka plan değişimleriyle karşılaştırmayı destekler |
| Atama | Uygun hesapların rastgele atanan bir alt kümesi; aksi hâlde kayıtlı gerekçe | Seçimin değerlendirilmesini destekler; yalnızca kaydedilmiş gerekçeler karşılaştırılabilirliği kanıtlamaz |
| Örneklem ve etkin bilgi | İşleme özgü olay oranları, örtüşme ve kümelenmeyi kullanan ileriye dönük güç ve hassasiyet analizi; 800 yalnızca kurgusal senaryo sonucudur | Ham hesap sayısı tanımlamayı veya hassasiyeti kanıtlamaz |
| Rıza ve gizlilik | Hukuka uygun dayanak, amaç sınırlaması, anonimleştirilmiş analiz dosyası | Veri koruma hukuku |
| Analiz planı | Önceden belirlenen sonuçlar, tahmin ediciler, belirsizlik aralıkları, ayrılmış test verisinde sıralama ve duyarlılık analizleri | Sonraki değişiklikleri ve seçici raporlamayı görünür kılar |
Önerilen tasarım. Yazar böyle bir çalışma yürütmemiştir.
Veri ve yapay zekâ yöntemleri; madde çıkarımına, hesap eşleştirmesine ve temas bağımlılığı incelemesine yardımcı olabilecek adaylardır. Her görev, çıktısı karar sürecine girmeden önce tanımlanmış bir referans ölçütü ve yetkilendirilmiş veri yolu gerektirir. Model hiçbir yazılımı, bilgi çıkarımı doğruluğunu veya verimlilik faydasını değerlendirmez. Aşağıdaki iş akışı gelecekteki uygulama için önerilen kabul kontrollerini belirler; belirli bir araç hakkında ampirik iddia taşımaz.
Yapay zekâ destekli sözleşme çalışmasında hukuk danışmanı önce hak devrini, borç devrini, kontrol değişikliğini, sona erdirmeyi, yenilemeyi, fiyat bildirimini ve gizlilik veya veri kullanımı kısıtlamalarını ayıran bir madde sınıflandırması tanımlamalıdır. Çıkarım kaydı; tam alıntıyı, sayfa veya paragraf konumunu, belge tanımlayıcısını, karşı tarafın tüzel kişiliğini ve sürüm tarihini taşımalıdır. Destekleyici metni olmayan özet, bir hakkın var olduğunu, kısıtlama olmadığını veya değişiklikle önceki hükmün yerine başka hüküm geldiğini kanıtlayamaz. Nihai hukuki sınıflandırma, belirlenmiş inceleyenin değerlendirmesine tabidir.
Önerilen bir referans testi, kararlaştırılmış bir standarda göre bağımsız olarak incelenen ve geliştirmeden ayrı tutulan bir sözleşme kümesi kullanır. Kaçırılan önemli maddeleri, yanlış pozitif göstergeleri, tüzel kişi eşleştirme hatalarını ve desteksiz sonuçları ayrı değerlendirir. Performans, etkilenen kararların değerine ve zamanlamasına göre de ağırlıklandırılmalıdır. Yüksek genel çıkarım puanı, gelirin yoğunlaştığı bir müşterinin maddesinin kaçırılmasıyla birlikte görülebilir. Tarama okunamıyorsa, çapraz atıflar çözümlenmemişse veya belgeler çelişiyorsa iş akışı hüküm vermekten kaçınmaya ve üst incelemeye yönlendirmeye izin vermelidir. Burada referans test puanı veya verimlilik tahmini sunulmaz.
Yetkili bir uygulama; erişim kontrolü, saklama sınırları ve hangi sözleşme materyalinin hangi sisteme girebileceğinin kaydını da gerektirir. Müşteri sözleşmeleri ve kişisel iletişim verileri görev için gerekli olanla sınırlandırılmalı; dış işleme veya sınır ötesi yol için onay alınmalıdır. Test, kullanımı uygun şekilde izinli materyalle başlayabilir. Sonraki hesap kararının kullanılan gerçek belge ve yönteme kadar izlenebilmesi için istem ve model sürümleri, çıkarım değişiklikleri ve inceleyen düzeltmeleri kaydedilebilir. Bunlar, uygulanabilirliği hukuk ve bilgi güvenliği incelemesi gerektiren önerilmiş yönetişim kontrolleridir.
Hesap eşleştirmesi kendine ait test gerektirir. Bir tüzel kişinin birkaç ticari adı, satın alma yeri ve finans sistemi kodu olabilir; bir grup ise gerçekten ayrı alıcılar içerebilir. Analist, hesap tanımlayıcısını sözleşmeler, faturalar ve kararlaştırılan konsolidasyon kapsamıyla mutabık hâle getirmelidir. Ayrı alıcıların birleştirilmesi farklı rıza haklarını gizleyebilir; tek alıcının bölünmesi yoğunlaşmayı olduğundan düşük gösterebilir. Önerilen istisna kuyruğu; belirsiz eşleşmeleri, destekleyici belgeleri ve bunları çözmeye yetkili kişiyi kaydeder. Eşleştirme güveni hukuki sonuca dönüştürülmemelidir.
İleriye dönük analiz, izleme başlamadan önce ayrılmayı, satın alım azalmasını, fiyat tavizini ve yeni ürün gelirini tanımlamalıdır. Pencere içindeki satın almaları, elden çıkarmaları ve hesap kapsamı değişikliklerini kaydetmelidir. Tam on sekiz aylık takibi bulunmayan müşterinin bu sınırlaması korunmalıdır. Aksi hâlde mevsimsel satın alma örüntüleri, olağan dışı siparişler, döviz dönüşümü ve faturalayan tüzel kişilerin değişmesi davranış değişimi gibi görünebilir. İstatistik planı, bu gözlemlerin nasıl ele alınacağını belirlemeli; tam takip sonuçlarını daha kısa dönemli ara raporlamadan ayırmalıdır.
Bir müdahaleyi nedensel değerlendirmek için karşılaştırma, diğer yönlerden karşılaştırılabilir hesapların farklı uygulamaya neden maruz kaldığını açıklayan bir dayanak gerektirir. Kayıtlı tahsis kuralı, uygulama tarihi ve uygunluk ölçütleri değerlendirmeyi destekler. Denge ve örtüşme kontrolleri gözlemlenen farkları ve yetersiz temsil edilen grupları belirleyebilir; kaydedilmemiş seçimi dışlayamaz. Çıkarım, uygun olduğunda hesaplar, satış ekipleri ve satın almalar içindeki ortak şokları dikkate almalıdır. Önceden belirlenen duyarlılık analizi, değişiklikleri ve eksik verileri açıklayarak sonuç tanımlarını, pencereleri ve karşılaştırma gruplarını değiştirebilir. Tahmin edicilerin ve aralıkların seçimi işleme özgü inceleme gerektirir.
Örneklem dışı sıralama testi, öğrenmeyi değerlendirmeden ayırabilir. Kural ve müdahale tanımı, belirlenmiş geliştirme verileriyle sabitlenmeli; ardından süreç dışında tutulan hesaplarda veya satın almalarda değerlendirilmelidir. Raporlama; kapasite kısıtını, fiilen verilen uygulamayı, eksik kayıt alanlarını ve kazanım çevresindeki belirsizliği içermelidir. Yüksek maruziyeti belirleyen sıralama, korumaya nedensel tepkiyi belirleyen sıralamadan farklı soruyu yanıtlar. Ampirik tasarım, müdahale faydası iddia etmeden önce bu ayrımı korumalıdır.
22 Yönetim Kurulu Raporlaması ve İşlem Kararları
Yönetim kurulu veya yatırım komitesi raporu; sözleşme yoluna göre gelir, rıza durumu ve kayıt kapsamının yanında yıllıklandırılmış maruziyeti ve müdahale seçeneklerini ayrı gösterebilir. Uygulanabilir raporlama esasına göre önemli yoğunlaşmaları belirlemeli [5]; önerilen her kademe için eylemi, sorumluyu, maliyeti ve kalan belirsizliği göstermelidir. Kurgusal atıfta işlemle bağlantılı maruziyetin %30'u rızaya, %23'ü sorumlu değişikliklerine, %5'i ayrılma-izleme baskısına, %26'sı fiyata ve %15'i kanal çatışmasına aittir. Bu paylar yazarın oluşturduğu ayrıştırmayı anlatır; alıcının müşterilerinin ampirik dağılımı değildir.
Tablo 14 unsurları listeler. Rapor, kaybı tanımlama durumuyla birlikte bir aralık olarak sunmalıdır. Alıcı fiyat etkisini kendi kayıtlarından tahmin etmişse aralık kayıt büyüklüğüyle birlikte gösterilmeli; artışların sadık hesaplara atanmış olabileceği belirtilmelidir. Tahmin başka işlemden geliyorsa bu açıklanmalıdır. Elde tutma hedefi gibi bir rakam, varsayımları listelenmiş bir plan olarak etiketlenmeli; öngörü olarak sunulmamalıdır.
| Unsur | Belirtilecek husus | Önemi |
|---|---|---|
| Sözleşme kapsamı | Yola göre, okunmuş sözleşmeler altındaki gelirin payı | Okunmamış sözleşmeler rıza hakkı içermiyormuş gibi görünür |
| Rıza maruziyeti | Kontrol değişikliğinde rıza veya sona erdirme hakkı bulunan gelir ve bu hakkın durumu | Modelde erken ayrılmaların en büyük kaynağı |
| Sorumluya bağımlılık | Sorumlunun değiştiği ve bağımlılığın yüksek olduğu gelir; kısıtlama şartlarıyla birlikte | Müşterinin kişiyi izleme ve süreklilik riski |
| Fiyat | Hesap bazında planlanan artış, yürürlük tarihleri ve başa baş testi | Elde tutma karşısında sinerji |
| Kapasite ve kural | Korunan hesaplar, seçim kuralı ve kuralın dışarıda bıraktıkları | Maruziyet, koruma potansiyeli değildir |
| Tanımlama durumu | Etkilerin bu portföyden mi, başka işlemden mi yoksa varsayımdan mı geldiği | Nokta tahmininin kanıt olarak sunulmasından kaçınma |
Önerilen raporlama unsurları. Unsurlar bulguları değil sunulacak bilgiyi anlatır.
Maruziyet haritası işlem şartlarını da ilgilendirir. Adı belirtilen büyük bir hesabın rıza hakkı varsa hukuk danışmanı; bu rızanın alınmasının tamamlanma şartı olup olmaması, fiyatın bir kısmının buna bağlanıp bağlanmaması veya müşteri belirtilen süre içinde ayrılırsa satıcının tanımlanmış kayıp payını üstlenip üstlenmemesi seçeneklerini değerlendirebilir. Bunlar tarafların ve danışmanlarının değerlendireceği seçeneklerdir. Model, kendi girdileri altında her seçeneğin ele alacağı maruziyet büyüklüğünü sağlar; hangi seçeneğin uygun olduğunu belirtmez.
Yönetim kurulu için önerilen köprü, ticari kaydı aşamalarla işlem modeline bağlar: yıllıklandırılmış gelir kaybı maruziyeti, beklenen katkı etkisi, önerilen müdahale maliyeti, zamanlama ve kalan belirsizlik. Yönetimin temel, olumsuz ve toparlanma varsayımlarını gözlemlenmiş sonuç gibi sunmadan gösterebilir. Aynı beklenen iyileşme satış sinerjisinde veya tedarik birimince finanse edilen hizmet girişiminde zaten yer alıyorsa, işlem gerekçesinde iki kez sayılmaması için köprü bu bağlantıyı belirtmelidir. Çalışma yapıyı sunar; nicelleştirilmiş işletme değeri veya finansman faydası sunmaz.
Gelirin yoğunlaştığı hesaplar için işlem tarafları danışmanlarıyla koşulları, rızaları, fiyat mekanizmalarını, beyanları veya tanımlanmış kayıp dağılımını görüşebilir. Seçim; icra edilebilirliğe, pazarlık gücüne, işlemin ekonomisine ve ilgili dönemde gerçekten gözlemlenebilecek unsurlara bağlıdır. Müşterinin tamamlanma sonrası ayrılması, tek başına satıcının yükümlülük ihlalini veya kayba işlemin neden olduğunu kanıtlamaz. Sözleşmesel ölçü, hesap kapsamını, ölçüm dönemini, dışlamaları, uyuşmazlık sürecini ve ticari kararların sorumluluğunu tanımlamalıdır. Model belirli hukuki şartlar önermez.
23 Önerilen Elde Tutma Operasyon Sırası
Önerilen operasyon sırası, erişim ve işlem aşaması kısıtlarının izin verdiği ölçüde, önemli hesapların sözleşmelerinin rıza, sona erdirme ve devir hükümleri açısından incelenmesiyle başlar. Ekip yatırım gerekçesi varsayımlarına dayanmadan önce belge kapsamını ve çözümlenmemiş soruları kaydeder. Kişisel ilişkinin yoğunlaştığı ve sorumlu değişikliğinin planlandığı hesapları da belirler; önerilen süreklilik sorumlusunu adlandırır ve ayrılan temsilcinin kısıtlama hükümleri için uygulanabilir iş hukuku rejimi altında görüş alır [2, 3]. Deney, gerçek işlem için optimal sıra belirlememiştir.
Önerilen üçüncü adım, hesap düzeyinde fiyatlandırma incelemesidir. İkinci kaynak veya düşük geçiş maliyeti, müşteri alternatiflerinin daha yakından araştırılmasına gerekçe olur; hiçbiri artıştan vazgeçilmesi gerektiğini kanıtlamaz. Alıcı, uygulanabilir her fiyat yolundaki beklenen katkıyı uygulama maliyetleri ve belirsizlikle karşılaştırmalıdır. Dördüncü adım olay ve kararları başlangıçtan itibaren kaydetmektir. Bu modelde artıştan vazgeçme, artış uygulanan hesapların %45'i için belirtilen gelir karşılaştırmasını geçer. Sonuç, katsayılara ve temel fiyat varsayımlarına bağlıdır; müşterinin elde tutulacağına ilişkin vaat içermez.
Portföyün onda biri olan test edilmiş kapasitede temel sözleşme sıralaması, belirtilen paket ve tam kayıt varsayımları altında diğer pratik kuralları geçer. Bu sonuç; sözleşme kanıtı, ilişki bağımlılığı, gelir ve belgelenmiş belirsizlik kullanan bir hesap inceleme planının önerilmesine yol gösterebilir. Gerçek tahsis, fiilen mevcut eylem, uygulama kaynakları ve kayıt kalitesi hakkında kanıt gerektirir. Rıza etkisiz ve eksik kayıt duyarlılıkları temel sıralamanın koşullu olduğunu gösterir. Deney, evrensel hesap seçim sırası veya daha yüksek kapasitede uygulama maliyetinin mutlaka bağlayıcı kısıta dönüştüğü sonucunu sunmaz.
| İş akışı | Nihai sorumlu rol | Kanıt ve devir |
|---|---|---|
| Sözleşme yolu ve rıza | Hukuk sorumlusu | İncelenmiş maddeler, uygulanacak hukuka ilişkin çekince, gerekli eylem ve son tarih |
| İlişki sürekliliği | Ticari sorumlu | Adı belirtilen müşteri sorumlusu, geçiş planı, müşteriyle temas yetkisi ve tamamlanma kanıtı |
| Fiyat yolu ekonomisi | Finans sorumlusu | Tutarlı korunan gelir ve katkı karşılaştırması, tavizler ve onay |
| Veri ve yapay zekâ destekli inceleme | Hukuk ve güvenlik incelemesiyle veri sorumlusu | İzin verilen girdiler, bağlantılı belge kanıtları, referans test istisnaları ve insan inceleyicinin onayı |
| Entegrasyon koordinasyonu | Entegrasyon sorumlusu | Bağımlılıklar, eylem kapasitesi, üst kademeye yönlendirme ve tarihli durum |
| Yatırım gerekçesiyle mutabakat | İşlem sponsoru | Maruziyet, uygulama maliyeti, finansman varsayımları ve sinerji iddialarıyla olası örtüşme |
İşleme özgü uyarlama için örnek operasyonel tasarım. Roller önerilen sorumluluklardır; uygulanmış müşteri programının tanımı değildir.
Sıra, tek bir tamamlanma tarihi yerine işlem karar kapıları etrafında düzenlenebilir. İmza öncesinde ekip önemli sözleşmeleri, çözümlenmemiş erişim sorularını ve yatırım gerekçesi varsayımlarını belirler. İmza ile tamamlanma arasında, uygulanabilir bilgi paylaşımı kısıtlarına uyarak izin verilen rıza veya geçiş eylemlerini kaydeder. Tamamlanma anında müşteri hesabı sorumluluğu ve çözümlenmemiş eylemlerin sorumluluğu teyit edilir. İlk raporlama dönemlerinde gerçek bildirimler, tavizler ve satın alma davranışı tarihli başlangıç ölçütüyle karşılaştırılır. Bu takvim önerilmiş operasyonel yöntemdir; her işlemin tamamlanma öncesinde müşteri temasına izin verdiğini iddia etmez.
İstisnalar bir sorumlu ve geçerlilik sonu tarihi gerektirir. Geçici ikinci müşteri sorumlusu, geciktirilmiş fiyat değişikliği veya çözümlenmemiş rıza için sıradaki incelemeyi kimin yapacağı ve hangi kanıtın konuyu kapatacağı belirtilmelidir. Ticari yönetim böylece kıt kapasitenin eskimiş varsayıma bağlı kalıp kalmadığını görebilir. Hukuk ve veri sorumluları yapılabileceklerin sınırlarını korurken, finans birimi gerçekleştirilen eylemleri gerçek maliyetleriyle mutabık hâle getirebilir. Düzenli inceleme, nihai sonuç analizinde değişen olguların ve değişen kanaatin ayırt edilebilmesi için ilk karar kaydını korumalıdır.
24 Sınırlamalar ve Bir Sonraki Ampirik Test
Portföyler yazarın belirlediği katsayıları, dağılımları, zaman aralıklarını ve sabit müdahale çarpanlarını kullanır. Lojistik biçim, bağımsızlık varsayımları ve basitleştirilmiş sözleşme yolları operasyonel ve hukuki karmaşıklığı dışarıda bırakır. Yıllıklandırılmış gelir kaybı maruziyeti birikimli nakit akışı, müşteri yaşam boyu değeri veya marj değildir. Deneyde ana paketin uygulama maliyeti yoktur. Ayrılma davranışı da satın alım azalması da ampirik olarak kalibre edilmemiştir. Hukuki tartışma atıf yapılan metinlerle ilgilidir; uygulanacak hukukun, geçiş meselelerinin, sektör kurallarının ve gerçek sözleşmelerin işleme özgü incelenmesini gerektirir.
Bu inceleme seçilmiş bir kaynak kümesini kapsar. İşletmeler arası çalışmalar satış çalışanı değişiklikleriyle; banka birleşmesi çalışmaları ilişki durumu ve borçlu değeriyle ilgilidir. Sonuçları, bu çalışmadaki yıllıklandırılmış gelir kaybı maruziyetinden farklı nüfus ve sonuç ölçüleri kullanır. Bazı kaynaklar yayına kabul edilmiş metin veya çalışma kâğıdı olarak incelenmiştir; seçilmiş dergi özetleri daha dar iddiaları destekler. Tarihli IFRS örnekleri müşteri kayıt amacıyla kullanılır; güncel işlem muhasebesi görüşü sunulmaz. Deney bu kaynaklardan ampirik satın alma kaynaklı müşteri kaybı tahmini türetmez ve incelemenin literatürün tamamını kapsadığını iddia etmez.
Bir sonraki ampirik adım, sonuçlar birikmeden önce kararlaştırılmış izinler, eşleştirme kontrolleri ve analiz planıyla, tanımlanmış bir satın alma kohortu için ileriye dönük yönetişime tabi müşteri kayıt kümesidir. Örneklem ve takip gereklilikleri o kohort için tahmin edilmelidir. İlk testler; varsayılan rıza ve ilişki mekanizmalarını, uygulanabilir müdahale etkisini ve kayıtlara dayalı sıralamanın ayrılmış hesaplarda nasıl çalıştığını inceler. Sonuçlar yazarın belirlediği katsayıların gözden geçirilmesini destekleyebilir. Gözlemlenmiş bir iyileşmenin başka işleme yol göstermesinden önce karşılaştırması, maliyetleri ve atıf sınırlamaları yine raporlanmalıdır.
Kaynaklar
- United Arab Emirates. Federal Decree-Law No. (25) of 2025 Promulgating the Civil Transactions Law, issued 1 October 2025, effective 1 June 2026. Promulgating Articles 2 and 3; attached Articles 4, 19, 405-407, 418 and 419. Official English text; Arabic prevails in interpretation and application. https://uaelegislation.gov.ae/en/legislations/4011/download
- United Arab Emirates. Federal Decree-Law No. (33) of 2021 Concerning Regulating Labour Relations, as amended, Articles 3 and 10. Effective 2 February 2022. Official portal English text; Arabic prevails in interpretation and application. https://uaelegislation.gov.ae/en/legislations/1541
- United Arab Emirates Cabinet. Cabinet Resolution No. (1) of 2022 on the Executive Regulations of Federal Decree-Law No. (33) of 2021, Article 12. MOHRE-hosted English version marked 'Not an official translation'. https://www.mohre.gov.ae/assets/download/46bdbfda/Cabinet%20Resolution%20_Executive%20Regulations%20Decree-Law%20No.%2033.pdf.aspx
- United Arab Emirates. Federal Decree-Law No. (45) of 2021 Concerning the Protection of Personal Data, Articles 1, 2, 4-6 and 28-31. Effective 2 January 2022. Official portal English text; Arabic prevails in interpretation and application. https://uaelegislation.gov.ae/en/legislations/1972
- Australian Accounting Standards Board. AASB 8 Operating Segments, compilation no. 3, compilation date 30 June 2021, incorporating amendments to 6 March 2020. Scope paragraphs 2-4 and major-customer disclosure paragraph 34; incorporates IFRS 8. Official portal operative period: reporting periods beginning on or after 1 July 2021 and before 1 January 2027. https://standards.aasb.gov.au/aasb-8-mar-2020
- IFRS Foundation. IFRS 3 Business Combinations: examples accompanying the standard, January 2012 version, paragraphs IE26-IE28. These supporting examples accompany, and are not part of, IFRS 3. https://www.aasb.gov.au/admin/file/content105/c9/IFRS3_IE_1-12.pdf
- Degryse, H., Masschelein, N. and Mitchell, J. Staying, dropping, or switching: the impacts of bank mergers on small firms. National Bank of Belgium Working Paper No. 179, October 2009. The numerical estimates cited are from this working-paper version. Published as Review of Financial Studies 24(4), 2011, 1102-1140, https://doi.org/10.1093/rfs/hhp126. Working paper: https://www.nbb.be/doc/ts/publications/wp/wp179En.pdf
- Karceski, J., Ongena, S. and Smith, D. C. The impact of bank consolidation on commercial borrower welfare. Federal Reserve Board International Finance Discussion Paper No. 679, revised February 2004. The cited 1.8% subgroup estimate is from the revised working paper. Published in Journal of Finance 60(4), 2005, 2043-2082, https://doi.org/10.1111/j.1540-6261.2005.00787.x. Working paper: https://www.federalreserve.gov/pubs/ifdp/2000/679/ifdp679r.pdf
- Schmitz, C., Friess, M., Alavi, S. and Habel, J. Understanding the impact of relationship disruptions. Journal of Marketing 84(1), 2020, 66-87. https://doi.org/10.1177/0022242919882630. The main-result percentages cited are from the accepted manuscript, Results and Table 5, held by the University of Warwick: https://wrap.warwick.ac.uk/id/eprint/128885/1/WRAP-understanding-impact-relationship-disruptions-Habel-2019.pdf
- Shi, H., Sridhar, S., Grewal, R. and Lilien, G. Sales representative departures and customer reassignment strategies in business-to-business markets. Journal of Marketing 81(2), 2017, 25-44. https://doi.org/10.1509/jm.15.0358
- Homburg, C. and Bucerius, M. A marketing perspective on mergers and acquisitions: how marketing integration affects postmerger performance. Journal of Marketing 69(1), 2005, 95-113. https://doi.org/10.1509/jmkg.69.1.95.55510
- Rosenbaum, P. R. and Rubin, D. B. The central role of the propensity score in observational studies for causal effects. Biometrika 70(1), 1983, 41-55. https://doi.org/10.1093/biomet/70.1.41
- Matchpoint Partners. The Post-Acquisition Customer Continuity Office: Protecting Recurring Revenue through Integration. published English web edition, 2026. https://www.matchpoint-partners.com/our-insights/post-acquisition-customer-continuity-office.html
- Adya, C. Customer Retention during Integration: Detecting Churn before Revenue Falls. published English web edition, 4 September 2026. https://www.matchpoint-partners.com/our-insights/customer-retention-during-integration-detecting-churn-before-revenue-falls.html
Yazar Hakkında
Chennakeshav (CK), M&A, büyüme sermayesi ve kurumsal strateji alanlarında işlem geliştirme, yapılandırma ve uygulama konularında 25+ yıllık küresel deneyime sahip kurumsal finansman ve yatırım bankacılığı yöneticisidir. Kurucular, şirketler ve fonlar için değer yaratma çalışmalarına liderlik etmiş; yönetim kurulu bakışını doğrudan uygulama ve işlem kapanışıyla birleştirmiştir.
Kariyeri Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ portföy şirketleri ve Emirates Growth Fund'ı; TMT, gayrimenkul, fintech, deeptech, cleantech, altyapı ve enerji alanlarını kapsar. Karmaşık sermaye artırımlarını ve ölçeklenen girişimleri finanse etmek için üst düzey yöneticiler, özel sermaye ve girişim fonları, egemen varlık fonları ve aile ofisleriyle çalışmış; değer yaratmak üzere M&A durum tespiti, birleşme sonrası entegrasyon ve iş dönüşümü girişimlerine liderlik etmiştir.
Matchpoint Partners'ta Managing Partner olarak şirketin kurumsal finansman, M&A ve sermaye sağlama çalışmalarını yönetir. London Business School'dan MBA, VTU'dan mühendislik derecesi sahibidir; UCL London'daki Master of Laws (LLM) eğitimine devam etmektedir.
Aktif girişim mentoru CK; Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute ve IN5'te mentorluk yapar, London Business School'da Entrepreneur Mentor in Residence (EMiR) olarak görev alır ve Entrepreneurship World Cup'ta jüri üyeliği yapar.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Sorumluluk Bildirimi
Bu makale, özel ve alternatif piyasaların yapısına ilişkin devam eden serinin parçasıdır. Görüşler yazara aittir. Makale yalnızca bilgi amaçlıdır; piyasa yapısını genel hatlarıyla açıklar ve herhangi bir menkul kıymet, yatırım aracı veya karşı taraf hakkında yatırım, hukuk, vergi ya da düzenleyici danışmanlık veya tavsiye oluşturmaz.
